
1 Classificare la decisione prima di spiegare un insuccesso
Una domanda di contributo necessita di una base identificabile per ogni requisito obbligatorio prima che se ne possano discutere responsabilmente le prospettive di finanziamento. Proponiamo un fascicolo di evidenze che colleghi il richiedente, il bando selezionato, le condizioni applicabili e i fatti utilizzati in una decisione di verifica. La domanda centrale è quale incertezza rimanga e quale evidenza la risolverebbe. Il contributo esamina questa domanda attraverso un esame documentale datato, una rappresentazione formale dei requisiti obbligatori e casi di evidenza esplicitamente costruiti. Le raccomandazioni si rivolgono a fondatori, responsabili finanziari e consulenti che decidono se preparare, chiarire, rivedere o interrompere una determinata domanda.
Il titolo non contiene una conclusione secondo cui ogni domanda al limite fallisca. Il processo pubblicato di Innovate UK ammette alla valutazione i casi al limite dell'ambito previsto quando sono giudicati rientranti in tale ambito. [1] Il mancato soddisfacimento documentato di un requisito selezionato, una lacuna probatoria irrisolta e una decisione negativa di finanziamento conservano significati diversi. Occorre il riscontro effettivo prima di attribuire un esito all'ammissibilità.
Si consideri un'impresa ipotetica il cui progetto rientri nel tema tecnologico di un programma e i cui documenti di proprietà non siano stati esaminati. La corrispondenza tematica fornisce evidenze sul progetto. La mancata verifica della proprietà lascia aperta una questione distinta. Una valutazione commerciale positiva non può risolverla. Analogamente, l'assenza di una documentazione di proprietà esaminata non fornisce evidenze positive di una struttura proprietaria vietata. Un responsabile finanziario necessita di entrambe le distinzioni quando autorizza ulteriore lavoro preparatorio. L'azione successiva appropriata può essere una richiesta di documenti, un chiarimento del programma o una decisione motivata di non proseguire il percorso selezionato.
Il nostro apporto è un disegno decisionale circoscritto. Specifica come registrare una regola, collegare evidenze a una proposizione, conservare uno stato irrisolto e produrre una spiegazione verificabile. Gli esercizi numerici esaminano le conseguenze di questo disegno in casi artificiali completamente dichiarati. Non rivendichiamo la priorità o la novità di questi concetti logici o probatori. L'esame non contiene inoltre una popolazione rappresentativa di richiedenti, un dataset di domande respinte o casi aziendali raccolti con consenso. Non può stabilire quanto siano frequenti le esclusioni per ammissibilità, prevedere la probabilità di assegnazione di un'impresa o misurare il rendimento finanziario dell'utilizzo del processo proposto.
Il risultato pratico è un'attestazione decisionale per un insieme definito di requisiti a un momento dichiarato. Un'attestazione identifica i fatti decisivi, le regole consultate, ogni questione aperta e la persona autorizzata ad approvare l'azione successiva. Il suo ambito è deliberatamente limitato alle questioni effettivamente verificate. Ammissibilità, merito competitivo, stipula ed erogazione richiedono ciascuno evidenze proprie. La direzione dovrebbe riportare questi stati separati nel piano di finanziamento, affinché una domanda in esame sia descritta in modo coerente nei materiali per il consiglio, nel modello finanziario e nelle comunicazioni con potenziali investitori.
2 Definire lo studio documentale e i suoi limiti
Abbiamo selezionato materiali ufficiali che mostrano fonti diverse di incertezza ai confini delle condizioni. I materiali europei coprono i percorsi dei richiedenti, la dimensione d'impresa, i rapporti di gruppo e l'accesso a una fase successiva della domanda. I materiali del Regno Unito distinguono requisiti della domanda, giudizio sull'ambito e valutazione competitiva. I materiali statunitensi descrivono condizioni selezionate di ammissibilità delle piccole imprese e una recente modifica dei limiti di presentazione. Hub71 fornisce un esempio del Golfo in cui il permesso di candidarsi, la selezione valutativa e gli obblighi successivi di partecipazione devono essere registrati separatamente. Queste fonti costituiscono un confronto mirato di strutture decisionali. La loro inclusione non dimostra che i programmi selezionati rappresentino tutto il finanziamento dell'innovazione in una giurisdizione.
La data di osservazione documentale è il 10 novembre 2026. Conserviamo la versione propria del documento, la data di pubblicazione, la data di applicabilità e la precisione del calendario dichiarato. Questi campi hanno finalità diverse. Una data di consultazione stabilisce quando il gruppo di ricerca ha consultato una pagina. Una data di pubblicazione registra l'indicazione di pubblicazione della fonte. Una data di applicabilità identifica gli eventi ai quali una regola dichiara di applicarsi. Una scadenza di coorte indicata soltanto per mese mantiene tale precisione fino alla disponibilità di un'indicazione autorevole più precisa. Lo studio non ricostruisce ogni versione storica della pagina e non presume che il primo testo osservato sia il primo testo mai pubblicato.
Per ogni affermazione, il fascicolo di ricerca contiene l'URL ufficiale, il ruolo del documento, la clausola o sezione pertinente e una dichiarazione locale dei limiti dell'affermazione. L'evidenza può consistere in un documento effettivo del programma, una riformulazione dell'agenzia o una pagina esplicativa del gestore. Questi ruoli rimangono visibili quando le fonti divergono. Una FAQ può aiutare a individuare una questione operativa lasciando irrisolta un'incoerenza con un programma di lavoro. I consulenti legali del richiedente o l'autorità responsabile del programma devono affrontare ogni interpretazione rilevante per un caso reale. Il contributo fornisce verifiche selezionate e un modo per organizzare tale lavoro.
Durante l'esame non era disponibile l'accesso diretto alla normativa elettronica statunitense corrente. Identifichiamo pertanto la dichiarazione di policy NIH accessibile e la direttiva SBA pubblicata secondo le loro versioni effettive e l'ambito della lettura. La dichiarazione NIH del marzo 2026 precede la legge di riautorizzazione dell'aprile 2026. La direttiva pubblicata contiene formulazioni di scadenza pregresse. Nessuna delle due fonti è presentata come un controllo completo di tutta la legislazione, della normativa successiva o degli attuali bandi delle agenzie. Questi limiti sono particolarmente rilevanti quando un gruppo si prepara a certificare l'ammissibilità, poiché una sintesi selezionata non può sostituire il bando applicabile e le sue modifiche. [8, 9, 11]
Il lavoro analitico è suddiviso in risultati documentali, prassi operative proposte e calcoli costruiti. I fatti dei programmi sono accompagnati da riferimenti alle fonti. Le strutture documentali e i diritti decisionali proposti sono identificati come raccomandazioni. I casi costruiti dichiarano fatti e unità assunti prima di discutere qualsiasi risultato calcolato. Nessun richiedente inventato è presentato come cliente, beneficiario o impresa respinta. Questa suddivisione permette ai lettori di riutilizzare il metodo verificando le regole e le evidenze effettive rilevanti per la propria decisione finanziaria. Chiarisce anche quali affermazioni potrebbero essere verificate in seguito mediante un dataset di richiedenti correttamente composto.
| Insieme delle fonti | Questione decisionale selezionata | Ulteriori evidenze per un caso reale |
|---|---|---|
| EIC Accelerator | Percorso del soggetto giuridico e componente richiesta | Programma corrente completo e condizioni pertinenti di paese/bando |
| Definizione di PMI della Commissione | Confine di misurazione e aggregazione | Conti, unità di lavoro e documenti di proprietà/controllo |
| Innovate UK | Presentazione, ambito e selezione | Testo esatto del bando e riscontro effettivo |
| NIH e SBA | Condizioni su proprietari, affiliate e fasi | Bando corrente, modifiche e regole applicabili |
| Hub71 | Candidatura e partecipazione | Istruzioni correnti della coorte e condizioni effettive dell'offerta |
Confronto documentale selezionato [1-14]; nessuna attestazione di ammissibilità estesa al programma o specifica per un richiedente.
3 Separare le fasi della decisione di finanziamento
Utilizziamo ricevibilità per descrivere le condizioni richieste di forma e presentazione, ammissibilità per descrivere i requisiti selezionati del richiedente o del progetto, e ambito per descrivere la corrispondenza del progetto al bando. Il merito riguarda la valutazione della proposta rispetto ai criteri pubblicati di assegnazione. La selezione registra la decisione dell'ente finanziatore dopo il pertinente processo di valutazione e allocazione. La stipula riguarda le condizioni per sottoscrivere l'accordo di finanziamento. L'erogazione registra il rilascio effettivo dei fondi. Sono etichette analitiche per organizzare l'esame; un programma può usare termini diversi o combinare più verifiche in una fase. Il testo sottostante della fonte deve rimanere disponibile.
L'analista dovrebbe identificare la domanda precisa a cui risponde un documento prima di utilizzarlo altrove. Un certificato di costituzione riguarda l'esistenza e i dati registrati di un soggetto giuridico. Una dichiarazione delle retribuzioni registra informazioni occupazionali secondo la propria convenzione di rendicontazione. Un rapporto tecnico supporta affermazioni specifiche su una tecnologia e un ambiente di prova. Una ricevuta del portale registra un evento di presentazione. Ogni documento ha un autore, un periodo e uno scopo. La sua utilità per un requisito del contributo dipende dalla corrispondenza tra queste caratteristiche e il requisito valutato. La sola presenza di un documento nella data room offre una base incompleta per tale corrispondenza.
Una distinzione pratica importante riguarda regole e giudizi valutativi. Un limite numerico pubblicato può essere espresso come predicato quando se ne comprendono base di misurazione ed eccezioni. Il giudizio di una commissione sul potenziale commerciale richiede una registrazione diversa, con il criterio e le evidenze considerate. L'analista dovrebbe conservare il giudizio come tale. Attribuirgli una percentuale inventata o trattarlo come un test giuridico deterministico aggiungerebbe informazioni che il fascicolo sottostante non fornisce. Il metodo proposto consente motivazioni strutturate senza creare certezze sulle decisioni istituzionali.
Un richiedente ipotetico può essere legalmente stabilito in una giurisdizione consentita, presentare una domanda completa e ricevere comunque una valutazione di merito sfavorevole. Un altro può ricevere una forte valutazione tecnica rimanendo soggetto a condizioni successive dell'accordo. Questi scenari mostrano perché un unico campo semaforico complessivo sia insufficiente per il gruppo finanziario. Un registro sintetico per fase può indicare requisito, evidenze correnti e azione irrisolta per ciascuna decisione. Dovrebbe conservare i termini di stato effettivi del programma insieme alla descrizione analitica del gruppo, affinché un lettore possa riconciliare la valutazione interna con la corrispondenza ufficiale.
Ai fini gestionali, raccomandiamo di assegnare l'autorità nella fase in cui viene presa la decisione. L'impresa può approvare il proprio budget preparatorio e verificare i propri documenti. I consulenti possono esaminare regole identificate entro il proprio mandato professionale. L'ente finanziatore conserva le decisioni attribuitegli dal programma. La disponibilità del consiglio a procedere con una domanda non modifica l'autorità del finanziatore e non stabilisce un'assegnazione. Il piano di finanziamento dovrebbe pertanto identificare quali decisioni rimangano esterne e quali impegni l'impresa possa sostenere con risorse già disponibili.
| Fase | Domanda da registrare | Evidenza o autorità |
|---|---|---|
| Ricevibilità | Le condizioni dichiarate di presentazione sono soddisfatte? | Testo corrente del bando e pacchetto effettivamente presentato |
| Ammissibilità selezionata | I requisiti obbligatori verificati sono supportati? | Clausole applicabili ed evidenze del richiedente |
| Ambito | Il progetto rientra nel bando? | Spiegazione presentata e decisione competente |
| Merito | Come viene valutata la proposta? | Criteri pubblicati e valutazione effettiva |
| Selezione | È stato offerto sostegno? | Decisione ufficiale e relative condizioni |
| Accordo | Che cosa è stato sottoscritto? | Documenti applicabili firmati |
| Erogazione | Quali fondi sono stati erogati? | Evidenza effettiva del pagamento |
Registro analitico proposto; conservare la terminologia e la sequenza effettive di ciascun programma.
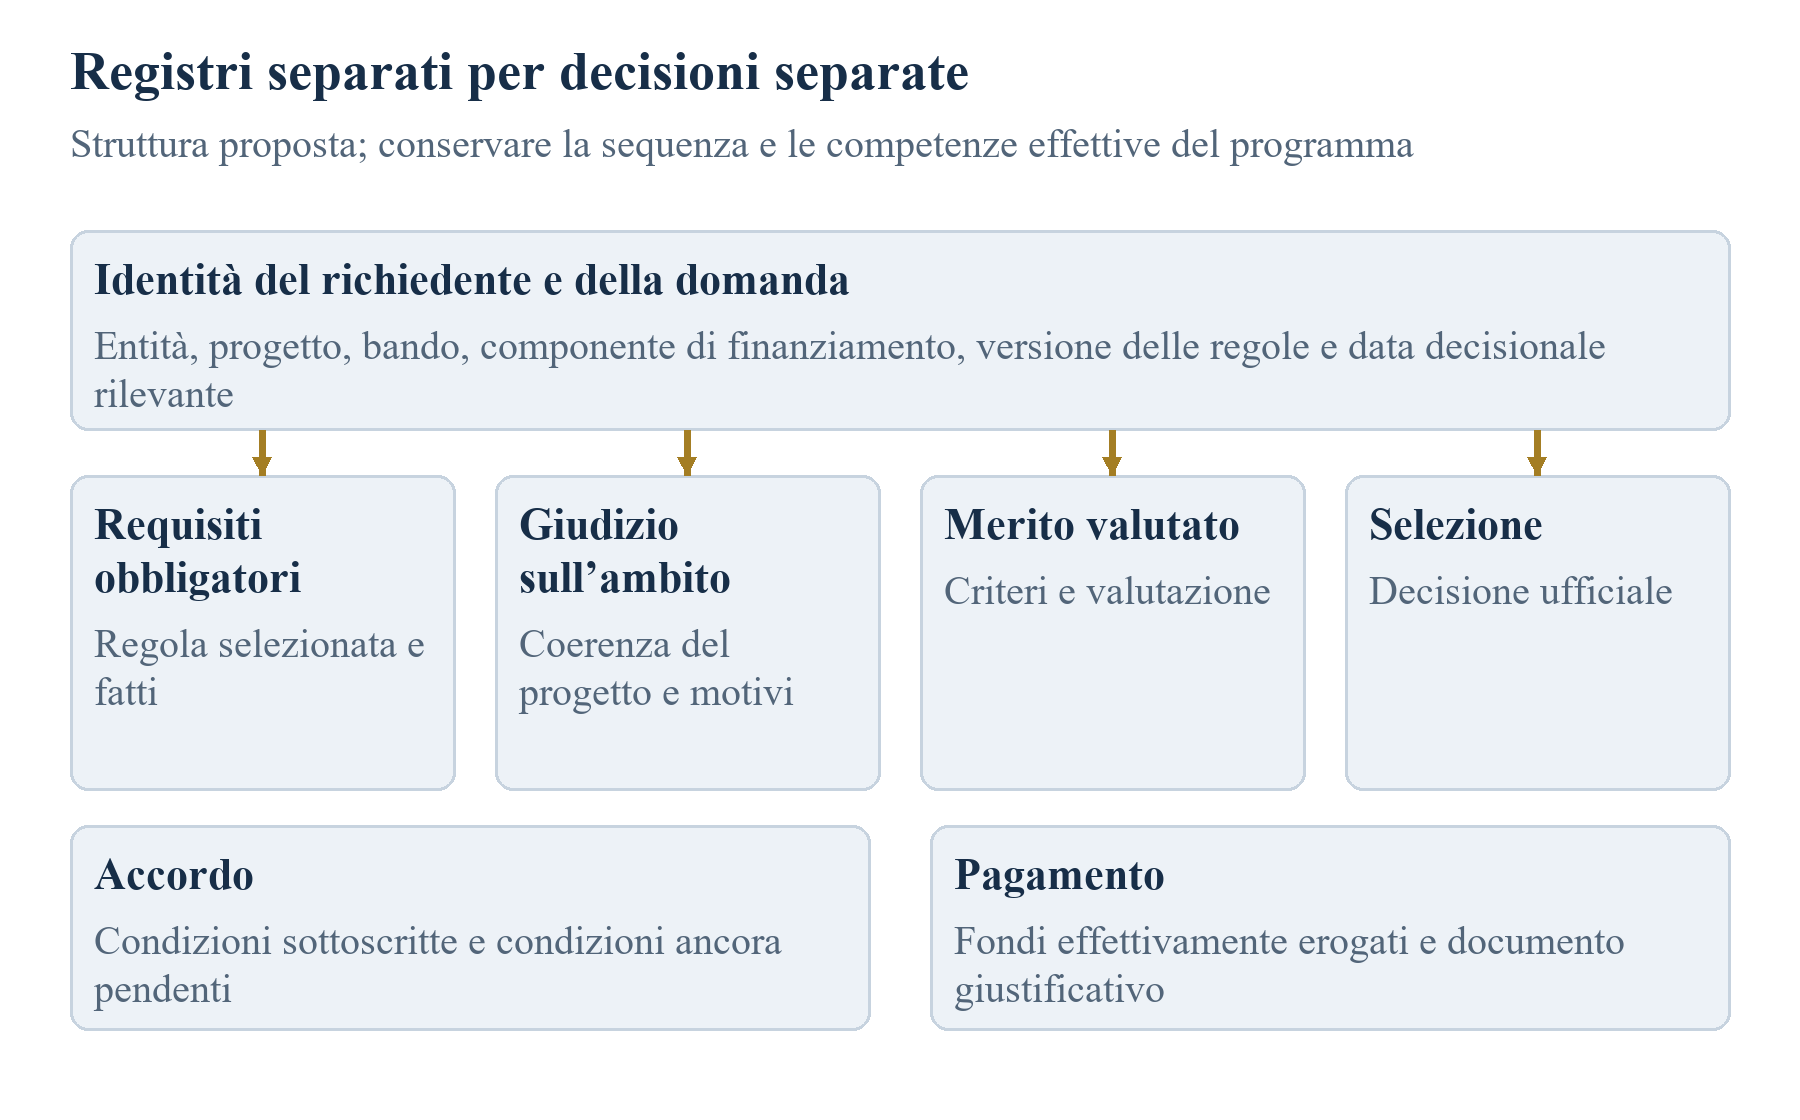
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Architettura decisionale elaborata per lo studio. Una fase precedente non stabilisce l'esito di una fase successiva.
4 Collegare ogni requisito a un richiedente e a una data
Un fascicolo di ammissibilità riutilizzabile necessita di un'identità stabile per il richiedente proposto. Raccomandiamo di registrarne ragione sociale, identificativo di registrazione, giurisdizione e relazione con eventuali nomi commerciali usati nella presentazione. L'identificativo del bando selezionato, la componente di finanziamento e il progetto proposto dovrebbero essere collegati a tale identità. Questo rende espliciti il soggetto giuridico e il progetto coperti dall'esame. Quando sono previste costituzione o rilocalizzazione, il fascicolo dovrebbe distinguere il soggetto attualmente esistente da quello che si prevede sottoscriverà successivamente un accordo.
Ogni requisito necessita anche di una data decisionale rilevante. A seconda del testo applicabile, il fatto pertinente può essere valutato alla domanda, alla proposta completa, all'assegnazione, alla firma dell'accordo o a un altro punto di controllo. L'analista dovrebbe trascrivere tale condizione temporale con la relativa clausola. Un fatto corrente può supportare una valutazione presente lasciando aperta una condizione futura. Per un'operazione societaria proposta, il gruppo dovrebbe conservare sia la struttura proprietaria corrente sia le assunzioni approvate dell'operazione. La valutazione successiva dovrebbe essere aggiornata usando la struttura che diventa effettivamente operativa, con evidenza della sua data di efficacia.
Il fascicolo dovrebbe distinguere l'applicabilità della regola dall'età dell'evidenza. Un bilancio annuale può essere il documento pertinente secondo una determinata regola sul periodo contabile anche quando esiste un rapporto gestionale più recente. Un estratto recente delle retribuzioni può essere insufficiente per una misura definita su un periodo più lungo. Il campo della data dovrebbe quindi identificare ciò che il documento misura e perché quel periodo è appropriato. Un semplice filtro sui documenti recenti non coglierebbe questa distinzione. Il revisore deve verificare la convenzione di misurazione rispetto alla regola selezionata prima di accettare l'evidenza.
Proponiamo di conservare identificativo di clausola, URL della fonte, versione del documento, data locale di osservazione, periodo del fatto e responsabile della verifica per ogni proposizione rilevante. Una copia acquisita della fonte può essere identificata da un hash del file quando sono stati conservati i byte effettivi. Un hash supporta il confronto successivo con quel file acquisito. Non fornisce una prova indipendente che il contenuto sia autorevole, completo o correttamente interpretato. Per un'osservazione web conservata come testo estratto, il fascicolo dovrebbe indicare tale forma di acquisizione. Dovrebbe evitare di suggerire il possesso di un PDF originale o di una pagina storica completa quando è stato letto soltanto un passaggio selezionato.
La domanda pratica per l'accettazione è se un altro revisore qualificato possa riprodurre il ragionamento a partire dalla fonte e dai fatti registrati. Se non può identificare quale soggetto sia stato valutato, quando si applicasse un requisito o che cosa misurasse un numero, l'attestazione richiede altro lavoro. Quel lavoro può essere assegnato con precisione: ottenere l'organigramma di gruppo, identificare i bilanci annuali applicabili, confermare la presentazione precedente o richiedere una risposta del programma. Nominare l'evidenza mancante permette alla direzione di autorizzare un'attività circoscritta con un ambito esplicito.
| Categoria analitica | Evidenza potenziale | Domanda residua per il revisore |
|---|---|---|
| Soggetto giuridico | Documento di registro e identificativo del richiedente | Questo soggetto soddisfa il percorso selezionato al punto di controllo pertinente? |
| Controllo | Quote, diritti di voto e diritti contrattuali | Quali relazioni sono rilevanti secondo questa regola? |
| Dimensione | Bilanci, base di misurazione del personale e prospetto di gruppo | Perimetro, periodo e aggregazione sono corretti? |
| Attività | Progetto definito ed evidenze tecniche | Quale requisito specificato è supportato dall'evidenza? |
| Costo | Budget e riconciliazione delle categorie ammissibili | Che cosa è incluso e secondo quale base dichiarata? |
| Presentazione | Materiali richiesti e ricevuta del portale | Questo esatto pacchetto è stato presentato alle condizioni applicabili? |
Matrice di verifica proposta; i soli nomi dei documenti non stabiliscono una conclusione. In ciascuna categoria possono essere necessari più predicati.
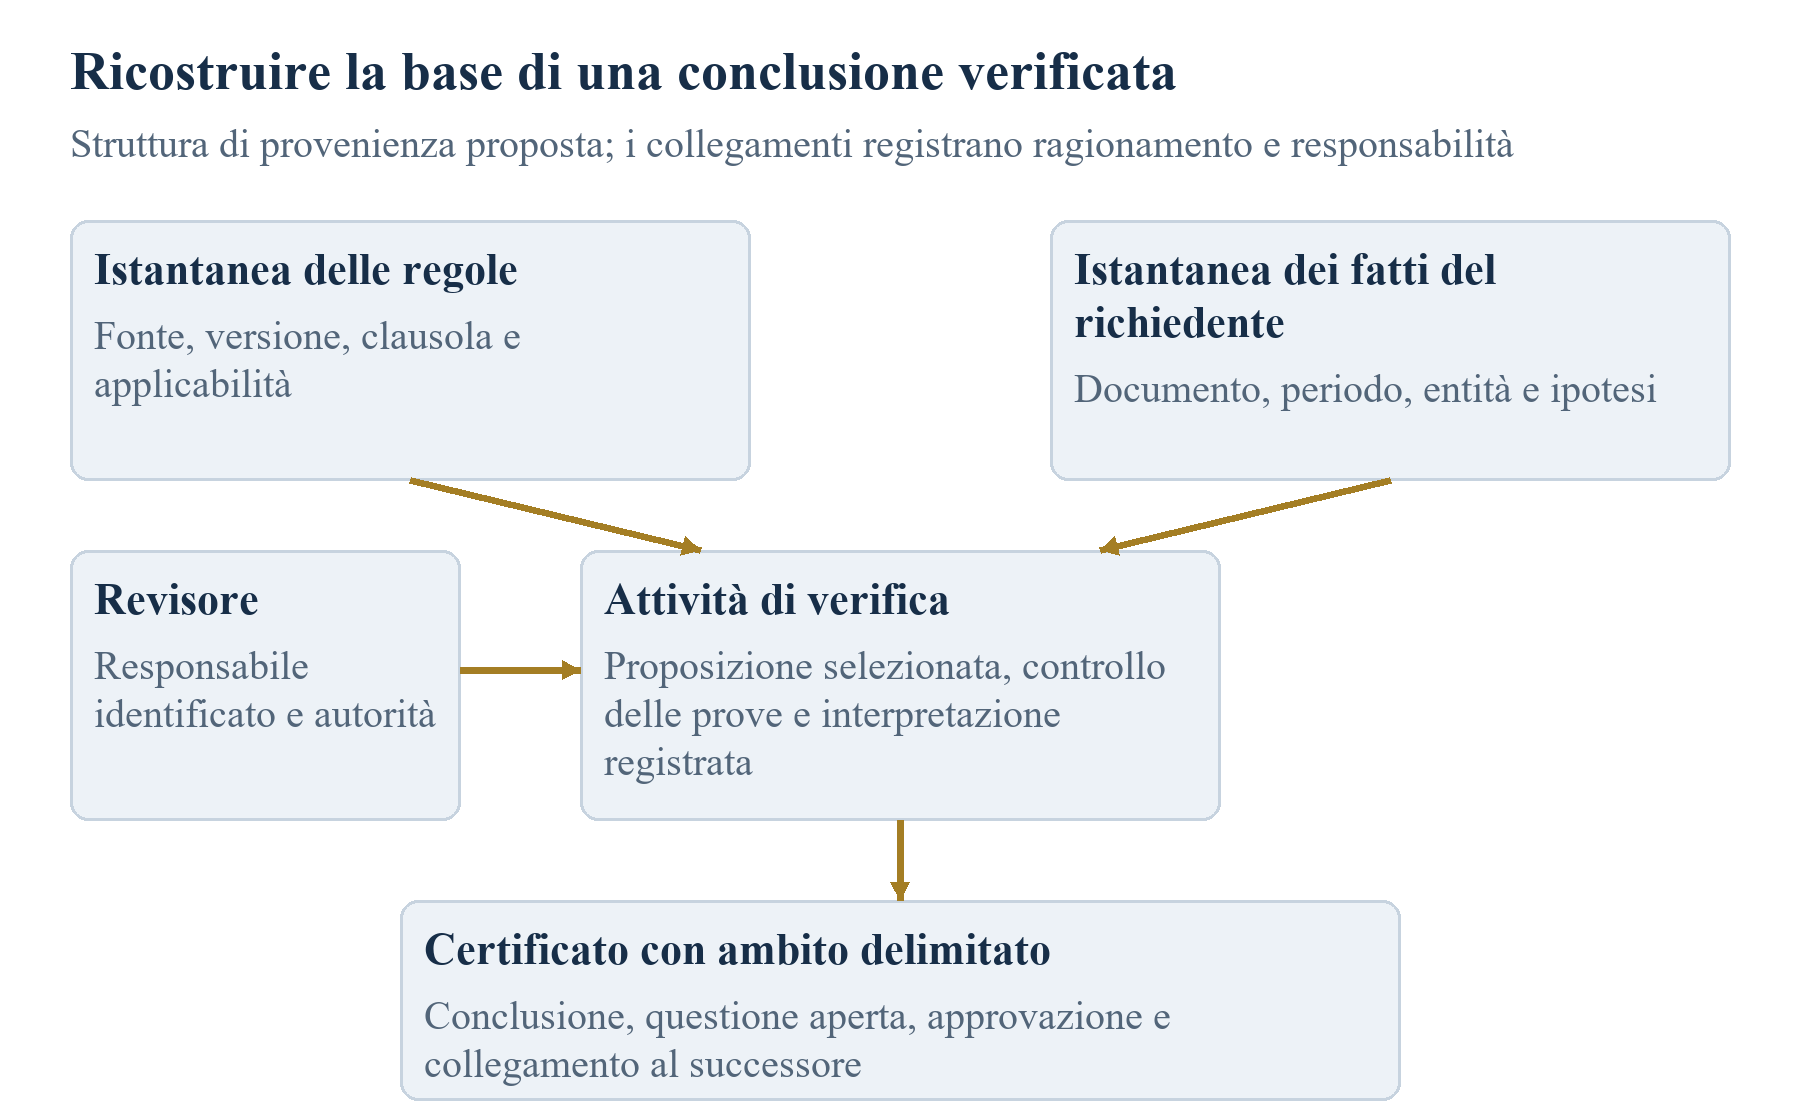
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Struttura documentale proposta ispirata ai concetti PROV [16]; nessuna pretesa di autorità del programma o prova dell'accuratezza dei documenti.
5 Leggere il percorso europeo del richiedente per componente
L'EIC Accelerator Work Programme 2027 descrive imprese costituite e future, con condizioni specifiche per componente. Il percorso per un richiedente di un paese terzo non associato richiede lo stabilimento effettivo in uno Stato membro o paese associato entro la presentazione della proposta completa. Il percorso per le piccole imprese a media capitalizzazione ha condizioni specifiche per componente. L'allegato 2 e le eventuali condizioni pertinenti del bando rimangono parte della verifica. Queste disposizioni non supportano un'affermazione universale secondo cui ogni richiedente debba completare ogni passaggio di costituzione prima di qualsiasi domanda iniziale. [4]
Per un richiedente transfrontaliero ipotetico, raccomandiamo un piano di evidenze specifico per percorso. Identificherebbe chi presenta la proposta iniziale, quale soggetto giuridico dovrebbe ricevere sostegno e il documento richiesto per comprovare lo stabilimento al punto di controllo pertinente. Il piano dovrebbe anche identificare eventuali eccezioni di paese o componente di finanziamento che richiedano ulteriori verifiche. La disponibilità del gruppo a costituire la società non dimostra di per sé lo stabilimento effettivo. Il piano delle evidenze necessita di un risultato identificabile e della data decisionale pertinente. Se la documentazione disponibile non può supportare il percorso selezionato, la valutazione appropriata rimane irrisolta in attesa di chiarimenti o fatti modificati.
Lo stesso programma di lavoro descrive una validazione TRL 5 completata e presenta separatamente i criteri di assegnazione della fase completa. La tabella 8 indica una soglia complessiva di 13 su 15, con soglie per singolo criterio. La procedura del marchio di qualità contempla anche proposte che soddisfano i criteri di valutazione pertinenti rimanendo non finanziate entro il budget disponibile. [4] Sono registrazioni decisionali diverse. Un analista dovrebbe conservare separatamente evidenze tecniche, risultato della valutazione ed esito del finanziamento. Un'attestazione di dimensione d'impresa non può rispondere alla questione tecnica e un punteggio di valutazione non può dimostrare che sia stato sottoscritto un accordo di finanziamento.
Un fascicolo pratico di progetto dovrebbe identificare l'esatta affermazione tecnologica supportata. In un esempio elaborato, una startup di monitoraggio delle batterie potrebbe avere risultati di prova per un prototipo di laboratorio e proporre un impiego commerciale in un ambiente operativo più gravoso. Il revisore documenterebbe la configurazione provata, l'ambiente e l'affermazione sulle prestazioni prima di valutare ciò che il rapporto supporta. L'esempio non esprime giudizi su una domanda EIC effettiva né sul livello appropriato di maturità di una tecnologia reale. Illustra perché un'etichetta tecnica dovrebbe essere riconducibile a evidenze e perché la valutazione dell'ente finanziatore debba rimanere distinta dalla descrizione del richiedente.
Il registro della componente è importante anche nelle discussioni finanziarie. La direzione dovrebbe identificare se sta considerando una componente di contributo, un sostegno sotto forma di investimento o un percorso combinato consentito, conservando le condizioni pertinenti per ciascuno. Il modello commerciale dovrebbe descrivere accuratamente lo strumento proposto. Dovrebbe evitare di riportare un importo di programma di richiamo nella liquidità disponibile prima dell'esistenza delle decisioni e degli accordi a supporto. Per un'operazione reale, i consulenti dovrebbero verificare i documenti correnti del programma e le condizioni sottoscritte. Le disposizioni selezionate del contributo offrono una base per organizzare tale verifica, senza fornire diritti specifici per il richiedente o pareri giuridici.
6 Conservare un conflitto tra fonti ufficiali senza congetture
I materiali EIC correnti offrono un confine documentale concreto. Il testo della proposta completa del Work Programme 2027 menziona domande brevi riuscite nell'ambito dei programmi 2026 o 2027. La nota 129 contiene un percorso condizionato per esiti GO del 2024 e 2025 quando una proposta completa è già stata presentata e rimane disponibilità nei limiti di presentazione. La prima risposta della FAQ corrente menziona 2025, 2026 e 2027. Un'altra risposta della FAQ fa riferimento al 2026 per il caso descritto del 2024. Queste dichiarazioni sono state osservate insieme e sono conservate come incoerenza. L'esame non sceglie un'interpretazione favorevole per un richiedente interessato. [4, 5]
Un gruppo che incontri tale conflitto dovrebbe innanzitutto identificare se sia rilevante per il proprio percorso effettivo. Il fascicolo necessario comprenderebbe il risultato della proposta breve, l'anno del programma, ogni precedente presentazione completa, il soggetto giuridico interessato e la cronologia pertinente delle presentazioni. Una domanda formulata soltanto in termini di validità di un vecchio GO omette fatti necessari per individuare l'eccezione dichiarata. Raccomandiamo di presentare una richiesta sintetica di chiarimento che riproduca tali fatti e citi entrambi i documenti. Ogni risposta dovrebbe essere conservata con autore, data, ambito e collegamento alla domanda identificata.
Fino alla risoluzione della questione, lo stato delle evidenze dovrebbe indicare l'interpretazione aperta. L'impresa può decidere separatamente quali attività preparatorie reversibili continuare. La direzione potrebbe autorizzare lavoro ancora utile per un altro percorso finanziario, sospendendo un impegno che dipende specificamente dall'accesso alla fase contestata. Sono prassi decisionali proposte. Il contributo non fornisce costi misurati dell'attesa né evidenze che un particolare percorso di chiarimento avrà successo. Lo scopo è mantenere visibile la questione normativa irrisolta quando l'impresa sceglie quanto lavoro aggiuntivo svolgere.
Il registro decisionale dovrebbe conservare entrambe le osservazioni delle fonti dopo l'arrivo di un chiarimento. Una risposta successiva può spiegare come l'autorità del programma intenda trattare il caso specificato. Non modifica ciò che le pubblicazioni precedenti dichiaravano al momento della consultazione. Conservare le osservazioni precedenti permette di ricostruire perché il gruppo abbia chiesto chiarimenti e quali fatti abbia fornito. Se un programma pubblica in seguito una versione corretta, questa dovrebbe ricevere propri campi di osservazione e applicabilità. Il revisore dovrebbe quindi determinare quali valutazioni richiedano aggiornamento secondo il testo corretto.
La lezione più generale è una raccomandazione progettuale sull'incertezza documentale. Una gerarchia delle fonti e un registro delle versioni aiutano a organizzare la verifica, mentre le incoerenze rilevanti richiedono comunque una gestione e una decisione. L'analista dovrebbe registrare se la questione riguardi testi contraddittori, un fatto mancante, un termine indefinito o un requisito la cui data decisionale non sia ancora arrivata. Queste categorie conducono ad azioni successive diverse. La ricerca di un'altra sintesi comoda non può stabilire l'interpretazione applicabile. L'attestazione dovrebbe identificare la domanda precisa ancora aperta e l'autorità o l'evidenza necessarie per rispondervi.
| Voce | Data pubblicata o proposta | Gestione richiesta |
|---|---|---|
| Tornate di proposte complete EIC2027 | 20 gennaio, 17 marzo, 1 settembre e 4 novembre 2027 | Verificare le condizioni esatte del bando e le istruzioni sull'ora di Bruxelles prima della presentazione [4] |
| Scadenza della coorte Hub71 | Febbraio 2027; nessun giorno indicato nella pagina campionata | Ottenere la scadenza operativa esatta [13] |
| Tempistica di verifica Hub71 | Access indica entro aprile; la FAQ indica aprile-giugno 2027 | Conservare la divergenza e ottenere chiarimenti specifici per la coorte [13,14] |
| Avviso HHS sul limite di presentazione | Pubblicato il 10 luglio 2026; applicabilità alle scadenze dal 13 aprile 2026 | Conservare separatamente pubblicazione e applicabilità [12] |
| Verifica aziendale del chiarimento | Non assegnata in questa ricerca | La direzione stabilisce una data reale dopo aver ottenuto il calendario del caso |
| Approvazione aziendale finale della presentazione | Non assegnata in questa ricerca | Usare il testo effettivo del bando e le evidenze di preparazione; non inventare una scadenza |
Fatti ufficiali osservati il 10 novembre 2026; questa è una struttura di registro e non un calendario completo delle domande. Le date aziendali sono deliberatamente non assegnate.
7 Calcolare la dimensione d'impresa entro il perimetro corretto
La sintesi corrente della Commissione sulle PMI combina un numero di addetti inferiore a 250 con un fatturato non superiore a EUR 50 milioni oppure un totale di bilancio non superiore a EUR 43 milioni. Avverte inoltre che potrebbe essere necessario includere informazioni di gruppo. [6] La raccomandazione sottostante distingue imprese autonome, associate e collegate. Le disposizioni di aggregazione utilizzano dati proporzionali delle imprese associate e dati integrali delle imprese collegate, secondo le regole specificate ed evitando importi già consolidati. Il personale è misurato con unità lavorative annue, mantenendo le disposizioni pertinenti sui conti e sul periodo di riferimento. [7] Queste condizioni selezionate richiedono un calcolo correttamente definito prima che un'impresa possa affidarsi a una descrizione dimensionale.
Un calcolo ipotetico illustra soltanto la struttura logica. Si assuma che un'impresa autonoma correttamente definita abbia 240 unità lavorative annue, un fatturato di EUR 52 milioni e un totale di bilancio di EUR 40 milioni nel periodo applicabile. Considerando soltanto la congiunzione numerica dichiarata, la condizione del personale e l'alternativa del totale di bilancio sono soddisfatte. Il solo fatturato non decide tale test selezionato. L'esempio esclude per assunzione relazioni di gruppo, disposizioni temporali, eccezioni e altri requisiti del programma. Non fornisce una determinazione completa di PMI e non dovrebbe essere riutilizzato per un richiedente effettivo senza le verifiche omesse.
Un secondo esempio elaborato riguarda il perimetro di calcolo. Si supponga che la stessa impresa abbia una partecipata o un socio la cui relazione possa richiedere aggregazione. Il revisore deve stabilire la relazione secondo le disposizioni applicabili su controllo e proprietà prima di decidere quali dati includere. Una tabella delle partecipazioni può identificare interessi economici lasciando non esaminati accordi di voto o influenza contrattuale. La richiesta di evidenze dovrebbe pertanto indicare quali diritti e accordi siano necessari. Quando le informazioni necessarie sulla relazione non sono disponibili, il test dimensionale di gruppo rimane irrisolto anche se i conti individuali sono completi.
Raccomandiamo di documentare una riconciliazione tra perimetro organizzativo e prospetto numerico. Ogni soggetto incluso dovrebbe avere una relazione dichiarata, un periodo di misurazione, un trattamento di aggregazione e una fonte dei dati utilizzati. Ogni rettifica per informazioni già consolidate dovrebbe essere mostrata esplicitamente. Un secondo revisore dovrebbe poter seguire il calcolo senza ricostruire il gruppo da una presentazione informale. L'impostazione è una proposta operativa elaborata per lo studio. L'impostazione proposta rende visibili le scelte dell'analista ai fini della verifica professionale.
I periodi di riferimento meritano la stessa attenzione delle soglie. La raccomandazione contiene una disposizione sulle soglie per due periodi consecutivi e una disposizione basata su stime per le nuove imprese. [7] Questa lettura selezionata non stabilisce un periodo di tolleranza incondizionato dopo ogni acquisizione o modifica della proprietà. Un richiedente che pianifichi un round di finanziamento o un'operazione di gruppo dovrebbe ottenere consulenza sui fatti specifici di variazione dello status e sulla regola applicabile. Il fascicolo proposto conserverebbe il calcolo corrente, la modifica prevista e la nuova valutazione una volta verificatosi l'evento. Eviterebbe di trasformare una disposizione temporale generale in una garanzia priva di sostegno nell'operazione effettiva.
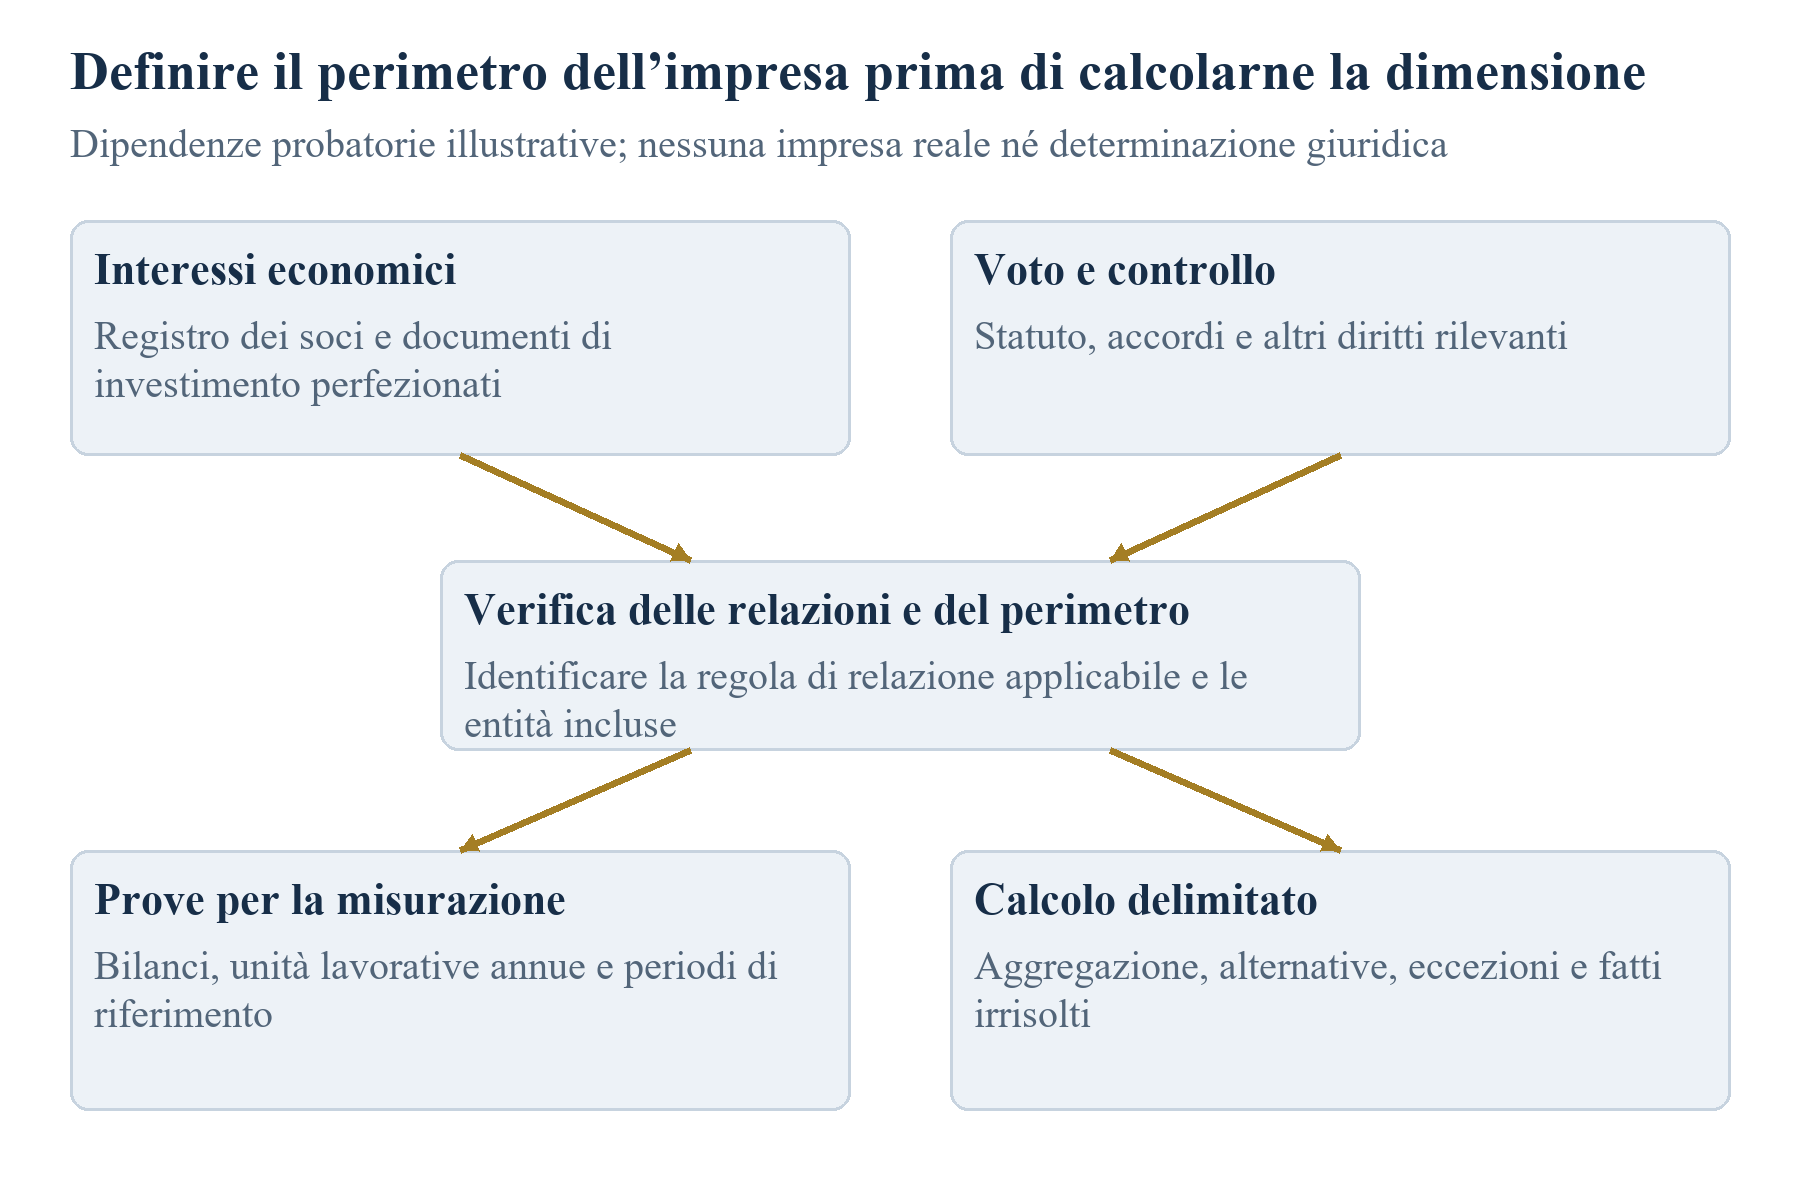
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Dipendenze probatorie illustrative. Non è rappresentata alcuna impresa effettiva né alcuna determinazione giuridica della dimensione.
8 Ricevibilità, ambito e decisioni di portafoglio nel Regno Unito
Le linee guida standard di valutazione di Innovate UK separano la verifica di ammissibilità del Competition Manager dall'esame dell'ambito dell'Innovation Lead. L'esame dell'ambito utilizza la risposta alla relativa domanda. Le domande giudicate rientranti nell'ambito passano alla valutazione, comprese le proposte che l'Innovation Lead considera al limite dei requisiti di ambito. Le domande non ammissibili o fuori ambito ricevono motivi di esclusione. Questo percorso pubblicato pone un vincolo preciso al termine caso limite: un giudizio su un caso al limite dell'ambito può coesistere con l'ammissione alla valutazione. [1]
La preparazione della domanda ha anche una dimensione amministrativa. Le linee guida generali richiedono risposte a tutti i criteri delle domande e il rispetto dei propri standard di candidatura. La maggior parte dei concorsi chiude alle 11:00, ora del Regno Unito, con le eccezioni indicate nel testo del bando. Il portale chiude alla scadenza e le difficoltà tecniche imputabili al richiedente non costituiscono motivo di proroga secondo tali linee guida. Il testo applicabile del bando appartiene quindi al fascicolo delle evidenze insieme alla domanda presentata. [2]
La classificazione del soggetto richiede analoga attenzione. Le regole di finanziamento distinguono la categoria dell'impresa registrata nel Regno Unito, i numeri di registrazione qualificanti e un percorso probatorio separato per gli imprenditori individuali. Richiedono inoltre di considerare proprietà, interessi e associazioni di gruppo nella scelta della dimensione d'impresa. Occorre quindi stabilire ragione sociale, struttura operativa e posizione nel gruppo del richiedente proposto prima di applicare un test specifico per categoria alle sue circostanze. Le linee guida pertinenti sono state aggiornate il 5 novembre 2026. [3]
Un documento preparatorio utile è un registro decisionale specifico per concorso, con voci separate per categoria del soggetto, ambito del progetto, requisiti di presentazione ed evidenze a sostegno di ogni conclusione. Chi lo prepara può allegare il testo pertinente e identificare il responsabile interno. Le voci irrisolte richiedono un'azione successiva esplicita, come ottenere una visura o porre al contatto del programma una domanda sull'ambito formulata in modo circoscritto. Un gruppo commerciale può quindi vedere quale lavoro sia pronto per l'approvazione e quale impegno dipenda da ulteriori informazioni. Questo approccio offre anche un punto di partenza comune ai revisori legali, tecnici e finanziari.
Il superamento di queste verifiche conduce a un ulteriore processo di selezione. Le linee guida standard descrivono quesiti con punteggio, graduatoria, una soglia minima di qualità e l'eventuale approccio di portafoglio applicabile. L'allocazione di portafoglio può produrre una proposta selezionata con punteggio inferiore a quello di un'altra domanda. Queste disposizioni collocano potenzialmente una decisione negativa in più punti del procedimento. La decisione e il riscontro registrati sono necessari per identificare il punto pertinente in un caso effettivo. [1]
Ai fini gestionali, una conclusione sull'ammissibilità dovrebbe avere ambito e data definiti. Un direttore finanziario potrebbe approvare spese preparatorie dopo aver ricevuto evidenze soddisfacenti sulla categoria del richiedente, mantenendo un'approvazione separata per la proposta completata. Un responsabile tecnico potrebbe approvare la risposta sull'ambito con la spiegazione a supporto. Il responsabile finale della presentazione può confermare la presenza dei materiali richiesti nella versione da presentare. Sono controlli interni proposti. Il loro valore consiste in un resoconto leggibile di chi abbia considerato ciascuna questione, delle informazioni disponibili a quel punto e delle condizioni residue associate alla spesa.
9 Soggetto giuridico, proprietà, controllo e affiliazione negli Stati Uniti
Il NIH Grants Policy Statement rivisto nel marzo 2026 descrive un percorso con oltre il 50% di proprietà e controllo diretti attraverso proprietari ammissibili specificati, compresi cittadini statunitensi o residenti permanenti e categorie aziendali o tribali qualificanti. Le disposizioni SBIR descrivono anche un'alternativa di proprietà maggioritaria che coinvolge più società operative di venture capital, hedge fund o società di private equity, senza un singolo investitore di tali categorie oltre il 50%. Le disposizioni STTR mostrate escludono tale alternativa degli investitori. L'identità del programma è quindi rilevante nella lettura di una struttura proprietaria. [8]
Un esame di finanza aziendale può iniziare dal richiedente giuridico e risalire alle persone e ai soggetti che ne detengono quote e diritti decisionali. Il pacchetto di supporto può includere libro soci, documenti d'investimento firmati, documenti costitutivi e accordi che attribuiscono diritti nel consiglio o diritti di approvazione. Opzioni, strumenti convertibili e operazioni pendenti meritano descrizioni proprie, insieme alla richiesta di stabilire come siano trattati dalla regola applicabile. È una raccomandazione di raccolta delle evidenze. Un analista dovrebbe descrivere lo strumento effettivamente detenuto e lasciare aperta una classificazione giuridica contestata per la verifica appropriata. Una percentuale copiata da una presentazione deve essere riconciliata con i documenti sottostanti.
L'affiliazione crea un ulteriore perimetro intorno alle informazioni richieste. La condizione NIH dichiarata sui dipendenti include le affiliate e stabilisce un massimo di 500. Le linee guida descrivono anche il controllo derivante da proprietà, gestione o rapporti contrattuali. Quando l'ammissibilità non è chiara, NIH dichiara che non assegnerà il finanziamento finché SBA non fornirà una determinazione. Queste disposizioni supportano una categoria separata di evidenze irrisolte nella verifica interna. [8]
L'esame del gruppo dovrebbe pertanto indicare il perimetro usato nei calcoli. Il preparatore può identificare ogni soggetto considerato, spiegare perché sia stato incluso o rinviato a ulteriore considerazione e conservare le evidenze sul personale fornite per ciascuno. I dati occupazionali necessitano di una definizione comune e di un periodo di riferimento identificato prima di poter essere combinati significativamente. Il metodo di conteggio applicabile dovrebbe essere confermato sulla base dei requisiti autorevoli pertinenti. Il prospetto di consolidamento esistente del gruppo finanziario può essere un utile materiale di supporto, pur dovendone dichiarare chiaramente la finalità contabile quando viene utilizzato in un fascicolo di contributo.
Le operazioni societarie rendono commercialmente importante la data dell'evidenza. Un investimento proposto può modificare le partecipazioni mostrate in un prospetto provvisorio, mentre i documenti di perfezionamento stabiliscono una posizione successiva. I diritti nel consiglio possono cambiare anche mediante un accordo separato. La direzione può richiedere una descrizione datata della posizione corrente, dell'operazione proposta e delle condizioni ancora aperte. Il responsabile della preparazione della domanda può quindi chiedere consulenza sui punti di controllo pertinenti all'operazione. Una tabella previsionale delle partecipazioni dovrebbe restare identificata come previsione durante tutto il processo, con una persona nominata responsabile della sua sostituzione quando saranno disponibili evidenze affidabili del perfezionamento.
Il risultato pratico è un memorandum circoscritto su proprietà e affiliazione. Può indicare il percorso esaminato, elencare i documenti di supporto, mostrare i calcoli e isolare le questioni che richiedono chiarimenti dell'agenzia o professionali. L'approvazione può essere collegata alle assunzioni dichiarate. Ciò offre a un comitato investimenti una base utilizzabile per decidere quanto lavoro preparatorio autorizzare e quando occorra un'ulteriore verifica. Dalla struttura illustrativa sviluppata qui non deriva alcuna conclusione sull'ammissibilità giuridica o sulle prospettive di assegnazione di una determinata impresa.
10 Versioni, fasi e limiti specifici delle agenzie
Lo Small Business Innovation and Economic Security Act è stato approvato il 13 aprile 2026. Le disposizioni di proroga spostano l'autorizzazione SBIR e STTR al 30 settembre 2031, e l'annuncio corrente del programma NIST conferma tale proroga. NIST dichiara inoltre che il proprio sito viene aggiornato a seguito della riautorizzazione. L'autorizzazione del programma e la disponibilità di una particolare opportunità di domanda richiedono quindi evidenze datate proprie. [10, 11]
L'avviso NIH pubblicato il 10 luglio 2026 revoca il precedente avviso di aprile sul limite delle domande. Stabilisce un massimo complessivo HHS di nove domande o proposte nuove e ripresentate di Phase I, Fast-track e Direct-to-Phase-II per piccola impresa per anno fiscale, per le classi di presentazione specificate. La sua applicabilità copre scadenze a partire dal 13 aprile 2026. Data di pubblicazione, data di applicabilità, perimetro dell'agenzia e tipi di presentazione coperti appartengono tutti all'interpretazione di questa regola. [12]
Le condizioni specifiche per fase aggiungono un'altra dimensione. La direttiva SBA pubblicata descrive la certificazione all'assegnazione e in altri punti di controllo normativi. Indica quote minime di lavoro SBIR di due terzi in Phase I e di una metà in Phase II, e minimi STTR del 40% per la piccola impresa e del 30% per l'istituto di ricerca. Il bando deve specificare la base di misurazione dell'impegno. Il portale contiene formulazioni di scadenza pregresse; questi passaggi individuati richiedono quindi cautela sulla versione quando vengono utilizzati insieme alla legge corrente e alle istruzioni delle agenzie. [9]
Un registro delle regole proposto può mantenere una riga per ogni requisito utilizzato in una decisione sulla domanda. Ogni riga dovrebbe identificare ente emanante, programma, fase, versione del documento, data di pubblicazione, data operativa e fatti precisi del richiedente ai quali si applica il requisito. Un avviso successivo può quindi essere valutato per il suo effetto su quella riga. Il responsabile della domanda può conservare la voce precedente e spiegare l'interpretazione adottata in una versione successiva datata. Questo fornisce una registrazione chiara della base utilizzata quando la direzione ha autorizzato la spesa o approvato la presentazione.
Per un limite di presentazione, il registro interno corrispondente può elencare l'organizzazione che effettua ciascuna presentazione, il tipo, la componente dell'agenzia, l'anno fiscale pertinente e l'evidenza della presentazione. Il revisore dovrebbe stabilire come l'avviso applicabile tratti ciascuna voce prima di calcolare il totale. Una bozza, una domanda ritirata e una ripresentazione inoltrata possono richiedere descrizioni distinte. Il materiale esaminato non risolve ogni possibile questione di conteggio. Una voce dubbia può essere sollevata in una richiesta scritta sintetica, esponendo insieme fatti e interpretazione proposta.
Per la quota di lavoro, un responsabile di progetto può preparare un prospetto delle responsabilità che mostri lavoro proposto, organizzazione esecutrice e base di misurazione per ogni attività. La funzione finanziaria può riconciliare il prospetto con il budget dopo che siano state stabilite le definizioni pertinenti. Ogni chiarimento richiesto dovrebbe identificare l'attività esatta e l'incertezza. Una verifica finale prima della presentazione può controllare che registro delle regole, prospetto delle responsabilità e domanda si riferiscano alla stessa versione del progetto. Sono passaggi preparatori raccomandati, la cui utilità va valutata attraverso la qualità delle evidenze risultanti e delle decisioni supportate.
11 Separare candidatura e partecipazione nei programmi del Golfo
La FAQ corrente di Hub71 descrive candidati Pre-Seed, Seed e Series A, comprese startup internazionali e fondatori singoli. Identifica separatamente i fattori considerati nella valutazione. La pagina Access descrive processo di selezione e requisiti di candidatura. La FAQ dichiara che non è necessaria la costituzione prima della candidatura e descrive l'insediamento dopo la selezione; la pagina Access afferma che ci si attende che almeno un fondatore si impegni a una rilocalizzazione di lungo periodo. [13, 14] L'aspettativa dichiarata, la condizione di candidatura, il giudizio di selezione e il successivo passaggio di partecipazione dovrebbero mantenere i propri ruoli effettivi. L'esame non fornisce un accordo di partecipazione firmato né un'offerta specifica per un candidato.
Un fondatore ipotetico che esamini quel programma dovrebbe separare fatti esistenti e impegni previsti. Il fascicolo può registrare giurisdizione e fase dell'impresa corrente, disponibilità effettiva del fondatore e condizioni descritte nei materiali pubblici. Un piano di rilocalizzazione dovrebbe essere identificato come piano finché non sia supportato dall'azione o dall'accordo pertinente. Il gruppo di candidatura dovrebbe chiedere quali evidenze siano richieste nella fase in cui entra e quali obblighi successivi sorgerebbero in caso di selezione. Ciò evita di trattare l'assenza di un documento di fase successiva come una carenza presente senza verificare quando quel documento sia richiesto.
Anche il registro temporale deve conservare la precisione documentale. Alla data di osservazione, la pagina Access descrive una scadenza di coorte nel febbraio 2027 senza giorno. La tempistica di esame è indicata entro aprile, mentre la FAQ descrive aprile-giugno. [13, 14] Conserviamo questa differenza. Un gruppo dovrebbe cercare la scadenza operativa esatta e le istruzioni applicabili alla coorte prima di impegnarsi nel calendario di presentazione. Il contributo non fornisce un giorno inventato, un orario di chiusura del portale o un'assunzione che il periodo più ampio estenda l'indicazione più ristretta. Una data espressa soltanto per mese rimane insufficiente per il calcolo di una scadenza esatta.
Proponiamo una checklist di partecipazione con sezioni separate per evidenze di candidatura, comunicazioni di selezione e condizioni accettate dopo un'offerta. La checklist dovrebbe identificare lo strumento discusso e il documento che stabilisce ogni diritto o obbligo. La ricerca non tratta la descrizione pubblica degli incentivi di un acceleratore come un accordo di contributo completato o un importo monetario universalmente disponibile. Per una decisione finanziaria, l'impresa necessita dell'offerta effettiva, delle condizioni applicabili e di ogni condizione che ne influenzi la ricezione o l'uso. Fino ad allora, il piano di finanziamento dovrebbe mantenere separato il percorso potenziale del programma dalle risorse già impegnate.
L'esempio del Golfo mostra anche perché una banca dati multiprogramma necessiti di campi flessibili. Le descrizioni pubblicate della fase aziendale di un programma non possono essere assunte equivalenti a un test legale su personale o proprietà altrove. La banca dati dovrebbe conservare separatamente i termini della fonte e la classificazione dell'analista. Può quindi supportare il confronto delle evidenze richieste in fasi decisionali simili senza pretendere che tutti i programmi condividano un'unica definizione giuridica. Il confronto risultante è utile per pianificare il lavoro documentale, mentre le decisioni effettive di ammissibilità e partecipazione rimangono specifiche del programma.
12 Una verifica ipotetica delle evidenze di un richiedente transfrontaliero
Si consideri un'impresa britannica ipotetica che esplora un concorso Innovate UK mentre una controllata statunitense proposta considera una distinta opportunità di ricerca per piccole imprese. L'esempio costruito descrive soltanto una decisione preparatoria. Il gruppo fornisce un organigramma provvisorio, un prospetto proprietario proposto, un piano di lavoro preliminare e un dato consolidato dei dipendenti. Il round d'investimento rimane subordinato ai documenti firmati. I due fascicoli di domanda sono in una fase iniziale e il gruppo non ha ricevuto decisioni di ammissibilità o assegnazioni. La questione immediata della direzione riguarda le evidenze aggiuntive necessarie prima di impegnare risorse sostanziali nella proposta.
Per il fascicolo britannico, il responsabile preparatorio può prima identificare la categoria esatta del richiedente e il concorso. Il testo corrente del bando può essere allegato a un registro decisionale con le evidenze disponibili di registrazione. Il gruppo tecnico può preparare una risposta sull'ambito che colleghi le attività proposte agli obiettivi dichiarati. Se il collegamento rimane incerto, può formulare una domanda specifica per il contatto del programma. Il fascicolo può registrare la domanda, ogni risposta e l'interpretazione dell'ambito conservata per la verifica. Una descrizione interna del progetto come caso limite non sostituisce tale sequenza documentata.
Per il fascicolo statunitense, il prospetto proprietario proposto dovrebbe essere contrassegnato come provvisorio. Il revisore può richiedere i documenti che stabiliscono la posizione definitiva di proprietà e controllo, identificare il percorso considerato e registrare programma e fase pertinenti. Un prospetto che separi fatti correnti e condizioni proposte dell'operazione renderebbe visibile alla direzione l'incertezza residua. Le domande sulla classificazione degli investitori o sui diritti di controllo possono essere assegnate a un'appropriata verifica professionale o dell'agenzia. Fino alla disponibilità dei documenti necessari, il registro interno può dichiarare irrisolta una conclusione proprietaria e identificare l'evidenza che ne consentirebbe il riesame.
Anche il dato consolidato dei dipendenti necessita di un perimetro spiegato. In questo esempio, il gruppo finanziario ha fornito un totale di gruppo senza un elenco dei soggetti inclusi o un metodo di conteggio dichiarato. Il responsabile della domanda può richiedere la ripartizione e i documenti occupazionali a supporto, quindi stabilire le regole appropriate di affiliazione e conteggio per il percorso selezionato. Un prospetto delle responsabilità del progetto può identificare separatamente i contributi proposti di controllata, capogruppo e partner di ricerca. Questi documenti rispondono a domande preparatorie diverse e possono essere esaminati da persone con le responsabilità finanziarie, giuridiche e tecniche pertinenti.
La cronologia delle presentazioni può essere ricostruita una volta identificata l'opportunità statunitense. Il gruppo può elencare gli inoltri pertinenti e chiedere al revisore di stabilire quali voci rientrino nella regola applicabile dell'agenzia. Il responsabile della domanda britannica può mantenere una checklist separata dei materiali richiesti e della scadenza di presentazione. La direzione può quindi approvare lavoro limitato sulle questioni aperte, assegnargli un budget e fissare un ulteriore punto decisionale. Tale approvazione registra un impegno preparatorio. Ogni decisione successiva di ammissibilità o finanziamento richiederebbe l'autorità appropriata e le evidenze effettive della domanda.
L'azione documentale specifica proposta è un memorandum delle evidenze con due fascicoli e un'appendice condivisa sull'operazione. Ogni fascicolo identificherebbe richiedente, opportunità, versioni correnti delle regole, evidenze disponibili, domande irrisolte, revisore responsabile e data decisionale successiva. L'appendice condivisa descriverebbe l'investimento proposto distinguendo eventi completati affidabili e assunzioni ancora in attesa di evidenze. Questa struttura offre alla direzione un registro operativo per allocare il lavoro preparatorio preservando le condizioni separate di ciascuna domanda.
13 Rappresentare esplicitamente le evidenze irrisolte
Per il modello costruito definiamo sei predicati obbligatori: soggetto giuridico, controllo, dimensione, attività, costo e presentazione. Sono categorie astratte per questo esercizio. Un programma effettivo potrebbe richiedere più verifiche separate entro una categoria o categorie ulteriori. Ogni predicato è collegato a una regola identificata, a un'istantanea dei fatti e alle relative evidenze. Assegniamo T quando i fatti dichiarati supportano il requisito selezionato, F quando lo contraddicono e U quando il fascicolo lo lascia irrisolto. Gli stati descrivono la valutazione circoscritta. Non incorporano probabilità assunte e non misurano l'attrattività commerciale del richiedente.
Definiamo il filtro combinato come F quando un qualsiasi predicato obbligatorio è F, T quando tutti e sei sono T e U nei casi rimanenti. Questa congiunzione esplicita la conseguenza di una condizione obbligatoria. Un requisito non soddisfatto supportato da evidenze è sufficiente per un'attestazione circoscritta di non conformità alle regole. Un'attestazione di conformità richiede supporto per ogni requisito selezionato. Un fascicolo con requisiti irrisolti e senza una carenza supportata rimane irrisolto. La definizione non attribuisce al richiedente una decisione dell'ente finanziatore. Il risultato riguarda soltanto requisiti selezionati e fatti dichiarati alla data di valutazione registrata.
Lo stato sconosciuto copre motivazioni probatorie distinte. L'analista può essere in attesa di un accordo proprietario, non riuscire a riconciliare due fonti ufficiali o esaminare un fatto futuro non ancora verificatosi. Questi motivi dovrebbero essere registrati accanto a U. Il modello utilizza un simbolo comune per calcolare la congiunzione, mentre il registro operativo conserva motivo e azione successiva. Un documento mancante può condurre a una richiesta all'impresa. Un conflitto interpretativo rilevante può richiedere un chiarimento del programma. Una condizione futura necessita del proprio punto di controllo e di un responsabile. Il simbolo è un input sintetico di calcolo; il registro associato fornisce motivo e azione successiva.
Gli stati noti dovrebbero rimanere tracciabili quando cambiano le evidenze. Se un accordo appena sottoscritto modifica un fatto proprietario rilevante, il gruppo dovrebbe creare una valutazione successiva e conservare la conclusione precedente con i relativi fatti. Se scopre un errore nell'interpretazione precedente, dovrebbe registrare una correzione e il suo ambito. Il processo proposto non sostituisce silenziosamente uno stato sconosciuto con una risposta positiva perché la scadenza è vicina. Neppure la disponibilità di un sostenitore commerciale a procedere modifica lo stato probatorio. La decisione preparatoria della direzione e la valutazione delle regole selezionate dovrebbero essere documentate in campi propri.
Questa rappresentazione lascia deliberatamente giudizi sull'ambito e punteggi di merito in registri separati. Non trasforma una decisione UKRI al limite dell'ambito in un predicato obbligatorio non soddisfatto. Per un determinato programma, un revisore deve prima stabilire quali condizioni siano obbligatorie, quali valutate e chi esprima ogni giudizio. Soltanto allora possono essere codificate le proposizioni circoscritte pertinenti. L'esercizio numerico inizia, per assunzione, dopo quel lavoro interpretativo. Non può automatizzare l'interpretazione giuridica, determinare l'autenticità di un documento effettivo o certificare che le sei categorie generiche esauriscano i requisiti di un bando reale.
| Stato | Significato definito | Azione successiva in questo disegno |
|---|---|---|
| T | I fatti dichiarati supportano il requisito selezionato | Conservare regola, fatti ed evidenze |
| F | I fatti dichiarati non soddisfano il requisito selezionato | Registrare il requisito decisivo e riesaminare il percorso |
| U | Il requisito selezionato rimane irrisolto | Assegnare l'evidenza mancante o la questione interpretativa |
| T combinato | Tutti e sei gli stati selezionati sono T | Emettere un'attestazione circoscritta di conformità alle regole |
| F combinato | Almeno uno stato selezionato è F | Emettere un'attestazione circoscritta di non conformità alle regole |
| U combinato | Nessun F e almeno un U | Conservare lo stato irrisolto |
Semantica stipulata del modello generico; non sono codificate autorità di finanziamento o decisioni di assegnazione.
14 Verificare le conseguenze logiche dei punteggi compensativi
Il primo esercizio enumera ogni vettore a sei posizioni formato da T, F e U. Ogni posizione offre tre scelte, producendo 729 vettori distinti. Ogni vettore è contato una volta. È un esercizio finito di sensibilità logica con peso di enumerazione uguale. I vettori non sono un campione di richiedenti né una stima della distribuzione congiunta dei requisiti di programma. Alcune combinazioni possono non avere corrispondenze pratiche in un programma specifico. L'esercizio chiede come definizioni alternative classifichino le stesse informazioni dichiarate, utilizzando la congiunzione obbligatoria come base di confronto specificata.
La prima alternativa trasforma U in T e applica quindi una congiunzione booleana ordinaria. Offre un'illustrazione trasparente del trattamento dei requisiti irrisolti come soddisfatti. La seconda alternativa assegna un punto a T, mezzo punto a U e zero a F, quindi confronta la media con una soglia. Predefiniamo soglie di una metà, due terzi, tre quarti, cinque sesti e uno. I calcoli utilizzano aritmetica razionale esatta affinché un vettore sulla soglia sia trattato coerentemente. Queste alternative sono regole di prova elaborate per lo studio. Lo studio non afferma che un'agenzia finanziatrice o un prodotto commerciale utilizzi una delle due regole.
Per ogni alternativa, un vettore approvato è classificato secondo la congiunzione di base. Un'approvazione con base T è supportata. Un'approvazione con base U è non supportata, perché almeno una risposta richiesta rimane irrisolta e nessuna è nota come negativa. Un'approvazione con base F è contraddetta, perché è noto che un requisito obbligatorio selezionato non è soddisfatto. Sono categorie diagnostiche definite. Non dovrebbero essere descritte come tassi misurati di errore giuridico, tassi di assegnazioni errate o stime dell'accuratezza di un sistema operativo di verifica.
Diversi controlli rendono l'enumerazione verificabile. Il modello controlla i vettori interamente positivi, interamente negativi e interamente sconosciuti, ogni vettore altrimenti positivo con una carenza e ogni vettore altrimenti positivo con uno stato sconosciuto. Controlla che riordinare le sei posizioni lasci invariata la congiunzione. Per ogni vettore sostituisce inoltre gli stati sconosciuti con ogni possibile completamento positivo o negativo e controlla gli esiti booleani risultanti. Una base T deve rimanere positiva al completamento, una base F negativa e una base U deve consentire entrambi. Questi controlli verificano l'implementazione della semantica dichiarata.
Un lettore che applichi il risultato dovrebbe esaminare il ruolo di un punteggio proposto prima di utilizzarlo. I punteggi possono organizzare il merito valutato o assegnare priorità alle verifiche quando il loro significato è esplicito. L'esercizio definito riguarda la possibilità che risposte positive compensino un requisito obbligatorio irrisolto o non soddisfatto. La risposta deriva dalla congiunzione stipulata e dalle alternative provate. Una valutazione empirica di uno strumento reale richiederebbe le sue regole effettive, casi etichettati, versioni applicabili dei programmi e un protocollo separato di validazione. L'esercizio fornisce una diagnosi riproducibile che può informare tale valutazione successiva.
15 Definire le verifiche delle evidenze e il lavoro assunto
Il secondo esercizio utilizza dodici casi elaborati. Ogni caso contiene sei stati iniziali e sei esiti dichiarati di risoluzione nello stesso ordine di categorie. Un esito di risoluzione indica al simulatore che cosa riveli uno stato sconosciuto coperto quando si esegue una verifica specificata. La strategia online dell'analista non può ispezionare preventivamente tale esito. Gli stati iniziali noti positivi o negativi devono concordare con gli esiti dichiarati. Alcuni esiti rimangono U dopo tutte le verifiche disponibili. Questo consente di rappresentare un insieme selezionato di documenti che lascia irrisolto un conflitto senza interpretarlo come un mancato rispetto sostanziale delle regole.
Definiamo sei verifiche e assegniamo unità inventate di lavoro sulle evidenze. Una verifica del registro del soggetto giuridico costa due unità e copre il soggetto giuridico. Un dossier proprietario costa quattro e copre controllo e dimensione. Una dichiarazione sul personale costa tre e copre la dimensione. Un piano tecnico di lavoro costa tre e copre attività e costo. Un registro dei costi costa due e copre il costo. Un documento di presentazione costa una unità e copre la presentazione. Copertura e valori di lavoro sono assunzioni selezionate per mostrare sovrapposizioni e diverse sequenze di verifica. Non sono ore di personale, prezzi, costi dichiarati di consulenza o stime degli oneri di programmi nominati.
Quando viene eseguita, una verifica rivela soltanto l'esito dichiarato dei predicati coperti attualmente sconosciuti. Conserva gli stati noti. Un esito che rimane sconosciuto consuma comunque il lavoro della verifica. La stessa verifica non può essere ripetuta. Verifiche diverse possono sovrapporsi; per esempio, sia il dossier proprietario sia la dichiarazione sul personale possono fornire l'esito dimensionale dichiarato. Questa semplificazione assume che i documenti coperti concordino su quell'esito. Un caso reale di documenti contraddittori richiederebbe un modello probatorio più ricco, con osservazioni separate e una regola esplicita di riconciliazione. I casi irrisolti conservano U.
L'insieme comprende un fascicolo iniziale completo, una carenza nota del soggetto giuridico, una carenza nota del costo, singole lacune risolte positivamente o negativamente, copertura documentale condivisa, fascicoli incompleti in tutte le posizioni e conflitti lasciati irrisolti. I casi sono prove di stress deliberatamente variate. Non sono ponderati per frequenza o selezionati per stimare un onere medio dei richiedenti. Le attestazioni iniziali richiedono zero lavoro aggiuntivo nel modello. Tale zero esclude l'impegno storico già incorporato nel fascicolo iniziale. Va letto come lavoro aggiunto dopo il punto di partenza dichiarato, senza implicare che le evidenze reali fossero prive di costi di creazione.
Per ogni caso, il modello enumera tutti i 64 sottoinsiemi delle sei verifiche disponibili, compreso quello vuoto. Calcola il filtro risultante e la somma dei costi delle verifiche selezionate. Tra i sottoinsiemi che producono un'attestazione positiva o negativa, registra il lavoro aggiuntivo minimo e tutti gli insiemi testimoni a pari minimo. Il calcolo accede agli esiti dichiarati di risoluzione ed è pertanto ex post. Il minimo è un limite inferiore di confronto per una sequenza di verifica praticabile. Non è una strategia che un richiedente potrebbe attuare conoscendo esiti non ancora osservati.
| Verifica | Unità di lavoro | Stati sconosciuti coperti |
|---|---|---|
| Registro del soggetto giuridico | 2 | Soggetto giuridico |
| Dossier proprietario | 4 | Controllo e dimensione |
| Dichiarazione sul personale | 3 | Dimensione |
| Piano tecnico di lavoro | 3 | Attività e costo |
| Registro dei costi | 2 | Costo |
| Documento di presentazione | 1 | Presentazione |
Tutte le unità di lavoro e le coperture sono assunzioni elaborate per lo studio. Non rappresentano valuta, ore di personale o costi preparatori osservati.
| Caso costruito | Stati iniziali | Esiti di risoluzione |
|---|---|---|
| Fascicolo circoscritto completo | TTTTTT | TTTTTT |
| Incompatibilità nota del soggetto giuridico | FTTTTT | FTTTTT |
| Lacuna probatoria sul soggetto giuridico | UTTTTT | TTTTTT |
| L'evidenza sul controllo rivela una carenza | TUTTTT | TFTTTT |
| Dossier di gruppo condiviso | TUUTTT | TTTTTT |
| Piano tecnico di lavoro condiviso | TTTUUT | TTTTTT |
| Fascicolo inizialmente incompleto | UUUUUU | TTTTTT |
| Fascicolo incompleto con requisito di controllo non soddisfatto | UUUUUU | TFTTTT |
| Il conflitto sul controllo rimane irrisolto | TUTTTT | TUTTTT |
| L'evidenza sull'attività rimane irrisolta | TTTUUT | TTTUTT |
| Violazione nota della regola sui costi | TUTTFU | TTTTFT |
| L'evidenza dimensionale rivela una carenza | UTUTTU | TTFTTT |
Ordine delle posizioni: soggetto giuridico, controllo, dimensione, attività, costo, presentazione. T=supportato; F=non soddisfatto; U=irrisolto. Gli esiti sono assunzioni dei casi elaborati, rivelate alle strategie online soltanto dalle verifiche eseguite.
16 Confrontare ordini praticabili di verifica e limite dell'attestazione
Specifichiamo due strategie online praticabili prima dell'esecuzione. «Prima il soggetto giuridico» segue registro del soggetto, dossier proprietario, dichiarazione sul personale, piano di lavoro, registro dei costi e documento di presentazione. «Prima le verifiche meno costose» ordina le verifiche secondo il costo assunto, usando lo stesso indice dichiarato per risolvere le parità. La sequenza è documento di presentazione, registro del soggetto, registro dei costi, dichiarazione sul personale, piano di lavoro e dossier proprietario. Questi ordini fissi rendono il confronto riproducibile. Non rappresentano una stima delle migliori prassi professionali e il modello non afferma che uno dei due sia globalmente ottimale per casi reali sconosciuti.
Ogni strategia inizia con gli stati iniziali dichiarati. Si interrompe immediatamente se tali stati stabiliscono già un'attestazione. Altrimenti scorre il proprio ordine una volta. Una verifica che non copra stati sconosciuti residui viene saltata. Una verifica pertinente viene eseguita se il costo rientra nel budget di lavoro residuo, compresa la coincidenza esatta con il budget. Una verifica non sostenibile viene saltata e una successiva sostenibile può comunque essere eseguita. La strategia si interrompe quando stabilisce un'attestazione positiva o negativa oppure raggiunge la fine della scansione. Questa regola mostra le conseguenze di lavoro sostenibile che consuma capacità prima di una verifica decisiva successiva.
I budget vanno da zero a quindici unità di lavoro. Quindici equivale al costo totale delle sei verifiche, anche se una strategia può interrompersi prima o saltare verifiche ridondanti. Il modello conserva verifiche eseguite, motivi di omissione, spesa e transizione di stato dopo ogni passaggio. Un risultato ancora irrisolto è riportato come tale indipendentemente dal lavoro speso. Per ogni risultato online che stabilisce un'attestazione, l'implementazione controlla che la spesa rimanga nel budget e sia almeno pari al minimo ex post. Un'attestazione di strategia associata a un minimo ex post irrisolto indicherebbe un'incoerenza da indagare.
La fattibilità ex post ha una semplice proprietà di budget: quando un sottoinsieme attestante è sostenibile, rimane tale a budget maggiori. Le strategie online fisse hanno una proprietà diversa perché un budget maggiore può cambiare le verifiche precedenti che acquistano. Un acquisto precedente può lasciare capacità insufficiente per una verifica decisiva successiva. Esaminiamo pertanto l'intera sequenza dei budget e conserviamo ogni perdita di attestazione all'aumentare del budget. Un tale risultato è una caratteristica della strategia specificata che salta in funzione del budget, senza implicare che un budget reale di consulenza maggiore riduca l'ammissibilità giuridica del richiedente.
L'implementazione è deterministica, con input fissi e senza seme casuale, parametro stimato o classificatore appreso. Disegno, input e codice sono identificati separatamente e i risultati eseguiti sono conservati per tutte le tabelle e figure. Il lavoro editoriale o visivo successivo dovrebbe riutilizzare tali array salvati. Ogni correzione richiederebbe la conservazione del risultato precedente e una nuova versione con una modifica spiegata. Questa disciplina permette di distinguere il disegno assunto dei casi dalle conseguenze calcolate secondo tale disegno e da eventuali affermazioni empiriche successive che richiedano evidenze diverse.
17 Leggere la diagnosi logica entro il suo spazio artificiale degli stati
L'enumerazione completa contiene un vettore di base conforme alle regole, 63 vettori irrisolti e 665 vettori non conformi. I conteggi derivano dalla congiunzione dichiarata: i 64 vettori contenenti soltanto T e U comprendono un vettore interamente T, mentre ogni vettore residuo contiene almeno un F. La trasformazione degli sconosciuti in vero approva tutti i 64 vettori T/U. Produce pertanto un'approvazione supportata e 63 non supportate, senza approvazioni contraddette. Il risultato descrive il trattamento delle informazioni irrisolte da parte di quell'alternativa elaborata. Non fornisce stime sulla frequenza con cui un fascicolo di richiedente contenga un requisito sconosciuto.
Il punteggio a mezzo punto con soglia di una metà approva 435 vettori: uno supportato, 63 non supportati e 371 contraddetti. A due terzi i conteggi corrispondenti sono uno, 56 e 111, per 168 approvazioni totali. A tre quarti vi sono un'approvazione supportata, 41 non supportate e 36 contraddette. A cinque sesti sono approvati un vettore supportato, 21 non supportati e sei contraddetti. La soglia di uno approva soltanto il vettore interamente T. Sono risultati salvati del confronto razionale esatto e ogni categoria di approvazione è definita rispetto alla congiunzione obbligatoria specificata.
Le sei approvazioni contraddette a cinque sesti hanno un'interpretazione semplice. Ognuna ha uno stato F e cinque T. I punteggi positivi compensano il predicato obbligatorio non soddisfatto nella definizione alternativa del punteggio medio. La congiunzione classifica lo stesso vettore come non conforme alle regole. Questo confine svolto rende visibile la scelta della regola. Per un programma reale, il revisore deve identificare se una condizione sia obbligatoria o valutata e implementare di conseguenza la regola applicabile. Il confronto artificiale non può stabilire come un ente finanziatore effettivo tratti una particolare domanda o se un sistema commerciale contenga una tale regola di punteggio.
Il risultato spiega anche perché un punteggio complessivo elevato di verifica richieda un'interpretazione dichiarata. Il punteggio riassume un insieme di risposte. Ogni proposizione obbligatoria richiede evidenze proprie di supporto. Raccomandiamo di riportare singolarmente le condizioni obbligatorie irrisolte e non soddisfatte, mantenendo la valutazione di merito nel suo registro separato. Se un'impresa desidera un punteggio per assegnare priorità al proprio lavoro di verifica, dovrebbe descriverne lo scopo e conservare gli stati originari. Il test offre un esempio controllabile dell'informazione persa quando un filtro obbligatorio selezionato è sostituito da un calcolo compensativo esplicitamente diverso.
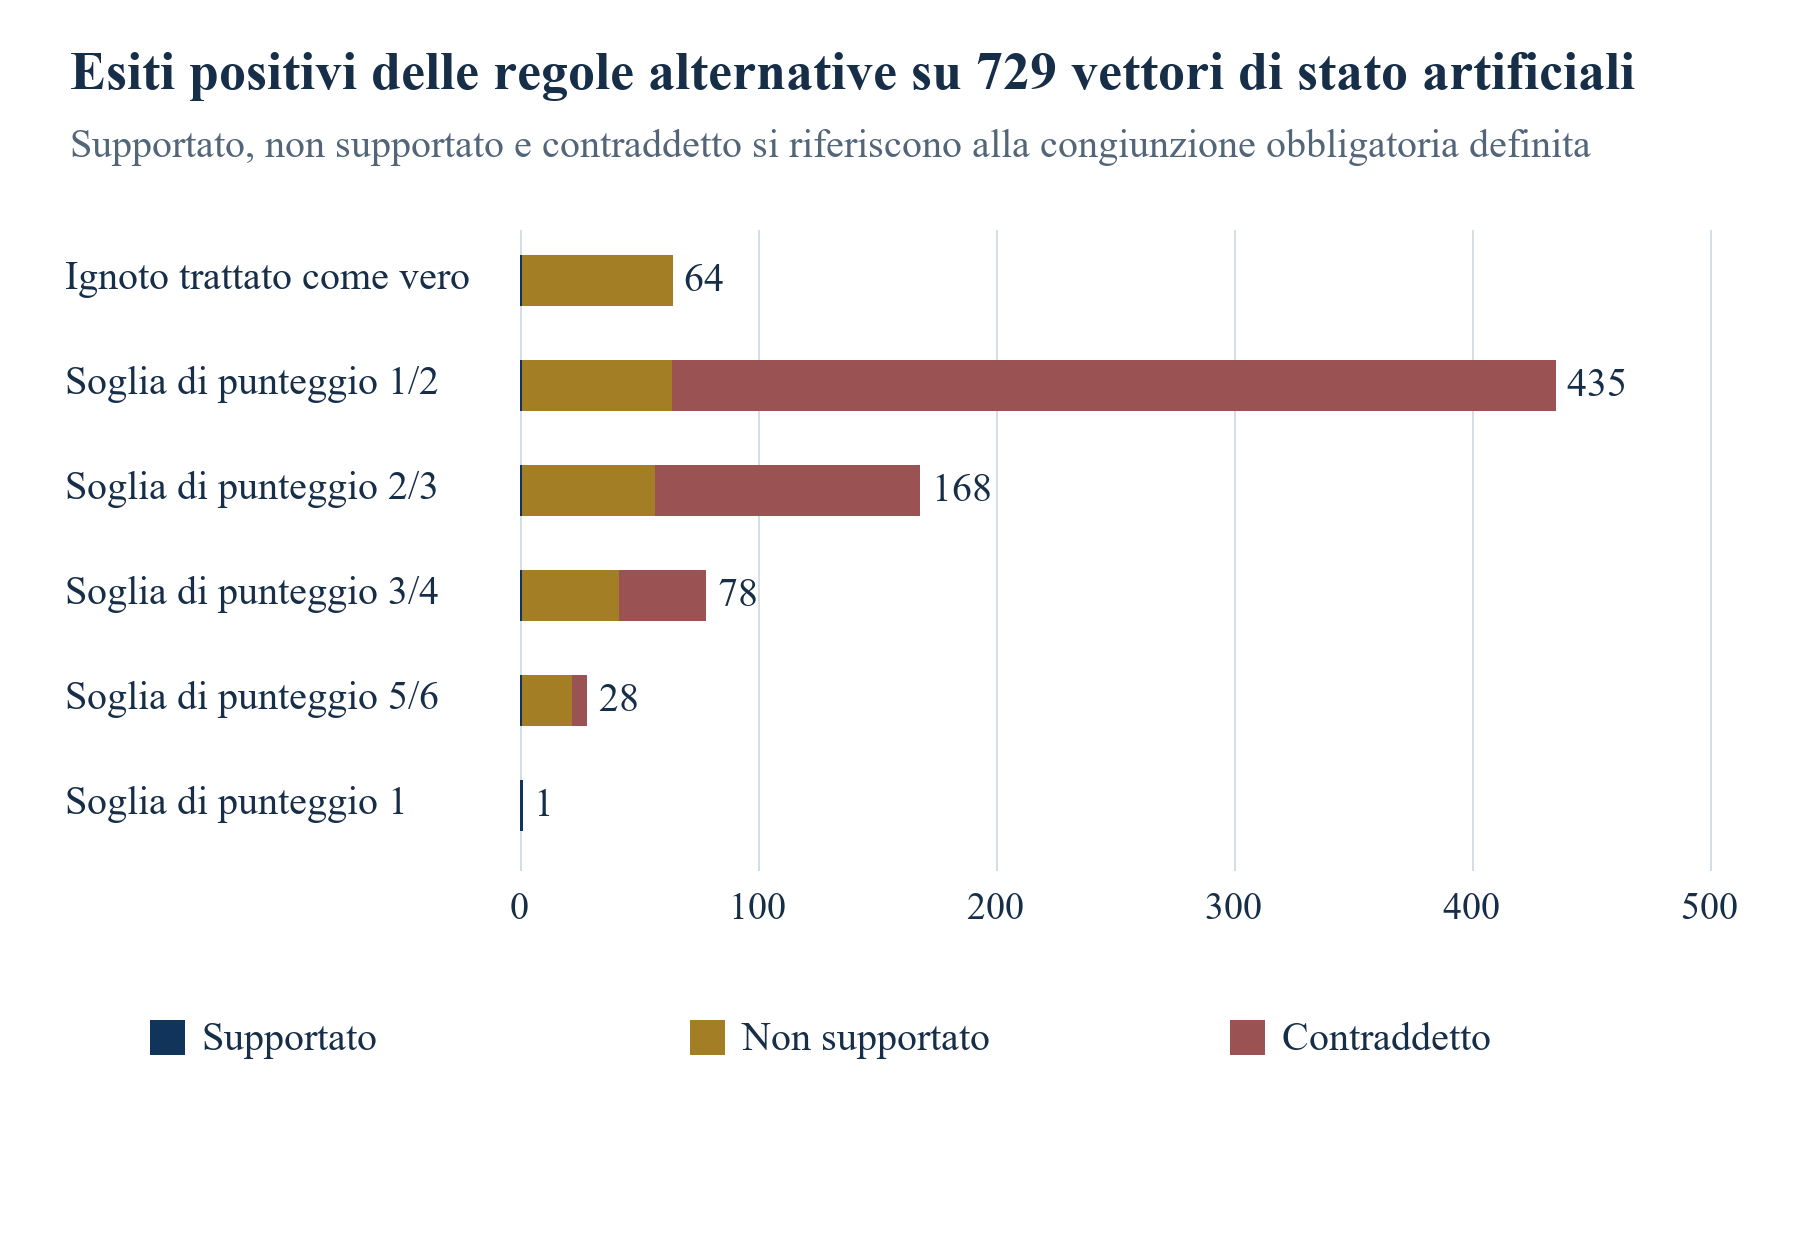
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Risultati deterministici salvati del modello. I conteggi sono diagnosi logiche; non sono frequenze dei richiedenti o tassi di accuratezza di strumenti reali.
| Regola o soglia alternativa | Supportate | Non supportate | Contraddette |
|---|---|---|---|
| Sconosciuto trattato come vero | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
Output esatto salvato del modello; ogni conteggio riguarda vettori rispetto alla congiunzione obbligatoria stipulata. Non si stimano probabilità di popolazione o accuratezza di strumenti effettivi.
18 Leggere il lavoro per l'attestazione secondo il fascicolo iniziale dichiarato
Tre casi costruiti dispongono già di un'attestazione al punto di partenza: il fascicolo circoscritto completo, l'incompatibilità nota del soggetto giuridico e la violazione nota della regola sui costi. Ciascuno richiede zero lavoro aggiuntivo sulle evidenze nel modello. Il primo è conforme alle regole; gli altri due non lo sono. La loro inclusione è importante nella lettura dei conteggi aggregati. Un conteggio di attestazioni include una carenza documentata e un'approvazione supportata. Non conta domande ammissibili al finanziamento e i risultati a lavoro zero escludono l'impegno storico rappresentato dall'evidenza iniziale.
Tra i casi inizialmente irrisolti, la lacuna probatoria sul soggetto giuridico ha un minimo di due unità di lavoro, la carenza sul controllo e il dossier di gruppo condiviso richiedono quattro ciascuno e il piano tecnico condiviso ne richiede tre. Il fascicolo inizialmente incompleto con tutti gli esiti positivi richiede dieci unità. Il fascicolo incompleto con una carenza nascosta sul controllo ha un minimo ex post di quattro. Il caso di carenza dimensionale richiede tre, usando la dichiarazione sul personale. I casi di conflitto sul controllo e attività irrisolta hanno minimi con valore tecnico null, perché nessuno dei sottoinsiemi selezionati di verifiche può risolvere il filtro. Tali valori null sono conservati separatamente dallo zero.
Al budget completo di quindici unità, entrambe le strategie fisse raggiungono attestazioni in dieci casi su dodici, comprese le tre iniziali. Il lavoro differisce. Nel caso del dossier condiviso, «prima il soggetto giuridico» utilizza quattro unità, mentre «prima le verifiche meno costose» ne spende tre sul personale prima del dossier proprietario da quattro, per un totale di sette. Nel caso del piano condiviso, «prima il soggetto giuridico» usa tre unità; «prima le verifiche meno costose» acquista prima il registro da due e poi il piano da tre, per cinque. La sovrapposizione assunta rende ridondanti alcune verifiche precedenti una volta acquistato il pacchetto successivo. Il meccanismo deriva dalla copertura dichiarata, senza implicare spese osservate di consulenza.
Il fascicolo incompleto interamente positivo richiede dieci unità con «prima il soggetto giuridico» e quindici con «prima le verifiche meno costose». Il fascicolo con carenza nascosta sul controllo ne richiede rispettivamente sei e quindici, contro il limite ex post di quattro. «Prima il soggetto giuridico» esamina il registro prima di scoprire la carenza sul controllo attraverso il dossier proprietario. «Prima le verifiche meno costose» raggiunge il dossier dopo gli altri acquisti pertinenti. Il minimo ex post identifica il documento decisivo conoscendo gli esiti del caso; le strategie online non hanno tale conoscenza anticipata. Il confronto registra quindi una differenza di costo secondo gli ordini scelti. Non stabilisce una strategia online globalmente ottimale o un risparmio stimato per un richiedente reale.
Per i due casi irrisolti, il lavoro aggiuntivo ha comunque un costo osservabile nel modello. Il conflitto sul controllo consuma quattro unità con entrambe le strategie e rimane U. Il caso dell'attività consuma tre unità con «prima il soggetto giuridico» o cinque con «prima le verifiche meno costose» e rimane anch'esso U. L'output dovrebbe quindi riportare lavoro speso e stato irrisolto. La direzione che ricevesse tale registro avrebbe bisogno di un diverso percorso probatorio, un chiarimento autorevole o una decisione di interrompere l'esame selezionato. Il modello afferma soltanto che le sue sei verifiche non risolvono questi casi dichiarati; non fornisce conclusioni su ogni possibile indagine reale.
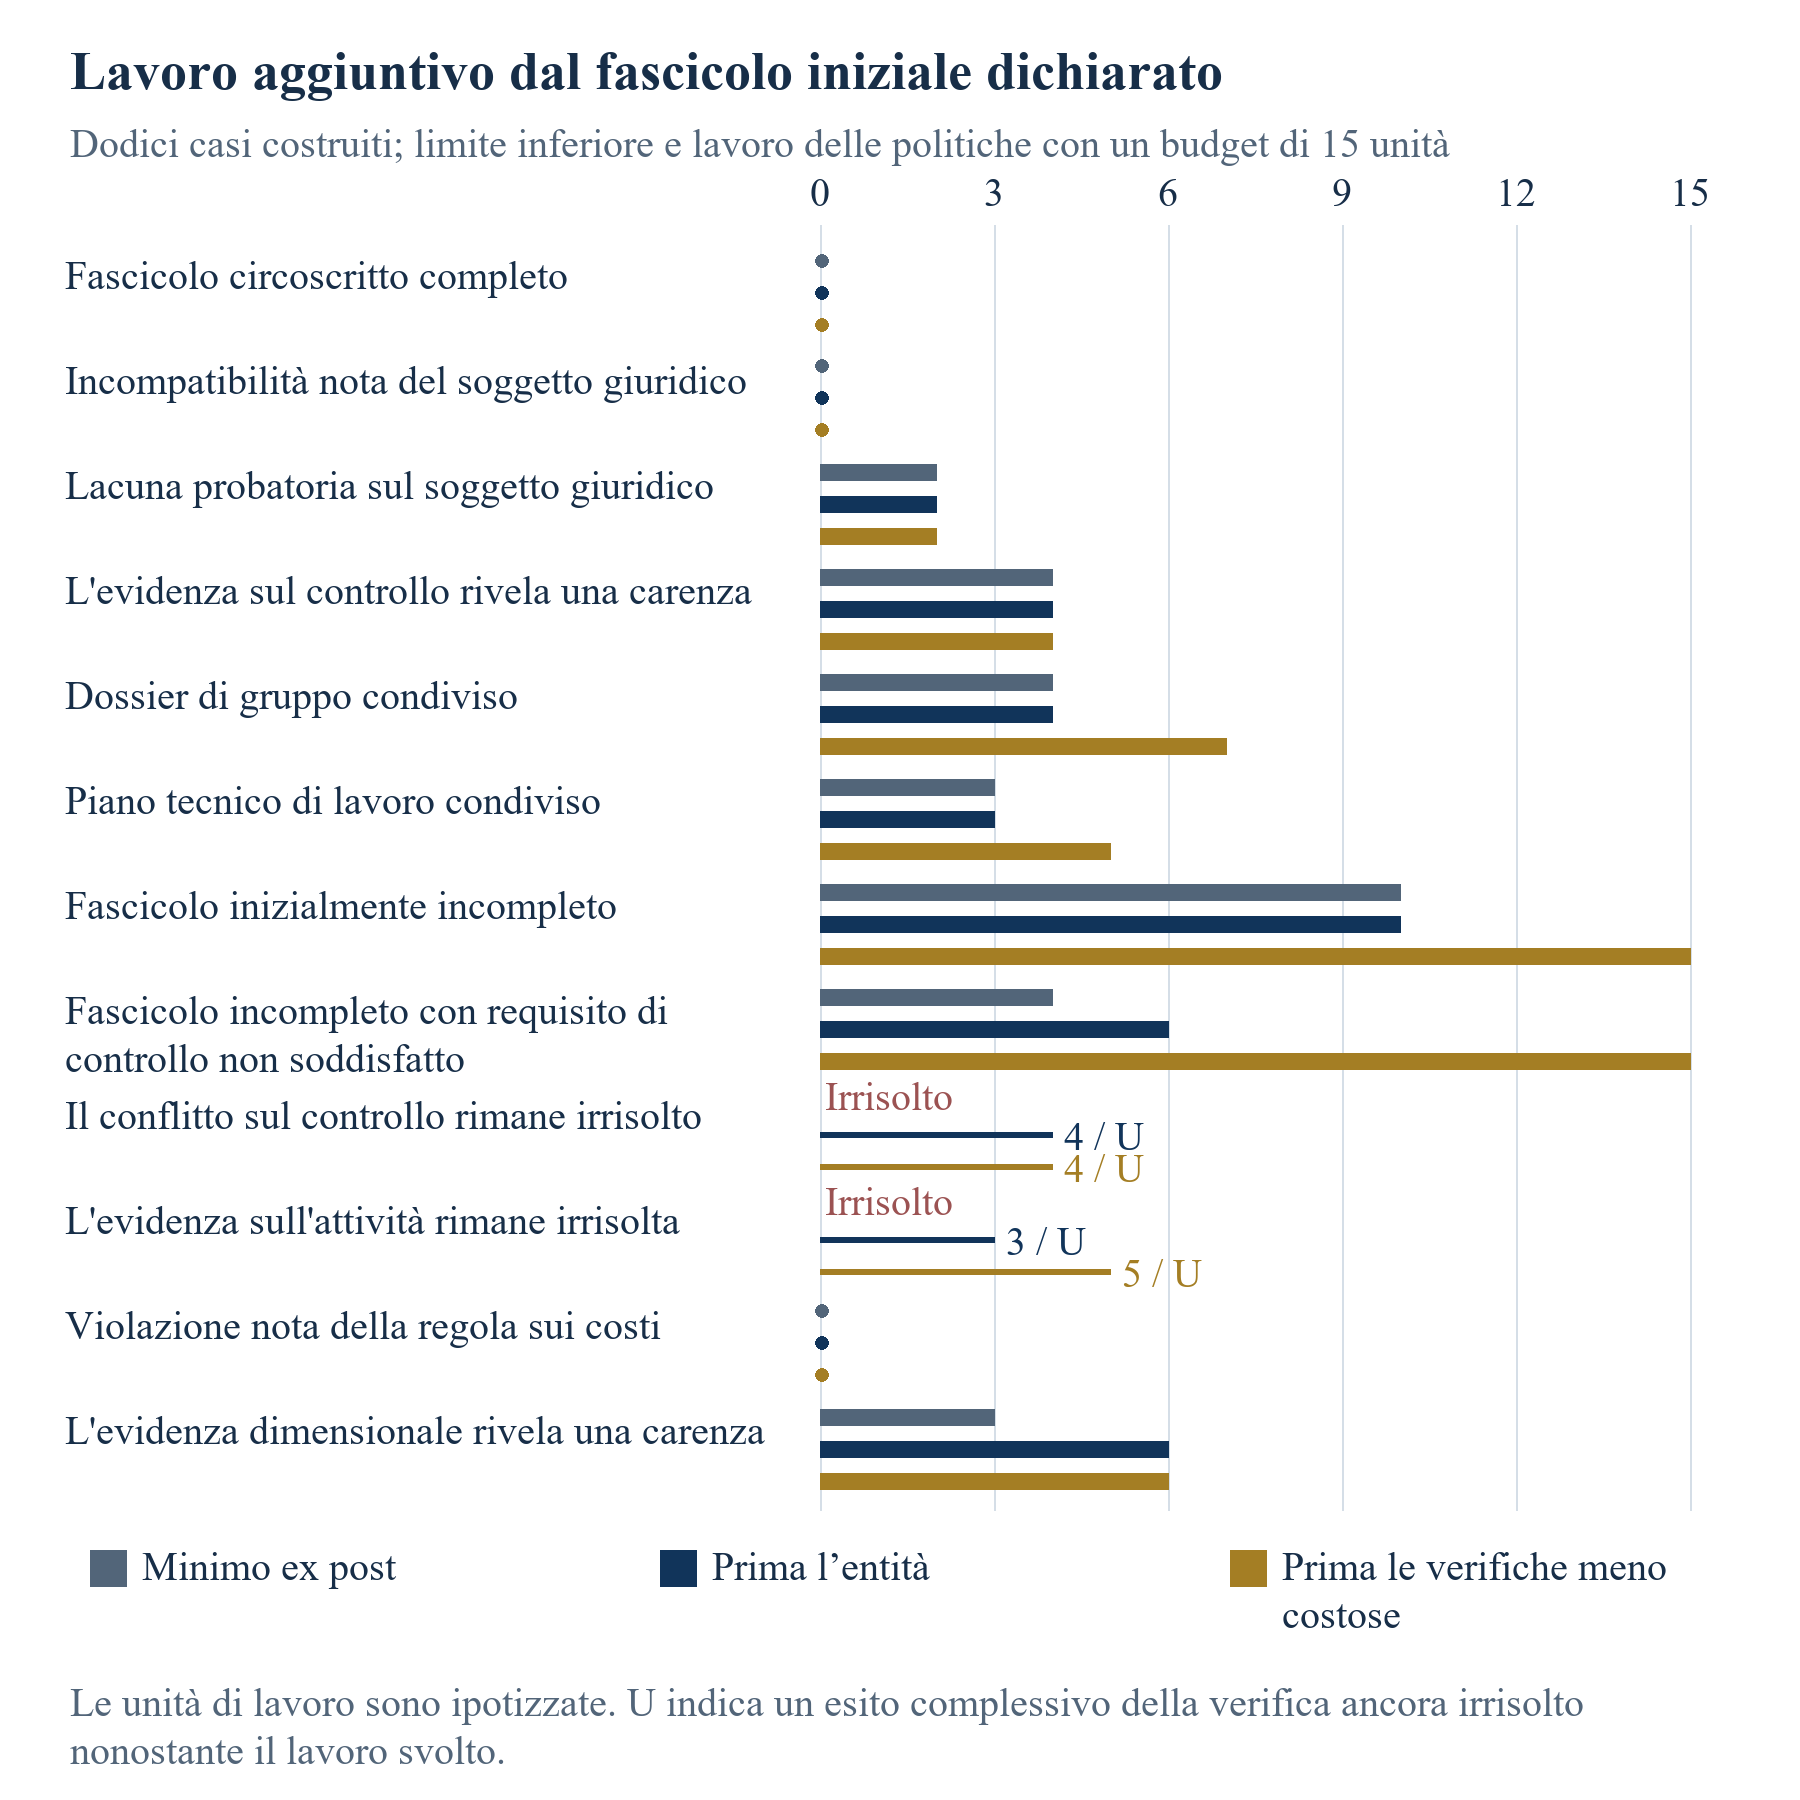
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Dodici casi elaborati e unità di lavoro inventate. Le attestazioni iniziali richiedono zero lavoro aggiuntivo. I minimi con valore tecnico null denotano casi irrisolti entro le verifiche selezionate.
| Caso costruito | Minimo ex post | Lavoro / stato di «prima il soggetto giuridico» | Lavoro / stato di «prima le verifiche meno costose» |
|---|---|---|---|
| Fascicolo circoscritto completo | 0 | 0 / T | 0 / T |
| Incompatibilità nota del soggetto giuridico | 0 | 0 / F | 0 / F |
| Lacuna probatoria sul soggetto giuridico | 2 | 2 / T | 2 / T |
| L'evidenza sul controllo rivela una carenza | 4 | 4 / F | 4 / F |
| Dossier di gruppo condiviso | 4 | 4 / T | 7 / T |
| Piano tecnico di lavoro condiviso | 3 | 3 / T | 5 / T |
| Fascicolo inizialmente incompleto | 10 | 10 / T | 15 / T |
| Fascicolo incompleto con requisito di controllo non soddisfatto | 4 | 6 / F | 15 / F |
| Il conflitto sul controllo rimane irrisolto | Irrisolto | 4 / U | 4 / U |
| L'evidenza sull'attività rimane irrisolta | Irrisolto | 3 / U | 5 / U |
| Violazione nota della regola sui costi | 0 | 0 / F | 0 / F |
| L'evidenza dimensionale rivela una carenza | 3 | 6 / F | 6 / F |
Unità inventate di lavoro aggiuntivo. T/F sono attestazioni circoscritte di conformità/non conformità alle regole; U rimane irrisolto. Tre attestazioni iniziali hanno zero lavoro aggiuntivo. I minimi con valore tecnico null non sono zero e non affermano impossibilità nel mondo reale.
19 Esaminare l'intera sequenza dei budget prima di scegliere un ordine
A un budget di zero unità, il calcolo ex post e le due strategie conservano le tre attestazioni iniziali. A un budget di tre, sei casi hanno un'attestazione ex post sostenibile; «prima il soggetto giuridico» ne raggiunge cinque e «prima le verifiche meno costose» quattro. A quattro unità, nove casi hanno un sottoinsieme attestante, mentre «prima il soggetto giuridico» ne raggiunge sette e «prima le verifiche meno costose» cinque. La differenza riflette le verifiche acquistate in sequenza prima della disponibilità di un'attestazione. La tabella riporta ogni budget da zero a quindici per esaminare soglie e tratti costanti senza dipendere da un confronto selezionato.
«Prima il soggetto giuridico» raggiunge nove attestazioni a sei unità e dieci a dieci unità. «Prima le verifiche meno costose» ne raggiunge otto a sette unità e rimane a otto fino a quattordici. A quindici ne raggiunge dieci. Il totale ex post raggiunge dieci a dieci unità. Ogni totale include tre attestazioni iniziali; le rimanenti sono acquisite dalle verifiche. I due casi persistentemente irrisolti mantengono il massimo sotto dodici. I conteggi riguardano l'insieme fisso dei casi elaborati. Non vi sono basi per convertire dieci su dodici in un tasso previsto per i richiedenti, un confronto geografico o un esito atteso di assegnazioni del portafoglio.
Per nessuna delle due strategie fisse si verifica una perdita di attestazione tra budget adiacenti in questi dodici casi. La strategia specificata consente comunque tale comportamento in altri disegni di casi, perché una verifica precedente appena divenuta sostenibile può modificare la capacità residua per una successiva. Conserviamo la distinzione metodologica e riportiamo l'assenza osservata di irregolarità nell'insieme dichiarato. Il limite di fattibilità ex post ha una proprietà matematica separata di monotonicità: un sottoinsieme attestante sostenibile rimane tale all'aumentare del budget. Una strategia che sceglie sequenzialmente le verifiche va valutata utilizzando le sue informazioni e regole di acquisto effettive.
L'esecuzione salvata ha superato 2 115 controlli deterministici su proprietà logiche, coerenza degli input, budget delle tracce, limiti inferiori e verifiche di confine dichiarate. Questi controlli provano l'implementazione rispetto al modello dichiarato. Non validano i costi assunti delle evidenze, non stabiliscono che le sei categorie coprano un programma reale e non misurano l'accuratezza dell'interpretazione giuridica. Il passo pratico successivo per un'organizzazione è un progetto pilota con il lavoro documentale effettivo e le regole approvate. Ogni confronto proposto di strategie dovrebbe conservare informazioni iniziali, attività eseguite ed esiti irrisolti affinché le affermazioni risultanti abbiano una base probatoria difendibile.
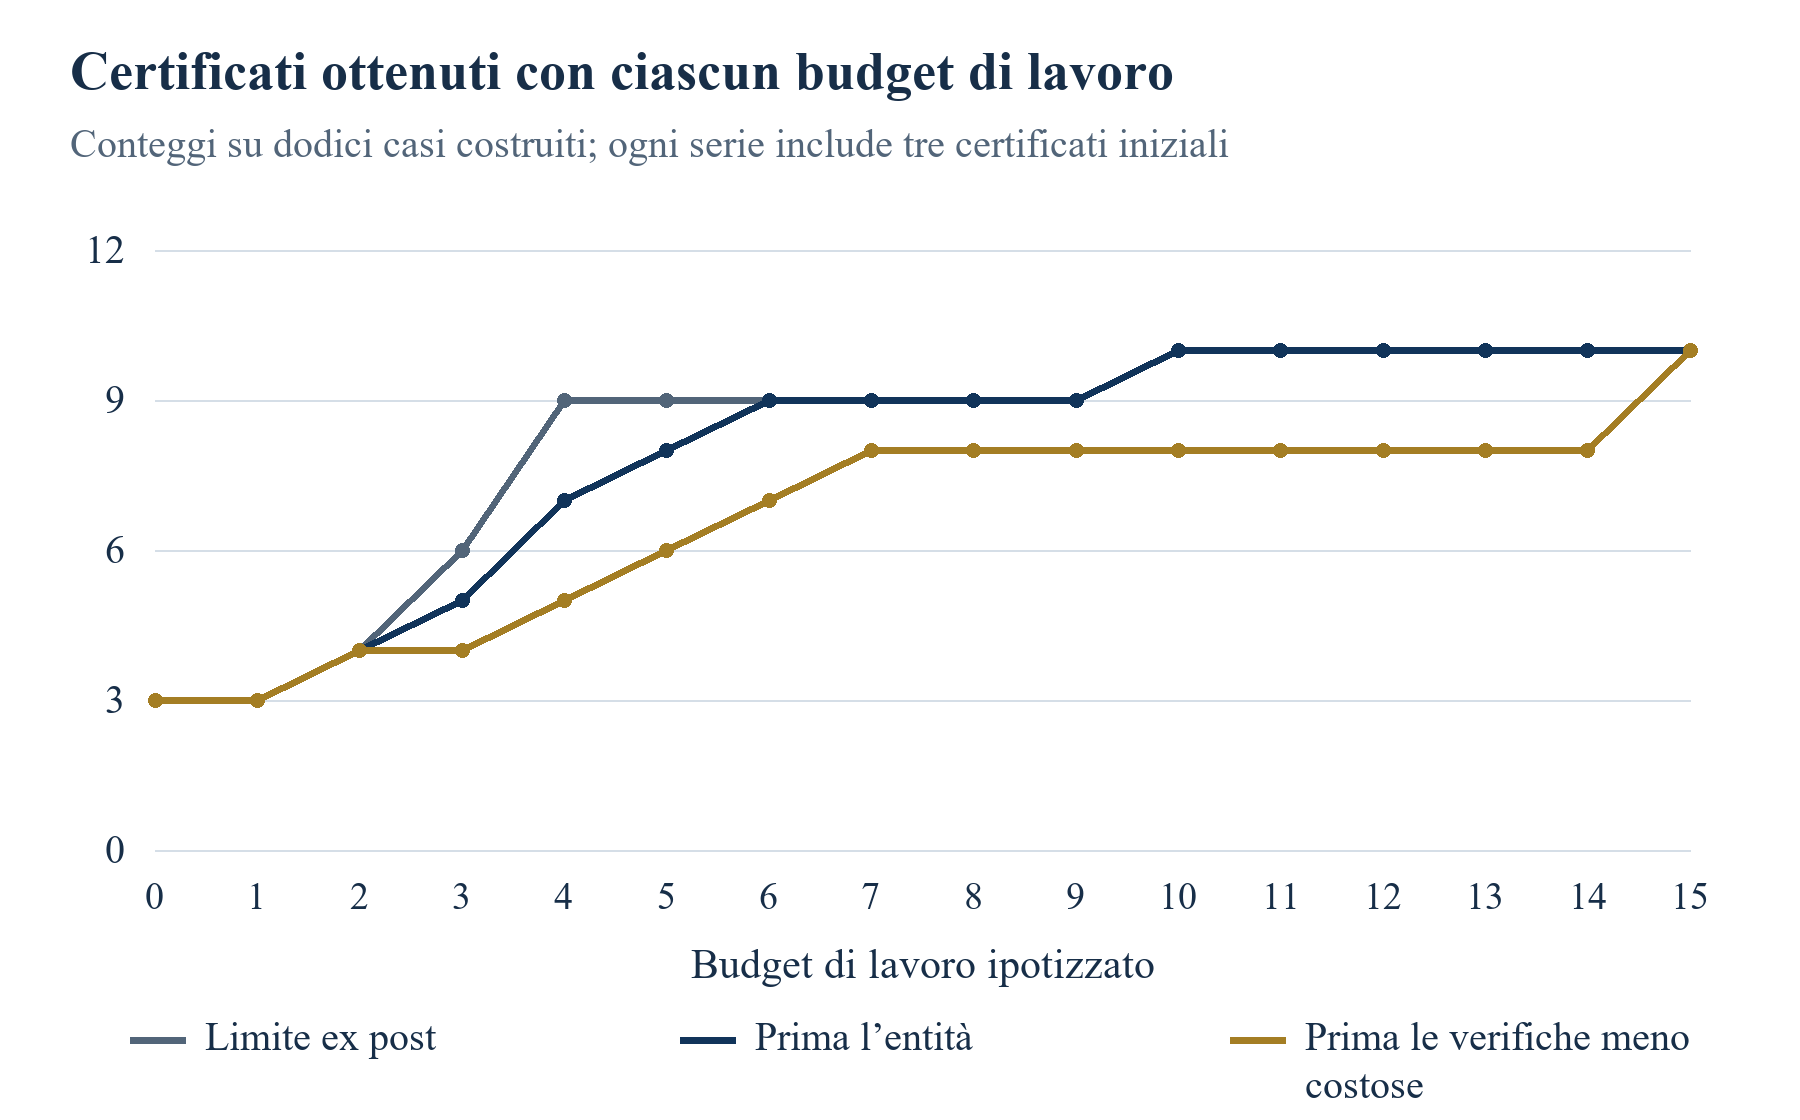
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
I conteggi sui dodici casi elaborati includono tre attestazioni iniziali. Non sono probabilità di assegnazione. In questi dodici casi non si è verificata alcuna perdita di attestazione tra budget adiacenti.
| Budget | Attestabili ex post | Prima il soggetto giuridico | Prima le verifiche meno costose |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
Tutti i conteggi includono tre attestazioni iniziali. Ogni risultato di strategia può essere conforme o non conforme alle regole. Le nuove attestazioni equivalgono al totale mostrato meno tre. In questo insieme non si è verificata alcuna perdita tra budget adiacenti.
20 Emettere un'attestazione ricostruibile da un altro revisore
Proponiamo un'attestazione decisionale composta da identità della domanda, requisiti valutati, istantanea dei fatti, riferimenti alle evidenze, conclusione e azione successiva autorizzata. La conclusione dovrebbe dichiarare il proprio ambito con un linguaggio ordinario. Per esempio, un revisore potrebbe confermare che il calcolo dimensionale selezionato è supportato dai conti e dal perimetro di gruppo identificati lasciando irrisolto un altro requisito. L'attestazione dovrebbe distinguere tale conclusione limitata da una determinazione completa di ammissibilità. Il suo scopo è fornire al revisore successivo informazioni sufficienti a ricostruire il ragionamento senza dipendere dalla memoria del preparatore originale o da una conversazione informale.
L'evidenza decisiva merita una localizzazione specifica. Un riferimento può identificare clausola, pagina, tabella o sezione nominata. Un documento aziendale può identificare il prospetto e il periodo pertinenti. La valutazione dovrebbe mostrare come l'evidenza supporti la proposizione esaminata. Un solo nome di file lascia incompleto il ragionamento. Il fascicolo dovrebbe anche dichiarare quali evidenze potenzialmente rilevanti non fossero disponibili e se il preparatore si sia affidato a un'assunzione dichiarata. Se un'assunzione influisce sulla conclusione, l'attestazione dovrebbe spiegare che cosa cambierebbe se risultasse errata.
La provenienza offre un vocabolario utile per organizzare il fascicolo. Il W3C PROV Primer descrive le relazioni tra entità, attività e agenti coinvolti nella produzione di informazioni. È una Working Group Note e i suoi concetti forniscono qui un riferimento progettuale. [16] Proponiamo di rappresentare il documento fonte come entità, la verifica come attività e il preparatore o approvatore come agente. Una valutazione derivata conserverebbe il proprio rapporto con tali input. La struttura registra come è stata prodotta una conclusione. L'interpretazione sostanziale richiede comunque un revisore qualificato e l'autorità del programma pertinente.
Un'attestazione successiva dovrebbe identificare l'evento che ha attivato la rivalutazione. Potrebbe trattarsi di un investimento completato, una fonte corretta, una nuova risposta del programma o un ambito del progetto rivisto. Il revisore dovrebbe indicare quali proposizioni siano state riconsiderate e quali fatti di supporto siano rimasti invariati. Conservare tale discendenza permette alla direzione di distinguere un fatto nuovo da una correzione del ragionamento precedente. Crea inoltre una traccia di controllo utilizzabile se un documento per il consiglio o un modello finanziario deve spiegare perché lo stato della domanda sia cambiato tra periodi di rendicontazione.
Raccomandiamo di conservare la lettera ufficiale d'esito separatamente dall'attestazione aziendale. Il fascicolo aziendale spiega la propria verifica e decisione di spesa. La corrispondenza ufficiale registra la decisione del programma entro il suo ambito dichiarato. Le differenze dovrebbero essere indagate e documentate. Un processo reale dovrebbe specificare controlli di accesso e conservazione adeguati alle informazioni commerciali e personali coinvolte. La proposta non prescrive un periodo legale universale di conservazione e non formula affermazioni misurate secondo cui un particolare sistema riduca controversie o modifichi gli esiti delle assegnazioni.
| Campo | Contenuto da conservare | Motivo |
|---|---|---|
| Identità della domanda | Soggetto giuridico, progetto, bando e componente | Individuare il caso valutato |
| Istantanea delle regole | Versione, clausola e applicabilità | Individuare la proposizione applicabile |
| Istantanea dei fatti | Periodo, fonte e assunzioni rilevanti | Identificare ciò che è stato valutato |
| Stato e motivo | T, F o U con spiegazione | Conservare l'ambito della conclusione |
| Evidenza decisiva | Localizzazione esatta del documento | Supportare la ricostruzione |
| Questione aperta | Fatto mancante o interpretazione irrisolta | Assegnare l'azione successiva |
| Approvazione | Revisore, autorità e data della decisione | Registrare chi ha autorizzato l'azione |
| Collegamento alla versione successiva | Fatto modificato, correzione o decisione successiva | Conservare la posizione precedente |
Disegno operativo proposto; verifica sostanziale e autorità di finanziamento rimangono separate.
21 Limitare l'assistenza dell'IA al lavoro verificabile sulle evidenze
Un flusso di lavoro assistito dall'IA potrebbe aiutare a proporre classificazioni dei documenti, estrarre possibili date o individuare passaggi rilevanti per un requisito predefinito. Proponiamo di trattare ogni output come una bozza di osservazione da verificare. Il flusso dovrebbe conservare il passaggio fonte, la sua localizzazione e l'estrazione effettivamente controllata dal revisore. Una dichiarazione generata da un modello su proprietà, status giuridico o ammissibilità al programma dovrebbe restare fuori da un'attestazione approvata finché una persona autorizzata non abbia verificato fatti e interpretazione sottostanti. È un disegno di controllo proposto. In questo studio non è stato provato alcun sistema di IA per accuratezza di estrazione o verifica delle domande.
Un'implementazione pratica può separare reperimento, estrazione e giudizio. Il reperimento registra la fonte ottenuta. L'estrazione identifica il testo e i campi candidati. Il giudizio spiega come il passaggio verificato si applichi al richiedente e alla data decisionale. Separare tali registri localizza un disaccordo: il gruppo può identificare se sia stato reperito il documento sbagliato, letto erroneamente un passaggio o applicata male una regola. Dovrebbe conservare anche stati di fonte mancante e accesso fallito. Un sistema che non riesca a ottenere un documento applicabile dovrebbe registrare tale limite e indirizzare la questione a un responsabile umano.
Un progetto pilota dovrebbe iniziare con un insieme di documenti verificati indipendentemente e attività chiaramente definite. Un compito di estrazione potrebbe chiedere se la fonte indichi un giorno, un mese o nessuna data di chiusura. Un altro potrebbe chiedere quale soggetto giuridico o componente di finanziamento nomini un passaggio. Il revisore può confrontare la risposta proposta con il passaggio effettivo e conservare la discrepanza. Queste osservazioni per attività possono supportare una valutazione successiva. Non dovrebbero essere combinate in un dato inventato di accuratezza complessiva dell'ammissibilità, in particolare quando l'interpretazione applicabile rimane contestata o i fatti rilevanti del richiedente non sono disponibili.
Il sistema dovrebbe inoltre conservare la distinzione tra materiale pubblico del programma ed evidenze riservate del richiedente. Prima di utilizzare un percorso esterno di trattamento, la direzione necessita di una base approvata per trasmettere quelle specifiche informazioni attraverso tale percorso. Il disegno proposto può operare con un archivio documentale controllato e una coda di verifica le cui autorizzazioni riflettano la sensibilità di ogni file. Il contributo non fornisce assicurazioni sulla sicurezza di un fornitore o sulle misure di conformità di un'impresa. Queste questioni richiedono una valutazione propria del servizio effettivo, dei termini contrattuali, dei dati e degli obblighi applicabili.
L'automazione dovrebbe avere una condizione di rilascio definita per ogni campo che propone di aggiornare. Una data verificata può essere accettata con fonte e precisione. Una regola in conflitto dovrebbe aprire una questione da esaminare. Un documento aziendale modificato dovrebbe attivare la rivalutazione dei requisiti a esso collegati. Il revisore responsabile dovrebbe approvare l'attestazione risultante e conservare la base di tale approvazione. Sono regole operative proposte valutabili con registri reali di verifica. La loro utilità commerciale dovrebbe essere misurata attraverso qualità documentale dimostrata e decisioni supportate, stabilendo separatamente eventuali effetti su tempi o costi.
22 Progettare uno studio sui richiedenti che possa spiegare esiti effettivi
Uno studio empirico futuro necessita di una popolazione definita di tentativi di domanda e di un registro datato di ciò che è accaduto a ciascun tentativo. Proponiamo di iscrivere richiedenti consenzienti prima della decisione finale di presentazione e di seguire i bandi selezionati attraverso le fasi pertinenti. L'unità di osservazione dovrebbe identificare impresa, progetto, programma, tornata e versione della domanda. Le domande ripetute della stessa impresa dovrebbero rimanere collegate. Questo disegno permetterebbe di distinguere un tentativo rivisto da un nuovo progetto e di identificare preparazioni interrotte prima dell'esistenza di una domanda ufficiale.
Le categorie di esito dovrebbero essere specificate prima della raccolta. Potrebbero comprendere preparazione interrotta, mancata presentazione entro il termine previsto, esclusione amministrativa, esclusione dichiarata per ammissibilità o ambito, proposta valutata ma non finanziata, proposta selezionata e accordo successivamente sottoscritto. Il riscontro effettivo dovrebbe supportare il motivo dichiarato. Il riscontro mancante dovrebbe rimanere registrato come mancante. Una decisione può avere più motivazioni e il protocollo di codifica dovrebbe spiegare come registrarle. Un secondo codificatore dovrebbe esaminare i casi ambigui usando i documenti sottostanti e conservare ogni disaccordo.
Lo studio dovrebbe conservare esplicitamente date e censura statistica. Un'impresa ancora in attesa di una decisione alla fine dell'osservazione ha un esito pendente. Un'impresa che ritira il consenso crea una forma diversa di dati mancanti. Un programma che non abbia completato la valutazione non può essere trattato come se avesse respinto il richiedente. L'analisi dovrebbe pubblicare il denominatore pertinente per ogni proporzione riportata e mostrare quali casi siano esclusi e perché. Quando il consenso dei richiedenti limita le evidenze disponibili, il ricercatore dovrebbe descrivere il limite prima di interpretare differenze tra gruppi.
Lo studio pubblicato di Howell sui contributi alla ricerca e sviluppo utilizza richiedenti SBIR del US Department of Energy ordinati in graduatoria in una valutazione quasi sperimentale. La sintesi dell'editore ne supporta il ruolo di esempio di un disegno che utilizza informazioni sui richiedenti per studiare esiti finanziari. [15] Il nostro esame documentale non riproduce tale disegno e non ne trasferisce gli effetti riportati alla verifica di ammissibilità. Uno studio prospettico del processo proposto richiederebbe una propria strategia di identificazione. Le imprese che scelgono una preparazione più ampia potrebbero differire per risorse, tecnologia o qualità del progetto, rendendo difficile l'interpretazione causale di un semplice confronto degli esiti.
Proponiamo di separare obiettivi descrittivi e causali in quel lavoro futuro. Lo studio descrittivo può documentare la prevalenza di documenti specifici mancanti e le fasi in cui si verificano esclusioni dichiarate, entro la propria popolazione iscritta. Una valutazione causale di un intervento di verifica richiederebbe un disegno difendibile di assegnazione o confronto, tutele etiche e dati adeguati. Le tappe commerciali, come un successivo round di capitale proprio, ricavi o completamento del progetto, dovrebbero essere registrate con date ed evidenze proprie. Il solo verificarsi dopo una decisione sul contributo lascerebbe irrisolta l'attribuzione. Il contributo non fornisce stime empiriche di alcuna di queste relazioni.
23 Collegare la posizione probatoria a una decisione finanziaria
Il gruppo finanziario necessita di un piano che distingua risorse disponibili e percorsi ancora in considerazione. Raccomandiamo di assegnare alla domanda di contributo un registro di fase proprio e di collegare ogni evento finanziario assunto a evidenze di supporto. Approvazione preparatoria, presentazione, valutazione, accordo ed erogazione dovrebbero avere voci separate. La direzione può quindi vedere quali impegni di progetto dipendano da una decisione esterna e quali possano procedere usando risorse esistenti. La presentazione proposta offre trasparenza sulle dipendenze. Non stabilisce una politica di rilevazione contabile, accettazione da parte dei finanziatori o previsione delle somme che il programma erogherà.
Per una startup hardware ipotetica, la direzione potrebbe scegliere se finanziare una campagna di prove aggiuntiva prima della valutazione di una domanda. Il memorandum decisionale dovrebbe identificare scopo commerciale della prova, evidenze che produrrebbe e fonte di liquidità per la spesa. Se la prova supporta anche un progetto pilota con un cliente, tale uso dovrebbe essere descritto separatamente dalla potenziale rilevanza per un contributo. Il gruppo può confrontare la spesa proposta con liquidità e alternative effettive. Il contributo non assegna valori inventati del cliente, probabilità di assegnazione o rendimenti a tale scelta illustrativa.
Il budget preparatorio dovrebbe avere un responsabile e una regola di interruzione. Proponiamo di approvare attività probatorie nominate con un punto di verifica dopo la disponibilità delle informazioni decisive. Un'incompatibilità obbligatoria nota può giustificare il riesame immediato del percorso. Un'interpretazione irrisolta può giustificare un'attività circoscritta di chiarimento. Un fascicolo completo delle regole selezionate può supportare una decisione di procedere alla fase successiva, subordinatamente ai requisiti residui. Queste azioni dovrebbero essere autorizzate nel processo di governo proprio dell'impresa. Un'attestazione di conformità alle regole descrive le evidenze controllate e non può creare un impegno esterno di finanziamento.
Un investimento o un'acquisizione può influenzare più fascicoli contemporaneamente. Il gruppo dell'operazione dovrebbe identificare ogni assunzione delle domande dipendente da soggetto giuridico, proprietà, ubicazione del progetto o dimensione del gruppo e assegnare verifiche nei punti pertinenti. Il responsabile preparatorio può quindi ottenere i fatti dell'operazione perfezionata e aggiornare le valutazioni interessate. La raccomandazione è rendere visibile la dipendenza nella pianificazione dell'operazione. Il contributo non afferma universalmente che un'operazione modifichi l'ammissibilità, richieda consenso o attivi una particolare conseguenza contrattuale. Ciascuna conclusione necessita delle condizioni applicabili effettive e dei fatti del caso.
Il documento gestionale finale dovrebbe indicare decisione corrente, base probatoria e impegno successivo da approvare. Un prospetto sintetico delle questioni irrisolte può identificare responsabile, documento o chiarimento richiesti e data decisionale pertinente. Offre al consiglio una visione operativa senza comprimere ogni domanda aperta in un'unica probabilità. Quando le evidenze non supportano un'assunzione di finanziamento, il gruppo dovrebbe conservare tale limite nel piano. Le modifiche successive possono essere riportate rispetto alla posizione precedente conservata, affinché la direzione comprenda quale fatto o decisione sia cambiato.
| Responsabilità | Approvazione proposta | Registro del piano di finanziamento |
|---|---|---|
| Funzione finanziaria | Budget preparatorio e supporto alla liquidità | Spesa approvata e fonte effettiva di liquidità |
| Responsabile tecnico | Fatti del progetto e affermazioni provate | Evidenze prodotte e prove residue |
| Consulente legale o qualificato | Esame interpretativo circoscritto | Ambito del parere e condizioni irrisolte |
| Responsabile della presentazione | Pacchetto esatto e approvazioni richieste | Ricevuta della presentazione o lavoro incompleto |
| Ente finanziatore | Decisioni del programma entro la propria autorità | Evidenze effettive di decisione, accordo ed erogazione |
Struttura dei ruoli raccomandata; adattare alle effettive attribuzioni di autorità dell'impresa. Nessuna assegnazione prevista è trattata come liquidità ricevuta.
24 Agire sulla questione specifica ancora irrisolta
I risultati documentali e costruiti supportano una raccomandazione operativa circoscritta. Iniziare dal richiedente e dal bando esatti. Identificare quali condizioni siano obbligatorie e quando si applichino. Collegare fonte e fatti pertinenti a ogni proposizione selezionata. Conservare le evidenze irrisolte e registrare ogni carenza supportata. Mantenere giudizio sull'ambito, valutazione di merito e decisione finale di finanziamento in registri separati. Il gruppo può quindi autorizzare un'azione successiva specifica con un responsabile e un punto di verifica. La raccomandazione riguarda la qualità del registro decisionale, senza promettere assegnazioni o benefici finanziari misurati.
L'esercizio costruito mostra due fonti distinte di errore decisionale da indagare nella pratica. Una definizione di punteggio può consentire un risultato aggregato positivo nonostante una condizione obbligatoria non soddisfatta. Una sequenza di verifica può spendere lavoro su evidenze sovrapposte prima di raggiungere il documento decisivo per il caso selezionato. La rilevanza pratica dipende da regole effettive dei programmi, costi delle evidenze e distribuzioni dei casi che lo studio non osserva. Un progetto pilota empirico dovrebbe misurare direttamente tali quantità e conservare tentativi negativi o irrisolti, compreso il lavoro abbandonato prima della presentazione. I soli registri di assegnazioni riuscite non possono fornire quel denominatore.
Per un'impresa che affronta una questione attuale di confine, il risultato immediato dovrebbe essere un breve memorandum verificabile sulla questione. Dovrebbe indicare clausola o fatto irrisolti, documenti già controllati, autorità richiesta e impegno in attesa della risposta. Un'interpretazione chiarita o un fatto appena disponibile può quindi entrare in una valutazione successiva. L'impresa conserva una registrazione comprensibile delle proprie decisioni, mentre l'ente finanziatore mantiene la propria autorità su ammissibilità, selezione, accordo ed erogazione.
Riferimenti
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
