
1 صنّفوا القرار قبل تفسير الإخفاق
يحتاج طلب المنحة إلى أساس قابل للتحديد لكل متطلب إلزامي قبل مناقشة آفاق تمويله بمسؤولية. نقترح سجلاً للأدلة يربط مقدم الطلب بالدعوة المختارة والشروط المطبقة والوقائع المستخدمة في قرار الفحص. ويتمثل السؤال المحوري في تحديد موطن عدم اليقين المتبقي والدليل الذي يحسمه. يبحث هذا العمل السؤال من خلال مراجعة وثائقية مؤرخة وتمثيل صوري للمتطلبات الإلزامية وحالات أدلة مُنشأة صراحة. والتوصيات موجهة إلى المؤسسين والقادة الماليين والمستشارين الذين يقررون إعداد طلب معين أو استيضاحه أو تعديله أو إيقافه.
لا يتضمن العنوان نتيجة مفادها أن كل طلب حدي يفشل. تسمح إجراءات Innovate UK المنشورة بانتقال الحالات الواقعة عند حافة النطاق إلى التقييم عندما يُحكم بأنها ضمنه. [1] ويظل لعدم الاستيفاء الموثق لمتطلب مختار، وفجوة الأدلة غير المحسومة، وقرار التمويل غير الناجح معانٍ مختلفة. ويلزم الحصول على التغذية الراجعة الفعلية قبل نسبة النتيجة إلى الأهلية.
لننظر إلى شركة افتراضية يتوافق مشروعها مع الموضوع التقني لبرنامج ولم تُراجع وثائق ملكيتها. يقدم التوافق الموضوعي أدلة بشأن المشروع. ويترك غياب مراجعة الملكية سؤالاً منفصلاً مفتوحاً. ولا يحسم التقييم التجاري الإيجابي هذا السؤال. وبالمثل، لا يقدم غياب سجل ملكية مُراجع دليلاً إثباتياً على وجود هيكل ملكية محظور. يحتاج المدير المالي إلى هذين التمييزين عند الإذن بمزيد من الأعمال التحضيرية. وقد يكون الإجراء التالي المناسب طلب وثائق أو إيضاحاً من البرنامج أو قراراً معللاً بعدم مواصلة المسار المختار.
تتمثل مساهمتنا في تصميم قرار محدود النطاق. ويحدد كيفية تسجيل قاعدة وربط دليل بقضية والحفاظ على حالة غير محسومة وإنتاج تفسير قابل للمراجعة. وتبحث التمارين العددية تبعات هذا التصميم ضمن حالات اصطناعية معلنة بالكامل. ولا ندعي السبق في ابتكار هذه المفاهيم المنطقية أو المتعلقة بالأدلة. كما لا تتضمن المراجعة الحالية مجتمعاً تمثيلياً لمقدمي الطلبات أو مجموعة بيانات للطلبات المرفوضة أو حالات شركات جُمعت بموافقتها. ولا يمكنها تحديد شيوع إخفاقات الأهلية أو توقع احتمال حصول شركة على منحة أو قياس العائد المالي من استخدام الإجراء المقترح.
المخرج العملي هو شهادة قرار لمجموعة محددة من المتطلبات في وقت معلن. وتحدد الشهادة الوقائع الحاسمة والقواعد التي جرى الرجوع إليها وأي مسألة مفتوحة والشخص المخول بالموافقة على الإجراء التالي. وينحصر نطاقها عمداً في الأسئلة التي فُحصت بالفعل. وتتطلب الأهلية والجدارة التنافسية والتعاقد والصرف أدلة مستقلة لكل منها. وينبغي للإدارة نقل هذه الحالات المنفصلة إلى خطة التمويل بحيث يوصف الطلب الجاري مراجعته باتساق في مواد مجلس الإدارة ونموذج التمويل والتواصل مع المستثمرين المحتملين.
2 حدّدوا الدراسة الوثائقية وحدودها
اخترنا مواد رسمية تُظهر مصادر مختلفة لعدم اليقين عند الحدود الفاصلة. تغطي المواد الأوروبية مسارات مقدمي الطلبات وحجم المنشأة وعلاقات المجموعة والوصول إلى مرحلة لاحقة من الطلب. وتميز المواد البريطانية متطلبات الطلب والحكم على النطاق والتقييم التنافسي. وتصف المواد الأمريكية شروطاً مختارة لأهلية المنشآت الصغيرة وتغييراً حديثاً في حدود التقديم. ويقدم Hub71 مثالاً خليجياً يجب فيه تسجيل الإذن بالتقديم والاختيار القائم على التقييم والتزامات المشاركة اللاحقة بصورة منفصلة. وتشكل هذه المصادر مقارنة قصدية لهياكل القرارات. ولا يثبت إدراجها أن البرامج المختارة تمثل تمويل الابتكار كله في أي ولاية قضائية.
تاريخ الرصد الوثائقي هو 10 نوفمبر 2026. نحفظ نسخة الوثيقة ذاتها وتاريخ نشرها وتاريخ انطباقها ودقة جدولها الزمني المعلن. ولهذه الحقول أغراض مختلفة. يثبت تاريخ الاطلاع متى رجع فريق البحث إلى الصفحة. ويسجل تاريخ النشر بيان المصدر بشأن نشره. ويحدد تاريخ الانطباق الأحداث التي تنص القاعدة على سريانها عليها. ويظل الموعد النهائي للفوج المعلن بالشهر فقط بهذه الدقة إلى أن يتوافر بيان أدق من مصدر مخول. ولا تعيد الدراسة بناء جميع النسخ التاريخية للصفحات أو تفترض أن أول صياغة رُصدت هي أول صياغة نُشرت على الإطلاق.
يتضمن سجل البحث لكل ادعاء عنوان URL الرسمي ودور الوثيقة والبند أو القسم المعني وبياناً موضعياً بحدود الادعاء. وقد تتكون الأدلة من وثيقة فعلية للبرنامج أو إعادة عرض من جهة رسمية أو صفحة تفسيرية لمقدم البرنامج. وتبقى هذه الأدوار ظاهرة عند اختلاف المصادر. وقد تساعد الأسئلة الشائعة في تحديد مسألة تشغيلية مع بقاء تناقض بينها وبين برنامج عمل دون حسم. ويجب أن يتناول المستشارون القانونيون لمقدم الطلب أو الجهة المسؤولة عن البرنامج أي تفسير جوهري لحالة فعلية. ويقدم البحث فحوصاً مختارة وطريقة لتنظيم هذا العمل.
لم يتوافر الوصول المباشر إلى اللوائح الإلكترونية الأمريكية الحالية أثناء هذه المراجعة. لذلك نحدد بيان سياسات NIH المتاح وتوجيه SBA المنشور بحسب نسختيهما الفعليتين ونطاق القراءة. يسبق بيان NIH الصادر في مارس 2026 قانون إعادة التفويض الصادر في أبريل 2026. ويتضمن التوجيه المنشور صياغات قديمة لانتهاء السريان. ولا يُعرض أي منهما بوصفه تدقيقاً شاملاً لكل التشريعات أو اللوائح اللاحقة أو الدعوات الحالية للجهات. وتهم هذه القيود خصوصاً عندما يستعد فريق للإقرار بالأهلية، إذ لا تحل خلاصة مختارة محل الدعوة المطبقة وتعديلاتها. [8, 9, 11]
ينقسم العمل التحليلي إلى نتائج وثائقية وممارسات تشغيلية مقترحة وحسابات مُنشأة. وتحمل حقائق البرامج مراجع مصادرها. وتُحدد هياكل السجلات وحقوق القرار المقترحة بوصفها توصيات. وتعلن الحالات المُنشأة الوقائع والوحدات المفترضة قبل مناقشة أي نتيجة محسوبة. ولا يُعرض أي مقدم طلب مبتكر بوصفه عميلاً أو مستفيداً من منحة أو شركة مرفوضة. يتيح هذا التقسيم للقراء إعادة استخدام المنهج مع التحقق من القواعد والأدلة الفعلية المتعلقة بقرارهم التمويلي. كما يوضح الادعاءات التي يمكن اختبارها لاحقاً باستخدام مجموعة بيانات لمقدمي الطلبات جرى إعدادها على نحو سليم.
| مجموعة المصادر | مسألة القرار المختارة | أدلة إضافية لحالة فعلية |
|---|---|---|
| EIC Accelerator | مسار الكيان والمكون المطلوب | البرنامج الحالي الكامل وشروط الدولة/الدعوة ذات الصلة |
| تعريف المنشآت الصغيرة والمتوسطة لدى المفوضية | حدود القياس والتجميع | الحسابات ووحدات العمل وسجلات الملكية/السيطرة |
| Innovate UK | التقديم والنطاق والاختيار | نص المسابقة الدقيق والتغذية الراجعة الفعلية |
| NIH و SBA | شروط المالكين والجهات المرتبطة والمراحل | الدعوة الحالية وتعديلاتها والقواعد المطبقة |
| Hub71 | التقديم والمشاركة | تعليمات الفوج الحالية وشروط العرض الفعلي |
مقارنة وثائقية مختارة [1-14]؛ ولا تقدم شهادة أهلية شاملة للبرنامج أو خاصة بمقدم طلب.
3 افصلوا مراحل قرار التمويل
نستخدم المقبولية الإجرائية لوصف شروط الشكل والتقديم المطلوبة، والأهلية لوصف متطلبات مقدم الطلب أو المشروع المختارة، والنطاق لوصف توافق المشروع مع الدعوة. وتتعلق الجدارة بتقييم المقترح وفق معايير منح منشورة. ويسجل الاختيار قرار الجهة الممولة بعد إجراءات التقييم والتخصيص ذات الصلة. ويتعلق التعاقد بشروط إبرام اتفاق التمويل. ويسجل الصرف الإفراج الفعلي عن الأموال. وهذه تسميات تحليلية لتنظيم المراجعة؛ وقد يستخدم البرنامج مصطلحات مختلفة أو يجمع عدة فحوص في مرحلة واحدة. ويجب أن يظل نص المصدر الأصلي متاحاً.
ينبغي للمحلل تحديد السؤال الدقيق الذي تجيب عنه وثيقة قبل استخدامها في موضع آخر. تتعلق شهادة التأسيس بوجود الكيان وبياناته المسجلة. ويسجل إقرار الرواتب معلومات التوظيف وفق أسلوب إبلاغه الخاص. ويدعم التقرير التقني ادعاءات محددة بشأن تقنية وبيئة اختبار. ويسجل إيصال البوابة واقعة تقديم. ولكل وثيقة مؤلف وفترة وغرض. وتعتمد فائدتها لمتطلب منحة على توافق هذه الخصائص مع المتطلب الجاري تقييمه. ولا يوفر وجود الوثيقة في غرفة البيانات وحده أساساً كاملاً لهذا التوافق.
من الفروق العملية المهمة التمييز بين القاعدة والحكم التقييمي. يمكن التعبير عن حد عددي منشور بمحمول منطقي بعد فهم أساس قياسه واستثناءاته. ويتطلب حكم لجنة على الإمكانات التجارية سجلاً مختلفاً يتضمن المعيار والأدلة التي نُظر فيها. وينبغي للمحلل الحفاظ على الحكم بوصفه حكماً. فإسناد نسبة مئوية مبتكرة إليه أو معاملته كاختبار قانوني حتمي يضيف معلومات لا يقدمها السجل الأصلي. ويتيح المنهج المقترح أسباباً منظمة دون اصطناع يقين بشأن القرارات المؤسسية.
قد يكون مقدم طلب افتراضي منشأً قانوناً في ولاية مسموح بها، ويقدم طلباً مكتملاً، ثم يتلقى تقييماً غير مواتٍ للجدارة. وقد يتلقى مقدم آخر تقييماً تقنياً قوياً مع بقائه خاضعاً لشروط اتفاق لاحقة. توضح هذه السيناريوهات سبب عدم كفاية حقل إجمالي واحد بنظام الإشارة الضوئية لفريق التمويل. ويمكن لسجل موجز للمراحل بيان المتطلب والأدلة الحالية والإجراء غير المحسوم لكل قرار. وينبغي أن يحفظ مصطلحات الحالة الفعلية للبرنامج إلى جانب الوصف التحليلي للفريق، بحيث يستطيع القارئ التوفيق بين التقييم الداخلي والمراسلات الرسمية.
لأغراض الإدارة، نوصي بإسناد الصلاحية في المرحلة التي يُتخذ فيها القرار. تستطيع الشركة اعتماد ميزانيتها التحضيرية والتحقق من سجلاتها. ويمكن لمستشاريها مراجعة قواعد محددة ضمن اختصاصهم المهني. وتحتفظ الجهة الممولة بالقرارات المسندة إليها بموجب البرنامج. ولا تغير رغبة مجلس الإدارة في متابعة الطلب صلاحية الممول أو تثبت الحصول على منحة. ولذلك ينبغي أن تحدد خطة التمويل القرارات التي تظل خارجية والالتزامات التي تستطيع الشركة دعمها بموارد متاحة لديها بالفعل.
| المرحلة | السؤال الواجب تسجيله | الدليل أو الجهة المخولة |
|---|---|---|
| المقبولية الإجرائية | هل استُوفيت شروط التقديم المعلنة؟ | نص الدعوة الحالي والحزمة المقدمة فعلياً |
| الأهلية المختارة | هل المتطلبات الإلزامية المفحوصة مدعومة بالأدلة؟ | البنود المطبقة وأدلة مقدم الطلب |
| النطاق | هل يتوافق المشروع مع الدعوة؟ | التفسير المقدم والقرار الصادر عن الجهة المختصة |
| الجدارة | كيف يُقيّم المقترح؟ | المعايير المنشورة والتقييم الفعلي |
| الاختيار | هل عُرض الدعم؟ | القرار الرسمي وشروطه |
| الاتفاق | ما الذي أُبرم؟ | الوثائق الحاكمة الموقعة |
| الصرف | ما الأموال التي أُفرج عنها؟ | دليل الدفع الفعلي |
سجل تحليلي مقترح؛ تُحفظ المصطلحات والتسلسلات الفعلية لكل برنامج.
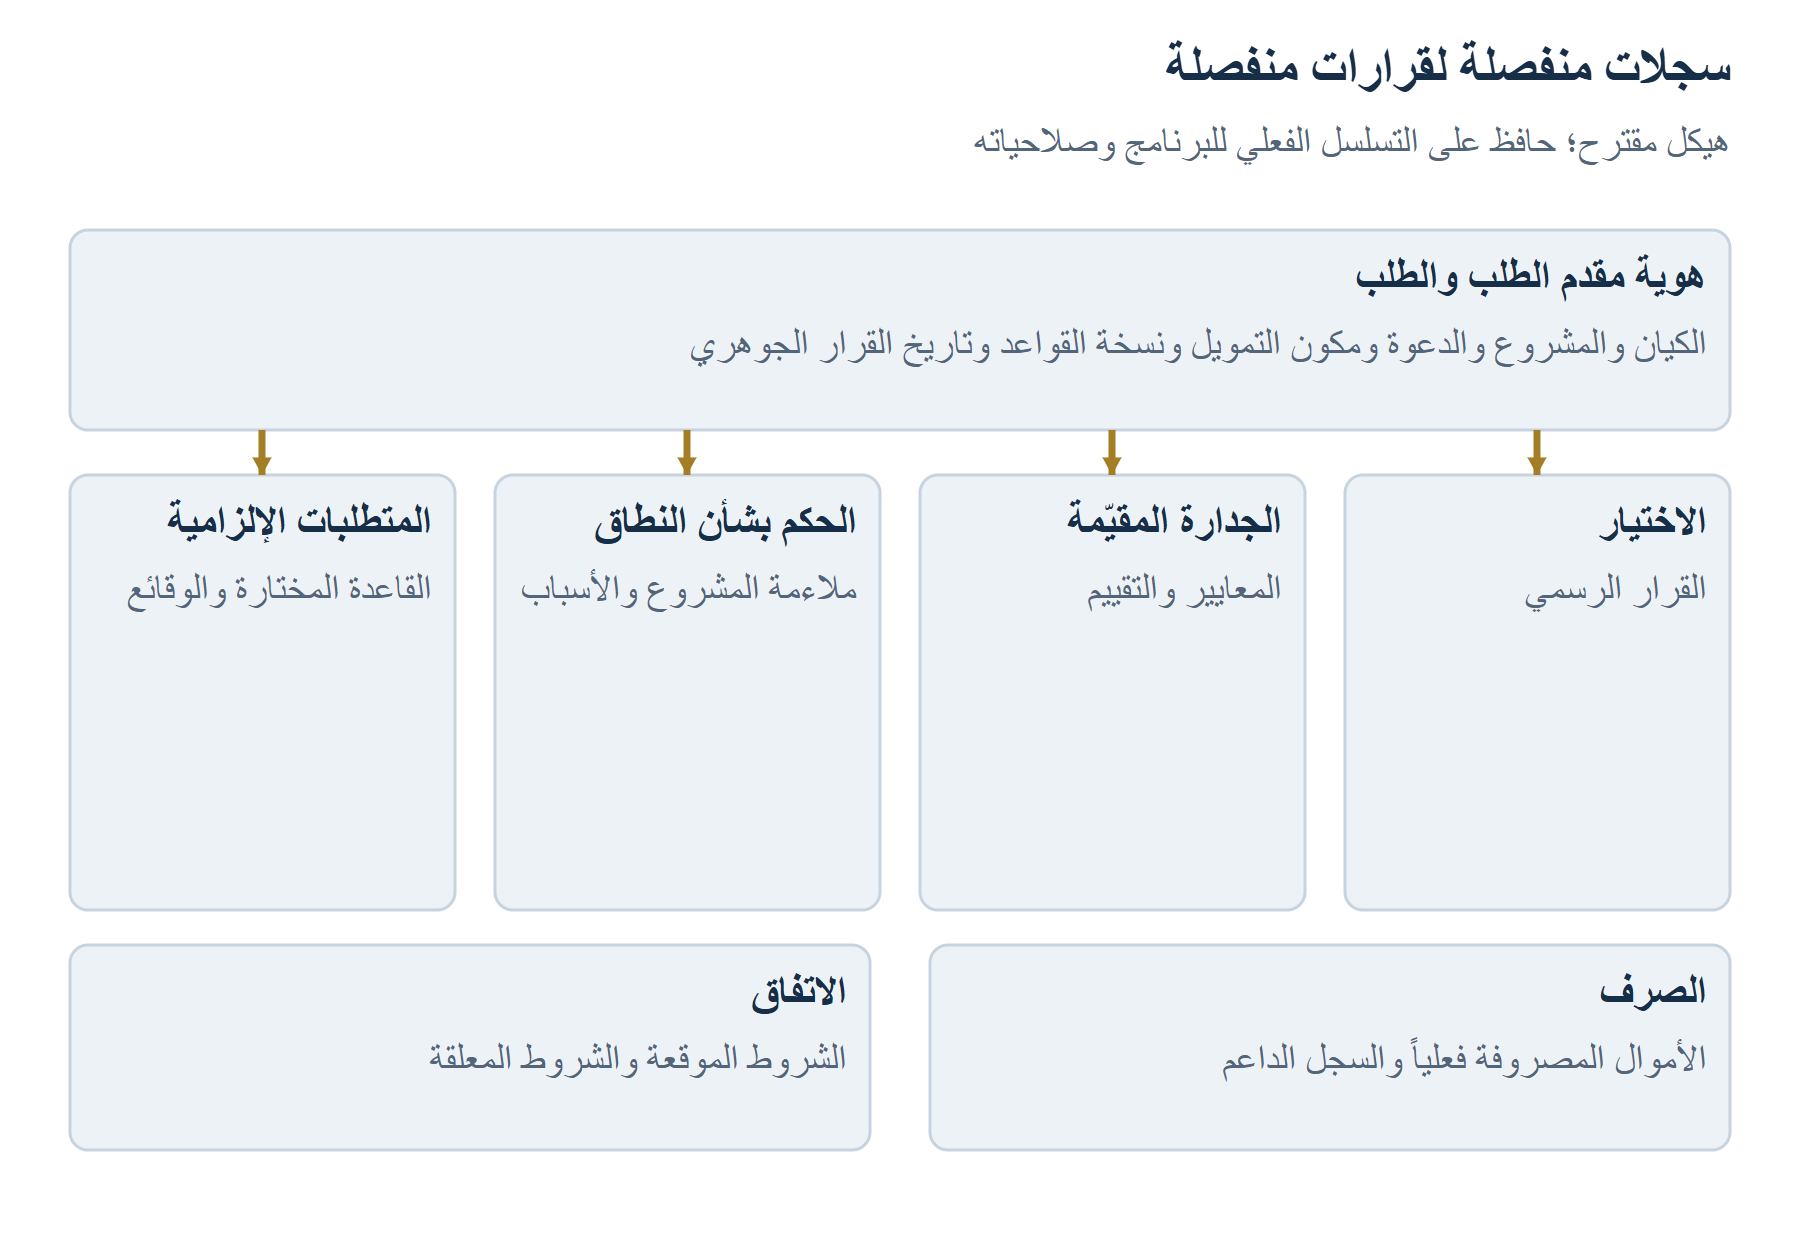
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
بنية قرار مؤلفة لأغراض البحث. لا تثبت المرحلة السابقة نتيجة المرحلة اللاحقة.
4 اربطوا كل متطلب بمقدم طلب وتاريخ
يحتاج سجل الأهلية القابل لإعادة الاستخدام إلى هوية مستقرة لمقدم الطلب المقترح. نوصي بتسجيل اسمه القانوني ومعرف تسجيله وولايته القضائية وعلاقته بأي اسم تجاري مستخدم في العرض. وينبغي ربط معرف الدعوة المختارة ومكون التمويل والمشروع المقترح بتلك الهوية. وهذا يوضح الكيان والمشروع المشمولين بالمراجعة. وعند التخطيط للتأسيس أو الانتقال، ينبغي أن يميز السجل بين الكيان القائم حالياً والكيان المتوقع إبرامه اتفاقاً لاحقاً.
يحتاج كل متطلب أيضاً إلى تاريخ قرار جوهري. بحسب النص الحاكم، قد تُقيّم الواقعة ذات الصلة عند تقديم الطلب أو المقترح الكامل أو منح التمويل أو توقيع الاتفاق أو نقطة تحقق أخرى. وينبغي للمحلل نقل هذا الشرط الزمني مع بنده. ويمكن لواقعة حالية دعم تقييم حالي مع إبقاء شرط مستقبلي مفتوحاً. وبالنسبة إلى صفقة شركات مقترحة، ينبغي أن يحفظ الفريق هيكل الملكية الحالي وافتراضات الصفقة المعتمدة كليهما. ويُحدّث التقييم اللاحق باستخدام الهيكل الذي يصبح نافذاً فعلياً، مع دليل على تاريخ نفاذه.
ينبغي أن يفصل السجل بين انطباق القاعدة وقِدم الدليل. فقد تكون القوائم المالية السنوية الوثيقة المناسبة بموجب قاعدة محددة للفترة المحاسبية حتى مع وجود تقرير إداري أحدث. وقد لا يكفي مستخرج رواتب حديث لمقياس معرّف على فترة أطول. ولذلك ينبغي أن يحدد حقل التاريخ ما تقيسه الوثيقة وسبب ملاءمة تلك الفترة. ولن يلتقط مرشح بسيط للوثائق الحديثة هذا التمييز. وعلى المراجع مطابقة منهج القياس مع القاعدة المختارة قبل قبول الدليل.
نقترح حفظ معرف البند وعنوان URL للمصدر ونسخة الوثيقة وتاريخ الرصد المحلي وفترة الوقائع والمسؤول عن المراجعة لكل قضية جوهرية. ويمكن تعريف نسخة مصدر محفوظة ببصمة ملف عندما تُحفظ وحدات البايت الفعلية. وتدعم البصمة المقارنة اللاحقة مع ذلك الملف المحفوظ. ولا تقدم دليلاً مستقلاً على أن المحتوى موثوق أو مكتمل أو مفسر على نحو صحيح. وبالنسبة إلى رصد ويب محفوظ كنص مستخرج، ينبغي أن يوضح السجل شكل الحفظ. وينبغي تجنب الإيحاء بحيازة ملف PDF أصلي أو صفحة تاريخية كاملة عندما لم تُقرأ إلا فقرة مختارة.
سؤال القبول العملي هو ما إذا كان مراجع مؤهل آخر يستطيع إعادة إنتاج الاستدلال من المصدر والوقائع المسجلين. وإذا تعذر عليه تحديد الكيان الذي قُيّم أو وقت انطباق المتطلب أو ما قاسه رقم معين، احتاجت الشهادة إلى مزيد من العمل. ويمكن إسناد ذلك العمل بدقة: الحصول على مخطط المجموعة أو تحديد الحسابات السنوية المطبقة أو تأكيد تقديم سابق أو طلب رد من البرنامج. وتمكّن تسمية الدليل المفقود الإدارة من الإذن بمهمة محددة الحدود والنطاق.
| الفئة التحليلية | الدليل المحتمل | السؤال المتبقي للمراجع |
|---|---|---|
| الكيان | سجل التسجيل ومعرف مقدم الطلب | هل يستوفي هذا الكيان المسار المختار عند نقطة التحقق المعنية؟ |
| السيطرة | الحصص وحقوق التصويت والحقوق التعاقدية | ما العلاقات الجوهرية بموجب هذه القاعدة؟ |
| الحجم | الحسابات وأساس احتساب الموظفين وكشف المجموعة | هل النطاق والفترة والتجميع صحيحة؟ |
| النشاط | المشروع المحدد والأدلة التقنية | ما المتطلب المحدد الذي يدعمه الدليل؟ |
| التكلفة | الميزانية وتسوية الفئات المؤهلة | ما الذي أُدرج وعلى أي أساس معلن؟ |
| التقديم | المواد المطلوبة وإيصال البوابة | هل قُدمت هذه الحزمة بعينها وفق الشروط المطبقة؟ |
مصفوفة مراجعة مقترحة؛ لا تثبت أسماء الوثائق وحدها استنتاجاً. وقد تتطلب كل فئة عدة محمولات منطقية.
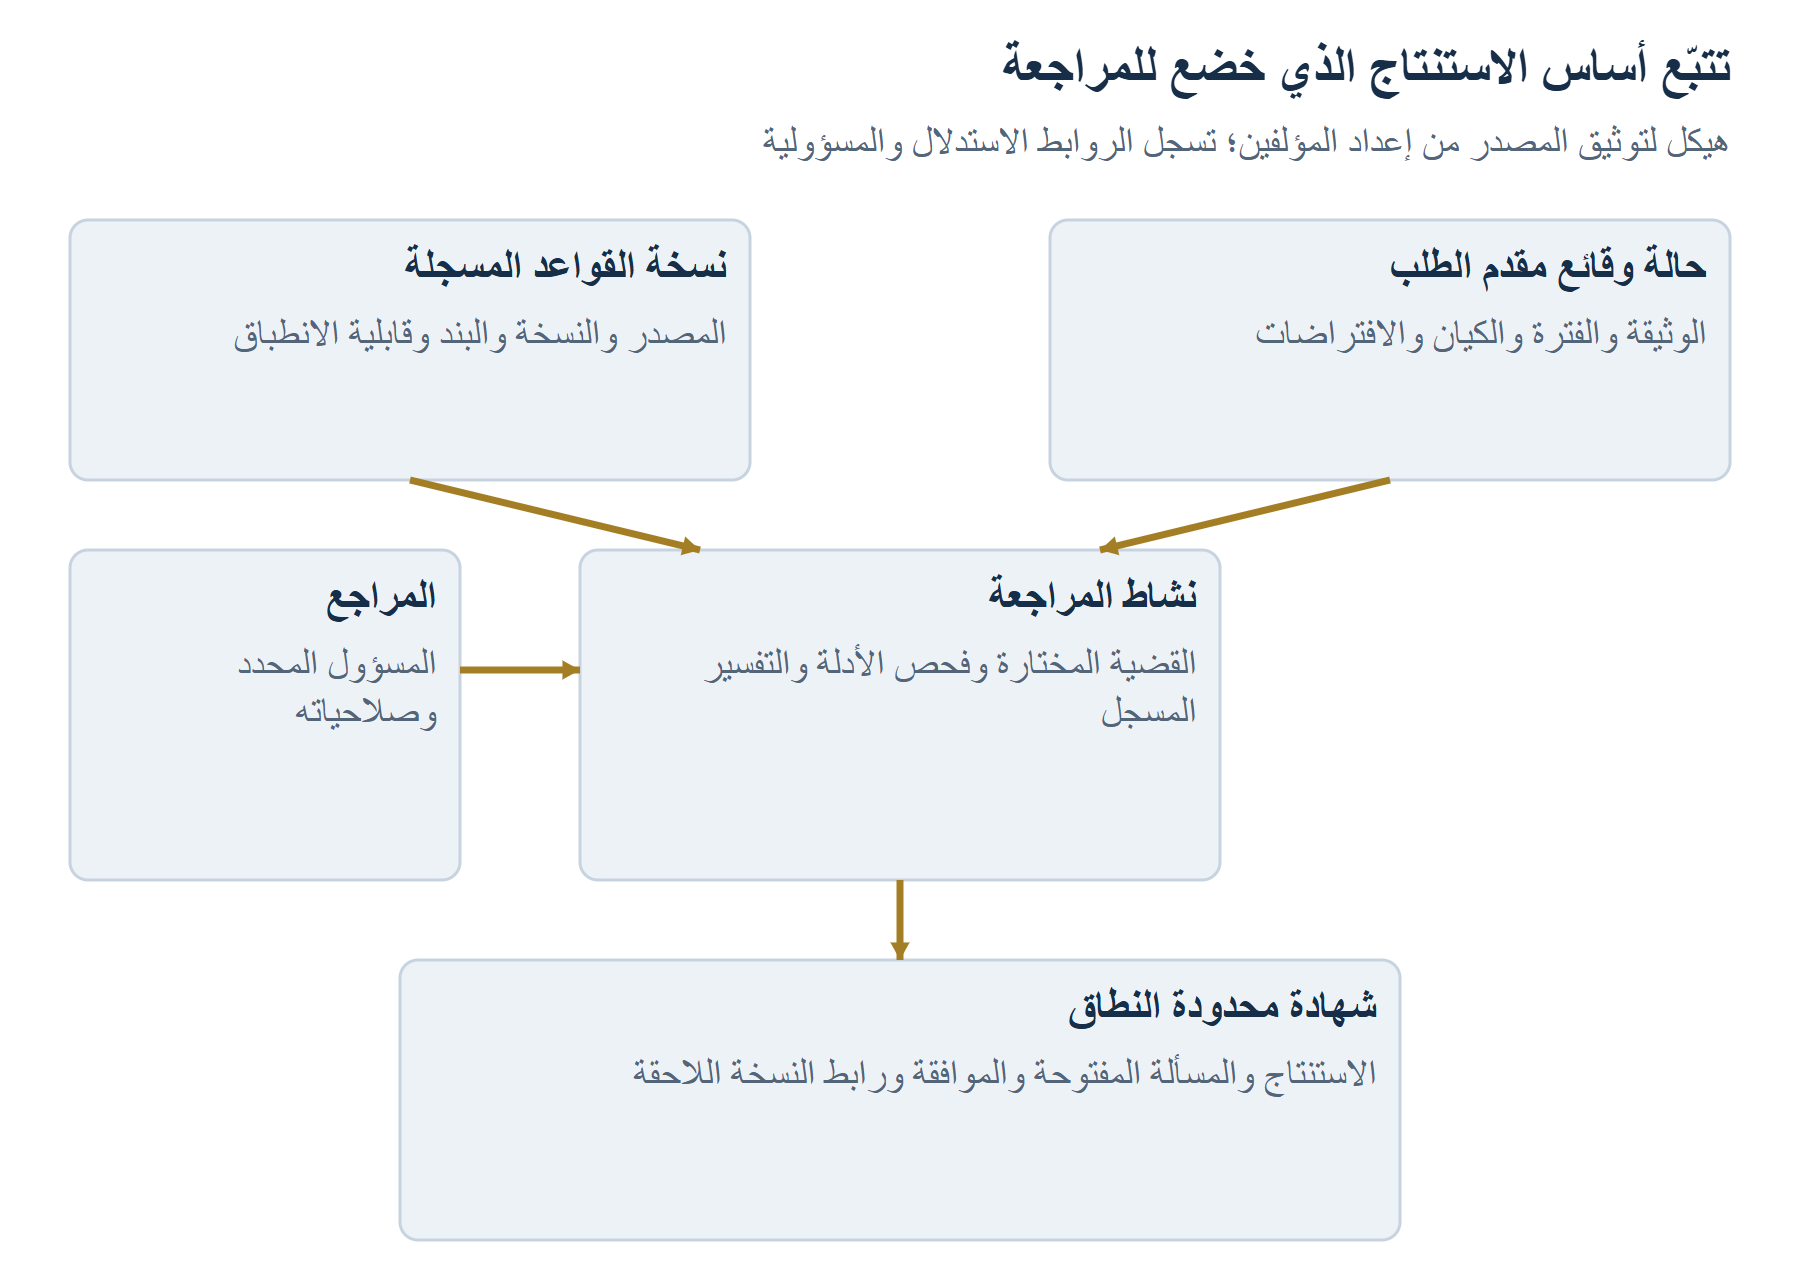
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
هيكل سجل مقترح يسترشد بمفاهيم PROV [16]؛ دون ادعاء بامتلاك صلاحيات الجهة المسؤولة عن البرنامج أو إثبات لدقة الوثائق.
5 اقرؤوا المسار الأوروبي لمقدم الطلب بحسب المكون
يصف EIC Accelerator Work Programme 2027 المنشآت القائمة والمزمع إنشاؤها، مع شروط خاصة بكل مكون. ويتطلب مسار مقدم الطلب من دولة ثالثة غير منتسبة تأسيساً فعلياً في دولة عضو أو دولة منتسبة بحلول تقديم المقترح الكامل. ولمسار الشركات الصغيرة متوسطة الرسملة شروط خاصة بالمكون. ويظل الملحق 2 وأي شروط ذات صلة بالدعوة جزءاً من الفحص. ولا تدعم هذه الأحكام قولاً عاماً بأن كل مقدم طلب يجب أن يستكمل جميع خطوات التأسيس قبل أي طلب أولي. [4]
لمقدم طلب افتراضي عابر للحدود، نوصي بجدول أدلة خاص بالمسار. يحدد من يقدم المقترح الأولي والكيان القانوني المزمع تلقيه الدعم والوثيقة اللازمة لإثبات التأسيس عند نقطة التحقق المعنية. وينبغي أن يحدد الجدول أيضاً أي استثناء متعلق بالدولة أو مكون التمويل يستلزم مراجعة إضافية. ولا تثبت رغبة الفريق في التأسيس حصول التأسيس الفعلي بحد ذاتها. وتحتاج خطة الأدلة إلى مخرج قابل للتحديد وتاريخ القرار المعني. وإذا لم تدعم الوثائق المتاحة المسار المختار، يظل التقييم المناسب غير محسوم بانتظار الإيضاح أو تغير الوقائع.
يصف برنامج العمل نفسه استكمال التحقق عند TRL 5، ويعرض بصورة منفصلة معايير المنح في المرحلة الكاملة. وينص الجدول 8 على عتبة إجمالية قدرها 13 من 15، مع عتبات لكل معيار على حدة. كما يتصور إجراء ختم الجودة مقترحات تستوفي معايير التقييم المعنية وتبقى دون تمويل ضمن الميزانية المتاحة. [4] وهذه سجلات قرارات مختلفة. وينبغي للمحلل حفظ الأدلة التقنية ونتيجة التقييم ونتيجة التمويل بصورة منفصلة. ولا تجيب شهادة حجم المنشأة عن السؤال التقني، ولا تثبت درجة التقييم إبرام اتفاق تمويل.
ينبغي أن يحدد ملف المشروع العملي الادعاء التقني الدقيق الذي تدعمه الأدلة. ففي مثال مؤلف، قد تمتلك شركة ناشئة لمراقبة البطاريات نتائج اختبار لنموذج أولي مختبري، مع اقتراح نشر تجاري في بيئة تشغيل أشد صعوبة. ويوثق المراجع التكوين المختبر والبيئة وادعاء الأداء قبل تقييم ما يدعمه التقرير. ولا يحكم المثال على طلب EIC فعلي أو مستوى الجاهزية المناسب لتقنية حقيقية. ويوضح سبب ضرورة إمكانية تتبع الوصف التقني إلى الأدلة، وضرورة بقاء تقييم الجهة الممولة منفصلاً عن وصف مقدم الطلب.
يهم سجل المكون أيضاً في مناقشات التمويل. ينبغي للإدارة تحديد ما إذا كانت تنظر في مكون منحة أو دعم استثماري أو مسار مركب مسموح به، وحفظ الشروط ذات الصلة بكل منها. وينبغي أن يصف النموذج التجاري الأداة المقترحة بدقة. كما ينبغي تجنب إدراج مبلغ ترويجي إجمالي للبرنامج ضمن النقد المتاح قبل وجود القرارات والاتفاقات الداعمة. وبالنسبة إلى صفقة فعلية، ينبغي للمستشارين التحقق من وثائق البرنامج الحالية والشروط المبرمة. وتمثل الأحكام المختارة في هذا البحث أساساً لتنظيم المراجعة، دون تقديم استحقاق خاص بمقدم طلب أو رأي قانوني.
6 احفظوا تعارض المصدر الرسمي دون تخمين
تقدم مواد EIC الحالية مثالاً محدداً لحدود ما تحسمه الوثائق. يذكر نص المقترح الكامل في Work Programme 2027 الطلبات المختصرة الناجحة ضمن برنامجي 2026 أو 2027. وتتضمن الحاشية 129 مساراً مشروطاً لنتائج GO لعامي 2024 و2025 عندما يكون مقترح كامل قد قُدم بالفعل وتظل حدود التقديم تسمح بالمزيد. وتذكر الإجابة الأولى في صفحة الأسئلة الشائعة الحالية أعوام 2025 و2026 و2027. وتشير إجابة أخرى إلى 2026 للحالة الموصوفة الخاصة بعام 2024. وقد رُصدت هذه العبارات معاً، وحُفظت بوصفها تناقضاً. ولا تختار هذه المراجعة تفسيراً مواتياً لمقدم طلب متأثر. [4, 5]
ينبغي لفريق يواجه هذا التعارض أن يحدد أولاً ما إذا كان جوهرياً لمساره الفعلي. ويتضمن سجل الحالة اللازم نتيجة المقترح المختصر وعام البرنامج وأي تقديم كامل سابق والكيان القانوني المعني وسجل التقديم ذي الصلة. ويُغفل السؤال المصوغ حصراً حول صلاحية نتيجة GO قديمة وقائع لازمة لتحديد موقع الحالة من الاستثناء المذكور. نوصي بتقديم طلب إيضاح موجز يعيد عرض هذه الوقائع ويستشهد بالوثيقتين. وينبغي حفظ أي رد مع مؤلفه وتاريخه ونطاقه وصلته بالطلب المحدد.
إلى أن تُحسم المسألة، ينبغي أن تبين حالة الأدلة التفسير المفتوح. ويمكن للشركة أن تقرر بصورة منفصلة أي مهام تحضيرية قابلة للرجوع تواصلها. وقد تأذن الإدارة بعمل يظل مفيداً لمسار تمويل آخر مع تعليق التزام يعتمد تحديداً على الوصول إلى المرحلة المتنازع عليها. وهذه ممارسات قرار مقترحة. ولا يقدم البحث تكلفة مقيسة للانتظار أو دليلاً على نجاح مسار إيضاح بعينه. والمقصود إبقاء سؤال القاعدة غير المحسوم ظاهراً عند اختيار الشركة مقدار العمل الإضافي الذي ستنجزه.
ينبغي لسجل القرار حفظ رصدي المصدرين بعد ورود الإيضاح. وقد يشرح رد لاحق كيف تعتزم جهة البرنامج التعامل مع الحالة المحددة. ولا يغير ذلك ما قالته المنشورات السابقة عند الرجوع إليها. ويدعم الاحتفاظ بالأرصاد السابقة إعادة بناء سبب طلب الفريق للإيضاح والوقائع التي قدمها. وإذا نشر البرنامج لاحقاً نسخة مصححة، ينبغي أن تكون لها حقول رصد وانطباق خاصة بها. وعلى المراجع بعد ذلك تحديد التقييمات التي تحتاج إلى تحديث وفق النص المصحح.
الدرس الأوسع هو توصية تصميمية بشأن عدم اليقين الوثائقي. يساعد ترتيب المصادر وسجل النسخ في تنظيم المراجعة، بينما تظل التناقضات الجوهرية بحاجة إلى معالجة وقرار. وينبغي للمحلل تسجيل ما إذا كانت المسألة تتعلق بنصوص متعارضة أو واقعة مفقودة أو مصطلح غير معرّف أو متطلب لم يحن تاريخ قراره. وتقود هذه الفئات إلى إجراءات تالية مختلفة. ولا يثبت البحث عن خلاصة أخرى ملائمة التفسير الحاكم. وينبغي أن تحدد الشهادة السؤال الدقيق الذي يظل مفتوحاً والجهة المخولة أو الدليل اللازم للإجابة عنه.
| البند | التاريخ المنشور أو المقترح | المعالجة المطلوبة |
|---|---|---|
| دفعات المقترحات الكاملة في EIC2027 | 20 يناير و17 مارس و1 سبتمبر و4 نوفمبر 2027 | التحقق من شروط الدعوة الدقيقة وتعليمات توقيت بروكسل قبل التقديم [4] |
| الموعد النهائي لفوج Hub71 | فبراير 2027؛ لا يرد يوم محدد في الصفحة المأخوذة بالعينة | الحصول على موعد التقديم النهائي المعمول به بدقة [13] |
| توقيت مراجعة Hub71 | تذكر Access بحلول أبريل؛ وتذكر الأسئلة الشائعة أبريل-يونيو 2027 | حفظ الاختلاف والحصول على إيضاح خاص بالفوج [13,14] |
| إشعار HHS بحدود التقديم | نُشر في 10 يوليو 2026؛ ويسري على مواعيد التقديم النهائية اعتباراً من 13 أبريل 2026 | حفظ النشر والانطباق بصورة منفصلة [12] |
| مراجعة الشركة للإيضاح | غير محدد في هذا البحث | تحدد الإدارة تاريخاً فعلياً بعد الحصول على الجدول الزمني للحالة |
| موافقة الشركة النهائية على التقديم | غير محدد في هذا البحث | استخدام نص الدعوة الفعلي وأدلة الجاهزية؛ وعدم ابتكار موعد نهائي |
حقائق رسمية رُصدت في 10 نوفمبر 2026؛ وهذا هيكل سجل، ولا يمثل تقويماً كاملاً للطلبات. وتُترك تواريخ الشركة دون تحديد عمداً.
7 احسبوا حجم المنشأة ضمن الحدود الصحيحة
تجمع خلاصة المفوضية الحالية للمنشآت الصغيرة والمتوسطة بين عدد عاملين دون 250، وبين رقم أعمال لا يتجاوز EUR 50 مليوناً أو إجمالي ميزانية عمومية لا يتجاوز EUR 43 مليوناً. كما تنبه إلى احتمال وجوب إدراج معلومات المجموعة. [6] وتميز التوصية الأصلية بين المنشآت المستقلة والشريكة والمرتبطة. وتستخدم أحكام التجميع بيانات المنشآت الشريكة بصورة تناسبية وبيانات المنشآت المرتبطة كاملة، مع مراعاة القواعد المحددة وتجنب المبالغ المجمعة بالفعل. ويُقاس العاملون بوحدات العمل السنوية مع الإبقاء على أحكام الحسابات والفترات المرجعية ذات الصلة. [7] وتتطلب هذه الشروط المختارة حساباً محدد الأسس على نحو سليم قبل اعتماد الشركة على وصف لحجمها.
يوضح حساب افتراضي البنية المنطقية وحدها. لنفترض أن منشأة مستقلة محددة على نحو صحيح لديها 240 وحدة عمل سنوية، ورقم أعمال قدره EUR 52 مليوناً، وإجمالي ميزانية عمومية قدره EUR 40 مليوناً في الفترة المطبقة. ووفق الاقتران العددي المعلن وحده، يُستوفى شرط العاملين ويُستوفى بديل الميزانية العمومية. ولا يحسم رقم الأعمال وحده هذا الاختبار المختار. ويستبعد هذا المثال افتراضياً علاقات المجموعة والأحكام الزمنية والاستثناءات ومتطلبات البرنامج الأخرى. ولا يقدم حكماً كاملاً بشأن صفة المنشأة الصغيرة أو المتوسطة، وينبغي عدم إعادة استخدامه لمقدم طلب فعلي دون الفحوص المستبعدة.
يتعلق مثال مؤلف ثانٍ بحدود الحساب. لنفترض أن للمنشأة نفسها شركة مستثمراً فيها أو مساهماً قد تستلزم علاقته التجميع. يجب على المراجع إثبات العلاقة وفق أحكام السيطرة والملكية المطبقة قبل تقرير الأرقام التي تدخل الحساب. وقد يحدد جدول حصص الملكية المصالح الاقتصادية مع بقاء ترتيبات التصويت أو النفوذ التعاقدي دون فحص. ولذلك ينبغي أن يبين طلب الأدلة الحقوق والاتفاقات اللازمة. وعندما لا تتوافر معلومات العلاقات المطلوبة، يظل اختبار الحجم على أساس المجموعة غير محسوم حتى مع اكتمال الحسابات المنفردة.
نوصي بتوثيق تسوية بين النطاق التنظيمي والكشف العددي. وينبغي بيان العلاقة وفترة القياس ومعالجة التجميع ومصدر البيانات المستخدمة لكل كيان مشمول. ويجب إظهار أي تعديل للمعلومات المجمعة بالفعل بصورة صريحة. وينبغي أن يستطيع مراجع ثانٍ تتبع الحساب دون إعادة بناء المجموعة من عرض تقديمي غير رسمي. وهذا التنسيق مقترح تشغيلي مؤلف. ويجعل التنسيق المقترح خيارات المحلل ظاهرة للمراجعة المهنية.
تستحق الفترات المرجعية اهتماماً مساوياً للعتبات. تتضمن التوصية حكماً للعتبات على فترتين متتاليتين وحكماً قائماً على التقديرات للمنشآت الجديدة. [7] ولا تثبت هذه القراءة المختارة مهلة سماح غير مشروطة بعد كل استحواذ أو تغيير في الملكية. وينبغي لمقدم طلب يخطط لجولة تمويل أو صفقة مجموعة الحصول على مشورة بشأن وقائع تغير الصفة المحددة والقاعدة المطبقة. ويحفظ سجل الأدلة المقترح الحساب الحالي والتغيير المزمع والتقييم الجديد بعد وقوع الحدث. ويتجنب تحويل حكم زمني عام إلى تأكيد لا تدعمه الصفقة الفعلية.
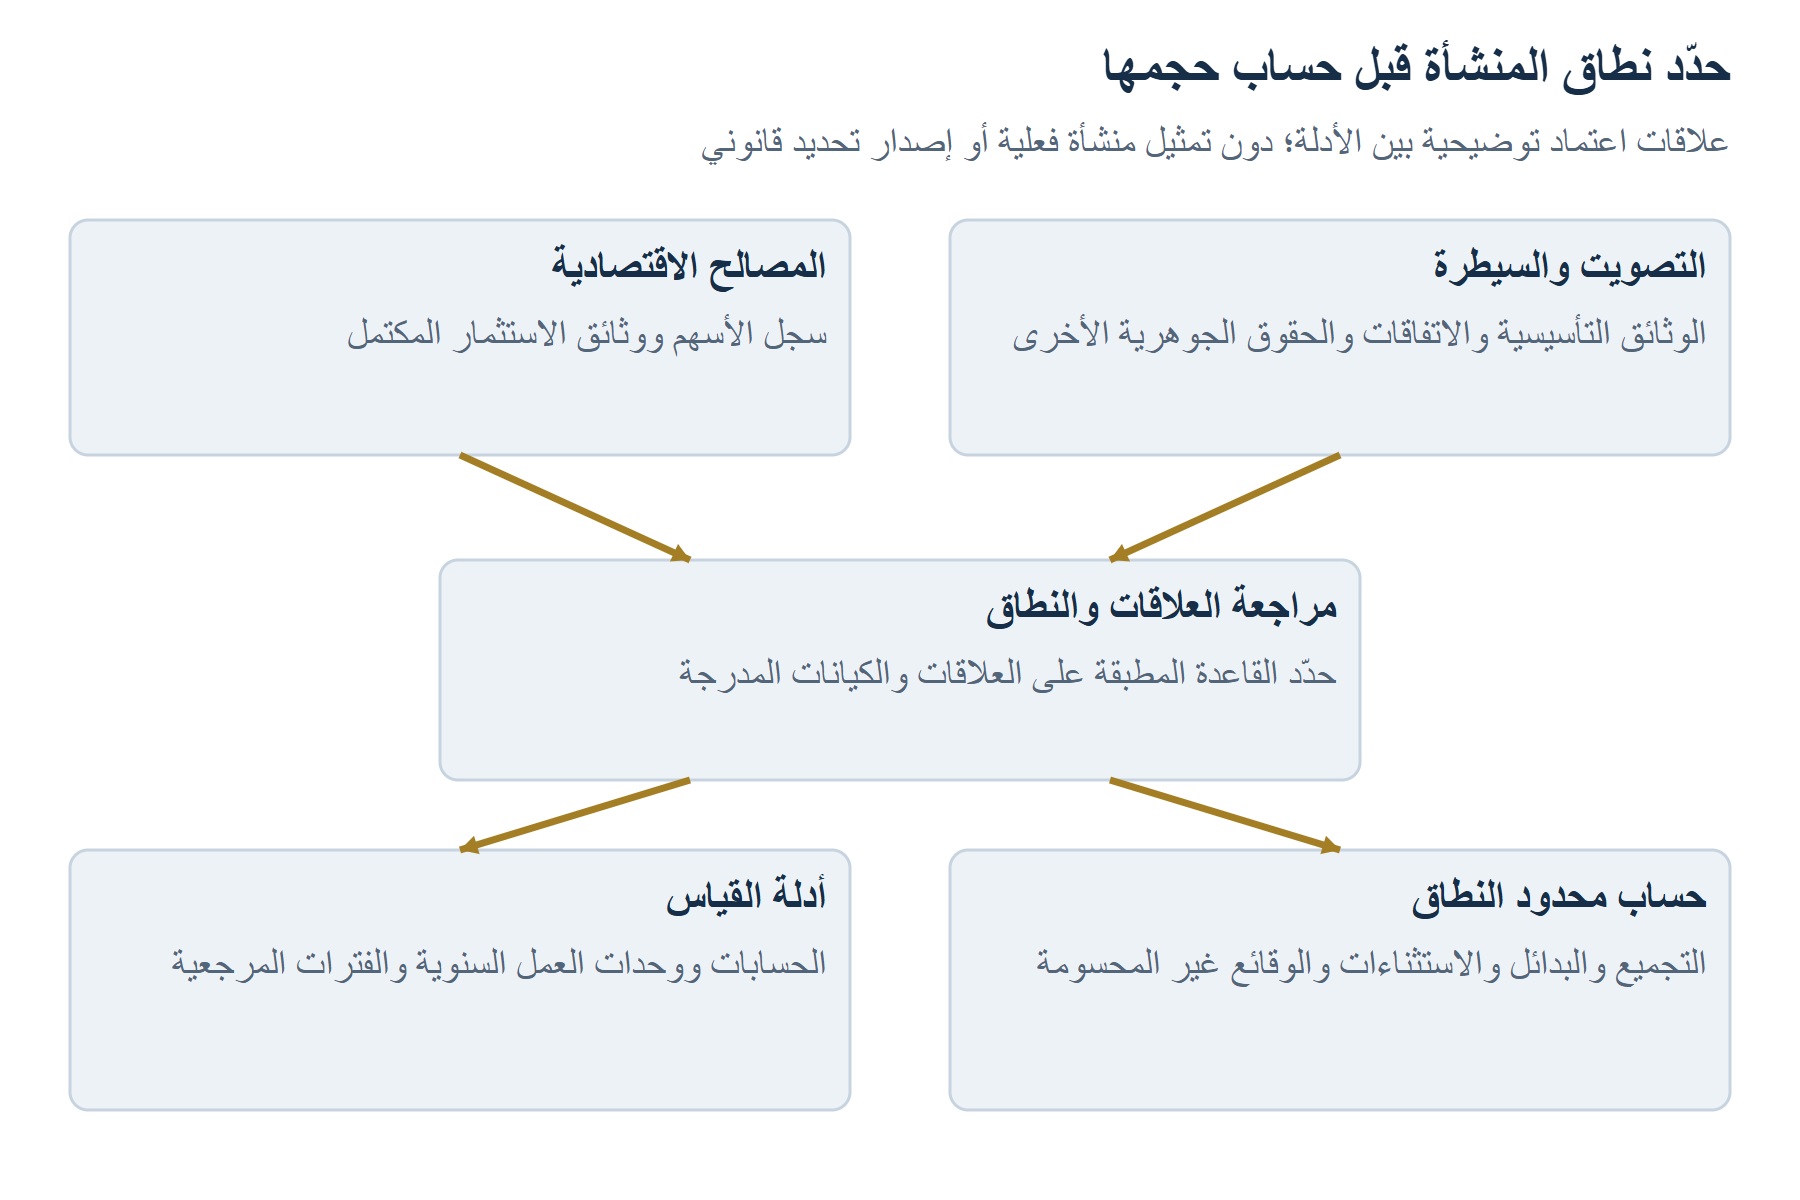
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
علاقات اعتماد توضيحية بين الأدلة. ولا تُعرض منشأة فعلية أو نتيجة قانونية بشأن الحجم.
8 المقبولية الإجرائية والنطاق وقرارات المحفظة في المملكة المتحدة
تفصل إرشادات التقييم المعتادة لدى Innovate UK بين فحص الأهلية الذي يجريه مدير المسابقة ومراجعة النطاق التي يجريها مسؤول الابتكار. وتستخدم مراجعة النطاق الإجابة عن سؤال النطاق. وتنتقل الطلبات التي يُحكم بأنها ضمن النطاق إلى التقييم، بما فيها المقترحات التي يعدها مسؤول الابتكار عند حافة متطلبات النطاق. وتتلقى الطلبات غير المؤهلة أو الواقعة خارج النطاق أسباب الاستبعاد. ويضع هذا المسار المنشور قيداً دقيقاً على كلمة «حدي»: فقد يجتمع الحكم بشأن حالة تقع عند حدود النطاق مع القبول للتقييم. [1]
لإعداد الطلب بُعد إداري أيضاً. تتطلب الإرشادات العامة إجابات عن جميع معايير الأسئلة والالتزام بمعايير الطلب الخاصة بها. وتغلق معظم المسابقات عند 11:00 بتوقيت المملكة المتحدة، مع بيان الاستثناءات في نص الدعوة. وتغلق البوابة عند الموعد النهائي، ولا تبرر الصعوبات التقنية التي يتسبب فيها مقدم الطلب تمديداً وفق هذه الإرشادات. ولذلك ينتمي نص المسابقة المطبق إلى سجل الأدلة إلى جانب الطلب المقدم. [2]
يحتاج تصنيف الكيان إلى عناية مماثلة. تميز قواعد التمويل فئة المنشأة المسجلة في المملكة المتحدة وأرقام التسجيل المؤهلة ومسار أدلة منفصلاً للتجار الأفراد. كما تتطلب مراعاة الملكية والمصالح وروابط المجموعة عند اختيار حجم المنشأة. ومن ثم ينبغي إثبات الاسم القانوني لمقدم الطلب المقترح وهيكله التجاري وموقعه ضمن المجموعة قبل تطبيق اختبار خاص بفئة على ظروفه. وقد حُدثت الإرشادات المعنية في 5 نوفمبر 2026. [3]
من وثائق الإعداد المفيدة سجل قرار خاص بالمسابقة يتضمن مدخلات منفصلة لفئة الكيان ونطاق المشروع ومتطلبات التقديم والأدلة المؤيدة لكل استنتاج. ويمكن لمعده إرفاق النص المعني وتحديد المسؤول الداخلي المختص. وتحتاج المسائل غير المحسومة إلى إجراء تالٍ صريح، مثل الحصول على مستخرج تسجيل أو طرح سؤال ضيق الصياغة بشأن النطاق على جهة الاتصال بالبرنامج. ويستطيع الفريق التجاري عندئذ رؤية العمل الجاهز للموافقة والالتزام المعتمد على معلومات إضافية. كما يمنح هذا النهج المراجعين القانونيين والتقنيين والماليين نقطة بداية مشتركة.
يقود اجتياز هذه الفحوص إلى عملية اختيار إضافية. تصف الإرشادات المعتادة الأسئلة ذات الدرجات والترتيب وعتبة جودة دنيا وأي نهج محفظة مطبق. وقد ينتج تخصيص المحفظة مقترحاً ناجحاً بدرجة أقل من طلب آخر. وتمنح هذه الأحكام القرار غير الناجح عدة مواقع إجرائية محتملة. ويلزم القرار المسجل والتغذية الراجعة لتحديد الموقع المعني في حالة فعلية. [1]
لأغراض الإدارة، ينبغي أن يكون لاستنتاج الأهلية نطاق وتاريخ محددان. فقد يعتمد المدير المالي نفقات الإعداد بعد تلقي أدلة مرضية لفئة مقدم الطلب، مع الاحتفاظ بموافقة منفصلة على المقترح المكتمل. وقد يعتمد القائد التقني إجابة النطاق مع تفسيرها الداعم. ويمكن لمسؤول التقديم النهائي تأكيد وجود المواد المطلوبة في النسخة الجاري تقديمها. وهذه ضوابط داخلية مقترحة. وتكمن قيمتها في سجل مقروء لمن نظر في كل مسألة والمعلومات المتاحة آنذاك والشروط المتبقية المرتبطة بالإنفاق.
9 الكيان والملكية والسيطرة والارتباط بين المنشآت في الولايات المتحدة
يصف NIH Grants Policy Statement المنقح في مارس 2026 مساراً تتجاوز فيه الملكية والسيطرة المباشرتان 50% عبر ملاك مؤهلين محددين، من بينهم مواطنون أمريكيون أو مقيمون دائمون وفئات منشآت أو قبائل مستوفية للشروط. كما تصف أحكام SBIR بديلاً لملكية الأغلبية يشمل عدة شركات تشغيلية لرأس المال الجريء أو صناديق تحوط أو شركات ملكية خاصة، دون أن يتجاوز مستثمر واحد من هذه الفئات 50%. وتستبعد أحكام STTR المعروضة بديل المستثمرين هذا. ولذلك تهم هوية البرنامج عند قراءة هيكل الملكية. [8]
يمكن أن تبدأ مراجعة تمويل الشركات بمقدم الطلب القانوني وتتبع الأشخاص والكيانات الحائزة على حصصه وحقوق القرار فيه. وقد تتضمن حزمة الدعم سجل المساهمين ووثائق الاستثمار الموقعة والوثائق التأسيسية والاتفاقات الموزعة لحقوق مجلس الإدارة أو الموافقة. وتستحق الخيارات والأدوات القابلة للتحويل والصفقات المعلقة أوصافاً مستقلة، مع طلب تحديد كيفية معاملتها بموجب القاعدة المطبقة. وهذه توصية لجمع الأدلة. وينبغي للمحلل وصف الأداة المحازة فعلياً وترك التصنيف القانوني المختلف عليه مفتوحاً للمراجعة المناسبة. وتحتاج النسبة المنقولة من عرض تقديمي إلى تسوية مع الوثائق الأصلية.
تضع علاقات الارتباط بين المنشآت حداً إضافياً حول المعلومات المطلوبة. يشمل شرط عدد الموظفين المعلن لدى NIH الجهات المرتبطة ويحدد حداً أقصى قدره 500. كما تصف الإرشادات السيطرة الناشئة عن الملكية أو الإدارة أو العلاقات التعاقدية. وعند غموض الأهلية، تذكر NIH أنها لن تمنح التمويل حتى تقدم SBA تحديداً. وتدعم هذه الأحكام فئة مستقلة للأدلة غير المحسومة في المراجعة الداخلية. [8]
لذلك ينبغي لمراجعة المجموعة بيان النطاق المستخدم في حساباتها. ويمكن للمعد تحديد كل كيان جرى النظر فيه وتفسير سبب إدراجه أو إرجائه لمزيد من النظر، وحفظ أدلة عدد الموظفين المقدمة لكل منها. وتحتاج أرقام التوظيف إلى تعريف مشترك وفترة مرجعية محددة قبل جمعها على نحو ذي معنى. وينبغي تأكيد طريقة العد المطبقة من المتطلبات المعنية ذات الحجية. وقد يكون كشف التجميع القائم لدى الفريق المالي مادة داعمة مفيدة، مع وجوب بيان غرضه المحاسبي بوضوح عند استخدامه في ملف منحة.
تجعل صفقات الشركات تاريخ الدليل مهماً تجارياً. قد يغير استثمار مقترح نسب المساهمات في كشف أولي، بينما تثبت وثائق الإتمام وضعاً لاحقاً. وقد تتغير حقوق مجلس الإدارة أيضاً باتفاق منفصل. ويمكن للإدارة طلب وصف مؤرخ للوضع الحالي والصفقة المقترحة والشروط التي تظل مفتوحة. ويستطيع مسؤول إعداد المنحة عندئذ طلب مشورة بشأن نقاط التحقق ذات الصلة بالصفقة. وينبغي أن يظل جدول الملكية المتوقع موسوماً كتوقع طوال هذا الإجراء، مع تسمية شخص مسؤول عن استبداله عند توافر أدلة إتمام موثوقة.
المخرج العملي مذكرة محدودة النطاق بشأن الملكية وعلاقات الارتباط بين المنشآت. ويمكنها بيان المسار الذي فُحص وسرد الوثائق الداعمة وإظهار الحسابات وعزل الأسئلة التي تتطلب إيضاحاً مهنياً أو من الجهة. ويمكن ربط الموافقة بهذه الافتراضات المعلنة. ويوفر ذلك أساساً عملياً للجنة استثمار لتقرير مقدار الأعمال التحضيرية المأذون بها ووقت الحاجة إلى مراجعة إضافية. ولا ينتج عن هيكل المراجعة التوضيحي المطور هنا استنتاج بشأن الأهلية القانونية لشركة معينة أو آفاق حصولها على منحة.
10 النسخ والمراحل والحدود الخاصة بالجهات
أُقر Small Business Innovation and Economic Security Act في 13 أبريل 2026. وتنقل أحكام التمديد تفويض SBIR و STTR إلى 30 سبتمبر 2031، ويؤكد إعلان البرنامج الحالي لدى NIST ذلك التمديد. كما تذكر NIST أن موقعها يُحدّث عقب إعادة التفويض. ولذلك يحتاج تفويض البرنامج وتوافر فرصة تقديم معينة إلى دليل مؤرخ خاص بكل منهما. [10, 11]
يلغي إشعار NIH المنشور في 10 يوليو 2026 إشعارها السابق في أبريل بشأن حدود الطلبات. وينص على حد أقصى على مستوى HHS قدره تسعة طلبات أو مقترحات جديدة أو معاد تقديمها من Phase I و Fast-track و Direct-to-Phase-II لكل منشأة صغيرة في السنة المالية لفئات التقديم المحددة. ويشمل انطباقه مواعيد التقديم النهائية في 13 أبريل 2026 أو بعده. وينتمي تاريخ النشر وتاريخ الانطباق ونطاق الجهة وأنواع التقديم المشمولة جميعاً إلى تفسير هذه القاعدة. [12]
تضيف الشروط الخاصة بالمراحل بُعداً آخر. يصف توجيه SBA المنشور الإقرار عند منح التمويل وعند نقاط تحقق تنظيمية أخرى. ويحدد حداً أدنى لحصة العمل في SBIR قدره ثلثان في Phase I ونصف في Phase II، وحدوداً دنيا في STTR قدرها 40% للمنشأة الصغيرة و30% للمؤسسة البحثية. وعلى الدعوة تحديد أساس قياس الجهد. وتتضمن البوابة صياغات قديمة لانتهاء السريان، ولذلك تستلزم هذه المقاطع التي عُثر عليها الحذر بشأن النسخة عند استخدامها إلى جانب القانون الحالي وتعليمات الجهات. [9]
يمكن لسجل قواعد مقترح تخصيص صف لكل متطلب مستخدم في قرار طلب. وينبغي أن يحدد كل صف الجهة المصدرة والبرنامج والمرحلة ونسخة الوثيقة وتاريخ النشر وتاريخ بدء العمل والوقائع الدقيقة لمقدم الطلب التي يُطبق عليها المتطلب. ويمكن بعد ذلك تقييم أثر إشعار لاحق على هذا الصف. ويستطيع مسؤول الطلب حفظ المدخل السابق وشرح التفسير المعتمد في مدخل لاحق مؤرخ. وهذا يوفر سجلاً واضحاً للأساس المستخدم عندما أذنت الإدارة بالإنفاق أو وافقت على التقديم.
بالنسبة إلى حد التقديم، يمكن للسجل الداخلي المقابل إدراج المنظمة التي قدمت كل طلب ونوع تقديمه ومكون الجهة والسنة المالية المعنية ودليل التقديم. وينبغي للمراجع تحديد معاملة كل بند بموجب الإشعار المطبق قبل حساب المجموع. وقد تحتاج المسودة والطلب المسحوب وإعادة التقديم المنجزة إلى أوصاف مختلفة. ولا تحسم المواد المصدرية المفحوصة هنا كل سؤال محتمل عن العد. ويمكن طرح البند المشكوك فيه في استفسار كتابي موجز يعرض الوقائع والتفسير المقترح معاً.
في حصة العمل، يمكن لمدير المشروع إعداد كشف مسؤوليات يبين العمل المقترح والمنظمة المنفذة وأساس القياس لكل نشاط. وتستطيع المالية تسوية هذا الكشف مع الميزانية بعد إثبات التعريفات المعنية. وينبغي لأي إيضاح مطلوب تحديد النشاط الدقيق وعدم اليقين. ويمكن لمراجعة نهائية قبل التقديم التحقق من أن سجل القواعد وكشف المسؤوليات والطلب تشير إلى نسخة المشروع نفسها. وهذه خطوات إعداد موصى بها، تُقيّم فائدتها عبر جودة الأدلة الناتجة والقرارات التي تدعمها.
11 افصلوا التقديم للبرنامج الخليجي عن المشاركة فيه
تصف الأسئلة الشائعة الحالية لدى Hub71 مقدمي الطلبات في مراحل Pre-Seed وSeed وSeries A، بما فيهم الشركات الناشئة الدولية والمؤسسون الأفراد. وتحدد بصورة منفصلة العوامل المأخوذة في التقييم. وتصف صفحة Access إجراءات الاختيار ومتطلبات الطلب. وتذكر الأسئلة الشائعة أن التأسيس غير ضروري قبل التقديم وتصف إجراءات الإنشاء بعد الاختيار؛ وتذكر صفحة Access توقع التزام مؤسس واحد على الأقل بالانتقال على المدى الطويل. [13, 14] وينبغي للتوقع المعلن وشرط الطلب وحكم الاختيار وخطوة المشاركة اللاحقة الاحتفاظ بأدوارها الفعلية. ولا تقدم المراجعة اتفاق مشاركة موقعاً أو عرضاً خاصاً بمقدم طلب.
ينبغي لمؤسس افتراضي يراجع هذا البرنامج الفصل بين الوقائع القائمة والالتزامات المزمع اتخاذها. ويمكن للملف تسجيل الولاية القضائية للشركة الحالية ومرحلتها والتوافر الفعلي للمؤسس والشروط الواردة في المواد العامة. وينبغي وسم خطة الانتقال كخطة حتى يدعمها الإجراء أو الاتفاق المعني. وعلى فريق الطلب السؤال عن الأدلة المطلوبة في المرحلة التي يدخلها، والالتزامات اللاحقة التي ستنشأ إذا اختير. ويتجنب ذلك اعتبار غياب وثيقة لمرحلة لاحقة إخفاقاً حالياً دون التحقق من وقت طلب تلك الوثيقة.
يحتاج سجل التوقيت أيضاً إلى حفظ الدقة الوثائقية. ففي تاريخ الرصد، تصف صفحة Access موعداً نهائياً للفوج في فبراير 2027 دون تحديد يوم. ويُذكر توقيت مراجعتها بحلول أبريل، بينما تصف الأسئلة الشائعة أبريل إلى يونيو. [13, 14] نحفظ هذا الاختلاف. وينبغي للفريق طلب موعد التقديم النهائي المعمول به بدقة وتعليمات الفوج المطبقة قبل الالتزام بجدول تقديمه. ولا يقدم البحث يوماً مبتكراً أو وقت إغلاق للبوابة أو افتراضاً بأن الفترة الأوسع تمدد البيان الأضيق. ويظل التاريخ بالشهر فقط غير كافٍ لحساب موعد نهائي دقيق.
نقترح قائمة تحقق للمشاركة ذات أقسام مستقلة لأدلة الطلب ومراسلات الاختيار والشروط المقبولة بعد العرض. وينبغي أن تحدد القائمة الأداة المناقشة والوثيقة التي تثبت أي استحقاق أو التزام. ولا يتعامل البحث مع الوصف العام لحوافز مسرعة أعمال على أنه اتفاق منحة مكتمل أو مبلغ نقدي متاح للجميع. وتحتاج الشركة لقرار التمويل إلى العرض الفعلي والشروط الحاكمة وأي شروط تؤثر في تسلمه أو استخدامه. وحتى ذلك الحين، ينبغي لخطة التمويل فصل المسار المحتمل للبرنامج عن الموارد الملتزم بها بالفعل.
يوضح المثال الخليجي أيضاً سبب حاجة قاعدة بيانات عبر البرامج إلى حقول مرنة. فلا يُفترض أن أوصاف مرحلة الشركة المنشورة في برنامج تعادل اختباراً قانونياً للموظفين أو الملكية في موضع آخر. وينبغي أن تحفظ قاعدة البيانات مصطلحات المصدر وتصنيف المحلل بصورة منفصلة. ويمكنها حينئذ دعم مقارنة الأدلة المطلوبة في مراحل قرار متشابهة دون الادعاء بأن كل البرامج تتشارك تعريفاً قانونياً واحداً. وتفيد المقارنة الناتجة في تخطيط العمل الوثائقي، بينما تظل قرارات الأهلية والمشاركة الفعلية خاصة بكل برنامج.
12 مراجعة افتراضية لأدلة مقدم طلب عابر للحدود
لننظر إلى منشأة بريطانية افتراضية تستكشف مسابقة لدى Innovate UK، بينما تنظر شركة تابعة أمريكية مقترحة في فرصة بحث منفصلة للمنشآت الصغيرة. يصف هذا المثال المُنشأ قرار إعداد فقط. وتقدم المجموعة مخططاً تنظيمياً أولياً وكشف ملكية مقترحاً وخطة عمل تمهيدية ورقماً مجمعاً للموظفين. وتظل جولتها الاستثمارية رهناً بالوثائق الموقعة. وملفا الطلبين في مرحلة مبكرة، ولم تتلق المجموعة قرار أهلية أو منحة. ويتعلق سؤال الإدارة المباشر بالأدلة الإضافية اللازمة قبل الالتزام بموارد كبيرة للمقترحات.
في الملف البريطاني، يمكن لمسؤول الإعداد أولاً تحديد فئة مقدم الطلب الدقيقة والمسابقة. ويمكن إرفاق نص الدعوة الحالي بسجل قرار، إلى جانب أدلة التسجيل المتاحة. ويستطيع الفريق التقني صياغة إجابة عن النطاق تربط الأنشطة المقترحة بالأهداف المعلنة. وعندما تظل الصلة غير مؤكدة، يمكنه صياغة سؤال محدد لجهة اتصال البرنامج. ويسجل الملف السؤال وأي رد وتفسير النطاق المحفوظ للمراجعة. ولا يغني وصف داخلي للمشروع بأنه حدي عن هذا التسلسل الموثق.
في الملف الأمريكي، ينبغي وسم كشف الملكية المقترح بأنه مؤقت. ويستطيع المراجع طلب الوثائق المثبتة لوضع الملكية والسيطرة النهائي، وتحديد المسار قيد النظر وتسجيل البرنامج والمرحلة المعنيين. ويُظهر كشف يفصل الوقائع الحالية عن شروط الصفقة المقترحة عدم اليقين المتبقي للإدارة. ويمكن إسناد الأسئلة المتعلقة بتصنيف المستثمرين أو حقوق السيطرة إلى مراجعة مناسبة مهنية أو لدى الجهة. وإلى أن تتوافر الوثائق اللازمة، يمكن للسجل الداخلي بيان أن استنتاج الملكية غير محسوم وتحديد الدليل الذي يسمح بإعادة النظر فيه.
يحتاج رقم الموظفين المجمع أيضاً إلى نطاق موضح. ففي هذا المثال، قدم الفريق المالي إجمالي المجموعة دون قائمة بالكيانات المدرجة أو طريقة عد معلنة. ويمكن لمسؤول الطلب طلب هذا التفصيل وسجلات التوظيف الداعمة، ثم إثبات قواعد الارتباط بين المنشآت والعد المناسبة للمسار المختار. ويمكن لكشف مسؤوليات المشروع بصورة مستقلة تحديد المساهمات المقترحة للشركة التابعة والأم والشركاء البحثيين. وتجيب هذه الوثائق عن أسئلة إعداد مختلفة، ويمكن أن يراجعها أشخاص ذوو مسؤوليات مالية وقانونية وتقنية معنية.
يمكن تجميع تاريخ التقديم بعد تحديد الفرصة الأمريكية. وتستطيع المجموعة إدراج تقديماتها المعنية وطلب تحديد المراجع للمدخلات الخاضعة لقاعدة الجهة المطبقة. ويمكن لمسؤول الطلب البريطاني الاحتفاظ بقائمة تحقق منفصلة للمواد المطلوبة وموعد التقديم النهائي. وتستطيع الإدارة بعد ذلك اعتماد عمل محدود على الأسئلة المفتوحة وإسناد ميزانية إليه وتحديد نقطة قرار إضافية. وتسجل هذه الموافقة التزاماً تحضيرياً. ويتطلب أي قرار لاحق بشأن الأهلية أو التمويل الجهة المخولة وأدلة الطلب الفعلية.
الإجراء المحدد للوثائق المقترح هنا مذكرة أدلة بملفين وملحق صفقة مشترك. ويحدد كل ملف طلب مقدمَه والفرصة ونسخ القواعد الحالية والأدلة المتاحة والأسئلة غير المحسومة والمراجع المسؤول وتاريخ القرار التالي. ويصف الملحق المشترك الاستثمار المقترح ويفصل الأحداث المكتملة الموثوقة عن الافتراضات التي لا تزال تنتظر أدلة. ويمنح هذا الهيكل الإدارة سجلاً قابلاً للتنفيذ لتوزيع جهود الإعداد، مع حفظ الشروط المنفصلة الحاكمة لكل طلب.
13 مثّلوا الأدلة غير المحسومة صراحة
نعرّف للنموذج المُنشأ ستة محمولات إلزامية: الكيان والسيطرة والحجم والنشاط والتكلفة والتقديم. وهي فئات مجردة لهذا التمرين. وقد يتطلب برنامج فعلي عدة فحوص مستقلة داخل فئة واحدة أو فئات إضافية بالكامل. ويرتبط كل محمول بقاعدة محددة ولقطة وقائع وأدلتها. نُسند T عندما تدعم الوقائع المعلنة المتطلب المختار، و F عندما تناقضه، و U عندما يتركه السجل غير محسوم. وتصف الحالات التقييم المحدود النطاق. ولا تحمل احتمالاً مفترضاً، ولا تقيس جاذبية مقدم الطلب التجارية.
نعرّف البوابة المركبة بأنها F إذا كان أي محمول إلزامي F، و T إذا كانت الستة جميعاً T، و U في الحالات المتبقية. ويُظهر هذا الاقتران أثر الشرط الإلزامي صراحة. ويكفي متطلب غير مستوفى تدعمه الأدلة لإصدار شهادة محدودة بعدم اجتياز القواعد. وتتطلب شهادة اجتياز القواعد دعماً لكل متطلب مختار. ويظل الملف الذي يتضمن متطلبات غير محسومة ودون عدم استيفاء مؤيد بالأدلة غير محسوم. ولا يمنح التعريف مقدم الطلب قراراً من الجهة الممولة. ويتعلق مخرجه حصراً بالمتطلبات المختارة والوقائع المعلنة في تاريخ التقييم المسجل.
تغطي الحالة المجهولة عدة أسباب استدلالية مختلفة. فقد ينتظر المحلل اتفاق ملكية، أو يتعذر عليه التوفيق بين مصدرين رسميين، أو يراجع واقعة مستقبلية لم تقع بعد. وينبغي تسجيل هذه الأسباب إلى جانب U. يستخدم النموذج رمزاً مشتركاً لحساب الاقتران، بينما يحفظ السجل التشغيلي السبب والإجراء التالي. وقد تقود وثيقة مفقودة إلى طلب من الشركة. وقد يتطلب تعارض تفسيري جوهري إيضاحاً من البرنامج. ويحتاج الشرط المستقبلي إلى نقطة التحقق المعنية والمسؤول عنه. والرمز مدخل حسابي موجز؛ ويقدم السجل المصاحب سببه وإجراءه التالي.
ينبغي أن تظل الحالات المعروفة قابلة للتتبع عند تغير الأدلة. وإذا غيّر اتفاق أُبرم حديثاً واقعة ملكية جوهرية، فعلى الفريق إنشاء تقييم لاحق وحفظ الاستنتاج السابق مع وقائعه. وإذا اكتشف خطأ في تفسيره السابق، فعليه تسجيل تصحيح ونطاقه. ولا يستبدل الإجراء المقترح بصمت الحالة المجهولة السابقة بإجابة إيجابية بسبب اقتراب الموعد النهائي. كما لا تغير رغبة الداعم التجاري في المضي قدماً حالة الأدلة. وينبغي توثيق قرار الإدارة التحضيري وتقييم القواعد المختارة في حقول مستقلة لكل منهما.
يترك هذا التمثيل أحكام النطاق والجدارة ذات الدرجات في سجلات مستقلة عمداً. ولا يحول قرار UKRI بشأن حالة عند حافة النطاق إلى محمول إلزامي غير مستوفى. وبالنسبة إلى برنامج معين، يجب على المراجع أولاً إثبات الشروط الإلزامية والشروط الخاضعة للتقييم ومن يصدر كل حكم. وبعد ذلك فقط يمكن ترميز القضايا المحدودة المعنية. ويبدأ التمرين العددي في البحث بعد هذا العمل التفسيري افتراضياً. ولا يستطيع أتمتة التفسير القانوني أو تحديد أصالة وثيقة فعلية أو الإقرار بأن الفئات العامة الست تستنفد متطلبات دعوة حقيقية.
| الحالة | المعنى المعرّف | الإجراء التالي في هذا التصميم |
|---|---|---|
| T | تدعم الوقائع المعلنة المتطلب المختار | حفظ القاعدة والوقائع والأدلة |
| F | لا تستوفي الوقائع المعلنة المتطلب المختار | تسجيل المتطلب الحاسم ومراجعة المسار |
| U | يظل المتطلب المختار غير محسوم | إسناد مسألة الدليل المفقود أو التفسير |
| T مركبة | الحالات الست المختارة جميعاً T | إصدار شهادة محدودة النطاق باجتياز القواعد |
| F مركبة | حالة مختارة واحدة على الأقل F | إصدار شهادة محدودة النطاق بعدم اجتياز القواعد |
| U مركبة | لا توجد F وتوجد U واحدة على الأقل | حفظ الحالة غير المحسومة |
دلالات مفترضة لنموذج عام؛ ولا تُرمّز صلاحية تمويل أو قرار منح.
14 اختبروا النتائج المنطقية للدرجات التعويضية
يُعدّد التمرين الأول كل متجه من ستة مواضع مكوّن من T و F و U. ولكل موضع ثلاثة خيارات، مما ينتج 729 متجهاً مختلفاً. ويُحسب كل متجه مرة واحدة. وهذا تمرين محدود للحساسية المنطقية بوزن تعدادي متساوٍ. والمتجهات ليست عينة من مقدمي الطلبات ولا تقديراً للتوزيع المشترك لمتطلبات البرامج. وقد لا يقابل بعض التركيبات نظير عملي في برنامج معين. ويسأل التمرين كيف تصنف التعريفات البديلة المعلومات المعلنة نفسها، مع استخدام الاقتران الإلزامي أساساً محدداً للمقارنة.
يحوّل البديل الأول U إلى T ثم يطبق اقتراناً بوليانياً عادياً. ويقدم توضيحاً شفافاً لمعاملة المتطلبات غير المحسومة كأنها مستوفاة. ويمنح البديل الثاني نقطة لـ T ونصف نقطة لـ U وصفراً لـ F، ثم يقارن المتوسط بعتبة. نحدد مسبقاً عتبات قدرها النصف والثلثان وثلاثة أرباع وخمسة أسداس والواحد. وتستخدم الحسابات العمليات الدقيقة على الأعداد النسبية كي يُعامل المتجه الواقع على العتبة باتساق. وهذه البدائل قواعد اختبار مؤلفة. ولا تدعي الدراسة أن جهة تمويل أو منتجاً تجارياً يستخدم أياً من القاعدتين.
يُصنف المتجه المجتاز في كل بديل وفق اقتران الأساس. فالاجتياز ذو الأساس T اجتياز مدعوم. والاجتياز ذو الأساس U غير مدعوم، لأن إجابة مطلوبة واحدة على الأقل تظل غير محسومة ولا تُعرف أي إجابة بأنها غير مستوفاة. والاجتياز ذو الأساس F متعارض مع الأدلة، لأن متطلباً إلزامياً مختاراً معروف بعدم استيفائه. وهذه فئات تشخيصية معرّفة. وينبغي عدم وصفها بأنها معدلات خطأ قانوني مقيسة أو معدلات منح خاطئة أو تقديرات لدقة نظام فحص تشغيلي.
تجعل عدة ضوابط التعداد قابلاً للتدقيق. يفحص النموذج المتجهات الموجبة بالكامل والسالبة بالكامل والمجهولة بالكامل، وكل متجه موجب فيما عدا حالة عدم استيفاء واحدة، وكل متجه موجب فيما عدا حالة مجهولة واحدة. ويتحقق من أن إعادة ترتيب المواضع الستة لا تغير الاقتران. كما يستبدل الحالات المجهولة في كل متجه بكل استكمال موجب أو سالب ممكن، ويتحقق من النتائج البوليانية الناتجة. ويجب أن يظل الأساس T موجباً عند الاستكمال، والأساس F سالباً، وأن يسمح الأساس U بكليهما. وتتحقق هذه الضوابط من تطبيق الدلالات المعلنة.
ينبغي للقارئ الذي يطبق النتيجة فحص دور الدرجة المقترحة قبل استخدامها. يمكن للدرجات تنظيم الجدارة المقيمة أو ترتيب أولوية أعمال المراجعة عندما يكون معناها صريحاً. ويتعلق التمرين المعرّف بإمكان تعويض الإجابات الإيجابية عن متطلب إلزامي غير محسوم أو غير مستوفى. وتنبع إجابته من الاقتران المفروض والبدائل المختبرة. ويتطلب التقييم التجريبي لأداة حقيقية قواعدها الفعلية وحالات موسومة ونسخ البرامج المطبقة وبروتوكول تحقق مستقلاً. ويقدم هذا التمرين تشخيصاً قابلاً لإعادة الإنتاج يمكن أن يسترشد به ذلك التقييم اللاحق.
15 عرّفوا فحوص الأدلة والعمل المفترض لها
يستخدم التمرين الثاني اثنتي عشرة حالة مؤلفة. وتتضمن كل حالة ست حالات ابتدائية وست نتائج حسم معلنة بترتيب الفئات نفسه. وتخبر نتيجة الحسم المحاكي بما تكشفه حالة مجهولة مشمولة عند تنفيذ فحص محدد. ولا تستطيع سياسة المحلل الآنية الاطلاع على تلك النتيجة مسبقاً. ويُشترط توافق الحالات الابتدائية الموجبة أو السالبة المعروفة مع النتائج المعلنة. وتظل بعض النتائج U بعد جميع الفحوص المتاحة. ويتيح ذلك للتمرين تمثيل مجموعة وثائق مختارة تترك تعارضاً دون حسم، دون تفسير التعارض كعدم استيفاء موضوعي للقواعد.
نعرّف ستة فحوص ونسند إليها وحدات عمل مبتكرة للأدلة. يكلف فحص سجل الكيان وحدتين ويغطي الكيان. ويكلف ملف الملكية أربعاً ويغطي السيطرة والحجم. ويكلف إقرار عدد الموظفين ثلاثاً ويغطي الحجم. وتكلف خطة العمل التقنية ثلاثاً وتغطي النشاط والتكلفة. ويكلف دفتر التكاليف وحدتين ويغطي التكلفة. ويكلف سجل التقديم وحدة واحدة ويغطي التقديم. وقيم التغطية والعمل افتراضات اختيرت لإظهار التداخل واختلاف تسلسلات المراجعة. ولا تمثل ساعات موظفين أو أسعاراً أو تكاليف استشارة مبلغاً عنها أو تقديرات لعبء أي برنامج مسمى.
عند إجراء فحص، لا يكشف إلا النتيجة المعلنة للمحمولات المشمولة المجهولة حالياً. ويحافظ على الحالات المعروفة. وتستهلك النتيجة التي تظل مجهولة عمل الفحص مع ذلك. ولا يمكن تكرار الفحص نفسه. وقد تتداخل فحوص مختلفة؛ فمثلاً يمكن لملف الملكية وإقرار عدد الموظفين كليهما تقديم نتيجة الحجم المعلنة. ويفترض هذا التبسيط توافق الوثائق المشمولة بشأن النتيجة. وتتطلب حالة فعلية لوثائق متعارضة نموذج أدلة أغنى مع أرصاد منفصلة وقاعدة تسوية صريحة. وتحتفظ الحالات غير المحسومة بـ U.
تضم مجموعة الحالات ملفاً ابتدائياً مكتملاً، وعدم استيفاء معروفاً للكيان، وعدم استيفاء معروفاً للتكلفة، وفجوات فردية تُحسم إيجابياً أو سلبياً، وتغطية وثائق مشتركة، وملفات غير مكتملة في جميع المواضع، وتعارضات تبقى دون حسم. وهذه اختبارات ضغط متنوعة عمداً. ولا تُوزن بحسب الشيوع ولا تُختار لتقدير متوسط عبء مقدم الطلب. ولا تتطلب الشهادات الابتدائية عملاً إضافياً في هذا النموذج. ويستبعد هذا الصفر الجهد التاريخي المتضمن بالفعل في الملف الابتدائي. وينبغي فهمه بوصفه عملاً مضافاً بعد نقطة البداية المعلنة، دون الإيحاء بأن إنشاء الأدلة الحقيقية كان بلا تكلفة.
يُعدّد النموذج لكل حالة جميع المجموعات الجزئية الـ64 من الفحوص الستة المتاحة، بما فيها المجموعة الخالية. ويحسب البوابة الناتجة ومجموع تكاليف الفحوص المختارة. ويسجل أقل عمل إضافي وكل مجموعة شاهدة متعادلة عند الحد الأدنى من بين المجموعات التي تنتج شهادة موجبة أو سالبة. وللحساب اطلاع على نتائج الحسم المعلنة، ولذلك يُجرى بأثر لاحق. وحده الأدنى حد سفلي للمقارنة بتسلسل مراجعة قابل للتنفيذ. ولا يمثل سياسة يمكن لمقدم طلب تطبيقها وهو يعلم نتائج لم تُرصد بعد.
| الفحص | وحدات العمل | الحالات المجهولة المشمولة |
|---|---|---|
| سجل الكيان | 2 | الكيان |
| ملف الملكية | 4 | السيطرة والحجم |
| إقرار عدد الموظفين | 3 | الحجم |
| خطة العمل التقنية | 3 | النشاط والتكلفة |
| دفتر التكاليف | 2 | التكلفة |
| سجل التقديم | 1 | التقديم |
جميع وحدات العمل ونطاقات التغطية افتراضات مؤلفة. ولا تمثل عملة أو ساعات موظفين أو تكاليف إعداد مرصودة.
| الحالة المُنشأة | الحالات الابتدائية | نتائج الحسم |
|---|---|---|
| ملف مكتمل محدود النطاق | TTTTTT | TTTTTT |
| عدم توافق معروف للكيان | FTTTTT | FTTTTT |
| فجوة أدلة الكيان | UTTTTT | TTTTTT |
| تكشف أدلة السيطرة عدم الاستيفاء | TUTTTT | TFTTTT |
| ملف مجموعة مشترك | TUUTTT | TTTTTT |
| خطة عمل تقنية مشتركة | TTTUUT | TTTTTT |
| ملف غير مكتمل ابتدائياً | UUUUUU | TTTTTT |
| ملف غير مكتمل مع شرط سيطرة غير مستوفى | UUUUUU | TFTTTT |
| يبقى تعارض السيطرة غير محسوم | TUTTTT | TUTTTT |
| تبقى أدلة النشاط غير محسومة | TTTUUT | TTTUTT |
| عدم استيفاء معروف لقاعدة التكلفة | TUTTFU | TTTTFT |
| تكشف أدلة الحجم عدم الاستيفاء | UTUTTU | TTFTTT |
ترتيب المواضع: الكيان والسيطرة والحجم والنشاط والتكلفة والتقديم. T=مدعوم؛ F=غير مستوفى؛ U=غير محسوم. والنتائج افتراضات لحالات مؤلفة، لا تنكشف للسياسات الآنية إلا عبر الفحوص المنفذة.
16 قارنوا ترتيبات المراجعة القابلة للتنفيذ بحد الشهادة
نحدد سياستين آنيتين قابلتين للتنفيذ قبل التشغيل. يتبع ترتيب «الكيان أولاً» سجل الكيان وملف الملكية وإقرار عدد الموظفين وخطة العمل ودفتر التكاليف وسجل التقديم. ويرتب «الأقل تكلفة أولاً» الفحوص بحسب تكلفتها المفترضة، مستخدماً الفهرس المعلن نفسه لحسم التعادل. وتسلسله سجل التقديم ثم سجل الكيان ثم دفتر التكاليف ثم إقرار عدد الموظفين ثم خطة العمل ثم ملف الملكية. وتجعل هذه الترتيبات الثابتة المقارنة قابلة لإعادة الإنتاج. ولا تمثل تقديراً لأفضل ممارسة مهنية، ولا يدعي النموذج أن أياً منهما أمثل عالمياً لحالات واقعية مجهولة.
تبدأ كل سياسة بالحالات الابتدائية المعلنة. وتتوقف فوراً إذا كانت هذه الحالات تثبت شهادة بالفعل. وإلا فإنها تمر على ترتيبها مرة واحدة. ويُتجاوز الفحص الذي لا يغطي أي حالة مجهولة متبقية. ويُجرى الفحص المعني إذا كانت تكلفته ضمن ميزانية العمل المتبقية، بما في ذلك المساواة التامة مع الميزانية. ويُتجاوز الفحص غير الميسور، وقد يُجرى فحص لاحق ميسور مع ذلك. وتتوقف السياسة عندما تثبت شهادة موجبة أو سالبة أو تصل إلى نهاية المرور. وتكشف هذه القاعدة أثر عمل ميسور يستهلك القدرة قبل فحص حاسم لاحق.
تتراوح الميزانيات من صفر إلى خمس عشرة وحدة عمل. وتعادل خمس عشرة التكلفة الإجمالية للفحوص الستة، وإن كانت السياسة قد تتوقف أبكر أو تتجاوز فحوصاً زائدة. ويحفظ النموذج الفحوص المنفذة وأسباب التجاوز والإنفاق وانتقال الحالة بعد كل خطوة. وتُبلغ النتيجة التي تظل غير محسومة كذلك بصرف النظر عن العمل المبذول. ويتحقق التطبيق لكل نتيجة آنية تثبت شهادة من بقاء الإنفاق ضمن الميزانية وألا يقل عن الحد الأدنى اللاحق. وتشير شهادة سياسة تقترن بحد أدنى لاحق غير محسوم إلى عدم اتساق يستدعي التحقيق.
للإمكان بأثر لاحق خاصية ميزانية بسيطة: متى كانت مجموعة جزئية مُنتجة لشهادة ميسورة، ظلت ميسورة عند الميزانيات الأكبر. وللسياستين الآنيتين الثابتتين خاصية مختلفة، لأن زيادة الميزانية قد تغير الفحوص المبكرة التي تشتريانها. وقد يترك شراء مبكر قدرة غير كافية لفحص حاسم لاحق. ولذلك نفحص تسلسل الميزانية كاملاً ونحفظ أي فقد للشهادة مع ارتفاع الميزانية. وتُعد هذه النتيجة سمة لسياسة التجاوز بحسب الميزانية المحددة، دون دلالة على أن زيادة ميزانية الاستشارة الفعلية تقلل الأهلية القانونية لمقدم الطلب.
التطبيق حتمي، بمدخلات ثابتة ودون بذرة عشوائية أو معامل ملائم للبيانات أو مصنف متعلم. ويُعرّف التصميم والمدخلات والشيفرة كل على حدة، وتُحفظ النتائج المنفذة لجميع الجداول والأشكال. وينبغي للأعمال التحريرية أو البصرية اللاحقة إعادة استخدام مصفوفات البيانات المحفوظة. ويتطلب أي تصحيح حفظ النتيجة السابقة ونسخة جديدة مع تغيير موضح. ويتيح هذا الانضباط للقارئ التمييز بين تصميم الحالات المفترض والنتائج المحسوبة وفقه وأي ادعاء تجريبي لاحق يحتاج إلى أدلة مختلفة.
17 اقرؤوا التشخيص المنطقي ضمن فضاء حالاته الاصطناعي
يتضمن التعداد الكامل متجه أساس واحداً يجتاز القواعد، و63 متجهاً غير محسوم، و665 متجهاً لا يجتازها. وتنبع الأعداد من الاقتران المعلن: تشمل المتجهات الـ64 المحتوية على T و U فقط متجهاً واحداً كله T، ويحتوي كل متجه متبقٍ على F واحدة على الأقل. ويجتاز تحويل الحالات المجهولة إلى صحيح كل متجهات T/U البالغ عددها 64. ولذلك ينتج اجتيازاً مدعوماً واحداً و63 اجتيازاً غير مدعوم، دون اجتيازات متعارضة مع الأدلة. وتصف النتيجة ما يفعله ذلك البديل المؤلف بالمعلومات غير المحسومة. ولا تقدم تقديراً لمدى احتواء ملف مقدم طلب على متطلب مجهول.
تسمح درجة نصف النقطة عند عتبة النصف باجتياز 435 متجهاً: واحد مدعوم و63 غير مدعوم و371 متعارضاً مع الأدلة. وعند الثلثين، تكون الأعداد المقابلة واحداً و56 و111، بإجمالي 168 اجتيازاً. وعند ثلاثة أرباع، يوجد اجتياز مدعوم واحد و41 غير مدعوم و36 متعارضاً مع الأدلة. وعند خمسة أسداس يجتاز متجه مدعوم واحد و21 غير مدعوم وستة متعارضة مع الأدلة. ولا تجتاز عتبة الواحد إلا المتجه الذي كله T. وهذه نتائج محفوظة للمقارنة الدقيقة بالأعداد النسبية، وتُعرّف كل فئة اجتياز نسبة إلى الاقتران الإلزامي المحدد.
للاجتيازات الستة المتعارضة مع الأدلة عند خمسة أسداس تفسير بسيط. يتضمن كل منها F واحدة وخمس حالات T. وتعوض الدرجات الإيجابية المحمول الإلزامي غير المستوفى وفق تعريف متوسط الدرجة البديل. ويصنف الاقتران المتجه نفسه بعدم اجتياز القواعد. ويجعل هذا الحد المحلول اختيار القاعدة ظاهراً. وبالنسبة إلى برنامج حقيقي، يجب على المراجع تحديد ما إذا كان الشرط إلزامياً أو خاضعاً للتقييم ثم تطبيق القاعدة الحاكمة وفقاً لذلك. ولا تثبت المقارنة الاصطناعية كيفية معالجة جهة ممولة فعلية لطلب معين أو ما إذا كان نظام فحص تجاري يتضمن قاعدة درجات كهذه.
تشرح النتيجة أيضاً سبب حاجة درجة فحص إجمالية مرتفعة إلى تفسير معلن. فالدرجة تلخص مجموعة إجابات. وتحتاج كل قضية إلزامية إلى أدلتها الداعمة الخاصة. نوصي بالإبلاغ عن الشروط الإلزامية غير المحسومة وغير المستوفاة منفردة، مع تقييم الجدارة في سجله المستقل. وحيث ترغب الشركة في درجة لترتيب أولوية مراجعتها، ينبغي أن تصف غرض الدرجة وتحفظ الحالات الأصلية. ويقدم الاختبار الحالي مثالاً قابلاً للتحقق للمعلومات المفقودة عند استبدال بوابة إلزامية مختارة بحساب تعويضي مختلف صراحة.
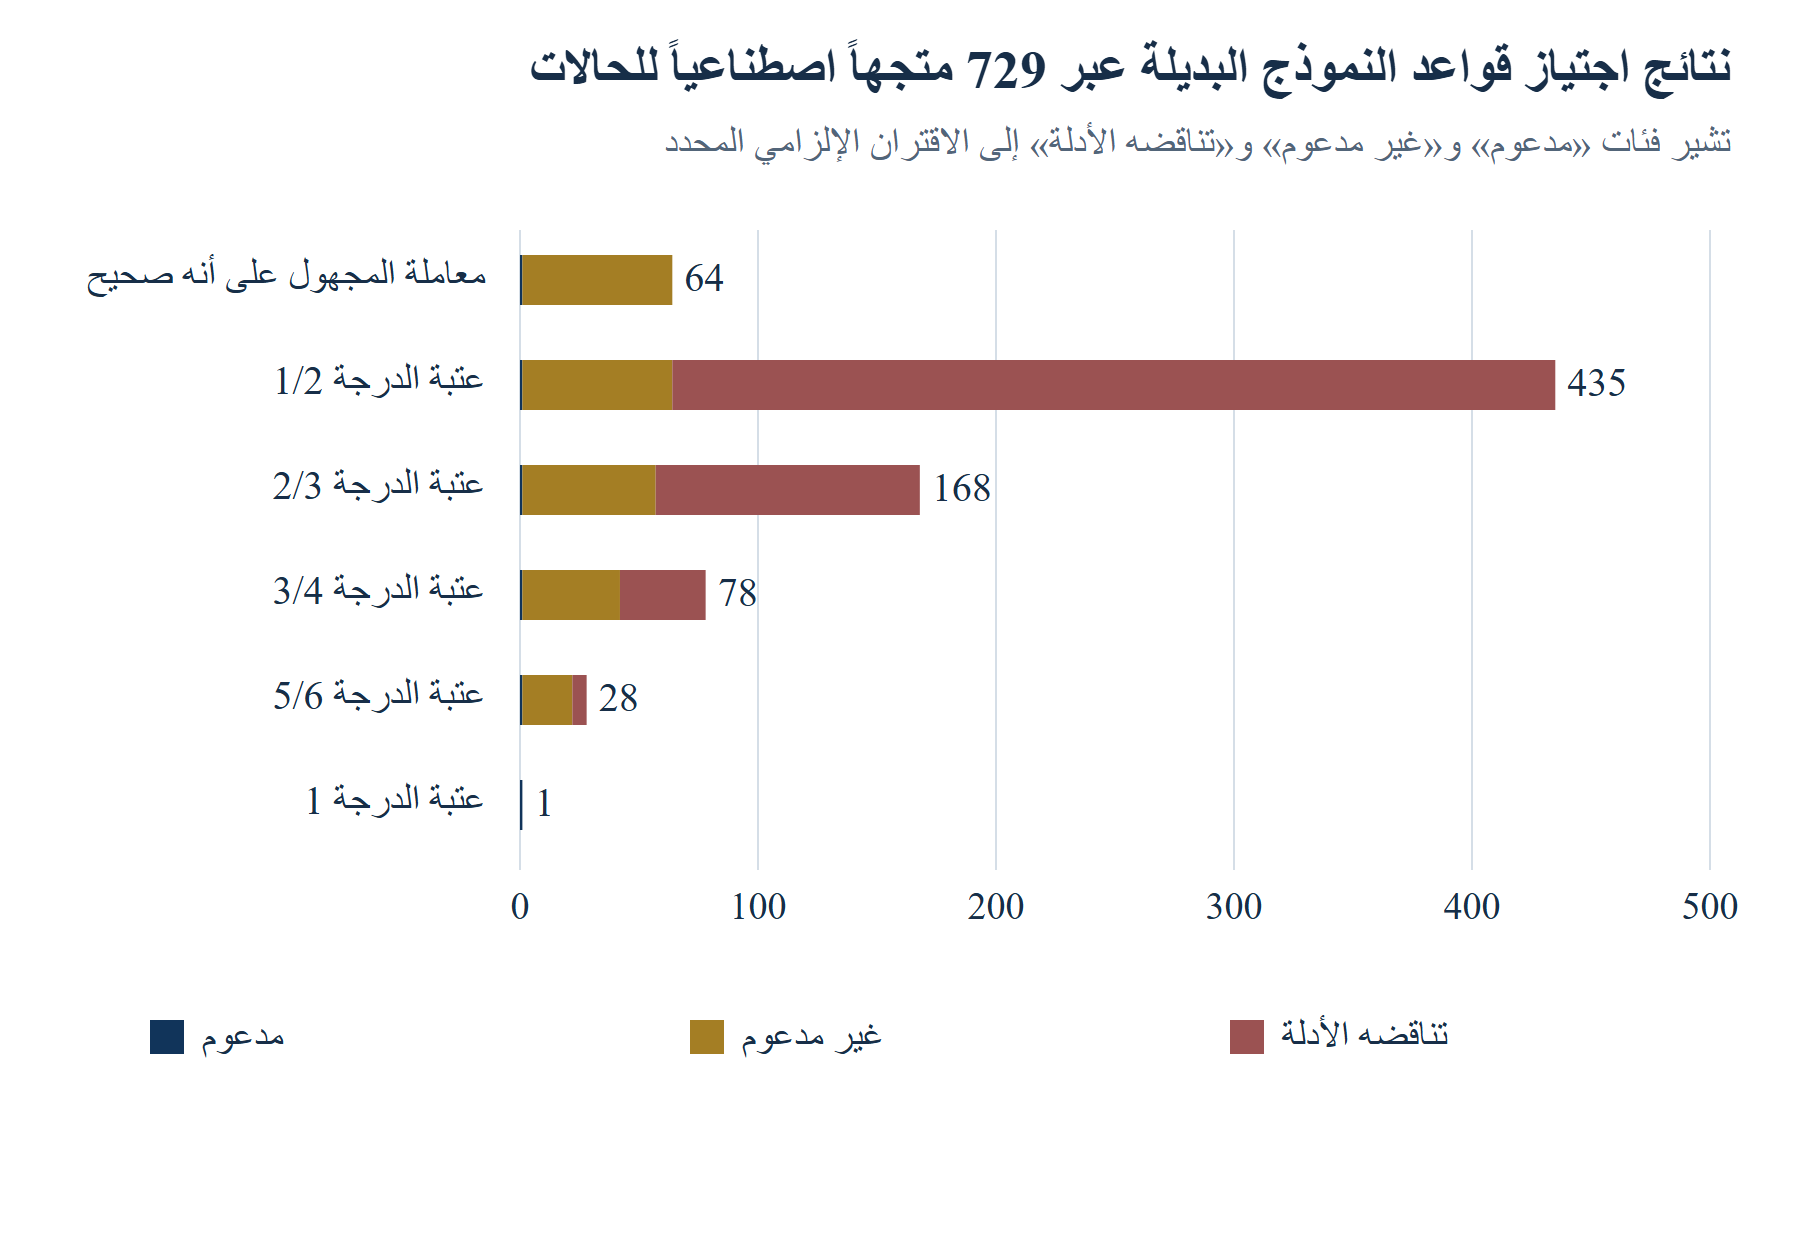
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
نتائج النموذج الحتمية المحفوظة. والأعداد تشخيصات منطقية؛ ولا تمثل تكرارات لمقدمي الطلبات أو معدلات دقة لأداة حقيقية.
| القاعدة أو العتبة البديلة | مدعوم | غير مدعوم | متعارض مع الأدلة |
|---|---|---|---|
| معاملة المجهول كصحيح | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
مخرجات نموذج محفوظة بدقة؛ وكل عدد يمثل عدد متجهات نسبة إلى الاقتران الإلزامي المفروض. ولا يُقدر احتمال لمجتمع إحصائي أو دقة لأداة فعلية.
18 اقرؤوا عمل الشهادة بحسب الملف الابتدائي المعلن
لدى ثلاث حالات مُنشأة شهادة بالفعل عند نقطة البداية: الملف المكتمل المحدود النطاق، وعدم توافق الكيان المعروف، وعدم استيفاء قاعدة التكلفة المعروف. ولا تتطلب أي منها عملاً إضافياً للأدلة في هذا النموذج. تجتاز الأولى القواعد؛ ولا تجتازها الأخريان. ويهم إدراجها عند قراءة الأعداد الإجمالية. فعدد الشهادات يشمل عدم استيفاء موثقاً كما يشمل اجتيازاً مدعوماً. ولا يمثل عدداً للطلبات المؤهلة للتمويل، وتستبعد نتائج العمل الصفري الجهد التاريخي المتضمن في الأدلة الابتدائية.
من الحالات غير المحسومة ابتدائياً، يبلغ الحد الأدنى لفجوة أدلة الكيان وحدتي عمل، ويتطلب عدم استيفاء السيطرة وملف المجموعة المشترك أربعاً لكل منهما، وتتطلب خطة العمل التقنية المشتركة ثلاثاً. ويتطلب الملف غير المكتمل ابتدائياً ذو النتائج الموجبة كلها عشر وحدات. وللملف غير المكتمل ذي عدم استيفاء السيطرة الخفي حد أدنى لاحق قدره أربع. وتتطلب حالة عدم استيفاء الحجم ثلاثاً باستخدام إقرار عدد الموظفين. ولحالتي تعارض السيطرة والنشاط غير المحسوم حدود دنيا ذات قيمة تقنية null، لأن أياً من المجموعات الجزئية المختارة للفحوص لا يستطيع حسم بوابتهما. وتُحفظ قيم null هذه منفصلة عن الصفر.
عند الميزانية الكاملة البالغة خمس عشرة وحدة، تصل السياستان الثابتتان إلى شهادات في عشر حالات من اثنتي عشرة، بما فيها الشهادات الابتدائية الثلاث. ويختلف العمل. ففي حالة الملف المشترك يستخدم «الكيان أولاً» أربع وحدات، بينما ينفق «الأقل تكلفة أولاً» ثلاثاً على عدد الموظفين قبل ملف الملكية ذي الوحدات الأربع، بإجمالي سبع. وفي حالة خطة العمل المشتركة يستخدم «الكيان أولاً» ثلاث وحدات؛ ويشتري «الأقل تكلفة أولاً» أولاً دفتر التكاليف بوحدتين ثم خطة العمل بثلاث، بإجمالي خمس. ويجعل التداخل المفترض بعض الفحوص المبكرة زائدة بعد شراء الحزمة اللاحقة. وتنبع هذه الآلية من التغطية المعلنة دون الإيحاء بنفقات استشارة مرصودة.
يتطلب الملف غير المكتمل ذي النتائج الموجبة كلها عشر وحدات وفق «الكيان أولاً» وخمس عشرة وفق «الأقل تكلفة أولاً». ويتطلب ملف عدم استيفاء السيطرة الخفي ستاً وخمس عشرة على التوالي، مقابل حده اللاحق البالغ أربع وحدات. يراجع «الكيان أولاً» السجل قبل اكتشاف عدم استيفاء السيطرة عبر ملف الملكية. ويصل «الأقل تكلفة أولاً» إلى ذلك الملف بعد المشتريات المعنية الأخرى. ويحدد الحد الأدنى اللاحق الوثيقة الحاسمة بمعرفة نتائج الحالة؛ ولا تملك السياستان الآنيتان هذه المعرفة المسبقة. ولذلك تسجل المقارنة فرق تكلفة تحت الترتيبين المختارين. ولا تثبت استراتيجية آنية مثلى عالمياً أو وفراً مقدراً لمقدم طلب حقيقي.
في الحالتين غير المحسومتين، يظل للعمل الإضافي تكلفة قابلة للرصد ضمن النموذج. يستهلك تعارض السيطرة أربع وحدات في أي من السياستين ويظل U. وتستهلك حالة النشاط ثلاث وحدات وفق «الكيان أولاً» أو خمساً وفق «الأقل تكلفة أولاً»، وتظل أيضاً U. ولذلك ينبغي أن يبلغ المخرج العمل المبذول والحالة غير المحسومة كليهما. وتحتاج الإدارة التي تتلقى هذا السجل إلى مسار أدلة مختلف أو إيضاح مخول أو قرار بإيقاف المراجعة المختارة. ولا يقول النموذج إلا إن فحوصه الستة لا تحسم هذه الحالات المعلنة؛ ولا يقدم استنتاجاً بشأن كل تحقيق واقعي ممكن.
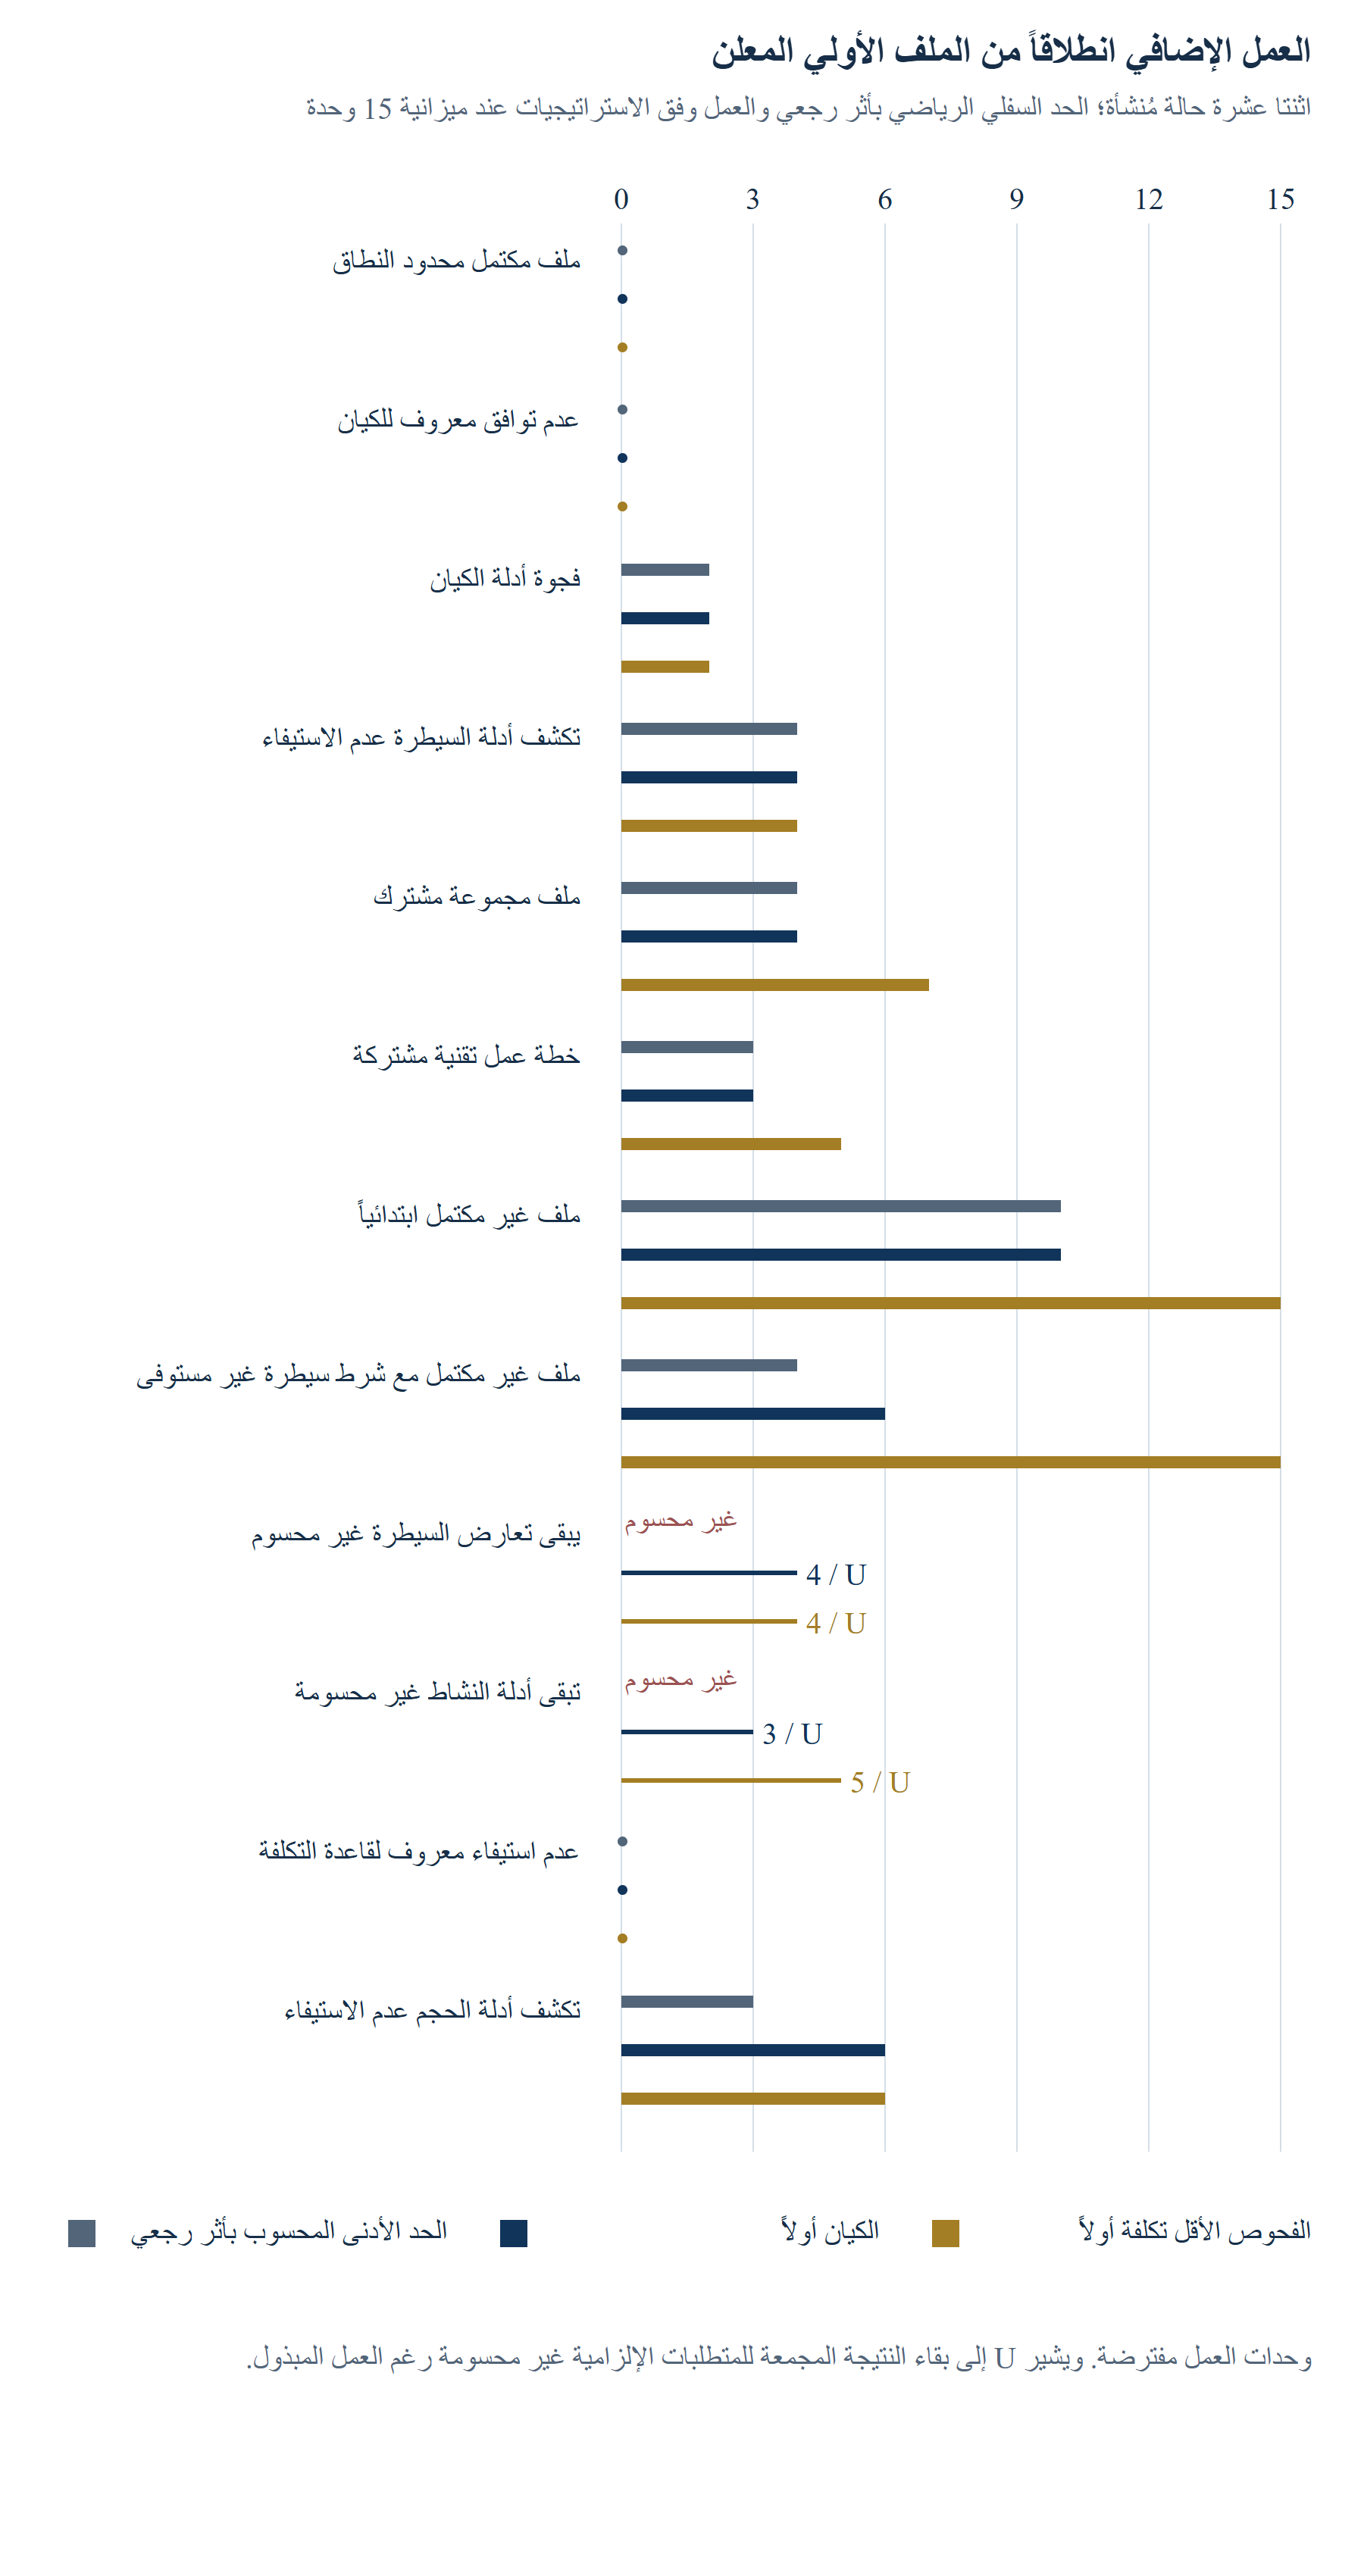
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
اثنتا عشرة حالة مؤلفة ووحدات عمل مبتكرة. لا تتطلب الشهادات الابتدائية عملاً إضافياً. وتشير الحدود الدنيا ذات القيمة التقنية null إلى حالات غير محسومة ضمن الفحوص المختارة.
| الحالة المُنشأة | الحد الأدنى بأثر لاحق | عمل / حالة «الكيان أولاً» | عمل / حالة «الأقل تكلفة أولاً» |
|---|---|---|---|
| ملف مكتمل محدود النطاق | 0 | 0 / T | 0 / T |
| عدم توافق معروف للكيان | 0 | 0 / F | 0 / F |
| فجوة أدلة الكيان | 2 | 2 / T | 2 / T |
| تكشف أدلة السيطرة عدم الاستيفاء | 4 | 4 / F | 4 / F |
| ملف مجموعة مشترك | 4 | 4 / T | 7 / T |
| خطة عمل تقنية مشتركة | 3 | 3 / T | 5 / T |
| ملف غير مكتمل ابتدائياً | 10 | 10 / T | 15 / T |
| ملف غير مكتمل مع شرط سيطرة غير مستوفى | 4 | 6 / F | 15 / F |
| يبقى تعارض السيطرة غير محسوم | غير محسوم | 4 / U | 4 / U |
| تبقى أدلة النشاط غير محسومة | غير محسوم | 3 / U | 5 / U |
| عدم استيفاء معروف لقاعدة التكلفة | 0 | 0 / F | 0 / F |
| تكشف أدلة الحجم عدم الاستيفاء | 3 | 6 / F | 6 / F |
وحدات عمل إضافي مبتكرة. تمثل T/F شهادات محدودة باجتياز/عدم اجتياز القواعد؛ وتظل U غير محسومة. ولثلاث شهادات ابتدائية عمل إضافي صفري. والحدود الدنيا ذات القيمة التقنية null ليست صفراً أو ادعاء باستحالة واقعية.
19 افحصوا تسلسل الميزانيات كاملاً قبل اختيار ترتيب
عند ميزانية صفر وحدة، يحتفظ الحساب اللاحق والسياستان بالشهادات الابتدائية الثلاث. وعند ميزانية ثلاث، تكون لست حالات شهادة لاحقة ميسورة؛ ويصل «الكيان أولاً» إلى خمس و«الأقل تكلفة أولاً» إلى أربع. وعند أربع وحدات، تكون لتسع حالات مجموعة جزئية مُنتجة لشهادة، بينما يصل «الكيان أولاً» إلى سبع و«الأقل تكلفة أولاً» إلى خمس. ويعكس الفرق الفحوص المشتراة بالتسلسل قبل توافر الشهادة. ويعرض الجدول كل ميزانية من صفر إلى خمس عشرة ليتمكن القراء من فحص العتبات والمناطق الثابتة دون الاعتماد على مقارنة منتقاة.
يحقق «الكيان أولاً» تسع شهادات عند ست وحدات وعشراً عند عشر وحدات. ويحقق «الأقل تكلفة أولاً» ثماني شهادات عند سبع وحدات ويظل عند ثمانٍ حتى أربع عشرة. وعند خمس عشرة يحقق عشراً. ويبلغ الإجمالي اللاحق عشراً عند عشر وحدات. ويشمل كل إجمالي ثلاث شهادات ابتدائية؛ وتُكتسب الشهادات المتبقية بالفحوص. وتبقي الحالتان غير المحسومتين باستمرار الحد الأقصى دون اثنتي عشرة. وهذه الأعداد عبر مجموعة الحالات المؤلفة الثابتة. ولا أساس لتحويل عشر من اثنتي عشرة إلى معدل متوقع لمقدمي الطلبات أو مقارنة جغرافية أو نتيجة منح متوقعة لمحفظة.
لا يحدث فقد للشهادة بين ميزانيتين متجاورتين لأي من السياستين الثابتتين في هذه الحالات الاثنتي عشرة. وتظل السياسة المحددة تسمح بهذا السلوك في تصميمات حالات أخرى، لأن فحصاً مبكراً أصبح ميسوراً حديثاً قد يغير القدرة المتبقية المتاحة لفحص لاحق. نحفظ هذا التمييز المنهجي ونبلغ غياب المخالفة المرصود في هذه المجموعة المعلنة. ولحد الإمكان اللاحق خاصية رتابة رياضية مستقلة: تظل المجموعة الجزئية الميسورة المُنتجة لشهادة ميسورة مع زيادة الميزانية. ويجب تقييم السياسة التي تختار الفحوص بالتسلسل باستخدام معلوماتها الفعلية وقواعد شرائها.
اجتاز التشغيل المحفوظ 2,115 ضابطاً حتمياً تغطي الخصائص المنطقية واتساق المدخلات وميزانيات المسارات والحدود السفلى وفحوص الحدود المعلنة. وتختبر هذه الضوابط التطبيق مقابل النموذج المعلن. ولا تتحقق من صحة تكاليف الأدلة المفترضة، ولا تثبت تغطية الفئات الست لبرنامج فعلي، ولا تقيس دقة التفسير القانوني. والخطوة العملية التالية للمنظمة مشروع تجريبي يستخدم عملها الوثائقي الفعلي وقواعدها المعتمدة. وينبغي لأي مقارنة مقترحة للسياسات حفظ المعلومات الابتدائية والمهام المنفذة والنتائج غير المحسومة، حتى تكون للادعاءات الناتجة قاعدة أدلة قابلة للدفاع عنها.
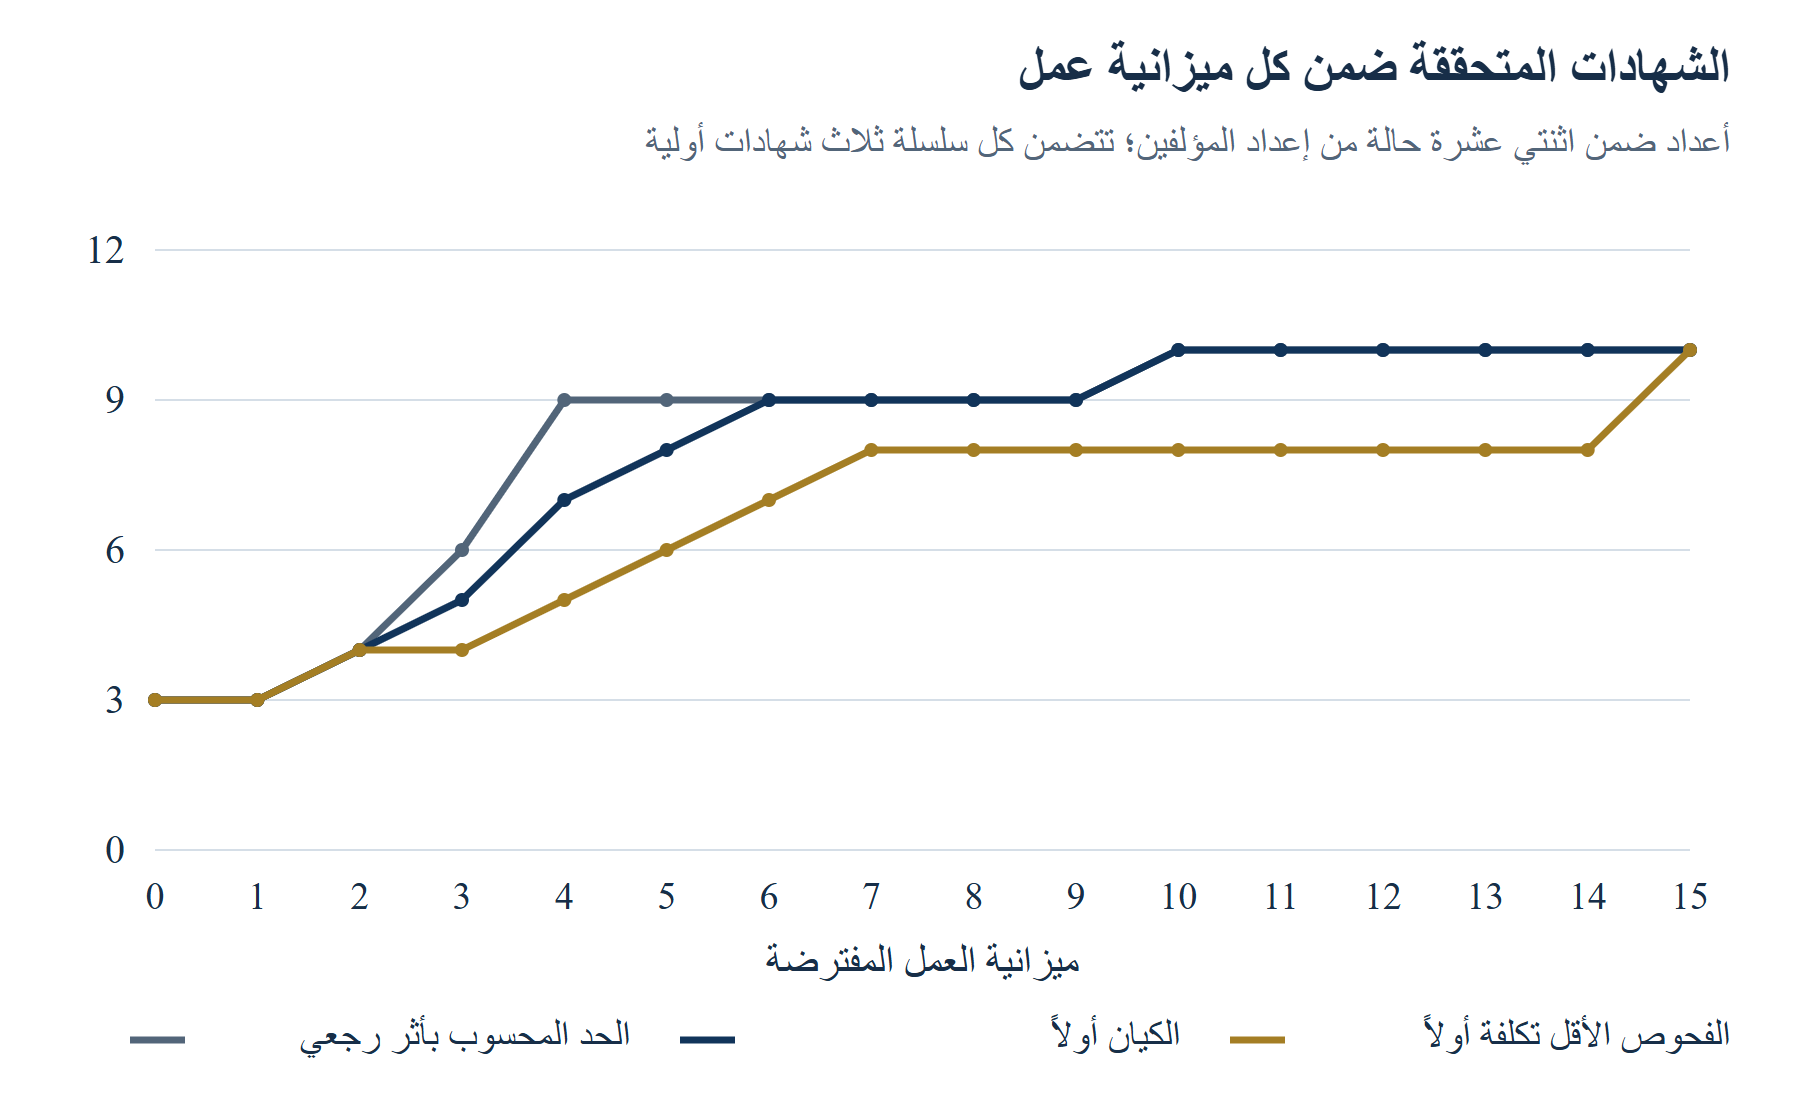
مرِّر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
تشمل الأعداد عبر اثنتي عشرة حالة مؤلفة ثلاث شهادات ابتدائية. ولا تمثل احتمالات للحصول على منحة. ولم يحدث فقد للشهادة بين ميزانيات متجاورة في هذه الحالات الاثنتي عشرة.
| الميزانية | قابلة لإصدار شهادة بأثر لاحق | الكيان أولاً | الأقل تكلفة أولاً |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
تشمل جميع الأعداد ثلاث شهادات ابتدائية. وقد تكون نتيجة كل سياسة اجتيازاً للقواعد أو عدم اجتيازها. وتساوي الشهادات الجديدة الإجمالي المعروض ناقص ثلاث. ولم يحدث فقد بين ميزانيات متجاورة في مجموعة الحالات هذه.
20 أصدروا شهادة يستطيع مراجع آخر إعادة بناء أساسها
نقترح شهادة قرار تتألف من هوية الطلب والمتطلبات المقيمة ولقطة الوقائع ومراجع الأدلة والاستنتاج والإجراء التالي المأذون به. وينبغي أن يبين الاستنتاج نطاقه بلغة عادية. فمثلاً يستطيع مراجع تأكيد دعم حساب الحجم المختار وفق الحسابات وحدود المجموعة المحددة، مع إبقاء متطلب آخر غير محسوم. وينبغي أن تميز الشهادة هذا الاستنتاج المحدود عن تحديد كامل للأهلية. وغرضها تزويد المراجع التالي بمعلومات كافية لإعادة بناء الاستدلال دون الاعتماد على ذاكرة المعد الأصلي أو حديث غير رسمي.
يستحق الدليل الحاسم محدداً دقيقاً لموضعه. ويمكن لمرجع المصدر تحديد بند أو صفحة أو جدول أو قسم مسمى. ويمكن لوثيقة شركة تحديد الكشف والفترة المعنيين. وينبغي أن يبين التقييم كيف يدعم الدليل القضية الجاري اختبارها. ويترك اسم الملف وحده الاستدلال ناقصاً. كما ينبغي للسجل الإفصاح عن الأدلة المحتمل أن تكون جوهرية التي لم تتوافر، وما إذا كان المعد قد اعتمد على افتراض معلن. وإذا أثر افتراض في الاستنتاج، فعلى الشهادة شرح ما يتغير إذا ثبت خطؤه.
يوفر منشأ المعلومات مفردات مفيدة لتنظيم هذا السجل. يصف W3C PROV Primer العلاقات بين الكيانات والأنشطة والوكلاء المشاركين في إنتاج المعلومات. وهو مذكرة فريق عمل، وتوفر مفاهيمه مرجعاً تصميمياً هنا. [16] نقترح تمثيل وثيقة المصدر ككيان والمراجعة كنشاط والمعد أو المعتمد كوكيل. ويحتفظ التقييم المشتق بصلته بتلك المدخلات. ويسجل هذا الهيكل كيفية إنتاج الاستنتاج. ويظل التفسير الموضوعي بحاجة إلى مراجع مؤهل والجهة المخولة في البرنامج المعني.
ينبغي للشهادة اللاحقة تحديد الحدث الذي أطلق إعادة التقييم. وقد يكون الحدث استثماراً مكتملاً أو مصدراً مصححاً أو رداً جديداً للبرنامج أو نطاق مشروع معدلاً. وعلى المراجع بيان القضايا التي أُعيد النظر فيها والوقائع الداعمة التي لم تتغير. ويسمح حفظ هذا التسلسل للإدارة بالتمييز بين واقعة جديدة وتصحيح للاستدلال السابق. كما ينشئ مسار تدقيق عملياً إذا احتاجت ورقة مجلس إدارة أو نموذج تمويل إلى شرح سبب تغير حالة الطلب بين فترتي إبلاغ.
نوصي بحفظ خطاب النتيجة الرسمي منفصلاً عن شهادة الشركة. يشرح سجل الشركة مراجعتها وقرار إنفاقها. وتسجل المراسلات الرسمية قرار البرنامج ضمن نطاقه المعلن. وينبغي بحث الاختلافات بينهما وتوثيقها. وعلى إجراء مراجعة حقيقي تحديد ضوابط وصول واحتفاظ ملائمة للمعلومات التجارية والشخصية المعنية. ولا يفرض هذا المقترح فترة احتفاظ قانونية عامة، ولا يقدم ادعاءً مقيساً بأن نظاماً معيناً يقلل النزاعات أو يغير نتائج المنح.
| الحقل | المحتوى الواجب حفظه | السبب |
|---|---|---|
| هوية الطلب | الكيان والمشروع والدعوة والمكون | تحديد الحالة المقيمة |
| لقطة القواعد | النسخة والبند والانطباق | تحديد القضية الحاكمة |
| لقطة الوقائع | الفترة والمصدر والافتراضات الجوهرية | تحديد ما جرى تقييمه |
| الحالة والسبب | T أو F أو U مع تفسير | حفظ نطاق الاستنتاج |
| الدليل الحاسم | موضع الوثيقة الدقيق | دعم إعادة البناء |
| مسألة مفتوحة | واقعة مفقودة أو تفسير غير محسوم | إسناد الإجراء التالي |
| الموافقة | المراجع والصلاحية وتاريخ القرار | تسجيل من أذن بالإجراء |
| رابط النسخة اللاحقة | واقعة متغيرة أو تصحيح أو قرار لاحق | حفظ الموقف السابق |
تصميم تشغيلي مقترح؛ وتظل المراجعة الموضوعية وصلاحية التمويل منفصلتين.
21 احصروا مساعدة الذكاء الاصطناعي في عمل أدلة قابل للمراجعة
قد يساعد سير عمل معزز بالذكاء الاصطناعي في اقتراح تصنيفات للوثائق أو استخراج تواريخ مرشحة أو العثور على مقاطع ذات صلة بمتطلب محدد مسبقاً. ونقترح معاملة كل مخرج من هذه المخرجات كملاحظة أولية تستلزم التحقق. وينبغي لسير العمل حفظ المقطع المصدري وموضعه والاستخراج الذي تحقّق منه المراجع بالفعل. ويجب أن يظل أي بيان مولّد من نموذج عن الملكية أو الوضع القانوني أو أهلية البرنامج خارج الشهادة المعتمدة إلى أن يتحقق شخص مخول من الوقائع والتفسير الأصليين. وهذا تصميم ضوابط مقترح. ولم تختبر هذه الدراسة أي نظام ذكاء اصطناعي لدقة الاستخراج أو فحص الطلبات.
يمكن للتطبيق العملي فصل الاسترجاع والاستخراج والحكم. يسجل الاسترجاع المصدر الذي جرى الحصول عليه. ويحدد الاستخراج النص والحقول المرشحة. ويشرح الحكم كيفية انطباق المقطع المتحقق منه على مقدم الطلب وتاريخ القرار. ويجعل فصل هذه السجلات الخلاف محدد الموضع: يستطيع الفريق تحديد ما إذا كانت الوثيقة المسترجعة خاطئة أو المقطع مقروءاً على نحو خاطئ أو القاعدة مطبقة خطأ. وينبغي أيضاً حفظ حالات غياب المصدر وتعذر الوصول. وعلى النظام الذي لا يستطيع الحصول على وثيقة حاكمة تسجيل هذا القيد وإحالة السؤال إلى مسؤول بشري.
ينبغي أن يبدأ المشروع التجريبي بمجموعة وثائق مراجعة بصورة مستقلة ومهام واضحة التعريف. فقد تسأل مهمة استخراج ما إذا كان المصدر يذكر يوماً أو شهراً أو لا يذكر تاريخ إغلاق. وقد تسأل أخرى عن الكيان القانوني أو مكون التمويل الذي يسميه مقطع. ويستطيع المراجع مقارنة الإجابة المقترحة بالمقطع الفعلي وحفظ عدم التطابق. ويمكن لهذه الملاحظات على مستوى المهام دعم تقييم لاحق. ولا ينبغي جمعها في رقم مبتكر للدقة الإجمالية للأهلية، خاصة عندما يظل التفسير الحاكم محل خلاف أو تغيب الوقائع الجوهرية لمقدم الطلب.
ينبغي للنظام أيضاً حفظ التمييز بين مواد البرنامج العامة وأدلة مقدم الطلب السرية. وقبل استخدام أي مسار معالجة خارجي، تحتاج الإدارة إلى أساس معتمد لإرسال المعلومات المعينة عبره. ويمكن للتصميم المقترح العمل بمستودع وثائق خاضع للضبط وقائمة مراجعة تعكس صلاحياتها حساسية كل ملف. ولا يقدم البحث تأكيداً بشأن أمن مقدم خدمة أو ترتيبات امتثال شركة. وتتطلب تلك الأسئلة تقييماً مستقلاً للخدمة الفعلية والشروط التعاقدية والبيانات والالتزامات المطبقة.
ينبغي للأتمتة امتلاك شرط اعتماد محدد لكل حقل تقترح تحديثه. ويمكن قبول تاريخ متحقق منه مع مصدره ودقته. وينبغي لقاعدة متعارضة فتح مسألة للمراجعة. ويجب أن تؤدي وثيقة شركة متغيرة إلى إعادة تقييم المتطلبات المرتبطة بها. وعلى المراجع المسؤول اعتماد الشهادة الناتجة وحفظ أساس الموافقة. وهذه قواعد تشغيل مقترحة يمكن تقييمها باستخدام سجلات مراجعة فعلية. وينبغي قياس فائدتها التجارية بجودة الوثائق المثبتة والقرارات المدعومة، مع إثبات أي آثار زمنية أو تكلفية بصورة منفصلة.
22 صمموا دراسة لمقدمي الطلبات تستطيع تفسير النتائج الفعلية
تحتاج الدراسة التجريبية المستقبلية إلى مجتمع محدد من محاولات الطلب وسجل مؤرخ لما جرى لكل محاولة. نقترح تسجيل مقدمي طلبات موافقين قبل قرارهم النهائي بالتقديم، ومتابعة الدعوات المختارة عبر المراحل المعنية. وينبغي أن تحدد وحدة الرصد الشركة والمشروع والبرنامج والجولة ونسخة الطلب. وتبقى طلبات الشركة المتكررة مترابطة. ويتيح هذا التصميم للباحثين التمييز بين محاولة معدلة ومشروع جديد، وتحديد أعمال الإعداد التي توقفت قبل وجود طلب رسمي.
ينبغي تحديد فئات النتائج قبل الجمع. وقد تتضمن وقف الإعداد، وعدم التقديم بحلول الموعد المستهدف، والاستبعاد الإداري، والاستبعاد المعلن بسبب الأهلية أو النطاق، ومقترحاً قُيّم ولم يمول، ومقترحاً مختاراً، واتفاقاً أُبرم لاحقاً. وينبغي أن تدعم التغذية الراجعة الفعلية السبب المعلن. وتظل التغذية الراجعة المفقودة مسجلة كمفقودة. وقد تنطبق أسباب متعددة على قرار واحد، وعلى بروتوكول الترميز بيان كيفية تسجيلها. وينبغي أن يراجع مرمز ثانٍ الحالات الملتبسة بالرجوع إلى الوثائق الأصلية ويحفظ أي خلاف.
ينبغي أن تحفظ الدراسة التواريخ والرقابة الإحصائية صراحة. فالشركة التي تظل تنتظر قراراً عند نهاية الرصد لها نتيجة معلقة. والشركة التي تسحب الموافقة تُحدث شكلاً مختلفاً من فقد البيانات. ولا يمكن معاملة برنامج لم يُكمل التقييم كأنه رفض مقدم الطلب. وينبغي للتحليل نشر المقام المعني لكل نسبة مبلغ عنها وإظهار الحالات المستبعدة وأسبابها. وعندما تحد موافقة مقدم الطلب من الأدلة المتاحة، ينبغي للباحث وصف هذا الحد قبل تفسير الفروق بين المجموعات.
تستخدم دراسة Howell المنشورة عن منح البحث والتطوير مقدمي طلبات SBIR لوزارة الطاقة الأمريكية مصنفين ترتيبياً في تقييم شبه تجريبي. ويدعم ملخص الناشر دورها مثالاً لتصميم يستخدم معلومات مقدمي الطلبات لدراسة نتائج التمويل. [15] ولا تعيد مراجعتنا الوثائقية إنتاج هذا التصميم أو تنقل آثاره المبلغ عنها إلى مراجعة الأهلية. وتحتاج دراسة مستقبلية للإجراء المقترح هنا إلى استراتيجية تحديد خاصة بها. فقد تختلف الشركات التي تختار إعداداً أوسع في الموارد أو التقنية أو جودة المشروع، مما يصعّب التفسير السببي لمقارنة بسيطة للنتائج.
نقترح فصل الأهداف الوصفية والسببية في هذا العمل المستقبلي. يمكن للدراسة الوصفية توثيق انتشار سجلات محددة مفقودة والمراحل التي تقع فيها الاستبعادات المعلنة ضمن مجتمعها المسجل. ويحتاج التقييم السببي لتدخل مراجعة إلى تصميم إسناد أو مقارنة قابل للدفاع عنه وضمانات أخلاقية وبيانات كافية. وينبغي تسجيل المحطات التجارية، كجولة حقوق ملكية لاحقة أو إيرادات أو إتمام مشروع، مع تواريخها وأدلتها الخاصة. ولا يحسم وقوعها بعد قرار منحة وحده نسبة الأثر. ولا يقدم البحث الحالي تقديراً تجريبياً لأي من هذه العلاقات.
23 اربطوا موقف الأدلة بقرار تمويلي
يحتاج الفريق المالي إلى خطة تمويل تميز الموارد المتاحة عن المسارات التي لا تزال قيد النظر. نوصي بإعطاء طلب المنحة سجل مراحل خاصاً وربط كل حدث تمويل مفترض بالأدلة الداعمة. وينبغي أن تكون لموافقة الإعداد والتقديم والتقييم والاتفاق والصرف مدخلات منفصلة. وتستطيع الإدارة عندئذ رؤية التزامات المشروع التي تعتمد على قرار خارجي، وتلك التي يمكن تنفيذها بالموارد القائمة. ويقدم العرض المقترح شفافية بشأن علاقات الاعتماد. ولا يثبت سياسة اعتراف محاسبي أو قبولاً لدى المقرض أو توقعاً لما سيدفعه البرنامج.
في شركة أجهزة ناشئة افتراضية، قد تختار الإدارة ما إذا كانت ستمول حملة اختبار إضافية قبل تقييم الطلب. وينبغي لمذكرة القرار تحديد الغرض التجاري للاختبار والأدلة التي سينتجها ومصدر النقد للإنفاق. وإذا دعم الاختبار أيضاً مشروعاً تجريبياً لعميل، فينبغي وصف هذا الاستخدام منفصلاً عن صلته المحتملة بالمنحة. ويمكن للفريق مقارنة الإنفاق المقترح بسيولته الفعلية وبدائله. ولا يسند البحث إلى هذا الاختيار التوضيحي قيمة عميل مبتكرة أو احتمال منحة أو عائداً.
ينبغي أن يكون لميزانية الإعداد مسؤول وقاعدة إيقاف. نقترح اعتماد مهام أدلة مسماة مع نقطة مراجعة بعد توافر المعلومات الحاسمة. وقد يبرر عدم توافق إلزامي معروف إعادة النظر في المسار فوراً. وقد يبرر تفسير غير محسوم مهمة إيضاح محدودة. ويمكن لملف مكتمل للقواعد المختارة دعم قرار الانتقال إلى المرحلة التالية، رهناً بالمتطلبات المتبقية. وينبغي الإذن بهذه الإجراءات ضمن حوكمة الشركة نفسها. وتصف شهادة اجتياز القواعد الأدلة المفحوصة، ولا تستطيع إنشاء التزام تمويل خارجي.
قد يؤثر استثمار أو استحواذ في عدة ملفات طلبات معاً. وعلى فريق الصفقة تحديد أي افتراضات للطلبات تعتمد على الكيان أو الملكية أو موقع المشروع أو حجم المجموعة، وإسناد المراجعة عند نقاط التحقق المعنية. ويمكن لمسؤول إعداد المنحة بعد ذلك الحصول على وقائع الصفقة المكتملة وتحديث التقييمات المتأثرة. والتوصية هي إظهار علاقة الاعتماد أثناء تخطيط الصفقة. ولا يقدم البحث قولاً عاماً بأن صفقة ما تغير الأهلية أو تستلزم موافقة أو تطلق أثراً تعاقدياً محدداً. ويحتاج كل استنتاج كهذا إلى الشروط الحاكمة الفعلية ووقائع الحالة.
ينبغي للورقة الإدارية النهائية بيان القرار الحالي وأساسه الاستدلالي والالتزام التالي الذي يحتاج إلى موافقة. ويمكن لكشف موجز بالمسائل غير المحسومة تحديد المسؤول والوثيقة أو الإيضاح المطلوب وتاريخ القرار المعني. ويمنح هذا مجلس الإدارة رؤية عملية دون اختزال كل سؤال مفتوح في احتمال واحد. وحيث لا تدعم الأدلة افتراضاً تمويلياً، ينبغي للفريق الاحتفاظ بهذا القيد في خطته. ويمكن الإبلاغ عن التغيرات اللاحقة بمقارنتها بالموقف السابق المحفوظ كي تفهم الإدارة الواقعة أو القرار الذي تغير.
| المسؤولية | الموافقة المقترحة | سجل خطة التمويل |
|---|---|---|
| المالية | ميزانية الإعداد ودعم السيولة | الإنفاق المعتمد ومصدر النقد الفعلي |
| المسؤول التقني | وقائع المشروع والادعاءات المختبرة | الأدلة المنتجة والاختبارات المتبقية |
| مستشار قانوني أو مؤهل | مراجعة تفسيرية محدودة النطاق | نطاق الرأي والشروط غير المحسومة |
| مسؤول التقديم | الحزمة الدقيقة والموافقات المطلوبة | إيصال التقديم أو العمل غير المنجز |
| الجهة الممولة | قرارات البرنامج ضمن صلاحيتها | أدلة القرار الفعلي والاتفاق والصرف |
هيكل أدوار موصى به؛ يُكيّف بحسب ترتيبات الصلاحيات الفعلية للشركة. ولا تُعامل أي منحة متوقعة كنقد متسلم.
24 عالجوا السؤال المحدد الذي يظل غير محسوم
تدعم النتائج الوثائقية والنتائج المُنشأة توصية تشغيلية محدودة النطاق. ابدؤوا بمقدم الطلب والدعوة بعينهما. وحددوا الشروط الإلزامية ووقت انطباقها. واربطوا المصدر والوقائع المعنية بكل قضية مختارة. واحفظوا الأدلة غير المحسومة وسجلوا أي عدم استيفاء تدعمه الأدلة. وأبقوا الحكم على النطاق وتقييم الجدارة وقرار التمويل النهائي في سجلات منفصلة. ويستطيع الفريق بعد ذلك الإذن بإجراء تالٍ محدد مع مسؤول ونقطة مراجعة. وتتعلق هذه التوصية بجودة سجل القرار، دون وعد بمنحة أو منفعة مالية مقيسة.
يكشف التمرين المُنشأ مصدرين مختلفين لخطأ القرار ينبغي بحثهما عملياً. فقد يسمح تعريف الدرجات بنتيجة إجمالية موجبة رغم وجود شرط إلزامي غير مستوفى. وقد يبذل تسلسل المراجعة جهداً على أدلة متداخلة قبل الوصول إلى الوثيقة الحاسمة للحالة المختارة. وتعتمد أهميتهما العملية على قواعد البرامج الفعلية وتكاليف الأدلة وتوزيعات الحالات التي لا ترصدها هذه الدراسة. وينبغي لمشروع تجريبي ميداني قياس هذه الكميات مباشرة وحفظ المحاولات غير الناجحة أو غير المحسومة، بما فيها العمل المتروك قبل التقديم. ولا توفر سجلات المنح الناجحة وحدها ذلك المقام.
بالنسبة إلى شركة تواجه سؤالاً حدياً راهناً، ينبغي أن يكون المخرج المباشر مذكرة مسائل قصيرة قابلة للمراجعة. وتبين البند أو الواقعة غير المحسومة والوثائق المفحوصة بالفعل والجهة المخولة المطلوبة والالتزام المنتظر للإجابة. ويمكن بعد ذلك إدخال تفسير مُوضح أو واقعة متاحة حديثاً في تقييم لاحق. وتحفظ الشركة سجلاً مفهوماً لقراراتها، بينما تحتفظ الجهة الممولة بصلاحيتها الخاصة بشأن الأهلية والاختيار والاتفاق والصرف.
المراجع
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
