
1 Classificar a decisão antes de explicar um insucesso
Uma candidatura a subvenção precisa de uma base identificável para cada requisito obrigatório antes de se poderem discutir responsavelmente as suas perspetivas de financiamento. Propomos um registo de evidência que liga o candidato, o concurso selecionado, as condições aplicáveis e os factos usados numa decisão de triagem. A questão central é que incerteza permanece e que evidência a resolveria. O artigo examina-a através de análise documental datada, representação formal de requisitos obrigatórios e casos de evidência explicitamente construídos. As recomendações dirigem-se a fundadores, responsáveis financeiros e assessores que decidem preparar, esclarecer, rever ou abandonar uma candidatura concreta.
O título não estabelece que todas as candidaturas em casos de fronteira falham. O processo publicado da Innovate UK permite avaliar casos na fronteira do âmbito quando são julgados dentro dele. [1] O incumprimento documentado de um requisito selecionado, uma lacuna de evidência por resolver e uma decisão de financiamento desfavorável mantêm significados diferentes. É necessária informação efetiva sobre a decisão antes de atribuir um resultado à elegibilidade.
Considere-se uma empresa hipotética cujo projeto se enquadra no tema tecnológico de um programa e cujos documentos de propriedade não foram analisados. O enquadramento temático fornece evidência sobre o projeto. A ausência de análise da propriedade deixa uma questão distinta em aberto. Uma avaliação comercial positiva não a resolve. Da mesma forma, a ausência de um registo de propriedade analisado não constitui evidência afirmativa de uma estrutura proibida. Um gestor financeiro precisa de ambas as distinções ao autorizar preparação adicional. A ação adequada pode ser pedir documentos, esclarecer o programa ou decidir fundamentadamente que a via selecionada não deve continuar a ser seguida.
O nosso contributo é um desenho de decisão de âmbito limitado. Especifica como registar uma regra, associar evidência a uma proposição, manter um estado por resolver e produzir uma explicação suscetível de revisão. Os exercícios numéricos examinam as consequências desse desenho em casos artificiais inteiramente descritos. Não reivindicamos prioridade quanto à novidade destes conceitos lógicos ou de evidência. A análise também não contém uma população representativa de candidatos, dados de candidaturas rejeitadas ou casos empresariais com consentimento. Não permite estabelecer a frequência dos incumprimentos de elegibilidade, prever a probabilidade de concessão de uma empresa ou medir o retorno financeiro do processo proposto.
O resultado prático é um certificado de decisão para um conjunto definido de requisitos num momento indicado. Identifica os factos decisivos, as regras consultadas, as questões pendentes e a pessoa autorizada a aprovar a ação seguinte. O seu âmbito limita-se deliberadamente às questões efetivamente verificadas. Elegibilidade, mérito competitivo, contratualização e pagamento exigem evidência própria. A gestão deve transportar esses estados separados para o plano de financiamento, para que uma candidatura em análise seja descrita de forma coerente na documentação do conselho, no modelo financeiro e nas comunicações com potenciais investidores.
2 Definir o estudo documental e os seus limites
Selecionámos materiais oficiais que expõem diferentes fontes de incerteza nas fronteiras dos critérios. Os europeus abrangem vias de candidatura, dimensão empresarial, relações de grupo e acesso a uma fase posterior. Os britânicos distinguem requisitos de candidatura, juízo sobre o âmbito e avaliação competitiva. Os norte-americanos descrevem condições selecionadas de elegibilidade de pequenas empresas e uma alteração recente dos limites de apresentação. A Hub71 fornece um exemplo do Golfo em que autorização para candidatar, seleção após avaliação e obrigações posteriores de participação devem ser registadas separadamente. As fontes formam uma comparação intencional de estruturas de decisão. A sua inclusão não estabelece que os programas selecionados representem todo o financiamento da inovação de uma jurisdição.
A data de observação documental é 10 de novembro de 2026. Conservamos a versão própria do documento, a data de publicação, a de aplicabilidade e a precisão do calendário declarado. Os campos têm finalidades diferentes. Uma data de consulta estabelece quando a equipa leu uma página. A de publicação regista a declaração da fonte sobre a sua publicação. A de aplicabilidade identifica os acontecimentos aos quais a regra diz aplicar-se. Um prazo de coorte expresso apenas em mês mantém essa precisão até existir uma indicação autorizada mais precisa. O estudo não reconstitui todas as versões históricas nem supõe que a primeira redação observada seja a primeira alguma vez publicada.
Para cada afirmação, o registo de investigação contém o URL oficial, a função documental, a cláusula ou secção relevante e uma declaração local dos seus limites. A evidência pode ser um documento efetivo do programa, uma reformulação por um organismo ou uma página explicativa do prestador. Essas funções permanecem visíveis quando as fontes divergem. Uma FAQ pode ajudar a identificar uma questão operacional e deixar por resolver uma incoerência com um programa de trabalho. Os assessores jurídicos do candidato ou a autoridade responsável devem tratar interpretações relevantes para casos reais. O artigo fornece verificações selecionadas e uma forma de organizar esse trabalho.
O acesso direto à regulamentação eletrónica norte-americana atual não esteve disponível durante esta análise. Identificamos por isso a declaração de política NIH acessível e a diretiva SBA publicada pelas versões efetivas e pelo âmbito da leitura. A declaração NIH de março de 2026 precede a lei de reautorização de abril de 2026. A diretiva publicada contém antiga redação de caducidade. Nenhuma é apresentada como auditoria completa de toda a legislação, regulamentação posterior ou concursos atuais dos organismos. Estes limites são especialmente importantes ao preparar uma certificação de elegibilidade, pois um resumo selecionado não substitui o concurso aplicável e as suas alterações. [8, 9, 11]
O trabalho analítico divide-se em constatações documentais, práticas operacionais propostas e cálculos construídos. Os factos dos programas têm referências de fontes. As estruturas de registo e competências de decisão propostas são identificadas como recomendações. Os casos construídos declaram factos e unidades assumidos antes da discussão dos resultados calculados. Nenhum candidato inventado é apresentado como cliente, beneficiário ou empresa rejeitada. Esta divisão permite reutilizar o método verificando regras e evidência efetivas da própria decisão financeira. Esclarece também que afirmações poderiam ser testadas depois com dados de candidatos devidamente organizados.
| Conjunto de fontes | Questão de decisão selecionada | Evidência adicional para um caso real |
|---|---|---|
| EIC Accelerator | Via da entidade e componente pedido | Programa atual completo e condições relevantes do país e concurso |
| Definição de PME da Comissão | Limites de medição e agregação | Contas, unidades de trabalho e registos de propriedade e controlo |
| Innovate UK | Apresentação, âmbito e seleção | Regulamento exato do concurso e informação efetiva sobre a decisão |
| NIH e SBA | Condições relativas a proprietários, afiliadas e fase | Concurso atual, alterações e regras aplicáveis |
| Hub71 | Candidatura e participação | Instruções da coorte atual e condições da oferta efetiva |
Comparação documental selecionada [1-14]; nenhum certificado de elegibilidade de um programa completo ou candidato específico.
3 Separar as fases da decisão de financiamento
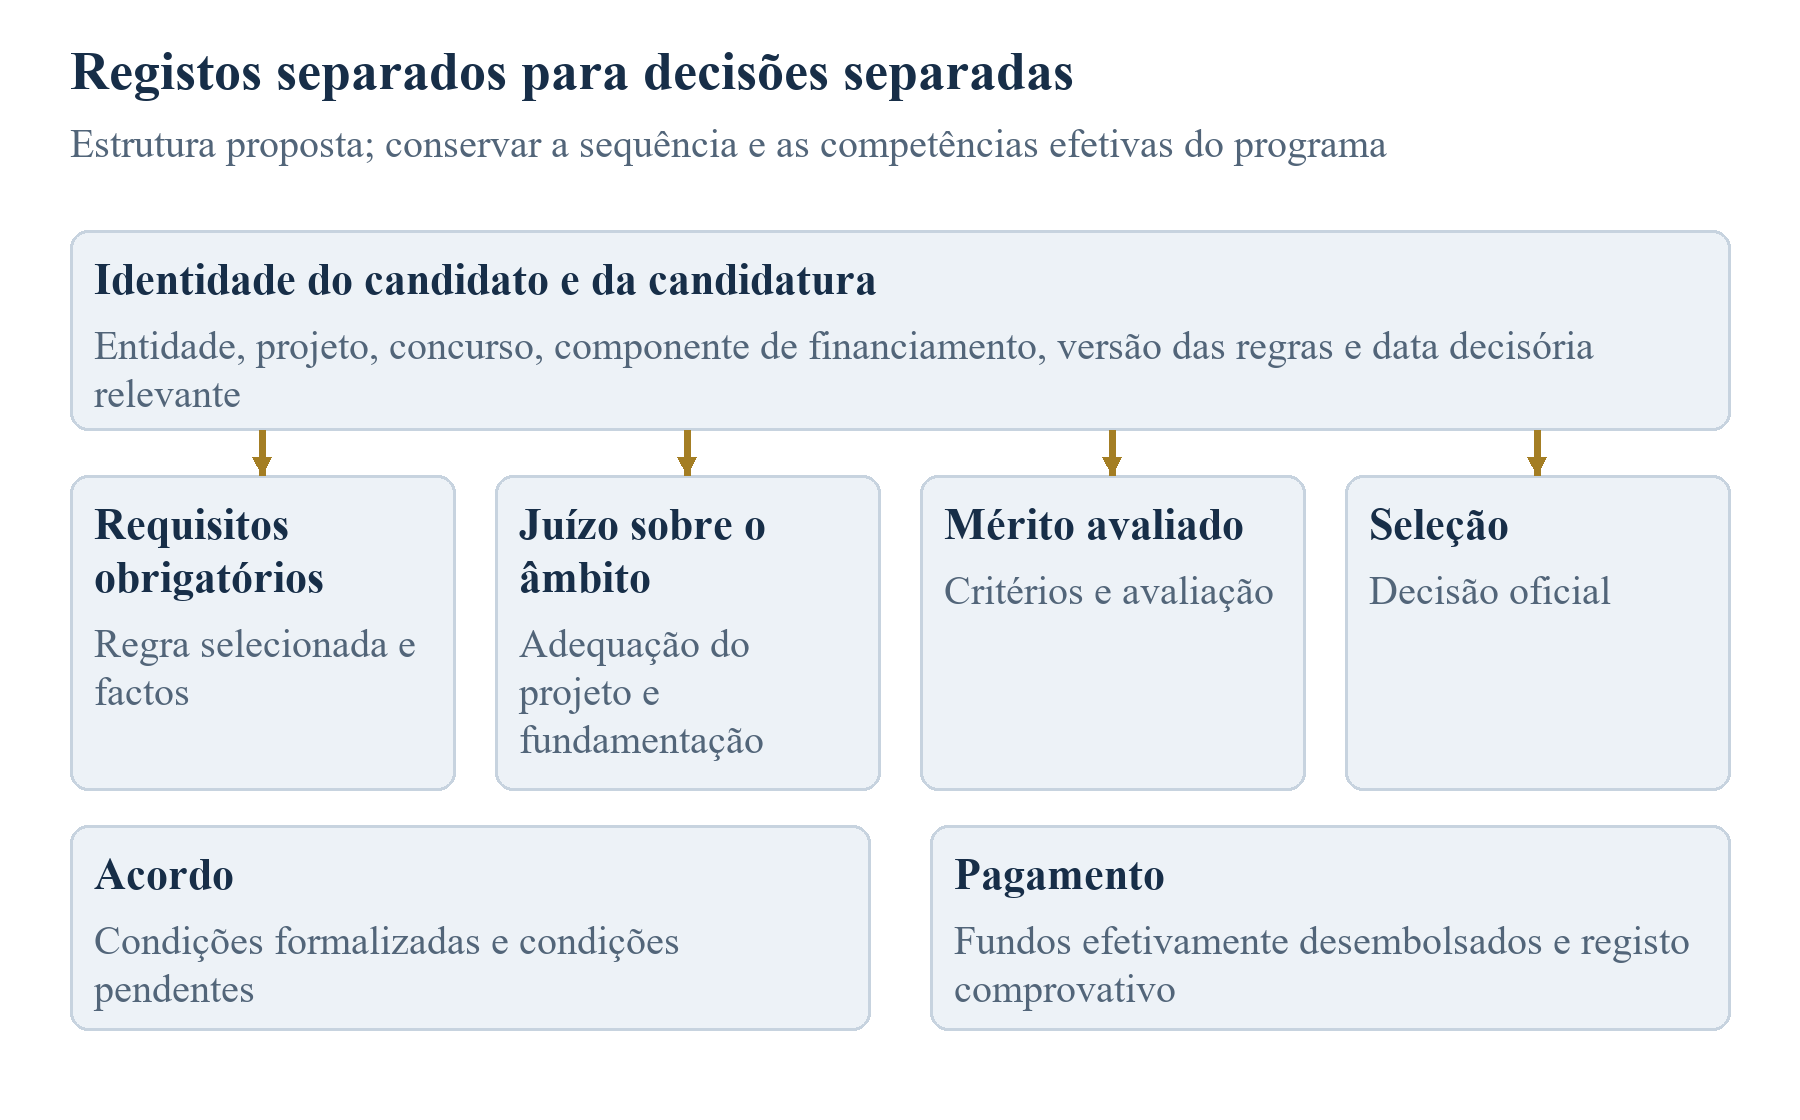
Usamos admissibilidade para descrever as condições exigidas de forma e apresentação, elegibilidade para os requisitos selecionados do candidato ou projeto e âmbito para o enquadramento na convocatória. O mérito respeita à avaliação face aos critérios publicados de concessão. A seleção regista a decisão da entidade financiadora após o processo relevante de avaliação e afetação. A contratualização respeita às condições para formalizar o acordo. O pagamento regista a libertação efetiva de fundos. São designações analíticas para organizar a análise; um programa pode usar outra terminologia ou combinar verificações numa fase. A redação da fonte subjacente deve permanecer disponível.
O analista deve identificar a questão exata a que um documento responde antes de o usar noutro contexto. Uma certidão de constituição respeita à existência e aos dados registados de uma entidade. Uma declaração salarial regista informação laboral segundo a sua convenção de reporte. Um relatório técnico sustenta afirmações específicas sobre tecnologia e ambiente de ensaio. Um recibo do portal regista um ato de apresentação. Cada documento tem autor, período e finalidade. A sua utilidade depende da correspondência entre essas características e o requisito avaliado. A mera presença na sala de dados fornece uma base incompleta para essa correspondência.
Uma distinção prática importante separa uma regra de um juízo de avaliação. Um limite numérico publicado pode ser expresso como predicado depois de compreendidas a base de medição e as exceções. O juízo de um painel sobre potencial comercial precisa de outro registo, com critério e evidência considerada. O analista deve conservar a natureza de juízo dessa apreciação. Atribuir-lhe uma percentagem inventada ou tratá-lo como teste jurídico determinista acrescentaria informação ausente do registo. O método permite razões estruturadas sem fabricar certeza sobre decisões institucionais.
Um candidato hipotético pode estar legalmente estabelecido numa jurisdição permitida, apresentar uma candidatura completa e receber uma avaliação desfavorável do mérito. Outro pode receber uma avaliação técnica forte e continuar sujeito a condições posteriores do acordo. Os cenários mostram por que um único indicador global de semáforo é insuficiente para a equipa financeira. Um registo compacto por fases pode indicar requisito, evidência atual e ação pendente de cada decisão. Deve conservar os termos reais de estado do programa junto da descrição analítica da equipa para permitir a conciliação com a correspondência oficial.
Para efeitos de gestão recomendamos atribuir a autoridade na fase em que a decisão é tomada. A empresa pode aprovar o orçamento de preparação e verificar os seus registos. Os assessores podem analisar regras identificadas no âmbito profissional que lhes compete. O financiador conserva as decisões atribuídas pelo programa. A disponibilidade do conselho para prosseguir uma candidatura não altera essa autoridade nem estabelece uma concessão. O plano deve identificar as decisões ainda externas e os compromissos que a empresa suporta com recursos já disponíveis.
| Fase | Questão a registar | Evidência ou autoridade |
|---|---|---|
| Admissibilidade | Estão cumpridas as condições de apresentação declaradas? | Regulamento atual e processo efetivamente apresentado |
| Elegibilidade selecionada | Estão fundamentados os requisitos obrigatórios verificados? | Cláusulas aplicáveis e evidência do candidato |
| Âmbito | O projeto enquadra-se no concurso? | Explicação apresentada e decisão competente |
| Mérito | Como é avaliada a proposta? | Critérios publicados e avaliação efetiva |
| Seleção | Foi oferecido apoio? | Decisão oficial e condições |
| Acordo | O que foi formalizado? | Documentos reguladores assinados |
| Pagamento | Que fundos foram libertados? | Evidência do pagamento efetivo |
Registo analítico proposto; conservar a terminologia e sequência reais de cada programa.
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Arquitetura de decisão criada pelos autores. Uma fase anterior não estabelece o resultado de uma posterior.
4 Associar cada requisito a um candidato e uma data
Um registo reutilizável de elegibilidade precisa de uma identidade estável do candidato proposto. Recomendamos registar denominação legal, identificador de registo, jurisdição e relação com o nome comercial usado na apresentação. O identificador do concurso, o componente de financiamento e o projeto devem estar associados a essa identidade. Ficam explícitos a entidade e o projeto cobertos pela análise. Quando se prevê constituição ou deslocalização, o registo deve distinguir a entidade atualmente existente da que se espera que celebre um acordo mais tarde.
Cada requisito precisa também de uma data de decisão relevante. Conforme o texto aplicável, o facto pode ser avaliado na candidatura, proposta completa, concessão, assinatura ou noutro ponto de controlo. O analista deve transcrever essa condição temporal com a cláusula. Um facto atual pode sustentar a avaliação presente deixando aberta uma condição futura. Para uma operação societária proposta, a equipa deve conservar a estrutura atual de propriedade e os pressupostos aprovados da operação. A avaliação posterior deve ser atualizada com a estrutura que efetivamente entre em vigor e evidência da sua data de efeito.
O registo deve separar a aplicabilidade da regra da antiguidade da evidência. Demonstrações financeiras anuais podem ser relevantes segundo uma regra de período contabilístico mesmo existindo um relatório de gestão mais recente. Um extrato salarial recente pode ser insuficiente para uma medida definida num período maior. O campo de data deve indicar o que o documento mede e por que o período é adequado. Um filtro simples de documentos recentes não captaria essa distinção. O revisor deve conferir a convenção de medição com a regra selecionada antes de aceitar a evidência.
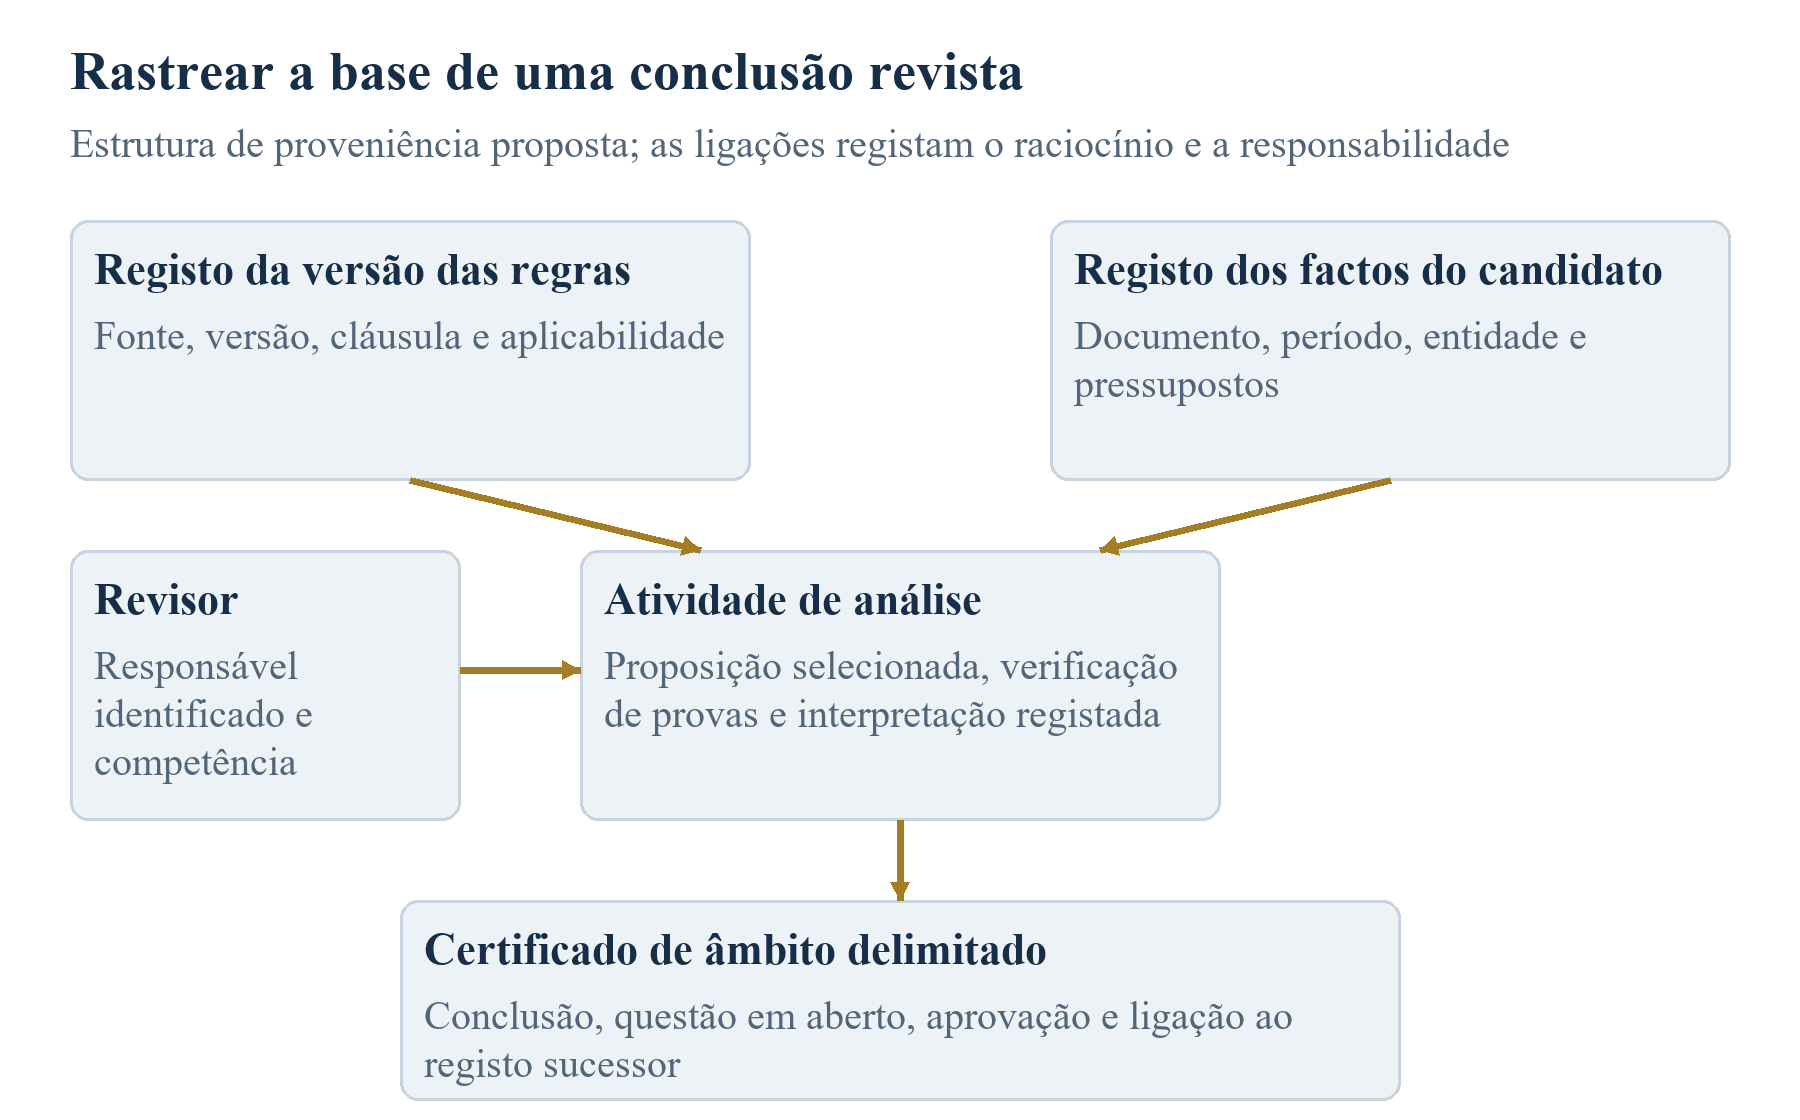
Propomos conservar identificador da cláusula, URL, versão documental, data de observação local, período dos factos e responsável pela análise para cada proposição relevante. Uma captura pode identificar-se por hash do ficheiro quando os bytes efetivos são conservados. O hash permite comparação posterior com esse ficheiro. Não prova independentemente que o conteúdo seja autorizado, completo ou corretamente interpretado. Para uma observação web guardada como texto extraído, o registo deve declarar essa forma de captura. Deve evitar sugerir posse de PDF original ou página histórica completa quando apenas se leu uma passagem selecionada.
A questão prática de aceitação é se outro revisor qualificado consegue reproduzir o raciocínio a partir da fonte e factos registados. Se não consegue identificar a entidade avaliada, quando se aplicava um requisito ou o que media um número, o certificado exige mais trabalho. Pode atribuir-se precisamente: obter organograma do grupo, identificar contas anuais aplicáveis, confirmar uma apresentação anterior ou pedir resposta ao programa. Nomear a evidência em falta permite à gestão autorizar uma tarefa delimitada com âmbito explícito.
| Categoria analítica | Evidência possível | Questão pendente para o revisor |
|---|---|---|
| Entidade | Registo e identificador do candidato | A entidade cumpre a via selecionada no ponto relevante? |
| Controlo | Ações, voto e direitos contratuais | Que relações são relevantes segundo esta regra? |
| Dimensão | Contas, base de pessoal e quadro do grupo | Estão corretos perímetro, período e agregação? |
| Atividade | Projeto definido e evidência técnica | Que requisito especificado é sustentado pela evidência? |
| Custo | Orçamento e conciliação de categorias elegíveis | O que está incluído e com que base declarada? |
| Apresentação | Materiais exigidos e recibo do portal | Este processo exato foi apresentado nas condições aplicáveis? |
Matriz de análise proposta; os nomes dos documentos não estabelecem por si qualquer conclusão. Podem ser necessários vários predicados em cada categoria.
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Estrutura proposta com base em conceitos PROV [16]; sem reivindicação de autoridade do programa ou prova de exatidão documental.
5 Ler a via europeia do candidato por componente
O Programa de Trabalho 2027 do EIC Accelerator descreve empresas estabelecidas e futuras, com condições específicas por componente. A via para um candidato de um país terceiro não associado exige estabelecimento efetivo num Estado-Membro ou país associado até ao momento de apresentação da proposta completa. A via das pequenas empresas de média capitalização tem condições específicas por componente. O anexo 2 e quaisquer condições relevantes do concurso continuam a integrar a verificação. Estas disposições não sustentam uma afirmação universal de que todos os candidatos tenham de completar todos os passos de constituição antes de qualquer candidatura inicial. [4]
Para um candidato transfronteiriço hipotético recomendamos um plano de evidência específico da via. Identificaria quem apresenta a proposta inicial, que entidade jurídica deve receber apoio e o documento necessário para fundamentar o estabelecimento no ponto relevante. Deve identificar também exceções de país ou componente que exijam análise adicional. A disposição da equipa para constituir uma sociedade não estabelece por si a instalação efetiva. O plano precisa de um resultado identificável e da data de decisão pertinente. Se os documentos disponíveis não sustentam a via escolhida, a avaliação continua por resolver até haver esclarecimento ou alteração dos factos.
O mesmo programa descreve validação concluída de TRL 5 e apresenta separadamente os critérios de concessão na fase completa. A tabela 8 fixa um limiar global de 13 em 15, com limiares individuais por critério. O procedimento de selo de qualidade contempla propostas que cumprem critérios relevantes de avaliação e continuam sem financiamento dentro do orçamento disponível. [4] São registos de decisão diferentes. O analista deve conservar separadamente evidência técnica, resultado da avaliação e resultado da decisão de financiamento. Um certificado de dimensão não responde à questão técnica, e uma pontuação de avaliação não estabelece que o acordo de financiamento tenha sido formalizado.
Um processo prático de projeto deve identificar a afirmação tecnológica exata que se pretende sustentar. Num exemplo dos autores, uma empresa emergente de monitorização de baterias pode ter ensaios de um protótipo de laboratório e propor implantação comercial num ambiente mais exigente. O revisor documentaria configuração ensaiada, ambiente e alegação de desempenho antes de avaliar o que o relatório sustenta. O exemplo não julga uma candidatura EIC real ou o nível de maturidade adequado de uma tecnologia efetiva. Ilustra por que uma designação técnica deve ser rastreável à evidência e a avaliação do financiador deve permanecer distinta da descrição do candidato.
O registo por componente também importa nas discussões financeiras. A gestão deve identificar se considera subvenção, apoio por investimento ou combinação permitida, e conservar as condições de cada componente. O modelo comercial deve descrever corretamente o instrumento. Deve evitar transportar um montante anunciado do programa para caixa disponível antes de existirem decisões e acordos de suporte. Numa operação real, os assessores devem verificar os documentos atuais e condições formalizadas. As disposições selecionadas permitem organizar essa análise, sem fornecer direito específico de candidato ou parecer jurídico.
6 Conservar um conflito entre fontes oficiais sem adivinhar a resolução
Os materiais EIC atuais apresentam uma fronteira documental concreta. O texto de propostas completas do Programa de Trabalho 2027 cita candidaturas curtas bem-sucedidas nos programas 2026 ou 2027. A nota 129 contém uma via condicional para resultados GO de 2024 e 2025 quando já foi apresentada uma proposta completa e ainda há possibilidades de apresentação dentro dos limites. A primeira resposta da FAQ em linha cita 2025, 2026 e 2027. Outra resposta refere 2026 para o caso de 2024 descrito. Estas declarações foram observadas em conjunto e são conservadas como incoerência. A análise não escolhe uma interpretação favorável para um candidato afetado. [4, 5]
Uma equipa que encontre o conflito deve identificar primeiro se é relevante para a via real. O registo necessário incluiria resultado da proposta curta, ano do programa, apresentações completas anteriores, entidade jurídica e histórico pertinente. Perguntar apenas se um GO antigo é válido omite factos necessários para localizar a exceção. Recomendamos um pedido conciso que reproduza esses factos e cite ambos os documentos. Qualquer resposta deve ser conservada com autor, data, âmbito e ligação à candidatura identificada.
Até resolver a questão, o estado da evidência deve declarar a interpretação aberta. A empresa pode decidir separadamente que tarefas reversíveis continuar. A gestão pode autorizar trabalho útil para outra via financeira e suspender um compromisso que dependa especificamente do acesso à fase contestada. São práticas propostas. O artigo não fornece custo medido da espera nem evidência de que uma via específica de esclarecimento terá sucesso. Pretende-se manter visível a questão normativa pendente quando a empresa escolhe o volume de trabalho adicional.
O registo de decisão deve conservar as duas observações de fontes depois de chegar o esclarecimento. Uma resposta posterior pode explicar como a autoridade pretende tratar o caso especificado. Não muda o que as publicações diziam quando foram consultadas. Conservar as observações permite reconstruir por que se pediu esclarecimento e que factos foram fornecidos. Se o programa publicar uma versão corrigida, esta deve receber campos próprios de observação e aplicabilidade. O revisor deve então determinar que avaliações precisam de atualização segundo o texto corrigido.
A lição mais ampla é uma recomendação de desenho sobre incerteza documental. Uma hierarquia de fontes e um registo de versões ajudam a organizar a análise, enquanto incoerências relevantes continuam a exigir tratamento. O analista deve indicar se a questão envolve texto contraditório, facto em falta, termo indefinido ou requisito cuja data de decisão ainda não chegou. As categorias conduzem a ações diferentes. Procurar outro resumo conveniente não estabelece a interpretação aplicável. O certificado deve identificar a questão exata pendente e a autoridade ou evidência necessária para responder.
| Elemento | Data publicada ou proposta | Tratamento necessário |
|---|---|---|
| Rondas de propostas completas EIC2027 | 20 de janeiro, 17 de março, 1 de setembro e 4 de novembro de 2027 | Verificar condições exatas e instruções de hora de Bruxelas antes da apresentação [4] |
| Prazo da coorte Hub71 | Fevereiro de 2027; a página analisada não indica dia | Obter o prazo operativo exato [13] |
| Calendário de análise Hub71 | Access indica até abril; a FAQ indica abril-junho de 2027 | Conservar a divergência e obter esclarecimento específico da coorte [13,14] |
| Aviso HHS sobre limite de apresentação | Publicado em 10 de julho de 2026; aplicabilidade a prazos de apresentação desde 13 de abril de 2026 | Conservar publicação e aplicabilidade separadamente [12] |
| Análise de esclarecimento da empresa | Não atribuída nesta investigação | A gestão fixa uma data real após obter o calendário do caso |
| Aprovação final de apresentação da empresa | Não atribuída nesta investigação | Usar regulamento real e evidência de preparação; não inventar prazo |
Factos oficiais observados em 10 de novembro de 2026; estrutura de acompanhamento, não calendário completo de candidatura. As datas empresariais ficam deliberadamente sem atribuição.
7 Calcular a dimensão empresarial dentro do perímetro correto
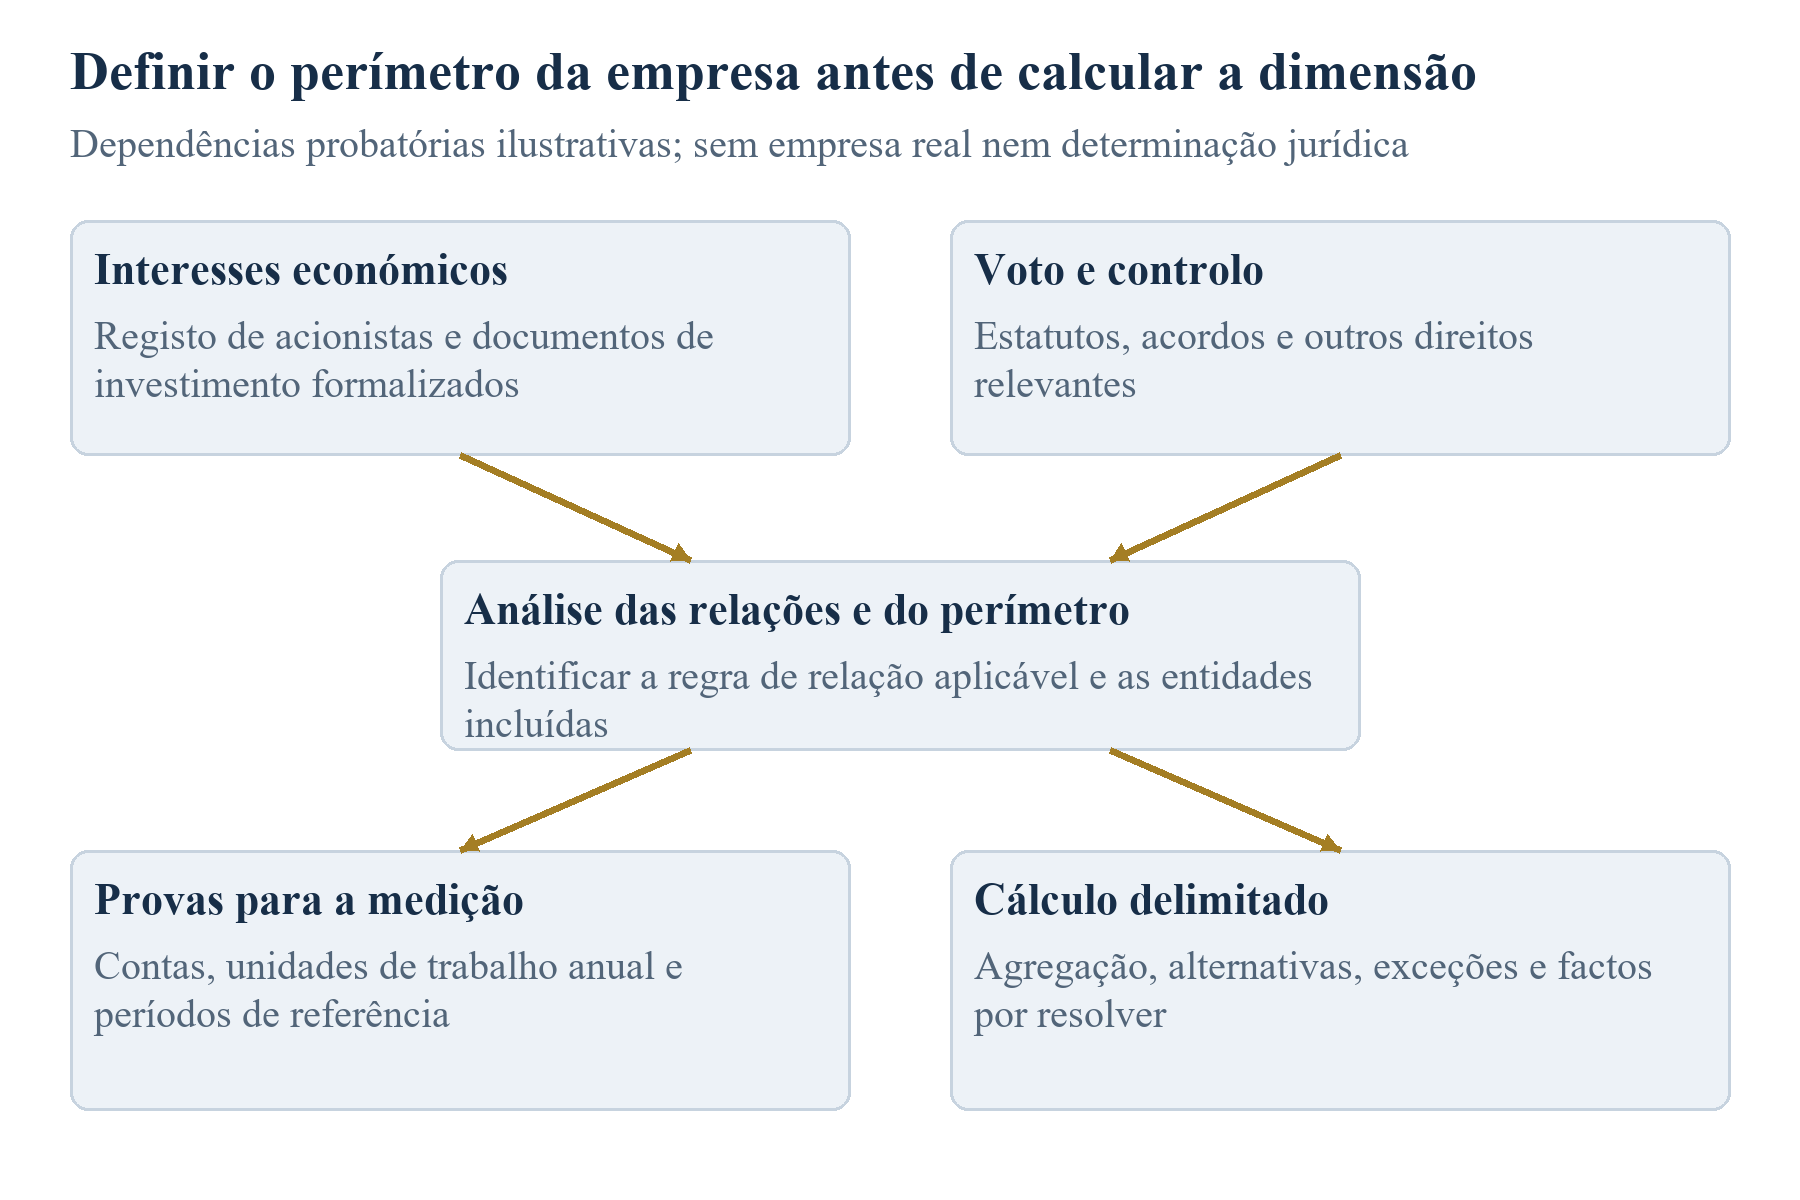
O resumo atual da Comissão para PME combina pessoal inferior a 250 com volume de negócios não superior a EUR 50 milhões ou balanço total não superior a EUR 43 milhões. Alerta também para a possível inclusão de informação do grupo. [6] A recomendação subjacente distingue empresas autónomas, parceiras e associadas. As regras de agregação usam dados proporcionais de parceiras e dados completos de associadas, segundo as regras especificadas e evitando montantes já consolidados. O pessoal mede-se em unidades de trabalho-ano, conservando disposições relevantes de contas e período de referência. [7] Estas condições selecionadas exigem cálculo devidamente definido antes de uma empresa se apoiar numa descrição de dimensão.
Um cálculo hipotético ilustra apenas a estrutura lógica. Admita-se uma empresa autónoma corretamente delimitada com 240 unidades de trabalho-ano, volume de negócios de EUR 52 milhões e balanço total de EUR 40 milhões no período aplicável. Apenas sob a conjunção numérica declarada, cumpre-se a condição de pessoal e a alternativa do balanço. O volume de negócios por si só não resolve esse teste. A ilustração exclui por pressuposto relações de grupo, disposições temporais, exceções e outros requisitos. Não fornece uma determinação completa de PME e não deve ser reutilizada para um candidato real sem as verificações omitidas.
Um segundo exemplo dos autores respeita ao perímetro do cálculo. Suponha-se que a mesma empresa tem uma participada ou acionista cuja relação pode exigir agregação. O revisor deve estabelecer a relação segundo as disposições aplicáveis de propriedade e controlo antes de decidir que valores entram no cálculo. Um quadro de capitalização pode identificar interesses económicos e deixar por analisar acordos de voto ou influência contratual. O pedido deve indicar os direitos e acordos necessários. Se essa informação não estiver disponível, o teste de dimensão do grupo continua por resolver mesmo com contas individuais completas.
Recomendamos documentar uma conciliação entre perímetro organizacional e quadro numérico. Cada entidade incluída deve ter relação declarada, período de medição, tratamento de agregação e fonte dos dados. Qualquer ajuste de informação já consolidada deve ser explícito. Um segundo revisor deve seguir o cálculo sem reconstruir o grupo de uma apresentação informal. O formato é uma proposta operacional dos autores. Torna as escolhas do analista visíveis para análise profissional.
Os períodos de referência merecem a mesma atenção que os limiares. A recomendação contém uma disposição de limiar durante dois períodos consecutivos e outra baseada em estimativas para empresas novas. [7] Esta leitura selecionada não estabelece período de graça incondicional após qualquer aquisição ou mudança de propriedade. Um candidato que planeie uma ronda ou operação de grupo deve obter aconselhamento sobre factos específicos da alteração de estatuto e regra aplicável. O registo proposto conservaria o cálculo atual, a mudança prevista e a nova avaliação após o acontecimento. Evitaria transformar uma disposição temporal geral numa garantia não sustentada pela operação efetiva.
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Dependências ilustrativas de evidência. Não se representa uma empresa real nem uma determinação jurídica de dimensão.
8 Admissibilidade, âmbito e decisões de carteira no Reino Unido
As orientações normais da Innovate UK separam a verificação de elegibilidade do gestor do concurso da análise de âmbito pelo Innovation Lead. Esta usa a resposta à questão de âmbito. Candidaturas julgadas dentro do âmbito seguem para avaliação, incluindo propostas que o Innovation Lead considera na fronteira dos requisitos. Candidaturas inelegíveis ou fora do âmbito recebem motivos de exclusão. Esta via publicada limita precisamente o termo fronteira: um juízo próximo do limite pode coexistir com admissão à avaliação. [1]
A preparação tem também dimensão administrativa. As orientações gerais exigem respostas a todos os critérios das perguntas e cumprimento dos padrões de candidatura. A maioria dos concursos encerra às 11:00, hora do Reino Unido, com exceções no regulamento. O portal encerra no prazo e dificuldades técnicas imputáveis ao candidato não fundamentam extensão segundo essas orientações. O regulamento aplicável deve acompanhar a candidatura apresentada no registo de evidência. [2]
A classificação da entidade exige cuidado semelhante. As regras distinguem a categoria de empresa registada no Reino Unido, números de registo qualificáveis e uma via de evidência separada para empresários em nome individual. Exigem considerar propriedade, participações e associações de grupo ao selecionar a dimensão. Denominação legal, estrutura da atividade e posição de grupo devem ser estabelecidas antes de aplicar teste específico de categoria. As orientações relevantes foram atualizadas em 5 de novembro de 2026. [3]
Um documento útil é um registo de decisão específico do concurso, com entradas separadas para categoria de entidade, âmbito do projeto, requisitos de apresentação e evidência de cada conclusão. O preparador pode anexar a redação pertinente e identificar o responsável interno. Os pontos por resolver precisam de ação explícita, como obter extrato de registo ou colocar ao contacto do programa uma pergunta de âmbito bem delimitada. A equipa comercial pode ver que trabalho está pronto para aprovação e que compromisso depende de informação adicional. A abordagem fornece também um ponto de partida comum para revisores jurídicos, técnicos e financeiros.
Superar estas verificações conduz a um processo adicional de seleção. As orientações descrevem perguntas pontuadas, ordenação, limiar mínimo de qualidade e eventual abordagem de carteira. A afetação por carteira pode produzir uma proposta selecionada com menor pontuação que outra candidatura. Estas disposições situam uma decisão desfavorável em vários pontos possíveis do procedimento. A decisão registada e a informação sobre os seus motivos são necessárias para identificar o ponto relevante num caso real. [1]
Para gestão, uma conclusão de elegibilidade deve ter âmbito e data definidos. Um diretor financeiro pode aprovar despesas após receber evidência satisfatória da categoria do candidato e manter outra aprovação para a proposta completa. Um responsável técnico pode validar a resposta de âmbito e a explicação de suporte. O responsável final pode confirmar os materiais exigidos na versão apresentada. São controlos internos propostos. O valor é uma descrição legível de quem considerou cada questão, informação disponível nesse momento e condições ainda ligadas à despesa.
9 Entidade, propriedade, controlo e afiliação nos Estados Unidos
A declaração de política de subvenções NIH revista em março de 2026 descreve uma via de propriedade e controlo diretos superiores a 50% através de proprietários elegíveis especificados, incluindo cidadãos ou residentes permanentes dos EUA e categorias empresariais ou tribais qualificáveis. As disposições SBIR descrevem também uma alternativa de propriedade maioritária por várias sociedades de capital de risco, fundos de cobertura ou sociedades de capital privado, sem que um investidor desse tipo supere 50%. As disposições STTR apresentadas excluem essa alternativa. A identidade do programa importa na leitura da estrutura de propriedade. [8]
Uma análise de finanças empresariais pode partir do candidato jurídico e seguir pessoas e entidades titulares de ações e direitos de decisão. O suporte pode incluir registo de acionistas, documentos de investimento assinados, estatutos e acordos que atribuem direitos de administração ou aprovação. Opções, instrumentos convertíveis e operações pendentes merecem descrição própria e um pedido para estabelecer o tratamento pela regra aplicável. É uma recomendação de recolha de evidência. O analista deve descrever o instrumento efetivamente detido e deixar uma classificação jurídica contestada para análise apropriada. Uma percentagem de uma apresentação precisa de conciliação com os documentos subjacentes.
A afiliação acrescenta um perímetro à informação necessária. A condição de trabalhadores declarada pelo NIH inclui afiliadas e fixa um máximo de 500. As orientações descrevem controlo por propriedade, gestão ou relações contratuais. Quando a elegibilidade é incerta, NIH declara que não fará concessão até a SBA fornecer uma determinação. Estas disposições sustentam uma categoria distinta de evidência por resolver numa análise interna. [8]
A análise do grupo deve declarar o perímetro dos cálculos. O preparador pode identificar todas as entidades consideradas, explicar inclusão ou adiamento e conservar a evidência de efetivos fornecida para cada uma. Os números precisam de definição comum e período de referência antes de serem combinados com sentido. O método de contagem deve ser confirmado nos requisitos autorizados pertinentes. O quadro de consolidação existente da equipa financeira pode ser suporte útil, mas a sua finalidade contabilística deve ficar clara quando usado num processo de subvenção.
As operações societárias tornam a data da evidência comercialmente importante. Um investimento proposto pode mudar participações num quadro provisório, enquanto documentos de conclusão estabelecem posição posterior. Direitos de administração podem mudar por acordo separado. A gestão pode pedir descrição datada da situação atual, operação proposta e condições pendentes. O responsável pode solicitar aconselhamento sobre os pontos relevantes da operação. Um quadro de capitalização previsto deve manter-se identificado como previsão, com responsável por o substituir quando exista evidência fiável de conclusão.
O resultado prático é um memorando delimitado de propriedade e afiliação. Pode indicar a via analisada, listar documentos, mostrar cálculos e isolar questões que requerem esclarecimento profissional ou do organismo. A aprovação pode ligar-se a esses pressupostos. O comité de investimento obtém base utilizável para decidir quanto trabalho autorizar e quando voltar a analisar. A estrutura ilustrativa não implica conclusão sobre elegibilidade jurídica ou perspetivas de concessão de uma empresa específica.
10 Versões, fases e limites específicos dos organismos
A Small Business Innovation and Economic Security Act foi aprovada em 13 de abril de 2026. As disposições de prorrogação estendem a autorização SBIR e STTR até 30 de setembro de 2031, e o anúncio atual do NIST confirma essa extensão. O NIST declara também que atualiza o sítio após reautorização. A autorização do programa e a disponibilidade de uma oportunidade concreta requerem evidência datada própria. [10, 11]
O aviso NIH publicado em 10 de julho de 2026 revoga o anterior aviso de abril sobre limites. Estabelece em todo o HHS um máximo de nove candidaturas ou propostas novas e reapresentadas de fase I, Fast-track e Direct-to-Phase-II por pequena empresa e ano fiscal, nas classes especificadas. Aplica-se a prazos a partir de 13 de abril de 2026. Publicação, aplicabilidade, perímetro do organismo e tipos abrangidos integram a interpretação da regra. [12]
Condições específicas de fase acrescentam outra dimensão. A diretiva SBA publicada descreve certificação na concessão e noutros pontos regulamentares. Fixa mínimos de trabalho SBIR de dois terços na fase I e metade na fase II, e STTR de 40% para a pequena empresa e 30% para a instituição de investigação. O concurso deve especificar a base de medição do esforço. O portal contém redação antiga de caducidade; estas passagens exigem cautela de versão quando usadas com lei atual e instruções dos organismos. [9]
Um registo proposto pode manter uma linha por requisito usado numa decisão. Cada uma deve identificar entidade emissora, programa, fase, versão, data de publicação, data operativa e factos exatos a que se aplica. Um aviso posterior pode ser avaliado pelo efeito sobre essa linha. O responsável pode conservar a entrada anterior e explicar a interpretação adotada numa versão sucessora datada. Fica clara a base usada quando a gestão autorizou despesas ou aprovou a apresentação.
Para um limite de apresentação, o registo correspondente pode listar organização que apresenta, tipo, componente do organismo, ano fiscal e comprovativo. O revisor deve estabelecer como o aviso trata cada elemento antes de somar. Um rascunho, uma candidatura retirada e uma reapresentação enviada podem precisar de descrições diferentes. O material examinado não resolve todas as questões possíveis de contagem. Um elemento duvidoso pode ser colocado numa pergunta escrita concisa com factos e interpretação proposta.
Para a repartição do trabalho, um gestor pode preparar um quadro de responsabilidades com trabalho proposto, organização executante e base de medição de cada atividade. Finanças pode conciliá-lo com o orçamento após estabelecer definições. Qualquer pedido deve identificar atividade exata e incerteza. Uma revisão final pode confirmar que registo de regras, responsabilidades e candidatura se referem à mesma versão do projeto. São passos recomendados de preparação, cuja utilidade se avalia pela qualidade da evidência e decisões sustentadas.
11 Separar candidatura e participação nos programas do Golfo
A FAQ atual da Hub71 descreve candidatos em fases pré-seed, seed e série A, incluindo empresas internacionais e fundadores individuais. Identifica separadamente fatores considerados na avaliação. Access descreve seleção e requisitos. A FAQ declara que a constituição não é necessária antes da candidatura e descreve instalação após seleção; Access refere que se espera que pelo menos um fundador se comprometa com deslocalização prolongada. [13, 14] Expectativa, condição de candidatura, juízo de seleção e etapa posterior devem manter as suas funções reais. A análise não fornece acordo de participação assinado ou oferta individual.
Um fundador hipotético deve separar factos existentes de compromissos pretendidos. O processo pode registar jurisdição e fase atuais, disponibilidade efetiva do fundador e condições públicas. Um plano de deslocalização deve ser identificado como plano até ser sustentado pela ação ou acordo relevante. A equipa deve perguntar que evidência é exigida na fase a que chega e que obrigações surgiriam da seleção. Evita-se tratar a falta de documento posterior como incumprimento atual sem verificar quando é exigido.
O registo temporal deve conservar a precisão documental. Na data observada, Access descreve um prazo de coorte em fevereiro de 2027 sem dia. A análise é indicada até abril, enquanto a FAQ descreve abril a junho. [13, 14] Conservamos a diferença. A equipa deve obter o prazo operativo exato e instruções da coorte antes de comprometer o calendário. O artigo não fornece dia inventado, hora de fecho do portal ou pressuposto de que o período mais amplo prolongue a declaração restrita. Uma data apenas mensal continua insuficiente para calcular prazo exato.
Propomos uma lista de participação com secções separadas para evidência de candidatura, comunicações de seleção e condições aceites após oferta. Deve identificar o instrumento e o documento que estabelece direito ou obrigação. A investigação não trata a descrição pública dos incentivos de uma aceleradora como acordo de subvenção concluído ou dinheiro universalmente disponível. Para decidir financiamento, a empresa precisa da oferta real, condições reguladoras e restrições de recebimento ou uso. Até lá, o plano deve separar a via potencial dos recursos já comprometidos.
O exemplo mostra também por que uma base entre programas precisa de campos flexíveis. Descritores públicos de fase empresarial não podem presumir-se equivalentes a testes legais de pessoal ou propriedade noutras jurisdições. A base deve conservar termos da fonte e classificação do analista separadamente. Pode assim comparar evidência em fases semelhantes sem presumir uma única definição jurídica comum. A comparação ajuda a planear documentos, enquanto elegibilidade e participação reais continuam específicas do programa.
12 Análise hipotética de evidência de um candidato transfronteiriço
Considere-se uma empresa britânica hipotética a explorar um concurso Innovate UK enquanto uma filial norte-americana proposta considera oportunidade distinta de investigação para pequenas empresas. O exemplo descreve apenas preparação. O grupo fornece organograma provisório, quadro de propriedade proposto, plano preliminar e efetivo consolidado. A ronda depende de documentos assinados. Os dois processos estão no início, sem decisão de elegibilidade ou concessão. A questão imediata é a evidência adicional necessária antes de comprometer recursos substanciais nas propostas.
No processo britânico, o responsável pode identificar primeiro categoria exata e concurso. O regulamento atual pode acompanhar um registo com evidência de registo disponível. A equipa técnica pode redigir resposta de âmbito ligando atividades a objetivos. Se a ligação for incerta, pode formular pergunta específica ao contacto. O processo regista pergunta, eventual resposta e interpretação conservada para revisão. Uma descrição interna como caso de fronteira não substitui essa sequência documentada.
No processo norte-americano, o quadro de propriedade deve ser marcado provisório. O revisor pode pedir documentos da propriedade e controlo finais, identificar a via considerada e registar programa e fase. Separar factos atuais de termos propostos tornaria a incerteza visível à gestão. Perguntas de classificação de investidores ou direitos podem ser atribuídas a análise profissional ou do organismo. Até existirem documentos, o registo pode declarar a conclusão de propriedade por resolver e indicar evidência que permitiria reconsiderá-la.
O efetivo consolidado precisa também de perímetro explicado. Neste exemplo, finanças forneceu total de grupo sem lista de entidades ou método. O responsável pode pedir decomposição e registos de emprego e estabelecer regras adequadas de afiliação e contagem. Um quadro de responsabilidades pode identificar separadamente contribuições da filial, matriz e parceiros de investigação. Os documentos respondem a questões distintas e podem ser analisados por pessoas com responsabilidades financeiras, jurídicas e técnicas pertinentes.
O histórico de apresentações pode reunir-se depois de identificar a oportunidade norte-americana. O grupo pode listar submissões relevantes e pedir ao revisor que estabeleça quais se enquadram na regra do organismo. O responsável britânico pode manter lista separada de materiais e prazo. A gestão pode então aprovar trabalho limitado nas questões abertas, atribuir orçamento e fixar nova decisão. Essa aprovação regista compromisso de preparação. Qualquer decisão posterior exige autoridade apropriada e evidência real da candidatura.
A ação documental proposta é um memorando de dois processos com anexo comum da operação. Cada processo identificaria candidato, oportunidade, versões atuais, evidência, questões pendentes, revisor e próxima data. O anexo descreveria o investimento e distinguiria acontecimentos concluídos fiáveis de pressupostos ainda sem evidência. A estrutura dá à gestão um registo acionável para distribuir esforço mantendo as condições separadas de cada candidatura.
13 Representar explicitamente a evidência por resolver
Para o modelo definimos seis predicados obrigatórios: entidade, controlo, dimensão, atividade, custo e apresentação. São categorias abstratas deste exercício. Um programa real pode exigir várias verificações numa categoria ou outras categorias. Cada predicado liga-se a uma regra identificada, estado datado dos factos e evidência. Atribuímos T quando os factos sustentam o requisito, F quando o contradizem e U quando o registo o deixa por resolver. Os estados descrevem a avaliação delimitada. Não contêm probabilidade assumida nem medem atratividade comercial.
Definimos o filtro combinado como F se algum predicado obrigatório for F, T se os seis forem T e U nos restantes casos. A conjunção explicita a consequência de uma condição obrigatória. Um requisito não cumprido fundamentado basta para um certificado delimitado de incumprimento. Um certificado de cumprimento exige suporte para todos os requisitos. Um processo com requisitos por resolver e sem incumprimento sustentado continua por resolver. A definição não atribui ao candidato uma decisão do financiador. O resultado respeita apenas aos requisitos e factos declarados na data de avaliação registada.
O desconhecido abrange várias razões de evidência. O analista pode esperar um acordo de propriedade, não conseguir conciliar fontes ou analisar um facto futuro. As razões devem acompanhar U. O modelo usa símbolo comum para calcular a conjunção, e o registo operacional conserva razão e ação. Um documento em falta pode levar a pedido à empresa. Um conflito material pode exigir esclarecimento do programa. Uma condição futura precisa do ponto pertinente e responsável. O símbolo é uma entrada compacta; o registo associado fornece razão e próxima ação.
Estados conhecidos devem manter rastreabilidade quando a evidência muda. Se um acordo recém-formalizado mudar um facto relevante de propriedade, deve criar-se avaliação sucessora e conservar conclusão anterior com os factos. Se se descobrir erro de interpretação, deve registar-se correção e âmbito. O processo não substitui silenciosamente um desconhecido por resposta positiva porque o prazo se aproxima. A vontade do patrocinador comercial não altera o estado de evidência. Decisão de preparação e avaliação de regras devem ter campos próprios.
A representação deixa deliberadamente juízos de âmbito e mérito pontuado em registos separados. Não transforma uma decisão UKRI na fronteira do âmbito em predicado obrigatório não cumprido. O revisor deve estabelecer primeiro condições obrigatórias, condições avaliadas e quem decide cada uma. Só depois se codificam as proposições delimitadas. O exercício numérico começa, por pressuposto, depois desse trabalho interpretativo. Não pode automatizar a interpretação jurídica, determinar a autenticidade de um documento real nem certificar que as seis categorias genéricas esgotem os requisitos de um concurso real.
| Estado | Significado definido | Próxima ação neste desenho |
|---|---|---|
| T | Factos declarados sustentam o requisito selecionado | Conservar regra, factos e evidência |
| F | Factos declarados não cumprem o requisito selecionado | Registar o requisito decisivo e rever a via |
| U | O requisito selecionado continua por resolver | Atribuir a evidência em falta ou questão interpretativa |
| T combinado | Os seis estados selecionados são T | Emitir certificado delimitado de cumprimento das regras |
| F combinado | Pelo menos um estado selecionado é F | Emitir certificado delimitado de incumprimento das regras |
| U combinado | Nenhum F e pelo menos um U | Conservar o estado por resolver |
Semântica genérica estipulada do modelo; não se codifica autoridade financeira ou decisão de concessão.
14 Testar as consequências lógicas das pontuações compensatórias
O primeiro exercício enumera todos os vetores de seis posições formados por T, F e U. Há três escolhas por posição, produzindo 729 vetores distintos. Cada um é contado uma vez. É um exercício finito de sensibilidade lógica com peso igual na enumeração. Os vetores não são amostra de candidatos nem estimativa da distribuição conjunta dos requisitos. Algumas combinações podem não ter equivalente prático num programa. Pergunta-se como definições alternativas classificam a mesma informação declarada, usando a conjunção obrigatória como referência especificada.
A primeira alternativa converte U em T e aplica conjunção booleana normal. Ilustra transparentemente tratar requisitos por resolver como cumpridos. A segunda atribui um ponto a T, meio a U e zero a F e compara a média com um limiar. Pré-especificamos metade, dois terços, três quartos, cinco sextos e um. Os cálculos usam aritmética racional exata para tratar coerentemente um vetor no limiar. São regras de teste dos autores. O estudo não afirma que um financiador ou produto comercial use qualquer delas.
Em cada alternativa, um vetor aprovado é classificado segundo a conjunção de referência. Aprovação com T de referência é fundamentada. Com U é não fundamentada, pois pelo menos uma resposta obrigatória fica por resolver e nenhuma é conhecida como incumprida. Com F é contradita, pois sabe-se que um requisito obrigatório não é cumprido. São categorias diagnósticas definidas. Não devem ser descritas como taxas medidas de erro jurídico, concessões erradas ou exatidão de um sistema operacional de triagem.
Vários controlos tornam a enumeração auditável. O modelo verifica vetores totalmente positivos, negativos e desconhecidos, cada vetor de resto positivo com um incumprimento e cada um com um desconhecido. Verifica que reordenar as seis posições não altera a conjunção. Para cada vetor substitui também desconhecidos por todas as combinações possíveis de valores positivos ou negativos e verifica resultados booleanos. Um T de referência deve permanecer positivo, F negativo e U deve permitir ambos. Os controlos verificam a implementação da semântica declarada.
Um leitor que aplique a conclusão deve analisar a função da pontuação antes de a usar. Pontuações podem organizar mérito ou priorizar análise quando o significado é explícito. O exercício trata de saber se respostas positivas compensam requisito obrigatório por resolver ou não cumprido. A resposta deriva da conjunção estipulada e alternativas testadas. Avaliar empiricamente uma ferramenta real exigiria regras efetivas, casos classificados, versões aplicáveis e protocolo separado. O exercício fornece diagnóstico reproduzível que pode informar essa avaliação futura.
15 Definir verificações de evidência e o trabalho pressuposto
O segundo exercício usa doze casos dos autores. Cada um contém seis estados iniciais e seis resultados declarados de resolução na mesma ordem. Um resultado informa o simulador do que um desconhecido abrangido revela ao realizar uma verificação específica. A estratégia em linha do analista não pode consultar o resultado antecipadamente. Estados iniciais positivos ou negativos conhecidos têm de concordar com os resultados. Alguns permanecem U após todas as verificações. Permite-se assim representar documentos selecionados que deixam conflito por resolver, sem interpretar o conflito como incumprimento substantivo de uma regra.
Definimos seis verificações e atribuímos unidades inventadas de trabalho de evidência. O registo da entidade custa duas unidades e cobre entidade. O processo de propriedade custa quatro e cobre controlo e dimensão. A declaração de efetivos custa três e cobre dimensão. O plano técnico custa três e cobre atividade e custo. O registo de custos custa duas e cobre custo. O registo de apresentação custa uma e cobre apresentação. Coberturas e valores são pressupostos escolhidos para mostrar sobreposição e sequências distintas. Não são horas de pessoal, preços, custos relatados de assessoria ou estimativas da carga de qualquer programa nomeado.
Uma verificação revela apenas o resultado declarado dos predicados abrangidos atualmente desconhecidos. Preserva estados conhecidos. Um resultado ainda desconhecido consome o trabalho da verificação. A mesma não pode repetir-se. Verificações diferentes podem sobrepor-se; processo de propriedade e declaração de efetivos podem fornecer o mesmo resultado de dimensão. A simplificação assume concordância desses documentos. Contradição real exigiria modelo mais rico com observações separadas e regra explícita de conciliação. Os casos por resolver mantêm U.
Os casos incluem processo inicial completo, incumprimento conhecido de entidade, outro de custo, lacunas que se resolvem positiva ou negativamente, cobertura partilhada, processos totalmente incompletos e conflitos persistentes. São testes de resistência deliberadamente variados. Não são ponderados por prevalência ou selecionados para estimar carga média. Certificados iniciais exigem zero trabalho adicional no modelo. Esse zero exclui o esforço histórico já incorporado no processo inicial. Deve ler-se como trabalho acrescentado após o ponto de partida declarado, sem implicar que a evidência real foi criada sem custo.
Para cada caso o modelo enumera os 64 subconjuntos das seis verificações, incluindo o vazio. Calcula o filtro resultante e a soma dos custos. Entre subconjuntos que produzem certificado positivo ou negativo, regista o mínimo adicional e todos os conjuntos testemunha empatados nesse mínimo. O cálculo acede aos resultados declarados e é portanto ex post. O mínimo é limite inferior para comparar uma sequência viável de análise. Não é estratégia que o candidato pudesse aplicar conhecendo resultados ainda não observados.
| Verificação | Unidades de trabalho | Desconhecidos abrangidos |
|---|---|---|
| Registo da entidade | 2 | Entidade |
| Processo de propriedade | 4 | Controlo e dimensão |
| Declaração de efetivos | 3 | Dimensão |
| Plano de trabalho técnico | 3 | Atividade e custo |
| Registo de custos | 2 | Custo |
| Registo de apresentação | 1 | Apresentação |
Todas as unidades e coberturas são pressupostos dos autores. Não representam moeda, horas de pessoal ou custos de preparação observados.
| Caso construído | Estados iniciais | Resultados de resolução |
|---|---|---|
| Processo delimitado completo | TTTTTT | TTTTTT |
| Incompatibilidade conhecida da entidade | FTTTTT | FTTTTT |
| Lacuna de evidência da entidade | UTTTTT | TTTTTT |
| Evidência de controlo revela incumprimento | TUTTTT | TFTTTT |
| Processo comum do grupo | TUUTTT | TTTTTT |
| Plano técnico comum | TTTUUT | TTTTTT |
| Processo inicialmente incompleto | UUUUUU | TTTTTT |
| Processo incompleto com incumprimento de controlo | UUUUUU | TFTTTT |
| Conflito de controlo continua por resolver | TUTTTT | TUTTTT |
| Evidência de atividade continua por resolver | TTTUUT | TTTUTT |
| Incumprimento conhecido da regra de custos | TUTTFU | TTTTFT |
| Evidência de dimensão revela incumprimento | UTUTTU | TTFTTT |
Ordem: entidade, controlo, dimensão, atividade, custo, apresentação. T=fundamentado; F=não cumprido; U=por resolver. Resultados são pressupostos dos casos, revelados às estratégias em linha apenas por verificações realizadas.
16 Comparar ordens viáveis de análise com o limite de certificação
Especificamos duas estratégias viáveis em linha antes da execução. «Entidade primeiro» segue registo da entidade, processo de propriedade, declaração de efetivos, plano, registo de custos e de apresentação. «Menor custo primeiro» ordena pelo custo assumido, usando o mesmo índice declarado para desempates. A sequência é apresentação, entidade, custos, efetivos, plano e propriedade. As ordens fixas tornam a comparação reproduzível. Não estimam a melhor prática profissional e o modelo não afirma que qualquer delas seja globalmente ótima para casos reais desconhecidos.
Cada estratégia começa nos estados iniciais. Para imediatamente se já estabelecem certificado. Caso contrário percorre uma vez a ordem. Ignora verificação sem desconhecidos ainda abrangidos. Realiza uma relevante se o custo couber no orçamento restante, incluindo igualdade exata. Uma incomportável é ignorada e outra posterior comportável pode executar-se. Para ao estabelecer certificado positivo ou negativo ou terminar a lista. A regra expõe consequências de trabalho comportável que consome capacidade antes de verificação decisiva posterior.
Os orçamentos vão de zero a quinze unidades. Quinze é o custo total das seis verificações, embora a estratégia possa parar antes ou ignorar redundâncias. O modelo conserva verificações, motivos de omissão, despesa e transição de estado após cada passo. Um resultado por resolver é declarado assim independentemente do trabalho gasto. Para cada certificado em linha verifica-se que a despesa cabe no orçamento e é pelo menos o mínimo ex post. Um certificado associado a mínimo ex post por resolver indicaria incoerência a investigar.
A viabilidade ex post tem uma propriedade simples: um subconjunto certificador comportável continua comportável com orçamentos maiores. As estratégias fixas em linha têm outra propriedade, pois maior orçamento pode mudar compras iniciais. Uma compra precoce pode deixar capacidade insuficiente para verificação posterior decisiva. Examinamos toda a sequência e conservamos perda de certificação quando o orçamento sobe. Seria característica da estratégia especificada de omissão por orçamento, sem implicar que mais orçamento real de assessoria reduza elegibilidade jurídica.
A implementação é determinista, com entradas fixas e sem semente aleatória, parâmetro ajustado ou classificador aprendido. Desenho, entradas e código são identificados separadamente e os resultados são conservados para todas as tabelas e figuras. Trabalho editorial ou visual posterior deve reutilizar as séries guardadas. Uma correção exigiria conservar resultado anterior e nova versão com alteração explicada. Permite-se distinguir desenho pressuposto, consequências calculadas e afirmações empíricas posteriores que precisem de outra evidência.
17 Ler o diagnóstico lógico no espaço artificial de estados
A enumeração contém um vetor de cumprimento de referência, 63 por resolver e 665 de incumprimento. Os números derivam da conjunção: os 64 vetores apenas T e U incluem um totalmente T e todos os restantes contêm pelo menos um F. Converter desconhecidos em verdadeiros aprova os 64 T/U. Produz uma aprovação fundamentada, 63 não fundamentadas e nenhuma contradita. O resultado descreve o tratamento da informação pendente pela alternativa dos autores. Não estima a frequência de requisitos desconhecidos em processos reais.
A pontuação de meio ponto ao limiar de metade aprova 435 vetores: um fundamentado, 63 não fundamentados e 371 contraditos. A dois terços os números são um, 56 e 111, total 168. A três quartos há um fundamentado, 41 não fundamentados e 36 contraditos. A cinco sextos aprovam um fundamentado, 21 não fundamentados e seis contraditos. O limiar de um aprova só o vetor totalmente T. São resultados guardados da comparação racional exata e cada categoria é relativa à conjunção obrigatória especificada.
As seis aprovações contraditas a cinco sextos têm interpretação simples. Cada uma tem um F e cinco T. As pontuações positivas compensam o predicado obrigatório não cumprido na definição alternativa de média. A conjunção classifica o mesmo vetor como incumprimento. O limite trabalhado torna visível a escolha de regra. Num programa real deve identificar-se se uma condição é obrigatória ou avaliada e implementar a regra aplicável. A comparação não estabelece como um financiador trata uma candidatura concreta nem se um sistema comercial contém essa pontuação.
O resultado explica por que uma pontuação global elevada precisa de interpretação declarada. Resume respostas. Cada proposição obrigatória exige evidência própria. Recomendamos relatar individualmente condições obrigatórias não cumpridas e por resolver, mantendo mérito separado. Se a empresa quiser pontuação para priorizar trabalho, deve descrever a finalidade e conservar estados originais. O teste fornece exemplo verificável de informação perdida ao substituir o filtro obrigatório por cálculo compensatório explicitamente diferente.
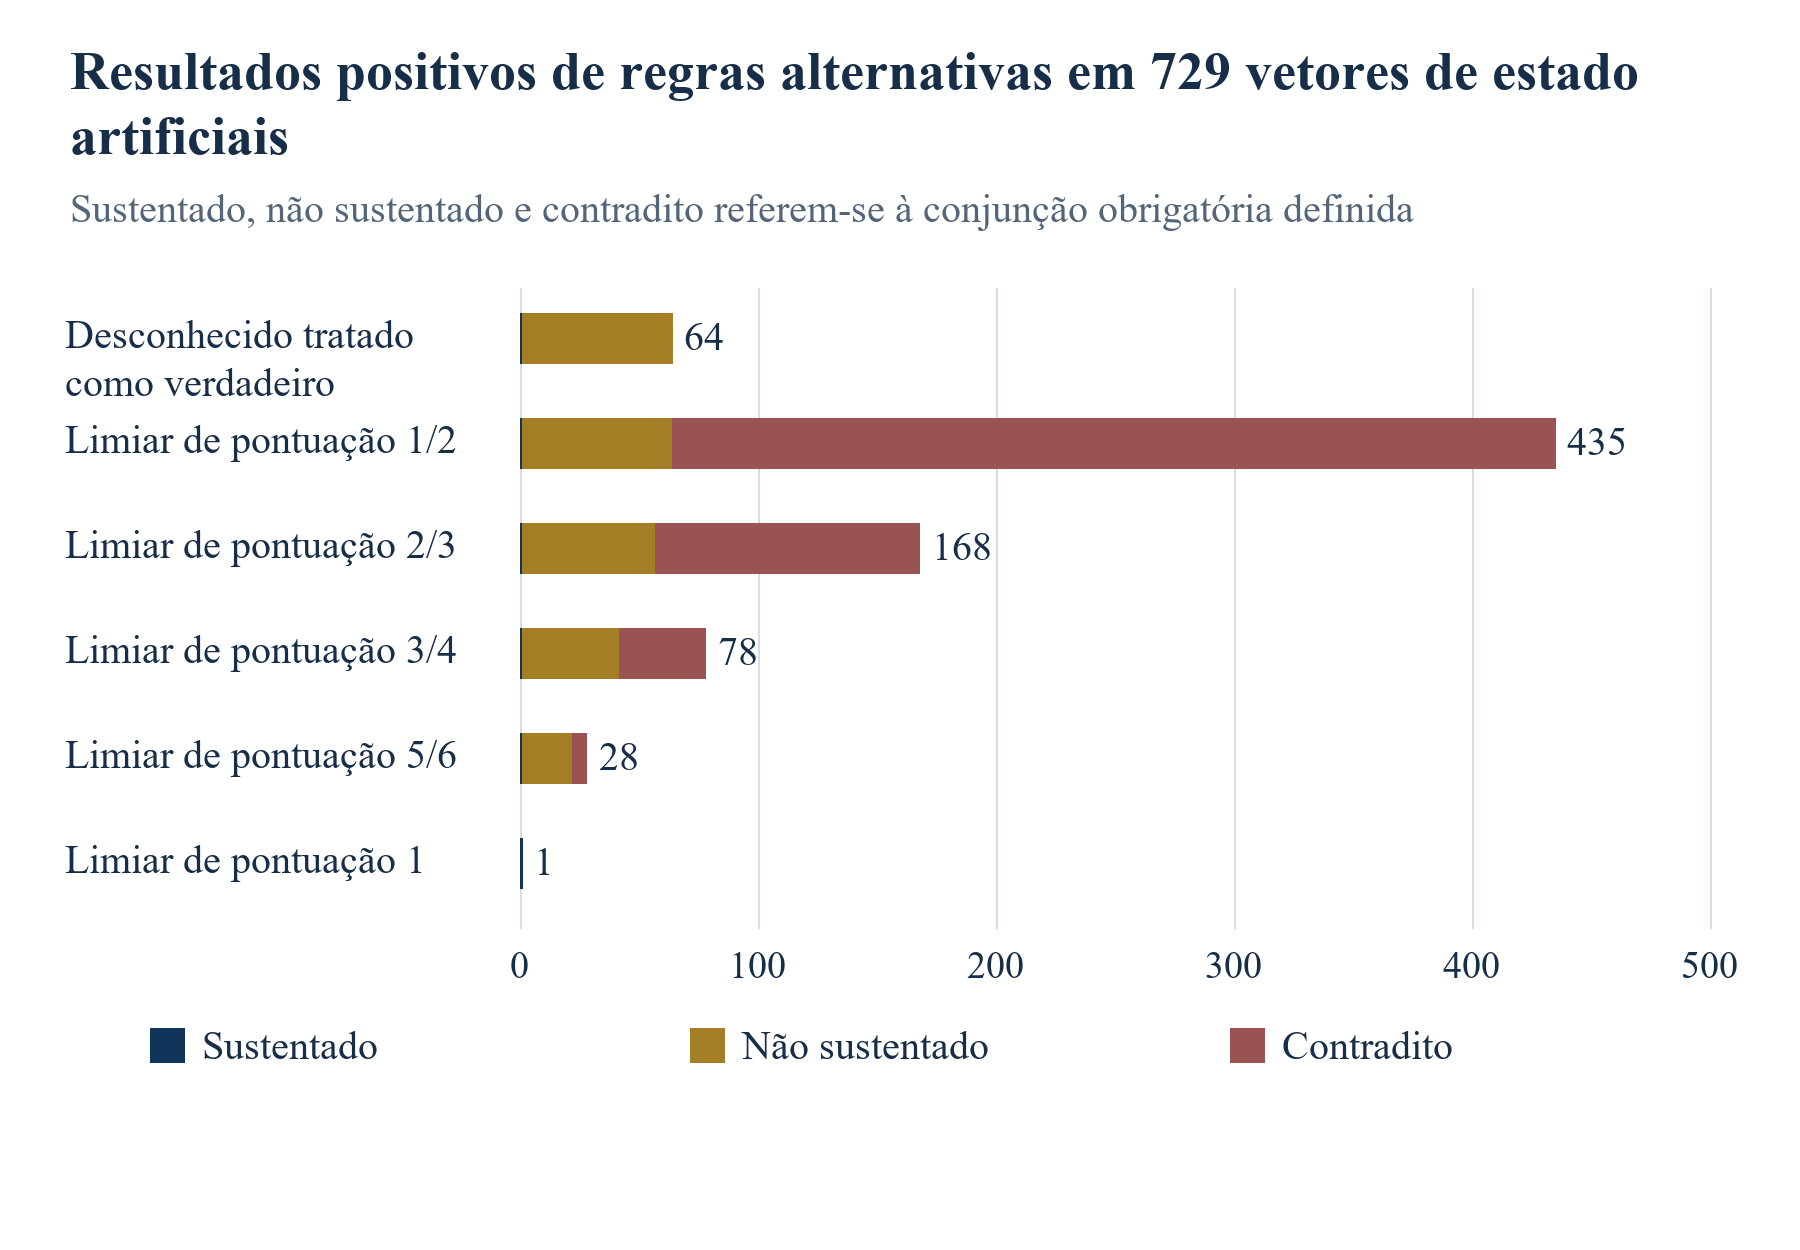
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Resultados deterministas guardados. Contagens são diagnósticos lógicos, não frequências de candidatos ou exatidão de ferramentas reais.
| Regra alternativa ou limiar | Fundamentada | Não fundamentada | Contradita |
|---|---|---|---|
| Desconhecido tratado como verdadeiro | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
Saída exata guardada; cada número conta vetores face à conjunção obrigatória estipulada. Não se estima probabilidade populacional ou exatidão de ferramenta real.
18 Ler o trabalho de certificação segundo o processo inicial declarado
Três casos têm certificado no início: processo delimitado completo, incompatibilidade conhecida de entidade e incumprimento conhecido de custos. Cada um exige zero trabalho adicional no modelo. O primeiro cumpre regras; os outros dois não. A inclusão importa nas contagens agregadas. Certificados incluem incumprimento documentado e cumprimento sustentado. Não contam candidaturas elegíveis para financiamento e o trabalho zero exclui esforço histórico da evidência inicial.
Nos casos inicialmente por resolver, a lacuna da entidade tem mínimo de duas unidades; incumprimento de controlo e processo comum de grupo exigem quatro cada; o plano técnico comum exige três. O processo inicialmente incompleto com todos os resultados positivos exige dez unidades. O incompleto com incumprimento oculto de controlo tem mínimo ex post de quatro. O caso de dimensão exige três via declaração de efetivos. Conflito de controlo e atividade por resolver têm mínimos null porque nenhum subconjunto selecionado resolve o filtro. Estes null são conservados separadamente de zero.
Ao orçamento completo de quinze, as duas estratégias atingem certificados em dez dos doze casos, incluindo três iniciais. O trabalho difere. No processo comum, «entidade primeiro» usa quatro; «menor custo primeiro» gasta três em efetivos antes do processo de propriedade de quatro, sete ao todo. No plano comum, «entidade primeiro» usa três; «menor custo primeiro» compra registo de dois e plano de três, cinco. A sobreposição assumida torna algumas verificações anteriores redundantes após a compra do conjunto posterior. O mecanismo deriva da cobertura, sem implicar despesas de assessoria observadas.
O processo incompleto com todos os resultados positivos exige dez unidades com «entidade primeiro» e quinze com «menor custo primeiro». O de incumprimento oculto exige seis e quinze respetivamente, face ao limite ex post de quatro. «Entidade primeiro» analisa o registo antes de descobrir o incumprimento no processo de propriedade. «Menor custo primeiro» chega a esse processo após outras compras relevantes. O mínimo ex post identifica o documento decisivo conhecendo os resultados; as estratégias em linha não têm essa antecipação. A comparação regista diferença de custo sob as ordens escolhidas. Não estabelece uma estratégia em linha globalmente ótima nem uma poupança estimada para um candidato real.
Nos dois casos pendentes, trabalho adicional tem custo observável no modelo. O conflito consome quatro unidades em ambas e fica U. A atividade consome três com «entidade primeiro» ou cinco com «menor custo primeiro» e fica U. A saída deve indicar gasto e estado pendente. A gestão precisaria de outra via de evidência, esclarecimento autorizado ou decisão de abandonar a análise selecionada. O modelo diz apenas que seis verificações não resolvem os casos declarados; não conclui sobre todas as investigações reais possíveis.
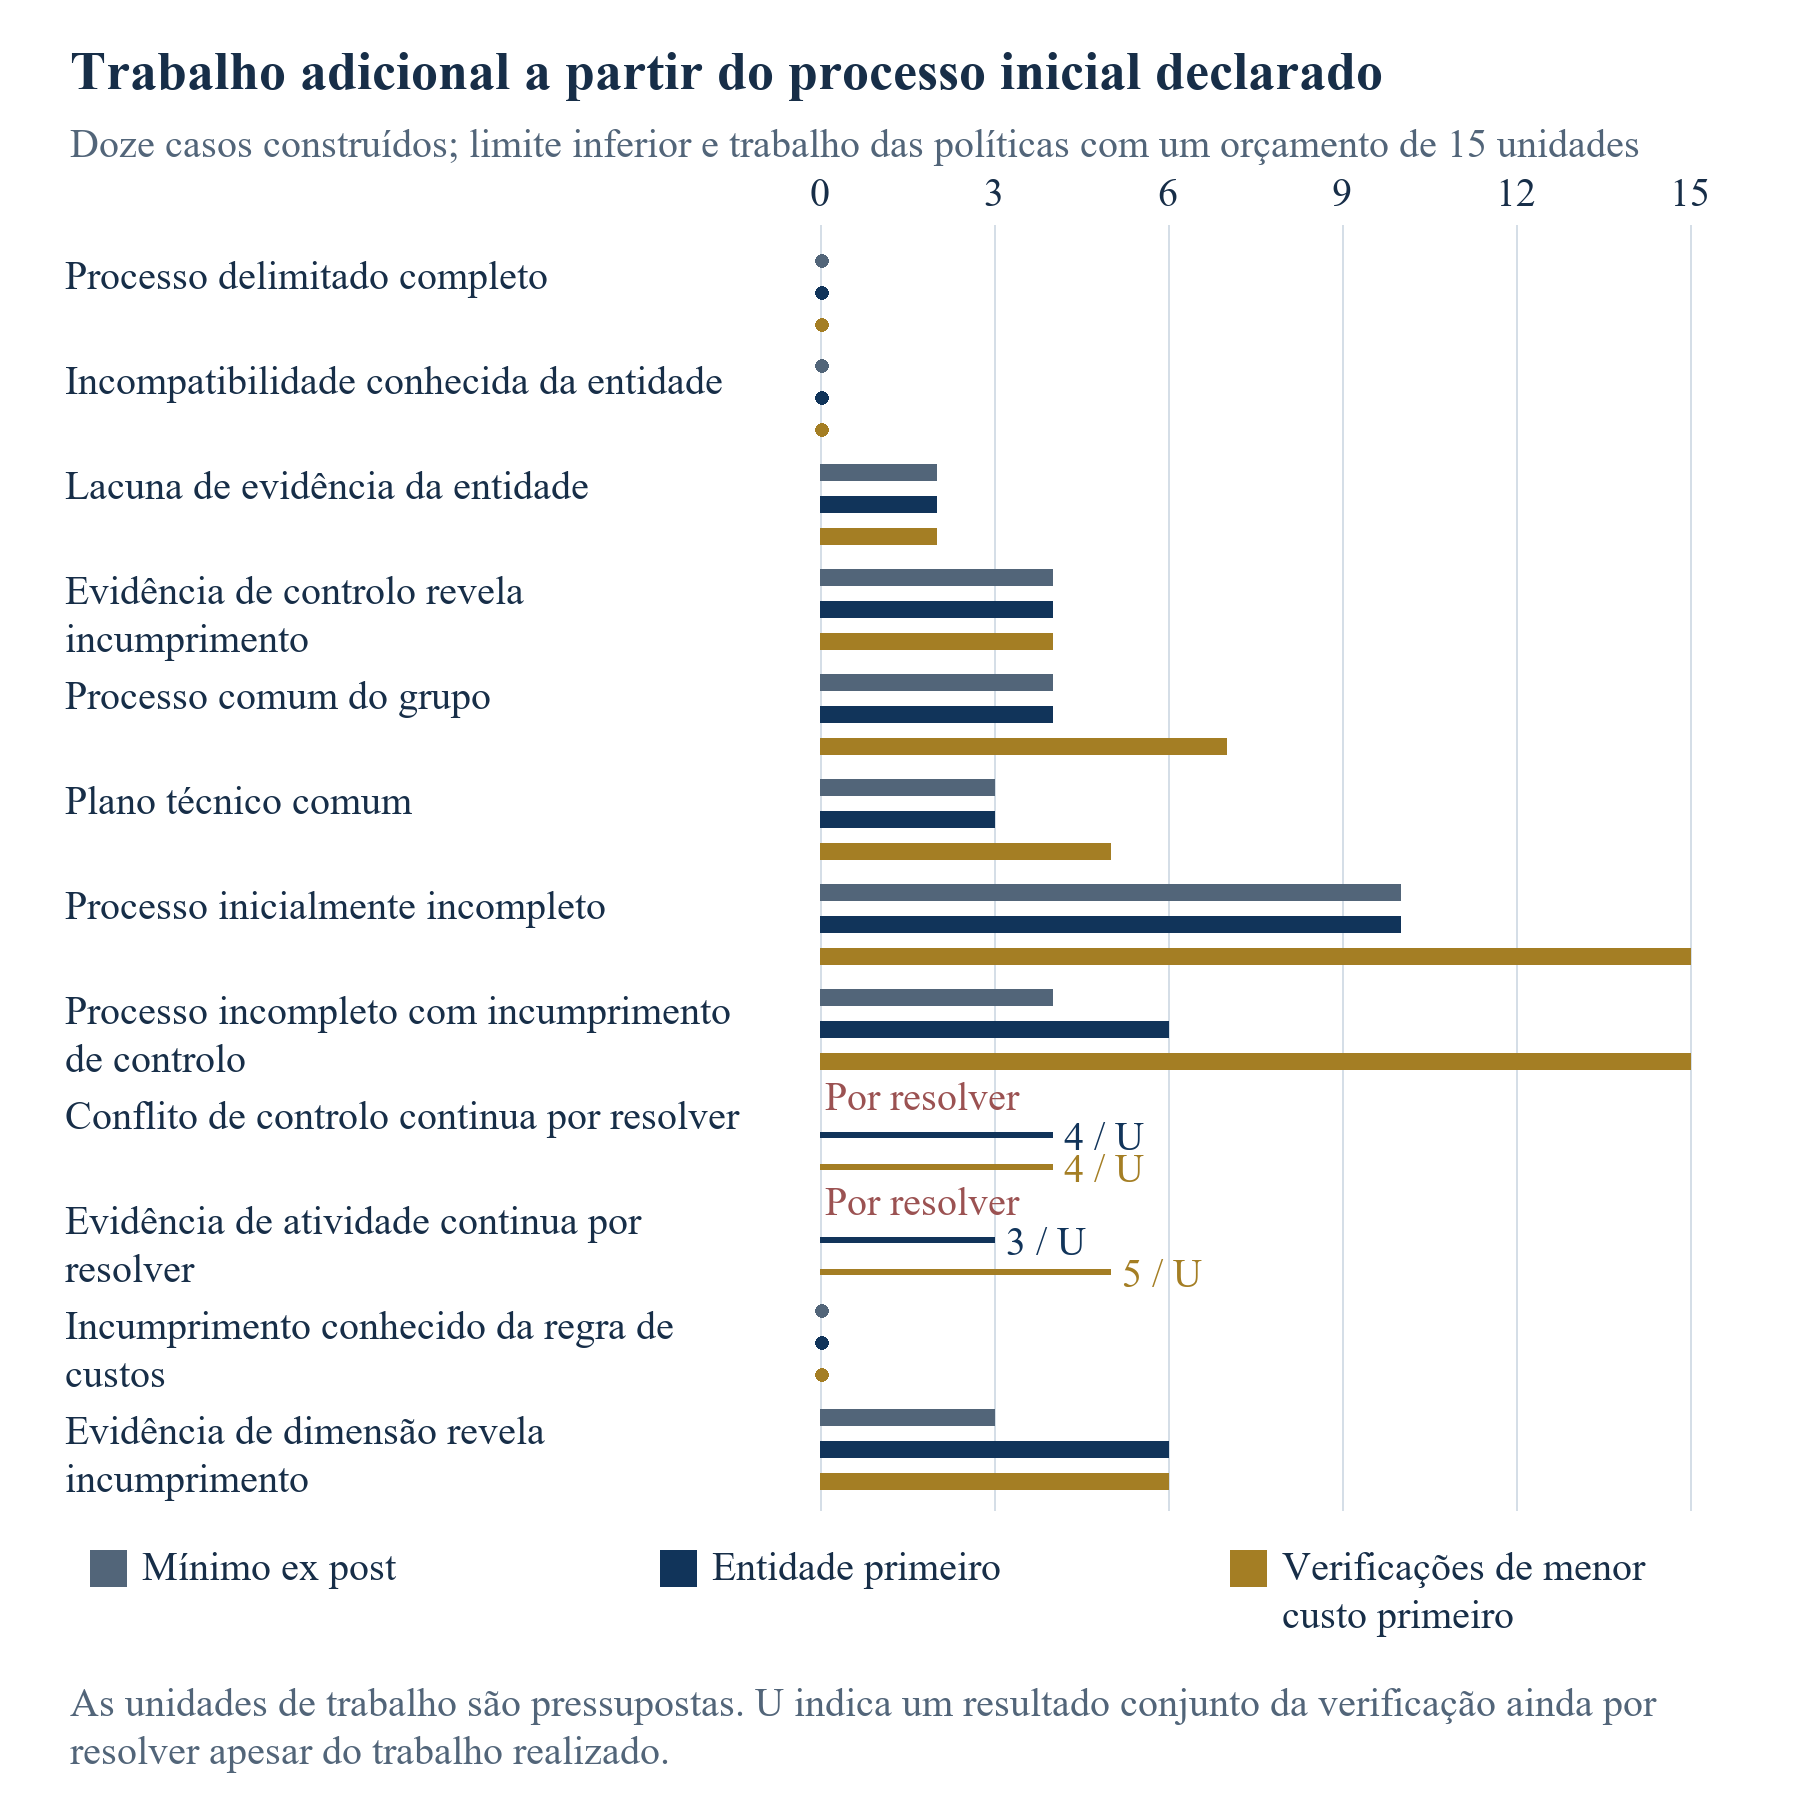
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
Doze casos dos autores e unidades inventadas. Certificados iniciais exigem zero trabalho adicional. Mínimos null indicam casos por resolver nas verificações selecionadas.
| Caso construído | Mínimo ex post | Trabalho «entidade primeiro» / estado | Trabalho «menor custo primeiro» / estado |
|---|---|---|---|
| Processo delimitado completo | 0 | 0 / T | 0 / T |
| Incompatibilidade conhecida da entidade | 0 | 0 / F | 0 / F |
| Lacuna de evidência da entidade | 2 | 2 / T | 2 / T |
| Evidência de controlo revela incumprimento | 4 | 4 / F | 4 / F |
| Processo comum do grupo | 4 | 4 / T | 7 / T |
| Plano técnico comum | 3 | 3 / T | 5 / T |
| Processo inicialmente incompleto | 10 | 10 / T | 15 / T |
| Processo incompleto com incumprimento de controlo | 4 | 6 / F | 15 / F |
| Conflito de controlo continua por resolver | Por resolver | 4 / U | 4 / U |
| Evidência de atividade continua por resolver | Por resolver | 3 / U | 5 / U |
| Incumprimento conhecido da regra de custos | 0 | 0 / F | 0 / F |
| Evidência de dimensão revela incumprimento | 3 | 6 / F | 6 / F |
Unidades inventadas de trabalho adicional. T/F são certificados delimitados de cumprimento ou incumprimento das regras; U continua por resolver. Três certificados iniciais têm trabalho adicional zero. Mínimos null não são zero nem afirmação de impossibilidade no mundo real.
19 Analisar toda a sequência orçamental antes de escolher a ordem
Com orçamento de zero unidades, o cálculo ex post e ambas as estratégias conservam os três certificados iniciais. A três unidades, seis casos têm certificado ex post comportável; «entidade primeiro» atinge cinco e «menor custo primeiro» quatro. A quatro, nove têm subconjunto certificador, enquanto «entidade primeiro» atinge sete e «menor custo primeiro» cinco. A diferença reflete verificações compradas em sequência antes de existir certificado. A tabela apresenta todos os orçamentos de zero a quinze para analisar limiares e regiões constantes sem depender de uma comparação selecionada.
«Entidade primeiro» atinge nove certificados a seis unidades e dez a dez. «Menor custo primeiro» atinge oito a sete e mantém oito até catorze. A quinze atinge dez. O total ex post atinge dez a dez unidades. Cada total inclui três certificados iniciais; os restantes são adquiridos pelas verificações. Os dois casos persistentemente por resolver mantêm o máximo abaixo de doze. São contagens do conjunto fixo dos autores. Não há base para converter dez de doze em taxa prevista de candidatos, comparação geográfica ou resultado esperado de concessões de uma carteira.
Nenhuma estratégia fixa perde certificação entre orçamentos adjacentes nestes doze casos. A estratégia especificada permite ainda tal comportamento noutros desenhos, pois uma verificação anterior recém-comportável pode mudar a capacidade restante para outra posterior. Conservamos a distinção metodológica e relatamos a ausência observada de irregularidade neste conjunto declarado. O limite de viabilidade ex post tem propriedade matemática separada de monotonia: um subconjunto certificador comportável continua a sê-lo com mais orçamento. Uma estratégia sequencial deve ser avaliada pela sua informação efetiva e regras de compra.
A execução guardada passou 2 115 controlos deterministas sobre propriedades lógicas, consistência das entradas, orçamentos dos registos de execução, limites inferiores e verificações de fronteira declaradas. Estes controlos testam a implementação face ao modelo declarado. Não validam os custos pressupostos da evidência, não estabelecem que as seis categorias cubram um programa real nem medem a exatidão da interpretação jurídica. O próximo passo prático de uma organização é um piloto com trabalho documental real e regras aprovadas. Qualquer comparação deve conservar informação inicial, tarefas realizadas e resultados pendentes para que as afirmações tenham base de evidência defensável.
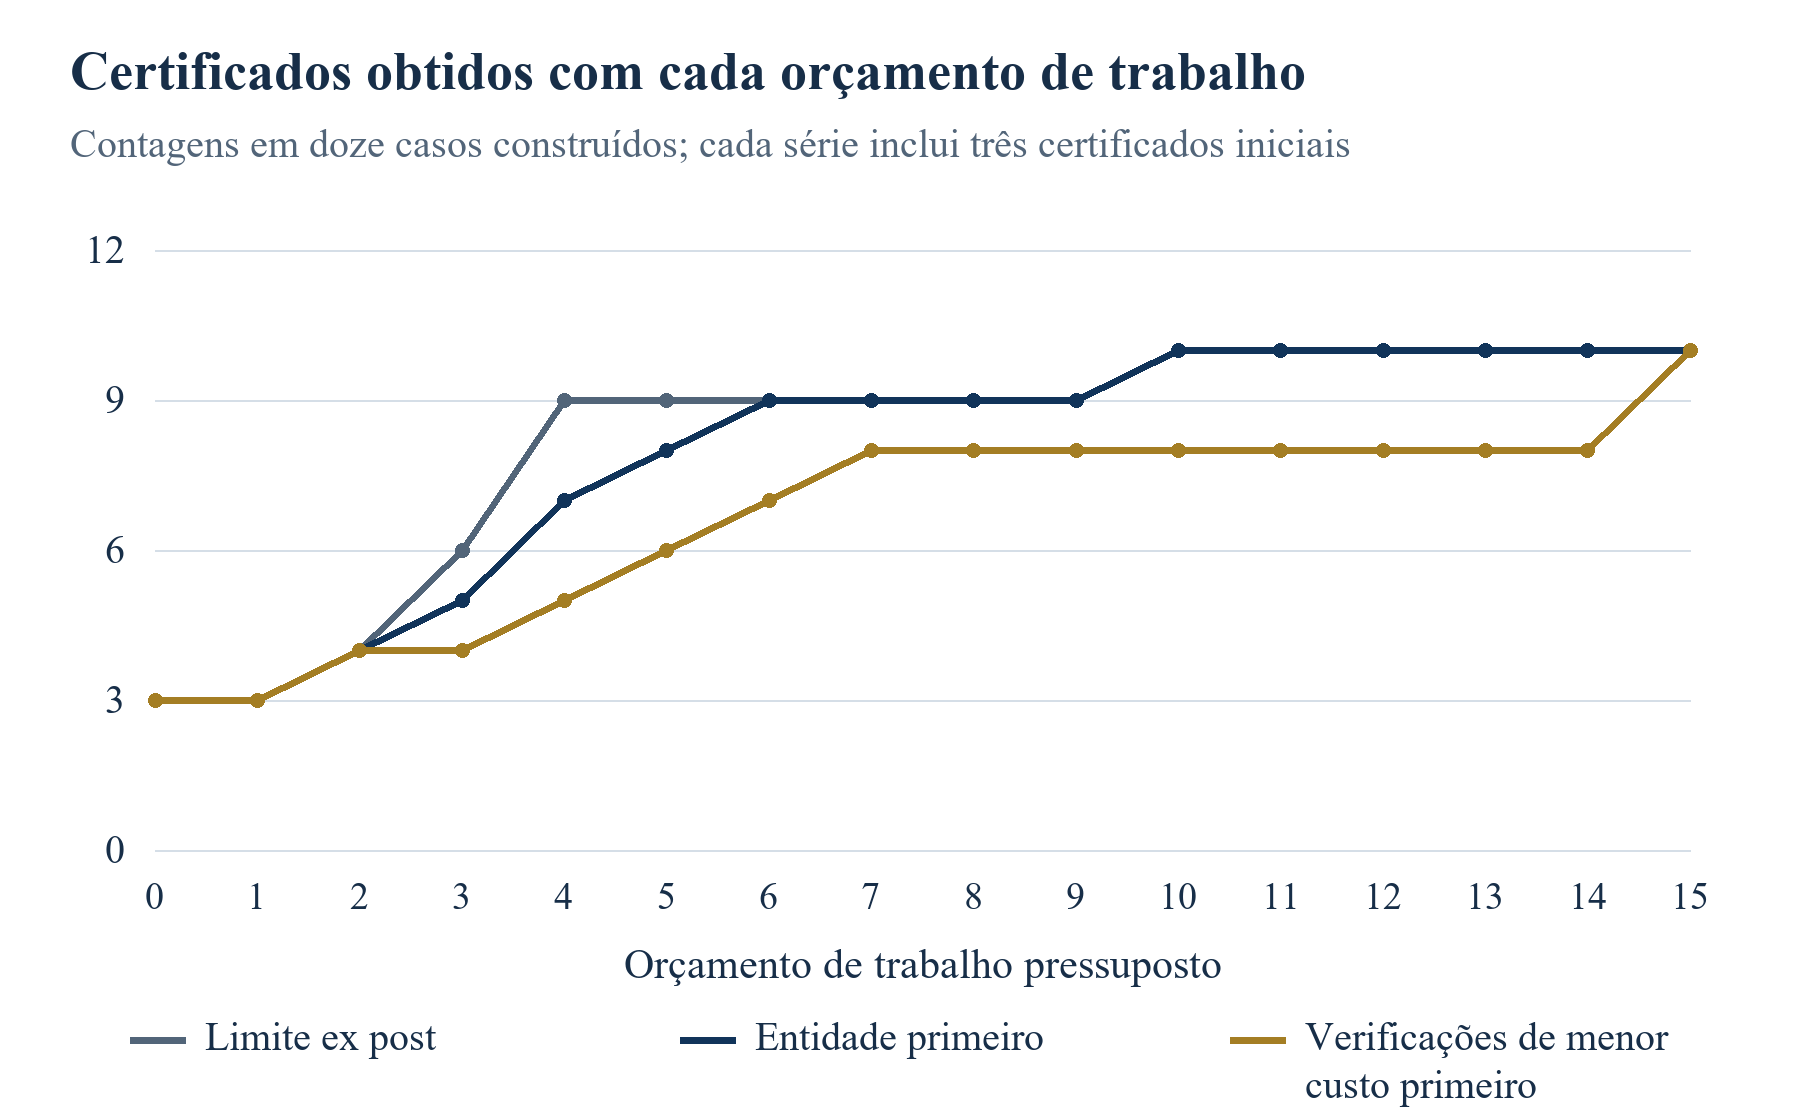
Desloque horizontalmente para ler a figura no tamanho original. Também pode abrir a figura no tamanho original.
As contagens de doze casos dos autores incluem três certificados iniciais. Não são probabilidades de concessão. Não houve perda de certificação entre orçamentos adjacentes nestes doze casos.
| Orçamento | Certificável ex post | Entidade primeiro | Menor custo primeiro |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
Todas as contagens incluem três certificados iniciais. Cada resultado pode ser cumprimento ou incumprimento. Novos certificados são o total apresentado menos três. Não ocorreu perda entre orçamentos adjacentes neste conjunto.
20 Emitir um certificado que outro revisor possa reconstruir
Propomos um certificado de decisão com identidade da candidatura, requisitos avaliados, estado datado dos factos, referências de evidência, conclusão e próxima ação autorizada. A conclusão deve declarar o âmbito em linguagem corrente. Um revisor pode, por exemplo, confirmar que o cálculo de dimensão está sustentado pelas contas e perímetro identificados, deixando outro requisito por resolver. Deve distinguir-se essa conclusão limitada de determinação completa de elegibilidade. O objetivo é dar ao próximo revisor informação suficiente para reconstruir o raciocínio sem depender da memória do preparador ou de conversa informal.
A evidência decisiva merece localização específica. Uma referência pode identificar cláusula, página, tabela ou secção nomeada. Um documento empresarial pode identificar quadro e período relevantes. A avaliação deve mostrar como a evidência sustenta a proposição. O nome de ficheiro deixa o raciocínio incompleto. O registo deve revelar que evidência potencialmente relevante estava indisponível e se o preparador se apoiou num pressuposto declarado. Se este afetar a conclusão, deve explicar-se o que mudaria se estivesse incorreto.
A proveniência fornece vocabulário útil para organizar o registo. O PROV Primer do W3C descreve relações entre entidades, atividades e agentes na produção de informação. É uma nota de grupo de trabalho e os conceitos servem aqui de referência de desenho. [16] Propomos representar o documento fonte como entidade, a análise como atividade e o preparador ou aprovador como agente. Uma avaliação derivada conservaria a relação com essas entradas. A estrutura regista como a conclusão foi produzida. A interpretação substantiva continua a exigir revisor qualificado e autoridade aplicável do programa.
Um certificado sucessor deve identificar o acontecimento que motivou reavaliação. Pode ser investimento concluído, fonte corrigida, nova resposta ou âmbito de projeto revisto. O revisor deve declarar as proposições reconsideradas e os factos de suporte inalterados. Conservar essa ligação permite distinguir facto novo de correção do raciocínio anterior. Cria também pista de auditoria utilizável se documento do conselho ou modelo financeiro precisar de explicar a alteração de estado entre períodos de reporte.
Recomendamos conservar a carta oficial de resultado separada do certificado empresarial. O registo da empresa explica a sua análise e decisão de despesa. A correspondência oficial regista a decisão do programa no âmbito declarado. Diferenças devem ser investigadas e documentadas. Um processo real deve definir controlo de acesso e conservação adequados à informação comercial e pessoal. A proposta não prescreve prazo legal universal de conservação nem afirma, com medição, que um sistema reduza litígios ou altere resultados de concessão.
| Campo | Conteúdo a conservar | Razão |
|---|---|---|
| Identidade da candidatura | Entidade, projeto, concurso e componente | Localizar o caso avaliado |
| Versão datada das regras | Versão, cláusula e aplicabilidade | Localizar a proposição reguladora |
| Estado datado dos factos | Período, fonte e pressupostos relevantes | Identificar o que foi avaliado |
| Estado e razão | T, F ou U com explicação | Conservar o âmbito da conclusão |
| Evidência decisiva | Localização documental exata | Apoiar reconstrução |
| Questão aberta | Facto em falta ou interpretação por resolver | Atribuir a próxima ação |
| Aprovação | Revisor, autoridade e data de decisão | Registar quem autorizou a ação |
| Ligação sucessora | Facto alterado, correção ou decisão posterior | Conservar a posição anterior |
Desenho operacional proposto; análise substantiva e autoridade financeira permanecem separadas.
21 Limitar o apoio de IA a trabalho de evidência verificável
Um fluxo assistido por IA pode ajudar a propor classificações, extrair possíveis datas ou localizar passagens de um requisito predefinido. Propomos tratar cada saída como observação provisória a verificar. O fluxo deve conservar passagem fonte, localização e extração efetivamente conferida. Uma afirmação gerada sobre propriedade, estatuto jurídico ou elegibilidade deve ficar fora de certificado aprovado até uma pessoa autorizada verificar factos e interpretação. É desenho de controlo proposto. Nenhum sistema de IA foi testado quanto à exatidão da extração ou triagem de candidaturas neste estudo.
Uma implementação prática pode separar obtenção, extração e juízo. A obtenção regista a fonte adquirida. A extração identifica texto e campos propostos. O juízo explica a aplicação da passagem verificada ao candidato e data. Separar os registos localiza a divergência: permite identificar documento errado, passagem mal lida ou regra mal aplicada. Deve conservar também estados de fonte ausente e falha de acesso. Um sistema que não obtenha documento aplicável deve registar a limitação e atribuir a questão a responsável humano.
Um piloto deve começar com documentos revistos independentemente e tarefas bem definidas. Uma extração pode perguntar se a fonte declara dia, mês ou nenhuma data de fecho. Outra, que entidade ou componente é nomeado. O revisor compara resposta e passagem real e conserva divergência. As observações por tarefa podem apoiar avaliação posterior. Não devem combinar-se num número inventado de exatidão global de elegibilidade, particularmente com interpretação contestada ou factos relevantes indisponíveis.
O sistema deve conservar a diferença entre materiais públicos e evidência confidencial do candidato. Antes de processamento externo, a gestão precisa de base aprovada para enviar informação específica por essa via. O desenho pode funcionar com repositório controlado e fila de revisão cujas permissões reflitam a sensibilidade. O artigo não assegura segurança de prestador ou conformidade da empresa. São questões que exigem avaliação do serviço real, condições contratuais, dados e obrigações aplicáveis.
A automatização deve ter condição definida de aprovação para cada campo que propõe atualizar. Uma data verificada pode ser aceite com fonte e precisão. Uma regra contraditória deve abrir questão de análise. Um documento alterado deve desencadear reavaliação dos requisitos ligados. O revisor responsável deve aprovar o certificado e conservar a base. São regras operacionais propostas, avaliáveis com registos reais. A utilidade comercial deve medir-se por qualidade documental demonstrada e decisões apoiadas; efeitos de tempo ou custo devem estabelecer-se separadamente.
22 Desenhar um estudo de candidatos que explique resultados reais
Um estudo empírico futuro precisa de população definida de tentativas de candidatura e registo datado do que aconteceu a cada uma. Propomos recrutar candidatos com consentimento antes da decisão final de apresentação e seguir os concursos nas fases relevantes. A unidade deve identificar empresa, projeto, programa, ronda e versão. Candidaturas repetidas devem manter ligação. O desenho permitiria distinguir tentativa revista de projeto novo e identificar preparação que parou antes de existir candidatura oficial.
As categorias de resultado devem ser definidas antes da recolha. Podem incluir preparação abandonada, não apresentação até ao prazo previsto, exclusão administrativa, exclusão declarada de elegibilidade ou âmbito, proposta avaliada mas não financiada, proposta selecionada e acordo formalizado depois. A informação real da decisão deve apoiar o motivo. Informação em falta deve permanecer registada como ausente. Várias razões podem aplicar-se e o protocolo deve explicar o registo. Um segundo codificador deve rever casos ambíguos com documentos e conservar divergências.
O estudo deve conservar datas e censura explicitamente. Uma empresa ainda à espera no fim da observação tem resultado pendente. Retirada de consentimento cria outra ausência de dados. Um programa que não terminou avaliação não pode ser tratado como rejeição. A análise deve publicar denominador de cada proporção e mostrar casos excluídos e razões. Se o consentimento limitar a evidência, o investigador deve descrevê-lo antes de interpretar diferenças entre grupos.
O estudo publicado de Howell sobre subvenções de I&D usa candidatos SBIR ordenados do Departamento de Energia dos EUA numa avaliação quase experimental. O resumo da editora sustenta o seu papel como exemplo de desenho que usa informação de candidatos para estudar resultados de financiamento. [15] A nossa revisão não reproduz o desenho nem transfere efeitos relatados para elegibilidade. Um estudo prospetivo do processo precisaria de estratégia própria de identificação. Empresas que escolhem preparação mais extensa podem diferir em recursos, tecnologia ou qualidade, dificultando a interpretação causal de simples comparação de resultados.
Propomos separar objetivos descritivos e causais. O estudo descritivo pode documentar prevalência de registos específicos em falta e fases de exclusões declaradas na população recrutada. Uma avaliação causal de intervenção precisaria de desenho defensável de atribuição ou comparação, salvaguardas éticas e dados adequados. Marcos comerciais como ronda posterior de capital, receitas ou conclusão devem ter datas e evidência próprias. A mera ocorrência após decisão de subvenção deixaria atribuição por resolver. O artigo não fornece estimativa empírica de qualquer relação.
23 Ligar a posição de evidência a uma decisão financeira
A equipa financeira precisa de plano que distinga recursos disponíveis de vias ainda consideradas. Recomendamos registo por fases da candidatura e ligação de cada acontecimento financeiro pressuposto à evidência. Aprovação de preparação, apresentação, avaliação, acordo e pagamento devem ter entradas separadas. A gestão vê compromissos dependentes de decisão externa e os suportáveis com recursos existentes. A apresentação torna dependências transparentes. Não estabelece política de reconhecimento contabilístico, aceitação de um mutuante ou previsão de pagamentos do programa.
Numa empresa hipotética de hardware, a gestão pode decidir se financia mais ensaios antes da avaliação. O memorando deve identificar finalidade comercial, evidência a produzir e fonte de caixa. Se os ensaios também apoiam piloto de cliente, esse uso deve separar-se da possível relevância para subvenção. A equipa compara despesa com liquidez real e alternativas. O artigo não atribui valor inventado de cliente, probabilidade de concessão ou retorno à escolha ilustrativa.
O orçamento precisa de responsável e regra de paragem. Propomos aprovar tarefas nomeadas com ponto de revisão após informação decisiva. Uma incompatibilidade obrigatória conhecida pode justificar reconsideração imediata da via. Uma interpretação pendente pode justificar esclarecimento delimitado. Um processo completo das regras selecionadas pode apoiar avanço sujeito a requisitos restantes. As ações devem ser autorizadas na governação própria. Um certificado de cumprimento descreve evidência verificada e não cria compromisso externo de financiamento.
Investimento ou aquisição pode afetar vários processos. A equipa deve identificar pressupostos dependentes de entidade, propriedade, localização ou dimensão do grupo e atribuir análise nos pontos relevantes. O responsável pode obter factos da operação concluída e atualizar avaliações. Recomenda-se tornar a dependência visível no planeamento. O artigo não afirma universalmente que uma operação altere elegibilidade, exija consentimento ou desencadeie consequência contratual. Cada conclusão precisa de condições reguladoras e factos reais.
O documento final de gestão deve indicar decisão atual, base de evidência e próximo compromisso a aprovar. Um quadro conciso de questões pendentes pode identificar responsável, documento ou esclarecimento e data relevante. Dá ao conselho visão acionável sem comprimir todas as questões numa probabilidade. Se a evidência não sustenta um pressuposto financeiro, a limitação deve manter-se no plano. Mudanças posteriores podem ser comparadas à posição anterior conservada para compreender que facto ou decisão mudou.
| Responsabilidade | Aprovação proposta | Registo do plano financeiro |
|---|---|---|
| Finanças | Orçamento de preparação e suporte de liquidez | Despesa aprovada e fonte real de caixa |
| Responsável técnico | Factos do projeto e afirmações testadas | Evidência produzida e ensaios restantes |
| Assessor jurídico ou qualificado | Análise interpretativa delimitada | Âmbito do parecer e condições pendentes |
| Responsável pela apresentação | Processo exato e aprovações exigidas | Recibo de apresentação ou trabalho inacabado |
| Entidade financiadora | Decisões do programa na sua competência | Evidência real de decisão, acordo e pagamento |
Estrutura recomendada; adaptar às competências efetivas da empresa. Nenhuma concessão prevista é tratada como caixa recebida.
24 Agir sobre a questão específica ainda por resolver
Constatações documentais e resultados construídos sustentam recomendação delimitada. Comece pelo candidato e concurso exatos. Identifique condições obrigatórias e quando se aplicam. Associe fonte e factos a cada proposição. Conserve evidência por resolver e registe incumprimento sustentado. Separe juízo de âmbito, mérito e decisão final de financiamento. A equipa pode autorizar ação concreta com responsável e revisão. A recomendação respeita à qualidade do registo, sem concessão prometida ou benefício financeiro medido.
O exercício expõe duas fontes distintas de erro a investigar. Uma pontuação pode permitir resultado agregado positivo apesar de condição obrigatória não cumprida. Uma sequência pode gastar esforço em evidência sobreposta antes do documento decisivo. A importância depende de regras reais, custos e distribuições que o estudo não observa. Um piloto deve medir essas quantidades e conservar tentativas malsucedidas ou pendentes, incluindo trabalho abandonado antes de apresentar. Só registos de concessões bem-sucedidas não fornecem esse denominador.
Para uma empresa com questão real na fronteira dos critérios, o resultado imediato deve ser memorando breve e verificável. Deve indicar cláusula ou facto pendente, documentos analisados, autoridade necessária e compromisso à espera da resposta. Interpretação esclarecida ou facto novo pode integrar avaliação sucessora. A empresa conserva registo inteligível e o financiador mantém autoridade própria sobre elegibilidade, seleção, acordo e pagamento.
Referências
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
