
1 Die Entscheidung einordnen, bevor ein Scheitern erklärt wird
Ein Förderantrag benötigt für jede zwingende Anforderung eine identifizierbare Grundlage, bevor seine Finanzierungsaussichten verantwortungsvoll erörtert werden können. Wir schlagen eine Nachweisdokumentation vor, die den Antragsteller, die ausgewählte Ausschreibung, die geltenden Bedingungen und die bei einer Prüfentscheidung verwendeten Tatsachen miteinander verknüpft. Die zentrale Frage lautet, welche Unsicherheit verbleibt und welcher Nachweis sie beseitigen würde. Dieser Beitrag untersucht diese Frage anhand einer datierten dokumentarischen Untersuchung, einer formalen Darstellung zwingender Anforderungen und ausdrücklich konstruierter Nachweisfälle. Die Empfehlungen richten sich an Gründer, Finanzverantwortliche und Berater, die über Vorbereitung, Klärung, Überarbeitung oder Einstellung eines bestimmten Antrags entscheiden.
Der Titel enthält keine Feststellung, dass jeder Antrag im Grenzbereich scheitert. Das veröffentlichte Verfahren von Innovate UK lässt Grenzfälle zum Fördergegenstand zur Bewertung zu, wenn sie als innerhalb dieses Gegenstands liegend beurteilt werden. [1] Eine dokumentierte Nichterfüllung einer ausgewählten Anforderung, eine ungeklärte Nachweislücke und eine erfolglose Förderentscheidung behalten unterschiedliche Bedeutungen. Für die Zuordnung eines Ergebnisses zur Förderfähigkeit ist die tatsächliche Rückmeldung erforderlich.
Betrachten wir ein hypothetisches Unternehmen, dessen Projekt zum Technologiethema eines Programms passt und dessen Eigentumsunterlagen noch nicht geprüft wurden. Die thematische Passung liefert einen Nachweis zum Projekt. Die fehlende Eigentumsprüfung lässt eine gesonderte Frage offen. Eine positive kommerzielle Bewertung kann diese Frage nicht klären. Ebenso liefert das Fehlen geprüfter Eigentumsunterlagen keinen positiven Nachweis einer unzulässigen Eigentümerstruktur. Ein Finanzmanager benötigt beide Unterscheidungen, wenn er zusätzliche Vorbereitungsarbeit genehmigt. Die angemessene nächste Maßnahme kann eine Dokumentenanforderung, eine Programmklärung oder eine begründete Entscheidung sein, den ausgewählten Weg nicht weiterzuverfolgen.
Unser Beitrag ist ein abgegrenztes Entscheidungskonzept. Es legt fest, wie eine Regel erfasst, einer Aussage ein Nachweis zugeordnet, ein ungeklärter Zustand bewahrt und eine nachvollziehbare Erklärung erstellt wird. Die numerischen Übungen untersuchen die Folgen dieses Konzepts innerhalb vollständig offengelegter künstlicher Fälle. Wir erheben keinen Prioritätsanspruch auf die Neuheit dieser logischen oder nachweisbezogenen Konzepte. Die vorliegende Untersuchung enthält außerdem keine repräsentative Antragstellerpopulation, keinen Datensatz abgelehnter Anträge und keine Unternehmensfälle mit vorliegender Einwilligung. Sie kann weder die Häufigkeit von Verstößen gegen Fördervoraussetzungen feststellen noch die Bewilligungswahrscheinlichkeit eines Unternehmens vorhersagen oder den finanziellen Ertrag aus der Nutzung des vorgeschlagenen Verfahrens messen.
Das praktische Ergebnis ist eine Entscheidungsbescheinigung für eine definierte Anforderungsmenge zu einem angegebenen Zeitpunkt. Eine Bescheinigung benennt die entscheidenden Tatsachen, die herangezogenen Regeln, offene Fragen und die zur Genehmigung der nächsten Maßnahme befugte Person. Ihr Umfang ist bewusst auf die tatsächlich geprüften Fragen beschränkt. Förderfähigkeit, wettbewerbliche Qualität, Vertragsschluss und Auszahlung benötigen jeweils eigene Nachweise. Die Geschäftsleitung sollte diese getrennten Zustände in den Finanzierungsplan übernehmen, damit ein in Prüfung befindlicher Antrag in den Gremienunterlagen, im Finanzierungsmodell und in der Kommunikation mit potenziellen Investoren einheitlich beschrieben wird.
2 Die dokumentarische Studie und ihre Grenzen definieren
Wir haben amtliche Materialien ausgewählt, die unterschiedliche Ursachen von Unsicherheit an den Abgrenzungen erkennen lassen. Die europäischen Materialien behandeln Antragswege, Unternehmensgröße, Gruppenbeziehungen und den Zugang zu einer späteren Antragsstufe. Die britischen Materialien unterscheiden Antragsanforderungen, die Beurteilung des Fördergegenstands und die wettbewerbliche Bewertung. Die US-amerikanischen Materialien beschreiben ausgewählte Fördervoraussetzungen für Kleinunternehmen und eine jüngste Änderung der Einreichungsgrenzen. Hub71 liefert ein Beispiel aus der Golfregion, in dem die Erlaubnis zur Antragstellung, die bewertungsbasierte Auswahl und spätere Teilnahmeverpflichtungen gesondert erfasst werden müssen. Diese Quellen bilden einen gezielt ausgewählten Vergleich von Entscheidungsstrukturen. Ihre Aufnahme belegt nicht, dass die ausgewählten Programme die gesamte Innovationsförderung einer Rechtsordnung repräsentieren.
Der dokumentarische Beobachtungsstichtag ist der 10. November 2026. Wir bewahren die eigene Version eines Dokuments, das Veröffentlichungsdatum, das Anwendungsdatum und die Genauigkeit seines angegebenen Zeitplans. Diese Felder dienen unterschiedlichen Zwecken. Ein Abrufdatum hält fest, wann das Forschungsteam eine Seite konsultiert hat. Ein Veröffentlichungsdatum erfasst die Veröffentlichungsangabe der Quelle. Ein Anwendungsdatum benennt die Ereignisse, auf die eine Regel ihrem Wortlaut nach Anwendung findet. Eine nur mit einem Monat angegebene Kohortenfrist bleibt monatsgenau, bis eine präzisere maßgebliche Angabe vorliegt. Die Studie rekonstruiert nicht jede historische Seitenversion und unterstellt nicht, dass der zuerst beobachtete Wortlaut der erste jemals veröffentlichte Wortlaut ist.
Für jede Aussage enthält die Forschungsdokumentation die amtliche URL, die Rolle des Dokuments, die relevante Klausel oder den Abschnitt sowie eine der Aussage zugeordnete Beschreibung ihrer Grenzen. Der Nachweis kann aus einem eigentlichen Programmdokument, einer behördlichen Wiedergabe oder einer erläuternden Seite des Anbieters bestehen. Diese Rollen bleiben bei Quellenwidersprüchen sichtbar. Eine FAQ kann eine operative Frage erkennbar machen und gleichzeitig einen Widerspruch zu einem Arbeitsprogramm ungeklärt lassen. Die Rechtsberater des Antragstellers oder die zuständige Programmstelle müssen jede für einen tatsächlichen Fall wesentliche Auslegung behandeln. Dieser Beitrag bietet ausgewählte Prüfungen und eine Möglichkeit, diese Arbeit zu organisieren.
Während dieser Untersuchung war kein direkter Zugriff auf die aktuellen elektronischen US-Vorschriften möglich. Wir kennzeichnen daher die zugängliche NIH-Grundsatzerklärung und die veröffentlichte SBA-Richtlinie anhand ihrer tatsächlichen Versionen und des jeweiligen Leseumfangs. Die NIH-Erklärung vom März 2026 liegt zeitlich vor dem erneuten Ermächtigungsgesetz vom April 2026. Die veröffentlichte Richtlinie enthält überholte Formulierungen zum Außerkrafttreten. Keine der beiden Quellen wird als vollständige Prüfung aller Gesetze, späteren Vorschriften oder aktuellen behördlichen Ausschreibungen dargestellt. Diese Einschränkungen sind besonders wichtig, wenn ein Team eine Förderfähigkeitsbestätigung vorbereitet, da eine ausgewählte Zusammenfassung die geltende Ausschreibung und ihre Änderungen nicht ersetzen kann. [8, 9, 11]
Die analytische Arbeit gliedert sich in dokumentarische Feststellungen, vorgeschlagene operative Verfahren und konstruierte Berechnungen. Programmfakten tragen Quellenangaben. Vorgeschlagene Dokumentationsstrukturen und Entscheidungsrechte sind als Empfehlungen gekennzeichnet. Bei konstruierten Fällen werden die angenommenen Tatsachen und Einheiten angegeben, bevor ein berechnetes Ergebnis erörtert wird. Kein erfundener Antragsteller wird als Kunde, Förderungsempfänger oder abgelehntes Unternehmen dargestellt. Diese Aufteilung ermöglicht Lesern die Wiederverwendung der Methode bei gleichzeitiger Prüfung der tatsächlichen Regeln und Nachweise für ihre eigene Finanzierungsentscheidung. Sie verdeutlicht außerdem, welche Aussagen später anhand eines sachgerecht zusammengestellten Antragstellerdatensatzes geprüft werden könnten.
| Quellengruppe | Ausgewählte Entscheidungsfrage | Weitere Nachweise für einen tatsächlichen Fall |
|---|---|---|
| EIC Accelerator | Antragsweg des Rechtsträgers und beantragte Komponente | Vollständiges aktuelles Programm und einschlägige Länder-/Ausschreibungsbedingungen |
| KMU-Definition der Kommission | Mess- und Aggregationsgrenze | Abschlüsse, Arbeitseinheiten und Eigentums-/Kontrollunterlagen |
| Innovate UK | Einreichung, Fördergegenstand und Auswahl | Genaue Ausschreibungsbeschreibung und tatsächliche Rückmeldung |
| NIH und SBA | Bedingungen zu Eigentümern, verbundenen Unternehmen und Phasen | Aktuelle Ausschreibung, Änderungen und anwendbare Regeln |
| Hub71 | Antragstellung und Teilnahme | Aktuelle Kohortenanweisungen und tatsächliche Angebotsbedingungen |
Ausgewählter dokumentarischer Vergleich [1-14]; keine programmweite oder antragstellerspezifische Förderfähigkeitsbescheinigung.
3 Die Stufen der Förderentscheidung trennen
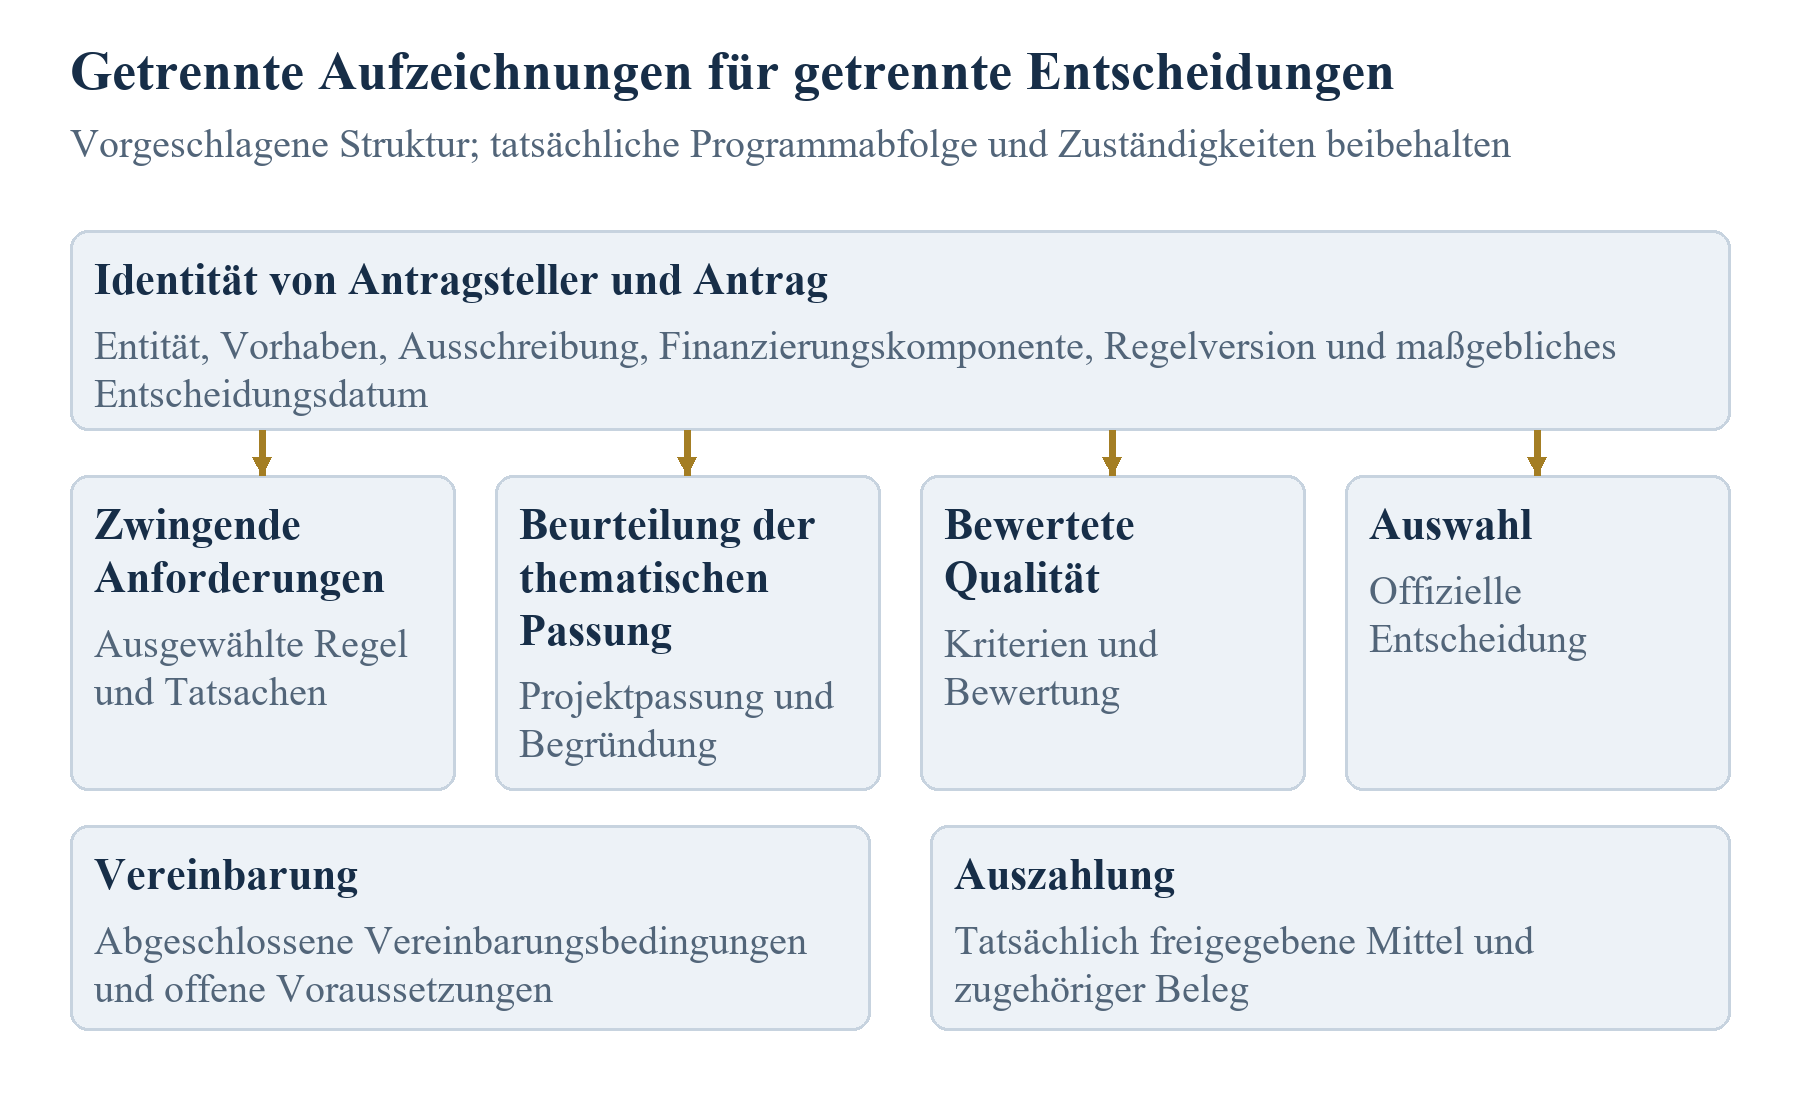
Wir verwenden formale Zulässigkeit zur Beschreibung der vorgeschriebenen Form- und Einreichungsbedingungen, Förderfähigkeit für die ausgewählten Anforderungen an Antragsteller oder Projekt und Fördergegenstand für die Passung des Projekts zur Ausschreibung. Die inhaltliche Qualität betrifft die Bewertung des Vorschlags anhand veröffentlichter Vergabekriterien. Die Auswahl erfasst die Entscheidung des Fördergebers nach dem einschlägigen Bewertungs- und Zuteilungsverfahren. Der Vertragsschluss betrifft die Bedingungen für den Abschluss der Fördervereinbarung. Die Auszahlung erfasst die tatsächliche Freigabe von Mitteln. Dies sind analytische Bezeichnungen zur Organisation der Prüfung; ein Programm kann andere Begriffe verwenden oder mehrere Prüfungen in einer Stufe zusammenfassen. Der zugrunde liegende Quellenwortlaut muss verfügbar bleiben.
Der Analyst sollte die genaue Frage ermitteln, die ein Dokument beantwortet, bevor er es anderweitig verwendet. Eine Gründungsurkunde betrifft die Existenz und eingetragenen Angaben eines Rechtsträgers. Eine Lohnmeldung erfasst Beschäftigungsinformationen nach ihrer eigenen Meldekonvention. Ein technischer Bericht stützt bestimmte Aussagen zu einer Technologie und Testumgebung. Eine Portalbestätigung erfasst ein Einreichungsereignis. Jedes Dokument hat einen Verfasser, Zeitraum und Zweck. Sein Nutzen für eine Förderanforderung hängt von der Übereinstimmung dieser Merkmale mit der geprüften Anforderung ab. Die bloße Anwesenheit eines Dokuments im Datenraum liefert dafür eine unvollständige Grundlage.
Eine wichtige praktische Unterscheidung betrifft Regeln und wertende Beurteilungen. Eine veröffentlichte numerische Grenze lässt sich als Prädikat ausdrücken, sobald ihre Messgrundlage und Ausnahmen verstanden sind. Die Beurteilung des kommerziellen Potenzials durch ein Gremium benötigt eine andere Dokumentation einschließlich des Kriteriums und der berücksichtigten Nachweise. Der Analyst sollte die Beurteilung als Beurteilung bewahren. Die Zuweisung eines erfundenen Prozentsatzes oder ihre Behandlung als deterministische rechtliche Prüfung würde Informationen hinzufügen, die die zugrunde liegende Dokumentation nicht liefert. Die vorgeschlagene Methode ermöglicht strukturierte Begründungen, ohne Gewissheit über institutionelle Entscheidungen zu erzeugen.
Ein hypothetischer Antragsteller kann in einer zulässigen Rechtsordnung rechtmäßig niedergelassen sein, einen vollständigen Antrag vorlegen und dennoch eine ungünstige inhaltliche Bewertung erhalten. Ein anderer Antragsteller kann eine gute technische Bewertung erhalten und zugleich späteren Vereinbarungsbedingungen unterliegen. Diese Szenarien zeigen, weshalb ein einziges übergreifendes Ampelfeld für das Finanzierungsteam unzureichend ist. Eine kompakte Stufendokumentation kann für jede Entscheidung die Anforderung, aktuellen Nachweise und offene Maßnahme angeben. Sie sollte die tatsächlichen Statusbegriffe des Programms neben der analytischen Beschreibung des Teams bewahren, damit Leser die interne Bewertung mit der amtlichen Korrespondenz abgleichen können.
Für Managementzwecke empfehlen wir, die Zuständigkeit auf der Stufe zuzuweisen, auf der eine Entscheidung getroffen wird. Das Unternehmen kann sein eigenes Vorbereitungsbudget genehmigen und seine Unterlagen prüfen. Seine Berater können identifizierte Regeln innerhalb ihres beruflichen Aufgabenbereichs prüfen. Der Fördergeber behält die ihm im Programm zugewiesenen Entscheidungen. Die Bereitschaft eines Leitungsgremiums, einen Antrag weiterzuverfolgen, ändert weder die Befugnisse des Fördergebers noch begründet sie eine Bewilligung. Der Finanzierungsplan sollte daher benennen, welche Entscheidungen extern bleiben und welche Verpflichtungen das Unternehmen mit bereits verfügbaren Mitteln tragen kann.
| Stufe | Zu dokumentierende Frage | Nachweis oder Zuständigkeit |
|---|---|---|
| Formale Zulässigkeit | Sind die angegebenen Einreichungsbedingungen erfüllt? | Aktuelle Ausschreibungsbeschreibung und tatsächlich eingereichtes Paket |
| Ausgewählte Fördervoraussetzungen | Sind die geprüften zwingenden Anforderungen belegt? | Anwendbare Klauseln und Nachweise des Antragstellers |
| Fördergegenstand | Passt das Projekt zur Ausschreibung? | Eingereichte Erläuterung und zuständige Entscheidung |
| Inhaltliche Qualität | Wie wird der Vorschlag bewertet? | Veröffentlichte Kriterien und tatsächliche Bewertung |
| Auswahl | Wurde Unterstützung angeboten? | Amtliche Entscheidung und ihre Bedingungen |
| Vereinbarung | Was wurde rechtswirksam abgeschlossen? | Unterzeichnete maßgebliche Dokumente |
| Auszahlung | Welche Mittel wurden freigegeben? | Tatsächliche Zahlungsnachweise |
Vorgeschlagene analytische Dokumentation; die tatsächliche Terminologie und Reihenfolge jedes Programms bewahren.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Eigens entwickelte Entscheidungsarchitektur. Eine frühere Stufe belegt das Ergebnis einer späteren Stufe nicht.
4 Jede Anforderung an einen Antragsteller und ein Datum binden
Eine wiederverwendbare Förderfähigkeitsdokumentation benötigt eine stabile Identität für den vorgesehenen Antragsteller. Wir empfehlen die Erfassung seines rechtlichen Namens, seiner Registrierungskennung, Rechtsordnung und Beziehung zu einem im Pitch verwendeten Handelsnamen. Die Kennung der ausgewählten Ausschreibung, die Förderkomponente und das vorgesehene Projekt sollten dieser Identität zugeordnet werden. Dadurch werden der von der Prüfung erfasste Rechtsträger und das Projekt ausdrücklich benannt. Bei geplanter Gründung oder Verlagerung sollte die Dokumentation zwischen dem gegenwärtig bestehenden Rechtsträger und dem voraussichtlich später eine Vereinbarung schließenden Rechtsträger unterscheiden.
Jede Anforderung benötigt außerdem einen maßgeblichen Entscheidungszeitpunkt. Je nach maßgeblichem Text kann der relevante Sachverhalt bei Antragstellung, Vollantrag, Bewilligung, Unterzeichnung der Vereinbarung oder an einem anderen Prüfpunkt bewertet werden. Der Analyst sollte diese zeitliche Bedingung zusammen mit ihrer Klausel übernehmen. Ein gegenwärtiger Sachverhalt kann eine aktuelle Bewertung stützen und gleichzeitig eine künftige Bedingung offenlassen. Bei einer geplanten Unternehmenstransaktion sollte das Team sowohl die aktuelle Eigentümerstruktur als auch die genehmigten Transaktionsannahmen bewahren. Die spätere Bewertung sollte anhand der tatsächlich wirksam werdenden Struktur mit Nachweis ihres Wirksamkeitsdatums aktualisiert werden.
Die Dokumentation sollte die Anwendbarkeit der Regel vom Alter des Nachweises trennen. Ein Jahresabschluss kann nach einer bestimmten Rechnungsperiodenregel das relevante Dokument sein, selbst wenn ein neuerer Managementbericht vorliegt. Ein aktueller Lohnlistenauszug kann für eine über einen längeren Zeitraum definierte Kennzahl unzureichend sein. Das Datumsfeld sollte daher benennen, was das Dokument misst und weshalb dieser Zeitraum angemessen ist. Ein einfacher Filter für aktuelle Dokumente würde diese Unterscheidung nicht erfassen. Der Prüfer muss die Messkonvention mit der ausgewählten Regel abgleichen, bevor er den Nachweis akzeptiert.
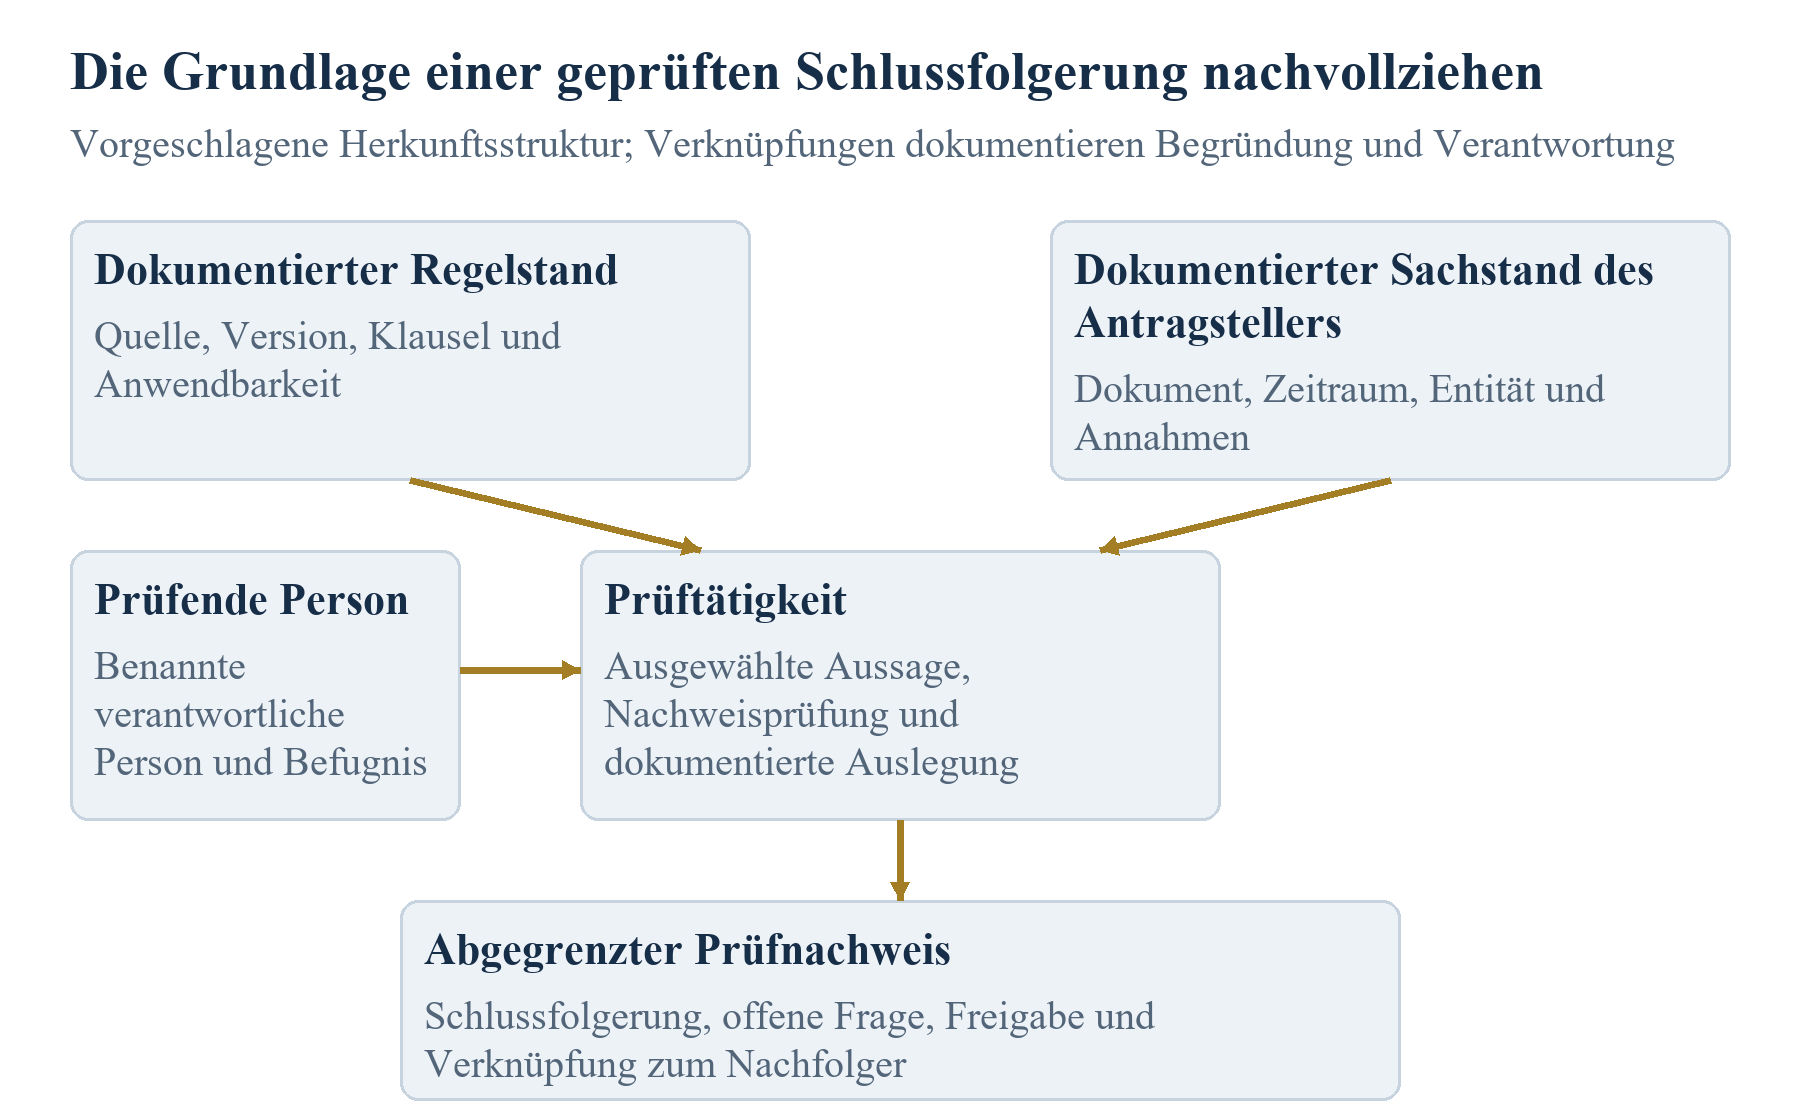
Wir schlagen vor, für jede wesentliche Aussage eine Klauselkennung, Quellen-URL, Dokumentversion, das lokale Beobachtungsdatum, den Sachverhaltszeitraum und einen Prüfverantwortlichen zu bewahren. Eine Quellenaufnahme kann durch einen Dateihash gekennzeichnet werden, sofern die tatsächlichen Bytes aufbewahrt wurden. Ein Hash unterstützt den späteren Vergleich mit dieser gespeicherten Datei. Er liefert keinen unabhängigen Beweis dafür, dass der Inhalt maßgeblich, vollständig oder richtig ausgelegt ist. Bei einer als extrahierter Text gespeicherten Webbeobachtung sollte die Dokumentation diese Erfassungsform angeben. Sie sollte keinen Besitz eines Original-PDF oder einer vollständigen historischen Seite nahelegen, wenn nur eine ausgewählte Passage gelesen wurde.
Die praktische Akzeptanzfrage lautet, ob ein anderer qualifizierter Prüfer die Argumentation anhand der dokumentierten Quelle und Tatsachen reproduzieren kann. Kann dieser Prüfer nicht erkennen, welcher Rechtsträger bewertet wurde, wann eine Anforderung galt oder was eine Zahl maß, benötigt die Bescheinigung weitere Arbeit. Diese lässt sich präzise zuweisen: die Gruppenstruktur beschaffen, den anwendbaren Jahresabschluss identifizieren, die frühere Einreichung bestätigen oder eine Programmauskunft einholen. Die Benennung des fehlenden Nachweises ermöglicht der Geschäftsleitung die Genehmigung einer abgegrenzten Aufgabe mit ausdrücklichem Umfang.
| Analytische Kategorie | Möglicher Nachweis | Verbleibende Frage für den Prüfer |
|---|---|---|
| Rechtsträger | Registerauszug und Antragstellerkennung | Erfüllt dieser Rechtsträger am relevanten Prüfpunkt den ausgewählten Antragsweg? |
| Kontrolle | Anteile, Stimm- und Vertragsrechte | Welche Beziehungen sind nach dieser Regel wesentlich? |
| Größe | Abschlüsse, Personalbemessungsgrundlage und Gruppenaufstellung | Sind Abgrenzung, Zeitraum und Aggregation korrekt? |
| Tätigkeit | Definiertes Projekt und technische Nachweise | Welche festgelegte Anforderung stützt der Nachweis? |
| Kosten | Budget und Abstimmung der förderfähigen Kategorien | Was ist enthalten und auf welcher angegebenen Grundlage? |
| Einreichung | Erforderliche Unterlagen und Portalbestätigung | Wurde genau dieses Paket unter den anwendbaren Bedingungen eingereicht? |
Vorgeschlagene Prüfmatrix; Dokumentnamen allein begründen keine Schlussfolgerung. In jeder Kategorie können mehrere Prädikate erforderlich sein.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Vorgeschlagene Dokumentationsstruktur unter Berücksichtigung von PROV-Konzepten [16]; keine Beanspruchung von Programmbefugnissen und kein Beweis der Dokumentrichtigkeit.
5 Den europäischen Antragsweg nach Komponenten lesen
Das EIC Accelerator Work Programme 2027 beschreibt bestehende und künftige Unternehmen mit komponentenspezifischen Bedingungen. Der Antragsweg für einen Antragsteller aus einem nicht assoziierten Drittland verlangt die tatsächliche Niederlassung in einem Mitgliedstaat oder assoziierten Land bis zur Einreichung des Vollantrags. Für den Antragsweg kleiner Unternehmen mit mittlerer Kapitalisierung gelten komponentenspezifische Bedingungen. Anhang 2 und einschlägige Ausschreibungsbedingungen bleiben Teil der Prüfung. Diese Bestimmungen stützen keine allgemeine Aussage, dass jeder Antragsteller jeden Gründungsschritt vor einer ersten Antragstellung abschließen muss. [4]
Für einen hypothetischen grenzüberschreitenden Antragsteller empfehlen wir einen antragswegspezifischen Nachweisplan. Er würde benennen, wer den ersten Vorschlag einreicht, welcher Rechtsträger die Unterstützung erhalten soll und welches Dokument die Niederlassung am relevanten Prüfpunkt belegen muss. Der Plan sollte außerdem jede Länder- oder Förderkomponentenausnahme benennen, die weiterer Prüfung bedarf. Die Gründungsbereitschaft des Teams belegt für sich genommen keine tatsächliche Niederlassung. Der Nachweisplan benötigt ein identifizierbares Arbeitsergebnis und den relevanten Entscheidungszeitpunkt. Können die verfügbaren Unterlagen den ausgewählten Antragsweg nicht stützen, bleibt die angemessene Bewertung bis zur Klärung oder Änderung der Tatsachen ungeklärt.
Dasselbe Arbeitsprogramm beschreibt eine abgeschlossene TRL 5-Validierung und stellt gesondert die Vergabekriterien der Vollantragsstufe dar. Tabelle 8 nennt eine Gesamtschwelle von 13 von 15 mit einzelnen Kriterienschwellen. Das Qualitätssiegelverfahren sieht auch Vorschläge vor, die die einschlägigen Bewertungskriterien erfüllen und innerhalb des verfügbaren Budgets dennoch ungefördert bleiben. [4] Dies sind unterschiedliche Entscheidungsdokumentationen. Ein Analyst sollte technische Nachweise, Bewertungsergebnis und Förderergebnis getrennt bewahren. Eine Unternehmensgrößenbescheinigung kann die technische Frage nicht beantworten, und eine Bewertungspunktzahl kann den Abschluss einer Fördervereinbarung nicht belegen.
Eine praktische Projektakte sollte die genaue zu belegende technologische Aussage benennen. In einem eigens erstellten Beispiel könnte ein Startup zur Batterieüberwachung Testergebnisse für einen Laborprototyp besitzen und zugleich einen kommerziellen Einsatz in einer anspruchsvolleren Betriebsumgebung vorschlagen. Der Prüfer würde die getestete Konfiguration, die Umgebung und die Leistungsaussage dokumentieren, bevor er bewertet, was der Bericht stützt. Dieses Beispiel beurteilt weder einen tatsächlichen EIC-Antrag noch den angemessenen Reifegrad einer realen Technologie. Es veranschaulicht, weshalb eine technische Bezeichnung auf Nachweise zurückführbar sein sollte und weshalb die Bewertung des Fördergebers von der Beschreibung des Antragstellers getrennt bleiben muss.
Die Komponentendokumentation ist auch für Finanzierungsgespräche wichtig. Die Geschäftsleitung sollte benennen, ob sie eine Zuschusskomponente, Investitionsunterstützung oder einen zulässigen kombinierten Antragsweg erwägt, und die jeweiligen Bedingungen bewahren. Das kommerzielle Modell sollte das vorgesehene Instrument zutreffend beschreiben. Es sollte keinen hervorgehobenen Programmbetrag als verfügbare Liquidität übernehmen, bevor die stützenden Entscheidungen und Vereinbarungen vorliegen. Bei einer tatsächlichen Transaktion sollten Berater die aktuellen Programmdokumente und abgeschlossenen Bedingungen prüfen. Die ausgewählten Bestimmungen dieses Beitrags bilden eine Grundlage zur Organisation dieser Prüfung; ein antragstellerspezifischer Anspruch oder ein Rechtsgutachten wird nicht geliefert.
6 Einen amtlichen Quellenwiderspruch ohne Vermutungen bewahren
Die aktuellen EIC-Materialien liefern eine konkrete dokumentarische Abgrenzungsfrage. Der Vollantragstext des Work Programme 2027 nennt erfolgreiche Kurzanträge unter den Programmen 2026 oder 2027. Fußnote 129 enthält einen bedingten Antragsweg für GO-Ergebnisse aus 2024 und 2025, wenn bereits ein Vollantrag eingereicht wurde und die Einreichungsgrenzen noch Spielraum lassen. Die erste Antwort der aktuellen FAQ nennt 2025, 2026 und 2027. Eine andere FAQ-Antwort verweist auf 2026 für den beschriebenen Fall aus 2024. Diese Aussagen wurden gemeinsam beobachtet und bleiben als Widerspruch dokumentiert. Diese Untersuchung wählt für einen betroffenen Antragsteller keine günstige Auslegung aus. [4, 5]
Ein Team, das auf diesen Widerspruch trifft, sollte zuerst feststellen, ob er für seinen tatsächlichen Antragsweg wesentlich ist. Die erforderliche Falldokumentation würde das Kurzantragsergebnis, das Programmjahr, jede frühere Volleinreichung, den betroffenen Rechtsträger und die relevante Einreichungshistorie umfassen. Eine allein auf die Gültigkeit eines alten GO gerichtete Frage lässt Tatsachen aus, die zur Einordnung der genannten Ausnahme benötigt werden. Wir empfehlen eine knappe Klärungsanfrage, die diese Tatsachen wiedergibt und beide Dokumente zitiert. Jede Antwort sollte mit Verfasser, Datum, Geltungsbereich und Bezug zum identifizierten Antrag aufbewahrt werden.
Bis zur Klärung der Frage sollte der Nachweisstatus die offene Auslegung angeben. Das Unternehmen kann gesondert entscheiden, welche reversiblen Vorbereitungsaufgaben es fortsetzt. Die Geschäftsleitung könnte Arbeiten genehmigen, die für einen anderen Finanzierungsweg nützlich bleiben, und zugleich eine Verpflichtung zurückstellen, die gezielt vom Zugang zur strittigen Stufe abhängt. Dies sind vorgeschlagene Entscheidungspraktiken. Der Beitrag liefert weder gemessene Wartekosten noch einen Nachweis dafür, dass ein bestimmter Klärungsweg erfolgreich sein wird. Es geht darum, die ungeklärte Regelfrage sichtbar zu halten, wenn das Unternehmen über den Umfang zusätzlicher Arbeit entscheidet.
Die Entscheidungsdokumentation sollte beide Quellenbeobachtungen auch nach Eingang einer Klarstellung bewahren. Eine spätere Antwort kann erläutern, wie die Programmstelle den angegebenen Fall behandeln will. Sie verändert nicht den Wortlaut der früheren Veröffentlichungen zum Zeitpunkt ihres Abrufs. Die Bewahrung der früheren Beobachtungen unterstützt die Rekonstruktion, weshalb das Team um Klärung bat und welche Tatsachen es mitteilte. Veröffentlicht ein Programm später eine korrigierte Version, sollte diese eigene Beobachtungs- und Anwendungsfelder erhalten. Der Prüfer sollte anschließend feststellen, welche Bewertungen nach dem korrigierten Text aktualisiert werden müssen.
Die weiterreichende Erkenntnis ist eine Gestaltungsempfehlung zum Umgang mit dokumentarischer Unsicherheit. Eine Quellenhierarchie und ein Versionsprotokoll helfen bei der Organisation der Prüfung; wesentliche Widersprüche benötigen weiterhin eine Bearbeitung und Entscheidung. Der Analyst sollte erfassen, ob es um widersprüchlichen Text, eine fehlende Tatsache, einen undefinierten Begriff oder eine Anforderung geht, deren Entscheidungszeitpunkt noch nicht erreicht ist. Diese Kategorien führen zu unterschiedlichen nächsten Maßnahmen. Die Suche nach einer weiteren bequemen Zusammenfassung kann die maßgebliche Auslegung nicht feststellen. Die Bescheinigung sollte die genaue offene Frage sowie die für ihre Beantwortung erforderliche Zuständigkeit oder Nachweise benennen.
| Punkt | Veröffentlichtes oder vorgeschlagenes Datum | Erforderliche Bearbeitung |
|---|---|---|
| EIC2027-Vollantragsrunden | 20. Januar, 17. März, 1. September und 4. November 2027 | Vor der Einreichung genaue Ausschreibungsbedingungen und Anweisungen zur Brüsseler Zeit prüfen [4] |
| Hub71-Kohortenfrist | Februar 2027; auf der untersuchten Seite ist kein Tag angegeben | Die genaue maßgebliche Einreichungsfrist einholen [13] |
| Hub71-Prüfzeitraum | Access nennt bis April; die FAQ nennt April-Juni 2027 | Die Abweichung bewahren und eine kohortenspezifische Klärung einholen [13,14] |
| HHS-Mitteilung zur Einreichungsgrenze | Veröffentlicht am 10. Juli 2026; auf Fälligkeitstermine ab dem 13. April 2026 anwendbar | Veröffentlichung und Anwendbarkeit getrennt bewahren [12] |
| Unternehmensinterne Prüfung der Klarstellung | In dieser Untersuchung nicht zugewiesen | Die Geschäftsleitung legt nach Erhalt des Fallzeitplans ein tatsächliches Datum fest |
| Endgültige unternehmensinterne Einreichungsgenehmigung | In dieser Untersuchung nicht zugewiesen | Die tatsächliche Ausschreibungsbeschreibung und Nachweise der Bereitschaft verwenden; keine Frist erfinden |
Amtliche Fakten beobachtet am 10. November 2026; dies ist die Struktur einer Übersicht. Ein vollständiger Antragskalender wird nicht vorgelegt. Unternehmensdaten bleiben bewusst unzugewiesen.
7 Die Unternehmensgröße innerhalb der richtigen Abgrenzung berechnen
Die aktuelle KMU-Zusammenfassung der Kommission verbindet eine Beschäftigtenzahl unter 250 mit entweder einem Umsatz von höchstens EUR 50 Millionen oder einer Bilanzsumme von höchstens EUR 43 Millionen. Sie weist außerdem darauf hin, dass Gruppeninformationen einzubeziehen sein können. [6] Die zugrunde liegende Empfehlung unterscheidet eigenständige Unternehmen, Partnerunternehmen und verbundene Unternehmen. Ihre Aggregationsbestimmungen verwenden anteilige Daten der Partnerunternehmen und vollständige Daten verbundener Unternehmen, unter Beachtung der festgelegten Regeln und der Vermeidung bereits konsolidierter Beträge. Beschäftigte werden anhand von Jahresarbeitseinheiten gemessen; die einschlägigen Bestimmungen zu Abschlüssen und Bezugszeiträumen bleiben zu berücksichtigen. [7] Diese ausgewählten Bedingungen erfordern eine sachgerecht definierte Berechnung, bevor sich ein Unternehmen auf eine Größenbeschreibung stützen kann.
Eine hypothetische Berechnung veranschaulicht ausschließlich die logische Struktur. Angenommen, ein korrekt abgegrenztes eigenständiges Unternehmen hat im maßgeblichen Zeitraum 240 Jahresarbeitseinheiten, einen Umsatz von EUR 52 Millionen und eine Bilanzsumme von EUR 40 Millionen. Allein nach der angegebenen numerischen Konjunktion sind die Beschäftigtenbedingung und die Bilanzsummenalternative erfüllt. Die Umsatzzahl allein entscheidet diese ausgewählte Prüfung nicht. Dieses Beispiel schließt Gruppenbeziehungen, zeitliche Bestimmungen, Ausnahmen und andere Programmanforderungen annahmegemäß aus. Es liefert keine vollständige KMU-Feststellung und sollte ohne die ausgelassenen Prüfungen nicht für einen tatsächlichen Antragsteller wiederverwendet werden.
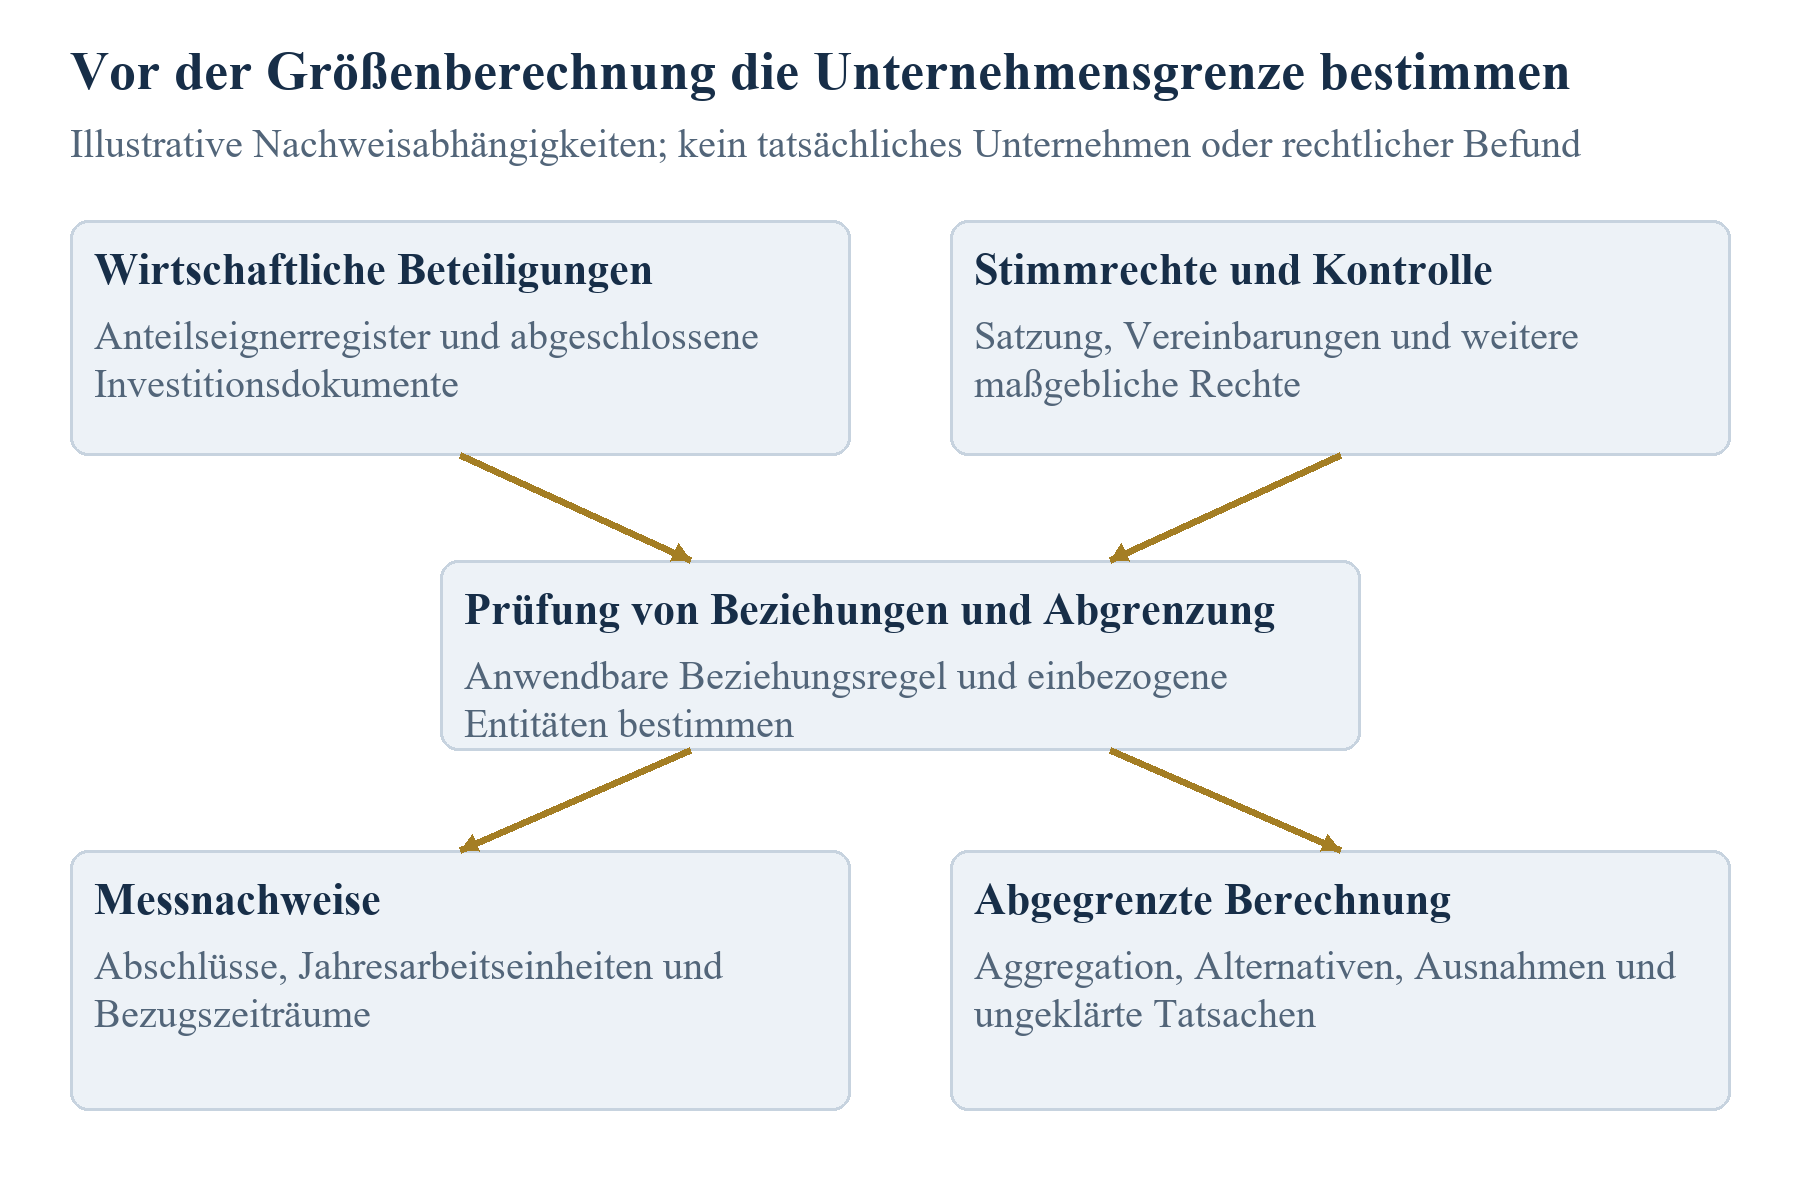
Ein zweites eigens erstelltes Beispiel betrifft die Berechnungsabgrenzung. Angenommen, dasselbe Unternehmen hat ein Beteiligungsunternehmen oder einen Anteilseigner, dessen Beziehung eine Aggregation erfordern könnte. Der Prüfer muss die Beziehung nach den anwendbaren Kontroll- und Eigentumsbestimmungen feststellen, bevor er entscheidet, welche Zahlen in die Berechnung eingehen. Eine Beteiligungsübersicht kann wirtschaftliche Interessen benennen und zugleich Stimmrechtsvereinbarungen oder vertraglichen Einfluss ungeprüft lassen. Die Nachweisanforderung sollte daher angeben, welche Rechte und Vereinbarungen benötigt werden. Sind die erforderlichen Beziehungsinformationen nicht verfügbar, bleibt die gruppenbezogene Größenprüfung ungeklärt, selbst wenn die Einzelabschlüsse vollständig sind.
Wir empfehlen, eine Abstimmung zwischen der organisatorischen Abgrenzung und der Zahlenaufstellung zu dokumentieren. Für jeden einbezogenen Rechtsträger sollten die Beziehung, der Messzeitraum, die Aggregationsbehandlung und die Quelle der verwendeten Daten angegeben sein. Jede Anpassung für bereits konsolidierte Informationen sollte ausdrücklich ausgewiesen werden. Ein zweiter Prüfer sollte der Berechnung folgen können, ohne die Gruppe aus einer informellen Präsentation rekonstruieren zu müssen. Die Gestaltung ist ein eigens erstellter operativer Vorschlag. Die vorgeschlagene Gestaltung macht die Entscheidungen des Analysten für die fachliche Prüfung sichtbar.
Bezugszeiträume verdienen dieselbe Aufmerksamkeit wie Schwellenwerte. Die Empfehlung enthält eine Schwellenwertbestimmung über zwei aufeinanderfolgende Zeiträume sowie eine schätzungsbasierte Bestimmung für neue Unternehmen. [7] Diese ausgewählte Lektüre begründet keine bedingungslose Übergangsfrist nach jedem Erwerb oder Eigentümerwechsel. Ein Antragsteller, der eine Finanzierungsrunde oder Gruppentransaktion plant, sollte sich zu den konkreten statusändernden Tatsachen und der geltenden Regel beraten lassen. Die vorgeschlagene Nachweisdokumentation würde die aktuelle Berechnung, die erwogene Änderung und die neue Bewertung nach Eintritt des Ereignisses bewahren. Sie würde eine allgemeine zeitliche Bestimmung nicht in eine durch die tatsächliche Transaktion unbelegte Zusicherung umwandeln.
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Illustrative Nachweisabhängigkeiten. Es wird weder ein tatsächliches Unternehmen noch eine rechtliche Größenfeststellung dargestellt.
8 Formale Zulässigkeit, Fördergegenstand und Portfolioentscheidungen im Vereinigten Königreich
Die Standard-Bewertungsleitlinien von Innovate UK trennen die Förderfähigkeitsprüfung durch den Competition Manager von der Prüfung des Fördergegenstands durch den Innovation Lead. Die Prüfung des Fördergegenstands verwendet die Antwort auf die entsprechende Frage. Als innerhalb des Fördergegenstands liegend beurteilte Anträge gelangen zur Bewertung, einschließlich Vorschlägen, die der Innovation Lead am Rand der Anforderungen zum Fördergegenstand sieht. Nicht förderfähige oder außerhalb des Fördergegenstands liegende Anträge erhalten Ausschlussgründe. Dieser veröffentlichte Weg begrenzt die Bedeutung des Wortes Grenzfall präzise: Eine knappe Entscheidung zum Fördergegenstand kann mit der Zulassung zur Bewertung vereinbar sein. [1]
Die Antragsvorbereitung hat auch eine administrative Dimension. Die allgemeinen Leitlinien verlangen Antworten auf alle Fragekriterien und die Einhaltung ihrer Antragsstandards. Die meisten Wettbewerbe schließen um 11:00 britischer Zeit; Abweichungen sind in der Ausschreibungsbeschreibung angegeben. Das Portal schließt zum Fristablauf, und durch den Antragsteller verursachte technische Schwierigkeiten begründen nach diesen Leitlinien keine Verlängerung. Die geltende Ausschreibungsbeschreibung gehört daher neben den eingereichten Antrag in die Nachweisdokumentation. [2]
Die Einordnung des Rechtsträgers erfordert ähnliche Sorgfalt. Die Förderregeln unterscheiden die Kategorie eines im Vereinigten Königreich registrierten Unternehmens, qualifizierende Registrierungsnummern und einen gesonderten Nachweisweg für Einzelunternehmer. Sie verlangen außerdem, bei der Auswahl der Unternehmensgröße Eigentum, Beteiligungen und Gruppenverbindungen zu berücksichtigen. Der rechtliche Name, die unternehmerische Struktur und die Gruppenposition eines vorgesehenen Antragstellers sollten daher festgestellt werden, bevor eine kategorienspezifische Prüfung auf seine Umstände angewendet wird. Die einschlägigen Leitlinien wurden am 5. November 2026 aktualisiert. [3]
Ein nützliches Vorbereitungsdokument ist eine wettbewerbsspezifische Entscheidungsdokumentation mit getrennten Einträgen zu Rechtsträgerkategorie, Projektfördergegenstand, Einreichungsanforderungen und den Nachweisen für jede Schlussfolgerung. Die erstellende Person kann den einschlägigen Wortlaut beifügen und den verantwortlichen internen Zuständigen benennen. Ungeklärte Punkte benötigen eine ausdrückliche nächste Maßnahme, etwa die Beschaffung eines Registerauszugs oder eine eng gefasste Frage zum Fördergegenstand an den Programmkontakt. Ein kommerzielles Team kann dann erkennen, welche Arbeit genehmigungsreif ist und welche Verpflichtung von weiteren Informationen abhängt. Dieser Ansatz gibt auch rechtlichen, technischen und finanziellen Prüfern einen gemeinsamen Ausgangspunkt.
Das Bestehen dieser Prüfungen führt zu einem weiteren Auswahlverfahren. Die Standardleitlinien beschreiben bewertete Fragen, Rangfolge, eine Mindestqualitätsschwelle und einen gegebenenfalls anwendbaren Portfolioansatz. Die Portfoliozuteilung kann zu einem erfolgreichen Vorschlag mit niedrigerer Punktzahl als bei einem anderen Antrag führen. Diese Bestimmungen geben einer erfolglosen Entscheidung mehrere mögliche Verfahrenspositionen. Die dokumentierte Entscheidung und Rückmeldung sind erforderlich, um die einschlägige Position in einem tatsächlichen Fall zu bestimmen. [1]
Für Managementzwecke sollte eine Förderfähigkeitsschlussfolgerung einen definierten Umfang und ein Datum haben. Ein Finanzdirektor könnte nach zufriedenstellenden Nachweisen für die Antragstellerkategorie Vorbereitungsausgaben genehmigen und zugleich eine gesonderte Genehmigung für den abgeschlossenen Vorschlag vorbehalten. Ein technischer Leiter könnte die Antwort zum Fördergegenstand mit ihrer Begründung freigeben. Der endgültige Einreichungsverantwortliche kann bestätigen, dass die erforderlichen Unterlagen in der einzureichenden Version vorhanden sind. Dies sind vorgeschlagene interne Kontrollen. Ihr Wert liegt in einer lesbaren Darstellung, wer welche Frage unter Berücksichtigung der damals verfügbaren Informationen behandelte und welche Bedingungen für Ausgaben verblieben.
9 Rechtsträger, Eigentum, Kontrolle und Verbundenheit in den USA
Das im März 2026 überarbeitete NIH Grants Policy Statement beschreibt einen Antragsweg mit mehr als 50% direktem Eigentum und direkter Kontrolle durch bestimmte zulässige Eigentümer, darunter US-Staatsbürger oder Personen mit dauerhafter Aufenthaltsberechtigung sowie qualifizierende Unternehmens- oder Stammeskategorien. Seine SBIR-Bestimmungen beschreiben außerdem eine Mehrheitseigentumsalternative mit mehreren operativen Risikokapitalgesellschaften, Hedgefonds oder Private-Equity-Gesellschaften, wobei kein einzelner solcher Investor über 50% hält. Die angezeigten STTR-Bestimmungen schließen diese Investorenalternative aus. Die Programmidentität ist daher beim Lesen einer Eigentümerstruktur wesentlich. [8]
Eine Corporate-Finance-Prüfung kann mit dem rechtlichen Antragsteller beginnen und die Personen und Rechtsträger nachverfolgen, die dessen Anteile und Entscheidungsrechte halten. Das Nachweispaket kann das Anteilsregister, unterzeichnete Investitionsdokumente, Satzungsunterlagen und Vereinbarungen zur Verteilung von Gremien- oder Zustimmungsrechten umfassen. Optionen, Wandelinstrumente und schwebende Transaktionen verdienen eigene Beschreibungen, verbunden mit der Anforderung, ihre Behandlung nach der anwendbaren Regel festzustellen. Dies ist eine Empfehlung zur Nachweiserhebung. Ein Analyst sollte das tatsächlich gehaltene Instrument beschreiben und eine strittige rechtliche Einordnung für die angemessene Prüfung offenlassen. Ein aus einer Präsentation übernommener Prozentsatz benötigt eine Abstimmung mit den zugrunde liegenden Dokumenten.
Verbundenheit schafft eine weitere Abgrenzung der erforderlichen Informationen. Die von NIH genannte Beschäftigtenbedingung schließt verbundene Unternehmen ein und legt einen Höchstwert von 500 fest. Die Leitlinien beschreiben außerdem Kontrolle durch Eigentum, Management oder Vertragsbeziehungen. Bei unklarer Förderfähigkeit erklärt NIH, dass es bis zu einer Feststellung durch SBA keine Förderung bewilligen wird. Diese Bestimmungen stützen eine gesonderte Kategorie für ungeklärte Nachweise in einer internen Prüfung. [8]
Die Gruppenprüfung sollte daher die für ihre Berechnungen verwendete Abgrenzung angeben. Ein Bearbeiter kann jeden berücksichtigten Rechtsträger benennen, erläutern, weshalb ein Rechtsträger einbezogen oder zur weiteren Prüfung vorgemerkt wurde, und die für jeden vorgelegten Beschäftigtennachweise aufbewahren. Beschäftigtenzahlen benötigen eine gemeinsame Definition und einen identifizierten Bezugszeitraum, bevor sie sinnvoll zusammengeführt werden können. Die anwendbare Zählmethode sollte anhand der einschlägigen maßgeblichen Anforderungen bestätigt werden. Eine bestehende Konsolidierungsaufstellung des Finanzteams kann nützliche Unterstützung bieten; ihr Rechnungslegungszweck sollte bei Verwendung in einer Förderakte klar angegeben werden.
Unternehmenstransaktionen machen das Nachweisdatum kommerziell wichtig. Eine geplante Investition kann die in einer Entwurfsaufstellung dargestellten Beteiligungsverhältnisse verändern; Vollzugsdokumente belegen einen späteren Stand. Gremienrechte können sich auch durch eine gesonderte Vereinbarung ändern. Die Geschäftsleitung kann eine datierte Beschreibung der aktuellen Lage, der geplanten Transaktion und der noch offenen Bedingungen anfordern. Der Verantwortliche für die Förderantragsvorbereitung kann anschließend Beratung zu den für diese Transaktion relevanten Prüfpunkten einholen. Eine prognostizierte Beteiligungsübersicht sollte während des gesamten Verfahrens als Prognose gekennzeichnet bleiben; eine benannte Person sollte für ihren Ersatz verantwortlich sein, sobald verlässliche Vollzugsnachweise verfügbar sind.
Das praktische Ergebnis ist ein abgegrenztes Memorandum zu Eigentum und Verbundenheit. Es kann den geprüften Antragsweg angeben, Nachweisdokumente auflisten, Berechnungen zeigen und Fragen isolieren, die behördlicher oder fachlicher Klärung bedürfen. Eine Genehmigung kann an diese angegebenen Annahmen gebunden werden. Dies gibt einem Investitionsausschuss eine nutzbare Grundlage für die Entscheidung über den zu genehmigenden Vorbereitungsaufwand und den Zeitpunkt einer weiteren Prüfung. Aus der hier entwickelten illustrativen Prüfstruktur folgt keine Schlussfolgerung zur rechtlichen Förderfähigkeit oder den Bewilligungsaussichten eines bestimmten Unternehmens.
10 Versionen, Phasen und behördenspezifische Grenzen
Der Small Business Innovation and Economic Security Act wurde am 13. April 2026 genehmigt. Seine Verlängerungsbestimmungen verschieben die SBIR- und STTR-Ermächtigung auf den 30. September 2031; die aktuelle Programmankündigung von NIST bestätigt diese Verlängerung. NIST erklärt außerdem, dass seine Website nach der erneuten Ermächtigung aktualisiert wird. Die Programmgrundlage und die Verfügbarkeit einer bestimmten Antragsmöglichkeit benötigen folglich jeweils eigene datierte Nachweise. [10, 11]
Die am 10. Juli 2026 veröffentlichte NIH-Mitteilung hebt die frühere Mitteilung zur Antragsgrenze vom April auf. Sie nennt einen HHS-weiten Höchstwert von neun neuen und erneut eingereichten Phase I-, Fast-track- und Direct-to-Phase-II-Anträgen oder -Vorschlägen je Kleinunternehmen und Haushaltsjahr für die angegebenen Einreichungsklassen. Ihre Anwendbarkeit umfasst Fälligkeitstermine am oder nach dem 13. April 2026. Veröffentlichungsdatum, Anwendungsdatum, Behördenabgrenzung und erfasste Einreichungsarten gehören sämtlich zur Auslegung dieser Regel. [12]
Phasenspezifische Bedingungen fügen eine weitere Dimension hinzu. Die veröffentlichte SBA-Richtlinie beschreibt Bestätigungen bei Bewilligung und an anderen regulatorischen Prüfpunkten. Sie nennt SBIR-Mindestarbeitsanteile von zwei Dritteln in Phase I und einer Hälfte in Phase II sowie STTR-Mindestanteile von 40% für das Kleinunternehmen und 30% für die Forschungseinrichtung. Die Ausschreibung soll die Bemessungsgrundlage des Arbeitsaufwands festlegen. Das Portal enthält überholte Formulierungen zum Außerkrafttreten; diese aufgefundenen Textstellen erfordern daher Versionsvorsicht bei gemeinsamer Verwendung mit aktuellem Recht und behördlichen Anweisungen. [9]
Ein vorgeschlagenes Regelregister kann eine Zeile für jede bei einer Antragsentscheidung verwendete Anforderung führen. Jede Zeile sollte die herausgebende Stelle, das Programm, die Phase, Dokumentversion, das Veröffentlichungsdatum, Wirksamkeitsdatum und die genauen Antragstellertatsachen benennen, auf die die Anforderung angewendet wird. Eine spätere Mitteilung kann dann hinsichtlich ihrer Wirkung auf diese Zeile bewertet werden. Der Antragsverantwortliche kann den früheren Eintrag bewahren und die übernommene Auslegung in einer datierten Folgefassung erläutern. Dadurch entsteht eine klare Dokumentation der Grundlage, auf der die Geschäftsleitung Ausgaben genehmigte oder die Einreichung freigab.
Bei einer Einreichungsgrenze kann die entsprechende interne Dokumentation für jede Einreichung die einreichende Organisation, Einreichungsart, Behördenkomponente, das relevante Haushaltsjahr und den Einreichungsnachweis auflisten. Der Prüfer sollte vor der Summenbildung feststellen, wie die anwendbare Mitteilung jeden Eintrag behandelt. Ein Entwurf, ein zurückgezogener Antrag und eine eingereichte Wiedervorlage können unterschiedliche Beschreibungen benötigen. Das hier untersuchte Quellenmaterial klärt nicht jede mögliche Zählfrage. Ein zweifelhafter Eintrag kann in einer knappen schriftlichen Anfrage angesprochen werden, die Tatsachen und vorgeschlagene Auslegung gemeinsam darlegt.
Für den Arbeitsanteil kann ein Projektmanager eine Zuständigkeitsaufstellung erstellen, die für jede Tätigkeit die geplante Arbeit, ausführende Organisation und Bemessungsgrundlage zeigt. Die Finanzabteilung kann diese Aufstellung nach Feststellung der einschlägigen Definitionen mit dem Budget abstimmen. Jede Klärungsanfrage sollte die genaue Tätigkeit und Unsicherheit benennen. Eine abschließende Prüfung vor der Einreichung kann feststellen, ob Regelregister, Zuständigkeitsaufstellung und Antrag dieselbe Projektversion betreffen. Dies sind empfohlene Vorbereitungsschritte, deren Nutzen anhand der Qualität der daraus hervorgehenden Nachweise und der durch sie gestützten Entscheidungen bewertet wird.
11 Antragstellung und Teilnahme bei Programmen der Golfregion trennen
Die aktuelle FAQ von Hub71 beschreibt Antragsteller der Phasen Pre-Seed, Seed und Series A einschließlich internationaler Startups und Einzelgründer. Sie benennt gesondert die bei der Bewertung berücksichtigten Faktoren. Die Access-Seite beschreibt das Auswahlverfahren und die Antragsanforderungen. Die FAQ erklärt, dass vor der Antragstellung keine Gründung erforderlich ist, und beschreibt die Einrichtung nach der Auswahl; die Access-Seite erklärt, dass von mindestens einem Gründer die Verpflichtung zu einer langfristigen Verlagerung erwartet wird. [13, 14] Die angegebene Erwartung, Antragsbedingung, Auswahlbeurteilung und der spätere Teilnahmeschritt sollten ihre tatsächlichen Rollen behalten. Die Untersuchung liefert keine unterzeichnete Teilnahmevereinbarung und kein antragstellerspezifisches Angebot.
Ein hypothetischer Gründer, der dieses Programm prüft, sollte bestehende Tatsachen von beabsichtigten Verpflichtungen trennen. Die Akte kann die Rechtsordnung und Phase des aktuellen Unternehmens, die tatsächliche Verfügbarkeit des Gründers und die in den öffentlichen Materialien beschriebenen Bedingungen erfassen. Ein Verlagerungsplan sollte bis zum Nachweis durch die einschlägige Handlung oder Vereinbarung als Plan gekennzeichnet werden. Das Antragsteam sollte fragen, welche Nachweise auf der betretenen Stufe erforderlich sind und welche späteren Verpflichtungen bei Auswahl entstehen würden. Dadurch wird vermieden, das Fehlen eines Dokuments einer späteren Stufe als gegenwärtige Nichterfüllung zu behandeln, ohne dessen erforderlichen Zeitpunkt zu prüfen.
Auch die Zeitplandokumentation muss die Genauigkeit der Dokumente bewahren. Am Beobachtungsstichtag beschreibt die Access-Seite eine Kohortenfrist im Februar 2027 ohne Tagesangabe. Ihr Prüfzeitraum wird mit bis April angegeben; die FAQ beschreibt April bis Juni. [13, 14] Wir bewahren diese Abweichung. Ein Team sollte die genaue maßgebliche Einreichungsfrist und die anwendbaren Kohortenanweisungen einholen, bevor es sich auf einen Einreichungszeitplan festlegt. Der Beitrag liefert keinen erfundenen Tag, keine Portalschließzeit und keine Annahme, dass der breitere Zeitraum die engere Angabe verlängert. Ein nur monatsgenaues Datum bleibt für eine exakte Fristberechnung unzureichend.
Wir schlagen eine Teilnahmecheckliste mit getrennten Abschnitten für Antragsnachweise, Auswahlkommunikation und nach einem Angebot akzeptierte Bedingungen vor. Die Checkliste sollte das besprochene Instrument und das Dokument benennen, das einen Anspruch oder eine Verpflichtung begründet. Die Untersuchung behandelt die öffentliche Anreizbeschreibung eines Accelerators weder als abgeschlossene Fördervereinbarung noch als allgemein verfügbaren Barbetrag. Für eine Finanzierungsentscheidung benötigt das Unternehmen das tatsächliche Angebot, die maßgeblichen Bedingungen und alle Bedingungen, die Zufluss oder Verwendung beeinflussen. Bis dahin sollte der Finanzierungsplan den potenziellen Programmweg von bereits zugesagten Mitteln trennen.
Dieses Beispiel aus der Golfregion zeigt außerdem, weshalb eine programmübergreifende Datenbank flexible Felder benötigt. Die veröffentlichten Beschreibungen von Unternehmensphasen eines Programms können nicht als gleichwertig mit einer gesetzlichen Beschäftigten- oder Eigentumsprüfung andernorts vorausgesetzt werden. Die Datenbank sollte die Quellenbegriffe und die Einordnung des Analysten getrennt bewahren. Sie kann dann einen Vergleich der erforderlichen Nachweise an ähnlichen Entscheidungsstufen unterstützen, ohne vorzugeben, dass alle Programme dieselbe rechtliche Definition teilen. Der daraus entstehende Vergleich ist zur Planung der Dokumentenarbeit nützlich; tatsächliche Förderfähigkeits- und Teilnahmeentscheidungen bleiben programmspezifisch.
12 Eine hypothetische Nachweisprüfung eines grenzüberschreitenden Antragstellers
Betrachten wir ein hypothetisches britisches Unternehmen, das einen Innovate-UK-Wettbewerb prüft, während eine geplante US-Tochtergesellschaft eine gesonderte Forschungsmöglichkeit für Kleinunternehmen erwägt. Dieses konstruierte Beispiel beschreibt ausschließlich eine Vorbereitungsentscheidung. Die Gruppe liefert den Entwurf eines Organigramms, eine geplante Eigentumsaufstellung, einen vorläufigen Arbeitsplan und eine konsolidierte Beschäftigtenzahl. Ihre Investitionsrunde steht weiterhin unter dem Vorbehalt unterzeichneter Dokumente. Die beiden Antragsakten befinden sich in einem frühen Stadium, und die Gruppe hat weder eine Förderfähigkeitsentscheidung noch eine Bewilligung erhalten. Die unmittelbare Managementfrage betrifft die zusätzlichen Nachweise, die vor der Bindung erheblicher Ressourcen für Vorschläge benötigt werden.
Für die britische Akte kann der Vorbereitungsverantwortliche zunächst die genaue Antragstellerkategorie und den Wettbewerb benennen. Die aktuelle Ausschreibungsbeschreibung kann zusammen mit den verfügbaren Registrierungsnachweisen einer Entscheidungsdokumentation beigefügt werden. Das technische Team kann eine Antwort zum Fördergegenstand entwerfen, die die geplanten Tätigkeiten mit den angegebenen Zielen verbindet. Bleibt der Zusammenhang unsicher, kann das Team eine konkrete Frage an den Programmkontakt formulieren. Die Akte kann die Frage, eine etwaige Antwort und die zur Prüfung bewahrte Auslegung des Fördergegenstands erfassen. Eine interne Beschreibung des Projekts als Grenzfall liefert keinen Ersatz für diese dokumentierte Abfolge.
Für die US-Akte sollte die geplante Eigentumsaufstellung als vorläufig gekennzeichnet werden. Der Prüfer kann die Dokumente anfordern, die den endgültigen Eigentums- und Kontrollstand begründen, den erwogenen Antragsweg benennen und das relevante Programm und die Phase erfassen. Eine Aufstellung, die aktuelle Tatsachen von geplanten Transaktionsbedingungen trennt, würde die verbleibende Unsicherheit für die Geschäftsleitung sichtbar machen. Fragen zur Investoreneinordnung oder zu Kontrollrechten können geeigneter fachlicher oder behördlicher Prüfung zugewiesen werden. Bis die erforderlichen Dokumente vorliegen, kann die interne Dokumentation festhalten, dass eine Eigentumsschlussfolgerung ungeklärt bleibt, und die Nachweise benennen, die ihre erneute Prüfung ermöglichen würden.
Auch die konsolidierte Beschäftigtenzahl benötigt eine erläuterte Abgrenzung. In diesem Beispiel hat das Finanzteam eine Gruppensumme ohne Liste der enthaltenen Rechtsträger und ohne angegebene Zählmethode geliefert. Der Antragsverantwortliche kann diese Aufschlüsselung und die unterstützenden Beschäftigungsunterlagen anfordern und anschließend die geeigneten Verbundenheits- und Zählregeln für den ausgewählten Antragsweg feststellen. Eine Projektzuständigkeitsaufstellung kann gesondert die geplanten Beiträge der Tochtergesellschaft, Muttergesellschaft und Forschungspartner benennen. Diese Dokumente beantworten unterschiedliche Vorbereitungsfragen und können von Personen mit den einschlägigen finanziellen, rechtlichen und technischen Zuständigkeiten geprüft werden.
Die Einreichungshistorie kann zusammengestellt werden, sobald die US-Möglichkeit identifiziert ist. Die Gruppe kann ihre relevanten Einreichungen auflisten und den Prüfer bitten festzustellen, welche Einträge unter die geltende Behördenregel fallen. Der britische Antragsverantwortliche kann eine gesonderte Checkliste für die erforderlichen Unterlagen und die Einreichungsfrist führen. Die Geschäftsleitung kann anschließend begrenzte Arbeit an den offenen Fragen genehmigen, dieser Arbeit ein Budget zuordnen und einen weiteren Entscheidungspunkt festlegen. Eine solche Genehmigung dokumentiert eine Vorbereitungsverpflichtung. Jede spätere Förderfähigkeits- oder Förderentscheidung würde die entsprechende Zuständigkeit und die tatsächlichen Antragsnachweise erfordern.
Die hier vorgeschlagene dokumentenspezifische Maßnahme ist ein Nachweismemorandum mit zwei Antragsakten und einem gemeinsamen Transaktionsanhang. Jede Antragsakte würde ihren Antragsteller, die Möglichkeit, aktuellen Regelversionen, verfügbaren Nachweise, offenen Fragen, den zuständigen Prüfer und den nächsten Entscheidungszeitpunkt benennen. Der gemeinsame Anhang würde die geplante Investition beschreiben und verlässliche abgeschlossene Ereignisse von noch auf Nachweise wartenden Annahmen unterscheiden. Diese Struktur gibt der Geschäftsleitung eine handlungsorientierte Dokumentation für die Zuteilung von Vorbereitungsaufwand und bewahrt zugleich die gesonderten Bedingungen jedes Antrags.
13 Ungeklärte Nachweise ausdrücklich darstellen
Für das konstruierte Modell definieren wir sechs zwingende Prädikate: Rechtsträger, Kontrolle, Größe, Tätigkeit, Kosten und Einreichung. Dies sind abstrakte Kategorien für diese Übung. Ein tatsächliches Programm könnte mehrere gesonderte Prüfungen innerhalb einer Kategorie oder vollständig zusätzliche Kategorien verlangen. Jedes Prädikat wird einer identifizierten Regel, einem Sachverhaltsstand und dessen Nachweisen zugeordnet. Wir weisen T zu, wenn die angegebenen Tatsachen die ausgewählte Anforderung stützen, F, wenn sie ihr widersprechen, und U, wenn die Dokumentation die Anforderung ungeklärt lässt. Die Zustände beschreiben die abgegrenzte Bewertung. Sie tragen keine angenommene Wahrscheinlichkeit und messen nicht die kommerzielle Attraktivität des Antragstellers.
Wir definieren das kombinierte Prüftor als F, wenn irgendein zwingendes Prädikat F ist, als T, wenn alle sechs T sind, und als U in den verbleibenden Fällen. Diese Konjunktion macht die Folge einer zwingenden Bedingung ausdrücklich sichtbar. Eine belegte nicht erfüllte Anforderung genügt für eine abgegrenzte Bescheinigung über nicht erfüllte Regeln. Eine Bescheinigung über erfüllte Regeln benötigt einen Nachweis für jede ausgewählte Anforderung. Eine Akte mit ungeklärten Anforderungen und ohne belegte Nichterfüllung bleibt ungeklärt. Die Definition weist dem Antragsteller keine Entscheidung des Fördergebers zu. Ihr Ergebnis betrifft ausschließlich die ausgewählten Anforderungen und angegebenen Tatsachen am dokumentierten Bewertungsdatum.
Der unbekannte Zustand umfasst mehrere unterschiedliche nachweisbezogene Gründe. Der Analyst kann auf eine Eigentumsvereinbarung warten, zwei amtliche Quellen nicht miteinander vereinbaren können oder eine zukünftige, noch nicht eingetretene Tatsache prüfen. Diese Gründe sollten neben U erfasst werden. Das Modell verwendet für die Berechnung der Konjunktion ein gemeinsames Symbol; die operative Dokumentation bewahrt den Grund und die nächste Maßnahme. Ein fehlendes Dokument kann zu einer Anfrage an das Unternehmen führen. Ein wesentlicher Auslegungswiderspruch kann eine Programmklärung erfordern. Eine zukünftige Bedingung benötigt ihren relevanten Prüfpunkt und einen Verantwortlichen. Das Symbol ist eine kompakte Berechnungseingabe; die begleitende Dokumentation liefert den Grund und die nächste Maßnahme.
Bekannte Zustände sollten bei Nachweisänderungen nachvollziehbar bleiben. Verändert eine neu abgeschlossene Vereinbarung einen wesentlichen Eigentumssachverhalt, sollte das Team eine Folgebewertung erstellen und die frühere Schlussfolgerung mit ihren Tatsachen bewahren. Entdeckt das Team einen Fehler in seiner früheren Auslegung, sollte es eine Korrektur und deren Umfang dokumentieren. Das vorgeschlagene Verfahren ersetzt einen früheren unbekannten Zustand nicht stillschweigend durch eine positive Antwort, weil die Frist näher rückt. Auch die Bereitschaft eines kommerziellen Unterstützers zur Fortsetzung verändert den Nachweiszustand nicht. Die Vorbereitungsentscheidung der Geschäftsleitung und die Bewertung der ausgewählten Regeln sollten in eigenen Feldern dokumentiert werden.
Diese Darstellung belässt Beurteilungen zum Fördergegenstand und bepunktete inhaltliche Qualität bewusst in getrennten Dokumentationen. Sie macht aus einer UKRI-Grenzentscheidung zum Fördergegenstand kein nicht erfülltes zwingendes Prädikat. Für ein bestimmtes Programm muss ein Prüfer zuerst feststellen, welche Bedingungen zwingend sind, welche bewertet werden und wer jeweils urteilt. Erst danach können die relevanten abgegrenzten Aussagen kodiert werden. Die numerische Übung des Beitrags beginnt annahmegemäß nach dieser Auslegungsarbeit. Sie kann weder rechtliche Auslegung automatisieren noch die Echtheit eines tatsächlichen Dokuments bestimmen oder bestätigen, dass die sechs allgemeinen Kategorien die Anforderungen einer realen Ausschreibung vollständig abdecken.
| Zustand | Definierte Bedeutung | Nächste Maßnahme in diesem Konzept |
|---|---|---|
| T | Die angegebenen Tatsachen stützen die ausgewählte Anforderung | Regel, Tatsachen und Nachweise bewahren |
| F | Die angegebenen Tatsachen erfüllen die ausgewählte Anforderung nicht | Die entscheidende Anforderung erfassen und den Antragsweg prüfen |
| U | Die ausgewählte Anforderung bleibt ungeklärt | Den fehlenden Nachweis oder die Auslegungsfrage zuweisen |
| Kombiniert T | Alle sechs ausgewählten Zustände sind T | Eine abgegrenzte Bescheinigung über erfüllte Regeln ausstellen |
| Kombiniert F | Mindestens ein ausgewählter Zustand ist F | Eine abgegrenzte Bescheinigung über nicht erfüllte Regeln ausstellen |
| Kombiniert U | Kein F und mindestens ein U | Ungeklärten Status bewahren |
Festgelegte allgemeine Modellsemantik; es werden weder Förderbefugnis noch Bewilligungsentscheidung kodiert.
14 Die logischen Folgen kompensierender Bewertungen prüfen
Die erste Übung zählt jeden sechsstelligen Vektor aus T, F und U auf. An jeder Position gibt es drei Möglichkeiten; daraus entstehen 729 unterschiedliche Vektoren. Jeder Vektor wird einmal gezählt. Dies ist eine endliche logische Sensitivitätsübung mit gleichem Aufzählungsgewicht. Die Vektoren sind weder eine Stichprobe von Antragstellern noch eine Schätzung der gemeinsamen Verteilung von Programmanforderungen. Manche Kombinationen können in einem bestimmten Programm kein praktisches Gegenstück haben. Die Übung fragt, wie alternative Definitionen dieselben angegebenen Informationen einordnen, und verwendet die zwingende Konjunktion als festgelegte Vergleichsbasis.
Die erste Alternative bildet U auf T ab und bildet anschließend eine gewöhnliche boolesche Konjunktion. Sie veranschaulicht transparent die Behandlung ungeklärter Anforderungen als erfüllt. Die zweite Alternative weist T einen Punkt, U einen halben Punkt und F null Punkte zu und vergleicht anschließend den Mittelwert mit einer Schwelle. Wir legen vorab Schwellen von einer Hälfte, zwei Dritteln, drei Vierteln, fünf Sechsteln und eins fest. Die Berechnungen verwenden exakte rationale Arithmetik, damit ein Vektor auf einer Schwelle einheitlich behandelt wird. Diese Alternativen sind eigens erstellte Testregeln. Die Studie behauptet nicht, dass eine Förderbehörde oder ein kommerzielles Produkt eine dieser Regeln verwendet.
Für jede Alternative wird ein als bestanden eingestufter Vektor nach der Basiskonjunktion eingeordnet. Ein Bestehen mit Basiszustand T ist ein belegtes Bestehen. Ein Bestehen mit Basiszustand U ist ein unbelegtes Bestehen, da mindestens eine erforderliche Antwort ungeklärt bleibt und keine bekannte Nichterfüllung vorliegt. Ein Bestehen mit Basiszustand F ist ein widersprochenes Bestehen, da eine ausgewählte zwingende Anforderung bekanntermaßen nicht erfüllt ist. Dies sind definierte Diagnosekategorien. Sie sollten nicht als gemessene rechtliche Fehlerquoten, Fehlbewilligungsquoten oder Genauigkeitsschätzungen eines operativen Prüfsystems beschrieben werden.
Mehrere Kontrollen machen die Aufzählung überprüfbar. Das Modell prüft die vollständig positiven, vollständig negativen und vollständig unbekannten Vektoren, jeden ansonsten positiven Vektor mit einer Nichterfüllung sowie jeden ansonsten positiven Vektor mit einem unbekannten Zustand. Es prüft, dass eine Umordnung der sechs Positionen die Konjunktion unverändert lässt. Für jeden Vektor ersetzt es außerdem die unbekannten Zustände durch jede mögliche positive oder negative Vervollständigung und prüft die entstehenden booleschen Ergebnisse. Ein Basiszustand T muss bei Vervollständigung positiv bleiben, ein Basiszustand F negativ, und ein Basiszustand U muss beides zulassen. Diese Kontrollen prüfen die Umsetzung der angegebenen Semantik.
Ein Leser, der die Erkenntnis anwendet, sollte vor der Verwendung einer vorgeschlagenen Bewertung deren Rolle prüfen. Bewertungen können die beurteilte inhaltliche Qualität organisieren oder Prüfarbeit priorisieren, wenn ihre Bedeutung ausdrücklich festgelegt ist. Die definierte Übung betrifft die Frage, ob positive Antworten eine ungeklärte oder nicht erfüllte zwingende Anforderung kompensieren können. Ihre Antwort folgt aus der festgelegten Konjunktion und den getesteten Alternativen. Eine empirische Bewertung eines tatsächlichen Werkzeugs würde dessen tatsächliche Regeln, gekennzeichnete Fälle, anwendbare Programmversionen und ein gesondertes Validierungsprotokoll erfordern. Die vorliegende Übung liefert eine reproduzierbare Diagnose, die eine solche spätere Bewertung unterstützen kann.
15 Die Nachweisprüfungen und ihren angenommenen Aufwand definieren
Die zweite Übung verwendet zwölf eigens erstellte Fälle. Jeder Fall enthält sechs Ausgangszustände und sechs angegebene Klärungsergebnisse in derselben Kategorienreihenfolge. Ein Klärungsergebnis teilt dem Simulator mit, was ein erfasster unbekannter Zustand bei Durchführung einer bestimmten Prüfung offenbart. Die Online-Strategie des Analysten kann dieses Ergebnis nicht vorab einsehen. Bekannte anfängliche positive oder negative Zustände müssen mit den angegebenen Ergebnissen übereinstimmen. Manche Ergebnisse bleiben nach allen verfügbaren Prüfungen U. Dadurch kann die Übung einen ausgewählten Dokumentensatz darstellen, der einen Widerspruch ungeklärt lässt, ohne diesen Widerspruch als materielle Nichterfüllung einer Regel auszulegen.
Wir definieren sechs Prüfungen und weisen erfundene Nachweisarbeitseinheiten zu. Eine Rechtsträgerregisterprüfung kostet zwei Einheiten und erfasst den Rechtsträger. Ein Eigentumsdossier kostet vier und erfasst Kontrolle und Größe. Eine Beschäftigtenmeldung kostet drei und erfasst die Größe. Ein technischer Arbeitsplan kostet drei und erfasst Tätigkeit und Kosten. Ein Kostenbuch kostet zwei und erfasst Kosten. Eine Einreichungsdokumentation kostet eine Einheit und erfasst die Einreichung. Die Abdeckungs- und Aufwandswerte sind gewählte Annahmen, um Überschneidungen und unterschiedliche Prüfabfolgen sichtbar zu machen. Es handelt sich nicht um Personalstunden, Preise, gemeldete Beratungskosten oder Belastungsschätzungen eines benannten Programms.
Wird eine Prüfung durchgeführt, offenbart sie nur das angegebene Ergebnis für erfasste Prädikate, die aktuell unbekannt sind. Bekannte Zustände bleiben erhalten. Ein unbekannt bleibendes Ergebnis verbraucht dennoch den Aufwand der Prüfung. Dieselbe Prüfung kann nicht wiederholt werden. Verschiedene Prüfungen können sich überschneiden; beispielsweise können sowohl das Eigentumsdossier als auch die Beschäftigtenmeldung das angegebene Größenergebnis liefern. Diese Vereinfachung setzt voraus, dass die erfassten Dokumente bei diesem Ergebnis übereinstimmen. Ein tatsächlicher Fall widersprüchlicher Dokumente würde ein reichhaltigeres Nachweismodell mit getrennten Beobachtungen und einer ausdrücklichen Abstimmungsregel benötigen. Die ungeklärten Fälle behalten U.
Die Fallmenge umfasst eine vollständige Ausgangsakte, eine bekannte Nichterfüllung beim Rechtsträger, eine bekannte Nichterfüllung bei Kosten, einzelne positiv oder negativ geklärte Lücken, gemeinsame Dokumentenabdeckung, in allen Positionen unvollständige Akten und ungeklärt bleibende Widersprüche. Die Fälle sind bewusst variierte Belastungstests. Sie werden weder nach Häufigkeit gewichtet noch zur Schätzung einer durchschnittlichen Antragstellerbelastung ausgewählt. Anfängliche Bescheinigungen erfordern in diesem Modell null zusätzliche Arbeit. Diese Null schließt historischen Aufwand aus, der bereits in der Ausgangsakte steckt. Sie ist als zusätzlicher Aufwand nach dem angegebenen Ausgangspunkt zu lesen, ohne nahezulegen, dass reale Nachweise kostenlos erstellt wurden.
Für jeden Fall zählt das Modell alle 64 Teilmengen der sechs verfügbaren Prüfungen auf, einschließlich der leeren Teilmenge. Es berechnet das entstehende Prüftor und die Summe der Kosten der ausgewählten Prüfungen. Unter den Teilmengen, die eine positive oder negative Bescheinigung erzeugen, erfasst es den minimalen zusätzlichen Aufwand und alle gleichauf liegenden minimalen Nachweismengen. Die Berechnung hat Zugriff auf die angegebenen Klärungsergebnisse und erfolgt daher ex post. Ihr Minimum ist eine untere Schranke für den Vergleich mit einer durchführbaren Prüfabfolge. Es ist keine Strategie, die ein Antragsteller unter Kenntnis noch nicht beobachteter Ergebnisse umsetzen könnte.
| Prüfung | Arbeitseinheiten | Erfasste unbekannte Zustände |
|---|---|---|
| Rechtsträgerregister | 2 | Rechtsträger |
| Eigentumsdossier | 4 | Kontrolle und Größe |
| Beschäftigtenmeldung | 3 | Größe |
| Technischer Arbeitsplan | 3 | Tätigkeit und Kosten |
| Kostenbuch | 2 | Kosten |
| Einreichungsdokumentation | 1 | Einreichung |
Alle Arbeitseinheiten und Abdeckungen sind eigens erstellte Annahmen. Sie stehen für keine Währung, Personalstunden oder beobachtete Vorbereitungskosten.
| Konstruierter Fall | Ausgangszustände | Klärungsergebnisse |
|---|---|---|
| Vollständige abgegrenzte Akte | TTTTTT | TTTTTT |
| Bekannte Abweichung beim Rechtsträger | FTTTTT | FTTTTT |
| Nachweislücke zum Rechtsträger | UTTTTT | TTTTTT |
| Kontrollnachweis offenbart Nichterfüllung | TUTTTT | TFTTTT |
| Gemeinsames Gruppendossier | TUUTTT | TTTTTT |
| Gemeinsamer technischer Arbeitsplan | TTTUUT | TTTTTT |
| Anfänglich unvollständige Akte | UUUUUU | TTTTTT |
| Unvollständige Akte mit nicht erfüllter Kontrollanforderung | UUUUUU | TFTTTT |
| Kontrollwiderspruch bleibt ungeklärt | TUTTTT | TUTTTT |
| Tätigkeitsnachweis bleibt ungeklärt | TTTUUT | TTTUTT |
| Bekannte Nichterfüllung der Kostenregel | TUTTFU | TTTTFT |
| Größennachweis offenbart Nichterfüllung | UTUTTU | TTFTTT |
Positionsreihenfolge: Rechtsträger, Kontrolle, Größe, Tätigkeit, Kosten, Einreichung. T=belegt; F=nicht erfüllt; U=ungeklärt. Ergebnisse sind eigens erstellte Fallannahmen, die Online-Strategien ausschließlich durch durchgeführte Prüfungen offenbart werden.
16 Durchführbare Prüfreihenfolgen mit der Bescheinigungsschranke vergleichen
Wir legen vor der Ausführung zwei durchführbare Online-Strategien fest. „Rechtsträger zuerst“ folgt Rechtsträgerregister, Eigentumsdossier, Beschäftigtenmeldung, Arbeitsplan, Kostenbuch und Einreichungsdokumentation. „Günstigste Prüfung zuerst“ sortiert Prüfungen nach ihren angenommenen Kosten und verwendet denselben angegebenen Index zur Auflösung von Gleichständen. Die Reihenfolge lautet Einreichungsdokumentation, Rechtsträgerregister, Kostenbuch, Beschäftigtenmeldung, Arbeitsplan und Eigentumsdossier. Diese festen Reihenfolgen machen den Vergleich reproduzierbar. Sie stellen keine Schätzung fachlicher Best Practice dar, und das Modell beansprucht nicht, dass eine davon für unbekannte reale Fälle global optimal ist.
Jede Strategie beginnt mit den angegebenen Ausgangszuständen. Sie stoppt sofort, wenn diese Zustände bereits eine Bescheinigung begründen. Andernfalls durchläuft sie ihre Reihenfolge einmal. Eine Prüfung, die keinen verbleibenden unbekannten Zustand erfasst, wird übersprungen. Eine relevante Prüfung wird durchgeführt, wenn ihre Kosten in das verbleibende Arbeitsbudget passen, einschließlich einer exakten Budgetübereinstimmung. Eine nicht finanzierbare Prüfung wird übersprungen; eine spätere finanzierbare Prüfung kann dennoch stattfinden. Die Strategie stoppt bei Erreichen einer positiven oder negativen Bescheinigung oder am Ende des Durchlaufs. Diese Regel macht die Folgen finanzierbarer Arbeit sichtbar, die vor einer entscheidenden späteren Prüfung Kapazität verbraucht.
Die Budgets reichen von null bis fünfzehn Arbeitseinheiten. Fünfzehn entspricht den Gesamtkosten aller sechs Prüfungen; eine Strategie kann jedoch früher stoppen oder redundante Prüfungen überspringen. Das Modell bewahrt nach jedem Schritt die durchgeführten Prüfungen, Überspringungsgründe, Ausgaben und den Zustandsübergang. Ein weiterhin ungeklärtes Ergebnis wird unabhängig vom verbrauchten Aufwand als ungeklärt gemeldet. Für jedes Online-Ergebnis mit Bescheinigung prüft die Implementierung, dass die Ausgaben innerhalb des Budgets bleiben und mindestens dem Ex-post-Minimum entsprechen. Eine Strategiebescheinigung zusammen mit einem ex post ungeklärten Minimum würde auf eine untersuchungsbedürftige Unstimmigkeit hinweisen.
Die Ex-post-Durchführbarkeit hat eine einfache Budgeteigenschaft: Sobald eine bescheinigende Teilmenge finanzierbar ist, bleibt sie bei größeren Budgets finanzierbar. Die festen Online-Strategien haben eine andere Eigenschaft, da ein größeres Budget verändern kann, welche früheren Prüfungen sie kaufen. Ein früherer Kauf kann für eine spätere entscheidende Prüfung unzureichende Kapazität übrig lassen. Wir untersuchen daher die vollständige Budgetabfolge und bewahren jeden Verlust einer Bescheinigung bei steigendem Budget. Ein solches Ergebnis ist eine Eigenschaft der festgelegten Strategie mit budgetabhängigem Überspringen; es impliziert nicht, dass ein größeres reales Beratungsbudget die rechtliche Förderfähigkeit eines Antragstellers verringert.
Die Implementierung ist deterministisch, mit festen Eingaben und ohne Zufallsstartwert, angepassten Parameter oder erlernten Klassifikator. Konzept, Eingaben und Code sind getrennt gekennzeichnet, und die ausgeführten Ergebnisse werden für alle Tabellen und Abbildungen aufbewahrt. Spätere redaktionelle oder visuelle Arbeiten sollten diese gespeicherten Datenfelder wiederverwenden. Jede Korrektur würde ein bewahrtes vorheriges Ergebnis und eine neue Version mit erläuterter Änderung erfordern. Diese Disziplin ermöglicht Lesern die Unterscheidung zwischen dem angenommenen Falldesign, den daraus berechneten Folgen und jeder späteren empirischen Aussage, die andere Nachweise benötigt.
17 Die logische Diagnose innerhalb ihres künstlichen Zustandsraums lesen
Die vollständige Aufzählung enthält einen Basisvektor mit erfüllten Regeln, 63 ungeklärte Vektoren und 665 Vektoren mit nicht erfüllten Regeln. Die Zahlen folgen aus der angegebenen Konjunktion: Die 64 ausschließlich T und U enthaltenden Vektoren umfassen einen reinen T-Vektor, und jeder verbleibende Vektor enthält mindestens ein F. Die Abbildung unbekannter Zustände auf wahr lässt alle 64 dieser T/U-Vektoren bestehen. Sie erzeugt daher ein belegtes und 63 unbelegte Bestehen sowie kein widersprochenes Bestehen. Das Ergebnis beschreibt den Umgang dieser eigens erstellten Alternative mit ungeklärten Informationen. Es liefert keine Schätzung dazu, wie häufig eine Antragstellerakte eine unbekannte Anforderung enthält.
Die Halbpunktbewertung mit einer Schwelle von einer Hälfte lässt 435 Vektoren bestehen: einen belegten, 63 unbelegte und 371 widersprochene. Bei zwei Dritteln lauten die entsprechenden Zahlen eins, 56 und 111, was insgesamt 168 Bestehen ergibt. Bei drei Vierteln gibt es ein belegtes, 41 unbelegte und 36 widersprochene Bestehen. Bei fünf Sechsteln bestehen ein belegter, 21 unbelegte und sechs widersprochene Vektoren. Eine Schwelle von eins lässt nur den reinen T-Vektor bestehen. Dies sind gespeicherte Ergebnisse des exakten rationalen Vergleichs; jede Bestehenskategorie wird relativ zur festgelegten zwingenden Konjunktion definiert.
Die sechs widersprochenen Bestehen bei fünf Sechsteln lassen sich einfach erklären. Jedes hat einen F- und fünf T-Zustände. Die positiven Punktwerte kompensieren das nicht erfüllte zwingende Prädikat unter der alternativen Mittelwertdefinition. Die Konjunktion ordnet denselben Vektor als nicht regelkonform ein. Dieser durchgerechnete Grenzfall macht die Regelwahl sichtbar. Bei einem realen Programm muss der Prüfer feststellen, ob eine Bedingung zwingend oder bewertend ist, und anschließend die maßgebliche Regel entsprechend umsetzen. Der künstliche Vergleich kann weder feststellen, wie ein tatsächlicher Fördergeber einen bestimmten Antrag behandelt, noch ob ein kommerzielles Prüfsystem eine solche Bewertungsregel enthält.
Das Ergebnis erklärt außerdem, weshalb eine hohe Gesamtprüfpunktzahl eine angegebene Auslegung benötigt. Die Punktzahl fasst eine Antwortmenge zusammen. Jede zwingende Aussage benötigt eigene stützende Nachweise. Wir empfehlen, ungeklärte und nicht erfüllte zwingende Bedingungen einzeln auszuweisen und die inhaltliche Bewertung in ihrer getrennten Dokumentation zu führen. Wenn ein Unternehmen eine Punktzahl zur Priorisierung seiner eigenen Prüfarbeit wünscht, sollte es deren Zweck beschreiben und die ursprünglichen Zustände bewahren. Der vorliegende Test liefert ein überprüfbares Beispiel für den Informationsverlust, wenn ein ausgewähltes zwingendes Prüftor durch eine ausdrücklich andere kompensierende Berechnung ersetzt wird.
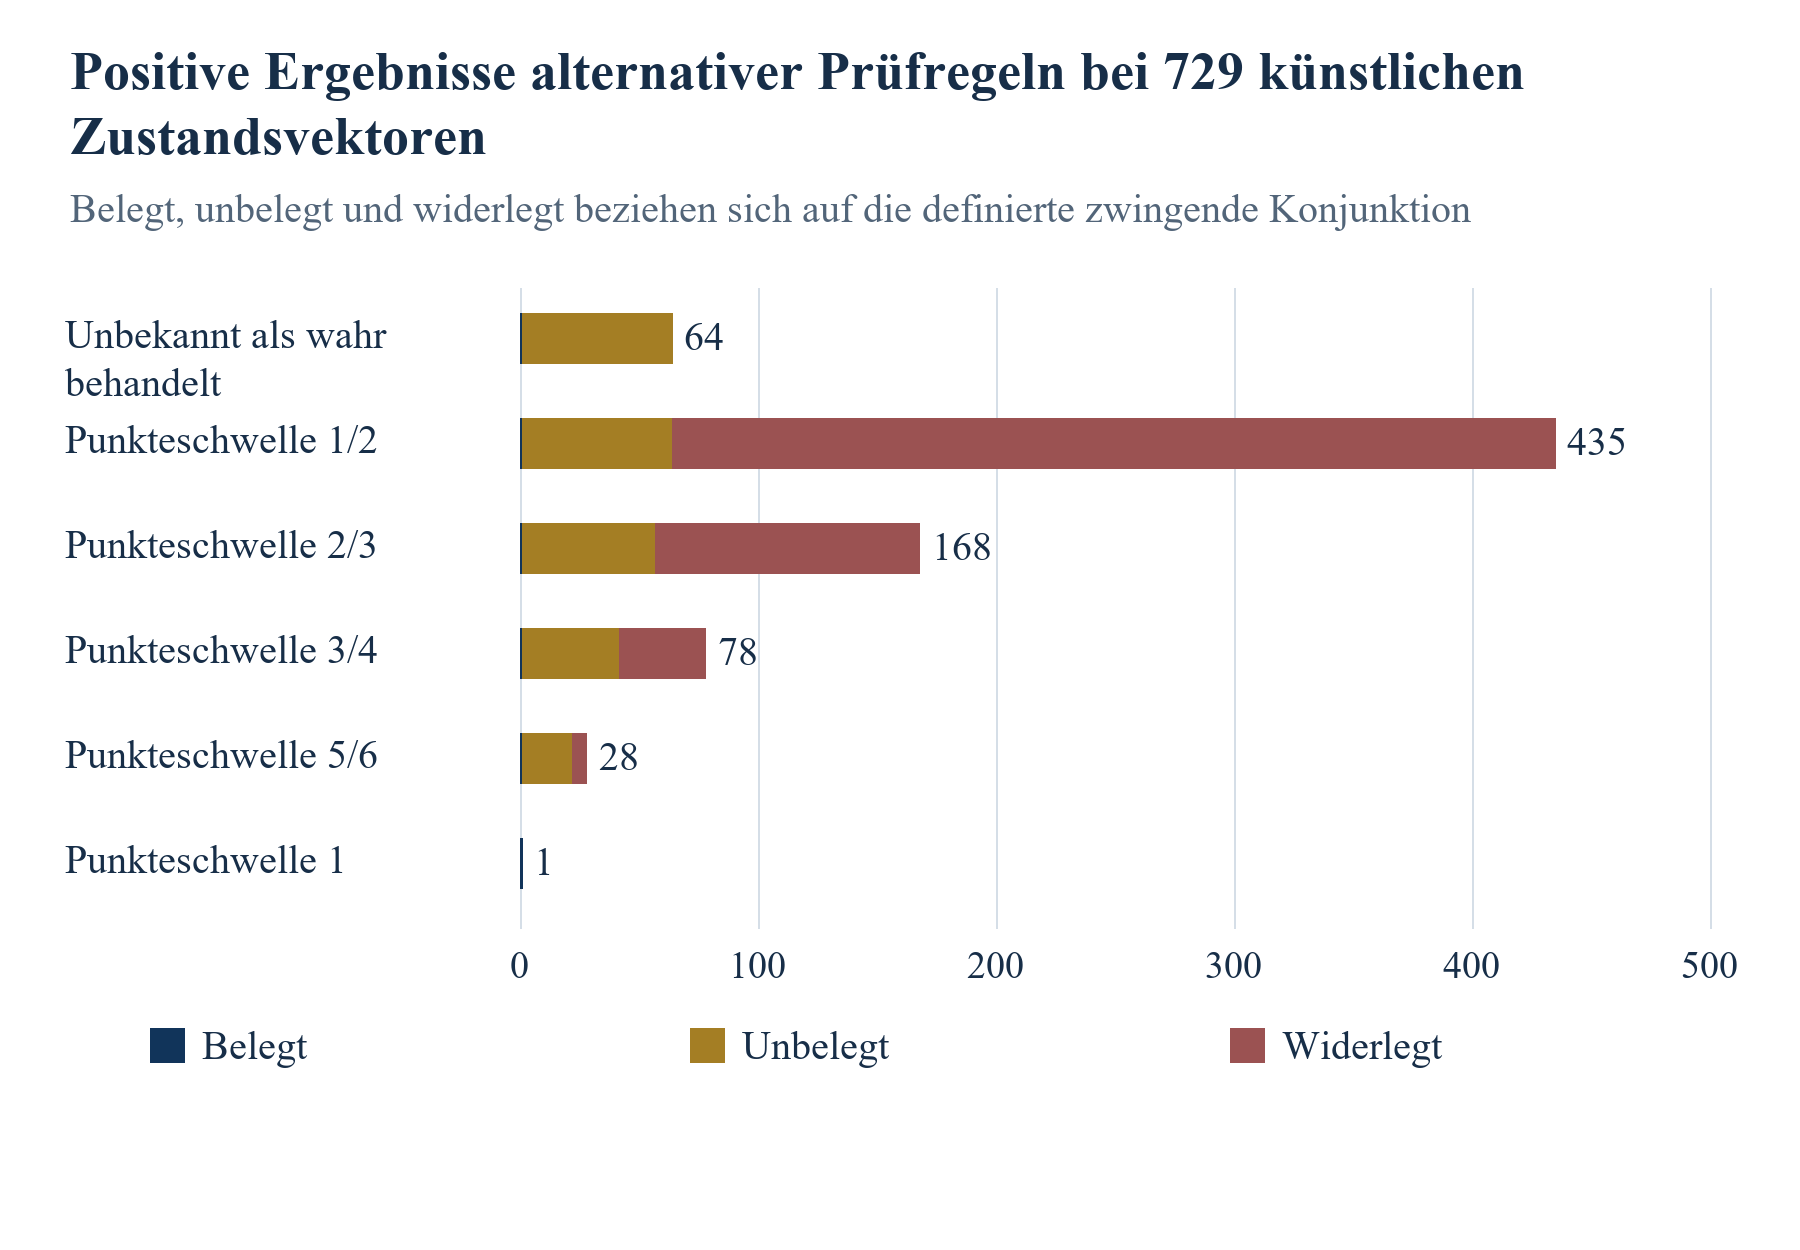
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Gespeicherte deterministische Modellergebnisse. Die Anzahlen sind logische Diagnosen; sie sind keine Antragstellerhäufigkeiten oder Genauigkeitsquoten realer Werkzeuge.
| Alternative Regel oder Schwelle | Belegt | Unbelegt | Widersprochen |
|---|---|---|---|
| Unbekannt als wahr behandelt | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
Exakte gespeicherte Modellausgabe; jede Anzahl zählt Vektoren relativ zur festgelegten zwingenden Konjunktion. Es werden weder Populationswahrscheinlichkeit noch Genauigkeit eines tatsächlichen Werkzeugs geschätzt.
18 Den Bescheinigungsaufwand nach der angegebenen Ausgangsakte lesen
Drei konstruierte Fälle haben bereits am Ausgangspunkt eine Bescheinigung: die vollständige abgegrenzte Akte, die bekannte Abweichung beim Rechtsträger und die bekannte Nichterfüllung der Kostenregel. Jeder erfordert in diesem Modell null zusätzliche Nachweisarbeit. Der erste erfüllt die Regeln; die anderen beiden erfüllen sie nicht. Ihre Einbeziehung ist beim Lesen der Gesamtzahlen wichtig. Eine Bescheinigungsanzahl umfasst dokumentierte Nichterfüllungen ebenso wie belegtes Bestehen. Sie ist keine Anzahl förderfähiger Anträge, und die Ergebnisse ohne zusätzlichen Aufwand schließen den historischen Aufwand der Ausgangsnachweise aus.
Unter den anfänglich ungeklärten Fällen hat die Nachweislücke zum Rechtsträger ein Minimum von zwei Arbeitseinheiten; die Kontrollnichterfüllung und das gemeinsame Gruppendossier erfordern jeweils vier, und der gemeinsame technische Arbeitsplan erfordert drei. Die anfänglich unvollständige Akte mit ausschließlich positiven Ergebnissen erfordert zehn Einheiten. Die unvollständige Akte mit einer verborgenen Kontrollnichterfüllung hat ein Ex-post-Minimum von vier. Der Fall der Größennichterfüllung erfordert drei unter Verwendung der Beschäftigtenmeldung. Die Fälle Kontrollwiderspruch und ungeklärte Tätigkeit haben Minima mit dem technischen Wert null, da keine der ausgewählten Prüfteilmengen ihr Prüftor klären kann. Diese null-Werte werden getrennt vom Zahlenwert Null bewahrt.
Beim vollen Budget von fünfzehn Einheiten erreichen beide festen Strategien Bescheinigungen in zehn von zwölf Fällen, einschließlich der drei anfänglichen Bescheinigungen. Ihr Aufwand unterscheidet sich. Beim gemeinsamen Dossier verwendet „Rechtsträger zuerst“ vier Einheiten; „günstigste Prüfung zuerst“ verbraucht drei für die Beschäftigtenmeldung vor dem vier Einheiten kostenden Eigentumsdossier, insgesamt also sieben. Beim gemeinsamen Arbeitsplan verwendet „Rechtsträger zuerst“ drei Einheiten; „günstigste Prüfung zuerst“ kauft zunächst das Kostenbuch für zwei Einheiten und anschließend den Arbeitsplan für drei, insgesamt also fünf. Die angenommene Überschneidung macht einige frühere Prüfungen nach dem Kauf des späteren Bündels redundant. Dieser Mechanismus folgt aus der angegebenen Abdeckung und impliziert keine beobachteten Beratungsausgaben.
Die unvollständige vollständig positive Akte erfordert unter „Rechtsträger zuerst“ zehn Einheiten und unter „günstigste Prüfung zuerst“ fünfzehn. Die Akte mit verborgener Kontrollnichterfüllung erfordert sechs beziehungsweise fünfzehn, bei einer Ex-post-Schranke von vier Einheiten. „Rechtsträger zuerst“ prüft das Register, bevor die Kontrollnichterfüllung durch das Eigentumsdossier entdeckt wird. „Günstigste Prüfung zuerst“ erreicht dieses Dossier nach den anderen relevanten Käufen. Das Ex-post-Minimum identifiziert das entscheidende Dokument unter Kenntnis der Fallergebnisse; den Online-Strategien fehlt dieses Vorwissen. Der Vergleich dokumentiert daher einen Kostenunterschied unter den gewählten Reihenfolgen. Er begründet keine global optimale Online-Strategie und keine geschätzte Ersparnis für einen realen Antragsteller.
Bei den beiden ungeklärten Fällen hat zusätzliche Arbeit innerhalb des Modells dennoch beobachtbare Kosten. Der Kontrollwiderspruch verbraucht unter jeder Strategie vier Einheiten und bleibt U. Der Tätigkeitsfall verbraucht unter „Rechtsträger zuerst“ drei Einheiten oder unter „günstigste Prüfung zuerst“ fünf und bleibt ebenfalls U. Die Ausgabe sollte daher sowohl verbrauchten Aufwand als auch ungeklärten Status ausweisen. Eine Geschäftsleitung, die eine solche Dokumentation erhält, würde einen anderen Nachweisweg, eine maßgebliche Klarstellung oder eine Entscheidung zur Einstellung der ausgewählten Prüfung benötigen. Das Modell sagt lediglich, dass seine sechs Prüfungen diese angegebenen Fälle nicht klären können; es liefert keine Schlussfolgerung über jede mögliche reale Untersuchung.
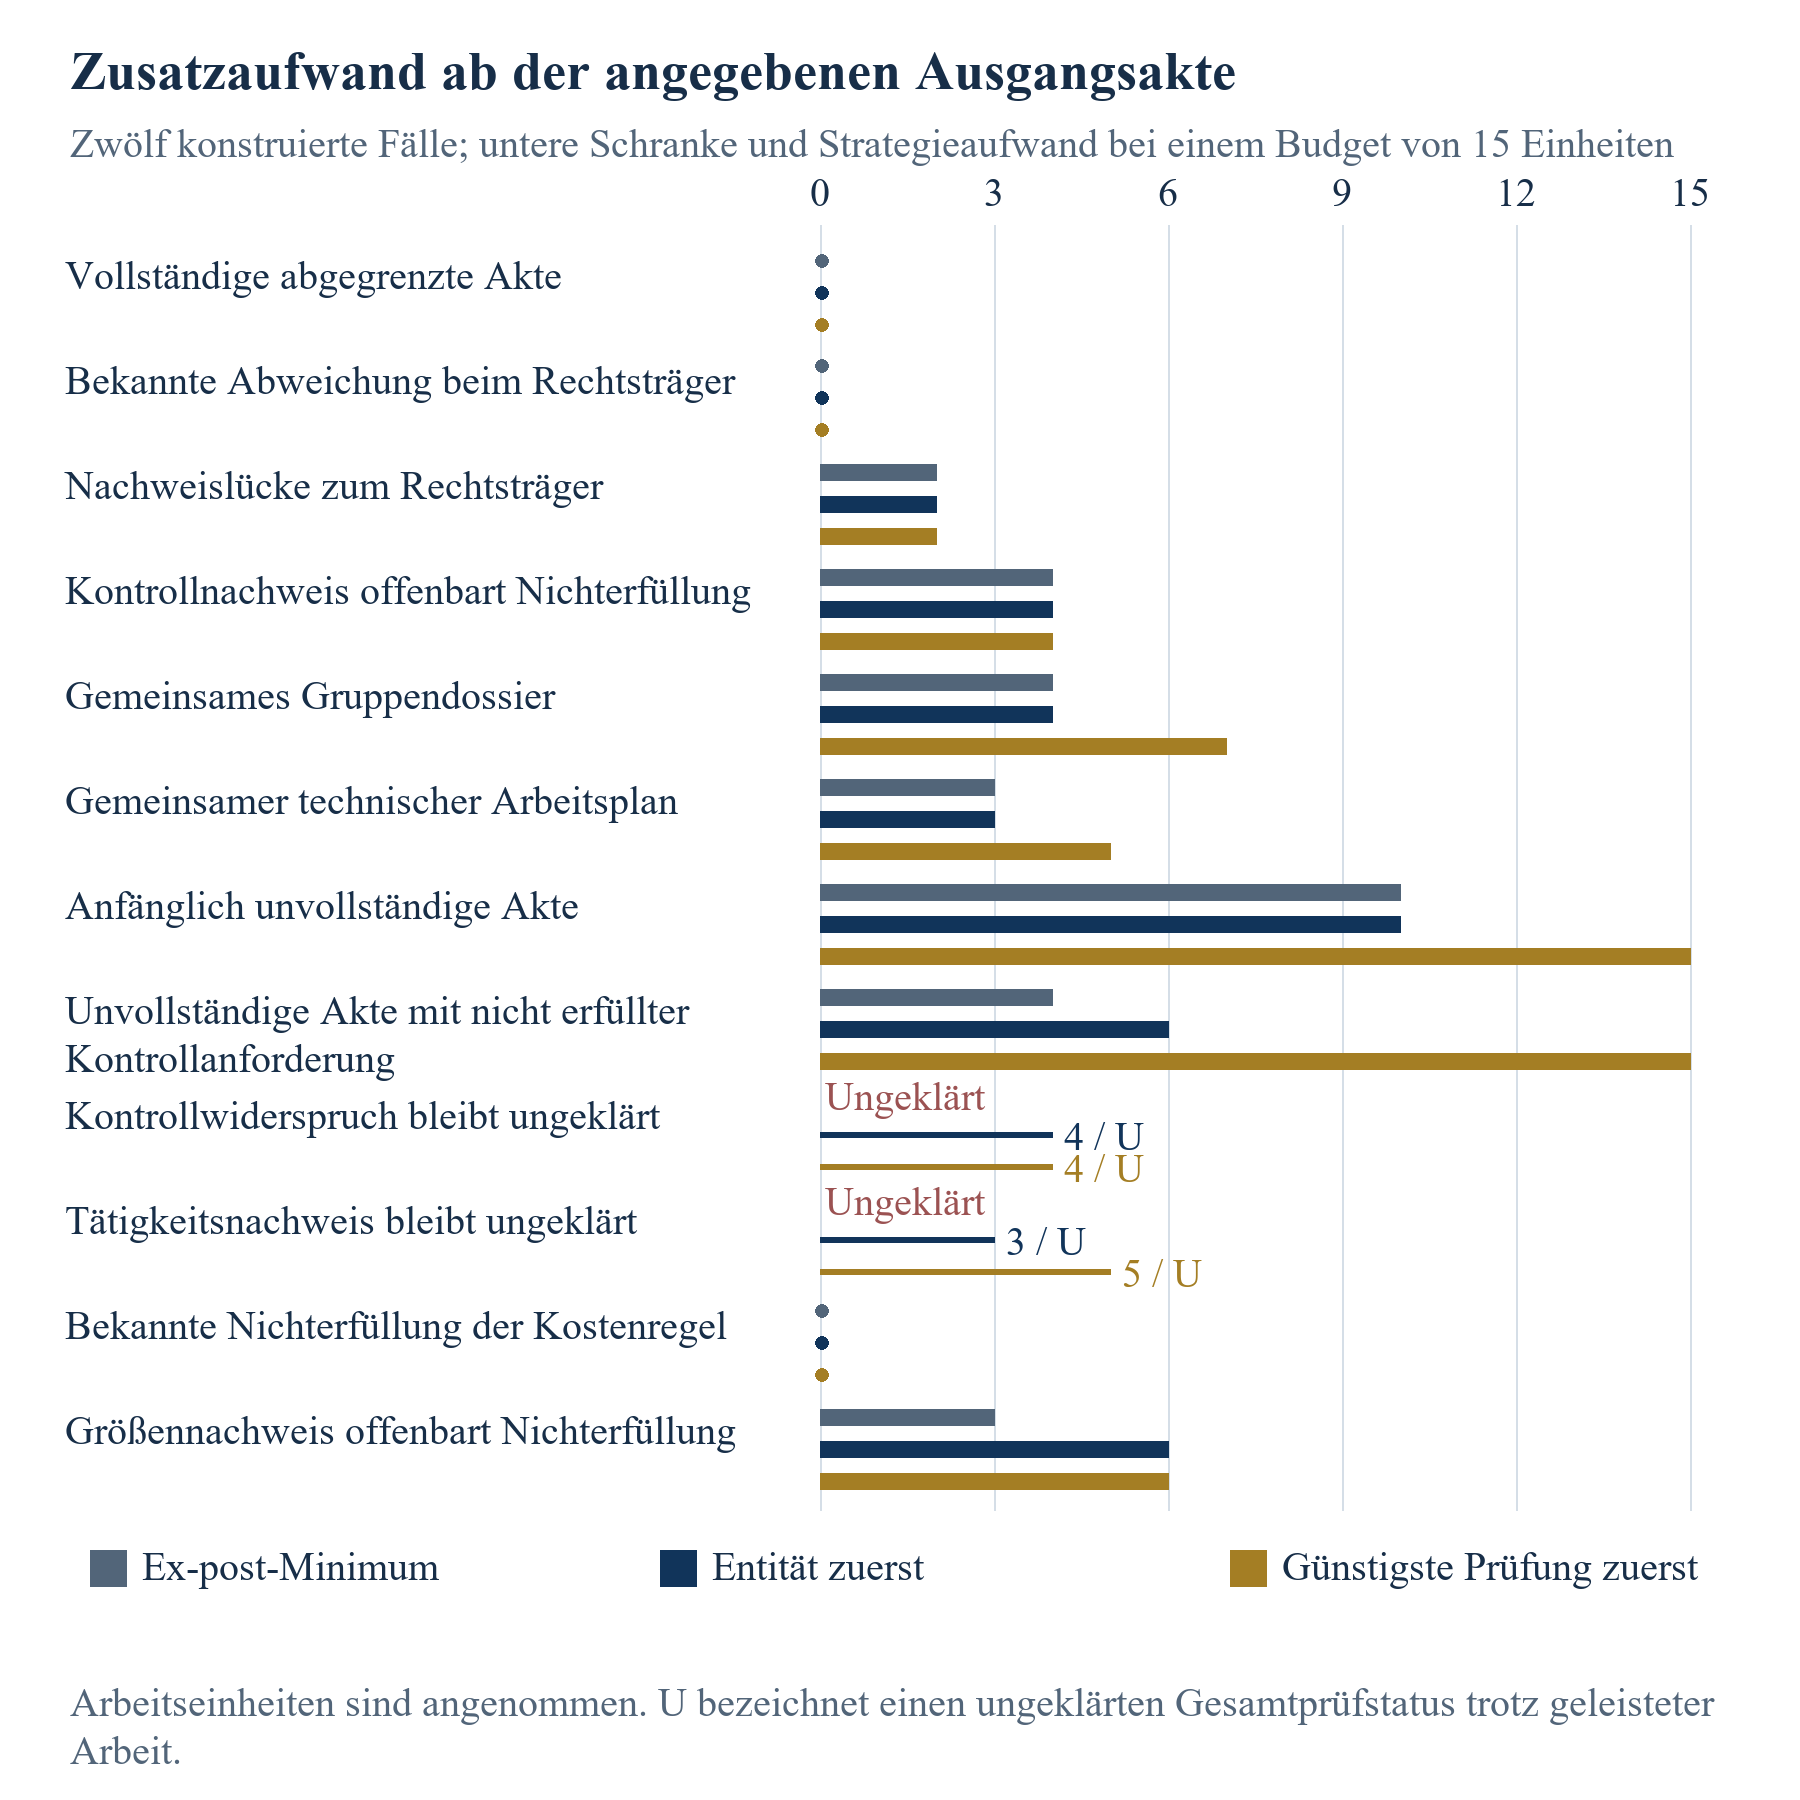
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Zwölf eigens erstellte Fälle und erfundene Arbeitseinheiten. Anfängliche Bescheinigungen erfordern null zusätzliche Arbeit. Minima mit dem technischen Wert null bezeichnen ungeklärte Fälle innerhalb der ausgewählten Prüfungen.
| Konstruierter Fall | Ex-post-Minimum | Aufwand / Zustand bei „Rechtsträger zuerst“ | Aufwand / Zustand bei „günstigste Prüfung zuerst“ |
|---|---|---|---|
| Vollständige abgegrenzte Akte | 0 | 0 / T | 0 / T |
| Bekannte Abweichung beim Rechtsträger | 0 | 0 / F | 0 / F |
| Nachweislücke zum Rechtsträger | 2 | 2 / T | 2 / T |
| Kontrollnachweis offenbart Nichterfüllung | 4 | 4 / F | 4 / F |
| Gemeinsames Gruppendossier | 4 | 4 / T | 7 / T |
| Gemeinsamer technischer Arbeitsplan | 3 | 3 / T | 5 / T |
| Anfänglich unvollständige Akte | 10 | 10 / T | 15 / T |
| Unvollständige Akte mit nicht erfüllter Kontrollanforderung | 4 | 6 / F | 15 / F |
| Kontrollwiderspruch bleibt ungeklärt | Ungeklärt | 4 / U | 4 / U |
| Tätigkeitsnachweis bleibt ungeklärt | Ungeklärt | 3 / U | 5 / U |
| Bekannte Nichterfüllung der Kostenregel | 0 | 0 / F | 0 / F |
| Größennachweis offenbart Nichterfüllung | 3 | 6 / F | 6 / F |
Erfundene zusätzliche Arbeitseinheiten. T/F sind abgegrenzte Bescheinigungen über erfüllte/nicht erfüllte Regeln; U bleibt ungeklärt. Drei anfängliche Bescheinigungen haben null zusätzlichen Aufwand. Minima mit dem technischen Wert null entsprechen weder dem Zahlenwert Null noch einer Aussage über reale Unmöglichkeit.
19 Vor der Reihenfolgenwahl die vollständige Budgetabfolge prüfen
Bei einem Budget von null Einheiten bewahren die Ex-post-Berechnung und beide Strategien die drei anfänglichen Bescheinigungen. Bei einem Budget von drei haben sechs Fälle eine finanzierbare Ex-post-Bescheinigung; „Rechtsträger zuerst“ erreicht fünf und „günstigste Prüfung zuerst“ vier. Bei vier Einheiten haben neun Fälle eine bescheinigende Teilmenge; „Rechtsträger zuerst“ erreicht sieben und „günstigste Prüfung zuerst“ fünf. Der Unterschied spiegelt die nacheinander gekauften Prüfungen wider, bevor eine Bescheinigung verfügbar ist. Die Tabelle zeigt jedes Budget von null bis fünfzehn, damit Leser Schwellen und unveränderte Bereiche untersuchen können, ohne auf einen ausgewählten Vergleich angewiesen zu sein.
„Rechtsträger zuerst“ erreicht neun Bescheinigungen bei sechs Einheiten und zehn bei zehn Einheiten. „Günstigste Prüfung zuerst“ erreicht acht bei sieben Einheiten und bleibt bis vierzehn bei acht. Bei fünfzehn erreicht die Strategie zehn. Die Ex-post-Gesamtzahl erreicht zehn bei zehn Einheiten. Jede Gesamtzahl umfasst drei anfängliche Bescheinigungen; die übrigen werden durch die Prüfungen erworben. Die beiden dauerhaft ungeklärten Fälle halten das Maximum unter zwölf. Diese Anzahlen beziehen sich auf die feste eigens erstellte Fallmenge. Es besteht keine Grundlage, zehn von zwölf in eine vorhergesagte Antragstellerquote, einen geografischen Vergleich oder ein erwartetes Portfolio-Bewilligungsergebnis umzuwandeln.
In diesen zwölf Fällen tritt bei keiner der festen Strategien zwischen benachbarten Budgets ein Bescheinigungsverlust auf. Die festgelegte Strategie lässt ein solches Verhalten in anderen Falldesigns weiterhin zu, weil eine neu finanzierbare frühere Prüfung die verbleibende Kapazität für eine spätere verändern kann. Wir bewahren diese methodische Unterscheidung und berichten das beobachtete Ausbleiben einer Unregelmäßigkeit in dieser angegebenen Menge. Die Ex-post-Durchführbarkeitsschranke hat eine gesonderte mathematische Monotonieeigenschaft: Eine finanzierbare bescheinigende Teilmenge bleibt bei steigendem Budget finanzierbar. Eine Strategie mit sequenzieller Prüfungswahl muss anhand ihrer tatsächlichen Informationen und Kaufregeln bewertet werden.
Der gespeicherte Lauf bestand 2 115 deterministische Kontrollen zu logischen Eigenschaften, Eingabekonsistenz, Ablaufbudgets, unteren Schranken und den angegebenen Grenzprüfungen. Diese Kontrollen testen die Implementierung gegen das angegebene Modell. Sie validieren weder die angenommenen Nachweiskosten noch belegen sie, dass die sechs Kategorien ein reales Programm abdecken, noch messen sie die Genauigkeit rechtlicher Auslegung. Der praktische nächste Schritt für eine Organisation ist ein Pilotprojekt mit ihrer tatsächlichen Dokumentenarbeit und genehmigten Regeln. Jeder vorgeschlagene Strategievergleich sollte Ausgangsinformationen, durchgeführte Aufgaben und ungeklärte Ergebnisse bewahren, damit die daraus entstehenden Aussagen eine belastbare Nachweisgrundlage haben.
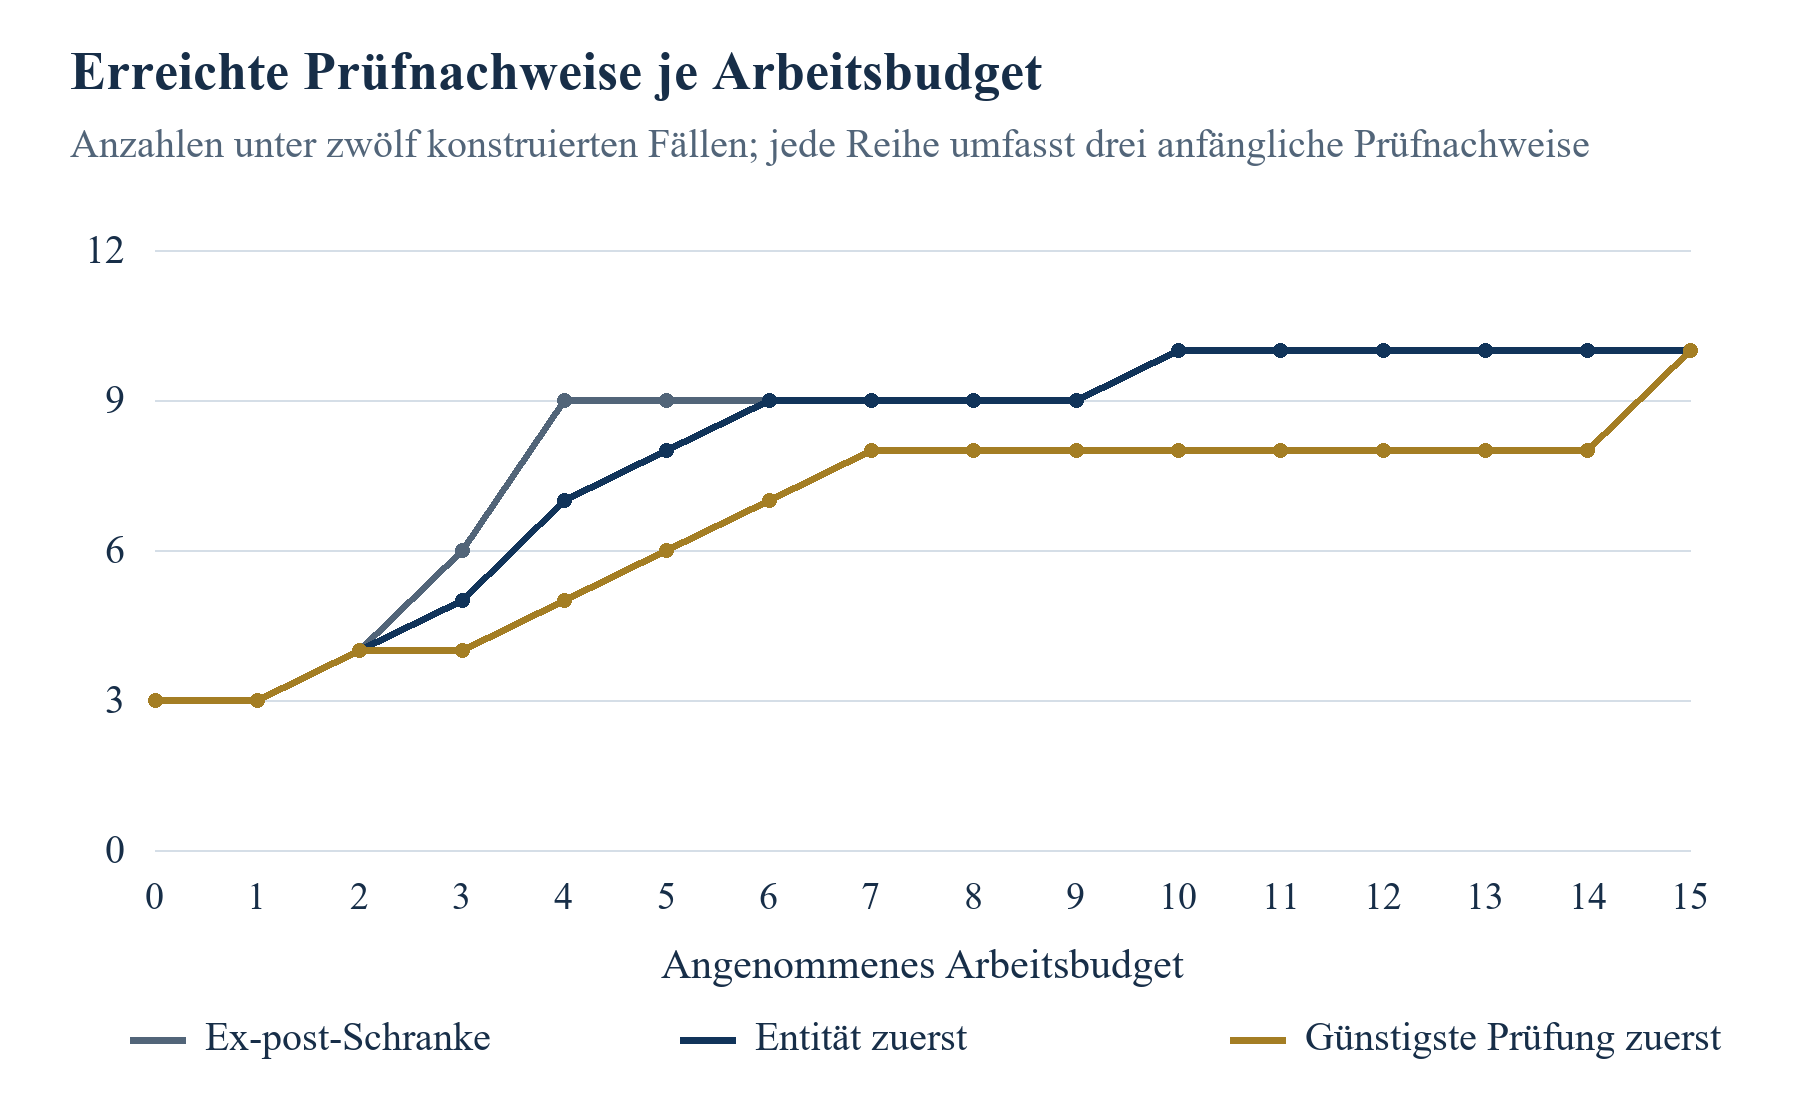
Scrollen Sie horizontal, um die Abbildung in voller Größe zu lesen. Sie können die Abbildung auch in voller Größe öffnen.
Die Anzahlen über zwölf eigens erstellte Fälle umfassen drei anfängliche Bescheinigungen. Sie sind keine Bewilligungswahrscheinlichkeiten. In diesen zwölf Fällen trat zwischen benachbarten Budgets kein Bescheinigungsverlust auf.
| Budget | Ex post bescheinigbar | Rechtsträger zuerst | Günstigste Prüfung zuerst |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
Alle Anzahlen umfassen drei anfängliche Bescheinigungen. Jedes Strategieergebnis kann erfüllte oder nicht erfüllte Regeln ausweisen. Neue Bescheinigungen entsprechen der angezeigten Gesamtzahl abzüglich drei. In dieser Fallmenge trat zwischen benachbarten Budgets kein Verlust auf.
20 Eine für einen anderen Prüfer rekonstruierbare Bescheinigung ausstellen
Wir schlagen eine Entscheidungsbescheinigung vor, die aus Antragsidentität, bewerteten Anforderungen, Sachverhaltsstand, Nachweisreferenzen, Schlussfolgerung und genehmigter nächster Maßnahme besteht. Die Schlussfolgerung sollte ihren Umfang in gewöhnlicher Sprache angeben. Beispielsweise könnte ein Prüfer bestätigen, dass die ausgewählte Größenberechnung unter den identifizierten Abschlüssen und der Gruppenabgrenzung belegt ist, und zugleich eine andere Anforderung ungeklärt lassen. Die Bescheinigung sollte diese begrenzte Schlussfolgerung von einer vollständigen Förderfähigkeitsfeststellung unterscheiden. Ihr Zweck ist, dem nächsten Prüfer genügend Informationen zur Rekonstruktion der Argumentation zu geben, ohne von der Erinnerung des ursprünglichen Bearbeiters oder einem informellen Gespräch abhängig zu sein.
Der entscheidende Nachweis verdient eine genaue Fundstelle. Eine Quellenreferenz kann eine Klausel, Seite, Tabelle oder einen benannten Abschnitt identifizieren. Ein Unternehmensdokument kann die relevante Aufstellung und den Zeitraum benennen. Die Bewertung sollte zeigen, wie der Nachweis die geprüfte Aussage stützt. Ein Dateiname allein lässt die Argumentation unvollständig. Die Dokumentation sollte außerdem offenlegen, welche potenziell wesentlichen Nachweise nicht verfügbar waren und ob der Bearbeiter sich auf eine angegebene Annahme stützte. Beeinflusst eine Annahme die Schlussfolgerung, sollte die Bescheinigung erläutern, was sich ändern würde, wenn sich diese Annahme als falsch erwiese.
Die Herkunftsdokumentation bietet ein nützliches Vokabular zur Organisation dieser Unterlagen. Der W3C PROV Primer beschreibt Beziehungen zwischen Entitäten, Aktivitäten und Akteuren, die an der Erzeugung von Informationen beteiligt sind. Er ist eine Working Group Note; seine Konzepte dienen hier als Gestaltungsreferenz. [16] Wir schlagen vor, das Quelldokument als Entität, die Prüfung als Aktivität und den Bearbeiter oder Genehmigenden als Akteur darzustellen. Eine abgeleitete Bewertung würde ihre Beziehung zu diesen Eingaben bewahren. Diese Struktur dokumentiert, wie eine Schlussfolgerung entstand. Die inhaltliche Auslegung benötigt weiterhin einen qualifizierten Prüfer und die zuständige Programmstelle.
Eine Folgebescheinigung sollte das Ereignis benennen, das die Neubewertung ausgelöst hat. Ein solches Ereignis könnte eine abgeschlossene Investition, eine korrigierte Quelle, eine neue Programmauskunft oder ein überarbeiteter Projektumfang sein. Der Prüfer sollte angeben, welche Aussagen erneut geprüft wurden und welche stützenden Tatsachen unverändert blieben. Die Bewahrung dieser Entwicklungslinie ermöglicht der Geschäftsleitung, eine neue Tatsache von einer Korrektur früherer Argumentation zu unterscheiden. Sie schafft außerdem einen nutzbaren Prüfpfad, wenn Gremienunterlagen oder ein Finanzierungsmodell erklären müssen, weshalb sich der Status eines Antrags zwischen Berichtsperioden änderte.
Wir empfehlen, das amtliche Ergebnisschreiben getrennt von der Bescheinigung des Unternehmens aufzubewahren. Die Unternehmensdokumentation erläutert die eigene Prüfungs- und Ausgabenentscheidung. Die amtliche Korrespondenz erfasst die Programmentscheidung innerhalb ihres angegebenen Umfangs. Unterschiede zwischen beiden sollten untersucht und dokumentiert werden. Ein reales Prüfverfahren sollte Zugriffskontrollen und eine Aufbewahrung festlegen, die den betroffenen geschäftlichen und personenbezogenen Informationen angemessen sind. Der vorliegende Vorschlag schreibt keine allgemeine rechtliche Aufbewahrungsfrist vor und enthält keine gemessene Aussage, dass ein bestimmtes System Streitigkeiten verringert oder Bewilligungsergebnisse verändert.
| Feld | Aufzubewahrender Inhalt | Grund |
|---|---|---|
| Antragsidentität | Rechtsträger, Projekt, Ausschreibung und Komponente | Den bewerteten Fall zuordnen |
| Regelstand | Version, Klausel und Anwendbarkeit | Die maßgebliche Aussage zuordnen |
| Sachverhaltsstand | Zeitraum, Quelle und wesentliche Annahmen | Den Bewertungsgegenstand identifizieren |
| Zustand und Grund | T, F oder U mit Erläuterung | Den Umfang der Schlussfolgerung bewahren |
| Entscheidender Nachweis | Genaue Dokumentfundstelle | Rekonstruktion unterstützen |
| Offene Frage | Fehlende Tatsache oder ungeklärte Auslegung | Die nächste Maßnahme zuweisen |
| Genehmigung | Prüfer, Befugnis und Entscheidungsdatum | Erfassen, wer die Maßnahme genehmigt hat |
| Verknüpfung zur Folgefassung | Geänderte Tatsache, Korrektur oder spätere Entscheidung | Den früheren Stand bewahren |
Vorgeschlagenes operatives Konzept; inhaltliche Prüfung und Förderbefugnis bleiben getrennt.
21 KI-Unterstützung auf nachvollziehbare Nachweisarbeit begrenzen
Ein KI-gestützter Arbeitsablauf könnte helfen, Dokumentklassifikationen vorzuschlagen, mögliche Datumsangaben zu extrahieren oder für eine vordefinierte Anforderung relevante Passagen zu finden. Wir schlagen vor, jede solche Ausgabe als überprüfungsbedürftigen Beobachtungsentwurf zu behandeln. Der Arbeitsablauf sollte die Quellenpassage, ihre Fundstelle und die vom Prüfer tatsächlich kontrollierte Extraktion bewahren. Eine modellgenerierte Aussage zu Eigentum, Rechtsstatus oder Programmförderfähigkeit sollte außerhalb einer genehmigten Bescheinigung bleiben, bis eine befugte Person die zugrunde liegenden Tatsachen und die Auslegung geprüft hat. Dies ist ein vorgeschlagenes Kontrollkonzept. In dieser Studie wurde kein KI-System auf Extraktionsgenauigkeit oder Antragsprüfung getestet.
Eine praktische Implementierung kann Beschaffung, Extraktion und Beurteilung trennen. Die Beschaffung erfasst, welche Quelle eingeholt wurde. Die Extraktion identifiziert den möglichen Text und die Felder. Die Beurteilung erläutert, wie die geprüfte Passage auf den Antragsteller und den Entscheidungszeitpunkt anzuwenden ist. Die getrennte Führung dieser Aufzeichnungen lokalisiert eine Abweichung: Das Team kann feststellen, ob das falsche Dokument beschafft, die Passage falsch gelesen oder die Regel falsch angewendet wurde. Es sollte auch Zustände fehlender Quellen und gescheiterter Zugriffe bewahren. Ein System, das ein maßgebliches Dokument nicht beschaffen kann, sollte diese Einschränkung erfassen und die Frage einem menschlichen Verantwortlichen zuweisen.
Ein Pilotprojekt sollte mit einer unabhängig geprüften Dokumentenmenge und klar definierten Aufgaben beginnen. Eine Extraktionsaufgabe könnte fragen, ob die Quelle einen Tag, einen Monat oder kein Abschlussdatum nennt. Eine andere könnte fragen, welchen Rechtsträger oder welche Förderkomponente eine Passage benennt. Der Prüfer kann die vorgeschlagene Antwort mit der tatsächlichen Passage vergleichen und die Abweichung bewahren. Diese Beobachtungen auf Aufgabenebene können eine spätere Bewertung stützen. Sie sollten nicht zu einer erfundenen Gesamtgenauigkeitszahl der Förderfähigkeitsprüfung zusammengeführt werden, insbesondere wenn die maßgebliche Auslegung strittig bleibt oder wesentliche Tatsachen des Antragstellers nicht verfügbar sind.
Das System sollte außerdem die Unterscheidung zwischen öffentlichen Programmmaterialien und vertraulichen Antragstellernachweisen bewahren. Vor der Verwendung eines externen Verarbeitungswegs benötigt die Geschäftsleitung eine genehmigte Grundlage für die Übermittlung der konkreten Informationen über diesen Weg. Das vorgeschlagene Konzept kann mit einem kontrollierten Dokumentenrepository und einer Prüfwarteschlange arbeiten, deren Berechtigungen die Sensibilität jeder Datei widerspiegeln. Dieser Beitrag liefert keine Zusicherung zur Sicherheit eines Anbieters oder zu den Compliance-Vorkehrungen eines Unternehmens. Diese Fragen benötigen eine eigene Bewertung des tatsächlichen Dienstes, der Vertragsbedingungen, Daten und anwendbaren Verpflichtungen.
Die Automatisierung sollte für jedes zur Aktualisierung vorgeschlagene Feld eine definierte Freigabebedingung haben. Ein geprüftes Datum kann mit Quelle und Genauigkeit akzeptiert werden. Eine widersprüchliche Regel sollte eine Prüffrage eröffnen. Ein geändertes Unternehmensdokument sollte eine Neubewertung der ihm zugeordneten Anforderungen auslösen. Der zuständige Prüfer sollte die resultierende Bescheinigung genehmigen und die Grundlage dieser Genehmigung bewahren. Dies sind vorgeschlagene operative Regeln, die anhand tatsächlicher Prüfunterlagen bewertet werden können. Ihr kommerzieller Nutzen sollte anhand nachgewiesener Dokumentenqualität und gestützter Entscheidungen gemessen werden; Zeit- oder Kosteneffekte sind gesondert festzustellen.
22 Eine Antragstellerstudie zur Erklärung tatsächlicher Ergebnisse konzipieren
Eine künftige empirische Studie benötigt eine definierte Population von Antragsversuchen und eine datierte Dokumentation des Verlaufs jedes Versuchs. Wir schlagen vor, einwilligende Antragsteller vor ihrer endgültigen Einreichungsentscheidung aufzunehmen und ihre ausgewählten Ausschreibungen durch die relevanten Stufen zu verfolgen. Die Beobachtungseinheit sollte Unternehmen, Projekt, Programm, Runde und Antragsversion identifizieren. Wiederholte Anträge desselben Unternehmens sollten verknüpft bleiben. Dieses Konzept würde Forschern erlauben, einen überarbeiteten Versuch von einem neuen Projekt zu unterscheiden und Vorbereitungen zu identifizieren, die vor dem Bestehen eines amtlichen Antrags eingestellt wurden.
Ergebniskategorien sollten vor der Erhebung festgelegt werden. Sie könnten eingestellte Vorbereitung, keine Einreichung bis zum vorgesehenen Einreichungstermin, administrativen Ausschluss, einen angegebenen Ausschluss wegen Förderfähigkeit oder Fördergegenstand, einen bewerteten, aber ungeförderten Vorschlag, einen ausgewählten Vorschlag und eine später abgeschlossene Vereinbarung umfassen. Die tatsächliche Rückmeldung sollte den angegebenen Grund stützen. Fehlende Rückmeldungen sollten als fehlend dokumentiert bleiben. Für eine Entscheidung können mehrere Gründe gelten; das Kodierungsprotokoll sollte ihre Erfassung erläutern. Ein zweiter Kodierer sollte mehrdeutige Fälle anhand der zugrunde liegenden Dokumente prüfen und jede Meinungsabweichung bewahren.
Die Studie sollte Daten und Zensierung ausdrücklich bewahren. Ein Unternehmen, das am Ende der Beobachtung noch auf eine Entscheidung wartet, hat ein ausstehendes Ergebnis. Ein Unternehmen, das seine Einwilligung zurückzieht, erzeugt eine andere Form fehlender Daten. Ein Programm, das die Bewertung noch nicht abgeschlossen hat, kann nicht als Ablehnung des Antragstellers behandelt werden. Die Analyse sollte für jeden ausgewiesenen Anteil den relevanten Nenner veröffentlichen und zeigen, welche Fälle aus welchen Gründen ausgeschlossen werden. Wenn die Einwilligung der Antragsteller die verfügbaren Nachweise begrenzt, sollte der Forscher diese Grenze beschreiben, bevor Unterschiede zwischen Gruppen ausgelegt werden.
Howells veröffentlichte Studie zu Forschungs- und Entwicklungszuschüssen verwendet eine Rangfolge von SBIR-Antragstellern des US Department of Energy in einer quasi-experimentellen Bewertung. Die Zusammenfassung des Verlags stützt ihre Rolle als Beispiel eines Designs, das Antragstellerinformationen zur Untersuchung von Finanzierungsergebnissen verwendet. [15] Unsere dokumentarische Untersuchung reproduziert dieses Design nicht und überträgt dessen berichtete Effekte nicht auf die Förderfähigkeitsprüfung. Eine prospektive Studie zum hier vorgeschlagenen Verfahren würde eine eigene Identifikationsstrategie benötigen. Unternehmen, die eine umfassendere Vorbereitung wählen, könnten sich hinsichtlich Ressourcen, Technologie oder Projektqualität unterscheiden, wodurch ein einfacher Ergebnisvergleich kausal schwer auszulegen wäre.
Wir schlagen vor, in dieser künftigen Arbeit deskriptive und kausale Ziele zu trennen. Die deskriptive Studie kann innerhalb ihrer aufgenommenen Population die Häufigkeit bestimmter fehlender Unterlagen und die Stufen dokumentieren, an denen angegebene Ausschlüsse auftreten. Eine kausale Bewertung einer Prüfintervention würde ein vertretbares Zuweisungs- oder Vergleichsdesign, ethische Schutzvorkehrungen und angemessene Daten benötigen. Kommerzielle Meilensteine wie eine spätere Eigenkapitalrunde, Umsatz oder Projektabschluss sollten mit eigenen Daten und Nachweisen erfasst werden. Ihr bloßes Auftreten nach einer Förderentscheidung ließe die Zurechnung ungeklärt. Der vorliegende Beitrag liefert keine empirische Schätzung für eine dieser Beziehungen.
23 Die Nachweislage mit einer Finanzierungsentscheidung verbinden
Das Finanzteam benötigt einen Finanzierungsplan, der verfügbare Ressourcen von noch erwogenen Wegen unterscheidet. Wir empfehlen eine eigene Stufendokumentation für den Förderantrag und die Verknüpfung jedes angenommenen Finanzierungsereignisses mit stützenden Nachweisen. Vorbereitungsgenehmigung, Einreichung, Bewertung, Vereinbarung und Auszahlung sollten getrennte Einträge haben. Die Geschäftsleitung kann dann sehen, welche Projektverpflichtungen von einer externen Entscheidung abhängen und welche mit bestehenden Ressourcen fortgesetzt werden können. Die vorgeschlagene Darstellung schafft Transparenz über Abhängigkeiten. Sie begründet weder eine bilanzielle Ansatzregel noch die Akzeptanz durch Kreditgeber oder eine Prognose der Programmauszahlung.
Bei einem hypothetischen Hardware-Startup könnte die Geschäftsleitung entscheiden, ob sie eine zusätzliche Testkampagne finanziert, bevor ein Antrag bewertet wird. Das Entscheidungsmemorandum sollte den kommerziellen Zweck des Tests, die daraus entstehenden Nachweise und die Liquiditätsquelle für die Ausgabe benennen. Unterstützt der Test auch einen Kundenpiloten, sollte diese Nutzung getrennt von seiner potenziellen Bedeutung für einen Zuschuss beschrieben werden. Das Team kann die geplante Ausgabe mit seiner tatsächlichen Liquidität und Alternativen vergleichen. Der Beitrag weist dieser illustrativen Wahl keinen erfundenen Kundenwert, keine Bewilligungswahrscheinlichkeit und keine Rendite zu.
Das Vorbereitungsbudget sollte einen Verantwortlichen und eine Abbruchregel haben. Wir schlagen vor, benannte Nachweisaufgaben mit einem Prüfpunkt nach Verfügbarkeit der entscheidenden Informationen zu genehmigen. Eine bekannte Abweichung von einer zwingenden Anforderung kann eine sofortige Neubetrachtung des Wegs rechtfertigen. Eine ungeklärte Auslegung kann eine abgegrenzte Klärungsaufgabe rechtfertigen. Eine vollständige Akte zu den ausgewählten Regeln kann vorbehaltlich der verbleibenden Anforderungen eine Entscheidung zum Übergang auf die nächste Stufe stützen. Diese Maßnahmen sollten im eigenen Governance-Verfahren des Unternehmens genehmigt werden. Eine Bescheinigung über erfüllte Regeln beschreibt die geprüften Nachweise und kann keine externe Finanzierungszusage schaffen.
Eine Investition oder Übernahme kann mehrere Antragsakten gleichzeitig betreffen. Das Transaktionsteam sollte alle Antragsannahmen identifizieren, die von Rechtsträger, Eigentum, Projektstandort oder Gruppengröße abhängen, und eine Prüfung an den relevanten Prüfpunkten zuweisen. Der Verantwortliche für die Fördervorbereitung kann anschließend die tatsächlichen Vollzugssachverhalte einholen und die betroffenen Bewertungen aktualisieren. Die Empfehlung lautet, die Abhängigkeit während der Transaktionsplanung sichtbar zu machen. Dieser Beitrag behauptet nicht allgemein, dass eine Transaktion die Förderfähigkeit verändert, Zustimmung erfordert oder eine bestimmte vertragliche Folge auslöst. Jede solche Schlussfolgerung benötigt die tatsächlichen maßgeblichen Bedingungen und Falltatsachen.
Die abschließende Managementvorlage sollte die aktuelle Entscheidung, ihre Nachweisgrundlage und die nächste genehmigungsbedürftige Verpflichtung angeben. Eine knappe Aufstellung ungeklärter Fragen kann die zuständige Person, das erforderliche Dokument oder die Klärung und den relevanten Entscheidungszeitpunkt benennen. Dies gibt dem Leitungsgremium eine handlungsorientierte Sicht, ohne jede offene Frage in eine einzige Wahrscheinlichkeit zu verdichten. Stützen die Nachweise eine Finanzierungsannahme nicht, sollte das Team diese Einschränkung in seinem Plan bewahren. Spätere Änderungen können gegenüber dem bewahrten früheren Stand berichtet werden, damit die Geschäftsleitung versteht, welche Tatsache oder Entscheidung sich geändert hat.
| Zuständigkeit | Vorgeschlagene Genehmigung | Eintrag im Finanzierungsplan |
|---|---|---|
| Finanzabteilung | Vorbereitungsbudget und Liquiditätsunterstützung | Genehmigte Ausgaben und tatsächliche Liquiditätsquelle |
| Technischer Verantwortlicher | Projekttatsachen und geprüfte Aussagen | Erstellte Nachweise und verbleibende Tests |
| Rechtsberater oder qualifizierter Berater | Abgegrenzte Auslegungsprüfung | Umfang der Stellungnahme und ungeklärte Bedingungen |
| Einreichungsverantwortlicher | Genaues Paket und erforderliche Genehmigungen | Einreichungsbestätigung oder unvollendete Arbeit |
| Fördergeber | Programmentscheidungen innerhalb seiner Befugnisse | Nachweise der tatsächlichen Entscheidung, Vereinbarung und Auszahlung |
Empfohlene Rollenstruktur; an die tatsächlichen Zuständigkeitsregelungen des Unternehmens anpassen. Keine prognostizierte Bewilligung wird als eingegangene Liquidität behandelt.
24 Die konkrete verbleibende offene Frage bearbeiten
Die dokumentarischen Feststellungen und konstruierten Ergebnisse stützen eine abgegrenzte operative Empfehlung. Beginnen Sie mit dem genauen Antragsteller und der Ausschreibung. Ermitteln Sie, welche Bedingungen zwingend sind und wann sie gelten. Ordnen Sie jeder ausgewählten Aussage die Quelle und die relevanten Tatsachen zu. Bewahren Sie ungeklärte Nachweise und erfassen Sie jede belegte Nichterfüllung. Führen Sie die Beurteilung des Fördergegenstands, die inhaltliche Bewertung und die spätere Förderentscheidung in getrennten Dokumentationen. Das Team kann dann eine konkrete nächste Maßnahme mit einem Verantwortlichen und einem Prüfpunkt genehmigen. Diese Empfehlung betrifft die Qualität der Entscheidungsdokumentation; sie enthält weder eine versprochene Bewilligung noch einen gemessenen finanziellen Nutzen.
Die konstruierte Übung macht zwei unterschiedliche Ursachen von Entscheidungsfehlern sichtbar, die in der Praxis zu untersuchen sind. Eine Bewertungsdefinition kann ein positives Gesamtergebnis trotz einer nicht erfüllten zwingenden Bedingung zulassen. Eine Prüfabfolge kann Aufwand für sich überschneidende Nachweise verbrauchen, bevor sie das für den ausgewählten Fall entscheidende Dokument erreicht. Ihre praktische Bedeutung hängt von tatsächlichen Programmregeln, Nachweiskosten und Fallverteilungen ab, die diese Studie nicht beobachtet. Ein empirisches Pilotprojekt sollte diese Größen unmittelbar messen und erfolglose oder ungeklärte Versuche bewahren, einschließlich vor der Einreichung aufgegebener Arbeit. Aufzeichnungen erfolgreicher Bewilligungen allein können diesen Nenner nicht liefern.
Für ein Unternehmen mit einer aktuellen Abgrenzungsfrage sollte das unmittelbare Arbeitsergebnis ein kurzes, nachvollziehbares Fragenmemorandum sein. Es sollte die ungeklärte Klausel oder Tatsache, bereits geprüfte Dokumente, die erforderliche Zuständigkeit und die von der Antwort abhängige Verpflichtung angeben. Eine geklärte Auslegung oder neu verfügbare Tatsache kann anschließend in eine Folgebewertung eingehen. Das Unternehmen bewahrt eine verständliche Dokumentation seiner Entscheidungen; der Fördergeber behält seine eigenen Befugnisse über Förderfähigkeit, Auswahl, Vereinbarung und Auszahlung.
Literaturverzeichnis
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
