
1 解释失败前先对决策分类
在能够负责任地讨论融资前景之前,一项资助申请必须对每个强制要求拥有可识别的依据。我们提出的证据记录将申请主体、选定征集项目、适用条款及筛查决定所用事实相互关联。核心问题是仍存在什么不确定性,以及哪些证据可以消除它。本文通过有日期的文献研究、强制要求的形式化表示及明确构造的证据案例研究该问题。建议面向需要决定是否准备、澄清、修改或停止具体申请的创始人、财务负责人和顾问。
标题并不构成所有临界申请都会失败的研究结论。Innovate UK公布的流程允许范围边界案例在被判定属于范围内时进入评审。[1] 有记录的要求不满足、未解决的证据缺口和不成功的融资决定具有不同含义。将结果归因于资格之前,需要实际反馈。
设想一家假设企业,其项目符合某计划的技术主题,但所有权文件尚未经审查。主题契合提供的是项目证据。所有权审查缺失留下另一个独立问题。积极的商业评价不能解决它。同样,缺少经审查的所有权记录,也不构成存在被禁止所有权结构的肯定证据。财务经理在批准追加准备工作时,需要把握这两项区别。下一步适当行动可能是索取文件、请求计划方澄清,或有理由地决定不再推进所选路径。
我们的贡献是一个限定范围的决策设计。它规定如何记录规则、将证据附着于命题、保留未确定状态及形成可复核解释。数值练习在充分披露的人工案例中研究该设计的后果。我们不主张这些逻辑或证据概念具有首创性。本研究也不包含有代表性的申请人总体、被拒申请数据集或经同意使用的企业案例。它无法确定资格不满足有多常见、预测企业的获资助概率,或衡量采用所提流程的财务回报。
实际产出是在指定时间针对已定义要求集合的决策证明。证明识别决定性事实、查阅规则、未决事项及有权批准下一步行动的人员。其范围有意限于实际核查的问题。资格、竞争性质量、签约和付款各需自己的证据。管理层应将这些独立状态纳入融资计划,使审查中的申请在董事会材料、财务模型及潜在投资人沟通中得到一致描述。
2 界定文献研究及其限制
我们选择能够揭示不同边界不确定性来源的官方材料。欧洲材料涉及申请路径、企业规模、集团关系及后续申请阶段的准入。英国材料区分申请要求、范围判断和竞争性评审。美国材料描述部分小企业资格条件及近期申请数量限制变化。Hub71提供海湾地区例子,其中允许申请、评审遴选及后续参与义务必须分别记录。这些来源构成对决策结构的目的性比较。纳入这些计划,并不意味着它们代表任何司法辖区的全部创新融资。
文献观察日期为2026年11月10日。我们保留文件自身版本、发布日期、适用日期及所述时间表的精度。这些字段用途不同。查阅日期表明研究团队何时阅读页面;发布日期记录来源对发布时间的声明;适用日期确定规则自称适用的事件。仅给出月份的队列截止时间应保持月份精度,直至获得更精确的权威说明。研究不重建每个历史页面版本,也不假设首次观察到的表述就是首次公布的表述。
每项主张的研究记录包含官方URL、文件角色、相关条款或章节,以及该主张局限的本地说明。证据可能是实际计划文件、机构重述或提供方的解释页面。来源出现分歧时,这些角色仍需清晰可见。FAQ可以帮助识别操作问题,同时与工作计划的不一致仍保持未决。申请人的法律顾问或负责机构必须处理对真实案例有重大影响的解释。本文提供部分核查及组织这些工作的方式。
本次研究无法直接访问现行美国电子法规。因此,我们按照实际版本和阅读范围识别可访问的NIH政策声明及已发布SBA指令。2026年3月的NIH声明早于2026年4月的重新授权法案。已发布指令含有旧的失效表述。两者均未被作为对全部法律、后续法规或机构现行征集文件的完整审计。在团队准备认证资格时,这些限制尤其重要,因为选定摘要不能替代适用征集文件及其修订。[8, 9, 11]
分析分为文献发现、建议的操作实践和构造性计算。计划事实附有来源引用;建议的记录结构与决策权限明确标为建议。构造案例先列出假设事实及单位,再讨论计算结果。任何虚构申请人都未被当作客户、获资助人或被拒企业。这种区分使读者可在核对自身融资决策的实际规则和证据时复用方法,也明确哪些主张今后可通过妥善建立的申请人数据集检验。
| 来源集合 | 选定决策问题 | 真实案例所需进一步证据 |
|---|---|---|
| EIC Accelerator | 主体路径及所申请组成部分 | 现行完整计划及相关国家和征集条件 |
| 欧盟委员会中小企业定义 | 计量与合并边界 | 财务报表、工作单位及所有权和控制记录 |
| Innovate UK | 提交、范围与遴选 | 准确的征集说明与实际反馈 |
| NIH及SBA | 所有者、关联企业及阶段条件 | 现行征集文件、修订及适用规则 |
| Hub71 | 申请与参与 | 当前队列指引及实际邀约条款 |
选定文献比较[1-14];不提供整个计划或具体申请人的资格证明。
3 区分融资决策的各个阶段
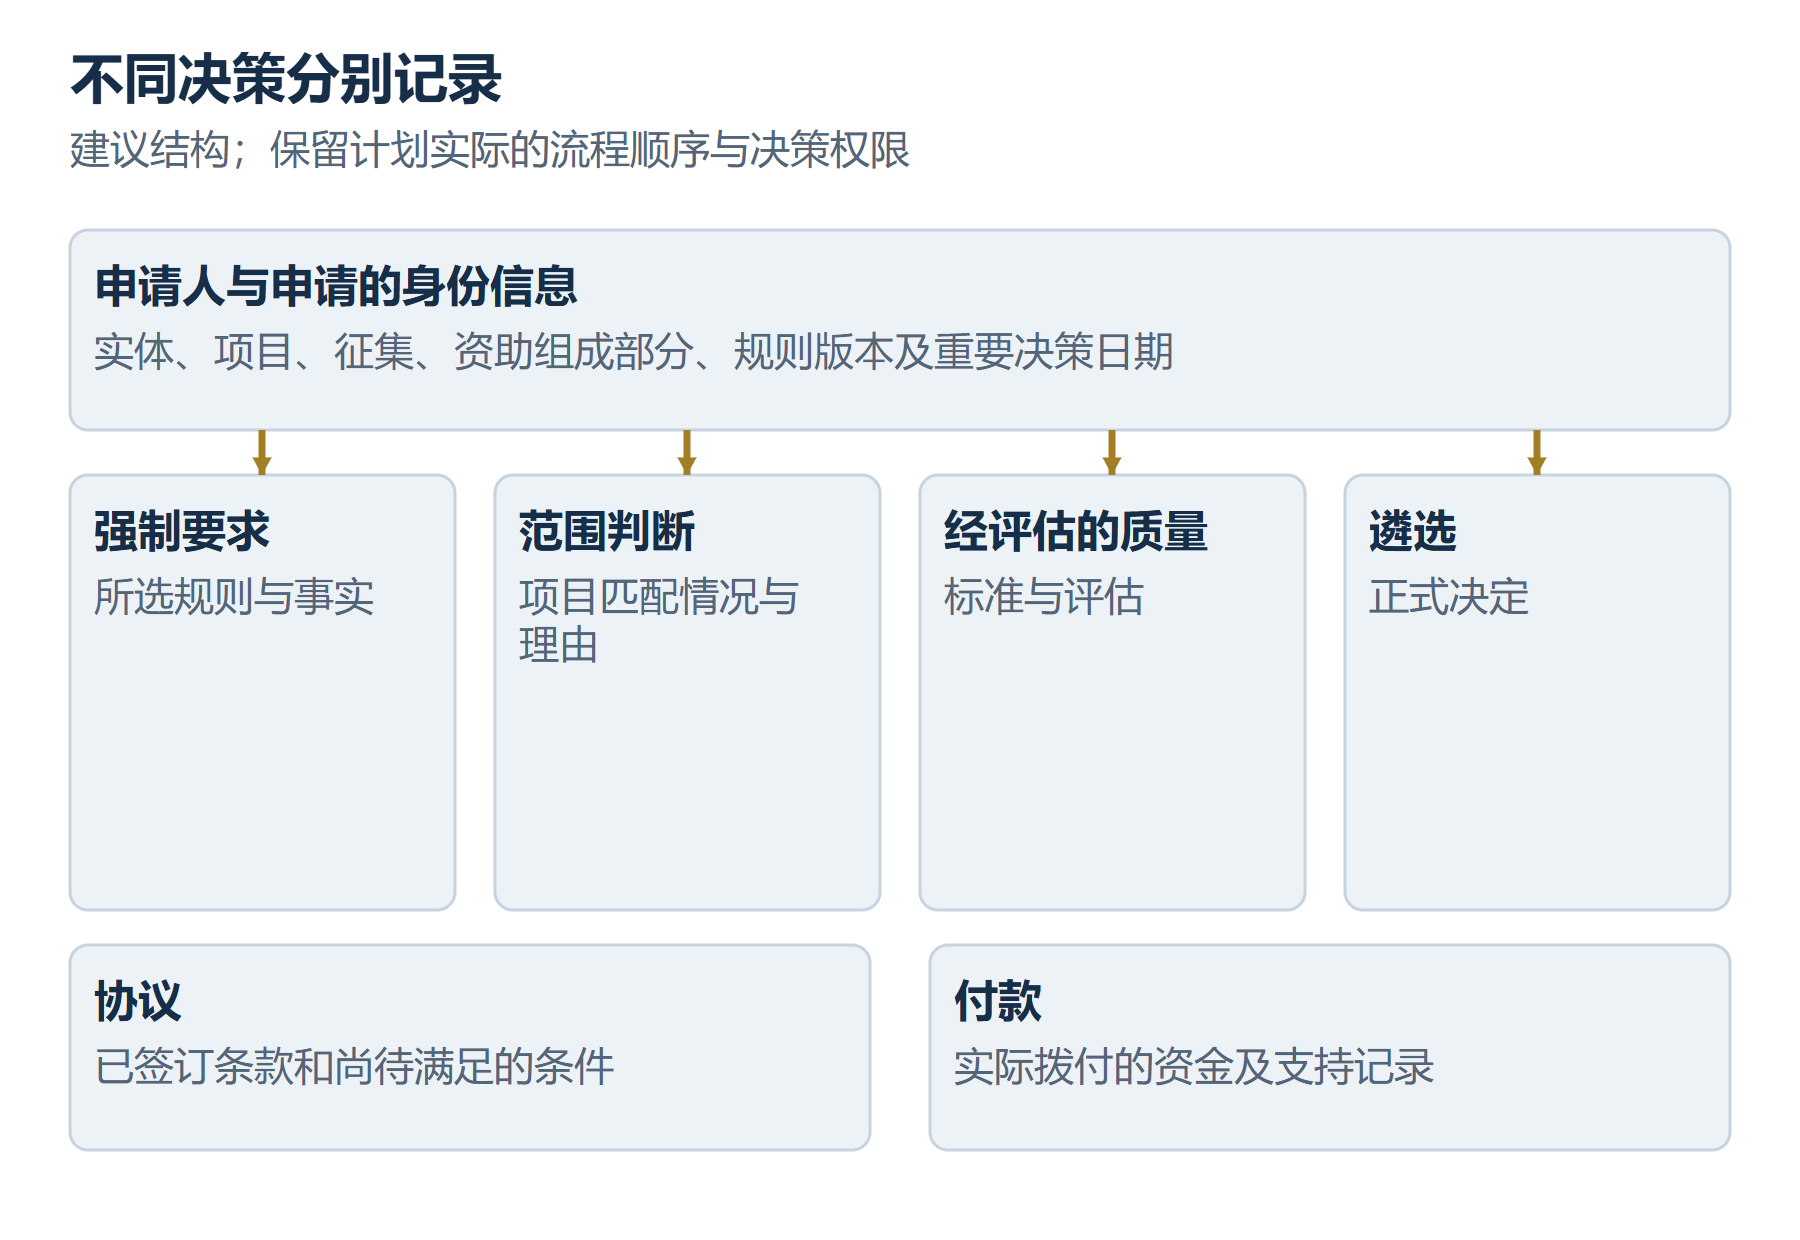
本文以受理条件描述规定的形式及提交要求,以资格描述选定的申请主体或项目要求,以范围描述项目与征集主题的契合。择优评价指依据公布授予标准评审提案。遴选记录融资机构在相关评审和分配流程后作出的决定。签约涉及订立融资协议的条件;付款记录资金实际拨付。这些是用于组织审查的分析性标签;具体计划可能采用不同术语,或在一个阶段合并多项核查。必须保留底层来源原文。
分析人员在其他场景使用文件前,应先识别它回答的准确问题。注册成立证明涉及主体的存在及登记信息;薪资申报按自身报告口径记录雇佣资料;技术报告支持关于特定技术及试验环境的主张;门户回执记录提交事件。每份文件都有作者、期间和用途。它是否适合支持资助要求,取决于这些特征与被评要求是否相符。文件仅存在于数据室中,并不足以建立这种匹配。
规则与评价性判断之间存在重要的实际区别。理解计量基础和例外后,可将公布的数值限制表示为谓词。评审组对商业潜力的判断需要另一种记录,包括标准及所考虑证据。分析人员应保留判断本身的评价性质。给它赋予虚构百分比,或将其视为确定性法律测试,会增加底层记录没有的信息。所提方法允许结构化理由,而不制造对机构决策的确定性。
假设申请人可能依法设立于允许的司法辖区、提交完整申请,却得到不利的择优评价。另一申请人可能得到强有力的技术评价,同时仍受后续协议条件约束。这表明单一综合红黄绿状态不足以满足财务团队需要。简明的分阶段记录可列明每项决定的要求、当前证据和未决行动。应将计划实际状态术语与团队分析说明并列保留,使读者能够把内部评估与官方往来对应起来。
在管理上,我们建议将权限分配到实际作出决定的阶段。企业可批准自己的准备预算并核查内部记录;顾问可在专业职责内审阅指定规则;融资机构保留计划赋予它的决定权。董事会愿意推进申请,不会改变融资机构权限,也不等同于获得授予。因此融资计划应明确哪些决定仍由外部掌握,以及哪些承诺可以用已有资源支持。
| 阶段 | 应记录的问题 | 证据或权限 |
|---|---|---|
| 受理条件 | 是否满足所述提交条件? | 当前征集说明与实际提交材料 |
| 选定资格条件 | 已核查的强制要求是否有依据? | 适用条款及申请人证据 |
| 范围 | 项目是否契合征集范围? | 提交说明及负责方决定 |
| 择优评价 | 提案如何评审? | 公布标准与实际评审 |
| 遴选 | 是否已提出支持邀约? | 官方决定及其条件 |
| 协议 | 已正式签订哪些文件? | 已签署的适用文件 |
| 付款 | 实际拨付了哪些资金? | 实际付款证据 |
建议的分析记录;保留各计划的实际术语与顺序。
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
作者提出的决策架构。前一阶段本身不能证明后一阶段的结果。
4 将每项要求绑定申请主体和日期
可复用的资格记录需要稳定识别拟申请主体。建议记录法定名称、登记标识、司法辖区及其与路演所用商号的关系。选定征集标识、融资组成部分及拟议项目应附着于这一身份,以明确审查覆盖的主体和项目。若计划注册成立或迁址,应区分当前存在的主体和预期今后签订协议的主体。
每项要求还需要关键决策日期。依据适用文本,相关事实可能在申请、完整提案、授予、协议签署或其他节点接受评估。分析人员应连同条款抄录时间条件。当前事实可以支持当前评估,同时未来条件仍开放。对于拟议公司交易,应同时保留当前所有权结构和获批交易假设。后续应依据实际生效结构更新评估,并保留生效日期证据。
记录应将规则适用性与证据年代分开。在规定会计期间的规则下,即使已有较新管理报告,年度财务报表仍可能是相关文件。近期薪资摘录可能不足以支持按较长期间定义的指标。因此日期字段应说明文件计量什么、该期间为何适当。简单的近期文件筛选不能体现这种区别。审查人须依据选定规则核对计量口径,再接受证据。
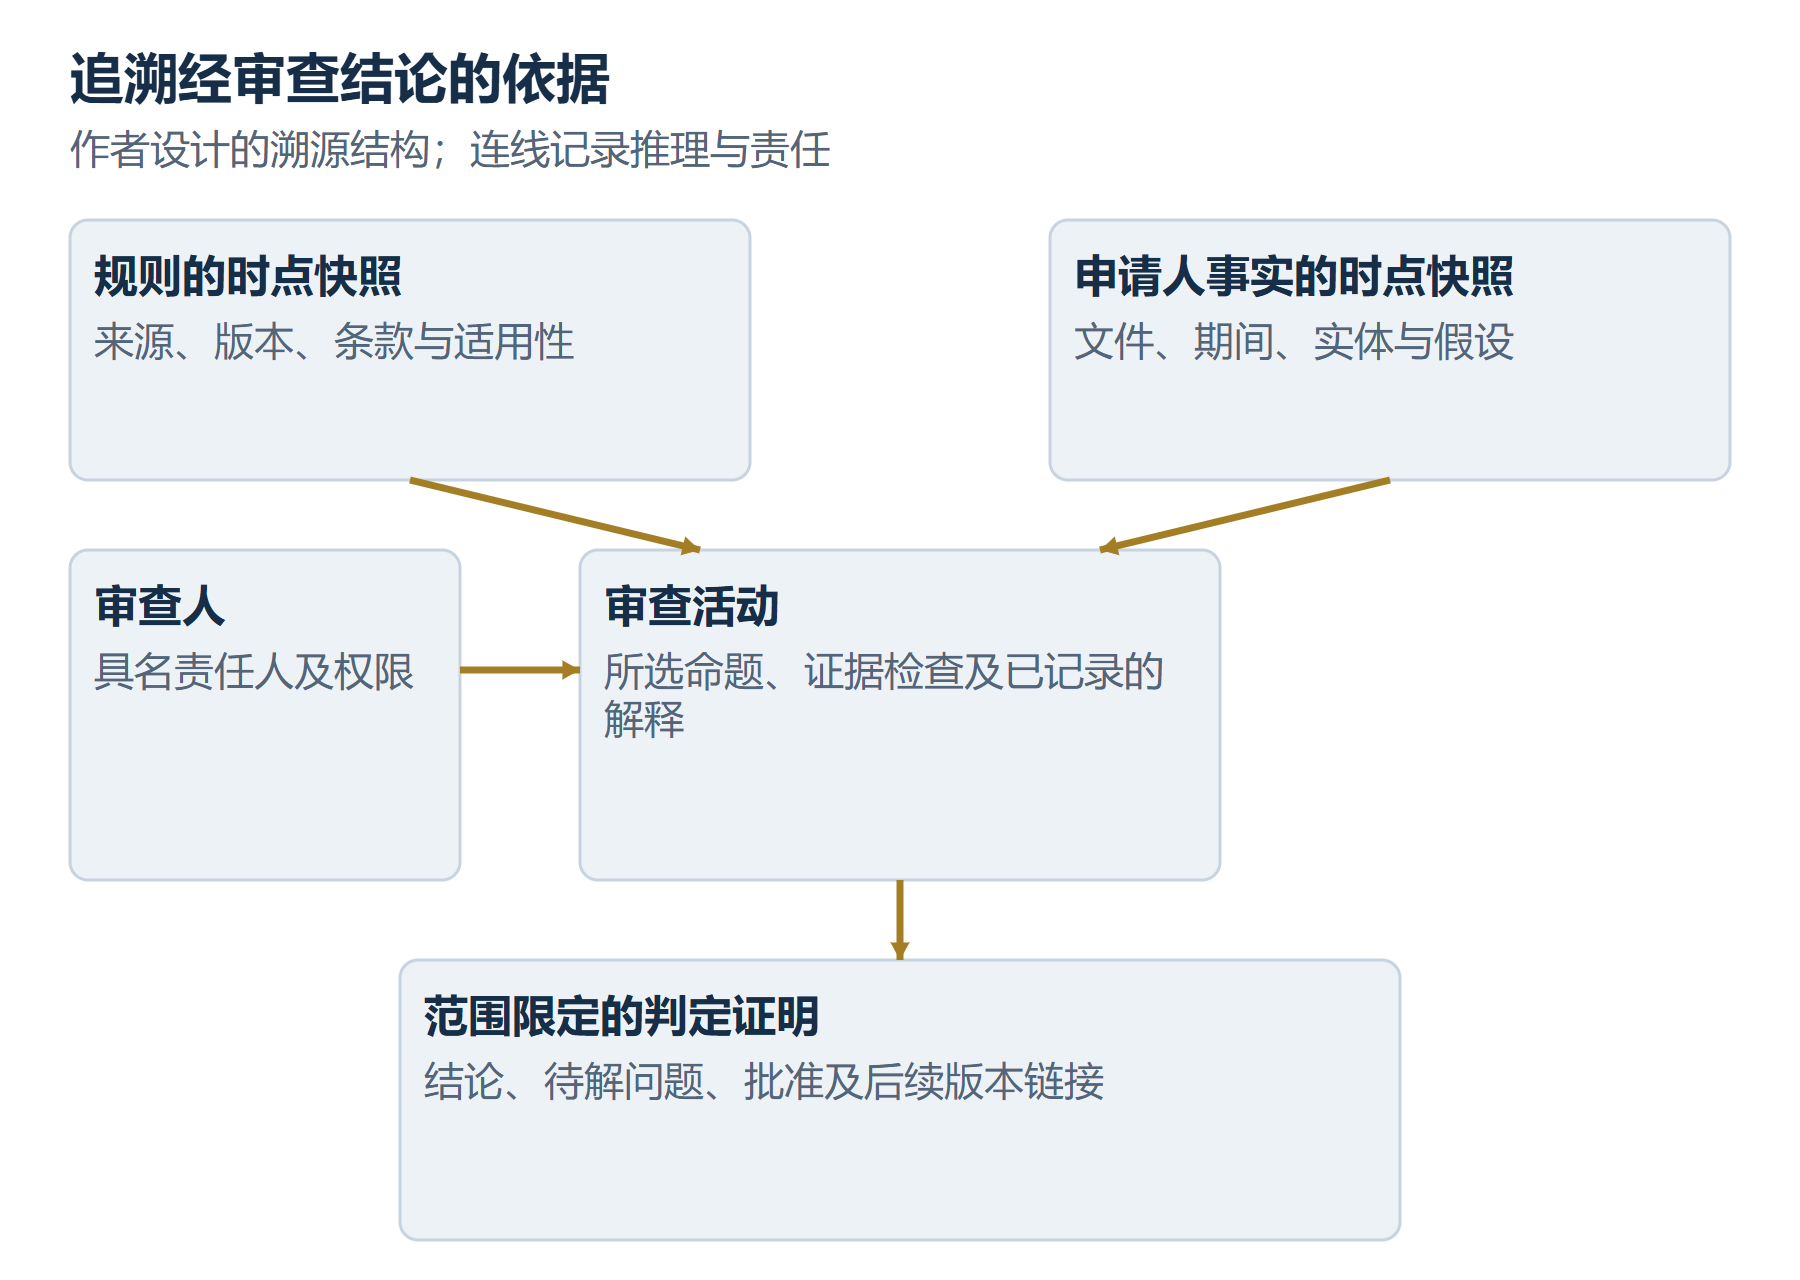
建议对每项重要命题保留条款标识、来源URL、文件版本、本地观察日期、事实期间和审查负责人。若实际字节已保留,可用文件哈希识别来源快照。哈希有助于今后与该快照比较,却不能独立证明内容权威、完整或解释正确。若网页观察仅保存为提取文本,应记录这种形式。仅阅读选定段落时,不应暗示拥有原始PDF或完整历史页面。
实际验收问题是,另一位合格审查人能否根据记录的来源和事实复现推理。若无法识别受评主体、要求适用时间或某数字的含义,证明仍需追加工作。这些工作可准确分派:索取集团架构、识别适用年报、确认先前提交或请求计划方答复。明确缺失证据可使管理层授权范围明确的限定任务。
| 分析类别 | 可用证据 | 审查人仍须回答的问题 |
|---|---|---|
| 主体 | 登记记录及申请人标识 | 该主体在相关节点是否满足选定路径? |
| 控制 | 股份、表决权与合同权利 | 哪些关系在此规则下具有重要性? |
| 规模 | 财务报表、员工口径及集团明细 | 边界、期间及合并是否正确? |
| 活动 | 明确项目及技术证据 | 证据支持哪项指定要求? |
| 成本 | 预算及合格成本类别核对 | 计入了什么,按何种声明口径? |
| 提交 | 规定材料及门户回执 | 是否在适用条件下提交了这份准确材料? |
建议审查矩阵;仅凭文件名称无法得出结论。每个类别可能需要多个谓词。
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
参考PROV概念[16]提出的记录结构;不主张具有计划方权限,也不证明文件准确。
5 按组成部分审阅欧洲申请路径
EIC Accelerator 2027工作计划描述已设立及拟设立企业,并规定各组成部分特定条件。来自非关联第三国的申请人,最迟须在提交完整提案时实际设立于成员国或关联国。小型中市值企业路径具有组成部分特定条件。附件2及相关征集条件仍是核查内容。这些规定不支持一项普遍断言,即所有申请人必须在任何首次申请前完成全部注册步骤。[4]
对于假设的跨境申请人,我们建议制定路径专用证据清单。它应识别谁提交初始提案、哪一法律主体拟接受支持,以及在相关节点证明实际设立所需的文件。还应列出需要进一步审查的国家或融资组成部分例外。团队愿意注册,并不等同于实际设立已经完成。证据计划需要明确交付成果和相关决策日期。若现有文件不能支持选定路径,应在澄清或事实改变前保持未确定。
同一工作计划描述已完成TRL 5验证,并单独列出完整阶段的授予标准。表8规定总分阈值为13分、满分15分,同时设置各标准阈值。其质量印章程序也考虑满足相关评审标准但因可用预算而未获融资的提案。[4] 这些是不同决策记录。应分别保留技术证据、评审结果和融资结果。企业规模证明不能回答技术问题,评审分数也不能证明融资协议已经签订。
实际项目档案应识别需要支持的准确技术主张。在作者编制的例子中,电池监测初创企业可能拥有实验室原型测试结果,却拟在更严苛环境商业部署。审查人会先记录被测试配置、环境及性能主张,再评估报告支持什么。本例不评价实际EIC申请,也不判断真实技术应处于何种成熟度。它说明技术标签为什么应追溯到证据,以及融资机构的评审为什么必须与申请人描述分开。
融资讨论同样需要组成部分记录。管理层应明确考虑的是补助组成部分、投资支持还是允许的组合路径,并保留各自条件。商业模型应准确描述拟议工具。在相应决定及协议存在之前,不应将宣传的计划金额列为可用现金。真实交易中,顾问应核查现行计划文件和已签署条款。本文选定条文用于组织这种审查,不赋予具体申请人权利,也不提供法律意见。
6 保留官方来源冲突而不猜测结论
当前EIC材料提供具体的文献边界。2027工作计划的完整提案正文列举2026或2027计划中获得成功结果的短申请。脚注129为2024和2025的GO结果设置条件路径,前提是已经提交过完整提案且仍有剩余提交次数。在线FAQ首个答复列出2025、2026和2027;另一个FAQ答复提到2026,所针对的是描述中的2024案例。这些陈述同时被观察到,并作为不一致保留。本研究不为受影响申请人选择有利解释。[4, 5]
遇到冲突时,团队应先识别它对实际路径是否重要。必要记录包括短提案结果、计划年份、先前完整提交、相关法律主体及提交历史。只问旧GO是否有效,会漏掉定位例外所需的事实。建议提交简明澄清请求,复述这些事实并引用两个文件。任何答复应保留作者、日期、范围及其与指定申请的联系。
在解决前,证据状态应明确仍开放的解释问题。企业可以另行决定继续哪些可逆准备任务。管理层可批准对其他融资路径仍有用的工作,同时暂缓专门依赖争议阶段准入的承诺。这是建议的决策实践。本文未测量等待成本,也没有证据表明某种澄清路径会成功。重点是使未决规则问题在企业选择追加工作量时保持可见。
收到澄清后,决策记录仍应保留两个来源观察。后续答复可以解释计划方拟如何处理指定案例,却不会改变早期出版物在查阅时的内容。保留早期观察有助重建团队为何询问及提供了哪些事实。若计划之后公布更正版本,应为该版本设置自己的观察和适用字段。审查人再判断哪些评估须按更正文本更新。
更广泛的启示是关于文献不确定性的设计建议。来源层级与版本日志有助组织审查,但重要不一致仍需处理。分析人员应记录问题属于文本冲突、事实缺失、术语未定义,还是决策日期尚未到来的要求。这些类别通向不同后续行动。另找方便的摘要,不能建立适用解释。证明应识别准确的开放问题,以及回答所需的权限或证据。
| 事项 | 公布或建议日期 | 所需处理 |
|---|---|---|
| EIC2027完整提案批次 | 2027年1月20日、3月17日、9月1日及11月4日 | 提交前核查准确征集条件及布鲁塞尔时间指引[4] |
| Hub71队列截止时间 | 2027年2月;所查页面未给出日期中的日 | 取得准确有效截止时间[13] |
| Hub71审查时间 | Access称至4月;FAQ称2027年4月至6月 | 保留分歧,并取得具体队列澄清[13,14] |
| HHS提交数量限制通知 | 2026年7月10日发布;适用于2026年4月13日起的截止日期 | 分别保留发布与适用日期[12] |
| 企业澄清审查 | 本研究未指定 | 管理层取得案例时间表后确定实际日期 |
| 企业最终提交批准 | 本研究未指定 | 采用实际征集说明及准备证据;不虚构截止时间 |
官方事实观察于2026年11月10日;这是跟踪结构,不是完整申请日历。企业日期有意不作指定。
7 在正确边界内计算企业规模
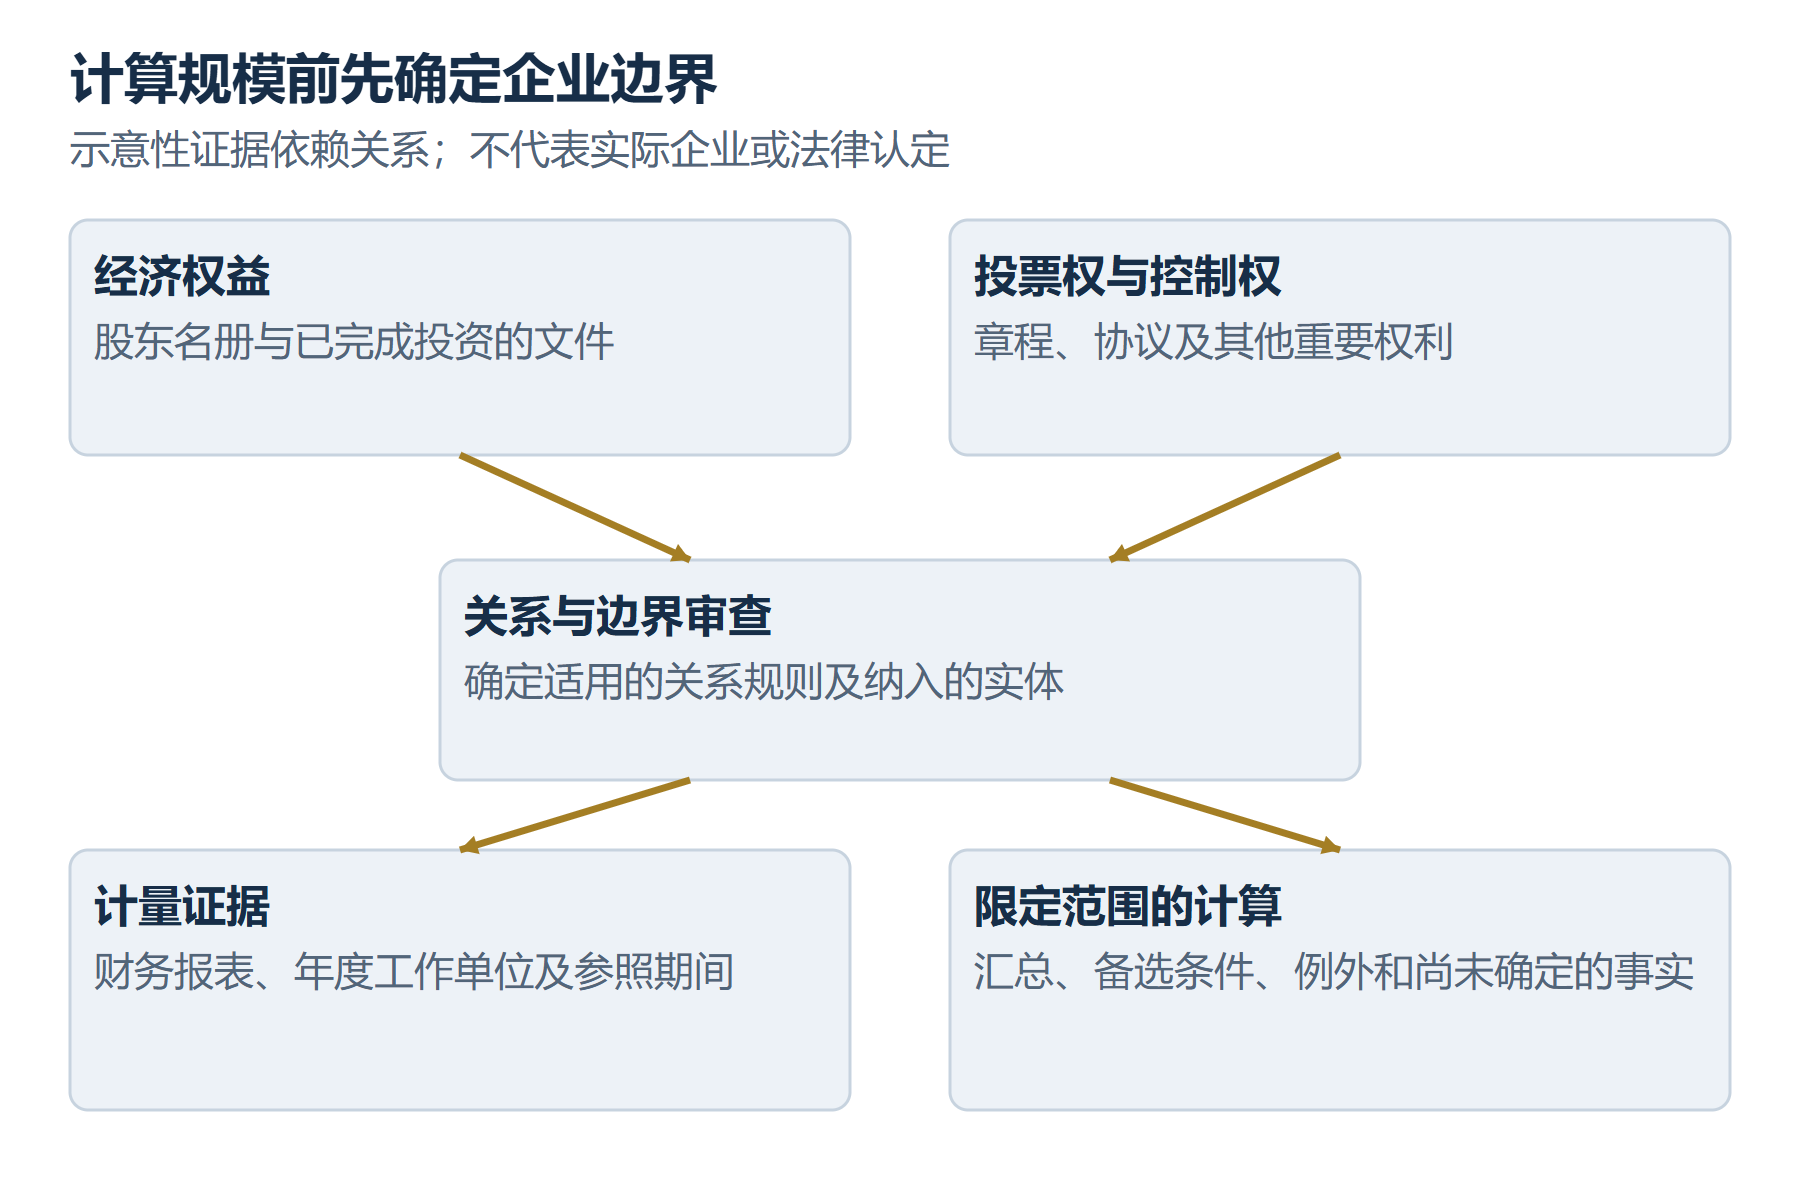
欧盟委员会现行中小企业摘要将员工数量低于250与以下任一条件组合:营业额不超过 EUR 50 百万,或资产负债表总额不超过 EUR 43 百万。它还提示可能需要纳入集团信息。[6] 底层建议区分自主企业、伙伴企业及关联企业。合并规定按比例纳入伙伴企业数据,并全额纳入关联企业数据,但须遵守具体规则,避免重复计算已合并金额。员工按年度工作单位计量,并保留相关财务报表及参考期间规定。[7] 在依赖规模标签前,这些选定条件需要一个正确界定的计算。
假设计算仅说明逻辑结构。假定一家正确界定的独立企业在适用期间有240个年度工作单位、营业额 EUR 52 百万、资产负债表总额 EUR 40 百万。仅按上述数值合取,它满足员工条件及资产负债表替代条件。单看营业额不能决定该选定测试。本例按假设排除了集团关系、时间条款、例外及其他要求。它不提供完整中小企业认定,未完成被省略核查前,不应复用于实际申请人。
第二个作者案例涉及计算边界。假设同一企业有被投资企业或股东,其关系可能要求合并。审查人须先按所有权与控制条款确定关系,再决定哪些数字进入计算。股权结构表可识别经济利益,却可能尚未审查表决安排或合同影响。因此索证请求应说明所需权利和协议。若相关关系信息不可得,即使单体报表完整,集团规模测试仍未确定。
建议记录组织边界与数值表之间的核对关系。每个纳入主体应有明确关系、计量期间、合并处理方式及数据来源。对已合并信息的任何调整都应明示。第二位审查人应能理解计算,而不必从非正式路演材料重建集团。该布局是作者提出的操作建议,使分析选择可供专业审查。
参考期间应与阈值同样受重视。建议包含连续两个期间的阈值条款,并对新企业规定估算办法。[7] 这一选定阅读不意味着每次收购或所有权变化后都有无条件宽限期。计划融资轮或集团交易的申请人,应就具体身份变化事实及规则咨询专业意见。建议记录会保留当前计算、拟议变化及事件发生后的新评估,避免把一般时间条款变成实际交易无法支持的保证。
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
示意性证据依赖。不展示实际企业或法律上的规模认定。
8 英国受理条件、范围及项目组合决策
Innovate UK标准指引将竞赛管理者的资格核查与Innovation Lead的范围审查分开。后者使用范围问题的答案。被判定属于范围内的申请进入评审,包括Innovation Lead认为位于范围要求边缘的提案。不符合资格或范围外申请会收到排除理由。这一公布路径对“临界”含义作出准确约束:接近边界的范围判断可以与获准评审并存。[1]
申请准备也有行政层面。一般指引要求回答所有问题标准并遵守申请规范。多数竞赛在英国时间11:00截止,例外在征集说明中注明。门户到时关闭,按该指引,申请人造成的技术问题不构成延期依据。因此,适用征集说明应与实际提交申请一并归入证据记录。[2]
主体分类同样需要谨慎。融资规则区分英国注册企业类别、符合规定的登记编号,以及个体经营者的独立证据路径;确定规模时也须考虑所有权、权益及集团关系。因此应先确定拟申请人的法定名称、经营结构及集团位置,再对其情况适用类别测试。相关指引更新于2026年11月5日。[3]
有用的准备文件是针对具体竞赛的决策记录,将主体类别、项目范围、提交要求及各结论证据分列。编制人可附上原文,并指定内部负责人。未决事项应有明确行动,例如获取登记摘录,或向项目联系人提出界定清晰的范围问题。商业团队可据此知道哪些工作已可批准,哪些承诺仍依赖补充信息。这也为法律、技术和财务审查者提供共同起点。
通过这些核查后还要进入后续遴选。标准指引描述评分问题、排名、最低质量门槛及适用的项目组合方法。组合分配可能使某成功提案的分数低于另一申请。因此不成功决定可能位于不同程序环节。真实案例中须有决定记录及反馈,才能识别相关环节。[1]
在管理上,资格结论应有明确范围和日期。财务负责人可能在取得主体类别的充分证据后批准准备支出,同时保留完整提案的另行批准。技术负责人可确认范围答复及其说明。最终提交负责人可确认规定材料存在于提交版本中。这些是建议内部控制,其价值是可读地记录谁考虑了每个问题、当时有哪些信息,以及支出还附带什么条件。
9 美国主体、所有权、控制及关联关系
2026年3月修订的NIH资助政策声明描述通过指定合格所有者实现超过50%直接所有权及控制的路径,包括美国公民、永久居民及符合条件的企业或部落类别。SBIR条款还描述由多个风险投资经营公司、对冲基金或私募股权机构持有多数权益的替代路径,其中任何单个此类投资人均不得超过50%。展示的STTR条款排除这一替代路径。因此阅读所有权结构时,具体计划身份很重要。[8]
公司财务审查可从法律上的申请主体出发,追溯持股及持有决策权的人员和实体。支持材料可包括股东名册、已签投资文件、章程及分配董事会或批准权的协议。期权、可转换工具及待完成交易应各有说明,并请求确定适用规则如何处理。这里提出的是搜集证据建议。分析人员应描述实际持有工具,将有争议的法律分类留待适当审查。从路演抄来的百分比需要与底层文件核对。
关联关系进一步界定所需信息。NIH的员工条件包括关联企业,并规定最多500人。指引也描述由所有权、管理或合同关系产生的控制。资格不明时,NIH表示在SBA作出认定前不会授予资助。这些规定支持内部审查中设置独立的未解决证据类别。[8]
集团审查应说明用于计算的边界。编制人可识别每个所考虑主体,解释纳入或留待后查的原因,并保留各主体提供的员工证据。员工数字在有共同定义及明确参考期间后,才可有意义地合并。应从权威要求确认适用计数方法。财务团队的现有合并表可能是有用支持材料,但用于资助档案时应明确其会计用途。
公司交易使证据日期具有商业重要性。拟议投资可能改变草案持股表,交割文件则建立后续实际状态。董事会权利也可能由独立协议改变。管理层可要求当前情况、拟议交易及未满足条件的有日期说明。申请负责人再就相关节点寻求意见。预测股权表在全过程中应标为预测,并指定人员在可靠交割证据出现后替换。
实际产出是限定范围的所有权与关联关系备忘录。它可说明审查了哪条路径、列出支持文件、展示计算,并隔离须由机构或专业人士澄清的问题。批准可绑定这些明示假设。这为投资委员会决定授权多少准备工作及何时追加审查提供可用依据。示意结构不意味着具体企业已经获得法律资格结论或授予前景判断。
10 版本、阶段及机构特定限制
Small Business Innovation and Economic Security Act于2026年4月13日获批准。其延期规定将SBIR及STTR授权延长至2031年9月30日,NIST当前公告确认这一延期。NIST也说明网站正在因重新授权而更新。因此计划授权与具体申请机会是否开放,均需各自有日期的证据。[10, 11]
NIH于2026年7月10日发布的通知撤销此前4月的申请限制通知。对指定提交类别,它规定每个小企业每财政年度在整个HHS范围内,最多提交九项新的或重新提交的Phase I、Fast-track及Direct-to-Phase-II申请或提案。适用范围涵盖2026年4月13日或之后的截止日期。发布日期、适用日期、机构边界及覆盖的提交类型均属于规则解释内容。[12]
阶段特定条件又增加一个维度。已公布SBA指令描述授予及其他监管节点的认证。SBIR最低工作占比为Phase I的三分之二和Phase II的二分之一;STTR最低占比为小企业40%、研究机构30%。征集文件应明确工作量计量基础。门户含旧失效措辞,因此这些已定位段落与现行法律及机构指令并用时需注明版本限制。[9]
建议的规则登记表可为每项用于申请决策的要求设置一行。各行应识别发布机构、计划、阶段、文件版本、发布日期、生效日期及规则所适用的准确申请事实。后续通知可以据其对该行的影响评估。申请负责人可保留原条目,并在有日期的后继版本解释采用的理解,从而清楚记录管理层批准支出或提交时的依据。
对于提交限制,对应内部记录可列出每次提交的组织、类型、机构组成部分、相关财政年度及提交证据。合计前应明确通知如何处理各项。草稿、已撤回申请及实际重新提交,可能需要不同描述。本研究材料未解决所有计数问题。疑问项目可通过简明书面询问,将事实及拟议解释一起提出。
对于工作份额,项目经理可制定责任表,逐项列明拟议工作、执行组织及计量基础。相关定义确定后,财务可将责任表与预算核对。澄清请求应识别准确活动及不确定性。最终提交前审查可核实规则表、责任表和申请是否针对同一项目版本。这些是建议准备步骤,其用途应以形成的证据质量及支持的决策衡量。
11 区分海湾计划的申请与参与
Hub71当前FAQ描述Pre-Seed、Seed及Series A阶段申请人,包括国际初创企业及独立创始人,并单独说明评估因素。Access页面描述遴选流程和申请要求。FAQ称申请前无需注册成立,并说明选中后的设立安排;Access称预期至少一名创始人承诺长期迁居。[13, 14] 所述预期、申请条件、遴选判断及后续参与步骤应保持原有角色。本研究没有已签参与协议或具体申请人的邀约。
研究该计划的假设创始人应区分已有事实与拟承担承诺。档案可记录当前司法辖区、企业阶段、创始人实际可投入情况及公布条件。在相关行动或协议提供支持前,迁居计划应仍标为计划。团队应询问当前阶段需要什么证据,以及若被选中将出现什么后续义务。这样可避免未核实要求时间,就把后续阶段文件缺失视为当前不合格。
时间记录也应保留文献精度。在观察时点,Access只给出2027年2月的队列截止月份,没有日。审查时间称至4月,FAQ则称4月至6月。[13, 14] 我们保留这一差异。团队在确定提交计划前应取得准确有效截止时间及队列指引。本文没有虚构日、门户关闭时间,也不假定较宽期间延长较窄说法。只有月份不足以计算准确期限。
建议参与清单将申请证据、遴选沟通及接受邀约后同意的条件分开。清单应识别所谈工具,以及建立权利或义务的文件。本研究不把加速器公开激励描述当作已完成补助协议或普遍可得现金。融资决策需要实际邀约、适用条款及影响收取或使用的条件。在此之前,应把潜在计划路径与已承诺资源分开。
这一海湾例子也表明,跨计划数据库需要灵活字段。计划公布的企业阶段描述,不能被假定等同于其他地方的法定员工或所有权测试。应分别保留来源术语和分析分类,从而比较相近阶段所需证据,而不假装所有计划共享一种法律定义。比较有助安排文件工作,实际资格和参与决定仍然因计划而异。
12 假设跨境申请人的证据审查
假设一家英国企业研究Innovate UK竞赛,而拟设美国子公司同时考虑另一项小企业研究机会。本构造例子仅描述准备决策。集团提供架构草案、拟议所有权表、初步工作计划及合并员工数;投资轮仍取决于签署文件。两项申请都在早期,集团尚未收到资格认定或资助。管理层当前问题是在投入大量提案资源前需要哪些额外证据。
对于英国档案,负责人可先确定准确主体类别和竞赛,并将现行说明与登记证据附入决策记录。技术团队可编写范围回答,将活动与目标连接。若连接仍不明确,可向计划联系人提出具体问题。档案记录询问、任何答复及保留供审查的范围解释。内部称项目为临界案例,不能取代这一有记录的过程。
美国档案的拟议所有权表应标为暂定。审查人可索取确定最终所有权及控制的文件,识别考虑的路径,并记录计划和阶段。将当前事实与拟议交易条款分列,可让管理层看清剩余不确定性。投资人分类或控制权问题可交适当专业人员或机构处理。在必要文件到位前,内部记录可说明所有权结论仍未确定,并指出可供重新审查的证据。
合并员工数也需说明边界。本例财务团队仅给出集团合计,没有主体名单或计数方法。申请负责人可要求分解及用工记录,再确定所选路径的关联与计数规则。项目责任表可另行列出子公司、母公司和研究伙伴的拟议贡献。这些文件回答不同准备问题,可由承担相关财务、法律和技术责任的人员审查。
识别美国机会后可汇总提交历史。集团可列出相关申报,并请审查人判断哪些属于适用机构规则。英国负责人可另维护所需材料和截止时间清单。管理层据此批准针对开放问题的有限工作、配置预算并设置后续决策点。这种批准记录的是准备承诺。任何后续资格或融资决定都需要适当权限和实际申请证据。
本文建议的具体文件行动是两份申请证据备忘录,加一份共用交易附件。各申请档案识别主体、机会、当前规则版本、已有证据、开放问题、负责审查人及下一决策日期。附件描述拟议投资,区分可靠已完成事件与仍待证实假设。这样既给管理层分配准备工作提供可执行记录,也保留每项申请的独立条件。
13 明确表示未解决证据
构造模型定义六个强制谓词:主体、控制、规模、活动、成本及提交。它们是本练习的抽象类别;真实计划可能在一个类别内要求多项核查,也可能还有其他类别。每个谓词关联指定规则、事实快照及证据。申报事实支持选定要求时记T,矛盾时记F,档案不能确定时记U。状态描述限定评估,不携带假定概率,也不衡量商业吸引力。
组合门槛定义为:任何强制谓词为F则为F;六项全T则为T;其余为U。这个合取明确强制条件的后果。一项有证据支持的不满足要求,足以形成限定的规则不符合证明;规则符合证明则要求每项选定要求都有依据。没有已证明不满足、但仍有未决要求的档案保持未确定。这一定义不构成融资机构针对申请人作出的决定;输出仅涉及记录日期的选定要求与申报事实。
未知状态包含不同证据原因。分析人员可能等待所有权协议、无法调和两个官方来源,或正审查尚未发生的未来事实。应在U旁记录原因。模型用统一符号计算合取,操作记录则保留原因及下一行动。缺失文件可向企业索取,重要解释冲突可要求计划方澄清,未来条件则需明确节点和负责人。符号是简洁计算输入;配套记录提供理由与行动。
证据变化时,已知状态仍应可追溯。若新签协议改变重要所有权事实,团队应建立后继评估,保留原结论及其事实。若发现过去解释有误,应记录更正及范围。所提流程不会仅因截止临近而悄然把未知改为肯定。商业支持方愿意继续,也不会改变证据状态。管理层准备决定与规则评估应各有独立字段。
这种表示有意将范围判断与择优评分单列。它不把UKRI的范围临界判断变成强制谓词不满足。对于具体计划,须先判断哪些条件是强制的、哪些须评审、谁作出判断,才能编码相应限定命题。本文数值练习按假设从解释工作完成后开始。它不能自动进行法律解释、判断实际文件真伪,或证明六个通用类别已涵盖真实征集的全部要求。
| 状态 | 定义含义 | 本设计中的下一行动 |
|---|---|---|
| T | 申报事实支持选定要求 | 保留规则、事实与证据 |
| F | 申报事实不满足选定要求 | 记录决定性要求并重新审视路径 |
| U | 选定要求仍未确定 | 分派缺失证据或解释问题 |
| 组合T | 六项选定状态全为T | 形成限定的规则符合证明 |
| 组合F | 至少一项选定状态为F | 形成限定的规则不符合证明 |
| 组合U | 没有F且至少一个U | 保留未确定状态 |
通用模型的约定含义;不编码融资权限或授予决定。
14 检验补偿性评分的逻辑后果
第一项练习枚举由T、F、U形成的每个六位置向量。每个位置有三个选项,生成729个不同向量,每个只计一次。这是各枚举项等权的有限逻辑敏感性练习。向量既非申请人样本,也不估计计划要求的联合分布。有些组合在具体计划中可能没有实际对应。练习以强制合取为指定基准,询问不同定义如何分类同一组申报信息。
第一个替代规则把U映射成T,再进行普通布尔合取,透明展示将未决要求视为满足的后果。第二个给T一分、U半分、F零分,再将均值与阈值比较。预先设定阈值为二分之一、三分之二、四分之三、六分之五和一。计算使用精确有理数运算,确保位于阈值的向量处理一致。这些是作者设计的测试规则,不主张融资机构或商业产品采用其中任何一种。
对每个替代规则,通过向量按基准合取分类。基准为T时通过有依据;为U时通过无依据,因为至少一个必需答案未确定且没有已知不满足;为F时通过被证据否定,因为已知某强制要求不满足。这些是定义的诊断类别,不应描述为实测法律错误率、错误授予率或实际筛查系统准确率估计。
多项控制使枚举可审计。模型核查全正、全负、全未知向量,以及其余均正但单项不满足或单项未知的向量;核查重排六个位置不改变合取。对每个向量,也把未知项替换为所有可能的正负补全组合,并核对布尔结果。基准T在补全后必须保持正,基准F保持负,基准U必须容许两者。这些控制验证了约定语义的实现。
采用结果前,读者应先审视拟议评分的作用。意义明确时,评分可组织择优评价或安排审查优先级。本练习研究正面答案能否补偿未决或不满足的强制要求;答案来自约定合取与测试替代规则。实证评价真实工具,需要其实际规则、标注案例、适用计划版本及独立验证方案。本练习提供可复现诊断,可为后续评价提供参考。
15 定义证据核查及假设工作量
第二项练习使用十二个作者编制案例。每例按相同类别顺序列出六个初始状态及六个声明的解决结果。解决结果告诉模拟器:执行某项核查时,被覆盖未知项会揭示什么。分析人员的在线策略不能提前查看该结果。已知正负初始状态必须与声明结果相符。有些结果在完成所有可用核查后仍为U,因此可模拟所选文件仍无法解决冲突,而不把冲突当作实质规则不满足。
我们定义六项核查,并分配虚构的证据工作单位。主体登记核查耗费两个单位,覆盖主体;所有权档案耗费四个,覆盖控制和规模;员工申报耗费三个,覆盖规模;技术工作计划耗费三个,覆盖活动和成本;成本台账耗费两个,覆盖成本;提交记录耗费一个,覆盖提交。覆盖及工作值是为揭示重叠和顺序差异而设定的假设,不是工时、价格、已报告顾问成本,或任何指定计划的申请负担估计。
执行核查仅揭示当前未知且被覆盖谓词的声明结果,并保留已知状态。结果仍未知也消耗工作;同一核查不可重复。不同核查可重叠,例如所有权档案和员工申报均可给出规模结果。这一简化假定覆盖文件对结果一致。真实文件冲突需要更丰富模型,分别记录观察并设置明确调和规则。未解决案例保持U。
案例集包括完整初始档案、已知主体不满足、已知成本不满足、解决后为正或负的单项缺口、共享文件覆盖、完全不完整档案及持续冲突。它们是刻意多样化的压力测试,不按现实发生率加权,也不是为了估计平均负担。初始证明在模型中不需要额外工作;零不计已体现在初始档案中的历史工作。它指声明起点后的追加工作,不表示真实证据产生没有成本。
每个案例枚举六项可用核查的全部64个子集,包括空集。模型计算结果门槛及所选核查成本总和。在能产生正或负证明的子集中,记录最小追加工作及所有并列最小见证集合。计算知道声明解决结果,因而属于事后计算。其最小值是比较可执行顺序的下界,不是申请人可以利用尚未观察到的结果知识实施的策略。
| 核查 | 工作单位 | 覆盖的未知项 |
|---|---|---|
| 主体登记 | 2 | 主体 |
| 所有权档案 | 4 | 控制及规模 |
| 员工申报 | 3 | 规模 |
| 技术工作计划 | 3 | 活动及成本 |
| 成本台账 | 2 | 成本 |
| 提交记录 | 1 | 提交 |
所有工作单位与覆盖均为作者假设,不代表货币、员工工时或观察到的准备成本。
| 构造案例 | 初始状态 | 解决结果 |
|---|---|---|
| 限定档案完整 | TTTTTT | TTTTTT |
| 已知主体不匹配 | FTTTTT | FTTTTT |
| 主体证据缺口 | UTTTTT | TTTTTT |
| 控制证据揭示不满足 | TUTTTT | TFTTTT |
| 共享集团档案 | TUUTTT | TTTTTT |
| 共享技术工作计划 | TTTUUT | TTTTTT |
| 初始档案不完整 | UUUUUU | TTTTTT |
| 不完整档案中存在控制不满足 | UUUUUU | TFTTTT |
| 控制冲突仍未解决 | TUTTTT | TUTTTT |
| 活动证据仍未解决 | TTTUUT | TTTUTT |
| 已知成本规则不满足 | TUTTFU | TTTTFT |
| 规模证据揭示不满足 | UTUTTU | TTFTTT |
位置顺序:主体、控制、规模、活动、成本、提交。T=有依据;F=不满足;U=未确定。结果是编制案例假设,只有实际执行核查才向在线策略揭示。
16 将可执行审查顺序与证明下界比较
执行前设定两种可行在线策略。“主体优先”依次使用主体登记、所有权档案、员工申报、工作计划、成本台账和提交记录。“低成本优先”按假设成本排序,成本相同按相同固定索引排序,顺序为提交记录、主体登记、成本台账、员工申报、工作计划和所有权档案。固定顺序使比较可复现,并不估计专业最佳实践,也不主张其中任何一种对未知现实案例全局最优。
策略从声明初始状态出发,若已有证明立即停止;否则按顺序扫描一次。不覆盖剩余未知项的核查跳过。相关核查成本只要不超过剩余工作预算便执行,包括恰好相等。不可承担的跳过,后续可承担的仍可执行。形成正或负证明或扫描结束时停止。规则展示了较早可承担工作先消耗容量、从而影响后续决定性核查的后果。
预算从零到十五个工作单位。十五等于六项核查总成本,但策略可能提前停止或跳过冗余。模型保存执行核查、跳过原因、支出及每步状态变化。无论花费多少,未解决仍报告为未确定。每个在线证明都核查支出不超预算且不少于事后最小值。若在线策略能证明而事后最小值却未确定,就存在需调查的不一致。
事后可行性有简单预算性质:可承担的证明子集在更高预算下仍可承担。固定在线策略不同,因为预算上升可能改变前期购买选择;早期购买可能使后续决定性核查容量不足。因此检查整个预算序列,并保留预算上升时任何证明能力损失。若出现,这属于指定的按预算跳过策略的特征,不意味着增加真实顾问预算会降低法律资格。
实现为确定性,输入固定,没有随机种子、拟合参数或学习所得分类器。设计、输入和代码分别识别,执行结果保存供所有表图使用。后续编辑或制图应复用这些保存数组。更正需要保留原结果,并以新版本解释变化。这使读者区分案例假设设计、由此计算的后果,以及需要不同证据的后续实证主张。
17 在人工状态空间内解读逻辑诊断
完整枚举中,基准规则符合向量一个,未确定向量63个,不符合向量665个。这来自约定合取:仅含T和U的64个向量中有一个全T,其余所有向量至少一个F。将未知视为真会让全部64个T/U向量通过,得到一个有依据通过、63个无依据通过,没有被否定的通过。结果描述作者替代规则如何处理未决信息,不估计实际申请档案出现未知要求的频率。
半分评分在二分之一阈值通过435个向量:一个有依据、63个无依据、371个被否定。三分之二阈值相应为一个、56个、111个,总168个。四分之三时为一个有依据、41个无依据、36个被否定。六分之五时为一个有依据、21个无依据、六个被否定。阈值为一只通过全T向量。这些是精确有理数比较的保存结果,每类均相对指定强制合取定义。
六分之五时六个被否定却通过的向量含义简单:各有一个F和五个T。在替代均值定义下,正分抵消了不满足的强制谓词;合取却将同一向量判为规则不符合。这个边界例子显明了规则选择。真实计划中应先确认条件为强制还是评审,再实现适用规则。人工比较不能判断机构如何处理具体申请,也不能证明商业筛查工具含有此评分规则。
这也说明高综合筛查分数需要明确解释。分数汇总一组回答;每个强制命题需有自己的证据。建议逐项报告未确定及不满足的强制条件,择优评审另行记录。企业若为内部审查排序使用分数,应说明用途并保留原状态。本测试可核对地展示:以明确不同的补偿计算取代强制门槛,会丢失哪些信息。
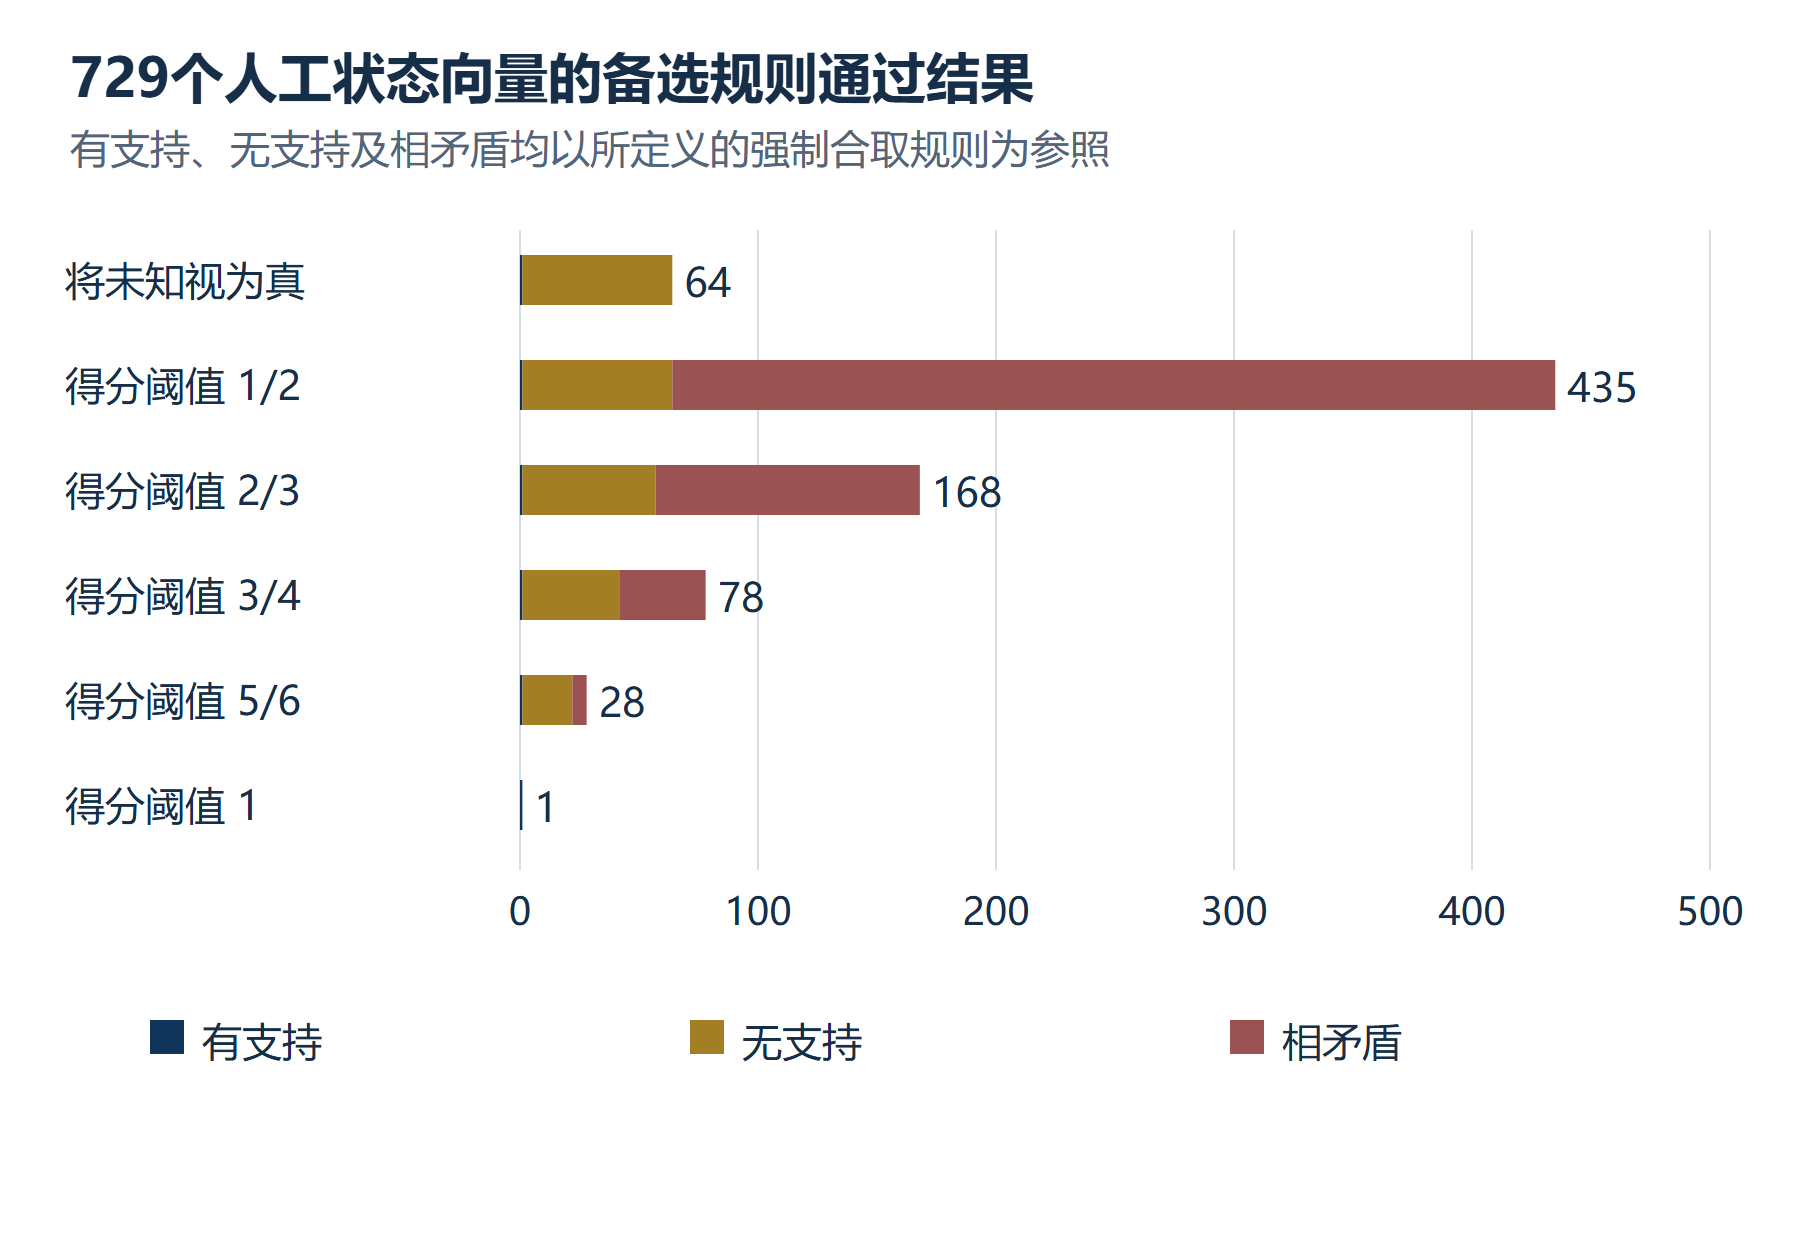
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
保存的确定性模型结果。计数为逻辑诊断,并非申请人频率或实际工具准确率。
| 替代规则或阈值 | 有依据 | 无依据 | 被否定 |
|---|---|---|---|
| 未知视为真 | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
精确保存输出;每个计数相对约定强制合取统计向量。不估计总体概率或实际工具准确率。
18 按声明初始档案解读证明工作量
三个构造案例在起点已有证明:限定档案完整、已知主体不匹配及已知成本规则不满足。模型中各需零追加证据工作。第一个为规则符合,另两个为不符合。解读总体计数时必须考虑它们:证明数量既含有依据符合,也含有记录的不满足,不是可获融资申请数。零工作结果排除初始证据中已体现的历史投入。
初始未决案例中,主体缺口最少两个单位;控制不满足及共享集团档案各四个;共享技术计划三个。初始不完整但最终全正的档案需十个。隐藏控制不满足的不完整档案事后最小值四个。规模不满足用员工申报需三个。控制冲突与活动未决案例最小值为null,因为任何所选核查子集都无法确定门槛。null与零分别保留。
完整十五单位预算下,两种固定策略在十二例中获得十个证明,含三个初始证明,但工作量不同。共享档案案例,“主体优先”用四个;“低成本优先”先用三个查员工,再用四个查所有权,共七个。共享工作计划案例,前者用三个,后者先买两个单位台账再买三个单位计划,共五个。假设覆盖重叠使前期核查在后续购买整组证据后冗余。这来自声明覆盖,不暗示观察到了实际顾问支出。
全部结果为正的不完整档案在“主体优先”需十个单位,在“低成本优先”需十五个。隐藏控制不满足案例分别需六个和十五个,而事后下界为四个。前者先查登记,再由所有权档案发现不满足;后者在其他相关购买后才到达该档案。事后最小值知道结果因而识别决定性文件,在线策略没有这种预知。比较仅记录所选顺序下的成本差异,不建立全局最优在线策略,也不估计实际申请人可节省多少。
两个未确定案例中,追加工作仍有模型内可观察成本。控制冲突在两种策略下均用四个单位并保持U;活动案例分别用三个或五个,也保持U。因此输出应同时报告花费和未确定状态。管理层须考虑不同证据路径、权威澄清或停止选定审查。模型只表明这六项核查不能解决声明案例,不对一切真实调查可能性作结论。
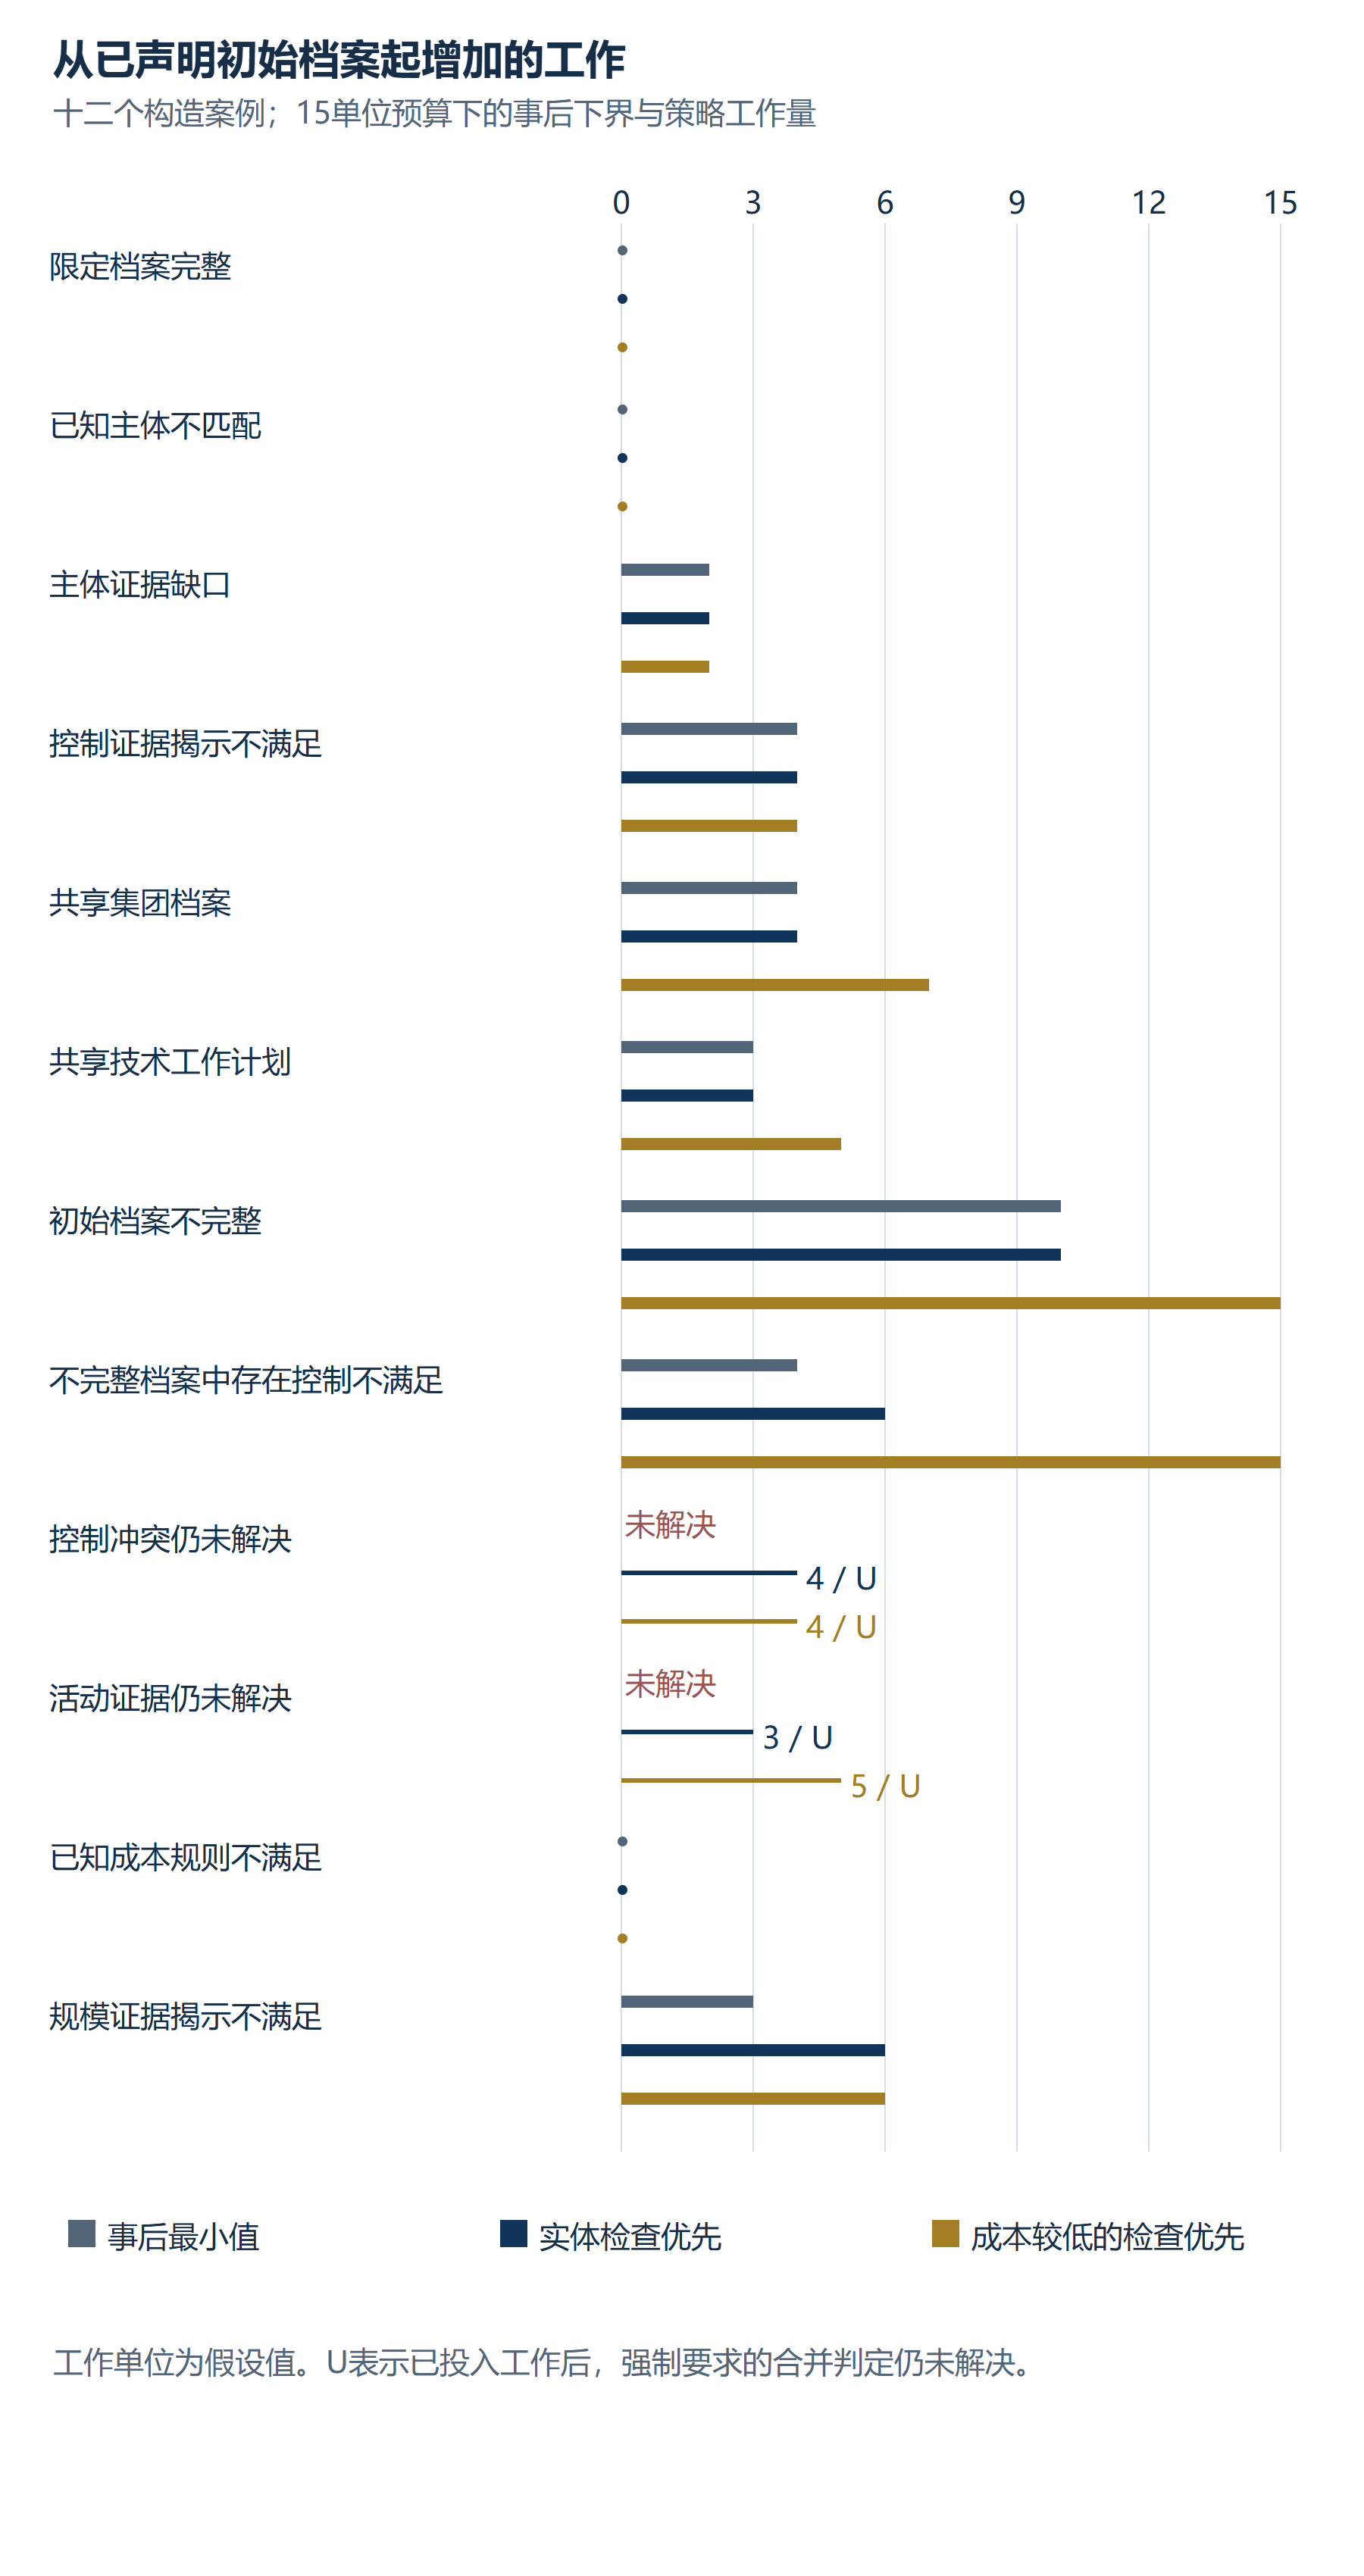
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
十二个作者编制案例及虚构工作单位。初始证明需零追加工作。null最小值表示所选核查内仍未解决。
| 构造案例 | 事后最小值 | 主体优先工作量 / 状态 | 低成本优先工作量 / 状态 |
|---|---|---|---|
| 限定档案完整 | 0 | 0 / T | 0 / T |
| 已知主体不匹配 | 0 | 0 / F | 0 / F |
| 主体证据缺口 | 2 | 2 / T | 2 / T |
| 控制证据揭示不满足 | 4 | 4 / F | 4 / F |
| 共享集团档案 | 4 | 4 / T | 7 / T |
| 共享技术工作计划 | 3 | 3 / T | 5 / T |
| 初始档案不完整 | 10 | 10 / T | 15 / T |
| 不完整档案中存在控制不满足 | 4 | 6 / F | 15 / F |
| 控制冲突仍未解决 | 未确定 | 4 / U | 4 / U |
| 活动证据仍未解决 | 未确定 | 3 / U | 5 / U |
| 已知成本规则不满足 | 0 | 0 / F | 0 / F |
| 规模证据揭示不满足 | 3 | 6 / F | 6 / F |
虚构追加工作单位。T/F为限定的规则符合或不符合证明;U仍未确定。三个初始证明无需追加工作。null最小值不是零,也不代表现实中不可能解决。
19 选择顺序前检查完整预算序列
预算为零时,事后计算与两种策略都保留三个初始证明。预算为三个单位时,六例有可承担的事后证明;“主体优先”获得五个,“低成本优先”四个。四单位时九例有证明子集,而两策略分别获得七个与五个。差异体现形成证明前依次购买的核查。表列出零至十五所有预算,使读者可检查阈值及平坦区间,而不依赖挑选的比较。
“主体优先”在六单位达到九个证明,在十单位达到十个;“低成本优先”在七单位达到八个,直到十四仍为八个,十五时才达到十个。事后合计在十单位达到十个。每个总数含三个初始证明,其余由核查取得。两个持续未决案例使最大值低于十二。这些计数来自固定编制案例集,没有依据将十二例中的十例转化为申请人预测成功率、地理比较或项目组合的预期资助结果。
这十二例中,两种固定策略都没有在相邻预算间失去证明能力。指定策略仍可能在其他案例设计中出现这种行为,因为新增可承担的前期核查会改变后期容量。我们保留这一方法区别,并报告声明案例集中未观察到不规则情况。事后可行下界另有数学单调性:可承担的证明子集在预算增加后仍可承担。顺序选取核查的策略必须按实际信息及购买规则评价。
保存运行通过2 115项确定性控制,覆盖逻辑性质、输入一致性、执行轨迹预算、下界及所述边界检查。这些控制针对声明模型检验实现;它们不验证假设证据成本,不证明六类别涵盖真实计划,也不衡量法律解释准确性。组织的下一实践步骤是使用实际文件工作和获批规则进行试点。拟议策略比较应保留初始信息、执行任务及未解决结果,使主张有可辩护证据基础。
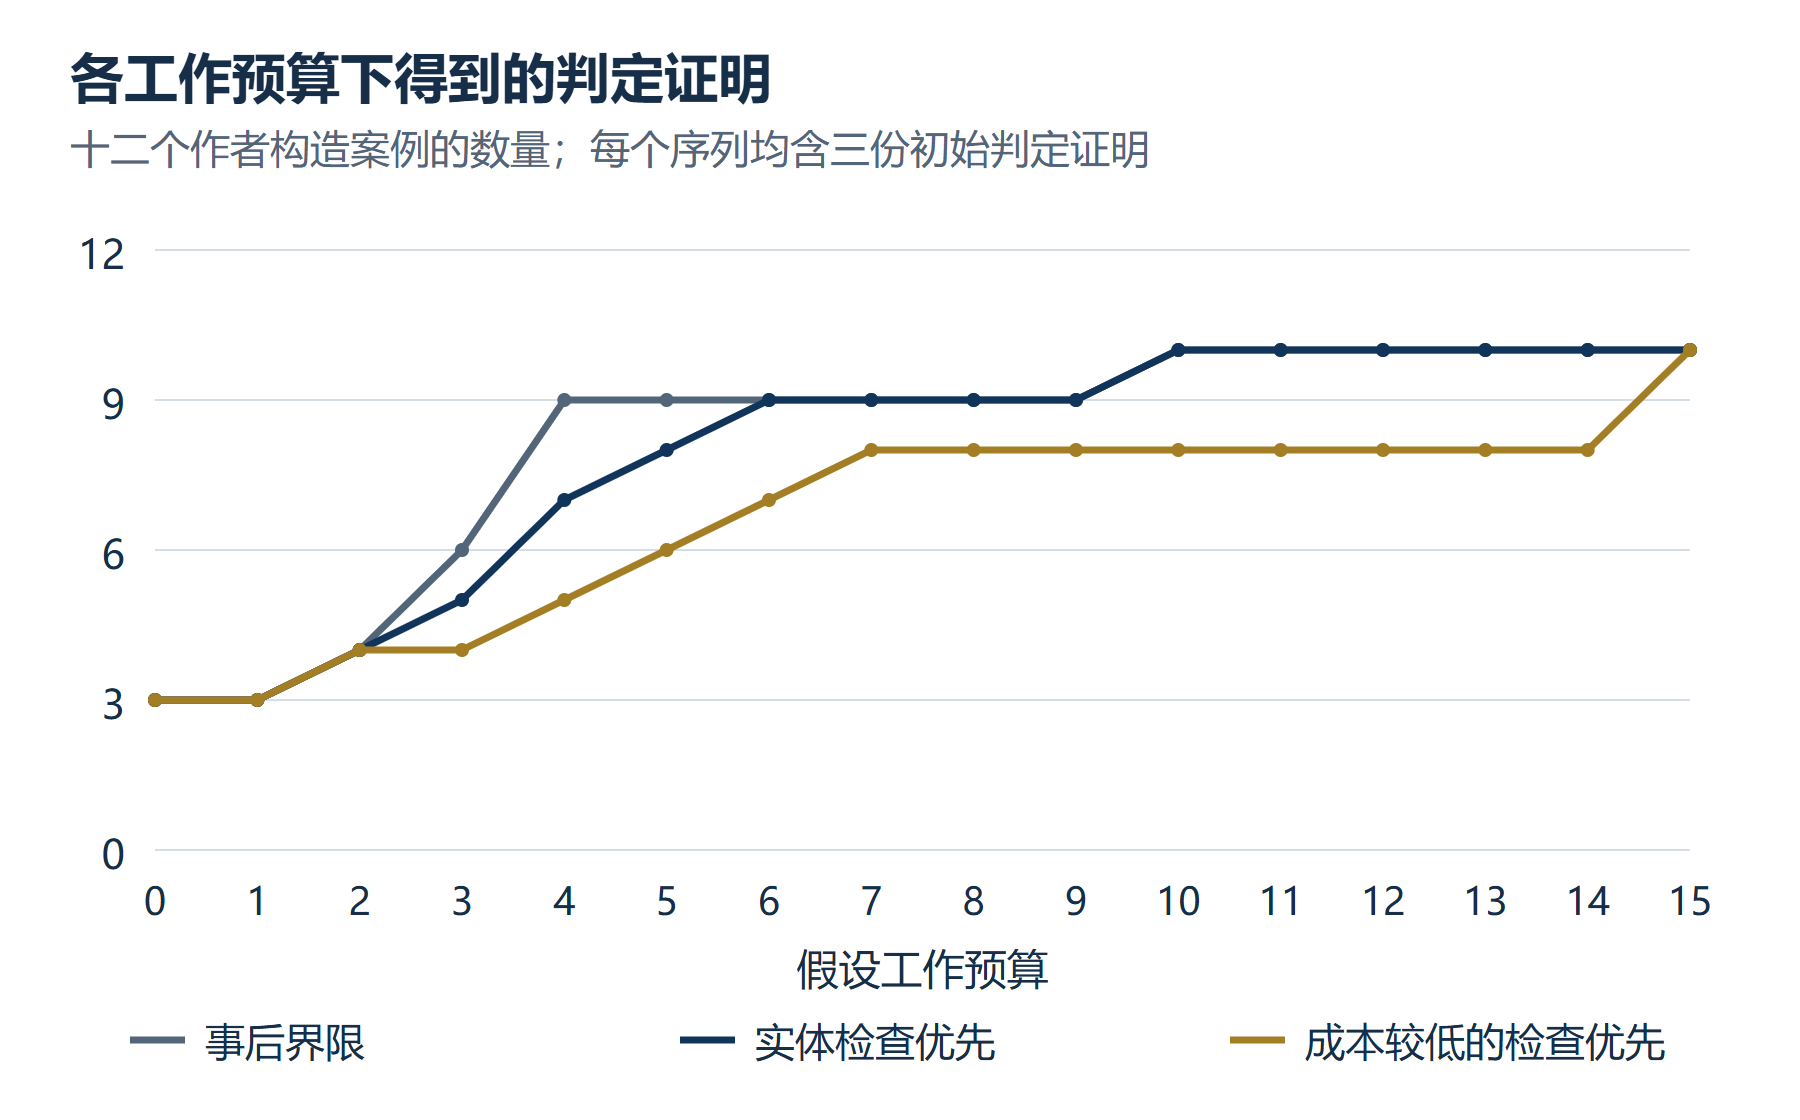
横向滚动以完整尺寸阅读图表。您也可以打开原尺寸图表。
十二个编制案例计数含三个初始证明,不是授予概率。这十二例未出现相邻预算间证明能力损失。
| 预算 | 事后可证明 | 主体优先 | 低成本优先 |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
全部计数含三个初始证明。策略结果可为规则符合或不符合;新增证明等于所示总数减三。此案例集未出现相邻预算间损失。
20 形成另一位审查人可重建的证明
建议决策证明包含申请身份、已评要求、事实快照、证据引用、结论及获准后续行动。应以普通语言说明结论范围。例如审查人可确认选定规模计算在指定财务报表与集团边界下有依据,同时另一要求仍未确定。证明须区分有限结论与完整资格认定。目的在于给下一位审查人足够信息以重建推理,无须依赖原编制人记忆或非正式谈话。
决定性证据应有具体定位。来源引用可指向条款、页、表或具名章节;企业文件可识别相关明细及期间。评估应解释证据如何支持待测命题。仅给文件名无法完整说明推理。记录还应披露潜在重要但不可得的证据,以及是否依赖明示假设。假设影响结论时,应说明若假设错误,结论将如何变化。
来源追溯提供组织记录的有用术语。W3C PROV Primer描述信息产生过程中的实体、活动及代理人关系。它是一份工作组说明,其概念在此作设计参考。[16] 建议将来源文件表为实体、审查表为活动、编制人或批准人表为代理人;派生评估保留与输入的关系。结构记录结论如何形成。实质解释仍需要合格审查人及有权计划机构。
后继证明应识别重新评估的触发事件,例如投资完成、来源更正、新计划答复或项目范围修改。应说明重审了哪些命题、哪些基础事实未变。保留关联使管理层区分新事实与对旧推理的纠正,也在董事会材料或财务模型需要解释不同时期申请状态变化时提供审计链。
建议把官方结果函与企业证明分开保存。企业记录解释自己的审查及支出决定;官方往来记录计划方在其声明范围内的决定。差异应调查并记录。实际流程应对商业及个人信息设置适当访问和保存规则。本建议不规定普遍法律保存期,也未基于测量声称某系统减少争议或改变授予结果。
| 字段 | 保存内容 | 理由 |
|---|---|---|
| 申请身份 | 主体、项目、征集及组成部分 | 定位被评案例 |
| 规则快照 | 版本、条款及适用性 | 定位适用命题 |
| 事实快照 | 期间、来源及重要假设 | 明确评估对象 |
| 状态及理由 | T、F或U及解释 | 保留结论范围 |
| 决定性证据 | 准确文件位置 | 支持重建 |
| 开放问题 | 缺失事实或未解决解释 | 分派下一行动 |
| 批准 | 审查人、权限及决策日期 | 记录行动批准人 |
| 后继关联 | 事实变化、更正或后续决定 | 保留原立场 |
建议操作设计;实质审查与融资权限仍分开。
21 将AI辅助限制于可复核证据工作
AI辅助流程可帮助提出文件分类、提取候选日期或定位与预设要求相关的段落。建议将每项输出视为待核实的草案观察,保留来源段落、位置及审查人实际核对的提取结果。在授权人员核实底层事实与解释前,模型生成的所有权、法律地位或资格陈述不应进入已批准证明。这是建议控制设计。本研究未测试任何AI系统的提取准确性或申请筛查能力。
实践可将检索、提取和判断分开。检索记录取得哪项来源;提取识别候选文本与字段;判断解释经核实段落如何适用于主体和决策日期。分列记录可定位分歧:取错文件、读错段落或用错规则。也应保留来源缺失及访问失败状态。无法获取适用文件的系统应记录限制,并把问题交给人类负责人。
试点应从独立审阅的文件集与明确任务开始。例如提取任务可问来源是否给出日、月或没有截止日期;也可问段落指定哪个法律主体或融资组成部分。审查人可将建议答案与原文比较,保留不一致。这些任务级观察可支持后续评价;不应拼成虚构综合资格准确率,尤其在适用解释仍有争议或重要申请事实缺失时。
系统也应区分公开计划材料与申请人保密证据。任何外部处理前,管理层必须已有批准依据,允许将该具体信息送往该路径。建议设计可使用受控文件库及审查队列,权限反映各文件敏感性。本文不保证供应商安全或企业合规安排;这些需分别评估实际服务、合同、数据及适用义务。
自动化对每个拟更新字段应有明确放行条件。核实日期可连同来源和精度接受;冲突规则应新建审查事项;企业文件改变应触发关联要求重审。负责人应批准结果证明并保存依据。这些是可用实际审查记录评价的建议操作规则。商业价值应以已证明文件质量和支持的决策衡量,时间及成本效果另行建立。
22 设计能够解释实际结果的申请人研究
未来实证研究需要明确申请尝试总体及每次尝试的有日期结果记录。建议在最终提交决定前纳入同意参与的申请人,并追踪所选征集的相关阶段。观察单位应识别企业、项目、计划、轮次及申请版本。同一企业的重复申请保持关联,以区分修订尝试与新项目,并识别在正式申请产生前停止的准备工作。
收集前应规定结果类别,可包括停止准备、未在预定截止时点或之前提交、行政排除、明确资格或范围排除、已评审但未融资、被选中以及后来签订协议。所述理由应有实际反馈支持;缺反馈仍记为缺失。一个决定可有多个理由,编码方案应说明记录办法。第二位编码者应据底层文件审查模糊案例,并保留分歧。
研究应明确保留日期和删失情况。观察结束仍待决定的企业属于结果待定;撤回同意是另一种缺失。尚未完成评审的计划不能被当作已经拒绝申请。每项比例都应公布相关分母,说明排除哪些案例及原因。若同意范围限制可得证据,应先说明再解释组间差异。
Howell发表的研发补助研究在准实验评估中使用美国能源部SBIR申请人的排名信息。出版方摘要支持将其作为利用申请人信息研究融资结果的设计例子。[15] 本文文献研究不复现该设计,也不把报告的效果转移至资格审查。对所提流程的前瞻性研究需有自己的识别策略。选择更充分准备的企业可能在资源、技术或项目质量上不同,使简单结果比较难以作因果解释。
建议在未来工作中区分描述和因果目标。描述研究可在纳入人群中记录特定文件缺失的普遍程度及明确排除发生的阶段。审查干预的因果评价需要可辩护的分配或比较设计、伦理保障及充分数据。后续股权融资、收入或项目完成等商业节点,应有自己的日期和证据。仅在补助决定后发生,仍不足以解决归因。本文不提供这些关系的实证估计。
23 将证据状况连接融资决策
财务团队需要区分可用资源与仍在考虑路径的融资计划。建议为资助申请设置独立阶段记录,并把每个假定融资事件连接其证据。准备批准、提交、评审、协议和付款应分别记录。管理层可据此识别哪些项目承诺依赖外部决定,哪些可依靠现有资源推进。建议展示使依赖关系透明,但不建立会计确认政策、贷款方接受或计划支付预测。
对于一家假设的硬件初创企业,管理层可能正在决定是否在申请接受评审前为额外测试活动提供资金。备忘录应识别测试商业目的、预期证据及支出现金来源。若测试也支持客户试点,应将该用途与潜在资助相关性分开说明。团队可将支出与实际流动性和替代选择比较。本文不为此例赋予虚构客户价值、获资助概率或回报。
准备预算应有负责人和停止规则。建议批准具名证据任务,在决定性信息可得后设置复核点。已知强制不匹配可支持立即重新考虑路径;未决解释可支持限定澄清任务;选定规则档案完整可支持在其他要求约束下推进下一阶段。行动应由企业治理流程授权。规则符合证明描述已查证据,不能创造外部融资承诺。
投资或收购可能同时影响多个申请。交易团队应识别依赖主体、所有权、项目地点或集团规模的假设,并在相关节点安排审查。申请负责人可取得实际交割事实并更新受影响评估。建议是在交易规划时让依赖可见。本研究不普遍断言交易改变资格、需要同意或触发特定合同后果;每项结论都需实际适用条款和案例事实。
最终管理层文件应说明当前决定、证据依据及下一待批准承诺。简明未决事项表可列出负责人、所需文件或澄清及相关日期,给董事会可执行视图,而不把一切问题压缩成单一概率。若证据不支持融资假设,应在计划中保留限制。后续变化可与原立场对照,使管理层理解哪个事实或决定改变了。
| 责任 | 建议批准事项 | 融资计划记录 |
|---|---|---|
| 财务 | 准备预算与流动性支持 | 批准支出及实际现金来源 |
| 技术负责人 | 项目事实及已测试主张 | 形成证据及剩余测试 |
| 法律或合格顾问 | 限定解释审查 | 意见范围及未决条件 |
| 提交负责人 | 准确材料及必要批准 | 提交回执或未完成工作 |
| 融资机构 | 权限内的计划决定 | 实际决定、协议及付款证据 |
建议角色结构;应按企业实际权限调整。预期授予不作为已收现金。
24 针对具体未决问题采取行动
文献发现与构造结果支持限定操作建议:从准确申请主体和征集开始,确认强制条件及适用时间,将来源与事实附于每个选定命题;保留未决证据,记录有依据的不满足,并将范围判断、择优评审及最终融资决定分列。团队才能授权具名负责人和复核点的下一行动。建议涉及决策记录质量,不承诺授予或已测量财务收益。
构造练习揭示两种有待实践研究的决策错误来源:评分定义可能在强制条件不满足时仍给出正综合结果;审查顺序可能在取得决定性文件前消耗于重叠证据。实际意义取决于本研究未观察的真实规则、证据成本及案例分布。实证试点应直接测量这些量,保留失败或未决尝试,包括提交前放弃的工作。只用获资助记录不能形成该分母。
面对实际边界问题的企业,应先形成简短可复核事项备忘录,列明未决条款或事实、已查文件、所需权限及等待答复的承诺。澄清解释或新事实可进入后继评估。企业保留清晰决策记录,融资机构则继续保有资格、遴选、协议及付款的自身权限。
参考文献
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
关于作者
Chennakeshav(CK)是一位企业融资与投资银行高管,在并购、成长资本与企业战略领域拥有25年以上全球交易发掘、结构设计及执行经验。他曾为创始人、企业与基金领导价值创造项目,将董事会层面的视角衔接至实际执行与交割。
他的职业经历涵盖Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ旗下投资组合公司与Emirates Growth Fund,涉及TMT、房地产、金融科技、深科技、清洁科技、基础设施与能源。他曾与企业高管、私募股权及创投基金、主权财富基金和家族办公室合作,为复杂融资与扩张期企业筹资,并领导并购尽调、并购后整合与业务转型项目以创造价值。
他在Matchpoint Partners担任管理合伙人,领导公司的企业融资、并购与募资业务。他拥有London Business School的MBA学位、VTU的工程学位,并正在UCL London攻读法学硕士(LLM)。
CK积极担任初创企业导师,参与Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute与IN5的导师工作,在London Business School担任Entrepreneur Mentor in Residence(EMiR),并担任Entrepreneurship World Cup评委。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免责声明
本文属于持续研究私人及另类市场结构的系列。文中观点为作者个人观点。本文仅供参考,以一般性方式讨论市场结构,不构成投资、法律、税务或监管建议,也不构成针对任何证券、载体或交易对手的推荐。
