
1 Clasificar la decisión antes de explicar un fracaso
Una solicitud de subvención necesita una base identificable para cada requisito obligatorio antes de que puedan analizarse responsablemente sus perspectivas de financiación. Proponemos un registro de evidencias que conecta al solicitante, la convocatoria seleccionada, las condiciones aplicables y los hechos utilizados en una decisión de revisión. La cuestión central es qué incertidumbre persiste y qué evidencias la resolverían. Este artículo la examina mediante una revisión documental fechada, una representación formal de los requisitos obligatorios y casos de evidencias explícitamente construidos. Las recomendaciones se dirigen a fundadores, responsables financieros y asesores que deciden si preparar, aclarar, modificar o abandonar una solicitud concreta.
El título no establece que toda solicitud situada en el límite de los criterios fracase. El procedimiento publicado de Innovate UK permite evaluar casos en el límite del ámbito cuando se considera que están dentro de él. [1] El incumplimiento documentado de un requisito seleccionado, una laguna probatoria sin resolver y una decisión de financiación desfavorable mantienen significados diferentes. Se necesita información efectiva sobre la decisión antes de atribuir un resultado a la elegibilidad.
Considérese una empresa hipotética cuyo proyecto encaja en la temática tecnológica de un programa y cuyos documentos de propiedad no se han revisado. Ese encaje aporta evidencias sobre el proyecto. La falta de revisión de la propiedad deja abierta otra cuestión. Una valoración comercial positiva no puede resolverla. Asimismo, la ausencia de un registro de propiedad revisado no aporta evidencias afirmativas de una estructura de propiedad prohibida. El responsable financiero necesita ambas distinciones al autorizar trabajo adicional de preparación. La acción apropiada puede ser solicitar documentos, aclarar las condiciones del programa o decidir de forma razonada que no se debe seguir la vía seleccionada.
Nuestra aportación es un diseño de decisión de alcance limitado. Especifica cómo registrar una norma, vincular evidencias a una proposición, mantener un estado sin resolver y producir una explicación revisable. Los ejercicios numéricos examinan las consecuencias de ese diseño en casos artificiales plenamente descritos. No reivindicamos prioridad por la novedad de estos conceptos lógicos o probatorios. La revisión tampoco contiene una población representativa de solicitantes, datos de solicitudes rechazadas ni casos de empresas que hayan prestado su consentimiento. No puede establecer la frecuencia de los incumplimientos de elegibilidad, predecir la probabilidad de concesión de una empresa ni medir el rendimiento financiero del proceso propuesto.
El resultado práctico es un certificado de decisión para un conjunto definido de requisitos en un momento determinado. Identifica los hechos decisivos, las normas consultadas, las cuestiones pendientes y la persona autorizada para aprobar la siguiente acción. Su alcance se limita deliberadamente a las cuestiones efectivamente comprobadas. La elegibilidad, el mérito competitivo, la contratación y el pago requieren sus propias evidencias. La dirección debe trasladar esos estados separados al plan de financiación para que una solicitud en revisión se describa de forma coherente en el expediente del consejo, el modelo financiero y las comunicaciones con posibles inversores.
2 Definir el estudio documental y sus límites
Seleccionamos materiales oficiales que revelan distintas fuentes de incertidumbre en los límites de los criterios. Los materiales europeos cubren vías de candidatura, tamaño empresarial, relaciones de grupo y acceso a una fase posterior de solicitud. Los británicos distinguen requisitos de solicitud, juicio sobre el ámbito y evaluación competitiva. Los estadounidenses describen determinadas condiciones de elegibilidad de pequeñas empresas y un cambio reciente en los límites de presentación. Hub71 aporta un ejemplo del Golfo en el que deben registrarse por separado el permiso para solicitar, la selección tras evaluación y las posteriores obligaciones de participación. Estas fuentes constituyen una comparación intencional de estructuras de decisión. Su inclusión no establece que los programas seleccionados representen toda la financiación de la innovación de ninguna jurisdicción.
La fecha de observación documental es el 10 de noviembre de 2026. Conservamos la versión propia del documento, su fecha de publicación, su fecha de aplicabilidad y la precisión del calendario declarado. Estos campos tienen funciones diferentes. La fecha de consulta establece cuándo el equipo accedió a una página. La de publicación registra lo que la fuente declara sobre su publicación. La de aplicabilidad identifica los acontecimientos a los que la norma dice aplicarse. Una fecha límite de cohorte expresada solo por mes mantiene esa precisión hasta que exista una declaración autorizada más precisa. El estudio no reconstruye todas las versiones históricas de una página ni supone que la primera redacción observada sea la primera publicada.
Para cada afirmación, el registro de investigación contiene la URL oficial, la función documental, la cláusula o sección pertinente y una declaración local de sus límites. Las evidencias pueden consistir en un documento efectivo del programa, una reformulación de un organismo o una página explicativa del proveedor. Esas funciones siguen visibles cuando las fuentes discrepan. Una FAQ puede ayudar a identificar una cuestión operativa y dejar sin resolver una incoherencia con un programa de trabajo. Los asesores jurídicos del solicitante o la autoridad responsable deben abordar toda interpretación relevante para un caso real. Este artículo aporta determinadas comprobaciones y una forma de organizar ese trabajo.
El acceso directo a la normativa electrónica estadounidense vigente no estuvo disponible durante esta revisión. Por ello identificamos la declaración de política del NIH accesible y la directiva SBA publicada por sus versiones reales y el alcance de su lectura. La declaración NIH de marzo de 2026 es anterior a la ley de reautorización de abril de 2026. La directiva publicada contiene antiguas referencias de caducidad. Ninguna se presenta como auditoría completa de toda la legislación, normativa posterior o convocatorias actuales de los organismos. Estas limitaciones importan especialmente al preparar una certificación de elegibilidad, pues un resumen seleccionado no puede sustituir la convocatoria aplicable y sus modificaciones. [8, 9, 11]
El trabajo analítico se divide en hallazgos documentales, prácticas operativas propuestas y cálculos construidos. Los hechos de los programas llevan referencias de fuentes. Las estructuras de registro y competencias de decisión propuestas se identifican como recomendaciones. Los casos construidos declaran sus hechos y unidades supuestos antes de analizar cualquier resultado calculado. Ningún solicitante inventado se presenta como cliente, beneficiario o empresa rechazada. Esta separación permite reutilizar el método comprobando las normas y evidencias efectivas de cada decisión de financiación. También aclara qué afirmaciones podrían contrastarse después con un conjunto de datos de solicitantes debidamente formado.
| Conjunto de fuentes | Cuestión de decisión seleccionada | Evidencias adicionales para un caso real |
|---|---|---|
| EIC Accelerator | Vía de la entidad y componente solicitado | Programa actual completo y condiciones pertinentes del país y la convocatoria |
| Definición de pyme de la Comisión | Límite de medición y agregación | Cuentas, unidades de trabajo y registros de propiedad y control |
| Innovate UK | Presentación, ámbito y selección | Bases exactas de la convocatoria e información efectiva sobre la decisión |
| NIH y SBA | Condiciones de propietarios, afiliadas y fase | Convocatoria actual, modificaciones y normas aplicables |
| Hub71 | Solicitud y participación | Instrucciones de la cohorte actual y condiciones de la oferta efectiva |
Comparación documental seleccionada [1-14]; ningún certificado de elegibilidad de un programa completo o solicitante concreto.
3 Separar las fases de la decisión de financiación
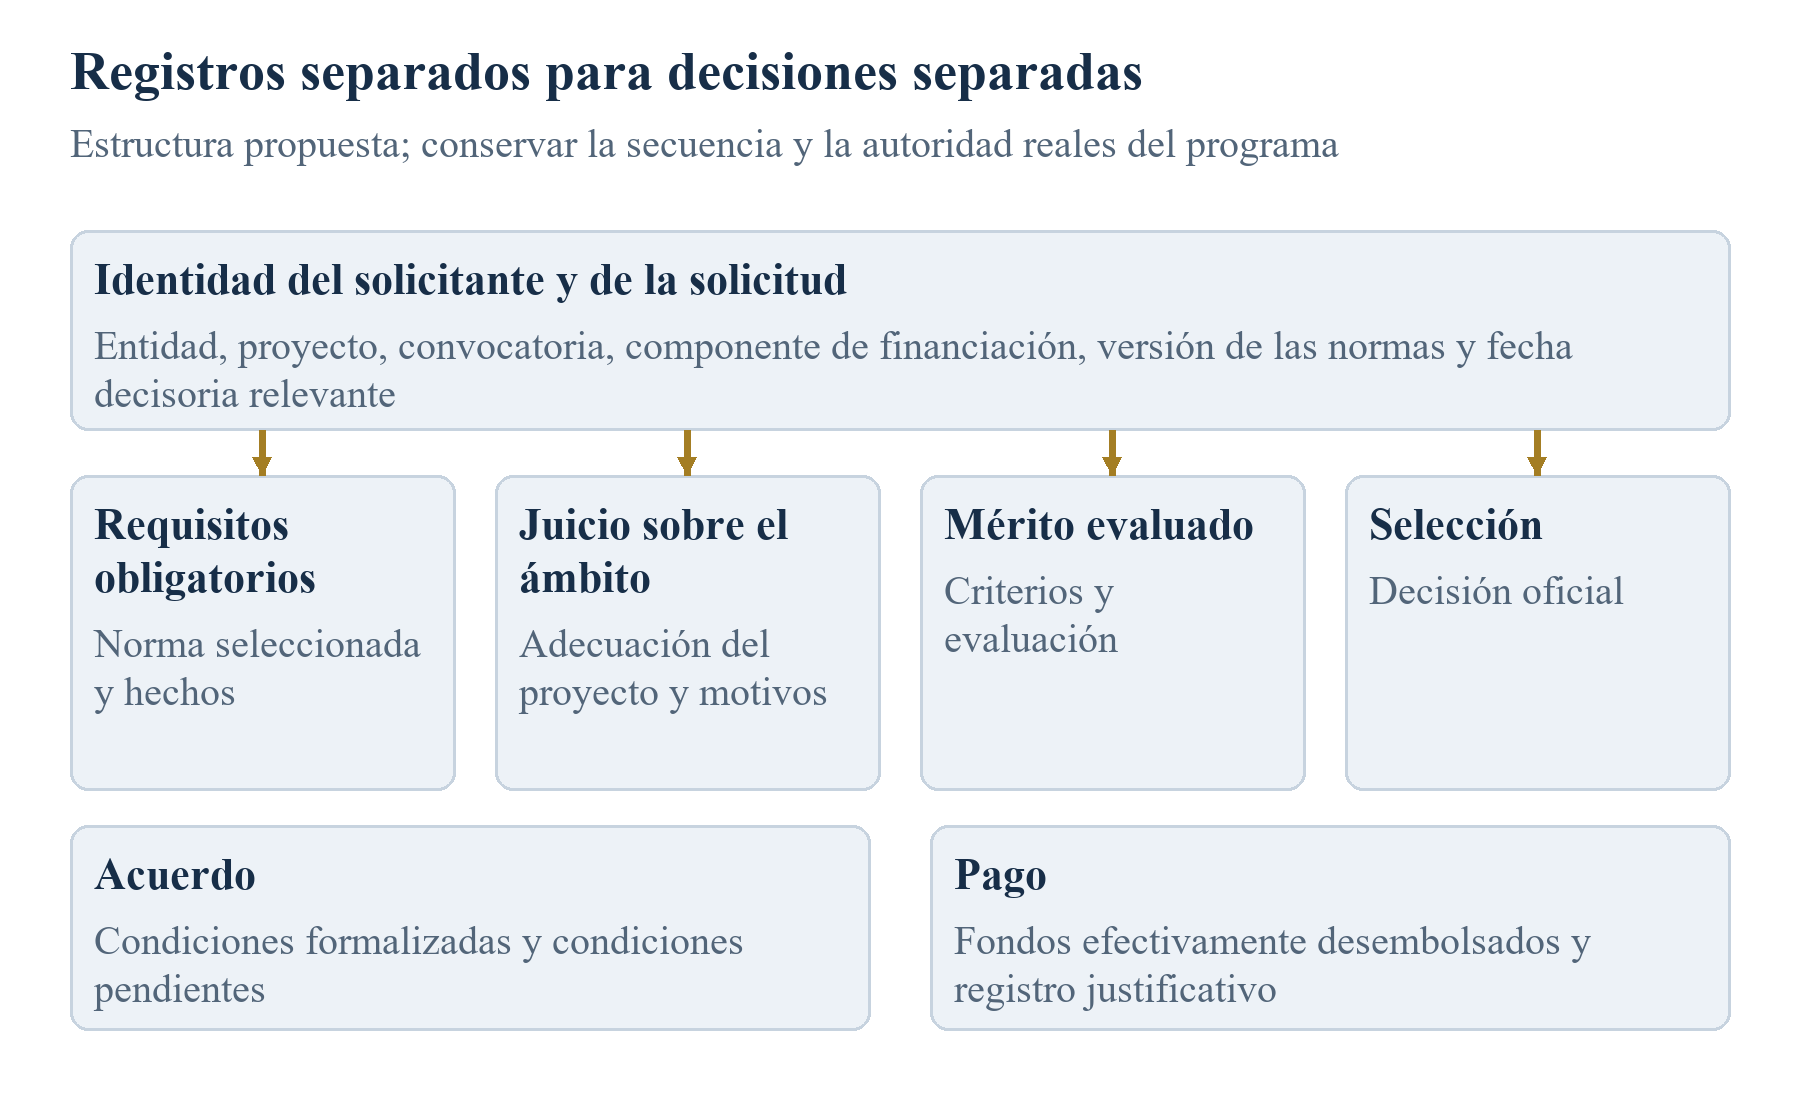
Utilizamos admisibilidad para describir las condiciones exigidas de forma y presentación, elegibilidad para los requisitos seleccionados del solicitante o proyecto, y ámbito para el encaje del proyecto con la convocatoria. El mérito concierne a la evaluación de la propuesta según los criterios publicados de concesión. La selección registra la decisión del financiador tras el proceso correspondiente de evaluación y asignación. La contratación concierne a las condiciones para formalizar el acuerdo de financiación. El pago registra el desembolso efectivo. Son categorías analíticas para organizar la revisión; un programa puede usar otra terminología o combinar varias comprobaciones en una fase. La redacción de la fuente subyacente debe seguir disponible.
El analista debe identificar la pregunta exacta a la que responde un documento antes de utilizarlo en otro contexto. Un certificado de constitución concierne a la existencia y los datos registrados de una entidad. Una declaración de nóminas recoge información laboral bajo su propia convención declarativa. Un informe técnico respalda afirmaciones específicas sobre una tecnología y un entorno de ensayo. Un justificante del portal registra un acontecimiento de presentación. Cada documento tiene un autor, un período y una finalidad. Su utilidad para un requisito de subvención depende de la correspondencia entre esas características y el requisito evaluado. Su mera presencia en la sala de datos aporta una base incompleta para esa correspondencia.
Una distinción práctica importante separa una norma de un juicio evaluativo. Un límite numérico publicado puede expresarse como predicado una vez comprendidas su base de medición y sus excepciones. El juicio de un comité sobre el potencial comercial necesita otro registro, con el criterio y las evidencias consideradas. El analista debe mantener la naturaleza valorativa del juicio. Asignarle un porcentaje inventado o tratarlo como prueba jurídica determinista añadiría información ausente del registro subyacente. El método propuesto permite razones estructuradas sin fabricar certeza sobre decisiones institucionales.
Un solicitante hipotético puede estar legalmente establecido en una jurisdicción permitida, presentar una solicitud completa y recibir una evaluación desfavorable del mérito. Otro puede recibir una valoración técnica sólida y seguir sujeto a condiciones posteriores del acuerdo. Estos escenarios muestran por qué un único semáforo global es insuficiente para el equipo financiero. Un registro compacto por fases puede expresar el requisito, las evidencias actuales y la acción sin resolver de cada decisión. Debe conservar los términos reales de estado del programa junto a la descripción analítica del equipo, para conciliar la evaluación interna con la correspondencia oficial.
Para la gestión recomendamos asignar la autoridad en la fase donde se toma la decisión. La empresa puede aprobar su presupuesto de preparación y verificar sus registros. Sus asesores pueden revisar normas identificadas dentro de su competencia profesional. El financiador conserva las decisiones que le corresponden bajo el programa. La disposición del consejo a continuar una solicitud no modifica la autoridad del financiador ni establece una concesión. El plan debe identificar qué decisiones siguen siendo externas y qué compromisos puede asumir la empresa con sus recursos ya disponibles.
| Fase | Pregunta que registrar | Evidencia o autoridad |
|---|---|---|
| Admisibilidad | ¿Se cumplen las condiciones de presentación declaradas? | Bases actuales y expediente realmente presentado |
| Elegibilidad seleccionada | ¿Están respaldados los requisitos obligatorios comprobados? | Cláusulas aplicables y evidencias del solicitante |
| Ámbito | ¿Encaja el proyecto en la convocatoria? | Explicación presentada y decisión de la autoridad competente |
| Mérito | ¿Cómo se evalúa la propuesta? | Criterios publicados y evaluación efectiva |
| Selección | ¿Se ha ofrecido apoyo? | Decisión oficial y sus condiciones |
| Acuerdo | ¿Qué se ha formalizado? | Documentos rectores firmados |
| Pago | ¿Qué fondos se han desembolsado? | Evidencia del pago efectivo |
Registro analítico propuesto; conservar la terminología y la secuencia reales de cada programa.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Arquitectura de decisión creada por los autores. Una fase anterior no establece el resultado de una posterior.
4 Vincular cada requisito a un solicitante y una fecha
Un registro reutilizable de elegibilidad necesita una identidad estable del solicitante propuesto. Recomendamos registrar su denominación legal, identificador registral, jurisdicción y relación con cualquier nombre comercial utilizado en la presentación. El identificador de la convocatoria, el componente de financiación y el proyecto propuesto deben vincularse a esa identidad. Así quedan explícitos la entidad y el proyecto cubiertos por la revisión. Cuando se prevé una constitución o traslado, el registro debe distinguir la entidad existente de la que se espera que suscriba posteriormente un acuerdo.
Cada requisito también necesita una fecha de decisión relevante. Según el texto aplicable, el hecho puede evaluarse en la solicitud, la propuesta completa, la concesión, la firma del acuerdo u otro hito. El analista debe transcribir esa condición temporal con su cláusula. Un hecho actual puede respaldar una evaluación presente dejando abierta una condición futura. Para una operación societaria propuesta, el equipo debe conservar la estructura actual de propiedad y los supuestos aprobados de la operación. La evaluación posterior debe actualizarse según la estructura que entre efectivamente en vigor, con evidencias de su fecha de efecto.
El registro debe separar la aplicabilidad de la norma de la antigüedad de las evidencias. Unas cuentas anuales pueden ser el documento pertinente según una regla de ejercicio contable, aunque exista un informe de gestión más reciente. Un extracto reciente de nóminas puede ser insuficiente para una medida definida sobre un período más largo. El campo de fecha debe indicar qué mide el documento y por qué corresponde ese período. Un simple filtro de documentos recientes no captaría esa distinción. El revisor necesita comprobar la convención de medición frente a la norma seleccionada antes de aceptar la evidencia.
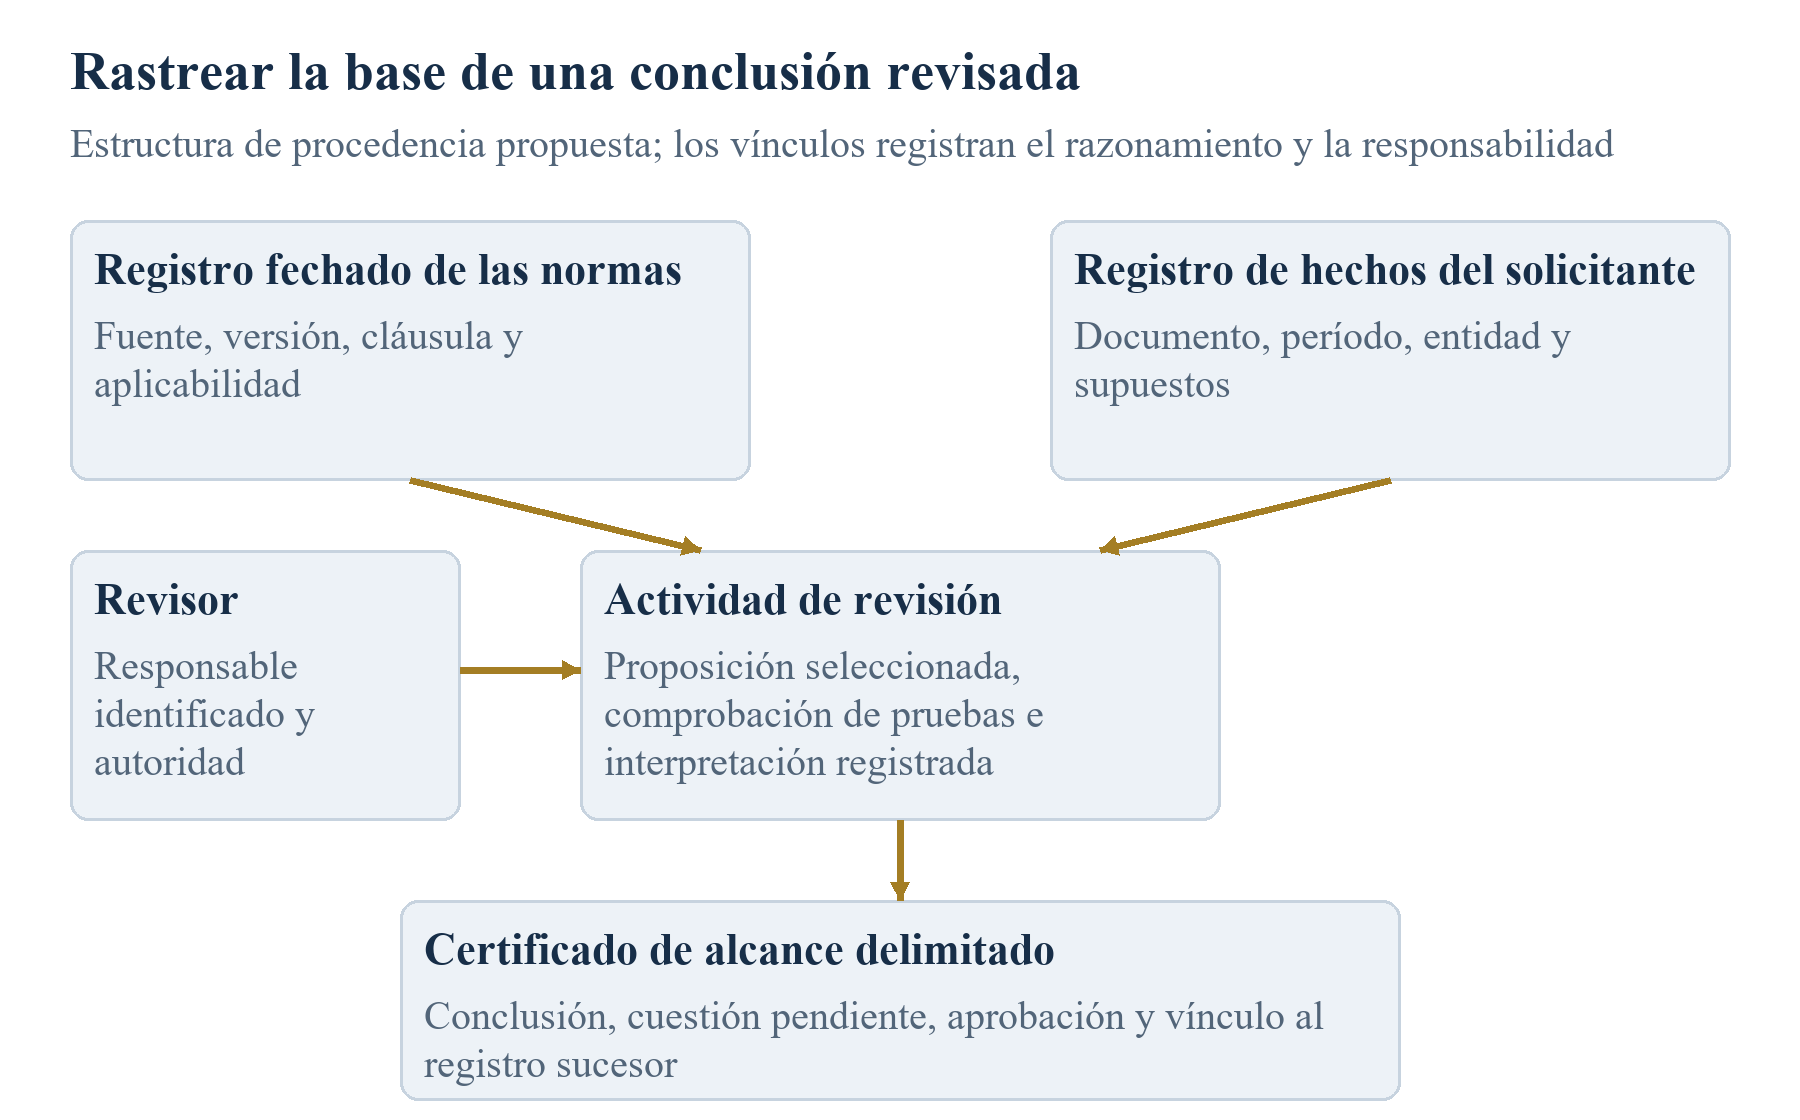
Proponemos conservar para cada proposición relevante un identificador de cláusula, la URL de la fuente, la versión documental, la fecha de observación local, el período de los hechos y el responsable de revisión. Una captura puede identificarse mediante una huella de archivo cuando se conservan sus bytes reales. La huella permite comparar posteriormente el archivo capturado. No aporta prueba independiente de que el contenido sea autorizado, completo o esté bien interpretado. Para una observación web conservada como texto extraído, el registro debe declarar esa forma de captura. Debe evitar sugerir que posee un PDF original o una página histórica completa cuando solo se leyó un pasaje seleccionado.
La pregunta práctica de aceptación es si otro revisor cualificado puede reproducir el razonamiento a partir de la fuente y los hechos registrados. Si no puede identificar qué entidad se evaluó, cuándo era aplicable un requisito o qué medía una cifra, el certificado necesita más trabajo. Ese trabajo puede asignarse con precisión: obtener el organigrama del grupo, identificar las cuentas anuales aplicables, confirmar una presentación anterior o solicitar una respuesta del programa. Nombrar la evidencia que falta permite a la dirección autorizar una tarea delimitada con un alcance explícito.
| Categoría analítica | Evidencia posible | Pregunta pendiente para el revisor |
|---|---|---|
| Entidad | Registro e identificador del solicitante | ¿Cumple esta entidad la vía seleccionada en el hito pertinente? |
| Control | Acciones, voto y derechos contractuales | ¿Qué relaciones son relevantes según esta norma? |
| Tamaño | Cuentas, base de personal y cuadro del grupo | ¿Son correctos el perímetro, el período y la agregación? |
| Actividad | Proyecto definido y evidencias técnicas | ¿Qué requisito especificado respalda la evidencia? |
| Coste | Presupuesto y conciliación de categorías subvencionables | ¿Qué se incluye y bajo qué base declarada? |
| Presentación | Materiales exigidos y justificante del portal | ¿Se presentó este expediente exacto bajo las condiciones aplicables? |
Matriz de revisión propuesta; los nombres de documentos por sí solos no establecen ninguna conclusión. Pueden necesitarse varios predicados en cada categoría.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Estructura de registro propuesta a partir de conceptos PROV [16]; no se reivindica autoridad del programa ni prueba de exactitud documental.
5 Leer la vía europea del solicitante por componente
El Programa de Trabajo 2027 de EIC Accelerator describe empresas establecidas y futuras, con condiciones específicas de cada componente. La vía de un solicitante de un tercer país no asociado exige establecimiento efectivo en un Estado miembro o país asociado a más tardar al presentar la propuesta completa. La vía de las pequeñas empresas de mediana capitalización tiene condiciones propias de sus componentes. El anexo 2 y las condiciones pertinentes de la convocatoria siguen formando parte de la comprobación. Estas disposiciones no respaldan una afirmación universal de que todo solicitante deba completar cada paso de constitución antes de cualquier solicitud inicial. [4]
Para un solicitante transfronterizo hipotético recomendamos un calendario de evidencias específico de la vía. Identificaría quién presenta la propuesta inicial, qué entidad jurídica debe recibir el apoyo y qué documento debe acreditar el establecimiento en el hito pertinente. También debe identificar toda excepción de país o componente que requiera revisión adicional. La disposición a constituir una sociedad no establece por sí sola el establecimiento efectivo. El plan de evidencias necesita un entregable identificable y la fecha de decisión correspondiente. Si la documentación disponible no puede respaldar la vía seleccionada, la evaluación apropiada sigue sin resolverse hasta obtener aclaraciones o cambiar los hechos.
El mismo programa de trabajo describe una validación completada de TRL 5 y presenta por separado los criterios de concesión de la fase completa. La tabla 8 establece un umbral global de 13 sobre 15, con umbrales individuales por criterio. Su procedimiento de sello de calidad contempla también propuestas que cumplen los criterios pertinentes de evaluación y quedan sin financiación dentro del presupuesto disponible. [4] Son registros de decisión diferentes. El analista debe conservar por separado las evidencias técnicas, el resultado de evaluación y el de financiación. Un certificado de tamaño empresarial no responde a la cuestión técnica, y una puntuación de evaluación no establece que se haya formalizado un acuerdo de financiación.
Un expediente práctico de proyecto debe identificar la afirmación tecnológica exacta que se respalda. En un ejemplo creado por los autores, una empresa emergente de monitorización de baterías podría tener resultados de ensayo de un prototipo de laboratorio y proponer un despliegue comercial en un entorno más exigente. El revisor documentaría la configuración ensayada, el entorno y la afirmación de rendimiento antes de evaluar qué respalda el informe. El ejemplo no juzga ninguna solicitud EIC real ni el nivel adecuado de madurez de una tecnología efectiva. Ilustra por qué una etiqueta técnica debe poder rastrearse hasta las evidencias y por qué la evaluación del financiador debe seguir separada de la descripción del solicitante.
El registro por componente también importa en las conversaciones de financiación. La dirección debe identificar si contempla un componente de subvención, apoyo mediante inversión o una combinación permitida, y conservar las condiciones correspondientes a cada uno. El modelo comercial debe describir correctamente el instrumento propuesto. Debe evitar trasladar un importe anunciado del programa a efectivo disponible antes de que existan las decisiones y acuerdos que lo respaldan. En una operación real, los asesores deben verificar los documentos actuales del programa y las condiciones formalizadas. Las disposiciones seleccionadas del artículo sirven para organizar esa revisión, sin aportar derechos individuales ni opinión jurídica.
6 Conservar un conflicto entre fuentes oficiales sin adivinar su resolución
Los materiales EIC actuales ofrecen un límite documental concreto. El texto del Programa de Trabajo 2027 sobre propuestas completas cita solicitudes cortas aprobadas bajo los programas 2026 o 2027. La nota 129 contiene una vía condicional para resultados GO de 2024 y 2025 cuando ya se ha presentado una propuesta completa y quedan presentaciones disponibles dentro de los límites. La primera respuesta de la FAQ en línea cita 2025, 2026 y 2027. Otra respuesta se refiere a 2026 para el caso de 2024 descrito. Esas declaraciones se observaron conjuntamente y se conservan como incoherencia. Esta revisión no elige una interpretación favorable para un solicitante afectado. [4, 5]
Un equipo que encuentre ese conflicto debe identificar primero si es relevante para su vía efectiva. El expediente necesario incluiría el resultado de la propuesta corta, el año del programa, las presentaciones completas anteriores, la entidad jurídica afectada y el historial pertinente. Preguntar solo si un GO antiguo es válido omite hechos necesarios para situar la excepción declarada. Recomendamos presentar una solicitud concisa de aclaración que reproduzca esos hechos y cite ambos documentos. Toda respuesta debe conservarse con autor, fecha, alcance y conexión con la solicitud identificada.
Hasta resolver la cuestión, el estado de las evidencias debe expresar la interpretación abierta. La empresa puede decidir por separado qué tareas reversibles de preparación continuar. La dirección podría autorizar trabajo útil para otra vía de financiación y mantener suspendido un compromiso dependiente del acceso a la fase disputada. Son prácticas de decisión propuestas. El artículo no aporta un coste medido de la espera ni evidencias de que una vía concreta de aclaración tenga éxito. Se trata de mantener visible la cuestión normativa pendiente cuando la empresa decide cuánto trabajo adicional realizar.
El registro debe conservar ambas observaciones de fuentes después de recibir una aclaración. Una respuesta posterior puede explicar cómo pretende la autoridad tratar el caso especificado. No cambia lo que decían las publicaciones anteriores cuando se consultaron. Conservar esas observaciones permite reconstruir por qué se pidió aclaración y qué hechos se aportaron. Si el programa publica después una versión corregida, esta debe tener sus propios campos de observación y aplicabilidad. El revisor determinará qué evaluaciones necesitan actualizarse bajo el texto corregido.
La enseñanza general es una recomendación de diseño sobre incertidumbre documental. Una jerarquía de fuentes y un registro de versiones ayudan a organizar la revisión, mientras las incoherencias relevantes siguen necesitando tratamiento. El analista debe registrar si la cuestión concierne a textos contradictorios, un hecho ausente, un término indefinido o un requisito cuya fecha de decisión aún no ha llegado. Estas categorías conducen a acciones diferentes. Buscar otro resumen conveniente no establece la interpretación aplicable. El certificado debe identificar la cuestión exacta pendiente y la autoridad o evidencia necesaria para responderla.
| Elemento | Fecha publicada o propuesta | Tratamiento necesario |
|---|---|---|
| Tandas de propuestas completas EIC2027 | 20 de enero, 17 de marzo, 1 de septiembre y 4 de noviembre de 2027 | Comprobar las condiciones exactas de la convocatoria y las instrucciones de hora de Bruselas antes de presentar [4] |
| Plazo de la cohorte Hub71 | Febrero de 2027; la página examinada no indica día | Obtener el plazo operativo exacto [13] |
| Calendario de revisión Hub71 | Access indica para abril; la FAQ indica abril-junio de 2027 | Conservar la discrepancia y obtener aclaraciones para la cohorte concreta [13,14] |
| Aviso HHS sobre el límite de presentación | Publicado el 10 de julio de 2026; aplicable a vencimientos desde el 13 de abril de 2026 | Conservar por separado publicación y aplicabilidad [12] |
| Revisión de aclaraciones de la empresa | Sin asignar en esta investigación | La dirección fija una fecha real tras obtener el calendario del caso |
| Aprobación final de presentación de la empresa | Sin asignar en esta investigación | Utilizar las bases reales y las evidencias de preparación; no inventar un plazo |
Hechos oficiales observados el 10 de noviembre de 2026; estructura de seguimiento, no calendario completo de solicitudes. Las fechas empresariales se dejan deliberadamente sin asignar.
7 Calcular el tamaño empresarial dentro del perímetro correcto
El resumen actual de la Comisión sobre pymes combina un personal inferior a 250 con un volumen de negocios no superior a EUR 50 millones o un total de balance no superior a EUR 43 millones. También advierte de que puede ser necesario incluir información del grupo. [6] La recomendación subyacente distingue empresas autónomas, asociadas y vinculadas. Sus disposiciones de agregación utilizan datos proporcionales de asociadas y completos de vinculadas, con arreglo a las normas especificadas y evitando importes ya consolidados. El personal se mide en unidades de trabajo anual, conservando las disposiciones pertinentes de cuentas y períodos de referencia. [7] Estas condiciones seleccionadas requieren un cálculo bien definido antes de utilizar una clasificación de tamaño.
Un cálculo hipotético ilustra únicamente la estructura lógica. Supóngase que una empresa independiente correctamente delimitada tiene 240 unidades de trabajo anual, un volumen de negocios de EUR 52 millones y un total de balance de EUR 40 millones en el período aplicable. Bajo la sola conjunción numérica declarada, cumple la condición de personal y la alternativa del balance. La cifra de volumen de negocios por sí sola no resuelve esa prueba seleccionada. La ilustración excluye por supuesto las relaciones de grupo, disposiciones temporales, excepciones y otros requisitos del programa. No ofrece una determinación completa de pyme y no debe reutilizarse para un solicitante real sin las comprobaciones omitidas.
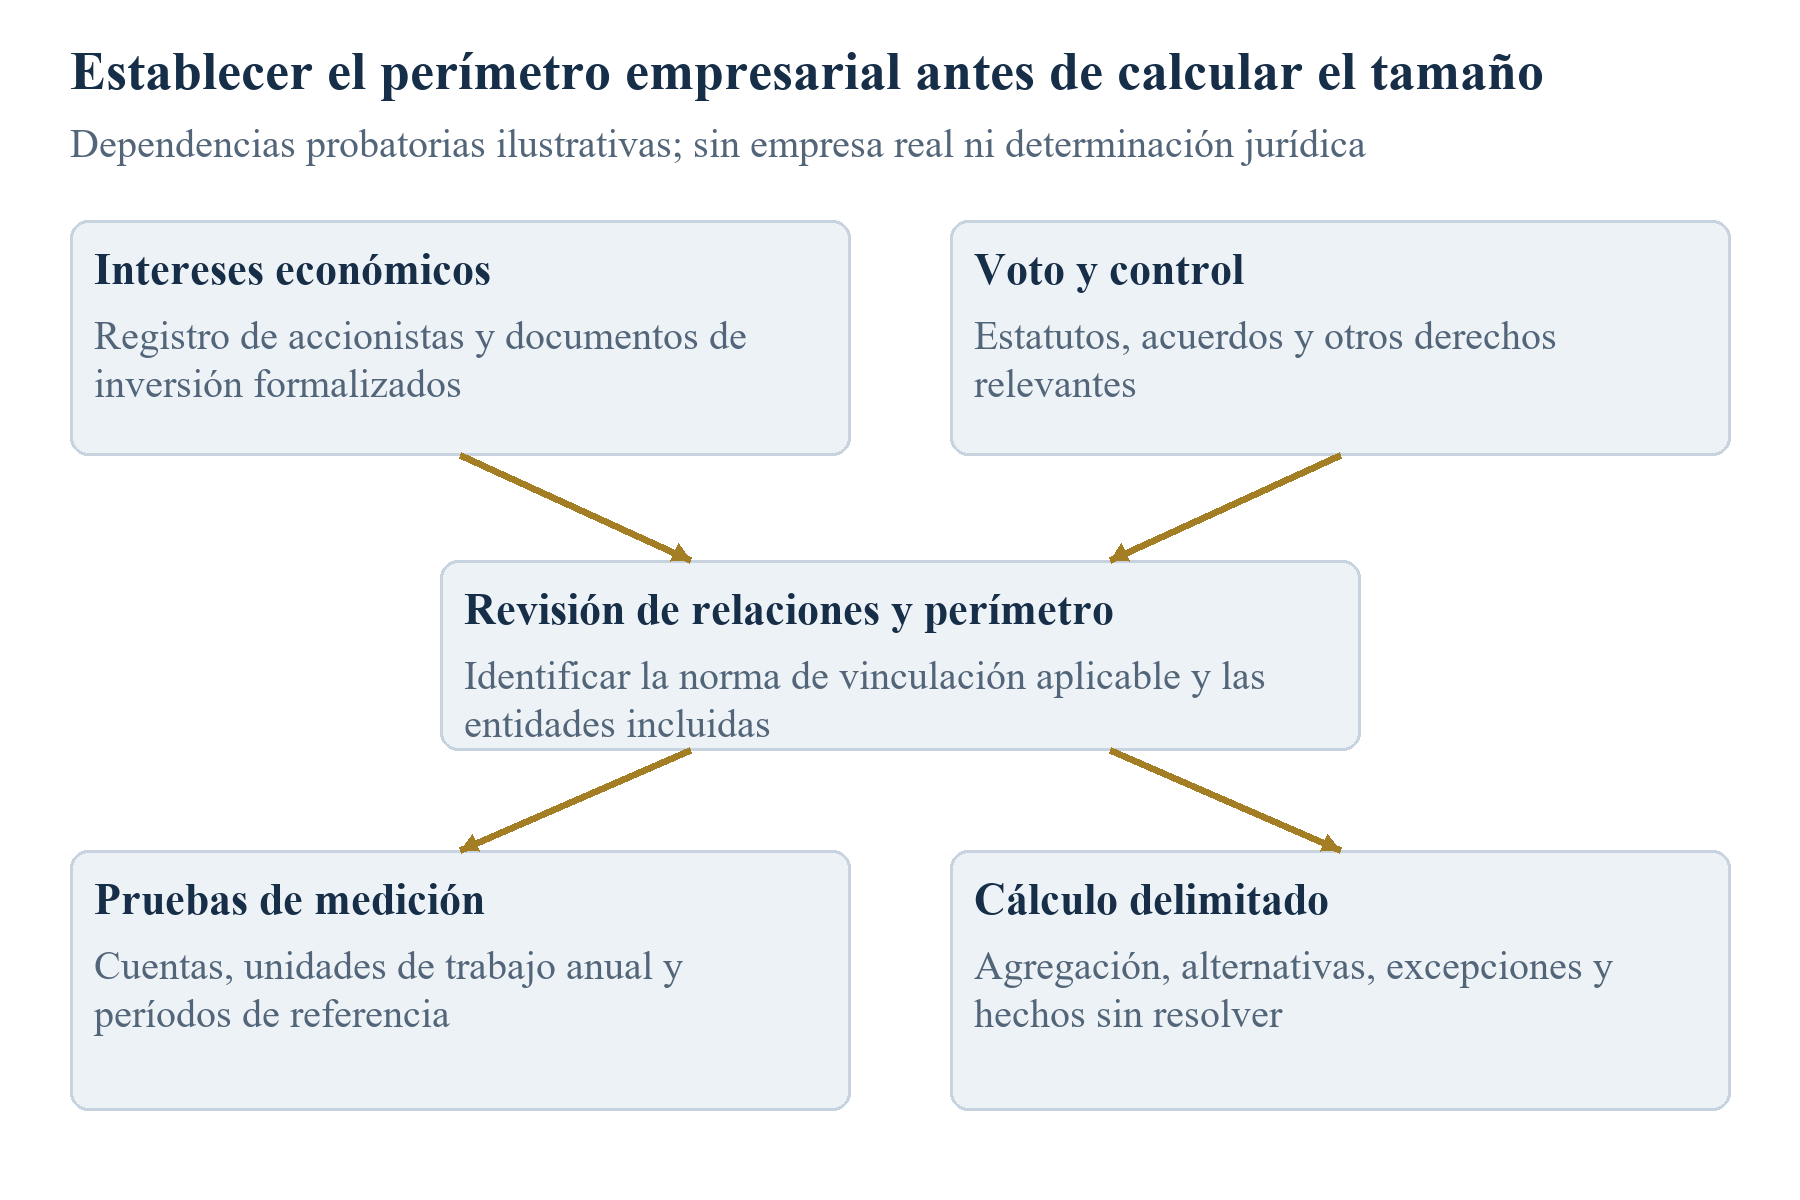
Un segundo ejemplo creado por los autores concierne al perímetro de cálculo. Supóngase que la misma empresa tiene una participada o un accionista cuya relación puede exigir agregación. El revisor debe establecer la relación bajo las disposiciones aplicables de control y propiedad antes de decidir qué cifras entran en el cálculo. Un cuadro de capitalización puede identificar intereses económicos y dejar sin examinar acuerdos de voto o influencia contractual. La petición de evidencias debe especificar los derechos y acuerdos necesarios. Cuando esa información no está disponible, la prueba de tamaño del grupo sigue sin resolverse aunque las cuentas individuales estén completas.
Recomendamos documentar una conciliación entre el perímetro organizativo y el cuadro numérico. Cada entidad incluida debe tener una relación declarada, un período de medición, un tratamiento de agregación y una fuente para sus datos. Todo ajuste por información ya consolidada debe mostrarse explícitamente. Un segundo revisor debe poder seguir el cálculo sin reconstruir el grupo a partir de una presentación informal. El formato es una propuesta operativa de los autores. Hace visibles las decisiones del analista para su revisión profesional.
Los períodos de referencia merecen la misma atención que los umbrales. La recomendación contiene una disposición de umbral durante dos períodos consecutivos y una disposición basada en estimaciones para empresas nuevas. [7] Esta lectura seleccionada no establece un período de gracia incondicional después de toda adquisición o cambio de propiedad. Un solicitante que prepare una ronda de financiación u operación de grupo debe obtener asesoramiento sobre los hechos concretos del cambio de condición y la norma aplicable. El registro propuesto conservaría el cálculo actual, el cambio previsto y la nueva evaluación tras producirse el hecho. Evitaría convertir una disposición temporal general en una garantía no respaldada por la operación efectiva.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Dependencias probatorias ilustrativas. No se representa ninguna empresa real ni determinación jurídica de tamaño.
8 Admisibilidad, ámbito y decisiones de cartera en el Reino Unido
Las orientaciones estándar de Innovate UK separan la comprobación de elegibilidad del gestor del concurso de la revisión de ámbito del Innovation Lead. Esta utiliza la respuesta a la pregunta sobre el ámbito. Las solicitudes consideradas dentro del ámbito pasan a evaluación, incluidas las que el Innovation Lead sitúa en el límite de los requisitos. Las solicitudes no elegibles o fuera del ámbito reciben motivos de exclusión. Esta vía publicada precisa el significado de fronterizo: un juicio ajustado sobre el ámbito puede coexistir con la admisión a evaluación. [1]
La preparación también tiene una dimensión administrativa. Las orientaciones generales exigen responder a todos los criterios de las preguntas y cumplir sus normas de solicitud. La mayoría de los concursos cierran a las 11:00, hora del Reino Unido, con excepciones indicadas en las bases. El portal cierra al vencer el plazo y las dificultades técnicas imputables al solicitante no justifican una ampliación según esas orientaciones. Las bases aplicables deben figurar junto a la solicitud presentada en el registro de evidencias. [2]
La clasificación de la entidad exige un cuidado similar. Las normas distinguen la categoría de empresa registrada en el Reino Unido, los números de registro admisibles y una vía probatoria separada para empresarios individuales. También exigen considerar propiedad, participaciones y asociaciones de grupo al determinar el tamaño. La denominación legal, estructura de actividad y posición de grupo del solicitante propuesto deben establecerse antes de aplicar una prueba específica de categoría. Las orientaciones pertinentes se actualizaron el 5 de noviembre de 2026. [3]
Un documento útil de preparación es un registro de decisión específico del concurso con entradas separadas para categoría de entidad, ámbito del proyecto, requisitos de presentación y evidencias de cada conclusión. Su preparador puede adjuntar el texto pertinente e identificar al responsable interno. Las cuestiones sin resolver necesitan una siguiente acción explícita, como obtener un extracto registral o plantear al contacto del programa una pregunta de ámbito delimitada. El equipo comercial puede ver qué trabajo está listo para aprobarse y qué compromiso depende de más información. El enfoque da también a revisores jurídicos, técnicos y financieros un punto de partida común.
Superar estas comprobaciones conduce a otro proceso de selección. Las orientaciones estándar describen preguntas puntuadas, clasificación, un umbral mínimo de calidad y cualquier enfoque de cartera aplicable. La asignación por cartera puede dar lugar a una propuesta seleccionada con menor puntuación que otra. Estas disposiciones sitúan una decisión desfavorable en varios puntos posibles del procedimiento. Se necesitan la decisión registrada y la información sobre sus motivos para identificar el punto pertinente en un caso real. [1]
Para la gestión, una conclusión de elegibilidad debe tener alcance y fecha definidos. Un director financiero podría aprobar gastos de preparación tras recibir evidencias satisfactorias de la categoría del solicitante y conservar otra aprobación para la propuesta completa. Un responsable técnico podría aprobar la respuesta sobre el ámbito y su explicación justificativa. El responsable final de presentación puede confirmar la presencia de los materiales requeridos en la versión que se entrega. Son controles internos propuestos. Su valor es un relato legible de quién consideró cada cuestión, la información disponible entonces y las condiciones restantes vinculadas al gasto.
9 Entidad, propiedad, control y afiliación en Estados Unidos
La declaración de política de subvenciones del NIH revisada en marzo de 2026 describe una vía de propiedad y control directos de más del 50% mediante propietarios elegibles especificados, incluidos ciudadanos estadounidenses o residentes permanentes y categorías empresariales o tribales admisibles. Sus disposiciones SBIR describen también una alternativa de propiedad mayoritaria por varias sociedades de capital riesgo, fondos de cobertura o firmas de capital privado, sin que ningún inversor de ese tipo supere el 50%. Las disposiciones STTR mostradas excluyen esa alternativa de inversores. La identidad del programa importa al interpretar una estructura de propiedad. [8]
Una revisión de finanzas corporativas puede comenzar con el solicitante jurídico y seguir a las personas y entidades titulares de acciones y derechos de decisión. Las pruebas pueden incluir el registro de accionistas, documentos de inversión firmados, estatutos y acuerdos que asignan derechos de consejo o aprobación. Opciones, instrumentos convertibles y operaciones pendientes merecen descripciones propias y una petición para establecer su tratamiento bajo la norma aplicable. Es una recomendación de recopilación de evidencias. El analista debe describir el instrumento realmente mantenido y dejar abierta una clasificación jurídica discutida para la revisión apropiada. Un porcentaje copiado de una presentación necesita conciliarse con los documentos subyacentes.
La afiliación crea otro perímetro de información necesaria. La condición de empleados declarada por NIH incluye afiliadas y fija un máximo de 500. Sus orientaciones describen también control mediante propiedad, gestión o relaciones contractuales. Cuando la elegibilidad no está clara, NIH declara que no concederá una ayuda hasta que SBA emita una determinación. Estas disposiciones respaldan una categoría separada de evidencias sin resolver en una revisión interna. [8]
La revisión del grupo debe declarar el perímetro de sus cálculos. El preparador puede identificar cada entidad considerada, explicar su inclusión o su remisión a un análisis posterior y conservar las pruebas de plantilla de cada una. Las cifras de empleo necesitan una definición común y un período de referencia identificado antes de combinarse con sentido. El método aplicable debe confirmarse a partir de los requisitos autorizados pertinentes. El cuadro de consolidación del equipo financiero puede ser material de apoyo útil, aunque su finalidad contable debe explicitarse al utilizarlo en un expediente de subvención.
Las operaciones societarias dan importancia comercial a la fecha de las evidencias. Una inversión propuesta puede modificar el accionariado mostrado en un cuadro provisional, mientras los documentos de cierre establecen una posición posterior. Los derechos de consejo también pueden cambiar mediante otro acuerdo. La dirección puede pedir una descripción fechada de la situación actual, la operación propuesta y las condiciones pendientes. El responsable de preparación puede solicitar asesoramiento sobre los hitos relevantes para esa operación. Un cuadro de capitalización previsto debe seguir identificado como previsión durante el proceso, con una persona encargada de sustituirlo cuando existan evidencias fiables de cierre.
El resultado práctico es una nota delimitada de propiedad y afiliación. Puede declarar qué vía se ha examinado, enumerar los documentos justificativos, mostrar los cálculos y aislar las preguntas que necesitan aclaración profesional o del organismo. La aprobación puede vincularse a esos supuestos declarados. El comité de inversión obtiene una base utilizable para decidir cuánto trabajo autorizar y cuándo hace falta otra revisión. La estructura ilustrativa aquí desarrollada no implica ninguna conclusión sobre la elegibilidad jurídica o las perspectivas de concesión de una empresa concreta.
10 Versiones, fases y límites específicos de organismos
La Small Business Innovation and Economic Security Act se aprobó el 13 de abril de 2026. Sus disposiciones de prórroga extienden la autorización SBIR y STTR hasta el 30 de septiembre de 2031, y el anuncio actual de NIST confirma esa extensión. NIST declara también que actualiza su sitio tras la reautorización. La autorización del programa y la disponibilidad de una oportunidad concreta de solicitud requieren sus propias evidencias fechadas. [10, 11]
El aviso NIH publicado el 10 de julio de 2026 deja sin efecto su aviso anterior de abril sobre límites de solicitud. Establece para todo HHS un máximo de nueve solicitudes o propuestas nuevas y reiteradas de fase I, Fast-track y Direct-to-Phase-II por pequeña empresa y ejercicio fiscal, para las clases especificadas. Se aplica a vencimientos a partir del 13 de abril de 2026. La fecha de publicación, la de aplicabilidad, el perímetro del organismo y los tipos de presentación cubiertos forman parte de la interpretación. [12]
Las condiciones específicas por fase añaden otra dimensión. La directiva SBA publicada describe certificación en la concesión y otros hitos normativos. Establece mínimos de participación en el trabajo SBIR de dos tercios en fase I y una mitad en fase II, y mínimos STTR del 40% para la pequeña empresa y del 30% para la institución investigadora. La convocatoria debe especificar la base de medición del esfuerzo. El portal contiene antiguas referencias de caducidad, por lo que estos pasajes localizados requieren cautela de versión junto a la legislación actual e instrucciones de los organismos. [9]
Un registro propuesto de normas puede mantener una fila para cada requisito usado en una decisión de solicitud. Cada fila debe identificar emisor, programa, fase, versión documental, publicación, fecha operativa y hechos exactos del solicitante a los que se aplica. Un aviso posterior puede evaluarse por su efecto sobre esa fila. El responsable puede conservar la entrada anterior y explicar la interpretación adoptada en una versión posterior fechada. Esto deja constancia clara de la base utilizada cuando la dirección autorizó gastos o aprobó presentar la solicitud.
Para un límite de presentación, el registro interno correspondiente puede enumerar la organización que realiza cada envío, su tipo, el componente del organismo, el ejercicio fiscal y el justificante de presentación. El revisor debe establecer cómo trata el aviso aplicable cada elemento antes de sumar. Un borrador, una solicitud retirada y una nueva presentación enviada pueden necesitar descripciones distintas. El material examinado no resuelve todas las preguntas posibles de cómputo. Una entrada dudosa puede plantearse en una consulta escrita concisa que reúna los hechos y la interpretación propuesta.
Para el reparto del trabajo, un gestor puede preparar un cuadro de responsabilidades que muestre trabajo propuesto, organización ejecutora y base de medición por actividad. Finanzas puede conciliarlo con el presupuesto tras establecer las definiciones pertinentes. Toda aclaración solicitada debe identificar la actividad y la incertidumbre exactas. Una revisión final previa al envío puede comprobar que registro de normas, cuadro de responsabilidades y solicitud se refieren a la misma versión del proyecto. Son pasos recomendados de preparación, cuya utilidad se evalúa mediante la calidad de las evidencias y las decisiones que respaldan.
11 Separar solicitud y participación en los programas del Golfo
La FAQ actual de Hub71 describe solicitantes en etapas presemilla, semilla y serie A, incluidas empresas emergentes internacionales y fundadores individuales. Identifica aparte factores considerados en la evaluación. La página Access describe su selección y requisitos de candidatura. La FAQ declara que no es necesario constituirse antes de solicitar y describe el establecimiento posterior a la selección; Access indica que se espera que al menos un fundador se comprometa a trasladarse a largo plazo. [13, 14] La expectativa, condición de solicitud, valoración de selección y etapa posterior de participación deben conservar sus funciones reales. La revisión no aporta ningún acuerdo firmado de participante ni oferta específica.
Un fundador hipotético que estudie ese programa debe separar los hechos existentes de los compromisos previstos. El expediente puede recoger jurisdicción y etapa actuales, disponibilidad efectiva del fundador y condiciones descritas en los materiales públicos. Un traslado previsto debe identificarse como plan hasta quedar respaldado por la acción o acuerdo pertinente. El equipo debe preguntar qué evidencias exige la fase en la que entra y qué obligaciones posteriores surgirían de ser seleccionado. Así evita tratar la ausencia de un documento posterior como incumplimiento actual sin comprobar cuándo se exige.
El registro temporal también debe conservar la precisión documental. En la fecha de observación, Access describe un plazo de cohorte en febrero de 2027 sin día. Su revisión se indica para abril, mientras la FAQ describe de abril a junio. [13, 14] Conservamos esa diferencia. El equipo debe buscar el plazo operativo exacto y las instrucciones de cohorte aplicables antes de comprometer su calendario. El artículo no aporta un día inventado, hora de cierre del portal ni supuesto de que el período más amplio extienda la declaración más estrecha. Una fecha expresada solo por mes sigue siendo insuficiente para calcular un vencimiento exacto.
Proponemos una lista de participación con apartados separados para evidencias de solicitud, comunicaciones de selección y condiciones aceptadas tras una oferta. Debe identificar el instrumento considerado y el documento que establece cualquier derecho u obligación. La investigación no trata la descripción pública de incentivos de una aceleradora como acuerdo de subvención concluido o efectivo universalmente disponible. Para una decisión financiera, la empresa necesita la oferta real, las condiciones rectoras y cualesquiera condiciones que afecten a su recepción o uso. Hasta entonces, el plan debe separar la vía futura del programa de los recursos ya comprometidos.
Este ejemplo también muestra por qué una base de datos entre programas necesita campos flexibles. No puede suponerse que los descriptores publicados de etapa empresarial equivalgan a una prueba legal de empleo o propiedad de otra jurisdicción. La base debe conservar por separado los términos de la fuente y la clasificación del analista. Puede así comparar las evidencias exigidas en etapas similares sin presumir una definición jurídica única compartida. La comparación es útil para planificar trabajo documental, mientras las decisiones reales de elegibilidad y participación siguen siendo específicas del programa.
12 Revisión hipotética de evidencias de un solicitante transfronterizo
Considérese una empresa británica hipotética que estudia un concurso de Innovate UK mientras una filial estadounidense propuesta considera otra oportunidad de investigación para pequeñas empresas. El ejemplo construido describe solo una decisión de preparación. El grupo aporta un organigrama provisional, un cuadro propuesto de propiedad, un plan preliminar de trabajo y una cifra consolidada de empleados. Su ronda de inversión sigue sujeta a documentos firmados. Los dos expedientes están en una etapa temprana y el grupo no ha recibido decisión de elegibilidad ni concesión. La cuestión inmediata de gestión concierne a las evidencias adicionales necesarias antes de comprometer recursos importantes en propuestas.
Para el expediente británico, el responsable puede identificar primero la categoría exacta de solicitante y el concurso. Las bases actuales pueden adjuntarse al registro de decisión con las evidencias registrales disponibles. El equipo técnico puede redactar una respuesta de ámbito que conecte actividades y objetivos declarados. Si la conexión sigue siendo incierta, puede formular una pregunta específica al contacto del programa. El expediente puede registrar la pregunta, cualquier respuesta y la interpretación conservada para revisión. Describir internamente el proyecto como fronterizo no sustituye esa secuencia documentada.
Para el expediente estadounidense, el cuadro propuesto de propiedad debe marcarse provisional. El revisor puede solicitar los documentos que establezcan la propiedad y el control definitivos, identificar la vía considerada y registrar el programa y la fase. Un cuadro que separe hechos actuales de condiciones propuestas de la operación haría visible la incertidumbre a la dirección. Las preguntas de clasificación del inversor o derechos de control pueden asignarse a revisión profesional o del organismo. Hasta disponer de los documentos necesarios, el registro puede declarar que la conclusión de propiedad sigue sin resolverse e identificar las evidencias que permitirían reconsiderarla.
La cifra consolidada de empleados también necesita un perímetro explicado. En este ejemplo, finanzas ha aportado un total del grupo sin lista de entidades ni método de cómputo. El responsable puede pedir el desglose y registros de empleo justificativos, y establecer las normas de afiliación y cómputo para la vía seleccionada. Un cuadro de responsabilidades puede identificar aparte las contribuciones propuestas de filial, matriz y socios investigadores. Estos documentos responden a cuestiones distintas y pueden revisarlos personas con las responsabilidades financieras, jurídicas y técnicas pertinentes.
El historial de presentaciones puede reunirse una vez identificada la oportunidad estadounidense. El grupo puede enumerar sus envíos pertinentes y pedir al revisor que establezca cuáles entran en la norma del organismo. El responsable británico puede mantener otra lista de materiales exigidos y fecha límite. La dirección puede entonces aprobar trabajo limitado sobre las preguntas abiertas, asignarle presupuesto y fijar otro punto de decisión. Esa aprobación registra un compromiso de preparación. Cualquier decisión posterior de elegibilidad o financiación requeriría la autoridad apropiada y las evidencias reales de solicitud.
La acción documental propuesta es una nota de evidencias con dos expedientes y un anexo compartido de la operación. Cada expediente identificaría solicitante, oportunidad, versiones actuales de normas, evidencias disponibles, preguntas sin resolver, revisor responsable y próxima fecha de decisión. El anexo describiría la inversión propuesta y distinguiría acontecimientos completados fiables de supuestos pendientes de evidencias. La estructura ofrece a la dirección un registro ejecutable para asignar esfuerzos conservando las condiciones separadas de cada solicitud.
13 Representar explícitamente las evidencias sin resolver
Para el modelo construido definimos seis predicados obligatorios: entidad, control, tamaño, actividad, coste y presentación. Son categorías abstractas de este ejercicio. Un programa real podría requerir varias comprobaciones dentro de una categoría u otras categorías adicionales. Cada predicado se vincula a una norma identificada, un estado fechado de hechos y sus evidencias. Asignamos T cuando los hechos declarados respaldan el requisito, F cuando lo contradicen y U cuando el expediente lo deja sin resolver. Los estados describen la evaluación delimitada. No llevan probabilidad supuesta ni miden el atractivo comercial del solicitante.
Definimos el filtro combinado como F cuando algún predicado obligatorio es F, T cuando los seis son T y U en los demás casos. Esta conjunción explicita la consecuencia de una condición obligatoria. Un requisito incumplido respaldado basta para un certificado delimitado de incumplimiento de normas. Un certificado de cumplimiento exige respaldo para todos los requisitos seleccionados. Un expediente con requisitos sin resolver y sin incumplimiento respaldado permanece sin resolver. La definición no atribuye al solicitante una decisión del financiador. Su salida solo concierne a los requisitos y hechos declarados en la fecha de evaluación registrada.
El estado desconocido abarca distintas razones probatorias. El analista puede estar esperando un acuerdo de propiedad, no poder conciliar dos fuentes oficiales o examinar un hecho futuro aún no ocurrido. Las razones deben registrarse junto a U. El modelo usa un símbolo común para calcular la conjunción y el registro operativo conserva la razón y la acción siguiente. Un documento ausente puede llevar a pedirlo a la empresa. Un conflicto de interpretación relevante puede exigir aclaración del programa. Una condición futura necesita su hito y responsable. El símbolo es una entrada compacta de cálculo; el registro acompañante aporta su razón y acción siguiente.
Los estados conocidos deben seguir siendo trazables cuando cambian las evidencias. Si un acuerdo recién formalizado cambia un hecho relevante de propiedad, el equipo debe crear una evaluación sucesora y conservar la conclusión anterior con sus hechos. Si descubre un error de interpretación previo, debe registrar una corrección y su alcance. El proceso no sustituye silenciosamente un desconocido por una respuesta positiva porque se acerca el plazo. Tampoco modifica el estado probatorio la disposición de un patrocinador comercial a continuar. La decisión de preparación y la evaluación de normas deben documentarse en campos propios.
Esta representación deja deliberadamente los juicios de ámbito y el mérito puntuado en registros separados. No convierte una decisión UKRI sobre el límite del ámbito en un predicado obligatorio incumplido. Para un programa concreto, un revisor debe establecer primero qué condiciones son obligatorias, cuáles se evalúan y quién formula cada juicio. Solo después pueden codificarse las proposiciones delimitadas pertinentes. El ejercicio numérico comienza por supuesto después de ese trabajo interpretativo. No puede automatizar la interpretación jurídica, determinar la autenticidad de un documento real ni certificar que las seis categorías genéricas agoten los requisitos de una convocatoria efectiva.
| Estado | Significado definido | Siguiente acción en este diseño |
|---|---|---|
| T | Los hechos declarados respaldan el requisito seleccionado | Conservar norma, hechos y evidencias |
| F | Los hechos declarados incumplen el requisito seleccionado | Registrar el requisito decisivo y revisar la vía |
| U | El requisito seleccionado sigue sin resolverse | Asignar la evidencia ausente o la cuestión interpretativa |
| T combinado | Los seis estados seleccionados son T | Emitir un certificado delimitado de cumplimiento de normas |
| F combinado | Al menos un estado seleccionado es F | Emitir un certificado delimitado de incumplimiento de normas |
| U combinado | Ningún F y al menos un U | Conservar el estado sin resolver |
Semántica estipulada del modelo genérico; no se codifica autoridad de financiación ni decisión de concesión.
14 Comprobar las consecuencias lógicas de puntuaciones compensatorias
El primer ejercicio enumera todos los vectores de seis posiciones formados con T, F y U. Hay tres opciones por posición, lo que produce 729 vectores distintos. Cada uno se cuenta una vez. Es un ejercicio finito de sensibilidad lógica con igual peso de enumeración. Los vectores no constituyen una muestra de solicitantes ni estiman la distribución conjunta de los requisitos. Algunas combinaciones pueden no tener equivalente práctico en un programa concreto. El ejercicio pregunta cómo clasifican distintas definiciones la misma información declarada, utilizando la conjunción obligatoria como referencia especificada.
La primera alternativa transforma U en T y aplica después una conjunción booleana ordinaria. Ilustra de forma transparente el tratamiento de requisitos sin resolver como satisfechos. La segunda asigna un punto a T, medio punto a U y cero a F, y compara la media con un umbral. Preespecificamos umbrales de una mitad, dos tercios, tres cuartos, cinco sextos y uno. Los cálculos usan aritmética racional exacta para tratar de forma coherente un vector situado en el umbral. Las alternativas son reglas de prueba creadas por los autores. El estudio no afirma que un organismo financiador o producto comercial utilice alguna de ellas.
Para cada alternativa, un vector aceptado se clasifica según la conjunción de referencia. Una aceptación con T de referencia está respaldada. Una aceptación con U de referencia carece de respaldo porque al menos una respuesta obligatoria sigue sin resolverse y ninguna se sabe incumplida. Una aceptación con F de referencia está contradicha porque se sabe que incumple un requisito obligatorio seleccionado. Son categorías diagnósticas definidas. No deben describirse como tasas medidas de error jurídico, concesiones erróneas o exactitud de un sistema operativo de revisión.
Varios controles hacen auditable la enumeración. El modelo comprueba los vectores totalmente positivos, negativos y desconocidos, cada vector por lo demás positivo con un incumplimiento y cada uno con un desconocido. Comprueba que reordenar las seis posiciones no cambie la conjunción. Para cada vector sustituye también los desconocidos por todas las completaciones positivas o negativas y comprueba los resultados booleanos. Un T de referencia debe seguir positivo tras completarse, un F debe seguir negativo y un U debe admitir ambos. Esos controles verifican la implementación de la semántica declarada.
Quien aplique el hallazgo debe examinar la función de una puntuación propuesta antes de usarla. Las puntuaciones pueden organizar el mérito evaluado o priorizar trabajo cuando su significado es explícito. El ejercicio definido concierne a si respuestas positivas pueden compensar un requisito obligatorio sin resolver o incumplido. La respuesta deriva de la conjunción estipulada y las alternativas probadas. Evaluar empíricamente una herramienta real exigiría sus reglas efectivas, casos etiquetados, versiones de programa aplicables y otro protocolo de validación. El ejercicio aporta un diagnóstico reproducible que puede orientar esa evaluación posterior.
15 Definir las comprobaciones de evidencias y su trabajo supuesto
El segundo ejercicio usa doce casos creados por los autores. Cada uno contiene seis estados iniciales y seis resultados declarados de resolución en el mismo orden de categorías. Un resultado indica al simulador qué revela un desconocido cubierto al efectuar una comprobación específica. La estrategia en línea del analista no puede consultar ese resultado por adelantado. Los estados iniciales positivos o negativos conocidos deben concordar con los resultados declarados. Algunos siguen U después de todas las comprobaciones disponibles. Esto permite representar un conjunto seleccionado de documentos que deja un conflicto abierto, sin interpretar ese conflicto como incumplimiento sustantivo de una norma.
Definimos seis comprobaciones y asignamos unidades inventadas de trabajo probatorio. La comprobación del registro de la entidad cuesta dos unidades y cubre entidad. Un expediente de propiedad cuesta cuatro y cubre control y tamaño. Una declaración de plantilla cuesta tres y cubre tamaño. Un plan de trabajo técnico cuesta tres y cubre actividad y coste. Un libro de costes cuesta dos y cubre coste. Un registro de presentación cuesta una y cubre presentación. Las coberturas y valores de trabajo son supuestos elegidos para mostrar solapamientos y secuencias de revisión distintas. No son horas de personal, precios, costes declarados de asesoramiento ni estimaciones de la carga de ningún programa nombrado.
Al efectuar una comprobación, esta solo revela el resultado declarado de los predicados cubiertos actualmente desconocidos. Conserva los estados conocidos. Un resultado que sigue desconocido consume igualmente el trabajo de la comprobación. Esta no puede repetirse. Distintas comprobaciones pueden solaparse; por ejemplo, expediente de propiedad y declaración de plantilla pueden aportar el resultado declarado de tamaño. La simplificación supone que los documentos cubiertos concuerdan sobre ese resultado. Un caso real de documentos contradictorios necesitaría un modelo más rico con observaciones separadas y una regla explícita de conciliación. Los casos sin resolver conservan U.
El conjunto incluye un expediente inicial completo, un incumplimiento conocido de entidad, otro conocido de coste, lagunas individuales que se resuelven positiva o negativamente, cobertura compartida de documentos, expedientes totalmente incompletos y conflictos que siguen abiertos. Son pruebas de tensión deliberadamente variadas. No se ponderan por prevalencia ni estiman la carga media del solicitante. Los certificados iniciales exigen cero trabajo adicional dentro del modelo. Ese cero excluye el esfuerzo histórico incorporado en el expediente inicial. Debe interpretarse como trabajo añadido desde el punto de partida declarado, sin implicar que las evidencias reales se produjeran sin coste.
Para cada caso, el modelo enumera los 64 subconjuntos de las seis comprobaciones disponibles, incluido el vacío. Calcula el filtro resultante y la suma de los costes seleccionados. Entre los subconjuntos que producen certificado positivo o negativo registra el mínimo trabajo adicional y todos los conjuntos testigo empatados en el mínimo. El cálculo accede a los resultados declarados y por tanto es ex post. Su mínimo es un límite inferior para comparar una secuencia viable de revisión. No es una estrategia que el solicitante pudiera aplicar conociendo resultados aún no observados.
| Comprobación | Unidades de trabajo | Desconocidos cubiertos |
|---|---|---|
| Registro de la entidad | 2 | Entidad |
| Expediente de propiedad | 4 | Control y tamaño |
| Declaración de plantilla | 3 | Tamaño |
| Plan de trabajo técnico | 3 | Actividad y coste |
| Libro de costes | 2 | Coste |
| Registro de presentación | 1 | Presentación |
Todas las unidades y coberturas son supuestos de los autores. No representan moneda, horas de personal ni costes de preparación observados.
| Caso construido | Estados iniciales | Resultados de resolución |
|---|---|---|
| Expediente delimitado completo | TTTTTT | TTTTTT |
| Incumplimiento conocido de entidad | FTTTTT | FTTTTT |
| Laguna de evidencias de entidad | UTTTTT | TTTTTT |
| Las evidencias de control revelan incumplimiento | TUTTTT | TFTTTT |
| Expediente compartido del grupo | TUUTTT | TTTTTT |
| Plan técnico compartido | TTTUUT | TTTTTT |
| Expediente inicialmente incompleto | UUUUUU | TTTTTT |
| Expediente incompleto con incumplimiento de control | UUUUUU | TFTTTT |
| El conflicto de control sigue sin resolverse | TUTTTT | TUTTTT |
| Las evidencias de actividad siguen sin resolverse | TTTUUT | TTTUTT |
| Incumplimiento conocido de la norma de costes | TUTTFU | TTTTFT |
| Las evidencias de tamaño revelan incumplimiento | UTUTTU | TTFTTT |
Orden de posiciones: entidad, control, tamaño, actividad, coste, presentación. T=respaldado; F=incumplido; U=sin resolver. Los resultados son supuestos de los casos, revelados a las estrategias en línea solo mediante comprobaciones realizadas.
16 Comparar órdenes viables de revisión con el límite de certificación
Especificamos dos estrategias viables en línea antes de ejecutar. «Entidad primero» sigue registro de entidad, expediente de propiedad, declaración de plantilla, plan de trabajo, libro de costes y registro de presentación. «Menor coste primero» ordena las comprobaciones por coste supuesto, utilizando ese mismo índice declarado para desempatar. Su secuencia es registro de presentación, registro de entidad, libro de costes, declaración de plantilla, plan de trabajo y expediente de propiedad. Los órdenes fijos hacen reproducible la comparación. No estiman la mejor práctica profesional, y el modelo no afirma que ninguna sea globalmente óptima para casos reales desconocidos.
Cada estrategia comienza con los estados iniciales declarados. Se detiene inmediatamente si ya establecen un certificado. En otro caso recorre una vez su orden. Omite una comprobación que no cubra ningún desconocido restante. Efectúa una pertinente si su coste cabe en el presupuesto restante, incluida la igualdad exacta. Omite una inasequible y puede ejecutar otra posterior asequible. Se detiene al establecer certificado positivo o negativo o llegar al final del recorrido. La regla revela las consecuencias de trabajo asequible que consume capacidad antes de una comprobación decisiva posterior.
Los presupuestos van de cero a quince unidades. Quince equivale al coste total de las seis comprobaciones, aunque una estrategia puede detenerse antes u omitir redundancias. El modelo conserva las comprobaciones ejecutadas, motivos de omisión, gasto y transición de estado tras cada paso. Un resultado aún sin resolver se declara así con independencia del trabajo gastado. Para cada resultado en línea que establece certificado, la implementación comprueba que el gasto respete el presupuesto y sea al menos el mínimo ex post. Un certificado de estrategia asociado a un mínimo ex post sin resolver indicaría una incoherencia que debe investigarse.
La viabilidad ex post tiene una propiedad presupuestaria sencilla: una vez que un subconjunto certificador es asequible, sigue siéndolo con presupuestos mayores. Las estrategias fijas en línea tienen otra propiedad porque más presupuesto puede cambiar las compras tempranas. Una compra anterior puede dejar capacidad insuficiente para una comprobación decisiva posterior. Por ello examinamos toda la secuencia y conservamos cualquier pérdida de certificación al aumentar el presupuesto. Sería una característica de la estrategia especificada de omisión por presupuesto, sin implicar que un mayor presupuesto real de asesoramiento reduzca la elegibilidad jurídica.
La implementación es determinista, con entradas fijas y sin semilla aleatoria, parámetro ajustado ni clasificador aprendido. Diseño, entradas y código se identifican por separado, y los resultados ejecutados se conservan para todas las tablas y figuras. El trabajo editorial o visual posterior debe reutilizar esas series guardadas. Toda corrección exigiría conservar el resultado previo y crear otra versión con el cambio explicado. Esta disciplina permite distinguir el diseño supuesto de los casos de sus consecuencias calculadas y de cualquier afirmación empírica posterior que necesite evidencias diferentes.
17 Leer el diagnóstico lógico dentro de su espacio artificial de estados
La enumeración completa contiene un vector de cumplimiento de referencia, 63 sin resolver y 665 de incumplimiento. Los recuentos derivan de la conjunción declarada: los 64 vectores con solo T y U incluyen uno totalmente T y todos los restantes contienen al menos un F. Transformar desconocidos en verdaderos acepta esos 64 vectores T/U. Produce una aceptación respaldada y 63 sin respaldo, sin aceptaciones contradichas. El resultado describe lo que hace esa alternativa con la información sin resolver. No estima la frecuencia de requisitos desconocidos en los expedientes reales.
La puntuación de medio punto con umbral de una mitad acepta 435 vectores: uno respaldado, 63 sin respaldo y 371 contradichos. A dos tercios los recuentos son uno, 56 y 111, para 168 aceptaciones totales. A tres cuartos hay una respaldada, 41 sin respaldo y 36 contradichas. A cinco sextos se aceptan un vector respaldado, 21 sin respaldo y seis contradichos. Un umbral de uno solo acepta el vector totalmente T. Son resultados guardados de la comparación racional exacta, y cada categoría se define respecto a la conjunción obligatoria especificada.
Las seis aceptaciones contradichas a cinco sextos tienen una interpretación sencilla. Cada una tiene un F y cinco T. Las puntuaciones positivas compensan el predicado obligatorio incumplido bajo la definición alternativa de media. La conjunción clasifica el mismo vector como incumplimiento. Este límite trabajado hace visible la elección de regla. En un programa real, el revisor debe identificar si una condición es obligatoria o evaluada e implementar la regla rectora. La comparación artificial no establece cómo trata un financiador real una solicitud concreta ni si un sistema comercial contiene esa regla de puntuación.
El resultado explica también por qué una puntuación global elevada necesita una interpretación declarada. La puntuación resume un conjunto de respuestas. Cada proposición obligatoria requiere sus propias evidencias. Recomendamos informar individualmente de condiciones obligatorias incumplidas y sin resolver, con el mérito en su registro separado. Si una empresa quiere una puntuación para priorizar su trabajo, debe describir su propósito y conservar los estados originales. La prueba aporta un ejemplo comprobable de información perdida cuando un filtro obligatorio se sustituye por un cálculo compensatorio explícitamente diferente.
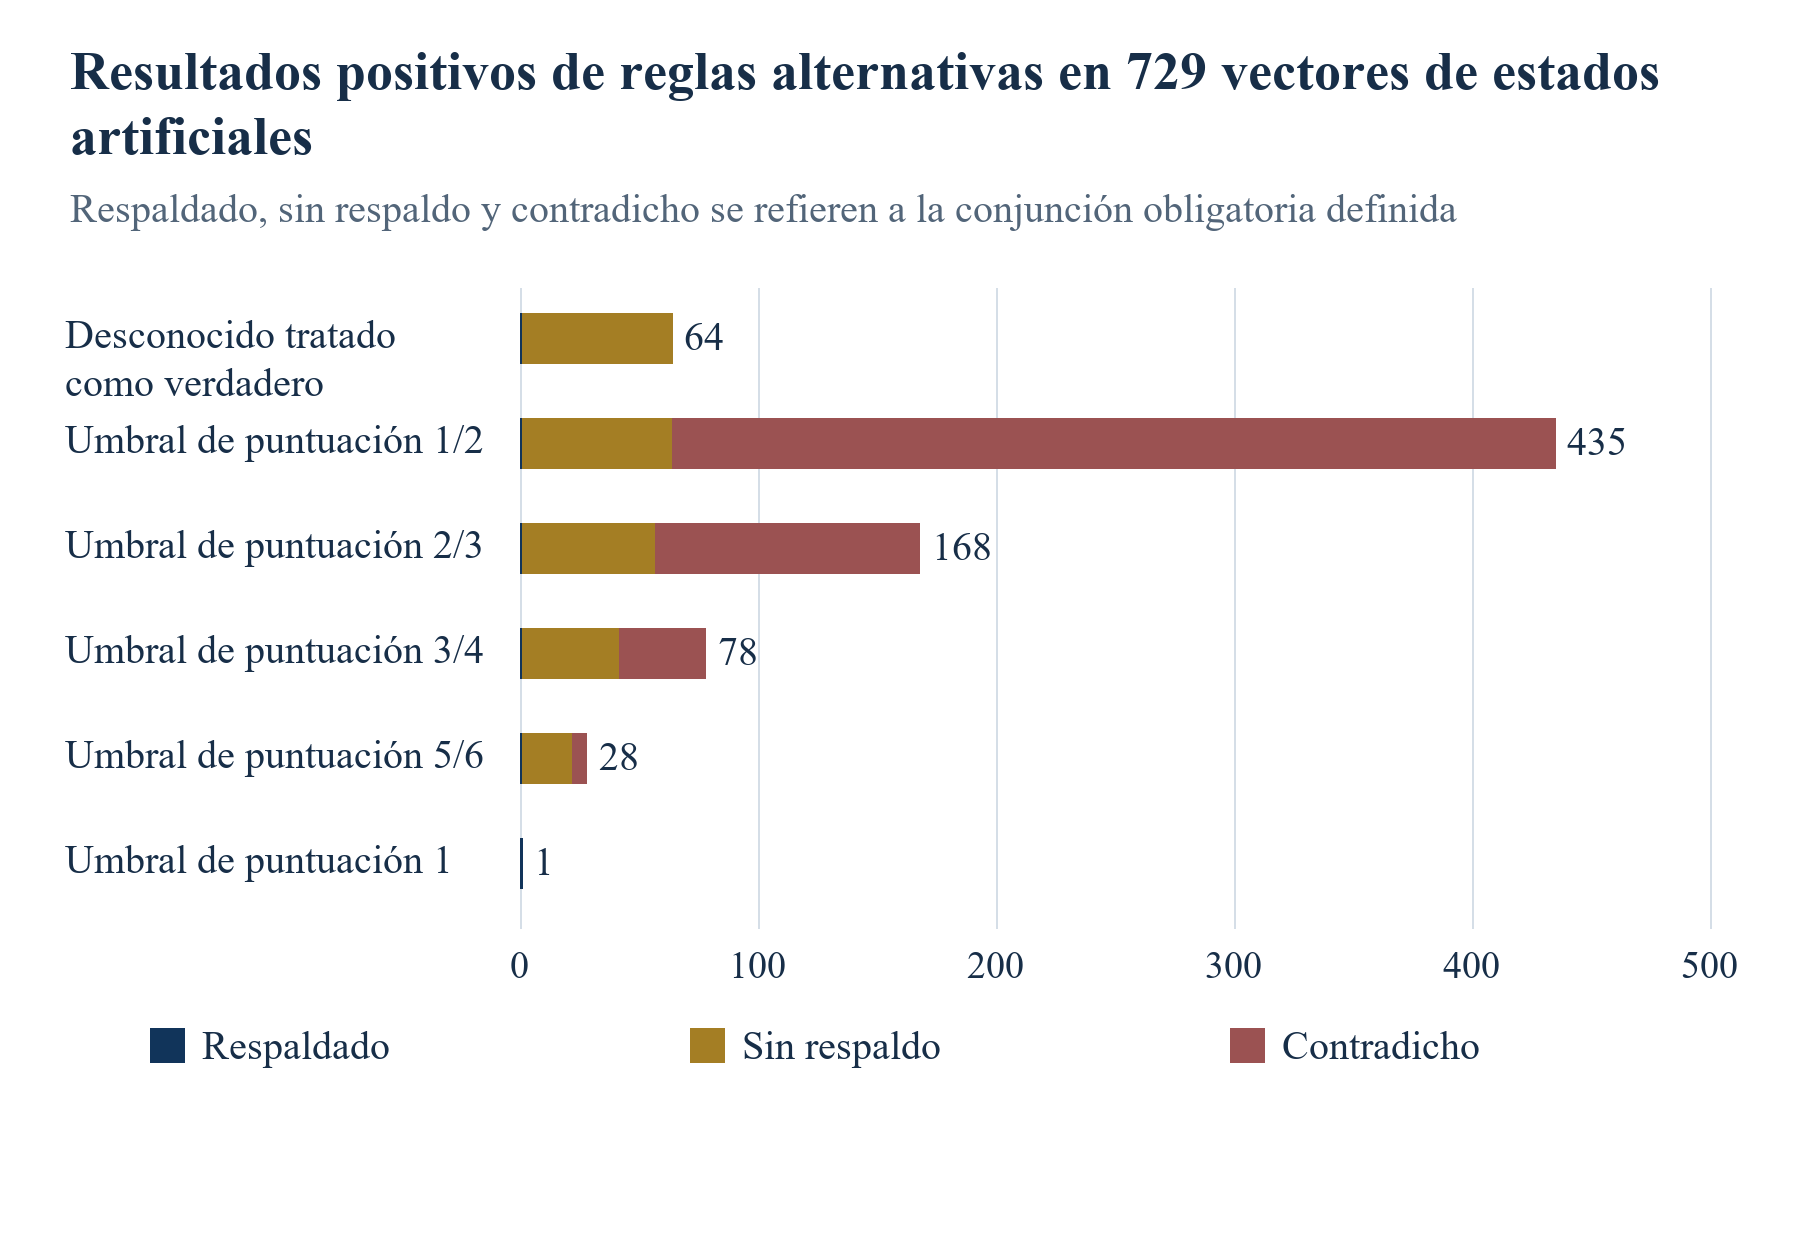
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Resultados guardados del modelo determinista. Los recuentos son diagnósticos lógicos, no frecuencias de solicitantes ni tasas de exactitud de herramientas reales.
| Regla alternativa o umbral | Respaldada | Sin respaldo | Contradicha |
|---|---|---|---|
| Desconocido tratado como verdadero | 1 | 63 | 0 |
| 1/2 | 1 | 63 | 371 |
| 2/3 | 1 | 56 | 111 |
| 3/4 | 1 | 41 | 36 |
| 5/6 | 1 | 21 | 6 |
| 1 | 1 | 0 | 0 |
Salida exacta guardada; cada cifra cuenta vectores respecto a la conjunción obligatoria estipulada. No se estima probabilidad poblacional ni exactitud de una herramienta real.
18 Leer el trabajo de certificación según el expediente inicial declarado
Tres casos construidos ya tienen certificado al inicio: expediente delimitado completo, incumplimiento conocido de entidad e incumplimiento conocido de la regla de costes. Cada uno exige cero trabajo adicional de evidencias en este modelo. El primero cumple las normas; los otros dos las incumplen. Su inclusión importa al leer recuentos agregados. Un recuento de certificados incluye un incumplimiento documentado y un cumplimiento respaldado. No cuenta solicitudes elegibles para financiación, y los resultados de trabajo cero excluyen el esfuerzo histórico representado por las evidencias iniciales.
Entre los casos inicialmente sin resolver, la laguna de entidad tiene un mínimo de dos unidades; el incumplimiento de control y el expediente compartido requieren cuatro cada uno; el plan técnico compartido requiere tres. El expediente inicialmente incompleto con resultados todos positivos necesita diez. El incompleto con incumplimiento oculto de control tiene un mínimo ex post de cuatro. El caso de tamaño necesita tres mediante la declaración de plantilla. Los casos de conflicto de control y actividad sin resolver tienen mínimos null porque ningún subconjunto seleccionado resuelve su filtro. Esos null se conservan separados de cero.
Con el presupuesto completo de quince unidades, ambas estrategias fijas alcanzan certificados en diez de doce casos, incluidos los tres iniciales. El trabajo difiere. En el expediente compartido, «entidad primero» usa cuatro unidades; «menor coste primero» gasta tres en plantilla antes del expediente de propiedad de cuatro, siete en total. En el plan compartido, «entidad primero» usa tres; «menor coste primero» compra antes el libro de dos y luego el plan de tres, cinco en total. El solapamiento supuesto vuelve redundantes algunas comprobaciones previas tras comprar el conjunto posterior. El mecanismo deriva de la cobertura declarada, sin implicar gasto de asesoramiento observado.
El expediente incompleto totalmente positivo exige diez unidades con «entidad primero» y quince con «menor coste primero». El de incumplimiento oculto de control exige seis y quince respectivamente, frente al límite ex post de cuatro. «Entidad primero» revisa el registro antes de descubrir el incumplimiento mediante el expediente de propiedad. «Menor coste primero» llega a ese expediente después de las demás compras relevantes. El mínimo ex post identifica el documento decisivo conociendo los resultados; las estrategias en línea carecen de ese conocimiento anticipado. La comparación registra una diferencia de coste bajo los órdenes elegidos. No establece una estrategia en línea globalmente óptima ni ahorro estimado para un solicitante real.
En los dos casos sin resolver, el trabajo adicional tiene un coste observable dentro del modelo. El conflicto de control consume cuatro unidades con ambas estrategias y sigue U. La actividad consume tres con «entidad primero» o cinco con «menor coste primero» y también sigue U. La salida debe informar del trabajo y del estado pendiente. La dirección necesitaría otra vía de evidencias, una aclaración autorizada o decidir abandonar la revisión seleccionada. El modelo solo afirma que sus seis comprobaciones no resuelven estos casos declarados; no concluye nada sobre todas las investigaciones reales posibles.
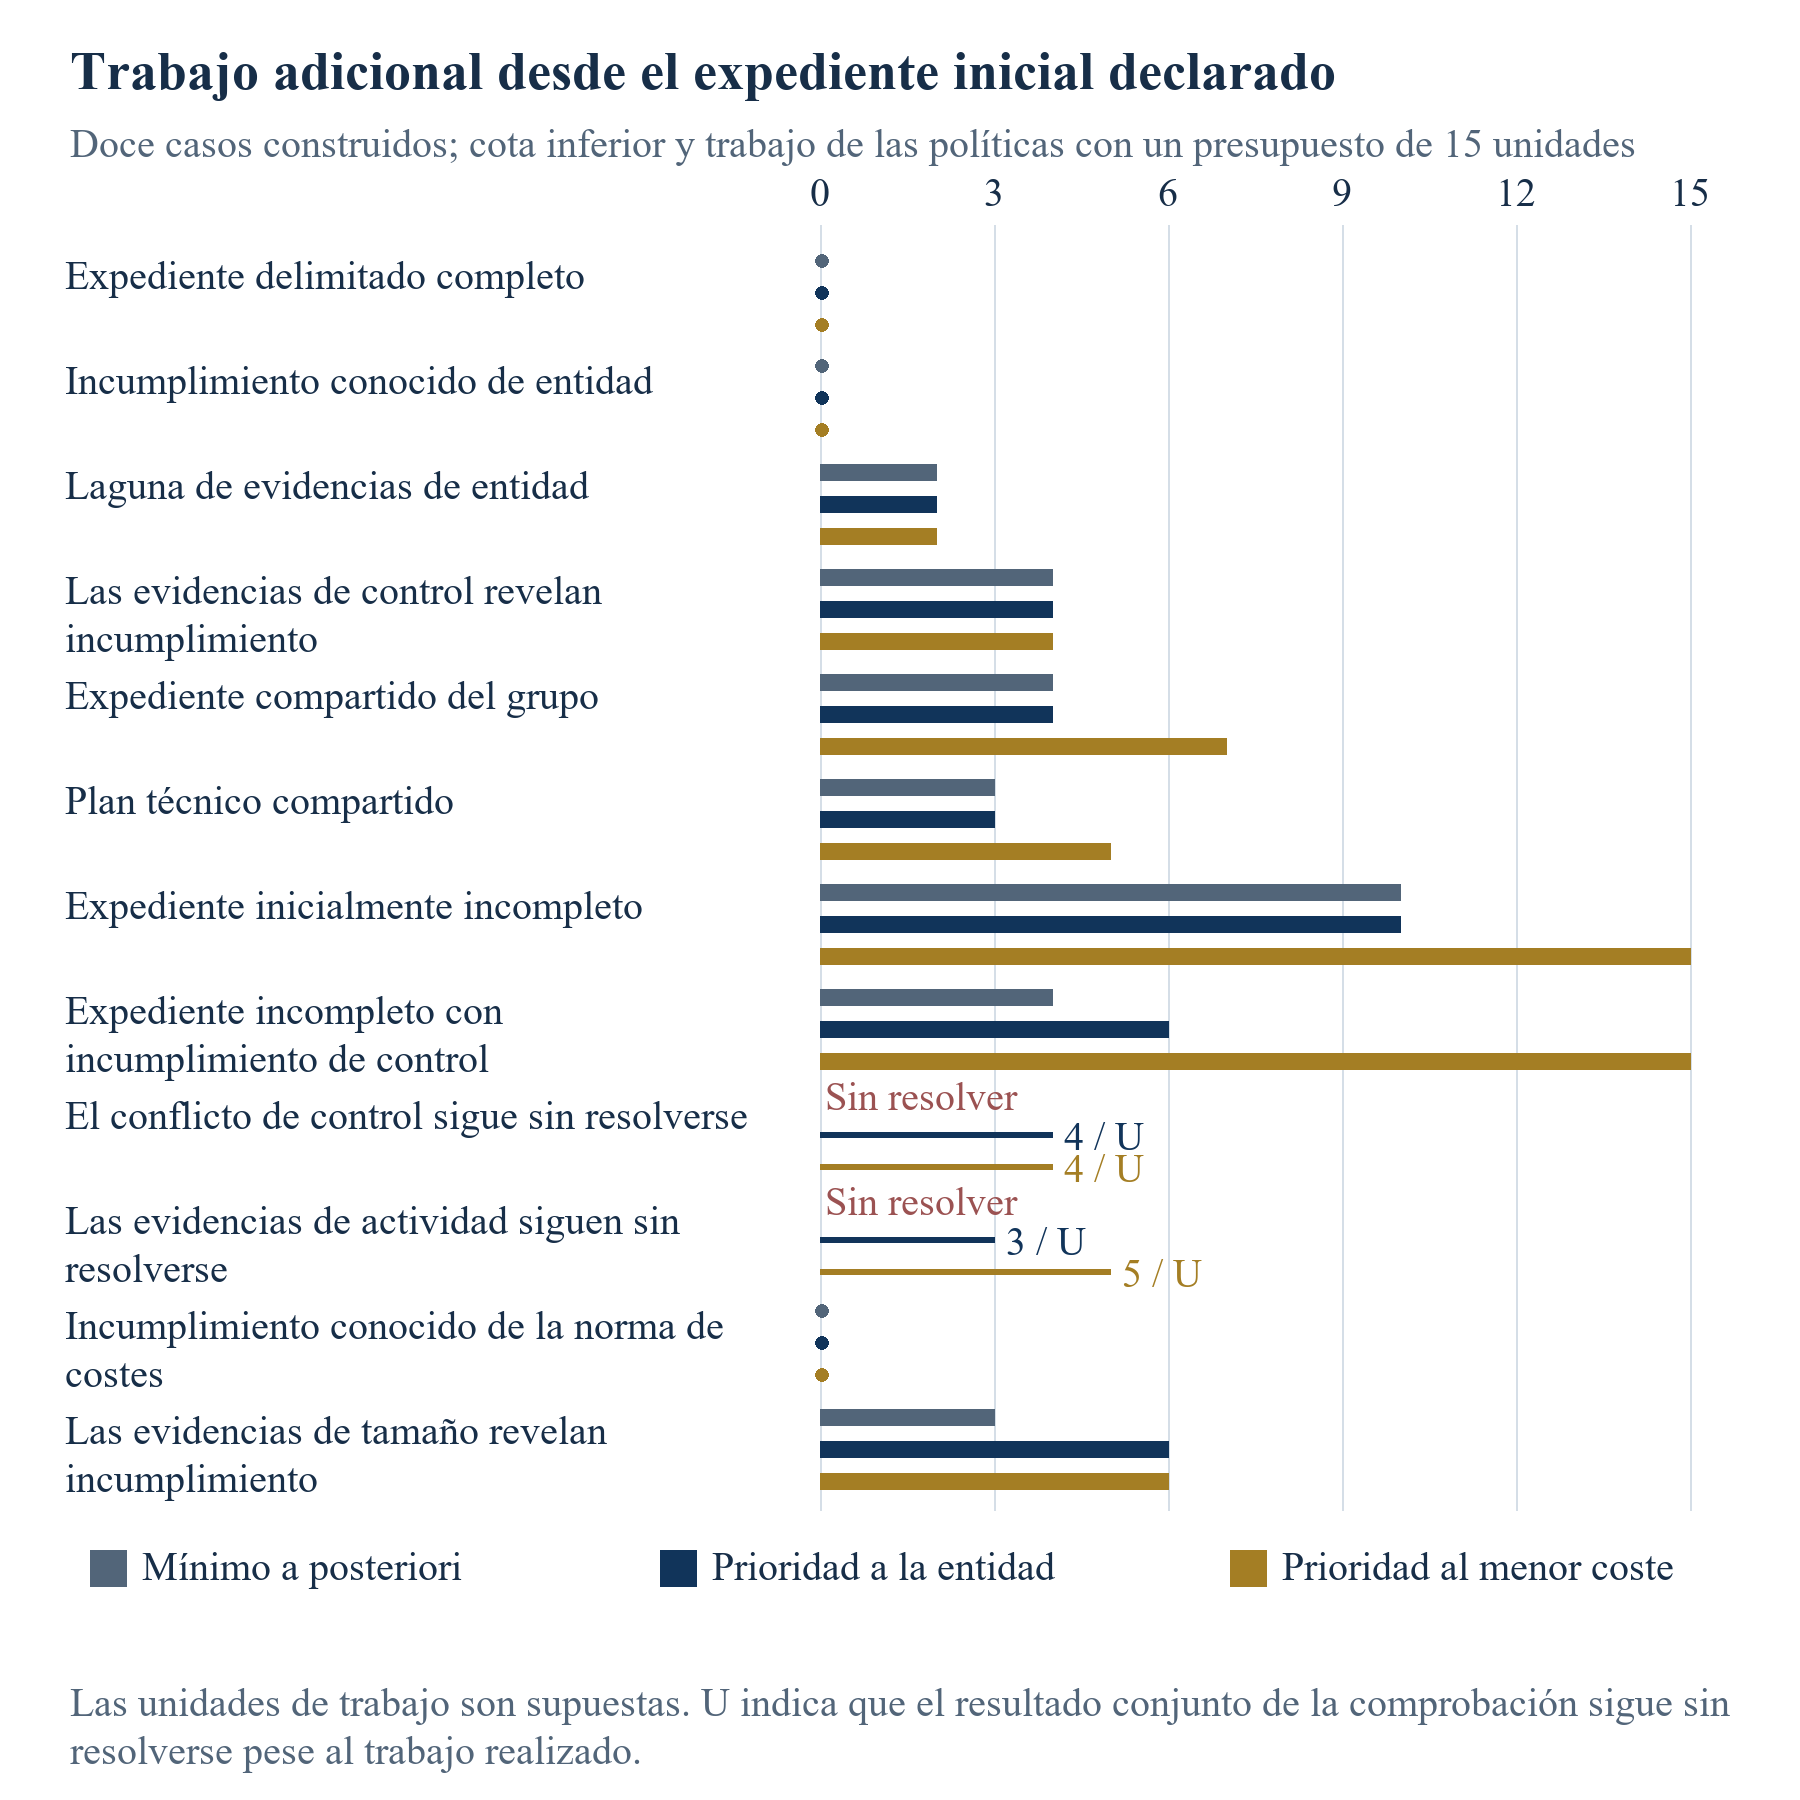
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Doce casos creados por los autores y unidades inventadas. Los certificados iniciales requieren cero trabajo adicional. Los mínimos null denotan casos sin resolver dentro de las comprobaciones seleccionadas.
| Caso construido | Mínimo ex post | Trabajo «entidad primero» / estado | Trabajo «menor coste primero» / estado |
|---|---|---|---|
| Expediente delimitado completo | 0 | 0 / T | 0 / T |
| Incumplimiento conocido de entidad | 0 | 0 / F | 0 / F |
| Laguna de evidencias de entidad | 2 | 2 / T | 2 / T |
| Las evidencias de control revelan incumplimiento | 4 | 4 / F | 4 / F |
| Expediente compartido del grupo | 4 | 4 / T | 7 / T |
| Plan técnico compartido | 3 | 3 / T | 5 / T |
| Expediente inicialmente incompleto | 10 | 10 / T | 15 / T |
| Expediente incompleto con incumplimiento de control | 4 | 6 / F | 15 / F |
| El conflicto de control sigue sin resolverse | Sin resolver | 4 / U | 4 / U |
| Las evidencias de actividad siguen sin resolverse | Sin resolver | 3 / U | 5 / U |
| Incumplimiento conocido de la norma de costes | 0 | 0 / F | 0 / F |
| Las evidencias de tamaño revelan incumplimiento | 3 | 6 / F | 6 / F |
Unidades inventadas de trabajo adicional. T/F son certificados delimitados de cumplimiento o incumplimiento; U sigue sin resolver. Tres certificados iniciales tienen trabajo adicional cero. Los mínimos null no son cero ni una afirmación de imposibilidad en el mundo real.
19 Inspeccionar toda la secuencia presupuestaria antes de elegir un orden
Con presupuesto de cero unidades, el cálculo ex post y ambas estrategias conservan los tres certificados iniciales. A tres unidades, seis casos tienen un certificado ex post asequible; «entidad primero» alcanza cinco y «menor coste primero» cuatro. A cuatro unidades, nueve tienen un subconjunto certificador, mientras «entidad primero» alcanza siete y «menor coste primero» cinco. La diferencia refleja las comprobaciones compradas en secuencia antes de disponer de un certificado. La tabla informa de todos los presupuestos entre cero y quince para examinar umbrales y tramos planos sin depender de una comparación seleccionada.
«Entidad primero» alcanza nueve certificados a seis unidades y diez a diez. «Menor coste primero» alcanza ocho a siete y permanece en ocho hasta catorce. A quince alcanza diez. El total ex post llega a diez a diez unidades. Cada total incluye tres certificados iniciales; los restantes se adquieren con comprobaciones. Los dos casos persistentemente sin resolver mantienen el máximo por debajo de doce. Son recuentos del conjunto fijo de casos construidos. No existe base para convertir diez de doce en una tasa prevista de solicitantes, comparación geográfica o resultado esperado de concesiones de una cartera.
Ninguna estrategia fija pierde certificación entre presupuestos adyacentes en estos doce casos. La estrategia especificada sigue permitiendo ese comportamiento en otros diseños, pues una comprobación anterior recién asequible puede cambiar la capacidad restante para otra posterior. Conservamos esa distinción metodológica e informamos de la ausencia observada de irregularidad en el conjunto declarado. El límite de viabilidad ex post tiene otra propiedad matemática de monotonía: un subconjunto certificador asequible lo sigue siendo al aumentar el presupuesto. Una estrategia que elige comprobaciones sucesivamente debe evaluarse según su información y reglas efectivas de compra.
La ejecución guardada superó 2.115 controles deterministas sobre propiedades lógicas, coherencia de entradas, presupuestos de trazas, límites inferiores y comprobaciones de frontera declaradas. Los controles contrastan la implementación con el modelo declarado. No validan los costes probatorios supuestos ni establecen que las seis categorías cubran un programa real ni miden la exactitud interpretativa jurídica. El siguiente paso práctico de una organización es un piloto con su trabajo documental real y normas aprobadas. Toda comparación propuesta debe conservar información inicial, tareas realizadas y resultados sin resolver para que las afirmaciones tengan una base probatoria defendible.
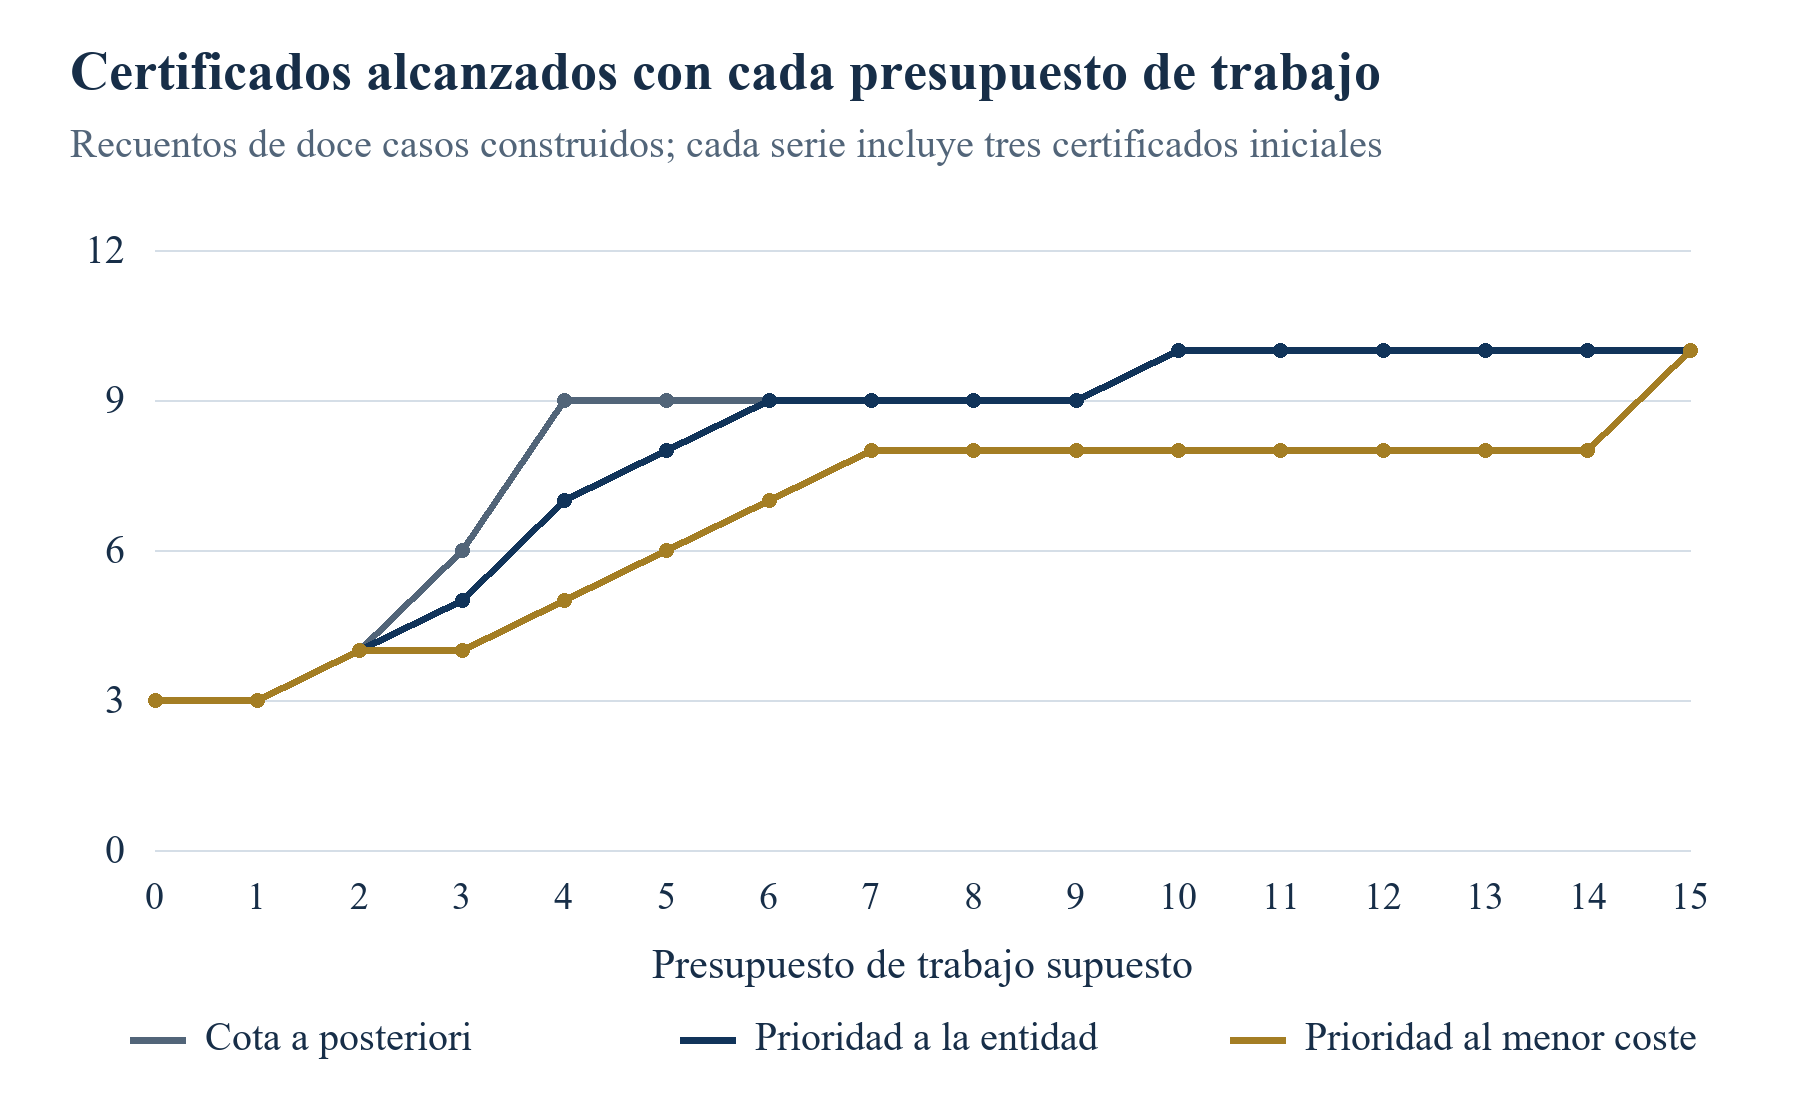
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Los recuentos de doce casos construidos incluyen tres certificados iniciales. No son probabilidades de concesión. No se perdió certificación entre presupuestos adyacentes en estos doce casos.
| Presupuesto | Certificables ex post | Entidad primero | Menor coste primero |
|---|---|---|---|
| 0 | 3 | 3 | 3 |
| 1 | 3 | 3 | 3 |
| 2 | 4 | 4 | 4 |
| 3 | 6 | 5 | 4 |
| 4 | 9 | 7 | 5 |
| 5 | 9 | 8 | 6 |
| 6 | 9 | 9 | 7 |
| 7 | 9 | 9 | 8 |
| 8 | 9 | 9 | 8 |
| 9 | 9 | 9 | 8 |
| 10 | 10 | 10 | 8 |
| 11 | 10 | 10 | 8 |
| 12 | 10 | 10 | 8 |
| 13 | 10 | 10 | 8 |
| 14 | 10 | 10 | 8 |
| 15 | 10 | 10 | 10 |
Todos los recuentos incluyen tres certificados iniciales. Cada resultado de estrategia puede ser cumplimiento o incumplimiento. Los certificados nuevos equivalen al total mostrado menos tres. No se produjo pérdida entre presupuestos adyacentes en este conjunto.
20 Emitir un certificado que otro revisor pueda reconstruir
Proponemos un certificado de decisión compuesto por identidad de la solicitud, requisitos evaluados, estado fechado de hechos, referencias probatorias, conclusión y siguiente acción autorizada. La conclusión debe expresar su alcance en lenguaje corriente. Un revisor podría, por ejemplo, confirmar que el cálculo de tamaño seleccionado está respaldado por las cuentas y el perímetro identificados y dejar otro requisito sin resolver. El certificado debe distinguir esa conclusión limitada de una determinación completa de elegibilidad. Su propósito es ofrecer al siguiente revisor información suficiente para reconstruir el razonamiento sin depender de la memoria del preparador o una conversación informal.
Las evidencias decisivas merecen un localizador preciso. Una referencia puede identificar cláusula, página, tabla o sección con nombre. Un documento empresarial puede identificar el cuadro y período pertinentes. La evaluación debe mostrar cómo respalda la evidencia la proposición examinada. Un nombre de archivo por sí solo deja incompleto el razonamiento. El registro debe revelar qué evidencias potencialmente relevantes faltaban y si se utilizó un supuesto declarado. Si este afecta a la conclusión, el certificado debe explicar qué cambiaría si resultara incorrecto.
La procedencia aporta un vocabulario útil para organizar el registro. El manual introductorio PROV del W3C describe relaciones entre entidades, actividades y agentes que intervienen en la producción de información. Es una nota de grupo de trabajo y sus conceptos sirven aquí de referencia de diseño. [16] Proponemos representar el documento fuente como entidad, la revisión como actividad y el preparador o aprobador como agente. Una evaluación derivada conservaría su relación con esas entradas. La estructura registra cómo se produjo una conclusión. La interpretación sustantiva sigue necesitando un revisor cualificado y la autoridad aplicable del programa.
Un certificado sucesor debe identificar el hecho que desencadenó la reevaluación. Podría ser una inversión completada, una fuente corregida, una nueva respuesta del programa o un ámbito revisado del proyecto. El revisor debe declarar qué proposiciones reconsideró y qué hechos justificativos no cambiaron. Conservar ese linaje permite distinguir un hecho nuevo de una corrección del razonamiento anterior. También crea una pista de auditoría utilizable si el expediente del consejo o el modelo financiero necesita explicar por qué cambió el estado de una solicitud entre períodos informativos.
Recomendamos conservar la carta oficial de resultado separada del certificado empresarial. El registro de la empresa explica su revisión y decisión de gasto. La correspondencia oficial registra la decisión del programa dentro de su alcance declarado. Las diferencias deben investigarse y documentarse. Un proceso real debe especificar controles de acceso y conservación adecuados para la información comercial y personal. La propuesta no prescribe un plazo jurídico universal de conservación ni afirma de forma medida que un sistema determinado reduzca disputas o cambie resultados de concesión.
| Campo | Contenido que conservar | Razón |
|---|---|---|
| Identidad de la solicitud | Entidad, proyecto, convocatoria y componente | Situar el caso evaluado |
| Estado fechado de las normas | Versión, cláusula y aplicabilidad | Situar la proposición rectora |
| Estado fechado de los hechos | Período, fuente y supuestos relevantes | Identificar qué se evaluó |
| Estado y razón | T, F o U con explicación | Conservar el alcance de la conclusión |
| Evidencia decisiva | Localizador documental exacto | Respaldar la reconstrucción |
| Cuestión abierta | Hecho ausente o interpretación sin resolver | Asignar la siguiente acción |
| Aprobación | Revisor, autoridad y fecha de decisión | Registrar quién autorizó la acción |
| Vínculo sucesor | Hecho cambiado, corrección o decisión posterior | Conservar la posición anterior |
Diseño operativo propuesto; la revisión sustantiva y la autoridad de financiación siguen separadas.
21 Limitar la asistencia de IA a trabajo probatorio revisable
Un flujo asistido por IA podría ayudar a proponer clasificaciones documentales, extraer fechas candidatas o localizar pasajes de un requisito predefinido. Proponemos tratar cada salida como observación provisional que requiere verificación. El flujo debe conservar el pasaje fuente, su localización y la extracción que el revisor comprobó realmente. Una afirmación generada por un modelo sobre propiedad, condición jurídica o elegibilidad debe quedar fuera del certificado aprobado hasta que una persona autorizada verifique los hechos e interpretación. Es un diseño de control propuesto. En este estudio no se probó ningún sistema de IA para exactitud de extracción o revisión de solicitudes.
Una implementación práctica puede separar recuperación, extracción y juicio. La recuperación registra la fuente obtenida. La extracción identifica el texto y los campos propuestos. El juicio explica cómo se aplica el pasaje verificado al solicitante y la fecha de decisión. Separar esos registros localiza el desacuerdo: el equipo puede identificar si recuperó el documento equivocado, leyó mal el pasaje o aplicó mal la norma. Debe conservar también estados de fuente ausente y fallo de acceso. Un sistema incapaz de obtener un documento rector debe registrar esa limitación y remitir la pregunta a un responsable humano.
Un piloto debe partir de documentos revisados independientemente y tareas claramente definidas. Una tarea de extracción podría preguntar si la fuente declara un día, un mes o ninguna fecha de cierre. Otra, qué entidad o componente de financiación cita un pasaje. El revisor puede comparar la respuesta propuesta con el texto real y conservar la discrepancia. Estas observaciones por tarea pueden respaldar una evaluación posterior. No deben combinarse en una cifra inventada de exactitud global de elegibilidad, especialmente con interpretaciones disputadas o hechos relevantes no disponibles.
El sistema también debe conservar la distinción entre material público de programas y evidencias confidenciales del solicitante. Antes de cualquier procesamiento externo, la dirección necesita una base aprobada para enviar esa información particular por la vía concreta. El diseño puede operar con un repositorio documental controlado y una cola de revisión cuyos permisos reflejen la sensibilidad de cada archivo. El artículo no ofrece garantías sobre la seguridad de un proveedor o el cumplimiento de una empresa. Esas preguntas requieren otra evaluación del servicio, condiciones contractuales, datos y obligaciones aplicables reales.
La automatización debe tener una condición definida de aceptación para cada campo que proponga actualizar. Una fecha verificada puede aceptarse con su fuente y precisión. Una norma contradictoria debe abrir una cuestión para revisión. Un documento empresarial cambiado debe activar la reevaluación de sus requisitos vinculados. El revisor responsable debe aprobar el certificado resultante y conservar su fundamento. Son reglas operativas propuestas que pueden evaluarse con registros reales. Su utilidad comercial debe medirse mediante calidad documental demostrada y decisiones respaldadas; los efectos de tiempo o coste deben establecerse aparte.
22 Diseñar un estudio de solicitantes que explique resultados efectivos
Un estudio empírico futuro necesita una población definida de intentos de solicitud y un registro fechado de lo ocurrido a cada uno. Proponemos incorporar solicitantes que consientan antes de su decisión final de presentación y seguir sus convocatorias por las etapas pertinentes. La unidad de observación debe identificar empresa, proyecto, programa, ronda y versión. Las solicitudes repetidas de la misma empresa deben seguir vinculadas. Esto permitiría distinguir un intento revisado de un proyecto nuevo e identificar preparación detenida antes de existir una solicitud oficial.
Las categorías de resultado deben especificarse antes de recoger datos. Podrían incluir preparación abandonada, falta de presentación antes del plazo previsto, exclusión administrativa, exclusión declarada por elegibilidad o ámbito, propuesta evaluada y no financiada, propuesta seleccionada y acuerdo formalizado después. La información real de la decisión debe respaldar el motivo declarado. La falta de información debe seguir registrada como ausente. Varios motivos pueden aplicarse a una decisión y el protocolo de codificación debe explicar cómo registrarlos. Un segundo codificador debe revisar casos ambiguos mediante los documentos y conservar cualquier desacuerdo.
El estudio debe conservar explícitamente fechas y censura. Una empresa que espera una decisión al terminar la observación tiene un resultado pendiente. La retirada de consentimiento crea otra forma de ausencia de datos. Un programa sin evaluación terminada no puede tratarse como si hubiera rechazado al solicitante. El análisis debe publicar el denominador pertinente de cada proporción y mostrar qué casos se excluyen y por qué. Si el consentimiento limita las evidencias disponibles, el investigador debe describirlo antes de interpretar diferencias entre grupos.
El estudio publicado de Howell sobre subvenciones de I+D utiliza solicitantes SBIR clasificados del Departamento de Energía estadounidense en una evaluación cuasiexperimental. El resumen del editor respalda su uso como ejemplo de diseño que estudia resultados financieros mediante información de solicitantes. [15] Nuestra revisión no reproduce ese diseño ni transfiere sus efectos a la revisión de elegibilidad. Un estudio prospectivo del proceso propuesto necesitaría su propia estrategia de identificación. Las empresas que eligen más preparación podrían diferir en recursos, tecnología o calidad del proyecto, dificultando una interpretación causal de una comparación simple.
Proponemos separar objetivos descriptivos y causales en ese trabajo futuro. El estudio descriptivo puede documentar la prevalencia de registros específicos ausentes y las etapas de exclusiones declaradas dentro de la población incorporada. Una evaluación causal de la intervención necesitaría un diseño defendible de asignación o comparación, salvaguardas éticas y datos suficientes. Hitos comerciales como otra ronda de capital, ingresos o finalización del proyecto deben registrarse con sus propias fechas y evidencias. Su mera aparición tras una decisión de subvención dejaría la atribución sin resolver. El artículo no aporta estimaciones empíricas de esas relaciones.
23 Conectar la posición probatoria con una decisión de financiación
El equipo financiero necesita un plan que distinga recursos disponibles de vías aún consideradas. Recomendamos dar a la solicitud su registro por fases y vincular cada acontecimiento financiero supuesto a evidencias. Preparación aprobada, presentación, evaluación, acuerdo y pago deben tener entradas separadas. La dirección puede ver qué compromisos dependen de decisiones externas y cuáles pueden atenderse con recursos existentes. La presentación propuesta transparenta dependencias. No establece una política de reconocimiento contable, aceptación de prestamistas ni previsión de pagos del programa.
En una empresa emergente hipotética de hardware, la dirección podría decidir si financia otra campaña de pruebas antes de evaluar la solicitud. La nota debe identificar la finalidad comercial del ensayo, las evidencias que produciría y la fuente de efectivo. Si también respalda un piloto con cliente, ese uso debe describirse separado de su posible interés para la subvención. El equipo puede comparar el gasto con su liquidez real y alternativas. El artículo no asigna valor inventado del cliente, probabilidad de concesión o rentabilidad a esa elección ilustrativa.
El presupuesto de preparación debe tener responsable y regla de parada. Proponemos aprobar tareas probatorias identificadas con un punto de revisión tras obtener la información decisiva. Una incompatibilidad obligatoria conocida puede justificar reconsiderar de inmediato la vía. Una interpretación sin resolver puede justificar una tarea acotada de aclaración. Un expediente completo de las reglas seleccionadas puede respaldar pasar a la siguiente fase, sujeto a requisitos restantes. Debe autorizarlo la gobernanza propia de la empresa. Un certificado de cumplimiento describe las evidencias comprobadas y no crea un compromiso externo de financiación.
Una inversión o adquisición puede afectar varias solicitudes a la vez. El equipo de la operación debe identificar supuestos dependientes de entidad, propiedad, localización del proyecto o tamaño del grupo y asignar revisión en los hitos pertinentes. El responsable puede obtener después los hechos de la operación completada y actualizar evaluaciones afectadas. La recomendación hace visible la dependencia durante la planificación. El artículo no afirma universalmente que una operación cambie la elegibilidad, requiera consentimiento o desencadene una consecuencia contractual concreta. Cada conclusión exige las condiciones rectoras y hechos reales.
El documento final de dirección debe declarar decisión actual, base probatoria y próximo compromiso que necesita aprobación. Un cuadro conciso de cuestiones pendientes puede identificar responsable, documento o aclaración necesarios y fecha pertinente. Da al consejo una visión ejecutable sin comprimir todo interrogante en una probabilidad única. Si las evidencias no respaldan un supuesto financiero, la limitación debe conservarse en el plan. Los cambios posteriores pueden informarse frente a la posición anterior conservada para entender qué hecho o decisión cambió.
| Responsabilidad | Aprobación propuesta | Registro del plan financiero |
|---|---|---|
| Finanzas | Presupuesto de preparación y respaldo de liquidez | Gasto aprobado y fuente real de efectivo |
| Responsable técnico | Hechos del proyecto y afirmaciones probadas | Evidencias producidas y ensayos pendientes |
| Asesor jurídico o cualificado | Revisión interpretativa delimitada | Alcance de la opinión y condiciones pendientes |
| Responsable de presentación | Expediente exacto y aprobaciones necesarias | Justificante de presentación o trabajo inacabado |
| Organismo financiador | Decisiones del programa dentro de su competencia | Evidencias reales de decisión, acuerdo y pago |
Estructura recomendada de funciones; adaptarla a las competencias reales de la empresa. Ninguna concesión prevista se trata como efectivo recibido.
24 Actuar sobre la cuestión concreta que sigue sin resolverse
Los hallazgos documentales y resultados construidos respaldan una recomendación operativa delimitada. Empiece con solicitante y convocatoria exactos. Identifique las condiciones obligatorias y cuándo se aplican. Vincule fuente y hechos a cada proposición. Conserve evidencias sin resolver y registre incumplimientos respaldados. Mantenga juicio de ámbito, evaluación de mérito y decisión final de financiación en registros separados. El equipo podrá autorizar una acción concreta con responsable y punto de revisión. La recomendación concierne a la calidad del registro, sin concesión prometida ni beneficio financiero medido.
El ejercicio construido expone dos fuentes distintas de error de decisión que investigar en la práctica. Una definición de puntuación puede permitir un resultado agregado positivo pese a una condición obligatoria incumplida. Una secuencia puede gastar esfuerzo en evidencias solapadas antes del documento decisivo del caso. Su importancia depende de normas reales, costes probatorios y distribuciones de casos que el estudio no observa. Un piloto empírico debe medir esas cantidades directamente y conservar intentos fallidos o pendientes, incluido trabajo abandonado antes de presentar. Los registros de concesiones exitosas por sí solos no aportan ese denominador.
Para una empresa ante una cuestión real en el límite de los criterios, el entregable inmediato debe ser una nota breve y revisable. Debe declarar la cláusula o hecho sin resolver, los documentos ya comprobados, la autoridad necesaria y el compromiso pendiente de respuesta. Una interpretación aclarada o hecho nuevo puede incorporarse a una evaluación sucesora. La empresa conserva un registro inteligible de sus decisiones y el financiador mantiene su autoridad sobre elegibilidad, selección, acuerdo y pago.
Referencias
- UK Research and Innovation. What happens after you have submitted your application. Standard Innovate UK assessment guidance; updated 7 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Before you start an application. Updated 8 May 2026. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. Funding rules. Updated 5 November 2026. Selected organisation and business-classification sections. Accessed 10 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/funding-rules/
- European Commission. European Innovation Council Work Programme 2027. Decision label C(2026)7629; official resource published 5 November 2026. Selected Section V, Table 8 and Annex 2 provisions. Accessed 10 November 2026. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf
- European Innovation Council. FAQs for EIC Accelerator. Selected full-proposal and Seal of Excellence answers; published inconsistencies retained. Accessed 10 November 2026. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- European Commission. SME definition. Current summary table and group-data explanation. Accessed 10 November 2026. https://single-market-economy.ec.europa.eu/smes/sme-fundamentals/sme-definition_en
- European Commission. Commission Recommendation 2003/361/EC of 6 May 2003 concerning the definition of micro, small and medium-sized enterprises. Official Journal L 124, 20 May 2003, pp 36-41. Annex Articles 2-6. Official Publications Office text accessed 10 November 2026. https://publications.europa.eu/resource/cellar/6ca8d655-126b-4a42-ada4-e9058fa45155.0004.01/DOC_1
- National Institutes of Health. NIH Grants Policy Statement, section 18.5.2 Eligibility. Revised March 2026; selected agency restatement, predating April reauthorisation. Accessed 10 November 2026. https://www.grants.nih.gov/grants/policy/nihgps/HTML5/section_18/18.5.2_eligibility.htm
- U.S. Small Business Administration. Policy Directives. Selected section 6(a) provisions; posted text contains legacy sunset wording, so current law and the applicable solicitation require separate review. Accessed 10 November 2026. https://www.sbir.gov/about/policies
- National Institute of Standards and Technology. Small Business Innovation Research Program. Current reauthorisation announcement. Accessed 10 November 2026. https://www.nist.gov/tpo/small-business-innovation-research-program-sbir
- United States. Public Law 119-83, Small Business Innovation and Economic Security Act. Approved 13 April 2026; selected sections 4, 9 and 10. Accessed 10 November 2026. https://www.govinfo.gov/content/pkg/PLAW-119publ83/html/PLAW-119publ83.htm
- National Institutes of Health, Office of the Director. NOT-OD-26-090, Notice of Information: Implementation of HHS Annual SBIR and STTR Application/Proposal Limit. Released 10 July 2026. Accessed 10 November 2026. https://www.grants.nih.gov/grants/guide/notice-files/NOT-OD-26-090.html
- Hub71. Access Programme. Current application requirements and cohort timeline; month-only cutoff and review-timing inconsistency retained. Accessed 10 November 2026. https://www.hub71.com/program/access-programme
- Hub71. FAQs. Selected application, selection, timeline and onboarding sections. Accessed 10 November 2026. https://www.hub71.com/faqs
- Howell ST. Financing Innovation: Evidence from R&D Grants. American Economic Review. 2017;107(4):1136-1164. doi:10.1257/aer.20150808. Publisher abstract consulted 10 November 2026; no full-paper reanalysis or transfer of estimated effects. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gil Y, Miles S, editors. PROV Model Primer. W3C Working Group Note, 30 April 2013. Provenance concepts used as a design reference; the primer is not a funding-programme rule. Accessed 10 November 2026. https://www.w3.org/TR/prov-primer/
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
