
1 Bir son tarihin yarattığı finansman kararı
Karar, şirketin önerilen çalışmanın finansmanına ihtiyaç duyduğu tarihle başlar. Bir hibe başvurusu; ilk uygunluk kontrolü, resmî gönderim, rekabetçi değerlendirme, görüşme, anlaşma ve ödeme sürecini içerebilen bir sıralama içinde yer alır. Yönetimin hangi olayın bir taahhüdü desteklediğini, hangisinin kullanılabilir nakit sağladığını belirlemesi gerekir. Yalnızca başvurunun kapanış tarihini içeren bir takvim kaydı, sonraki bu bağımlılıkları çözümsüz bırakır. Önerilen çerçeve, gönderim takvimini işletmenin kilometre taşına, o aşamadan önce gereken harcamaya ve sonuç belirsizliğini korurken kullanılabilir olan finansmana bağlar.
Kaybedilmiş seçenek ifadesinin bu çalışmada belirli bir anlamı vardır. Geçerli koşullar altında, belirli bir zamanda belirli bir finansman sürecine girebilme imkânını ifade eder. Bir ara değerlendirme grubunu kaçırmak incelemeyi geciktirebilir. Bir davetin izin verdiği son gönderimi kaçırmanın farklı bir sonucu olabilir. Bir şirket, başvurma iznini korurken sonucu bekleme yönündeki ticari kapasitesini de kaybedebilir. Bu nedenle ilgili analiz birimi, başvuran tüzel kişi, program, aşama, finansman döngüsü ve nakit takviminin bileşimidir. Ne nominal hibe tutarı ne de tamamlanmamış bir başvuru ekonomik kaybı ortaya koyar.
Uygulamadaki hedef kitle; ilk başvurusunu hazırlayan kurucuları, hibeleri diğer sermaye kaynaklarıyla karşılaştıran finans ekiplerini, ortakları koordine eden kurumsal inovasyon ekiplerini ve portföy şirketinin mevcut nakitle faaliyetlerini sürdürebileceği süreyi inceleyen yatırımcıları kapsar. Başvuruyu yapan kuruluş, gerçek uygunluk gerekliliklerini karşılamalıdır. Uluslararası bir kurucunun bulunduğu yer, bir tüzel kişinin ulusal programa girme hakkını ortaya koymaz. Zamanlama analizi bu uygunluk kontrolünü izler ve kuralların uygulandığı aşamalar boyunca uygunluğun sürmesine bağlı kalır. Bu çalışma, ülkeye özgü hukuki danışmanlık vermeksizin uygulama ve finansmana odaklanır.
Temel öneri, bir başvuruyu ancak güncel bir kural kaydı, uygulanabilir bir bağımlılık takvimi ve açık bir alternatif finansmanla birlikte onaylamaktır. Bunlar önerilen yönetim kontrolleridir. Değerleri, kuruluşun gerçek çalışmaları ve finansman sonuçları karşısında test edilmelidir. Analiz, oluşturulmuş örneklerle aritmetiklerini ve karar sonuçlarını gösterir; bunları benimseyen şirketlerin daha fazla hibe kazandığını ortaya koymaz. Doğrudan çıktısı, bir sonraki uygulanabilir gönderim ve işletmenin finansmanın kullanılabilir olup olmayacağını öğrenmesinden önce taahhüt edilen kaynaklar hakkında incelenebilir bir karardır.
| Karar | Gerekli kanıt | Planlama sonucu |
|---|---|---|
| Programa girmek | Güncel uygunluk ve giriş aşaması kuralları | Hazırlığı yalnızca izin verilen bir yol için yetkilendirmek |
| Bir finansman döngüsünü hedeflemek | Yayımlanmış kapanış kuralı ve aşama izni | Gerçekleştirilebilir bir gönderim olayı seçmek |
| Başvuruyu onaylamak | Tamamlanmış içerik ve yetkilendirilmiş bütçe | Kuruluşu kimin bağlayabileceğini belirlemek |
| Proje harcaması taahhüt etmek | Geçerli hibe verilme ve başlangıç koşulları | Başvuru çalışmasıyla finanse edilen çalışmayı ayırmak |
| Hibe nakdine dayanmak | Anlaşma ve ödeme koşulları | Belirsiz tahsilat için finansmanı elde tutmak |
Önerilen karar yapısı. Geçerli sıralamayı programın gerçek belgeleri belirler.
2 Araştırma yöntemi ve kanıtın sınırları
Belge incelemesi, farklı zamanlama mekanizmalarını görünür kılan resmî gönderim ve finansman yönetimi rehberlerini seçer. Birleşik Krallık kaynakları UKRI Funding Service ile Innovate UK'nin Innovation Funding Service hizmetini ayırır. Avrupa kaynakları yıllık EIC çalışma programlarını, değişiklikleri ve sık sorulan soruları ayırır. Amerika Birleşik Devletleri kaynakları bir NSF çağrısını, NSF'nin genel teklif politikasını ve Grants.gov süreçlerini ayırır. Bunlar farklı sistemlerden amaçlı olarak seçilmiş örneklerdir. İnovasyon finansmanının sayımı niteliğinde değildir; bir sistemdeki hüküm, başka bir fon sağlayıcının da o hükmü izlediğine kanıt oluşturmaz.
Analizde kullanılan her olgusal kural için program kimliği, belge veya sayfa kimliği, ilgili başvuru aşaması ve erişim tarihi gerekir. Yıllık program ile güncellenmiş çevrimiçi sayfa farklıysa örnek, her ikisinin cazip hükümlerini birleştirmek yerine geçerli sürümü korumalıdır. Geçmiş bir tarih, tarihsel durumu açıkça belirtilirse belge örneği olarak yararlı kalır. Yaklaşan bir son tarih olarak görünmemelidir. Güncel başvuru sahipleri, karşılaştırmaya dayanmadan hemen önce gerçek çağrı kaydını ve varsa daveti doğrulamalıdır.
Sayısal analizin iki ayrı bileşeni vardır. Planlama modeli, varsayılan yedi görev süresi kümesi üzerinden sabit bir ağı sıralar. Likidite modeli, harcamayı ve seçilen model son tarihinden koşullu tahsilata kadar geçen aralığı değiştirir. Her süre, nakit bakiyesi, rezerv ve hızlandırma müdahalesi oluşturulmuş bir girdidir. Resmî program örnekleri, bağımlılıkların ve zamanlama kurallarının neden önemli olduğuna bağlam sağlar; bu girdileri kalibre etmez. Model iş günü, tatil ve sivil saat karmaşıklıklarını yapısı gereği dışarıda bırakır. Belgesel örneklerde ele alınan kesin takvim tarihlerinden ayrı tutulur.
Bu çalışma için başvuru sahibi düzeyinde kayıt elde edilmemiştir. Dolayısıyla çalışma; son tarihleri kaçıran şirket sayısını, zamanlama nedeniyle reddedilen oranı, hibe verilme olasılığını veya daha erken gönderimin sağlayacağı finansmanın değerini tahmin edemez. Bu sorular, izinli ve bağlantılı veri ile savunulabilir bir karşı-olgusal durum gerektirir. Önerilen ampirik protokol, böyle bir çalışmanın nasıl tasarlanabileceğini açıklar. O zamana kadar katkı; kaynaklara dayalı bir yönetim sentezi ve program olgularıyla varsayımsal şirket kararları arasında incelenebilir bir sınır içeren, yeniden üretilebilir bir duyarlılık analizidir.
| Kanıt sınıfı | İzin verilen sonuç | Kapsam dışındaki sonuç |
|---|---|---|
| Resmî son tarih kuralı | O program ve sürüm için belirtilen koşul | Fon sağlayıcılar arasında evrensel bir kural |
| Saklanmış gönderim alındı belgesi | Sistemin belirtilen gönderim olayını kaydettiği | Uygunluk veya finansman onayı |
| Oluşturulmuş görev ağı | Belirtilen bağımlılıklar altında tamamlanma | Başvuru sahiplerinin gözlenen performansı |
| Koşullu nakit duyarlılığı | Belirtilen tarihler ve nakit tüketiminde gereken nakit | Beklenen hibe geliri |
| Şirket sonuçları çalışması | Yalnızca tasarımın ve verinin desteklediği | Basit bir önce-sonra sayımından nedensellik |
Yöntemsel sınırlar; özet, şekiller ve işlenmiş örnekler dâhil çalışmanın tamamında geçerlidir.
3 Gerçekte kapanan olayı tanımlamak
Bir son tarih kaydı, kesin kapanış saatini değerlendirme gruplama tarihinden ayırmalıdır. Olayın ilgi beyanı, kısa başvuru, tam teklif, görüşme veya anlaşmayla ilgili olup olmadığını da belirlemelidir. Bu ayrımlar, gecikmiş bir eylemin ne anlama geldiğini etkiler. Sürekli kabul edilen bir başvuru yine de bir sonraki değerlendirme döngüsünü bekleyebilir. Sabit tarihli bir yarışma tümüyle kapanabilir. Bağlantılı bir program işlemeye devam ederken bir davetin süresi dolabilir. Sorumlu yönetici, başka bir kullanılabilir tarihin eşdeğer ikame olduğuna karar vermeden önce gerçek olayı ve sonucunu kaydetmelidir.
NSF'nin genel teklif politikası, hedef tarihleri, son tarihleri ve gönderim pencerelerini açıkça ayırır. Bir hedef tarih, teklifin hangi panele veya toplantıya ulaşacağını etkileyebilir. Gönderim penceresinin kapanış tarihi, son tarih politikasına tabidir. Rehber, belirli istisnaları ve olağan yerel saat gerekliliğini de açıklar. Bu ayrımlar, her tarihin ya isteğe bağlı ya mutlak olduğu varsayımını yapmak yerine kesin bir sınıflandırmayı destekler. Geçerli çağrı ve uygulanabilir ekler kaydın parçası olmaya devam eder. Şirket, seçtiği finansman fırsatına ilişkin kuralı kullanmalıdır. [9]
Önerilen iç sınıflandırmanın beş alanı vardır: olay türü, etkilenen aşama, tamamlanması gereken eylem, olayı kaçırmanın sonucu ve kullanılabilir bir sonraki yol. Tamamlanmış eylem, gönderilmiş başvurunun fon sağlayıcı tarafından alınması, davete dayalı bir tam teklif veya kabul edilmiş proje anlaşması olabilir. Programın açık olduğunu söyleyen bir pazarlama e-postası beş alanın tamamını ortaya koymaz. Kaynak eksikse kayıt çözümsüz kalmalı ve adı belirli bir kişi, fon sağlayıcının belirtilen kanalından açıklama almalıdır. Çözümsüz bir kayıt, nakit tahmininde koşulsuz bir finansman tarihini destekleyemez.
Bu nedenle başlıktaki uyarının duruma özgü yorumlanması gerekir. Kaçırılmış bir olay, şirketin başvurma imkânını kalıcı olarak ortadan kaldırmadan mevcut döngüyü finansman planından çıkarabilir. Bir aktarım hükmü, daha sonraki değerlendirme fırsatını korurken işletmenin finanse etmesi gereken süreyi değiştirebilir. Kaybedilmiş bir davet, başka bir tam başvurudan önce ek bir giriş aşaması gerektirebilir. Yöneticinin görevi, bu sonuçlardan hangisinin kanıtlandığını belirlemek ve ardından operasyonel ve mali planı buna göre revize etmektir. Her sonucu kalıcı hak kaybı saymak kanıtı olduğundan güçlü gösterir.
| Olay | Doğrulanacak soru | Test edilecek olası sonuç |
|---|---|---|
| Sabit tarihli yarışmanın kapanışı | Sistem son tarihe kadar neyi almış olmalıdır? | Mevcut yarışma kullanılamaz |
| Değerlendirme grubu | Gecikmiş teklif başka bir gruba aktarılır mı? | Otomatik ret yerine daha geç değerlendirme |
| Davetin sona ermesi | Davet hangi aşamalara ve gönderimlere izin verir? | Yeni giriş adımı veya izin kaybı |
| Hedef tarih | Bu tarihten sonra gönderim devam edebilir mi? | Farklı panel veya değerlendirme zamanlaması |
| Proje kurulum son tarihi | Seçimden sonra hangi koşullar tamamlanmalıdır? | Proje başlamadan önce teklif risk altında |
Sonuçlar, programa özgü doğrulama sorularıdır; bu sınıflandırma istisna veya hak tanımaz.
4 Programın geçerli sürümünü korumak
Yararlı bir son tarih kaydı, karar vericinin gerçekten dayandığı kuralı korur. Asgari kayıt; fon sağlayıcının adını, program ve çağrı kimliğini, başvuru aşamasını, belge başlığını, sürümü veya yayımlanma tarihini, kaynak URL'sini, erişim zamanını ve sorumlu inceleyiciyi içerir. İlgili daveti veya değişikliği de saklar. Güncel son tarih daha sonra bu kayda bağlanır. Sonraki düzenleme yeni bir gözlem oluşturur ve planlanan hangi gönderimleri etkilediğini belirtir. Bu yaklaşım, tarih değişikliğini önceki takvim kaydını sessizce değiştirmek yerine inceleme gerektiren görünür bir karar hâline getirir.
EIC'nin yıllık program yapısı, sürüm disiplinini özellikle önemli kılar. Şirket, bir yılın giriş aşaması sonucuna sahipken yayımlanmış geçiş koşulları uyarınca başka bir yılda tam başvuruyu değerlendirebilir. Bir sonraki uygulanabilir grup, geçerli çalışma programı ve güncel resmî talimatlara göre kontrol edilmelidir. Düzeltilmiş 2027 materyali ve güncel SSS, 2027 örneğinin belgesel girdileridir; 2026 takvimi olarak yeniden etiketlenmemelidir. Bir arama motorunun sakladığı yıllık sayfa da tarihler operasyonel plana alınmadan önce güncel kaynak kontrolü gerektirir. [5,6,7]
Önerilen değişiklik süreci dört pratik soru sorar. Kapanış anı değişti mi? İstenen gönderim dosyası veya aşama değişti mi? Başvuru sahibinin izin ya da uygunluk süresi değişti mi? Sonraki değerlendirme veya proje başlangıcı sırası değişti mi? Başvuru başlığı ve teknik anlatım aynı kalsa bile herhangi bir alandaki değişiklik yeni onay gerektirebilir. Kaynak belge değişiklik kaydına eklenmeli ve sorumlu kişi etkilenen bütçeyi, ortak taahhütlerini ve finansman kilometre taşlarını belirlemelidir. Önerilen süreç, her fon sağlayıcının idaresini tarif etmekten ziyade bir iç kontroldür.
Şirket, geçerliliğini yitirmiş kayıtları tarihçe olarak saklamalıdır. Bunlar hazırlığın neden başladığını, ortaktan neden belge istendiğini ve finansman varsayımının neden değiştiğini açıklar. Tarihçenin birbiriyle yarışan talimatlara dönüşmemesi için güncel onaylı kayıt kolayca belirlenebilmelidir. Dosya kişisel bilgi, ortak fiyatları veya yayımlanmamış teknoloji içeriyorsa erişim kontrolleri önemlidir. Kamuya açık bir son tarih izleme sistemi yalnızca program metaverilerine ve şirketin yetkilendirilmiş durum alanlarına ihtiyaç duyar; başvurunun kendisini açığa çıkarması gerekmez. Bu nedenle kaynak izleme ile başvuru yazımı farklı izinler kullanabilir.
| Alan grubu | Gerekli içerik | İncelemeyi tetikleyen durum |
|---|---|---|
| Program kimliği | Fon sağlayıcı, çağrı, yıl ve aşama | Yeni çağrı veya ardıl program |
| Zamanlama kuralı | Yerel tarih, saat dilimi ve kapanış eylemi | Son tarih veya grup değişikliği |
| İzin | Davet ve gönderim sınırları | Davetin sona ermesi veya sonuç |
| Kaynak kökeni | URL, belge sürümü ve erişim zamanı | Yeni resmî yayım |
| Uygulama | Sorumlular, bağımlılıklar, alındı belgesi ve karar | Değişen görev veya yetki |
| Finansman | Koşullu tahsilat aralığı ve alternatif kaynaklar | Değişen döngü veya proje başlangıcı |
Önerilen kayıt; genel yapının yetersiz olduğu durumlarda programa özgü alanları koruyun.
5 Doğru saati ve takvimi kullanmak
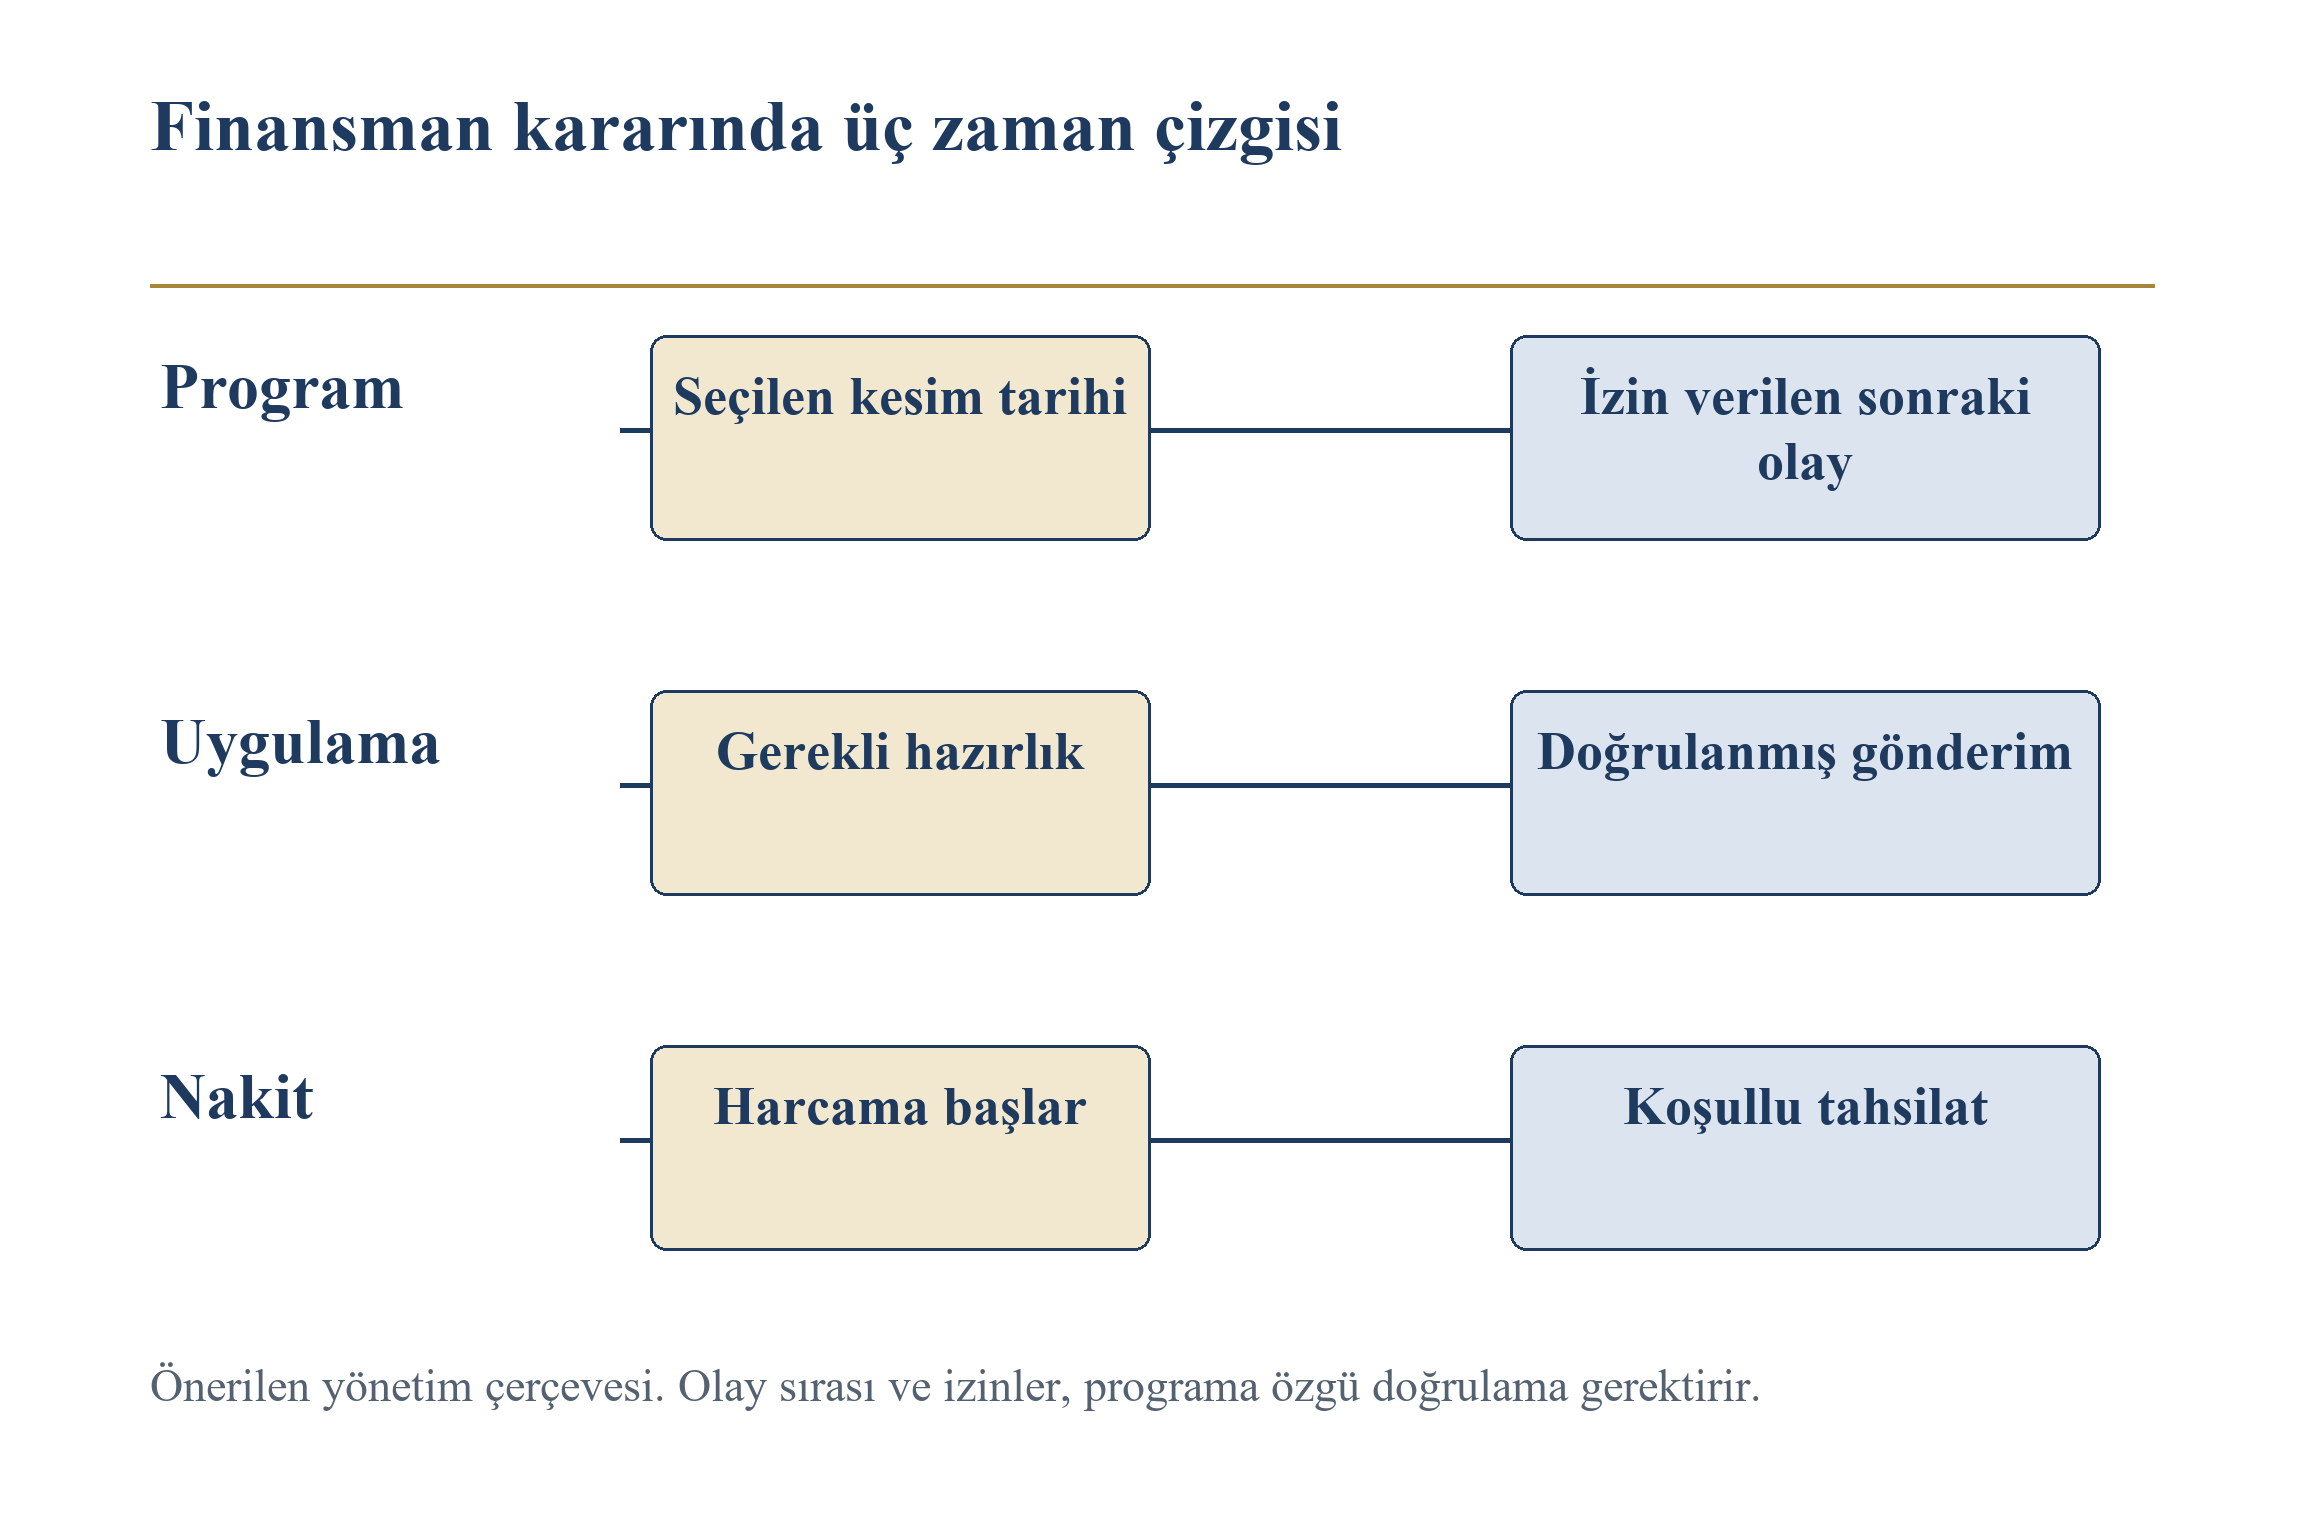
Kapanış anı, fon sağlayıcının belirttiği yerel saatte saklanmalı ve uygulama için operasyon ekibinin saat dilimine çevrilmelidir. Yalnızca tarih içeren bir takvim kaydı; 11:00 kapanışı, 16:00 kapanışı ve yerel 17:00 gönderim kuralı arasındaki farkı gizleyebilir. Yerel saatin yorumlandığı konum da önemlidir. Kural gönderen kuruluşun konumunu adlandırıyorsa uluslararası dağıtılmış bir ekip bunun yerine kurucunun seyahat sırasında bulunduğu konumu kullanmamalıdır. Dönüşümde belirleyici olan özgün ifadedir. [2,8,9,18]
Sivil saat kuralları değişebilir ve bazı yerler mevsimsel geçişler uygular. IANA'nın saat dilimi belgeleri, konum tabanlı tanımlayıcıların neden tek ve kalıcı bir UTC farkı yerine kuralları temsil ettiğini açıklar. Bu nedenle önerilen operasyonel kayıt hem belirtilen yerel kuralı hem çevrilmiş anı, saat dilimi tanımlayıcısı ve dönüşüm tarihiyle birlikte saklamalıdır. Tek başına bir kısaltma belirsiz olabilir. Bu öneri bir işletme kaydının güvenilirliğiyle ilgilidir; çalışma herhangi bir fon sağlayıcının son tarih ifadesine yeni bir yorum getirmez. Belirsiz yayımlanmış saatlerle ilgili sorular kaynak kuruluşla çözülmelidir. [14]
Geriye doğru planlama, her görev sorumlusu için ayrı bir çalışma takvimi gerektirir. Üç iş günü olarak ölçülen mali inceleme bir tatili aşabilirken portal takvim günü esasında açık kalabilir. Başka bir hukuk alanındaki ortak farklı hafta sonu veya resmî tatil uygulayabilir. Önerilen takvim, faaliyete bir takvim atar ve onu tamamlayan teslimi adlandırır. Gün olarak verilen süre, bağımlılık hesabına alınmadan önce açıklığa kavuşturulmalıdır. Çalışmanın ilerleyen bölümündeki model, aritmetiğin yeniden üretilebilmesi için bilinçli olarak basitleştirilmiş iş günü indeksleri kullanır.
İç gönderim hedefi, yayımlanan kapanış anından açıkça seçilmiş bir süre önce olmalıdır. Bu süre; doğrulama, yetki ve düzeltme ihtiyaçlarına dayalı bir yönetim varsayımıdır. Resmî bir ek süre veya evrensel en uygun tampon olarak sunulmamalıdır. Daha sonra oluşan sistem hatası, dış son tarihi otomatik olarak uzatmaz. Plan, ekibin isteğe bağlı düzenlemeleri ne zaman bırakacağını, gerekli düzeltmeyi kimin onaylayabileceğini ve son gönderilmiş dosyanın nasıl korunacağını belirlemelidir. Bu kararlar son iş gününden önce kararlaştırıldığında en yararlı hâle gelir.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Önerilen yönetim çerçevesi. Resmî sivil saat son tarihleri ve basitleştirilmiş model iş günleri farklı gösterimlerdir.
6 Kayıt ve yetki, takvim bağımlılıklarıdır
Teknik olarak tamamlanmış bir başvuru; tüzel kişi, hesap veya yetkili temsilci hazır olmadığı için gönderilmemiş kalabilir. Bu nedenle kayıt; adı belirli sorumlusu, gerekli kanıtı ve doğrulanmış en erken tamamlanma tarihi olan bir görev olarak görünmelidir. Sorumlu kişi kuruluşun gerekli tanımlayıcıya zaten sahip olup olmadığını, kaydın aktif kalıp kalmadığını ve gönderimi yapması beklenen kişinin ilgili yetkiye sahip olup olmadığını belirlemelidir. Parolayla erişim tek başına kuruluş izni için yeterli kanıt değildir. Önerilen kontrol, son onay penceresinden önce ilgili sistemdeki gerçek rolü test eder.
NSF'nin tam teklif sayfası kayıt adımlarını açıklar ve sürecin erken başlatılması gerektiğini belirtir. Genel NSF politikası, gönderim ilerlemeden önce geçerli ve aktif bir SAM kaydı ile UEI gerektirir. Başvuruyu NSF programının kendi kanal ve aşama gereklilikleri yönetir; Grants.gov profilinin varlığı Research.gov üzerinden gönderime hazır olunduğunu ortaya koymaz. Başvuru sahibi güncel talimatları, kayıt durumunu ve rol atamasını birlikte doğrulamalıdır. Yayımlanmış işlem süresi tahminleri planlama bilgisidir; yeni veya düzeltilmiş kaydın belirli tarihte hazır olacağına dair söz değildir. [9,10]
Grants.gov ayrıca kuruluş kaydını, elektronik iş irtibat kişisini ve başvuru sahibi rollerini açıklar. Kayıt rehberi, bilginin doğrulanamadığı hâllerde daha uzun işlem süresine izin verir. Bu süreç, teklif yazmanın ötesine uzanan bir ön koşulun ikinci örneği olarak yararlıdır. Grants.gov başvurusu planlayan işletme, gerçek kuruluş profili ve gönderim rolünün kanıtını saklamalı, ardından ilgili hibe veren kurumun gerekliliklerini uygulamalıdır. Bu karşılaştırma, zorunlu sistem kullanılamadığında veya son tarih geçtiğinde kanal değiştirmeyi önermez. [11]
Önerilen hazırlık testi; başvuran tüzel kişiyi, ilgili tanımlayıcıyı, aktif durumu, yetkili göndericiyi ve kuralların izin verdiği yedeği kaydeder. Dış yöneticiye bağlı kalan unsurları da kaydeder. Görev ancak gerekli kanıt mevcut olduğunda kapanmalıdır. Bekleyen kayıt, tamamlanma tarihi belirsiz canlı bir bağımlılıktır. Yönetim daha sonra hedeflenen finansman döngüsünün hâlâ uygulanabilir olup olmadığına, sonraki döngünün mevcut olup olmadığına ve kayıt sonucu belirsizken hangi hazırlık harcamasının gerekçeli kaldığına karar verebilir.
| Kontrol | Kanıt | Sorumlunun sorusu |
|---|---|---|
| Doğru başvuru sahibi | Tüzel kişi kimliği ve ilgili tanımlayıcı | Kayıt başvuracak kuruluşu adlandırıyor mu? |
| Aktif kayıt | Sistem durumu ve sona erme tarihi | Gerekli olayda geçerli kalacak mı? |
| Gönderim rolü | Gerçek rol ataması | Bu kişi bu tüzel kişi adına gönderebilir mi? |
| Dış doğrulama | Bekleyen istek ve yanıt | Tamamlanmayı kim kontrol ediyor ve ne belirsiz? |
| Süreklilik | İzin verilen yedek ve erişim | Asıl gönderici kullanılamazsa ne olur? |
Önerilen kontroller. Hangi hesap ve yetki kanıtının gerektiğini programa özgü kurallar belirler.
7 Aşama geçiş izinleri ve davetlerin geçerlilik süresi
Erken bir aşamada verilen onay, koşullara bağlı bir izin olarak ele alınmalıdır. Bu onayın bulunması, tam başvurunun süresiz olarak veya sonraki her çağrıya sunulabileceğini göstermez. Başvuru sahibi; izni veren programı, karar tarihini, izin verilen sonraki aşamayı, geçerli başvuru sınırlarını ve varsa sona erme veya geçiş kuralını kaydetmelidir. İlgili resmî talimat, alınan davetle birlikte saklanmalıdır. İznin, tüzel kişinin veya projenin esas itibarıyla aynı kalmasına bağlı olduğu durumlarda mülkiyet, kapsam veya konsorsiyum değişikliği, takvim kabul edilmeden önce ek inceleme gerektirebilir.
NSF'nin güncel Project Pitch bilgileri, ilk uygunluk değerlendirmesini ve tam başvuruya daveti açıklar. Bu bilgiler ayrıca Project Pitch başvurularına ilişkin sınırları ve daha önce reddedilen başvurular ile yeni veya revize edilmiş ön başvurulara ilişkin koşulları belirtir. Bu talimatlar, yalnızca tam başvurunun son tarihinin açıklayamayacağı zamanlama bağımlılıkları yaratır. Bir şirket, ilan edilen bir sonraki tam başvuru tarihinden yararlanabileceğini varsaymadan önce kendi ön başvurusunun ve davetinin durumunu belirlemelidir. Yayımlanan program takvimi ile başvuru sahibine özgü izin, ayrı girdilerdir. [15]
EIC belgeleri de giriş aşamasının sonuçlarına, program yılları arasındaki geçişlere ve başvuru sayısına ilişkin sınırlara dikkat edilmesini gerektirir. Sık sorulan sorular belgesi, bir değerlendirme kesim tarihinden sonraki başvuruların nasıl ele alındığını açıklar ve yılın son kesim tarihinde bir sınır bulunduğunu belirtir. Bu nedenle finansal plan, daha sonraki bir değerlendirme fırsatının korunması ile hedeflenen dönemin kaybedilmesini ayrı ele almalıdır. Kuruluşun tam başvurusu daha önce verilmiş bir izne veya geçerli yıllık çağrıya bağlıysa, başvuruların her zaman hazırlanabileceğine ilişkin genel bir ifadeye dayanılmamalıdır. [6,7]
Önerilen izin kaydı, yürürlükteki her davete yalnızca kaynakla desteklendiğinde kullanılabilecek en son başvuru olayını bağlar. İznin nasıl yorumlanacağı çözümlenmemişse, takvim bu belirsizliği korur ve yanıtı kimin alacağını belirtir. Yeniden kullanılabilir çalışmaların değer taşıdığı durumlarda hazırlığa seçici biçimde devam edilebilir; ancak yönetim kurulu, hangi harcamaların çözümlenmemiş izne bağlı olduğunu bilmelidir. Böylece yararlı teknik kanıtlar terk edilmeden veya kullanılabilirliği belirlenmemiş bir kanala aceleyle başvuru yapılmadan, ek taahhütler sınırlandırılabilir.
| Kayıt | Soru | Yanıtın çözümlenmemesinin sonucu |
|---|---|---|
| İzni veren karar | Kararı hangi program aşaması ve hangi başvuru sahibi aldı? | İznin başka bir tüzel kişi için geçerli olduğu varsayılamaz |
| Geçerlilik koşulu | Hangi tarihler veya dönemler hâlâ kullanılabilir? | İlan edilen bir sonraki son tarih kullanılamayabilir |
| Başvuru geçmişi | Sayıma dâhil olan hangi denemeler kullanıldı? | Kalan fırsatların doğrulanması gerekir |
| Projenin devamlılığı | Teklif esaslı biçimde değişti mi? | Yeni bir giriş değerlendirmesinin gerekip gerekmediğini kontrol edin |
| Geçiş hükmü | Hangi yıllık kurallar geçerli? | Birbiriyle uyumsuz program yıllarını birleştirmeyin |
Önerilen yönetim yapısıdır; her programın tam terimlerini ve alınan karar yazısını koruyun.
8 Başvurunun bağımlılık ağını oluşturmak
Takvim, teklif üzerinde çalışan kişilerin listesini vermek yerine tamamlanmış iş devirlerini açıklamalıdır. Teknik paket, hem finans incelemesinin hem de ortaklardan belge talebinin başlamasını sağlayabilir. Hukuk incelemesi, bu ikisinin sonuçlanmasına bağlı olabilir. Üst yönetim onayı, nihai hukuki ve finansal duruma bağlı olabilir. Portal doğrulaması ise kayıt işlemlerine ve onaylanmış pakete bağlı olabilir. Bazı faaliyetler paralel yürütülse bile, bu bağımlılıklar mümkün olan en erken başvuru zamanını belirler. Her görev sahibi, faaliyeti hangi kanıtın tamamladığını ve bunun hangi sonraki faaliyetin başlamasına izin verdiğini belirtmelidir.
Bağımlılıklara dayalı çizelgeleme, yöneylem araştırmasında yerleşik bir yaklaşımdır. Kelley'nin kritik yol yöntemine ilişkin matematiksel çalışması; sıralamayı, süreleri ve maliyetleri içeren bir modeli açıklar. Bu makale, söz konusu genel çizelgeleme ilkesini finansman başvurusu kararına uygular ve sonucu, fon alınmadan önceki nakit gereksinimine bağlar. Bu makale, kritik yol yöntemini icat ettiğini iddia etmez ve erişilemeyen tam metindeki bir türetim yeniden üretilmez. Burada kullanılan yedi görevli ağ, öğretim amacıyla oluşturulmuş bir modeldir. Şirketin gerçek ağı; bilimsel deneyler, satın alma, etik, ihracat kontrolleri veya modelde bulunmayan başka faaliyetler içerebilir. [13]
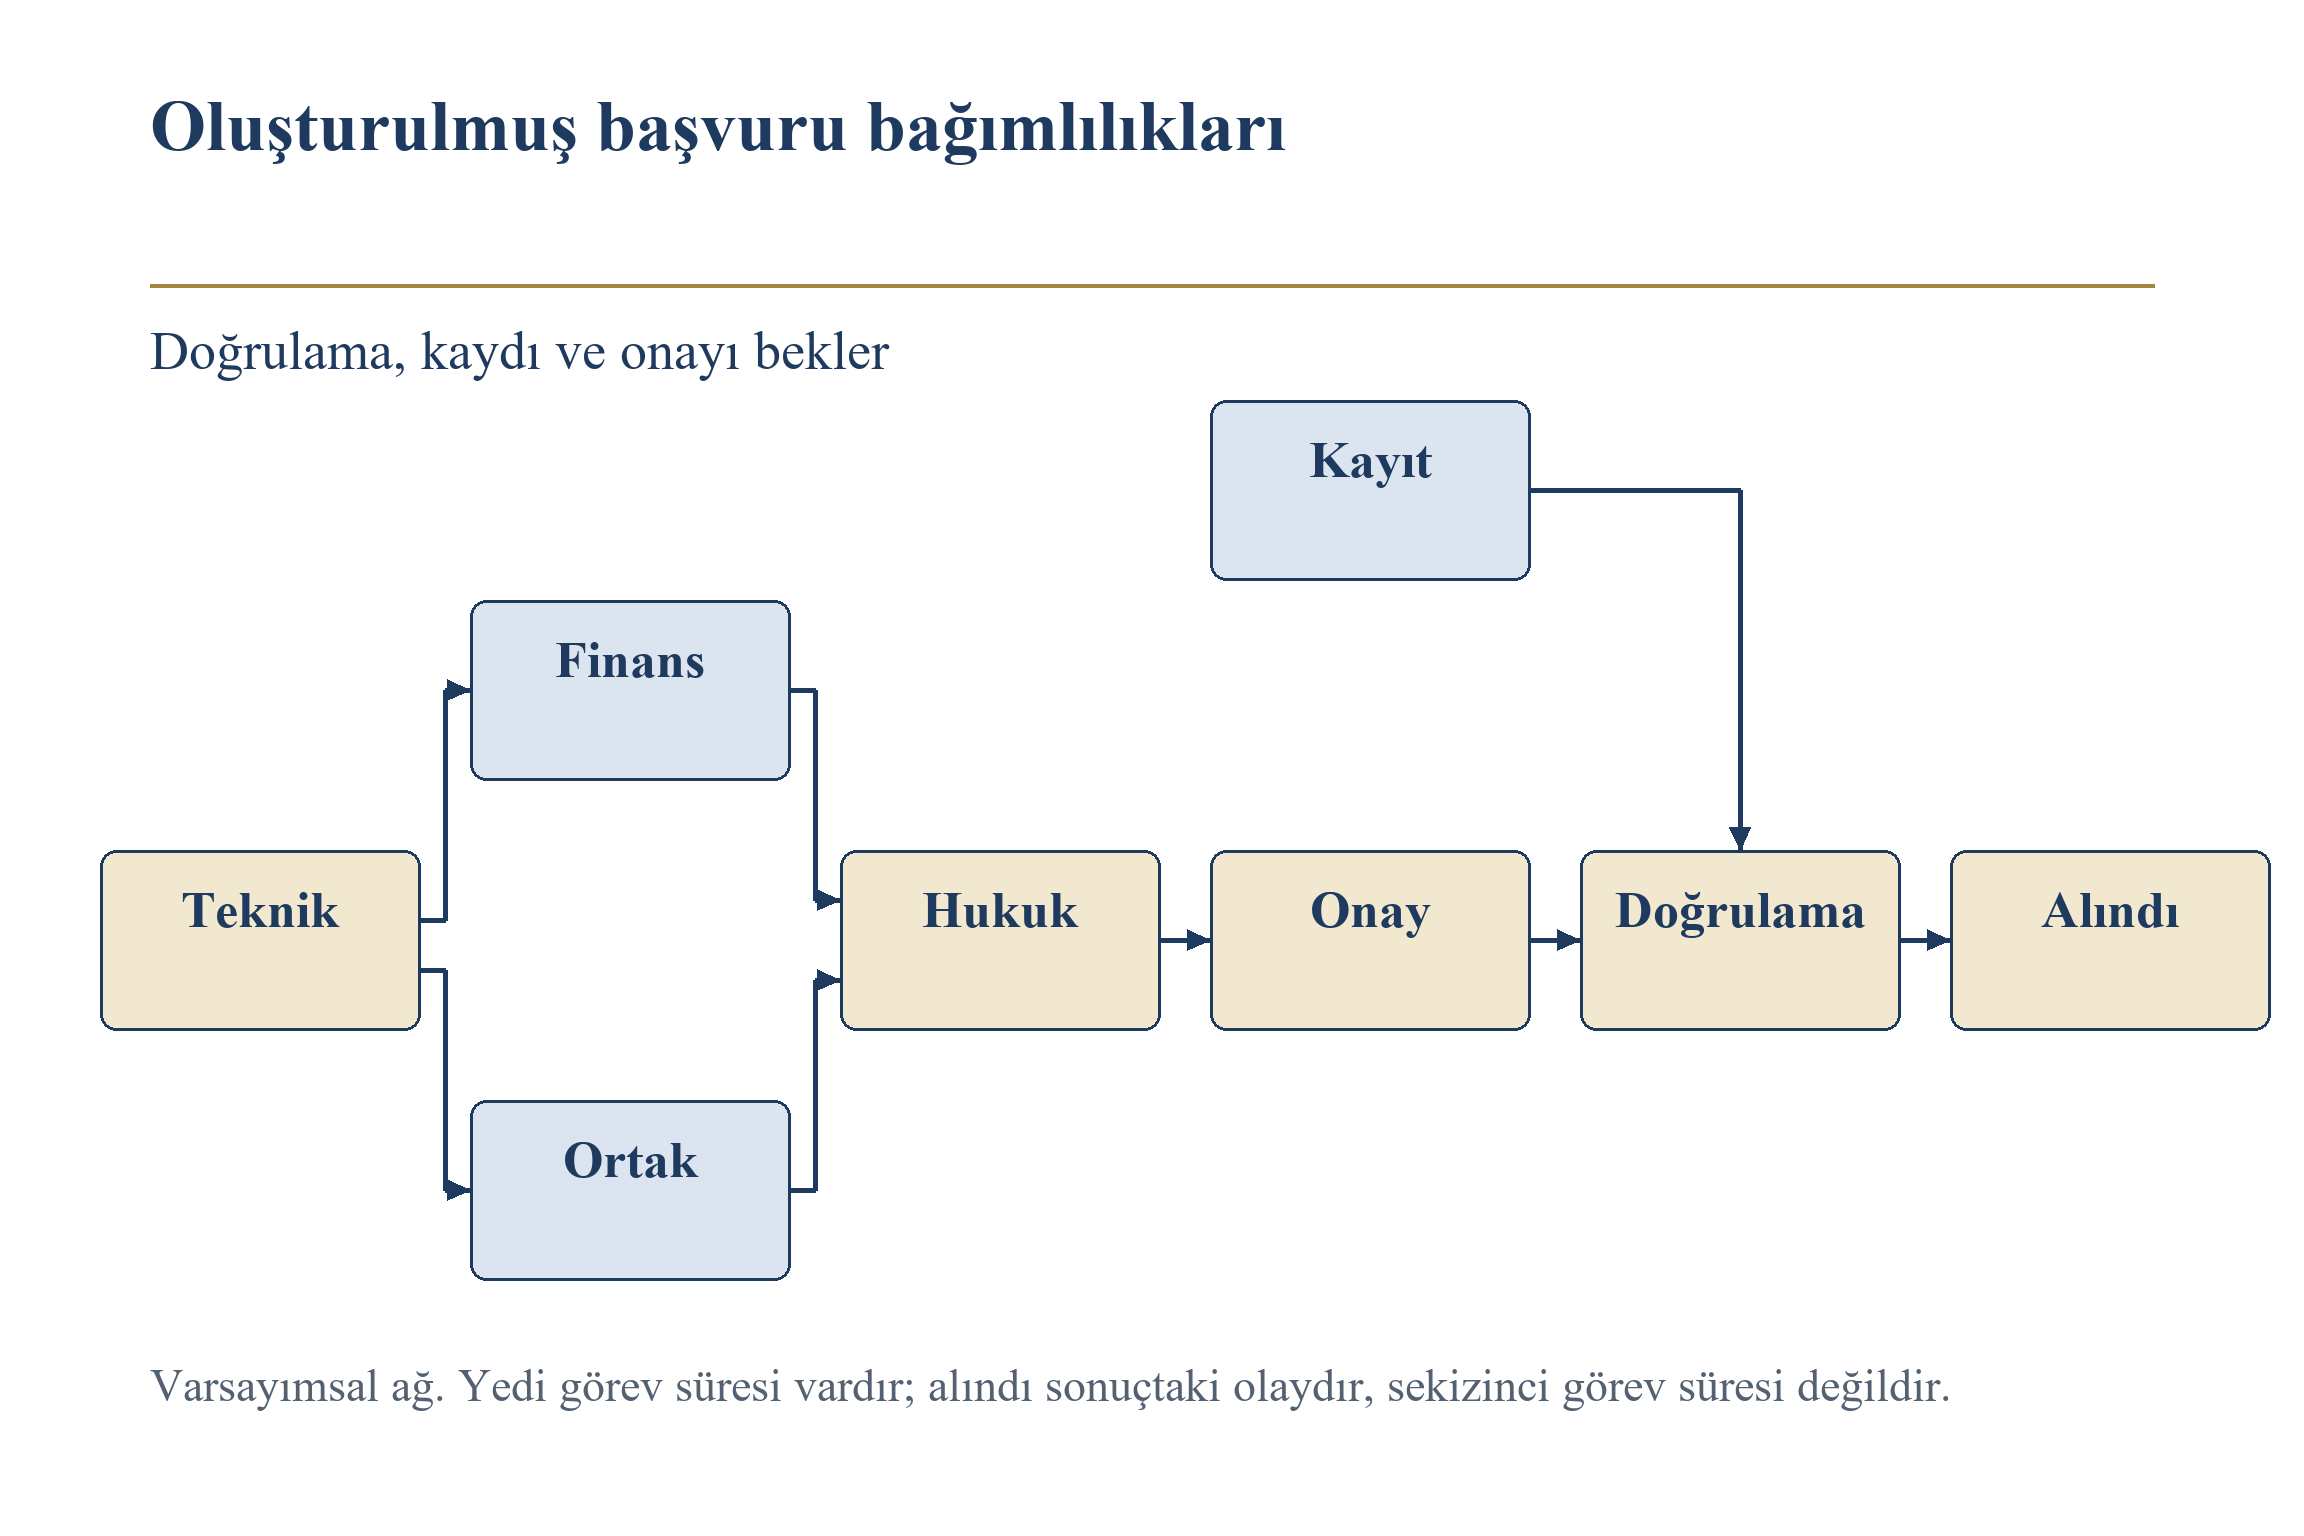
Önerilen modelde kayıt işlemleri teknik hazırlıktan bağımsız yürür. Finans incelemesi ve ortak hazırlığı, teknik paketten sonra başlar. Hukuk incelemesi her ikisini bekler; üst yönetim onayı hukuk incelemesini izler. Son başvuru doğrulaması, üst yönetim onayının ve kayıt işlemlerinin tamamlanmasını bekler. Her süre, model iş günü cinsinden ifade edilir. Gerçek bir başvuruda sorumlu kişi, bu ağ yapısını gerekli gerçek sıralamayla değiştirmeli ve bir görevin başka bir görevle örtüşüp örtüşemeyeceğini veya onaylanmış bir öncül gerektirip gerektirmediğini belgelemelidir. İki faaliyetin paralel yürüdüğü varsayımı, bu faaliyetleri gerçekleştiren kişilerce desteklenmelidir.
Kalan en uzun yol, işler tamamlandıkça veya kaynakta bir değişiklik yayımlandıkça değişebilir. Tamamlanmamış kayıt işlemi başvuru tarihini belirlemeye devam ediyorsa, taslağın daha hızlı bitirilmesinin çizelgeleme açısından değeri sınırlıdır. Bir ortak yazısının erkene alınması, yalnızca bu yazının sonraki bir iş devrini kısıtladığı durumlarda değer taşır. Bu nedenle önerilen inceleme, tamamlanmamış hangi bağımlılığın şu anda eksiksiz başvurunun en erken tarihini belirlediğini sorar. Ayrıca bu bağımlılığı değiştirmenin gerektirdiği işi ve finansal maliyeti kaydeder. Böylece yönetimin dikkati belirli bir faaliyete yönelirken, başvurunun kalitesi ve hukuka uygunluğu ayrı gereklilikler olarak korunur.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Varsayımsal ağdır. Görev sürelerine ilişkin varsayımlar model tablosunda belirtilmiştir; ağ, fon sağlayıcının resmî süreci değildir.
| Görev | Öncül | Model iş günü değerleri |
|---|---|---|
| Kayıt | Yok | 2, 10, 20 |
| Teknik paket | Yok | 8, 15, 22 |
| Finans incelemesi | Teknik paket | 2, 5, 8 |
| Ortak hazırlığı | Teknik paket | 3, 7, 12 |
| Hukuk incelemesi | Finans ve ortak çalışmaları | 1, 3, 6 |
| Üst yönetim onayı | Hukuk incelemesi | 1, 2, 4 |
| Başvuru doğrulaması | Kayıt ve onay | 1, 2, 3 |
Tüm değerler varsayımsal girdilerdir. Resmî işlem sürelerine veya başvuru sahibi davranışlarına ilişkin tahminler değildir.
9 Uygulanabilir bir başvuru tarihi hesaplamak
Modeldeki en erken tamamlanma tarihi, doğrudan bağımlılık ağından çıkar. Teknik çalışma, varsayılan süresinin sonunda tamamlanır. Finans ve ortak çalışmaları, kendi sürelerini teknik tamamlanma tarihine ekler. Hukuk incelemesi, bu iki faaliyetten daha yavaş olanı bittiğinde başlar. Üst yönetim onayı hukuk incelemesinin tamamlanmasını izler. Doğrulama, hem üst yönetim onayı hem de kayıt tamamlandığında başlar ve kendi süresini ekler. Bu özyinelemeli hesap, gerekli işlerin sırasını korur. Bütün süreleri tek bir sütunda toplamak, paralel yürüyen iki faaliyeti yanlış biçimde ardışık kabul eder.
Yedi görevli ağ için tamamlanma; kayıt işleminin bitişi ile teknik çalışma, finans veya ortak çalışmasından daha yavaş olanı, hukuk incelemesi ve onaydan oluşan birleşik yolun bitişinden daha geç olanına doğrulama süresinin eklenmesi olarak ifade edilebilir. Deney, yedi görevin her biri için üç süre seçeneğinin tamamını sayarak 3 üzeri 7, yani 2 187 birleşim üretir. İlk sentetik kesim tarihi modelin 30. günü, sonraki ise 60. günüdür. Her birleşime yalnızca tasarım uzayını betimlemek amacıyla eşit sayım ağırlığı verilir. Faaliyet gösteren bir şirkette bu süre seçeneklerinin eşit olasılıklı olduğu iddia edilmez.
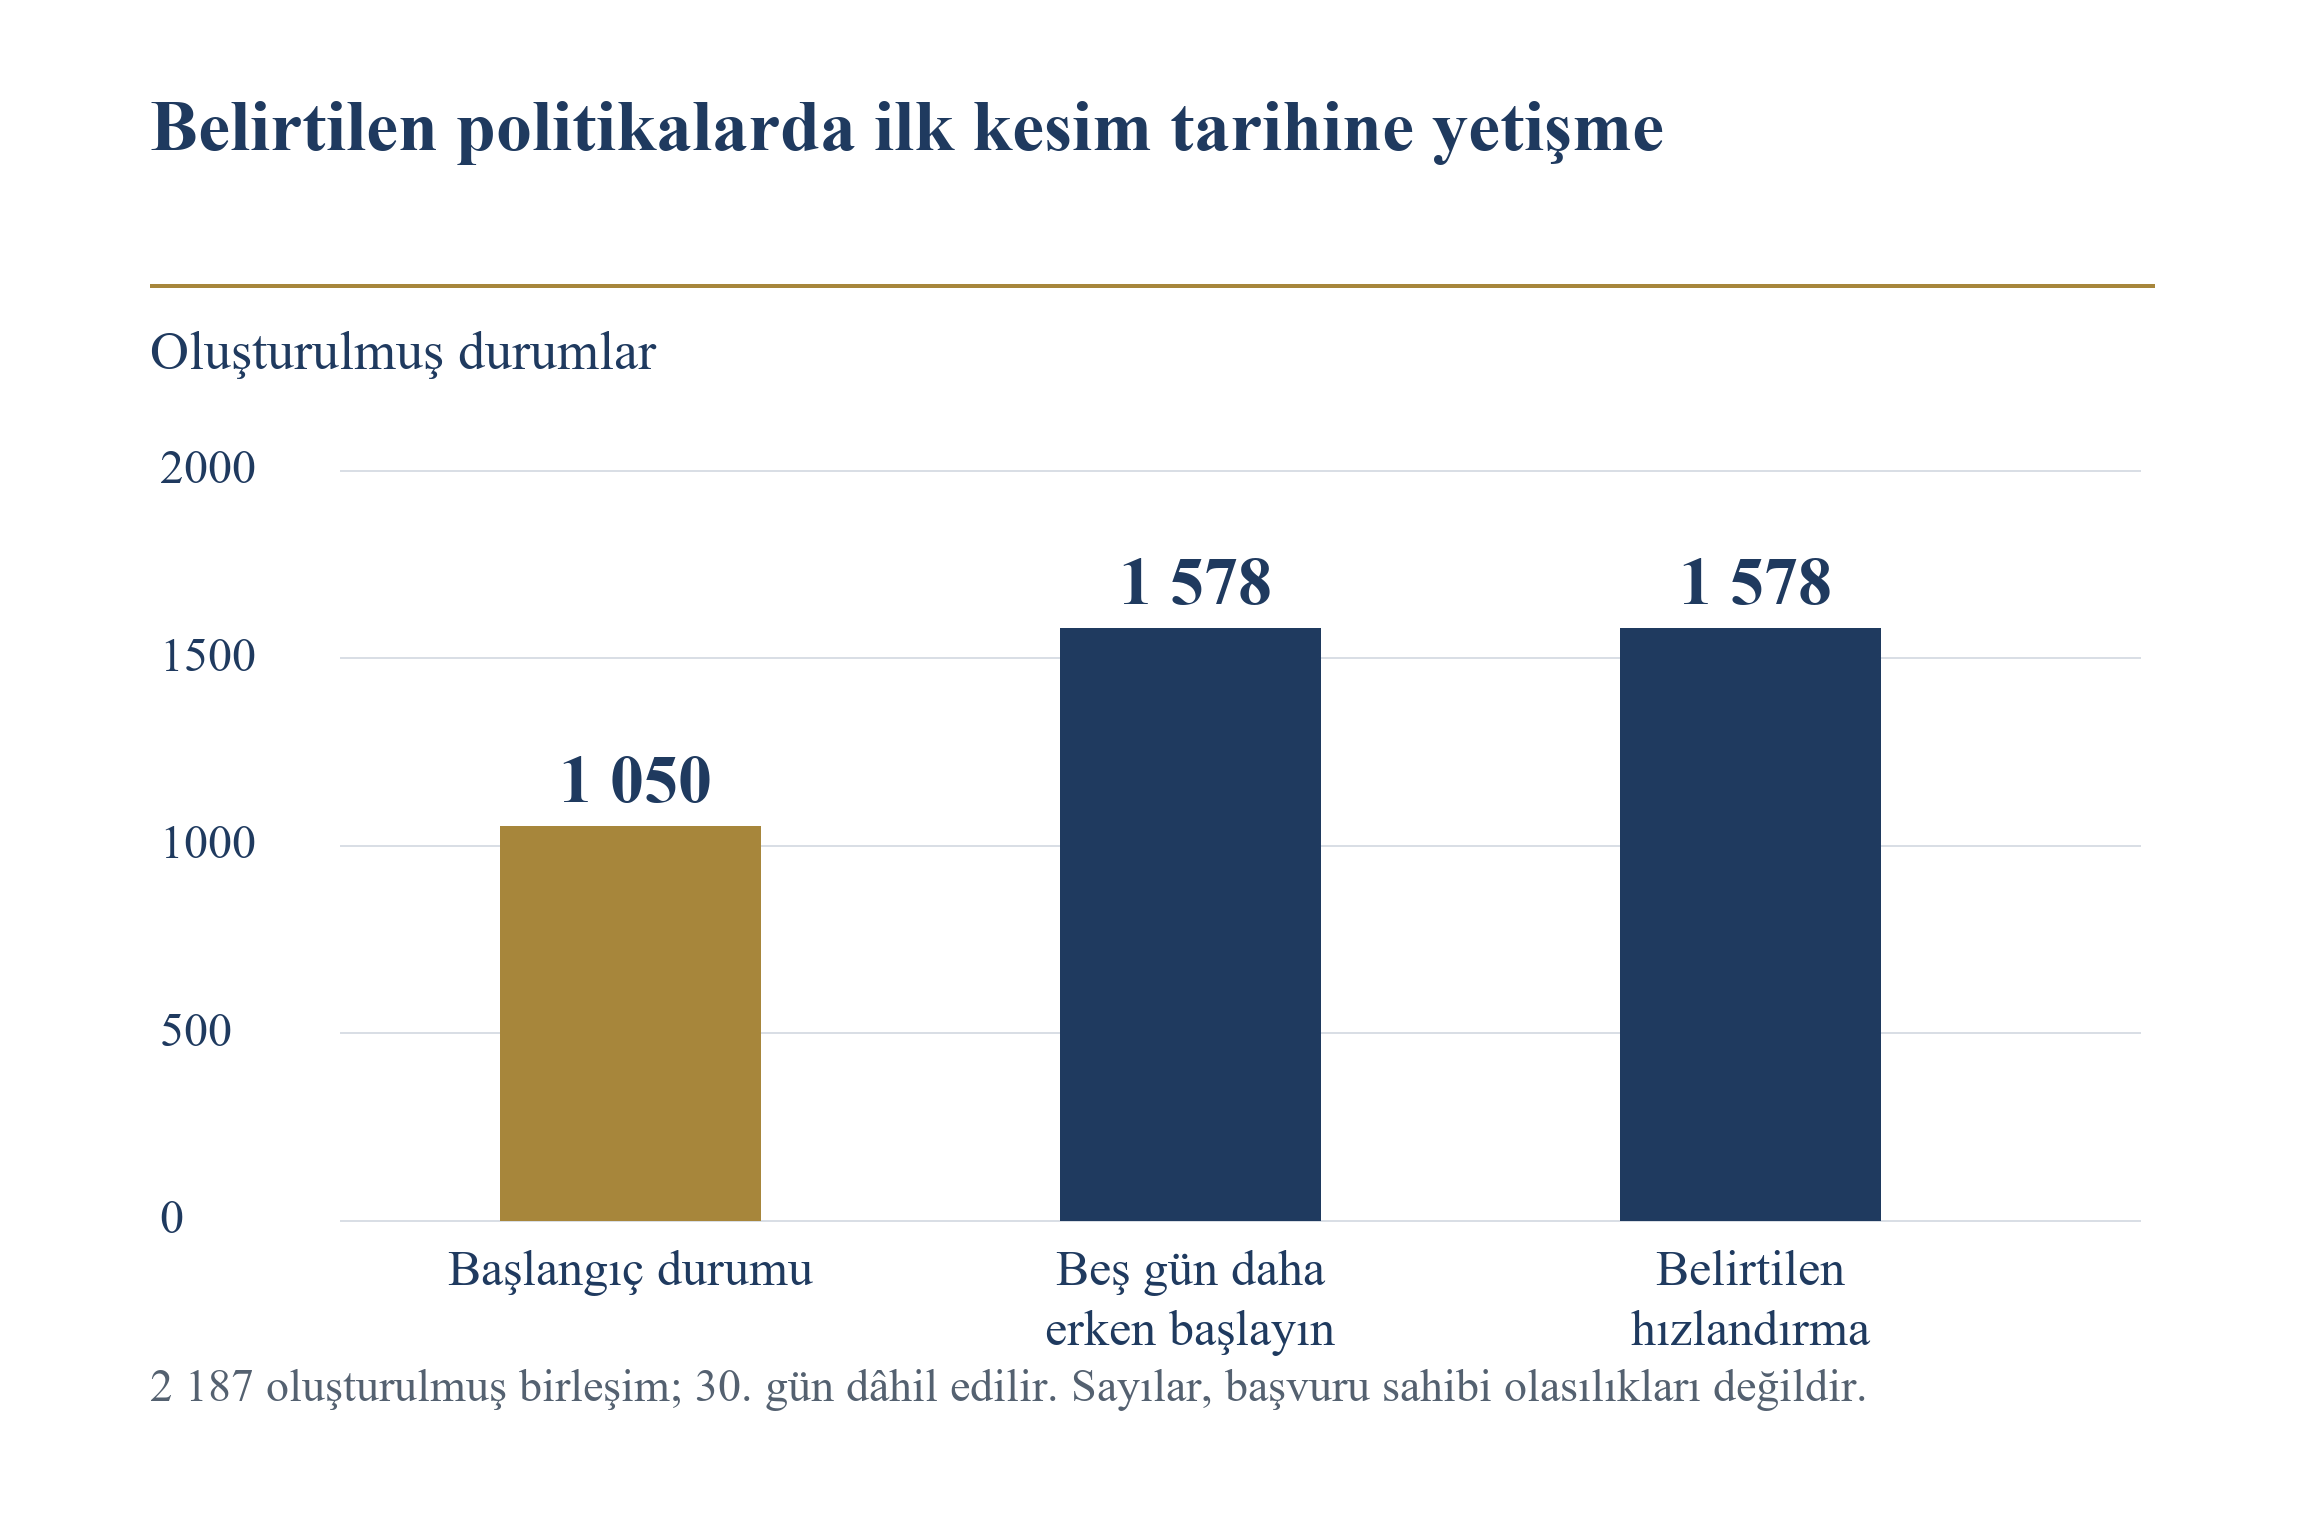
Başlangıç durumundaki tamamlanma tarihleri modelin 14. gününden 47. gününe kadar uzanır. Oluşturulan birleşimlerden 1 050'si 30. güne kadar, 1 137'si ise daha sonra tamamlanır. Belirtilen varsayımlar altında 2 187 birleşimin tamamı 60. güne kadar biter. Bunlar, bu sonlu ağ için aritmetik sonuçlardır. Geç kalan gerçek başvuru sahiplerinin oranını veya destek alma olasılığını göstermez. Uygunluk, teknik kalite, rekabet ve fon sağlayıcının kapasitesi çizelgeleme deneyinin dışındadır. Bir şirket, modelin zamanlama koşulunu sağlayıp gerçek bir programın diğer gerekliliklerini yine de karşılayamayabilir.
Deney, modelin tam 30. gününde tamamlanmayı uygulanabilir sayar. Sınırı dâhil eden bu karşılaştırma, açıkça belirtilmiş bir modelleme kuralıdır ve portalın son zaman damgasındaki bir işlemi kabul edeceğine ilişkin bir iddia değildir. 102 başlangıç durumu ve her müdahale altında 111 durum tam 30. günde biter. Kesin olarak daha önce tamamlanma ölçütü kullanılsaydı, başlangıç için 948, müdahaleler için 1 467 durum elde edilirdi. Gerçek bir başvuru, daha erken doğrulanmış gönderimi hedeflemeli ve kapanış anı için fon sağlayıcının kuralını ve sistem kanıtını esas almalıdır.
Hesabın pratik kullanımı, hangi girdinin hedeflenen olayı uygulanamaz kıldığını ortaya çıkarmaktır. Bir görev süresi bilinmiyorsa, bir aralık veya açıkça çözümlenmemiş girdi, iyimser tek nokta tahmininden daha fazla bilgi sağlar. Şirket, farklı varsayımlar altında takvimi inceleyebilir ve ek harcamanın ne zaman onay gerektirdiğine karar verebilir. Bir yönetim kurulu üyesi, önerilen tarihin arkasındaki görevi, sorumluyu, kanıtı ve takvimi görebilmelidir. Çizelgeleme çalışma sayfasının doldurulmuş olması, işin tamamlandığını veya fon sağlayıcının başvuruyu kabul edeceğini tek başına kanıtlamaz.
| Ölçüt | Sonuç | Yorum |
|---|---|---|
| Süre birleşimleri | 2 187 | Ağırlıklandırılmamış tasarım durumları |
| İlk model kesim tarihine kadar hazır | 1 050 | 30. günde veya öncesinde tamamlanma |
| İlk model kesim tarihinden sonra hazır | 1 137 | 30. günden sonra tamamlanma |
| İkinci model kesim tarihine kadar hazır | 2 187 | 60. günde veya öncesinde tamamlanma |
| Tamamlanma aralığı | 14. günden 47. güne | Belirtilen ağ içindeki aralık |
Oluşturulmuş sonuçlardır. Gerçek başvuru sıklıkları, destek olasılıkları veya gerçekleşmiş finansman kayıpları tahmin edilmez.
10 Daha erken hazırlık ile daha hızlı uygulamayı karşılaştırmak
İlk müdahale, modeldeki bütün hazırlık sürecini beş iş günü daha erken başlatır. Görev ağı ve süreleri değişmediğinden, bütün tamamlanma tarihleri modelde beş gün erkene gelir. İkinci müdahale, varsayılan üç faaliyeti değiştirir: teknik hazırlık üç gün kısalır; finans ve ortak çalışmalarının her biri, en az bir gün kalması koşuluyla iki gün kısalır. Kayıt, hukuk incelemesi, üst yönetim onayı ve doğrulama değişmez. Bunlar açıkça tanımlanmış varsayımsal müdahalelerdir. Analiz, gerçek ekiplerin bu kısaltmaları gerçekleştirebileceğini veya bunun finansal maliyet ya da kalite maliyeti taşımadığını varsaymaz.
Her iki müdahale de ilk kesim tarihinde 1 578 oluşturulmuş birleşimi uygulanabilir kılar; bu, başlangıca göre 528 artıştır. Her birinde 609 birleşim 30. günden sonraya kalır. Kesim tarihindeki sayıların eşit olması, faaliyet performanslarının eşdeğerliğini göstermez. Hızlandırma politikası kayıt işlemini değiştirmezken daha erken başlangıç bu işlemi de erkene çektiğinden, durum bazındaki tamamlanma tarihleri 213 birleşimde farklıdır. Diğer birleşimlerde kesim tarihi sonucunu aynı kritik yol belirler. Karşılaştırma, başlıkta verilen sayının, onu üreten bağımlılık hesabı ve varsayılan kaynaklarla birlikte sunulmasının neden gerekli olduğunu gösterir.
Gerçek bir hızlandırma kararı, maliyeti belirlenmiş ve uygulanabilir bir görev değişikliği gerektirir. Bir incelemeci daha eklemek, yararlı bir paralel faaliyet oluşturabilir veya koordinasyon süresini artırabilir; model bu sonuçlardan hiçbirini varsaymaz. Teknik kanıt görevini sıkıştırmak, teklifi desteklemek için gereken çalışmayı ortadan kaldırabilir. İç hedefin gelmiş olması, hukuki ve finansal onayların tamamlandığı anlamına gelmez. Yönetim, belirli bir değişikliğe yetki vermeli, sorumlusunu belirlemeli ve kanıt standardının hâlâ karşılanıp karşılanmadığını kaydetmelidir. Ek ücretler veya personel zamanı finansman karşılaştırmasına dâhil edilmelidir.
İki müdahale, ilk model kesim tarihinde aynı 528 durumu uygulanabilir hâle getirir. Aralarındaki 213 fark, yeni uygulanabilir hâle gelen farklı başvuru kümelerini değil, ızgaranın başka yerlerindeki tamamlanma tarihlerini ilgilendirir. Bu ayrıntı karşılaştırmanın sınırını belirler: deney, bu ağın kesim tarihindeki sayısını değiştirmenin belirtilen iki yolunu gösterir; ek varsayımlar ve kanıtlar olmadan bunları maliyet veya kalite açısından sıralayamaz.
Daha erken hazırlık da maliyet taşıyabilir. Kuruluş, sonradan değişen bir yarışma için harcama yapabilir veya fırsat yeterince tanımlanmadan kıt teknik personelini tahsis edebilir. Bu nedenle karar, yeniden kullanılabilir hazırlık ile çağrıya özgü çalışmayı ayırmalıdır. Tüzel kişi kaydı, kanıt envanteri ve ilk finansman değerlendirmesi, tek bir başvurunun ötesinde kullanım alanları taşıyabilir; dar biçimde tanımlanmış bir ek belgenin aktarılabilir değeri daha düşük olabilir. Bunlar, şirket düzeyinde değerlendirme gerektiren önerilmiş sınıflandırmalardır. Deney, takvim sonuçlarını sınamak için bir yol sunar; gerçek çalışmanın ticari değeri ve maliyetini ise kanıta dayalı karara bırakır.
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Sayılar oluşturulmuş durumlara aittir; olasılık değildir. Kesim tarihindeki eşit sayılar, iki müdahale arasındaki durum bazlı 213 farklı tamamlanma tarihini gizler.
11 Başvuru öncesi zaman payını karar eşiği olarak ele almak
Dış kapanıştan önce bırakılan zaman payı, daha erken bir iç karar noktası yaratır. Modelde hiçbir görevi kısaltmaz. Zaman payı yokken başlangıç durumu, 1 050 birleşimi 30. gün kesim tarihi için hazır sayar. İki günlük pay, 28. güne kadar hazır olmayı gerektirir ve 852 birleşimi kabul eder. Beş günlük pay, 25. güne kadar hazır olmayı gerektirir ve 534 birleşimi kabul eder. Bu azalma, daha katı iç eşiğin doğrudan sonucudur. Zaman payı eklemenin tamamlanmayı iyileştirdiğinin veya geç başvuruları azalttığının kanıtı olarak sunulmamalıdır.
İç eşiğin operasyonel değeri, tetiklediği eyleme bağlıdır. Ekip daha erken başlayabilir, uygulanabilir bir görevi değiştirebilir, kullanılabilir daha sonraki bir olaya erteleyebilir veya ek harcamayı durdurabilir. Her eylem, kararın farklı bir unsurunu değiştirir. İnceleme yapılmadan tekrar tekrar kaldırılan zaman payı, yönetim kuruluna sınırlı bilgi sağlayabilir. Gereksiz iptali tetikleyen zaman payı da maliyet doğurabilir. Uygun aralık, gerçek başvurunun sistemini, onay sırasını, kanıt belirsizliğini ve kullanılabilir düzeltme sürecini yansıtmalıdır.
Önerilen kontrol, üç tarihi ayrı tutar. İçeriğin tamamlanması hedefi, isteğe bağlı taslak geliştirmeyi kapatır. Yetkili gönderim hedefi, gerekli sistem kontrolleri için zaman bırakır. Dış kapanış ise fon sağlayıcının kuralı olarak kalır. Kayıt, aralıkların nasıl seçildiğini ve değişikliği kimin onaylayabileceğini açıklamalıdır. İçerik hedefinden sonra tespit edilen esaslı bir düzeltme, hem doğruluk hem kalan süre açısından değerlendirilmelidir. Kuruluş; takvim hatırlatmasını yeterli yönetişim saymak yerine gönderme, erteleme veya geri çekme gerekçesini saklamalıdır.
Zaman payı, zaman damgalı görev ve başvuru kayıtları kullanılarak ampirik biçimde değerlendirilebilir. İlgili sonuç; sistemin gerçekten tanıdığı olay, gönderilen paketin kalitesi ve bu sonuca ulaşmak için kullanılan kaynaklardır. Zaman payı kullanan ve kullanmayan ekipleri karşılaştırırken başvuru zorluğu, önceki deneyim ve politikanın hangi koşullarda seçildiği dikkate alınmalıdır. Bir kuruluş, gözlenen iyileşmeyi zaman payına bağlamadan önce bu değişkenleri ölçmelidir. Mevcut oluşturulmuş analiz, eşik aritmetiğini gösterir ve böyle bir çalışma için sorular belirler; davranış değişikliğine ilişkin nedensel bir tahmin sunmaz.
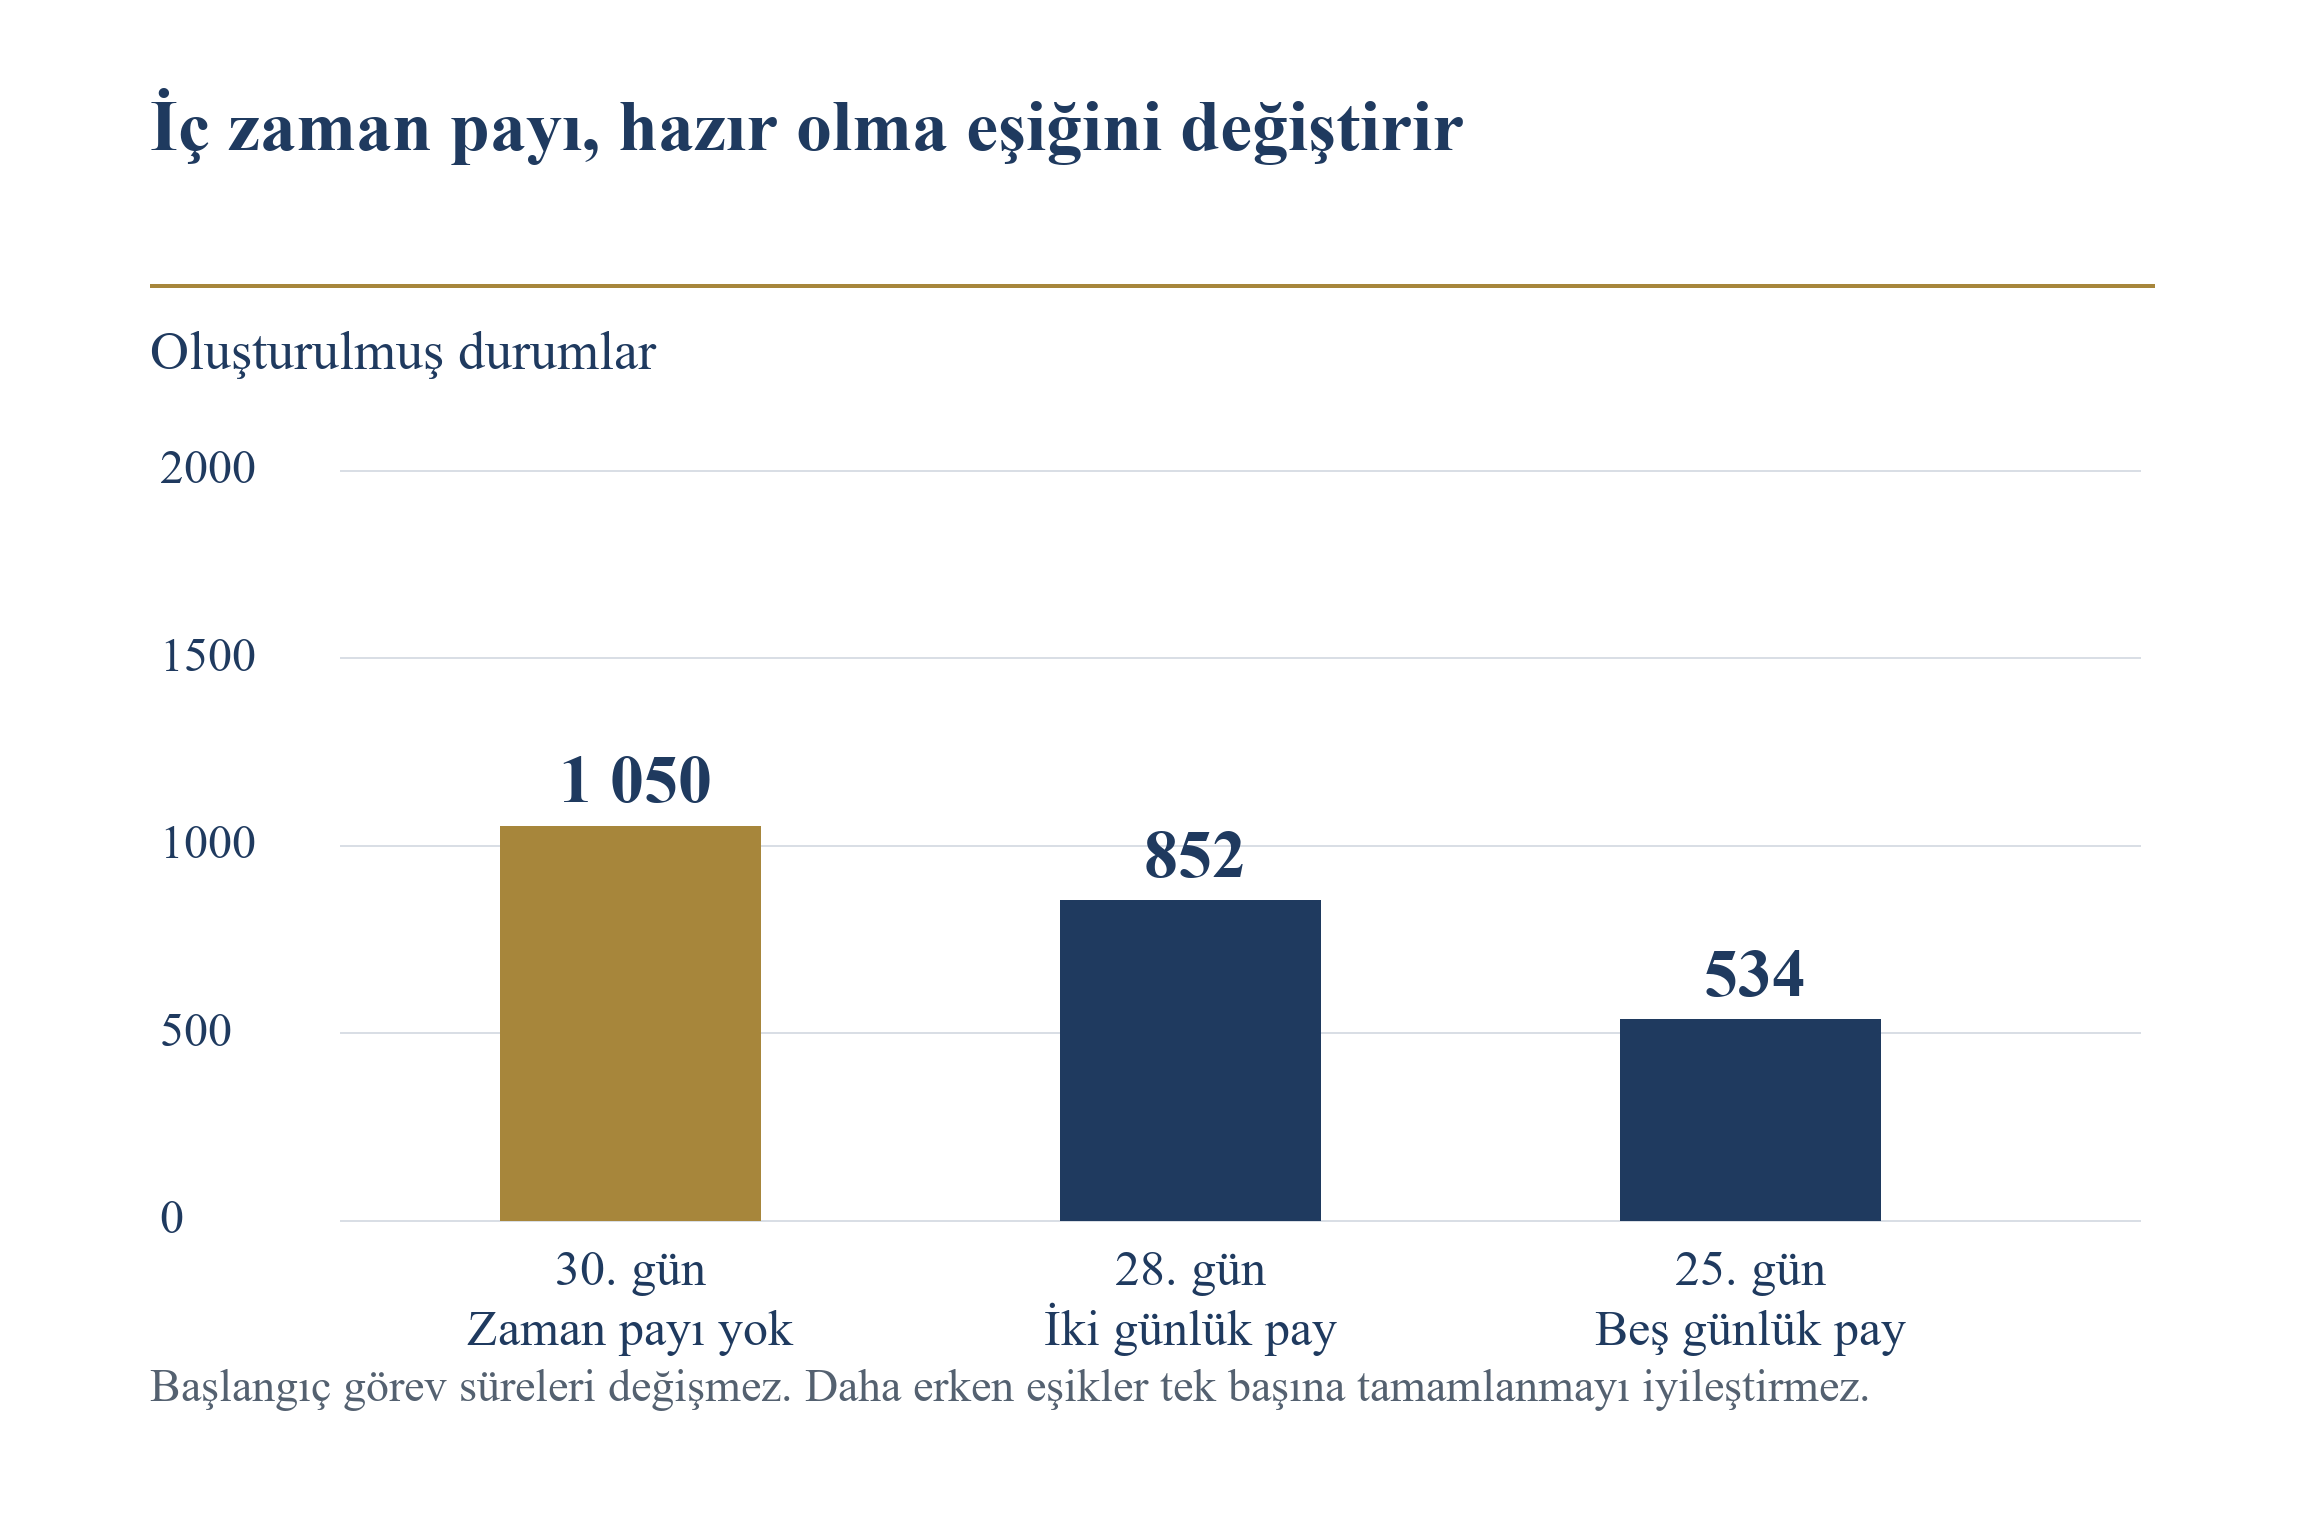
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Varsayımsal eşik karşılaştırmasıdır. Gerçek takvimi değiştirebilmesi için zaman payının belirli bir yönetim eylemiyle ilişkilendirilmesi gerekir.
12 İç onaylar, kanıta dayalı iş devri gerektirir
Onay görevi, incelemeciden hangi kararı vermesinin istendiğini belirtmelidir. Finans birimi uygun harcamayı, eş finansmanı ve geri ödeme öncesindeki kullanılabilir nakdi onaylayabilir. Hukuk birimi ortak yükümlülüklerini, fikrî mülkiyeti ve gerekli beyanları inceleyebilir. Yetkili üst yönetim imzacısı, başvuru sahibi adına nihai taahhüdü onaylayabilir. Bunlar örnek yönetim sorumluluklarıdır; gerekli rolleri kuruluşun gerçek yönetişimi ve programın tasdik gereklilikleri belirler. Bunları tanımlanmamış tek bir son onayda birleştirmek, her incelemecinin gereksinim duyduğu bilgileri gizleyebilir.
Önerilen iş devri; onaylanacak nihai malzemeyi, çözümlenmemiş belirsizlikleri, kararı etkileyen kaynak gerekliliklerini ve yanıtın gerektiği tarihi içerir. Bütçenin onaylanması ile fonların taahhüt edildiğinin teyidini ayrı tutar. Ayrıca başvuru anlatısının kabulü ile kuruluş adına tasdik beyanları sunma yetkisini ayırır. Sonraki bir düzenlemenin önceki onayı fark edilmeden geçersiz kılmaması için incelemeci, sürüm kontrollü bir paket kullanmalıdır. Onaylanmış paket esaslı biçimde değişirse, takvim gerçek yeniden onay çalışmasını içermelidir.
UKRI'nin genel Funding Service rehberi, gönderim öncesinde eksiksizlik ve doğruluk incelemesini teşvik eder ve gönderimden sonraki değişiklik politikasını belirtir. Innovate UK'nin ayrı hizmet rehberinin kendine özgü başvuru süreci vardır. Bu nedenle şirket, gönderilmiş bir taslağın yeniden açılabileceğini, düzeltilebileceğini veya değiştirilebileceğini varsaymadan önce gerçek fırsatta kullanılan mekanizmayı doğrulamalıdır. İç onay süreci, geçerli sistemin davranışına göre tasarlanmalıdır. Kullanılabilirliği belirlenmemiş bir düzeltme yoluna bağlı olmamalıdır. [1,3]
Onay gecikmeleri de bilgi değeri taşır. Çözümlenmemiş eş finansman kaynağı, üzerinde anlaşılmamış ortak yükümlülüğü veya desteklenmeyen bir beyan, başvuruyu ertelemek için esaslı gerekçe olabilir. Bu sorun çözülmeden onay görevinin sıkıştırılması, tamamlanmanın anlamını değiştirir. Önerilen üst makama taşıma süreci, karar vericiden çözümlenmemiş taahhüdü ve devam etmenin sonucunu belirlemesini ister. Yönetim kurulu, ardından belirli ve kanıtlanmış bir pozisyona yetki verebilir veya daha sonraki bir yolu seçebilir. Böylece takvim, hızlı gönderimi tek başına yeterli sonuç saymak yerine şirketin yükümlülüklerine bağlı kalır.
| İş devri unsuru | Amaç | Tamamlanma kanıtı |
|---|---|---|
| Sabitlenmiş paket sürümü | Tam olarak neyin onaylandığını belirlemek | Tarihli paket ve belge tanımlayıcıları |
| Finansman taahhüdü | Hibe alınmadan önce finansmanı belirlemek | Onaylanmış nakit planı ve kullanılabilir kaynak |
| Beyanlar ve yükümlülükler | Tüzel kişinin neyi tasdik ettiğini belirlemek | Yetkili inceleme ve çözümlenmemiş hususlar |
| Esaslı değişiklikler | Yeniden onay gerekip gerekmediğini belirlemek | Değişiklik kaydı ve adı belirtilmiş karar |
| Gönderim yetkisi | Son işlemi kimin yapabileceğini belirlemek | Doğrulanmış rol ve kurumsal yetki |
Önerilen operasyon kaydıdır; gerçek tasdikler ve devredilmiş yetkiler programa ve kuruluşa özgüdür.
13 Yayımlanmış takvimi bir kararlar dizisi olarak okumak
Seçilen resmî takvimler, başvuru tarihinin neden sonraki olaylarla bağlantılı ele alınması gerektiğini gösterir. NSF 26-510, tam başvuru son tarihlerini 4 Kasım 2026 ve 4 Mart 2027 olarak, başvuruyu sunan kuruluşun yerel saatiyle 17:00'de belirler. Bu tarihler arasında 120 takvim günü vardır. Bu aritmetik, yayımlanmış iki olay arasındaki aralığı belirler; tek bir başvuru sahibinin her ikisini kullanabileceğini, davetinin geçerli kalacağını veya kararın sabit sayıda gün sonra geleceğini göstermez. Bu koşullar, başvuru sahibinin gerçek program ve izin kaydıyla belirlenmelidir. [8]
EIC'nin incelenen 2026 programı altı tam başvuru değerlendirme gruplama tarihi açıklarken, güncel düzeltilmiş 2027 programı dört tarih açıklar. 2027 tarihleri; 20 Ocak, 17 Mart, 1 Eylül ve 4 Kasım'dır ve her biri Brüksel saatiyle 17:00'dedir. İncelenen 2026 gruplama tarihlerinin altısı da bu makalenin kaynaklara erişim tarihinden öncedir. Karşılaştırma, başvuru sahibinin aralarında geçiş yapabileceğine ilişkin bir vaat değil, yıllık program takvimleriyle ilgilidir. Güncel sık sorulan sorular belgesinin ara kesim tarihinden sonraki geç başvurulara ilişkin açıklaması, son kesim tarihine dair sınırlama ve geçerli program koşullarıyla birlikte okunmalıdır. [5,6,7]
Birleşik Krallık örneklerinde de belirli bir kanal tanımlanmalıdır. MDI Programme Innovation and Scale-up Hub yarışması, kapanışı Birleşik Krallık saatiyle 18 Kasım 2026 saat 11:00 olarak yayımlar; daha sonra mülakat ve proje başlangıcı olayları bulunur. UKRI'nin Enabling AI adoption across science and engineering fırsatı, Birleşik Krallık saatiyle 1 Aralık 2026 saat 16:00 tarihini yayımlar ve araştırma ofisi üzerinden gönderim sürecini kullanır. Bu programların kendilerine özgü uygunluk koşulları ve amaçları vardır. Farklı saatleri ve iş devirlerini örneklerler; ticari okuyucuların tamamının başvurabileceğini veya Birleşik Krallık'taki her inovasyon fırsatının bu kapanış saatlerinden birini kullandığını göstermezler. [17,18]
Şirket, yayımlanmış sıraya kendi bilinen tarihlerini eklemelidir: teknik gerekçeyi desteklemek için gereken deney, ortağın onay toplantısı, finans komitesinin yetkisi dâhilindeki kararı ve nakit gerektiren ticari dönüm noktası. Bir olay belirsizse, takvim bir aralık ve sorumlu kişi içermelidir. Yönetimin sorusu, izin verilen bir başvurunun tamamlanıp tamamlanamayacağı ve işletmenin bunun ardından gelen süreci bekleyip bekleyemeyeceği olur. Yayımlanmış proje başlangıç tarihi planlamaya yön verebilir; ancak sözleşmenin tamamlanmasından ve fonların banka hesabına ulaşmasından ayrı kalır.
| Program ve olay | Yayımlanmış yerel kural | Örneğin kullanım sınırı |
|---|---|---|
| NSF 26-510 tam başvuru | 4 Mart 2027, kuruluşun yerel saatiyle 17:00 | Bireysel giriş iznini ve güncel çağrı metnini kontrol edin |
| EIC 2027 tam başvuru grupları | 20 Ocak 2027; 17 Mart 2027; 1 Eylül 2027; 4 Kasım 2027; her biri Brüksel saatiyle 17:00 | Yıllık kuralları ve gerçek giriş aşaması iznini uygulayın |
| Innovate UK MDI yarışması | 18 Kasım 2026, Birleşik Krallık saatiyle 11:00 | Kendine özgü uygunluk koşulları bulunan belirli yarışma |
| UKRI Enabling AI adoption | 1 Aralık 2026, Birleşik Krallık saatiyle 16:00 | Belirli araştırma finansmanı fırsatı ve araştırma ofisi kanalı |
Belgeye dayalı örneklerdir; kapsamlı fırsat listesi değildir. Harekete geçmeden önce güncel resmî kaydı doğrulayın. EIC satırındaki ay ifadeleri, 2027 içindeki dört ayrı tarihi gösterir.
14 Kanıtı kaybetmeden değişen son tarihe yanıt vermek
Bir değişiklik, daha fazla hazırlık zamanı olduğu varsayımını otomatik olarak doğurmak yerine, etkilenen kararın gözden geçirilmesini tetiklemelidir. Daha geç kapanış tarihi; kapsam, gereklilik veya sonraki tarihlerdeki değişikliklerle birlikte gelebilir. Daha erken bir olay, başlıktaki finansman tutarı aynı kalsa bile iç takvimi geçersiz kılabilir. Önerilen değişiklik kaydı; eski koşulu, yeni resmî koşulu, kuruluşun bunu öğrendiği tarihi ve etkilenen başvuru sürümlerini belirtir. Ardından sorumlu kişi, mevcut onayın hâlâ geçerli olup olmadığını ve hangi bağımlılıkların yeni bir tamamlanma tahmini gerektirdiğini kontrol eder.
UK Obesity Research Institute tam başvuru sayfası somut bir değişiklik örneği sunar. Güncelleme kaydı, kapanış tarihini 19 Kasım 2026'dan Birleşik Krallık saatiyle 3 Aralık 2026 saat 16:00'ya taşır. Bu, kendine özgü başvuru sahibi ve iş gerekçesi koşulları bulunan belirli bir araştırma finansmanı sürecidir. Resmî bir son tarihin değişebildiğini ve kaynağın değişikliği saklayabildiğini gösterir. Başvuru sahibinin başka bir yerde eşdeğer uzatma isteyebileceğine veya sonraki her olayın otomatik olarak aynı aralık kadar erteleneceğine ilişkin kanıt sunmaz. [16]
Şirket, ek zamanı nasıl kullanacağına karar vermelidir. Eksik olan temel bir deneyi tamamlayabilir, bütçe varsayımını güçlendirebilir veya mevcut paketi koruyarak ek isteğe bağlı harcamadan kaçınabilir. Her seçim, beklenen bilgi kazanımını ve maliyetini belirtmelidir. Yeni dış kapanışa kadar yeniden yazmaya devam etmek, değişikliğin yarattığı görünen zaman payını tüketebilir. Bu, ölçülmüş bir davranış sonucu yerine önerilmiş bir yönetim kaygısıdır. Karar, söz konusu başvuru için hâlâ gereken kanıta dayanmalıdır.
İndirilen rehber değişmeden önce güncel sayfada bir değişiklik görünürse, kayıt her iki gözlemi de saklamalı ve ilgili resmî açıklamayı istemelidir. İzleme aracı tutarsızlığı işaretleyebilir; ancak kuruluşun yine de geçerli kuralın sorumlusu belirli bir yorumuna ihtiyacı vardır. Sistem tarafından üretilen tarih, onaylanmış takvimin üzerine sessizce yazılmamalıdır. Sorumlu incelemeci sorunu çözdüğünde, yeni kayıt kaynağı ve etkilenen kararları belirtmelidir. Eski kayıt, önceki taahhütler verildiğinde hangi bilgilerin mevcut olduğuna ilişkin yararlı kanıt olmayı sürdürür.
15 Gönderim sorunlarını geçerli usule göre ele almak
Geç gönderim sorununda, sistem sorununun kanıtı ile son tarihten sonra devam etme izni derhâl ayrı ele alınmalıdır. İç kayıt; başvuru tanımlayıcısını, denenen işlemi, tam zamanı ve saat dilimini, sistem mesajını ve destek kaydını saklamalıdır. Kaydı oluşturan kişi, sistemin izin verdiği ölçüde gönderilen veya gönderilmeye çalışılan paketi de korumalıdır. Bu malzemeler fon sağlayıcının belirtilen inceleme sürecini destekleyebilir. Tek başlarına uzatma yaratmaz veya başvurunun gerekli olayı gerçekleştirdiğini kanıtlamazlar.
Innovate UK'nin başvuru rehberi, başvuru sahiplerinden gönderim güçlüklerini son tarihten önce kaydetmelerini ister ve Innovate UK'ye atfedilen sorunları başvuru sahibinden kaynaklanan sorunlardan ayırır. Genel UKRI Funding Service sayfası ise istisnai geç başvuru taleplerinin kuruluşun araştırma ofisi yöneticisi üzerinden yapılmasını ayrıca açıklar. Bunlar, farklı operasyonel bağlamlarda uygulanan farklı usullerdir. Şirket, en esnek ifadeleri birleştirip genel hak oluşturmak yerine kendi fırsatının yolunu doğrulamalıdır. Seçilen resmî rehber, başvuru sahibi yerine fon sağlayıcının belirlediği durum ve kontrolleri de belirtir. [1,3]
Önerilen olay kararı üç aşamadan oluşur. Önce hangi işlem ve durumun gerçekten kanıtlanabildiği belirlenir. Ardından geçerli resmî usul ve iletişim kanalı saptanır. Son olarak fon sağlayıcının yanıtı kaydedilir ve takvim buna göre düzeltilir. Talep çözümlenmemişken başvuru, kabul edilmiş yerine sonuç bekliyor olarak gösterilmelidir. Finans tahmini, başlangıçtaki finansman döneminin korunduğunu varsaymamalıdır. Şirket, ihtilaflı gönderime bağlı ek taahhütleri sınırlandırırken farklı sonuçlarda da yararlı kalacak çalışmalara devam edebilir.
Olay incelemesi, tekrarlayan operasyon zayıflığını istisnai dış olaydan da ayırmalıdır. Atanmamış gönderici, tamamlanmamış ortak yanıtı veya çözümlenmemiş kayıt, belgelenmiş hizmet kesintisinden farklı düzeltme gerektirir. Amaç, sonraki kararı kanıtla iyileştirmektir. İç açıklamayı, gecikmeye fon sağlayıcının neden olduğu iddiasına dönüştürmek değildir. İlgili destek kaydı ve karar, sonraki raporların neyin bilindiğini ve neyin çözümlenmediğini tam olarak belirtebilmesi için başvuru geçmişine bağlı kalmalıdır.
| Kayıt | Saklanacak kanıt | Desteklenebilecek durum |
|---|---|---|
| Denenen işlem | Zaman damgası, sistem mesajı ve paket | Deneme belgelendi |
| Destek talebi | Kayıt numarası, kanal ve zaman | Sorun bildirildi |
| Geçerli usul | Güncel program kuralı | Talep yolu belirlendi |
| Fon sağlayıcının yanıtı | Gerçek karar ve koşullar | Yalnızca açıkça bildirilen karar |
| Finansman revizyonu | Düzeltilmiş dönem ve nakit varsayımları | Sonuç çözümlenmemişken koşullu plan |
Önerilen kanıt kaydıdır. Destek kaydı veya ekran görüntüsü, tek başına geçerli başvuruyu veya onaylanmış istisnayı göstermez.
16 Gönderilen paketi ve sistem durumunu doğrulamak
Son iş devri, yalnızca kuruluş gerekli gönderilmiş durumuna ilişkin kanıta sahip olduğunda kapanmalıdır. Tamamlandı olarak işaretlenmiş taslak, araştırma ofisine yollanan paket ve portaldan gelen alındı farklı olayları temsil edebilir. Kayıt, son tarihin hangi olayı gerektirdiğini belirlemeli ve buna karşılık gelen sistem kanıtını korumalıdır. Gerçekte gönderilen paket sürümü de saklanmalıdır. Sonraki incelemeci, olayı e-posta zincirinden veya düzenlenebilir çalışma klasöründen yeniden kurmadan, kuruluşun ne gönderdiğini ve hangi teyitleri aldığını belirleyebilmelidir.
Grants.gov durum rehberi; doğrulama bekleyen alındıyı, başarılı doğrulamayı, hatalar nedeniyle reddi ve destek veren kurum tarafından teslim alınmayı birbirinden ayırır. Ayrıca gönderilen paketin indirilmesini ve takip bilgilerinin saklanmasını açıklar. Bu ayrımlar, o sistemi kullanan başvurular için olay temelli kanıt kaydını destekler. Belirli destek kurumunun son tarih testini veya kapanıştan sonra hataları düzeltme fırsatının otomatik olarak bulunduğunu göstermez. Kuruluş, ilgili durum zincirini korumalı, ardından belirli fırsatın kurallarını uygulamalıdır. [12]
Yeniden açılmış başvuru ek dikkat gerektirir. Innovate UK rehberi, gönderimden sonra yeniden açılan başvurunun ilerleyebilmesi için son tarihten önce yeniden gönderilmesi gerektiğini belirtir. Bu nedenle önerilen kontrol, her yeniden açma işleminden sonra paket sürümünü ve son gönderilmiş durumunu kaydeder. Önceki sürüme ait alındının, yeniden açılmış güncel çalışmayı temsil ettiği varsayılamaz. Kuruluş; paketi kimin yeniden açabileceğini veya düzenleyebileceğini, diğer incelemecilerin bu işlemden nasıl haberdar olacağını ve son sistem durumunu kimin doğrulayacağını belirlemelidir. [3]
Aynı mantık iç aktarımlar için de geçerlidir. Teknik lider bir görevi doğru biçimde tamamlamışken gerekli kurumsal gönderim henüz yapılmamış olabilir. Önerilen kapanış kontrol listesi, göndericiden başvuru sahibini, çağrıyı, aşamayı, paketi, durumu ve zaman damgasını teyit etmesini ister; sonra kanıtı erişimi kısıtlı kayıtta saklar. Kuruluşun kaynakları ve politikası izin veriyorsa ikinci kişi kaydı doğrulayabilir. Bu önerilen inceleme, açık bir kontrol maliyeti ekler. Makale, bunun hata oranları veya hibe sonuçları üzerindeki etkisine ilişkin ölçülmüş iddia sunmaz.
| Unsur | Doğrulama sorusu | Kanıtın konumu |
|---|---|---|
| Başvuru sahibi ve çağrı | Amaçlanan tüzel kişi, amaçlanan aşamaya sunuldu mu? | Sistem kaydı ve çağrı tanımlayıcısı |
| Paket sürümü | Gerçekte hangi belgeler ve finansal rakamlar gönderildi? | İndirilmiş veya başka biçimde korunmuş gönderilen paket |
| Son durum | Yeniden açma veya hata nedeniyle ek işlem kaldı mı? | İlgili en son sistem durumu |
| Kapanış anı | Hangi zaman damgası ve yerel kural geçerli? | Alındı ve belirleyici kaynak |
| Teyit zinciri | Ne alındı, ne hâlâ bekliyor? | Uygun olduğunda alındı, doğrulama ve kurum mesajları |
Önerilen kontrol listesidir. Gerekli sistem kanıtını ve zaman damgası yorumunu ilgili program belirler.
17 Başvurunun kalitesini ve uygunluğunu korumak
Uygulanabilir tarih, yararlı bir başvurunun koşullarından biridir. Şirketin yine de gerçek programı ele alan, esaslı iddialarını destekleyen ve gerekli beyanları karşılayan bir teklife ihtiyacı vardır. Acele hazırlanmış paket portala ulaşırken bu koşullar çözümlenmemiş kalabilir. Bu nedenle takvim, yalnızca üretim tarihleri yerine kanıtın tamamlanması testlerini içermelidir. Teknik dönüm noktası, gerekli destekleyici malzeme incelemeye hazır olduğunda tamamlanır. Finansal dönüm noktası, varsayımlar, maliyet uygunluğu ve taahhüt edilmiş kaynaklar gerçekte istenen kararı destekleyebildiğinde tamamlanır.
Önerilen kalite incelemesi, programın belirtilen ölçütleri ve başvurunun temel iddialarıyla başlar. İddia edilen teknik belirsizliğin gerçekten araştırılıp araştırılmadığını, planlanan iş ile maliyetlerin tutarlı olup olmadığını ve ticari gerekçenin iddia edilen düzeyde desteklenip desteklenmediğini sorar. İncelemeci, esaslı çözümlenmemiş iddiayı kaynağı ve sonucu ile tanımlamalıdır. Takvim böylece gerekli düzeltmeyi isteğe bağlı üslup çalışmasından ayırabilir. Bu sınıflandırma konu uzmanlığına dayalı değerlendirme gerektirir; genel metin kalitesi puanı veya tamamlanmış belge kontrol listesi teknik geçerliliği gösteremez.
Başka izin verilen olay varsa, erteleme kararı daha iyi desteklenen teklif sunma fırsatını koruyabilir. Şirket, buna dayanmadan önce söz konusu olayı ve yeniden başvuru sınırlarını doğrulamalıdır. Erteleme ek finansman gereksinimi de yaratabilir; bu nedenle gerçekten mevcut kanıtla ilerlemenin maliyetiyle karşılaştırılmalıdır. Önerilen çerçeve, bu olgular olmadan daha iyi seçeneği belirlemez. Kısıtları görünür kılar: izin, hazırlık, destekleyici kanıt, harcama ve finansmanın karşılamasının beklendiği ticari tarih.
Bağımsız inceleme, sunumun yanı sıra esaslı finansal ve teknik anlama da odaklanmalıdır. Örneğin çevrilmiş bir son tarih sayfası, yalnızca tarihi değil, tam olayı ve sınırlayıcı koşulu korumalıdır. Yapay zekâ ile üretilmiş malzeme kullanan başvuruda, fon sağlayıcının gerçek politikası uyarınca olguların, kaynakların ve gizli içeriğin sorumlu biçimde doğrulanması gerekir. Şirketin yetkili imzacıları gönderilenden sorumlu olmaya devam eder. Bu makale, kanıta bağlı inceleme sorumlulukları önerir; belirli bir aracın kullanılmasını veya incelemeci bulunmasını başvurunun doğruluğunun kanıtı saymaz.
18 Seçimi, proje kurulumunu ve nakit girişini ayırmak
Finansman takvimi, gönderim ile kullanılabilir nakit arasındaki olayları ayrı göstermelidir. Değerlendirme sonucu ek koşullara yol açabilir. Sözleşme, projenin başlamasına izin verilmeden önce çalışma gerektirebilir. İzin verilen başlangıç; ödeme için gereken harcamadan, kanıttan ve ödeme talebinden önce gelebilir. Nakit planı, gerçekte hangi aşamaya ulaşıldığını ve hangi tarihlerin varsayım olarak kaldığını belirtmelidir. Bu sırayı tek bir beklenen hibe tarihiyle değiştirmek, şirketin başka kaynaktan finanse etmesi gereken harcamayı gizleyebilir.
Innovate UK'nin finansman teklifi rehberi; proje kurulumunu, finans kontrollerini ve projeye başlamadan önce gereken faaliyete geçiş iznini açıklar. Genel kurulum takvimi, bildirime ve ilgili koşullara tabidir. Hibe koşulları ise aksi kararlaştırılmadıkça olağan olarak üç ayda bir, gerçekleştirilmiş harcamalar için sonradan ödeme talep edilmesini, destekleyici kanıtı ve alıkonulan tutarları ayrıca açıklar. Bu hükümler, tek başına seçimin neden koşulsuz bir banka hesabına giriş tarihi sağlamadığını gösterir. Gerçek destek için belirli yarışma, hibe teklif yazısı ve geçerli koşullar birlikte okunmalıdır. [4,19]
Önerilen nakit kaydı, her esaslı tahsilat için kaynak ve durum içerir. İmzalanmış sözleşme, değerlendirmedeki başvurudan farklı sonuçları destekleyebilir. Geçerli biçimde sunulmuş ödeme talebi, yalnızca gelecek çeyrek için planlanmış harcamadan farklı sonuçları destekleyebilir. Yönetim; hâlihazırda ödenmiş uygun maliyetleri, talep edilen tutarı, varsa alıkonulan miktarı, eksik bilgileri ve güncel ödeme gözlemini belirlemelidir. İlgili nakit alınıp mutabakatı yapılana kadar tahmin tarihleri tahmin olarak kalır. Bu disiplin, yatırımcının şirketin finansman varsayımlarını fon sağlayıcının gerçek taahhütlerinden ayırmasına da yardımcı olur.
Hibe tahsilatları, koşulları ve uygun proje maliyetleriyle ilişkisi nedeniyle kısıtlı olabilir. Her türlü kurumsal kullanım, geri ödeme veya dağıtım için serbestçe kullanılabilir nakit sayılmamalıdır. Bu nedenle önerilen köprü finansmanı imkânı, izin verilen kullanımların, geri ödeme kaynaklarının, teminatın ve hibe koşullarının ayrıca incelenmesini gerektirir. Sonraki sayısal model, varsayımsal uygun maliyet geri ödemesinden hemen önceki nakdi ölçer. Hibenin borç servisini karşılayabileceğini veya şirketin gelecekteki ödemeyi kredi verene devredebileceğini göstermez.
| Olay | Neyi kanıtlayabilir | Doğrulanması gerekenler |
|---|---|---|
| Başvuru gönderildi | Belirtilen sürece giriş | Uygunluk değerlendirmesi ve seçim |
| Olumlu seçim sonucu | Bildirilen karar | Koşullar ve sözleşme |
| Sözleşme ve izin verilen başlangıç | Geçerli taahhütler ve başlama izni | Uygun harcama ve ödeme talepleri |
| Ödeme talebi sunuldu | Ödeme için talep edilen tutar ve kanıt | İnceleme, alıkoyma, sorular ve ödeme işlemi |
| Nakit alındı | Gerçek banka hesabı girişi | Kısıtlar, mutabakat ve süren yükümlülükler |
Önerilen finans kaydıdır. Geçerli aşamaları ve izin verilen kullanımları gerçek destek belgeleri belirler.
19 Daha sonraki dönemin nakit etkisini ölçmek
Likidite duyarlılığı, başlangıç nakdi GBP 600 000 ve korunacak rezervi GBP 150 000 olan ayrı bir varsayımsal şirket kullanır. Operasyonel nakit kullanımı, model iş günü başına GBP 3 000, GBP 5 000 veya GBP 7 000 olarak varsayılır. Seçilen model kesim tarihi ile koşullu tahsilat arasındaki aralık, modelde 30, 50 veya 70 gün kabul edilir. Üç harcama hızının, üç bekleme süresinin ve iki hedef kesim tarihinin birleştirilmesi 18 durum üretir. Bu değerler açıkça belirtilmiş varsayımlardır. Resmî program işlem süreleri, gözlenmiş işletme maliyetleri veya başvuru sahibi örnekleminden türetilmiş tahminler değildir.
Merkez durumda nakit kullanımı model günü başına GBP 5 000, kesim tarihinden sonraki aralık ise 50 gündür. 30. gün kesim tarihinin hedeflenmesi, koşullu tahsilatı 80. güne yerleştirir. Bu olaydan hemen önceki nakit GBP 200 000'dir ve seçilen rezervi aşar. 60. günün hedeflenmesi, aynı koşullu olayı 110. güne yerleştirir ve GBP 50 000 bırakır. GBP 150 000 rezervine göre oluşan açık GBP 100 000'dir. 30 günlük gecikme GBP 150 000 nakit tüketirken, rezerve dayalı finansman gereksinimi GBP 100 000 artar; bunun nedeni, daha erken durumda rezerv üzerinde GBP 50 000 bulunmasıdır.
Koşullu geri ödeme tutarı GBP 180 000 olarak varsayılır. Bu tutarın işlevi, uygun maliyetler için daha sonra yapılabilecek olası tahsilatı tanımlamaktır; tahsilat öncesi açık hesabı, bu tutarın kesin veya serbest kullanımlı kabul edilmesine dayanmaz. Yöntemi uygulayan şirket; kendi uygun maliyetlerini, hibe payını, ödeme talebi gerekliliklerini ve finansman sözleşmelerini kullanmalıdır. Oluşturulan tutar; önerilen hibe talebi, tipik destek büyüklüğü veya beklenen gelir tahmini olarak yorumlanmamalıdır. Analiz, geçerli ve finanse edilmiş geri ödeme koşulunu açık tutar ve ayrı bir tahsilat olmayan durum içerir.
Likidite hesabı, varsayılan bekleme süresini her görev birleşiminin daha erken tamamlanma tarihinden değil, seçilen kesim tarihinden itibaren ölçer. Çizelgeleme ızgarasına bağlanmış durum bazlı nakit modeli yerine ayrı bir finansman duyarlılığıdır. Model, bu sonraki olayda varsayımsal ve geçerli uygun maliyet geri ödemesi kabul eder; destek olasılığını, ödeme talebinin onayını veya kredi verenin yanıtını modellemez.
Hibe tahsilatı olmadan ve merkezde varsayılan nakit kullanımıyla şirket, modelin 90. gününde korunacak rezervine ulaşır ve 120. günde başlangıç nakdini tüketir. Bu eşikler nakit ve harcama varsayımlarından çıkar. Bu basitleştirilmiş durumda şirketin ne zaman finansman veya harcama kararı vermesi gerekeceğini gösterir. Gerçek nakit akımları, yükümlülükler, kullanılabilir finansman olanakları ve hukuki testler bulunmadığından ödeme güçsüzlüğünü öngörmez. Önerilen yönetim kurulu incelemesi, şirketin eksiksiz tahminini kullanmalı ve rezerve ulaşılmadan hangi eylemlerin uygulanabilir kaldığını açıklamalıdır.
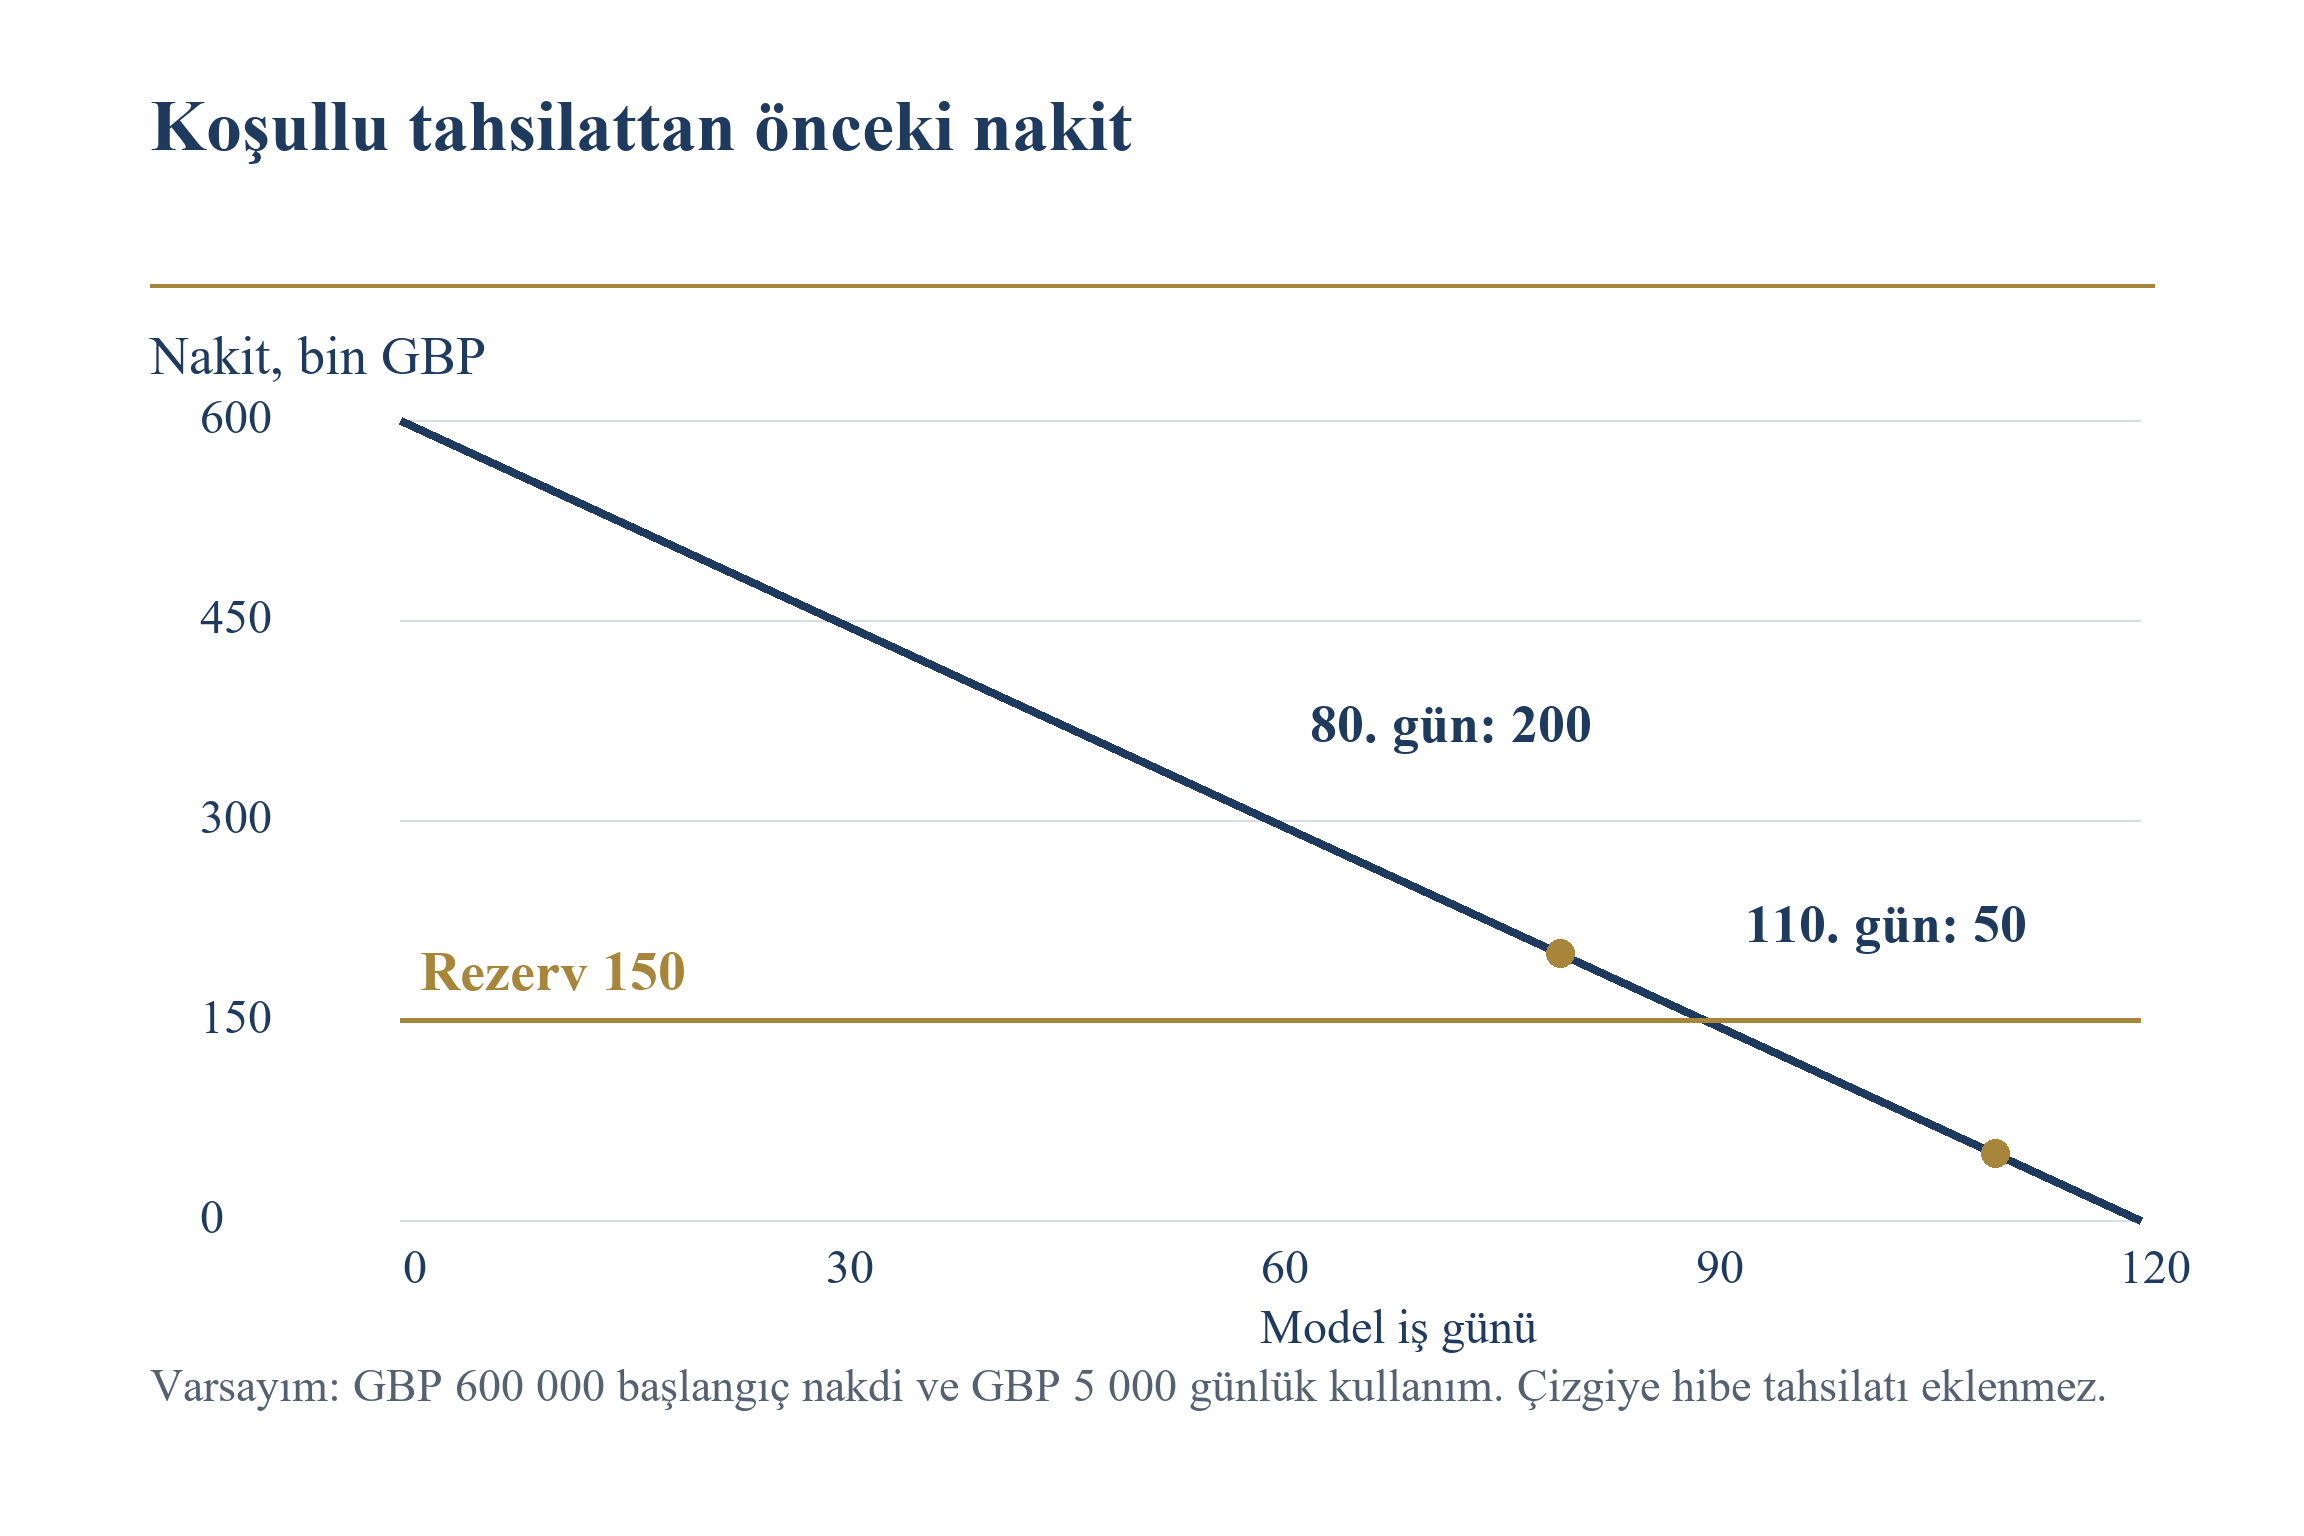
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Varsayımsal tahsilat öncesi aritmetiktir. Tahsilat tarihleri koşullu varsayımlardır; hibe finansmanı, serbest kullanım veya finansmanın kullanılabilirliği belirlenmiş değildir.
| Varsayılan hedef kesim tarihi | Koşullu tahsilat günü | Tahsilat öncesi nakit | Rezervi korumak için gereken finansman |
|---|---|---|---|
| Modelin 30. günü | Modelin 80. günü | GBP 200 000 | GBP 0 |
| Modelin 60. günü | Modelin 110. günü | GBP 50 000 | GBP 100 000 |
Başlangıç nakdi GBP 600 000; nakit tüketimi model günü başına GBP 5 000; rezerv GBP 150 000; kesim tarihinden sonraki bekleme süresi modelde 50 gün. Hiçbir senaryo gerçek destek veya ödeme bulunduğunu göstermez.
20 Rezerve ulaşılmadan önce finansman eylemlerini karşılaştırmak
Nakit açığı, şirketin uygulama için hâlâ zamanı varken kanıtlanmış eylemlerin karşılaştırılmasını tetiklemelidir. Seçenekler; isteğe bağlı harcamayı azaltmayı, proje dönüm noktasını kaydırmayı, müşteriden finansman sağlamayı, özsermaye artırmayı veya uygun bir kredi olanağı düzenlemeyi içerebilir. Her birinin koşulları, maliyetleri ve sonuçları farklıdır. Şirket, hangi kaynağın gerçekten kullanılabilir olduğunu ve karar ile belgelemenin ne kadar süreceğini belirlemelidir. Potansiyel fon sağlayıcılar listesi, taahhüt edilmiş finansmanın kanıtı değildir. Başvuru takvimi ile alternatif finansman takvimi birlikte ele alınmalıdır.
Köprü finansman karşılaştırması; finanse edilen nakit tutarını ve dönemi, sözleşmesel geri ödeme kaynağını, ücretleri, faizi, teminatı ve ön koşulları belirlemelidir. Geri ödeme varsayılan hibe sonucuna dayanıyorsa, bu sonuç bağımlılık olarak görünür kalmalıdır. Şirket ayrıca hibenin reddedildiği, daha fazla geciktiği veya varsayılan talepten düşük ödeme yaptığı sonucu analiz etmelidir. Bu makale, gösterge kredi fiyatlaması sunmaz ve kredi verenin bir başvuruya karşılık avans vereceğini iddia etmez. Bu sonuçlar, yetkili karşı taraftan güncel koşulları ve işlemin gerçek şartlarının incelenmesini gerektirir.
Duyarlılık ızgarası, nominal başvuru aynı kalsa bile gereken finansmanın neden değişebileceğini gösterir. Daha yüksek nakit kullanım hızı hem hazırlık hem bekleme sırasındaki harcamayı artırır. Kesim tarihinden sonraki daha uzun bekleme, hedeflenen ilk dönem ödeme yapmadan önce açık yaratabilir. Varsayılan tahsilat şirketin mevcut nakitle faaliyetlerini sürdürebildiği, kanıtla desteklenen sürenin dışında kalıyorsa, daha erken başvurunun finansman değeri sınırlıdır. Uygun yanıt, gerçek işletmeye ve izin verilen proje sırasına bağlıdır. Şekil, varsayımların etkisinin doğrudan incelenebilmesi için oluşturulmuş rezerv açıklarını sunar.
Beş duyarlılık durumu, karşı olgusal tahsilat öncesi bakiyeleri negatif üretir. Bu aritmetik değerler, varsayılan tahsilattan önce gereken finansman veya harcama kararını gösterir. Şirketin onaylanmamış hesap aşımıyla faaliyet gösterebileceği veya sahip olmadığı nakdi harcayabileceği anlamına gelmez. Gerçek tahmin; asgari nakit koşulunun ne zaman ihlal edildiğini, bunu hangi kaynağın karşılayabileceğini ve bu kaynak kullanılamazsa gereken eylemleri belirlemelidir.
Yönetim, aynı finansman faydasını iki kez saymaktan kaçınmalıdır. Başvuruyu daha erken bir olaya taşımak ile daha hızlı değerlendirme varsaymak iki ayrı değişiklik olabilir; tahmin her biri için kanıt gerektirir. Yalnızca kullanılabilir nakdin yerini alan finansman olanağı, yeni kapasiteden ayrı tutulmalıdır. Uygun maliyetlerle sınırlı hibe tahsilatı, bu maliyetlerle bağlantılı kalmalıdır. Önerilen karar belgesi; bütün kaynakları ve kullanımları tek nakit tahmininde uzlaştırmalı, hibesiz durumu kaydetmeli ve güvenilir alternatifin uygulanması gereken en son tarihi belirlemelidir.
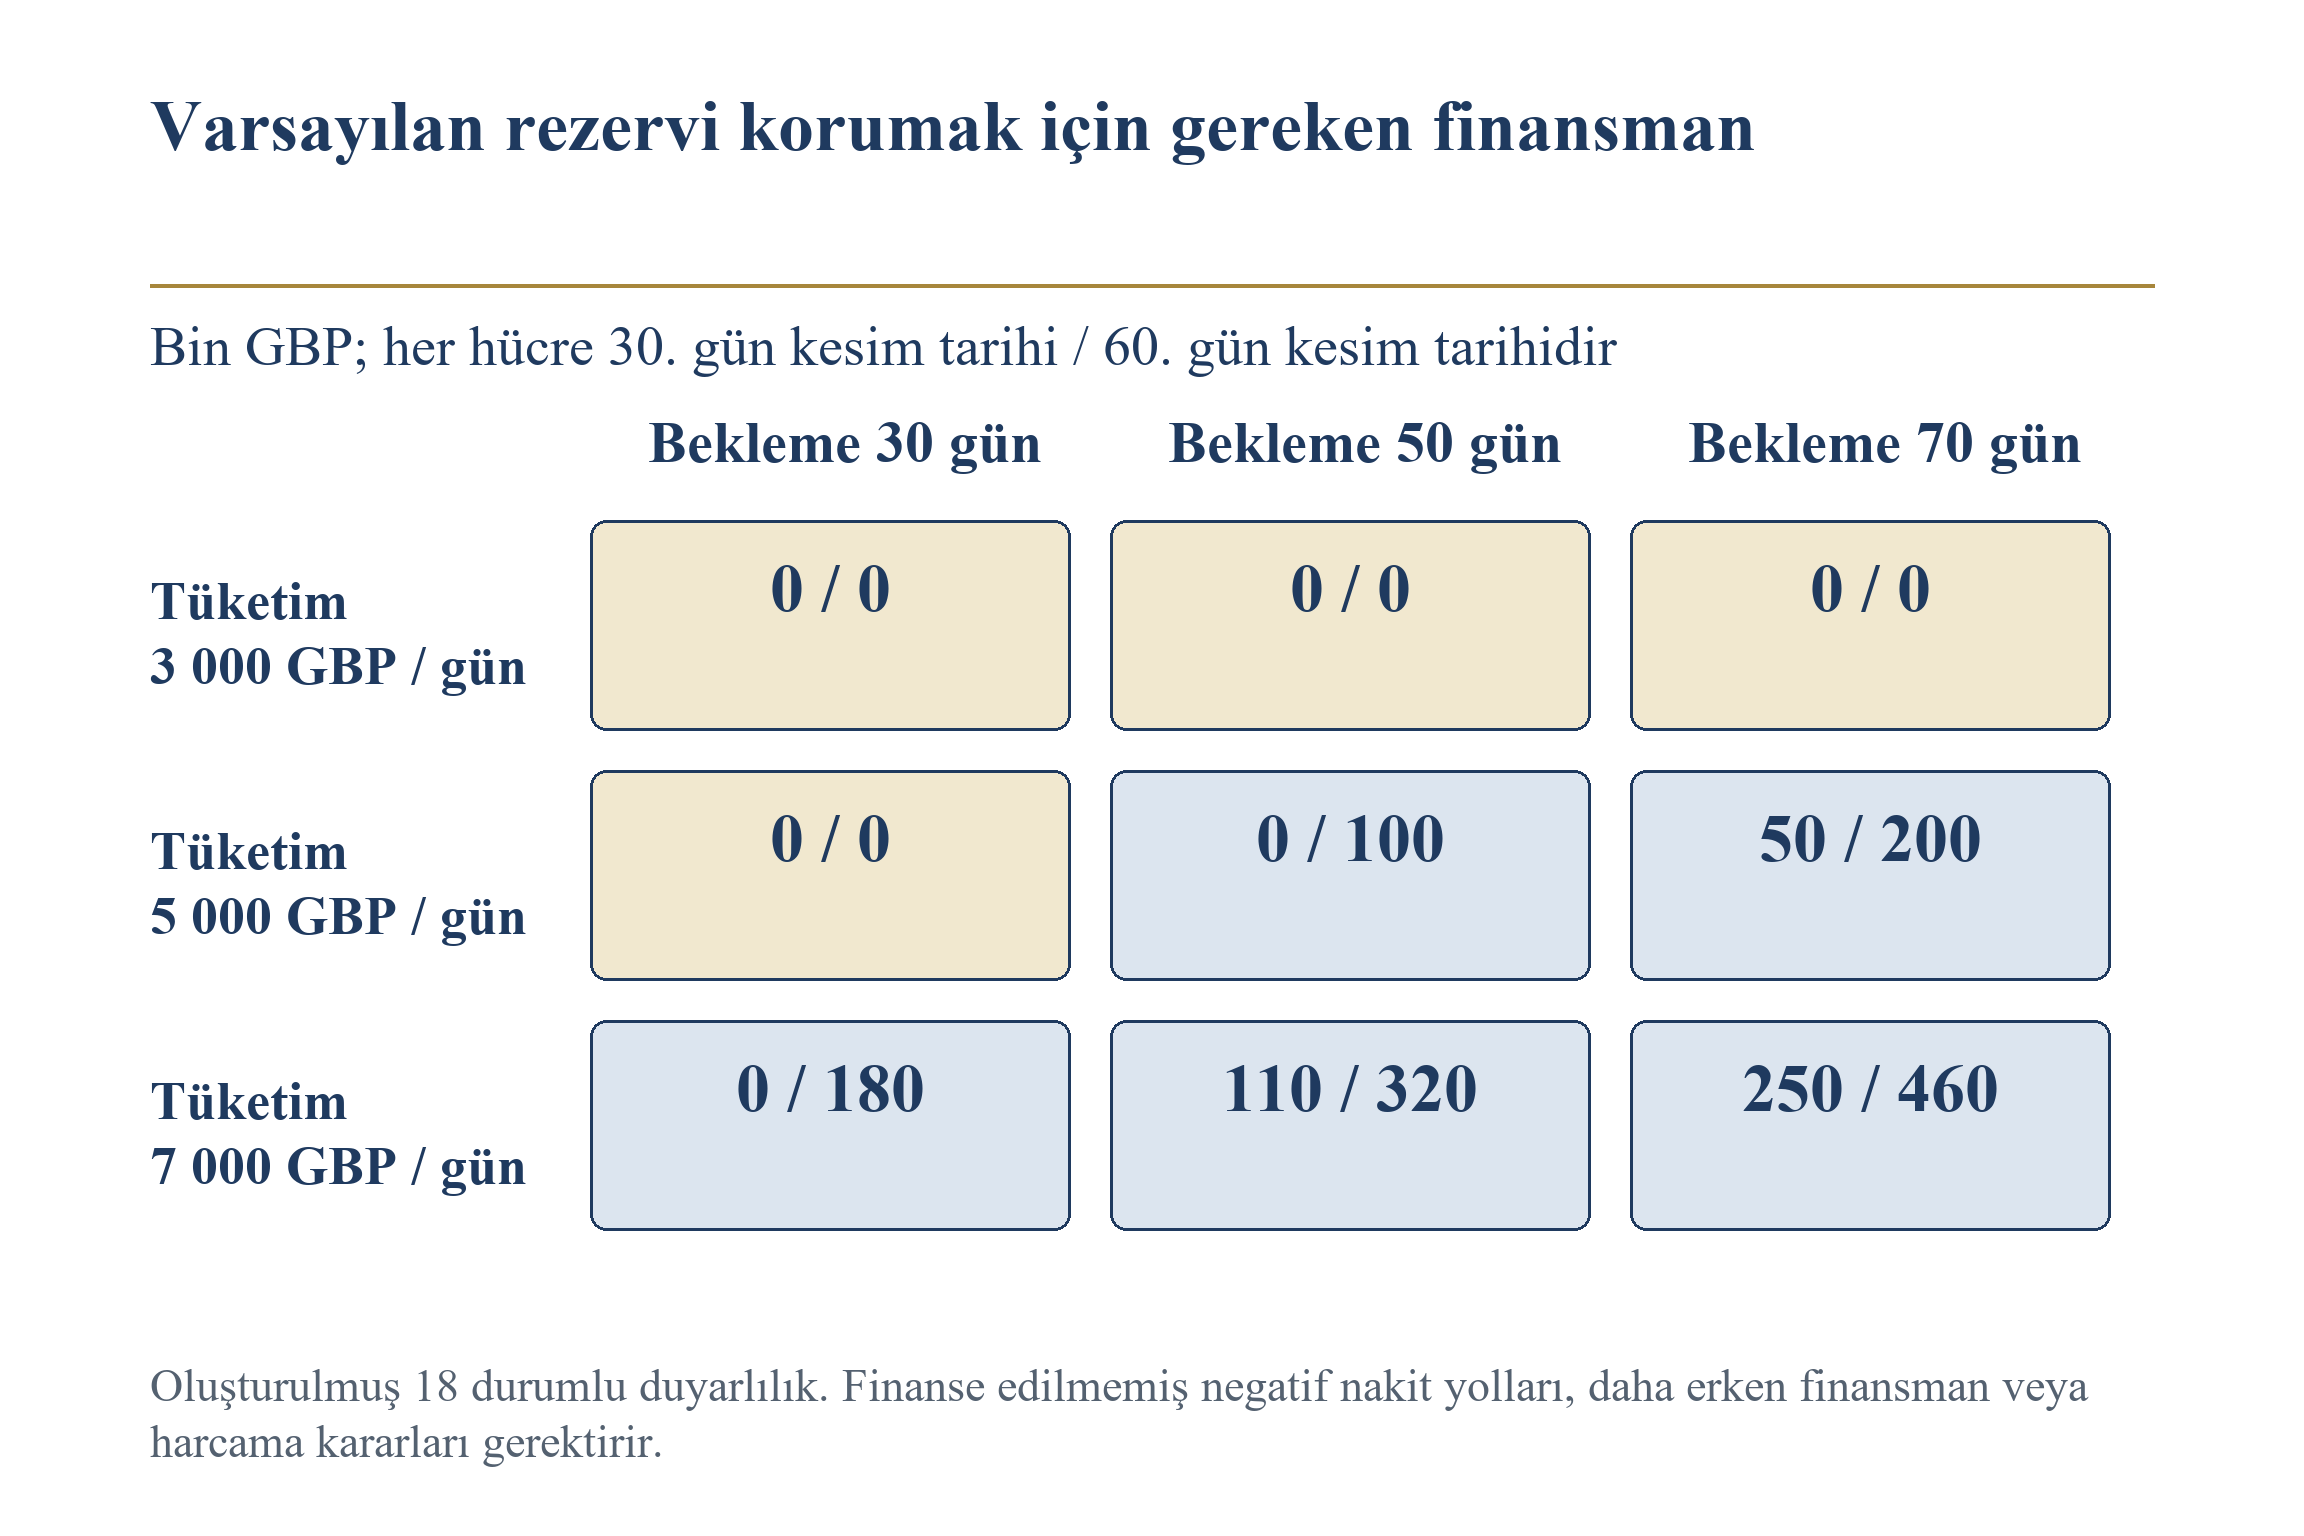
Şekli tam boyutta okumak için yatay kaydırın. Şekli tam boyutta da açabilirsiniz.
Yalnızca oluşturulmuş duyarlılıktır. Değerler, seçilmiş rezerv açığını ölçer; beklenen finansman kaybını, kredi verenin kullanılabilirliğini veya destek sonuçları tahminini ölçmez.
21 Örtüşen başvuruları ve ortak inceleme kapasitesini yönetmek
Tek başvurulu ağ, paylaşılan kaynak kapasitesini hesabın dışında bırakır. Uygulamada finans sorumlusu, teknik uzman veya yetkili imzacı, aynı anda birden fazla başvuruda yer alabilir. İki takvim ayrı incelendiğinde uygulanabilir görünürken, aynı kişiyi aynı zamanda gerektirebilir. Bu nedenle portföy incelemesi ortak incelemeciyi, gerekli işi ve gerçekte kullanılabilir takvimi belirlemelidir. Kuruluş, ardından başvuruları sıraya koyabilir, izin verilen bir vekil atayabilir veya devam eden iş sayısını azaltabilir. Oluşturulmuş model, bu kapasite etkilerine ilişkin ölçülmüş tahmin sunmaz.
Önerilen portföy kaydı, yeniden kullanılabilir kanıtı başvuruya özgü taahhütlerden ayırır. Tüzel kişi kaydı veya onaylanmış teknik açıklama, güncel olgulara ve program gerekliliklerine tabi olarak izin verilen birkaç başvuruyu destekleyebilir. Ortak bütçesi, proje tarihi veya tasdik beyanı, her başvuru için ayrı karar gerektirebilir. Yeniden kullanım, kanıtın onaylandığı sürümü ve bağlamı korumalıdır. Mükerrer finansman kısıtlarını gizlememeli veya işletmeyi aynı kaynağı iki kez taahhüt etmeye yöneltmemelidir. Portföy sorumlusu hem başvuru takvimini hem de birden fazla teklif başarılı olursa doğacak proje yükümlülüklerini görebilmelidir.
Önceliklendirme; stratejik uyum, doğrulanmış uygunluk, uygulanabilir hazırlık, nakit gereksinimi ve beklemenin maliyetiyle başlayabilir. Her biri, destek başarısının tahmini yerine kanıta dayalı karar ölçütüdür. Kıt inceleme kapasitesini kullanan başvuru, yerinden ettiği işle karşılaştırılmalıdır. Kuruluş, başka bir yerde zamana daha duyarlı ticari dönüm noktasını korumak için bir projede izin verilen daha sonraki olayı seçebilir. Böyle bir karar, ödünleşimi ve varsayımlarını belirtmelidir. Nominal hibe tutarlarını desteklenmeyen olasılıklarla çarparak gerekçelendirilemez.
Önerilen inceleme sıklığı, kuruluşun maruz kaldığı risk ve yükümlülüklerle uyumlu olmalıdır. Tek olgun başvurusu bulunan ekip, birkaç ortağı ve programı koordine eden gruptan farklı süreç gerektirir. Yararlı kanıtlar; çözümlenmemiş zorunlu görev sayısını, kalan en uzun bağımlılığı, sıradaki geri döndürülemez taahhüdü ve koşullu tahsilattan önce kullanılabilir nakdi içerir. Tek bir tamamlanmamış onay gönderimi belirliyorsa, toplam tamamlanma yüzdeleri yanıltıcı olabilir. Portföy raporu, gerçek sınırlayıcı görevi ve gereken kararı; sorumlu kişi ve ilgili takvimle desteklenen tarihle birlikte göstermelidir.
22 Yapay zekâ ve veri araçlarını kaynağa bağlı insan kararlarıyla kullanmak
İzleme sistemi, resmî fırsat kayıtlarını toplamaya, değişiklikleri saptamaya ve inceleme gerektiren kararların listesini oluşturmaya yardımcı olabilir. Yararlı tasarım; önerilen son tarihle birlikte kaynak URL'sini, belge kimliğini, erişim zamanını ve çıkarılan alanı saklar. Sayfa değişikliği ile kural değişikliğini ayırır. İncelemecinin gerçekte neyin değiştiğini görebilmesi için önceki gözlemi de korur. Program sürümü, aşama veya saat dilimi belirsizse, sistem çözümlenmemiş farkı insan kararına sunmalıdır. Bu, belirli ürünün doğrulanmış performansına ilişkin iddia değil, önerilen tasarımdır.
Otomasyon sınırı önemlidir; çünkü tarih biçimsel olarak doğru olup yanlış olaya uygulanabilir. Kısa başvuru gruplama tarihi, tam başvuru kesim tarihiyle karıştırılabilir. Geçmiş yıllık rehber, arama sonuçlarında güncel değişikliğin üzerinde görünebilir. Görüntülenen sayfa, bağlam gerektiren bir saat dilimi kısaltması sunabilir. Önerilen kontrol, sistem taahhüt edilmiş takvimi değiştirmeden önce sorumlu incelemeciden kaynağı ve anlamı onaylamasını ister. Metin benzerliği veya dil modelinin kendinden emin yanıtı, geçerli program kuralını belirlemez.
Özel başvuru verileri, kamuya açık kaynak izlemesinden ayrı yönetilmelidir. Kamuya açık son tarih sayfasını izleyen sistemin, gizli teknik eklere, ortak sözleşmelerine veya banka bilgilerine sınırsız erişmesi gerekmez. Kuruluş, hangi girdilerin dış araca aktarılabileceğini ve farklı kanalı kimin onaylayabileceğini tanımlamalıdır. Çıkarılmış tarihin insan tarafından onaylanması, başvuru veya kurumsal tasdik beyanı gönderme yetkisinden de ayrıdır. Önerilen mimari, bu izinleri açık tutar ve kaynak, incelemeci ve kararın denetim izini korur.
Yararlı değerlendirme; tespit kapsamını, yanlış uyarıları, kaçırılan esaslı değişiklikleri, incelenmiş karara kadar geçen süreyi ve ortaya çıkan takvimdeki hataları ölçer. Bu ölçütler, gerçek kaynak değişikliklerinin etiketlenmiş kümesini ve açıkça tanımlanmış sonuçları gerektirir. Aracın birkaç sayfadan tarih çıkardığının gösterilmesi, sınırlı yetenek testidir. Eksiksiz izlemeyi, gizliliğin korunmasını veya finansman sonuçlarının iyileştiğini göstermez. Önerilen operasyon tasarımı önce küçük ve incelenebilir kayıt kullanır; otomasyonu ancak kuruluş ortaya çıkan kararları ölçüp denetleyebildiğinde genişletir.
23 Zamanlama ve finansman sonuçlarına ilişkin ampirik çalışma tasarlamak
Zamanlamanın etkisini tahmin etmek, program kuralını başvuru sahibinin gerçek sırasına bağlayan veri gerektirir. İzinli erişime sahip yararlı veri kümesi; başvuran tüzel kişiyi, program sürümünü, aşamayı, daveti, gözlenen görev tamamlanmalarını, gönderilen paketi, sistem durumunu, değerlendirme sonucunu, destek koşullarını ve gerçek nakit tarihlerini içerir. Harcamayı ve başvuru emeğini de kaydeder. Eksik veya erişilemeyen alanlar eksik olarak raporlanmalıdır. Yalnızca kamuya açık destek listeleri, gönderim yapamayan başvuru sahiplerini belirleyemez veya başka takvim altında alacakları finansmanı gösteremez.
İlk betimleyici çalışma, nedensellik iddia etmeden olayları sınıflandırabilir. Kaç başvurunun gereken gönderilmiş durumuna ulaştığını, kaydedilmiş kayıt veya onayın tamamlanmayı ne sıklıkla kısıtladığını ve nakit tahsilatının ilgili finansman olaylarını ne kadar sonra izlediğini raporlayabilir. Her ölçütte payda açık olmalıdır. Değerlendirme öncesi geri çekilen başvurular, teknik olarak reddedilen gönderimler ve değerlendirilip başarısız olan başvurular ayrı durumlar gerektirir. Çalışma, program kurallarındaki değişiklikleri korumalı ve yalnızca kamuya açık veri tabanında destek göründüğü için başvuru sahibi kaydını eksiksiz saymamalıdır.
Nedensel çalışma, daha erken hazırlığın veya farklı onay sürecinin seçilmesini ele alan tasarım gerektirir. Daha deneyimli ekipler, sınanan politikayla ilgisiz nedenlerle daha erken başlayıp daha güçlü teklifler sunabilir. Program değişikliği, aynı anda birkaç koşulu etkileyebilir. Bazı kuruluşlarda etik, hakkaniyet ve operasyon kısıtlarına tabi rastgele atanmış iç çizelgeleme müdahalesi mümkün olabilir; başka yerlerde dikkatle gerekçelendirilmiş karşılaştırma tasarımı uygun olabilir. Analiz, sonucu önceden belirlemeli ve ek emek, iptal edilen başvurular ile zaman baskısı altında sunulan desteklenmemiş iddialar dâhil olumsuz etkileri korumalıdır.
Kaybedilen finansmanın değeri, ek bir karşı olgusal durum gerektirir. Kaçırılan gönderim otomatik olarak istenen tutar üzerinden değerlenemez; çünkü seçim, uygunluk, destek büyüklüğü ve ödeme koşullu kalır. Savunulabilir çalışma, belirsizliği açıkça belirterek alternatif zamanında başvuruya ve olası sonucuna ilişkin kanıt gerektirir. Bu nedenle mevcut makale, yalnızca deterministik takvim uygulanabilirliğini ve varsayımsal nakit duyarlılıklarını raporlar. Bu sonuçlar, veri toplama planına yön verebilir ve hangi eksik kanıtın daha güçlü sonucu engellediğini gösterebilir. Üretilmiş hibe gelirine veya kaçınılmış kayıplara ilişkin satış iddiasına dönüştürülmemelidir.
24 Sonraki eylemi eksiksiz zamanlama ve nakit kaydıyla onaylamak
Önerilen yönetim kurulu kararı; gerçek program kanalını, hedeflenen olayı, güncel izni, sınırlayıcı bağımlılığı ve kanıtlanmış bir sonraki finansman aşamasına ulaşmak için gereken nakdi içerir. Kuruluşun ilerlemesi, belirli görevi değiştirmesi, doğrulanmış daha sonraki olaya ertelemesi veya ek harcamayı durdurması gerekip gerekmediğini belirtir. Öneri, dayanağını ve çözümlenmemiş koşullarını içermelidir. Karar verici böylece başvurunun neredeyse bittiği iddiası yerine somut taahhüdü inceleyebilir. Gönderilen paket ve sonraki sonuçlar aynı kayda bağlı kalır.
Uygulama, yürürlükteki tek başvuruyla başlayabilir. Sorumlu kişi, güncel resmî kuralı ve gerçek izni yeniden ortaya koyar, kalan iş devirlerini haritalar ve kanıtla desteklenen en erken gönderimi seçilen iç hedefle karşılaştırır. Finans birimi daha sonra ilgili destek alınmayan ve tahsilat geciken durumları ekler. Ortaya çıkan açıklar, eylem gerektiren kararları belirler. Bu sıra, önerilen çalışma yöntemidir; kuruluş bunu yönetişimine ve program yükümlülüklerine uyarlamalıdır. Makalenin model süreleri ve nakit varsayımları, yatırım memorandumuna kopyalanacak varsayılan tahminler değil, gerçek değerlerle değiştirilecek örneklerdir.
Belgeye dayalı kanıt ve oluşturulmuş sonuçlar, sınırlı bir sonucu destekler. Farklı kapanış olayları farklı sonuçlar yaratır ve belirli ağ içinde tamamlanma tarihini bütün hazırlık zinciri belirler. Daha erken başlamak veya sınırlayıcı görevi değiştirmek, açık varsayımlar altında uygulanabilirliği değiştirebilir. İç zaman payı tek başına hazır olma eşiğini değiştirir. Daha sonraki koşullu tahsilat, şirketin finanse etmesi gereken nakdi artırabilir. Bu sonuçların hiçbiri gerçek destek olasılığını, evrensel en iyi gönderim aralığını veya başvuru sahipleri arasında gözlenmiş finansman kaybını göstermez. Bu sorular, programa özgü kanıta ve yukarıda açıklanan ampirik çalışmaya kalır.
Hibe arama kararı, finanse etmesi amaçlanan ticari işle bağlantılı kalmalıdır. İzin verilen gelecekteki gönderim yararlı olabilirken, belirli ürün dönüm noktası veya harcama taahhüdü için fazla geç gelebilir. Görünüşte kullanılabilir finansman tutarı, önerilen kurumsal amaç için kullanılamayabilir. Tamamlanmış başvuru, ilgili portal olayı gerçekleşmeden önce ek kurumsal yetki gerektirebilir. Bu ayrımları korumak, yönetim kuruluna insan ve nakit tahsisi için incelenebilir dayanak sağlar. Nihai çıktı, uygulanabilir takvimi ve açık finansman alternatifi bulunan, tarihli ve kaynaklandırılmış sonraki eylemdir.
| Karar alanı | Gereken kanıt | Hesap verilebilir yanıt |
|---|---|---|
| İzin verilen kanal | Güncel çağrı aşaması ve bireysel izin | Taahhütten önce teyit edin veya çözümleyin |
| Hedef olay | Belirleyici yerel son tarih ve gereken durum | Gerçek finansman dönemini seçin |
| Tamamlanma yolu | Kalan bağımlılıklar ve sorumlular | Uygulanabilir takvime yetki verin |
| Kalite ve yükümlülükler | Desteklenmiş iddialar, maliyetler ve tasdikler | Belirli paketi onaylayın |
| Nakit ve alternatifler | Destek alınmayan ve tahsilat geciken durum tahmini | Güvenilir finansman eylemini uygulayın |
| Kapanış | Gönderilen paket, alındı ve sonraki sonuçlar | Gerçek sonucu saklayın ve inceleyin |
Önerilen karar çerçevesidir. Uygulamayı program belgeleri, şirketin gerçek olguları ve yetkili profesyonel danışmanlık belirler.
Kaynaklar
- UK Research and Innovation. Submitting your application. Updated 17 July 2026. https://www.ukri.org/apply-for-funding/develop-your-application/submitting-your-application/ Accessed 14 November 2026.
- Innovate UK. Before you start an application. Updated 8 May 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/ Accessed 14 November 2026.
- Innovate UK. Your application. Updated 16 July 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/ Accessed 14 November 2026.
- Innovate UK. What happens if you receive a funding offer. Updated 8 September 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/ Accessed 14 November 2026.
- European Commission. EIC Work Programme 2026. C(2026)4080. Official download linked as current on the 2026 work-programme page; Accelerator printed pages 78 to 81. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf Accessed 14 November 2026.
- European Commission. EIC Work Programme 2027. C(2026)7629, corrected official download; Accelerator printed pages 77 to 82. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf Accessed 14 November 2026.
- European Innovation Council. FAQs EIC Accelerator. Live page referring to 2027; individual prior-stage applicability requires checking against the governing programme. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en Accessed 14 November 2026.
- U.S. National Science Foundation. NSF 26-510: Small Business Innovation Research / Small Business Technology Transfer Phase I, Phase II, Fast-Track Programs SBIR/STTR: Developing Deep Technologies that Advance U.S. Competitiveness and Security. Posted 22 May 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation Accessed 14 November 2026.
- U.S. National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter I: Pre-Submission Information. Read with applicable supplements and funding-specific instructions. https://www.nsf.gov/policies/pappg/24-1/ch-1-pre-submission Accessed 14 November 2026.
- U.S. National Science Foundation. Key information for submitting a full SBIR/STTR proposal. https://seedfund.nsf.gov/apply/full-proposal/ Accessed 14 November 2026.
- Grants.gov. Applicant Registration. https://www.grants.gov/applicants/applicant-registration Accessed 14 November 2026.
- Grants.gov. Check Application Status. https://www.grants.gov/help/applicants/check-application-status Accessed 14 November 2026.
- Kelley JE Jr. 1961. Critical-Path Planning and Scheduling: Mathematical Basis. Operations Research 9(3):296-320. Publisher abstract and bibliographic record reviewed. https://doi.org/10.1287/opre.9.3.296 Accessed 14 November 2026.
- Internet Assigned Numbers Authority. Theory and pragmatics of the tz code and data. https://data.iana.org/time-zones/theory.html Accessed 14 November 2026.
- U.S. National Science Foundation. Project Suitability Assessment and Project Pitch information. https://seedfund.nsf.gov/apply/project-pitch-information/ Accessed 14 November 2026.
- UK Research and Innovation Medical Research Council. UK Obesity Research Institute full application. Update 20 October 2026 records the closing-date extension. https://www.ukri.org/opportunity/uk-obesity-research-institute/ Accessed 14 November 2026.
- Innovate UK. MDI Programme Innovation and Scale-up Hub competition 2588. Official competition overview and dates. https://apply-for-innovation-funding.service.gov.uk/competition/2588/overview/acbd9666-c1df-4635-b86f-fa426100c876 Accessed 14 November 2026.
- UK Research and Innovation. UKRI Enabling AI adoption across science and engineering. Published 17 September 2026; updated 5 November 2026. https://www.ukri.org/opportunity/ukri-enabling-ai-adoption-across-science-and-engineering/ Accessed 14 November 2026.
- Innovate UK. Terms and Conditions of an Innovate UK Grant Award. October 2025 document, clauses 4.3 and 9.3 to 9.14; read with the applicable award terms and offer. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf Accessed 14 November 2026.
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
