
1 القرار التمويلي الذي ينشئه الموعد
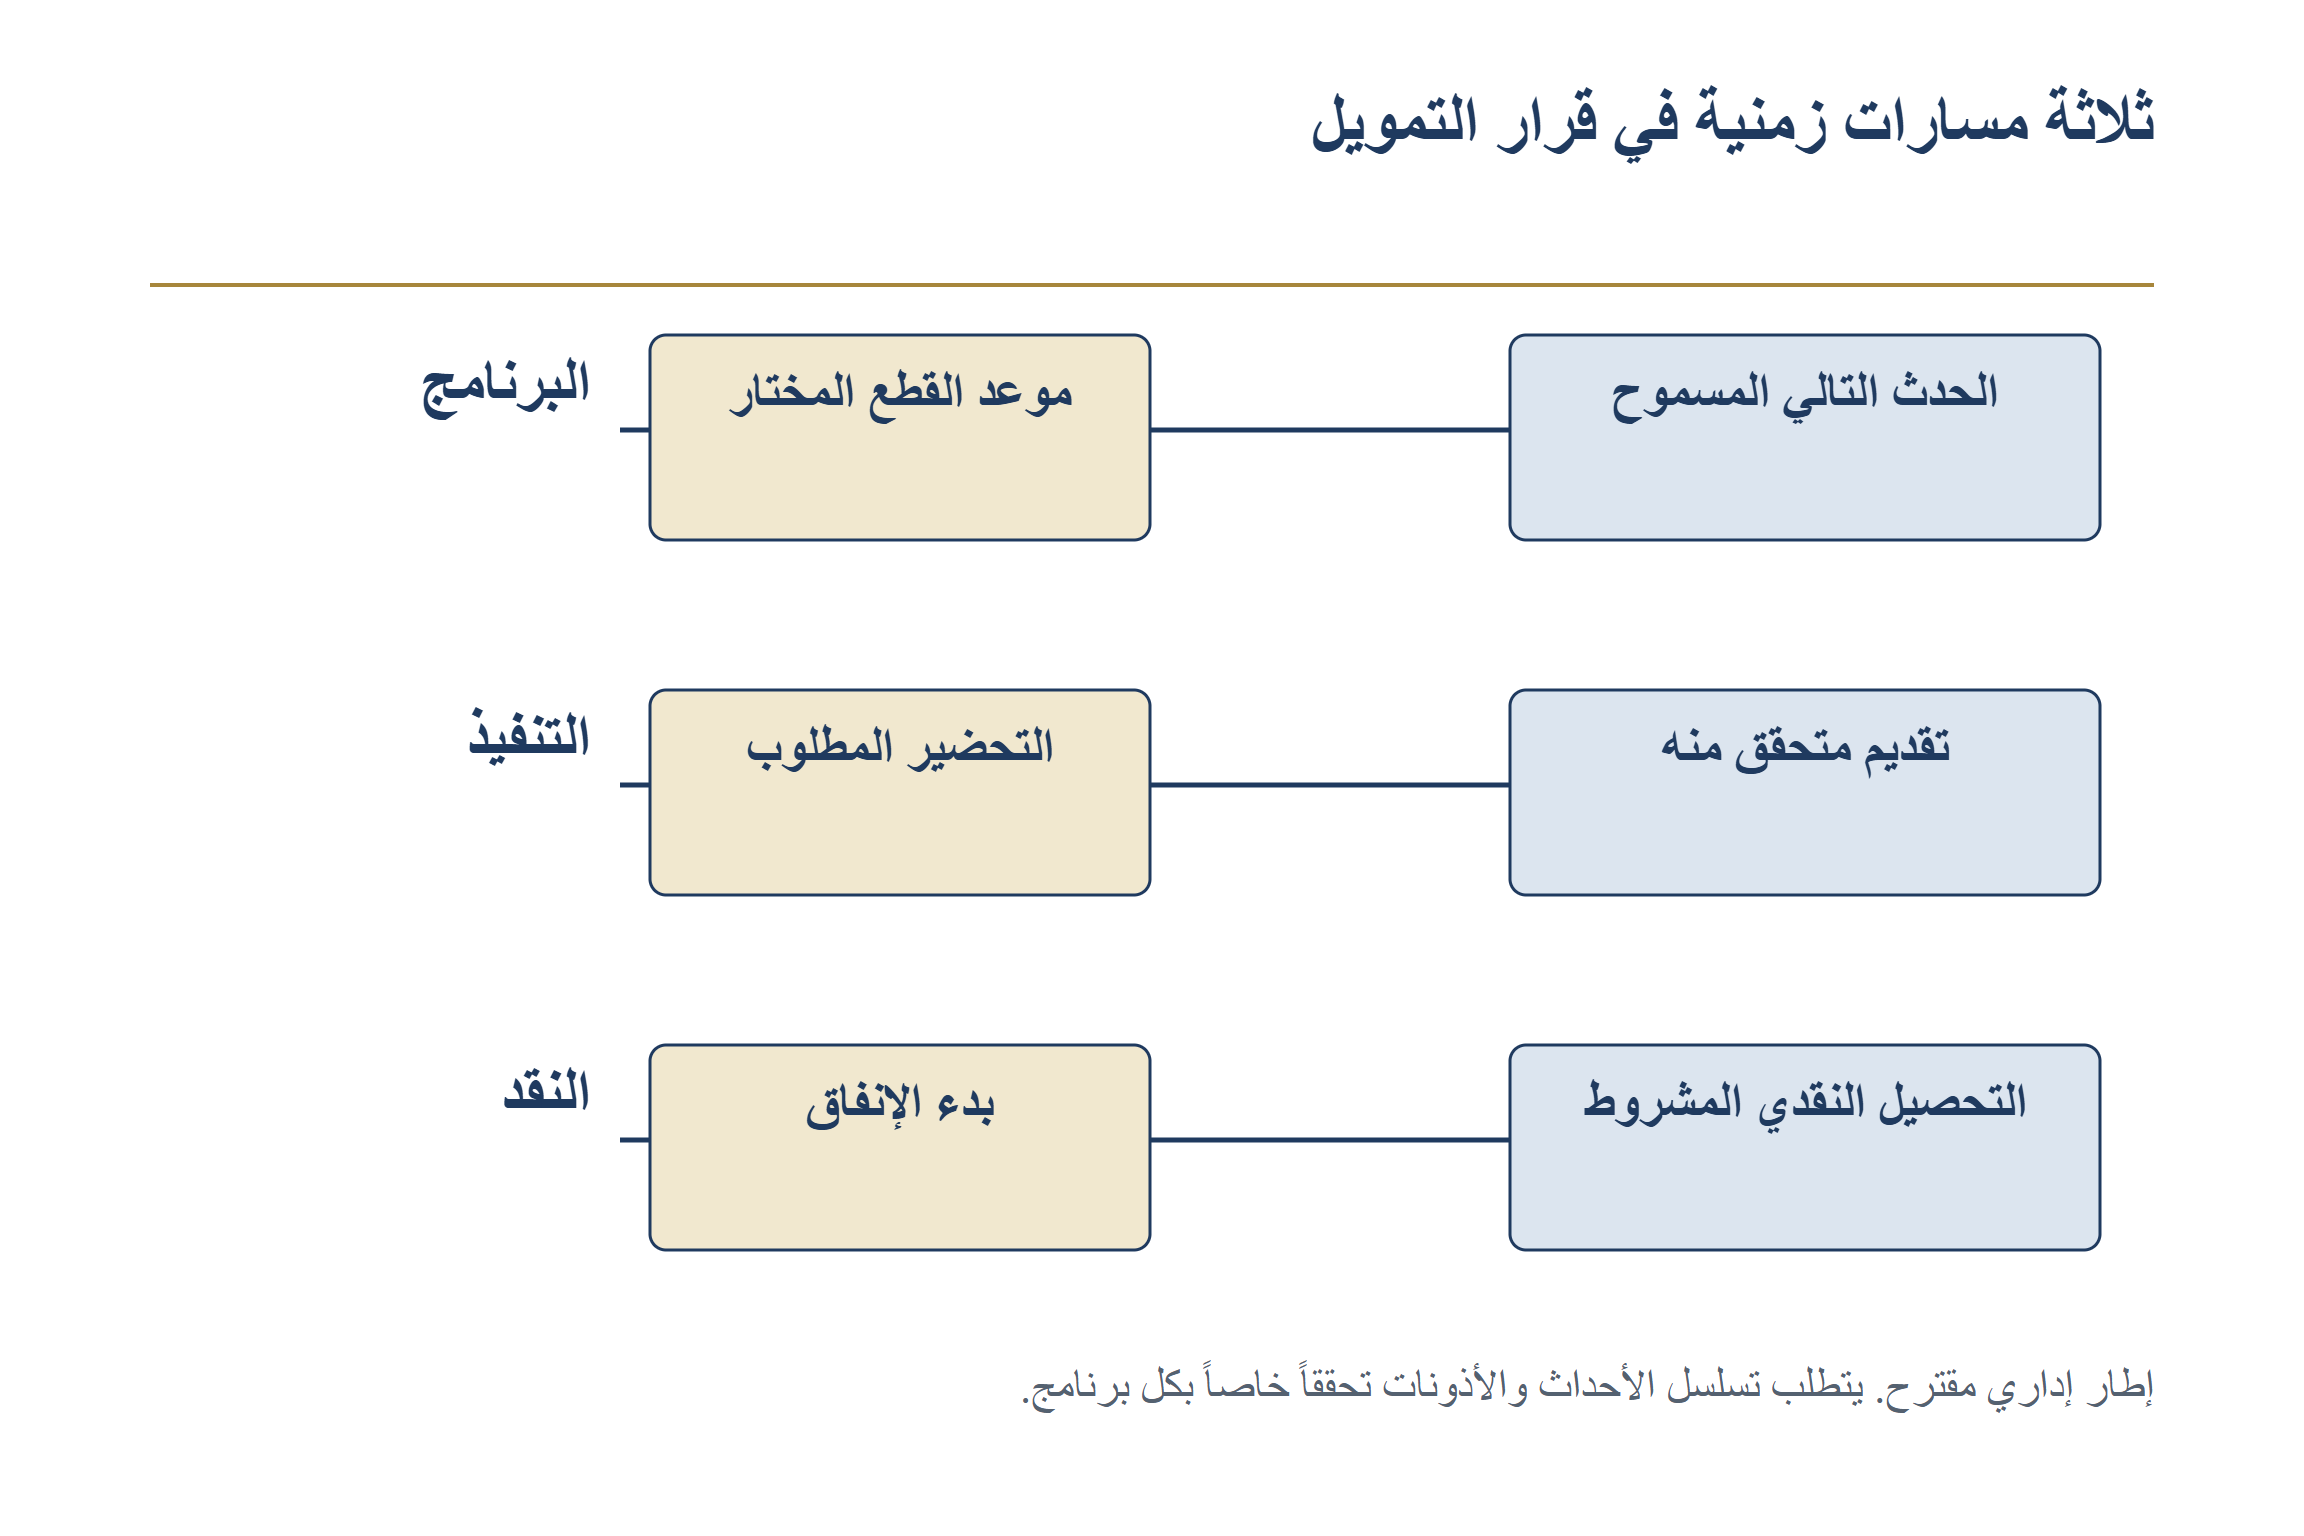
يبدأ القرار من التاريخ الذي تحتاج فيه الشركة إلى تمويل العمل المقترح. ويقع طلب المنحة ضمن تسلسل قد يشمل فحص ملاءمة أولياً وتقديماً رسمياً وتقييماً تنافسياً ومقابلة واتفاقاً وعملية دفع. وعلى الإدارة تحديد الحدث الذي يسند الالتزام والحدث الذي يوفر نقداً قابلاً للاستخدام. ولا يحسم إدخال تاريخ إغلاق الطلب في التقويم تلك التبعيات اللاحقة. ويربط الإطار المقترح جدول التقديم بالمحطة التجارية والإنفاق المطلوب قبلها والتمويل المتاح ما دامت النتيجة غير مؤكدة.
لعبارة الفرصة المفقودة معنى محدد في هذه الورقة. فهي تتعلق بإمكان دخول عملية تمويل معينة في وقت معين وبالشروط المنطبقة. وقد يؤخر تفويت دفعة تقييم وسيطة النظر في الطلب. وقد تكون لتفويت آخر تقديم مسموح به بموجب دعوة نتيجة مختلفة. ويمكن للشركة أن تحتفظ بإذن التقديم، مع فقدان قدرتها التجارية على انتظار النتيجة. لذلك تتمثل وحدة التحليل المناسبة في مزيج المتقدم القانوني والبرنامج والمرحلة ودورة التمويل والجدول النقدي. ولا يثبت مبلغ منحة اسمي أو طلب غير مكتمل خسارة اقتصادية.
يشمل الجمهور العملي مؤسسين يعدّون طلباً أولياً وفرقاً مالية تقارن المنح بغيرها من رأس المال وفرق ابتكار مؤسسية تنسق الشركاء ومستثمرين يراجعون المدة التي تستطيع فيها شركة محفظة العمل بالنقد المتاح. وعلى المنظمة المتقدمة استيفاء شروط الأهلية الفعلية. ولا يثبت موقع مؤسس دولي حق الكيان في دخول برنامج محلي. ويأتي تحليل التوقيت بعد فحص الأهلية، ويظل مشروطاً باستمرارها طوال المراحل التي تنطبق عليها القواعد. وتركز الورقة على التنفيذ والتمويل، ولا تقدم مشورة قانونية خاصة بكل بلد.
التوصية المركزية هي اعتماد الطلب فقط مع سجل قواعد حالي وجدول تبعيات قابل للتنفيذ وبديل تمويلي صريح. وهذه ضوابط إدارية مقترحة. ويجب اختبار قيمتها مقابل العمل الفعلي للمنظمة ونتائج التمويل. ويوضح التحليل حساباتها وآثارها على القرار باستخدام حالات مُنشأة؛ ولا يثبت أن الشركات التي تتبناها تفوز بمنح أكثر. ومخرجه المباشر قرار قابل للمراجعة بشأن التقديم التالي الممكن والموارد الملتزم بها قبل أن تعلم الشركة ما إذا كان التمويل سيتاح.
| القرار | الأدلة المطلوبة | أثره في التخطيط |
|---|---|---|
| دخول البرنامج | الأهلية الحالية وقواعد مرحلة الدخول | السماح بالإعداد لمسار مسموح به فقط |
| استهداف دورة تمويل | قاعدة الإغلاق المنشورة وإذن المرحلة | اختيار حدث تقديم يمكن بلوغه |
| اعتماد الطلب | محتوى مكتمل وميزانية معتمدة | تحديد من يستطيع إلزام المنظمة |
| الالتزام بإنفاق المشروع | شروط المنح والبدء المنطبقة | فصل عمل الطلب عن العمل المموّل |
| الاعتماد على نقد المنحة | الاتفاق وشروط الدفع | الإبقاء على تمويل إلى حين تحصيل غير مؤكد |
هيكل قرار مقترح. تحدد وثائق البرنامج الفعلية التسلسل المنطبق.
2 منهج البحث وحدود الأدلة
تختار المراجعة الوثائقية إرشادات رسمية للتقديم وإدارة التمويل تُظهر آليات توقيت مختلفة. وتميز المصادر البريطانية بين UKRI Funding Service وInnovation Funding Service التابعة لـInnovate UK. وتميز المصادر الأوروبية بين برامج عمل EIC السنوية والتعديلات والأسئلة الشائعة. وتميز المصادر الأمريكية بين إعلان NSF وسياسة المقترحات العامة لدى NSF وإجراءات Grants.gov. وهي أمثلة مختارة قصداً لأنظمة مختلفة. ولا تمثل حصراً لتمويل الابتكار، ولا يشكل وجود حكم في نظام دليلاً على اتباع جهة مموّلة أخرى له.
تحتاج كل قاعدة واقعية مستخدمة في التحليل إلى هوية البرنامج وهوية الوثيقة أو الصفحة ومرحلة الطلب المعنية وتاريخ الاطلاع. وعندما تختلف نسخة البرنامج السنوية عن صفحة حية محدّثة، يجب أن تحتفظ الحالة بالنسخة المنطبقة دون جمع الأحكام الملائمة من كلتيهما. ويظل التاريخ المنقضي مفيداً كمثال وثائقي إذا كانت صفته التاريخية صريحة. ولا يجوز عرضه كموعد مقبل. وينبغي للمتقدمين الحاليين التحقق من سجل الدعوة الفعلي وأي دعوة فردية قبل الاعتماد على المقارنة مباشرة.
يتكون التحليل العددي من جزأين منفصلين. ويُحصي نموذج الجدولة شبكة ثابتة عبر سبع مجموعات من مدد المهام المفترضة. ويغيّر نموذج السيولة الإنفاق والفاصل من الموعد النموذجي المختار إلى تحصيل مشروط. وكل مدة ورصيد نقدي واحتياطي وتدخل تسريع مدخل مُنشأ. وتوفر أمثلة البرامج الرسمية سياقاً لأهمية التبعيات وقواعد التوقيت؛ ولا تُستخدم لمعايرة تلك المدخلات. ويستبعد يوم العمل النموذجي بحكم بنائه تعقيدات العطلات والتوقيت المدني. ويظل منفصلاً عن التواريخ التقويمية الدقيقة المناقشة في الحالات الوثائقية.
لم تُجمع لهذه الدراسة سجلات على مستوى المتقدمين. ولذلك لا تستطيع الورقة تقدير عدد الشركات التي تفوت المواعيد أو نسبة المرفوضين لأسباب التوقيت أو احتمال المنح أو قيمة التمويل الذي كان سيوفره تقديم أبكر. وتتطلب هذه الأسئلة بيانات مترابطة مأذوناً باستخدامها وسيناريو مقابلاً يمكن الدفاع عنه. ويوضح البروتوكول التجريبي المقترح كيفية تصميم دراسة كهذه. وحتى ذلك الحين، تتمثل المساهمة في توليف إداري قائم على المصادر وتحليل حساسية قابل لإعادة الإنتاج، مع حد قابل للفحص بين حقائق البرامج وقرارات الشركات الافتراضية.
| فئة الأدلة | الاستنتاج المسموح | استنتاج خارج النطاق |
|---|---|---|
| قاعدة الموعد الرسمية | الشرط المحدد لذلك البرنامج وتلك النسخة | قاعدة عامة لجميع الجهات المموّلة |
| إثبات تقديم محفوظ | سجّل النظام حدث التقديم المحدد | الأهلية أو الموافقة التمويلية |
| شبكة مهام مُنشأة | الإتمام وفق التبعيات المحددة | أداء متقدمين تمت ملاحظته |
| حساسية نقدية مشروطة | النقد المطلوب وفق التواريخ ومعدل الإنفاق المحددين | دخل منحة متوقع |
| دراسة نتائج شركات | ما يسنده تصميمها وبياناتها فقط | استنتاج السببية من مقارنة عددية بسيطة قبل التدخل وبعده |
تسري الحدود المنهجية في الورقة كلها، بما فيها الملخص والأشكال والحالات المحسوبة.
3 تحديد الحدث الذي يُغلق فعلاً
ينبغي أن يميز سجل المواعيد وقت إغلاق صارماً عن تاريخ تجميع للتقييم. وينبغي أن يحدد أيضاً ما إذا كان الحدث يتعلق بإبداء اهتمام أو طلب مختصر أو مقترح كامل أو مقابلة أو اتفاق. وتؤثر هذه الفروق في معنى الإجراء المتأخر. فقد ينتظر الطلب المقبول باستمرار دورة التقييم التالية. وقد تُغلق مسابقة ذات موعد ثابت بالكامل. وقد تنتهي صلاحية دعوة مع استمرار عمل برنامج مرتبط بها. وعلى المدير المسؤول تسجيل الحدث الفعلي ونتيجته قبل اعتبار تاريخ متاح آخر بديلاً مكافئاً.
تميز سياسة المقترحات العامة لدى NSF صراحة بين التواريخ المستهدفة والمواعيد النهائية وفترات التقديم. ويمكن أن يؤثر تاريخ مستهدف في اللجنة أو الاجتماع الذي يصل إليه المقترح. ويخضع تاريخ إغلاق فترة التقديم لسياسة المواعيد النهائية. ويصف الدليل أيضاً استثناءات محددة ومتطلب التوقيت المحلي المعتاد. وتدعم هذه الفروق تصنيفاً دقيقاً دون افتراض أن كل تاريخ اختياري أو مطلق. ويظل الإعلان الحاكم وأي ملاحق منطبقة جزءاً من السجل. وينبغي للشركة استخدام قاعدة فرصة التمويل التي اختارتها. [9]
يضم التصنيف الداخلي المقترح خمسة حقول: نوع الحدث والمرحلة المتأثرة والإجراء المكتمل المطلوب ونتيجة تفويت الحدث والمسار التالي المتاح. وقد يتمثل الإجراء المكتمل في استلام الجهة المموّلة طلباً مقدماً، أو مقترح كامل بموجب دعوة، أو اتفاق مشروع مقبول. ولا تثبت رسالة تسويقية تقول إن البرنامج مفتوح هذه الحقول الخمسة كلها. وعندما يكون المصدر ناقصاً، يجب أن يظل المدخل غير محسوم وأن يحصل شخص محدد على إيضاح عبر القناة التي تحددها الجهة المموّلة. ولا يسند المدخل غير المحسوم تاريخ تمويل غير مشروط في التنبؤ النقدي.
لذلك يحتاج التحذير في العنوان إلى تفسير خاص بالحالة. فقد يُخرج تفويت حدث الدورة الحالية من الخطة التمويلية دون إزالة قدرة الشركة على التقديم نهائياً. وقد يحفظ حكم الترحيل فرصة تقييم لاحقة مع تغيير الفترة التي يجب على الشركة تمويلها. وقد يفرض فقدان دعوة مرحلة دخول إضافية قبل إمكان تقديم طلب كامل آخر. وتتمثل مهمة المدير في تحديد النتائج المسندة بالأدلة ثم تعديل الخطة التشغيلية والمالية وفقاً لها. ومن شأن اعتبار كل نتيجة مصادرة نهائية للحق أن يتجاوز الأدلة.
| الحدث | سؤال للتحقق | نتيجة محتملة للاختبار |
|---|---|---|
| إغلاق مسابقة بموعد ثابت | ما الذي يجب أن يستلمه النظام بحلول الموعد؟ | المسابقة الحالية غير متاحة |
| دفعة تقييم | هل ينتقل المقترح المتأخر إلى دفعة أخرى؟ | تقييم لاحق بدلاً من رفض تلقائي |
| انتهاء صلاحية دعوة | ما المراحل والتقديمات التي تسمح بها الدعوة؟ | خطوة دخول جديدة أو فقدان الإذن |
| تاريخ مستهدف | هل يمكن استمرار التقديم بعد هذا التاريخ؟ | لجنة أخرى أو توقيت تقييم مختلف |
| موعد استكمال إعداد المشروع | ما الشروط الواجب استيفاؤها بعد الاختيار؟ | تعرض عرض التمويل للخطر قبل بدء المشروع |
النتائج أسئلة للتحقق الخاص بالبرنامج؛ ولا يمنح هذا التصنيف استثناءً أو استحقاقاً.
4 حفظ النسخة الحاكمة للبرنامج
يحفظ سجل الموعد المفيد القاعدة التي اعتمد عليها صاحب القرار فعلاً. ويشمل الحد الأدنى اسم الجهة المموّلة ومعرّف البرنامج والدعوة ومرحلة الطلب وعنوان الوثيقة ونسختها أو تاريخ نشرها ورابط المصدر ووقت الاطلاع والمراجع المسؤول. ويحفظ كذلك الدعوة الفردية أو التعديل المعني. ثم يُربط الموعد الحالي بهذا السجل. ويُنشئ تعديل لاحق ملاحظة جديدة ويحدد التقديمات المخططة المتأثرة. ويجعل هذا النهج تغيير التاريخ قراراً ظاهراً يتطلب مراجعة، دون استبدال إدخال تقويم سابق بصمت.
تجعل البنية السنوية لبرنامج EIC ضبط النسخ مهماً بوجه خاص. فقد تحتفظ شركة بنتيجة مرحلة دخول من سنة، مع النظر في طلب كامل في سنة أخرى وفق الأحكام الانتقالية المنشورة. ويجب فحص الدفعة التالية الممكنة مقابل برنامج العمل المنطبق والتعليمات الرسمية الحالية. وتشكل مواد 2027 المصححة والأسئلة الشائعة الحية مدخلات وثائقية لحالة 2027؛ ولا يجوز إعادة وصفها بأنها تقويم 2026. كما تحتاج صفحة سنوية محتفظ بها في محرك بحث إلى فحص المصدر الحالي قبل إدراج تواريخها في الخطة التشغيلية. [5,6,7]
تطرح عملية التغيير المقترحة أربعة أسئلة عملية. هل تغيرت لحظة الإغلاق؟ هل تغيرت حزمة التقديم المطلوبة أو مرحلته؟ هل تغيرت فترة إذن المتقدم أو أهليته؟ هل تغير تسلسل التقييم أو بدء المشروع اللاحق؟ وقد يستلزم تغيير أي حقل موافقة جديدة حتى مع ثبات عنوان الطلب والسرد الفني. وينبغي إرفاق الوثيقة المصدرية بسجل التغيير، وعلى المسؤول تحديد الميزانية والتزامات الشركاء والمحطات التمويلية المتأثرة. وهذه عملية رقابة داخلية مقترحة، ولا تصف إدارة كل جهة مموّلة.
ينبغي للشركة الاحتفاظ بالسجلات المستبدلة كتاريخ. فهي توضح سبب بدء الإعداد وطلب وثيقة من شريك وتغيير افتراض تمويلي. وينبغي أن يسهل تحديد السجل المعتمد الحالي حتى لا يتحول التاريخ إلى تعليمات متنافسة. وتهم ضوابط الوصول عندما يحتوي الملف على معلومات شخصية أو أسعار شركاء أو تقنية غير منشورة. ولا يحتاج نظام عام لمراقبة المواعيد إلا إلى بيانات البرنامج الوصفية وحقول حالة الشركة المأذون بها؛ ولا يحتاج إلى كشف الطلب نفسه. ولذلك يمكن استخدام أذونات مختلفة لمراقبة المصادر وإعداد الطلبات.
| مجموعة الحقول | المحتوى المطلوب | موجب المراجعة |
|---|---|---|
| هوية البرنامج | الجهة المموّلة والدعوة والسنة والمرحلة | دعوة جديدة أو برنامج خلف |
| قاعدة التوقيت | التاريخ والوقت المحلي والمنطقة الزمنية وإجراء الإغلاق | تعديل موعد أو دفعة |
| الإذن | الدعوة وحدود التقديم | انتهاء الدعوة أو نتيجة |
| أصل المصدر | الرابط ونسخة الوثيقة ووقت الاطلاع | إصدار رسمي جديد |
| التنفيذ | المسؤولون والتبعيات وإثبات الاستلام والقرار | تغيير مهمة أو صلاحية |
| التمويل | نطاق التحصيل المشروط وأموال بديلة | تغير الدورة أو بدء المشروع |
سجل مقترح؛ احتفظ بالحقول الخاصة بالبرنامج عندما لا يكفي الهيكل العام.
5 استخدام التوقيت والتقويم الصحيحين
ينبغي حفظ لحظة الإغلاق بالتوقيت المحلي المحدد من الجهة المموّلة وتحويلها إلى المنطقة الزمنية لفريق التشغيل لأغراض التنفيذ. وقد يخفي إدخال يقتصر على التاريخ الفرق بين إغلاق عند 11:00 وإغلاق عند 16:00 وقاعدة تقديم عند 17:00 محلياً. ويهم أيضاً الموقع المستخدم لتفسير التوقيت المحلي. ولا ينبغي لفريق موزع دولياً أن يستبدل موقع المنظمة المقدمة بموقع سفر المؤسس الحالي إذا كانت القاعدة تسمي المنظمة. وتظل الصياغة الأصلية مرجع التحويل. [2,8,9,18]
قد تتغير قواعد التوقيت المدني، وتطبق بعض المواقع انتقالات موسمية. وتوضح وثائق المناطق الزمنية لدى IANA لماذا تمثل المعرّفات القائمة على الموقع قواعد، بدلاً من فرق واحد دائم عن UTC. ولذلك ينبغي لسجل التشغيل المقترح حفظ القاعدة المحلية المحددة واللحظة المحولة معاً، مع معرّف المنطقة الزمنية وتاريخ التحويل. وقد يكون الاختصار وحده ملتبساً. وتتعلق التوصية بموثوقية سجل أعمال؛ ولا تضع الورقة تفسيراً جديداً لصياغة موعد أي جهة مموّلة. وينبغي حسم الأسئلة المتعلقة بأوقات منشورة ملتبسة مع المنظمة المصدرية. [14]
يتطلب التخطيط العكسي تقويم عمل منفصلاً لكل مسؤول عن مهمة. فقد تمر مراجعة مالية مقاسة بثلاثة أيام عمل بعطلة، بينما تظل البوابة الإلكترونية مفتوحة وفق أيام التقويم. وقد يطبق شريك في اختصاص آخر عطلة أسبوعية أو رسمية مختلفة. ويُسند الجدول المقترح تقويماً للنشاط ويسمي تسليم العمل الذي يُتمه. وينبغي توضيح مدة معطاة بوصفها أياماً قبل إدخالها في حساب التبعيات. ويستخدم النموذج اللاحق عمداً مؤشرات أيام عمل مبسطة حتى يمكن إعادة إنتاج الحساب.
ينبغي أن يسبق الهدف الداخلي للتقديم لحظة الإغلاق المنشورة بفاصل مختار صراحة. وهذا الفاصل افتراض إداري يستند إلى احتياجات التحقق والصلاحيات والتصحيح. ولا يجوز عرضه كفترة سماح رسمية أو كهامش أمثل عام. ولا يمدد خطأ نظام لاحق الموعد الخارجي تلقائياً. وينبغي أن تحدد الخطة موعد توقف الفريق عن التعديلات الاختيارية ومن يستطيع الإذن بتصحيح ضروري وكيفية حفظ الحزمة النهائية المقدمة. وتكون هذه القرارات أكثر فائدة عند الاتفاق عليها قبل يوم العمل الأخير.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
إطار إداري مقترح. المواعيد الرسمية بالتوقيت المدني وأيام العمل النموذجية المبسطة تمثيلان منفصلان.
6 التسجيل والصلاحيات تبعيات في الجدول
قد يبقى الطلب المكتمل فنياً غير مقدّم لأن الكيان القانوني أو الحساب أو الممثل المخوّل غير جاهز. ولذلك ينبغي أن يظهر التسجيل كمهمة لها مسؤول محدد وأدلة مطلوبة وأبكر تاريخ إتمام متحقق منه. وعلى المسؤول التأكد مما إذا كانت المنظمة تملك المعرّف المطلوب بالفعل، وما إذا كان التسجيل ما زال نشطاً، وما إذا كان الشخص المتوقع أن يقدم يملك الصلاحية المعنية. ولا يكفي الوصول بكلمة مرور وحده دليلاً على إذن المنظمة. ويفحص الضابط المقترح الدور الفعلي في النظام المعني قبل فترة الموافقة الأخيرة.
تصف صفحة المقترح الكامل لدى NSF خطوات التسجيل وتحذر من ضرورة بدء العملية مبكراً. وتشترط سياسة NSF العامة تسجيل SAM صالحاً ونشطاً ومعرّف UEI قبل إمكان التقديم. وتحكم الطلب متطلبات القناة والمرحلة الخاصة ببرنامج NSF؛ ولا يثبت وجود ملف Grants.gov الجاهزية للتقديم عبر Research.gov. وينبغي للمتقدم التحقق معاً من مجموعة التعليمات الحالية وحالة التسجيل وإسناد الدور. وتقديرات زمن المعالجة المنشورة معلومات تخطيطية، ولا تعد بجاهزية سجل جديد أو مصحح في تاريخ معين. [9,10]
تصف Grants.gov بصورة منفصلة تسجيل المنظمة ونقطة اتصال الأعمال الإلكترونية وأدوار المتقدمين. وتتيح إرشاداتها زمناً أطول للمعالجة عندما يتعذر التحقق من المعلومات. وتفيد هذه العملية كمثال ثان لشرط مسبق يتجاوز كتابة المقترح. وينبغي لشركة تخطط لطلب عبر Grants.gov الاحتفاظ بأدلة ملف المنظمة الفعلي ودور التقديم، ثم تطبيق متطلبات الوكالة المحددة التي تمنح التمويل. ولا تقترح المقارنة تبديل القنوات عند تعذر النظام الإلزامي أو انقضاء الموعد. [11]
يسجل اختبار الجاهزية المقترح المتقدم القانوني والمعرّف المعني والحالة النشطة ومقدم الطلب المخوّل وبديلاً عندما تسمح القواعد به. ويسجل أيضاً ما يبقى معتمداً على مسؤول خارجي. وينبغي ألا تُغلق المهمة إلا عند توافر الأدلة المطلوبة. والتسجيل قيد الانتظار تبعية قائمة ذات تاريخ إتمام غير مؤكد. ويمكن للإدارة حينئذ تقرير ما إذا كانت الدورة المستهدفة ما زالت قابلة للتحقيق، وما إذا كانت دورة لاحقة متاحة، وأي إنفاق إعداد يظل مبرراً ما دامت نتيجة التسجيل غير محسومة.
| الفحص | الأدلة | سؤال للمسؤول |
|---|---|---|
| المتقدم الصحيح | هوية الكيان والمعرّف المعني | هل يسمي السجل المنظمة التي ستتقدم؟ |
| تسجيل نشط | حالة النظام وانتهاء الصلاحية | هل سيظل صالحاً عند الحدث المطلوب؟ |
| دور التقديم | إسناد الدور الفعلي | هل يستطيع هذا الشخص التقديم عن هذا الكيان؟ |
| تحقق خارجي | طلب معلق ورد | من يتحكم في الإتمام وما الذي لم يُحسم؟ |
| الاستمرارية | بديل مسموح ووصول | ماذا يحدث إن تعذر المقدم الأساسي؟ |
فحوص مقترحة. تحدد قواعد البرنامج نوع أدلة الحساب والصلاحيات المطلوبة.
7 أذونات المراحل وانتهاء صلاحية الدعوات
ينبغي التعامل مع موافقة المرحلة المبكرة باعتبارها إذناً مشروطاً. ولا يثبت وجودها إمكان تقديم مقترح كامل إلى أجل غير محدد أو إلى كل دعوة لاحقة. وعلى المتقدم تسجيل البرنامج المصدر للقرار وتاريخ القرار والمرحلة التالية المسموح بها وحدود التقديم المنطبقة وأي قاعدة انتهاء أو انتقال. وينبغي حفظ التعليمات الرسمية المعنية مع الدعوة الفعلية. وعندما يعتمد الإذن على بقاء الكيان القانوني أو المشروع دون تغيير جوهري، فقد يستلزم تغير الملكية أو النطاق أو الائتلاف مراجعة إضافية قبل قبول الجدول.
تصف معلومات Project Pitch الحالية لدى NSF عملية ملاءمة أولية ودعوة إلى مقترح كامل. وتحدد أيضاً حدوداً للعرض الأولي وشروطاً تخص المقترحات المرفوضة سابقاً والعروض الأولية الجديدة أو المعدلة. وتنشئ هذه التعليمات تبعيات توقيت لا يصفها موعد المقترح الكامل وحده. وينبغي للشركة تحديد حالة عرضها الأولي ودعوتها قبل افتراض أن موعد المقترح الكامل المعلن التالي متاح لها. ويُعد تقويم البرنامج المنشور وإذن المتقدم الفردي مدخلين منفصلين. [15]
تتطلب مواد EIC بالمثل الانتباه إلى نتائج مرحلة الدخول والانتقال بين سنوات البرنامج وحدود التقديم. وتصف الأسئلة الشائعة كيفية التعامل مع المقترحات بعد موعد القطع، وتحدد حداً عند موعد القطع الأخير في السنة. ولذلك ينبغي للخطة المالية التمييز بين الحفاظ على فرصة تقييم لاحقة وفقدان الدورة المستهدفة. ولا ينبغي للمنظمة الاعتماد على عبارة عامة تفيد بإمكان إعداد الطلبات في أي وقت عندما يعتمد مقترحها الكامل على إذن سابق أو دعوة سنوية منطبقة. [6,7]
يربط سجل الأذونات المقترح كل دعوة سارية بآخر حدث تقديم قابل للاستخدام، فقط عندما يسند المصدر ذلك. وإذا كان تفسير الإذن غير محسوم، يحمل الجدول ذلك الغموض ويحدد من سيحصل على الإجابة. ويمكن مواصلة الإعداد انتقائياً حيث تكون للعمل القابل لإعادة الاستخدام قيمة، لكن ينبغي لمجلس الإدارة فهم الإنفاق المعتمد على الإذن غير المحسوم. ويتيح ذلك الحد من الالتزامات الإضافية دون التخلي عن أدلة فنية نافعة بالفعل أو فرض طلب متعجل في مسار لم تثبت إتاحته.
| السجل | السؤال | نتيجة عدم حسم الإجابة |
|---|---|---|
| القرار المصدر للإذن | أي مرحلة برنامج وأي متقدم تلقياه؟ | لا يمكن افتراض الإذن لكيان آخر |
| شرط الصلاحية | أي تواريخ أو دورات ما زالت متاحة؟ | قد يكون الموعد المعلن التالي غير متاح |
| سجل التقديم | أي محاولات محسوبة استُخدمت؟ | تحتاج الفرص المتبقية إلى تحقق |
| استمرارية المشروع | هل تغير المقترح جوهرياً؟ | فحص الحاجة إلى مراجعة دخول جديدة |
| حكم الانتقال | أي قواعد سنوية تنطبق؟ | عدم الجمع بين سنوات برنامج غير متوافقة |
هيكل إداري مقترح؛ احتفظ بمصطلحات كل برنامج الدقيقة وبخطاب القرار الفعلي.
8 بناء شبكة تبعيات الطلب
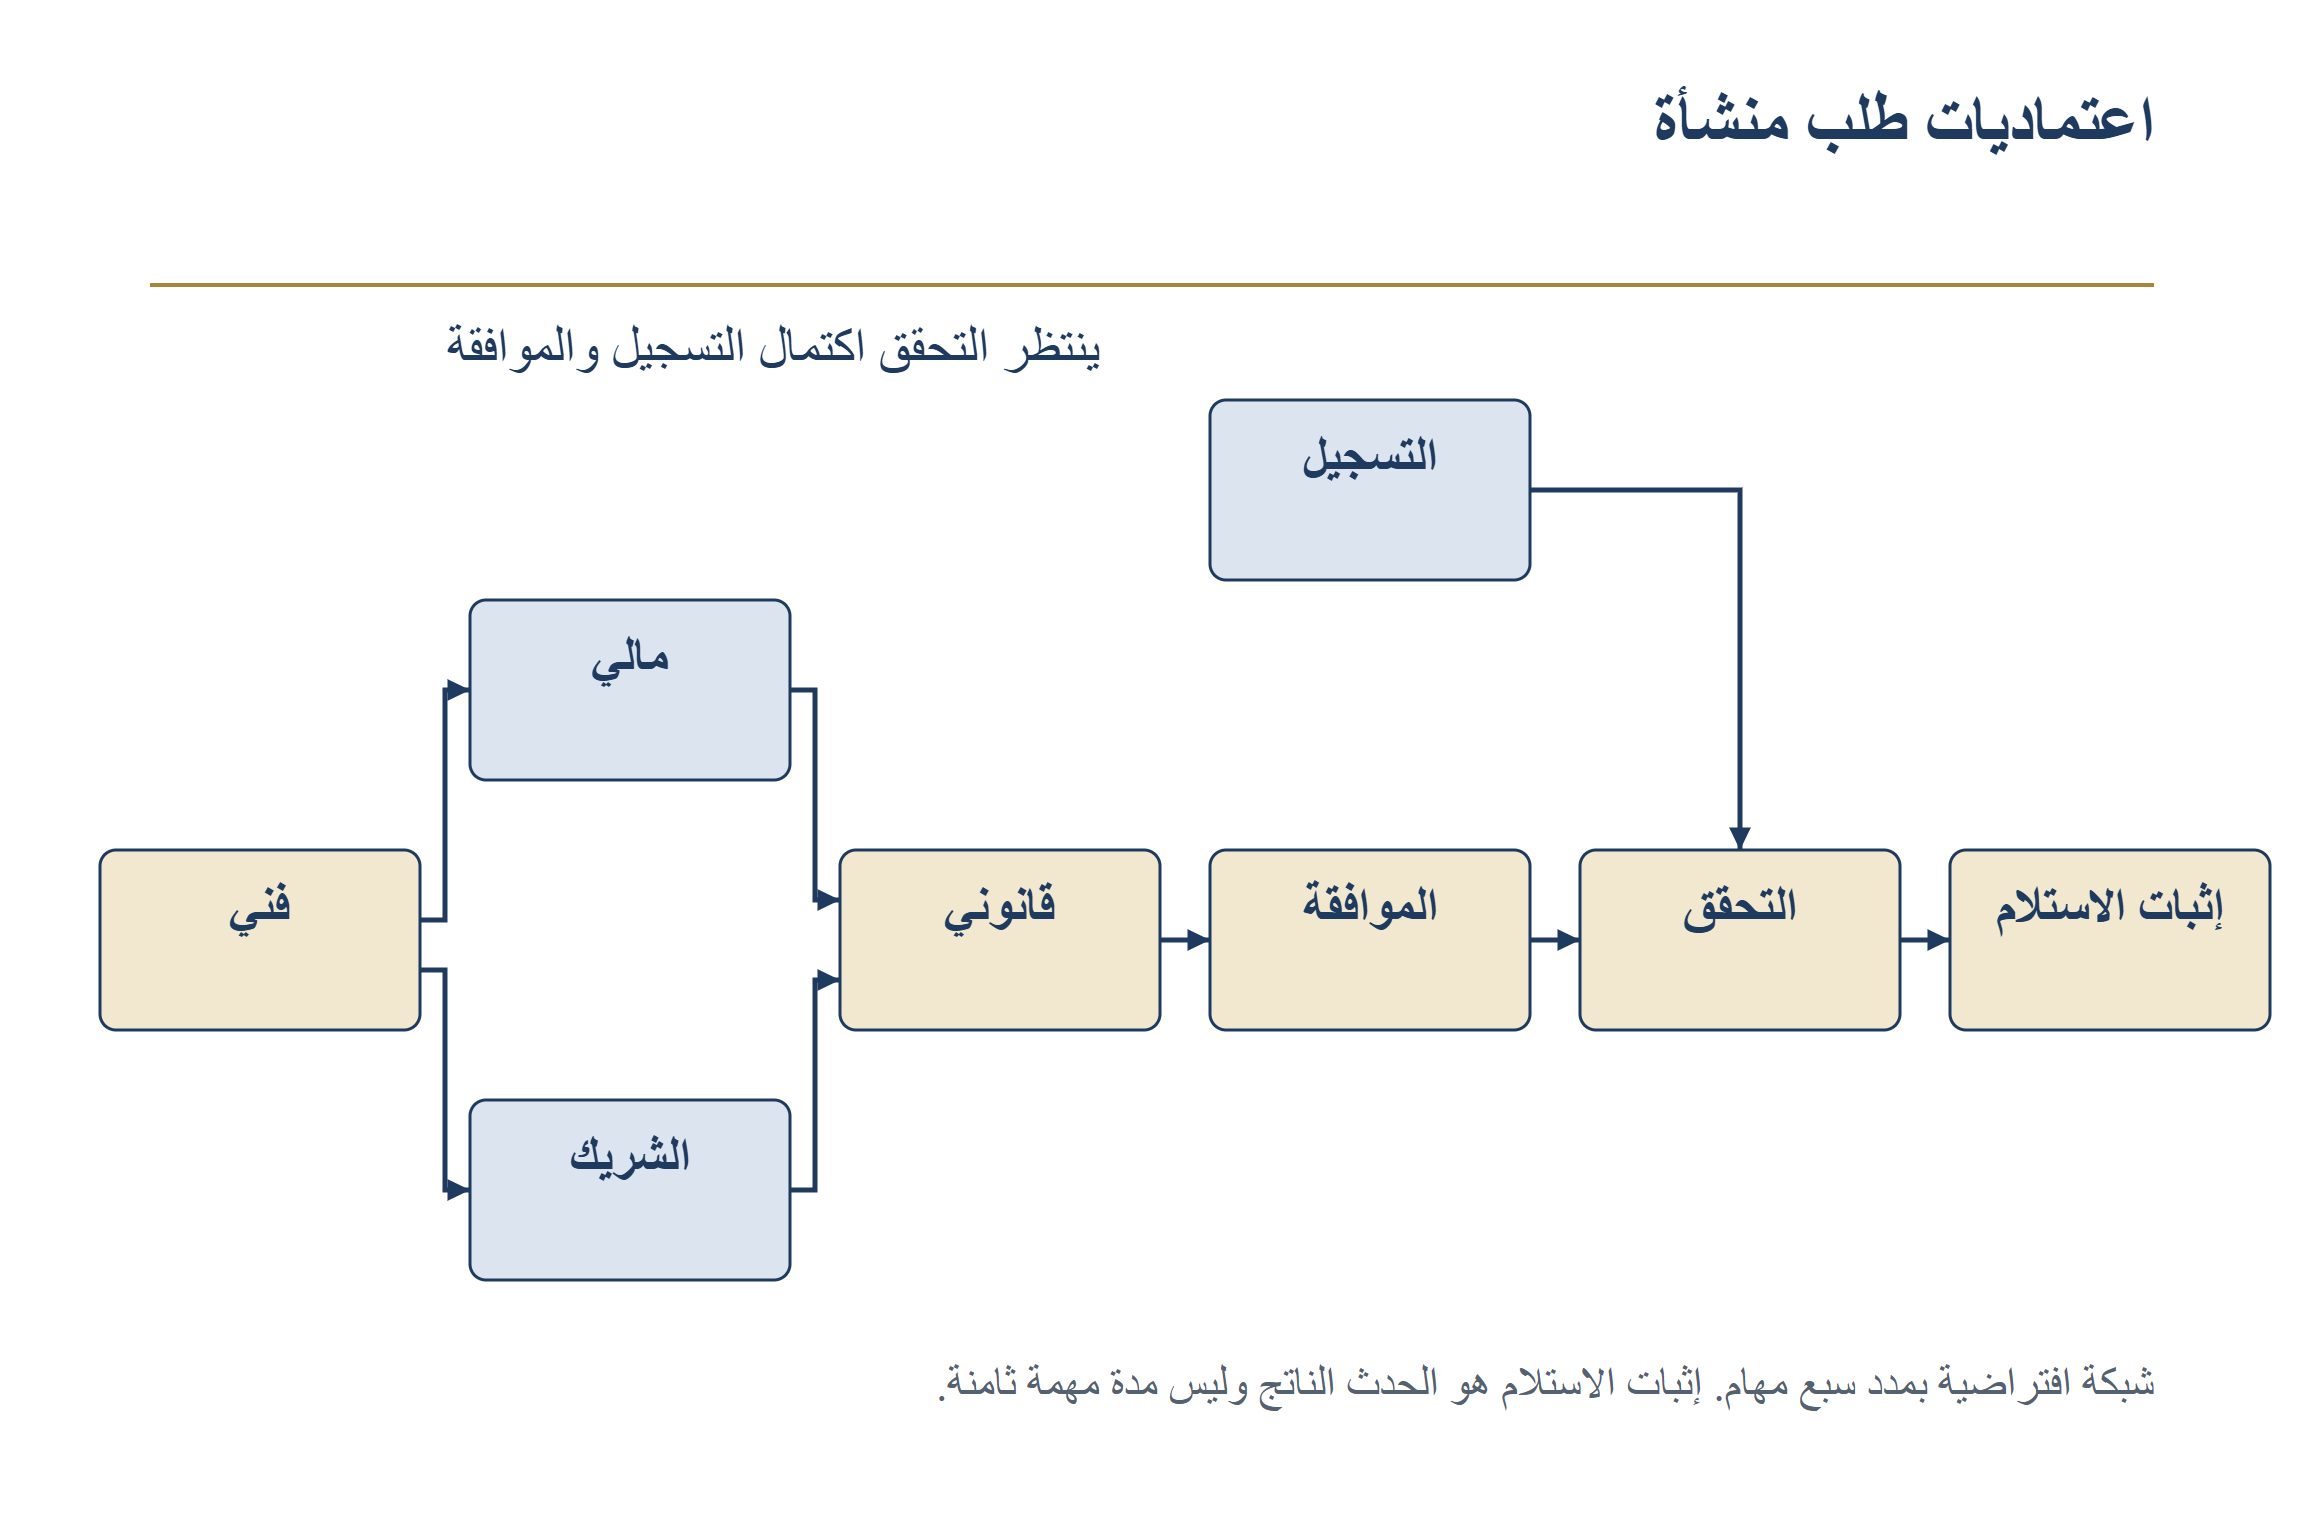
ينبغي أن يصف الجدول عمليات تسليم عمل مكتملة، بدلاً من قائمة أشخاص يعملون على المقترح. فقد تسمح الحزمة الفنية ببدء المراجعة المالية وطلب الشريك معاً. وقد تعتمد المراجعة القانونية على عودة كليهما. وقد تعتمد الموافقة التنفيذية على الموقف القانوني والمالي النهائي. وقد يعتمد تحقق البوابة على التسجيل والحزمة المعتمدة. وتحدد هذه التبعيات أبكر تقديم ممكن حتى مع توازي بعض الأنشطة. وعلى مسؤول المهمة تحديد الدليل الذي يتم به النشاط، والنشاط اللاحق الذي يُسمح ببدئه.
الجدولة القائمة على التبعيات نهج راسخ في بحوث العمليات. ويصف تناول Kelley الرياضي لطريقة المسار الحرج نموذجاً يضم التسلسل والمدد والتكاليف. وتطبق هذه الورقة مبدأ الجدولة العام على قرار طلب تمويل، وتربط النتيجة بالحاجة النقدية السابقة للتحصيل. ولا تدعي الورقة اختراع طريقة المسار الحرج، ولا تعيد إنتاج اشتقاق من نص كامل غير متاح. وشبكة المهام السبع المستخدمة هنا نموذج تعليمي مُنشأ. وقد تشمل شبكة الشركة الفعلية تجارب علمية أو مشتريات أو أخلاقيات أو ضوابط تصدير أو أنشطة أخرى غائبة عنه. [13]
يجعل النموذج المقترح التسجيل مستقلاً عن الإعداد الفني. وتبدأ المراجعة المالية وإعداد الشريك بعد الحزمة الفنية. وتنتظر المراجعة القانونية كليهما؛ ثم تتبعها الموافقة التنفيذية. وينتظر التحقق النهائي للتقديم الموافقة التنفيذية والتسجيل. وتُعبَّر كل مدة بأيام عمل نموذجية. وفي الطلب الحقيقي، ينبغي للمسؤول استبدال هذه البنية بالتسلسل الفعلي المطلوب وتوثيق إمكان تداخل المهمة أو حاجتها إلى سابقة معتمدة. وينبغي أن يسند افتراض توازي نشاطين الأشخاص الذين ينفذونهما.
قد يتغير أطول مسار متبقٍ مع انتهاء العمل أو ورود تعديل في المصدر. وتسريع إنجاز المسودة محدود القيمة للجدولة إذا ظل تسجيل غير مكتمل يتحكم في تاريخ التقديم. ويكون تقديم خطاب شريك إلى وقت أبكر ذا قيمة فقط عندما يقيد ذلك الخطاب تسليم عمل لاحقاً. ولذلك تسأل المراجعة المقترحة عن التبعية غير المكتملة التي تحدد حالياً أبكر تقديم مكتمل. وتسجل أيضاً العمل والتكلفة المالية لتغييرها. ويوجه ذلك اهتمام الإدارة إلى نشاط محدد مع إبقاء جودة الطلب ومشروعيته متطلبين منفصلين.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
شبكة افتراضية. ترد افتراضات مدد المهام في جدول النموذج؛ ولا تمثل الشبكة إجراءً رسمياً لجهة مموّلة.
| المهمة | السابقة | قيم أيام العمل النموذجية |
|---|---|---|
| التسجيل | لا توجد | 2, 10, 20 |
| الحزمة الفنية | لا توجد | 8, 15, 22 |
| المراجعة المالية | الحزمة الفنية | 2, 5, 8 |
| إعداد الشريك | الحزمة الفنية | 3, 7, 12 |
| المراجعة القانونية | العمل المالي وعمل الشريك | 1, 3, 6 |
| الموافقة التنفيذية | المراجعة القانونية | 1, 2, 4 |
| التحقق من التقديم | التسجيل والموافقة | 1, 2, 3 |
جميع القيم مدخلات افتراضية. وليست تقديرات لأزمنة المعالجة الرسمية أو سلوك المتقدمين.
9 حساب تاريخ تقديم قابل للتحقيق
ينتج أبكر تاريخ إتمام نموذجي مباشرة من شبكة التبعيات. ويكتمل العمل الفني بعد مدته المفترضة. ويضيف العمل المالي وعمل الشريك مدة كل منهما إلى تاريخ الإتمام الفني. وتبدأ المراجعة القانونية عندما يكتمل الأبطأ منهما. وتتبع الموافقة التنفيذية اكتمال المراجعة القانونية. ويبدأ التحقق بعد اكتمال الموافقة التنفيذية والتسجيل معاً، ثم يضيف مدته. وتحافظ هذه العلاقة التكرارية على ترتيب العمل المطلوب. ومن شأن جمع كل المدد في عمود واحد أن يعامل النشاطين المتوازيين خطأً على أنهما متعاقبان.
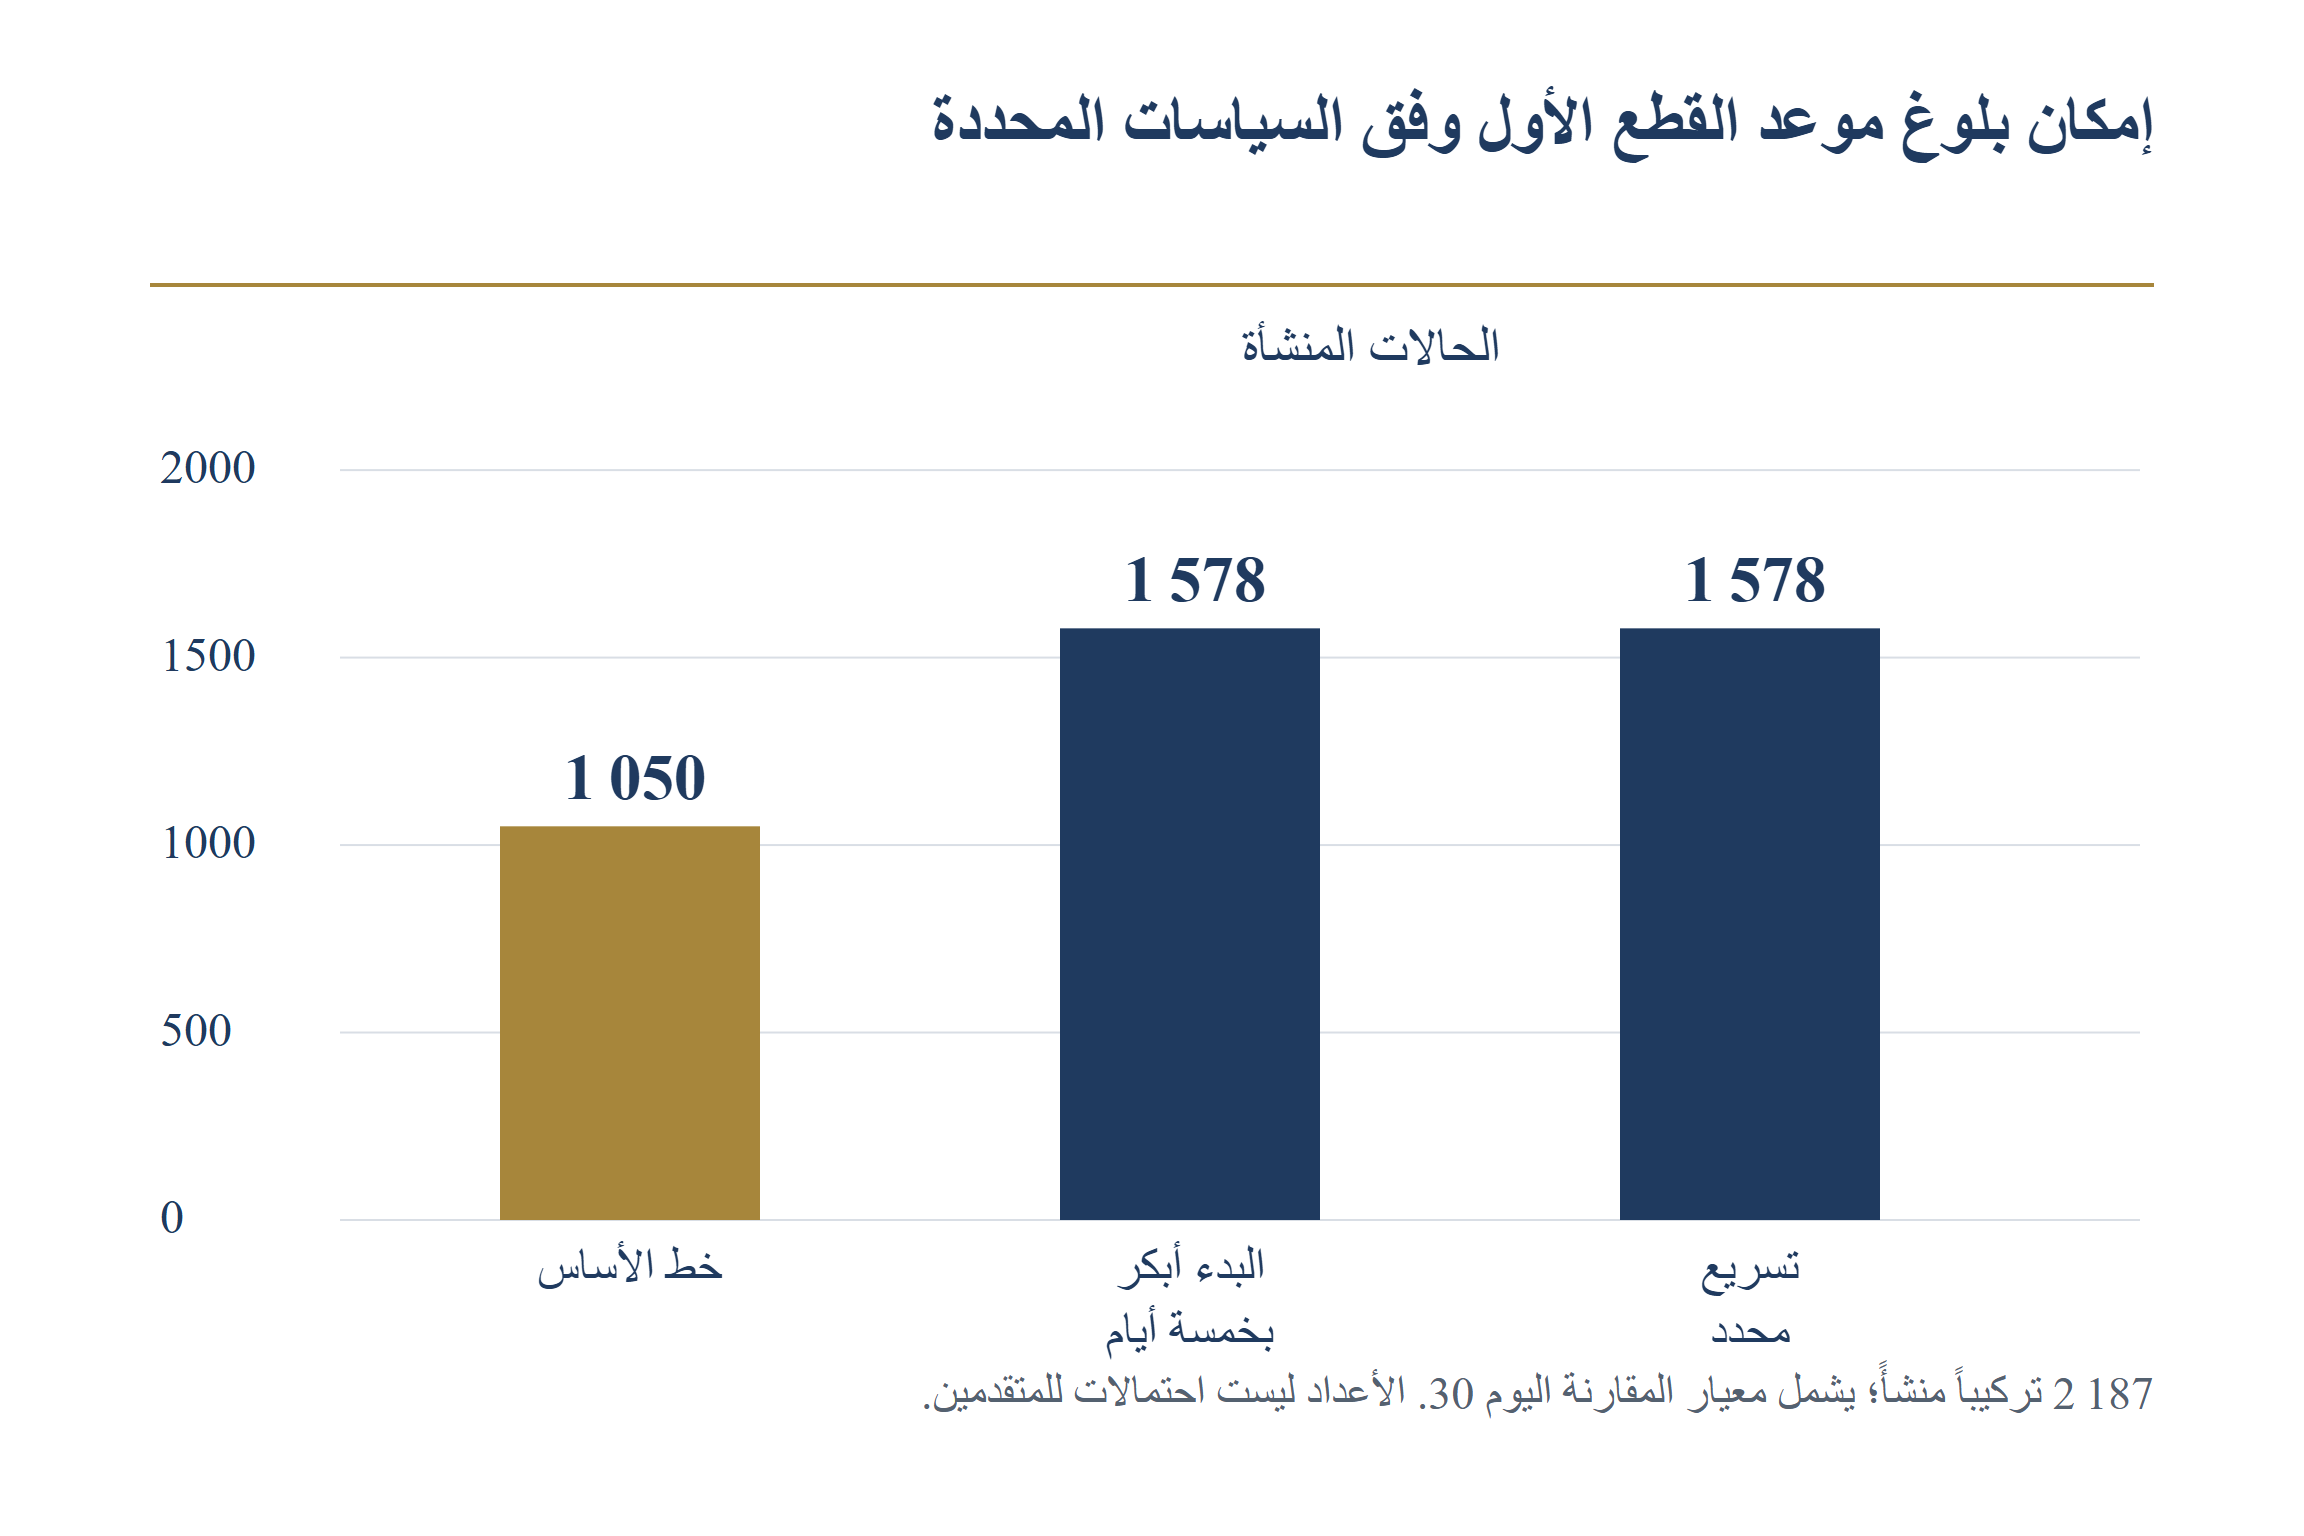
في شبكة المهام السبع، يمكن وصف الإتمام بأنه الأبعد زمنياً بين اكتمال التسجيل واكتمال المسار الجامع للعمل الفني والأبطأ من العمل المالي أو عمل الشريك ثم المراجعة القانونية والموافقة، مضافاً إليه وقت التحقق. وتُحصي التجربة خيارات المدد الثلاثة لكل مهمة من سبع مهام، فتنتج 3 أس 7، أي 2 187 تركيبة. ويقع موعد القطع الاصطناعي الأول في اليوم النموذجي 30، والثاني في اليوم 60. وتحصل كل تركيبة على وزن تعداد متساوٍ لمجرد وصف مساحة التصميم. ولا يُدعى أن خيارات المدد متساوية الاحتمال في شركة عاملة.
تتراوح تواريخ الإتمام الأساسية من اليوم النموذجي 14 إلى اليوم 47. ومن التركيبات المُنشأة، تكتمل 1 050 بحلول اليوم 30 وتتأخر 1 137 عنه. وتكتمل جميع التركيبات البالغ عددها 2 187 بحلول اليوم 60 وفق الافتراضات المحددة. وهذه نتائج حسابية لهذه الشبكة المحدودة. ولا تثبت النسبة الفعلية للمتقدمين المتأخرين أو احتمال تلقي منحة. فالأهلية والجودة الفنية والمنافسة وقدرة الجهة المموّلة خارج تجربة الجدولة. ويمكن للشركة استيفاء شرط التوقيت في النموذج مع عدم استيفاء متطلبات أخرى لبرنامج حقيقي.
تعدّ التجربة الإتمام في اليوم النموذجي 30 بالضبط قابلاً للتحقيق. وهذه المقارنة الشاملة للحد اصطلاح نمذجة معلن، ولا تعني أن البوابة تقبل إجراءً عند طابعها الزمني الأخير. وتوجد 102 حالة أساسية و111 حالة تحت كل تدخل تُنجز في اليوم 30 بالضبط. ولذلك يعطي فحص يشترط الإتمام قبل الموعد على نحو صارم 948 حالة أساسية و1 467 حالة تدخل. وينبغي للطلب الفعلي استهداف تقديم متحقق منه أبكر، واستخدام قاعدة الجهة المموّلة وأدلة النظام لتحديد لحظة الإغلاق.
تتمثل فائدة الحساب العملية في إظهار المدخل الذي يجعل الحدث المستهدف غير قابل للتحقيق. وعندما تكون مدة مهمة مجهولة، يكون النطاق أو المدخل غير المحسوم صراحة أكثر إفادة من تقدير نقطي متفائل. ويمكن للشركة فحص الجدول تحت افتراضات مختلفة وتقرير متى يحتاج الإنفاق الإضافي إلى موافقة. وينبغي لعضو مجلس الإدارة أن يرى المهمة ومسؤولها ودليلها والتقويم وراء التاريخ المقترح. ولا تثبت ورقة جدولة مكتملة بذاتها إتمام العمل أو قبول الجهة المموّلة للطلب.
| المقياس | النتيجة | التفسير |
|---|---|---|
| تركيبات المدد | 2 187 | حالات تصميم غير مرجّحة |
| جاهزة بحلول الموعد النموذجي الأول | 1 050 | الإتمام في اليوم 30 أو قبله |
| جاهزة بعد الموعد النموذجي الأول | 1 137 | الإتمام بعد اليوم 30 |
| جاهزة بحلول الموعد النموذجي الثاني | 2 187 | الإتمام في اليوم 60 أو قبله |
| نطاق الإتمام | من اليوم 14 إلى اليوم 47 | النطاق داخل الشبكة المحددة |
نتائج مُنشأة. لا تُقدّر تواترات المتقدمين أو احتمالات المنح أو التمويل المفقود فعلياً.
10 مقارنة الإعداد المبكر بالتنفيذ الأسرع
يبدأ التدخل الأول عملية الإعداد النموذجية بأكملها قبل خمسة أيام عمل. ثم يصبح كل تاريخ إتمام أبكر بخمسة أيام نموذجية لأن الشبكة والمدد لا تتغير. ويغير التدخل الثاني ثلاثة أنشطة مفترضة: يُختصر الإعداد الفني ثلاثة أيام، ويُختصر العمل المالي وعمل الشريك يومين لكل منهما مع حد أدنى قدره يوم واحد. وتظل مهام التسجيل والمراجعة القانونية والموافقة التنفيذية والتحقق دون تغيير. وهذه تدخلات افتراضية صريحة. ولا يفترض التحليل أن الفرق الفعلية تستطيع تحقيق هذه التخفيضات أو أن ذلك بلا تكلفة مالية أو تكلفة جودة.
يجعل التدخلان 1 578 تركيبة مُنشأة قابلة للإنجاز بحلول الموعد الأول، بزيادة 528 عن الأساس. ويترك كل منهما 609 تركيبات بعد اليوم 30. ولا يثبت تساوي الأعداد عند الموعد تكافؤ الأداء التشغيلي. وتختلف تواريخ الإتمام لكل حالة في 213 تركيبة لأن سياسة التسريع تترك التسجيل دون تغيير، بينما يقدمه البدء المبكر. وفي تركيبات أخرى، يحدد المسار الحرج نفسه نتيجة الموعد. وتوضح المقارنة لماذا ينبغي أن يصاحب العدد البارز حساب التبعيات الأساسي والموارد المفترضة لتحقيقه.
يحتاج قرار تسريع حقيقي إلى تغيير مهمة مسعّر وقابل للتنفيذ. وقد تنشئ إضافة مراجع نشاطاً متوازياً مفيداً أو تزيد وقت التنسيق؛ ولا يفترض النموذج أياً من النتيجتين. وقد يزيل ضغط مهمة الأدلة الفنية العمل اللازم لإسناد المقترح. ولا يمكن اعتبار الموافقات القانونية والمالية مكتملة لمجرد بلوغ الهدف الداخلي. وينبغي للإدارة الإذن بتغيير محدد وتعيين مسؤوله وتسجيل ما إذا كان معيار الأدلة ما زال مستوفى. وتدخل أي أتعاب إضافية أو وقت موظفين في المقارنة التمويلية.
ينقل التدخلان المجموعة نفسها البالغة 528 حالة إلى إمكان الإنجاز بحلول الموعد النموذجي الأول. وتتعلق الفروق البالغة 213 بتواريخ الإتمام في مواضع أخرى من الشبكة، لا بمجموعات مختلفة من الطلبات التي أصبحت ممكنة حديثاً. ويحد هذا التفصيل المقارنة: فالتجربة تعرض طريقتين محددتين لتغيير عدد الحالات المنجزة في الموعد داخل هذه الشبكة، ولا تستطيع ترتيب تكلفتهما أو جودتهما دون افتراضات وأدلة إضافية.
قد يحمل الإعداد المبكر تكلفة أيضاً. فقد تنفق منظمة على مسابقة تتغير لاحقاً، أو تشغل موظفين فنيين نادرين قبل تحديد الفرصة بما يكفي. ولذلك ينبغي للقرار التمييز بين الإعداد القابل لإعادة الاستخدام والعمل الخاص بالدعوة. ويمكن لتسجيل الكيان وحصر الأدلة والتقييم التمويلي الأولي استخدامات تتجاوز تقديماً واحداً؛ وقد تكون لملحق محدد بدقة قيمة انتقال أقل. وهذه تصنيفات مقترحة تتطلب تقديراً على مستوى الشركة. وتوفر التجربة طريقة لاختبار آثار الجدولة، وتترك القيمة التجارية للعمل الفعلي وتكلفته لقرار مستند إلى الأدلة.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
الأعداد حالات مُنشأة وليست احتمالات. ويخفي تساوي أعداد الموعد 213 اختلافاً في تاريخ إتمام الحالات بين التدخلين.
11 التعامل مع هوامش التقديم كعتبات قرار
ينشئ هامش قبل الإغلاق الخارجي نقطة قرار داخلية أبكر. ولا يختصر أية مهمة في النموذج. وبدون هامش، يصنف الأساس 1 050 تركيبة جاهزة لموعد اليوم 30. ويتطلب هامش يومين الجاهزية بحلول اليوم 28 ويقبل 852 تركيبة. ويتطلب هامش خمسة أيام الجاهزية بحلول اليوم 25 ويقبل 534. وهذا الانخفاض نتيجة مباشرة للعتبة الداخلية الأشد. ولا يجوز وصفه كدليل على أن إضافة هامش تحسّن الإتمام أو تقلل التقديمات المتأخرة.
تعتمد القيمة التشغيلية للعتبة الداخلية على الإجراء الذي تطلقه. فقد يبدأ فريق مبكراً أو يغيّر مهمة قابلة للتنفيذ أو يؤجل إلى حدث لاحق متاح أو يوقف إنفاقاً إضافياً. ويغير كل إجراء جزءاً مختلفاً من القرار. وقد يقدم هامش يُلغى مراراً دون مراجعة معلومات محدودة لمجلس الإدارة. وقد يفرض هامش يؤدي إلى إلغاء غير ضروري تكلفة أيضاً. وينبغي للفاصل المناسب أن يعكس النظام وتسلسل الموافقات وغموض الأدلة وعملية التصحيح المتاحة للطلب الفعلي.
يفصل الضابط المقترح ثلاثة تواريخ. ويغلق هدف إتمام المحتوى الصياغة الاختيارية. ويترك هدف التقديم المخوّل وقتاً لفحوص النظام المطلوبة. ويظل الإغلاق الخارجي قاعدة الجهة المموّلة. وينبغي للسجل تفسير اختيار الفواصل ومن يستطيع اعتماد تغيير. ويجب تقييم تصحيح جوهري يُكتشف بعد هدف المحتوى من حيث الدقة والوقت المتبقي معاً. وينبغي للمنظمة الاحتفاظ بسبب التقديم أو التأجيل أو السحب، دون اعتبار تذكير تقويم حوكمة كافية.
يمكن تقييم الهامش تجريبياً باستخدام سجلات مهام وتقديم ذات طوابع زمنية. وتتمثل النتيجة المعنية في الحدث الفعلي الذي يعترف به النظام وجودة الحزمة المقدمة والموارد المستخدمة لتحقيقه. وتستلزم مقارنة فرق بهوامش وبدونها الانتباه إلى صعوبة الطلب والخبرة السابقة والاختيار المؤدي إلى اتباع السياسة. وينبغي للمنظمة قياس هذه المتغيرات أولاً قبل نسبة تحسن ملاحظ إلى الهامش. ويوضح التحليل المُنشأ الحالي حساب العتبات ويحدد أسئلة لدراسة كهذه؛ ولا يقدم تقديراً سببياً للتغير السلوكي.
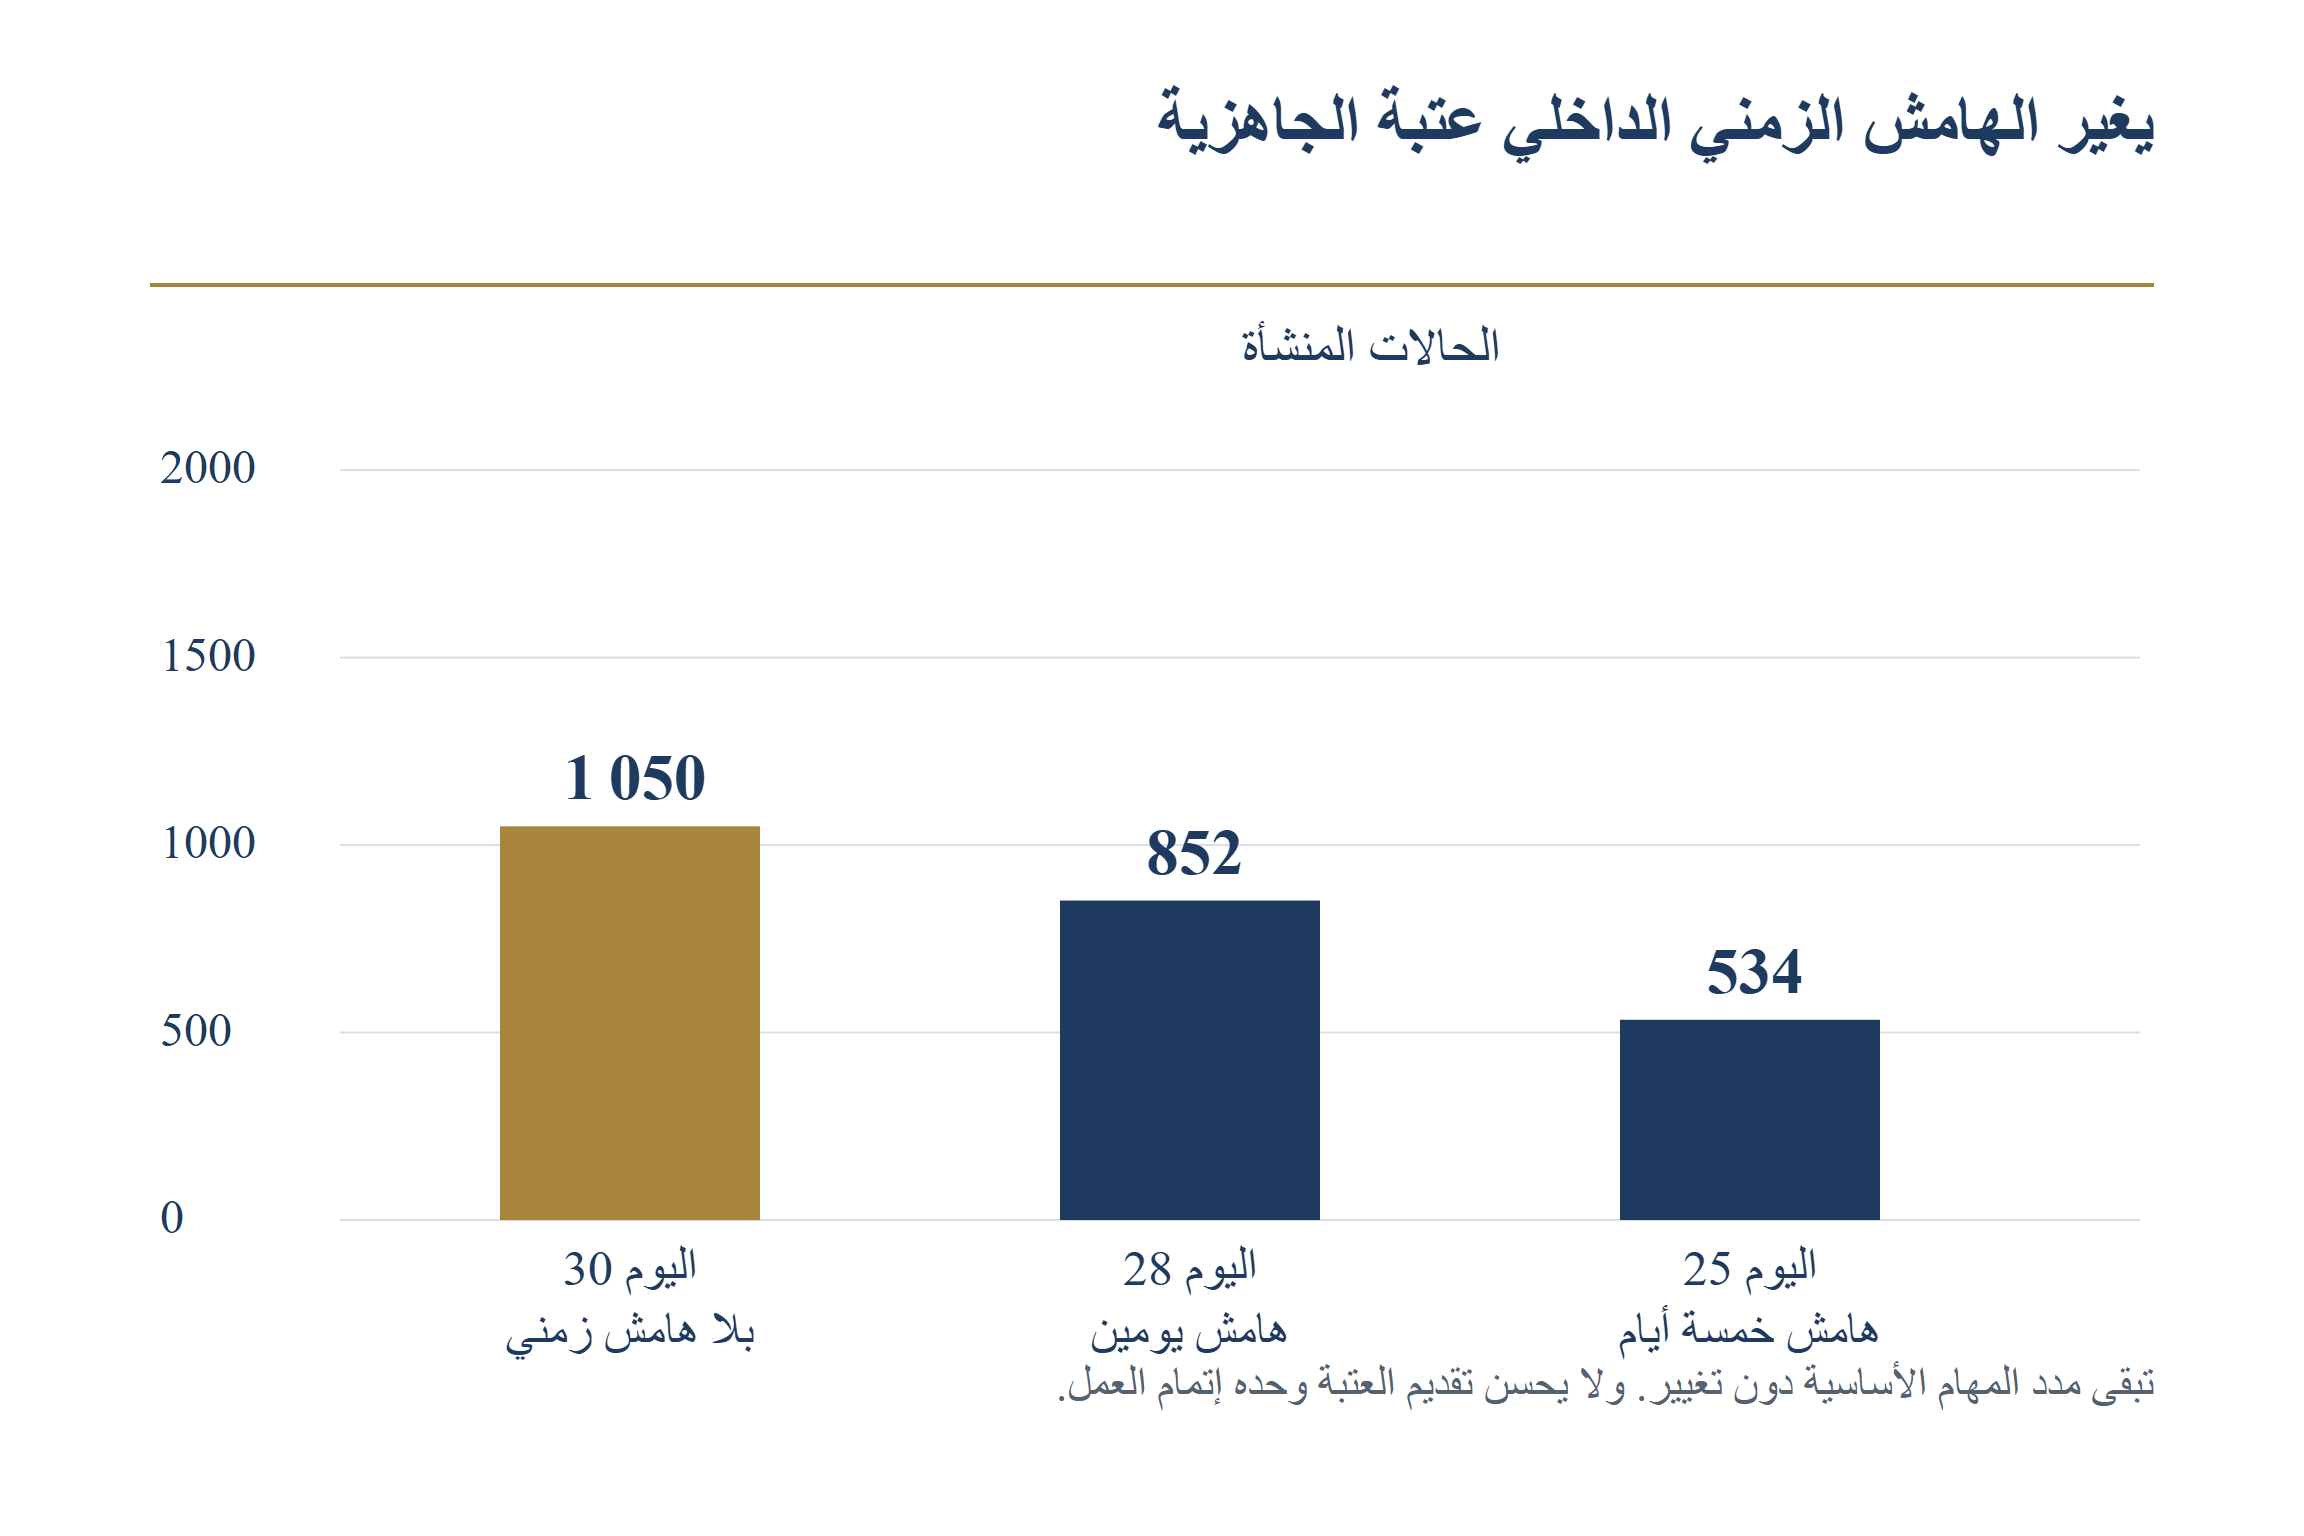
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
مقارنة افتراضية للعتبات. ويتطلب تغيير الجدول الفعلي إجراءً إدارياً محدداً يرتبط بالهامش.
12 تحتاج الموافقات الداخلية إلى تسليم قائم على الأدلة
ينبغي أن تحدد مهمة الموافقة القرار المطلوب من المراجع. فقد تعتمد المالية الإنفاق المؤهل والتمويل المقابل والنقد المتاح قبل التعويض. وقد يراجع القانونيون التزامات الشركاء والملكية الفكرية والإقرارات المطلوبة. وقد يعتمد المفوّض التنفيذي بالتوقيع الالتزام النهائي نيابة عن المتقدم. وهذه مسؤوليات إدارية توضيحية؛ وتحدد حوكمة المنظمة الفعلية ومتطلبات تصديق البرنامج الأدوار اللازمة. وقد يخفي جمعها في اعتماد نهائي غير معرّف المعلومات التي يحتاجها كل مراجع.
يشمل التسليم المقترح المادة النهائية المطلوب اعتمادها وأوجه الغموض المتبقية ومتطلبات المصادر التي تؤثر في القرار وتاريخ الحاجة إلى الإجابة. ويميز اعتماد الميزانية عن التأكد من الالتزام بتوفير الأموال. ويميز كذلك الموافقة على سرد الطلب عن صلاحية تقديم تصديقات المنظمة. وينبغي للمراجع امتلاك حزمة مضبوطة النسخ حتى لا يُبطل تعديل لاحق موافقة سابقة بصمت. وعندما تتغير الحزمة المعتمدة جوهرياً، ينبغي أن يتضمن الجدول عمل إعادة الاعتماد الفعلي.
تشجع إرشادات Funding Service العامة لدى UKRI مراجعة الاكتمال والدقة قبل التقديم، وتحدد سياسة التعديل بعده. ولإرشادات خدمة Innovate UK المنفصلة عملية طلب خاصة بها. ولذلك ينبغي للشركة التحقق من آلية الفرصة الفعلية قبل افتراض أن مسودة مقدمة يمكن إعادة فتحها أو تصحيحها أو استبدالها. وينبغي تصميم عملية الموافقة الداخلية حول سلوك النظام المنطبق. ولا ينبغي أن تعتمد على مسار تصحيح لم تثبت إتاحته. [1,3]
للتأخر في الموافقة قيمة معلوماتية أيضاً. فقد يكون مصدر تمويل مقابل غير محسوم أو التزام شريك غير متفق عليه أو إقرار غير مسند سبباً موضوعياً لتأجيل الطلب. ومن شأن ضغط مهمة الموافقة دون حسم المشكلة تغيير معنى الإتمام. ويطلب التصعيد المقترح من صاحب القرار تحديد الالتزام غير المحسوم ونتيجة المضي. ويمكن للمجلس حينئذ الإذن بموقف محدد مسند بالأدلة أو اختيار مسار لاحق. ويحافظ ذلك على ارتباط الجدول بالتزامات الشركة، دون اعتبار سرعة التقديم نتيجة كافية.
| عنصر التسليم | الغرض | دليل الإتمام |
|---|---|---|
| نسخة حزمة مثبتة | تحديد ما يُعتمد بدقة | حزمة مؤرخة ومعرّفات الوثائق |
| التزام تمويلي | تحديد التمويل قبل تحصيل المنحة | خطة نقدية معتمدة ومصدر متاح |
| إقرارات والتزامات | تحديد ما يصدق عليه الكيان | مراجعة مخولة وبنود غير محسومة |
| تغييرات جوهرية | تحديد الحاجة إلى إعادة الاعتماد | سجل تغيير وقرار مسمى |
| صلاحية التقديم | تحديد من يستطيع تنفيذ الإجراء النهائي | دور متحقق منه وصلاحية تنظيمية |
سجل تشغيلي مقترح؛ وتختلف التصديقات الفعلية والصلاحيات المفوضة حسب البرنامج والمنظمة.
13 قراءة التقويم المنشور كتسلسل قرارات
توضح التقاويم الرسمية المختارة سبب ربط تاريخ الطلب بالأحداث اللاحقة. ويسرد NSF 26-510 تاريخي 4 نوفمبر 2026 و4 مارس 2027 لمواعيد المقترح الكامل عند 17:00 بالتوقيت المحلي للمنظمة المقدمة. وتفصل بينهما 120 يوماً تقويمياً. ويحدد هذا الحساب الفاصل بين حدثين منشورين؛ ولا يثبت أن متقدماً فردياً يستطيع استخدام كليهما، أو أن الدعوة تظل سارية، أو أن قراراً سيصل بعد عدد ثابت من الأيام. وتتطلب هذه الشروط سجل البرنامج والإذن الفعليين للمتقدم. [8]
يصف برنامج EIC لعام 2026 الذي جرت مراجعته ستة تواريخ لتجميع المقترحات الكاملة، بينما يصف البرنامج الحالي المصحح لعام 2027 أربعة. وتواريخ 2027 هي 20 يناير و17 مارس و1 سبتمبر و4 نوفمبر عند 17:00 بتوقيت بروكسل. وتقع تواريخ دفعات 2026 الستة التي جرت مراجعتها قبل تاريخ الاطلاع المعتمد في هذه الورقة. وتتعلق المقارنة بتقاويم البرامج السنوية، دون وعد بقدرة المتقدم على الانتقال بينها. ويجب قراءة معالجة الأسئلة الشائعة الحية للتقديمات المتأخرة الوسيطة مع قيد موعد القطع الأخير وشروط البرنامج المنطبقة. [5,6,7]
تحتاج أمثلة المملكة المتحدة أيضاً إلى مسار مسمى. وتنشر مسابقة MDI Programme Innovation and Scale-up Hub إغلاقاً في 18 نوفمبر 2026 عند 11:00 بتوقيت المملكة المتحدة، مع أحداث مقابلة وبدء مشروع لاحقة. وتنشر فرصة UKRI Enabling AI adoption across science and engineering موعد 1 ديسمبر 2026 عند 16:00 بتوقيت المملكة المتحدة، وتستخدم عملية التقديم عبر مكتب البحث. ولهذه البرامج أهليتها وغرضها الخاصان. وهي توضح اختلاف التوقيت والتسليم؛ ولا تثبت أن كل قارئ تجاري يستطيع التقدم أو أن كل فرصة ابتكار بريطانية تستخدم أحد وقتي الإغلاق. [17,18]
ينبغي للشركة إضافة تواريخها المعروفة إلى التسلسل المنشور: التجربة اللازمة لإسناد الحجة الفنية واجتماع موافقة الشريك والقرار المفوض للجنة المالية والمحطة التجارية التي تحتاج نقداً. وعندما يكون حدث غير مؤكد، ينبغي للجدول الاحتفاظ بنطاق ومسؤول. ويصبح السؤال الإداري ما إذا كان يمكن إتمام طلب مسموح به، وما إذا كانت الشركة تستطيع انتظار التسلسل الناتج. ويمكن لتاريخ بدء مشروع منشور توجيه التخطيط، مع بقائه منفصلاً عن استكمال الاتفاق ووصول الأموال إلى البنك.
| البرنامج والحدث | القاعدة المحلية المنشورة | حد استخدام المثال |
|---|---|---|
| مقترح NSF 26-510 الكامل | 4 مارس 2027 عند 17:00 بالتوقيت المحلي للمنظمة | فحص إذن الدخول الفردي والإعلان الحالي |
| دفعات المقترح الكامل لدى EIC 2027 | 20 يناير 2027؛ 17 مارس 2027؛ 1 سبتمبر 2027؛ 4 نوفمبر 2027؛ كل منها عند 17:00 بتوقيت بروكسل | تطبيق القواعد السنوية وإذن مرحلة الدخول الفعلي |
| مسابقة Innovate UK MDI | 18 نوفمبر 2026 عند 11:00 بتوقيت المملكة المتحدة | مسابقة مسماة ذات أهلية خاصة |
| UKRI Enabling AI adoption | 1 ديسمبر 2026 عند 16:00 بتوقيت المملكة المتحدة | فرصة تمويل بحثي مسماة ومسار مكتب البحث |
أمثلة وثائقية، وليست قائمة شاملة للفرص. تحقق من السجل الرسمي الحي قبل أي إجراء. وتحدد أسماء الأشهر في صف EIC أربعة تواريخ مستقلة في 2027.
14 الاستجابة لتعديل الموعد دون فقدان الأدلة
ينبغي أن يطلق التعديل مراجعة للقرار المتأثر دون افتراض تلقائي بتوافر وقت إعداد إضافي. فقد يأتي إغلاق لاحق مع تغير في النطاق أو المتطلبات أو التواريخ التالية. ويمكن لحدث أبكر إبطال جدول داخلي حتى مع بقاء مبلغ التمويل الرئيسي كما هو. ويحدد سجل التغيير المقترح الشرط القديم والشرط الرسمي الجديد وتاريخ علم المنظمة به ونسخ الطلب المتأثرة. ثم يفحص المسؤول استمرار صلاحية الموافقة الحالية والتبعيات التي تحتاج إلى تقدير إتمام جديد.
تقدم صفحة الطلب الكامل لـUK Obesity Research Institute مثال تعديل ملموساً. وينقل سجل تحديثها الإغلاق من 19 نوفمبر 2026 إلى 3 ديسمبر 2026 عند 16:00 بتوقيت المملكة المتحدة. وهذه عملية تمويل بحثي مسماة ذات شروط خاصة بالمتقدم ومبررات المشروع. وهي تثبت إمكان تغير موعد رسمي وحفظ المصدر لذلك التغيير. ولا تقدم دليلاً على إمكان طلب تمديد مماثل في مكان آخر أو على انتقال كل حدث لاحق تلقائياً بالفاصل نفسه. [16]
ينبغي للشركة تقرير كيفية استخدام الوقت الإضافي. فقد تتم تجربة أساسية مفقودة أو تقوّي افتراض ميزانية أو تحافظ على الحزمة الحالية وتتجنب إنفاقاً اختيارياً إضافياً. وينبغي أن يوضح كل خيار مكسب المعلومات المتوقع وتكلفته. وقد تستهلك مواصلة إعادة الكتابة حتى الإغلاق الخارجي الجديد الهامش نفسه الذي بدا أن التعديل أتاحه. وهذا اعتبار إداري مقترح، لا نتيجة سلوكية مقاسة. وينبغي أن يرتكز القرار إلى الأدلة المتبقية المطلوبة للطلب المعين.
عندما يظهر تعديل في صفحة حية قبل تغير الدليل المحمّل، ينبغي للسجل حفظ الملاحظتين وطلب الإيضاح الرسمي المعني. وقد ترصد أداة مراقبة الاختلاف، لكن المنظمة تظل بحاجة إلى تفسير محدد المسؤولية للقاعدة المنطبقة. ولا ينبغي لتاريخ يولده النظام استبدال جدول معتمد بصمت. وبعد حسم المراجع المسؤول للمسألة، ينبغي للسجل الجديد تحديد المصدر والقرارات المتأثرة. ويظل السجل السابق مفيداً كدليل على المعلومات المتاحة عند اتخاذ الالتزامات السابقة.
15 معالجة مشكلات التقديم عبر الإجراء المنطبق
تتطلب مشكلة تقديم متأخر تمييزاً فورياً بين أدلة مشكلة النظام والإذن بالمضي بعد الموعد. وينبغي لسجل داخلي حفظ معرّف الطلب والإجراء الذي جرت محاولته والوقت والمنطقة الزمنية بدقة ورسالة النظام وطلب الدعم. وينبغي لمن يسجل الواقعة الاحتفاظ كذلك بالحزمة المقدمة أو التي جرت محاولة تقديمها إذا سمح النظام. ويمكن لهذه المواد إسناد عملية التحقيق التي تحددها الجهة المموّلة. وهي لا تنشئ تمديداً مستقلاً ولا تثبت استيفاء الطلب للحدث المطلوب.
تطلب إرشادات التقديم لدى Innovate UK تسجيل صعوبات التقديم قبل الموعد، وتميز المشكلات المنسوبة إلى Innovate UK عن مشكلات المتقدم. وتصف صفحة UKRI Funding Service العامة بصورة منفصلة الطلبات الاستثنائية المتأخرة عبر مدير مكتب البحث في المنظمة. وهما إجراءان مختلفان في سياقين تشغيليين مختلفين. وينبغي للشركة التحقق من مسار فرصتها، دون تجميع أكثر الصياغات تساهلاً في استحقاق عام. وتحدد الإرشادات الرسمية المختارة أيضاً ظروفاً وفحوصاً تقررها الجهة المموّلة، لا المتقدم. [1,3]
يتكون قرار الواقعة المقترح من ثلاث مراحل. أولاً إثبات الإجراء والحالة الممكن توثيقهما فعلاً. ثم تحديد الإجراء الرسمي المنطبق وقناة الاتصال. وأخيراً تسجيل رد الجهة المموّلة وتعديل الجدول وفقاً له. وما دام الطلب غير محسوم، ينبغي إظهار حالة الطلب قيد الانتظار، دون اعتباره مقبولاً. ولا ينبغي للتنبؤ المالي افتراض الحفاظ على دورة التمويل الأصلية. ويمكن للشركة مواصلة عمل يظل مفيداً في مختلف النتائج، مع الحد من الالتزامات الإضافية المعتمدة على التقديم المتنازع عليه.
ينبغي لمراجعة الواقعة كذلك التمييز بين ضعف تشغيلي متكرر وحدث خارجي استثنائي. فمقدم غير معيّن أو رد شريك ناقص أو تسجيل غير محسوم يحتاج إلى تصحيح مختلف عن انقطاع خدمة موثق. والغرض هو تحسين القرار التالي بالأدلة. ولا يجوز تحويل تفسير داخلي إلى قول إن الجهة المموّلة سببت التأخر. وينبغي أن يبقى سجل الدعم المعني والقرار مرتبطين بتاريخ الطلب حتى تتمكن التقارير اللاحقة من بيان المعلوم وغير المحسوم بدقة.
| السجل | أدلة ينبغي حفظها | حالة يمكن إسنادها |
|---|---|---|
| إجراء جرت محاولته | الطابع الزمني ورسالة النظام والحزمة | محاولة موثقة |
| طلب دعم | رقم الحالة والقناة والوقت | إبلاغ بالمشكلة |
| الإجراء المنطبق | قاعدة البرنامج الحالية | تحديد مسار الطلب |
| رد الجهة المموّلة | القرار الفعلي والشروط | القرار المبلّغ صراحة فقط |
| مراجعة التمويل | دورة وافتراضات نقدية معدلة | خطة مشروطة ما دامت النتيجة غير محسومة |
سجل أدلة مقترح. ولا يثبت طلب دعم أو لقطة شاشة وحده تقديم طلب صحيح أو استثناءً معتمداً.
16 التحقق من الحزمة المقدمة وحالتها في النظام
ينبغي ألا يُغلق التسليم النهائي إلا عندما تملك المنظمة دليلاً على حالة التقديم المطلوبة. فمسودة معلّمة كمكتملة وحزمة مرسلة إلى مكتب البحث وإثبات استلام من بوابة قد تمثل أحداثاً مختلفة. وينبغي للسجل تحديد الحدث الذي يشترطه الموعد وحفظ دليل النظام المقابل. وينبغي حفظ نسخة الحزمة الفعلية أيضاً. ويحتاج مراجع لاحق إلى القدرة على تحديد ما قدمته المنظمة والتأكيدات التي تلقتها دون إعادة بناء الحدث من سلسلة رسائل أو مجلد عمل قابل للتعديل.
تميز إرشادات الحالات لدى Grants.gov بين الاستلام في انتظار التحقق والتحقق الناجح والرفض بأخطاء والاستلام لدى الوكالة المانحة. وتصف أيضاً تنزيل الحزمة المقدمة وحفظ معلومات التتبع. وتدعم هذه الفروق سجل أدلة قائماً على الأحداث للطلبات التي تستخدم ذلك النظام. ولا تثبت اختبار الموعد الخاص بالوكالة المانحة أو فرصة تلقائية لتصحيح الأخطاء بعد الإغلاق. وينبغي للمنظمة حفظ سلسلة الحالات المعنية ثم تطبيق قواعد الفرصة المسماة. [12]
يحتاج الطلب المعاد فتحه إلى انتباه إضافي. وتحدد إرشادات Innovate UK أن الطلب المعاد فتحه بعد التقديم يجب تقديمه مجدداً قبل الموعد ليواصل المسار. ولذلك يسجل الضابط المقترح نسخة الحزمة وحالة التقديم النهائية بعد أي إعادة فتح. ولا يمكن افتراض أن إثبات استلام نسخة أقدم يمثل العمل الحالي المعاد فتحه. وينبغي للمنظمة تحديد من يستطيع إعادة الفتح أو التحرير وكيف يعلم المراجعون الآخرون بذلك ومن يتحقق من حالة النظام النهائية. [3]
ينطبق المنطق نفسه على عمليات التسليم الداخلية. فقد يتم قائد فني مهمة بصورة صحيحة مع بقاء التقديم التنظيمي المطلوب غير منفذ. وتطلب قائمة إقفال مقترحة من المقدم تأكيد المتقدم والدعوة والمرحلة والحزمة والحالة والطابع الزمني، ثم تخزن الأدلة في سجل مقيد الوصول. ويمكن لشخص ثان التحقق عندما تسمح موارد المنظمة وسياستها. وتضيف هذه المراجعة المقترحة تكلفة رقابية صريحة. ولا تقدم الورقة ادعاءً مقاساً عن أثرها في معدلات الأخطاء أو نتائج المنح.
| البند | سؤال التحقق | موضع الدليل |
|---|---|---|
| المتقدم والدعوة | هل قدم الكيان المقصود إلى المرحلة المقصودة؟ | سجل النظام ومعرّف الدعوة |
| نسخة الحزمة | أي وثائق وأرقام مالية أُرسلت فعلاً؟ | الحزمة المقدمة المحملة أو المحفوظة بطريقة أخرى |
| الحالة النهائية | هل تركت إعادة الفتح أو خطأ إجراءً إضافياً معلقاً؟ | أحدث حالة نظام ذات صلة |
| لحظة الإغلاق | أي طابع زمني وقاعدة محلية ينطبقان؟ | إثبات الاستلام والمصدر الحاكم |
| سلسلة التأكيدات | ما الذي استُلم وما الذي ما زال معلقاً؟ | رسائل الاستلام والتحقق والوكالة بحسب الاقتضاء |
قائمة مقترحة. ويحدد البرنامج المعني أدلة النظام المطلوبة وتفسير الطابع الزمني.
17 حماية جودة الطلب وأهليته
التاريخ الممكن أحد شروط تقديم نافع. ولا تزال الشركة تحتاج إلى مقترح يعالج البرنامج الفعلي ويسند ادعاءاته الجوهرية ويستوفي الإقرارات المطلوبة. وقد تصل حزمة متعجلة إلى البوابة مع بقاء تلك الشروط غير محسومة. ولذلك ينبغي للجدول إدراج اختبارات اكتمال الأدلة، دون الاقتصار على تواريخ الإنتاج. وتكتمل محطة فنية عندما تتوافر المواد الداعمة المطلوبة للمراجعة. وتكتمل محطة مالية عندما تستطيع الافتراضات وأهلية التكلفة والموارد الملتزم بها إسناد القرار الفعلي المطلوب.
تبدأ مراجعة الجودة المقترحة بمعايير البرنامج المعلنة وادعاءات الطلب الرئيسية. وتسأل عما إذا كان الغموض الفني المزعوم يُبحث فعلاً، وما إذا كان العمل والتكاليف المخططان متسقين، وما إذا كانت الحجة التجارية مسندة عند المستوى المدعى. وينبغي للمراجع تحديد ادعاء جوهري غير محسوم بمصدره ونتيجته. ويمكن للجدول حينئذ التمييز بين تصحيح ضروري وعمل أسلوبي اختياري. ويحتاج ذلك التصنيف إلى حكم متخصص؛ ولا تثبت درجة عامة لجودة النص أو قائمة وثائق مكتملة الصلاحية الفنية.
يمكن لقرار التأجيل الحفاظ على فرصة تقديم مقترح أفضل إسناداً إذا وجد حدث آخر مسموح. وعلى الشركة التحقق من ذلك الحدث وأي قيود على إعادة الطلب قبل الاعتماد عليه. وقد ينشئ التأجيل حاجة تمويلية إضافية، فينبغي مقارنته بتكلفة الاستمرار على الأدلة المتاحة فعلاً. ولا يحدد الإطار المقترح الخيار الأفضل دون تلك الحقائق. وهو يوضح القيود: الإذن والجاهزية والأدلة الداعمة والإنفاق والتاريخ التجاري الذي يُنتظر أن يخدمه التمويل.
ينبغي للمراجعة المستقلة التركيز على المعنى المالي والفني الموضوعي إلى جانب العرض. فصفحة مواعيد مترجمة، مثلاً، تحتاج إلى حفظ الحدث الدقيق والقيد، دون الاكتفاء بالتاريخ. ويحتاج طلب يستخدم مادة مولدة بالذكاء الاصطناعي إلى تحقق مسؤول من الحقائق والمصادر والمحتوى السري وفق سياسة الجهة المموّلة الفعلية. ويظل الموقّعون المخولون في الشركة مسؤولين عن المقدم. وتقترح الورقة مسؤوليات مراجعة مرتبطة بالأدلة؛ ولا تعد استخدام أداة معينة أو وجود مراجع إثباتاً لصحة الطلب.
18 فصل الاختيار وإعداد المشروع والتحصيل النقدي
ينبغي لجدول التمويل إظهار الأحداث بين التقديم والنقد القابل للاستخدام منفصلة. وقد تؤدي نتيجة تقييم إلى شروط أخرى. وقد يشترط اتفاق عملاً قبل السماح ببدء المشروع. وقد يسبق البدء المسموح الإنفاق والأدلة وطلب التعويض اللازم للدفع. وينبغي للخطة النقدية بيان المرحلة التي بُلغت فعلاً والتواريخ التي تظل افتراضات. وقد يخفي استبدال التسلسل بتاريخ واحد متوقع للمنحة إنفاقاً يجب على الشركة تمويله من مصدر آخر.
تصف إرشادات عرض التمويل لدى Innovate UK إعداد المشروع والفحوص المالية وإذن بدء التنفيذ المطلوب قبل بدء المشروع. ويخضع جدول الإعداد العام للإخطار والشروط المعنية. وتصف شروط المنحة بصورة منفصلة الهيكل المعتاد لطلبات التعويض الفصلية عن مصروفات سبق تكبدها، ما لم يُتفق على غير ذلك، والأدلة الداعمة والمبالغ المحتجزة. وتوضح هذه الأحكام لماذا لا يوفر الاختيار وحده تاريخ تحصيل بنكي غير مشروط. وينبغي قراءة المسابقة المحددة وخطاب عرض المنحة والشروط المنطبقة معاً للمنحة الفعلية. [4,19]
يحوي السجل النقدي المقترح مصدراً وحالة لكل تحصيل جوهري. وقد يسند اتفاق موقّع استنتاجات تختلف عن طلب قيد التقييم. وقد يسند طلب تعويض صحيح مقدم استنتاجات تختلف عن إنفاق مخطط فقط للربع التالي. وينبغي للإدارة تحديد التكاليف المؤهلة المدفوعة بالفعل والمبلغ المطالب به وأي احتجاز والمعلومات المعلقة وملاحظة الدفع الحالية. وتظل التواريخ المتنبأ بها تنبؤات حتى استلام النقد المعني وتسويته. وتساعد هذه المنهجية المستثمر أيضاً على التمييز بين افتراضات الشركة التمويلية والتزامات الجهة المموّلة الفعلية.
قد تكون تحصيلات المنح مقيدة بشروطها وعلاقتها بالتكاليف المؤهلة للمشروع. ولا ينبغي اعتبارها تلقائياً نقداً حراً لأي استخدام مؤسسي أو سداد أو توزيع. ولذلك يحتاج تسهيل تمويل جسري مقترح إلى مراجعته الخاصة للاستخدامات المسموح بها ومصادر السداد والضمان وشروط المنحة. ويقيس النموذج العددي التالي النقد قبل تعويض افتراضي لتكاليف مؤهلة مباشرة. ولا يثبت إمكان خدمة الدين بالمنحة أو إحالة دفعة مستقبلية إلى مقرض.
| الحدث | ما يمكن أن يثبته | ما يبقى للتحقق |
|---|---|---|
| تقديم الطلب | الدخول في العملية المحددة | تقييم الأهلية والاختيار |
| نتيجة اختيار إيجابية | القرار المبلغ | الشروط والاتفاق |
| الاتفاق والبدء المسموح | الالتزامات المنطبقة وإذن البدء | الإنفاق المؤهل وطلبات التعويض |
| تقديم طلب التعويض | المبلغ والأدلة المطلوبان للدفع | المراجعة والاحتجاز والاستفسارات والتسوية |
| تحصيل النقد | الاستلام البنكي الفعلي | القيود والتسوية والالتزامات المستمرة |
سجل مالي مقترح. وتحدد وثائق المنحة الدقيقة الخطوات المنطبقة والاستخدامات المسموح بها.
19 قياس الأثر النقدي لدورة لاحقة
يستخدم تحليل حساسية السيولة شركة افتراضية منفصلة بنقد أولي قدره GBP 600 000 واحتياطي محمي قدره GBP 150 000. ويُفترض استخدام نقد تشغيلي يبلغ GBP 3 000 أو GBP 5 000 أو GBP 7 000 لكل يوم عمل نموذجي. ويُفترض أن الفاصل بين موعد القطع النموذجي المختار والتحصيل المشروط يساوي 30 أو 50 أو 70 يوماً نموذجياً. ويُنتج الجمع بين ثلاثة معدلات إنفاق وثلاث فترات انتظار وموعدين مستهدفين 18 حالة. وهذه القيم افتراضات معلنة عمداً. وليست أزمنة معالجة رسمية للبرامج أو تكاليف تشغيلية ملاحظة أو تقديرات مشتقة من عينة متقدمين.
في الحالة المركزية، يبلغ الاستخدام النقدي GBP 5 000 لليوم النموذجي، والفاصل بعد موعد القطع 50 يوماً. ويضع استهداف موعد اليوم 30 التحصيل المشروط في اليوم 80. ويبلغ النقد قبل ذلك الحدث مباشرة GBP 200 000، وهو أعلى من الاحتياطي المختار. ويضع استهداف اليوم 60 الحدث المشروط نفسه في اليوم 110 ويترك GBP 50 000. ويبلغ العجز الناتج قياساً إلى الاحتياطي البالغ GBP 150 000 مقدار GBP 100 000. ويستهلك تأخر 30 يوماً GBP 150 000 نقداً، بينما ترتفع الحاجة التمويلية القائمة على الاحتياطي GBP 100 000 لأن الحالة الأبكر كانت تملك GBP 50 000 فوق الاحتياطي.
يُفترض مبلغ تعويض مشروط قدره GBP 180 000. ودوره وصف تحصيل محتمل لاحق لتكاليف مؤهلة، ولا يعتمد حساب العجز السابق للتحصيل على معاملة المبلغ باعتباره مؤكداً أو حراً من القيود. ويجب على الشركة التي تطبق المنهج إحلال تكاليفها المؤهلة وحصة المنحة ومتطلبات التعويض واتفاقات التمويل. ولا ينبغي تفسير المبلغ المُنشأ كطلب منحة موصى به أو حجم منحة معتاد أو تقدير دخل متوقع. ويُبقي التحليل شرط التعويض الصحيح ضمن تمويل ممنوح صريحاً، ويحفظ حالة منفصلة لعدم التحصيل.
يقيس حساب السيولة التأخر المفترض من موعد القطع المختار، لا من تاريخ الإتمام الأبكر لكل تركيبة مهام على حدة. وهو تحليل حساسية تمويلية منفصل، لا نموذج نقد لكل حالة موصول بشبكة الجدولة. ويفترض النموذج تعويضاً افتراضياً صحيحاً لتكاليف مؤهلة عند ذلك الحدث اللاحق؛ ولا ينمذج احتمال المنح أو اعتماد طلب التعويض أو استجابة مقرض.
بدون تحصيل منحة ومع الاستخدام النقدي المركزي المفترض، تصل الشركة إلى احتياطيها المحمي في اليوم النموذجي 90 وتستنفد نقدها الأولي في اليوم 120. وتنشأ هذه العتبات من افتراضات النقد والإنفاق. وهي تشير إلى وقت حاجة الشركة إلى قرار تمويل أو إنفاق في هذه الحالة المبسطة. ولا تتنبأ بالإعسار، لغياب التدفقات النقدية الفعلية والالتزامات والتسهيلات المتاحة والاختبارات القانونية. وينبغي لمراجعة المجلس المقترحة استخدام توقع الشركة الكامل وشرح الإجراءات التي تظل ممكنة قبل بلوغ الاحتياطي.
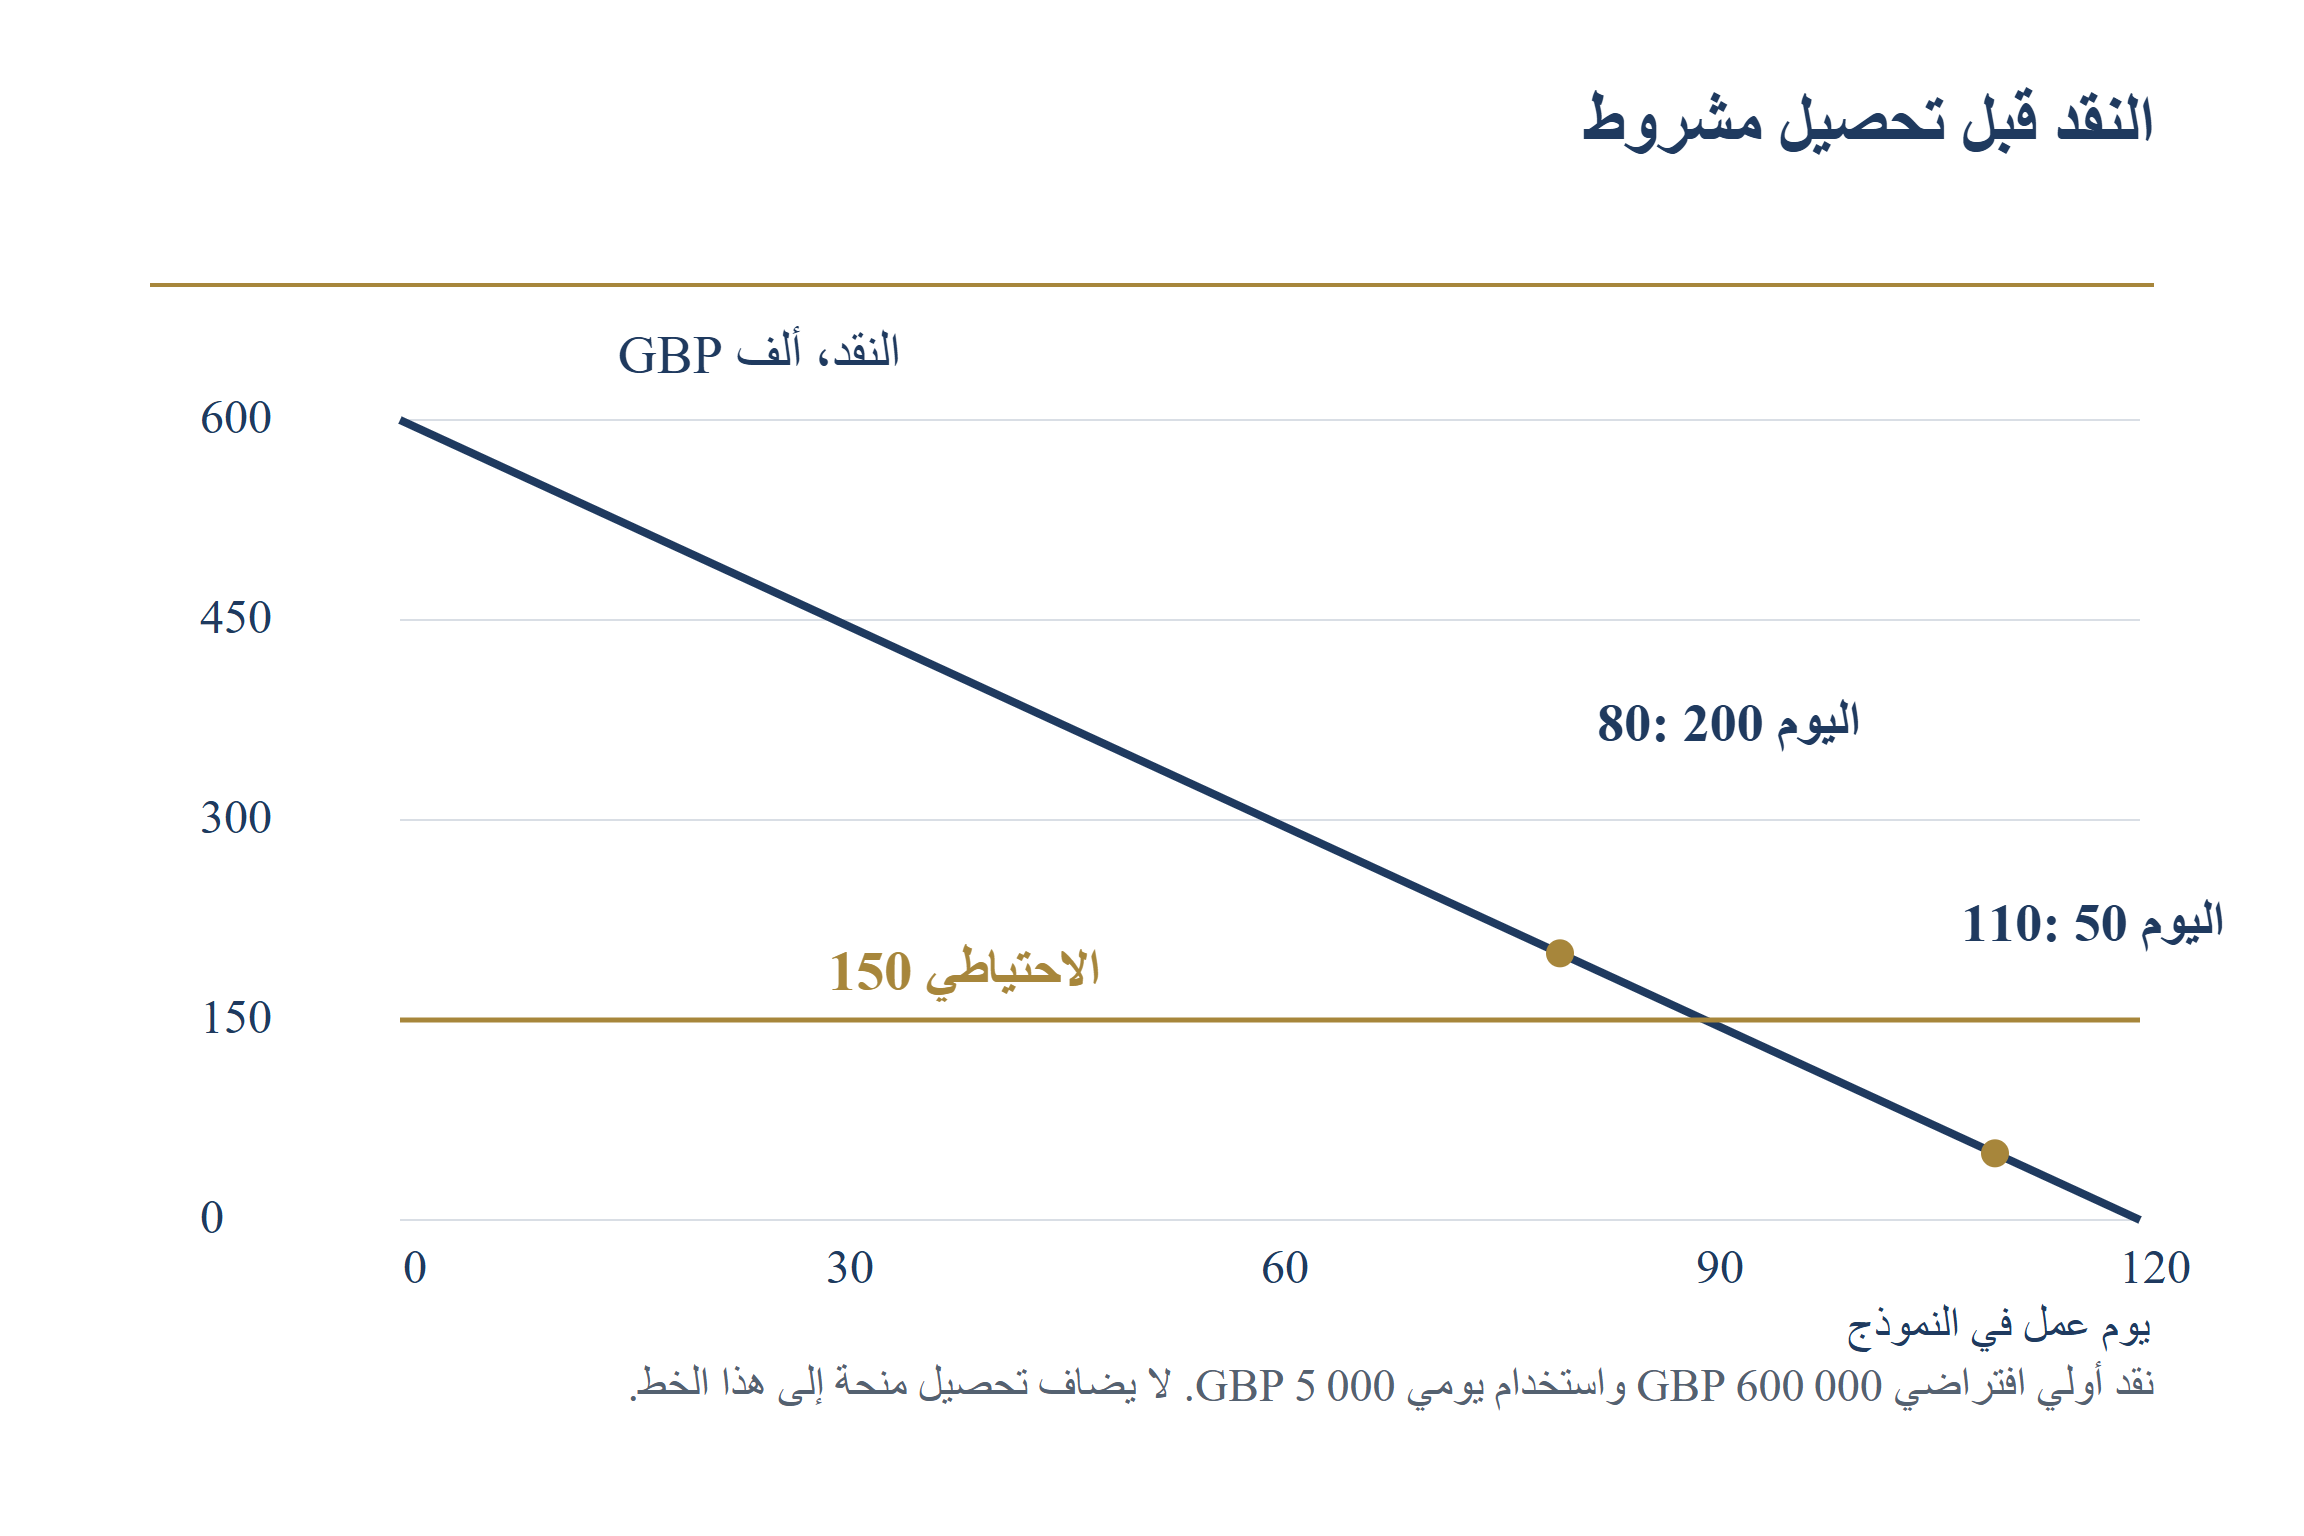
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
حساب افتراضي للنقد السابق للتحصيل. وتواريخ التحصيل افتراضات مشروطة؛ ولم يثبت تمويل المنحة أو حرية الاستخدام أو توافر التمويل.
| موعد القطع المستهدف المفترض | يوم التحصيل المشروط | النقد قبل التحصيل | التمويل اللازم لحفظ الاحتياطي |
|---|---|---|---|
| اليوم النموذجي 30 | اليوم النموذجي 80 | GBP 200 000 | GBP 0 |
| اليوم النموذجي 60 | اليوم النموذجي 110 | GBP 50 000 | GBP 100 000 |
نقد أولي GBP 600 000؛ استخدام GBP 5 000 لكل يوم نموذجي؛ احتياطي GBP 150 000؛ وفاصل بعد موعد القطع يبلغ 50 يوماً نموذجياً. ولا يثبت أي سيناريو منحة فعلية أو دفعة فعلية.
20 مقارنة إجراءات التمويل قبل بلوغ الاحتياطي
ينبغي أن يطلق عجز نقدي مقارنة لإجراءات مسندة بالأدلة بينما ما زال أمام الشركة وقت لتنفيذها. وقد تشمل الخيارات خفض الإنفاق الاختياري أو تحريك محطة مشروع أو الحصول على تمويل عملاء أو جمع رأس مال أسهم أو ترتيب تسهيل ائتماني مناسب. ولكل منها شروط وتكاليف ونتائج مختلفة. وينبغي للشركة تحديد المصدر المتاح فعلاً والوقت اللازم لقراره ووثائقه. ولا تمثل قائمة ممولين محتملين دليلاً على تمويل ملتزم به. ويجب النظر إلى جدول الطلب وجدول التمويل البديل معاً.
ينبغي لمقارنة التمويل الجسري تحديد المبلغ النقدي والفترة الممولين ومصدر السداد التعاقدي والرسوم والفوائد والضمان والشروط السابقة للصرف. ويجب أن تظل نتيجة المنحة المفترضة ظاهرة كتبعية إذا اعتمد السداد عليها. وينبغي للشركة أيضاً تحليل نتيجة تُرفض فيها المنحة أو تتأخر أكثر أو تدفع أقل من طلب التعويض المفترض. ولا توفر هذه الورقة أسعاراً إرشادية للمقرضين أو تدعي أن مقرضاً سيقدم تمويلاً مقابل طلب. وتتطلب هذه الاستنتاجات شروطاً حالية من طرف مقابل مخوّل ومراجعة الشروط الفعلية للمعاملة.
توضح شبكة الحساسية لماذا قد يتغير التمويل المطلوب حتى مع بقاء الطلب الاسمي نفسه. فارتفاع معدل استخدام النقد يزيد الإنفاق أثناء الإعداد والانتظار معاً. وقد ينشئ طول الفاصل بعد موعد القطع عجزاً قبل أن تدفع الدورة المستهدفة الأولى. وتكون القيمة التمويلية للتقديم الأبكر محدودة إذا بقي التحصيل المفترض خارج المدة المسندة التي تستطيع الشركة العمل فيها بالنقد المتاح. وتعتمد الاستجابة الملائمة على العمل الفعلي وتسلسل المشروع المسموح. ويعرض الشكل عجوزات الاحتياطي المُنشأة حتى يمكن فحص أثر الافتراضات مباشرة.
تنتج خمس حالات حساسية أرصدة نقدية سالبة مقابلة للواقع قبل التحصيل. وتشير تلك القيم الحسابية إلى قرار تمويل أو إنفاق مطلوب قبل التحصيل المفترض. ولا تعني قدرة الشركة على العمل بسحب على المكشوف غير معتمد أو إنفاق نقد لا تملكه. وينبغي للتوقع الفعلي تحديد وقت خرق شرط الحد الأدنى للنقد والمصدر القادر على تغطيته والإجراءات المطلوبة إذا لم يتوافر المصدر.
ينبغي للإدارة تجنب احتساب الفائدة التمويلية نفسها مرتين. فقد يكون نقل الطلب إلى حدث أبكر وافتراض تقييم أسرع تغييرين منفصلين؛ ويحتاج التوقع إلى أدلة لكل منهما. وينبغي تمييز تسهيل يحل محل نقد متاح فقط عن قدرة تمويلية جديدة. ويجب إبقاء تحصيل منحة مقيد بتكاليف مؤهلة مرتبطاً بتلك التكاليف. وينبغي لوثيقة القرار المقترحة تسوية جميع مصادر الأموال واستخداماتها في توقع نقدي واحد، وتسجيل حالة عدم المنحة، وتحديد آخر تاريخ يجب فيه تنفيذ بديل موثوق.
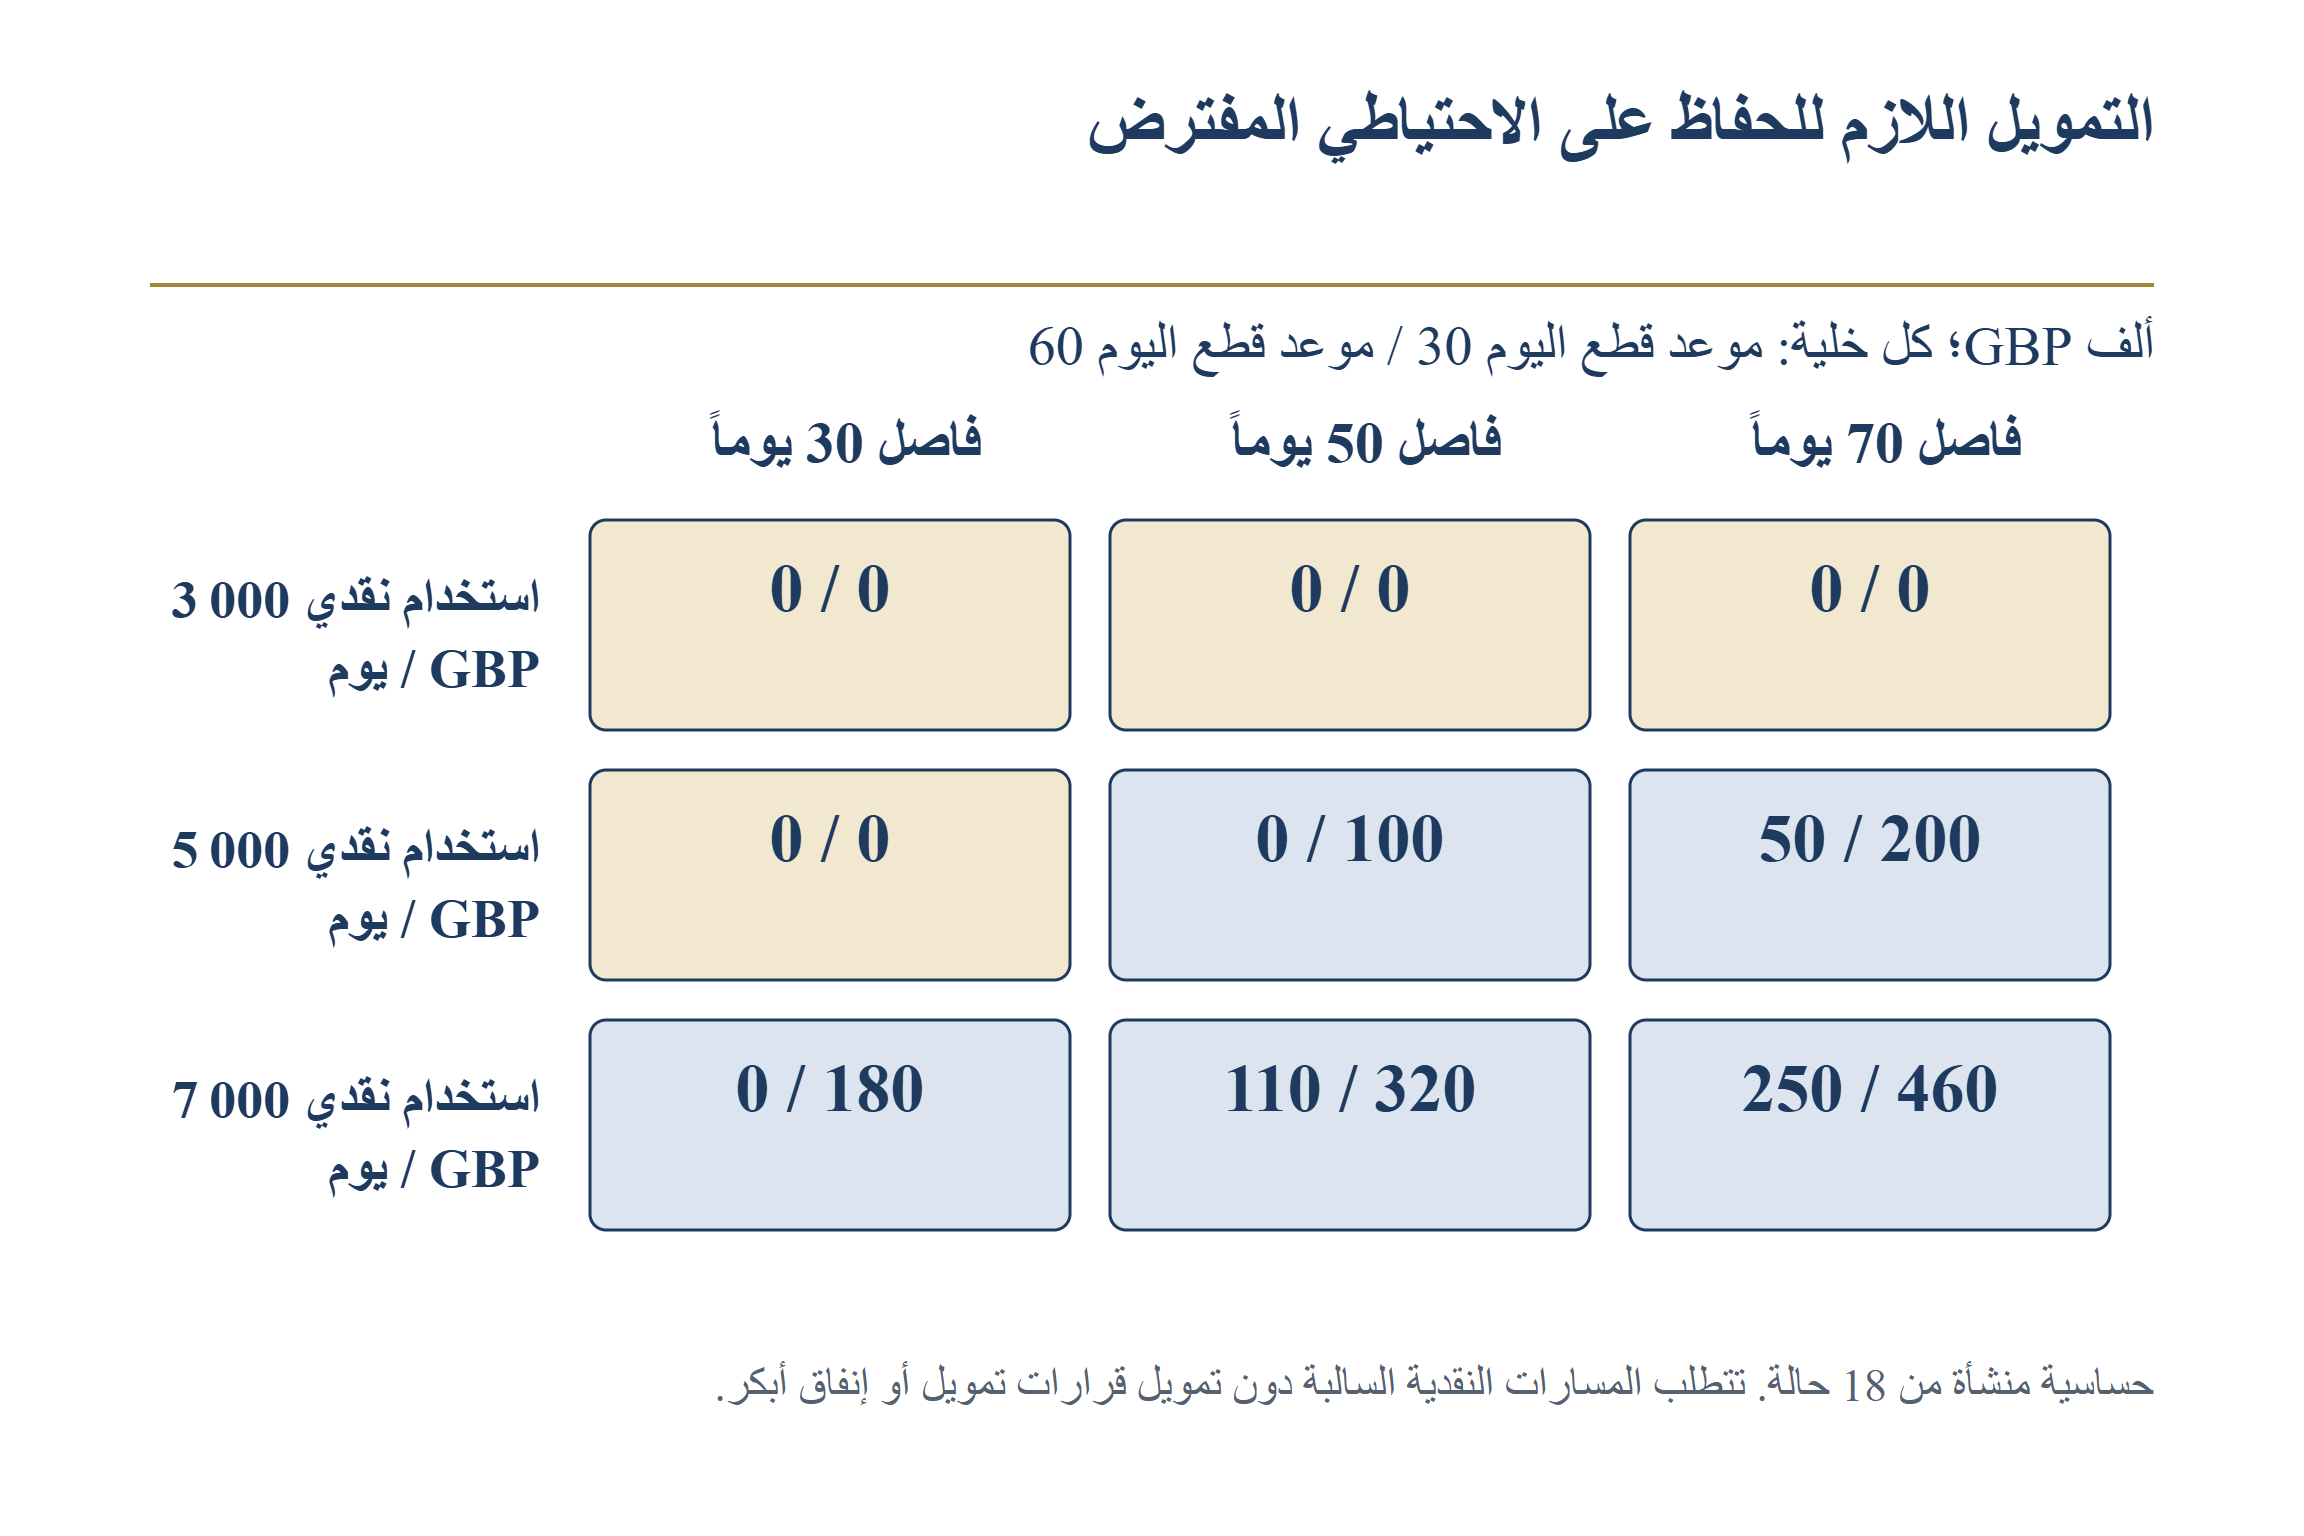
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكنك أيضاً فتح الشكل بحجمه الكامل.
تحليل حساسية مُنشأ فقط. وتقيس القيم عجز احتياطي مختار، لا التمويل المتوقع فقدانه أو توافر المقرضين أو توقع نتائج المنح.
21 إدارة تداخل الطلبات وطاقة المراجعة المشتركة
تترك شبكة الطلب الواحد سعة الموارد المشتركة خارج الحساب. وعملياً قد يشارك قائد مالي أو خبير فني أو موقّع مخوّل في طلبات متزامنة متعددة. وقد يبدو جدولان قابلين للتحقيق منفصلين بينما يحتاجان الشخص نفسه في الوقت نفسه. ولذلك ينبغي لمراجعة المحفظة تحديد المراجع المشترك والعمل المطلوب والتقويم المتاح فعلاً. ويمكن للمنظمة بعدها ترتيب الطلبات أو تعيين بديل مسموح أو تقليل العمل الجاري. ولا يوفر النموذج المُنشأ تقديراً مقاساً لآثار السعة هذه.
يفصل سجل المحفظة المقترح الأدلة القابلة لإعادة الاستخدام عن الالتزامات الخاصة بالطلب. وقد يدعم سجل كيان أو وصف فني معتمد طلبات مسموحة متعددة، مع مراعاة الحقائق الحالية ومتطلبات البرامج. وقد تحتاج ميزانية شريك أو تاريخ مشروع أو تصديق إلى قرار مستقل لكل منها. وينبغي لإعادة الاستخدام حفظ النسخة والسياق اللذين اعتُمدت فيهما الأدلة. ولا ينبغي أن تخفي قيود التمويل المزدوج أو تدفع الشركة إلى الالتزام بالمورد نفسه مرتين. ويحتاج مسؤول المحفظة إلى رؤية جدول الطلبات والتزامات المشاريع التي تنشأ إذا نجح أكثر من مقترح.
يمكن أن يبدأ ترتيب الأولويات بالملاءمة الاستراتيجية والأهلية المتحققة والإعداد الممكن والحاجة النقدية وتكلفة الانتظار. وكل منها معيار قرار مسند بالأدلة، لا تنبؤ بنجاح المنحة. وينبغي مقارنة طلب يستهلك طاقة مراجعة نادرة بالعمل الذي يزيحه. وقد تختار المنظمة حدثاً لاحقاً مسموحاً لمشروع حتى تحمي محطة تجارية أشد حساسية للوقت في موضع آخر. وينبغي لمثل هذا القرار بيان المفاضلة وافتراضاتها. ولا يمكن تبريره بضرب مبالغ المنح الاسمية في احتمالات غير مسندة.
ينبغي أن تتناسب وتيرة المراجعة المقترحة مع تعرض المنظمة. ويحتاج فريق له طلب ناضج واحد إلى عملية تختلف عن مجموعة تنسق شركاء وبرامج متعددة. وتشمل الأدلة المفيدة عدد المهام الإلزامية غير المحسومة وأطول تبعية متبقية والالتزام التالي غير القابل للرجوع والنقد المتاح قبل تحصيل مشروط. وقد تضلل نسب الإنجاز الإجمالية عندما تتحكم موافقة واحدة غير مكتملة في التقديم. وينبغي لتقرير المحفظة عرض المهمة المقيدة الفعلية والقرار المطلوب مع مسؤول وتاريخ مسند بالتقويم المعني.
22 استخدام أدوات الذكاء الاصطناعي والبيانات مع قرارات بشرية مرتبطة بالمصادر
يمكن لنظام مراقبة المساعدة في جمع سجلات الفرص الرسمية وكشف التغييرات وتجميع قرارات تحتاج إلى مراجعة. ويخزن تصميم مفيد رابط المصدر وهوية الوثيقة ووقت الاطلاع والحقل المستخرج بجانب الموعد المقترح. ويميز تغير الصفحة عن تغير القاعدة. ويحفظ كذلك الملاحظة السابقة حتى يفحص المراجع ما الذي تحرك فعلاً. وينبغي للنظام عرض اختلاف غير محسوم لقرار بشري عند غموض نسخة البرنامج أو المرحلة أو المنطقة الزمنية. وهذا تصميم مقترح، لا ادعاء بأداء متحقق لمنتج معين.
تهم حدود الأتمتة لأن التاريخ قد يكون صحيحاً من حيث الصياغة وينطبق على حدث خاطئ. فقد تُخلط دفعة طلب مختصر بموعد مقترح كامل. وقد يظهر دليل سنوي تاريخي فوق تعديل حالي في البحث. وقد تعرض صفحة معروضة اختصار منطقة زمنية يحتاج إلى سياق. ويطلب الضابط المقترح من مراجع مسؤول اعتماد المصدر والمعنى قبل أن يغير النظام الجدول الملتزم به. ولا يثبت تشابه النص أو جواب واثق لنموذج لغوي قاعدة البرنامج المنطبقة.
ينبغي حوكمة بيانات الطلب الخاصة منفصلة عن مراقبة المصادر العامة. ولا يحتاج نظام يراقب صفحة موعد عامة إلى وصول غير مقيد لملاحق فنية سرية أو عقود شركاء أو تفاصيل بنكية. وينبغي للمنظمة تحديد المدخلات التي يمكن إدخالها في أداة خارجية ومن يستطيع اعتماد مسار مختلف. وتختلف موافقة إنسان على تاريخ مستخرج أيضاً عن صلاحية تقديم طلب أو تصديق تنظيمي. وتبقي البنية المقترحة هذه الأذونات صريحة، وتحفظ أثر تدقيق للمصدر والمراجع والقرار.
يقيس تقييم مفيد شمول الكشف والإنذارات الخاطئة والتعديلات الجوهرية الفائتة والزمن حتى القرار المراجَع والأخطاء في الجدول الناتج. وتحتاج المقاييس إلى مجموعة موسومة من تغييرات مصادر فعلية ونتائج محددة بوضوح. ويُعد إظهار أن أداة تستخرج تاريخاً من صفحات عدة اختبار قدرة محدوداً. ولا يثبت مراقبة كاملة أو حماية للسرية أو تحسناً في نتائج التمويل. ويستخدم التصميم التشغيلي الموصى به أولاً سجلاً صغيراً قابلاً للمراجعة، ولا يوسع الأتمتة إلا حيث تستطيع المنظمة قياس القرارات الناتجة والإشراف عليها.
23 تصميم دراسة تجريبية للتوقيت ونتائج التمويل
يتطلب تقدير أثر التوقيت بيانات تربط قاعدة البرنامج بالتسلسل الفعلي للمتقدم. وقد تشمل مجموعة بيانات مفيدة مأذوناً باستخدامها المتقدم القانوني ونسخة البرنامج والمرحلة والدعوة وإتمام المهام الملاحظ والحزمة المقدمة وحالة النظام ونتيجة التقييم وشروط المنحة وتواريخ التحصيل النقدي الفعلي. وتسجل كذلك الإنفاق والجهد في الطلب. وينبغي الإبلاغ عن الحقول الناقصة أو غير المتاحة بوصفها ناقصة. ولا تستطيع قوائم المنح العامة وحدها تحديد المتقدمين الذين لم يقدموا أو إثبات التمويل الذي كانوا سيحصلون عليه تحت جدول آخر.
يمكن لدراسة وصفية أولى تصنيف الأحداث دون ادعاء السببية. ويمكنها الإبلاغ عن عدد الطلبات التي بلغت حالة التقديم المطلوبة ومدى تكرار تقييد تسجيل أو موافقة مسجلين للإتمام والفاصل بين تحصيل النقد وأحداث التمويل المعنية. وينبغي أن يكون مقام كل مقياس صريحاً. وتحتاج الطلبات المسحوبة قبل التقييم والتقديمات المرفوضة فنياً والطلبات المقيمة غير الناجحة إلى حالات منفصلة. وينبغي للدراسة حفظ تغيرات قواعد البرامج وتجنب اعتبار سجل المتقدم مكتملاً لمجرد ظهور منحة في قاعدة عامة.
تحتاج دراسة سببية إلى تصميم يعالج الاختيار الذي يؤدي إلى إعداد أبكر أو عملية موافقة مختلفة. فقد تبدأ فرق أكثر خبرة مبكراً وتقدم مقترحات أقوى لأسباب لا تتعلق بالسياسة المختبرة. وقد يؤثر تعديل برنامج في شروط عدة معاً. ويمكن أن يكون تدخل جدولة داخلي عشوائي التخصيص ممكناً في بعض المنظمات، وفق الأخلاقيات والإنصاف والقيود التشغيلية؛ وقد يلائم تصميم مقارنة مبرر بعناية منظمات أخرى. وينبغي للتحليل تحديد النتيجة مسبقاً وحفظ الآثار السلبية، بما فيها الجهد الإضافي والطلبات الملغاة والادعاءات غير المسندة المقدمة تحت ضغط الوقت.
تحتاج قيمة التمويل المفقود إلى سيناريو مقابل إضافي. ولا يمكن تقييم تقديم فائت تلقائياً بالمبلغ المطلوب، لأن الاختيار والأهلية وحجم المنحة والدفع تظل مشروطة. وتحتاج دراسة يمكن الدفاع عنها إلى أدلة عن الطلب البديل المقدم في موعده ونتيجته المحتملة، مع إعلان الغموض صراحة. ولذلك تبلغ الورقة الحالية فقط عن قابلية جدول حتمية وحساسيات نقدية افتراضية. ويمكن لهذه النتائج توجيه خطة جمع البيانات وكشف الدليل الناقص الذي يمنع استنتاجاً أقوى. ولا ينبغي تحويلها إلى ادعاء تسويقي عن دخل منح وُلّد أو خسائر جرى تجنبها.
24 اعتماد الإجراء التالي بسجل توقيت ونقد كامل
يتضمن قرار المجلس المقترح مسار البرنامج الفعلي والحدث المستهدف والإذن الحالي والتبعية المقيدة والنقد المطلوب لبلوغ مرحلة التمويل التالية المسندة بالأدلة. ويحدد ما إذا كان ينبغي للمنظمة المضي أو تغيير مهمة معينة أو التأجيل إلى حدث لاحق متحقق منه أو وقف إنفاق إضافي. وينبغي أن تشمل التوصية أساسها والشروط غير المحسومة. ويمكن لصاحب القرار بعدها مراجعة التزام ملموس بدلاً من قول إن الطلب أوشك على الاكتمال. وتبقى الحزمة المقدمة والنتائج اللاحقة مرتبطة بالسجل نفسه.
يمكن بدء التطبيق بطلب جارٍ واحد. ويعيد المسؤول بناء قاعدته الرسمية الحالية وإذنه الفعلي، ويرسم تسليمات العمل المتبقية، ويقارن أبكر تقديم مسند بالهدف الداخلي المختار. ثم تضيف المالية حالتي عدم المنح وتأخر التحصيل المعنيتين. وتحدد الفجوات الناتجة قرارات تحتاج إلى عمل. وهذا التسلسل أسلوب تشغيلي مقترح؛ وينبغي للمنظمة تكييفه مع حوكمتها والتزامات البرنامج. ومدد النموذج وافتراضاته النقدية أمثلة تُستبدل ببيانات فعلية، لا توقعات افتراضية جاهزة للنسخ إلى مذكرة استثمار.
تسند الأدلة الوثائقية والنتائج المُنشأة استنتاجاً محدوداً. فاختلاف أحداث الإغلاق ينشئ نتائج مختلفة، وتحدد سلسلة الإعداد بأكملها تاريخ الإتمام داخل شبكة محددة. ويمكن للبدء المبكر أو تغيير مهمة مقيدة تغيير قابلية الإنجاز تحت افتراضات صريحة. ويغير هامش داخلي وحده عتبة الجاهزية. وقد يزيد تحصيل مشروط لاحق النقد الذي يجب على الشركة تمويله. ولا تثبت أي نتيجة احتمال منحة فعلياً أو فاصل تقديم أمثل عاماً أو تمويلاً مفقوداً ملاحظاً بين المتقدمين. وتبقى تلك الأسئلة لأدلة خاصة بالبرنامج وللدراسة التجريبية الموصوفة أعلاه.
لذلك ينبغي أن يبقى قرار السعي إلى منحة مرتبطاً بالعمل التجاري المراد تمويله. فقد يكون تقديم مستقبلي مسموح نافعاً، مع مجيئه متأخراً عن محطة منتج أو التزام إنفاق معين. وقد يكون مبلغ تمويل يبدو متاحاً غير قابل للاستخدام للغرض المؤسسي المقترح. وقد يحتاج طلب مكتمل إلى صلاحية تنظيمية أخرى قبل حدوث الحدث المعني في البوابة. ويحفظ إبقاء هذه الفروق أساساً قابلاً للفحص لدى المجلس لتخصيص الأشخاص والنقد. والمخرج النهائي إجراء تالٍ مؤرخ ومسند بالمصادر، مع جدول قابل للتنفيذ وبديل تمويلي صريح.
| حقل القرار | الدليل المطلوب | الاستجابة المسؤولة |
|---|---|---|
| المسار المسموح | مرحلة الدعوة الحالية والإذن الفردي | التأكيد أو الحسم قبل الالتزام |
| الحدث المستهدف | الموعد المحلي الحاكم والحالة المطلوبة | اختيار دورة التمويل الفعلية |
| مسار الإتمام | التبعيات والمسؤولون المتبقون | اعتماد جدول قابل للتنفيذ |
| الجودة والالتزامات | ادعاءات وتكاليف وتصديقات مسندة | اعتماد الحزمة المحددة |
| النقد والبدائل | توقع عدم المنحة وتأخر التحصيل | تنفيذ إجراء تمويل موثوق |
| الإقفال | الحزمة المقدمة وإثبات الاستلام والنتائج اللاحقة | حفظ النتيجة الفعلية ومراجعتها |
إطار قرار مقترح. وتحكم التطبيق وثائق البرنامج وحقائق الشركة الفعلية والمشورة المهنية المخولة.
المراجع
- UK Research and Innovation. Submitting your application. Updated 17 July 2026. https://www.ukri.org/apply-for-funding/develop-your-application/submitting-your-application/ Accessed 14 November 2026.
- Innovate UK. Before you start an application. Updated 8 May 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/ Accessed 14 November 2026.
- Innovate UK. Your application. Updated 16 July 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/ Accessed 14 November 2026.
- Innovate UK. What happens if you receive a funding offer. Updated 8 September 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/ Accessed 14 November 2026.
- European Commission. EIC Work Programme 2026. C(2026)4080. Official download linked as current on the 2026 work-programme page; Accelerator printed pages 78 to 81. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf Accessed 14 November 2026.
- European Commission. EIC Work Programme 2027. C(2026)7629, corrected official download; Accelerator printed pages 77 to 82. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf Accessed 14 November 2026.
- European Innovation Council. FAQs EIC Accelerator. Live page referring to 2027; individual prior-stage applicability requires checking against the governing programme. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en Accessed 14 November 2026.
- U.S. National Science Foundation. NSF 26-510: Small Business Innovation Research / Small Business Technology Transfer Phase I, Phase II, Fast-Track Programs SBIR/STTR: Developing Deep Technologies that Advance U.S. Competitiveness and Security. Posted 22 May 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation Accessed 14 November 2026.
- U.S. National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter I: Pre-Submission Information. Read with applicable supplements and funding-specific instructions. https://www.nsf.gov/policies/pappg/24-1/ch-1-pre-submission Accessed 14 November 2026.
- U.S. National Science Foundation. Key information for submitting a full SBIR/STTR proposal. https://seedfund.nsf.gov/apply/full-proposal/ Accessed 14 November 2026.
- Grants.gov. Applicant Registration. https://www.grants.gov/applicants/applicant-registration Accessed 14 November 2026.
- Grants.gov. Check Application Status. https://www.grants.gov/help/applicants/check-application-status Accessed 14 November 2026.
- Kelley JE Jr. 1961. Critical-Path Planning and Scheduling: Mathematical Basis. Operations Research 9(3):296-320. Publisher abstract and bibliographic record reviewed. https://doi.org/10.1287/opre.9.3.296 Accessed 14 November 2026.
- Internet Assigned Numbers Authority. Theory and pragmatics of the tz code and data. https://data.iana.org/time-zones/theory.html Accessed 14 November 2026.
- U.S. National Science Foundation. Project Suitability Assessment and Project Pitch information. https://seedfund.nsf.gov/apply/project-pitch-information/ Accessed 14 November 2026.
- UK Research and Innovation Medical Research Council. UK Obesity Research Institute full application. Update 20 October 2026 records the closing-date extension. https://www.ukri.org/opportunity/uk-obesity-research-institute/ Accessed 14 November 2026.
- Innovate UK. MDI Programme Innovation and Scale-up Hub competition 2588. Official competition overview and dates. https://apply-for-innovation-funding.service.gov.uk/competition/2588/overview/acbd9666-c1df-4635-b86f-fa426100c876 Accessed 14 November 2026.
- UK Research and Innovation. UKRI Enabling AI adoption across science and engineering. Published 17 September 2026; updated 5 November 2026. https://www.ukri.org/opportunity/ukri-enabling-ai-adoption-across-science-and-engineering/ Accessed 14 November 2026.
- Innovate UK. Terms and Conditions of an Innovate UK Grant Award. October 2025 document, clauses 4.3 and 9.3 to 9.14; read with the applicable award terms and offer. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf Accessed 14 November 2026.
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
