
1 La decisión de financiación creada por una fecha límite
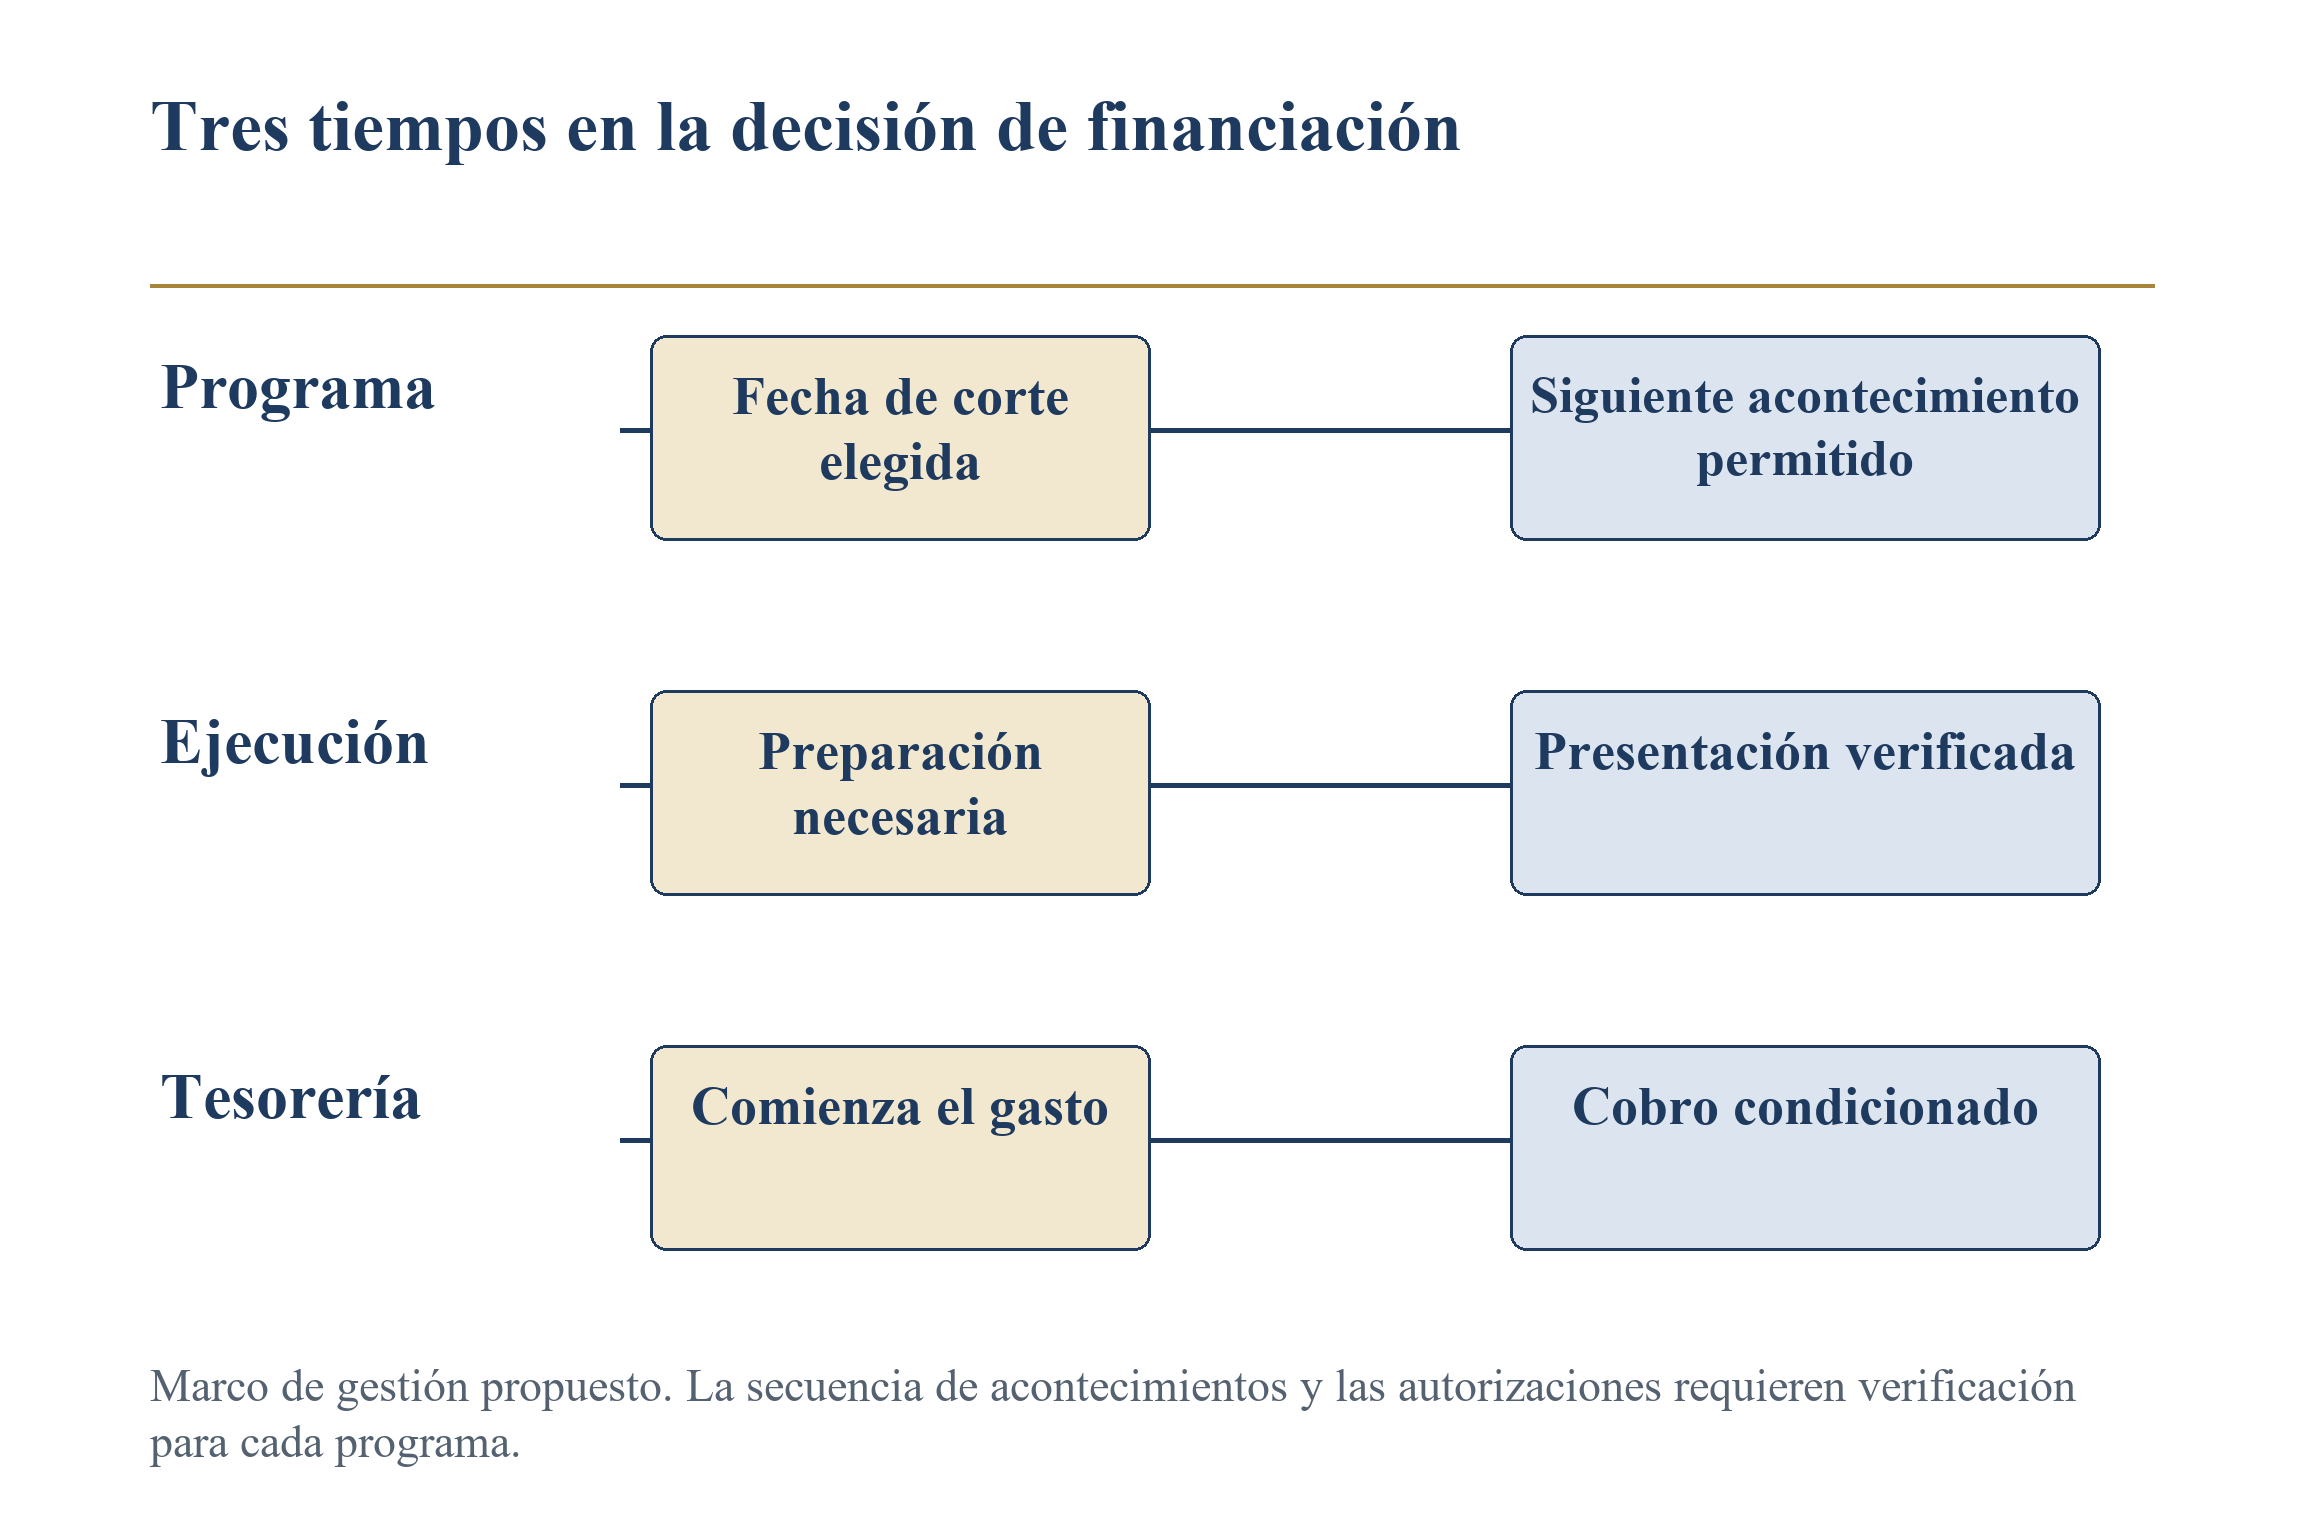
La decisión comienza con la fecha en que la empresa necesita tener financiado el trabajo propuesto. Una solicitud de subvención forma parte de una secuencia que puede incluir una comprobación inicial de adecuación, una presentación formal, una evaluación competitiva, una entrevista, un acuerdo y un proceso de pago. La dirección necesita identificar qué acontecimiento respalda un compromiso y cuál proporciona efectivo utilizable. Una anotación de la fecha de cierre de solicitudes en el calendario deja sin resolver esas dependencias posteriores. El marco propuesto vincula el calendario de presentación con el hito comercial, el gasto necesario antes de ese hito y la financiación disponible mientras el resultado sigue siendo incierto.
La expresión opción perdida tiene un significado concreto en este estudio. Se refiere a la posibilidad de participar en un determinado proceso de financiación, en un momento concreto y bajo las condiciones aplicables. Perder una convocatoria intermedia de evaluación puede retrasar el examen. No presentar la propuesta en la última fecha permitida por una invitación puede tener otra consecuencia. Una empresa también puede conservar la autorización para solicitar financiación y perder, al mismo tiempo, la capacidad comercial de esperar el resultado. La unidad pertinente de análisis combina, por tanto, la persona jurídica solicitante, el programa, la fase, el ciclo de financiación y el calendario de tesorería. Ni el importe nominal de una subvención ni una solicitud incompleta demuestran una pérdida económica.
Entre los destinatarios prácticos se encuentran los fundadores que preparan una primera solicitud, los equipos financieros que comparan subvenciones con otras fuentes de capital, los equipos de innovación corporativa que coordinan socios y los inversores que examinan la autonomía de tesorería de una participada. La organización solicitante debe cumplir los requisitos efectivos de elegibilidad. La ubicación de un fundador internacional no acredita el derecho de una entidad a participar en un programa nacional. El análisis temporal sigue a esa comprobación y queda condicionado al mantenimiento de la elegibilidad durante las fases a las que se aplican las reglas. Este estudio se centra en la ejecución y la financiación; no ofrece asesoramiento jurídico específico de cada país.
La recomendación principal es aprobar una solicitud únicamente cuando exista un registro actualizado de las reglas, un calendario viable de dependencias y una alternativa explícita de financiación. Se trata de controles de gestión propuestos. Su utilidad debe contrastarse con el trabajo real y los resultados de financiación de la organización. El análisis demuestra sus implicaciones aritméticas y decisorias mediante casos construidos; no establece que las empresas que los adopten consigan más subvenciones. Su resultado inmediato es una decisión revisable sobre la siguiente presentación viable y los recursos comprometidos antes de que la empresa conozca si dispondrá de financiación.
| Decisión | Pruebas necesarias | Consecuencia para la planificación |
|---|---|---|
| Participar en el programa | Reglas actuales de elegibilidad y acceso a la fase inicial | Autorizar la preparación solo para una vía permitida |
| Seleccionar un ciclo de financiación | Regla publicada de cierre y autorización para la fase | Elegir una presentación que pueda completarse a tiempo |
| Aprobar la solicitud | Contenido terminado y presupuesto autorizado | Determinar quién puede comprometer a la organización |
| Comprometer gastos del proyecto | Condiciones aplicables de concesión y comienzo | Diferenciar el trabajo de solicitud del trabajo financiado |
| Contar con el efectivo de la subvención | Condiciones del acuerdo y del pago | Mantener financiación para un cobro incierto |
Estructura decisoria propuesta. Los documentos efectivos del programa determinan la secuencia aplicable.
2 Método de investigación y límites de las pruebas
La revisión documental selecciona instrucciones oficiales de presentación y administración de financiación que muestran distintos mecanismos temporales. Las fuentes del Reino Unido distinguen el Funding Service de UKRI del Innovation Funding Service de Innovate UK. Las fuentes europeas distinguen los programas de trabajo anuales del EIC, sus modificaciones y las preguntas frecuentes. Las fuentes estadounidenses distinguen una convocatoria de la NSF, la política general de propuestas de la NSF y los procedimientos de Grants.gov. Son ejemplos seleccionados deliberadamente de sistemas diferentes. No constituyen un censo de la financiación de la innovación, y la presencia de una disposición en un sistema no demuestra que otro financiador la aplique.
Cada regla factual utilizada en el análisis necesita la identidad del programa, la del documento o página, la fase pertinente de solicitud y una fecha de consulta. Cuando un programa anual difiere de una página actualizada, el caso debe conservar la versión aplicable sin combinar las disposiciones atractivas de ambas. Una fecha pasada sigue siendo útil como ejemplo documental si su carácter histórico es explícito. No debe presentarse como una fecha límite futura. Los solicitantes actuales deberían verificar el registro efectivo de la convocatoria y cualquier invitación inmediatamente antes de basarse en la comparación.
El análisis numérico tiene dos componentes independientes. El modelo de planificación enumera una red fija utilizando siete conjuntos de duraciones supuestas de tareas. El modelo de liquidez modifica el gasto y el intervalo entre la fecha de corte elegida en el modelo y un cobro condicionado. Cada duración, saldo de tesorería, reserva e intervención de aceleración es un dato construido. Los ejemplos de programas oficiales explican por qué importan las dependencias y las reglas temporales; no calibran esos datos. Por construcción, un día hábil del modelo excluye las complicaciones de los festivos y de la hora civil. Se mantiene separado de las fechas naturales exactas examinadas en los casos documentales.
No se obtuvieron registros individuales de solicitantes para este estudio. Por ello, el artículo no puede estimar el número de empresas que incumplen plazos, la proporción rechazada por razones temporales, la probabilidad de concesión ni el valor de la financiación que una presentación anterior habría conseguido. Esas preguntas requieren datos vinculados, cuyo uso esté autorizado, y un contrafactual defendible. El protocolo empírico propuesto explica cómo podría diseñarse ese estudio. Hasta entonces, la contribución consiste en una síntesis de gestión fundamentada en fuentes y un análisis reproducible de sensibilidad, con una separación verificable entre los hechos de los programas y las decisiones empresariales hipotéticas.
| Clase de prueba | Conclusión permitida | Conclusión fuera del alcance |
|---|---|---|
| Regla oficial sobre el plazo | La condición indicada para ese programa y esa versión | Una regla universal para todos los financiadores |
| Justificante de presentación conservado | El sistema registró el acontecimiento de presentación indicado | La elegibilidad o aprobación de financiación |
| Red de tareas construida | La finalización bajo las dependencias especificadas | El desempeño observado de los solicitantes |
| Sensibilidad condicionada de tesorería | El efectivo necesario según las fechas y el consumo indicados | Los ingresos esperados de la subvención |
| Estudio de resultados empresariales | Solo lo que respaldan su diseño y sus datos | La causalidad a partir de un simple recuento antes y después |
Los límites metodológicos se aplican a todo el estudio, incluidos el resumen, las figuras y los casos desarrollados.
3 Definir el acontecimiento que realmente se cierra
Un registro de plazos debería distinguir una hora de cierre obligatoria de una fecha de agrupación para la evaluación. También debería identificar si el acontecimiento corresponde a una manifestación de interés, una solicitud breve, una propuesta completa, una entrevista o un acuerdo. Estas diferencias afectan al significado de una actuación tardía. Una solicitud admitida de forma continua puede tener que esperar al siguiente ciclo de evaluación. Un concurso con cierre fijo puede terminar por completo. Una invitación puede caducar aunque continúe operativo un programa relacionado. El responsable debería registrar el acontecimiento efectivo y su consecuencia antes de considerar que otra fecha disponible es un sustituto equivalente.
La política general de propuestas de la NSF distingue expresamente fechas orientativas, fechas límite y periodos de presentación. Una fecha orientativa puede afectar al comité o a la reunión que examine una propuesta. La fecha de cierre de un periodo de presentación está sujeta a la política de plazos. La guía también describe excepciones concretas y el requisito habitual de hora local. Estas distinciones permiten una clasificación precisa sin asumir que toda fecha sea opcional o absoluta. La convocatoria aplicable y cualquier suplemento pertinente siguen formando parte del registro. Una empresa debería utilizar la regla de la oportunidad de financiación que haya seleccionado. [9]
La taxonomía interna propuesta contiene cinco campos: tipo de acontecimiento, fase afectada, actuación que debe haberse completado, consecuencia de incumplir el plazo y siguiente vía disponible. La actuación completada podría ser la recepción por el financiador de una solicitud presentada, una propuesta completa basada en una invitación o un acuerdo de proyecto aceptado. Un correo promocional que anuncie la apertura de un programa no acredita esos cinco campos. Cuando la fuente sea incompleta, la entrada debería permanecer sin resolver y una persona identificada debería obtener una aclaración por el canal indicado por el financiador. Una entrada sin resolver no puede respaldar una fecha incondicional de financiación en la previsión de tesorería.
La advertencia del título requiere, por tanto, una interpretación específica del caso. Incumplir un plazo puede excluir el ciclo actual del plan financiero sin eliminar permanentemente la posibilidad de solicitar financiación. Una disposición de traslado al siguiente ciclo puede preservar una evaluación posterior y modificar el periodo que debe financiar la empresa. La pérdida de una invitación puede exigir una nueva fase de acceso antes de permitir otra solicitud completa. La tarea del responsable es identificar cuáles de estas consecuencias están acreditadas y revisar en consecuencia el plan operativo y financiero. Tratar todas las consecuencias como una pérdida definitiva exageraría las pruebas disponibles.
| Acontecimiento | Pregunta que debe verificarse | Posible consecuencia que debe examinarse |
|---|---|---|
| Cierre fijo de un concurso | ¿Qué debe recibir el sistema antes del cierre? | El concurso actual deja de estar disponible |
| Ronda de evaluación | ¿Se traslada una propuesta tardía a otra ronda? | Evaluación posterior en lugar de rechazo automático |
| Caducidad de una invitación | ¿Qué fases y presentaciones permite la invitación? | Nueva fase de acceso o pérdida de autorización |
| Fecha orientativa | ¿Puede continuar la presentación después de esta fecha? | Comité o calendario de evaluación diferente |
| Plazo de puesta en marcha del proyecto | ¿Qué condiciones deben cumplirse después de la selección? | Oferta en riesgo antes del comienzo del proyecto |
Las consecuencias son cuestiones que deben verificarse para cada programa; esta taxonomía no concede excepciones ni derechos.
4 Conservar la versión aplicable del programa
Un registro útil de plazos conserva la regla en la que se basó efectivamente quien tomó la decisión. El registro mínimo contiene el nombre del financiador, el identificador del programa y de la convocatoria, la fase de solicitud, el título del documento, su versión o fecha de publicación, la URL de la fuente, el momento de consulta y el revisor responsable. También conserva la invitación o modificación pertinente. La fecha límite vigente se vincula entonces a ese registro. Una modificación posterior crea una nueva observación e identifica qué presentaciones previstas resultan afectadas. Este enfoque hace visible el cambio de fecha como una decisión que requiere revisión y evita sustituir silenciosamente una anotación anterior del calendario.
La estructura anual de programas del EIC hace especialmente importante la disciplina de versiones. Una empresa puede disponer de un resultado de la fase inicial de un año y plantearse una solicitud completa en otro conforme a las condiciones de transición publicadas. Su siguiente ronda viable debe contrastarse con el programa de trabajo aplicable y las instrucciones oficiales actuales. Los documentos corregidos de 2027 y las preguntas frecuentes vigentes son fuentes documentales para un caso de 2027; no deberían etiquetarse como calendario de 2026. Una página anual conservada por un buscador también necesita una comprobación de la fuente actual antes de incorporar sus fechas al plan operativo. [5,6,7]
El proceso de cambio propuesto plantea cuatro preguntas prácticas. ¿Cambió el momento de cierre? ¿Cambió el expediente exigido o la fase de presentación? ¿Cambió la autorización del solicitante o su periodo de elegibilidad? ¿Cambió la secuencia posterior de evaluación o de inicio del proyecto? Una modificación de cualquier campo puede requerir una nueva aprobación aunque el título y la descripción técnica de la solicitud permanezcan iguales. El documento fuente debería adjuntarse al registro de cambios, y el responsable debería identificar el presupuesto, los compromisos de socios y los hitos financieros afectados. El proceso propuesto es un control interno y no describe la administración de todos los financiadores.
Una empresa debería conservar como historial los registros sustituidos. Explican por qué comenzó la preparación, por qué se solicitó un documento a un socio y por qué cambió una hipótesis financiera. El registro vigente aprobado debería ser fácilmente identificable para que el historial no genere instrucciones contradictorias. Los controles de acceso importan cuando el expediente contiene datos personales, precios de socios o tecnología no publicada. Un sistema público de seguimiento de plazos solo necesita los metadatos del programa y los campos de estado autorizados de la empresa; no necesita revelar la solicitud. El seguimiento de fuentes y la redacción de solicitudes pueden, por tanto, utilizar permisos diferentes.
| Grupo de campos | Contenido necesario | Motivo de revisión |
|---|---|---|
| Identidad del programa | Financiador, convocatoria, año y fase | Nueva convocatoria o programa sucesor |
| Regla temporal | Fecha y hora locales, zona horaria y actuación de cierre | Modificación del plazo o de la ronda |
| Autorización | Invitación y límites de presentación | Caducidad de la invitación o resultado |
| Procedencia de la fuente | URL, versión del documento y momento de consulta | Nueva publicación oficial |
| Ejecución | Responsables, dependencias, justificante y decisión | Cambio de tarea o de facultades |
| Financiación | Intervalo de cobro condicionado y fondos alternativos | Cambio de ciclo o de comienzo del proyecto |
Registro propuesto; deben conservarse los campos específicos del programa cuando la estructura genérica sea insuficiente.
5 Utilizar la hora y el calendario correctos
El momento de cierre debería guardarse en la hora local indicada por el financiador y convertirse a la zona horaria del equipo operativo para la ejecución. Una anotación que solo contenga una fecha puede ocultar la diferencia entre un cierre a las 11:00, otro a las 16:00 y una regla local de presentación a las 17:00. También importa la ubicación utilizada para interpretar la hora local. Un equipo distribuido internacionalmente no debería sustituir la ubicación de la organización que presenta la solicitud por el lugar al que haya viajado el fundador cuando la regla se refiera a aquella. El texto original sigue siendo la autoridad para la conversión. [2,8,9,18]
Las reglas de la hora civil pueden cambiar y algunos lugares observan ajustes estacionales. La documentación de zonas horarias de IANA explica por qué los identificadores geográficos representan reglas en lugar de un único desfase UTC permanente. Por ello, el registro operativo propuesto debería conservar tanto la regla local indicada como el instante convertido, junto con el identificador de zona horaria y la fecha de conversión. Una abreviatura aislada puede ser ambigua. Esta recomendación se refiere a la fiabilidad de un registro empresarial; el estudio no establece una interpretación nueva del texto de ningún plazo de financiación. Las dudas sobre horas publicadas ambiguas deberían resolverse con la organización fuente. [14]
Planificar hacia atrás exige un calendario laboral independiente para cada responsable de tarea. Una revisión financiera calculada en tres días hábiles puede atravesar un festivo, mientras que un portal permanece abierto según días naturales. Un socio de otra jurisdicción puede observar fines de semana o festivos diferentes. El calendario propuesto asigna un calendario a cada actividad e identifica la entrega que la completa. Una duración expresada en días debería aclararse antes de incorporarla a un cálculo de dependencias. El modelo presentado más adelante utiliza deliberadamente índices simplificados de días hábiles para que la aritmética pueda reproducirse.
El objetivo interno de presentación debería preceder al cierre publicado en un intervalo elegido expresamente. Ese intervalo es una hipótesis de gestión basada en las necesidades de validación, autorización y corrección. No debe presentarse como un periodo oficial de gracia ni como un margen óptimo universal. Un error posterior del sistema no amplía automáticamente el plazo externo. El plan debería indicar cuándo deja el equipo de introducir cambios discrecionales, quién puede autorizar una corrección necesaria y cómo se conserva el expediente finalmente presentado. Estas decisiones resultan más útiles cuando se acuerdan antes del último día hábil.
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Marco de gestión propuesto. Los plazos oficiales en hora civil y los días hábiles simplificados del modelo son representaciones diferentes.
6 El registro y las facultades de presentación son dependencias del calendario
Una solicitud técnicamente completa puede quedar sin presentar porque la persona jurídica, la cuenta o el representante autorizado no estén preparados. Por ello, el registro debería figurar como una tarea con un responsable identificado, pruebas necesarias y una primera fecha verificada de finalización. El responsable debería determinar si la organización ya dispone del identificador exigido, si el registro continúa activo y si la persona que debe presentar la solicitud posee las facultades pertinentes. El acceso mediante contraseña no acredita por sí solo la autorización de la organización. El control propuesto comprueba el rol efectivo en el sistema correspondiente antes del periodo final de aprobación.
La página de propuestas completas de la NSF describe los pasos de registro y advierte que el proceso debería comenzar pronto. La política general de la NSF exige un registro SAM válido y activo y un UEI antes de que pueda realizarse la presentación. Los requisitos de canal y fase del propio programa de la NSF rigen la solicitud; disponer de un perfil en Grants.gov no demuestra que la entidad esté preparada para presentar mediante Research.gov. El solicitante debería verificar conjuntamente las instrucciones actuales, el estado del registro y la asignación de roles. Las estimaciones publicadas de tramitación son información de planificación y no una promesa de que un registro nuevo o corregido estará listo en una fecha concreta. [9,10]
Grants.gov describe por separado el registro de organizaciones, el punto de contacto para la actividad electrónica y los roles de solicitante. Sus instrucciones de registro contemplan una tramitación más larga cuando no puede verificarse información. Ese proceso ofrece un segundo ejemplo de un requisito previo que va más allá de redactar la propuesta. Una empresa que planifique una solicitud en Grants.gov debería conservar pruebas del perfil efectivo de la organización y del rol de presentación y aplicar después los requisitos específicos de la agencia concedente. Esta comparación no propone cambiar de canal cuando un sistema prescrito no esté disponible o haya vencido el plazo. [11]
La comprobación propuesta de preparación registra la persona jurídica solicitante, el identificador pertinente, el estado activo, la persona autorizada para presentar y un sustituto cuando lo permitan las reglas. También registra qué aspectos siguen dependiendo de un administrador externo. La tarea solo debería cerrarse cuando estén disponibles las pruebas exigidas. Un registro pendiente es una dependencia activa con fecha incierta de finalización. La dirección puede entonces decidir si sigue siendo viable el ciclo de financiación previsto, si existe un ciclo posterior y qué gasto de preparación sigue justificado mientras no se resuelva el registro.
| Comprobación | Prueba | Pregunta para el responsable |
|---|---|---|
| Solicitante correcto | Identidad de la entidad e identificador pertinente | ¿El registro identifica a la organización que presentará la solicitud? |
| Registro activo | Estado del sistema y caducidad | ¿Seguirá siendo válido en el acontecimiento requerido? |
| Rol de presentación | Asignación efectiva del rol | ¿Puede esta persona presentar en nombre de esta entidad? |
| Validación externa | Solicitud y respuesta pendientes | ¿Quién controla la finalización y qué sigue sin resolverse? |
| Continuidad | Sustituto permitido y acceso | ¿Qué ocurre si la persona principal no está disponible? |
Comprobaciones propuestas. Las reglas de cada programa determinan qué pruebas de cuenta y facultades se necesitan.
7 Autorizaciones por fase y caducidad de las invitaciones
Una aprobación inicial debería tratarse como una autorización sujeta a condiciones. Su existencia no demuestra que pueda presentarse una propuesta completa indefinidamente o en cualquier convocatoria posterior. El solicitante debería registrar el programa emisor, la fecha de decisión, la siguiente fase permitida, los límites de presentación aplicables y cualquier regla de caducidad o transición. La instrucción oficial pertinente debería conservarse junto con la invitación efectiva. Cuando la autorización dependa de que la persona jurídica o el proyecto permanezcan sustancialmente iguales, un cambio de propiedad, alcance o consorcio puede requerir una revisión adicional antes de aceptar el calendario.
La información actual de la NSF sobre Project Pitch describe un proceso inicial de adecuación y una invitación para presentar una propuesta completa. También establece límites para los Project Pitches y condiciones relativas a propuestas previamente rechazadas y presentaciones nuevas o revisadas. Esas instrucciones crean dependencias temporales que una fecha límite de propuesta completa, por sí sola, no puede describir. Una empresa debería determinar el estado de su propia presentación e invitación antes de asumir que puede utilizar la siguiente fecha anunciada para propuestas completas. El calendario publicado del programa y la autorización individual del solicitante son datos diferentes. [15]
Los documentos del EIC también requieren prestar atención a los resultados de la fase inicial, las transiciones entre años de programa y los límites de presentación. Sus preguntas frecuentes describen el tratamiento de propuestas recibidas después de una fecha de corte e identifican un límite en la última fecha de corte del año. Por ello, un plan financiero debería distinguir la conservación de una oportunidad de evaluación posterior de la pérdida del ciclo previsto. La organización no debería basarse en una afirmación genérica de que pueden prepararse solicitudes en cualquier momento cuando su propuesta completa dependa de una autorización anterior o de una convocatoria anual aplicable. [6,7]
El registro propuesto de autorizaciones vincula a cada invitación vigente el último acontecimiento utilizable de presentación únicamente cuando lo respalda la fuente. Si la interpretación de la autorización sigue sin resolverse, el calendario conserva esa incertidumbre e identifica quién obtendrá una respuesta. La preparación puede continuar de forma selectiva cuando el trabajo reutilizable tenga valor, pero el consejo debería comprender qué gastos dependen de la autorización pendiente. Esto permite limitar compromisos adicionales sin descartar pruebas técnicas ya útiles ni precipitar una solicitud hacia una vía cuya disponibilidad no se ha establecido.
| Registro | Pregunta | Consecuencia de una respuesta pendiente |
|---|---|---|
| Decisión emisora | ¿Qué fase del programa y qué solicitante la recibieron? | No puede suponerse la autorización de otra entidad |
| Condición de validez | ¿Qué fechas o ciclos siguen disponibles? | La siguiente fecha anunciada podría no estar disponible |
| Historial de presentaciones | ¿Qué intentos computables se han utilizado? | Las oportunidades restantes necesitan verificación |
| Continuidad del proyecto | ¿Ha cambiado sustancialmente la propuesta? | Comprobar si es necesaria una nueva revisión de acceso |
| Disposición transitoria | ¿Qué reglas anuales se aplican? | No combinar años de programa incompatibles |
Estructura de gestión propuesta; deben conservarse la terminología exacta del programa y la carta efectiva de decisión.
8 Construir la red de dependencias de la solicitud
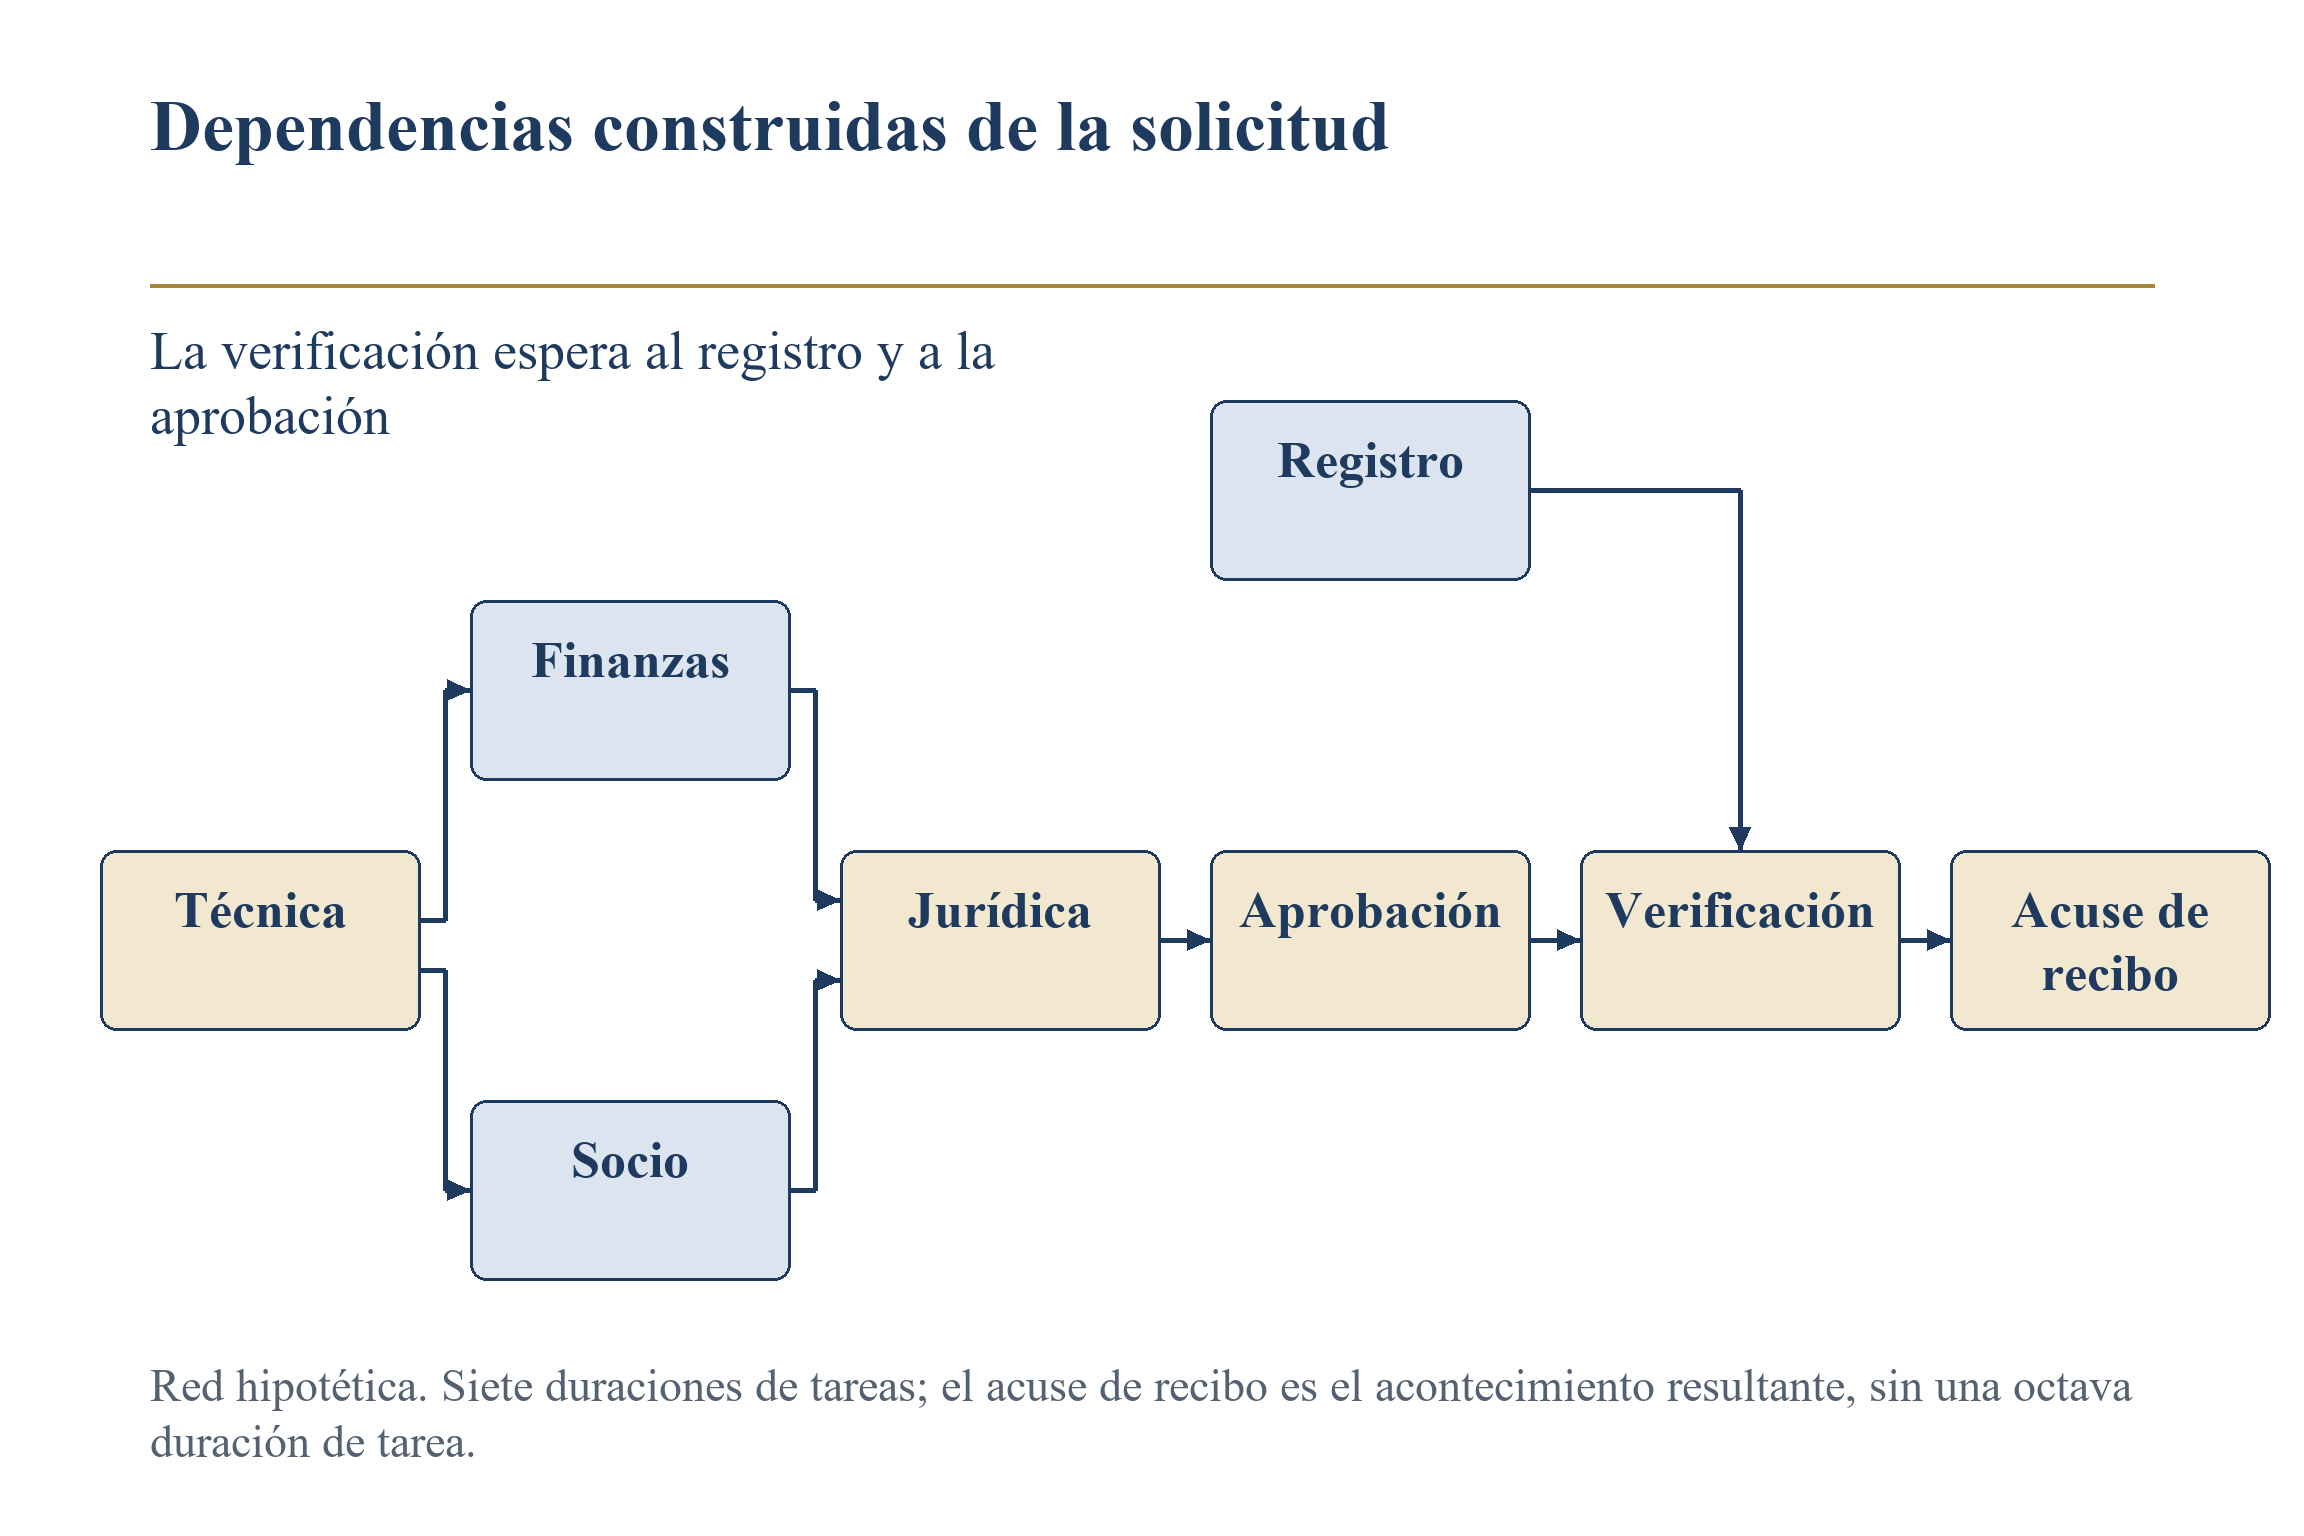
El calendario debería describir entregas completadas y no una lista de personas que trabajan en la propuesta. Un expediente técnico puede permitir tanto una revisión financiera como una solicitud a un socio. La revisión jurídica puede depender de que ambas hayan terminado. Una aprobación de la dirección puede depender de la posición jurídica y financiera final. La verificación en el portal puede depender del registro y del expediente aprobado. Estas dependencias determinan la primera presentación viable incluso cuando algunas actividades se desarrollan en paralelo. El responsable de una tarea debería indicar qué pruebas completan la actividad y qué actividad posterior puede comenzar.
La planificación basada en dependencias es un enfoque establecido de investigación operativa. El tratamiento matemático de Kelley del método del camino crítico describe un modelo que incorpora secuencia, duraciones y costes. Este estudio aplica ese principio general a una decisión de solicitud de financiación y vincula el resultado con las necesidades de efectivo antes del cobro. No reivindica la invención del método del camino crítico ni reproduce una demostración íntegra cuyo texto no se pudo consultar. La red concreta de siete tareas utilizada aquí es un modelo pedagógico construido. La red real de una empresa puede incluir experimentos científicos, compras, ética, controles de exportación u otras actividades ausentes de este modelo. [13]
En el modelo propuesto, el registro se realiza independientemente de la preparación técnica. La revisión financiera y la preparación del socio comienzan después del expediente técnico. La revisión jurídica espera a ambas; la aprobación de la dirección sigue a la revisión jurídica. La verificación final de la presentación espera a la aprobación de la dirección y al registro. Cada duración se expresa en días hábiles del modelo. En una solicitud real, el responsable debería sustituir esta topología por la secuencia efectivamente exigida y documentar si una tarea puede solaparse o requiere un predecesor aprobado. La hipótesis de que dos actividades se realizan en paralelo debería estar respaldada por quienes las ejecutan.
El camino pendiente más largo puede cambiar conforme termina el trabajo o llega una modificación de la fuente. Completar antes un borrador tiene poco valor para el calendario si un registro pendiente sigue determinando la fecha de presentación. Adelantar una carta de un socio solo resulta útil cuando esa carta limita una entrega posterior. Por ello, la revisión propuesta pregunta qué dependencia sin completar determina actualmente la primera presentación completa posible. También registra el trabajo y el coste financiero de modificar esa dependencia. Así se concentra la atención directiva en una actividad identificable, mientras la calidad y legalidad de la solicitud siguen siendo requisitos independientes.
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Red hipotética. Las hipótesis de duración se especifican en el cuadro del modelo; la red no constituye un procedimiento oficial de ningún financiador.
| Tarea | Predecesor | Valores en días hábiles del modelo |
|---|---|---|
| Registro | Ninguno | 2, 10, 20 |
| Expediente técnico | Ninguno | 8, 15, 22 |
| Revisión financiera | Expediente técnico | 2, 5, 8 |
| Preparación del socio | Expediente técnico | 3, 7, 12 |
| Revisión jurídica | Finanzas y socio | 1, 3, 6 |
| Aprobación de la dirección | Revisión jurídica | 1, 2, 4 |
| Verificación de la presentación | Registro y aprobación | 1, 2, 3 |
Todos los valores son datos hipotéticos. No son estimaciones de plazos oficiales de tramitación ni del comportamiento de los solicitantes.
9 Calcular una fecha viable de presentación
La primera fecha de finalización del modelo se deriva directamente de la red de dependencias. La preparación técnica termina después de su duración supuesta. Los trabajos financieros y del socio añaden cada uno su duración a esa fecha de finalización técnica. La revisión jurídica comienza cuando termina la más lenta de esas dos actividades. La aprobación de la dirección sigue a la finalización jurídica. La verificación comienza cuando han terminado tanto la aprobación de la dirección como el registro y añade después su propia duración. Esta recurrencia conserva el orden del trabajo necesario. Sumar todas las duraciones en una sola columna trataría incorrectamente como secuenciales las dos actividades paralelas.
Para la red de siete tareas, la finalización puede expresarse verbalmente como la más tardía de estas dos fechas: la finalización del registro y la del camino combinado técnico, financiero o del socio más lento, jurídico y de aprobación; a continuación se añade el tiempo de verificación. El experimento enumera las tres opciones de duración de cada una de las siete tareas, lo que da 3 elevado a 7, es decir, 2 187 combinaciones. La primera fecha de corte sintética es el día 30 del modelo y la siguiente el día 60. Todas las combinaciones reciben el mismo peso de enumeración únicamente para describir el espacio de diseño. No se afirma que las duraciones sean igualmente probables en una empresa operativa.
Las fechas de finalización del caso base van del día 14 al día 47 del modelo. De las combinaciones construidas, 1 050 terminan como máximo el día 30 y 1 137 después. Las 2 187 terminan como máximo el día 60 bajo las hipótesis indicadas. Son resultados aritméticos para esta red finita. No establecen la proporción real de solicitantes tardíos ni la probabilidad de obtener una concesión. La elegibilidad, la calidad técnica, la competencia y la capacidad del financiador quedan fuera del experimento temporal. Una empresa puede cumplir la condición temporal del modelo e incumplir otros requisitos de un programa real.
El experimento considera viable terminar exactamente el día 30 del modelo. Esta comparación inclusiva es una convención explícita de modelización y no una afirmación de que un portal acepte una actuación en su última marca temporal. Existen 102 estados del caso base y 111 estados de cada intervención que terminan exactamente el día 30. Una comprobación que exigiera finalizar estrictamente antes daría, por tanto, 948 estados del caso base y 1 467 estados por intervención. Una solicitud real debería buscar una presentación verificada anterior y aplicar al instante de cierre la regla del financiador y las pruebas del sistema.
La utilidad práctica del cálculo consiste en revelar qué dato hace inviable el acontecimiento previsto. Cuando se desconoce la duración de una tarea, un intervalo o un dato expresamente pendiente proporciona más información que una estimación puntual optimista. La empresa puede examinar el calendario bajo distintas hipótesis y decidir cuándo un gasto adicional necesita aprobación. Un consejero debería poder ver la tarea, el responsable, las pruebas y el calendario que sustentan la fecha propuesta. Una hoja de cálculo de planificación cumplimentada no demuestra por sí misma que el trabajo haya terminado o que un financiador vaya a aceptar la solicitud.
| Medida | Resultado | Interpretación |
|---|---|---|
| Combinaciones de duraciones | 2 187 | Estados de diseño sin ponderación |
| Listas para la primera fecha de corte del modelo | 1 050 | Finalización como máximo el día 30 |
| Listas después de la primera fecha de corte del modelo | 1 137 | Finalización después del día 30 |
| Listas para la segunda fecha de corte del modelo | 2 187 | Finalización como máximo el día 60 |
| Intervalo de finalización | Del día 14 al día 47 | Intervalo dentro de la red especificada |
Resultados construidos. No se estiman frecuencias entre solicitantes, probabilidades de concesión ni pérdidas efectivas de financiación.
10 Comparar la preparación anticipada con una ejecución más rápida
La primera intervención inicia todo el proceso de preparación del modelo cinco días hábiles antes. Cada fecha de finalización se adelanta entonces cinco días del modelo porque la red de tareas y las duraciones no cambian. La segunda intervención modifica tres actividades supuestas: la preparación técnica se reduce tres días, y los trabajos financieros y del socio se reducen dos días cada uno, con un mínimo de un día. El registro, la revisión jurídica, la aprobación de la dirección y la verificación no cambian. Son intervenciones hipotéticas explícitas. El análisis no supone que los equipos reales puedan conseguir esas reducciones ni que hacerlo carezca de coste financiero o de calidad.
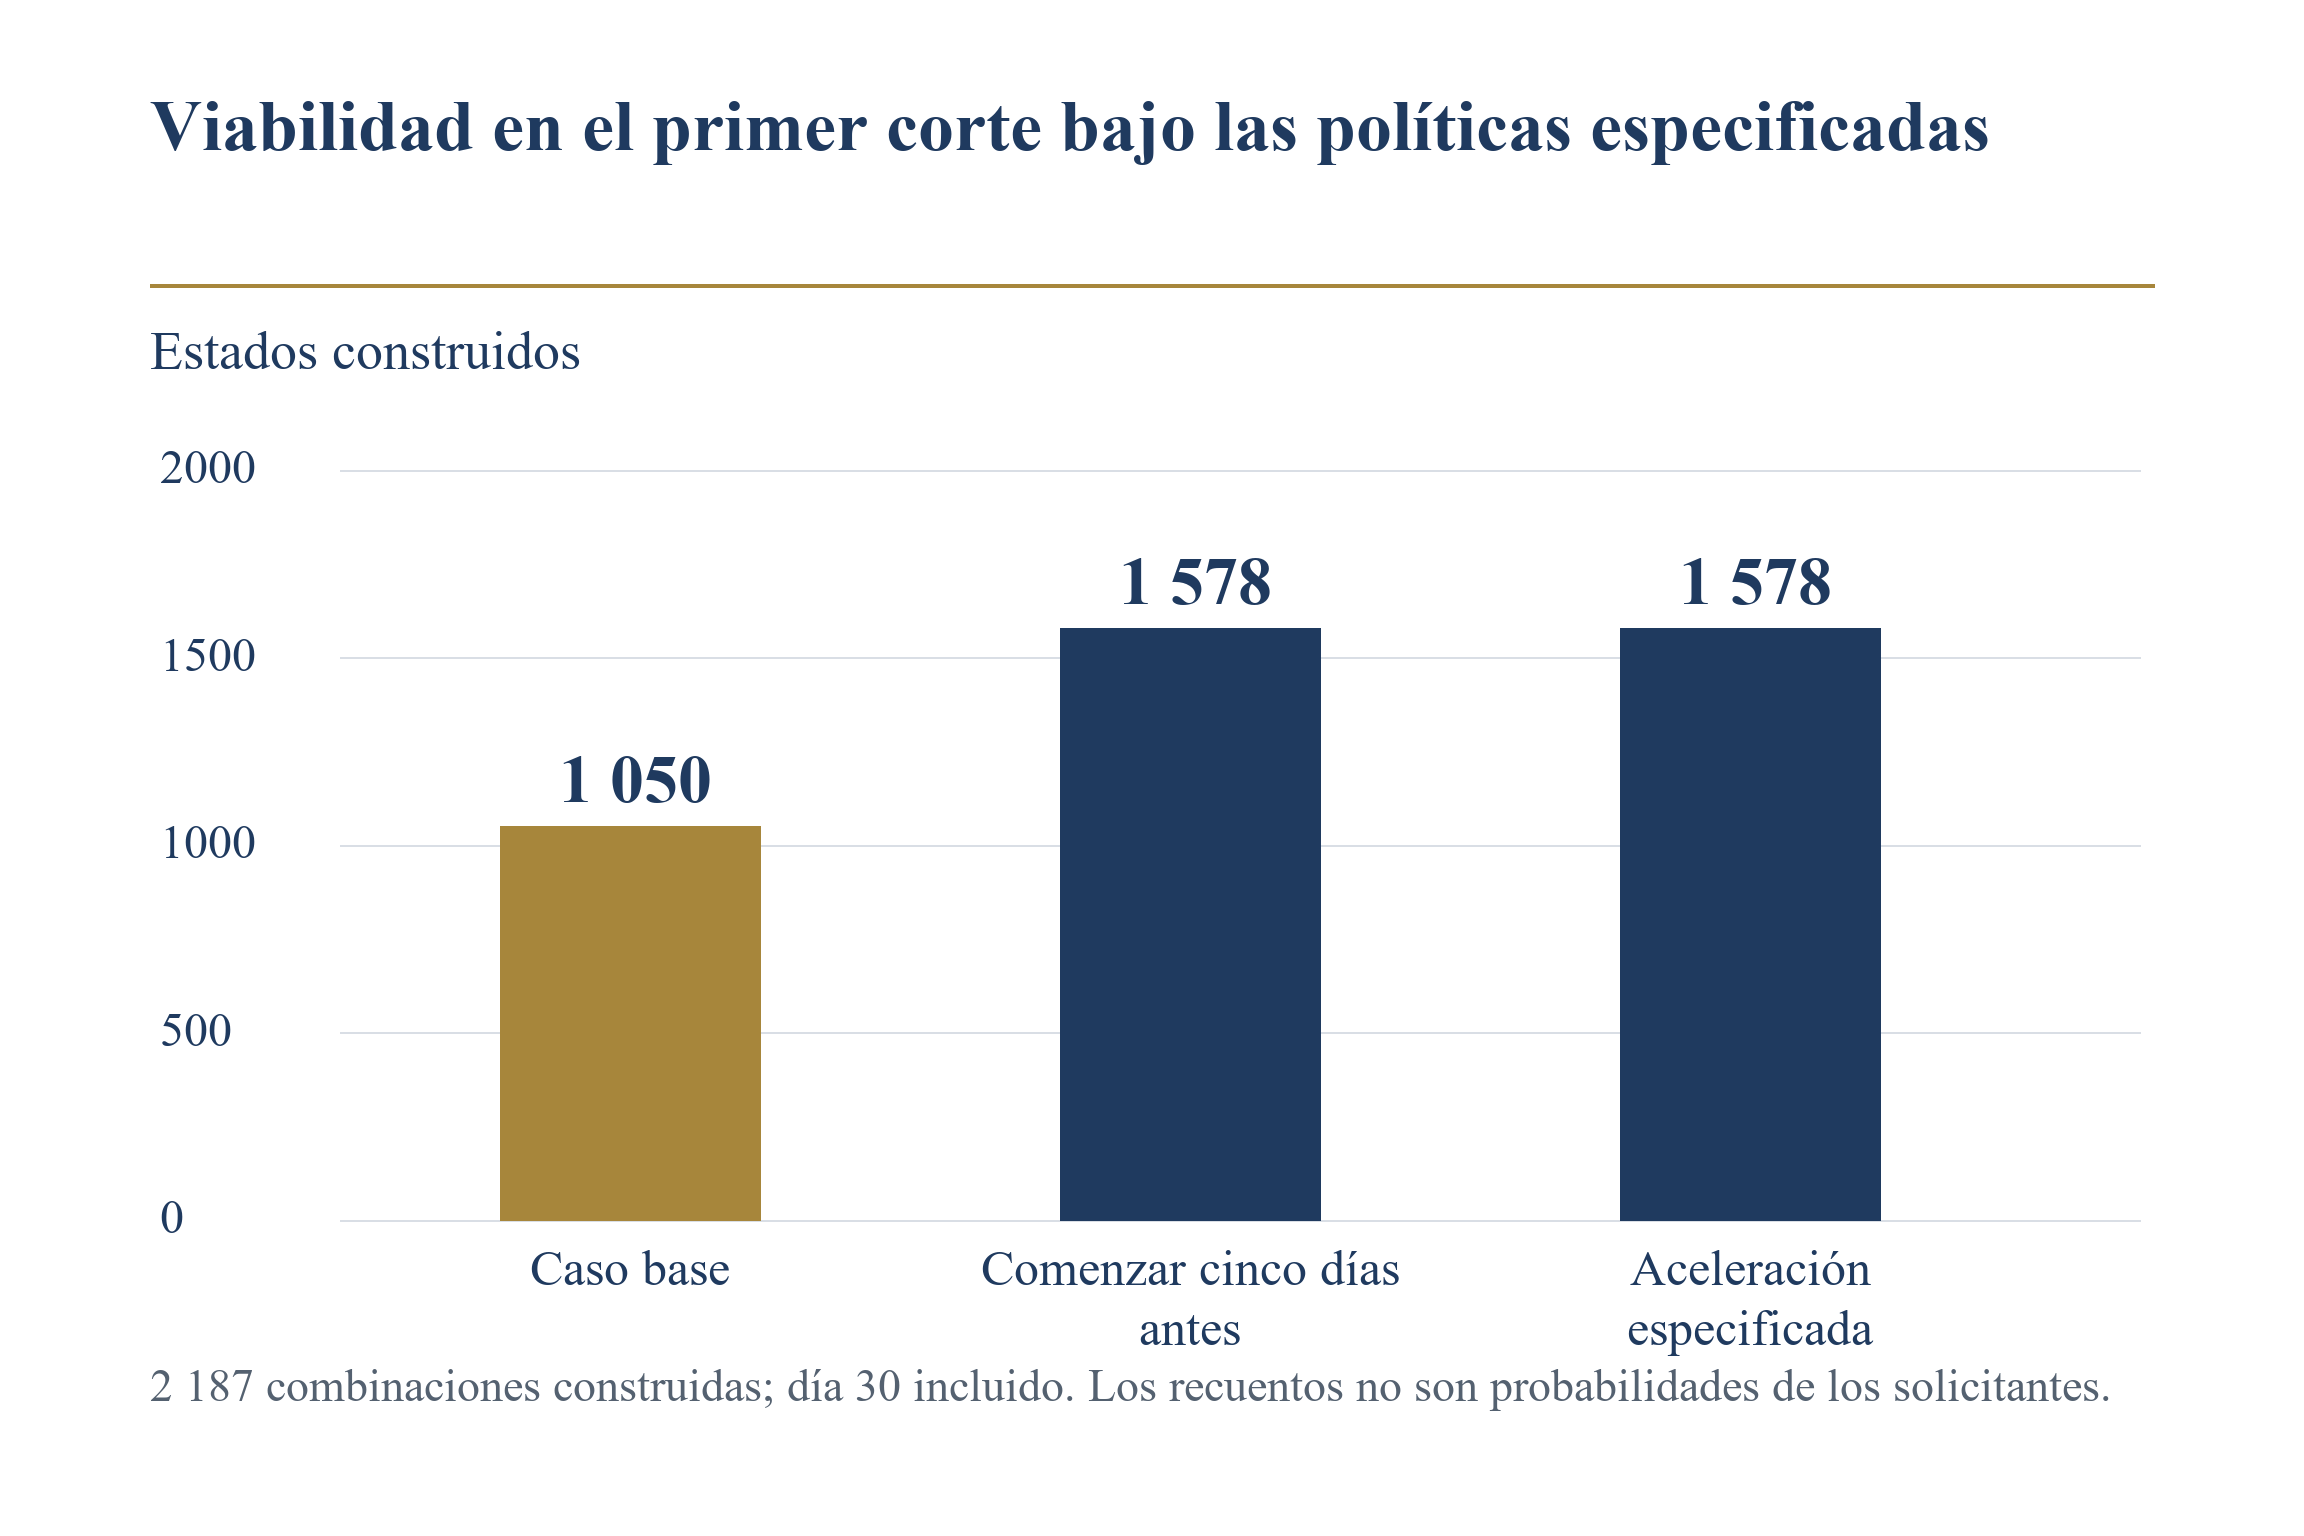
Ambas intervenciones hacen viables 1 578 combinaciones construidas en la primera fecha de corte, un aumento de 528 respecto al caso base. Cada una deja 609 combinaciones después del día 30. La igualdad de recuentos en el corte no demuestra un desempeño operativo equivalente. Las fechas de finalización por estado difieren en 213 combinaciones porque la aceleración deja igual el registro mientras el comienzo anticipado lo adelanta. En otras combinaciones, el mismo camino crítico determina el resultado en la fecha de corte. La comparación ilustra por qué un recuento agregado debería acompañarse del cálculo de dependencias subyacente y de los recursos supuestos para producirlo.
Una decisión real de aceleración necesita un cambio de tarea viable y con coste calculado. Añadir un revisor puede crear una actividad paralela útil o aumentar el tiempo de coordinación; el modelo no supone ninguno de esos resultados. Comprimir una tarea de pruebas técnicas puede eliminar el trabajo necesario para respaldar la propuesta. Las aprobaciones jurídicas y financieras no pueden considerarse completadas simplemente porque haya llegado el objetivo interno. La dirección debería autorizar un cambio concreto, identificar al responsable y registrar si sigue cumpliéndose el nivel de prueba. Cualquier honorario o tiempo adicional del personal forma parte de la comparación financiera.
Las dos intervenciones hacen viable el mismo conjunto de 528 estados en la primera fecha de corte del modelo. Sus 213 diferencias afectan a fechas de finalización en otras partes de la cuadrícula, no a conjuntos distintos de solicitudes que pasan a ser viables. Este detalle limita la comparación: el experimento muestra dos formas especificadas de modificar el recuento en la fecha de corte de esta red y no permite ordenar sus costes o calidad sin hipótesis y pruebas adicionales.
La preparación anticipada también puede tener un coste. Una organización puede gastar en un concurso que cambie después o comprometer personal técnico escaso antes de que la oportunidad esté suficientemente definida. Por ello, la decisión debería distinguir la preparación reutilizable del trabajo específico de cada convocatoria. El registro de la entidad, un inventario de pruebas y una primera evaluación financiera pueden resultar útiles más allá de una presentación; un anexo muy específico puede tener menos valor de reutilización. Son clasificaciones propuestas que requieren criterio empresarial. El experimento ofrece una forma de comprobar las consecuencias temporales y deja el valor comercial y el coste del trabajo efectivo para una decisión fundamentada.
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Los recuentos representan estados construidos, no probabilidades. Recuentos iguales en la fecha de corte ocultan 213 fechas diferentes de finalización por estado entre las dos intervenciones.
11 Tratar los márgenes de presentación como umbrales de decisión
Un margen anterior al cierre externo crea un punto interno de decisión más temprano. No acorta ninguna tarea del modelo. Sin margen, el caso base clasifica 1 050 combinaciones como listas para el corte del día 30. Un margen de dos días exige estar listo el día 28 y admite 852 combinaciones. Un margen de cinco días exige estar listo el día 25 y admite 534. Esta reducción es la consecuencia directa de un umbral interno más estricto. No debe describirse como prueba de que añadir un margen mejora la finalización o reduce las presentaciones tardías.
El valor operativo de un umbral interno depende de la acción que active. Un equipo puede comenzar antes, modificar una tarea de forma viable, aplazar a un acontecimiento posterior disponible o detener gastos adicionales. Cada acción modifica una parte distinta de la decisión. Un margen que se omite reiteradamente sin revisión puede proporcionar poca información al consejo. Un margen que provoque una cancelación innecesaria también puede imponer un coste. El intervalo adecuado debería reflejar el sistema, la secuencia de aprobación, la incertidumbre de las pruebas y el procedimiento de corrección disponible para la solicitud efectiva.
El control propuesto separa tres fechas. El objetivo de completar el contenido pone fin a la redacción discrecional. El objetivo de presentación autorizada deja tiempo para las comprobaciones exigidas por el sistema. El cierre externo sigue siendo la regla del financiador. El registro debería explicar cómo se eligieron los intervalos y quién puede aprobar un cambio. Una corrección sustancial descubierta después del objetivo de contenido debería evaluarse tanto por su exactitud como por el tiempo restante. La organización debería conservar el motivo de presentar, aplazar o retirar la solicitud, sin tratar un recordatorio de calendario como gobernanza suficiente.
Un margen puede evaluarse empíricamente utilizando registros de tareas y presentaciones con marcas temporales. El resultado pertinente es el acontecimiento reconocido efectivamente por el sistema y la calidad del expediente presentado, junto con los recursos empleados para lograrlo. Comparar equipos con y sin márgenes exige considerar la dificultad de la solicitud, la experiencia previa y la selección de equipos que adoptan la política. Una organización debería medir primero estas variables antes de atribuir una mejora observada al margen. El análisis construido actual demuestra la aritmética de umbrales e identifica preguntas para ese estudio; no ofrece una estimación causal del cambio de comportamiento.
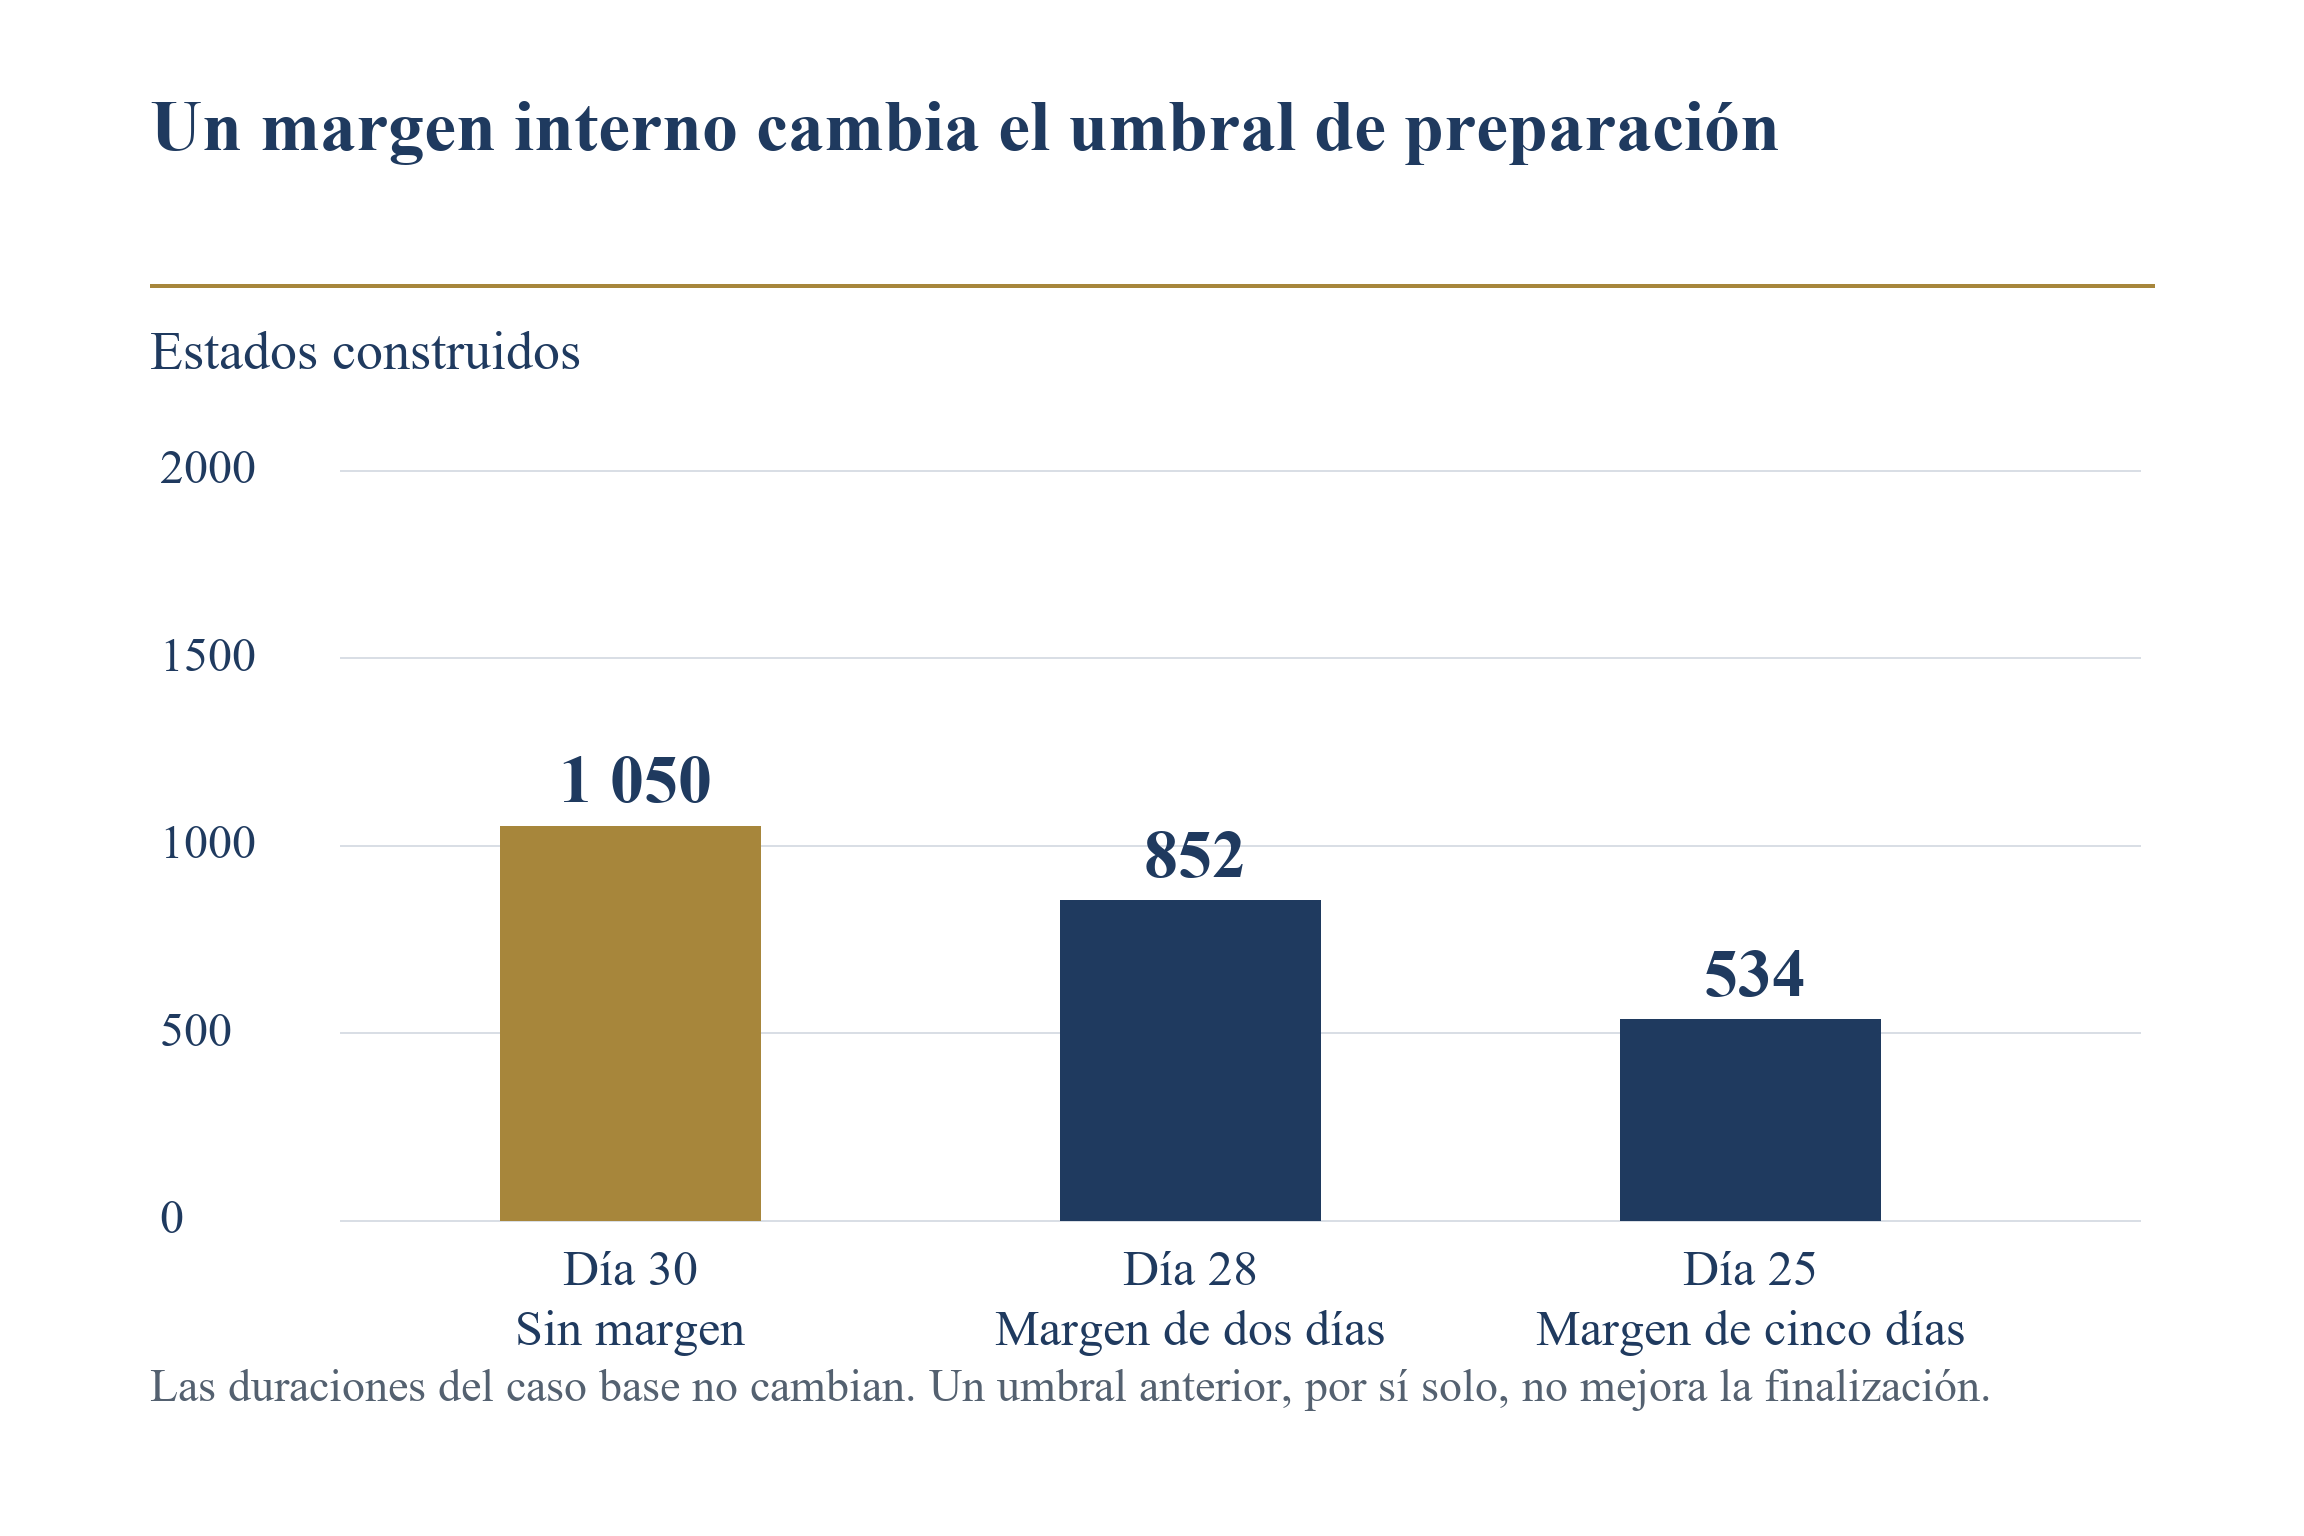
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Comparación hipotética de umbrales. Un margen requiere una acción de gestión especificada para modificar el calendario real.
12 Las aprobaciones internas necesitan una entrega respaldada por pruebas
Una tarea de aprobación debería especificar la decisión que se pide al revisor. Finanzas puede aprobar el gasto elegible, la cofinanciación y el efectivo disponible antes del reembolso. El equipo jurídico puede revisar las obligaciones de los socios, la propiedad intelectual y las declaraciones exigidas. La persona firmante de la dirección puede aprobar el compromiso final en nombre del solicitante. Son ejemplos de responsabilidades de gestión; la gobernanza efectiva de la organización y las certificaciones del programa determinan los roles necesarios. Agruparlos en una aprobación final sin identificar su contenido puede ocultar la información que necesita cada revisor.
La entrega propuesta contiene el material final que debe aprobarse, las incertidumbres pendientes, los requisitos de las fuentes que afectan a la decisión y la fecha en que se necesita la respuesta. Distingue la aprobación del presupuesto de la confirmación de que los fondos están comprometidos. También distingue el acuerdo con el relato de la solicitud de las facultades para presentar certificaciones de la organización. El revisor debería disponer de un expediente con control de versiones para que una modificación posterior no invalide silenciosamente una aprobación anterior. Cuando el expediente aprobado cambie sustancialmente, el calendario debería incluir el trabajo efectivo de nueva aprobación.
Las instrucciones genéricas del Funding Service de UKRI recomiendan revisar la integridad y exactitud antes de presentar y establecen su política de modificaciones posteriores a la presentación. Las instrucciones del servicio independiente de Innovate UK tienen su propio proceso de solicitud. Por ello, la empresa debería verificar el mecanismo utilizado por la oportunidad concreta antes de asumir que un borrador presentado puede reabrirse, corregirse o sustituirse. El proceso interno de aprobación debería diseñarse conforme al funcionamiento del sistema aplicable. No debería depender de una vía de corrección cuya disponibilidad no se haya acreditado. [1,3]
Los retrasos de aprobación también aportan información. Una fuente de cofinanciación sin resolver, una obligación de un socio sin acordar o una declaración sin respaldo pueden ser motivos sustanciales para aplazar la solicitud. Comprimir la tarea de aprobación sin resolver ese problema cambiaría el significado de finalización. El escalado propuesto pide a quien decide identificar el compromiso pendiente y la consecuencia de continuar. El consejo puede entonces autorizar una posición concreta y acreditada o seleccionar una vía posterior. Así se mantiene el calendario vinculado a las obligaciones de la empresa, sin considerar la presentación rápida un resultado suficiente.
| Elemento de la entrega | Finalidad | Prueba de finalización |
|---|---|---|
| Versión cerrada del expediente | Identificar exactamente qué se aprueba | Expediente fechado e identificadores de documentos |
| Compromiso de financiación | Establecer la financiación antes del cobro de la subvención | Plan de tesorería aprobado y fuente disponible |
| Declaraciones y obligaciones | Identificar lo que certifica la entidad | Revisión autorizada y asuntos pendientes |
| Cambios sustanciales | Determinar si se necesita una nueva aprobación | Registro de cambios y decisión identificada |
| Facultades de presentación | Identificar quién puede realizar la actuación final | Rol verificado y facultades otorgadas por la organización |
Registro operativo propuesto; las certificaciones y facultades delegadas efectivas son específicas del programa y de la organización.
13 Leer un calendario publicado como una secuencia de decisiones
Los calendarios oficiales seleccionados muestran por qué la fecha de una solicitud debería conectarse con acontecimientos posteriores. NSF 26-510 indica el 4 de noviembre de 2026 y el 4 de marzo de 2027 como fechas límite para propuestas completas, a las 17:00 de la hora local de la organización que presenta. Entre ambas fechas hay 120 días naturales. Esa aritmética establece el intervalo entre dos acontecimientos publicados; no establece que un solicitante individual pueda utilizar ambos, que siga vigente una invitación ni que la decisión llegue un número fijo de días después. Esas condiciones requieren el registro efectivo del programa y de la autorización del solicitante. [8]
El programa de 2026 del EIC examinado describe seis fechas de agrupación de propuestas completas, mientras que el programa actual corregido de 2027 describe cuatro. Las fechas de 2027 son el 20 de enero, el 17 de marzo, el 1 de septiembre y el 4 de noviembre, a las 17:00 de Bruselas. Las seis fechas examinadas de las rondas de 2026 son anteriores a la fecha de consulta de este estudio. La comparación trata sobre calendarios anuales y no promete al solicitante que pueda pasar de un programa a otro. El tratamiento de las presentaciones intermedias tardías en las preguntas frecuentes vigentes debe leerse junto con su salvedad sobre la última fecha de corte y las condiciones del programa aplicable. [5,6,7]
Los ejemplos británicos también requieren una vía identificada. El concurso MDI Programme Innovation and Scale-up Hub publica un cierre el 18 de noviembre de 2026 a las 11:00 del Reino Unido, con entrevistas y comienzo del proyecto posteriores. La oportunidad Enabling AI adoption across science and engineering de UKRI publica el 1 de diciembre de 2026 a las 16:00 del Reino Unido y utiliza el proceso de presentación a través de la oficina de investigación. Estos programas tienen sus propios requisitos de elegibilidad y finalidad. Ilustran horas y entregas diferentes; no establecen que todos los lectores del ámbito empresarial puedan solicitar financiación ni que todas las oportunidades británicas de innovación utilicen alguna de esas horas de cierre. [17,18]
Una empresa debería añadir sus propias fechas conocidas a la secuencia publicada: el experimento necesario para respaldar el caso técnico, la reunión de aprobación del socio, la decisión delegada del comité financiero y el hito comercial que requiere efectivo. Cuando un acontecimiento sea incierto, el calendario debería conservar un intervalo y un responsable. La pregunta directiva pasa a ser si puede completarse una solicitud permitida y si la empresa puede esperar la secuencia resultante. Una fecha publicada de comienzo del proyecto puede orientar la planificación y seguir siendo distinta de la formalización del acuerdo y de la recepción bancaria de los fondos.
| Programa y acontecimiento | Regla local publicada | Límite de utilización del ejemplo |
|---|---|---|
| Propuesta completa NSF 26-510 | 4 de marzo de 2027 a las 17:00 de la hora local de la organización | Comprobar la autorización individual de acceso y la convocatoria actual |
| Rondas de propuestas completas EIC 2027 | 20 de enero de 2027; 17 de marzo de 2027; 1 de septiembre de 2027; 4 de noviembre de 2027; todas a las 17:00 de Bruselas | Aplicar las reglas anuales y la autorización efectiva de la fase inicial |
| Concurso MDI de Innovate UK | 18 de noviembre de 2026 a las 11:00 del Reino Unido | Concurso identificado con requisitos propios de elegibilidad |
| UKRI Enabling AI adoption | 1 de diciembre de 2026 a las 16:00 del Reino Unido | Oportunidad identificada de financiación de investigación y vía de la oficina de investigación |
Ejemplos documentales, no una lista exhaustiva de oportunidades. Debe verificarse el registro oficial vigente antes de actuar. Las denominaciones de meses de la fila EIC identifican cuatro fechas distintas de 2027.
14 Responder a una modificación del plazo sin perder las pruebas
Una modificación debería activar la revisión de la decisión afectada y no la suposición automática de que existe más tiempo de preparación. Una fecha de cierre posterior puede llegar acompañada de cambios de alcance, requisitos o fechas posteriores. Un acontecimiento adelantado puede invalidar un calendario interno aunque el importe anunciado de financiación no cambie. El registro de cambios propuesto identifica la condición anterior, la nueva condición oficial, la fecha en que la organización tuvo conocimiento y las versiones afectadas de la solicitud. El responsable comprueba entonces si sigue siendo válida la aprobación existente y qué dependencias necesitan una nueva estimación de finalización.
La página de solicitud completa del UK Obesity Research Institute ofrece un ejemplo concreto de modificación. Su registro de actualizaciones traslada el cierre del 19 de noviembre de 2026 al 3 de diciembre de 2026 a las 16:00 del Reino Unido. Es un proceso identificado de financiación de investigación con sus propias condiciones de solicitante y justificación económica. Demuestra que un plazo oficial puede cambiar y que la fuente puede conservar el cambio. No ofrece pruebas de que un solicitante pueda pedir una ampliación equivalente en otro programa ni de que todos los acontecimientos posteriores se desplacen automáticamente el mismo intervalo. [16]
La empresa debería decidir cómo utilizar el tiempo adicional. Puede completar un experimento esencial pendiente, reforzar una hipótesis presupuestaria o conservar el expediente existente y evitar nuevos gastos discrecionales. Cada opción debería indicar la información adicional esperada y su coste. Seguir reescribiendo hasta el nuevo cierre externo puede consumir el mismo margen que parecía haber creado la modificación. Es una preocupación de gestión propuesta, no un resultado de comportamiento medido. La decisión debería apoyarse en las pruebas pendientes que necesita esa solicitud concreta.
Cuando una modificación aparezca en una página actual antes de que cambie la guía descargada, el registro debería conservar ambas observaciones y solicitar la aclaración oficial pertinente. Un instrumento de seguimiento puede señalar la discrepancia, pero la organización sigue necesitando una interpretación de la regla aplicable atribuida a un responsable. Una fecha generada por el sistema no debería sobrescribir silenciosamente un calendario aprobado. Una vez que el revisor responsable resuelva el asunto, el nuevo registro debería identificar la fuente y las decisiones afectadas. El registro sustituido sigue siendo una prueba útil de la información disponible cuando se asumieron compromisos anteriores.
15 Tramitar los problemas de presentación mediante el procedimiento aplicable
Un problema de presentación tardía requiere distinguir inmediatamente las pruebas de un problema del sistema de la autorización para continuar después del plazo. Un registro interno debería conservar el identificador de la solicitud, la actuación intentada, la hora y zona horaria exactas, el mensaje del sistema y el expediente de asistencia. Quien registre el incidente también debería conservar el expediente presentado o intentado cuando lo permita el sistema. Estos materiales pueden respaldar el proceso de investigación indicado por el financiador. Por sí solos no crean una ampliación ni demuestran que la solicitud haya cumplido el acontecimiento exigido.
Las instrucciones de solicitud de Innovate UK piden registrar las dificultades de presentación antes de la fecha límite y distinguen los problemas atribuidos a Innovate UK de los del solicitante. La página genérica del Funding Service de UKRI describe por separado las solicitudes excepcionales tardías a través del responsable de la oficina de investigación de la organización. Son procedimientos diferentes en contextos operativos distintos. Una empresa debería verificar la vía de su propia oportunidad y no combinar las formulaciones más permisivas para crear un derecho general. Las instrucciones oficiales seleccionadas también identifican circunstancias y comprobaciones que determina el financiador y no el solicitante. [1,3]
La decisión propuesta sobre el incidente tiene tres fases. Primero, establecer qué actuación y estado pueden acreditarse efectivamente. Después, identificar el procedimiento oficial y el canal de contacto aplicables. Por último, registrar la respuesta del financiador y revisar el calendario en consecuencia. Mientras siga sin resolverse una petición, la solicitud debería mostrarse como pendiente y no como aceptada. La previsión financiera no debería asumir que se ha conservado el ciclo original de financiación. La empresa puede continuar trabajos útiles bajo distintos resultados y limitar los compromisos adicionales que dependan de la presentación discutida.
La revisión de incidentes también debería distinguir una debilidad operativa recurrente de un acontecimiento externo excepcional. Una persona de presentación sin asignar, una respuesta incompleta del socio o un registro sin resolver requieren una corrección diferente de la correspondiente a una interrupción documentada del servicio. La finalidad es mejorar la siguiente decisión mediante pruebas. No debe convertirse una explicación interna en una afirmación de que el financiador causó el retraso. El registro pertinente de asistencia y la resolución deberían permanecer vinculados al historial de la solicitud para que los informes posteriores puedan indicar con precisión qué se conoce y qué continúa sin resolverse.
| Registro | Pruebas que deben conservarse | Estado que puede acreditarse |
|---|---|---|
| Actuación intentada | Marca temporal, mensaje del sistema y expediente | Intento documentado |
| Petición de asistencia | Número de expediente, canal y hora | Problema comunicado |
| Procedimiento aplicable | Regla actual del programa | Vía de petición identificada |
| Respuesta del financiador | Resolución efectiva y condiciones | Solo la decisión expresamente comunicada |
| Revisión financiera | Ciclo e hipótesis de tesorería revisados | Plan condicionado mientras no se resuelva el resultado |
Registro de pruebas propuesto. Un expediente de asistencia o una captura de pantalla no demuestran por sí solos una presentación válida o una excepción aprobada.
16 Verificar el expediente presentado y su estado en el sistema
La entrega final solo debería cerrarse cuando la organización disponga de pruebas del estado de presentación exigido. Un borrador marcado como completo, un expediente enviado a una oficina de investigación y un justificante de un portal pueden representar acontecimientos diferentes. El registro debería identificar qué acontecimiento requiere el plazo y conservar la prueba correspondiente del sistema. También debería guardar la versión efectiva del expediente. Un revisor posterior necesita poder establecer qué presentó la organización y qué confirmaciones recibió sin reconstruir el acontecimiento a partir de una cadena de correos o una carpeta de trabajo editable.
Las instrucciones de estado de Grants.gov distinguen la recepción pendiente de validación, la validación satisfactoria, el rechazo con errores y la recepción por una agencia concedente. También describen la descarga del expediente presentado y la conservación de la información de seguimiento. Estas distinciones respaldan un registro de pruebas basado en acontecimientos para las solicitudes que utilizan ese sistema. No establecen la prueba de cumplimiento del plazo de una agencia concreta ni una oportunidad automática de corregir errores después del cierre. La organización debería conservar la cadena pertinente de estados y aplicar después las reglas de la oportunidad identificada. [12]
Una solicitud reabierta necesita atención adicional. Las instrucciones de Innovate UK indican que una solicitud reabierta después de su presentación debe volver a presentarse antes del plazo para poder continuar. Por ello, el control propuesto registra la versión del expediente y el estado final de presentación después de cualquier reapertura. No puede suponerse que el justificante de una versión anterior represente el trabajo reabierto actual. La organización debería identificar quién puede reabrir o modificar el expediente, cómo se informa a los demás revisores y quién verifica el estado final del sistema. [3]
La misma lógica se aplica a las transferencias internas. Un responsable técnico puede completar correctamente una tarea y seguir pendiente una presentación exigida a la organización. La lista propuesta de cierre pide a quien presenta confirmar el solicitante, la convocatoria, la fase, el expediente, el estado y la marca temporal; después almacena las pruebas en un registro de acceso restringido. Una segunda persona puede verificar el registro cuando lo permitan los recursos y las políticas de la organización. Esa revisión propuesta añade un coste explícito de control. El estudio no formula ninguna afirmación medida sobre su efecto en las tasas de error o en los resultados de subvenciones.
| Elemento | Pregunta de verificación | Ubicación de la prueba |
|---|---|---|
| Solicitante y convocatoria | ¿Se presentó la entidad prevista en la fase prevista? | Registro del sistema e identificador de convocatoria |
| Versión del expediente | ¿Qué documentos y cifras financieras se enviaron efectivamente? | Expediente presentado descargado o conservado por otro medio |
| Estado final | ¿Una reapertura o un error dejaron actuaciones pendientes? | Último estado pertinente del sistema |
| Momento de cierre | ¿Qué marca temporal y regla local se aplican? | Justificante y fuente aplicable |
| Cadena de confirmaciones | ¿Qué se recibió y qué sigue pendiente? | Justificante, validación y mensajes de la agencia cuando corresponda |
Lista propuesta. El programa correspondiente determina las pruebas exigidas del sistema y la interpretación de las marcas temporales.
17 Proteger la calidad y la elegibilidad de la solicitud
Una fecha viable es una condición para una presentación útil. La empresa sigue necesitando una propuesta que responda al programa efectivo, respalde sus afirmaciones sustanciales y cumpla las declaraciones exigidas. Un expediente precipitado puede llegar al portal y dejar sin resolver esas condiciones. Por ello, el calendario debería contener pruebas de finalización de las evidencias, además de fechas de producción. Un hito técnico está completo cuando se dispone del material justificativo exigido para revisión. Un hito financiero está completo cuando las hipótesis, la elegibilidad de costes y los recursos comprometidos pueden respaldar la decisión concreta que se solicita.
La revisión de calidad propuesta comienza con los criterios expresos del programa y las afirmaciones centrales de la solicitud. Pregunta si se investiga efectivamente la incertidumbre técnica alegada, si son coherentes el trabajo y los costes previstos y si el caso comercial está respaldado al nivel afirmado. El revisor debería identificar cada afirmación sustancial pendiente mediante su fuente y consecuencia. El calendario puede entonces distinguir una corrección necesaria de un trabajo estilístico opcional. Esa clasificación requiere criterio especializado; una puntuación genérica de calidad textual o una lista documental cumplimentada no acreditan la validez técnica.
Decidir un aplazamiento puede preservar la oportunidad de presentar una propuesta mejor respaldada cuando exista otro acontecimiento permitido. La empresa debe verificar ese acontecimiento y cualquier límite de nueva solicitud antes de basarse en él. El aplazamiento también puede crear necesidades adicionales de financiación, por lo que debería compararse con el coste de continuar con las pruebas efectivamente disponibles. El marco propuesto no define cuál es la mejor opción sin esos hechos. Hace visibles las restricciones: autorización, preparación, pruebas justificativas, gasto y fecha comercial a la que debe servir la financiación.
La revisión independiente debería centrarse tanto en el significado financiero y técnico sustancial como en la presentación. Por ejemplo, una página traducida de plazos necesita conservar el acontecimiento exacto y sus salvedades, además de la fecha. Una solicitud que utilice material generado por IA necesita una verificación responsable de hechos, fuentes y contenido confidencial conforme a la política efectiva del financiador. Las personas firmantes autorizadas de la empresa siguen respondiendo por lo presentado. Este estudio propone responsabilidades de revisión vinculadas a pruebas; no considera el uso de una herramienta concreta o la presencia de un revisor una prueba de que la solicitud sea correcta.
18 Separar la selección, la puesta en marcha del proyecto y el cobro
El calendario financiero debería mostrar por separado los acontecimientos entre la presentación y la disponibilidad de efectivo utilizable. El resultado de una evaluación puede dar lugar a condiciones adicionales. Un acuerdo puede requerir trabajo antes de autorizar el comienzo del proyecto. Un comienzo autorizado puede preceder al gasto, las pruebas y la petición de pago necesarios para cobrar. El plan de tesorería debería indicar qué fase se ha alcanzado efectivamente y qué fechas siguen siendo hipótesis. Sustituir esa secuencia por una única fecha de subvención esperada puede ocultar gastos que la empresa debe financiar por otra vía.
Las instrucciones de Innovate UK sobre ofertas de financiación describen la puesta en marcha del proyecto, las comprobaciones financieras y la autorización de inicio exigida antes de comenzar. Su calendario general de puesta en marcha está sujeto a la notificación y a las condiciones pertinentes. Las condiciones de subvención describen por separado el régimen ordinario de peticiones trimestrales a periodo vencido, salvo pacto distinto, las pruebas justificativas y las retenciones. Estas disposiciones explican por qué la selección por sí sola no proporciona una fecha bancaria incondicional. El concurso concreto, la carta de oferta y las condiciones aplicables deben leerse conjuntamente para la concesión efectiva. [4,19]
El registro de tesorería propuesto contiene una fuente y un estado para cada cobro sustancial. Un acuerdo firmado puede respaldar conclusiones diferentes de las de una solicitud en evaluación. Una petición válida de pago presentada puede respaldar conclusiones diferentes de las de un gasto meramente previsto para el siguiente trimestre. La dirección debería identificar los costes elegibles ya pagados, el importe solicitado, cualquier retención, la información pendiente y la observación actual del pago. Las fechas previstas siguen siendo previsiones hasta recibir y conciliar el efectivo correspondiente. Esta disciplina también ayuda al inversor a distinguir las hipótesis financieras de la empresa de los compromisos efectivos del financiador.
Los cobros de subvenciones pueden estar restringidos por sus condiciones y su relación con los costes elegibles del proyecto. No deberían tratarse automáticamente como efectivo libre disponible para cualquier uso empresarial, reembolso o distribución. Por ello, una financiación puente propuesta necesita su propia revisión de usos permitidos, fuentes de reembolso, garantías y condiciones de la subvención. El modelo numérico que sigue mide el efectivo inmediatamente antes de un reembolso hipotético de costes elegibles. No establece que la subvención pueda atender deuda ni que la empresa pueda ceder un pago futuro a un prestamista.
| Acontecimiento | Lo que puede acreditar | Lo que sigue pendiente de verificar |
|---|---|---|
| Solicitud presentada | Participación en el proceso indicado | Evaluación de elegibilidad y selección |
| Resultado positivo de selección | La decisión comunicada | Condiciones y acuerdo |
| Acuerdo e inicio autorizado | Compromisos aplicables y permiso de inicio | Gasto elegible y peticiones de pago |
| Petición de pago presentada | Importe y pruebas solicitados para el pago | Revisión, retenciones, consultas y liquidación |
| Efectivo recibido | Cobro bancario efectivo | Restricciones, conciliación y obligaciones continuadas |
Registro financiero propuesto. La documentación exacta de concesión determina los pasos aplicables y los usos permitidos.
19 Cuantificar el efecto de un ciclo posterior sobre la tesorería
La sensibilidad de liquidez utiliza una empresa hipotética independiente con GBP 600 000 de tesorería inicial y una reserva protegida de GBP 150 000. Se supone un consumo operativo de efectivo de GBP 3 000, GBP 5 000 o GBP 7 000 por día hábil del modelo. El intervalo entre la fecha de corte seleccionada y un cobro condicionado se supone de 30, 50 o 70 días del modelo. Combinar tres ritmos de gasto, tres intervalos y dos fechas objetivo produce 18 casos. Estos valores son hipótesis expresamente indicadas. No son plazos oficiales de tramitación, costes operativos observados ni estimaciones obtenidas de una muestra de solicitantes.
En el caso central, el consumo de efectivo es de GBP 5 000 por día del modelo y el intervalo después de la fecha de corte es de 50 días. Elegir el corte del día 30 sitúa el cobro condicionado en el día 80. El efectivo inmediatamente anterior es de GBP 200 000, superior a la reserva elegida. Elegir el día 60 sitúa el mismo acontecimiento condicionado en el día 110 y deja GBP 50 000. El déficit resultante respecto a la reserva de GBP 150 000 es de GBP 100 000. El retraso de 30 días consume GBP 150 000 de tesorería, mientras la necesidad de financiación basada en la reserva aumenta GBP 100 000 porque el caso anterior disponía de GBP 50 000 por encima de la reserva.
El importe del reembolso condicionado se supone de GBP 180 000. Su función es describir un posible cobro posterior de costes elegibles, y el cálculo del déficit anterior al cobro no depende de tratar ese importe como cierto o de libre disposición. Una empresa que aplique el método debe sustituir sus propios costes elegibles, porcentaje subvencionado, requisitos de petición de pago y acuerdos financieros. El importe construido no debería interpretarse como una solicitud recomendada, una concesión de tamaño habitual ni una estimación de ingresos esperados. El análisis mantiene explícita la condición de un reembolso válido y financiado y conserva un caso independiente sin cobro.
El cálculo de liquidez mide el intervalo supuesto desde la fecha de corte seleccionada, no desde la fecha anterior de finalización de cada combinación individual de tareas. Es una sensibilidad financiera independiente y no un modelo de tesorería por estado vinculado a la cuadrícula de planificación. El modelo supone un reembolso hipotético válido de costes elegibles en ese acontecimiento posterior; no modeliza la probabilidad de concesión, la aprobación de una petición de pago ni la respuesta de un prestamista.
Sin cobro de subvención y con el consumo central supuesto, la empresa alcanza su reserva protegida el día 90 del modelo y agota la tesorería inicial el día 120. Esos umbrales se derivan de las hipótesis de tesorería y gasto. Indican cuándo necesitaría la empresa una decisión de financiación o gasto en este caso simplificado. No predicen insolvencia, porque faltan los flujos reales, los pasivos, las facilidades disponibles y los criterios jurídicos. La revisión propuesta del consejo debería utilizar la previsión completa de la empresa y explicar qué actuaciones siguen siendo viables antes de alcanzar la reserva.
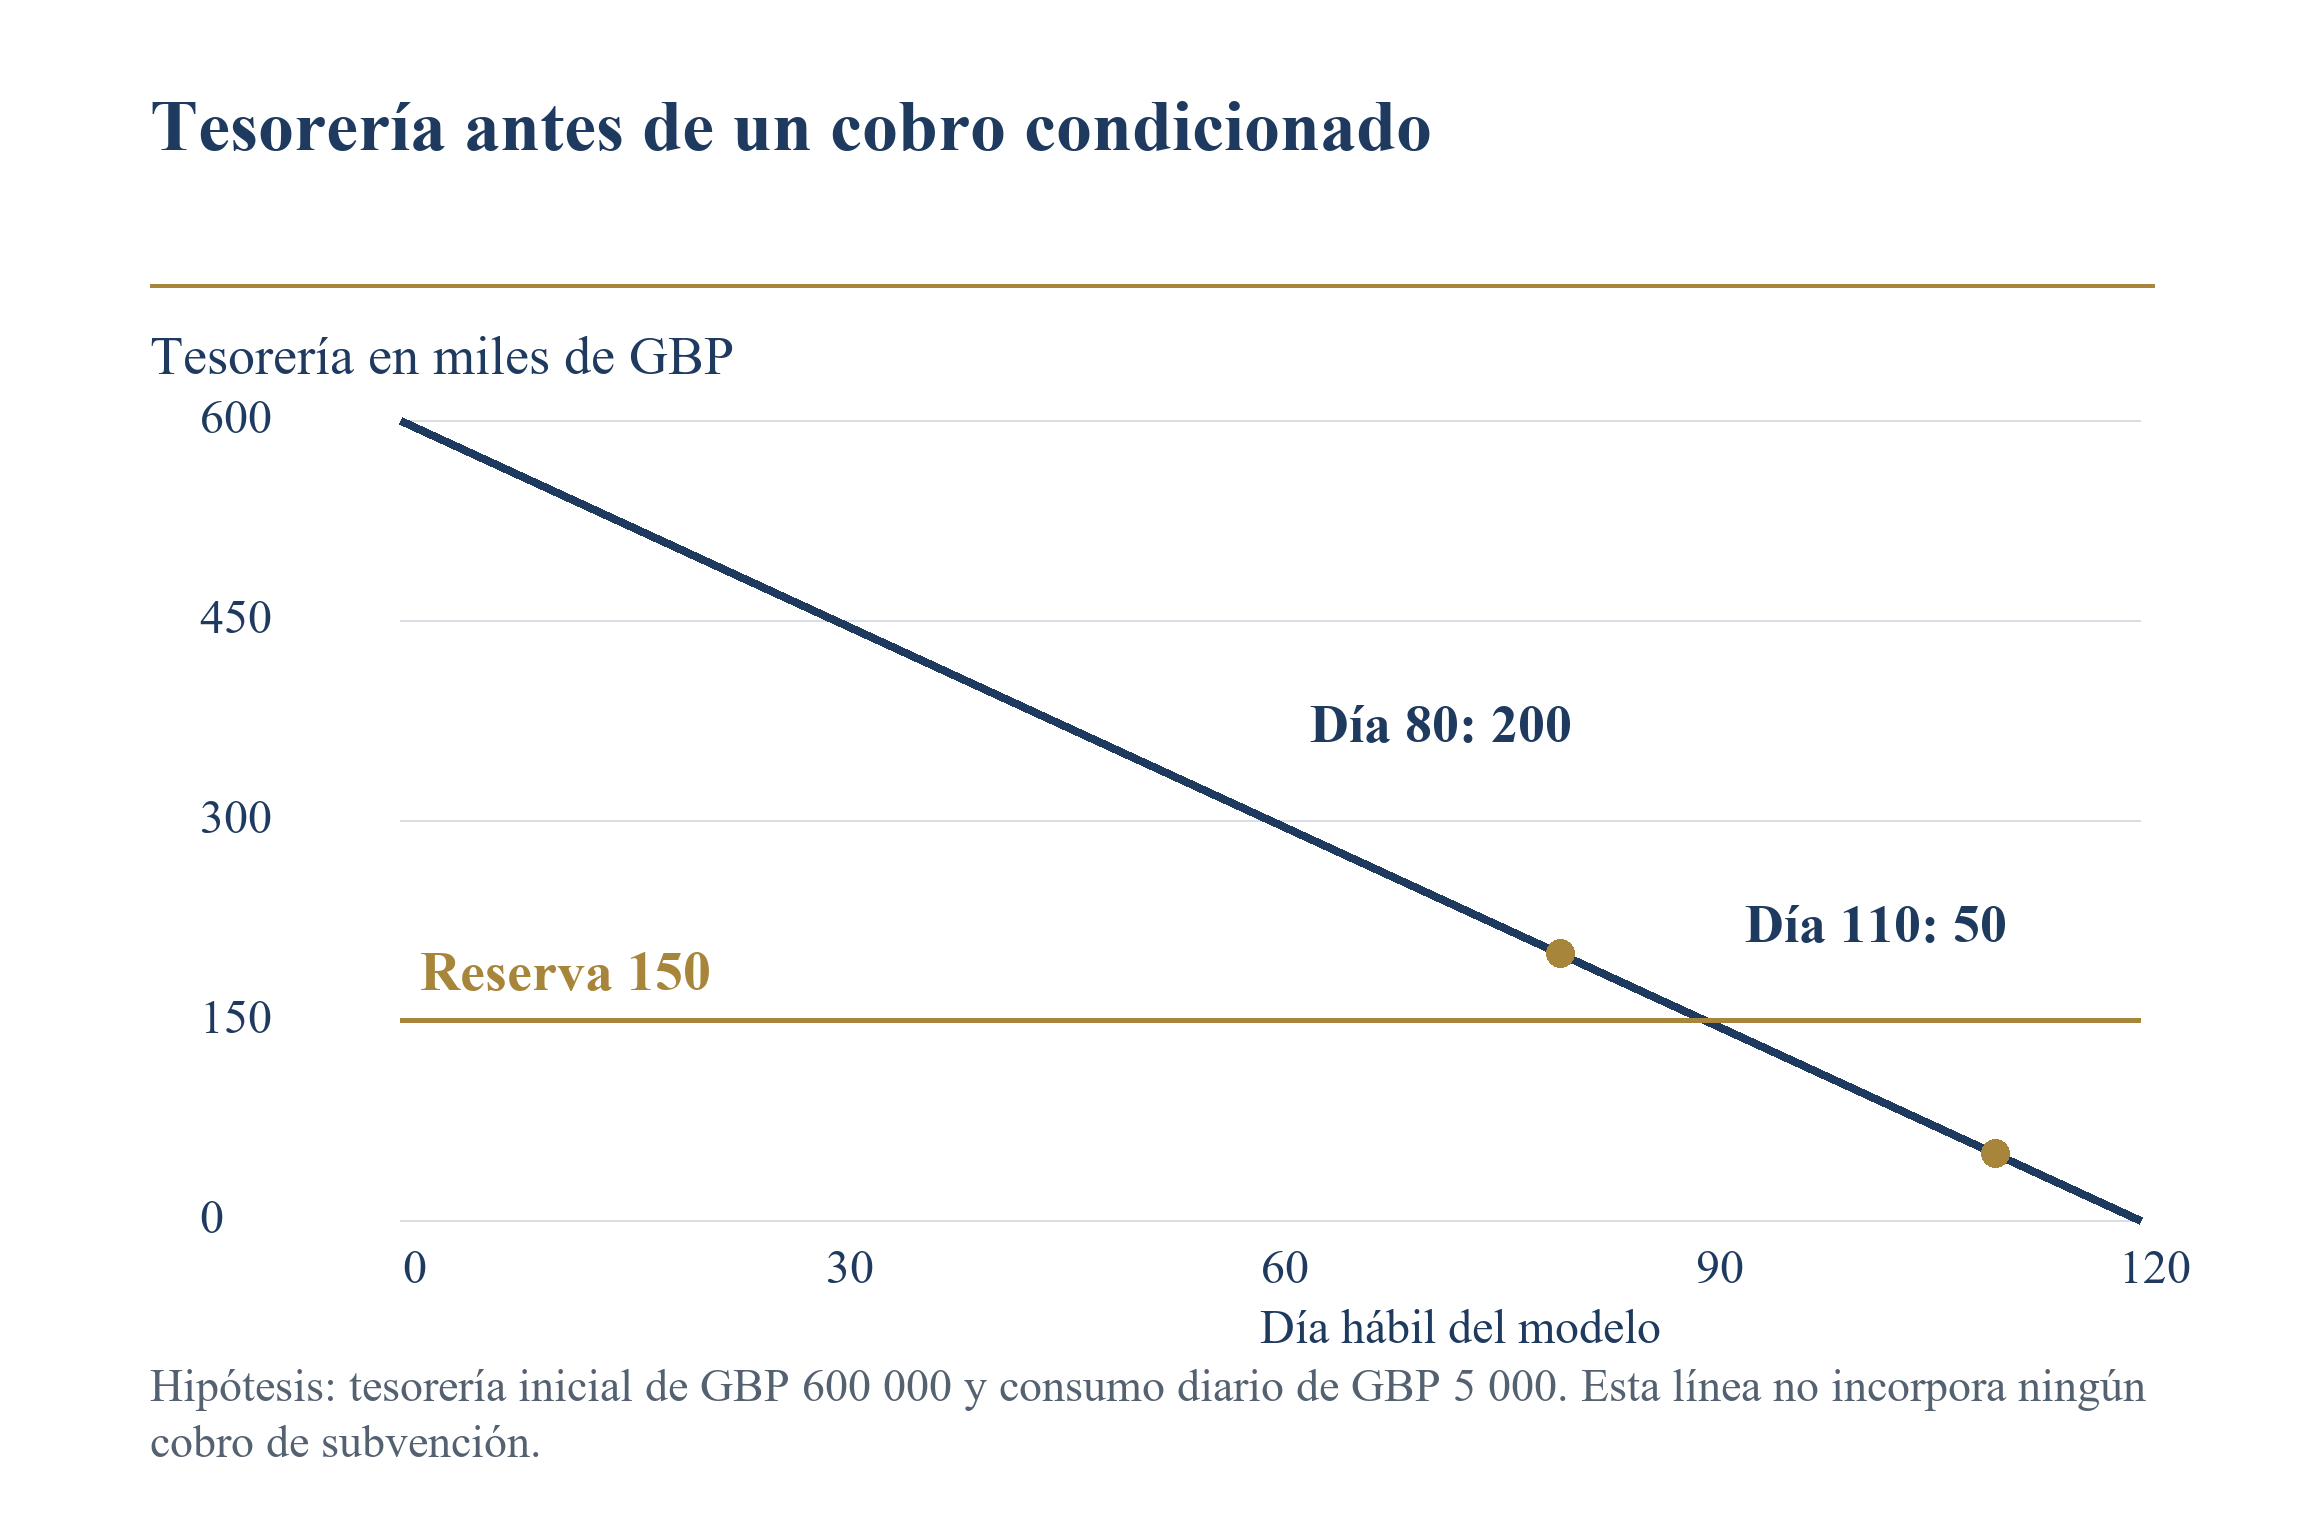
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Aritmética hipotética anterior al cobro. Las fechas de cobro son hipótesis condicionadas; no están acreditadas la concesión de la subvención, la libre utilización de fondos ni la disponibilidad de financiación.
| Fecha objetivo de corte supuesta | Día de cobro condicionado | Efectivo anterior al cobro | Financiación necesaria para preservar la reserva |
|---|---|---|---|
| Día 30 del modelo | Día 80 del modelo | GBP 200 000 | GBP 0 |
| Día 60 del modelo | Día 110 del modelo | GBP 50 000 | GBP 100 000 |
Tesorería inicial GBP 600 000; consumo GBP 5 000 por día del modelo; reserva GBP 150 000; intervalo tras el corte de 50 días del modelo. Ningún escenario establece una concesión o un pago efectivos.
20 Comparar actuaciones financieras antes de alcanzar la reserva
Un déficit de tesorería debería activar una comparación de actuaciones acreditadas mientras la empresa todavía disponga de tiempo para ejecutarlas. Las opciones pueden incluir reducir gastos discrecionales, modificar un hito de proyecto, obtener financiación de clientes, captar fondos propios o concertar una facilidad crediticia adecuada. Cada opción tiene condiciones, costes y consecuencias diferentes. La empresa debería identificar qué fuente está efectivamente disponible y cuánto tiempo requieren su decisión y documentación. Una lista de posibles financiadores no acredita financiación comprometida. El calendario de solicitud y el de financiación alternativa deben considerarse conjuntamente.
Una comparación de financiación puente debería identificar el importe y el periodo financiados, la fuente contractual de reembolso, las comisiones, intereses, garantías y condiciones previas. El resultado supuesto de la subvención debería permanecer visible como dependencia si el reembolso depende de él. La empresa también debería analizar un resultado de rechazo de la subvención, retraso adicional o pago inferior a la petición supuesta. Este estudio no proporciona precios indicativos de prestamistas ni afirma que un prestamista anticipe fondos contra una solicitud. Esas conclusiones requieren condiciones actuales de una contraparte autorizada y la revisión de las condiciones efectivas de la operación.
La cuadrícula de sensibilidad muestra por qué la financiación necesaria puede cambiar aunque la solicitud nominal siga siendo la misma. Un ritmo mayor de consumo de efectivo aumenta el gasto tanto durante la preparación como durante la espera. Un intervalo más largo después del corte puede generar un déficit antes del pago del primer ciclo previsto. Una presentación anterior tiene un valor financiero limitado si el cobro supuesto sigue quedando fuera de la autonomía de tesorería acreditada de la empresa. La respuesta adecuada depende del negocio efectivo y de la secuencia permitida del proyecto. La figura presenta los déficits construidos de reserva para que pueda examinarse directamente el efecto de las hipótesis.
Cinco casos de sensibilidad producen saldos contrafactuales negativos antes del cobro. Esos valores aritméticos indican la necesidad de una decisión de financiación o gasto antes del cobro supuesto. No implican que la empresa pueda operar con un descubierto sin aprobar o gastar efectivo que no posee. Una previsión real debería identificar cuándo se incumple la condición mínima de tesorería, qué fuente podría cubrir el déficit y qué actuaciones son necesarias si esa fuente no está disponible.
La dirección debería evitar contabilizar dos veces el mismo beneficio financiero. Adelantar una solicitud a un acontecimiento anterior y suponer una evaluación más rápida pueden ser dos cambios separados; la previsión necesita pruebas para cada uno. Una facilidad que simplemente sustituye efectivo disponible debería distinguirse de una nueva capacidad financiera. El cobro de una subvención restringida a costes elegibles debería seguir asociado a esos costes. La nota decisoria propuesta debería conciliar todas las fuentes y usos en una única previsión de tesorería, registrar el caso sin subvención e identificar la última fecha en que debe ejecutarse una alternativa creíble.
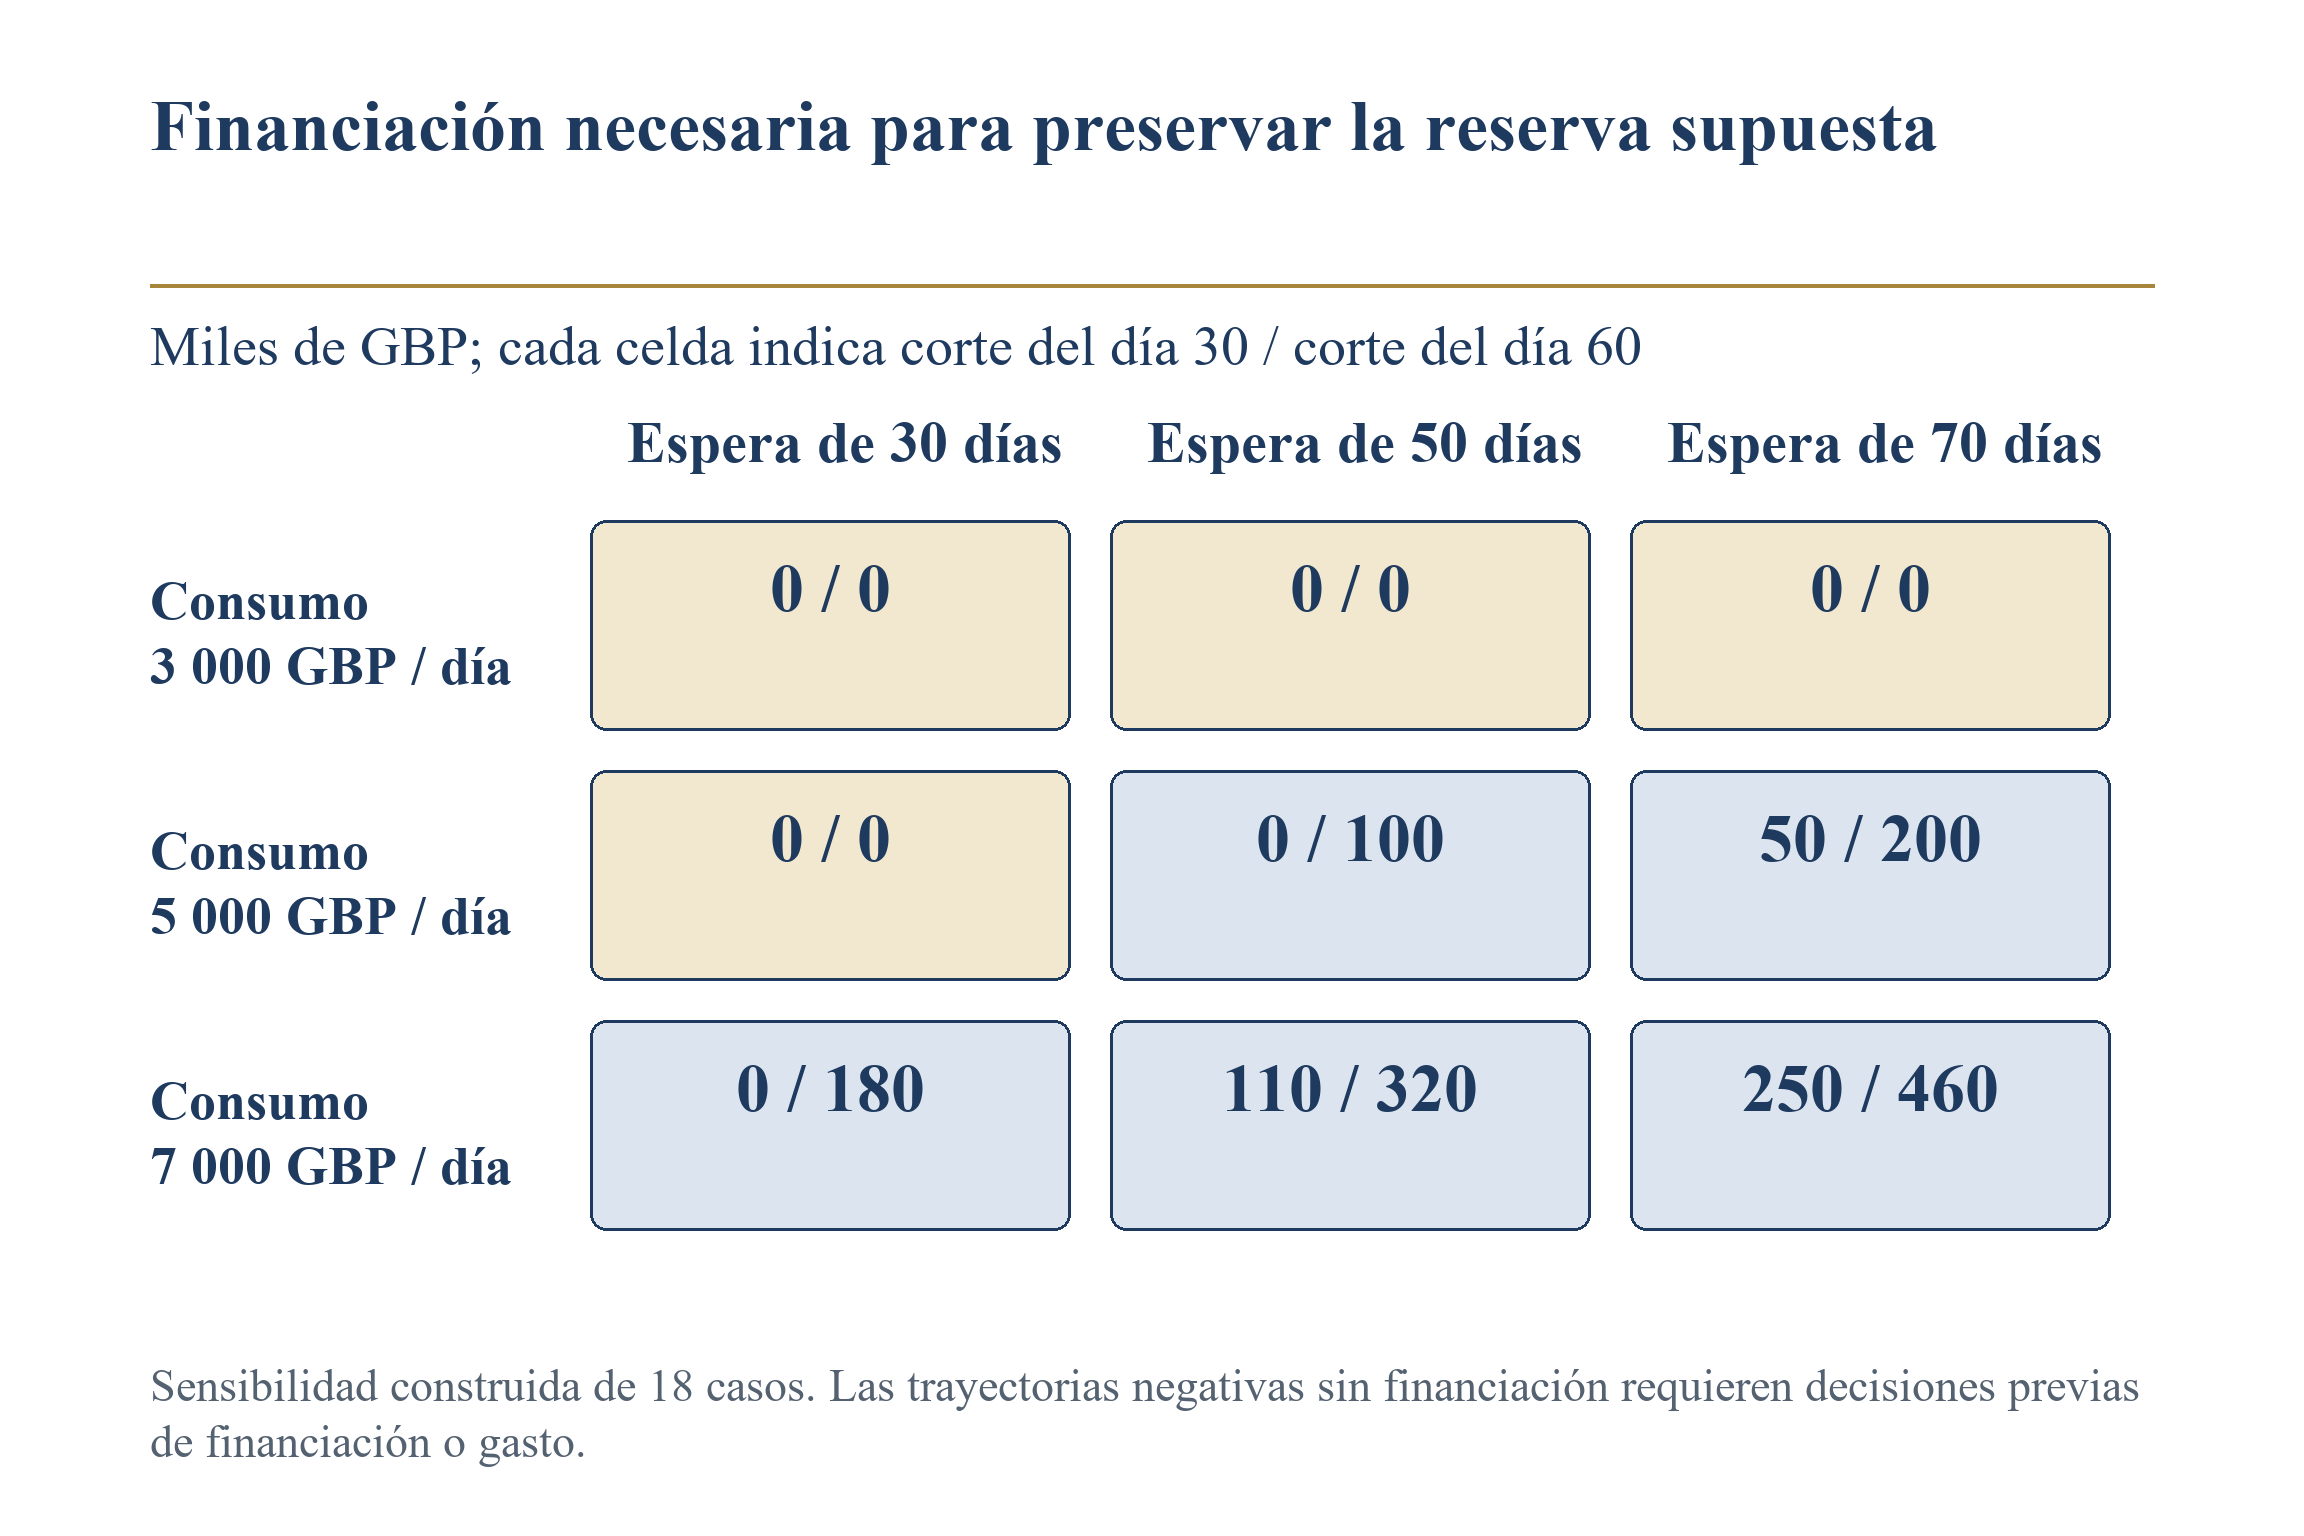
Desplace horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Únicamente sensibilidad construida. Los valores miden el déficit respecto a una reserva elegida, no la pérdida esperada de financiación, la disponibilidad de prestamistas ni una predicción de concesiones.
21 Gestionar solicitudes simultáneas y capacidad compartida de revisión
La red de una sola solicitud deja fuera del cálculo la capacidad de los recursos compartidos. En la práctica, un responsable financiero, experto técnico o firmante autorizado puede intervenir en varias solicitudes simultáneas. Dos calendarios pueden parecer viables por separado y requerir a la misma persona en el mismo momento. Por ello, una revisión de cartera debería identificar al revisor común, el trabajo necesario y el calendario realmente disponible. La organización puede entonces secuenciar solicitudes, asignar un sustituto permitido o reducir el trabajo en curso. El modelo construido no proporciona una estimación medida de estos efectos de capacidad.
El registro de cartera propuesto separa las pruebas reutilizables de los compromisos específicos de cada solicitud. Un registro de entidad o una descripción técnica aprobada pueden respaldar varias solicitudes permitidas, sujetos a los hechos actuales y a los requisitos de los programas. Un presupuesto de socio, una fecha de proyecto o una certificación pueden necesitar decisiones separadas. La reutilización debería conservar la versión y el contexto en que se aprobaron las pruebas. No debería ocultar restricciones a la financiación duplicada ni llevar a la empresa a comprometer dos veces el mismo recurso. El responsable de cartera necesita visibilidad tanto del calendario de solicitud como de las obligaciones del proyecto que surgirían si prosperase más de una propuesta.
La priorización puede comenzar con el encaje estratégico, la elegibilidad verificada, la preparación viable, la necesidad de efectivo y el coste de esperar. Cada elemento es un criterio acreditado de decisión, no una predicción de éxito en la concesión. Una solicitud que consume capacidad escasa de revisión debería compararse con el trabajo que desplaza. La organización puede elegir un acontecimiento posterior permitido para un proyecto y proteger un hito comercial más sensible al tiempo en otro. Esa decisión debería indicar el intercambio y sus hipótesis. No puede justificarse multiplicando importes nominales de subvención por probabilidades sin respaldo.
La frecuencia propuesta de revisión debería ajustarse a la exposición de la organización. Un equipo con una solicitud avanzada necesita un proceso diferente del de un grupo que coordina varios socios y programas. Entre las pruebas útiles figuran el número de tareas obligatorias sin resolver, la dependencia pendiente más larga, el siguiente compromiso irreversible y el efectivo disponible antes de un cobro condicionado. Los porcentajes agregados de finalización pueden inducir a error cuando una sola aprobación incompleta controla la presentación. El informe de cartera debería mostrar la tarea efectivamente limitante y la decisión requerida, junto con un responsable y una fecha respaldada por el calendario pertinente.
22 Utilizar IA y herramientas de datos con decisiones humanas vinculadas a fuentes
Un sistema de seguimiento puede ayudar a recopilar registros oficiales de oportunidades, detectar cambios y preparar una lista de decisiones que requieren revisión. Un diseño útil almacena la URL de la fuente, la identidad del documento, el momento de consulta y el campo extraído junto con el plazo propuesto. Distingue una página modificada de una regla modificada. También conserva la observación anterior para que el revisor examine qué cambió realmente. El sistema debería someter a decisión humana una diferencia pendiente cuando sean ambiguos la versión del programa, la fase o la zona horaria. Es un diseño propuesto y no una afirmación de desempeño verificado de un producto concreto.
El límite de la automatización importa porque una fecha puede ser sintácticamente correcta y corresponder al acontecimiento equivocado. Una ronda de solicitudes breves puede confundirse con un cierre de propuestas completas. Una guía anual histórica puede aparecer por encima de una modificación actual en los resultados de búsqueda. Una página mostrada puede incluir una abreviatura de zona horaria que requiera contexto. El control propuesto pide a un revisor responsable aprobar la fuente y su significado antes de que el sistema modifique el calendario comprometido. La similitud textual o la respuesta confiada de un modelo de lenguaje no acreditan la regla aplicable del programa.
Los datos privados de solicitudes deberían gobernarse por separado del seguimiento de fuentes públicas. Un sistema que vigila una página pública de plazos no necesita acceso ilimitado a anexos técnicos confidenciales, contratos de socios o datos bancarios. La organización debería definir qué datos pueden introducirse en una herramienta externa y quién puede autorizar una vía diferente. La aprobación humana de una fecha extraída también es distinta de las facultades para presentar una solicitud o certificación de la organización. La arquitectura propuesta mantiene explícitos esos permisos y conserva una pista de auditoría de la fuente, el revisor y la decisión.
Una evaluación útil mediría la cobertura de detección, las falsas alertas, las modificaciones sustanciales omitidas, el tiempo hasta una decisión revisada y los errores del calendario resultante. Esas métricas requieren un conjunto etiquetado de cambios reales de las fuentes y resultados claramente definidos. Demostrar que una herramienta extrae fechas de varias páginas es una prueba limitada de capacidad. No acredita seguimiento completo, protección de la confidencialidad ni una mejora de los resultados financieros. El diseño operativo recomendado utiliza primero un registro pequeño y revisable y amplía la automatización solo cuando la organización puede medir y supervisar las decisiones resultantes.
23 Diseñar un estudio empírico del calendario y de los resultados de financiación
Estimar el efecto del calendario requiere datos que relacionen la regla del programa con la secuencia efectiva del solicitante. Un conjunto útil de datos cuyo uso esté autorizado incluiría la persona jurídica solicitante, la versión del programa, la fase, la invitación, las finalizaciones observadas de tareas, el expediente presentado, el estado del sistema, el resultado de evaluación, las condiciones de concesión y las fechas efectivas de tesorería. También registraría el gasto y el esfuerzo de solicitud. Los campos ausentes o inaccesibles deberían declararse como tales. Las listas públicas de subvenciones concedidas no permiten por sí solas identificar a quienes no presentaron ni establecer la financiación que habrían recibido bajo otro calendario.
Un primer estudio descriptivo podría clasificar acontecimientos sin atribuir causalidad. Podría informar de cuántas solicitudes alcanzaron el estado de presentación exigido, con qué frecuencia un registro o aprobación documentados limitaron la finalización y cuánto tiempo después de los acontecimientos financieros pertinentes se recibió efectivo. El denominador debería ser explícito para cada medida. Las solicitudes retiradas antes de evaluación, las presentaciones rechazadas técnicamente y las solicitudes evaluadas sin éxito requieren estados separados. El estudio debería conservar los cambios de reglas y evitar considerar completo el registro de un solicitante simplemente porque aparezca una concesión en una base pública.
Un estudio causal necesitaría un diseño que abordara la selección de equipos que comienzan antes o utilizan otro proceso de aprobación. Los equipos más experimentados pueden comenzar antes y presentar propuestas más sólidas por motivos ajenos a la política examinada. Una modificación de programa puede afectar a varias condiciones simultáneamente. En algunas organizaciones podría ser posible una intervención interna aleatorizada de planificación, sujeta a restricciones éticas, de equidad y operativas; en otras podría resultar adecuado un diseño comparativo cuidadosamente justificado. El análisis debería especificar de antemano el resultado y conservar los efectos adversos, incluidos el esfuerzo adicional, las solicitudes canceladas y las afirmaciones sin respaldo presentadas bajo presión temporal.
El valor de la financiación perdida necesita un contrafactual adicional. Una presentación omitida no puede valorarse automáticamente por el importe solicitado porque siguen condicionados la selección, la elegibilidad, el importe concedido y el pago. Un estudio defendible necesitaría pruebas sobre la solicitud alternativa presentada a tiempo y su posible resultado, con incertidumbre explícita. Por ello, este estudio solo presenta viabilidad determinista del calendario y sensibilidades hipotéticas de tesorería. Estos resultados pueden orientar la recogida de datos y revelar qué pruebas ausentes impiden una conclusión más firme. No deberían convertirse en una afirmación comercial sobre ingresos de subvenciones generados o pérdidas evitadas.
24 Aprobar la siguiente actuación con un registro completo de calendario y tesorería
La decisión propuesta del consejo contiene la vía efectiva del programa, el acontecimiento previsto, la autorización vigente, la dependencia limitante y el efectivo necesario para alcanzar la siguiente fase de financiación acreditada. Indica si la organización debería continuar, modificar una tarea concreta, aplazar a un acontecimiento posterior verificado o detener gastos adicionales. La recomendación debería incluir su fundamento y las condiciones pendientes. Quien decide puede entonces revisar un compromiso concreto, sin depender de una afirmación de que la solicitud está casi terminada. El expediente presentado y los resultados posteriores permanecen vinculados al mismo registro.
La aplicación del método puede comenzar con una solicitud activa. El responsable reconstruye su regla oficial vigente y autorización efectiva, identifica las entregas pendientes y compara la primera presentación respaldada con el objetivo interno seleccionado. Finanzas añade después los casos pertinentes sin concesión y con cobro retrasado. Los déficits resultantes identifican decisiones que requieren actuación. Esta secuencia es un método operativo propuesto; la organización debería adaptarlo a su gobernanza y obligaciones del programa. Las duraciones y las hipótesis de tesorería del modelo son ejemplos que deben sustituirse y no previsiones predeterminadas para copiar en un memorando de inversión.
Las pruebas documentales y los resultados construidos respaldan una conclusión limitada. Acontecimientos distintos de cierre crean consecuencias diferentes, y la cadena completa de preparación determina la fecha de finalización dentro de una red especificada. Comenzar antes o modificar una tarea limitante puede cambiar la viabilidad bajo hipótesis explícitas. Un margen interno por sí solo cambia un umbral de preparación. Un cobro condicionado posterior puede aumentar el efectivo que necesita financiar una empresa. Ninguno de esos resultados establece una probabilidad real de concesión, un intervalo universal óptimo de presentación ni pérdidas observadas de financiación entre solicitantes. Esas preguntas siguen requiriendo pruebas específicas del programa y el estudio empírico descrito anteriormente.
La decisión de solicitar una subvención debería, por tanto, seguir conectada al trabajo comercial que pretende financiar. Una presentación futura permitida puede ser útil y llegar demasiado tarde para un hito concreto de producto o un compromiso de gasto. Un importe aparentemente disponible puede no ser utilizable para una finalidad empresarial propuesta. Una solicitud terminada puede requerir facultades adicionales de la organización antes de que ocurra el acontecimiento pertinente del portal. Conservar estas distinciones proporciona al consejo una base verificable para asignar personas y efectivo. El resultado final es una siguiente actuación fechada y fundamentada en fuentes, con calendario viable y alternativa explícita de financiación.
| Campo de decisión | Pruebas necesarias | Respuesta del responsable |
|---|---|---|
| Vía permitida | Fase actual de la convocatoria y autorización individual | Confirmar o resolver antes de comprometerse |
| Acontecimiento objetivo | Plazo local aplicable y estado exigido | Seleccionar el ciclo efectivo de financiación |
| Camino de finalización | Dependencias y responsables pendientes | Autorizar un calendario viable |
| Calidad y obligaciones | Afirmaciones, costes y certificaciones respaldados | Aprobar el expediente concreto |
| Tesorería y alternativas | Previsión sin concesión y con cobro retrasado | Ejecutar una actuación creíble de financiación |
| Cierre | Expediente presentado, justificante y resultados posteriores | Conservar y revisar el resultado efectivo |
Marco decisorio propuesto. Los documentos del programa, los hechos efectivos de la empresa y el asesoramiento profesional autorizado rigen la aplicación.
Referencias
- UK Research and Innovation. Submitting your application. Updated 17 July 2026. https://www.ukri.org/apply-for-funding/develop-your-application/submitting-your-application/ Accessed 14 November 2026.
- Innovate UK. Before you start an application. Updated 8 May 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/ Accessed 14 November 2026.
- Innovate UK. Your application. Updated 16 July 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/ Accessed 14 November 2026.
- Innovate UK. What happens if you receive a funding offer. Updated 8 September 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/ Accessed 14 November 2026.
- European Commission. EIC Work Programme 2026. C(2026)4080. Official download linked as current on the 2026 work-programme page; Accelerator printed pages 78 to 81. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf Accessed 14 November 2026.
- European Commission. EIC Work Programme 2027. C(2026)7629, corrected official download; Accelerator printed pages 77 to 82. https://eic.ec.europa.eu/document/download/ed9ab103-1ffb-4d5f-a6ad-168ac3b36900_en?filename=EIC-2027-Work-Programme.pdf Accessed 14 November 2026.
- European Innovation Council. FAQs EIC Accelerator. Live page referring to 2027; individual prior-stage applicability requires checking against the governing programme. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en Accessed 14 November 2026.
- U.S. National Science Foundation. NSF 26-510: Small Business Innovation Research / Small Business Technology Transfer Phase I, Phase II, Fast-Track Programs SBIR/STTR: Developing Deep Technologies that Advance U.S. Competitiveness and Security. Posted 22 May 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation Accessed 14 November 2026.
- U.S. National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter I: Pre-Submission Information. Read with applicable supplements and funding-specific instructions. https://www.nsf.gov/policies/pappg/24-1/ch-1-pre-submission Accessed 14 November 2026.
- U.S. National Science Foundation. Key information for submitting a full SBIR/STTR proposal. https://seedfund.nsf.gov/apply/full-proposal/ Accessed 14 November 2026.
- Grants.gov. Applicant Registration. https://www.grants.gov/applicants/applicant-registration Accessed 14 November 2026.
- Grants.gov. Check Application Status. https://www.grants.gov/help/applicants/check-application-status Accessed 14 November 2026.
- Kelley JE Jr. 1961. Critical-Path Planning and Scheduling: Mathematical Basis. Operations Research 9(3):296-320. Publisher abstract and bibliographic record reviewed. https://doi.org/10.1287/opre.9.3.296 Accessed 14 November 2026.
- Internet Assigned Numbers Authority. Theory and pragmatics of the tz code and data. https://data.iana.org/time-zones/theory.html Accessed 14 November 2026.
- U.S. National Science Foundation. Project Suitability Assessment and Project Pitch information. https://seedfund.nsf.gov/apply/project-pitch-information/ Accessed 14 November 2026.
- UK Research and Innovation Medical Research Council. UK Obesity Research Institute full application. Update 20 October 2026 records the closing-date extension. https://www.ukri.org/opportunity/uk-obesity-research-institute/ Accessed 14 November 2026.
- Innovate UK. MDI Programme Innovation and Scale-up Hub competition 2588. Official competition overview and dates. https://apply-for-innovation-funding.service.gov.uk/competition/2588/overview/acbd9666-c1df-4635-b86f-fa426100c876 Accessed 14 November 2026.
- UK Research and Innovation. UKRI Enabling AI adoption across science and engineering. Published 17 September 2026; updated 5 November 2026. https://www.ukri.org/opportunity/ukri-enabling-ai-adoption-across-science-and-engineering/ Accessed 14 November 2026.
- Innovate UK. Terms and Conditions of an Innovate UK Grant Award. October 2025 document, clauses 4.3 and 9.3 to 9.14; read with the applicable award terms and offer. https://www.ukri.org/wp-content/uploads/2025/11/IUK-171125-Sept-2025-IUK-TCs.pdf Accessed 14 November 2026.
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
