
1 사전 심사가 가치를 더하는 조건
잠재 투자자 목록을 보유한 자금 조달 주체는 미팅 요청 전에 확인할 사항을 정해야 한다. 사전 확인에는 애널리스트의 업무 시간이 들고 접촉이 늦어지며 실제로 확약할 후보를 놓칠 수 있다. 이 논문에서 다루는 항목은 제안을 받을 자격, 공개된 투자 운용 범위와의 부합 여부, 자금 집행 가능 시기, 자금 출처 확인이다. 어떤 확인으로 투자할 수 있는 후보의 탈락을 줄이면서 미팅 수를 줄일 수 있는지, 그리고 어떤 순서가 적합한지 살펴본다. 심사를 생략하는 경우는 모형의 수치 비교를 위한 기준이다. 실제 활동에서는 접촉 허가와 의무적인 자격 및 규정 준수 확인이 그대로 적용된다. 재량에 따른 사업상 심사 정책은 법이 허용하는 대안 안에서만 비교한다.
이 연구의 질문은 투자 후보 순위 매기기보다 범위가 좁다. 순위는 예상 응답에 따라 접촉 순서를 정한다. 심사는 확약이 불가능한 후보를 목록에서 제외한다. 심사에서 잘못 제외된 후보는 해당 자금 조달 과정에서 기회를 잃는다. 반면 순위는 접촉 순서에만 영향을 준다. 탈락한 후보에게 다시 연락하는 경우는 드물다. 이 때문에 잘못 제외된 투자 가능 후보가 자금 조달 주체의 기록에 드러나지 않는다. 절약한 시간은 기록에 남지만, 손실은 관측되지 않는다.
이 글은 민간 자본을 조달하는 창업자, 최고재무책임자, 거래 주관자와 유한책임출자자로부터 자금을 모집하는 운용사를 위해 걸프 지역과 글로벌 시장을 함께 살펴본다. 걸프 지역에서 자금을 조달할 때는 여러 관할권의 규제를 받는 기관, 비공식적인 투자 기준을 운용하는 패밀리오피스, 제안자가 따르는 규제에 따라 자격이 달라지는 개인을 함께 접촉할 수 있다. 네 항목은 모두에 적용되지만 첫 번째와 마지막 항목을 정하는 규정은 다르다. 따라서 먼저 규정 원문을 살핀 뒤 모형을 구성한다.
공개된 규정과 투자자 심사에 관한 연구를 바탕으로 분석 틀을 구성한 뒤 저자가 설계한 실험을 수행한다. 실제 접촉 데이터는 보유하지 않으며 실험 결과도 관측값이 아니다. 명시한 입력값을 바탕으로 네 항목을 적용하는 순서와 조합 65가지에서 피한 미팅, 놓친 투자 가능 후보, 애널리스트 시간으로 환산한 순가치를 산출한다. 목적은 두 효과 사이의 상충 관계를 보여주고, 수치를 시장의 사실로 해석하기 전에 참여자의 동의를 얻은 연구가 확보해야 할 증거를 구체화하는 데 있다.
2 네 가지 기본 조건 중 하나라도 충족하지 않으면 미팅은 확약으로 이어질 수 없다. 결과는 서명된 확약으로 집계한다.
먼저 측정 결과를 정한 뒤 평가 수단을 설계한다. 특정 자금 조달 건에 투자할 수 있는 후보는 접촉 시점에 다음 네 조건을 충족한다. 법적으로 제안을 받을 수 있고, 거래가 운용 범위에 들어가며, 현재 집행할 자금과 의사결정 절차가 있고, 자금 출처를 입증하고 확인받을 수 있어야 한다. 어느 하나라도 충족하지 않으면 해당 후보와의 미팅은 확약으로 이어질 수 없다. 서명된 확약만 집계하며, 미팅 개최와 관심 표시는 집계에서 제외한다.
투자가 가능해도 확약이 확정되지는 않는다. 가격, 거래 조건, 실사 결과, 경쟁 투자 기회가 남아 있으므로, 미팅을 한 투자 가능 후보가 확약에 서명할 확률은 1보다 작다. 모형은 사전 심사가 확인하는 기본 조건 충족 여부와 이후 상업적 판단이 좌우하는 확약 여부를 구분한다. 네 가지 기본 조건을 충족하는 후보와 미팅했을 때 확약에 서명할 확률은 모형의 모든 심사 정책에서 일정하다. 실제 심사는 어떤 투자 가능 후보를 만나게 되는지, 또는 그 후보들이 어떻게 반응하는지에 영향을 줄 수 있다. 실제 확약률이 어느 방향으로 얼마나 달라질지는 확인되지 않았다.
표 1은 네 조건과 확인 항목, 증거의 위치, 법적 의무가 있는 경우 의무 주체를 제시한다. 일반적으로 적용되는 법규와 직접 관련된 것은 첫 번째와 마지막 조건이다. 운용 범위와 시기는 상대방의 문서와 답변으로 확인하는 사업상 사실이다. 표는 실사를 위한 기록 양식 제안이며 특정 후보에 대한 판단을 담지 않는다. 각 행은 결과를 정의하는 조건 하나에 해당한다. 어느 하나라도 충족하지 못하면 미팅이 잘 진행되더라도 이번 조달 건에서 서명된 확약에 이를 수 없다. 표의 행 순서가 권장 확인 순서를 뜻하지는 않는다. 확인 순서는 뒤의 실험에서 다룬다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 조건 | 확인 사항 | 증거의 위치 | 법적 의무 주체 |
|---|---|---|---|
| 자격 | 제안 수령이 허용되는 투자자 분류 | 분류 기록, 등록부 등재 내역, 서면 증명 | 제안자 또는 인가 업체 |
| 투자 운용 범위 | 산업, 투자 금액, 금융상품, 지역 요건과의 부합 여부 | 펀드 문서 및 공개 정책 | 없음; 사업상 판단 |
| 투자 시기 | 현재 집행 가능한 자금과 명확한 의사결정 절차 | 상대방의 직접 답변 | 없음; 사업상 판단 |
| 자금 | 실소유자와 자금 출처에 관한 증거 | 해당 의무를 담당하는 기관의 고객 등록 자료 | 필요한 경우 해당 의무를 담당하는 규제 대상 기관 |
MatchPoint 분석 틀. 기록 양식 제안이다. 관련 법적 근거는 뒤의 절에서 설명하고 인용한다.
3 미국 규정은 자격의 확인 기준을 제시하며, 일반 권유에는 자격 확인 의무가 추가된다
규칙 501(a)는 적격투자자 지위를 인정받는 여러 경로를 정한다. 개인 순자산 기준에서는 본인 단독 또는 배우자나 배우자에 준하는 사람과 합산한 순자산이 미화 100만 달러를 초과해야 한다. 주 거주지는 자산에서 제외하고 관련 채무에는 별도 규칙을 적용한다. 소득 기준에서는 직전 2년 각각 개인 소득이 미화 20만 달러를 초과하거나 합산 소득이 미화 30만 달러를 초과하고, 당해 연도에도 같은 수준의 소득이 합리적으로 예상되어야 한다. (a)(3)항에 해당하는 단체는 총자산이 미화 500만 달러를 초과하고, 제안된 증권을 취득할 특정 목적으로 설립된 것이 아니라면 자격을 갖출 수 있다. 위원회가 지정한 자격증을 유효하게 보유하는 경우도 한 경로다. 이는 규칙에 제시된 범주 중 일부다. [1]
규칙 506(c)는 모든 매수인이 적격투자자이며 발행인이 그 지위를 확인하기 위한 합리적 조치를 취하는 등의 요건 아래 일반 권유를 허용한다. 자연인에 대해서는 의무적이지 않고 다른 방법도 사용할 수 있는 확인 절차를 제시한다. 예를 들어 최근 두 해의 지정 소득 증빙을 검토하고 해당 연도 소득에 관한 서면 진술을 받을 수 있다. 순자산을 적용하는 경우에는 정해진 최신 자산·부채 자료와 부채 관련 서면 진술이 필요하다. 등록 브로커딜러, SEC 등록 투자자문업자, 자격을 갖춘 변호사 또는 공인회계사 등 적격 제3자에게서 최근 확인 사실을 담은 서면 증명을 받는 방법도 있다. [2]
초기 심사는 어느 범주를 검토할지, 어떤 증빙을 요청할지 판단하는 데 도움이 될 수 있다. 규칙 506(c)에 따른 발행인의 확인은 매각 전에 별도로 진행해야 하며, 초기 심사 모형으로 대신할 수 없다. 해당 규정은 후보군의 자격 충족률이나 예비 확인의 정확도, 비용, 소요 시간을 제시하지 않는다. 실험에서는 이를 가정값으로 사용한다.
4 관할권마다 투자자 분류 기준이 다르므로 글로벌 후보 목록에는 하나의 자격 기준을 적용할 수 없다
영국 금융행위감독청(FCA)의 핸드북은 당연 전문고객과 신청에 따른 전문고객을 구분한다. 당연 전문고객에는 일정한 규제를 받는 금융기관과 대규모 기업이 포함된다. MiFID 적용 업무 또는 이에 상응하는 제3국 업무에서 대규모 기업은 세 기준 중 두 가지를 충족해야 한다. 총자산 2,000만 유로, 순매출 4,000만 유로, 자기자금 200만 유로다. 기타 업무의 한 기준은 납입청구된 자본금 또는 순자산이 500만 파운드 이상이어야 하며, 직전 2년을 확인하고 특정 계열사 관련 규정을 적용한다. 신청에 따른 일반 절차에서는 고객의 전문성, 경험, 지식을 평가한다. MiFID 적용 업무 또는 이에 상응하는 제3국 업무에는 세 가지 정량 기준 중 두 가지를 적용한다. 절차에는 서면 신청, 서면 경고 및 별도의 서면 확인이 포함된다. 지방 공공기관과 지방자치단체에는 별도 규정이 적용된다. [3]
두바이국제금융센터 규정에 따르면 인가 업체는 금융 서비스를 제공하기 전에 상대를 일반고객, 전문고객, 시장 거래상대방 중 하나로 분류해야 한다. 다른 범주에 속하지 않으면 일반고객으로 본다. 전문고객으로 간주되는 대규모 기업은 총자산 미화 2,000만 달러, 연간 순매출 미화 4,000만 달러, 자기자금 미화 200만 달러 중 두 가지를 충족한다. 평가를 받는 개인은 순자산이 미화 100만 달러 이상이어야 하고, 직전 2년 이내 관련 업무에 종사했거나 경험이 충분하다고 볼 합리적 근거가 있어야 한다. 기업은 미화 100만 달러 이상의 자기자금 또는 납입청구된 자본금을 보유해야 하며, 동일한 경험 평가를 받아야 한다. 검토한 자료는 열람 당시 적용되는 2026년 7월 통합판 제51호다. 해당 규정의 문구는 2025년 3월 제48호와 같다. [4]
표 2는 세 규제 체계를 나란히 비교한다. 같은 제안이라도 한 관할권에서 적격인 투자자가 다른 관할권에서는 부적격일 수 있다. 분류는 상대방뿐 아니라 제공하는 서비스에 따라서도 달라진다. 규정 원문은 평가 기준을 제시한다. 분류가 불명확한 상대를 자금 조달 주체가 어떻게 처리할지는 제시하지 않는다. 이 글은 사우디아라비아 자본시장 규정을 검토하지 않았다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 규제 체계 | 개인 기준 | 법인 기준 | 절차 또는 확인 |
|---|---|---|---|
| 미국: 적격투자자 | 순자산 미화 100만 달러 초과 또는 개인 소득 미화 20만 달러 초과(합산 소득 미화 30만 달러 초과) | 총자산 미화 500만 달러 초과, 제안된 증권을 취득할 특정 목적으로 설립된 단체가 아닐 것 | 일반 권유를 하는 경우 합리적인 자격 확인 조치 |
| 영국: 전문고객 | 신청에 따른 분류: 정성평가 및 MiFID 적용 업무 또는 이에 상응하는 제3국 업무에 대해 정량 기준 세 가지 중 두 가지 | MiFID 적용 업무 또는 이에 상응하는 제3국 업무에서는 2,000만 유로, 4,000만 유로, 200만 유로 기준 중 두 가지. 기타 업무의 한 경로는 납입청구된 자본금 또는 순자산 500만 파운드 | 서면 신청, 경고 및 별도의 확인 |
| DIFC: 전문고객 | 순자산 미화 100만 달러 이상과 관련 업무 경력 또는 경험 평가 | 자기자금 또는 납입청구된 자본금 미화 100만 달러 이상과 경험 평가, 또는 대규모 기업으로서 전문고객으로 간주 | 서비스 제공 전 분류 |
이 글에서 검토한 규정: SEC 규칙 501(a) 및 506(c) [1, 2]; FCA COBS 3.5 현행 핸드북 문구 [3]; DFSA 영업행위 모듈 2026년 7월 제51호 [4]. 기준값은 공개된 내용을 인용한 것으로, 분류 자문이 아니다.
5 누가 자금 출처를 확인하며, 고객 등록 규정은 언제 확인을 요구하는가
국제자금세탁방지기구(FATF)의 권고 10은 금융기관이 거래 관계를 맺을 때 적용하는 고객확인 국제 기준을 제시한다. 고객의 신원을 파악하고 확인하며, 실소유자 신원을 확인하기 위해 합리적 조치를 취하고, 해당되는 경우 소유 및 지배 구조를 이해해야 한다. 거래 관계의 목적과 예정된 성격을 파악하고 지속적으로 고객확인을 수행하는 것도 포함된다. 필요한 경우 자금 출처를 살핀다. 이 기준은 각국의 조치를 통해 이행된다. 검토한 판본은 2026년 6월 개정본이다. [5]
아부다비글로벌마켓(ADGM) 자금세탁 방지 규정 제11호는 규칙 8.2.1에 따라 거래 관계를 맺을 때나 해당 거래 또는 서비스 전에, 적용되는 시점에 고객확인을 하도록 요구한다. 규칙 8.2.2에 따라 고객과 실소유자의 신원 확인을 미루려면 자금세탁 위험이 낮고 효과적으로 관리되며, 업무의 정상적인 진행을 위해 연기가 필요해야 한다. 또한 가능한 한 빨리, 늦어도 영업일 20일 이내에 확인을 마쳐야 하며, 확인 실패 시 규정이 정한 절차를 따른다. 강화된 고객확인에는 해당되는 경우 자금 출처와 재산 형성 출처를 파악하고 확인하는 절차가 포함된다. [6]
적용 규정이 요구하는 경우, 해당 의무를 담당하는 규제 대상 기관이 자금 출처를 확인해야 한다. 앞서 인용한 ADGM의 연기 규정은 고객과 실소유자의 신원 확인에 관한 것으로, 정해진 조건을 충족할 때만 적용된다. 문헌은 자금 조달 주체가 재량에 따른 예비 문의를 언제 해야 하는지 정하지 않는다. 실험은 자금 출처 확인을 네 항목 중 비용이 가장 크고 시간이 가장 오래 걸리는 항목으로 설정한다. 민감도와 소요 기간을 정해 미팅 전에 실시하는 편이 유리한지 시험한다. 답은 미팅 비용과 확약 가치에 따라 달라지며 손익분기 분석에 제시한다.
유한책임출자자로부터 자금을 모집하는 운용사는 어떤 규제 대상 기관이 고객 등록을 담당하며 의무가 언제 발생하는지 파악해야 한다. 모형은 재량에 따른 자금 출처 예비 문의를 첫 미팅 전에 시작하는 경우, 진행 가능성이 높은 후보에게만 하는 경우, 조건을 논의할 때까지 미루는 경우를 비교한다. 문의의 비용과 지연, 그리고 투자 가능 후보를 잘못 제외하는 손실을 반영한다. 규제 대상 기관의 고객확인 의무는 비용 산정이나 변경의 대상이 아니다.
6 동의 및 직접 마케팅 규정이 심사 문의를 보낼 수 있는 조건을 정한다
투자 시기를 묻거나 분류 증빙을 요청하는 데 이메일을 사용할 수 있다. 이러한 연락이 영국에서 수신자가 요청하지 않은 직접 마케팅에 해당하면, 개인정보 및 전자통신 규정 제22조는 개인사업자와 일반 파트너십을 포함한 개인 가입자에게 원칙적으로 사전 동의를 받도록 한다. 제품이나 서비스에 대한 제한적 사전 동의 예외(soft opt-in)는 연락처 수집 경위, 발신자의 제품이나 서비스 간 유사성, 수신 거부 기회에 관한 요건을 둔다. 별도의 자선 목적 예외는 이 글의 상업적 맥락에 해당하지 않는다. [7, 8] 영국 정보위원회(ICO)는 동의와 제한적 예외 요건이 법인 가입자에게 적용되지 않는다고 설명한다. 발신자는 여전히 자신의 신원을 밝히고 수신 거부가 가능한 유효한 주소를 제공해야 한다. 개인정보를 처리하는 경우 데이터 보호 의무도 적용될 수 있다. [8]
개인정보 보호에 관한 아랍에미리트 연방 법률명령 2021년 제45호는 2022년 1월 2일 발효됐다. 제2조는 UAE 밖에서의 일부 처리를 포함한 적용 범위를 정하며, 자체 개인정보 보호 법령을 둔 자유구역의 회사와 사업체는 제외한다. 제4조는 동의 원칙과 법정 예외를 두고 있다. 법 적용을 받는 개인정보 처리에는 동의 이외의 근거도 가능하다. 이 논문은 DIFC와 ADGM의 별도 데이터 보호 체계를 평가하지 않는다. [9]
연구 설계는 연락 허가와 개인정보 처리의 법적 근거를 별도 항목으로 다룬다. 최초로 보내는 요청받지 않은 마케팅 이메일에 적용되는 영국 PECR 규칙은 가입자 유형에 따라 달라진다. 심사 문의 자체가 마케팅에 해당할 수 있으며, 내용과 맥락이 판단에 영향을 준다. 연구 운영자는 응답을 기록하기 전에 적용되는 개인정보 처리 근거와 필요한 경우 제공할 고지 내용을 정해야 한다. 이 논문은 개별 문의에 관한 법률 자문을 제공하지 않는다.
연구 설계에는 다음 원칙을 적용할 수 있다. 각 연락 기록에 가입자 유형, 동의 또는 고지 날짜, 후속 접촉을 차단하는 표시를 담는다. 탈락 사유는 사후 검증에서 심사를 평가하는 증거가 되므로 탈락한 후보의 기록을 별도 판단 없이 삭제하지 않는다. 보관 기간, 탈락 후보의 기록을 보관할 수 있는 법적 근거, 투자기관 소속 개인의 데이터 처리 방식은 연구 수행 주체의 개인정보 보호 자문 담당자가 판단할 사항이다.
7 벤처캐피털 설문에서 성사된 거래 한 건당 평균 101개 기회를 검토한 것으로 나타났다
단계별 심사 비율에 가장 가까운 공개 근거는 기관 벤처캐피털 투자자 대상 설문이다. 저자들은 681개 회사의 투자자 885명이 응답했다고 보고한다. 직전 12개월 동안 회사별 검토 기회는 중앙값 200건, 성사된 투자는 중앙값 4건이었다. 성사된 거래 한 건당 약 101건을 검토하고, 그중 28건은 경영진을 만나고, 10건은 파트너와 검토하며, 4.8건은 실사를 진행하고, 1.7건에는 주요 조건서를 제시했다. 83일의 거래 종결 기간 중 실사에 평균 118시간이 들었다. [10]
표 3은 단계별 수치를 제시한다. 설문은 투자자가 여러 단계로 선별하며, 대다수 기회가 경영진 미팅 전에 제외된다는 점을 보여준다. 이전 단계에서 다음 단계로 넘어가는 기회의 수가 줄어드는 것도 보여준다. 조사는 투자자 관점에서 접근해 온 기업의 탈락을 기록한다. 자금 조달 주체가 접촉한 투자자 중 처음부터 투자할 수 없었던 후보 수는 측정하지 않는다. 응답자는 벤처투자자이므로 비율을 사모대출, 부동산 또는 펀드 자금 모집에 그대로 적용할 수 없다.
한 온라인 플랫폼의 무작위 현장실험은 투자자에게 보내는 소개 이메일의 내용을 바꾸고, 수신자가 자세한 정보를 보기 위해 클릭했는지 측정했다. 창업팀 정보가 투자자의 관심에 가장 큰 영향을 준 것으로 나타났다. [11] 이 연구는 접촉 과정 내 무작위 실험을 실시할 수 있고, 유용한 정보를 얻을 수 있음을 보여준다. 측정 대상은 관심 표명이며 서명된 확약은 포함하지 않는다. 따라서 어떤 확인이 투자 가능 후보를 놓치게 하는지 알 수 없다. 논문이 제안하는 현장 연구는 무작위 배정을 사용하고 측정 결과를 서명된 확약으로 바꾼다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 단계 | 회사별 12개월 실적 중앙값 | 성사된 거래당 평균 |
|---|---|---|
| 검토 | 200 | 101 |
| 경영진 미팅 | 50 | 28 |
| 파트너와 검토 | 20 | 10 |
| 실사 진행 | 12 | 4.8 |
| 주요 조건서 제시 | 5.5 | 1.7 |
| 거래 성사 | 4.0 | 1 |
Gompers, Gornall, Kaplan 및 Strebulaev, NBER 연구보고서 22587호, 표 6의 전체 회사 열 [10]. 직전 12개월 동안 각 단계에 도달한 건수의 중앙값과 성사된 거래당 평균이다. 투자자 대상 설문이며 자금 조달 주체의 결과는 집계하지 않는다.
8 독립적인 확인 항목의 순서 규칙
최적 탐색 이론은 각 대안을 살피는 데 비용이 들 때 어떤 순서로 평가할지 설명한다. Weitzman의 1979년 연구는 각 출처의 유보가격을 산출하는 간단한 규칙이 최적 전략이라고 밝혔다. [12] 이 연구는 여러 대안 중 최선의 대안을 찾는 문제를 다룬다. 여기서 다루는 심사에서는 거래상대방이 모든 항목을 통과해야 하고, 한 번이라도 탈락하면 심사를 끝낸다. 따라서 이 논문은 유보가격 규칙을 적용하지 않으며 해당 논문의 공개 초록만 참고한다.
더 가까운 문제는 직렬 시스템의 순차검사다. 구성 요소를 하나씩 검사하다가 어느 하나에서 실패하면 멈춘다. 최근 문헌 검토는 Butterworth의 결과를 인용해, 구성 요소가 독립인 직렬 시스템에서는 검사 비용을 실패 확률로 나눈 값이 작은 순으로 검사하는 것이 최적이라고 보고한다. 또 직렬 및 병렬 시스템에서는 고정된 전체 순서가 최적이지만, 일반 시스템에서는 의사결정 트리가 필요하다고 설명한다. [13] 이후 Discrete Applied Mathematics에 게재된 이 검토는 1972년 결과의 2차 출처다. 이 논문은 원 논문을 검토하지 않았다.
각 확인이 독립적이라면 정해진 항목을 최소 비용으로 진행하는 순서는 비용을 탈락 확률로 나눈 값이 작은 순서다. 독립 조건에서는 민감도의 곱이 순서에 좌우되지 않으므로 이 규칙에는 투자 가능 후보를 잘못 제외하는 오류가 포함되지 않는다. 모형은 24가지 순서를 모두 시험하여 규칙을 점검하고, 조건이 상관될 때의 결과도 비교한다. 문헌은 해당 가정에서 규칙의 근거를 제시한다. 비용과 확률의 수치는 제공하지 않는다.
9 실험은 확인 항목마다 비용, 통과율, 오류율 및 소요 기간을 설정한다
가상의 후보 1,000명을 대상으로 네 확인 항목에서 일부를 고르고 순서를 정해 심사한다. 심사를 하지 않는 경우를 포함해 정책은 65가지다. 각 항목은 조건 하나를 확인한다. 조건을 충족하는 후보는 민감도에 해당하는 확률로 통과하며, 충족하지 않는 후보는 특이도에 해당하는 확률로 탈락한다. 기초 조건의 실제 상태가 주어지면 확인 오류는 서로 독립이다. 상관관계를 적용하는 스트레스 시나리오에서는 기초 조건들 사이의 의존관계만 바꾸고 확인 오류의 조건부 독립성은 유지한다. 표 4에는 확인 항목의 입력값을, 표 5에는 모집단과 의사결정의 입력값을 제시한다.
모든 입력값은 저자가 설정했다. 조건별 충족 비율을 적용하면 후보의 11.9%가 투자 가능하다. 미팅을 한 투자 가능 후보가 확약할 확률은 0.30이다. 미팅 한 건에 애널리스트 6.0시간이 들며 확약 한 건의 가치는 400시간으로 본다. 400시간은 기본 시나리오를 정책 선택이 달라질 수 있는 구간에 두기 위한 값이다. 수수료 추정치로 사용할 수 없다. 투자 가능 후보가 자금을 집행할 수 있는 기간이 끝나는 일별 위험률은 0.002다. 따라서 미팅이 하루씩 늦어질 때마다 일부 투자 가능 후보가 빠진다. 이 지연은 답변을 기다리며 항목을 순차적으로 확인하는 데 드는 비용이다.
민감도와 특이도의 입력값은 확인 난이도의 가정에 따른다. 등록부에 근거한 분류는 오류가 드물다고 설정한다. 문서에 근거한 운용 범위 확인은 문서가 오래됐거나 모호할 수 있어 오류가 더 잦다고 본다. 투자 시기 문의는 무응답을 탈락으로 처리하므로 오류가 가장 많다고 설정한다. 이 순서는 관측 데이터에서 얻은 결과가 아니다. 각 절은 결론이 이런 가정에 얼마나 민감한지 보여준다. 손익분기 분석과 스트레스 분석에서는 영향이 가장 큰 값을 바꾼다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 확인 항목 | 확인 대상 조건 | 비용(후보 한 명당 시간) | 민감도 | 특이도 | 소요 기간(일) |
|---|---|---|---|---|---|
| 자격 | 상대방이 법적으로 제안을 받을 수 있음 | 0.05 | 0.97 | 0.85 | 0 |
| 투자 운용 범위 | 산업, 투자 금액, 금융상품, 지역 요건과의 부합 여부 | 0.40 | 0.90 | 0.88 | 1 |
| 투자 시기 | 집행 가능한 자금과 의사결정 절차가 있음 | 0.30 | 0.85 | 0.80 | 5 |
| 자금 | 자금 출처를 입증하고 확인받을 수 있음 | 1.50 | 0.95 | 0.90 | 7 |
저자가 설정한 모형 입력값이며 관측 데이터는 사용하지 않았다. 비용은 후보 한 명당 애널리스트 근무 시간이다. 민감도는 조건을 충족하는 후보가 통과할 확률이다. 특이도는 조건을 충족하지 않는 후보가 탈락할 확률이다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 입력값 | 값 | 모형에서의 역할 |
|---|---|---|
| 자금 조달 건당 후보 수 | 1,000 | 규모 기준: 모든 결과는 후보 1,000명당 수치 |
| 자격 및 자금 조건의 충족 비율 | 0.80 및 0.85 | 각 조건을 충족하는 후보의 비중 |
| 운용 범위 및 투자 시기 조건의 충족 비율 | 0.35 및 0.50 | 각 조건을 충족하는 후보의 비중 |
| 투자 가능 후보 비중 | 11.9% | 조건이 독립일 때 네 충족 비율의 곱 |
| 투자 가능 후보와 미팅 후 확약할 확률 | 0.30 | 모든 투자 가능 후보에게 같은 확률 적용 |
| 미팅 비용 | 6.0시간 | 준비, 미팅, 후속 대응 |
| 확약 한 건의 가치 | 400시간 | 잃은 확약의 가치를 시간으로 환산 |
| 투자 가능 기간이 끝나는 일별 위험률 | 0.002 | 투자 가능 후보에게만 적용 |
| 조건의 요인 상관계수 | 0(기본); 0.5(스트레스) | 가우스 단일 요인 구조 |
저자가 설정한 입력값이다. 관측 데이터는 사용하지 않았다. 시간은 애널리스트 업무 시간이다.
10 투자 가능 후보의 잔존율은 민감도의 곱에 달려 있다. 순가치는 절약한 미팅과 놓친 확약을 함께 반영한다.
투자 가능 후보는 네 가지 조건을 모두 충족하므로, 각 확인을 통과할 확률은 그 항목의 민감도다. 식 1은 투자 가능 후보 비중과 정책을 거쳐 실제 미팅에 이르는 투자 가능 후보 비율을 나타낸다. 지연 계수는 확인에 걸리는 기간에 투자 가능 시한이 끝나는 경우를 반영한다. 식 2는 정책별 예상 심사 시간과 순가치를 애널리스트 시간으로 나타낸다. 두 값은 네 조건의 결합확률에서 정확히 계산한 전체 후보군의 기댓값이다. 조달 규모에 맞춰 환산할 수 있도록 후보 1,000명당 값으로 제시한다.
식 1에서 pₖ는 조건 k를 충족하는 후보의 비중이며, φ는 각 조건이 독립일 때 투자 가능 후보의 비중이다. 아래첨자 π는 확인 순서를 정한 정책을 뜻한다. 확인 항목 j의 민감도는 sⱼ, 투자 가능 기간이 끝나는 일별 위험률은 λ, 정책에 따른 총 소요 기간은 D다. R은 투자 가능 후보가 미팅에 이르는 비중이다. 투자 가능 후보는 모든 조건을 충족해야 하므로 확인 항목을 추가해도 R이 커지지는 않는다.
식 2에서 N은 후보 수, c₍ₖ₎는 정책의 k번째 확인에 드는 시간, Aₖ는 k번째 확인 후에도 심사에 남아 있을 확률이다. A₀는 1이다. S는 심사 시간이며 U는 순가치다. v는 시간으로 환산한 확약의 가치, q는 투자 가능 후보가 미팅 후 확약할 확률, m은 미팅 비용이다. 마지막 항은 확약이 불가능한 미팅을 포함해 열린 모든 미팅의 비용을 반영한다. 결과는 정확히 계산한 기댓값이며 별도 모의실험으로 계산을 점검했다.
11 자격 확인 후 운용 범위를 확인하면 확약이 불가능한 미팅의 75.8%를 피하고 투자 가능 후보의 12.9%를 놓친다
심사를 하지 않는 기준에서는 미팅 1,000건 가운데 881건이 확약으로 이어질 수 없다. 예상 확약은 35.7건이고 총 6,000시간이 든다. 모형에서 가장 높은 순가치를 보인 자격 확인 후 운용 범위 확인 정책에서는 미팅 317건 가운데 213건이 확약으로 이어질 수 없다. 이 정책은 후보 1,000명당 그런 미팅 668건을 피한다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 정책 | 미팅 수 | 확약 불가 미팅 | 미팅한 투자 가능 후보 | 놓친 투자 가능 후보 | 확약 건수 | 총 시간 | 순가치 | 확약당 시간 |
|---|---|---|---|---|---|---|---|---|
| 심사 없음 | 1,000 | 881 | 119.0 | 0.0% | 35.7 | 6,000 | 8,280 | 168.1 |
| 자격만 확인 | 806 | 691 | 115.4 | 3.0% | 34.6 | 4,886 | 8,966 | 141.1 |
| 운용 범위만 확인 | 393 | 286 | 106.9 | 10.2% | 32.1 | 2,758 | 10,068 | 86.0 |
| 자격 확인 후 운용 범위 확인(순가치 최대) | 317 | 213 | 103.7 | 12.9% | 31.1 | 2,273 | 10,169 | 73.1 |
| 자격, 운용 범위, 자금 순으로 확인 | 261 | 163 | 97.1 | 18.4% | 29.1 | 2,411 | 9,244 | 82.7 |
| 네 항목 모두 확인(통상 순서) | 137 | 55 | 81.7 | 31.3% | 24.5 | 1,538 | 8,271 | 62.7 |
| 네 항목 모두 확인(비율 규칙 순서) | 137 | 55 | 81.7 | 31.3% | 24.5 | 1,531 | 8,277 | 62.4 |
| 비용과 오류가 없는 심사 | 119 | 0 | 119.0 | 0.0% | 35.7 | 714 | 13,566 | 20.0 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 시간은 애널리스트 업무 시간이다. 순가치는 확약 건수에 400시간을 곱한 뒤 전체 시간을 뺀 값이다. 표의 값은 반올림했다.
이 정책에는 비용도 따른다. 투자 가능 후보 119명 가운데 15.3명에 해당하는 12.9%를 놓치며, 예상 확약 수는 35.7건에서 31.1건으로 줄어든다. 이 선택이 유리한지는 놓친 확약에 부여하는 가치에 따라 달라진다. 뒤의 손익분기 분석에서 그 값을 직접 바꿔 본다. 전체 시간은 3,727시간 감소하고 순가치는 1,889시간 증가한다. 투자 가능 후보를 한 명 놓칠 때마다 확약이 불가능한 미팅 44건을 피한다. 미팅당 확약률은 3.6%에서 9.8%로 높아져 미팅의 질이 개선된 것처럼 보인다. 전체 확약은 줄었으므로 미팅당 확약률만 보고하면 이 감소를 알아차리지 못한다.
두 비교 기준으로 결과를 해석할 수 있다. 더 높은 기준은 비용과 오류가 없는 심사다. 투자 가능 후보 119명만 만나고 714시간을 쓰며 순가치는 13,566시간이다. 심사를 하지 않는 비교 기준의 순가치는 8,280시간이다. 실행 가능한 정책 가운데 가장 높은 값은 10,169시간으로, 심사를 하지 않는 기준과 더 높은 기준의 격차 중 36%를 줄인다. 남은 차이는 확인 비용과 잘못 제외한 투자 가능 후보에서 발생한다. 네 항목을 모두 확인하면 순가치는 8,271시간으로, 심사를 하지 않을 때의 8,280시간보다 낮다. 이 입력값에서는 전 항목 심사가 가치를 더하지 않는다.
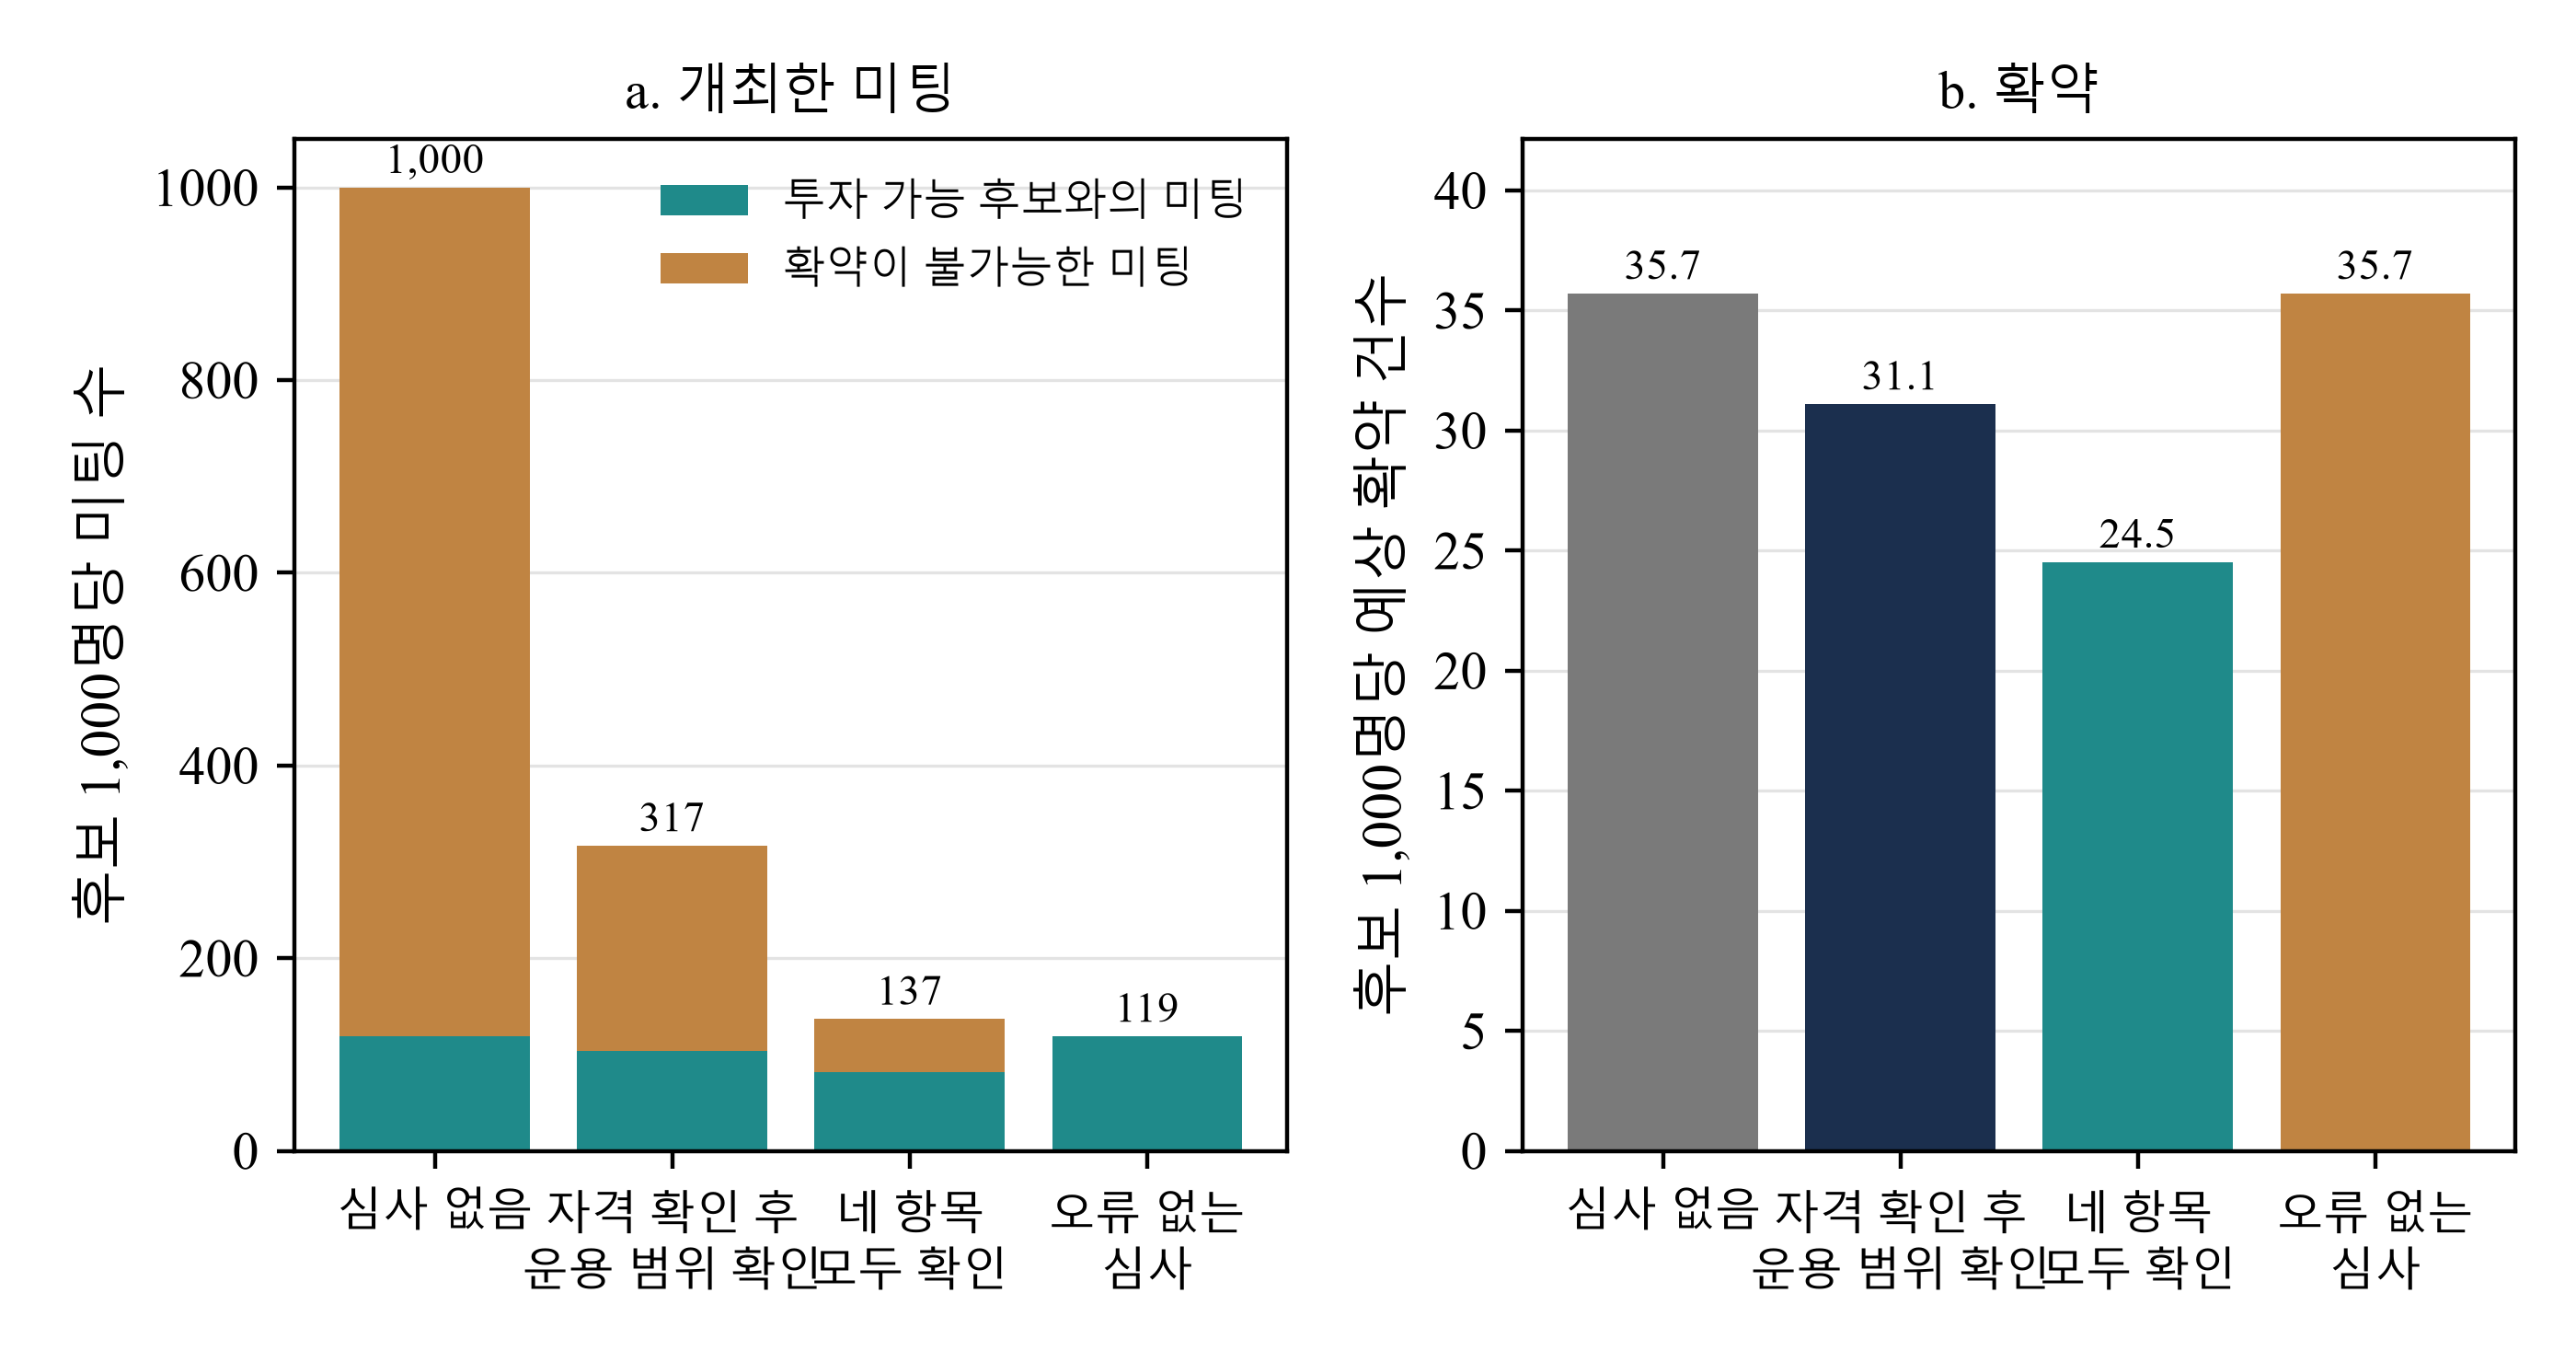
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 후보 1,000명당 기댓값.
12 확약할 수 없는 후보의 탈락 폭이 가장 크다. 확인할 때마다 투자 가능 후보도 일부 탈락한다.
그림 2는 비율 규칙이 정한 순서대로 네 항목을 확인할 때 각 단계에 남는 인원을 보여준다. 확약이 불가능한 후보와 투자 가능 후보를 나눠 표시한다. 확약이 불가능한 후보는 마지막 확인 후 881명에서 53명으로 줄어든다. 투자 가능 후보는 마지막 확인 뒤 119명에서 84명으로 줄고, 심사 중 투자 가능 기간이 끝나는 경우까지 반영하면 82명이 남는다. 확인 항목은 확약이 불가능한 후보를 더 큰 비율로 제외한다. 투자 가능 후보도 각 항목의 통과 확률이 1보다 작고 전체 순서에 지연 계수가 적용되므로 줄어든다. 잔존율은 네 민감도와 지연 계수의 곱이다. 개별 확인의 정확도가 높아도 여러 항목을 잇달아 적용하면 투자 가능 후보를 상당수 놓칠 수 있다.
두 곡선의 모양으로 심사 결과를 진단할 수 있다. 심사가 의도대로 작동하면 왼쪽 곡선은 가파르게 내려가고 오른쪽 곡선은 완만하게 내려간다. 민감도가 낮으면 두 곡선이 모두 크게 내려간다. 실제로 자금 조달 주체는 왼쪽 결과만 볼 수 있다. 탈락한 후보를 만나지 않으므로 투자 가능 여부를 알 수 없기 때문이다. 관측되는 절약과 확인하기 어려운 손실 사이의 차이가 이 문제의 핵심이며, 선택 편향과 표본 크기를 다루는 절에서 다시 살펴본다.
자금 출처 확인이 뚜렷한 사례다. 비용을 탈락 확률로 나눈 값이 8.451시간으로 가장 크고, 지연을 반영하기 전에도 이 확인 한 번으로 투자 가능 후보의 5%를 제외한다. 앞서 세 항목을 통과한 후보에게만 적용하면 남은 후보 수가 적어 총비용이 작다. 그래도 예상 확약 건수는 줄어든다. 이 손실을 감수할 만큼 거래 종결 실패를 줄일 수 있는지는 모형에서 빠진 비용에 달려 있다. 바로 확약에 서명한 후 자금 출처 확인에 실패할 때 드는 비용이다.
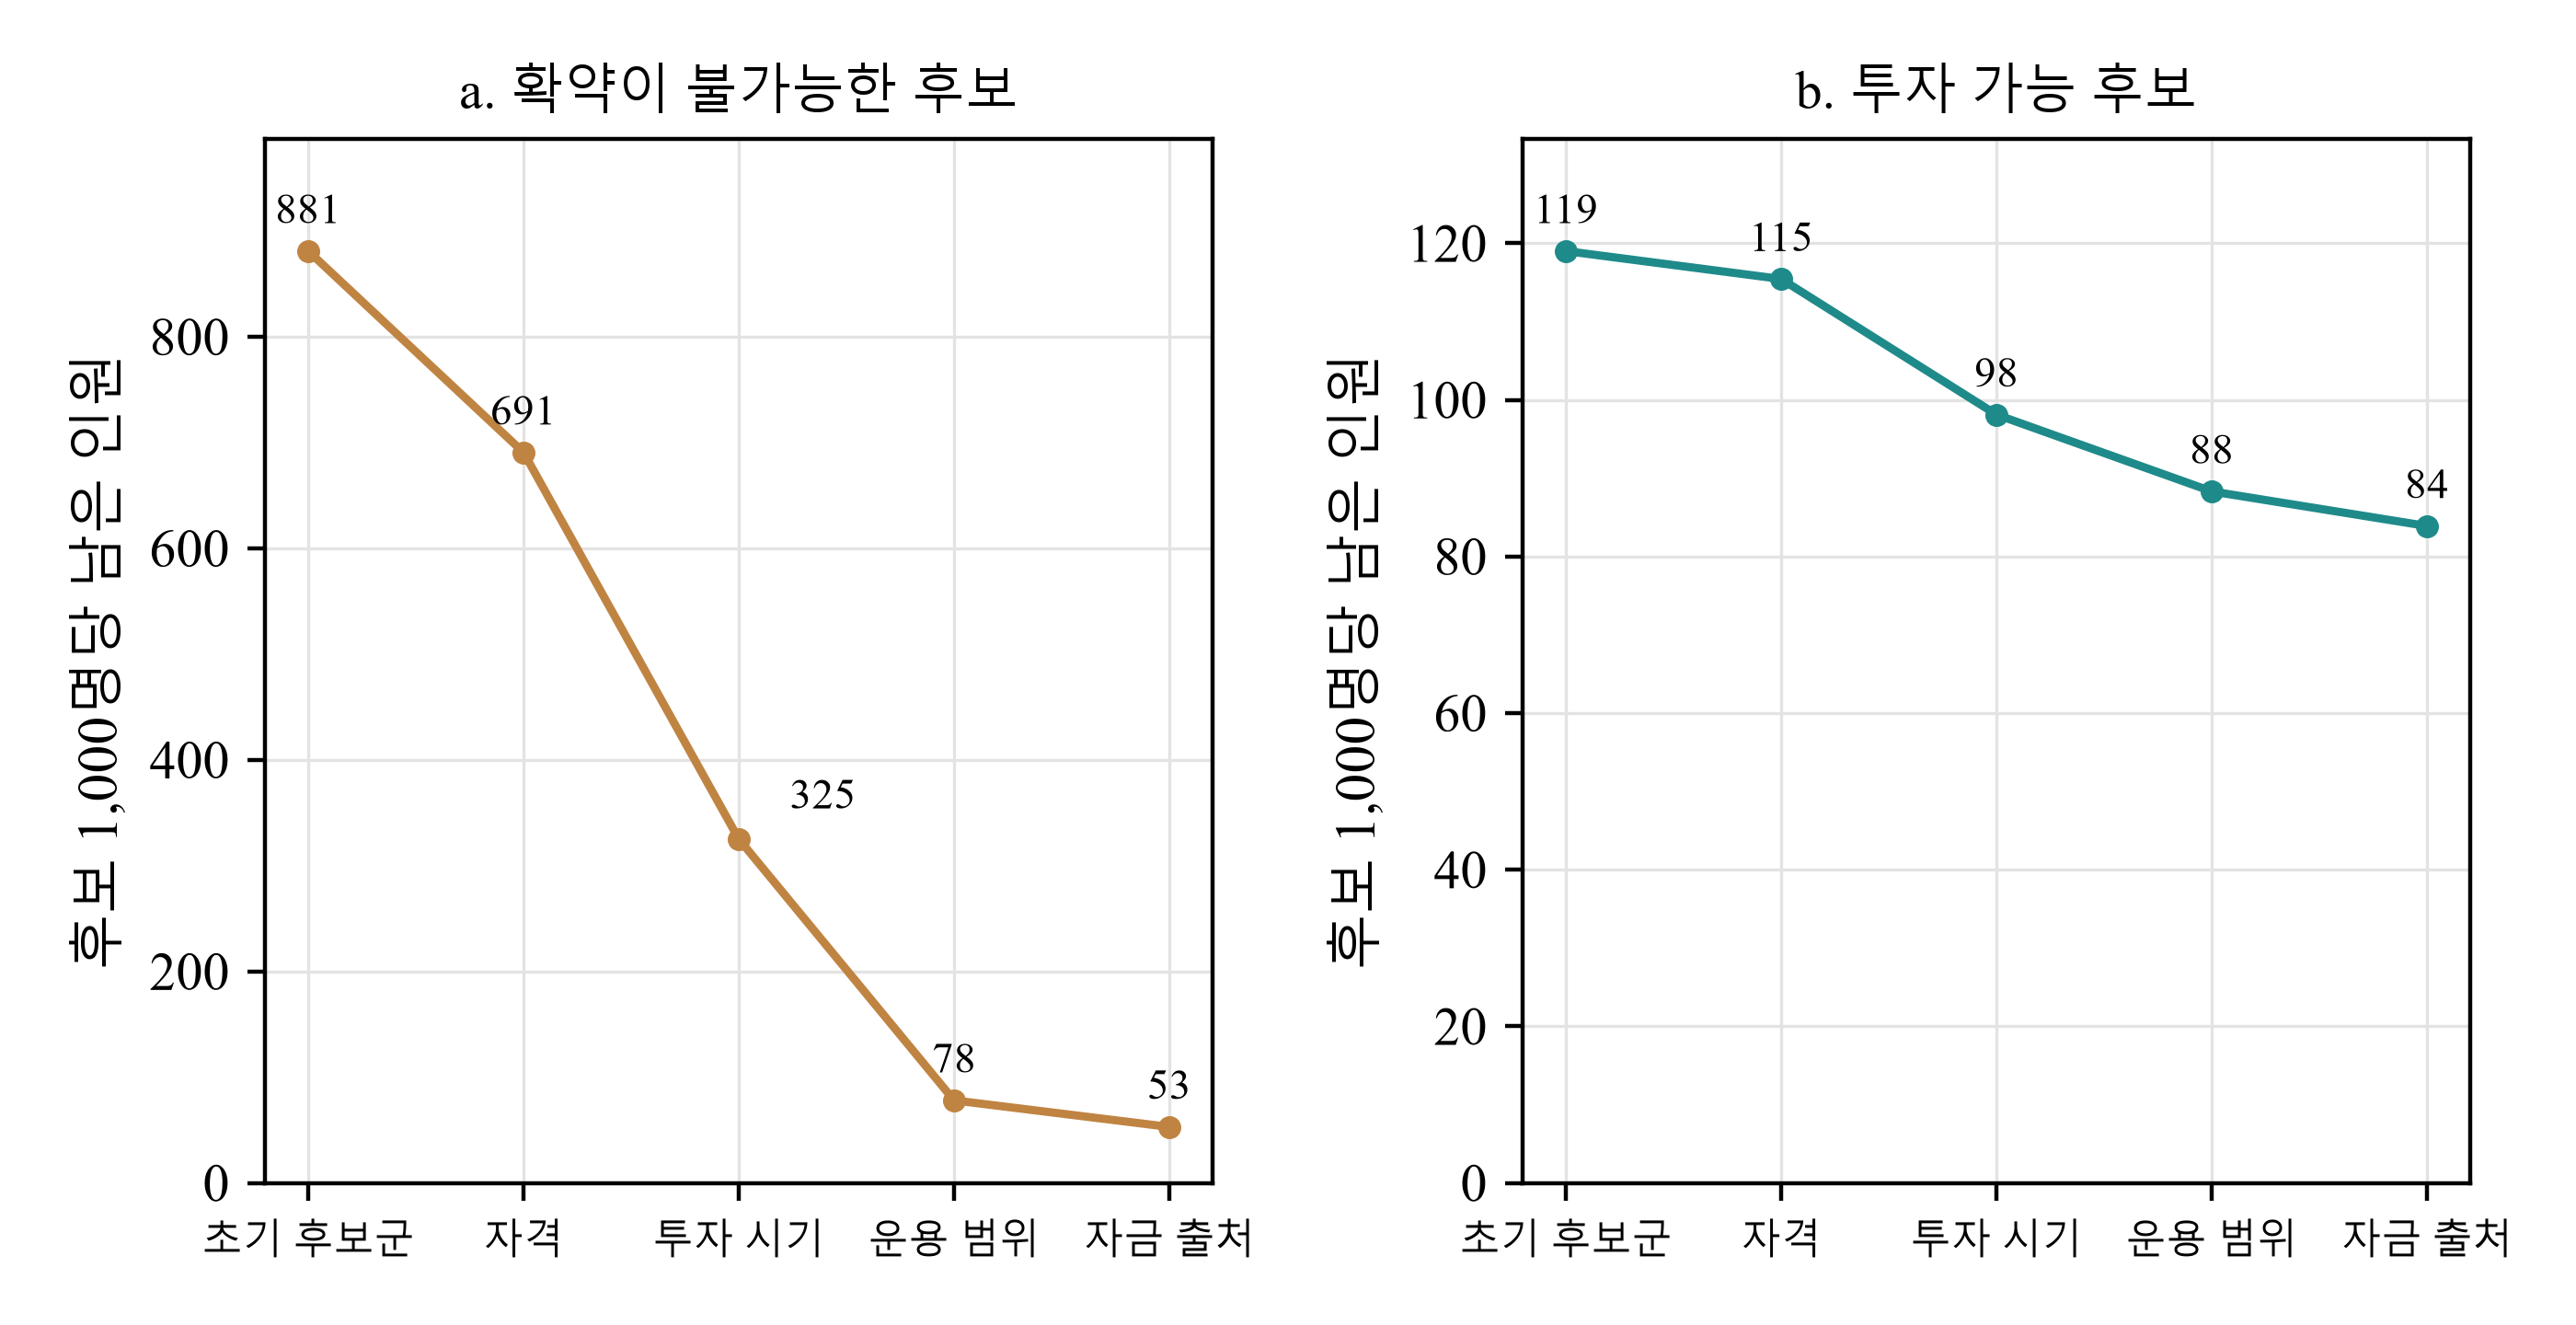
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 최초 후보 목록 1,000명당 기댓값.
13 모형에서는 확인 항목을 추가하면 예상 확약이 줄고, 효율 지표에 따라 선택되는 정책이 달라질 수 있다
그림 3은 투자 가능 후보 탈락률과 확약 불가 미팅 회피율로 65가지 정책을 표시한다. 일부 확인은 탈락률을 높이면서 피하는 미팅 수를 그만큼 늘리지 못하므로 정책들은 곡선이 아닌 점의 군집을 이룬다. 순가치가 가장 높은 정책인 자격 확인 후 운용 범위 확인은 확약 불가 미팅의 75.8%를 피하고 투자 가능 후보의 12.9%를 놓친다. 우상단의 정책은 더 많은 미팅을 피하면서 투자 가능 후보도 더 많이 놓친다. 네 항목을 모두 확인하면 각각 93.8%와 31.3%다. 그림은 한계효과가 줄어드는 모습도 보여준다. 앞선 확인은 비교적 적은 손실로 미팅 대부분을 피하게 하고, 뒤의 확인은 손실을 더 크게 늘리면서 미팅을 조금만 추가로 줄인다.
목표가 다르면 선택하는 정책도 달라진다. 확약당 소요 시간을 최소화하는 정책은 자격, 투자 시기, 운용 범위 순으로 확인한다. 확약당 55.7시간으로 순가치 최대화 정책의 73.1시간보다 짧지만, 투자 가능 후보의 26.7%를 놓치고 예상 확약은 26.2건이다. 순가치는 9,011시간으로 10,169시간에 못 미친다. 이 효율 지표는 예상 확약 수가 줄어드는 경우에도 확인 절차를 추가하는 방안을 더 유리하게 평가할 수 있다. 확인 항목을 추가하면 확약당 소요 시간이 오를 수도 있다. 두 목표가 같은 정책을 고르는 경우는 손익분기 분석에서 확인하는 확약 가치가 낮은 구간이다.
확약당 시간 지표는 확약 건수가 더 적은 정책을 유리하게 평가할 수 있다. 순가치 기준은 확약에 부여한 가치와 이를 얻는 데 쓴 시간을 함께 반영한다. 확약의 가치가 미팅 비용보다 크다면 보고할 지표는 확약 건수와 확약에 이르기까지 쓴 시간이다. 확약 한 건에 부여한 가치도 명시한다. 확약당 시간은 전체 수치와 나란히 보조 지표로 보고할 수 있다. 정책을 선택하는 목표로는 삼지 않는다. 두 지표를 함께 보면 효율이 높아진 것처럼 보이는 이유가 확약 감소인지 확인할 수 있다. 이어지는 절은 확약 가치에 따라 정책 선택이 얼마나 달라지는지 보여준다.
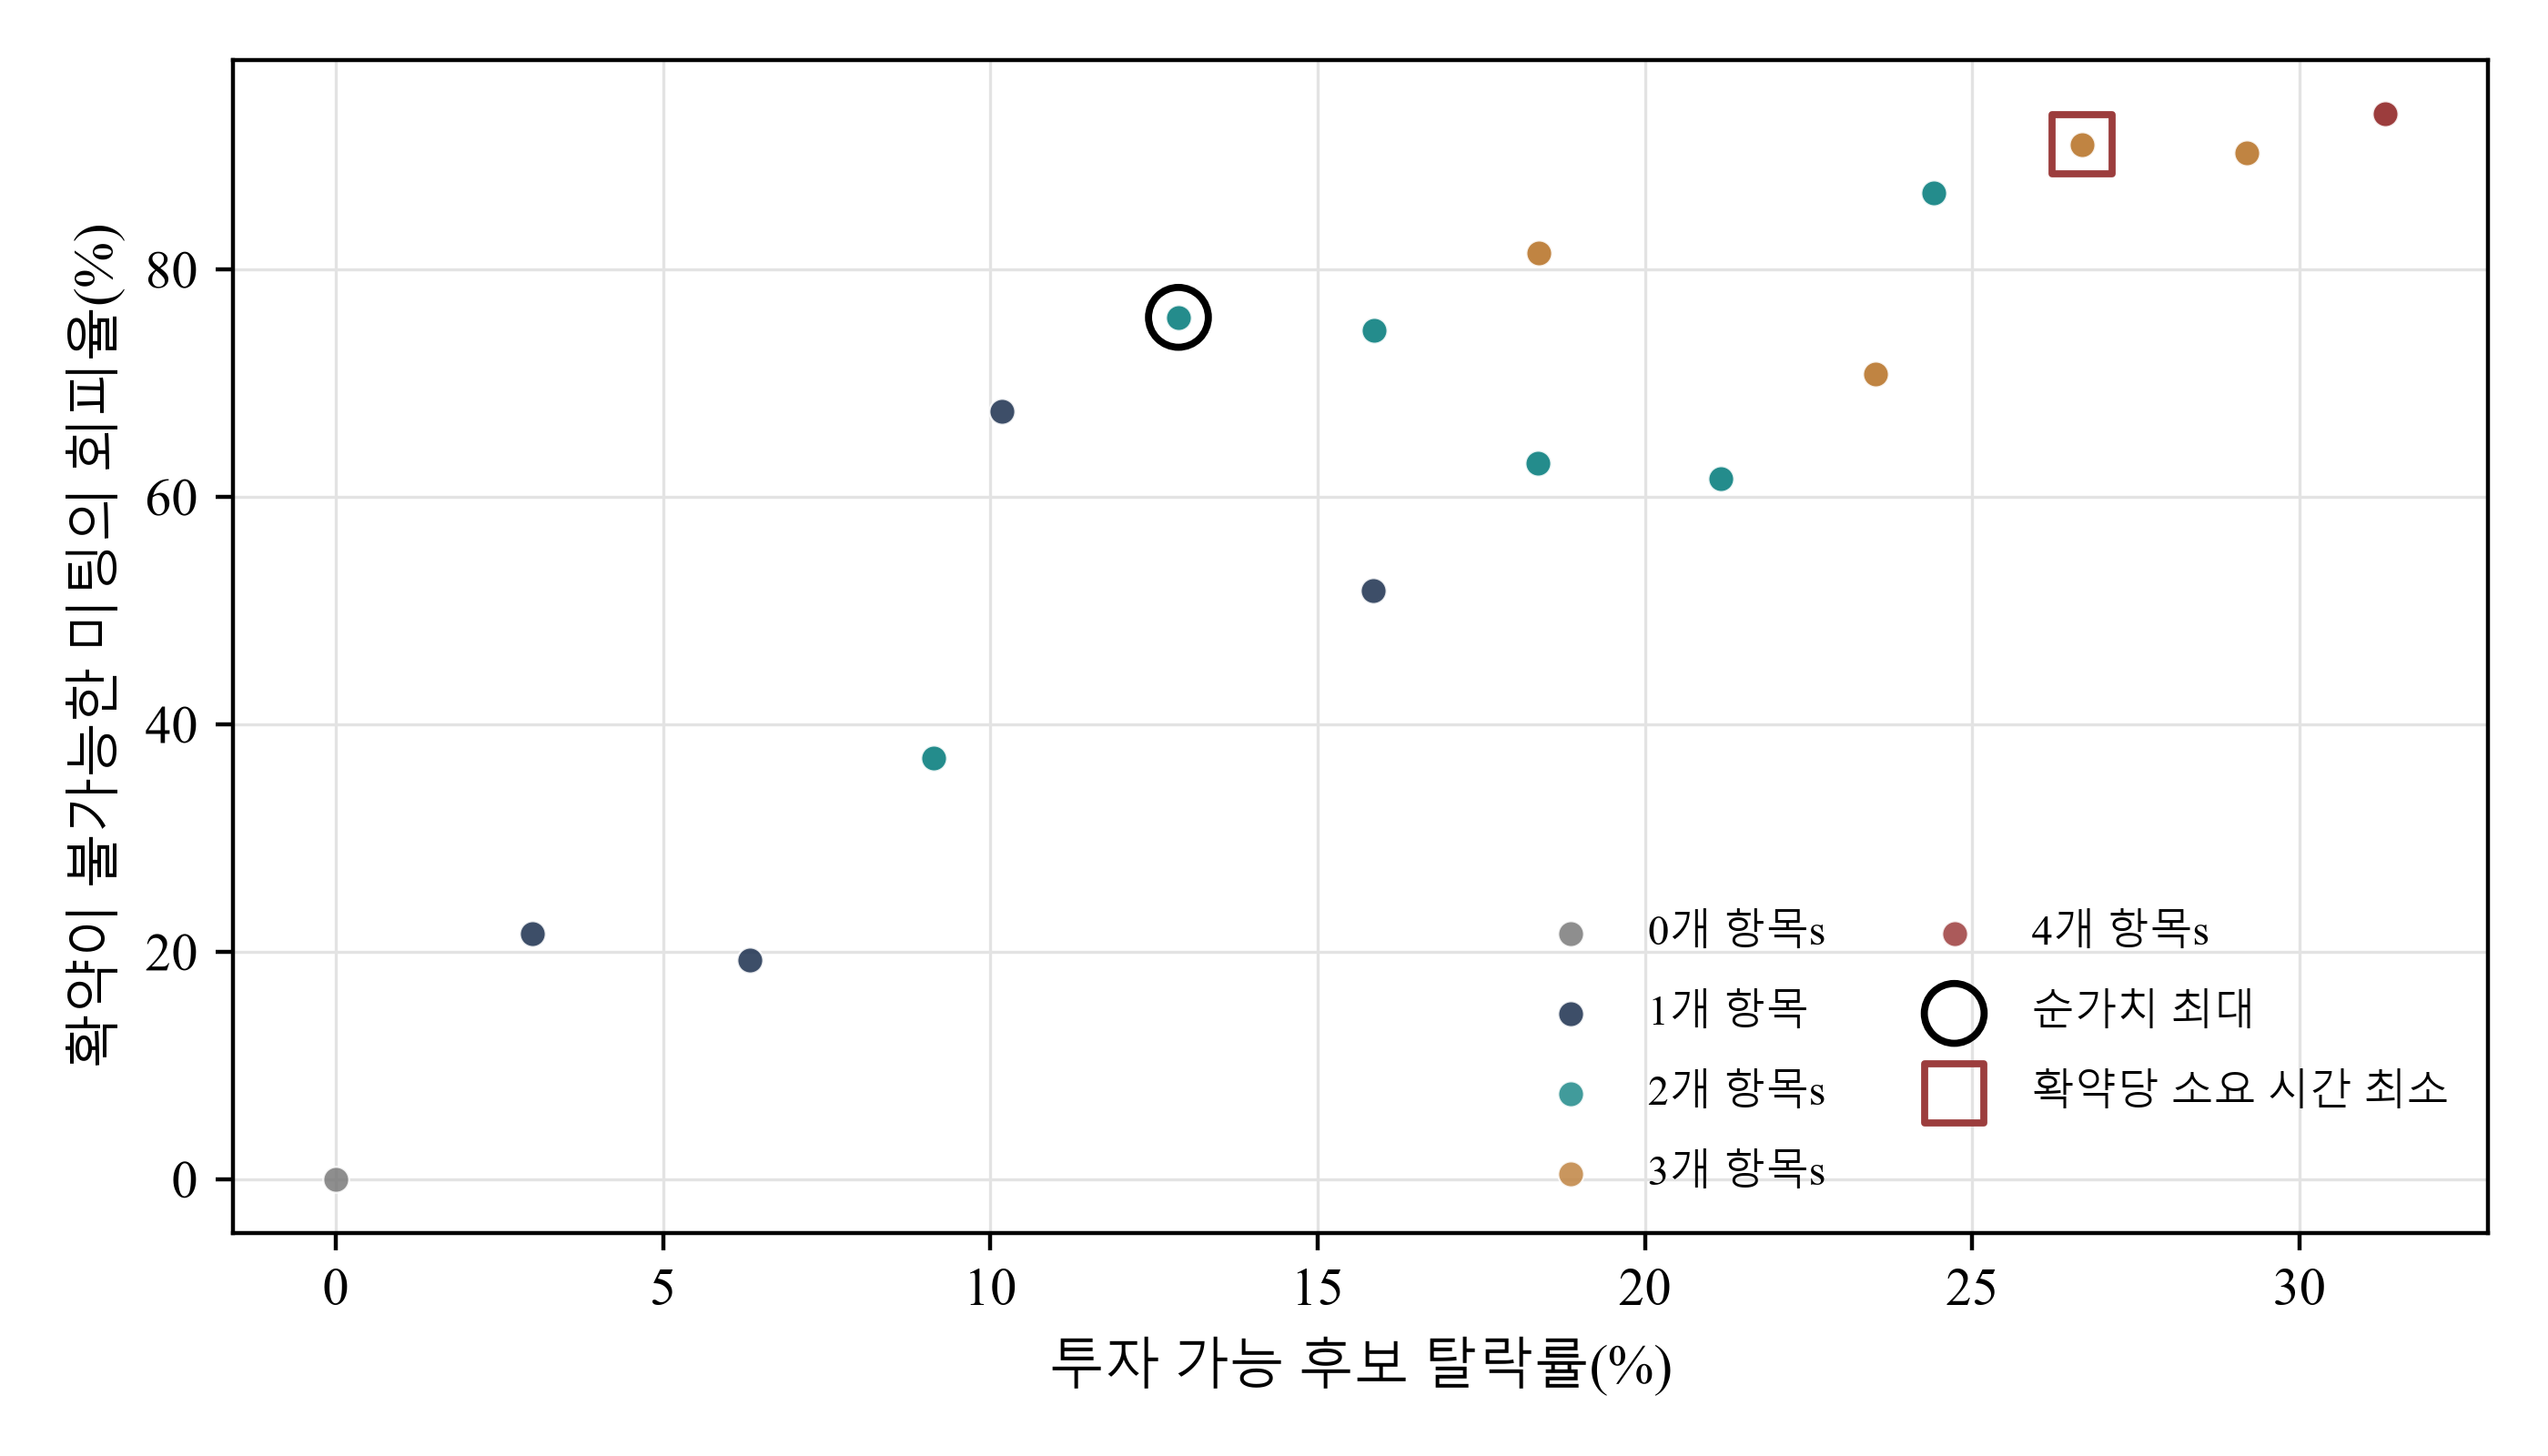
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 점 하나는 확인 항목의 조합 하나를 뜻한다. 조건이 독립일 때 순서는 심사 시간에만 영향을 주므로, 같은 조합의 서로 다른 순서는 같은 점으로 표시된다.
14 합리적인 순서끼리는 비용 차이가 작다. 고비용 확인을 먼저 하면 비용이 크게 늘어난다.
조건이 독립일 때 확인 항목이 정해져 있다면 비율 규칙이 심사 시간을 최소화한다. 식 3은 항목별 통과 확률과 순서 규칙을 정의한다. 모형은 24가지 순서를 모두 비교해 규칙을 확인한다. 이 규칙은 순차검사 이론의 기존 결과다. 실무에서는 항목별 비용, 통과 비중, 오류율만으로 어느 항목부터 확인할지 정하는 데 쓸 수 있다.
식 3에서 gⱼ는 후보가 확인 j를 통과할 무조건부 확률, pⱼ는 조건 충족 비중, sⱼ는 민감도, fⱼ는 특이도다. 괄호 속 아래첨자는 확인 순서에서의 위치를 뜻한다. 비용을 탈락 확률로 나눈 값이 가장 작은 항목부터 실시한다. 자격은 0.258, 시기는 0.632, 운용 범위는 0.659, 자금은 8.451이다. 따라서 자격, 투자 시기, 운용 범위, 자금 출처 순으로 확인하며 후보 1,000명당 711시간이 든다.
표 7에서 자격, 운용 범위, 투자 시기, 자금 출처 순으로 확인하는 통상 절차는 717시간으로 6시간만 더 걸리며, 24개 순서 중 두 번째다. 운용 범위를 먼저 보면 764시간, 자금을 먼저 보면 1,879시간이다. 가장 오래 걸리는 순서는 1,934시간으로 최소 시간의 2.7배다. 조건이 상관되어도 비율 규칙의 순위는 유지되고 모형에서 최소 심사 시간 대비 초과율은 0.0%다. 그림 4는 24개 순서를 모두 보여준다. 합리적인 순서끼리는 차이가 작고, 가장 비싼 확인을 전체 후보에게 처음부터 실시하면 차이가 커진다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 순서 이름 | 확인 순서 | 심사 시간(독립 조건) | 24개 중 순위 | 심사 시간(상관 조건) |
|---|---|---|---|---|
| 비율 규칙 | E > T > M > K | 711 | 1 | 809 |
| 통상 순서 | E > M > T > K | 717 | 2 | 813 |
| 운용 범위 우선 | M > E > T > K | 764 | 4 | 860 |
| 자금 우선, 이후 비율 규칙 | K > E > T > M | 1,879 | 19 | 1,910 |
| 가장 오래 걸리는 순서 | K > M > T > E | 1,934 | 24 | 1,945 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. E는 자격, M은 운용 범위, T는 투자 시기, K는 자금 출처다. 상관 조건 열에는 조건 간 요인 0.5를 적용했다.
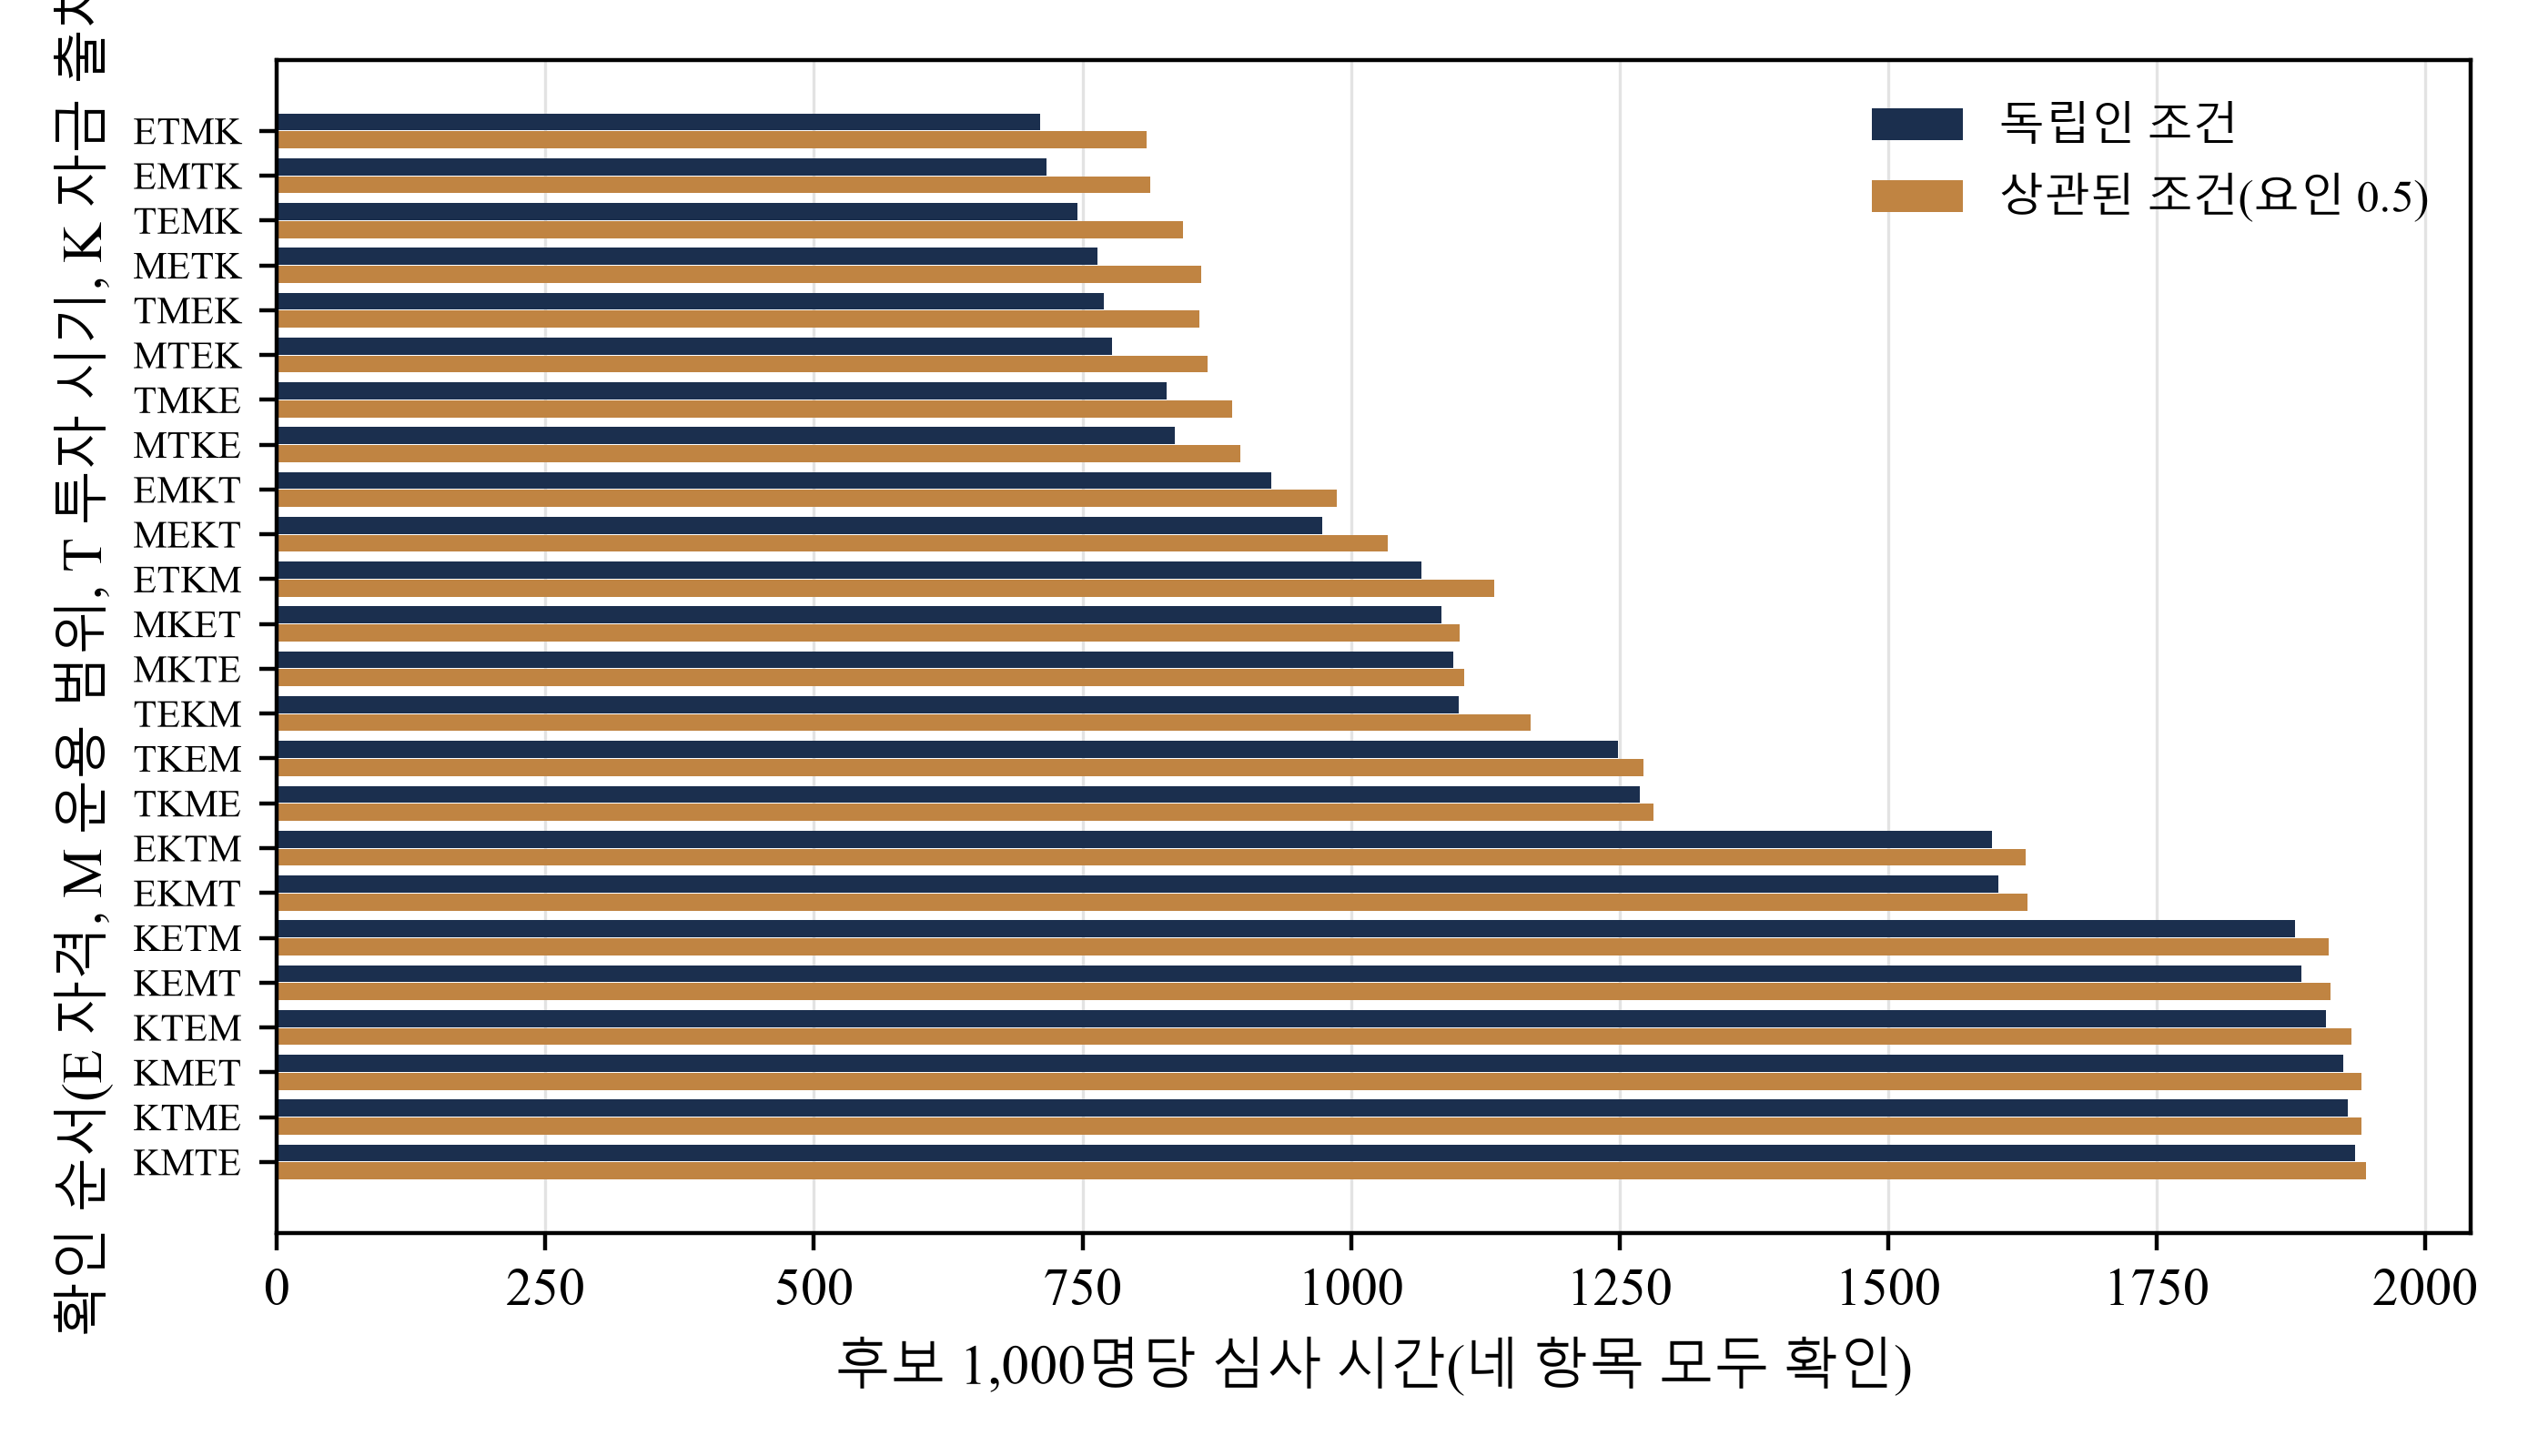
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 독립 조건의 심사 시간으로 정렬했다.
15 절약한 미팅의 가치가 확인 비용과 놓친 확약 가치를 합한 값보다 클 때 항목을 추가한다
식 4는 확인을 통해 피한 미팅의 기대가치를, 확인에 걸린 시간과 탈락 및 지연으로 잃는 확약의 기대가치에 견준다. 업무 시간 기록으로 확인과 미팅의 비용을 산정할 수 있다. 의사결정자는 확약에 어떤 가치를 부여했는지 명시하고 타당한 범위에서 결정을 시험해야 한다. 일반적인 자금 조달 활동의 기록에는 탈락한 후보에 대한 증거가 충분하지 않다. 표본 검증으로 탈락한 후보 중 투자 가능했던 비중을 추정할 수 있다. 그중 얼마나 많은 후보가 서명했을지 추정하려면 법이 허용하는 별도의 후속 연구를 설계해야 한다.
식 4에서 a는 해당 확인에 도달한 후보의 비중, φₐ는 그중 투자 가능 후보의 비중, rⱼ는 확약할 수 없는 후보를 해당 확인에서 탈락시킬 확률이다. dⱼ는 해당 확인의 지연 일수, ρ는 기존 정책의 확인에 따른 지연 후에도 투자 가능 기간이 남아 있는 후보의 비중이다. 나머지 기호의 뜻은 앞과 같다. 식 4b의 좌변은 확약할 수 없는 후보와의 미팅을 피해서 얻는 가치다. 우변은 확인 비용에 투자 가능 후보 탈락의 순비용을 더한 값이다. 이 순비용은 놓친 확약의 가치에서 절약한 미팅의 가치를 뺀 값이다.
가장 순가치가 높은 정책에 투자 시기 확인을 추가하면 순가치는 1,164시간, 자금 확인을 추가하면 924시간 줄어든다. 모형은 두 결과를 직접 계산해 확인했다. 표 8과 그림 5는 확약 한 건의 가치를 바꿔 비교한다. 낮은 가치에서는 세 항목을 확인하는 정책이 가장 유리하며 투자 가능 후보의 26.7%를 놓친다. 165시간을 넘으면 자격 확인 후 운용 범위 확인이, 504시간을 넘으면 운용 범위만 확인하는 정책이, 830시간을 넘으면 자격만 확인하는 정책이 가장 유리하다. 1,040시간을 넘으면 심사를 하지 않는 경우가 가장 유리하다. 마지막 전환점은 모형상 미팅 한 건의 비용의 173배다. 비교는 제시된 입력값으로 모의실험한 대안에 한정되며, 의무 확인은 선택 대상이 아니다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 확약 가치(시간) | 순가치 최대 정책 | 놓친 투자 가능 후보 | 피한 확약 불가 미팅 | 확약 건수 | 순가치 |
|---|---|---|---|---|---|
| 25 | 자격, 투자 시기, 운용 범위 순으로 확인 | 26.7% | 91.0% | 26.2 | −804 |
| 50 | 자격, 투자 시기, 운용 범위 순으로 확인 | 26.7% | 91.0% | 26.2 | −150 |
| 100 | 자격, 투자 시기, 운용 범위 순으로 확인 | 26.7% | 91.0% | 26.2 | 1,159 |
| 200 | 자격 확인 후 운용 범위 확인 | 12.9% | 75.8% | 31.1 | 3,948 |
| 400 | 자격 확인 후 운용 범위 확인 | 12.9% | 75.8% | 31.1 | 10,169 |
| 800 | 운용 범위 확인 | 10.2% | 67.5% | 32.1 | 22,895 |
| 1,600 | 심사 없음 | 0.0% | 0.0% | 35.7 | 51,120 |
| 3,200 | 심사 없음 | 0.0% | 0.0% | 35.7 | 108,240 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 가치는 애널리스트 시간으로 표시한다. 나머지 입력값은 기본값을 유지했다.
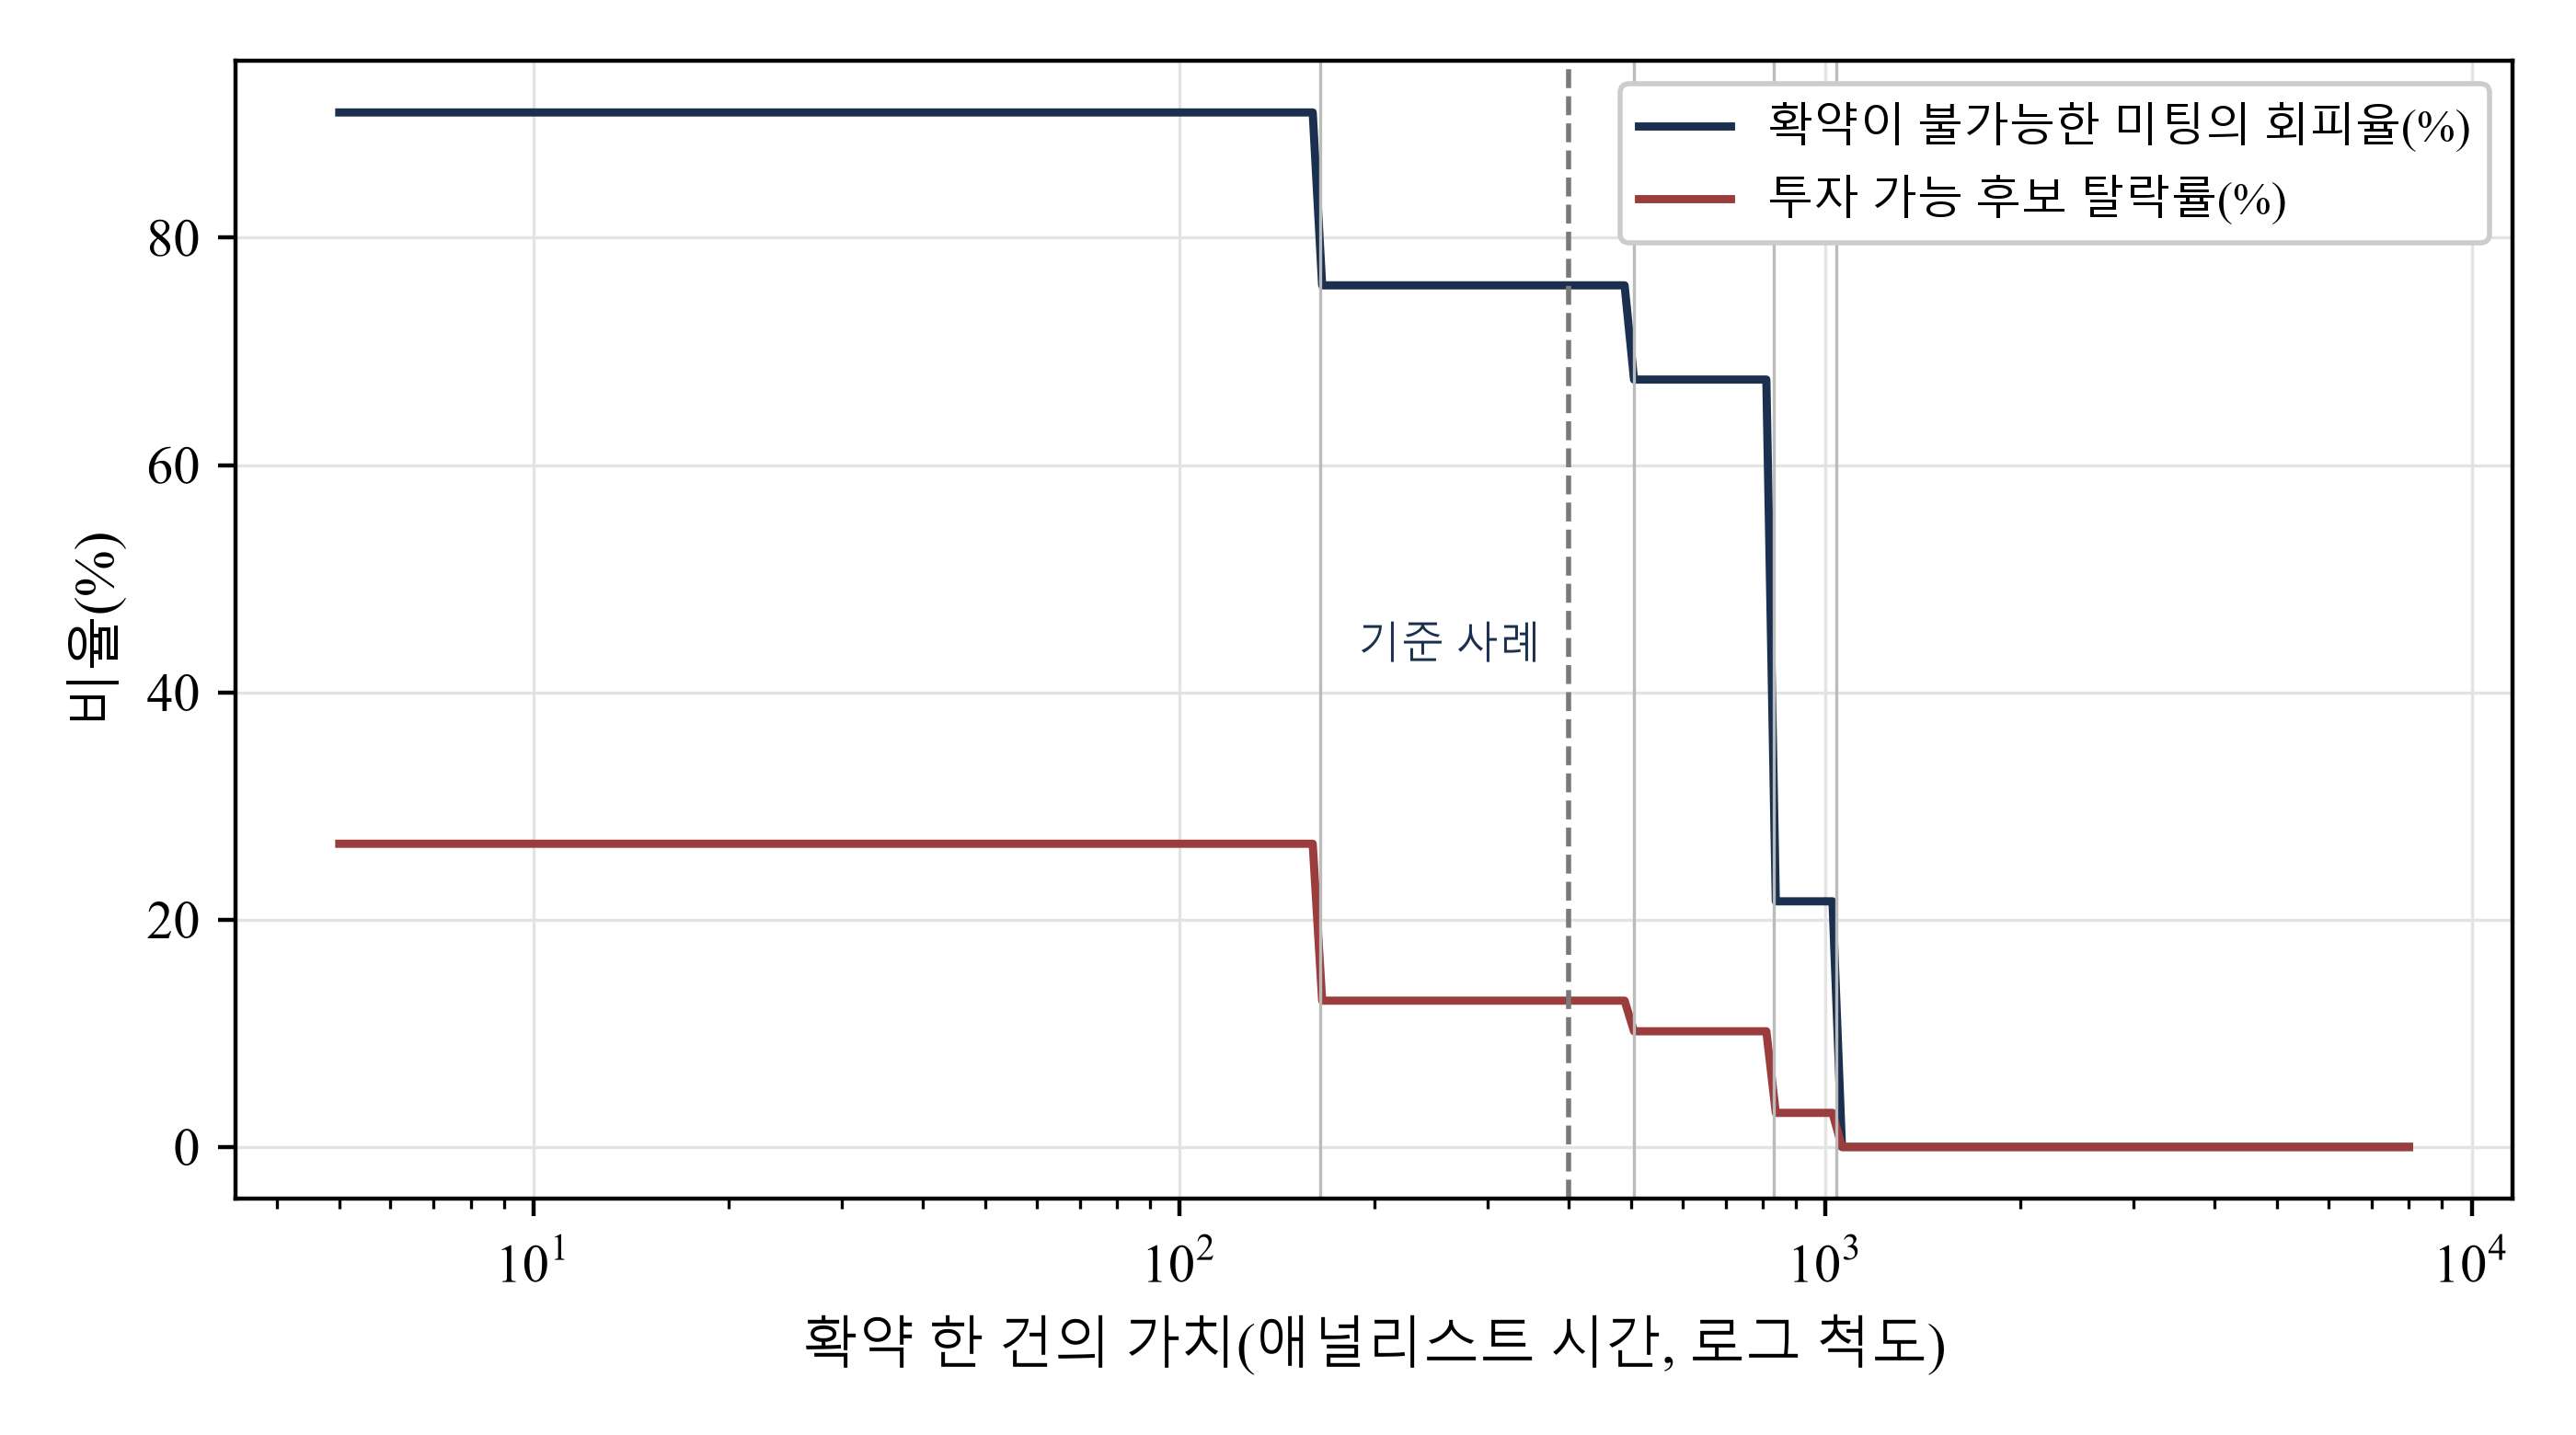
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 수직선은 가장 유리한 정책이 바뀌는 지점이다.
16 스트레스 시나리오마다 자금 조달 주체가 관측할 수 있는 지표에 다른 변화가 나타난다
표 9는 기본 정책인 자격 확인 후 운용 범위 확인을 고정한다. 한 번에 입력값 하나를 바꾼 뒤 그 조건에 가장 유리한 정책을 제시한다. 첫 스트레스 시나리오는 조건 간 단일 요인 상관계수를 0.5로 설정한다. 투자 가능 후보 비중은 기본 비중의 약 2.0배인 23.7%가 된다. 운용 범위만 확인하는 정책이 가장 유리하며, 기본 정책을 유지하면 그에 비해 순가치가 2.0% 낮아진다. 관측 지표에서는 미팅당 확약률이 높아지고, 이전 확인을 통과한 후보 중 다음 확인을 통과하는 비율도 높아진다. 비용 기준의 확인 순서는 바뀌지 않는다.
오래된 운용 범위 기록이 위험한 경우다. 이 시나리오의 민감도는 0.70, 특이도는 0.80이다. 통과율은 31.7%에서 30.2%로 소폭 하락해 관리자가 알아차리기 어렵다. 투자 가능 후보 탈락률은 12.9%에서 32.2%로 높아지며, 기본 정책을 유지하면 최적 정책 대비 순가치가 16.4% 낮아진다. 조달 시장이 위축돼 운용 범위 부합률과 적기 집행 가능 비중이 모두 0.25로 떨어지면 기본 정책의 순가치는 2,548시간으로 내려간다. 심사를 하지 않을 때는 −900시간이며, 최적 정책은 투자 시기 확인을 추가한다. 투자 가능 기간이 더 빨리 끝나면 두 항목 정책의 최적 대비 가치 손실은 0.0%로 변화가 거의 없다. 네 항목 전체를 확인할 때는 투자 가능 후보 탈락률이 38.1%로 높아진다.
확인되지 않은 자기 신고를 받아 자격 확인의 특이도가 0.55로 낮아지면 통과율은 34.0%로 높아진다. 미팅당 확약률은 9.8%에서 9.1%로 낮아지고 확약은 31.1건을 유지한다. 통과율이 오르고 미팅당 확약률이 떨어져도 확약을 놓치지 않는 경우다. 이 두 패턴을 구분할 수 있다. 민감도가 떨어지면 통과율이 조금 낮아지며 관측되지 않는 확약 손실이 생긴다. 특이도가 떨어지면 통과율은 높아지고 미팅당 확약률은 낮아진다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 스트레스 시나리오 | 통과율 | 미팅당 확약률 | 확약 건수 | 기본 정책 유지 시 순가치 | 재산정한 최적 정책 | 재산정한 최적 순가치 | 최적 대비 가치 손실률 |
|---|---|---|---|---|---|---|---|
| 기본 시나리오 | 31.7% | 9.8% | 31.1 | 10,169 | 자격 확인 후 운용 범위 확인 | 10,169 | 0.0% |
| 조건 간 상관관계(요인 0.5) | 34.7% | 17.8% | 61.9 | 22,321 | 운용 범위 확인 | 22,785 | 2.0% |
| 오래된 운용 범위 기록(민감도 0.70, 특이도 0.80) | 30.2% | 8.0% | 24.2 | 7,491 | 자격 확인 | 8,966 | 16.4% |
| 위축된 시장(운용 범위 부합 0.25, 적기 집행 가능 0.25) | 25.4% | 4.4% | 11.1 | 2,548 | 자격, 투자 시기, 운용 범위 순으로 확인 | 2,778 | 8.3% |
| 투자 가능 기간 조기 종료(일별 위험률 0.010) | 31.7% | 9.7% | 30.9 | 10,069 | 자격 확인 후 운용 범위 확인 | 10,069 | 0.0% |
| 확인되지 않은 자기 신고(자격 확인 특이도 0.55) | 34.0% | 9.1% | 31.1 | 10,003 | 운용 범위 확인 | 10,068 | 0.6% |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 기본 정책은 자격 확인 후 운용 범위 확인이다. 순가치는 후보 1,000명당 애널리스트 업무 시간으로 나타낸다. 가치 손실률은 다시 선택한 최적 정책 대비 순가치 부족분을 뜻한다.
17 심사 대상을 자금 조달 주체가 고르면 심사군과 비심사군의 비교가 효과를 왜곡한다
자금 조달 주체가 의심스러운 후보만 심사하면 심사군의 확약률이 낮게 나타난다. 이 결과를 보고 심사로 인해 확약이 줄었다고 판단할 수 있다. 이 비교에는 심사 효과와 심사를 받게 된 이유가 섞인다. 모형은 기록된 등급(강함 또는 약함)과 기록되지 않은 신호(긍정 또는 부정)로 이 상황을 구성한다. 두 변수는 투자 가능 비중과 심사를 받을 확률에 모두 영향을 준다. 모형에서 가장 유리한 정책의 실제 효과는 후보 1,000명당 확약 −4.60건이다. 더 자세히 확인할 후보를 고르는 일상적 판단만으로도 이런 편향이 생길 수 있다.
식 5에서 Y는 후보당 확약, A는 후보가 심사를 받았을 때 1, x는 기록된 등급, wₓ는 그 등급의 모집단 비중을 뜻한다. 두 번째 추정량은 층화한 역확률 가중치를 사용한다. 기록된 특성이 배정에 영향을 주지 않는 가상 모집단을 구성하는 방식이다. 결측 자료의 가중치 방법에 관한 문헌은 선택을 설명하는 모수 모형이 잘못 설정되면 결과에 큰 편향이 생길 수 있다고 지적한다. [14] 가중치는 기록된 특성으로 인한 편향만 보정한다.
표 10에 결과가 나와 있다. 의심스러운 후보를 심사하면 단순 비교 추정치는 실제 효과 −4.60의 6.4배에 해당하는 −29.51이다. 기록된 등급을 보정해도 −20.13으로 실제 효과의 4.4배다. 선호 후보를 심사하면 단순 추정치 20.51과 보정 추정치 10.98이 모두 실제 효과와 부호가 반대다. 무작위 배정에서는 −4.60을 회복한다. 기록되지 않은 신호가 심사 대상 선정과 확약서에 서명할 확률 모두에 영향을 주므로 보정에 실패한다. 기록된 자료만 가중하는 방식으로는 이 편향을 제거할 수 없다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 배정 기준 | 심사 대상 비중 | 실제 효과 | 단순 비교 | 기록된 등급 보정 |
|---|---|---|---|---|
| 의심스러운 후보만 심사 | 52% | −4.60 | −29.51 | −20.13 |
| 선호 후보만 심사 | 43% | −4.60 | 20.51 | 10.98 |
| 무작위 배정 | 50% | −4.60 | −4.60 | −4.60 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 자격 확인 후 운용 범위를 확인하는 정책의 효과다. 모의 표본을 사용하는 대신 기댓값을 정확히 계산했다.
18 표본 변동성이 확약 손실을 가릴 수 있다
순가치가 가장 높은 정책에서 확약은 후보 1,000명당 정확히 4.60건 줄어 35.7건에서 31.1건이 된다. 실제 자금 조달 과정에서 확약 수는 무작위로 변동한다. 표 11은 가장 유리한 정책과 무심사 정책을 4,000회 비교한다. 집단당 후보 수는 250명부터 10,000명까지이며 난수 시드는 20261014다. 집단당 1,000명에서 관측 차이의 5~95백분위 범위는 후보 1,000명당 −18.0건에서 9.0건까지다. 반복 모의실험의 32%에서 심사군 확약 수가 비심사군과 같거나 많다.
절약한 시간은 표본에 따른 변동이 훨씬 작다. 집단당 1,000명에서는 후보 1,000명당 3,575시간에서 3,874시간을 절약한다. 이 범위의 폭은 평균의 약 8%다. 따라서 한 번의 자금 조달 과정에서 두 효과를 확인하기는 어렵다. 절약은 한 번의 사례에서도 보이며, 확약 손실은 큰 규모에서도 식별하기 어렵다. 한 집단의 결과만 보고하면 시간 절약은 심사의 성과로, 놓친 확약은 우연으로 해석하기 쉽다. 그림 6은 집단 규모별 차이의 분포를 보여준다.
검정력 80%, 양측 유의수준 5%에서 예시 시험에는 집단당 약 23,988명과 애널리스트 198,450시간이 필요하다. 집단당 10,000명이어도 모의실험의 4%에서는 심사군 확약 수가 비심사군과 같거나 많다. 필요 표본 수는 기본 확약률과 두 집단의 차이에 따라 달라진다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 집단당 후보 수 | 평균 차이 | 5~95백분위 | 심사군의 확약 수가 같거나 많은 경우의 비중 | 절약 시간(5~95백분위) |
|---|---|---|---|---|
| 250 | −5.0 | −32.0~20.0 | 42% | 3,428~4,017 |
| 500 | −4.6 | −24.0~14.0 | 39% | 3,513~3,938 |
| 1,000 | −4.4 | −18.0~9.0 | 32% | 3,575~3,874 |
| 2,000 | −4.5 | −13.5~5.0 | 22% | 3,623~3,831 |
| 5,000 | −4.6 | −10.2~1.2 | 11% | 3,663~3,791 |
| 10,000 | −4.6 | −8.8~−0.4 | 4% | 3,682~3,775 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 행당 4,000회 반복했다. 확약의 평균 차이(심사군에서 비심사군을 뺀 값)와 절약 시간은 후보 1,000명당 수치다.
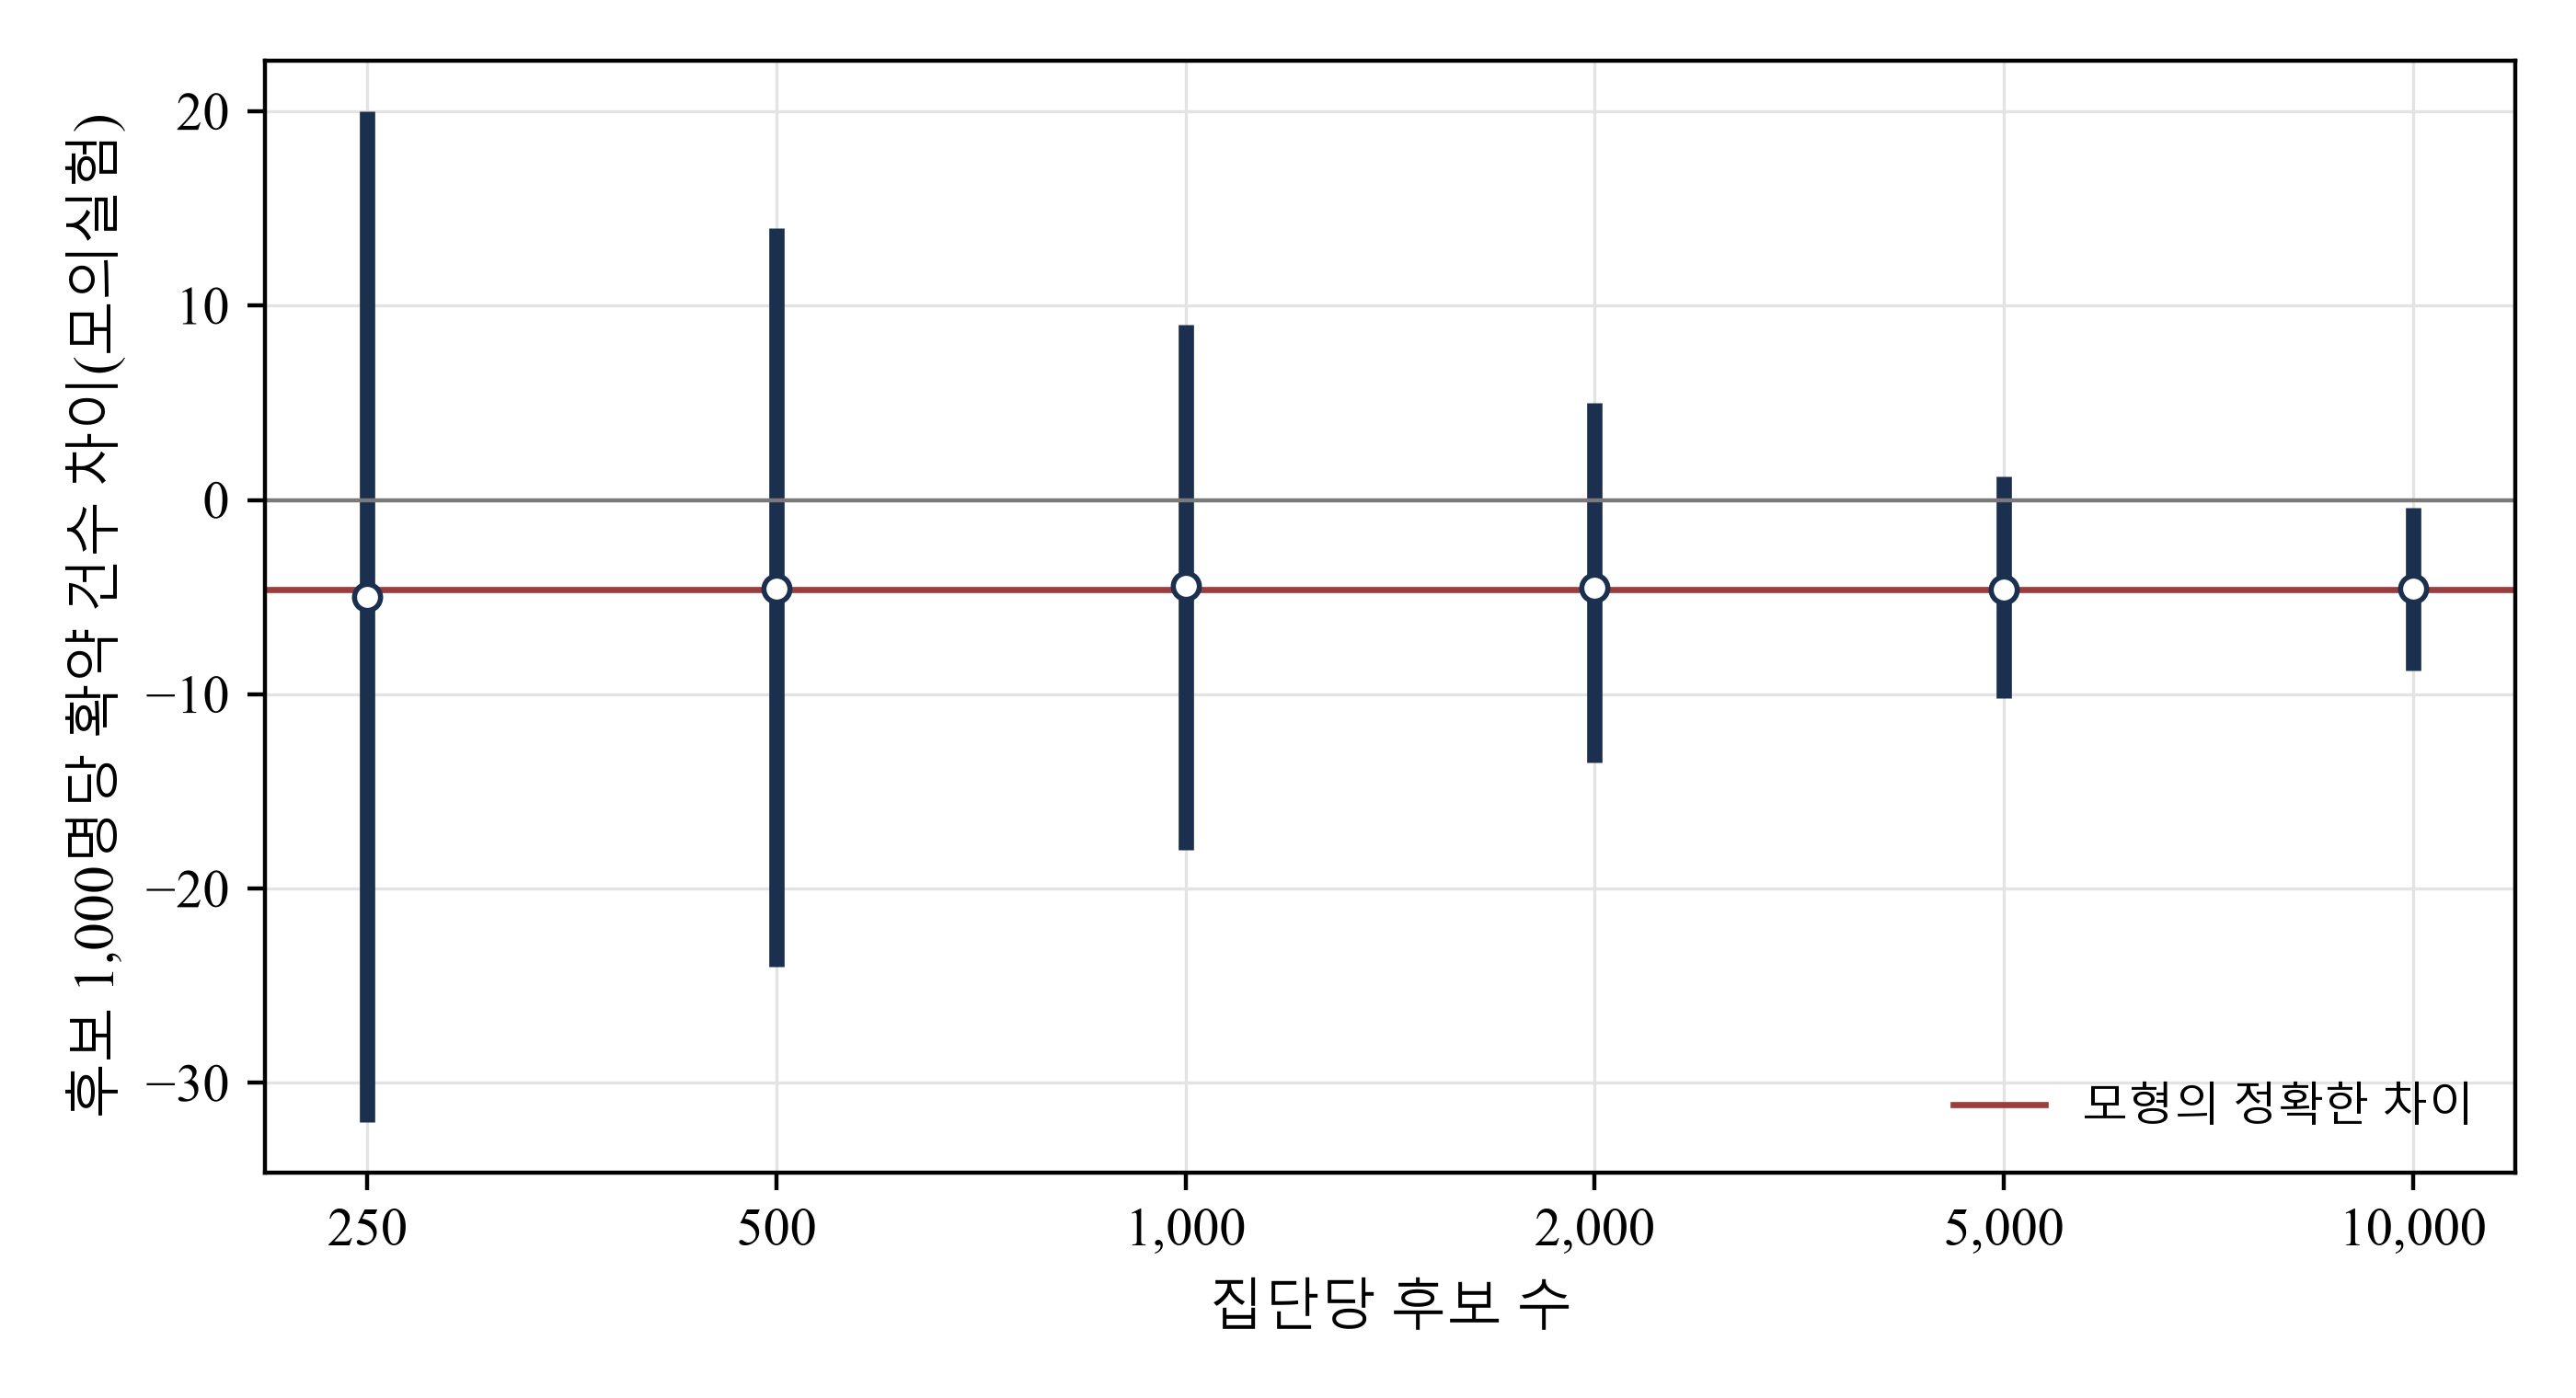
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 막대는 반복 실험 4,000회의 5~95백분위 범위이고, 선은 정확한 차이다. 차이는 후보 1,000명당 심사군과 비심사군의 확약 건수 차이(심사군에서 비심사군을 뺀 값)다.
19 시점이 기록된 자료와 두 종류의 연구 표본
모의실험은 실제 심사가 야기하는 손실을 확인할 수 없다. 참여자의 동의를 받은 연구에서 자료를 적시에 기록하면 손실을 추정할 수 있다. 분석 단위는 후보와 자금 조달 건의 조합이다. 같은 투자자가 한 건에는 투자할 수 있어도 다른 건에는 투자할 수 없기 때문이다. 각 기록에는 후보 목록에 넣은 날짜, 확인 항목별 날짜와 결과, 미팅 요청 및 미팅 날짜, 서명 또는 철회까지의 모든 후속 단계를 기록한다. 자격, 투자 시기, 자금 조건은 시점에 따라 달라지므로 날짜를 남겨야 한다. 표 12에 설계를 제시한다.
자료를 수집하거나 누구에게든 연락하기 전에 해당 관할권의 법률 검토를 받는다. 각 활동에 적용되는 고지, 처리의 법적 근거, 마케팅 규정, 보관 기간 및 동의 요건을 판단한다. [7, 8, 9] 해당되는 경우 법인 가입자와 개인 가입자를 구분한다. 개인 식별자 접근을 제한하고, 법이 허용하는 범위에서 이의를 반영하는 데 필요한 최소한의 연락 차단 정보만 기록한다. 연락 권한과 투자 제안을 받을 자격은 사업상 적합성과 별도 항목으로 관리한다.
표본 추출 절차를 두 가지로 나눈다. 심사의 판별 정확도를 측정하려면 각 확인 단계에 도달한 후보 중 통과자와 탈락자를 무작위로 뽑는다. 양쪽 모두 같은 정밀 검증 절차로 상태를 확인하고, 가능하면 검증 담당자에게 최초 심사 결과를 알리지 않는다. 사업상 결과를 측정하려면 재량에 따른 사업상 확인에서 탈락했고 별도의 검토에서 연락을 허가받은 후보만 후속 연락에 무작위로 배정한다. 투자 제안 수령 자격, 마케팅 연락 권한, 의무 준수 확인은 양쪽 집단에 그대로 적용한다. 배정 방식, 관측 기간, 비용 한도를 사전 등록한다. 최초 배정을 기준으로 분석하며 미확정 결과와 미관측 결과는 따로 보고한다.
첫 기록을 입력하기 전에 결과를 정의한다. 적격 미팅은 사후 검증에서 투자 가능하다고 분류된 상대와 진행한 미팅이다. 실사 진전은 상대가 문서를 요청하거나 데이터룸 접근을 신청한 시점에 기록한다. 서명된 확약은 구속력 있는 서면 청약 또는 거래 조건에 대한 구속력 있는 서면 승낙이다. 서명일을 기준으로 집계한다. 철회, 거절, 미응답은 이유와 함께 기록한다. 이 세 결과를 순서대로 보면 심사가 후보의 진행에 영향을 준 단계를 파악할 수 있다. 정책 선택은 서명된 확약을 기준으로 한다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 항목 | 세부 내용 |
|---|---|
| 분석 단위 | 후보와 조달 건의 조합. 법인 식별자와 개인 연락처 식별자는 분리 |
| 동의 및 고지 | 처리 근거, 고지, 적용되는 연락 권한을 기록. 수신 거부 관련 자료는 법이 허용하는 필요한 범위에서만 보관 |
| 시점 기록 | 후보 등록, 항목별 확인 결과, 미팅 요청, 미팅, 실사, 조건 논의, 서명 또는 철회 |
| 결과 | 1차: 지정 기간 내 서명된 확약. 2차: 적격 미팅, 실사 진전, 업무 시간 |
| 표본 추출 및 배정 | 통과자와 탈락자 모두 표본 검증. 연락 허가를 별도로 받은 사업상 탈락자에 한해 허용된 후속 연락을 무작위 배정 |
| 표본 크기 | 전체 자금 조달 규모와 별도로 다음 절의 검증 표본 및 별도 비교군 계산에 따라 설정 |
| 분석 계획 | 판별 지표에는 표본 가중치를 적용. 후속 연락은 최초 배정 기준으로 분석. 결과 관측 기간을 명시 |
| 관리 체계 | 결과 정의를 사전 등록하고, 관할권별로 법률 검토를 받으며, 독립 담당자가 무작위 배정 기록을 보관 |
MatchPoint 분석 틀. 제안된 설계로, 연구는 아직 수행하지 않았고 데이터도 보유하지 않았다.
20 심사 정확도와 놓친 확약을 측정하기 위한 표본 설계
탈락한 후보가 투자 가능할 확률과, 허용된 미팅을 제안했을 때 서명된 확약에 이를 확률을 구분한다. 모형에서 가장 유리한 정책은 후보의 68.3%를 한 개 이상의 확인에서 탈락시킨다. 그중 2.2%가 투자 가능 후보에 해당한다. 동일한 확약 전환율을 가정하면 모형에서 탈락자의 확약률은 0.66%다. 표 13은 세 가지 예시 조사 예산을 비교한다. 모형 입력값을 적용한 두 집단 비교에는 집단당 약 23,988명과 198,450시간이 필요하다.
별도의 표본에서 연락이 허용되고 후속 미팅 제안에 배정된 후보 전원을 고정된 관측 기간에 추적하면, 미팅을 거절한 경우를 포함한 서명 확약률을 추정할 수 있다. 예시 정밀도 계산에서는 1,013건의 관측을 완료하는 데 6,077시간이 든다고 가정한다. 탈락자 중 투자 가능 비중을 추정하는 정밀 기록 검증에는 예시로 검증 831건과 1,246시간을 적용한다. 민감도 측정에 필요한 추가 통과자 검증의 비용은 이 수치에 포함하지 않았다. 계획 수치는 표본 구성, 가정한 결과 발생률, 후속 연락 완료 비용에 따라 달라진다. 발생이 드문 결과의 경우, 희소 사건에 적합한 구간과 독립적인 검토를 거쳐 연락이 허가된 집단의 예상 발생률을 사용해 정밀도를 다시 계산한다.
특정 확인의 민감도를 추정하려면 통과자 및 탈락자 표본에서 정밀 검증으로 투자 가능하다고 확인된 인원을 집계한다. 각 표본 추출 확률을 이용해 두 집단 전체를 대표하도록 가중치를 적용한다. 가중한 투자 가능 통과 인원을 가중한 투자 가능 통과·탈락 인원의 합으로 나눈다. 탈락자만 검증하면 그중 투자 가능 비중은 추정할 수 있으나 분모에 필요한 통과 인원이 빠진다. 정밀 검증 과정에서 판단이 엇갈린 사례, 미확정 사례, 표본 오차를 보고한다. 각 단계에 도달한 후보에게 같은 방법을 적용한다. 이 후보들은 앞선 확인을 이미 통과했다. 확약 결과는 연락 허가를 받은 모집단의 후속 실험으로 추정한다. 확약률을 다른 탈락 후보에게 확대 적용하려면 가정을 명시하고 민감도를 분석한다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 설계 | 추정 대상 | 필요 후보 수 | 소요 시간 | 한계 |
|---|---|---|---|---|
| 두 집단 시험: 심사군과 비심사군 비교 | 두 집단의 확약 건수 차이 | 집단당 23,988명 | 198,450 | 전체 자금 조달 활동에 해당하는 규모에서만 확약 손실을 식별 |
| 재량에 따른 확인에서 탈락하고 연락이 허용된 후보에게 후속 미팅 제안을 무작위로 배정 | 연락 허가 집단의 확약률(예시 오차 한계 0.5%포인트) | 1,013 | 6,077 | 독립적인 검토를 거쳐 연락이 허가된 집단에만 적용 |
| 무작위로 뽑은 탈락 후보를 정밀 검증 | 탈락자 중 투자 가능 후보 비중(오차 1%포인트 이내) | 831 | 1,246 | 투자 가능 조건을 측정하며 확약 전환은 측정하지 않음 |
MatchPoint의 가상 모집단 분석. 명시된 입력값을 사용한 모형 결과이며 관측 결과는 아니다. 신뢰수준 95%의 정규근사와 검정력 80%의 두 집단 시험을 사용한다. 표본 검증 한 건에는 1.5시간을 적용한다.
21 계산 결과는 정확히 일치하며 독립 모의실험 결과도 부합한다
모형은 37개 검증 항목을 확인하고 집계한다. 독립 및 상관 조건에서 조건 충족 패턴의 확률 합은 1이다. 상관 조건에서 각 조건의 한계 충족 비율은 유지된다. 전체 미팅 수는 확약이 불가능한 미팅과 투자 가능 후보와의 미팅의 합이며, 65개 정책 모두에서 성립한다. 투자 가능 후보 잔존율은 민감도의 곱에 지연 계수를 곱한 값이다. 비율 규칙은 24가지 순서를 전수 비교해 검증한다. 식 4의 닫힌형 한계가치 산식은 최적 정책에 포함되지 않은 각 확인 항목을 추가해 순가치를 직접 계산한 값과 비교한다.
정확 계산과 별도로 수행한 모의실험에서는 각 사례마다 후보 1,500,000명을 추출했다. 네 사례는 독립 조건과 상관 조건에서 두 정책을 각각 적용한 것이다. 미팅 수 또는 미팅을 한 투자 가능 후보 수의 최대 차이는 표준오차의 약 0.7배였다. 심사 시간의 차이는 모든 사례에서 1% 미만이었다. 집단 크기별 반복 시험에는 난수 시드 20261014와 4,000회 반복을 적용한다. 표 14에 검증 항목을 제시한다. 수치는 반올림해 표시하며 계산에는 전체 정밀도를 사용한다. 모의실험은 정확한 계산과 같은 가정에서 표본을 추출해 계산 코드를 검증한다. 두 결과의 일치는 산술과 표본 추출 논리의 일관성만 보여준다.
이 검증은 모형 가정 아래 계산이 일관적임을 보여준다. 모의실험은 심사가 확인하는 것과 같은 조건에서 결과를 생성한다. 의사결정 기준값은 가정한 입력값에 따라 달라진다. 실제 자금 조달에 적용하려면 관측 증거가 필요하다.
표를 가로로 스크롤하면 모든 열을 볼 수 있습니다.
| 검증 항목 | 기대 결과 |
|---|---|
| 조건 충족 패턴의 확률 합은 1 | 독립 및 상관 조건의 결합확률 합이 1이며 오차는 1e-10 이내 |
| 투자 가능 후보 비중 | 네 조건 충족률의 곱(11.9%)과 같음 |
| 정책 전수 열거 | 네 가지 확인 항목의 순서 있는 부분집합 65개 |
| 미팅 수와 시간 관련 항등식 | 65개 정책 모두에서 성립 |
| 투자 가능 후보 잔존율 | 민감도의 곱에 지연 계수를 곱한 값과 같음 |
| 비율 규칙 | 24개 순서 전수 계산에서 산출한 최소 심사 시간과 일치 |
| 확인 항목 추가의 한계가치 산식 | 최적 정책에 없는 각 항목을 추가해 직접 산출한 순가치 변화와 일치 |
| 독립 모의실험 | 네 사례 각각 후보 1,500,000명, 최대 차이는 표준오차의 약 0.7배 |
| 선택 편향 | 전체 특성을 보정하거나 무작위 배정하면 실제 효과가 복원됨 |
| 집단별 반복 모의실험 | 집단 크기별 4,000회 반복, 난수 시드 20261014 |
| 집계한 검증 항목 수 | 37개 검증 통과 |
MatchPoint 분석. 모형을 실행할 때마다 검증을 수행하고 완료한 항목 수를 기록한다.
22 고객에게 절약한 시간, 잃을 위험이 있는 확약, 그 위험 범위를 추정한 검증 결과를 보고한다
미팅 수와 애널리스트 업무 시간의 변화를 보고하고 비교 기간 또는 배정된 대조군을 명시한다. 검증된 분류를 사용해 피한 미팅 중 확약할 수 없는 후보와 진행했을 미팅 수를 추정한다. 잃을 위험이 있는 서명 확약은 허용된 후속 연락 또는 명시한 모형의 전환율 가정을 바탕으로 별도 추정한다. 추정 구간과 의사결정에 사용한 확약 한 건의 가치를 보고한다.
각 확인 항목과 순서, 통과율, 통과층 및 탈락층에서 추출한 표본 비중을 명시한다. 분류를 확정하지 못한 사례와 연락이 허가된 후속 집단 규모도 보고한다. 미팅당 확약 건수를 전체 확약 건수 및 총 시간과 함께 제시한다. 이 측정치가 없으면 계획용 시나리오 결과를 제시하고 관측하지 못한 항목을 밝힌다.
법이 허용하는 선택지 안에서 식 4를 재량에 따른 확인 항목에 적용한다. 문서로 확인한 비용과 예상 손실을 사용하며, 투자 가능 후보를 탈락시킬 위험을 포함한다. 추정 편익이 확약 가치에 민감하면 허가를 받은 시범 연구에서 해당 확인을 시험한다. 근거가 불확실한 결정은 후보를 제외하기 전에 별도로 검토한다.
23 데이터와 AI는 심사 운영에 활용할 수 있다. 자동 분류 결과도 검증해야 한다.
공개 문서에서 투자 운용 조건을 추출하고, 기관을 등록부와 대조하며, 투자 시기 문의 초안을 검토용으로 작성하는 데 자동화를 적용할 수 있다. 다른 입력값이 같을 때 확인 비용이 낮아지면 모형상 가치가 높아진다. 오래된 문서나 잘못된 대조는 오류율에 영향을 준다. 사람이 하는 확인을 대체하기 전에 비용, 지연, 판별 정확도를 함께 평가한다.
해당 단계까지 도달한 후보 중 통과자와 탈락자의 표본을 뽑고, 정밀 검증으로 확정한 분류를 사용해 자동 심사를 평가한다. 표본 추출 확률에 따라 관측치에 가중치를 적용한다. 이전에 미팅한 후보만 시험에 포함하면 거짓 음성률을 결정하는 일부 사례가 빠진다. 검토 가능한 각 결정에 사용한 모형 버전과 시점이 기록된 증거를 보관한다.
사람이 가진 결정 권한을 명확하게 유지한다. 담당자가 정책과 적용 순서, 검증 표본을 승인하고, 상황이 달라진 탈락자를 목록에 다시 넣을지 판단한다. 탈락 시 적용한 확인 항목, 증거와 날짜를 기록하면 운용 범위나 투자 시기가 바뀔 때 재검토할 수 있다. 기록이 없으면 탈락 판단을 검증할 수 없고, 거짓 음성률도 추정할 수 없다. 이 글은 학습된 모형이나 측정된 AI 성과를 보고하지 않는다. 성과 주장을 시험하는 절차를 제시한다.
24 한계와 확인 항목 추가 전에 필요한 증거
저자가 설계한 실험의 구조는 결정론적이다. 네 조건은 이진값이며, 기본 시나리오에서 각 확인의 오류는 독립이다. 미팅한 투자 가능 후보의 확약률은 모두 같다. 실제로는 조건 충족 정도가 다르고 투자자의 운용 범위도 변한다. 모형은 서명 후 거래 종결에 실패하는 비용, 확약이 없었던 미팅에서 생긴 관계의 가치, 심사 문의가 자금 조달 주체에 대한 후보의 인식에 미치는 영향을 포함하지 않는다. 이 요인들은 손익분기점을 어느 방향으로든 바꿀 수 있다.
규제 근거는 일부 규정을 표본으로 선택했다. SEC 규칙, 영국의 고객 분류와 전자 마케팅, DIFC 고객 분류, 아부다비글로벌마켓의 고객확인, UAE 연방 개인정보 보호법과 국제 기준 하나를 다룬다. 사우디아라비아 자본시장 규정과 DIFC 및 ADGM의 별도 데이터 보호 규정은 검토하지 않았다. 두바이 고객 분류에 인용한 판본은 2026년 7월 제51호다. 확인 순서 규칙은 원 연구를 재진술한 2차 문헌에 근거한다. 기준값은 바뀔 수 있으므로 실제 적용에는 현행 규정과 법률 자문이 필요하다. 이 글은 투자, 법률 또는 규제 자문을 제공하지 않는다.
평가할 정책을 고정하고 각 단계에서 통과자와 탈락자를 무작위로 뽑아 검증한다. 가능한 경우 별도로 허용된 후속 연구를 통해 서명된 확약의 잠재적 손실을 평가한다. 관측값과 명시한 확약 가치 범위를 사용해 식 4를 다시 검토한다. 확약 전환을 관측할 수 없다면 타당한 전환율 범위에서 정책 선택이 어떻게 변하는지 보여준다.
참고문헌
- 미국 증권거래위원회. 17 CFR 230.501(a), 적격투자자의 정의. 2025년 연례 CFR, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- 미국 증권거래위원회. 17 CFR 230.506(c), 일반 권유 요건 및 예시적 확인 방법. 2025년 연례 CFR, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- 영국 금융행위감독청. FCA 핸드북 영업행위 규정집, COBS 3.5 전문고객(규칙 3.5.2R 및 3.5.3R). 2026년 11월 19일에 표시된 핸드북 문구. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- 두바이금융서비스청. DFSA 규정집 영업행위 모듈(COB), 통합 버전 COB/VER51/07-26, 2026년 7월, 규칙 2.3.1부터 2.3.8까지. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- 국제자금세탁방지기구. 자금세탁, 테러자금 조달 및 확산금융 방지 국제 기준: FATF 권고. 2026년 6월 개정. 권고 10, 14~15쪽. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- 아부다비글로벌마켓 금융서비스규제청. 자금세탁 방지 및 제재 규정집(AML), 버전 VER11.210526, 제8장 고객확인. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- 영국. 2003년 개인정보 및 전자통신(EC 지침) 규정 제22조, 2026년 2월 5일 발효 개정본. legislation.gov.uk 개정판, 2026년 10월 14일 열람. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- 영국 정보위원회. 이메일을 이용한 직접 마케팅 지침, 2026년 4월 28일 갱신. PECR 이메일 마케팅 규정 준수 방법. 2026년 11월 20일 열람. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- 아랍에미리트. 개인정보 보호에 관한 연방 법률명령 2021년 제45호, 제2조, 제4조 및 제31조. 공식 공개 영문본, 2026년 11월 20일 열람. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER 연구보고서 22587호, 2016년 9월, 표 6 및 거래 검토 단계 부분. 이후 Journal of Financial Economics에 게재. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509~538쪽. 웹페이지의 연구 설명만 검토했고 본문은 검토하지 않았다. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), 1979년 5월, 641~654쪽. 초록만 검토했다. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, 2025년 11월; Discrete Applied Mathematics 377 (2025), 356~369쪽 게재. 직렬 시스템 검사 순서에 관한 Butterworth(1972)를 인용한다. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. and Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14~30쪽(2011년 온라인 공개). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
