
1 Quando la selezione preliminare crea valore
Prima di chiedere un incontro, chi raccoglie capitale deve decidere quali aspetti chiarire per ciascuna controparte dell'elenco iniziale. Ogni verifica preliminare impiega ore di lavoro degli analisti, ritarda il contatto e può escludere una controparte che avrebbe sottoscritto un impegno. Le verifiche considerate riguardano l'idoneità a ricevere l'offerta, la coerenza con il mandato pubblicato, i tempi di disponibilità del capitale e la possibilità di verificare la provenienza dei fondi. Lo studio chiede quali verifiche riducano gli incontri senza perdere controparti in grado di investire e in quale ordine effettuarle. L'assenza di selezione è un riferimento numerico del modello. Nella pratica restano validi i permessi di contatto e le verifiche obbligatorie di idoneità e conformità. Le strategie commerciali di selezione vanno comparate tra le alternative consentite dalla legge.
La domanda è più circoscritta di quella relativa alla graduatoria delle controparti. La graduatoria ordina le controparti in base alla risposta attesa. La verifica preliminare esclude quelle che non potrebbero sottoscrivere un impegno. L'esclusione è definitiva per la campagna e rende permanenti i relativi errori. Una graduatoria modifica solo l'ordine dei contatti. Una controparte esclusa viene ricontattata di rado, quindi i registri di chi raccoglie capitale non mostrano quali controparti escluse avrebbero potuto investire. Le ore risparmiate sono visibili; gli impegni persi restano nascosti.
Lo studio si rivolge a fondatori, direttori finanziari e sponsor che raccolgono capitale privato, e a gestori che raccolgono capitale da limited partner, con una prospettiva sul Golfo e internazionale. Nel Golfo, una lista può includere istituzioni soggette a regole di più giurisdizioni, family office con mandati informali e persone fisiche la cui idoneità dipende dal regime dell'offerente. Le quattro verifiche valgono per tutte le categorie. Le norme che definiscono la prima e l'ultima differiscono per regime. Per questo lo studio esamina i testi normativi prima di costruire il modello.
Il quadro parte da norme pubblicate ed evidenze sulla selezione degli investitori, quindi impiega un esperimento con parametri definiti dall'autore. Lo studio non dispone di un insieme di dati osservati sui contatti e non riporta risultati empirici. Con i parametri indicati, calcola per 65 combinazioni ordinate di quattro verifiche gli incontri evitati, le controparti in grado di investire erroneamente escluse e il valore netto in ore di lavoro degli analisti. L'obiettivo è illustrare il compromesso e specificare quali evidenze dovrebbe raccogliere uno studio con il consenso dei partecipanti prima che un dato numerico possa essere trattato come un risultato di mercato.
2 Il mancato rispetto di una delle quattro condizioni rende l'incontro senza possibilità di impegno; l'esito si misura alla firma
L'esito viene definito prima dello strumento di misurazione. Una controparte può investire in una specifica raccolta se, alla data del contatto, soddisfa quattro condizioni: può ricevere legalmente l'offerta, l'operazione rientra nel suo mandato, dispone di capitale e di un percorso decisionale, e la provenienza dei fondi può essere documentata e verificata. In mancanza di una sola condizione l'incontro non può portare a un impegno. L'esito considerato è l'impegno sottoscritto; lo svolgimento dell'incontro e la manifestazione di interesse non contano come esiti.
La capacità di investire non implica la certezza della firma. Anche dopo aver incontrato una controparte in grado di investire, la probabilità che questa sottoscriva un impegno è inferiore a uno: prezzo, condizioni, esito della due diligence e opportunità concorrenti restano aperti. Il modello separa quindi la possibilità strutturale di sottoscrivere un impegno, che le verifiche preliminari esaminano, dalla conversione commerciale. Il modello mantiene costante tra le strategie la probabilità di sottoscrivere un impegno dopo un incontro con una controparte in grado di investire. Nella pratica, la selezione può cambiare quali controparti in grado di investire arrivano all’incontro o come rispondono. La direzione e l’entità di questo effetto sulla conversione restano sconosciute.
La Tabella 1 illustra le quattro condizioni, l'oggetto di ogni verifica, la sede delle evidenze e chi è tenuto ad adempiere agli obblighi di legge, ove previsti. Solo la prima e l'ultima condizione coinvolgono norme di applicazione generale. Mandato e tempi sono elementi commerciali documentati dalle informazioni e dalle risposte della controparte. La tabella propone uno strumento per la due diligence e non esprime conclusioni su singole controparti. Ogni riga costituisce una condizione per l'esito. Se una controparte non ne soddisfa una, l'incontro non può arrivare a un impegno sottoscritto per la raccolta in questione. L'esperimento valuta più avanti l'ordine in cui svolgere le verifiche.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Condizione | Oggetto della verifica | Dove reperire le evidenze | Obbligo di legge |
|---|---|---|---|
| Idoneità a ricevere l'offerta | Categoria che consente di ricevere l'offerta | Documentazione di classificazione, iscrizione in un registro, attestazione scritta | Offerente o impresa autorizzata |
| Mandato | Coerenza per settore, importo, strumento e area geografica | Documenti del fondo e politica pubblicata | Nessuno; condizione commerciale |
| Tempistica | Capitale disponibile ora e percorso decisionale individuato | Risposta della controparte | Nessuno; condizione commerciale |
| Provenienza dei fondi | Documenti sul titolare effettivo e sulla provenienza dei fondi | Fascicolo di onboarding dell’impresa responsabile | Soggetto regolamentato responsabile, ove applicabile |
Quadro MatchPoint. Schema di registrazione proposto; i riferimenti normativi sono discussi e citati nelle sezioni successive.
3 Negli Stati Uniti l'idoneità si basa su criteri verificabili e la sollecitazione generale richiede di accertarla
La Rule 501(a) prevede più modalità di accesso allo status di accredited investor. In base al criterio del patrimonio netto per le persone fisiche, il patrimonio deve superare 1 milione di USD, individualmente o congiuntamente con il coniuge o una persona a esso equiparata. L'abitazione principale è esclusa dalle attività, e il relativo debito è soggetto a regole specifiche. Il criterio di reddito richiede più di USD 200.000 individualmente o più di USD 300.000 congiuntamente in ciascuno dei due anni precedenti, con la ragionevole aspettativa di raggiungere lo stesso livello nell'anno in corso. Determinati enti possono qualificarsi ai sensi del paragrafo (a)(3) se possiedono attività complessive superiori a 5 milioni di USD e non sono stati costituiti specificamente per acquistare i titoli offerti. È ammesso anche un titolo professionale riconosciuto dalla Commissione e mantenuto in regola. Si tratta di alcune delle categorie previste dalla norma. [1]
La Rule 506(c) consente la sollecitazione generale a determinate condizioni. Tutti gli acquirenti devono essere accredited investors e l'emittente deve adottare misure ragionevoli per verificarne lo status. Per le persone fisiche la norma elenca metodi non esclusivi e non obbligatori. Tra questi figurano l'esame di specifici documenti reddituali dei due anni più recenti e una dichiarazione scritta sul reddito dell'anno corrente. Il metodo patrimoniale prevede specifici documenti recenti su attività e passività e una dichiarazione scritta sulle passività. Un altro metodo ricorre a una conferma scritta di avvenuta verifica recente da parte di un terzo qualificato, come un broker-dealer registrato, un consulente d'investimento registrato presso la SEC, un avvocato abilitato o un certified public accountant. [2]
Una verifica iniziale può individuare la categoria da approfondire e i documenti da richiedere. Prima della vendita, la verifica dell'emittente ai sensi della Rule 506(c) rimane un passaggio distinto. Il modello di prima valutazione non la sostituisce. La norma non indica la quota di soggetti idonei in un elenco iniziale, né accuratezza, costo e durata di una verifica preliminare. L'esperimento imposta questi parametri a fini illustrativi.
4 I criteri di classificazione variano per giurisdizione; una sola verifica non basta per un elenco globale
L'FCA Handbook distingue i clienti professionali di diritto da quelli classificati come professionali su richiesta. I primi includono alcuni soggetti finanziari regolamentati e imprese di grandi dimensioni. Per l'attività MiFID o un'attività equivalente in un paese terzo, l'impresa di grandi dimensioni deve soddisfare due di tre soglie: totale di bilancio di EUR 20 milioni, fatturato netto di EUR 40 milioni e fondi propri di EUR 2 milioni. Per altre attività un criterio prevede almeno GBP 5 milioni di capitale sociale richiamato o patrimonio netto, con riferimento al biennio precedente e disposizioni specifiche per le società del gruppo. In base alle regole generali di classificazione su richiesta, l'impresa valuta competenza, esperienza e conoscenze del cliente. Per l'attività MiFID o equivalente in un paese terzo, applica due dei tre criteri quantitativi. La procedura comprende una richiesta scritta, un avvertimento scritto e una separata presa d'atto per iscritto. Autorità locali e comuni sono soggetti a disposizioni distinte. [3]
Nel Dubai International Financial Centre, prima di prestare un servizio finanziario l'impresa autorizzata deve classificare la persona come cliente al dettaglio, cliente professionale o controparte di mercato. In assenza di altra classificazione, la persona è trattata come cliente al dettaglio. Si considera cliente professionale di diritto anche un'impresa di grandi dimensioni che soddisfi due soglie su tre: totale di bilancio di USD 20 milioni, fatturato netto annuo di USD 40 milioni e fondi propri di USD 2 milioni. La persona fisica sottoposta a valutazione deve avere attività nette di almeno USD 1 milione e aver svolto un'attività professionale pertinente nei due anni precedenti oppure presentare ragionevoli evidenze di esperienza sufficiente. Per l'impresa sottoposta a valutazione occorrono fondi propri o capitale richiamato di almeno USD 1 milione e la stessa valutazione dell'esperienza. Il testo esaminato è la versione consolidata 51 di luglio 2026, vigente alla data della consultazione. Per queste disposizioni il testo coincide con la versione 48 di marzo 2025. [4]
La Tabella 2 affianca i tre regimi. Un investitore idoneo in una giurisdizione potrebbe non poter ricevere la stessa offerta in un'altra. La classificazione dipende sia dal servizio sia dalla controparte. I testi stabiliscono i criteri, ma non precisano come chi raccoglie capitale debba trattare una controparte la cui categoria non è chiara. La normativa saudita sui mercati dei capitali non è stata esaminata nello studio.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Regime | Criterio per le persone fisiche | Criterio per gli enti | Procedura o verifica |
|---|---|---|---|
| Stati Uniti, accredited investor | Patrimonio netto superiore a USD 1 milione o reddito individuale superiore a USD 200 mila (reddito congiunto superiore a USD 300 mila) | Attività complessive superiori a USD 5 milioni; ente non costituito specificamente per acquistare i titoli offerti | Misure ragionevoli di verifica se si ricorre alla sollecitazione generale |
| Regno Unito, cliente professionale | Su richiesta: valutazione qualitativa; due dei tre criteri quantitativi per attività MiFID o attività equivalente in un paese terzo | Due soglie fra EUR 20 milioni, EUR 40 milioni ed EUR 2 milioni per attività MiFID o equivalente in un paese terzo. Per un altro criterio, capitale richiamato o patrimonio netto di GBP 5 milioni | Richiesta scritta, avvertimento e separata presa d'atto |
| DIFC, cliente professionale | Attività nette di almeno USD 1 milione e attività professionale pertinente o valutazione dell'esperienza | Fondi propri o capitale richiamato di almeno USD 1 milione, con valutazione dell’esperienza; oppure impresa di grandi dimensioni classificata di diritto come cliente professionale | Classificazione prima di prestare il servizio |
Testi consultati per lo studio: SEC Rule 501(a) e 506(c) [1, 2]; FCA COBS 3,5, testo vigente dell'Handbook [3]; modulo DFSA Conduct of Business, versione 51, luglio 2026 [4]. Le soglie sono riportate come pubblicate e non costituiscono consulenza sulla classificazione.
5 Chi verifica la provenienza dei fondi e quando lo richiedono le regole di onboarding
La Raccomandazione 10 del Gruppo di azione finanziaria internazionale stabilisce uno standard di adeguata verifica della clientela quando un intermediario finanziario avvia un rapporto d'affari. Prevede di identificare e verificare il cliente, adottare misure ragionevoli per verificare il titolare effettivo, comprendere assetto proprietario e controllo ove applicabile, individuare scopo e natura prevista del rapporto e svolgere un controllo continuativo. Ove necessario, si esamina anche la provenienza dei fondi. Lo standard è attuato mediante misure nazionali. L'edizione consultata è stata modificata nel giugno 2026. [5]
Il regolamento antiriciclaggio ADGM, versione 11, richiede l'adeguata verifica nel momento applicabile ai sensi della Rule 8.2.1, per esempio all'avvio del rapporto o prima dell'operazione o del servizio in questione. La Rule 8.2.2 ammette il differimento della verifica d'identità del cliente e del titolare effettivo se il rischio di riciclaggio è basso ed efficacemente gestito e il rinvio è necessario al normale svolgimento dell'attività. La verifica deve concludersi appena possibile e non oltre 20 giorni lavorativi, nel rispetto delle procedure previste in caso di mancato completamento. L'adeguata verifica rafforzata include, ove applicabile, l'identificazione e la verifica della provenienza dei fondi e dell'origine del patrimonio. [6]
Il soggetto regolamentato responsabile verifica la provenienza dei fondi quando lo richiedono le norme applicabili. Il differimento previsto dalla norma dell’ADGM citata è soggetto a condizioni e riguarda la verifica dell’identità del cliente e del titolare effettivo. Le fonti non fissano il momento in cui chi raccoglie capitale dovrebbe formulare una richiesta preliminare facoltativa. L'esperimento assegna a questa verifica il costo e la durata più alti delle quattro, con sensibilità e ritardo espliciti. Valuta se convenga svolgerla prima di un incontro. La risposta dipende dal costo dell'incontro e dal valore dell'impegno ed è presentata nell'analisi del punto di pareggio.
Il gestore che raccoglie capitale dai limited partner individua il soggetto regolamentato responsabile dell'onboarding e il momento in cui sorgono i relativi obblighi. Il modello confronta tre opzioni: avviare una richiesta preliminare discrezionale sulla provenienza dei fondi prima del primo incontro, concentrarla sulle controparti con maggiori probabilità di proseguire, oppure attendere la discussione delle condizioni. Valuta il costo e il ritardo della richiesta e la perdita di controparti in grado di investire escluse per errore. Il modello non quantifica né modifica gli obblighi di adeguata verifica del soggetto regolamentato.
6 Consenso e norme sul marketing diretto definiscono le condizioni per inviare una richiesta preliminare
Una richiesta sui tempi o di documenti di classificazione può essere inviata per posta elettronica. Quando integra marketing diretto non richiesto nel Regno Unito, la regulation 22 delle Privacy and Electronic Communications Regulations richiede in genere il consenso preventivo degli abbonati individuali, inclusi imprenditori individuali e società di persone ordinarie. Per prodotti o servizi, il soft opt-in richiede specifiche condizioni sulla raccolta dei recapiti, sull'analogia dei prodotti o servizi del mittente e sulla possibilità di opporsi. Un'esenzione distinta per finalità benefiche è estranea al contesto commerciale dello studio. [7, 8] L'ICO chiarisce che i requisiti sul consenso e sul soft opt-in non si applicano agli abbonati aziendali. Il mittente deve comunque identificarsi e fornire un recapito valido per esercitare l'opposizione. Possono inoltre applicarsi obblighi di protezione dei dati quando si trattano dati personali. [8]
Il decreto-legge federale degli Emirati Arabi Uniti n. 45 del 2021 sulla protezione dei dati personali è entrato in vigore il 2 gennaio 2022. L'articolo 2 definisce l'ambito di applicazione, includendo alcuni trattamenti fuori dagli Emirati ed escludendo le imprese e gli stabilimenti nelle zone franche con proprie norme sulla protezione dei dati personali. L'articolo 4 stabilisce la regola sul consenso e le eccezioni previste dalla legge. Il consenso è uno dei possibili fondamenti del trattamento. Lo studio non valuta i distinti regimi di protezione dei dati del DIFC e dell'ADGM. [9]
Il disegno dello studio distingue il permesso di contatto dalla base giuridica del trattamento di dati personali. Il tipo di abbonato incide sull'applicazione delle regole britanniche PECR alla prima email di marketing non richiesta. La richiesta preliminare può costituire essa stessa marketing, a seconda del contenuto e del contesto. Prima di registrare le risposte, chi conduce lo studio dovrebbe determinare la base giuridica applicabile e quale informativa fornire, ove richiesta. Il testo non offre consulenza legale su singole richieste.
Per il disegno dello studio, ogni voce dovrebbe riportare il tipo di abbonato, la data del consenso o dell'informativa ove presenti e un indicatore di soppressione per interrompere i contatti. Prima di cancellare una controparte esclusa serve una decisione sulla conservazione. Le ragioni dell'esclusione costituiscono evidenze per la successiva valutazione della selezione. Il consulente per la protezione dei dati di chi conduce lo studio determina i tempi di conservazione, la base giuridica per mantenere i dati delle controparti escluse e la gestione dei dati delle persone fisiche presso gli investitori.
7 Un'indagine sul venture capital rileva in media 101 opportunità esaminate per operazione conclusa
L'evidenza pubblicata più vicina ai rapporti di avanzamento tra fasi è un'indagine tra investitori istituzionali di venture capital. Gli autori riportano le risposte di 885 investitori di 681 società. Nei dodici mesi precedenti, la mediana per società era di 200 opportunità esaminate e quattro investimenti conclusi. Per ogni operazione conclusa, la società esamina circa 101 opportunità, incontra il management di 28, ne discute 10 con i partner, svolge la due diligence su 4,8 e propone un term sheet a 1.7. La due diligence richiede in media 118 ore nel corso di un processo di closing di 83 giorni. [10]
La Tabella 3 riproduce le fasi della selezione. Gli investitori applicano verifiche selettive e progressive. La maggior parte delle opportunità è scartata prima dell'incontro con il management. I conteggi si riducono a ogni passaggio. L'indagine ricostruisce il percorso dal lato degli investitori: descrive quali società vengono scartate tra quelle che li contattano. Non misura quanti investitori contattati fossero fin dall'inizio impossibilitati a investire in quella raccolta. Il campione riguarda il venture capital; i rapporti non sono direttamente applicabili al credito privato, all'immobiliare o al collocamento di fondi.
In un esperimento randomizzato sul campo svolto su una piattaforma online, il contenuto delle email introduttive è stato variato e si è misurato se gli investitori facevano clic per saperne di più. Le informazioni sul gruppo fondatore hanno inciso maggiormente sull'interesse degli investitori. [11] Lo studio mostra che variare casualmente il contenuto del contatto è praticabile e informativo. L'esito è un interesse manifestato e non la sottoscrizione di un impegno; quindi non identifica quali verifiche escludano controparti capaci di investire. Il disegno proposto riprende la randomizzazione e cambia l'esito misurato.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Fase | Mediana per società nei dodici mesi | Media per operazione conclusa |
|---|---|---|
| Opportunità esaminate | 200 | 101 |
| Incontri con il management | 50 | 28 |
| Esame con i partner | 20 | 10 |
| Due diligence svolta | 12 | 4,8 |
| Term sheet proposto | 5,5 | 1,7 |
| Operazioni concluse | 4,0 | 1 |
Gompers, Gornall, Kaplan e Strebulaev, NBER Working Paper 22587, Tabella 6, colonna di tutte le società [10]. Mediana dei conteggi a ogni fase nei dodici mesi precedenti e media per operazione conclusa. Indagine sugli investitori; esiti della raccolta non misurati.
8 Una regola di ordinamento per verifiche indipendenti
La teoria della ricerca ottimale descrive come esaminare più alternative quando ogni esame ha un costo. Nel 1979 Weitzman mostra che la strategia ottimale segue una semplice regola del prezzo di riserva, calcolato per ogni fonte. [12] Quella letteratura riguarda la scelta dell'alternativa migliore. Nella selezione che richiede il rispetto di tutte le condizioni, la controparte deve superare ogni verifica e il primo esito negativo interrompe il processo. Lo studio non applica la regola del prezzo di riserva e di quel lavoro ha consultato soltanto l'abstract pubblicato.
Il problema più vicino è quello delle verifiche sequenziali in un sistema in serie: si esaminano i componenti uno alla volta, fino al primo esito negativo. Una rassegna recente riporta un risultato di Butterworth: per una funzione in serie con componenti indipendenti, l'ordine ottimale è quello non decrescente del rapporto tra costo della verifica e probabilità di esito negativo. La rassegna indica anche che per i sistemi in serie e in parallelo è ottimale un ordine completo prestabilito. Nei sistemi generali, la soluzione è invece un albero decisionale. [13] La rassegna, poi pubblicata su Discrete Applied Mathematics, è una fonte secondaria sul risultato del 1972. Lo studio non ha consultato il lavoro originale.
Con verifiche indipendenti, per un insieme fisso di controlli l'ordine meno costoso si ottiene ordinandoli per costo diviso per probabilità di esclusione. La regola non valuta gli errori che escludono controparti in grado di investire: in condizioni di indipendenza, il prodotto delle sensibilità non dipende dall'ordine. Il modello verifica la regola su tutti i 24 ordini e poi ne esamina il comportamento quando le condizioni sottostanti sono correlate. Le fonti giustificano la regola sotto le ipotesi indicate. Non forniscono costi o probabilità.
9 Per ogni verifica l'esperimento definisce costo, tasso di superamento, tasso di errore e ritardo
L'esperimento è simulato. Un elenco iniziale di 1.000 controparti viene selezionato con un sottoinsieme ordinato di quattro controlli. Ne risultano 65 strategie, compresa l'assenza di selezione. Ogni verifica esamina una condizione. Se una controparte soddisfa la condizione, la probabilità di superare la verifica è la sua sensibilità. Se non la soddisfa, la probabilità di essere esclusa è la specificità. Gli errori delle verifiche sono indipendenti date le condizioni sottostanti. Lo scenario di stress varia la dipendenza tra le condizioni e mantiene l’indipendenza condizionata degli errori. La Tabella 4 riporta i parametri delle verifiche e la Tabella 5 quelli della popolazione e della decisione.
Tutti i parametri sono definiti dall'autore. Le frequenze ipotizzate fanno sì che l'11,9% delle controparti possa investire. Se si svolge un incontro con una di esse, la probabilità di impegno è 0.30. Un incontro costa 6,0 ore di lavoro degli analisti e a un impegno si attribuisce un valore di 400 ore. Il valore è scelto per collocare il caso base in una fascia in cui la scelta dipende dai parametri e non rappresenta una stima del compenso. La finestra di una controparte in grado di investire si chiude con un tasso di rischio giornaliero pari a 0.002. Ogni giorno di ritardo prima dell'incontro fa perdere una piccola quota di queste controparti. Il ritardo deriva dall'attesa delle risposte nelle verifiche sequenziali.
I parametri di sensibilità e specificità riflettono un possibile ordine di difficoltà. La verifica della classificazione su un registro sbaglia di rado. Il controllo del mandato basato sui documenti sbaglia più spesso perché i documenti possono essere obsoleti o ambigui. La richiesta sui tempi è quella con più errori, in quanto la mancata risposta conta come esito negativo. L'ordine è un'ipotesi e non deriva da dati. Ogni sezione mostra quanto le conclusioni dipendano da queste cifre. Le analisi di pareggio e di stress variano i parametri più rilevanti.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Verifica | Condizione esaminata | Costo (ore per controparte) | Sensibilità | Specificità | Ritardo (giorni) |
|---|---|---|---|---|---|
| Idoneità | La controparte può ricevere legalmente l'offerta | 0,05 | 0,97 | 0,85 | 0 |
| Mandato | Coerenza per settore, importo, strumento e area geografica | 0,40 | 0,90 | 0,88 | 1 |
| Tempistica | Il capitale è disponibile ed esiste un percorso decisionale | 0,30 | 0,85 | 0,80 | 5 |
| Provenienza dei fondi | La provenienza dei fondi può essere documentata e verificata | 1,50 | 0,95 | 0,90 | 7 |
Parametri del modello definiti dall'autore; dati osservati assenti. Il costo è espresso in ore di lavoro degli analisti per controparte. La sensibilità è la probabilità di ammissione quando la condizione è soddisfatta. La specificità è la probabilità di esclusione quando la condizione non è soddisfatta.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Parametro | Valore | Ruolo nel modello |
|---|---|---|
| Controparti per campagna | 1.000 | Scala; tutti i risultati sono espressi per 1,000 controparti |
| Frequenza di idoneità e di verificabilità della provenienza dei fondi | 0.80 e 0.85 | Quota di controparti che soddisfa ciascuna condizione |
| Frequenza di coerenza con il mandato e con la tempistica | 0.35 e 0.50 | Quota di controparti che soddisfa ciascuna condizione |
| Quota in grado di investire | 11,9 % | Prodotto delle quattro frequenze in caso di indipendenza |
| Probabilità di impegno dopo un incontro con una controparte in grado di investire | 0,30 | Uguale per ogni controparte in grado di investire |
| Costo di un incontro | 6.0 ore | Preparazione, incontro e attività successive |
| Valore di un impegno | 400 ore | Esprime in ore il valore degli impegni persi |
| Rischio giornaliero di chiusura della finestra di investimento | 0,002 | Si applica solo alle controparti in grado di investire |
| Parametro di correlazione delle condizioni | 0 (caso base); 0.5 (stress) | Struttura gaussiana a un fattore |
Parametri del modello definiti dall'autore; dati osservati assenti. Le ore sono ore di lavoro degli analisti.
10 La quota mantenuta dipende dal prodotto delle sensibilità; il valore netto considera gli incontri evitati e gli impegni persi
Una controparte in grado di investire soddisfa tutte e quattro le condizioni. Supera quindi ogni verifica con una probabilità pari alla sensibilità della verifica. L'equazione 1 definisce la quota in grado di investire e la parte di tale quota che arriva a un incontro con una data strategia. Il fattore di ritardo tiene conto delle finestre che si chiudono durante le verifiche. L'equazione 2 esprime le ore previste di selezione e il valore netto in ore di lavoro degli analisti. Entrambe sono attese calcolate esattamente sull'elenco iniziale dalla probabilità congiunta delle quattro condizioni. I risultati sono espressi per 1.000 controparti, così da poterli ridimensionare per campagne di qualsiasi dimensione.
Nell'equazione 1 pₖ è la quota di controparti che soddisfa la condizione k. Se le condizioni sono indipendenti, φ è la quota in grado di investire. Il pedice π indica una strategia, cioè un insieme ordinato di verifiche. Per la verifica j, sⱼ è la sensibilità, λ è il tasso di rischio giornaliero di chiusura della finestra di investimento e D è il ritardo complessivo delle verifiche, in giorni. R è la quota di controparti in grado di investire che si arriva a incontrare. La necessità di superare tutte le verifiche implica che aggiungerne una può solo ridurre R.
Nell'equazione 2, N è il numero di controparti, c₍ₖ₎ è il costo in ore della verifica in posizione k e Aₖ è la probabilità che una controparte rimanga nel processo dopo quella verifica, con A₀ pari a uno. S rappresenta le ore di selezione. U rappresenta il valore netto: v è il valore di un impegno in ore, q è la probabilità che una controparte incontrata e in grado di investire sottoscriva un impegno e m è il costo di un incontro. L'ultimo termine addebita il costo di tutti gli incontri svolti, compresi quelli senza possibilità di impegno. I risultati sono valori attesi calcolati esattamente. Una simulazione serve da verifica indipendente.
11 Verificare prima l'idoneità e poi il mandato evita il 75.8% degli incontri senza possibilità di impegno ed esclude il 12.9% delle controparti in grado di investire
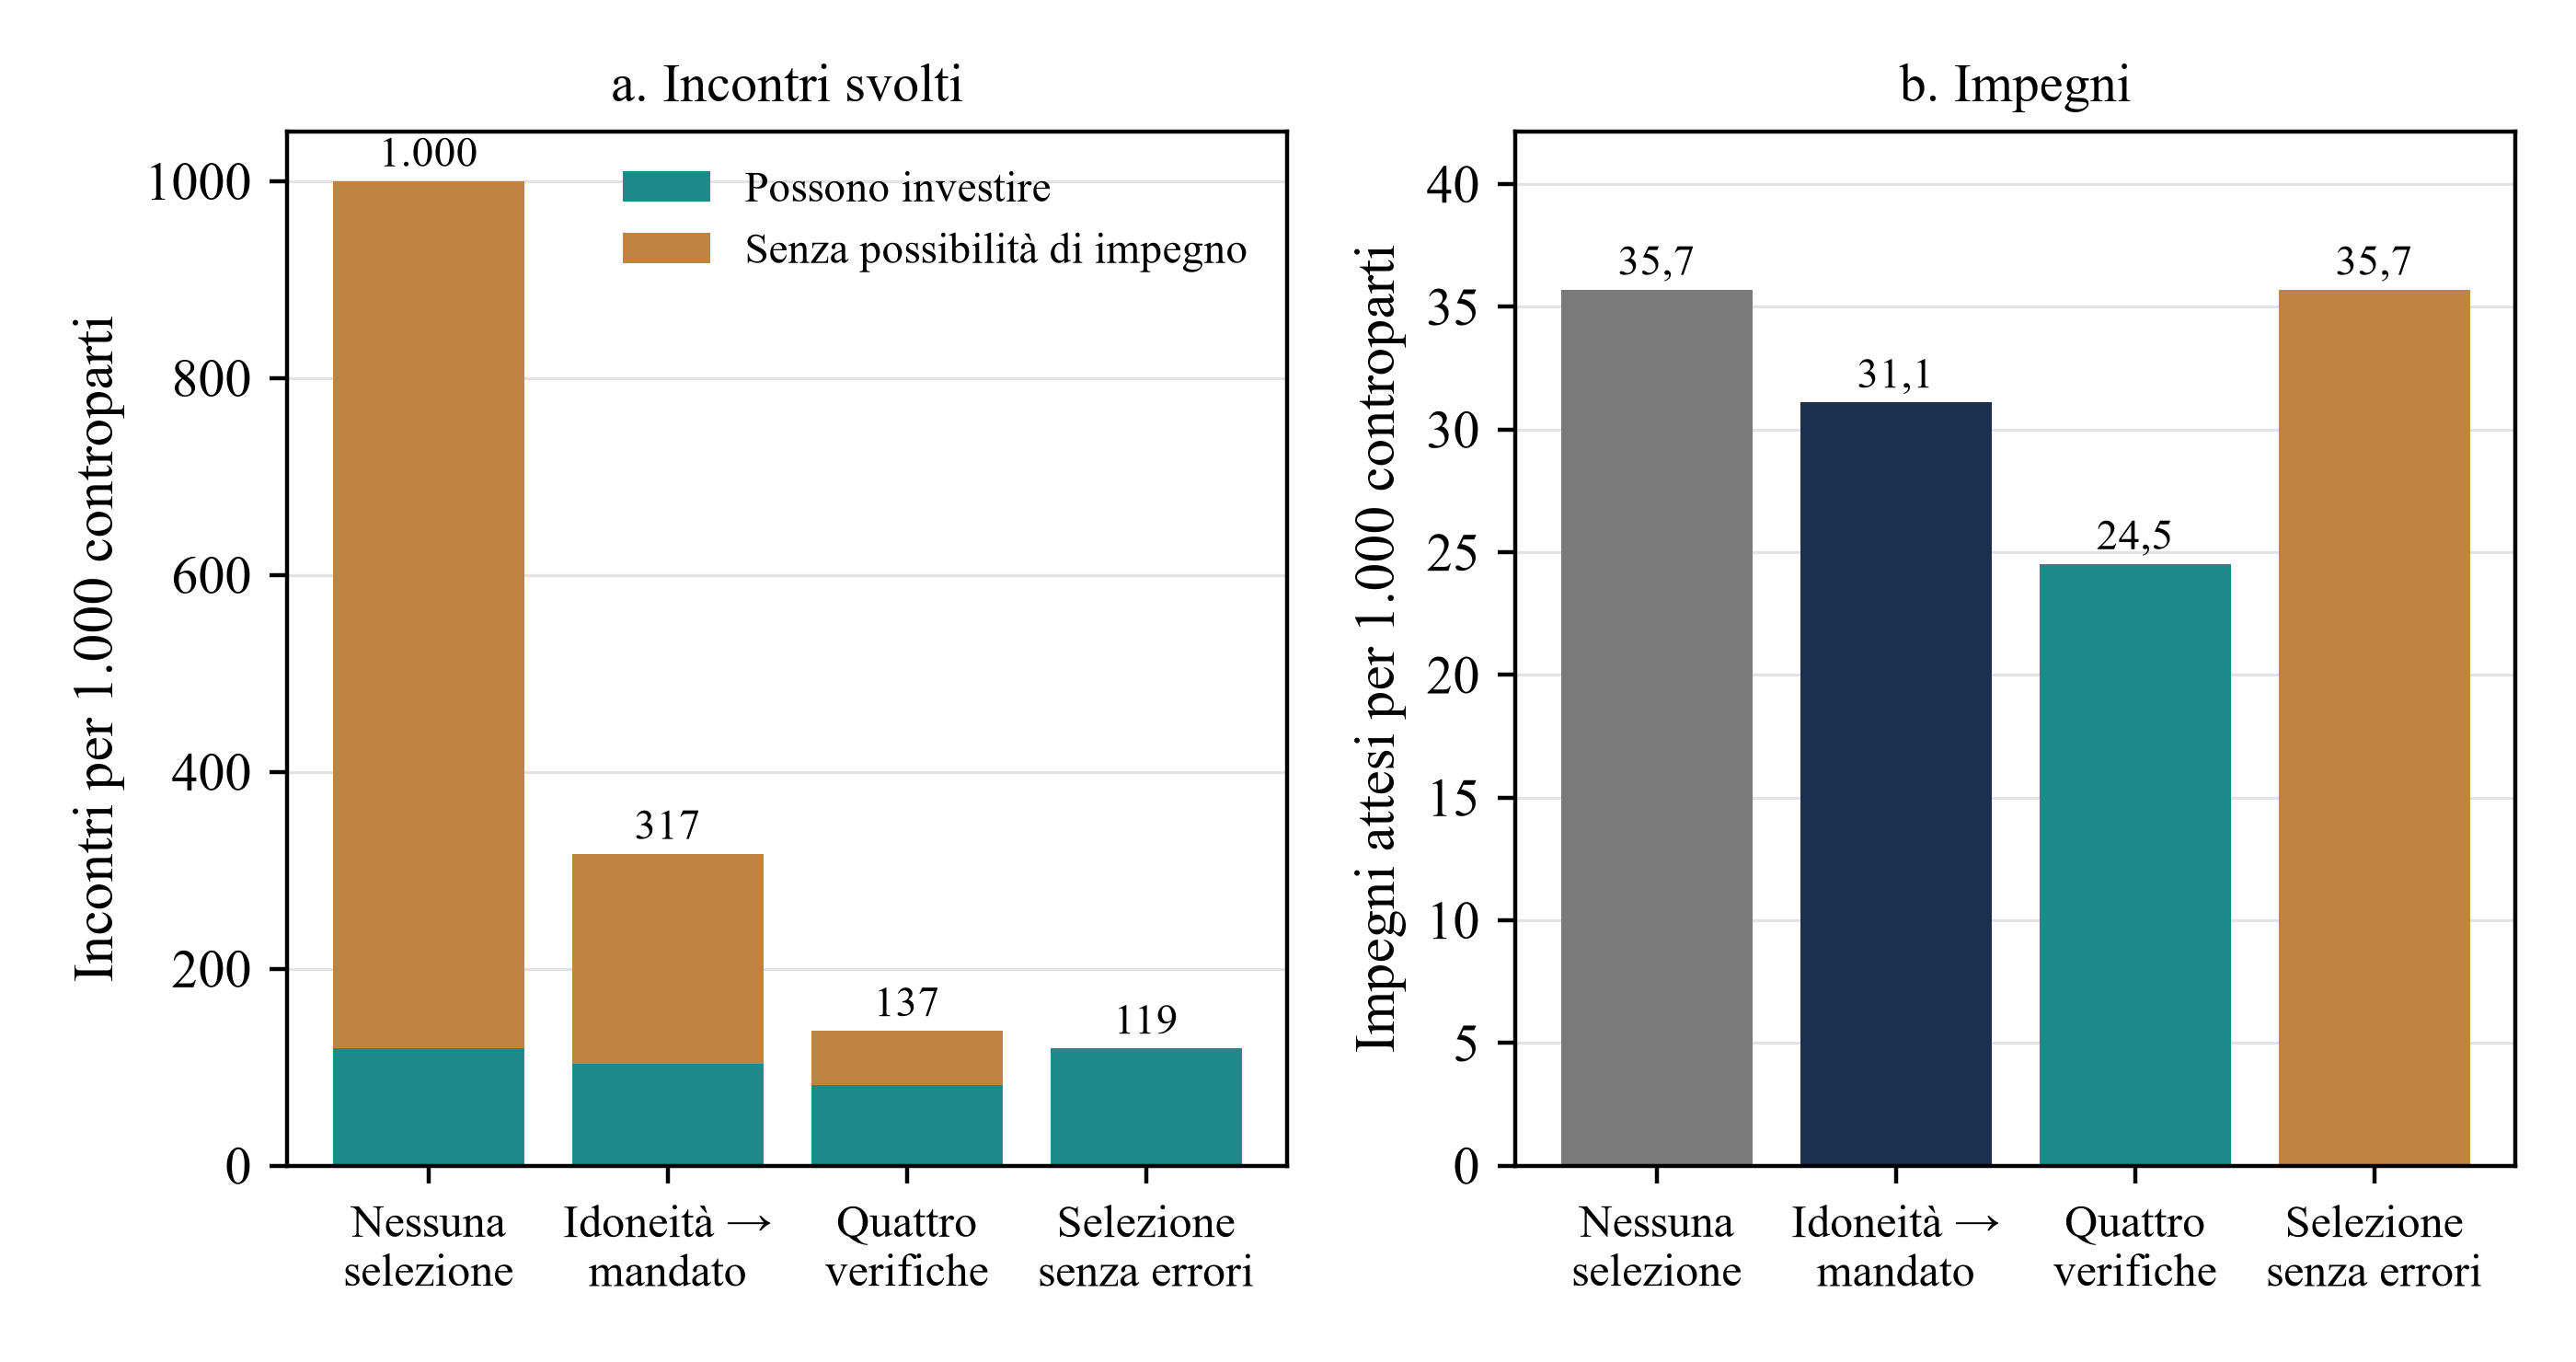
Il riferimento senza selezione prevede 1.000 incontri, di cui 881 senza possibilità di impegno, per 35,7 impegni attesi in 6.000 ore. Nella migliore strategia del modello, Idoneità > Mandato, 213 dei 317 incontri non possono portare a un impegno. La strategia evita 668 di questi incontri per 1.000 controparti.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Strategia | Incontri | Senza possibilità di impegno | Controparti incontrate in grado di investire | Controparti escluse in grado di investire | Impegni | Ore totali | Valore netto | Ore per impegno |
|---|---|---|---|---|---|---|---|---|
| Nessuna selezione | 1.000 | 881 | 119,0 | 0,0 % | 35,7 | 6.000 | 8.280 | 168,1 |
| Solo idoneità | 806 | 691 | 115,4 | 3,0 % | 34,6 | 4.886 | 8.966 | 141,1 |
| Solo mandato | 393 | 286 | 106,9 | 10,2 % | 32,1 | 2.758 | 10.068 | 86,0 |
| Idoneità > Mandato (valore netto più alto) | 317 | 213 | 103,7 | 12,9 % | 31,1 | 2.273 | 10.169 | 73,1 |
| Idoneità > Mandato > Provenienza dei fondi | 261 | 163 | 97,1 | 18,4 % | 29,1 | 2.411 | 9.244 | 82,7 |
| Tutte e quattro, ordine convenzionale | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.538 | 8.271 | 62,7 |
| Tutte e quattro, ordine basato sul rapporto costo/probabilità di esclusione | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.531 | 8.277 | 62,4 |
| Selezione senza errori a costo zero | 119 | 0 | 119,0 | 0,0 % | 35,7 | 714 | 13.566 | 20,0 |
Analisi MatchPoint della popolazione simulata. Il modello usa i parametri indicati; i risultati non sono osservati. Le ore sono ore di lavoro degli analisti. Il valore netto è il numero di impegni moltiplicato per 400 ore, meno il totale delle ore. Valori esposti arrotondati.
Il vantaggio ha un costo. La strategia esclude 15,3 controparti in grado di investire, pari al 12,9% delle 119 iniziali, e gli impegni attesi scendono da 35,7 a 31.1. La convenienza dipende dal valore attribuito a un impegno perso, che l'analisi del punto di pareggio varia direttamente. Le ore totali diminuiscono di 3.727 e il valore netto aumenta di 1.889 ore. Per ogni controparte in grado di investire che viene esclusa si evitano 44 incontri senza possibilità di impegno. Il rapporto fra impegni e incontri sale dal 3,6% al 9,8%. Il dato suggerisce incontri più produttivi, mentre il numero totale di impegni diminuisce. Chi riferisce il solo tasso per incontro vedrebbe il miglioramento e non il calo del totale.
Due scenari di riferimento inquadrano il risultato. Il riferimento superiore è una selezione senza errori a costo zero: incontra solo le 119 controparti in grado di investire, richiede 714 ore e genera un valore netto di 13.566. Il secondo scenario di riferimento è l’assenza di selezione, con un valore netto di 8.280. La migliore strategia attuabile raggiunge 10.169, colmando il 36% della distanza tra i due scenari di riferimento. La differenza residua deriva dal costo delle verifiche e dalle controparti capaci di investire escluse per errore. Con tutte e quattro le verifiche il valore netto è 8.271, a fronte di 8.280 senza selezione. Con questi parametri, il percorso completo non porta alcun vantaggio.
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Valori attesi per 1,000 controparti.
12 Le verifiche escludono soprattutto controparti senza possibilità di impegno, ma ognuna elimina anche soggetti in grado di investire
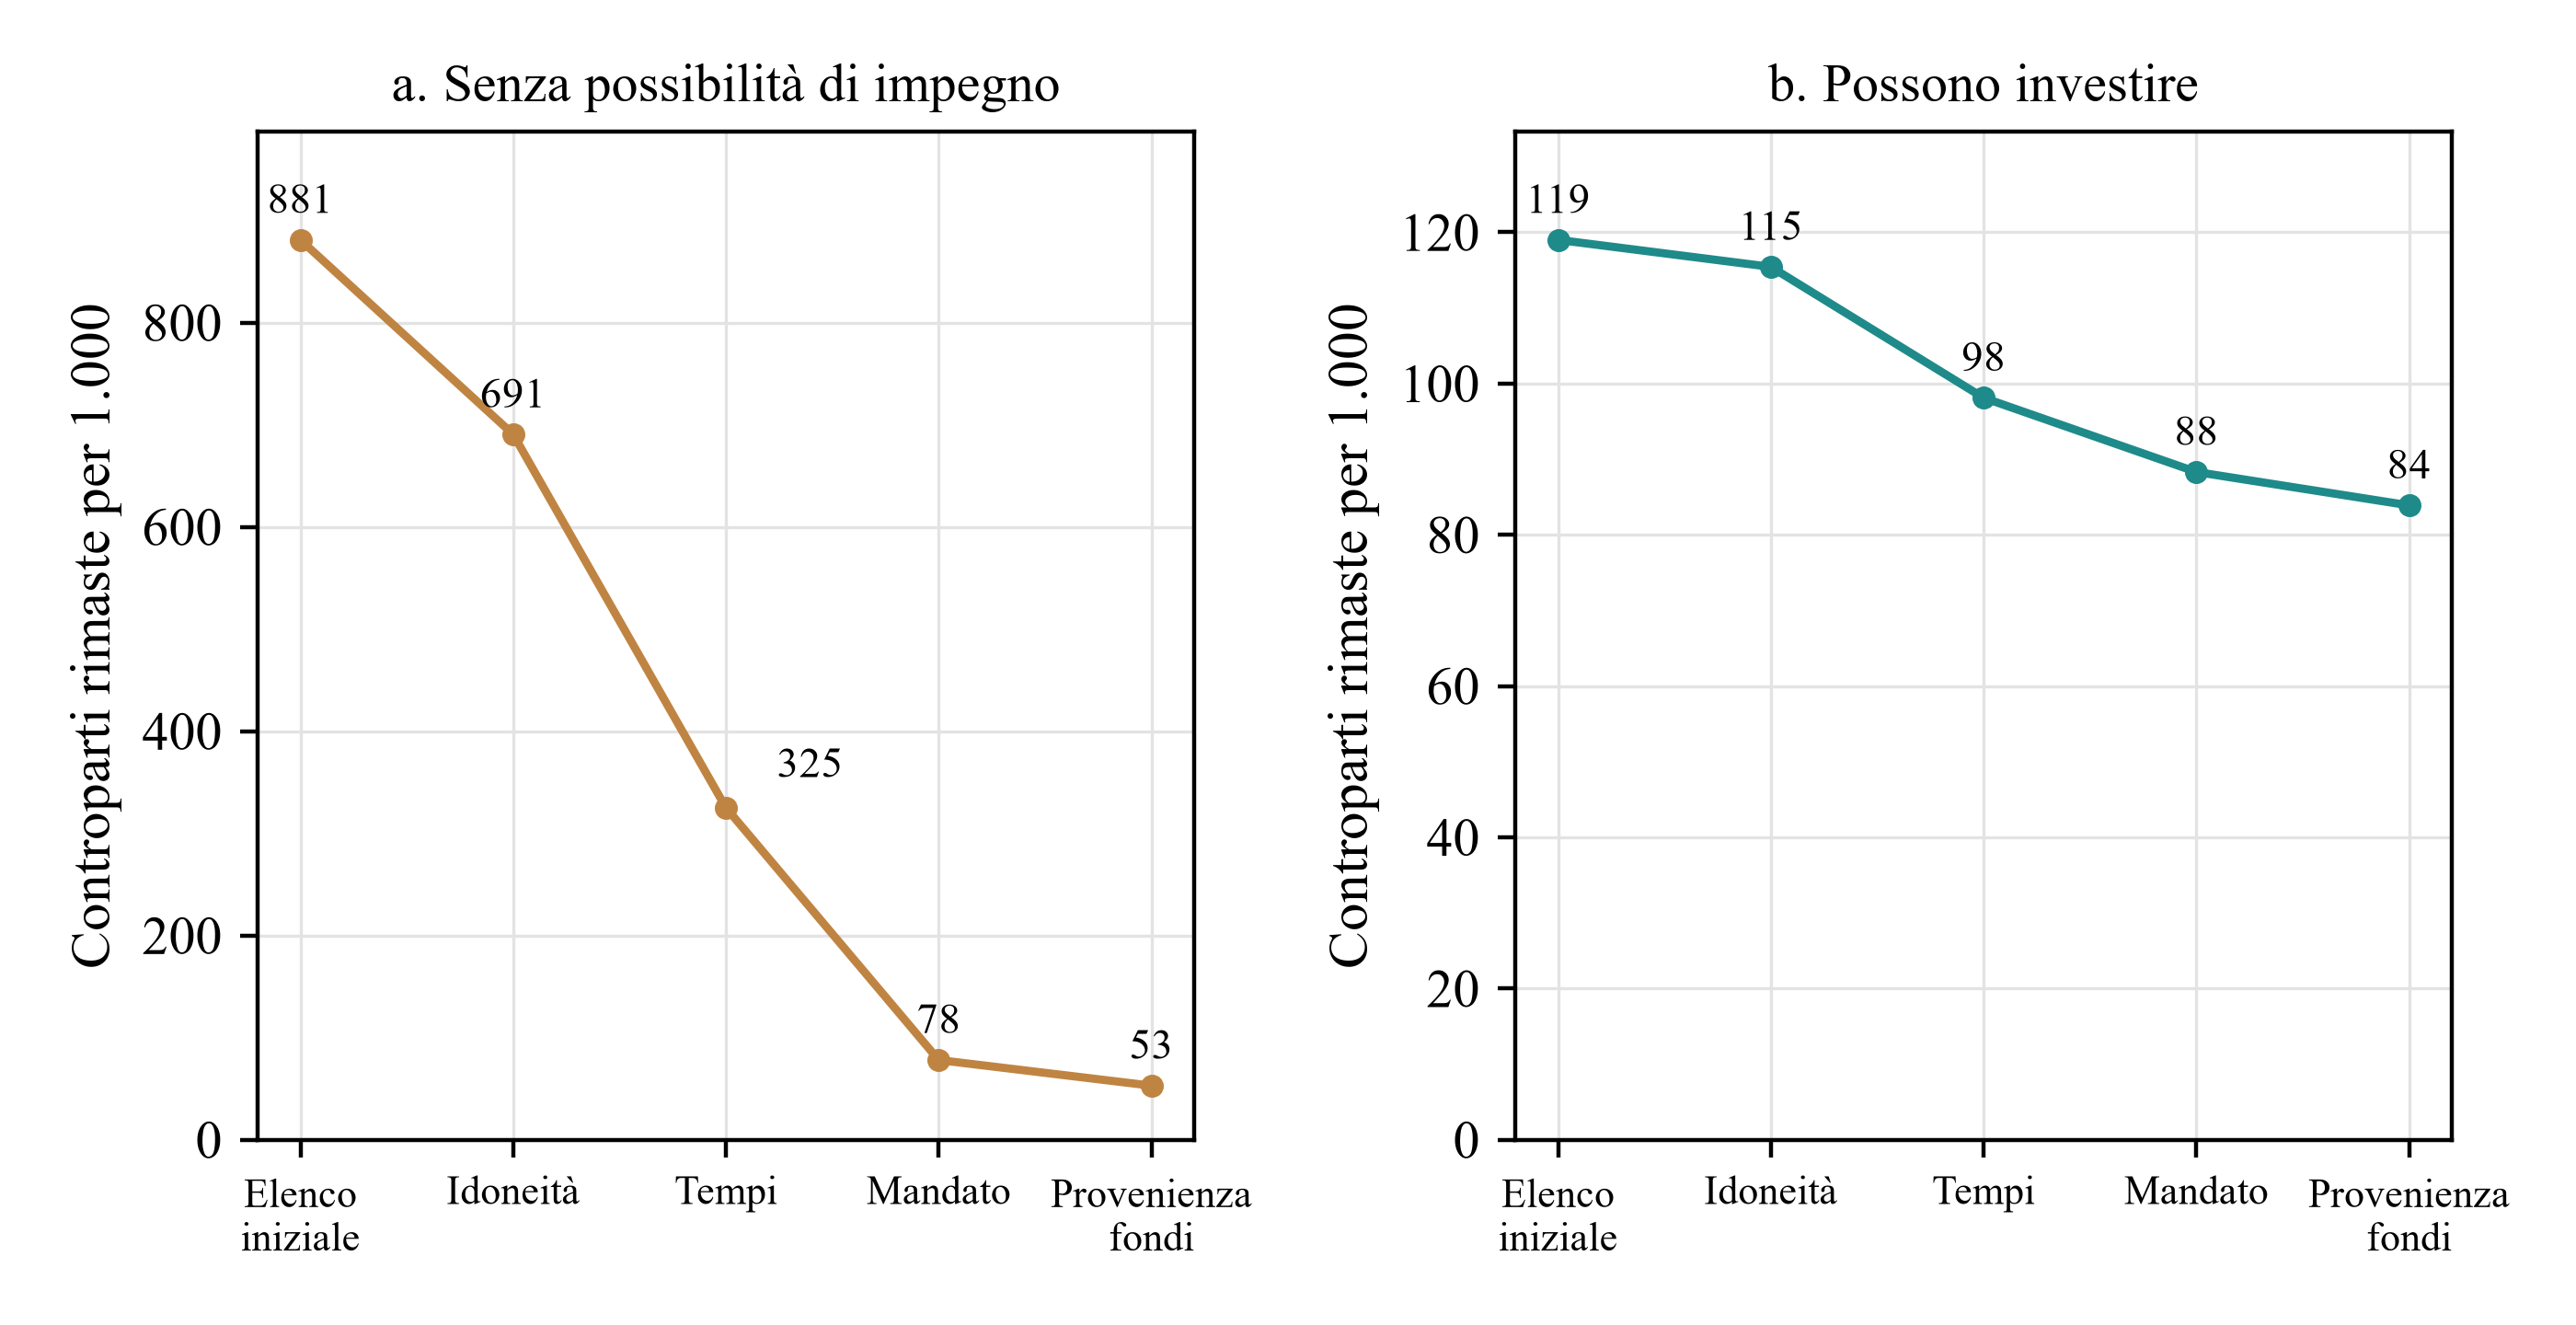
La Figura 2 segue le controparti rimaste dopo le quattro verifiche, nell'ordine previsto dalla regola del rapporto costo/probabilità di esclusione, separando chi non può sottoscrivere un impegno da chi può investire. La prima categoria scende da 881 a 53 dopo l'ultima verifica. La seconda diminuisce da 119 a 84 e poi a 82, una volta considerata la chiusura delle finestre di investimento durante le verifiche. La selezione esclude una quota molto più elevata della prima categoria. Anche la curva delle controparti in grado di investire scende, perché ogni probabilità di superamento è inferiore a uno e il fattore di ritardo vale per l'intera sequenza. La quota mantenuta è il prodotto delle quattro sensibilità e del fattore di ritardo. Una lunga sequenza di verifiche individualmente affidabili può quindi escludere una quota elevata dei soggetti in grado di investire.
La forma delle due curve permette di valutare la selezione. Quando funziona come previsto, il calo è marcato nel riquadro sinistro e contenuto nel destro. Una bassa sensibilità produce un calo in entrambi. Nella pratica, chi raccoglie capitale vede solo il riquadro sinistro: non incontra le controparti escluse e non può sapere quali avrebbero potuto investire. Questa asimmetria fra risparmio visibile e perdita non osservata è il problema centrale di misurazione, ripreso nelle sezioni sulla distorsione da selezione e sulla dimensione del campione.
La verifica della provenienza dei fondi offre l'esempio più chiaro. È la più costosa, con 8,451 ore per unità di probabilità di esclusione sulla scala del rapporto. Prima di considerare il ritardo, esclude il cinque per cento delle controparti in grado di investire. Se limitata a chi ha superato le tre verifiche precedenti, il costo totale è contenuto perché sono rimaste poche controparti. La verifica riduce comunque gli impegni attesi. Per capire se la tutela contro un mancato closing compensi questa perdita, occorrerebbe stimare un costo escluso dal modello: quello di un impegno già sottoscritto che decade durante la verifica della provenienza dei fondi.
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Numero atteso per 1,000 controparti nell'elenco iniziale.
13 Nel modello le verifiche aggiuntive riducono gli impegni attesi, e gli indicatori di efficienza possono selezionare strategie diverse
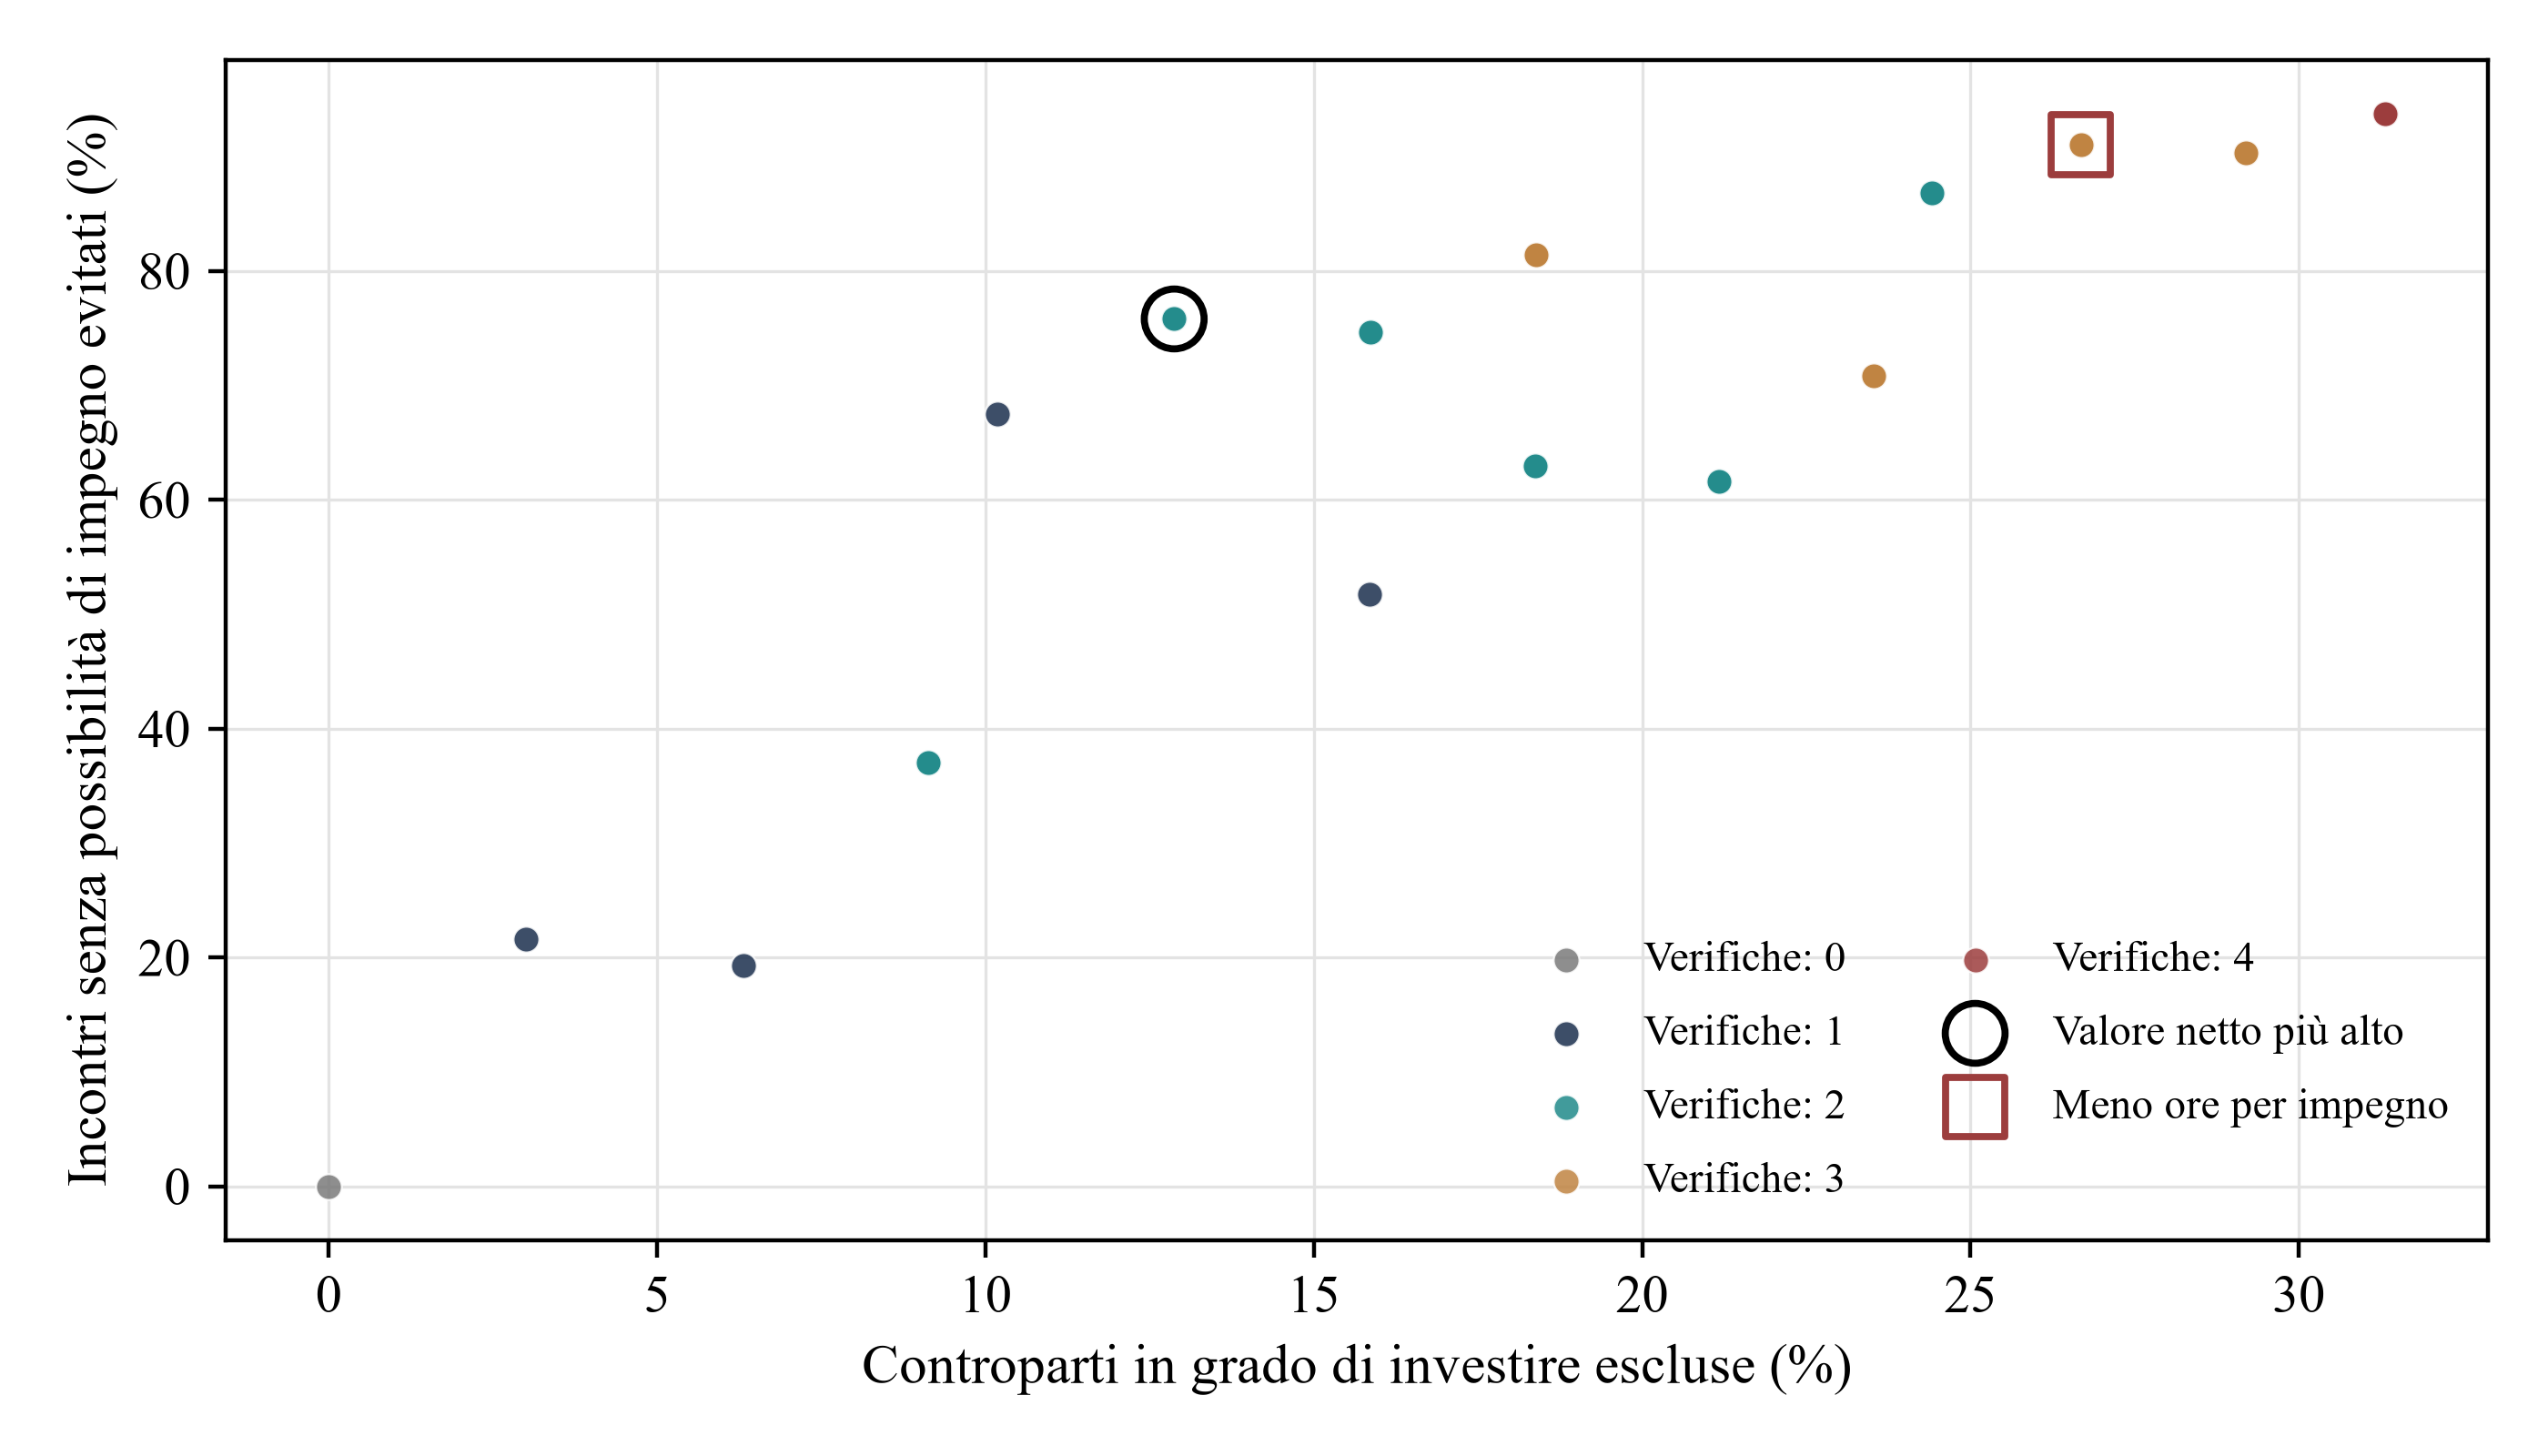
La Figura 3 rappresenta tutte le 65 strategie in base alla quota di controparti in grado di investire che vengono escluse e alla quota di incontri senza possibilità di impegno che si evitano. I punti formano una nuvola: alcune verifiche aumentano le esclusioni senza un incremento corrispondente degli incontri evitati. La strategia di maggior valore netto, Idoneità > Mandato, evita il 75,8% degli incontri di questo tipo, escludendo il 12,9% delle controparti capaci di investire. Le strategie più in alto e a destra evitano più incontri e perdono una quota crescente di tali controparti. Con tutte e quattro le verifiche i due valori raggiungono rispettivamente il 93,8% e il 31,3%. Le prime verifiche evitano gran parte degli incontri a fronte di una perdita moderata. Le successive offrono un beneficio aggiuntivo minore e perdite crescenti.
I due obiettivi portano a scelte diverse. Minimizzare le ore per impegno seleziona Idoneità > Tempistica > Mandato, con 55,7 ore per impegno contro le 73,1 della strategia con il valore netto più elevato. Il risultato comporta l'esclusione del 26,7% delle controparti in grado di investire e porta a 26,2 impegni attesi. Il valore netto è 9.011, inferiore a 10.169. Minimizzare il costo per impegno può favorire verifiche aggiuntive anche se il numero di impegni attesi diminuisce. Una verifica aggiuntiva può anche aumentare le ore per impegno. I due obiettivi coincidono solo quando un impegno perso vale poco, nella fascia bassa identificata dall'analisi del punto di pareggio.
L’indicatore di efficienza può favorire strategie che riducono gli impegni. Il valore netto tiene conto del valore attribuito agli impegni e del tempo impiegato per ottenerli. Quando un impegno vale molto rispetto a un incontro, occorre riportare il numero degli impegni e le ore impiegate per ottenerli, dichiarando il valore attribuito a ogni impegno. Le ore per impegno possono figurare accanto al totale come indicatore secondario; non dovrebbero guidare da sole la scelta. I due dati insieme mostrano se l'apparente aumento di efficienza corrisponde a una diminuzione degli impegni. Le sezioni successive esaminano quanto la scelta dipenda dal valore attribuito a un impegno.
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Ogni punto rappresenta un insieme di verifiche. Ordini diversi dello stesso insieme coincidono sul grafico perché, se le verifiche sono indipendenti, l'ordine modifica solo le ore di selezione.
14 Le sequenze ragionevoli hanno costi simili; iniziare con la verifica più costosa aumenta molto il costo
Per un insieme fisso di verifiche indipendenti, la regola del rapporto costo/probabilità di esclusione riduce al minimo le ore di selezione. L'equazione 3 definisce la probabilità di superamento e la regola di ordinamento. Il modello la conferma per tutti i 24 ordini. La teoria delle verifiche sequenziali conosce da tempo questo risultato. In pratica consente di scegliere la prima verifica usando costo, quota di controparti promosse e tassi di errore di ogni controllo.
Nell'equazione 3, gⱼ è la probabilità incondizionata di superare la verifica j, pⱼ è la quota che soddisfa la condizione, sⱼ è la sensibilità e fⱼ è la specificità. Il pedice tra parentesi indica la posizione nella sequenza. Si parte dalla verifica con il rapporto costo/probabilità di esclusione più basso. I rapporti sono 0,258 per l'idoneità, 0,632 per la tempistica, 0,659 per il mandato e 8,451 per la provenienza dei fondi. L'ordine risultante è Idoneità > Tempistica > Mandato > Provenienza dei fondi, con 711 ore per 1.000 controparti.
La Tabella 7 mostra che l'ordine convenzionale Idoneità > Mandato > Tempistica > Provenienza dei fondi richiede 717 ore, soltanto 6 in più, e si classifica secondo su 24. Cominciare dal mandato richiede 764 ore. Iniziare dalla provenienza dei fondi richiede 1.879 ore e l'ordine più costoso arriva a 1.934, pari a 2,7 volte il minimo. Con condizioni correlate la regola conserva il proprio posto, con uno scarto dall'ottimo pari allo 0,0%. La Figura 4 mostra tutti i 24 ordini. In pratica, gli ordini ragionevoli differiscono di poco. Le ore crescono molto se la verifica più costosa è applicata all'intero elenco iniziale.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Nome dell'ordine | Sequenza | Ore di selezione (condizioni indipendenti) | Posizione su 24 | Ore di selezione (condizioni correlate) |
|---|---|---|---|---|
| Regola costo/probabilità di esclusione | E > T > M > K | 711 | 1 | 809 |
| Ordine convenzionale | E > M > T > K | 717 | 2 | 813 |
| Mandato per primo | M > E > T > K | 764 | 4 | 860 |
| Prima la provenienza dei fondi, poi la regola del rapporto | K > E > T > M | 1.879 | 19 | 1.910 |
| Ordine più costoso | K > M > T > E | 1.934 | 24 | 1.945 |
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Lettere: E idoneità, M mandato, T tempistica, K provenienza dei fondi. La colonna con correlazione usa un fattore di 0,5 tra le condizioni.
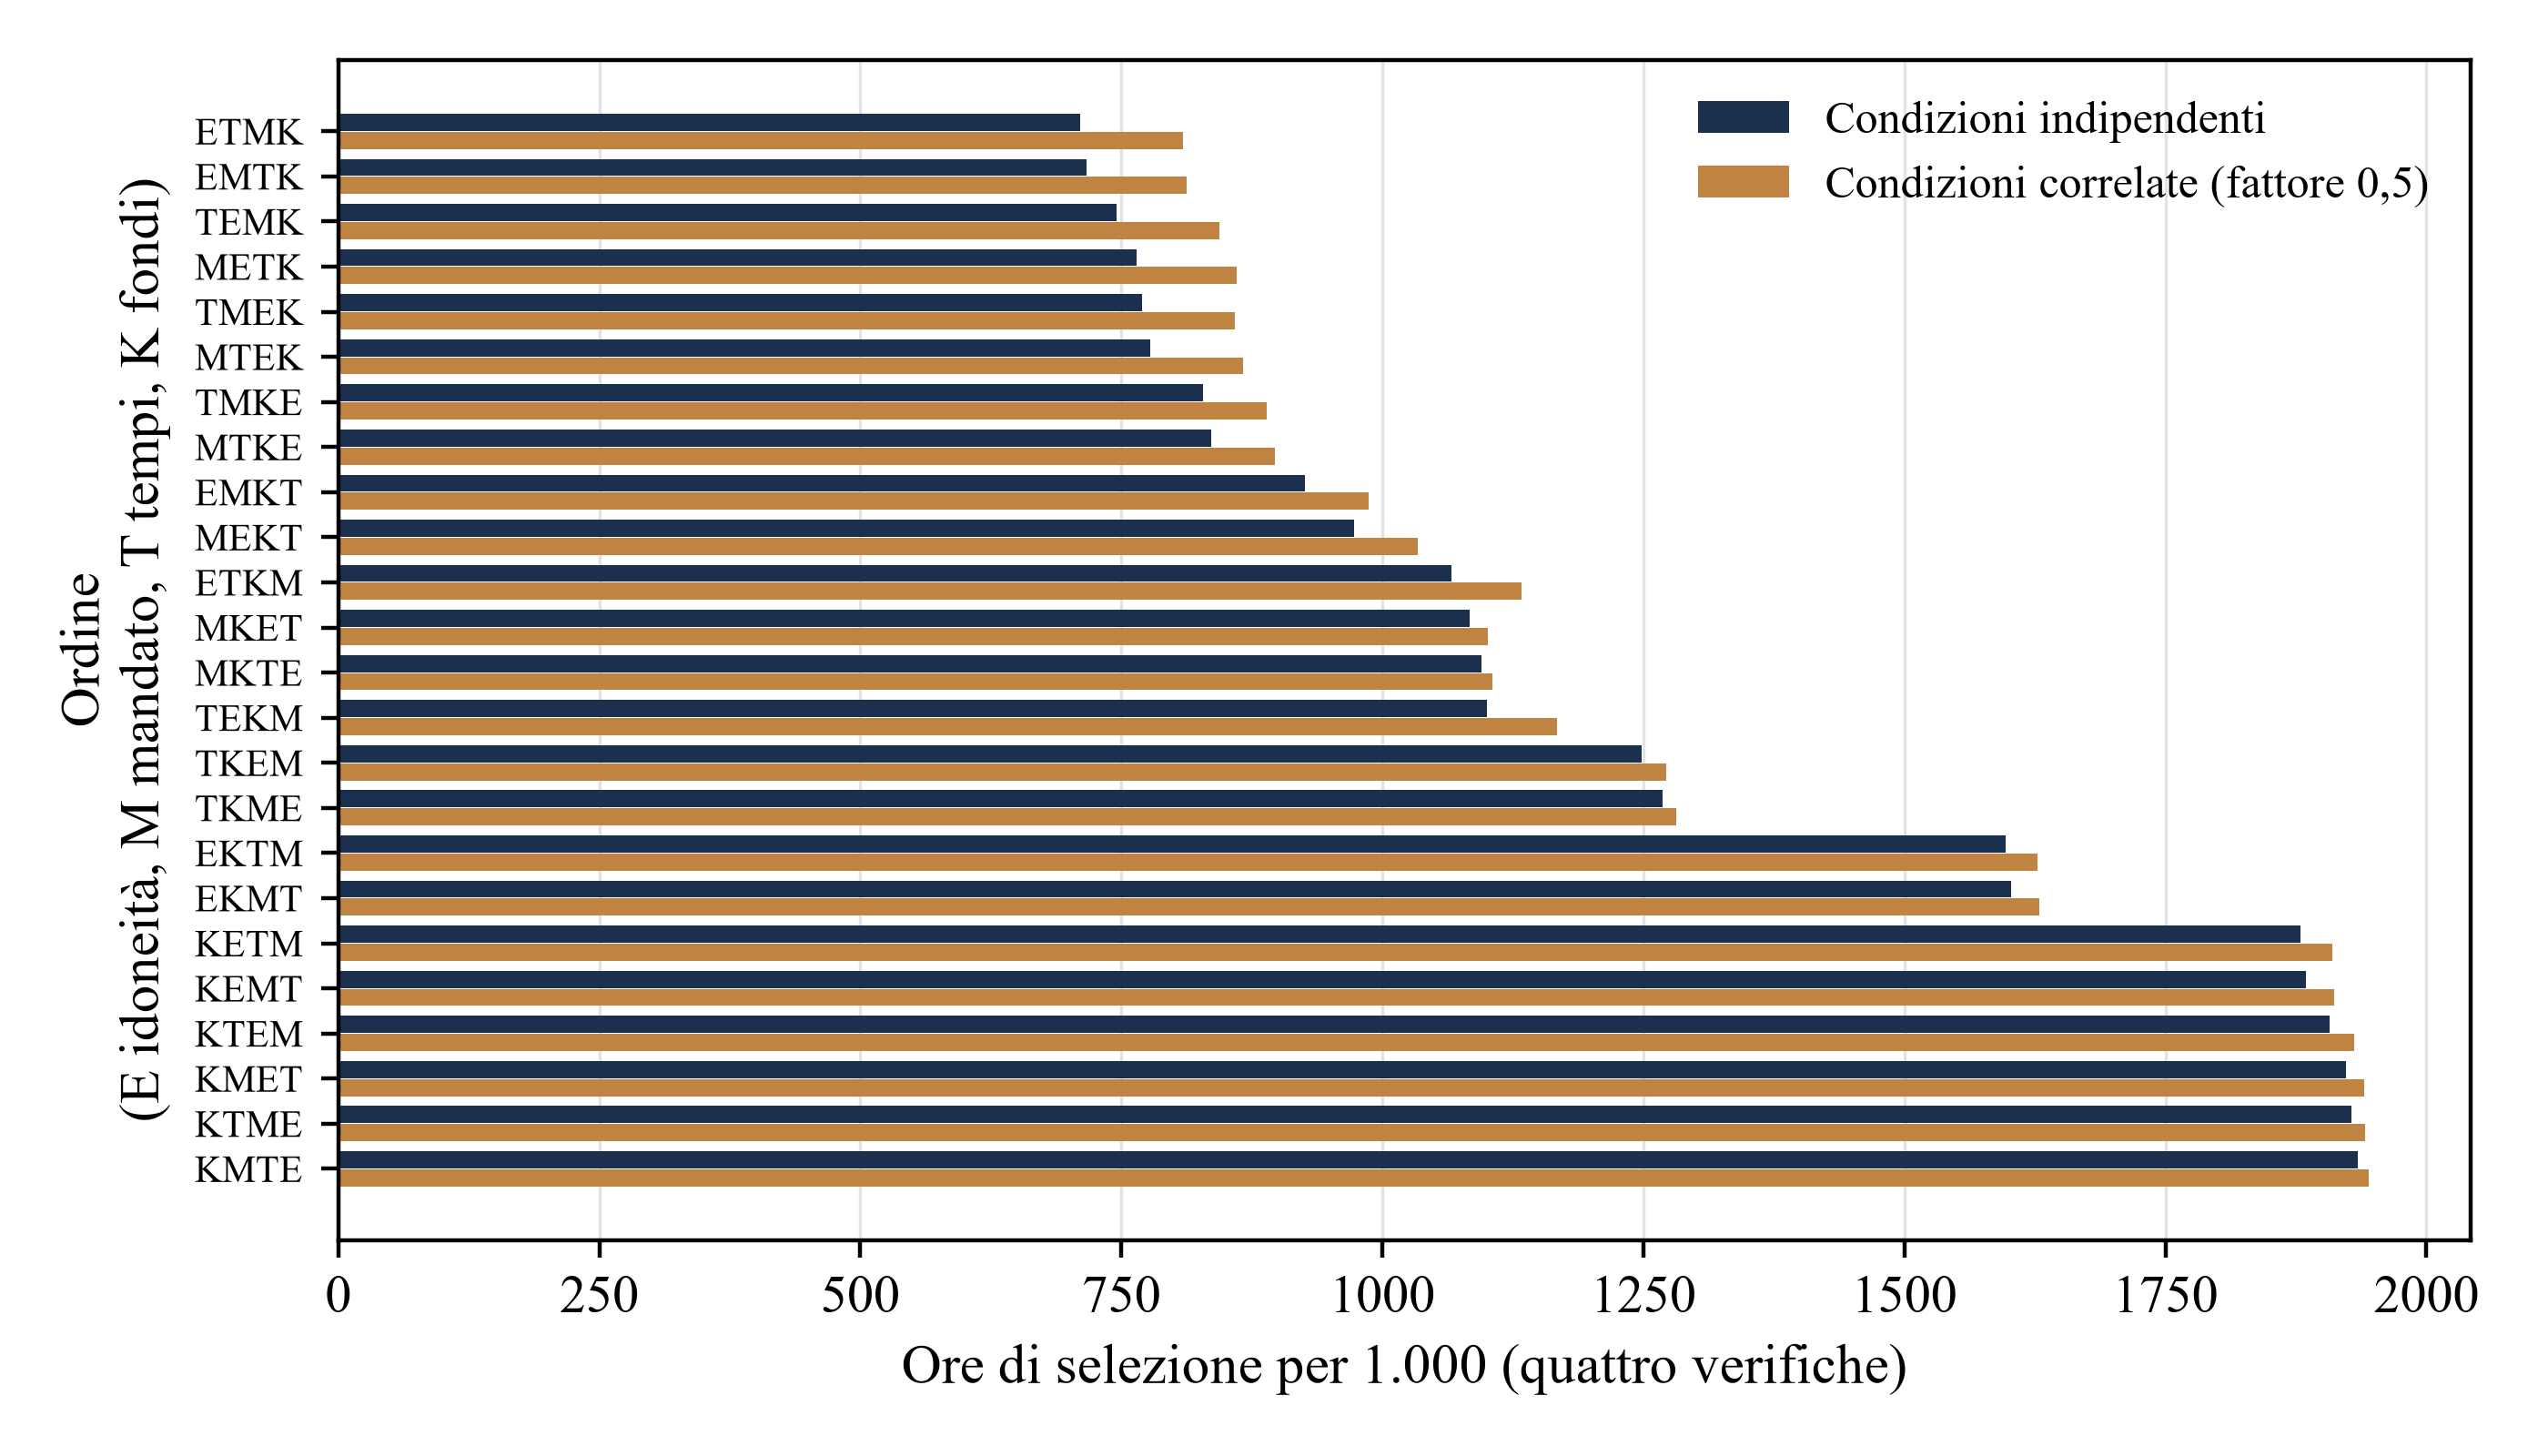
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Ordinamento per ore con condizioni indipendenti.
15 Aggiungere una verifica finché il valore degli incontri evitati supera il costo e il valore degli impegni persi
L'equazione 4 confronta il valore atteso degli incontri evitati con il tempo speso per la verifica e con il valore atteso degli impegni persi per esclusioni e ritardi. La rilevazione dei tempi permette di stimare il costo di verifiche e incontri. Chi decide deve dichiarare il valore attribuito a un impegno e verificare la scelta in un intervallo plausibile. Una normale campagna offre evidenze incomplete sulle controparti escluse. Un audit può stimare quali avrebbero potuto investire. Per stimare con quale frequenza avrebbero firmato occorre uno studio separato con un ricontatto consentito dalla legge.
Nell'equazione 4, a è la quota di controparti che raggiunge la verifica, φₐ è la quota in grado di investire fra di loro e rⱼ è la probabilità che la verifica escluda una controparte senza possibilità di impegno. Il ritardo è dⱼ giorni. La variabile ρ è la quota di controparti in grado di investire le cui finestre rimangono aperte dopo i ritardi delle verifiche già incluse nella strategia. Gli altri simboli restano invariati. Il lato sinistro di 4b rappresenta il valore degli incontri evitati con controparti che non potrebbero sottoscrivere un impegno. Il lato destro somma il costo della verifica e il costo netto di escludere controparti in grado di investire, cioè il valore dell'impegno perso meno il valore dell'incontro evitato.
Nella migliore strategia, aggiungere una verifica dei tempi cambia il valore netto di −1.164 ore; aggiungere una verifica della provenienza dei fondi lo cambia di −924 ore. Il modello conferma entrambi i valori mediante il calcolo diretto. La Tabella 8 e la Figura 5 variano il valore di un impegno. Ai valori bassi prevale la strategia con tre verifiche, che esclude il 26,7% delle controparti in grado di investire. Oltre 165 ore prevale Idoneità > Mandato; oltre 504 prevale Mandato; oltre 830 prevale Idoneità; oltre 1.040 ore prevale l'assenza di selezione. L'ultimo punto di passaggio equivale a 173 volte il costo modellizzato di un incontro. Il confronto riguarda le opzioni di screening discrezionale simulate con i parametri indicati. Le verifiche obbligatorie restano applicabili.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Valore di un impegno (ore) | Strategia di maggior valore netto | Controparti in grado di investire escluse | Incontri senza possibilità di impegno evitati | Impegni | Valore netto |
|---|---|---|---|---|---|
| 25 | Idoneità > Tempistica > Mandato | 26,7 % | 91,0 % | 26,2 | −804 |
| 50 | Idoneità > Tempistica > Mandato | 26,7 % | 91,0 % | 26,2 | −150 |
| 100 | Idoneità > Tempistica > Mandato | 26,7 % | 91,0 % | 26,2 | 1.159 |
| 200 | Idoneità > Mandato | 12,9 % | 75,8 % | 31,1 | 3.948 |
| 400 | Idoneità > Mandato | 12,9 % | 75,8 % | 31,1 | 10.169 |
| 800 | Mandato | 10,2 % | 67,5 % | 32,1 | 22.895 |
| 1.600 | Nessuna selezione | 0,0 % | 0,0 % | 35,7 | 51.120 |
| 3.200 | Nessuna selezione | 0,0 % | 0,0 % | 35,7 | 108.240 |
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Valore espresso in ore di lavoro degli analisti; gli altri parametri restano ai valori di base.
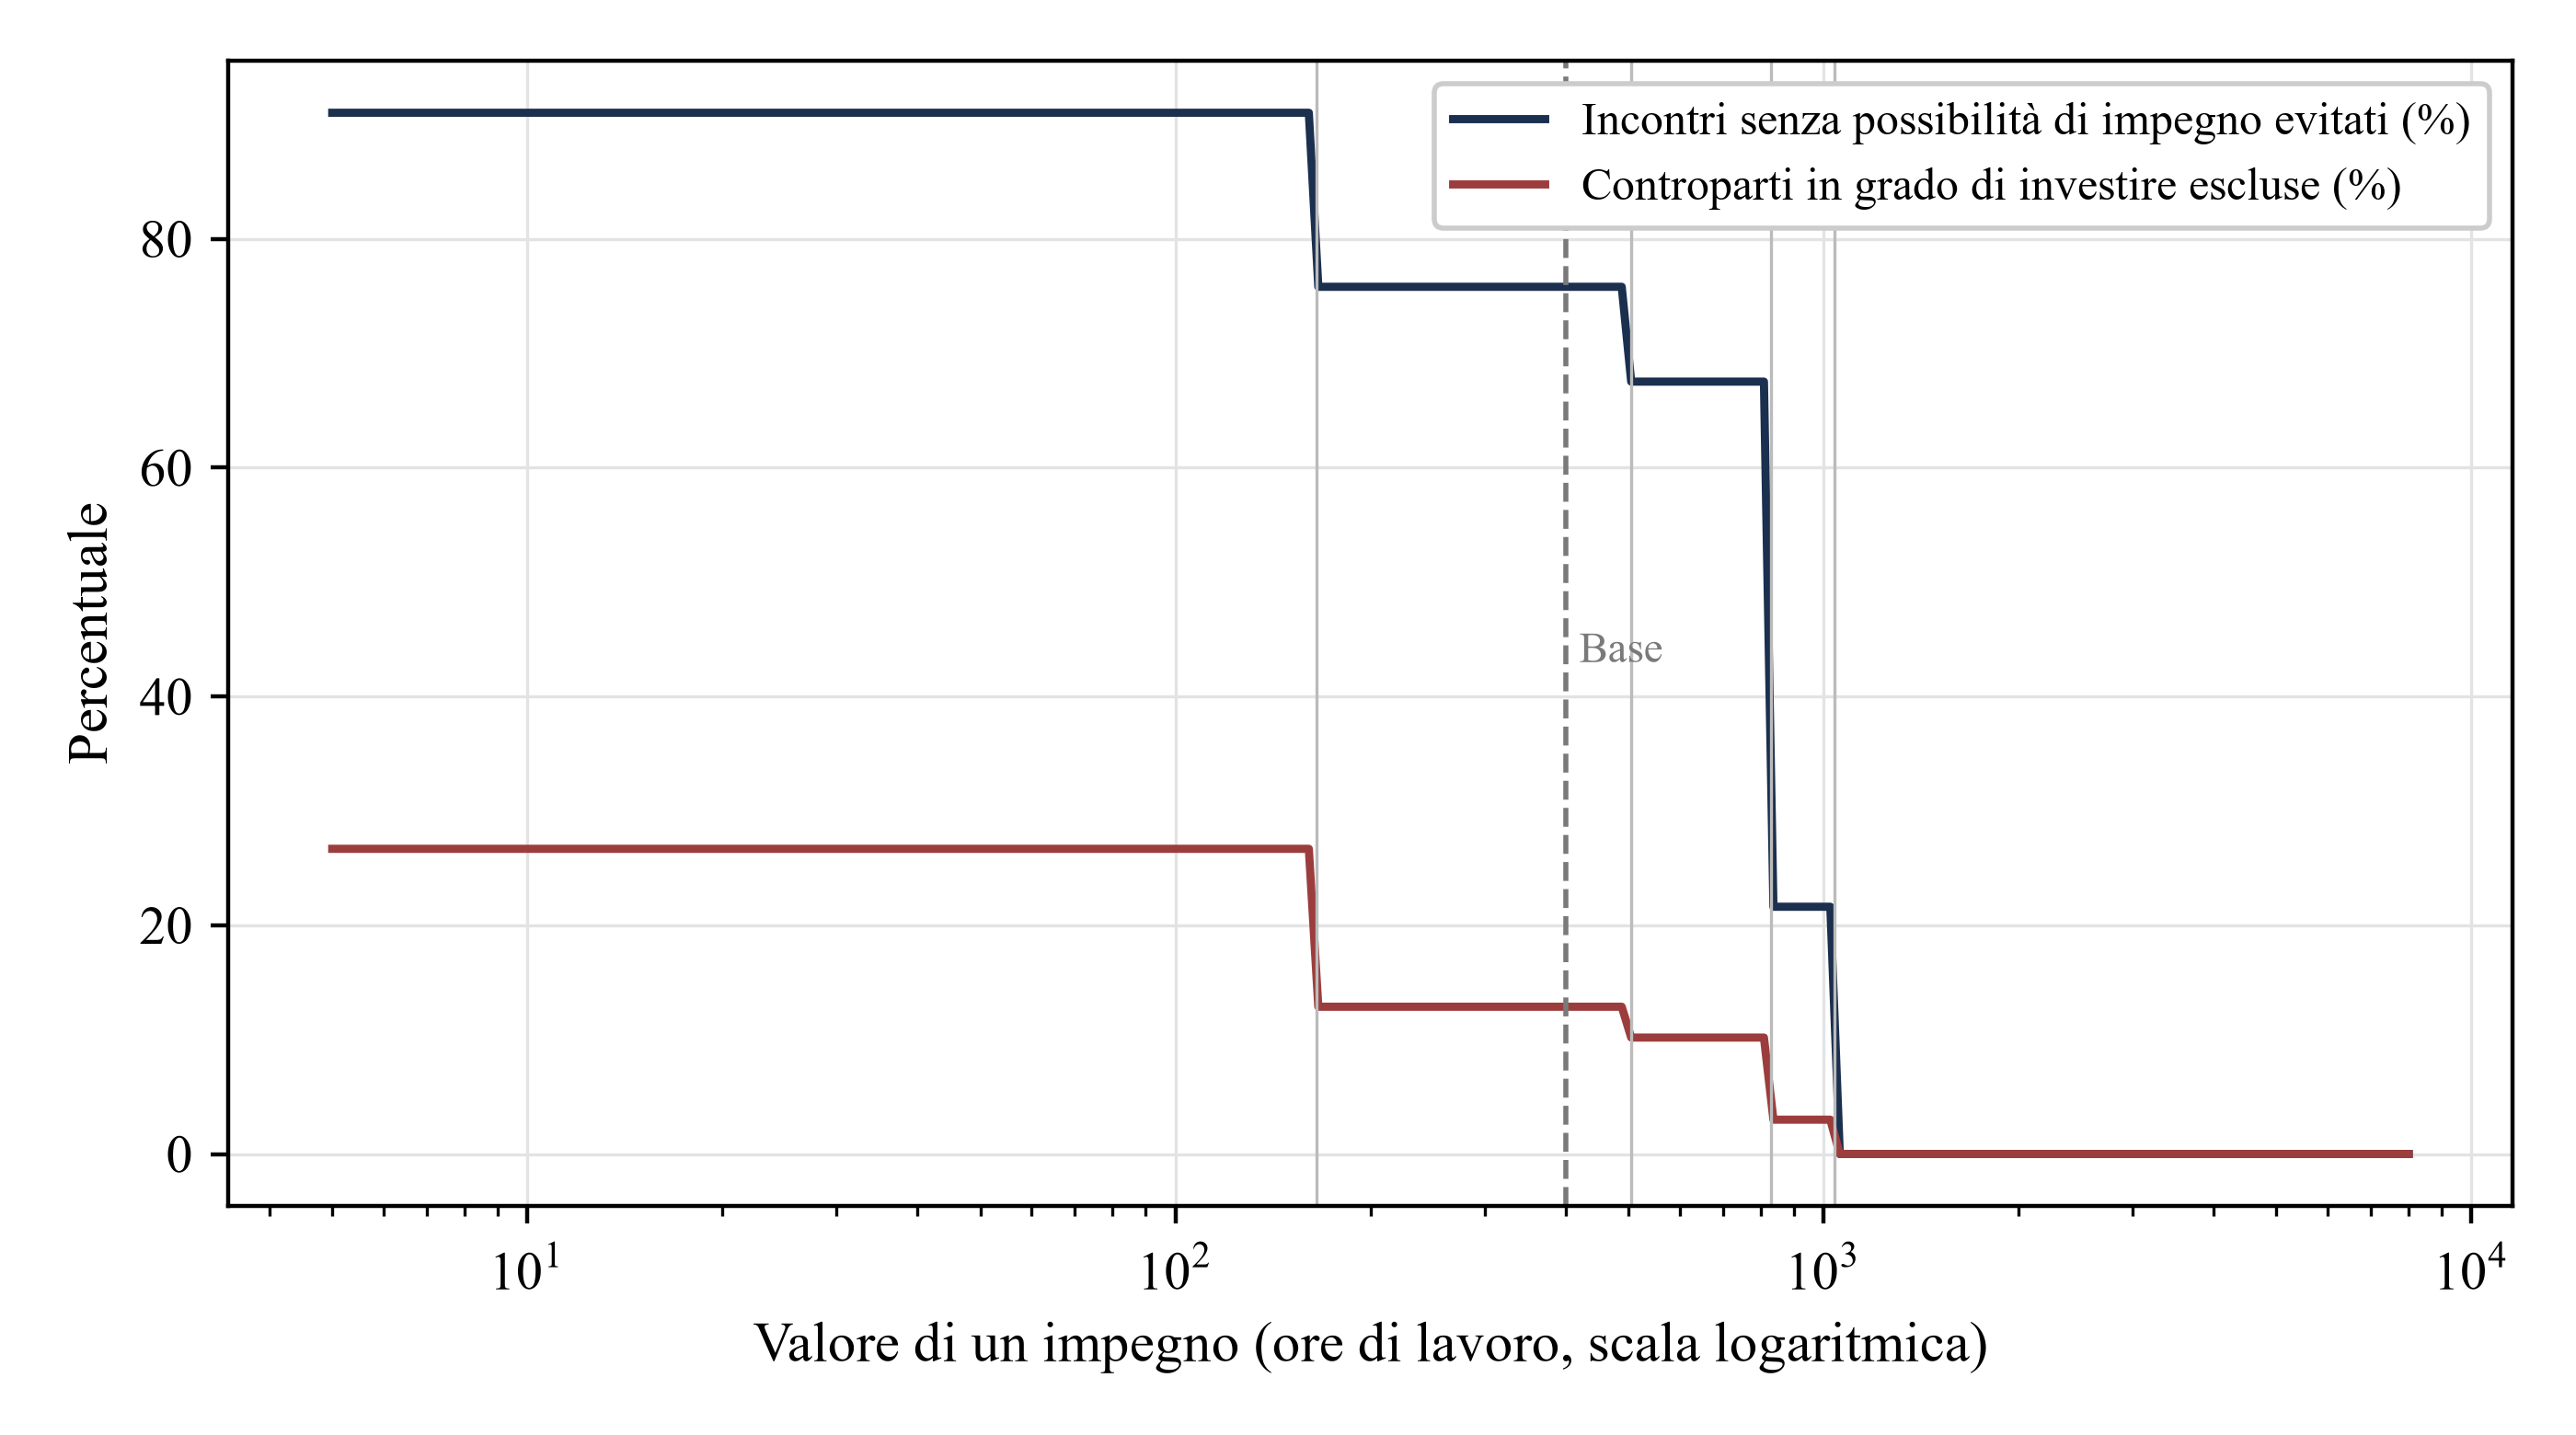
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Le linee verticali indicano i cambiamenti della strategia migliore.
16 Ogni scenario di stress lascia un segnale diverso nei dati osservabili della campagna
La Tabella 9 mantiene fissa la strategia base, Idoneità > Mandato, cambia un parametro alla volta e indica la strategia migliore per il nuovo valore. Il primo scenario usa un fattore di correlazione di 0,5 tra le condizioni. La quota in grado di investire sale al 23,7%, circa 2,0 volte quella iniziale. La strategia fissa ha uno scarto del 2,0% rispetto all'ottimo; la migliore è Mandato. Il segnale consiste in più impegni per incontro e in un tasso di superamento delle verifiche successive più alto fra chi ha superato quelle precedenti. L'ordine per costo non cambia.
I dati obsoleti sui mandati rappresentano lo scenario più rischioso quando la sensibilità della relativa verifica è 0,70 e la specificità è 0.80. Il tasso di superamento scende solo dal 31,7% al 30,2%, una variazione che può sfuggire al responsabile. La perdita di controparti in grado di investire aumenta dal 12,9% al 32,2% e lo scarto dall'ottimo della strategia fissa sale al 16,4%. In un mercato più debole, con coerenza del mandato e capitale disponibile nei tempi richiesti entrambe a 0,25, il valore netto della strategia fissa scende a 2.548; senza selezione il valore netto è −900 e la strategia migliore aggiunge la tempistica. La chiusura più rapida delle finestre lascia quasi invariata la strategia a due verifiche, con uno scarto dello 0,0%, e porta la perdita nell'intera sequenza al 38,1%.
Le autocertificazioni senza verifica, con specificità dell'idoneità a 0,55, portano il tasso di superamento al 34,0% e riducono gli impegni per incontro dal 9,8% al 9,1%. Gli impegni restano a 31.1. I segnali sono distinguibili. La riduzione della sensibilità si manifesta con un lieve calo del tasso di superamento e una perdita non osservata di impegni. La riduzione della specificità si manifesta con un aumento del tasso di superamento e una diminuzione degli impegni per incontro.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Scenario di stress | Tasso di superamento | Impegni per incontro | Impegni | Valore netto della strategia fissa | Strategia ricalibrata | Valore netto della strategia ricalibrata | Scarto dall'ottimo |
|---|---|---|---|---|---|---|---|
| Caso base | 31,7 % | 9,8 % | 31,1 | 10.169 | Idoneità > Mandato | 10.169 | 0,0 % |
| Condizioni correlate (fattore 0.5) | 34,7 % | 17,8 % | 61,9 | 22.321 | Mandato | 22.785 | 2,0 % |
| Dati obsoleti sui mandati (sensibilità 0.70, specificità 0.80) | 30,2 % | 8,0 % | 24,2 | 7.491 | Idoneità | 8.966 | 16,4 % |
| Mercato più debole (coerenza del mandato 0.25, capitale disponibile nei tempi richiesti 0.25) | 25,4 % | 4,4 % | 11,1 | 2.548 | Idoneità > Tempistica > Mandato | 2.778 | 8,3 % |
| Chiusura più rapida delle finestre di investimento (tasso di rischio giornaliero 0.010) | 31,7 % | 9,7 % | 30,9 | 10.069 | Idoneità > Mandato | 10.069 | 0,0 % |
| Autocertificazione senza verifica (specificità dell'idoneità 0.55) | 34,0 % | 9,1 % | 31,1 | 10.003 | Mandato | 10.068 | 0,6 % |
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. La strategia fissa è Idoneità > Mandato. Valori netti in ore di lavoro degli analisti per 1,000 controparti. Lo scarto misura la perdita rispetto alla strategia ricalibrata.
17 Il confronto tra controparti sottoposte e non sottoposte a verifica distorce la stima se chi raccoglie capitale decide chi verificare
Chi verifica solo le controparti su cui ha dubbi può rilevare che queste sottoscrivono meno impegni e attribuire il calo alla selezione. Il confronto confonde l'effetto della verifica con il dubbio che l'ha motivata. Il modello distingue una categoria registrata, forte o debole, e un segnale non registrato, favorevole o sfavorevole. Entrambi incidono sulla quota in grado di investire e sulla probabilità di essere sottoposti a verifica. L'effetto effettivo della migliore strategia nel modello è di −4,60 impegni per 1.000 controparti. Per generare la distorsione basta il normale giudizio su quali controparti meritino un esame più attento.
Nell'equazione 5, Y misura gli impegni per controparte e A vale uno se la controparte è stata sottoposta a verifica. x è la categoria registrata e wₓ la sua quota nella popolazione. Il secondo stimatore impiega una forma stratificata di ponderazione per la probabilità inversa. Produce una pseudopopolazione in cui l'assegnazione non dipende dalla caratteristica registrata. Una rassegna sui metodi di ponderazione per dati mancanti rileva che un modello parametrico di selezione specificato in modo errato può produrre stime sensibilmente distorte. [14] La ponderazione corregge la distorsione solo per le caratteristiche registrate.
La Tabella 10 mostra il risultato. Quando chi raccoglie capitale verifica le controparti su cui ha dubbi, la stima grezza è −29,51 a fronte di un effetto effettivo di −4.60. Il valore assoluto è sovrastimato di 6,4 volte. La correzione per la categoria registrata dà −20,13, ancora 4,4 volte il valore assoluto effettivo. Quando vengono verificate le controparti considerate più promettenti, la stima grezza è 20,51 e quella corretta 10,98, entrambe di segno errato. L'assegnazione casuale recupera −4.60. La correzione fallisce perché il segnale non registrato condiziona sia l'assegnazione sia l'esito. Ponderare i soli dati registrati non elimina questa distorsione.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Regola di assegnazione | Quota sottoposta a verifica | Effetto effettivo | Confronto grezzo | Corretto per la categoria registrata |
|---|---|---|---|---|
| Verifica le controparti su cui ha dubbi | 52 % | −4,60 | −29,51 | −20,13 |
| Verifica le controparti considerate più promettenti | 43 % | −4,60 | 20,51 | 10,98 |
| Assegnazione casuale | 50 % | −4,60 | −4,60 | −4,60 |
Analisi MatchPoint della popolazione costruita. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Effetto di Idoneità > Mandato. I valori attesi sono calcolati in modo esatto, senza simulazione.
18 La variabilità campionaria può nascondere la perdita di impegni
La migliore strategia comporta una perdita esatta di 4,60 impegni per 1.000 controparti, da 35,7 a 31.1. In una campagna reale il numero di impegni è soggetto al caso. La Tabella 11 simula 4.000 repliche del confronto a due gruppi tra la migliore strategia e l'assenza di selezione. I gruppi hanno da 250 a 10.000 controparti ciascuno; il seme del generatore è 20261014. Con 1.000 controparti per gruppo, l'intervallo dal 5º al 95º percentile della differenza osservata va da −18,0 a 9,0 impegni per 1.000 controparti. Nel 32% delle repliche, il gruppo sottoposto a selezione registra un numero di impegni pari o superiore al gruppo senza selezione.
Il risparmio orario presenta una variabilità molto minore. Con 1.000 controparti per gruppo, varia da 3.575 a 3.874 ore per 1.000 controparti. L'ampiezza dell'intervallo è circa l'8% della media. Ne deriva un'asimmetria nei risultati osservabili. Il risparmio emerge anche da una singola campagna. La perdita può non emergere neppure da una campagna ampia. Un team che riferisce i risultati di una sola coorte può attribuire alla selezione il risparmio e al caso la perdita di impegni. La Figura 6 presenta la dispersione per dimensione della coorte.
Con potenza dell'80% e livello di significatività bilaterale del 5%, il confronto illustrativo richiede circa 23.988 controparti per gruppo e 198.450 ore di lavoro degli analisti. Anche con 10.000 controparti per gruppo, nel 4% delle repliche simulate il gruppo sottoposto a selezione registra un numero di impegni pari o superiore. Il calcolo della dimensione del campione dipende dai tassi sottostanti e dall'entità della differenza.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Controparti per gruppo | Differenza media | Dal 5º al 95º percentile | Quota delle repliche con impegni pari o superiori nel gruppo sottoposto a selezione | Ore risparmiate (dal 5º al 95º percentile) |
|---|---|---|---|---|
| 250 | −5,0 | da -32,0 a 20,0 | 42 % | da 3.428 a 4.017 |
| 500 | −4,6 | da -24,0 a 14,0 | 39 % | da 3.513 a 3.938 |
| 1.000 | −4,4 | da -18,0 a 9,0 | 32 % | da 3.575 a 3.874 |
| 2.000 | −4,5 | da -13,5 a 5,0 | 22 % | da 3.623 a 3.831 |
| 5.000 | −4,6 | da -10,2 a 1,2 | 11 % | da 3.663 a 3.791 |
| 10.000 | −4,6 | da -8,8 a -0,4 | 4 % | da 3.682 a 3.775 |
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Ogni riga riporta 4,000 repliche, la differenza media di impegni per 1,000 controparti (gruppo sottoposto a selezione meno gruppo senza selezione) e le ore risparmiate per 1,000 controparti.
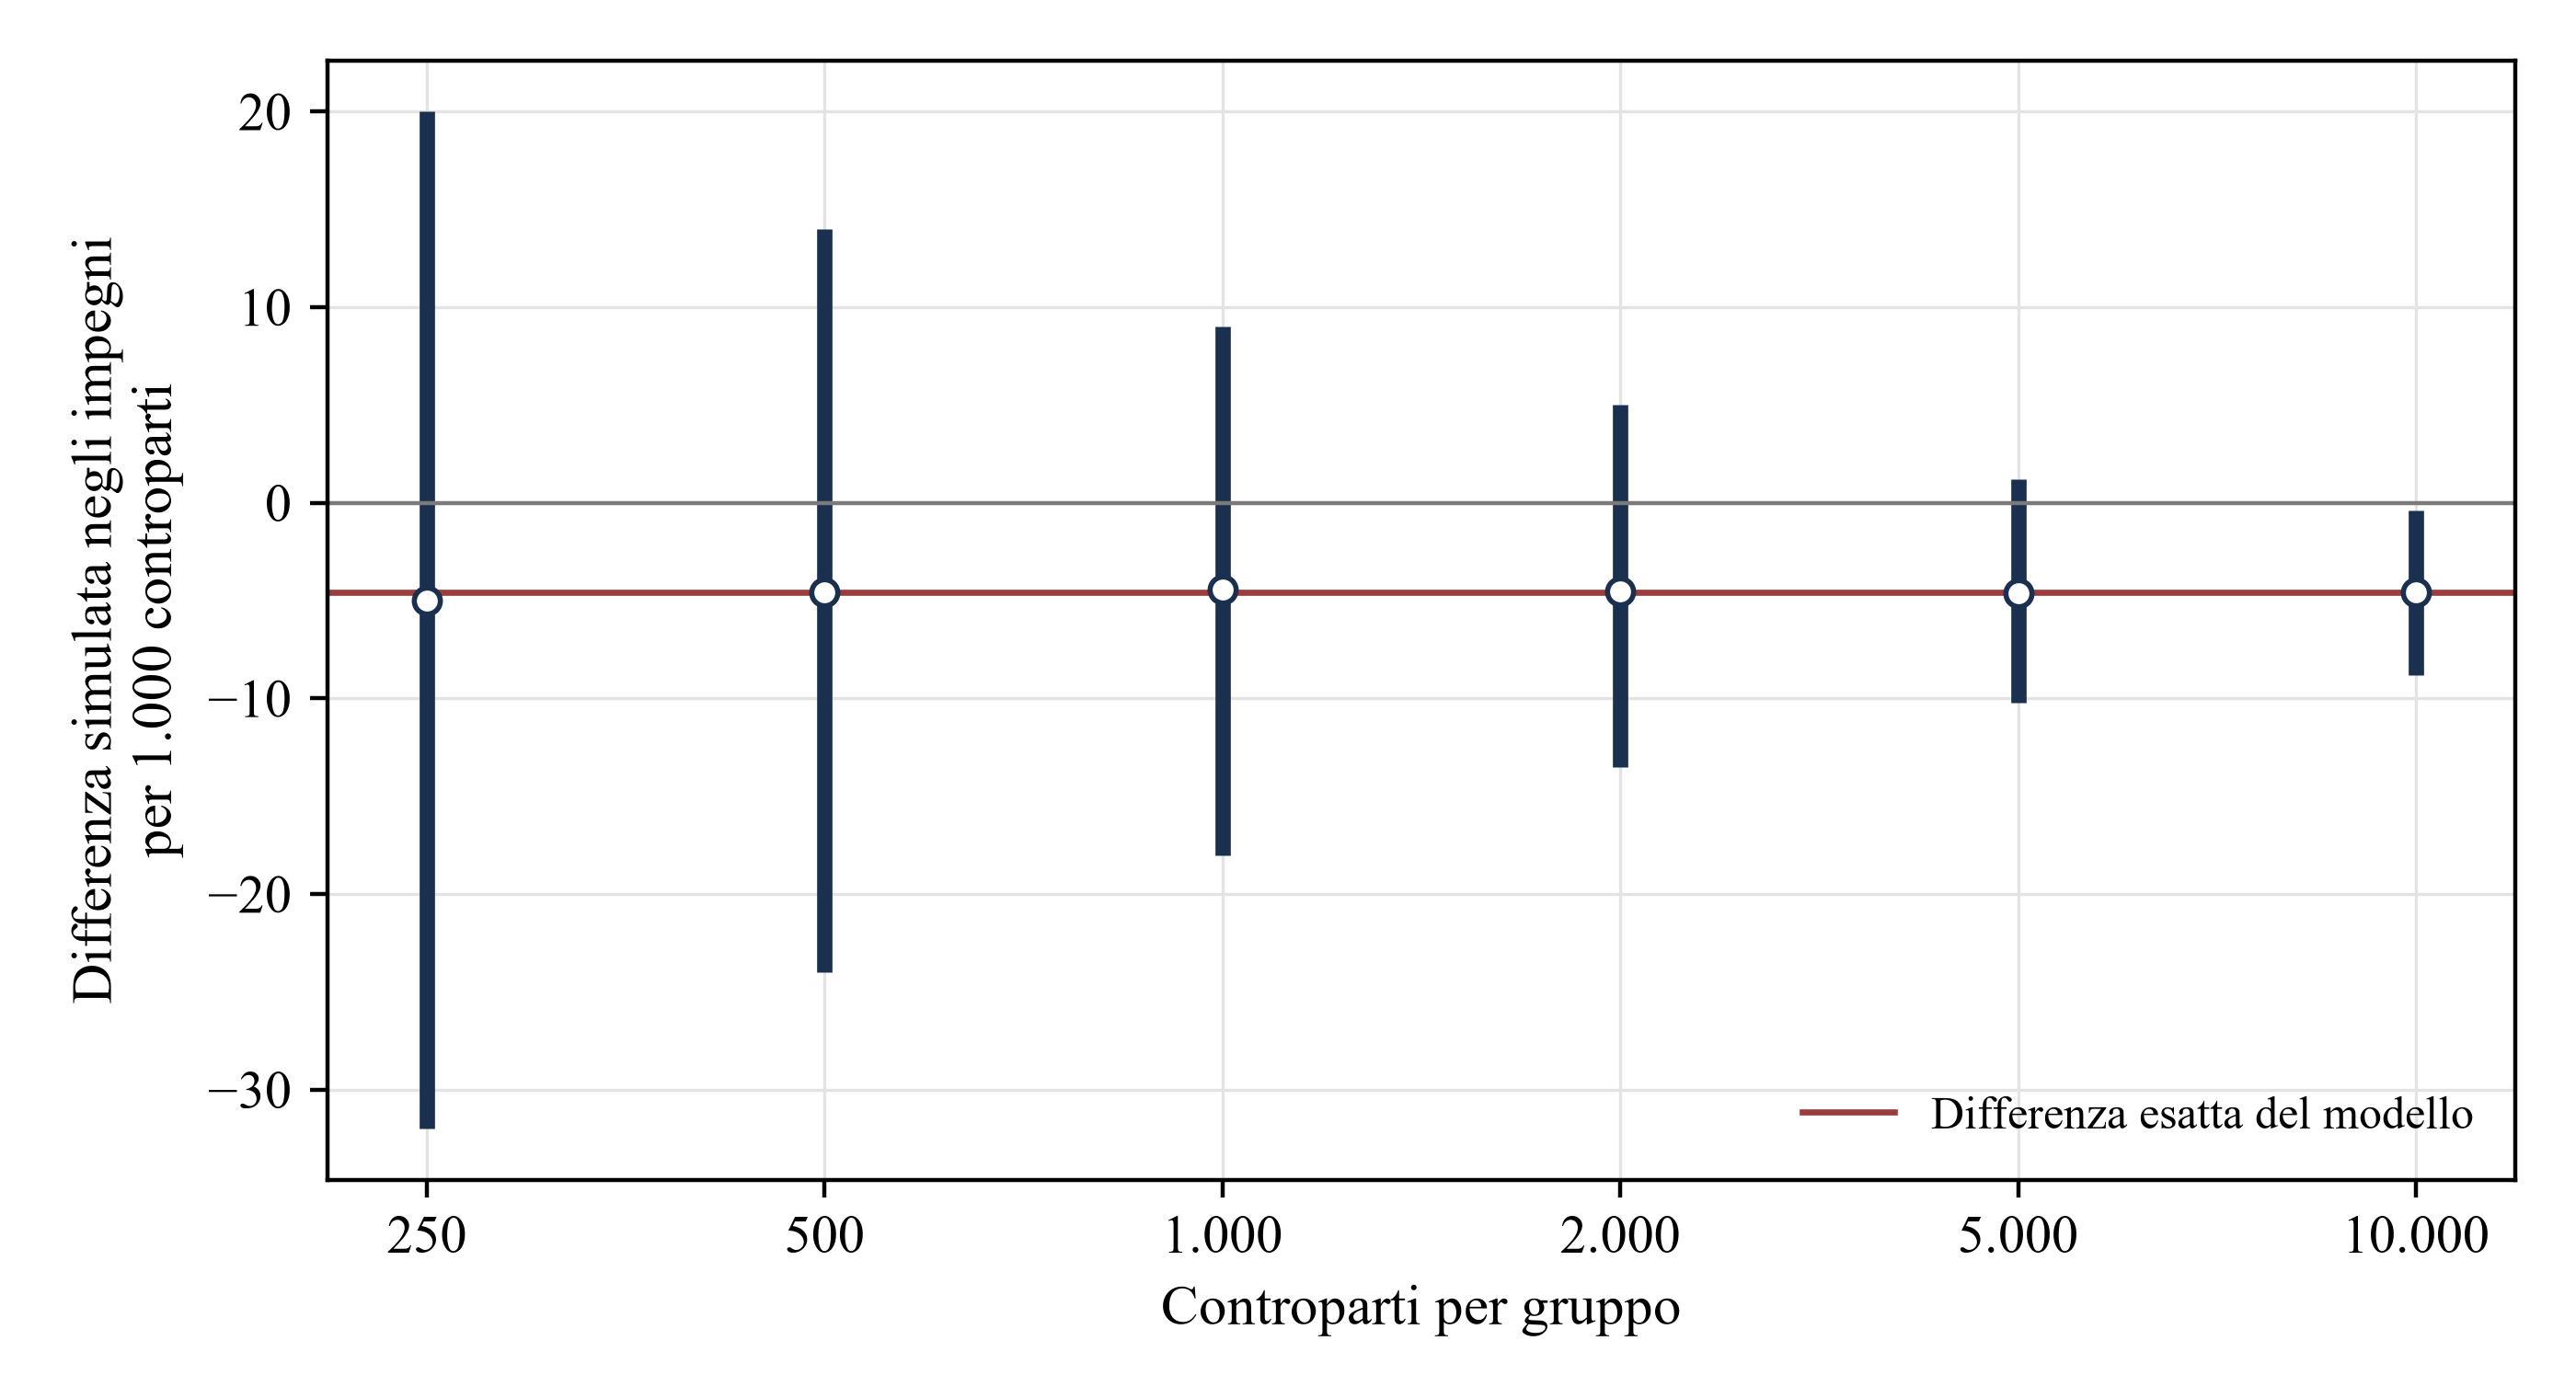
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Le barre mostrano l'intervallo dal 5º al 95º percentile di 4,000 repliche. La linea indica la differenza esatta. Le differenze sono calcolate sottraendo gli impegni del gruppo senza selezione da quelli del gruppo sottoposto a selezione per 1,000 controparti.
19 Registrazioni con data e ora e due campioni distinti
L'esperimento simulato non misura ciò che una selezione reale esclude. Uno studio con consenso può stimarlo raccogliendo informazioni nei momenti opportuni. L'unità di osservazione è la coppia controparte-campagna: lo stesso investitore può essere in grado di partecipare a una raccolta e non a un'altra. Per ogni coppia si registrano la data di ingresso nell'elenco iniziale, la data e l'esito di ogni verifica, la richiesta e la data dell'incontro e tutte le fasi successive fino alla firma o al ritiro. Data e ora servono perché idoneità, tempi e disponibilità dei fondi dipendono dal momento della verifica. La Tabella 12 presenta il disegno.
Prima di raccogliere dati o contattare qualcuno, ottenere una valutazione legale per ciascuna giurisdizione. Per ogni attività proposta individuare l'informativa applicabile, la base giuridica, le norme di marketing, il periodo di conservazione e gli eventuali requisiti di consenso. [7, 8, 9] Distinguere, ove pertinente, gli abbonati aziendali da quelli individuali. Limitare l'accesso ai dati identificativi delle persone e conservare, se lecito, le sole informazioni necessarie per rispettare le opposizioni ai contatti. Registrare il permesso di contatto e l'idoneità a ricevere l'offerta in campi distinti dalla compatibilità commerciale.
Usare due procedure di campionamento distinte. Per l'accuratezza diagnostica, estrarre campioni casuali delle controparti ammesse ed escluse fra quelle arrivate a ogni verifica. Accertarne lo stato con la stessa procedura di riferimento, più approfondita, senza rivelare al valutatore l'esito della verifica iniziale dove possibile. Per gli esiti commerciali, assegnare casualmente il ricontatto consentito solo tra le controparti escluse da una verifica commerciale discrezionale e per le quali il permesso di contatto sia stato accertato in modo indipendente. Mantenere in entrambi i gruppi l'idoneità a ricevere l'offerta, i permessi di marketing e i controlli di conformità obbligatori. Preregistrare l'assegnazione, il periodo di osservazione e un limite di spesa. Analizzare i risultati per gruppo di assegnazione e riportare separatamente gli esiti non accertati o non osservati.
Definire gli esiti prima di registrare il primo dato. Un incontro qualificato è un incontro svolto con una controparte che l'audit classifica successivamente come in grado di investire. Il passaggio alla due diligence si rileva quando la controparte chiede documenti o accesso a una data room. Un impegno sottoscritto è un'adesione scritta e vincolante o un'accettazione vincolante delle condizioni ed è conteggiato alla data della firma. Si registrano ritiri, rifiuti e mancate risposte, indicandone i motivi quando noti. La sequenza dei tre esiti mostra in quale fase la selezione cambia il percorso delle controparti. La decisione si fonda sull'impegno sottoscritto.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Elemento | Specifiche |
|---|---|
| Unità di osservazione | Coppia controparte-campagna, con identificativi dell'ente e della persona di contatto conservati separatamente |
| Consenso e informativa | Registrare base giuridica, informativa e permesso di contatto applicabile; conservare i dati di esclusione dai contatti solo quanto necessario e lecito |
| Date e orari | Ingresso, esito di ogni verifica, richiesta, incontro, due diligence, discussione delle condizioni, firma o ritiro |
| Esiti | Primario: impegno sottoscritto entro un periodo definito. Secondari: incontro qualificato, passaggio alla due diligence e ore impiegate |
| Campionamento e assegnazione | Verificare mediante audit sia le ammissioni sia le esclusioni. Assegnare casualmente il ricontatto consentito solo tra le controparti escluse per ragioni commerciali per le quali sia stato accertato in modo indipendente il permesso di contatto |
| Dimensione del campione | Determinarla dai calcoli per l'audit e il gruppo di riscontro nella sezione seguente. La dimensione della campagna non è il criterio di calcolo |
| Piano di analisi | Pesi di campionamento per i tassi diagnostici; analisi secondo l'assegnazione iniziale per il ricontatto; dichiarazione del periodo di osservazione |
| Governance | Definizioni degli esiti preregistrate; verifica legale per giurisdizione; custode indipendente del registro di randomizzazione |
Quadro MatchPoint. Disegno proposto; non è stato svolto alcuno studio e non sono stati raccolti dati.
20 Piano di campionamento per l'accuratezza della selezione e gli impegni persi
Separare la probabilità che una controparte esclusa possa investire dalla probabilità che firmi un impegno se le si propone un incontro consentito. Nella migliore strategia del modello, il 68,3% delle controparti non supera una verifica e il 2,2% di queste è in grado di investire. Il tasso uniforme di conversione ipotizzato porta a un tasso di impegno modellizzato dello 0,66% tra le controparti escluse. La Tabella 13 confronta tre stime illustrative del costo di raccolta delle evidenze. Con i parametri del modello, un confronto a due gruppi richiede circa 23.988 controparti per gruppo e 198.450 ore.
Per la popolazione idonea a cui viene proposto un incontro di riscontro consentito nell’ambito di un campione separato, si può stimare il tasso di impegni sottoscritti seguendo tutte le controparti assegnate durante un periodo fisso, comprese quelle che declinano l'invito. Il calcolo illustrativo di precisione ipotizza 1.013 osservazioni completate e le valuta in 6.077 ore. L'esempio di audit documentale approfondito prevede 831 verifiche e 1.246 ore per stimare la quota in grado di investire tra le controparti escluse. La stima non include l'audit aggiuntivo sulle ammissioni necessario per stimare la sensibilità. Questi valori di pianificazione dipendono dalla composizione del campione, dal tasso di esito ipotizzato e dal costo di completamento del ricontatto. Per un esito raro, ricalcolare la precisione usando un intervallo adatto a eventi poco frequenti e il tasso atteso nel gruppo autorizzato al ricontatto dopo una verifica indipendente.
Per stimare la sensibilità di una verifica, usare le probabilità di campionamento per riportare all'intero strato i conteggi di controparti in grado di investire confermate dalla procedura di riferimento nei campioni di ammesse ed escluse. Dividere il conteggio ponderato delle controparti ammesse e in grado di investire per la somma dei conteggi ponderati delle controparti in grado di investire nei due strati. Un audit delle sole escluse stima la quota di queste che può investire. Non fornisce il conteggio delle ammesse necessario al denominatore della sensibilità. Riportare le discordanze della verifica di riferimento, i casi irrisolti e l'incertezza campionaria. Applicare lo stesso metodo alla popolazione che raggiunge ogni fase dopo aver superato quelle precedenti. Impiegare l'esperimento di ricontatto per stimare gli impegni nella popolazione autorizzata. Per estendere il relativo tasso di conversione ad altre controparti escluse servono un'ipotesi esplicita e un'analisi di sensibilità.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Disegno | Grandezza stimata | Controparti necessarie | Ore | Limite |
|---|---|---|---|---|
| Prova a due gruppi, con e senza selezione | Differenza netta degli impegni | 23,988 per gruppo | 198.450 | Rileva gli impegni persi solo alla scala dell'intera campagna |
| Offerte di incontri di riscontro assegnate casualmente nel gruppo autorizzato dopo l’esclusione per una verifica facoltativa | Tasso di impegno nel gruppo autorizzato (margine illustrativo di 0,5 punti percentuali) | 1.013 | 6.077 | Vale solo per il gruppo autorizzato al ricontatto dopo una verifica indipendente |
| Audit approfondito su un campione casuale delle controparti escluse | Quota in grado di investire tra le escluse (entro 1 punto percentuale) | 831 | 1.246 | Misura la capacità di investire; non stima la conversione |
Analisi MatchPoint della popolazione simulata. Risultati del modello ai parametri indicati; non sono osservazioni empiriche. Approssimazione normale al 95% di confidenza; potenza dell'80% per la prova a due gruppi. Ogni verifica di audit è valutata 1,5 ore.
21 I calcoli coincidono e una simulazione indipendente li conferma
Il modello verifica e conta 37 identità di controllo. Tra queste, la somma delle probabilità di tutte le combinazioni di esiti effettivi è pari a uno sia con condizioni indipendenti sia con condizioni correlate. Con condizioni correlate, la frequenza marginale di ciascuna condizione resta invariata. Per tutte le 65 strategie, il numero degli incontri è pari alla somma degli incontri senza possibilità di impegno e degli incontri con controparti in grado di investire. La quota mantenuta di queste controparti è pari al prodotto delle sensibilità e del fattore di ritardo. La regola del rapporto costo/probabilità di esclusione è confrontata con una ricerca esaustiva su 24 ordini. La formula chiusa del valore marginale nell'equazione 4 è confrontata con il calcolo diretto per ciascuna verifica non inclusa nella strategia migliore.
Una simulazione distinta dal calcolo esatto estrae 1.500.000 controparti per caso. I quattro casi coprono due strategie in condizioni indipendenti e correlate. Lo scostamento massimo per il numero di incontri o per il numero di controparti in grado di investire incontrate è di circa 0,7 errori standard. Le ore di selezione differiscono di meno dell’uno per cento in ogni caso. Il confronto tra coorti usa il seme 20261014 e 4.000 repliche per dimensione. La Tabella 14 elenca i controlli. I dati esposti sono arrotondati; i calcoli usano la precisione completa. La simulazione verifica il codice e usa le stesse ipotesi del calcolo esatto. La concordanza dimostra la coerenza aritmetica e della logica di campionamento.
I controlli stabiliscono la coerenza aritmetica date le ipotesi del modello. La simulazione genera gli esiti dalle condizioni che sono oggetto della selezione. Le soglie decisionali dipendono dai parametri ipotizzati e richiedono dati osservati prima dell'applicazione a una campagna.
Scorri la tabella in orizzontale per vedere tutte le colonne.
| Controllo | Esito atteso |
|---|---|
| Le probabilità delle combinazioni di esiti effettivi sommano a uno | Le distribuzioni congiunte con e senza correlazione sommano a 1 entro 1e-10 |
| Quota in grado di investire | Equivale al prodotto delle quattro frequenze (11.9%) |
| Enumerazione delle strategie | 65 sottoinsiemi ordinati di quattro verifiche |
| Identità per incontri e ore | Valide per tutte le 65 strategie |
| Quota mantenuta di controparti in grado di investire | Equivale al prodotto delle sensibilità e del fattore di ritardo |
| Regola del rapporto costo/probabilità di esclusione | Eguaglia il minimo delle ore di selezione ricavato dalla ricerca esaustiva su 24 ordini |
| Formula del valore marginale di una verifica | Eguaglia la variazione calcolata del valore netto per ogni verifica non inclusa nella strategia migliore |
| Simulazione indipendente | 1.500.000 controparti per caso, quattro casi; scostamento massimo di circa 0,7 errori standard |
| Distorsione da selezione | La correzione completa e l'assegnazione casuale recuperano l'effetto effettivo |
| Repliche per coorte | 4,000 repliche per dimensione della coorte, seme 20261014 |
| Totale dei controlli | 37 controlli superati |
Analisi MatchPoint. Il modello esegue i controlli a ogni avvio e ne riporta il numero.
22 Al cliente indicare le ore risparmiate, gli impegni a rischio e l'audit che quantifica il rischio
Riportare la variazione degli incontri e delle ore di lavoro degli analisti, specificando il periodo di confronto o il gruppo di controllo assegnato. Usare gli esiti verificati dell'audit per stimare quanti incontri evitati avrebbero coinvolto controparti senza possibilità di impegno. Stimare separatamente gli impegni sottoscritti a rischio, sulla base di ricontatti consentiti o di un'ipotesi esplicita di conversione nel modello. Riportare l'intervallo di stima e il valore per impegno usato nella decisione.
Indicare ciascuna verifica, la posizione nella sequenza, il tasso di superamento e le frazioni di campionamento per i due strati, ammessi ed esclusi. Riportare le classificazioni irrisolte nell'audit e la dimensione del gruppo autorizzato al ricontatto. Presentare gli impegni per incontro insieme al totale degli impegni e delle ore. Se le misure non sono disponibili, presentare i risultati degli scenari come strumento di pianificazione e indicare le osservazioni mancanti.
Applicare l'equazione 4 alle verifiche discrezionali fra le opzioni consentite dalla legge. Usare costi documentati e perdite attese, incluso il rischio di escludere controparti in grado di investire. Se il beneficio stimato dipende dal valore attribuito a un impegno, provare la verifica in un progetto pilota autorizzato. Prima di escludere una controparte, sottoporre a revisione le decisioni basate su evidenze incerte.
23 Dati e IA possono supportare le verifiche; l'audit serve anche quando si usa un classificatore
Tra le applicazioni dell'automazione rientrano l'estrazione delle condizioni dei mandati da documenti pubblicati, l'abbinamento delle entità ai registri e la preparazione di una richiesta sui tempi da sottoporre a revisione. A parità di altri parametri, un costo inferiore migliora il valore della verifica nel modello. Un documento obsoleto o un abbinamento errato può modificare i tassi di errore. Valutare insieme costo, ritardo e accuratezza della selezione prima di sostituire un controllo umano.
Valutare la selezione automatizzata confrontandola con classificazioni di riferimento in un campione di ammessi ed esclusi tra le controparti che raggiungono la fase. Ponderare le osservazioni secondo le probabilità di campionamento. Un insieme di prova formato da controparti già incontrate esclude alcuni dei casi che determinano il tasso di falsi negativi. Conservare la versione del modello e le evidenze datate per ogni decisione soggetta a revisione.
Mantenere esplicite le responsabilità decisionali delle persone. Una persona approva la strategia, l'ordine delle verifiche e il campione di audit, e decide se riammettere una controparte esclusa quando le circostanze cambiano. Registrare insieme all'esclusione la verifica, le evidenze e la data, così da poter riaprire il caso se cambiano il mandato o i tempi. Senza quel registro l'esclusione non è verificabile e il tasso di falsi negativi non è stimabile. Lo studio non riporta un modello addestrato o benefici misurati dell'IA. Indica come sottoporre a verifica un eventuale beneficio dichiarato.
24 Limiti e dati necessari prima di aggiungere una verifica
L'autore ha definito una struttura sperimentale deterministica. Le quattro condizioni sono binarie, gli errori delle verifiche sono indipendenti nel caso base e il tasso di conversione dopo un incontro è identico per tutte le controparti in grado di investire. Nella realtà le condizioni ammettono gradazioni e le controparti possono cambiare mandato. Il modello non include il costo di un mancato closing dopo la firma, il beneficio di un rapporto costruito durante un incontro che non porta a un impegno, né l'effetto di una richiesta preliminare sulla percezione di chi raccoglie capitale. Queste omissioni possono spostare il punto di pareggio in entrambe le direzioni.
Le fonti normative costituiscono un campione. Coprono le regole SEC, la classificazione della clientela e il marketing elettronico nel Regno Unito, la classificazione del DIFC, l'adeguata verifica della clientela dell'Abu Dhabi Global Market, la legge federale degli Emirati Arabi Uniti sulla protezione dei dati e uno standard internazionale. Non sono stati esaminati i testi sauditi sui mercati dei capitali né le norme distinte del DIFC e dell'ADGM sulla protezione dei dati. Per la classificazione dei clienti a Dubai è citata la versione 51 di luglio 2026. La rassegna utilizzata per la regola di ordinamento riprende il risultato originale. Le soglie cambiano. L'uso in una campagna reale richiede i testi vigenti applicabili e una valutazione legale. Lo studio non costituisce consulenza finanziaria, legale o regolamentare.
Mantenere fissa la strategia da valutare e verificare campioni casuali di ammessi ed esclusi a ogni fase. Ove possibile, valutare la perdita potenziale di impegni sottoscritti con uno studio separato di ricontatto consentito. Ripetere il calcolo dell'equazione 4 usando parametri osservati e un intervallo dichiarato di valori degli impegni. Se la conversione resta inosservata, mostrare come la scelta della strategia cambi al variare di tassi plausibili.
Riferimenti
- U.S. Securities and Exchange Commission. 17 CFR 230.501(a), definizione di accredited investor. Edizione annuale 2025 del CFR, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- U.S. Securities and Exchange Commission. 17 CFR 230.506(c), condizioni per la sollecitazione generale e metodi di verifica non esclusivi. Edizione annuale 2025 del CFR, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- Financial Conduct Authority. FCA Handbook, Conduct of Business Sourcebook, COBS 3.5, Professional clients (regole 3.5.2R e 3.5.3R). Testo indicizzato dell'Handbook visualizzato al 19 novembre 2026. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- Dubai Financial Services Authority. The DFSA Rulebook, Conduct of Business Module (COB), versione consolidata COB/VER51/07-26, luglio 2026, regole da 2.3.1 a 2.3.8. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- Financial Action Task Force. International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation: The FATF Recommendations, aggiornato nel giugno 2026. Raccomandazione 10, pp. 14–15. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- Financial Services Regulatory Authority, Abu Dhabi Global Market. Anti-Money Laundering and Sanctions Rulebook (AML), versione VER11.210526, capitolo 8, Customer Due Diligence. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- Regno Unito. The Privacy and Electronic Communications (EC Directive) Regulations 2003, regulation 22, come modificata con effetto dal 5 febbraio 2026. Versione aggiornata su legislation.gov.uk, consultata il 14 ottobre 2026. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- Information Commissioner's Office. Guidance on direct marketing using electronic mail, aggiornata il 28 aprile 2026. How do we comply with the PECR electronic mail marketing rules? Consultata il 20 novembre 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- Emirati Arabi Uniti. Federal Decree by Law No. (45) of 2021 Concerning the Protection of Personal Data, artt. 2, 4 e 31. Testo ufficiale pubblicato in inglese, consultato il 20 novembre 2026. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. e Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, settembre 2016, Tabella 6 e sezione sulle fasi di selezione delle operazioni. Pubblicato successivamente nel Journal of Financial Economics. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. e Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509-538. Consultata la descrizione nella pagina della pubblicazione; il testo integrale non è stato esaminato. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), maggio 1979, 641-654. Consultato il solo abstract. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, novembre 2025; pubblicato in Discrete Applied Mathematics 377 (2025), 356-369. Cita Butterworth (1972) per l'ordine delle verifiche nei sistemi in serie. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. e Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14-30 (pubblicato online nel 2011). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
