
1 Ön eleme ne zaman değer yaratır?
Geniş bir potansiyel yatırımcı listesine sahip bir sermaye arayan taraf, her görüşmeden önce hangi soruları açıklığa kavuşturacağına karar vermelidir. Her ön kontrol analist zamanı harcar, teması geciktirir ve taahhütte bulunabilecek bir karşı tarafı eleyebilir. Çalışma; teklifi almaya uygunluğu, yayımlanmış yatırım yetkisine uyumu, sermayenin zamanında hazır olmasını ve fon kaynağının doğrulanarak kabul edilmesini inceler. Bu kontrollerden hangilerinin finansman sağlayabilecek tarafları kaybetmeden görüşme sayısını azalttığı ve hangi sırayla yapılması gerektiği araştırılır. Elemesiz seçenek modelde sayısal bir kıstastır. Uygulamada iletişim izni ve zorunlu uygunluk veya uyum kontrolleri yürürlükte kalır. Ticari eleme seçenekleri yalnızca hukuken izin verilen seçenekler arasında karşılaştırılmalıdır.
Sorunun kapsamı, karşı tarafların sıralanmasından daha dardır. Sıralama adayları beklenen yanıta göre düzenler; eleme ise taahhütte bulunamayacak adayları listeden çıkarır. Eleme kararı kampanya boyunca kesin olduğundan hataları da kampanya açısından kalıcıdır. Sıralama yalnızca temas sırasını değiştirir. Elenen bir karşı tarafla nadiren tekrar iletişim kurulur. Bu nedenle finansman sağlayabileceği hâlde elenen adaylar sermaye arayan tarafın kayıtlarında tespit edilemez. Kaybedilen adaylar görünmez kalırken tasarruf çalışılan saatlerde görülür.
Çalışma özel sermaye arayan kuruculara, finans direktörlerine ve sponsorlara, ayrıca sınırlı ortaklardan sermaye toplayan fon yöneticilerine yöneliktir. Körfez ve küresel piyasaları ele alır. Körfez’de sermaye arayan bir taraf, farklı yargı alanlarında düzenlenen kurumlar, gayriresmî yatırım yetkileri olan aile ofisleri ve uygunluğu teklifi yapan tarafın tabi olduğu rejime bağlı gerçek kişilerle görüşebilir. Her gruba aynı dört kontrol uygulanır. İlk ve son kontrolün kuralları farklılık gösterdiğinden çalışma modeli kurmadan önce ilgili düzenleme metinlerini inceler.
Çerçeve yayımlanmış kurallara ve yatırımcı elemesine ilişkin bulgulara dayanır. Ardından yazarın tasarladığı deney yürütülür. Çalışmanın elinde gözleme dayalı yatırımcı iletişim verisi yoktur ve deney gözlemlenmiş sonuç bildirmez. Belirtilen girdiler altında dört kontrolün sıralı 65 bileşimi için önlenen görüşmeleri, kaybedilen finansman sağlayabilecek adayları ve analist-saat cinsinden net değeri hesaplar. Amaç, bu dengenin nasıl değiştiğini göstermek ve herhangi bir sayı piyasa bulgusu olarak kabul edilmeden önce izinli bir çalışmanın hangi kanıtlara ihtiyaç duyacağını belirlemektir.
2 Dört yapısal koşuldan biri karşılanmadığında görüşme taahhütle sonuçlanamaz; sonuç imzalı taahhütle ölçülür
Sonuç, ölçüm aracından önce tanımlanır. Bir karşı taraf, ilk temas tarihinde dört koşulu karşılıyorsa ilgili işlem için finansman sağlayabilecek durumdadır: teklifi hukuken alabilir, işlem yatırım yetkisine uyar, kullanılabilir sermayesi ve belirli bir karar süreci vardır ve fon kaynağı belgelenerek kabul edilebilir. Koşullardan biri karşılanmıyorsa görüşme taahhütle sonuçlanamaz. Sayılan sonuç imzalı taahhüttür. Gerçekleşen görüşmeler ve ilgi beyanları taahhüt sayılmaz.
Finansman sağlayabilmek, kesin olarak taahhütte bulunmak anlamına gelmez. Finansman sağlayabilecek bir karşı tarafla görüşüldüğünde taahhüdü imzalama olasılığı birden düşüktür; fiyat, koşullar, durum tespiti bulguları ve rakip fırsatlar henüz netleşmemiştir. Model, ön kontrollerin ölçtüğü yapısal taahhüt olanağını ticari dönüşümden ayırır. Model, dört yapısal koşulu karşılayan bir adayla görüşüldüğünde taahhüt imzalama olasılığını bütün eleme seçeneklerinde sabit tutar. Gerçek eleme, finansman sağlayabilecek adaylardan hangileriyle görüşüldüğünü veya bu adayların nasıl yanıt verdiğini değiştirebilir. Dönüşüm üzerindeki etkinin yönü ve büyüklüğü bilinmiyor.
Tablo 1 dört koşulu, her kontrolün amacını, kanıtın nerede bulunduğunu ve varsa yasal yükümlülüğün kime ait olduğunu gösterir. Yalnızca ilk ve son koşul genel uygulama alanı olan kurallara tabidir. Yatırım yetkisi ve sermayenin hazır olduğu zaman, karşı tarafın belgeleri ve yanıtları üzerinden belirlenen ticari hususlardır. Tablo bir durum tespiti kayıt önerisidir ve herhangi bir karşı taraf hakkında bulgu içermez. Her satır sonuç tanımındaki bir koşuldur. Herhangi bir koşulu karşılamayan karşı taraf, görüşme ne kadar iyi geçerse geçsin bu işlem için imzalı taahhüt veremez. Satır sırası kontrollerin uygulama sırasını belirlemez; deney bu soruyu sonraki bölümlerde ele alır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Koşul | Kontrolün amacı | Kanıtın kaynağı | Yasal yükümlülük |
|---|---|---|---|
| Uygunluk | Teklifin alınmasına izin veren kategori | Sınıflandırma kaydı, sicil kaydı, yazılı teyit | Teklifi yapan taraf veya yetkili kuruluş |
| Yatırım yetkisi | Sektör, yatırım tutarı, araç ve coğrafya bakımından uyum | Fon belgeleri ve yayımlanmış politika | Yok; ticari husus |
| Sermayenin hazır olması | Hâlihazırda kullanılabilir sermaye ve belirlenmiş karar süreci | Karşı tarafın yanıtı | Yok; ticari husus |
| Fonlar | Nihai faydalanıcı ve fon kaynağına ilişkin kanıt | Sorumlu kuruluşun müşteri kabul dosyası | İlgili durumlarda sorumlu düzenlemeye tabi kuruluş |
MatchPoint çerçevesi. Önerilen kayıt; hukuki dayanaklar sonraki bölümlerde açıklanır ve kaynakları gösterilir.
3 ABD kuralları uygunluğu ölçülebilir bir eşik olarak tanımlar; genel çağrı, uygunluğu doğrulama yükümlülüğü getirir
501(a) kuralı, akredite yatırımcı statüsü kazanmanın çeşitli yollarını sıralar. Gerçek kişinin net varlık yoluyla hak kazanması için tek başına veya eşi ya da eşdeğer partneriyle birlikte net varlığının 1 milyon ABD dolarını aşması gerekir. Asıl konut varlık hesabına katılmaz; konutla bağlantılı borçlar özel kurallara tabidir. Ayrı gelir ölçütü, önceki iki yılın her birinde bireysel olarak 200.000 ABD dolarını veya ortak olarak 300.000 ABD dolarını aşan gelir ve cari yılda aynı gelir düzeyine ulaşılacağına ilişkin makul beklenti gerektirir. Belirli kuruluşlar, toplam varlıkları 5 milyon ABD dolarını aşıyorsa ve teklif edilen menkul kıymetleri almak için özel olarak kurulmamışlarsa (a)(3) bendi kapsamında hak kazanabilir. Komisyonun belirlediği geçerli bir mesleki yeterlilik belgesine sahip olmak başka bir yoldur. Bunlar kuralda yer alan kategorilerden bazılarıdır. [1]
506(c) kuralı, belirli koşullarla genel yatırım çağrısına izin verir. Alıcıların tamamı akredite yatırımcı olmalı ve ihraççı bu statüyü doğrulamak için makul adımlar atmalıdır. Kural, gerçek kişiler için örnek niteliğinde ve kullanımı zorunlu olmayan doğrulama yöntemleri verir. Bunlardan biri, en yakın iki yıla ait belirli gelir belgelerini incelemek ve cari yılın geliri hakkında yazılı beyan almaktır. Net varlık yöntemi, varlık ve borçlara ilişkin belirli güncel belgeler ile borçlara ilişkin yazılı beyan gerektirir. Diğer bir yöntemde, kayıtlı bir aracı kurum, SEC’e kayıtlı bir yatırım danışmanı, ruhsatlı bir avukat veya yetkili bir kamu muhasebecisi (CPA) gibi nitelikli bir üçüncü taraftan yakın tarihte yapılmış doğrulamaya ilişkin yazılı teyit alınır. [2]
Ön eleme, hangi kategorinin inceleneceğini ve hangi kanıtların isteneceğini gösterebilir. 506(c) uyarınca ihraççının doğrulaması satıştan önce ayrı bir adım olarak kalır. İlk aşama modeli bu doğrulamanın yerine geçmez. Düzenleme, aday listesinin uygunluk oranını veya ön kontrolün doğruluğunu, maliyetini ve süresini vermez. Bunlar deney için belirlenen girdilerdir.
4 Sınıflandırma ölçütleri yargı alanına göre değişir; küresel bir liste, farklı uygunluk kontrolleri gerektirir
FCA El Kitabı, doğrudan profesyonel sayılan müşteriler ile talep üzerine profesyonel olarak sınıflandırılan müşterileri ayırır. İlk gruba belirli düzenlemeye tabi finansal kuruluşlar ve büyük işletmeler girer. MiFID kapsamındaki veya üçüncü ülkedeki eşdeğer faaliyetlerde, büyük işletme ölçütü üç eşikten ikisinin sağlanmasını gerektirir: 20 milyon EUR bilanço toplamı, 40 milyon EUR net ciro ve 2 milyon EUR özkaynak. Diğer faaliyetler için yollardan biri, ödenmesi talep edilmiş sermayenin veya net varlıkların en az 5 milyon GBP olmasıdır; iki yıllık geriye dönük inceleme ve grup şirketlerine ilişkin belirli hükümler uygulanır. Talep üzerine sınıflandırmanın genel kurallarına göre kuruluş müşterinin uzmanlığını, deneyimini ve bilgisini değerlendirir. MiFID kapsamındaki veya üçüncü ülkedeki eşdeğer faaliyetlerde üç nicel ölçütten ikisinin sağlanıp sağlanmadığına da bakar. Süreç yazılı talep, yazılı uyarı ve ayrı bir yazılı teyit içerir. Yerel kamu idareleri ve belediyeler için ayrı hükümler vardır. [3]
Dubai Uluslararası Finans Merkezi kuralları, yetkili kuruluşun finansal hizmeti sunmadan önce kişiyi perakende müşteri, profesyonel müşteri veya piyasa karşı tarafı olarak sınıflandırmasını gerektirir. Aksi yönde bir sınıflandırma yoksa kişi perakende müşteri sayılır. Kendiliğinden profesyonel sayılan müşteriler arasında üç eşikten ikisini karşılayan büyük işletmeler vardır: 20 milyon ABD doları bilanço toplamı, 40 milyon ABD doları net yıllık ciro ve 2 milyon ABD doları özkaynak. Değerlendirmeye tabi gerçek kişinin net varlıkları en az 1 milyon ABD doları olmalı ve önceki iki yılda ilgili bir işte çalışmış olması veya yeterli deneyime sahip sayılması için makul dayanak bulunması gerekir. İşletmenin özkaynağı veya ödenmesi talep edilmiş sermayesi en az 1 milyon ABD doları olmalı ve aynı deneyim değerlendirmesi uygulanmalıdır. İncelenen metin, erişim tarihinde geçerli olan Temmuz 2026 tarihli birleştirilmiş 51. sürümdür. İlgili kurallar Mart 2025 tarihli 48. sürümdekiyle aynı şekilde yazılmıştır. [4]
Tablo 2 üç rejimi yan yana gösterir. Bir yargı alanında uygun olan yatırımcı aynı teklif için başka bir yargı alanında uygun olmayabilir. Sınıflandırma, ilgili hizmete ve karşı tarafa birlikte bağlıdır. Metinler uygulanacak ölçütleri belirler. Kategorisi belirsiz bir karşı tarafa sermaye arayan tarafın nasıl yaklaşması gerektiğini belirlemezler. Suudi Arabistan’ın sermaye piyasası mevzuatı bu çalışma kapsamında incelenmemiştir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Rejim | Gerçek kişi ölçütü | Kuruluş ölçütü | Usul veya doğrulama |
|---|---|---|---|
| ABD; akredite yatırımcı | 1 milyon ABD dolarını aşan net varlık veya 200.000 ABD dolarını aşan bireysel gelir (300.000 ABD dolarını aşan ortak gelir) | 5 milyon ABD dolarını aşan toplam varlık; kuruluş, teklif edilen menkul kıymetleri edinmek amacıyla özel olarak kurulmamış olmalıdır | Genel çağrı kullanıldığında doğrulama için makul adımlar |
| Birleşik Krallık; profesyonel müşteri | Talep üzerine: nitel değerlendirme; MiFID kapsamındaki veya üçüncü ülkedeki eşdeğer faaliyetlerde üç nicel ölçütten ikisi | MiFID kapsamındaki veya üçüncü ülkedeki eşdeğer faaliyetlerde 20 milyon EUR, 40 milyon EUR ve 2 milyon EUR eşiklerinden ikisi; diğer bir yol 5 milyon GBP ödenmesi talep edilmiş sermaye veya net varlıktır | Yazılı talep, uyarı ve ayrı teyit |
| DIFC; profesyonel müşteri | En az 1 milyon ABD doları net varlık ve ilgili mesleki çalışma veya deneyim değerlendirmesi | En az 1 milyon ABD doları özkaynak veya ödenmesi talep edilmiş sermaye ve deneyim değerlendirmesi; ya da büyük işletme olarak profesyonel müşteri sayılma | Hizmet sunulmadan önce sınıflandırma |
Çalışma için incelenen düzenlemeler: SEC 501(a) ve 506(c) kuralları [1, 2]; FCA COBS 3.5, güncel El Kitabı metni [3]; DFSA Conduct of Business modülü, sürüm 51, Temmuz 2026 [4]. Eşikler yayımlandığı biçimde aktarılmıştır ve sınıflandırma tavsiyesi değildir.
5 Fon kaynağını kim doğrular ve müşteri kabul kuralları bunu ne zaman gerektirir?
Mali Eylem Görev Gücü’nün 10. Tavsiyesi, bir finansal kuruluş iş ilişkisi kurarken uygulanacak müşteri durum tespiti için uluslararası standart belirler. Müşterinin kimliğini tespit ve teyit etmeyi, gerçek faydalanıcının kimliğini doğrulamak için makul tedbirler almayı, gerektiğinde mülkiyet ve kontrol yapısını anlamayı, ilişkinin amacını ve öngörülen niteliğini belirlemeyi ve sürekli durum tespiti yürütmeyi öngörür. Bu, gerektiğinde fon kaynağının incelenmesini de kapsar. Standart ulusal tedbirlerle uygulanır. İncelenen sürüm Haziran 2026’da değiştirilmiştir. [5]
ADGM’nin kara para aklamayla mücadele kurallarının 11. sürümü, 8.2.1 uyarınca müşteri durum tespitini ilişkiden veya ilgili işlem ya da hizmetten önce olduğu gibi kuralın öngördüğü aşamada gerektirir. 8.2.2 uyarınca müşteri ile gerçek faydalanıcının kimlik doğrulaması ancak kara para aklama riski düşük ve etkin biçimde yönetiliyorsa ve olağan iş akışını sürdürmek için erteleme gerekliyse ertelenebilir. Doğrulama mümkün olan en kısa sürede, en geç 20 iş gününde tamamlanmalıdır. Tamamlanamazsa kuralın ilgili usulleri uygulanır. Güçlendirilmiş durum tespiti, gerektiğinde fonların ve servetin kaynağının belirlenmesini ve doğrulanmasını kapsar. [6]
Uygulanabilir kurallar gerektirdiğinde fon kaynağını sorumlu düzenlemeye tabi kuruluş doğrulamalıdır. Yukarıda atıf yapılan ADGM ertelemesi, müşteri ve gerçek faydalanıcının kimlik doğrulamasına ilişkindir ve belirli koşullara bağlıdır. Kaynaklar, sermaye arayan tarafın takdire bağlı ön sorgulamayı ne zaman yapacağını belirlemez. Deney, fon kaynağı kontrolünü belirtilen duyarlılık ve gecikmeyle dört kontrolün en pahalı ve en yavaşı olarak ele alır. Bu kontrolü görüşmeden önce yapmanın faydası, görüşme maliyetine ve taahhüt değerine bağlıdır; sonuç başa baş analizinde verilir.
Sınırlı ortaklardan sermaye toplayan fon yöneticisinin, müşteri kabulünden hangi düzenlemeye tabi kuruluşun sorumlu olduğunu ve yükümlülüklerinin ne zaman başladığını belirlemesi gerekir. Model, takdire bağlı ön fon kaynağı sorgusunu ilk görüşmeden önce başlatmayı, ilerleme olasılığı yüksek taraflara odaklanmayı veya koşullar görüşülene kadar beklemeyi karşılaştırır. Sorgunun maliyetini ve gecikmesini ve yanlışlıkla elenen, finansman sağlayabilecek karşı tarafların kaybını hesaplar. Düzenlemeye tabi kuruluşun müşteri durum tespiti yükümlülüklerini maliyetlendirmez veya değiştirmez.
6 Onay ve doğrudan pazarlama mevzuatı, eleme amaçlı bir sorgunun hangi koşullarda gönderilebileceğini belirler
Sermayenin hazır olduğu tarihe ilişkin soru veya sınıflandırma kanıtı talebi e-postayla gönderilebilir. Birleşik Krallık’ta talep edilmemiş doğrudan pazarlama sayılması hâlinde Privacy and Electronic Communications Regulations’ın 22. maddesi, şahıs işletmeleri ve adi ortaklıklar dâhil bireysel abonelerden genel olarak önceden onay alınmasını gerektirir. Ürün veya hizmetler için «soft opt-in» istisnası; iletişim bilgilerinin edinilme biçimi, gönderenin ürün veya hizmetlerinin benzerliği ve mesajlardan çıkma imkânı hakkında koşullar içerir. Hayır amaçlı ayrı istisna bu çalışmanın ticari kapsamı dışındadır. [7, 8] ICO, onay ve «soft opt-in» koşullarının kurumsal abonelere uygulanmadığını açıklar. Gönderen kimliğini açıklamalı ve iletişimi durdurmak için geçerli bir adres vermelidir. Kişisel veri işleniyorsa veri koruma yükümlülükleri de uygulanabilir. [8]
Birleşik Arap Emirlikleri’nin kişisel verilerin korunmasına ilişkin 2021 tarihli ve 45 sayılı Federal Kanun Hükmünde Kararnamesi 2 Ocak 2022’de yürürlüğe girdi. 2. madde, BAE dışındaki bazı işleme faaliyetleri dâhil kapsamı tanımlar ve kendi kişisel veri koruma mevzuatına sahip serbest bölgelerdeki şirket ve kuruluşları kapsam dışında bırakır. 4. madde onay kuralını ve yasal istisnalarını düzenler. Kanun, kapsadığı veri işleme için onay dışında dayanaklar da öngörür. Çalışma DIFC ve ADGM’nin ayrı veri koruma rejimlerini değerlendirmez. [9]
Araştırma tasarımı, temas iznini kişisel veri işlemenin hukuki dayanağından ayrı tutar. Abone türü, Birleşik Krallık’ın PECR kurallarının talep edilmemiş ilk pazarlama e-postasına nasıl uygulanacağını etkiler. Eleme amaçlı bir sorgu, içeriğine ve bağlamına göre pazarlama sayılabilir. Yanıtları kaydetmeden önce araştırmayı yürüten taraf, uygulanabilir veri işleme dayanağını ve gerekiyorsa ne tür bir bilgilendirme yapılacağını belirlemelidir. Çalışma belirli bir sorgu hakkında hukuki görüş sunmaz.
Araştırma tasarımı için pratik bir kural vardır: her temas kaydında abone türü, varsa onay veya bilgilendirme tarihi ve sonraki teması durduran bir işaret bulunmalıdır. Elenen karşı tarafın kaydı, konu hakkında karar alınmadan silinmemelidir. Eleme gerekçesi, daha sonraki bir denetimde elemenin ölçülmesini sağlayan kanıttır. Saklama süreleri, elenen adayların kayıtlarını saklamanın hukuki dayanağı ve yatırımcı kuruluşlardaki kişilere ait verilerin işlenmesi hakkında araştırmayı yürüten tarafın veri koruma danışmanı karar vermelidir.
7 Bir girişim sermayesi anketinde, tamamlanan işlem başına ortalama 101 fırsatın incelendiği bildiriliyor
Eleme aşamalarındaki oranlara en yakın yayımlanmış kanıt, kurumsal girişim sermayesi yatırımcılarıyla yapılan bir ankettir. Yazarlar 681 firmadan 885 yatırımcının yanıt verdiğini bildirir. Önceki on iki ay için firma başına medyan 200 incelenen fırsat ve dört tamamlanan yatırımdır. Tamamlanan işlem başına firma yaklaşık 101 fırsatı değerlendirir, 28’inde yönetimle görüşür, 10’unu ortaklarıyla inceler, 4,8’inde durum tespiti yapar ve 1,7’sine ön koşul belgesi sunar. Durum tespiti, 83 günlük kapanış sürecinde ortalama 118 saat alır. [10]
Tablo 3 eleme aşamalarını yeniden sunar. Veriler, yatırımcıların birden çok aşamada eleme yaptığını ve fırsatların çoğunun yönetim görüşmesinden önce elendiğini gösterir. Her aşamaya, önceki aşamadaki adayların giderek daha küçük bir oranı ulaşır. Anket sermaye arayan tarafın sürecini ölçmez. Yatırımcılara başvuran şirketlerden hangilerinin elendiğini kaydeder. Temas kurulan yatırımcıların kaçının baştan finansman sağlayamayacağını göstermez. Katılımcılar girişim sermayesi yatırımcıları olduğundan oranlar özel kredi, gayrimenkul veya fon yerleştirmesine aktarılamaz.
Çevrim içi bir platformdaki randomize saha deneyi, yatırımcılara gönderilen tanıtım e-postalarının içeriğini değiştirdi ve alıcıların daha fazla bilgi için tıklayıp tıklamadığını ölçtü. Kurucu ekip hakkındaki bilgi yatırımcı ilgisini en fazla etkileyen unsurdu. [11] Araştırma yatırımcı iletişiminde rastgele değişikliklerin uygulanabilir ve bilgilendirici olduğunu gösterir. Ölçülen sonuç ifade edilen ilgidir; imzalı taahhüt ölçülmediği için hangi kontrollerin finansman sağlayabilecek karşı tarafları kaybettirdiğini göstermez. Gerçek araştırma için önerilen tasarım, randomizasyonu korur ve sonuç ölçütünü değiştirir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Aşama | On iki ayda firma başına medyan | Tamamlanan işlem başına ortalama |
|---|---|---|
| Değerlendirildi | 200 | 101 |
| Yönetimle görüşüldü | 50 | 28 |
| Ortaklarla incelendi | 20 | 10 |
| Durum tespiti yapıldı | 12 | 4,8 |
| Ön koşul belgesi sunuldu | 5,5 | 1,7 |
| İşlem tamamlandı | 4,0 | 1 |
Gompers, Gornall, Kaplan ve Strebulaev, NBER Working Paper 22587, Tablo 6, tüm firmalar sütunu [10]. Son on iki ayda her aşamaya ulaşan fırsatların medyanı ve kapanan işlem başına ortalaması. Anket yatırımcıları kapsar ve sermaye arayan tarafın sonucunu ölçmez.
8 Bağımsız kontroller için sıralama kuralı
Optimal arama teorisi, her incelemenin bir maliyeti olduğunda seçeneklerin nasıl değerlendirileceğini açıklar. Weitzman’ın 1979 tarihli sonucu, optimal stratejinin her kaynak için hesaplanan bir rezervasyon fiyatına dayalı basit bir kural olduğunu gösterir. [12] Bu literatür, birden çok alternatif arasından en iyisini bulmayı ele alır. Tüm koşulların birlikte karşılanmasını gerektiren elemede bir karşı taraf her kontrolden geçmelidir; ilk olumsuz sonuç o aday için incelemeyi sonlandırır. Bu nedenle rezervasyon fiyatı kuralı burada uygulanmaz. Çalışma, ilgili makalenin yalnızca yayımlanmış özetine dayanır.
Daha yakın bir örnek, bir bileşen başarısız olana kadar bileşenlerin tek tek sınandığı seri sistemlerin sıralı testidir. Yakın tarihli bir derleme Butterworth’un sonucunu aktarır: bağımsız bileşenlerden oluşan seri işlevde optimum test sırası, maliyetin başarısızlık olasılığına oranının küçükten büyüğe sıralanmasıyla bulunur; eşit oranlara izin verilir. Derleme, seri ve paralel sistemler için tam bir sıralamanın optimal olduğunu belirtir. Genel sistemlerde çözüm bir karar ağacıdır. [13] Daha sonra Discrete Applied Mathematics’te yayımlanan derleme, 1972 tarihli sonucun ikincil kaynağıdır. Özgün makale bu çalışma için incelenmemiştir.
Bağımsızlık altında, sabit bir kontrol kümesinin en düşük maliyetli sırası, kontrolleri maliyetin eleme olasılığına oranına göre dizerek bulunur. Bu kural finansman sağlayabilecek adayları yanlışlıkla eleyen hataları ele almaz; bağımsızlık altında duyarlılıkların çarpımı sıraya bağlı değildir. Model, kuralı 24 sıranın tamamına karşı sınar ve dayanak koşullar birbiriyle ilişkili olduğunda nasıl işlediğini inceler. Kaynaklar kuralı belirtilen varsayımlar altında destekler. Maliyet veya olasılık değerleri sağlamaz.
9 Deney her kontrole bir maliyet, geçiş oranı, hata oranı ve gecikme atar
Deney simülasyona dayanır. 1.000 adaylık listeye dört kontrolün sıralı bir alt kümesi uygulanır. Elemesiz seçenek dâhil 65 seçenek elde edilir. Her kontrol bir koşulu sınar. Koşulu karşılayan karşı taraf, kontrolün duyarlılığına eşit olasılıkla geçer. Koşulu karşılamayan taraf, kontrolün özgüllüğüne eşit olasılıkla elenir. Dayanak koşulların gerçek durumu verildiğinde kontrol hataları birbirinden bağımsızdır. Korelasyon stres senaryosu dayanak koşullar arasındaki bağımlılığı değiştirirken kontrol hatalarının koşullu bağımsızlığını korur. Tablo 4 kontrol girdilerini, Tablo 5 ise aday grubu ve karar için kullanılan girdileri gösterir.
Tüm girdiler yazar tarafından belirlenmiştir. Varsayılan koşul sıklıkları, adayların %11,9’unu finansman sağlayabilecek duruma getirir. Görüşülen ve finansman sağlayabilecek bir karşı tarafın taahhütte bulunma olasılığı 0,30’dur. Bir görüşme 6,0 analist-saat sürer ve bir taahhüde 400 saatlik değer atanır. Bu değer temel senaryoda seçimin belirgin olmaması için seçilmiştir; bir ücret tahmini değildir. Finansman sağlayabilecek bir tarafın yatırım fırsatının kapanma tehlike oranı günlük 0,002’dir. Bu nedenle görüşmeden önceki her gecikme günü bu adayların küçük bir kısmını devre dışı bırakır. Gecikme, yanıt bekleyen sıralı kontrollerin maliyetidir.
Duyarlılık ve özgüllük girdileri, kontrol güçlüğüne ilişkin makul bir sıralamayı yansıtır. Sicile dayalı bir sınıflandırma kontrolü nadiren hata yapar. Yatırım yetkisini belgelerden kontrol etmek, belgeler güncel olmayabileceği veya belirsiz olabileceği için daha sık hata üretir. Sermayenin ne zaman hazır olduğunu soran kontrol en çok hata üretir; yanıt alınmaması olumsuz sonuç sayılır. Bu sıralama veriden elde edilmemiş bir varsayımdır. Sonuçlar her bölümde çıkarımların bu sayılara ne kadar bağlı olduğunu gösterir. Başa baş ve stres analizlerinde en etkili sayılar değiştirilir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kontrol | Sınanan koşul | Maliyet (aday başına saat) | Duyarlılık | Özgüllük | Gecikme (gün) |
|---|---|---|---|---|---|
| Uygunluk | Karşı taraf teklifi hukuken alabilir | 0,05 | 0,97 | 0,85 | 0 |
| Yatırım yetkisi | Sektör, yatırım tutarı, araç ve coğrafya bakımından uyum | 0,40 | 0,90 | 0,88 | 1 |
| Sermayenin hazır olması | Sermaye hazırdır ve belirlenmiş bir karar süreci vardır | 0,30 | 0,85 | 0,80 | 5 |
| Fonlar | Fon kaynağı belgelenebilir ve doğrulama sonucunda kabul edilebilir | 1,50 | 0,95 | 0,90 | 7 |
Model girdileri yazar tarafından belirlenmiştir; gözlemlenmiş veri kullanılmamıştır. Maliyet aday başına analist-saat olarak verilir. Duyarlılık, koşulu karşılayan adayın kontrolden geçme olasılığıdır. Özgüllük, koşulu karşılamayan adayın elenme olasılığıdır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Girdi | Değer | Modeldeki işlevi |
|---|---|---|
| Kampanya başına aday | 1.000 | Ölçek; tüm sonuçlar 1.000 aday başına verilir |
| Uygunluk ve fon kaynağı koşullarının sağlanma sıklığı | 0,80 ve 0,85 | Her koşulu karşılayan adayların payı |
| Yatırım yetkisi ve sermayenin hazır olması koşullarının sağlanma sıklığı | 0,35 ve 0,50 | Her koşulu karşılayan adayların payı |
| Finansman sağlayabilecek adayların payı | 11,9 % | Bağımsızlık altında dört koşulun sağlanma sıklıklarının çarpımı |
| Finansman sağlayabilecek adayla görüşme sonrası taahhüt olasılığı | 0,30 | Finansman sağlayabilecek her karşı taraf için aynı |
| Görüşme maliyeti | 6,0 saat | Hazırlık, görüşme ve takip |
| Bir taahhüdün değeri | 400 saat | Kaybedilen taahhütleri saate çevirir |
| Yatırım fırsatının günlük kapanma tehlike oranı | 0,002 | Yalnızca finansman sağlayabilecek adaylar için geçerli |
| Koşulların ortak faktöre bağlı korelasyonu | 0 (temel senaryo); 0,5 (stres) | Tek faktörlü Gauss yapısı |
Model girdileri yazar tarafından belirlenmiştir; gözlemlenmiş veri kullanılmamıştır. Saatler analist çalışma saatleridir.
10 Finansman sağlayabilecek adayların elde tutulması duyarlılıkların çarpımına bağlıdır; net değer önlenen görüşmeleri kaybedilen taahhütlerle birlikte değerlendirir
Finansman sağlayabilecek bir karşı taraf dört koşulun tamamını karşılar. Her kontrolden geçme olasılığı o kontrolün duyarlılığına eşittir. Denklem 1, finansman sağlayabilecek adayların payını ve bunların bir eleme seçeneği sonunda görüşmeye ulaşan kısmını verir. Gecikme faktörü, kontroller sırasında yatırım fırsatlarının kapanmasını yansıtır. Denklem 2, beklenen eleme süresini ve seçeneğin net değerini analist-saat olarak verir. Her ikisi de dört koşulun ortak olasılık dağılımından aday listesinin tamamı için kesin olarak hesaplanan beklenen değerlerdir. Farklı kampanya büyüklüklerine uyarlanabilmeleri için 1.000 aday başına ifade edilirler.
Denklem 1’de pₖ, k koşulunu karşılayan adayların payıdır. Koşullar bağımsız olduğunda φ, finansman sağlayabilecek adayların payıdır. π alt indisi, sıralı bir kontrol kümesi olan seçeneği gösterir. j kontrolünde sⱼ duyarlılık, λ finansman sağlayabilecek adayın yatırım fırsatının günlük kapanma tehlike oranı, D ise seçenekteki toplam gecikmenin gün cinsinden değeridir. R, finansman sağlayabilecek adaylar arasında görüşmeye ulaşılanların payıdır. Finansman sağlayabilecek bir aday tüm koşulları karşılamak zorunda olduğundan, kontrol eklemek R’yi artıramaz.
Denklem 2’de N aday sayısı, c₍ₖ₎ seçenekteki k’ncı kontrolün saat cinsinden maliyeti ve Aₖ adayın k’ncı kontrolden sonra süreçte kalma olasılığıdır; A₀ bire eşittir. S eleme saatleridir. U net değerdir: v bir taahhüdün saat cinsinden değeri, q görüşülen ve finansman sağlayabilecek adayın taahhütte bulunma olasılığı, m ise görüşme maliyetidir. Son terim, taahhütle sonuçlanamayacaklar dâhil gerçekleşen her görüşmenin maliyetini içerir. Sonuçların tamamı kesin hesaplanan beklenen değerlerdir. Simülasyon bağımsız bir kontrol işlevi görür.
11 Önce uygunluğu, ardından yatırım yetkisini kontrol etmek, taahhütle sonuçlanamayacak görüşmelerin %75,8’ini önler ve finansman sağlayabilecek adayların %12,9’unu eler
Elemesiz kıstasta 1.000 görüşmenin 881’i taahhütle sonuçlanamaz. 6.000 saatte 35,7 taahhüt beklenir. Modeldeki en iyi seçenek olan Uygunluk > Yatırım yetkisi kapsamında 317 görüşmenin 213’ü taahhütle sonuçlanamaz. Bu seçenek 1.000 aday başına bu tür 668 görüşmeyi önler.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Seçenek | Görüşmeler | Taahhütle sonuçlanamaz | Görüşülen ve finansman sağlayabilecek adaylar | Elenen ve finansman sağlayabilecek adaylar | Taahhütler | Toplam saat | Net değer | Taahhüt başına saat |
|---|---|---|---|---|---|---|---|---|
| Eleme yok | 1.000 | 881 | 119,0 | 0,0 % | 35,7 | 6.000 | 8.280 | 168,1 |
| Yalnızca uygunluk | 806 | 691 | 115,4 | 3,0 % | 34,6 | 4.886 | 8.966 | 141,1 |
| Yalnızca yatırım yetkisi | 393 | 286 | 106,9 | 10,2 % | 32,1 | 2.758 | 10.068 | 86,0 |
| Uygunluk > Yatırım yetkisi (en yüksek net değer) | 317 | 213 | 103,7 | 12,9 % | 31,1 | 2.273 | 10.169 | 73,1 |
| Uygunluk > Yatırım yetkisi > Fonlar | 261 | 163 | 97,1 | 18,4 % | 29,1 | 2.411 | 9.244 | 82,7 |
| Dördü de, geleneksel sıra | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.538 | 8.271 | 62,7 |
| Dördü de, maliyet/eleme olasılığı oranına göre | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.531 | 8.277 | 62,4 |
| Sıfır maliyetli hatasız eleme | 119 | 0 | 119,0 | 0,0 % | 35,7 | 714 | 13.566 | 20,0 |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Saatler analist çalışma saatleridir. Net değer, taahhüt sayısının 400 saatle çarpımından toplam saat çıkarılarak bulunur. Gösterilen değerler yuvarlanmıştır.
Bu kazanç bir kayıpla birlikte gelir. Seçenek, finansman sağlayabilecek 119 karşı tarafın %12,9’unu, yani 15,3 adayı eler; beklenen taahhüt sayısı 35,7’den 31,1’e düşer. Bu dengenin kârlı olup olmadığı, kaybedilen bir taahhüde biçilen değere bağlıdır. Başa baş analizi bu değeri doğrudan değiştirir. Toplam süre 3.727 saat azalır ve net değer 1.889 saat artar. Finansman sağlayabilecek her kayıp aday başına taahhütle sonuçlanamayacak 44 görüşme önlenir. Görüşme başına taahhüt oranı %3,6’dan %9,8’e yükselir. Bu istatistik görüşme kalitesinin arttığı izlenimini verirken toplam taahhüt sayısı düşmüştür. Yalnızca görüşme başına dönüşüm oranını raporlayan bir taraf iyileşmeyi görür, toplam düşüşü gözden kaçırır.
İki kıstas, sonucu karşılaştırmak için kullanılır. Üst kıstas, yalnızca finansman sağlayabilecek 119 adayla görüşen, 714 saat harcayan ve 13.566 saat net değer üreten sıfır maliyetli hatasız elemedir. Elemesiz kıstasın net değeri 8.280 saattir. Uygulanabilir en iyi seçenek 10.169 saatlik net değerle elemesiz kıstas ile üst kıstas arasındaki farkın %36’sını kapatır. Kalan fark, kontrollerin maliyetini ve yanlışlıkla elenen, finansman sağlayabilecek adayların kaybını yansıtır. Dört kontrolün tamamı 8.271 saat net değer üretir; elemesiz seçenek 8.280 saat üretir. Bu girdilerde tüm kontrolleri uygulamak bir kazanç sağlamaz.
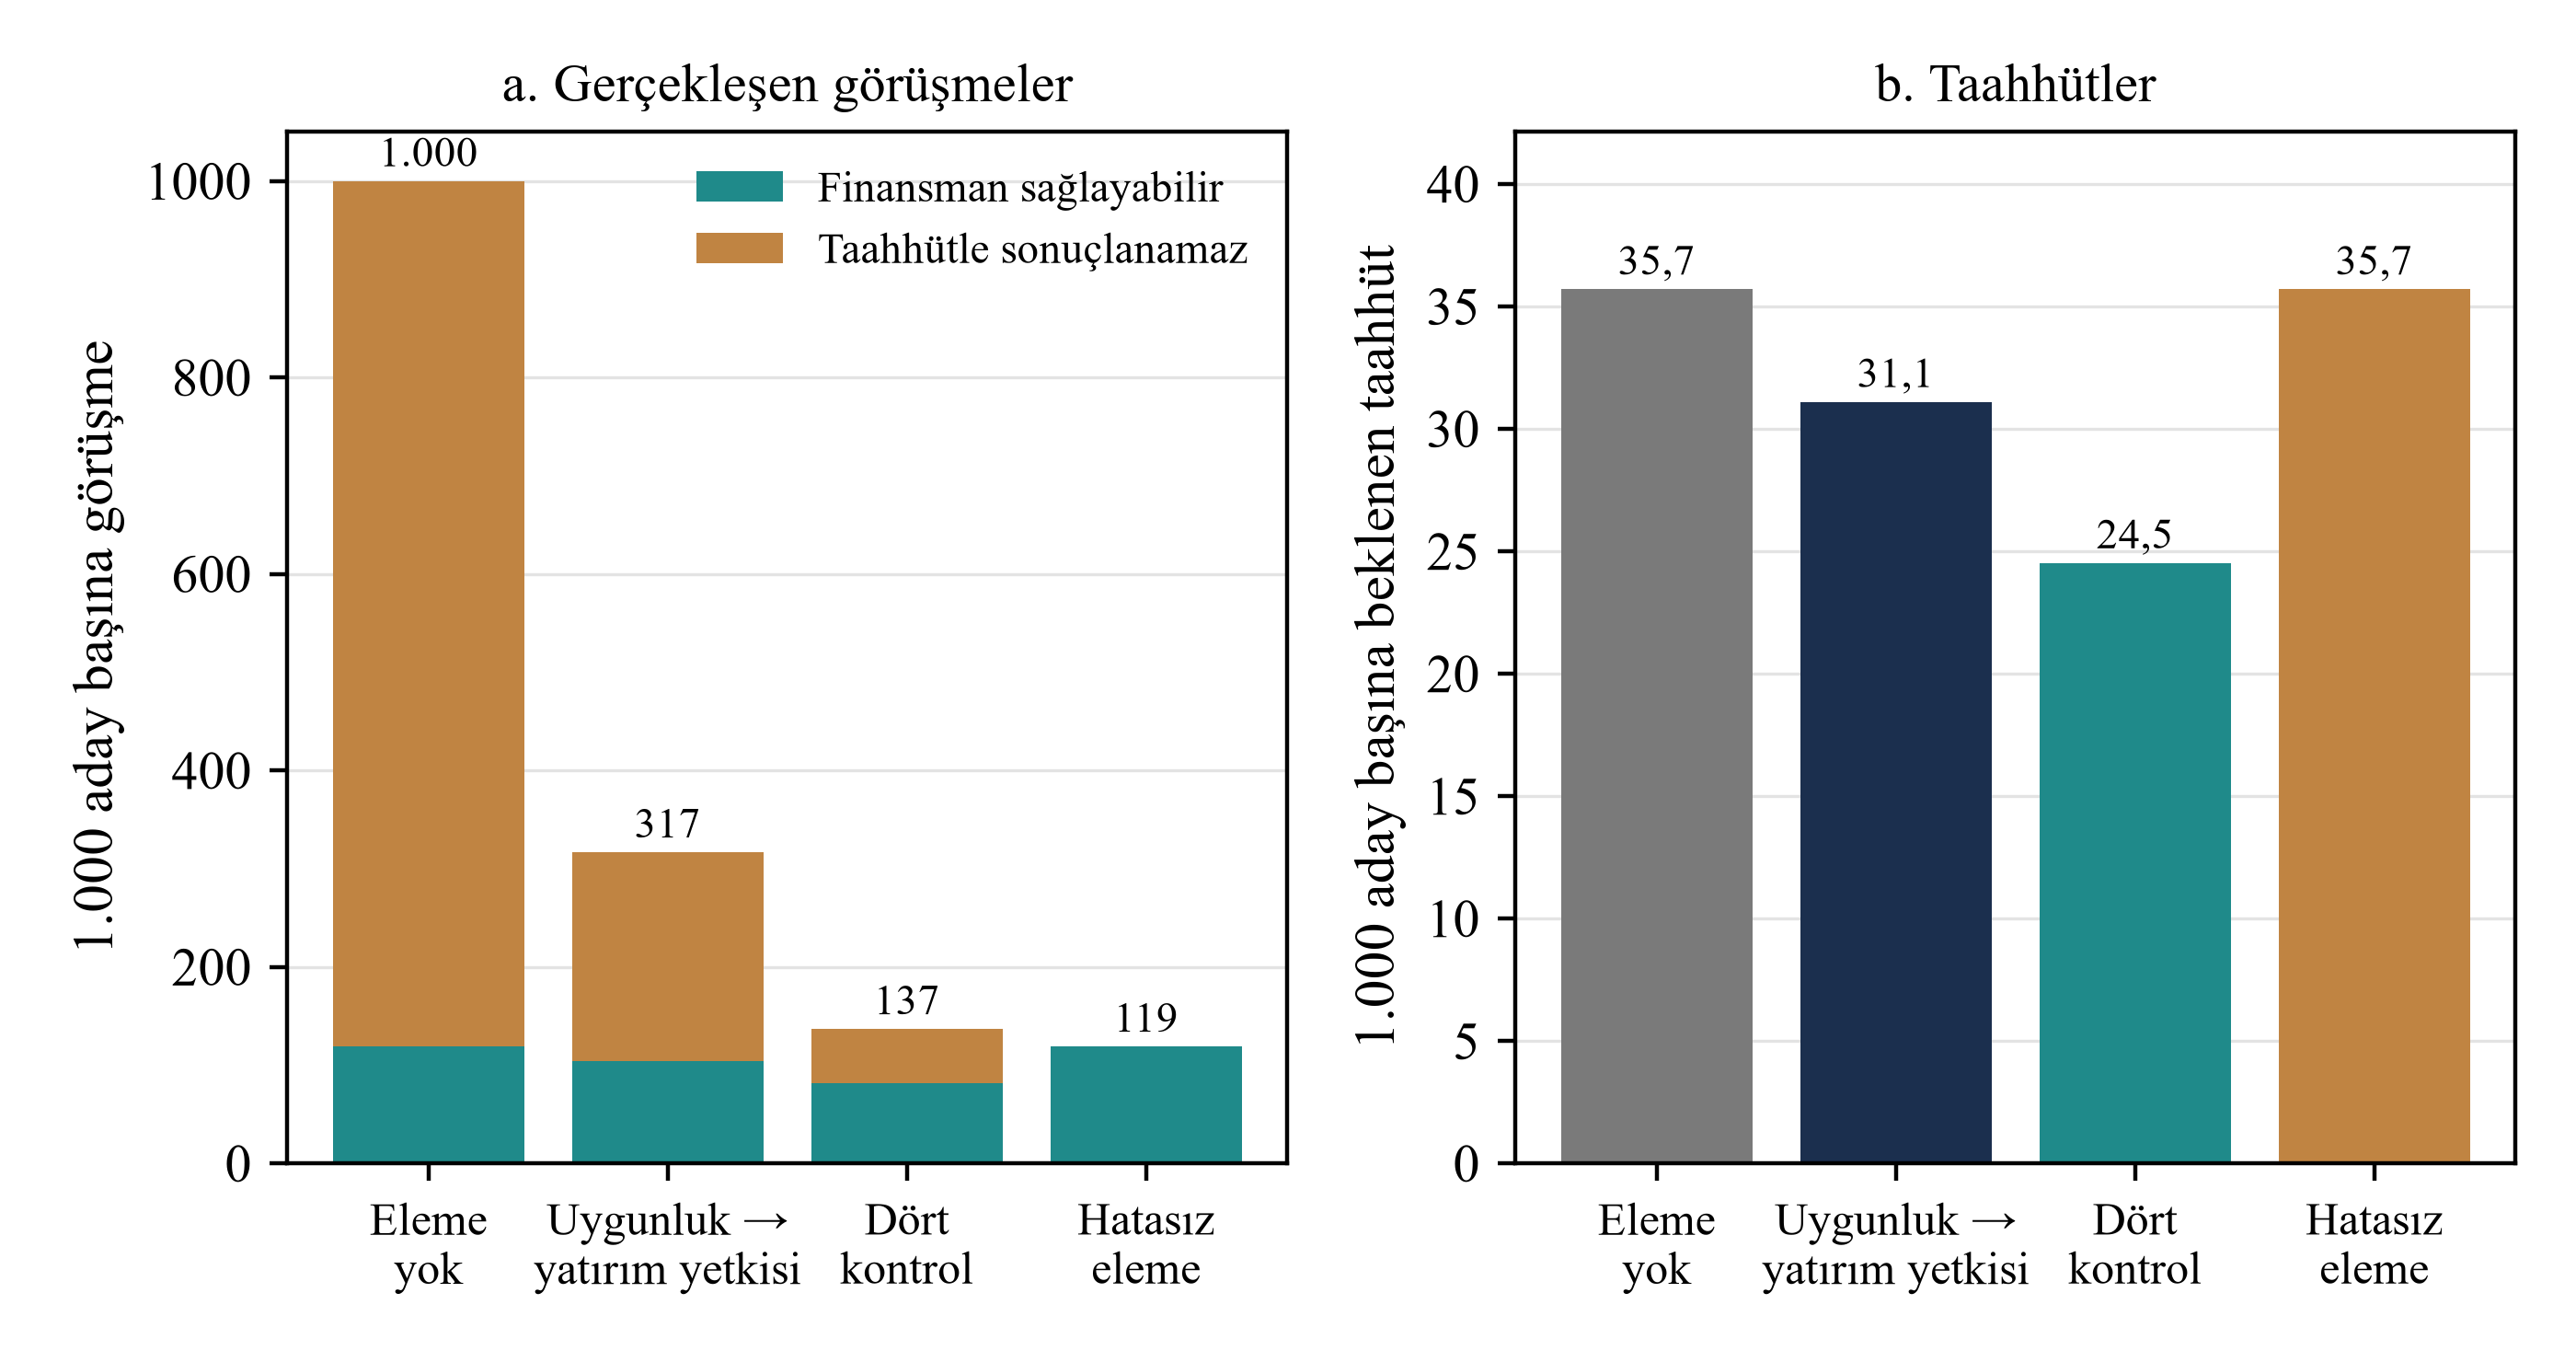
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. 1.000 aday başına beklenen değerler.
12 Eleme en çok taahhütte bulunamayacak adayları azaltır; her kontrol finansman sağlayabilecek adayların bir kısmını da eler
Şekil 2, dört kontrolden sonra kalan adayları maliyetin eleme olasılığına oranının belirlediği sırayla izler ve taahhütte bulunamayacak adayları finansman sağlayabilecek adaylardan ayırır. İlk grup son kontrolden sonra 881 adaydan 53’e iner. Finansman sağlayabilecek grup son kontrolün ardından 119’dan 84’e, kontroller sırasında yatırım fırsatlarının kapanması hesaba katıldığında 82’ye düşer. Kontroller ilk gruptaki adayların çok daha büyük bir bölümünü eler. Finansman sağlayabilecek adayların sayısı da düşer: her kontrolden geçme olasılığı birden küçüktür ve gecikme faktörü bütün zincire uygulanır. Finansman sağlayabilecek adaylar arasında elde tutulanların payı, dört duyarlılığın çarpımı ile gecikme faktörünün çarpımına eşittir. Tek başına güvenilir kontroller bile uzun bir zincir hâlinde uygulandığında bu adayların önemli bir bölümünü eleyebilir.
İki eğrinin biçimi elemenin nasıl işlediğini gösterir. Beklendiği gibi çalışan bir elemede sol panelde keskin, sağ panelde sınırlı bir düşüş görülür. Duyarlılık düşükse her iki panelde de düşüş görülür. Uygulamada sermaye arayan taraf yalnızca sol paneldeki sonucu görebilir; reddedilen adayla görüşülmediği için finansman sağlayıp sağlayamayacağı öğrenilemez. Görülebilen kazanç ile ölçülemeyen kayıp arasındaki bu asimetri, temel ölçüm sorunudur. Aday seçimi ve örneklem büyüklüğü bölümleri bu sorunu yeniden ele alır.
Fon kaynağı kontrolü bunun en açık örneğidir. Eleme olasılığı başına 8,451 saatle oran ölçütüne göre en maliyetli kontroldür. Gecikme hesaba katılmadan önce, kontrole ulaşan ve finansman sağlayabilecek adayların yüzde beşini eler. Önceki üç kontrolden geçen az sayıda adaya uygulandığında toplam maliyeti düşüktür. Buna rağmen beklenen taahhüt sayısını azaltır. Kapanışın gerçekleşmemesi riskine karşı sağladığı korumanın bu kayba değip değmediği, modelin kapsamı dışındaki bir maliyete bağlıdır: imzalanmış bir taahhüdün, fon kaynağı kontrolü sonradan olumsuz sonuçlandığı için yerine getirilememesinin maliyeti.
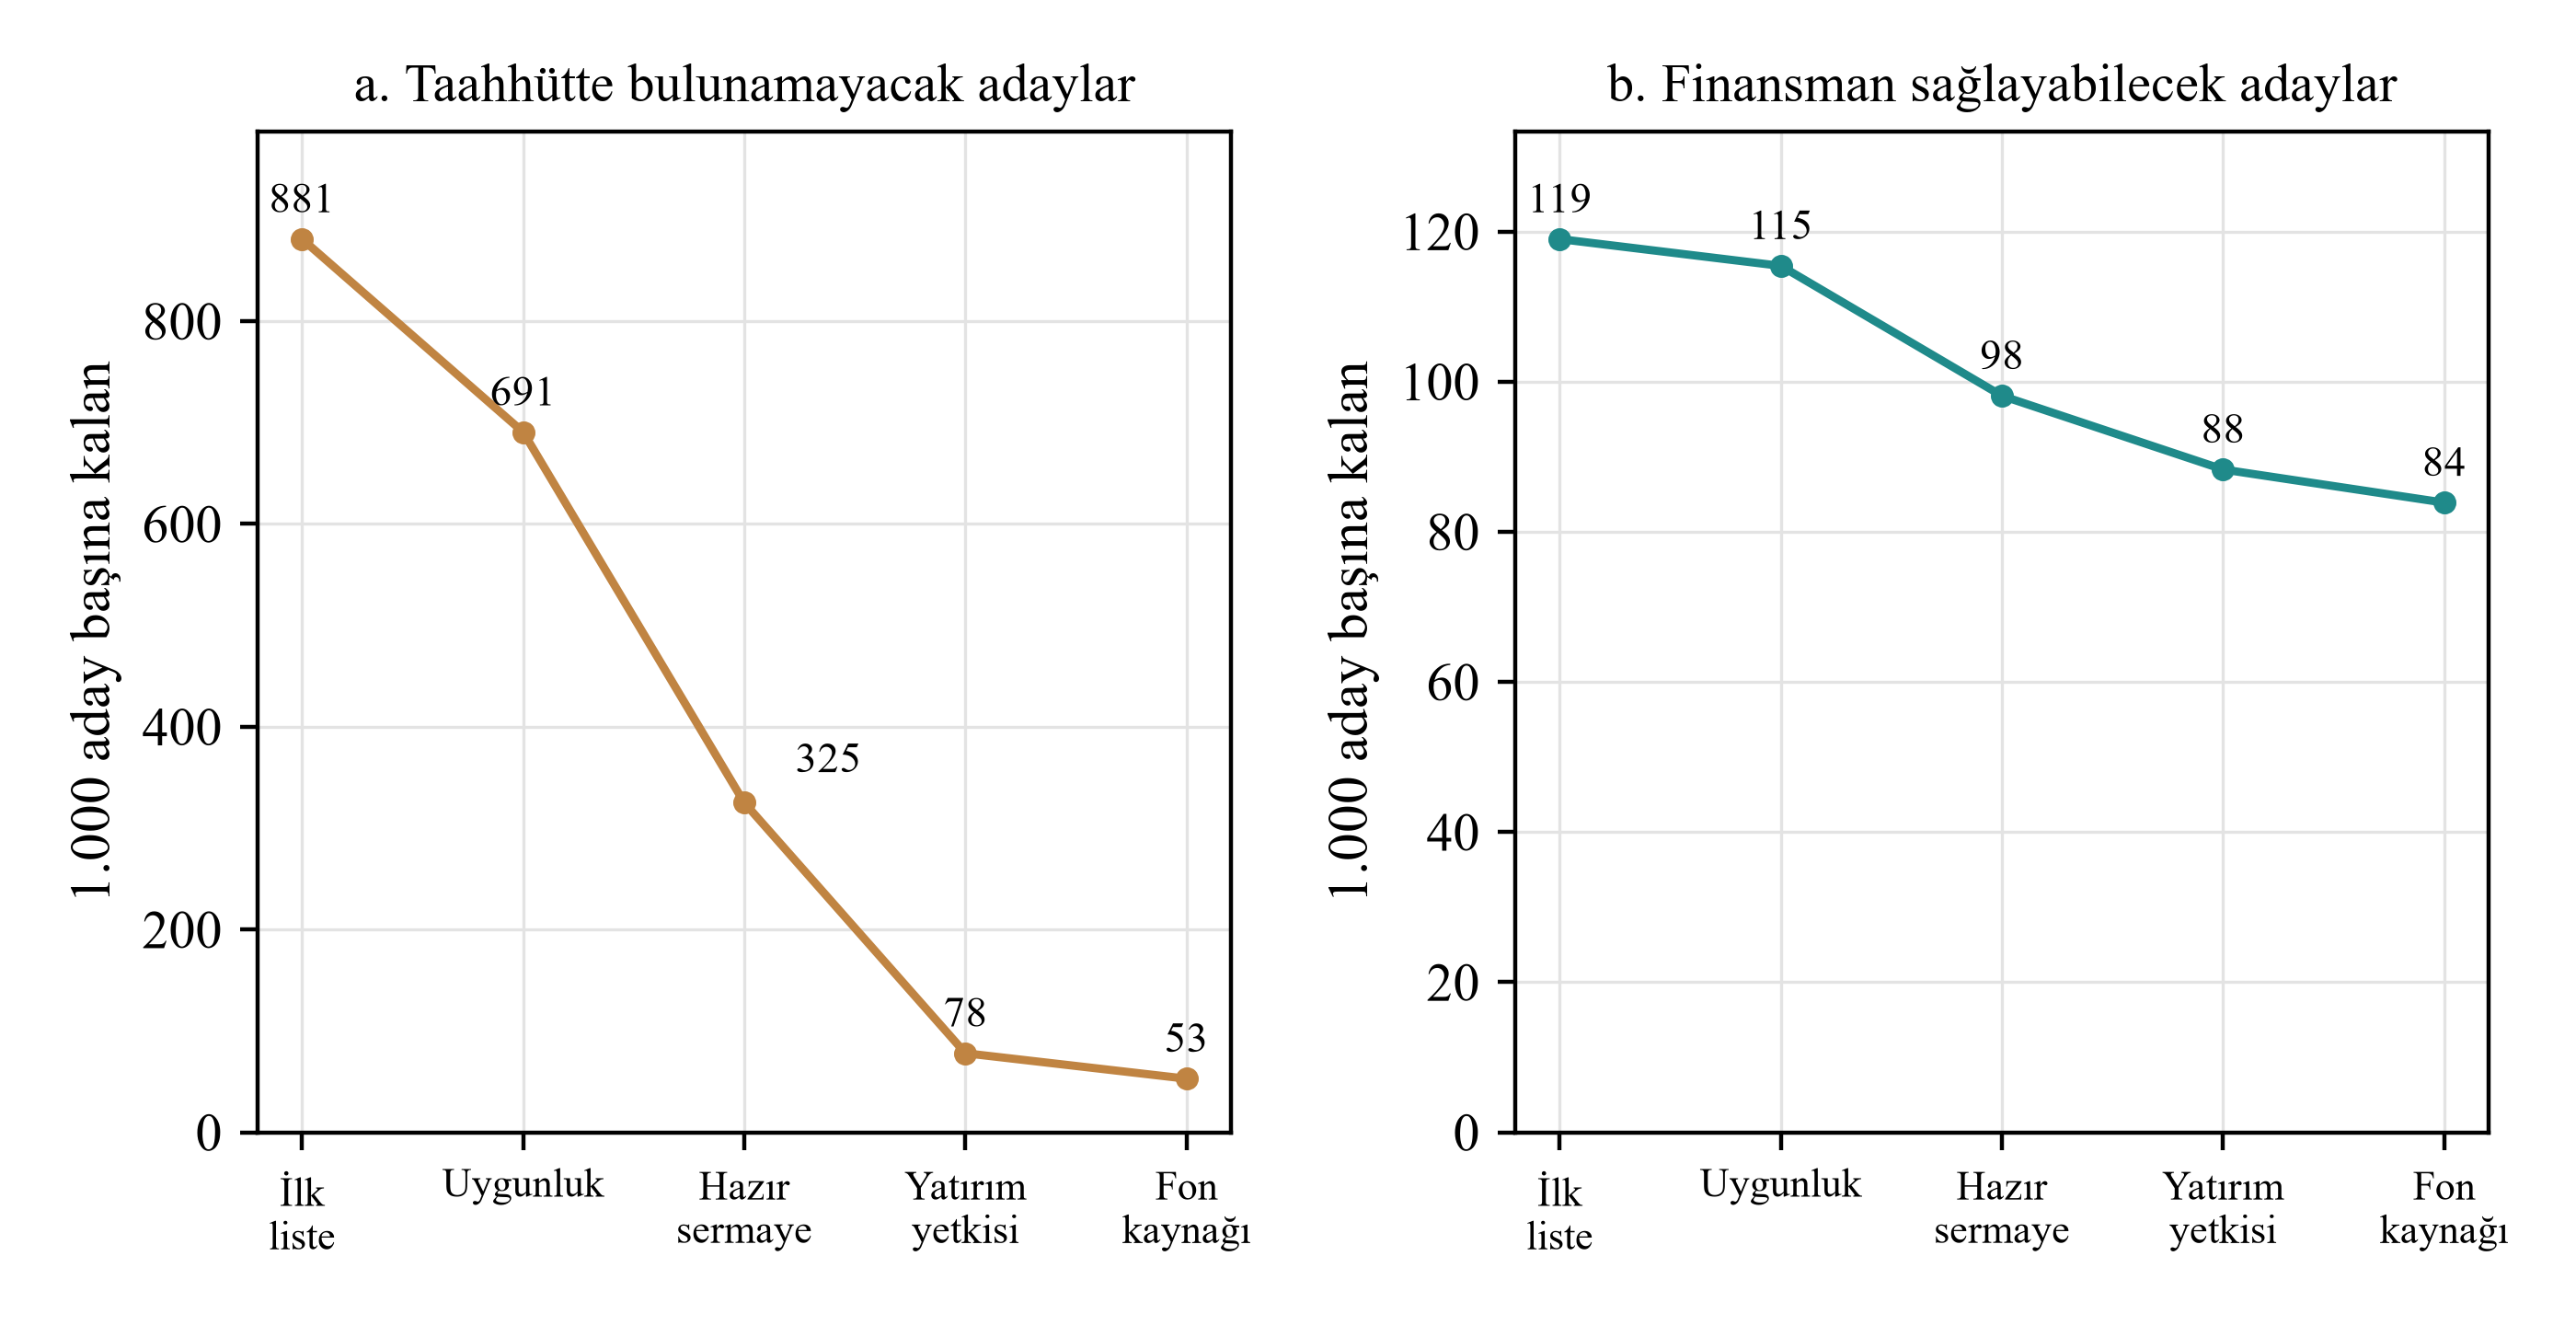
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. İlk listedeki 1.000 aday başına beklenen aday sayısı.
13 Modelde ek kontroller beklenen taahhütleri azaltır ve verimlilik ölçütleri farklı seçenekleri öne çıkarabilir
Şekil 3, 65 seçeneğin tamamını, finansman sağlayabilecek adaylar arasında elenenlerin payına ve taahhütle sonuçlanamayacak görüşmeler arasında önlenenlerin payına göre gösterir. Bazı kontroller görüşme sayısında orantılı bir azalma sağlamadan kayıpları artırdığı için noktalar tek bir eğri üzerinde toplanmaz. Net değeri en yüksek seçenek olan Uygunluk > Yatırım yetkisi, bu görüşmelerin %75,8’ini önler ve finansman sağlayabilecek adayların %12,9’unu eler. Yukarıda ve sağda yer alan seçenekler daha fazla görüşmeyi önlerken finansman sağlayabilecek adayların daha büyük bir bölümünü eler. Dört kontrolün tamamı uygulandığında oranlar sırasıyla %93,8 ve %31,3’e ulaşır. Getiri de azalır: ilk kontroller sınırlı bir aday kaybıyla görüşmelerin büyük bölümünü önler; sonraki kontroller daha fazla aday kaybı karşılığında az sayıda ilave görüşmeyi önler.
İki hedef farklı seçenekler belirler. Taahhüt başına saati en aza indiren seçenek Uygunluk > Sermayenin hazır olması > Yatırım yetkisi’dir. Bu seçenek taahhüt başına 55,7 saat gerektirir; net değeri en yüksek seçenek için bu sayı 73,1 saattir. İlk seçenek finansman sağlayabilecek adayların %26,7’sini eler ve 26,2 beklenen taahhüt üretir. Net değeri 9.011 saattir; diğer seçeneğin net değeri 10.169 saattir. Bu verimlilik ölçütü, beklenen taahhüt sayısı azalırken daha fazla elemeyi tercih edebilir. Yeni bir kontrol eklemek, taahhüt başına harcanan saati artırabilir. İki hedef yalnızca kaybedilen bir taahhüdün değeri düşük olduğunda aynı seçeneği verir. Başa baş analizi bu aralığı gösterir.
Verimlilik oranı daha az taahhüt üreten bir seçeneği tercih edebilir. Net değer ölçütü, taahhütlere biçilen değeri ve bu taahhütleri elde etmek için harcanan zamanı birlikte hesaba katar. Taahhüdün değeri görüşme maliyetine kıyasla yüksekse, taahhüt sayısını ve bunları elde etmek için harcanan saatleri, taahhüt başına kabul edilen değerle birlikte raporlayın. Taahhüt başına saat, seçeneği belirleyen hedef olarak kullanılmadan toplam değerlerin yanında ikincil bir gösterge olarak verilebilir. İki ölçü birlikte, görünürdeki verimlilik kazancının daha az taahhütten kaynaklanıp kaynaklanmadığını gösterir. Sonraki bölümler, seçimin taahhüt değerine ne ölçüde bağlı olduğunu inceler.
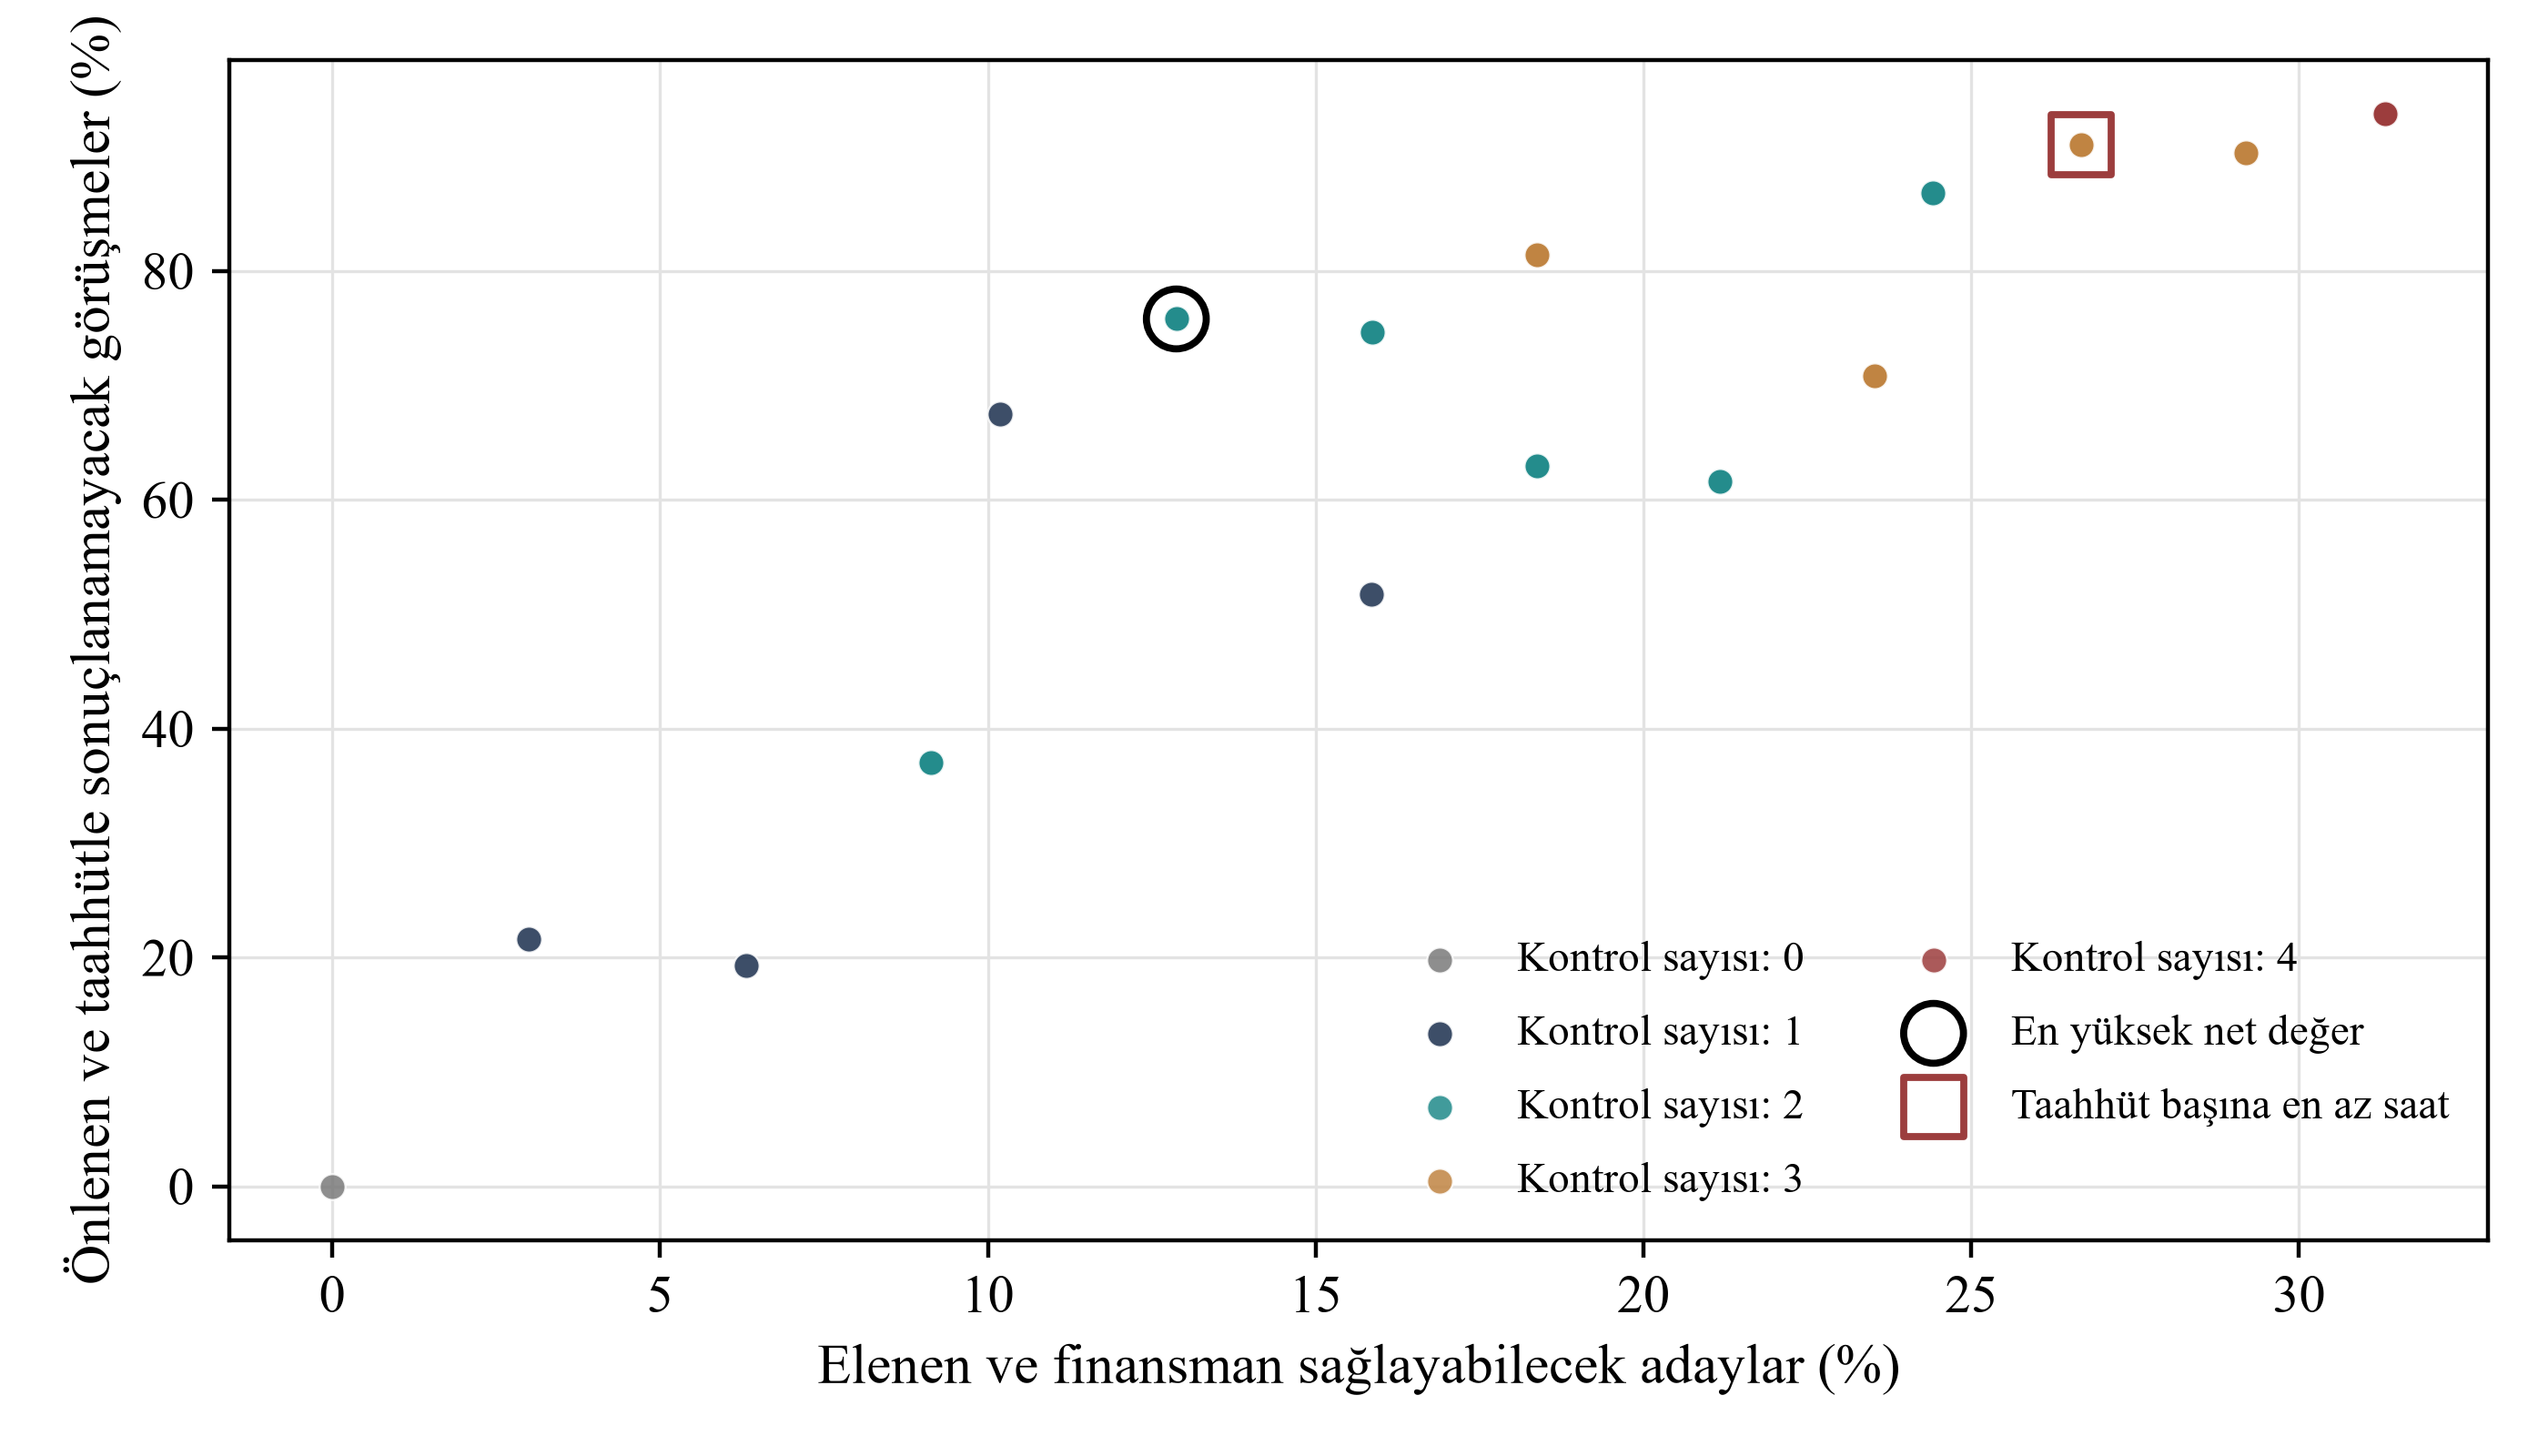
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Her nokta bir kontrol kümesini gösterir. Bağımsızlık altında sıra yalnızca eleme saatlerini değiştirdiği için aynı kümenin farklı sıraları üst üste gelir.
14 Makul sıralar arasındaki maliyet farkı küçüktür; en pahalı kontrolü önce yapmak maliyeti belirgin biçimde artırır
Bağımsızlık altında sabit bir kontrol kümesi için maliyetin eleme olasılığına oranını kullanan kural, eleme saatlerini en aza indirir. Denklem 3, kontrolden geçme olasılığını ve sıralama kuralını tanımlar. Model kuralı 24 sıranın tamamına karşı doğrular. Sıralı test teorisinden gelen bu sonuç, ek veri gerektirmeden ilk kontrolü seçmeye yarar: her kontrolün maliyeti, geçiş oranı ve hata oranları yeterlidir.
Denklem 3’te gⱼ, bir adayın j kontrolünden geçmesinin koşulsuz olasılığıdır. pⱼ, kontrolün koşulunu karşılayan adayların payı; sⱼ duyarlılık; fⱼ özgüllüktür. Parantezli alt indis sıradaki konumu gösterir. Eleme olasılığına göre maliyeti en düşük olan kontrol önce yapılır. Oranlar uygunluk için 0,258; sermayenin hazır olması için 0,632; yatırım yetkisi için 0,659 ve fonlar için 8,451’dir. Kuralın verdiği sıra Uygunluk > Sermayenin hazır olması > Yatırım yetkisi > Fonlar olup 1.000 aday başına 711 eleme saati gerektirir.
Tablo 7’ye göre geleneksel uygunluk, yatırım yetkisi, sermayenin hazır olması ve fonlar sırası 717 saat sürer; fark yalnızca 6 saattir ve bu sıra 24 seçenek arasında ikincidir. Yatırım yetkisiyle başlamak 764 saat, fonlarla başlamak 1.879 saat sürer. En yavaş sıra 1.934 saat sürer; bu, en düşük sürenin 2,7 katıdır. Koşullar korelasyonlu olduğunda da kural sırasını korur ve optimuma göre kayıp %0,0’dır. Şekil 4, 24 sıranın tamamını gösterir. Uygulamada makul sıralar arasında fark küçüktür; en pahalı kontrolü listenin tamamına uygulamak belirgin bir fark yaratır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Sıra adı | Sıralama | Eleme saatleri (bağımsız) | 24 sıra içindeki yeri | Eleme saatleri (korelasyonlu) |
|---|---|---|---|---|
| Maliyet/eleme olasılığı kuralı | E > T > M > K | 711 | 1 | 809 |
| Geleneksel | E > M > T > K | 717 | 2 | 813 |
| Önce yatırım yetkisi | M > E > T > K | 764 | 4 | 860 |
| Önce fonlar, sonra oran kuralı | K > E > T > M | 1.879 | 19 | 1.910 |
| En yavaş sıra | K > M > T > E | 1.934 | 24 | 1.945 |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Harfler: E uygunluk, M yatırım yetkisi, T sermayenin hazır olması, K fonlar. Korelasyon sütunu koşullar arasında 0,5 faktörünü kullanır.
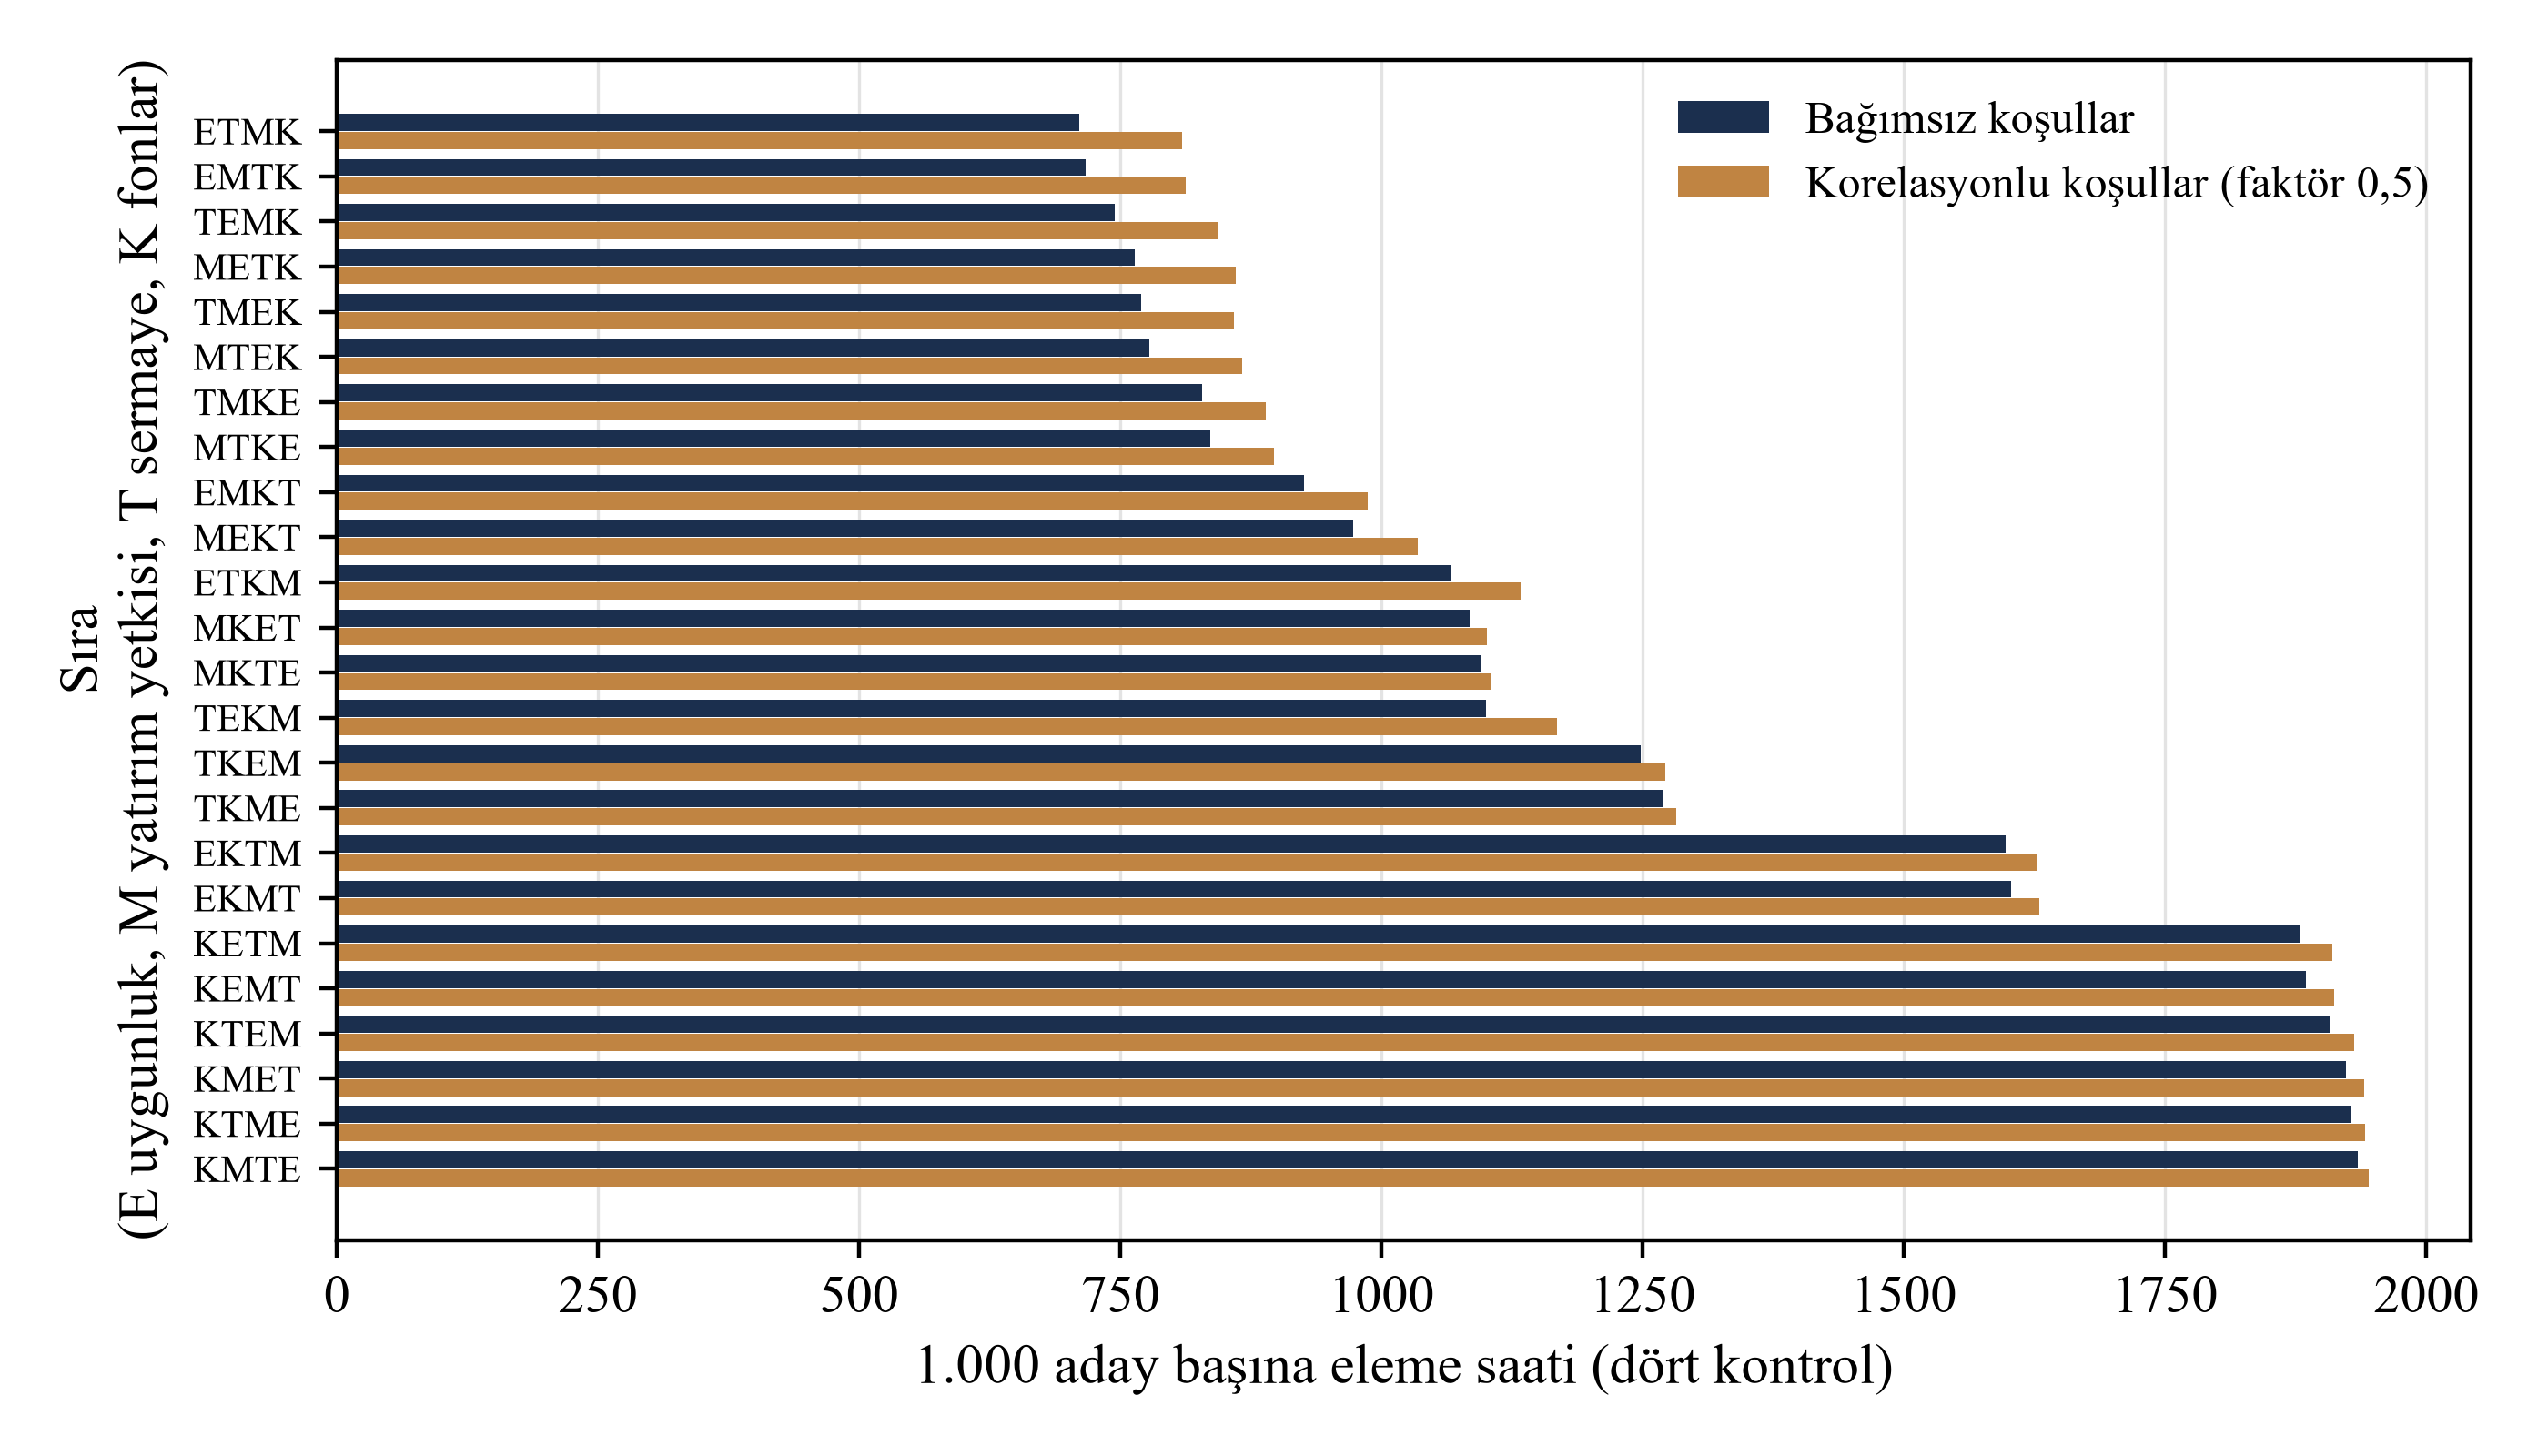
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Sıralama, bağımsız koşullardaki saatlere göredir.
15 Bir kontrolü yalnızca önlediği görüşmelerin değeri kontrol maliyeti ile kaybedilen taahhütlerin değerini aşıyorsa ekleyin
Denklem 4, bir kontrolün önlediği görüşmelerin beklenen değerini gereken süre ve eleme ya da gecikme nedeniyle kaybedilmesi beklenen taahhütlerin değeriyle karşılaştırır. Kontrolün ve görüşmelerin maliyeti zaman kayıtlarından hesaplanabilir. Karar verici bir taahhüde biçtiği değeri açıklamalı ve kararı makul bir değer aralığında sınamalıdır. Olağan bir kampanya, reddedilen adaylara ilişkin eksik kanıt sunar. Denetim, elenenlerden hangilerinin finansman sağlayabileceğini tahmin edebilir. Ne sıklıkla imza atacaklarını tahmin etmek için hukuken izin verilen ayrı bir takip çalışması gerekir.
Denklem 4’te a, kontrole ulaşan adayların payı; φₐ, bunlar arasında finansman sağlayabileceklerin payı; rⱼ ise kontrolün taahhütte bulunamayacak bir adayı eleme olasılığıdır. Kontrolün gecikmesi dⱼ gündür. ρ, seçenekteki önceki kontrollerin gecikmelerinden sonra hâlâ yatırım yapabilecek adayların payını gösterir. Diğer simgeler önceki anlamlarını korur. 4b’nin sol tarafı taahhütte bulunamayacak adaylarla önlenen görüşmelerin değeridir. Sağ taraf kontrol maliyetini ve finansman sağlayabilecek adayları elemenin net maliyetini içerir. İkinci kalem, kaybedilen taahhüdün değerinden önlenen görüşmenin maliyetinin çıkarılmasıyla bulunur.
En iyi seçeneğe sermayenin hazır olması kontrolünü eklemek net değeri −1.164 saat, fon kaynağı kontrolünü eklemek −924 saat değiştirir. Model her ikisini doğrudan hesaplamayla doğrular. Tablo 8 ve Şekil 5, taahhüt değerine göre sonuçları gösterir. Düşük değerlerde üç kontrollü seçenek en iyisidir ve finansman sağlayabilecek adayların %26,7’sini eler. En iyi seçenek 165 saatin üzerinde Uygunluk > Yatırım yetkisi, 504 saatin üzerinde yalnızca Yatırım yetkisi, 830 saatin üzerinde yalnızca Uygunluk ve 1.040 saatin üzerinde elemesiz seçenektir. Son eşik, modeldeki tek görüşmenin maliyetinin 173 katıdır. Karşılaştırma belirtilen girdiler altındaki simülasyon seçenekleriyle sınırlıdır. Zorunlu kontroller bu seçimin dışındadır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Taahhüt değeri (saat) | Net değeri en yüksek seçenek | Elenen ve finansman sağlayabilecek adaylar | Önlenen ve taahhütle sonuçlanamayacak görüşmeler | Taahhütler | Net değer |
|---|---|---|---|---|---|
| 25 | Uygunluk > Sermayenin hazır olması > Yatırım yetkisi | 26,7 % | 91,0 % | 26,2 | −804 |
| 50 | Uygunluk > Sermayenin hazır olması > Yatırım yetkisi | 26,7 % | 91,0 % | 26,2 | −150 |
| 100 | Uygunluk > Sermayenin hazır olması > Yatırım yetkisi | 26,7 % | 91,0 % | 26,2 | 1.159 |
| 200 | Uygunluk > Yatırım yetkisi | 12,9 % | 75,8 % | 31,1 | 3.948 |
| 400 | Uygunluk > Yatırım yetkisi | 12,9 % | 75,8 % | 31,1 | 10.169 |
| 800 | Yatırım yetkisi | 10,2 % | 67,5 % | 32,1 | 22.895 |
| 1.600 | Eleme yok | 0,0 % | 0,0 % | 35,7 | 51.120 |
| 3.200 | Eleme yok | 0,0 % | 0,0 % | 35,7 | 108.240 |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Değer analist-saat olarak verilir; diğer girdiler temel düzeylerindedir.
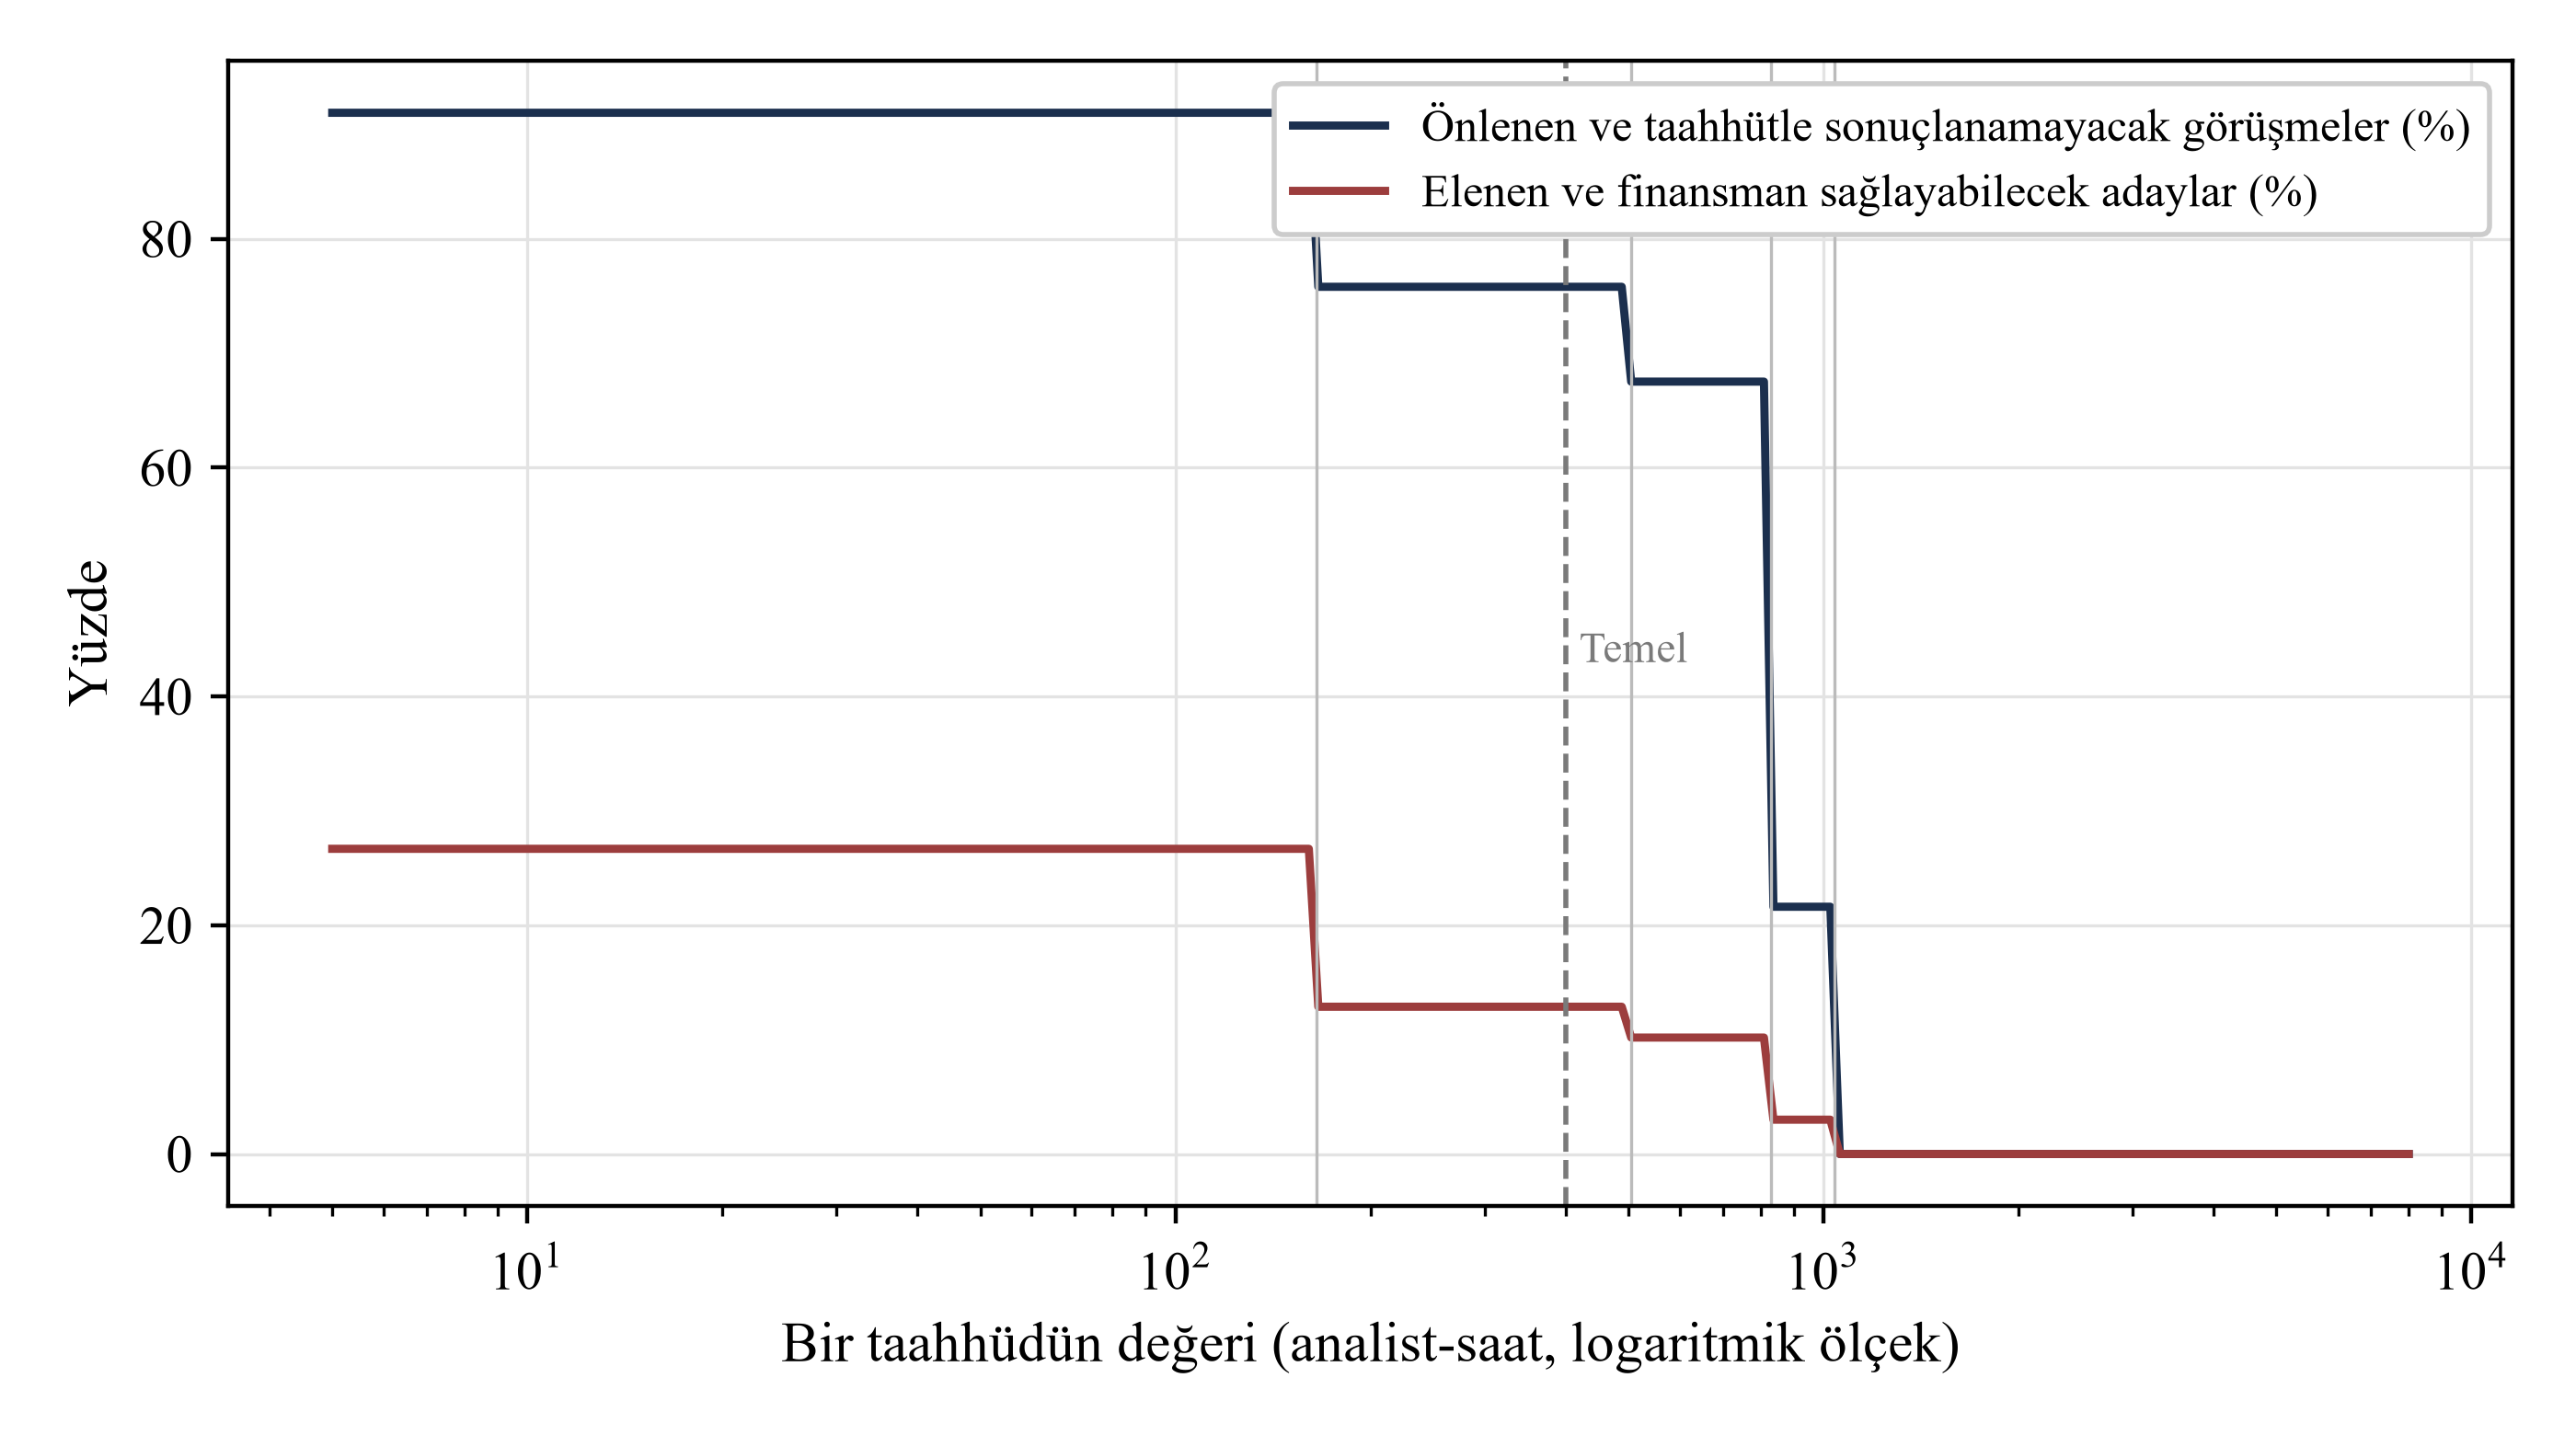
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Dikey çizgiler en iyi seçeneğin değiştiği noktaları gösterir.
16 Her stres senaryosu, sermaye arayan tarafın gözlemleyebileceği göstergelerde farklı bir iz bırakır
Tablo 9, temel seçenek olan Uygunluk > Yatırım yetkisi sırasını sabit tutar ve bir defada bir girdiyi değiştirir. Sonra değişen girdi altında en iyi seçeneği gösterir. İlk stres senaryosunda koşullar arasında tek faktörlü korelasyon parametresi 0,5 olarak belirlenir. Finansman sağlayabilecek adayların payı %23,7’ye, yani temel oranın yaklaşık 2,0 katına çıkar. Temel sıra korunduğunda optimuma göre kayıp %2,0’dır; en iyi seçenek yalnızca Yatırım yetkisi kontrolüdür. Bu senaryoda görüşme başına taahhüt oranı ve önceki kontrollerden geçen adayların sonraki kontrollerden geçme oranı yükselir. Maliyet sırası değişmez.
Yatırım yetkisi kontrolünün duyarlılığının 0,70, özgüllüğünün 0,80 olduğu güncelliğini yitirmiş kayıtlar özellikle risklidir. Geçiş oranı yalnızca %31,7’den %30,2’ye düşer; yönetici bu değişikliği fark etmeyebilir. Finansman sağlayabilecek adayların kaybı %12,9’dan %32,2’ye çıkar ve temel sıra korunduğunda optimuma göre kayıp %16,4 olur. Daha durgun bir piyasada, yatırım yetkisine uyum ve sermayenin hazır olma oranı 0,25’er olduğunda, temel sıranın net değeri 2.548’e düşer. Elemesiz seçeneğin net değeri −900’dür; en iyi seçenek sermayenin hazır olması kontrolünü ekler. Yatırım fırsatlarının daha hızlı kapanması iki kontrollü seçeneği hemen hemen değiştirmez ve optimuma göre kayıp %0,0’dır. Tam zincirdeki aday kaybı ise %38,1’e çıkar.
Uygunluk kontrolünün özgüllüğü 0,55 iken ek doğrulama yapılmadan yatırımcının kendi beyanına dayanmak, geçiş oranını %34,0’a çıkarır ve görüşme başına taahhüt oranını %9,8’den %9,1’e düşürür. Taahhüt sayısı 31,1’de kalır. Bu iki örüntü ayırt edilebilir. Duyarlılık düştüğünde geçiş oranı biraz azalır ve taahhüt kaybı görünmez. Özgüllük düştüğünde geçiş oranı yükselir, görüşme başına dönüşüm azalır ve bu senaryoda taahhüt kaybı olmaz.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Stres senaryosu | Geçiş oranı | Görüşme başına taahhüt | Taahhütler | Sabit seçeneğin net değeri | Yeniden optimize edilen seçenek | Yeniden optimize edilen net değer | Optimuma göre kayıp |
|---|---|---|---|---|---|---|---|
| Temel senaryo | 31,7 % | 9,8 % | 31,1 | 10.169 | Uygunluk > Yatırım yetkisi | 10.169 | 0,0 % |
| Korelasyonlu koşullar (faktör 0,5) | 34,7 % | 17,8 % | 61,9 | 22.321 | Yatırım yetkisi | 22.785 | 2,0 % |
| Güncelliğini yitirmiş yatırım yetkisi kayıtları (duyarlılık 0,70, özgüllük 0,80) | 30,2 % | 8,0 % | 24,2 | 7.491 | Uygunluk | 8.966 | 16,4 % |
| Daha durgun piyasa (yatırım yetkisine uyum 0,25, sermayenin hazır olma oranı 0,25) | 25,4 % | 4,4 % | 11,1 | 2.548 | Uygunluk > Sermayenin hazır olması > Yatırım yetkisi | 2.778 | 8,3 % |
| Yatırım fırsatlarının daha hızlı kapanması (günlük tehlike oranı 0,010) | 31,7 % | 9,7 % | 30,9 | 10.069 | Uygunluk > Yatırım yetkisi | 10.069 | 0,0 % |
| Ek doğrulama olmadan öz beyan (uygunluk kontrolünün özgüllüğü 0,55) | 34,0 % | 9,1 % | 31,1 | 10.003 | Yatırım yetkisi | 10.068 | 0,6 % |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Sabit seçenek Uygunluk > Yatırım yetkisi’dir. Net değerler 1.000 aday başına analist-saat olarak verilir. Optimuma göre kayıp, yeniden optimize edilen seçeneğe kıyasla oluşan farktır.
17 Kimin kontrol edileceğine sermaye arayan taraf karar verdiğinde, kontrol edilen ve edilmeyen adayların karşılaştırılması etkiyi çarpıtır
Yalnızca şüphe duyduğu adayları kontrol eden sermaye arayan taraf, bu adayların daha seyrek taahhütte bulunduğunu görür. Elemenin taahhüt kaybına yol açtığı sonucuna varabilir. Karşılaştırma elemenin etkisini, eleme kararına yol açan şüpheyle karıştırır. Modelde kayda geçmiş güçlü veya zayıf bir kategori ve kayda geçmemiş olumlu veya olumsuz bir sinyal vardır. Her ikisi de finansman sağlayabilecek adayların payını ve kontrol edilme olasılığını etkiler. En iyi seçeneğin modeldeki gerçek etkisi 1.000 aday başına −4,60 taahhüttür. Yanlılığın ortaya çıkması için kötü niyet gerekmez. Hangi adayların daha yakından incelenmesi gerektiğine ilişkin olağan muhakeme yeterlidir.
Denklem 5’te Y aday başına taahhüt sayısıdır; A aday kontrol edildiyse bire eşittir; x kayda geçmiş kategoriyi, wₓ ise bu kategorinin aday grubu içindeki payını gösterir. İkinci tahmin edici, ters olasılık ağırlıklandırmasının tabakalı bir biçimini kullanır. Böylece atamanın kayda geçen özelliğe bağlı olmadığı bir sözde popülasyon oluşturulur. Eksik veriler için ağırlıklandırma yöntemlerine ilişkin bir derleme, seçimi açıklayan parametrik model yanlış kurulduğunda sonuçların ciddi ölçüde yanlı olabileceğini belirtir. [14] Ağırlıklandırma yalnızca kayda alınan özelliklerden kaynaklanan yanlılığı düzeltebilir.
Tablo 10 sonuçları gösterir. Sermaye arayan taraf şüphe duyduğu adayları kontrol ettiğinde, modeldeki gerçek etki −4,60 iken basit tahmin −29,51’dir. Tahminin mutlak büyüklüğü 6,4 kattır. Kayda geçmiş kategoriye göre düzeltme sonucu −20,13’e getirir; mutlak büyüklük hâlâ 4,4 kattır. Tercih edilen adaylar kontrol edildiğinde basit tahmin 20,51, düzeltilmiş tahmin 10,98’dir. İkisinin de işareti yanlıştır. Rastgele atama −4,60 sonucunu verir. Düzeltme işe yaramaz, çünkü kayda geçmemiş sinyal, hem hangi adayların kontrol edileceğini hem de adayların taahhüt imzalama olasılığını etkiler. Kayda alınan verilerin ağırlıklandırılması bu etkiyi gidermez.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Atama kuralı | Kontrol edilenlerin payı | Modeldeki gerçek etki | Basit karşılaştırma | Kayda geçmiş kategoriye göre düzeltilmiş |
|---|---|---|---|---|
| Şüphe duyulan adayları kontrol eder | 52 % | −4,60 | −29,51 | −20,13 |
| Tercih edilen adayları kontrol eder | 43 % | −4,60 | 20,51 | 10,98 |
| Rastgele atama | 50 % | −4,60 | −4,60 | −4,60 |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Uygunluk > Yatırım yetkisi seçeneğinin etkisi, simülasyonla değil, kesin beklenen değerler üzerinden hesaplanmıştır.
18 Örneklem değişkenliği taahhüt kaybını gizleyebilir
En iyi seçenek 1.000 aday başına tam olarak 4,60 taahhüt kaybettirir: sayı 35,7’den 31,1’e iner. Gerçek kampanyada taahhüt sayısı rastgeledir. Tablo 11, en iyi seçenekle elemesiz seçeneği, kol başına 250 ile 10.000 aday aralığındaki gruplarda karşılaştırır. Her büyüklük için 4.000 simülasyon tekrarı ve 20261014 rastgele sayı üreteci başlangıç değeri kullanılır. Kol başına 1.000 aday olduğunda simülasyonda görülen farkın 5. ve 95. yüzdelikleri, 1.000 aday başına −18,0 ile 9,0 taahhüttür. Tekrarların %32’sinde eleme yapılan kol, eleme yapılmayan kol kadar veya daha fazla taahhüt kaydeder.
Tasarruf edilen saatler çok daha az değişkenlikle ölçülür. Kol başına 1.000 adayda, 1.000 aday başına 3.575 ile 3.874 saat tasarruf edilir. Aralığın genişliği ortalamanın yaklaşık %8’idir. Bu nedenle tek kampanya asimetrik kanıt sunar: tasarruf tek bir kampanyada görünür, kayıp büyük bir kampanyada bile görünmeyebilir. Bir gruptan elde edilen sonuçları raporlayan bir ekip, tasarrufu elemeye, taahhüt kaybını rastlantıya bağlayabilir. Şekil 6, farkın grup büyüklüğüne göre dağılımını gösterir.
%80 istatistiksel güç ve iki taraflı %5 anlamlılık düzeyinde örnek çalışma, kol başına yaklaşık 23.988 aday ve 198.450 analist-saat gerektirir. Kol başına 10.000 aday olduğunda bile simülasyon tekrarlarının %4’ünde eleme yapılan kol en az diğer kol kadar taahhüt kaydeder. Örneklem hesabı temel oranlara ve farkın büyüklüğüne bağlıdır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kol başına aday | Ortalama fark | 5. ile 95. yüzdelik arası | Eleme yapılan kolda taahhüt sayısının eşit veya daha yüksek olduğu tekrarların payı | Tasarruf edilen saatler (5. ile 95. yüzdelik arası) |
|---|---|---|---|---|
| 250 | −5,0 | −32,0 ile 20,0 arası | 42 % | 3.428 ile 4.017 arası |
| 500 | −4,6 | −24,0 ile 14,0 arası | 39 % | 3.513 ile 3.938 arası |
| 1.000 | −4,4 | −18,0 ile 9,0 arası | 32 % | 3.575 ile 3.874 arası |
| 2.000 | −4,5 | −13,5 ile 5,0 arası | 22 % | 3.623 ile 3.831 arası |
| 5.000 | −4,6 | −10,2 ile 1,2 arası | 11 % | 3.663 ile 3.791 arası |
| 10.000 | −4,6 | −8,8 ile −0,4 arası | 4 % | 3.682 ile 3.775 arası |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Satır başına 4.000 tekrar. Ortalama taahhüt farkı (eleme yapılan kol eksi eleme yapılmayan kol) ve saat tasarrufu 1.000 aday başına verilir.
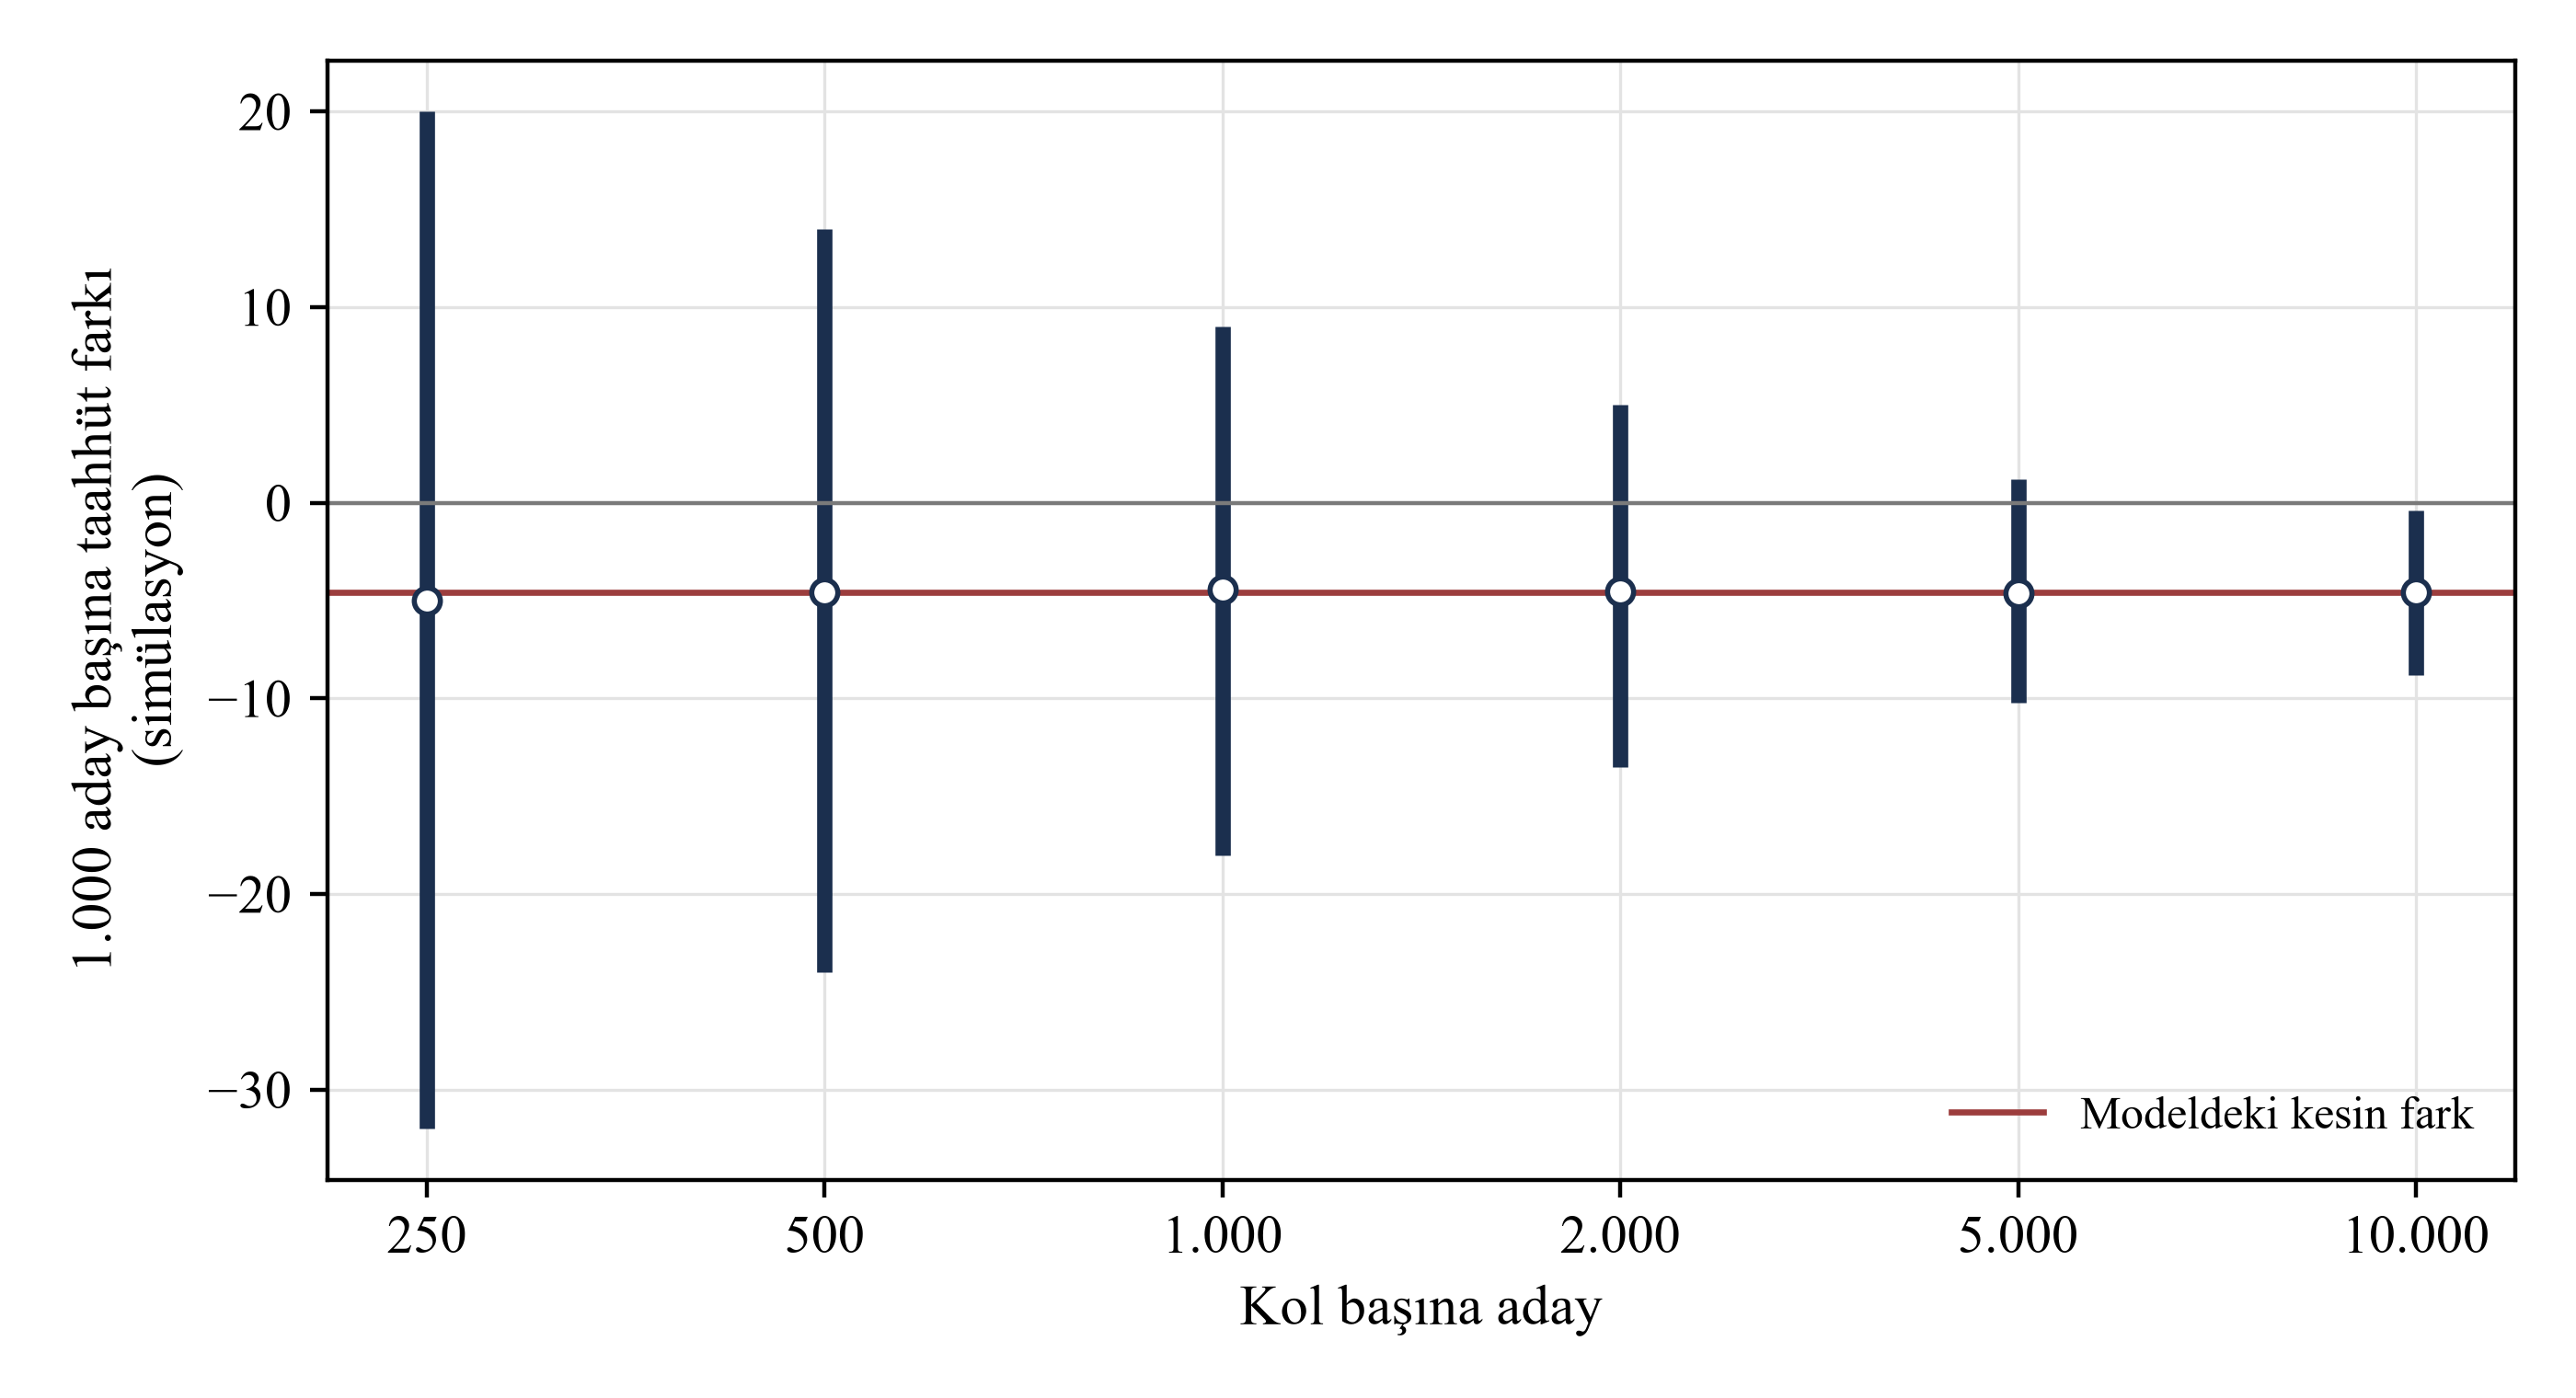
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. Çubuklar 4.000 tekrarın 5. ile 95. yüzdelikleri arasını, çizgi ise kesin farkı gösterir. Fark, 1.000 aday başına eleme yapılan kolun taahhüt sayısından eleme yapılmayan kolun taahhüt sayısı çıkarılarak bulunur.
19 Zaman damgalı kayıtlar ve iki ayrı araştırma örneklemi
Kurgulanmış deney, gerçek bir elemenin ne kaybettirdiğini gösteremez. İzinli bir çalışma, gerekli bilgileri zamanında kaydederse kaybı tahmin edebilir. Analiz birimi aday–kampanya çiftidir; aynı yatırımcı bir işlem için finansman sağlayabilirken başka bir işlem için sağlayamayabilir. Her çift için adayın ilk listeye alındığı tarih, her kontrolün tarihi ve sonucu, görüşme talebi ve tarihi, ayrıca imzaya veya geri çekilmeye kadar sonraki tüm aşamalar kaydedilir. Uygunluk, sermayenin hazır olması ve fon kaynağı belirli bir tarihte değerlendirildiğinden zaman damgaları gereklidir. Tablo 12 tasarımı açıklar.
Kayıt toplamadan veya herhangi biriyle temas kurmadan önce ilgili yargı alanına özgü hukuki değerlendirme alın. Her faaliyet için bilgilendirme yükümlülüğünü, hukuki dayanağı, pazarlama kuralını, saklama süresini ve varsa onay gerekliliklerini belirleyin. [7, 8, 9] Gerektiğinde kurumsal aboneler ile bireysel aboneleri ayırın. Kişisel tanımlayıcılara erişimi sınırlayın ve hukuken mümkün olan durumlarda itirazlara uymak için gereken asgari temas engelleme bilgilerini kaydedin. Temas iznini ve teklifi almaya uygunluğu ticari uyumdan ayrı alanlarda tutun.
İki ayrı örnekleme yöntemi kullanın. Tanısal doğruluğu ölçmek için her kontrole ulaşan adaylar arasından hem geçenlerin hem de elenenlerin rastgele örneklerini seçin. Aynı kapsamlı referans yöntemiyle durumlarını doğrulayın; mümkünse değerlendiriciye ön eleme kararını göstermeyin. Ticari sonuçları ölçmek için izinli takip temasını yalnızca takdire bağlı ticari kontrolden geçemeyen ve önerilen temas için bağımsız olarak uygun bulunan adaylar arasında rastgele atayın. Teklifi almaya uygunluk, pazarlama izinleri ve zorunlu uyum kontrolleri iki kolda da yürürlükte kalsın. Atamayı, gözlem süresini ve harcama sınırını önceden kayda alın. Sonuçları ilk atamaya göre analiz edin; çözülemeyen veya gözlemlenmeyen sonuçları ayrı raporlayın.
Sonuç tanımlarını ilk kayıt açılmadan önce belirleyin. Nitelikli görüşme, denetimin sonradan finansman sağlayabilecek olarak sınıflandırdığı bir karşı tarafla yapılan görüşmedir. Durum tespitine geçiş, karşı taraftan belge veya veri odasına erişim talebi alınmasıdır. İmzalı taahhüt, yazılı ve bağlayıcı bir katılım taahhüdü veya koşul kabulüdür; imza tarihinde sayılır. Geri çekilmeler, retler ve yanıtsızlık gerekçeleriyle kaydedilir. Sırasıyla izlenen bu üç sonuç, elemenin adayları hangi aşamada etkilediğini gösterir. Karar için temel sonuç imzalı taahhüttür.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Öğe | Tanım |
|---|---|
| Birim | Aday–kampanya çifti; kuruluş kimlikleri ve gerçek kişi bağlantı bilgileri ayrı tutulur |
| Onay ve bilgilendirme | Hukuki dayanağı, bilgilendirmeyi ve geçerli temas iznini kaydedin; temas engelleme verilerini yalnızca gerektiği ölçüde ve hukuka uygun olarak saklayın |
| Zaman damgaları | Listeye giriş, her kontrol sonucu, talep, görüşme, durum tespiti, koşulların müzakeresi, imza veya geri çekilme |
| Sonuçlar | Birincil: belirlenen sürede imzalı taahhüt. İkincil: nitelikli görüşme, durum tespitine geçiş, çalışma saati |
| Örnekleme ve atama | Hem geçenleri hem elenenleri denetleyin; izinli takibi yalnızca ticari kontrolde elenen ve temas için bağımsız onay alan grupta rastgele atayın |
| Örneklem büyüklüğü | Sonraki bölümdeki denetim ve ayrı takip grubu hesaplarından belirleyin; kampanya büyüklüğünü ölçüt almayın |
| Analiz planı | Tanısal oranlar için örnekleme ağırlıkları; takipte ilk atamaya göre analiz; sonuç ölçüm süresini belirtin |
| Yönetişim | Önceden kayda alınmış sonuç tanımları; her yargı alanı için hukuki değerlendirme; rastgele atama kaydının bağımsız sorumlusu |
MatchPoint çerçevesi. Önerilen tasarım; çalışma yapılmamış ve veri toplanmamıştır.
20 Eleme doğruluğu ve kaybedilen taahhütler için örnekleme tasarımı
Elenen adayların finansman sağlayabilme olasılığı ile izinli bir görüşme teklif edildiğinde taahhüt imzalama olasılığını ayrı tutun. Modeldeki en iyi seçenekte adayların %68,3’ü bir kontrolden geçemez ve bunların %2,2’si finansman sağlayabilecek durumdadır. Ortak dönüşüm oranı varsayımı, elenen adaylar için %0,66 model taahhüt oranı verir. Tablo 13 üç örnek araştırma bütçesini karşılaştırır. Model girdileri altında iki kollu karşılaştırma kol başına yaklaşık 23.988 aday ve 198.450 saat gerektirir.
Ayrı takip grubunda izinli bir görüşme teklif edilen uygun adayların imzalı taahhüt oranı, teklifi reddedenler dâhil, atanan tüm adaylar sabit bir süre boyunca izlenerek tahmin edilebilir. Örnek kesinlik hesabı, 1.013 tamamlanmış gözlem varsayar ve bunların 6.077 saat gerektireceğini hesaplar. Ayrıntılı kayıt denetimi örneği, elenenler arasında finansman sağlayabilecek adayların payını tahmin etmek için 831 denetim ve 1.246 saat öngörür. Duyarlılığı tahmin etmek için gereken ek geçiş denetiminin maliyetini içermez. Bu planlama değerleri örneklem bileşimine, varsayılan sonuç oranına ve takibi tamamlamanın maliyetine bağlıdır. Sonuç nadir görülüyorsa, seyrek olaylara uygun bir aralık ve temas izni bağımsız olarak onaylanan gruptaki beklenen oranla kesinliği yeniden hesaplayın.
Bir kontrolün duyarlılığını tahmin etmek için, geçen ve elenen örneklemlerinde referans yöntemle finansman sağlayabileceği doğrulanan aday sayılarını, örnekleme olasılıklarını kullanarak ilgili tabakaların tamamını temsil edecek biçimde ağırlıklandırın. Finansman sağlayabileceği doğrulanan adaylar arasındaki ağırlıklı geçen sayısını, aynı aday kümesindeki ağırlıklı geçen ve elenen sayılarının toplamına bölün. Yalnızca elenenleri denetlemek, elenenlerin içindeki finansman sağlayabilecek adayların payını tahmin eder; payda için gereken, finansman sağlayabileceği doğrulanan ağırlıklı geçen aday sayısını vermez. Referans değerlendirmeleri arasındaki uyuşmazlıkları, çözülemeyen vakaları ve örnekleme belirsizliğini raporlayın. Yöntemi her aşamaya ulaşan adaylar için uygulayın; bu adaylar önceki kontrollerden geçmiştir. Takip deneyini, temas için onay verilen grubun taahhüt sonuçlarını değerlendirmek için kullanın. Bu grubun dönüşüm oranını başka elenen adaylara uygulamak, açık bir varsayım ve duyarlılık analizi gerektirir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Tasarım | Tahmin edilen büyüklük | Gereken aday sayısı | Saat | Sınırlama |
|---|---|---|---|---|
| İki kollu deneme: eleme yapılan ve yapılmayan gruplar | Net taahhüt farkı | Kol başına 23.988 | 198.450 | Kaybedilen taahhütleri ancak kampanya ölçeğinde saptar |
| Takdire bağlı kontrolden geçemeyen ve temas izni alan adaylara rastgele takip teklifi | Temas izni verilen grubun taahhüt oranı (örnek hata marjı: 0,5 yüzde puanı) | 1.013 | 6.077 | Yalnızca temas izni bağımsız olarak onaylanan gruba uygulanır |
| Elenenlerin rastgele örnekleminde ayrıntılı denetim | Elenenler arasında finansman sağlayabileceklerin payı (1 yüzde puanı hassasiyetle) | 831 | 1.246 | Yapısal koşulları ölçer; ticari dönüşümü ölçmez |
MatchPoint’in kurgulanmış aday grubu üzerindeki analizi. Sonuçlar belirtilen girdilere dayalı model çıktılarıdır ve gözlemlenmiş değildir. %95 güven düzeyinde normal yaklaşım; iki kollu denemede %80 güç. Denetim başına maliyet 1,5 saattir.
21 Hesaplamalar tam olarak uzlaşır ve bağımsız simülasyon sonucu destekler
Model 37 kontrol koşulunu sınar ve sayar. Bunlar arasında gerçek durum bileşimlerinin olasılıklarının bağımsızlık ve korelasyon altında bire eşit olması, her koşulun korelasyon altında marjinal sıklığını koruması, 65 seçeneğin tümünde görüşme sayısının taahhütle sonuçlanamayacak görüşmeler ile finansman sağlayabilecek adaylarla yapılan görüşmelerin toplamına eşit olması ve finansman sağlayabilecek adaylar arasında elde tutulanların payının duyarlılıklar ile gecikme faktörünün çarpımına eşit olması yer alır. Maliyet oranı kuralı 24 sıranın tamamını deneyen bir aramayla sınanır. Denklem 4’teki kapalı biçimli marjinal değer, en iyi seçenekte bulunmayan her kontrol için doğrudan hesaplamayla karşılaştırılır.
Kesin hesaptan ayrı yürütülen simülasyon, her durumda 1.500.000 aday çeker. Dört durum, bağımsız ve korelasyonlu koşullarda iki politikayı kapsar. Toplam görüşme sayısında veya görüşülen, finansman sağlayabilecek adayların sayısında en büyük fark yaklaşık 0,7 standart hatadır. Eleme saatleri her durumda yüzde birden az farklılık gösterir. Gruplar her büyüklük için 4.000 tekrarla ve 20261014 başlangıç değeriyle simüle edilir. Tablo 14 kontrolleri gösterir. Sunulan değerler yuvarlanmıştır; hesaplar tam hassasiyet kullanır. Simülasyon kodu sınar. Kesin hesaplamayla aynı varsayımları kullandığından uyum, yalnızca aritmetik ve örnekleme mantığının tutarlılığını gösterir.
Bu kontroller model varsayımları altında aritmetik tutarlılığı gösterir. Simülasyon sonuçları, ön kontrollerin sınadığı koşullardan üretir. Karar eşikleri varsayılan girdilere bağlıdır ve kampanyada kullanılmadan önce gözlemlenmiş kanıt gerektirir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kontrol | Beklenen sonuç |
|---|---|
| Gerçek durum bileşimlerinin olasılıkları toplamı birdir | Bağımsız ve korelasyonlu ortak olasılıklar 1e-10 toleransla 1’e eşittir |
| Finansman sağlayabilecek adayların payı | Dört koşulun sıklıklarının çarpımına eşittir (%11,9) |
| Seçeneklerin sayımı | Dört kontrolün sıralı 65 alt kümesi |
| Görüşme ve saatlere ilişkin eşitlikler | 65 seçeneğin tamamında sağlanır |
| Finansman sağlayabilecek adayların elde tutulma payı | Duyarlılıkların çarpımı ile gecikme faktörünün çarpımına eşittir |
| Maliyet/eleme olasılığı kuralı | 24 sıranın tümü denenerek bulunan en düşük eleme saatine eşittir |
| Kontrol eklemenin marjinal değer formülü | En iyi seçenekte bulunmayan her kontrol için hesaplanan net değer değişimine eşittir |
| Bağımsız simülasyon | Dört durumun her birinde 1.500.000 aday; en büyük fark yaklaşık 0,7 standart hata |
| Seçim yanlılığı | Tam düzeltme ve rastgele atama modeldeki gerçek etkiyi verir |
| Tekrarlı gruplar | Grup büyüklüğü başına 4.000 tekrar; başlangıç değeri 20261014 |
| Sayılan toplam kontrol koşulu | 37 kontrol başarılı |
MatchPoint analizi. Model her çalıştırmada koşulları sınar ve kontrollerin sayısını raporlar.
22 Müşteriye tasarruf edilen saatleri, risk altındaki taahhütleri ve riski ölçen denetimi raporlayın
Görüşme sayısı ve analist saatlerindeki değişimi, karşılaştırma dönemini veya atanmış kontrol grubunu belirterek raporlayın. Önlenen görüşmelerden kaçının taahhütte bulunamayacak adaylarla olacağını tahmin etmek için denetimde doğrulanmış sınıflandırmaları kullanın. Risk altındaki imzalı taahhütlerin sayısını, izinli takipten elde edilen verilere veya açıkça belirtilen bir model dönüşüm varsayımına dayanarak ayrı tahmin edin. Tahmin aralığını ve kararda kullanılan taahhüt başına değeri raporlayın.
Her kontrolü, sırasını, geçiş oranını ve hem geçen hem de elenen tabakalar için örnekleme oranlarını belirtin. Denetimde sınıflandırılamayan vakaları ve temas için onaylanan takip grubunun büyüklüğünü raporlayın. Görüşme başına taahhüdü toplam taahhüt ve toplam saatle birlikte sunun. Bu ölçümler yoksa planlamada senaryo sonuçlarını kullanın ve eksik gözlemleri açıklayın.
Denklem 4’ü hukuken izin verilen, takdire bağlı kontrollere uygulayın. Belgelenmiş maliyetleri ve beklenen kayıpları, finansman sağlayabilecek adayların elenmesi riskiyle birlikte hesaba katın. Tahmini fayda taahhüt değerine duyarlıysa kontrolü gerekli onayları alınmış bir pilotta sınayın. Kanıt belirsizse adayı elemeden önce kararı incelemeye gönderin.
23 Veri ve yapay zekâ kontrolleri destekleyebilir; sınıflandırıcı kullanıldığında da denetim gerekir
Otomasyon, yayımlanmış belgelerden yatırım yetkisi koşullarını çıkarmak, kuruluşları sicil kayıtlarıyla eşleştirmek ve sermayenin hazır olacağı tarihe ilişkin bir sorguyu incelemeye hazırlamak için kullanılabilir. Diğer girdiler sabitken, kontrol maliyetinin düşmesi modeldeki değerini artırır. Eski bir belge veya hatalı bir eşleşme hata oranlarını değiştirebilir. Bir insanın yaptığı kontrolü otomatikleştirmeden önce maliyeti, gecikmeyi ve eleme doğruluğunu birlikte değerlendirin.
Otomatik elemeyi, ilgili aşamaya ulaşan adaylardan hem geçenleri hem de elenenleri kapsayan bir örneklemde, referans sınıflandırmalarla karşılaştırın. Gözlemleri örnekleme olasılıklarına göre ağırlıklandırın. Yalnızca daha önce görüşülen adaylardan oluşan test kümesi, yanlış negatif oranını belirleyen bazı vakaları dışarıda bırakır. İncelenebilir her karar için model sürümünü ve tarihli kanıtı saklayın.
Karar yetkisinin kimde olduğu açık kalmalıdır. Bir kişi eleme seçeneğini ve sırasını onaylar, denetim örneklemini onaylar ve koşulları değişen elenmiş bir adayın listeye dönüp dönmeyeceğine karar verir. Eleme kaydına kontrolü, kanıtı ve kanıt tarihini yazın. Yatırım yetkisi veya sermayenin hazır olacağı zaman değiştiğinde aday yeniden değerlendirilebilir. Bu kayıt olmadan karar denetlenemez ve yanlış negatif oranı tahmin edilemez. Çalışma eğitilmiş bir model veya yapay zekânın ölçülmüş bir faydasını sunmaz. İleri sürülen bir faydanın nasıl test edileceğini açıklar.
24 Sınırlamalar ve yeni bir kontrol eklemeden önce gereken kanıtlar
Deney yazar tarafından tasarlanmıştır ve yapısı deterministiktir. Dört koşul ikilidir; temel senaryoda kontrol hataları bağımsızdır ve görüşülen, finansman sağlayabilecek her aday aynı taahhüt olasılığına sahiptir. Gerçekte koşullar derecelidir ve karşı taraflar yatırım yetkilerini değiştirir. Model imza sonrasında tamamlanamayan işlemin maliyetini, taahhütle sonuçlanmayan bir görüşmede kurulan ilişkinin faydasını ve eleme sorgusunun karşı tarafın sermaye arayan tarafa bakışı üzerindeki olası etkisini dışarıda bırakır. Bu unsurlar başa baş eşiğini her iki yönde de değiştirebilir.
Düzenleyici kaynaklar sınırlı bir seçkidir. SEC kurallarını, Birleşik Krallık’ta müşteri sınıflandırması ve elektronik pazarlamayı, DIFC müşteri sınıflandırmasını, Abu Dhabi Global Market müşteri durum tespitini, BAE federal veri koruma kanununu ve bir uluslararası standardı kapsar. Suudi Arabistan’ın sermaye piyasası mevzuatı ile DIFC ve ADGM’nin ayrı veri koruma kuralları incelenmemiştir. Dubai müşteri sınıflandırması için Temmuz 2026 tarihli 51. sürüm kullanılmıştır. Sıralama kuralı için başvurulan ikincil derleme özgün sonucu aktarır. Eşikler değişebilir. Gerçek bir işlemde kullanım için güncel ve uygulanabilir metinler ile hukuk danışmanlığı gerekir. Çalışma yatırım, hukuk veya düzenleyici uyum tavsiyesi vermez.
Değerlendirilen eleme seçeneğini sabitleyin ve her aşamada geçenler ile elenenlerden rastgele örnekler alıp denetleyin. Mümkün olduğunda, imzalı taahhütlerdeki olası kaybı izinli ayrı bir takip çalışmasıyla değerlendirin. Denklem 4’ü gözlemlenen girdiler ve açıkça belirtilen bir taahhüt değeri aralığıyla yeniden hesaplayın. Dönüşüm sonuçları gözlemlenemiyorsa, makul dönüşüm oranları boyunca seçimin nasıl değiştiğini gösterin.
Kaynaklar
- U.S. Securities and Exchange Commission. 17 CFR 230.501(a), akredite yatırımcı tanımı. 2025 yıllık CFR baskısı, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- U.S. Securities and Exchange Commission. 17 CFR 230.506(c), genel çağrı koşulları ve örnek doğrulama yöntemleri. 2025 yıllık CFR baskısı, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- Financial Conduct Authority. FCA Handbook, Conduct of Business Sourcebook, COBS 3.5, Professional clients (rules 3.5.2R and 3.5.3R). 19 Kasım 2026 itibarıyla görüntülenen indekslenmiş El Kitabı metni. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- Dubai Financial Services Authority. The DFSA Rulebook, Conduct of Business Module (COB), birleştirilmiş sürüm COB/VER51/07-26, Temmuz 2026, 2.3.1 ile 2.3.8 arasındaki kurallar. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- Financial Action Task Force. International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation: The FATF Recommendations, Haziran 2026’da değiştirilen sürüm. Tavsiye 10, s. 14–15. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- Financial Services Regulatory Authority, Abu Dhabi Global Market. Anti-Money Laundering and Sanctions Rulebook (AML), sürüm VER11.210526, bölüm 8, Customer Due Diligence. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- United Kingdom. The Privacy and Electronic Communications (EC Directive) Regulations 2003, 22. madde, 5 Şubat 2026’dan geçerli değişikliklerle. legislation.gov.uk üzerindeki revize sürüme 14 Ekim 2026’da erişildi. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- Information Commissioner's Office. Guidance on direct marketing using electronic mail, 28 Nisan 2026’da güncellendi. How do we comply with the PECR electronic mail marketing rules? 20 Kasım 2026’da erişildi. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- United Arab Emirates. Federal Decree by Law No. (45) of 2021 Concerning the Protection of Personal Data, 2, 4 ve 31. maddeler. Yayımlanan resmî İngilizce metne 20 Kasım 2026’da erişildi. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, Eylül 2016, Tablo 6 ve işlem eleme aşamalarına ilişkin bölüm. Daha sonra Journal of Financial Economics’te yayımlandı. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509-538. Sayfadaki açıklama okundu; tam metin incelenmedi. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), Mayıs 1979, 641-654. Yalnızca özet incelendi. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, Kasım 2025; yayımlandığı dergi: Discrete Applied Mathematics 377 (2025), 356-369. Seri sistemlerde sıralama için Butterworth’a (1972) atıf yapar. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. and Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14-30 (2011’de çevrim içi yayımlandı). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
