
1 Când aduce valoare selecția preliminară
O entitate care atrage capital și dispune de o listă extinsă de furnizori de capital trebuie să decidă ce întrebări să clarifice înainte de a solicita o întâlnire. Fiecare verificare preliminară consumă ore de muncă, amână contactarea și poate exclude un investitor care ar fi semnat un angajament. Verificările analizate privesc eligibilitatea de a primi oferta, încadrarea în mandatul publicat, disponibilitatea capitalului la momentul potrivit și verificarea favorabilă a sursei fondurilor. Studiul examinează ce verificări reduc numărul întâlnirilor fără a exclude investitori capabili să finanțeze tranzacția și în ce ordine trebuie efectuate. Varianta fără selecție servește drept reper numeric. În practică rămân valabile cerințele privind permisiunea de contact și verificările obligatorii de eligibilitate sau conformitate. Comparați variantele comerciale de selecție numai în limitele legii.
Întrebarea are un domeniu mai restrâns decât clasificarea investitorilor în ordinea preferinței. Clasamentul ordonează entitățile după răspunsul așteptat; selecția elimină entitățile fără perspectivă de angajament. În selecție, excluderea este definitivă pentru campania respectivă, iar erorile rămân definitive. Clasamentul schimbă numai ordinea de contactare. O contraparte exclusă este rareori contactată din nou. De aceea, evidențele entității care atrage capital nu arată care dintre investitorii excluși ar fi putut finanța tranzacția. Pierderea rămâne ascunsă, iar economia este vizibilă în orele lucrate.
Studiul se adresează fondatorilor, directorilor financiari și sponsorilor care atrag capital privat, precum și administratorilor de fonduri care atrag capital de la parteneri limitați. Analiza privește regiunea Golfului și piețele globale. O entitate din Golf poate contacta instituții reglementate în mai multe jurisdicții, birouri de administrare a averilor familiale cu mandate informale și persoane fizice a căror eligibilitate depinde de regimul ofertantului. Toate sunt supuse acelorași patru verificări. Regulile care definesc prima și ultima verificare diferă, motiv pentru care studiul analizează textele normative înainte de a construi modelul.
Cadrul pornește de la regulile publicate și dovezile privind selecția investitorilor. Urmează un experiment conceput de autor. Studiul nu dispune de un set de date observate privind contactarea investitorilor și nu raportează rezultate observate. Pentru 65 de combinații ordonate ale celor patru verificări și cu parametrii declarați, modelul calculează întâlnirile evitate, investitorii capabili să finanțeze tranzacția care sunt excluși și valoarea netă în ore de muncă ale unui analist. Scopul este de a arăta cum se modifică relația dintre costuri și beneficii și de a stabili ce dovezi ar fi necesare într-un studiu cu consimțământ înainte ca o cifră să poată fi prezentată drept rezultat de piață.
2 O întâlnire nu poate conduce la un angajament dacă oricare dintre cele patru condiții structurale nu este îndeplinită; rezultatul se măsoară la semnare
Rezultatul se definește înaintea instrumentului de măsurare. Un investitor poate finanța o anumită tranzacție dacă, la data contactării, îndeplinește patru condiții: poate primi legal oferta, tranzacția se încadrează în mandatul său, are capital disponibil și un proces de decizie stabilit, iar sursa fondurilor sale poate fi documentată și acceptată după verificare. Dacă o condiție nu este îndeplinită, întâlnirea nu poate conduce la un angajament. Rezultatul numărat este angajamentul semnat. Întâlnirea și manifestarea interesului nu se numără drept angajamente.
Capacitatea de a finanța tranzacția nu înseamnă că investitorul va semna cu siguranță un angajament. Probabilitatea semnării după o întâlnire este mai mică decât unu, întrucât prețul, condițiile, concluziile analizei de tip due diligence și oportunitățile concurente rămân deschise. Modelul separă astfel posibilitatea structurală de a ajunge la un angajament, pe care o testează verificările preliminare, de conversia comercială, pe care acestea nu o testează. În model, probabilitatea unui angajament după întâlnirea cu un investitor capabil să finanțeze rămâne constantă între variante. În practică, selecția poate schimba investitorii capabili să finanțeze care ajung la întâlnire sau felul în care aceștia răspund. Direcția și amploarea unui eventual efect asupra conversiei sunt necunoscute.
Tabelul 1 prezintă cele patru condiții, obiectul fiecărei verificări, locul unde se găsesc dovezile și titularul obligației legale, acolo unde există. Numai prima și ultima condiție fac obiectul unor reguli de aplicare generală. Mandatul și disponibilitatea capitalului sunt aspecte comerciale stabilite pe baza documentelor și răspunsurilor investitorului. Tabelul propune o evidență pentru due diligence și nu consemnează constatări despre o contraparte anume. Fiecare rând conține o condiție din definiția rezultatului. Un investitor care nu îndeplinește oricare dintre condiții nu poate semna un angajament pentru această tranzacție, indiferent de calitatea întâlnirii. Ordinea rândurilor nu stabilește ordinea verificărilor; experimentul analizează această întrebare mai jos.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Condiție | Obiectul verificării | Sursa dovezilor | Obligație legală |
|---|---|---|---|
| Eligibilitate | Categorie care permite primirea ofertei | Fișă de clasificare, înscriere în registru, certificare scrisă | Ofertantul sau firma autorizată |
| Mandat | Încadrarea în sectorul, valoarea investiției, instrumentul și aria geografică vizate | Documentele fondului și politica publicată | Niciuna; criteriu comercial |
| Disponibilitatea capitalului | Capital disponibil în prezent și proces de decizie stabilit | Răspunsul contrapărții | Niciuna; criteriu comercial |
| Fonduri | Dovezi privind beneficiarul real și sursa fondurilor | Dosarul de acceptare a clientului al entității reglementate responsabile | Entitatea reglementată responsabilă, când normele aplicabile impun acest lucru |
Cadru MatchPoint. Model de evidență propus; temeiurile juridice sunt dezvoltate și citate în secțiunile următoare.
3 În Statele Unite, eligibilitatea se stabilește prin criterii verificabile; solicitarea generală impune verificarea ei
Regula 501(a) prevede mai multe căi de obținere a statutului de investitor acreditat. Pentru persoanele fizice care se califică pe baza averii nete, aceasta trebuie să depășească 1 milion USD individual sau împreună cu soțul, soția ori partenerul echivalent. Locuința principală este exclusă din active, iar datoria aferentă este supusă unor reguli specifice. Criteriul separat al venitului cere peste 200 000 USD individual sau peste 300 000 USD în comun în fiecare dintre cei doi ani precedenți și o așteptare rezonabilă de a atinge același nivel în anul curent. Anumite entități se pot califica în temeiul alineatului (a)(3) dacă activele totale depășesc 5 milioane USD și nu au fost înființate special pentru a cumpăra titlurile oferite. O altă cale este deținerea în stare valabilă a unei calificări desemnate de Comisie. Acestea sunt doar câteva dintre categoriile prevăzute de regulă. [1]
Regula 506(c) permite solicitarea generală în anumite condiții, între care statutul de investitor acreditat al tuturor cumpărătorilor și obligația emitentului de a lua măsuri rezonabile pentru a verifica acest statut. Pentru persoanele fizice, regula oferă exemple de metode de verificare, fără a impune utilizarea lor. Acestea includ examinarea documentelor de venit prevăzute pentru cei mai recenți doi ani și obținerea unei declarații scrise privind venitul din anul curent. Metoda bazată pe averea netă folosește documente recente privind activele și obligațiile, împreună cu o declarație scrisă privind obligațiile. O altă metodă constă în obținerea unei confirmări scrise a unei verificări recente de la un terț eligibil, cum ar fi un broker-dealer înregistrat, un consultant de investiții înregistrat la SEC, un avocat autorizat sau un contabil certificat CPA. [2]
Verificarea preliminară poate indica ce categorie trebuie analizată și ce dovezi trebuie solicitate. Verificarea efectuată de emitent în temeiul regulii 506(c) rămâne o etapă separată înainte de vânzare. Modelul de selecție preliminară nu o înlocuiește. Regula nu furnizează rata de calificare pentru o listă de investitori, nici acuratețea, costul sau durata unei verificări preliminare. În experiment, acestea sunt valori stabilite prin ipoteză.
4 Criteriile de clasificare diferă între jurisdicții; o listă globală necesită verificări de eligibilitate distincte
Manualul FCA distinge între clienții profesionali de drept și clienții tratați drept profesionali la cerere. Prima categorie include anumite entități financiare reglementate și întreprinderi mari. Pentru activitatea MiFID sau activitatea echivalentă dintr-o țară terță, testul pentru întreprinderile mari cere îndeplinirea a două dintre trei praguri: total bilanțier de 20 milioane EUR, cifră de afaceri netă de 40 milioane EUR și fonduri proprii de 2 milioane EUR. Pentru alte activități, una dintre căi folosește cel puțin 5 milioane GBP în capital social solicitat la vărsare sau în active nete, cu o analiză retrospectivă de doi ani și cu dispoziții specifice pentru societățile din grup. În cadrul regimului general de clasificare la cerere, firma evaluează competența, experiența și cunoștințele clientului și aplică testul cantitativ de două din trei criterii pentru activitatea MiFID sau activitatea echivalentă dintr-o țară terță. Procedura include o cerere scrisă, un avertisment scris și o confirmare scrisă separată. Autorităților publice locale și municipalităților li se aplică dispoziții distincte. [3]
Regulile Dubai International Financial Centre cer firmei autorizate să clasifice o persoană drept client de retail, client profesional sau contraparte de piață înainte de prestarea unui serviciu financiar. Oricine nu este clasificat altfel este tratat drept client de retail. Un client considerat profesional poate fi o întreprindere mare care îndeplinește două dintre trei praguri: total bilanțier de 20 milioane USD, cifră de afaceri anuală netă de 40 milioane USD și fonduri proprii de 2 milioane USD. O persoană fizică evaluată trebuie să dețină active nete de cel puțin 1 milion USD și fie să fi avut o activitate profesională relevantă în ultimii doi ani, fie să existe motive rezonabile pentru a considera că are suficientă experiență. O întreprindere trebuie să aibă fonduri proprii sau capital solicitat la vărsare de cel puțin 1 milion USD și este supusă aceleiași analize a experienței. Textul consultat este versiunea consolidată 51 din iulie 2026, în vigoare la data accesării. Dispozițiile analizate au aceeași formulare ca în versiunea 48 din martie 2025. [4]
Tabelul 2 compară cele trei regimuri. Un investitor eligibil într-o jurisdicție poate fi neeligibil în alta pentru aceeași ofertă. Clasificarea depinde atât de serviciu, cât și de contraparte. Textele stabilesc criteriile. Nu indică modul în care entitatea care atrage capital ar trebui să trateze un investitor a cărui categorie este neclară. Legislația pieței de capital din Arabia Saudită nu a fost analizată în acest studiu.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Regim | Criteriu pentru persoane fizice | Criteriu pentru entități | Procedură sau verificare |
|---|---|---|---|
| Statele Unite; investitor acreditat | Avere netă de peste 1 milion USD sau venit individual de peste 200 000 USD (venit comun de peste 300 000 USD) | Active totale de peste 5 milioane USD; entitatea nu a fost înființată special pentru a achiziționa titlurile oferite | Măsuri rezonabile de verificare în caz de solicitare generală |
| Regatul Unit; client profesional | La cerere: evaluare calitativă; două din trei criterii cantitative pentru activitatea MiFID sau activitatea echivalentă dintr-o țară terță | Două dintre pragurile de 20 milioane EUR, 40 milioane EUR și 2 milioane EUR pentru activitatea MiFID sau activitatea echivalentă dintr-o țară terță; o altă cale folosește 5 milioane GBP în capital solicitat la vărsare sau active nete | Cerere scrisă, avertisment și confirmare separată |
| DIFC; client profesional | Active nete de cel puțin 1 milion USD și activitate profesională relevantă sau evaluarea experienței | Fonduri proprii sau capital solicitat la vărsare de cel puțin 1 milion USD, cu evaluarea experienței; ori întreprindere mare considerată client profesional | Clasificare înainte de prestarea serviciului |
Texte consultate pentru studiu: regulile SEC 501(a) și 506(c) [1, 2]; FCA COBS 3.5, textul curent din manual [3]; modulul DFSA Conduct of Business, versiunea 51 din iulie 2026 [4]. Pragurile sunt reproduse așa cum au fost publicate și nu constituie consultanță privind clasificarea.
5 Cine verifică sursa fondurilor și când impun acest lucru regulile de acceptare a clientului
Recomandarea 10 a Grupului de Acțiune Financiară stabilește un standard internațional de cunoaștere a clientelei la inițierea unei relații de afaceri de către o instituție financiară. Ea cere identificarea și verificarea clientului, măsuri rezonabile pentru confirmarea identității beneficiarului real, înțelegerea structurii de proprietate și control, după caz, stabilirea scopului și naturii preconizate a relației și monitorizarea continuă a acesteia. Aceasta include verificarea sursei fondurilor atunci când este necesar. Standardul se aplică prin măsuri naționale. Ediția consultată a fost modificată în iunie 2026. [5]
Regulamentul ADGM privind combaterea spălării banilor, versiunea 11, cere efectuarea verificărilor de cunoaștere a clientelei la momentul aplicabil în temeiul regulii 8.2.1, cum ar fi la inițierea relației sau înaintea tranzacției ori serviciului relevant. Potrivit regulii 8.2.2, amânarea verificării identității clientului și beneficiarului real este condiționată de un risc redus și gestionat eficient de spălare a banilor, de necesitatea continuării activității normale și de finalizarea verificării cât mai curând posibil, în cel mult 20 de zile lucrătoare, sub rezerva procedurilor aplicabile dacă verificarea nu reușește. Măsurile sporite de cunoaștere a clientelei includ identificarea și verificarea sursei fondurilor și a sursei averii, după caz. [6]
Entitatea reglementată responsabilă verifică sursa fondurilor când normele aplicabile impun acest lucru. În ADGM, amânarea verificării identității clientului și a beneficiarului real este condiționată. Sursele nu stabilesc când entitatea care atrage capital ar trebui să trimită o solicitare preliminară facultativă. Experimentul modelează verificarea sursei fondurilor drept cea mai costisitoare și lentă dintre cele patru, cu o sensibilitate și o durată declarate. Testează dacă merită efectuarea ei înainte de o întâlnire. Răspunsul depinde de costul întâlnirii și de valoarea angajamentului, iar analiza pragului de rentabilitate îl prezintă în detaliu.
Un administrator care atrage capital de la parteneri limitați trebuie să stabilească entitatea reglementată responsabilă de acceptarea clientului și momentul în care iau naștere obligațiile sale. Modelul compară efectuarea unei verificări preliminare facultative a sursei fondurilor înainte de prima întâlnire, concentrarea asupra investitorilor care probabil vor continua și amânarea până după discutarea condițiilor. El cuantifică costul și întârzierea verificării și pierderea investitorilor capabili să finanțeze tranzacția, excluși din eroare. Modelul nu evaluează costul obligațiilor legale de cunoaștere a clientelei și nu le modifică.
6 Consimțământul și legislația privind marketingul direct stabilesc condițiile în care se poate trimite o solicitare de verificare
O întrebare despre disponibilitatea capitalului sau o solicitare de dovezi pentru clasificare poate fi transmisă prin e-mail. Dacă mesajul constituie marketing direct nesolicitat în Regatul Unit, regula 22 din Privacy and Electronic Communications Regulations impune, în general, consimțământul prealabil al abonaților individuali, inclusiv al comercianților individuali și al parteneriatelor obișnuite. Pentru produse sau servicii, excepția cunoscută drept «soft opt-in» impune condiții privind obținerea datelor de contact, similitudinea produselor ori serviciilor expeditorului și posibilitatea de dezabonare. O excepție distinctă în scopuri caritabile nu intră în sfera comercială a studiului. [7, 8] ICO explică faptul că obligația de consimțământ și condițiile «soft opt-in» nu se aplică abonaților corporativi. Expeditorul trebuie totuși să își declare identitatea și să ofere o adresă valabilă pentru dezabonare. În cazul prelucrării datelor cu caracter personal se pot aplica și obligații de protecție a datelor. [8]
Decretul-lege federal al Emiratelor Arabe Unite nr. 45 din 2021 privind protecția datelor cu caracter personal a intrat în vigoare la 2 ianuarie 2022. Articolul 2 definește domeniul de aplicare, inclusiv anumite prelucrări realizate în afara EAU, și exclude societățile și unitățile din zonele libere care au propria legislație de protecție a datelor cu caracter personal. Articolul 4 stabilește regula consimțământului și excepțiile legale. Legea permite și alte temeiuri pentru prelucrarea datelor. Studiul nu evaluează regimurile distincte DIFC și ADGM privind protecția datelor. [9]
Proiectul studiului separă permisiunea de contact de temeiul juridic al prelucrării datelor cu caracter personal. Tipul de abonat influențează aplicarea normelor britanice PECR la primul mesaj de marketing nesolicitat. Solicitarea de verificare poate constitui ea însăși marketing, în funcție de conținut și context. Înainte de a consemna răspunsurile, operatorul studiului trebuie să stabilească temeiul aplicabil prelucrării și informațiile care trebuie comunicate, dacă este cazul. Studiul nu oferă consultanță juridică pentru o solicitare anume.
În proiectul studiului, fiecare fișă de contact ar trebui să includă tipul de abonat, data eventualului consimțământ sau a informării și un marcaj care oprește contactarea ulterioară. Fișa unei contrapărți excluse nu ar trebui ștearsă fără o decizie. Motivul înregistrat al excluderii permite unui audit ulterior să măsoare selecția. Perioada de păstrare, temeiul juridic pentru păstrarea datelor entităților excluse și prelucrarea datelor persoanelor fizice din organizațiile investitoare trebuie stabilite de consilierul în materie de protecție a datelor al entității care desfășoară studiul.
7 Un sondaj în rândul investitorilor de capital de risc indică în medie 101 oportunități analizate pentru fiecare tranzacție încheiată
Cele mai apropiate date publicate despre raporturile dintre etapele selecției provin dintr-un sondaj în rândul investitorilor instituționali de capital de risc. Autorii raportează răspunsuri de la 885 de investitori din 681 de firme. Mediana pe firmă pentru ultimele douăsprezece luni a fost de 200 de oportunități analizate și patru investiții încheiate. Pentru fiecare tranzacție încheiată, firma analizează circa 101 oportunități, se întâlnește cu conducerea a 28 de companii, discută 10 cazuri cu partenerii, realizează due diligence în 4,8 cazuri și prezintă o ofertă preliminară de tip term sheet în 1,7 cazuri. Due diligence necesită în medie 118 ore într-un interval de 83 de zile până la încheiere. [10]
Tabelul 3 reproduce etapele selecției. Dovezile arată că investitorii aleg în mai multe etape și că majoritatea oportunităților sunt eliminate înaintea unei întâlniri cu conducerea. O proporție tot mai mică din cazurile etapei precedente ajunge în etapa următoare. Sondajul nu descrie procesul entității care atrage capital. El consemnează ce firme sunt respinse dintre cele care contactează investitorii. Nu arată câți dintre investitorii contactați nu ar fi putut finanța tranzacția. Respondenții investesc în capital de risc, astfel că proporțiile nu se transferă la creditul privat, imobiliare sau plasarea de fonduri.
Un experiment randomizat pe teren, desfășurat pe o platformă online, a variat conținutul mesajelor de prezentare către investitori și a măsurat dacă destinatarii accesau detaliile. Informațiile despre echipa fondatoare au influențat cel mai mult interesul investitorilor. [11] Studiul arată că variația aleatorie în contactarea investitorilor este posibilă și informativă. El măsoară interesul manifestat, deci nu poate stabili ce verificări exclud investitori capabili să finanțeze tranzacția. Proiectul propus pentru un studiu real păstrează randomizarea și schimbă măsura rezultatului la angajamentul semnat.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Etapă | Mediană per firmă în douăsprezece luni | Medie per tranzacție încheiată |
|---|---|---|
| Oportunități analizate | 200 | 101 |
| Întâlniri cu conducerea | 50 | 28 |
| Cazuri revizuite cu partenerii | 20 | 10 |
| Analize de tip due diligence efectuate | 12 | 4,8 |
| Oferte preliminare prezentate | 5,5 | 1,7 |
| Tranzacții încheiate | 4,0 | 1 |
Gompers, Gornall, Kaplan și Strebulaev, NBER Working Paper 22587, tabelul 6, coloana tuturor firmelor [10]. Numărul median care a ajuns în fiecare etapă în ultimele douăsprezece luni și media per tranzacție încheiată. Sondajul privește investitorii și nu măsoară rezultatele entității care atrage capital.
8 O regulă de ordonare a verificărilor independente
Teoria căutării optime descrie cum se examinează alternativele atunci când fiecare examinare are un cost. Rezultatul lui Weitzman din 1979 arată că strategia optimă urmează o regulă simplă: se calculează un preț de rezervă pentru fiecare sursă. [12] Această literatură tratează alegerea celei mai bune dintre mai multe alternative. În selecția cu condiții cumulative, contrapartea trebuie să treacă toate verificările, iar primul rezultat nefavorabil încheie evaluarea sa. Regula prețului de rezervă nu se aplică aici. Studiul se bazează numai pe rezumatul publicat al acelei lucrări.
O problemă mai apropiată este testarea secvențială a unui sistem în serie, în care componentele sunt testate pe rând până când una nu trece testul. O sinteză recentă prezintă un rezultat al lui Butterworth: pentru o funcție în serie cu componente independente, ordinea optimă este cea crescătoare a raportului dintre cost și probabilitatea de eșec, cu egalități permise. Sinteza arată că pentru sistemele în serie și în paralel este optimă o ordine completă. Pentru sistemele generale, soluția este un arbore de decizie. [13] Sinteza a fost publicată ulterior în Discrete Applied Mathematics și este o sursă secundară pentru rezultatul din 1972. Lucrarea originală nu a fost consultată pentru acest studiu.
Pentru un set fix de verificări independente, ordinea cu cost minim le clasifică după costul împărțit la probabilitatea de respingere. Regula nu tratează erorile care exclud investitori capabili să finanțeze tranzacția: în condiții de independență, produsul sensibilităților nu depinde de ordine. Modelul testează regula pentru toate cele 24 de ordini și apoi analizează comportamentul ei când condițiile de bază sunt corelate. Sursele justifică regula în ipotezele declarate. Nu furnizează costuri sau probabilități.
9 Experimentul atribuie fiecărei verificări un cost, o rată de rezultate favorabile, o rată de eroare și o întârziere
Experimentul este simulat. Pentru o listă de 1 000 de entități, selecția aplică o submulțime ordonată a celor patru verificări. Rezultă 65 de variante, inclusiv absența selecției. Fiecare verificare testează o condiție. O contraparte care îndeplinește condiția trece verificarea cu o probabilitate egală cu sensibilitatea acesteia. O contraparte care nu îndeplinește condiția este respinsă cu o probabilitate egală cu specificitatea verificării. Dată fiind situația reală a condițiilor subiacente, erorile verificărilor sunt independente. Scenariul de stres cu corelație modifică dependența dintre aceste condiții și păstrează independența condiționată a erorilor. Tabelul 4 prezintă parametrii verificărilor, iar tabelul 5 pe cei ai populației și deciziei.
Toți parametrii au fost stabiliți de autor. Frecvențele condițiilor fac ca 11,9% dintre entități să poată finanța tranzacția. După întâlnire, o asemenea contraparte semnează cu probabilitatea 0,30. O întâlnire costă 6,0 ore de muncă ale unui analist. Un angajament este evaluat la 400 de ore, pentru ca în scenariul de bază alegerea variantei să nu fie evidentă. Cifra nu estimează niciun onorariu. Rata instantanee zilnică de pierdere a disponibilității pentru un investitor capabil să finanțeze este de 0,002. Fiecare zi de întârziere înaintea întâlnirii elimină astfel o mică parte dintre acești investitori. Întârzierea este costul așteptării răspunsurilor în verificările secvențiale.
Valorile sensibilității și specificității reflectă o ordine plauzibilă a dificultății. O verificare a clasificării într-un registru greșește rar. Verificarea mandatului pe baza documentelor greșește mai des, deoarece documentele pot fi vechi sau ambigue. Întrebarea despre momentul disponibilității capitalului are cele mai multe erori, deoarece lipsa răspunsului este tratată ca rezultat nefavorabil. Ordinea este o ipoteză, fără bază în date observate. Rezultatele arată pe rând cât depinde fiecare concluzie de valorile alese; analizele pragului de rentabilitate și ale scenariilor de stres le modifică pe cele mai importante.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Verificare | Condiție testată | Cost (ore per entitate) | Sensibilitate | Specificitate | Întârziere (zile) |
|---|---|---|---|---|---|
| Eligibilitate | Contrapartea poate primi oferta în mod legal | 0,05 | 0,97 | 0,85 | 0 |
| Mandat | Încadrarea în sectorul, valoarea investiției, instrumentul și aria geografică vizate | 0,40 | 0,90 | 0,88 | 1 |
| Disponibilitatea capitalului | Capitalul este disponibil și există un proces de decizie | 0,30 | 0,85 | 0,80 | 5 |
| Fonduri | Sursa fondurilor poate fi documentată și acceptată după verificare | 1,50 | 0,95 | 0,90 | 7 |
Parametri ai modelului stabiliți de autor; fără date observate. Costul se exprimă în ore de muncă per entitate. Sensibilitatea este probabilitatea unui rezultat favorabil pentru o entitate care îndeplinește condiția; specificitatea este probabilitatea respingerii unei entități care nu o îndeplinește.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Parametru | Valoare | Rol în model |
|---|---|---|
| Entități per campanie | 1 000 | Scară; toate rezultatele sunt raportate la 1 000 de entități |
| Frecvența condițiilor de eligibilitate și sursă a fondurilor | 0,80 și 0,85 | Ponderea entităților care îndeplinesc fiecare condiție |
| Frecvența condițiilor de mandat și disponibilitate | 0,35 și 0,50 | Ponderea entităților care îndeplinesc fiecare condiție |
| Ponderea investitorilor capabili să finanțeze | 11,9 % | Produsul frecvențelor celor patru condiții când sunt independente |
| Probabilitatea de angajament după o întâlnire cu un investitor capabil să finanțeze | 0,30 | Aceeași pentru fiecare investitor capabil să finanțeze |
| Costul întâlnirii | 6,0 ore | Pregătire, întâlnire și contact ulterior |
| Valoarea unui angajament | 400 de ore | Convertește angajamentele pierdute în ore |
| Rata instantanee zilnică de pierdere a disponibilității | 0,002 | Se aplică doar investitorilor capabili să finanțeze |
| Corelația condițiilor prin factorul comun | 0 (scenariul de bază); 0,5 (scenariul de stres) | Structură gaussiană cu un singur factor |
Parametri ai modelului stabiliți de autor; fără date observate. Orele sunt ore de muncă ale analistului.
10 Produsul sensibilităților determină ponderea investitorilor păstrați; valoarea netă pune în balanță întâlnirile evitate și angajamentele pierdute
O contraparte capabilă să finanțeze îndeplinește toate cele patru condiții. Probabilitatea ca ea să treacă fiecare verificare este egală cu sensibilitatea acelei verificări. Ecuația 1 stabilește ponderea investitorilor capabili să finanțeze și proporția dintre aceștia care trec prin selecție până la întâlnire. Factorul de întârziere reflectă pierderea disponibilității în timpul verificărilor. Ecuația 2 furnizează orele așteptate de selecție și valoarea netă a variantei, în ore de muncă ale analistului. Ambele sunt valori așteptate pentru întreaga listă, calculate exact din distribuția comună a celor patru condiții. Sunt raportate la 1 000 de entități pentru a permite redimensionarea rezultatelor în funcție de campanie.
În ecuația 1, pₖ este ponderea entităților care îndeplinesc condiția k, iar φ este ponderea celor capabile să finanțeze când condițiile sunt independente. Indicele π desemnează o variantă, adică un set ordonat de verificări. Pentru verificarea j, sⱼ este sensibilitatea, λ este rata instantanee zilnică la care un investitor capabil să finanțeze devine indisponibil, iar D este întârzierea totală în zile a verificărilor din variantă. R este ponderea investitorilor capabili să finanțeze care ajung la o întâlnire. Fiind necesară îndeplinirea tuturor condițiilor, adăugarea unei verificări nu poate crește R.
În ecuația 2, N este numărul de entități, c₍ₖ₎ este costul în ore al verificării cu numărul k din variantă, iar Aₖ este probabilitatea ca o entitate să rămână în proces după verificarea k; A₀ este egal cu unu. S reprezintă orele de selecție. U este valoarea netă: v este valoarea unui angajament în ore, q este probabilitatea ca un investitor capabil să finanțeze să semneze după o întâlnire, iar m este costul unei întâlniri. Ultimul termen include costul tuturor întâlnirilor, inclusiv al celor fără perspectivă de angajament. Toate rezultatele sunt valori așteptate calculate exact; o simulare servește drept control independent.
11 Verificarea eligibilității, apoi a mandatului, evită 75,8% dintre întâlnirile fără perspectivă de angajament și exclude 12,9% dintre investitorii capabili să finanțeze
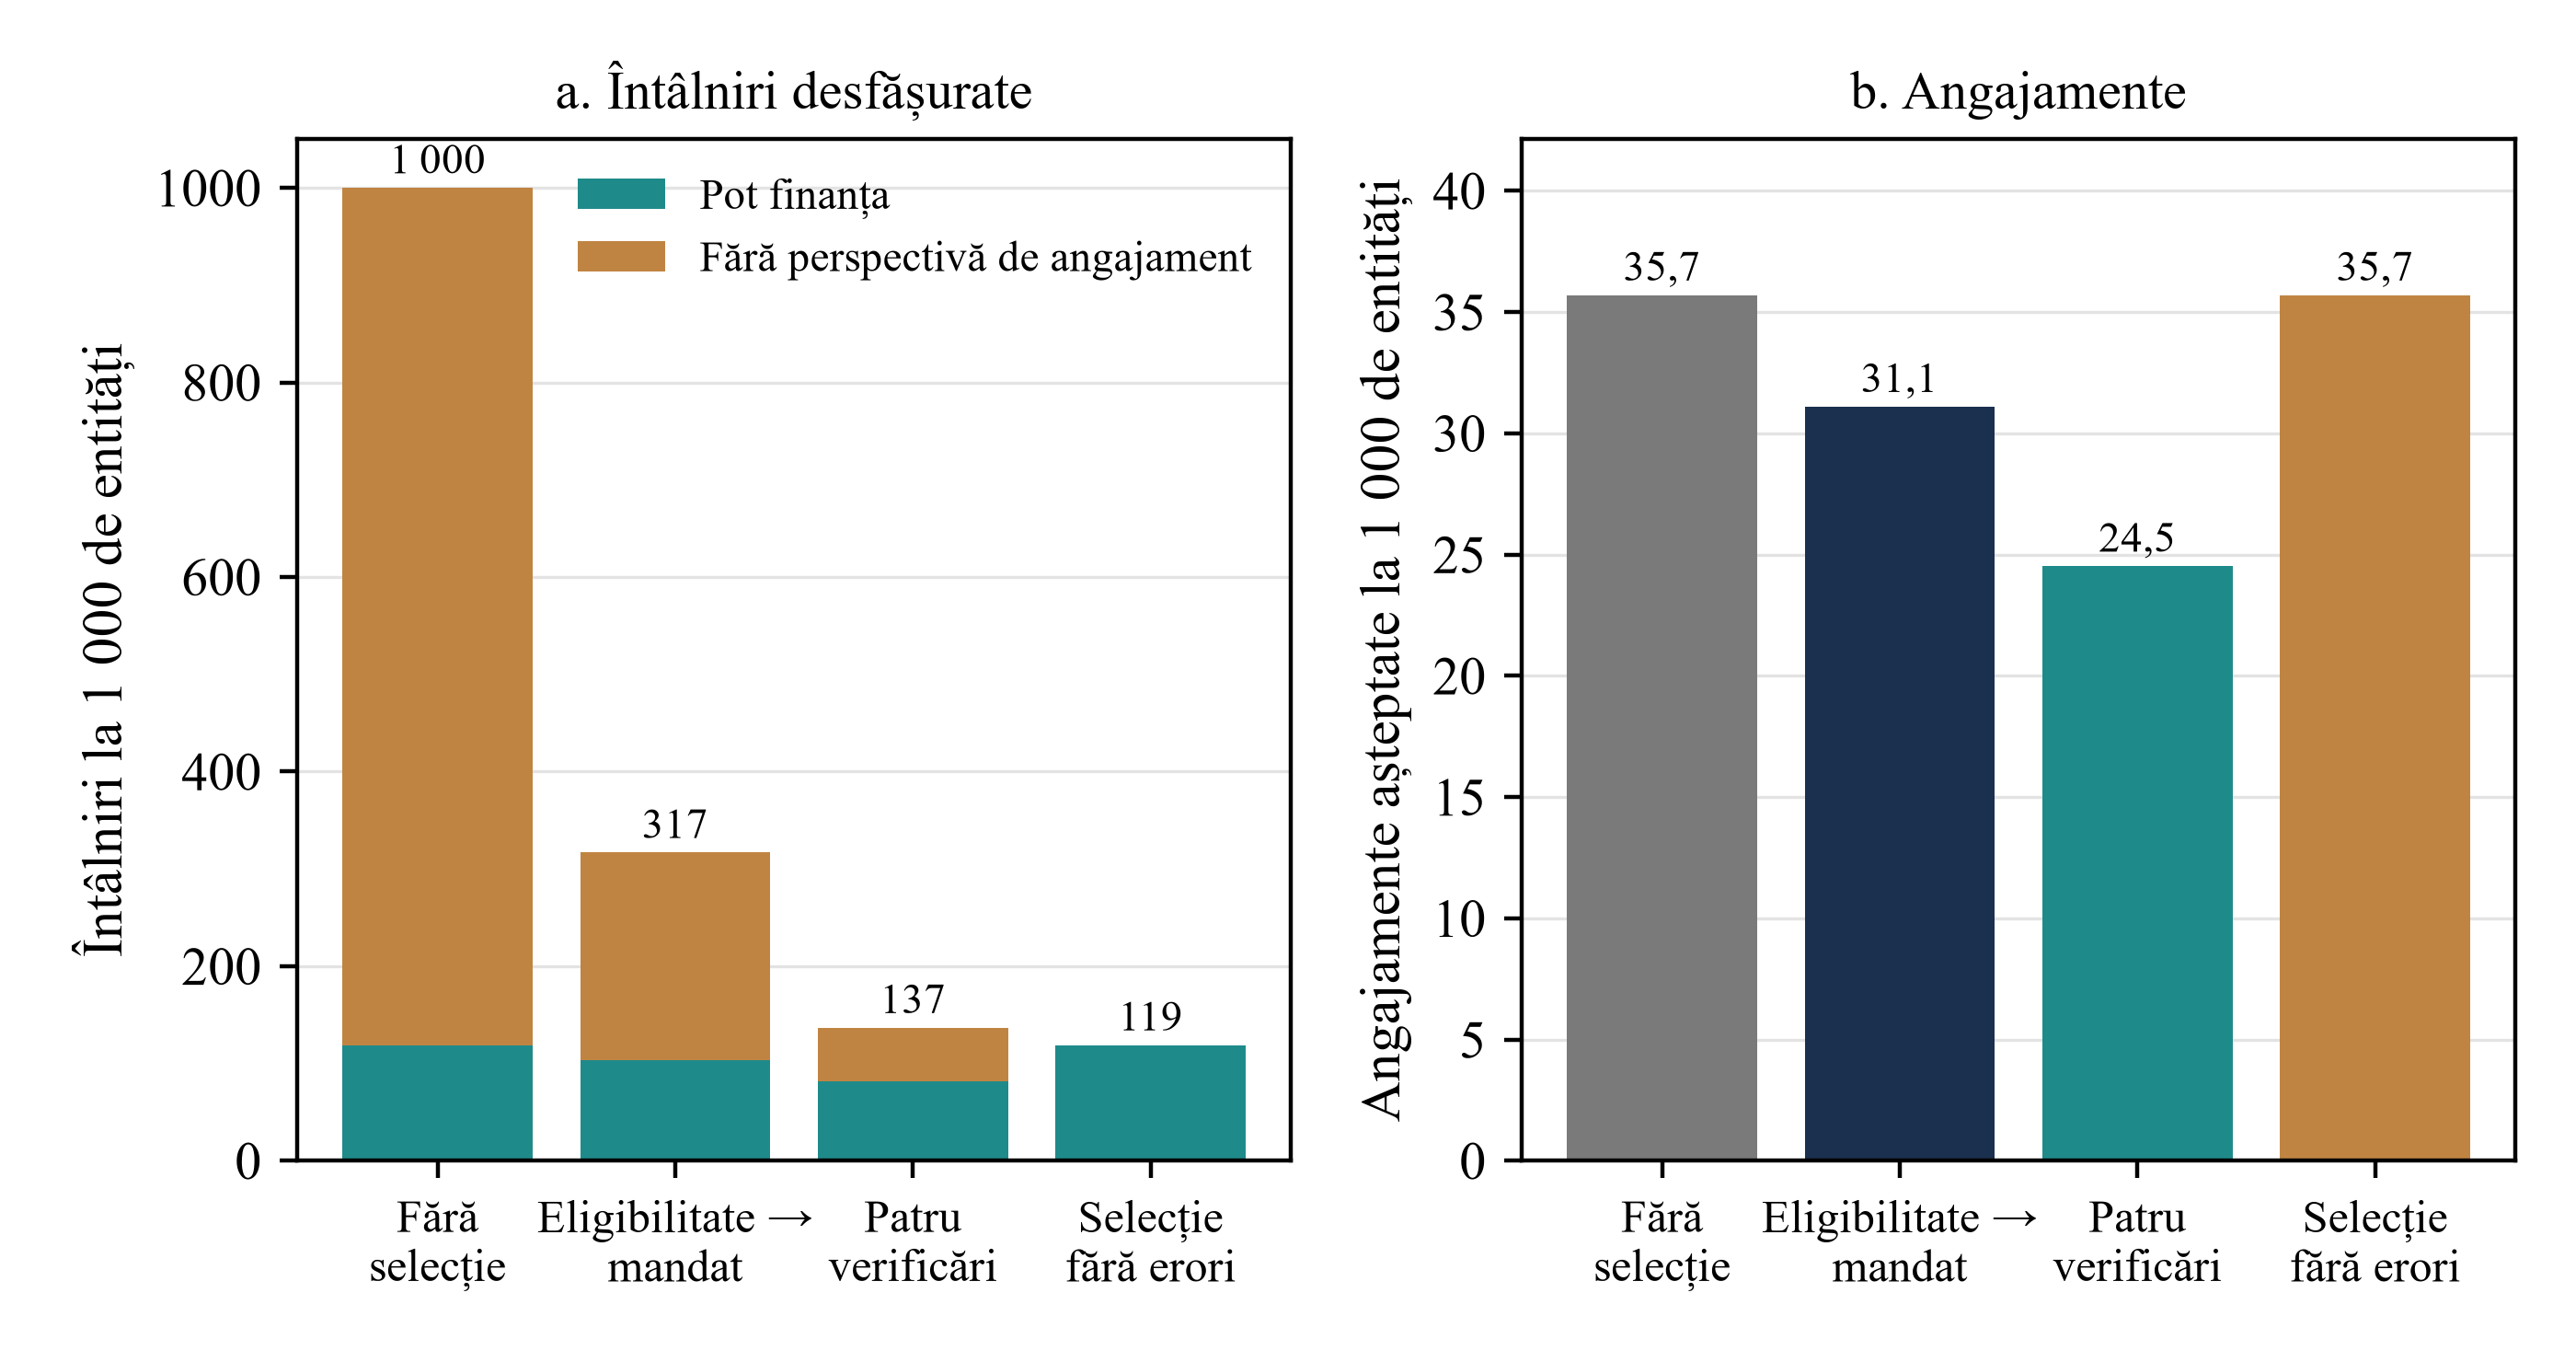
Reperul fără selecție cuprinde 1 000 de întâlniri, dintre care 881 fără perspectivă de angajament. Rezultă 35,7 angajamente așteptate în 6 000 de ore. În cea mai bună variantă modelată, Eligibilitate > Mandat, 213 dintre cele 317 întâlniri nu pot conduce la angajamente. Varianta evită 668 de asemenea întâlniri la 1 000 de entități.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Variantă | Întâlniri | Fără perspectivă de angajament | Investitori capabili să finanțeze, întâlniți | Investitori capabili să finanțeze, excluși | Angajamente | Total ore | Valoare netă | Ore per angajament |
|---|---|---|---|---|---|---|---|---|
| Fără selecție | 1 000 | 881 | 119,0 | 0,0 % | 35,7 | 6 000 | 8 280 | 168,1 |
| Doar eligibilitate | 806 | 691 | 115,4 | 3,0 % | 34,6 | 4 886 | 8 966 | 141,1 |
| Doar mandat | 393 | 286 | 106,9 | 10,2 % | 32,1 | 2 758 | 10 068 | 86,0 |
| Eligibilitate > Mandat (valoarea netă maximă) | 317 | 213 | 103,7 | 12,9 % | 31,1 | 2 273 | 10 169 | 73,1 |
| Eligibilitate > Mandat > Fonduri | 261 | 163 | 97,1 | 18,4 % | 29,1 | 2 411 | 9 244 | 82,7 |
| Toate patru, ordine convențională | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1 538 | 8 271 | 62,7 |
| Toate patru, ordine după raportul cost/probabilitate de respingere | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1 531 | 8 277 | 62,4 |
| Selecție fără erori și fără costuri | 119 | 0 | 119,0 | 0,0 % | 35,7 | 714 | 13 566 | 20,0 |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Orele sunt ore de muncă ale analistului. Valoarea netă este numărul de angajamente înmulțit cu 400 de ore, minus numărul total de ore. Valorile afișate sunt rotunjite.
Varianta exclude 15,3 investitori capabili să finanțeze, adică 12,9% dintre cei 119, iar numărul așteptat de angajamente scade de la 35,7 la 31,1. Rentabilitatea depinde de valoarea atribuită unui angajament pierdut, pe care analiza ulterioară a pragului de rentabilitate o variază direct. Timpul total scade cu 3 727 de ore, iar valoarea netă crește cu 1 889 de ore. Pentru fiecare investitor capabil să finanțeze care este exclus se evită 44 de întâlniri fără perspectivă de angajament. Rata angajamentelor pe întâlnire crește de la 3,6% la 9,8%. Indicatorul sugerează o calitate mai bună a întâlnirilor, deși numărul total de angajamente a scăzut. O entitate care raportează doar rata de conversie per întâlnire ar vedea creșterea indicatorului și ar rata scăderea totalului.
Cele două repere oferă context pentru rezultate. Reperul superior este selecția fără erori și fără costuri: au loc întâlniri doar cu cei 119 investitori capabili să finanțeze, se consumă 714 ore, iar valoarea netă este de 13 566 de ore. Varianta de referință fără selecție are o valoare netă de 8 280 de ore. Cea mai bună variantă realizabilă atinge 10 169 de ore și acoperă 36% din diferența dintre reperul fără selecție și reperul superior. Diferența rămasă reflectă costul verificărilor și excluderea eronată a unor investitori capabili să finanțeze. Aplicarea tuturor celor patru verificări produce o valoare netă de 8 271 de ore, față de 8 280 fără selecție. La acești parametri, aplicarea întregii secvențe nu aduce un câștig.
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Valori așteptate la 1 000 de entități.
12 Cele mai multe excluderi privesc entitățile fără perspectivă de angajament; fiecare verificare exclude și investitori capabili să finanțeze
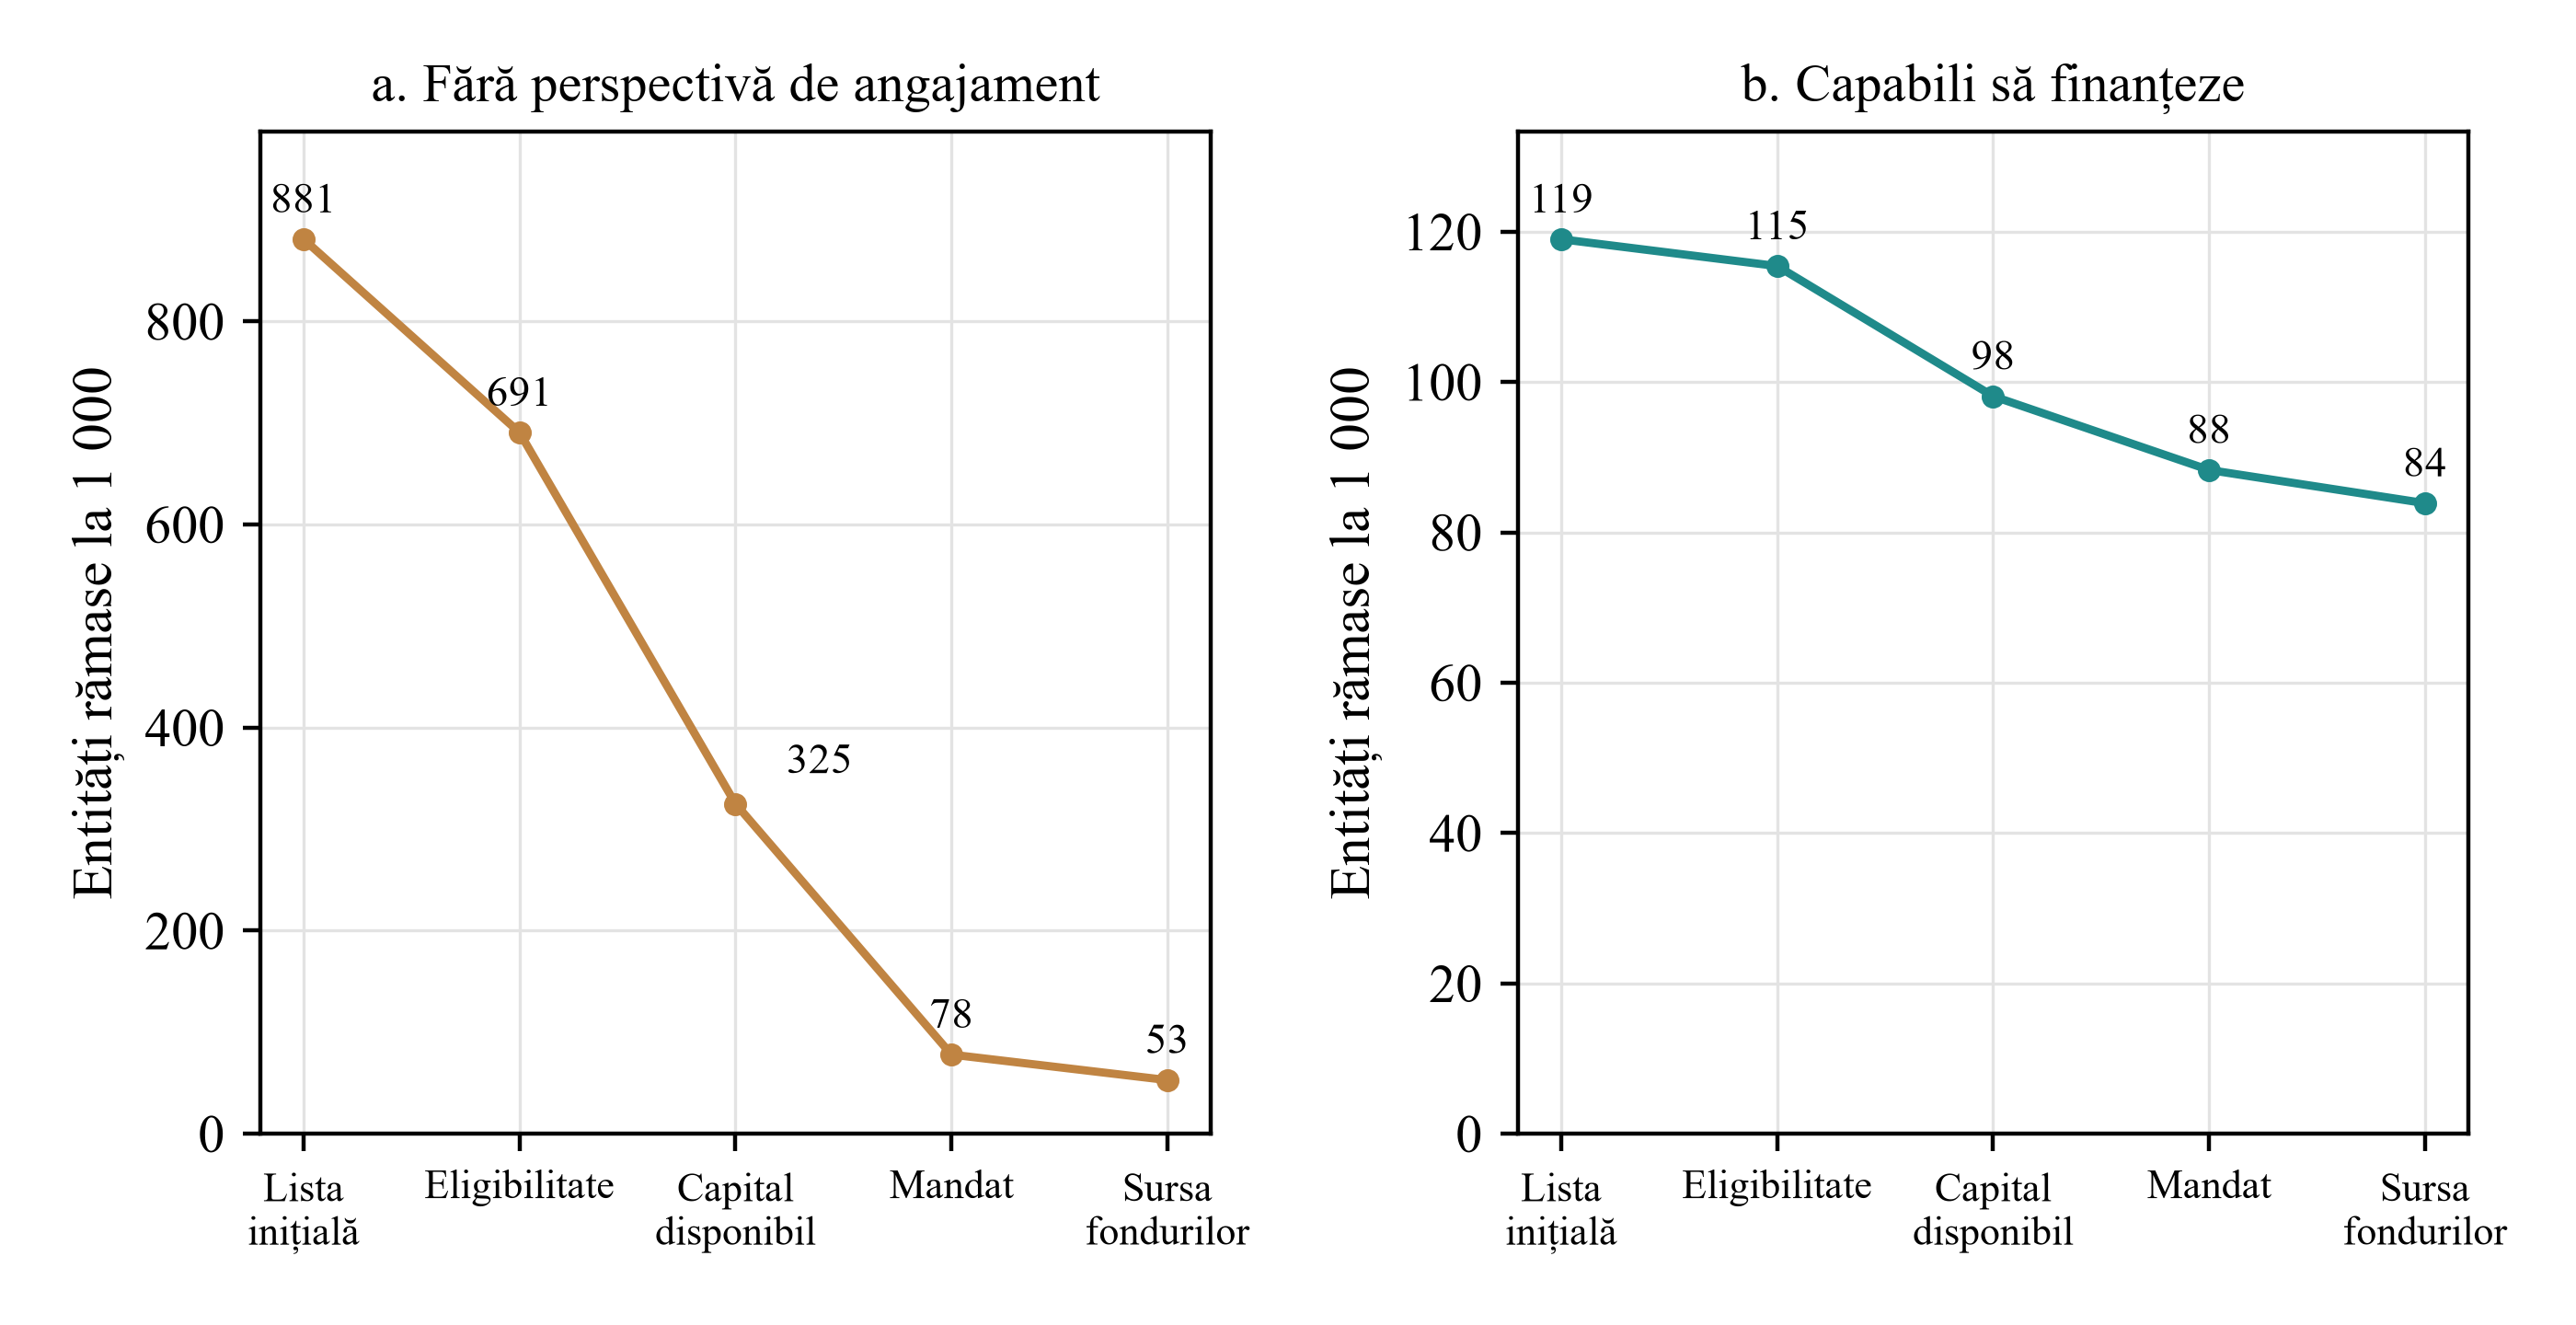
Figura 2 urmărește entitățile rămase după fiecare dintre cele patru verificări, în ordinea indicată de regula raportului cost/probabilitate de respingere. Ea separă entitățile fără perspectivă de angajament de investitorii capabili să finanțeze. Primul grup scade de la 881 la 53 de entități după ultima verificare. Al doilea scade de la 119 la 84 după ultima verificare și la 82 după ce este luată în calcul pierderea disponibilității pe parcurs. Selecția exclude o proporție mult mai mare din primul grup. Curba celui de-al doilea grup scade și ea: probabilitatea de a trece fiecare verificare este mai mică decât unu, iar factorul de întârziere se aplică întregii secvențe. Ponderea investitorilor capabili să finanțeze care rămân în proces este produsul celor patru sensibilități și al factorului de întârziere. O secvență lungă poate exclude astfel o proporție mare dintre acești investitori chiar dacă fiecare verificare este fiabilă luată separat.
Forma celor două curbe permite evaluarea selecției. Într-o selecție care funcționează conform așteptărilor, scăderea este abruptă în panoul din stânga și ușoară în cel din dreapta. O sensibilitate scăzută produce scăderi în ambele panouri. În practică, entitatea care atrage capital vede doar panoul din stânga: nu se întâlnește cu un investitor exclus și nu află dacă acesta ar fi putut finanța tranzacția. Asimetria între câștigul vizibil și pierderea nemăsurată este problema centrală de măsurare și reapare în secțiunile despre selecție și mărimea eșantionului.
Verificarea sursei fondurilor ilustrează cel mai clar situația. Ea are cel mai mare cost raportat la probabilitatea de respingere, de 8,451 ore pe unitate de probabilitate, și exclude cinci la sută dintre investitorii capabili să finanțeze care au ajuns la această verificare, înainte de a lua în calcul întârzierea. Aplicată după celelalte trei verificări, are un cost total mic, deoarece puține entități mai rămân în proces. Totuși, ea reduce numărul așteptat de angajamente. Evaluarea avantajului oferit de reducerea riscului de neîncheiere depinde de un cost pe care modelul nu îl include: costul unui angajament semnat care nu poate fi onorat după o verificare nefavorabilă a sursei fondurilor.
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Număr așteptat de entități la 1 000 de nume din lista inițială.
13 În model, verificările suplimentare reduc numărul așteptat de angajamente, iar două măsuri ale eficienței pot indica variante diferite
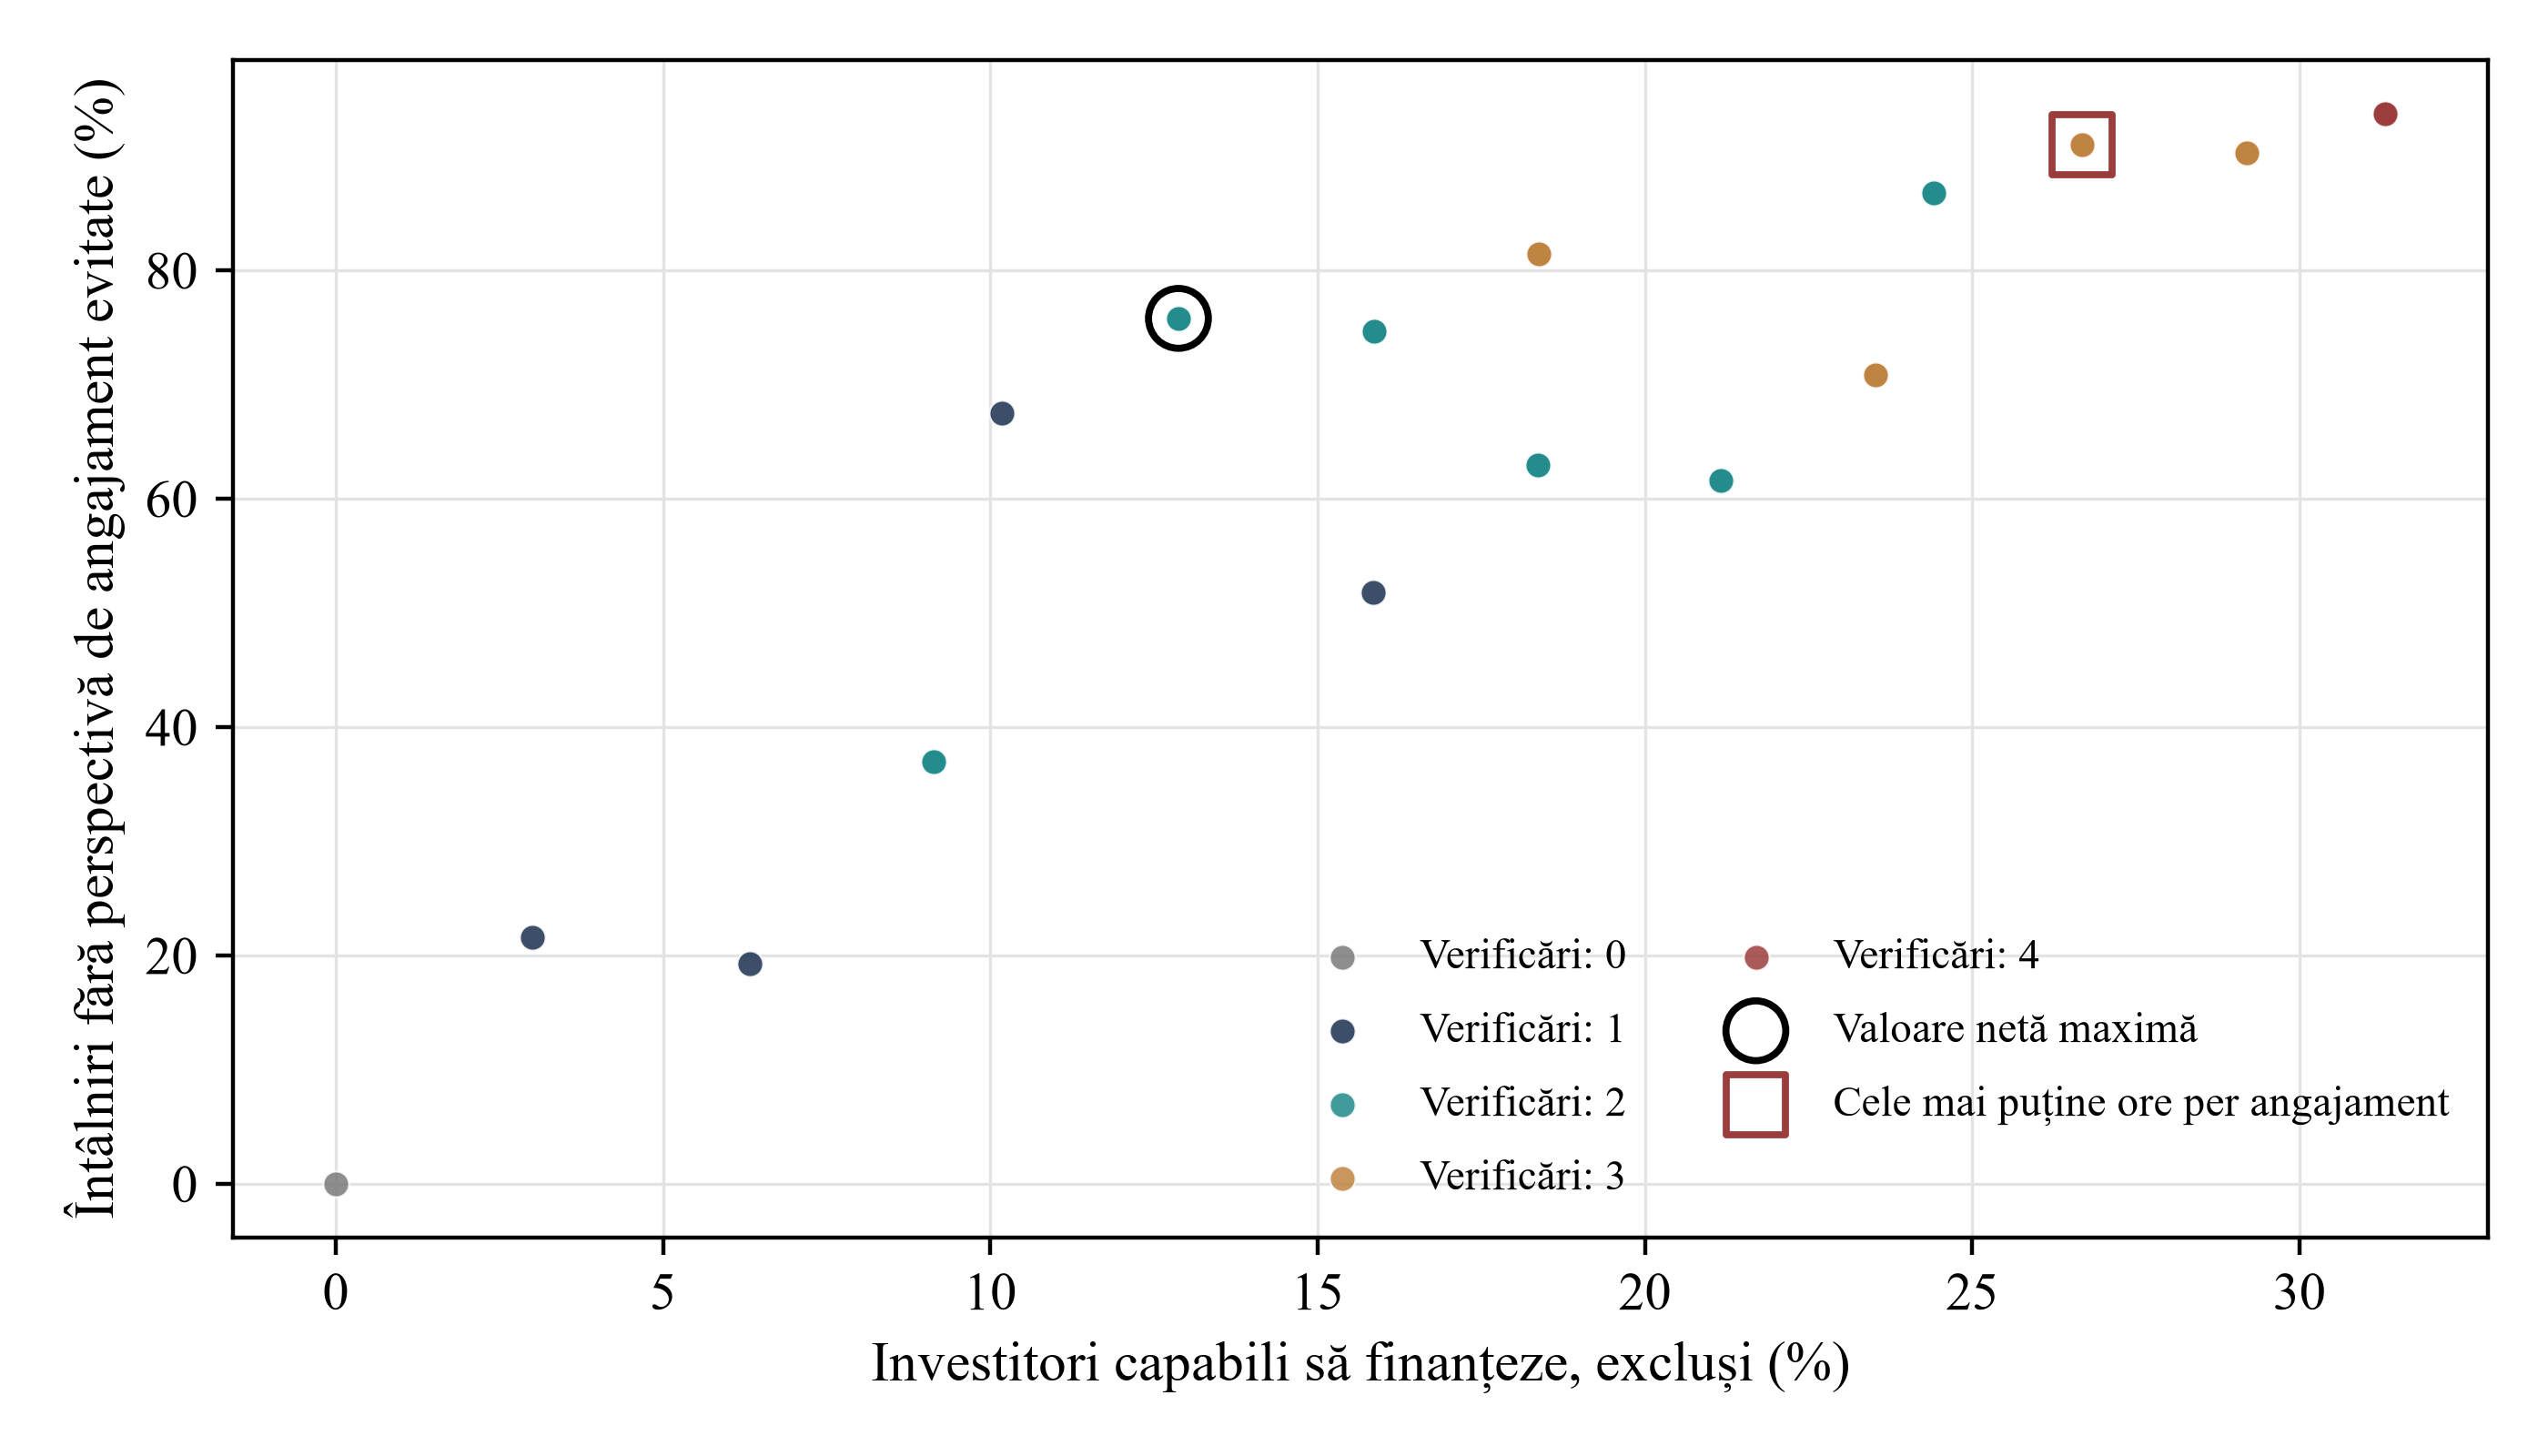
Figura 3 prezintă toate cele 65 de variante în funcție de ponderea investitorilor capabili să finanțeze care sunt excluși și ponderea întâlnirilor fără perspectivă de angajament care sunt evitate. Punctele formează un nor: unele verificări sporesc pierderea fără un câștig proporțional în numărul întâlnirilor evitate. Varianta cu cea mai mare valoare netă, Eligibilitate > Mandat, evită 75,8% dintre întâlniri și exclude 12,9% dintre investitorii capabili să finanțeze. Variantele mai sus și mai la dreapta evită mai multe întâlniri și exclud o pondere mai mare de investitori. Cu patru verificări, proporțiile ajung la 93,8% dintre întâlniri evitate și 31,3% dintre investitori excluși. Câștigul marginal scade: primele verificări evită majoritatea întâlnirilor cu o pierdere modestă, iar verificările ulterioare mai evită puține întâlniri la o pierdere mai mare.
Cele două obiective aleg variante diferite. Minimizarea orelor per angajament alege Eligibilitate > Disponibilitatea capitalului > Mandat, cu 55,7 ore per angajament față de 73,1 pentru varianta care maximizează valoarea netă. Varianta care minimizează orele per angajament implică excluderea a 26,7% dintre investitorii capabili să finanțeze și 26,2 angajamente așteptate. Valoarea netă este de 9 011, sub 10 169. Acest indicator de eficiență poate favoriza verificări suplimentare chiar când numărul așteptat de angajamente scade. O verificare suplimentară poate și crește numărul orelor per angajament. Obiectivele pot coincide la valori mici ale angajamentului, așa cum arată analiza pragului de rentabilitate.
Indicatorul de eficiență poate favoriza o variantă cu mai puține angajamente. Obiectivul de valoare netă atribuie o valoare angajamentelor așteptate și scade costul timpului dedicat verificărilor și întâlnirilor. Dacă angajamentul valorează mult față de o întâlnire, raportați numărul de angajamente și orele folosite pentru a le obține, cu valoarea declarată per angajament. Orele per angajament se pot raporta lângă totaluri ca indicator secundar, fără a decide pe baza lor ordinea sau setul de verificări. Ambele măsuri împreună arată dacă eficiența aparentă provine din obținerea a mai puține angajamente. Secțiunile următoare arată cât de sensibilă este alegerea la această valoare.
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Fiecare punct reprezintă un set de verificări. Ordini diferite ale aceluiași set se suprapun, deoarece, în condiții de independență, ordinea schimbă doar orele de selecție.
14 Costurile secvențelor rezonabile sunt apropiate; efectuarea celei mai costisitoare verificări la început mărește substanțial costul
Pentru un set fix de verificări independente, regula raportului cost/probabilitate de respingere minimizează orele de selecție. Ecuația 3 definește probabilitatea unui rezultat favorabil și regula de ordonare. Modelul confirmă regula pentru toate cele 24 de ordini. Rezultatul provine din teoria testării secvențiale și are o utilizare practică: o echipă poate decide ce verificare să facă prima folosind costul, proporția de rezultate favorabile și ratele de eroare ale fiecăreia.
În ecuația 3, gⱼ este probabilitatea necondiționată de a trece verificarea j, pⱼ este ponderea entităților care îndeplinesc condiția, sⱼ este sensibilitatea și fⱼ este specificitatea. Indicele din paranteze indică poziția în secvență: prima este verificarea cu cel mai mic raport cost/probabilitate de respingere. Rapoartele sunt 0,258 pentru eligibilitate, 0,632 pentru disponibilitatea capitalului, 0,659 pentru mandat și 8,451 pentru fonduri. Regula dă ordinea Eligibilitate > Disponibilitatea capitalului > Mandat > Fonduri, cu 711 ore de selecție la 1 000 de entități.
Tabelul 7 arată că secvența convențională, eligibilitate, mandat, disponibilitatea capitalului și fonduri, costă 717 ore, cu doar 6 mai mult, și ocupă locul al doilea din 24. Începerea cu mandatul costă 764 de ore. Începerea cu fondurile costă 1 879 de ore, iar cea mai lentă ordine costă 1 934 de ore, de 2,7 ori mai mult decât valoarea minimă. Pentru condiții corelate, regula își păstrează poziția, cu o abatere de la optim de 0,0%. Figura 4 prezintă toate cele 24 de ordini. Diferența de cost între secvențele rezonabile este mică; efectuarea celei mai costisitoare verificări pe întreaga listă schimbă mult costul.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Variantă de ordonare | Secvență | Ore de selecție (condiții independente) | Loc din 24 | Ore de selecție (condiții corelate) |
|---|---|---|---|---|
| Regula raportului cost/probabilitate de respingere | E > T > M > K | 711 | 1 | 809 |
| Convențională | E > M > T > K | 717 | 2 | 813 |
| Mandatul primul | M > E > T > K | 764 | 4 | 860 |
| Fondurile primele, apoi regula raportului | K > E > T > M | 1 879 | 19 | 1 910 |
| Cea mai lentă ordine | K > M > T > E | 1 934 | 24 | 1 945 |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Litere: E eligibilitate, M mandat, T disponibilitatea capitalului, K fonduri. Coloana pentru condiții corelate folosește un factor de 0,5.
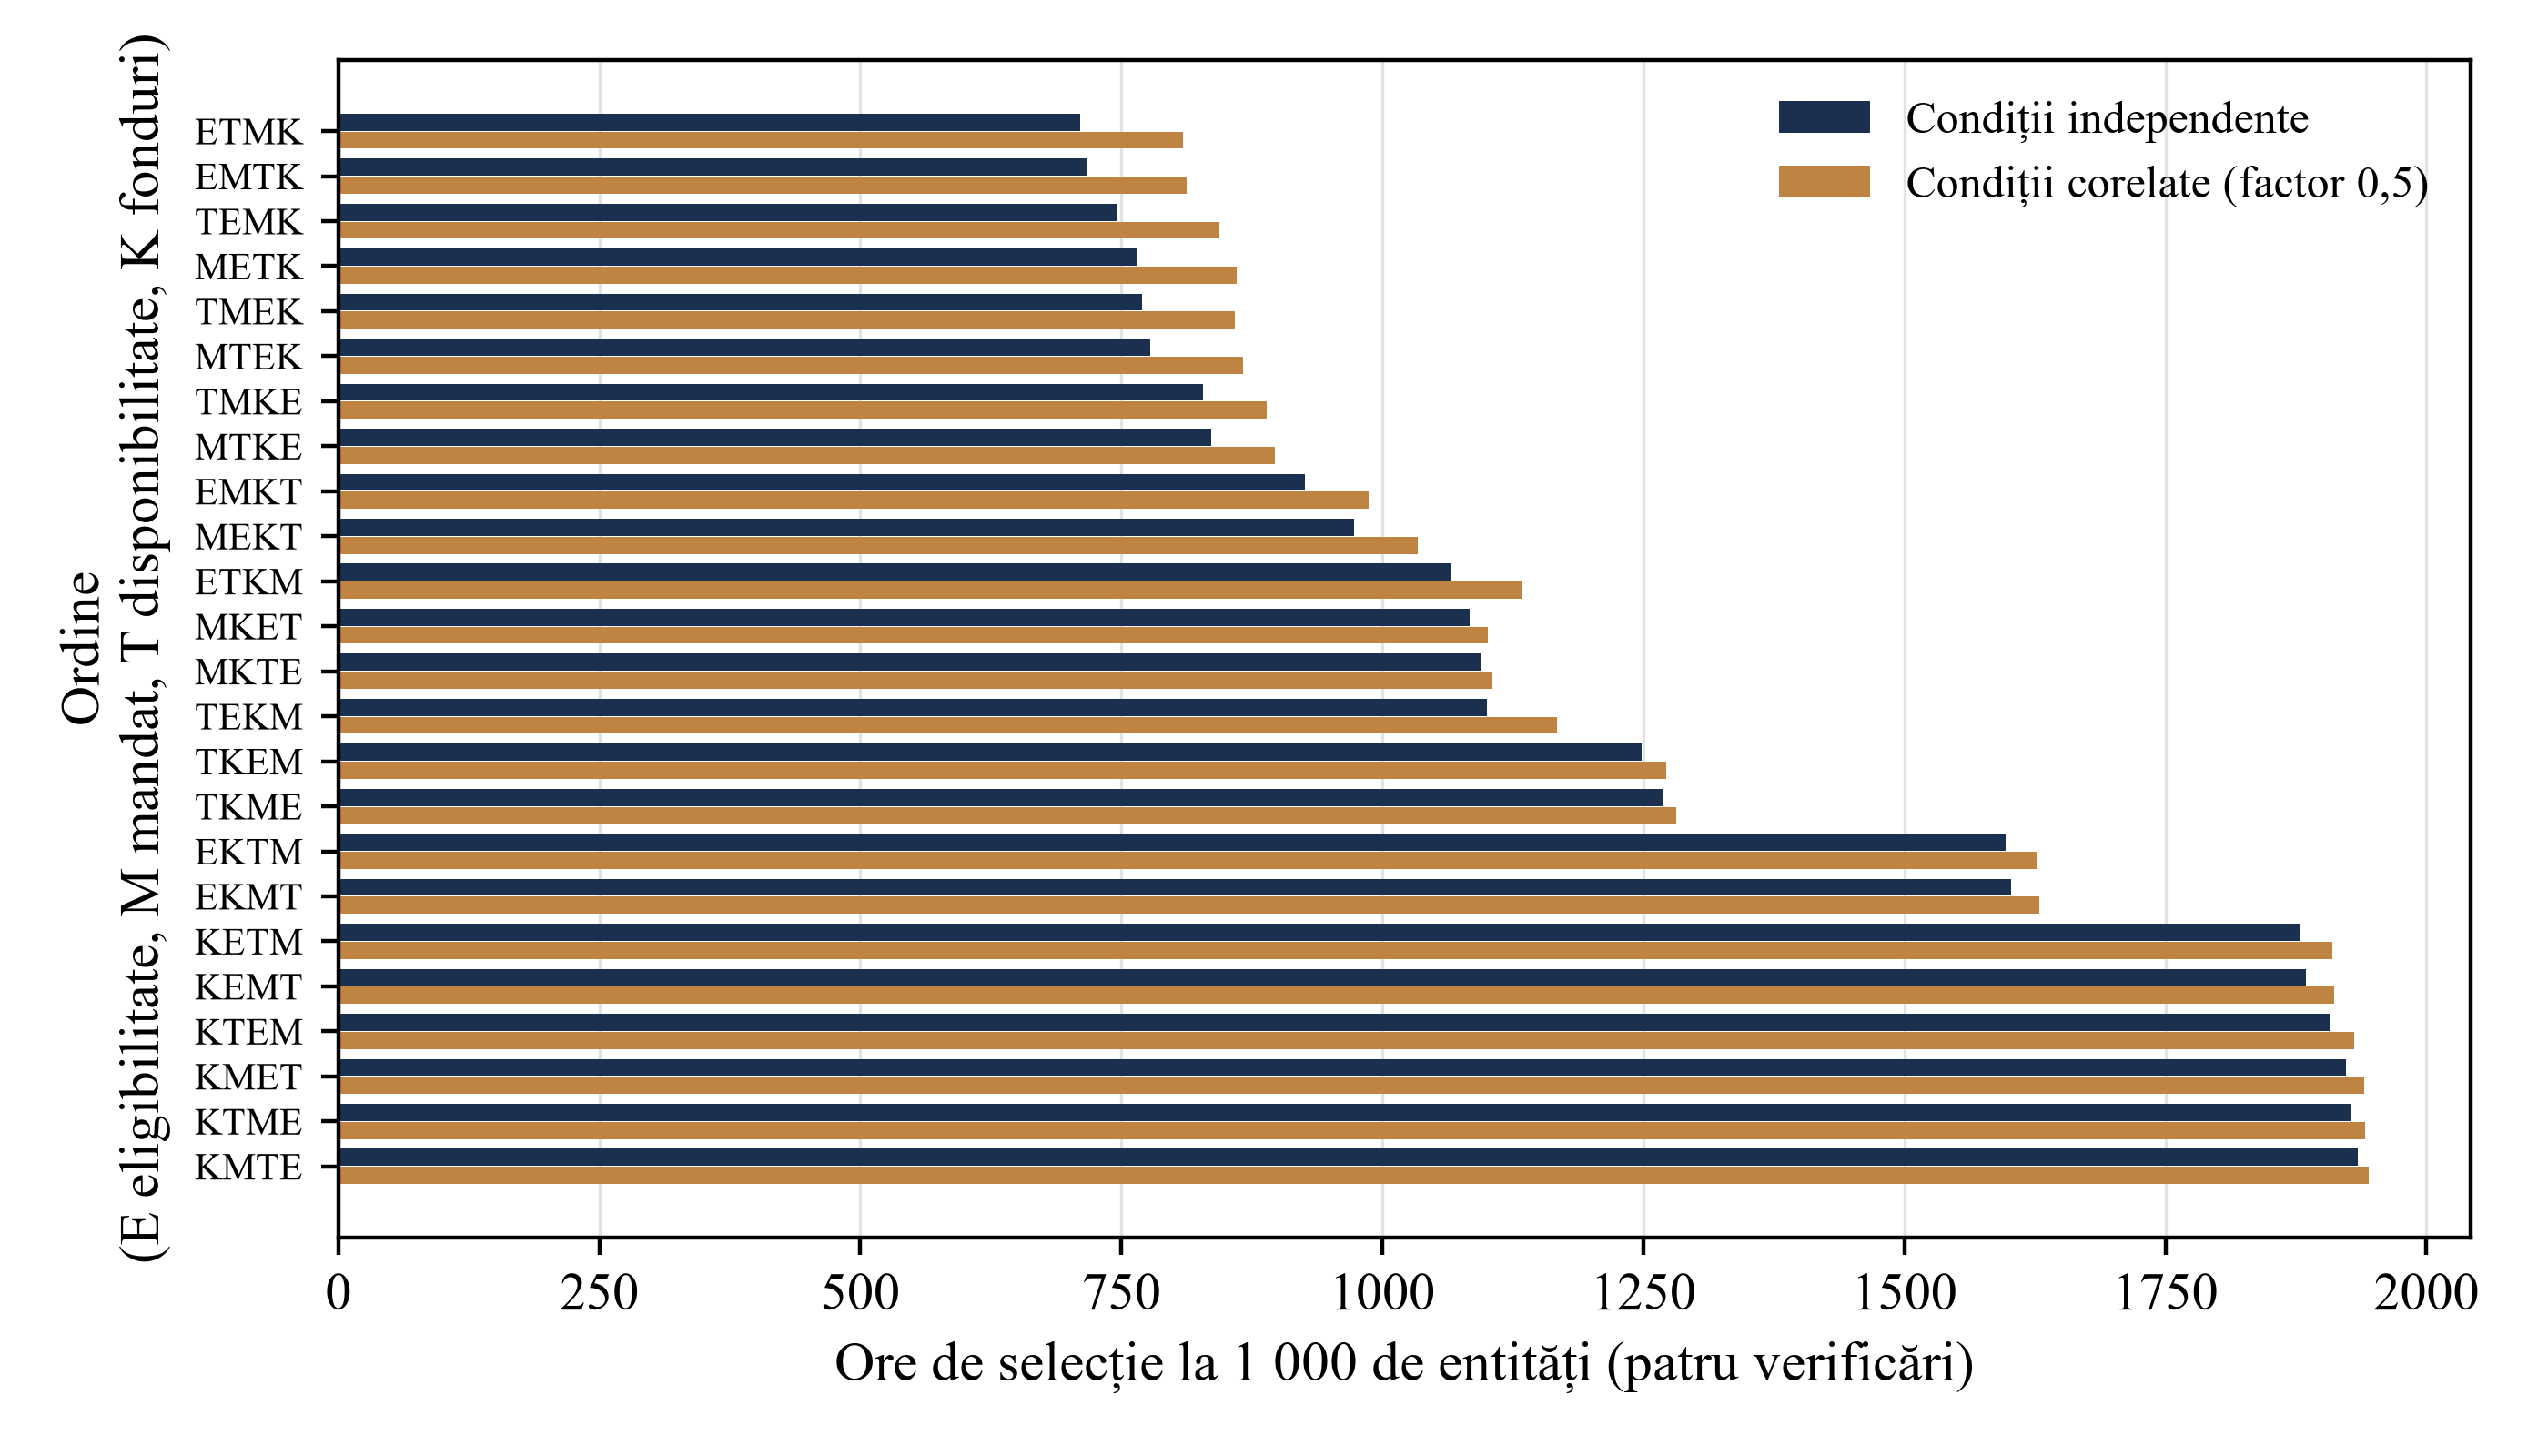
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Ordinele sunt sortate după numărul de ore în condiții independente.
15 Adăugați o verificare cât timp valoarea întâlnirilor evitate depășește costul verificării și al angajamentelor pierdute
Ecuația 4 compară valoarea așteptată a întâlnirilor evitate printr-o verificare cu timpul necesar și valoarea așteptată a angajamentelor pierdute prin respingere și întârziere. Evidențele de timp permit evaluarea costului verificării și al întâlnirilor. Persoana care decide trebuie să declare valoarea unui angajament și să testeze decizia pe un interval plauzibil. O campanie obișnuită oferă dovezi incomplete despre entitățile respinse. Un audit poate estima care dintre ele ar fi putut finanța tranzacția. Estimarea frecvenței cu care ar fi semnat necesită un studiu separat, cu contact ulterior permis de lege.
În ecuația 4, a este ponderea entităților care ajung la verificare, φₐ este ponderea celor capabile să finanțeze din acest grup, iar rⱼ este probabilitatea ca verificarea să respingă o entitate fără perspectivă de angajament. Întârzierea este de dⱼ zile. Simbolul ρ este ponderea investitorilor capabili să finanțeze care rămân disponibili după întârzierile verificărilor deja incluse în variantă. Celelalte simboluri își păstrează sensul. Partea stângă a ecuației 4b este valoarea întâlnirilor evitate cu entități fără perspectivă de angajament. Partea dreaptă cuprinde costul verificării și costul net al respingerii investitorilor capabili să finanțeze, adică valoarea unui angajament pierdut minus costul întâlnirii evitate.
Adăugarea verificării disponibilității capitalului la cea mai bună variantă modifică valoarea netă cu −1 164 de ore, iar adăugarea verificării sursei fondurilor o modifică cu −924 de ore. Modelul confirmă ambele rezultate prin calcul direct. Tabelul 8 și figura 5 variază valoarea unui angajament. La valori mici, cea mai bună variantă cuprinde trei verificări și exclude 26,7% dintre investitorii capabili să finanțeze. Peste 165 de ore, cea mai bună variantă este Eligibilitate > Mandat; peste 504 de ore, doar Mandat; peste 830 de ore, doar Eligibilitate; peste 1 040 de ore, fără selecție. Ultimul prag reprezintă de 173 de ori costul modelat al unei întâlniri. Comparația privește alternativele simulate la parametrii declarați. Verificările obligatorii nu intră în această alegere.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Valoarea angajamentului (ore) | Varianta cu cea mai mare valoare netă | Investitori capabili să finanțeze excluși | Întâlniri fără perspectivă de angajament evitate | Angajamente | Valoare netă |
|---|---|---|---|---|---|
| 25 | Eligibilitate > Disponibilitatea capitalului > Mandat | 26,7 % | 91,0 % | 26,2 | −804 |
| 50 | Eligibilitate > Disponibilitatea capitalului > Mandat | 26,7 % | 91,0 % | 26,2 | −150 |
| 100 | Eligibilitate > Disponibilitatea capitalului > Mandat | 26,7 % | 91,0 % | 26,2 | 1 159 |
| 200 | Eligibilitate > Mandat | 12,9 % | 75,8 % | 31,1 | 3 948 |
| 400 | Eligibilitate > Mandat | 12,9 % | 75,8 % | 31,1 | 10 169 |
| 800 | Mandat | 10,2 % | 67,5 % | 32,1 | 22 895 |
| 1 600 | Fără selecție | 0,0 % | 0,0 % | 35,7 | 51 120 |
| 3 200 | Fără selecție | 0,0 % | 0,0 % | 35,7 | 108 240 |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Valoarea este exprimată în ore de muncă ale analistului; toți ceilalți parametri rămân la nivelurile de bază.
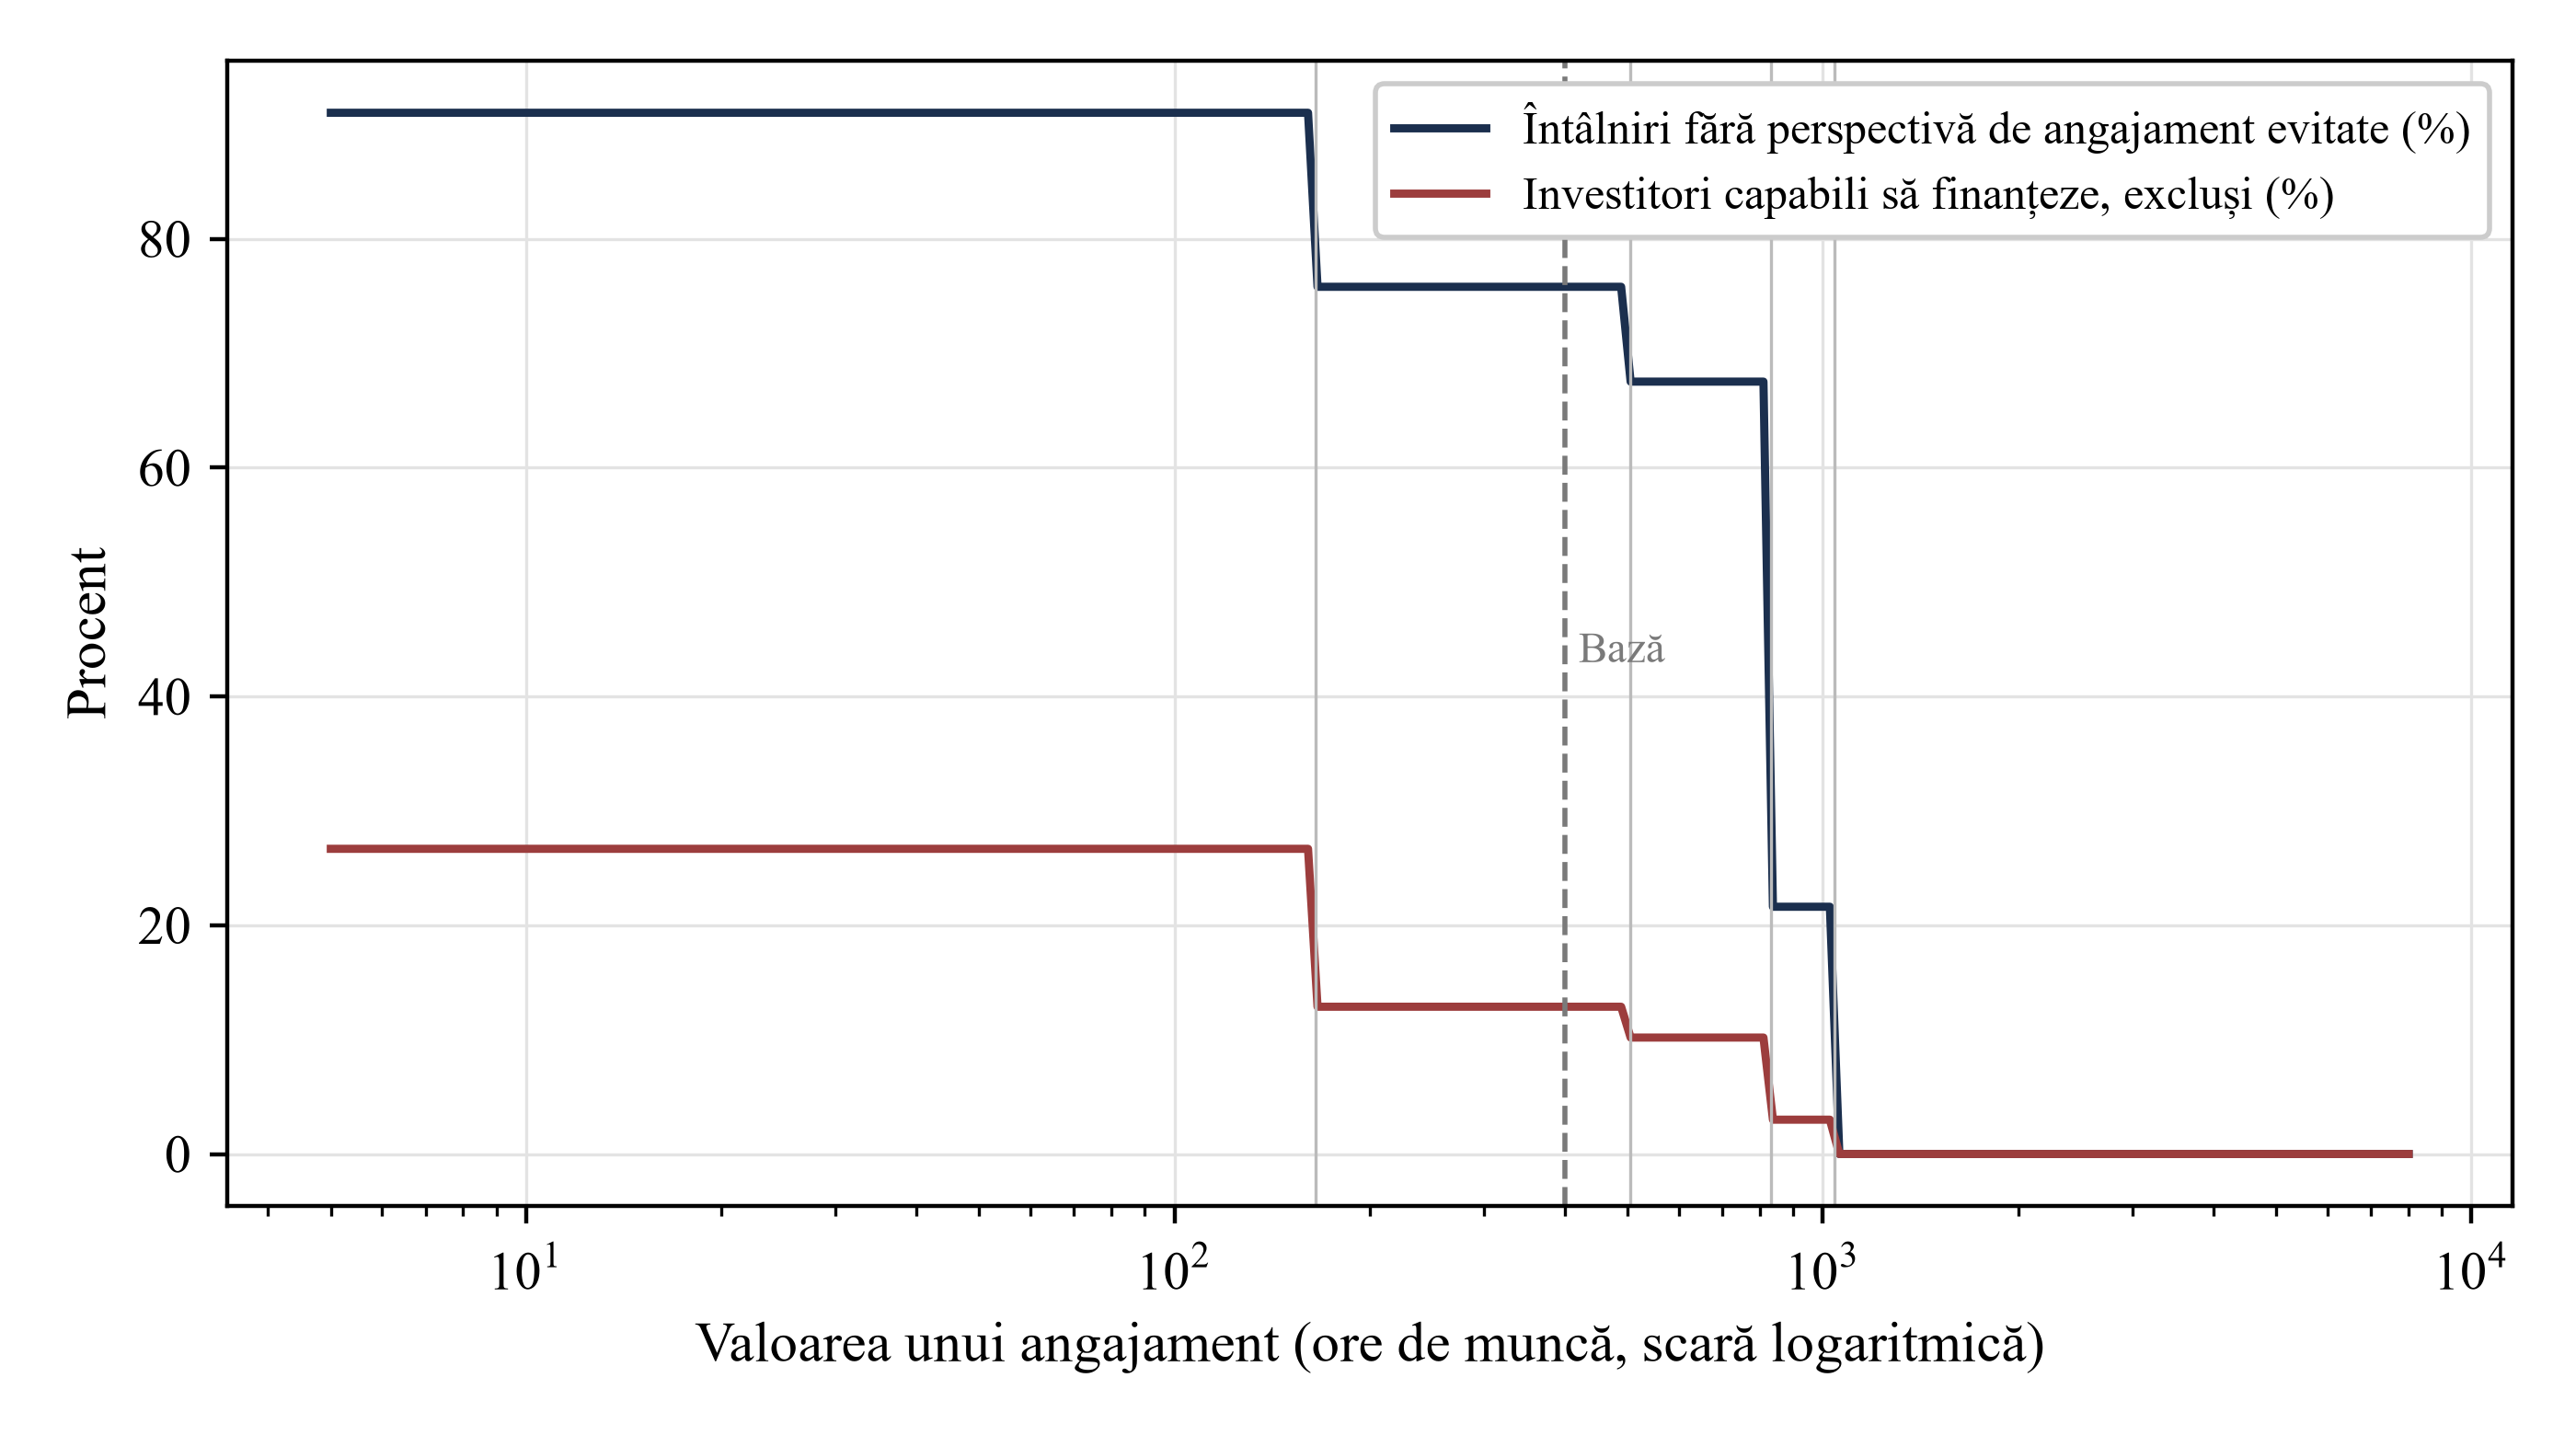
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Liniile verticale marchează schimbarea variantei optime.
16 Fiecare scenariu de stres lasă un tipar diferit în indicatorii pe care îi poate observa entitatea care atrage capital
Tabelul 9 păstrează varianta de bază, Eligibilitate > Mandat, și modifică un singur parametru pe rând. Pentru fiecare schimbare arată și varianta care ar fi optimă. Primul scenariu folosește o structură de corelație cu un singur factor, cu parametrul 0,5. Ponderea investitorilor capabili să finanțeze crește la 23,7%, aproximativ de 2,0 ori ponderea de bază. Menținerea secvenței de bază produce o abatere de la optim de 2,0%; cea mai bună variantă este doar Mandat. Tiparul este o rată mai mare de angajamente pe întâlnire și o rată mai mare de rezultate favorabile la verificările ulterioare în rândul entităților care au trecut verificările anterioare. Ordinea după cost nu se schimbă.
Evidențele de mandat neactualizate, cu sensibilitate de 0,70 și specificitate de 0,80, reprezintă cazul riscant. Rata rezultatelor favorabile scade doar de la 31,7% la 30,2%, o schimbare pe care un manager ar putea să nu o observe. Ponderea investitorilor capabili să finanțeze care sunt excluși crește de la 12,9% la 32,2%. Abaterea variantei de bază de la optim este de 16,4%. Pe o piață mai puțin activă, cu potrivirea mandatului și disponibilitatea imediată a capitalului la câte 0,25, valoarea netă a variantei de bază scade la 2 548. Varianta fără selecție dă −900, iar cea optimă adaugă verificarea disponibilității. Pierderea mai rapidă a disponibilității aproape nu schimbă varianta cu două verificări, cu o abatere de 0,0%, însă crește pierderea în secvența completă la 38,1%.
Autocertificarea fără verificare suplimentară, cu specificitatea eligibilității de 0,55, mărește rata rezultatelor favorabile la 34,0% și reduce rata angajamentelor pe întâlnire de la 9,8% la 9,1%. Numărul de angajamente rămâne la 31,1. Tiparele pot fi diferențiate: scăderea sensibilității se manifestă printr-o mică reducere a ratei rezultatelor favorabile și prin pierderi de angajamente care rămân ascunse. Scăderea specificității se manifestă prin mai multe rezultate favorabile și o conversie mai mică per întâlnire. În acest caz nu se pierde niciun angajament.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Scenariu de stres | Rata rezultatelor favorabile | Angajamente per întâlnire | Angajamente | Valoarea netă a secvenței de bază | Varianta reoptimizată | Valoare netă după reoptimizare | Abatere de la optim |
|---|---|---|---|---|---|---|---|
| Scenariu de bază | 31,7 % | 9,8 % | 31,1 | 10 169 | Eligibilitate > Mandat | 10 169 | 0,0 % |
| Condiții corelate (factor 0,5) | 34,7 % | 17,8 % | 61,9 | 22 321 | Mandat | 22 785 | 2,0 % |
| Evidențe de mandat neactualizate (sensibilitate 0,70, specificitate 0,80) | 30,2 % | 8,0 % | 24,2 | 7 491 | Eligibilitate | 8 966 | 16,4 % |
| Piață mai puțin activă (potrivire cu mandatul 0,25, disponibilitate 0,25) | 25,4 % | 4,4 % | 11,1 | 2 548 | Eligibilitate > Disponibilitatea capitalului > Mandat | 2 778 | 8,3 % |
| Pierderea mai rapidă a disponibilității (rată instantanee zilnică 0,010) | 31,7 % | 9,7 % | 30,9 | 10 069 | Eligibilitate > Mandat | 10 069 | 0,0 % |
| Autocertificare fără verificare suplimentară (specificitatea eligibilității 0,55) | 34,0 % | 9,1 % | 31,1 | 10 003 | Mandat | 10 068 | 0,6 % |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Secvența de bază este Eligibilitate > Mandat. Valorile nete sunt în ore de muncă ale analistului la 1 000 de entități. Abaterea de la optim este diferența față de varianta reoptimizată.
17 Compararea entităților selectate cu cele neselectate denaturează efectul atunci când entitatea care atrage capital decide pe cine să verifice
O entitate care verifică numai investitorii în privința cărora are îndoieli va constata că aceștia semnează mai rar și ar putea concluziona că selecția reduce angajamentele. Comparația confundă efectul selecției cu îndoielile care au determinat-o. Modelul construiește acest caz folosind o categorie consemnată, favorabilă sau nefavorabilă, și un semnal neconsemnat, bun sau rău. Ambele influențează ponderea celor capabili să finanțeze și probabilitatea de a fi verificați. Efectul adevărat în model al celei mai bune variante este de −4,60 angajamente la 1 000 de entități. Distorsiunea apare chiar și fără rea-credință; este suficientă judecata obișnuită privind investitorii care merită o verificare mai atentă.
În ecuația 5, Y este numărul de angajamente per entitate, A este unu dacă entitatea a fost verificată, x este categoria consemnată, iar wₓ este ponderea acesteia în populație. Al doilea estimator folosește o formă stratificată de ponderare cu inversul probabilității, care creează o pseudopopulație în care alocarea nu depinde de caracteristica consemnată. O sinteză a metodelor de ponderare pentru date lipsă arată că un model parametric de selecție specificat incorect poate produce rezultate semnificativ distorsionate. [14] Ponderarea corectează distorsiunea doar în privința caracteristicilor consemnate.
Tabelul 10 prezintă rezultatele. Atunci când sunt verificați investitorii în privința cărora există îndoieli, estimarea brută este −29,51 față de efectul adevărat de −4,60, adică de 6,4 ori prea mare în valoare absolută. Ajustarea după categoria consemnată dă −20,13, încă de 4,4 ori prea mare în valoare absolută. Când sunt verificați investitorii preferați, estimarea brută este 20,51, cu semnul greșit, iar cea ajustată este 10,98, tot cu semnul greșit. Alocarea aleatorie recuperează valoarea −4,60. Corecția eșuează deoarece semnalul neconsemnat influențează atât alegerea entităților verificate, cât și probabilitatea semnării unui angajament. Ponderarea bazată pe datele consemnate nu înlătură acest efect.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Regula de alocare | Pondere verificată | Efect adevărat în model | Comparație brută | Ajustat după categoria consemnată |
|---|---|---|---|---|
| Verifică investitorii în privința cărora există îndoieli | 52 % | −4,60 | −29,51 | −20,13 |
| Verifică investitorii preferați | 43 % | −4,60 | 20,51 | 10,98 |
| Alocare aleatorie | 50 % | −4,60 | −4,60 | −4,60 |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Efectul variantei Eligibilitate > Mandat; valori așteptate calculate exact, fără simulare.
18 Variabilitatea eșantionării poate ascunde pierderea angajamentelor
Pierderea calculată exact pentru cea mai bună variantă este de 4,60 angajamente la 1 000 de entități, de la 35,7 la 31,1. Într-o campanie reală, numărul de angajamente este aleatoriu. Tabelul 11 simulează 4 000 de repetări ale unei comparații între două grupuri, cu cea mai bună variantă și fără selecție, pentru cohorte de 250 până la 10 000 de entități per grup. Valoarea inițială a generatorului aleatoriu este 20261014. La 1 000 de entități per grup, intervalul dintre percentilele 5 și 95 ale diferenței observate în simulare este de la −18,0 la 9,0 angajamente la 1 000 de entități. În 32% dintre repetări, grupul verificat înregistrează cel puțin tot atâtea angajamente ca grupul neverificat.
Orele economisite se măsoară cu mult mai puțină variabilitate. La 1 000 de entități per grup, economia este cuprinsă între 3 575 și 3 874 de ore la 1 000 de entități, un interval a cărui lățime reprezintă aproximativ 8% din medie. Campania oferă astfel dovezi asimetrice. Economia este vizibilă într-o singură campanie, iar pierderea nu este vizibilă nici într-una mare. O echipă care raportează rezultatele unei singure cohorte va atribui economiile selecției și pierderea angajamentelor întâmplării. Figura 6 prezintă dispersia în funcție de mărimea cohortei.
La o putere statistică de 80% și un prag bilateral de semnificație de 5%, studiul ilustrativ necesită aproximativ 23 988 de entități per grup și 198 450 de ore de muncă ale analiștilor. Chiar și la 10 000 de entități per grup, grupul verificat înregistrează cel puțin tot atâtea angajamente în 4% dintre repetările simulate. Calculul mărimii eșantionului depinde de ratele de bază și de mărimea diferenței.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Entități per grup | Diferența medie | Percentilele 5–95 | Ponderea repetărilor cu cel puțin tot atâtea angajamente în grupul verificat | Ore economisite (percentilele 5–95) |
|---|---|---|---|---|
| 250 | −5,0 | −32,0 până la 20,0 | 42 % | 3 428 până la 4 017 |
| 500 | −4,6 | −24,0 până la 14,0 | 39 % | 3 513 până la 3 938 |
| 1 000 | −4,4 | −18,0 până la 9,0 | 32 % | 3 575 până la 3 874 |
| 2 000 | −4,5 | −13,5 până la 5,0 | 22 % | 3 623 până la 3 831 |
| 5 000 | −4,6 | −10,2 până la 1,2 | 11 % | 3 663 până la 3 791 |
| 10 000 | −4,6 | −8,8 până la −0,4 | 4 % | 3 682 până la 3 775 |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Câte 4 000 de repetări pe rând. Diferența medie a angajamentelor (grupul verificat minus grupul neverificat) și orele economisite sunt raportate la 1 000 de entități.
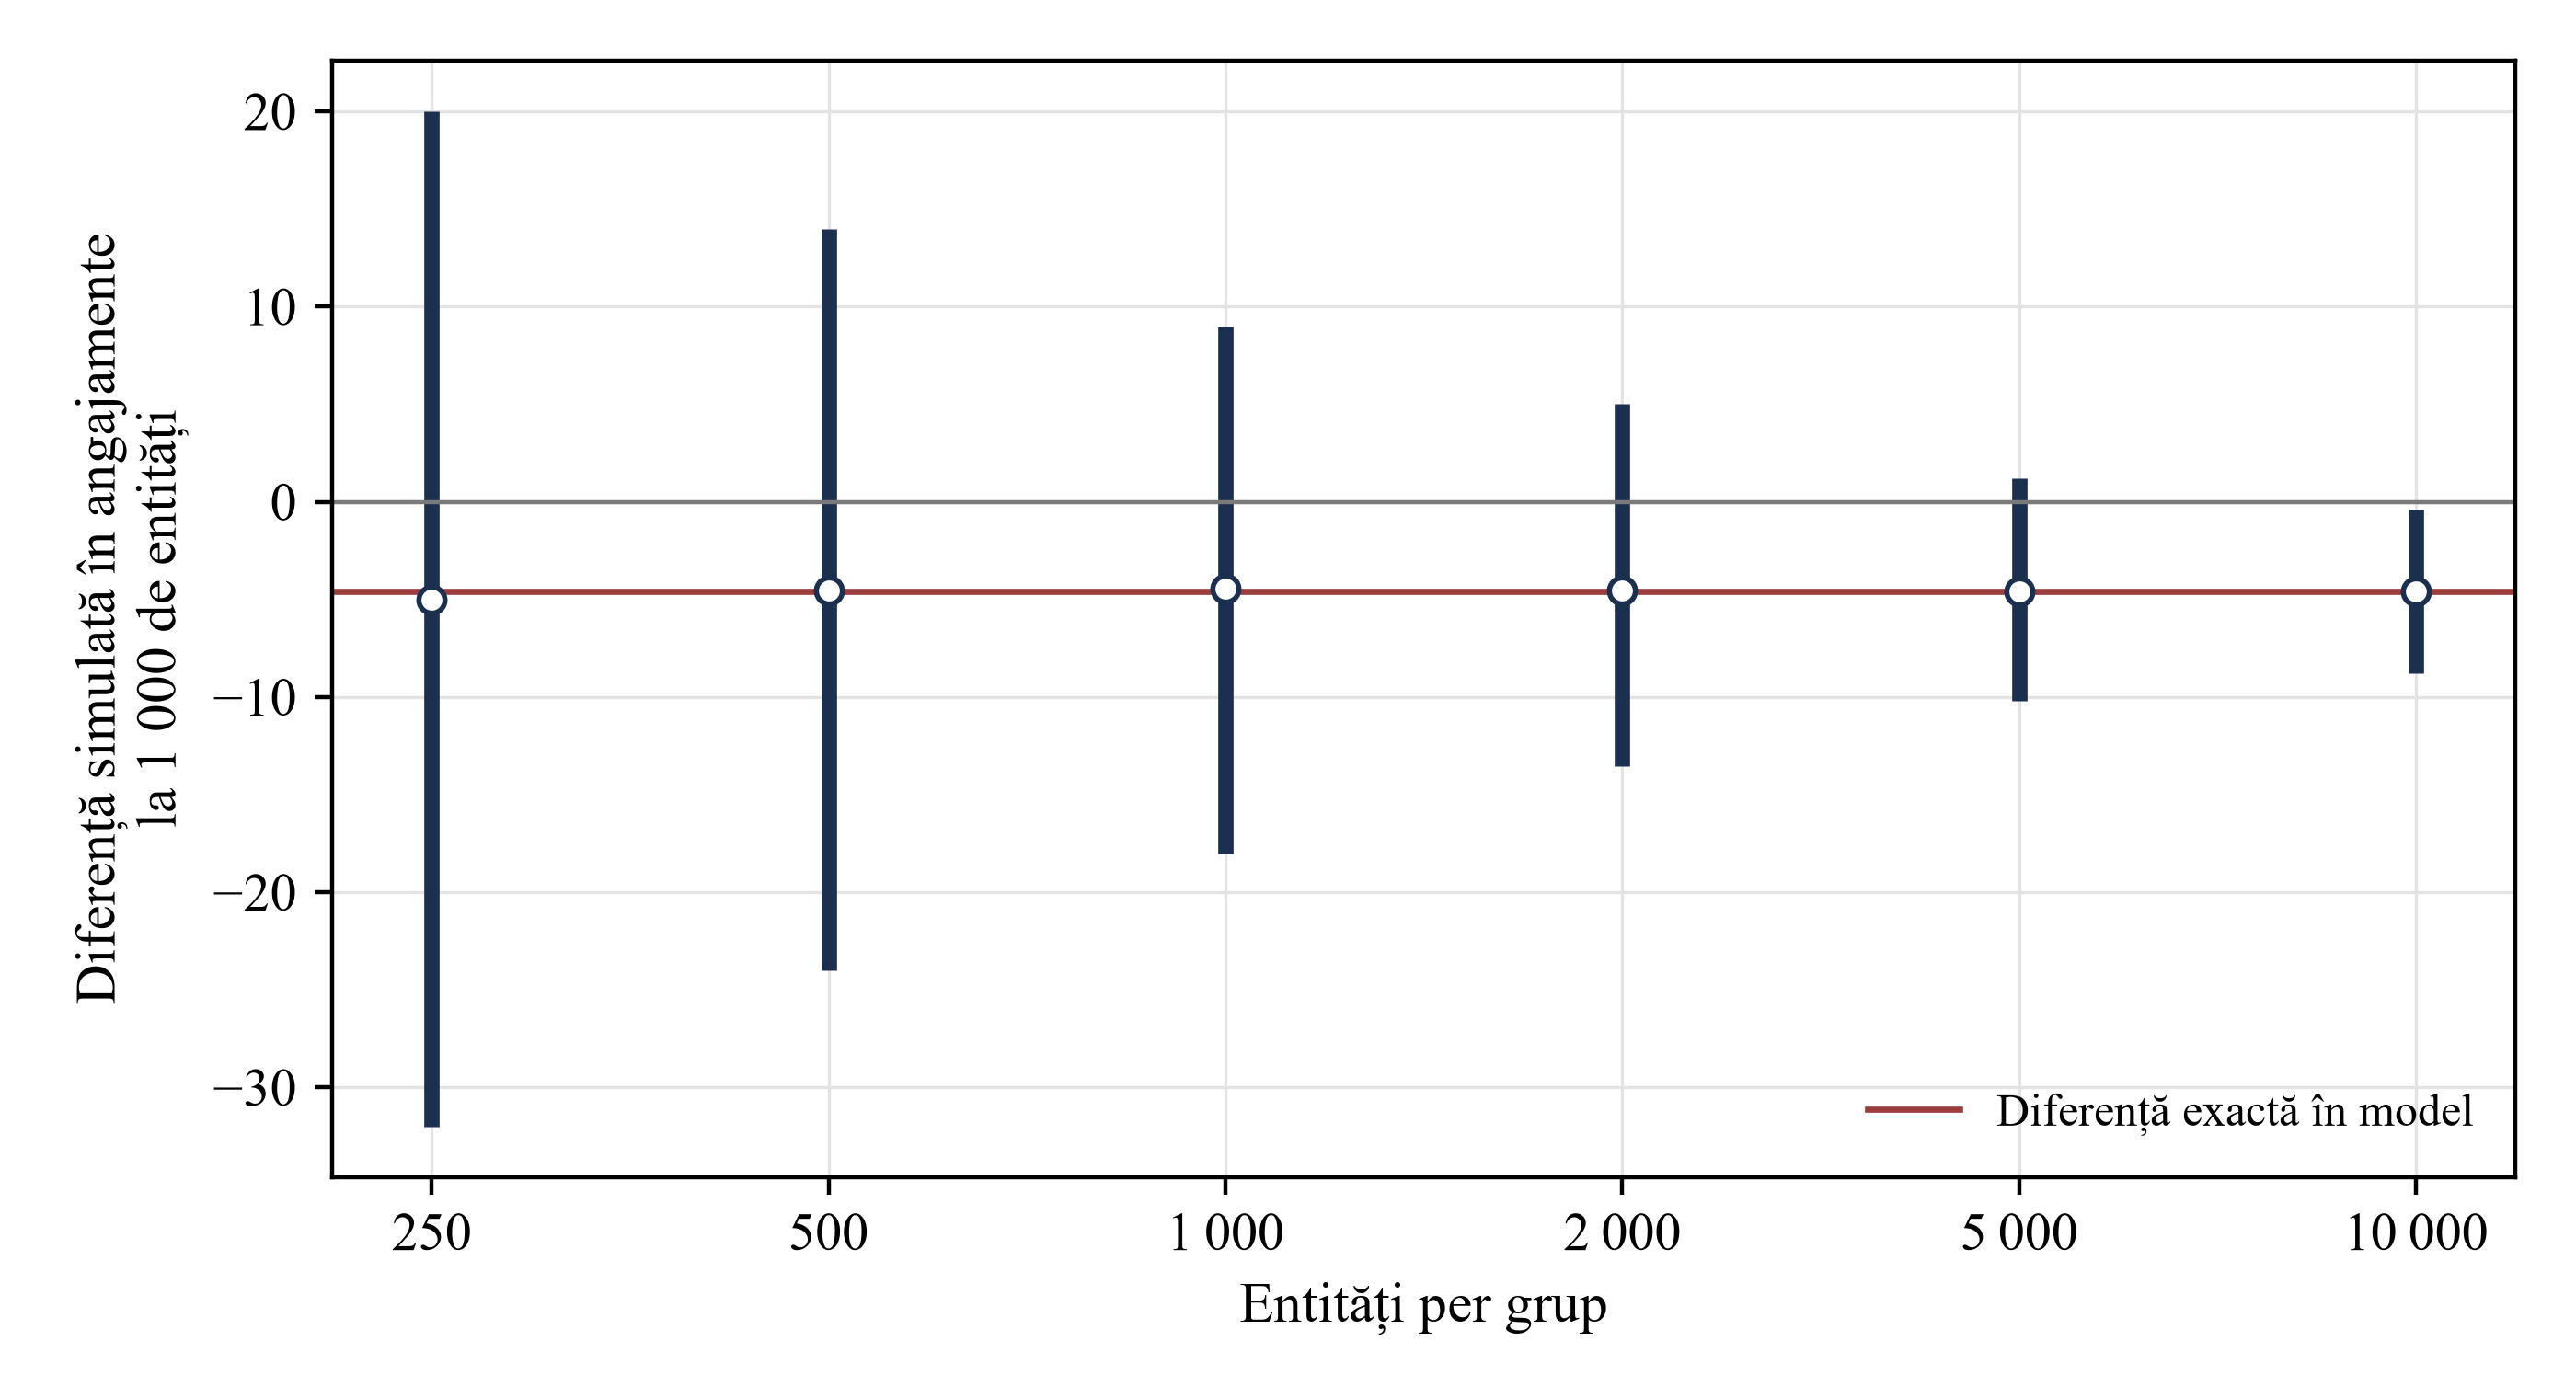
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Barele indică intervalul dintre percentilele 5 și 95 pentru 4 000 de repetări. Linia indică diferența exactă. Diferența este numărul de angajamente din grupul verificat minus cel din grupul neverificat, la 1 000 de entități.
19 Evidențe cu data fiecărui eveniment și două eșantioane de studiu distincte
Experimentul simulat nu arată ce pierde o selecție reală. Un studiu cu consimțământ poate estima pierderea dacă înregistrează informațiile la momentul potrivit. Unitatea este perechea entitate–campanie, deoarece același investitor poate finanța o tranzacție și poate fi nepotrivit pentru alta. Pentru fiecare pereche se înregistrează data introducerii pe lista inițială, data și rezultatul fiecărei verificări, solicitarea și data întâlnirii și fiecare etapă până la semnare sau retragere. Datele calendaristice sunt necesare deoarece eligibilitatea, disponibilitatea și sursa fondurilor se evaluează la un moment dat. Tabelul 12 descrie proiectul.
Obțineți o evaluare juridică pentru fiecare jurisdicție înainte de a colecta date sau de a contacta pe cineva. Stabiliți informarea, temeiul juridic, regula de marketing și perioada de păstrare aplicabile fiecărei activități, inclusiv orice cerință de consimțământ. [7, 8, 9] Distingeți abonații corporativi de cei individuali unde este cazul. Restricționați accesul la identificatorii persoanelor fizice și consemnați doar informațiile necesare pentru respectarea opozițiilor, acolo unde legea permite. Păstrați permisiunea de contact și eligibilitatea de a primi o ofertă în câmpuri separate de potrivirea comercială.
Folosiți două proceduri de eșantionare distincte. Pentru acuratețea diagnosticului, extrageți eșantioane aleatorii din rezultatele favorabile și nefavorabile în rândul entităților ajunse la fiecare verificare. Confirmați statutul prin aceeași procedură de referință aprofundată, fără a comunica evaluatorului decizia de selecție atunci când este posibil. Pentru rezultatele comerciale, alocați aleatoriu contactul ulterior permis doar persoanelor respinse la o verificare comercială facultativă pentru care o evaluare independentă a confirmat că acel contact este permis. Eligibilitatea de a primi oferta, permisiunile de marketing și controalele obligatorii de conformitate se aplică în ambele grupuri. Înregistrați în prealabil alocarea, perioada de observare și limita cheltuielilor. Analizați rezultatele după alocarea inițială și raportați separat cazurile nerezolvate sau neobservate.
Definiți rezultatele înainte de prima înregistrare. O întâlnire calificată este o întâlnire efectivă cu o contraparte pe care auditul o clasifică ulterior ca fiind capabilă să finanțeze. Trecerea la due diligence înseamnă primirea unei cereri de documente sau de acces la camera de date. Un angajament semnat este o subscriere sau o acceptare scrisă și obligatorie a condițiilor, numărată la data semnării. Retragerile, respingerile și lipsa răspunsurilor se consemnează cu motivele lor. Urmărirea celor trei rezultate în ordine arată în ce etapă a procesului selecția schimbă parcursul investitorilor. Decizia rămâne bazată pe angajamentele semnate.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Element | Specificație |
|---|---|
| Unitate | Pereche entitate–campanie; identificatorii entității și ai persoanei de contact se păstrează separat |
| Consimțământ și informare | Consemnați temeiul juridic, informarea și permisiunea aplicabilă de contact; păstrați datele pentru respectarea opozițiilor doar când este necesar și legal |
| Data evenimentelor | Intrarea pe listă, rezultatul fiecărei verificări, solicitarea, întâlnirea, due diligence, discutarea condițiilor, semnarea sau retragerea |
| Rezultate | Principal: angajament semnat într-o perioadă definită. Secundare: întâlnire calificată, trecerea la due diligence, ore de lucru |
| Eșantionare și alocare | Auditați rezultatele favorabile și nefavorabile. Alocați aleatoriu contactul ulterior permis numai în grupul respins la o verificare comercială pentru care contactul a fost aprobat independent |
| Mărimea eșantionului | Stabiliți-o din calculele pentru audit și eșantionul separat din secțiunea următoare; lista campaniei nu determină această mărime |
| Plan de analiză | Ponderi de eșantionare pentru ratele de diagnostic; analiză după alocarea inițială pentru contactul ulterior; declarați perioada de măsurare |
| Guvernanță | Definiții înregistrate în prealabil; evaluare juridică pentru fiecare jurisdicție; custode independent al registrului de randomizare |
Cadru MatchPoint. Proiect propus; studiul nu a fost realizat și nu sunt deținute date.
20 Eșantionarea pentru măsurarea acurateței selecției și a angajamentelor pierdute
Separați probabilitatea ca un investitor respins să poată finanța de probabilitatea ca el să semneze un angajament dacă i se oferă o întâlnire permisă. În cea mai bună variantă modelată, 68,3% dintre entități nu trec o verificare, iar 2,2% dintre acestea pot finanța tranzacția. Rata comună de conversie presupusă produce o rată modelată a angajamentelor de 0,66% în rândul entităților respinse. Tabelul 13 compară trei bugete de cercetare ilustrative. În ipotezele modelului, comparația cu două grupuri necesită aproximativ 23 988 de entități per grup și 198 450 de ore.
Pentru populația eligibilă căreia i se oferă o întâlnire permisă în eșantionul separat, rata angajamentelor semnate se poate estima urmărind toate entitățile alocate pe o perioadă fixă, inclusiv pe cele care refuză. Calculul ilustrativ al preciziei presupune 1 013 observații încheiate, evaluate la 6 077 de ore. Exemplul de audit aprofundat al documentelor folosește 831 de audituri și 1 246 de ore pentru a estima ponderea investitorilor capabili să finanțeze în rândul celor respinși. Nu include costul auditării rezultatelor favorabile, necesar pentru estimarea sensibilității. Cifrele de planificare depind de compoziția eșantionului, rata de rezultat presupusă și costul urmăririi până la final. Pentru un rezultat rar, recalculați precizia cu un interval adecvat evenimentelor rare și cu rata așteptată în grupul aprobat independent pentru contact.
Pentru a estima sensibilitatea unei verificări, ponderați numărul investitorilor confirmați ca fiind capabili să finanțeze prin procedura de referință în eșantioanele de rezultate favorabile și nefavorabile, folosind probabilitățile de includere pentru a reprezenta fiecare strat. Împărțiți numărul ponderat al celor confirmați cu rezultat favorabil la suma numerelor ponderate ale celor confirmați cu rezultat favorabil și nefavorabil. Un audit doar al rezultatelor nefavorabile estimează ponderea investitorilor capabili să finanțeze în rândul celor respinși. Nu oferă numărul de rezultate favorabile necesar la numitor. Raportați divergențele în evaluările de referință, cazurile nerezolvate și incertitudinea de eșantionare. Aplicați metoda în rândul entităților ajunse în fiecare etapă; ele au trecut deja verificările precedente. Folosiți experimentul de contact ulterior pentru a estima angajamentele în populația în care contactul este permis. Extinderea ratei sale de conversie la alte entități respinse necesită o ipoteză explicită și o analiză de sensibilitate.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Proiect | Cantitate estimată | Entități necesare | Ore | Limită |
|---|---|---|---|---|
| Studiu în două grupuri: cu și fără selecție | Diferența netă în numărul de angajamente | 23 988 per grup | 198 450 | Detectează angajamentele pierdute doar la scara unei campanii întregi |
| Propuneri de întâlniri ulterioare alocate aleatoriu între entitățile respinse la o verificare facultativă și aprobate pentru contact | Rata angajamentelor în grupul aprobat pentru contact (marjă ilustrativă de 0,5 puncte procentuale) | 1 013 | 6 077 | Se aplică numai grupului aprobat independent pentru contact |
| Audit aprofundat al unui eșantion aleatoriu dintre entitățile respinse | Ponderea celor capabili să finanțeze în rândul entităților respinse (cu o precizie de 1 punct procentual) | 831 | 1 246 | Măsoară îndeplinirea condițiilor structurale; nu măsoară conversia |
Analiză MatchPoint a populației simulate. Rezultatele provin din model, cu parametrii declarați, fără observații reale. Aproximare normală la un nivel de încredere de 95%; studiu cu două grupuri la o putere de 80%. Costul unui audit este de 1,5 ore.
21 Calculele se reconciliază exact, iar simularea independentă confirmă concordanța
Modelul verifică și numără 37 de condiții de control. Printre ele: probabilitățile tuturor configurațiilor însumează unu, atât în condiții de independență, cât și de corelație; fiecare condiție își păstrează frecvența marginală în cazul corelat; în toate cele 65 de variante, numărul total al întâlnirilor este suma întâlnirilor fără perspectivă de angajament și a întâlnirilor cu investitori capabili să finanțeze; ponderea celor păstrați este produsul sensibilităților și al factorului de întârziere. Regula raportului este verificată prin examinarea exhaustivă a celor 24 de ordini. Pentru fiecare verificare care nu intră în varianta optimă, valoarea marginală din formula explicită a ecuației 4 este comparată cu un calcul direct.
O simulare efectuată separat de calculul exact extrage 1 500 000 de entități pentru fiecare caz. Cele patru cazuri acoperă două variante în condiții independente și corelate. Cea mai mare diferență, pentru numărul întâlnirilor sau pentru numărul entităților capabile să finanțeze cu care au avut loc întâlniri, este de aproximativ 0,7 erori standard. Orele de selecție diferă cu mai puțin de unu la sută în fiecare caz. Simularea cohortelor folosește valoarea inițială 20261014 pentru generatorul aleatoriu și 4 000 de repetări pentru fiecare mărime. Tabelul 14 prezintă verificările. Valorile afișate sunt rotunjite; calculele folosesc precizia completă. Simularea verifică implementarea modelului. Ea folosește aceleași ipoteze ca și calculul exact, astfel încât concordanța confirmă doar coerența aritmeticii și a eșantionării.
Verificările confirmă coerența aritmetică în ipotezele modelului. Simularea generează rezultate din aceleași condiții pe care le testează verificările. Pragurile decizionale depind de parametrii presupuși, iar aplicarea într-o campanie necesită mai întâi date observate.
Derulați tabelul pe orizontală pentru a vedea toate coloanele.
| Control | Rezultat așteptat |
|---|---|
| Suma probabilităților configurațiilor este unu | Probabilitățile comune însumează 1, cu o toleranță de 1e-10, în condiții de independență și de corelație |
| Ponderea investitorilor capabili să finanțeze | Este egală cu produsul frecvențelor celor patru condiții (11,9%) |
| Enumerarea variantelor | 65 de submulțimi ordonate ale celor patru verificări |
| Identități pentru întâlniri și ore | Valabile pentru toate cele 65 de variante |
| Ponderea păstrată a investitorilor capabili să finanțeze | Egală cu produsul sensibilităților înmulțit cu factorul de întârziere |
| Regula raportului cost/probabilitate de respingere | Dă numărul minim de ore de selecție din examinarea exhaustivă a celor 24 de ordini |
| Formula efectului marginal al adăugării unei verificări | Reproduce modificarea valorii nete calculată direct pentru fiecare verificare care nu intră în varianta optimă |
| Simulare independentă | 1 500 000 de entități în fiecare dintre cele patru cazuri; diferență maximă de aproximativ 0,7 erori standard |
| Distorsiune de selecție | Ajustarea completă și alocarea aleatorie recuperează efectul adevărat în model |
| Cohorte simulate repetat | 4 000 de repetări pentru fiecare mărime a cohortei; valoarea inițială a generatorului 20261014 |
| Număr total de verificări | 37 de controale trecute |
Analiză MatchPoint. Modelul verifică aceste condiții la fiecare rulare și raportează numărul lor.
22 Raportați clientului orele economisite, angajamentele la risc și auditul care delimitează riscul
Raportați modificarea numărului de întâlniri și a orelor de muncă ale analiștilor, precizând perioada de comparație sau grupul de control alocat. Folosiți clasificările verificate în audit pentru a estima câte întâlniri evitate ar fi implicat entități fără perspectivă de angajament. Estimați separat angajamentele semnate la risc, pe baza contactului ulterior permis sau a unei ipoteze explicite de conversie în model. Raportați intervalul și valoarea folosită în decizie pentru fiecare angajament.
Precizați fiecare verificare, poziția în secvență, rata rezultatelor favorabile și fracțiile de eșantionare pentru straturile de rezultate favorabile și nefavorabile. Raportați cazurile de audit nerezolvate și mărimea grupului pentru care contactul ulterior este permis. Prezentați angajamentele per întâlnire alături de totalul angajamentelor și al orelor. Dacă măsurătorile lipsesc, prezentați rezultatele scenariilor pentru planificare și indicați observațiile care lipsesc.
Aplicați ecuația 4 verificărilor facultative, în limitele legii. Folosiți costurile documentate și pierderile așteptate, inclusiv riscul respingerii investitorilor capabili să finanțeze. Dacă beneficiul estimat depinde mult de valoarea unui angajament, testați verificarea într-un pilot aprobat. Dacă dovezile sunt incerte, trimiteți decizia la revizuire înainte de a exclude investitorul.
23 Datele și IA pot susține verificările; clasificatorul rămâne supus auditului
Automatizarea poate extrage condițiile mandatului din documente publicate, poate corela entitățile cu registrele și poate pregăti pentru revizuire o solicitare privind disponibilitatea capitalului. Reducerea costului verificării îi mărește valoarea în model dacă ceilalți parametri rămân neschimbați. Documentele neactualizate sau asocierile incorecte pot modifica ratele de eroare. Evaluați împreună costul, întârzierea și acuratețea selecției înainte de a înlocui o verificare umană.
Evaluați selecția automatizată față de clasificările de referință într-un eșantion care include rezultate favorabile și nefavorabile între entitățile ajunse în etapa respectivă. Ponderați observațiile după probabilitățile de includere în eșantion. Un set de test limitat la investitorii deja întâlniți exclude unele cazuri care determină rata rezultatelor fals negative. Păstrați versiunea modelului și dovezile datate pentru fiecare decizie care poate fi revizuită.
Responsabilitățile decizionale ale oamenilor trebuie să rămână explicite. O persoană aprobă varianta și ordinea verificărilor, aprobă eșantionul pentru audit și decide dacă un investitor respins revine pe listă după schimbarea situației. Pentru fiecare respingere trebuie păstrate verificarea, dovezile și data lor, astfel încât o modificare ulterioară a mandatului sau disponibilității să permită reexaminarea cazului. Fără această evidență, respingerea nu poate fi auditată și rata rezultatelor fals negative nu poate fi estimată. Studiul nu prezintă un model antrenat sau beneficii măsurate ale IA. El precizează cum ar fi testat un beneficiu declarat.
24 Limitări și dovezi necesare înainte de a adăuga o verificare
Experimentul a fost conceput de autor, iar structura sa este deterministă. Cele patru condiții sunt binare. În scenariul de bază, erorile verificărilor sunt independente, iar rata de conversie după întâlnire este aceeași pentru toți investitorii capabili să finanțeze. În practică, condițiile pot fi îndeplinite în grade diferite, iar investitorii își schimbă mandatele. Modelul omite costul neîncheierii tranzacției după semnare, beneficiul unei relații formate la o întâlnire fără angajament și efectul unei solicitări de verificare asupra percepției investitorului despre entitatea care atrage capital. Aceste omisiuni pot deplasa pragul de rentabilitate în oricare dintre direcții.
Sursele de reglementare reprezintă o selecție. Ele acoperă normele SEC, clasificarea clienților și marketingul electronic din Regatul Unit, clasificarea clienților în DIFC, cunoașterea clientelei în Abu Dhabi Global Market, legea federală a EAU privind protecția datelor și un standard internațional. Nu au fost analizate legislația pieței de capital din Arabia Saudită și normele distincte de protecție a datelor din DIFC și ADGM. Pentru clasificarea clienților din Dubai se citează versiunea 51 din iulie 2026. Sinteza folosită pentru regula de ordonare redă rezultatul original. Pragurile se schimbă; folosirea în practică necesită consultarea textelor aplicabile actuale și consultanță juridică. Studiul nu oferă consultanță juridică, de investiții sau de reglementare.
Stabiliți varianta evaluată și auditați în fiecare etapă eșantioane aleatorii de rezultate favorabile și nefavorabile. Evaluați pierderea posibilă a angajamentelor semnate printr-un studiu separat cu contact ulterior permis, acolo unde este posibil. Recalculați ecuația 4 cu date observate și cu un interval declarat de valori ale angajamentului. Dacă rezultatele de conversie rămân neobservate, arătați cum se schimbă alegerea la diferite rate plauzibile.
Referințe
- U.S. Securities and Exchange Commission. 17 CFR 230.501(a), definiția investitorului acreditat. Ediția anuală CFR 2025, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- U.S. Securities and Exchange Commission. 17 CFR 230.506(c), condiții pentru solicitarea generală și metode neexclusive de verificare. Ediția anuală CFR 2025, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- Financial Conduct Authority. FCA Handbook, Conduct of Business Sourcebook, COBS 3.5, Professional clients (rules 3.5.2R and 3.5.3R). Textul indexat al manualului, afișat la 19 noiembrie 2026. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- Dubai Financial Services Authority. The DFSA Rulebook, Conduct of Business Module (COB), versiunea consolidată COB/VER51/07-26, iulie 2026, regulile 2.3.1–2.3.8. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- Financial Action Task Force. International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation: The FATF Recommendations, modificate în iunie 2026. Recomandarea 10, pp. 14–15. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- Financial Services Regulatory Authority, Abu Dhabi Global Market. Anti-Money Laundering and Sanctions Rulebook (AML), versiunea VER11.210526, capitolul 8, Customer Due Diligence. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- United Kingdom. The Privacy and Electronic Communications (EC Directive) Regulations 2003, regula 22, cu modificări aplicabile din 5 februarie 2026. Versiunea revizuită de pe legislation.gov.uk, consultată la 14 octombrie 2026. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- Information Commissioner's Office. Guidance on direct marketing using electronic mail, actualizat la 28 aprilie 2026. How do we comply with the PECR electronic mail marketing rules? Consultat la 20 noiembrie 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- United Arab Emirates. Federal Decree by Law No. (45) of 2021 Concerning the Protection of Personal Data, art. 2, 4 și 31. Textul oficial publicat în limba engleză, consultat la 20 noiembrie 2026. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, septembrie 2016, tabelul 6 și secțiunea privind etapele selecției tranzacțiilor. Publicat ulterior în Journal of Financial Economics. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509-538. A fost consultată descrierea de pe pagină; textul integral nu a fost analizat. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), mai 1979, 641-654. A fost consultat numai rezumatul. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, noiembrie 2025; publicat în Discrete Applied Mathematics 377 (2025), 356-369. Îl citează pe Butterworth (1972) pentru ordonarea testării în sisteme în serie. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. and Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14-30 (publicat online în 2011). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
