
1 Kiedy wstępna selekcja przynosi wartość
Podmiot pozyskujący kapitał, który ma szeroką listę potencjalnych inwestorów, przed każdym spotkaniem musi ustalić, jakie kwestie wyjaśnić przed zaproszeniem. Każda wczesna kontrola pochłania czas analityka, opóźnia kontakt i może wykluczyć inwestora, który podpisałby zobowiązanie. Analiza obejmuje uprawnienie do otrzymania oferty, zgodność z ogłoszonym mandatem, dostępność kapitału we właściwym czasie oraz pozytywną weryfikację źródła środków. Artykuł bada, które kontrole ograniczają liczbę spotkań bez wykluczania inwestorów zdolnych do sfinansowania transakcji i w jakiej kolejności je przeprowadzać. Wariant bez selekcji stanowi liczbowy punkt odniesienia. W praktyce nadal obowiązują ograniczenia kontaktu oraz obowiązkowe kontrole uprawnień i zgodności; komercyjne warianty selekcji należy porównywać wyłącznie w granicach prawa.
Przedmiot analizy jest węższy niż tworzenie rankingu inwestorów. Ranking porządkuje podmioty według przewidywanej odpowiedzi, a selekcja usuwa z listy podmioty bez szans na podpisanie zobowiązania. Selekcja oznacza definitywne odrzucenie na potrzeby kampanii, więc błędne decyzje są w jej ramach nieodwracalne; ranking zmienia jedynie kolejność kontaktu. Z odrzuconym podmiotem rzadko nawiązuje się ponowny kontakt, więc podmiot pozyskujący kapitał nie widzi w swoich rejestrach inwestorów zdolnych do sfinansowania transakcji, których utracił wskutek selekcji. Utrata pozostaje niewidoczna w danych, a oszczędność widać w liczbie przepracowanych godzin.
Artykuł jest adresowany do założycieli, dyrektorów finansowych i sponsorów transakcji pozyskujących kapitał prywatny oraz do zarządzających funduszami pozyskujących kapitał od inwestorów typu LP. Uwzględnia perspektywę państw Zatoki Perskiej i rynków globalnych. Podmiot z regionu Zatoki może kierować ofertę do instytucji regulowanych w różnych jurysdykcjach, biur zarządzających majątkiem rodzinnym o niesformalizowanych mandatach oraz osób fizycznych, których uprawnienia zależą od przepisów właściwych dla oferującego. Do wszystkich stosuje się te same cztery kontrole. Przepisy określające pierwszą i ostatnią różnią się, dlatego przed konstrukcją modelu przeanalizowano ich treść.
Ramy analizy oparto na opublikowanych przepisach i dowodach dotyczących selekcji inwestorów. Następnie przeprowadzono eksperyment opracowany przez autora. Analiza nie dysponuje zbiorem danych z obserwacji kontaktów z inwestorami i nie przedstawia wyników obserwacyjnych. Przy zadanych parametrach oblicza dla 65 uporządkowanych zestawów czterech kontroli liczbę unikniętych spotkań, liczbę utraconych inwestorów zdolnych do sfinansowania transakcji oraz wartość netto w godzinach pracy analityka. Celem jest pokazanie, jak zmienia się relacja kosztów do korzyści, oraz określenie, jakich dowodów wymagałoby badanie prowadzone za zgodą uczestników, zanim którekolwiek liczby można byłoby uznać za dane rynkowe.
2 Niespełnienie któregokolwiek z czterech warunków wyklucza podpisanie zobowiązania; miarą wyniku jest podpisane zobowiązanie
Wynik definiuje się przed wyborem narzędzia pomiaru. Inwestor może sfinansować daną transakcję, gdy w dniu nawiązania kontaktu spełnia cztery warunki: może zgodnie z prawem otrzymać ofertę, transakcja mieści się w jego mandacie, ma dostępny kapitał i określony tryb decyzyjny, a źródło jego środków można udokumentować i zaakceptować. Niespełnienie któregokolwiek warunku oznacza, że spotkanie z tym inwestorem nie może doprowadzić do podpisania zobowiązania. Jako wynik liczy się podpisane zobowiązanie; samo spotkanie i deklaracja zainteresowania nie są zaliczane.
Zdolność do sfinansowania transakcji nie przesądza o podpisaniu zobowiązania. Prawdopodobieństwo podpisania po spotkaniu jest niższe od jedności, ponieważ cena, warunki, wyniki badania due diligence i konkurencyjne możliwości pozostają otwarte. Model rozróżnia zatem strukturalną możliwość podpisania zobowiązania, którą badają wczesne kontrole, oraz komercyjną skuteczność spotkań, której te kontrole nie badają. Model przyjmuje stałe prawdopodobieństwo podpisania zobowiązania po spotkaniu z inwestorem zdolnym do sfinansowania transakcji we wszystkich wariantach. W praktyce selekcja może zmienić to, z którymi zdolnymi do finansowania inwestorami odbywają się spotkania lub jak ci inwestorzy reagują. Kierunek i wielkość możliwego wpływu na konwersję są nieznane.
Tabela 1 przedstawia cztery warunki, przedmiot każdej kontroli, źródło dowodów oraz podmiot zobowiązany prawnie, jeśli taki obowiązek istnieje. Tylko pierwszy i ostatni warunek podlegają przepisom o zastosowaniu ogólnym. Mandat i dostępność kapitału to fakty komercyjne ustalane na podstawie dokumentów i odpowiedzi samego inwestora. Tabela jest proponowanym rejestrem badania due diligence i nie zawiera ustaleń dotyczących żadnego konkretnego podmiotu. Każdy wiersz przedstawia jeden warunek definicji wyniku. Inwestor niespełniający któregokolwiek warunku nie może dojść do podpisania zobowiązania w ramach tej transakcji, niezależnie od przebiegu spotkania. Kolejność wierszy nie określa kolejności kontroli; to pytanie rozstrzyga eksperyment przedstawiony dalej.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Warunek | Przedmiot kontroli | Źródło dowodów | Obowiązek prawny |
|---|---|---|---|
| Uprawnienie | Kategoria uprawniająca do otrzymania oferty | Dokumentacja klasyfikacji, wpis w rejestrze, pisemne poświadczenie | Oferujący lub uprawniona firma |
| Mandat | Zgodność sektora, kwoty, instrumentu i obszaru geograficznego | Dokumenty funduszu i opublikowana polityka | Brak; kwestia komercyjna |
| Dostępność kapitału | Kapitał dostępny obecnie i określony tryb decyzyjny | Odpowiedź samego inwestora | Brak; kwestia komercyjna |
| Środki | Dowody dotyczące beneficjenta rzeczywistego i źródła środków | Dokumentacja przyjęcia klienta prowadzona przez odpowiedzialny podmiot regulowany | Odpowiedzialny podmiot regulowany, gdy wymagają tego właściwe przepisy |
Ramy MatchPoint. Proponowany rejestr; podstawy prawne omówiono i zacytowano w kolejnych częściach.
3 Przepisy USA określają kryteria uprawnień do inwestowania; publiczne pozyskiwanie inwestorów wiąże się z obowiązkiem ich weryfikacji
Przepis Rule 501(a) określa kilka sposobów uzyskania statusu inwestora akredytowanego. W przypadku osoby fizycznej kwalifikującej się na podstawie majątku netto jego wartość musi przekraczać 1 mln USD samodzielnie lub łącznie z małżonkiem albo osobą traktowaną na równi z małżonkiem. Głównego miejsca zamieszkania nie uwzględnia się jako aktywa, a związane z nim zadłużenie podlega odrębnym zasadom. Odrębne kryterium dochodowe wymaga dochodu przekraczającego 200 000 USD indywidualnie lub 300 000 USD łącznie w każdym z dwóch poprzednich lat oraz uzasadnionego oczekiwania osiągnięcia tego samego poziomu dochodu w bieżącym roku. Określone podmioty mogą się zakwalifikować na podstawie ustępu (a)(3), jeżeli ich aktywa ogółem przekraczają 5 mln USD i nie zostały utworzone specjalnie w celu nabycia oferowanych papierów wartościowych. Kolejną podstawą jest posiadanie aktualnych uprawnień wskazanych przez Komisję. Są to wybrane kategorie przewidziane w przepisie. [1]
Przepis Rule 506(c) dopuszcza publiczne pozyskiwanie inwestorów pod określonymi warunkami. Wszyscy nabywcy muszą być inwestorami akredytowanymi, a emitent musi podjąć uzasadnione działania w celu weryfikacji ich statusu. W przypadku osób fizycznych przepis podaje niewyczerpującą listę dopuszczalnych metod weryfikacji, z których żadna nie jest obowiązkowa. Jedna polega na sprawdzeniu określonych dokumentów dochodowych z dwóch ostatnich lat i uzyskaniu pisemnego oświadczenia dotyczącego dochodu w bieżącym roku. Metoda oparta na majątku netto wymaga określonych aktualnych dokumentów dotyczących aktywów i zobowiązań oraz pisemnego oświadczenia o zobowiązaniach. Inna metoda korzysta z pisemnego potwierdzenia niedawnej weryfikacji od uprawnionej osoby trzeciej, na przykład zarejestrowanej firmy maklerskiej, doradcy inwestycyjnego zarejestrowanego w SEC, prawnika z odpowiednimi uprawnieniami lub biegłego księgowego z uprawnieniami CPA. [2]
Wstępna selekcja może wskazać kategorię wymagającą sprawdzenia i dokumenty, o które należy wystąpić. Weryfikacja przez emitenta zgodnie z Rule 506(c) pozostaje odrębną czynnością przed sprzedażą; model wstępnej selekcji nie zastępuje tej czynności. Przepis nie określa odsetka kwalifikujących się podmiotów na szerokiej liście ani trafności, kosztu czy czasu wstępnej kontroli. W eksperymencie są to przyjęte parametry.
4 Kryteria klasyfikacji różnią się między jurysdykcjami; globalna lista inwestorów wymaga odrębnych kontroli uprawnień
Podręcznik FCA rozróżnia klientów profesjonalnych z mocy prawa i klientów uznanych za profesjonalnych na wniosek. Do pierwszej grupy należą określone regulowane podmioty finansowe i duże przedsiębiorstwa. W przypadku działalności objętej MiFID lub równoważnej działalności w państwie trzecim test dużego przedsiębiorstwa wymaga spełnienia dwóch z trzech progów: 20 mln EUR sumy bilansowej, 40 mln EUR obrotu netto i 2 mln EUR funduszy własnych. W przypadku pozostałej działalności jedna ze ścieżek wymaga co najmniej 5 mln GBP kapitału zakładowego, do którego wniesienia wezwano, lub aktywów netto, z uwzględnieniem dwóch wcześniejszych lat i określonych zasad dotyczących spółek z grupy. W ramach ogólnych zasad uznawania klienta za profesjonalnego na wniosek firma ocenia jego kompetencje, doświadczenie i wiedzę, a w przypadku działalności objętej MiFID lub równoważnej działalności w państwie trzecim stosuje test spełnienia dwóch z trzech kryteriów ilościowych. Procedura obejmuje pisemny wniosek, pisemne ostrzeżenie i odrębne pisemne potwierdzenie. Do samorządów lokalnych i jednostek komunalnych stosuje się odrębne przepisy. [3]
Przepisy Dubai International Financial Centre wymagają, aby uprawniona firma przed rozpoczęciem świadczenia usługi finansowej zaklasyfikowała podmiot jako klienta detalicznego, klienta profesjonalnego albo kontrahenta rynkowego. Podmiot niezaliczony do innej kategorii traktuje się jako klienta detalicznego. Do klientów uznawanych za profesjonalnych należy duże przedsiębiorstwo spełniające dwa z trzech progów: 20 mln USD sumy bilansowej, 40 mln USD rocznego obrotu netto i 2 mln USD funduszy własnych. Osoba fizyczna oceniana indywidualnie musi dysponować aktywami netto wynoszącymi co najmniej 1 mln USD oraz wykazać odpowiednie zatrudnienie zawodowe w ciągu poprzednich dwóch lat albo dawać uzasadnione podstawy do stwierdzenia wystarczającego doświadczenia. Przedsiębiorstwo musi mieć co najmniej 1 mln USD funduszy własnych lub kapitału, do którego wniesienia wezwano, oraz przejść tę samą ocenę doświadczenia. Przeanalizowano wersję skonsolidowaną nr 51 z lipca 2026 r., aktualną w dniu dostępu. Omawiane przepisy mają w niej to samo brzmienie co w wersji nr 48 z marca 2025 r. [4]
Tabela 2 zestawia trzy reżimy prawne. Inwestor uprawniony w jednej jurysdykcji może nie być uprawniony do otrzymania tej samej oferty w innej. Klasyfikacja dotyczy określonej usługi i konkretnego kontrahenta. Przepisy określają kryteria klasyfikacji. Nie wskazują, jak podmiot pozyskujący kapitał powinien postępować z inwestorem o niejasnym statusie. W artykule nie analizowano przepisów rynku kapitałowego Arabii Saudyjskiej.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Reżim prawny | Kryterium dla osoby fizycznej | Kryterium dla podmiotu | Procedura lub weryfikacja |
|---|---|---|---|
| Stany Zjednoczone; inwestor akredytowany | Majątek netto powyżej 1 mln USD lub dochód indywidualny powyżej 200 tys. USD (dochód łączny powyżej 300 tys. USD) | Aktywa ogółem powyżej 5 mln USD; podmiot nieutworzony specjalnie w celu nabycia oferowanych papierów wartościowych | Uzasadnione działania weryfikacyjne przy publicznym pozyskiwaniu inwestorów |
| Zjednoczone Królestwo; klient profesjonalny | Na wniosek: ocena jakościowa; dwa z trzech kryteriów ilościowych w działalności objętej MiFID lub równoważnej działalności w państwie trzecim | Dwa z trzech progów: 20 mln EUR, 40 mln EUR i 2 mln EUR w działalności objętej MiFID lub równoważnej działalności w państwie trzecim; odrębna ścieżka przewiduje 5 mln GBP kapitału, do którego wniesienia wezwano, lub aktywów netto | Pisemny wniosek, pisemne ostrzeżenie i odrębne potwierdzenie |
| DIFC; klient profesjonalny | Aktywa netto w wysokości co najmniej 1 mln USD oraz odpowiednie zatrudnienie lub ocena doświadczenia | Fundusze własne lub kapitał, do którego wniesienia wezwano, w wysokości co najmniej 1 mln USD oraz ocena doświadczenia; lub duże przedsiębiorstwo uznawane za klienta profesjonalnego | Klasyfikacja przed rozpoczęciem świadczenia usługi |
Przepisy przeanalizowane na potrzeby artykułu: SEC Rule 501(a) i 506(c) [1, 2]; FCA COBS 3.5, aktualny tekst podręcznika [3]; moduł Conduct of Business DFSA, wersja 51 z lipca 2026 r. [4]. Progi podano w opublikowanym brzmieniu; nie stanowią one porady w sprawie klasyfikacji.
5 Kto weryfikuje źródło środków i kiedy wymagają tego zasady przyjmowania klienta
Zalecenie 10 Grupy Specjalnej ds. Przeciwdziałania Praniu Pieniędzy ustanawia międzynarodowy standard badania klienta przy nawiązywaniu przez instytucję finansową stosunków gospodarczych. Wymaga identyfikacji i weryfikacji klienta, podjęcia uzasadnionych działań w celu weryfikacji tożsamości beneficjenta rzeczywistego, poznania struktury własności i kontroli w odpowiednich przypadkach, ustalenia celu i zamierzonego charakteru relacji oraz bieżącego badania tej relacji. Obejmuje to sprawdzenie źródła środków, gdy jest to konieczne. Standard wdraża się za pomocą środków krajowych. Przeanalizowaną wersję zmieniono w czerwcu 2026 r. [5]
Przepisy ADGM dotyczące przeciwdziałania praniu pieniędzy, wersja 11, wymagają badania klienta w terminie określonym w Rule 8.2.1, na przykład przy nawiązywaniu relacji lub przed daną transakcją albo usługą. Zgodnie z Rule 8.2.2 odroczenie weryfikacji tożsamości klienta i beneficjenta rzeczywistego jest możliwe, jeżeli ryzyko prania pieniędzy jest niewielkie i skutecznie zarządzane, a odroczenie jest konieczne do utrzymania normalnego toku działalności. Weryfikację należy zakończyć jak najszybciej, najpóźniej w ciągu 20 dni roboczych, z zastosowaniem przewidzianej procedury w razie niepowodzenia. Wzmożone badanie klienta obejmuje ustalenie i weryfikację źródła środków oraz źródła majątku, stosownie do okoliczności. [6]
Odpowiedzialny podmiot regulowany weryfikuje źródło środków, gdy wymagają tego właściwe przepisy. W ADGM odroczenie weryfikacji tożsamości klienta i beneficjenta rzeczywistego jest dopuszczalne wyłącznie po spełnieniu określonych warunków. Źródła nie rozstrzygają, kiedy podmiot pozyskujący kapitał powinien wystąpić z fakultatywnym wstępnym zapytaniem. W eksperymencie kontrola źródła środków jest najdroższą i najwolniejszą z czterech kontroli, o określonej czułości i czasie oczekiwania. Model sprawdza opłacalność jej przeprowadzenia przed spotkaniem. Wynik zależy od kosztu spotkania i wartości zobowiązania; przedstawiono go w analizie progu opłacalności.
Zarządzający funduszem pozyskujący kapitał od inwestorów typu LP powinien ustalić, który regulowany podmiot odpowiada za przyjęcie klienta i kiedy powstają jego obowiązki. Model porównuje rozpoczęcie fakultatywnej wstępnej kontroli źródła środków przed pierwszym spotkaniem, ograniczenie jej do inwestorów z dużą szansą na kontynuację rozmów oraz odłożenie jej do czasu omówienia warunków. Uwzględnia koszt i opóźnienie kontroli oraz utratę inwestorów zdolnych do sfinansowania transakcji, odrzuconych przez pomyłkę. Model nie wycenia ani nie zmienia obowiązków regulowanego podmiotu w zakresie badania klienta.
6 Zgoda i przepisy o marketingu bezpośrednim określają warunki wysłania zapytania w ramach selekcji
Pytanie o dostępność kapitału lub prośbę o dowody na potrzeby klasyfikacji można wysłać pocztą elektroniczną. Jeżeli wiadomość stanowi niezamówiony marketing bezpośredni w Zjednoczonym Królestwie, przepis 22 Privacy and Electronic Communications Regulations zasadniczo wymaga uprzedniej zgody abonentów indywidualnych, w tym osób prowadzących jednoosobową działalność i wspólników zwykłych spółek osobowych. W przypadku produktów lub usług wyjątek określany jako soft opt-in stawia warunki dotyczące sposobu uzyskania danych kontaktowych, podobieństwa oferowanych produktów lub usług i możliwości zgłoszenia sprzeciwu. Odrębny wyjątek dla działalności charytatywnej wykracza poza komercyjny zakres artykułu. [7, 8] ICO wyjaśnia, że wymóg zgody i warunki soft opt-in nie mają zastosowania do abonentów korporacyjnych. Nadawca nadal musi ujawnić swoją tożsamość i podać działający adres do rezygnacji z wiadomości. Przy przetwarzaniu danych osobowych mogą też obowiązywać przepisy o ochronie danych. [8]
Federalny dekret z mocą ustawy Zjednoczonych Emiratów Arabskich nr 45 z 2021 r. o ochronie danych osobowych wszedł w życie 2 stycznia 2022 r. Artykuł 2 określa zakres stosowania, obejmujący niektóre przypadki przetwarzania poza ZEA, i wyłącza spółki oraz zakłady w strefach wolnocłowych posiadających własne przepisy o ochronie danych osobowych. Artykuł 4 określa zasadę zgody i ustawowe wyjątki. Ustawa przewiduje również inne podstawy przetwarzania. Artykuł nie ocenia odrębnych reżimów ochrony danych DIFC i ADGM. [9]
Projekt badania rozdziela zezwolenie na kontakt i podstawę prawną przetwarzania danych osobowych. Rodzaj abonenta ma znaczenie dla zastosowania brytyjskich przepisów PECR do pierwszej niezamówionej wiadomości marketingowej. Samo zapytanie weryfikacyjne może stanowić marketing; decydują jego treść i kontekst. Przed rejestrowaniem odpowiedzi organizator badania powinien ustalić właściwą podstawę przetwarzania oraz treść informacji, którą należy przekazać, jeżeli jest wymagana. Artykuł nie stanowi porady prawnej dotyczącej konkretnego zapytania.
Praktyczna zasada projektowania badania: każdy rekord kontaktu powinien określać typ abonenta, datę ewentualnej zgody lub przekazania informacji oraz zawierać oznaczenie blokujące dalszy kontakt. Rekordu odrzuconego inwestora nie należy usuwać bez uprzedniego rozstrzygnięcia tej kwestii. Zapis przyczyny odrzucenia jest dowodem, dzięki któremu późniejszy audyt może zmierzyć skuteczność selekcji. Okres przechowywania danych, podstawę prawną przechowywania danych odrzuconych podmiotów i sposób postępowania z danymi osób fizycznych pracujących dla inwestorów powinien określić doradca ds. ochrony danych podmiotu prowadzącego badanie.
7 Badanie ankietowe funduszy venture capital wskazuje średnio 101 rozpatrywanych okazji inwestycyjnych na jedną zamkniętą transakcję
Najbliższych tej tematyce opublikowanych danych o proporcjach na poszczególnych etapach selekcji dostarcza ankieta instytucjonalnych inwestorów venture capital. Autorzy odnotowali odpowiedzi 885 inwestorów z 681 firm. Mediany na firmę w poprzednich dwunastu miesiącach wyniosły 200 rozpatrzonych możliwości inwestycyjnych i cztery zamknięte inwestycje. Na jedną zamkniętą transakcję firma rozpatruje średnio około 101 możliwości, spotyka się z kierownictwem 28 spółek, omawia 10 przypadków z partnerami, przeprowadza due diligence w 4,8 przypadku i proponuje term sheet w 1,7 przypadku. Due diligence trwa średnio 118 godzin w okresie 83 dni do zamknięcia. [10]
Tabela 3 odtwarza kolejne etapy selekcji. Dane pokazują, że inwestorzy prowadzą selekcję wieloetapową i że większość możliwości odpada przed spotkaniem z kierownictwem. Na każdy kolejny etap przechodzi coraz mniejsza część przypadków z poprzedniego etapu. Ankieta nie opisuje etapów po stronie podmiotu pozyskującego kapitał. Rejestruje, które spośród zgłaszających się spółek odrzucają inwestorzy. Nie ustala, ilu inwestorów, z którymi podjęto kontakt, od początku nie mogło sfinansować danej transakcji. Respondenci inwestują w venture capital, więc tych proporcji nie można przenosić na kredyt prywatny, nieruchomości ani pozyskiwanie kapitału dla funduszy.
W randomizowanym eksperymencie terenowym na platformie internetowej zmieniano treść wiadomości przedstawiających spółki inwestorom i mierzono, czy odbiorcy klikali, aby dowiedzieć się więcej. Najsilniej na zainteresowanie inwestorów wpływały informacje o zespole założycielskim. [11] Badanie pokazuje, że losowe różnicowanie treści kontaktu jest wykonalne i dostarcza informacji. Mierzonym wynikiem jest wyrażone zainteresowanie. Badanie nie rozstrzyga, które kontrole wykluczają inwestorów zdolnych do sfinansowania transakcji, ponieważ nie mierzy podpisanych zobowiązań. Projekt badania rzeczywistego zachowuje randomizację i zmienia miarę wyniku.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Etap | Mediana na firmę w ciągu dwunastu miesięcy | Średnia na zamkniętą transakcję |
|---|---|---|
| Rozpatrzenie możliwości | 200 | 101 |
| Spotkanie z kierownictwem | 50 | 28 |
| Omówienie z partnerami | 20 | 10 |
| Przeprowadzenie due diligence | 12 | 4,8 |
| Zaproponowanie term sheetu | 5,5 | 1,7 |
| Zamknięcie transakcji | 4,0 | 1 |
Gompers, Gornall, Kaplan i Strebulaev, NBER Working Paper 22587, tabela 6, kolumna dla wszystkich firm [10]. Mediana liczby przypadków na każdym etapie w ostatnich dwunastu miesiącach oraz średnia liczba na zamkniętą transakcję. Ankieta dotyczy inwestorów i nie mierzy wyników podmiotu pozyskującego kapitał.
8 Reguła ustalania kolejności niezależnych kontroli
Teoria optymalnych poszukiwań opisuje, jak badać dostępne warianty, gdy każda weryfikacja jest kosztowna. Wynik Weitzmana z 1979 r. pokazuje, że optymalna strategia stosuje prostą regułę ceny rezerwacji, wyznaczanej osobno dla każdego źródła. [12] Ten nurt bada wybór najlepszego spośród kilku wariantów. Selekcja wymagająca łącznego spełnienia warunków stawia odrębny problem: inwestor musi przejść wszystkie kontrole, a pierwszy wynik negatywny kończy jego ocenę. Z tego względu reguły ceny rezerwacji tu nie stosowano. Artykuł opiera się wyłącznie na opublikowanym abstrakcie tej pracy.
Bliższym odpowiednikiem jest testowanie sekwencyjne układu szeregowego, w którym elementy sprawdza się kolejno do pierwszego wyniku negatywnego. Niedawny przegląd przytacza wynik Butterwortha: dla funkcji szeregowej o niezależnych elementach optymalna jest kolejność niemalejąca według stosunku kosztu do prawdopodobieństwa wyniku negatywnego. Autorzy dodają, że ustalenie pełnej kolejności jest optymalne w układach szeregowych i równoległych. Dla układów ogólnych rozwiązaniem jest drzewo decyzyjne. [13] Przegląd, opublikowany następnie w Discrete Applied Mathematics, jest źródłem wtórnym dla wyniku z 1972 r.; na potrzeby tego artykułu nie analizowano pracy pierwotnej.
Przy założeniu niezależności najtańsza kolejność dla ustalonego zestawu kontroli wynika z uporządkowania ich według kosztu podzielonego przez prawdopodobieństwo odrzucenia. Reguła nie uwzględnia błędnych odrzuceń inwestorów zdolnych do sfinansowania transakcji, ponieważ przy niezależności iloczyn czułości nie zależy od kolejności. Model zestawia regułę ze wszystkimi 24 kolejnościami, a następnie sprawdza jej zachowanie przy skorelowanych warunkach. Źródła uzasadniają regułę przy określonych założeniach. Nie dostarczają wartości kosztów ani prawdopodobieństw.
9 W eksperymencie każda kontrola ma koszt, odsetek wyników pozytywnych, odsetek błędów i opóźnienie
Eksperyment ma charakter symulacyjny. Na szerokiej liście 1 000 podmiotów stosuje się uporządkowany podzbiór czterech kontroli, co daje 65 wariantów, łącznie z brakiem selekcji. Każda kontrola bada jeden warunek. Podmiot spełniający warunek przechodzi kontrolę z prawdopodobieństwem równym jej czułości. Podmiot niespełniający warunku zostaje odrzucony z prawdopodobieństwem równym jej swoistości. Przy znanych rzeczywistych stanach warunków błędy kontroli są niezależne. Scenariusz obciążeniowy z korelacją zmienia zależność między samymi warunkami; warunkowa niezależność błędów pozostaje zachowana. Tabela 4 przedstawia parametry kontroli, a tabela 5 parametry populacji i decyzji.
Wszystkie parametry określił autor. Przyjęta częstość występowania warunków sprawia, że 11,9% podmiotów może sfinansować transakcję. Po spotkaniu taki inwestor podpisuje zobowiązanie z prawdopodobieństwem 0,30. Spotkanie kosztuje 6,0 godzin pracy analityka. Zobowiązaniu przypisano wartość 400 godzin, aby wariant bazowy znalazł się w obszarze, w którym wybór sposobu działania jest niejednoznaczny. Liczba ta nie jest oszacowaniem wynagrodzenia. Dzienna intensywność utraty dostępności inwestora zdolnego do sfinansowania transakcji wynosi 0,002; każdy dzień opóźnienia przed spotkaniem usuwa więc niewielką część takich inwestorów. Opóźnienie jest kosztem kolejnych kontroli wymagających oczekiwania na odpowiedź.
Parametry czułości i swoistości odzwierciedlają przyjętą kolejność według trudności. Kontrola klasyfikacji na podstawie rejestru rzadko prowadzi do błędu. Ocena mandatu na podstawie dokumentów jest częściej błędna ze względu na nieaktualność lub niejednoznaczność dokumentów. Najwięcej błędów daje pytanie o dostępność kapitału, ponieważ brak odpowiedzi liczy się jako wynik negatywny. Kolejność tę przyjęto jako założenie; nie wyprowadzono jej z danych. W kolejnych częściach pokazano, w jakim stopniu poszczególne wnioski zależą od tych wartości, a w analizach progu opłacalności i scenariuszy obciążeniowych zmieniano parametry o największym znaczeniu.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Kontrola | Sprawdzany warunek | Koszt (godziny na podmiot) | Czułość | Swoistość | Czas oczekiwania (dni) |
|---|---|---|---|---|---|
| Uprawnienie | Inwestor może zgodnie z prawem otrzymać ofertę | 0,05 | 0,97 | 0,85 | 0 |
| Mandat | Zgodność sektora, kwoty, instrumentu i obszaru geograficznego | 0,40 | 0,90 | 0,88 | 1 |
| Dostępność kapitału | Kapitał jest dostępny i istnieje tryb podjęcia decyzji | 0,30 | 0,85 | 0,80 | 5 |
| Środki | Źródło środków można udokumentować i pozytywnie zweryfikować | 1,50 | 0,95 | 0,90 | 7 |
Parametry modelu przyjęte przez autora; bez danych obserwacyjnych. Koszt podano w godzinach pracy analityka na podmiot. Czułość to prawdopodobieństwo pozytywnego wyniku dla podmiotu spełniającego warunek. Swoistość to prawdopodobieństwo odrzucenia podmiotu niespełniającego warunku.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Parametr | Wartość | Rola w modelu |
|---|---|---|
| Liczba podmiotów na kampanię | 1 000 | Skala; wszystkie wyniki w przeliczeniu na 1 000 podmiotów |
| Częstość spełnienia warunków uprawnienia i źródła środków | 0,80 i 0,85 | Udział podmiotów spełniających dany warunek |
| Częstość spełnienia warunków mandatu i dostępności kapitału | 0,35 i 0,50 | Udział podmiotów spełniających dany warunek |
| Udział inwestorów zdolnych do sfinansowania transakcji | 11,9 % | Iloczyn udziałów dla czterech warunków przy założeniu niezależności |
| Prawdopodobieństwo zobowiązania po spotkaniu z inwestorem zdolnym do sfinansowania transakcji | 0,30 | Jednakowe dla wszystkich inwestorów zdolnych do sfinansowania transakcji |
| Koszt spotkania | 6,0 godzin | Przygotowanie, spotkanie i dalszy kontakt |
| Wartość jednego zobowiązania | 400 godzin | Przelicza utracone zobowiązania na godziny |
| Dzienna intensywność utraty dostępności inwestora | 0,002 | Dotyczy wyłącznie inwestorów zdolnych do sfinansowania transakcji |
| Korelacja warunków wynikająca ze wspólnego czynnika | 0 (wariant bazowy); 0,5 (scenariusz obciążeniowy) | Jednoczynnikowa struktura gaussowska |
Parametry modelu przyjęte przez autora; bez danych obserwacyjnych. Godziny oznaczają czas pracy analityka.
10 Iloczyn czułości określa odsetek zdolnych do finansowania inwestorów, którzy przechodzą kontrole; wartość netto uwzględnia uniknięte spotkania i utracone zobowiązania
Inwestor zdolny do sfinansowania transakcji spełnia wszystkie cztery warunki, więc prawdopodobieństwo przejścia każdej kontroli jest równe jej czułości. Równanie 1 określa udział takich inwestorów oraz odsetek spośród nich, którzy w danym wariancie selekcji docierają do spotkania. Czynnik opóźnienia odzwierciedla utratę dostępności inwestorów w trakcie kontroli. Równanie 2 podaje oczekiwany czas selekcji i wartość netto wariantu w godzinach pracy analityka. Obie wartości są wartościami oczekiwanymi dla całej listy, obliczonymi dokładnie na podstawie łącznego rozkładu prawdopodobieństwa czterech warunków. Wyniki podano w przeliczeniu na 1 000 podmiotów, co umożliwia ich przeskalowanie do dowolnej liczebności kampanii.
W równaniu 1 pₖ oznacza udział podmiotów spełniających warunek k, więc φ jest udziałem inwestorów zdolnych do sfinansowania transakcji przy niezależności warunków. Indeks dolny π oznacza wariant, czyli uporządkowany zestaw kontroli. Dla kontroli j symbol sⱼ oznacza jej czułość, λ to dzienna intensywność utraty dostępności inwestora, a D to łączny czas oczekiwania w dniach na zakończenie kontroli przewidzianych w danym wariancie. R oznacza odsetek inwestorów zdolnych do sfinansowania transakcji, z którymi dochodzi do spotkania. Ponieważ taki inwestor musi spełniać wszystkie warunki, dodanie kontroli może wyłącznie obniżyć R lub pozostawić je bez zmian.
W równaniu 2 N oznacza liczbę podmiotów, c₍ₖ₎ jest kosztem k-tej kontroli w wariancie, wyrażonym w godzinach, a Aₖ to prawdopodobieństwo pozostania podmiotu w procesie po k-tej kontroli; A₀ wynosi jeden. S oznacza liczbę godzin poświęconych na selekcję. U to wartość netto: v oznacza wartość zobowiązania w godzinach, q jest prawdopodobieństwem podpisania zobowiązania po spotkaniu z inwestorem zdolnym do sfinansowania transakcji, a m jest kosztem spotkania. Ostatni składnik uwzględnia koszt wszystkich odbytych spotkań, w tym tych bez szans na podpisanie zobowiązania. Wszystkie wyniki to dokładnie obliczone wartości oczekiwane; symulacja służy jako niezależna kontrola.
11 Sprawdzenie uprawnienia, a następnie mandatu pozwala uniknąć 75,8% spotkań bez szans na podpisanie zobowiązania i wyklucza 12,9% inwestorów zdolnych do finansowania
W wariancie odniesienia bez selekcji odbywa się 1 000 spotkań, z czego 881 nie ma szans na podpisanie zobowiązania. Oczekiwana liczba zobowiązań wynosi 35,7 przy nakładzie 6 000 godzin. W najlepszym wariancie modelowym, Uprawnienie > Mandat, 213 z 317 spotkań nie ma szans na podpisanie zobowiązania. Wariant pozwala uniknąć 668 takich spotkań na 1 000 podmiotów.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Wariant | Spotkania | Spotkania bez szans na zobowiązanie | Spotkania z inwestorami zdolnymi do finansowania | Utraceni inwestorzy zdolni do finansowania | Zobowiązania | Łączna liczba godzin | Wartość netto | Godziny na zobowiązanie |
|---|---|---|---|---|---|---|---|---|
| Bez selekcji | 1 000 | 881 | 119,0 | 0,0 % | 35,7 | 6 000 | 8 280 | 168,1 |
| Tylko uprawnienie | 806 | 691 | 115,4 | 3,0 % | 34,6 | 4 886 | 8 966 | 141,1 |
| Tylko mandat | 393 | 286 | 106,9 | 10,2 % | 32,1 | 2 758 | 10 068 | 86,0 |
| Uprawnienie > Mandat (najwyższa wartość netto) | 317 | 213 | 103,7 | 12,9 % | 31,1 | 2 273 | 10 169 | 73,1 |
| Uprawnienie > Mandat > Środki | 261 | 163 | 97,1 | 18,4 % | 29,1 | 2 411 | 9 244 | 82,7 |
| Wszystkie cztery, kolejność konwencjonalna | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1 538 | 8 271 | 62,7 |
| Wszystkie cztery, kolejność według relacji kosztu do prawdopodobieństwa odrzucenia | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1 531 | 8 277 | 62,4 |
| Bezbłędna selekcja bez kosztów | 119 | 0 | 119,0 | 0,0 % | 35,7 | 714 | 13 566 | 20,0 |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Godziny oznaczają czas pracy analityka. Wartość netto to liczba zobowiązań pomnożona przez 400 godzin i pomniejszona o łączną liczbę godzin. Wartości zaokrąglono.
W tym wariancie traci się 15,3 inwestora zdolnego do sfinansowania transakcji, czyli 12,9% z 119. Oczekiwana liczba zobowiązań spada z 35,7 do 31,1. Opłacalność zależy od wartości przypisanej utraconemu zobowiązaniu; w dalszej analizie progu opłacalności tę wartość zmienia się bezpośrednio. Łączny czas pracy maleje o 3 727 godzin, a wartość netto rośnie o 1 889 godzin. Na jednego utraconego inwestora zdolnego do finansowania przypadają 44 uniknięte spotkania bez szans na podpisanie zobowiązania. Odsetek zobowiązań na spotkanie rośnie z 3,6% do 9,8%. Ten wskaźnik sugeruje wyższą skuteczność spotkań, choć łączna liczba zobowiązań spada. Podmiot raportujący wyłącznie odsetek zobowiązań na spotkanie dostrzegłby wzrost wskaźnika i przeoczył spadek łącznej liczby zobowiązań.
Dwa warianty odniesienia dają kontekst dla porównania. Górny punkt odniesienia to bezbłędna selekcja bez kosztów: spotkania odbywają się wyłącznie ze 119 inwestorami zdolnymi do finansowania, zajmują 714 godzin, a wartość netto wynosi 13 566 godzin. Wariant odniesienia bez selekcji ma wartość netto 8 280 godzin. Najlepszy wykonalny wariant osiąga wartość netto 10 169 godzin, zamykając 36% różnicy między wariantem bez selekcji a górnym punktem odniesienia. Pozostała różnica wynika z kosztów kontroli i błędnego odrzucania inwestorów zdolnych do finansowania. Przeprowadzenie wszystkich czterech kontroli daje wartość netto 8 271 godzin wobec 8 280 godzin bez selekcji. Przy tych parametrach pełna sekwencja kontroli nie przynosi korzyści.
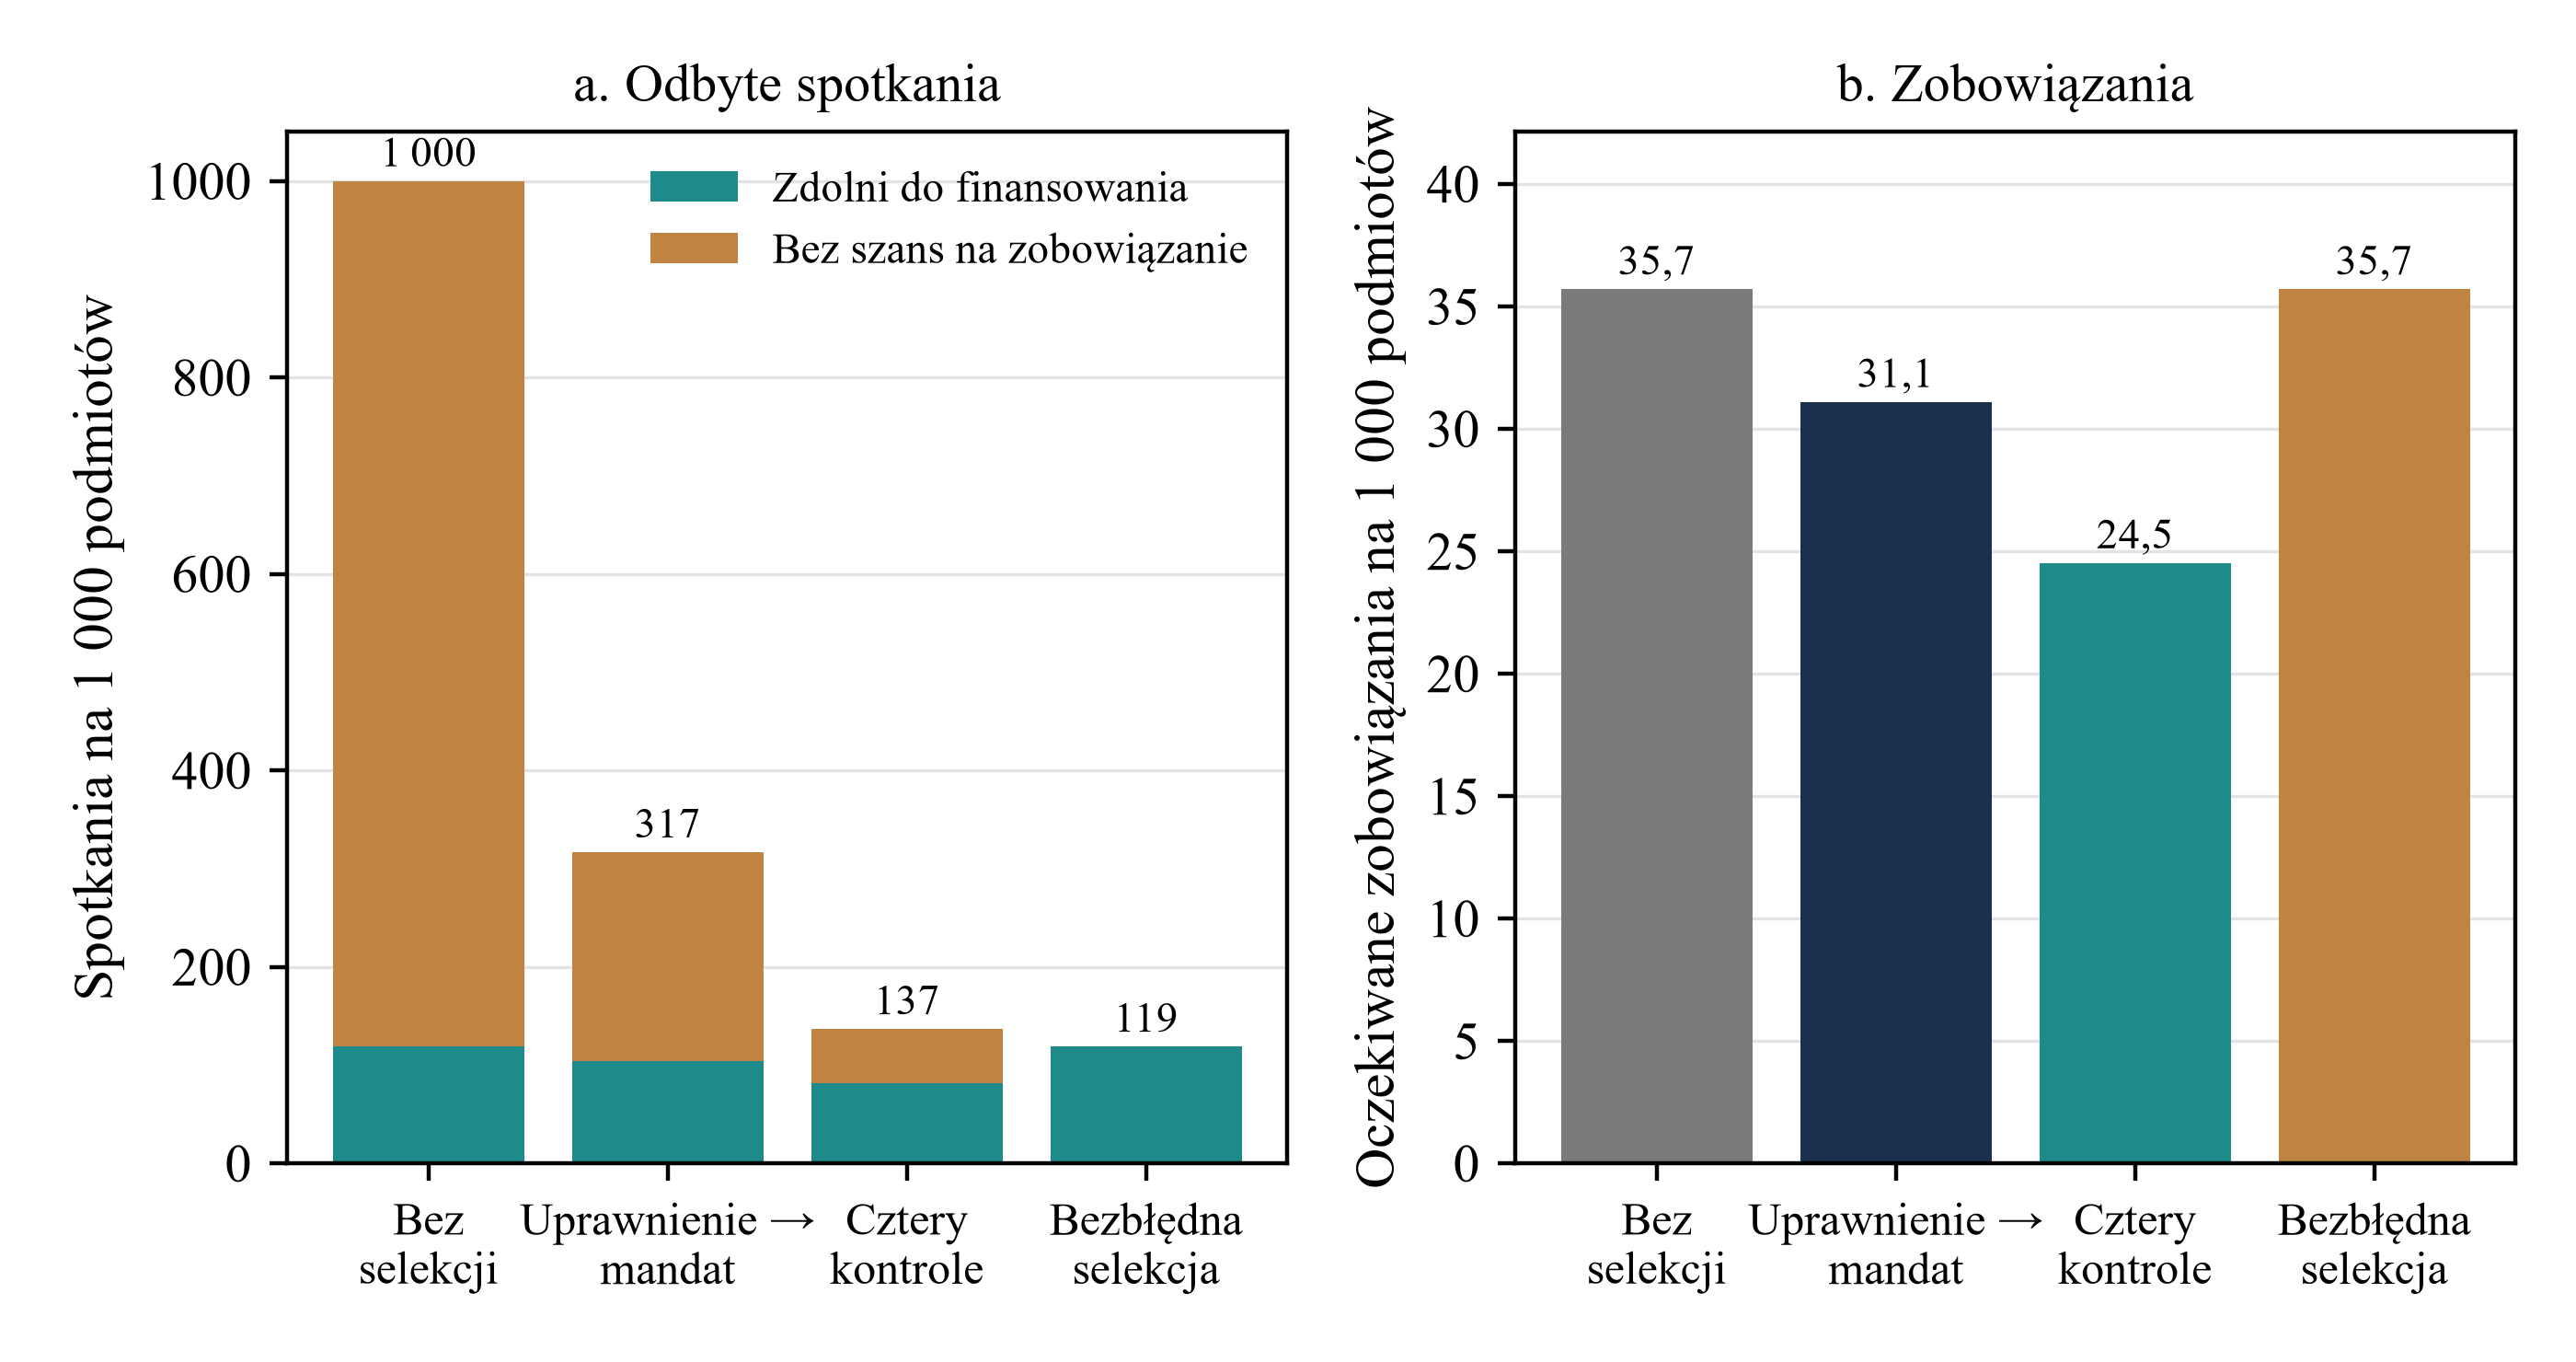
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Wartości oczekiwane w przeliczeniu na 1 000 podmiotów.
12 Największy odpływ dotyczy podmiotów bez szans na zobowiązanie; każda kontrola odrzuca też część inwestorów zdolnych do finansowania
Rysunek 2 pokazuje, ile podmiotów pozostaje po kolejnych czterech kontrolach przeprowadzonych według reguły kosztu do prawdopodobieństwa odrzucenia. Rozróżnia podmioty bez szans na zobowiązanie i inwestorów zdolnych do finansowania transakcji. Pierwsza grupa maleje z 881 do 53 podmiotów po ostatniej kontroli. Druga maleje ze 119 do 84 po ostatniej kontroli i do 82 po uwzględnieniu utraty dostępności inwestorów w trakcie kontroli. Kontrole odrzucają znacznie większy odsetek podmiotów z pierwszej grupy. Krzywa drugiej grupy również się obniża: prawdopodobieństwo przejścia każdej kontroli jest mniejsze od jedności, a wpływ opóźnienia obejmuje całą sekwencję. Udział zachowanych inwestorów zdolnych do finansowania jest równy iloczynowi czterech czułości i czynnika opóźnienia. Dlatego długa sekwencja kontroli, z których każda jest osobno wiarygodna, może wykluczyć znaczną część tych inwestorów.
Kształt obu krzywych służy do oceny działania selekcji. Selekcja działająca zgodnie z założeniami daje stromy spadek na lewym wykresie i łagodny spadek na prawym. Przy niskiej czułości spadek widać na obu. Podmiot pozyskujący kapitał widzi w praktyce tylko lewy wykres, ponieważ nie spotyka się z odrzuconym inwestorem i nie dowiaduje się, czy był on zdolny do finansowania. Widoczną korzyść i niewidoczną stratę trudno więc porównać. Ten problem pomiaru powraca w częściach poświęconych doborowi podmiotów i liczebności próby.
Najwyraźniej widać to przy weryfikacji źródła środków. Jest to najdroższa kontrola według wskaźnika kosztu do prawdopodobieństwa odrzucenia: 8,451 godziny na jednostkę prawdopodobieństwa odrzucenia. Przed uwzględnieniem opóźnienia odrzuca ona pięć procent inwestorów zdolnych do finansowania, którzy do niej dotarli. Po trzech wcześniejszych kontrolach niewiele podmiotów pozostaje na liście, więc łączny koszt tej kontroli jest mały. Nadal zmniejsza ona oczekiwaną liczbę zobowiązań. Ocena, czy ograniczenie ryzyka niezamknięcia transakcji jest warte tej straty, wymaga uwzględnienia kosztu pominiętego w modelu: kosztu podpisanego zobowiązania, którego nie można wykonać po negatywnej weryfikacji źródła środków.
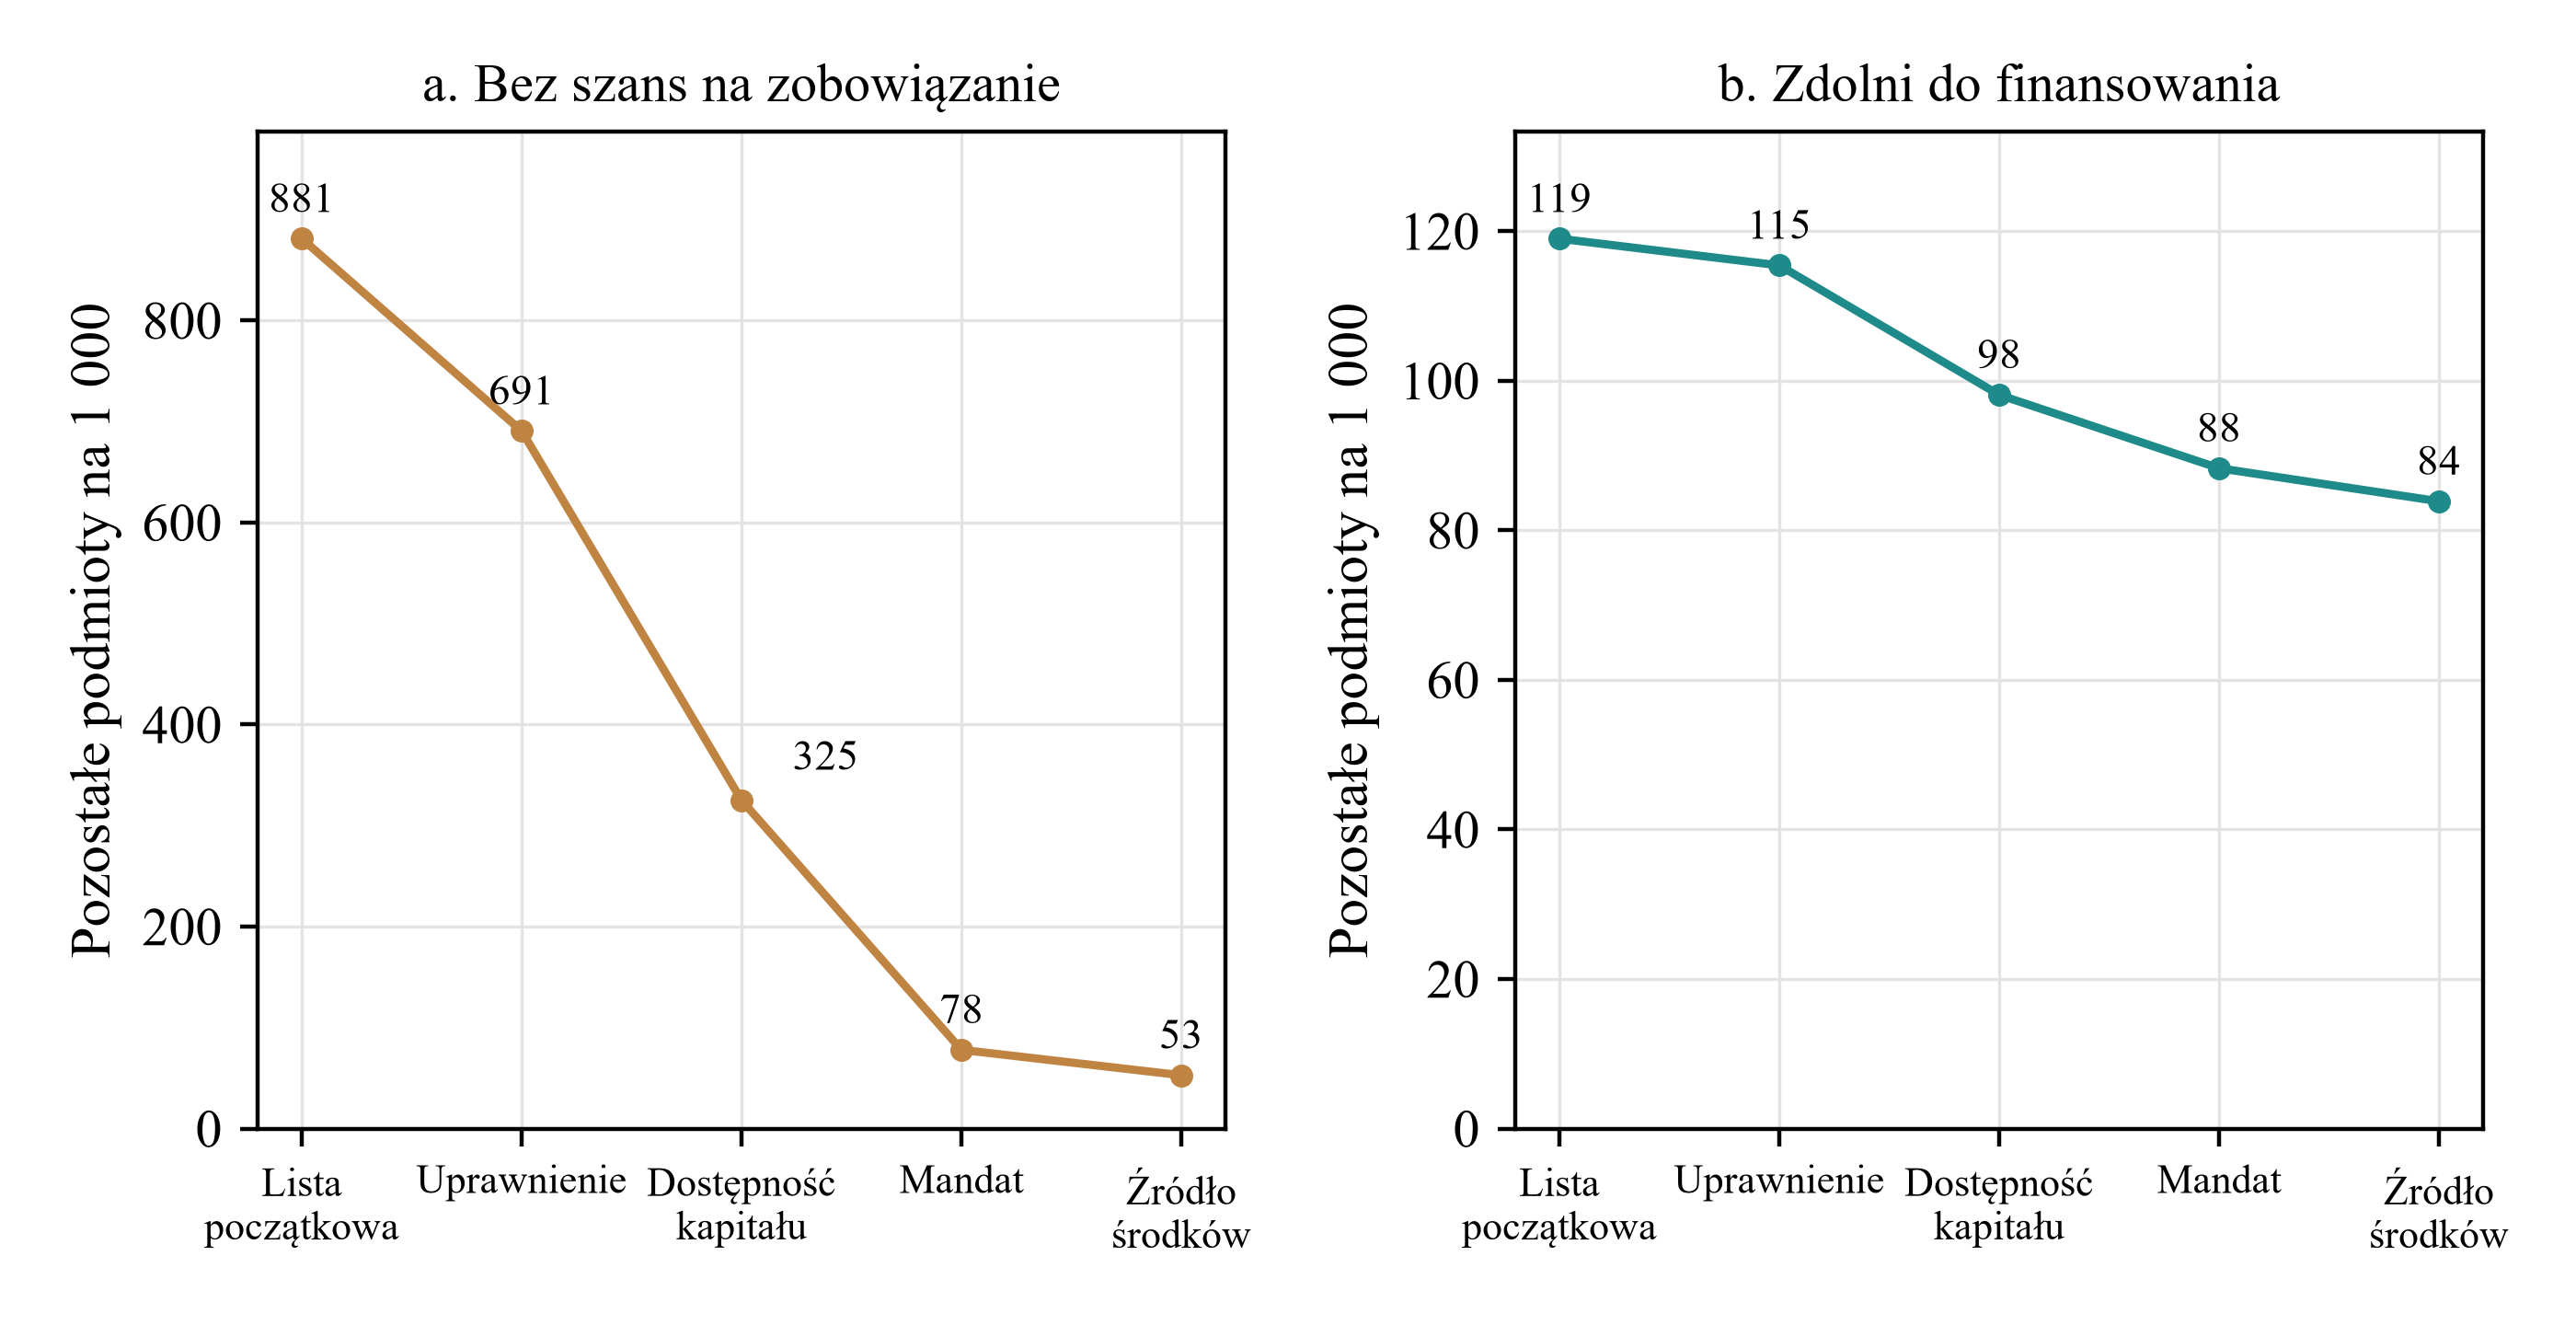
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Oczekiwana liczba podmiotów w przeliczeniu na 1 000 podmiotów na szerokiej liście.
13 W modelu dodatkowe kontrole zmniejszają oczekiwaną liczbę zobowiązań, a dwie miary efektywności mogą wskazać różne warianty
Rysunek 3 przedstawia wszystkie 65 wariantów według odsetka utraconych inwestorów zdolnych do finansowania i odsetka unikniętych spotkań bez szans na zobowiązanie. Punkty tworzą chmurę: niektóre kontrole zwiększają stratę bez proporcjonalnego wzrostu liczby unikniętych spotkań. Wariant o najwyższej wartości netto, Uprawnienie > Mandat, pozwala uniknąć 75,8% takich spotkań i wyklucza 12,9% inwestorów zdolnych do finansowania. Warianty położone wyżej i dalej na prawo pozwalają uniknąć większej liczby takich spotkań przy rosnącym odsetku utraconych inwestorów. Przy czterech kontrolach wskaźniki te wynoszą odpowiednio 93,8% i 31,3%. Pierwsze kontrole dają największy przyrost unikniętych spotkań przy stosunkowo małej stracie inwestorów. Korzyść z późniejszych kontroli maleje, a strata rośnie.
Dwa cele prowadzą do wyboru różnych wariantów. Minimalizacja godzin na zobowiązanie wskazuje wariant Uprawnienie > Dostępność kapitału > Mandat, który wymaga 55,7 godziny na zobowiązanie wobec 73,1 w wariancie maksymalizującym wartość netto. Wybór ten oznacza utratę 26,7% inwestorów zdolnych do finansowania; oczekiwana liczba zobowiązań wynosi 26,2. Wartość netto wynosi 9 011 wobec 10 169. Ten wskaźnik efektywności może premiować dodatkowe kontrole mimo spadku oczekiwanej liczby zobowiązań. Dodanie kontroli może również zwiększyć liczbę godzin na zobowiązanie. Cele mogą wskazywać ten sam wariant przy niskich wartościach zobowiązania, co pokazuje analiza progu opłacalności.
Wskaźnik efektywności może premiować wariant z mniejszą liczbą zobowiązań. Kryterium wartości netto wycenia oczekiwane zobowiązania i odejmuje koszt czasu poświęconego na kontrole i spotkania. Gdy zobowiązanie ma wysoką wartość w stosunku do kosztu spotkania, warto raportować liczbę zobowiązań i czas pracy poświęcony na ich uzyskanie oraz podać wartość przyjętą dla jednego zobowiązania. Godziny na zobowiązanie można podać obok wartości łącznych jako wskaźnik pomocniczy, bez używania go jako kryterium wyboru wariantu. Zestawienie obu miar pozwala ustalić, czy pozorny wzrost efektywności wynika ze spadku liczby zobowiązań. Kolejne części pokazują wrażliwość wyboru wariantu na przyjętą wartość zobowiązania.
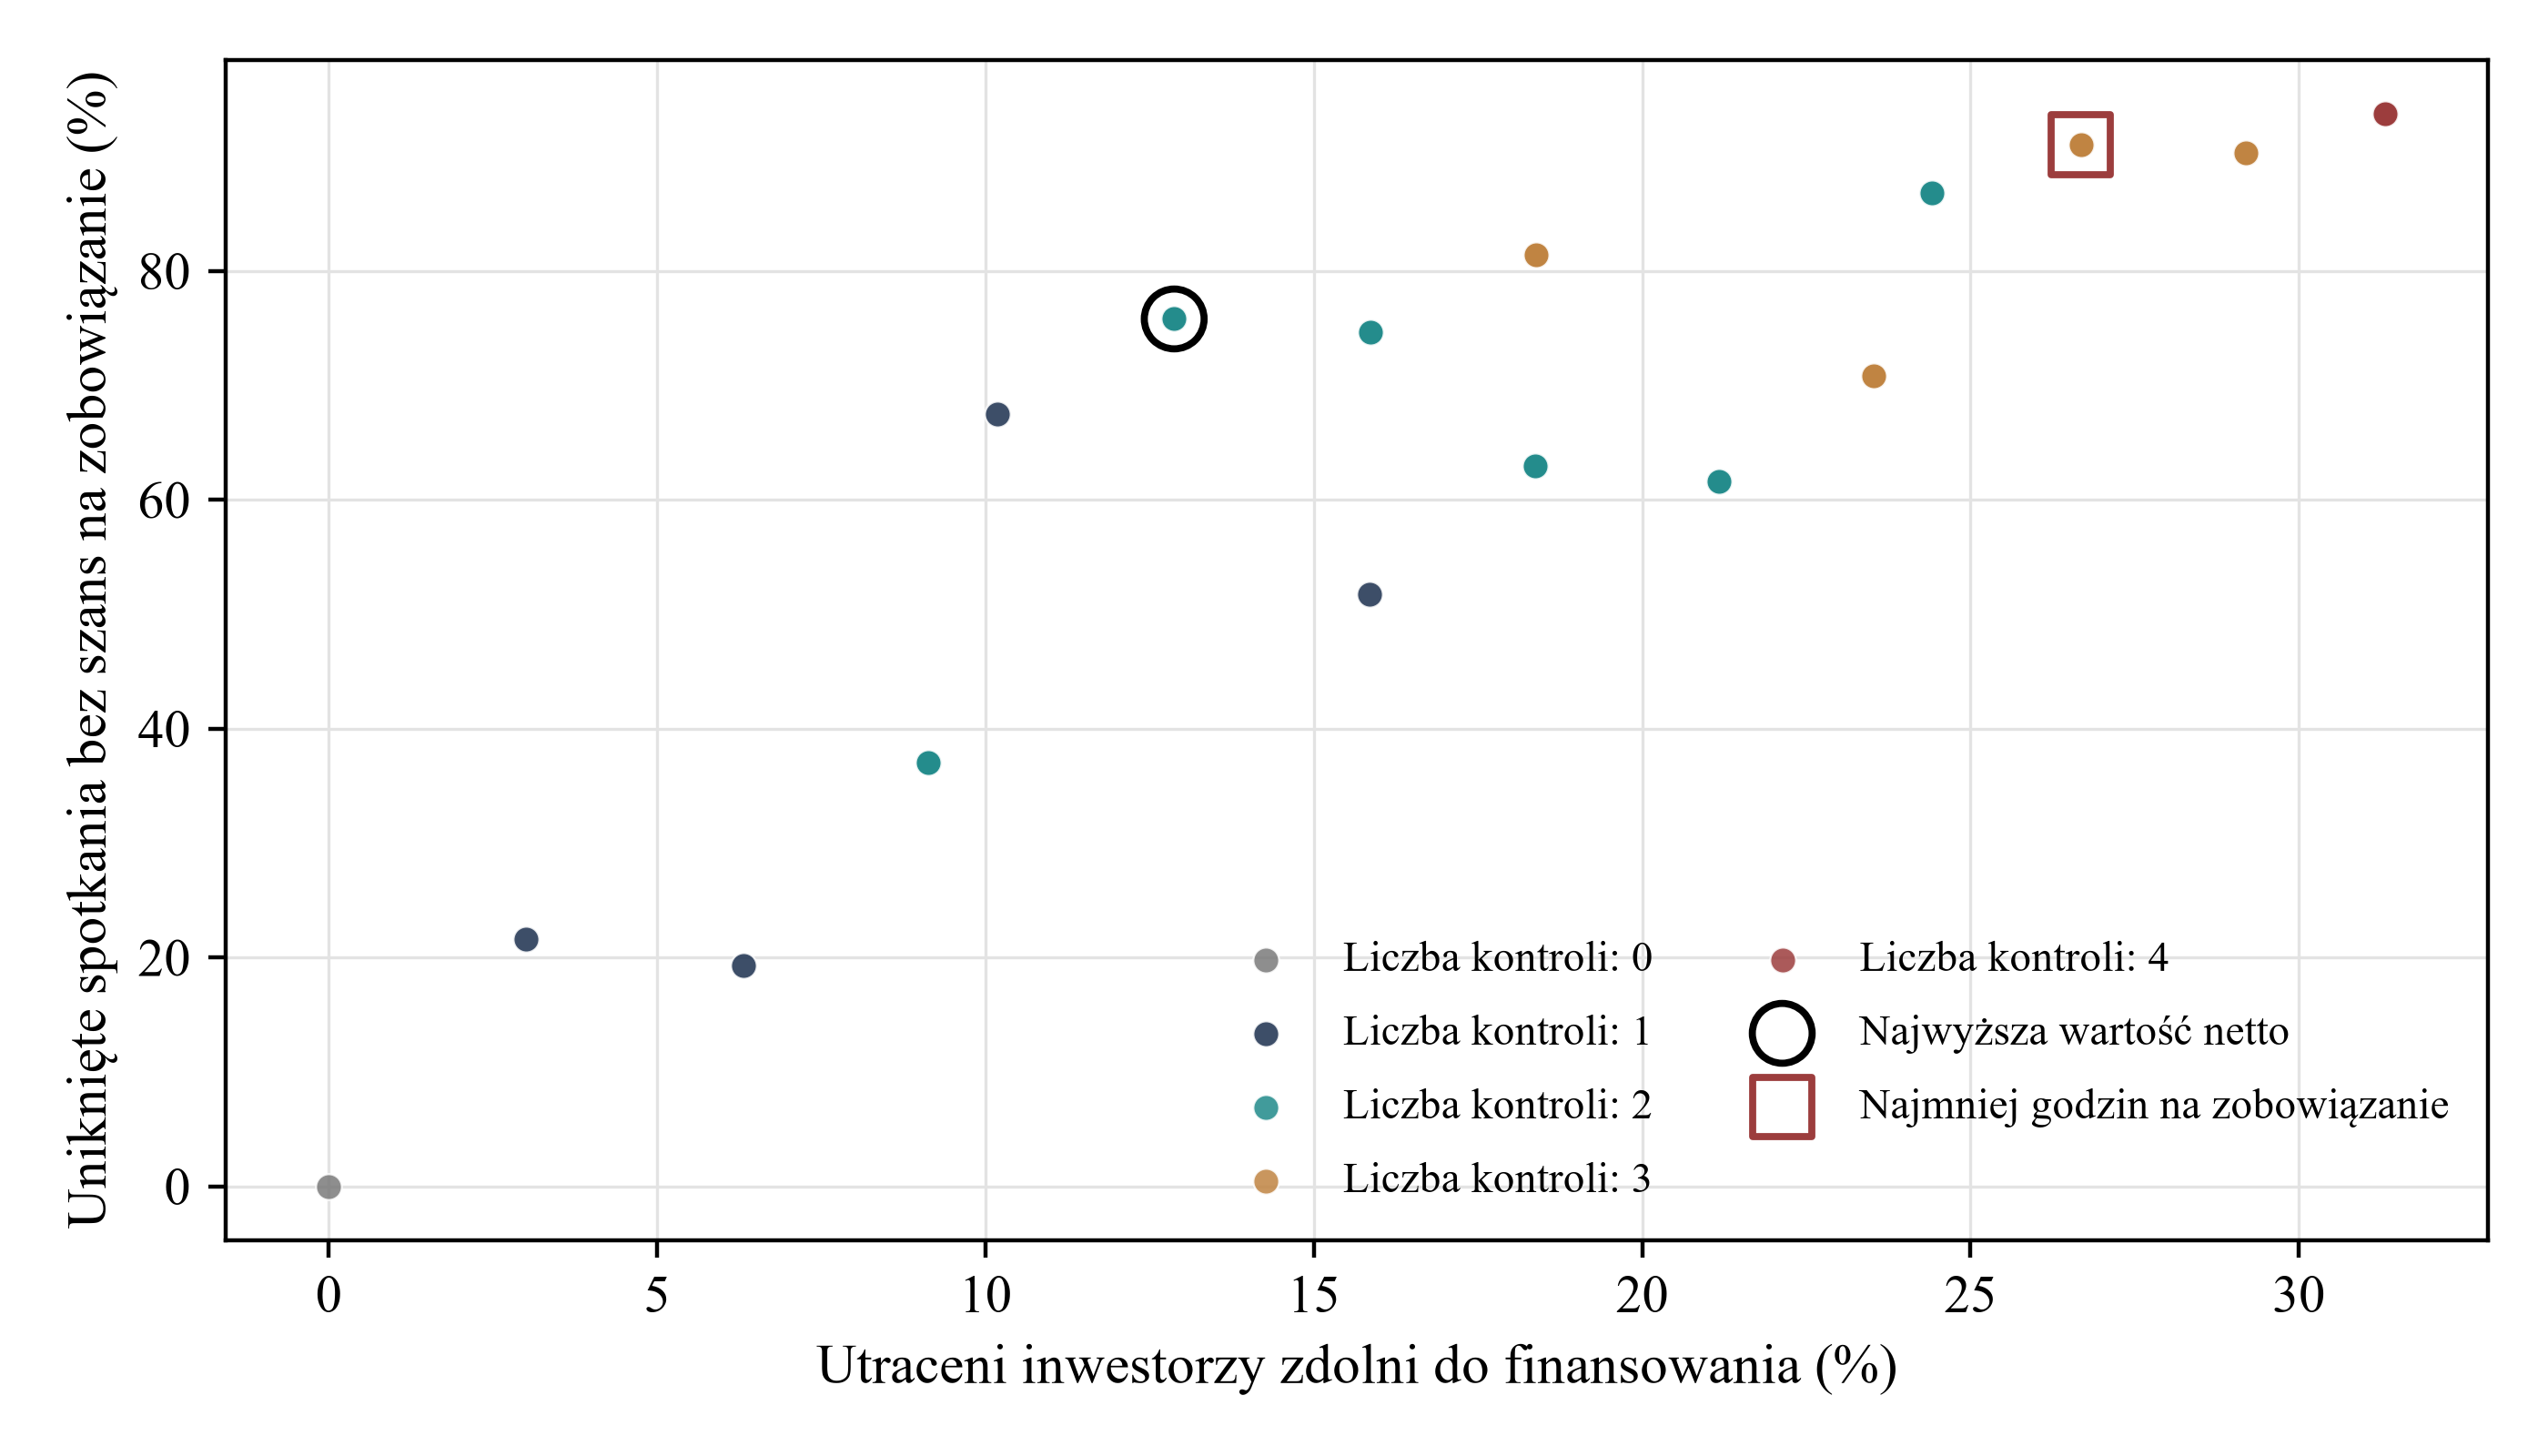
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Każdy punkt przedstawia jeden zestaw kontroli. Różne kolejności tego samego zestawu dają pokrywające się punkty, ponieważ przy niezależności kolejność zmienia jedynie liczbę godzin selekcji.
14 Rozsądne kolejności dają zbliżone koszty; rozpoczęcie od najdroższej kontroli znacznie zwiększa koszt
Dla ustalonego zestawu niezależnych kontroli reguła kosztu do prawdopodobieństwa odrzucenia minimalizuje liczbę godzin selekcji. Równanie 3 definiuje prawdopodobieństwo przejścia kontroli i regułę kolejności. Model potwierdza ją dla wszystkich 24 kolejności. Jest to znany wynik z teorii testowania sekwencyjnego. W praktyce pozwala ustalić, którą kontrolę wykonać jako pierwszą, na podstawie kosztu, odsetka podmiotów przechodzących kontrolę i odsetków błędów każdej kontroli.
W równaniu 3 gⱼ jest bezwarunkowym prawdopodobieństwem przejścia kontroli j, pⱼ oznacza udział podmiotów spełniających jej warunek, sⱼ jej czułość, a fⱼ jej swoistość. Indeks w nawiasie oznacza pozycję w kolejności. Najpierw wykonuje się kontrolę o najniższym stosunku kosztu do prawdopodobieństwa odrzucenia. Wskaźniki wynoszą 0,258 dla uprawnienia, 0,632 dla dostępności kapitału, 0,659 dla mandatu i 8,451 dla środków. Kolejność według reguły to Uprawnienie > Dostępność kapitału > Mandat > Środki; selekcja zajmuje w niej 711 godzin na 1 000 podmiotów.
Tabela 7 pokazuje, że konwencjonalna kolejność: uprawnienie, mandat, dostępność kapitału i środki, kosztuje 717 godzin, czyli tylko o 6 więcej, i zajmuje drugie miejsce spośród 24 kolejności. Rozpoczęcie od mandatu kosztuje 764 godziny. Rozpoczęcie od środków kosztuje 1 879 godzin, a najwolniejsza kolejność 1 934 godziny, czyli 2,7 razy tyle co minimum. Przy skorelowanych warunkach reguła zachowuje pozycję, z odchyleniem kosztu od optimum równym 0,0%. Rysunek 4 pokazuje wszystkie 24 kolejności. W praktyce różnice między rozsądnymi kolejnościami są niewielkie, a zastosowanie najdroższej kontroli do całej listy znacznie zwiększa koszt.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Wariant kolejności | Sekwencja | Godziny selekcji (niezależność) | Miejsce spośród 24 | Godziny selekcji (korelacja) |
|---|---|---|---|---|
| Według relacji kosztu do prawdopodobieństwa odrzucenia | E > T > M > K | 711 | 1 | 809 |
| Konwencjonalna | E > M > T > K | 717 | 2 | 813 |
| Najpierw mandat | M > E > T > K | 764 | 4 | 860 |
| Najpierw środki, następnie według reguły kosztu do prawdopodobieństwa odrzucenia | K > E > T > M | 1 879 | 19 | 1 910 |
| Najwolniejsza | K > M > T > E | 1 934 | 24 | 1 945 |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Oznaczenia: E uprawnienie, M mandat, T dostępność kapitału, K środki. W kolumnie dla warunków skorelowanych zastosowano parametr czynnika wspólnego 0,5.
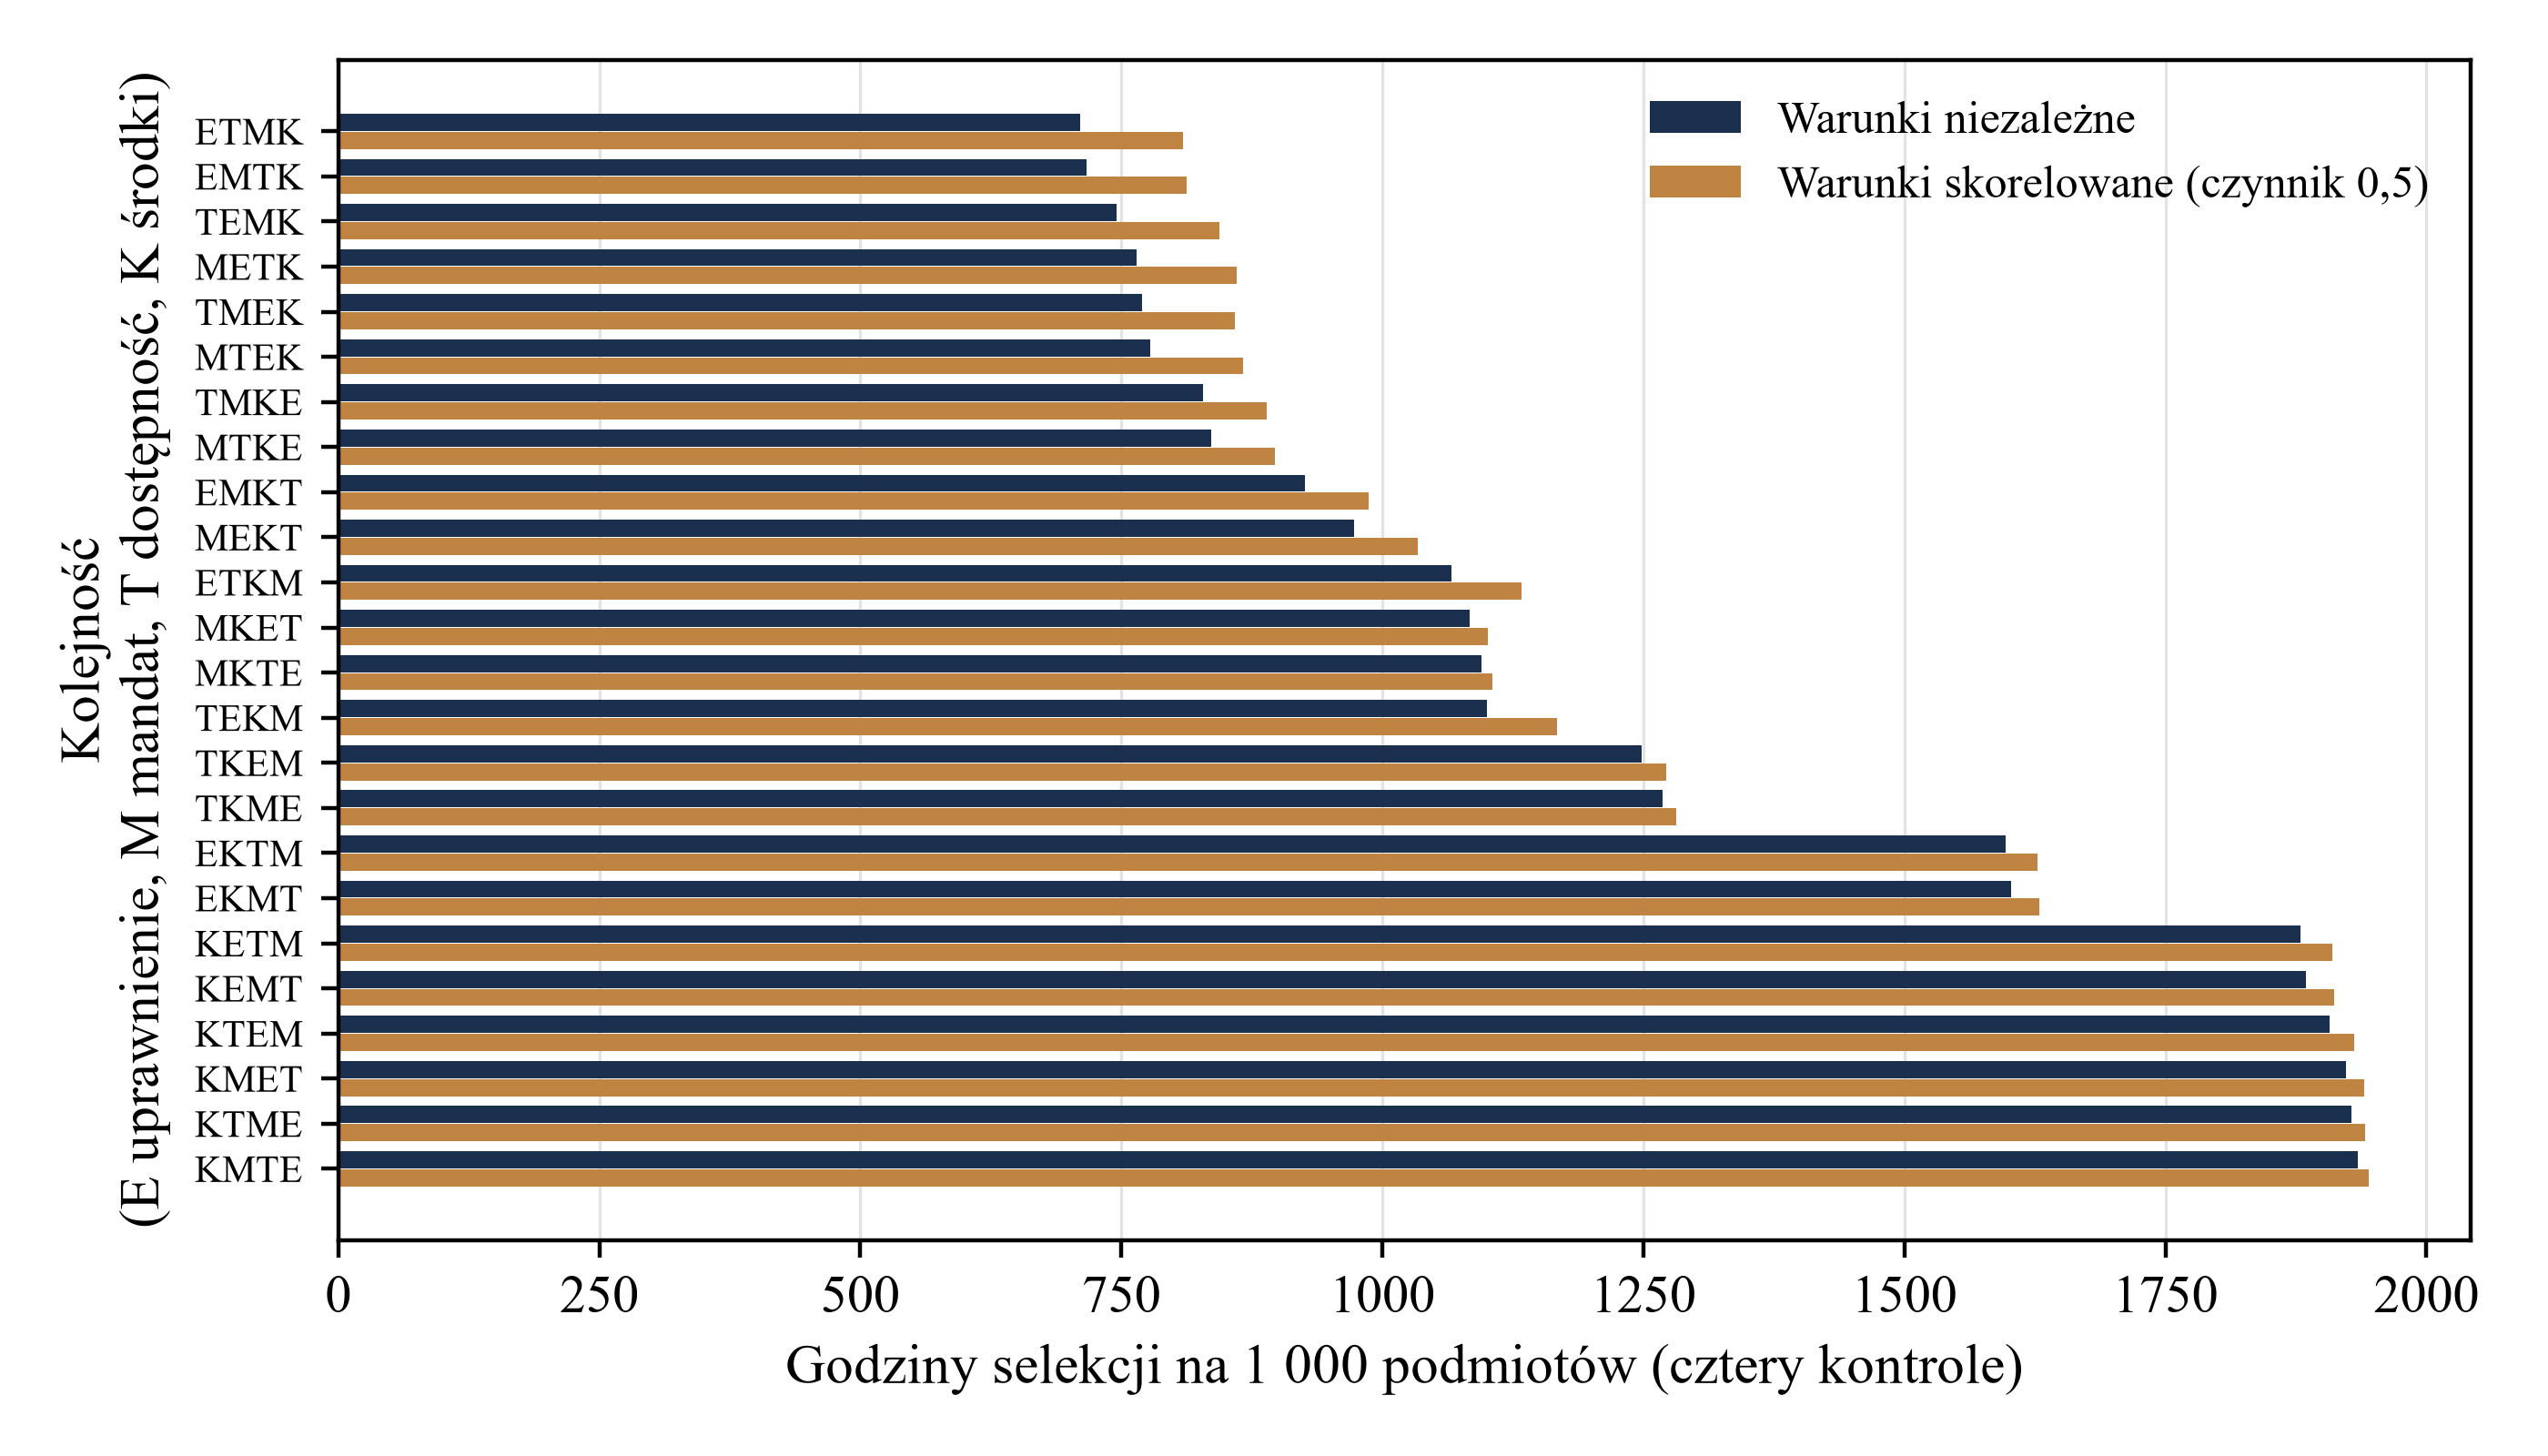
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Kolejności uszeregowano według liczby godzin przy niezależnych warunkach.
15 Dodaj kontrolę, gdy wartość unikniętych spotkań przewyższa koszt kontroli i utraconych zobowiązań
Równanie 4 porównuje oczekiwaną wartość spotkań, których dana kontrola pozwala uniknąć, z czasem potrzebnym na jej przeprowadzenie i oczekiwaną stratą zobowiązań wskutek odrzucenia i opóźnienia. Ewidencja czasu pozwala wycenić kontrolę i spotkania. Osoba podejmująca decyzję powinna wskazać wartość zobowiązania i sprawdzić decyzję przy różnych wiarygodnych wartościach. Zwykła kampania dostarcza niepełnych danych o odrzuconych podmiotach. Audyt może oszacować, które z nich były zdolne do finansowania. Ustalenie, jak często podpisałyby zobowiązanie, wymaga osobnego badania uzupełniającego prowadzonego zgodnie z prawem.
W równaniu 4 a oznacza odsetek podmiotów docierających do kontroli, φₐ odsetek zdolnych do finansowania w tej grupie, a rⱼ prawdopodobieństwo odrzucenia przez kontrolę podmiotu bez szans na zobowiązanie. Kontrola opóźnia proces o dⱼ dni. Symbol ρ oznacza odsetek inwestorów zdolnych do finansowania, którzy pozostają dostępni po opóźnieniach wynikających z wcześniejszych kontroli w danym wariancie. Pozostałe symbole mają wcześniejsze znaczenie. Lewa strona równania 4b przedstawia wartość unikniętych spotkań z podmiotami bez szans na zobowiązanie. Prawa strona przedstawia koszt kontroli i koszt netto odrzucenia inwestorów zdolnych do finansowania, czyli wartość utraconego zobowiązania pomniejszoną o koszt unikniętego spotkania.
W najlepszym wariancie dodanie na końcu kontroli dostępności kapitału zmienia wartość netto o −1 164 godziny, a dodanie kontroli źródła środków o −924 godziny. Bezpośrednie obliczenia modelu potwierdzają obie zmiany. Tabela 8 i rysunek 5 pokazują wyniki przy różnych założeniach dotyczących wartości zobowiązania. Przy niskich wartościach najlepszy jest wariant trzech kontroli, który wyklucza 26,7% inwestorów zdolnych do finansowania. Powyżej 165 godzin najlepszy jest wariant Uprawnienie > Mandat; powyżej 504 godzin sam Mandat; powyżej 830 godzin samo Uprawnienie; powyżej 1 040 godzin brak selekcji. Ostatni próg wynosi 173-krotność modelowego kosztu jednego spotkania. Jest to porównanie wariantów symulacyjnych przy podanych parametrach. Obowiązkowe kontrole pozostają poza tym wyborem.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Wartość zobowiązania (godziny) | Wariant o najwyższej wartości netto | Utraceni inwestorzy zdolni do finansowania | Uniknięte spotkania bez szans na zobowiązanie | Zobowiązania | Wartość netto |
|---|---|---|---|---|---|
| 25 | Uprawnienie > Dostępność kapitału > Mandat | 26,7 % | 91,0 % | 26,2 | −804 |
| 50 | Uprawnienie > Dostępność kapitału > Mandat | 26,7 % | 91,0 % | 26,2 | −150 |
| 100 | Uprawnienie > Dostępność kapitału > Mandat | 26,7 % | 91,0 % | 26,2 | 1 159 |
| 200 | Uprawnienie > Mandat | 12,9 % | 75,8 % | 31,1 | 3 948 |
| 400 | Uprawnienie > Mandat | 12,9 % | 75,8 % | 31,1 | 10 169 |
| 800 | Mandat | 10,2 % | 67,5 % | 32,1 | 22 895 |
| 1 600 | Bez selekcji | 0,0 % | 0,0 % | 35,7 | 51 120 |
| 3 200 | Bez selekcji | 0,0 % | 0,0 % | 35,7 | 108 240 |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Wartość wyrażono w godzinach pracy analityka. Wszystkie pozostałe parametry przyjęto na poziomie bazowym.
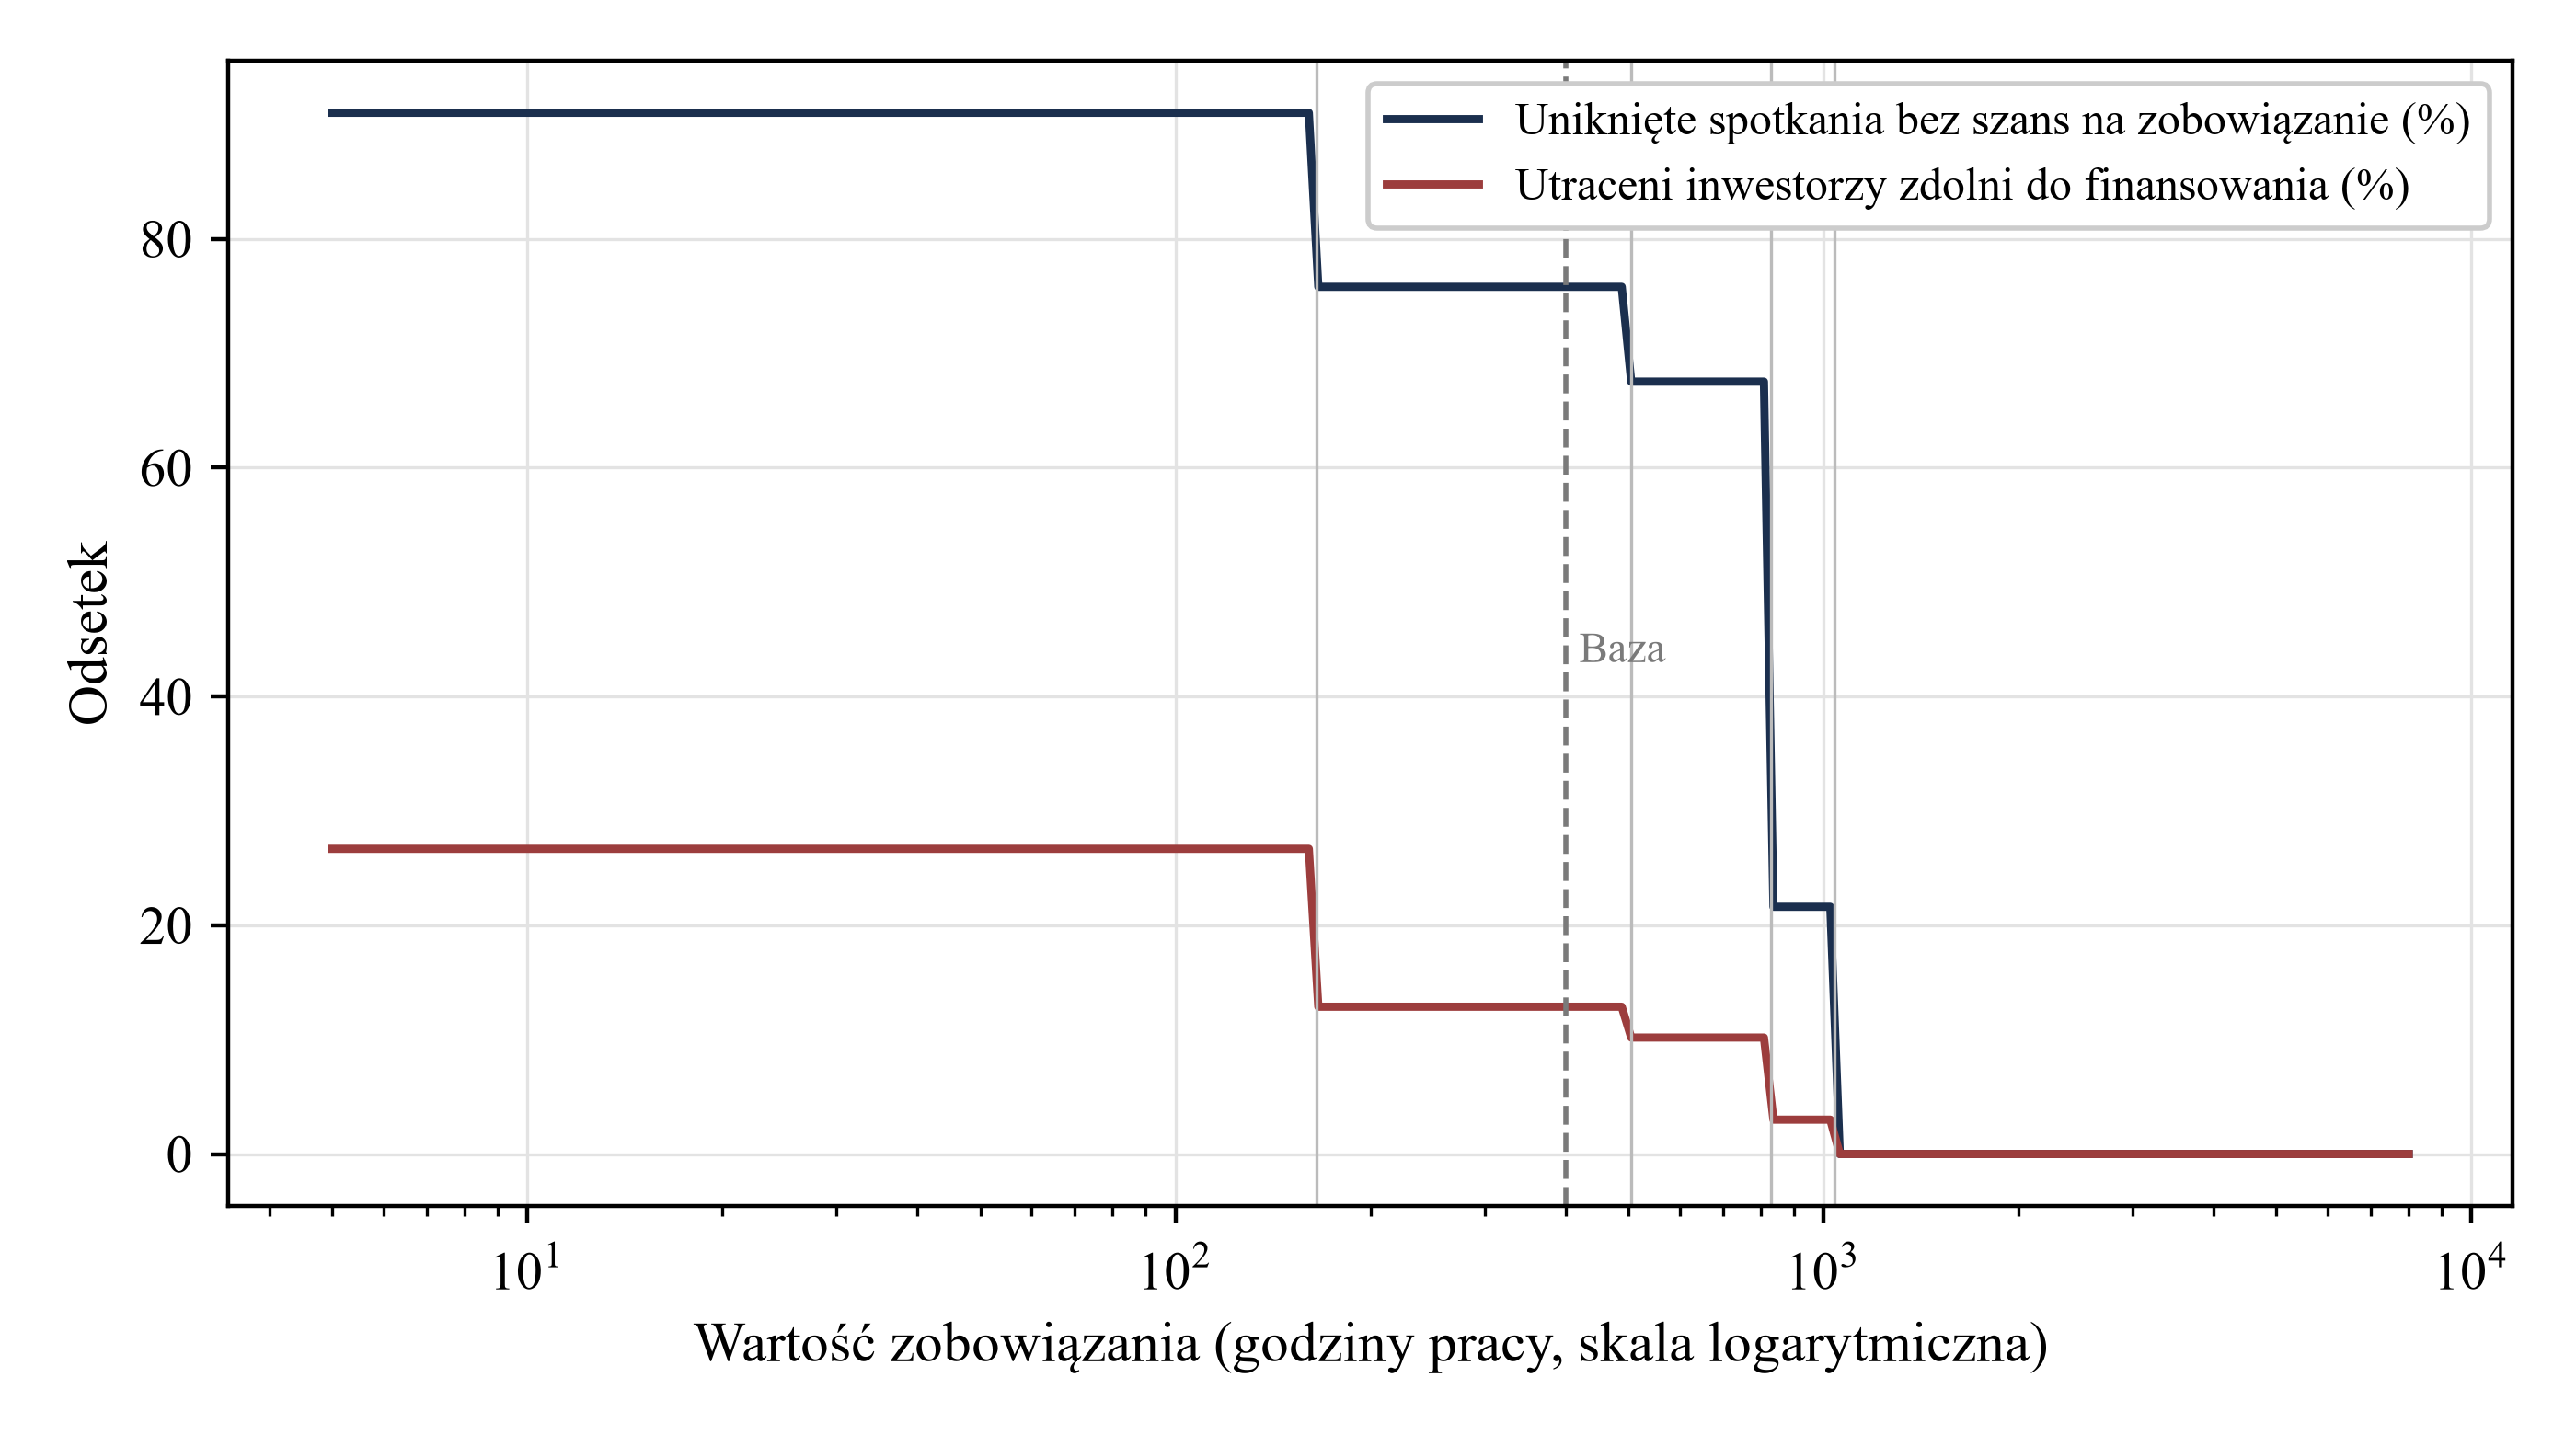
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Linie pionowe oznaczają zmiany najlepszego wariantu.
16 Każdy scenariusz obciążeniowy daje inny wzorzec we wskaźnikach dostępnych podmiotowi pozyskującemu kapitał
W tabeli 9 utrzymano bazową sekwencję Uprawnienie > Mandat, zmieniano po jednym parametrze i dla każdej zmiany wskazywano najlepszy wariant. W pierwszym scenariuszu przyjęto jednoczynnikową strukturę korelacji z parametrem 0,5. Udział inwestorów zdolnych do finansowania wzrasta do 23,7%, czyli około 2,0 razy w stosunku do wariantu bazowego. Utrzymanie bazowej sekwencji daje wynik o 2,0% niższy od optimum, które osiąga sam Mandat. Ten przypadek wyróżniają wyższa liczba zobowiązań na spotkanie oraz większy odsetek pozytywnych wyników późniejszych kontroli wśród podmiotów, które przeszły wcześniejsze kontrole. Kolejność według kosztu pozostaje bez zmian.
Szczególnie ryzykowne są nieaktualne dane o mandacie, przy czułości 0,70 i swoistości 0,80 dla kontroli mandatu. Odsetek wyników pozytywnych zmienia się tylko z 31,7% do 30,2%, co zarządzający mógłby przeoczyć. Udział utraconych inwestorów zdolnych do finansowania rośnie z 12,9% do 32,2%, a utrzymanie bazowej sekwencji daje wynik o 16,4% niższy od optimum. W mniej aktywnym rynku, przy zgodności z mandatem i dostępności kapitału równych po 0,25, wartość netto bazowej sekwencji spada do 2 548. Brak selekcji daje wartość netto −900, a najlepszy wariant obejmuje dodatkowo kontrolę dostępności kapitału. Szybsza utrata dostępności inwestorów prawie nie zmienia wyniku wariantu dwóch kontroli, którego odchylenie od optimum wynosi 0,0%, lecz zwiększa straty w wariancie pełnej sekwencji do 38,1%.
Oparcie się na oświadczeniu inwestora bez dodatkowej weryfikacji, przy swoistości kontroli uprawnienia równej 0,55, zwiększa odsetek wyników pozytywnych do 34,0% i obniża odsetek zobowiązań na spotkanie z 9,8% do 9,1%. Liczba zobowiązań pozostaje na poziomie 31,1. Oba wzorce można rozróżnić. Spadek czułości powoduje niewielki spadek odsetka wyników pozytywnych i niewidoczną utratę zobowiązań. Spadek swoistości powoduje wzrost odsetka wyników pozytywnych i spadek odsetka zobowiązań na spotkanie; w analizowanym przypadku liczba zobowiązań się nie zmienia.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Scenariusz obciążeniowy | Odsetek wyników pozytywnych | Zobowiązania na spotkanie | Zobowiązania | Wartość netto sekwencji bazowej | Wariant ponownie zoptymalizowany | Wartość netto po ponownej optymalizacji | Odchylenie od optimum |
|---|---|---|---|---|---|---|---|
| Wariant bazowy | 31,7 % | 9,8 % | 31,1 | 10 169 | Uprawnienie > Mandat | 10 169 | 0,0 % |
| Warunki skorelowane (parametr czynnika 0,5) | 34,7 % | 17,8 % | 61,9 | 22 321 | Mandat | 22 785 | 2,0 % |
| Nieaktualne dane o mandacie (czułość 0,70, swoistość 0,80) | 30,2 % | 8,0 % | 24,2 | 7 491 | Uprawnienie | 8 966 | 16,4 % |
| Mniej aktywny rynek (zgodność z mandatem 0,25, dostępność kapitału 0,25) | 25,4 % | 4,4 % | 11,1 | 2 548 | Uprawnienie > Dostępność kapitału > Mandat | 2 778 | 8,3 % |
| Szybsza utrata dostępności inwestorów (dzienna intensywność 0,010) | 31,7 % | 9,7 % | 30,9 | 10 069 | Uprawnienie > Mandat | 10 069 | 0,0 % |
| Oświadczenie inwestora bez dodatkowej weryfikacji (swoistość kontroli uprawnienia 0,55) | 34,0 % | 9,1 % | 31,1 | 10 003 | Mandat | 10 068 | 0,6 % |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Utrzymana sekwencja bazowa to Uprawnienie > Mandat. Wartości netto podano w godzinach pracy analityka na 1 000 podmiotów. Odchylenie od optimum oznacza stratę względem wariantu ponownie zoptymalizowanego.
17 Porównanie podmiotów objętych selekcją i pozostałych zniekształca efekt, gdy podmiot pozyskujący kapitał sam wybiera kogo sprawdzić
Podmiot pozyskujący kapitał, który sprawdza tylko inwestorów budzących wątpliwości, stwierdzi, że sprawdzani inwestorzy rzadziej podpisują zobowiązania. Może z tego wyciągnąć wniosek, że selekcja zmniejsza ich liczbę. Porównanie miesza wpływ selekcji z wątpliwościami, które skłoniły do jej zastosowania. Model odtwarza ten przypadek za pomocą zapisanej kategorii (mocna lub słaba) i niezapisanego sygnału (dobrego lub złego). Oba wpływają na zdolność do finansowania oraz prawdopodobieństwo objęcia kontrolą. Rzeczywisty efekt w modelu dla najlepszego wariantu wynosi −4,60 zobowiązania na 1 000 podmiotów. Do powstania obciążenia wystarczy zwykła ocena, które podmioty należy uważniej sprawdzić.
W równaniu 5 Y oznacza liczbę zobowiązań na podmiot, A równa się jedności, jeśli podmiot objęto selekcją, x jest zapisaną kategorią, a wₓ jej udziałem w populacji. Drugi estymator stosuje warstwową postać ważenia odwrotnością prawdopodobieństwa. Tworzy ono pseudopopulację, w której przydział nie zależy od zapisanej cechy. Przegląd metod ważenia przy brakujących danych wskazuje, że błędna specyfikacja parametrycznego modelu doboru może prowadzić do znacznie obciążonych wyników. [14] Ważenie koryguje obciążenie tylko w odniesieniu do zapisanych cech.
Tabela 10 przedstawia wynik. Gdy do selekcji wybiera się podmioty budzące wątpliwości, proste porównanie daje −29,51 wobec rzeczywistego efektu w modelu −4,60. Wartość bezwzględna oszacowania jest 6,4 raza za duża; po uwzględnieniu zapisanej kategorii wynik wynosi −20,13 i nadal ma wartość bezwzględną 4,4 raza za dużą. Gdy sprawdzane są preferowane podmioty, proste porównanie daje 20,51, a porównanie skorygowane 10,98; oba mają błędny znak. Losowy przydział odtwarza wynik −4,60. Korekta jest nieskuteczna, ponieważ niezapisany sygnał wpływa zarówno na wybór podmiotów do selekcji, jak i na prawdopodobieństwo podpisania zobowiązania. Ważenie na podstawie zapisanych danych nie usuwa tego wpływu.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Reguła przydziału | Udział podmiotów objętych selekcją | Rzeczywisty efekt w modelu | Proste porównanie | Po uwzględnieniu zapisanej kategorii |
|---|---|---|---|---|
| Selekcja podmiotów budzących wątpliwości | 52 % | −4,60 | −29,51 | −20,13 |
| Selekcja preferowanych podmiotów | 43 % | −4,60 | 20,51 | 10,98 |
| Losowy przydział | 50 % | −4,60 | −4,60 | −4,60 |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Efekt wariantu Uprawnienie > Mandat obliczono dokładnie jako wartość oczekiwaną, bez symulacji.
18 Zmienność doboru próby może maskować utratę zobowiązań
Dokładna utrata zobowiązań w najlepszym wariancie wynosi 4,60 na 1 000 podmiotów: liczba spada z 35,7 do 31,1. W rzeczywistej kampanii liczba zobowiązań jest losowa. W tabeli 11 zasymulowano 4 000 powtórzeń porównania dwóch ramion: najlepszego wariantu i braku selekcji. Liczebności wynoszą od 250 do 10 000 podmiotów na ramię; użyto ziarna generatora 20261014. Przy 1 000 podmiotów na ramię przedział od 5. do 95. percentyla obserwowanej różnicy wynosi od −18,0 do 9,0 zobowiązania na 1 000. W 32% powtórzeń w ramieniu z selekcją odnotowano tyle samo lub więcej zobowiązań niż w ramieniu bez selekcji.
Oszczędność godzin pracy mierzy się przy znacznie mniejszej zmienności. Przy 1 000 podmiotów na ramię wynosi od 3 575 do 3 874 godzin na 1 000 podmiotów, a szerokość tego zakresu stanowi około 8% średniej. Kampania dostarcza więc nierównomiernych dowodów: oszczędność widać już w pojedynczej kampanii, a utrata zobowiązań pozostaje niewidoczna nawet w dużej. Zespół przedstawiający wyniki jednego badania może przypisać oszczędność selekcji i potraktować utratę zobowiązań jako efekt przypadku. Rysunek 6 przedstawia rozrzut wyników według liczebności próby.
Przy mocy 80% i dwustronnym poziomie istotności 5% przykładowe badanie wymaga około 23 988 podmiotów na ramię i 198 450 godzin pracy analityków. Nawet przy 10 000 podmiotów na ramię w 4% powtórzeń symulacji w ramieniu z selekcją odnotowano tyle samo lub więcej zobowiązań. Obliczenie liczebności zależy od bazowych odsetków i wielkości różnicy.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Podmioty na ramię | Średnia różnica | Od 5. do 95. percentyla | Odsetek powtórzeń z równą lub wyższą liczbą zobowiązań w ramieniu z selekcją | Zaoszczędzone godziny (od 5. do 95. percentyla) |
|---|---|---|---|---|
| 250 | −5,0 | −32,0 do 20,0 | 42 % | 3 428 do 4 017 |
| 500 | −4,6 | −24,0 do 14,0 | 39 % | 3 513 do 3 938 |
| 1 000 | −4,4 | −18,0 do 9,0 | 32 % | 3 575 do 3 874 |
| 2 000 | −4,5 | −13,5 do 5,0 | 22 % | 3 623 do 3 831 |
| 5 000 | −4,6 | −10,2 do 1,2 | 11 % | 3 663 do 3 791 |
| 10 000 | −4,6 | −8,8 do −0,4 | 4 % | 3 682 do 3 775 |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Po 4 000 powtórzeń na wiersz. Średnia różnica w liczbie zobowiązań (z selekcją minus bez selekcji) i oszczędność godzin pracy w przeliczeniu na 1 000 podmiotów.
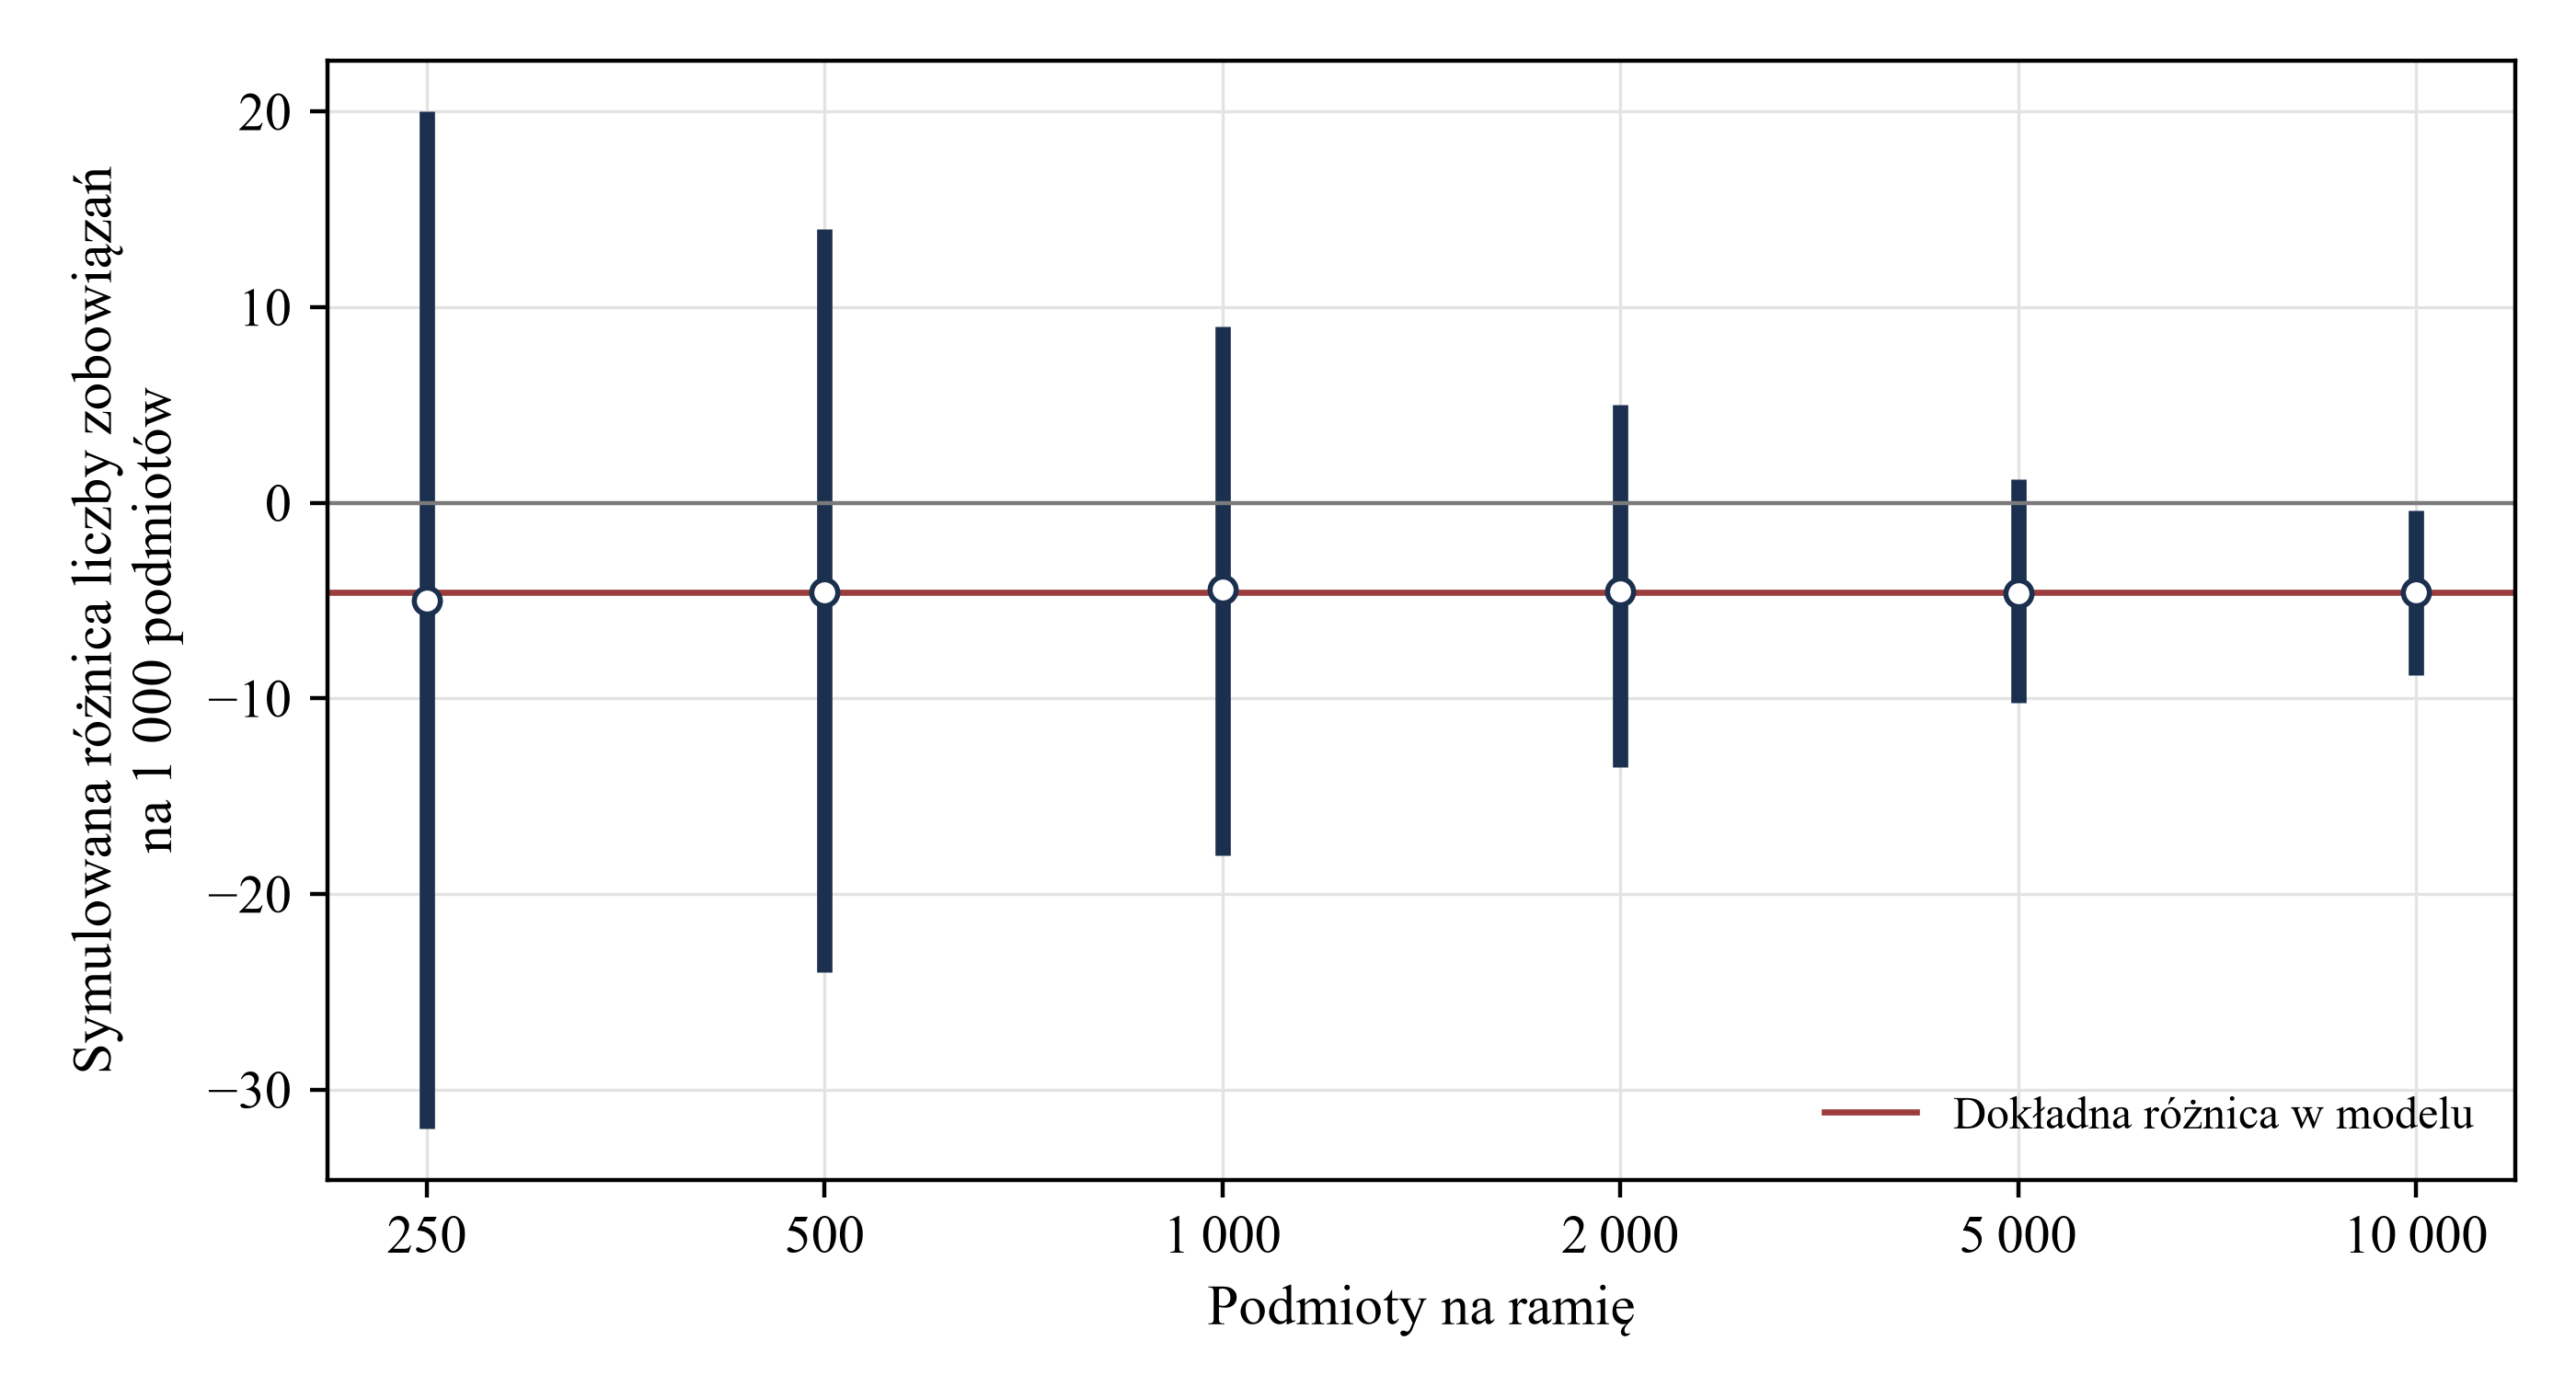
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Słupki przedstawiają zakres od 5. do 95. percentyla w 4 000 powtórzeń. Linia wskazuje dokładnie obliczoną różnicę. Różnica to zobowiązania z selekcją minus zobowiązania bez selekcji w przeliczeniu na 1 000 podmiotów.
19 Rejestr z datami zdarzeń i dwie odrębne próby badawcze
Eksperyment symulacyjny nie pozwala określić strat wynikających z rzeczywistej selekcji. Można je oszacować w badaniu za zgodą uczestników, zapisując właściwe informacje we właściwym czasie. Jednostką analizy jest para podmiot–kampania, ponieważ ten sam inwestor może być zdolny do sfinansowania jednej transakcji, a niezdolny do sfinansowania innej. Dla każdej pary zapisuje się datę wpisania na szeroką listę, datę i wynik każdej kontroli, zaproszenie na spotkanie i datę spotkania oraz wszystkie dalsze etapy aż do podpisania lub wycofania się. Daty są potrzebne, bo uprawnienie, dostępność kapitału i źródło środków ocenia się na określony dzień. Tabela 12 przedstawia projekt badania.
Przed gromadzeniem danych lub nawiązaniem kontaktu należy uzyskać ocenę prawną właściwą dla danej jurysdykcji. Dla każdej proponowanej czynności należy ustalić wymagane informacje dla osoby, której dane dotyczą, podstawę prawną, reguły marketingu i okres przechowywania danych, w tym ewentualny wymóg zgody. [7, 8, 9] W odpowiednich przypadkach należy rozróżniać abonentów korporacyjnych i indywidualnych. Należy ograniczyć dostęp do identyfikatorów osób fizycznych oraz prowadzić rejestr sprzeciwów w zakresie niezbędnym do ich respektowania i zgodnym z prawem. Zezwolenie na kontakt, uprawnienie do otrzymania oferty i dopasowanie komercyjne należy zapisywać w odrębnych polach.
Należy zastosować dwie odrębne procedury doboru próby. Aby ocenić trafność diagnostyczną, dla każdej kontroli należy wylosować próbę wyników pozytywnych i próbę wyników negatywnych spośród podmiotów docierających do tego etapu. Następnie należy zweryfikować ich status tą samą, pogłębioną metodą referencyjną. Jeśli jest to możliwe, osoba weryfikująca nie powinna znać decyzji podjętej w ramach selekcji. Aby ocenić skutki komercyjne, dalszy, dozwolony kontakt należy przydzielać losowo wyłącznie wśród osób odrzuconych w fakultatywnej kontroli komercyjnej, wobec których niezależna weryfikacja potwierdziła dopuszczalność takiego kontaktu. W obu ramionach obowiązują zasady uprawnienia do otrzymania oferty, zezwolenia marketingowe i wymagane kontrole zgodności. Należy z wyprzedzeniem zarejestrować sposób przydziału, okres obserwacji i limit wydatków. Wyniki należy analizować zgodnie z przydziałem, osobno wykazując wyniki nierozstrzygnięte lub niezaobserwowane.
Definicje wyników trzeba ustalić przed zapisaniem pierwszego rekordu. Kwalifikowane spotkanie to odbyte spotkanie z inwestorem, którego audyt później uzna za zdolnego do sfinansowania transakcji. Przejście do due diligence oznacza otrzymanie od inwestora prośby o dokumenty lub dostęp do data roomu. Podpisane zobowiązanie to pisemna i wiążąca subskrypcja lub akceptacja warunków, liczona według daty podpisania. Wycofanie, odrzucenie i brak odpowiedzi rejestruje się wraz z przyczynami. Te trzy kolejne wyniki pozwalają ustalić, na którym etapie selekcja zmienia przebieg kampanii. Decyzja nadal opiera się na liczbie podpisanych zobowiązań.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Element | Specyfikacja |
|---|---|
| Jednostka | Para podmiot–kampania; identyfikatory podmiotów i osób kontaktowych przechowuje się oddzielnie |
| Zgoda i obowiązek informacyjny | Zapisać podstawę prawną, informację przekazaną osobie i właściwe zezwolenie na kontakt; dane o sprzeciwach przechowywać w zakresie niezbędnym i zgodnym z prawem |
| Daty zdarzeń | Wpis na listę, wynik każdej kontroli, zaproszenie, spotkanie, due diligence, rozmowy o warunkach, podpisanie lub wycofanie |
| Wyniki | Pierwszorzędowy: zobowiązanie podpisane w wyznaczonym okresie. Drugorzędowe: kwalifikowane spotkanie, przejście do due diligence, godziny pracy |
| Dobór próby i przydział | Audytować wyniki pozytywne i negatywne. Przydzielać losowo dozwolony dalszy kontakt wyłącznie wśród podmiotów odrzuconych w kontroli komercyjnej, wobec których niezależnie potwierdzono dopuszczalność kontaktu |
| Liczebność próby | Ustalić na podstawie obliczeń dla audytu i próby z odrębnym przydziałem z następnej części; liczebność kampanii nie stanowi podstawy tego obliczenia |
| Plan analizy | Wagi doboru próby dla wskaźników diagnostycznych; analiza według pierwotnego przydziału do dalszego kontaktu; określić okres pomiaru wyników |
| Nadzór | Uprzednia rejestracja definicji wyników; ocena prawna dla każdej jurysdykcji; niezależny opiekun rejestru losowego przydziału |
Ramy MatchPoint. Proponowany projekt; badania nie przeprowadzono i nie zgromadzono danych.
20 Dobór próby do pomiaru trafności selekcji i utraconych zobowiązań
Należy odrębnie oszacować prawdopodobieństwo, że odrzucony inwestor jest zdolny do sfinansowania transakcji, oraz prawdopodobieństwo podpisania zobowiązania, gdy zaproponuje mu się dozwolone spotkanie. W najlepszym wariancie modelowym 68,3% podmiotów nie przechodzi kontroli, a 2,2% z tej grupy może sfinansować transakcję. Założona wspólna stopa konwersji daje modelowy odsetek zobowiązań równy 0,66% wśród odrzuconych podmiotów. Tabela 13 porównuje trzy przykładowe budżety badawcze. Przy przyjętych parametrach porównanie dwóch ramion wymaga około 23 988 podmiotów na ramię i 198 450 godzin.
Dla uprawnionej grupy otrzymującej propozycję dozwolonego spotkania w próbie z odrębnym przydziałem odsetek podpisanych zobowiązań można oszacować, śledząc wszystkie przydzielone podmioty przez ustalony okres pomiaru wyników, w tym podmioty, które odmówią. Przykładowe obliczenie precyzji zakłada 1 013 ukończonych obserwacji i wycenia je na 6 077 godzin. Przykład pogłębionego audytu dokumentacji obejmuje 831 audytów i 1 246 godzin na oszacowanie udziału inwestorów zdolnych do finansowania wśród odrzuconych. Nie wycenia dodatkowego audytu wyników pozytywnych, niezbędnego do oszacowania czułości. Te wartości planistyczne zależą od składu próby, przyjętej częstości wyniku i kosztu ukończenia obserwacji. W przypadku rzadkiego wyniku należy ponownie obliczyć precyzję z użyciem przedziału odpowiedniego dla rzadkich zdarzeń oraz oczekiwanej częstości w grupie niezależnie dopuszczonej do kontaktu.
Aby oszacować czułość danej kontroli, należy za pomocą prawdopodobieństw doboru przeważyć liczby inwestorów, których zdolność do finansowania potwierdzono metodą referencyjną, z prób wyników pozytywnych i negatywnych na całe odpowiadające im warstwy. Ważoną liczbę takich inwestorów z wynikiem pozytywnym należy podzielić przez sumę ważonych liczb z wynikiem pozytywnym i negatywnym. Audyt samych wyników negatywnych szacuje udział zdolnych do finansowania wśród odrzuconych. Nie dostarcza liczby pozytywnych wyników potrzebnej w mianowniku. Należy podać rozbieżności w ocenach referencyjnych, przypadki nierozstrzygnięte i niepewność wynikającą z doboru próby. Tę samą metodę należy zastosować do populacji docierającej do każdego etapu; przeszła ona już wcześniejsze kontrole. Eksperyment dalszego kontaktu służy do oceny zobowiązań w populacji dopuszczonej do kontaktu. Zastosowanie jej stopy konwersji do innych odrzuconych podmiotów wymaga jawnego założenia i analizy wrażliwości.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Projekt badania | Szacowana wielkość | Wymagana liczba podmiotów | Godziny | Ograniczenie |
|---|---|---|---|---|
| Badanie dwuramienne: selekcja i brak selekcji | Różnica netto w liczbie zobowiązań | 23 988 na ramię | 198 450 | Wykrywa utratę zobowiązań jedynie w badaniu na skalę kampanii |
| Losowo przydzielane propozycje dalszego kontaktu wśród podmiotów, które nie przeszły fakultatywnej kontroli i zostały dopuszczone do kontaktu | Odsetek zobowiązań w grupie dopuszczonej do kontaktu (przykładowy margines 0,5 punktu procentowego) | 1 013 | 6 077 | Dotyczy wyłącznie grupy niezależnie dopuszczonej do kontaktu |
| Pogłębiony audyt losowej próby odrzuconych podmiotów | Udział zdolnych do finansowania wśród odrzuconych (z dokładnością do 1 punktu procentowego) | 831 | 1 246 | Mierzy spełnienie warunków strukturalnych; nie mierzy podpisanych zobowiązań |
Analiza MatchPoint na podstawie populacji symulacyjnej. Wyniki modelu przy podanych parametrach nie pochodzą z obserwacji. Przybliżenie rozkładem normalnym przy poziomie ufności 95%; badanie dwuramienne przy mocy 80%. Koszt audytu: 1,5 godziny.
21 Obliczenia są dokładnie zgodne, a niezależna symulacja potwierdza ich wyniki
Model automatycznie sprawdza i zlicza 37 warunków kontrolnych. Obejmują one sumowanie się prawdopodobieństw wszystkich konfiguracji warunków do jedności przy niezależności i korelacji, zachowanie częstości brzegowej każdego warunku przy korelacji, równość łącznej liczby spotkań sumie spotkań bez szans na zobowiązanie i spotkań z inwestorami zdolnymi do finansowania we wszystkich 65 wariantach oraz równość zachowanego udziału tych inwestorów iloczynowi czułości i czynnika opóźnienia. Regułę kolejności sprawdzono przez pełny przegląd 24 sekwencji. Wzór na krańcową wartość z równania 4 porównano z bezpośrednim obliczeniem dla każdej kontroli nieujętej w najlepszym wariancie.
Symulacja przeprowadzona oddzielnie od dokładnego obliczenia losuje po 1 500 000 podmiotów w każdym przypadku. Cztery przypadki obejmują dwa warianty przy warunkach niezależnych i skorelowanych. Największe odchylenie w liczbie spotkań lub w liczbie napotkanych podmiotów zdolnych do finansowania wynosi około 0,7 błędu standardowego. Liczba godzin selekcji różni się w każdym przypadku o mniej niż jeden procent. W symulacjach grup użyto ziarna 20261014 i 4 000 powtórzeń dla każdej liczebności. Tabela 14 przedstawia kontrole. Wszystkie prezentowane wartości zaokrąglono; obliczenia wykorzystują pełną precyzję. Symulacja sprawdza kod. Korzysta z tych samych założeń co dokładne obliczenia, więc zgodność potwierdza jedynie spójność arytmetyki i procedury losowania.
Kontrole potwierdzają spójność arytmetyczną przy założeniach modelu. Symulacja generuje wyniki na podstawie tych samych warunków, które mierzą kontrole. Progi decyzyjne zależą od przyjętych parametrów; przed ich zastosowaniem w kampanii potrzebne są dane obserwacyjne.
Przewiń tabelę w poziomie, aby zobaczyć wszystkie kolumny.
| Kontrola | Oczekiwany wynik |
|---|---|
| Suma prawdopodobieństw konfiguracji warunków wynosi jeden | Suma prawdopodobieństw łącznych przy niezależności i korelacji jest równa 1 z tolerancją 1e-10 |
| Udział zdolnych do finansowania | Równy iloczynowi częstości spełnienia czterech warunków (11,9%) |
| Wyliczenie wariantów | 65 uporządkowanych podzbiorów czterech kontroli |
| Tożsamości dla spotkań i godzin | Spełnione dla wszystkich 65 wariantów |
| Udział zachowanych inwestorów zdolnych do finansowania | Równy iloczynowi czułości i czynnika opóźnienia |
| Reguła kosztu do prawdopodobieństwa odrzucenia | Daje minimalną liczbę godzin selekcji ustaloną przez pełny przegląd 24 sekwencji |
| Wzór na krańcową wartość dodania kontroli | Odtwarza obliczoną zmianę wartości netto dla każdej kontroli spoza najlepszego wariantu |
| Niezależna symulacja | Po 1 500 000 podmiotów w każdym z czterech przypadków; maksymalna różnica około 0,7 błędu standardowego |
| Obciążenie selekcyjne | Pełna korekta i losowy przydział odtwarzają rzeczywisty efekt modelowy |
| Wielokrotnie symulowane grupy | 4 000 powtórzeń dla każdej liczebności, ziarno 20261014 |
| Łączna liczba warunków kontrolnych | Spełniono 37 warunków kontrolnych |
Analiza MatchPoint. Model sprawdza warunki kontrolne przy każdym uruchomieniu i raportuje ich liczbę.
22 Przedstaw klientowi oszczędność czasu, zagrożone zobowiązania i zakres ryzyka ustalony w audycie
Podaj zmianę liczby spotkań i godzin pracy analityków oraz wskaż okres porównawczy albo przydzieloną grupę kontrolną. Na podstawie zweryfikowanych oznaczeń audytowych oszacuj, ile unikniętych spotkań dotyczyłoby podmiotów bez szans na zobowiązanie. Oddzielnie oszacuj liczbę zagrożonych podpisanych zobowiązań na podstawie dozwolonego dalszego kontaktu lub jawnego modelowego założenia dotyczącego konwersji. Podaj przedział oraz wartość jednego zobowiązania używaną w decyzji.
Podaj każdą kontrolę, jej pozycję w sekwencji, odsetek wyników pozytywnych i udziały próby w obu warstwach: wyników pozytywnych i negatywnych. Podaj nierozstrzygnięte wyniki audytu i liczebność grupy dopuszczonej do dalszego kontaktu. Pokaż zobowiązania na spotkanie obok łącznej liczby zobowiązań i łącznego czasu pracy. Jeżeli pomiary są niedostępne, wykorzystaj wyniki scenariuszy do planowania i wskaż brakujące obserwacje.
Zastosuj równanie 4 do fakultatywnych kontroli w granicach prawa. Uwzględnij udokumentowane koszty i oczekiwane straty, w tym ryzyko odrzucenia inwestorów zdolnych do finansowania. Jeśli szacowana korzyść jest wrażliwa na wartość zobowiązania, sprawdź kontrolę w dopuszczonym pilotażu. Decyzje oparte na niepewnych dowodach skieruj do weryfikacji przed wykluczeniem podmiotu.
23 Dane i AI mogą wspierać kontrole; klasyfikator nadal wymaga audytu
Możliwe zastosowania automatyzacji to wydobywanie warunków mandatu z opublikowanych dokumentów, dopasowywanie podmiotów do rejestrów oraz przygotowywanie do weryfikacji zapytań o dostępność kapitału. Przy innych parametrach bez zmian mniejszy koszt kontroli poprawia jej wartość modelową. Nieaktualny dokument lub błędne dopasowanie może zmienić odsetek błędów. Przed zastąpieniem ręcznej kontroli należy łącznie ocenić koszt, opóźnienie i trafność selekcji.
Ocena zautomatyzowanej selekcji wymaga oznaczeń referencyjnych w próbie obejmującej wyniki pozytywne i negatywne wśród podmiotów docierających do danego etapu. Obserwacje należy ważyć według prawdopodobieństwa ich doboru. Zbiór testowy ograniczony do podmiotów, z którymi spotkania już się odbyły, pomija część przypadków decydujących o odsetku wyników fałszywie negatywnych. Dla każdej decyzji podlegającej kontroli należy zachować wersję modelu i datowane dowody.
Należy jasno określić uprawnienia decyzyjne ludzi. Człowiek zatwierdza wariant i kolejność kontroli, zatwierdza próbę audytową oraz decyduje, czy odrzucony inwestor może wrócić na listę po zmianie okoliczności. Przy odrzuceniu należy zapisać kontrolę, dowody i ich datę, aby późniejsza zmiana mandatu lub dostępności kapitału pozwoliła ponownie rozpatrzyć przypadek. Bez takiego zapisu nie można poddać decyzji audytowi ani oszacować odsetka wyników fałszywie negatywnych. Artykuł nie przedstawia wytrenowanego modelu ani zmierzonych korzyści z AI. Określa, jak sprawdzić zgłoszoną korzyść.
24 Ograniczenia i dowody potrzebne przed dodaniem kontroli
Eksperyment zaprojektowano na potrzeby artykułu; jego struktura jest deterministyczna. Cztery warunki są binarne. W wariancie bazowym błędy kontroli są niezależne, a prawdopodobieństwo podpisania zobowiązania po spotkaniu jest takie samo dla każdego inwestora zdolnego do finansowania. W praktyce warunki są stopniowalne, a inwestorzy zmieniają mandaty. Model pomija koszt niezamknięcia transakcji po podpisaniu, korzyść z relacji powstałej podczas spotkania bez zobowiązania i ewentualny wpływ zapytania weryfikacyjnego na ocenę podmiotu pozyskującego kapitał przez inwestora. Te pominięcia mogą przesunąć próg opłacalności w obie strony.
Przeanalizowane źródła regulacyjne stanowią wybór. Obejmują przepisy SEC, brytyjskie zasady kategoryzacji klientów i marketingu elektronicznego, klasyfikację klientów w DIFC, badanie klienta w Abu Dhabi Global Market, federalną ustawę ZEA o ochronie danych oraz jeden standard międzynarodowy. Nie analizowano przepisów rynku kapitałowego Arabii Saudyjskiej ani odrębnych przepisów ochrony danych DIFC i ADGM. Przywołany tekst o klasyfikacji klientów w Dubaju to wersja 51 z lipca 2026 r. Wykorzystany przy regule kolejności przegląd wtórny przytacza pierwotny wynik. Progi się zmieniają; zastosowanie w praktyce wymaga sprawdzenia aktualnych właściwych przepisów i uzyskania porady prawnej. Artykuł nie stanowi porady inwestycyjnej, prawnej ani regulacyjnej.
Ustal oceniany wariant i na każdym etapie audytuj losowe próby wyników pozytywnych i negatywnych. Jeżeli jest to wykonalne, oszacuj możliwą utratę podpisanych zobowiązań w odrębnym badaniu obejmującym dozwolony dalszy kontakt. Ponownie oblicz równanie 4 na podstawie obserwowanych parametrów i określonego zakresu wartości zobowiązania. Jeżeli wyniki konwersji nadal nie są obserwowane, pokaż, jak wybór wariantu zmienia się przy prawdopodobnych stopach konwersji.
Źródła
- U.S. Securities and Exchange Commission. 17 CFR 230.501(a), definicja inwestora akredytowanego. Roczne wydanie CFR z 2025 r., GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- U.S. Securities and Exchange Commission. 17 CFR 230.506(c), warunki publicznego pozyskiwania inwestorów i niewyczerpująca lista metod weryfikacji. Roczne wydanie CFR z 2025 r., GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- Financial Conduct Authority. FCA Handbook, Conduct of Business Sourcebook, COBS 3.5, Professional clients (rules 3.5.2R and 3.5.3R). Tekst z indeksu podręcznika wyświetlony według stanu na 19 listopada 2026 r. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- Dubai Financial Services Authority. The DFSA Rulebook, Conduct of Business Module (COB), wersja skonsolidowana COB/VER51/07-26, lipiec 2026 r., przepisy 2.3.1–2.3.8. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- Financial Action Task Force. International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation: The FATF Recommendations, ze zmianami z czerwca 2026 r. Zalecenie 10, s. 14–15. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- Financial Services Regulatory Authority, Abu Dhabi Global Market. Anti-Money Laundering and Sanctions Rulebook (AML), wersja VER11.210526, rozdział 8, Customer Due Diligence. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- Zjednoczone Królestwo. The Privacy and Electronic Communications (EC Directive) Regulations 2003, przepis 22, po zmianach obowiązujących od 5 lutego 2026 r. Wersja zaktualizowana w legislation.gov.uk, dostęp 14 października 2026 r. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- Information Commissioner's Office. Guidance on direct marketing using electronic mail, aktualizacja 28 kwietnia 2026 r. How do we comply with the PECR electronic mail marketing rules? Dostęp 20 listopada 2026 r. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- Zjednoczone Emiraty Arabskie. Federal Decree by Law No. (45) of 2021 Concerning the Protection of Personal Data, art. 2, 4 i 31. Oficjalnie opublikowany tekst angielski, dostęp 20 listopada 2026 r. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, wrzesień 2016 r., tabela 6 i część poświęcona etapom selekcji transakcji. Później opublikowano w Journal of Financial Economics. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509-538. Przeczytano opis na stronie; nie analizowano pełnego tekstu. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), maj 1979 r., 641-654. Przeanalizowano wyłącznie abstrakt. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, listopad 2025 r.; opublikowano w Discrete Applied Mathematics 377 (2025), 356-369. Przytacza Butterwortha (1972) w sprawie kolejności testowania układu szeregowego. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. and Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14-30 (wersja internetowa z 2011 r.). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
