
1 기간 안에 약정할 수 있는지를 우선 기준으로, 그다음 적합성을 기준으로 투자자 순위를 매긴다
자금 조달에는 마감일, 건별 투자금액, 담당 팀이 한 차수에 접촉할 수 있는 규모보다 긴 투자자 명단이 있다. 의사결정 대상은 접촉 순서이다. 투자 위임 범위와의 적합성은 투자자가 이런 유형의 자산을 매입할지를 설명한다. 지금 매입할 여유가 있는지, 기간이 끝나기 전에 위원회 승인을 받을 수 있는지는 설명하지 않는다. 이 논문은 투자 여력과 시점이라는 두 추가 질문을 다루며, 적합성을 확인한 뒤 제한된 투자자 모집단의 순위를 정할 때 관측 가능한 어떤 변수가 가장 유용한지 살펴본다.
우리는 실제 투자자 접촉 자료를 보유하고 있지 않다. 따라서 이 논문은 세 가지 작업을 수행한다. 일차 기관 문서를 읽어 투자자가 어떤 투자 여력 및 시점 변수를 공개하는지, 시차와 모호성은 무엇인지 확인한다. 반복당 투자자 1,600명과 추가 2,000명으로 구성한 모집단에서 저자가 설계한 실험을 100회 수행한다. 투자 여력, 약정 속도와 위원회 일정은 명시한 입력값에서 생성되고, 시차가 있으며 불완전한 기록으로만 관측된다. 이어 구성된 모집단을 실제 증거로 대체하기 위한 동의 기반 연구를 명세한다.
이 실험은 명시한 입력값에 따른 모형 결과를 보고한다. 시장에서 관측한 결과가 아니다. 아래에서 어떤 순위 규칙의 성과가 더 좋다고 기술하면, 생성 가정을 모두 제시한 구성 모집단 안에서의 성과를 뜻한다. 논문의 첫 3분의 1에서는 출처를 바탕으로 변수를 구성한다. 중간 부분에서는 각 변수의 추가 기여를 측정한다. 마지막 3분의 1에서는 이를 보고 자료, 데이터 및 거버넌스 설계, 실제 거래에 적용할 의사결정 규칙으로 연결한다.
2 변수를 선택하기 전에 성과와 시간 기준을 정의한다
목표 성과는 자금 조달 개시 후 12개월 안에 체결되는 최소 2,500만 미국 달러의 법적 구속력 있는 약정이다. 해당 문서는 거래 문서에 따른 투자 또는 금융 제공 의무를 발생시켜야 한다. 부속 합의서, 미팅이나 비구속적 의향 표시만으로는 충분하지 않다. 적격 첫 미팅과 실사 개시는 별도로 기록한다. 최종 거절은 사전에 명세한 종료 규칙에 해당할 때만 경쟁사건으로 처리한다. 보류하거나 다른 조건 또는 추후 접촉을 요청한 상대는 적절한 미종결 상태로 남긴다. 접촉한 모든 투자자는 캠페인의 분모에 포함한다. [14]
시간 기준은 성과 정의만큼 중요하다. 13개월째 체결한 약정은 투자자에게 의사와 능력이 있었더라도 정해진 기간 내 성과에서는 실패로 계산한다. 기간은 자금 조달 개시일부터 측정한다. 접촉 월은 기록된 의사결정이며 단순한 부수적 변수로 취급하지 않는다. 15절에서 보듯 같은 투자자도 접촉 시점에 따라 약정 확률이 달라지기 때문이다. 표 1은 세 사건, 각 사건을 집계하는 날짜와 응답하지 않은 투자자의 처리 규칙을 제시한다. 접촉 월을 기록하면 늦은 접촉이 기간 종료 때문에 실패했는지, 투자자의 예산이 이미 소진돼 실패했는지도 추후 분석할 수 있다.
| 사건 | 집계 시점 | 집계 규칙 | 경쟁 성과 |
|---|---|---|---|
| 적격 미팅 | 첫 실질적 미팅 개최 | 미팅 날짜에 투자자별 한 번 집계 | 기록된 투자자 및 자금 조달 에피소드를 종료하는 최종 거절 |
| 실사 개시 | 투자자의 자료 요청 또는 절차 개시 | 첫 공식 요청 날짜 | 사전에 명세한 종료 규칙에 따른 미팅 후 최종 거절 |
| 구속력 있는 약정 | 최소 건별 투자금액의 의무를 발생시키는 문서 체결 | 정해진 마감일 이전 또는 당일의 체결 날짜 | 약정 전 최종 거절. 마감일 이후 승인은 기간 밖 후속 관측으로 처리 |
| 무응답 | 최종 관측일까지 기록된 응답 없음 | 접촉 투자자 분모에 유지하고 사전에 명세한 관측 기간 종료 시 행정적 우측 중도절단 적용 | 침묵만으로는 경쟁사건인 거절로 처리하지 않음 |
구성 실험과 제안 연구를 위해 저자가 설정한 정의이다. 적격 미팅에는 지명된 의사결정권자 또는 절차를 진전시킬 권한이 있는 투자팀 구성원이 참여해야 한다. 접수 담당자와의 통화는 포함하지 않는다. 시뮬레이션은 단계별 지표와 위원회 심의 자격을 생성한다. 실제 사건의 시각과 중도절단은 별도로 제안한 전향적 연구의 대상이다.
이 정의의 두 특성이 연구 설계를 좌우한다. 첫째, 약정은 일련의 사건을 거치므로 어떤 변수는 한 단계에서 유용하고 다음 단계에서는 쓸모없을 수 있다. 14절에서는 각 순위 규칙에 따라 동일 투자자를 첫 미팅부터 서명까지 추적해 이를 직접 측정한다. 둘째, 경쟁위험 구조에서는 응답자만의 단순 성공률이 전체 접촉자의 성공률을 과대평가한다. 따라서 약정까지의 시간을 요약하는 데는 누적발생함수 계산이 적절하다. [14]
3 공개된 배분 목표와 범위는 투자 여력의 방향을 알려주지만 그 크기는 알려주지 않는다
정책상 익스포저와 현재 의사결정 가능한 투자 여력은 서로 다른 기록이다. 수정 표시가 있는 2022년 11월 CalPERS 부속 문서는 배분 범위와 일시적 이탈의 역사적 사례를 제공하며, 당시 사모주식 목표는 현재 입력값이 아니다. 2026년 6월 자문사 검토 보고서는 사모주식 배분이 장기 목표 17%에 비해 20.0%이며, 포트폴리오가 목표 대비 5%포인트 허용 범위 안에 있다고 기술한다. 같은 보고서는 회계연도 첫 세 분기 순신규 약정 154억 미국 달러를 기록한다. 중심 목표를 웃도는 포지션과 지속적인 신규 약정은 공존할 수 있다. 분석가는 목표 자체를 자동 중단 기준으로 취급하지 않고 적용 범위와 분모를 확인해야 한다. [1, 19]
이 문서들은 순위화에 관한 두 가지를 보여준다. 범위는 투자 선호의 지속적인 신호이며, 범위 변경은 팀이 관측할 수 있는 날짜가 있는 사건이다. 동시에 한계도 보여준다. 범위는 실제 보유 비중이 아니다. 열람한 검토 보고서 페이지는 범위를 제시하며 실제 보유 비중은 제시하지 않는다. 정책 부속 문서 역시 특정 시점의 자료이다. 같은 CalPERS 위원회에 제출된 2025년 6월 자문사 메모는 사모주식 장기 목표를 17%로 언급하지만, 2022년 11월 부속 문서의 전략적 배분 표는 13%를 기재한다. 메모는 이사회가 2024년 3월 장기 목표 17%를 승인했다고 기록한다. 부속 문서는 수정 표시 초안이므로 여기서는 목표가 개정되며 사용 전에 기준일을 확인해야 한다는 교훈만 도출한다. [1, 3]
정책 한도와 기준일이 있는 익스포저가 모두 공개되는 경우 배분 여유는 후보 입력변수가 된다. 기록이 없으면 가정을 명시해야 한다. 통계적으로 추정한 점수 모형에서는 결측 수치 특성에 표준화 후 학습 평균을 부여한다. 구조적 점수는 투자자 유형별 목표 익스포저 기본값, 그 익스포저의 0.25인 고정 미납입 비율과 0.15인 고정 분배 수익률을 사용한다. 서로 다른 대치 방식이므로 별도로 보고한다. 공개 정책 문서는 범주 선택을 뒷받침한다. 투자자의 약정 의사에 관한 보편적 가중치, 허용 구간이나 임계값은 제공하지 않는다.
4 공개된 약정 예산은 약정 속도의 가장 직접적인 신호이지만 이를 공개하는 투자자는 드물다
약정 속도는 투자자가 특정 전략에 약정하는 속도이다. 2025년 6월 16일자 CalPERS 사모주식 프로그램 검토 보고서는 최근 네 회계연도 약정이 연간 155억 미국 달러, 상하 15%의 목표에 부합했으며, 또 다른 잃어버린 10년을 피하기 위해 최소 약정 수준을 유지하는 것이 중요하다고 기술한다. 자문사 메모는 2025년 3월 31일까지 12개월의 신규 약정이 196억 달러이며, 신규 펀드 약정 50건과 함께 공동투자 120억 달러를 포함한다고 보고한다. 최근 3년간 연간 약정 속도는 150억 달러를 넘었으며, 2016~2018년에는 연간 30억~50억 달러였다. [2, 3]
연간 약정 목표는 포트폴리오 잔액과 함께 사용할 흐름 지표를 제공한다. 2025년 실무진 검토 보고서는 서로 다른 측정일을 기준으로 연간 목표 155억 미국 달러와 사모주식 순자산가치 921억 미국 달러를 보고했다. 그 비율은 약 16.8%이다. 실험에서는 시뮬레이션한 네 투자자 유형 모두에 목표 잔액의 17%라는 공통의 저자 설정 약정 속도 모수를 유지한다. 유형 간에 이를 옮겨 적용하는 것은 모형 가정이다. 국부펀드, 연기금, 기부기금이나 패밀리오피스의 실제 예산 추정치는 제공하지 않는다. [2]
걸프 지역 국부펀드 공시는 세부 정보가 더 적다. Mubadala는 2026년 4월 9일 발표에서 2025년 집행 자본이 전년 대비 20% 증가한 1,430억 AED, 회수 대금이 27% 증가한 1,380억 AED라고 보고했다. 이 수치에서 회수 대금은 집행액의 약 97%이며, 해당 투자자의 그해 회수와 집행이 비슷한 규모였음을 보여준다. 발표는 집행액을 자산군이나 펀드 약정별로 나누지 않으므로 약정 속도에 관한 사전 가정을 뒷받침할 수 있으나 개별 투자자의 예산을 알려주지는 않는다. [6]
2026년 6월 검토 보고서는 유용한 최신 정보를 제공한다. 실무진은 연간 목표 155억 미국 달러와 15% 허용 구간을 유지했고, 2026년 3월 31일 사모주식 NAV를 1,193억 미국 달러로 보고했다. 같은 목표를 더 최근 NAV로 나누면 약 13.0%이다. 그 비율에서 기계적으로 도출한 모수는 공개된 연간 목표가 같아도 달라진다. 따라서 실무 기록에는 분자의 대상 기간, 분모의 평가일과 정확한 포트폴리오 범위가 필요하다. 공시 갱신 시 세 가지를 모두 보존해야 한다. [18]
5 미납입 약정과 분배금은 배분 여유가 다시 생기는 시점을 결정한다
약정은 집행된 투자가 아니다. 자본은 여러 해에 걸쳐 호출되며, 호출에 따라 포지션이 늘고 분배금 지급에 따라 줄어든다. 비유동성 대체투자에 관한 최근 최적화 논문은 이 구조를 명확히 기술한다. 투자자가 통제하는 것은 약정뿐이고, 포지션에 미치는 영향은 통상 수년 지연되며, 자본 호출은 유동자산으로 충당해야 한다. 이 논문은 미호출 약정의 시간가변 비율로 자본 호출을 표현한 Takahashi와 Alexander의 이산시간 모형을 인용한다. 해당 논문은 심사를 거치지 않은 프리프린트이며, 여기서는 모수가 아니라 문제의 구조에 한해 활용한다. [12]
여기서 관측 가능한 두 비율이 나온다. 미호출 약정을 순자산가치로 나눈 미납입 약정 비율은 이미 약속한 자본을 측정한다. 분배 수익률은 자금 재활용을 측정한다. Institutional Limited Partners Association 원칙은 운용사가 자본 호출과 분배금의 분기별 전망 추정치를 제공하고, 투자자가 현금 소요를 예상할 수 있도록 재활용에 상한이나 모니터링 기준을 두도록 요구한다. CalPERS 검토 보고서는 미납입 약정/NAV 비율의 축소를 목표로 제시하고, 분배금이 역사적 수준을 크게 밑돌았다고 기록한다. [2, 8]
Robinson과 Sensoy는 1984~2010년 바이아웃 및 벤처 펀드 837개를 연구했다. 워킹페이퍼 결과에서 자본 호출과 분배금은 상장주식 가치평가와 연관되며, 분배금의 반응이 더 크다. 바이아웃 순현금흐름 분해에서 펀드 연령과 역년 분기 효과는 변동의 7.9%를 설명하며, 이 중 7.2%포인트는 연령에 해당한다. 남은 잔차 변동만으로 다른 정보가 무의미하거나 미래 흐름이 본질적으로 예측 불가능하다고 결론 내릴 수는 없다. 이 결과는 해당 연구의 표본과 모형 명세 안에서 단순 예측 규칙을 신중하게 다뤄야 함을 뒷받침한다. [9]
세컨더리 매각은 포트폴리오 익스포저를 조정할 수 있는 또 다른 수단이다. HMC의 2025 회계연도 보고서는 사모주식 보유 구성을 정교화하기 위한 활용을 설명하며, 이런 매각을 일반적인 제약 신호로 취급하지 않도록 주의를 준다. 해당 보고서는 여기서 필요한 추론을 뒷받침할 거래 규모를 제시하지 않는다. [7] 인용 출처는 미납입 약정, 분배금과 잠재적 포트폴리오 조정을 기록할 이유를 제공한다. 이 실험에서 이들의 순위 기여는 저자가 설정한 생성 가정과 합성 성과에 의해 결정된다. 실제 캠페인 관측자료로 별도 검증해야 한다.
HMC의 2026년 10월 보고서는 약정 관리의 최신 사례를 제공한다. FY26 종료 시 미납입 약정이 General Investment Account의 13%였다고 기술하고, 유동성 소요를 관리하는 수단으로 절제된 약정 속도와 공동투자를 설명한다. 계정이라는 분모가 핵심이다. 이 수치를 사모주식 NAV 대비 비율로 바꿔 부르면 안 된다. 보고서의 배분 표는 사모주식을 대학기금 포트폴리오의 46%로 기록한다. 이 공시는 한 기관의 포트폴리오와 유동성 관리를 설명한다. 특정 신규 운용사에 제공할 수 있는 미배정 예산은 밝히지 않는다. [17]
6 위원회 주기와 회계연도는 투자 여력을 구체적인 날짜로 연결한다
투자자의 승인 경로는 시점 기록에 포함해야 한다. 2026년 6월 CalPERS 자문사 메모는 위임 권한 한도 확대를 포함한 정책 변경을 보고한다. 공개 회의 일정에는 예정된 위원회 회의가 표시된다. 어느 출처도 모든 제안 약정이 위원회 표결을 거쳐야 한다거나 12월 접수 신청은 반드시 3월까지 기다려야 한다고 입증하지 않는다. 날짜를 부여하기 전에 팀은 적용되는 위임 범위, 현재 전결 권한, 필요 문서와 특별 의사결정 경로를 확인해야 한다. 일정 항목은 회의가 예정돼 있다는 증거이다. 특정 건별 투자금액을 승인할 권한은 별개의 사실이다. [4, 19]
프로그램 검토 보고서는 전통적인 펀드 투자에서 나타나는 LP 의사결정 이후의 자본 집행 지연을 피하려는 목표도 제시한다. 이 문장은 의사결정과 집행 사이의 지연이 알려진 비용임을 확인하지만, 접촉과 의사결정 사이의 지연은 정량화하지 않는다. [2] 실험에서는 그 지연을 입력값으로 두며, 투자자 유형별 실사 기간 중앙값, 위원회 간격, 위원회 일정의 기준 오프셋과 회계연도 시작을 사용한다. 기관 회계연도의 마지막 달에는 의사결정을 차단한다.
모형은 위원회 간격, 일정 기준 오프셋과 회계연도 시작을 기록한다. 정보를 공개하는 투자자에는 생성된 일정 기록을 부여하되, 명시한 일정 노후화 스트레스를 적용한다. 정보를 공개하지 않는 기관에는 유형별 분기 일정을 유지하고 생성된 회계연도 시작을 그대로 사용한다. 정보를 공개하지 않는 패밀리오피스에는 매월 일정과 1월 회계연도 시작이라는 사전 가정을 부여한다. 이런 편의적 설정은 저자의 가정이다. 검토한 패밀리오피스 증거로 검증된 바 없다. 별도 스트레스 사례에서는 관측 일정은 그대로 두고 기관 회의 빈도를 절반으로 줄인다.
7 운용사 자체의 자금 조달 일정은 투자자가 이미 약정한 금액에 영향을 준다
새로운 자금 조달이 시작되기 전에 투자자의 투자 여력 일부는 이미 사용처가 정해져 있다. Barber와 Yasuda는 사모주식 운용사가 3~6년마다 신규 펀드를 조성하며, 캠페인이 수개월에서 1년 반 이상 지속된다고 기술한다. 중간 성과가 후속 펀드 조성 여부에 크게 영향을 준다는 결과도 제시한다. Kaplan과 Schoar는 성과가 좋은 펀드가 후속 펀드와 더 큰 펀드를 조성할 가능성이 높고, 호황기에 출범한 펀드는 후속 펀드 조성 가능성이 낮다는 결과를 제시한다. [10, 11]
투자자 입장에서 이 결과는 기존 보유 운용사의 후속 펀드 재약정 요청이 투자자 자신의 일정이 아니라 운용사의 일정에 따라 대기열을 형성함을 시사한다. ADIA 2025 검토 보고서는 투자자 관점에서 같은 쟁점을 보여준다. LP가 핵심 관계에 약정을 집중하면서 사모주식 자금 조달이 전년 대비 22% 감소해 2021년 정점보다 40% 넘게 낮아졌다고 보고한다. [5] 따라서 신규 운용사는 직접 관측하기 어려운 각 투자자의 기존 관계와 경쟁한다.
기존 관계는 운용사를 검토하려는 의사와 다른 곳에 이미 약속한 자원 모두에 영향을 줄 수 있다. 모형은 투자 여력 입력값과 독립적인 선호 항을 통해 관측되지 않는 투자 의사 요소를 표현한다. 시뮬레이션한 약정 예산에서 경쟁하는 재약정 요청을 명시적으로 차감하지는 않는다. 이 단순화는 중요하다. 실제 투자자는 공개된 배분 기록이 다른 투자자와 같아도 대기 중 의무가 상당히 다를 수 있다. 반복 자금 조달에 관한 펀드 수준의 증거는 이 대기열을 조사할 이유가 된다. 특정 투자자의 잔여 예산을 정량화하지는 않는다. [10, 11]
8 관측 변수는 출처, 시차와 사각지대가 있는 여섯 기록으로 구분된다
표 2는 점수화 행렬을 제시한다. 각 행은 변수, 관측 출처, 통상적인 정보 노후화 정도와 보여주지 못하는 내용을 명시한다. 가장 중요한 것은 오른쪽 열이다. 수집 비용이 낮지만 알려진 방향으로 오도하는 변수와 수집 비용이 높지만 편향이 없는 변수에는 서로 다른 가중치를 부여해야 한다. 이 행렬은 분석 체계 표이다. 3~7절의 출처가 뒷받침하는 범위를 기록하며 가중치는 부여하지 않는다.
| 변수 | 관측 출처 | 통상 시차 | 대리 지표의 대상 | 사각지대 |
|---|---|---|---|---|
| 배분 범위와 비중 | 연차보고서, 정책 문서 | 수개월~1년 | 목표 대비 배분 여유 | 범위는 실제 보유 비중이 아님 |
| 미납입 약정 비율 | 재무제표 주석, 프로그램 검토 보고서 | 분기~1년 | 이미 약속한 자본 | 약속한 금액을 집계하며 호출 시점은 알 수 없음 |
| 분배 수익률 | 프로그램 검토 보고서, 펀드 보고서 | 분기 | 신규 약정으로의 자금 재활용 | 과거 지향적 정보 |
| 약정 예산과 속도 | 프로그램 계획, 자문사 메모 | 분기~1년 | 연간 자금 흐름 여력 | 공개하는 투자자가 드묾 |
| 위원회 및 회계연도 일정 | 이사회 일정, 정책 문서 | 현재 | 승인 가능한 날짜 | 일정은 변경되며 비공개 투자자는 자료가 없음 |
| 운용자산 규모 | 연차보고서, 명부 | 1년 | 운용 포트폴리오 규모 | 일정 규모 이상에서는 건별 투자금액의 중요도가 낮아짐 |
3~7절에서 인용한 출처에 대한 MatchPoint 분석. 통상 시차는 기초 보고서의 발행 주기로 표시하며, 투자자별 검증이 필요한 가정이다. 가중치를 의미하지 않는다.
모든 기록에 출처 날짜, 회계 범위, 단위와 증거 상태를 저장한다. 직접 공시한 값, 다른 공시에서 도출한 추정치와 대치값을 구분한다. 이 실험의 통계적으로 추정한 점수 모형은 결측 수치 특성에 표준화 후 학습 평균을 대입한다. 구조적 규칙은 특정 결측 기록에 유형별 입력값을 사용한다. 두 방식 모두 검증된 정보가 거의 없는 투자자에게 정밀해 보이는 점수를 부여할 수 있다. 이 불확실성을 의사결정권자에게 명확히 보여줘야 한다. 공개 출처는 여섯 범주를 조사할 근거를 제공한다. 수치적 예측 가중치와 기관별 적용 가능성은 적절히 수집한 캠페인 자료로 검증해야 할 문제로 남는다.
9 투자 여력과 일정 검증을 모두 통과해야 하며 점수는 이를 드러내야 한다
투자 여력에는 두 요소가 있다. 잔액 요소는 정책 범위 상단까지의 여유에서 미납입 약정의 일부를 반영하고 투자자가 재활용할 것으로 예상하는 분배금을 더한 값이다. 흐름 요소는 잔여 연간 약정 예산이다. 식 1a는 잔액, 식 1b는 흐름을 정의한다. 의사결정일에 두 요소가 모두 건별 투자금액 이상이어야 투자자가 약정할 수 있다.
식 1a에서 C_i(t)는 개시 후 t개월의 투자자 i 투자 여력, A_i는 자산, g_i는 해당 자산군 목표 비중, b는 목표 초과 허용 구간, a_i(t)는 현재 비중, f_i는 포트폴리오 대비 미납입 약정 비율, lambda는 미납입 약정을 배분 여유에서 차감하는 비중, rho는 분배금 재활용 비중, y_i는 연간 분배 수익률이다. 식 1b에서 R_i(t)는 잔여 예산, B_i는 연간 예산, k_i(t)는 투자자 회계연도 경과 개월 수이며, nu_i와 gamma_i는 사용 수준과 형태를 나타낸다.
시점은 의사결정 월을 통해 반영된다. 식 2a는 실사 종료 시점 이후 최초로 허용되는 위원회 월을 구하고, 식 2b는 s월에 접촉한 투자자가 약정할 수 있는지 나타내는 지표를 구한다.
의사결정 월은 실사 기간, 위원회 주기와 회계연도 말 제한 기간이라는 세 요소에 좌우된다. 따라서 같은 투자자도 한 달에 접촉하면 약정할 수 있고 다음 달에 접촉하면 불가능할 수 있다. M_i는 투자자 i에게 허용되는 위원회 월의 집합, d_i는 실사 기간의 개월 수, W는 기간, T는 건별 투자금액, s는 접촉 월이다. 정해진 기간 안에 허용 월이 없으면 G_i는 0이다. 배분 여유가 많아도 소진된 예산을 보충할 수 없으므로 가산 점수는 이 동시 충족 조건을 정확히 재현할 수 없다. 따라서 12절에서는 성과에 맞춰 추정한 가산 점수와 관측 기록에 식 1과 2를 적용하는 구조적 점수를 비교한다.
투자 여력 계산에는 의사결정일뿐 아니라 정보 기준일도 필요하다. 개시 시점의 예측은 이미 공개된 문서, 검증된 일정과 명시적으로 모형화한 시나리오를 사용할 수 있다. 나중의 가치평가나 미래 위원회 결과를 당시 알고 있던 것처럼 사용할 수는 없다. 정보 확장 기준에는 생성된 미래 투자 여력 경로를 의도적으로 제공하지만 실무 규칙에는 제공하지 않는다. 경험적 백테스트에도 이 구분을 적용해야 한다. 과거 각 의사결정 시점에 이용할 수 있었던 문서 버전과 공개 시각을 보존하고, 검증 설계가 후속 정보 갱신을 명시적으로 모형화하지 않는 한 사후 수정값을 예측변수에서 제외한다.
10 구성 모집단의 입력값과 가정
각 반복은 네 유형의 투자자, 즉 국부 또는 국영 펀드, 공적 연기금, 기부기금 또는 재단, 패밀리오피스에서 학습 풀 1,600명과 테스트 명단 2,000명을 추출한다. 유형별로 자산, 목표 비중, 회계연도 시작, 위원회 간격, 실사 기간, 공시와 기록 시차가 다르다. 유형 안에서는 자산, 목표, 현재 익스포저, 미납입 비율, 분배 수익률, 연간 약정 속도와 예산 사용을 표 3의 분포에서 추출한다. 잠재 선호 항과 잠재 적합성 항은 투자 여력 입력값과 독립적으로 추출한다. 선호는 기존 관계, 팀의 평판과 섹터에 관한 투자자의 견해 등 기록에 드러나지 않지만 미팅과 절차 진행 의사를 좌우하는 모든 요인을 나타낸다.
패밀리오피스는 모집단의 절반이며 열 곳 중 한 곳만 기록을 공개한다. 가장 큰 집단의 관측 가능성이 가장 낮도록 저자가 설정한 선택이다. 모집단은 어떤 데이터셋에도 보정하지 않았다. 목적은 투자 여력과 시점의 논리를 검증할 수 있도록 하는 것이며, 표 4는 이 논리가 모집단을 어떻게 구분하는지 보여준다. 공시와 투자 여력이 유형별로 함께 움직이므로 공시 기록을 사용하는 점수는 패밀리오피스보다 기관에 대해 더 많은 정보를 가진다. 실험은 이것이 첫 접촉 차수에 중요한지 검증한다. 개시 시 접촉하면 약정할 수 있는 투자자는 약 30%이며, 유형별 비중 차이가 크다.
| 입력값 | 모형의 값 | 역할 |
|---|---|---|
| 건별 투자금액과 기간 | 2,500만 미국 달러. 10월 개시일부터 12개월 | 성과 정의 |
| 자산 중앙값, 십억 미국 달러 | 120; 25; 3; 0.9. 로그 표준편차 0.8~1.0 | 규모 |
| 해당 자산군 목표 비중 | 15%; 13%; 30%; 15%. 로그 잡음 0.2 | 배분 여유 상한 |
| 목표 대비 현재 비중 | 로그정규분포, 표준편차 0.30 | 배분 여유 |
| 미납입 비율과 반영 비중 | 베타분포 평균 25%. 절반을 배분 여유에서 차감 | 이미 약속한 자본 |
| 분배 수익률과 재활용 비중 | 베타분포 평균은 순자산가치의 15%. 80% 재활용 가능 | 재활용 |
| 연간 예산 | 목표 잔액의 17%. 로그 잡음 0.35 | 자금 흐름 여력 |
| 회계연도 시작과 위원회 간격 | 1월, 7월, 7월, 무작위. 간격은 각각 3, 3, 3, 1개월 | 일정 |
| 실사 기간 중앙값, 개월 | 4; 5; 4; 2. 로그 표준편차 0.4 | 시점 |
| 기록 공개 비중과 개월 단위 시차 | 50%, 95%, 85%, 10%. 시차 9, 4, 6, 12개월 | 관측 가능성 |
| 선호와 적합성 | 독립적인 표준정규 항. 적합성은 잡음 0.6을 포함해 관측 | 투자 의사 |
| 접촉 시 제약 상태의 실사 확률 조정 | 조건부 실사 개시 확률 35% 상대 감소 | 저자가 설정한 초기 단계 민감도. 실제 관측한 거절률이 아님 |
| 유형별 비중 | 10%; 20%; 20%; 50% | 저자가 설정한 모집단 구성 |
| 배분 여유 구간과 미래 익스포저 추세 | 목표 초과 상대 허용치 20%. 연간 로그 비중 추세 계수 0.12 | 합성 투자 여력 경로 |
| 시장 충격 반영 계수 | 비상장자산 비중의 로그 경로에 명시한 시장 충격 모수의 0.6배 반영 | 저자가 설정한 분모 효과 스트레스 |
| 미납입 약정과 분배금 조정 | 미납입 약정의 50% 반영. 모형 분배금의 80% 재활용 가능 | 투자 여력 방정식 |
| 예산 사용 | 사용 수준은 0.5~1.5 균등분포. 형태는 로그 표준편차 0.4인 로그정규분포 | 합성 연중 예산 소진 |
| 위원회 일정 오프셋과 제한 기간 | 오프셋은 유형별 간격 내 균등분포. 기관은 회계연도 마지막 달에 의사결정 불가 | 허용 의사결정 월 집합 |
| 단계별 확률 | 미팅 로짓은 -0.6 + 0.8 적합성 + 0.9 선호, 실사 로짓은 0.5 적합성 + 0.7 선호이며, 두 로짓에 공통 스트레스 이동을 적용한다 | 저자가 설정한 단계별 진행 메커니즘 |
| 수치 기준과 구조적 규칙 | 기준 약정 확률은 조건부 로그정규 CDF 적분으로 계산. 관측 기록 기반 구조적 점수에는 실사 기간의 5점 근사 유지 | 평가에 사용하는 확률과 실무 점수의 근사를 구분 |
실제 투자자 분포가 아닌, 구성 실험을 위해 저자가 선택한 주요 가정이다. 유형별 중앙값의 순서는 국부펀드, 연기금, 기부기금, 패밀리오피스이다. 동결된 부속 핵심 코드와 실행 코드는 측정 잡음, 대치와 점수 평활화의 전체 정의를 보존한다. 이 표는 주요 항목의 요약이다.
| 투자자 유형 | 모집단 비중 | 자산 중앙값, 십억 미국 달러 | 기록 공개 비중 | 개시 시 접촉할 경우 관문 통과 확률이 50% 이상인 비중 | 약정 확률 |
|---|---|---|---|---|---|
| 국부 또는 국영 펀드 | 10% | 124.1 | 50% | 65% | 13.8% |
| 공적 연기금 | 20% | 24.2 | 95% | 48% | 12.1% |
| 기부기금 또는 재단 | 20% | 3.0 | 86% | 40% | 9.6% |
| 패밀리오피스 | 50% | 0.9 | 10% | 12% | 2.5% |
| 전체 투자자 | 100% | 2.3 | 47% | 30% | 7.0% |
투자자 20,000명으로 구성한 단일 모집단의 설명이다. 보고하는 가능 여부 지표는 기간 내 의사결정 관문을 통과할 조건부 확률이 50% 이상인지로 정의한다. 전략 비교 표는 관문 통과 확률의 평균을 별도로 보고한다. 이 기준들은 실제 투자 가능성을 추정하지 않는다.
익스포저를 로그정규분포로 명세하면 지지집합의 상한이 없다. 이는 스트레스 테스트 장치이며 완전한 대차대조표 모형이 아니다. 시뮬레이션에서 비상장자산 비중이 비정상적으로 크게 나와도 실제 회계상 배분으로 해석하면 안 된다. 실제 기관에 이 체계를 적용하기 전에 포트폴리오 분모, 평가 시차, 이미 체결한 약정과 계약상 한도를 대조해야 한다. 문서가 없으면 설명을 요청할 수 있지만, 해당 투자자에게 투자 여력이 없다고 발표할 사실적 근거가 되지는 않는다.
11 진행 단계마다 구동 요인이 다르며 약정 확률은 단계별 확률의 곱이다
접촉한 투자자가 기간 안에 서명할 확률은 세 단계 항의 곱이며, 그중 하나에는 거절 관련 조정이 포함된다. 첫째는 적합성과 선호가 좌우하는 적격 미팅 확률이다. 둘째는 미팅 후 실사 개시 확률로, 접촉 시점에 제약이 있는 투자자는 감소 조정을 받는다. 셋째는 의사결정 월의 투자 여력과 일정 검증을 통과할 확률이다. 식 3a는 이 곱, 식 3b는 순위 규칙을 비교하는 데 쓰는 순위 성능 점수를 제시한다.
식 3a에서 pi_i는 모형의 구속력 있는 약정 조건부 확률, m_i는 미팅 확률, q_i는 접촉 시 제약 조정 전 실사 확률이다. 지표 chi_i는 접촉 시 투자 여력과 예산 상태를 나타낸다. G-bar_i는 연속 로그정규 실사 기간 분포를 적분할 때 각 실사 기간에 대응하는 최초 허용 의사결정 월과 그 월의 투자 여력 및 예산 검증을 반영한다. 이 기준 계산은 생성된 미래 투자 여력 경로를 조건으로 한다. 저자 설계 실험 안에서 평가에 사용하는 확률을 제공하며, 실제 자금 조달 팀은 이를 이용할 수 없다. 식 3b의 오라클 집합은 가장 큰 조건부 확률 K개를 포함한다. 순위 성능 지표는 그 기대 성과를 상한 기준으로 사용한다.
정보 확장 기준은 잠재 적합성, 생성된 미래 투자 여력 경로와 생성 법칙을 알고 선호에 대해 적분한다. 이런 정보상 특권은 완벽한 공개 기록을 넘어선 것이며 운영에서는 이용할 수 없다. 운영 규칙과의 격차에는 여러 정보 및 모형 형태상의 이점이 함께 반영된다. 별도의 기술 통계용 투자자 20,000명 표본에서 평균 조건부 약정 확률은 7.0%이다. 독립적으로 생성한 반복 실험의 테스트 명단에서는 무작위 100명 접촉의 기대 약정 건수가 평균 7.0건이며, 약정 액면금액은 1억 7,500만 달러이다. 두 요약은 서로 다른 표본을 사용한다. 후자는 기술 통계 표본의 반올림된 비율로 계산한 값이 아니다. 어느 쪽도 집행 현금이나 자문 수수료를 뜻하지 않는다.
조건부 적분은 각 허용 위원회 월에 직전 허용 월과 해당 월 사이의 로그정규 확률질량을 부여한다. 투자 여력과 잔여 예산이 모두 건별 투자금액을 초과할 때만 그 월이 기여한다. 마지막 허용일보다 긴 실사 기간의 기여는 0이다. 실현된 결과를 생성하는 구현은 연속 실사 기간 추출을 유지한다. 독립 검증에서는 적분 확률을 월별 스칼라 열거와 비교하고 확률질량 항등식 및 일정 경계를 확인한다. 관측 기록 기반 구조적 점수는 의도적으로 더 거친 5점 근사와 평활화 가정을 유지한다. 출력은 순위 점수이며 경험적 확률 보정이 성립한다고 주장하지 않는다.
F_i(u)를 투자자 i의 양의 로그정규 실사 기간 누적분포함수로 두고, u가 양수가 아니면 F_i(u)=0으로 정의한다. 합산하는 적법 의사결정 월은 0부터 W까지이다. 각 월 t에서 t_i^-는 직전 허용 월을 뜻하며 첫 구간의 이전 CDF 값은 0으로 정의한다. t 시점의 투자 여력과 예산이 건별 투자금액을 충족하면 H_i(t)는 1이다. t에 부여하는 질량은 F_i(t-s)-F_i(t_i^--s)이다. 첫 위원회 기회에서 검증을 통과하지 못해도 해당 질량을 다음 위원회로 이전하지 않는다. 구간을 구성하기 전에 제한 월을 제외한다.
평가 확률과 실현 결과 생성기는 동일한 연속 실사 기간 분포를 사용한다. CDF 계산은 이 분포를 적법 월 구간에 걸쳐 적분한다. 그 정밀도는 부동소수점 계산 범위 안에서 저자가 설정한 투자 여력 경로, 일정 규칙과 분포 가정을 조건으로 한다. 관측 기록 기반 구조적 점수는 후보 순위를 정하기 위해 의도적으로 더 거친 5점 근사와 로그 비율 평활화를 사용한다. 그 출력이 경험적으로 보정된 확률이라고 주장하지 않는다.
12 투자 여력과 시점을 포함해 추정한 점수의 첫 차수 기대 약정액은 무작위 순서의 3.8배이다
비교는 테스트 명단 2,000명 중 첫 차수 100명, 즉 명단의 5.0%를 사용한다. 생성된 학습 투자자 800명의 약정 성과로 로지스틱 점수를 추정하고 별도의 테스트 투자자에게 평가한다. 표 5는 조건부 기준 확률에 따른 기대 약정 액면금액과 반복 실험 백분위수를 보고한다. 마지막 열은 선정 투자자의 관문 통과 확률을 평균한 값이다. 기술 통계용 모집단에 별도로 적용한 50% 기준을 통과하는 투자자 수를 세지 않는다.
| 순위 규칙 | 기대 약정액, 백만 미국 달러 | 10~90백분위수 | 순위 성능 점수 | 기간 내 의사결정 관문 통과 확률 평균 |
|---|---|---|---|---|
| 무작위 순서 | 175 | 164~184 | 0.00 | 32% |
| 자산 규모가 큰 순서 | 335 | 284~393 | 0.14 | 63% |
| 투자 위임 범위와의 적합성만 사용 | 360 | 294~430 | 0.16 | 32% |
| 투자 여력 변수만 사용 | 488 | 428~556 | 0.27 | 86% |
| 시점 변수만 사용 | 289 | 229~342 | 0.10 | 52% |
| 투자 여력과 시점 사용, 적합성 제외 | 497 | 434~570 | 0.27 | 86% |
| 적합성, 투자 여력과 시점 | 657 | 572~730 | 0.41 | 82% |
| 적합성을 포함한 구조적 관문 | 707 | 630~780 | 0.45 | 74% |
| 정보 확장 기준 | 1,021 | 957~1,082 | 0.72 | 98% |
| 잠재정보 상한 | 1,357 | 1,295~1,421 | 1.00 | 98% |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 기대 약정액은 건별 2,500만 미국 달러, 100명 접촉 기준이다. 변동 범위는 100회 반복 실험의 10~90백분위수이다.
투자 여력과 시점 기록이 성과의 대부분을 설명한다. 적합성, 투자 여력과 시점으로 추정한 점수는 6억 5,700만 달러에 도달한다. 적합성만 사용한 경우의 3억 6,000만 달러와 규모가 큰 순서의 3억 3,500만 달러를 각각 기준으로 하면 1.8배와 2.0배이다. 순위 성능은 0.41이며 변동 범위는 0.34~0.47이다. 관측 기록에 식 1과 2를 적용하는 구조적 점수는 7억 700만 달러에 도달해 반복 실험의 77%에서 추정 점수를 앞선다. 추정 점수는 모든 반복 실험에서 적합성만 사용한 규칙을 앞선다.
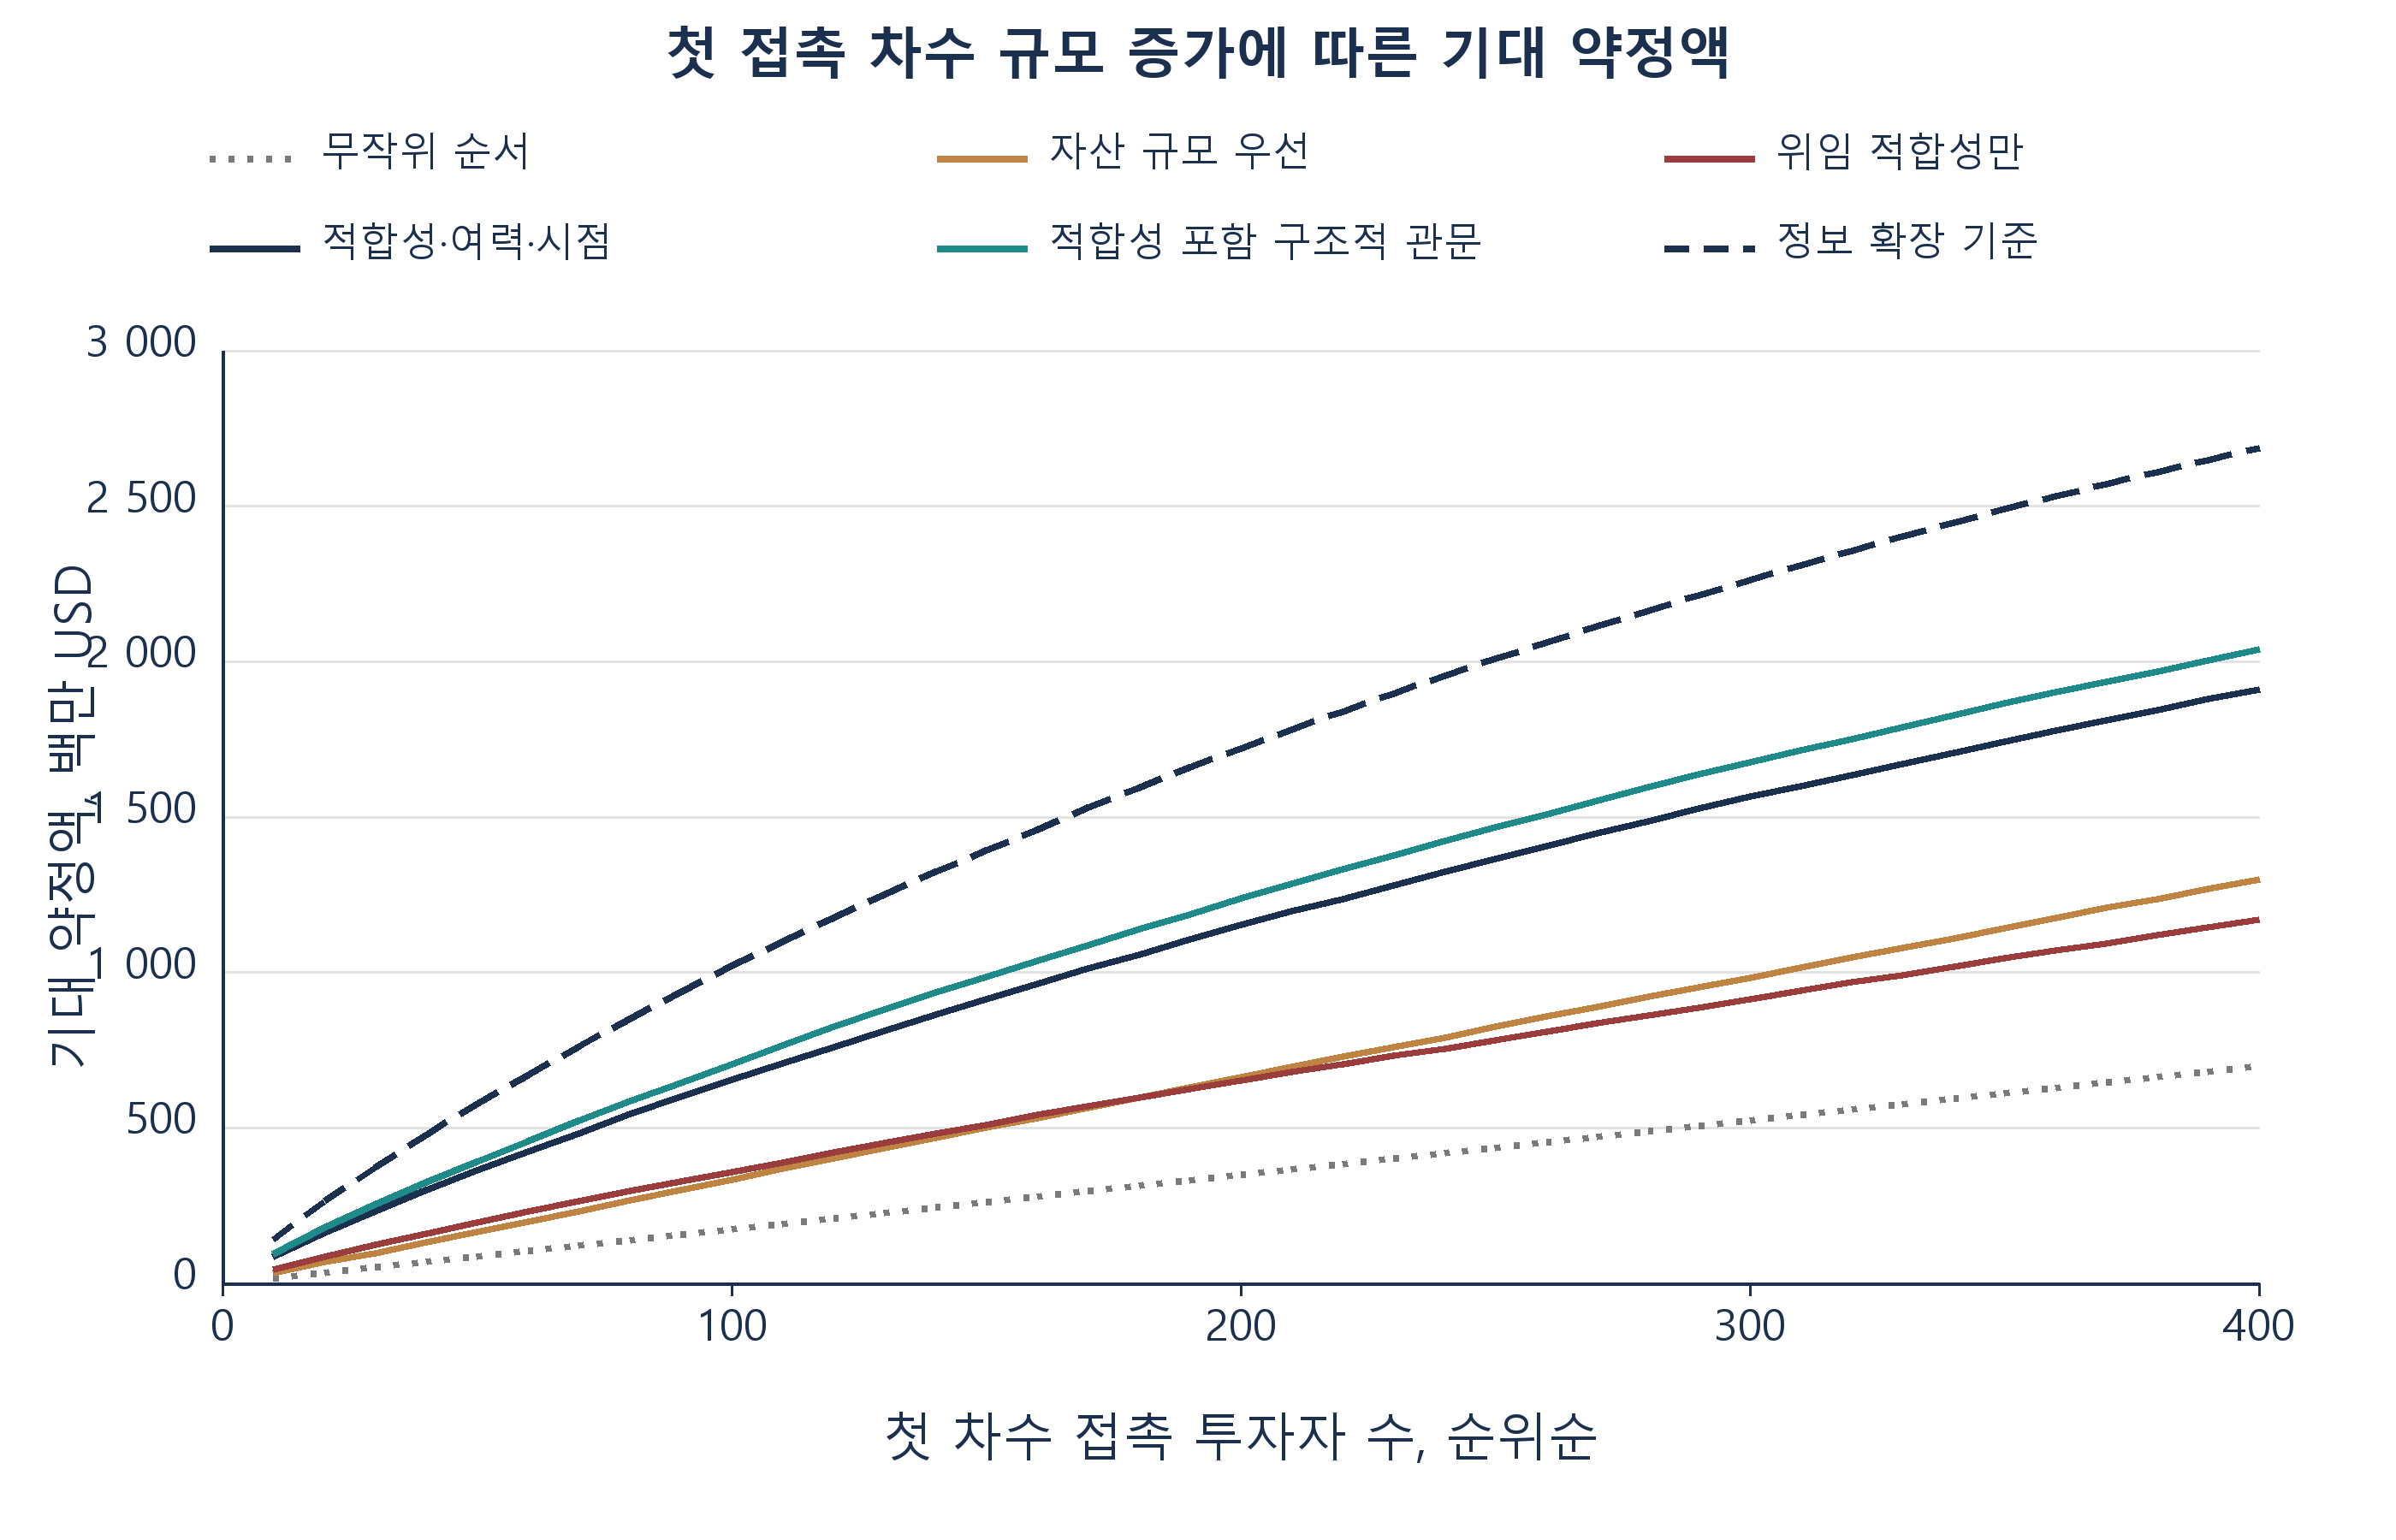
정보 확장 기준은 모형에서 부여한 정보상 특권 아래 기대 약정 액면금액 10억 2,100만 달러에 도달한다. 추정 점수와 구조적 점수는 그 금액의 64%와 69%, 적합성과 자산 규모는 35%와 33%에 도달한다. 이 비율은 서로 다른 정보 집합과 모형 형태를 비교한다. 구조적 점수에는 가정한 투자 여력 메커니즘이 내장돼 있으므로 시뮬레이션의 우위는 그 메커니즘이 성립할 때의 작동을 검증한다. 실제 위원회가 그 규칙을 사용한다는 증거는 제공하지 않는다. 투자 여력만 사용한 점수와 시점만 사용한 점수의 순위 성능은 0.27과 0.10이다. 그림 1은 이 구성 환경에서 접촉 차수의 규모가 늘어날 때의 순서를 보고한다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
명시한 가정에 따른 구성 모형 출력. 100회 반복 평균이다. 점선 기준은 선호에 대해 적분하면서 잠재 적합성과 생성된 미래 투자 여력 경로도 알고 있다. 실제 관측한 자금 조달 자료는 없다.
13 기록된 변수의 추가적 순위 기여
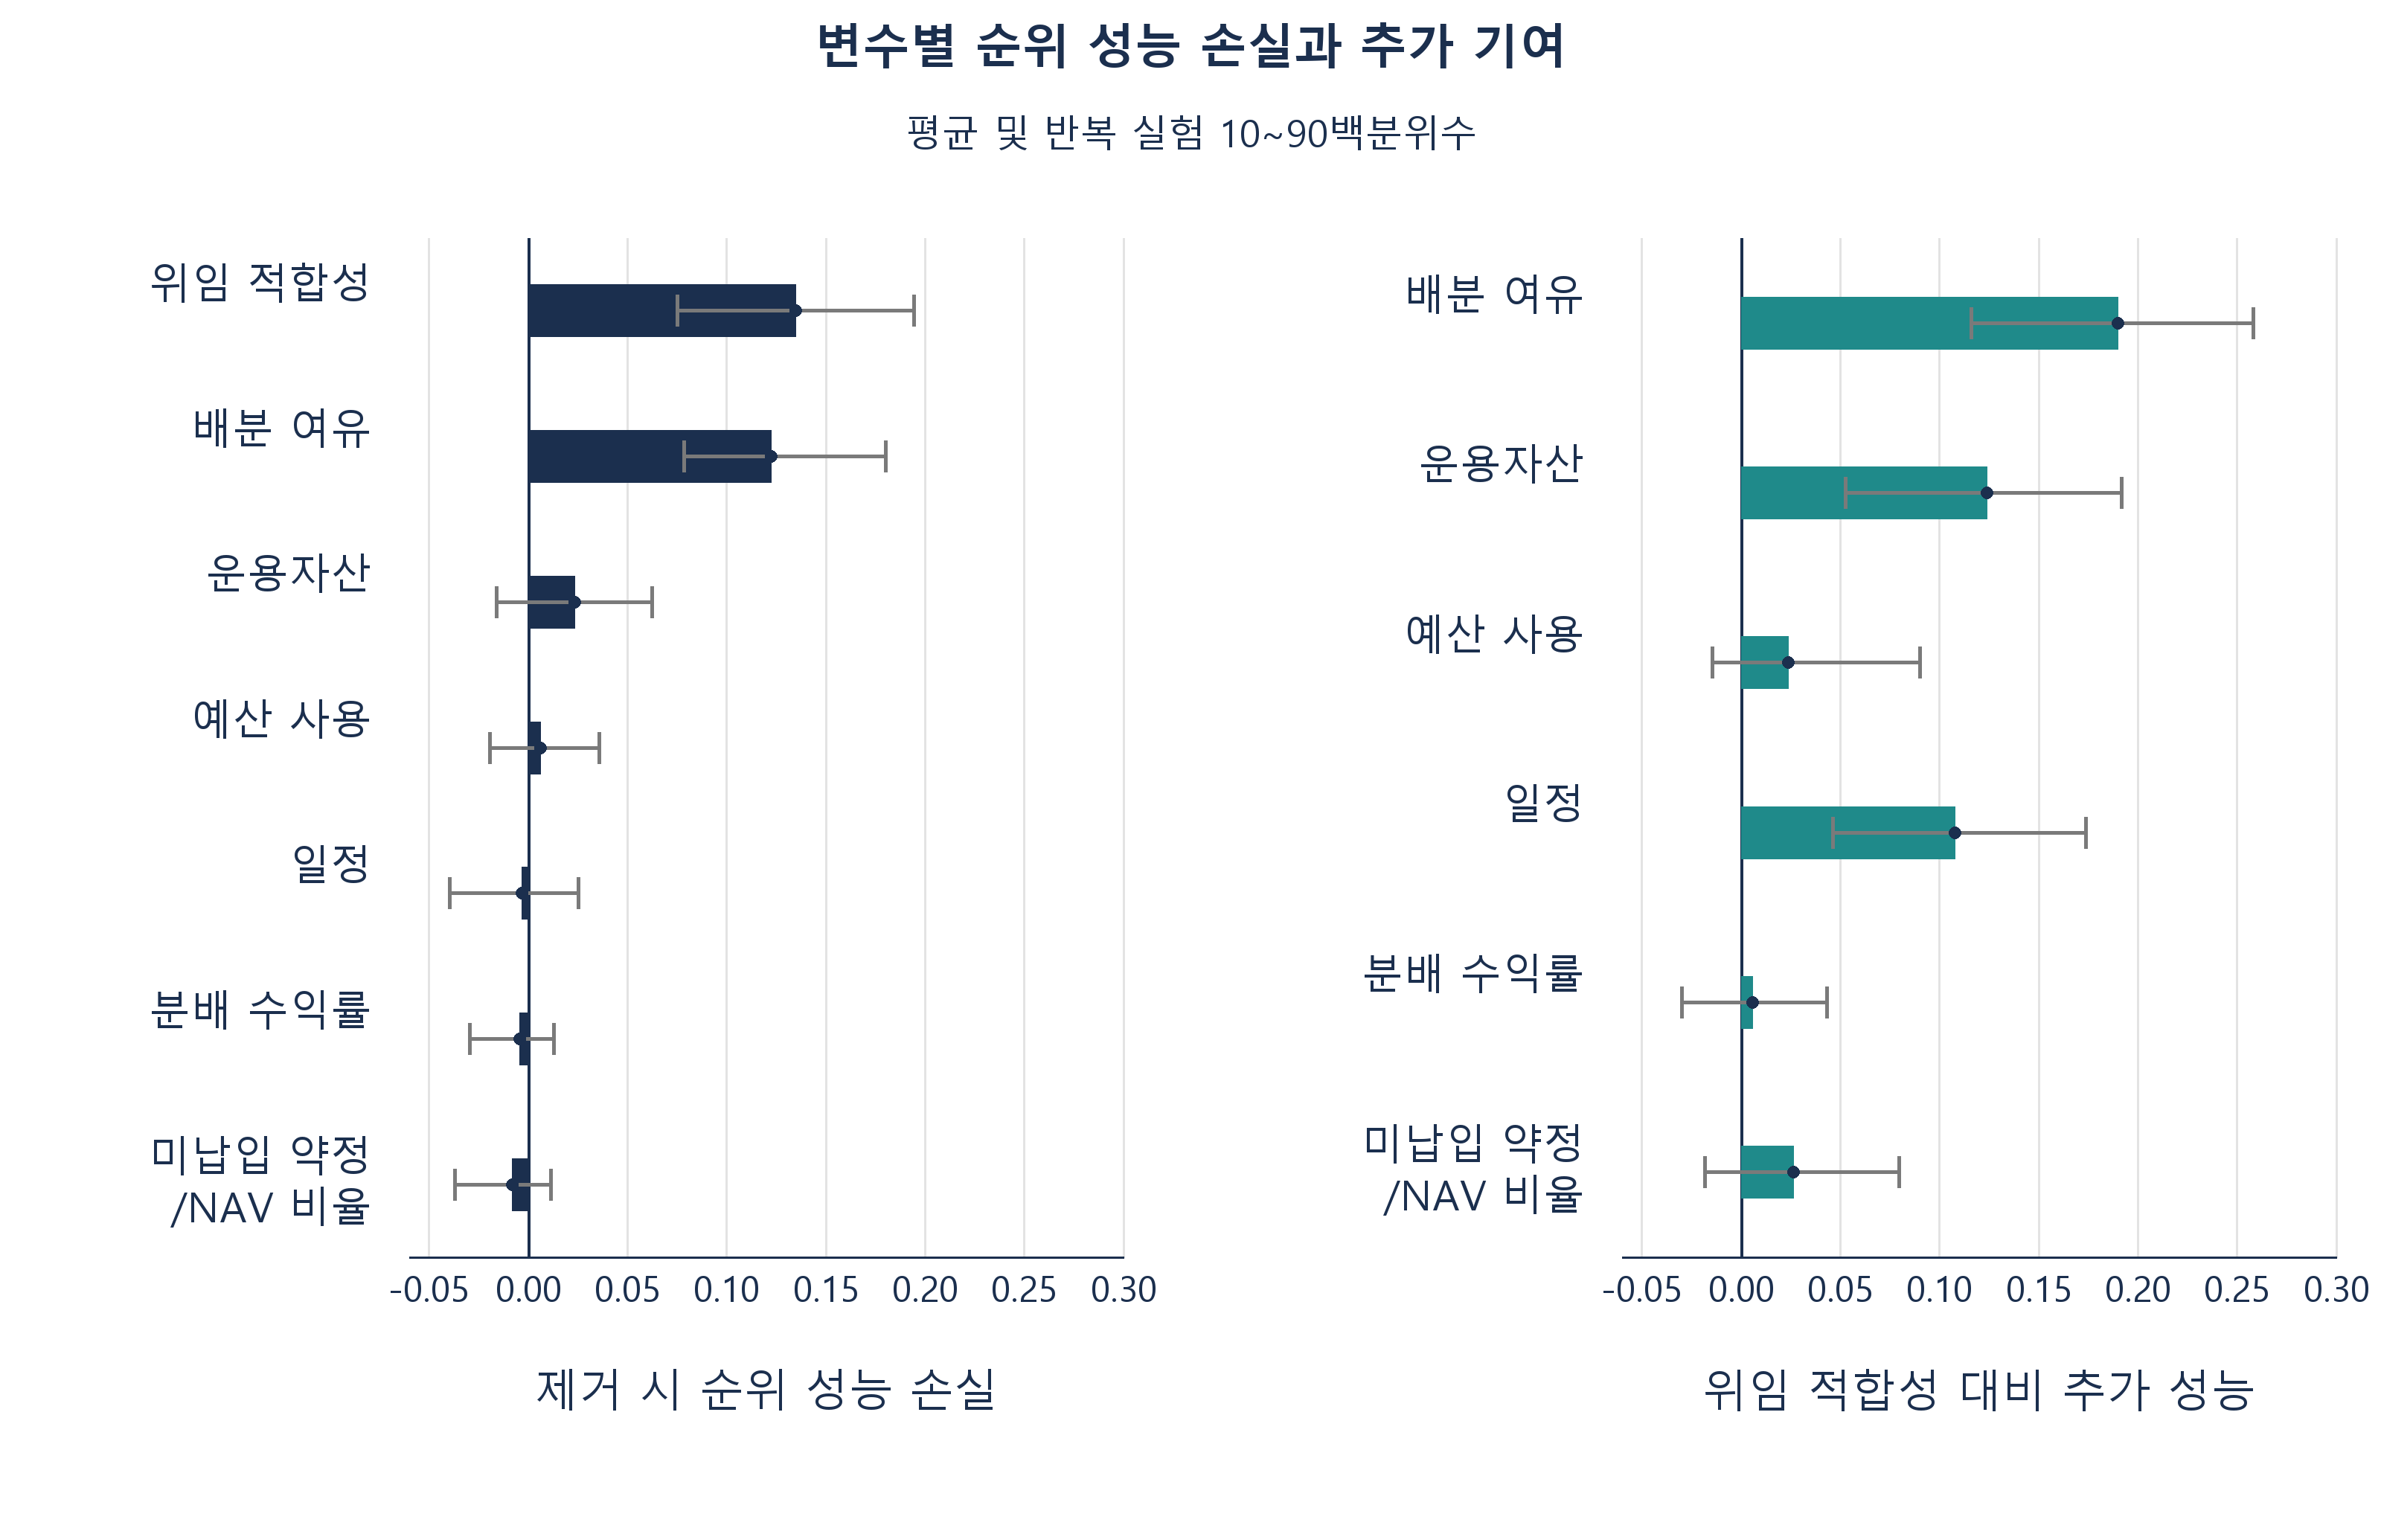
표 6은 변수별로 두 검증을 보고한다. 첫째는 전체 점수에서 해당 변수를 제거했을 때 잃는 순위 성능을 측정한다. 둘째는 적합성만 포함한 점수에 변수를 추가했을 때 얻는 성능을 측정한다. 변수끼리 같은 정보를 담으면 두 결과가 달라지므로 둘 다 필요하다. 투자 위임 범위와의 적합성과 배분 여유는 제거 시 측정 가능한 성능 손실이 있는 두 변수이며, 손실은 각각 0.135와 0.123이다. 운용자산 규모를 제거하면 0.023이 감소하지만 변동 범위에는 0이 포함된다.
| 변수 | 제거 시 순위 성능 손실 | 10~90백분위수 | 적합성만 사용한 점수 대비 추가 성능 | 10~90백분위수 |
|---|---|---|---|---|
| 투자 위임 범위와의 적합성 | 0.135 | 0.075~0.194 | 기준 | 해당 없음 |
| 배분 여유, 목표 대비 격차 | 0.123 | 0.079~0.180 | 0.190 | 0.116~0.258 |
| 운용자산 규모 | 0.023 | -0.016~0.063 | 0.124 | 0.053~0.192 |
| 예산 사용, 약정 속도 | 0.006 | -0.019~0.036 | 0.024 | -0.015~0.090 |
| 일정, 위원회 날짜와 회계연도 재시작 | -0.003 | -0.039~0.025 | 0.108 | 0.046~0.174 |
| 분배 수익률, 재활용 | -0.004 | -0.030~0.013 | 0.006 | -0.030~0.043 |
| 미납입 약정 비율 | -0.008 | -0.037~0.011 | 0.026 | -0.018~0.080 |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 순위 성능 척도는 무작위 순서가 0, 잠재정보 상한이 1이다. 변동 범위는 100회 반복의 10~90백분위수이다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 막대는 100회 반복 평균, 선은 10~90백분위수 범위이다.
가산 모형에서 일정 변수를 적합성만 사용한 점수에 추가하면 성능이 0.108 높아진다. 투자자 유형 지표를 추가하면 0.137 높아지고, 유형 이후 일정 변수를 추가하면 -0.011이며 반복 실험 백분위수 범위는 -0.048~0.019이다. 유형을 통제한 뒤 평균 추가 순위 기여는 작다. 이 비교는 모든 일정 효과가 유형 효과라는 것을 식별하지는 않는다. 메커니즘에는 가산 회귀가 충분히 표현하지 못할 수 있는 시점 제약이 있다. 15절에서는 고정된 투자자 집합의 접촉 월 선택이라는 다른 의사결정을 검토한다.
이 생성기에서는 미납입 비율, 분배 수익률과 예산 사용이 평균 순위 성능을 거의 높이지 않는다. 그 척도와 관측 잡음은 저자가 설정한 입력값이다. 하위 변수 여러 개의 반복 실험 10~90백분위수 범위는 0을 가로지른다. 이 범위는 반복된 모의 캠페인을 설명하며 실제 투자자 모집단에 대한 가설검정이 아니다. 상관된 변수는 가산 점수에서 서로 대체할 수 있으므로 제거 검증의 기여가 작다고 실무적 관련성이 없다고 결론 내릴 수 없다. 18절은 모의 집단 규모별로 유한 표본에서 추정한 계수 기준과의 일치도를 보고한다.
14 미팅에는 적합성이, 약정에는 투자 여력과 시점이 중요하다
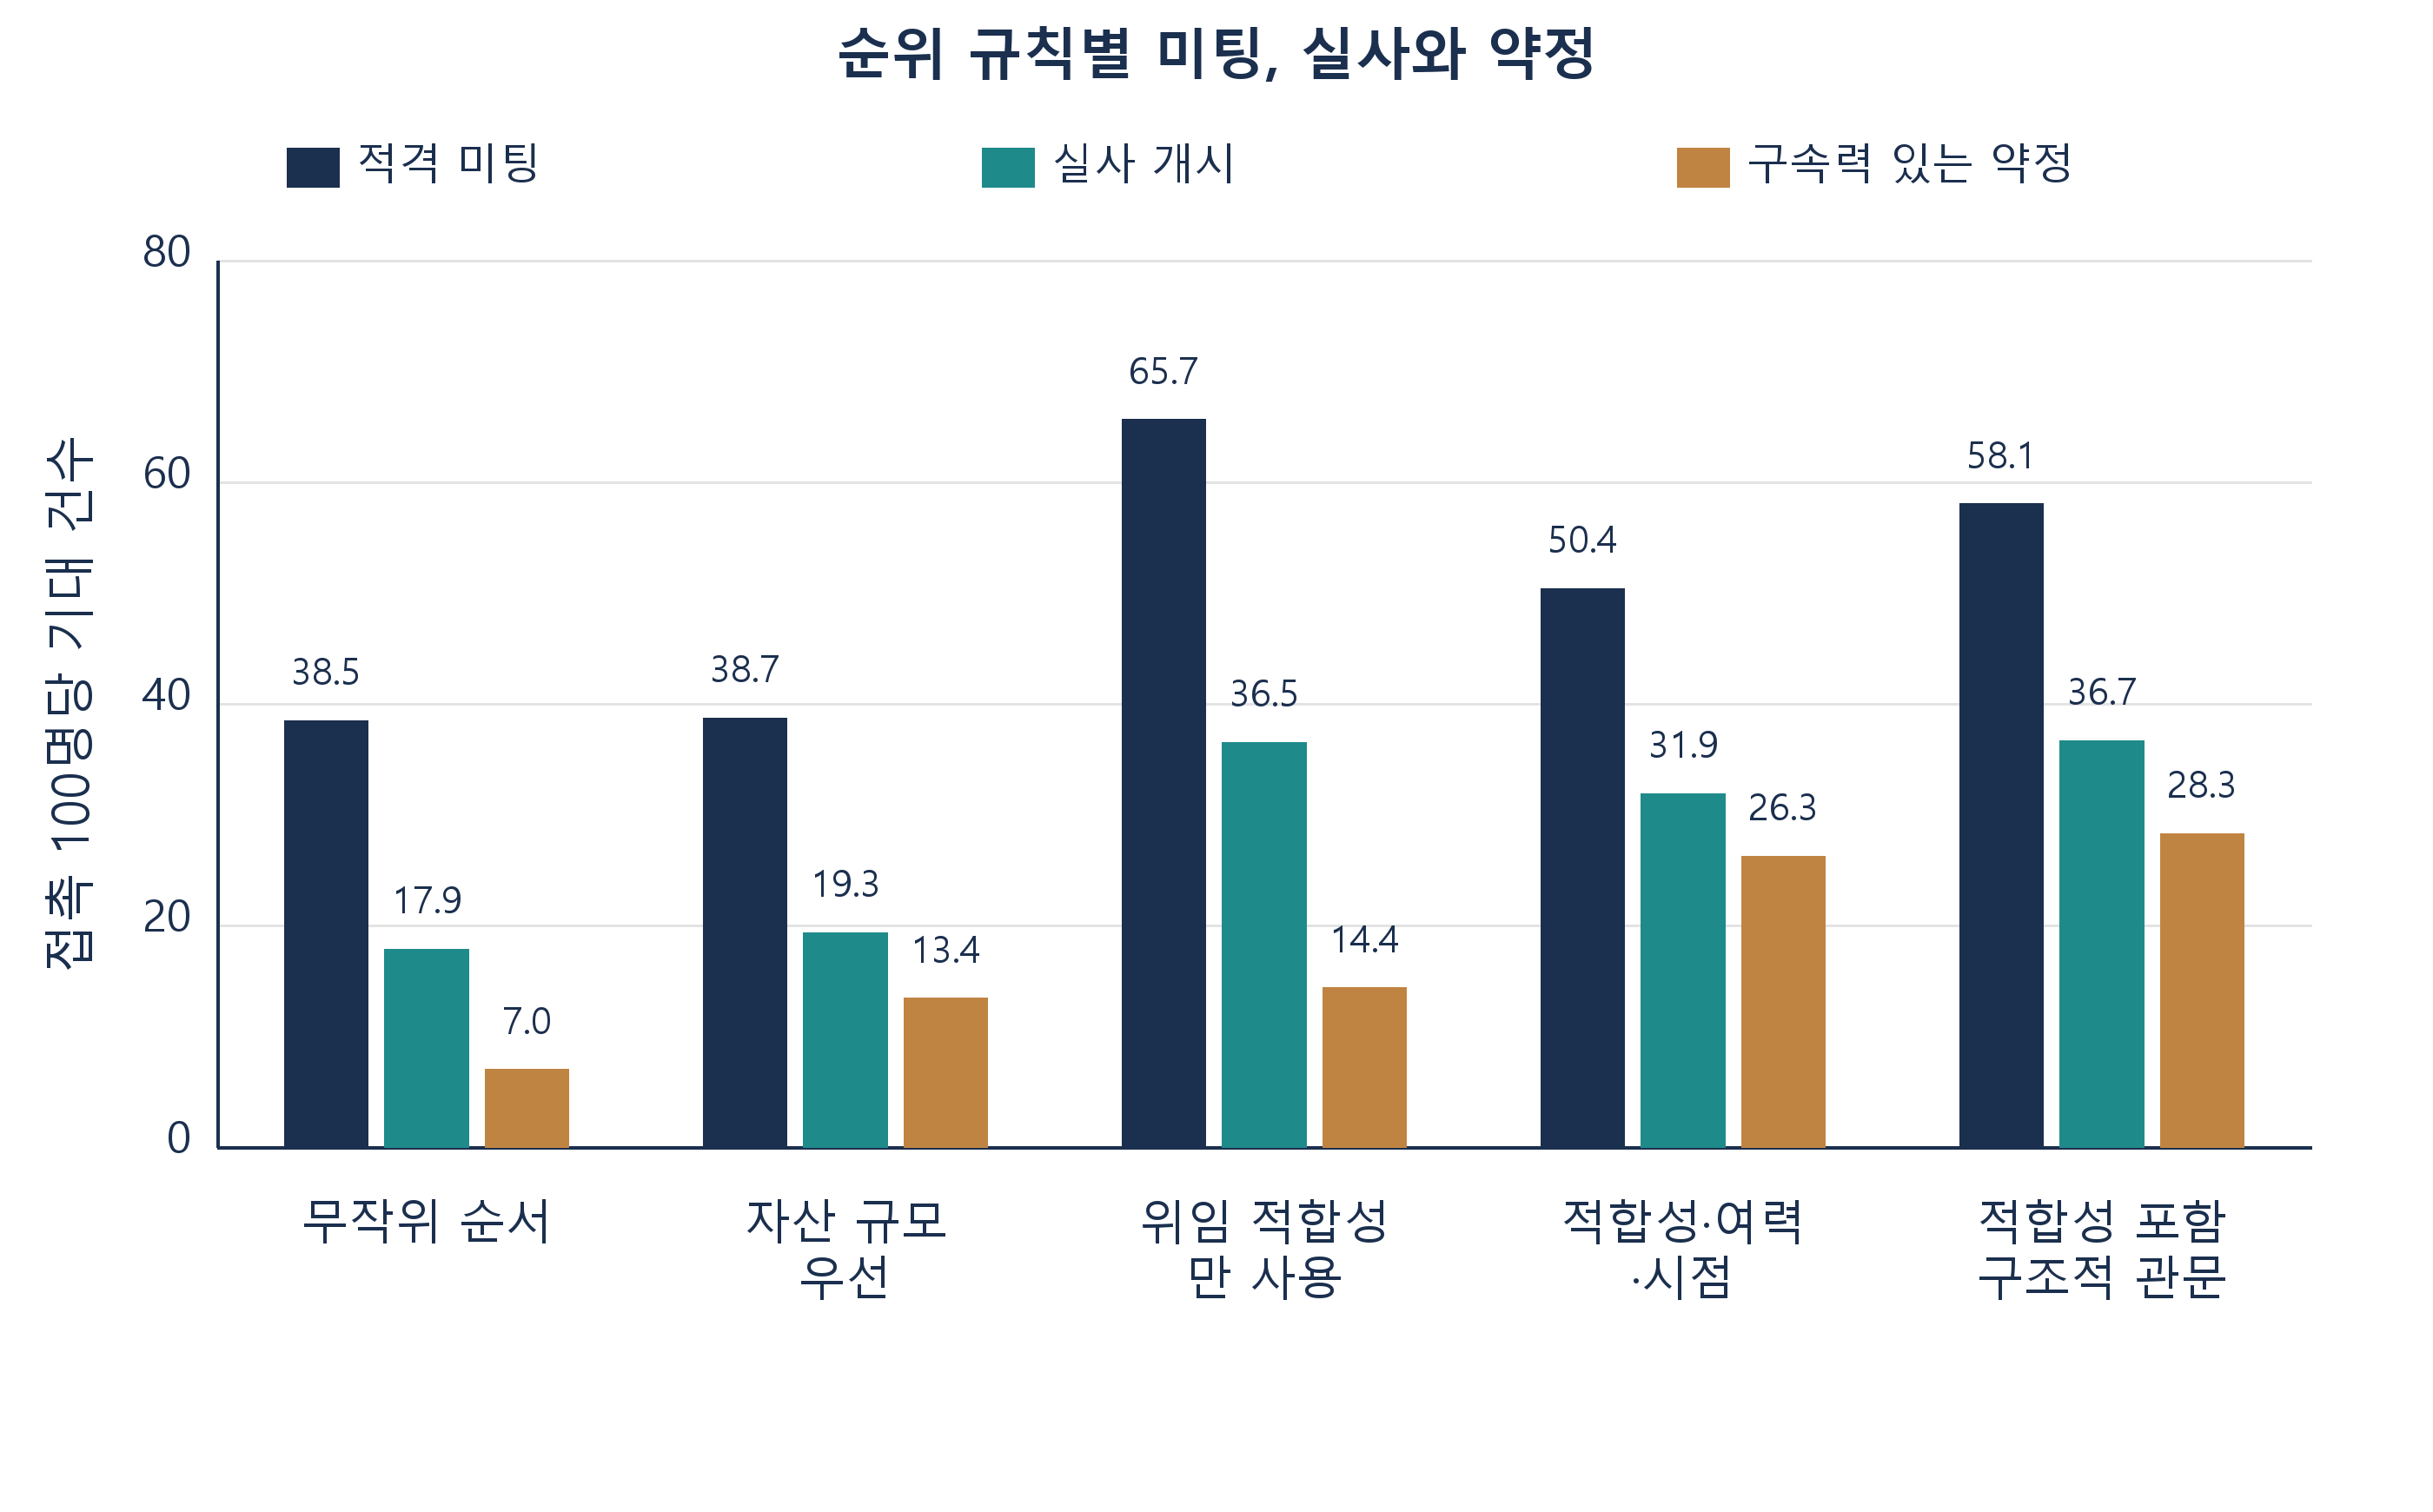
표 7은 선정된 동일 접촉 집단을 생성된 진행 단계 전체에서 추적한다. 비교한 운영 규칙 중 적합성만 사용한 규칙의 기대 적격 미팅 수가 100명 접촉당 65.7건으로 가장 많고, 무작위 순서는 38.5건이다. 전체 점수의 기대 미팅은 50.4건, 기대 약정은 26.3건이다. 적합성만 사용하면 약정은 14.4건이다. 규모가 큰 순서의 기대 미팅은 38.7건, 기대 약정은 13.4건이다. 오라클은 특권적 정보를 사용하므로 별도로 보고한다. 그림 3은 이 기대 건수를 보여준다. 실제 캠페인 집계는 아니다.
| 순위 규칙 | 적격 미팅 | 실사 개시 | 약정 | 미팅당 약정 |
|---|---|---|---|---|
| 무작위 순서 | 38.5 | 17.9 | 7.0 | 18% |
| 자산 규모가 큰 순서 | 38.7 | 19.3 | 13.4 | 35% |
| 투자 위임 범위와의 적합성만 사용 | 65.7 | 36.5 | 14.4 | 22% |
| 적합성, 투자 여력과 시점 | 50.4 | 31.9 | 26.3 | 52% |
| 적합성을 포함한 구조적 관문 | 58.1 | 36.7 | 28.3 | 49% |
| 잠재정보 상한 | 73.8 | 55.7 | 54.3 | 74% |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 접촉 100명당 기대 건수이며 100회 반복 평균이다.
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 접촉 투자자 100명당 기대 건수, 100회 반복 평균이다.
단계별 진행은 각 규칙이 어디서 투자자를 잃는지도 보여준다. 적합성만 사용하면 기간 내 약정할 수 없는 투자자도 다수 미팅으로 이어진다. 이들은 실사나 승인 단계에서 이탈해 서명 없이 팀의 시간을 소모한다. 추정 점수는 더 적은 미팅을 사용하고 후반 이탈도 줄인다. 임원급 시간이 희소할 때 중요한 차이다. 미팅 수를 세기는 쉽지만 개최 비용은 크다.
기대 미팅당 기대 약정은 적합성만 사용할 때 22%, 규모가 큰 순서일 때 35%, 전체 점수일 때 52%이다. 무작위 대비 적합성 규칙의 미팅과 약정 배율은 1.71과 2.05이며, 전체 점수는 1.31과 3.75이다. 이 메커니즘에서는 기대 미팅만으로 정책을 선택할 때와 기대 약정으로 선택할 때 서로 다른 규칙을 고른다. 전향적 연구에서는 자체 투자자 모집단에서도 그 차이가 유지되는지 확인해야 한다.
초기 단계의 투자 여력 민감도는 설계상 제한돼 있다. 접촉 시점에 제약이 있는 투자자는 모형에서 조건부 실사 개시 확률에 0.65를 곱한다. 이는 35% 상대 감소이다. 미팅에서 실제 관측된 거절률 35%를 모사하지 않으며 실사 실패의 모든 원인을 설명하지도 않는다. 제안 연구는 실제 단계별 성과와 날짜를 기록해 이러한 경로를 사전에 가정하지 않고 조사한다.
15 투자자별 일정에 따라 접촉 월을 선택하면 시점 격차의 일부를 줄일 수 있다
첫 접촉 차수에는 계획된 순서를 둘 수 있다. 표 8은 추정 점수로 선정한 동일 투자자 100명에 대해 네 일정을 비교한다. 모두를 개시 시점에 접촉하는 방식이 기준이다. 첫 4개월에 무작위로 분산하면 기대 약정액은 기준의 0.99배이다. 관측 기록 기반 규칙은 투자자별 접촉 월을 0~6개월 중 선택하며 기준의 1.01배를 산출한다. 완전정보 비교 기준은 같은 선택 가능 월을 사용하며 1.09배를 산출한다. 공통 선택 집합으로 시점 비교의 조건을 맞춘다.
| 접촉 계획 | 기대 약정액, 백만 미국 달러 | 10~90백분위수 | 개시 시 접촉 대비 비율 |
|---|---|---|---|
| 개시 시 모두 접촉 | 657 | 572~730 | 1.00 |
| 4개월에 무작위 분산 | 649 | 572~727 | 0.99 |
| 기록으로 선택한 일정 반영 접촉 월 | 665 | 593~746 | 1.01 |
| 완전정보로 선택한 최적 월 | 713 | 624~805 | 1.09 |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 추정 점수 상위 투자자 100명의 기대 약정액이다. 변동 범위는 100회 반복의 10~90백분위수이다.
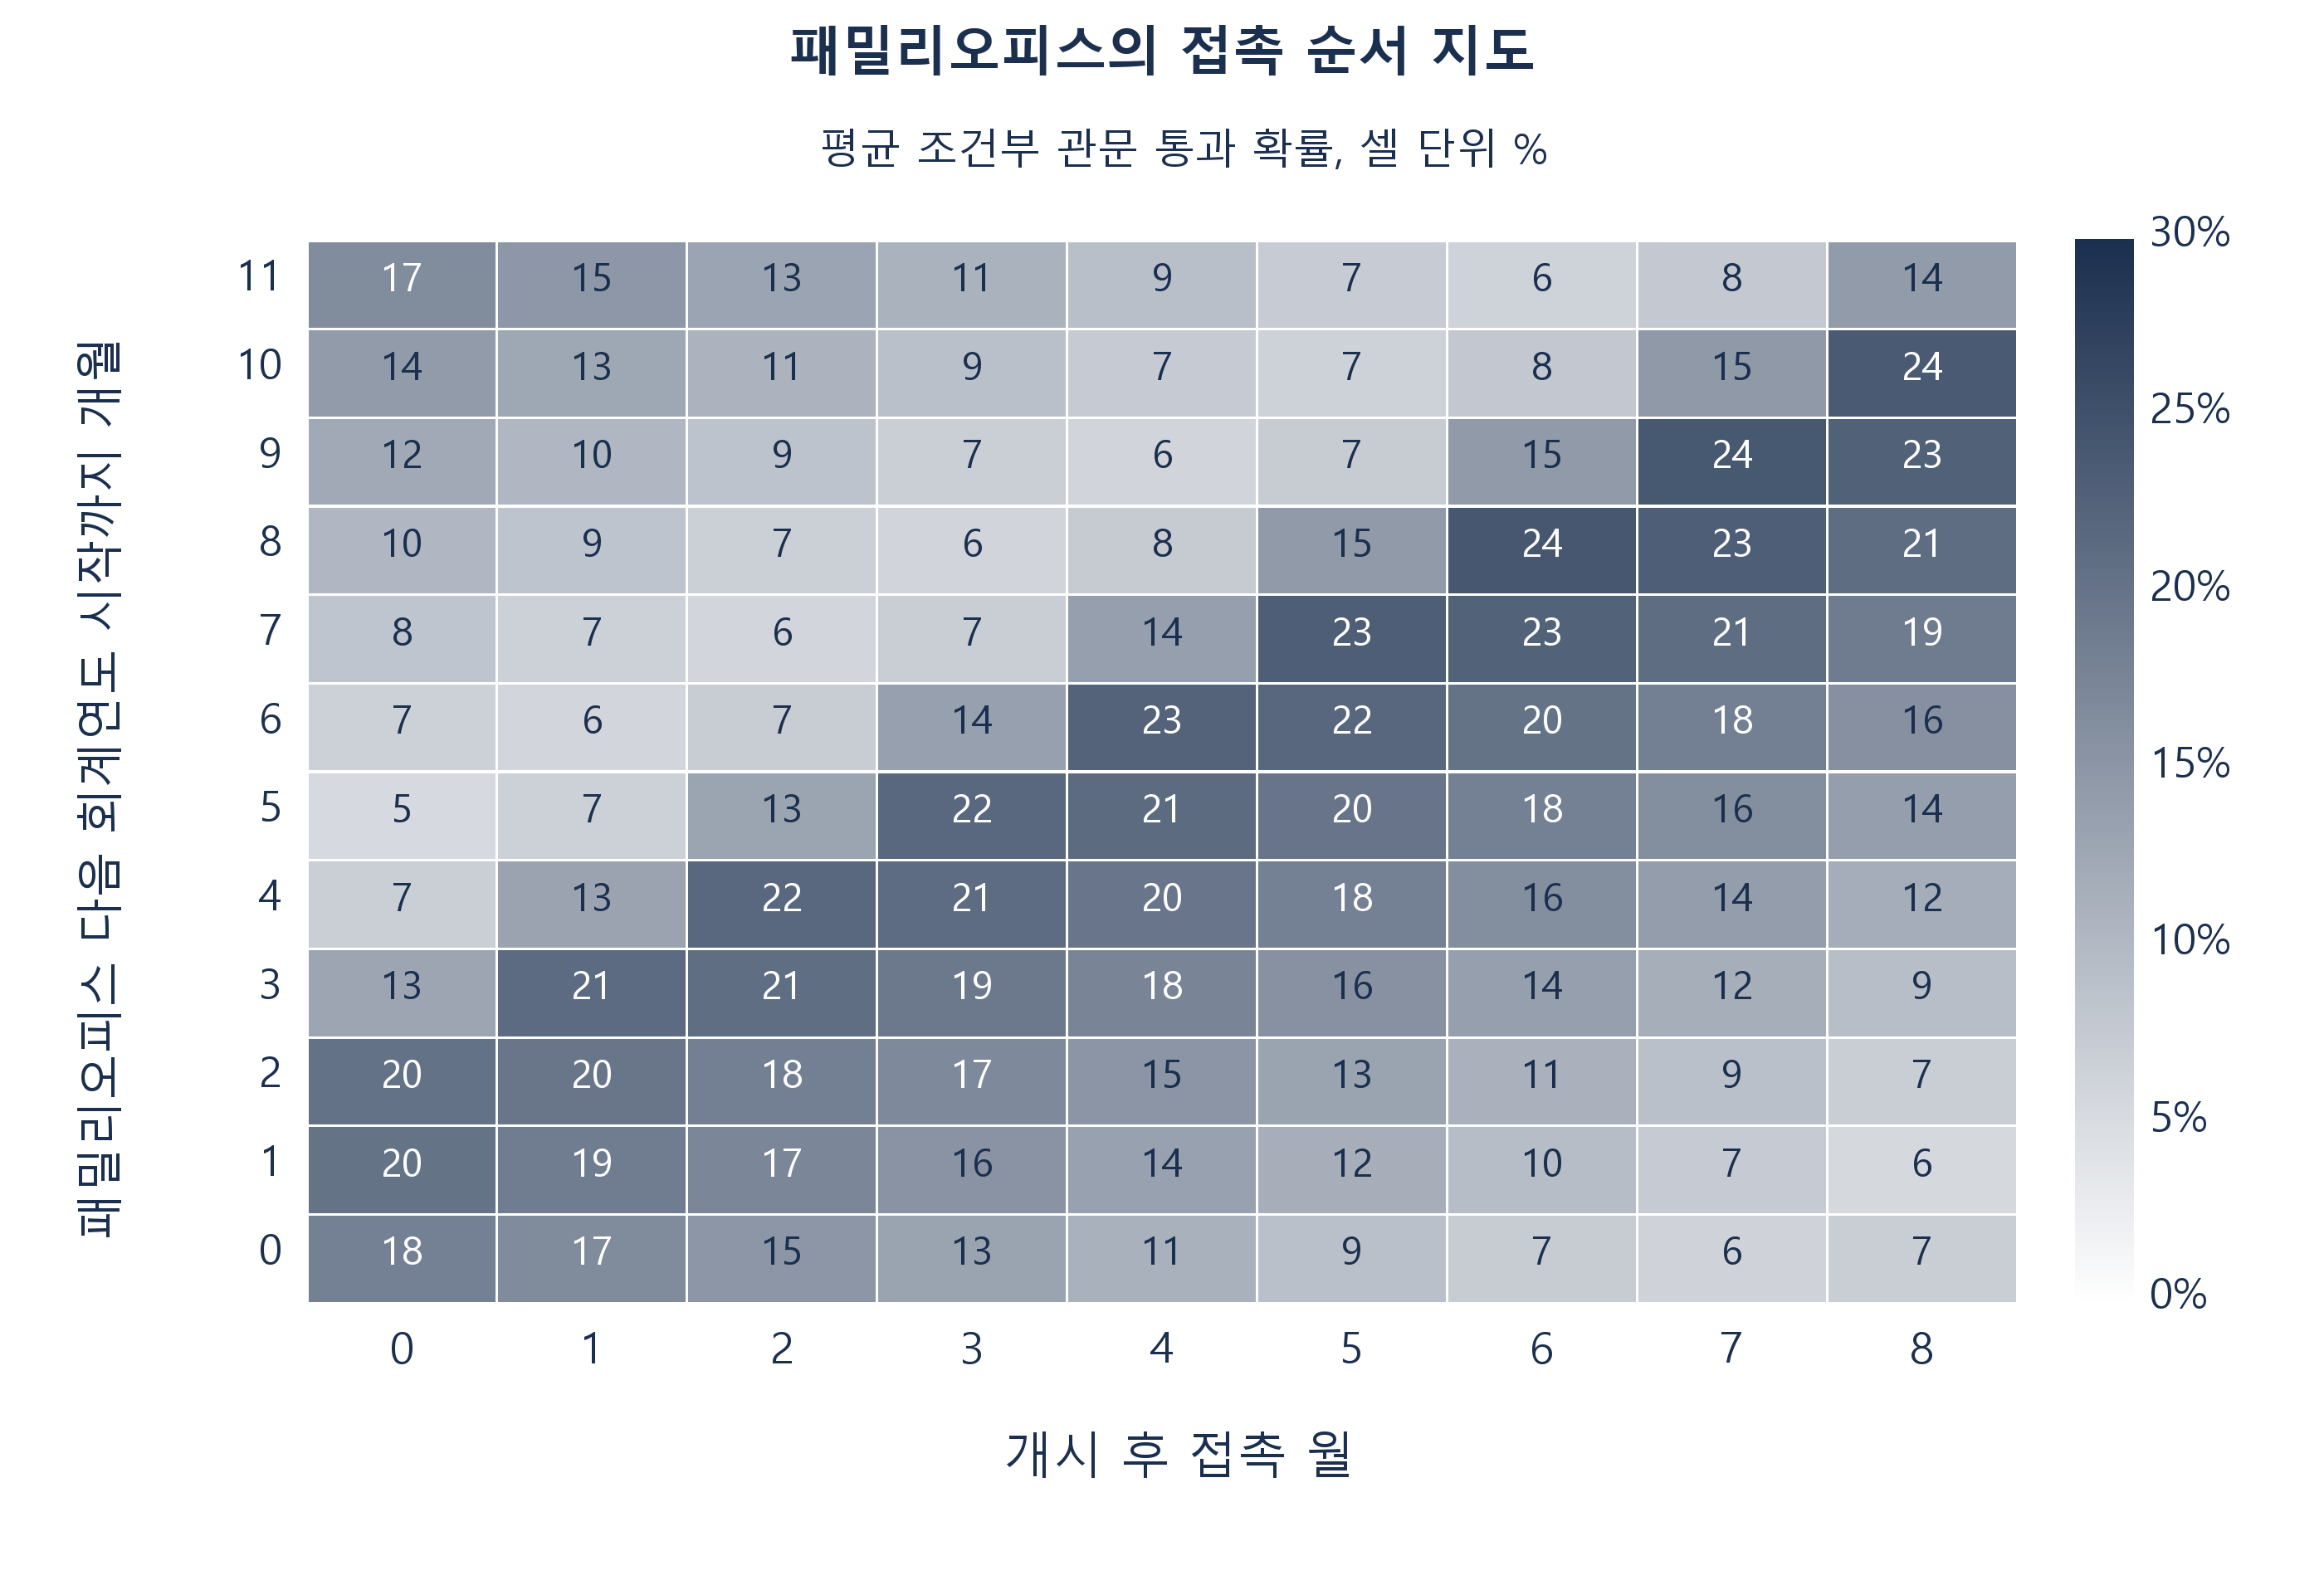
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
명시한 가정에 따른 구성 모형 출력이다. 셀은 접촉 월과 다음 회계연도 시작까지 남은 개월 수로 묶어, 고정된 12개월 기간 안의 의사결정 시 투자 여력 및 예산 관문을 통과할 평균 조건부 확률을 백분율로 표시한다. 별도의 50% 가능 여부 기준을 통과하는 비중은 아니다. 기술 통계 격자는 0~8개월을 사용하며, 두 시점 정책은 모두 0~6개월 안에서 최적화한다.
그림 4는 기계적 분산이 실패하고 일정을 고려한 계획이 도움이 되는 이유를 보여준다. 회계연도 시작 월이 무작위인 패밀리오피스의 약정 가능 확률은 대각선에서 가장 높다. 시작 약 두 달 전에 접촉하면 중앙값 2개월의 실사가 새 예산이 열리는 직후 종료되며 확률은 약 24%로 정점에 이른다. 예산이 대부분 사용된 회계연도 후반에 의사결정하면 5%로 낮아진다. 회계연도가 1월에 시작하는 기관은 초반에 접촉할 때 약정 빈도가 가장 높으며, 개시 시 63%에 비해 8개월째 접촉하면 16%이다.
관측 기록 기반 시점 규칙은 기준 기대 약정액의 1.01배를 산출하며 반복 실험의 68%에서 개시 시 접촉보다 개선된다. 평균 개선은 개시 시 접촉과 동일 선택 가능 집합의 완전정보 시점 기준 사이 격차의 15%에 해당한다. 이득은 작고 구성 캠페인에 따라 달라진다. 선정 명단의 개시 시 평균 조건부 관문 통과 확률은 이미 82%이다. 실제 팀은 접촉을 미루기 전에 의사결정일과 예산을 확인해야 한다. 이 실험은 보편적으로 우월한 대기 규칙을 입증하지 않는다.
16 명시한 스트레스 시나리오의 순위 성능과 보정 상태
기준 모집단을 바탕으로 통계적으로 추정한 점수는 각 스트레스 검증 전에 동결한다. 각 스트레스는 재추정 없이 생성 환경의 명시한 일부를 변경한다. 표 9는 추정 점수의 순위 성능, 규모가 큰 순서의 성능, 예측 약정액/기준 약정액 비율, 평균 관문 통과 확률과 평균 조건부 약정 확률을 보고한다. 기준 사례의 상위 명단 예측 비율은 1.32이다. 그림 5는 명시한 시나리오의 순위와 예측 양상을 보여준다. 이는 시나리오 간 비교 진단이다. 실제 자금 조달 부족에 앞선 운영 경보 선행시간을 측정하지 않는다.
| 시나리오 | 추정 점수의 순위 성능 | 규모 우선 규칙의 순위 성능 | 예측/조건부 기준 기대 약정액 | 상위 명단 평균 관문 통과 확률 | 평균 약정 확률 |
|---|---|---|---|---|---|
| 기준 사례 | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| 기록 제출 후 상장주식 하락 | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| 기록의 노후화 정도 2배 | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| 분배금 60% 감소 | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| 위원회 회의 빈도 절반 | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| 해당 자산군에 대한 투자 선호 약화 | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 60회 반복 평균이다. 예측/조건부 기준 비율은 상위 명단의 예측 약정 확률 합계를 참확률 합계로 나눈 값이다.
명시한 기록 이후 시장 충격에서 전체 점수의 평균 순위 성능은 0.42, 예측/기준 비율은 1.50이다. 투자 여력 방정식은 배분 여유에 하한을 적용하기 전에 시뮬레이션한 비상장자산 비중을 높인다. 이에 따라 평균 순위 성능이 같은 정도로 감소하지 않아도 기대 약정 여력은 줄어들 수 있다. 모든 투자자의 상대 순서가 보존되는 것은 아니다. 위원회 회의 빈도 감소와 선호 약화 시나리오의 성능은 각각 0.34와 0.36, 예측 비율은 1.56과 2.26이다. 이 비교는 조건부 시나리오 결과이다.
시나리오는 순위와 보정 상태를 함께 모니터링할 이유를 제시한다. 이 실험에서 순위가 비교적 안정적인데 예측 성과가 미달하는 현상은 공통적인 투자 여력 또는 선호 변화로 생길 수 있다. 실제 캠페인의 유사한 집계 패턴은 다른 원인에서 발생할 수도 있다. 예측을 바꾸기 전에 자료 품질, 적격성, 후속 접촉, 조건과 기록되지 않은 선정을 조사해야 한다. 명시한 시나리오에서 규모 우선 순위 성능은 0.11~0.14이다. 분배 수익률의 비중을 상대적으로 작게 둔 모수하에서 기록 시차 확대와 분배금 감소의 성능은 각각 0.40과 0.40이다. 어느 결과도 실제 유동성 충격에 대한 강건성을 입증하지 않는다.
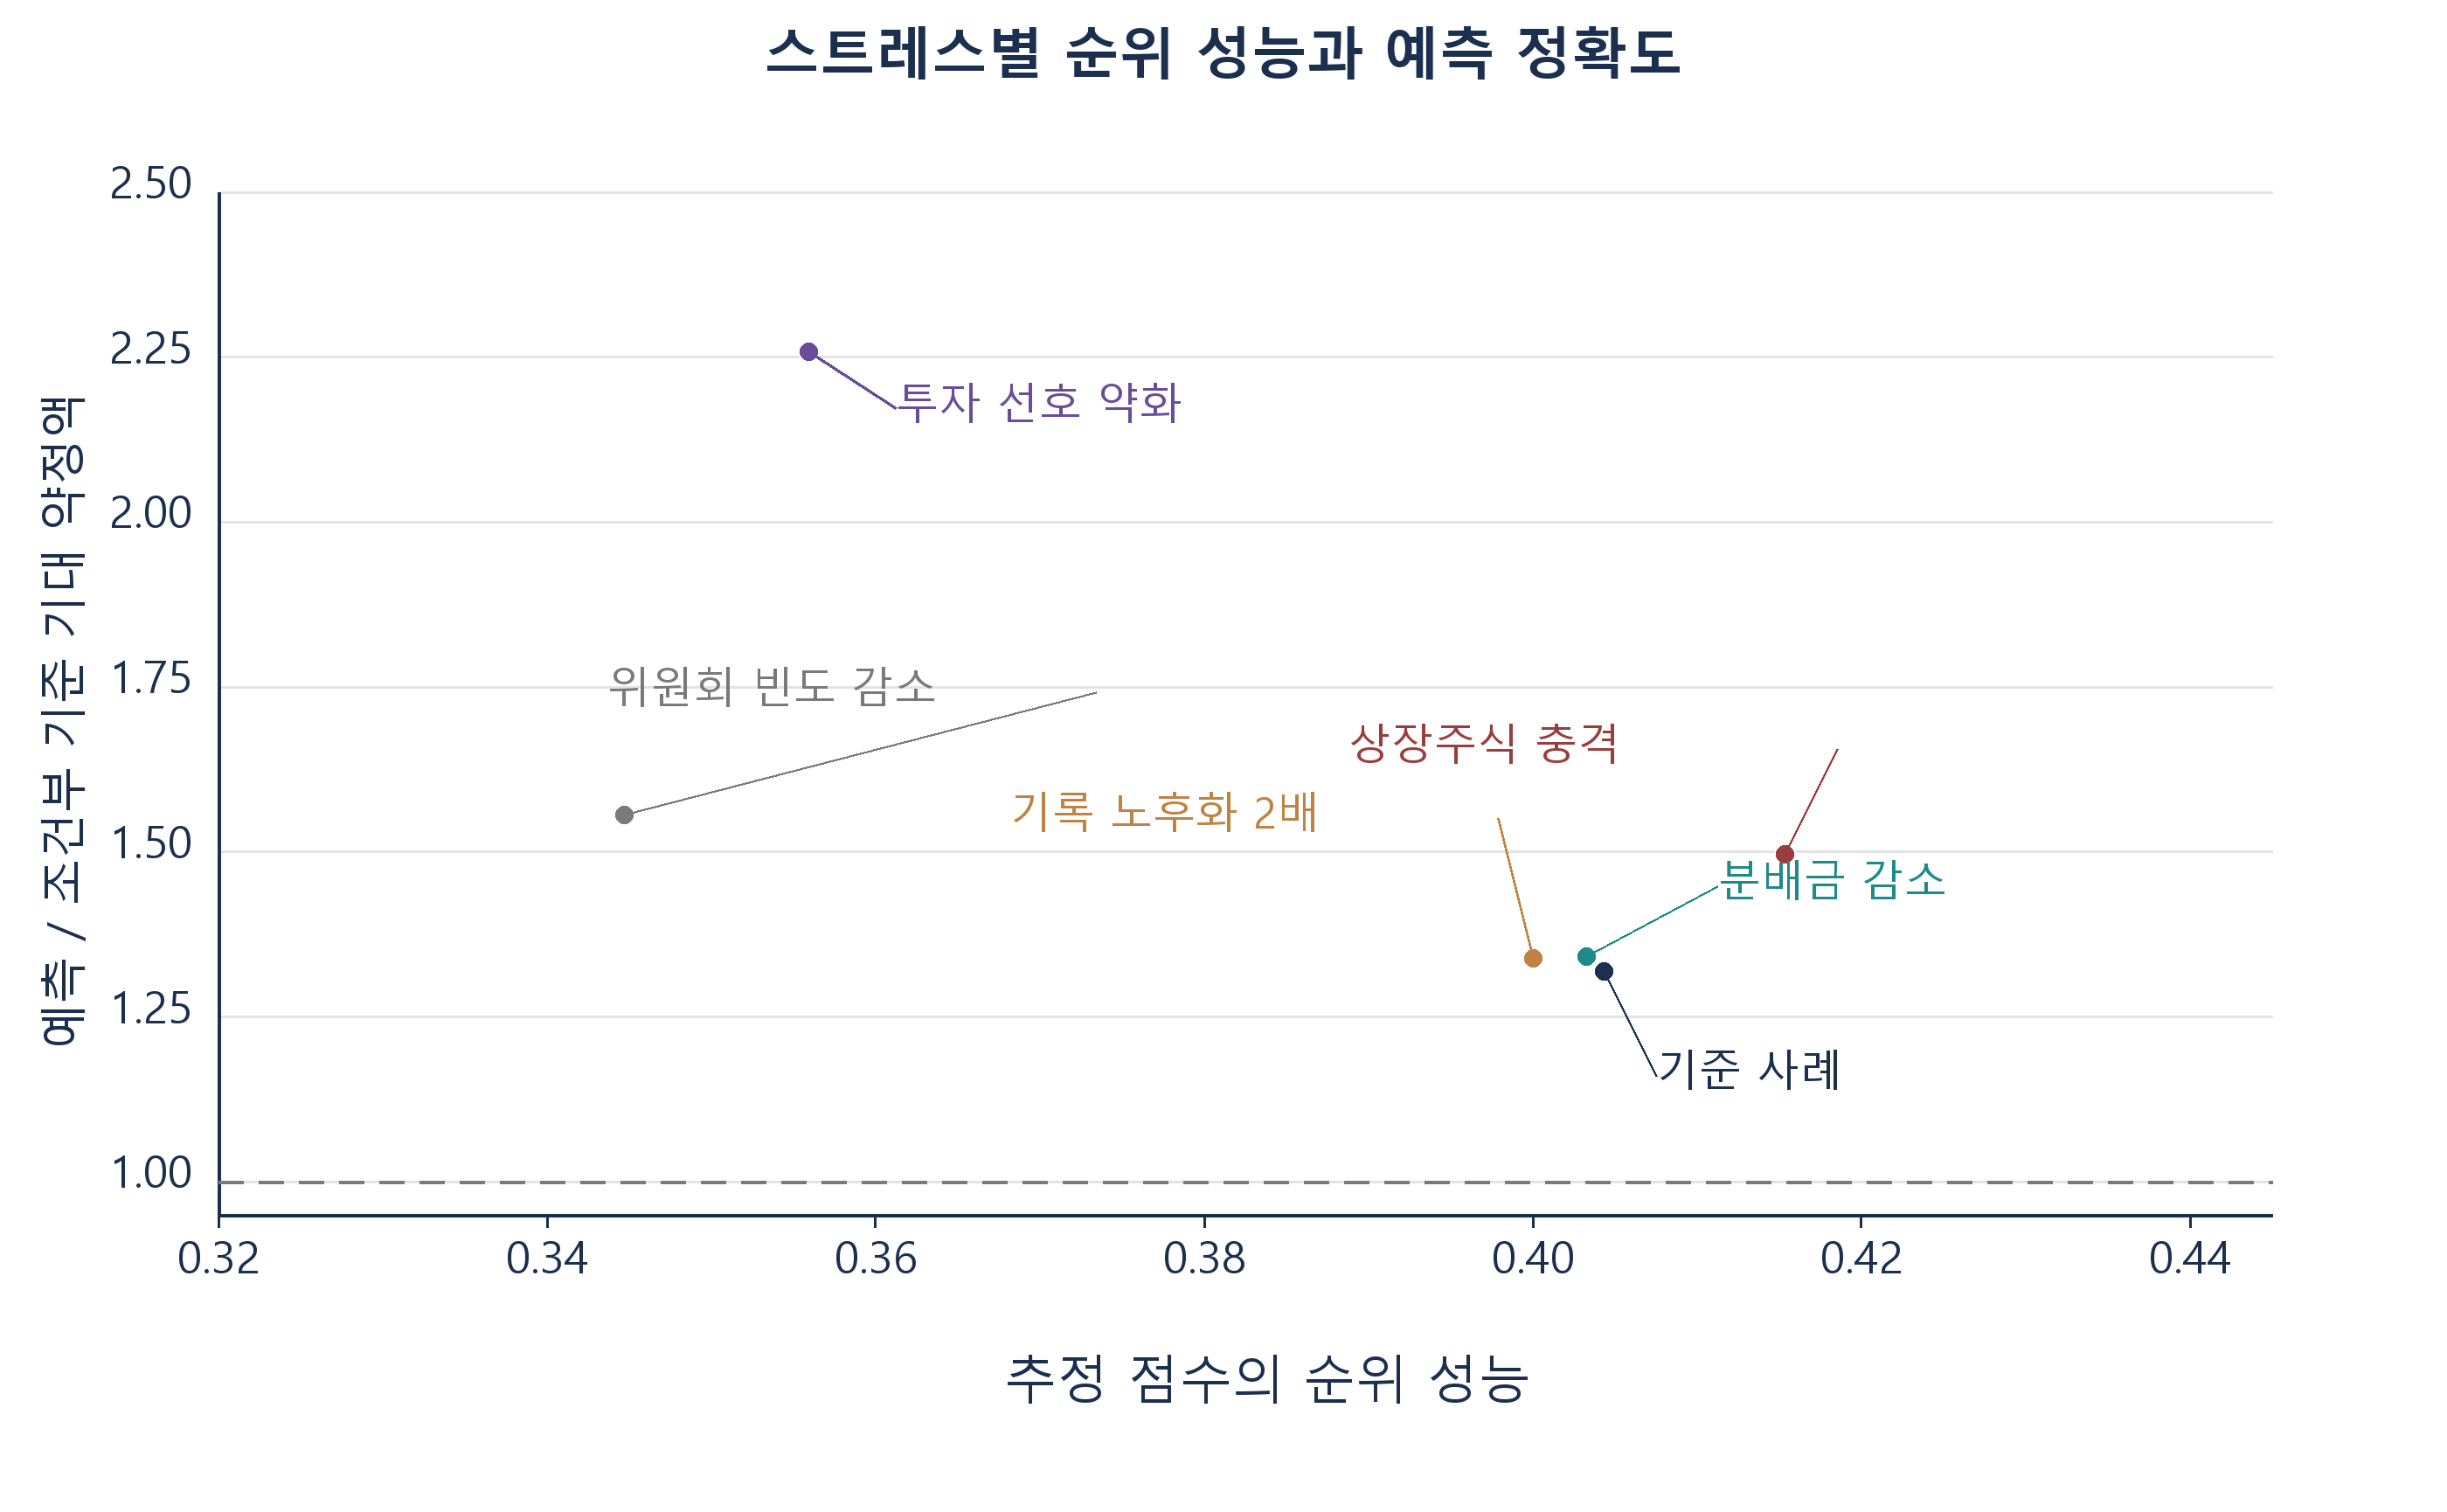
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 시나리오별 60회 반복 평균이다.
17 재량적으로 선정한 이력은 예측을 과대평가하며 기록 기반 재가중은 일부만 보정한다
과거 접촉은 무작위인 경우가 드물다. 팀은 아는 투자자에게 접촉하며, 알고 있는 정보의 일부는 어떤 기록에도 없는 선호이다. 모형의 학습 집단 편입 가능성은 선호, 적합성과 규모가 커질수록 높아진다. 표 10은 네 학습 집단을 비교한다. 무작위 800명 집단의 순위 성능은 0.40, 전체 명단 예측 비율은 0.99이다. 같은 규모의 재량 선정 집단은 성능이 0.40이지만 비율은 1.16이므로, 명단의 나머지에 대해 기대하는 비율을 16% 과대평가한다.
| 학습 집단 | 추정 점수의 순위 성능 | 전체 명단 예측/기준 기대값 | 상위 명단 예측/기준 기대값 | 적합성 계수 | 배분 여유 계수 |
|---|---|---|---|---|---|
| 무작위 800명 집단 | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| 재량 선정 800명 집단 | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| 재량 선정 후 기록 기반 재가중 | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| 무작위 160명 부분표본만 사용 | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 100회 반복 평균이다. 계수는 추정 약정 점수의 표준화된 변수에 대한 계수이다.
표준 보정은 기록된 변수를 사용해 추정한 선정 확률의 역수로 각 선정 투자자에게 가중치를 부여한다. 식 4a는 가중 로그우도, 식 4b는 추정 가중치를 표현한다. 팀이 접촉할 가능성이 낮았던 투자자에게 더 큰 영향력을 부여해 기록된 변수 측면에서 집단이 전체 명단과 유사해지도록 한다.
S는 선정 집단, y_i는 약정 지표, p_i(beta)는 추정 확률, x_i는 기록된 특성 집합이다. 이 구현에서 재가중은 구성된 예측 초과분을 16%에서 15%로 줄인다. 원래 초과분의 5%를 보정한 것이다. 선정 규칙은 기록되지 않은 선호에도 의존한다. 이용 가능한 특성에 기반한 추정 성향 가중치는 누락된 이 선정 경로를 제거할 수 없다. 무작위 학습 부분표본 160명의 전체 명단 평균 예측 비율은 반복 실험에서 1.01, 성능은 0.34이다. 무작위 추출만으로 유한표본, 벌점화 또는 오명세 예측기의 불편성이 성립하지는 않는다. 선정된 상위 명단의 보정에는 별도 검증이 필요하다.
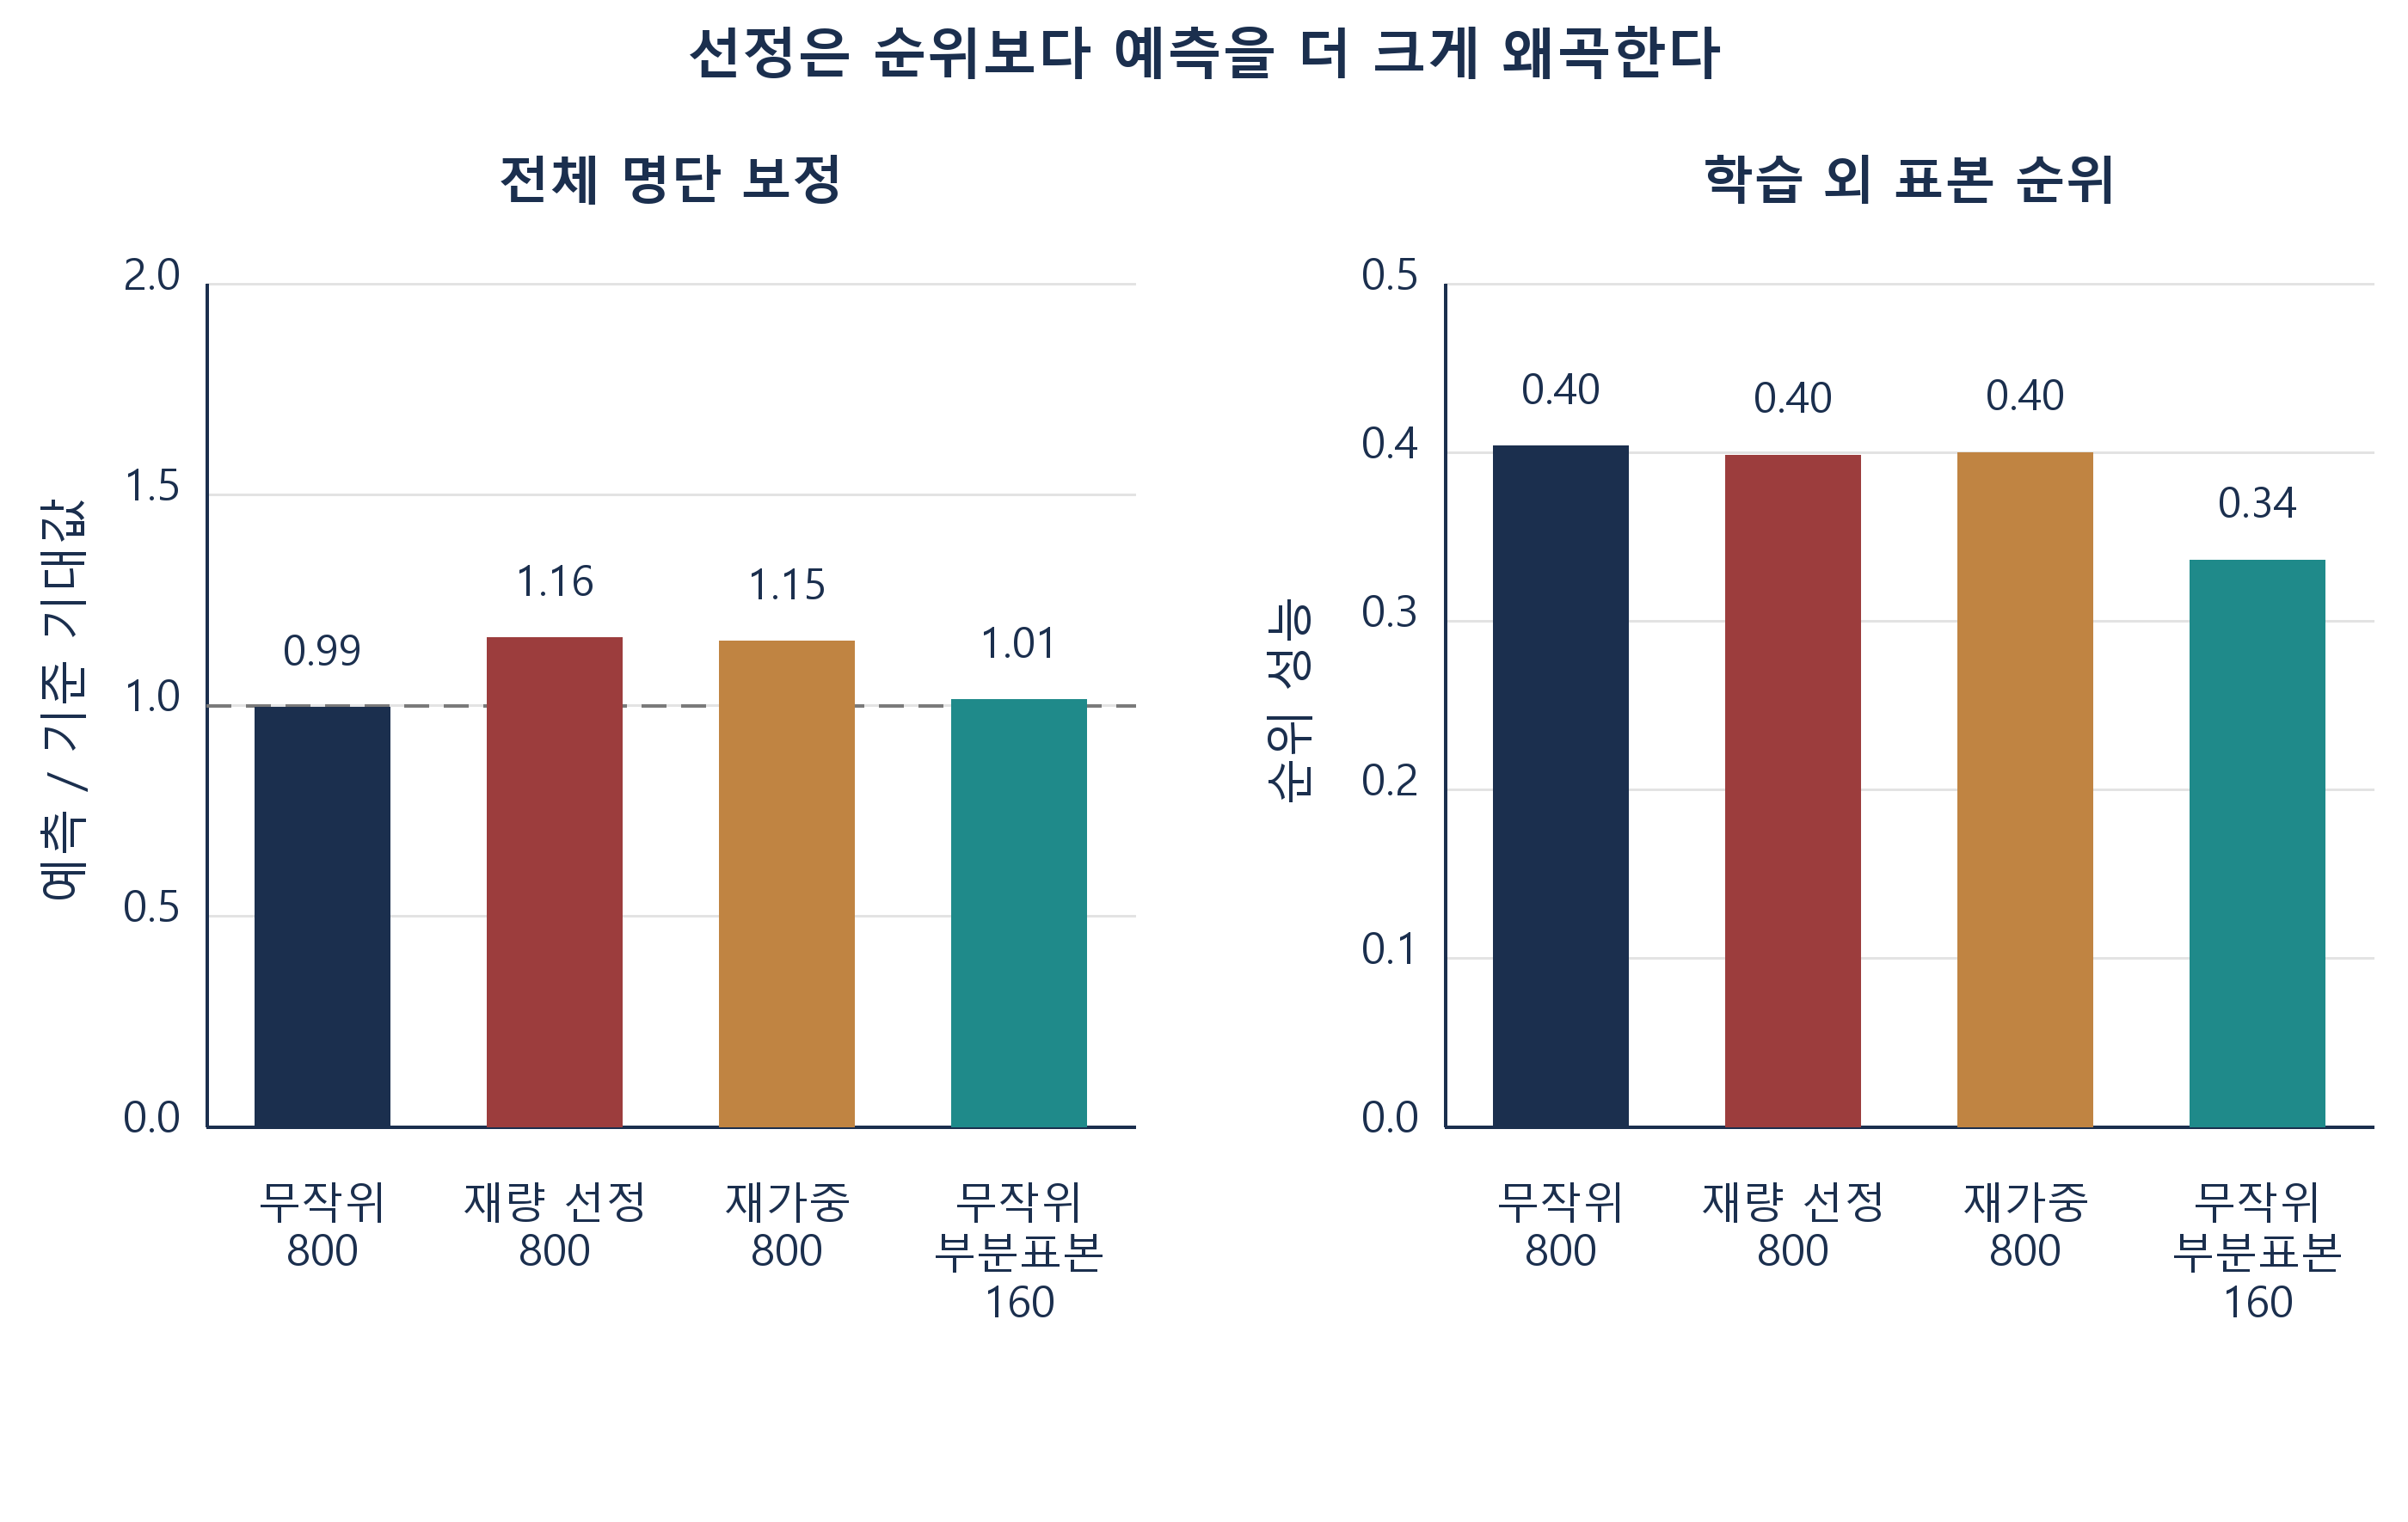
그림을 원본 크기로 읽으려면 가로로 스크롤하세요. 원본 크기 그림을 별도로 열 수도 있습니다.
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 100회 반복 평균이다.
성향 점수 분석에는 정확한 표본추출 해석도 필요하다. 선정 집단은 잠재 선호에 일부 의존하는 상대 가중치로 비복원 추출한다. 기록된 특성으로 통계적으로 추정한 로지스틱 성향 모형은 그 구성 표본의 편입 패턴을 추정한다. 선호는 관측하지 않으며, 그 확률은 원래의 상대 추출 가중치와 다르다. 재가중으로 추정치가 변해도 중요한 선정 차이가 남을 수 있다. 전향적 연구에서는 선정 시점의 실제 무작위 편입 확률을 저장한다. 점수에 따른 편입과 재량적 예외는 별도로 기록한다. 확률 없이 이런 메커니즘을 결합하면 보정 추정치가 어느 모집단을 대표하는지 투명하게 평가할 수 없다.
18 집단 규모와 적합된 기준 모형의 일치도
표 11은 무작위로 생성한 100~1,600명 집단의 모형 적합을 비교한다. 100명 접촉에서 학습 표본의 평균 약정은 7.7건, 평균 순위 성능은 0.29이며 반복 실험 백분위수는 0.17~0.39이다. 800명 접촉에서는 대응 수치가 55.8, 0.41, 0.34와 0.47이다. 이는 유한 시뮬레이션의 요약 통계이다. 상위 세 변수 열은 추정 표준화 계수의 순위를 별도의 투자자 20,000명 유한 표본에서 추정한 모형과 비교한다.
| 접촉 집단 | 관측된 약정 건수 | 평균 순위 성능 | 10~90백분위수 | 추정 점수가 규모 우선 규칙을 앞선 비율 | 유한 표본 적합 기준의 상위 세 변수와 일치도 |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17~0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26~0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31~0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34~0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36~0.47 | 100% | 88% |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 100회 반복 평균이다. 상위 세 변수는 표준화 계수가 가장 큰 세 특성이며 투자자 20,000명 자료로 추정한 모형과 비교한다.
학습 접촉이 100명과 200명일 때 추정 점수는 이 반복 실험의 89%와 99%에서 규모 우선 규칙을 앞선다. 절댓값 기준 표준화 계수 상위 세 개의 기준 집합과 일치하는 비율은 100명에서 5%, 400명에서 39%, 1,600명에서 88%이다. 이 두 측정은 서로 다른 질문, 즉 별도로 남겨 둔 생성 투자자에 대한 순위 성능과 선택한 계수 기준 대비 안정성에 답한다. 어느 비율도 검증되지 않은 점수를 실제 투자자 명단에 배포할 근거가 되지 않는다.
이 결과는 저자가 설계한 모집단의 예측 성능을 설명한다. 투자자 20,000명의 유한 표본에서 추정한 기준과의 일치도가 상위 세 특성 지표를 제공한다. 인과적 구동 요인을 식별하거나 모집단의 참값을 확립하지는 않는다. 반복 실험 백분위수는 모의 캠페인 간 변동을 설명하며 실제 자금 조달 성과의 신뢰구간이 아니다. 실무자는 초기 모형을 동결하고 전향적으로 수집한 관측값으로 평가하며 보정 상태와 순위 성능을 별도 보고해야 한다. 차수별 계수 변화는 행동 변화뿐 아니라 표본추출, 상관관계나 투자자 구성 차이를 반영할 수 있다.
19 재현, 통제와 실험이 보여줄 수 없는 것
표 12는 비공개 재현에서 실제 평가한 수치 통제를 기록한다. 확률과 단계별 경계, 오라클 순서, 위원회 날짜, 회계연도 제한 기간과 건별 투자금액 비교를 명시적으로 확인한다. 최종 적합 집계에는 순위 모형뿐 아니라 모집단 기준 모형과 성향 모형도 포함한다. 기록된 모든 적합은 최종 유한 잔차 검증을 통과해야 한다. 독립 재현은 연속 실사 기간 적분과 고정 시드 동일성도 검증한다. 해법 잔차는 반환 계수에서의 수치 조건을 입증한다. 식별, 경험적 보정이나 가정한 생성 메커니즘의 정확성을 입증하지는 않는다.
| 통제 | 결과 |
|---|---|
| 수치 단언과 경험적 검증 점검 | 46개 통과 |
| 주 실험 반복 | 투자자 3,600명 모집단 100개 |
| 스트레스 시나리오 반복 | 60 |
| 최종 점수 잔차 기준을 통과한 적합 | 3,122개. 최대 점수 잔차 0.000001 미만 |
| 각 규칙 대비 조건부 확률 오라클 | 모든 반복에서 적어도 같은 수준 |
| 무작위 순서 하한 | 표본오차 범위 안에서 무작위 추출 4,000회와 일치 |
| 기준 확률 2배 상승 검정력 확인 | 명시한 규모에서 모의 검정력 81% |
| 시드 | 고정. 반복 한 회를 재실행하면 점수가 정확히 재현됨 |
구성 모집단에 대한 MatchPoint 분석. 명시한 입력값에 따른 모형 출력이며 관측 성과가 아니다. 모형 실행 시 통제를 단언 검증한다.
핵심 한계는 순환성이다. 성과는 구조적 점수가 사용하고 추정 점수가 근사하는 것과 동일한 투자 여력, 예산과 일정 논리에서 생성된다. 실험은 전제가 성립할 때 방법이 어떻게 작동하는지 보여준다. 실제 투자자에게 전제가 성립함을 보여주지는 않는다. 실제 위원회는 투자 여력에 다른 가중치를 두거나 예산을 예외 처리하거나, 기록에 잡히지 않는 이유로 서명할 수 있다. 마찬가지로 측정 잡음, 시차와 공시 비중도 저자가 설정했으므로 추정 점수와 명시한 특권적 기준의 차이는 해당 입력값의 특성이다.
실험이 보여줄 수 있는 것은 결과가 이어지는 순서이다. 투자 여력은 여러 조건의 동시 충족이며, 미팅과 약정은 서로 다른 변수에 반응한다. 예측과 순위는 별도로 실패하고, 재량 선정 이력은 수준을 왜곡하며, 작은 집단으로 변수 순위를 정하기는 어렵다. 각각은 일차 출처가 개연성을 뒷받침하는 구조에서 나오며 다음 절의 설계로 검증할 수 있다. 미팅과 약정의 격차처럼 실험 효과가 큰 경우 첫 검증은 실제 캠페인에서도 같은 방향이 나타나는지 확인하는 것이다. 기록 노후화 비용처럼 효과가 작은 경우에는 가정한 잡음이 작기 때문에 실제 캠페인의 효과가 더 클 수도 있다.
20 동의 기반 연구에는 무작위 부분표본, 시각 기록과 사전 명세 분석이 필요하다
제안 연구의 단위는 투자자와 자금 조달 에피소드이다. 적격 모집단, 편입 확률, 동결 점수, 접촉 날짜, 채널, 검증된 출처 날짜와 관측한 각 단계를 기록한다. 모집 전에 거버넌스 검토로 적용 법률과 개인정보 처리 근거를 확인해야 한다. DIFC 제10조는 여러 적법 근거를 제시하며 동의는 그중 하나이다. 연구 설계상 동의를 요구하더라도 모든 처리 작업의 유일한 법적 근거라고 설명할 필요는 없다. [15]
동의를 근거로 삼는 경우 DIFC 법은 동의와 철회 요건을 명시한다. 제34조는 관련 프로파일링을 포함한 직접 마케팅 거부를 다룬다. ADGM 공식 개요도 절대적인 마케팅 거부권을 명시한다. 이 관할별 사례는 고지, 거부와 보존에 관한 문서화된 절차를 뒷받침한다. 적용 제도와 금융 홍보 규제 범위는 캠페인별 검토가 필요하다. [15, 16]
| 요소 | 명세 | 이유 |
|---|---|---|
| 단위와 기간 | 투자자와 자금 조달. 개시일부터 12개월 | 성과의 시간 기준 설정 |
| 무작위 부분표본 | 접촉 기회의 20%를 사전 명세 층 안의 전체 적격 미접촉 모집단에서 무작위 편입에 배정. 0보다 큰 편입 확률 기록 | 점수로 선정한 집단 밖 대상의 보정 평가 지원 |
| 층화 | 유형, 자산 구간, 공시 여부, 회계연도 시작 | 정밀도 개선. 개시 전 확정 |
| 시각 기록 | 접촉, 미팅, 실사, 의사결정과 서명 날짜 | 사건까지의 시간과 경쟁위험 분석 가능 |
| 성과 | 미팅, 실사, 구속력 있는 약정과 최종 거절. 행정적 추적관찰 기간은 별도 정의 | 단계 분리 |
| 2배 상승 검증 표본 | 기준 확률에서 군별 298명. 확률이 절반이면 635명 | 상위 순위 집단과 무작위 부분표본 비교의 검정력 |
| 1.5배 상승 검증 표본 | 기준 확률에서 군별 1,021명 | 작은 상승폭 탐지의 비용 제시 |
| 분석 | 원인별 위험률과 누적발생함수. 사전 등록 변수 목록 | 분석 명세 탐색 방지 |
제안 설계이다. 수치 표본 규모는 구성 실험의 기준 확률, 유의수준 5%와 목표 검정력 80%에서 양 군 규모가 고정되고 동일한 독립 베르누이 비교를 설명한다. 접촉 기회의 20%를 탐색에 배정하는 캠페인의 총 표본 수가 아니다. 불균등 배정, 군집과 불완전한 추적에는 별도 계산이 필요하다.
예비 접촉 기회를 받을 투자자를 점수가 결정하기 전에 무작위 편입이 이루어져야 한다. 이미 선정된 차수 안에서 순서만 무작위로 바꾸면 그 차수에 편입된 선택은 달라지지 않는다. 정책 추정대상량은 비교 가능한 후속 추적 조건에서 동결된 순위 정책과 명시한 무작위 편입 정책을 비교한 적격 접촉당 기대 구속력 있는 약정으로 정의한다. 중복, 제외와 비준수를 기록한다. 알려진 편입 확률은 적절한 가중을 뒷받침한다. 평가는 반복 등장 기관, 관련 위임과 파급효과를 고려해야 한다. 별도의 식별 설계가 인과 해석을 뒷받침하지 않는 한 변수 계수와 제거 검증 점수는 예측 요약에 머문다. [13, 14]
표 13은 드문 약정이 균형 잡힌 검증 실험에 미치는 영향을 설명한다. 구성 기준 확률 7.0%에서 동일 군 규모 근사는 2배 상승에 군별 298명, 1.5배 상승에 1,021명을 제시한다. 프로그램의 시뮬레이션 검증은 명시한 기준 확률 2배 상승 사례만 평가한다. 운영상 20/80 배정에는 다른 분산 계산이 필요하다. 기관 군집, 중복 위임, 중도절단과 불확실한 사건 확률도 필요 규모를 바꿀 수 있다. 소규모 캠페인은 설계가 뒷받침하는 관측과 불확실성을 보고하고, 확보 표본으로 구별할 수 없는 주장은 유보해야 한다.
정책을 비교하기 전에 후속 추적을 사전 명세한다. 마감 직전에 접촉한 대상은 개시 시 접촉한 대상보다 서명할 시간이 짧다. 운영상 종점은 공통 마감일을 기준으로 측정하고 접촉 이후 경과 시간을 별도 변수로 유지한다. 이후 서명도 상업적 가치가 있을 수 있지만 등록한 종점 밖에 남는다. 재개된 에피소드, 중복 자금 조달과 투자위원회를 공유하는 기관의 규칙을 정의한다. 같은 투자자가 여러 위임에 등장하면 자금 조달 식별자가 다르다는 이유만으로 관측값이 독립적이지는 않다. 분산 추정과 표본 규모 계획은 그 의존성을 반영해야 한다. 통합 결과 감사에 사용할 수 있도록 캠페인별 요약도 보존해야 한다.
21 투자 여력과 시점을 범위로 위원회에 보고하고 하향 조정한 예측치를 제시한다
위원회에는 제안 접촉 정책, 증거 품질과 예측 불확실성을 보고해야 한다. 구성 실험의 상위 명단 예측 비율은 1.31이며 반복 실험 백분위수는 1.03~1.65이다. 이는 모형 자체의 선정과 추정 과정을 진단하는 수치이다. 실제 자금 조달의 보편적 할인율을 제공하지 않는다. 실제 계획에는 전향적 보정 검증과 건별 투자금액, 시점, 적격성 및 전환의 불확실성에 대한 명시적 처리가 필요하다. 표 14는 이 보고 질문을 구분한다.
| 항목 | 내용 | 해석 방법 |
|---|---|---|
| 순위 증거 | 무작위 순서 및 규모 우선 대비 순위 성능과 변동 범위 | 단순 명단보다 순서가 나은지 제시 |
| 예측 보정 | 예측 약정, 전향적으로 측정한 정책 성과와 불확실성 | 명시적 검증 설계하에서 제안 계획 추정치 평가 |
| 기록된 단계별 이탈 | 각 종결 에피소드의 관측 단계와 날짜가 있는 이유 | 잠재 제약 조사 지원. 그 자체로 원인을 식별하지 않음 |
| 일정 익스포저 | 의사결정이 기간 뒤에 이루어지는 투자자 수 | 늦은 접촉의 비용 제시 |
| 기록 품질 | 공개 기록이 있는 명단 비중과 기록 경과 기간 | 순위가 대치값에 의존하는 정도 제시 |
| 탐색 표본 | 명시한 무작위 편입 정책과 비교 가능한 후속 추적하의 성과 | 편입, 중복과 불확실성 가정에 따른 정책 비교 추정 |
제안 보고 자료이다. 임계값은 개시 전에 팀이 정하며 모형에서 도출하지 않는다.
위원회는 각 제안 조정의 근거를 확인해야 한다. 실제 관측한 구속력 있는 약정 건수, 검증 모집단, 시간 범위와 예측 성과의 불확실성을 보고한다. 점예측은 통계적 상한이 아니다. 모의 예측 비율에 따른 감액은 경험적으로 보정된 계획이 아니다. 제외하거나 유예한 투자자를 출처 날짜와 검증 상태와 함께 기록한다. 대치 기록은 증거 요청의 근거가 될 수 있고, 문서로 확인한 법률 또는 위임 제한은 제외 근거가 될 수 있다. 단계 기록은 병목 조사에 도움이 되지만 적절한 설계 없이 실패 원인의 인과적 귀속으로 제시해서는 안 된다.
검증 노력의 우선순위는 명시적으로 정할 수 있다. 개연성 있는 대안에 따라 어느 결측 또는 오래된 기록이 투자자의 순위, 제안 접촉 월이나 편입 결정을 바꾸는지 파악한다. 그 대안의 결과를 추가 확인의 시간과 비용에 비교한다. 예를 들어 문서로 확인한 예산 재시작일은 날짜가 정해진 후속 접촉을 뒷받침할 수 있지만, 가정한 재시작일은 유예 전에 확인 질문이 필요하다. 이는 제안 정보 수집 규칙이며 모형으로 산출한 매출 주장이 아니다. 작업 기록에 대안, 출처 증거와 의사결정 담당자를 남겨 정보 부족에 따른 제외와 검증된 제약에 따른 제외를 구분한다.
22 데이터와 AI는 기록을 최신으로 유지하는 데 사용하고 접촉 대상 결정은 맡기지 않는다
이 논문의 기록은 시간이 지나면 낡는다. 배분 비중, 미납입 비율과 일정은 연차 또는 더 빈번한 보고에서 갱신되며, 시장 변화는 일부를 동시에 바꿀 수 있다. 자연어 도구는 연차보고서, 프로그램 검토와 이사회 자료에서 이런 항목을 추출하고 변화를 표시해 시차를 줄일 수 있다. 다만 스트레스 사례에서 가정한 입력값 아래 시차만의 순위 성능 비용은 작았다. 추출 시 각 값에 원문 구절과 날짜를 보존하고, 순위 위치를 크게 바꾸는 값은 사람이 확인해야 한다.
기관 기록과 개인 연락처 기록을 분리하고 접근, 보존과 정정 절차를 문서화한다. 접촉 결정마다 사용한 점수 버전과 출처 값을 유지한다. 추출한 배분 또는 일정의 변경은 먼저 원문 문서 및 날짜와 대조해야 한다. 개인정보의 운영 활용에는 적용 법률 검토와 거부 처리 절차가 필요하다. [15, 16]
이 논문은 구성 실험 안에서 로지스틱 모형을 적합한다. 실제 투자자 성과로 학습한 모형이나 검증된 AI 추출 시스템 정확도를 보고하지 않는다. 패밀리오피스 공시 비율과 결측자료의 양상은 저자가 설정한 입력값이다. 이 논문에서 검토한 자료 중 그 실제 분포를 입증하는 패밀리오피스 데이터셋은 없다. 따라서 실무 추출 파일럿은 출력이 접촉 계획에 영향을 미치기 전에 독립 검증한 출처 기록을 기준으로 필드 정확도, 기준일 일치와 중요한 순위 변화를 평가해야 한다.
23 실제 자금 조달의 의사결정 규칙: 투자 여력 검증, 일정에 따른 순서 설정, 예측 하향 조정
제안 절차는 투자 위임 범위상 적격성 검증과 기록된 마감일에서 시작한다. 이어 건별 투자금액, 포트폴리오 기록, 약정 의무, 승인 권한과 예상 의사결정일을 대조한다. 결측 입력을 표시하고 제안 일정을 단순 기준과 비교한다. 불확실한 기록을 선별 기준으로 쓰기 전에 검증 비용을 평가한다. 투자 여력 관문은 명시적인 모형 제안이다. 운영 임계값과 예외 처리는 해당 위임과 관련 문서에 맞춰 검증해야 한다.
전향적 탐색 표본을 확보하고 모든 단계를 기록하며 합의한 후속 추적 시점에 성과를 비교한다. 미팅이 적고 약정이 많다는 패턴은 저자가 설정한 메커니즘의 결과이다. 실제 명단에서 평가할 가설로 취급한다. 유예마다 날짜가 있는 이유와 다음 검증 단계를 기록한다. 구성 모집단에서 개시 시 접촉 관문을 통과하지 못한 투자자의 20%는 6개월 안에 시험한 이후 접촉 월 중 하나 이상에서 적격해진다. 이 지표는 모형상 적격성을 설명하며 실제 관측한 투자 의사나 약정 약속이 아니다.
제안 규칙은 증거 수집과 의사결정 정책 검증을 위한 절차이다. 수치 가중치는 해당 위임, 투자자 모집단과 시간 범위에 맞춰 검증해야 한다. 선정된 캠페인 이력에 유용한 정보가 있어도 누락과 선정 메커니즘은 도출 가능한 결론을 제한한다. 예측을 채택하기 전에 그 이력을 전향적 관측, 검증된 기록과 명시적 가정에 결합한다.
24 한계와 다음 의사결정
실험은 구성된 것이다. 투자자 유형, 분포, 잡음 수준과 의사결정 규칙은 저자가 설정했다. 단일 자산군과 건별 투자금액, 단일 개시 월과 기간만 포함하며 자금 조달 간 투자 여력 경쟁은 없다. 투자자를 독립적으로 취급해 투자자 사이 정보 공유를 무시한다. 적합성과 선호를 투자 여력과 독립적으로 모형화하지만 실제 위원회는 다르게 작동할 수 있다. 수수료, 조건이나 부속 합의서는 모형화하지 않으며 제공 기록은 실제 다수 기록보다 정제돼 있다.
출처 사례는 공적 연기금, 국부투자자 공시와 대학기금 보고서를 포함한다. 투명성과 회계 정의는 서로 다르다. 시뮬레이션한 패밀리오피스 일정이나 공시 확률을 뒷받침하는 검토 데이터셋은 없다. 학술 출처는 관련 펀드 성과, 자금 조달, 유동성과 연구 설계 문제를 다룬다. 2022년 CalPERS 정책 부속 문서는 더 최근인 2026년 프로그램 자료와 함께 목표 개정 및 정책 범위에 대한 명시적인 역사적 논의를 위해 유지한다. 거래의 현재 권한은 독립적으로 확인해야 한다. 개인정보 사례는 인용한 DIFC 법과 ADGM 개요에 한정되며 특정 캠페인의 적용 제도를 결정하지 않는다.
다음 결정은 캠페인이 사전 명세한 전향적 평가를 수행할 수 있는지이다. 이를 위해 적격 모집단 기록, 적법한 모집 및 처리 계획, 설계가 요구하는 무작위 편입과 일관된 성과 및 후속 추적 정의가 필요하다. 먼저 정책 성과와 예측 보정을 측정한다. 작은 명단도 기록 품질과 일정을 개선할 수 있지만 예측 우위에 관한 결론은 제한적이다. 위원회가 향후 결과에 의존하기 전에 제안 연구의 규모와 불확실성을 평가해야 한다.
참고문헌
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
