
1 한정된 소개 기회를 쓰기 전에 소개가 결과를 바꾸는지 검증하라
사모 자본을 조달하는 창업자, 최고재무책임자나 자금조달 주체, 그리고 유한책임출자자로부터 자금을 모집하는 펀드 운용자 모두 지인을 통한 소개 기회가 제한되어 있다. 소개할 때마다 활용 횟수가 제한된 관계를 사용한다. 가장 유망한 투자자에게 기회를 쓸지, 나중을 위해 남길지, 또는 해당 투자자에게 직접 연락해 관계 자원을 아낄지 결정해야 한다. 답은 인과적 수량에 달려 있다. 같은 대상에 직접 접촉했을 때와 비교하여 소개 때문에 얼마나 더 진전하는가 하는 수량이다.
두 집단은 희소성의 형태는 다르지만 같은 의사결정 구조에 직면한다. 정해진 투자자 명단에서 성장 자본을 조달하는 기업은 대형 기관으로 연결되는 소수의 고위급 관계를 보유할 수 있다. 유한책임출자자로부터 자금을 모집하는 펀드 운용자는 기존 투자자, 자문사, 중개인으로 구성된 더 넓은 네트워크를 보유하더라도 각 출자자에게 요청할 수 있는 횟수는 제한된다. 두 경우 모두 소개 기회는 유한하고, 가장 중요한 투자자일수록 직접 접촉하기 어려울 수 있으며, 자금조달 주체는 관계를 활용할 순서를 정해야 한다.
조사에 따르면 벤처투자 거래의 대부분은 네트워크와 추천에서 비롯되며, 실무자는 이를 소개 대상이 더 진전한다는 증거로 해석하곤 한다. 이러한 해석만으로 의사결정이 해결되지는 않는다. 소개자는 어디에 소개할지 선택하기 때문이다. 자금조달 주체는 이미 관심을 보이는 투자자에게 소개를 요청하는 경향이 있고, 같은 관심은 소개가 없어도 회신 가능성을 높였을 것이다. 본 논문은 투자자 적합도를 통제한 뒤에도 소개 대상이 직접 접촉 대상보다 더 진전하는지, 그리고 표준적인 보정을 적용하면 관찰되는 차이가 얼마나 남는지 묻는다. [1, 3]
본 논문에는 관측된 투자자 접촉 데이터셋이 없다. 일차 규정과 발표된 연구로 틀을 구축한 뒤, 각 대상이 두 접촉 방식 모두에 대한 잠재결과를 갖기 때문에 소개의 참효과를 알 수 있는 구성 실험을 수행한다. 비교 방법이 그 세계에서 무엇을 보여주는지 보고하고, 관측 결과를 보고하는 것이 아님을 명시한다. 마지막 절은 이를 대체할 동의 기반 연구를 구체화한다.
2 진전을 날짜가 있는 단계로 정의하고 접촉한 모든 대상을 분모로 삼아라
비교에 앞서 결과를 정의해야 한다. 자금조달 주체가 자체 서신과 일정에서 기록할 수 있는 네 단계를 사용한다. 실질적인 회신, 요건을 충족하는 첫 미팅, 실사 진입, 약정 체결이다. 회신은 제안 내용에 반응하는 서면 응답이며 자동 확인 메시지는 포함하지 않는다. 요건을 충족하는 미팅은 안건을 진전시킬 수 있는 상대방과 실제로 개최하고, 이후 투자자가 해당 안건이 명시된 투자 범위에 속한다고 확인한 미팅이다. 투자자가 기밀 정보를 요청하거나 수령하면 실사가 시작된다. 체결된 약정은 체결되어 법적 구속력이 있는 투자 또는 금융 제공 약정이며, 선행조건과 자금 집행 상태는 별도로 기록한다. 의향을 나타내거나 구속력이 없는 조건서는 제외한다. 표1은 단계, 측정 기간, 각 단계의 증거를 정리한다.
각 단계의 측정 기간은 첫 연락부터 시작한다. 회신은 30일, 요건을 충족하는 미팅은 90일, 실사는 180일, 약정 체결은 365일이다. 이 기간은 첫 접촉 전에 정하는 설계 선택이며 모든 군에 같은 기간을 적용한다. 각 단계의 분모는 이전 단계에 도달한 대상 수가 아니라 접촉한 대상 수다. 회신한 대상 중 미팅 비율처럼 조건부 비율을 비교하면 소개 효과와 회신자 구성의 변화가 섞인다. 제11절은 이러한 왜곡의 크기를 보여준다.
| 단계 | 집계 대상 | 첫 연락부터의 기간 | 기록할 증거 |
|---|---|---|---|
| 회신 | 제안 내용에 반응하는 서면 응답 | 30일 | 날짜가 있는 메시지 또는 통화 기록 |
| 요건을 충족하는 미팅 | 안건을 진전시킬 수 있는 상대방과 실제로 개최하고 안건 범위를 확인한 미팅 | 90일 | 일정 항목과 미팅 메모 |
| 실사 | 투자자가 기밀 정보를 요청하거나 수령함 | 180일 | 데이터룸 접근 로그 또는 자료 요청 목록 |
| 약정 체결 | 체결되어 법적 구속력이 있는 투자 또는 금융 제공 약정; 의향을 나타내거나 구속력이 없는 조건서는 제외 | 365일 | 체결된 구속력 있는 약정, 날짜, 선행조건, 별도로 기록한 자금 집행 상태 |
| 분모 | 어느 군에 속하든 접촉한 모든 대상 | 모든 단계에서 동일함 | 군과 날짜를 포함한 접촉 로그 |
제안하는 기록이다. 기간은 첫 접촉 전에 고정하는 설계 선택이며 연구 결과가 아니다. 각 항목은 확보해야 할 정보를 설명한다.
시뮬레이션은 중첩된 단계를 가정한다. 체결에는 실사가, 실사에는 미팅이 선행되어야 한다. 이는 저자가 설정한 모델링 규칙이다. 실제 기록에서는 단계를 건너뛰는 사례에 대한 규칙을 미리 정해야 한다. 모델은 사건 날짜나 중도절단 없이 단계 도달 지시변수를 생성한다. 30일, 90일, 180일, 365일의 기간은 제안하는 실제 연구의 설계에 속한다. 비교하려면 각 대상에 같은 길이의 추적 기간이 필요하다. 캠페인 종료일을 일괄 적용하면 나중에 연락한 대상의 추적이 불완전해질 수 있으므로, 충분히 추적한 코호트나 명시적으로 정한 중도절단 처리 방법을 사용해야 한다.
3 누가 누구에게 추천하며 투자자가 무엇을 보는지에 따라 접촉을 분류하라
소개라는 말에는 서로 다른 행위가 포함되어 있어, 이를 혼합한 연구는 해석할 수 없다. 추천 연구가 정보와 접근을 구분하듯 투자자가 무엇을 받는지에 따라 다섯 가지로 나눈다. [3] 직접 접촉은 제삼자 없이 투자자에게 도달한다. 전달형 소개는 제삼자가 견해를 덧붙이지 않고 자금조달 주체의 자료를 전달한다. 추천형 소개는 제삼자가 관계를 설명하고 제안에 관한 견해를 밝힌다. 공동 접촉은 제삼자가 첫 미팅에 참석하는 방식이다. 인바운드 문의는 투자자가 시작하며 비교에서 제외한다. 표2에 정의를 제시한다.
| 접촉 방식 | 누가 보증하는가 | 투자자가 보는 것 | 기록할 증거 |
|---|---|---|---|
| 직접 접촉 | 아무도 없음 | 자금조달 주체의 자체 메시지 | 메시지와 발송일 |
| 전달형 소개 | 제삼자가 자료를 전달함 | 제삼자를 통해 전달된 자금조달 주체의 메시지 | 전달일과 소개자 |
| 추천형 소개 | 제삼자가 관계와 견해를 밝힘 | 제삼자의 설명과 투자 제안 | 소개자의 설명과 관계 기술 |
| 공동 접촉 | 제삼자가 첫 미팅에 참석함 | 제삼자가 동석함 | 미팅 참석자 명단 |
| 인바운드 문의 | 투자자가 먼저 연락함 | 투자자 자신의 요청 | 비교에서 제외 |
제안하는 정의다. 연구 계획서에 미리 확정할 분석적 분류이며, 어느 시장에 대한 연구 결과도 아니다.
이 분류는 하나의 차이에 섞이는 두 메커니즘도 구분한다. 추천형 소개는 노동시장의 추천처럼 자금조달 주체에 관한 정보를 전달할 수 있고, 그렇지 않으면 메시지를 읽지 않을 의사결정권자에게 접근할 기회를 줄 수도 있다. 본문 뒤의 실험은 두 메커니즘을 구분하지 않고, 소개를 각 단계에 명시한 효과를 갖는 하나의 묶음으로 다룬다. 실제 연구에서는 나중에 이 묶음을 분해할 수 있도록 관계의 내용을 기록해야 한다.
4 조사는 거래 발굴에서 네트워크가 지배적임을 보여주지만, 소개가 진전을 유발함을 보여주지는 않는다
민간 투자자가 거래를 찾는 방법을 가장 가깝게 기술한 자료는 벤처캐피털 회사에 대한 조사다. Gompers, Gornall, Kaplan, Strebulaev의 워킹페이퍼는 응답자 885명이 681개 회사에 속한다고 보고한다. 거래의 30% 이상이 전문 네트워크를 통해 발생했고, 추가로 20%는 다른 투자자, 8%는 포트폴리오 기업의 추천에서 나왔다. 거의 30%는 자체 발굴했고, 기업 경영진이 먼저 문의한 경우는 약 10%에 불과했다. 같은 논문은 성사된 거래 한 건마다 회사들이 약 100개의 기회를 검토하며, 기회 네 건 중 한 건이 경영진과의 미팅으로 이어진다고 보고한다. [1]
이는 벤처캐피털 회사가 스스로 보고한 거래 발굴 수치다. 단계별 결과의 틀을 설정할 근거는 되지만, 본 논문에서 저자가 설정한 발생률을 보정하거나 소개 효과를 추정하지는 않는다. 이 조사는 걸프 지역 투자자 표본이 아니다. 표5는 경영진이 먼저 연락해 발생한 거래의 비율을 초기 단계 투자자에서 12%, 후기 단계 투자자에서 7%로 보고한다. [1]
Shane과 Cable은 첨단기술 벤처기업 50개와 시드 단계 투자자 202명 사이의 직접·간접 관계가 자금 제공 결정에 미치는 영향을 연구하고, 정보 전달을 통해 관계가 어느 벤처기업이 자금을 받는지를 좌우한다고 보고한다. 전문이 공개되어 있지 않아 초록만 읽었다. 이는 시드 단계 투자자 표본에서 관계가 자금 제공에 중요하다는 명제를 뒷받침한다. 초록은 효과 크기를 보고하지 않으며 선택과 관계 자체의 효과를 분리했는지도 밝히지 않는다. 연구 대상은 펀드 출자금 모집이나 후기 단계 자금조달이 아닌 시드 투자다. [2] 이 자료들은 질문의 집합으로서 분석 틀을 정당화한다. 어느 자료도 소개의 효과를 제시하지 않는다.
5 현장실험은 추천이 정보를 전달하며, 추천 대상 선택의 규모가 크다는 점을 보여준다
Pallais와 Sands는 온라인 노동시장에서 세 차례 현장실험을 수행했다. 추천에는 관측된 특성 이상의 성과와 지속성에 관한 정보가 담겨 있고, 추천받은 근로자는 추천자와 함께 일할 때 특히 좋은 성과를 냈다고 보고한다. 동료 영향 실험에서는 추천자를 통해 노력을 높인다는 제안된 메커니즘을 뒷받침하지 못했다. 이 결과는 업무와 채용에 관한 것이다. [3]
채용 설계에서 추천받은 근로자의 68%가 지원한 반면, 추천받지 않은 근로자에서는 6%가 지원했다. 채용된 사람의 성과만 관찰할 수 있을 때 이러한 선택이 중요하다. 이 결과는 추천 시장의 측정 문제를 보여주며, 투자자 참여나 자금조달 효과를 제시하지 않는다. [3]
투자자와 가장 가까운 연구는 사전에 요청하지 않은 투자 제안 이메일에 대한 무작위 현장실험이다. Gornall과 Strebulaev는 가상 스타트업에 관한 투자 제안 이메일 80 000통을 벤처캐피털 투자자와 엔젤투자자 28 000명에게 보냈고, 동일한 프로젝트를 제안한 남성보다 여성 창업자가 관심을 나타낸 회신을 9% 더 받았다고 보고한다. 저자들은 투자자가 사전 요청 없는 투자 제안 이메일을 평가할 때 차별하지 않았다고 결론짓고, 향후 투자자 편향 연구는 네트워크와 대면 상호작용에 집중해야 한다고 제안한다. 발표된 초록과 2019년 팔월 워킹페이퍼 버전의 전문을 읽었다. 그 버전은 이메일이 투자 과정의 가장 첫 단계에 집중한다고 밝힌다. 투자자에 대한 콜드 접촉을 대규모로 무작위화할 수 있고, 연구가 첫 회신에서 끝났음을 보여준다. [4] 일부를 읽은 Zhang의 두 번째 무작위 연구는 벤처캐피털 투자자 17 000명 이상에게 투자 제안 이메일을 보냈고, 콜드 이메일 응답률을 1.5%, 2020년 수치로 보고한다. 비교 수치는 6%이며, Gornall과 Strebulaev의 2018년 십이월 수치로 인용한다. [5] 이 자료들은 무작위화 하위표본의 실행 가능성을 뒷받침한다. 소개 효과의 추정치는 제시하지 않는다.
6 소개자가 소개할 대상을 선택하면 적합도를 통제해도 비교에 교란이 남는다
기록된 투자자 적합도에 대한 조정은 자연스러운 보정이며, 연구 질문이 명시한 보정이기도 하다. 성향 점수 방법은 처치군과 비처치군 사이의 관측된 기저 특성을 균형화하여 관찰연구가 무작위 연구를 모방하게 한다. Austin의 입문서는 의존하는 조건을 명시한다. 처치 배정에 대해 강한 무시 가능성이 성립해야 하며, 이는 배정과 결과 모두에 영향을 미치는 모든 변수가 측정되었다는 가정으로도 설명된다. 또한 표준화 차이가 0.1 미만이면 무시할 만한 불균형을 나타내는 것으로 여겨져 왔다고 설명한다. [6]
소개에서는 이 가정이 까다롭다. 소개자는 자금조달 주체의 기록에 없는 사실을 안다. 투자자가 현재 자금을 집행하는지, 최근 대화가 잘되었는지, 관계를 담당하는 파트너가 개인적인 견해를 덧붙일지 등이다. 이를 기록되지 않은 투자자의 호의적 성향이라고 부른다. 이 성향은 누가 소개를 받는지와 소개가 없어도 회신할 가능성 모두에 영향을 준다. 기록된 변수의 균형으로는 이를 알아낼 수 없다. 자료는 유효한 조정의 조건과 균형에 관한 관례를 제시한다. 특정 접촉 캠페인에서 그 조건이 성립하는지는 밝히지 않으며, 투자자 연구가 아닌 통계 입문서다. [6]
VanderWeele와 Ding은 귀무가설 값에 대한 E값을, 측정된 공변량을 조건으로 위험비 척도에서 연관성을 귀무가설 값으로 이동시키기에 충분한 최소한의 교란요인 공동 연관 강도로 정의한다. 이들의 틀은 귀무가설 값과 다른 지정된 목표 위험비도 다룬다. 이러한 민감도 계산은 필요한 교란 강도를 정량화하며, 실제로 존재하는 교란을 추정하지는 않는다. [7]
7 증권법, 소개자 보수, 개인정보 보호는 모든 검증의 적용 범위를 정한다
소개에는 증권 및 금융 홍보 규정이 적용될 수 있다. SEC 직원 해석은 관련 Regulation D 모집에서 일반 권유를 피하는 한 경로로 사전에 존재하는 실질적 관계를 설명한다. 충분한 정보에 근거해 평가한 금융 지식·경험의 수준을 형식적인 확인 작업과 구분하고, 관계가 모집이나 중개인의 참여보다 먼저 존재해야 하는 시점을 논의하며, 비공식 엔젤 네트워크의 소개는 구체적 사실관계에 따라 다룬다. 인용한 직원 해석은 특정 접촉을 허용한다는 근거를 확립하거나 중개인 등록 요건을 해결하지 않는다. [8]
영국에서는 Financial Promotion Order 제15조가 요건을 충족하는 인가자 또는 면제 대상자에 대한 소개를 다룬다. 조건에는 관계에 관한 제한, 소개받는 사람 이외의 누구로부터도 보수를 받지 않을 것, 그리고 인가된 조언을 구하라는 권고와 함께 조언을 거절한 경우도 포함하는 조언 조건이 있다. 제1A항은 지정된 활동 범주를 제외한다. 따라서 소개받는 사람이 보수를 지급한 소개가 보수 조건만으로 배제되는 것은 아니며, 적용되는 모든 조건을 확인해야 한다. DIFC에서는 DFSA의 2023년 경고가 이메일, 전화, 미팅을 포함한 금융서비스와 금융 홍보의 금지 규정을 설명한다. 규칙집의 예외와 SCA 또는 CMA 요건은 검토한 범위 밖이다. [9, 14]
| 질문 | 자료와 지위 | 확립하는 사항 | 남겨 두는 질문 |
|---|---|---|---|
| 모집 전에 관계가 존재했는가? | SEC 직원 해석, 2015년 및 2025년 [8] | 사전에 존재하는 실질적 관계는 일반 권유를 피하는 한 경로다 | 걸프 지역 마케팅 규정과 미국 외 모집 |
| 소개자가 보수를 받는가? | 영국 Financial Promotion Order 제15조 [9] | 소개받는 사람 이외의 사람이 지급한 보수는 보수 조건에 어긋난다. 다른 조건과 활동 제외도 적용된다 | 면제 자격 전체와 그 밖의 적용 규제 체계 |
| DIFC 안에서 또는 DIFC로부터 이루어지는 금융 홍보인가? | 제41A조에 관한 DFSA 경고, Regulatory Law 2004 [14] | 비인가자는 규칙에서 허용하는 경우 외에는 이메일, 전화, 미팅을 포함한 금융 홍보를 해서는 안 된다 | 규칙집의 면제, SCA 및 CMA 규정은 미검토 |
| 동의가 유효한가? | EU 일반개인정보보호규정 제7조 [10] | 입증 가능하고, 구분되며, 철회 가능한 동의 | 특정 명단에 동의가 적절한 근거인지 여부 |
| ADGM 기준을 충족하는가? | ADGM 개인정보보호청 지침, 2025년 오월 [11] | 동의는 자유롭고, 구체적이며, 충분한 정보에 근거하고, 기록되어야 한다 | 규정 본문은 미검토 |
| UAE 연방법이 적용되는가? | UAE 정부 포털 요약 [12] | 명시된 예외를 제외하고 동의 없는 처리는 금지된다 | 연방법 전문과 DIFC 법률은 미검토 |
| 투자자는 요청하지 않은 연락에 대해 무엇이라고 말하는가? | Mubadala 문의 페이지 [13] | 사기 경고. 사전 요청 없는 프로젝트 금융 요청은 받지 않음 | 투자 제안이나 소개를 평가하는 방법 |
제안하는 검토 질문이다. 자료의 지위는 본문에 설명한 직원 해석, 법정 명령, 규정, 규제기관 지침, 규제기관 경고다. 어느 것도 검토하지 않은 걸프 지역 관할권에 관한 연구 결과가 아니다. [8, 9, 10, 11, 12, 13, 14]
데이터 처리에는 개인정보처리자에게 적용 가능한 적법한 근거가 필요하다. 동의를 사용하는 경우 GDPR 제7조는 입증 가능하고, 다른 사항과 구분되며, 철회 가능한 동의를 요구한다. 제21조는 직접 마케팅에 대한 이의를 다룬다. ADGM 지침은 여섯 가지 적법한 근거를 설명하고, 침묵이나 미리 선택된 체크박스를 동의로 인정하지 않는다. UAE 정부 포털은 연방법의 동의 요건과 예외를 요약한다. 본 논문은 연방법 전문이 아닌 그 요약에 의존한다. Mubadala 문의 페이지는 사전 요청 없는 금융 요청과 부적절한 행위를 별도로 경고한다. 이 경고는 투자 제안의 평가 방법을 설명하지 않는다. [10, 11, 12, 13]
8 무엇을 추정하기 전에 추정대상과 선택 항등식을 명시하라
추정할 수량은 접촉한 대상 중 각 단계에 도달하는 비율에 소개가 미치는 평균효과다. 대상 i와 단계 k에 대해 두 접촉 방식 각각에서 단계에 도달하는 지시변수를 정의한다. 두 잠재결과의 평균 차이가 원하는 효과다. 캠페인에서 관찰할 수 있는 차이는 소개군과 직접 접촉군 사이의 차이이며, 별개의 수량이다. 식1b는 둘의 차이를 정확히 보여주고, 모델은 모든 단계에서 그 항등식을 검증한다.
식에서 Y(i,k,a)는 대상 i가 방식 a로 접촉받아 단계 k에 도달하면 일이다. a는 소개 접촉이면 일, 직접 접촉이면 영이며, A(i)는 실제로 사용한 방식이다. 첫 번째 식은 모든 적격 대상에 대한 평균효과 tau(k)를 정의한다. 두 번째 식은 관측 차이 Delta(k)를 소개받은 대상에 대한 효과인 처치군 평균효과와, 중괄호 안의 선택 항으로 분해한다. 선택 항은 소개가 없었더라면 소개군과 직접 접촉군이 각각 무엇을 달성했을지를 비교한다. 선택 항이 양수이면 소개군은 원래부터 더 진전할 가능성이 높았다는 뜻이다.
두 가지 특징이 따른다. 첫째, 선택 항은 표본오차가 아니다. 캠페인이 커져도 줄지 않으므로 큰 표본은 편향된 차이를 더 정밀하게 추정할 뿐, 참값에 대한 정확성을 높이지 않는다. 둘째, 소개자가 소개 효과가 가장 큰 대상을 선택하면 처치군 평균효과와 평균효과가 다를 수 있으므로 결과는 둘 중 무엇을 보고하는지 항상 밝혀야 한다. 본문 뒤의 무작위화 하위표본은 적격 대상의 평균효과를 추정한다.
추정대상은 접촉 전에 신뢰할 만한 소개자 경로가 존재하는 적격 대상에 대해 정의한다. 이러한 경로가 없는 대상은 본 연구의 처치 비교에서 제외한다. 적격성은 배정 전에 기록해야 한다. 이 제한만으로 자금조달 주체의 네트워크 차이를 없애거나 효과를 식별하지는 못한다. 하위표본 결과를 모든 적격 대상에 일반화하려면 내부의 무작위 배정 외에도 하위표본에 포함될 대상을 무작위로 선정하거나 정당화된 전이 조정을 적용해야 한다.
9 소개의 참효과를 알 수 있는 모집단을 구성하라
모집단은 신뢰할 만한 소개자 경로가 있는 적격 대상 400 000개로 구성한다. 각 대상에는 기록된 적합도 점수와 구분 지시변수가 있고, 30%는 접촉이 더 어려운 첫 번째 구분에 속한다. 각 대상은 전혀 기록되지 않는 호의적 성향 값도 갖는데, 기록된 적합도와 상관계수는 0.3이다. 또한 호의적 성향에 대한 적재량이 0.6인, 기록된 이전 참여 지수를 갖는다. 이 지수는 투자자가 기업의 이전 서신을 열거나 답했는지처럼 자금조달 주체가 접촉 전에 기록할 수 있는 정보를 나타낸다. 표4에 모든 입력을 정리한다.
| 입력 | 값 | 성격 |
|---|---|---|
| 구성한 모집단의 적격 대상 | 400 000 | 구성값 |
| 직접 접촉 시 각 단계 도달률 | 9% 회신; 회신한 경우 55% 미팅; 미팅한 경우 30% 실사; 실사한 경우 18% 체결 | 저자 설정 |
| 소개의 참효과(로그 오즈) | 1.50 회신; 0.20 미팅; 0.30 실사; 0.15 체결 | 저자 설정 |
| 기록되지 않은 호의적 성향: 기록된 적합도와의 상관관계 | 0.3; 표준정규분포, 전혀 기록하지 않음 | 저자 설정 |
| 이전 참여 지수(기록된 대리변수) | 호의적 성향에 대한 적재량 0.6 | 저자 설정 |
| 자금조달 주체의 소개 대상 선택(로그 오즈) | 0.5 적합도; 0.5 구분 1; 0.9 기록되지 않은 호의적 성향; 30% 소개 | 저자 설정 |
| 무작위화 하위표본; 반복 | 캠페인의 25%; 규모별 600개 캠페인 | 설계 선택 |
| 스트레스 설정 | 호의적 성향 1.8; 호의적 성향 한 단위당 효과 0.5 증가; 회신 로그 오즈 0.8 감소; 15% 및 10% 오분류 | 저자 설정 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 로그 오즈 효과는 이전 단계 도달을 조건으로 각 단계에 적용된다.
여기서 F(i)는 기록된 적합도, T(i)는 구분 지시변수, W(i)는 기록되지 않은 호의적 성향이며, 자금조달 주체는 식2a의 로지스틱 확률로 소개를 선택한다. 절편 a(0)는 대상의 30%가 소개받도록 구하고, beta(F)와 beta(T)는 모두 0.5다. 기본 사례에서 0.9로 설정한 lambda는 느낄 수 있지만 기록하지 못하는 호의적 성향에 자금조달 주체가 두는 가중치다. 식2b의 c(k)는 직접 접촉의 단계 도달률이 9%, 55%, 30%, 18%가 되도록 구한 절편이고, b항은 단계별 계수다. theta(k)는 단계 k의 로그 오즈에 대한 소개의 참효과로, 1.50, 0.20, 0.30, 0.15로 설정한다.
두 잠재결과 집합을 같은 난수 추출에서 생성하므로, 생성한 각 유한모집단에서 평균 차이를 알 수 있다. 이 대비는 공통 생성분포 아래의 기댓값을 근사하며, 독립적으로 생성한 시나리오와 벤치마크에는 몬테카를로 변동이 있다. 이 값들은 모두 저자가 설정했다. 직접 접촉률은 조사에서 설명한 방식으로 퍼널이 좁아지도록 설정했지만 조사 수치에 맞춘 것은 아니다. 소개 효과의 크기는 변화를 볼 수 있을 만큼 크게 선택한 가정이며 추정치가 아니다. 보고한 편향의 방향과 크기는 명시한 메커니즘과 시험한 설정을 기술한다. 기록되지 않은 호의적 성향은 명시한 격자에서 변화시키며, 이 실험은 모든 효과 크기나 배정 메커니즘에 대해 해당 결론을 확립하지 않는다. [1]
10 구성한 모집단에서 소개는 모든 단계의 도달률을 높이며, 후기 단계일수록 비례 효과가 더 크다
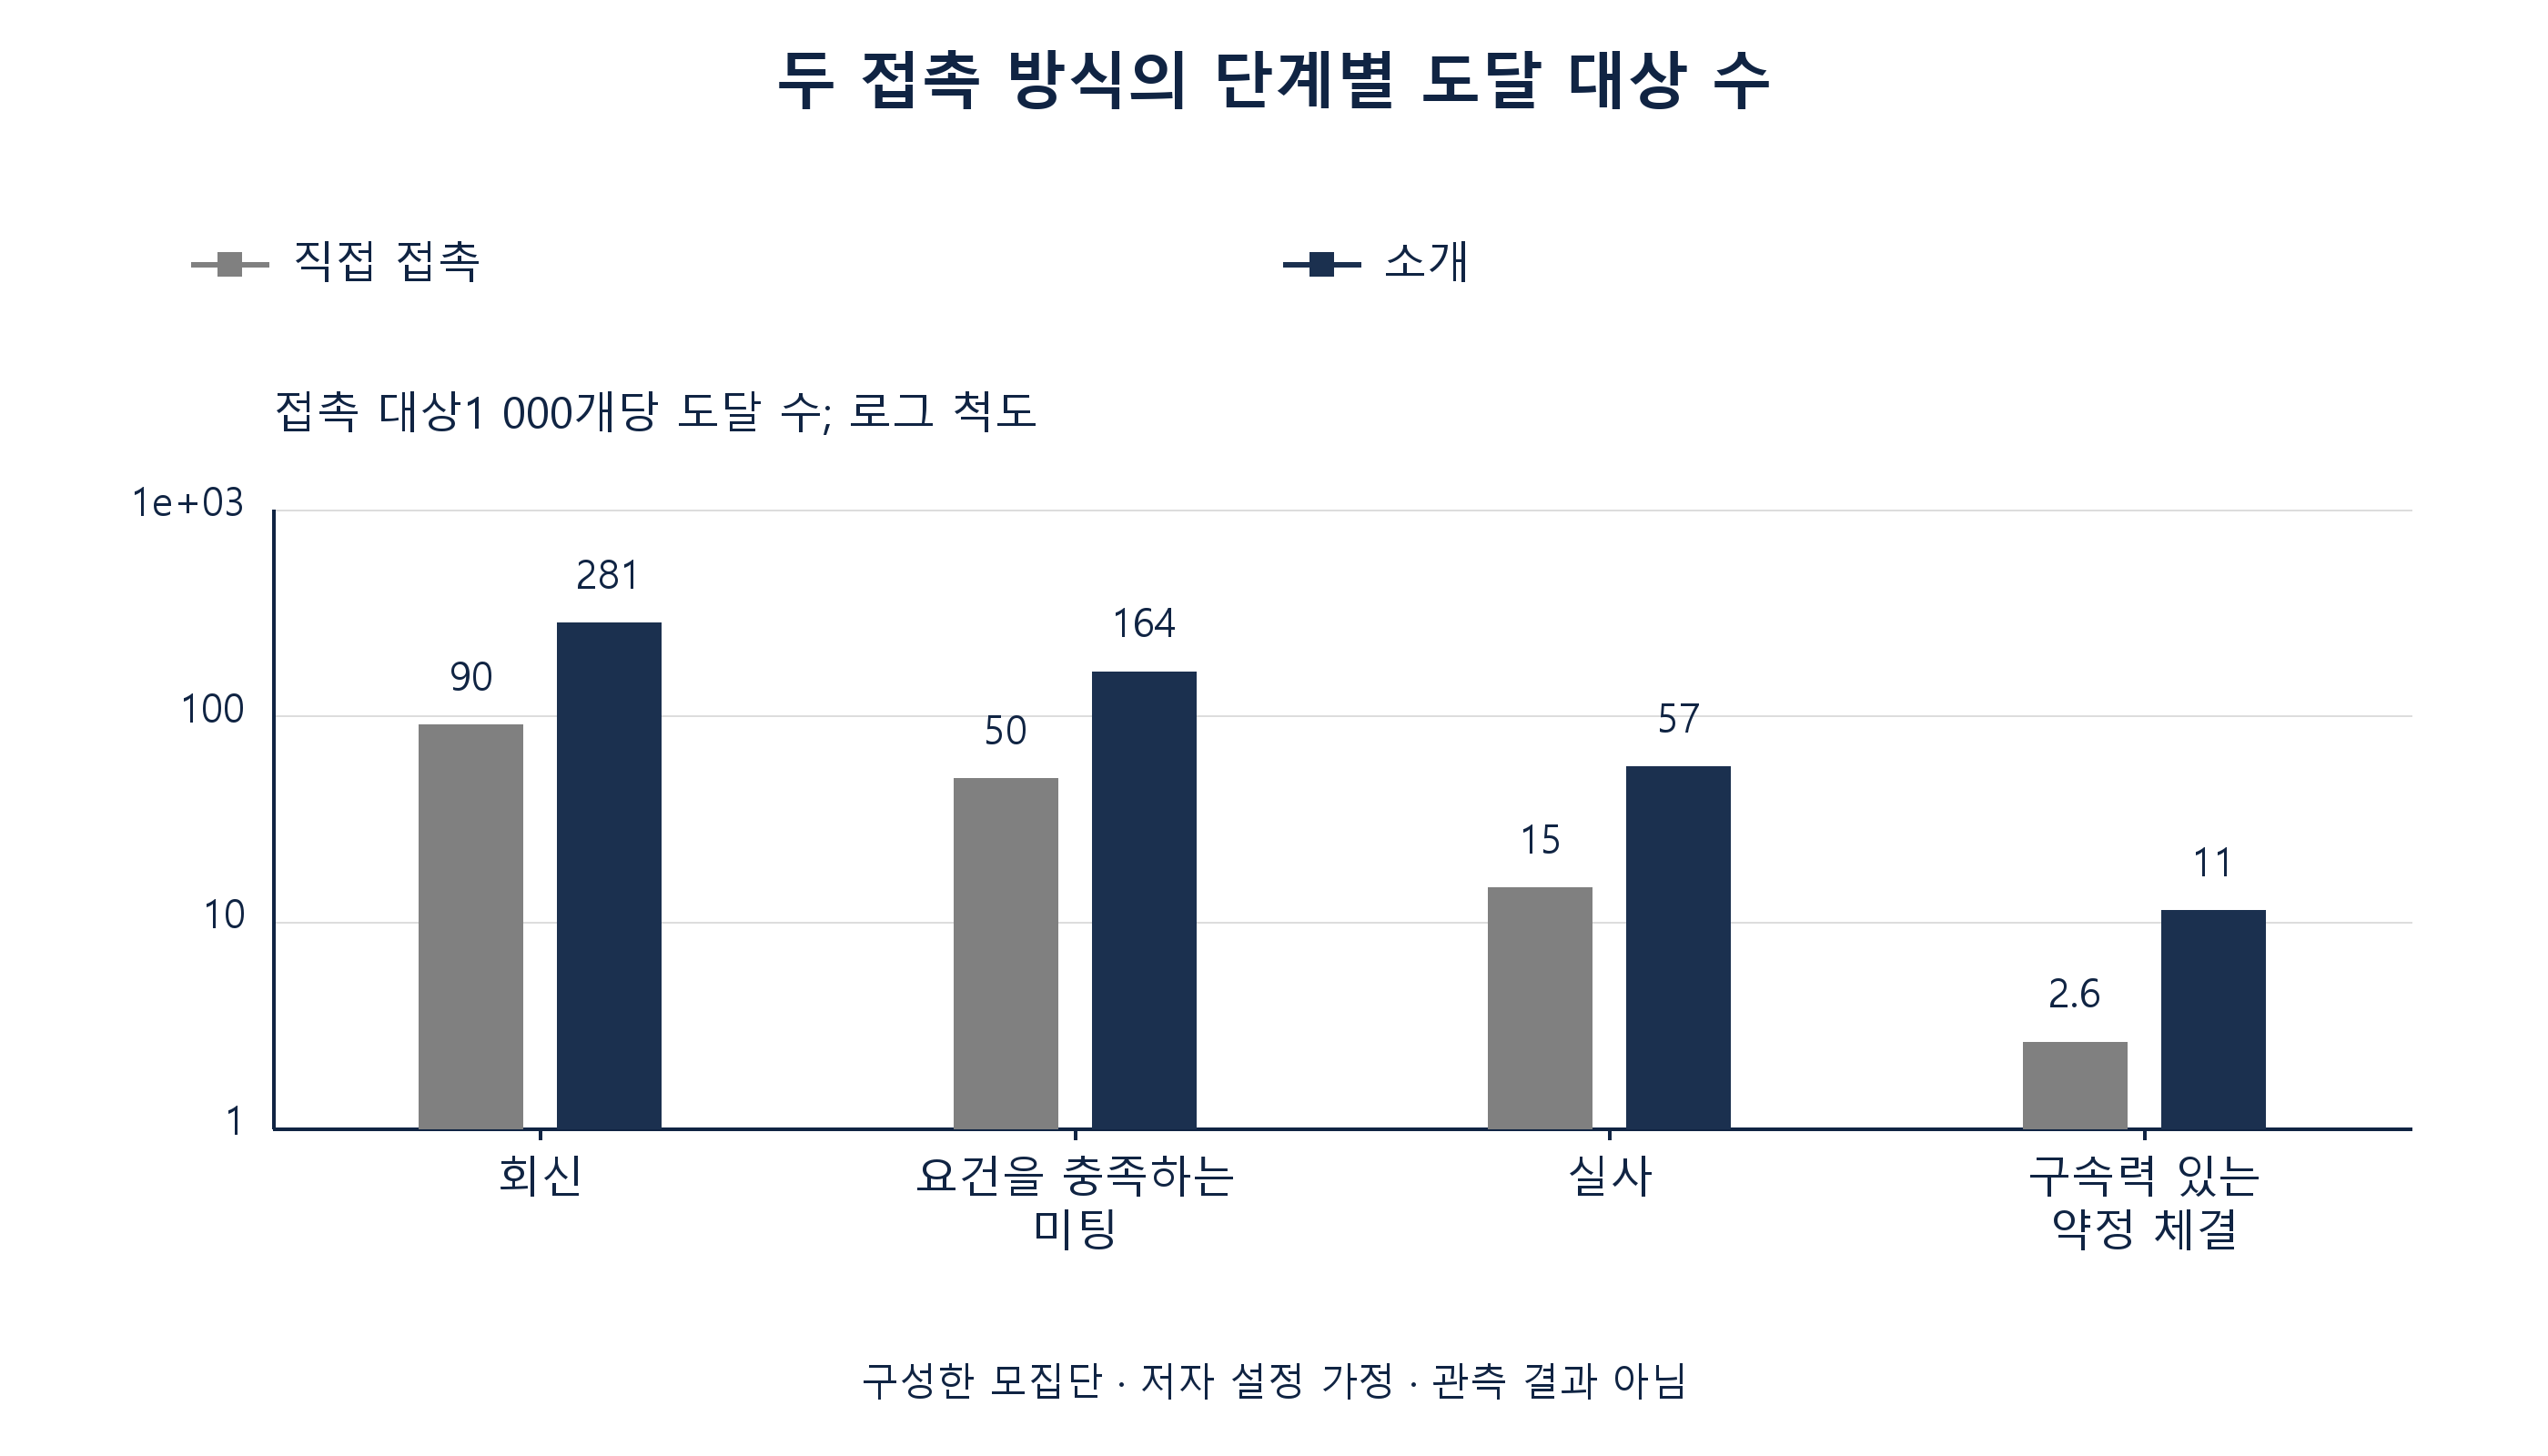
표5는 접촉 방식별 참 퍼널을 보고한다. 직접 접촉은 대상의 9.0%에서 회신, 0.26%에서 약정 체결에 도달한다. 소개 접촉은 28.1%에서 회신, 1.13%에서 약정 체결에 도달한다. 참효과는 회신 단계에서 19.12퍼센트포인트, 요건을 충족하는 미팅에서 11.39, 실사에서 4.20, 체결에서 0.87이다. 비율비는 회신 단계의 3.12에서 체결 단계의 4.33으로 높아진다. 로그 오즈 효과가 단계들을 거치며 누적해서 작용하기 때문이다.
| 단계 | 직접 접촉 | 소개 | 효과(포인트) | 비율비 | 소개받은 대상에 대한 효과(포인트) |
|---|---|---|---|---|---|
| 회신 | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| 요건을 충족하는 미팅 | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| 실사 | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| 약정 체결 | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 접촉한 적격 대상 중 각 단계에 도달한 비율. 효과 단위는 퍼센트포인트.
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 로그 척도; 접촉 대상 1 000개당 도달률.
소개군에 대한 효과는 평균효과보다 크다. 예를 들어 회신 단계에서 소개군 효과는 24.18포인트, 평균효과는 19.12다. 이는 별개의 메커니즘이 아니다. 자금조달 주체는 호의적 성향과 적합도가 더 높고 기저 발생률도 높은 대상을 선택한다. 로그 오즈 척도에서 효과가 같아도 기저 발생률이 높은 곳에서는 퍼센트포인트 변화가 더 크다. 의사결정의 첫 교훈은 소개를 누구에게 배분하는지가 소개로 무엇을 얼마나 달성하는지에 대한 답의 일부라는 것이다. 그림1은 같은 퍼널을 로그 척도로 보여준다.
11 소개 대상과 직접 접촉 대상의 원시 차이는 모든 단계에서 효과를 과대평가한다
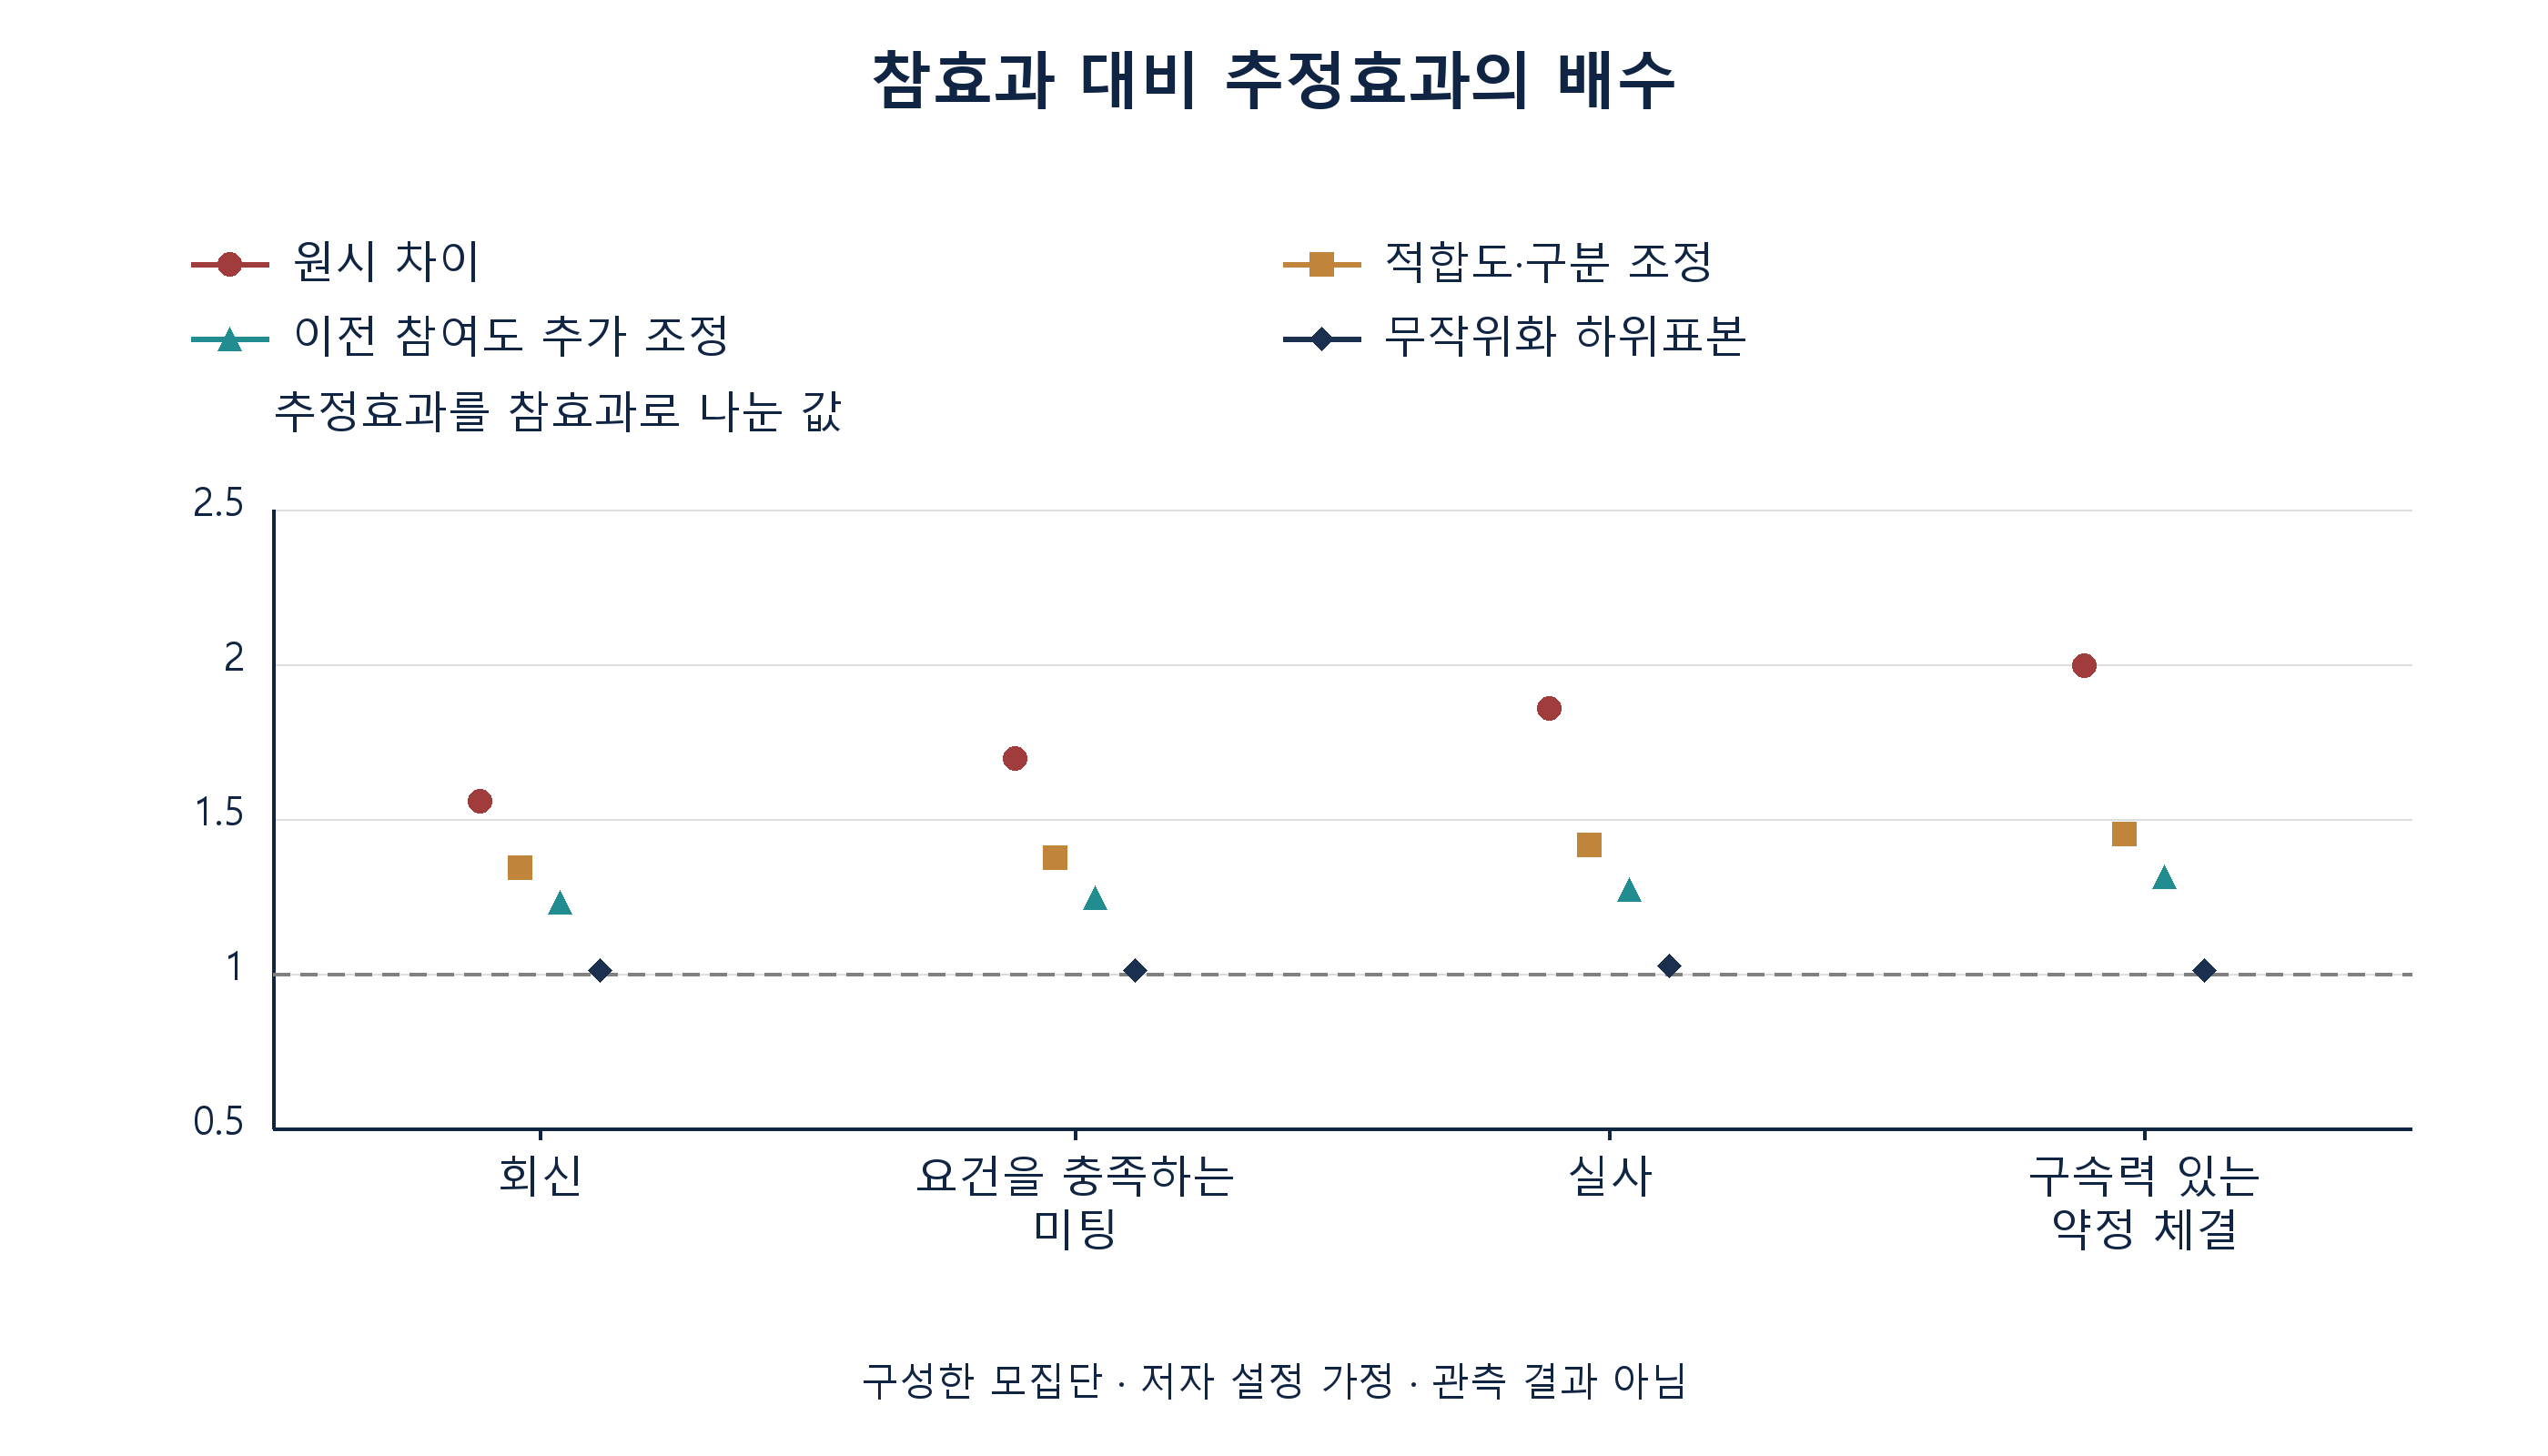
자금조달 주체는 자신의 기록에서 두 군을 비교하게 된다. 표6은 이 비교가 무엇을 보고하는지 보여준다. 회신 단계의 원시 차이는 29.76포인트이며 참값 19.12에 대한 비율은 1.56이다. 요건을 충족하는 미팅에서는 원시 차이가 19.32, 참값이 11.39다. 직접 접촉에서 소개로 전환한 적격 대상 100개에 적용하면 원시 차이는 추가 적격 미팅 19.3회를 시사하지만, 구성한 모집단의 평균 대비는 11.4회다. 이 평균은 소개 대상으로 선택된 집단에 대한 효과와 다르다. 체결 단계의 원시 차이는 참효과의 2.00배다.
| 추정량 | 회신 | 요건을 충족하는 미팅 | 실사 | 약정 체결 |
|---|---|---|---|---|
| 참효과(구성으로 알려짐) | 19.12 | 11.39 | 4.20 | 0.87 |
| 군 간 원시 차이 | 29.76 | 19.32 | 7.80 | 1.74 |
| 적합도·구분 조정(회귀) | 25.65 | 15.65 | 5.94 | 1.27 |
| 적합도·구분 조정(가중) | 25.68 | 15.76 | 5.97 | 1.27 |
| 이전 참여도 추가 조정 | 23.55 | 14.21 | 5.34 | 1.14 |
| 무작위화 하위표본 | 19.29 | 11.52 | 4.31 | 0.88 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 접촉한 적격 대상에 대한 퍼센트포인트. 추정에는 큰 생성 표본을 사용하며 유한한 몬테카를로 변동이 있다.
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 점선은 정확한 추정값을 나타낸다.
과대평가는 모든 단계에서 나타난다. 후기 단계 도달을 조건으로 삼으면 문제는 더 심해진다. 회신한 대상 중 참 미팅률은 소개에서 58.1%, 직접 접촉에서 55.1%로 차이는 3.1포인트다. 그러나 관측된 소개군과 직접 접촉군의 회신자를 비교하면 10.4포인트가 나온다. 각 접촉 방식 아래에서 회신하는 사람들이 서로 다르기 때문이다. 접촉한 대상이 아닌 도달한 단계에서 시작하는 비교는 자금조달 주체가 직면한 것과 다른 질문에 답한다. 그림2는 네 단계 모두에서 각 추정치를 참효과의 배수로 보여준다.
12 적합도·구분 조정은 회신 단계 편향의 39%를 제거하며, 기록 변수의 균형은 나머지를 감지하지 못한다
표준 보정은 기록된 적합도와 구분을 조정한다. 표6에서 회귀 표준화의 회신 단계 추정치는 25.65포인트, 추정 성향 점수 가중의 추정치는 25.68이며 참값은 19.12다. 조정으로 제거되는 비율은 39%이며, 원시 편향 10.64포인트 중 6.53포인트가 남는다. 체결 단계의 조정 추정치는 참효과의 1.45배다. 조정은 추정을 개선하지만 소개의 가치를 회신 25.7회, 접촉 100회당으로 자금조달 주체에 제시하며, 참값은 19.1회다.
식3a의 X(i)는 기록된 적합도와 구분을 담는다. 적합된 확률 p(k)(a, X(i))는 단계 도달을 접촉 방식과 X(i)로 설명하는 로지스틱 회귀에서 구하며, 접촉 방식을 각각의 값으로 설정해 모든 대상에 걸쳐 평균한다. 식3b의 e(i)는 X(i)가 주어졌을 때 소개의 추정 확률로, 0.01과 0.99 사이로 제한한다. 두 가중평균은 각각의 가중치 합으로 정규화한다. 같은 정보를 사용하기 때문에 두 추정량은 25.65와 25.68포인트로 근접한다.
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
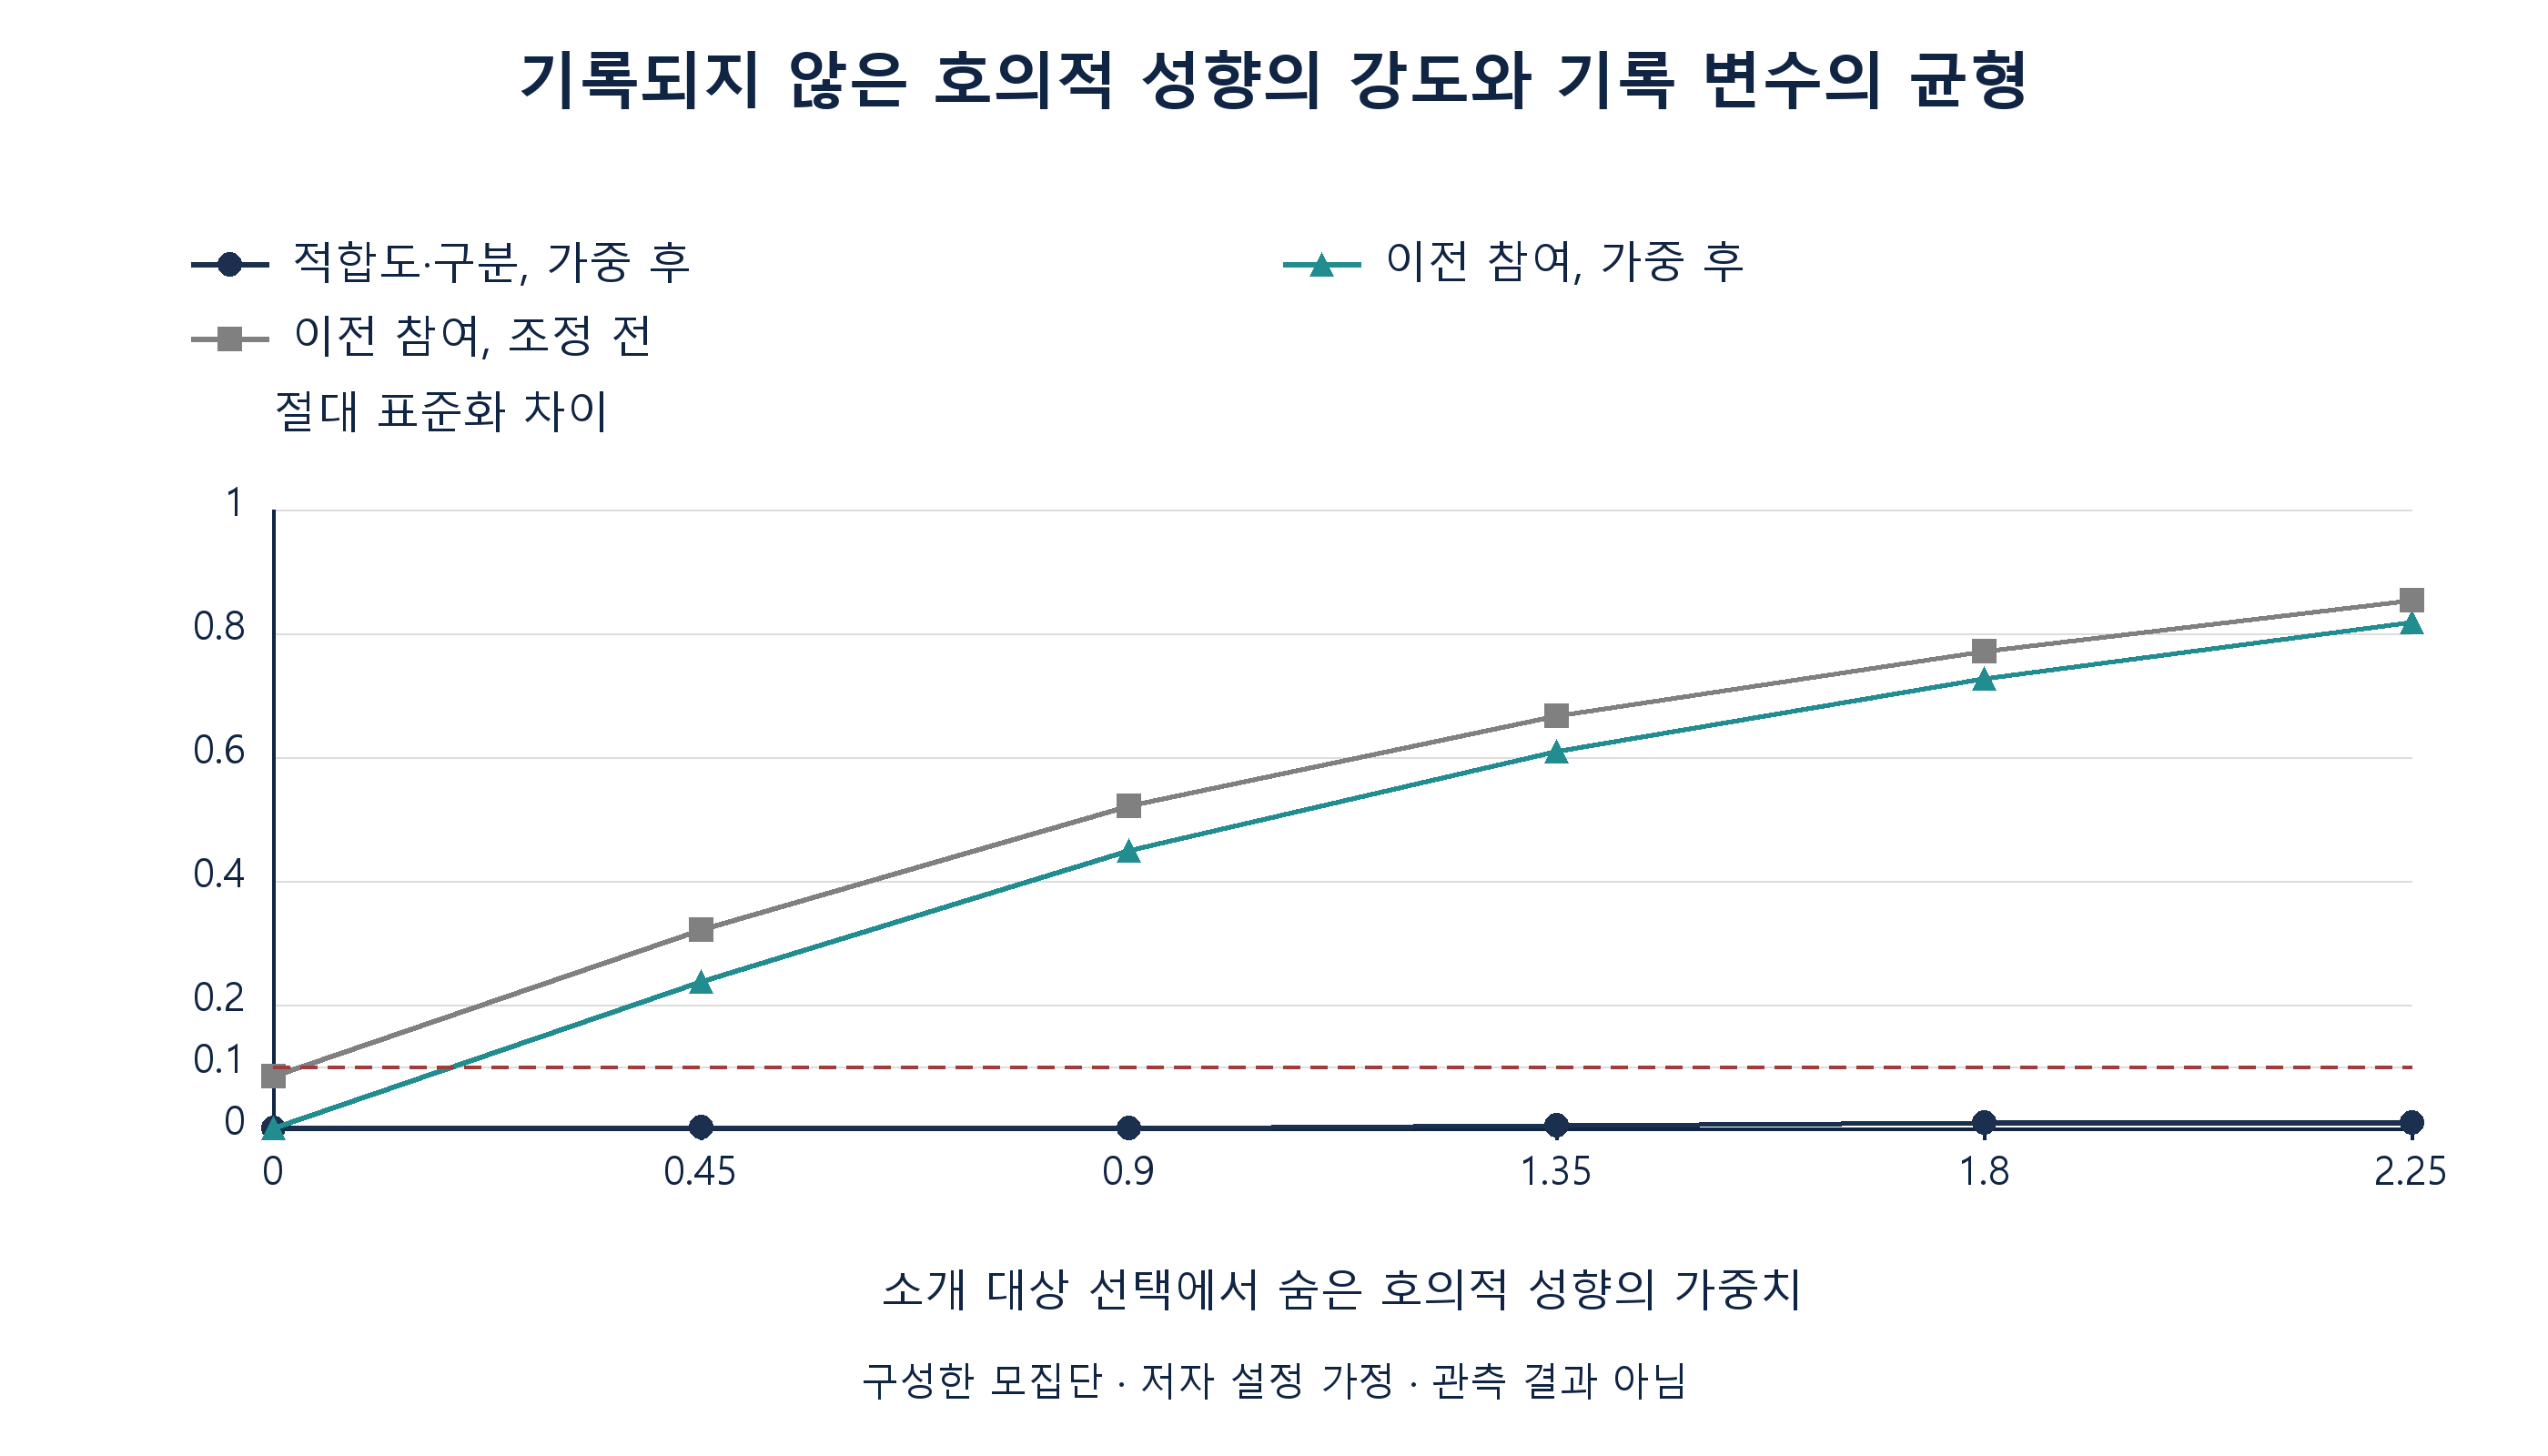
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 소개 대상과 직접 접촉 대상 사이의 절대 표준화 차이. 점선은 관례적 기준 0.1.
그림3은 통상적인 균형 확인으로 자금조달 주체를 보호하지 못하는 이유를 보여준다. 가중 후 기록된 적합도와 구분의 최대 표준화 차이는 기록되지 않은 호의적 성향의 어느 강도에서도 0.010을 넘지 않아 관례적 기준 0.1보다 훨씬 작다. [6] 호의적 성향에 반응하는 이전 참여 지수는 기본 사례에서 같은 가중 후에도 표준화 차이 0.442를 보이며, 조정 전에는 0.513이다. 기록 변수의 균형표는 모든 사례에서 양호하므로, 양호한 표가 비교의 불편성을 입증하지는 않는다.
13 참여 대리변수는 기본 사례의 편향을 줄이며, 무작위화 벤치마크는 구성한 효과에 가깝다
조정 변수에 이전 참여 지수를 추가하면 회신 추정치가 25.65에서 23.55포인트로 이동하고 원시 편향의 58%가 제거된다. 남는 편향은 4.42포인트다. 대리변수는 호의적 성향을 잡음과 함께 측정하므로 일부만 포착한다. 실제 연구에는 이전 서신의 열람이나 회신처럼 접촉 전에 나타난 투자자 관심의 신호를 기록하도록 권고한다. 자금조달 주체가 그 밖에는 기록할 수 없는 교란을 줄이는, 현재 이용 가능한 가장 직접적인 방법이기 때문이다.
무작위 배정에서는 호의적 성향이 기댓값에서 군 사이에 균형을 이룬다. 모집단 벤치마크는 별도로 생성한 대상 400 000개를 동전 던지기로 배정한 표본을 사용한다. 관찰 모집단에서 문자 그대로 사분의 일을 떼어 낸 것은 아니다. 반복 캠페인 비교에서는 관찰적 추정량이 대상 n개를 사용하고, 무작위화 추정량은 같은 메커니즘에서 별도로 생성한 round(n의 25%)개 대상을 사용한다. 벤치마크는 회신 19.29포인트, 미팅 11.52포인트, 실사 4.31포인트, 체결 0.88포인트를 추정해 유한모집단 대비와 근접한다. 실제 캠페인에 포함하는 하위표본은 포함 대상의 무작위 선정, 배정 준수, 양립 가능한 추적을 필요로 하며 그 안에서는 재량을 포기한다.
식4a의 R은 무작위화 하위표본에 속한 대상이면 일이고, 각 항은 하위표본 내 한 군의 단계 지시변수 평균이다. 식4b에서 반복 캠페인에 대한 추정량의 평균제곱근오차는 편향의 제곱과 분산을 결합한다. 각 군이 비어 있지 않고 명시한 배정 메커니즘을 따를 때 무작위화 차이는 표집 모집단에 대해 기댓값에서 불편하지만, 실현값에는 여전히 잡음이 있다. 유한한 코드는 군이 비면 영을 반환한다. 검증한 기본 사례에서는 표본 크기가 증가해도 조정 추정량에 편향이 남지만 무작위화 추정량의 분산은 감소한다. 제16절은 두 선의 교차 지점을 보여준다.
14 시험한 설정에서는 기록되지 않은 호의적 성향이 조정 추정치를 부풀리며, 민감도 계산에는 올바르게 지정한 교란 파라미터가 필요하다
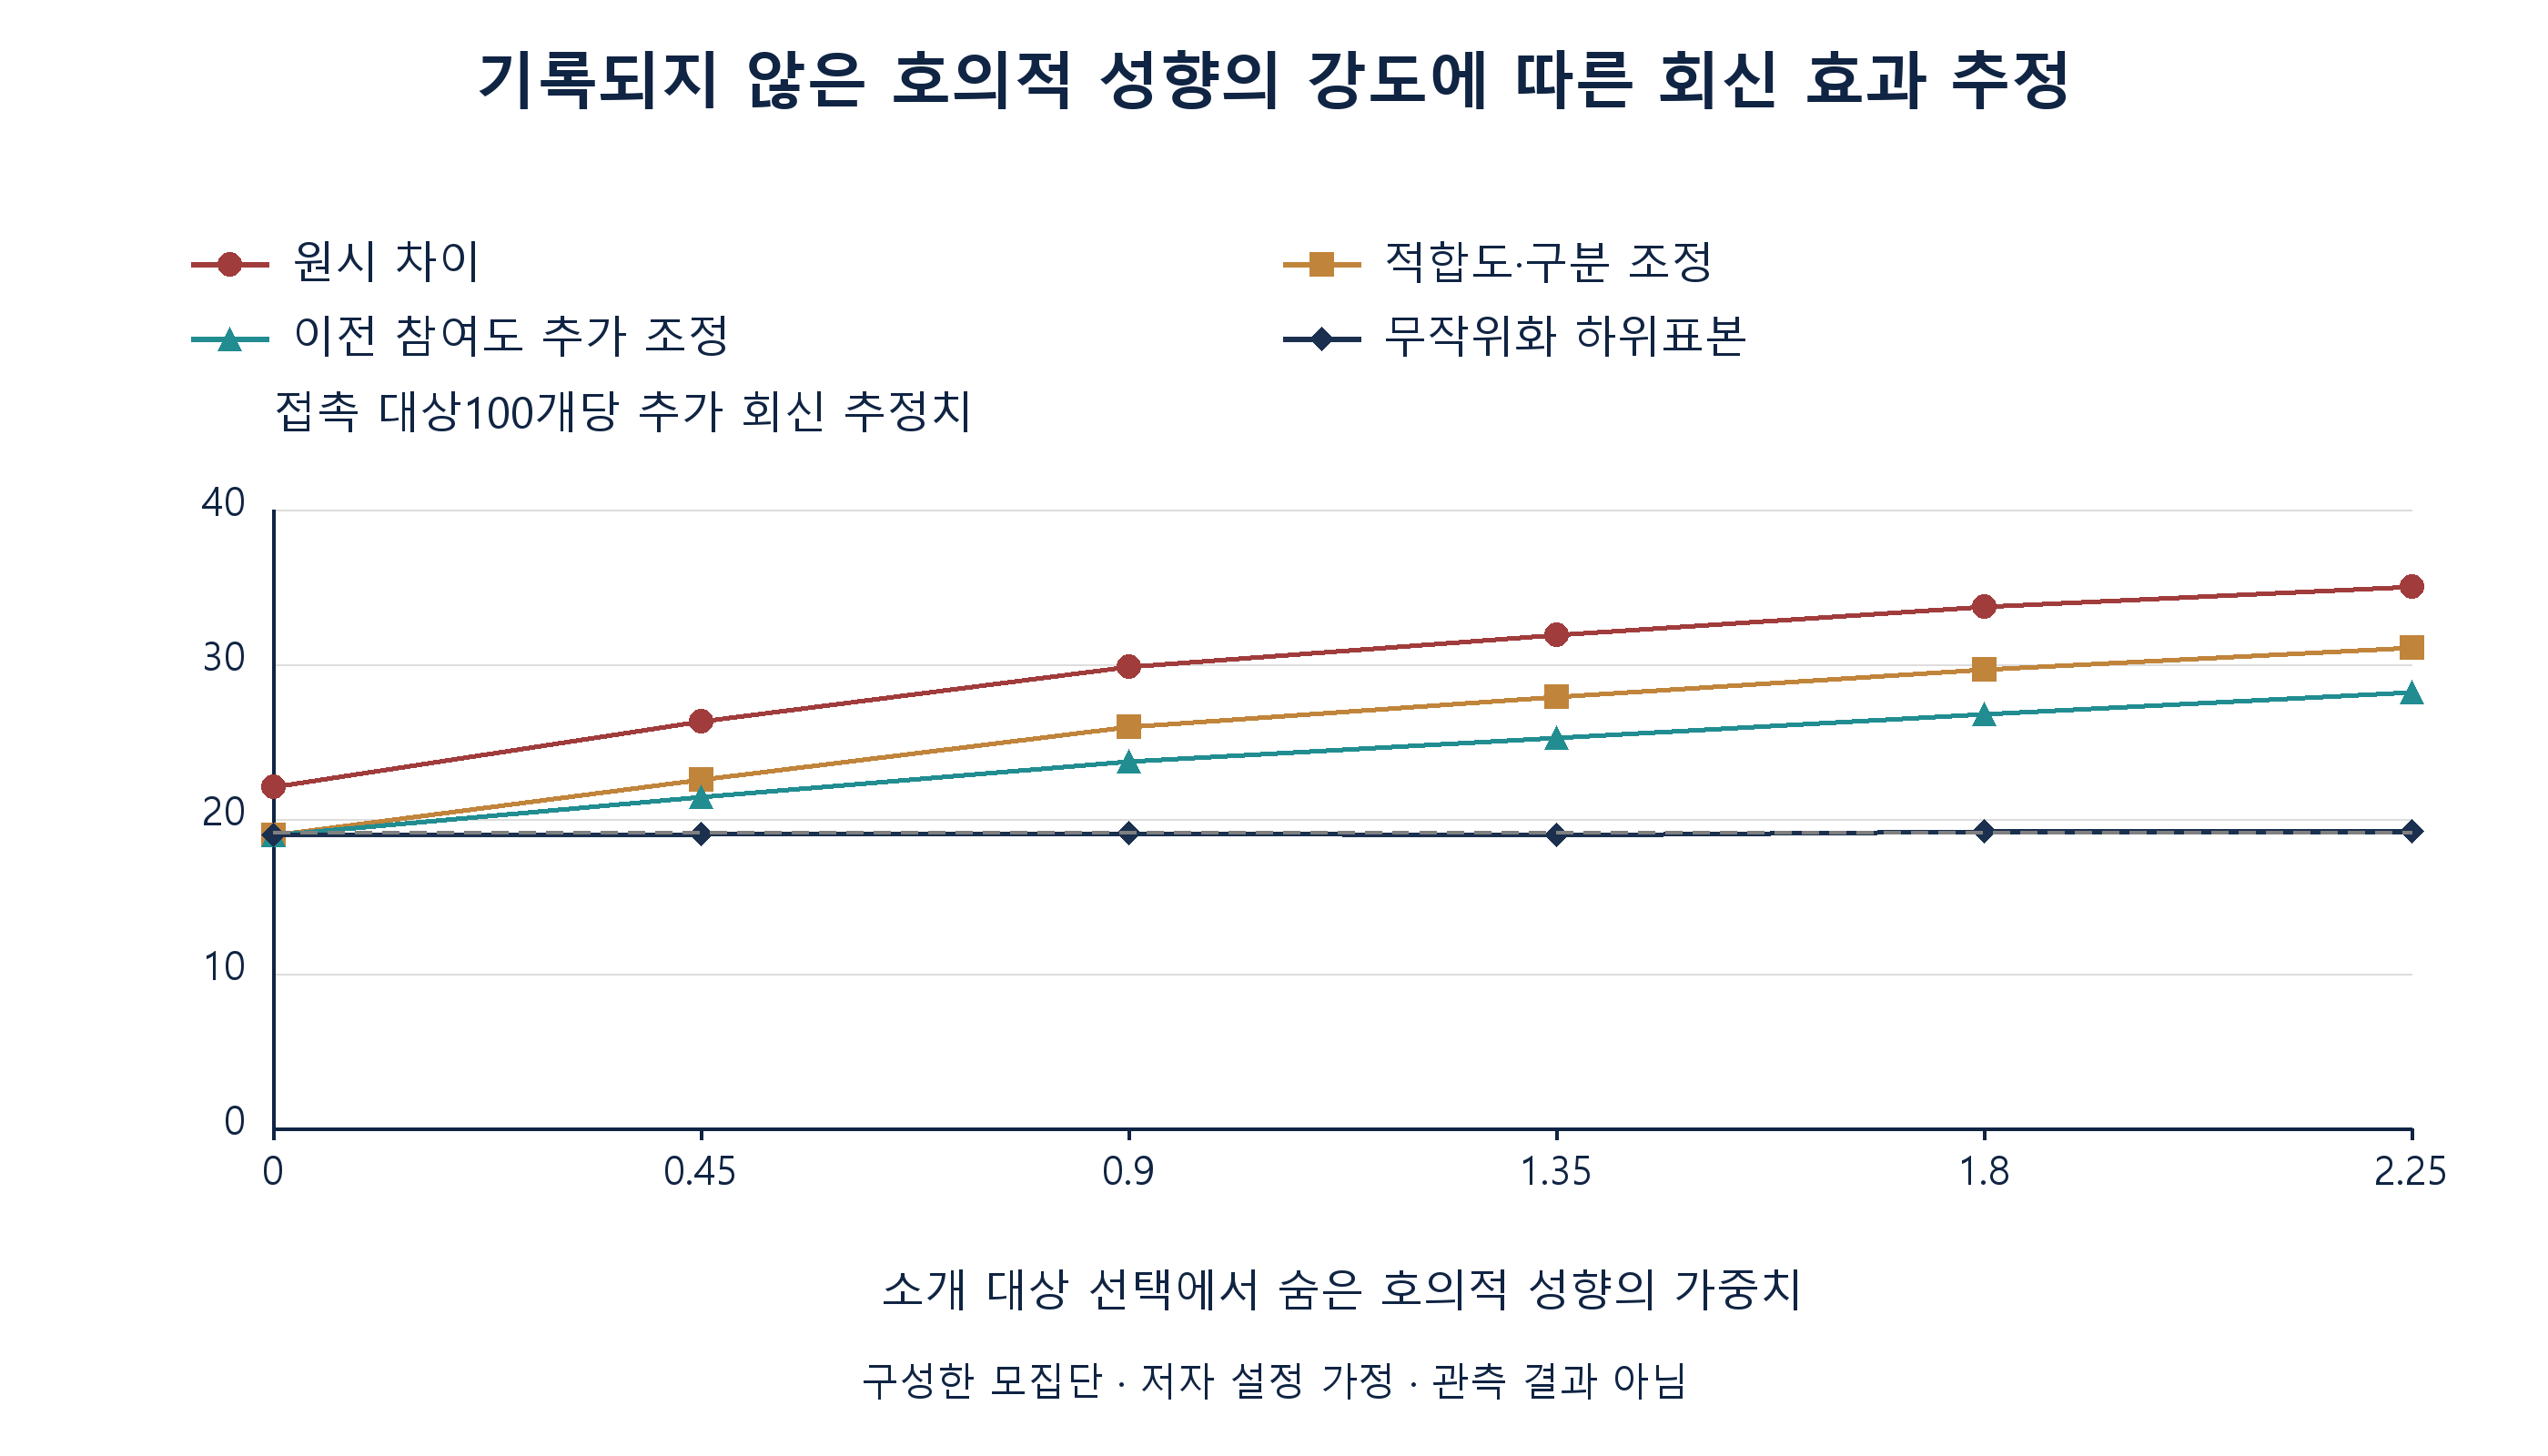
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 접촉한 대상의 퍼센트포인트. 점선은 참효과.
그림4는 소개 대상 선택에서 자금조달 주체가 기록되지 않은 호의적 성향에 두는 가중치를 없음에서 2.25까지 바꾸어 기본값 0.9와 비교한다. 이 가중치가 없으면 적합도 조정 추정치는 18.96포인트, 참값은 19.12, 원시 차이는 22.07이다. 이때는 기록된 적합도와 구분만 비교를 교란하며 조정으로 보정된다. 시험한 가장 큰 가중치 2.25에서는 원시 차이가 35.04, 적합도 조정 추정치가 31.09, 대리변수 조정 추정치가 28.21로 상승한다. 독립적으로 시뮬레이션한 무작위화 벤치마크는 유한한 몬테카를로 변동을 가지면서 생성한 효과에 근접한다. 이 실험은 기록되지 않은 호의적 성향이 없어 전제가 성립할 때 방법이 어떻게 작동하고, 전제가 약해질수록 얼마나 어긋나는지 보여준다.
식5a는 RR이 일보다 클 때 귀무가설 값에 대한 E값이다. 식5b에서 출처의 파라미터는 명시한 조건화 아래 결과 위험과 교란요인 분포 비율의 변동에 한계를 설정한다. 그 정의에는 적절한 최댓값이 포함된다. 별도로, 모델의 회귀 표준화 회신비는 4.26이며 생성한 대비의 비율 3.12와 비교해 실현된 팽창 배수는 1.36이다. [7]
조정 추정치의 귀무가설 값에 대한 E값은 7.98, 원시 추정치에서는 9.58이다. 코드는 적합도 삼분위군과 구분의 조합마다 호의적 성향 사분위군에 걸친 극값을 구한 뒤 모집단 가중평균을 계산한다. 직접 접촉군의 결과 위험에서는 4.16, 호의적 성향 수준의 분포 비율에서는 2.66이다. 이 평균에 식5b를 적용하면 기술적 수치 1.90을 얻으며, 실현된 비율 팽창 1.36과 비교한다. 중앙값 이분법에서는 2.43, 1.79, 1.35가 나온다. 이는 거친 구간으로 요약한 값이며 정리의 균일한 상한 파라미터가 아니다. 극값을 평균하는 것은 최댓값을 취하는 것과 다르고, 연속적인 적합도와 호의적 성향을 거칠게 나누면 잔여 변동이 남는다. 수치 비교는 공식적인 교란 상한을 입증하거나 호의적 성향이 연관성을 설명하기에 너무 약함을 입증하지 않는다. 알려진 유한모집단 효과는 저자가 설정한 잠재결과에서 나온다. 출처는 추정치를 귀무가설 값과 다른 지정된 위험비로 옮기는 E값도 설명한다. 귀무가설 값에 대한 E값만으로 실현된 팽창을 측정하지는 못한다. [7]
자금조달 주체는 접촉 전 대리변수의 균형을 진단에 사용하고, 명시한 교란요인 연관성에 걸쳐 민감도를 조사할 수 있다. 잡음을 포함하는 대리변수의 표준화 차이는 기록되지 않은 호의적 성향의 불균형에 대해 증명된 하한도, 식5b의 위험비 파라미터도 아니다. 공식적인 민감도 상한에는 추정대상과 출처 정리에 적합한 파라미터와 조정 조건이 필요하다. 구성한 비교는 가정 아래의 팽창을 보여주며, 관측하지 않은 캠페인에서 조정 추정치가 상한이 되게 하지는 않는다.
15 각 스트레스 사례는 고유한 실패 양상을 보이며, 자금조달 주체는 자체 기록에서 확인할 수 있다
표7은 기본 사례와 다섯 스트레스 사례에 대한 큰 구성 표본의 회신 추정치를 보고한다. 각 사례는 생성한 대상 400 000개를 사용한다. 진단 열은 기록된 접촉 방식으로 가중한 뒤 기록된 적합도·구분과 이전 참여의 균형을 측정한다. 따라서 오분류 사례도 결과 추정량과 같은, 기록된 접촉 방식 분류를 사용한다. 이 진단은 생성된 기록을 기술한다.
| 시나리오 | 참값 | 원시 | 적합도 조정 | 참여도 추가 조정 | 무작위화 | 균형: 적합도·구분 | 균형: 참여 |
|---|---|---|---|---|---|---|---|
| 기본 사례 | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| 기록되지 않은 호의적 성향 없음 | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| 기록되지 않은 호의적 성향이 강함 | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| 호의적 성향과 함께 효과 증가 | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| 더 냉각된 시장 | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| 소개 오분류 | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 접촉한 적격 대상에 대한 퍼센트포인트. 균형 열은 기록된 적합도·구분으로 가중한 뒤의 절대 표준화 차이.
기록되지 않은 호의적 성향이 없으면 적합도 조정 추정치는 19.25, 참값은 19.10이고, 대리변수 균형은 0.005이며 조정 추정치와 무작위화 추정치가 일치한다. 이는 조정으로 해석할 수 있는 캠페인의 양상이다. 기록되지 않은 호의적 성향이 강하면 조정 추정치는 30.24, 참값은 19.23이고, 무작위화 추정치는 거의 변하지 않은 19.28이며 대리변수 균형은 0.738이다. 기록 변수의 균형은 양호한데도 조정 추정치와 하위표본 추정치 사이에 크고 지속적인 차이가 나타나는 양상이다.
호의적 성향과 함께 효과가 증가하면 참 평균효과는 21.56이지만 소개군 효과는 30.99다. 조정 추정치 32.27은 둘 모두를 넘으며 편향은 10.72포인트로 기본 사례의 6.53보다 크고, 하위표본은 평균효과를 21.68로 회복한다. 소개군 효과조차 초과하는 조정 추정치가 이 양상이다. 더 냉각된 시장에서는 직접 회신률이 4.4%, 효과는 11.57포인트로 낮아지지만 조정 추정치와 참값의 비율은 1.36 부근에 머문다. 모든 단계의 비율이 낮아지면서 비례 편향은 비슷한 양상이다. 소개의 15%를 직접 접촉으로, 직접 접촉의 10%를 소개로 기록하면 조정 추정치는 17.60으로 떨어져 참값 19.09보다 낮아진다. 오류가 상쇄되어 답은 맞아 보이지만 그 이유는 틀리므로 제22절의 태그 감사는 별도의 통제다.
진단은 함께 해석할 수 있다. 기록 변수의 균형은 측정된 불균형만 확인하며, 대리변수 균형은 기록된 참여 지표에 남는 차이를 시사할 수 있다. 공통 대상 모집단과 불확실성을 함께 제시한 조정 추정치와 하위표본 추정치의 차이는 추정 전략 사이의 불일치를 드러낼 수 있다. 이 차이에는 표본오차, 모델 오지정, 오분류, 처치 배정 불이행, 하위표본에 포함될 대상의 선택도 반영될 수 있다. 단계별 양상은 추가 확인의 틀을 잡는 데 도움을 줄 수 있다. 어느 관찰도 단독으로 기록되지 않은 호의적 성향을 식별하거나 관찰적 비교의 불편성을 확립하지는 않는다.
16 구성한 기본 사례에서는 대상 400개 캠페인에도 상당한 추정오차가 남는다
실제 자금조달 주체가 보는 것은 한 캠페인이며 모집단 극한값이 아니다. 모델은 600개 캠페인을 여섯 규모 각각에서 추출하여 각 추정량을 적용한다. 대상 400개에서 적합도 조정 회신 추정치의 중앙값은 25.59포인트, 중간 80% 범위는 19.8에서 31.8이며, 캠페인의 92%가 참값 19.12포인트를 과대평가한다. 여기서 대상 100개를 포함하는 무작위화 하위표본의 중앙값은 18.42, 범위는 10.0에서 27.9다. 평균적으로는 정확하지만 어느 한 캠페인에서는 신뢰하기 어렵다.
| 추정량 | 단계 | 참값 | 중앙값 | 캠페인의 중간 80% | 추정치가 영 이하 | RMSE |
|---|---|---|---|---|---|---|
| 원시 차이 | 회신 | 19.12 | 29.69 | 23.7에서 35.6 | 0% | 11.53 |
| 원시 차이 | 실사 | 4.20 | 7.79 | 4.5에서 11.4 | 0% | 4.60 |
| 적합도·구분 조정 | 회신 | 19.12 | 25.59 | 19.8에서 31.8 | 0% | 8.13 |
| 적합도·구분 조정 | 실사 | 4.20 | 5.89 | 2.9에서 9.5 | 0% | 3.13 |
| 참여도 추가 조정 | 회신 | 19.12 | 23.50 | 17.6에서 29.6 | 0% | 6.45 |
| 참여도 추가 조정 | 실사 | 4.20 | 5.33 | 2.4에서 8.7 | 0% | 2.74 |
| 무작위화 하위표본(대상 100개) | 회신 | 19.12 | 18.42 | 10.0에서 27.9 | 0% | 7.15 |
| 무작위화 하위표본(대상 100개) | 실사 | 4.20 | 4.00 | 0.0에서 8.7 | 14% | 3.66 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 단위는 퍼센트포인트. 중간 80% 범위는 10번째에서 90번째 백분위수이며 600개 캠페인에 걸쳐 계산한다. RMSE는 참효과에 대한 평균제곱근오차다.
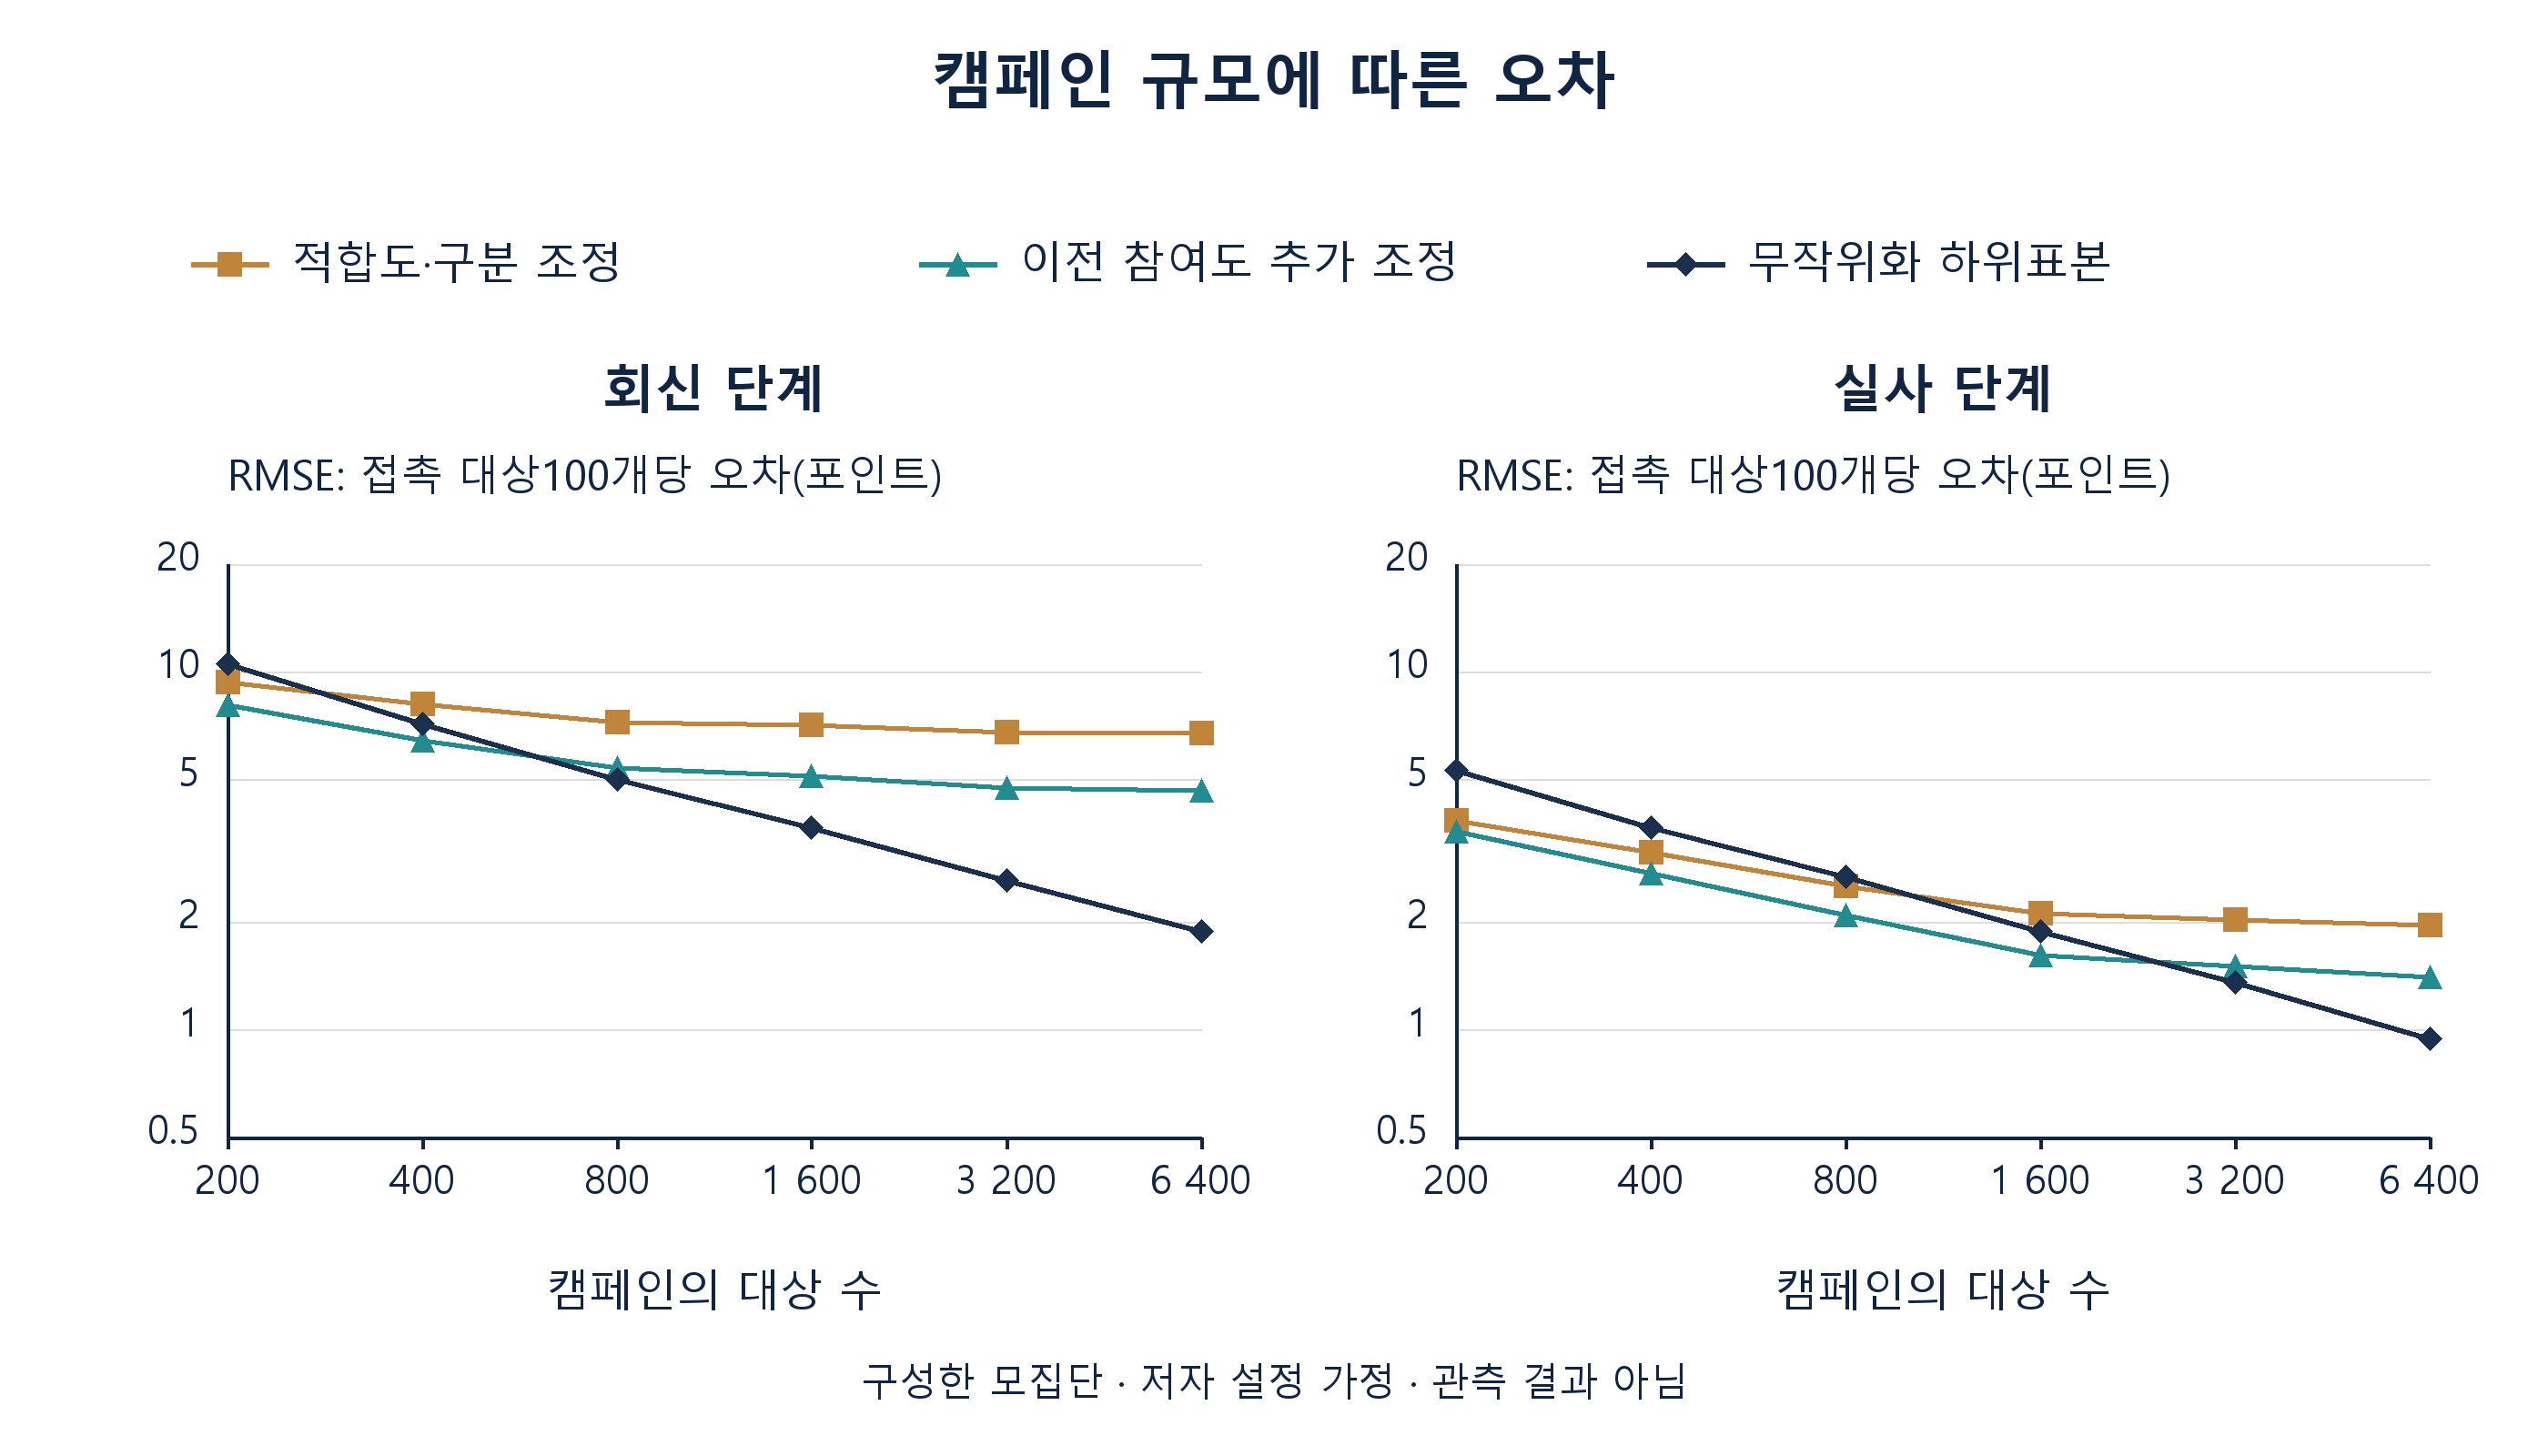
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 접촉 100회당 퍼센트포인트 단위의 평균제곱근오차. 두 축 모두 로그 척도. 무작위화 하위표본은 캠페인의 25%.
표8과 그림5는 편향과 잡음의 상충관계를 보여준다. 대상 400개에서 적합도 조정 회신 단계 오차는 8.13포인트, 하위표본 오차는 7.15이므로 대상 400개에서 이미 하위표본이 더 나은 추정치다. 대상 6 400개에서 적합도 조정 오차는 6.74로 거의 줄지 않지만, 하위표본 오차는 1.88로 낮아진다. 대리변수를 추가한 경우 하위표본이 앞서는 시점은 대상 800개다. 실사 단계에서는 대상 1 600개에서 교차한다. 이는 이 구성 아래 시험한 여섯 캠페인 규모 중 첫 교차점으로, 연속적인 임계값의 추정치나 자금조달 주체에 대한 일반 규칙이 아니다. 실제 선택은 배정 메커니즘, 효과 크기, 정밀도, 이용 가능한 무작위화 표본에 달려 있다.
17 저자가 설정한 발생률에서는 후기 결과 지표에 더 큰 무작위화 표본이 필요하다
식6a에서 p(1)과 p(0)는 소개와 직접 접촉 시 참 단계 도달률이고, z는 유의수준 5%의 양측검정과 검출력 80%에 해당하는 표준정규분포의 분위수이며, n(arm)은 하위표본의 각 군에 필요한 대상 수다. 식6b에서 s는 무작위화하는 캠페인 비율로 25%로 설정하며, N(campaign)은 전체 캠페인에서 접촉해야 할 대상 수다. 이 식은 독립 대상 정규근사이며, 공식에 맞춘 규모의 시뮬레이션은 회신 단계만 확인한다. 동전 던지기 배정은 각 군의 고정 대상 수가 아닌 기대 대상 수를 준다. 시뮬레이션의 Wald 기각 규칙은 양쪽 꼬리를 사용하고, 추정 표준오차가 영이면 기각하지 않으며, 드문 결과 지표에서는 보정이 부정확할 수 있다. 이러한 표본 크기는 사용 전에 결과 지표별 검증이 필요하다.
| 결과 지표 | 직접 접촉(%) | 소개(%) | 검출력 80%에 필요한 군별 대상 수 | 명시한 하위표본 비율에서의 캠페인 규모 | 대상 400개 캠페인 수 | 시뮬레이션 검출력, n = 400 | 시뮬레이션 검출력, n = 6 400 |
|---|---|---|---|---|---|---|---|
| 회신 | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| 요건을 충족하는 미팅 | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| 실사 | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| 약정 체결 | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
구성한 모집단에 대한 MatchPoint 분석이며 관측 결과가 아니다. 독립 대상 정규근사식의 근사 규모로, 양측 유의수준 5%, 목표 검출력 80%를 사용한다. 시뮬레이션의 Wald 기각률은 명시한 캠페인 규모를 사용하며 드문 결과 지표에서는 보정이 부정확할 수 있다.
회신 단계에는 군별 대상 62개가 필요하며, 접촉 496회인 캠페인이 명시한 하위표본 비율에서 이를 제공한다. 요건을 충족하는 미팅에는 군별 112개와 접촉 896회, 실사에는 군별 302개와 접촉 2 416회가 필요하다. 실사의 경우 약 6개 캠페인에 해당하며 각 캠페인의 대상은 400개다. 약정 체결에는 군별 1 428개와 접촉 11 424회, 약 29개 캠페인이 필요하며 각 캠페인의 대상은 400개다. 대상 400개에서 시뮬레이션 검출력은 회신 73%, 요건을 충족하는 미팅 46%, 실사 16%다. 저자가 설정한 이 발생률에서는 초기 결과 지표가 후기 지표보다 적은 대상을 필요로 한다. 실제 추론에는 구간과 실제 확보한 표본 크기가 필요하다. 자금조달 안건을 통합할 때도 비교 가능한 정의, 안건의 이질성과 대상 간 상관관계에 대한 고려, 적절한 분석이 필요하다. 독립 대상 공식은 이러한 특징을 반영하지 않는다.
18 소개가 부족할 때 구성한 효과는 가장 접촉하기 어려운 구분 밖의 적합도가 높은 대상에서 최대다
소개 횟수가 고정된 자금조달 주체는 각 소개가 어디에서 가장 가치 있는지 알아야 한다. 표10은 적합도 삼분위군과 구분별 소개의 참효과를 보고한다. 구성한 세계에서 회신 단계 효과의 최솟값은 추가 회신 10.0회, 접촉 100회당으로, 첫 번째 구분의 낮은 적합도 대상에서 나타나며, 다른 구분의 높은 적합도 대상에서는 26.7회다. 다른 구분에서 요건을 충족하는 미팅의 추가 횟수는 7.0에서 17.9회, 소개 100회당 범위다.
| 적합도 삼분위군 | 다른 구분: 추가 회신 | 다른 구분: 추가 미팅 | 구분 1: 추가 회신 | 구분 1: 추가 미팅 |
|---|---|---|---|---|
| 낮은 적합도 | 14.5 | 7.0 | 10.0 | 4.9 |
| 중간 적합도 | 20.7 | 12.0 | 15.1 | 8.6 |
| 높은 적합도 | 26.7 | 17.9 | 21.6 | 14.4 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다. 적합도 삼분위군과 구분별 참효과를 퍼센트포인트로 표시하며, 셀을 종합하면 모집단 효과와 일치한다. 하위표본 결과의 예시 형식이다. 이 양상은 동일한 로그 오즈 효과에서 나오며 실증적 발견이 아니다.
이 양상은 구성 방식의 결과다. 로그 오즈 척도에서 효과는 같고 기저 발생률은 낮으므로, 기저 발생률이 더 높은 곳, 즉 적합도가 더 높은 대상과 첫 번째 구분 밖에서 퍼센트포인트 효과가 더 크다. 실제 행렬은 다를 수 있다. 예를 들어 접촉하기 어려운 투자자에게 소개가 가장 중요할 수도 있다. 따라서 이 표는 무작위화 하위표본이 산출할 수 있는 결과의 예시 형식이며, 실증적 발견이 아니다. 자금조달 주체는 셀별 효과를 추정할 만큼 큰 하위표본이 필요하며, 이는 전체 효과 추정보다 더 많은 대상을 요구한다.
19 재현, 통제, 실험으로 보여줄 수 없는 것
수치 모델은 고정 시드 1377을 사용하고 47개 통제를 검증하며, 표11에 이를 요약한다. 통제는 선택 항등식, 단계 중첩, 명시한 보정 허용오차, 유한한 무작위화 벤치마크 오차, E값 계산, 행렬 셀의 합치, 회신 단계의 정규근사식 검출력을 확인한다. 민감도 요약 통제는 이 구성의 계산과 실현된 비교를 확인하며, 공식적인 교란 상한을 인증하지 않는다.
| 통제 | 기대 결과 |
|---|---|
| 고정 시드 | 시드 1377; 같은 키로 캠페인을 반복하면 모든 추정치가 정확히 재현됨 |
| 생성 확률 | 모든 시나리오의 모든 단계에서 영보다 크고 일보다 작음 |
| 단계 중첩 | 모든 대상의 두 잠재결과 모두에서 체결은 실사 안에, 실사는 미팅 안에, 미팅은 회신 안에 포함됨 |
| 보정 | 직접 접촉군의 단계 도달률이 명시한 입력과 네 표준오차 이내에서 일치함 |
| 소개 비율 | 모집단의 30%에서 차이가 0.003 이내 |
| 선택 항등식 | 원시 차이가 소개군 효과와 선택 항의 합과 1e-12의 정밀도로 네 단계 모두에서 일치함 |
| 기록되지 않은 호의적 성향 없음 | 모든 단계에서 적합도 조정 추정치가 참효과와 0.004 이내의 차이를 보임 |
| 무작위화 하위표본 | 모집단 벤치마크에서 구성한 참값과의 차이가 0.004 이내; 회신 단계의 시뮬레이션 평균오차가 0.005 미만, n = 6 400에서 |
| 균형 규칙 | 모든 시나리오에서 적합도와 구분의 가중 표준화 차이가 0.1 미만 |
| E값 계산 | 1의 E값은 1; 2의 E값은 2 + sqrt(2); 역수를 취해도 불변; 기술적 요약 계수의 계산을 확인함 |
| 점수 행렬 | 셀 크기의 합이 모집단과 같고, 가중 셀 효과가 모집단 효과와 일치함 |
| 검출력 공식 | 공식에 따른 규모의 하위표본이 오차 0.08 이내로 목표값 0.80에 가까운 시뮬레이션 검출력을 제공함 |
| model.py에서 검증하는 점검 | 47개 항등식 및 경계 테스트 통과 |
구성한 모집단에 대한 MatchPoint 분석. 명시한 입력에 따른 모델 출력이며 관측 결과가 아니다.
이 실험은 실제 어느 시장에서 소개가 유효한지 보여줄 수 없다. 잠재결과를 방법들이 사용하는 것과 같은 변수에서 생성하므로, 실험은 생성 가정이 성립할 때 방법이 어떻게 작동하는지를 보여주며 가정 자체가 성립함을 보여주지는 않는다. 참효과, 기록되지 않은 호의적 성향의 강도, 대리변수 적재량, 퍼널 발생률은 저자가 설정했다. 독자는 편향의 방향과 상대적 크기, 관련 표본 규모를 읽어야 하며, 비율을 걸프 지역이나 세계 사모시장에서 소개가 달성하는 성과의 추정치로 읽어서는 안 된다.
통제의 두 가지 한계를 명시할 필요가 있다. 항등식 검증 통과는 코드가 명시한 식을 구현함을 보여주며, 식이 투자자 행동을 기술함을 보여주지는 않는다. 반복 실험은 규모별 600개 캠페인을 사용하므로 보고한 범위에 몬테카를로 오차가 있다. 논의한 차이에 비하면 작지만 더 작은 표본에서는 무시할 수 없다.
20 동의 기반 연구에는 기록된 하위표본, 소개 태그, 단계별 타임스탬프, 명시한 분석 계획이 필요하다
실제 연구는 자금조달 주체와 소개자, 필요하면 데이터가 기록되는 투자자의 허가를 받아 자금조달 주체의 실제 캠페인 안에서 진행한다. 단위는 한 대상과 한 자금조달 안건의 쌍이다. 투자자 설문조사가 아니며 행동의 변경을 요구하지 않지만, 자금조달 주체는 참여를 기록할 적법한 근거와 각 대상에게 연락하는 근거를 확인해야 한다. Zhang은 투자자에게 연구 목적을 알리고 동의를 얻은 실험이 동의서 효과 때문에 편향을 과소평가할 가능성이 높다고 보고한다. 또한 일반개인정보보호규정 때문에 투자 제안 이메일 실험에 유럽연합 투자자를 모집하지 않았다고 밝혔다. [5]
| 요소 | 명세 | 이유 |
|---|---|---|
| 단위 | 하나의 자금조달 건에 대한 하나의 대상 | 단계별 측정 기간은 자금조달 건에 따라 다르다 |
| 적격성 | 배정 전에 특정 소개자를 통한 경로가 존재한다 | 소개가 가능한 대상으로 비교를 한정한다 |
| 배정 | 적격 대상의 일부는 기록된 동전 던지기로 배정하고, 나머지는 재량으로 결정한다 | 하위표본의 배정에서 호의적 성향의 영향을 제거하고, 나머지에는 자금조달 주체의 판단을 유지한다 |
| 타임스탬프 | 시스템 기록에 따른 최초 접촉 및 각 단계의 일시 | 모든 비교군에 동일한 측정 기간 적용 |
| 태그 | 접촉 방식과 소개자와의 관계를 원자료에 기록한다 | 접촉 방식의 확인과 오분류 감사를 지원한다 |
| 접촉 전 신호 | 이전 참여 기록과 기록된 적합도를 배정 전에 고정한다 | 진단과 대리변수를 이용한 조정을 가능하게 한다 |
| 동의와 데이터 | 대상별 적법한 처리 근거를 기록하고 이의를 존중한다 | 검토한 자료에 제시된 동의 기준 |
| 표본 규모와 분석 | 식6에 따라 하위표본 규모를 정하고, 효과를 구간과 함께 제시한다. 조정 추정치는 보조 추정치로만 사용한다 | 추정치와 구간에 근거한 해석을 지원한다 |
제안하는 명세다. 각 항목은 미리 확정할 설계 선택을 기술하며 연구 결과가 아니다.
표12는 설계 요소를 제시한다. 분석 계획은 최초 접촉 전에 등록한다. 계획에는 네 단계의 결과 지표, 측정 기간, 주 추정량인 하위표본 차이, 보조 추정량인 대리변수 포함 조정, 오분류 검증, 캠페인 통합 규칙을 명시한다. Zhang의 연구는 AEA RCT Registry에 등록되었다. 자금조달 주체도 계획에 날짜를 기록하여 이러한 관행의 취지를 따를 수 있다. [5] 후기 단계에서 효과를 발견하지 못한 연구는 구간과 표본 규모를 보고해야 한다. 영과 실질적으로 중요한 효과를 모두 포함하는 구간은 캠페인 통합을 검토할 이유이며, 결론을 내릴 근거가 되지는 않는다.
21 하위표본 효과, 조정 효과, 두 효과의 차이를 이사회 또는 투자위원회에 보고한다
위원회 보고서는 동일한 대상 모집단과 결과 지표를 사용하여 하위표본 효과와 그 구간, 조정 효과, 두 효과의 차이와 그 불확실성을 제시해야 한다. 기본 시나리오에서 조정된 응답 추정치는 알려진 효과의1.34배이며, 무작위화 기준 추정치는 알려진 효과에 가깝다. 실제 연구에서 차이는 측정되지 않은 교란뿐 아니라 표본 변동, 모형 설정, 배정 준수, 측정 또는 하위표본 편입의 영향을 반영할 수 있다. 응답에서 두 추정치가 일치하더라도 후기 결과 지표의 조정이 타당하다고 볼 수는 없다. 후기 지표에는 각각 별도의 식별 및 정밀도 평가가 필요하다.
| 항목 | 내용 | 지원하는 의사결정 |
|---|---|---|
| 하위표본 효과 | 도달한 각 단계에서의 차이와 그 구간 | 소개가 초기 진행에 영향을 미치는지 여부 |
| 조정 효과 | 적합도, 구분, 참여 기록을 포함한 추정치 및 명시된 방법 | 식별 가정이 뒷받침되지 않는 한 해당 결과 지표에 대한 연관성 |
| 차이 | 조정 추정치에서 하위표본 추정치를 뺀 값과 참여 기록 진단 | 불확실성과 비교 가능한 모집단을 고려하여 평가하는 전략 간 잠재적 불일치 |
| 단계별 양상 | 단계별 및 셀별 효과 | 소개가 접촉의 문을 여는 지점과 자금조달 성사를 이끄는 지점 |
| 태그 감사 | 관계 기록이 검증된 소개의 비율 | 비교군이 올바르게 정의되었는지 여부 |
| 소개 여력 | 구분별로 이용 가능했던 소개와 실제 사용한 소개 | 소개를 추가로 확보할 수 있는지 여부 |
제안하는 보고 항목이다. 각 항목은 제시해야 할 정보를 설명하며 연구 결과를 나타내지 않는다.
표13은 보고 항목을 제시한다. 보고서는 위원회가 내려서는 안 되는 결론도 명시해야 한다. 응답 단계의 양의 효과는 체결된 구속력 있는 약정에 대한 양의 효과를 입증하지 않는다. 후자를 측정하려면 훨씬 많은 대상이 필요하다. 양의 평균 효과가 특정 소개의 성공을 입증하지도 않는다. 구간을 생략한 보고서는 점추정치 자체가 증거라는 해석을 유도할 수 있다. 이러한 한계는 구성된 실험에서 각각 드러나며, 표9의 표본 규모는 단일 자금조달 건으로 확인할 수 있는 범위가 얼마나 제한적인지 보여준다.
22 데이터와 AI로 관계 기록과 진단을 관리하고, 접촉 대상의 결정권은 사람이 유지한다
이 검정의 입력은 누가 누구를 아는지, 언제 접촉했는지, 투자자가 무엇을 언제 했는지에 관한 기록이다. 소프트웨어는 서신에서 날짜와 발신자를 추출하고, 접촉 방식을 태그로 분류하며, 누락을 표시하여 이러한 기록을 관리할 수 있다. 이는 제안이며 본 논문은 AI 도구, 정확도 또는 편익을 보고하지 않는다. 태그 시스템은 사람이 확인한 표본과 대조해 검증해야 한다. 오분류 스트레스 시나리오에서는10%에서15%의 오류가 조정 추정치를 참값 아래로 이동시켜 올바른 추정치처럼 보이게 할 수 있기 때문이다.
서신에서 도출한 호의적 성향 점수는 접촉 전 대리변수로 평가할 수 있다. 특성의 관측 기간과 모형 버전은 배정 전에 고정해야 한다. 접촉 이후의 메시지를 기초 조정 변수에 포함해서는 안 된다. 점수가 재량에 따른 소개 결정에도 쓰인다면 기록된 배정 메커니즘에 그 역할을 명시해야 한다. 제안하는 무작위화 구성요소는 별도로 배정하고 감사한다. 본 논문은 AI의 정확도나 상업적 편익을 측정하지 않는다.
사람의 의사결정 권한을 명확히 유지한다. 자금조달 주체는 적격 대상과 접촉 담당자를 결정한다. 소개자는 소개할지 여부와 소개 문구를 결정한다. 준법 담당자는 각 접촉의 법적 근거를 확인한다. 모형은 기록과 진단 자료를 준비할 수 있으며, 이러한 의사결정은 어느 것도 모형에 위임해서는 안 된다.
제안하는 태그 감사는 사전에 정한 표본에 대해 자금조달 주체의 기록과 소개자가 보관한 메시지를 대조하고, 일치 여부와 오류 방향을 기록한다. 구성된 스트레스 시나리오에서는 소개를 통한 접촉의15%와 직접 접촉의10%가 오분류되어 조정 추정치가 실질적으로 달라진다. 실제 감사에는 별도의 표본과 불확실성 평가가 필요하다. 여기서는 감사 비용을 추정하지 않는다.
23 실제 자금조달에 의사결정 규칙을 적용한다. 초기에는 하위표본을 사용하고, 후기에는 캠페인을 통합하며, 하위표본이 중요성을 보여주는 곳에 소개를 배분한다
제안하는 운영 순서는 적격 대상, 기록된 기초 특성, 접촉과 데이터 처리의 적법한 근거, 정의된 결과 지표에서 시작한다. 실험 구성요소에 포함할 대상의 무작위 선정과 그 안에서의 무작위 배정은 접촉 전에 기록해야 한다. 재량에 따른 접촉에는 별도의 태그를 유지한다. 후속 관찰에는 비교 가능한 경과 기간을 적용하며, 이탈, 반복 대상, 누락 기록을 분석에 남겨 둔다. 그림6은 이 순서를 개괄한다. 타당성은 배정 준수, 결과 측정, 앞서 명시한 가정에 달려 있다.
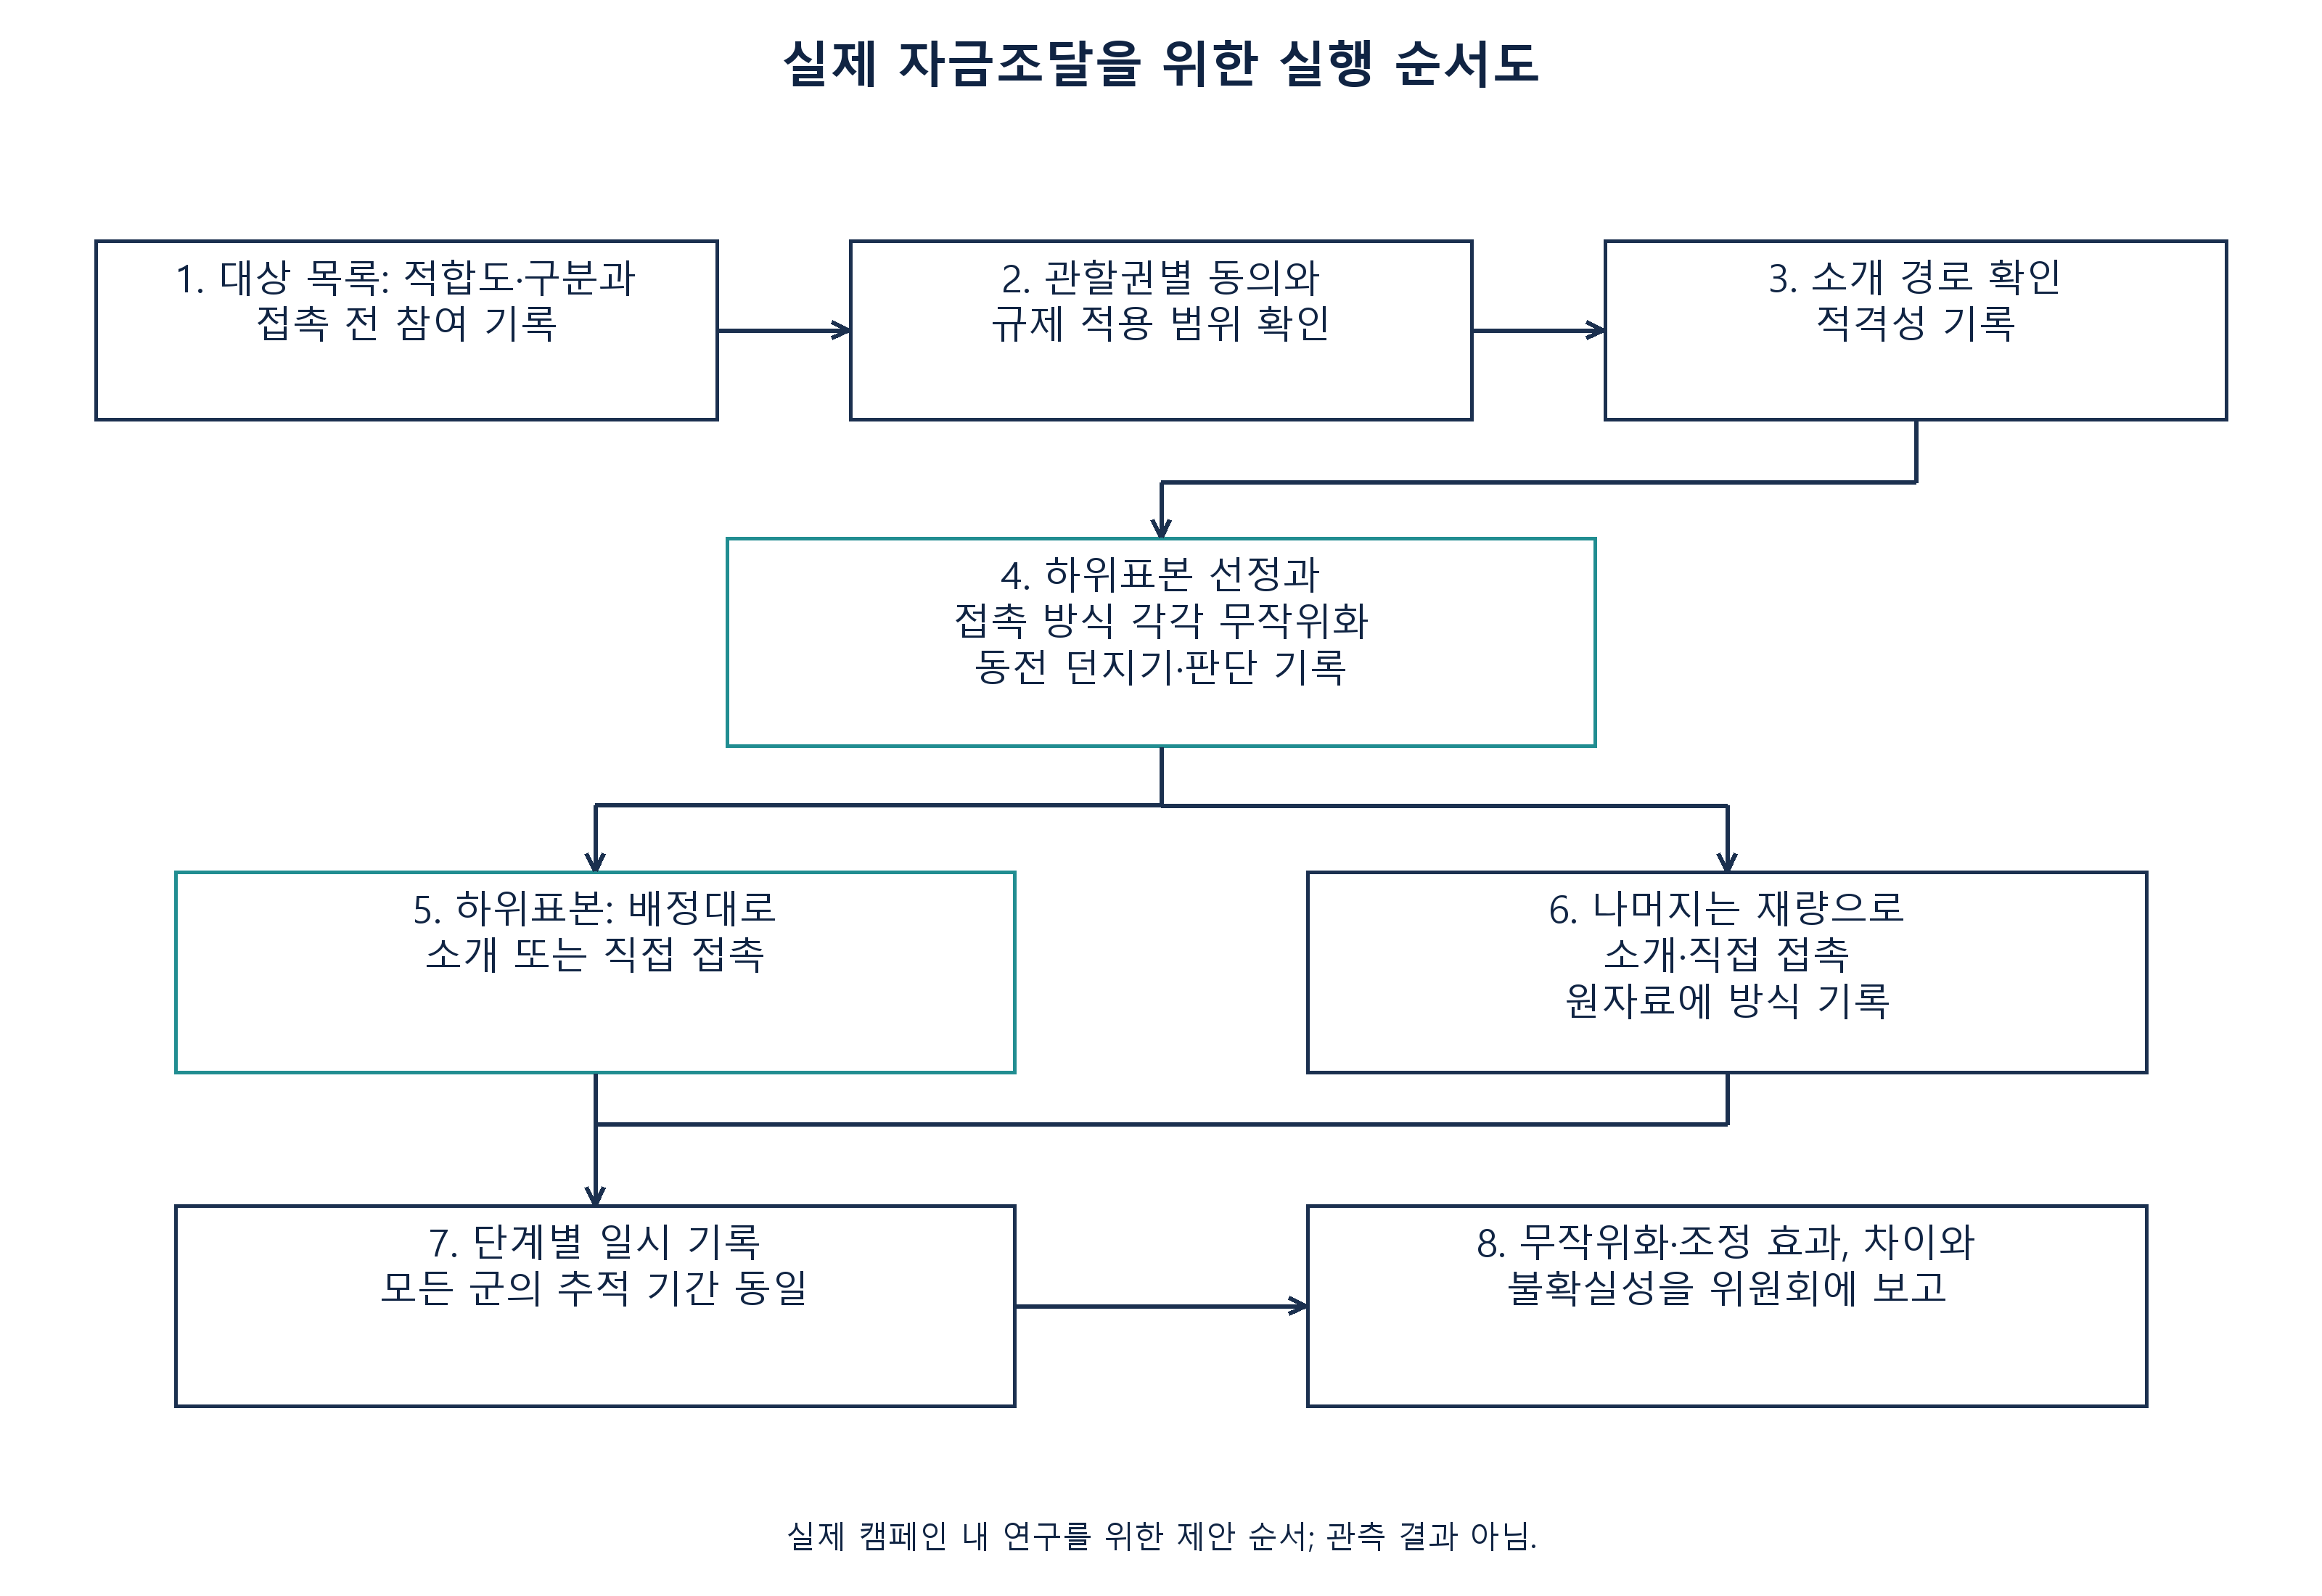
가로로 스크롤하여 그림을 원본 크기로 읽을 수 있습니다. 원본 크기 그림을 별도로 열 수도 있습니다.
MatchPoint 분석. 실제 캠페인 안에서 수행할 연구의 제안 순서이며 관찰 결과가 아니다.
| 조건 | 조치 | 조치를 촉발하는 근거 |
|---|---|---|
| 작성자가 설정한 발생률과 약500개의 적격 독립 대상을 전제로 하는 경우 | 결과 지표별 검정력과 불확실성을 평가한다. 후기 단계 추정치의 정밀도는 여전히 낮을 수 있다. | 식6의 표본 규모 |
| 조정 추정치와 하위표본 추정치가 구간 내에서 일치하는 경우 | 각 결과 지표의 불확실성과 식별을 평가한다. 초기의 일치만으로 후기 단계 조정의 타당성을 인정하지 않는다 | 결과 지표별 추정치, 구간, 진단상 균형 및 정당화된 식별 가정 |
| 조정 추정치가 하위표본 추정치를 큰 폭으로 초과하는 경우 | 조정 추정치를 계획의 근거로 삼지 않고 하위표본을 확대한다 | 추정치 차이와 참여 기록의 균형 |
| 소개가 부족한 경우 | 하위표본이 소개 한 건당 가장 큰 효과를 보여주는 곳에 소개를 배분한다 | 여러 자금조달 건을 통합한 셀별 추정치 |
| 소개자가 보상을 받는 경우 | 접촉 전에 적용되는 활동, 홍보 및 보상 규칙을 검토하고 면제 요건 전체를 확인한다 | 소개자 보상에 관한 자료 |
| 여러 자금조달 건의 단계별 결과를 통합하는 경우 | 동일한 결과 지표를 사용하고 통합 분석에서 자금조달 건의 이질성, 반복 대상 및 군집성을 평가한다 | 공통 단계 구조와 측정 기간 |
제안하는 규칙이다. 기준값은 자금조달 주체가 사전에 설정하며, 어느 기준값도 연구 결과가 아니다.
표14는 규칙을 제시한다. 이 규칙에는 비용이 따른다.25%의 하위표본은 적격 대상의 사분의 일을 자금조달 주체의 판단 대신 동전 던지기로 배정한다는 뜻이다. 실험은 하위표본이 회피하는 편향을 보여준다. 검정한 기본 시나리오의 캠페인 규모 격자에서는 조정 추정량에 그 편향이 남아 있다. 다만 실험은 비용을 산정하지 않는다. 특정 자금조달 주체가 그 비용을 감수할지는 확보한 소개의 수와 통합 가능한 자금조달 건의 수에 달려 있다. 이러한 사실은 자금조달 주체가 알고 있으며 본 논문은 알지 못한다.
24 한계와 다음 의사결정: 작성자가 설정한 효과를 기록된 하위표본으로 대체한다
이 실험은 구성된 실험이다. 퍼널 발생률, 효과 크기, 숨은 호의적 성향의 강도와 대리변수의 부하량은 작성자가 설정했다. 편향 방향에 관한 결론은 소개자가 기록에 나타나지 않는 호의적 성향에 따라 행동한다는 설정에서 나온다. 모집단에는 숨은 변수 하나와 대리변수 하나가 있지만 실제 캠페인에는 여러 변수가 존재한다. 효과는 로그 오즈 척도에서 동일하며, 이 설정이 점수 행렬의 양상을 결정한다. 대상 간에는 상호 영향이 없다고 가정하지만 같은 신디케이트나 네트워크의 투자자들은 서로 영향을 줄 수 있다. 검토한 자료 중 걸프 지역 투자자 사이에서 소개의 빈도나 효과를 측정한 자료는 없다.
자료에도 각각 한계가 있다. 벤처캐피털 투자자 설문은 워킹페이퍼이며 동일한 접촉 이후의 결과가 아니라 딜 발굴을 설명한다. 추천 실험은 노동시장을 다루며, 투자 제안 실험은 최초 응답에서 관찰을 끝내고 콜드 이메일을 다룬다. ADGM 지침과 정부 포털의 요약 이외에 걸프 지역의 데이터 보호 법령 원문은 읽지 않았다. 마케팅에 관한 규제기관의 규정집도 DFSA의 공개 경고문 외에는 검토하지 않았다. 각각은 이 프레임워크의 사용 범위를 제한한다.
여기서 도출되는 의사결정은 구체적이다. 소개를 배분할 자금조달 주체는 다음 캠페인의 초기 단계부터 기록된 하위표본을 사용하고, 전 과정에 걸쳐 소개 태그와 접촉 전 참여 기록을 유지해야 한다. 작성자가 설정한 독립 대상 가정에서 근사 설계 규모는 응답의 경우 총496개 대상, 적격 미팅의 경우896개 대상이며 후기 결과 지표에는 더 큰 표본이 필요하다. 실제 연구에는 결과 지표별 불확실성, 후속 관찰 및 통합 평가가 필요하다. 원시 차이와 조정 차이는 인과효과보다 크거나 작을 수 있다. 오분류 시나리오 자체에서도 조정된 응답 추정치는 인과효과 아래에 놓인다. 식별 가정이 정당화되지 않으면 이러한 차이는 연관성으로 취급해야 한다. 제14절의 기술적 조대화 민감도 요약은 인증된 상한을 제공하지 않는다.
독자는 논문이 다루지 않는 내용도 유의해야 한다. 본 논문은 투자자의 순위를 정하지 않는다. 투자자 순위 결정은 소개가 진행에 영향을 미치는지와 별개의 질문이다. 본 논문은 소개의 가격도 산정하지 않는다. 소개를 하나의 묶음으로 취급하고 추천이 전달하는 정보와 제공하는 접근 기회를 분리하지 않는다. 제7절의 보상 조건이 중요할 수 있음을 시사하지만 소개자의 유인도 모형화하지 않는다. 기록된 하위표본을 확보한 뒤 각각을 후속 연구 대상으로 검토할 수 있다.
참고문헌
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
저자 소개
Chennakeshav(CK)는 M&A, 성장자본 및 기업전략 전반의 거래 발굴·구조화·실행에서 25년 이상의 글로벌 경험을 보유한 기업금융·투자은행 임원이다. 창업자, 기업 및 펀드를 위한 가치창출 자문을 이끌며 이사회 관점과 직접 실행 및 거래 종결을 연결해 왔다.
경력은 Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ 포트폴리오 기업 및 Emirates Growth Fund에 걸치며 TMT, 부동산, 핀테크, 딥테크, 클린테크, 인프라 및 에너지 부문을 포함한다. 최고경영진, 사모투자·벤처펀드, 국부펀드 및 패밀리오피스와 함께 복잡한 자금모집과 성장기업의 금융을 추진했다. 가치창출을 위한 M&A 실사, 인수 후 통합 및 사업변혁도 이끌었다.
Matchpoint Partners의 Managing Partner로 기업금융, M&A 및 자본조달 자문을 총괄한다. London Business School MBA와 VTU 공학 학위를 보유하며, UCL London의 Master of Laws(LLM) 과정을 진행 중이다.
적극적인 스타트업 멘토로 Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute 및 IN5에서 활동한다. London Business School의 Entrepreneur Mentor in Residence(EMiR)를 맡고 Entrepreneurship World Cup 심사위원으로도 참여한다.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
면책 고지
본 논문은 사모·대체시장의 구조를 다루는 연속 연구의 일부다. 제시한 견해는 저자 개인의 견해다. 정보 제공을 목적으로 시장 구조를 일반적으로 설명하며, 투자·법률·세무·규제 자문이나 특정 증권·투자기구·거래상대방에 대한 권고를 구성하지 않는다.
