
1 Wann sich eine frühe Vorauswahl lohnt
Wer Kapital einwirbt und über eine erste Liste möglicher Kapitalgeber verfügt, muss vor jedem Gespräch entscheiden, welche Fragen bereits vor der Terminanfrage zu klären sind. Jede Vorprüfung beansprucht Analystenstunden, verzögert die Ansprache und kann eine Gegenpartei ausschließen, die sonst eine Zusage erteilt hätte. Untersucht werden die Berechtigung, das Angebot zu erhalten, die Übereinstimmung mit dem veröffentlichten Mandat, die rechtzeitige Verfügbarkeit des Kapitals und die Prüfung und Freigabe der Mittelherkunft. Die Studie fragt, welche Prüfungen die Zahl der Gespräche senken, ohne investitionsfähige Gegenparteien auszuschließen, und in welcher Reihenfolge sie erfolgen sollten. Der Verzicht auf Vorauswahl ist ein rechnerischer Referenzfall. In der Praxis gelten die Voraussetzungen für die Kontaktaufnahme und die vorgeschriebenen Zulässigkeits- und Compliance-Prüfungen weiterhin. Verglichen werden nur Auswahlverfahren innerhalb der rechtlich zulässigen Möglichkeiten.
Die Vorauswahl hat einen engeren Zweck als die Rangfolge der Gegenparteien. Eine Rangfolge priorisiert die Ansprache nach der erwarteten Reaktion. Die Vorauswahl schließt Gegenparteien aus, mit denen keine Zusage zustande kommen kann. Ein endgültiger Ausschluss wirkt bei einer Fehlentscheidung für die gesamte Kampagne; eine Rangfolge verändert nur die Reihenfolge der Ansprache. Abgelehnte Gegenparteien werden selten erneut kontaktiert. Aus den Aufzeichnungen der Kampagne lässt sich deshalb nicht entnehmen, welche ausgeschlossenen Gegenparteien hätten investieren können. Die eingesparten Stunden sind dagegen direkt sichtbar.
Die Studie richtet sich an Gründer, Finanzvorstände und Sponsoren, die privates Kapital einwerben, sowie an Fondsmanager, die Kapitalzusagen von Limited Partners suchen. Sie betrachtet die Golfregion und grenzüberschreitende Transaktionen. Eine Liste in der Golfregion kann in mehreren Rechtsordnungen beaufsichtigte Institutionen, Family Offices mit informellen Mandaten und Privatpersonen enthalten, deren Berechtigung vom Regelwerk des Anbieters abhängt. Die vier Prüfungen sind für alle Gruppen relevant. Für die Berechtigung und die Mittelherkunft gelten unterschiedliche Vorschriften. Die Studie untersucht daher zunächst die Regeltexte und entwickelt anschließend das Modell.
Die Studie entwickelt den Rahmen aus veröffentlichten Vorschriften und Untersuchungen zur Investorenauswahl und führt darauf aufbauend ein konstruiertes Experiment durch. Es liegt kein Datensatz mit beobachteter Investorenansprache vor; das Experiment berichtet keine beobachteten Ergebnisse. Für 65 geordnete Folgen aus vier möglichen Prüfungen berechnet es unter den angegebenen Annahmen die vermiedenen Gespräche, die ausgeschlossenen investitionsfähigen Gegenparteien und den Nettowert in Analystenstunden. Es zeigt, wie sich die Abwägung verändert und welche Daten eine Studie mit den erforderlichen Einwilligungen erheben müsste, bevor sich eine Kennzahl als Marktbefund behandeln lässt.
2 Eine unterzeichnete Zusage ist nur möglich, wenn alle vier strukturellen Voraussetzungen erfüllt sind
Zunächst wird festgelegt, welche Zielgröße die Prüfung erfassen soll. Eine Gegenpartei kann bei einer bestimmten Kapitalaufnahme investieren, wenn sie zum Zeitpunkt der Ansprache vier Voraussetzungen erfüllt: Sie darf das Angebot rechtmäßig erhalten, die Kapitalaufnahme fällt unter ihr Mandat, ihr Kapital steht zur Verfügung und ein Entscheidungsweg ist vorhanden, und die Mittelherkunft lässt sich belegen und freigeben. Fehlt eine Voraussetzung, kann das Gespräch zu keiner Zusage führen. Gezählt wird die unterzeichnete Zusage. Ein geführtes Gespräch oder eine unverbindliche Interessensbekundung genügt dafür nicht.
Auch bei einer investitionsfähigen Gegenpartei bleibt die Zusage unsicher. Preis, Konditionen, Ergebnisse der Due Diligence und konkurrierende Anlagemöglichkeiten sind offen. Die Wahrscheinlichkeit einer Unterschrift nach einem Gespräch liegt deshalb unter eins. Das Modell trennt die strukturelle Möglichkeit einer Zusage, die Gegenstand der Vorprüfungen ist, von der Wahrscheinlichkeit einer tatsächlichen Zusage nach einem solchen Gespräch. Die Zusagequote nach einem Gespräch mit einer Gegenpartei, die alle strukturellen Voraussetzungen erfüllt, bleibt im Modell in allen Verfahren gleich. In der Praxis kann die Vorauswahl beeinflussen, welche investitionsfähigen Gegenparteien ein Gespräch führen oder wie sie reagieren. Richtung und Größe dieses Effekts auf die Zusagequote sind unbekannt.
Tabelle 1 nennt die vier Voraussetzungen, den Gegenstand jeder Prüfung, die Nachweisquelle und den Träger einer etwaigen Rechtspflicht. Nur die erste und die letzte Voraussetzung betreffen allgemein geltende Vorschriften. Mandat und zeitliche Verfügbarkeit sind wirtschaftliche Sachverhalte, die aus den Unterlagen und Angaben der Gegenpartei folgen. Die Tabelle schlägt ein Prüfprotokoll vor und enthält keinen Befund über eine bestimmte Gegenpartei. Jede Zeile benennt eine notwendige Bedingung für die unterzeichnete Zusage bei dieser Kapitalaufnahme, unabhängig von der Qualität des Gesprächs. Die Reihenfolge der Tabellenzeilen gibt keine Prüfreihenfolge vor. Das Experiment untersucht später, in welcher Reihenfolge die Prüfungen erfolgen sollten.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Voraussetzung | Prüfgegenstand | Nachweisquelle | Rechtspflicht |
|---|---|---|---|
| Berechtigung | Eine Einstufung, die den Erhalt des Angebots erlaubt | Einstufungsunterlagen, Registereintrag oder schriftliche Bescheinigung | Anbieter oder zugelassenes Unternehmen |
| Mandat | Passung nach Branche, Anlagebetrag, Instrument und Region | Fondsunterlagen und veröffentlichte Anlagerichtlinien | Keine; wirtschaftliches Kriterium |
| Zeitliche Verfügbarkeit | Kapital ist jetzt verfügbar und der Entscheidungsweg ist benannt | Auskunft der Gegenpartei | Keine; wirtschaftliches Kriterium |
| Mittelherkunft | Nachweis zum wirtschaftlich Berechtigten und zur Mittelherkunft | Unterlagen des zuständigen Unternehmens zur Aufnahme der Geschäftsbeziehung | Zuständige beaufsichtigte Stelle, soweit anwendbar |
Rahmen von MatchPoint. Vorgeschlagenes Prüfprotokoll; die folgenden Abschnitte erläutern und zitieren die einschlägigen Rechtsquellen.
3 US-Vorschriften definieren überprüfbare Zulassungskriterien; bei allgemeiner Werbung ist der Status zu verifizieren
Rule 501(a) nennt mehrere Wege zum Status als accredited investor. Bei der vermögensbezogenen Einstufung einer Privatperson muss das Nettovermögen allein oder gemeinsam mit einem Ehegatten oder einer gleichgestellten Person mehr als USD 1 Million betragen. Der Hauptwohnsitz zählt nicht als Vermögenswert; für die damit verbundenen Verbindlichkeiten gelten besondere Regeln. Der gesonderte Einkommensweg setzt in jedem der beiden vorhergehenden Jahre mehr als USD 200.000 allein oder mehr als USD 300.000 gemeinsam voraus. Für das laufende Jahr muss dasselbe Einkommensniveau mit hinreichender Wahrscheinlichkeit erwartet werden. Bestimmte Rechtsträger können nach Absatz (a)(3) bei einer Bilanzsumme von mehr als USD 5 Millionen qualifizieren, sofern sie nicht eigens zum Erwerb der angebotenen Wertpapiere gegründet wurden. Ein von der SEC bestimmter gültiger beruflicher Qualifikationsnachweis eröffnet einen weiteren Weg. Die Beispiele bilden nur einen Teil der Kategorien ab. [1]
Rule 506(c) erlaubt allgemeine Werbung unter bestimmten Voraussetzungen. Dazu gehört, dass alle Käufer accredited investors sind und der Emittent angemessene Schritte unternimmt, um diesen Status zu prüfen. Die Vorschrift nennt für natürliche Personen nicht abschließende, freiwillige Verifizierungsmethoden. Dazu gehören die Prüfung bestimmter Einkommensunterlagen für die beiden jüngsten Jahre und eine schriftliche Erklärung zum Einkommen im laufenden Jahr. Die vermögensbezogene Methode umfasst bestimmte aktuelle Unterlagen zu Vermögen und Verbindlichkeiten sowie eine schriftliche Erklärung zu den Verbindlichkeiten. Eine andere Methode stützt sich auf die schriftliche Bestätigung einer kürzlich erfolgten Prüfung durch einen qualifizierten Dritten, etwa einen registrierten Broker-Dealer, einen bei der SEC registrierten Anlageberater, einen zugelassenen Rechtsanwalt oder einen Certified Public Accountant. [2]
Eine Vorprüfung kann zeigen, welche Kategorie näher zu prüfen ist und welche Nachweise angefordert werden sollten. Die Verifizierung durch den Emittenten nach Rule 506(c) bleibt ein eigenständiger Schritt vor dem Verkauf. Das Modell der Vorprüfung ersetzt ihn nicht. Die Vorschrift nennt weder den Anteil der qualifizierten Gegenparteien in einer Ausgangsliste noch die Genauigkeit, Kosten oder Dauer einer Vorprüfung. Das Experiment setzt diese Größen als Modellannahmen.
4 Die Einstufungskriterien unterscheiden sich je nach Rechtsordnung; eine einzige Zulässigkeitsprüfung reicht für eine internationale Liste nicht aus
Das FCA Handbook unterscheidet zwischen professionellen Kunden kraft Einstufungskategorie (per se) und Kunden, die auf Antrag als professionell eingestuft werden (elective). Zur ersten Gruppe gehören bestimmte beaufsichtigte Finanzunternehmen und große Unternehmen. Für Geschäfte nach MiFID oder nach einem gleichwertigen Drittlandsregime gelten für große Unternehmen zwei von drei Schwellenwerten: EUR 20 Millionen Bilanzsumme, EUR 40 Millionen Nettoumsatz und EUR 2 Millionen Eigenmittel. Bei anderen Geschäften verlangt eine der Einstufungsmöglichkeiten mindestens GBP 5 Millionen eingefordertes Anteilskapital oder Nettovermögen, mit einem Rückblick über zwei Jahre und bestimmten Regelungen für Konzernunternehmen. Bei der allgemeinen Einstufung auf Antrag beurteilt das Unternehmen Sachkenntnis, Erfahrung und Wissen des Kunden. Für Geschäfte nach MiFID oder nach einem gleichwertigen Drittlandsregime prüft es außerdem zwei von drei quantitativen Kriterien. Das Verfahren sieht einen schriftlichen Antrag, einen schriftlichen Warnhinweis und eine separate schriftliche Bestätigung vor. Für lokale Behörden und Gemeinden gelten eigene Vorschriften. [3]
Das Regelwerk des Dubai International Financial Centre verlangt, dass ein zugelassenes Unternehmen eine Person vor Erbringung einer Finanzdienstleistung als Privatkunden, professionellen Kunden oder Marktgegenpartei einstuft. Ohne andere Einstufung gilt die Person als Privatkunde. Ein großes Unternehmen gilt als professioneller Kunde, wenn es zwei von drei Schwellenwerten erreicht: USD 20 Millionen Bilanzsumme, USD 40 Millionen Jahresnettoumsatz und USD 2 Millionen Eigenmittel. Eine individuell geprüfte natürliche Person benötigt mindestens USD 1 Million Nettovermögen. Zusätzlich muss sie in den vorhergehenden zwei Jahren einer einschlägigen beruflichen Tätigkeit nachgegangen sein oder es müssen hinreichende Gründe für die Annahme ausreichender Erfahrung vorliegen. Ein individuell geprüftes Unternehmen benötigt mindestens USD 1 Million Eigenmittel oder eingefordertes Kapital und muss dieselbe Erfahrungsprüfung durchlaufen. Die konsultierte konsolidierte Fassung 51 vom Juli 2026 war zum Abrufdatum aktuell; die beschriebenen Vorschriften entsprachen der Fassung 48 vom März 2025. [4]
Tabelle 2 stellt die drei Regelwerke gegenüber. Wer in einer Rechtsordnung ein bestimmtes Angebot erhalten darf, kann in einer anderen Rechtsordnung für dasselbe Angebot nicht zugelassen sein. Die Einstufung bezieht sich auf die Dienstleistung und die Gegenpartei. Die Texte bestimmen die Kriterien. Sie legen nicht fest, wie bei einer unklaren Einstufung vorzugehen ist. Die saudi-arabischen Kapitalmarktvorschriften wurden für diese Studie nicht geprüft.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Regelwerk | Kriterium für natürliche Personen | Kriterium für Rechtsträger | Verfahren oder Verifizierung |
|---|---|---|---|
| USA: accredited investor | Nettovermögen über USD 1 Million oder Einkommen über USD 200.000 (gemeinsam über USD 300.000) | Gesamtvermögen über USD 5 Millionen; der Rechtsträger wurde nicht eigens für den Erwerb der angebotenen Wertpapiere gegründet | Angemessene Verifizierungsschritte bei allgemeiner Werbung |
| Vereinigtes Königreich: professioneller Kunde | Auf Antrag: qualitative Prüfung; zwei von drei quantitativen Kriterien bei Geschäften nach MiFID oder einem gleichwertigen Drittlandsregime | Zwei der drei Schwellenwerte von EUR 20 Millionen, EUR 40 Millionen und EUR 2 Millionen bei Geschäften nach MiFID oder einem gleichwertigen Drittlandsregime; eine andere Einstufungsmöglichkeit sieht GBP 5 Millionen eingefordertes Kapital oder Nettovermögen vor | Schriftlicher Antrag, Warnhinweis und gesonderte Bestätigung |
| DIFC: professioneller Kunde | Mindestens USD 1 Million Nettovermögen, zusätzlich einschlägige berufliche Tätigkeit oder Prüfung der Erfahrung | Mindestens USD 1 Million Eigenmittel oder eingefordertes Kapital und Prüfung der Erfahrung; oder als großes Unternehmen kraft Einstufung professioneller Kunde | Einstufung vor Erbringung der Dienstleistung |
Für die Studie konsultierte Regeltexte: SEC Rules 501(a) und 506(c) [1, 2]; FCA COBS 3.5, online abrufbarer Text des Handbooks [3]; DFSA-Modul Conduct of Business, Fassung 51, Juli 2026 [4]. Die Schwellenwerte entsprechen den veröffentlichten Angaben und stellen keine Einstufungsberatung dar.
5 Wer die Mittelherkunft prüft und wann die Vorgaben für die Aufnahme der Geschäftsbeziehung dies verlangen
Empfehlung 10 der Financial Action Task Force setzt einen internationalen Standard für die Kundensorgfalt bei Aufnahme einer Geschäftsbeziehung durch ein Finanzinstitut. Das Institut soll den Kunden identifizieren und seine Identität verifizieren, angemessene Maßnahmen zur Verifizierung der Identität des wirtschaftlich Berechtigten ergreifen, gegebenenfalls Eigentums- und Kontrollverhältnisse verstehen, Zweck und beabsichtigte Art der Beziehung klären und die Sorgfaltsprüfung fortlaufend durchführen. Dazu zählt bei Bedarf die Prüfung der Mittelherkunft. Nationale Maßnahmen setzen den Standard um. Die konsultierte Fassung wurde im Juni 2026 geändert. [5]
Das ADGM-Regelwerk zur Geldwäschebekämpfung verlangt in Fassung 11 die Kundensorgfaltsprüfung zu dem nach Rule 8.2.1 maßgeblichen Zeitpunkt, etwa bei Aufnahme der Geschäftsbeziehung oder vor der betreffenden Transaktion oder Dienstleistung. Nach Rule 8.2.2 darf die Identitätsverifizierung des Kunden und des wirtschaftlich Berechtigten aufgeschoben werden, wenn das Geldwäscherisiko gering ist und wirksam gesteuert wird, der Aufschub für den normalen Geschäftsablauf erforderlich ist und die Verifizierung so bald wie möglich, spätestens innerhalb von 20 Geschäftstagen, abgeschlossen wird. Das in der Regel festgelegte Verfahren bei erfolgloser Verifizierung gilt weiterhin. Die verstärkte Sorgfaltsprüfung umfasst gegebenenfalls die Ermittlung und Verifizierung der Mittel- und Vermögensherkunft. [6]
Die zuständige beaufsichtigte Stelle prüft die Mittelherkunft, wenn die geltenden Regeln dies verlangen. Der Aufschub nach der angeführten ADGM-Regel ist an Bedingungen geknüpft und betrifft die Überprüfung der Identität des Kunden und des wirtschaftlich Berechtigten. Die Quellen bestimmen nicht, wann Kapitalsuchende eine freiwillige Voranfrage stellen sollten. Im Experiment ist diese Prüfung die teuerste und langsamste der vier. Das Modell setzt ihre Sensitivität und Verzögerung an und prüft, ob sie sich vor einem Gespräch lohnt. Die Antwort hängt von den Kosten des Gesprächs und dem Wert der Zusage ab. Die Schwellenwertanalyse zeigt diesen Zusammenhang.
Ein Fondsmanager, der Zusagen von Limited Partners einwirbt, sollte feststellen, welcher beaufsichtigte Rechtsträger für die Aufnahme der Geschäftsbeziehung zuständig ist und wann dessen Pflichten entstehen. Das Modell vergleicht drei Varianten für eine Voranfrage zur Mittelherkunft, die im Ermessen des Teams liegt: vor dem ersten Gespräch, gezielt bei Gegenparteien, die voraussichtlich weiterverhandeln, oder nach der Besprechung der Konditionen. Es bewertet Kosten und Verzögerung der Anfrage sowie den Verlust der investitionsfähigen Gegenparteien, die irrtümlich ausscheiden. Die Sorgfaltspflichten des beaufsichtigten Rechtsträgers werden weder bewertet noch geändert.
6 Einwilligung und Vorschriften für Direktmarketing bestimmen, unter welchen Bedingungen eine Voranfrage zulässig ist
Eine Frage zur zeitlichen Verfügbarkeit oder eine Bitte um Einstufungsnachweise kann per E-Mail versandt werden. Gilt sie im Vereinigten Königreich als unaufgefordertes Direktmarketing, verlangt Regulation 22 der Privacy and Electronic Communications Regulations grundsätzlich die vorherige Einwilligung der Kategorie individual subscribers, zu der auch Einzelunternehmer und gewöhnliche Personengesellschaften (ordinary partnerships) zählen. Für Produkte oder Dienstleistungen ist die als soft opt-in bekannte Ausnahme an Bedingungen geknüpft: wie die Kontaktdaten erhoben wurden, ob die Produkte oder Dienstleistungen des Absenders ähnlich sind und ob ein Widerspruch möglich ist. Eine separate Ausnahme für gemeinnützige Zwecke liegt außerhalb des kommerziellen Anwendungsbereichs der Studie. [7, 8] Nach Erläuterung des ICO gelten die Anforderungen zur Einwilligung und zum soft opt-in nicht für die Kategorie corporate subscribers. Der Absender muss sich dennoch zu erkennen geben und eine gültige Widerspruchsadresse angeben. Werden personenbezogene Daten verarbeitet, können zusätzlich Datenschutzpflichten gelten. [8]
Das Bundesgesetzesdekret der Vereinigten Arabischen Emirate Nr. 45 von 2021 zum Schutz personenbezogener Daten trat am 2. Januar 2022 in Kraft. Artikel 2 bestimmt den Anwendungsbereich, der auch bestimmte Verarbeitungen außerhalb der VAE umfasst, und nimmt Unternehmen und Einrichtungen in Freizonen mit eigenen Datenschutzgesetzen aus. Artikel 4 regelt die Einwilligung und die gesetzlichen Ausnahmen. Die Einwilligung ist für die vom Gesetz erfasste Verarbeitung daher nur eine von mehreren möglichen Grundlagen. Die eigenständigen Datenschutzregelwerke des DIFC und des ADGM werden in dieser Studie nicht geprüft. [9]
Das Studiendesign unterscheidet die Erlaubnis zur Kontaktaufnahme von der Rechtsgrundlage für die Verarbeitung personenbezogener Daten. Die Kategorie des Anschlussinhabers (subscriber) beeinflusst, welche britischen PECR-Regeln auf eine erste unaufgeforderte Werbe-E-Mail anwendbar sind. Eine Voranfrage kann selbst Werbung darstellen; Inhalt und Kontext sind maßgeblich. Vor der Erfassung von Antworten sollte die für die Studie verantwortliche Stelle die geltende Rechtsgrundlage und den gegebenenfalls erforderlichen Datenschutzhinweis bestimmen. Die Studie erteilt keine Rechtsberatung zu einzelnen Anfragen.
Für die Studie folgt daraus eine praktische Regel. Jeder Kontaktdatensatz sollte die Kategorie des Anschlussinhabers, das Datum einer etwaigen Einwilligung oder Information und einen Sperrvermerk für die weitere Ansprache enthalten. Eine abgelehnte Gegenpartei sollte erst nach einer Entscheidung zur Aufbewahrung aus dem Datensatz gelöscht werden. Der dokumentierte Ablehnungsgrund ist erforderlich, um die Vorauswahl später prüfen zu können. Über Aufbewahrungsfristen, die Rechtsgrundlage für die Speicherung abgelehnter Fälle und den Umgang mit personenbezogenen Daten von Ansprechpartnern bei Investoren entscheidet die Datenschutzberatung der für die Studie verantwortlichen Stelle.
7 Eine Venture-Capital-Umfrage erfasst durchschnittlich 101 geprüfte Gelegenheiten je abgeschlossener Transaktion
Die am ehesten vergleichbaren veröffentlichten Zahlen zu den Auswahlstufen stammen aus einer Umfrage unter institutionellen Venture-Capital-Investoren. Die Autoren erfassen Antworten von 885 Investoren aus 681 Unternehmen. Im Median prüfte ein Unternehmen in den vorangegangenen zwölf Monaten 200 Gelegenheiten und schloss vier Investitionen ab. Je abgeschlossener Transaktion prüft ein Unternehmen rund 101 Gelegenheiten, trifft die Geschäftsleitung in 28 Fällen, erörtert 10 Fälle mit den Partnern, führt in 4,8 Fällen eine Due Diligence durch und legt in 1,7 Fällen ein Term Sheet vor. Die Due Diligence beansprucht durchschnittlich 118 Stunden innerhalb eines Abschlusszeitraums von 83 Tagen. [10]
Tabelle 3 gibt die Auswahlstufen wieder. Die Umfrage zeigt, dass Investoren schrittweise auswählen und die meisten Gelegenheiten vor einem Gespräch mit der Geschäftsleitung ausscheiden. Mit jeder Stufe verbleibt ein geringerer Anteil der Gelegenheiten aus der Vorstufe. Die Ergebnisse zeigen die Auswahl aus Sicht der Investoren. Die Umfrage erfasst, welche der anfragenden Unternehmen die Investoren ablehnen. Sie erfasst nicht, wie viele angesprochene Investoren für die jeweilige Kapitalaufnahme von vornherein nicht investitionsfähig waren. Da die Befragten aus dem Venture-Capital-Bereich stammen, sind die Quoten nicht auf Private Credit, Immobilien oder die Fondsplatzierung übertragbar.
In einem randomisierten Feldexperiment auf einer Onlineplattform variierten die Forschenden den Inhalt von Vorstellungsmails an Investoren. Sie maßen, ob Empfänger auf einen Link für weitere Informationen klickten. Informationen zum Gründerteam beeinflussten das Interesse am stärksten. [11] Die Studie zeigt, dass zufällige Varianten in der Investorenansprache praktikabel sind und Erkenntnisse liefern. Als Ergebnis dient geäußertes Interesse. Unterzeichnete Zusagen werden nicht erfasst; daher lässt sich daraus nicht ableiten, welche Prüfungen investitionsfähige Gegenparteien ausschließen. Der Entwurf für eine Feldstudie übernimmt die Randomisierung und verwendet eine andere Zielgröße.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Stufe | Median je Unternehmen in zwölf Monaten | Mittelwert je abgeschlossener Transaktion |
|---|---|---|
| Geprüft | 200 | 101 |
| Gespräch mit der Geschäftsleitung | 50 | 28 |
| Mit den Partnern erörtert | 20 | 10 |
| Due Diligence durchgeführt | 12 | 4,8 |
| Term Sheet vorgelegt | 5,5 | 1,7 |
| Abgeschlossen | 4,0 | 1 |
Gompers, Gornall, Kaplan und Strebulaev, NBER Working Paper 22587, Tabelle 6, Spalte für alle Unternehmen [10]. Median je Stufe in den vorangegangenen zwölf Monaten und Mittelwert je abgeschlossener Transaktion. Die Umfrage erfasst Ergebnisse auf Investorenseite.
8 Eine Reihenfolgeregel für unabhängige Prüfungen
Die Theorie der optimalen Suche untersucht, wie Alternativen geprüft werden, wenn jede Prüfung Kosten verursacht. Weitzman zeigte 1979, dass die optimale Strategie einer einfachen Regel folgt, bei der für jede Quelle ein Reservationspreis berechnet wird. [12] Diese Literatur befasst sich mit der Suche nach der besten Alternative. Bei einer Vorauswahl mit kumulativen Voraussetzungen muss eine Gegenpartei jede Prüfung bestehen; beim ersten negativen Ergebnis endet die Bearbeitung. Deshalb wird die Reservationspreisregel hier nicht angewandt. Für diese Arbeit wurde nur die veröffentlichte Zusammenfassung der Studie herangezogen.
Näher liegt die sequenzielle Prüfung eines Reihensystems. Seine Komponenten werden nacheinander geprüft, bis eine ausfällt. Eine neuere Übersichtsarbeit berichtet ein Ergebnis von Butterworth: Für ein Reihensystem mit unabhängigen Komponenten ist es optimal, in nicht absteigender Reihenfolge des Quotienten aus Kosten und Ausfallwahrscheinlichkeit zu prüfen. Bei Reihen- und Parallelsystemen ist eine vollständige Reihenfolge optimal. Für allgemeinere Systeme besteht die Lösung aus einem Entscheidungsbaum. [13] Die inzwischen in Discrete Applied Mathematics veröffentlichte Übersichtsarbeit ist eine Sekundärquelle für das Ergebnis von 1972. Der Originalartikel wurde für diese Studie nicht geprüft.
Unter der Unabhängigkeitsannahme ergibt sich die kostengünstigste Reihenfolge für eine feste Auswahl an Prüfungen, indem man sie nach dem Quotienten aus Kosten und Ablehnungswahrscheinlichkeit ordnet. Die Regel erfasst keine Fehler, die investitionsfähige Gegenparteien ausschließen: Unter der Unabhängigkeitsannahme hängt das Produkt der Sensitivitäten nicht von der Reihenfolge ab. Das Modell vergleicht die Regel daher mit allen 24 Reihenfolgen und untersucht anschließend, wie sie sich bei korrelierten Voraussetzungen verhält. Die Quellen stützen die Regel unter den genannten Annahmen. Sie liefern keine Kosten oder Wahrscheinlichkeiten.
9 Das Experiment weist jeder Prüfung Kosten, eine Bestehensquote, eine Fehlerquote und eine Verzögerung zu
Das Experiment ist konstruiert. Auf einer Ausgangsliste von 1.000 Gegenparteien wird jeweils eine geordnete Teilmenge von vier möglichen Prüfungen angewandt. Das ergibt 65 Verfahren einschließlich des Verzichts auf Vorauswahl. Jede Prüfung erfasst eine Voraussetzung. Erfüllt eine Gegenpartei sie, besteht sie mit einer Wahrscheinlichkeit in Höhe der Sensitivität. Erfüllt sie die Voraussetzung nicht, wird sie mit einer Wahrscheinlichkeit in Höhe der Spezifität abgelehnt. Bei gegebenen zugrunde liegenden Voraussetzungen sind die Prüffehler unabhängig. Das Stressszenario ändert die Abhängigkeit zwischen den Voraussetzungen und behält die bedingte Unabhängigkeit der Prüffehler bei. Tabelle 4 nennt die Parameter der Prüfungen; Tabelle 5 enthält die Parameter der Population und der Entscheidung.
Alle Eingangsgrößen sind Modellannahmen. Aus den Anteilen der erfüllten Voraussetzungen ergibt sich, dass 11,9 % der Gegenparteien investieren können. Kommt es zu einem Gespräch mit einer solchen Gegenpartei, erteilt sie mit einer Wahrscheinlichkeit von 0,30 eine Zusage. Ein Gespräch kostet 6,0 Analystenstunden. Eine Zusage wird mit 400 Stunden bewertet, damit der Basisfall in einem Bereich liegt, in dem die Wahl des Verfahrens offen ist. Die Zahl ist keine Honorarschätzung. Das Investitionsfenster einer investitionsfähigen Gegenpartei schließt sich mit einer täglichen Ereignisrate von 0,002. Jeder Tag Verzögerung vor dem Gespräch kostet damit einen kleinen Teil der investitionsfähigen Gegenparteien. Die Verzögerung entsteht, wenn bei aufeinanderfolgenden Prüfungen Antworten abgewartet werden.
Die angenommenen Werte für Sensitivität und Spezifität bilden eine plausible Abstufung des Schwierigkeitsgrads ab. Im Modell führt der Abgleich einer Einstufung mit einem Register selten zu Fehlern. Die Mandatsprüfung anhand von Unterlagen ist fehleranfälliger, weil Dokumente veraltet oder mehrdeutig sein können. Anfragen zur zeitlichen Verfügbarkeit weisen im Modell die meisten Fehler auf, weil eine ausbleibende Antwort als negatives Ergebnis zählt. Diese Reihenfolge ist eine Annahme und wurde nicht aus Daten abgeleitet. Die Ergebnisse zeigen, wie stark die Schlussfolgerungen von den Eingangsgrößen abhängen. Die Schwellenwert- und Stressanalysen variieren die einflussreichsten Parameter.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Prüfung | Geprüfte Voraussetzung | Kosten (Stunden je Gegenpartei) | Sensitivität | Spezifität | Verzögerung (Tage) |
|---|---|---|---|---|---|
| Berechtigung | Die Gegenpartei darf das Angebot rechtmäßig erhalten | 0,05 | 0,97 | 0,85 | 0 |
| Mandat | Passung nach Branche, Anlagebetrag, Instrument und Region | 0,40 | 0,90 | 0,88 | 1 |
| Zeitliche Verfügbarkeit | Kapital steht zur Verfügung; ein Entscheidungsweg ist vorhanden | 0,30 | 0,85 | 0,80 | 5 |
| Mittelherkunft | Die Mittelherkunft lässt sich belegen und freigeben | 1,50 | 0,95 | 0,90 | 7 |
Modellannahmen ohne beobachtete Daten. Die Kosten werden in Analystenstunden je Gegenpartei gemessen. Sensitivität ist die Wahrscheinlichkeit, dass eine Gegenpartei, die die Voraussetzung erfüllt, die Prüfung besteht. Spezifität ist die Wahrscheinlichkeit, dass eine Gegenpartei, die sie nicht erfüllt, abgelehnt wird.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Eingangsgröße | Wert | Funktion im Modell |
|---|---|---|
| Gegenparteien je Kampagne | 1.000 | Skalierung; alle Ergebnisse gelten je 1.000 Gegenparteien |
| Anteile mit Berechtigung und nachweisbarer, freigabefähiger Mittelherkunft | 0,80 und 0,85 | Anteil der Gegenparteien, die die jeweilige Voraussetzung erfüllen |
| Anteile mit passendem Mandat und rechtzeitig verfügbarem Kapital | 0,35 und 0,50 | Anteil der Gegenparteien, die die jeweilige Voraussetzung erfüllen |
| Anteil investitionsfähiger Gegenparteien | 11,9 % | Produkt der vier Anteile bei unabhängigen Voraussetzungen |
| Zusagewahrscheinlichkeit nach einem Gespräch mit einer investitionsfähigen Gegenpartei | 0,30 | Für alle investitionsfähigen Gegenparteien gleich |
| Kosten eines Gesprächs | 6,0 Stunden | Vorbereitung, Gespräch und Nachbereitung |
| Wert einer Zusage | 400 Stunden | Drückt den Wert entgangener Zusagen in Stunden aus |
| Tägliche Ereignisrate für die Schließung des Investitionsfensters | 0,002 | Gilt nur für investitionsfähige Gegenparteien |
| Korrelation der Voraussetzungen über einen gemeinsamen Faktor | 0 (Basisfall); 0,5 (Stressszenario) | Gaußsches Ein-Faktor-Modell |
Modellannahmen ohne beobachtete Daten. Stunden sind Analystenstunden.
10 Das Produkt der Sensitivitäten bestimmt den Verbleib investitionsfähiger Gegenparteien; der Nettowert wägt vermiedene Gespräche gegen entgangene Zusagen ab
Eine investitionsfähige Gegenpartei erfüllt alle vier Voraussetzungen. Ihre Wahrscheinlichkeit, eine Prüfung zu bestehen, entspricht jeweils deren Sensitivität. Gleichung 1 gibt den investitionsfähigen Anteil und den Anteil dieser Gegenparteien an, die das Verfahren bis zum Gespräch durchlaufen. Der Verzögerungsfaktor bildet Investitionsfenster ab, die sich während der Prüfungen schließen. Gleichung 2 gibt die erwarteten Prüfstunden und den Nettowert eines Verfahrens in Analystenstunden an. Beide sind Erwartungswerte über die Ausgangsliste, die exakt aus der gemeinsamen Wahrscheinlichkeit der vier Voraussetzungen berechnet werden. Die Ergebnisse gelten je 1.000 Gegenparteien und lassen sich auf die jeweilige Kampagnengröße umrechnen.
In Gleichung 1 ist pₖ der Anteil der Gegenparteien, die Voraussetzung k erfüllen. φ bezeichnet folglich bei unabhängigen Voraussetzungen den investitionsfähigen Anteil. Der Index π bezeichnet ein Verfahren, also eine geordnete Folge von Prüfungen. Für Prüfung j ist sⱼ ihre Sensitivität. λ ist die tägliche Ereignisrate für die Schließung eines Investitionsfensters. D ist die kumulierte Verzögerung der Prüfungen im Verfahren in Tagen. R ist der Anteil der investitionsfähigen Gegenparteien, mit denen ein Gespräch stattfindet. Da jede investitionsfähige Gegenpartei alle Prüfungen bestehen muss, kann eine zusätzliche Prüfung R nur senken oder unverändert lassen.
In Gleichung 2 ist N die Zahl der Gegenparteien, c₍ₖ₎ sind die Kosten der k-ten Prüfung in Stunden und Aₖ ist die Wahrscheinlichkeit, dass eine Gegenpartei nach der k-ten Prüfung im Verfahren bleibt, wobei A₀ gleich eins ist. S bezeichnet die Prüfstunden; U ist der Nettowert. v ist der Wert einer Zusage in Stunden, q die Zusagewahrscheinlichkeit einer investitionsfähigen Gegenpartei nach einem Gespräch und m die Kosten eines Gesprächs. Der letzte Term erfasst die Kosten jedes geführten Gesprächs, auch wenn es zu keiner Zusage führen kann. Alle Ergebnisse sind exakt berechnete Erwartungswerte; eine Simulation dient als unabhängige Kontrolle.
11 Die Prüfung der Berechtigung vor der Mandatsprüfung vermeidet 75,8 % der Gespräche ohne Aussicht auf eine Zusage und schließt 12,9 % der investitionsfähigen Gegenparteien aus
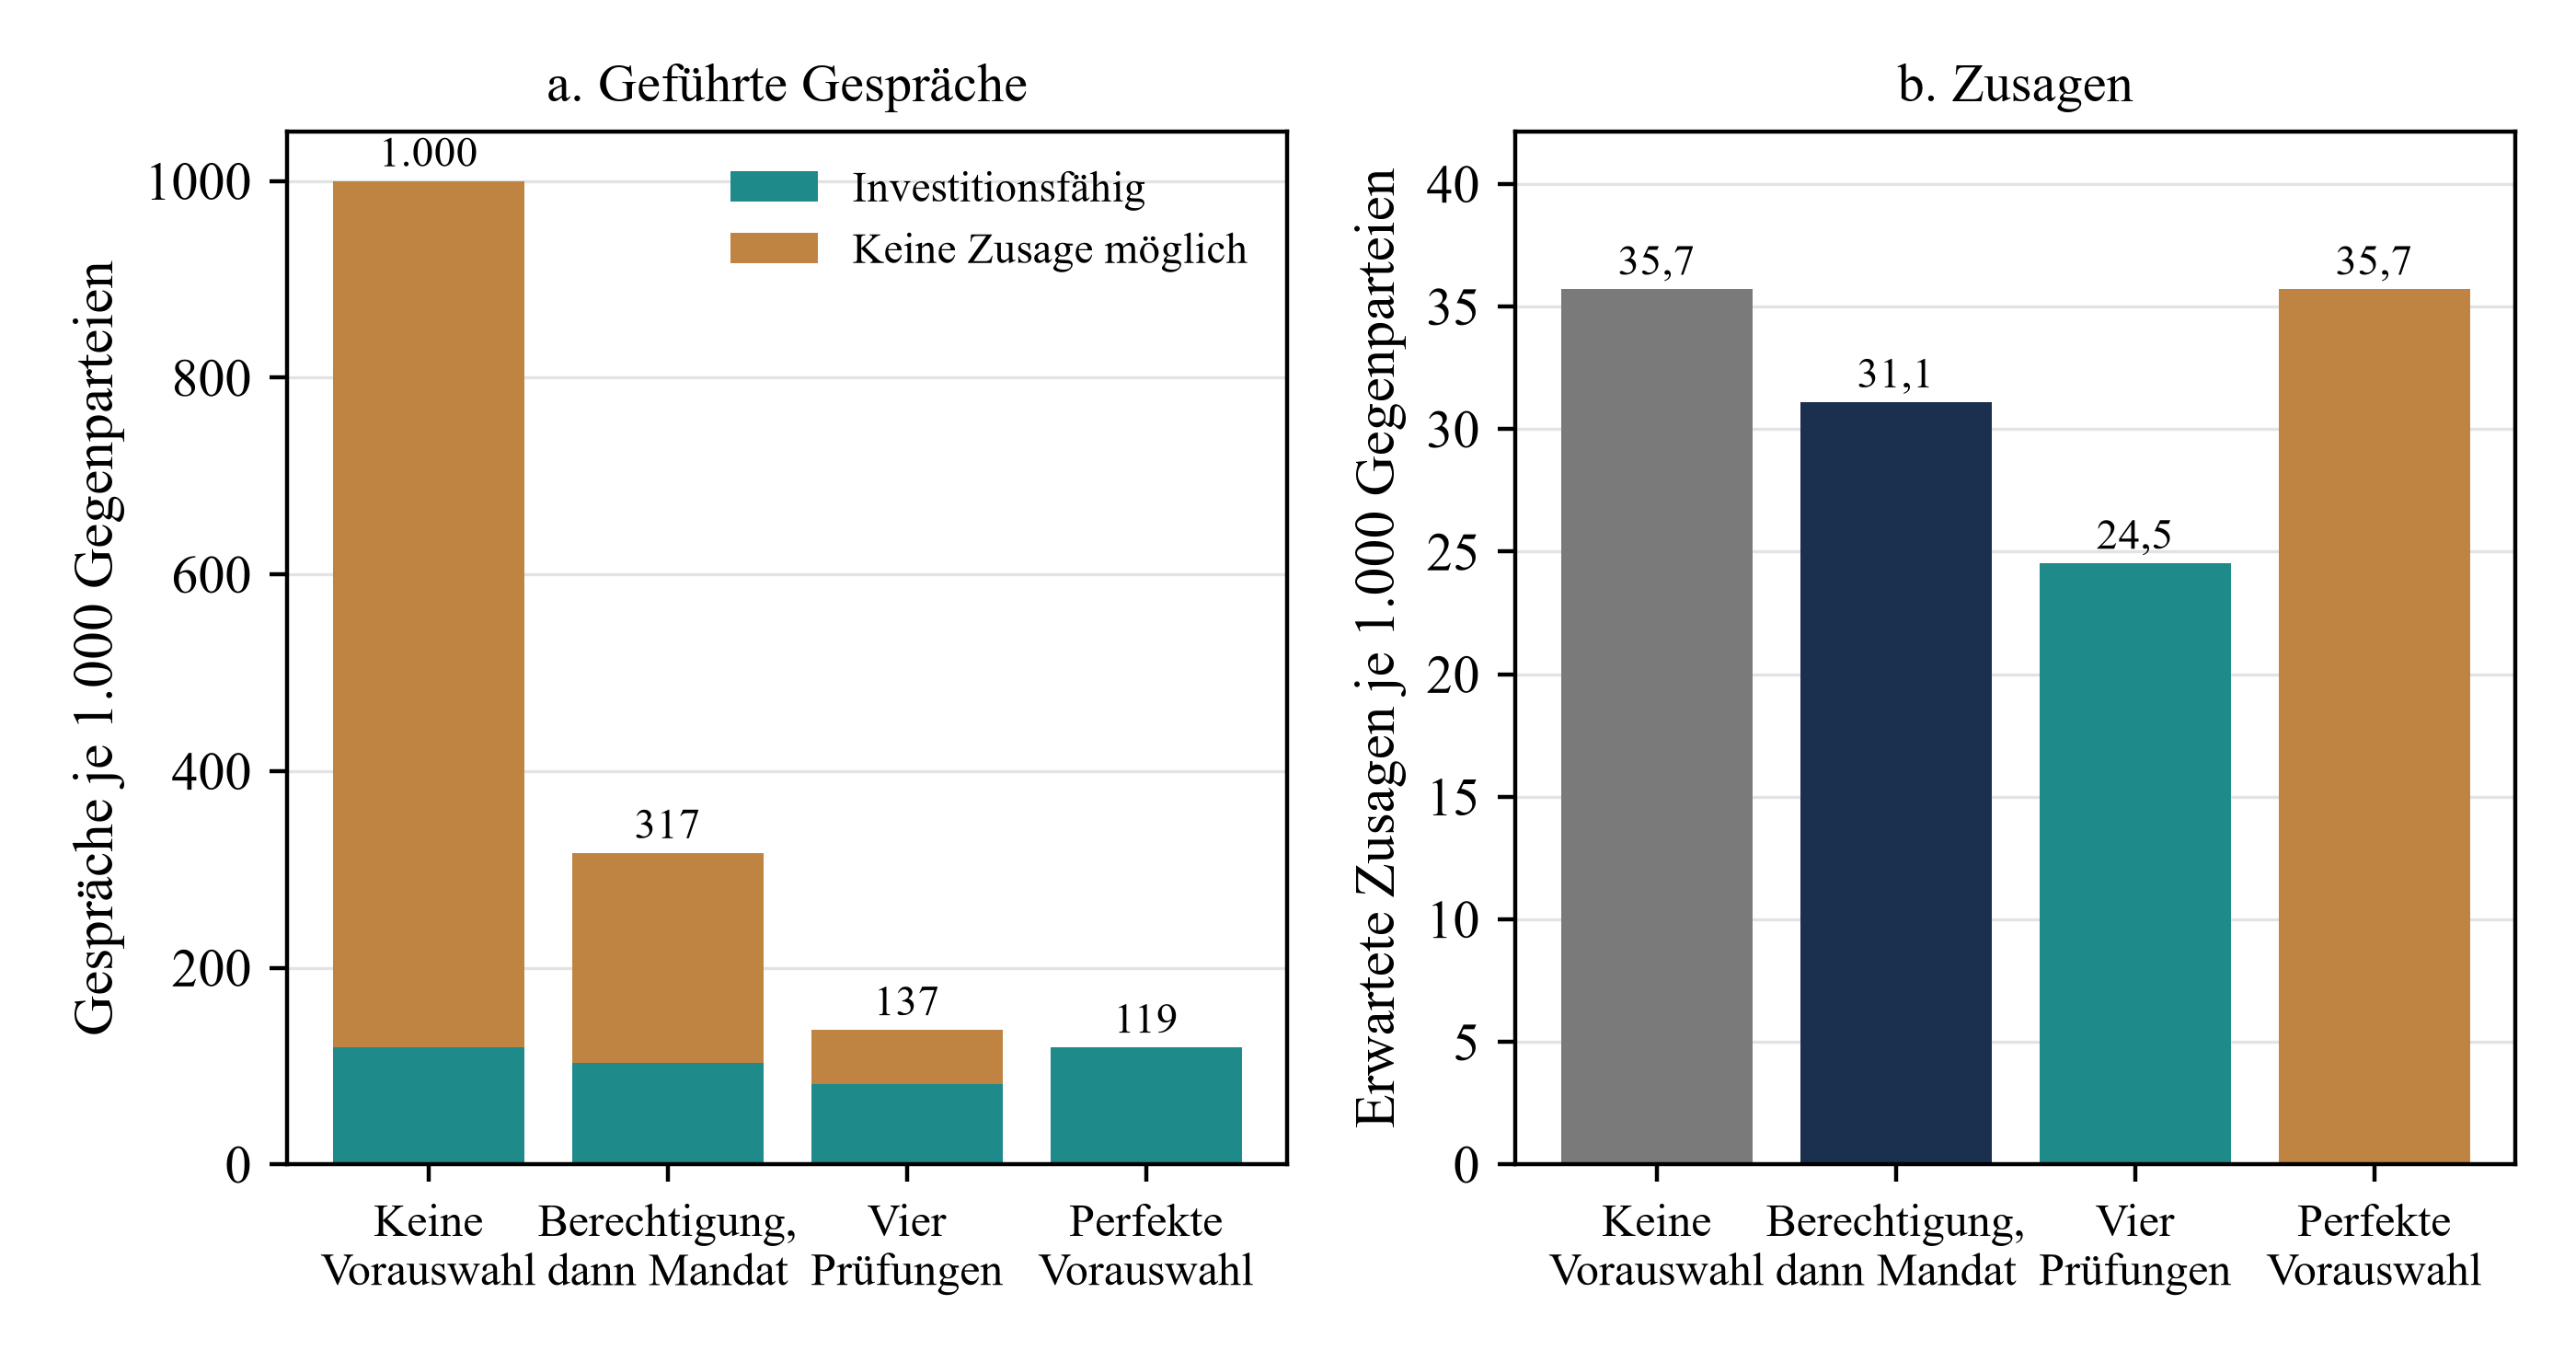
Im Referenzfall ohne Vorauswahl finden 1.000 Gespräche statt, davon 881 mit Gegenparteien ohne Aussicht auf eine Zusage. In 6.000 Stunden werden 35,7 Zusagen erwartet. Beim besten Verfahren im Modell, Berechtigung vor Mandat, können 213 von 317 Gesprächen nicht zu einer Zusage führen. Das Verfahren vermeidet je 1.000 Gegenparteien 668 solcher Gespräche.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Verfahren | Gespräche | Gespräche ohne Aussicht auf eine Zusage | Investitionsfähige Gegenparteien mit Gespräch | Ausgeschlossene investitionsfähige Gegenparteien | Zusagen | Gesamtstunden | Nettowert | Stunden je Zusage |
|---|---|---|---|---|---|---|---|---|
| Keine Vorauswahl | 1.000 | 881 | 119,0 | 0,0 % | 35,7 | 6.000 | 8.280 | 168,1 |
| Nur Berechtigung | 806 | 691 | 115,4 | 3,0 % | 34,6 | 4.886 | 8.966 | 141,1 |
| Nur Mandat | 393 | 286 | 106,9 | 10,2 % | 32,1 | 2.758 | 10.068 | 86,0 |
| Berechtigung > Mandat (höchster Nettowert) | 317 | 213 | 103,7 | 12,9 % | 31,1 | 2.273 | 10.169 | 73,1 |
| Berechtigung > Mandat > Mittelherkunft | 261 | 163 | 97,1 | 18,4 % | 29,1 | 2.411 | 9.244 | 82,7 |
| Alle vier Prüfungen in üblicher Reihenfolge | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.538 | 8.271 | 62,7 |
| Alle vier Prüfungen in der Reihenfolge der Quotientenregel | 137 | 55 | 81,7 | 31,3 % | 24,5 | 1.531 | 8.277 | 62,4 |
| Perfekte Vorauswahl ohne Kosten | 119 | 0 | 119,0 | 0,0 % | 35,7 | 714 | 13.566 | 20,0 |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Stunden sind Analystenstunden. Der Nettowert entspricht den Zusagen mal 400 Stunden abzüglich der Gesamtstunden. Angaben gerundet.
Die Einsparung hat einen Preis. Das Verfahren schließt 15,3 investitionsfähige Gegenparteien aus, also 12,9 % von 119. Die erwarteten Zusagen sinken von 35,7 auf 31,1. Ob sich das lohnt, hängt vom Wert einer entgangenen Zusage ab. Die spätere Schwellenwertanalyse variiert genau diesen Wert. Die Gesamtstunden sinken um 3.727; der Nettowert steigt um 1.889 Stunden. Je ausgeschlossener investitionsfähiger Gegenpartei werden 44 Gespräche ohne Aussicht auf eine Zusage vermieden. Die Zusagen je Gespräch steigen von 3,6 % auf 9,8 %. Das sieht nach einer Qualitätsverbesserung aus, obwohl die Gesamtzahl der Zusagen sinkt. Wer nur die Zusagequote je Gespräch berichtet, sieht den Anstieg und übersieht den Rückgang der Gesamtzahl.
Die Referenzfälle bilden den Vergleichsrahmen. Den oberen Referenzwert liefert die perfekte Vorauswahl ohne Kosten. Sie führt Gespräche mit genau den 119 investitionsfähigen Gegenparteien, benötigt 714 Stunden und erreicht einen Nettowert von 13.566. Der zweite Referenzwert stammt aus dem Fall ohne Vorauswahl mit einem Nettowert von 8.280. Das beste umsetzbare Verfahren erreicht 10.169 und schließt 36 % der Lücke zwischen den Referenzwerten. Der verbleibende Abstand entsteht durch Prüfkosten und fälschlich ausgeschlossene investitionsfähige Gegenparteien. Alle vier Prüfungen ergeben einen Nettowert von 8.271, gegenüber 8.280 ohne Vorauswahl. Die vollständige Prüffolge bringt unter diesen Annahmen keinen Vorteil.
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Erwartungswerte je 1.000 Gegenparteien.
12 Vor allem Gegenparteien ohne Aussicht auf eine Zusage scheiden aus; jede Prüfung schließt auch investitionsfähige Gegenparteien aus
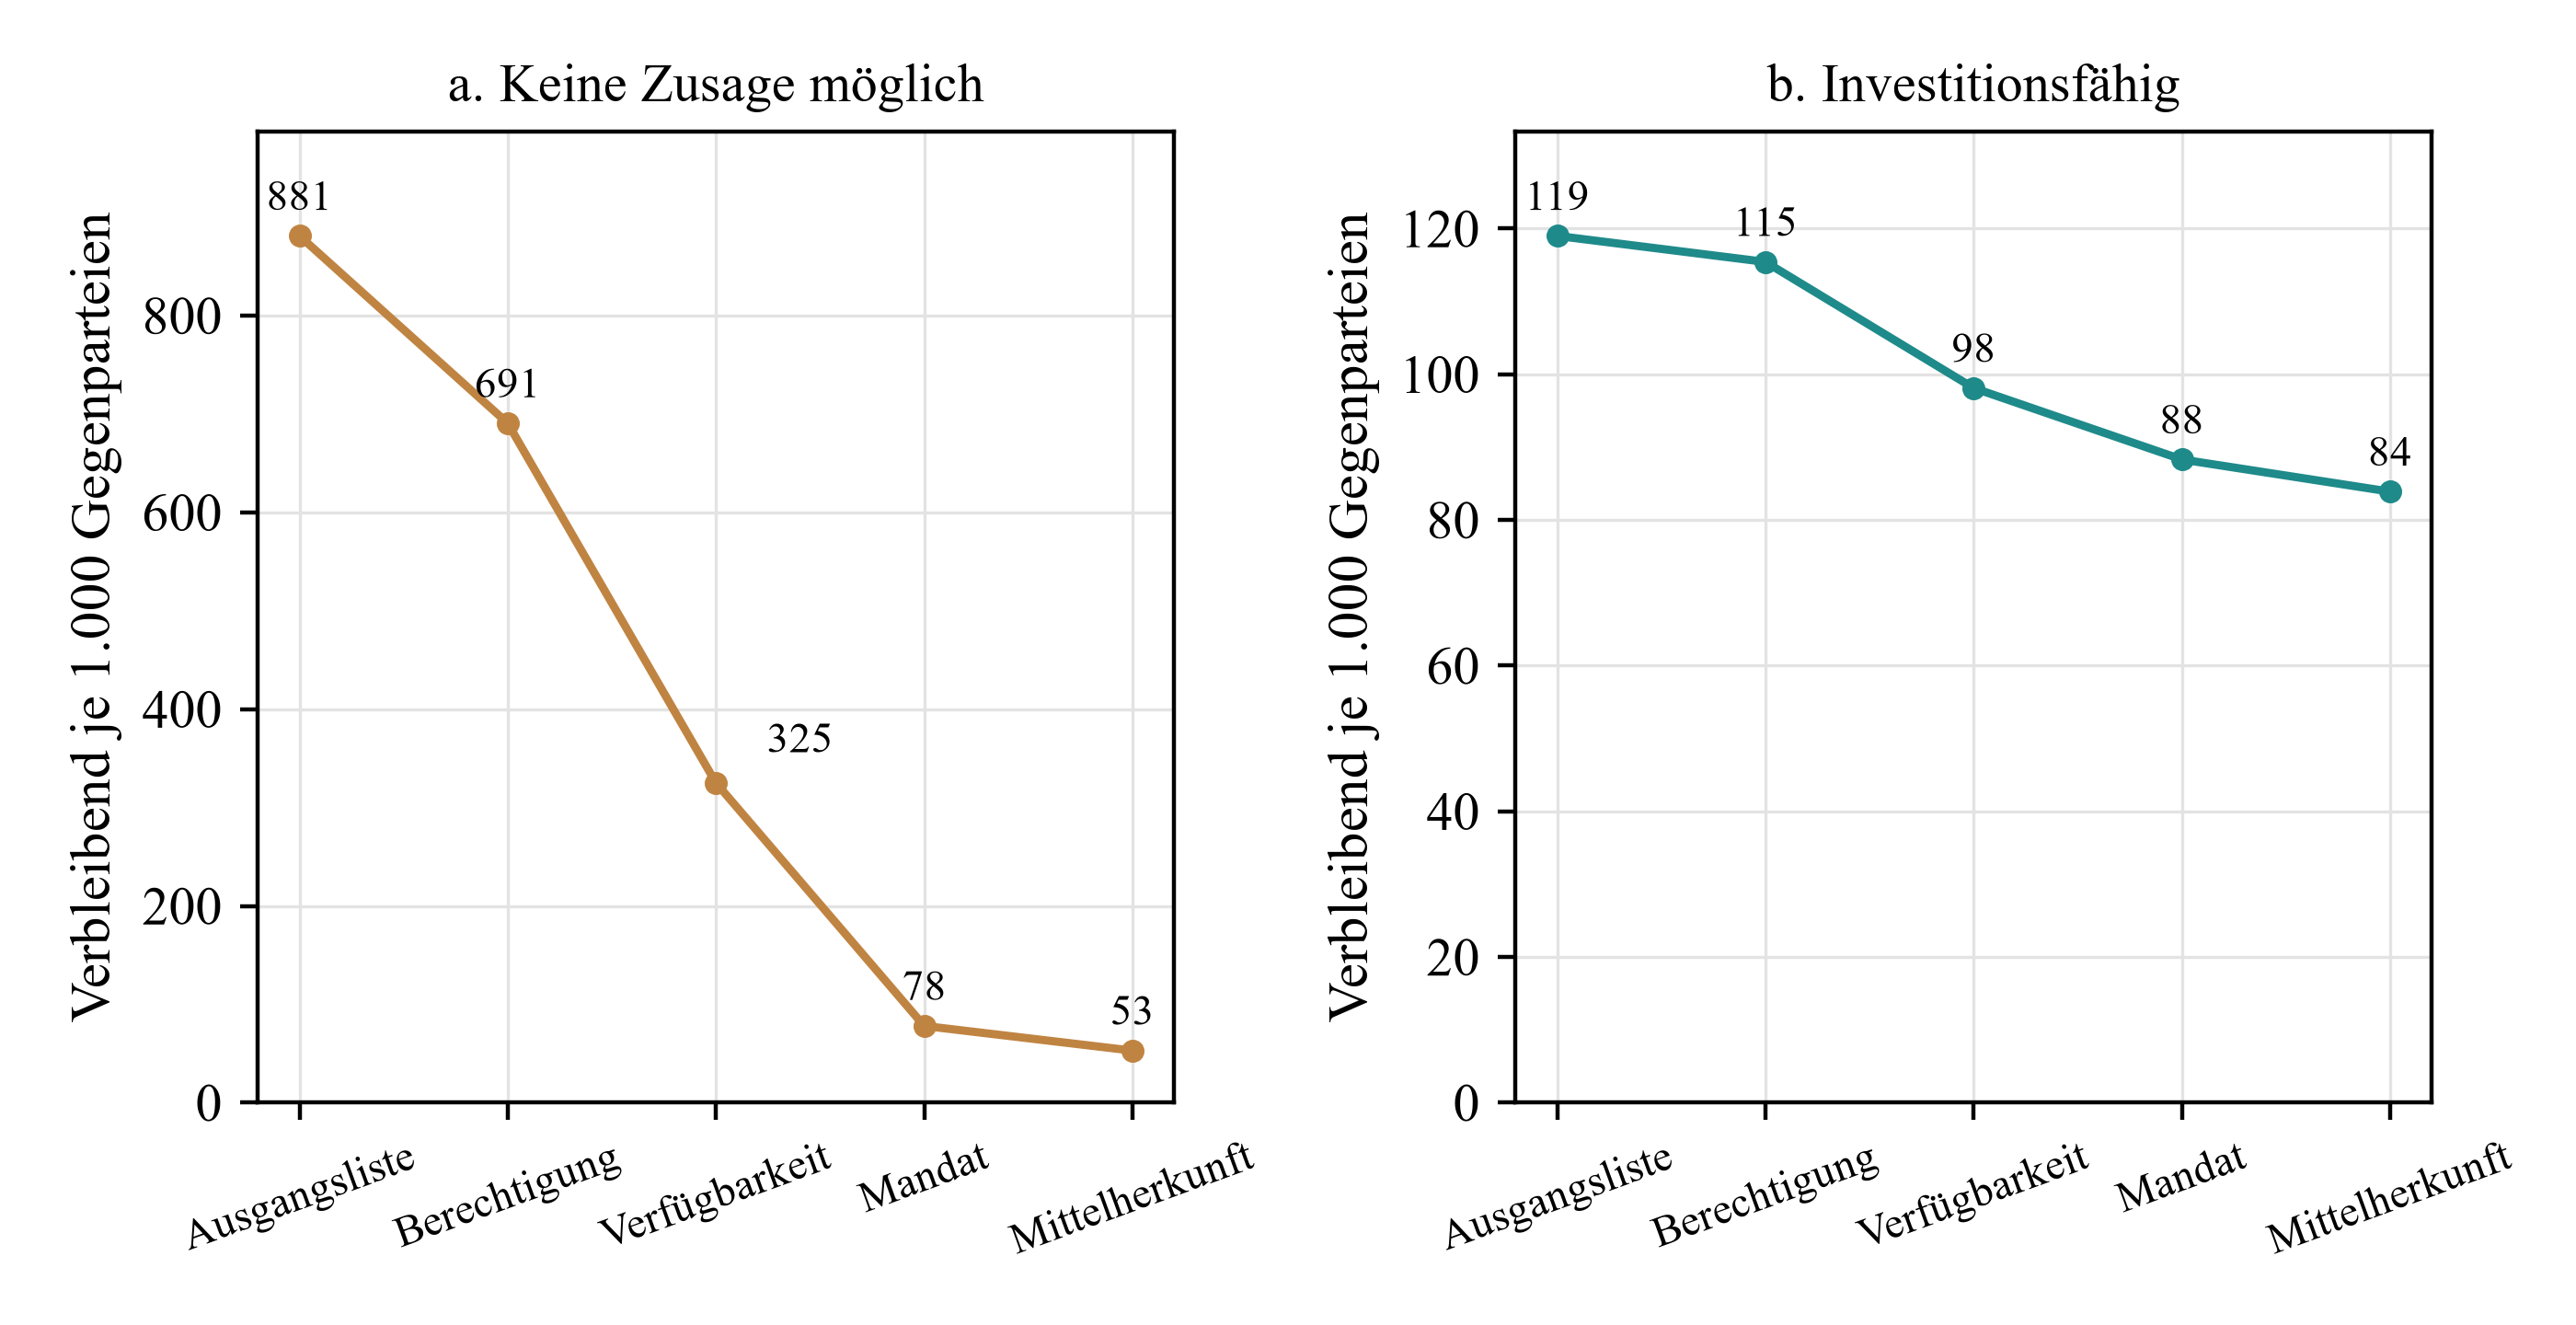
Abbildung 2 zeigt, welche Gegenparteien nach jeder der vier Prüfungen in der Reihenfolge der Quotientenregel verbleiben. Sie trennt Gegenparteien ohne Aussicht auf eine Zusage von investitionsfähigen Gegenparteien. Die erste Gruppe schrumpft nach der letzten Prüfung von 881 auf 53. Die zweite geht von 119 auf 84 zurück und sinkt auf 82, wenn die während der Prüfungen schließenden Investitionsfenster berücksichtigt werden. In der ersten Gruppe fällt ein weitaus größerer Anteil aus. Auch die Kurve der investitionsfähigen Gegenparteien fällt: Jede Bestehenswahrscheinlichkeit liegt unter eins, und der Verzögerungsfaktor gilt für die gesamte Prüffolge. Der verbleibende Anteil der investitionsfähigen Gegenparteien entspricht dem Produkt der vier Sensitivitäten und des Verzögerungsfaktors. Deshalb kann eine lange Folge für sich genommen zuverlässiger Prüfungen viele investitionsfähige Gegenparteien kosten.
Die Form der beiden Kurven dient der Diagnose. Bei wirksamer Vorauswahl fällt die linke Kurve steil und die rechte flach. Bei geringer Sensitivität fallen beide. Wer Kapital einwirbt, sieht in der Praxis nur die linke Seite des Vergleichs: Mit einer abgelehnten Gegenpartei findet kein Gespräch statt, und ihre Investitionsfähigkeit bleibt unbekannt. Die Asymmetrie zwischen sichtbarer Einsparung und unbeobachtetem Verlust ist das zentrale Messproblem. Die Abschnitte zu Auswahl und Stichprobengröße greifen es wieder auf.
Die Prüfung der Mittelherkunft verdeutlicht das Problem. Mit 8,451 Stunden je Einheit Ablehnungswahrscheinlichkeit hat sie den höchsten Quotienten. Je Prüfung scheiden bereits vor Berücksichtigung der Verzögerung fünf Prozent der investitionsfähigen Gegenparteien aus. Wird sie nur bei den Gegenparteien durchgeführt, die die drei vorherigen Prüfungen bestanden haben, bleiben die Gesamtkosten gering. Die erwartete Zahl der Zusagen sinkt dennoch. Ob der Schutz vor einem gescheiterten Abschluss diesen Verlust aufwiegt, hängt von Kosten ab, die im Modell fehlen: denen einer unterzeichneten Zusage, die an der späteren Freigabe scheitert.
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Erwartete Zahl je 1.000 Gegenparteien auf der Ausgangsliste.
13 Zusätzliche Prüfungen verringern im Modell die erwarteten Zusagen, und Effizienzkennzahlen können verschiedene Verfahren begünstigen
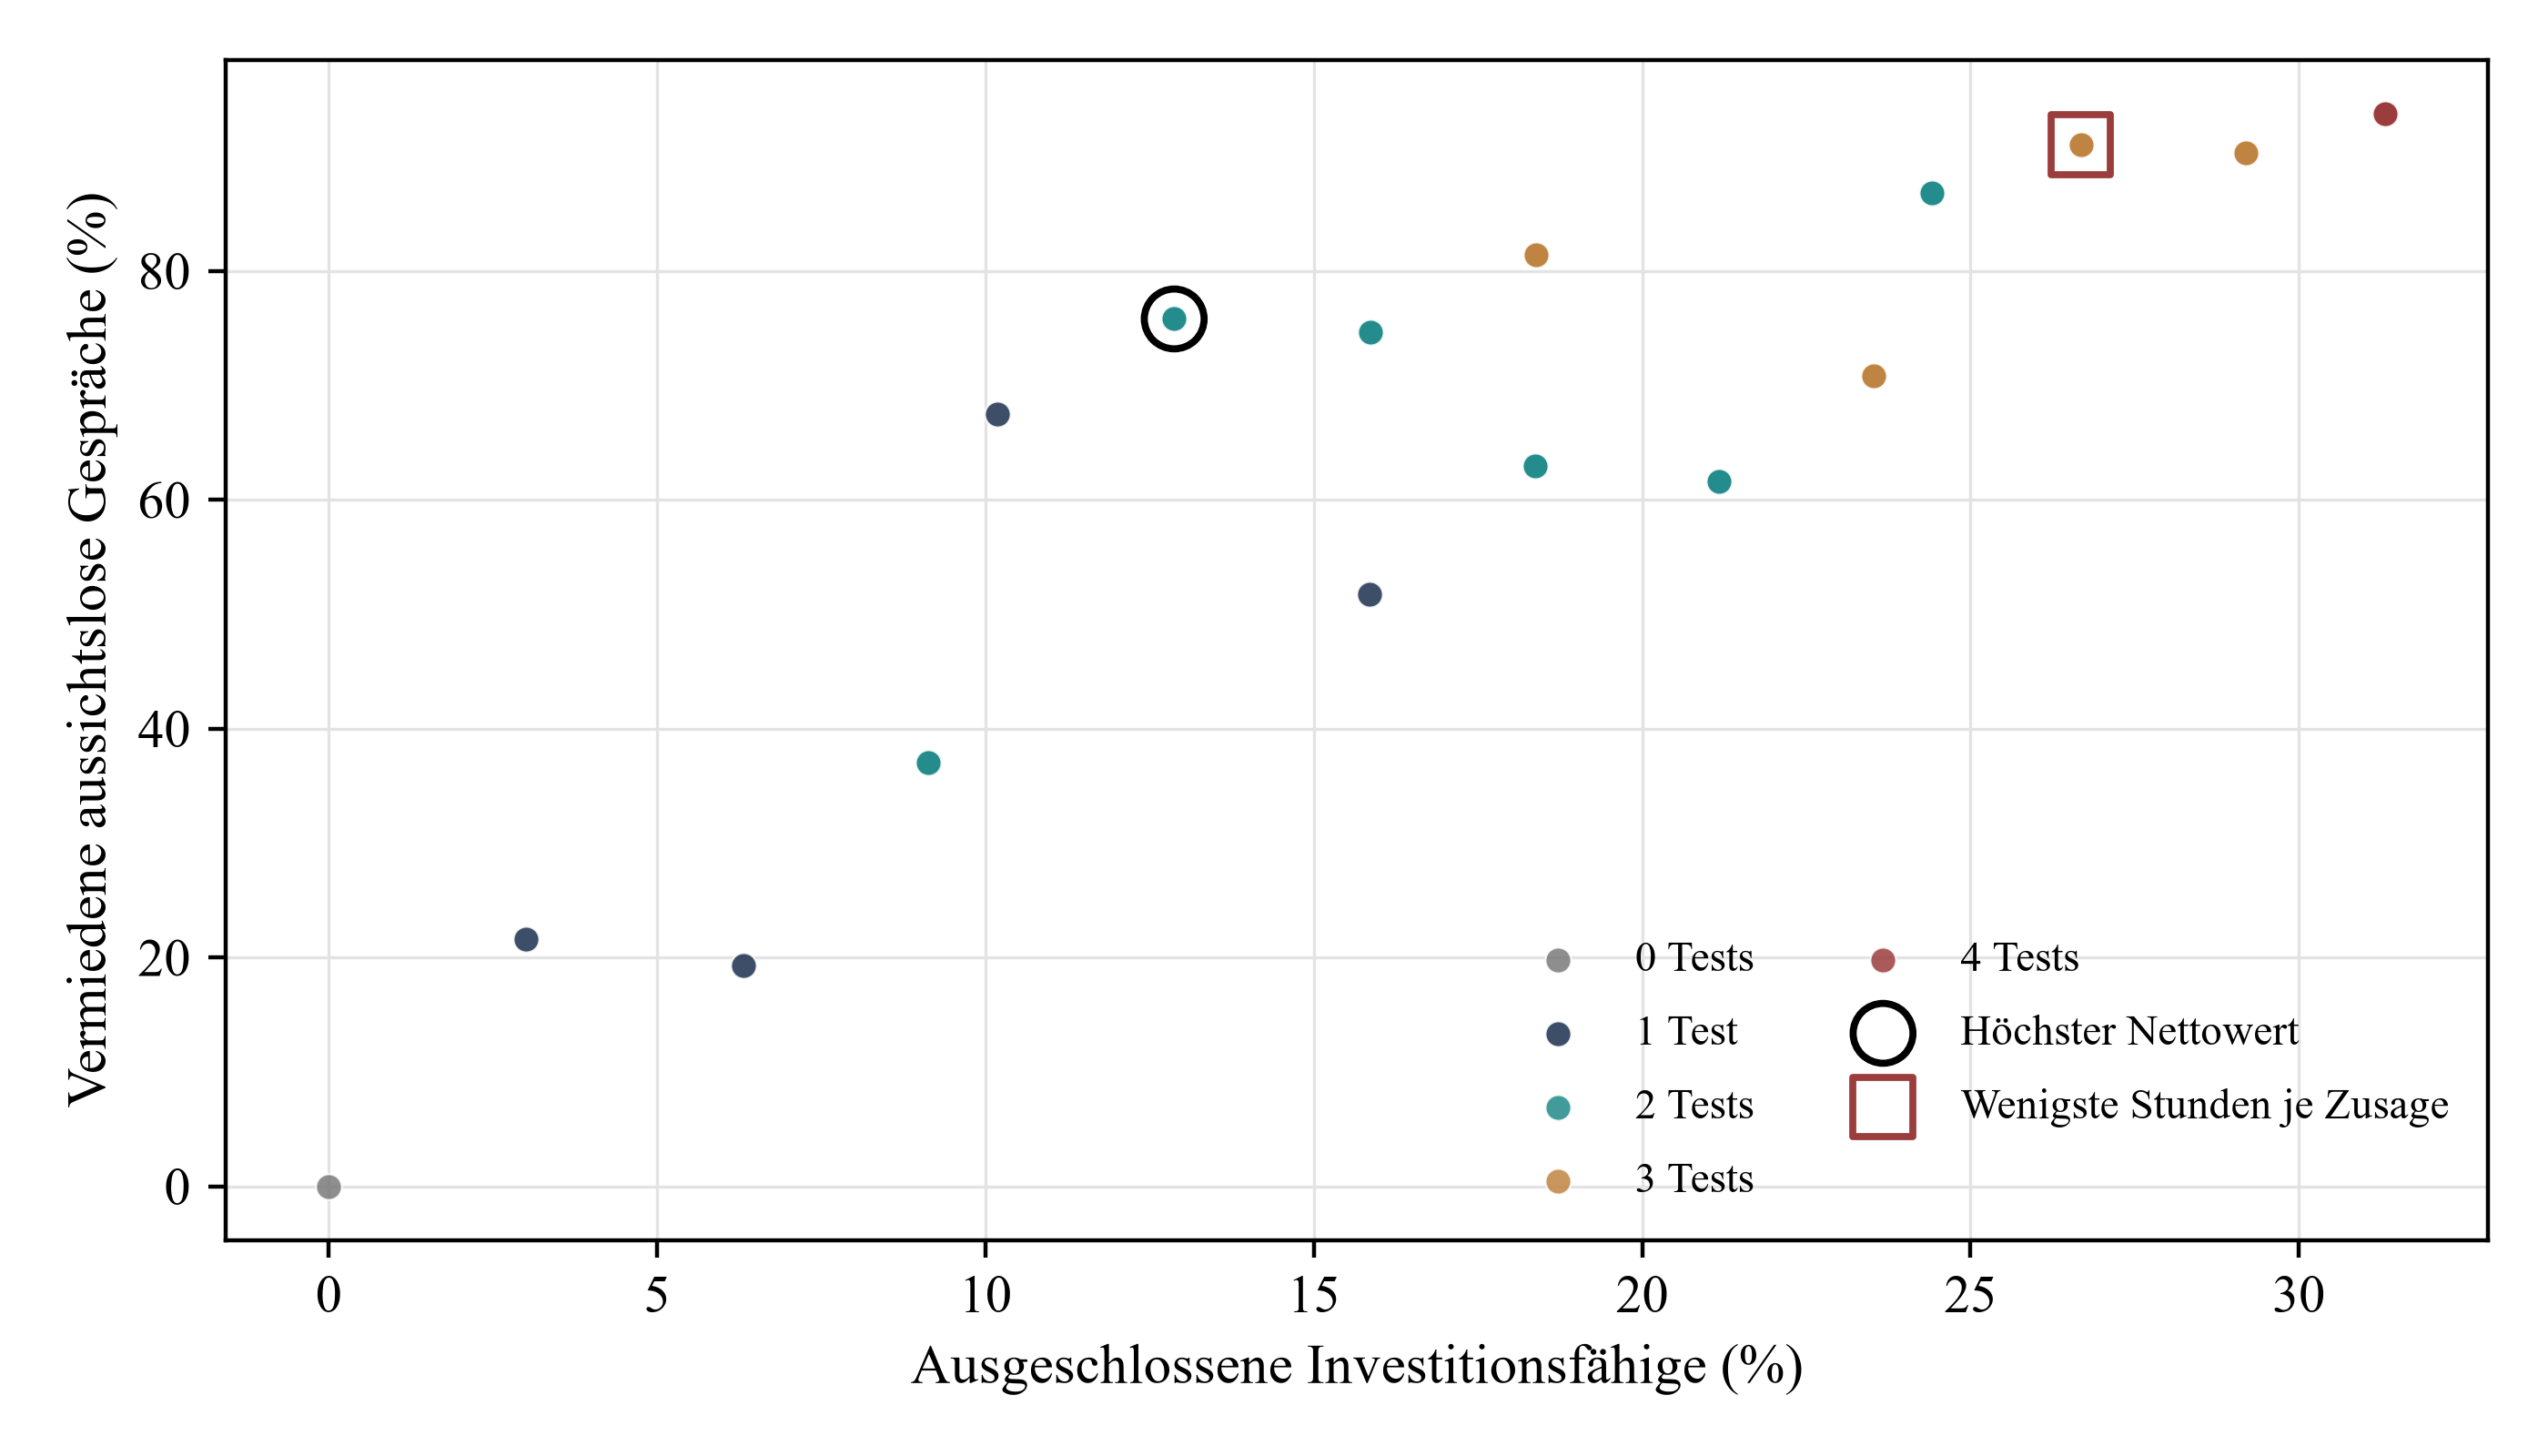
Abbildung 3 stellt alle 65 Verfahren nach dem Anteil ausgeschlossener investitionsfähiger Gegenparteien und dem Anteil vermiedener Gespräche ohne Aussicht auf eine Zusage dar. Die Verfahren bilden eine Punktwolke, da manche Prüfungen den Verlust erhöhen, ohne entsprechend viele Gespräche zu vermeiden. Das Verfahren mit dem höchsten Nettowert, Berechtigung vor Mandat, vermeidet 75,8 % der betreffenden Gespräche und verliert 12,9 % der investitionsfähigen Gegenparteien. Weiter oben rechts liegende Verfahren vermeiden mehr Gespräche und verlieren einen höheren Anteil investitionsfähiger Gegenparteien. Bei allen vier Prüfungen werden 93,8 % vermieden und 31,3 % gehen verloren. Die Darstellung zeigt einen abnehmenden Grenznutzen: Die ersten Prüfungen vermeiden die meisten Gespräche bei moderatem Verlust. Die späteren bringen wenig zusätzliche Einsparung bei wachsenden Verlusten.
Die beiden Ziele führen zu unterschiedlichen Verfahren. Die Minimierung der Stunden je Zusage ergibt Berechtigung, zeitliche Verfügbarkeit und dann Mandat. Das sind 55,7 Stunden je Zusage, gegenüber 73,1 beim Verfahren mit dem höchsten Nettowert. Dafür scheiden 26,7 % der investitionsfähigen Gegenparteien aus, und erwartet werden 26,2 Zusagen. Der Nettowert liegt bei 9.011 statt bei 10.169. Die Minimierung der Kosten je Zusage kann zusätzliche Prüfungen begünstigen, auch wenn dadurch die erwartete Zahl der Zusagen sinkt. Eine zusätzliche Prüfung kann die Stunden je Zusage auch erhöhen. Die Ziele stimmen nur bei einem geringen Wert entgangener Zusagen überein. Die Schwellenwertanalyse verortet diesen Bereich am unteren Ende der möglichen Zusagewerte.
Die Effizienzkennzahl kann Verfahren begünstigen, die die Zahl der Zusagen reduzieren. Der Nettowert berücksichtigt den angesetzten Wert der Zusagen und den Zeitaufwand, um sie zu erreichen. Wenn eine Zusage im Verhältnis zu einem Gespräch wertvoll ist, sollten die Zahl der Zusagen, die dafür aufgewendeten Stunden und der angesetzte Wert je Zusage berichtet werden. Die Stunden je Zusage können als ergänzende Kennzahl neben den Gesamtwerten stehen. Die Wahl des Verfahrens sollte sich nicht nach dieser Kennzahl richten. Wer beide Maße sieht, erkennt, ob ein scheinbarer Effizienzgewinn durch weniger Zusagen zustande kommt. Die folgenden Abschnitte zeigen, wie empfindlich die Verfahrenswahl auf den angesetzten Wert reagiert.
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Jeder Punkt entspricht einer Auswahl an Prüfungen. Die Reihenfolgen derselben Auswahl liegen übereinander, weil sich bei Unabhängigkeit nur die Prüfstunden ändern.
14 Bei sinnvollen Prüffolgen unterscheiden sich die Kosten wenig; die teuerste Prüfung zuerst durchzuführen erhöht sie deutlich
Bei unabhängigen Grundbedingungen und einer festen Auswahl von Prüfungen minimiert die Quotientenregel die Prüfstunden. Gleichung 3 definiert die Bestehenswahrscheinlichkeit und die Reihenfolgeregel. Das Modell bestätigt die Regel für alle 24 Reihenfolgen. Das Ergebnis stammt aus der Theorie sequenzieller Tests. Für die Praxis zeigt es, welche Prüfung zuerst erfolgen sollte; dafür genügen Kosten, Bestehensanteil und Fehlerquoten jeder Prüfung.
In Gleichung 3 ist gⱼ die unbedingte Wahrscheinlichkeit, dass eine Gegenpartei Prüfung j besteht. pⱼ ist der Anteil, der ihre Voraussetzung erfüllt, sⱼ die Sensitivität und fⱼ die Spezifität. Der Index in Klammern bezeichnet die Position in der Prüffolge. Die Prüfung mit dem kleinsten Quotienten aus Kosten und Ablehnungswahrscheinlichkeit steht zuerst. Die Quotienten betragen 0,258 für Berechtigung, 0,632 für zeitliche Verfügbarkeit, 0,659 für Mandat und 8,451 für Mittelherkunft. Die Folge lautet somit Berechtigung > zeitliche Verfügbarkeit > Mandat > Mittelherkunft. Sie erfordert 711 Prüfstunden je 1.000 Gegenparteien.
Tabelle 7 zeigt, dass die übliche Folge aus Berechtigung, Mandat, zeitlicher Verfügbarkeit und Mittelherkunft 717 Stunden kostet, nur 6 Stunden mehr. Damit liegt sie auf Platz zwei von 24. Das Mandat zuerst zu prüfen kostet 764 Stunden. Mit der Mittelherkunft zu beginnen kostet 1.879 Stunden. Die langsamste Folge benötigt 1.934 Stunden, das 2,7-Fache des Minimums. Bei korrelierten Voraussetzungen behält die Quotientenregel ihren Rang; der Abstand zum Optimum beträgt 0,0 %. Abbildung 4 zeigt alle 24 Reihenfolgen. Zwischen sinnvollen Folgen sind die Unterschiede gering. Sie werden erheblich, wenn die teuerste Prüfung bei der gesamten Ausgangsliste eingesetzt wird.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Bezeichnung der Prüffolge | Reihenfolge | Prüfstunden (unabhängig) | Rang unter 24 | Prüfstunden (korreliert) |
|---|---|---|---|---|
| Quotientenregel | E > T > M > K | 711 | 1 | 809 |
| Übliche Reihenfolge | E > M > T > K | 717 | 2 | 813 |
| Mandat zuerst | M > E > T > K | 764 | 4 | 860 |
| Mittelherkunft zuerst, dann Quotientenregel | K > E > T > M | 1.879 | 19 | 1.910 |
| Langsamste Reihenfolge | K > M > T > E | 1.934 | 24 | 1.945 |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. E: Berechtigung, M: Mandat, T: zeitliche Verfügbarkeit, K: Mittelherkunft. Die Spalte mit korrelierten Voraussetzungen verwendet einen Faktor von 0,5.
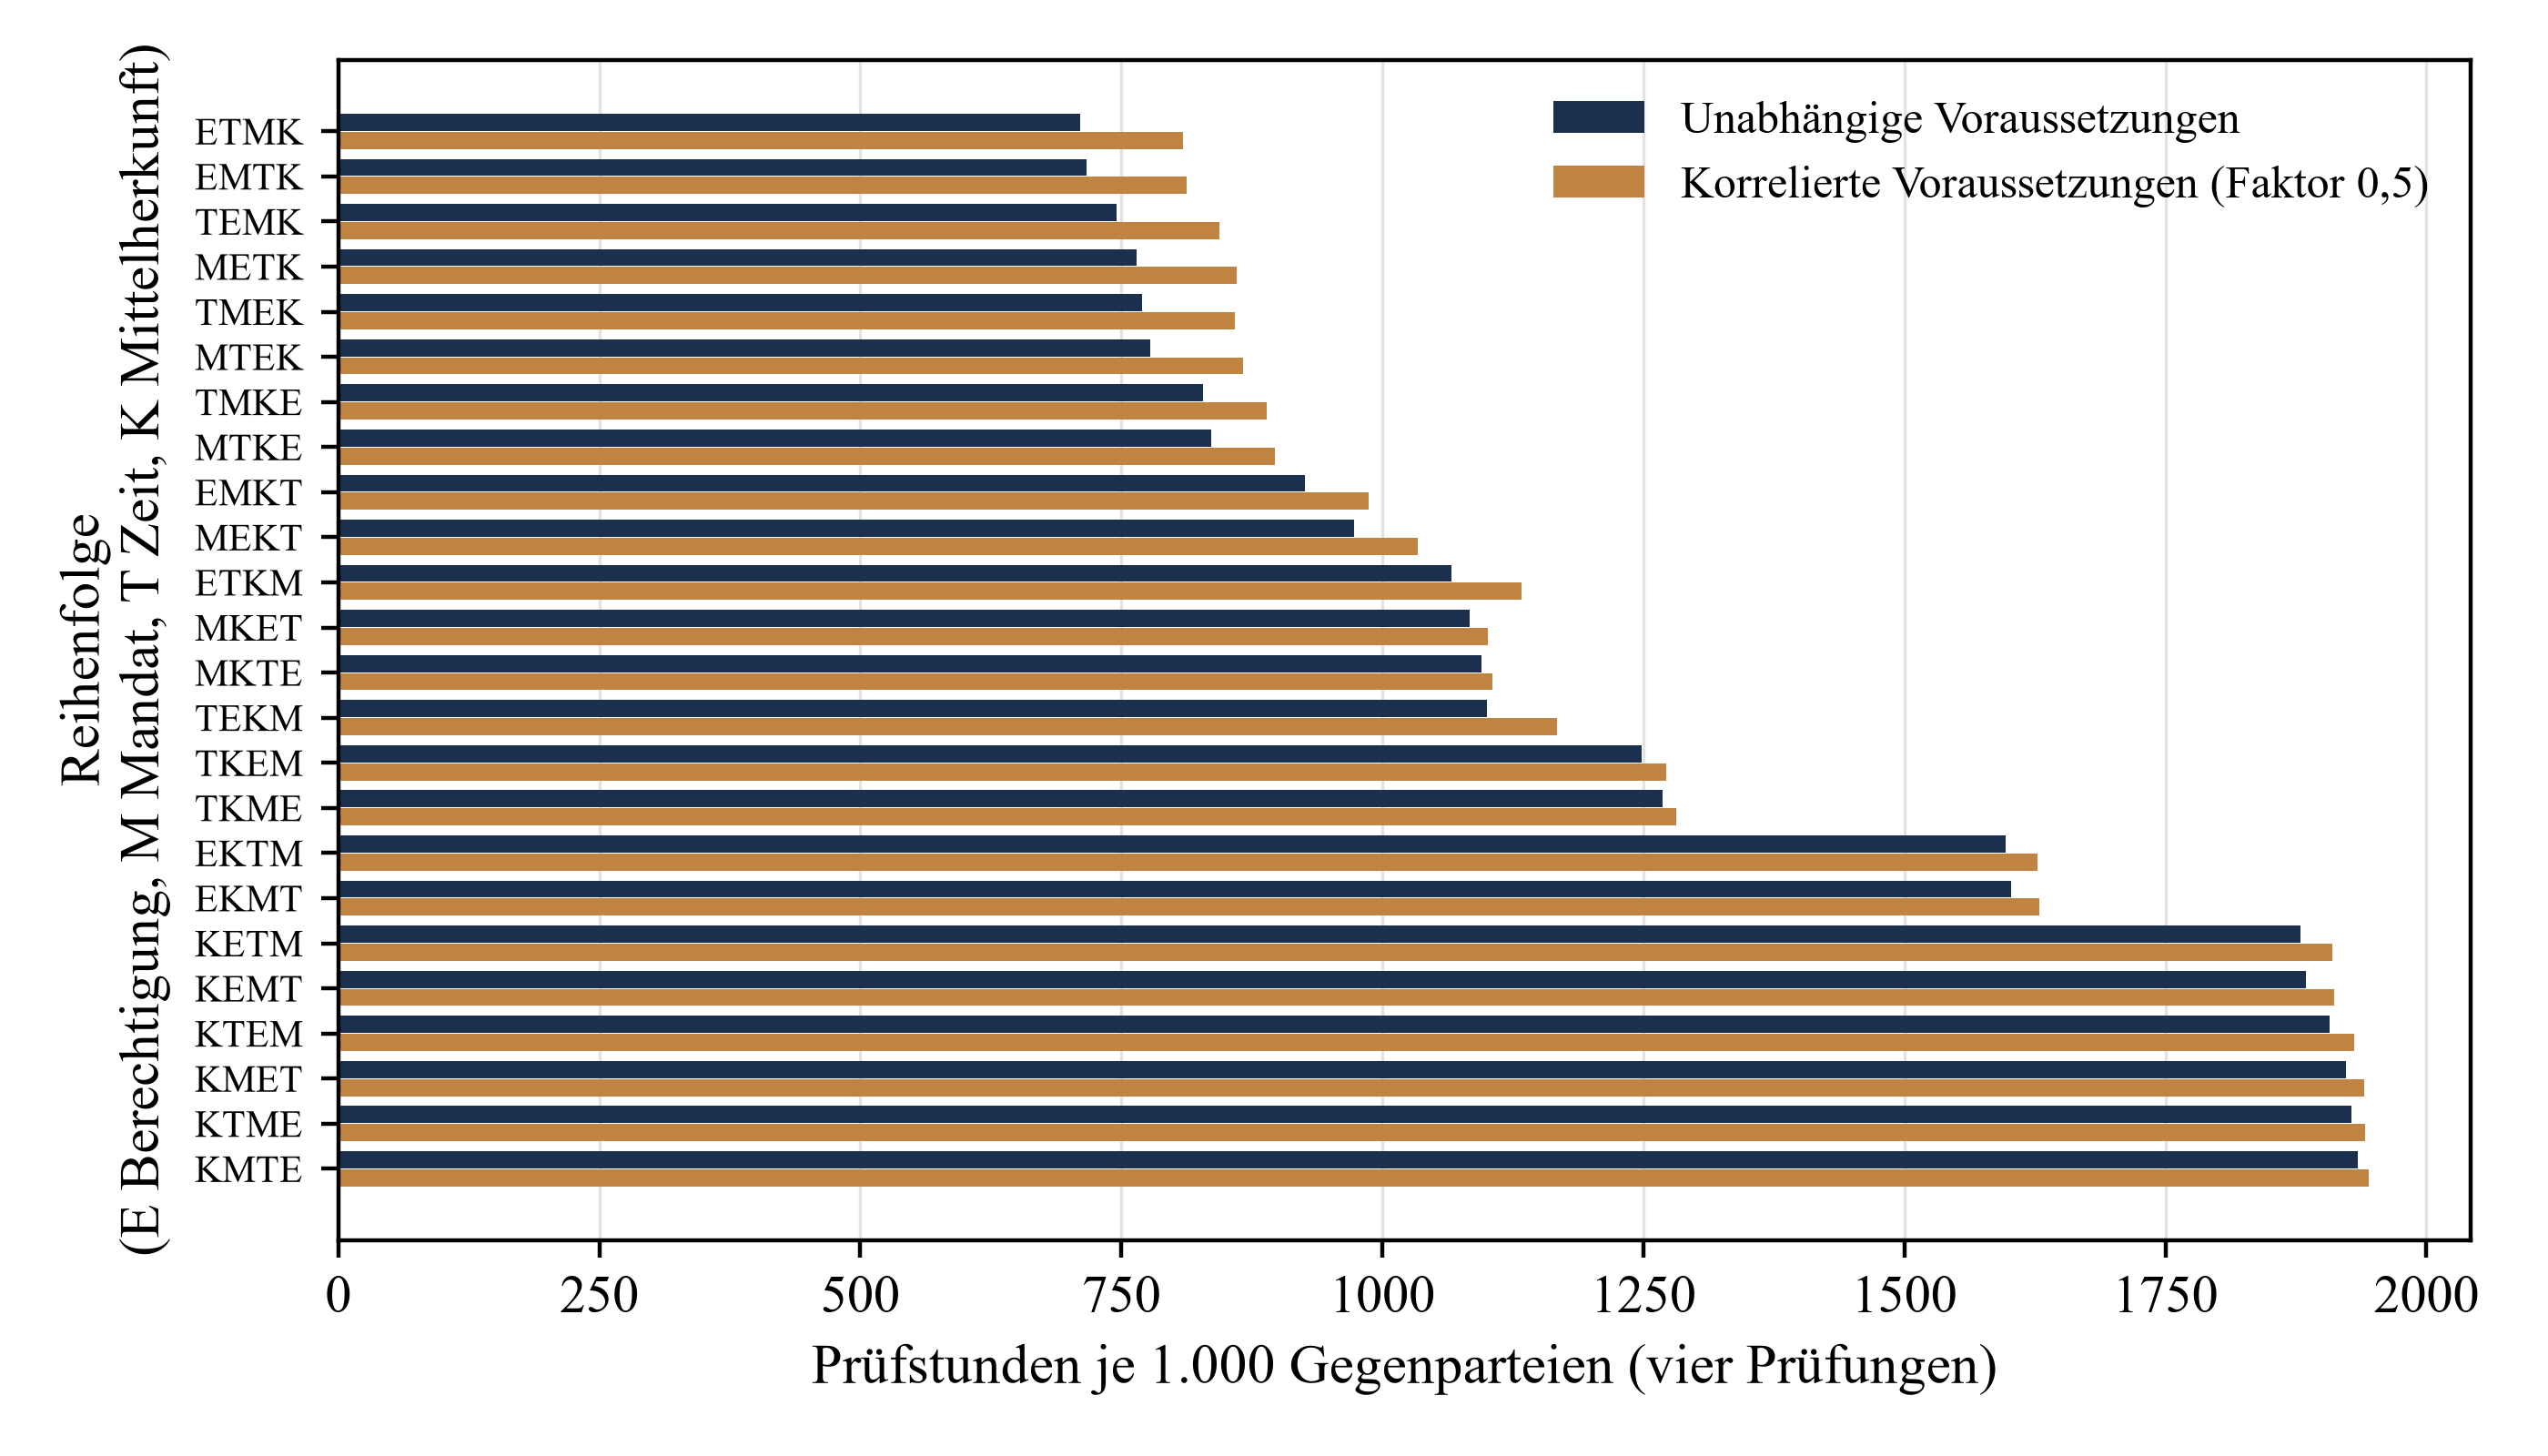
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Sortiert nach den Stunden bei unabhängigen Voraussetzungen.
15 Eine zusätzliche Prüfung lohnt sich, wenn der Wert vermiedener Gespräche ihre Kosten und den Wert entgangener Zusagen übersteigt
Gleichung 4 vergleicht den erwarteten Wert der vermiedenen Gespräche mit dem Zeitaufwand der Prüfung und den durch Ablehnung oder Verzögerung erwarteten Zusageverlusten. Zeiterfassungen erlauben eine Bewertung der Prüfung und der Gespräche. Die verantwortliche Stelle muss den Wert einer Zusage angeben und die Entscheidung über eine plausible Bandbreite prüfen. Eine gewöhnliche Kampagne liefert nur unvollständige Informationen zu abgelehnten Gegenparteien. Eine Nachprüfung kann schätzen, welche hätten investieren können. Um zu schätzen, wie oft diese Gegenparteien unterzeichnet hätten, ist eine gesonderte, rechtlich zulässige Nachverfolgung nötig.
In Gleichung 4 bezeichnet a den Anteil, der die Prüfung erreicht, φₐ den investitionsfähigen Anteil darunter und rⱼ die Wahrscheinlichkeit, dass die Prüfung eine Gegenpartei ohne Aussicht auf eine Zusage ablehnt. Die Prüfung verursacht eine Verzögerung von dⱼ Tagen. ρ bezeichnet den Anteil der investitionsfähigen Gegenparteien, deren Investitionsfenster nach den Verzögerungen der bereits enthaltenen Prüfungen offen bleibt. Die übrigen Symbole behalten ihre Bedeutung. Links in 4b steht der Wert vermiedener Gespräche ohne Aussicht auf eine Zusage. Rechts stehen die Prüfkosten und die Nettokosten der Ablehnung investitionsfähiger Gegenparteien: der Wert einer entgangenen Zusage abzüglich des eingesparten Gesprächs.
Beim besten Verfahren verändert die zusätzliche Prüfung der zeitlichen Verfügbarkeit den Nettowert um −1.164 Stunden, die zusätzliche Prüfung der Mittelherkunft um −924 Stunden. Die direkte Modellberechnung bestätigt beide Werte. Tabelle 8 und Abbildung 5 variieren den Wert einer Zusage. Bei niedrigen Werten ist ein Verfahren mit drei Prüfungen am besten; es verliert 26,7 % der investitionsfähigen Gegenparteien. Oberhalb von 165 Stunden ist Berechtigung > Mandat am besten; oberhalb von 504 nur Mandat, oberhalb von 830 nur Berechtigung und oberhalb von 1.040 Stunden keine Vorauswahl. Die letzte Schwelle entspricht dem 173-Fachen der modellierten Kosten eines Gesprächs. Verglichen werden simulierte Alternativen mit den angegebenen Eingangsgrößen. Pflichtprüfungen stehen außerhalb dieser Wahl.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Wert einer Zusage (Stunden) | Verfahren mit dem höchsten Nettowert | Ausgeschlossene investitionsfähige Gegenparteien | Vermiedene Gespräche ohne Aussicht auf eine Zusage | Zusagen | Nettowert |
|---|---|---|---|---|---|
| 25 | Berechtigung > zeitliche Verfügbarkeit > Mandat | 26,7 % | 91,0 % | 26,2 | −804 |
| 50 | Berechtigung > zeitliche Verfügbarkeit > Mandat | 26,7 % | 91,0 % | 26,2 | −150 |
| 100 | Berechtigung > zeitliche Verfügbarkeit > Mandat | 26,7 % | 91,0 % | 26,2 | 1.159 |
| 200 | Berechtigung > Mandat | 12,9 % | 75,8 % | 31,1 | 3.948 |
| 400 | Berechtigung > Mandat | 12,9 % | 75,8 % | 31,1 | 10.169 |
| 800 | Mandat | 10,2 % | 67,5 % | 32,1 | 22.895 |
| 1.600 | Keine Vorauswahl | 0,0 % | 0,0 % | 35,7 | 51.120 |
| 3.200 | Keine Vorauswahl | 0,0 % | 0,0 % | 35,7 | 108.240 |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Wert in Analystenstunden; alle anderen Eingangsgrößen bleiben auf den Basiswerten.
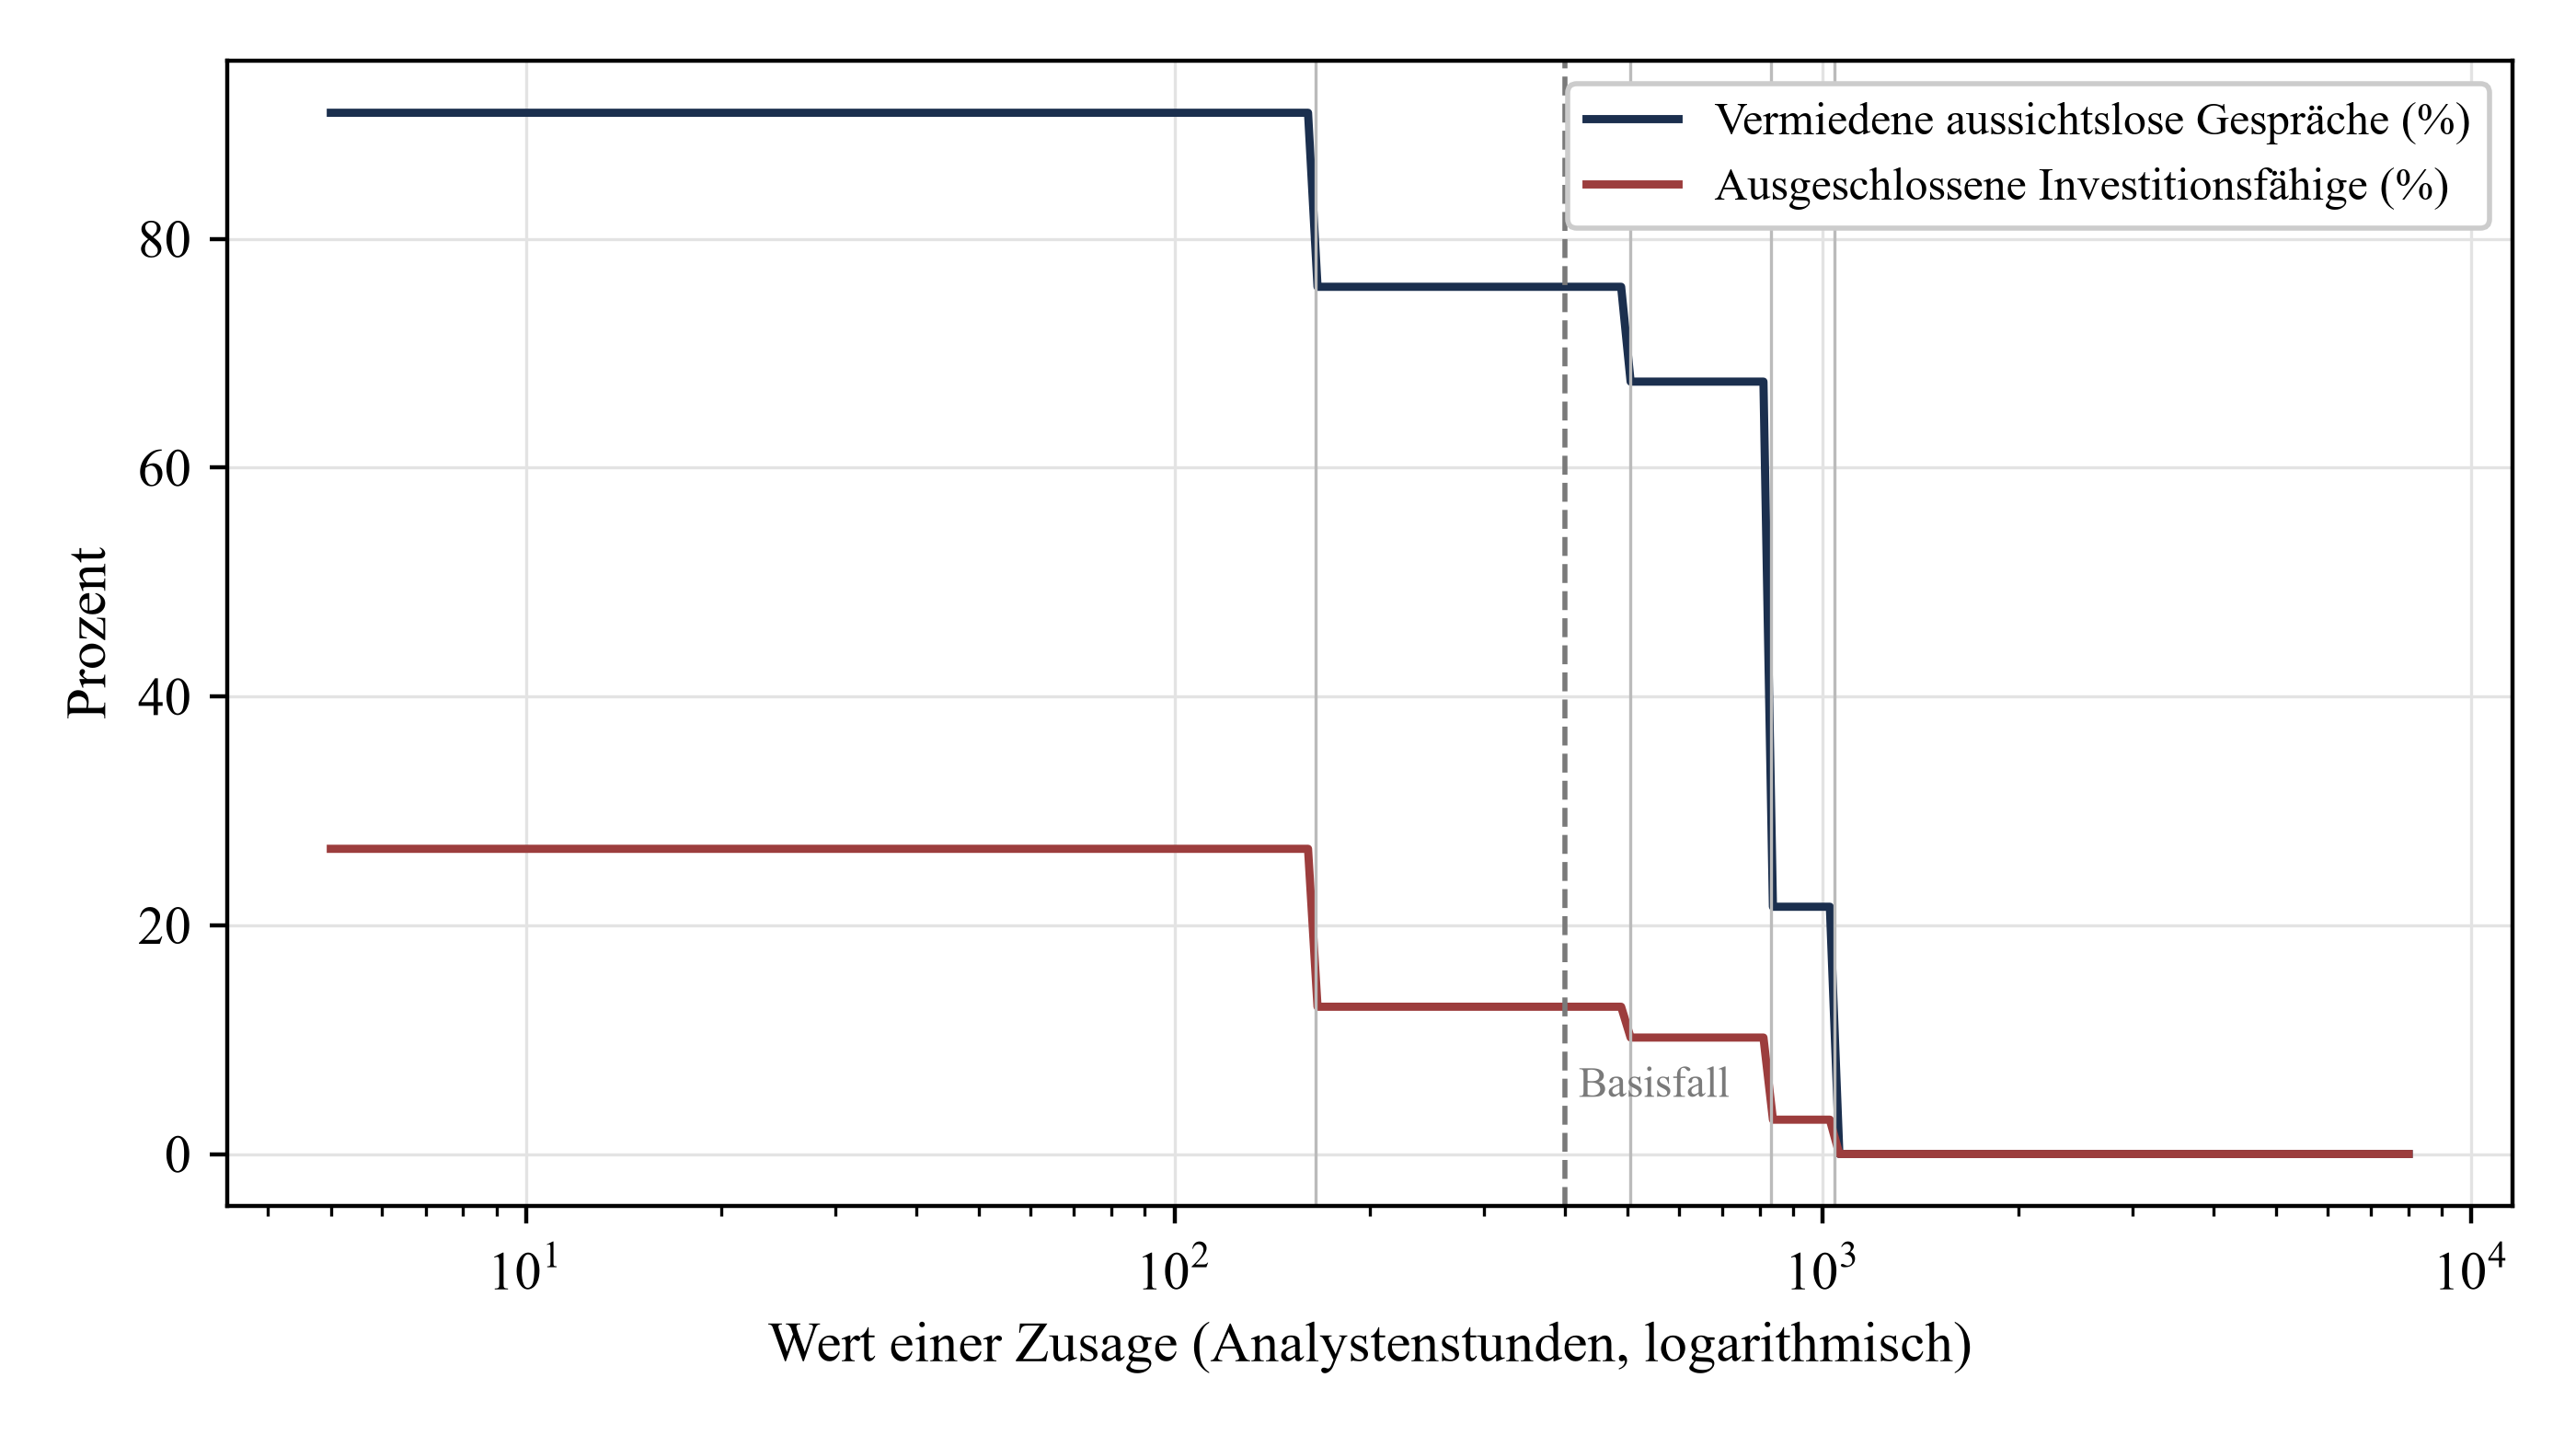
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Senkrechte Linien markieren Wechsel des besten Verfahrens.
16 Jedes Stressszenario hinterlässt ein eigenes Muster in den beobachtbaren Kennzahlen
Tabelle 9 hält das Basisverfahren, Berechtigung > Mandat, fest, ändert jeweils eine Eingangsgröße und nennt das unter dieser Änderung beste Verfahren. Das erste Szenario setzt eine Ein-Faktor-Korrelation von 0,5 zwischen den Voraussetzungen an. Der investitionsfähige Anteil steigt auf 23,7 %, rund das 2,0-Fache des Basiswerts. Das festgehaltene Verfahren liegt 2,0 % hinter dem Optimum; nur Mandat ist am besten. Kennzeichnend sind eine höhere Zusagequote je Gespräch und höhere Bestehensquoten späterer Prüfungen für Gegenparteien, die die vorigen bestanden haben. Die Kostenreihenfolge bleibt unverändert.
Veraltete Mandatsunterlagen stellen den kritischsten Fall dar. Bei einer Sensitivität von 0,70 und einer Spezifität von 0,80 für die Mandatsprüfung fällt die Bestehensquote nur von 31,7 % auf 30,2 %. Diese Änderung kann unbemerkt bleiben. Der Anteil ausgeschlossener investitionsfähiger Gegenparteien steigt von 12,9 % auf 32,2 %; das festgehaltene Verfahren liegt 16,4 % hinter dem Optimum. In einem schwächeren Markt sinken sowohl die Mandatspassung als auch die zeitliche Verfügbarkeit auf 0,25. Der Nettowert des festgehaltenen Verfahrens fällt auf 2.548; ohne Vorauswahl beträgt er −900. Das beste Verfahren prüft zusätzlich die zeitliche Verfügbarkeit. Bei schneller schließenden Investitionsfenstern ändert sich die Eignung des Verfahrens mit zwei Prüfungen kaum; der Abstand zum Optimum beträgt 0,0 %. In der vollständigen Prüffolge steigt der Verlust auf 38,1 %.
Bei ungeprüfter Selbstauskunft mit einer Spezifität der Berechtigungsprüfung von 0,55 steigt die Bestehensquote auf 34,0 %. Die Zusagequote je Gespräch fällt von 9,8 % auf 9,1 %. Die Zahl der Zusagen bleibt bei 31,1. Das ergibt ein anderes Muster: mehr bestandene Prüfungen, eine geringere Zusagequote je Gespräch und keine entgangenen Zusagen. Die Muster sind unterscheidbar. Sinkende Sensitivität zeigt sich in einer leicht fallenden Bestehensquote und einem unbeobachteten Zusageverlust. Sinkende Spezifität zeigt sich in einer steigenden Bestehensquote und einer fallenden Zusagequote je Gespräch.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Stressszenario | Bestehensquote | Zusagen je Gespräch | Zusagen | Nettowert des festgehaltenen Verfahrens | Neu optimiertes Verfahren | Neu optimierter Nettowert | Abstand zum Optimum |
|---|---|---|---|---|---|---|---|
| Basisfall | 31,7 % | 9,8 % | 31,1 | 10.169 | Berechtigung > Mandat | 10.169 | 0,0 % |
| Korrelierte Voraussetzungen (Faktor 0,5) | 34,7 % | 17,8 % | 61,9 | 22.321 | Mandat | 22.785 | 2,0 % |
| Veraltete Mandatsunterlagen (Sensitivität 0,70, Spezifität 0,80) | 30,2 % | 8,0 % | 24,2 | 7.491 | Berechtigung | 8.966 | 16,4 % |
| Schwächerer Markt (Mandatspassung 0,25, zeitliche Verfügbarkeit 0,25) | 25,4 % | 4,4 % | 11,1 | 2.548 | Berechtigung > zeitliche Verfügbarkeit > Mandat | 2.778 | 8,3 % |
| Schneller schließende Fenster (tägliche Ereignisrate 0,010) | 31,7 % | 9,7 % | 30,9 | 10.069 | Berechtigung > Mandat | 10.069 | 0,0 % |
| Ungeprüfte Selbstauskunft (Spezifität der Berechtigungsprüfung 0,55) | 34,0 % | 9,1 % | 31,1 | 10.003 | Mandat | 10.068 | 0,6 % |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Festgehaltenes Verfahren: Berechtigung > Mandat. Nettowerte in Analystenstunden je 1.000 Gegenparteien. Der Abstand zum Optimum misst den Rückstand gegenüber dem neu optimierten Verfahren.
17 Der Vergleich zwischen geprüften und ungeprüften Gegenparteien verzerrt den Effekt, wenn die Auswahl der zu Prüfenden nicht zufällig war
Wer nur bei zweifelhaften Gegenparteien eine Prüfung durchführt, beobachtet in dieser Gruppe seltener Zusagen und könnte den Rückgang der Vorauswahl zuschreiben. Der Vergleich vermengt die Wirkung der Prüfung mit den Zweifeln, die sie ausgelöst haben. Das Modell verwendet eine dokumentierte Kategorie, stark oder schwach, und ein nicht dokumentiertes Signal, günstig oder ungünstig. Beide beeinflussen den investitionsfähigen Anteil und die Wahrscheinlichkeit, geprüft zu werden. Der wahre Effekt des besten Verfahrens im Modell beträgt −4,60 Zusagen je 1.000 Gegenparteien. Die Verzerrung setzt keine böse Absicht voraus. Die übliche Einschätzung, welche Fälle genauer zu prüfen sind, genügt.
In Gleichung 5 steht Y für Zusagen je Gegenpartei. A ist eins, wenn die Gegenpartei geprüft wurde. x ist die dokumentierte Kategorie und wₓ ihr Anteil an der Population. Der zweite Schätzer verwendet eine geschichtete Form der Gewichtung mit inversen Wahrscheinlichkeiten. Damit entsteht eine Pseudopopulation, in der die Zuteilung nicht vom dokumentierten Merkmal abhängt. Eine Übersicht über Gewichtungsverfahren bei fehlenden Daten weist darauf hin, dass ein falsch spezifiziertes parametrisches Modell für die Auswahl zu erheblich verzerrten Ergebnissen führen kann. [14] Die Gewichtung korrigiert nur Verzerrungen, die auf dokumentierte Merkmale zurückgehen.
Tabelle 10 zeigt das Ergebnis. Werden vor allem zweifelhafte Gegenparteien geprüft, liegt die unbereinigte Schätzung bei −29,51 gegenüber dem wahren Effekt von −4,60. Sie ist betragsmäßig um den Faktor 6,4 zu groß. Die Anpassung an die dokumentierte Kategorie ergibt −20,13, immer noch das 4,4-Fache. Werden bevorzugte Gegenparteien geprüft, liegt die unbereinigte Schätzung bei 20,51 und die bereinigte bei 10,98, jeweils mit falschem Vorzeichen. Zufällige Zuteilung ergibt −4,60. Die Korrektur scheitert, weil das nicht dokumentierte Signal sowohl die Auswahl der zu prüfenden Gegenparteien als auch die Wahrscheinlichkeit einer Zusage beeinflusst. Die Gewichtung dokumentierter Daten kann diese Verzerrung nicht aufheben.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Zuteilungsregel | Geprüfter Anteil | Wahrer Effekt | Unbereinigter Vergleich | Nach dokumentierter Kategorie bereinigt |
|---|---|---|---|---|
| Prüft zweifelhafte Gegenparteien | 52 % | −4,60 | −29,51 | −20,13 |
| Prüft bevorzugte Gegenparteien | 43 % | −4,60 | 20,51 | 10,98 |
| Zufällige Zuteilung | 50 % | −4,60 | −4,60 | −4,60 |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Effekt des Verfahrens Berechtigung > Mandat. Exakt berechnete Erwartungswerte ohne Simulation.
18 Stichprobenschwankungen können entgangene Zusagen verdecken
Der exakt berechnete Verlust beim besten Verfahren beträgt 4,60 Zusagen je 1.000 Gegenparteien, von 35,7 auf 31,1. In einer realen Kampagne schwankt die Zahl der Zusagen zufallsbedingt. Tabelle 11 simuliert 4.000 Wiederholungen eines Zwei-Gruppen-Vergleichs zwischen dem besten Verfahren und dem Verzicht auf Vorauswahl. Die Kohorten umfassen 250 bis 10.000 Gegenparteien je Gruppe; der Startwert des Zufallsgenerators ist 20261014. Bei 1.000 Gegenparteien je Gruppe reicht das Intervall vom 5. bis zum 95. Perzentil der beobachteten Differenz von −18,0 bis 9,0 Zusagen je 1.000. In 32 % der Wiederholungen erzielt die Gruppe mit Vorauswahl gleich viele oder mehr Zusagen als die Gruppe ohne Vorauswahl.
Die eingesparten Stunden lassen sich mit deutlich geringeren Schwankungen messen. Bei 1.000 Gegenparteien je Gruppe liegen sie zwischen 3.575 und 3.874 Stunden je 1.000 Gegenparteien. Diese Spanne entspricht rund 8 % des Mittelwerts. Dadurch besteht ein Ungleichgewicht bei der Aussagekraft einer Kampagne. Die Einsparung ist schon in einer einzelnen Kampagne sichtbar; der Verlust lässt sich selbst in einer großen Kampagne kaum erkennen. Berichtet ein Team nur über eine Kohorte, schreibt es die Einsparung der Vorauswahl und die entgangenen Zusagen dem Zufall zu. Abbildung 6 zeigt die Streuung nach Kohortengröße.
Bei 80 % Teststärke und einem zweiseitigen Signifikanzniveau von 5 % erfordert der illustrative Versuch rund 23.988 Gegenparteien je Gruppe und 198.450 Analystenstunden. Selbst bei 10.000 Gegenparteien je Gruppe erreicht die Gruppe mit Vorauswahl in 4 % der simulierten Wiederholungen gleich viele oder mehr Zusagen. Die erforderliche Stichprobengröße hängt von den zugrunde liegenden Quoten und der Größe des Unterschieds ab.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Gegenparteien je Gruppe | Mittlere Differenz | 5. bis 95. Perzentil | Anteil der Wiederholungen mit mindestens ebenso vielen Zusagen in der Gruppe mit Vorauswahl | Eingesparte Stunden (5. bis 95. Perzentil) |
|---|---|---|---|---|
| 250 | −5,0 | −32,0 bis 20,0 | 42 % | 3.428 bis 4.017 |
| 500 | −4,6 | −24,0 bis 14,0 | 39 % | 3.513 bis 3.938 |
| 1.000 | −4,4 | −18,0 bis 9,0 | 32 % | 3.575 bis 3.874 |
| 2.000 | −4,5 | −13,5 bis 5,0 | 22 % | 3.623 bis 3.831 |
| 5.000 | −4,6 | −10,2 bis 1,2 | 11 % | 3.663 bis 3.791 |
| 10.000 | −4,6 | −8,8 bis −0,4 | 4 % | 3.682 bis 3.775 |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. 4.000 Wiederholungen je Zeile. Mittlere Differenz der Zusagen je 1.000 Gegenparteien (mit Vorauswahl minus ohne Vorauswahl); eingesparte Stunden je 1.000 Gegenparteien.
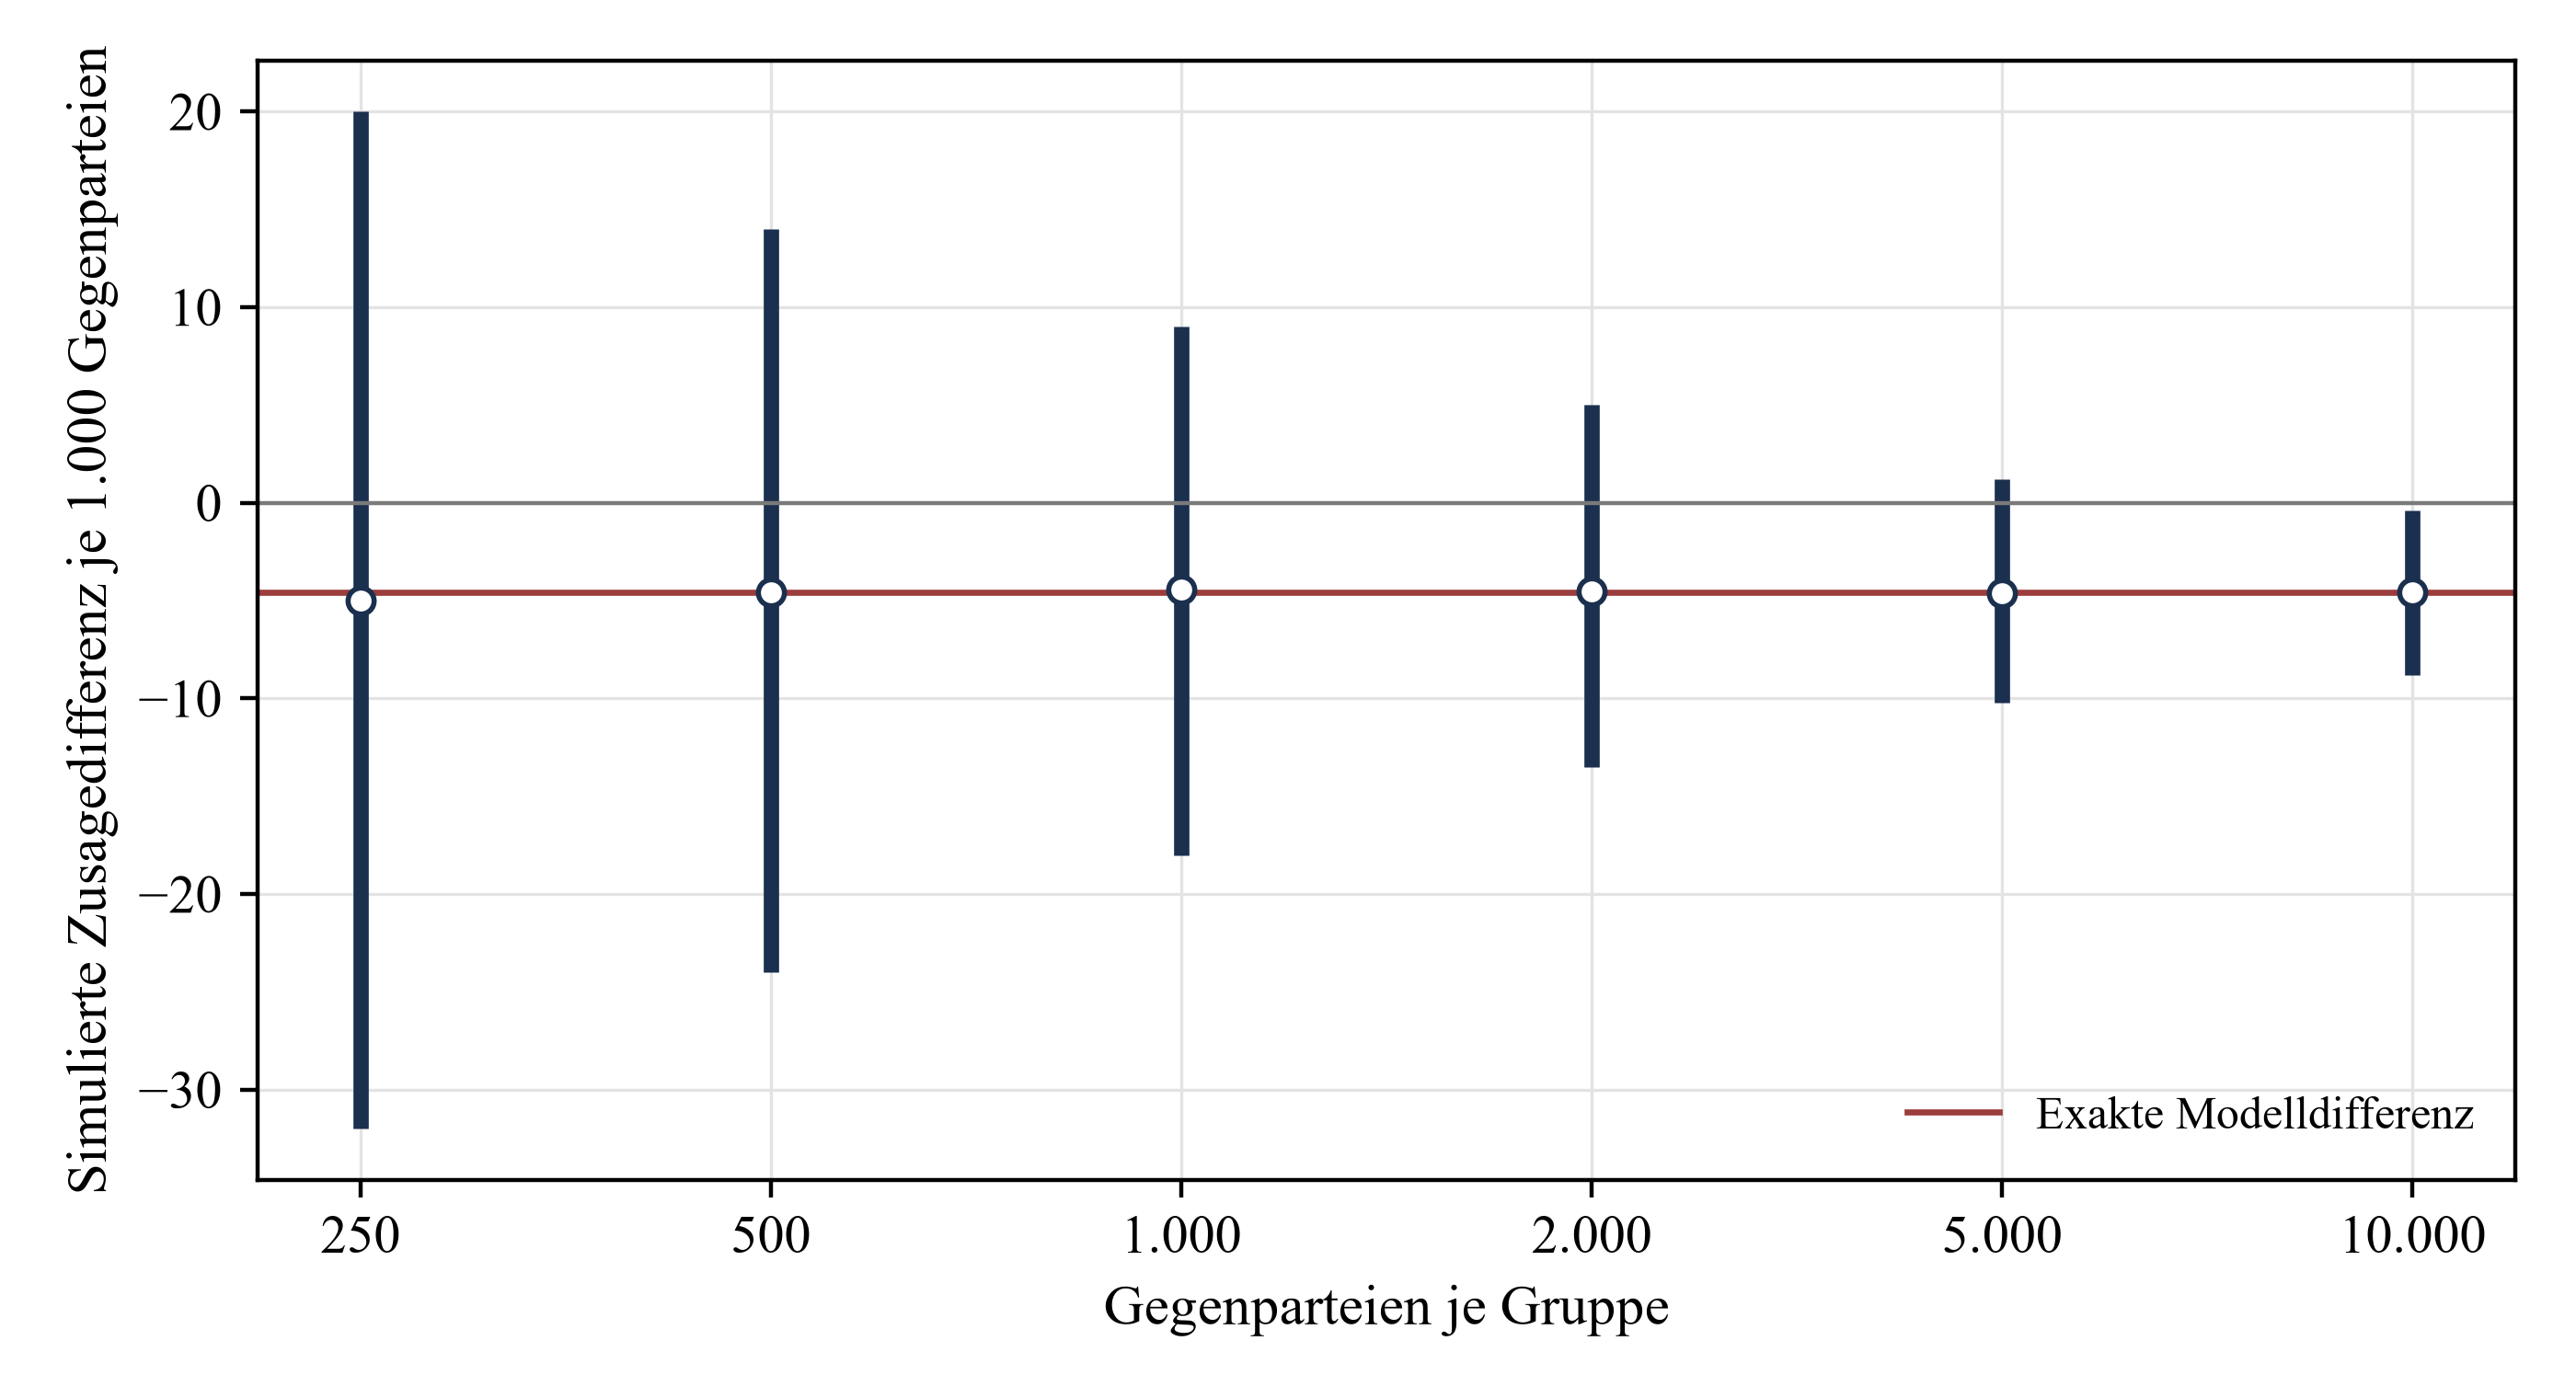
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Die Balken zeigen das 5. bis 95. Perzentil aus 4.000 Wiederholungen; die Linie zeigt die exakte Differenz. Je 1.000 Gegenparteien: Zusagen mit Vorauswahl minus Zusagen ohne Vorauswahl.
19 Zeitgestempelte Aufzeichnungen und zwei getrennte Stichproben
Das konstruierte Experiment kann nicht bestimmen, welche Zusagen eine reale Vorauswahl kostet. Eine Studie mit den erforderlichen Einwilligungen kann den Verlust schätzen, wenn sie die nötigen Angaben zum richtigen Zeitpunkt erfasst. Die Untersuchungseinheit ist das Paar aus Gegenpartei und Kampagne, weil derselbe Investor für eine Kapitalaufnahme infrage kommen kann und für eine andere nicht. Zu jedem Paar gehören das Aufnahmedatum auf der Ausgangsliste, Datum und Ergebnis jeder Prüfung, die Gesprächsanfrage, das Gesprächsdatum und alle späteren Schritte bis zur Unterschrift oder zum Rückzug. Zeitstempel sind nötig, weil Berechtigung, zeitliche Verfügbarkeit und Mittelherkunft zu einem bestimmten Zeitpunkt beurteilt werden. Tabelle 12 beschreibt das Design.
Lassen Sie vor der Datenerhebung oder Kontaktaufnahme die Anforderungen der jeweiligen Rechtsordnung prüfen. Klären Sie für jede vorgesehene Tätigkeit den erforderlichen Hinweis, die Rechtsgrundlage, die geltende Werberegel und die Aufbewahrungsfrist sowie ein etwaiges Einwilligungserfordernis. [7, 8, 9] Unterscheiden Sie gegebenenfalls zwischen corporate subscribers und individual subscribers. Beschränken Sie den Zugriff auf personenbezogene Kennungen. Speichern Sie, soweit rechtlich zulässig, nur die Sperrinformationen, die zur Beachtung von Widersprüchen nötig sind. Halten Sie die Erlaubnis zur Kontaktaufnahme, die Berechtigung zum Empfang des Angebots und die wirtschaftliche Passung in getrennten Feldern fest.
Verwenden Sie zwei getrennte Stichprobenverfahren. Für die diagnostische Genauigkeit ziehen Sie aus den Gegenparteien, die eine Prüfung erreichen, Zufallsstichproben der bestandenen und nicht bestandenen Fälle. Überprüfen Sie ihren Status mit demselben vertieften Referenzverfahren. Wo möglich, sollte die prüfende Person die ursprüngliche Entscheidung nicht kennen. Für geschäftliche Ergebnisse wird eine zulässige Nachverfolgung nur unter denjenigen zufällig zugeteilt, die eine im Ermessen des Teams liegende Prüfung der geschäftlichen Eignung nicht bestanden haben und deren Freigabe für den vorgesehenen Kontakt unabhängig geprüft wurde. In beiden Gruppen gelten die Voraussetzungen für den Erhalt des Angebots, die Werbeerlaubnis und die Pflichtprüfungen weiterhin. Registrieren Sie Zuteilungsverfahren, Beobachtungszeitraum und Ausgabenobergrenze vorab. Analysieren Sie nach Zuteilung und berichten Sie ungeklärte oder unbeobachtete Ergebnisse gesondert.
Legen Sie die Ergebnisdefinitionen vor dem ersten Datensatz fest. Ein qualifiziertes Gespräch ist ein geführtes Gespräch mit einer Gegenpartei, die in der späteren Nachprüfung als investitionsfähig eingestuft wird. Der Eintritt in die Due Diligence wird erfasst, sobald die Gegenpartei Unterlagen oder Zugang zum Datenraum anfordert. Eine unterzeichnete Zusage ist eine schriftliche, verbindliche Zeichnung oder Annahme von Konditionen und wird am Tag der Unterzeichnung gezählt. Rückzüge, Ablehnungen und ausbleibende Antworten werden mit den jeweiligen Gründen dokumentiert. Die drei aufeinanderfolgenden Ergebnisse zeigen, auf welcher Stufe die Vorauswahl wirkt. Maßgeblich für die Entscheidung bleibt die unterzeichnete Zusage.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Element | Festlegung |
|---|---|
| Einheit | Paar aus Gegenpartei und Kampagne; Kennungen von Rechtsträgern und individuellen Ansprechpartnern bleiben getrennt |
| Einwilligung und Information | Rechtsgrundlage, Information und einschlägige Kontakterlaubnis erfassen; Sperrdaten nur soweit nötig und rechtlich zulässig speichern |
| Zeitstempel | Aufnahme, Ergebnisse jeder Prüfung, Gesprächsanfrage, Gespräch, Due Diligence, Konditionsgespräch, Unterschrift oder Rückzug |
| Ergebnisse | Primär: unterzeichnete Zusage innerhalb eines festgelegten Zeitraums. Sekundär: qualifiziertes Gespräch, Eintritt in die Due Diligence und Stunden |
| Stichprobenziehung und Zuteilung | Bestandene und nicht bestandene Fälle nachprüfen; zulässige Nachverfolgung nur in der unabhängig freigegebenen Gruppe der wirtschaftlich abgelehnten Gegenparteien zufällig zuteilen |
| Stichprobengröße | Aus der Berechnung für Nachprüfung und getrennte Stichprobe für Folgegespräche im nächsten Abschnitt ableiten; die Kampagnengröße ist dafür nicht maßgeblich |
| Analyseplan | Stichprobengewichte für diagnostische Quoten; Auswertung nach ursprünglicher Zuteilung für die Nachverfolgung; Ergebniszeitraum angeben |
| Aufsicht und Zuständigkeit | Vorab registrierte Ergebnisdefinitionen; Rechtsprüfung je Rechtsordnung; unabhängige Verwahrung des Randomisierungsprotokolls |
Rahmen von MatchPoint. Vorgeschlagenes Studiendesign; es wurde keine Studie durchgeführt und es liegen keine Daten vor.
20 Stichprobendesign für Prüfgenauigkeit und entgangene Zusagen
Unterscheiden Sie die Wahrscheinlichkeit, dass abgelehnte Gegenparteien hätten investieren können, von der Wahrscheinlichkeit einer unterzeichneten Zusage, wenn ein zulässiges Gespräch angeboten würde. Beim besten Verfahren im Modell bestehen 68,3 % der Gegenparteien eine Prüfung nicht; 2,2 % der Abgelehnten sind investitionsfähig. Bei der angenommenen einheitlichen Zusagequote ergibt sich für die Abgelehnten eine modellierte Quote von 0,66 %. Tabelle 13 vergleicht drei beispielhafte Aufwände für die Datenerhebung. Der Vergleich zweier Gruppen benötigt unter den Modellannahmen rund 23.988 Gegenparteien je Gruppe und 198.450 Stunden.
In der freigegebenen Population, der im Rahmen einer getrennten Stichprobe ein zulässiges Folgegespräch angeboten wird, lässt sich die Quote unterzeichneter Zusagen schätzen, indem alle zugeteilten Gegenparteien über einen festen Zeitraum nachverfolgt werden. Dazu gehören auch diejenigen, die das Gespräch ablehnen. Die beispielhafte Präzisionsberechnung setzt 1.013 abgeschlossene Beobachtungen mit einem Aufwand von 6.077 Stunden an. Die beispielhafte vertiefte Aktenprüfung setzt 831 Prüfungen und 1.246 Stunden an, um den investitionsfähigen Anteil unter den Abgelehnten zu schätzen. Die zusätzlichen Nachprüfungen bestandener Fälle für die Sensitivität sind darin nicht eingepreist. Die Planungswerte hängen von der Zusammensetzung der Stichprobe, der angenommenen Ergebnisquote und den Kosten einer abgeschlossenen Nachverfolgung ab. Bei einem seltenen Ergebnis sollte die Präzision mit einem für wenige beobachtete Ereignisse geeigneten Intervall und der erwarteten Quote in der unabhängig zur Kontaktaufnahme freigegebenen Gruppe neu berechnet werden.
Um die Sensitivität einer Prüfung zu schätzen, gewichten Sie die durch das Referenzverfahren als investitionsfähig bestätigten Fälle in den Stichproben der Bestandenen und Abgelehnten anhand ihrer jeweiligen Stichprobenwahrscheinlichkeiten auf die vollständigen Schichten hoch. Teilen Sie die gewichtete Zahl der investitionsfähigen Bestandenen durch die Summe der gewichteten Zahlen investitionsfähiger Bestandener und Abgelehnter. Eine Nachprüfung nur der Abgelehnten schätzt den investitionsfähigen Anteil dieser Gruppe. Für den Nenner fehlt dabei die Zahl der Bestandenen. Berichten Sie Abweichungen vom Referenzbefund, ungeklärte Fälle und die Stichprobenunsicherheit. Wenden Sie das Verfahren an jeder Stufe auf die dort ankommende Population an; diese hat die vorherigen Prüfungen bereits bestanden. Nutzen Sie den Nachverfolgungsversuch für Zusagen in der dafür freigegebenen Population. Eine Übertragung ihrer Zusagequote auf andere abgelehnte Gegenparteien erfordert eine ausdrücklich genannte Annahme und eine Sensitivitätsanalyse.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Studiendesign | Geschätzte Größe | Benötigte Gegenparteien | Stunden | Einschränkung |
|---|---|---|---|---|
| Zwei-Gruppen-Versuch, mit und ohne Vorauswahl | Nettodifferenz der Zusagen | 23.988 je Gruppe | 198.450 | Erkennt entgangene Zusagen nur im Maßstab einer Kampagne |
| Zufällig zugewiesene Angebote für Folgegespräche in der freigegebenen Gruppe nach Ablehnung in einer freiwilligen Prüfung | Zusagequote in der freigegebenen Gruppe (illustrative Fehlertoleranz von 0,5 Prozentpunkten) | 1.013 | 6.077 | Gilt ausschließlich für die unabhängig zur Kontaktaufnahme freigegebene Gruppe |
| Vertiefte Nachprüfung zufällig ausgewählter abgelehnter Fälle | Investitionsfähiger Anteil unter den Abgelehnten (Genauigkeit 1 Prozentpunkt) | 831 | 1.246 | Misst strukturelle Investitionsfähigkeit; die tatsächliche Zusage bleibt außerhalb des Designs |
MatchPoint-Analyse einer konstruierten Population. Modellergebnisse unter den angegebenen Annahmen, ohne beobachtete Ergebnisse. Normalapproximation bei 95 % Konfidenzniveau, Zwei-Gruppen-Versuch bei 80 % Teststärke. Je Nachprüfung werden 1,5 Stunden angesetzt.
21 Die Berechnungen stimmen exakt überein; eine unabhängige Simulation bestätigt sie
Das Modell prüft und zählt 37 Kontrollidentitäten. Dazu gehört, dass sich die Wahrscheinlichkeiten aller Kombinationen der Voraussetzungen sowohl bei Unabhängigkeit als auch bei Korrelation zu eins summieren und bei Korrelation der Randanteil jeder Voraussetzung erhalten bleibt. Für alle 65 Verfahren ist die Gesamtzahl der Gespräche gleich der Summe der Gespräche ohne Aussicht auf eine Zusage und der Gespräche mit investitionsfähigen Gegenparteien. Der verbleibende investitionsfähige Anteil entspricht dem Produkt der Sensitivitäten und des Verzögerungsfaktors. Die Quotientenregel wird anhand einer vollständigen Suche über 24 Reihenfolgen geprüft. Für jede Prüfung außerhalb des besten Verfahrens wird der analytisch berechnete marginale Beitrag zum Nettowert nach Gleichung 4 mit der direkten Berechnung abgeglichen.
Eine getrennt von der exakten Berechnung ausgeführte Simulation zieht 1.500.000 Gegenparteien je Fall. Die vier Fälle umfassen zwei Verfahren bei unabhängigen und korrelierten Voraussetzungen. Die größte Abweichung bei der Zahl der Gespräche oder der gesprochenen investitionsfähigen Gegenparteien beträgt etwa 0,7 Standardfehler. Bei den Prüfstunden liegt die Abweichung in jedem Fall unter einem Prozent. Die wiederholten Kohorten verwenden den Startwert 20261014 und 4.000 Wiederholungen je Größe. Tabelle 14 führt die Kontrollen auf. Alle Werte werden gerundet dargestellt und mit voller Genauigkeit berechnet. Die Simulation prüft den Code. Sie verwendet dieselben Annahmen wie die exakte Berechnung; die Übereinstimmung belegt daher nur die Konsistenz der Arithmetik und der Stichprobenlogik.
Die Kontrollen zeigen rechnerische Konsistenz unter den Modellannahmen. Die Simulation erzeugt Ergebnisse aus denselben Voraussetzungen, die die Vorprüfungen testen. Die Entscheidungsschwellen hängen von den angenommenen Eingangsgrößen ab. Vor der Anwendung in einer Kampagne sind beobachtete Daten nötig.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Kontrolle | Erwartetes Ergebnis |
|---|---|
| Wahrscheinlichkeiten aller Kombinationen summieren sich zu eins | Die Summe der gemeinsamen Wahrscheinlichkeiten beträgt unter Unabhängigkeit und unter Korrelation 1 mit einer Toleranz von 1e-10 |
| Investitionsfähiger Anteil | Entspricht dem Produkt der vier Anteile (11,9 %) |
| Aufzählung der Verfahren | 65 geordnete Teilmengen aus vier Prüfungen |
| Identitäten für Gespräche und Stunden | Gelten für alle 65 Verfahren |
| Verbleib investitionsfähiger Gegenparteien | Entspricht dem Produkt der Sensitivitäten und des Verzögerungsfaktors |
| Quotientenregel | Ergibt das Minimum an Prüfstunden aus einer vollständigen Suche über 24 Folgen |
| Formel für die Aufnahme einer zusätzlichen Prüfung | Entspricht der direkt berechneten Nettowertänderung für jede Prüfung außerhalb des besten Verfahrens |
| Unabhängige Simulation | 1.500.000 Gegenparteien je Fall, vier Fälle; größte Abweichung etwa 0,7 Standardfehler |
| Selektionsverzerrung | Vollständige Bereinigung und zufällige Zuteilung ergeben den wahren Effekt |
| Wiederholte Kohorten | 4.000 Wiederholungen je Kohortengröße, Startwert 20261014 |
| Gesamtzahl der Kontrollen | 37 Kontrollen bestanden |
MatchPoint-Analyse. Das Modell führt die Kontrollen bei jedem Durchlauf aus und gibt ihre Zahl aus.
22 Dem Mandanten über eingesparte Stunden, gefährdete Zusagen und die Nachprüfung zur Eingrenzung des Risikos berichten
Berichten Sie die Veränderungen bei Gesprächen und Analystenstunden und nennen Sie den Vergleichszeitraum oder die zugeteilte Kontrollgruppe. Schätzen Sie mit verifizierten Einstufungen aus der Nachprüfung, wie viele vermiedene Gespräche Gegenparteien ohne Aussicht auf eine Zusage betroffen hätten. Schätzen Sie gefährdete unterzeichnete Zusagen getrennt aus einer zulässigen Nachverfolgung oder anhand einer ausdrücklich formulierten Modellannahme zur Zusagequote. Berichten Sie das Intervall und den in der Entscheidung angesetzten Wert je Zusage.
Nennen Sie jede Prüfung, ihre Position, die Bestehensquote und die Stichprobenanteile für die Schichten der Bestandenen und Abgelehnten. Berichten Sie ungeklärte Einstufungen und die Größe der freigegebenen Nachverfolgungsgruppe. Stellen Sie Zusagen je Gespräch neben die Gesamtzahl der Zusagen und die Gesamtstunden. Fehlen solche Messungen, kennzeichnen Sie die Szenarien als Planungsgrundlage und nennen Sie die fehlenden Beobachtungen.
Wenden Sie Gleichung 4 auf Prüfungen, die im Ermessen des Teams liegen und rechtlich zulässig sind, an. Verwenden Sie dokumentierte Kosten und erwartete Verluste, einschließlich des Risikos, investitionsfähige Gegenparteien abzulehnen. Reagiert der geschätzte Nutzen empfindlich auf den Wert einer Zusage, erproben Sie die Prüfung in einem freigegebenen Pilotversuch. Lassen Sie Entscheidungen mit unsicherer Beleglage prüfen, bevor eine Gegenpartei ausgeschlossen wird.
23 Daten und KI können die Prüfung unterstützen; auch ein Klassifikator braucht eine Nachprüfung
Mögliche Einsatzfelder der Automatisierung sind das Auslesen von Mandatsbedingungen aus veröffentlichten Dokumenten, der Abgleich von Rechtsträgern mit Registern und die Vorbereitung einer Anfrage zur zeitlichen Verfügbarkeit für die anschließende Prüfung. Niedrigere Prüfkosten erhöhen bei sonst gleichen Eingangsgrößen den modellierten Wert. Veraltete Dokumente oder falsche Zuordnungen können die Fehlerquoten verändern. Bewerten Sie Kosten, Verzögerung und Genauigkeit gemeinsam, bevor Sie eine manuelle Prüfung ersetzen.
Bewerten Sie eine automatisierte Vorauswahl anhand von Referenzeinstufungen in einer Stichprobe aus bestandenen und nicht bestandenen Fällen unter den Gegenparteien, die diese Stufe erreichen. Gewichten Sie die Beobachtungen anhand ihrer Stichprobenwahrscheinlichkeiten. Ein Testdatensatz nur mit Gegenparteien, mit denen bereits ein Gespräch geführt wurde, lässt einige der Fälle aus, die die Falsch-negativ-Rate bestimmen. Halten Sie für jede nachprüfbare Entscheidung die Modellversion und die datierten Nachweise fest.
Die menschlichen Entscheidungsbefugnisse sollten ausdrücklich geregelt bleiben. Eine Person genehmigt das Verfahren und seine Reihenfolge sowie die Stichprobe für die Nachprüfung. Sie entscheidet auch, ob eine zuvor abgelehnte Gegenpartei bei veränderten Umständen wieder in die Liste aufgenommen wird. Bei der Ablehnung sollten die Prüfung, die Nachweise und deren Datum dokumentiert werden. So lässt sich ein Fall bei verändertem Mandat oder anderer zeitlicher Verfügbarkeit erneut prüfen. Ohne diese Angaben lässt sich die Ablehnung nicht nachprüfen und die Falsch-negativ-Rate nicht schätzen. Die Studie berichtet weder ein trainiertes Modell noch einen gemessenen Nutzen von KI. Sie beschreibt, wie sich ein behaupteter Nutzen prüfen ließe.
24 Grenzen des Modells und erforderliche Nachweise vor einer zusätzlichen Prüfung
Das Experiment ist konstruiert; sein Aufbau ist deterministisch. Die vier Voraussetzungen sind binär, die Fehler der Prüfungen im Basisfall unabhängig und die Zusagequote nach einem Gespräch für alle investitionsfähigen Gegenparteien gleich. In der Praxis sind Voraussetzungen graduell und Mandate können sich ändern. Das Modell lässt die Kosten eines nach der Unterschrift gescheiterten Abschlusses, den Nutzen einer vom Gespräch ausgehenden Beziehung ohne Zusage und mögliche Auswirkungen einer Voranfrage auf die Wahrnehmung des Kapitalsuchenden aus. Diese Auslassungen können die Entscheidungsschwelle in beide Richtungen verschieben.
Die regulatorischen Quellen sind eine Auswahl. Sie umfassen SEC-Vorschriften, die Kundeneinstufung und elektronische Werbung im Vereinigten Königreich, die Kundeneinstufung im DIFC, die Kundensorgfaltspflichten im Abu Dhabi Global Market, das Bundesdatenschutzgesetz der VAE und einen internationalen Standard. Die Kapitalmarktvorschriften Saudi-Arabiens und die separaten Datenschutzvorschriften des DIFC und ADGM wurden nicht geprüft. Der zitierte Text zur Kundeneinstufung in Dubai ist Fassung 51 vom Juli 2026. Die für die Reihenfolgeregel verwendete Übersichtsarbeit gibt das ursprüngliche Ergebnis wieder. Schwellenwerte ändern sich; für die Anwendung sind aktuelle einschlägige Texte und Rechtsberatung erforderlich. Die Studie stellt keine Anlage-, Rechts- oder Regulierungsberatung dar.
Legen Sie das zu prüfende Verfahren fest und prüfen Sie an jeder Stufe Zufallsstichproben der bestandenen und nicht bestandenen Fälle nach. Untersuchen Sie mögliche Einbußen bei unterzeichneten Zusagen nach Möglichkeit mit einer getrennten, zulässigen Nachverfolgung. Prüfen Sie Gleichung 4 erneut mit beobachteten Eingangsgrößen und einer angegebenen Bandbreite von Zusagewerten. Bleiben die tatsächlichen Zusagequoten unbeobachtet, zeigen Sie, wie sich die Verfahrenswahl bei plausiblen Quoten verändert.
Quellenverzeichnis
- U.S. Securities and Exchange Commission. 17 CFR 230.501(a), Definition des accredited investor. CFR-Jahresausgabe 2025, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-501.xml
- U.S. Securities and Exchange Commission. 17 CFR 230.506(c), Voraussetzungen allgemeiner Werbung und nicht abschließende Verifizierungsmethoden. CFR-Jahresausgabe 2025, GovInfo. https://www.govinfo.gov/content/pkg/CFR-2025-title17-vol3/xml/CFR-2025-title17-vol3-sec230-506.xml
- Financial Conduct Authority. FCA Handbook, Conduct of Business Sourcebook, COBS 3.5, Professional clients (Regeln 3.5.2R und 3.5.3R). Indexierter Handbuchtext, angezeigt am 19. November 2026. https://handbook.fca.org.uk/handbook/cobs3/cobs3s5
- Dubai Financial Services Authority. The DFSA Rulebook, Conduct of Business Module (COB), konsolidierte Fassung COB/VER51/07-26, Juli 2026, Regeln 2.3.1 bis 2.3.8. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- Financial Action Task Force. International Standards on Combating Money Laundering and the Financing of Terrorism & Proliferation: The FATF Recommendations, geändert im Juni 2026. Empfehlung 10, S. 14 bis 15. https://www.fatf-gafi.org/content/dam/fatf-gafi/recommendations/fatf-recommendations-2012.pdf
- Financial Services Regulatory Authority, Abu Dhabi Global Market. Anti-Money Laundering and Sanctions Rulebook (AML), Fassung VER11.210526, Kapitel 8, Customer Due Diligence. https://assets.adgm.com/download/assets/Anti-Money+Laundering+and+Sanctions+Rules+and+Guidance+VER11.210526+.pdf/6a0053227a6911ef819fe625b52cf370
- Vereinigtes Königreich. The Privacy and Electronic Communications (EC Directive) Regulations 2003, Regulation 22, in der mit Wirkung vom 5. Februar 2026 geänderten Fassung. Überarbeitete Fassung auf legislation.gov.uk, abgerufen am 14. Oktober 2026. https://www.legislation.gov.uk/uksi/2003/2426/regulation/22
- Information Commissioner's Office. Guidance on direct marketing using electronic mail, aktualisiert am 28. April 2026. How do we comply with the PECR electronic mail marketing rules? Abgerufen am 20. November 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guidance-on-direct-marketing-using-electronic-mail/how-do-we-comply-with-the-pecr-electronic-mail-marketing-rules/
- Vereinigte Arabische Emirate. Federal Decree by Law No. (45) of 2021 Concerning the Protection of Personal Data, Art. 2, 4 und 31. Amtlich veröffentlichter englischer Text, abgerufen am 20. November 2026. https://uaelegislation.gov.ae/en/legislations/1972/download
- Gompers, P., Gornall, W., Kaplan, S. N. und Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, Tabelle 6 und Abschnitt zu den Auswahlstufen. Später veröffentlicht im Journal of Financial Economics. https://www.nber.org/papers/w22587
- Bernstein, S., Korteweg, A. und Laws, K. Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment. Journal of Finance 72(2), 2017, 509-538. Die Beschreibung auf der Website wurde geprüft; der Volltext wurde nicht geprüft. https://www.gsb.stanford.edu/index.php/node/399181
- Weitzman, M. L. Optimal Search for the Best Alternative. Econometrica 47(3), Mai 1979, 641-654. Nur die Zusammenfassung wurde geprüft. https://www.econometricsociety.org/publications/econometrica/1979/05/01/optimal-search-best-alternative
- Ünlüyurt, T. Sequential testing problem: A follow-up review. arXiv:2511.15742, November 2025; veröffentlicht in Discrete Applied Mathematics 377 (2025), 356-369. Zitiert Butterworth (1972) zur Prüfreihenfolge für Reihensysteme. https://arxiv.org/abs/2511.15742
- Li, L., Shen, C., Li, X. und Robins, J. M. On weighting approaches for missing data. Statistical Methods in Medical Research 22(1), 2013, 14-30 (online 2011). https://pmc.ncbi.nlm.nih.gov/articles/PMC3998729
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
