
1 Başarısız bir başvurunun ardından verilecek karar
Başarısız bir başvurunun ardından yönetimin ilk görevi, hangi kararın verildiğini saptamaktır. Bir bildirim, tamamlanmamış bir başvuruyu, uygun olmayan bir başvuru sahibini, yarışmanın kapsamı dışındaki bir projeyi, gerekli standardın altında kalan bir değerlendirmeyi, rekabetçi bir sıralamayı veya destek kararı öncesinde çözümlenmemiş bir koşulu tanımlayabilir. Bu tanımlar farklı sonraki adımlara yol açar. Yeni harcamayı onaylayan kişinin başka bir yazım çalışmasına izin vermeden önce sonuç yazısına, ilgili başvuru kaydına ve bağlayıcı kurallara ihtiyacı vardır. Kısa bir iç özet, fon sağlayıcının belirttiği gerekçeyi aynen korumalı ve bunun anlamına ilişkin kalan belirsizlikleri göstermelidir.
Ortaya çıkan kararın doğrudan bir finansman boyutu vardır. İşletme ücret, ürün geliştirme ve müşteri taahhütlerini yerine getirmeyi sürdürürken yeni bir başvuru hazırlamak yönetim zamanı, teknik kapasite ve nakit tüketir. Eksik bir deney veya mülkiyet açıklaması tamamlanmadan başvuru son tarihi gelebilir. Başka bir finansman yolu aynı ticari kilometre taşını farklı şartlarla finanse edebilir. Bu nedenle yönetim kurulunun uygulanabilir eylemleri, bunların gerektirdiği kanıtları, kaynak ihtiyaçlarını ve zamanlamayı karşılaştırması gerekir. Gözden geçirilmiş bir anlatı bu karşılaştırmadaki olası görevlerden biridir; karar, şirketin kıt kaynaklarını bir sonraki kullanımına ilişkindir.
Resmî Innovate UK rehberi, uygunluk ve kapsam incelemesini değerlendirmeden ayırır; sıralamayı, asgari kaliteyi ve olası portföy hususlarını açıklar. Ayrıca bazı yarışmalarda geri bildirim verilmediğini ve yorumlara yanıt vermenin daha sonraki bir sonucun başarılı olacağını güvence altına almadığını belirtir. Bu ayrımlar, tek ve ayrıştırılmamış bir ret etiketi yerine sonuç aşamasının kaydedilmesini destekler. Yayımlanmış açıklama, belirtilmiş farklılıkları bulunan standart bir süreç olduğundan, yarışmanın tam metni önemini korur. Şirket bu metni teşhis kaydına eklemeli ve gerçekte hangi sürecin uygulandığını gösteren bildirimi saklamalıdır. [2]
Bu çalışma disiplinli bir sıra önerir: geçerli yolu saptamak, kanıtlanan karar aşamasını belirlemek, hangi koşulların açık kaldığını tespit etmek, düzeltmenin uygulanabilirliğini sınamak ve sonraki bir eylemi onaylamak. Katkısı, bir yönetim sentezi ve zorunlu koşullara ilişkin yeniden üretilebilir, kurgulanmış bir karşı örnektir. Başvuru sahibi düzeyinde bir veri seti veya kontrollü müdahale, çerçevenin finansman sonuçlarına etkisini ortaya koymamaktadır. Yöntem, kararları ve sınırlarını incelenebilir kılmayı amaçlar. Pratik çıktısı, başka bir sorumlu kişinin aynı belgelere göre inceleyebileceği tarihli bir düzeltme ve finansman kararıdır.
| Aşama | Saklanacak kanıt | Sonraki soru |
|---|---|---|
| İdari kabul edilebilirlik | Sunulan paket, gerekli formlar ve alındı kaydı | Öngörülen başvuru süreci yerine getirildi mi? |
| Başvuru sahibinin uygunluğu | Tüzel kişiye ilişkin bilgiler ve geçerli tanımlar | Seçilen başvuru sahibi ilgili aşamadaki gerekliliği karşılıyor mu? |
| Proje kapsamı | Çağrı kapsamı ve fiilen önerilen çalışma | Çalışma bu fırsata uyuyor mu? |
| Rekabetçi değerlendirme | Mevcut incelemeler, puanlar ve ölçütler | Önerilen düzeltme, kanıtlanan hangi zayıflığı ele alabilir? |
| Seçim ve bütçe | Gerçek sonuç bildirimi ve mevcut seçim açıklaması | Değerlendirmenin ötesindeki seçim hakkında ne biliniyor? |
| Destek kararı öncesi koşullar | Talepler, durum tespiti ve resmî teklif veya sözleşme | Taahhüt veya tahsilat öncesinde hangi koşullar kalıyor? |
Önerilen teşhis sınıflandırması. Fon sağlayıcının gerçek ifadesini ve sıralamasını koruyun; elde olmayan bir gerekçe bilinmiyor olarak kalır. Seçilmiş resmî süreçler 2, 7, 11, 18 ve 20 numaralı kaynaklarda ele alınmaktadır.
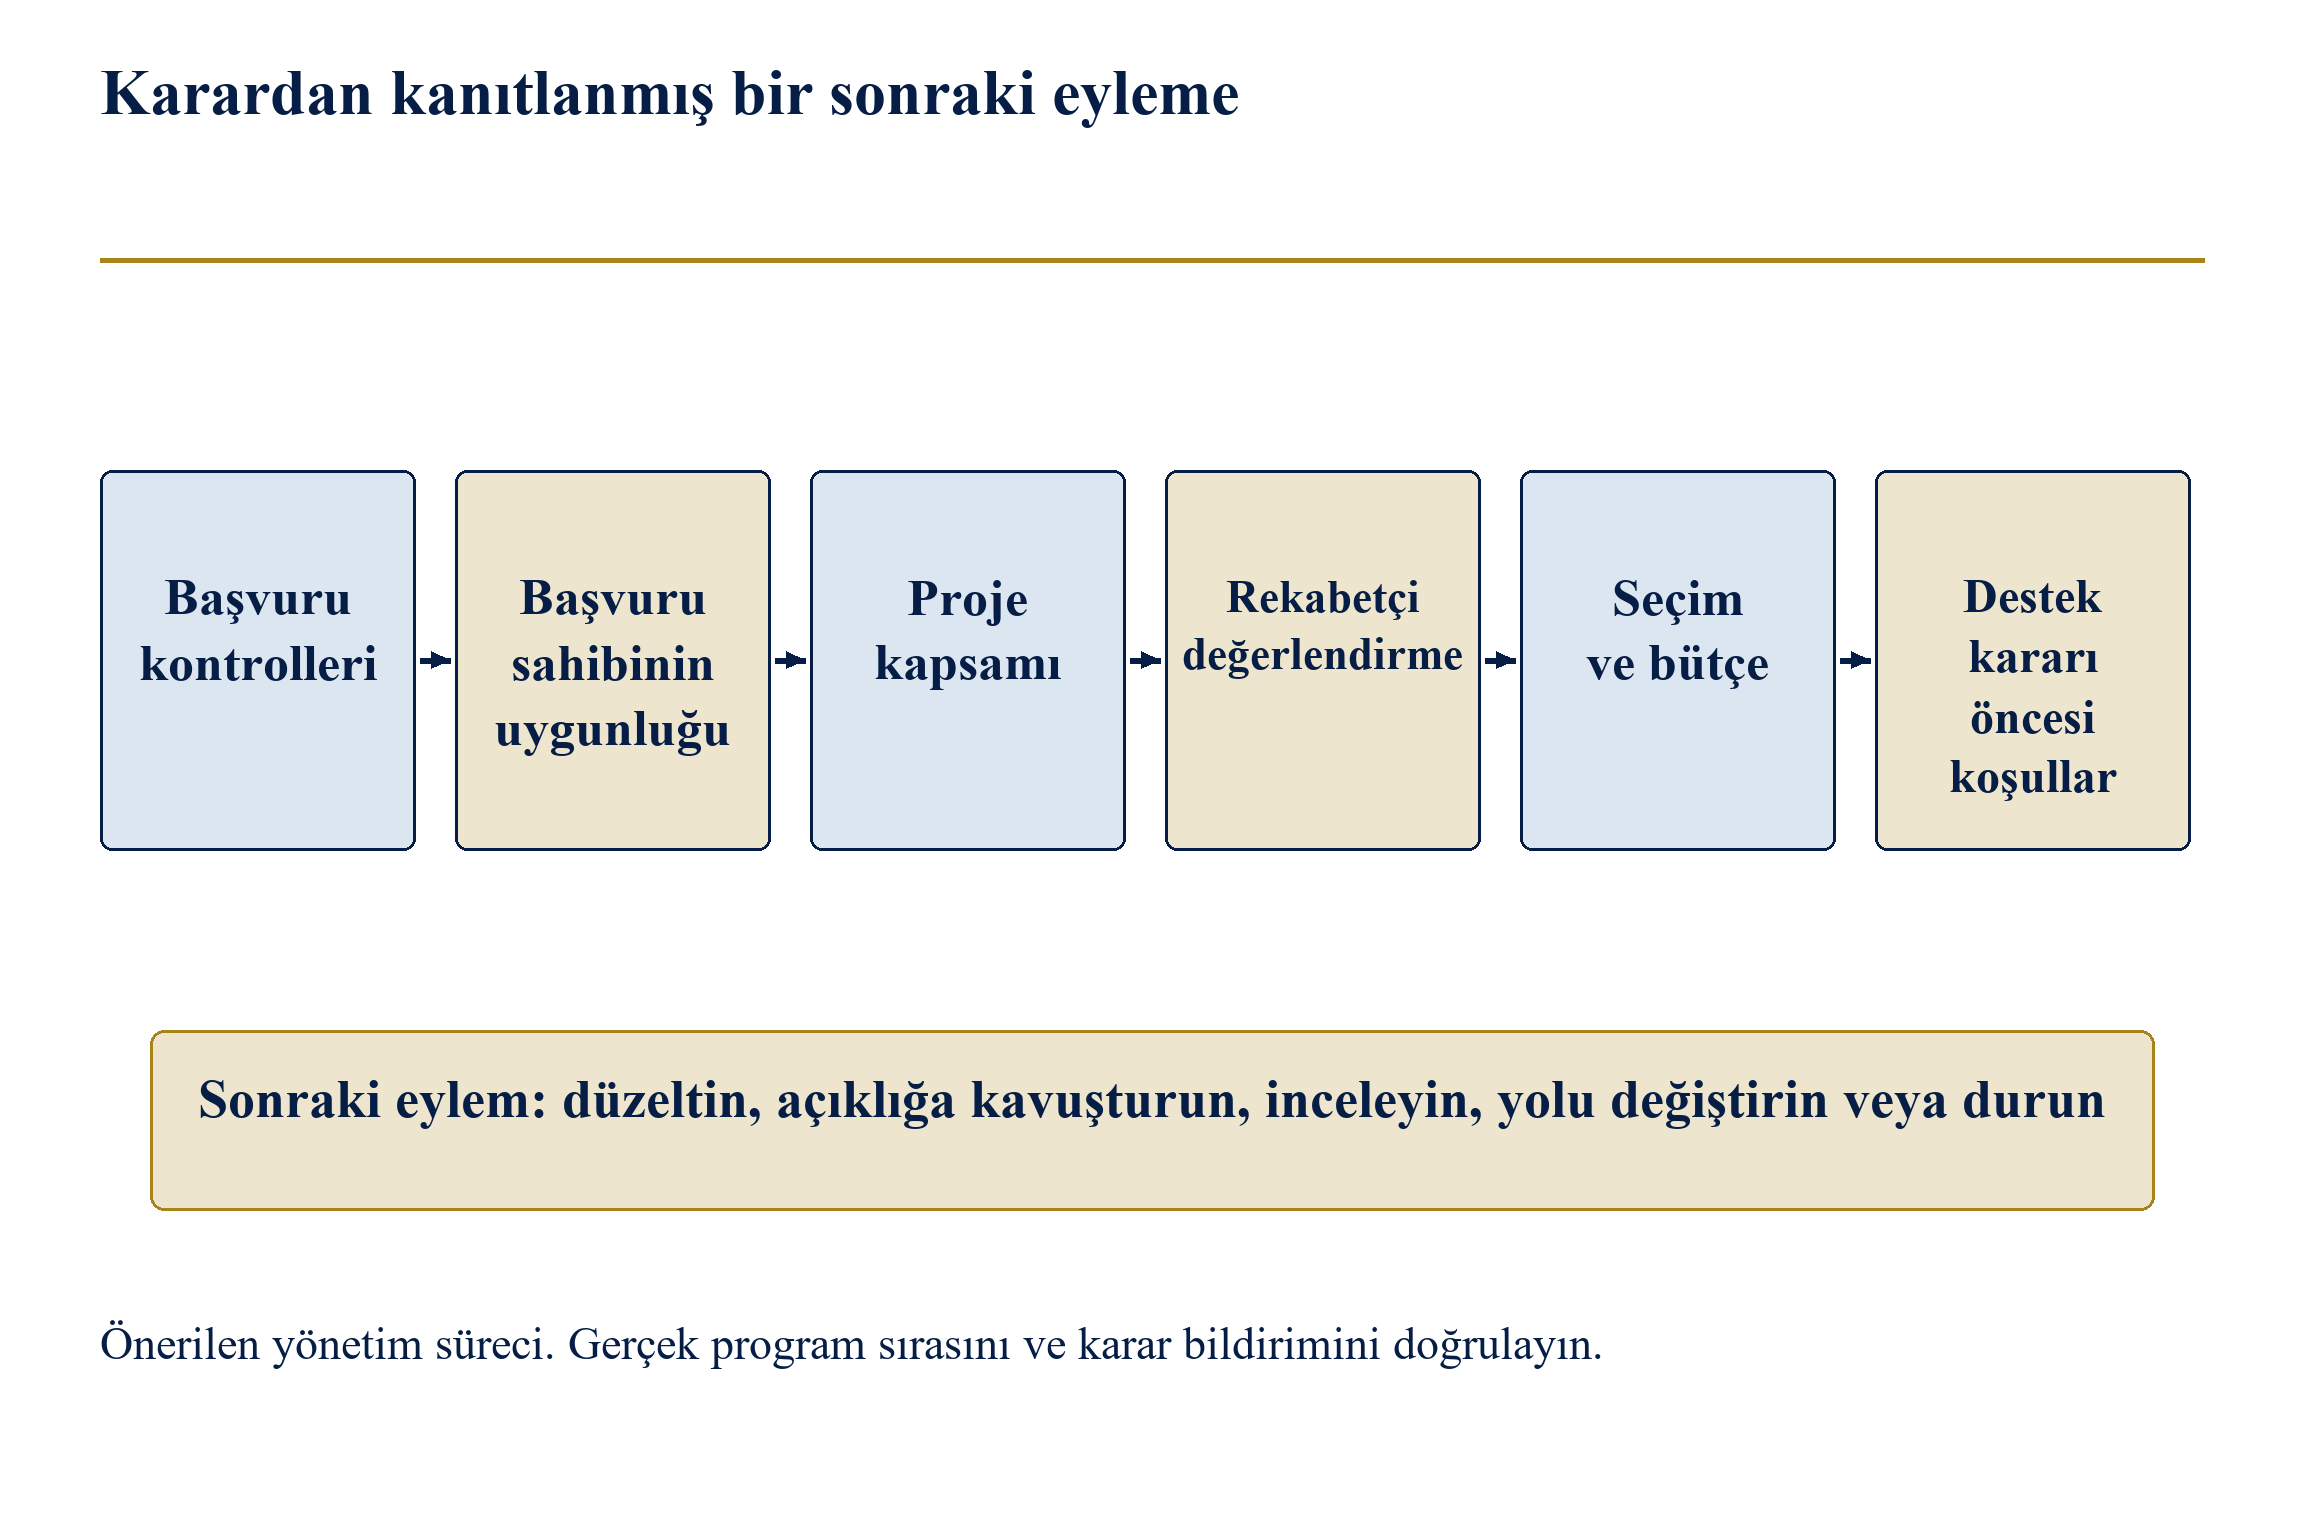
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Önerilen yönetim süreci. Aşamalar bir teşhis yapısıdır ve tüm programlarda özdeş tek bir sıra bulunduğu iddiasını taşımaz.
2 Yöntem ve kanıt sınırları
Bu çalışmadaki belgesel birim, yayımlayan kuruma, programa, belge sürümüne ve başvuru aşamasına bağlanan, kimliği belirlenmiş bir kural veya süreç ifadesidir. İnceleme, Birleşik Krallık, Avrupa Birliği ve Amerika Birleşik Devletleri'nden seçilmiş örnekler için resmî rehberleri ve bağlayıcı program materyalini kullanır. Bu örnekler belirli süreç ayrımlarını ortaya koyar ve teşhis sicilinin tasarımını destekler. Her inovasyon finansmanı aracının eksiksiz bir taramasını sunmazlar. Seçim amaçlıdır: incelenen materyalin başarısız başvuruların farklı nedenlerini, sonraki başvuru kısıtlamalarını ve savunulabilir bir sonraki karar için gereken kanıtları görünür kılması gerekir.
Analiz boyunca üç tür ifade ayrı tutulur. Belgesel ifade, kimliği belirlenmiş bir kaynağın kendi kapsamı içinde ne söylediğini anlatır. Önerilen yönetim uygulaması, bu çalışmada geliştirilen bir yaklaşımı tanımlar. Kurgulanmış sonuç, açıklanan model girdilerinden ve kurallarından türetilir. Bu ayrım, okuyucunun her sonucun dayanağını incelemesine olanak verir. Başvuru uygunluğu hakkındaki resmî bir ifade, bir danışmanın çalışmasının değerine ilişkin ölçülmüş bir tahmin sağlamaz. Başarılı bir model testi, gerçek bir başvuru sahibinin hukuki statüsünü, teknik niteliğini veya destek alma hakkını belgelemez.
Eksiksiz bir ampirik karşılaştırma, ilk başvuru nüfusunu, her başvuru anındaki uygunluk bilgilerini ve kurallarını, bildirilen kararları ve varsa geri bildirimleri, sonraki başvuruları, destek şartlarını, nakit tahsilatlarını ve sonraki ticari kilometre taşlarını gerektirir. Başvurmaktan vazgeçen şirketlerin de gözlemlenebilir kalması gerekir. Bu çalışma böyle bağlantılı bir veri seti elde etmemiştir. Dolayısıyla bir ret oranı, yeniden yazmanın nedensel iyileştirmesi veya gerçekleşmiş bir pay sulanması azalması hesaplamaz. Gelecekteki ampirik bir çalışmanın, kamuya açık destekleri tüm başvuru nüfusu olarak ele almadan çerçeveyi sınayabilmesi için bu gözlemleri elde etmeye yönelik bir araştırma tasarımı ileride geliştirilir.
Sayısal bileşen, kapsamlı bir mantıksal deneydir. Altı zorunlu kontrol üç durumdan birini alır: geçti, bilinmiyor veya başarısız. Her birleşim sıralanır ve zorunlu koşul kuralı altında sınıflandırılır. Ayrı ve kasıtlı olarak oluşturulmuş ağırlıklı bir karşılaştırıcı, yanlışlama örneği sunar. Deney, bir gösterimin başarısız bir koşul veya çözümlenmemiş kanıt içeren bir vakaya geçiş izni verip veremeyeceğini sorar. Çıktısı yapay bir durum uzayındaki sonlu bir sayımdır. Sıklıklar nüfus ağırlığı taşımaz; birleşimlerin eşit biçimde sıralanması gerçek şirketlerin dağılımını değil, bir test tasarımını temsil eder.
| Kanıt türü | Bu çalışmada izin verilen kullanım | Sınır |
|---|---|---|
| Resmî program belgesi | Tarihli bir gerekliliği belirtilen kapsamı içinde açıklamak | Başvuru sahibinin koşulları karşıladığını göstermez |
| Gerçek karar bildirimi | O vaka için bildirilen aşamayı ve gerekçeyi belirlemek | Bu çalışmanın başvuru sahibi veri setinde mevcut değil |
| Kamuya açık desteklenen proje kaydı | Açıklanan seçilmiş projeyi veya desteği tanımlamak | Ret paydası eksik |
| Kurgulanmış model sonucu | Belirtilen mantıksal kuralı açıklanan girdiler üzerinde sınamak | Finansman başarısı veya nüfus sıklığı tahmini yok |
| Şirket planlama varsayımı | Koşullu bir kaynak veya nakit dayanma süresi senaryosu hesaplamak | Şirketin kendi doğrulamasını ve onayını gerektirir |
Araştırma tasarımı ve kanıt sınırları; yeni bir ampirik başvuru sahibi kohortu iddia edilmemektedir.
3 Gerçek karar aşamasını belirleyin
Yararlı bir teşhis kaydı, fon sağlayıcının bildirdiği olayla başlar. İdari kabul edilebilirlik, başvurunun gerekli usule ve biçime uyumuna ilişkindir. Başvuru sahibinin uygunluğu, ilgili tüzel kişinin ve katılımcıların geçerli koşulları karşılayıp karşılamadığına ilişkindir. Proje kapsamı, önerilen faaliyetin fırsatın içinde yer alıp almadığıyla ilgilidir. Rekabetçi değerlendirme, program ölçütlerine göre değerlendirilen kaliteyi konu alır. Sıralama ve bütçe tahsisi, değerlendirilmiş teklifler arasındaki seçimle ilgilidir. Destek kararı öncesi inceleme, bir anlaşma veya yatırım tamamlanmadan önce kalan koşulları kapsar. Kategoriler analitik yardımcı araçlardır; kaynağın kendi terminolojisi ve karar sırası bunların yanında korunmalıdır.
Kayıt, başvuru kimliğini, başvuru tarihini, program yılını, çağrıyı ve aşamayı, tüzel kişiyi, bildirim tarihini, karar ifadesini ve destekleyici belgeleri içermelidir. Bir aracının sağladığı açıklama, fon sağlayıcının yayımladığı ifadeden ayrılmalıdır. Bildirim birden fazla gerekçe veriyorsa her biri görünür kalmalıdır. Bildirilen bilimsel bir zayıflık, karşılanmamış biçimsel bir koşulla birlikte bulunabilir. Mevcut yazışmalar bir gerekçe vermiyorsa doğru kayıt, gerekçenin saptanmadığıdır. Sessiz bir kayda cazip bir açıklama atamak, düzeltme çabasını dayanaksız bir teşhise yönlendirir.
Yönetim daha sonra kanıtlanan her sorunu olası bir eyleme eşleyebilir. Atlanmış bir belge, sonraki yol düzeltmeye izin veriyorsa daha iyi başvuru kontrolü gerektirebilir. Başvuru sahibi kategorisine ilişkin bir kısıtlama, başka bir fırsatı veya olgulardaki değişikliğin ayrıca değerlendirilmesini gerektirebilir. Teknik kanıt zayıflığı ek araştırma gerektirebilir. Bir portföy kararı, başvurunun olgusal içeriğini korurken o yarışmadaki finansman beklentisini değiştirebilir. Eylem kaydı, belirtilen sorun ile önerilen çözüm arasındaki bağlantıyı, çözüm uygulanabilir hâle gelmeden önce gereken izin veya dış bağımlılıkları da içerecek biçimde açıklamalıdır.
Ekip, istediği kararı sürecin verebileceği karardan da ayırmalıdır. Açıklama talebi, usule ilişkin şikâyet, davetli yeniden başvuru ve yeni başvuru farklı kabul edilebilirlik koşullarına ve amaçlara sahip olabilir. Sırf bir mesaj gönderildiği için bunların hiçbiri finansman tahminine dahil edilmemelidir. İşletim sicili mevcut durumu, sıradaki gerekli olayı ve son karar tarihini göstermelidir. Bu, fon sağlayıcının esas kararını ve varsa hukuki yorumu ilgili yetkiliye bırakırken finansman süreci ile şirketin nakit planlaması arasında görünür bir bağ kurar.
4 Program ve sürüm sicilini oluşturun
Her önemli koşul bir program adresine ihtiyaç duyar. Asgari adres; yayımlayan kuruluşu, aracı, çağrıyı veya yarışmayı, program yılını, başvuru aşamasını, başvuru sahibi kategorisini, bağlayıcı belgeyi ve gözlemlenen sürümü tanımlar. Sayfa yerinde güncelleniyorsa yalnızca kaynak URL'si yeterli değildir. Kaydedilen kayıt, yakalama tarihini, ilgili pasajın aynısını veya konumunu ve yeniden üretilebilir bir kopyaya izin veriliyorsa içerik özetini içermelidir. Bir sorumlu, o kuralın seçilen başvuruya neden uygulandığını kaydetmelidir. Bu alanlar, inceleyen kişinin bağlayıcı güncel bir çağrı koşulunu yararlı arka plan rehberinden ayırmasına olanak verir.
İncelenen Birleşik Krallık materyali, açıkça ele alınması gereken bir uygulanabilirlik sorusunu gösterir. Innovate UK'nin işletme başvuru sahiplerine yönelik rehberi, ilgili yarışmanın güncellenmiş bir başvuruya izin vermesi koşuluyla, değerlendirmeden sonra aynı teklifle bir başvuru daha yapılmasını açıklar. Genel UKRI yeniden başvuru sayfası davetli yeniden başvuruları, davetsiz yeniden başvuruları ve önemli ölçüde farklı yeni başvuruları açıklar. Sayfaların bağlamları ve güncelleme tarihleri farklıdır. Bir teşhis sistemi iki kaydı da korumalı ve geçerli program kuralının teyidini istemelidir. Yalnızca iki sayfada aynı kuruluşun adı geçtiği için geniş kapsamlı bir ifadeyi sessizce seçmemelidir. [1,3]
Program yılları ikinci bir sınır oluşturur. Bu çalışma için incelenen canlı EIC Accelerator SSS sayfası 2027 Çalışma Programına atıf yapmaktadır. Resmî EIC 2026 açılış sayfası, 17 Haziran 2026 revizyonunu güncel olarak tanımlar ve Mart revizyonunu önceki sürümler arasında listeler. Bu nedenle SSS'den alınan bir son tarih veya iznin geçerli yılı ve çağrısı kaydedilmelidir. Eski bir kayıtlı kaynak önceki bir kararı açıklayabilir; daha sonraki bir başvuruda bağlayıcı sürüm kontrol edilmelidir. Sicil, her gözlemi evrensel olarak güncel diye yeniden etiketlemeden korumalıdır. [5,6,10]
Çözümlenmemiş bir çelişki; adı belirtilmiş bir sorumlusu, bir sorusu ve bir karar son tarihi olan göreve dönüşür. Ekip programın yayımlanmış kanalı üzerinden açıklama isteyebilir, çağrıya özgü rehberi inceleyebilir veya uygun mesleki danışmanlık alabilir. Yanıt, sorunun tam metni ve ilgili başvuru bilgileriyle birlikte saklanmalıdır. Uygulanabilirlik sorunu çözülene kadar sonraki taslak hazırlama faaliyeti, yalnızca maliyeti onaylanmış koşullu bir çalışma olarak yürütülebilir. Program sicili bu koşulu görünür kılar. Açıklamanın zamanında alınamadığı durumda durdurma kararının dayanağını da korur.
| Kaynak | Gözlemlenen sürüm | Uygulanabilirlik kontrolü |
|---|---|---|
| Innovate UK başlangıç öncesi rehberi | 8 Mayıs 2026 | İlgili yarışmanın yeniden başvuru iznini okuyun [1] |
| Genel UKRI yeniden başvuruları | 22 Ekim 2026 | Yalnızca davet kuralı ve istisnalar; gerçek programın uygulanabilirliğini çözümleyin [3] |
| EIC 2026 Çalışma Programı | Güncel 17 Haziran 2026; C(2026)4080 | Önceki Mart sürümünü ayrı tutun; ilgili çağrıyı ve aşamayı uygulayın [5,10] |
| Canlı EIC Accelerator SSS | Erişim sırasında 2027'yi ele alıyor | Sonraki yıla ait son tarihleri farklı bir çağrıya taşımayın [6] |
| NSF SBIR/STTR | Güncel NSF 26-510, yayımlanma 22 Mayıs 2026 | Çağrı talimatları ve teklif son tarihinde yürürlükte olan sürüm önemlidir [7] |
| NSF PAPPG çerçevesi | 24-1 ile geçerli Ekler 1 ve 2 | Teklif tarihi ve destek tarihi uygulanabilirliğini ayrı kaydedin [9,19,20] |
| Ana Horizon genel ekleri | 2026-2027 | Kapsam açıkça EIC'yi dışlar; ilgili ayrı program ekini kullanın [11] |
| EU Online Manual | Gerçek V1.3, 1 Mayıs 2026 | Kaydedilen belgeyi, geçerli yolu ve karar yazısını doğrulayın [12] |
Hedefli kaynak karşılaştırması 13 Kasım 2026 tarihinde kontrol edilmiştir. Hiçbir kural programlar arası evrensel bir izin değildir ve güncel finansman mevcudiyeti çıkarılmamaktadır.
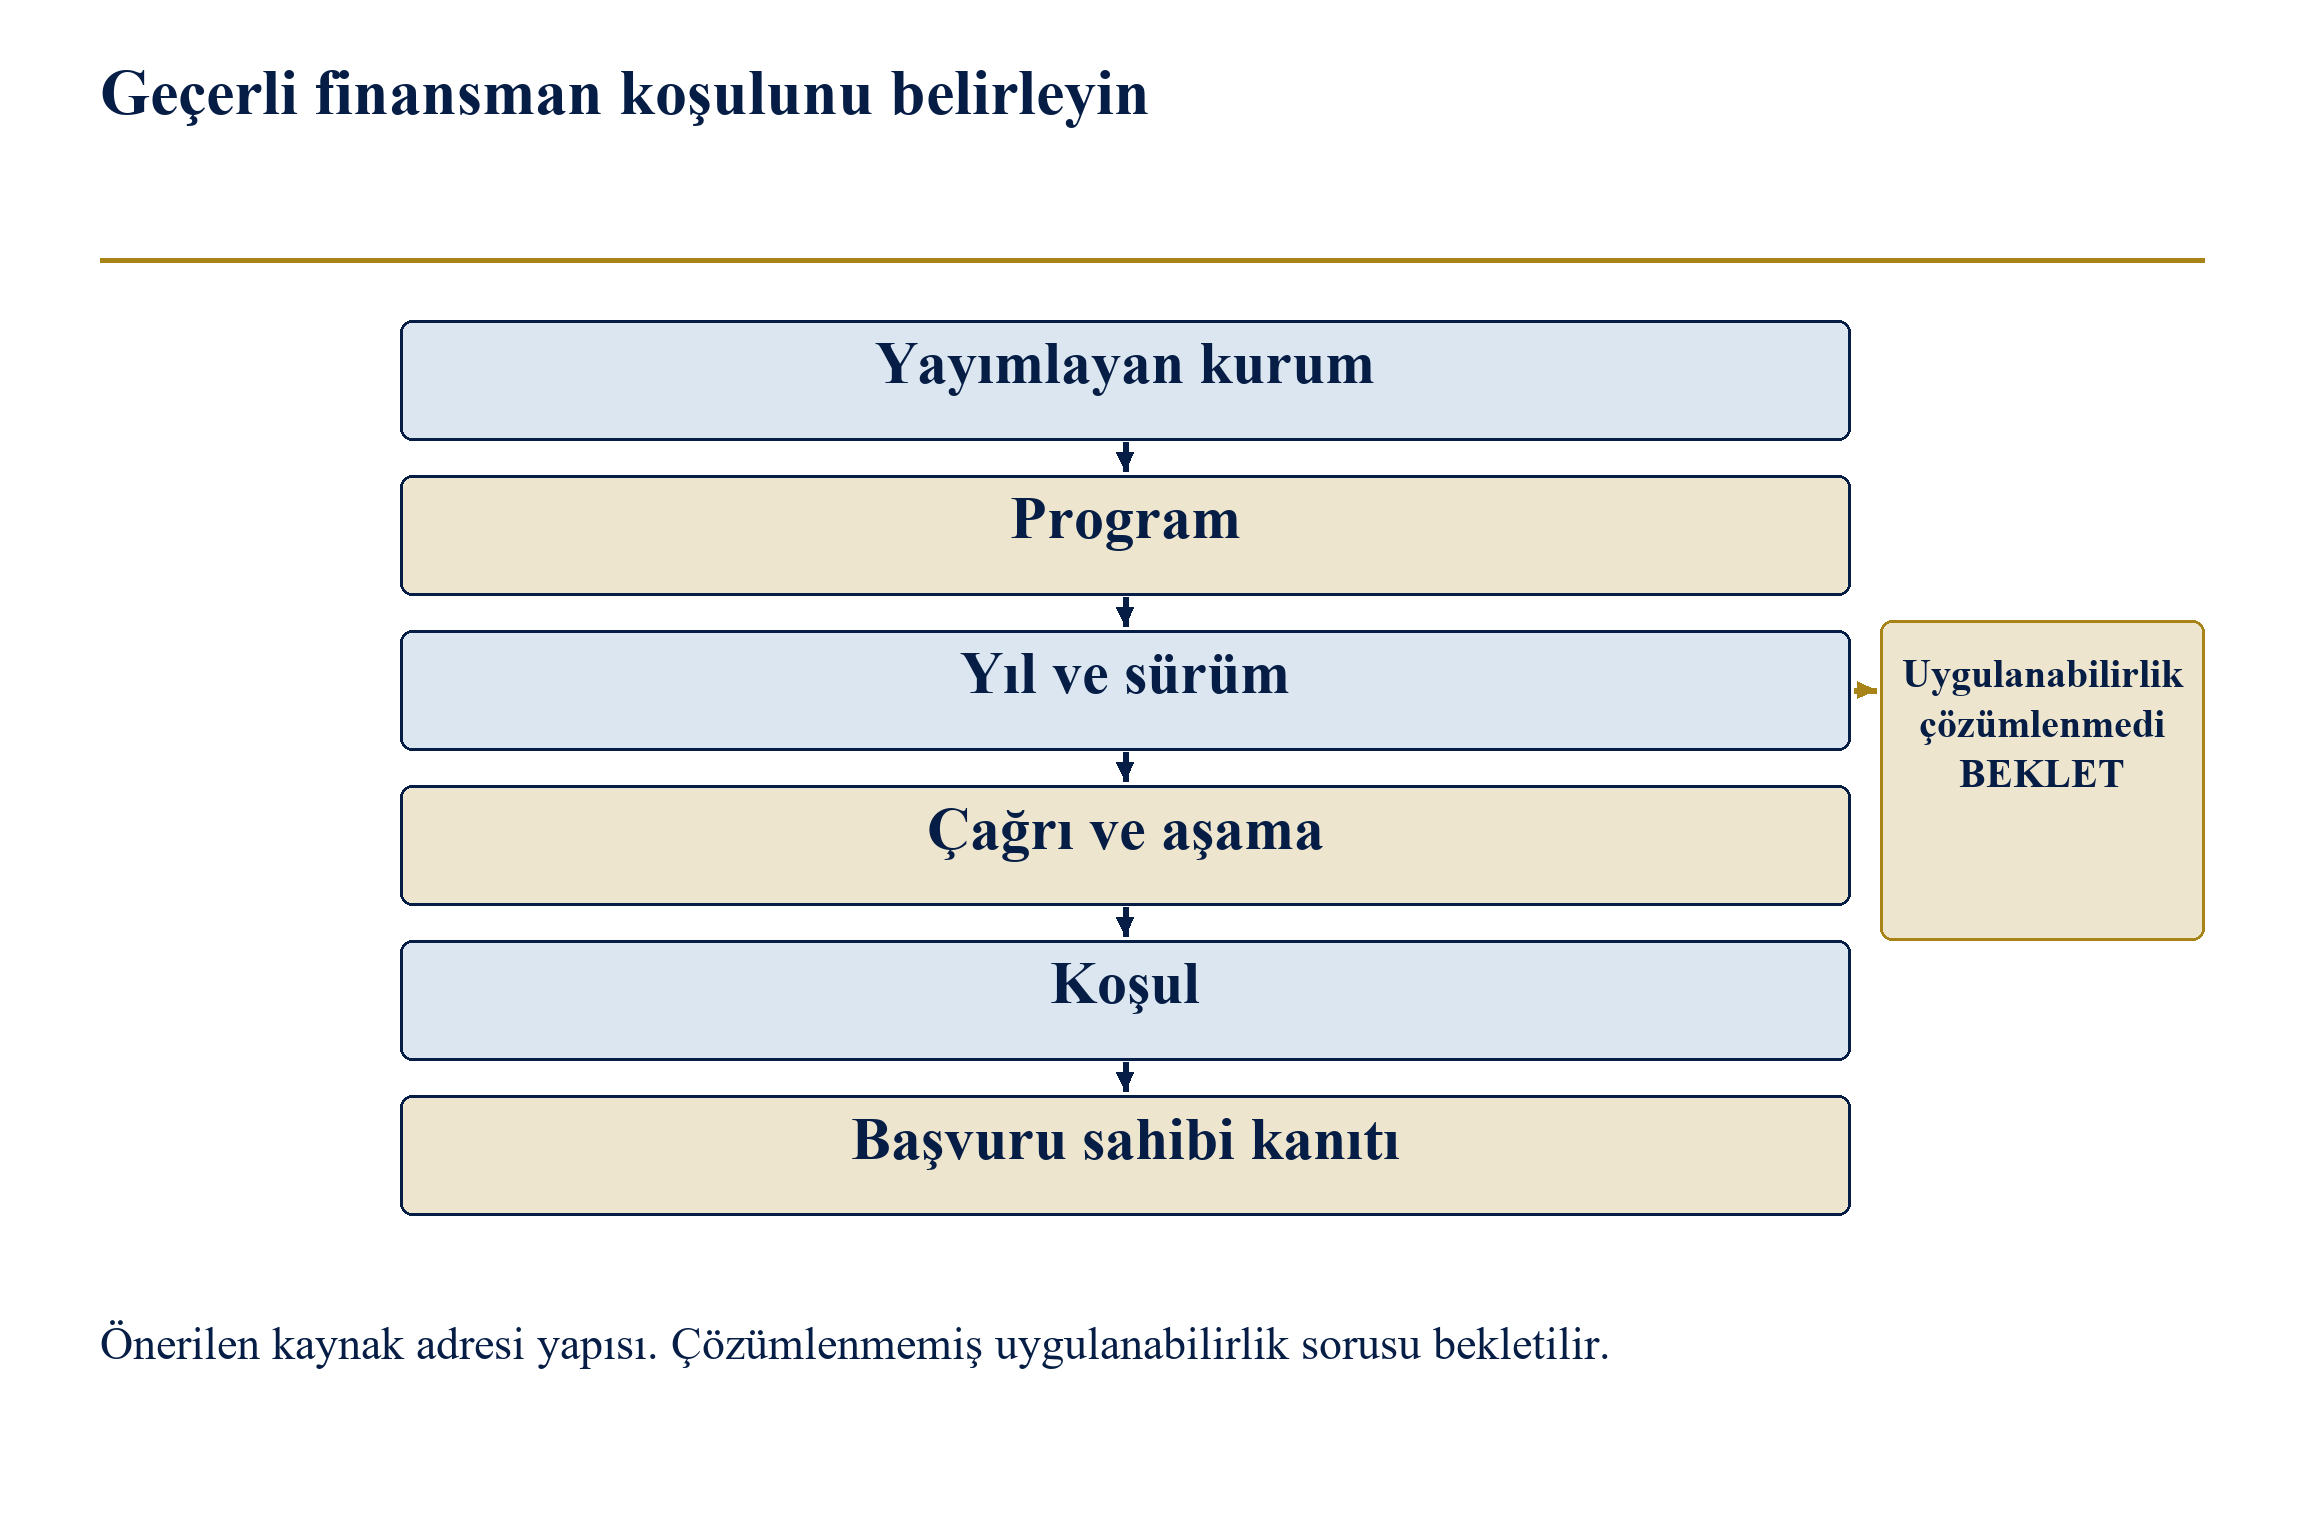
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Önerilen kanıt adresi yapısı. Bir URL veya eşleşen anahtar sözcük tek başına, bir kuralın seçilen başvuruyu yönettiğini göstermez.
5 İdari kabul edilebilirlik
İdari kontroller, sunulan pakete ve onu teslim etmek için kullanılan sürece ilişkindir. Şirketin gerekli formların, eklerin, beyanların, biçimlerin, kelime veya sayfa sınırlarının, yetkili göndericilerin ve son tarih kurallarının güncel bir listesine ihtiyacı vardır. Her gereklilik bir sorumluya ve doğrulanabilir bir başvuru belgesine eşlenmelidir. İnceleme, şirket içinde mevcut olan belgeyi sunulan başvuruya fiilen eklenen belgeden ayırmalıdır. Paylaşımlı bir klasördeki tamamlanmış taslak, portalın teslim aldığına ilişkin kanıt oluşturmaz. İlgili kayıt, sistemin sağladığı biçimde saklanan, kabul edilmiş başvuru paketi ve teyididir.
Başvuru kontrol takvimi gerçek son zamandan geriye doğru kurulmalıdır. Dış kayıtlar, imzalar, ortak onayları ve yüklemeler için ayrı tamamlanma zamanları gerekir. Son paket incelemesi, önerilen dosyaların aynısını ve nihai portal alanlarını kullanmalıdır. Bu incelemeden sonraki değişiklikler başvuru öncesinde belirlenmeli ve kontrol edilmelidir. Takvim saat dilimini ve son tarihin kaynağını kaydetmelidir. Ayrıca yönetimin isteğe bağlı iyileştirmeleri durdurup doğrulanmış başvuru paketini koruması gereken noktayı belirlemelidir. Bunlar önerilen süreç kontrolleridir; yararları ve uygun hazırlık süreleri şirketin gerçek bağımlılıklarına bağlıdır.
Innovate UK'nin başlangıç öncesi rehberi, başvuru gerekliliklerinin yarışmaya özgü rehberde bulunduğunu belirtir ve son tarihler ile başvuru sahibinin tarafındaki teknik güçlükler hakkında uyarır. Standart son tarih açıklaması, yarışma metninde farklı bir saat belirtilmesi için açık bir istisna içerir. Bu yapı, genel bir takvimden varsayılan saat almak yerine gerçek yarışma son zamanını kaydetme ihtiyacını güçlendirir. Başvuru sonrasında bir sorunu ele alan ekip, olay anındaki kaydını korumalı ve programın belirttiği sürece başvurmalıdır. İçeride yapılan bir yükleme girişiminin yayımlanmış son tarihi uzattığını varsaymamalıdır. [1]
İdari bir reddin ardından düzeltme planı, işlemeyen kontrolü ve izin verilen sonraki başvuru için gereken olgusal kanıtı belirlemelidir. Teknik bölümleri yeniden yazmak, gerekli kaydın aktif olduğunu veya eksik bir ekin sunulduğunu ortaya koymaz. Bu olgular kendi kanıtlarını gerektirir. Program gelecekteki başvurularda bu olayları farklı ele alabileceğinden şirket, ilk kararın idari kontrollere mi yoksa daha sonraki değerlendirme aşamasına mı ilişkin olduğunu da kaydetmelidir. Bildirim aşamayı saptamıyorsa kayıt belirsizliği korumalı; varsayılan bir girişim sayısı yerine hedefli bir açıklama görevi içermelidir.
| Kontrol | Doğrulama nesnesi | Çözülecek açık soru |
|---|---|---|
| Gerekli paket | Nihai formların ve eklerin aynısı | Gerekli her öğe sunulan pakete dahil mi? |
| Portal kaydı | Gerekli tüzel kişi ve aşama için gerçek durum | Bu noktada kayıt gerekli ve geçerli mi? |
| Yetkili gönderici | Yetki ve başvuru kaydı | Kim sunabilir ve doğruluğunu tasdik edebilir? |
| Son tarih | Çağrıya özgü son zaman ve saat dilimi | Son zamanı hangi kaynak ve tetikleyici belirler? |
| Teknik sorun | Olay anındaki kayıt ve resmî destek süreci | Ne, ne zaman bildirildi? |
| Alındı | Gerçek portal teyidi | Paket başvuru sistemi tarafından kabul edildi mi? |
Önerilen kontrol listesi; 1, 4, 7 ve 8 numaralı kaynaklar seçilmiş programlara özgü bağlam sağlar. Bu tablo bir süre uzatma veya düzeltme hakkı vermez.
6 Başvuru sahibi ve mülkiyet uygunluğu
Başvuru sahibinin uygunluğu, belirli bir tüzel kişiye ve bir dizi olguya bağlıdır. Bir ticari grup; kuruluş yeri, sahiplik, çalışan sayısı, mali kayıtları ve önerilen projedeki rolleri farklı birkaç şirket içerebilir. Başvuru, desteği isteyen tüzel kişiyi ve onun ilgili statüsünü ortaya koyan belgeleri belirlemelidir. Marka adı, faaliyet ofisi veya kurucunun ikametgâhı, programın sorduğundan farklı bir soruya yanıt verebilir. Kanıt sicili, ekip hangi kurumsal kaydın soruya yanıt verdiğine karar vermeden önce kuralın tanımladığı özneyi ve ölçüm temelini korumalıdır.
Sahiplik olguları yürürlük tarihleri gerektirir. Bir finansman turu, satın alma veya grup yeniden yapılandırması sırasında hazırlanan fon başvurusu, kontrol değişikliği veya bağlı kuruluş ilişkisi nedeniyle güncelliğini yitirebilir. Burada önerilen yönetim süreci, ilgili başvuru veya destek aşamasındaki sahiplik durumunu kaydeder ve planlanan işlem bu durumu değiştirebilecekse bir güncelleme görevi atar. Her sahiplik değişikliğinin yasak olduğunu veya her bağlı şirketin bağımsız olarak uygun olduğunu varsaymaz. Değerlendirmeyi geçerli araç ve tüzel kişi tanımları belirler; çözümlenmemiş yorumlar karar kaydında açık kalmalıdır.
Düzeltme sorusu, alttaki koşulun bağlayıcı kuralın belirttiği aşamada karşılanıp karşılanamayacağıdır. Mevcut bir olgunun eksik açıklaması yeterli kanıtla giderilebilir. Koşulu karşılamayan bir olgu ise mevcut yolların veya önerilen düzenlemedeki değişikliklerin farklı bir değerlendirmesini gerektirir. Daha sonra düzenlenmiş bir belge, program bu kanıtı kabul ediyorsa önceki bir olguya kanıt sağlayabilir. Belgenin oluşturulması, alttaki koşulun gereken zamanda karşılanmış olup olmadığını değiştiremez. Sicil, hangi olguların tarihsel olduğunu, hangilerinin ileriye dönük değişebileceğini ve daha sonraki başvuru uygulanabilir hâle gelmeden önce hangilerinin dış karar gerektirdiğini belirlemelidir.
İşlem ekipleri aynı kaydı durum tespitinde kullanabilir. Yönetim kurulu, hangi finansman varsayımlarının güncel grup yapısına bağlı olduğunu, bir değişikliğin bildirim veya onay gerektirip gerektirmediğini ve başvurunun veya desteğin durumu hakkında ne bilindiğini sormalıdır. Alıcı veya yatırımcıya incelenen kanıtların ve henüz sonuçlanmamış koşulların kesin bir açıklaması verilmelidir. Bu çalışma, herhangi bir yargı alanının tamamını kapsayan bir uygunluk görüşü veya belirli bir şirketin statüsü hakkında sonuç sunmaz. Önerilen durum tespiti çıktısı, işlemden etkilenebilen koşulların ve ilgili program ya da mesleki değerlendirmeyi elde etmek için gereken adımların kaynaklandırılmış listesidir.
| Olgu | Kanıt sınırı | İşlemden etkilenebilen soru |
|---|---|---|
| Tüzel kişi | Başvuru sahibinin ve kaydının kesin kimliği | İşlem başvuru sahibini veya ilgili grubu değiştiriyor mu? |
| Sahiplik ve kontrol | Tanımlı tarih, sahipler ve geçerli tanımlar | Hangi planlanmış değişiklik inceleme gerektiriyor? |
| Bağlı kuruluşlar ve büyüklük | Gerçek kural ve kanıtlanan grup bilgileri | Program ilgili bağlı kuruluş ilişkisini nasıl ele alıyor? |
| Çalışma yeri | Proje konumları ve katılımcılar | Önerilen düzenleme seçilen koşulu karşılıyor mu? |
| Ekip ve istihdam | Kişi, rol, tarih ve belirtilen program testi | Gerekli bir taahhüt geçerli kalıyor mu? |
| Önceki destek | Başvuru ve destek geçmişi | Hangi kısıtlamalar veya yükümlülükler hâlâ ilgili? |
Önerilen kanıt çizelgesi. Tanımlar ve ölçüm tarihleri gerçek programdan gelmelidir; bu tablo bir uygunluk görüşü değildir.
7 Proje kapsamı ve inovasyon kanıtı
Proje kapsamı, ilgili fırsatın tanımladığı faaliyetlere ve sonuçlara göre değerlendirilmelidir. Şirket ticari açıdan cazip bir teknolojiye sahipken finansman çağrısının dışında kalan bir çalışma önerebilir. İnceleme projenin amacını, teknik belirsizliğini, planlanan faaliyetleri, katılımcıları, maliyetleri, takvimi ve beklenen çıktıları belirlemelidir. Her önemli kapsam ölçütü bu tanıma açıkça bağlanmalıdır. Genel bir şirket sunumu bağlamı destekleyebilir; sunulan yanıt ise önerilen destekli çalışmayı ele almalıdır. İnceleyen kişi, uygun araştırma, geliştirme, uygulamaya alma ve olağan ticari faaliyet arasındaki sınıra ilişkin belirsizlikleri kaydetmelidir.
İnovasyon kanıtı programın gerçek sorusuna yanıt vermelidir. Teknik karşılaştırma, belgelenmiş bir başlangıç düzeyini, tanımlı performans ölçülerini ve belirsizliği gidermek için gerekli çalışmanın inandırıcı açıklamasını gerektirebilir. Ticari kanıt; müşteri ihtiyacı, benimseme, alternatifler veya uygulamayla ilgili olabilir. Başvuru tamamlanmış gözlemleri planlanan deneylerden ve tahminlerden ayırabilir. Önerilen bu kanıt yapısı, her programın aynı inovasyon testini kullandığı anlamına gelmeden, değerlendiriciye iddiayı incelemek için bir temel verir. Başvurunun neyi göstermesi gerektiğine karar vermenin kaynakları, belirli ölçütler, puanlama rehberi ve başvuru sorusu olmaya devam eder.
Başarısız bir kapsam kararı, yeni metin sipariş edilmeden önce uyumun incelenmesini tetiklemelidir. Ekip belirtilen sınırı gerçekte önerilen çalışmayla karşılaştırmalı ve izin verilen yeniden tasarımın ticari açıdan anlamlı olup olmadığına karar vermelidir. Araştırma amacında veya yönteminde gerçek bir değişiklik, farklı insanları, maliyetleri ve kilometre taşlarını gerektirebilir. Bu sonuçlar finansman kararına dahildir. Alttaki projeyi değiştirmeyen bir ifade değişikliği, ilgili başvuru kurallarının onu bu şekilde gördüğüne ilişkin kanıt olmadan şirket içinde yeni bir araştırma programı olarak tanımlanmamalıdır.
Değerlendirme aşamasındaki teknik zayıflık için yönetimin sınanabilir bir düzeltme görevine ihtiyacı vardır. Görev; başlangıç düzeyi karşılaştırmasını, ek bir deneyi, önerilen yöntemin daha açık anlatımını veya ekibin tanımlı bir iş paketini gerçekleştirebileceğine ilişkin kanıtı belirtebilir. Tamamlanma ölçütleri, hangi yeni bilginin mevcut olacağını ve bunu kimin doğrulayacağını açıklamalıdır. Mevcut kanıtın daha güçlü açıklanması meşru bir düzeltme olabilir. Yeni bilimsel iddia kendi dayanağını gerektirir. Bu ayrım, başvuru sürecini alttaki geliştirme programına bağlı tutar ve onaylı bütçenin gerçekleştiremeyeceği bir deney vaat etme riskini sınırlar.
8 Maliyetler, finansman geçmişi ve mükerrer finansman
Finansman talebinin tanımlı bir proje sınırı ve maliyet temeli olmalıdır. Teşhis kaydı; maliyetleri üstlenen tüzel kişileri, ilgili dönemleri, iş paketlerini, istenen desteği ve diğer finansman kaynaklarını içermelidir. Bir kural örtüşen desteği kısıtlıyorsa ekibin gerçek geçerli tanıma ve alttaki kayıtlara ihtiyacı vardır. Eş finansman gibi bir etiket, ikinci aracın hangi harcamayı finanse ettiğini açıklamaz. Önerilen yönetim kontrolü, şirket sonraki bir başvuruyu onaylamadan önce her önemli finansman katkısının nasıl ele alındığını incelenebilir kılan maliyet-kaynak mutabakatıdır.
Önceki destekler ve başvurular, farklı ekiplerce hazırlanmış olsalar da incelemeye dahil edilmelidir. Mevcut bir proje yeni teklifle personeli, ekipmanı, iş paketlerini veya teslimatları paylaşabilir. Şirket bu örtüşmeleri belirlemeli ve ilgili kurallar uyarınca nasıl ele alınacaklarını saptamalıdır. Sonraki desteğe erişimi etkileyen önceki raporlama ve kapanış yükümlülüklerini de korumalıdır. Finansman yapılarının uyumlu olduğu sonucunun kimliği belirlenmiş bir dayanağa ihtiyacı vardır. Teşhis sicili, incelenen belgeleri ve programa özgü ya da mesleki karar gerektiren çözümlenmemiş soruları göstermelidir.
Maliyet tablosundaki düzeltme ekonomik kararı değiştirebilir. Bir kalemin çıkarılması, şirket harcamadan sorumlu kalırken mevcut desteği azaltabilir. Bir faaliyetin sonraki döneme taşınması geliştirme takvimini değiştirebilir. Gerekli bir katkının eklenmesi, giderlerin geri ödenmesi öncesindeki nakit taahhüdünü artırabilir. Yönetim kurulu, nakit tahsilat zamanlaması destek onayından ayrı tutulmak üzere, değiştirilmiş varsayımlar altında mutabakatı yapılmış bir finansman ve harcama planı görmelidir. Alttaki proje bütçesi veya finansmanın ele alınışı değiştiğinde başvuru ekibi önceki nakit dayanma süresi tahminini korumamalıdır.
Bu çalışma, ilgili her önceki aracı onun tüzel kişisine, proje amacına, harcama dönemine, raporlama durumuna ve yeni başvuruyla olası etkileşimine bağlayan bir finansman geçmişi çizelgesi önerir. Çizelge bir keşif ve doğrulama aracıdır. Belirli bir birleşimin izinli veya yasak olduğuna ilişkin otomatik bir sonuç oluşturmaz. Uyumluluk sorusu çözümlenmemişse eylem planı bunu doğru sorumluya atamalı ve ilişkili finansman varsayımının koşullu statüsünü korumalıdır. Sonraki başvuru, düzeltilmiş olgusal kaydı ve o fırsatı yöneten kuralları kullanmalıdır.
9 Değerlendirme geri bildirimi ve çelişen yorumlar
Geri bildirim, kanıtla yanıtlanabilecek sorulara dönüştürülmelidir. Teknik yöntemin yeterince açık olmadığına ilişkin yorum, belirsizliğin kesin tanımını gerektirir. Pazar fırsatı hakkındaki yorumda ilgili iddia ve onu destekleyen analiz belirlenmelidir. Ekip hakkındaki kaygı, önerilen sorumluluğun, yetkinliğin veya taahhüdün incelenmesini gerektirir. İç yanıt; özgün yorumu, ekibin yorumunu, önerilen değişikliği ve bunun kanıtını korumalıdır. Bu kayıt, işletme yeni bir deneyin veya değiştirilmiş başvurunun maliyetine katlanmadan önce bir inceleyenin teşhisi sorgulamasına olanak verir.
Farklı yorumlar aynı teklifin farklı kısımlarına ilişkin olabilir. Bir değerlendirici açıklamayı ikna edici bulurken diğeri yanıtlanmamış bir soru belirleyebilir. Şirket, geri bildirimi her talimatı harfiyen uygulanması gereken bir liste olarak görmeden, alttaki iddiaları ve geçerli puanlama ölçütlerini araştırmalıdır. Önerilen düzeltmenin sorunla gerekçelendirilmiş bir bağlantısı olmalıdır. Bir yanıtı daha açık kılan değişiklikler, özellikle kilometre taşları, teknik iddialar, maliyetler ve pazar varsayımları farklı sorumlularca değiştirildiğinde, teklifin başka yerlerinde tutarsızlık yaratabilir.
Geri bildirim yanıt matrisi beş alan kullanabilir: özgün gözlem, ilgili iddiayı destekleyen kanıt, önerilen düzeltme, etkilenen başvuru bölümleri ve düzeltmeyi kabul eden kişi. Gözleme katılmama da aynı disiplinle belgelenmelidir. İnceleyen kişi böylece kanıtlanan olgusal düzeltmeyi alternatif bir yargıdan ayırabilir. Matris çözümlenmemiş yorumları ve sonraki başvuruya etkilerini de korumalıdır. Çözümlenmemiş teknik bir soruyu kendinden emin bir yanıt paragrafına gizlemek, yönetimi hâlâ gereken çalışmanın doğru görünümünden yoksun bırakır.
Sonraki başvuru, geçerli süreç altında kendi başına yeterli olmalıdır. Önceki geri bildirim daha sonraki değerlendirme aşamasına sunuluyorsa şirket onun nasıl kullanıldığını anlamalıdır. Sunulmuyorsa gözden geçirilmiş başvurunun gerekli açıklamayı ve kanıtı kendisi içermesi gerekir. Ekip, bir yanıt eki eklemeden veya önceki inceleyenin açıklamayı hatırlamasına güvenmeden önce programın gerçek talimatlarını kontrol etmelidir. İç yanıt matrisi izinli başvuru paketinin parçası olmasa bile yönetişim için değerini korur.
Yararlı bir tamamlanma testi, başvurunun kanıtsal temelinde neyin değiştiğini sorar. Gözden geçirilmiş bölüm; daha önce belirsiz kalan bir olguyu açıklayabilir, hatayı düzeltebilir, yeni ölçüm ekleyebilir veya önemli ölçüde farklı bir projeyi açıklayabilir. Bu değişiklikler ayrı belirlenmelidir. Yönetim daha sonra beklenen bilgi değerinin düzeltme maliyetini haklı çıkarıp çıkarmadığına ve başvurunun fırsata hâlâ uyup uymadığına karar verebilir. Yöntem başka bir değerlendiricinin vereceği puanı tahmin etmez. Yeniden başvuru harcamasının incelenebilir bir dayanağı olması için tamamlanan çalışmayı ve kalan karar bağımlılıklarını kaydeder.
| Geri bildirim konusu | Olası kanıt görevi | Kabul sorusu |
|---|---|---|
| Teknik yöntem açık değil | Amaç, yöntem, belirsizlik ve ölçümleri eşleyin | Gözden geçirilmiş açıklama gerçekte önerilen çalışmayla uyuşuyor mu? |
| Ticari gerekçe zayıf | Belirtilen iddiayı ve destekleyici kanıtı inceleyin | Belirli fırsat iddiasını hangi kanıt destekliyor? |
| Ekip yetkinliği sorgulanıyor | İlgili sorumluluğu ve taahhüdü doğrulayın | Çalışmayı kim, hangi kanıtlanmış yetkinlikle yapacak? |
| Bütçe tutarsız | Çalışma, maliyet ve finansman çizelgelerini uzlaştırın | Önemli toplamlar ve sınırlar tutarlı mı? |
| Çelişen yorumlar | İki gözlemi de koruyun ve dayanaklarını araştırın | Hangi belirsizlik çözüldü, hangisi sürüyor? |
| Gerekçe mevcut değil | İzin verilen açıklamayı isteyin veya bilinmiyor durumunu koruyun | Önerilen düzeltme için kanıt var mı? |
Sonraki bir puanı öngörmeyen, önerilen görev tasarımı. NSF'nin aşamaya özgü kanıt talimatları teknik, ticari ve destekleyici belge gerekliliklerine örnekler verir [18,21].
10 Sıralama, bütçe ve portföy seçimi
Şirket, teklif biçimsel kontrolleri geçip değerlendirildikten sonra başarısız bir sonuç alabilir. Teşhis kaydı, kalite eşiğini mevcut bütçe içindeki seçimden ayıran her türlü kanıtı korumalıdır. Başvurunun değerlendirme sonucu, yarışmadaki konumu ve nihai destek kararı ayrı gözlemlerdir. İç finansman planı gerçekte gerçekleşen olayı kullanmalıdır. Olumlu yorum, yeterlilik puanı veya sonraki aşamaya davet kendi tanımını gerektirir ve işletmenin kullanabileceği kısıtsız nakit olarak kaydedilemez.
Rekabetçi sonucun analizi, şirketin neyi gözlemleyebildiğini belirlemelidir. Sonuç yazısı sıralamayı, bütçe kısıtını veya portföy hususunu açıklayabilir. Başvuru sahibi yalnızca nihai karar ve sınırlı geri bildirim alabilir. Ekip mevcut bilgiyi korumalı; rakip başvuruların puanlarını veya özelliklerini uydurmamalıdır. Desteklenen projelerin kamuya açık listesi, seçilen destekler hakkında bilgi sağlar. Aynı yarışmadaki her başarısız başvuru sahibinin kimliğini, uygunluğunu, kalitesini veya sonraki tercihlerini ortaya koymaz.
Yönetim yanıtı, açık varsayımlar altında üç yolu karşılaştırabilir: izin verilen sonraki başvuru, uyumu daha iyi belgelenmiş farklı fırsat ve alternatif sermaye kaynağı. Karşılaştırma gerekli kilometre taşını, olası kararın zamanlamasını, nakit katkısını, hazırlık çabasını ve şirket için önemli kısıtlamaları içermelidir. Onay, giderleri karşılayan bir destek ve yatırım taahhüdü farklı koşullara ve nakit akışı sonuçlarına sahip olduğundan ilgili finansman değeri araçlar arasında değişebilir. Karşılaştırmadaki finansal işlemi aracın gerçek şartları belirlemelidir.
Mevcut karar başvuru sahibinin kontrolü dışındaki bir seçim kısıtını gösteriyorsa düzeltme bütçesi belirli bir amaca bağlı kalmalıdır. Ek kanıt, sonraki başvuruyu veya başka finansman görüşmesini destekleyebilir. Takvimi şirketin kilometre taşını kaçırıyorsa yeni başvuru ticari açıdan cazip de olmayabilir. Yönetim kurulu karar sınırını ve alternatif plana bağlanmak zorunda olduğu son tarihi belirlemelidir. Bu, başarısız bir yarışmanın gerekli finansman kararını süresiz erteleme gerekçesine dönüşmesini sınırlar.
Şirketin öğrenme kaydı, kayıtlı koşullara bağlı sonuçları ve koşulsuz sonuçları ayrı korumalıdır. Belirli yarışmanın finansman sağlamadığını, belli yorumların alındığını ve önerilen projenin belgelenmiş teknik plan içinde kaldığını kaydedebilir. Farklı bir anlatı, değerlendirici grubu veya bütçe altındaki karşıolgusal sonucu bilinmiyor bırakmalıdır. Daha sonraki destekler ve başarısız başvurular dizisi, ancak ilgili nüfus, kurallar ve başvuru sahibi değişiklikleri belgelendiğinde gelecekteki analizi destekleyebilir. Önerilen çerçeve bu veri gerekliliklerini geriye dönük hikâyeyle doldurmak yerine araştırma tasarımının parçası olarak ele alır.
11 Yeniden başvuru izni ve girişim geçmişi
Yeniden başvurma izni, kapsamlı bir düzeltme programı sipariş edilmeden önce saptanması gereken bir koşuldur. Sicil önceki başvuruyu, karar aşamasını, tüzel kişiyi, geçerli program dönemini ve varsa davet veya kısıtlamayı belirlemelidir. Bağlayıcı kural değerlendirme geri bildiriminden önceki ve sonraki olayları ayırabileceğinden, geri çekilen başvuruları ve çekilme zamanını korumalıdır. Kurucunun şirketin bir kez başvurduğuna ilişkin hatırası araştırma girdisidir. Kanıt kaydı programın bir girişim tanımıyla ilgili gerçek başvuruları ve kararları içermelidir.
Yeniden başvuru günlüğü, eski ve önerilen projeler arasındaki ilişkiyi izlemelidir. İlgili alanlar amaçları, araştırma yöntemini, iş paketlerini, ekibi, kaynak talebini ve yapılan değişiklikleri içerir. Farklı bir başlık veya değiştirilmiş başvuru özeti, alttaki çalışma programının değişip değişmediğine ilişkin az bilgi verir. Kural güncellenmiş teklifi önemli ölçüde farklı girişimden ayırıyorsa yönetimin bu esaslı unsurlara ilişkin belgelenmiş değerlendirmeye ihtiyacı vardır. Kayıt, varsa açıklamanın kaynağını ve açıklamanın dayandığı başvuru sahibi bilgilerinin tam hâlini korumalıdır.
Kararın sorumluluğu da dikkat gerektirir. Danışman başvuru geçmişini bir araya getirebilir ve ilgili yayımlanmış koşulu belirleyebilir. Program, teklifin kendi tanımına uyup uymadığı veya sonraki aşama için uygun kalıp kalmadığı konusunda takdir yetkisini koruyabilir. Bu nedenle iç sicil, şirketin önerdiği sınıflandırmayı gerçek bir tespit veya davetten ayırmalıdır. İzin çözümlenmemişse maliyet onayı hangi sınırlı çalışmanın ilerleyebileceğini ve kesin yanıtın ne zaman gerektiğini göstermelidir. Bu, belirsizliği varsayılan bir başvuru hakkına dönüştürmeden yönetimin seçim hakkını korur.
İncelenen güncel EIC 2026 programı, aynı tüzel kişinin aynı veya geliştirilmiş teklifle yaptığı başarısız başvuruları, belirtilen Accelerator aşamaları ve destek biçimleri boyunca 1 Ocak 2024 tarihinden itibaren sayar ve üç sınırı koyar. Tüzel kişinin başvuru geçmişi yeniden oluşturulurken tam kapsamı önemlidir. Güncel NSF bağlantılı uygunluk rehberi farklı bir ayrım yapar: incelemesiz iade edilen Phase I veya Fast-Track teklifi hâlâ geçerli bir daveti kullanabilirken, daha önce reddedilmiş bir teklif için yeni bir Project Pitch sunulması ve tam teklif sunmaya yönelik bir davet alınması gerekir; daha sonra sunulacak her tam teklif önemli ölçüde revize edilmiş olmalıdır. Bu izinler kendi tanımlı programlarına ve aşamalarına aittir. [8,10]
Girişim sınırları uygulandıklarında ek bir kaynak hususu oluşturur. Başvuru, programa özgü bir kural altında gelecekteki fırsatı tüketebilir. Ekip hangi olayın sayıldığını, aşamaların nasıl etkileştiğini ve kuralın hangi tüzel kişiyi veya teklif geçmişini izlediğini belirlemelidir. Bu ayrıntılar güncel bağlayıcı kanıt gerektirir. İzin verilen başvuru sayısına ilişkin genel ifade başka program veya dönem planına kopyalanmamalıdır. Düzeltme stratejisi, yeni bilginin ve mevcut sürenin geçerli sınır altında önerilen başvuruyu neden haklı çıkardığını açıklamalıdır.
Pratik çıktı, açık bir duruma sahip izin kaydıdır. Belgelenmiş davet veya geçerli izin, diğer koşullara tabi olarak ileri hazırlığı destekler. Belgelenmiş kısıtlama başka finansman yolunu veya usulünce değerlendirilmiş gelecekteki projeyi gerektirebilir. Eksik geçmiş veya çözümlenmemiş tanım kanıt ve açıklama gerektirir. Yönetim kurulu keşif çalışmasını başvuru üretiminden ayrı onaylayabilir. Bu sıralama, nihai başvuru veya uygunluk kararını sorumlu yetkiliye bırakırken şirkete tam paket için harcama yapmadan önce soruyu çözmenin kontrollü yolunu verir.
| Alan | Amaç | Kanıt |
|---|---|---|
| Tüzel kişi ve program | İlgili başvuru sahibi geçmişini tanımlamak | İlk başvuru ve bağlayıcı tanım |
| Çağrı, yıl ve aşama | Sayılan süreci belirlemek | Çağrı belgeleri ve gerçek başvuru |
| Sonuç ve tarih | İade, ret, geri çekme ve sonraki aşamaları ayırmak | Bildirim ve portal kaydı |
| Proje kimliği | Aynı, geliştirilmiş veya esaslı biçimde değiştirilmiş çalışmayı değerlendirmek | Amaçlar, yöntem, iş paketleri ve kaynaklar |
| İzin veya davet | İzin verilen sonraki yolu saptamak | Geçerli kural veya gerçek davet |
| Geçerlilik ve son tarih | Yolun açık kaldığını kontrol etmek | Tarihli kaynak ve aşamaya özgü koşul |
| Çözümlenmemiş yorum | Sorumlusu bulunan bir bekletmeyi korumak | Sorunun tam metni ve kaydedilen açıklama |
Önerilen kayıt. Program örnekleri farklıdır: Innovate UK, EIC ve NSF talimatları kendi uygulanabilirlik değerlendirmelerini gerektirir [1,3,8,10,13].
12 Usule ilişkin inceleme ve sınırları
Başarısız başvuru sahibi itiraz hazırlamadan önce mevcut usulü belirlemelidir. Süreç; bilgi talebine, idare hakkında şikâyete, değerlendirme incelemesine veya belirli bir yeniden değerlendirmeye izin verirken değerlendiricinin esas hakkındaki yargısını yeniden açma girişimlerini sınırlayabilir. İlgili bildirim ve bağlayıcı kurallar; mevcut yolu, kimlerin kullanabileceğini, kabul ettiği gerekçeleri, gerekli kanıtları ve son tarihi ortaya koymalıdır. Şirket, bu son tarihle ilgili özgün iletişimi ve erişim veya alındı kaydını korumalıdır. Bir fon sağlayıcının kullandığı terimlerin diğerinin usulünü tanımladığı varsayılmamalıdır.
İç inceleme olay kronolojisiyle başlamalıdır. Başvuruyu, teyidi, yazışmaları, değerlendirme aşamalarını, karar bildirimini ve iddia edilen usule ilişkin olayı kaydetmelidir. Kaygı, olay anındaki kanıtla desteklenen belirli bir soru olarak ifade edilmelidir. Ekip, yayımlanmış usulden iddia edilen sapmayı bilimsel veya ticari yargıya katılmamaktan ayırmalıdır. Bu ayrım, yönetimin mevcut sürecin inceletmek istediği konuya yanıt verip vermediğine karar vermesine yardımcı olur. Yorum, haklar veya zamana duyarlı yanıt söz konusu olduğunda uygun mesleki danışmanlığı da destekler.
İncelenen EIC 2026 Ek 2 F.2, usule ilişkin bir değerlendirme incelemesi yolu belirler; esasın değerlendirilmesini dışlar ve varsayılan erişim kuralı dahil, sonuçlara erişime bağlı süreyi belirtir. 30 günlük talep süresi, açılmamış bildirimle ilgili 10 günlük hüküm ve 7,000 karakterlik talep sınırı gerçek bildirim ve yolla birlikte okunmalıdır. Ana Horizon genel eki kendi kapsamına sahiptir ve EIC'yi açıkça dışlar. NSF'nin geçerli Ek 1'i ayrıca tüm SBIR/STTR teklifleri için yeniden değerlendirmeyi kaldırırken politika, belirtilen destek kararı öncesi finansal veya idari kararlar için ayrı bir yolu korur. Bu ifadelerin hiçbiri bireysel bir başvuru sahibinin son tarihini veya hakkını hesaplamaz. [9,10,11,20]
İnceleme son tarihi başvuru son tarihiyle aynı kontrol ortamında yer alır. Kaynağa, zaman kuralına, tetikleyici olaya, sorumluya ve kayıtlı yanıta ihtiyaç duyar. Şirket takvimi, gerçek hukuki veya usule ilişkin son tarihi ayrıca görünür tutarken ihtiyatlı bir iç tamamlanma tarihi korumalıdır. Tetikleyici olay veya izin verilen gerekçeler belirsizse konu zamanında açıklama veya danışmanlık gerektirir. Ekibin ihtiyaç duyacağını düşündüğü süreye ilişkin analitik tahmin, geçerli sürecin öngördüğü son tarihi değiştirmez.
Yönetim incelemenin ekonomik ve operasyonel amacını da tanımlamalıdır. Olumlu bir usul kararı, geçerli kurallar altında ek bir değerlendirme adımına yol açabilir. Nakit tahmini, fonların alınabilmesi için gereken olaylara bağlı kalmalıdır. Şirket şikâyet veya inceleme sürerken alternatif finansman yolunu koruyabilir. Karar kaydı; onaylanan maliyeti, takip edilen sorunu ve yönetimin konumunu yeniden değerlendireceği sonraki olayı göstermelidir. Sorumlu kuruluşun kararından önce hiçbir sonuç vaat edilmemelidir.
Bu nedenle önerilen çerçeve usule ilişkin incelemeyi karar ağacında ayrı bir kol olarak ele alır. Bu kolun kendi kabul edilebilirlik, kanıt, son tarih ve sonuç durumları vardır. Geçerli kurallar ikisine de izin veriyor ve yönetim maliyeti onaylamışsa, kol başvuru düzeltme çalışmasının yanında açık olabilir. Mevcut süreç kaygıyı ele almıyorsa veya gerekli bir koşul karşılanmamışsa kapatılabilir. Kolun ayrı kaydı, gönderilmiş şikâyetin, kabul edilmiş talebin, tamamlanmış incelemenin ve gerçek bir finansman desteğinin karıştırılmasını sınırlar.
| Kontrol | Kaydedilecek bilgi | Sınır |
|---|---|---|
| Mevcut usul | Bağlayıcı kaynak ve bildirimdeki yolun tam hâli | Bilgi talebi, bilgilendirme, inceleme ve itiraz farklı olaylardır |
| İzin verilen gerekçeler | Belirli sorun ve destekleyici kanıt | Bir yolun esasın yeniden değerlendirilmesini açtığını varsaymayın |
| Tetikleyici olay | Gerçek bildirim, alındı veya erişim kaydı | Süreyi geçerli kural belirler |
| Son tarih | Kaynak, zaman kuralı ve iç sorumlu | Burada bireysel son tarih hesaplanmamaktadır |
| Başvuru gereklilikleri | Biçim, uzunluk, alıcı ve yetki | Gerçek yolu kontrol edin |
| Olası sonraki olay | Kuralın sağlayabileceği süreç adımı | Talep veya inceleme finansman tahsilatı değildir |
Önerilen kontrol yapısı. Kaynağa özgü ilgili sınırlar metinde ve 2, 9, 10, 11, 12 ve 20 numaralı kaynaklarda ele alınmaktadır.
13 Son tarih ve kanıt geçerlilik kontrolleri
Bir koşul bir tarihte karşılanmış, diğerinde çözümlenmemiş olabilir. Kurumsal kayıtlar, mali raporlama dönemleri, ortak taahhütleri, davetler, proje tarihleri ve başvuru pencereleri değişebilir. Bu nedenle teşhis sicili her önemli olguya ve kurala ilgili bir zaman bağlamalıdır. İnceleme, önerilen başvuruya uygulanan sürümü ve programın koşulu sınadığı aşamayı gerektirir. Ortaya çıkan zaman çizelgesi, ekibin düzeltme çalışmasını kanıtın mevcut ve geçerli olması gereken gerçek noktaya bağlar.
Önerilen son tarih kontrolü dış son zamanı iç çalışma planından ayırır. Dış kayıt; yayımlayan kaynağı, tarihi, saat dilimini, ilgili aşamayı ve geç veya değiştirilmiş başvurulara ilişkin belirtilen işlemi içerir. İç kayıt ise yönetimin seçtiği bağımlılıkları, sorumluları ve hedef tamamlanma zamanlarını içerir. Ekip böylece teknik açıdan yararlı düzeltmenin mevcut pencere içinde tamamlanıp tamamlanamayacağını belirleyebilir. İç ihtiyat süresi planda açıklanması gereken bir yönetim varsayımıdır; fon sağlayıcının ek süre verdiğine ilişkin ifade değildir.
Model, 12:00 UTC saatinde, 15 Kasım 2026 tarihi için kesinlikle önce koşulunu kullanan ayrı bir kurgusal sınır testi içerir. Seçilen sınırdan bir saniye öncesi açıktır; sınırın tam anı ve bir saniye sonrası seçilen kural altında kapalıdır. Saat dilimi olmayan zaman damgası test tarafından reddedilir. Bu tarih yapay bir test girdisidir ve gerçek program son tarihini tanımlamaz. Örnek, bir zaman kuralının deterministik kontrolü nasıl etkilediğini gösterir. Her gerçek program kendi doğrulanmış zaman kuralını ve tetikleyicisini gerektirir.
Kanıt güncellemesi, ortaya koyduğu olguya göre planlanmalıdır. Belge doğru bir tarihsel ifade olarak kalırken güncel koşulu göstermek için yetersiz hâle gelebilir. Yeni finansman turu sahiplik kaydının yenilenmesini gerektirebilir. Sonraki çağrı farklı mali dönem veya güncellenmiş proje takvimi isteyebilir. İnceleme, güncellemenin neden gerektiğini açıklamalı ve buna bağlı her başvuru iddiasını belirlemelidir. Bağımlı sayıları yeniden kontrol etmeden belgeyi değiştirmek, yeni belge gerçek olsa bile paketi kendi içinde tutarsız bırakabilir.
Zamanlama analizi durdurma veya erteleme kararına yol açabilir. Şirket, ilgili son zamana kadar tamamlanamayacak inandırıcı bir düzeltme planına sahip olabilir. Yönetim bu durumda izin verilen sonraki fırsatı, farklı programı veya başka finansman yolunu değerlendirebilir. Kayıt seçimin nedenini ve kalan hazırlık çalışmasını korumalıdır; böylece gelecekteki ekip önceki son tarihin hâlâ ilgili olduğunu varsaymadan doğrulanmış bilgiyi yeniden kullanabilir. Bu, gözlemlenen kurallar ve şirketin sağladığı kapasiteyle desteklenen, belirli bir andaki uygulanabilir eylem kümesine ilişkin karardır.
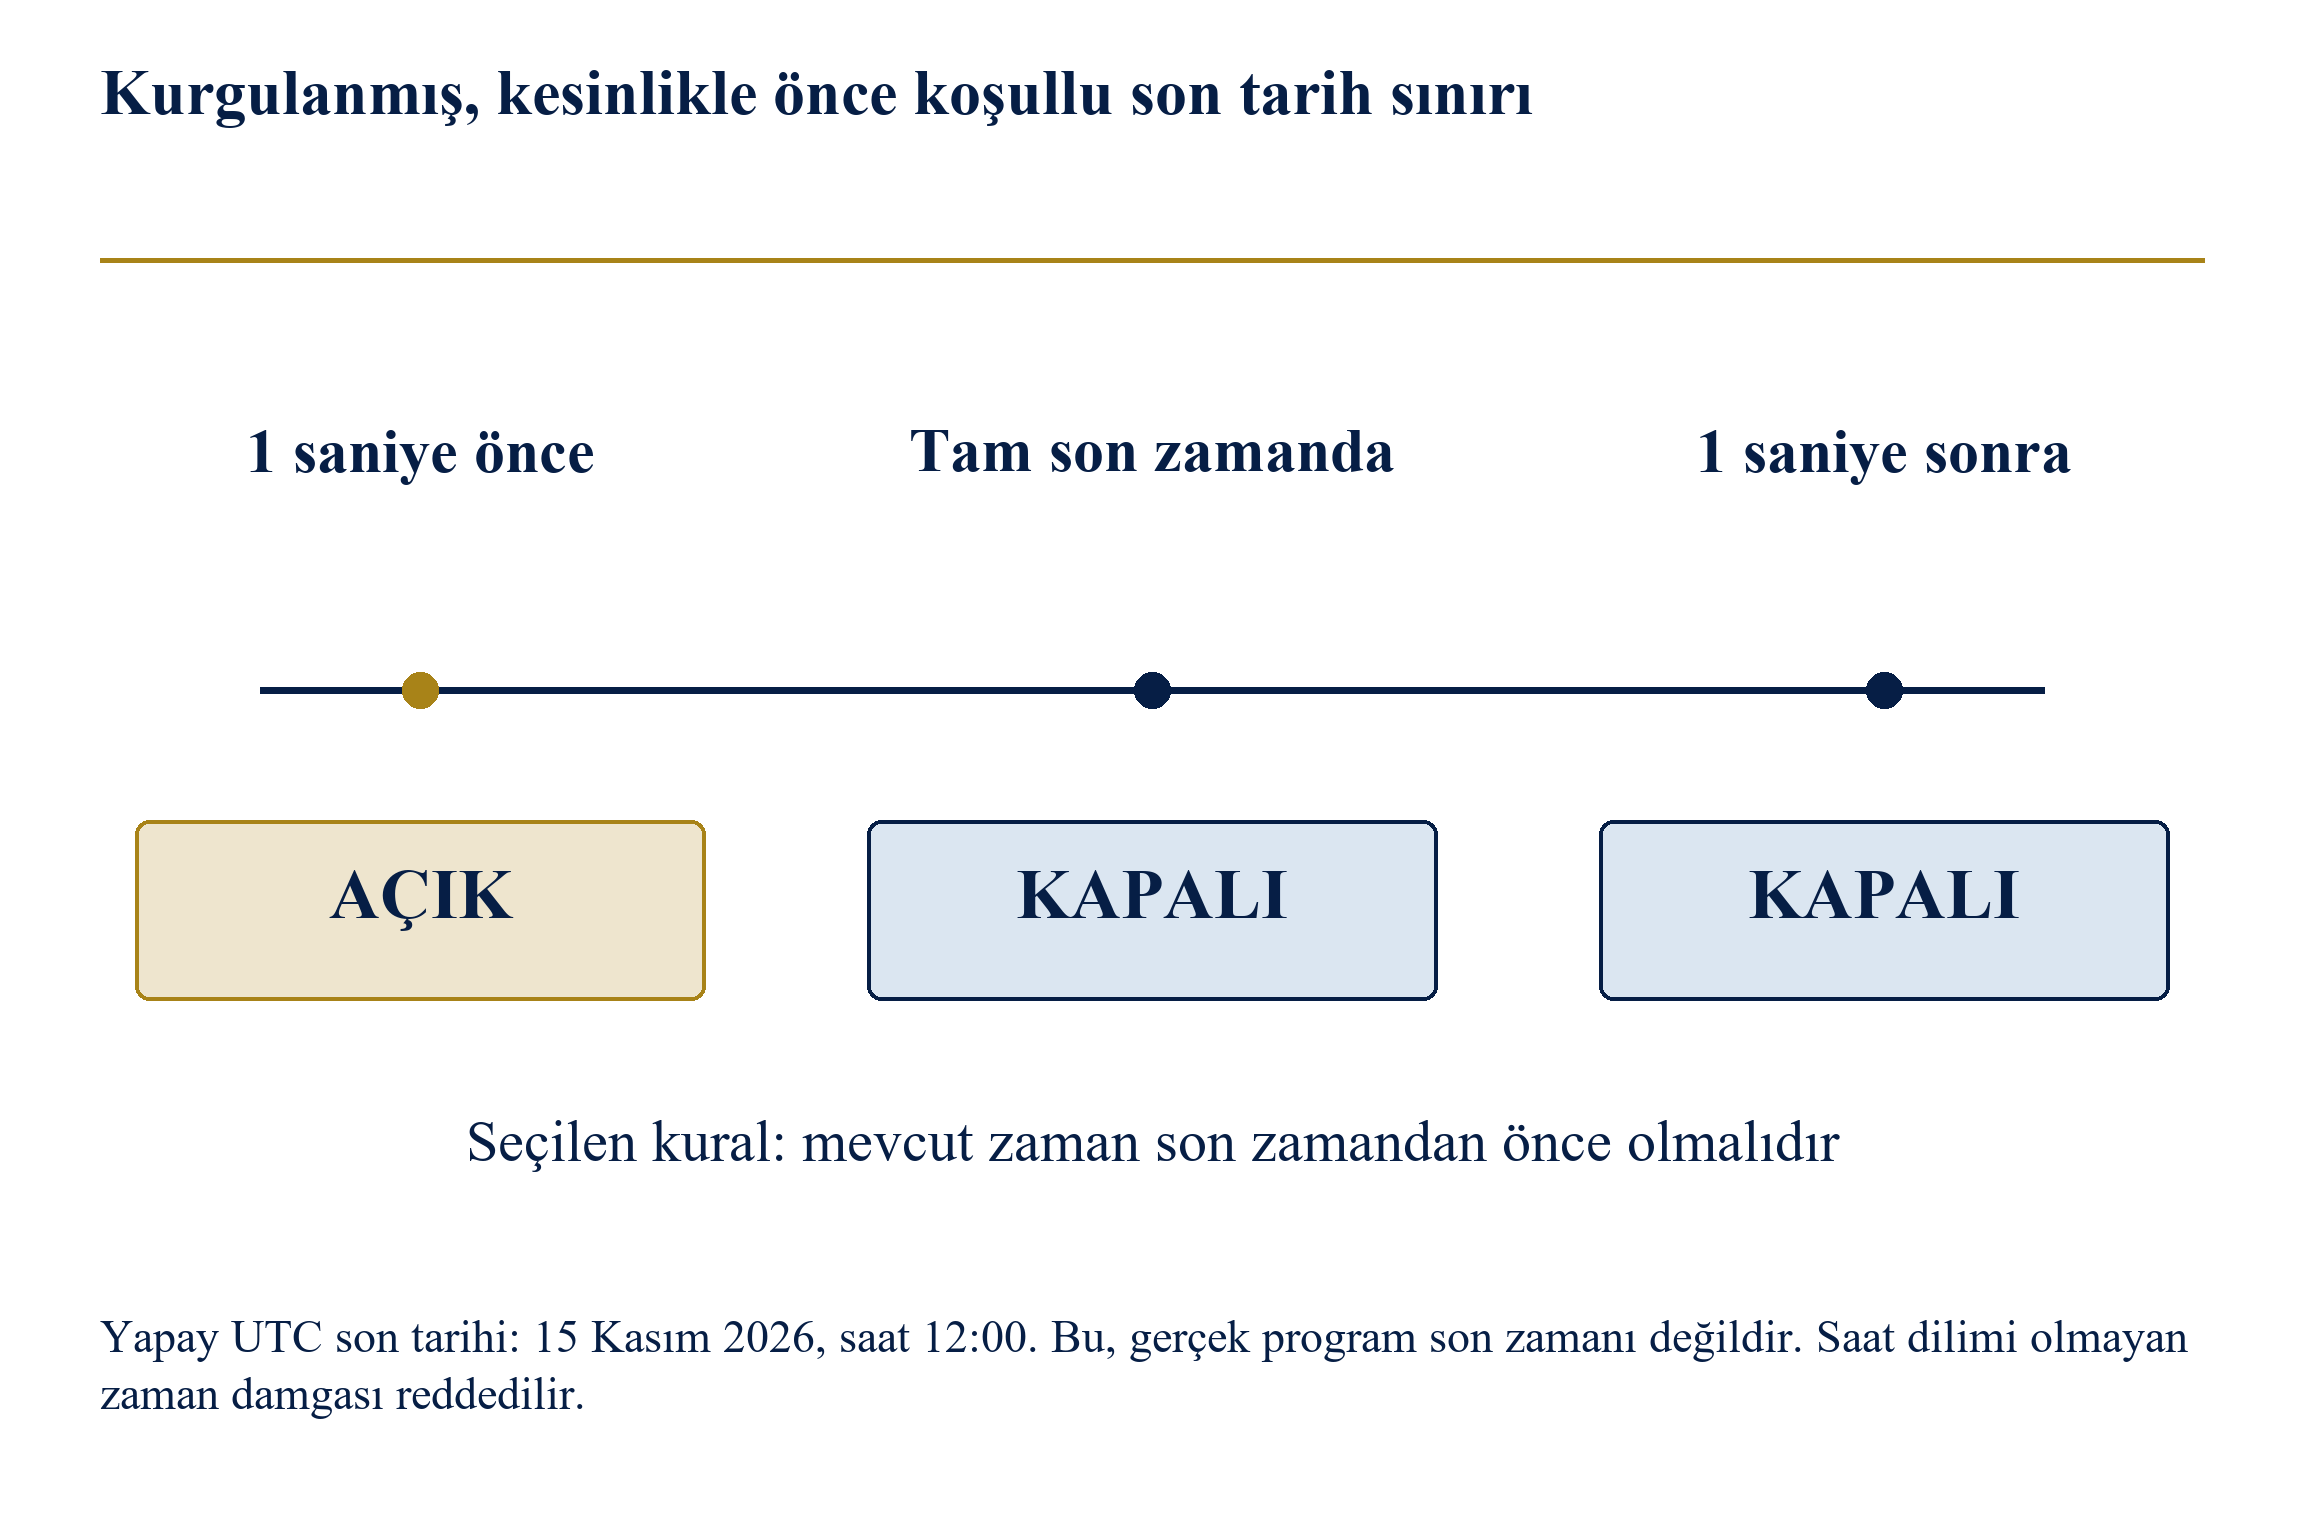
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
15 Kasım 2026, 12:00 UTC için yapay sınır; gerçek bir finansman son tarihi temsil edilmemektedir. Eksik saat dilimi test tarafından reddedilir.
14 Üç değerli bir koşul geçiş modeli
Kurgulanmış model zorunlu bir kontrolü üç değerden biriyle temsil eder. Geçti, sağlanan olguların ve seçilen kuralın vaka açısından koşulu ortaya koyduğu anlamına gelir. Başarısız, bunların karşılanmayan bir koşulu ortaya koyduğunu belirtir. Bilinmiyor, gerekli kanıtın veya yorumun çözümlenmediğini ifade eder. Bunlar model girdi durumlarıdır. Gerçek başvuruda bunları atamak, gerçek kuralın ve olguların sorumlu biçimde incelenmesini gerektirir. Yüksek kaliteli bir program uygulaması, bir kaynağın geçerli olduğunu veya yönetimin sağladığı olgunun doğru olduğunu ortaya koyamaz.
Deney için altı konum; başvuru sahibi statüsü, proje kapsamı, finansman uyumluluğu, başvuru eksiksizliği, yeniden başvuru izni ve zamanlamaya ilişkin seçilmiş zorunlu kontrolleri temsil eder. Etiketler tasarlanmış bir test vakasını tanımlar. Gerçek fırsat farklı sayıda kontrol, koşullu kollar ve tanımlar gerektirebilir. Uygulanmaz olarak kaydedilen koşulun uygulanabilirlik kararı, kalan zorunlu kontroller değerlendirilmeden önce belgelenmelidir. Deney, uygulanabilirlikleri belirtildikten sonra seçilmiş altı kontrolü kapsar; bu uygulanabilirliği program metninden türetmez.
Kural, bilinen başarısızlığa çözümlenmemiş öğe karşısında öncelik verir. Herhangi bir zorunlu kontrol başarısızsa vaka sağlanan koşullar altında engellenir. Hiçbir kontrol başarısız değil ve en az biri bilinmiyor ise vaka kanıt için bekletilir. Yalnızca zorunlu kontrollerinin tamamı geçen vaka başvuru incelemesine geçirilir. Son durum sınırlı anlama sahiptir: modelin zorunlu koşul kontrolünün sonucunu gösterir. Başvuru hâlâ ilgili kalite değerlendirmesini, resmî başvuru sürecini ve fon sağlayıcı kararını gerektirir; hiçbir destek sonucu öngörülmez.
Modelin tasarımı bir durumun nedenini incelenebilir kılar. Engellenmiş kayıt yalnızca kırmızı gösterge üretmek yerine her başarısız kontrolü ve kaynağını korumalıdır. Bekletilen kayıt gereken bilgiyi, sorumlusunu ve karar son tarihini belirlemelidir. Geçiş verilen kayıt, destekleyici kanıtı ve geçişin kapsamını korumalıdır. Önemli bir olgu veya kuraldaki değişiklik, etkilenen kontrollerin incelenmesini tetiklemelidir. Bu yaklaşım, program yetkisi veya mesleki danışmanlık gerektiren yargıları otomatik sınıflandırıcının dışında tutarken izlenebilir yönetim kararını destekler.
Telafi edici puan yalnızca tasarlanmış karşılaştırma olarak dahil edilir. Geçtiye bir, bilinmiyora yarım, başarısıza sıfır atar; ardından beşte dörde eşit veya daha yüksek ortalamaya geçiş verir. Hiçbir fon sağlayıcının bu kuralı kullandığı iddia edilmez. Karşılaştırma, ortalama almanın bazı kontrollerdeki güçlü değerlerin karşılanmamış zorunlu koşulu telafi etmesine izin verip veremeyeceğini sorar. Parametreleri gösterim sorununu açığa çıkarmak için şeffaf biçimde seçilmiştir. Gerçek program altında rekabetçi nitelik puanının meşru amacı olabilir; deney, zorunlu koşulların geçişi olarak telafi edici ortalamanın uygunsuz kullanımını konu alır.
| Girdi durumu | Vaka düzeyindeki sonuç | Durumun ortaya koymadığı husus |
|---|---|---|
| En az bir başarısız | Sağlanan koşullar altında engellenir | Farklı fırsatın veya meşru gelecekteki değişikliğin uygulanabilir olup olmadığı |
| Başarısız yok; bir veya daha fazla bilinmiyor | Kanıt veya uygulanabilirlik incelemesi için bekletilir | Koşulun geçeceğine veya başarısız olacağına ilişkin öngörü |
| Seçilmiş tüm zorunlu kontroller geçer | Modelde başvuru incelemesine geçiş | Değerlendiricinin esasa ilişkin değerlendirmesi, resmî kabul veya destek |
Uygulanabilirlik sağlandıktan sonraki kurgulanmış politika. Gerçek kural seçimi ve olgusal doğrulama ayrı inceleme gerektirir.
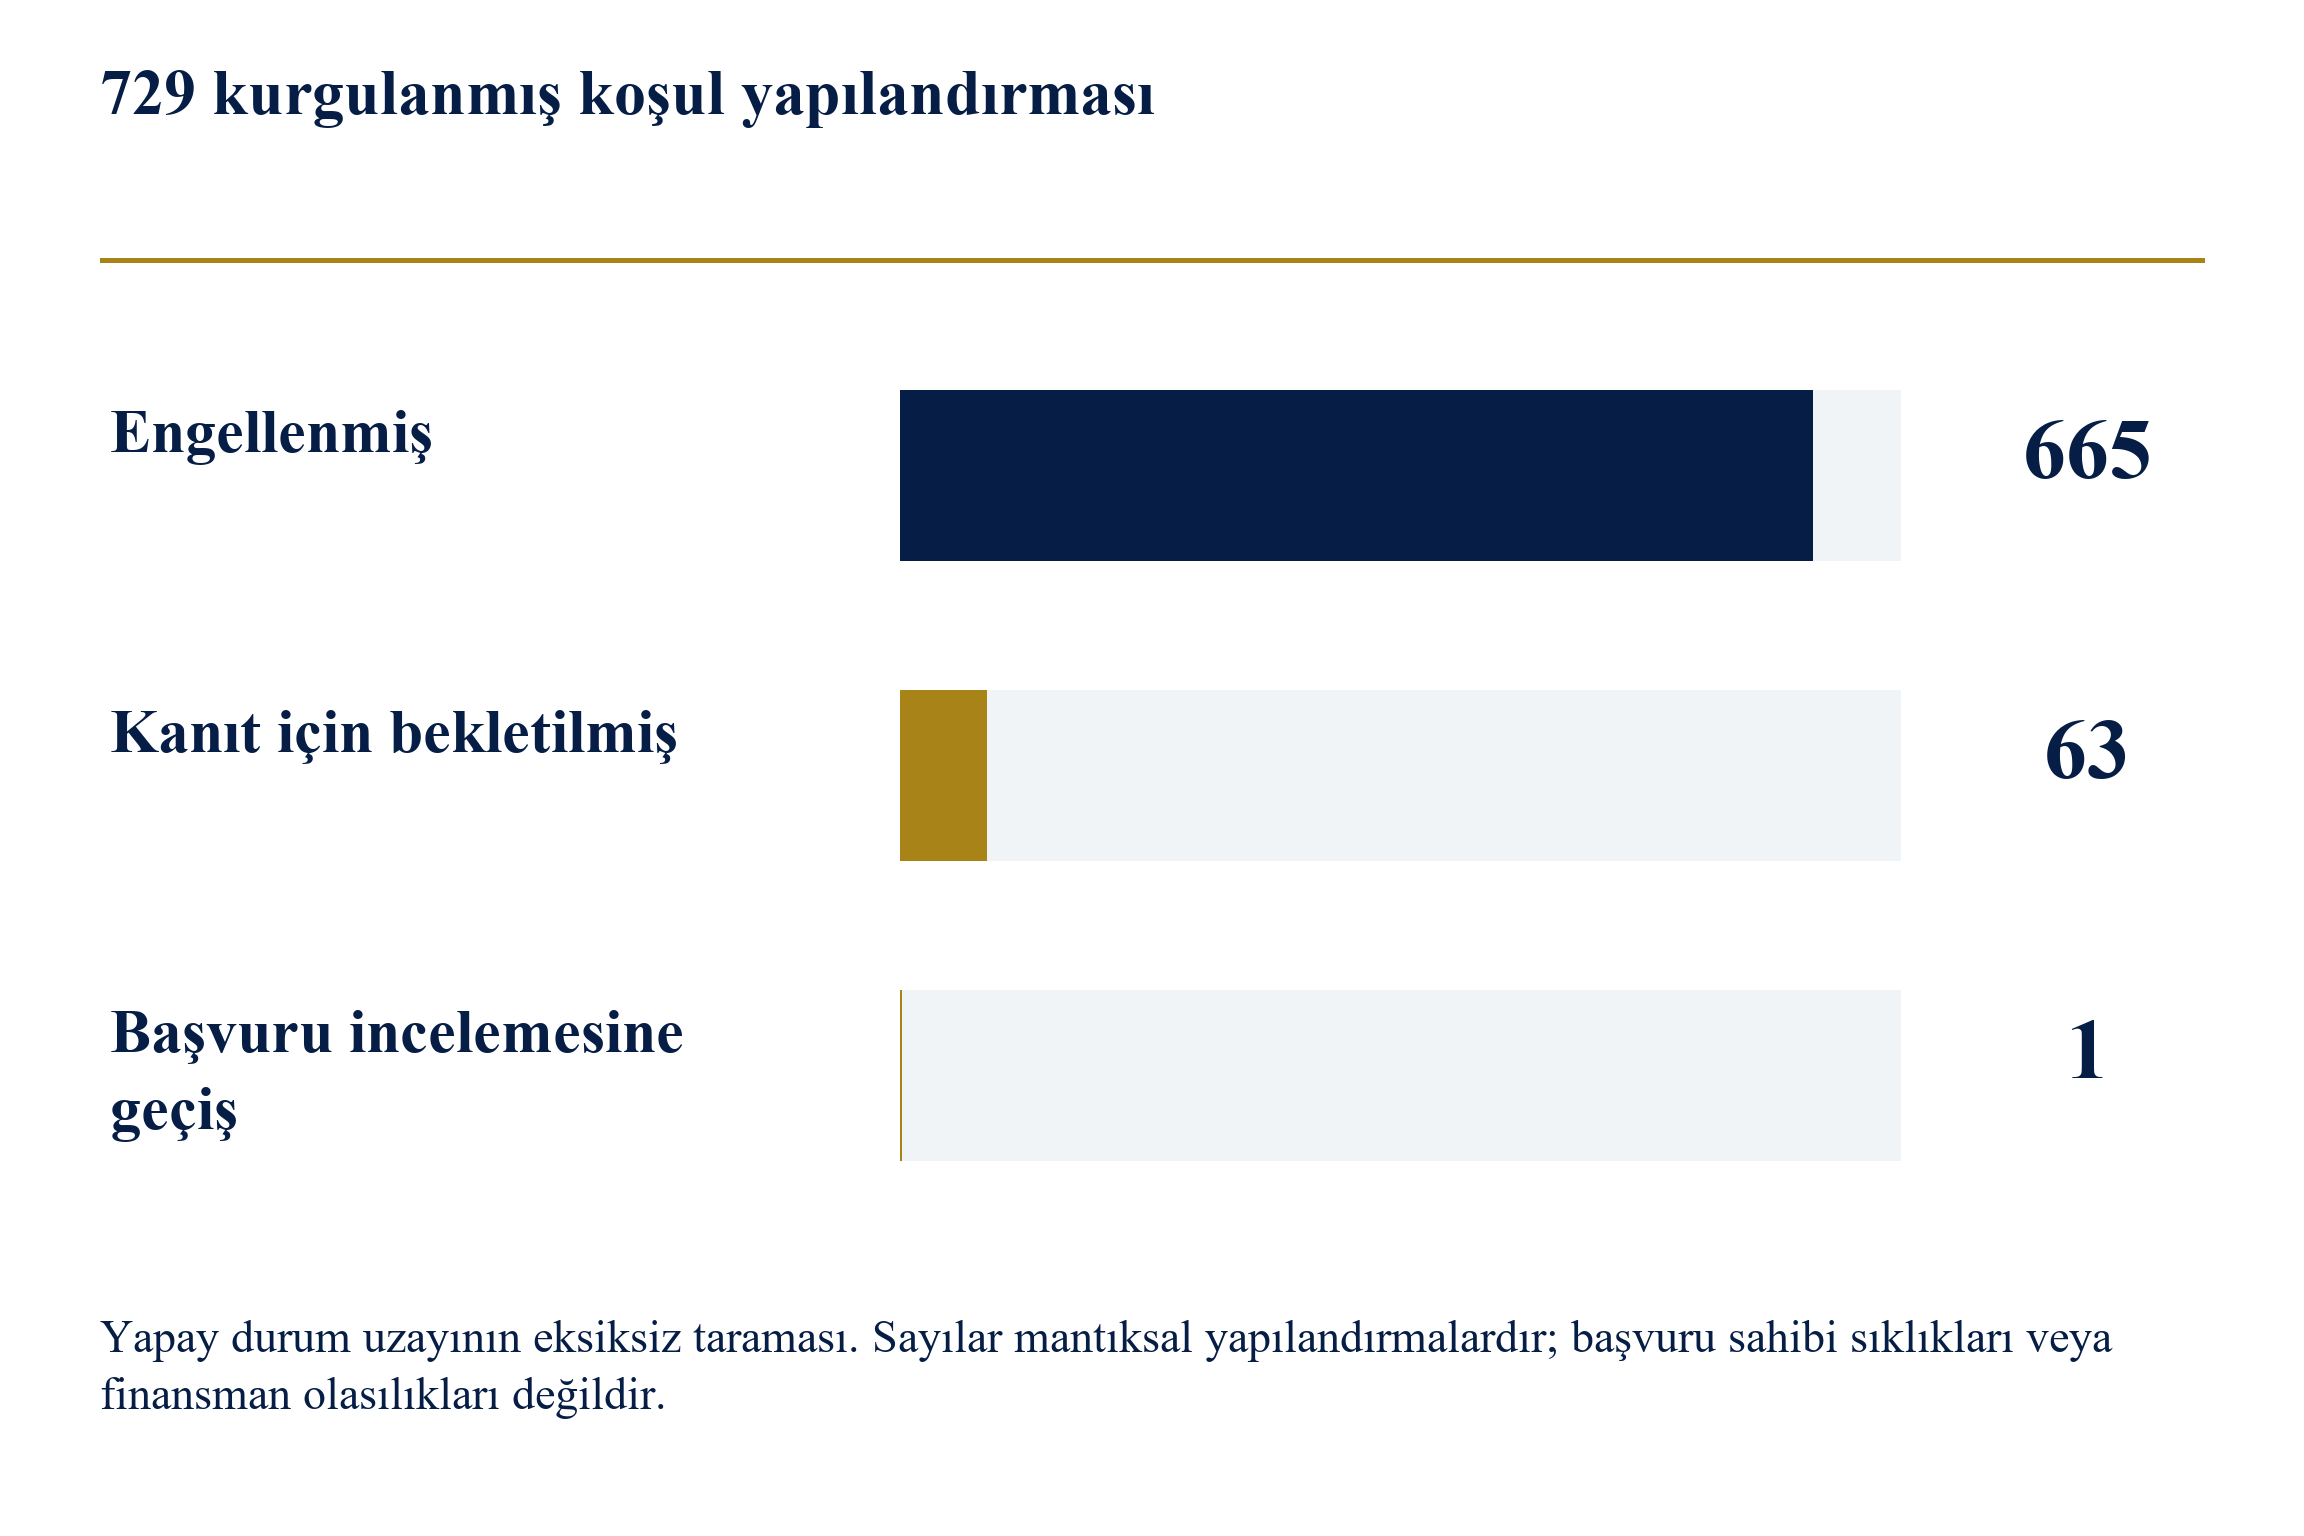
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Kurgulanmış altı koşullu üç değerli alanın eksiksiz taraması. Mantıksal sayılar başvuru sahibi sıklıkları veya finansman olasılıkları değildir.
15 Kurgulanmış dosyalar ve test tasarımı
Deney, altı konum ve üç olası değerin her birleşimini sıralar. Kurgulanmış test alanında her konum bağımsız biçimde geçti, bilinmiyor veya başarısız olabildiği için 729 durum vardır. Hiçbir duruma başvuru sahibi sayısı, gözlemlenen sıklık veya olasılık atanmaz. Tekdüze sıralama her mantıksal yapılandırmaya bir test kaydı verir. Uygulamanın gerçek başvuru nüfusunda seyrek, yaygın veya hiç mevcut olmayabilecek sınır vakalarda kontrol edilmesine olanak tanır. Sonuçlar yönetim tartışmasında kullanılırken bu test tercihi görünür kalmalıdır.
Birincil sınıflandırıcı ve ayrı bir beklenen sonuç hesabı her durum için karşılaştırılır. Ek doğrulamalar yalnızca her seçilmiş kontrol geçtiğinde geçiş verilmesini, seçilen bir koşul başarısız olduğunda her zaman engellemeyi ve bilinen başarısızlık olmadan kanıt bilinmiyor kaldığında bekletmeyi gerektirir. Test boş kontrol listelerini ve desteklenmeyen girdi etiketlerini de reddeder. Bu doğrulamalar algoritmanın kurgulanmış alan içindeki amaçlanan davranışını belirtir. Belgesel girdilerin bağımsız doğruluğunu ortaya koymaz ve seçilen programın koşullarının incelenmesinin yerini alamazlar.
Beklenen sayılar birleşim hesabıyla kontrol edilebilir. Altı konumun her biri bu durumda geçti veya bilinmiyor alabildiğinden altmış dört yapılandırma başarısız koşul içermez. Bunlardan biri altı geçti içerir. Kalan 63 yapılandırma çözümlenmemiş kanıt içerir ve başarısız koşul içermez. Başarısızlık içermeyen 64 yapılandırmanın tüm 729 durumdan çıkarılması, en az bir başarısızlık içeren 665 durumu bırakır. Bu ilişkiler sıralama için şeffaf çapraz kontrol verir. Tasarlanmış bu durum uzayının özellikleridir ve şirketin veya fon sağlayıcının yaşadığı hibe başvuruları oranı olarak sunulmamalıdır.
Telafi edici karşılaştırıcı aynı girdilerin tam olarak üzerinde çalıştırılır. Çıktı hangi durumlara geçiş verdiğini ve her birinin başarısız koşul veya bilinmiyor içerip içermediğini kaydeder. Seçilmiş sayısal eşleme ve eşikle, beş geçti ve bir başarısız içeren vaka altıda beşe ulaşır ve karşılaştırıcı tarafından geçirilir. Bu başarısızlığın yerleştirilebileceği altı konum vardır. Çözümlenmemiş kanıt içeren vakalar da seçilmiş ortalama eşiğini aşabilir. Kaydedilen sonuçlar her vektörü korur; böylece inceleyen kişi özet grafiğe güvenmek yerine sayımları yeniden üretebilir ve örnekleri inceleyebilir.
Deneyin bilimsel incelemesi; belirtimi, uygulamayı, bağımsız hesaplanmış beklentileri ve çıktılara bağlanan yorumu ele almalıdır. Bilinmiyoru geçti saymak veya açık bir başarısızlığı ağırlıkla telafi etmek gibi tasarımı geçersiz kılacak değişiklikleri de sınamalıdır. Koşullu uygulanabilirliğe veya hukuki yoruma genişleme, değiştirilmiş belirtim ve yeni testler gerektirir. Mevcut deneyin kapsamı kasıtlı olarak dardır; böylece bir karar modelinin gerçek finansman başvurusu değerlendirmesini otomatikleştirdiğini iddia etmeden mantıksal sonucu yeniden üretilebilir.
16 Model sonuçları ve yanlışlama vakaları
Zorunlu koşul sınıflandırıcısı 665 engellenmiş durum, 63 bekletilmiş durum ve başvuru incelemesine geçirilmiş bir durum döndürür. Saklanan çalıştırma, sıralamayı, sayım kontrollerini, geçersiz girdileri ve kurgulanmış zaman sınırını kapsayan 2,925 doğrulamayı geçer. Yorum belirtilen kuralı izler. Engelleme en az bir sağlanmış başarısız kontrolü; bekletme bilinen başarısız kontrol olmadan eksik kanıtı; geçiş ise sağlanmış altı geçtiyi belirler. Bu sonuçlar sonlu deneye ilişkindir ve şirket belgelerinde, gerçek portal başvurularında veya fon sağlayıcının kararlarında ölçülmüş performans ortaya koymaz.
Kasıtlı ağırlıklı karşılaştırıcı 28 geçiş verir; bunlar aynı 729 yapılandırma içindendir. Altısı karşılanmadığı bilinen zorunlu koşul içerir. Diğer 21'i bilinen başarısızlık olmadan bilinmeyen kanıt içerir. Biri altı geçti içerir. Altı başarısız koşul örneğinin her biri beş geçti ve bir başarısız içerir. 21 bilinmiyor örneği, bir bilinmiyor içeren altı ve iki bilinmiyor içeren 15 yapılandırmadan oluşur. Bu sayılar seçilmiş ortalamanın, zorunlu kuralın görünür kalmasını istediği koşulları nasıl maskeleyebildiğini tam olarak gösterir. Açıklanan varsayımlar altında o gösterim için bir yanlışlama vakası sunarlar.
Operasyonel sonuç, bir geçiş sisteminin koşulun mantıksal rolünü koruması gerektiğidir. Proje kalitesi puanı ve başvuru sahibi uygunluk şartı farklı soruları yanıtlar. Bu nedenle önerilen iş akışı, zorunlu koşul durumu, rekabetçi değerlendirme gözlemleri ve yönetimin finansman kararı için ayrı alanlar tutar. Bu ayrım, mevcut yolu engellenmiş güçlü projeyi ve biçimsel olarak kabul edilebilir olup ticari gerekçesi hâlâ çalışma gerektiren projeyi incelemeyi destekler. Şirketin, araştırmayı geçmiş bir kontrole dönüştürmeden bir bilinmiyoru incelemesine de olanak verir.
Sonuçların açık sınırları vardır. Ampirik ağırlıklandırma içermeyen sabit altı kontrollü gösterime bağlıdırlar. Bir kişinin belgesel kanıtları ne kadar güvenilir sınıflandırdığını, seçilmiş kontrollerin eksiksiz olup olmadığını veya otomatik çıkarım sürecinin bir kuralı anlayıp anlamadığını ölçmezler. Değerlendirici yargısını veya finansman bütçesi mevcudiyetini tahmin etmeyi de dışlarlar. Sağlanan kontroller ve uygulanabilirlikleri, yönetim ve programa özgü sorular olarak kalır. Operasyonel kullanım amaçlı bir uygulamanın bu arayüzleri temsil edici, kullanım izni alınmış bir belge kümesiyle sınaması gerekir.
Pratik bir yanlışlama çalışması; belgelenmiş bir uygunsuzluğu bulunan ikna edici başvuruyu, doğrulanmamış bir tüzel kişi bilgisi içeren görünüşte eksiksiz paketi, tüm biçimsel gereklilikleri geçmiş teknik açıdan zayıf projeyi ve bütçe sonucu başarısız olan iyi değerlendirilmiş projeyi içermelidir. İlk ikisi geçiş mantığını; son ikisi biçimsel geçişin kalite veya finansman olarak yanlış bildirilip bildirilmediğini sınar. Bunlar kurgulanmış test tanımlarıdır. Gerçek etiketleri bağlayıcı belgelere ve karar yazışmalarına dayanılarak bağımsız bir incelemeyle belirlenen ve anlaşmazlıkları inceleme için korunan gelecekteki bir doğrulama kümesine rehberlik edebilirler.
| Sonuç | Yapılandırmalar | Modeldeki anlam |
|---|---|---|
| Engellenmiş | 665 | Seçilmiş en az bir zorunlu koşul başarısız |
| Bekletilmiş | 63 | Seçilmiş başarısızlık yok; en az bir bilinmiyor |
| Başvuru incelemesine geçiş | 1 | Seçilmiş altı zorunlu koşulun tamamı geçer |
| Toplam | 729 | Tasarlanmış altı kontrollü alandaki her üç değerli vektör |
Kurgulanmış kapsamlı durum uzayı; sayılar gözlemlenmiş başvuru sahipleri, ret oranları veya finansman olasılıkları değil, mantıksal yapılandırmalardır.
| Karşılaştırıcının geçirdiği durum | Yapılandırmalar | Sorun |
|---|---|---|
| Beş geçti ve bir başarısız | 6 | Karşılanmadığı bilinen koşul ortalama tarafından maskelenir |
| Beş geçti ve bir bilinmiyor | 6 | Çözümlenmemiş koşula geçiş verilir |
| Dört geçti ve iki bilinmiyor | 15 | Çözümlenmemiş iki koşula geçiş verilir |
| Altı geçti | 1 | Zorunlu koşul geçişiyle uyuşur |
| Toplam karşılaştırıcı geçişleri | 28 | Yalnızca tasarlanmış sayısal karşılaştırıcı; fon sağlayıcı uygulaması iddia edilmez |
Geçti=1, bilinmiyor=1/2, başarısız=0; kurgulanmış ortalama eşik=4/5. Karşılaştırıcı bu varsayımlar altında bir gösterim hatasını örnekler.
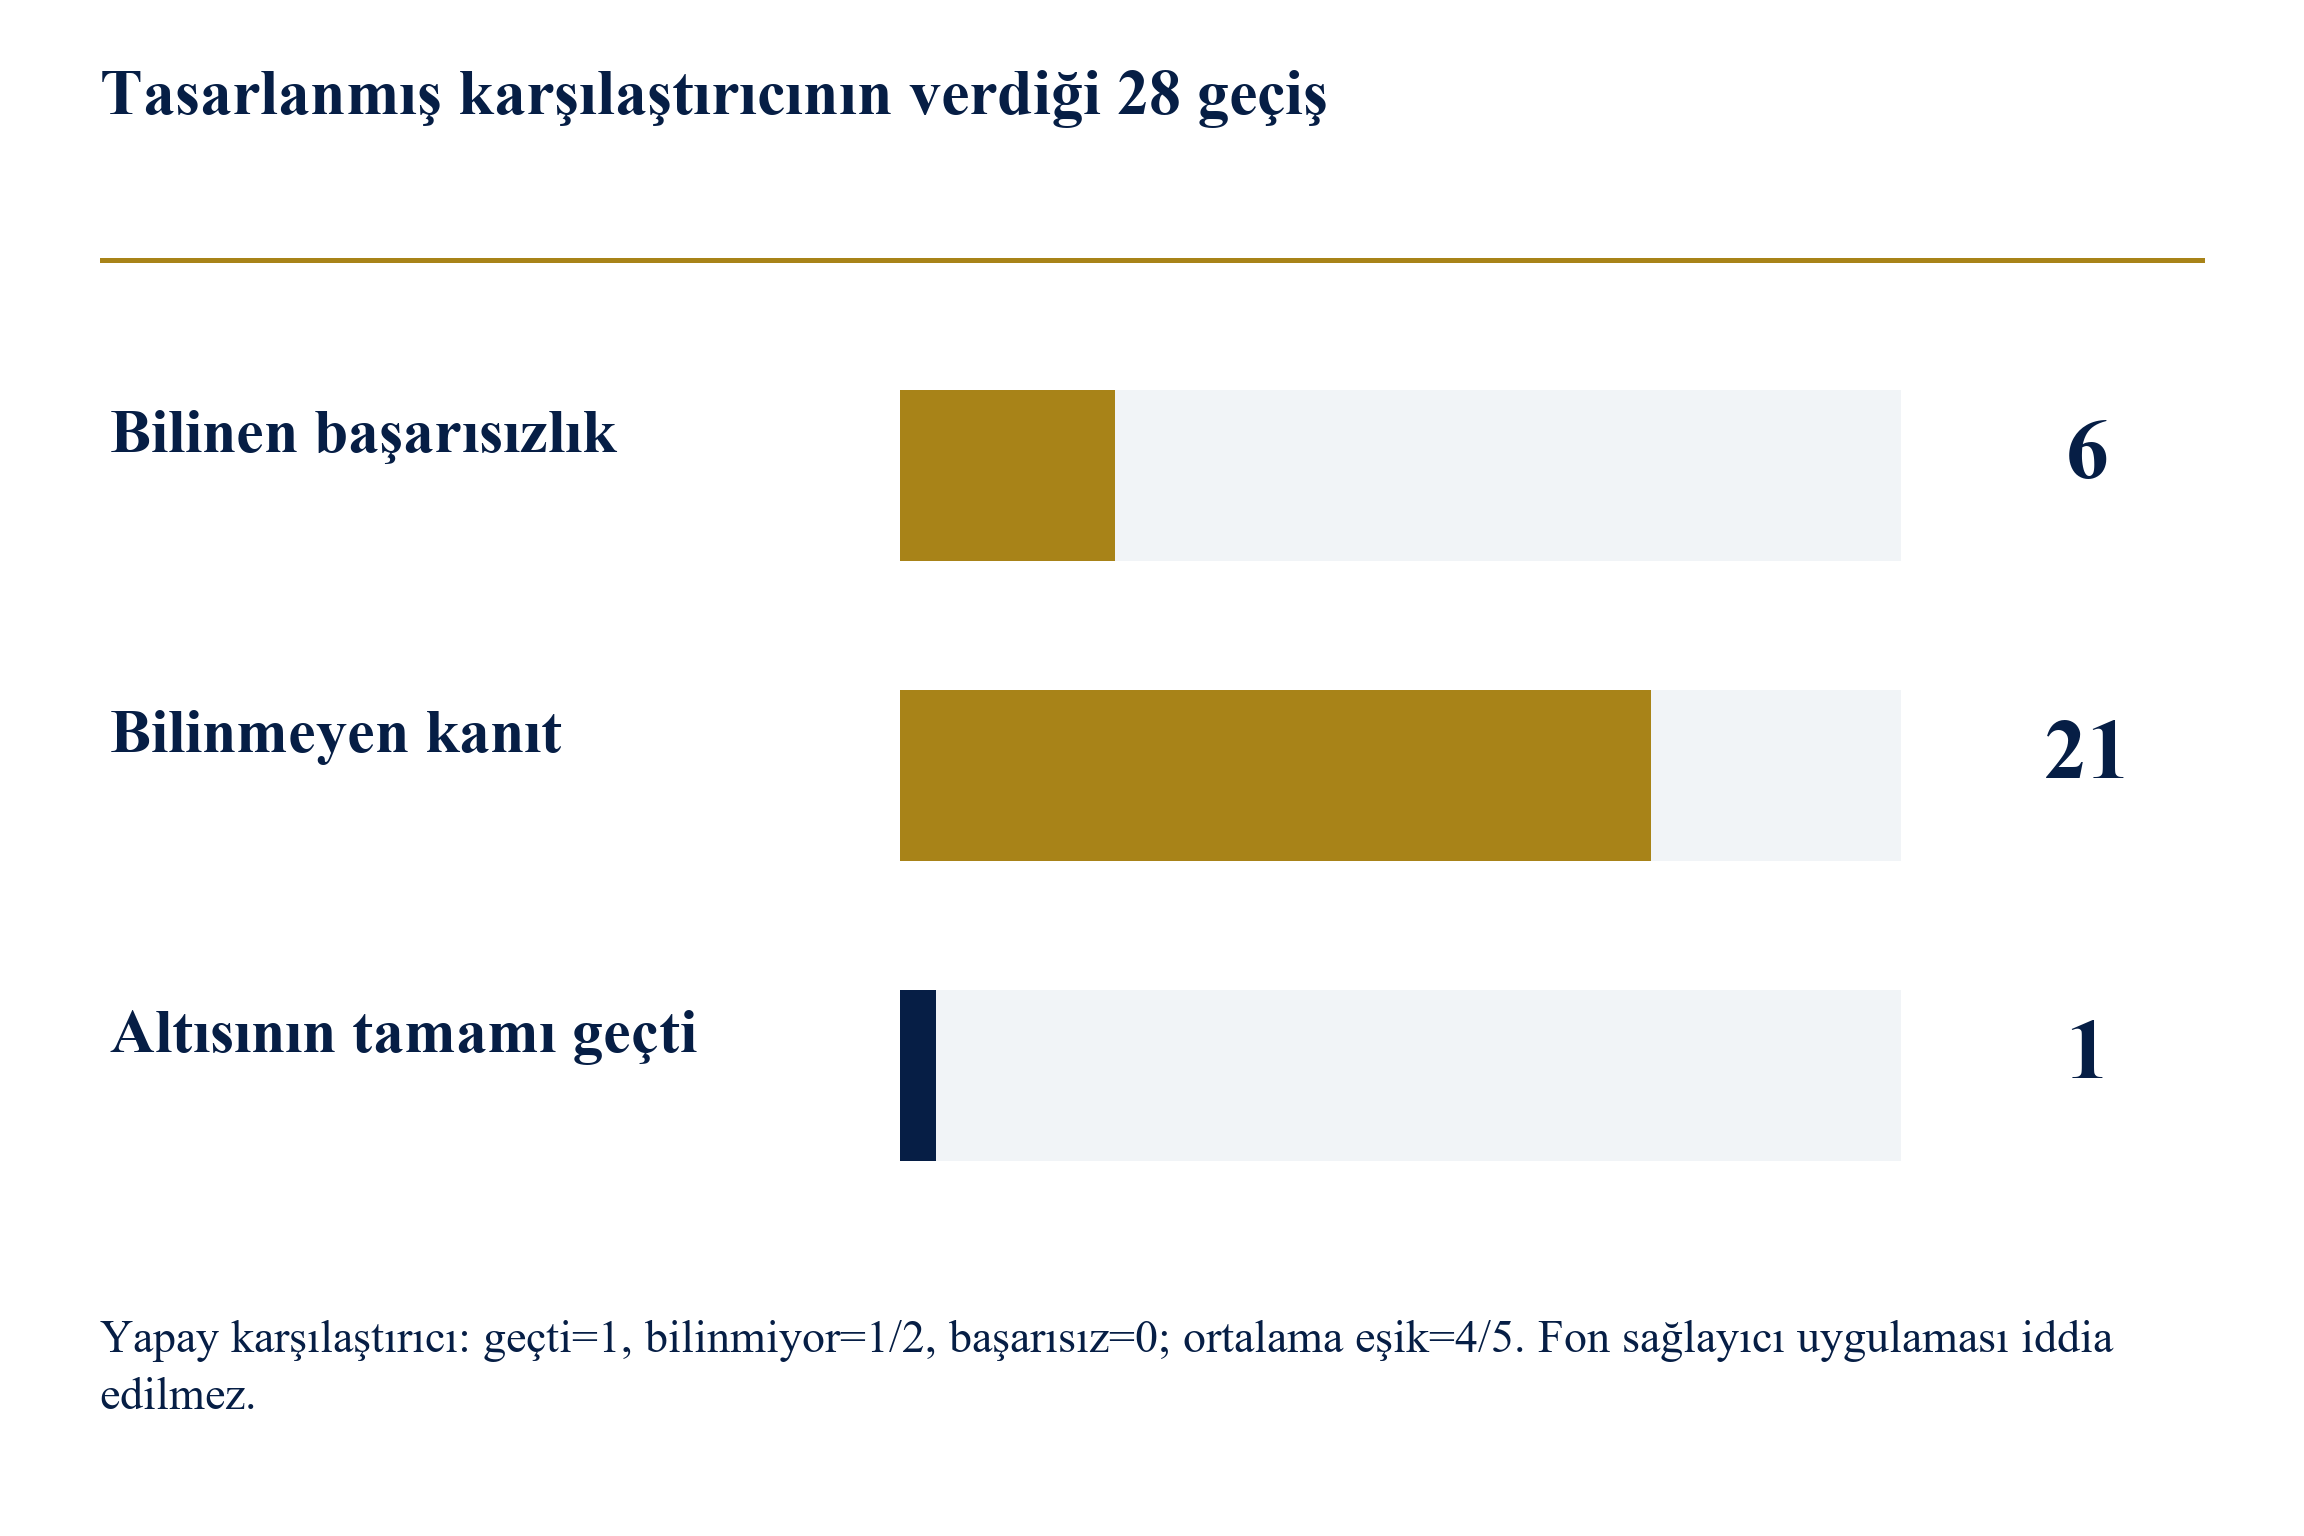
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Kasıtlı kurgulanmış karşılaştırıcı: geçti=1, bilinmiyor=1/2, başarısız=0, ortalama eşik=4/5. Hiçbir fon sağlayıcının bu kuralı kullandığı söylenmemektedir.
17 Düzeltme çabasını önceliklendirin
Düzeltme planı mevcut eylemi sınırlayan koşulla başlamalıdır. Gerekli izin çözümlenmemişse yönetim, tam başvuruyu onaylamadan önce onu çözmenin maliyetini ve süresini bilmelidir. Teknik deney gerekliyse tasarımı, kaynakları ve bitiş tarihi açık olmalıdır. Belgelenmiş koşul seçilen fırsat için değiştirilemiyorsa ekip gerçek kurallar altında mevcut alternatifleri değerlendirmelidir. Kolay bir yazım görevinin tamamlanmasının uygulanabilirliği belirleyen sorunu gizlememesi için iş sırası bu bağımlılıkları korumalıdır.
Her görev bir kanıt nesnesi, sorumlu, tamamlanma ölçütü, bağımlılık ve son yararlı tarih üzerinden tanımlanabilir. Ölçüt; mutabakatı yapılmış maliyet çizelgesi, doğrulanmış kayıt belgesi, deney sonucu veya yazılı tespit gibi gözlemlenebilir çıktıyı açıklamalıdır. Plan çıktıyı kimin kabul ettiğini ve ilgili kontrolü nasıl etkilediğini de kaydetmelidir. Taslak yanıt üreten görev, alttaki olgusal iddia ve gerekli onay kontrol edilene kadar yazım görevi olarak kalır. Bu ayrım finans, teknik, hukuk ve başvuru ekipleri arasında hesap verebilir görevlendirmeyi destekler.
Önerilen önceliklendirme yöntemi önce yolun açık olup olmadığını belirlemek için gereken işi tanımlar. Ardından seçilen son zamandan önce uygulanabilir düzeltme çalışmasını ve sonucu birden fazla finansman yolunu destekleyen çalışmayı belirler. Yönetim, dayanaksız finansman olasılıkları atamadan maliyeti, bağımlılığı ve yararlılığı karşılaştırabilir. Pazar çalışması, teknik doğrulama veya mali mutabakatın tek yarışmanın ötesinde değeri olabilir. Bu ek kullanım, çalışmanın destek olasılığını artırdığı iddiasından ayrı belirlenmelidir. Şirket daha sonra tanımlı amaçlar kümesi için harcamayı onaylayabilir.
Kurgulanmış bir vaka bağımlılıkların önemini gösterir. Son maliyet mutabakatı kabul edilmeden önce başvurunun bir ortağın taahhüdünü ve değiştirilmiş iş paketini gerektirdiğini varsayalım. Ekip taahhüt için iki gün, iş paketi değişikliği için üç gün ve ikisi bittikten sonra mutabakat için bir gün tahmin eder. En erken bitiş, ilk iki görevin birlikte yürütülüp yürütülemeyeceğine bağlıdır. Bunlar sağlanan planlama varsayımlarıdır. Ekip için bir zamanlama sorusu tanımlarlar; program son tarihi, tipik düzeltme süresi veya ortağın gerçek istekliliğini ortaya koymazlar.
Karar kaydı şimdi onaylanan iş miktarını, sonraki dilimi serbest bırakan olayı ve daha fazla harcamayı durduran koşulu belirtmelidir. Görevler kapanırken gerçek tamamlanma kanıtı eklenmelidir. Girdi değiştiğinde sorumlu, etkilenen bağımlılıkları belirlemeli ve gerektiğinde yeni karar almalıdır. Şirket finansman yolunu değiştirirken geçerli işi koruyabilir. Bu, her açık yorumun sınırsız ek hazırlık gerektirdiğini veya tamamlanmış kontrol listesinin finansman taahhüdü olduğunu varsaymadan başarısız başvurudan öğrenmenin kontrollü yolunu oluşturur.
| İş kategorisi | Gerekli çıktı | Yeni harcama öncesi karar |
|---|---|---|
| Uygulanabilirlik araştırması | Kaynaklı yanıt veya korunan çözümlenmemiş konu | Önerilen yol yeterince ortaya kondu mu? |
| Kanıt düzeltmesi | Doğrulanmış kayıt veya tamamlanmış analiz | Belirlenen sorunu ele alıyor mu? |
| Proje yeniden tasarımı | Değiştirilmiş amaçlar, yöntem, kaynaklar ve kilometre taşları | Yönetim değiştirilmiş projeyi destekliyor mu? |
| Başvuru üretimi | Mutabakatı yapılmış izinli paket | Koşullar, izinler ve son tarih kontrol edildi mi? |
| Alternatif finansman | Gerçek önerilen şartları kullanan incelenmiş senaryo | Hangi olay ve nakit sınırı seçim gerektiriyor? |
Önerilen aşamalı harcama kontrolü. Maliyetler, süreler ve risk tercihleri şirket girdilerini gerektirir.
18 Nakit dayanma süresi ve alternatif finansman
Finansman planı; başvuruyu, olumlu değerlendirmeyi, resmî teklifi, imzalanmış sözleşmeyi ve mevcut nakdi ayırmalıdır. Bu durumlar arasındaki olaylar zaman, harcama, koşullar ve ek kararlar gerektirebilir. Şirketin nakit modeli, tahmin edilen her tahsilatı destekleyen gerçek olayı belirlemeli ve olay gerçekleşmemişse belirsizliği korumalıdır. Proje teknik açıdan umut verici kalırken finansman takvimi nakit açığı yaratabilir. Yönetim, tercih edilen programın etiketine güvenmek yerine bu açığı şirketin sağladığı işletme varsayımlarıyla incelemelidir.
İlk karşılaştırma hazırlığa bağlanan nakit tutarını ve şirketin finanse etmesi gereken kilometre taşını kullanabilir. 400,000 para birimi kısıtsız nakde ve ayda 50,000 birim temel net harcamaya sahip kurgulanmış bir işletme düşünün. Başlangıç nakdini bu sabit harcamaya bölmek, basit model altında nakit sıfıra ulaşana kadar sekiz ay verir. Düzeltme programı için hemen 30,000 birim ödemek, diğer her girdi aynı kalırsa ilgili süreyi 7.4 aya indirir. Rakamlar seçilmiş örneklerdir; gelir değişiklikleri, işletme sermayesi etkileri, rezerv politikası veya finansman tahsilatları dahil değildir.
Yararlı hibe karşılaştırması nominal destek tutarının yanında zamanlamayı ve koşulları da incelemelidir. Destek uygun giderlerin geri ödenmesine dayanıyorsa şirket gerçek şartları uyarınca ilgili tahsilattan önce harcamayı finanse etmelidir. Gerekli katkı, dışlanan maliyet veya ertelenmiş başlangıç nakit ihtiyacını değiştirebilir. Öz sermaye, borç, müşteri finansmanı ve stratejik ortaklıklar kendi haklarını, maliyetlerini, koşullarını ve gerçekleşme risklerini getirir. Her alternatif gerçek önerilen şartları ve güncel mevcudiyetiyle değerlendirilmelidir. Çerçeve her şirkete uygulanan bir sıralama sağlamaz ve alternatif sağlayıcının projeyi finanse edeceğini varsaymaz.
Beklenen değer hesabı savunulabilir bir sonuç olasılığı ve doğru tanımlanmış net fayda gerektirir. Bu çalışmadaki mantıksal durum sayıları ikisini de sağlayamaz. Yönetimin uygun kaynaktan gerekçelendirilmiş olasılık tahmini varsa bunu açık girdi olarak sınayabilir ve duyarlılığını inceleyebilir. Olasılık bilinmiyorsa karar onu değişken olarak koruyabilir ve hazırlık maliyetini haklı çıkarmak için gereken değeri belirleyebilir. Sonuç, belirtilen varsayımlar altında kayıtsızlık koşuludur. Gereken olasılığın mevcut olduğuna ilişkin kanıt oluşturmaz.
Yönetim kurulu alternatif finansman için son karar tarihini korumalı ve bu tarihi değiştirecek kanıtı belirlemelidir. İlgili kısıtlamalar ve kaynak taahhütleri anlaşıldığında hibe hazırlığı finansman görüşmesiyle birlikte sürebilir. Yönetim uygulanabilir görüyorsa ticari kilometre taşı aşamalandırılabilir, yeniden tasarlanabilir veya ertelenebilir. Her seçimin kendi nakit ve operasyonel sonuçları kaydedilmelidir. Bu nedenle finansman kararı, sonraki finansman olayı ve yönetimin kabul etmeye hazır olduğu asgari nakit pozisyonu için planla sona ermelidir; bu eşikler çalışmanın bulguları olarak değil şirket kararları olarak tanımlanmalıdır.
| Anlık düzeltme harcaması | Harcama sonrası nakit | Ayda 50,000 ile sıfıra kadar ay |
|---|---|---|
| 0 | 400,000 | 8.0 |
| 30,000 | 370,000 | 7.4 |
| 60,000 | 340,000 | 6.8 |
| 100,000 | 300,000 | 6.0 |
Seçilmiş para birimleri; başlangıç kısıtsız nakdi 400,000 ve sabit aylık net harcama 50,000. Tahsilat, işletme sermayesi, rezerv veya harcama değişikliği içermeyen basit aritmetik senaryo; piyasa kalibrasyonu veya finansman olasılığı yoktur.
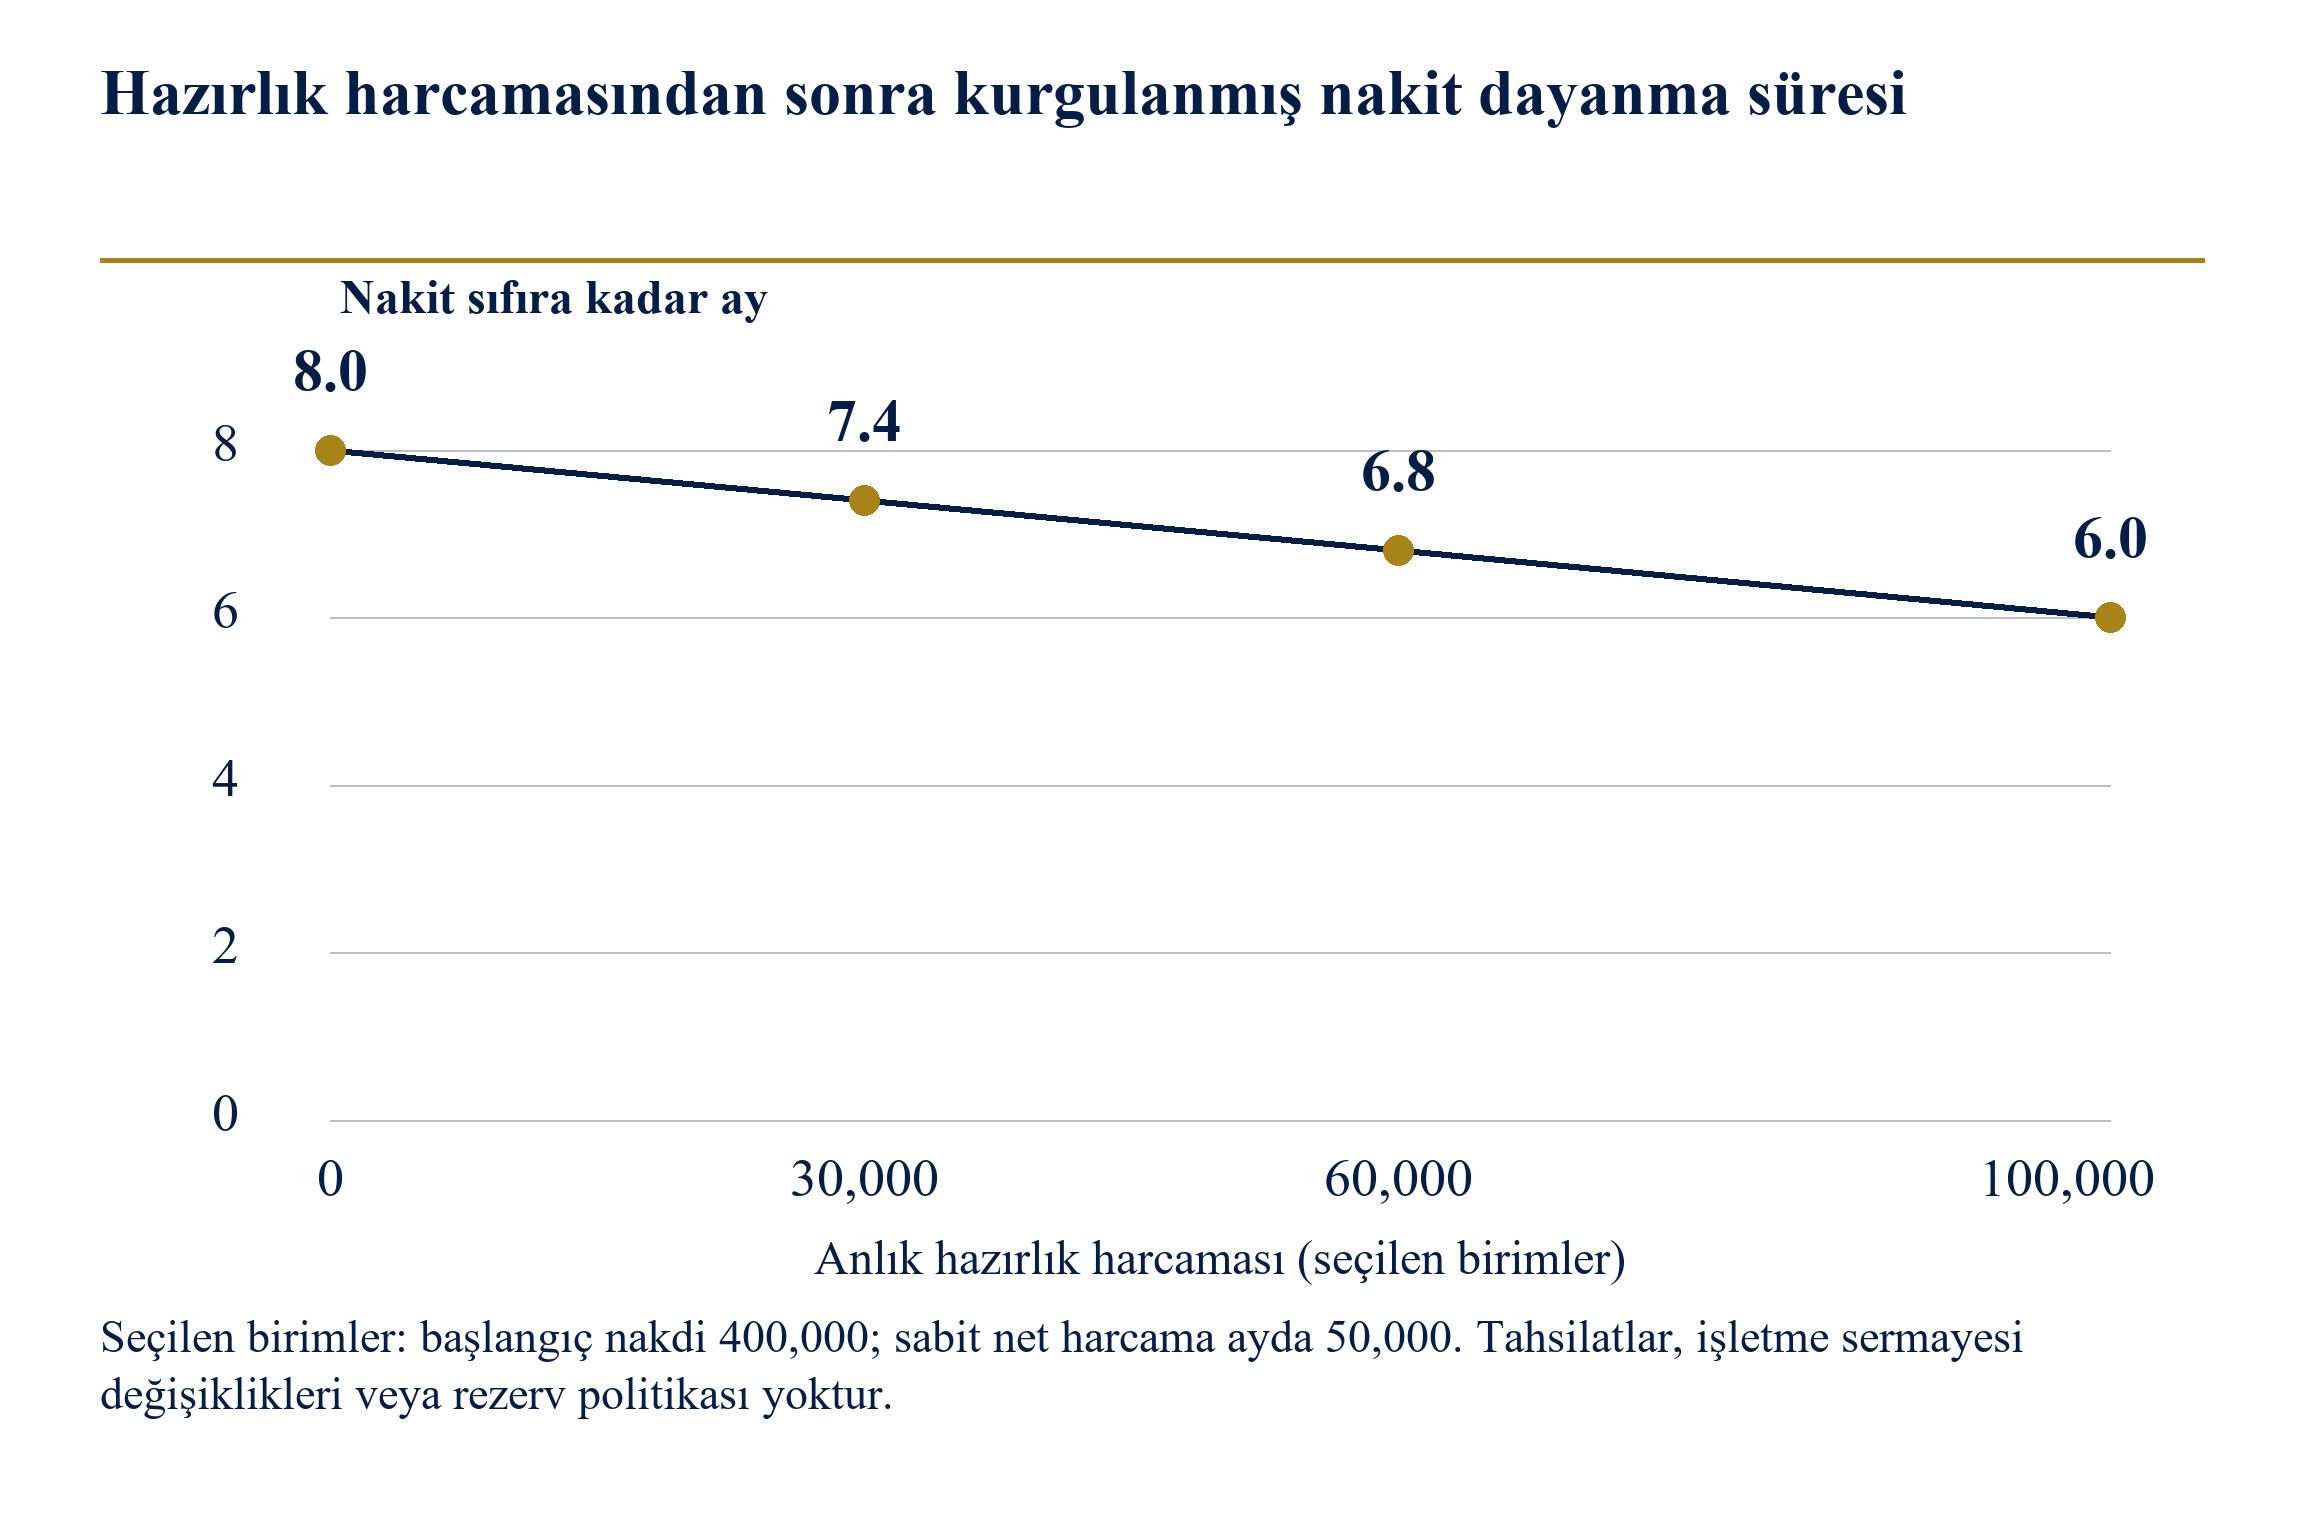
Şekli tam boy okumak için yatay kaydırın. Tam boy şekli ayrıca açabilirsiniz.
Kurgulanmış sabit harcama aritmetiği. Şirketin gerçek nakit modeli ve asgari rezerv politikası kendi girdilerini ve incelemesini gerektirir.
19 Sahiplik değişiklikleri ve işlem durum tespiti
Finansman turu veya satın alma, başvurunun veya desteğin dayandığı olguları değiştirebilir. İşlem ekibi desteği alan tüzel kişiyi, önerilen sahiplik veya kontrol değişikliklerini, ilgili bağlı kuruluşları, çalışma yerlerini, proje sorumluluklarını ve taahhütleri belirlemelidir. Ardından geçerli başvuru belgelerini, destek şartlarını ve bildirim veya onay gerekliliklerini incelemelidir. İnceleme, her koşulun ilgili tarihlerdeki durumunu korumalıdır. Hibe başvurusunu mevcut destekten ve desteği hâlâ ek onaya tabi yatırım bileşeninden de ayırmalıdır.
Şirketin finansman geçmişi çizelgesi, ilgili her başvuruyu veya aracı kanıtına bağlayarak durum tespitini destekleyebilir. Alıcı veya yatırımcı ilk başvuruya, değişikliklere, karar yazışmalarına, proje bütçesine, raporlama kaydına ve işlemle ilişkili koşullara ihtiyaç duyabilir. Çizelge hangi belgelerin incelendiğini ve hangilerinin hâlâ beklediğini belirlemelidir. İşletmenin hibe desteği olduğuna ilişkin üst düzey ifade, yükümlülüklerin tamamını açıklamaz veya düşünülen işlemin bunlarla uyumlu olduğunu ortaya koymaz. Her sonuç gerçek geçerli belgeleri ve uygun incelemeyi gerektirir.
Önerilen işlem kontrol listesi otomatik değer düzeltmesi atamak yerine bağımlılıklara odaklanır. Değişikliğin tanımlı uygunluk koşulunu, başvuru beyanını, gerekli proje katılımcısını, maliyet tahsisini veya eş finansman kaynağını etkileyip etkilemediğini sorar. Sonucu kimin belirleyebileceğini ve kapanıştan önce hangi olayın gerçekleşmesi gerektiğini sorar. Desteğe erişimin sürmesine bağlı nakit tahmini kayıtlarını da belirler. Bu sorular, genel finansman açıklamasının programa özgü tespitin yerine geçmesine izin vermeden finansal, ticari ve hukuki danışmanların çalışmalarını koordine etmelerini sağlar.
Taraflar kanıt elde ederken koşullu sorun gerçekleşme planına yansıtılabilir. Uygun işlem, onayın zamanlaması, koşul sorumluluğunun dağılımı veya değiştirilmiş proje planı dahil, işlem belgelerine ve danışmanlığa bağlı olabilir. Bu çalışma her vaka için standart sözleşme maddesi veya fiyat indirimi önermez. Alttaki varsayımlar belirlendikten sonra finansal model sağlanan finansman senaryolarının etkisini gösterebilir. Bu senaryolar, doğrulanmış haklardan ve belirli fon sağlayıcının önerilen işlemi kabul ettiğine ilişkin her türlü sonuçtan görünür biçimde ayrı kalmalıdır.
Başarısız başvuru da sınırları anlaşıldığında yararlı durum tespiti bilgisi sağlayabilir. Teknik yorum araştırılmaya değer bir soruyu belirleyebilir. Alttaki kanıta ve ilk incelemenin kapsamına göre değerlendirilmelidir. Tek finansman yarışmasının sonucu şirket hakkında eksiksiz değerleme veya ticari durum tespiti görüşü sağlamaz. İşlem ekibi özgün kaydı korumalı, kendi kararıyla ilgili sorunu belirlemeli ve işlemin gerçek kapsamı altında sorunu ele almak için gereken çalışmayı yaptırmalıdır.
20 Yapay zekâ destekli kanıt ön tasnifi ve insan yetkisi
Önerilen yapay zekâ destekli iş akışı, inceleme için aday kuralları, tarihleri, tüzel kişileri ve başvuru ifadelerini çıkararak belge kümesini düzenlemeye yardımcı olabilir. Çıktısı her öneriyle ilişkili kaynak pasajını ve belge sürümünü tam olarak belirlemelidir. Sistem çıkarımın yanında özgün belgeyi korumalı ve çözümlenmemiş uygulanabilirliği görünür kılmalıdır. Yararlı tasarım amacı, incelenebilir kanıt haritasıdır. Bir kuralın, olgusal durumun veya önerilen sonraki eylemin kabulü, geçerli program ve belgelere dayanarak sorumlu kişinin vereceği ayrı karar olmaya devam eder.
Belge statüsü önemli bir tasarım riski yaratır. Arşivlenmiş çağrı, sonraki program yılını tartışan canlı SSS ve politika eki aynı arama sorgusuyla ilgili görünebilir. Bu nedenle erişim süreci kaynağın statüsünü, yürürlük tarihini, yerine geçen belgelere bağlantıları ve kapsamını kaydetmelidir. Değişiklik işaretlemesini korumalı; çıkarılan metin hem silinmiş hem eklenmiş ifadeleri içerdiğinde bunu belirlemelidir. Bunlar kaynak incelemesinde belgelenen sürüm ayrımlarına dayanan önerilen sistem kontrolleridir. Belirtimde bulunmaları, kullanıma alınmış yapay zekâ ürünü için ölçülmüş doğruluk ortaya koymaz.
Değerlendirme kümesi kasıtlı olarak zor çiftler içermelidir. Bir çift arşivlenmiş kuralı onun belirlenmiş halefiyle sunabilir. Diğeri, uygulanabilirliği açıklama gerektiren programa özgü koşul yanında genel politikayı sunabilir. Üçüncüsü eksik başvuru sahibi olgusunu içerebilir ve sistemin makul bir değer üretmek yerine bilinmiyoru koruyup korumadığını sınayabilir. Başka vakalar sayısal sınırları, aşamaya özgü tarihleri, koşullu izinleri ve gerekçe vermeyen karar bildirimini sınamalıdır. Her etiket, ilgili kanıta dayanılarak bağımsız bir incelemeyle belirlenmelidir. Anlaşmazlıklar inceleme öğeleri olarak korunmalıdır.
Gizli başvuru materyalleri ayrı bir veri işleme kararı gerektirir. Şirket işlemeye önerilen belgeleri, bunların gizlilik ve sözleşme kısıtlamalarını, kişisel verileri ve fikrî mülkiyeti, yetkili ortamı, erişim izinlerini ve saklamayı belirlemelidir. Kamuya açık kaynak inceleme aracı ile yayımlanmamış başvuruyu işleyen sistemin veri kapsamları farklıdır. Her operasyonel kullanım kendi onaylı işleme düzenlemelerini, güvenlik incelemesini ve geçerli hukuki ve sözleşmesel gerekliliklerin değerlendirilmesini gerektirir.
Önerilen iş akışının kullanıma açılma ölçütü tanımlı görev ve kanıt kümesine odaklanmalıdır. Örnekler, seçilen bağlayıcı kaynağın doğru bulunmasını, tarihli kuralın doğru çıkarılmasını, bilinmiyorların sadakatle korunmasını ve karar kaydının yeniden üretilebilmesini içerir. İşletme insan kontrolü ve düzeltmesi için gereken zamanı da incelemelidir. Burada verimlilik tasarrufu veya ret azalması ölçülmemektedir. Kurgulanmış koşul deneyi, girdiler sağlandıktan sonraki mantığı sınar; çıkarım veya akıl yürütme sisteminin bu girdileri güvenilir sağlayıp sağlamadığını ortaya koymak ayrı değerlendirme gerektirir.
| Vaka | Beklenen inceleme davranışı | Tespit edilecek hata |
|---|---|---|
| Arşivlenmiş kural halefinin yanında | Statü ve sürümü koruyun, gerçek uygulanabilirliği inceleyin | Eski kuralın sessizce güncel sayılması |
| Genel ve programa özgü koşullar | Çözüm için çelişkiyi koruyun | Dayanaksız evrensel öncelik |
| Eksik başvuru sahibi olgusu | Bilinmiyoru koruyun ve kanıt isteyin | Kanıtsız makul olgu sunulması |
| Silinmiş ve eklenmiş politika ifadeleri | Yürürlükteki değişikliği inceleyin | İki sürümün yanlış güncel kuralda birleştirilmesi |
| Aşamaya özgü zamanlama | Koşulu ilgili aşamaya bağlayın | Başvuru ve destek koşullarının karıştırılması |
| Gerekçesiz bildirim | Nedeni bilinmiyor olarak koruyun | Çevredeki materyalden ret gerekçesi uydurulması |
Önerilen test vakalarıdır, ölçülmüş yapay zekâ sistemi performans sonucu değildir. Girdi etiketleri bağımsız kaynak ve vaka incelemesi gerektirir.
21 Karar sonrası işletim süreci
İşletim süreci, sorumlu kişinin gerçek sonuç bildirimini almasıyla başlar. Sorumlu, bildirimi, başvuru paketini ve ilgili portal veya alındı kayıtlarını korur; ardından programı, çağrıyı, aşamayı ve tüzel kişiyi kaydeder. İlk kayıt kararı fon sağlayıcının ifadeleriyle tanımlamalı ve mevcut belgeleri belirlemelidir. İnceleme veya sonraki adım için son tarih söz konusu olabilecekse uygun yorum ve takvim kontrolü için derhal üst sorumluya iletilmelidir. İlk yönetim çıktısı, olayın ve açık kalan soruların güvenilir açıklamasıdır.
İkinci adım, geçerli kaynak kümesini ve karar aşaması teşhisini saptar. İnceleyen kişi arşivlenmiş materyali, yerine geçen politikayı, programa özgü koşulu veya çözümlenmemiş çelişkiyi belirlemelidir. Her önemli sorun onu destekleyen kanıta bağlanır. Şirket daha sonra önerilen sonraki eylem için gerekli kontrolleri, adı belirtilmiş inceleyen kişi ve tarihle birlikte geçti, başarısız veya bilinmiyor olarak sınıflandırabilir. Sınıflandırma kapsamını belirtmelidir. Programın şirket yorumunu kabul ettiği veya başvuruyu onayladığı anlamına gelmeden iç kararı destekleyebilir.
Düzeltme çalıştayı sınırlı sayıda uygulanabilir görev üretmelidir. Her görev sorumlu, şirketin sağladığı maliyet veya çaba tahmini, tamamlanma ölçütü ve son yararlı tarih gerektirir. Ekip bağımlılıkları, gerekli üçüncü taraf kararlarını ve başka finansman yolunu destekleyen çalışmayı belirlemelidir. Belirtilen ret gerekçesi mevcut olmadığı için amacı belirsiz kalan görevleri de tanımlamalıdır. Bağlantı kurulana kadar bu görev keşif ve açıklama kapsamında kalır. Ortaya çıkan plan, yönetime işi aşamalar hâlinde onaylama ve ilerlemeyi kanıta göre inceleme temeli verir.
Finansman kararı düzeltme planının yanında kaydedilmelidir. Yönetimin ilgili sağlanmış varsayımlar altındaki nakit pozisyonuna, sonraki ticari kilometre taşına, olası finansman kararının zamanlamasına ve izlemeye hazır olduğu alternatif eylemlere ihtiyacı vardır. Yeni başvurunun tanımlı onay noktası ve son paket incelemesi olmalıdır. Erteleme veya durdurma kararı yararlı kanıtı ve seçimin nedenini korumalıdır. Kayıt, çalıştayda bulunmamış ve kaynakların neden bağlandığını anlaması gereken başka bir sorumlu kişi için anlaşılır kalmalıdır.
Sonraki olayın ardından şirket kaydı kapatabilir veya güncelleyebilir. Gerçek başvuruyu, kararı, destek koşullarını ve nakit tahsilatlarını ayrı gözlemler olarak korumalıdır. Durdurulan işi, proje değişikliklerini ve ilk plandan sapmaları da kaydetmelidir. Veriler kullanım iznine sahip ve yeterince eksiksizse bu bilgiler iç öğrenmeyi ve sonraki ampirik çalışmayı destekleyebilir. Süreç önceki karar kaydını sonraki sonuca uydurmak üzere yeniden yazmaktan kaçınmalıdır. O sırada bilinenlerin korunması, kararın ve varsayımlarının daha inandırıcı değerlendirilmesini sağlar.
22 Ampirik doğrulama ve seçim yanlılığı
Önerilen çerçevenin ampirik testi, başvuru düzeyinde payda gerektirir. Veri seti uygun ve uygun olmayan başvuruları, değerlendirme öncesinde iade edilen başvuruları, geri çekilmiş projeleri, değerlendirilip başarısız olan teklifleri ve destekleri içermelidir. Tekrarlanan başvuruları ve tüzel kişileri zaman içinde tanımlamalıdır. Kamuya açık destek kayıtları bu çalışmanın bir kısmını destekleyebilir; nüfusun önemli kısımlarını gözlemlenmemiş bırakır. Burada incelenen Innovate UK veri seti desteklenen proje kayıtlarını, CORDIS ise desteklenen araştırma projelerini ve sonuçlarını tanımlar. Bu çalışma yeni panelin olumsuz sonuç bölümünü dolduracak başvuru ve karar verilerini edinmemiştir. [14,15]
Mevcut araştırma başvuru sahiplerini ve başarısız sonuçları zaten inceler. Joint Research Centre'ın 2023 tarihli Spurring Subsidy Entrepreneurs raporu, sıralamaları ve finansman kararlarıyla birlikte 2,302 başvuru sahibini, 40 yerel İtalyan yarışması kapsamında tanımlar. Şubat 2024 tarihli resmî Fast Start süreç değerlendirmesi 14 başarılı ve yedi başarısız başvuru sahibiyle görüşmeler içerir; başarısızlar örnekleme çerçevesi en yüksek puanlı 30 başarısız vakayla başlamıştır. Bunlar farklı araştırma tasarımları ve nüfuslardır. İlgili önceki çalışmaları ortaya koyar ve örnekleme çerçevesinin önemini gösterirler. Sonuçları bu çalışmanın seçilmiş programları için yeni, temsil edici kohort olarak ele alınamaz. [16,17]
İleriye dönük çalışma, şirketleri sonuç bilinmeden önce başvuru hazırlayıp hazırlamayacaklarına karar verdikleri anda kaydedebilir. Geçerli fırsatı, başvuru sahibi bilgilerini, önerilen kilometre taşını, hazırlık kaynaklarını, ilk koşul durumlarını ve karar tarihindeki mevcut kanıtları kaydeder. Sonraki gözlemler başvuruyu, değerlendirmeyi, kararı, şartları, nakit tahsilatlarını ve ticari sonuçları yakalar. Başvurmaktan vazgeçen şirketler izleme nüfusunun parçası kalır. Çalışma uygun rıza, gizlilik ve veri yönetişimi tasarımı gerektirir; izlem kaybını ve eksik kayıtları açıkça raporlamalıdır.
Başlıca ampirik güçlük seçimdir. Yeniden başvurmayı seçen şirketler; teknoloji, kaynaklar, deneyim, uygunluk veya finansman beklentileri açısından duran şirketlerden farklı olabilir. Program kuralları ve mevcut bütçeler de turlar arasında değişebilir. Düzeltme programını izleyen sonraki destek, tek başına düzeltmenin etkisini belirlemez. Çalışma, etki hesaplamadan önce tahmin edilecek büyüklüğünü, karşılaştırma grubunu, zamanlamayı ve karıştırıcı etkenlerini tanımlamalıdır. Veriler yalnızca betimlemeyi destekliyorsa sonuçlar betimleyici kalmalıdır. Gözlemsel tasarım daha güçlü her yorum için gereken varsayımları açıklamalıdır.
Ticari sonuçlar da aynı ölçüde dikkatli tanımlar gerektirir. Hibe tutarı pay sulanmasını göstermez; destek tarihi nakit tahsilatını ortaya koymaz. Sonraki fon toplama duyurusu şirketin finansman kararı açısından önemli şartları ve zamanlamayı açıklamayabilir. Kilometre taşı kapsam veya ölçüm değiştirebilir. Bu nedenle önerilen panel, her sonucun nasıl gözlemlendiğini belirtmeli ve eksik bilgiyi sıfırdan ayırmalıdır. Her analiz için kullanılabilir örneklemi bildirmeli ve önemli gözlemleri destekleyen kaynak belgelerini korumalıdır. Bu çalışma için böyle bağlantılı bir destek, pay sulanması, zamanlama ve kilometre taşı paneli elde edilmemiştir.
| Veri grubu | Gerekli gözlem | Eksik veri riski |
|---|---|---|
| Giriş nüfusu | Tanımlı çerçevedeki tüm uygun ve uygun olmayan girişimler | Yalnızca destek verilenlerin seçilmesi |
| Tüzel kişi ve tekrarlanan girişimler | Tarihli başvuru geçmişiyle sabit eşlemeler | Tekrarlanan firmaların bağımsız girişler sayılması |
| Karar süreci | Gerçek aşama, bildirim ve mevcut geri bildirim | Bildirim olmadan neden atanması |
| Müdahale | Sonuçtan önce ölçülen düzeltme görevleri ve maliyetleri | Geriye dönük başarı anlatısı |
| Finansman | Teklif, sözleşme, şartlar ve gerçek tahsilatlar | Nakit tahsilatı yerine destek tarihinin kullanılması |
| Ticari sonuçlar | Önceden tanımlanmış kilometre taşı, zamanlama ve finansman şartları | Değişmiş sonuç tanımı veya açıklanmamış pay sulanması |
| İzlem kaybı | Durdurulmuş başvurular, çekilmeler ve gözlemlenmemiş takip | Hayatta kalma yanlılığı ve bilgi taşıyan eksiklik |
Önerilen ampirik tasarım. Bu çalışma için başvuru sahibi düzeyinde yeni bağlantılı panel elde edilmemiştir.
23 Sınırlılıklar ve aktarılabilirlik
Belge incelemesi seçilmiş resmî kaynakları ve kaynak sicilinde belirlenen ilgili pasajları kapsar. İnovasyon finansmanı fırsatlarının eksiksiz envanteri veya her başvuru yolu hakkında hukuki görüş değildir. Kurallar değişebilir; geçerli çağrı, davet, karar yazısı ve destek belgeleri ek koşullar içerebilir. Çalışma incelenen sürümleri kaydeder ve farklı bağlamlardan evrensel kural seçmek yerine çözümlenmemiş soruları korur. Çerçeveyi kullanan şirket, kendi bilgilerine ve önerilen eylemine bağlı güncel programa özgü incelemeye ihtiyaç duyar.
Zorunlu koşul deneyi belirtilen mantıksal gösterimi sınar. Girdileri kurgulanmıştır, kontrollerin geçerli olduğu varsayılır ve durum uzayının ampirik dağılımı yoktur. Bu nedenle sayısal sonuçlar yeniden başvurması gereken şirketlerin payını veya düzeltme programının beklenen getirisini tahmin edemez. Deney kural çıkarımının kalitesini, koşul kümesinin eksiksizliğini ve başvuru sahibi kanıtının doğruluğunu da dışarıda bırakır. Bu arayüzler operasyonel kullanımın merkezindedir ve ayrı doğrulama gerektirir. Geçilen yazılım testi gerçekte doğruladığı görev üzerinden açıklanmalıdır.
Önerilen iş akışı; kural sicili, karar aşamaları, zorunlu koşullar, izin verilen eylemler ve zamanlama kuralları değiştirilerek başka programa uyarlanabilir. Uyarlama, programa özgü istisnaları belgelerken geçti, başarısız ve bilinmiyor anlamlarını korumalıdır. Belirli düzeltme veya incelemeye izin veren yol başka yerde genel izin sağlamaz. Dolayısıyla aktarılabilirlik yönetim yönteminin yapısına ilişkindir; her esaslı uygulama yeni kanıt gerektirir. Kaydedilen çıktı, hangi kısımların yeniden kullanılan süreç tasarımı ve hangilerinin yeni ortaya konmuş program veya başvuru sahibi olguları olduğunu belirlemelidir.
Finansman örnekleri sağlanan sabit girdileri kullanır ve işletmenin birçok özelliğini dışarıda bırakır. Gerçek nakit tahmini; gelir, işletme sermayesi, vergi, sözleşmesel taahhütler, rezervler, döviz, proje harcaması ve tahsilatların zamanlaması ile koşullarını gerektirebilir. İşletme kendi incelenmiş modeline ve uygun danışmanlığa ihtiyaç duyar. Bu çalışma mevcut finansman teklifi sunmaz veya sermaye sağlayıcının istekliliğini doğrulamaz.
Yeni edinilmiş reddedilen başvuru sahibi kohortunun yokluğu ampirik sonuçları sınırlar; tanımlı bir araştırma programını açık bırakır. Gelecekteki çalışma önceden belirtilmiş tasarım altında teşhis etiketlerinin güvenilirliğini, görev planının yararlılığını, inceleme maliyetini ve sonraki kararlarla ilişkisini sınayabilir. Yapay zekâ destekli iş akışını bağımsız belirlenmiş kaynak ve vaka etiketlerine göre de test edebilir. Böyle kanıtlar bulunana kadar katkı, kaynaklara dayalı işletim çerçevesi ve yeniden üretilebilir mantıksal karşı örnek olarak kalır. Kullanımı belgelenmiş kurallar, önerilen uygulama, kurgulanmış hesaplamalar ve gözlemlenen sonuçlar arasındaki sınırları korumalıdır.
24 Yönetim sonuçları
Başarısız başvuru sonrasındaki karar gerçek bildirim, geçerli program ve mevcut kanıtla başlamalıdır. Yönetim düzeltme görevi seçmeden önce karar aşamasını belirlemelidir. İdari uyum, başvuru sahibi uygunluğu, proje kapsamı, rekabetçi değerlendirme, seçim ve destek kararı öncesi koşullar farklı sonraki eylemlere yol açabilir. Bilinenlerin, bilinmiyor kalanların ve sorunu kimin çözebileceğinin açık kaydı, ilave harcamayı onaylamak için ayrıştırılmamış bir başvuruyu iyileştirme talimatından daha güçlü temel sağlar.
Program ve sürüm kimliği bu kararın içinde yer alır. İncelenen kaynaklar güncel ve arşivlenmiş materyali, programa özgü başvuru koşullarını, değişiklikleri ve sonraki yıla ilişkin rehberleri içerir. İşletme bu ayrımları kural sicilinde korumalı ve uygulanabilirlik sorularını gerçek fırsata ve karar belgelerine göre çözmelidir. Sicil açıklamanın kaynağını ve zamanlamasını da korumalıdır. Bu, inceleyen kişinin önerilen sonraki eylemin dayanağını incelemesine ve hangi koşullarda yeniden değerlendirilmesi gerektiğini belirlemesine olanak verir.
Kurgulanmış deney zorunlu koşul gösterimi hakkında kesin uyarı sağlar. Altı kontrollü durum uzayında birlikte sağlanma kuralı yalnızca tümü geçmiş vakayı geçirirken tasarlanmış telafi edici karşılaştırıcı başarısızlık ve bilinmiyor içeren yapılandırmaları da geçirir. Bu nedenle başvuru geçiş modeli zorunlu koşulları rekabetçi nitelik puanlarından ve yönetimin ticari yargısından ayrı tutmalıdır. Sonuç, açıklanan modelin mantıksal özelliğidir. Uygunluğu tasdik etmez, değerlendirici kararını otomatikleştirmez veya herhangi bir şirketin finansman alma olasılığını tahmin etmez.
Düzeltme çalışmasının tanımlı amacı, kanıt çıktısı, sorumlusu, tamamlanma tarihi ve harcama sınırı olmalıdır. Sonraki başvuru güncel izin ve zamanlama değerlendirmesi de gerektirir. Finansman planı başvuru faaliyeti, resmî destek koşulları ve işletmenin kullanabileceği nakit arasındaki ayrımı korumalıdır. Hibe yolu koşullu kalırken yönetim şirketin kendi olguları ve varsayımlarıyla alternatif sermayeyi ve proje tercihlerini inceleyebilir. Kanıt, program koşulları veya ticari kilometre taşı değiştiğinde bu karşılaştırma güncellenmelidir.
Pratik çıktı, destekleyici kanıtı ve finansman sonuçlarıyla birlikte incelenebilir sonraki eylem kararıdır. İzinli değiştirilmiş başvuruyu, hedefli keşfi, usule ilişkin adımı, başka finansman yolunu veya durdurma kararını onaylayabilir. Her sonuç seçimin nedenini ve karar verildiğinde mevcut bilgiyi korumalıdır. Önerilen ampirik gündem daha sonra yöntemi gerçek başvuru sahibi paydası ve gözlemlenen sonraki sonuçlarla sınama yolu sağlar. Daha az ret, gelişmiş finansman başarısı veya daha düşük pay sulanması iddiaları yapılmadan önce ileri araştırma bu etkileri ortaya koymalıdır.
Kaynaklar
- UK Research and Innovation. Before you start an application. Innovate UK general guidance. Updated 8 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. What happens after you have submitted your application. Innovate UK general guidance. Updated 7 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Application resubmissions. Updated 22 October 2026. Accessed 13 November 2026. https://www.ukri.org/apply-for-funding/develop-your-application/application-resubmissions/
- UK Research and Innovation. Your application. Innovate UK general guidance. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- European Commission. European Innovation Council Work Programme 2026. C(2026)2051, 26 March 2026 revision. Historical version, separately captured from the official previous-version download. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/023b0721-db3e-4f4b-b043-75fec1fcbb2b_en?filename=EIC-Work-Programme-march-2026.pdf
- European Innovation Council. FAQs EIC Accelerator. Live page referring to the 2027 Work Programme when accessed on 13 November 2026; relevant year and call require separate verification. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- US National Science Foundation. NSF 26-510. Small Business Innovation Research and Small Business Technology Transfer Phase I, Phase II and Fast-Track Programs. Posted 22 May 2026; active/current when accessed on 13 November 2026. Sections IV and VI. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. SBIR/STTR Eligibility. Current linked programme guidance, including returned-without-review and declined proposal instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-eligibility/
- US National Science Foundation. PAPPG 24-1 Supplement 1, NSF 26-200. Effective 8 December 2025. Sections 8 and 9; inserted and deleted amendment text checked in the official HTML. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-1
- European Commission. European Innovation Council Work Programme 2026. Current 17 June 2026 revision, C(2026)4080. Application submission limits page 87; Annex 2 F.2 page 191. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- European Commission. Horizon Europe Work Programme 2026-2027, General Annexes. Scope page 3 and evaluation review page 30. EIC is separately governed. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/wp-call/2026-2027/wp-15-general-annexes_horizon-2026-2027_en.pdf
- European Commission. EU Funding and Tenders Portal Online Manual. Version 1.3, 1 May 2026. Applicable procedure and confidential proposal records. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/om_en.pdf
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter IV, Non-Award Decisions and Transactions. Read with applicable supplements and solicitation. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-4-non-award-decisions-transactions
- UK Research and Innovation. Innovate UK funded projects since 2004. Dataset landing page updated 3 November 2026. Award records are not a complete rejected-applicant population. Accessed 13 November 2026. https://www.ukri.org/publications/innovate-uk-funded-projects-since-2004/
- European Commission. About CORDIS. Funded-project information and research results. Accessed 13 November 2026. https://cordis.europa.eu/about
- European Commission Joint Research Centre. Spurring Subsidy Entrepreneurs. JRC135716, 2023. Applicant and competition sample described in the report. Accessed 13 November 2026. https://publications.jrc.ec.europa.eu/repository/handle/JRC135716
- Innovate UK. Fast Start Process Evaluation. Report dated February 2024, hosted in the UKRI public report library. Interview sample and unsuccessful-applicant sampling frame. Accessed 13 November 2026. https://www.ukri.org/wp-content/uploads/2026/01/22-057322-01-IUK-Process-Eval-Report_MASTER_V4_Client-use_CLEAN.pdf
- US National Science Foundation. SBIR/STTR Merit Review Criteria and Process. Current guidance linked by NSF 26-510. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-merit-review/
- US National Science Foundation. PAPPG 24-1 Supplement 2, NSF 26-202. Applicable award-date provisions require separate checking. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-2
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter III, Proposal Processing and Review. Recommendation, final decision and specified financial or administrative appeal provisions; read with applicable supplements. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-3-proposal-processing-review
- US National Science Foundation. SBIR/STTR Supplementary Documents. Phase-specific requirements and evidence instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-documents/
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
