
1 La decisión después de una solicitud no seleccionada
La primera tarea de la dirección tras una solicitud no seleccionada consiste en establecer qué decisión se tomó. Una notificación puede describir una presentación incompleta, un solicitante no elegible, un proyecto fuera del alcance del concurso, una evaluación inferior al nivel exigido, una clasificación competitiva o una condición aún sin resolver antes de la concesión. Estas descripciones conducen a actuaciones distintas. Quien autorice más gasto necesita la notificación de resultado, el expediente pertinente de solicitud y las reglas aplicables antes de aprobar otro ejercicio de redacción. Un breve resumen interno debe conservar el motivo exacto indicado por el financiador e identificar cualquier incertidumbre restante sobre su significado.
La decisión resultante tiene una dimensión financiera inmediata. Preparar una nueva presentación consume tiempo de dirección, capacidad técnica y efectivo mientras la empresa sigue atendiendo sus compromisos de nómina, desarrollo de producto y clientes. El plazo de solicitud puede vencer antes de completar un experimento pendiente o una aclaración sobre la propiedad. Otra vía de financiación puede financiar el mismo hito comercial en condiciones diferentes. Por tanto, el consejo necesita una comparación de las actuaciones viables, las pruebas necesarias, los recursos requeridos y el calendario. Una narrativa revisada es una posible tarea dentro de esa comparación; la decisión se refiere al siguiente uso de los recursos escasos de la empresa.
Las orientaciones oficiales de Innovate UK separan la revisión de elegibilidad y alcance de la evaluación y describen la clasificación, la calidad mínima y las posibles consideraciones de cartera. También explican que algunos concursos no ofrecen comentarios y que responder a las observaciones no asegura un resultado favorable posterior. Estas distinciones respaldan un registro de la etapa del resultado, en lugar de una única etiqueta indiferenciada de rechazo. Las bases exactas del concurso siguen siendo relevantes porque la descripción publicada es un proceso estándar con variaciones expresas. La empresa debe adjuntarlas a su expediente de diagnóstico y conservar la notificación que establezca qué proceso se aplicó realmente. [2]
Este estudio propone una secuencia disciplinada: establecer la vía aplicable, identificar la etapa de decisión acreditada, determinar qué condiciones siguen abiertas, comprobar la viabilidad de la corrección y autorizar una actuación siguiente. Su contribución consiste en una síntesis de gestión y un contraejemplo construido y reproducible sobre condiciones obligatorias. Ningún conjunto de datos individuales de solicitantes ni intervención controlada establece el efecto del marco sobre los resultados de financiación. El método pretende hacer examinables las decisiones y sus límites. Su resultado práctico es una decisión fechada de corrección y financiación que otra persona responsable pueda revisar utilizando los mismos documentos.
| Etapa | Pruebas que deben conservarse | Siguiente pregunta |
|---|---|---|
| Admisibilidad administrativa | Expediente presentado, formularios exigidos y acuse de recibo | ¿Se cumplió el procedimiento de presentación prescrito? |
| Elegibilidad del solicitante | Hechos sobre la entidad y definiciones aplicables | ¿Cumple el solicitante examinado el requisito en la etapa pertinente? |
| Alcance del proyecto | Alcance de la convocatoria y trabajos realmente propuestos | ¿Encajan los trabajos en la oportunidad? |
| Evaluación competitiva | Informes, puntuaciones y criterios disponibles | ¿Qué debilidad acreditada puede abordar la corrección propuesta? |
| Selección y presupuesto | Notificación real de resultado y explicación disponible de la selección | ¿Qué se conoce de la selección más allá de la evaluación? |
| Condiciones previas a la concesión | Requerimientos, diligencia debida y oferta o acuerdo formal | ¿Qué condiciones quedan antes de un compromiso o cobro? |
Taxonomía de diagnóstico propuesta. Conserve la redacción y la secuencia reales del financiador; un motivo no disponible sigue siendo desconocido. Determinados procesos oficiales se examinan en las referencias 2, 7, 11, 18 y 20.
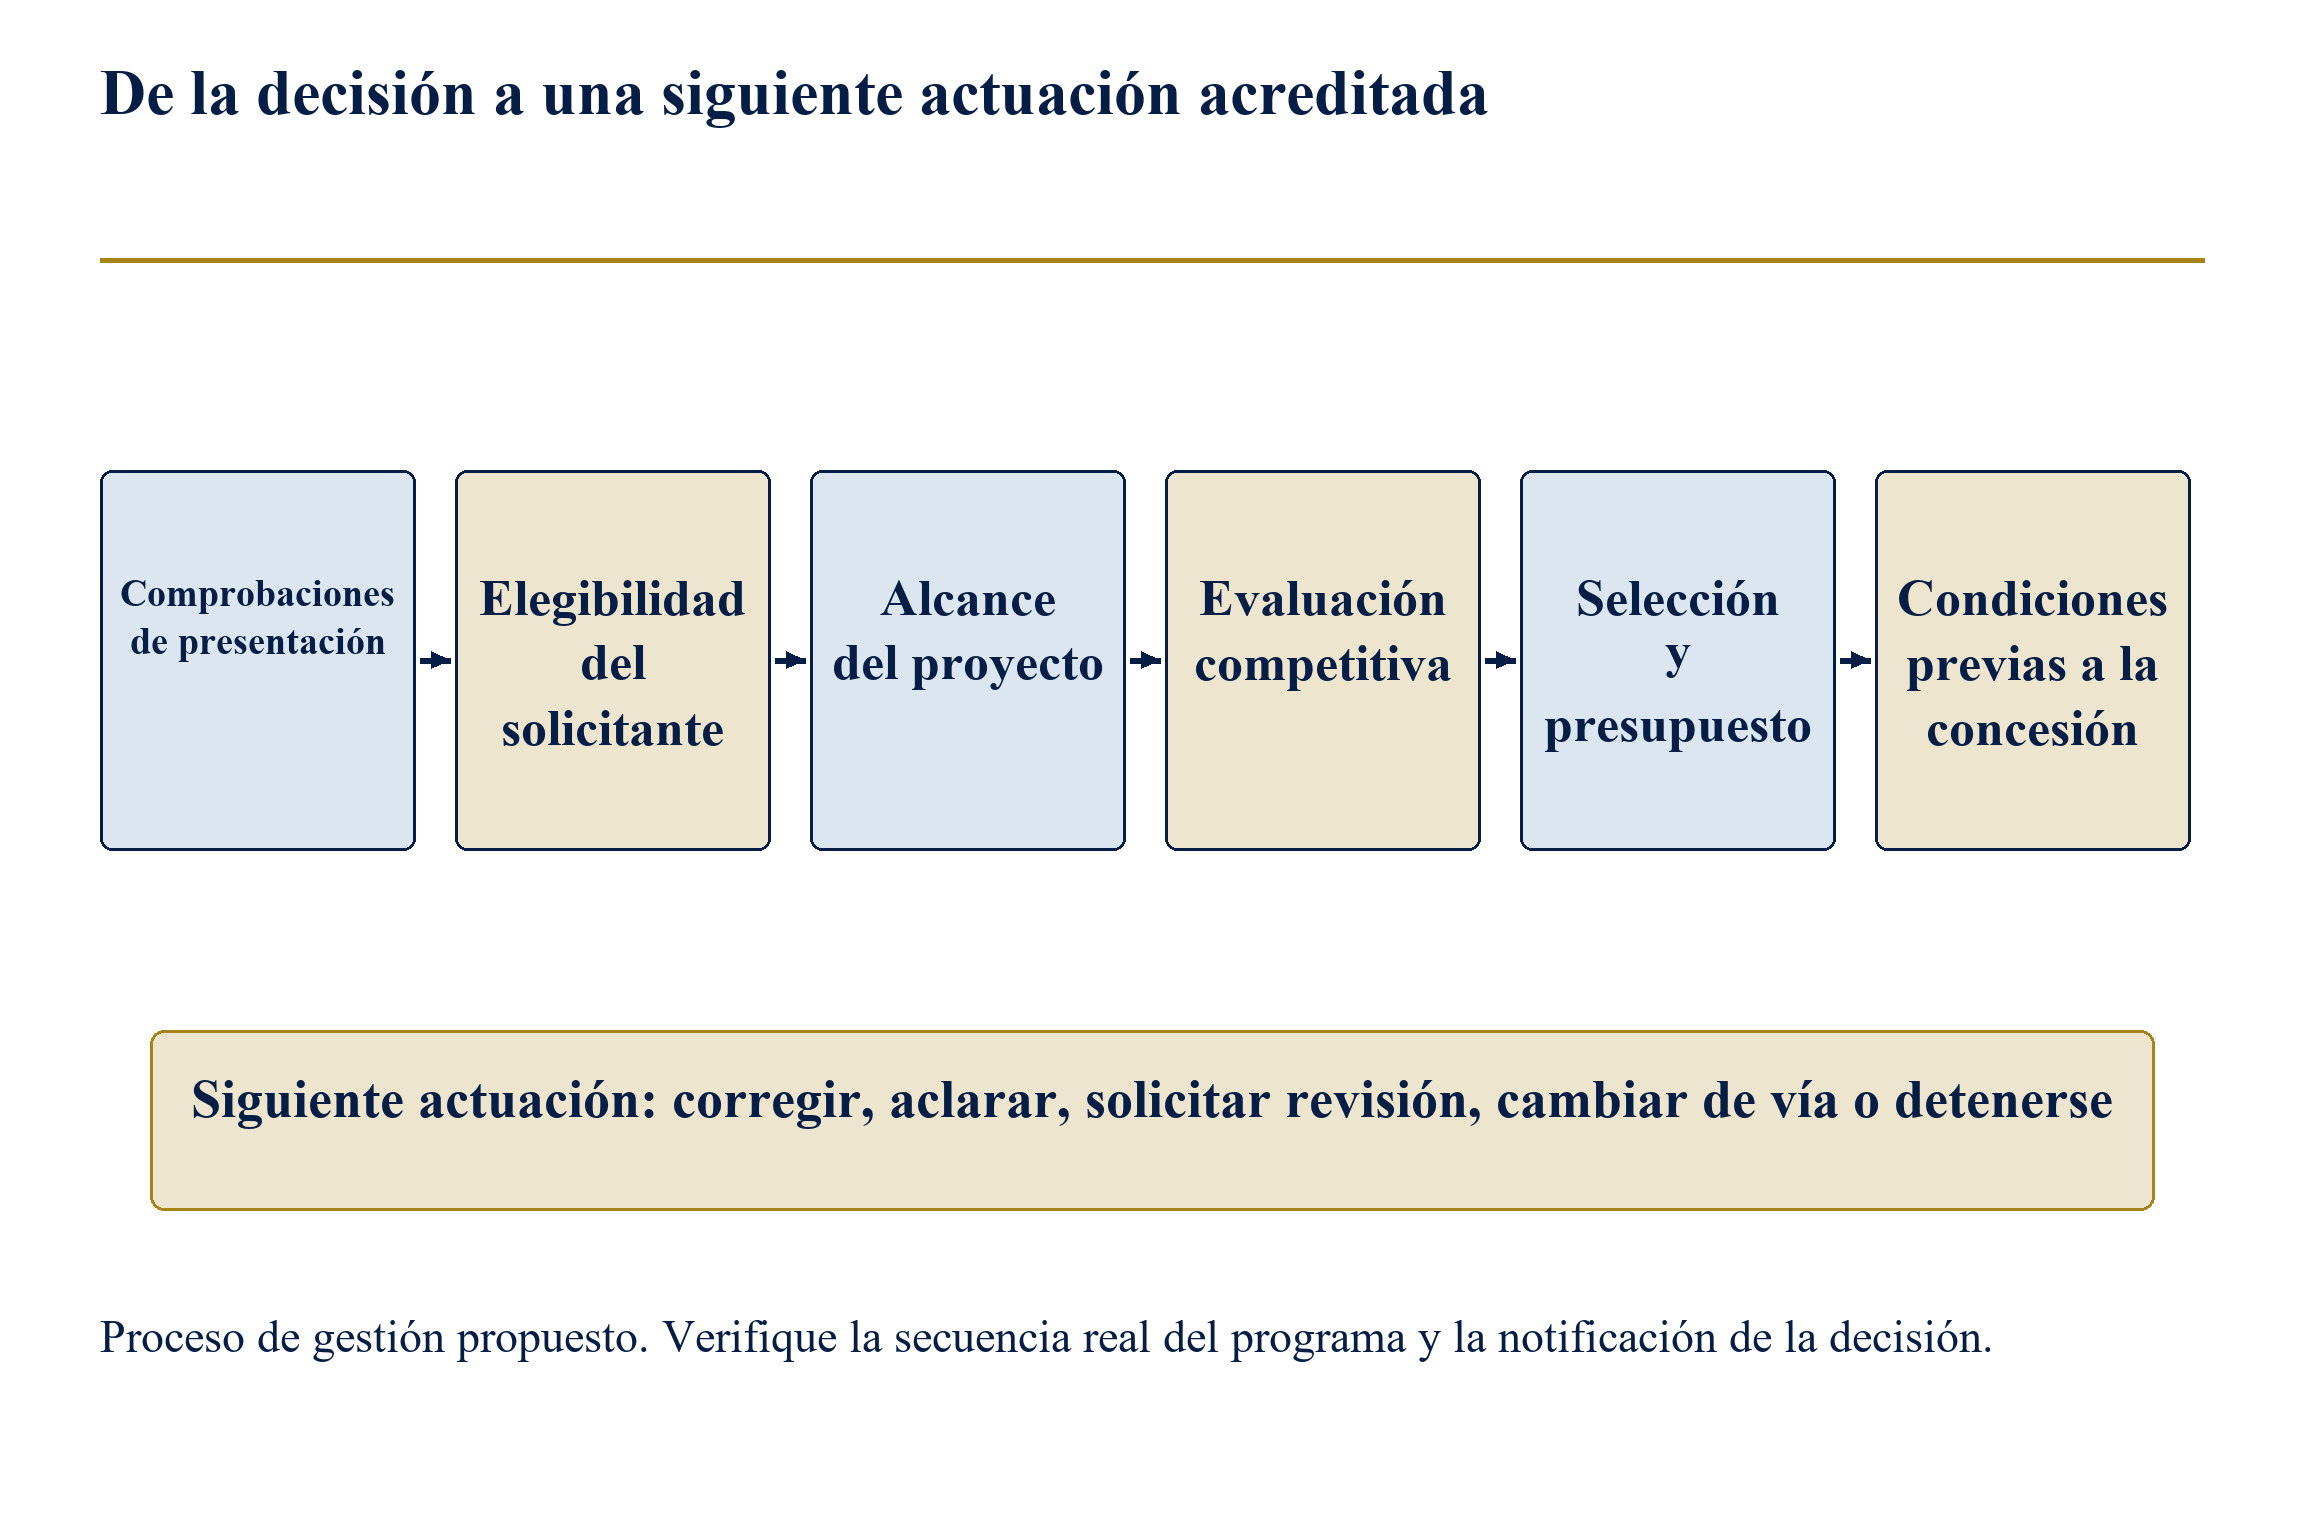
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Proceso de gestión propuesto. Las etapas constituyen una estructura de diagnóstico y no afirman que exista una secuencia idéntica en todos los programas.
2 Método y límites de las pruebas
La unidad documental de este estudio es una regla o descripción de proceso identificada, vinculada a un emisor, un programa, una versión de documento y una etapa de solicitud. La revisión utiliza orientaciones oficiales y documentos rectores de programas para determinados ejemplos del Reino Unido, la Unión Europea y Estados Unidos. Estos ejemplos establecen distinciones concretas entre procesos y apoyan el diseño del registro de diagnóstico. No ofrecen un estudio completo de todos los instrumentos de financiación de la innovación. La selección es intencionada: el material revisado debe mostrar distintos motivos de solicitudes no seleccionadas, restricciones a una presentación posterior y las pruebas necesarias para tomar una siguiente decisión defendible.
El análisis mantiene separados tres tipos de afirmaciones. Una afirmación documental describe lo que dice una fuente identificada dentro de su alcance declarado. Una práctica de gestión propuesta describe un enfoque desarrollado en este estudio. Un resultado construido deriva de entradas y reglas del modelo divulgadas. Esta separación permite al lector examinar el fundamento de cada conclusión. Una declaración oficial sobre elegibilidad para solicitar no aporta una estimación medida del valor del trabajo de un consultor. Una prueba de modelo superada no certifica la situación jurídica de un solicitante real, el mérito técnico ni el derecho a recibir una ayuda.
Una comparación empírica completa necesitaría la población original de solicitudes, los hechos y reglas de elegibilidad de cada presentación, las decisiones comunicadas y sus posibles comentarios, las presentaciones posteriores, las condiciones de concesión, los cobros y los hitos comerciales posteriores. También deberían seguir siendo observables las empresas que dejen de solicitar. Este estudio no ha obtenido ese conjunto de datos vinculados. Por ello, no calcula una tasa de rechazo, una mejora causal por reescritura ni una reducción efectivamente lograda de la dilución. Más adelante se desarrolla un diseño de investigación para obtener esas observaciones, de modo que un futuro estudio empírico pueda probar el marco sin tratar las concesiones públicamente visibles como toda la población de solicitantes.
El componente numérico es un experimento lógico exhaustivo. Seis comprobaciones obligatorias toman uno de tres estados: cumple, desconocido o incumple. Cada combinación se enumera y clasifica mediante una regla de condiciones obligatorias. Un comparador ponderado distinto, deliberadamente construido, aporta un ejemplo de refutación. El ejercicio pregunta si una representación puede validar un caso que contenga una condición incumplida o pruebas sin resolver. Su resultado es un recuento finito dentro de un espacio de estados artificial. Las frecuencias no tienen ponderación poblacional, y la enumeración uniforme de combinaciones representa un diseño de prueba, sin describir una distribución de empresas reales.
| Tipo de prueba | Uso permitido en este estudio | Límite |
|---|---|---|
| Documento oficial del programa | Describir un requisito fechado dentro de su alcance declarado | No acredita el cumplimiento de un solicitante |
| Notificación real de decisión | Identificar la etapa y el motivo comunicados en ese caso | No disponible en los datos de solicitantes de este estudio |
| Registro público de proyecto financiado | Describir el proyecto seleccionado o la ayuda divulgada | Denominador incompleto de rechazos |
| Resultado de modelo construido | Probar una regla lógica especificada con entradas divulgadas | Sin estimación de éxito de financiación ni de frecuencias poblacionales |
| Hipótesis de planificación de la empresa | Calcular un escenario condicional de recursos o autonomía de tesorería | Requiere la verificación y aprobación propias de la empresa |
Diseño de investigación y límites de las pruebas; no se afirma haber obtenido una nueva cohorte empírica de solicitantes.
3 Identificar la etapa real de la decisión
Un registro de diagnóstico útil comienza por el evento comunicado por el financiador. La admisibilidad administrativa se refiere a la conformidad de la presentación con el procedimiento y la forma exigidos. La elegibilidad del solicitante se refiere a si la entidad y los participantes pertinentes cumplen las condiciones aplicables. El alcance del proyecto se refiere a si la actividad propuesta encaja en la oportunidad. La evaluación competitiva se refiere a la calidad evaluada según los criterios del programa. La clasificación y la asignación presupuestaria se refieren a la selección entre propuestas evaluadas. La revisión previa a la concesión se refiere a las condiciones que quedan antes de poder completar un acuerdo o una inversión. Estas categorías son ayudas analíticas; también deben conservarse la terminología y la secuencia de decisión propias de la fuente.
El registro debe incluir el identificador de solicitud, la fecha de presentación, el año del programa, la convocatoria y la etapa, la entidad jurídica, la fecha de notificación, la redacción de la decisión y los documentos justificativos. Una explicación aportada por un intermediario debe distinguirse de una declaración emitida por el financiador. Si la notificación ofrece varios motivos, todos deben seguir visibles. Una debilidad científica señalada puede coexistir con una condición formal incumplida. Si la correspondencia disponible no explica el motivo, la anotación correcta es que no se ha establecido. Atribuir una explicación atractiva a un registro silencioso orientaría el esfuerzo correctivo hacia un diagnóstico sin fundamento.
La dirección puede entonces vincular cada problema acreditado con una actuación potencial. Un documento omitido puede requerir un mejor control de presentación si una vía posterior permite corregirlo. Una restricción de categoría del solicitante puede requerir otra oportunidad o un cambio de hechos evaluado por separado. Una debilidad de las pruebas técnicas puede necesitar investigación adicional. Una decisión de cartera puede dejar intacto el contenido factual de la solicitud y cambiar, a la vez, sus perspectivas de financiación en ese concurso. El registro de actuaciones debe explicar el vínculo entre el problema señalado y la solución propuesta, incluidos los permisos o dependencias externas necesarios antes de que dicha solución esté disponible.
El equipo también debe distinguir la decisión que desea de la que puede proporcionar el proceso. Una petición de aclaración, una reclamación procedimental, una nueva presentación por invitación y una solicitud nueva pueden tener condiciones de admisibilidad y finalidades diferentes. Ninguna debe incorporarse a una previsión de financiación solo porque se haya enviado un mensaje. El registro operativo debe mostrar el estado actual, el siguiente evento necesario y la fecha límite de decisión. Esto crea un vínculo visible entre el proceso de financiación y la planificación de tesorería de la empresa, dejando la decisión sustantiva del financiador y cualquier interpretación jurídica a la autoridad competente.
4 Crear el registro de programas y versiones
Toda condición material necesita una dirección de programa. La dirección mínima identifica el organismo emisor, el instrumento, la convocatoria o concurso, el año del programa, la etapa de solicitud, la categoría del solicitante, el documento rector y la versión observada. Una URL de fuente no basta cuando la página se actualiza bajo la misma dirección. El registro guardado debe incluir la fecha de captura, el pasaje pertinente exacto o su localizador y una huella del contenido cuando se permita una copia reproducible. Un responsable debe anotar por qué esa regla se aplica a la solicitud elegida. Estos campos permiten distinguir una condición vigente y autorizada de la convocatoria de unas orientaciones generales útiles.
El material británico revisado muestra una cuestión de aplicabilidad que exige tratamiento explícito. Las orientaciones de Innovate UK para empresas solicitantes describen una solicitud adicional de la misma propuesta después de la evaluación, siempre que el concurso concreto permita una solicitud actualizada. La página general de UKRI sobre nuevas presentaciones describe las presentaciones por invitación, las no invitadas y las nuevas propuestas sustancialmente distintas. Las páginas tienen contextos y fechas de actualización diferentes. Un sistema de diagnóstico debe conservar ambos registros y exigir confirmación de la regla del programa aplicable. No debe elegir silenciosamente una afirmación general solo porque el nombre de la organización emisora aparezca en ambas páginas. [1,3]
Los años del programa introducen un segundo límite. Las preguntas frecuentes en línea de EIC Accelerator revisadas para este estudio remiten al Programa de Trabajo 2027. La página oficial de EIC 2026 identifica la revisión del 17 de junio de 2026 como vigente e incluye la de marzo entre las versiones anteriores. Por tanto, un plazo o permiso extraído de las preguntas frecuentes necesita registrar el año y la convocatoria a los que se aplica. Una fuente antigua guardada puede explicar una decisión anterior; una presentación posterior requiere comprobar su versión rectora. El registro debe preservar cada observación sin reclasificarla como universalmente vigente. [5,6,10]
Un conflicto sin resolver se convierte en una tarea con un responsable identificado, una pregunta y un plazo de decisión. El equipo puede pedir aclaraciones por el canal publicado del programa, revisar las instrucciones de la convocatoria u obtener asesoramiento profesional adecuado. La respuesta debe guardarse junto con la pregunta exacta y los hechos pertinentes de la solicitud. Hasta resolver la aplicabilidad, la redacción posterior solo puede avanzar como actividad condicional cuyo coste haya sido autorizado. El registro del programa hace visible esa condición. También conserva el fundamento de una decisión de detenerse cuando no pueda obtenerse la aclaración a tiempo.
| Fuente | Versión observada | Control de aplicabilidad |
|---|---|---|
| Orientaciones de Innovate UK antes de empezar | 8 de mayo de 2026 | Leer el permiso de nueva presentación del concurso concreto [1] |
| Nuevas presentaciones: orientación general de UKRI | 22 de octubre de 2026 | Regla de invitación obligatoria y excepciones; resolver la aplicabilidad al programa real [3] |
| Programa de Trabajo EIC 2026 | Vigente: 17 de junio de 2026; C(2026)4080 | Separar la versión anterior de marzo; aplicar la convocatoria y etapa pertinentes [5,10] |
| Preguntas frecuentes en línea de EIC Accelerator | Tratan 2027 en el momento de consulta | No importar límites de un año posterior a otra convocatoria [6] |
| NSF SBIR/STTR | NSF 26-510 vigente, publicado el 22 de mayo de 2026 | Importan las instrucciones de la convocatoria y la versión vigente en la fecha límite de la propuesta [7] |
| Marco PAPPG de NSF | 24-1 más los suplementos 1 y 2 aplicables | Registrar por separado la aplicabilidad en la fecha de propuesta y de concesión [9,19,20] |
| Anexos generales del programa principal Horizon | 2026-2027 | El alcance excluye expresamente EIC; usar el anexo del programa separado pertinente [11] |
| Manual en línea de la UE | V1.3 real del 1 de mayo de 2026 | Verificar el documento guardado, la vía aplicable y la notificación de decisión [12] |
Comparación selectiva de fuentes comprobada el 13 de noviembre de 2026. Ninguna regla es un permiso universal entre programas y no se deduce disponibilidad actual de financiación.
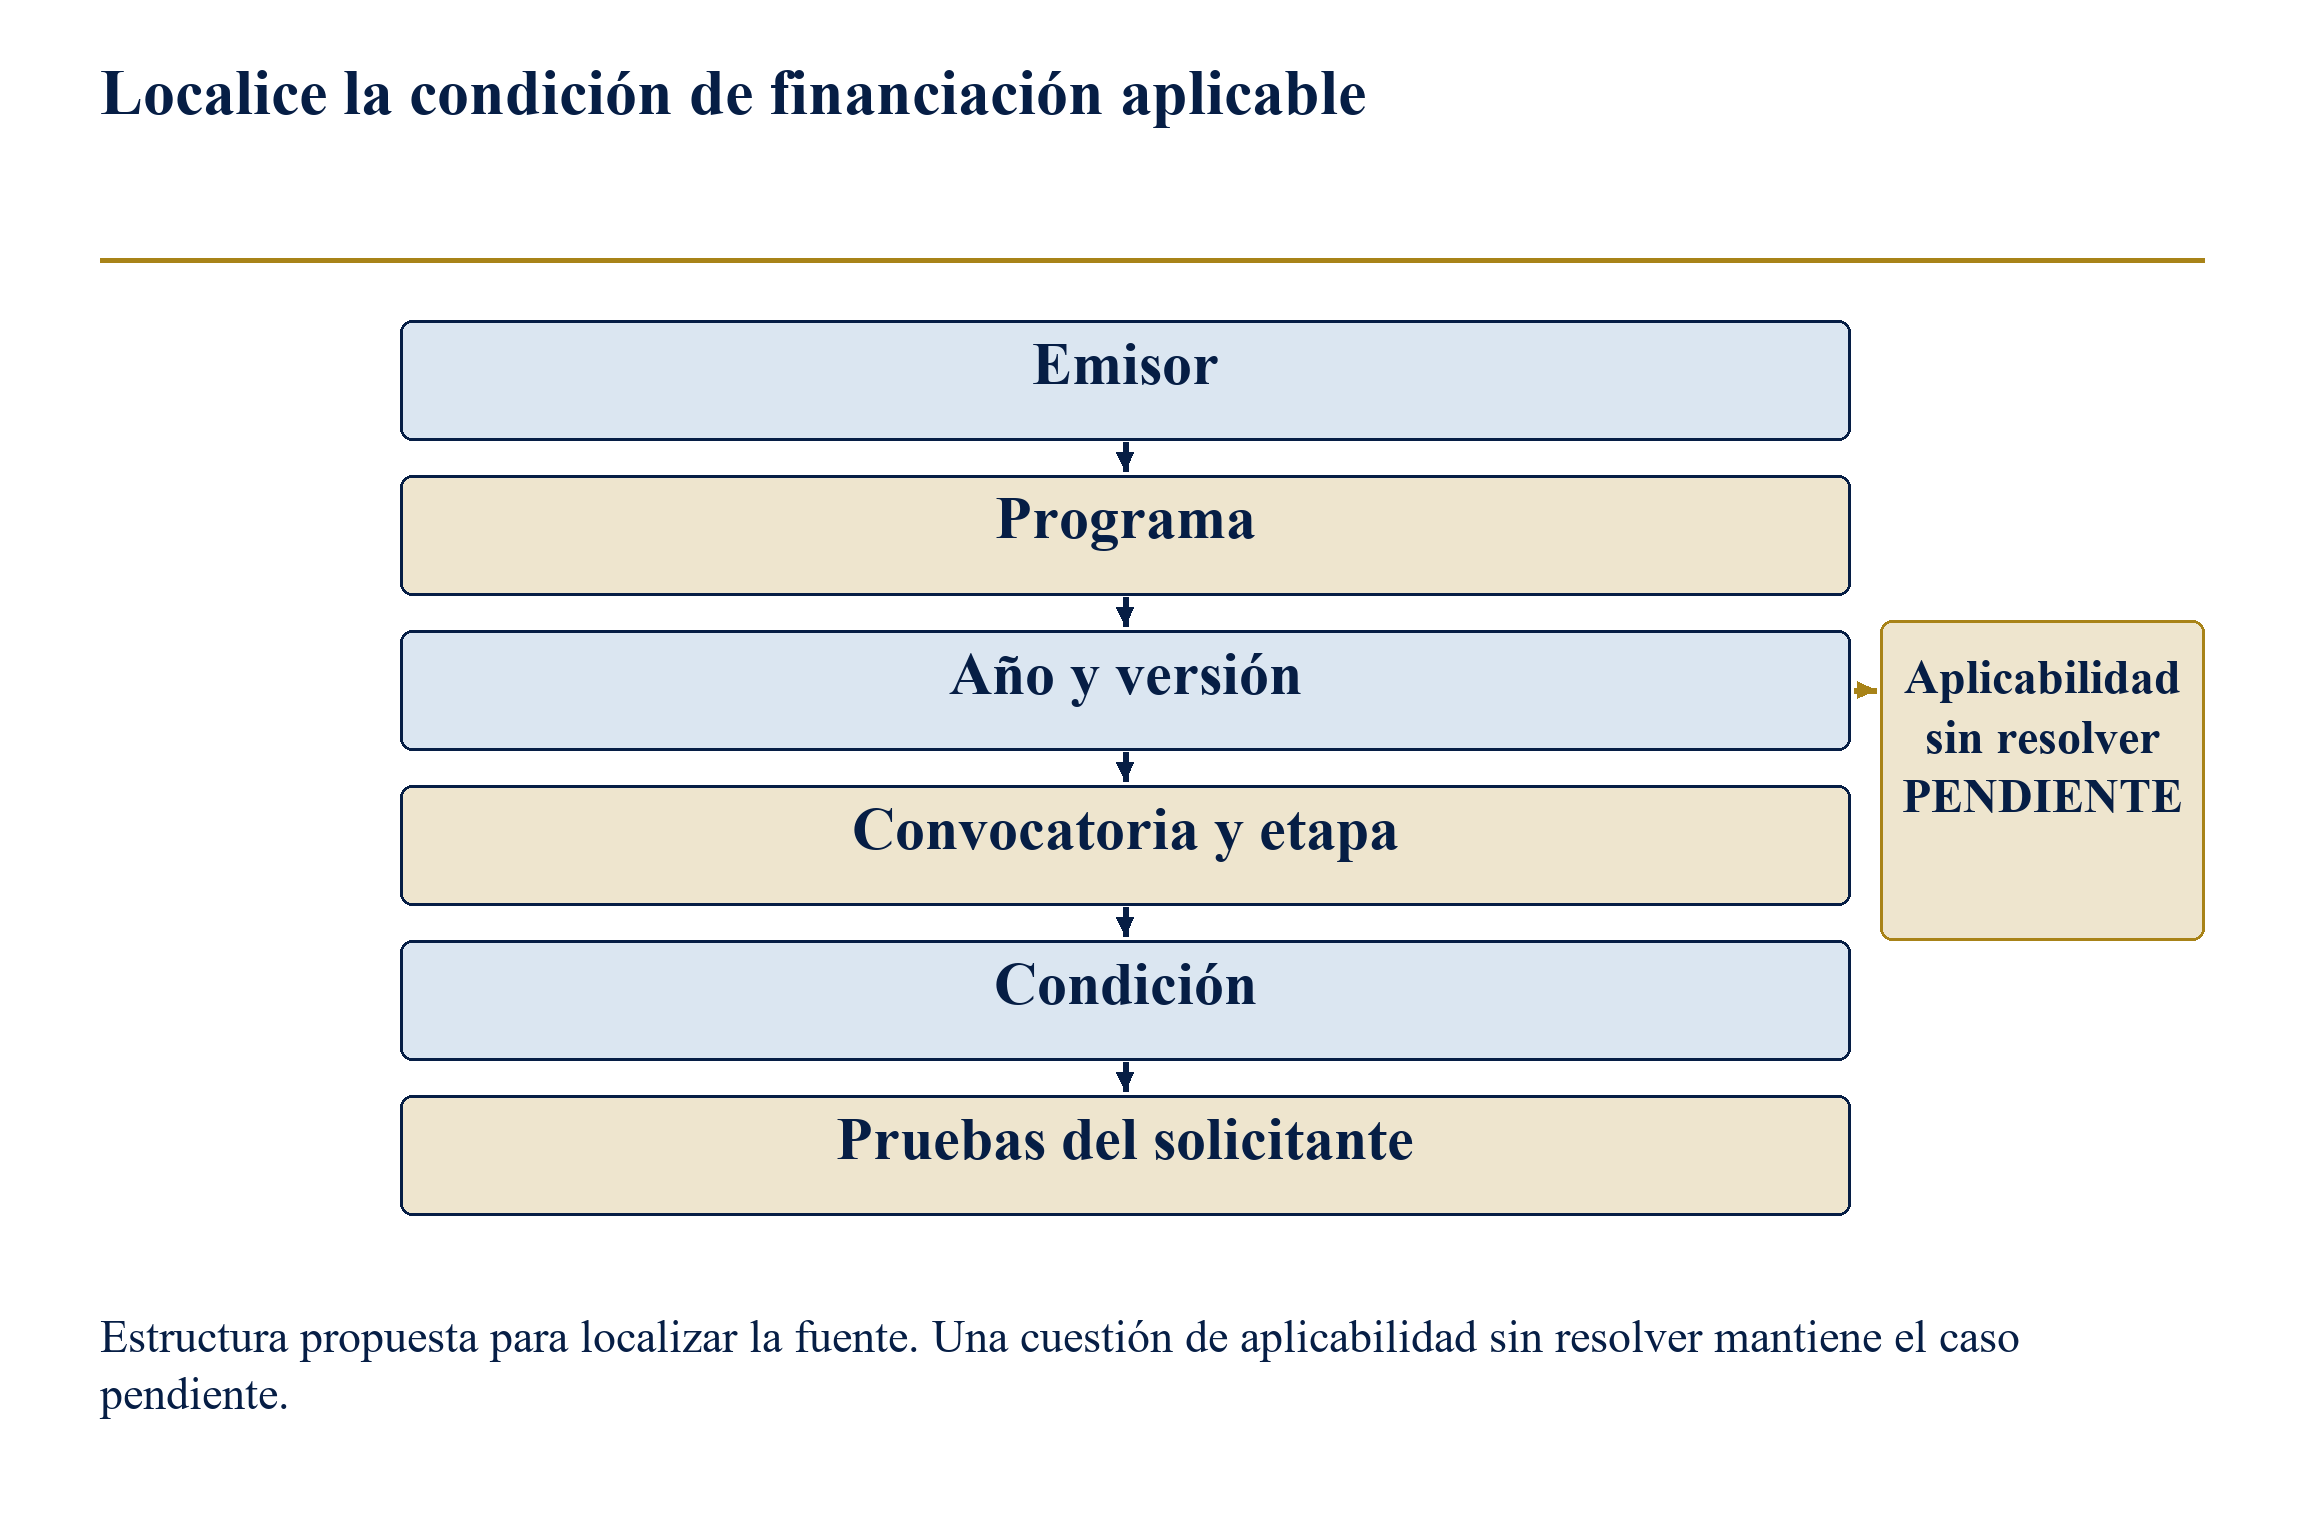
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Estructura propuesta de localización de pruebas. Una URL o una palabra clave coincidente no establece por sí sola que una regla rija la solicitud elegida.
5 Admisibilidad administrativa
Las comprobaciones administrativas se refieren al expediente presentado y al proceso utilizado para entregarlo. La empresa necesita una lista actualizada de formularios, anexos, declaraciones, formatos, límites de palabras o páginas, personas autorizadas para presentar y convenciones de plazo exigidos. Cada requisito debe vincularse con un responsable y una evidencia verificable de presentación. La revisión debe distinguir un documento existente internamente de otro realmente adjuntado a la solicitud presentada. Un borrador completado en una carpeta compartida no constituye prueba de recepción por el portal. El registro pertinente es el expediente de presentación aceptado y su confirmación, conservados en la forma proporcionada por el sistema.
Un calendario de control de presentación debe planificarse hacia atrás desde el límite real. Los registros externos, firmas, aprobaciones de socios y cargas de archivos necesitan sus propios plazos de finalización. La revisión final del expediente debe utilizar los archivos exactos previstos y los campos definitivos del portal. Los cambios posteriores deben identificarse y comprobarse antes de presentar. El calendario debe registrar la zona horaria y la fuente del plazo. También debe identificar el momento en que la dirección debe detener las mejoras opcionales y proteger el expediente verificado. Estos son controles de proceso propuestos; su beneficio y el margen de preparación apropiado dependen de las dependencias reales de la empresa.
Las orientaciones de Innovate UK anteriores al inicio indican que las instrucciones específicas del concurso contienen los requisitos de solicitud y advierten sobre plazos y dificultades técnicas del solicitante. Su descripción estándar del plazo incluye una excepción expresa para una hora distinta en las bases. Esta estructura refuerza la necesidad de registrar el límite real del concurso, sin adoptar una hora por defecto de un calendario genérico. Un equipo que examine un problema después de presentar debe conservar su registro contemporáneo y consultar el proceso publicado del programa. No debe presumir que un intento interno de carga amplía el plazo publicado. [1]
Después de un rechazo administrativo, el plan correctivo debe identificar el control fallido y las pruebas factuales necesarias para una solicitud posterior permitida. Reescribir las secciones técnicas no acreditará que un registro obligatorio estaba activo o que se había presentado un anexo ausente. Esos hechos necesitan sus propias pruebas. La empresa también debe registrar si la decisión original correspondía a controles administrativos o a una etapa posterior de evaluación, porque un programa puede tratar esos eventos de manera distinta para futuras presentaciones. Si la notificación no establece la etapa, debe conservarse la incertidumbre y asignarse una aclaración concreta, sin presumir un número de intentos.
| Control | Objeto de verificación | Pregunta abierta por resolver |
|---|---|---|
| Expediente requerido | Formularios y anexos finales exactos | ¿Incluye el expediente presentado todos los elementos exigidos? |
| Registro en el portal | Estado real de la entidad y etapa requeridas | ¿Es necesario y válido el registro en este momento? |
| Persona autorizada para presentar | Facultad y registro de presentación | ¿Quién puede presentar y certificar? |
| Plazo | Límite y zona horaria de la convocatoria | ¿Qué fuente y evento desencadenante rigen el límite? |
| Incidencia técnica | Registro contemporáneo y proceso oficial de asistencia | ¿Qué se comunicó y cuándo? |
| Recepción | Confirmación real del portal | ¿Aceptó el sistema de presentación el expediente? |
Lista de controles propuesta; las referencias 1, 4, 7 y 8 aportan determinados contextos específicos de programa. Este cuadro no otorga derecho a una ampliación ni a una corrección.
6 Elegibilidad del solicitante y de la propiedad
La elegibilidad del solicitante está ligada a una entidad jurídica y unos hechos concretos. Un grupo empresarial puede contener varias sociedades con lugares de establecimiento, propiedad, plantillas, registros financieros y funciones diferentes en el proyecto propuesto. La solicitud debe identificar la entidad que pide apoyo y los documentos que acreditan su situación pertinente. Una marca, una oficina operativa o la residencia de un fundador pueden responder a una pregunta diferente de la planteada por el programa. El registro de pruebas debe conservar el sujeto definido por la regla y la base de medición antes de decidir qué documento societario responde al requisito.
Los hechos sobre propiedad requieren fechas de efecto. Una solicitud preparada durante una ronda de financiación, adquisición o reestructuración del grupo puede quedar desactualizada por un cambio de control o de vinculación entre entidades. El proceso de gestión propuesto registra la propiedad en la etapa pertinente de solicitud o concesión y asigna una tarea de actualización cuando una transacción prevista pueda alterarla. No presume que todo cambio de propiedad esté prohibido ni que cada filial sea elegible por separado. El instrumento y las definiciones de entidad aplicables determinan el examen, y cualquier interpretación sin resolver debe permanecer explícita en el registro de decisión.
La cuestión correctiva es si la condición subyacente puede cumplirse en la etapa especificada por la regla aplicable. Una explicación incompleta de un hecho existente puede subsanarse mediante pruebas adecuadas. Un hecho que no cumple la condición requiere otro examen de las vías disponibles o de cambios en la estructura propuesta. Un documento emitido posteriormente puede acreditar un hecho anterior si el programa acepta esa prueba. Su creación no puede cambiar si la condición subyacente se cumplía en el momento exigido. El registro debe identificar los hechos históricos, los que pueden cambiar prospectivamente y los que necesitan una decisión externa antes de que una presentación posterior sea viable.
Los equipos de transacciones pueden utilizar el mismo registro en la diligencia debida. El consejo debe preguntar qué hipótesis de financiación dependen de la estructura actual del grupo, si un cambio requiere notificación o consentimiento y qué se conoce del estado de una solicitud o concesión. Un comprador o inversor debe recibir una descripción precisa de las pruebas revisadas y las condiciones pendientes. Este estudio no ofrece un dictamen de elegibilidad aplicable a toda una jurisdicción ni una conclusión sobre la situación de una empresa concreta. El resultado propuesto de diligencia debida es una lista respaldada por fuentes de las condiciones sensibles a la transacción y los pasos necesarios para obtener la determinación pertinente del programa o de un profesional.
| Hecho | Límite de las pruebas | Pregunta sensible a la transacción |
|---|---|---|
| Entidad jurídica | Solicitante exacto y registro | ¿Cambia la transacción al solicitante o al grupo pertinente? |
| Propiedad y control | Fecha definida, propietarios y definiciones aplicables | ¿Qué cambio previsto requiere revisión? |
| Entidades vinculadas y tamaño | Regla real y hechos acreditados del grupo | ¿Cómo trata el programa la vinculación pertinente? |
| Lugar de trabajo | Ubicaciones del proyecto y participantes | ¿Cumple la estructura propuesta la condición seleccionada? |
| Equipo y empleo | Persona, función, fecha y criterio expreso del programa | ¿Sigue vigente un compromiso requerido? |
| Apoyo previo | Historial de solicitudes y concesiones | ¿Qué restricciones u obligaciones siguen siendo pertinentes? |
Relación de pruebas propuesta. Las definiciones y fechas de medición deben proceder del programa real; este cuadro no es un dictamen de elegibilidad.
7 Alcance del proyecto y pruebas de innovación
El alcance del proyecto debe examinarse frente a las actividades y los resultados descritos por la oportunidad concreta. Una empresa puede tener una tecnología comercialmente atractiva y proponer trabajos ajenos a una convocatoria. La revisión debe identificar el objetivo del proyecto, la incertidumbre técnica, las actividades previstas, los participantes, los costes, el calendario y los resultados esperados. Cada criterio material de alcance necesita una relación explícita con esa descripción. Una presentación general de la empresa puede aportar contexto, pero la respuesta presentada debe abordar los trabajos propuestos para financiación. El revisor debe registrar cualquier incertidumbre sobre la frontera entre investigación elegible, desarrollo, despliegue y actividad comercial ordinaria.
Las pruebas de innovación deben responder a la pregunta real del programa. Una comparación técnica puede requerir una referencia documentada, medidas de rendimiento definidas y una explicación creíble del trabajo necesario para abordar una incertidumbre. Las pruebas comerciales pueden referirse a la necesidad del cliente, la adopción, las alternativas o la implantación. La solicitud puede distinguir las observaciones completadas de los experimentos previstos y las previsiones. Esta estructura probatoria propuesta permite al evaluador examinar la afirmación sin implicar que todos los programas utilicen el mismo criterio de innovación. Los criterios específicos, las instrucciones de puntuación y la pregunta de solicitud siguen siendo las fuentes para determinar qué debe demostrar la presentación.
Una decisión desfavorable sobre alcance debe motivar una revisión de encaje antes de encargar más texto. El equipo debe comparar la frontera indicada con los trabajos realmente propuestos y decidir si un rediseño permitido resulta comercialmente valioso. Un cambio genuino de objetivo o método de investigación puede requerir personas, costes e hitos diferentes. Esas consecuencias pertenecen a la decisión de financiación. Un cambio de redacción que deje intacto el proyecto subyacente no debe describirse internamente como un nuevo programa de investigación sin pruebas de que las reglas de presentación pertinentes lo consideren así.
Ante una debilidad técnica en la etapa de evaluación, la dirección necesita una tarea correctiva comprobable. Esta podría especificar una comparación con la referencia, un experimento adicional, una explicación más clara del método propuesto o pruebas de que el equipo puede ejecutar un paquete de trabajo definido. Sus criterios de finalización deben describir qué nueva información existirá y quién la verificará. Una explicación más sólida de las pruebas existentes puede ser una corrección legítima. Una nueva afirmación científica necesita su propio respaldo. Esta distinción conecta el proceso de solicitud con el programa de desarrollo subyacente y limita el riesgo de prometer un experimento que el presupuesto aprobado no permita realizar.
8 Costes, historial de financiación y doble financiación
Una petición de financiación debe tener un límite de proyecto y una base de costes definidos. El expediente de diagnóstico necesita las entidades que soportan los costes, los períodos pertinentes, los paquetes de trabajo, el apoyo solicitado y las otras fuentes de financiación. Cuando una regla restrinja apoyos solapados, el equipo necesita la definición realmente aplicable y los registros subyacentes. Una etiqueta como cofinanciación no explica qué gasto financia un segundo instrumento. El control de gestión propuesto es una conciliación de costes y fuentes que haga examinable el tratamiento de cada contribución material antes de autorizar una presentación posterior.
La revisión debe incluir concesiones y solicitudes anteriores, aunque las hayan preparado otros equipos. Un proyecto existente puede compartir personal, equipos, paquetes de trabajo o entregables con la nueva propuesta. La empresa debe identificar esos solapamientos y determinar su tratamiento según las reglas pertinentes. También debe conservar las obligaciones previas de información y cierre cuando afecten al acceso a ayudas posteriores. Concluir que las estructuras de financiación son compatibles requiere un fundamento identificado. El registro de diagnóstico debe mostrar los documentos examinados y cualquier pregunta abierta que precise una decisión específica del programa o de un profesional.
Corregir una tabla de costes puede cambiar la decisión económica. Excluir una partida puede reducir el apoyo disponible y mantener el gasto a cargo de la empresa. Trasladar una actividad a un período posterior puede alterar el calendario de desarrollo. Añadir una contribución obligatoria puede aumentar el compromiso de efectivo anterior al reembolso. El consejo debe ver un plan conciliado de financiación y gasto bajo las hipótesis revisadas, manteniendo separado el calendario de cobros de la aprobación de la ayuda. El equipo de solicitud no debe conservar una proyección anterior de autonomía de tesorería después de cambiar el presupuesto subyacente o el tratamiento de la financiación.
Este estudio propone una relación del historial de financiación que vincule cada instrumento previo pertinente con su entidad jurídica, finalidad del proyecto, período de gasto, estado de información y posible interacción con la nueva solicitud. Es una herramienta de investigación y verificación. No establece automáticamente que una combinación concreta esté permitida o prohibida. Si una cuestión de compatibilidad sigue sin resolver, el plan de actuación debe asignarla al responsable correcto y conservar el carácter condicional de la hipótesis de financiación asociada. Una solicitud posterior debe utilizar los hechos corregidos y las reglas que rijan esa oportunidad concreta.
9 Comentarios de evaluación y observaciones contradictorias
Los comentarios deben convertirse en preguntas que puedan responderse con pruebas. Una observación sobre un método técnico insuficientemente claro necesita una descripción precisa de la ambigüedad. Una observación sobre la oportunidad de mercado necesita identificar la afirmación pertinente y el análisis que la respalda. Una preocupación sobre el equipo requiere examinar la responsabilidad, capacidad o compromiso propuestos. La respuesta interna debe conservar la observación original, la interpretación del equipo, el cambio propuesto y sus pruebas. Este registro permite cuestionar el diagnóstico antes de que la empresa incurra en el coste de un nuevo experimento o una solicitud revisada.
Distintas observaciones pueden referirse a partes diferentes de la misma propuesta. Un evaluador puede encontrar convincente una explicación mientras otro identifica una pregunta sin respuesta. La empresa debe investigar las afirmaciones subyacentes y los criterios de puntuación aplicables sin tratar los comentarios como instrucciones que deban ejecutarse todas literalmente. La corrección propuesta necesita un vínculo razonado con el problema. Los cambios que aclaran una respuesta pueden introducir incoherencias en otros lugares, especialmente cuando distintos responsables revisan hitos, afirmaciones técnicas, costes e hipótesis de mercado.
Una matriz de respuesta a comentarios puede utilizar cinco campos: la observación original, las pruebas que respaldan la afirmación pertinente, la corrección propuesta, las secciones afectadas y la persona que acepta la corrección. El desacuerdo con una observación debe documentarse con el mismo rigor. Así, un revisor puede distinguir una corrección factual respaldada de un juicio alternativo. La matriz también debe conservar los comentarios sin resolver y sus consecuencias para otra presentación. Ocultar una cuestión técnica abierta en un párrafo de respuesta seguro de sí mismo dejaría a la dirección sin una visión exacta del trabajo pendiente.
La siguiente solicitud debe sostenerse por sí misma dentro del proceso aplicable. Cuando los comentarios previos estén disponibles para una etapa de evaluación posterior, la empresa debe entender cómo se utilizan. Cuando no estén disponibles, la solicitud revisada debe contener por sí misma la explicación y las pruebas necesarias. El equipo debe comprobar las instrucciones reales antes de añadir un anexo de respuesta o confiar en que un evaluador anterior recuerde una aclaración. La matriz interna sigue siendo útil para la gobernanza aunque no forme parte del expediente de presentación permitido.
Una prueba útil de finalización pregunta qué ha cambiado en el fundamento probatorio de la solicitud. Una sección revisada puede aclarar un hecho antes poco visible, corregir un error, incorporar una nueva medición o explicar un proyecto materialmente distinto. Esos cambios deben identificarse por separado. La dirección puede decidir entonces si el valor informativo esperado justifica el coste correctivo y si la solicitud sigue encajando en la oportunidad. El método no estima la puntuación que asignará otro evaluador. Registra el trabajo completado y las dependencias decisorias pendientes para que el gasto en volver a presentar tenga una base examinable.
| Problema señalado | Posible tarea probatoria | Pregunta de aceptación |
|---|---|---|
| Método técnico poco claro | Vincular objetivo, método, incertidumbre y mediciones | ¿Coincide la explicación revisada con el trabajo realmente propuesto? |
| Justificación comercial débil | Examinar la afirmación y las pruebas que la respaldan | ¿Qué pruebas respaldan la afirmación concreta sobre la oportunidad? |
| Capacidad del equipo cuestionada | Verificar la responsabilidad y el compromiso pertinentes | ¿Quién hará el trabajo y con qué capacidad acreditada? |
| Presupuesto incoherente | Conciliar planes de trabajo, costes y financiación | ¿Son coherentes los totales y límites materiales? |
| Observaciones contradictorias | Conservar ambas observaciones e investigar sus fundamentos | ¿Qué incertidumbre se ha resuelto y cuál permanece? |
| Motivo no disponible | Solicitar la explicación permitida o mantener el estado desconocido | ¿Existen pruebas para la corrección propuesta? |
Diseño de tareas propuesto, sin predicción de una puntuación posterior. Las instrucciones probatorias de NSF específicas de cada fase ofrecen ejemplos de requisitos técnicos, comerciales y documentales [18,21].
10 Clasificación, presupuesto y selección de cartera
Una empresa puede obtener un resultado desfavorable después de que una propuesta haya superado los controles formales y haya sido evaluada. El expediente de diagnóstico debe conservar cualquier prueba que distinga un umbral de calidad de la selección dentro de un presupuesto disponible. El resultado de evaluación, la posición en un concurso y la decisión final de concesión son observaciones separadas. El plan interno de financiación debe utilizar el evento realmente ocurrido. Un comentario positivo, una puntuación suficiente o una invitación a otra etapa necesitan su propia descripción y no pueden contabilizarse como efectivo libremente disponible para la empresa.
El análisis de un resultado competitivo debe identificar qué puede observar la empresa. Una notificación puede describir una clasificación, una restricción presupuestaria o una consideración de cartera. El solicitante puede recibir únicamente la decisión final y comentarios limitados. El equipo debe conservar la información disponible y evitar inventar puntuaciones o atributos de solicitudes competidoras. Una lista pública de proyectos financiados aporta información sobre concesiones seleccionadas. No establece la identidad, elegibilidad, calidad ni decisiones posteriores de todos los solicitantes no seleccionados en el mismo concurso.
La respuesta de la dirección puede comparar tres vías bajo hipótesis explícitas: una solicitud posterior permitida, otra oportunidad con un encaje mejor documentado y una fuente alternativa de capital. La comparación necesita el hito requerido, el momento de una posible decisión, la aportación de efectivo, el esfuerzo de preparación y las restricciones relevantes para la empresa. El valor pertinente de la financiación puede variar entre instrumentos porque una aprobación, una ayuda de reembolso y un compromiso de inversión tienen condiciones y consecuencias de caja distintas. Las condiciones reales del instrumento deben determinar su tratamiento financiero en la comparación.
Cuando la decisión disponible indique una restricción de selección fuera del control del solicitante, el presupuesto correctivo debe seguir vinculado a una finalidad concreta. Las pruebas adicionales pueden respaldar una presentación posterior u otra conversación de financiación. Una nueva solicitud también puede carecer de atractivo comercial si su calendario no alcanza el hito de la empresa. El consejo debe identificar el límite de decisión y la última fecha en que debe comprometerse con una alternativa. Esto evita que un concurso no superado se convierta en un motivo indefinido para aplazar una decisión financiera necesaria.
El registro de aprendizaje de la empresa debe conservar por separado las conclusiones sujetas a reservas y las no sujetas a ellas. Puede registrar que un concurso concreto no proporcionó financiación, que se recibieron determinados comentarios y que el proyecto propuesto continúa dentro de un plan técnico documentado. Debe mantener desconocido el resultado contrafactual con otra narrativa, otro grupo de evaluadores u otro presupuesto. Una secuencia de concesiones posteriores y solicitudes no seleccionadas solo puede apoyar análisis futuros cuando se documenten la población pertinente, las reglas y los cambios del solicitante. El marco propuesto trata esos requisitos de datos como parte del diseño de investigación, sin cubrir los vacíos con un relato retrospectivo.
11 Permiso para volver a presentar e historial de intentos
El permiso para presentar de nuevo es una condición que debe establecerse antes de encargar un programa correctivo sustancial. El registro debe identificar la presentación anterior, la etapa de decisión, la entidad jurídica, el período de programa aplicable y cualquier invitación o restricción. Debe conservar las solicitudes retiradas y el momento de retirada, porque la regla puede distinguir entre eventos anteriores y posteriores a los comentarios de evaluación. El recuerdo de un fundador de que la empresa solicitó una vez es una entrada para investigar. El registro probatorio debe incluir las solicitudes y decisiones reales pertinentes según la definición de intento del programa.
Un registro de nuevas presentaciones debe seguir la relación entre los proyectos anterior y propuesto. Los campos pertinentes incluyen objetivos, método de investigación, paquetes de trabajo, equipo, recursos solicitados y cambios realizados. Otro título o un resumen revisado aporta poca información sobre si ha cambiado el programa de trabajo subyacente. Cuando la regla distinga una propuesta actualizada de un proyecto sustancialmente diferente, la dirección necesita una evaluación documentada de esos elementos sustantivos. El registro debe conservar la fuente de cualquier aclaración y los hechos exactos del solicitante de los que dependía.
También debe atenderse a quién corresponde decidir. Un asesor puede reunir el historial e identificar la condición publicada pertinente. El programa puede conservar la facultad de determinar si una propuesta cumple su definición o sigue siendo elegible para otra etapa. Por tanto, el registro interno debe separar la clasificación propuesta por la empresa de una determinación o invitación real. Si el permiso sigue sin resolver, la aprobación de costes debe mostrar qué trabajo limitado puede avanzar y cuándo se necesita una respuesta definitiva. Así se conserva la capacidad de elección de la dirección sin transformar la incertidumbre en un derecho supuesto a presentar.
El programa EIC 2026 vigente revisado cuenta las presentaciones no seleccionadas de la misma propuesta o de una mejorada por la misma entidad jurídica desde el 1 de enero de 2024, a través de determinadas etapas de Accelerator y formas de apoyo, con un límite de tres. Su alcance preciso importa al reconstruir el historial de una entidad. Las orientaciones vigentes de elegibilidad enlazadas por NSF establecen otra distinción: una propuesta Phase I o Fast-Track devuelta sin evaluación puede utilizar una invitación aún válida, mientras que una propuesta previamente denegada requiere la presentación de un nuevo Project Pitch y la recepción de una invitación para presentar una propuesta completa; toda propuesta completa posterior debe incorporar una revisión sustancial. Estos permisos pertenecen a sus programas y etapas identificados. [8,10]
Los límites de intentos añaden una consideración de recursos cuando se aplican. Una presentación puede consumir una oportunidad futura conforme a una regla específica del programa. El equipo debe identificar qué evento cuenta, cómo interactúan las etapas y a qué entidad jurídica o historial de propuesta sigue la regla. Esos detalles necesitan pruebas rectoras vigentes. Una afirmación general sobre el número de solicitudes permitidas no debe copiarse a un plan de otro programa o período. La estrategia correctiva debe explicar por qué la información nueva y el tiempo disponible justifican la presentación propuesta dentro del límite aplicable.
El resultado práctico es un registro de permiso con un estado claro. Una invitación documentada o una autorización aplicable respalda continuar la preparación, sujeto a las demás condiciones. Una restricción documentada puede exigir otra vía de financiación o un proyecto futuro debidamente evaluado. La falta de historial o una definición sin resolver exige pruebas y aclaración. El consejo puede aprobar la investigación de información por separado de la producción de la solicitud. Esta secuencia ofrece un modo controlado de resolver la cuestión antes de gastar en un expediente completo, dejando cualquier decisión final sobre la solicitud o elegibilidad a la autoridad responsable.
| Campo | Finalidad | Prueba |
|---|---|---|
| Entidad jurídica y programa | Definir el historial pertinente del solicitante | Presentación original y definición aplicable |
| Convocatoria, año y etapa | Identificar el proceso que se cuenta | Documentos de convocatoria y solicitud real |
| Resultado y fecha | Distinguir devolución, denegación, retirada y etapas posteriores | Notificación y registro del portal |
| Identidad del proyecto | Evaluar trabajos iguales, mejorados o sustancialmente modificados | Objetivos, método, paquetes de trabajo y recursos |
| Permiso o invitación | Establecer la siguiente vía permitida | Regla aplicable o invitación real |
| Vigencia y plazo | Comprobar que la vía continúa disponible | Fuente fechada y condición específica de etapa |
| Interpretación sin resolver | Mantener la espera con un responsable | Pregunta exacta y aclaración guardada |
Registro propuesto. Los ejemplos de programa difieren: las instrucciones de Innovate UK, EIC y NSF requieren su propia evaluación de aplicabilidad [1,3,8,10,13].
12 Revisión procedimental y sus límites
Un solicitante no seleccionado debe identificar el procedimiento disponible antes de preparar una impugnación. Un proceso puede permitir una consulta, una reclamación administrativa, una revisión de la evaluación o una reconsideración específica y limitar, a la vez, los intentos de reabrir el juicio sustantivo del evaluador. La notificación pertinente y las reglas rectoras deben establecer la vía disponible, quién puede utilizarla, qué motivos acepta, qué pruebas requiere y el plazo. La empresa debe conservar la comunicación original y el registro de acceso o recepción pertinente para ese plazo. No debe presumirse que los términos usados por un financiador describan el procedimiento de otro.
La revisión interna debe comenzar por una cronología de eventos. Debe registrar presentación, confirmación, comunicaciones, etapas de evaluación, notificación de decisión y cualquier evento procedimental alegado. Una preocupación debe expresarse como pregunta concreta respaldada por pruebas contemporáneas. El equipo debe distinguir una supuesta desviación del procedimiento publicado de un desacuerdo con un juicio científico o comercial. Esta distinción ayuda a la dirección a decidir si el proceso disponible responde a la cuestión que desea examinar. También facilita el asesoramiento profesional adecuado cuando intervengan interpretación, derechos o una respuesta urgente.
El EIC 2026 revisado, en su anexo 2 F.2, establece una vía procedimental de revisión de la evaluación, excluye la evaluación de los méritos y especifica plazos vinculados al acceso a los resultados, incluida una regla de acceso presunto. Su período de solicitud de 30 días, la disposición sobre notificaciones sin abrir durante 10 días y el límite de 7,000 caracteres deben leerse junto con la notificación real y la vía pertinente. El anexo general del programa principal Horizon tiene su propio alcance y excluye expresamente EIC. El suplemento 1 aplicable de NSF elimina por separado la reconsideración para todas las propuestas SBIR/STTR, mientras que la política mantiene una vía distinta para determinadas decisiones financieras o administrativas previas a la concesión. Ninguna de estas afirmaciones calcula el plazo individual ni el derecho de un solicitante. [9,10,11,20]
Un plazo de revisión pertenece al mismo entorno de control que un plazo de solicitud. Necesita una fuente, una convención temporal, un evento desencadenante, un responsable y una respuesta registrada. La agenda de la empresa debe conservar una fecha interna prudente de finalización y mantener visible por separado el plazo jurídico o procedimental real. Si el evento desencadenante o los motivos admisibles siguen siendo inciertos, debe obtenerse aclaración o asesoramiento oportunos. Una estimación analítica del tiempo que espera necesitar el equipo no modifica el plazo prescrito por el proceso aplicable.
La dirección también debe definir la finalidad económica y operativa de la revisión. Una determinación procedimental favorable puede conducir a otra etapa de evaluación bajo las reglas aplicables. La previsión de tesorería debe seguir condicionada a los eventos requeridos antes de poder recibir fondos. La empresa puede mantener una vía alternativa mientras una reclamación o revisión esté pendiente. El registro de decisión debe mostrar el coste autorizado, la cuestión perseguida y el siguiente evento en el que la dirección reconsiderará su posición. No debe prometerse ningún resultado antes de la decisión del organismo responsable.
Por ello, el marco propuesto trata la revisión procedimental como una rama distinta del árbol de decisión. Tiene sus propios estados de admisibilidad, pruebas, plazo y resultado. Puede estar abierta junto a la corrección de la solicitud cuando las reglas aplicables permitan ambas actuaciones y la dirección haya aprobado el coste. También puede cerrarse cuando el proceso disponible no aborde la preocupación o no se haya cumplido una condición requerida. Registrar la rama por separado evita confundir una reclamación enviada, una petición aceptada, una revisión terminada y una concesión real de financiación.
| Control | Qué registrar | Límite |
|---|---|---|
| Procedimiento disponible | Vía exacta en la fuente rectora y la notificación | Una consulta, una explicación posterior, una revisión y un recurso son eventos distintos |
| Motivos permitidos | Cuestión concreta y pruebas de apoyo | No presumir que una vía reabre los méritos sustantivos |
| Evento desencadenante | Notificación real, registro de recepción o acceso | La regla aplicable determina el inicio del plazo |
| Plazo | Fuente, convención temporal y responsable interno | Aquí no se calcula ningún plazo individual |
| Requisitos de presentación | Forma, extensión, destinatario y facultad | Comprobar la vía real |
| Posible siguiente evento | Etapa que puede ofrecer la regla | Una petición o revisión no es un cobro de financiación |
Estructura de control propuesta. Los límites pertinentes específicos de las fuentes se examinan en el texto y las referencias 2, 9, 10, 11, 12 y 20.
13 Controles de plazos y caducidad de las pruebas
Una condición puede cumplirse en una fecha y estar sin resolver en otra. Los registros societarios, períodos de información financiera, compromisos de socios, invitaciones, fechas del proyecto y ventanas de solicitud pueden cambiar. Por tanto, el registro de diagnóstico debe asociar un momento pertinente a cada hecho y regla material. La revisión necesita la versión aplicable a la presentación propuesta y la etapa en que el programa comprueba la condición. La cronología resultante conecta el trabajo correctivo del equipo con el momento real en que la prueba debe estar disponible y ser válida.
El control de plazos propuesto separa el límite externo del plan de trabajo interno. El registro externo contiene la fuente emisora, fecha, zona horaria, etapa pertinente y cualquier tratamiento expreso de presentaciones tardías o modificadas. El registro interno contiene las dependencias, responsables y fechas objetivo elegidos por la dirección. El equipo puede entonces identificar si una corrección técnicamente útil puede completarse dentro de la ventana disponible. Un margen interno de contingencia es una hipótesis de gestión que debe declararse en el plan; no significa que el financiador conceda tiempo adicional.
El modelo incluye una prueba separada de límite construido con una condición estrictamente anterior a las 12:00 UTC del 15 de noviembre de 2026. Un segundo antes del límite seleccionado está abierto; el límite exacto y un segundo después están cerrados bajo la regla elegida. La prueba rechaza un sello temporal sin zona horaria. Esta fecha es una entrada artificial y no identifica ningún plazo real de programa. El ejemplo demuestra cómo una convención temporal afecta a una comprobación determinista. Cada programa real requiere su propia regla temporal y evento desencadenante verificados.
La actualización de pruebas debe programarse según el hecho que acredita. Un documento puede seguir siendo una declaración histórica exacta y dejar de ser suficiente para demostrar una condición actual. Una nueva ronda de financiación puede requerir actualizar el registro de propiedad. Otra convocatoria puede pedir un período financiero distinto o un calendario actualizado del proyecto. La revisión debe explicar por qué se necesita actualizar e identificar todas las afirmaciones dependientes de la solicitud. Reemplazar un documento sin comprobar de nuevo los números dependientes puede dejar un expediente internamente incoherente aunque el reemplazo sea auténtico.
Del análisis temporal puede derivarse una decisión de detener o aplazar. Una empresa puede tener un plan correctivo creíble que no pueda completarse antes del límite pertinente. La dirección puede evaluar entonces una oportunidad posterior permitida, otro programa u otra vía de financiación. El registro debe conservar el motivo de la elección y el trabajo preparatorio restante para que un equipo futuro pueda reutilizar información verificada sin presumir que el plazo anterior siga siendo pertinente. Es una decisión sobre el conjunto de actuaciones viables en un momento declarado, respaldada por las reglas observadas y la capacidad aportada por la empresa.
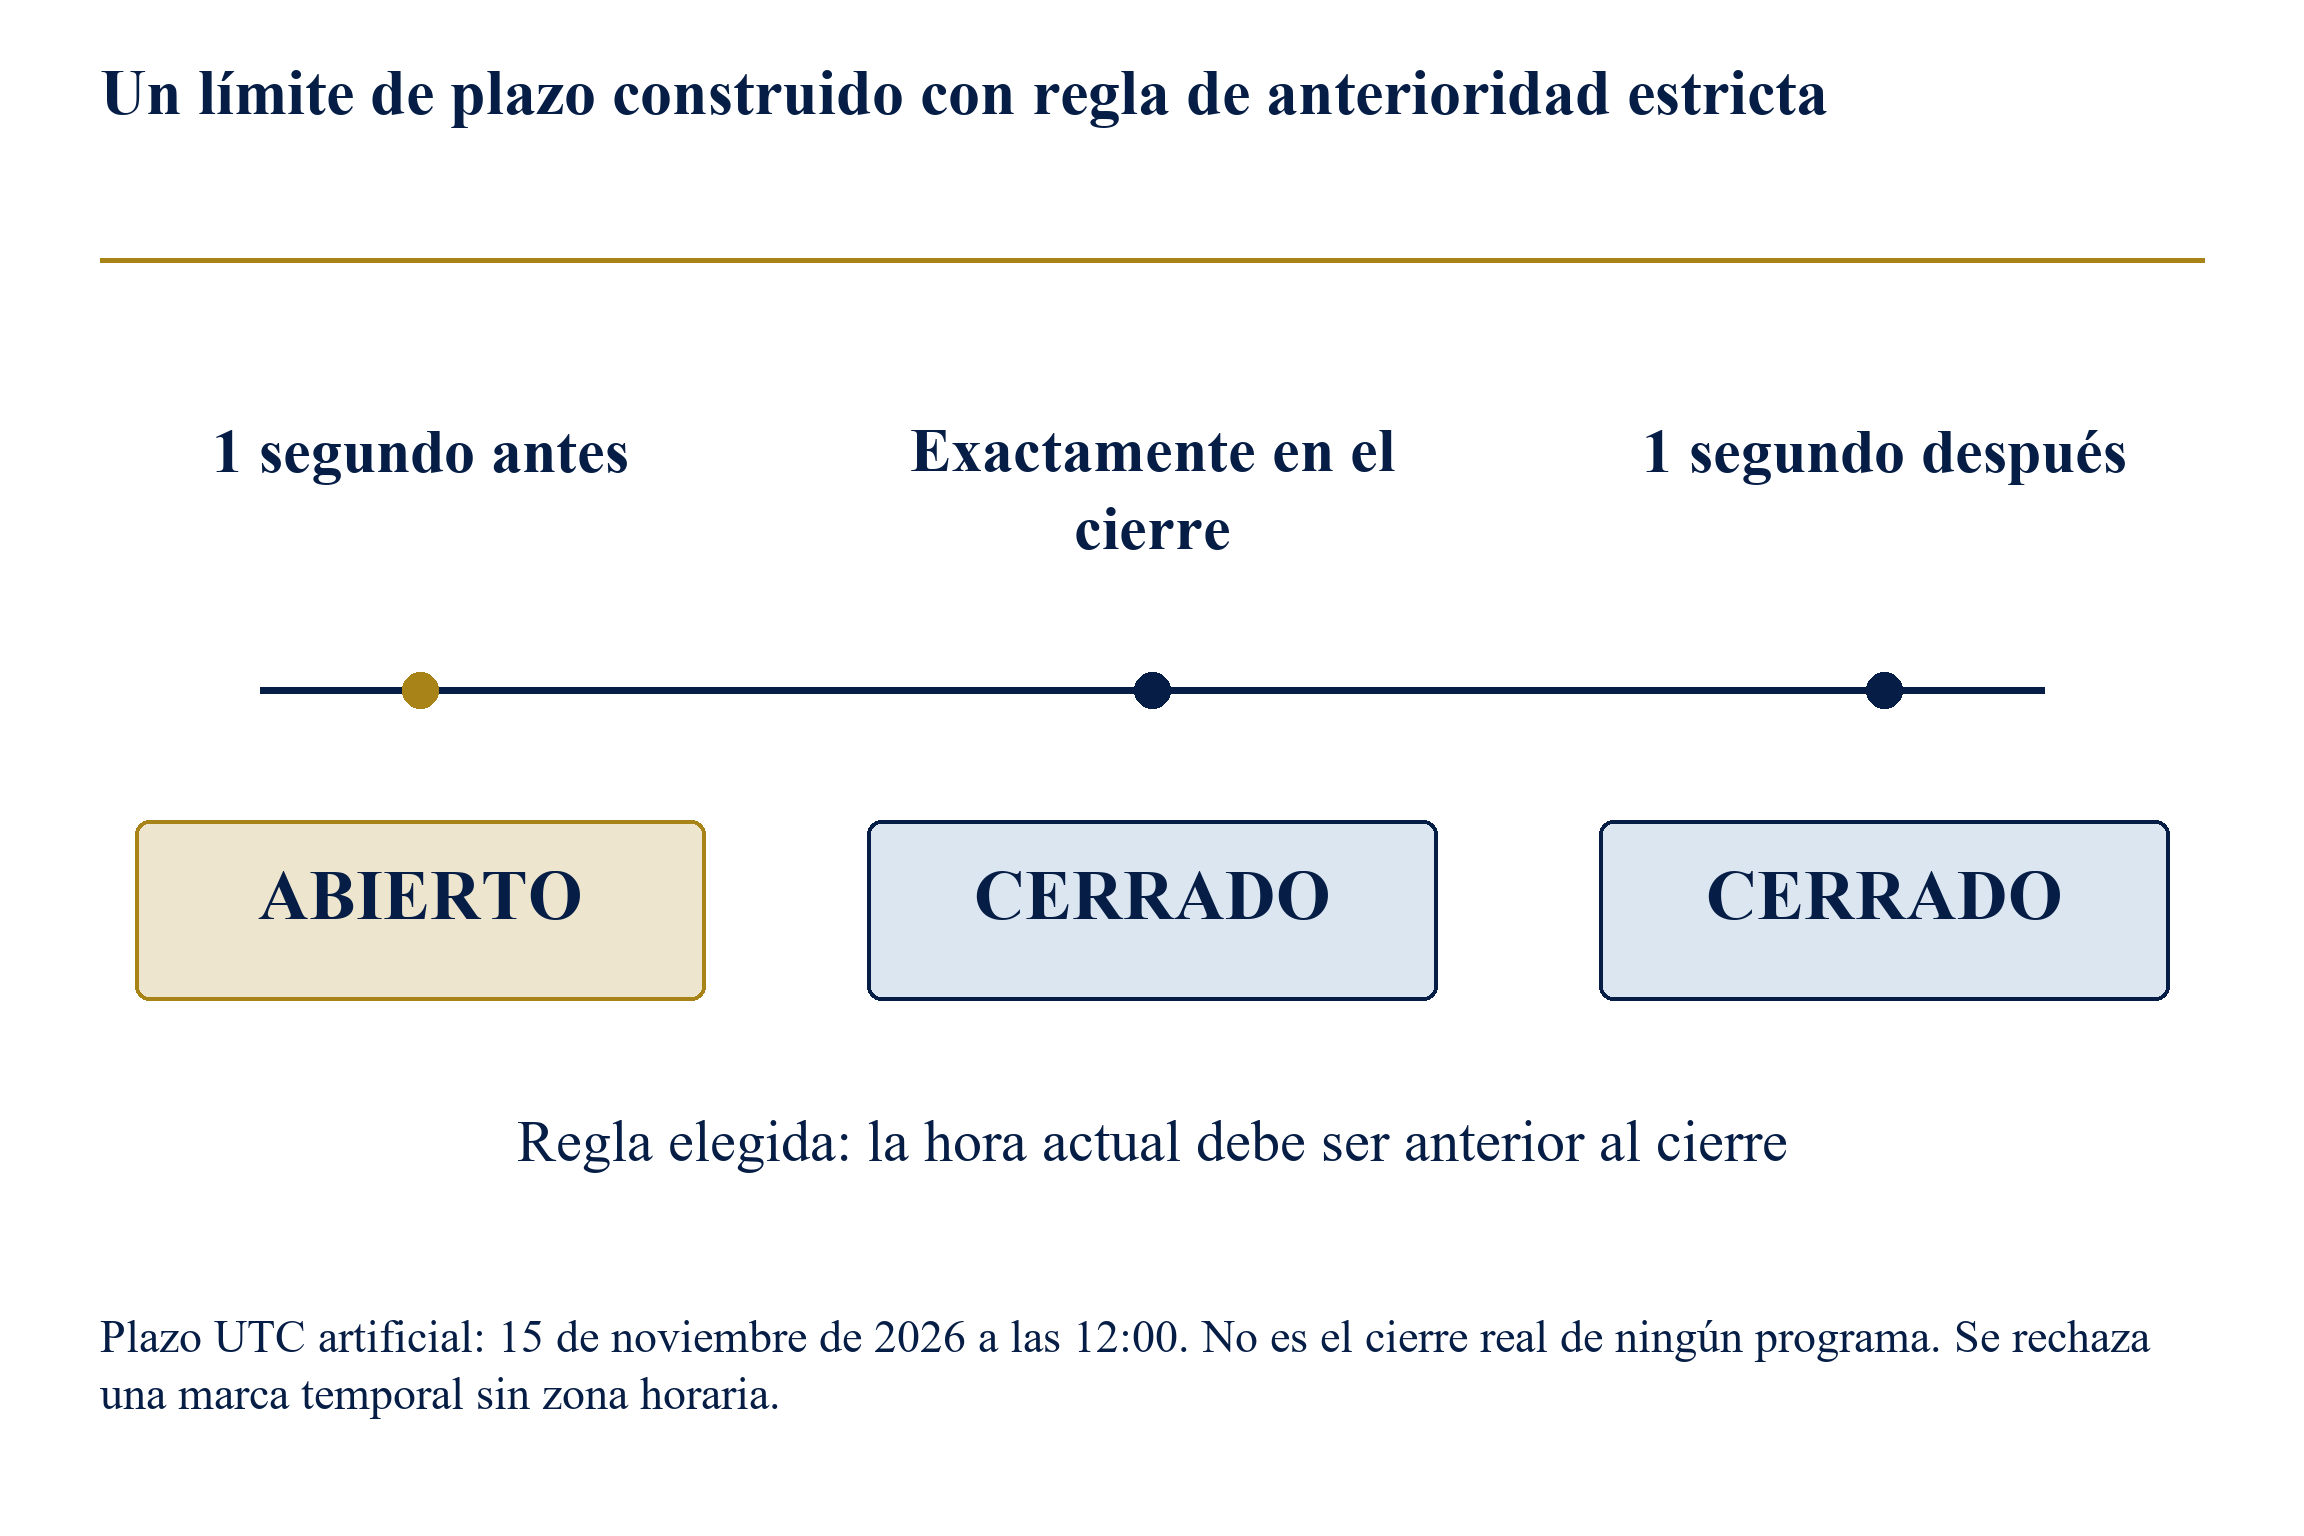
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Límite artificial del 15 de noviembre de 2026, 12:00 UTC; no se representa ningún plazo real de financiación. La prueba rechaza la ausencia de zona horaria.
14 Un modelo de validación de tres valores
El modelo construido representa una comprobación obligatoria mediante uno de tres valores. Cumple significa que los hechos aportados y la regla seleccionada acreditan la condición a efectos del caso. Incumple significa que acreditan que una condición no se satisface. Desconocido significa que las pruebas o interpretación necesarias no se han resuelto. Son estados de entrada del modelo. Asignarlos en una solicitud real requiere una revisión responsable de la regla y los hechos reales. Una implementación informática de alta calidad no puede establecer que una fuente sea aplicable o que un hecho aportado por la dirección sea verdadero.
En el experimento, seis posiciones representan comprobaciones obligatorias seleccionadas sobre situación del solicitante, alcance del proyecto, compatibilidad de financiación, integridad de la presentación, permiso para volver a presentar y plazos. Las etiquetas definen un caso de prueba diseñado. Una oportunidad real puede requerir otro número de controles, ramas condicionales y definiciones. Una condición registrada como no aplicable debe tener documentada la decisión de aplicabilidad antes de evaluar los demás controles exigidos. El experimento cubre las seis comprobaciones seleccionadas una vez especificada su aplicabilidad; no deriva esa aplicabilidad del texto del programa.
La regla da prioridad a un incumplimiento conocido sobre un elemento sin resolver. Si cualquier control obligatorio incumple, el caso queda bloqueado bajo las condiciones aportadas. Si ninguno incumple y al menos uno sigue desconocido, el caso queda pendiente de pruebas. Solo se valida para la revisión previa a la presentación un caso cuyos controles obligatorios cumplan todos. El estado final tiene un significado limitado: indica el resultado de la comprobación de condiciones exigidas del modelo. La solicitud sigue necesitando la evaluación de calidad pertinente, el proceso formal de presentación y la decisión del financiador, sin predecir una concesión.
El diseño permite examinar el motivo de un estado. Un registro bloqueado debe conservar cada control incumplido y su fuente, sin limitarse a producir un indicador rojo. Un registro pendiente debe identificar la información necesaria, su responsable y el plazo de decisión. Un registro validado debe conservar las pruebas y el alcance de la validación. Los cambios en un hecho o regla material deben activar la revisión de los controles afectados. Este enfoque respalda una decisión de gestión trazable y mantiene fuera del clasificador automático los juicios que requieren autoridad del programa o asesoramiento profesional.
Se incluye una puntuación compensatoria exclusivamente como comparación diseñada. Asigna uno a cumple, un medio a desconocido y cero a incumple, y valida una media igual o superior a cuatro quintos. No se afirma que ningún financiador use esta regla. La comparación pregunta si promediar puede permitir que valores altos en algunos controles compensen una condición obligatoria incumplida. Sus parámetros se eligen de forma transparente para revelar el problema de representación. Una puntuación competitiva de mérito puede tener una finalidad legítima en un programa real; el experimento examina el uso inapropiado de una media compensatoria para validar condiciones obligatorias.
| Estado de entrada | Consecuencia para el caso | Lo que el estado no acredita |
|---|---|---|
| Al menos un incumplimiento | Bloqueado bajo las condiciones aportadas | Si otra oportunidad o un cambio futuro legítimo es viable |
| Ningún incumplimiento; uno o más estados desconocidos | Pendiente de pruebas o revisión de aplicabilidad | Una predicción de que la condición se cumplirá o incumplirá |
| Todos los controles obligatorios seleccionados cumplen | Validado para revisión previa a la presentación en el modelo | Mérito según el evaluador, aceptación formal o concesión |
Política construida una vez aportada la aplicabilidad. La selección real de reglas y la verificación factual requieren revisión separada.
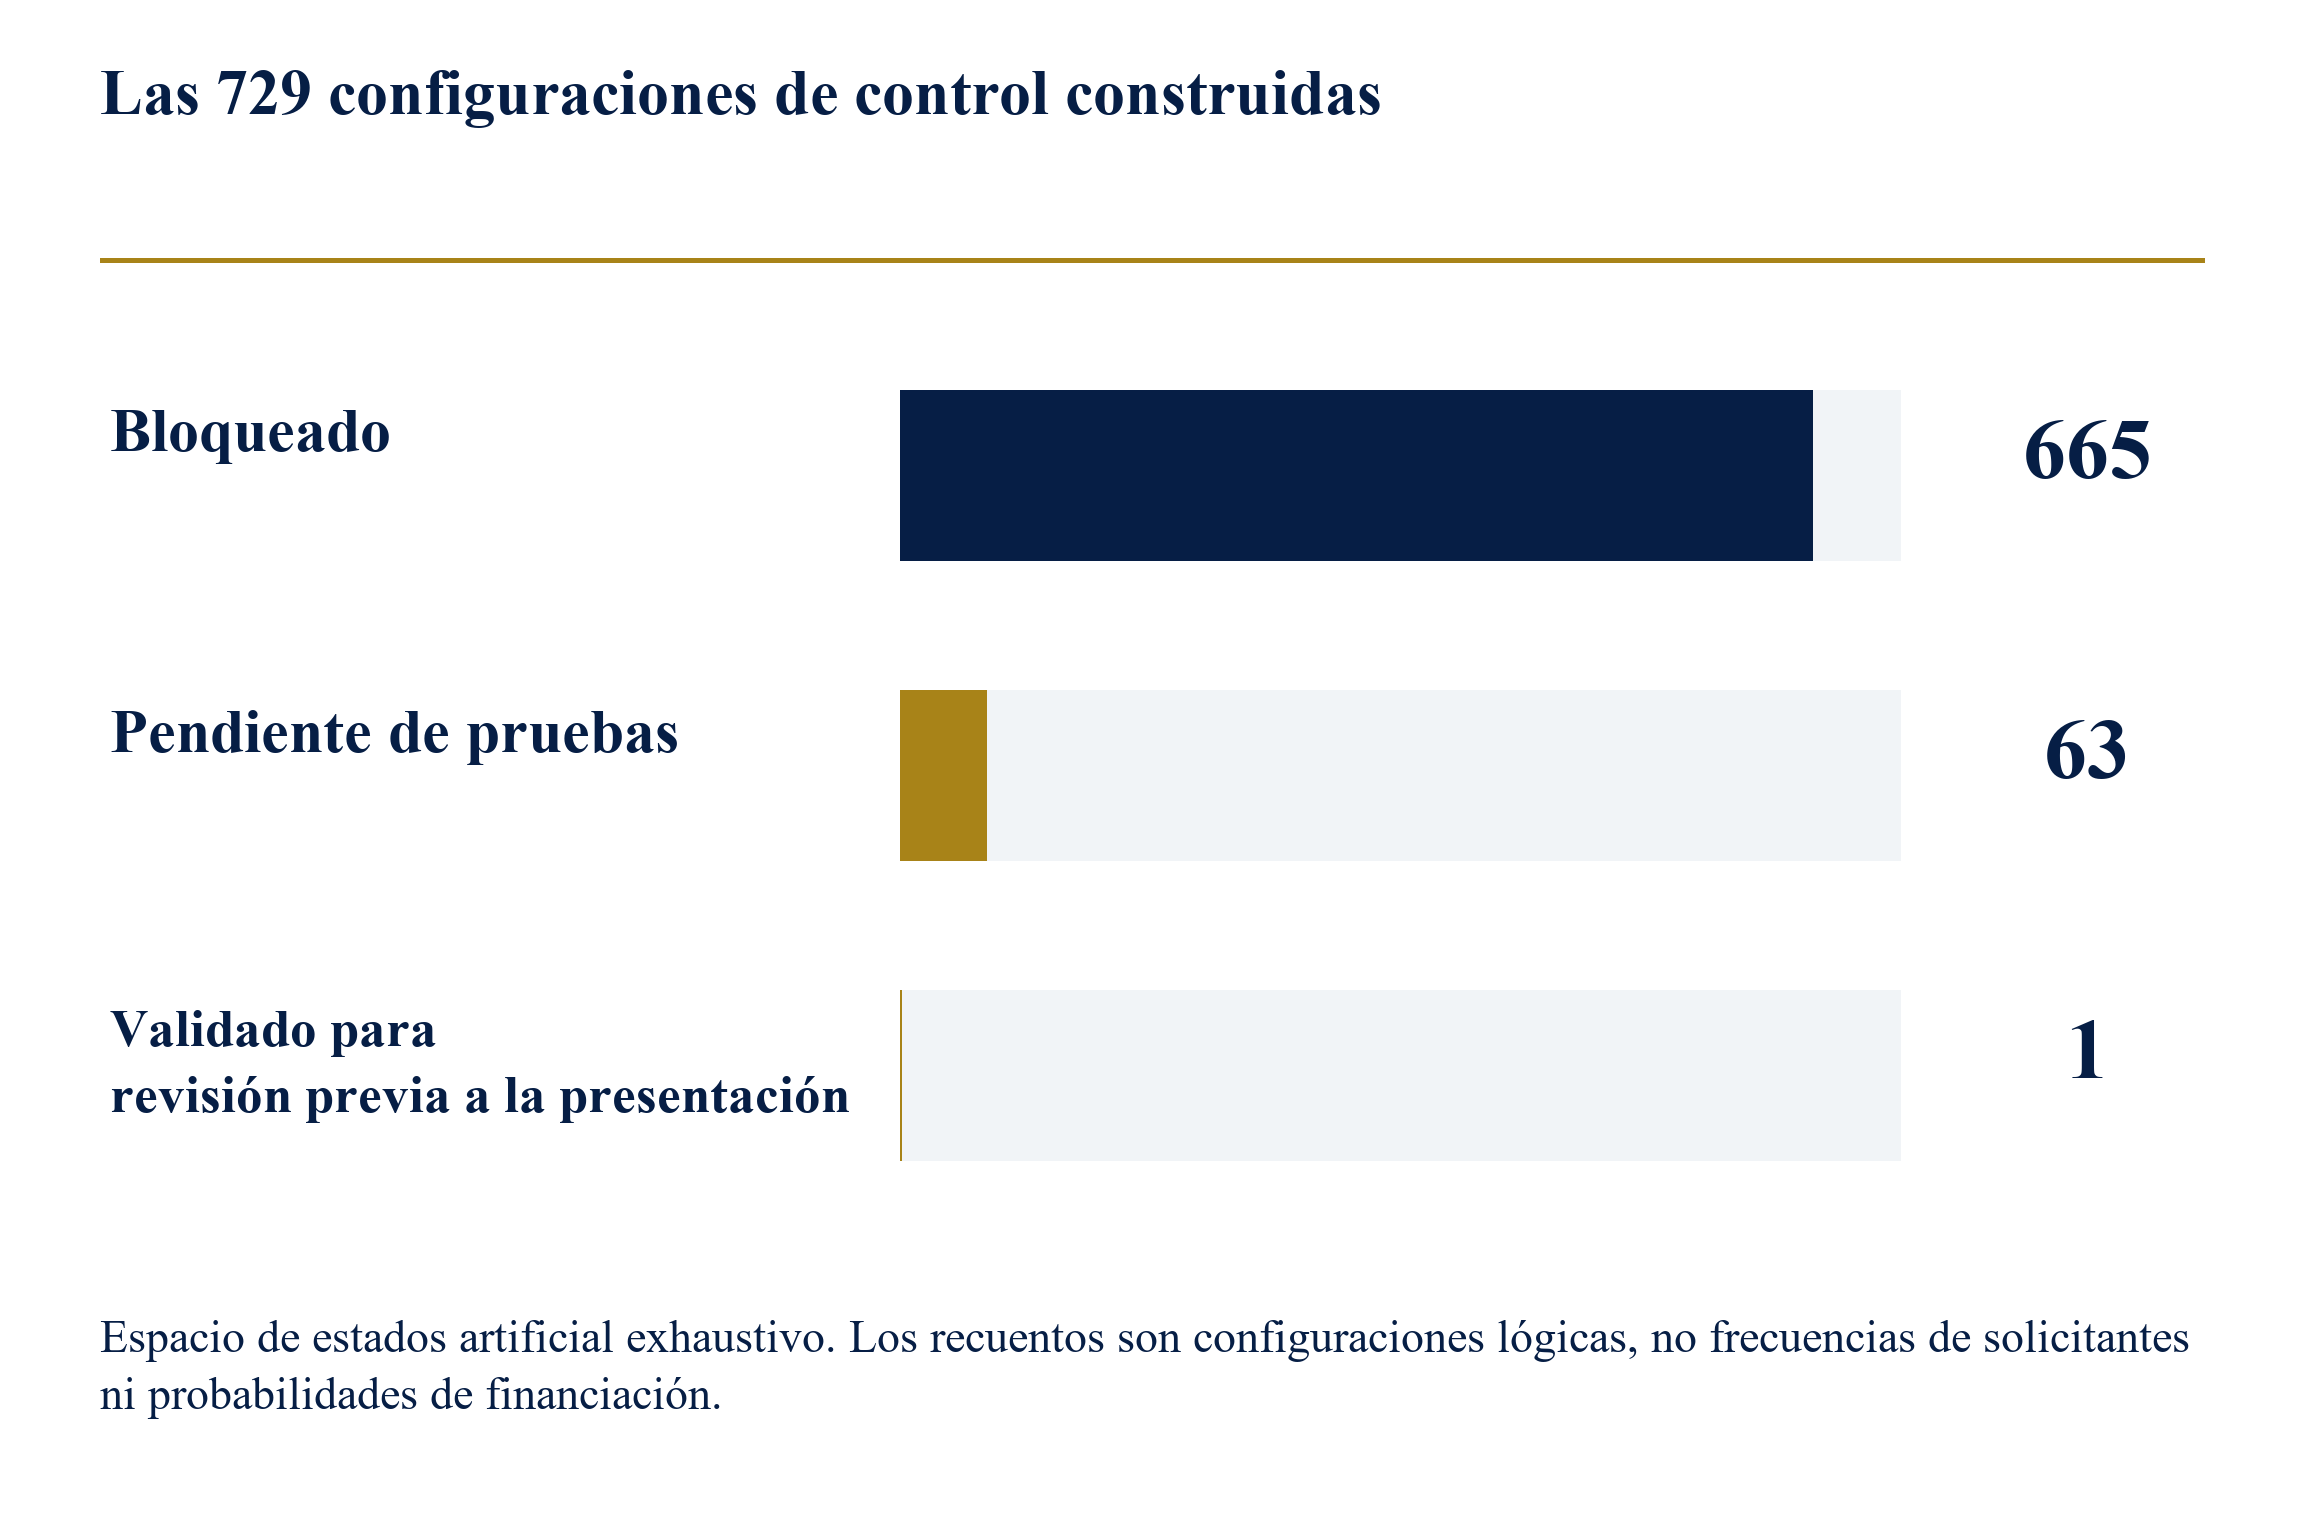
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Dominio ternario construido y exhaustivo con seis controles. Los recuentos lógicos no son frecuencias de solicitantes ni probabilidades de financiación.
15 Expedientes construidos y diseño de pruebas
El experimento enumera todas las combinaciones de seis posiciones y tres valores posibles. Hay 729 estados porque cada posición puede tomar independientemente cumple, desconocido o incumple en el dominio de prueba construido. Ningún estado recibe un número de solicitantes, frecuencia observada o verosimilitud. La enumeración uniforme asigna un registro de prueba a cada configuración lógica. Permite comprobar la implementación en casos límite que podrían ser raros, frecuentes o inexistentes en una población real de solicitudes. Esa elección de diseño debe seguir visible al utilizar los resultados en una discusión de gestión.
El clasificador principal se compara con un cálculo separado del resultado esperado para cada estado. Las aserciones adicionales exigen validar únicamente cuando todos los controles seleccionados cumplen, bloquear siempre que incumpla una condición seleccionada y mantener pendiente cuando existan pruebas desconocidas sin un incumplimiento conocido. La prueba también rechaza listas vacías y etiquetas de entrada no admitidas. Estas aserciones especifican el comportamiento previsto del algoritmo dentro del dominio construido. No establecen exactitud independiente de las entradas documentales ni pueden sustituir la revisión de las condiciones de un programa seleccionado.
Los recuentos esperados pueden comprobarse combinatoriamente. Sesenta y cuatro configuraciones no contienen ninguna condición incumplida, porque cada una de las seis posiciones puede tomar cumple o desconocido. Una de ellas tiene seis controles cumplidos. Las 63 restantes tienen pruebas sin resolver y ninguna condición incumplida. Restar las 64 configuraciones sin incumplimiento del total de 729 deja 665 con al menos uno. Estas relaciones ofrecen una comprobación cruzada transparente de la enumeración. Son propiedades del espacio de estados diseñado y no deben presentarse como proporción de solicitudes de subvención experimentada por una empresa o un financiador.
El comparador compensatorio utiliza exactamente las mismas entradas. La salida registra qué estados valida y si cada uno contiene una condición incumplida o un estado desconocido. Con la correspondencia numérica y el umbral elegidos, un caso con cinco controles cumplidos y uno incumplido alcanza cinco sextos y queda validado por el comparador. Hay seis posiciones posibles para ese incumplimiento. Los casos con pruebas sin resolver también pueden superar el umbral de media seleccionado. Los resultados guardados conservan cada vector para que un revisor pueda reproducir los recuentos y examinar los ejemplos sin depender de un gráfico resumido.
Una revisión científica del experimento debe examinar la especificación, la implementación, las expectativas calculadas independientemente y la interpretación de las salidas. También debe probar alteraciones que invalidarían el diseño, como tratar desconocido como cumple o utilizar un peso para compensar un incumplimiento explícito. Cualquier ampliación a aplicabilidad condicional o interpretación jurídica requeriría una especificación revisada y nuevas pruebas. El alcance presente se mantiene deliberadamente limitado para que su conclusión lógica sea reproducible sin afirmar que un modelo de decisión haya automatizado la evaluación de una solicitud real de financiación.
16 Resultados del modelo y casos de refutación
El clasificador de condiciones obligatorias devuelve 665 estados bloqueados, 63 pendientes y uno validado para revisión previa a la presentación. La ejecución conservada supera 2,925 aserciones sobre enumeración, recuentos, entradas inválidas y el límite temporal construido. La interpretación sigue la regla especificada. El bloqueo identifica al menos un control aportado incumplido; la espera identifica pruebas ausentes sin incumplimiento conocido; la validación identifica seis controles aportados cumplidos. Estos resultados corresponden al experimento finito y no establecen rendimiento medido sobre documentos empresariales, presentaciones reales en portales o decisiones de un financiador.
El comparador deliberadamente ponderado valida 28 de las mismas 729 configuraciones. Seis contienen una condición obligatoria incumplida conocida. Otras 21 contienen pruebas desconocidas sin incumplimiento conocido. Una contiene seis controles cumplidos. Los seis ejemplos de condición incumplida tienen cada uno cinco controles cumplidos y uno incumplido. Los 21 ejemplos desconocidos comprenden seis configuraciones con un estado desconocido y 15 con dos. Estos recuentos muestran exactamente cómo la media seleccionada puede ocultar condiciones que la regla obligatoria exige mantener visibles. Constituyen un caso de refutación de esa representación bajo las hipótesis divulgadas.
La implicación operativa es que un sistema de validación necesita preservar el papel lógico de cada condición. Una puntuación de calidad de proyecto y un requisito de elegibilidad del solicitante responden a preguntas distintas. Por ello, el proceso propuesto conserva campos separados para el estado de condiciones exigidas, las observaciones de evaluación competitiva y la decisión financiera de la dirección. Esta separación permite revisar un proyecto sólido cuya vía actual está bloqueada y un proyecto formalmente admisible cuyo argumento comercial aún necesita trabajo. También permite investigar un estado desconocido sin convertir esa investigación en un control cumplido.
Los resultados tienen varios límites explícitos. Dependen de una representación fija de seis controles sin ponderación empírica. No miden la fiabilidad con que una persona clasifica pruebas documentales, si los controles seleccionados son completos o si un proceso automatizado de extracción comprende una regla. También excluyen cualquier intento de predecir el juicio de un evaluador o la disponibilidad de presupuesto. Las comprobaciones aportadas y su aplicabilidad siguen siendo cuestiones de gestión y específicas del programa. Una implementación destinada al uso operativo necesitaría probar estas interfaces con un conjunto representativo de documentos cuyo uso esté autorizado.
Un ejercicio práctico de refutación debe incluir una solicitud convincente con una inelegibilidad documentada, un expediente aparentemente completo con un hecho de la entidad sin verificar, un proyecto técnicamente débil con todos los requisitos formales cumplidos y un proyecto bien evaluado con un resultado presupuestario desfavorable. Los dos primeros examinan la lógica de validación; los dos últimos, si la validación formal se está presentando incorrectamente como calidad o financiación. Son descripciones de pruebas construidas. Pueden orientar un futuro conjunto de validación cuyos estados reales se establezcan independientemente a partir de documentos rectores y correspondencia de decisión, conservando los desacuerdos para revisión.
| Resultado | Configuraciones | Significado en el modelo |
|---|---|---|
| Bloqueado | 665 | Al menos una condición obligatoria seleccionada no se cumple |
| Pendiente | 63 | Ningún incumplimiento seleccionado; al menos un estado desconocido |
| Validado para revisión previa a la presentación | 1 | Se cumplen las seis condiciones obligatorias seleccionadas |
| Total | 729 | Cada vector ternario del dominio diseñado de seis controles |
Espacio de estados construido y exhaustivo; los recuentos son configuraciones lógicas, no solicitantes observados, tasas de rechazo ni probabilidades de financiación.
| Estado validado por el comparador | Configuraciones | Problema |
|---|---|---|
| Cinco cumplen y uno incumple | 6 | Una condición incumplida conocida queda oculta por la media |
| Cinco cumplen y uno desconocido | 6 | Se valida una condición sin resolver |
| Cuatro cumplen y dos desconocidos | 15 | Se validan dos condiciones sin resolver |
| Seis cumplen | 1 | Coincide con la validación de condiciones obligatorias |
| Total de validaciones del comparador | 28 | Solo comparador numérico diseñado; no se afirma ninguna práctica de un financiador |
Cumple=1, desconocido=1/2, incumple=0; umbral construido de media=4/5. El comparador ilustra un error de representación bajo estas hipótesis.
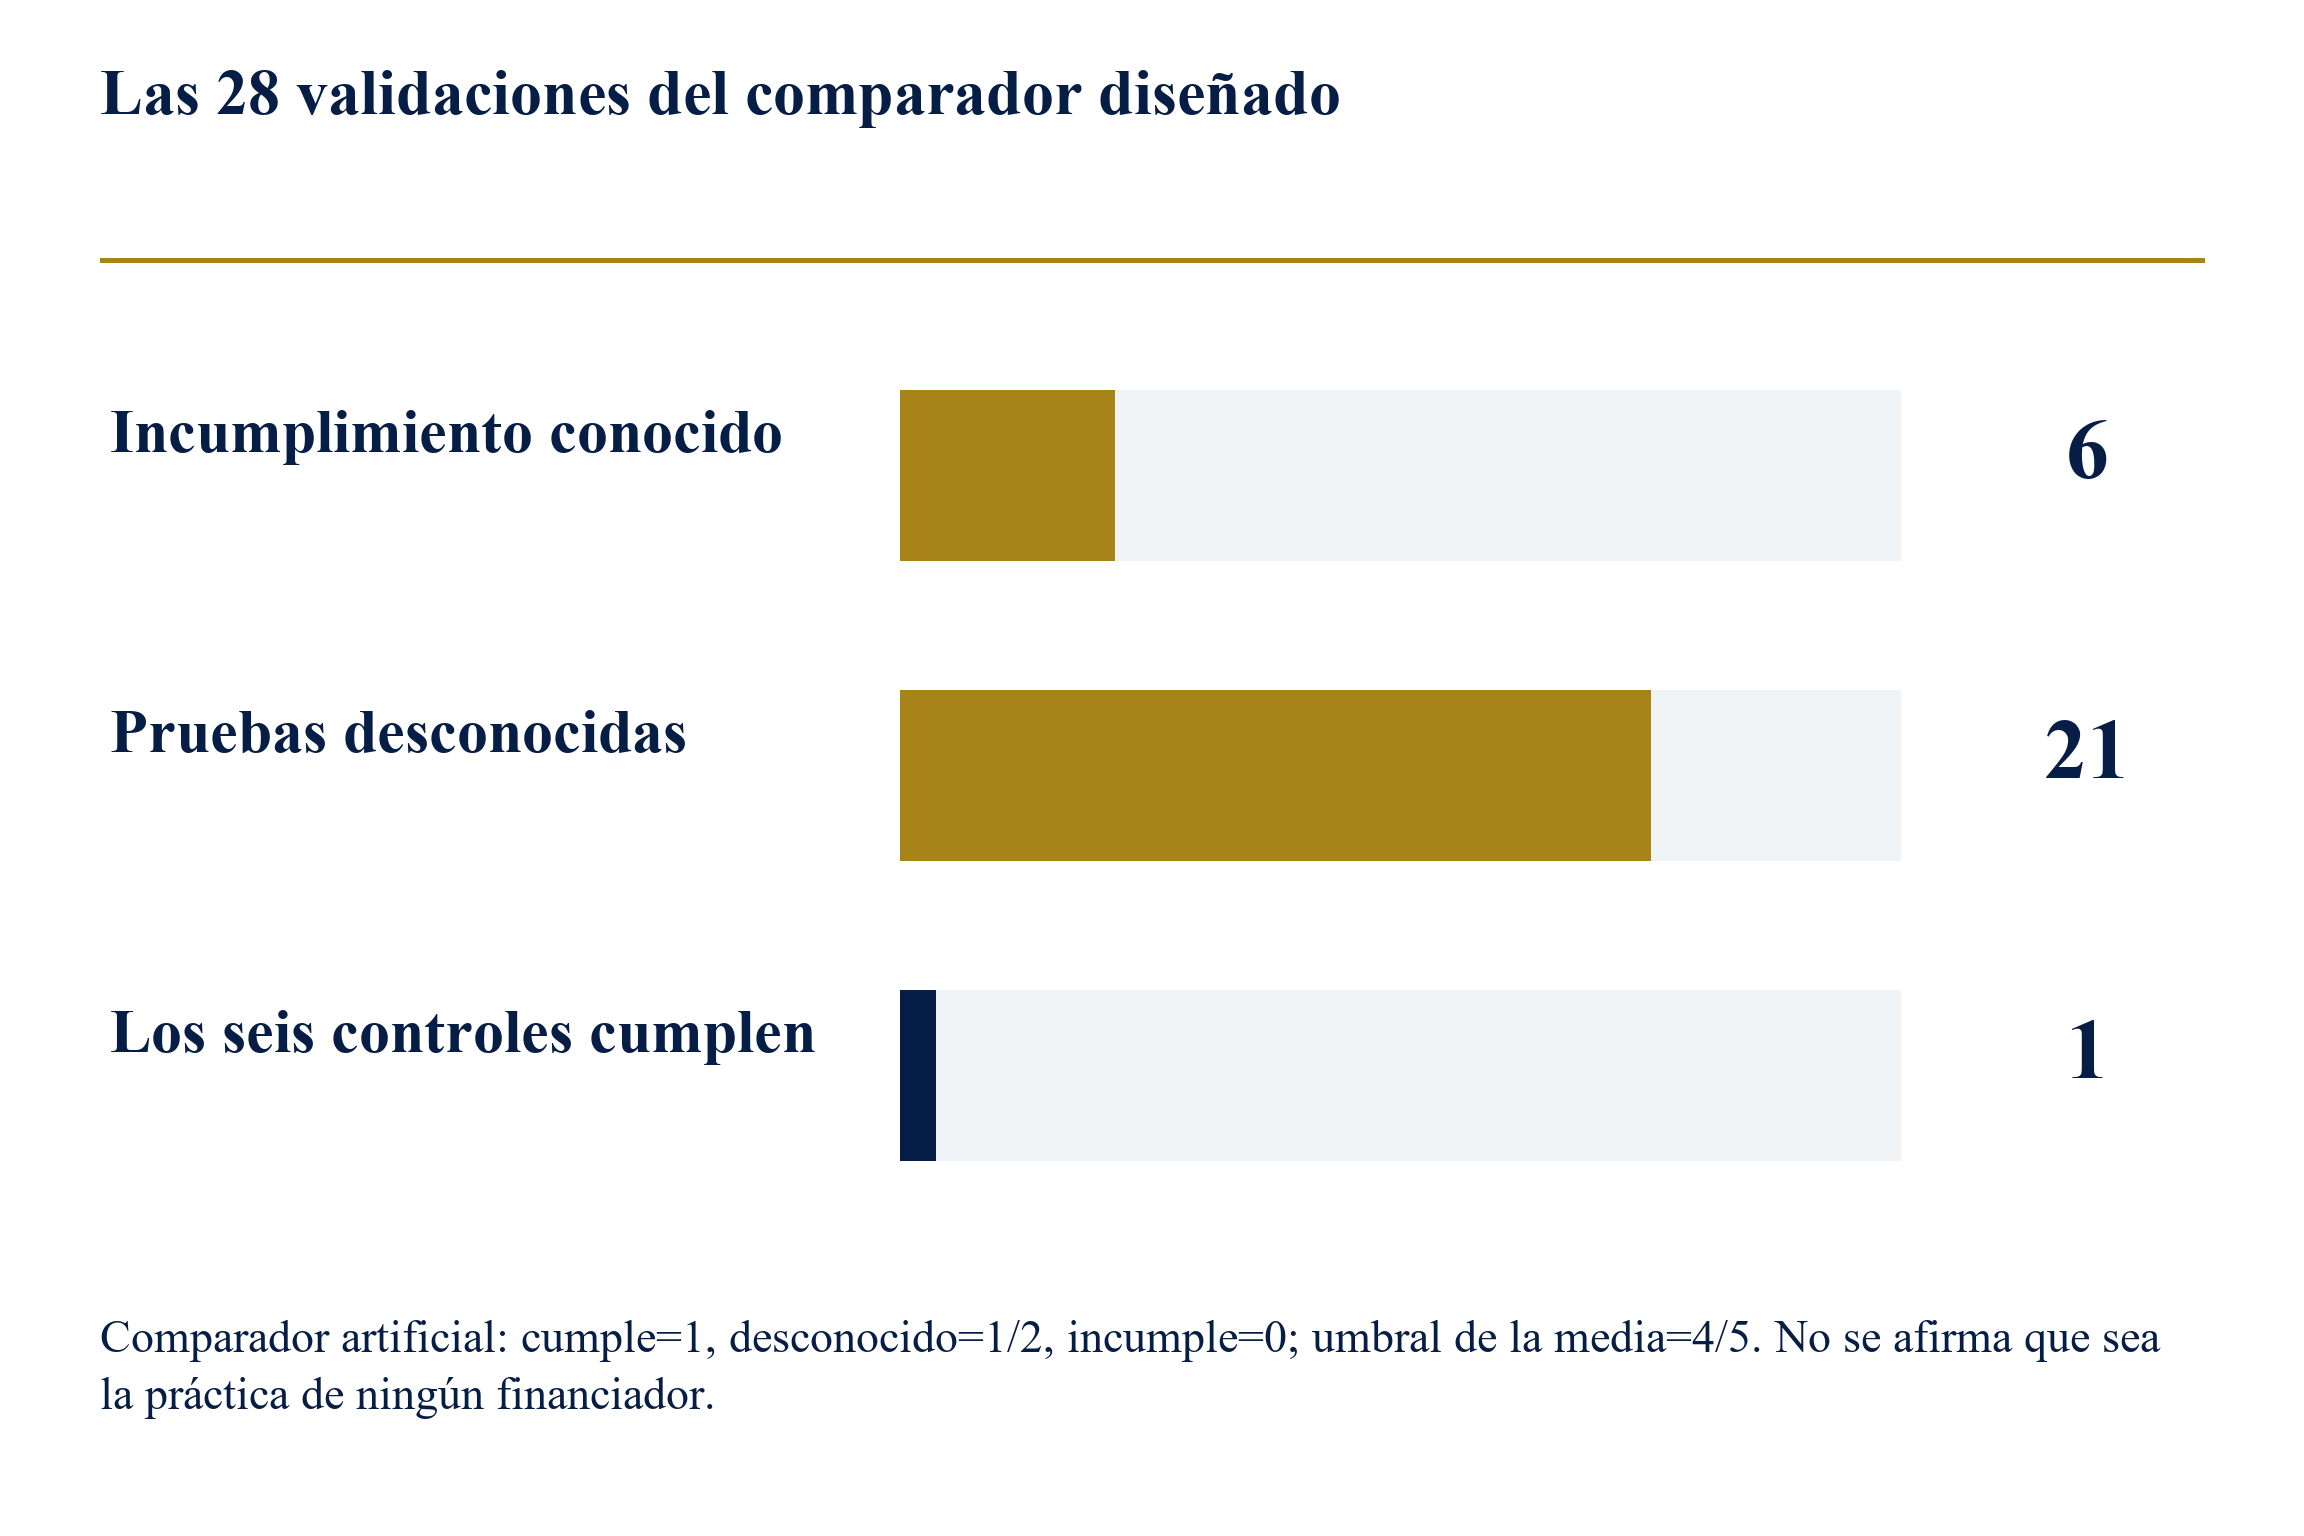
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Comparador deliberadamente construido: cumple=1, desconocido=1/2, incumple=0, umbral de media=4/5. No se afirma que ningún financiador utilice esta regla.
17 Priorizar el esfuerzo correctivo
El plan correctivo debe comenzar por la condición que limita la actuación disponible. Si un permiso necesario sigue sin resolver, la dirección necesita conocer el coste y el tiempo para resolverlo antes de autorizar la solicitud completa. Si hace falta un experimento técnico, deben explicitarse su diseño, recursos y fecha de finalización. Si una condición documentada no puede cambiarse para la oportunidad elegida, el equipo debe considerar las alternativas disponibles bajo las reglas reales. La secuencia de trabajo debe conservar esas dependencias para que completar una tarea fácil de redacción no oculte el problema que determina la viabilidad.
Cada tarea puede especificarse mediante un objeto probatorio, un responsable, un criterio de finalización, una dependencia y una última fecha útil. El criterio debe describir un resultado observable, como una relación de costes conciliada, un registro verificado, un resultado experimental o una determinación escrita. El plan también debe indicar quién acepta el resultado y cómo afecta al control pertinente. Una tarea que produce un borrador de respuesta sigue siendo de redacción hasta comprobar la afirmación factual subyacente y la aprobación requerida. Esta distinción facilita una delegación responsable entre los equipos financieros, técnicos, jurídicos y de solicitud.
El método de priorización propuesto identifica primero el trabajo necesario para determinar si la vía está abierta. Después identifica correcciones viables antes del límite elegido y trabajos cuyo resultado apoya más de una vía de financiación. La dirección puede comparar coste, dependencia y utilidad sin asignar probabilidades de financiación no respaldadas. Un estudio de mercado, una validación técnica o una conciliación financiera pueden tener valor más allá de un concurso. Ese uso adicional debe identificarse por separado de la afirmación de que el trabajo aumenta las posibilidades de concesión. La empresa puede entonces aprobar el gasto para un conjunto definido de finalidades.
Un caso construido muestra la importancia de las dependencias. Supóngase que una solicitud necesita el compromiso de un socio y un paquete de trabajo revisado antes de poder aceptar una conciliación final de costes. El equipo estima dos días para el compromiso, tres para revisar el paquete y uno para conciliar después de terminar ambos. La primera fecha posible de finalización depende de si las dos primeras tareas pueden ejecutarse juntas. Son hipótesis de planificación aportadas. Identifican una cuestión de calendario para el equipo; no establecen ningún plazo de programa, período típico de corrección ni disposición real de un socio.
El registro de decisión debe indicar el volumen de trabajo aprobado ahora, el evento que libera el siguiente tramo y la condición que detiene el gasto adicional. Las pruebas reales de finalización deben adjuntarse al cerrar las tareas. Si cambia una entrada, el responsable debe identificar las dependencias afectadas y obtener una decisión revisada cuando sea necesario. La empresa puede conservar trabajo válido mientras cambia de vía de financiación. Esto ofrece una forma controlada de aprender de una solicitud no seleccionada sin presumir que cada observación pendiente justifique preparación adicional ilimitada o que completar una lista de comprobación represente un compromiso financiero.
| Categoría de trabajo | Resultado necesario | Decisión antes de gastar más |
|---|---|---|
| Investigación de aplicabilidad | Respuesta fundamentada en fuentes o cuestión pendiente conservada | ¿Está suficientemente establecida la vía propuesta? |
| Corrección de pruebas | Registro verificado o análisis terminado | ¿Aborda el problema identificado? |
| Rediseño del proyecto | Objetivos, método, recursos e hitos revisados | ¿Respalda la dirección el proyecto modificado? |
| Producción de la solicitud | Expediente permitido y conciliado | ¿Se han comprobado condiciones, permisos y plazo? |
| Financiación alternativa | Escenario revisado con las condiciones realmente propuestas | ¿Qué evento y límite de efectivo requieren elegir? |
Control de gasto por etapas propuesto. Los costes, duraciones y preferencias de riesgo necesitan datos de la empresa.
18 Autonomía de tesorería y financiación alternativa
El plan financiero debe distinguir una solicitud, una evaluación favorable, una oferta formal, un acuerdo firmado y el efectivo disponible. Los eventos entre esos estados pueden requerir tiempo, gasto, condiciones y decisiones adicionales. El modelo de tesorería debe identificar el evento real que respalda cada cobro previsto y conservar la incertidumbre si no ha ocurrido. Un proyecto puede seguir siendo técnicamente prometedor mientras su calendario financiero genera un déficit de efectivo. La dirección debe examinarlo utilizando las hipótesis operativas aportadas por la empresa, sin depender de la etiqueta de un programa preferido.
La primera comparación puede utilizar el efectivo comprometido para preparar y el hito que debe financiar la empresa. Considérese una empresa construida con 400,000 unidades monetarias de efectivo de libre disposición y un gasto neto de referencia de 50,000 unidades mensuales. Dividir el efectivo inicial por ese gasto constante da ocho meses hasta agotar el efectivo según el modelo simple. Pagar inmediatamente 30,000 unidades por un programa correctivo reduce ese período a 7.4 meses si las demás entradas permanecen iguales. Las cifras son ejemplos elegidos que no incluyen cambios de ingresos, efectos de capital circulante, política de reservas ni cobros de financiación.
Una comparación útil de subvenciones debe examinar calendario y condiciones además del importe nominal del apoyo. Si una ayuda reembolsa gastos elegibles, la empresa debe financiar el gasto antes del cobro correspondiente conforme a sus condiciones reales. Una contribución obligatoria, un coste excluido o un inicio tardío pueden cambiar la necesidad de efectivo. El capital propio, la deuda, la financiación de clientes y las alianzas estratégicas introducen sus propios derechos, costes, condiciones y riesgos de ejecución. Cada alternativa debe evaluarse con sus condiciones realmente propuestas y su disponibilidad actual. El marco no proporciona una clasificación válida para todas las empresas ni presume que un proveedor alternativo de capital vaya a financiar el proyecto.
Un cálculo de valor esperado necesitaría una probabilidad de resultado defendible y un beneficio neto definido con exactitud. Ninguno puede obtenerse de los recuentos de estados lógicos de este estudio. Si la dirección tiene una estimación de probabilidad justificada de una fuente adecuada, puede probarla como entrada explícita y examinar su sensibilidad. Cuando la probabilidad sea desconocida, la decisión puede conservarla como variable e identificar el valor necesario para justificar el coste de preparación. El resultado es una condición de indiferencia bajo hipótesis expresas. No aporta pruebas de que exista la probabilidad necesaria.
El consejo debe conservar una fecha límite de decisión para la financiación alternativa e identificar las pruebas que la modificarían. La preparación de subvenciones puede continuar junto a una conversación financiera cuando se entiendan las restricciones pertinentes y los compromisos de recursos. Un hito comercial también puede dividirse en etapas, rediseñarse o aplazarse si la dirección lo considera viable. Cada opción necesita registrar sus propias consecuencias operativas y de efectivo. Por ello, la decisión debe terminar con un plan para el siguiente evento de financiación y el saldo mínimo de efectivo que la dirección esté dispuesta a aceptar, identificando estos umbrales como decisiones empresariales y no como hallazgos del estudio.
| Gasto correctivo inmediato | Efectivo después del gasto | Meses hasta agotarse a 50,000 al mes |
|---|---|---|
| 0 | 400,000 | 8.0 |
| 30,000 | 370,000 | 7.4 |
| 60,000 | 340,000 | 6.8 |
| 100,000 | 300,000 | 6.0 |
Unidades monetarias elegidas; efectivo inicial de libre disposición de 400,000 y gasto neto mensual constante de 50,000. Escenario aritmético simple sin cobros, capital circulante, reservas ni cambios de gasto; sin calibración de mercado ni probabilidad de financiación.
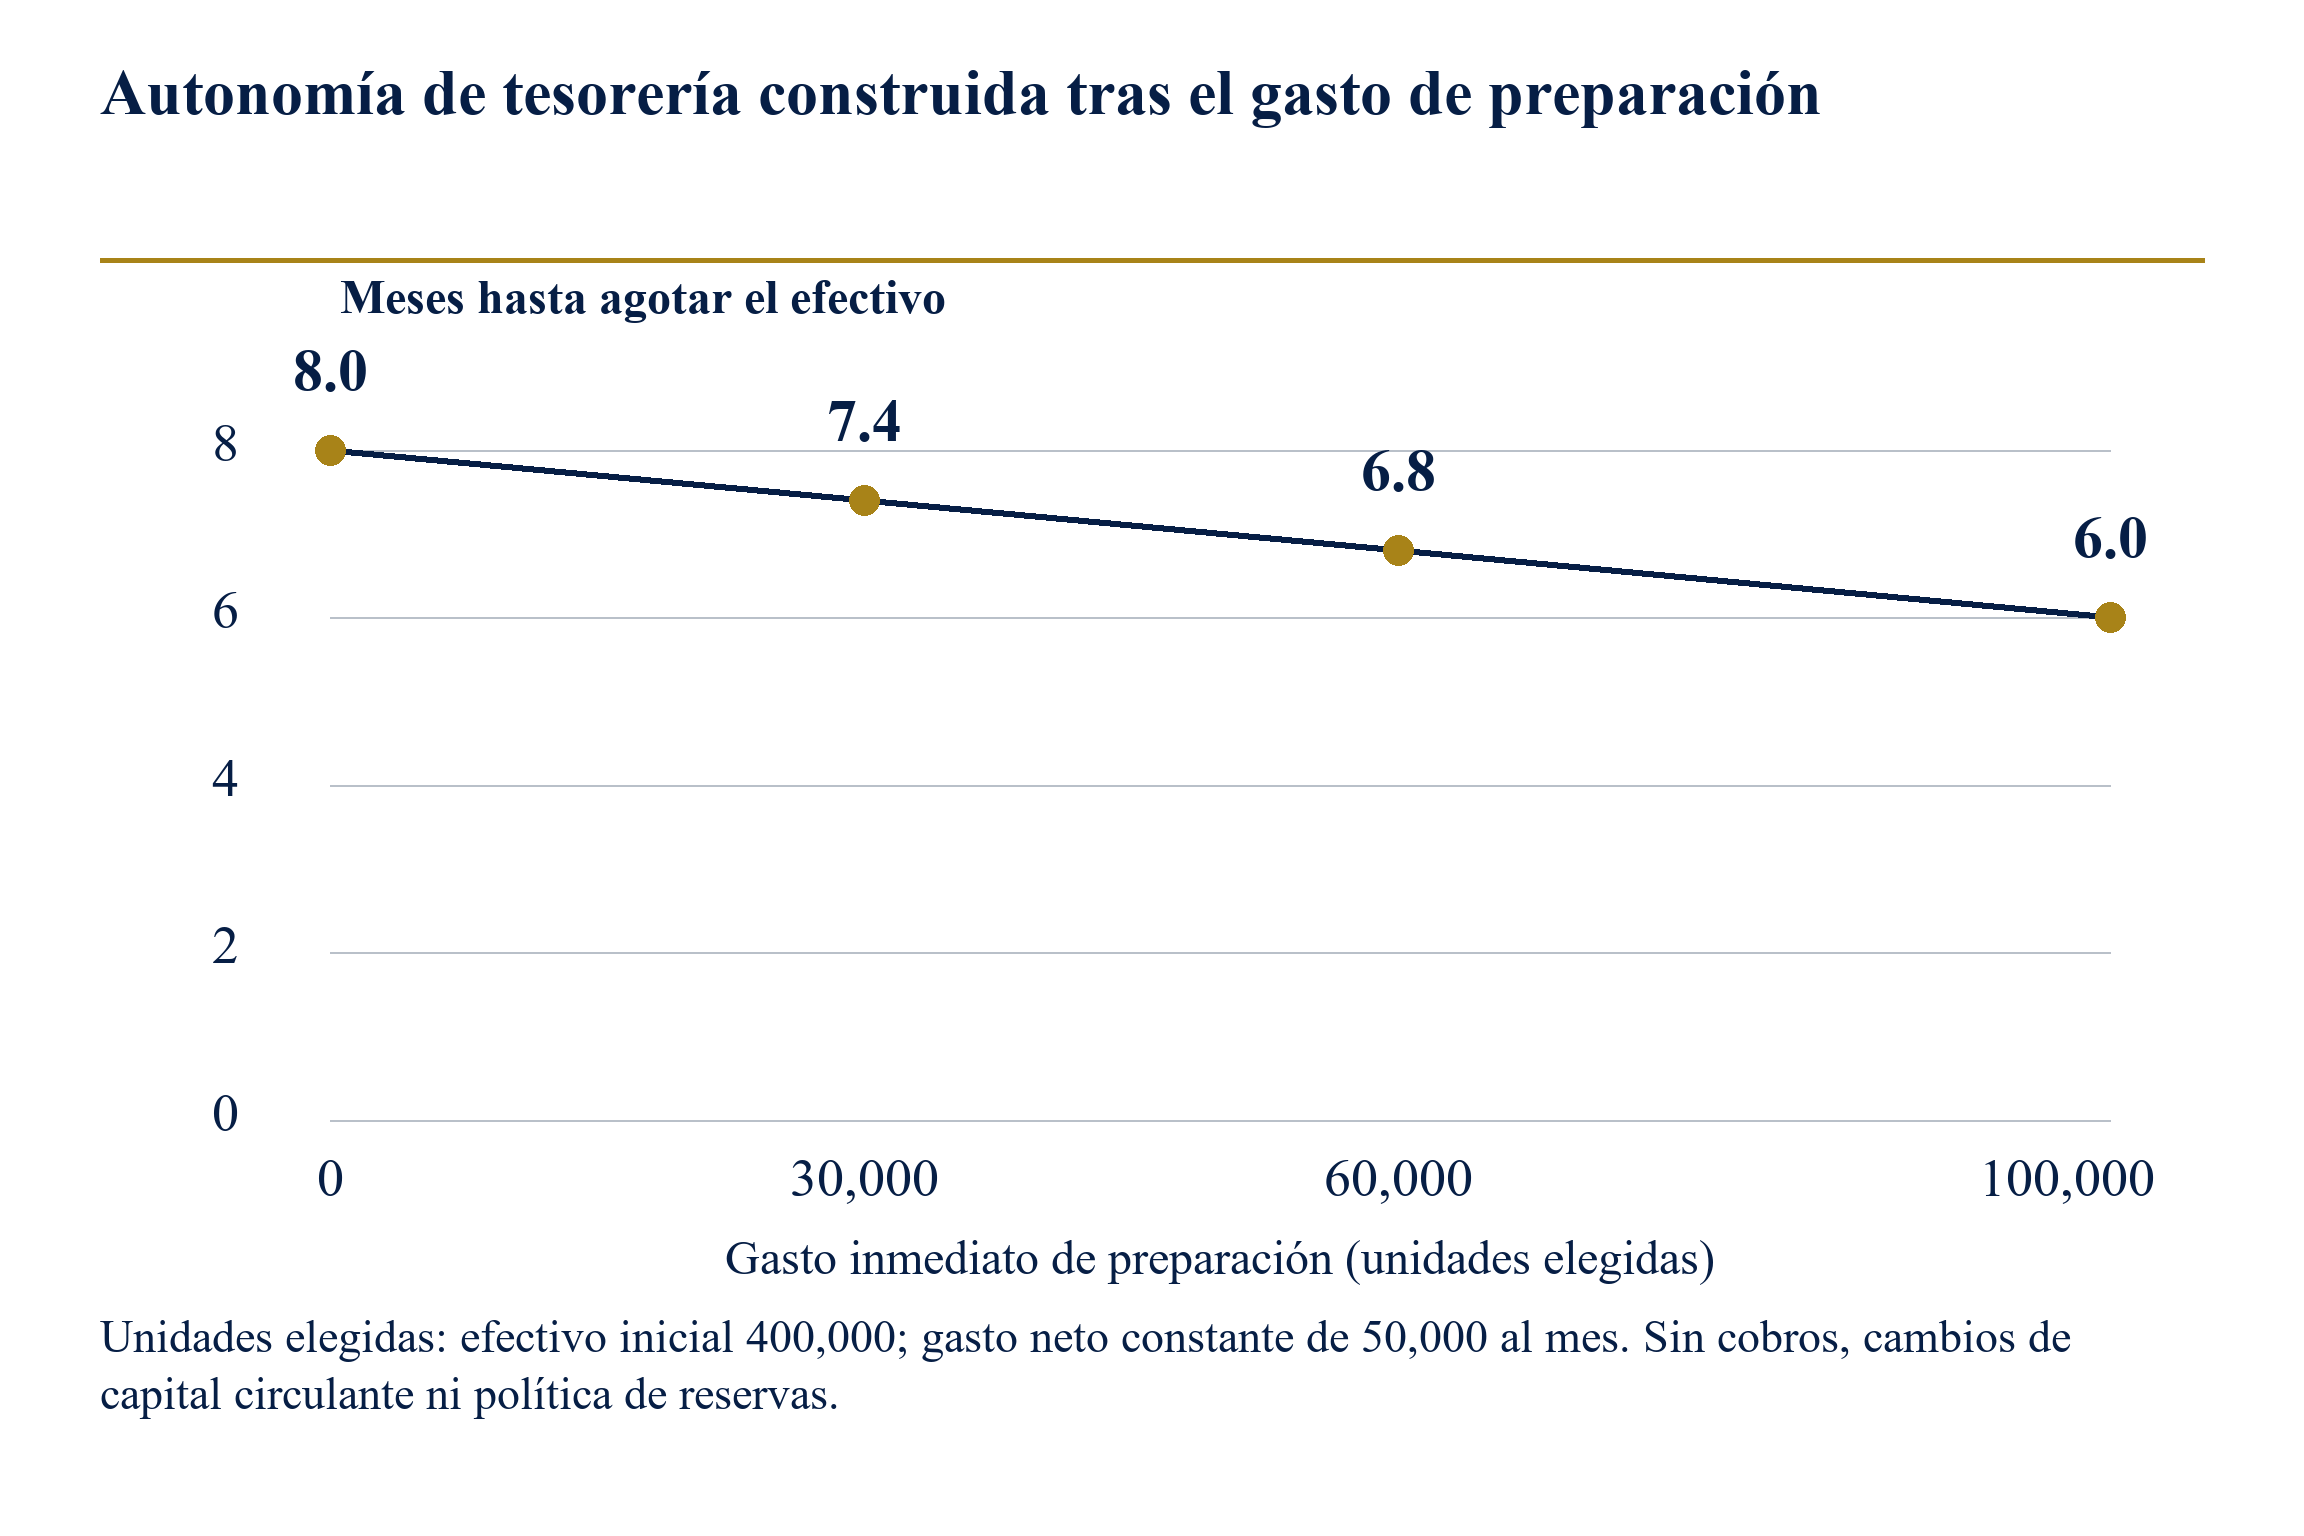
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrir la figura a tamaño completo.
Aritmética construida con gasto constante. El modelo real de tesorería y la política de reserva mínima de una empresa necesitan sus propias entradas y revisión.
19 Cambios de propiedad y diligencia debida en transacciones
Una ronda de financiación o una adquisición pueden modificar hechos en los que se apoya una solicitud o concesión. El equipo de transacción debe identificar la entidad jurídica receptora del apoyo, los cambios propuestos de propiedad o control, las entidades vinculadas pertinentes, los lugares de trabajo, las responsabilidades del proyecto y los compromisos. Después debe examinar los documentos de solicitud aplicables, las condiciones de concesión y los requisitos de notificación o consentimiento. La revisión debe conservar el estado de cada condición en las fechas pertinentes. También debe distinguir una solicitud de subvención de una concesión existente y una concesión de un componente de inversión aún sujeto a más aprobación.
La relación del historial de financiación de la empresa puede apoyar la diligencia debida al conectar cada solicitud o instrumento pertinente con sus pruebas. Un comprador o inversor puede necesitar la presentación original, modificaciones, correspondencia de decisión, presupuesto del proyecto, registros de información y condiciones asociadas a una transacción. La relación debe identificar los documentos revisados y los pendientes. Una afirmación general de que la empresa tiene apoyo mediante subvenciones no describe el conjunto completo de obligaciones ni establece que una transacción prevista sea compatible con ellas. Cualquier conclusión necesita los documentos realmente aplicables y una revisión adecuada.
La lista de comprobación propuesta se centra en dependencias sin asignar un ajuste automático de valor. Pregunta si un cambio afecta a una condición de elegibilidad definida, una declaración de la solicitud, un participante obligatorio, una asignación de costes o una fuente de cofinanciación. Pregunta quién puede determinar la consecuencia y qué evento debe ocurrir antes del cierre. También identifica las partidas previstas de efectivo que dependen del acceso continuado al apoyo. Estas preguntas permiten coordinar el trabajo de los asesores financieros, comerciales y jurídicos sin sustituir una determinación del programa por una descripción general de financiación.
Una cuestión condicional puede reflejarse en el plan de ejecución mientras las partes obtienen pruebas. El tratamiento adecuado puede depender de los documentos y el asesoramiento de la transacción, incluido el momento de un consentimiento, la asignación de responsabilidad por una condición o un plan revisado del proyecto. Este estudio no propone una cláusula contractual estándar ni una reducción de precio para todos los casos. Un modelo financiero puede mostrar el efecto de escenarios aportados una vez identificadas las hipótesis subyacentes. Esos escenarios deben permanecer visiblemente separados de los derechos verificados y de cualquier conclusión de que un financiador concreto haya aceptado la transacción propuesta.
Una solicitud no seleccionada también puede aportar información útil para la diligencia debida cuando se entiendan sus límites. Una observación técnica puede identificar una pregunta que merezca investigación. Debe evaluarse frente a las pruebas subyacentes y al alcance de la revisión original. El resultado de un concurso no proporciona una valoración completa ni un dictamen completo de diligencia comercial sobre la empresa. El equipo debe conservar el registro original, identificar la cuestión pertinente para su propia decisión y encargar el trabajo necesario para abordarla dentro del alcance real de la transacción.
20 Clasificación inicial de pruebas asistida por IA y autoridad humana
Un proceso propuesto asistido por IA puede ayudar a organizar los documentos extrayendo posibles reglas, fechas, entidades y afirmaciones de solicitud para revisión. Su salida debe identificar el pasaje exacto y la versión documental asociados a cada sugerencia. El sistema debe conservar el documento original junto a la extracción y hacer visible la aplicabilidad sin resolver. El objetivo útil de diseño es un mapa de pruebas revisable. Aceptar una regla, un estado factual o una próxima actuación recomendada sigue siendo una decisión separada de la persona responsable, basada en el programa y los documentos aplicables.
El estado documental crea un riesgo material de diseño. Una convocatoria archivada, unas preguntas frecuentes en línea sobre un año posterior y un suplemento de política pueden parecer pertinentes para una búsqueda. Por tanto, el proceso de recuperación debe captar el estado de la fuente, su fecha de efecto, los enlaces de sustitución y el alcance. Debe conservar las marcas de modificación e identificar cuándo el texto extraído incluye tanto redacción eliminada como insertada. Son controles de sistema propuestos a partir de las distinciones de versión documentadas en la revisión de fuentes. Su presencia en una especificación no establece exactitud medida de un producto de IA desplegado.
El conjunto de evaluación debe incluir pares deliberadamente difíciles. Un par puede presentar una regla archivada junto a su sucesora identificada. Otro puede mostrar una política general junto a una condición específica del programa cuya aplicabilidad requiera aclaración. Un tercero puede incluir un hecho ausente del solicitante y comprobar si el sistema conserva un estado desconocido en vez de aportar un valor plausible. Otros casos deben probar límites numéricos, fechas específicas de etapa, permisos condicionales y una notificación de decisión que no indique el motivo. Cada etiqueta debe establecerse de forma independiente con las pruebas pertinentes. Los desacuerdos deben conservarse como cuestiones de revisión.
Los materiales confidenciales de solicitud requieren una decisión separada de tratamiento de datos. La empresa debe identificar los documentos propuestos para procesamiento, su confidencialidad y restricciones contractuales, los datos personales y la propiedad intelectual, el entorno autorizado, los permisos de acceso y la conservación. Una herramienta de revisión de fuentes públicas y un sistema que procese una solicitud inédita tienen alcances de datos distintos. Cualquier despliegue operativo necesitaría sus propios acuerdos aprobados de tratamiento, revisión de seguridad y evaluación de los requisitos jurídicos y contractuales aplicables.
Un criterio de puesta en servicio del proceso propuesto debe centrarse en una tarea y un conjunto de pruebas definidos. Algunos ejemplos son recuperar correctamente la fuente rectora elegida, extraer con precisión una regla fechada, conservar fielmente los estados desconocidos y poder reproducir un registro de decisión. La empresa también debe examinar el tiempo necesario para la comprobación y corrección humanas. Aquí no se mide ningún ahorro de productividad ni reducción de rechazos. El experimento de controles construidos prueba la lógica posterior una vez aportadas las entradas; hace falta otra evaluación para establecer si un sistema de extracción o razonamiento las aporta de manera fiable.
| Caso | Comportamiento esperado en revisión | Fallo que debe detectarse |
|---|---|---|
| Regla archivada junto a su sucesora | Conservar estado y versión, examinar la aplicabilidad real | Regla antigua tratada silenciosamente como vigente |
| Condiciones generales y específicas del programa | Conservar el conflicto para resolverlo | Precedencia universal sin respaldo |
| Hecho ausente del solicitante | Conservar desconocido y pedir pruebas | Hecho plausible aportado sin prueba |
| Redacción de política eliminada e insertada | Examinar la modificación vigente | Ambas versiones fusionadas en una regla actual falsa |
| Plazos específicos de etapa | Vincular la condición a la etapa pertinente | Confusión entre condiciones de presentación y concesión |
| Notificación sin motivo indicado | Conservar el motivo desconocido | Motivo de rechazo inventado a partir del material circundante |
Casos de prueba propuestos, sin resultado medido de rendimiento de un sistema de IA. Las etiquetas de entrada necesitan revisión independiente de fuentes y casos.
21 Un proceso operativo después de la decisión
El proceso operativo comienza cuando el responsable recibe la comunicación real del resultado. Conserva la notificación, el expediente y los registros pertinentes del portal o de recepción, y registra el programa, convocatoria, etapa y entidad jurídica. El registro inicial debe describir la decisión con la redacción del financiador e identificar los documentos disponibles. Si puede aplicarse un plazo de revisión u otro paso, debe elevarse inmediatamente para la interpretación adecuada y el control de agenda. El primer resultado de gestión es una descripción fiable del evento y de las preguntas abiertas.
Un segundo paso establece las fuentes aplicables y el diagnóstico de la etapa de decisión. El revisor debe identificar material archivado, políticas sustitutivas, condiciones del programa o conflictos sin resolver. Cada problema material se vincula a sus pruebas. La empresa puede entonces clasificar las comprobaciones requeridas como cumplidas, incumplidas o desconocidas para la próxima actuación propuesta, con un revisor identificado y una fecha. La clasificación debe indicar su alcance. Puede respaldar una decisión interna sin implicar que el programa haya aceptado la interpretación de la empresa o aprobado una solicitud.
El taller correctivo debe producir un conjunto limitado de tareas ejecutables. Cada una necesita un responsable, una estimación de coste o esfuerzo aportada por la empresa, un criterio de finalización y una última fecha útil. El equipo debe identificar dependencias, decisiones necesarias de terceros y trabajos que respalden otra vía de financiación. También debe identificar tareas cuya finalidad no esté clara porque el motivo de rechazo no esté disponible. Hasta establecer el vínculo, esa tarea corresponde a investigación y aclaración. El plan resultante da a la dirección una base para aprobar trabajos por etapas y revisar los avances con pruebas.
La decisión financiera debe registrarse junto al plan correctivo. La dirección necesita el saldo de efectivo bajo las hipótesis pertinentes aportadas, el siguiente hito comercial, el calendario de una posible decisión de financiación y las alternativas que esté dispuesta a perseguir. Una nueva presentación debe tener un punto definido de aprobación y una revisión final del expediente. Una decisión de aplazar o detener debe conservar las pruebas útiles y el motivo. El registro debe seguir siendo comprensible para otra persona responsable que no asistió al taller y necesite entender por qué se comprometieron recursos.
Después del siguiente evento, la empresa puede cerrar o actualizar el registro. Debe conservar la presentación real, la decisión, las condiciones de concesión y los cobros como observaciones separadas. También debe registrar trabajos interrumpidos, cambios del proyecto y desviaciones del plan original. Esta información puede apoyar el aprendizaje interno y un estudio empírico posterior si los datos tienen autorización de uso y son suficientemente completos. El proceso debe evitar reescribir una decisión anterior para ajustarla a un resultado posterior. Conservar lo conocido en aquel momento permite evaluar de forma más creíble la decisión y sus hipótesis.
22 Validación empírica y sesgo de selección
Una prueba empírica del marco propuesto necesita un denominador a nivel de solicitud. El conjunto de datos debe incluir presentaciones elegibles y no elegibles, solicitudes devueltas antes de evaluar, proyectos retirados, propuestas evaluadas no seleccionadas y concesiones. Debe identificar solicitudes repetidas y entidades jurídicas a lo largo del tiempo. Los registros públicos de concesiones pueden respaldar parte del trabajo, pero dejan porciones importantes de la población sin observar. El conjunto de Innovate UK revisado describe proyectos financiados, y CORDIS describe proyectos de investigación financiados y resultados. Este estudio no ha adquirido los datos de solicitudes y decisiones necesarios para completar la parte de resultados negativos de un nuevo panel. [14,15]
Investigaciones existentes ya examinan solicitantes y resultados desfavorables. El informe de 2023 del Centro Común de Investigación, Spurring Subsidy Entrepreneurs, describe 2,302 solicitantes en 40 concursos locales italianos, con clasificaciones y decisiones de financiación. La evaluación oficial del proceso Fast Start fechada en febrero de 2024 incluye entrevistas con 14 solicitantes seleccionados y siete no seleccionados; su marco muestral de solicitantes no seleccionados partió de los 30 casos no seleccionados con mayor puntuación. Son diseños y poblaciones de investigación distintos. Establecen antecedentes relevantes y muestran la importancia del marco muestral. Sus resultados no pueden tratarse como una nueva cohorte representativa de los programas seleccionados en este estudio. [16,17]
Un estudio prospectivo podría registrar empresas al decidir si preparan una solicitud, antes de conocer el resultado. Registraría la oportunidad aplicable, los hechos del solicitante, el hito propuesto, los recursos de preparación, los estados iniciales de los controles y las pruebas disponibles en la fecha de decisión. Las observaciones posteriores recogerían presentación, evaluación, decisión, condiciones, cobros y resultados comerciales. Las empresas que dejaran de solicitar seguirían formando parte de la población de seguimiento. El estudio necesitaría un diseño adecuado de consentimiento, confidencialidad y gobernanza de datos, y tendría que informar explícitamente sobre pérdidas de seguimiento y registros ausentes.
El principal reto empírico es la selección. Las empresas que decidan volver a solicitar pueden diferir en tecnología, recursos, experiencia, elegibilidad o perspectivas financieras de las que abandonen. Las reglas y los presupuestos disponibles también pueden cambiar entre rondas. Una concesión posterior a un programa correctivo no identifica por sí sola el efecto de la corrección. El estudio debe definir su magnitud objetivo, grupo de comparación, calendario y factores de confusión antes de calcular un efecto. Cuando los datos solo respalden descripción, las conclusiones deben seguir siendo descriptivas. Un diseño observacional tendría que explicar las hipótesis necesarias para cualquier interpretación más fuerte.
Los resultados comerciales requieren definiciones igualmente cuidadosas. El importe de una subvención no revela la dilución del capital y una fecha de concesión no acredita el cobro. Un anuncio posterior de captación de fondos puede omitir condiciones y fechas importantes para la decisión financiera de la empresa. Un hito puede cambiar de alcance o medición. Por tanto, el panel debe especificar cómo se observa cada resultado y distinguir la falta de información de cero. Debe informar sobre la muestra utilizable en cada análisis y conservar los documentos fuente de las observaciones materiales. No se ha obtenido para este estudio un panel que vincule concesión, dilución, calendario e hitos de ese modo.
| Grupo de datos | Observación requerida | Riesgo de datos ausentes |
|---|---|---|
| Población de entrada | Todos los intentos elegibles y no elegibles dentro de un marco definido | Selección limitada a las concesiones |
| Entidad e intentos repetidos | Vínculos estables con historial fechado de solicitudes | Empresas repetidas tratadas como nuevas entradas independientes |
| Proceso de decisión | Etapa real, notificación y comentarios disponibles | Causas asignadas sin notificación |
| Intervención | Tareas correctivas y costes medidos antes del resultado | Relato retrospectivo de éxito |
| Financiación | Oferta, acuerdo, condiciones y cobros reales | Fecha de concesión utilizada en lugar del cobro |
| Resultados comerciales | Hito predefinido, calendario y condiciones financieras | Definición de resultado cambiada o dilución no divulgada |
| Pérdidas de seguimiento | Solicitudes interrumpidas, retiradas y seguimiento no observado | Sesgo de supervivencia y ausencia informativa de datos |
Diseño empírico propuesto. Este estudio no ha obtenido un nuevo panel vinculado de datos individuales de solicitantes.
23 Limitaciones y transferibilidad
La revisión documental abarca fuentes oficiales seleccionadas y los pasajes pertinentes identificados en el registro. No constituye un inventario completo de oportunidades de financiación de la innovación ni un dictamen jurídico sobre todas las vías de solicitud. Las reglas pueden cambiar y la convocatoria aplicable, la invitación, la notificación y los documentos de concesión pueden contener condiciones adicionales. El estudio registra las versiones revisadas y conserva las preguntas abiertas sin seleccionar una regla universal a partir de contextos diferentes. La empresa que utilice el marco necesita una revisión actual específica del programa vinculada a sus propios hechos y a la actuación propuesta.
El experimento de condiciones obligatorias prueba una representación lógica especificada. Sus entradas son construidas, sus controles se suponen aplicables y su espacio de estados no tiene distribución empírica. Por ello, los resultados numéricos no pueden estimar la proporción de empresas que deberían volver a solicitar ni el rendimiento esperado de un programa correctivo. El experimento también excluye la calidad de extracción de reglas, la integridad del conjunto de condiciones y la exactitud de las pruebas del solicitante. Estas interfaces son centrales para el uso operativo y requieren validación separada. Una prueba informática superada debe describirse mediante la tarea que realmente verifica.
El proceso propuesto puede adaptarse a otro programa sustituyendo el registro de reglas, las etapas de decisión, las condiciones exigidas, las actuaciones permitidas y las convenciones temporales. La adaptación debe preservar el significado de cumple, incumple y desconocido, documentando las excepciones específicas del programa. Una vía que permita una corrección o revisión concreta no concede permiso general en otras. Por tanto, la transferibilidad se refiere a la estructura del método de gestión, y cada aplicación sustantiva requiere pruebas nuevas. El resultado guardado debe identificar qué partes reutilizan diseño de proceso y cuáles son hechos del programa o solicitante recién establecidos.
Los ejemplos financieros utilizan entradas constantes aportadas y omiten muchas características de una empresa operativa. La previsión real de tesorería puede requerir ingresos, capital circulante, impuestos, compromisos contractuales, reservas, divisas, gasto del proyecto y el calendario y condiciones de los cobros. La empresa necesita su propio modelo revisado y asesoramiento apropiado. Este estudio no cita una oferta de financiación disponible ni verifica la disposición de un proveedor de capital.
La falta de una nueva cohorte adquirida de solicitantes rechazados limita las conclusiones empíricas y deja una agenda de investigación definida. Un estudio futuro puede probar la fiabilidad de las etiquetas diagnósticas, la utilidad del plan de tareas, el coste de revisión y la asociación con decisiones posteriores bajo un diseño preespecificado. También puede probar un proceso asistido por IA frente a etiquetas de fuentes y casos establecidas independientemente. Hasta que existan esas pruebas, la contribución sigue siendo un marco operativo basado en fuentes y un contraejemplo lógico reproducible. Su uso debe mantener los límites entre reglas documentadas, prácticas propuestas, cálculos construidos y resultados observados.
24 Conclusiones para la dirección
La decisión posterior a una solicitud no seleccionada debe comenzar por la notificación real, el programa aplicable y las pruebas disponibles. La dirección necesita identificar la etapa antes de elegir una tarea correctiva. La conformidad administrativa, la elegibilidad, el alcance del proyecto, la evaluación competitiva, la selección y las condiciones previas a la concesión pueden llevar a actuaciones diferentes. Un registro claro de lo conocido, lo desconocido y quién puede resolverlo aporta una base más sólida para autorizar más gasto que una instrucción indiferenciada de mejorar la solicitud.
La identidad de programa y versión forma parte de esa decisión. Las fuentes revisadas contienen material actual y archivado, condiciones de presentación específicas, modificaciones y orientaciones sobre un año posterior. La empresa debe conservar esas distinciones en su registro y resolver la aplicabilidad frente a la oportunidad y los documentos reales de decisión. El registro también debe conservar la fuente y el momento de cada aclaración. Esto permite examinar el fundamento de una próxima actuación propuesta e identificar las circunstancias que exigirían reconsiderarla.
El experimento construido ofrece una advertencia precisa sobre la representación de condiciones obligatorias. En el espacio de seis controles, la regla conjuntiva valida solo el caso en que todos cumplen, mientras que el comparador compensatorio diseñado también valida configuraciones con incumplimientos y estados desconocidos. Por ello, un modelo de validación de presentación debe mantener las condiciones exigidas separadas de las puntuaciones competitivas de mérito y del juicio comercial de la dirección. El resultado es una propiedad lógica del modelo divulgado. No certifica elegibilidad, automatiza la decisión de un evaluador ni estima la probabilidad de que una empresa reciba financiación.
El trabajo correctivo debe tener finalidad definida, resultado probatorio, responsable, fecha de finalización y límite de gasto. Una solicitud posterior también necesita una evaluación actual del permiso y del calendario. El plan financiero debe conservar la diferencia entre la actividad de solicitud, las condiciones formales de concesión y el efectivo disponible para la empresa. La dirección puede examinar opciones alternativas de capital y proyecto utilizando los hechos e hipótesis de la empresa mientras la subvención siga siendo condicional. La comparación debe actualizarse cuando cambien las pruebas, las condiciones del programa o el hito comercial.
El entregable práctico es una decisión revisable sobre la siguiente actuación, con sus pruebas de apoyo y consecuencias financieras. Puede autorizar una solicitud revisada permitida, investigación dirigida, un paso procedimental, otra vía de financiación o una decisión de detenerse. Cada resultado debe conservar el motivo y la información disponible al decidir. La agenda empírica propuesta proporciona después una forma de probar el método con un denominador real de solicitantes y resultados posteriores observados. La investigación adicional debe establecer esos efectos antes de afirmar que se reducen los rechazos, mejora el éxito de financiación o disminuye la dilución.
Referencias
- UK Research and Innovation. Before you start an application. Innovate UK general guidance. Updated 8 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. What happens after you have submitted your application. Innovate UK general guidance. Updated 7 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Application resubmissions. Updated 22 October 2026. Accessed 13 November 2026. https://www.ukri.org/apply-for-funding/develop-your-application/application-resubmissions/
- UK Research and Innovation. Your application. Innovate UK general guidance. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- European Commission. European Innovation Council Work Programme 2026. C(2026)2051, 26 March 2026 revision. Historical version, separately captured from the official previous-version download. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/023b0721-db3e-4f4b-b043-75fec1fcbb2b_en?filename=EIC-Work-Programme-march-2026.pdf
- European Innovation Council. FAQs EIC Accelerator. Live page referring to the 2027 Work Programme when accessed on 13 November 2026; relevant year and call require separate verification. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- US National Science Foundation. NSF 26-510. Small Business Innovation Research and Small Business Technology Transfer Phase I, Phase II and Fast-Track Programs. Posted 22 May 2026; active/current when accessed on 13 November 2026. Sections IV and VI. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. SBIR/STTR Eligibility. Current linked programme guidance, including returned-without-review and declined proposal instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-eligibility/
- US National Science Foundation. PAPPG 24-1 Supplement 1, NSF 26-200. Effective 8 December 2025. Sections 8 and 9; inserted and deleted amendment text checked in the official HTML. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-1
- European Commission. European Innovation Council Work Programme 2026. Current 17 June 2026 revision, C(2026)4080. Application submission limits page 87; Annex 2 F.2 page 191. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- European Commission. Horizon Europe Work Programme 2026-2027, General Annexes. Scope page 3 and evaluation review page 30. EIC is separately governed. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/wp-call/2026-2027/wp-15-general-annexes_horizon-2026-2027_en.pdf
- European Commission. EU Funding and Tenders Portal Online Manual. Version 1.3, 1 May 2026. Applicable procedure and confidential proposal records. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/om_en.pdf
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter IV, Non-Award Decisions and Transactions. Read with applicable supplements and solicitation. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-4-non-award-decisions-transactions
- UK Research and Innovation. Innovate UK funded projects since 2004. Dataset landing page updated 3 November 2026. Award records are not a complete rejected-applicant population. Accessed 13 November 2026. https://www.ukri.org/publications/innovate-uk-funded-projects-since-2004/
- European Commission. About CORDIS. Funded-project information and research results. Accessed 13 November 2026. https://cordis.europa.eu/about
- European Commission Joint Research Centre. Spurring Subsidy Entrepreneurs. JRC135716, 2023. Applicant and competition sample described in the report. Accessed 13 November 2026. https://publications.jrc.ec.europa.eu/repository/handle/JRC135716
- Innovate UK. Fast Start Process Evaluation. Report dated February 2024, hosted in the UKRI public report library. Interview sample and unsuccessful-applicant sampling frame. Accessed 13 November 2026. https://www.ukri.org/wp-content/uploads/2026/01/22-057322-01-IUK-Process-Eval-Report_MASTER_V4_Client-use_CLEAN.pdf
- US National Science Foundation. SBIR/STTR Merit Review Criteria and Process. Current guidance linked by NSF 26-510. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-merit-review/
- US National Science Foundation. PAPPG 24-1 Supplement 2, NSF 26-202. Applicable award-date provisions require separate checking. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-2
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter III, Proposal Processing and Review. Recommendation, final decision and specified financial or administrative appeal provisions; read with applicable supplements. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-3-proposal-processing-review
- US National Science Foundation. SBIR/STTR Supplementary Documents. Phase-specific requirements and evidence instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-documents/
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
