
1 申请未获成功后的决策
申请未获成功后,管理层的首要任务是确认作出了何种决定。通知可能指出提交材料不完整、申请人不符合资格、项目不在竞赛范围内、评审未达到规定标准、竞争排名不足,或授予资助前仍有条件尚未解决。这些情况对应不同的下一步行动。负责批准进一步支出的人,应在同意再次开展撰写工作前,取得结果通知、相关申请记录及适用规则。简短的内部摘要应保留资助方所述理由的准确措辞,并指出对其含义仍存在哪些不确定之处。
由此产生的决策具有直接的融资维度。准备新的提交材料会耗费管理时间、技术能力及现金,同时企业仍须履行工资、产品开发及客户承诺。申请截止日期可能早于缺失实验或所有权澄清工作的完成时间。另一条融资路径可能以不同条款支持同一商业里程碑。因此,董事会需要比较可行行动、所需证据、资源要求及时间安排。修改叙述文本是这一比较中的一项潜在任务;决策关乎公司下一步如何运用稀缺资源。
Innovate UK官方指南将资格与范围审查和评审区分开来,并说明排名、最低质量要求及可能的投资组合考量。指南还解释,部分竞赛不提供反馈,回应评语并不构成后续成功的保证。这些区分支持按结果阶段建立记录,而非将不同情况统称为被拒。具体竞赛说明仍然重要,因为公开描述的是存在明确变体的标准流程。公司应将该说明附于诊断记录,并保留能够确认实际适用流程的通知。[2]
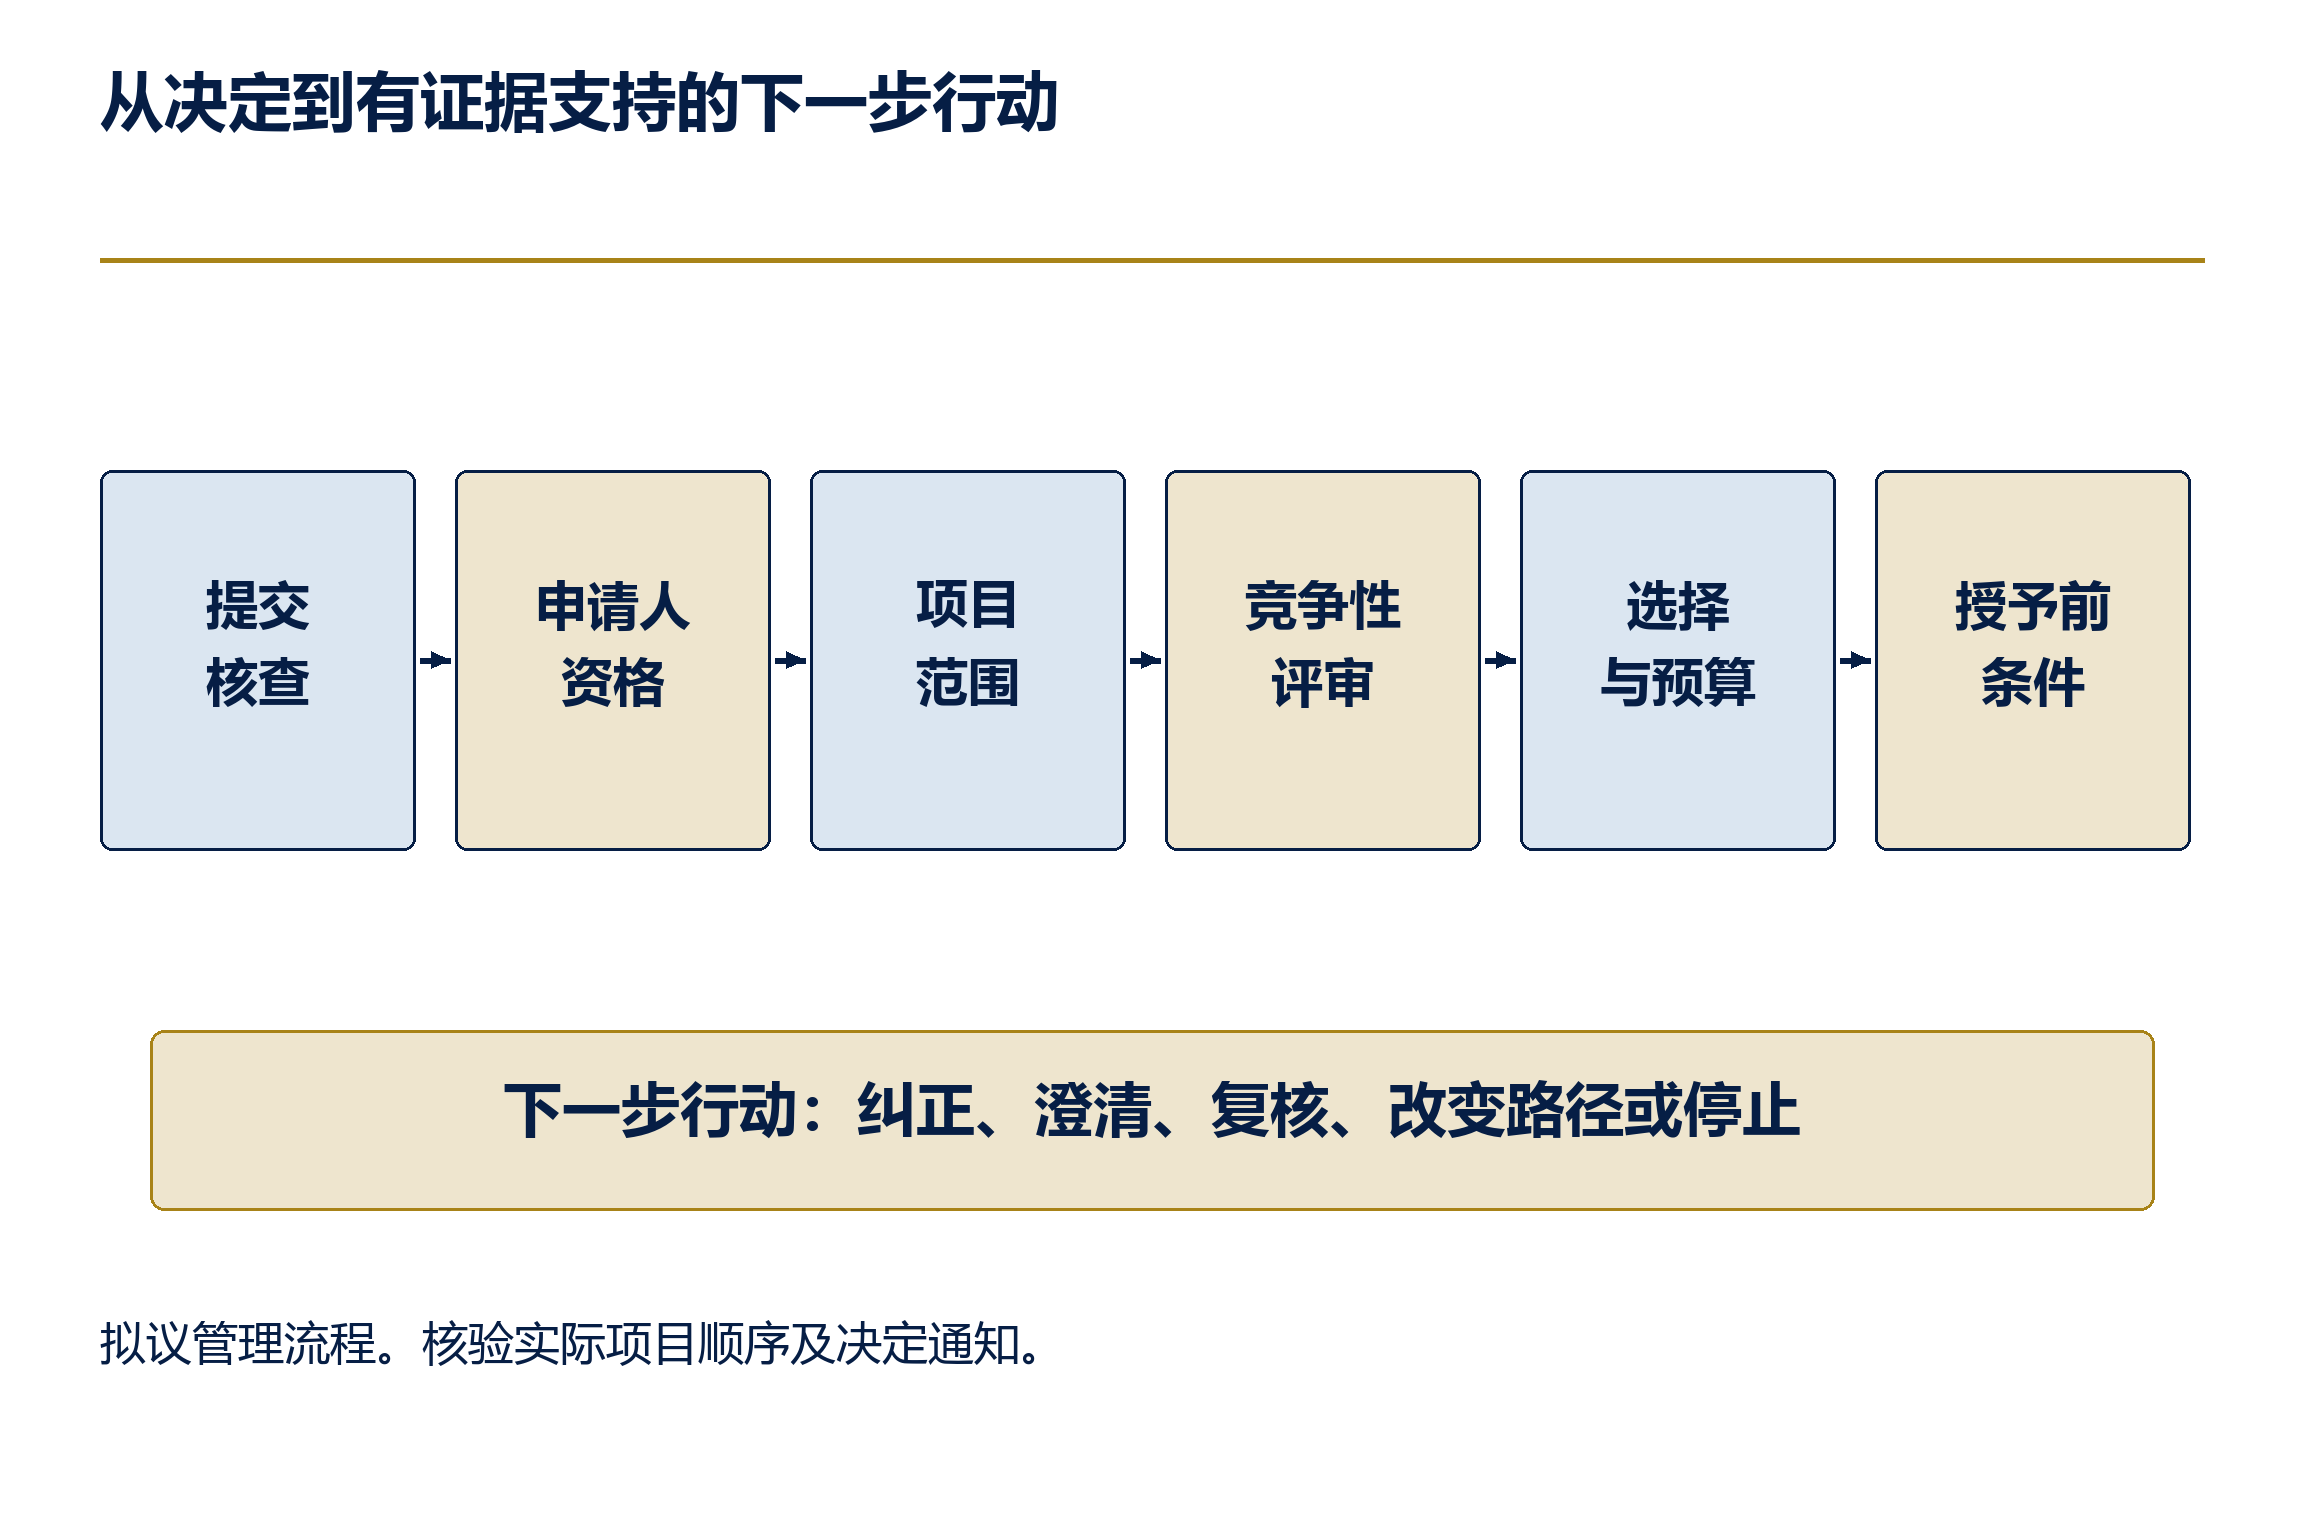
本文提出一套有序步骤:确认适用路径,识别有证据支持的决定阶段,确定仍待解决的条件,检验纠正的可行性,并批准下一步行动。本文的贡献是管理方法的综合,以及一个有关强制条件、可复现的构造反例。申请人层面的数据集或受控干预尚未证明本框架对融资结果的影响。该方法旨在使决策及其局限可供检查,其实际产出是一份注明日期的纠正与融资决策,供另一位责任人依据相同文件审查。
| 阶段 | 应保留证据 | 下一问题 |
|---|---|---|
| 行政形式受理条件 | 提交材料包、必要表格及接收凭证 | 是否满足规定的提交流程? |
| 申请人资格 | 实体事实及适用定义 | 在相关阶段,所审查申请人是否满足要求? |
| 项目范围 | 征集范围及实际拟议工作 | 工作是否符合该机会? |
| 竞争性评审 | 可用评审意见、分数及标准 | 拟议纠正能够处理哪项有证据支持的弱点? |
| 选择与预算 | 实际结果通知及可用选择解释 | 除评审外,关于选择还有哪些已知信息? |
| 授予前条件 | 请求、尽调及正式要约或协议 | 作出承诺或收到款项之前,还有哪些条件? |
拟议诊断分类。保留资助方实际措辞及顺序;未能取得的理由仍为未知。参考文献2、7、11、18及20讨论部分官方流程。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
拟议管理流程。这些阶段构成诊断结构,不主张所有项目均遵循同一顺序。
2 方法与证据边界
本研究的文献分析单位,是一项已识别的规则或流程陈述,并将其关联到发布机构、项目、文件版本及申请阶段。审查使用英国、欧盟及美国部分案例的官方指南和项目适用文件。这些案例确立具体流程的区别,并为诊断登记册的设计提供依据,不构成对所有创新融资工具的全面调查。来源选择具有明确目的:所审查的材料须能展示申请未获成功的不同原因、后续提交的限制,以及作出可辩护的下一步决策所需的证据。
分析始终将三类陈述分开。文献陈述说明已识别来源在其适用范围内的规定。拟议管理实践说明本文提出的方法。构造结果来自已披露的模型输入及规则。这一区分使读者能够检查各项结论的依据。关于申请资格的官方陈述,不能提供顾问工作价值的实测估计。成功的模型测试,也不能认证实际申请人的法律地位、技术水平或获得资助的权利。
完整的实证比较,需要原始申请总体、每次提交时的资格事实与规则、已传达的决定及反馈、后续申请、授予条款、现金到账及之后的商业里程碑。停止申请的公司也须持续可观察。本研究尚未取得这样的关联数据集。因此,本文不计算拒绝率、改写产生的因果改善,或已实现的股权稀释减少。后文提出获取这些观察资料的研究设计,使未来实证研究能够检验本框架,同时避免把公开可见的获资助项目视为全部申请人总体。
数值部分是一项穷举逻辑实验。六项必需核查分别处于通过、未知或不满足三种状态之一。实验枚举所有组合,并按照强制条件规则分类。另设一个刻意构造的加权比较规则,作为证伪案例。该实验考察某种表达方式是否可能放行包含不满足条件或未明确证据的案例。其输出是人为状态空间内的有限计数。这些频数没有总体权重;对组合进行等量枚举是一种测试设计,并不代表实际公司的分布。
| 证据类型 | 本文允许用途 | 边界 |
|---|---|---|
| 官方项目文件 | 描述其所述范围内、注明日期的要求 | 不能证明申请人合规 |
| 实际决定通知 | 识别该案例已传达的阶段及理由 | 本研究申请人数据集中未取得 |
| 公开获资助项目记录 | 描述已披露获选项目或资助 | 被拒申请分母不完整 |
| 构造模型结果 | 以披露输入测试指定逻辑规则 | 不估计融资成功或总体频率 |
| 公司规划假设 | 计算有条件资源或现金续航情景 | 需要公司自行核验及批准 |
研究设计及证据边界;不声称取得新的实证申请人队列。
3 识别实际决定阶段
有用的诊断记录始于资助方传达的事件。行政形式受理条件关乎提交是否符合规定程序及格式。申请人资格关乎相关实体和参与者是否满足适用条件。项目范围关乎拟议活动是否属于该机会。竞争性评审关乎依据项目标准评定的质量。排名和预算分配关乎在已评审提案中进行选择。授予资助前审查关乎协议或投资完成前尚须满足的条件。这些类别是分析辅助工具;来源自身的术语及决定顺序也应同时保留。
记录应包含申请编号、提交日期、项目年份、征集及阶段、法律实体、通知日期、决定措辞及支持文件。中介提供的解释应与资助方发布的陈述区分。通知列出多个理由时,各项理由都应保持可见。所述科学弱点可以与未满足的正式条件并存。如果现有往来未说明理由,正确记录是理由尚未查明。为没有解释的记录赋予一个看似合理的原因,会使纠正工作指向缺乏依据的诊断。
管理层随后可以将每个有证据支持的问题对应到潜在行动。若后续路径允许纠正,遗漏文件可能需要改进提交控制。申请人类别限制可能需要另寻机会,或对事实变化进行单独评估。技术证据薄弱可能需要进一步研究。组合选择决定可能不影响申请中的事实内容,却改变其在该竞赛中的融资前景。行动记录需要解释已述问题与拟议补救措施之间的联系,包括补救措施成为可用选项前所需的许可或外部依赖。
团队还应区分希望获得的决定与流程能够提供的决定。澄清请求、程序投诉、受邀重新提交及新申请,可能具有不同的受理条件和目的。仅因已发送消息,不应将任何一种行动计入融资预测。工作登记册应显示当前状态、下一个必要事件及最迟决策日期。这使融资流程与公司现金规划建立可见联系,同时将资助方的实质决定及法律解释留给适当权责主体。
4 建立项目与版本登记册
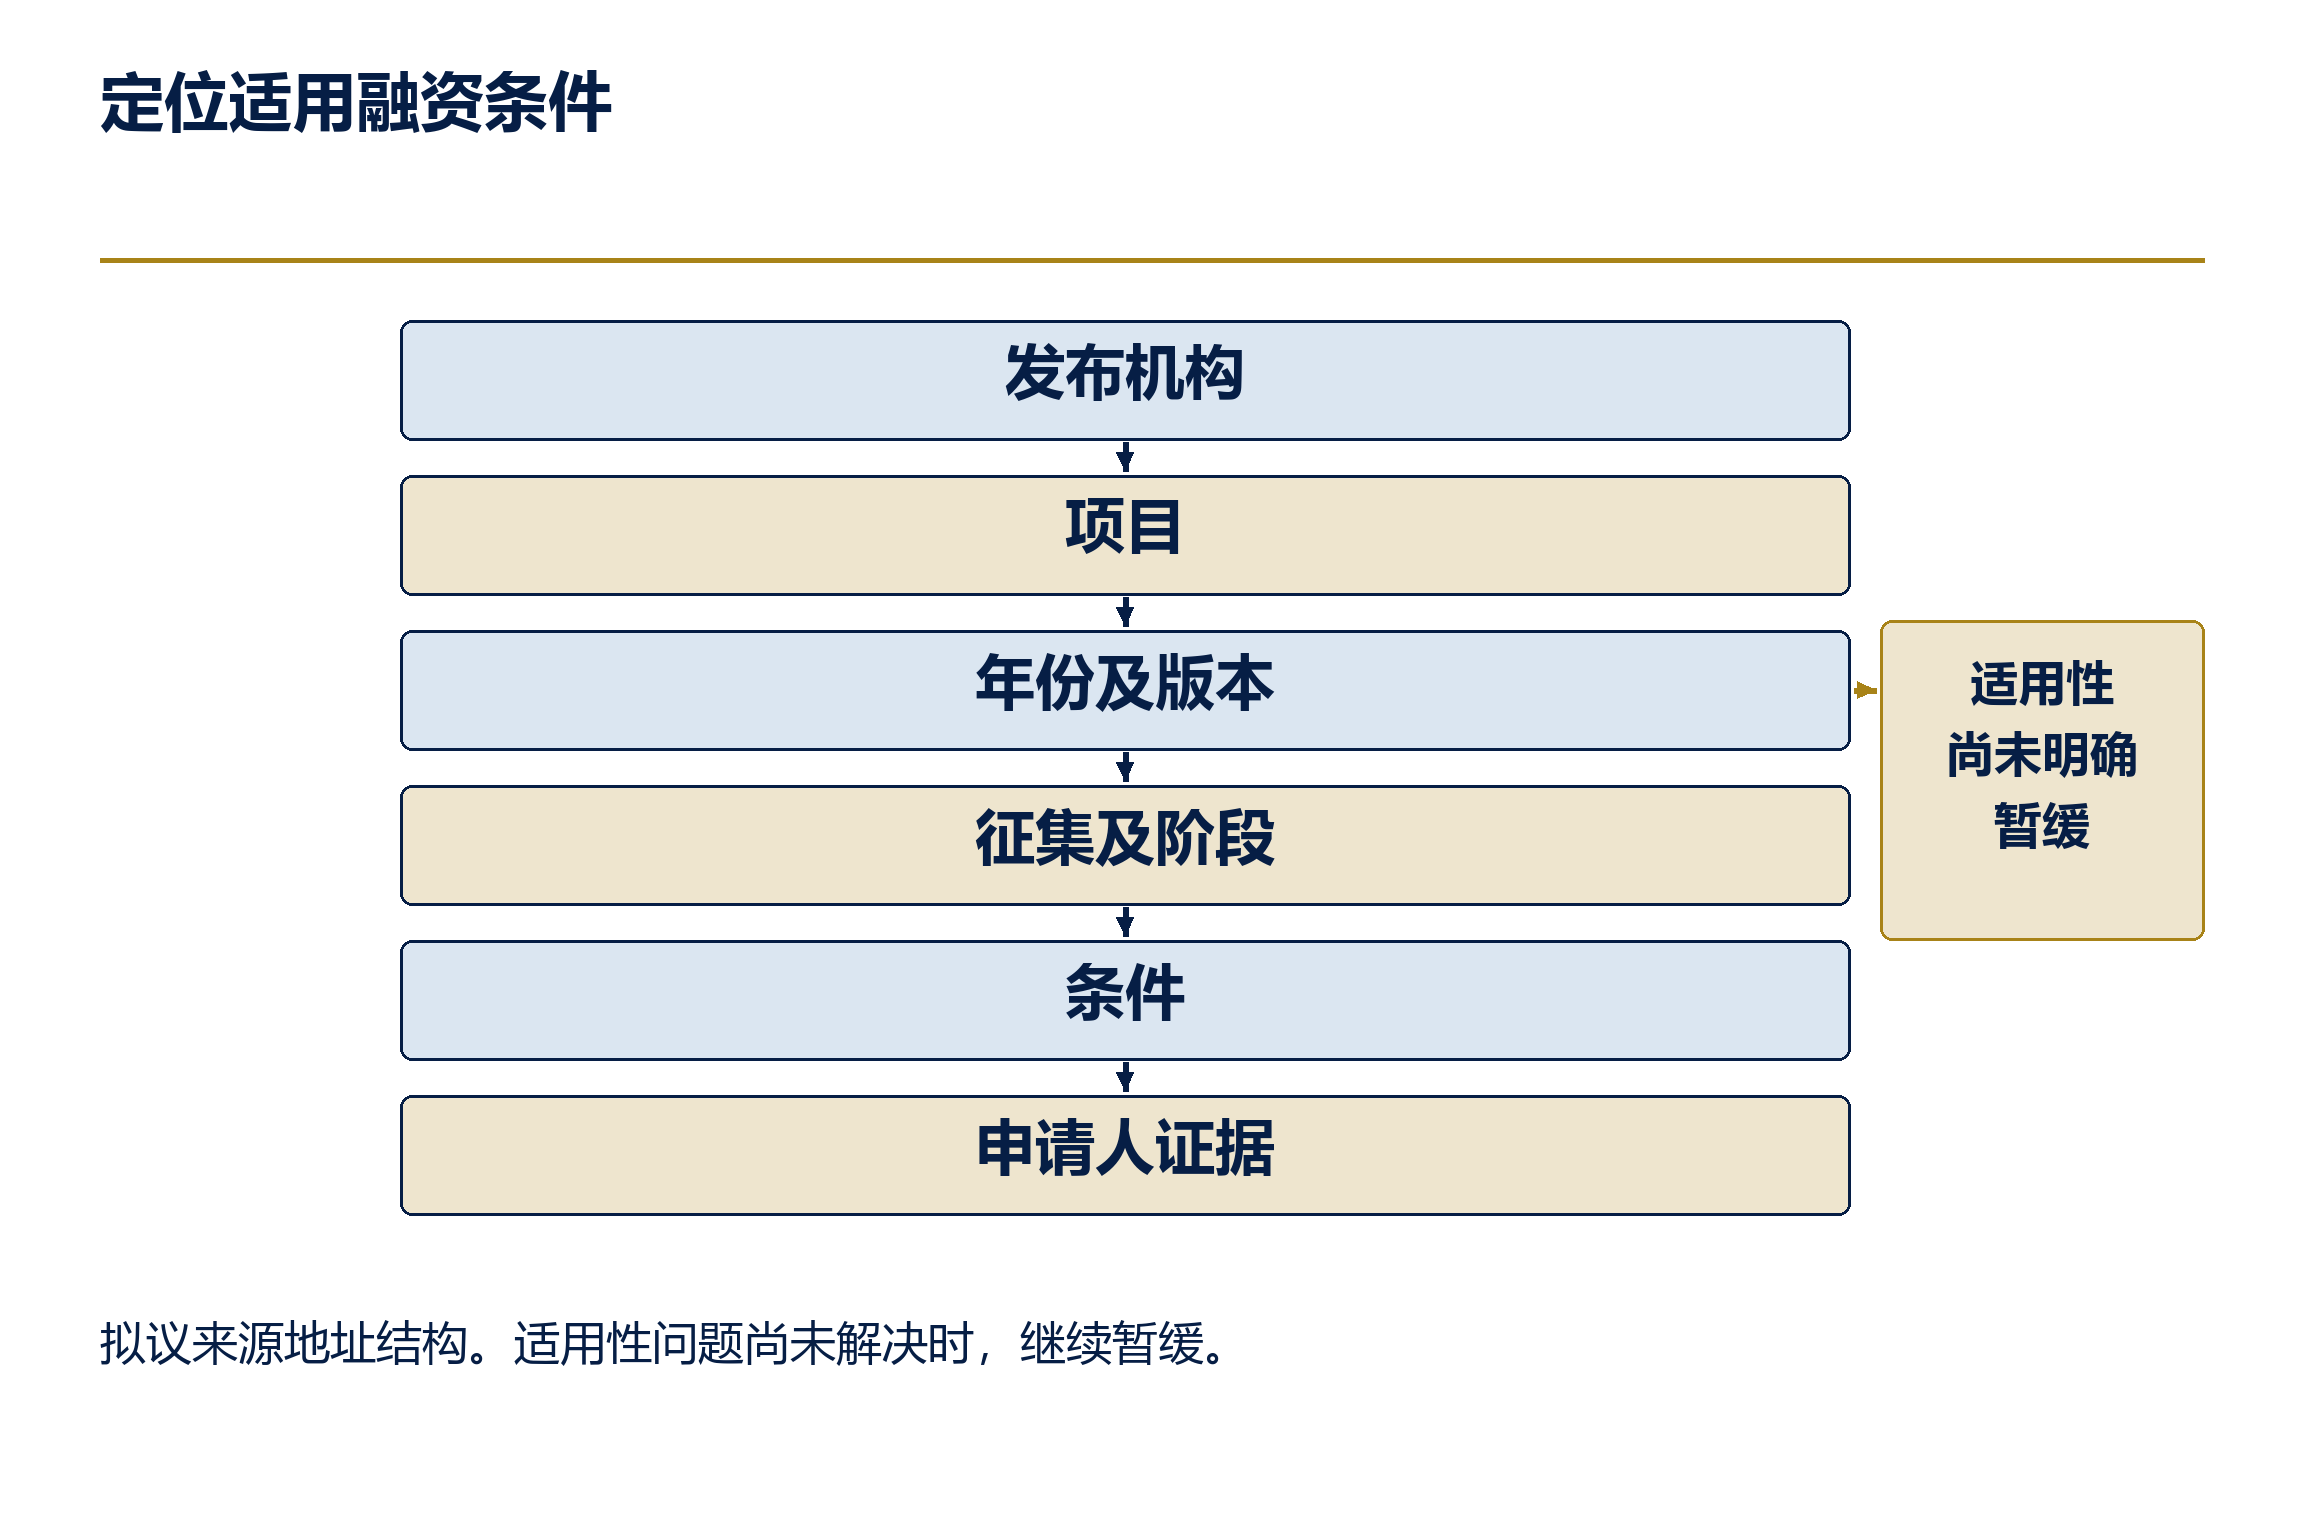
每项重大条件都需要明确的项目地址。最低限度应标明发布机构、工具、征集或竞赛、项目年份、申请阶段、申请人类别、适用文件及所观察版本。网页原位更新时,仅有来源URL并不足够。保存的记录应包含获取日期、准确相关段落或定位信息,并在允许保留可复现副本时记录内容哈希。责任人应说明该规则为何适用于所选申请。这些字段帮助审查者区分具有权威性的当前征集条件与有用的背景指南。
所审查的英国材料展示了需要明确处理的适用性问题。Innovate UK面向企业申请人的指南说明,在评审后再次提交同一提案,须以具体竞赛允许更新后的申请为前提。UKRI一般重新提交页面则说明受邀重新提交、未经邀请的重新提交,以及实质不同的新申请。这些页面的语境及更新日期不同。诊断系统应保留两份记录,并要求确认实际适用的项目规则。不能仅因两页均出现同一发布组织名称,就暗中选择宽泛陈述。[1,3]
项目年份构成第二个边界。本研究查阅的实时EIC Accelerator常见问题页面涉及2027年工作计划。官方EIC 2026页面将2026年六月17日修订版列为当前版本,并将三月修订列入旧版本。因此,从常见问题中取得的截止时间或许可,需要记录其适用年份及征集。较早保存的来源可以解释先前决定;后续提交则需要核查其适用版本。登记册应保留每次观察,同时避免将其改称为普遍适用的当前规则。[5,6,10]
尚未解决的冲突,应转化为有明确责任人、问题及决策截止时间的任务。团队可通过项目公布的渠道寻求澄清,查阅具体征集指南,或取得适当的专业意见。答复应与准确问题及相关申请事实一并保存。在适用性问题解决之前,下游撰写工作只能作为成本已获批准的有条件活动开展。项目登记册使这一条件保持可见;若无法及时取得澄清,也保留停止决策的依据。
| 来源 | 所观察版本 | 适用性控制 |
|---|---|---|
| Innovate UK开始申请前指南 | 2026年五月8日 | 阅读具体竞赛关于重新提交的许可[1] |
| UKRI一般重新提交指南 | 2026年十月22日 | 仅限受邀及其例外规则;解决实际项目适用性[3] |
| EIC 2026工作计划 | 当前为2026年六月17日版本;C(2026)4080 | 将三月旧版本单独保留;采用相关征集及阶段[5,10] |
| 实时EIC Accelerator常见问题 | 访问时讨论2027年 | 不能将较后年份截止时间套用于不同征集[6] |
| NSF SBIR/STTR | 当前NSF 26-510,发布于2026年五月22日 | 征集指令及提案截止日生效版本均重要[7] |
| NSF PAPPG框架 | 24-1及适用补充文件1和2 | 分别记录提案日期与授予日期适用性[9,19,20] |
| Horizon主要通用附件 | 2026-2027 | 范围明确排除EIC;使用相关独立项目附件[11] |
| EU Online Manual | 实际为V1.3,日期2026年五月1日 | 核验保存文件、适用路径及决定通知[12] |
针对性来源比较核查于2026年十一月13日。任何规则都不是跨项目普遍许可,也不据此推断当前可用融资。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
拟议证据地址结构。仅有URL或匹配关键词,不能证明某规则适用于所选申请。
5 行政形式受理条件
行政核查关乎提交的材料包及其送达流程。公司需要最新清单,列明所需表格、附件、声明、格式、字数或页数限制、获授权提交人及截止时间规则。每项要求应对应责任人及可核验的提交凭证。审查必须区分内部已有的文件与实际附于提交申请的文件。共享文件夹中已完成的草稿,不能证明门户已经接收。相关记录应是提交系统接受的材料包及其确认,并按系统提供的形式保存。
提交控制时间表应从实际截止时刻向前倒排。外部注册、签署、合作方批准及上传,都需要各自的完成时间。最终材料包审查应使用拟提交的准确文件及最终门户字段。审查后的变更应在提交前识别并核查。时间表应记录时区及截止时间来源,也应明确管理层何时停止非必要改进,转而保护已经核验的提交材料包。这些是拟议流程控制,其效用及适当提前期取决于公司的实际依赖事项。
Innovate UK开始申请前指南说明,具体竞赛指南载有申请要求,并提醒申请人注意截止时间及自身技术困难。标准截止时间的描述明确保留竞赛说明规定不同时间的例外。这一结构强调,应记录实际竞赛截止时刻,而非从通用日历采用默认时间。团队在提交后考虑某项问题时,应保留当时记录,并查阅项目规定的流程;不应假定内部上传尝试会延长已公布的截止时间。[1]
因行政原因被拒后,纠正计划应识别失效的控制,以及获准后续申请所需的事实证据。改写技术章节不能证明规定注册当时有效,也不能证明遗漏附件曾经提交。这些事实需要各自的证据。公司还应记录原决定属于行政核查还是后续评审阶段,因为项目对这些事件可能采取不同的后续提交处理方式。如果通知未确立阶段,应在记录中保留不确定性,并设置针对性的澄清任务,而不是假定尝试次数。
| 控制 | 核验对象 | 待解决问题 |
|---|---|---|
| 必要材料包 | 准确最终表格及附件 | 提交材料包是否包含每个必要项目? |
| 门户注册 | 规定实体及阶段的实际状态 | 此时是否要求注册,且注册有效? |
| 获授权提交人 | 权限及提交记录 | 谁能提交及作出确认声明? |
| 截止时间 | 具体征集截止时刻及时区 | 哪个来源及触发事件决定截止时间? |
| 技术问题 | 同期记录及官方支持流程 | 报告了什么,何时报告? |
| 接收凭证 | 实际门户确认 | 提交系统是否接受材料包? |
拟议控制清单;参考文献1、4、7及8提供部分项目特定背景。本表不授予延期或纠正权利。
6 申请人与所有权资格
申请人资格关联到具体法律实体及事实集合。一个商业集团可能包含多家公司,其设立地、所有权、员工人数、财务记录及在拟议项目中的角色各不相同。申请应明确寻求支持的实体,以及证明其相关状态的文件。品牌名称、经营办公室或创始人居住地,可能回答的是不同于项目所问的问题。团队决定哪项公司记录切合要求之前,证据登记册应保留规则所定义的对象及衡量基础。
所有权事实需要生效日期。在融资、收购或集团重组期间准备的申请,可能因控制权或关联关系变化而失去时效。本文拟议的管理流程记录相关申请或授予阶段的所有权状况,并在计划交易可能改变该状况时指定更新任务。流程不假定所有所有权变动均被禁止,也不假定每个子公司均独立符合资格。适用工具及实体定义决定评估方式;任何未明确的解释,都应在决策记录中保持明示。
纠正问题在于,基础条件是否能在适用规则指定的阶段得到满足。对既有事实的解释不完整,可能通过充分证据纠正。事实本身不符合条件,则需要重新评估可用路径或拟议安排的变更。若项目接受此类证据,后来签发的文件可以证明较早发生的事实。文件的形成不能改变基础条件在规定时间是否得到满足。登记册应区分历史事实、可以前瞻性改变的事实,以及后续提交成为可行选项前需要外部决定的事实。
交易团队可以在尽职调查中使用同一记录。董事会应询问,哪些融资假设依赖当前集团结构,变更是否需要通知或同意,以及申请或资助授予状态有哪些已知事实。买方或投资人应收到对所审查证据及未决条件的准确描述。本文不提供适用于某一司法辖区全部情形的资格意见,也不判断某一公司的状态。拟议尽调产出是一份有来源支持、对交易敏感的条件清单,以及取得相关项目认定或专业判断所需的步骤。
| 事实 | 证据边界 | 对交易敏感的问题 |
|---|---|---|
| 法律实体 | 准确申请人及注册 | 交易是否改变申请人或相关集团? |
| 所有权与控制权 | 明确日期、所有者及适用定义 | 哪项计划变更需要审查? |
| 关联方及规模 | 实际规则及有支持的集团事实 | 项目如何处理相关关联关系? |
| 工作地点 | 项目地点及参与者 | 拟议安排是否满足选定条件? |
| 团队与雇佣 | 人员、角色、日期及项目明示测试 | 必要承诺是否仍有效? |
| 先前支持 | 申请及授予历史 | 哪些限制或义务仍然相关? |
拟议证据明细。定义及衡量日期必须来自实际项目;本表不构成资格意见。
7 项目范围与创新证据
项目范围应依据具体机会所描述的活动及成果评估。公司可能拥有商业上有吸引力的技术,但拟议工作不在资助征集范围内。审查应识别项目目标、技术不确定性、计划活动、参与者、成本、时间表及预期产出。每项重大范围标准都需要与该描述建立明确联系。一般公司介绍可以提供背景,但提交的回答须回应拟受资助的工作。审查者应记录对合资格研究、开发、部署及日常商业活动之间边界的任何不确定性。
创新证据应回应项目实际提出的问题。技术比较可能需要有记录的基线、明确的性能指标,以及为解决不确定性所需工作的可信解释。商业证据可能涉及客户需求、采用、替代方案或实施。申请可将已经完成的观察与计划实验及预测区分。拟议证据结构为评审者提供检查主张的依据,并不意味着所有项目都使用相同创新测试。具体标准、评分指南及申请问题,仍然是判断提交内容必须证明什么的依据。
因范围不符而未获成功,应在委托新的撰写工作前重新审视匹配程度。团队应将已述边界与实际拟议工作比较,判断获准的重新设计是否具有商业价值。研究目标或方法真正改变,可能需要不同人员、成本及里程碑。这些后果应纳入融资决策。若仅改变措辞而基础项目未变,在没有证据表明相关提交规则如此认定的情况下,不应在内部将其描述为新的研究计划。
对于评审阶段指出的技术弱点,管理层需要可检验的纠正任务。任务可规定基线比较、额外实验、对拟议方法的更清晰解释,或证明团队能够执行明确工作包的证据。完成标准应说明将产生哪些新信息,以及由谁核验。更充分地解释既有证据,可以是正当纠正;新的科学主张需要自身支持。这一区分使申请流程与基础开发计划保持联系,并限制承诺批准预算无法支持的实验所带来的风险。
8 成本、融资历史与重复资助
融资请求应有明确的项目边界及成本基础。诊断记录需要列明承担成本的实体、相关期间、工作包、申请支持及其他融资来源。若规则限制重叠支持,团队需要实际适用的定义及基础记录。“配套资金”等标签并不能解释第二种工具资助哪项支出。拟议管理控制是一份成本与来源的对账,使公司批准后续提交前,各项重大融资贡献的处理方式可供检查。
即使以往资助及申请由不同团队准备,也应纳入审查。现有项目可能与新提案共用人员、设备、工作包或交付成果。公司应识别这些重叠,并依据相关规则确定其处理方式。如先前报告及结项义务影响后续支持的获取,也应保留相关义务。认定融资结构相容,需要明确依据。诊断登记册应显示已审查文件,以及需要项目特定决定或专业判断的任何未决问题。
纠正成本表可以改变经济决策。剔除某一项,可能减少可获支持,而公司仍须承担该项支出。将活动移至后期,可能改变开发时间表。增加必要出资,可能提高报销前的现金承诺。董事会应看到修订假设下已经对账的融资与支出计划,并将现金到账时间与批准授予资助区分。基础项目预算或资助处理方式改变后,申请团队不应继续沿用先前的现金续航预测。
本文提出一份融资历史明细表,将每项相关先前工具与其法律实体、项目目的、支出期间、报告状态及与新申请的潜在关系相联系。该明细表是发现及核验工具,不自动得出某一组合获准或不获准的结论。相容性问题尚未解决时,行动计划应将其分配给适当责任人,并保留相关融资假设的有条件状态。后续申请应使用纠正后的事实记录及该具体机会适用的规则。
9 评审反馈与相互冲突的意见
反馈应转化为能够用证据回答的问题。若评语认为技术方法不够清晰,就需要准确描述模糊之处。若评语涉及市场机会,就需要识别相关主张及支持分析。若对团队有疑虑,就需要检查拟议责任、能力或投入承诺。内部回应应保留原始评语、团队解释、拟议变更及其证据。这份记录使审查者能够在企业承担新实验或修改申请的成本之前,质询诊断是否恰当。
不同意见可能涉及同一提案的不同部分。一名评审者可能认为某项解释具有说服力,另一名则指出未获回答的问题。公司应调查基础主张及适用评分标准,不应将反馈视为必须逐字实施的指令集合。拟议纠正需要与问题建立有理据的联系。使一处回答更清晰的变更,也可能在提案其他部分引入不一致,尤其是由不同责任人修改里程碑、技术主张、成本及市场假设时。
反馈回应矩阵可以使用五个字段:原始观察、支持相关主张的证据、拟议纠正、受影响申请章节,以及接受纠正的人。对观察意见的异议,也应以同样严谨的方式记录。审查者由此能够区分有依据的事实纠正与另一种判断。矩阵还应保留尚未解决的评语及其对后续提交的影响。若将未解决的技术问题隐藏在自信的回应段落中,管理层将无法准确了解仍须完成的工作。
下一次申请应在适用流程下自成完整材料。若以往反馈会提供给后续评审阶段,公司需要了解其使用方式。若不会提供,修改后的申请本身就需要包含必要解释及证据。在添加回应附录,或依赖先前评审者记得某项澄清之前,团队应核查项目实际指令。即使内部回应矩阵不属于允许提交的材料包,它仍对治理有价值。
有用的完成测试,是询问申请的证据基础发生了什么变化。修改章节可能澄清此前不明显的事实、纠正错误、加入新测量,或解释实质不同的项目。这些变化应分别识别。管理层随后可判断预期信息价值是否值得纠正成本,以及申请是否仍符合该机会。该方法不估计另一位评审者会给出何种分数,而是记录已完成工作及剩余决策依赖,使重新提交支出具有可检查的依据。
| 反馈问题 | 潜在证据任务 | 接受标准问题 |
|---|---|---|
| 技术方法不清晰 | 对应目标、方法、不确定性及测量 | 修改后的解释是否符合实际拟议工作? |
| 商业依据薄弱 | 检查所述主张及支持证据 | 哪些证据支持具体机会主张? |
| 团队能力受到质疑 | 核验相关责任及投入承诺 | 谁执行工作,其能力有何证据? |
| 预算不一致 | 对账工作、成本及融资明细 | 重大总额及边界是否一致? |
| 意见冲突 | 保留双方观察并调查依据 | 哪些不确定性已解决,哪些仍存在? |
| 理由未能取得 | 寻求允许提供的解释,或保留未知 | 拟议纠正是否具有证据? |
10 排名、预算与组合选择
提案通过正式核查并经过评审后,公司仍可能收到未获成功的结果。诊断记录应保留任何能够区分质量门槛与可用预算内选择的证据。申请的评审结果、在竞赛中的位置及最终授予决定,是独立的观察。内部融资计划应使用实际已经发生的事件。积极评语、达到要求的分数或进入下一阶段的邀请,都需要各自的准确描述,不能记作企业可用的非受限现金。
分析竞争性结果时,应明确公司能够观察到什么。结果通知可能说明排名、预算限制或组合考量。申请人也可能只收到最终决定及有限反馈。团队应保留现有信息,避免编造竞争申请的分数或特征。公开的获资助项目名单提供获选资助的信息,不能确立同一竞赛中每位未成功申请人的身份、资格、质量或后续选择。
管理层可在明确假设下比较三条路径:获准的后续申请、有更充分证据证明匹配程度的另一项机会,以及替代资本来源。比较需要列明目标里程碑、可能作出决定的时间、现金出资、准备工作及对公司重要的限制。不同工具的融资价值可能不同,因为批准、可报销资助及投资承诺具有不同条件和现金流影响。比较中的财务处理应由工具的实际条款决定。
若现有决定表明存在申请人无法控制的选择限制,纠正预算仍应与具体目的相联系。补充证据可能支持后续提交或其他融资讨论。如果新申请的时间表错过公司里程碑,它也可能在商业上缺乏吸引力。董事会应明确决策边界,以及必须承诺执行备用方案的最迟日期。这使一次未成功的竞赛不致成为无限期推迟必要融资决策的理由。
公司的经验记录应分别保留附带限定与不附带限定的结论。可以记录某项竞赛未提供融资、收到了哪些评语,以及拟议项目仍属于有文件依据的技术计划。对于不同叙述、评审组或预算下的反事实结果,应保留未知。只有相关总体、规则及申请人变化得到记录,一系列后续获资助及未成功申请才能支持未来分析。拟议框架将这些数据要求视为研究设计的一部分。拟议方法不以事后叙述填补这些数据缺口。
11 重新提交许可与尝试历史
在委托大规模纠正工作之前,应先确认再次提交的许可。登记册应识别先前提交、决定阶段、法律实体、适用项目期间,以及任何邀请或限制。应保留撤回的申请及撤回时间,因为适用规则可能区分评审反馈之前与之后的事件。创始人回忆公司申请过一次,可以作为调查输入;证据记录则应包括与项目“尝试”定义相关的实际申请及决定。
重新提交日志应追踪旧项目与拟议项目之间的关系。相关字段包括目标、研究方法、工作包、团队、资源请求及所作变更。不同标题或修改后的申请摘要,几乎不能说明基础工作计划是否改变。若规则区分更新提案与实质不同的工作,管理层就需要对这些实质要素作出有记录的评估。记录应保留澄清来源,以及该澄清所依赖的准确申请事实。
还需注意决定权归属。顾问可以汇总申请历史并识别相关已公布条件。项目方可能保留认定提案是否符合其定义、或是否仍有资格进入后续阶段的裁量权。因此,内部登记册应将公司拟议分类与实际认定或邀请分开。许可未明确时,成本批准应显示允许先开展哪些有限工作,以及何时需要确定答复。这保留管理层选择,同时避免把不确定性变成假定的提交权利。
所审查的当前EIC 2026项目,对同一法律实体自2024年一月1日起,在规定的Accelerator阶段及支持形式中提交相同或改进提案而未获成功的次数进行累计,限额为三次。重建实体申请历史时,其准确范围很重要。当前NSF关联资格指南采取不同区分:未经评审退回的Phase I或Fast-Track提案,可以使用仍有效的邀请;此前被拒的提案则需提交新的Project Pitch,并收到提交完整提案的邀请;此后提交的任何完整提案都必须经过重大修改。这些许可属于各自已识别的项目及阶段。[8,10]
存在尝试次数上限时,会产生额外的资源考量。一次提交可能按照项目特定规则消耗未来机会。团队应明确什么事件计入次数、各阶段如何相互作用,以及规则跟随哪个法律实体或哪份提案历史。这些细节需要当前适用证据。关于允许申请次数的一般陈述,不应复制到另一项目或期间的计划中。纠正策略应解释,为何新信息及可用时间足以支持在适用上限下进行拟议提交。
实际产出是一份具有明确状态的许可记录。有文件依据的邀请或适用许可支持继续准备,但仍须满足其他条件。有文件依据的限制可能要求另寻融资路径,或对未来项目作适当评估。历史缺失或定义未明确,需要证据及澄清。董事会可以将情况查明工作与申请制作分别批准。这一顺序让公司能够在投入完整材料包前受控地解决问题,同时将最终申请或资格决定留给负责的权责主体。
| 字段 | 目的 | 证据 |
|---|---|---|
| 法律实体及项目 | 定义相关申请人历史 | 原提交及适用定义 |
| 征集、年份及阶段 | 识别计数所涉及流程 | 征集文件及实际申请 |
| 结果及日期 | 区分退回、拒绝、撤回及后续阶段 | 通知及门户记录 |
| 项目身份 | 评估相同、改进或实质改变的工作 | 目标、方法、工作包及资源 |
| 许可或邀请 | 确认允许的下一路径 | 适用规则或实际邀请 |
| 有效期及截止时间 | 核查路径是否仍可用 | 注明日期的来源及阶段特定条件 |
| 未明确解释 | 保留有责任人的暂缓状态 | 准确问题及保存澄清 |
12 程序复核及其局限
未成功申请人在准备异议前,应识别可用程序。某流程可能允许咨询、行政投诉、评估复核或特定重新考虑,同时限制重启评审者实质判断的尝试。相关通知及适用规则需要明确可用途径、谁可使用、接受哪些理由、需要何种证据及截止时间。公司应保留与该期限相关的原始通讯及访问或接收记录。不能假定某个资助方使用的术语也描述另一个资助方的程序。
内部审查应从事件时间线开始,记录提交、确认、通讯、评审阶段、决定通知,以及所指称的程序事件。疑虑应表达为有同期证据支持的具体问题。团队应区分涉嫌偏离已公布程序与对科学或商业判断的异议。这一区分帮助管理层判断,可用流程是否回应其希望审查的问题;涉及解释、权利或时限敏感回应时,也有助于取得适当专业意见。
所审查的EIC 2026附件2 F.2规定程序性评估复核路径,排除对实质优劣的评估,并规定与访问结果相联系的时限,包括推定访问规则。其30天请求期、通知未打开时适用的10天条款,以及7,000字符请求上限,须与实际通知及路径一并阅读。Horizon主要通用附件有自身范围,并明确排除EIC。NSF适用的补充文件1另行取消所有SBIR/STTR提案的重新考虑,同时政策保留针对特定授予前财务或行政决定的独立路径。这些陈述均未计算任何具体申请人的截止时间或权利。[9,10,11,20]
复核截止时间应纳入与申请截止时间相同的控制体系。它需要来源、时间规则、触发事件、责任人及已记录的回应。公司日程应保留审慎的内部完成日期,同时单独显示实际法律或程序期限。若触发事件或允许理由仍不明确,就需要及时澄清或咨询。关于团队预计所需时间的分析估计,不会改变适用流程规定的期限。
管理层还应明确复核的经济与运营目的。有利的程序认定可能依据适用规则带来进一步评审步骤。现金预测仍应以收到资金前必须发生的事件为条件。投诉或复核待决期间,公司可以保留替代融资路径。决策记录应显示获准成本、正在追求的问题,以及管理层据以重新评估立场的下一个事件。在负责机构作出决定前,不应预先承诺结果。
因此,拟议框架将程序复核视为决策树中的独立分支,具有自身的受理条件、证据、期限及结果状态。在适用规则允许两者并行且管理层批准成本时,该分支可以与申请纠正工作同时开启。如果可用流程不处理所涉疑虑,或必要条件未满足,也可以关闭。单独记录这一分支,可避免混淆已发送投诉、获受理请求、已完成复核及实际授予资助。
| 控制 | 记录内容 | 边界 |
|---|---|---|
| 可用程序 | 适用来源及通知中的准确路径 | 咨询、情况说明、复核及申诉是不同事件 |
| 允许理由 | 具体问题及支持证据 | 不能假定某路径会重启实质优劣判断 |
| 触发事件 | 实际通知、接收或访问记录 | 适用规则决定计时起点 |
| 截止时间 | 来源、时间规则及内部责任人 | 此处不计算个别申请人的期限 |
| 提交要求 | 表格、长度、接收人及权限 | 核查实际路径 |
| 潜在下一事件 | 规则能够提供的流程步骤 | 请求或复核不等于融资到账 |
拟议控制结构。正文及参考文献2、9、10、11、12及20讨论相关来源特定限制。
13 截止时间与证据失效控制
某项条件可能在一个日期得到满足,在另一个日期则尚未明确。公司注册、财务报告期间、合作方承诺、邀请、项目日期及申请窗口都可能变化。因此,诊断登记册应为每项重大事实及规则附上相关时间。审查需要适用于拟议提交的版本,以及项目测试条件的阶段。由此形成的时间线,将团队纠正工作与证据必须可用且有效的实际时点联系起来。
拟议截止时间控制将外部截止时刻与内部工作计划分开。外部记录包含发布来源、日期、时区、相关阶段,以及对逾期或修改提交的任何明文处理方式。内部记录包含管理层选定的依赖事项、责任人及目标完成时间。团队随后可以识别,在可用窗口内能否完成技术上有价值的纠正。内部预留缓冲期是一项应在计划中披露的管理假设,不代表资助方给予额外时间。
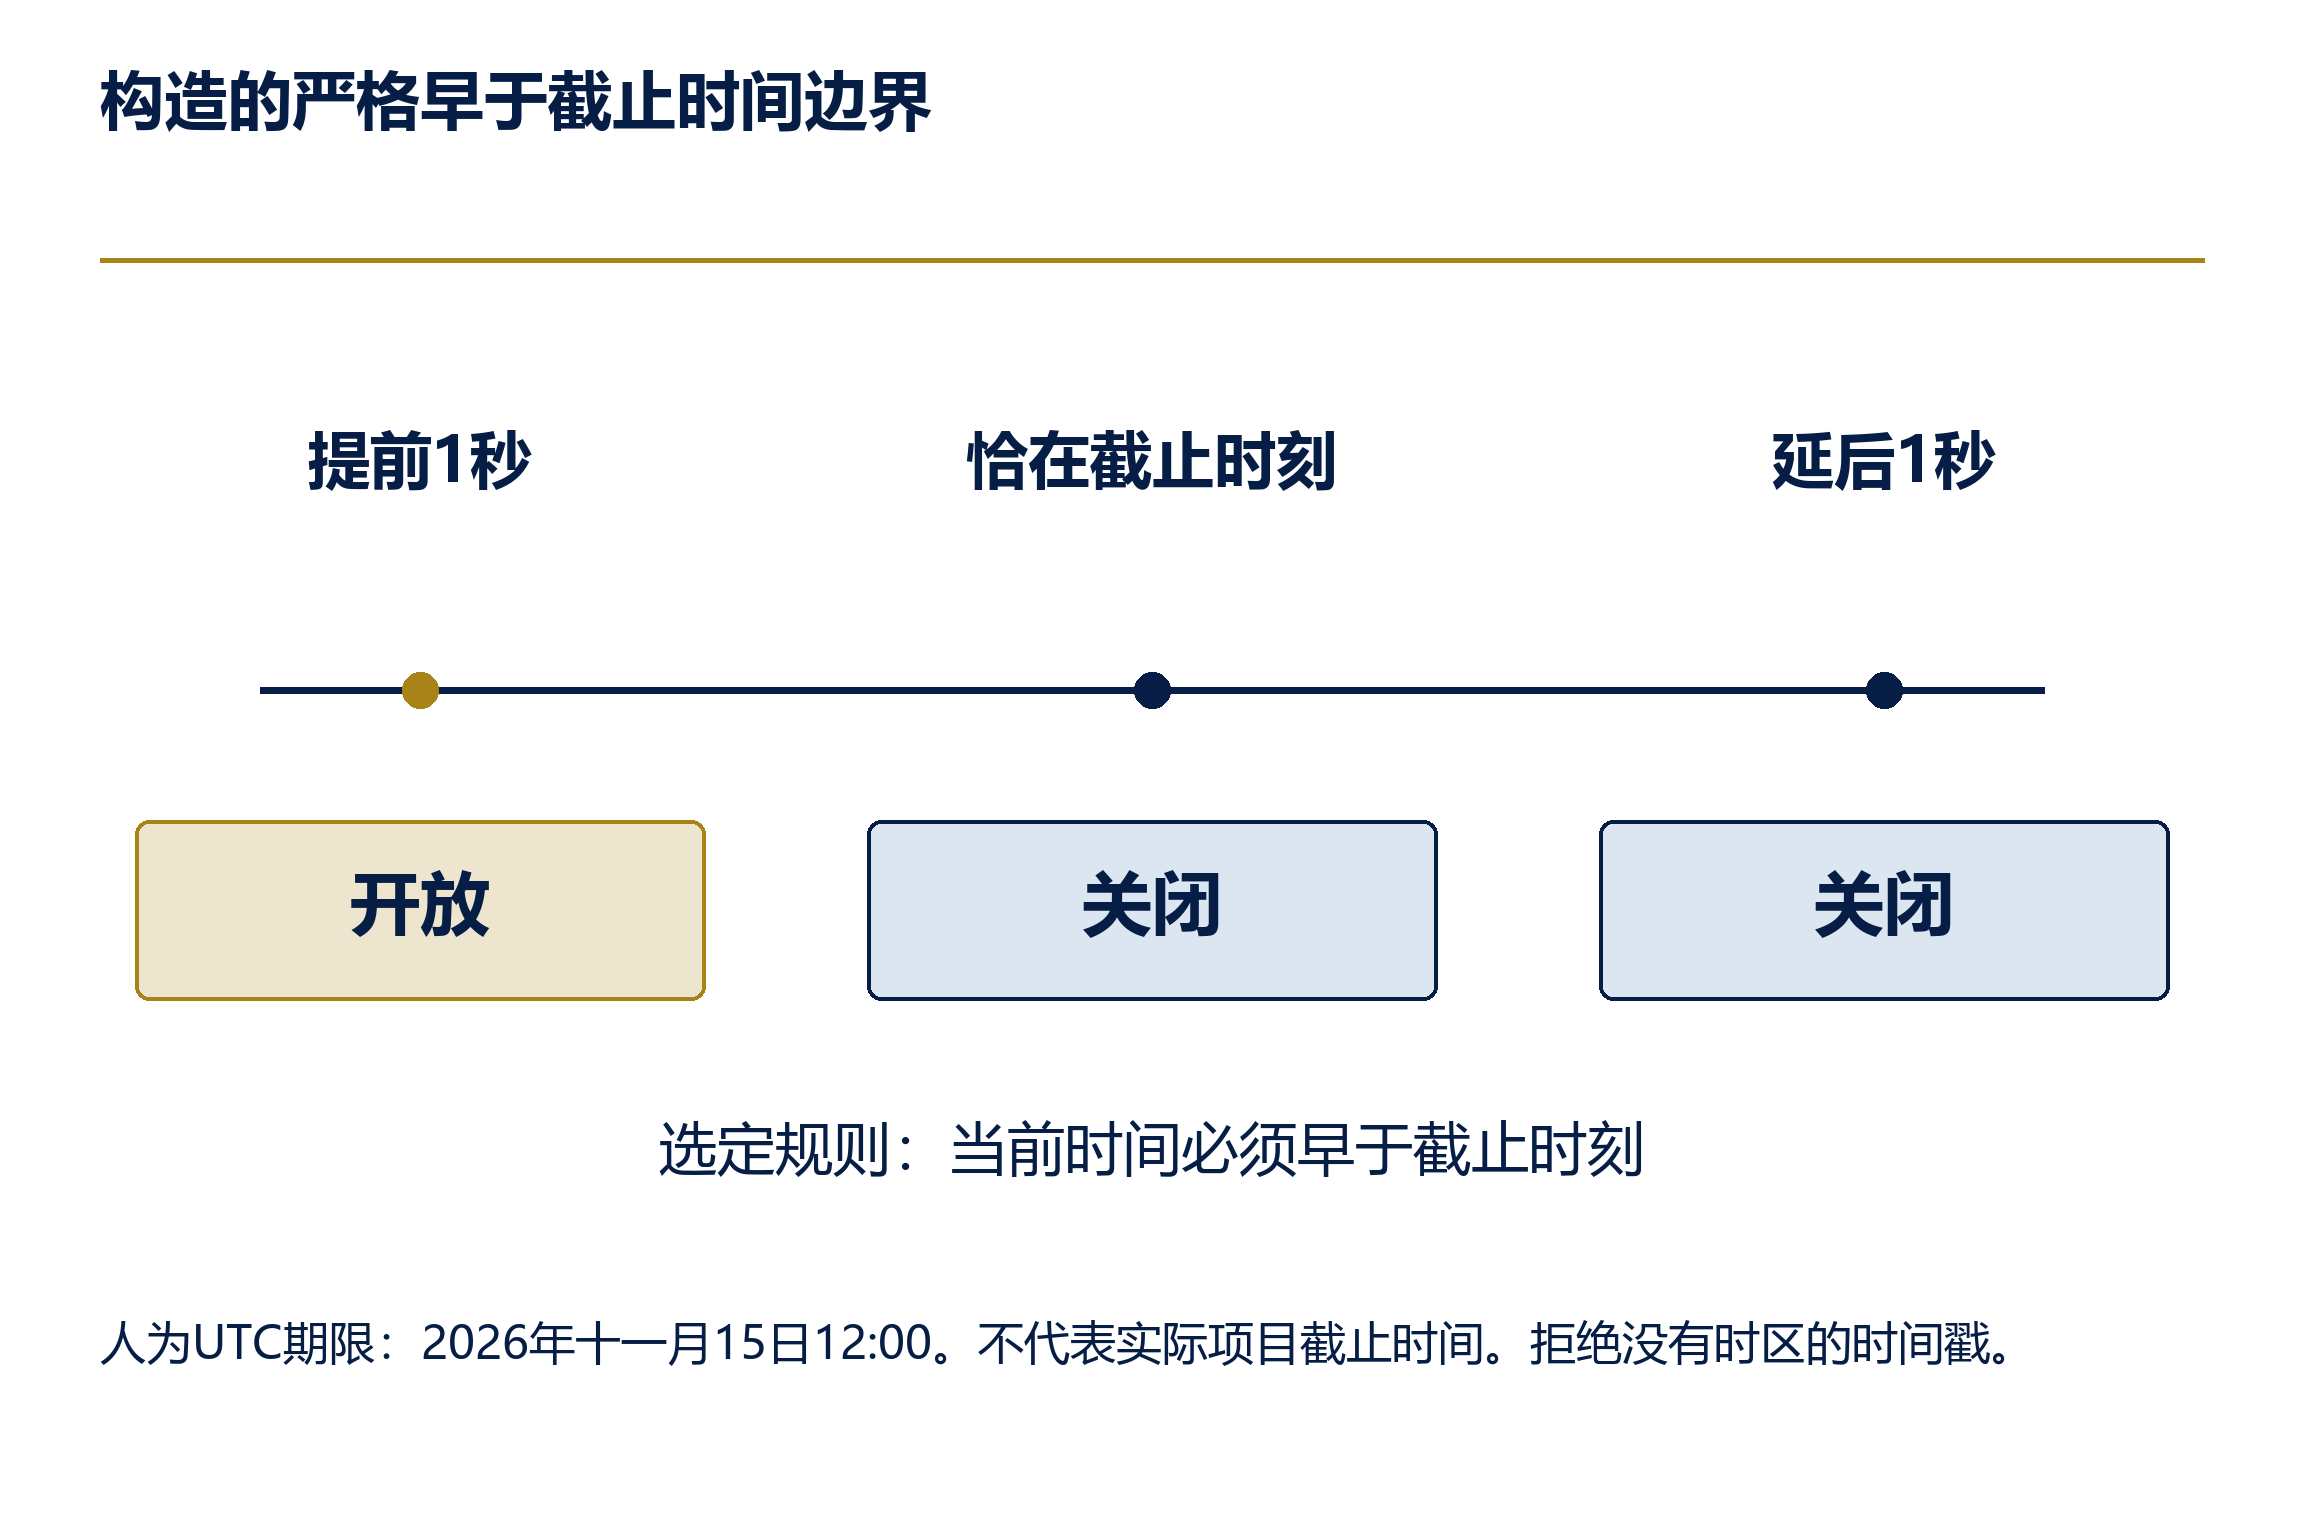
模型另设一项构造的边界测试:选择2026年十一月15日12:00 UTC,采用严格早于截止时刻的条件。在该规则下,所选边界前一秒为开放;恰在边界及后一秒均为关闭。测试拒绝没有时区的时间戳。该日期是人为测试输入,不代表任何实际项目期限。该案例展示时间规则如何影响确定性核查。每个实际项目都需要自身经过核验的时间规则及触发事件。
证据更新应按照其证明的事实安排。文件可能仍准确反映历史情况,却已不足以证明当前条件。新一轮融资可能要求更新所有权记录。后续征集可能要求不同财务期间或更新后的项目时间表。审查应说明为何需要更新,并识别依赖该文件的每项申请主张。替换文件时若不重新核查依赖它的数值,即使替代文件真实,材料包仍可能出现内部不一致。
时间分析可能导出停止或推迟的决定。公司可能拥有可信的纠正计划,却无法在相关截止时间前完成。管理层随后可评估获准的后续机会、不同项目或另一条融资路径。记录应保留选择理由及剩余准备工作,使未来团队可以复用已核验信息,同时避免假定先前期限仍然相关。这是在特定时间、依据所观察规则及公司提供的能力,对可行行动集合所作的决策。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
人为边界为2026年十一月15日12:00 UTC,不代表实际融资期限。测试拒绝缺少时区的时间戳。
14 三值放行模型
构造模型使用三种值之一表示强制核查。通过表示,就案例而言,所提供事实及选定规则证明条件满足。不满足表示,它们证明该条件未得到满足。未知表示必要证据或解释尚未解决。这些是模型输入状态。在实际申请中赋予这些状态,需要对实际规则及事实进行负责审查。高质量程序实现不能证明某来源适用,也不能证明管理层提供的事实真实。
实验中,六个位置代表与申请人状态、项目范围、融资相容性、提交完整性、重新提交许可及时间有关的选定强制核查。标签定义了人为设计的测试案例。实际机会可能要求不同数量的核查、条件分支及定义。在评估其余必要核查之前,记录为不适用的条件应先有适用性决定的文件依据。本实验覆盖适用性已经指定后的六项选定核查,并不从项目文本推导这种适用性。
规则将已知不满足置于尚未明确事项之前。只要任何必要核查不满足,案例就在所提供条件下被阻止。如果没有不满足的核查,但至少一项仍未知,案例就暂缓以等待证据。只有所有必要核查均通过的案例,才获准进入提交审查。最终状态的含义有限:它表示模型必要条件核查的结果。申请仍需相关质量评审、正式提交流程及资助方决定,模型不预测授予结果。
模型设计使状态原因可供检查。被阻止的记录应保留每项不满足核查及其来源,不能只显示红色指示。暂缓记录应识别所需信息、责任人及决策截止时间。放行记录应保留支持证据及放行范围。重大事实或规则变化时,应触发受影响核查的复审。这一方法支持可追溯的管理决策,同时将需要项目权威或专业意见的判断排除在自动分类器之外。
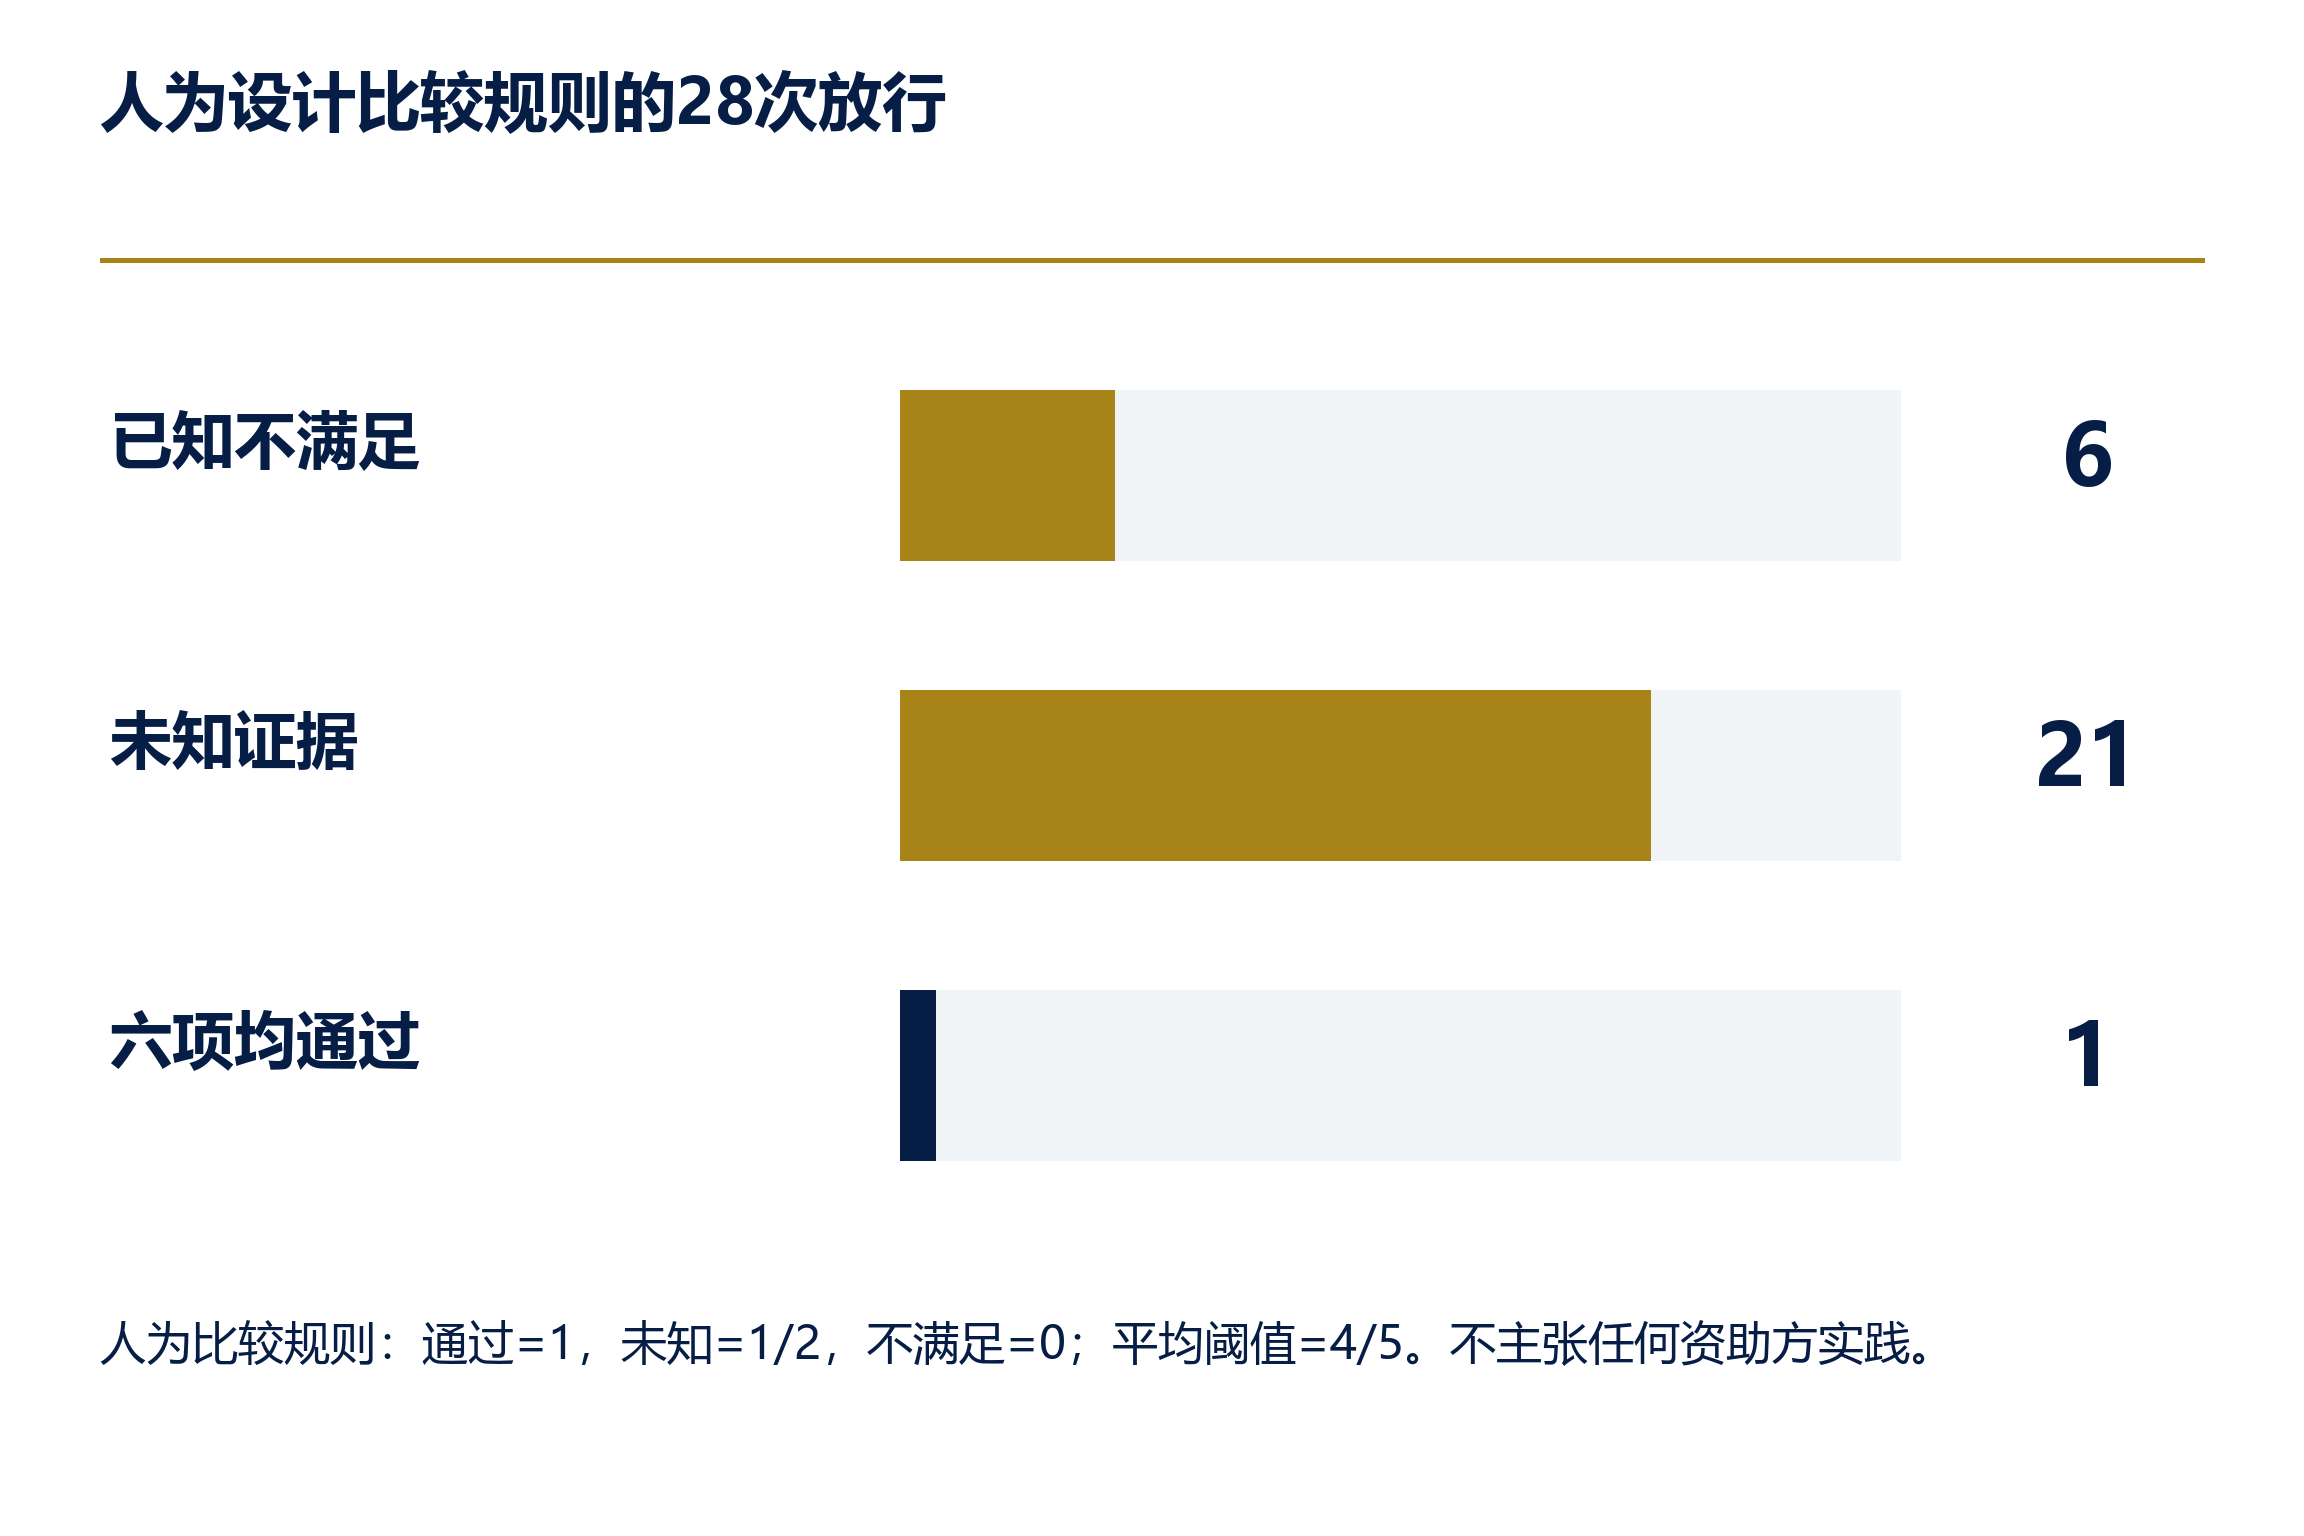
补偿性分数仅作为人为设计的比较。它对通过赋值一、未知赋值二分之一、不满足赋值零,并在平均值达到或超过五分之四时放行。本文不主张任何资助方使用该规则。比较考察,平均计算能否允许部分核查的高值抵消未满足的强制条件。其参数透明选定,以揭示表达方式的问题。实际项目中的竞争性质量评分可以具有正当目的;实验针对的是不适当地用补偿性平均值放行强制条件。
| 输入状态 | 案例层面后果 | 该状态不能确立的事项 |
|---|---|---|
| 至少一项不满足 | 在所提供条件下被阻止 | 另一机会或正当未来变更是否可行 |
| 无不满足项;一项或以上未知 | 暂缓以等待证据或适用性审查 | 预测该条件会通过或不满足 |
| 所有选定强制核查均通过 | 在模型中获准进入提交审查 | 评审质量、正式受理或授予资助 |
适用性已提供后的构造政策。实际规则选择及事实核验需要独立审查。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
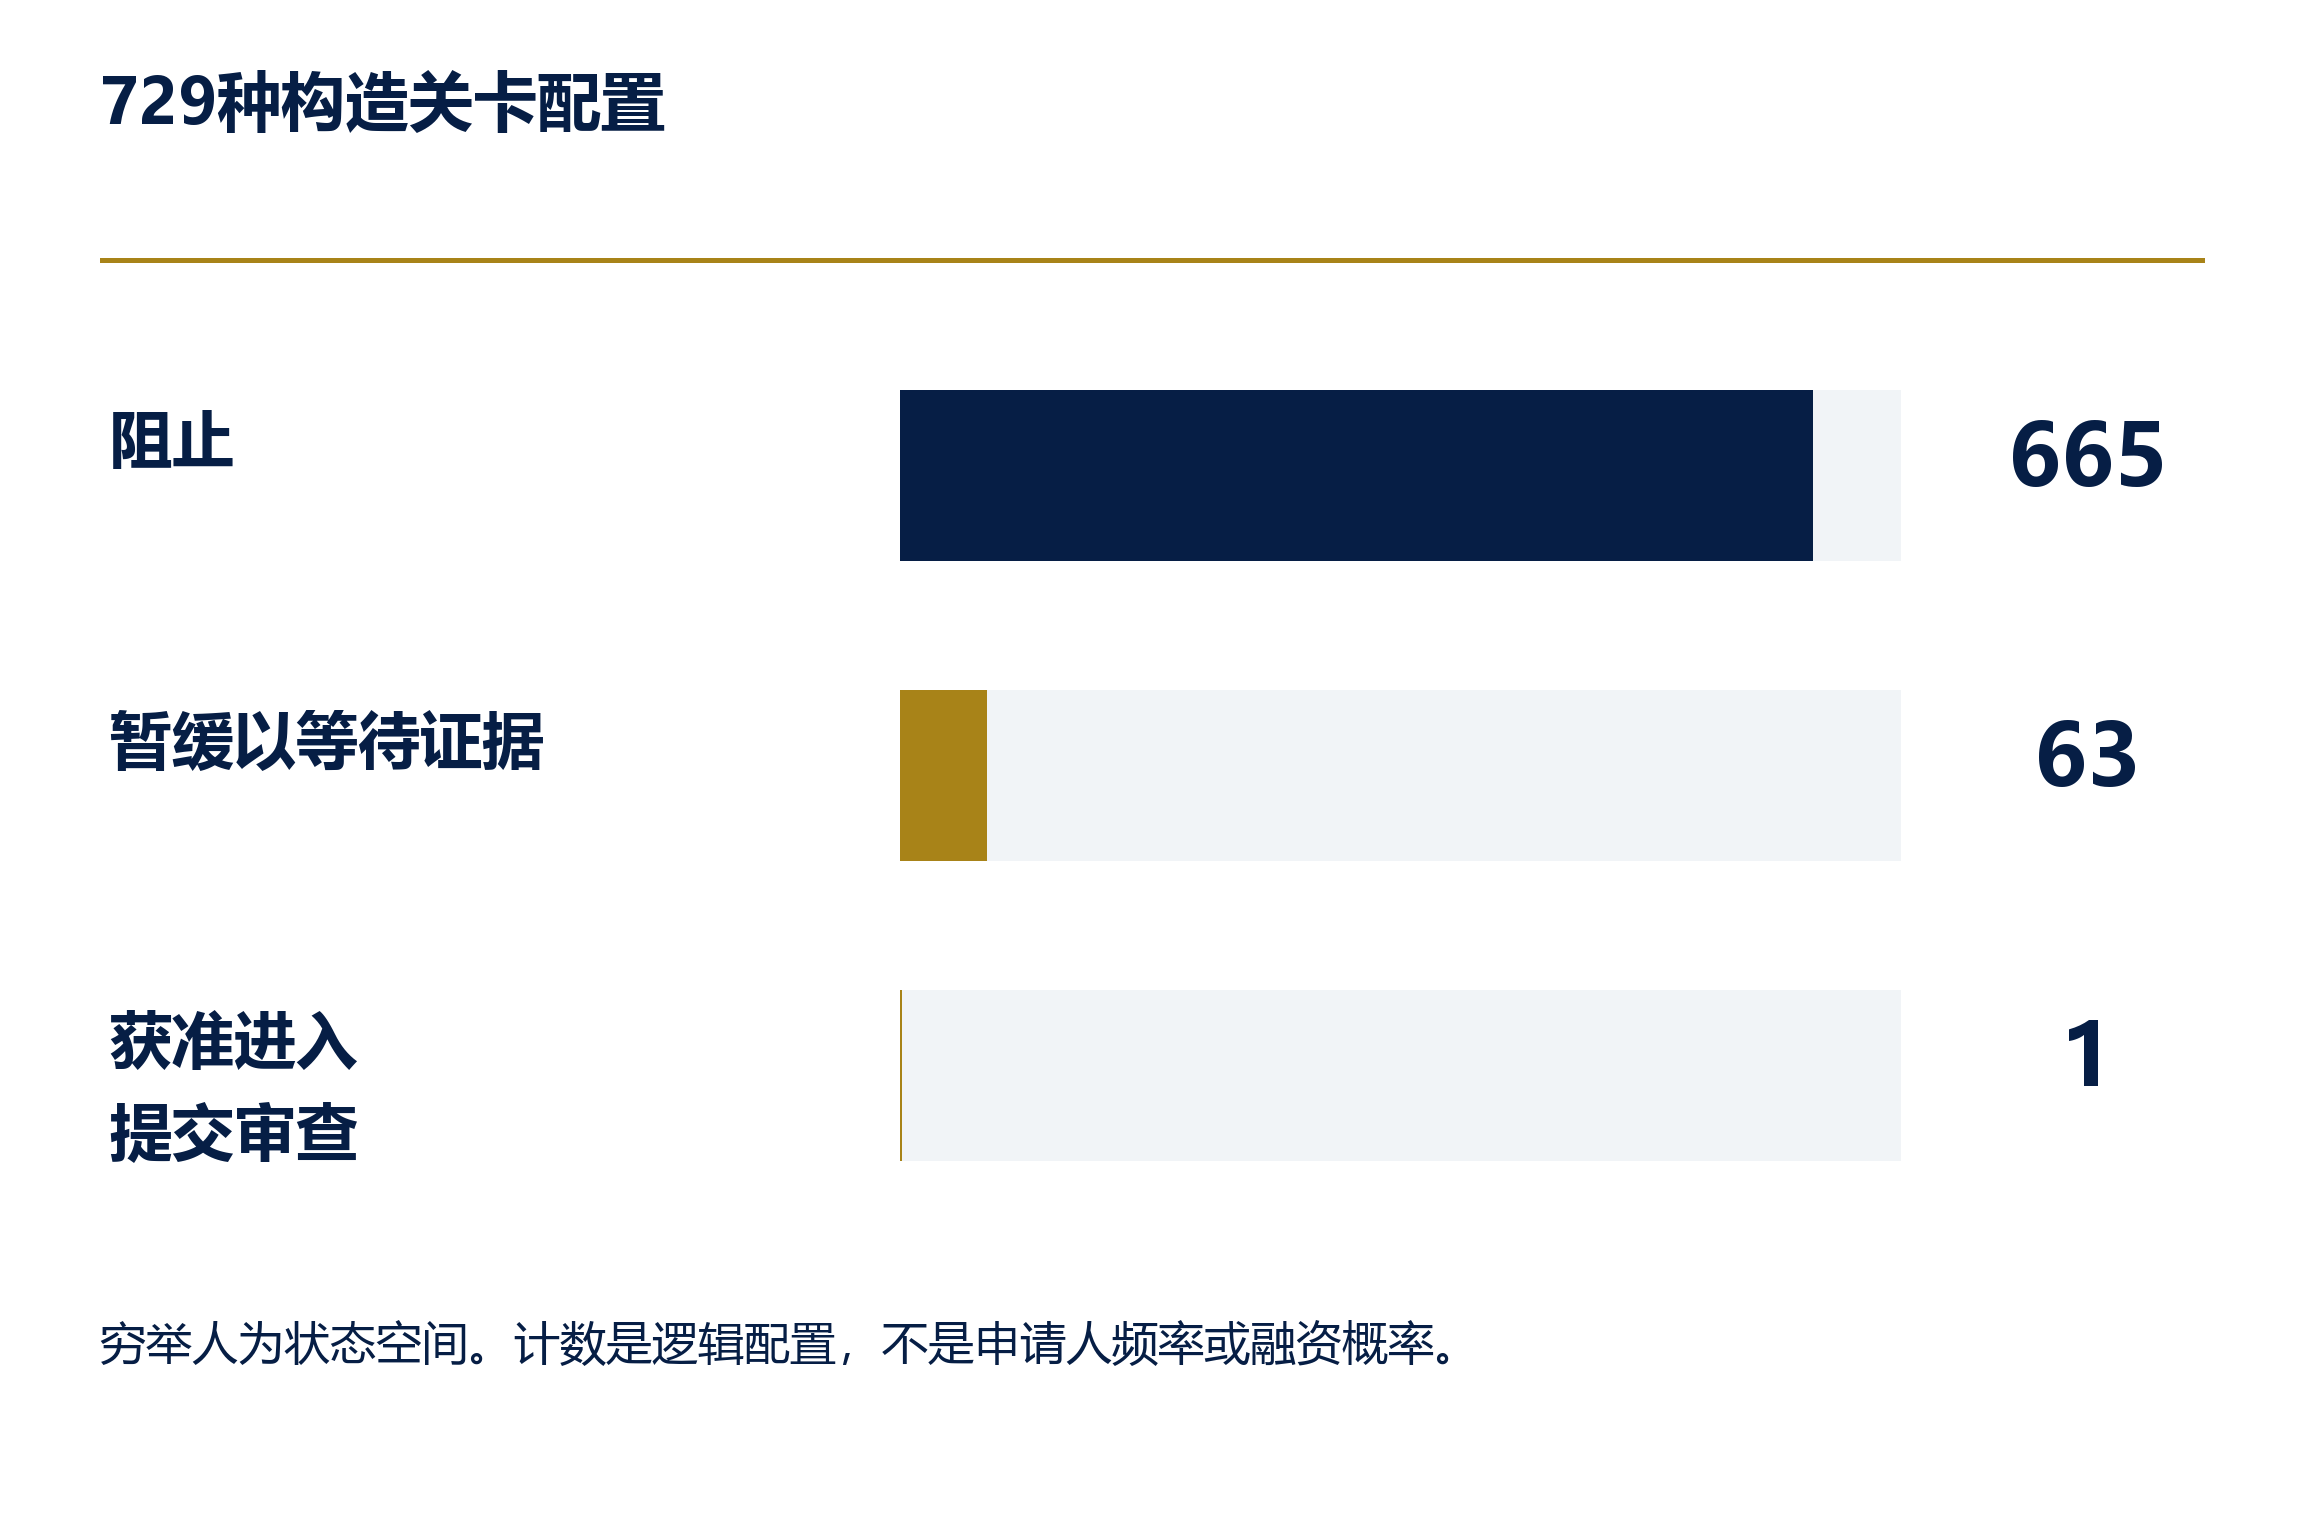
构造六关卡三值域的穷举。逻辑计数不是申请人频率或融资概率。
15 构造案例档案与测试设计
实验枚举六个位置及三种可能取值的每一种组合。状态共有729种,因为构造测试域内每个位置都可独立取通过、未知或不满足。未给任何状态赋予申请人数、观察频率或可能性。均匀枚举使每种逻辑配置各有一条测试记录,从而能够检查实现面对实际申请总体中可能罕见、常见或不存在的边界案例时的表现。在管理讨论中使用结果时,应保持这一测试选择的可见性。
每种状态都将主分类器与独立的预期结果计算比较。额外断言要求,仅当每项选定核查均通过时才放行;任何选定条件不满足时均阻止;没有已知不满足而证据仍未知时均暂缓。测试还拒绝空核查列表及不支持的输入标签。这些断言规定算法在构造域内的预期行为,不能证明文献输入本身准确,也不能替代对选定项目条件的审查。
预期计数可以通过组合方法核查。六十四种配置没有不满足的条件,因为此时六个位置各可取通过或未知。其中一种配置为六项均通过。剩余63种具有未明确证据,同时没有不满足的条件。将64种无不满足项的配置从全部729种状态中减去,得到至少有一项不满足的665种。这些关系为枚举提供透明交叉核查。它们是人为设计状态空间的性质,不应表述为公司或资助方实际经历的申请比例。
补偿性比较规则使用完全相同的输入运行。输出记录其放行的状态,以及每种状态是否含不满足或未知条件。采用所选数值映射及阈值时,五项通过、一项不满足的案例达到六分之五,因而被比较规则放行。不满足项有六个可放置位置。包含未明确证据的案例,也可能越过所选平均阈值。保存结果保留每个向量,使审查者能够复现计数并检查案例,无须只依赖摘要图。
对实验进行科学审查,应检查规格、实现、独立计算的预期,以及赋予输出的解释。还应测试会破坏设计的改动,例如将未知视为通过,或使用权重抵消明确不满足。扩展至条件性适用性或法律解释,均需修改规格并新增测试。当前实验范围刻意保持狭窄,使其逻辑结论可复现,同时不主张决策模型已自动完成实际融资申请的评估。
16 模型结果与证伪案例
强制条件分类器返回665种阻止状态、63种暂缓状态,以及一种获准进入提交审查的状态。保留的运行通过2,925项断言,覆盖枚举、计数核查、无效输入及构造时间边界。解释遵循指定规则。阻止表示至少一项提供的核查不满足;暂缓表示缺少证据但没有已知不满足项;放行表示六项提供的核查均通过。这些结果关乎有限实验,不能证明其在公司文件、实际门户提交或资助方决定上的实测表现。
刻意设计的加权比较规则放行28种状态,输入仍为同一729种配置。六种包含已知不满足的强制条件。另有21种包含未知证据但没有已知不满足项。一种为六项均通过。六个不满足条件案例各有五项通过、一项不满足。21个未知案例包含六种单一未知配置及15种双未知配置。这些计数准确展示,所选平均值如何掩盖强制规则要求保持可见的条件,并在披露假设下,为这一表达方式提供证伪案例。
运营启示是,放行系统需要保留条件的逻辑作用。项目质量评分与申请人资格要求回答不同问题。因此,拟议工作流程分别保留必要条件状态、竞争性评审观察及管理层融资决策字段。这一区分支持审查当前路径被阻止的优质项目,也支持审查形式上可受理、但商业论证仍待完善的项目;它还允许公司调查未知事项,而不会将调查本身转变为已通过核查。
结果具有若干明确局限。它们依赖固定六项核查表达方式,没有实证权重。它们不衡量人员分类文献证据的可靠程度、选定核查是否完整,或自动提取过程是否理解规则,也不尝试预测评审者判断或资助预算可用性。所提供核查及其适用性,仍是管理层和具体项目的问题。拟投入运营的实现,需要使用具有代表性、已获使用许可的文件集测试这些接口。
实际证伪测试应包含:具有说服力但存在一项有文件依据的不合资格事实的申请;看似完整但一项实体事实未经核验的材料包;正式要求均通过但技术薄弱的项目;以及评审良好但预算结果未获成功的项目。前两者检验放行逻辑,后两者检验是否将正式放行误报为质量或融资结果。这些是构造测试描述,可以指导未来验证集;该验证集的实际标签须依据适用文件及决定往来独立确立,并保留分歧以供审查。
| 结果 | 配置数量 | 模型中的含义 |
|---|---|---|
| 阻止 | 665 | 至少一项选定必要条件不满足 |
| 暂缓 | 63 | 没有选定不满足项;至少一项未知 |
| 获准进入提交审查 | 1 | 六项选定必要条件均通过 |
| 总计 | 729 | 人为设计六项核查域中的每个三值向量 |
构造穷举状态空间;计数是逻辑配置,并非观察到的申请人、拒绝率或融资概率。
| 比较规则放行状态 | 配置数量 | 问题 |
|---|---|---|
| 五项通过,一项不满足 | 6 | 平均值掩盖已知不满足的条件 |
| 五项通过,一项未知 | 6 | 未明确条件被放行 |
| 四项通过,两项未知 | 15 | 两项未明确条件被放行 |
| 六项通过 | 1 | 与强制条件放行一致 |
| 比较规则放行总数 | 28 | 仅为人为设计数值比较规则;不主张任何资助方实践 |
通过=1,未知=1/2,不满足=0;构造平均阈值=4/5。比较规则说明这些假设下的表达错误。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
刻意构造的比较规则:通过=1,未知=1/2,不满足=0,平均阈值=4/5。不主张任何资助方使用该规则。
17 确定纠正工作的优先次序
纠正计划应从限制可用行动的条件开始。若必要许可尚未明确,管理层需要先了解解决它的成本与时间,再批准完整申请。若需要技术实验,其设计、资源及完成日期应明确。若有文件依据的条件对于所选机会无法改变,团队应考虑实际规则下可用的替代选项。工作顺序应保留这些依赖关系,避免完成容易的撰写任务掩盖决定可行性的关键问题。
每项任务可以通过证据对象、责任人、完成标准、依赖事项及最迟有效日期来规定。标准应描述可观察产出,例如已对账成本表、已核验注册记录、实验结果或书面认定。计划还应记录由谁接受产出,以及产出如何影响相关核查。在基础事实主张及所需批准尚未经核查之前,生成草稿答案的任务仍然属于撰写任务。这一区分支持财务、技术、法律及申请团队之间可问责的委派。
拟议优先次序方法先识别确定路径是否开放所需的工作,再识别能够在所选截止时间前完成的纠正工作,以及成果能支持多条融资路径的工作。管理层可以比较成本、依赖及用途,无须赋予缺乏依据的资助概率。市场研究、技术验证或财务对账,可能在单一竞赛以外具有价值。这种额外用途应与工作会提高获资助机会的主张分别识别。公司随后可以为明确的一组目的批准支出。
一个构造案例展示依赖关系的重要性。假设某申请需要合作方承诺及修订工作包,之后才能接受最终成本对账。团队估计取得承诺需要两天,修改工作包需要三天,两者完成后对账需要一天。最早完成时间取决于前两项任务能否并行。这些是所提供的规划假设,仅指出团队需要回答的排程问题,不能确立项目截止时间、典型纠正周期或合作方实际意愿。
决策记录应说明目前批准的工作量、释放下一批投入的事件,以及停止进一步支出的条件。任务完成时应附上实际完成证据。输入改变时,责任人应识别受影响依赖,并在必要时取得修订决定。公司可以在改变融资路径时保留有效工作。这提供了受控的方法,从未成功申请中学习,同时避免假定每条未解决评语都值得无限追加准备,或已完成清单就代表融资承诺。
| 工作类别 | 必要产出 | 进一步支出前的决定 |
|---|---|---|
| 适用性查明 | 有来源的答复或保留未解决问题 | 拟议路径是否已充分确立? |
| 证据纠正 | 已核验记录或已完成分析 | 是否处理已识别问题? |
| 项目重新设计 | 修订目标、方法、资源及里程碑 | 管理层是否支持改变后的项目? |
| 申请制作 | 已对账且允许提交的材料包 | 条件、许可及截止时间是否经过核查? |
| 替代融资 | 使用实际拟议条款、经过审查的情景 | 哪些事件及现金边界要求作出选择? |
拟议分阶段支出控制。成本、时长及风险偏好需要公司输入。
18 现金续航期与替代融资
融资计划需要区分申请、有利评审、正式要约、已签署协议及可用现金。这些状态之间的事件可能需要时间、支出、条件及进一步决定。公司现金模型应识别支持每笔预测到账的实际事件;事件尚未发生时,应保留不确定性。项目可以在技术上仍有前景,同时其融资时间表产生现金缺口。管理层应使用公司提供的运营假设检查该缺口,不能依赖偏好项目的标签。
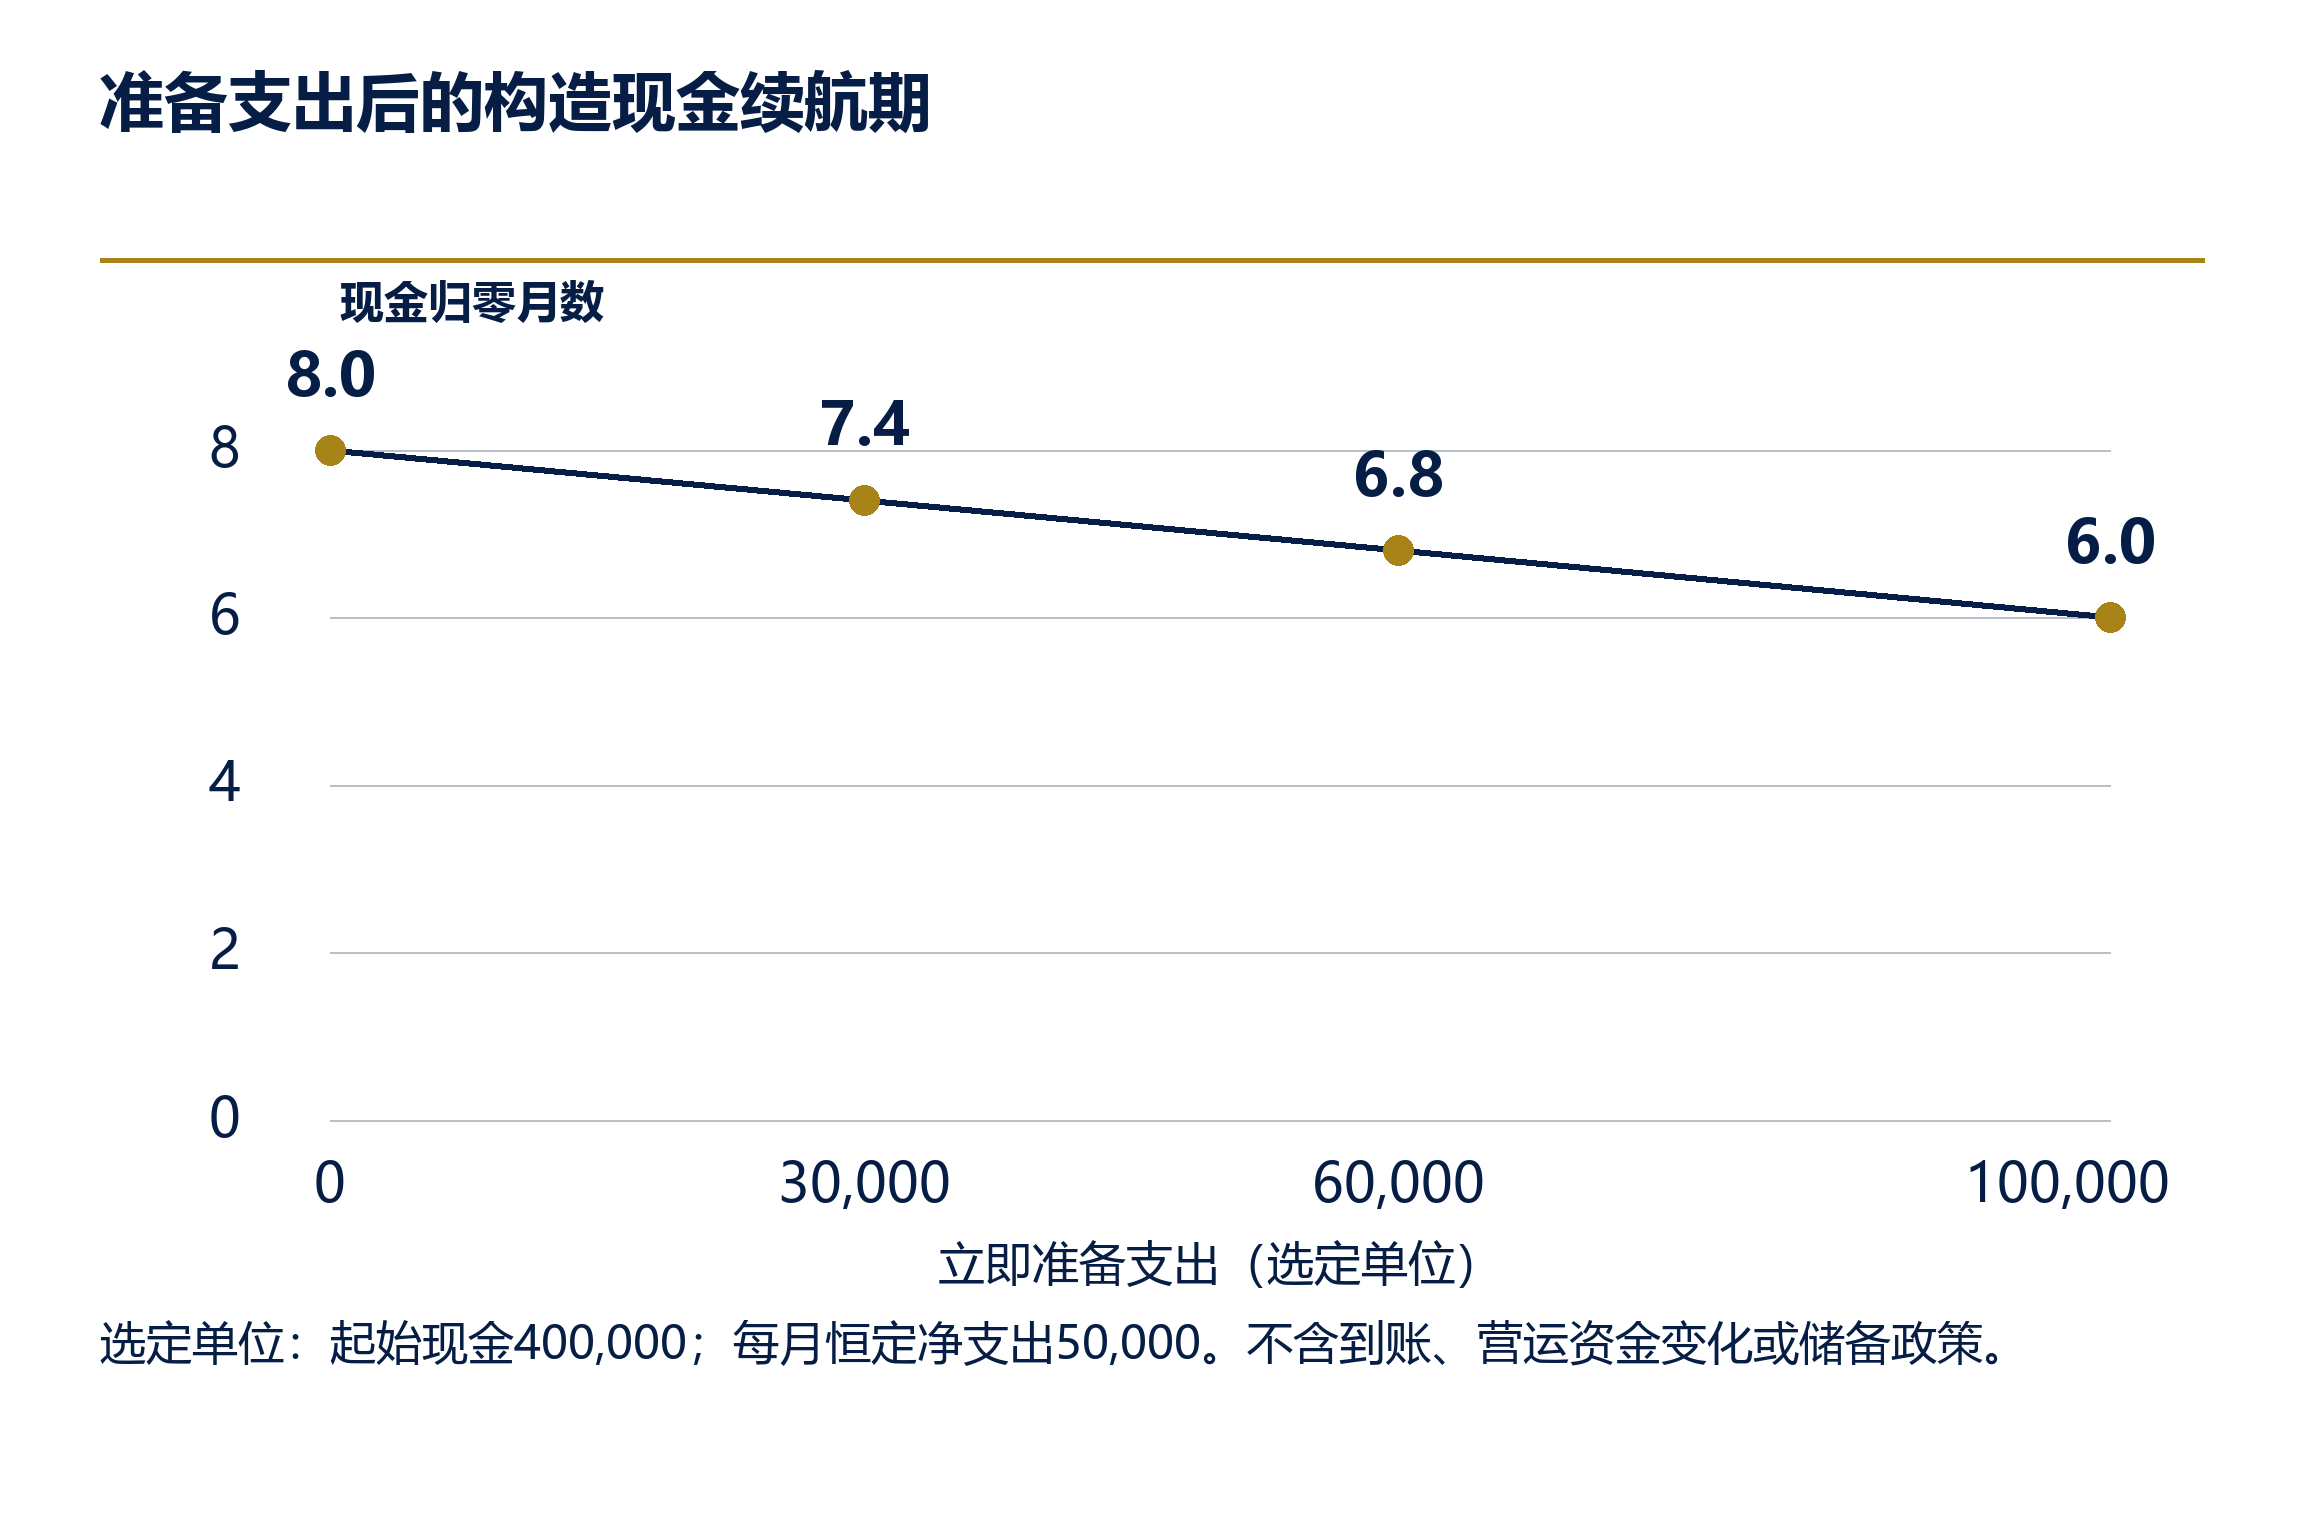
初步比较可以考察投入准备的现金金额,以及公司必须融资支持的里程碑。考虑一个构造企业,拥有400,000货币单位非受限现金,基准净支出为每月50,000单位。在简单模型下,用起始现金除以恒定支出,可得现金降至零前有八个月。若立即支付30,000单位开展纠正工作,并保持所有其他输入不变,对应期间降至7.4个月。这些数字为选定案例,不包含收入变化、营运资金影响、储备政策或融资到账。
有用的资助比较应同时检查时间、条件及名义支持金额。若资助报销合资格支出,公司需要按实际条款,在相关款项到账前先融资支持该支出。必要出资、被剔除成本或延迟启动,都可能改变现金需求。股权、债务、客户融资及战略合作,各有自身权利、成本、条件及执行风险。每项替代方案应使用其实际拟议条款及当前可用性评估。本框架不提供适用于所有公司的排名,也不假定备用融资方会资助该项目。
期望值计算需要可辩护的结果概率及准确定义的净收益。本文的逻辑状态计数均不能提供这两项输入。如果管理层拥有来自适当来源、具有依据的概率估计,可以将其作为明确输入测试并考察敏感性。概率未知时,决策可以将其保留为变量,并确定足以证明准备成本合理的所需数值。结果是既定假设下的无差异条件,不能证明所需概率实际存在。
董事会应保留替代融资的最迟决策日期,并识别会改变该日期的证据。若理解相关限制及资源承诺,继续准备资助申请可以与融资讨论并行。管理层认为可行时,也可将商业里程碑分阶段、重新设计或推迟。每项选择都需要记录自身现金及运营影响。因此,融资决策应以关于下一融资事件及管理层愿意接受的最低现金水平的计划收尾;这些门槛应明确为公司决策,并非本研究发现。
| 立即纠正支出 | 支出后现金 | 按每月50,000计算的现金归零月数 |
|---|---|---|
| 0 | 400,000 | 8.0 |
| 30,000 | 370,000 | 7.4 |
| 60,000 | 340,000 | 6.8 |
| 100,000 | 300,000 | 6.0 |
选定货币单位;起始非受限现金400,000,每月恒定净支出50,000。简单算术情景,不包含到账、营运资金、储备或支出变化;没有市场校准或融资概率。
水平滚动以原尺寸阅读图片,也可以打开原尺寸图片。
恒定支出的构造算术。公司的实际现金模型及最低储备政策需要自身输入与审查。
19 所有权变化与交易尽职调查
融资或收购可以改变申请或资助所依赖的事实。交易团队应识别接收支持的法律实体、拟议所有权或控制权变更、相关关联方、工作地点、项目责任及承诺,随后检查适用申请文件、授予条款及通知或同意要求。审查应保留各条件在相关日期的状态,也应区分资助申请与现有资助授予,以及资助授予与仍须进一步批准的投资组成部分。
公司的融资历史明细表可以将每项相关申请或工具与其证据相联系,为尽调提供支持。买方或投资人可能需要原始提交、修订、决定往来、项目预算、报告记录及交易相关条件。明细表应识别哪些文件已审查,哪些尚未取得。企业获得资助支持的概括陈述,不能描述完整义务集合,也不能证明拟议交易与之相容。任何结论都需要实际适用文件及适当审查。
拟议交易清单聚焦依赖关系,不自动赋予估值调整。它询问变更是否影响已定义资格条件、申请陈述、必要项目参与者、成本分配或配套资金来源;询问谁能确定后果,以及交割前需要发生什么事件。它还识别依赖持续获得支持的现金预测条目。这些问题让财务、商业及法律顾问协调工作,同时避免用一般融资描述替代项目特定认定。
当事方取得证据期间,可以在执行计划中反映有条件的问题。适当处理可能取决于交易文件及意见,包括同意的时间、条件责任的分配或修订项目计划。本文不为所有案例提出标准合同条款或价格折减。基础假设明确后,财务模型可以展示所提供融资情景的影响。这些情景应明显区别于已核验权利,也区别于某一资助方已经同意拟议交易的结论。
在理解其局限的前提下,未成功申请也可以提供有用尽调信息。技术评语可能指出值得调查的问题,应依据基础证据及原审查范围评估。一次融资竞赛的结果,不能构成对公司的完整估值或商业尽调意见。交易团队应保留原记录,识别与自身决策相关的问题,并按交易实际范围委托解决该问题所需的工作。
20 人工智能辅助证据分流与人工权责
拟议人工智能辅助流程可以提取待审查规则、日期、实体及申请陈述,帮助组织文件集。输出应识别每项建议关联的准确来源段落及文件版本。系统应将原文件与提取内容一并保留,并使未明确适用性保持可见。有价值的设计目标是一份可审查证据地图。接受规则、事实状态或推荐下一步行动,仍是责任人依据适用项目及文件作出的独立决定。
文件状态构成重大设计风险。已归档征集、讨论较后项目年份的实时常见问题及政策补充文件,都可能看似与搜索相关。因此,检索流程应记录来源状态、生效日期、替代链接及范围,并保留修订标记,识别提取文本何时同时包含删除及新增措辞。这些是依据来源审查所记录版本区别提出的系统控制。它们出现在规格中,不能证明已部署人工智能产品的实测准确性。
评估集应包含刻意设置的困难配对。一组可以将已归档规则与已识别后继版本并列;另一组可以将一般政策与适用性需要澄清的项目特定条件并列;第三组可以缺少申请人事实,测试系统能否保留未知,而不提供貌似合理的数值。其他案例应测试数值边界、阶段特定日期、有条件许可,以及未说明原因的决定通知。每个标签应依据相关证据独立确立,并将分歧保留为待审查事项。
保密申请材料需要独立的数据处理决策。公司应识别拟处理文件、保密性及合同限制、个人数据及知识产权、获授权环境、访问权限及保留安排。公开来源审查工具与处理未公开申请的系统,具有不同数据范围。任何实际运营部署都需要自身获批的处理安排、安全审查,以及对适用法律及合同要求的评估。
拟议流程的发布标准应聚焦明确任务及证据集,例如正确检索选定适用来源、准确提取注明日期的规则、忠实保留未知,以及能够复现决策记录。企业还应检查人工核查及纠正所需时间。本文未衡量生产率节省或拒绝减少。构造关卡实验测试输入提供后的下游逻辑;要证明提取或推理系统能否可靠提供这些输入,需要独立评估。
| 案例 | 预期审查行为 | 须检测的失误 |
|---|---|---|
| 已归档规则与后继版本并列 | 保留状态及版本,检查实际适用性 | 暗中将旧规则视为当前规则 |
| 一般与项目特定条件 | 保留冲突以待解决 | 没有依据的普遍优先次序 |
| 申请人事实缺失 | 保留未知并请求证据 | 无证据地提供貌似合理事实 |
| 政策删除及新增措辞 | 检查生效修订 | 将两个版本合并为虚假当前规则 |
| 阶段特定时间 | 将条件关联到相关阶段 | 混淆提交与授予条件 |
| 未说明理由的通知 | 保留原因未知 | 从周边材料编造拒绝理由 |
拟议测试案例,不是人工智能系统实测表现。输入标签需要独立来源及案例审查。
21 决定后的工作流程
工作流程始于责任人收到实际结果通讯。责任人保存通知、申请材料包及相关门户或接收记录,然后登记项目、征集、阶段及法律实体。初始记录应使用资助方措辞描述决定,并识别可用文件。如果可能存在复核或后续步骤期限,应立即上报,以取得适当解释并实施日程控制。首个管理产出,是可靠描述该事件及仍待解决的问题。
第二步确认适用来源集合及决定阶段诊断。审查者应识别任何已归档材料、替代政策、项目特定条件或未解决冲突。每个重大问题都与支持证据相联系。公司随后可以就拟议下一步行动,将必要核查分类为通过、不满足或未知,并注明审查者及日期。分类应说明范围。它可以支持内部决策,但不意味着项目方已接受公司解释或批准申请。
纠正工作会议应形成数量有限、可付诸行动的任务。每项任务需要责任人、公司提供的成本或工作量估计、完成标准及最迟有效日期。团队应识别依赖事项、所需第三方决定,以及支持其他融资路径的工作;还应识别因拒绝理由不明而目的仍不清晰的任务。在联系确立前,该任务应归入情况查明与澄清。由此形成的计划,为管理层分阶段批准工作及依据证据检查进度提供基础。
融资决策应与纠正计划一并记录。管理层需要相关提供假设下的现金状况、下一商业里程碑、可能融资决定的时间,以及愿意寻求的替代行动。再次提交应有明确批准节点及最终材料包审查。推迟或停止的决定应保留有用证据及选择理由。记录应能让未参加会议的另一位责任人理解为何投入资源。
下一个事件发生后,公司可以结清或更新记录。实际提交、决定、授予条件及现金到账,应作为独立观察保留;还应记录停止的工作、项目变化及对原计划的偏离。如果数据获得使用许可且足够完整,这些信息可以支持内部学习及后续实证研究。流程应避免为迎合后来的结果而改写先前决策记录。保留当时已知事项,可以更可信地评估决策及其假设。
22 实证验证与选择偏差
实证检验拟议框架,需要申请层面的分母。数据集应包含合资格及不合资格提交、评审前退回的申请、撤回项目、已评审但未成功的提案,以及获资助申请;还应跨时间识别重复申请及法律实体。公开授予记录可以支持部分工作,但会留下总体的重要部分不可观察。本文审查的Innovate UK数据集描述获资助项目记录,CORDIS描述获资助研究项目及成果。本研究未取得填补新面板中负面结果部分所需的申请及决定数据。[14,15]
已有研究已考察申请人及未成功结果。Joint Research Centre的2023年报告Spurring Subsidy Entrepreneurs描述2,302名申请人,覆盖意大利40项地方竞赛,并包含排名和融资决定。日期为2024年二月的官方Fast Start流程评估访谈14名成功及七名未成功申请人,其未成功样本框始于分数最高的30个未成功案例。这些研究设计及总体各不相同,构成相关既有研究,并展示样本框的重要性。其结果不能视为本文所选项目的新代表性队列。[16,17]
前瞻研究可以在公司决定是否准备申请时登记,即在结果尚未明确之前。记录适用机会、申请人事实、拟议里程碑、准备资源、初始关卡状态,以及决策日期可用的证据。后续观察记录提交、评审、决定、条款、现金到账及商业结果。停止申请的公司仍应属于随访总体。研究需要适当的同意、保密及数据治理设计,并须明确报告失访及记录缺失。
主要实证挑战在于选择。决定重新申请的公司,与停止申请的公司相比,可能在技术、资源、经验、资格或融资前景方面不同。项目规则及可用预算也可能在轮次之间变化。纠正工作之后取得后续资助,本身不能识别纠正的效果。在计算效果之前,研究应定义目标估计量、比较组、时间安排及混杂因素。数据仅支持描述时,结论应保持描述性。观察研究若作更强解释,需要说明其所需假设。
商业结果同样需要严谨定义。资助金额不能揭示股权稀释,授予日期也不能证明现金到账。后续募资公告可能省略对公司融资决策重要的条款及时间。里程碑的范围或衡量方式也可能改变。因此,拟议面板应规定如何观察每项结果,并区分信息缺失与零值。应报告每项分析的可用样本,保留支持重大观察的来源文件。本文尚未取得关联授予、稀释、时间及里程碑的此类面板。
| 数据组 | 必要观察 | 数据缺失风险 |
|---|---|---|
| 进入总体 | 明确框架内全部合资格及不合资格尝试 | 仅按获资助者选择 |
| 实体及重复尝试 | 具有注明日期申请历史的稳定关联 | 将重复企业视为独立进入者 |
| 决定流程 | 实际阶段、通知及可用反馈 | 没有通知却赋予原因 |
| 干预 | 在结果之前衡量的纠正任务及成本 | 事后成功叙述 |
| 融资 | 要约、协议、条款及实际到账 | 用授予日期替代现金到账 |
| 商业结果 | 预先定义里程碑、时间及融资条款 | 结果定义变化或稀释未披露 |
| 样本流失 | 停止申请、撤回及未观察到的随访 | 幸存者偏差及信息性缺失 |
拟议实证设计。本文尚未取得新的关联申请人层面面板。
23 局限与可迁移性
文献审查覆盖部分官方来源及来源登记册所识别的相关段落,既非创新融资机会的完整清单,也非关于所有申请路径的法律意见。规则可能改变,适用征集、邀请、决定通知及授予文件也可能包含额外条件。本文记录已审查版本,并保留未解决问题,不从不同语境中选取普遍规则。公司使用框架时,需要一项与自身事实及拟议行动相联系、最新且针对具体项目的审查。
强制条件实验测试指定的逻辑表达方式。输入为构造数据,核查假定适用,状态空间没有实证分布。因此,数值结果不能估计应重新申请的公司比例,也不能估计纠正工作的预期回报。实验还未涵盖规则提取质量、条件集合完整性及申请人证据准确性。这些接口对运营使用至关重要,需要分别验证。描述通过的软件测试时,应说明它实际核验的任务。
拟议流程可通过替换规则登记册、决定阶段、必要条件、允许行动及时间规则,适配另一项目。适配时应保留通过、不满足及未知的含义,并记录项目特定例外。某条路径允许特定纠正或复核,并不产生其他路径的一般许可。因此,可迁移性关乎管理方法的结构,每次实质应用都需要新证据。保存输出应识别哪些部分是复用流程设计,哪些是新确立的项目或申请人事实。
融资案例采用所提供的恒定输入,省略运营企业的诸多特征。实际现金预测可能需要收入、营运资金、税项、合同承诺、储备、外汇、项目支出,以及到账时间和条件。企业需要自身经过审查的模型及适当意见。本文不报价任何可用融资要约,也不核验资本提供方的意愿。
缺乏新取得的被拒申请人队列,限制了实证结论,但留下明确研究计划。未来研究可以按照预先规定的设计,检验诊断标签的可靠性、任务计划的用途、审查成本,以及与后续决定的关联;还可使用独立确立的来源及案例标签,检验人工智能辅助流程。在此类证据出现之前,本文贡献仍是以来源为依据的工作框架及可复现逻辑反例。使用时应保留有文件依据的规则、拟议实践、构造计算及观察结果之间的边界。
24 管理结论
未成功申请后的决策,应始于实际通知、适用项目及可用证据。管理层需要先识别决定阶段,再选择纠正任务。行政合规、申请人资格、项目范围、竞争性评审、选择及授予前条件,可以引导不同下一步行动。明确记录已知事项、未知事项及谁能解决问题,比笼统要求改善申请,更能为批准进一步支出提供依据。
项目及版本身份应纳入决策。所审查来源包含当前及已归档材料、项目特定提交条件、修订,以及涉及较后年份的指南。企业应在规则登记册中保留这些区别,并依据实际机会及决定文件解决适用性问题。登记册还应保留任何澄清的来源及时间。这使审查者能够检查拟议下一步行动的依据,并识别需要重新考虑的情形。
构造实验准确提醒了强制条件表达方式的风险。在六项核查状态空间中,合取规则只放行全部通过的案例,而人为设计的补偿性比较规则也会放行包含不满足和未知的配置。因此,提交放行模型应将必要条件与竞争性质量评分及管理层商业判断分开。结果是已披露模型的逻辑性质,不认证资格、不自动作出评审决定,也不估计任何公司获得资助的概率。
纠正工作应具有明确目的、证据产出、责任人、完成日期及支出边界。后续申请还需要最新许可与时间评估。融资计划应保留申请活动、正式授予条件及企业可用现金之间的区别。当资助路径仍有条件时,管理层可以使用公司的实际事实及假设检查替代资本和项目选择。证据、项目条件或商业里程碑变化时,应更新比较。
实际交付成果,是一份可审查的下一步行动决策,附有支持证据及融资后果。它可以批准获准的修订申请、针对性情况查明、程序步骤、另一条融资路径或停止决定。每种结果应保留选择理由及作出选择时可用的信息。拟议实证议程随后提供一种方法,使用真实申请人分母及观察到的后续结果检验该方法。在声称减少拒绝、提高融资成功或降低稀释之前,进一步研究应先确立这些影响。
参考文献
- UK Research and Innovation. Before you start an application. Innovate UK general guidance. Updated 8 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. What happens after you have submitted your application. Innovate UK general guidance. Updated 7 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Application resubmissions. Updated 22 October 2026. Accessed 13 November 2026. https://www.ukri.org/apply-for-funding/develop-your-application/application-resubmissions/
- UK Research and Innovation. Your application. Innovate UK general guidance. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- European Commission. European Innovation Council Work Programme 2026. C(2026)2051, 26 March 2026 revision. Historical version, separately captured from the official previous-version download. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/023b0721-db3e-4f4b-b043-75fec1fcbb2b_en?filename=EIC-Work-Programme-march-2026.pdf
- European Innovation Council. FAQs EIC Accelerator. Live page referring to the 2027 Work Programme when accessed on 13 November 2026; relevant year and call require separate verification. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- US National Science Foundation. NSF 26-510. Small Business Innovation Research and Small Business Technology Transfer Phase I, Phase II and Fast-Track Programs. Posted 22 May 2026; active/current when accessed on 13 November 2026. Sections IV and VI. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. SBIR/STTR Eligibility. Current linked programme guidance, including returned-without-review and declined proposal instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-eligibility/
- US National Science Foundation. PAPPG 24-1 Supplement 1, NSF 26-200. Effective 8 December 2025. Sections 8 and 9; inserted and deleted amendment text checked in the official HTML. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-1
- European Commission. European Innovation Council Work Programme 2026. Current 17 June 2026 revision, C(2026)4080. Application submission limits page 87; Annex 2 F.2 page 191. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- European Commission. Horizon Europe Work Programme 2026-2027, General Annexes. Scope page 3 and evaluation review page 30. EIC is separately governed. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/wp-call/2026-2027/wp-15-general-annexes_horizon-2026-2027_en.pdf
- European Commission. EU Funding and Tenders Portal Online Manual. Version 1.3, 1 May 2026. Applicable procedure and confidential proposal records. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/om_en.pdf
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter IV, Non-Award Decisions and Transactions. Read with applicable supplements and solicitation. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-4-non-award-decisions-transactions
- UK Research and Innovation. Innovate UK funded projects since 2004. Dataset landing page updated 3 November 2026. Award records are not a complete rejected-applicant population. Accessed 13 November 2026. https://www.ukri.org/publications/innovate-uk-funded-projects-since-2004/
- European Commission. About CORDIS. Funded-project information and research results. Accessed 13 November 2026. https://cordis.europa.eu/about
- European Commission Joint Research Centre. Spurring Subsidy Entrepreneurs. JRC135716, 2023. Applicant and competition sample described in the report. Accessed 13 November 2026. https://publications.jrc.ec.europa.eu/repository/handle/JRC135716
- Innovate UK. Fast Start Process Evaluation. Report dated February 2024, hosted in the UKRI public report library. Interview sample and unsuccessful-applicant sampling frame. Accessed 13 November 2026. https://www.ukri.org/wp-content/uploads/2026/01/22-057322-01-IUK-Process-Eval-Report_MASTER_V4_Client-use_CLEAN.pdf
- US National Science Foundation. SBIR/STTR Merit Review Criteria and Process. Current guidance linked by NSF 26-510. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-merit-review/
- US National Science Foundation. PAPPG 24-1 Supplement 2, NSF 26-202. Applicable award-date provisions require separate checking. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-2
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter III, Proposal Processing and Review. Recommendation, final decision and specified financial or administrative appeal provisions; read with applicable supplements. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-3-proposal-processing-review
- US National Science Foundation. SBIR/STTR Supplementary Documents. Phase-specific requirements and evidence instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-documents/
关于作者
Chennakeshav(CK)是一位企业融资与投资银行高管,在并购、成长资本与企业战略领域拥有25年以上全球交易发掘、结构设计及执行经验。他曾为创始人、企业与基金领导价值创造项目,将董事会层面的视角衔接至实际执行与交割。
他的职业经历涵盖Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ旗下投资组合公司与Emirates Growth Fund,涉及TMT、房地产、金融科技、深科技、清洁科技、基础设施与能源。他曾与企业高管、私募股权及创投基金、主权财富基金和家族办公室合作,为复杂融资与扩张期企业筹资,并领导并购尽调、并购后整合与业务转型项目以创造价值。
他在Matchpoint Partners担任管理合伙人,领导公司的企业融资、并购与募资业务。他拥有London Business School的MBA学位、VTU的工程学位,并正在UCL London攻读法学硕士(LLM)。
CK积极担任初创企业导师,参与Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute与IN5的导师工作,在London Business School担任Entrepreneur Mentor in Residence(EMiR),并担任Entrepreneurship World Cup评委。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免责声明
本文属于持续研究私人及另类市场结构的系列。文中观点为作者个人观点。本文仅供参考,以一般性方式讨论市场结构,不构成投资、法律、税务或监管建议,也不构成针对任何证券、载体或交易对手的推荐。
