
1 القرار بعد عدم اختيار الطلب
تتمثل أول مهمة إدارية بعد عدم اختيار الطلب في تحديد القرار الذي اتُّخذ. فقد يصف الإشعار تقديمًا غير مكتمل، أو مقدم طلب غير مؤهل، أو مشروعًا خارج نطاق المسابقة، أو تقييمًا دون المستوى المطلوب، أو ترتيبًا تنافسيًا، أو شرطًا لا يزال غير محسوم قبل منح التمويل. وتؤدي هذه الأوصاف إلى إجراءات تالية مختلفة. ويحتاج من يأذن بمزيد من الإنفاق إلى خطاب النتيجة، وسجل الطلب ذي الصلة، والقواعد الحاكمة قبل اعتماد جولة أخرى من الكتابة. وينبغي أن يحتفظ ملخص داخلي موجز بالسبب المحدد الذي ذكرته جهة التمويل، وأن يبيّن ما تبقى من عدم يقين بشأن معناه.
للقرار الناتج بُعد تمويلي مباشر. فإعداد طلب جديد يستهلك وقت الإدارة، والقدرة الفنية، والنقد، بينما تواصل الشركة الوفاء بالتزامات الرواتب وتطوير المنتجات والعملاء. وقد يحل الموعد النهائي قبل استكمال تجربة ناقصة أو توضيح للملكية. وقد يموّل مسار آخر المحطة التجارية نفسها بشروط مختلفة. ولذلك يحتاج مجلس الإدارة إلى مقارنة الإجراءات الممكنة، والأدلة اللازمة لها، ومتطلباتها من الموارد، وتوقيتها. وتُعدّ إعادة صياغة العرض مهمة محتملة ضمن هذه المقارنة؛ ويتعلق القرار بالاستخدام التالي لموارد الشركة المحدودة.
تفصل إرشادات Innovate UK الرسمية فحص الأهلية والنطاق عن التقييم، وتشرح الترتيب، والحد الأدنى للجودة، والاعتبارات المحتملة للمحفظة. وتوضح أيضًا أن بعض المسابقات لا تتيح ملاحظات، وأن الاستجابة للتعليقات لا تؤكد نجاح طلب لاحق. وتدعم هذه الفروق تسجيل مرحلة النتيجة بدلًا من وسم رفض واحد غير متمايز. وتبقى وثيقة المسابقة الدقيقة جوهرية لأن الوصف المنشور يبيّن عملية معيارية مع اختلافات معلنة. وينبغي أن تُلحق الشركة هذه الوثيقة بسجل التشخيص، وأن تحتفظ بالإشعار الذي يثبت العملية التي انطبقت فعلًا. [2]
تقترح هذه الدراسة تسلسلًا منضبطًا: تحديد المسار المنطبق، وتعيين مرحلة القرار المثبتة بالأدلة، وحصر الشروط المفتوحة، واختبار إمكان التصحيح، واعتماد إجراء تالٍ. وتتمثل مساهمتها في تركيب إداري ومثال مضاد مُنشأ قابل لإعادة الإنتاج يتعلق بالشروط الإلزامية. ولا تثبت مجموعة بيانات على مستوى مقدمي الطلبات أو تجربة تدخل مضبوطة أثر الإطار في نتائج التمويل. وتهدف الطريقة إلى جعل القرارات وحدودها قابلة للفحص. ومخرجها العملي قرار مؤرخ بشأن التصحيح والتمويل، يمكن لشخص مسؤول آخر مراجعته بالاستناد إلى الوثائق نفسها.
| المرحلة | الأدلة التي ينبغي حفظها | السؤال التالي |
|---|---|---|
| المقبولية الإدارية | الملف المقدَّم، والنماذج المطلوبة، وإثبات الاستلام | هل استُوفي إجراء التقديم المقرر؟ |
| أهلية مقدم الطلب | وقائع الكيان والتعريفات المنطبقة | هل يستوفي مقدم الطلب المحدد المتطلب في المرحلة المعنية؟ |
| نطاق المشروع | نطاق الدعوة والأعمال المقترحة فعلًا | هل تناسب الأعمال فرصة التمويل؟ |
| التقييم التنافسي | المراجعات والدرجات والمعايير المتاحة | ما نقطة الضعف المثبتة التي يمكن أن يعالجها التصحيح المقترح؟ |
| الاختيار والميزانية | إشعار النتيجة الفعلي والتفسير المتاح للاختيار | ما المعروف عن الاختيار بخلاف التقييم؟ |
| شروط ما قبل منح التمويل | الطلبات، والفحص النافي للجهالة، والعرض الرسمي أو الاتفاق | ما الشروط المتبقية قبل الالتزام أو استلام الأموال؟ |
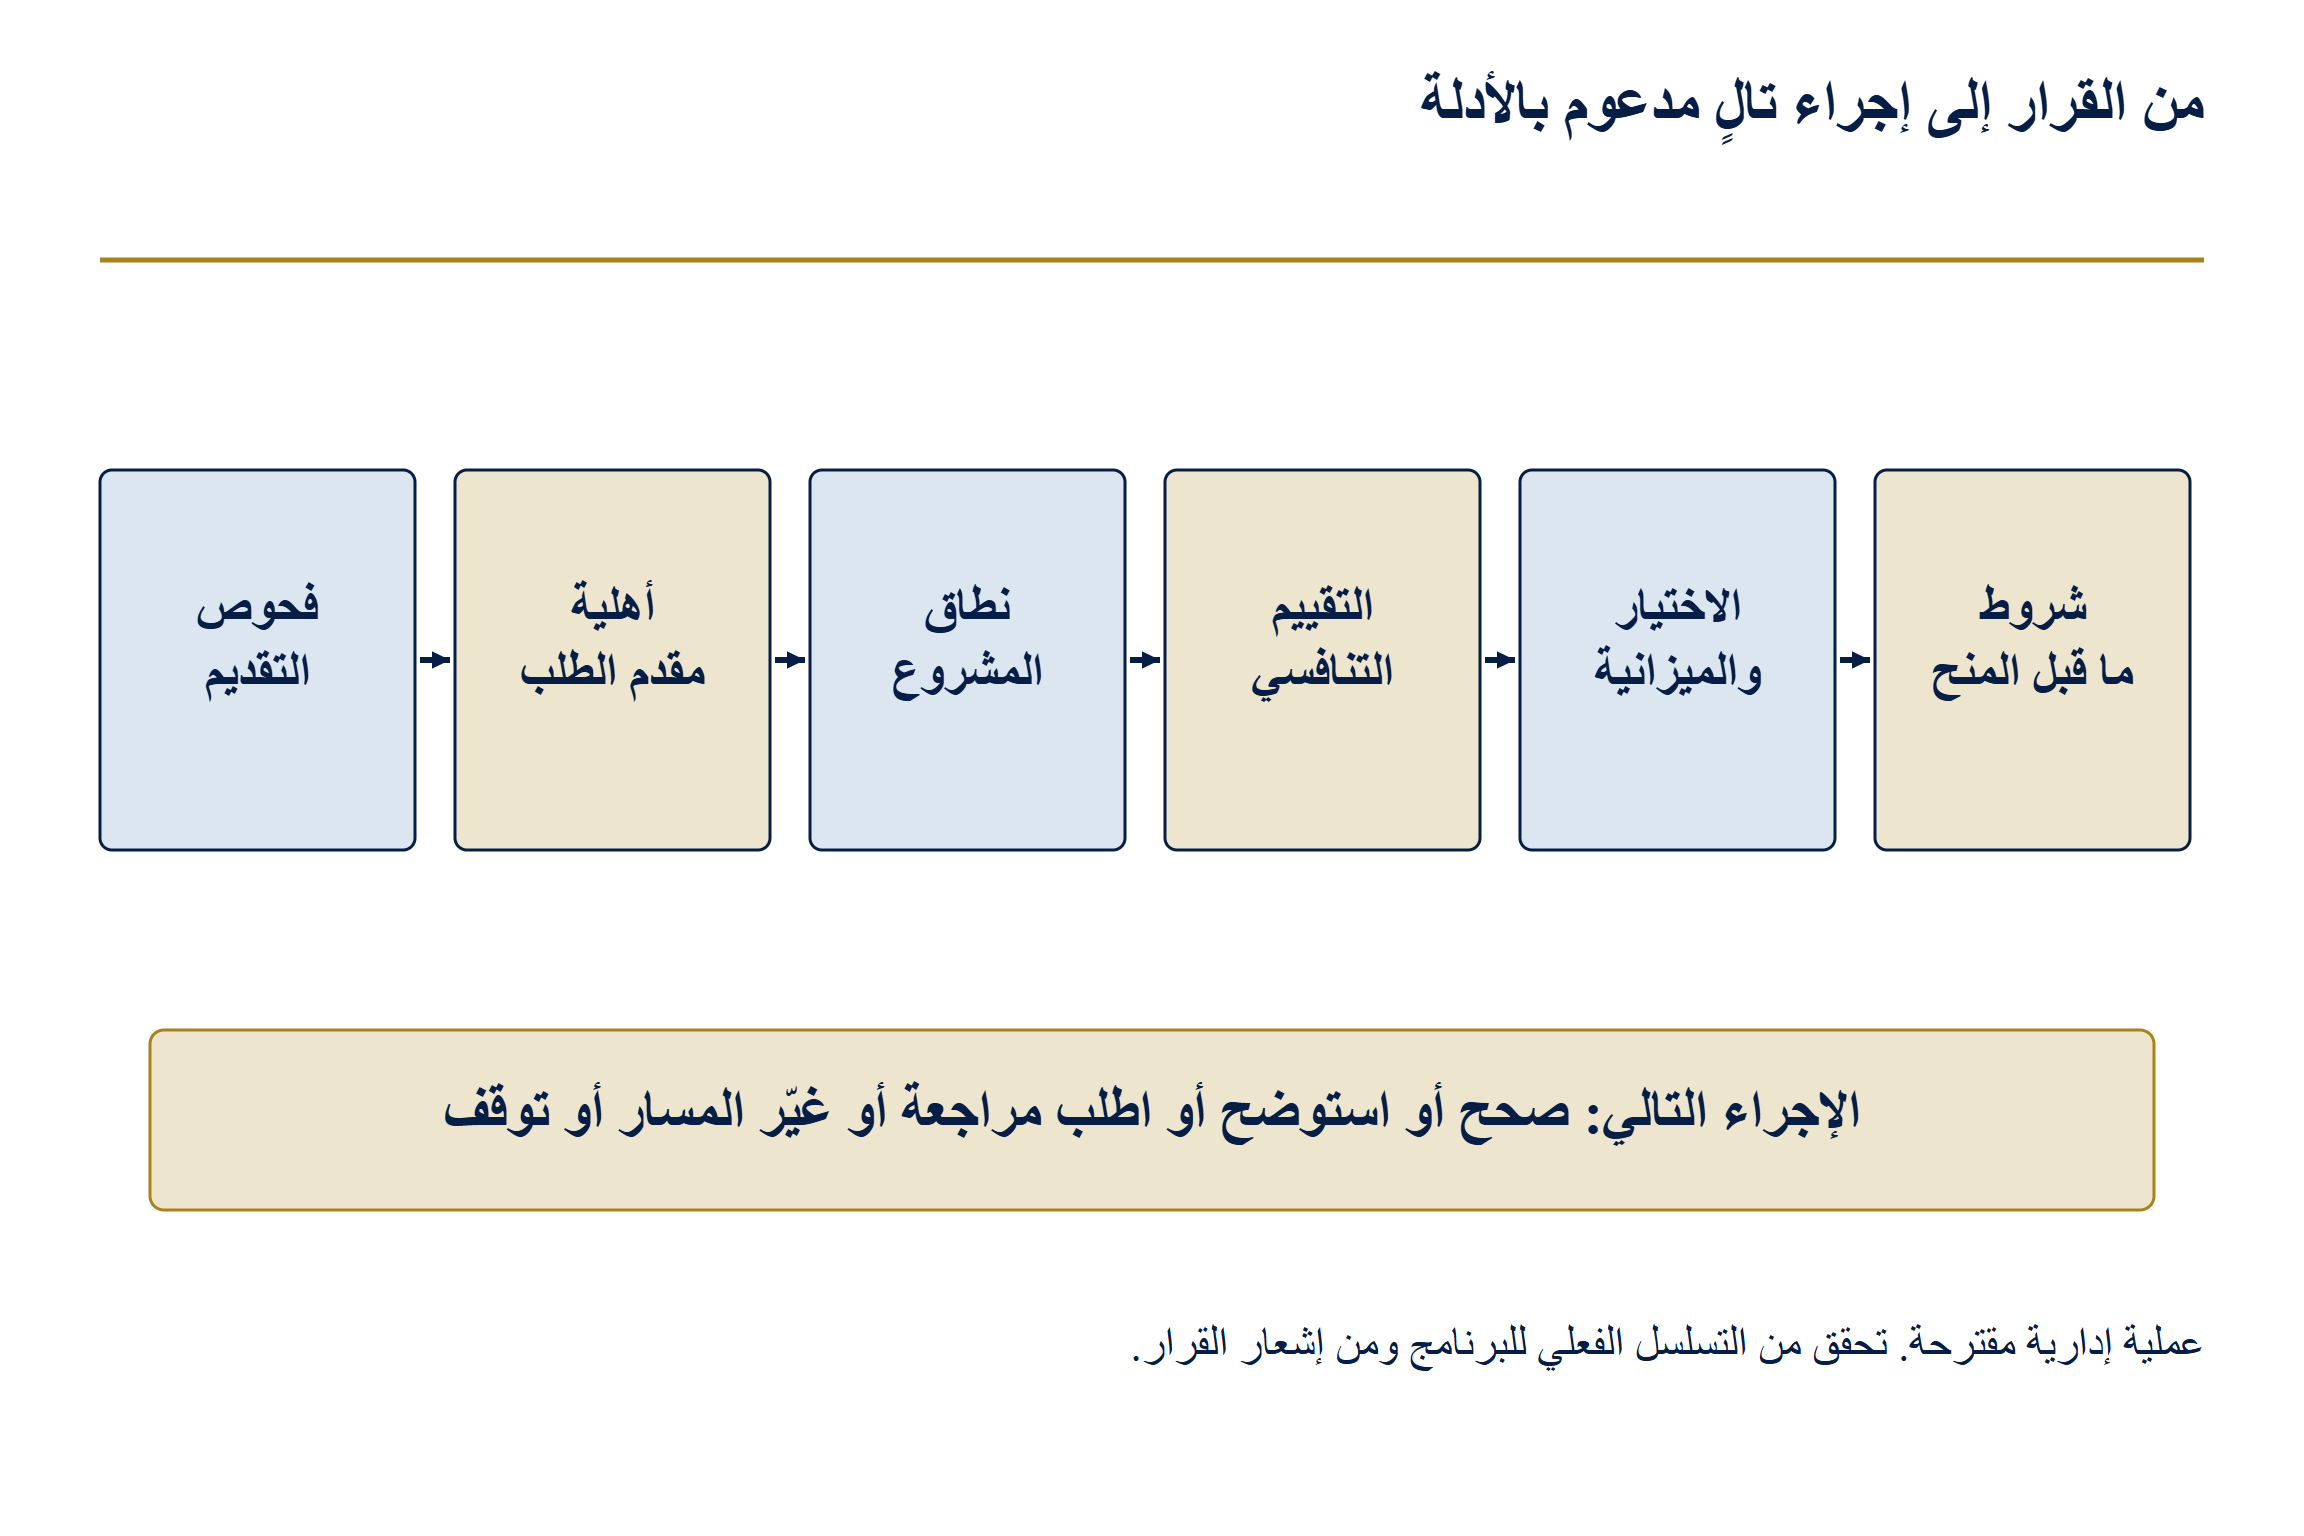
تصنيف تشخيصي مقترح. احتفظ بصياغة جهة التمويل وتسلسلها الفعليين؛ فالسبب غير المتاح يظل غير معروف. وتُناقَش عمليات رسمية مختارة في المراجع 2 و7 و11 و18 و20.
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
عملية إدارية مقترحة. تمثل المراحل بنية للتشخيص ولا تفترض تسلسلًا واحدًا مطابقًا في جميع البرامج.
2 المنهج وحدود الأدلة
الوحدة الوثائقية في هذه الدراسة هي قاعدة أو إفادة محددة عن عملية، تُربط بجهة إصدار، وبرنامج، ونسخة وثيقة، ومرحلة طلب. وتستخدم المراجعة إرشادات رسمية ووثائق برامج حاكمة لأمثلة مختارة من المملكة المتحدة والاتحاد الأوروبي والولايات المتحدة. وتثبت هذه الأمثلة فروقًا محددة بين العمليات وتدعم تصميم سجل التشخيص. وهي لا تمثل مسحًا كاملًا لكل أدوات تمويل الابتكار. والاختيار مقصود: إذ يجب أن تكشف المواد المراجَعة أسبابًا مختلفة لعدم اختيار الطلبات، والقيود على التقديم اللاحق، والأدلة اللازمة لاتخاذ قرار تالٍ يمكن الدفاع عنه.
تحافظ الدراسة على الفصل بين ثلاثة أنواع من العبارات. فالعبارة الوثائقية تصف ما تقوله جهة مصدر محددة ضمن نطاقها المعلن. والممارسة الإدارية المقترحة تصف نهجًا طُوّر في هذه الدراسة. والنتيجة المُنشأة تتبع من مدخلات النموذج وقواعده المفصح عنها. ويسمح هذا الفصل للقارئ بفحص أساس كل استنتاج. ولا تقدم الإفادة الرسمية بشأن أهلية الطلب تقديرًا مقاسًا لقيمة عمل المستشار. كما لا يمنح نجاح اختبار النموذج شهادة على الوضع القانوني لمقدم طلب حقيقي، أو الجدارة الفنية، أو الاستحقاق للحصول على التمويل.
تتطلب المقارنة التجريبية الكاملة مجتمع الطلبات الأصلي، ووقائع الأهلية وقواعدها عند كل تقديم، والقرارات المبلَّغة وأي ملاحظات، والطلبات اللاحقة، وشروط المنح، والمتحصلات النقدية، والمحطات التجارية التالية. كما يجب أن تبقى الشركات التي تتوقف عن التقديم قابلة للرصد. ولم تحصل هذه الدراسة على مجموعة بيانات مترابطة من هذا النوع. لذلك لا تحسب معدل رفض، أو تحسنًا سببيًا ناتجًا عن إعادة الكتابة، أو انخفاضًا متحققًا في تخفيف الملكية. ويُعرض لاحقًا تصميم بحث لجمع هذه المشاهدات حتى تتمكن دراسة تجريبية مستقبلية من اختبار الإطار دون معاملة المنح الظاهرة علنًا بوصفها كامل مجتمع مقدمي الطلبات.
المكوّن العددي تجربة منطقية شاملة. تأخذ ستة ضوابط مطلوبة واحدة من ثلاث حالات: مستوفى، أو غير معروف، أو غير مستوفى. وتُحصَر كل توليفة وتُصنَّف وفق قاعدة للشروط الإلزامية. ويقدم مقارن موزون مستقل مُنشأ عمدًا مثالًا للدحض. ويسأل التمرين عما إذا كان تمثيل ما يمكن أن يجيز حالة تتضمن شرطًا غير مستوفى أو أدلة غير محسومة. ومخرجه تعداد محدود ضمن فضاء حالات اصطناعي. ولا تُوزَن التكرارات بحسب مجتمع إحصائي، ويمثل التعداد المتساوي للتوليفات تصميم اختبار لا توزيعًا للشركات الفعلية.
| نوع الدليل | الاستخدام المسموح في هذه الدراسة | الحد |
|---|---|---|
| وثيقة رسمية للبرنامج | وصف متطلب مؤرخ ضمن نطاقه المعلن | لا تثبت امتثال مقدم الطلب |
| إشعار قرار فعلي | تحديد المرحلة والسبب المبلَّغين في الحالة المحددة | غير متاح ضمن بيانات مقدمي الطلبات في هذه الدراسة |
| سجل عام لمشروع مموَّل | وصف المشروع المختار أو المنحة المفصح عنها | مقام غير مكتمل لحالات الرفض |
| نتيجة نموذج مُنشأ | اختبار قاعدة منطقية محددة على مدخلات مفصح عنها | لا تقدّر نجاح التمويل أو التكرار في مجتمع إحصائي |
| افتراض تخطيط للشركة | حساب سيناريو مشروط للموارد أو مدة بقاء النقد | يتطلب تحقق الشركة واعتمادها الخاصين |
تصميم البحث وحدود الأدلة؛ ولا تُدَّعى مجموعة أتراب تجريبية جديدة لمقدمي الطلبات.
3 تحديد مرحلة القرار الفعلية
يبدأ السجل التشخيصي المفيد بالحدث الذي أبلغت به جهة التمويل. فالمقبولية الإدارية تتعلق بمطابقة التقديم للإجراء والشكل المطلوبين. وتتعلق أهلية مقدم الطلب باستيفاء الكيان والمشاركين المعنيين للشروط المنطبقة. ويتعلق نطاق المشروع باندراج النشاط المقترح ضمن الفرصة. ويتعلق التقييم التنافسي بالجودة المقيمة وفق معايير البرنامج. ويتعلق الترتيب وتوزيع الميزانية بالاختيار بين المقترحات التي خضعت للتقييم. وتتعلق المراجعة السابقة للمنح بالشروط المتبقية قبل إتمام اتفاق أو استثمار. وهذه الفئات أدوات تحليلية؛ وينبغي الاحتفاظ إلى جانبها بمصطلحات المصدر وتسلسله الخاص لاتخاذ القرار.
ينبغي أن يتضمن السجل معرّف الطلب، وتاريخ التقديم، وسنة البرنامج، والدعوة والمرحلة، والكيان القانوني، وتاريخ الإشعار، وصياغة القرار، والوثائق الداعمة. ويجب تمييز تفسير الوسيط عن إفادة صادرة من جهة التمويل. وإذا ذكر الإشعار عدة أسباب، فيجب أن يبقى كل منها ظاهرًا. فقد تتزامن نقطة ضعف علمية مُبلَّغ عنها مع شرط شكلي غير مستوفى. وإذا لم تذكر المراسلات المتاحة سببًا، فالتسجيل الصحيح هو أن السبب لم يُحسم. وإسناد تفسير جذاب إلى سجل صامت سيوجّه جهود التصحيح نحو تشخيص بلا دليل.
يمكن للإدارة بعد ذلك ربط كل مشكلة مثبتة بإجراء محتمل. فقد يستدعي المستند المحذوف تحسين ضبط التقديم إذا كان مسار لاحق يسمح بالتصحيح. وقد يستدعي القيد على فئة مقدم الطلب فرصة مختلفة أو تغيرًا في الوقائع يخضع لتقييم مستقل. وقد يتطلب ضعف الأدلة الفنية بحثًا إضافيًا. ويمكن أن يترك قرار المحفظة المحتوى الواقعي للطلب سليمًا مع تغيير آفاق تمويله في تلك المسابقة. ويجب أن يشرح سجل الإجراءات الصلة بين المشكلة المذكورة والعلاج المقترح، بما في ذلك أي إذن أو اعتماد على طرف خارجي يلزم قبل إتاحة ذلك العلاج.
ينبغي للفريق أيضًا أن يميّز القرار الذي يريده عن القرار الذي تستطيع العملية توفيره. فقد تختلف شروط المقبولية والأغراض بين طلب توضيح، وشكوى إجرائية، وإعادة تقديم بدعوة، وطلب جديد. ولا ينبغي إدراج أي منها في توقع تمويلي لمجرد إرسال رسالة. ويجب أن يبيّن السجل التشغيلي الوضع الحالي، والحدث التالي المطلوب، وآخر موعد لاتخاذ القرار. وهذا يربط عملية التمويل بتخطيط النقد في الشركة، مع إبقاء القرار الموضوعي لجهة التمويل وأي تفسير قانوني لدى السلطة المختصة.
4 إنشاء سجل البرامج والنسخ
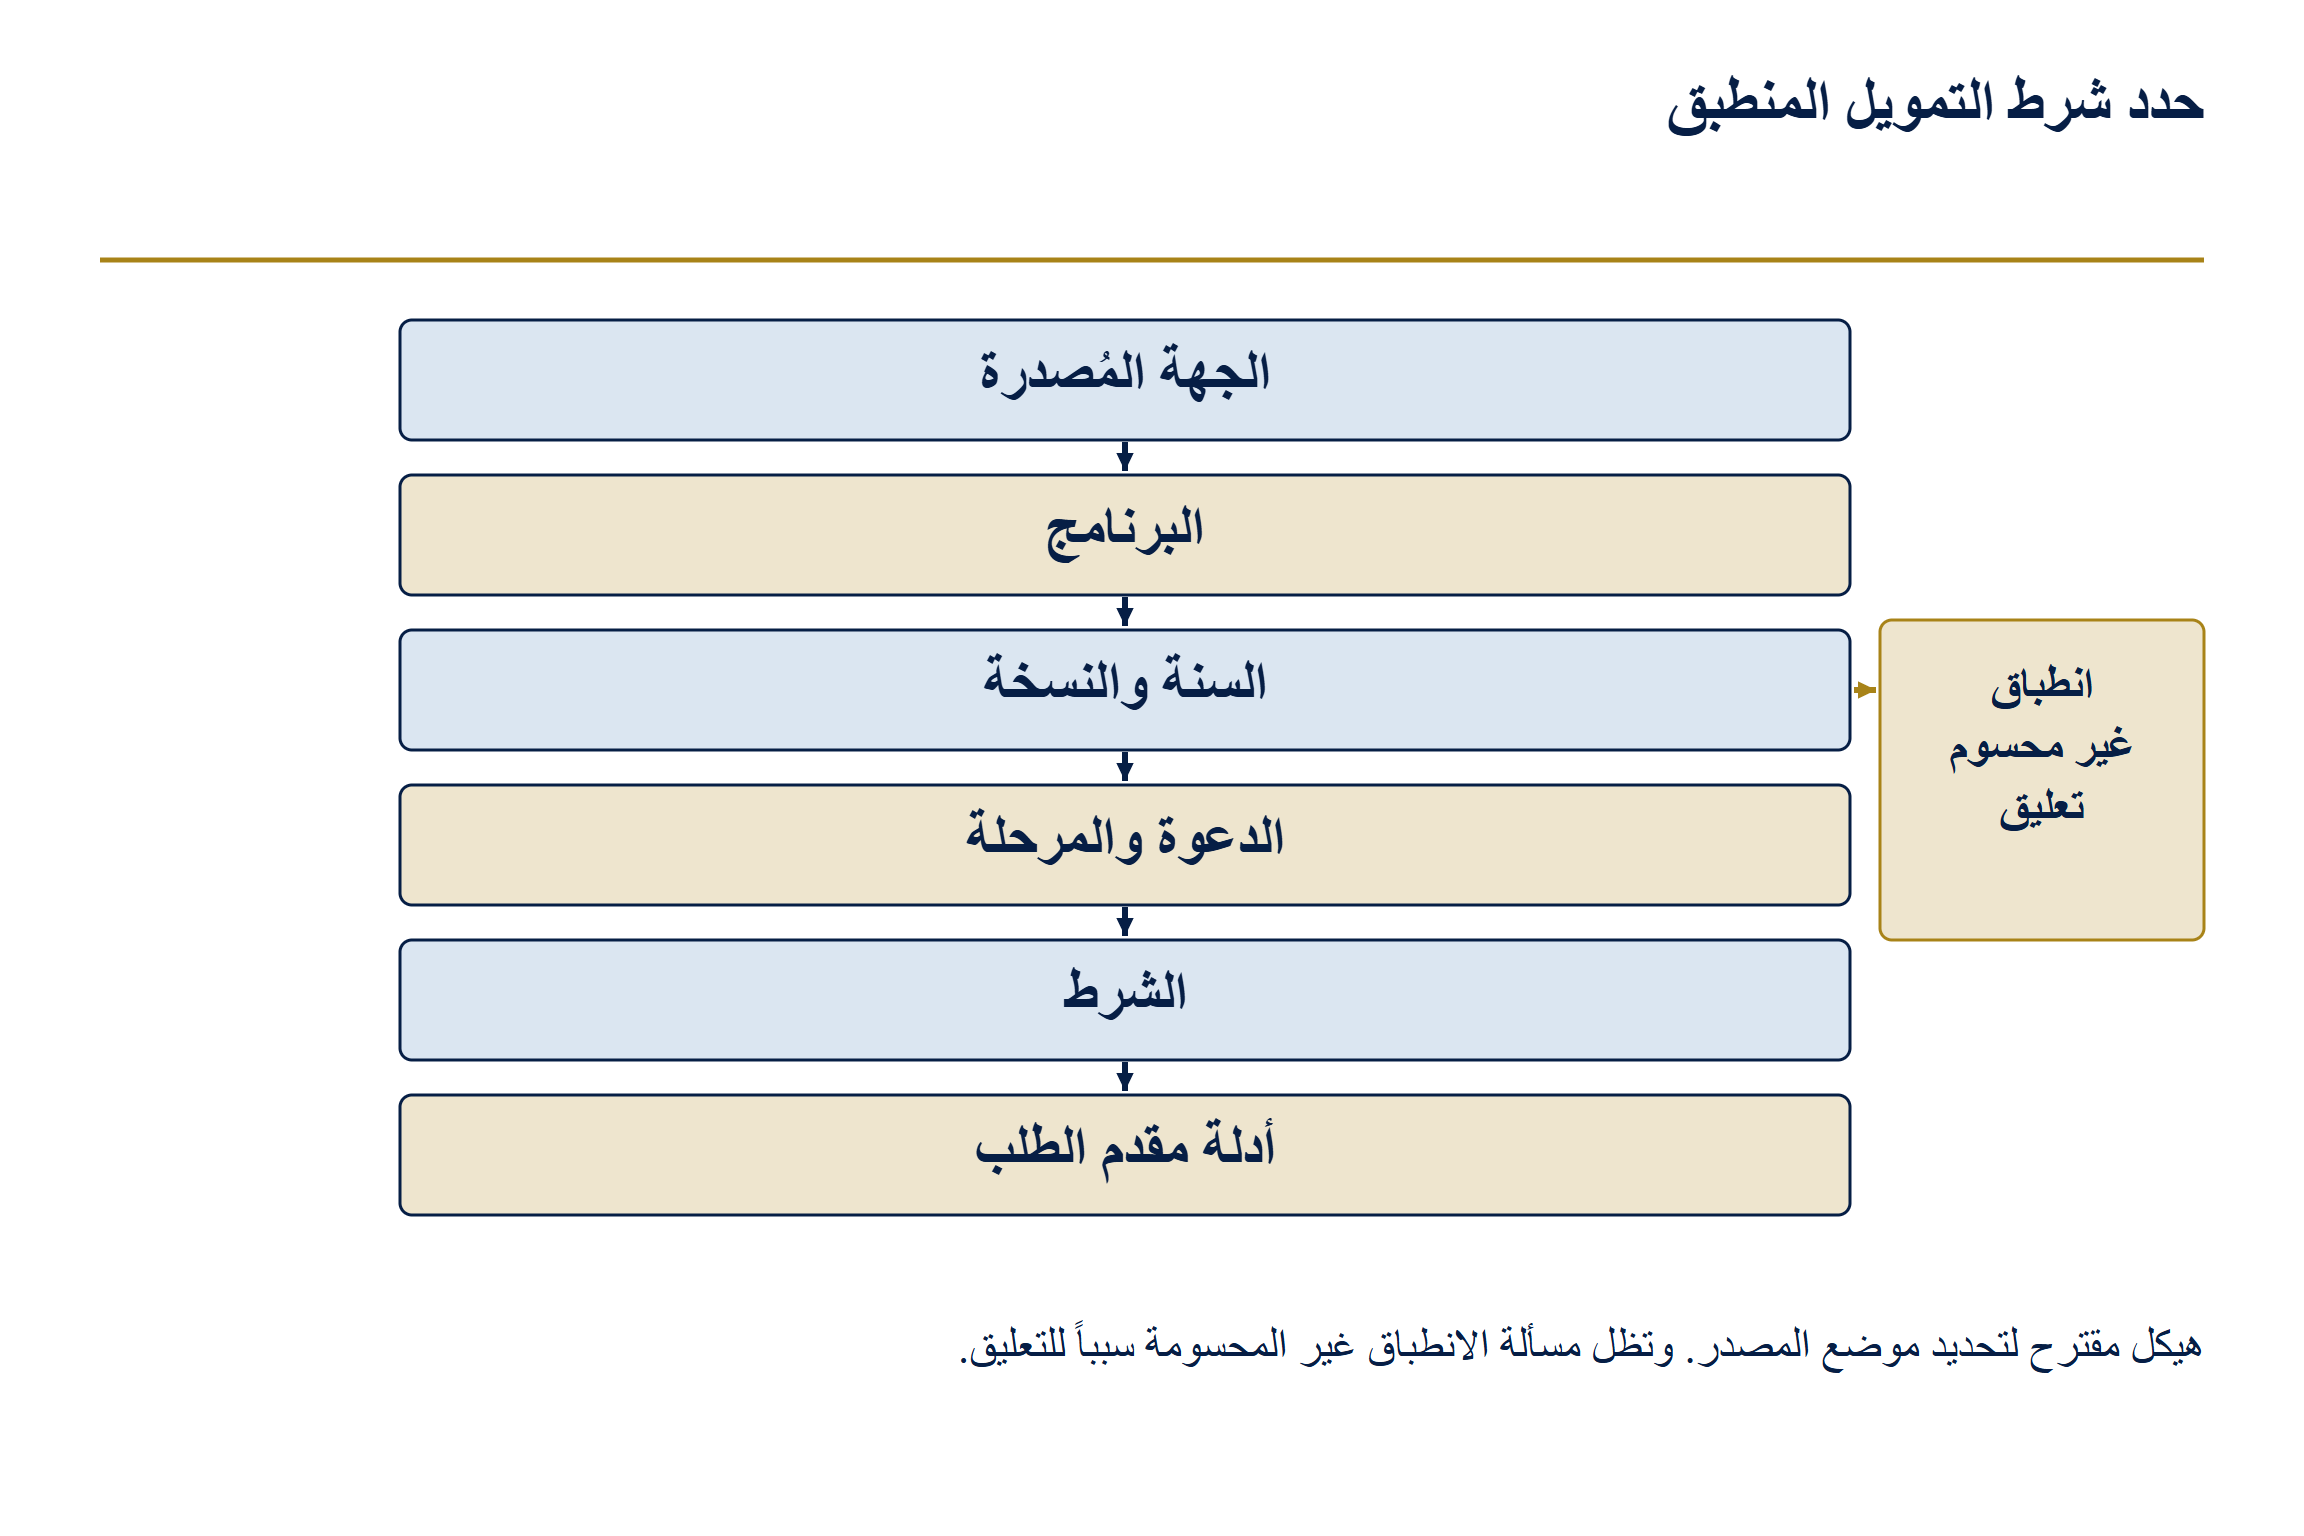
تحتاج كل حالة شرطية جوهرية إلى عنوان برنامج. ويحدد الحد الأدنى لهذا العنوان الجهة المصدرة، والأداة، والدعوة أو المسابقة، وسنة البرنامج، ومرحلة الطلب، وفئة مقدم الطلب، والوثيقة الحاكمة، والنسخة المرصودة. ولا تكفي وصلة المصدر وحدها عندما تُحدَّث الصفحة في موضعها. ويجب أن يتضمن السجل المحفوظ تاريخ الالتقاط، والنص المعني الدقيق أو موضعه، وبصمة محتوى حيث يُسمح بنسخة قابلة لإعادة الإنتاج. ويجب أن يسجل مسؤول سبب انطباق القاعدة على الطلب المحدد. وتمكّن هذه الحقول المراجع من تمييز شرط حالي موثوق للدعوة عن إرشادات خلفية مفيدة.
توضح المواد البريطانية المراجَعة مسألة انطباق تتطلب معالجة صريحة. فإرشادات Innovate UK للشركات المتقدمة تصف طلبًا إضافيًا للمقترح نفسه بعد التقييم، بشرط أن تسمح المسابقة المحددة بطلب محدَّث. وتصف صفحة UKRI العامة بشأن إعادة التقديم الطلبات المعاد تقديمها بدعوة، ودون دعوة، والطلبات الجديدة المختلفة جوهريًا. وللصفحتين سياقان وتاريخا تحديث مختلفان. وينبغي أن يحتفظ نظام التشخيص بالسجلين وأن يطلب تأكيد قاعدة البرنامج المنطبقة. ولا ينبغي أن يختار إفادة عامة بصمت لمجرد ورود اسم الجهة المصدرة في الصفحتين. [1,3]
تضيف سنوات البرنامج حدًا ثانيًا. فصفحة الأسئلة الشائعة الحية لـ EIC Accelerator التي روجعت لهذه الدراسة تشير إلى برنامج العمل 2027. وتحدد صفحة EIC 2026 الرسمية مراجعة 17 يونيو 2026 بوصفها الحالية، وتدرج نسخة مارس ضمن النسخ السابقة. ولذلك يلزم تسجيل السنة والدعوة المنطبقتين على أي موعد أو إذن مستمد من الأسئلة الشائعة. وقد يفسر مصدر قديم محفوظ قرارًا سابقًا؛ أما التقديم اللاحق فيستلزم فحص النسخة الحاكمة له. ويجب أن يحفظ السجل كل مشاهدة دون إعادة وصفها بأنها حالية على نحو شامل. [5,6,10]
يتحول التعارض غير المحسوم إلى مهمة ذات مسؤول مُسمّى وسؤال وموعد لاتخاذ القرار. ويمكن للفريق طلب التوضيح عبر قناة البرنامج المنشورة، أو فحص إرشادات الدعوة المحددة، أو الحصول على مشورة مهنية مناسبة. ويجب حفظ الرد مع السؤال الدقيق ووقائع الطلب المعنية. وحتى تُحسم مسألة الانطباق، لا يمكن أن تستمر الكتابة اللاحقة إلا كنشاط مشروط أُجيزت تكلفته. ويجعل سجل البرنامج هذا الشرط ظاهرًا. كما يحفظ أساس قرار التوقف عندما لا يمكن الحصول على التوضيح في الوقت المناسب.
| المصدر | النسخة المرصودة | ضابط الانطباق |
|---|---|---|
| إرشادات Innovate UK قبل البدء | 8 مايو 2026 | اقرأ إذن إعادة التقديم الخاص بالمسابقة [1] |
| إعادة التقديم وفق إرشادات UKRI العامة | 22 أكتوبر 2026 | قاعدة الدعوة فقط والاستثناءات؛ احسم انطباقها على البرنامج الفعلي [3] |
| برنامج عمل EIC 2026 | الحالية: 17 يونيو 2026؛ C(2026)4080 | افصل نسخة مارس السابقة؛ وطبّق الدعوة والمرحلة المعنيتين [5,10] |
| الأسئلة الشائعة الحية لـ EIC Accelerator | تتناول 2027 عند الاطلاع | لا تنقل مواعيد سنة لاحقة إلى دعوة مختلفة [6] |
| NSF SBIR/STTR | NSF 26-510 الحالية، منشورة في 22 مايو 2026 | تعليمات الدعوة والنسخة النافذة في الموعد النهائي للمقترح جوهريتان [7] |
| إطار NSF PAPPG | 24-1 مع الملحقين 1 و2 المنطبقين | سجّل الانطباق بحسب تاريخ المقترح وتاريخ المنح كلًّا على حدة [9,19,20] |
| الملاحق العامة لبرنامج Horizon الرئيسي | 2026-2027 | يستبعد نطاقها EIC صراحة؛ استخدم الملحق المنفصل للبرنامج المعني [11] |
| الدليل الإلكتروني للاتحاد الأوروبي | النسخة الفعلية V1.3 بتاريخ 1 مايو 2026 | تحقق من الوثيقة المحفوظة والمسار المنطبق وخطاب القرار [12] |
مقارنة مصادر محددة جرى التحقق منها في 13 نوفمبر 2026. ولا تمثل أي قاعدة إذنًا شاملًا عبر البرامج، ولا يُستنتج توافر تمويل حالي.
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
بنية مقترحة لعنونة الأدلة. ولا يثبت عنوان إلكتروني أو تطابق كلمة مفتاحية وحده أن قاعدة ما تحكم الطلب المحدد.
5 المقبولية الإدارية
تتعلق الفحوص الإدارية بالحزمة المقدمة وبالإجراءات المستخدمة لتسليمها. تحتاج الشركة إلى قائمة محدثة بالنماذج والمرفقات والإقرارات والصيغ وحدود الكلمات أو الصفحات ومقدمي الطلب المخولين وأعراف الموعد النهائي المطلوبة. ينبغي ربط كل متطلب بمسؤول وبأثر تقديم قابل للتحقق. ويجب أن تميز المراجعة بين وثيقة موجودة داخلياً ووثيقة أُرفقت فعلاً بالطلب المقدم. لا تثبت مسودة مكتملة في مجلد مشترك أن البوابة قد تسلمتها. والسجل المعني هو حزمة التقديم المقبولة وتأكيدها، محفوظان بالصيغة التي أتاحها النظام.
ينبغي إعداد جدول لضبط التقديم بالرجوع من وقت الإغلاق الفعلي. وتحتاج التسجيلات الخارجية والتوقيعات وموافقات الشركاء وعمليات الرفع إلى أوقات إنجاز خاصة بها. ويجب أن تستخدم المراجعة النهائية للحزمة الملفات المقترحة نفسها وحقول البوابة النهائية. وينبغي تحديد التغييرات اللاحقة لتلك المراجعة وفحصها قبل التقديم. ويجب أن يسجل الجدول المنطقة الزمنية ومصدر الموعد النهائي. كما ينبغي أن يحدد النقطة التي يتعين عندها على الإدارة وقف التحسينات الاختيارية وحماية حزمة التقديم التي تم التحقق منها. هذه ضوابط إجرائية مقترحة؛ وتعتمد فائدتها والمهلة المناسبة لها على الاعتماديات الفعلية للشركة.
توضح إرشادات Innovate UK لما قبل البدء أن الإرشادات الخاصة بالمسابقة تتضمن متطلبات الطلب، وتحذر بشأن المواعيد النهائية والصعوبات التقنية لدى مقدم الطلب. ويتضمن وصفها المعتاد للموعد النهائي استثناءً صريحاً إذا ورد وقت مختلف في موجز المسابقة. ويؤكد هذا البناء الحاجة إلى تسجيل وقت الإغلاق الفعلي للمسابقة بدلاً من اعتماد وقت افتراضي من تقويم عام. وعلى الفريق الذي ينظر في مشكلة بعد التقديم أن يحفظ سجله المعاصر للواقعة وأن يرجع إلى الإجراء المعلن للبرنامج. وينبغي ألا يفترض أن محاولة رفع داخلية تمدد الموعد النهائي المنشور. [1]
بعد الرفض الإداري، ينبغي أن تحدد خطة التصحيح الضابط الذي أخفق والأدلة الواقعية اللازمة لطلب لاحق مسموح به. ولن تثبت إعادة صياغة الأقسام التقنية أن تسجيلاً مطلوباً كان سارياً أو أن مرفقاً مفقوداً قد قُدم. فهذه الوقائع تحتاج إلى أدلتها الخاصة. كما ينبغي للشركة أن تسجل ما إذا كان القرار الأصلي يتعلق بالفحوص الإدارية أو بمرحلة تقييم لاحقة، لأن البرنامج قد يعامل هذين الحدثين بطريقة مختلفة عند التقديم مستقبلاً. ويجب أن يحتفظ السجل بعدم اليقين عندما لا يحدد الإشعار المرحلة، مع مهمة استيضاح موجهة بدلاً من افتراض عدد المحاولات.
| الضابط | موضوع التحقق | السؤال المفتوح المطلوب حسمه |
|---|---|---|
| الحزمة المطلوبة | النماذج والمرفقات النهائية نفسها | هل تتضمن الحزمة المقدمة كل عنصر مطلوب؟ |
| التسجيل في البوابة | الحالة الفعلية للكيان والمرحلة المطلوبين | هل التسجيل مطلوب وسارٍ في هذه النقطة؟ |
| مقدم الطلب المخول | التفويض وسجل التقديم | من يحق له التقديم والتصديق؟ |
| الموعد النهائي | وقت الإغلاق الخاص بالدعوة والمنطقة الزمنية | أي مصدر وأي حدث منشئ يحددان وقت الإغلاق؟ |
| المشكلة التقنية | السجل المعاصر للواقعة وإجراء الدعم الرسمي | ما الذي أُبلغ عنه ومتى؟ |
| التسلم | التأكيد الفعلي من البوابة | هل قبل نظام التقديم الحزمة؟ |
قائمة ضوابط مقترحة؛ توفر المراجع 1 و4 و7 و8 سياقاً مختاراً خاصاً ببرامج محددة. لا يمنح هذا الجدول حقاً في تمديد أو تصحيح.
6 أهلية مقدم الطلب والملكية
ترتبط أهلية مقدم الطلب بكيان قانوني محدد وبمجموعة من الوقائع. وقد تضم مجموعة تجارية شركات متعددة تختلف في أماكن تأسيسها وملكيتها وأعداد موظفيها وسجلاتها المالية وأدوارها في المشروع المقترح. ويجب أن يحدد الطلب الكيان الذي يلتمس الدعم والوثائق التي تثبت وضعه ذي الصلة. وقد يجيب الاسم التجاري أو مكتب التشغيل أو محل إقامة المؤسس عن سؤال مختلف عن سؤال البرنامج. وينبغي أن يحفظ سجل الأدلة الموضوع المحدد في القاعدة وأساس قياسه قبل أن يقرر الفريق أي سجل للشركة يستجيب للمتطلب.
تحتاج وقائع الملكية إلى تواريخ سريان. فقد تتغير السيطرة أو تنشأ علاقة مع شركة مرتبطة أثناء إعداد طلب تمويل بالتزامن مع جولة تمويل أو استحواذ أو إعادة هيكلة للمجموعة. وتسجل العملية الإدارية المقترحة هنا وضع الملكية في مرحلة الطلب أو المنح المعنية، وتسند مهمة تحديث عندما يكون من شأن صفقة مخططة أن تغير ذلك الوضع. وهي لا تفترض أن كل تغيير في الملكية محظور أو أن كل شركة تابعة مؤهلة بصورة مستقلة. وتحدد الأداة المنطبقة وتعريفات الكيان التقييم، ويجب إبقاء أي تفسير غير محسوم صريحاً في سجل القرار.
السؤال التصحيحي هو ما إذا كان بالإمكان استيفاء الشرط الأساسي في المرحلة التي تحددها القاعدة الحاكمة. فقد يكون تفسير غير مكتمل لواقعة قائمة قابلاً للتصحيح بأدلة كافية. أما الواقعة التي لا تستوفي الشرط فتتطلب تقييماً مختلفاً للمسارات المتاحة أو للتغييرات في الترتيب المقترح. وقد توفر وثيقة صادرة لاحقاً دليلاً على واقعة سابقة إذا قبل البرنامج هذا الدليل. ولا يغير إنشاؤها ما إذا كان الشرط الأساسي مستوفى في الوقت المطلوب. وينبغي أن يحدد السجل الوقائع التاريخية، والوقائع التي يمكن تغييرها مستقبلاً، وتلك التي تحتاج إلى قرار خارجي قبل أن يصبح تقديم طلب لاحق ممكناً.
يمكن لفرق الصفقات استخدام السجل نفسه في العناية الواجبة. وينبغي لمجلس الإدارة أن يسأل عن افتراضات التمويل التي تعتمد على الهيكل الحالي للمجموعة، وما إذا كان التغيير يتطلب إخطاراً أو موافقة، وما هو معلوم بشأن حالة الطلب أو المنحة. ويجب أن يتلقى المشتري أو المستثمر وصفاً دقيقاً للأدلة التي تمت مراجعتها وللشروط المتبقية. ولا تقدم هذه الورقة رأياً في الأهلية يشمل ولاية قضائية بأكملها أو استنتاجاً بشأن وضع شركة بعينها. ومخرج العناية الواجبة المقترح هو قائمة موثقة بالمصادر للشروط الحساسة للصفقة والخطوات اللازمة للحصول على التحديد المطلوب من البرنامج أو من مختص.
| الواقعة | حدود الأدلة | السؤال الحساس للصفقة |
|---|---|---|
| الكيان القانوني | مقدم الطلب المحدد وتسجيله | هل تغير الصفقة مقدم الطلب أو المجموعة ذات الصلة؟ |
| الملكية والسيطرة | التاريخ المحدد والملاك والتعريفات المنطبقة | أي تغيير مخطط يتطلب مراجعة؟ |
| الكيانات المرتبطة والحجم | القاعدة الفعلية ووقائع المجموعة المدعومة بالأدلة | كيف يعامل البرنامج علاقة الارتباط المعنية؟ |
| مكان العمل | مواقع المشروع والمشاركون | هل يستوفي الترتيب المقترح الشرط المختار؟ |
| الفريق والتوظيف | الشخص والدور والتاريخ والاختبار المعلن للبرنامج | هل يظل الالتزام المطلوب سارياً؟ |
| الدعم السابق | سجل الطلبات والمنح | أي قيود أو التزامات تظل ذات صلة؟ |
جدول أدلة مقترح. يجب أخذ التعريفات وتواريخ القياس من البرنامج الفعلي؛ ولا يمثل هذا الجدول رأياً في الأهلية.
7 نطاق المشروع وأدلة الابتكار
ينبغي تقييم نطاق المشروع في ضوء الأنشطة والمخرجات التي تصفها الفرصة المعينة. فقد تمتلك الشركة تقنية جذابة تجارياً، بينما تقترح عملاً يقع خارج نطاق دعوة التمويل. ويجب أن تحدد المراجعة هدف المشروع وعدم اليقين التقني والأنشطة المخططة والمشاركين والتكاليف والجدول الزمني والمخرجات المتوقعة. ويحتاج كل معيار جوهري للنطاق إلى ارتباط صريح بهذا الوصف. ويمكن لعرض عام للشركة أن يدعم السياق، لكن الإجابة المقدمة يجب أن تتناول العمل المقترح تمويله. وينبغي للمراجع أن يسجل أي عدم يقين بشأن الحدود بين البحث والتطوير والنشر المؤهلة والنشاط التجاري المعتاد.
ينبغي أن تستجيب أدلة الابتكار للسؤال الفعلي للبرنامج. فقد تتطلب المقارنة التقنية خط أساس موثقاً ومقاييس أداء محددة وتفسيراً موثوقاً للعمل اللازم لمعالجة عدم يقين معين. وقد تتعلق الأدلة التجارية باحتياجات العملاء أو التبني أو البدائل أو التنفيذ. ويمكن للطلب أن يميز بين الملاحظات المكتملة والتجارب والتوقعات المخططة. ويوفر هيكل الأدلة المقترح أساساً للمقيّم لفحص الادعاء، من دون الإيحاء بأن كل برنامج يستخدم اختبار الابتكار نفسه. وتظل المعايير المحددة وإرشادات التقييم وسؤال الطلب هي المصادر التي تحدد ما يجب أن يثبته التقديم.
ينبغي أن يدفع قرار عدم قبول النطاق إلى مراجعة الملاءمة قبل تكليف أحد بإعداد نص جديد. وعلى الفريق مقارنة الحدود المعلنة بالعمل المقترح فعلاً، وتحديد ما إذا كانت إعادة تصميم مسموح بها مجدية تجارياً. وقد يستلزم التغيير الحقيقي في هدف البحث أو منهجه أشخاصاً وتكاليف ومراحل إنجاز مختلفة. وتدخل هذه النتائج في قرار التمويل. وينبغي ألا يوصف داخلياً تغيير في الصياغة يترك المشروع الأساسي كما هو بأنه برنامج بحث جديد من دون دليل على أن قواعد التقديم المعنية تعامله على هذا الأساس.
عند وجود ضعف تقني في مرحلة التقييم، تحتاج الإدارة إلى مهمة تصحيح قابلة للاختبار. وقد تحدد المهمة مقارنة بخط أساس أو تجربة إضافية أو شرحاً أوضح للمنهج المقترح أو دليلاً على قدرة الفريق على تنفيذ حزمة عمل محددة. وينبغي أن تصف معايير إنجازها المعلومات الجديدة التي ستتوفر ومن سيتحقق منها. وقد يكون تحسين شرح أدلة قائمة تصحيحاً مشروعاً. ويحتاج الادعاء العلمي الجديد إلى دعمه الخاص. ويحافظ هذا التمييز على ارتباط عملية الطلب ببرنامج التطوير الأساسي، ويحد من خطر التعهد بتجربة لا تستطيع الميزانية المعتمدة تنفيذها.
8 التكاليف وسجل التمويل والتمويل المزدوج
ينبغي أن يكون لطلب التمويل نطاق مشروع وأساس تكلفة محددان. ويحتاج السجل التشخيصي إلى تحديد الكيانات التي تتحمل التكاليف والفترات المعنية وحزم العمل والدعم المطلوب ومصادر التمويل الأخرى. وعندما تقيد قاعدة ما الدعم المتداخل، يحتاج الفريق إلى التعريف الفعلي المنطبق والسجلات الأساسية. ولا يوضح وصف مثل التمويل المطابق أي نفقات تمولها أداة ثانية. والضابط الإداري المقترح هو مطابقة التكاليف بمصادر التمويل بما يجعل معالجة كل مساهمة تمويلية جوهرية قابلة للفحص قبل أن تأذن الشركة بتقديم طلب لاحق.
ينبغي إدراج المنح والطلبات السابقة في المراجعة حتى عندما أعدتها فرق مختلفة. فقد يشترك مشروع قائم مع المقترح الجديد في أفراد أو معدات أو حزم عمل أو مخرجات. وعلى الشركة تحديد هذه التداخلات وتقرير معاملتها وفق القواعد المعنية. كما ينبغي أن تحتفظ بالتزامات التقارير والإقفال السابقة عندما تؤثر في الوصول إلى دعم لاحق. ويحتاج الاستنتاج بأن هياكل التمويل متوافقة إلى أساس محدد. ويجب أن يبين السجل التشخيصي الوثائق التي فُحصت وأي سؤال غير محسوم يتطلب قراراً خاصاً بالبرنامج أو قراراً مهنياً.
قد يغير تصحيح جدول التكاليف القرار الاقتصادي. فقد يؤدي استبعاد بند إلى تقليل الدعم المتاح مع بقاء الشركة مسؤولة عن الإنفاق. وقد يغير نقل نشاط إلى فترة لاحقة جدول التطوير. وقد تؤدي إضافة مساهمة مطلوبة إلى زيادة الالتزام النقدي قبل السداد. وينبغي أن يطّلع مجلس الإدارة على خطة متطابقة للتمويل والإنفاق في ظل الافتراضات المعدلة، مع إبقاء توقيت المتحصلات النقدية منفصلاً عن الموافقة على المنحة. ويجب ألا يحتفظ فريق الطلب بتوقع سابق للمدة المتبقية حتى نفاد النقد بعد تغير الميزانية الأساسية للمشروع أو معاملة التمويل.
تقترح هذه الورقة جدولاً لسجل التمويل يربط كل أداة سابقة ذات صلة بكيانها القانوني وغرض المشروع وفترة الإنفاق وحالة التقارير واحتمال تفاعلها مع الطلب الجديد. والجدول أداة للاكتشاف والتحقق. وهو لا يقرر تلقائياً أن تركيبة معينة مسموح بها أو ممنوعة. وعندما يظل سؤال التوافق غير محسوم، ينبغي لخطة العمل إسناده إلى المسؤول الصحيح والحفاظ على الحالة المشروطة لافتراض التمويل المرتبط به. ويجب أن يستخدم الطلب اللاحق السجل الواقعي المصحح والقواعد الحاكمة لتلك الفرصة بالذات.
9 ملاحظات التقييم والتعليقات المتعارضة
ينبغي تحويل الملاحظات إلى أسئلة يمكن الإجابة عنها بالأدلة. فالتعليق على عدم وضوح المنهج التقني بصورة كافية يحتاج إلى وصف دقيق لموضع الغموض. والتعليق على الفرصة السوقية يحتاج إلى تحديد الادعاء المعني والتحليل الذي يدعمه. والقلق بشأن الفريق يحتاج إلى فحص المسؤولية أو القدرة أو الالتزام المقترح. ويجب أن تحتفظ الاستجابة الداخلية بالتعليق الأصلي وتفسير الفريق والتغيير المقترح وأدلته. ويتيح هذا السجل للمراجع مساءلة التشخيص قبل أن تتحمل الشركة تكلفة تجربة جديدة أو طلب معدل.
قد تتناول التعليقات المختلفة أجزاء مختلفة من المقترح نفسه. فقد يجد مقيّم ما شرحاً مقنعاً، بينما يحدد آخر سؤالاً لم تتم الإجابة عنه. وعلى الشركة فحص الادعاءات الأساسية ومعايير التقييم المنطبقة، من دون التعامل مع الملاحظات باعتبارها تعليمات يجب تنفيذها جميعاً حرفياً. ويحتاج التصحيح المقترح إلى صلة معللة بالمشكلة. وقد تؤدي تغييرات تجعل إجابة ما أوضح إلى تناقض في موضع آخر من المقترح، خصوصاً عندما يتولى مسؤولون مختلفون تعديل مراحل الإنجاز والادعاءات التقنية والتكاليف والافتراضات السوقية.
يمكن لمصفوفة الاستجابة للملاحظات استخدام خمسة حقول: الملاحظة الأصلية، والأدلة الداعمة للادعاء المعني، والتصحيح المقترح، وأقسام الطلب المتأثرة، والشخص الذي يقبل التصحيح. وينبغي توثيق الاختلاف مع ملاحظة بالانضباط نفسه. وعندئذ يمكن للمراجع التمييز بين تصحيح واقعي مدعوم وحكم بديل. كما يجب أن تحتفظ المصفوفة بالتعليقات التي تظل غير محسومة وبأثرها على طلب لاحق. فإخفاء سؤال تقني غير محسوم داخل فقرة استجابة واثقة يترك الإدارة من دون صورة دقيقة للعمل الذي لا يزال مطلوباً.
ينبغي أن يكون الطلب التالي قائماً بذاته وفق الإجراء المنطبق. وعندما تتوفر الملاحظات السابقة لمرحلة تقييم لاحقة، تحتاج الشركة إلى فهم كيفية استخدامها. وعندما لا تتوفر، يجب أن يتضمن الطلب المعدل نفسه الشرح والأدلة اللازمين. وعلى الفريق فحص التعليمات الفعلية للبرنامج قبل إضافة ملحق استجابة أو التعويل على تذكر مراجع سابق لاستيضاح ما. وتظل مصفوفة الاستجابة الداخلية مفيدة للحوكمة حتى عندما لا تكون جزءاً من حزمة التقديم المسموح بها.
يسأل اختبار مفيد للإنجاز عما تغير في الأساس الاستدلالي للطلب. فقد يوضح قسم معدل واقعة كانت محجوبة، أو يصحح خطأ، أو يدرج قياساً جديداً، أو يشرح مشروعاً مختلفاً جوهرياً. ويجب تحديد هذه التغييرات بصورة منفصلة. وعندئذ تستطيع الإدارة أن تقرر ما إذا كانت القيمة المعلوماتية المتوقعة تبرر تكلفة التصحيح، وما إذا كان الطلب لا يزال ملائماً للفرصة. ولا يقدر المنهج الدرجة التي سيمنحها مقيّم آخر. وهو يسجل العمل المنجز واعتماديات القرار المتبقية، بحيث يكون للإنفاق على إعادة التقديم أساس قابل للفحص.
| مشكلة الملاحظة | مهمة أدلة محتملة | سؤال القبول |
|---|---|---|
| عدم وضوح المنهج التقني | ربط الهدف والمنهج وعدم اليقين والقياسات | هل يطابق الشرح المعدل العمل المقترح فعلاً؟ |
| ضعف المبرر التجاري | فحص الادعاء المعلن والأدلة الداعمة له | ما الأدلة التي تدعم الادعاء المحدد بشأن الفرصة؟ |
| التشكيك في قدرة الفريق | التحقق من المسؤولية والالتزام المعنيين | من سينفذ العمل، وبأي قدرة مثبتة؟ |
| عدم اتساق الميزانية | مطابقة جداول العمل والتكلفة والتمويل | هل المجاميع والحدود الجوهرية متسقة؟ |
| تعليقات متعارضة | الاحتفاظ بالملاحظتين وفحص أساس كل منهما | أي عدم يقين حُسم وأيهما لا يزال قائماً؟ |
| عدم توفر سبب | طلب التفسير المسموح به أو إبقاء الحالة غير معروفة | هل توجد أدلة للتصحيح المقترح؟ |
تصميم مهام مقترح، من دون توقع لدرجة لاحقة. تقدم تعليمات NSF الخاصة بكل مرحلة أمثلة لمتطلبات تقنية وتجارية ولمتطلبات الوثائق الداعمة [18,21].
10 الترتيب والميزانية واختيار المحفظة
قد تتلقى الشركة نتيجة غير ناجحة بعد أن يجتاز المقترح الفحوص الشكلية ويخضع للتقييم. وينبغي أن يحتفظ السجل التشخيصي بأي أدلة تميز بين بلوغ عتبة جودة والاختيار ضمن ميزانية متاحة. فنتيجة تقييم الطلب وموقعه في المسابقة والقرار النهائي بمنح التمويل ملاحظات منفصلة. ويجب أن تستخدم خطة التمويل الداخلية الحدث الذي وقع فعلاً. فالتعليق الإيجابي أو الدرجة المؤهلة أو الدعوة إلى مرحلة إضافية يحتاج كل منها إلى وصف مستقل، ولا يمكن إثباته كنقد غير مقيد متاح للشركة.
ينبغي أن يحدد تحليل النتيجة التنافسية ما يمكن للشركة ملاحظته. فقد يصف خطاب النتيجة ترتيباً أو قيداً في الميزانية أو اعتباراً متعلقاً بالمحفظة. وقد لا يتلقى مقدم الطلب إلا قراراً نهائياً وملاحظات محدودة. وعلى الفريق الاحتفاظ بالمعلومات المتاحة وتجنب اختلاق درجات الطلبات المنافسة أو خصائصها. وتوفر قائمة عامة بالمشاريع الممولة معلومات عن منح مختارة. وهي لا تثبت هوية كل مقدم طلب غير ناجح في المسابقة نفسها أو أهليته أو جودته أو اختياراته اللاحقة.
يمكن للاستجابة الإدارية مقارنة ثلاثة مسارات في ظل افتراضات صريحة: طلب لاحق مسموح به، وفرصة مختلفة ذات ملاءمة أوثق توثيقاً، ومصدر بديل لرأس المال. وتحتاج المقارنة إلى مرحلة الإنجاز المطلوبة وتوقيت قرار محتمل والمساهمة النقدية وجهد الإعداد وأي قيود تهم الشركة. وقد تختلف قيمة التمويل المعنية بين الأدوات، لأن الموافقة والمنحة التي تُصرف على أساس تعويض النفقات والتعهد الاستثماري تخضع لشروط وآثار نقدية مختلفة. ويجب أن تحدد الشروط الفعلية للأداة المعالجة المالية في المقارنة.
عندما يشير القرار المتاح إلى قيد اختيار خارج سيطرة مقدم الطلب، ينبغي أن تظل ميزانية التصحيح مرتبطة بغرض محدد. فقد تدعم أدلة إضافية طلباً لاحقاً أو مناقشة تمويل أخرى. وقد يكون الطلب الجديد غير جذاب تجارياً أيضاً إذا كان جدوله الزمني يفوّت مرحلة إنجاز للشركة. وعلى مجلس الإدارة تحديد حدود القرار وآخر تاريخ يحتاج فيه إلى الالتزام ببديل احتياطي. ويحافظ ذلك على ألا تتحول مسابقة غير ناجحة إلى سبب غير محدد المدة لتأجيل قرار تمويل ضروري.
ينبغي أن يحتفظ سجل تعلم الشركة بالاستنتاجات المقيدة وغير المقيدة كل على حدة. فيمكنه أن يسجل أن مسابقة معينة لم توفر التمويل، وأن تعليقات محددة قد وردت، وأن المشروع المقترح لا يزال ضمن خطة تقنية موثقة. ويجب أن يترك غير معروف ما كان سيحدث في ظل صياغة مختلفة أو مجموعة مقيّمين مختلفة أو ميزانية أخرى. ولا يمكن لسلسلة منح لاحقة وطلبات غير ناجحة أن تدعم تحليلاً مستقبلياً إلا عندما توثق الفئة المعنية والقواعد والتغييرات لدى مقدم الطلب. ويعامل الإطار المقترح متطلبات البيانات هذه بوصفها جزءاً من تصميم البحث، من دون ملء الفجوات بقصة استرجاعية.
11 الإذن بإعادة التقديم وسجل المحاولات
الإذن بالتقديم مرة أخرى شرط ينبغي إثباته قبل التكليف ببرنامج تصحيح جوهري. ويجب أن يحدد السجل الطلب السابق ومرحلة القرار والكيان القانوني والفترة المنطبقة للبرنامج وأي دعوة أو قيد. وينبغي أن يحتفظ بالطلبات المسحوبة وتوقيت سحبها، لأن القاعدة الحاكمة قد تميز بين الأحداث التي تسبق ملاحظات التقييم وتلك التي تليها. وتذكر المؤسس أن الشركة تقدمت مرة واحدة مدخل للتحقيق. ويجب أن يتضمن سجل الأدلة الطلبات والقرارات الفعلية ذات الصلة بتعريف البرنامج للمحاولة.
ينبغي أن يتتبع سجل إعادة التقديم العلاقة بين المشروع القديم والمشروع المقترح. وتشمل الحقول المعنية الأهداف ومنهج البحث وحزم العمل والفريق والموارد المطلوبة والتغييرات التي أُجريت. ولا يقدم عنوان مختلف أو ملخص طلب معدل معلومات كافية عما إذا كان برنامج العمل الأساسي قد تغير. وعندما تميز القاعدة بين مقترح محدث ومسعى مختلف جوهرياً، تحتاج الإدارة إلى تقييم موثق لهذه العناصر الموضوعية. ويجب أن يحتفظ السجل بمصدر أي استيضاح والوقائع الدقيقة لمقدم الطلب التي اعتمد عليها ذلك الاستيضاح.
تحتاج الجهة صاحبة القرار إلى اهتمام أيضاً. فيمكن للمستشار تجميع سجل الطلبات وتحديد الشرط المنشور المعني. وقد يحتفظ البرنامج بسلطة تقديرية لتحديد ما إذا كان المقترح يستوفي تعريفه أو يظل مؤهلاً لمرحلة لاحقة. ولذلك يجب أن يفصل السجل الداخلي تصنيف الشركة المقترح عن تحديد فعلي أو دعوة فعلية. وعندما يظل الإذن غير محسوم، ينبغي أن تبين الموافقة على التكلفة العمل المحدود الذي يجوز أن يمضي، ومتى تلزم إجابة حاسمة. ويحافظ ذلك على خيارات الإدارة من دون تحويل عدم اليقين إلى حق مفترض في التقديم.
يحسب برنامج EIC 2026 الحالي الذي تمت مراجعته الطلبات غير الناجحة للمقترح نفسه أو لمقترح محسّن من الكيان القانوني نفسه اعتباراً من 1 يناير 2024، عبر مراحل Accelerator وأشكال الدعم المحددة، بحد أقصى ثلاث محاولات. ويهم نطاقه الدقيق عند إعادة بناء سجل طلبات الكيان. وتضع إرشادات الأهلية الحالية المرتبطة بـNSF تمييزاً مختلفاً: فقد يستخدم مقترح Phase I أو Fast-Track المعاد دون مراجعة دعوة لا تزال سارية، بينما يتطلب المقترح الذي رُفض سابقاً تقديم Project Pitch جديد وتلقي دعوة لتقديم مقترح كامل؛ ويجب أن يتضمن أي مقترح كامل لاحق تعديلاً جوهرياً. وتخص هذه الأذونات برامجها ومراحلها المحددة. [8,10]
تنشئ حدود المحاولات اعتباراً إضافياً للموارد عندما تنطبق. فقد يستهلك التقديم فرصة مستقبلية بموجب قاعدة خاصة بالبرنامج. وعلى الفريق تحديد الحدث الذي يُحسب، وكيف تتفاعل المراحل، وأي سجل لكيان قانوني أو مقترح تتبعه القاعدة. وتحتاج هذه التفاصيل إلى أدلة حاكمة حالية. ويجب ألا تُنسخ عبارة عامة عن عدد الطلبات المسموح به إلى خطة لبرنامج أو فترة أخرى. وينبغي أن تشرح استراتيجية التصحيح لماذا تبرر المعلومات الجديدة والوقت المتاح تقديم الطلب المقترح ضمن الحد المنطبق.
المخرج العملي هو سجل إذن بحالة واضحة. فالدعوة الموثقة أو السماح المنطبق يدعمان استمرار الإعداد، مع مراعاة الشروط المتبقية. وقد يتطلب القيد الموثق مسار تمويل آخر أو مشروعاً مستقبلياً مقَيّماً على نحو سليم. ويستدعي السجل المفقود أو التعريف غير المحسوم أدلة واستيضاحاً. ويمكن لمجلس الإدارة اعتماد أعمال الاستكشاف بصورة منفصلة عن إنتاج الطلب. ويتيح هذا التسلسل للشركة حسم السؤال بطريقة منضبطة قبل الإنفاق على حزمة كاملة، مع إبقاء أي قرار نهائي بشأن الطلب أو الأهلية لدى الجهة المسؤولة عنه.
| الحقل | الغرض | الأدلة |
|---|---|---|
| الكيان القانوني والبرنامج | تحديد سجل مقدم الطلب المعني | التقديم الأصلي والتعريف الحاكم |
| الدعوة والسنة والمرحلة | تحديد الإجراء الذي يُحسب | وثائق الدعوة والطلب الفعلي |
| النتيجة والتاريخ | التمييز بين الإعادة والرفض والسحب والمراحل اللاحقة | الإشعار وسجل البوابة |
| هوية المشروع | تقييم العمل نفسه أو المحسن أو المتغير جوهرياً | الأهداف والمنهج وحزم العمل والموارد |
| الإذن أو الدعوة | إثبات المسار التالي المسموح به | القاعدة المنطبقة أو الدعوة الفعلية |
| الصلاحية والموعد النهائي | التحقق من أن المسار لا يزال متاحاً | مصدر مؤرخ وشرط خاص بالمرحلة |
| التفسير غير المحسوم | الإبقاء على حالة تعليق مع مسؤول | السؤال المحدد والاستيضاح المحفوظ |
سجل مقترح. تختلف أمثلة البرامج: تحتاج تعليمات Innovate UK وEIC وNSF إلى تقييم انطباق مستقل لكل منها [1,3,8,10,13].
12 المراجعة الإجرائية وحدودها
ينبغي لمقدم الطلب غير الناجح تحديد الإجراء المتاح قبل إعداد اعتراض. فقد يتيح الإجراء استفساراً أو شكوى بشأن الإدارة أو مراجعة للتقييم أو إعادة نظر محددة، مع تقييد محاولات إعادة فتح الحكم الموضوعي للمقيّم. ويجب أن يحدد الإشعار المعني والقواعد الحاكمة المسار المتاح، ومن يجوز له استخدامه، والأسباب المقبولة فيه، والأدلة المطلوبة، والموعد النهائي. وعلى الشركة الاحتفاظ بالمراسلة الأصلية وسجل الوصول أو التسلم المرتبط بذلك الموعد. ويجب ألا يفترض أن المصطلحات التي تستخدمها جهة ممولة تصف إجراءات جهة أخرى.
ينبغي أن تبدأ المراجعة الداخلية بتسلسل زمني للأحداث. ويسجل هذا التسلسل التقديم والتأكيد والمراسلات ومراحل التقييم وإشعار القرار وأي واقعة إجرائية مزعومة. ويجب التعبير عن موضع القلق كسؤال محدد تدعمه أدلة معاصرة للواقعة. وعلى الفريق التمييز بين ادعاء مخالفة الإجراء المنشور والاختلاف مع حكم علمي أو تجاري. ويساعد هذا التمييز الإدارة في تقرير ما إذا كان الإجراء المتاح يستجيب للمشكلة التي تريد فحصها. كما يدعم الحصول على مشورة مهنية مناسبة عند تعلق الأمر بالتفسير أو الحقوق أو استجابة مقيدة بالوقت.
يحدد برنامج EIC 2026 الذي تمت مراجعته، في الملحق 2 F.2، مساراً إجرائياً لمراجعة التقييم، ويستبعد تقييم الجدارة الموضوعية، ويحدد توقيتاً مرتبطاً بالوصول إلى النتائج، بما في ذلك قاعدة الوصول الحكمي. وتحتاج مهلة الطلب البالغة 30 يوماً، وحكم الإخطار غير المفتوح بعد 10 أيام، وحد الطلب البالغ 7,000 حرف إلى القراءة مع الإخطار والمسار الفعليين. وللملحقات العامة الرئيسية لـHorizon نطاقها الخاص الذي يستبعد EIC صراحة. ويزيل Supplement 1 المنطبق لدى NSF، بصورة منفصلة، إعادة النظر لجميع مقترحات SBIR/STTR، بينما تحتفظ السياسة بمسار متميز لقرارات مالية أو إدارية محددة سابقة للمنح. ولا تحسب أي من هذه العبارات الموعد النهائي أو الاستحقاق لمقدم طلب بعينه. [9,10,11,20]
ينتمي الموعد النهائي للمراجعة إلى بيئة الضبط نفسها الخاصة بموعد الطلب. وهو يحتاج إلى مصدر وعرف زمني وحدث منشئ ومسؤول واستجابة مسجلة. وينبغي أن يحفظ تقويم الشركة تاريخ إنجاز داخلياً متحفظاً، مع إبقاء الموعد القانوني أو الإجرائي الفعلي ظاهراً بصورة منفصلة. وإذا ظل الحدث المنشئ أو الأسباب المسموح بها غير مؤكدة، فالمسألة تحتاج إلى استيضاح أو مشورة في الوقت المناسب. ولا يغير تقدير تحليلي للمدة التي يتوقع الفريق احتياجها الموعد الذي يحدده الإجراء المنطبق.
ينبغي للإدارة أيضاً تحديد الغرض الاقتصادي والتشغيلي للمراجعة. فقد يؤدي قرار إجرائي مؤيد إلى خطوة تقييم إضافية وفق القواعد المنطبقة. ويجب أن يظل توقع التدفقات النقدية مشروطاً بالأحداث اللازمة قبل إمكان استلام الأموال. ويمكن للشركة الحفاظ على مسار تمويل بديل أثناء بقاء شكوى أو مراجعة قيد النظر. وينبغي أن يبين سجل القرار التكلفة المصرح بها والمسألة الجاري متابعتها والحدث التالي الذي ستعيد الإدارة عنده تقييم موقفها. ويجب ألا يُوعد بأي نتيجة قبل قرار الجهة المسؤولة.
لذلك يعامل الإطار المقترح المراجعة الإجرائية كفرع مستقل في شجرة القرار. وله حالات خاصة بالمقبولية والأدلة والموعد النهائي والنتيجة. ويمكن أن يكون الفرع مفتوحاً بالتوازي مع عمل تصحيح الطلب عندما تسمح القواعد المنطبقة بكليهما وتكون الإدارة قد اعتمدت التكلفة. ويمكن أيضاً إغلاقه عندما لا يعالج الإجراء المتاح موضع القلق أو عندما لا يُستوفَ شرط مطلوب. ويجنب تسجيل الفرع بصورة مستقلة الخلط بين شكوى مرسلة وطلب مقبول ومراجعة مكتملة ومنحة تمويل فعلية.
| الضابط | ما ينبغي تسجيله | الحدود |
|---|---|---|
| الإجراء المتاح | المسار المحدد في المصدر الحاكم والإشعار | الاستفسار والإحاطة بالملاحظات والمراجعة والاستئناف أحداث مختلفة |
| الأسباب المسموح بها | المسألة المحددة والأدلة الداعمة | لا تفترض أن المسار يعيد فتح الجدارة الموضوعية |
| الحدث المنشئ | الإشعار الفعلي أو سجل التسلم أو الوصول | تحدد القاعدة المنطبقة بدء احتساب المدة |
| الموعد النهائي | المصدر والعرف الزمني والمسؤول الداخلي | لا يُحسب هنا موعد نهائي فردي |
| متطلبات التقديم | النموذج والطول والمتلقي والتفويض | تحقق من المسار الفعلي |
| الحدث التالي الممكن | الخطوة الإجرائية التي يمكن للقاعدة إتاحتها | لا يمثل الطلب أو المراجعة متحصلات تمويل |
هيكل ضوابط مقترح. يناقش النص والمراجع 2 و9 و10 و11 و12 و20 الحدود الخاصة بالمصادر المعنية.
13 ضوابط المواعيد النهائية وانتهاء صلاحية الأدلة
قد يكون الشرط مستوفى في تاريخ وغير محسوم في تاريخ آخر. فقد تتغير التسجيلات المؤسسية وفترات التقارير المالية والتزامات الشركاء والدعوات وتواريخ المشروع ونوافذ التقديم. ولذلك ينبغي أن يربط السجل التشخيصي كل واقعة وقاعدة جوهرية بوقت ذي صلة. وتحتاج المراجعة إلى النسخة المنطبقة على التقديم المقترح وإلى المرحلة التي يختبر فيها البرنامج الشرط. ويربط الخط الزمني الناتج عمل التصحيح لدى الفريق بالنقطة الفعلية التي يجب أن تتوفر فيها الأدلة وأن تكون سارية.
يفصل ضابط الموعد النهائي المقترح وقت الإغلاق الخارجي عن خطة العمل الداخلية. ويتضمن السجل الخارجي المصدر المُصدر والتاريخ والمنطقة الزمنية والمرحلة المعنية وأي معاملة معلنة للطلبات المتأخرة أو المعدلة. ويتضمن السجل الداخلي الاعتماديات والمسؤولين وأوقات الإنجاز المستهدفة التي تختارها الإدارة. ويمكن للفريق عندئذ تحديد ما إذا كان تصحيح مفيد تقنياً يمكن إنجازه ضمن النافذة المتاحة. وفترة الاحتياط الداخلية افتراض إداري ينبغي الإفصاح عنه في الخطة؛ وهي لا تعني أن الجهة الممولة تمنح وقتاً إضافياً.
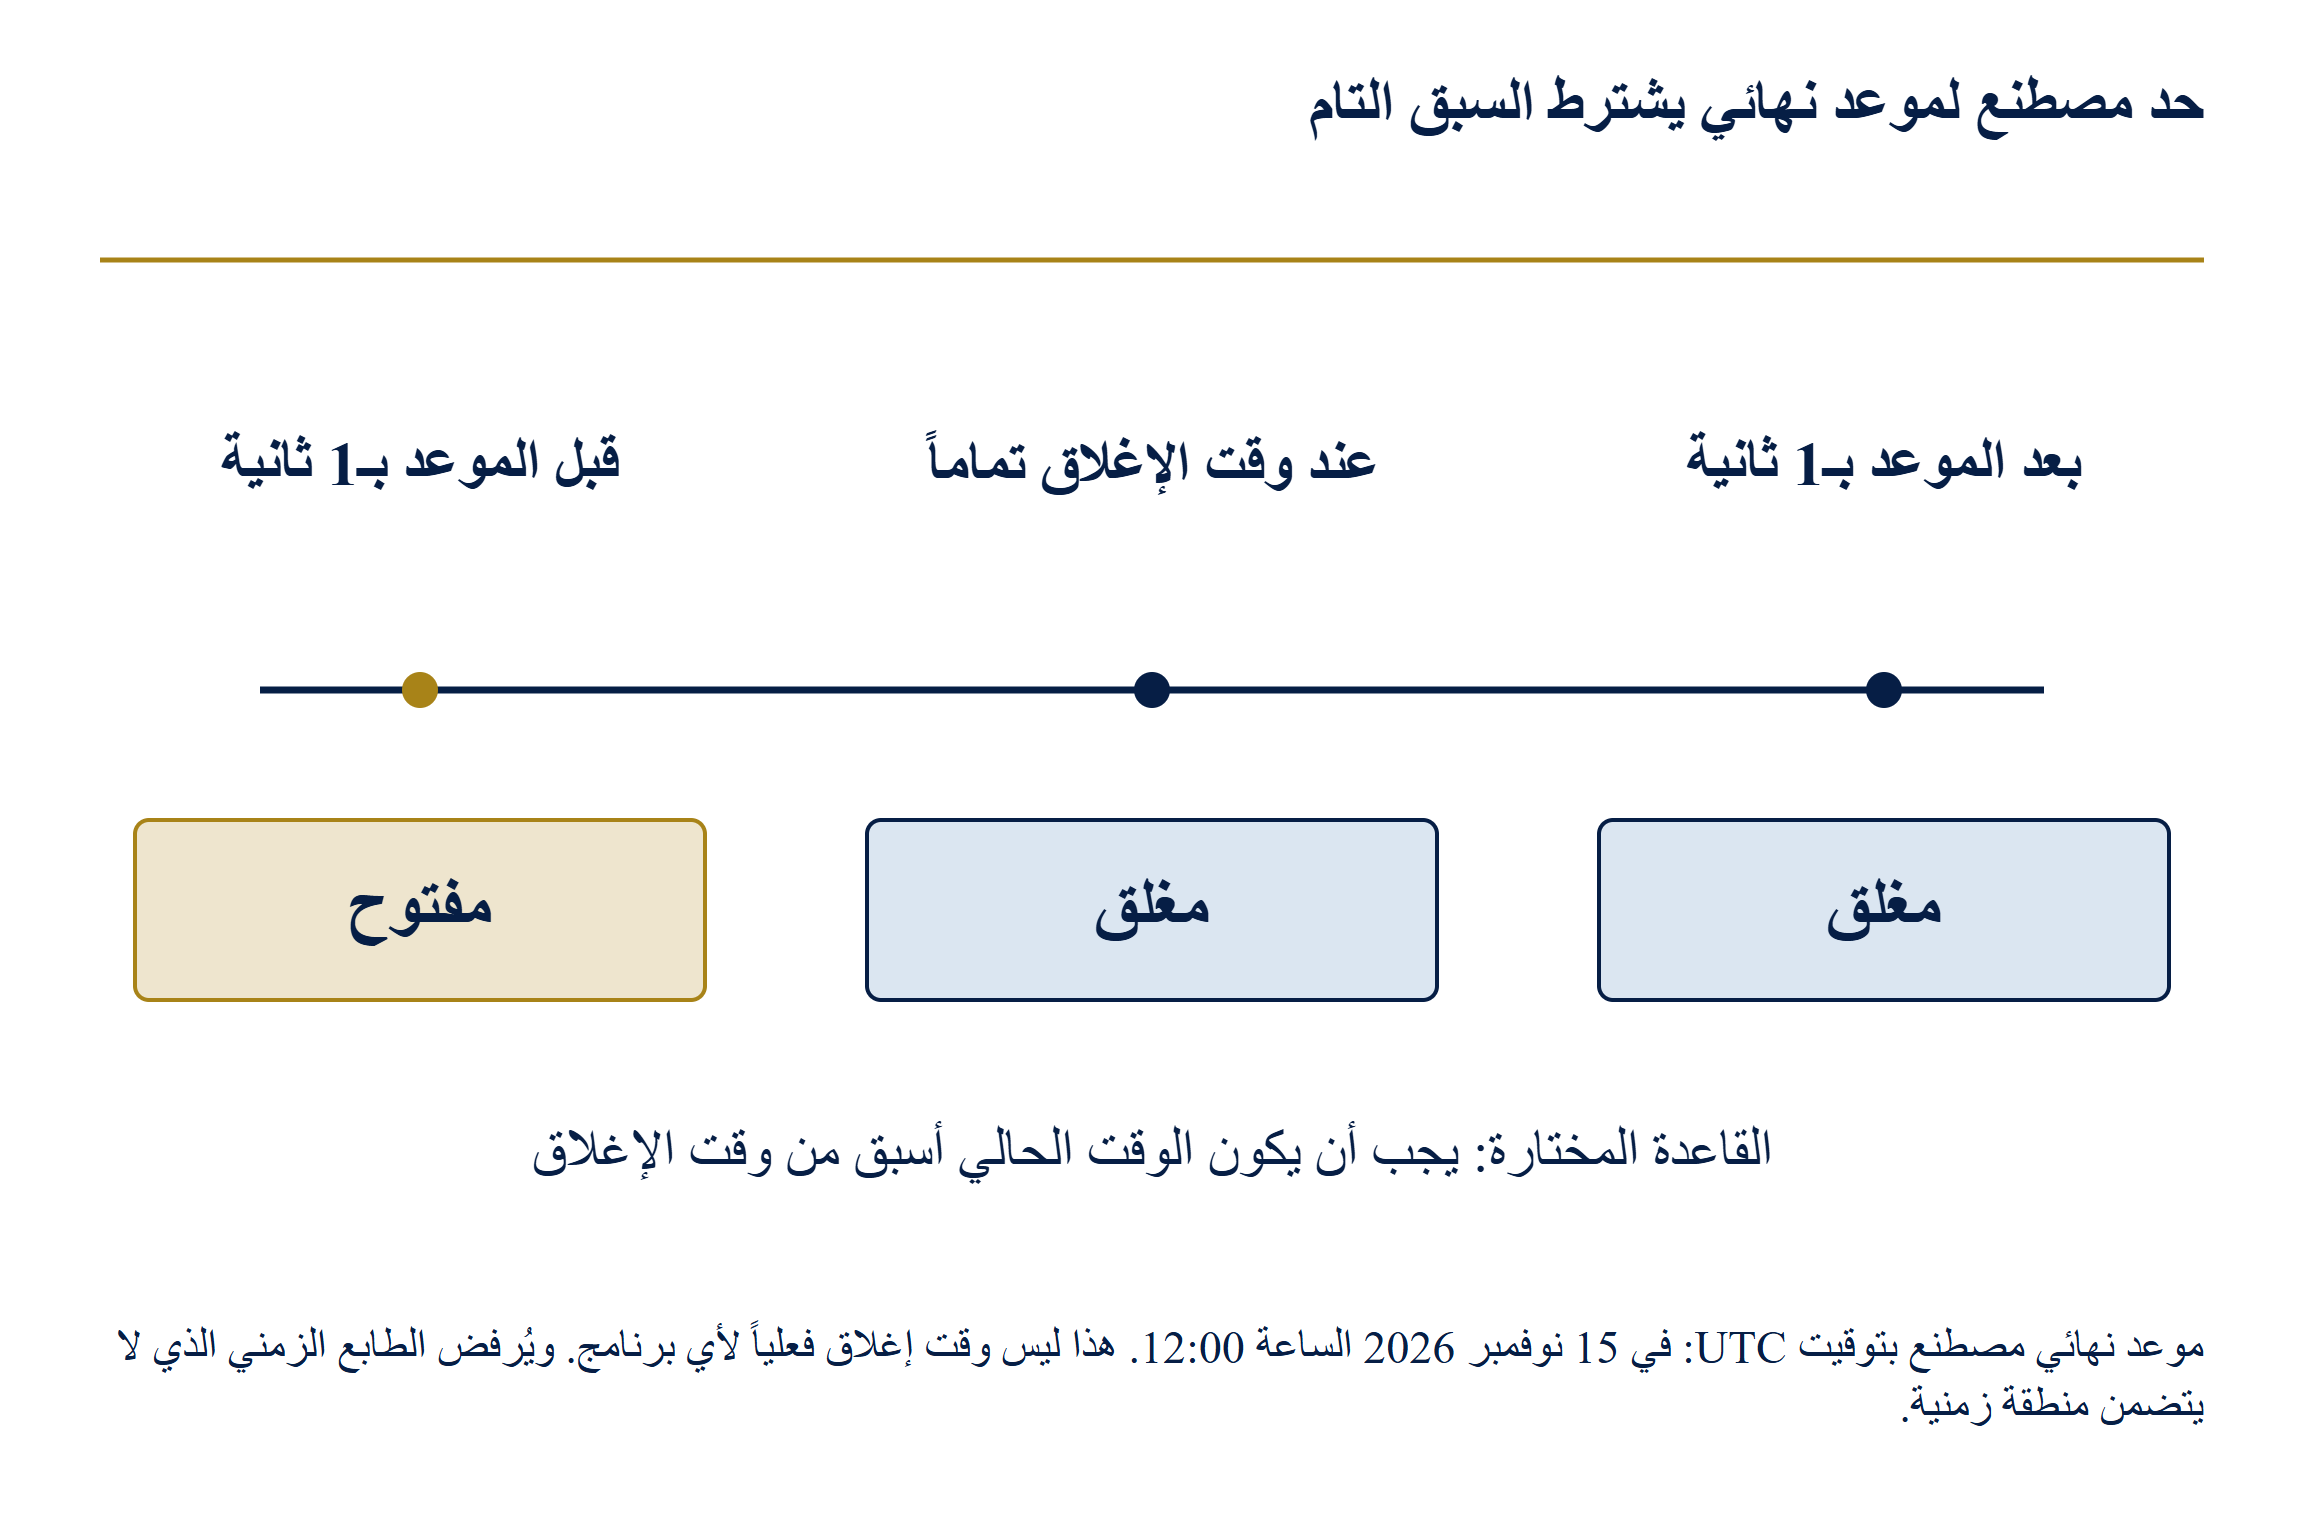
يتضمن النموذج اختبار حدود منفصلاً مبنياً على حالة مصطنعة، يستخدم شرطاً يقتضي أن يكون الوقت سابقاً تماماً للساعة 12:00 UTC في 15 نوفمبر 2026. وتكون الحالة قبل الحد المختار بثانية واحدة مفتوحة؛ أما عند الحد نفسه وبعده بثانية واحدة فتكون مغلقة وفق تلك القاعدة المختارة. ويرفض الاختبار طابعاً زمنياً لا يتضمن منطقة زمنية. وهذا التاريخ مدخل اختبار مصطنع ولا يحدد موعداً نهائياً فعلياً لأي برنامج. ويوضح المثال كيف يؤثر العرف الزمني في فحص حتمي. ويحتاج كل برنامج حقيقي إلى قاعدة توقيت وحدث منشئ تم التحقق منهما بصورة مستقلة.
ينبغي جدولة تحديث الأدلة وفق الواقعة التي تثبتها. فقد تظل الوثيقة بياناً تاريخياً دقيقاً، بينما تصبح غير كافية لإثبات شرط حالي. وقد تتطلب جولة تمويل جديدة تحديث سجل الملكية. وقد تطلب دعوة لاحقة فترة مالية مختلفة أو جدول مشروع محدثاً. وينبغي أن تبين المراجعة سبب الحاجة إلى التحديث وأن تحدد كل ادعاء في الطلب يعتمد عليه. فاستبدال وثيقة من دون إعادة فحص أرقامها التابعة قد يترك الحزمة غير متسقة داخلياً، حتى عندما تكون الوثيقة البديلة نفسها أصيلة.
قد ينشأ قرار بالتوقف أو التأجيل عن تحليل التوقيت. فقد تكون لدى الشركة خطة تصحيح موثوقة لا يمكن إنجازها بحلول وقت الإغلاق المعني. ويمكن للإدارة عندئذ تقييم فرصة لاحقة مسموح بها أو برنامج مختلف أو مسار تمويل آخر. ويجب أن يحتفظ السجل بسبب الاختيار وبعمل الإعداد المتبقي، بحيث يستطيع فريق مستقبلي إعادة استخدام المعلومات المتحقق منها من دون افتراض أن الموعد السابق لا يزال ذا صلة. وهذا قرار بشأن مجموعة الإجراءات الممكنة في وقت محدد، تدعمه القواعد المرصودة والقدرة التي قدمتها الشركة.
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
حد مصطنع في 15 نوفمبر 2026، الساعة 12:00 UTC؛ لا يمثل موعداً فعلياً لأي تمويل. ويرفض الاختبار غياب المنطقة الزمنية.
14 نموذج تصريح بثلاث قيم
يمثل النموذج المصطنع فحصاً إلزامياً باستخدام واحدة من ثلاث قيم. وتعني حالة مستوفى أن الوقائع المقدمة والقاعدة المختارة تثبتان الشرط لغرض الحالة. وتعني حالة غير مستوفى أنهما تثبتان وجود شرط لم يتحقق. وتعني حالة غير معروف أن الأدلة أو التفسير اللازمين لم يُحسما. وهذه حالات مدخلات للنموذج. ويتطلب إسنادها في طلب حقيقي مراجعة مسؤولة للقاعدة والوقائع الفعليتين. ولا يستطيع تنفيذ برمجي عالي الجودة أن يثبت أن مصدراً ما منطبق أو أن واقعة قدمتها الإدارة صحيحة.
لأغراض التجربة، تمثل ستة مواضع فحوصاً إلزامية مختارة بشأن وضع مقدم الطلب ونطاق المشروع وتوافق التمويل واكتمال التقديم والإذن بإعادة التقديم والتوقيت. وتحدد التسميات حالة اختبار مصممة. وقد تتطلب فرصة حقيقية عدداً مختلفاً من الفحوص والفروع المشروطة والتعريفات. وينبغي توثيق قرار انطباق أي شرط يسجل على أنه غير منطبق قبل تقييم الفحوص المطلوبة المتبقية. وتغطي التجربة الفحوص الستة المختارة بعد تحديد انطباقها؛ وهي لا تستنبط هذا الانطباق من نص البرنامج.
تعطي القاعدة الأولوية لعدم الاستيفاء المعلوم على البند غير المحسوم. فإذا لم يُستوفَ أي فحص مطلوب، تكون الحالة محجوبة في ظل الشروط المقدمة. وإذا لم يوجد فحص غير مستوفى وظل فحص واحد على الأقل غير معروف، تُعلّق الحالة لحين استكمال الأدلة. ولا تُصرح بمراجعة التقديم إلا الحالة التي تستوفي جميع فحوصها المطلوبة. وللحالة النهائية معنى محدود: فهي تشير إلى نتيجة فحص النموذج للشروط المطلوبة. ويظل الطلب بحاجة إلى تقييم الجودة المعني وإجراء التقديم الرسمي وقرار الجهة الممولة، من دون توقع نتيجة منح.
يجعل تصميم النموذج سبب الحالة قابلاً للفحص. وينبغي أن يحتفظ السجل المحجوب بكل فحص غير مستوفى ومصدره بدلاً من إظهار مؤشر أحمر وحده. وينبغي أن يحدد السجل المعلق المعلومات المطلوبة ومسؤولها والموعد النهائي للقرار. وينبغي أن يحتفظ السجل المصرح به بالأدلة الداعمة ونطاق التصريح. ويجب أن يؤدي تغير واقعة أو قاعدة جوهرية إلى مراجعة الفحوص المتأثرة. ويدعم هذا النهج قراراً إدارياً قابلاً للتتبع، مع إبقاء الأحكام التي تتطلب سلطة البرنامج أو مشورة مهنية خارج المصنف الآلي.
تُدرج درجة تعويضية لغرض مقارنة مصممة فقط. وهي تسند واحداً إلى مستوفى، ونصفاً إلى غير معروف، وصفراً إلى غير مستوفى، ثم تصرح بمتوسط يبلغ أربعة أخماس أو يزيد عليها. ولا يُدعى أن أي جهة ممولة تستخدم هذه القاعدة. وتسأل المقارنة عما إذا كان احتساب المتوسط قد يسمح لقيم قوية في بعض الفحوص بأن تعوض شرطاً إلزامياً غير مستوفى. واختيرت معلماتها بشفافية لإظهار مشكلة التمثيل. وقد يكون لدرجة الجدارة التنافسية غرض مشروع ضمن برنامج فعلي؛ وتتعلق التجربة بالاستخدام غير الملائم لمتوسط تعويضي بوصفه تصريحاً باستيفاء الشروط الإلزامية.
| حالة المدخلات | النتيجة على مستوى الحالة | ما لا تثبته الحالة |
|---|---|---|
| فحص واحد على الأقل غير مستوفى | محجوبة في ظل الشروط المقدمة | ما إذا كانت فرصة مختلفة أو تغيير مستقبلي مشروع ممكنين |
| لا فحص غير مستوفى؛ فحص غير معروف واحد أو أكثر | معلقة لحين استكمال الأدلة أو مراجعة الانطباق | توقع بأن الشرط سيُستوفى أو لن يُستوفى |
| جميع الفحوص الإلزامية المختارة مستوفاة | مصرح بمراجعة التقديم في النموذج | حكم المقيّم في الجدارة أو القبول الرسمي أو المنح |
سياسة مصطنعة بعد تقديم تحديد الانطباق. ويحتاج اختيار القواعد الحقيقية والتحقق من الوقائع إلى مراجعة منفصلة.
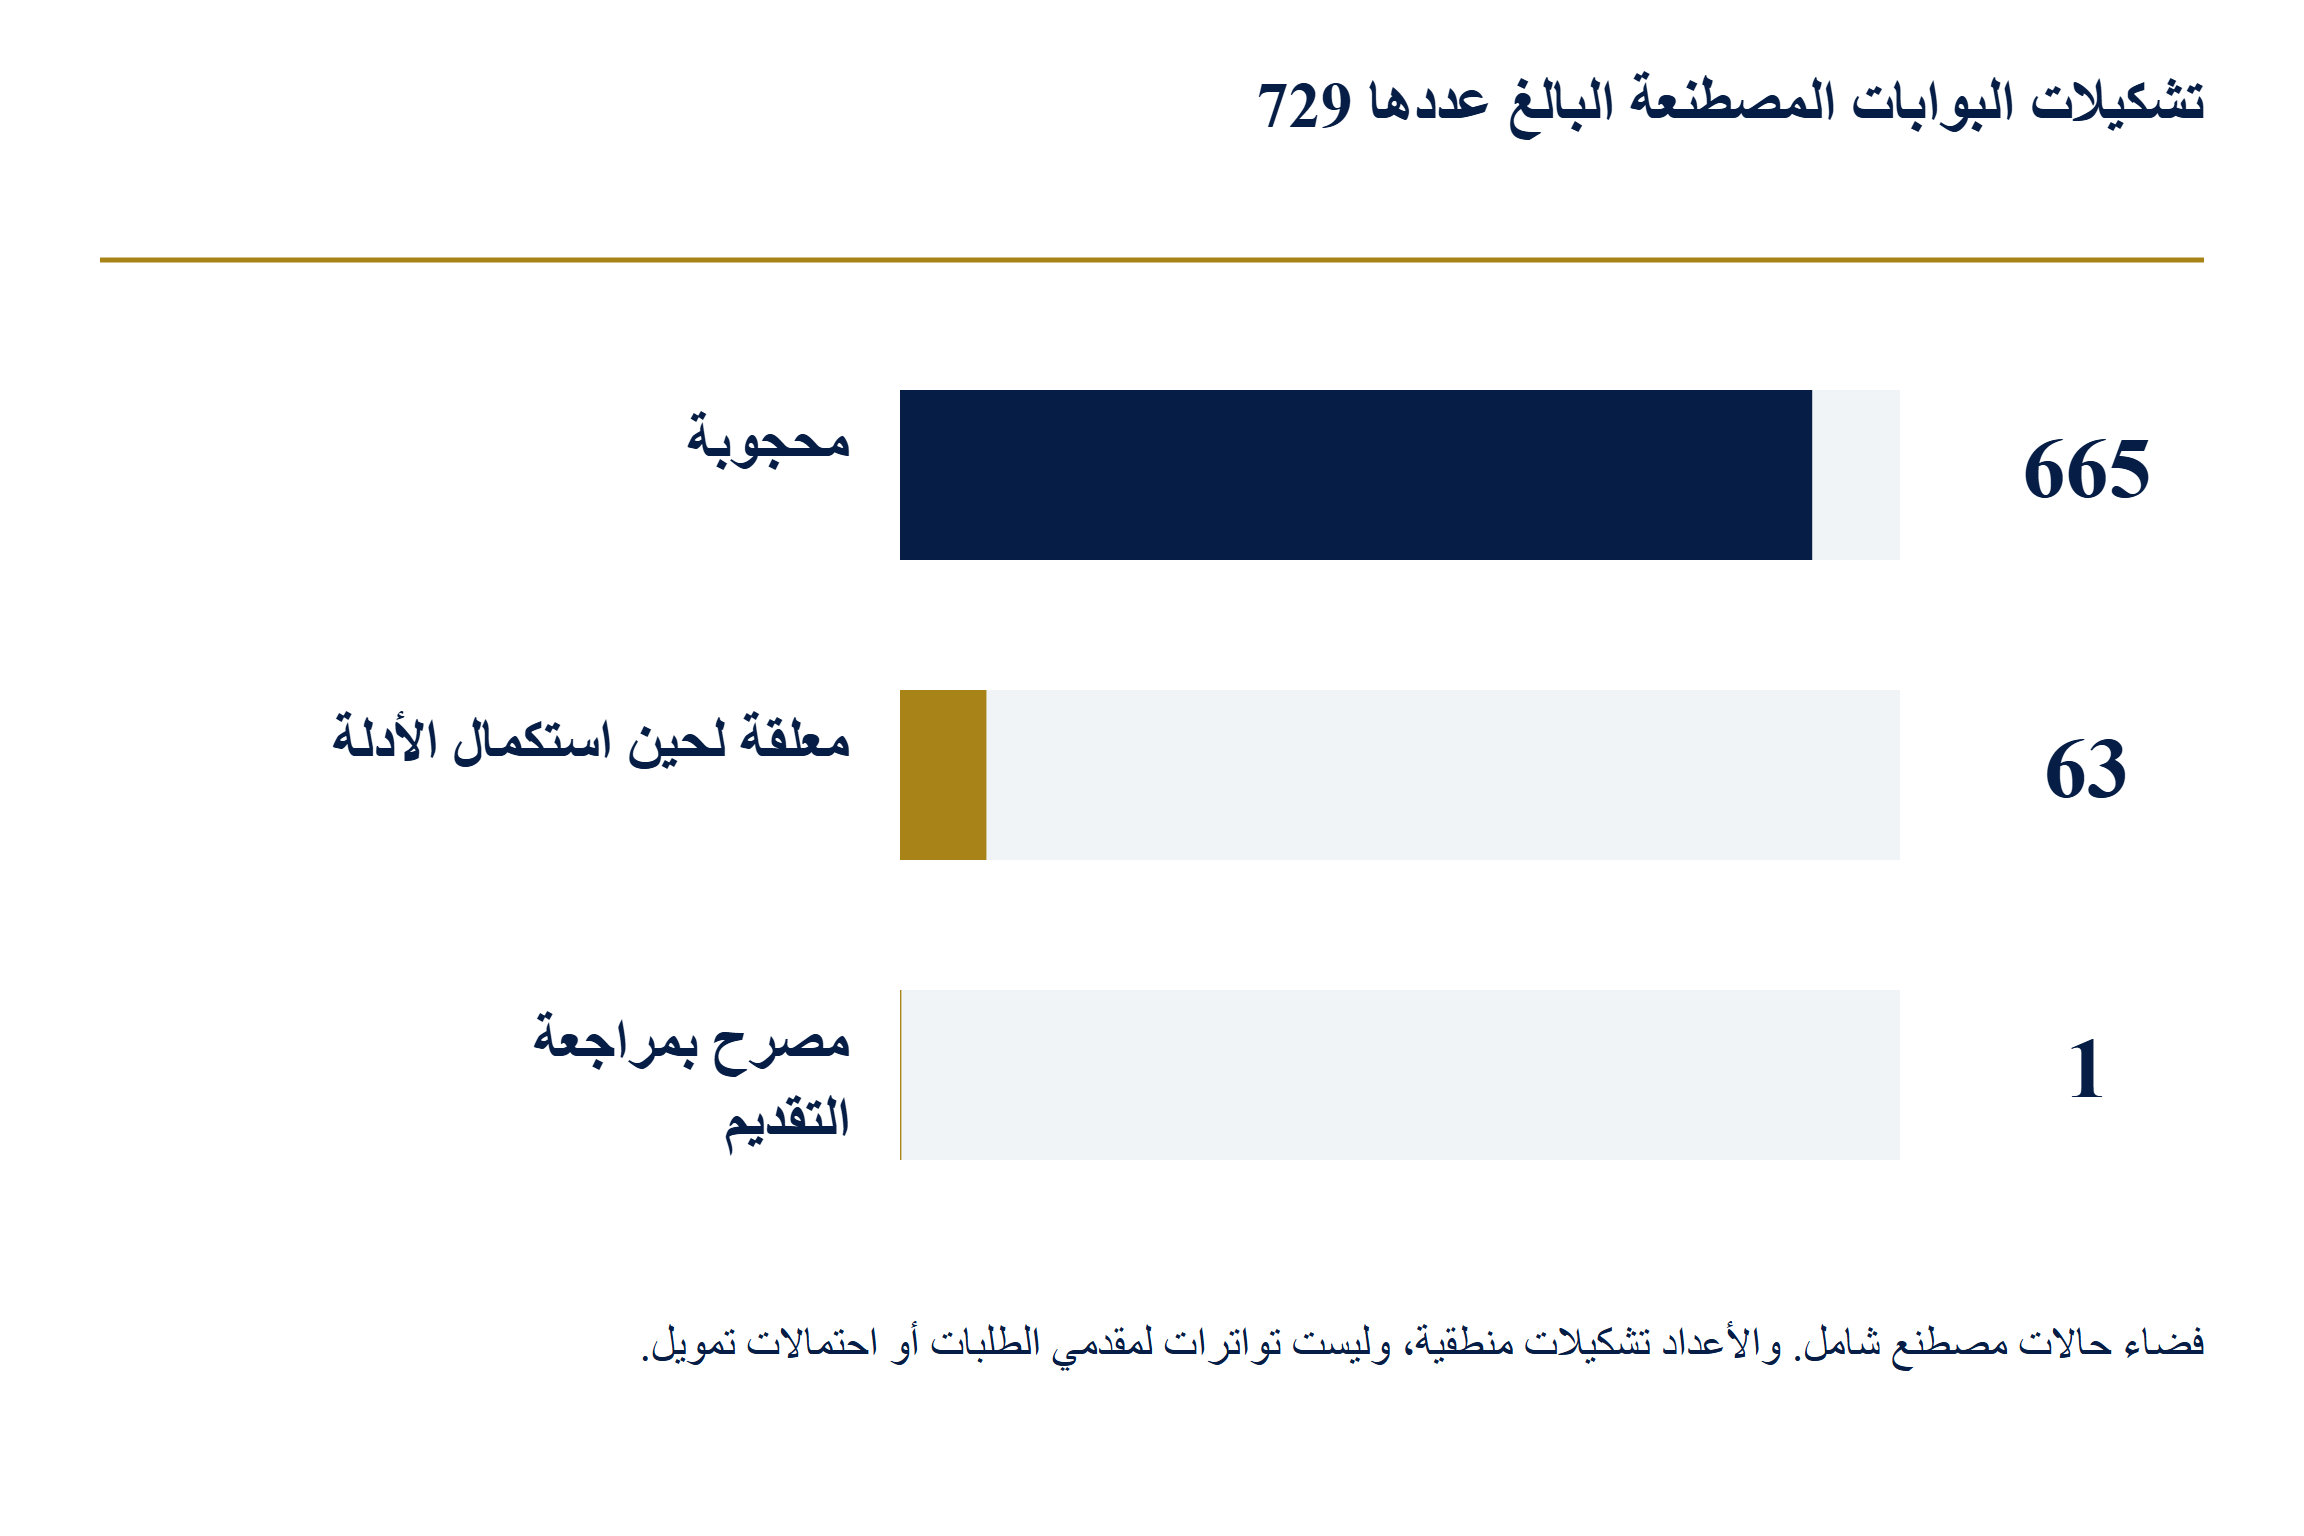
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
مجال ثلاثي القيم شامل ومصطنع لست بوابات. والأعداد المنطقية ليست تواترات لمقدمي الطلبات أو احتمالات للتمويل.
15 الملفات المصطنعة وتصميم الاختبار
تعدد التجربة كل تركيبة من ستة مواضع وثلاث قيم ممكنة. وتوجد 729 حالة لأن كل موضع يمكن أن يأخذ بصورة مستقلة قيمة مستوفى أو غير معروف أو غير مستوفى في مجال الاختبار المصطنع. ولا يُسند إلى أي حالة عدد من مقدمي الطلبات أو تواتر مرصود أو احتمال. ويمنح التعداد المنتظم كل تشكيلة منطقية سجل اختبار واحداً. ويتيح فحص التنفيذ عند حالات حدودية قد تكون نادرة أو شائعة أو غائبة في مجتمع طلبات حقيقي. وينبغي أن يظل خيار الاختبار هذا ظاهراً عند استخدام النتائج في مناقشة إدارية.
تُقارن نتيجة المصنف الأساسي بحساب منفصل للنتيجة المتوقعة لكل حالة. وتقتضي اختبارات تحقق إضافية ألا يصدر التصريح إلا عندما تكون كل الفحوص المختارة مستوفاة، وأن تُحجب الحالة كلما لم يُستوفَ شرط مختار، وأن تُعلّق عندما تظل الأدلة غير معروفة من دون عدم استيفاء معلوم. كما يرفض الاختبار قوائم الفحوص الفارغة وتسميات المدخلات غير المدعومة. وتحدد هذه الاختبارات السلوك المقصود للخوارزمية ضمن المجال المصطنع. وهي لا تثبت دقة مستقلة للمدخلات الوثائقية، ولا يمكن أن تحل محل مراجعة شروط برنامج مختار.
يمكن التحقق من الأعداد المتوقعة بالحساب التوافقي. فأربع وستون تشكيلة لا تتضمن شرطاً غير مستوفى، لأن كل موضع من المواضع الستة يمكنه عندئذ أن يأخذ قيمة مستوفى أو غير معروف. وتتضمن واحدة من تلك التشكيلات ست قيم مستوفاة. أما التشكيلات الـ63 المتبقية فتتضمن أدلة غير محسومة ولا تتضمن شرطاً غير مستوفى. وبطرح التشكيلات الـ64 الخالية من عدم الاستيفاء من جميع الحالات الـ729، تبقى 665 حالة تتضمن عدم استيفاء واحداً على الأقل. وتوفر هذه العلاقات فحصاً مقابلاً شفافاً للتعداد. وهي خصائص لفضاء الحالات المصمم هذا، وينبغي ألا تعرض كنسبة طلبات المنح التي تواجهها شركة أو جهة ممولة.
يُشغّل المقارن التعويضي على المدخلات نفسها تماماً. ويسجل المخرج الحالات التي يصرح بها وما إذا كانت كل منها تتضمن شرطاً غير مستوفى أو قيمة غير معروفة. ومع التعيين الرقمي والعتبة المختارين، تصل حالة تتضمن خمس قيم مستوفاة وقيمة واحدة غير مستوفاة إلى خمسة أسداس، ويصرح بها المقارن. وتوجد ست طرق لوضع عدم الاستيفاء هذا. كما يمكن لحالات تتضمن أدلة غير محسومة أن تتجاوز عتبة المتوسط المختارة. وتحتفظ النتائج المحفوظة بكل متجه، بحيث يستطيع المراجع إعادة إنتاج الأعداد وفحص الأمثلة بدلاً من الاعتماد على رسم تلخيصي.
ينبغي أن تفحص المراجعة العلمية للتجربة المواصفات والتنفيذ والتوقعات المحسوبة بصورة مستقلة والتفسير المرتبط بالمخرجات. كما ينبغي أن تختبر تعديلات من شأنها إبطال التصميم، مثل معاملة غير معروف كمستوفى أو استخدام وزن لتعويض عدم استيفاء صريح. وأي توسيع ليشمل الانطباق المشروط أو التفسير القانوني سيحتاج إلى مواصفات معدلة واختبارات جديدة. ويظل نطاق التجربة الحالية ضيقاً عمداً، حتى يمكن إعادة إنتاج استنتاجها المنطقي من دون الادعاء بأن نموذج قرار قد أتمت تقييم طلب تمويل حقيقي.
16 نتائج النموذج وحالات الدحض
يعيد مصنف الشروط الإلزامية 665 حالة محجوبة و63 حالة معلقة وحالة واحدة مصرحاً بمراجعة تقديمها. ويجتاز التنفيذ المحتفظ به 2,925 اختبار تحقق تغطي التعداد وفحوص الأعداد والمدخلات غير الصالحة وحد التوقيت المصطنع. ويتبع التفسير القاعدة المحددة. فيشير الحجب إلى فحص مقدم واحد على الأقل غير مستوفى؛ ويشير التعليق إلى أدلة مفقودة من دون فحص غير مستوفى معلوم؛ ويشير التصريح إلى ست قيم مستوفاة مقدمة. وتتعلق هذه النتائج بالتجربة المحدودة، ولا تثبت أداءً مقاساً على وثائق شركات أو تقديمات فعلية عبر البوابات أو قرارات صادرة عن جهة ممولة.
يصرح المقارن المرجح عمداً بـ28 تشكيلة من التشكيلات الـ729 نفسها. وتتضمن ست منها شرطاً إلزامياً معلوم عدم الاستيفاء. وتتضمن 21 أخرى أدلة غير معروفة من دون عدم استيفاء معلوم. وتتضمن واحدة ست قيم مستوفاة. ويحتوي كل مثال من أمثلة الشرط غير المستوفى الستة على خمس قيم مستوفاة وقيمة واحدة غير مستوفاة. وتتكون الأمثلة الـ21 ذات القيم غير المعروفة من ست تشكيلات ذات قيمة غير معروفة واحدة و15 تشكيلة ذات قيمتين غير معروفتين. وتبين هذه الأعداد تحديداً كيف يمكن للمتوسط المختار إخفاء شروط تقتضي القاعدة الإلزامية إبقاءها ظاهرة. وهي توفر حالة دحض لهذا التمثيل وفق الافتراضات المفصح عنها.
الأثر التشغيلي هو أن نظام التصريح يحتاج إلى الحفاظ على الدور المنطقي للشرط. فدرجة جودة المشروع ومتطلب أهلية مقدم الطلب يجيبان عن سؤالين مختلفين. ولذلك يحتفظ سير العمل المقترح بحقول منفصلة لحالة الشروط المطلوبة وملاحظات التقييم التنافسي وقرار الإدارة التمويلي. ويدعم هذا الفصل مراجعة مشروع قوي يكون مساره الحالي محجوباً، ومشروع مقبول شكلياً لا يزال مبرره التجاري بحاجة إلى عمل. كما يتيح للشركة التحقيق في قيمة غير معروفة من دون تحويل ذلك التحقيق إلى فحص مستوفى.
للنتائج حدود صريحة متعددة. فهي تعتمد على تمثيل ثابت من ستة فحوص من دون ترجيح تجريبي. ولا تقيس مدى موثوقية تصنيف شخص للأدلة الوثائقية، أو ما إذا كانت الفحوص المختارة مكتملة، أو ما إذا كانت عملية استخراج آلية تفهم قاعدة ما. كما تستبعد أي محاولة لتوقع حكم المقيّم أو توفر ميزانية تمويل. وتظل الفحوص المقدمة وانطباقها أسئلة إدارية وخاصة بكل برنامج. ويحتاج التنفيذ المقصود للاستخدام التشغيلي إلى اختبار هذه الواجهات باستخدام مجموعة وثائق تمثيلية مأذون باستخدامها.
ينبغي أن يشمل تمرين دحض عملي طلباً مقنعاً مع حالة عدم أهلية موثقة واحدة، وحزمة تبدو مكتملة مع واقعة واحدة غير متحقق منها بشأن الكيان، ومشروعاً ضعيفاً تقنياً يستوفي جميع المتطلبات الشكلية، ومشروعاً حظي بتقييم جيد ولم ينجح بسبب الميزانية. ويختبر المثالان الأولان منطق التصريح، بينما يختبر الأخيران ما إذا كان التصريح الشكلي يُعرض خطأً بوصفه جودة أو تمويلاً. وهذه أوصاف لاختبارات مصطنعة. ويمكنها توجيه مجموعة تحقق مستقبلية تُثبت تسمياتها الفعلية بصورة مستقلة من الوثائق الحاكمة ومراسلات القرارات، مع الاحتفاظ بالاختلافات للمراجعة.
| النتيجة | التشكيلات | المعنى في النموذج |
|---|---|---|
| محجوبة | 665 | شرط مطلوب مختار واحد على الأقل غير مستوفى |
| معلقة | 63 | لا عدم استيفاء مختار؛ قيمة غير معروفة واحدة على الأقل |
| مصرح بمراجعة التقديم | 1 | جميع الشروط المطلوبة الستة المختارة مستوفاة |
| الإجمالي | 729 | كل متجه ثلاثي القيم في المجال المصمم ذي الفحوص الستة |
فضاء حالات مصطنع شامل؛ الأعداد تشكيلات منطقية، وليست مقدمي طلبات مرصودين أو معدلات رفض أو احتمالات تمويل.
| الحالة التي صرح بها المقارن | التشكيلات | المشكلة |
|---|---|---|
| خمس قيم مستوفاة وواحدة غير مستوفاة | 6 | يخفي المتوسط شرطاً معلوم عدم الاستيفاء |
| خمس قيم مستوفاة وواحدة غير معروفة | 6 | يُصرح بشرط غير محسوم |
| أربع قيم مستوفاة واثنتان غير معروفتين | 15 | يُصرح بشرطين غير محسومين |
| ست قيم مستوفاة | 1 | يتفق مع التصريح وفق الشروط الإلزامية |
| إجمالي تصريحات المقارن | 28 | مقارن رقمي مصمم فقط؛ لا يُدعى أنه ممارسة لجهة ممولة |
مستوفى=1، غير معروف=1/2، غير مستوفى=0؛ عتبة المتوسط المصطنعة=4/5. ويوضح المقارن خطأ في التمثيل وفق هذه الافتراضات.
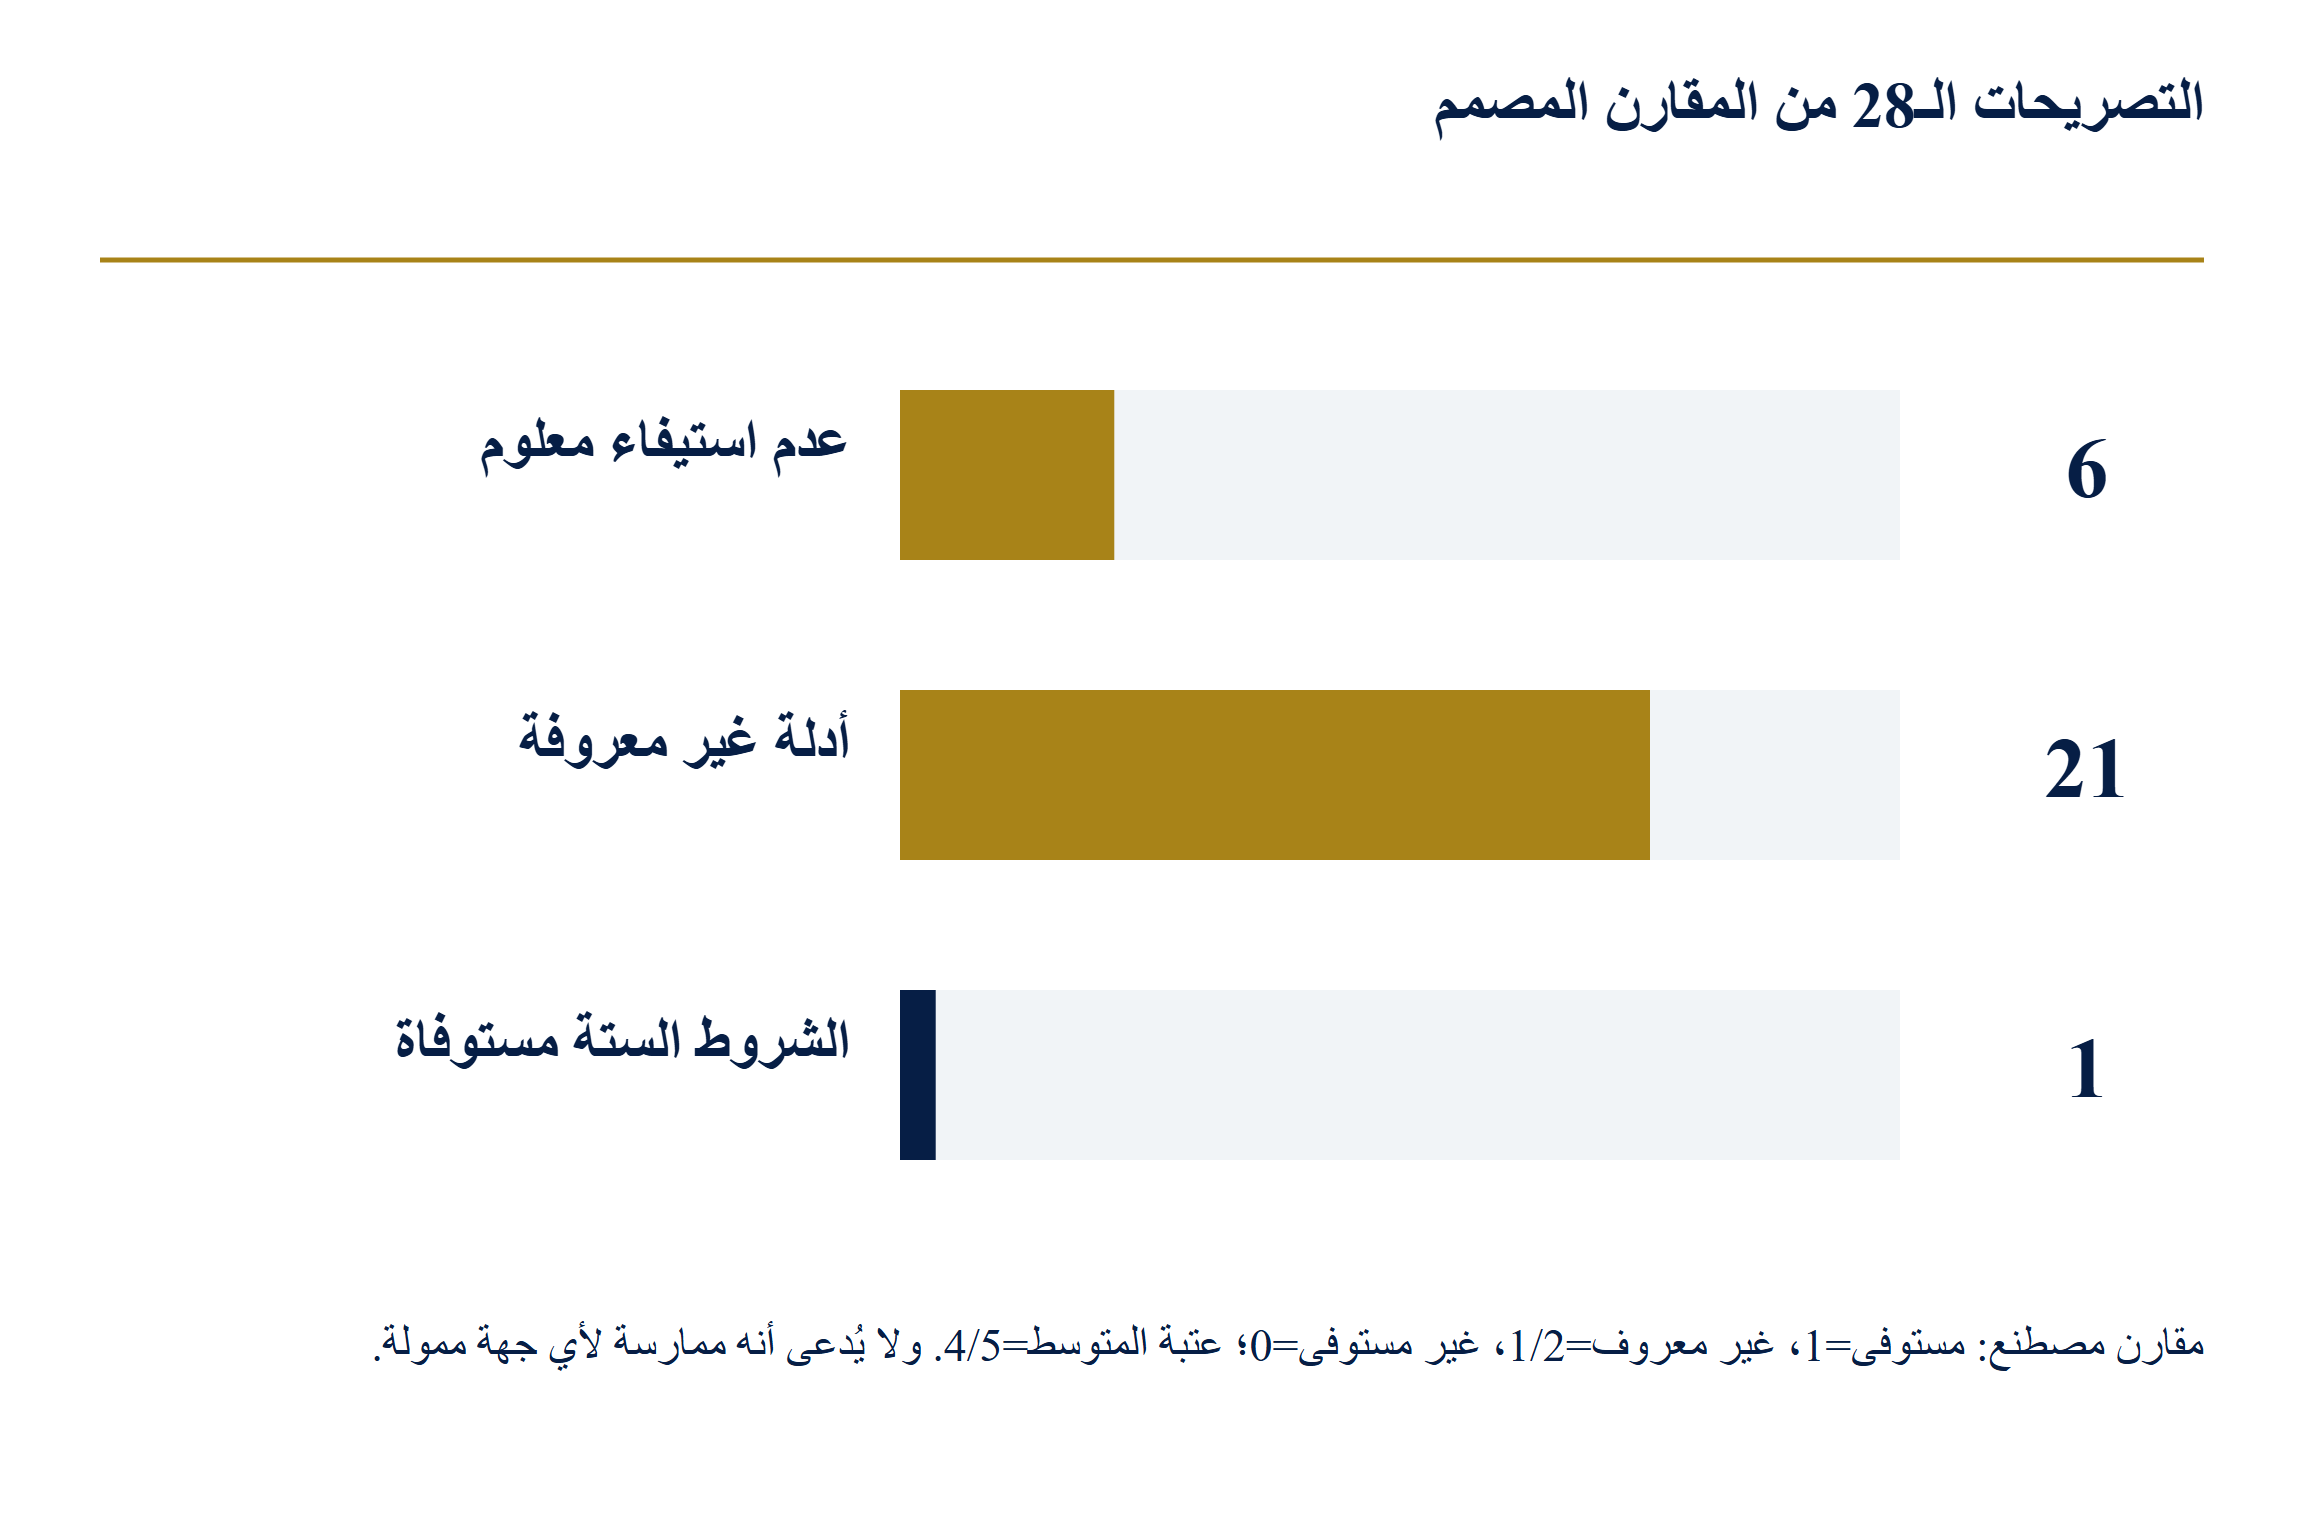
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
مقارن مصطنع عمداً: مستوفى=1، غير معروف=1/2، غير مستوفى=0، عتبة المتوسط=4/5. ولا يقال إن أي جهة ممولة تستخدم هذه القاعدة.
17 ترتيب أولويات جهد التصحيح
ينبغي أن تبدأ خطة التصحيح بالشرط الذي يقيد الإجراء المتاح. فإذا كان إذن مطلوب غير محسوم، تحتاج الإدارة إلى معرفة تكلفة حسمه وتوقيته قبل اعتماد الطلب كاملاً. وإذا كانت تجربة تقنية ضرورية، فيجب أن يكون تصميمها ومواردها وتاريخ إنجازها صريحاً. وإذا تعذر تغيير شرط موثق للفرصة المختارة، فعلى الفريق النظر في البدائل المتاحة وفق القواعد الفعلية. وينبغي أن يحافظ تسلسل العمل على هذه الاعتماديات، بحيث لا يخفي إنجاز مهمة صياغة سهلة المسألة التي تحدد قابلية التنفيذ.
يمكن تحديد كل مهمة من خلال موضوع أدلة ومسؤول ومعيار إنجاز واعتمادية وآخر تاريخ تظل فيه مفيدة. وينبغي أن يصف المعيار مخرجاً قابلاً للملاحظة، مثل جدول تكلفة تمت مطابقته أو سجل تسجيل متحقق منه أو نتيجة تجربة أو تحديد مكتوب. كما ينبغي أن تسجل الخطة من يقبل المخرج وكيف يؤثر في الفحص المعني. وتظل المهمة التي تنتج مسودة إجابة مهمة صياغة حتى يجري فحص الادعاء الواقعي الأساسي والموافقة المطلوبة. ويدعم هذا التمييز تفويضاً خاضعاً للمساءلة بين فرق المالية والتقنية والقانون والطلبات.
يحدد منهج ترتيب الأولويات المقترح أولاً العمل اللازم لتحديد ما إذا كان المسار مفتوحاً. ثم يحدد أعمال التصحيح الممكنة قبل وقت الإغلاق المختار، والأعمال التي تدعم نتيجتها أكثر من مسار تمويل واحد. ويمكن للإدارة مقارنة التكلفة والاعتمادية والمنفعة من دون إسناد احتمالات تمويل غير مدعومة. فقد تكون لدراسة سوقية أو تحقق تقني أو مطابقة مالية قيمة تتجاوز مسابقة واحدة. وينبغي تحديد هذا الاستخدام الإضافي بصورة منفصلة عن الادعاء بأن العمل يزيد فرصة الحصول على منحة. ويمكن للشركة عندئذ اعتماد إنفاقه لمجموعة أغراض محددة.
توضح حالة مصطنعة أهمية الاعتماديات. لنفترض أن الطلب يحتاج إلى التزام شريك وحزمة عمل معدلة قبل قبول مطابقة نهائية للتكاليف. ويقدر الفريق يومين للحصول على الالتزام، وثلاثة أيام لتعديل حزمة العمل، ويوماً للمطابقة بعد اكتمالهما معاً. ويتوقف أقرب إنجاز على ما إذا كان بالإمكان تنفيذ المهمتين الأوليين بالتوازي. وهذه افتراضات تخطيط مقدمة. وهي تحدد سؤالاً جدوليّاً للفريق؛ ولا تثبت موعداً نهائياً لبرنامج أو مدة تصحيح معتادة أو استعداداً فعلياً من الشريك.
ينبغي أن يبين سجل القرار مقدار العمل المعتمد الآن، والحدث الذي يطلق الشريحة التالية، والشرط الذي يوقف المزيد من الإنفاق. ويجب إرفاق أدلة الإنجاز الفعلية عند إقفال المهام. وعندما يتغير مدخل، ينبغي للمسؤول تحديد الاعتماديات المتأثرة والحصول على قرار معدل عند الضرورة. ويمكن للشركة الحفاظ على العمل الصالح مع تغيير مسار التمويل. وينشئ ذلك طريقة منضبطة للتعلم من طلب غير ناجح، من دون افتراض أن كل تعليق متبقٍ يبرر إعداداً إضافياً غير محدود أو أن قائمة فحص مكتملة تمثل التزاماً تمويلياً.
| فئة العمل | المخرج المطلوب | القرار قبل مزيد من الإنفاق |
|---|---|---|
| استكشاف الانطباق | إجابة موثقة بالمصادر أو مسألة غير محسومة محتفظ بها | هل ثبت المسار المقترح بما يكفي؟ |
| تصحيح الأدلة | سجل متحقق منه أو تحليل مكتمل | هل يعالج المشكلة المحددة؟ |
| إعادة تصميم المشروع | أهداف ومنهج وموارد ومراحل إنجاز معدلة | هل تدعم الإدارة المشروع المتغير؟ |
| إنتاج الطلب | حزمة مسموح بها تمت مطابقتها | هل فُحصت الشروط والأذونات والموعد النهائي؟ |
| التمويل البديل | سيناريو مراجع يستخدم الشروط الفعلية المقترحة | أي حدث وأي حد نقدي يتطلبان اختياراً؟ |
ضابط مقترح للإنفاق المرحلي. وتحتاج التكاليف والمدد وتفضيلات المخاطر إلى مدخلات الشركة.
18 المدة المتبقية حتى نفاد النقد والتمويل البديل
تحتاج خطة التمويل إلى التمييز بين طلب وتقييم مؤيد وعرض رسمي واتفاق موقع ونقد متاح. وقد تتطلب الأحداث بين هذه الحالات وقتاً وإنفاقاً وشروطاً وقرارات إضافية. وينبغي أن يحدد النموذج النقدي للشركة الحدث الفعلي الذي يدعم كل متحصلات متوقعة، وأن يحتفظ بعدم اليقين عندما لا يكون الحدث قد وقع. وقد يظل المشروع واعداً تقنياً، بينما ينشئ جدوله التمويلي عجزاً نقدياً. وعلى الإدارة فحص ذلك العجز باستخدام افتراضات التشغيل التي قدمتها الشركة، بدلاً من التعويل على اسم برنامج مفضل.
يمكن أن تستخدم المقارنة الأولى مقدار النقد الملتزم به للإعداد ومرحلة الإنجاز التي يتعين على الشركة تمويلها. لننظر في شركة مصطنعة لديها 400,000 وحدة نقدية من النقد غير المقيد، وصافي إنفاق أساسي قدره 50,000 وحدة شهرياً. وتؤدي قسمة النقد الابتدائي على ذلك الإنفاق الثابت إلى ثمانية أشهر قبل بلوغ النقد صفراً وفق النموذج البسيط. ويقلل دفع 30,000 وحدة فوراً لبرنامج تصحيح الفترة المناظرة إلى 7.4 أشهر إذا ظلت جميع المدخلات الأخرى بلا تغيير. وهذه الأرقام أمثلة مختارة، ولا تتضمن تغيرات الإيرادات أو آثار رأس المال العامل أو سياسة احتياطيات أو متحصلات تمويل.
ينبغي أن تفحص مقارنة مفيدة للمنح التوقيت والشروط إلى جانب مبلغ الدعم الاسمي. وإذا كانت المنحة تسدد نفقات مؤهلة، تحتاج الشركة إلى تمويل الإنفاق قبل المتحصلات المعنية وفق شروطها الفعلية. وقد تغير مساهمة مطلوبة أو تكلفة مستبعدة أو بداية مؤجلة الاحتياج النقدي. وينشئ تمويل حقوق الملكية والدين وتمويل العملاء والشراكات الاستراتيجية حقوقاً وتكاليف وشروطاً ومخاطر تنفيذ خاصة بكل منها. ويجب تقييم كل بديل باستخدام شروطه الفعلية المقترحة وتوفره الحالي. ولا يوفر الإطار ترتيباً ينطبق على كل شركة، ولا يفترض أن جهة بديلة ستمول المشروع.
يتطلب حساب القيمة المتوقعة احتمال نتيجة يمكن الدفاع عنه وصافي منفعة محدداً بدقة. ولا يمكن استمداد أي منهما من أعداد الحالات المنطقية في هذه الورقة. وإذا كان لدى الإدارة تقدير احتمالي مبرر من مصدر مناسب، فيمكنها اختبار ذلك التقدير كمدخل صريح وفحص حساسيته. وعندما يكون الاحتمال غير معروف، يمكن للقرار الاحتفاظ به كمتغير وتحديد القيمة اللازمة لتبرير تكلفة الإعداد. والنتيجة شرط تعادل في ظل افتراضات معلنة. وهي لا تنشئ دليلاً على تحقق الاحتمال المطلوب.
ينبغي أن يحتفظ مجلس الإدارة بآخر تاريخ لاتخاذ قرار بشأن التمويل البديل، وأن يحدد الأدلة التي من شأنها تغيير ذلك التاريخ. ويمكن استمرار إعداد طلب المنحة بالتوازي مع مناقشة تمويل عندما تكون القيود والتزامات الموارد المعنية مفهومة. كما يمكن تقسيم مرحلة إنجاز تجارية أو إعادة تصميمها أو تأجيلها إذا رأت الإدارة ذلك ممكناً. ويحتاج كل اختيار إلى تسجيل آثاره النقدية والتشغيلية الخاصة. ولذلك ينبغي أن ينتهي قرار التمويل بخطة للحدث التمويلي التالي وبالحد الأدنى للوضع النقدي الذي تقبل به الإدارة، مع بيان أن تلك العتبات قرارات للشركة وليست نتائج لهذه الدراسة.
| إنفاق التصحيح الفوري | النقد بعد الإنفاق | الأشهر حتى الصفر عند 50,000 شهرياً |
|---|---|---|
| 0 | 400,000 | 8.0 |
| 30,000 | 370,000 | 7.4 |
| 60,000 | 340,000 | 6.8 |
| 100,000 | 300,000 | 6.0 |
وحدات نقدية مختارة؛ نقد ابتدائي غير مقيد قدره 400,000 وصافي إنفاق شهري ثابت قدره 50,000. سيناريو حسابي بسيط من دون متحصلات أو رأس مال عامل أو احتياطيات أو تغير في الإنفاق؛ ومن دون معايرة سوقية أو احتمال تمويل.
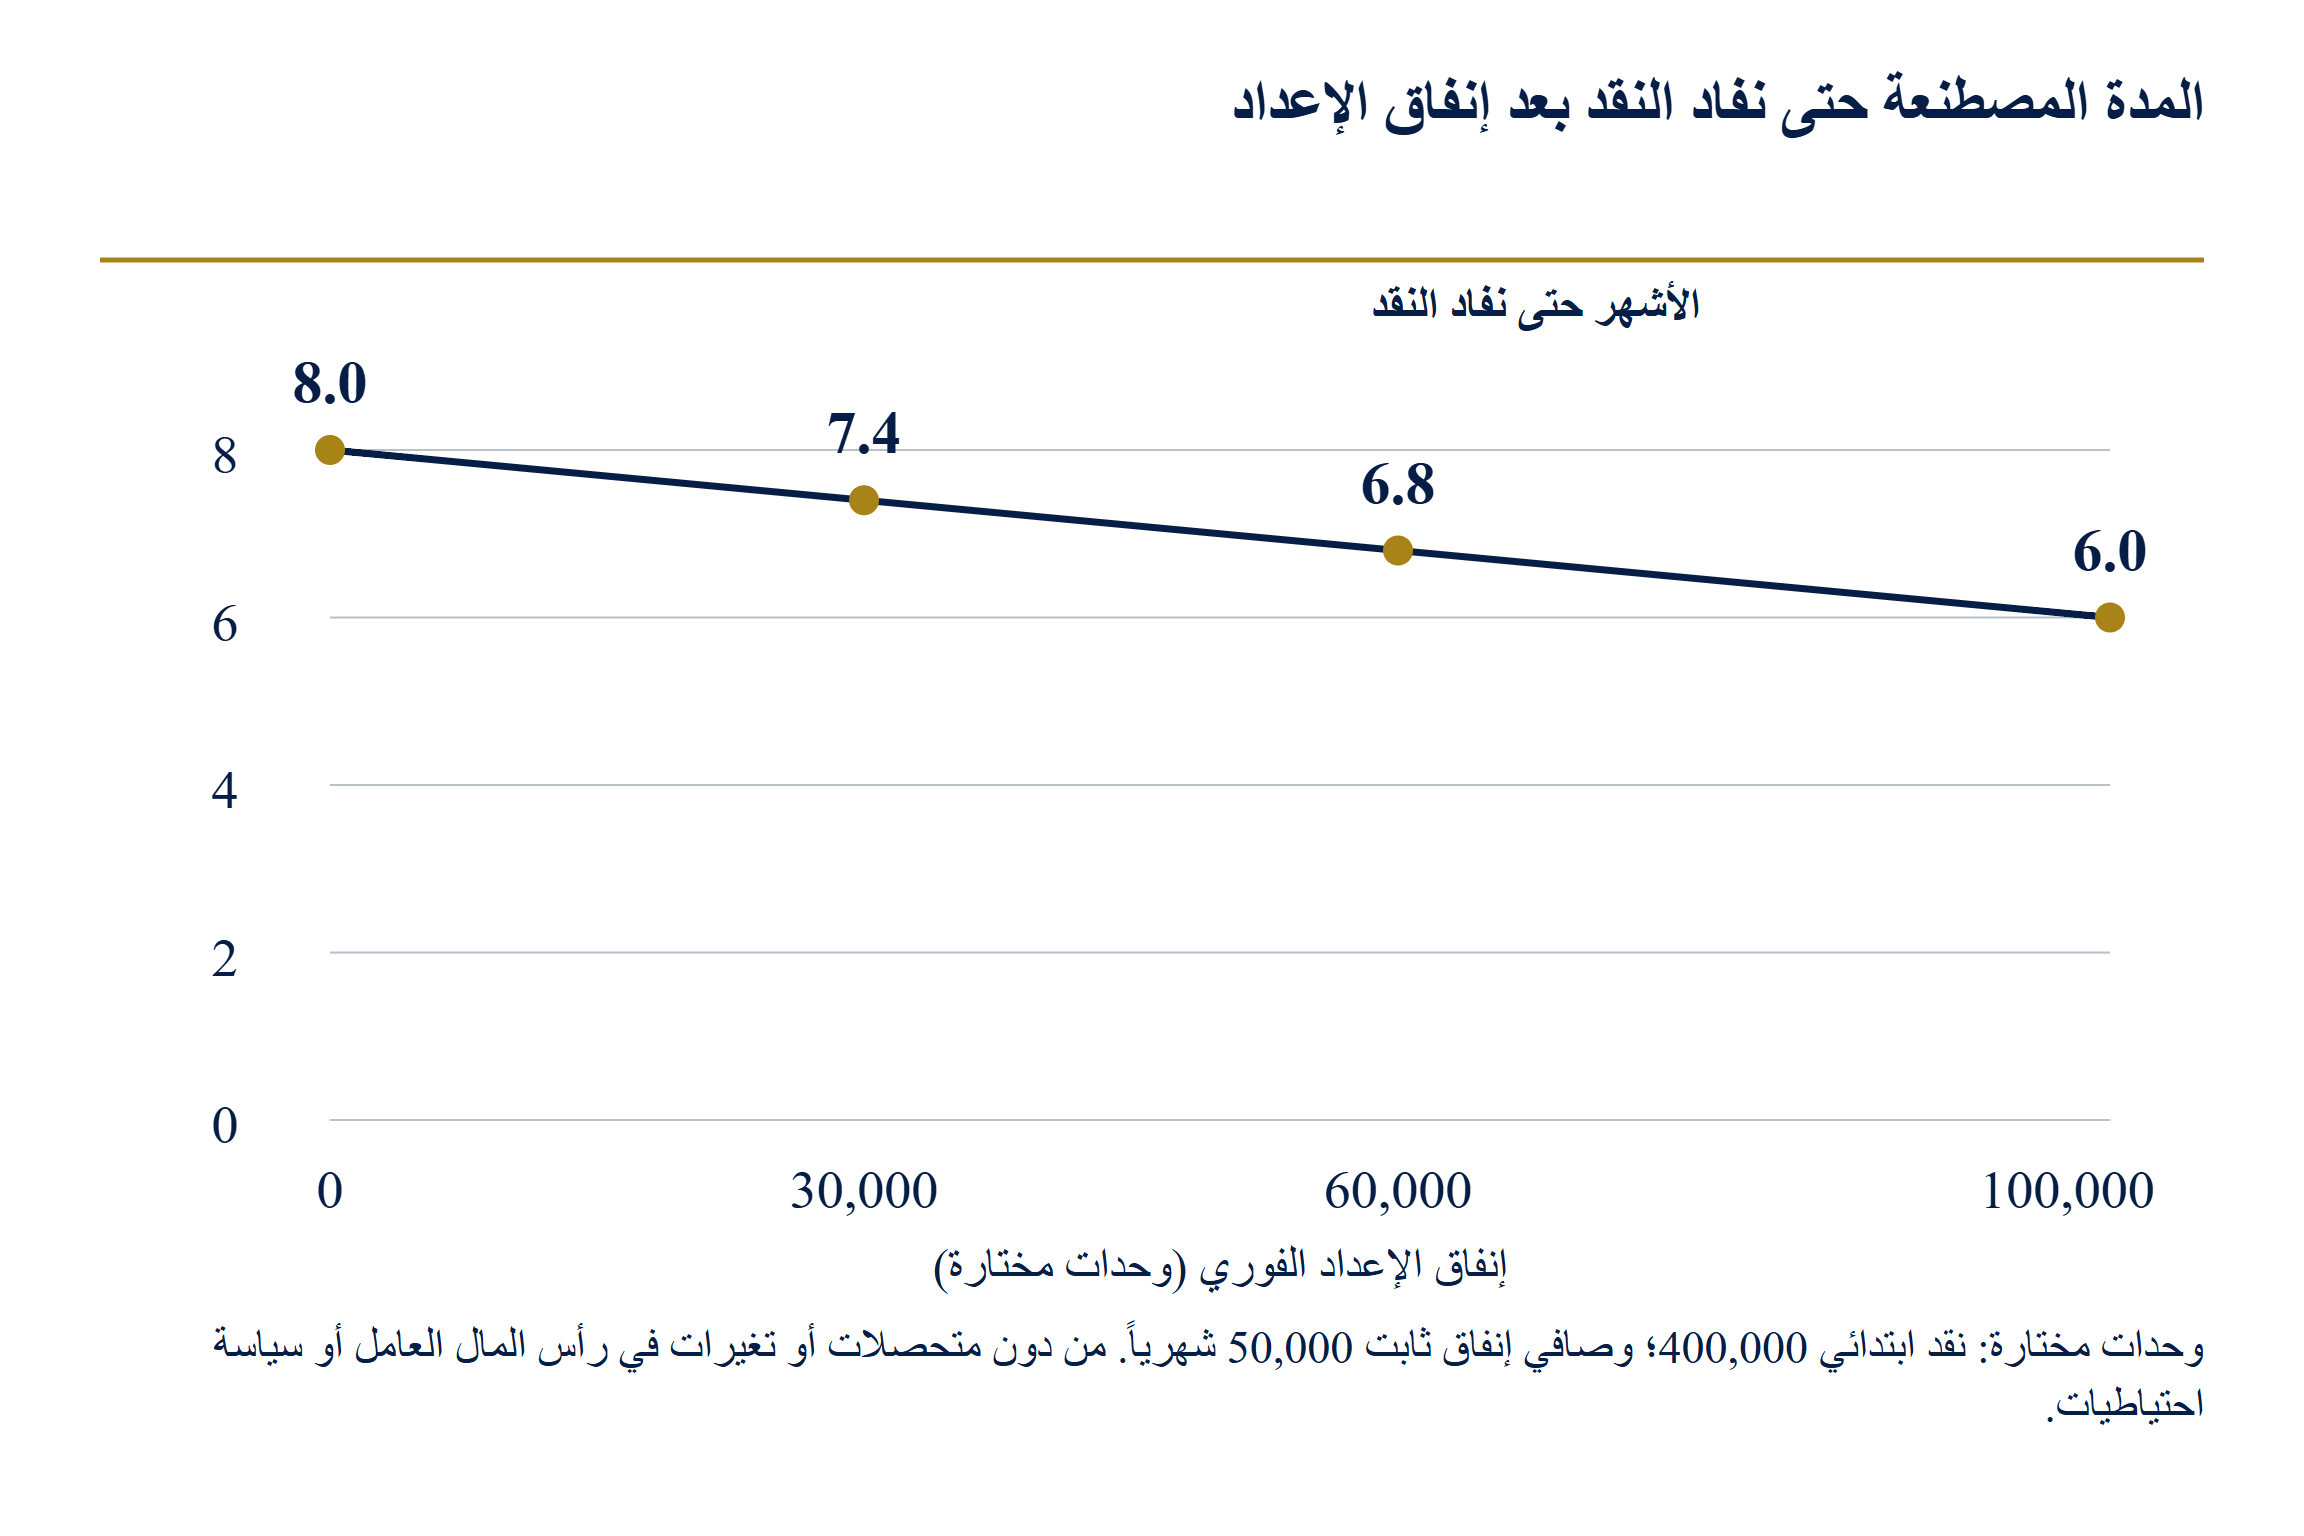
مرر أفقياً لقراءة الشكل بالحجم الكامل. ويمكنك أيضاً فتح الشكل بالحجم الكامل.
حساب مصطنع بإنفاق ثابت. ويحتاج النموذج النقدي الفعلي للشركة وسياسة الحد الأدنى للاحتياطيات إلى مدخلاتها ومراجعتها الخاصة.
19 تغيرات الملكية والعناية الواجبة للصفقات
قد تغير جولة تمويل أو عملية استحواذ وقائع يعتمد عليها طلب أو منحة. وينبغي لفريق الصفقة تحديد الكيان القانوني المتلقي للدعم، والتغيرات المقترحة في الملكية أو السيطرة، والكيانات المرتبطة المعنية، ومواقع العمل، ومسؤوليات المشروع والتزاماته. ثم ينبغي له فحص وثائق الطلب المنطبقة وشروط المنحة ومتطلبات الإخطار أو الموافقة. ويجب أن تحافظ المراجعة على حالة كل شرط في التواريخ المعنية. كما ينبغي أن تميز بين طلب منحة ومنحة قائمة، وبين منحة ومكون استثماري لا يزال خاضعاً لموافقة إضافية.
يمكن لجدول سجل التمويل لدى الشركة أن يدعم العناية الواجبة من خلال ربط كل طلب أو أداة معنية بأدلتها. وقد يحتاج المشتري أو المستثمر إلى التقديم الأصلي والتعديلات ومراسلات القرار وميزانية المشروع وسجل التقارير والشروط المرتبطة بالصفقة. وينبغي أن يحدد الجدول الوثائق التي تمت مراجعتها وتلك التي لا تزال مطلوبة. ولا يصف تصريح عام بأن النشاط يتلقى دعم منح مجموعة الالتزامات كاملة، ولا يثبت توافق صفقة متصورة معها. وأي استنتاج يتطلب الوثائق الفعلية المنطبقة ومراجعة مناسبة.
تركز قائمة فحص الصفقة المقترحة على الاعتماديات، من دون إسناد تعديل تلقائي للقيمة. وهي تسأل ما إذا كان التغيير يؤثر في شرط أهلية محدد، أو إقرار في الطلب، أو مشارك مطلوب في المشروع، أو تخصيص تكلفة، أو مصدر تمويل مطابق. وتسأل من يستطيع تحديد الأثر، وأي حدث يجب أن يقع قبل إتمام الصفقة. كما تحدد بنود توقع النقد التي تعتمد على استمرار الوصول إلى الدعم. وتتيح هذه الأسئلة للمستشارين الماليين والتجاريين والقانونيين تنسيق عملهم، من دون السماح لوصف عام للتمويل بأن يحل محل تحديد خاص بالبرنامج.
يمكن عكس مسألة مشروطة في خطة التنفيذ أثناء حصول الأطراف على الأدلة. وقد تعتمد المعالجة المناسبة على وثائق الصفقة والمشورة، بما في ذلك توقيت موافقة أو توزيع المسؤولية عن شرط أو خطة مشروع معدلة. ولا تقترح هذه الورقة شرطاً تعاقدياً موحداً أو تخفيضاً للسعر لكل حالة. ويمكن لنموذج مالي إظهار أثر سيناريوهات التمويل المقدمة بعد تحديد الافتراضات الأساسية. وينبغي أن تظل هذه السيناريوهات منفصلة بوضوح عن الحقوق المتحقق منها، وعن أي استنتاج بأن جهة ممولة بعينها وافقت على الصفقة المقترحة.
قد يوفر الطلب غير الناجح أيضاً معلومات مفيدة للعناية الواجبة عندما تُفهم حدوده. فقد يحدد تعليق تقني سؤالاً يستحق التحقيق. ويجب تقييمه في ضوء الأدلة الأساسية ونطاق المراجعة الأصلية. ولا توفر نتيجة مسابقة تمويل واحدة تقييماً كاملاً لقيمة الشركة أو رأياً متكاملاً في العناية الواجبة التجارية بشأنها. وعلى فريق الصفقة الاحتفاظ بالسجل الأصلي، وتحديد المسألة المرتبطة بقراره، والتكليف بالعمل اللازم لمعالجتها ضمن النطاق الفعلي للصفقة.
20 الفرز الأولي للأدلة بمساعدة الذكاء الاصطناعي والسلطة البشرية
يمكن لسير عمل مقترح بمساعدة الذكاء الاصطناعي أن يساعد في تنظيم مجموعة الوثائق باستخراج قواعد وتواريخ وكيانات وبيانات طلب مرشحة للمراجعة. وينبغي أن يحدد مخرجه المقطع الدقيق في المصدر ونسخة الوثيقة المرتبطين بكل اقتراح. ويجب أن يحتفظ النظام بالوثيقة الأصلية إلى جانب الاستخراج، وأن يُظهر مسائل الانطباق غير المحسومة. وهدف التصميم المفيد هو خريطة أدلة قابلة للمراجعة. ويظل قبول قاعدة أو حالة واقعية أو إجراء تالٍ موصى به قراراً منفصلاً للشخص المسؤول، يستند إلى البرنامج والوثائق المنطبقة.
تنشئ حالة الوثيقة خطراً تصميمياً جوهرياً. فقد تبدو دعوة مؤرشفة وصفحة أسئلة شائعة حية تتناول سنة لاحقة للبرنامج وملحق سياسة كلها ذات صلة باستعلام بحث. ولذلك ينبغي أن تلتقط عملية الاسترجاع حالة المصدر وتاريخ سريانه وروابط استبداله ونطاقه. ويجب أن تحتفظ بعلامات التعديل وأن تحدد متى يتضمن النص المستخرج صياغة محذوفة وأخرى مضافة. وهذه ضوابط نظام مقترحة تستند إلى فروق النسخ الموثقة في مراجعة المصادر. ولا يثبت وجودها في مواصفات دقة مقاسة لمنتج ذكاء اصطناعي منشور.
ينبغي أن تتضمن مجموعة التقييم أزواجاً صعبة عمداً. فقد يعرض زوج قاعدة مؤرشفة إلى جانب خلفها المحدد. وقد يعرض آخر سياسة عامة إلى جانب شرط خاص ببرنامج يحتاج انطباقه إلى استيضاح. وقد يتضمن ثالث واقعة مفقودة بشأن مقدم الطلب، ويختبر ما إذا كان النظام يحتفظ بحالة غير معروف بدلاً من تقديم قيمة تبدو معقولة. وينبغي أن تختبر حالات أخرى الحدود الرقمية والتواريخ الخاصة بالمراحل والأذونات المشروطة وإشعار قرار لا يذكر سبباً. ويجب إثبات كل تسمية بصورة مستقلة من الأدلة المعنية. وينبغي الاحتفاظ بالخلافات كبنود للمراجعة.
تتطلب مواد الطلب السرية قراراً منفصلاً بشأن التعامل مع البيانات. وينبغي أن تحدد الشركة الوثائق المقترح معالجتها، وسريتها وقيودها التعاقدية، والبيانات الشخصية والملكية الفكرية، والبيئة المأذون بها، وصلاحيات الوصول والاحتفاظ. ولأداة مراجعة مصادر عامة ولنظام يعالج طلباً غير منشور نطاقا بيانات مختلفان. وأي نشر تشغيلي سيحتاج إلى ترتيبات معتمدة خاصة به للتعامل مع البيانات، ومراجعة أمنية، وتقييم للمتطلبات القانونية والتعاقدية المنطبقة.
ينبغي أن يركز معيار إطلاق سير العمل المقترح على مهمة ومجموعة أدلة محددتين. وتشمل الأمثلة الاسترجاع الصحيح للمصدر الحاكم المختار، والاستخراج الدقيق لقاعدة مؤرخة، والاحتفاظ الأمين بالقيم غير المعروفة، والقدرة على إعادة إنتاج سجل القرار. كما ينبغي أن يفحص النشاط الوقت اللازم للفحص والتصحيح البشريين. ولا تقاس هنا وفورات إنتاجية أو انخفاض في الرفض. فتجربة البوابات المصطنعة تختبر المنطق اللاحق بعد تقديم المدخلات؛ ويلزم تقييم منفصل لإثبات ما إذا كان نظام استخراج أو استدلال يقدم تلك المدخلات بموثوقية.
| الحالة | سلوك المراجعة المتوقع | الإخفاق المطلوب رصده |
|---|---|---|
| قاعدة مؤرشفة إلى جانب خلفها | الاحتفاظ بالحالة والنسخة وفحص الانطباق الفعلي | معاملة القاعدة القديمة ضمناً على أنها حالية |
| شروط عامة وخاصة ببرنامج | الاحتفاظ بالتعارض لحسمه | أسبقية عامة غير مدعومة |
| واقعة مفقودة بشأن مقدم الطلب | الحفاظ على حالة غير معروف وطلب دليل | تقديم واقعة معقولة من دون دليل |
| صياغة سياسة محذوفة ومضافة | فحص التعديل الساري | دمج النسختين في قاعدة حالية زائفة |
| توقيت خاص بالمرحلة | ربط الشرط بالمرحلة المعنية | الخلط بين شروط التقديم وشروط المنح |
| إشعار بلا سبب مذكور | الاحتفاظ بالسبب غير معروف | اختلاق سبب رفض من المواد المحيطة |
حالات اختبار مقترحة، وليست نتيجة أداء مقاسة لنظام ذكاء اصطناعي. وتحتاج تسميات المدخلات إلى مراجعة مستقلة للمصدر والحالة.
21 عملية تشغيلية لما بعد القرار
تبدأ العملية التشغيلية عندما يتلقى المسؤول المعني مراسلة النتيجة الفعلية. ويحفظ المسؤول الإشعار وحزمة الطلب وسجلات البوابة أو التسلم المعنية، ثم يسجل البرنامج والدعوة والمرحلة والكيان القانوني. وينبغي أن يصف السجل الأولي القرار باستخدام صياغة الجهة الممولة، وأن يحدد الوثائق المتاحة. وعندما يحتمل انطباق موعد نهائي لمراجعة أو خطوة إضافية، ينبغي تصعيد المسألة فوراً للتفسير المناسب ولضبط التقويم. وأول مخرج إداري هو وصف موثوق للحدث وللأسئلة التي تظل مفتوحة.
تثبت الخطوة الثانية مجموعة المصادر المنطبقة وتشخيص مرحلة القرار. وينبغي للمراجع تحديد أي مواد مؤرشفة أو سياسة بديلة أو شرط خاص بالبرنامج أو تعارض غير محسوم. وتُربط كل مسألة جوهرية بالأدلة التي تدعمها. ويمكن للشركة عندئذ تصنيف الفحوص المطلوبة إلى مستوفاة أو غير مستوفاة أو غير معروفة بالنسبة للإجراء التالي المقترح، مع مراجع مسمى وتاريخ. ويجب أن يبين التصنيف نطاقه. ويمكنه دعم قرار داخلي من دون الإيحاء بأن البرنامج قبل تفسير الشركة أو وافق على طلب.
ينبغي أن تنتج ورشة التصحيح مجموعة محدودة من المهام القابلة للتنفيذ. وتحتاج كل مهمة إلى مسؤول وتقدير للتكلفة أو الجهد تقدمه الشركة ومعيار إنجاز وآخر تاريخ تظل فيه مفيدة. وعلى الفريق تحديد الاعتماديات وقرارات الأطراف الثالثة المطلوبة والأعمال التي تدعم مسار تمويل آخر. كما ينبغي أن يحدد أي مهمة يظل غرضها غير واضح بسبب عدم توفر سبب الرفض المعلن. وتبقى هذه المهمة ضمن الاستكشاف والاستيضاح حتى تثبت الصلة. وتوفر الخطة الناتجة للإدارة أساساً لاعتماد العمل على مراحل ومراجعة التقدم بالاستناد إلى الأدلة.
ينبغي تسجيل قرار التمويل إلى جانب خطة التصحيح. وتحتاج الإدارة إلى الوضع النقدي في ظل الافتراضات المقدمة المعنية، ومرحلة الإنجاز التجارية التالية، وتوقيت قرار تمويل محتمل، والإجراءات البديلة التي تستعد لمتابعتها. وينبغي أن يكون للتقديم الإضافي نقطة اعتماد محددة ومراجعة نهائية للحزمة. ويجب أن يحفظ قرار التأجيل أو التوقف الأدلة المفيدة وسبب الاختيار. وينبغي أن يظل السجل مفهوماً لشخص مسؤول آخر لم يحضر الورشة ويحتاج إلى فهم سبب تخصيص الموارد.
بعد الحدث التالي، يمكن للشركة إقفال السجل أو تحديثه. وينبغي أن تحتفظ بالتقديم الفعلي والقرار وشروط المنحة والمتحصلات النقدية كملاحظات منفصلة. كما يجب أن تسجل العمل الذي أُوقف والتغييرات في المشروع والانحرافات عن الخطة الأصلية. ويمكن لهذه المعلومات أن تدعم التعلم الداخلي ودراسة تجريبية لاحقة إذا كانت البيانات مأذوناً بها ومكتملة بما يكفي. وينبغي أن تتجنب العملية إعادة كتابة سجل قرار سابق ليتوافق مع نتيجة لاحقة. فالحفاظ على ما كان معلوماً في حينه يتيح تقييماً أكثر مصداقية للقرار وافتراضاته.
22 التحقق التجريبي وتحيز الاختيار
يحتاج الاختبار التجريبي للإطار المقترح إلى مقام إحصائي على مستوى الطلبات. وينبغي أن تتضمن مجموعة البيانات تقديمات مؤهلة وغير مؤهلة، وطلبات أُعيدت قبل التقييم، ومشاريع مسحوبة، ومقترحات قُيمت ولم تنجح، ومنحاً. ويجب أن تحدد الطلبات المتكررة والكيانات القانونية عبر الزمن. ويمكن لسجلات المنح العامة دعم جزء من هذا العمل، لكنها تترك أجزاء مهمة من المجتمع غير مرصودة. وتصف مجموعة بيانات Innovate UK التي روجعت هنا سجلات مشاريع ممولة، ويصف CORDIS مشاريع بحث ممولة ونتائجها. ولم تحصل هذه الدراسة على بيانات الطلبات والقرارات اللازمة لاستكمال جزء النتائج السلبية من بيانات طولية جديدة. [14,15]
تتناول بحوث قائمة بالفعل مقدمي الطلبات والنتائج غير الناجحة. ويصف تقرير مركز البحوث المشترك لعام 2023، Spurring Subsidy Entrepreneurs، عدد 2,302 من مقدمي الطلبات عبر 40 مسابقة محلية إيطالية، مع الترتيبات وقرارات التمويل. ويتضمن تقييم العمليات الرسمي لبرنامج Fast Start المؤرخ في فبراير 2024 مقابلات مع 14 من مقدمي الطلبات الناجحين وسبعة غير ناجحين؛ وبدأ إطار أخذ العينات لغير الناجحين بالحالات الـ30 الأعلى تسجيلاً بين غير الناجحين. وهذه تصاميم بحثية ومجتمعات متميزة. وهي تثبت وجود أعمال سابقة ذات صلة وتوضح أهمية إطار أخذ العينات. ولا يمكن معاملة نتائجها كفوج جديد ممثل للبرامج المختارة في هذه الورقة. [16,17]
يمكن لدراسة مستقبلية أن تسجل الشركات عندما تقرر ما إذا كانت ستعد طلباً، قبل معرفة النتيجة. وتسجل الفرصة المنطبقة ووقائع مقدم الطلب ومرحلة الإنجاز المقترحة وموارد الإعداد وحالات البوابات الأولية والأدلة المتاحة في تاريخ القرار. وتلتقط الملاحظات اللاحقة التقديم والتقييم والقرار والشروط والمتحصلات النقدية والنتائج التجارية. وتظل الشركات التي تتوقف عن التقديم ضمن مجتمع المتابعة. وتحتاج الدراسة إلى تصميم مناسب للموافقة والسرية وحوكمة البيانات، وعليها الإفصاح صراحة عن التسرب من المتابعة والسجلات المفقودة.
التحدي التجريبي الأساسي هو الاختيار. فقد تختلف الشركات التي تختار إعادة التقديم من حيث التقنية أو الموارد أو الخبرة أو الأهلية أو آفاق التمويل عن الشركات التي تتوقف. كما يمكن أن تتغير قواعد البرامج والميزانيات المتاحة بين الجولات. ولا تحدد منحة لاحقة لبرنامج تصحيح أثر التصحيح بمفردها. وينبغي أن تحدد الدراسة الكمية المستهدفة بالتقدير ومجموعة المقارنة والتوقيت والعوامل المربكة قبل حساب الأثر. وعندما تدعم البيانات الوصف وحده، ينبغي أن تظل الاستنتاجات وصفية. ويحتاج التصميم الرصدي إلى شرح الافتراضات اللازمة لأي تفسير أقوى.
تتطلب النتائج التجارية تعريفات دقيقة بالقدر نفسه. فمبلغ المنحة لا يكشف تخفيف حصص الملكية، وتاريخ المنح لا يثبت استلام النقد. وقد يغفل إعلان لاحق عن جمع تمويل شروطاً وتوقيتاً يهمان قرار الشركة التمويلي. وقد تتغير مرحلة إنجاز من حيث النطاق أو القياس. ولذلك ينبغي أن تحدد البيانات الطولية المقترحة كيفية رصد كل نتيجة، وأن تميز بين المعلومات المفقودة والصفر. ويجب أن تفصح عن العينة الصالحة لكل تحليل، وأن تحتفظ بوثائق المصدر التي تدعم الملاحظات الجوهرية. ولم تحصل هذه الدراسة على بيانات طولية مترابطة من هذا النوع تشمل المنح وتخفيف الملكية والتوقيت ومراحل الإنجاز.
| مجموعة البيانات | الملاحظة المطلوبة | خطر البيانات المفقودة |
|---|---|---|
| مجتمع الدخول | جميع المحاولات المؤهلة وغير المؤهلة ضمن إطار محدد | الاختيار على أساس المنح وحدها |
| الكيان والمحاولات المتكررة | روابط ثابتة مع سجل طلبات مؤرخ | معاملة الشركات المتكررة كداخلين مستقلين |
| عملية القرار | المرحلة الفعلية والإشعار والملاحظات المتاحة | إسناد أسباب من دون إشعار |
| التدخل | مهام التصحيح وتكاليفه المقاسة قبل النتيجة | سردية نجاح استرجاعية |
| التمويل | العرض والاتفاق والشروط والمتحصلات الفعلية | استخدام تاريخ المنح بدلاً من تاريخ استلام النقد |
| النتائج التجارية | مرحلة إنجاز وتوقيت وشروط تمويل محددة مسبقاً | تغير تعريف النتيجة أو تخفيف ملكية غير مفصح عنه |
| التسرب من المتابعة | الطلبات المتوقفة والسحوبات والمتابعة غير المرصودة | تحيز البقاء وفقدان بيانات مرتبط بالمعلومات |
تصميم تجريبي مقترح. ولم تحصل هذه الورقة على بيانات طولية جديدة مترابطة على مستوى مقدمي الطلبات.
23 الحدود وقابلية النقل
تغطي المراجعة الوثائقية مصادر رسمية مختارة والمقاطع المعنية المحددة في سجل المصادر. وهي ليست قائمة كاملة بفرص تمويل الابتكار أو رأياً قانونياً بشأن كل مسار تقديم. وقد تتغير القواعد، وقد تتضمن الدعوة والدعوة الفردية وخطاب القرار ووثائق المنحة المنطبقة شروطاً إضافية. وتسجل الورقة النسخ التي روجعت وتحتفظ بالأسئلة غير المحسومة من دون اختيار قاعدة عامة من سياقات مختلفة. وتحتاج الشركة التي تستخدم الإطار إلى مراجعة حالية خاصة بالبرنامج ومرتبطة بوقائعها وبالإجراء المقترح.
تختبر تجربة الشروط الإلزامية تمثيلاً منطقياً محدداً. فمدخلاتها مصطنعة، ويُفترض انطباق فحوصها، ولا يتبع فضاء حالاتها توزيعاً تجريبياً. ولذلك لا تستطيع النتائج الرقمية تقدير حصة الشركات التي ينبغي لها إعادة التقديم، أو العائد المتوقع من برنامج تصحيح. كما تستبعد التجربة جودة استخراج القواعد واكتمال مجموعة الشروط ودقة أدلة مقدم الطلب. وهذه الواجهات جوهرية للاستخدام التشغيلي وتحتاج إلى تحقق منفصل. وينبغي وصف الاختبار البرمجي الناجح وفق المهمة التي يتحقق منها فعلاً.
يمكن تكييف سير العمل المقترح لبرنامج آخر باستبدال سجل القواعد ومراحل القرار والشروط المطلوبة والإجراءات المسموح بها وأعراف التوقيت. وينبغي أن يحافظ التكييف على معاني مستوفى وغير مستوفى وغير معروف، مع توثيق الاستثناءات الخاصة بالبرنامج. ولا يمنح مسار يسمح بتصحيح أو مراجعة معينة إذناً عاماً في موضع آخر. ولذلك تتعلق قابلية النقل ببنية المنهج الإداري، بينما يحتاج كل تطبيق موضوعي إلى أدلة جديدة. ويجب أن يحدد المخرج المحفوظ الأجزاء التي تعيد استخدام تصميم إجرائي، وتلك التي تمثل وقائع جديدة مثبتة عن البرنامج أو مقدم الطلب.
تستخدم الأمثلة التمويلية مدخلات ثابتة مقدمة، وتغفل سمات كثيرة لشركة عاملة. فقد يتطلب توقع النقد الفعلي الإيرادات ورأس المال العامل والضرائب والالتزامات التعاقدية والاحتياطيات والعملات الأجنبية وإنفاق المشروع وتوقيت المتحصلات وشروطها. ويحتاج النشاط إلى نموذجه المراجع ومشورته المناسبة. ولا تقتبس هذه الورقة عرض تمويل متاحاً، ولا تتحقق من استعداد جهة توفر رأس المال.
يحد غياب فوج جديد جُمع من مقدمي الطلبات المرفوضة من الاستنتاجات التجريبية، لكنه يترك برنامجاً بحثياً محدداً. ويمكن لدراسة مستقبلية اختبار موثوقية التسميات التشخيصية ومنفعة خطة المهام وتكلفة المراجعة وارتباطها بقرارات لاحقة وفق تصميم محدد مسبقاً. ويمكنها أيضاً اختبار سير عمل بمساعدة الذكاء الاصطناعي مقابل تسميات مستقلة مثبتة للمصادر والحالات. وإلى أن تتوفر هذه الأدلة، تظل المساهمة إطاراً تشغيلياً مؤسساً على المصادر ومثالاً مضاداً منطقياً قابلاً لإعادة الإنتاج. وينبغي أن يحافظ استخدامه على الحدود بين القواعد الموثقة والممارسة المقترحة والحسابات المصطنعة والنتائج المرصودة.
24 استنتاجات للإدارة
ينبغي أن يبدأ القرار بعد طلب غير ناجح بالإشعار الفعلي والبرنامج المنطبق والأدلة المتاحة. وتحتاج الإدارة إلى تحديد مرحلة القرار قبل اختيار مهمة تصحيح. فقد يؤدي الامتثال الإداري وأهلية مقدم الطلب ونطاق المشروع والتقييم التنافسي والاختيار وشروط ما قبل المنح إلى إجراءات تالية مختلفة. ويوفر سجل واضح لما هو معلوم وما لا يزال غير معروف ومن يستطيع حسم المسألة أساساً أقوى لاعتماد مزيد من الإنفاق من توجيه غير مميز بتحسين الطلب.
تنتمي هوية البرنامج والنسخة إلى صلب ذلك القرار. فالمصادر التي روجعت تتضمن مواد حالية ومؤرشفة وشروط تقديم خاصة ببرامج وتعديلات وإرشادات تتناول سنة لاحقة. وينبغي أن يحافظ النشاط على هذه الفروق في سجل قواعده، وأن يحسم أسئلة الانطباق بالرجوع إلى الفرصة الفعلية ووثائق القرار. كما يجب أن يحتفظ السجل بمصدر أي استيضاح وتوقيته. ويتيح ذلك للمراجع فحص أساس الإجراء التالي المقترح وتحديد الظروف التي تستدعي إعادة النظر فيه.
توفر التجربة المصطنعة تحذيراً دقيقاً بشأن تمثيل الشروط الإلزامية. ففي فضاء الحالات ذي الفحوص الستة، لا تصرح قاعدة الاقتران إلا بالحالة المستوفية للجميع، بينما يصرح المقارن التعويضي المصمم أيضاً بتشكيلات فيها شروط غير مستوفاة وقيم غير معروفة. ولذلك ينبغي أن يبقي نموذج التصريح بالتقديم الشروط المطلوبة متميزة عن درجات الجدارة التنافسية وعن الحكم التجاري للإدارة. والنتيجة خاصية منطقية للنموذج المفصح عنه. وهي لا تصدق على الأهلية، أو تؤتمت قرار المقيّم، أو تقدر احتمال تلقي أي شركة تمويلاً.
ينبغي أن يكون لعمل التصحيح غرض ومخرج أدلة ومسؤول وتاريخ إنجاز وحد إنفاق محدد. كما يحتاج الطلب اللاحق إلى تقييم حالي للإذن والتوقيت. وينبغي أن تحافظ خطة التمويل على الفرق بين نشاط تقديم الطلب وشروط المنحة الرسمية والنقد المتاح للنشاط. ويمكن للإدارة فحص خيارات بديلة لرأس المال والمشروع باستخدام وقائع الشركة وافتراضاتها أثناء بقاء مسار المنحة مشروطاً. ويجب تحديث تلك المقارنة عند تغير الأدلة أو شروط البرنامج أو مرحلة الإنجاز التجارية.
المخرج العملي هو قرار قابل للمراجعة بشأن الإجراء التالي، مع أدلته الداعمة وآثاره التمويلية. وقد يصرح بطلب معدل مسموح به، أو استكشاف موجه، أو خطوة إجرائية، أو مسار تمويل آخر، أو قرار بالتوقف. وينبغي أن يحتفظ كل مخرج بسبب الاختيار والمعلومات المتاحة عند اتخاذه. ثم توفر الأجندة التجريبية المقترحة طريقة لاختبار المنهج باستخدام مقام إحصائي حقيقي لمقدمي الطلبات ونتائج لاحقة مرصودة. وينبغي أن تثبت بحوث إضافية تلك الآثار قبل إطلاق ادعاءات بشأن خفض الرفض أو تحسين النجاح التمويلي أو تقليل تخفيف الملكية.
المراجع
- UK Research and Innovation. Before you start an application. Innovate UK general guidance. Updated 8 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. What happens after you have submitted your application. Innovate UK general guidance. Updated 7 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Application resubmissions. Updated 22 October 2026. Accessed 13 November 2026. https://www.ukri.org/apply-for-funding/develop-your-application/application-resubmissions/
- UK Research and Innovation. Your application. Innovate UK general guidance. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- European Commission. European Innovation Council Work Programme 2026. C(2026)2051, 26 March 2026 revision. Historical version, separately captured from the official previous-version download. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/023b0721-db3e-4f4b-b043-75fec1fcbb2b_en?filename=EIC-Work-Programme-march-2026.pdf
- European Innovation Council. FAQs EIC Accelerator. Live page referring to the 2027 Work Programme when accessed on 13 November 2026; relevant year and call require separate verification. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- US National Science Foundation. NSF 26-510. Small Business Innovation Research and Small Business Technology Transfer Phase I, Phase II and Fast-Track Programs. Posted 22 May 2026; active/current when accessed on 13 November 2026. Sections IV and VI. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. SBIR/STTR Eligibility. Current linked programme guidance, including returned-without-review and declined proposal instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-eligibility/
- US National Science Foundation. PAPPG 24-1 Supplement 1, NSF 26-200. Effective 8 December 2025. Sections 8 and 9; inserted and deleted amendment text checked in the official HTML. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-1
- European Commission. European Innovation Council Work Programme 2026. Current 17 June 2026 revision, C(2026)4080. Application submission limits page 87; Annex 2 F.2 page 191. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- European Commission. Horizon Europe Work Programme 2026-2027, General Annexes. Scope page 3 and evaluation review page 30. EIC is separately governed. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/wp-call/2026-2027/wp-15-general-annexes_horizon-2026-2027_en.pdf
- European Commission. EU Funding and Tenders Portal Online Manual. Version 1.3, 1 May 2026. Applicable procedure and confidential proposal records. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/om_en.pdf
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter IV, Non-Award Decisions and Transactions. Read with applicable supplements and solicitation. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-4-non-award-decisions-transactions
- UK Research and Innovation. Innovate UK funded projects since 2004. Dataset landing page updated 3 November 2026. Award records are not a complete rejected-applicant population. Accessed 13 November 2026. https://www.ukri.org/publications/innovate-uk-funded-projects-since-2004/
- European Commission. About CORDIS. Funded-project information and research results. Accessed 13 November 2026. https://cordis.europa.eu/about
- European Commission Joint Research Centre. Spurring Subsidy Entrepreneurs. JRC135716, 2023. Applicant and competition sample described in the report. Accessed 13 November 2026. https://publications.jrc.ec.europa.eu/repository/handle/JRC135716
- Innovate UK. Fast Start Process Evaluation. Report dated February 2024, hosted in the UKRI public report library. Interview sample and unsuccessful-applicant sampling frame. Accessed 13 November 2026. https://www.ukri.org/wp-content/uploads/2026/01/22-057322-01-IUK-Process-Eval-Report_MASTER_V4_Client-use_CLEAN.pdf
- US National Science Foundation. SBIR/STTR Merit Review Criteria and Process. Current guidance linked by NSF 26-510. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-merit-review/
- US National Science Foundation. PAPPG 24-1 Supplement 2, NSF 26-202. Applicable award-date provisions require separate checking. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-2
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter III, Proposal Processing and Review. Recommendation, final decision and specified financial or administrative appeal provisions; read with applicable supplements. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-3-proposal-processing-review
- US National Science Foundation. SBIR/STTR Supplementary Documents. Phase-specific requirements and evidence instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-documents/
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
