
1 A decisão após uma candidatura não selecionada
A primeira tarefa da gestão após uma candidatura não selecionada é estabelecer que decisão foi tomada. Uma notificação pode descrever uma apresentação incompleta, um candidato inelegível, um projeto fora do âmbito do concurso, uma avaliação abaixo do padrão exigido, uma classificação competitiva ou uma condição ainda por resolver antes da concessão. Estas descrições conduzem a medidas diferentes. Quem autoriza mais despesa precisa da notificação de resultado, do processo de candidatura relevante e das regras aplicáveis antes de aprovar outro exercício de redação. Uma breve síntese interna deve preservar o motivo exato indicado pelo financiador e identificar a incerteza restante sobre o seu significado.
A decisão resultante tem uma dimensão financeira imediata. Preparar uma nova apresentação consome tempo de gestão, capacidade técnica e liquidez enquanto a empresa continua a cumprir compromissos com salários, desenvolvimento de produtos e clientes. O prazo de candidatura pode chegar antes de concluir uma experiência em falta ou uma clarificação da estrutura de propriedade. Outra via pode financiar o mesmo marco comercial em condições diferentes. O conselho de administração precisa, por isso, de comparar medidas viáveis, provas necessárias, recursos exigidos e calendário. Uma narrativa revista é uma tarefa possível nessa comparação; a decisão diz respeito à próxima utilização de recursos escassos da empresa.
As orientações oficiais da Innovate UK separam a análise da elegibilidade e do âmbito da avaliação e descrevem a classificação, a qualidade mínima e possíveis considerações de carteira. Explicam ainda que alguns concursos não disponibilizam comentários e que responder às observações não assegura um resultado posterior favorável. Estas distinções apoiam um registo da fase do resultado em vez de uma única categoria indiferenciada de rejeição. As condições exatas do concurso continuam a ser relevantes, porque a descrição publicada representa um processo normalizado com variações expressas. A empresa deve juntar essas condições ao diagnóstico e conservar a notificação que estabelece o processo efetivamente aplicado. [2]
Este estudo propõe uma sequência disciplinada: estabelecer a via aplicável, identificar a fase de decisão comprovada, determinar as condições em aberto, testar a viabilidade da correção e autorizar uma próxima medida. O contributo é uma síntese de gestão e um contraexemplo construído e reprodutível sobre condições obrigatórias. Nenhum conjunto de dados ao nível do candidato ou intervenção controlada estabelece o efeito do quadro nos resultados de financiamento. O método destina-se a tornar as decisões e os seus limites verificáveis. O resultado prático é uma decisão datada de correção e financiamento que outra pessoa responsável pode analisar com os mesmos documentos.
| Fase | Provas a preservar | Próxima pergunta |
|---|---|---|
| Admissibilidade administrativa | Processo entregue, formulários exigidos e recibo | Foi cumprido o procedimento de apresentação prescrito? |
| Elegibilidade do candidato | Factos da entidade e definições aplicáveis | O candidato em análise cumpre o requisito na fase relevante? |
| Âmbito do projeto | Âmbito do concurso e trabalhos efetivamente propostos | Os trabalhos enquadram-se na oportunidade? |
| Avaliação competitiva | Pareceres, pontuações e critérios disponíveis | Que fragilidade comprovada pode a correção proposta abordar? |
| Seleção e orçamento | Notificação efetiva e explicação disponível da seleção | O que se sabe da seleção para além da avaliação? |
| Condições anteriores à concessão | Pedidos, diligência devida e oferta ou acordo formal | Que condições subsistem antes de um compromisso ou recebimento? |
Taxonomia de diagnóstico proposta. Preserve palavras e sequência efetivas do financiador; um motivo indisponível continua desconhecido. Processos oficiais selecionados são discutidos nas referências 2, 7, 11, 18 e 20.
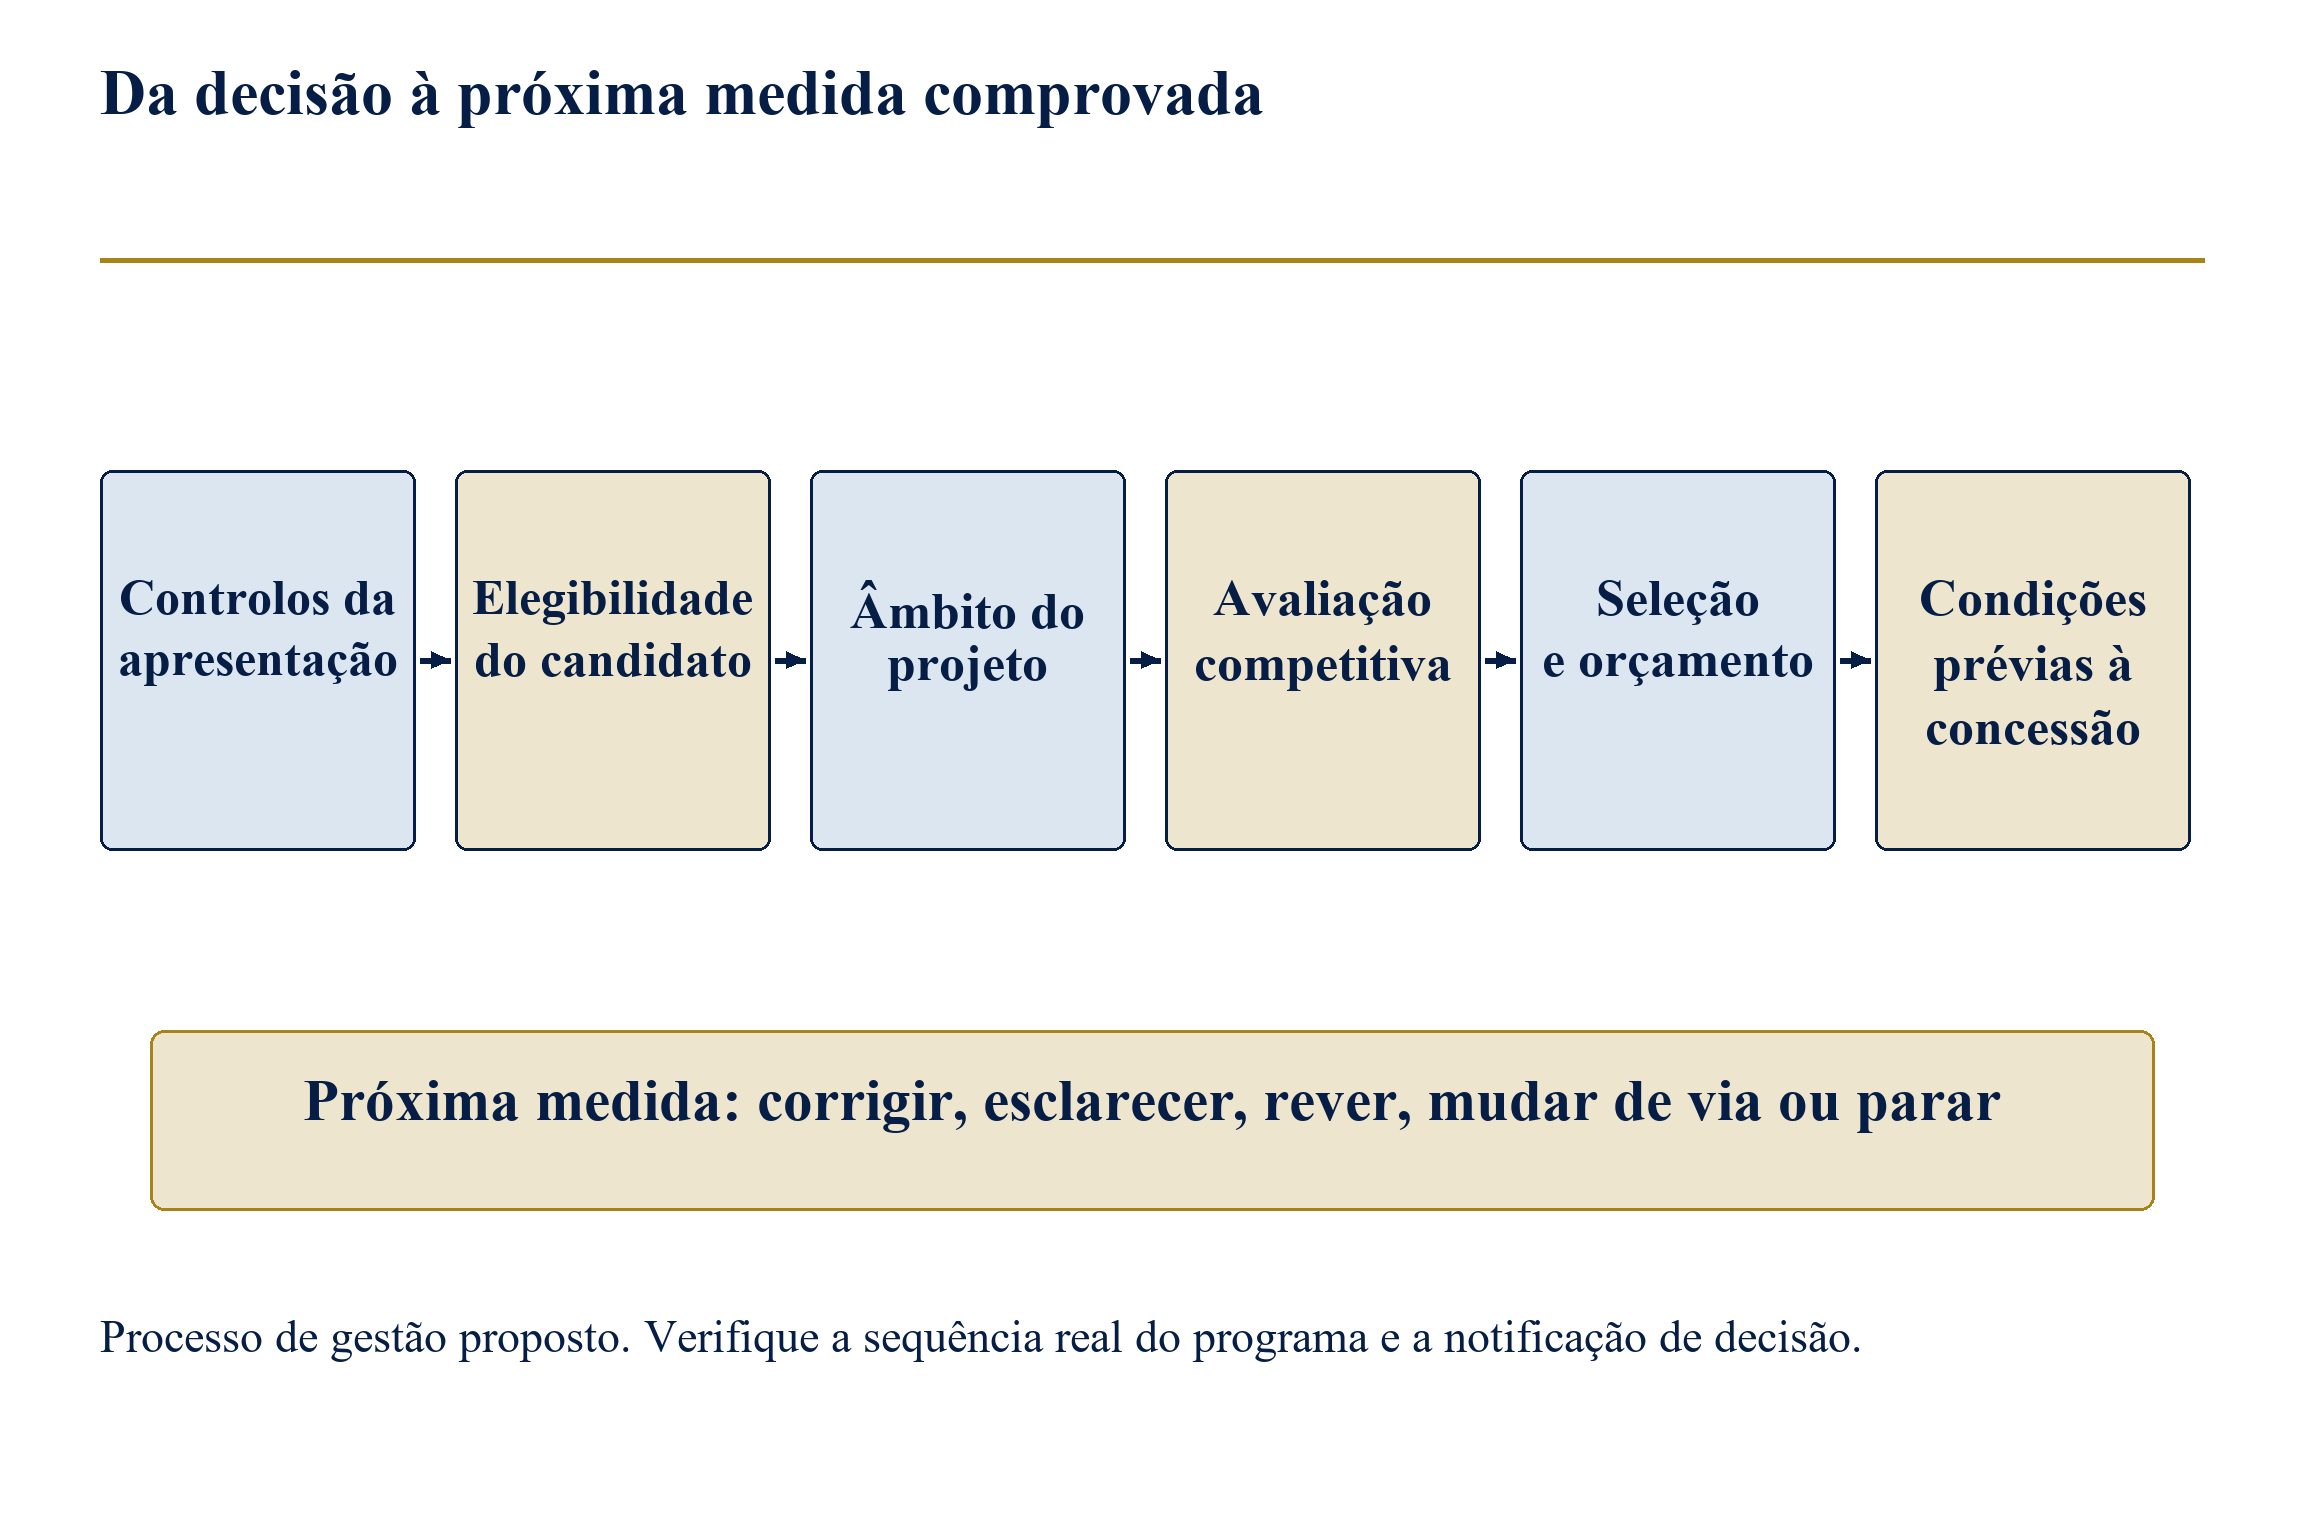
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
Processo de gestão proposto. As fases são uma estrutura diagnóstica e não afirmam sequência idêntica entre programas.
2 Método e limites das provas
A unidade documental deste estudo é uma regra ou descrição de processo identificada, associada a um emitente, programa, versão documental e fase de candidatura. A análise utiliza orientações oficiais e documentos reguladores de programas para exemplos selecionados do Reino Unido, da União Europeia e dos Estados Unidos. Estes exemplos estabelecem distinções específicas entre processos e apoiam o desenho do registo de diagnóstico. Não constituem um levantamento completo de todos os instrumentos de financiamento da inovação. A seleção é intencional: o material analisado deve revelar diferentes motivos de candidaturas não selecionadas, restrições a uma apresentação posterior e as provas necessárias para uma próxima decisão defensável.
A análise mantém separados três tipos de afirmações. Uma afirmação documental descreve o que uma fonte identificada diz no seu âmbito declarado. Uma prática de gestão proposta descreve uma abordagem desenvolvida neste estudo. Um resultado construído decorre de entradas e regras do modelo divulgadas. Esta separação permite examinar o fundamento de cada conclusão. Uma declaração oficial sobre elegibilidade para candidatura não fornece uma estimativa medida do valor do trabalho de um consultor. Um teste de modelo bem-sucedido não certifica a situação jurídica de um candidato real, o mérito técnico ou o direito a receber uma concessão.
Uma comparação empírica completa exigiria a população original de candidaturas, os factos e regras de elegibilidade em cada apresentação, as decisões comunicadas e eventuais comentários, apresentações posteriores, condições de concessão, recebimentos e marcos comerciais subsequentes. As empresas que deixam de se candidatar também teriam de continuar observáveis. Este estudo não obteve esse conjunto de dados ligados. Não calcula, portanto, uma taxa de rejeição, uma melhoria causal decorrente da reescrita ou uma redução efetivamente realizada da diluição. Mais adiante desenvolve-se um desenho de investigação para obter essas observações, permitindo testar o quadro sem tratar as concessões publicamente visíveis como toda a população de candidatos.
A componente numérica é uma experiência lógica exaustiva. Seis verificações obrigatórias assumem um de três estados: cumpre, desconhecido ou não cumpre. Todas as combinações são enumeradas e classificadas segundo uma regra de condições obrigatórias. Um comparador ponderado separado, deliberadamente construído, fornece um exemplo de refutação. O exercício pergunta se uma representação pode validar um caso com uma condição incumprida ou provas por esclarecer. O resultado é uma contagem finita num espaço artificial de estados. As frequências não têm ponderação populacional; a enumeração uniforme das combinações representa um desenho de teste, não uma distribuição de empresas reais.
| Tipo de prova | Utilização permitida neste estudo | Limite |
|---|---|---|
| Documento oficial do programa | Descrever requisito datado no âmbito declarado | Não estabelece o cumprimento de um candidato |
| Notificação efetiva de decisão | Identificar fase e motivo comunicados nesse caso | Indisponível nos dados de candidatos deste estudo |
| Registo público de projeto financiado | Descrever projeto selecionado ou concessão divulgada | Denominador incompleto de rejeições |
| Resultado de modelo construído | Testar regra lógica especificada com entradas divulgadas | Sem estimativa de sucesso financeiro ou frequência populacional |
| Hipótese empresarial de planeamento | Calcular cenário condicional de recursos ou autonomia de tesouraria | Exige verificação e aprovação próprias da empresa |
Desenho de investigação e limites probatórios; não se reivindica nova coorte empírica de candidatos.
3 Identificar a fase efetiva da decisão
Um registo de diagnóstico útil começa pelo acontecimento comunicado pelo financiador. A admissibilidade administrativa diz respeito à conformidade da apresentação com o procedimento e a forma exigidos. A elegibilidade do candidato diz respeito ao cumprimento das condições aplicáveis pela entidade e participantes relevantes. O âmbito do projeto diz respeito ao enquadramento da atividade proposta na oportunidade. A avaliação competitiva diz respeito à qualidade apreciada segundo os critérios do programa. A classificação e a afetação orçamental dizem respeito à seleção entre propostas avaliadas. A revisão prévia à concessão diz respeito às condições ainda pendentes antes de concluir um acordo ou investimento. As categorias são auxiliares analíticos; devem preservar-se também a terminologia e a sequência de decisão da fonte.
O registo deve incluir identificador da candidatura, data de apresentação, ano do programa, concurso e fase, entidade jurídica, data da notificação, redação da decisão e documentos comprovativos. Uma explicação fornecida por um intermediário deve distinguir-se de uma declaração emitida pelo financiador. Quando uma notificação apresenta vários motivos, cada um deve continuar visível. Uma fraqueza científica assinalada pode coexistir com uma condição formal incumprida. Se a correspondência disponível não indicar um motivo, o registo correto é que o motivo não foi estabelecido. Atribuir uma explicação apelativa a um processo silencioso dirigiria o esforço corretivo para um diagnóstico sem fundamento.
A gestão pode então associar cada problema comprovado a uma medida potencial. Um documento omitido pode exigir melhor controlo da apresentação se uma via posterior permitir a correção. Uma restrição de categoria do candidato pode exigir outra oportunidade ou uma alteração factual analisada separadamente. Uma fragilidade das provas técnicas pode exigir investigação adicional. Uma decisão de carteira pode deixar intacto o conteúdo factual da candidatura e alterar as suas perspetivas de financiamento nesse concurso. O registo de medidas deve explicar a ligação entre o problema declarado e a solução proposta, incluindo autorizações ou dependências externas necessárias antes de esta ficar disponível.
A equipa deve ainda distinguir a decisão que pretende daquela que o processo pode produzir. Um pedido de esclarecimento, reclamação processual, reapresentação por convite e nova candidatura podem ter condições de admissibilidade e finalidades diferentes. Nenhum deve entrar numa previsão de financiamento apenas por ter sido enviada uma mensagem. O registo operacional deve mostrar estado atual, próximo acontecimento necessário e data-limite de decisão. Isto estabelece uma ligação visível entre o processo de financiamento e o planeamento de tesouraria, deixando a decisão substantiva do financiador e a interpretação jurídica à autoridade competente.
4 Construir o registo de programas e versões
Cada condição relevante necessita de um endereço de programa. O endereço mínimo identifica organismo emitente, instrumento, convite ou concurso, ano do programa, fase de candidatura, categoria do candidato, documento regulador e versão observada. Uma URL não basta quando a página é atualizada no mesmo endereço. O registo guardado deve conter data de captura, passagem relevante exata ou localizador e uma impressão digital do conteúdo quando seja permitida uma cópia reprodutível. Um responsável deve registar porque se aplica a regra à candidatura escolhida. Estes campos permitem distinguir uma condição oficial vigente do concurso de orientações gerais úteis.
O material britânico analisado demonstra uma questão de aplicabilidade que exige tratamento explícito. As orientações da Innovate UK para empresas candidatas descrevem uma candidatura adicional da mesma proposta após avaliação, desde que o concurso específico permita uma candidatura atualizada. A página geral da UKRI sobre reapresentações descreve reapresentações por convite, não convidadas e novas propostas substancialmente diferentes. As páginas têm contextos e datas de atualização diferentes. Um sistema de diagnóstico deve preservar ambos os registos e exigir confirmação da regra de programa aplicável. Não deve escolher silenciosamente uma declaração geral apenas porque o nome do organismo emitente aparece nas duas páginas. [1,3]
Os anos do programa introduzem um segundo limite. As perguntas frequentes em linha do EIC Accelerator analisadas neste estudo referem-se ao Programa de Trabalho 2027. A página oficial do EIC 2026 identifica a revisão de 17 de junho de 2026 como vigente e inclui a revisão de março nas versões anteriores. Um prazo ou autorização retirado das perguntas frequentes exige, por isso, o registo do ano e concurso aplicáveis. Uma fonte antiga guardada pode explicar uma decisão anterior; uma apresentação posterior exige verificar a versão que a rege. O registo deve preservar cada observação sem a reclassificar como universalmente vigente. [5,6,10]
Um conflito por resolver torna-se uma tarefa com responsável identificado, pergunta e prazo de decisão. A equipa pode pedir esclarecimentos pelo canal publicado do programa, analisar orientações específicas do concurso ou obter aconselhamento profissional adequado. A resposta deve ser guardada com a pergunta exata e os factos pertinentes da candidatura. Enquanto a aplicabilidade não estiver resolvida, a redação subsequente só pode avançar como atividade condicional com custo autorizado. O registo do programa torna a condição visível. Preserva também o fundamento de uma decisão de parar se o esclarecimento não puder ser obtido a tempo.
| Fonte | Versão observada | Controlo de aplicabilidade |
|---|---|---|
| Orientações da Innovate UK antes da candidatura | 8 de maio de 2026 | Ler a autorização de reapresentação do concurso específico [1] |
| Reapresentações gerais da UKRI | 22 de outubro de 2026 | Regra de convite obrigatório e exceções; resolver aplicabilidade ao programa real [3] |
| Programa de Trabalho EIC 2026 | Vigente: 17 de junho de 2026; C(2026)4080 | Separar versão anterior de março; aplicar concurso e fase pertinentes [5,10] |
| Perguntas frequentes em linha do EIC Accelerator | Tratam 2027 na data de consulta | Não importar limites de ano posterior para outro concurso [6] |
| NSF SBIR/STTR | NSF 26-510 vigente, publicado a 22 de maio de 2026 | Importam instruções e versão vigente na data-limite da proposta [7] |
| Quadro PAPPG da NSF | 24-1 mais Supplements 1 e 2 aplicáveis | Registar separadamente aplicabilidade na data de proposta e de concessão [9,19,20] |
| Anexos gerais principais Horizon | 2026-2027 | Âmbito exclui expressamente EIC; usar anexo separado do programa pertinente [11] |
| Manual em linha da UE | V1.3 efetiva de 1 de maio de 2026 | Verificar documento guardado, via aplicável e notificação decisória [12] |
Comparação direcionada verificada a 13 de novembro de 2026. Nenhuma regra é uma autorização universal entre programas nem se deduz disponibilidade atual de financiamento.
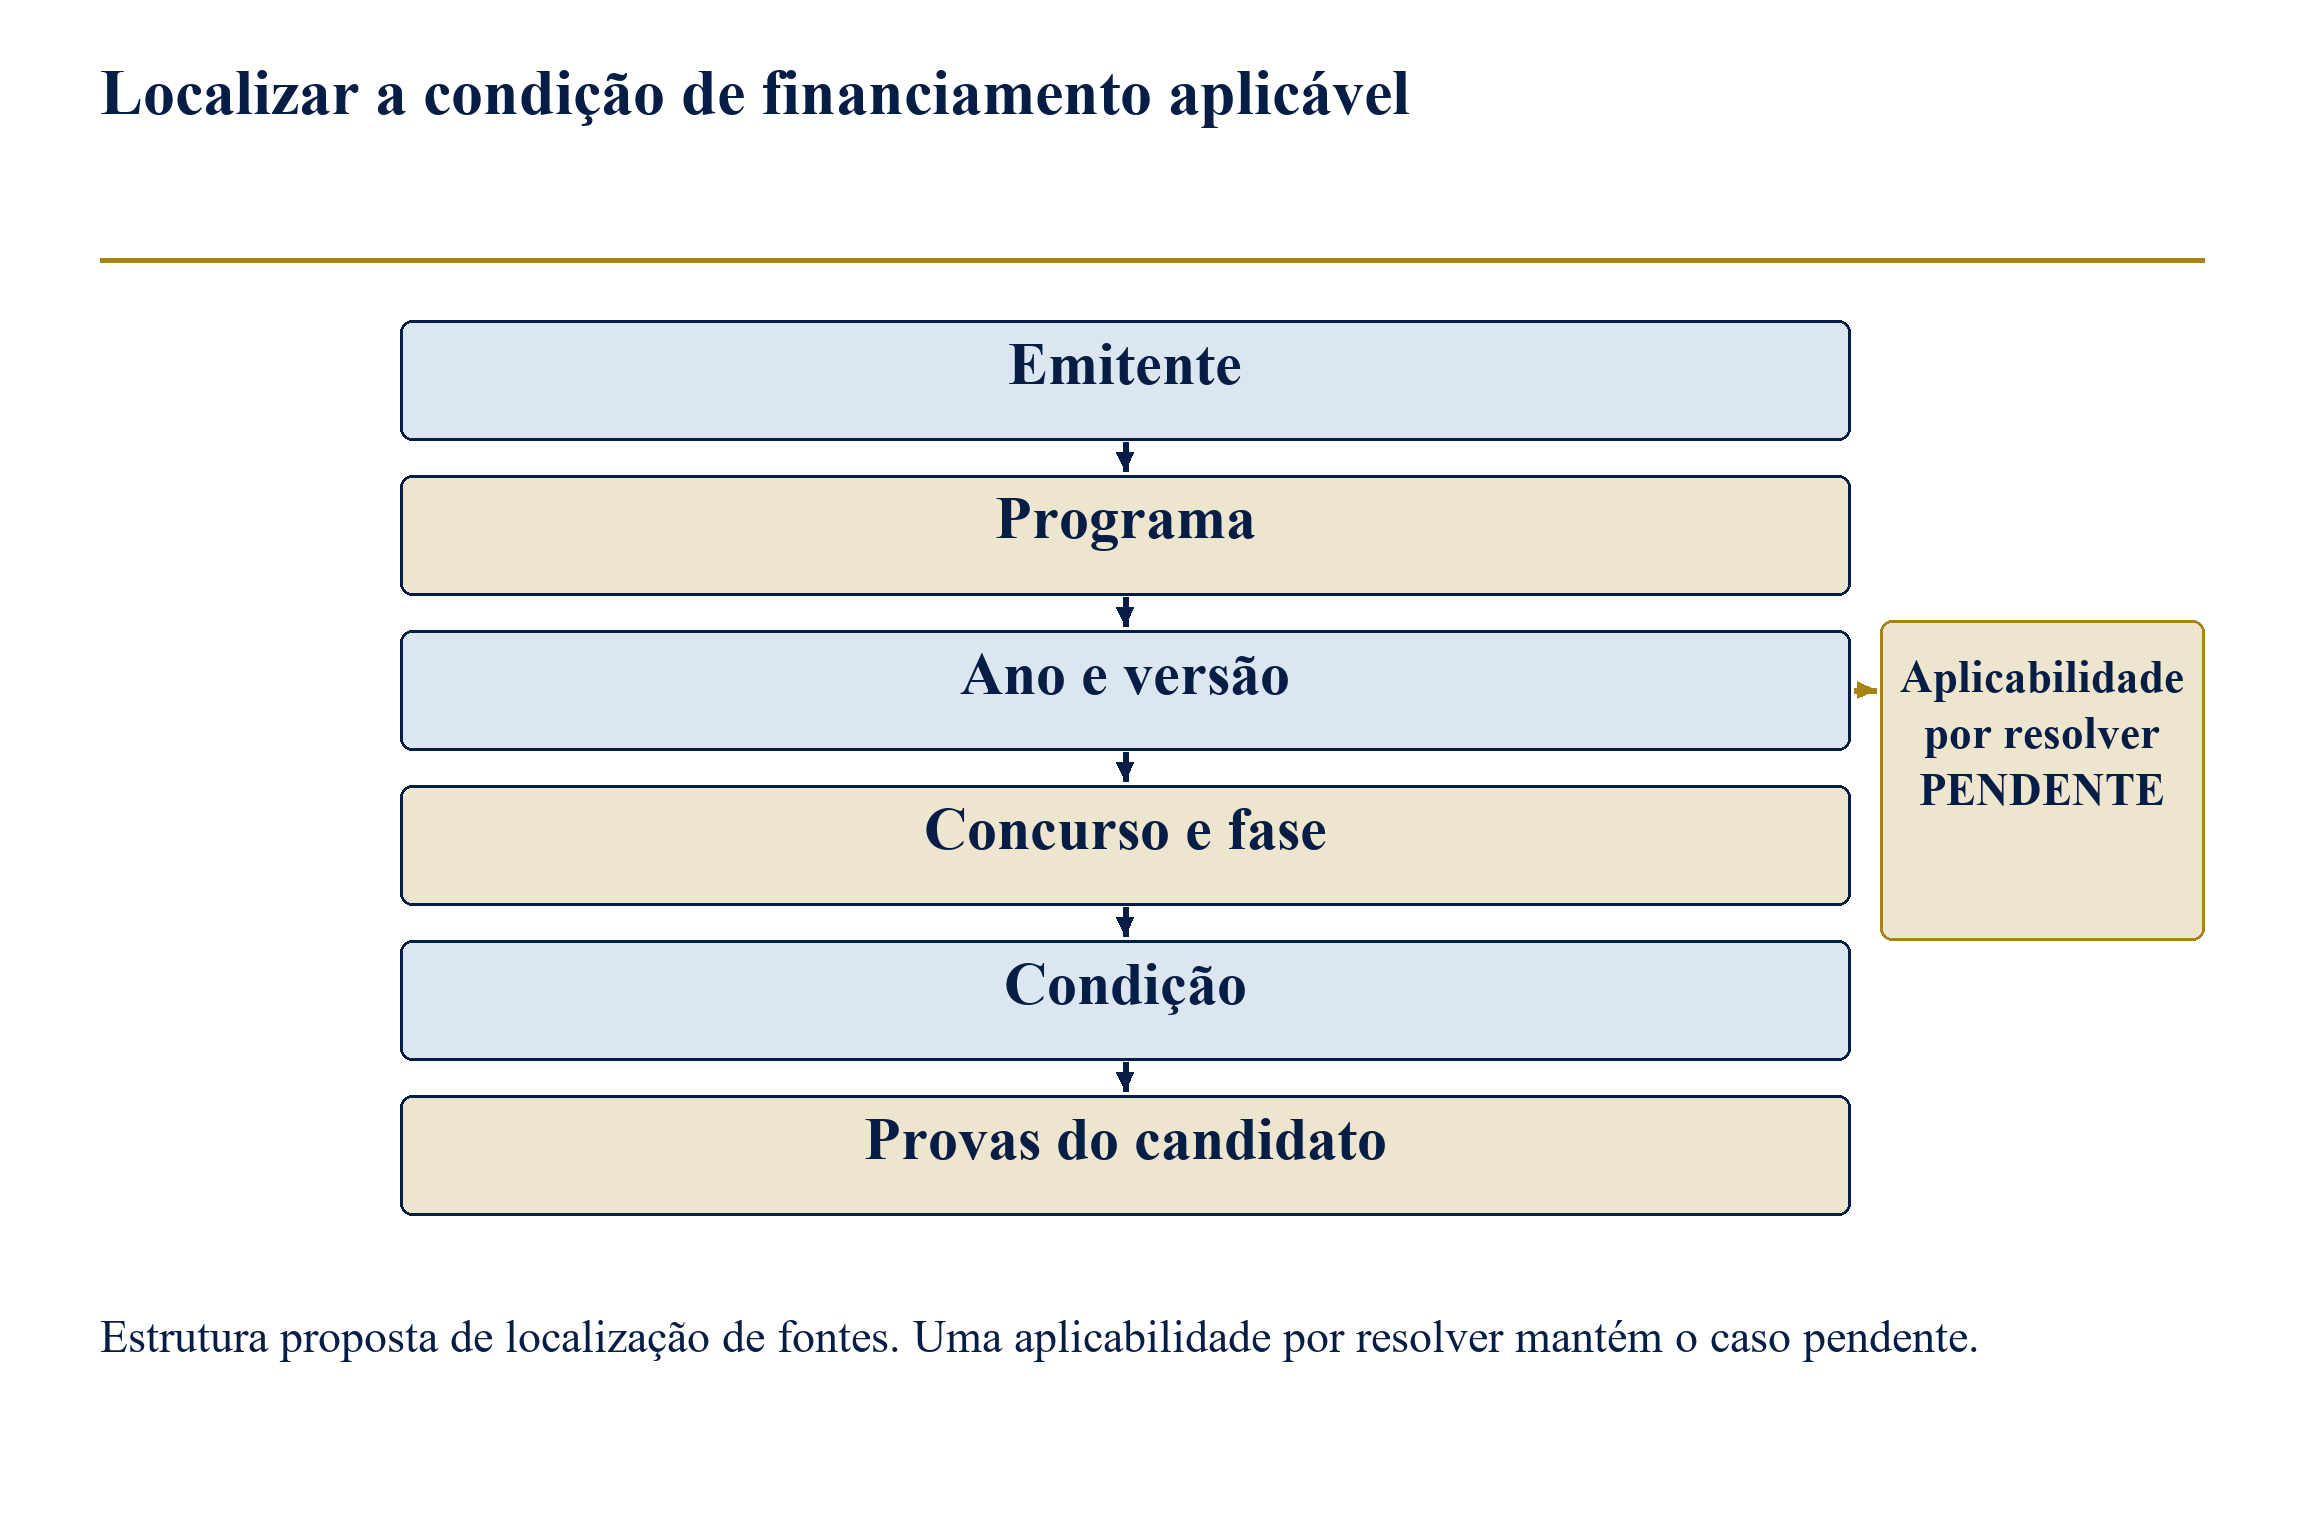
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
Estrutura proposta de localização das provas. Uma URL ou palavra-chave coincidente não estabelece, por si, que a regra rege a candidatura.
5 Admissibilidade administrativa
As verificações administrativas incidem sobre o processo apresentado e o procedimento utilizado para o entregar. A empresa precisa de uma lista atualizada de formulários, anexos, declarações, formatos, limites de palavras ou páginas, pessoas autorizadas a apresentar e convenções de prazo exigidos. Cada requisito deve associar-se a um responsável e a um elemento verificável da apresentação. A revisão deve distinguir um documento existente internamente de um documento efetivamente anexado à candidatura entregue. Um rascunho concluído numa pasta partilhada não comprova a receção pelo portal. O registo relevante é o pacote de apresentação aceite e a sua confirmação, preservados na forma fornecida pelo sistema.
O calendário de controlo deve ser planeado de trás para a frente a partir do limite efetivo. Registos externos, assinaturas, aprovações de parceiros e carregamentos precisam de datas próprias de conclusão. A revisão final deve utilizar os ficheiros exatos propostos e os campos definitivos do portal. Alterações posteriores devem ser identificadas e verificadas antes da apresentação. O calendário deve registar fuso horário e fonte do prazo. Deve também identificar quando a gestão tem de suspender melhorias opcionais e proteger o pacote verificado. Estes são controlos processuais propostos; o benefício e a antecedência adequada dependem das dependências reais da empresa.
As orientações da Innovate UK anteriores à candidatura afirmam que as instruções específicas do concurso contêm os requisitos e alertam para prazos e dificuldades técnicas do candidato. A descrição normalizada do prazo inclui uma exceção expressa quando o aviso indica outra hora. Esta estrutura reforça a necessidade de registar o limite real do concurso em vez de adotar uma hora predefinida de um calendário genérico. Uma equipa que analise um problema após a apresentação deve guardar os registos contemporâneos dos factos e consultar o processo publicado. Não deve presumir que uma tentativa interna de carregamento prolonga o prazo publicado. [1]
Após uma rejeição administrativa, o plano corretivo deve identificar o controlo falhado e as provas factuais necessárias para uma candidatura posterior permitida. Reescrever as secções técnicas não estabelecerá que um registo obrigatório estava ativo ou que um anexo em falta tinha sido apresentado. Esses factos exigem provas próprias. A empresa deve também registar se a decisão original dizia respeito a controlos administrativos ou a uma avaliação posterior, porque o programa pode tratar esses acontecimentos de modo diferente nas apresentações futuras. Quando a notificação não estabelece a fase, deve preservar-se a incerteza com uma tarefa de esclarecimento direcionada, sem presumir um número de tentativas.
| Controlo | Objeto de verificação | Questão aberta |
|---|---|---|
| Pacote exigido | Formulários e anexos finais exatos | Inclui o processo entregue todos os elementos exigidos? |
| Registo no portal | Estado real da entidade e fase exigidas | É necessário e válido neste momento? |
| Pessoa autorizada | Competência e registo de apresentação | Quem pode apresentar e certificar? |
| Prazo | Limite e fuso horário do concurso | Que fonte e acontecimento desencadeador regem o limite? |
| Problema técnico | Registo contemporâneo e assistência oficial | O que foi comunicado e quando? |
| Receção | Confirmação efetiva do portal | O sistema aceitou o pacote? |
Lista proposta; referências 1, 4, 7 e 8 fornecem contextos selecionados. A tabela não concede extensão ou direito de correção.
6 Elegibilidade do candidato e estrutura de propriedade
A elegibilidade do candidato está associada a uma entidade jurídica específica e a um conjunto de factos. Um grupo empresarial pode incluir várias sociedades com estabelecimentos, estruturas de propriedade, números de trabalhadores, registos financeiros e papéis diferentes no projeto. A candidatura deve identificar a entidade que solicita apoio e os documentos que estabelecem o estatuto relevante. Uma marca, um escritório operacional ou a residência de um fundador podem responder a uma pergunta diferente da colocada pelo programa. O registo probatório deve preservar o sujeito definido pela regra e a base de medição antes de decidir que documento societário lhe responde.
Os factos sobre propriedade exigem datas de efeito. Uma candidatura preparada durante uma ronda de financiamento, aquisição ou reestruturação pode ficar desatualizada devido a alterações de controlo ou de ligação entre entidades. O processo de gestão proposto regista a propriedade na fase relevante de candidatura ou concessão e atribui uma tarefa de atualização quando uma transação prevista a possa alterar. Não presume que todas as alterações sejam proibidas ou que cada filial se qualifique autonomamente. O instrumento e as definições de entidade aplicáveis determinam a análise; qualquer interpretação por resolver deve continuar explícita na decisão.
A questão corretiva é saber se a condição subjacente pode ser satisfeita na fase especificada pela regra aplicável. Uma explicação incompleta de um facto existente pode ser corrigida com provas adequadas. Um facto que não satisfaz a condição exige outra análise das vias disponíveis ou de alterações à organização proposta. Um documento emitido posteriormente pode comprovar um facto anterior se o programa aceitar essa prova. A sua criação não pode alterar se a condição subjacente estava satisfeita no momento exigido. O registo deve identificar factos históricos, factos que podem mudar prospetivamente e factos que exigem decisão externa antes de uma apresentação posterior ser viável.
As equipas de transação podem usar o mesmo registo na diligência devida. O conselho deve perguntar quais as hipóteses financeiras que dependem da estrutura atual do grupo, se uma alteração exige notificação ou consentimento e o que se conhece do estado de uma candidatura ou concessão. Um comprador ou investidor deve receber uma descrição precisa das provas analisadas e das condições pendentes. Este estudo não fornece um parecer de elegibilidade para toda uma jurisdição nem uma conclusão sobre uma empresa concreta. O resultado de diligência proposto é uma lista fundamentada de condições sensíveis à transação e dos passos para obter a determinação relevante do programa ou de um profissional.
| Facto | Limite das provas | Questão sensível à transação |
|---|---|---|
| Entidade jurídica | Candidato exato e registo | A transação altera o candidato ou grupo relevante? |
| Propriedade e controlo | Data definida, proprietários e definições | Que alteração prevista exige revisão? |
| Entidades ligadas e dimensão | Regra efetiva e factos comprovados do grupo | Como trata o programa a ligação relevante? |
| Local dos trabalhos | Locais do projeto e participantes | A organização proposta cumpre a condição selecionada? |
| Equipa e emprego | Pessoa, função, data e teste do programa | Continua válido um compromisso necessário? |
| Apoio anterior | Histórico de candidaturas e concessões | Que restrições ou obrigações continuam relevantes? |
Relação de provas proposta. Definições e datas de medição devem provir do programa real; a tabela não é parecer de elegibilidade.
7 Âmbito do projeto e provas de inovação
O âmbito do projeto deve ser analisado face às atividades e resultados da oportunidade concreta. Uma empresa pode ter uma tecnologia comercialmente atrativa e propor trabalhos fora de uma convocatória. A revisão deve identificar objetivo, incerteza técnica, atividades previstas, participantes, custos, calendário e resultados esperados. Cada critério material de âmbito exige uma ligação explícita a essa descrição. Uma apresentação geral da empresa pode apoiar o contexto, mas a resposta submetida tem de abordar os trabalhos propostos para financiamento. O revisor deve registar incertezas sobre a fronteira entre investigação elegível, desenvolvimento, implementação e atividade comercial corrente.
As provas de inovação devem responder à pergunta efetiva do programa. Uma comparação técnica pode exigir uma referência documentada, medidas de desempenho definidas e uma explicação credível do trabalho necessário para abordar uma incerteza. As provas comerciais podem respeitar à necessidade dos clientes, adoção, alternativas ou implementação. A candidatura pode distinguir observações concluídas de experiências planeadas e previsões. Esta estrutura probatória proposta permite examinar a afirmação sem implicar que todos os programas usam o mesmo teste de inovação. Os critérios específicos, as orientações de pontuação e a pergunta da candidatura continuam a ser as fontes para decidir o que a apresentação deve demonstrar.
Uma decisão desfavorável sobre o âmbito deve levar a uma revisão de adequação antes de encomendar mais texto. A equipa deve comparar a fronteira declarada com os trabalhos efetivamente propostos e decidir se uma reformulação permitida é comercialmente compensadora. Uma alteração genuína de objetivo ou método de investigação pode exigir pessoas, custos e marcos diferentes. Essas consequências pertencem à decisão financeira. Uma mudança de redação que deixe o projeto inalterado não deve ser descrita internamente como novo programa de investigação sem provas de que as regras pertinentes a tratam assim.
Para uma fragilidade técnica na avaliação, a gestão precisa de uma tarefa corretiva testável. Esta pode especificar uma comparação com a referência, experiência adicional, explicação mais clara do método ou provas da capacidade da equipa para executar um pacote de trabalho definido. Os critérios de conclusão devem descrever a informação nova que existirá e quem a verificará. Uma explicação mais forte de provas existentes pode ser uma correção legítima. Uma nova afirmação científica exige apoio próprio. A distinção mantém a candidatura ligada ao desenvolvimento subjacente e limita o risco de prometer uma experiência que o orçamento aprovado não permite realizar.
8 Custos, histórico de financiamento e duplo financiamento
Um pedido de financiamento deve ter fronteiras de projeto e base de custos definidas. O diagnóstico precisa das entidades que suportam custos, períodos relevantes, pacotes de trabalho, apoio pedido e outras fontes de financiamento. Quando uma regra limita apoios sobrepostos, a equipa necessita da definição efetivamente aplicável e dos registos subjacentes. Uma designação como cofinanciamento não explica que despesa um segundo instrumento financia. O controlo proposto é uma reconciliação entre custos e fontes que permite examinar o tratamento de cada contribuição material antes de autorizar uma apresentação posterior.
A análise deve incluir concessões e candidaturas anteriores, mesmo que preparadas por outras equipas. Um projeto existente pode partilhar pessoal, equipamentos, pacotes de trabalho ou entregáveis com a nova proposta. A empresa deve identificar essas sobreposições e determinar o seu tratamento segundo as regras pertinentes. Deve preservar obrigações anteriores de reporte e encerramento quando afetem o acesso a apoio posterior. Uma conclusão de compatibilidade entre estruturas financeiras exige um fundamento identificado. O registo deve mostrar documentos examinados e questões abertas que exijam uma decisão do programa ou de um profissional.
Corrigir uma tabela de custos pode alterar a decisão económica. Excluir uma rubrica pode reduzir o apoio disponível e deixar a empresa responsável pela despesa. Deslocar uma atividade para mais tarde pode mudar o calendário de desenvolvimento. Acrescentar uma contribuição obrigatória pode aumentar o compromisso de caixa anterior ao reembolso. O conselho deve ver um plano reconciliado de financiamento e despesa com as hipóteses revistas, mantendo o calendário de recebimentos separado da aprovação da concessão. A equipa não deve conservar uma projeção anterior de autonomia de tesouraria depois de alterar o orçamento ou tratamento financeiro subjacente.
Este estudo propõe um histórico de financiamento que liga cada instrumento anterior relevante à entidade jurídica, finalidade do projeto, período de despesa, estado do reporte e possível interação com a nova candidatura. O histórico é uma ferramenta de descoberta e verificação. Não conclui automaticamente que uma combinação seja permitida ou proibida. Quando a compatibilidade continua por resolver, o plano deve atribuí-la ao responsável correto e preservar a natureza condicional da hipótese financeira associada. Uma candidatura posterior deve usar os factos corrigidos e as regras dessa oportunidade específica.
9 Comentários de avaliação e observações contraditórias
Os comentários devem converter-se em perguntas respondíveis com provas. Uma observação sobre um método técnico insuficientemente claro exige uma descrição precisa da ambiguidade. Uma observação sobre oportunidade de mercado exige identificar a afirmação relevante e a análise de suporte. Uma preocupação sobre a equipa exige examinar responsabilidade, capacidade ou compromisso propostos. A resposta interna deve preservar a observação original, interpretação da equipa, alteração proposta e provas. Este registo permite questionar o diagnóstico antes de a empresa suportar o custo de uma nova experiência ou candidatura revista.
Observações diferentes podem incidir sobre partes distintas da mesma proposta. Um avaliador pode considerar uma explicação convincente enquanto outro identifica uma pergunta sem resposta. A empresa deve investigar as afirmações subjacentes e os critérios aplicáveis sem tratar os comentários como instruções a executar todas literalmente. Uma correção proposta exige ligação fundamentada ao problema. Alterações que tornam uma resposta mais clara podem criar incoerências noutros pontos, sobretudo quando responsáveis diferentes revêm marcos, afirmações técnicas, custos e hipóteses de mercado.
Uma matriz de resposta pode usar cinco campos: observação original, provas da afirmação relevante, correção proposta, secções afetadas e pessoa que aceita a correção. A discordância deve documentar-se com o mesmo rigor. Um revisor pode distinguir uma correção factual fundamentada de um juízo alternativo. A matriz deve preservar também comentários por resolver e as consequências para uma apresentação posterior. Ocultar uma questão técnica aberta num parágrafo confiante deixaria a gestão sem uma visão exata do trabalho pendente.
A candidatura seguinte deve ser autónoma no processo aplicável. Quando comentários anteriores estejam disponíveis numa avaliação posterior, a empresa deve compreender a sua utilização. Quando não estejam disponíveis, a candidatura revista deve conter a explicação e as provas necessárias. A equipa deve verificar as instruções reais antes de juntar um anexo de resposta ou confiar que um avaliador anterior se recorde de uma clarificação. A matriz interna mantém valor de governação mesmo quando não faz parte do pacote de apresentação permitido.
Um teste útil de conclusão pergunta o que mudou no fundamento probatório da candidatura. Uma secção revista pode esclarecer um facto antes pouco visível, corrigir um erro, incorporar uma nova medição ou explicar um projeto materialmente diferente. Estas alterações devem identificar-se separadamente. A gestão pode então decidir se o valor informativo esperado justifica o custo corretivo e se a candidatura ainda se adequa à oportunidade. O método não estima a pontuação de outro avaliador. Regista trabalho concluído e dependências decisórias restantes, dando uma base verificável às despesas de reapresentação.
| Questão assinalada | Possível tarefa probatória | Pergunta de aceitação |
|---|---|---|
| Método técnico pouco claro | Relacionar objetivo, método, incerteza e medições | A explicação revista corresponde aos trabalhos reais propostos? |
| Fundamentação comercial fraca | Analisar afirmação e provas de suporte | Que provas apoiam a afirmação específica de oportunidade? |
| Capacidade da equipa questionada | Verificar responsabilidade e compromisso | Quem realizará o trabalho, com que capacidade comprovada? |
| Orçamento incoerente | Reconciliar trabalho, custos e financiamento | São coerentes totais e fronteiras materiais? |
| Comentários contraditórios | Preservar ambos e investigar fundamentos | Que incerteza foi resolvida e qual subsiste? |
| Motivo indisponível | Pedir explicação permitida ou preservar desconhecido | Existem provas para a correção proposta? |
Tarefas propostas, sem previsão de pontuação futura. As instruções NSF por fase exemplificam requisitos técnicos, comerciais e documentais [18,21].
10 Classificação, orçamento e seleção de carteira
Uma empresa pode receber um resultado desfavorável depois de a proposta cumprir os controlos formais e ser avaliada. O diagnóstico deve preservar provas que distingam um limiar de qualidade da seleção dentro de um orçamento disponível. O resultado da avaliação, a posição no concurso e a decisão final de concessão são observações separadas. O plano financeiro interno deve utilizar o acontecimento efetivamente ocorrido. Um comentário favorável, pontuação suficiente ou convite para outra fase exige descrição própria e não pode ser registado como caixa livremente disponível.
A análise do resultado competitivo deve identificar o que a empresa pode observar. Uma notificação pode descrever classificação, restrição orçamental ou consideração de carteira. O candidato pode receber apenas a decisão final e comentários limitados. A equipa deve preservar a informação disponível e evitar inventar pontuações ou atributos de candidaturas concorrentes. Uma lista pública de projetos financiados fornece informação sobre concessões selecionadas. Não estabelece a identidade, elegibilidade, qualidade ou escolhas posteriores de cada candidato não selecionado no mesmo concurso.
Uma resposta de gestão pode comparar três vias sob hipóteses explícitas: candidatura posterior permitida, outra oportunidade com adequação mais bem documentada e fonte alternativa de capital. A comparação precisa do marco exigido, calendário de uma decisão possível, contribuição de caixa, esforço de preparação e restrições relevantes. O valor pertinente do financiamento pode variar entre instrumentos, porque aprovação, apoio por reembolso e compromisso de investimento têm condições e efeitos de caixa distintos. As condições efetivas devem determinar o tratamento financeiro na comparação.
Quando a decisão disponível indique uma restrição de seleção fora do controlo do candidato, o orçamento corretivo deve manter-se ligado a uma finalidade específica. Provas adicionais podem apoiar uma apresentação posterior ou outra conversa financeira. Uma nova candidatura pode também ser comercialmente pouco atrativa se o calendário não permitir cumprir o marco da empresa. O conselho deve identificar o limite de decisão e a última data para se comprometer com uma alternativa. Isto impede que um concurso não ganho se torne uma razão indefinida para adiar uma decisão financeira necessária.
O registo de aprendizagem deve preservar separadamente conclusões com e sem reservas. Pode registar que um concurso não trouxe financiamento, que recebeu determinados comentários e que o projeto permanece num plano técnico documentado. Deve deixar desconhecido o resultado contrafactual com outra narrativa, grupo de avaliadores ou orçamento. Uma sequência de concessões posteriores e candidaturas não selecionadas só apoia análises futuras quando se documentam população, regras e mudanças nos candidatos. O quadro trata estes requisitos como parte do desenho de investigação, sem preencher lacunas com uma história retrospetiva.
11 Autorização de reapresentação e histórico de tentativas
A autorização para apresentar novamente é uma condição a estabelecer antes de encomendar um programa corretivo substancial. O registo deve identificar apresentação anterior, fase decisória, entidade jurídica, período aplicável e convites ou restrições. Deve preservar candidaturas retiradas e o momento da retirada, porque a regra pode distinguir acontecimentos anteriores e posteriores aos comentários de avaliação. A recordação de um fundador de que a empresa se candidatou uma vez é uma entrada a investigar. O registo deve incluir candidaturas e decisões reais pertinentes à definição de tentativa do programa.
Um diário de reapresentações deve acompanhar a relação entre projetos anterior e proposto. Os campos incluem objetivos, método de investigação, pacotes de trabalho, equipa, recursos solicitados e alterações. Um título diferente ou resumo revisto informa pouco sobre a mudança do programa de trabalho subjacente. Se a regra distinguir proposta atualizada de um empreendimento substancialmente diferente, a gestão precisa de uma apreciação documentada desses elementos de fundo. O registo deve conservar a fonte de qualquer clarificação e os factos exatos do candidato em que se baseou.
A competência decisória também merece atenção. Um assessor pode reunir o histórico e identificar a condição publicada pertinente. O programa pode manter discricionariedade para decidir se a proposta satisfaz a sua definição ou continua elegível para outra fase. O registo interno deve separar a classificação proposta pela empresa de uma determinação ou convite efetivo. Enquanto a autorização estiver por resolver, a aprovação de custos deve indicar trabalhos limitados que podem avançar e quando é necessária resposta definitiva. Isto preserva a escolha da gestão sem transformar incerteza num direito presumido de apresentação.
O programa EIC 2026 vigente analisado conta apresentações não selecionadas da mesma proposta ou de uma melhorada pela mesma entidade jurídica desde 1 de janeiro de 2024, através de determinadas fases do Accelerator e formas de apoio, com um limite de três. O âmbito exato importa para reconstruir o histórico da entidade. As orientações atuais de elegibilidade ligadas à NSF fazem outra distinção: uma proposta Phase I ou Fast-Track devolvida sem avaliação pode usar um convite ainda válido; uma proposta anteriormente recusada exige a apresentação de um novo Project Pitch e a receção de um convite para apresentar uma proposta completa; qualquer proposta completa subsequente deve ser significativamente revista. Estas autorizações pertencem aos programas e fases identificados. [8,10]
Os limites de tentativas acrescentam uma consideração de recursos quando aplicáveis. Uma apresentação pode consumir uma oportunidade futura segundo uma regra específica. A equipa deve identificar o acontecimento contado, a interação das fases e a entidade ou histórico de proposta seguido pela regra. Estes detalhes exigem provas atuais reguladoras. Uma afirmação geral sobre o número permitido de candidaturas não deve ser copiada para outro programa ou período. A estratégia deve explicar porque a informação nova e o tempo disponível justificam a apresentação proposta dentro do limite aplicável.
O resultado prático é um registo de autorização com estado claro. Um convite documentado ou permissão aplicável apoia mais preparação, sujeito às restantes condições. Uma restrição documentada pode exigir outra via financeira ou projeto futuro devidamente avaliado. Histórico em falta ou definição por resolver exigem provas e esclarecimento. O conselho pode aprovar descoberta de informação separadamente da produção da candidatura. Esta sequência permite resolver a questão de forma controlada antes de gastar num pacote completo, mantendo a decisão final sobre candidatura ou elegibilidade na autoridade responsável.
| Campo | Finalidade | Prova |
|---|---|---|
| Entidade jurídica e programa | Definir histórico relevante | Apresentação original e definição reguladora |
| Concurso, ano e fase | Identificar processo contado | Documentos do concurso e candidatura real |
| Resultado e data | Distinguir devolução, recusa, retirada e fases posteriores | Notificação e registo do portal |
| Identidade do projeto | Analisar trabalhos iguais, melhorados ou substancialmente alterados | Objetivos, método, pacotes e recursos |
| Autorização ou convite | Estabelecer próxima via permitida | Regra aplicável ou convite efetivo |
| Validade e prazo | Verificar disponibilidade da via | Fonte datada e condição específica da fase |
| Interpretação por resolver | Preservar espera com responsável | Pergunta exata e esclarecimento guardado |
Registo proposto. Os programas diferem: instruções da Innovate UK, EIC e NSF exigem análises próprias de aplicabilidade [1,3,8,10,13].
12 Revisão processual e os seus limites
Um candidato não selecionado deve identificar o procedimento disponível antes de preparar uma contestação. Um processo pode permitir consulta, reclamação administrativa, revisão da avaliação ou reconsideração específica, restringindo tentativas de reabrir o juízo substantivo do avaliador. A notificação e as regras reguladoras devem estabelecer via disponível, quem a pode usar, fundamentos aceites, provas necessárias e prazo. A empresa deve preservar a comunicação original e o registo de acesso ou receção relevante. Não se deve presumir que os termos de um financiador descrevem o procedimento de outro.
A revisão interna deve começar por uma cronologia. Deve registar apresentação, confirmação, comunicações, fases de avaliação, notificação decisória e qualquer acontecimento processual alegado. Uma preocupação deve expressar-se como pergunta concreta apoiada em provas contemporâneas. A equipa deve distinguir o alegado desvio do procedimento publicado de discordância com um juízo científico ou comercial. Isto ajuda a gestão a determinar se o processo disponível responde à questão que pretende examinar. Apoia também aconselhamento profissional adequado quando estejam em causa interpretação, direitos ou resposta urgente.
O EIC 2026 analisado, no anexo 2 F.2, estabelece uma via processual de revisão da avaliação, exclui avaliação do mérito e especifica prazos ligados ao acesso aos resultados, incluindo uma regra de acesso presumido. O prazo de pedido de 30 dias, a disposição de 10 dias para notificações não abertas e o limite de 7,000 caracteres devem ser lidos com a notificação real e a via pertinente. O anexo geral principal Horizon tem âmbito próprio e exclui expressamente o EIC. O Supplement 1 aplicável da NSF elimina separadamente a reconsideração para todas as propostas SBIR/STTR, mantendo a política uma via distinta para determinadas decisões financeiras ou administrativas anteriores à concessão. Nada disto calcula o prazo ou direito individual de um candidato. [9,10,11,20]
Um prazo de revisão pertence ao mesmo ambiente de controlo que um prazo de candidatura. Necessita de fonte, convenção temporal, acontecimento desencadeador, responsável e resposta registada. A agenda deve preservar uma data interna prudente de conclusão e deixar separadamente visível o prazo jurídico ou processual real. Se o desencadeador ou os fundamentos permitidos forem incertos, é necessário esclarecimento ou aconselhamento atempado. Uma estimativa analítica do tempo necessário não altera o prazo prescrito pelo processo aplicável.
A gestão deve também definir a finalidade económica e operacional da revisão. Uma determinação processual favorável pode conduzir a nova fase de avaliação segundo as regras aplicáveis. A previsão de tesouraria deve permanecer condicionada aos acontecimentos anteriores ao recebimento. A empresa pode preservar financiamento alternativo durante uma reclamação ou revisão. O registo decisório deve mostrar custo autorizado, questão prosseguida e próximo acontecimento para reavaliar a posição. Nenhum resultado deve ser prometido antes da decisão do organismo responsável.
O quadro trata, por isso, a revisão processual como ramo distinto da árvore decisória. Tem estados próprios de admissibilidade, provas, prazo e resultado. Pode estar aberto em paralelo com correções da candidatura quando as regras permitam ambos e a gestão aprove os custos. Pode fechar quando o processo não aborde a preocupação ou falte uma condição exigida. O registo separado evita confundir reclamação enviada, pedido aceite, revisão concluída e financiamento efetivamente concedido.
| Controlo | O que registar | Limite |
|---|---|---|
| Procedimento disponível | Via exata na fonte e notificação | Consulta, esclarecimento posterior, revisão e recurso são acontecimentos diferentes |
| Fundamentos permitidos | Questão específica e provas de suporte | Não presumir reabertura do mérito substantivo |
| Acontecimento desencadeador | Notificação, receção ou acesso efetivos | A regra aplicável determina o início do prazo |
| Prazo | Fonte, convenção temporal e responsável | Não se calcula prazo individual |
| Requisitos de apresentação | Forma, extensão, destinatário e competência | Verificar a via efetiva |
| Possível próximo acontecimento | Passo que a regra pode proporcionar | Um pedido ou revisão não é recebimento de financiamento |
Controlos propostos. Limites específicos são discutidos no texto e nas referências 2, 9, 10, 11, 12 e 20.
13 Controlos de prazos e validade das provas
Uma condição pode estar satisfeita numa data e por resolver noutra. Registos societários, períodos de reporte financeiro, compromissos de parceiros, convites, datas de projeto e janelas de candidatura podem mudar. O diagnóstico deve associar um momento relevante a cada facto e regra materiais. A análise exige a versão aplicável à apresentação proposta e a fase em que o programa verifica a condição. A cronologia resultante liga as correções ao momento efetivo em que as provas têm de estar disponíveis e válidas.
O controlo de prazo proposto separa o limite externo do plano interno. O registo externo contém fonte emitente, data, fuso horário, fase relevante e tratamento expresso de apresentações tardias ou alteradas. O interno contém dependências, responsáveis e datas-alvo escolhidas pela gestão. A equipa pode identificar se uma correção tecnicamente útil cabe na janela disponível. Uma margem interna de contingência é uma hipótese de gestão a divulgar; não declara que o financiador concede tempo adicional.
O modelo inclui um teste separado de fronteira construída com condição estritamente anterior às 12:00 UTC de 15 de novembro de 2026. Um segundo antes do limite está aberto; no limite exato e um segundo depois está fechado segundo a regra escolhida. O teste rejeita uma marca temporal sem fuso horário. A data é uma entrada artificial e não identifica nenhum prazo efetivo. O exemplo demonstra o efeito de uma convenção temporal numa verificação determinística. Cada programa real exige a sua regra temporal e o acontecimento desencadeador verificados.
A atualização deve ser planeada segundo o facto comprovado. Um documento pode continuar historicamente exato e tornar-se insuficiente para demonstrar uma condição atual. Uma nova ronda financeira pode exigir atualização do registo de propriedade. Um concurso posterior pode pedir outro período financeiro ou calendário atualizado. A revisão deve explicar a necessidade de atualização e identificar todas as afirmações dependentes da candidatura. Substituir um documento sem rever os números dependentes pode deixar o pacote incoerente, mesmo sendo autêntica a substituição.
A análise temporal pode levar a parar ou adiar. Uma empresa pode ter um plano credível impossível de concluir antes do limite relevante. A gestão pode avaliar uma oportunidade posterior permitida, outro programa ou via financeira. O registo deve preservar a razão e o trabalho restante para que outra equipa reutilize informação verificada sem presumir que o prazo antigo continua relevante. É uma decisão sobre ações viáveis num momento declarado, apoiada nas regras observadas e na capacidade indicada pela empresa.
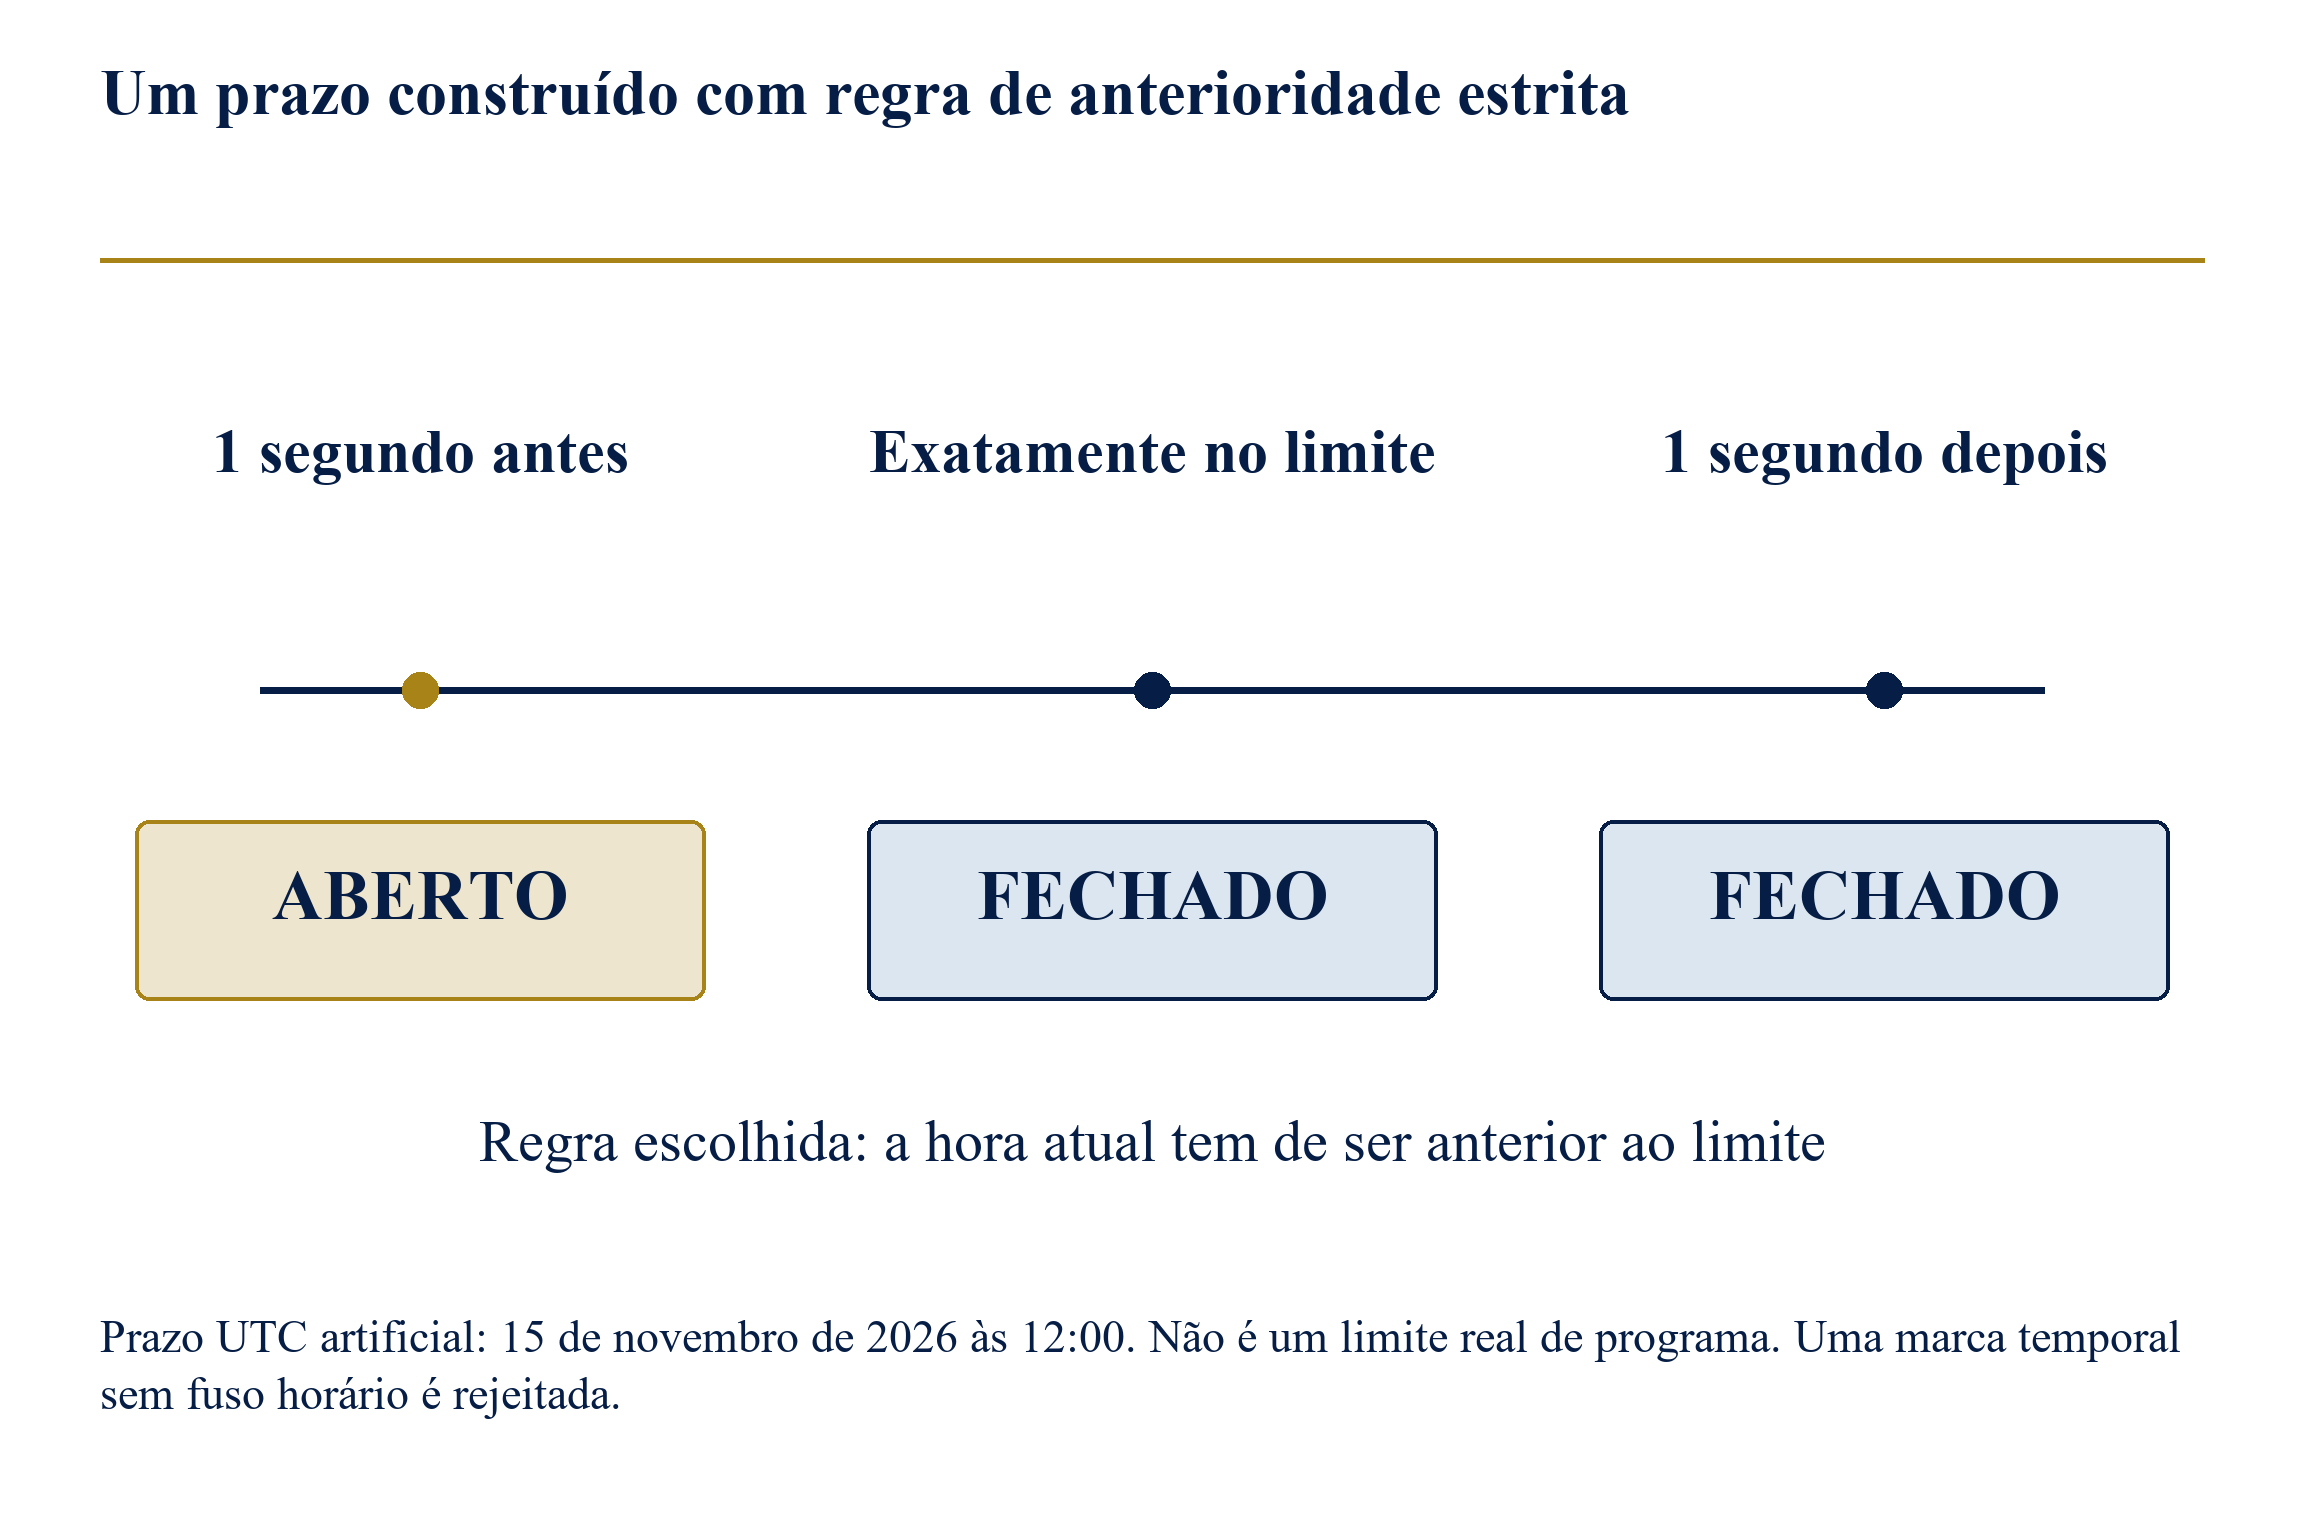
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
Fronteira artificial em 15 de novembro de 2026, 12:00 UTC; não representa prazo real de financiamento. O teste rejeita a falta de fuso horário.
14 Um modelo de validação com três valores
O modelo construído representa uma verificação obrigatória por um de três valores. Cumpre significa que os factos fornecidos e a regra escolhida estabelecem a condição para o caso. Não cumpre significa que estabelecem uma condição não satisfeita. Desconhecido significa que as provas ou interpretação necessárias não estão resolvidas. Estes são estados de entrada. A sua atribuição numa candidatura real exige uma análise responsável da regra e dos factos efetivos. Uma implementação informática de qualidade não estabelece que uma fonte é aplicável ou que um facto da gestão é verdadeiro.
Na experiência, seis posições representam verificações obrigatórias escolhidas sobre estatuto do candidato, âmbito do projeto, compatibilidade financeira, completude da apresentação, autorização de reapresentação e tempo. As etiquetas definem um teste concebido. Uma oportunidade real pode exigir outro número de verificações, ramos condicionais e definições. Uma condição registada como não aplicável deve ter a decisão documentada antes de avaliar as restantes verificações. A experiência cobre os seis controlos depois de especificada a aplicabilidade; não a deduz do texto do programa.
A regra dá prioridade a um incumprimento conhecido sobre um elemento por resolver. Se qualquer verificação obrigatória falhar, o caso fica bloqueado segundo as condições fornecidas. Sem falhas e com pelo menos um desconhecido, fica pendente de provas. Só é validado para revisão prévia à apresentação um caso em que todos os controlos obrigatórios cumpram. O estado final tem significado limitado: indica o resultado da verificação de condições exigidas do modelo. A candidatura ainda exige avaliação de qualidade, processo formal de apresentação e decisão do financiador, sem previsão de concessão.
O desenho torna examinável a razão de cada estado. Um registo bloqueado deve preservar cada controlo incumprido e a fonte em vez de apenas um indicador vermelho. Um registo pendente deve identificar informação necessária, responsável e prazo. Um registo validado deve conservar provas e âmbito da validação. Mudanças de um facto ou regra material devem desencadear revisão dos controlos afetados. Isto apoia uma decisão rastreável, deixando fora do classificador automático juízos que exigem autoridade do programa ou aconselhamento profissional.
Inclui-se uma pontuação compensatória apenas como comparação concebida. Atribui um a cumpre, meio a desconhecido e zero a não cumpre, validando uma média igual ou superior a quatro quintos. Não se afirma que algum financiador use esta regra. A comparação pergunta se a média pode permitir que valores fortes nalguns controlos compensem uma condição obrigatória incumprida. Os parâmetros são transparentes para expor o problema de representação. Uma pontuação competitiva de mérito pode ter finalidade legítima num programa real; a experiência trata o uso inadequado da média como validação de condições obrigatórias.
| Estado de entrada | Consequência para o caso | O que não estabelece |
|---|---|---|
| Pelo menos um incumprimento | Bloqueado nas condições fornecidas | Se outra oportunidade ou mudança futura legítima é viável |
| Nenhuma falha; um ou mais desconhecidos | Pendente de provas ou análise de aplicabilidade | Previsão de cumprimento ou incumprimento |
| Todos os controlos obrigatórios selecionados cumprem | Validado para revisão prévia à apresentação no modelo | Mérito segundo o avaliador, aceitação formal ou concessão |
Política construída após fornecer aplicabilidade. Seleção real de regras e verificação factual exigem revisão separada.
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
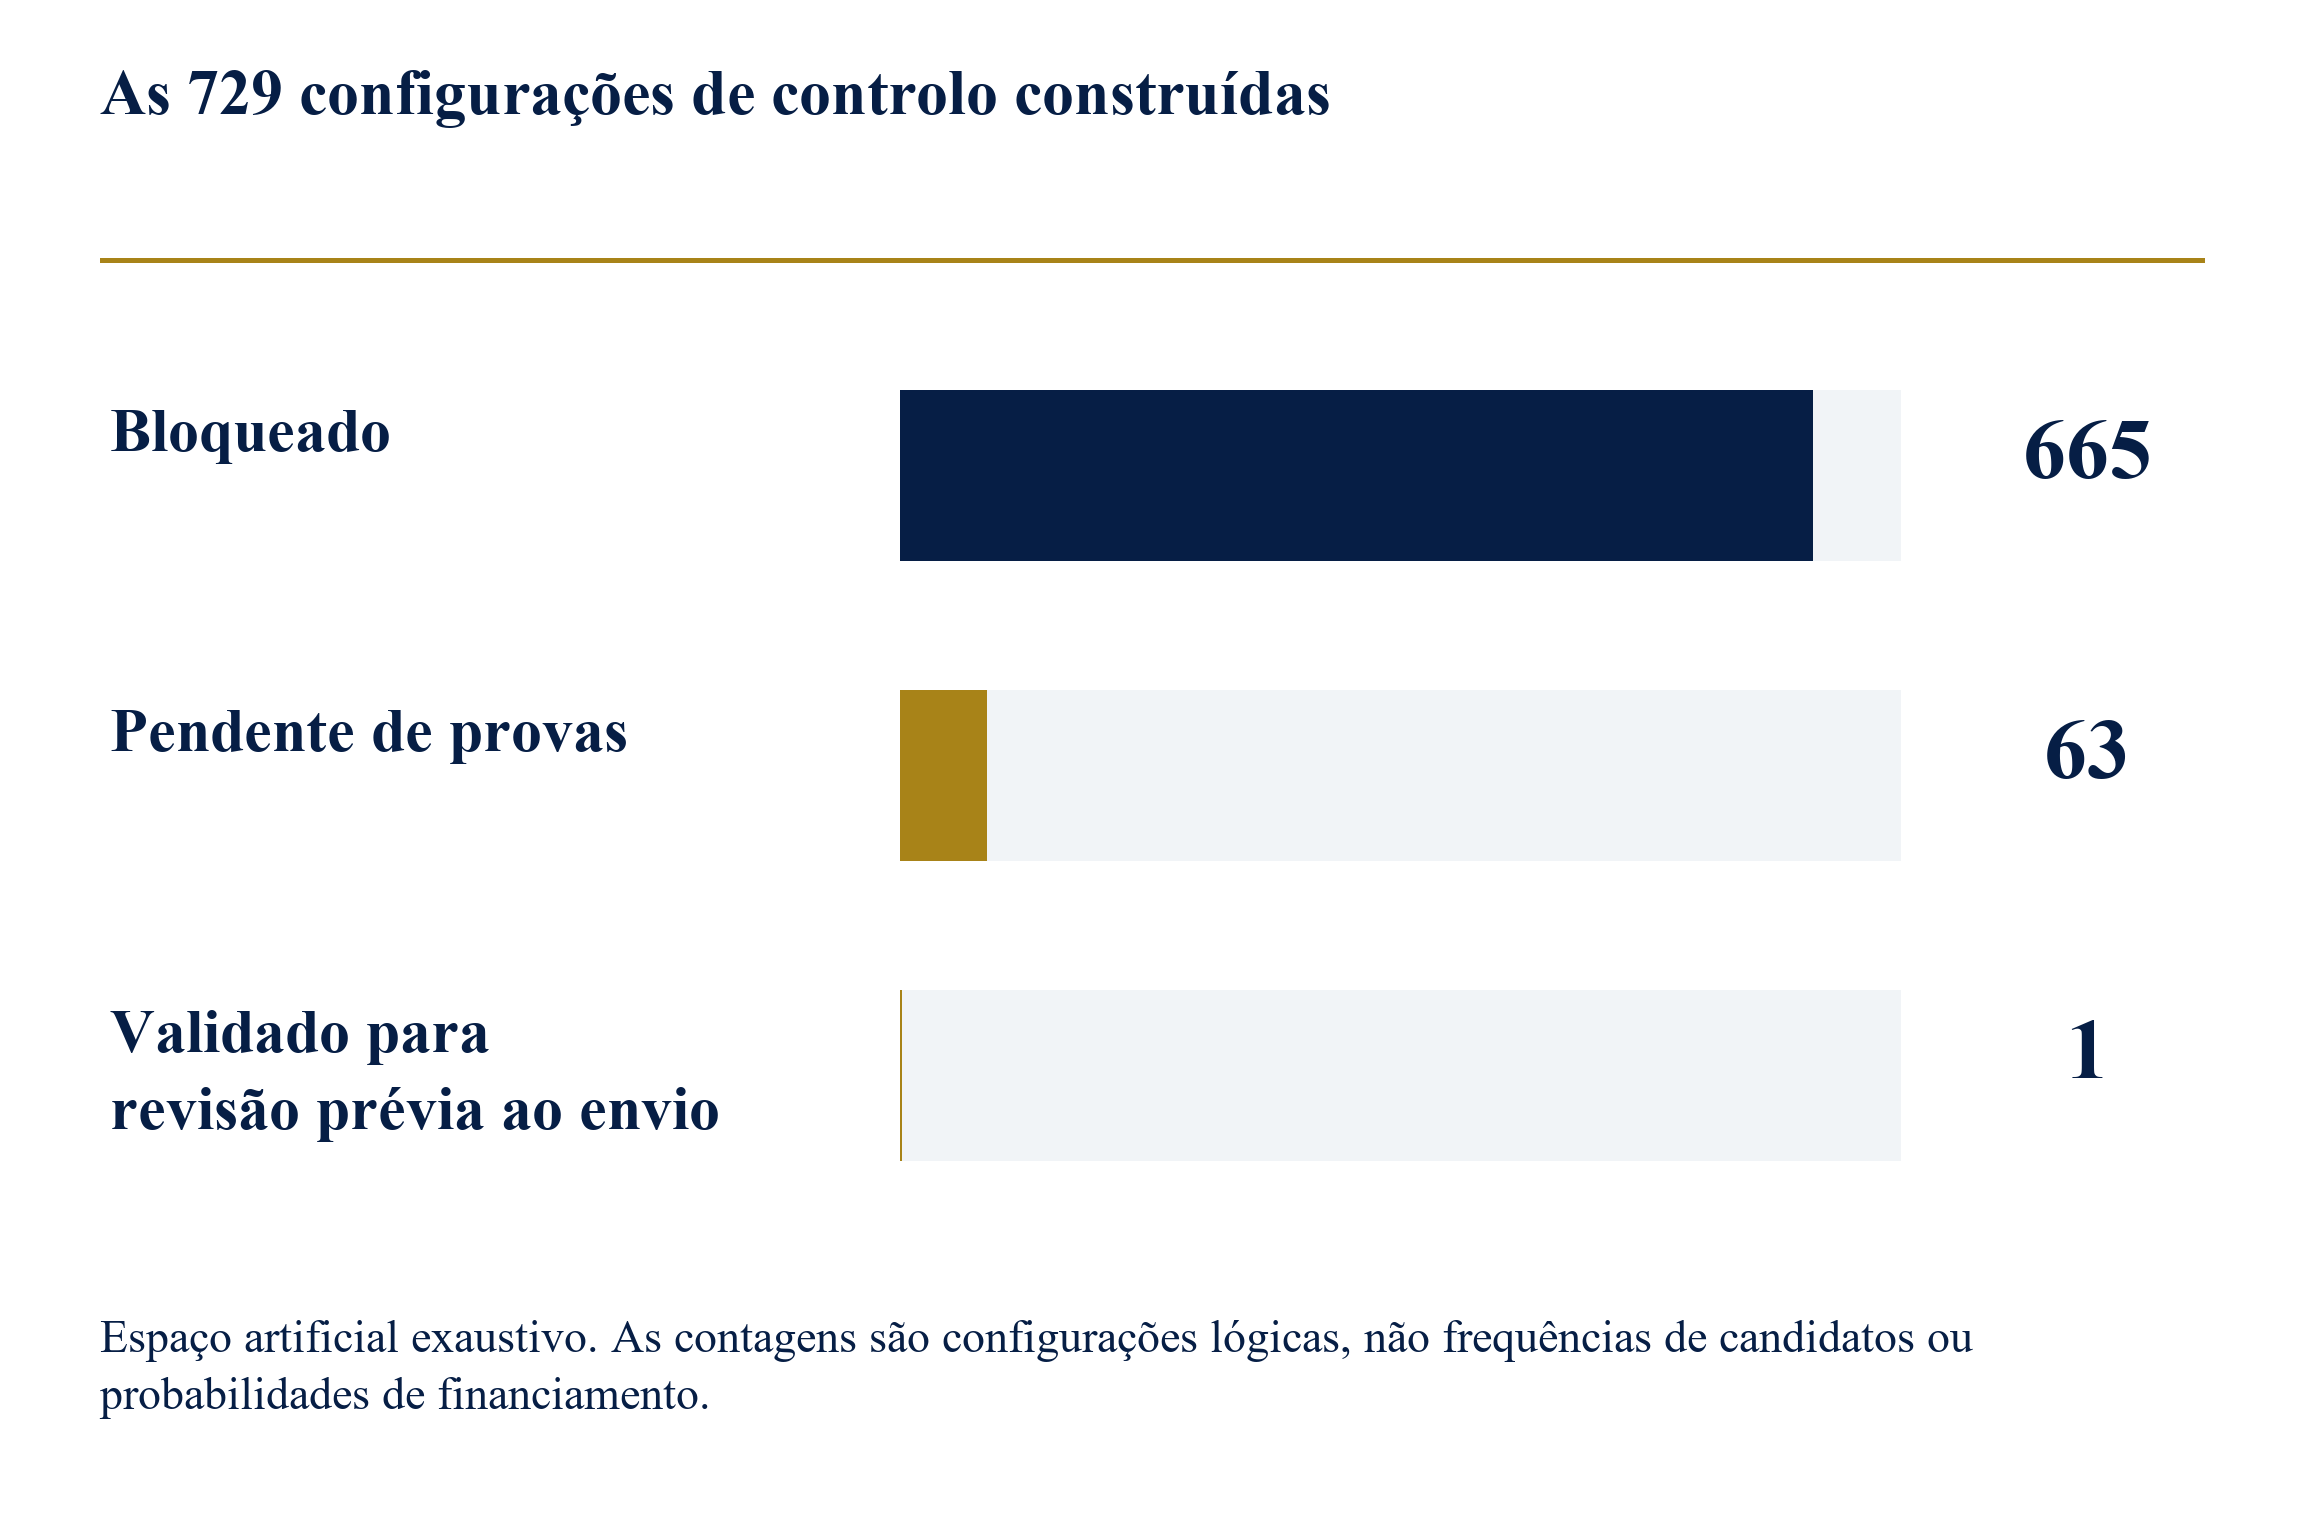
Domínio ternário construído e exaustivo de seis controlos. As contagens lógicas não são frequências de candidatos ou probabilidades de financiamento.
15 Processos construídos e desenho dos testes
A experiência enumera todas as combinações de seis posições e três valores possíveis. São 729 estados, porque cada posição pode assumir independentemente cumpre, desconhecido ou não cumpre no domínio construído. Nenhum estado recebe número de candidatos, frequência observada ou probabilidade. A enumeração uniforme dá um registo de teste a cada configuração. Permite verificar a implementação em fronteiras que podem ser raras, comuns ou ausentes numa população real. Esta escolha deve permanecer visível ao usar os resultados numa discussão de gestão.
O classificador principal e um cálculo separado do resultado esperado são comparados em cada estado. Asserções adicionais exigem validação apenas quando todos os controlos cumprem, bloqueio sempre que uma condição falha e espera quando há provas desconhecidas sem falha conhecida. O teste rejeita listas vazias e etiquetas não suportadas. Estas asserções especificam o comportamento pretendido no domínio construído. Não estabelecem a exatidão independente das entradas documentais nem substituem a análise das condições de um programa.
As contagens esperadas podem verificar-se combinatoriamente. Sessenta e quatro configurações não têm condições incumpridas, pois cada posição pode ser cumpre ou desconhecido. Uma tem seis cumprimentos. As restantes 63 têm provas por resolver e nenhuma condição incumprida. Subtrair as 64 configurações sem incumprimento das 729 deixa 665 com pelo menos um. Estas relações permitem verificar transparentemente a enumeração. São propriedades do espaço concebido, não a proporção de candidaturas vivida por uma empresa ou financiador.
O comparador compensatório usa exatamente as mesmas entradas. A saída regista os estados validados e se cada um contém uma condição incumprida ou desconhecido. Com o mapeamento e limiar escolhidos, cinco cumprimentos e uma falha atingem cinco sextos e são validados. Há seis posições para essa falha. Casos com provas não resolvidas podem também ultrapassar o limiar médio. Os resultados guardam cada vetor para reproduzir as contagens e examinar exemplos, em vez de depender de um gráfico de síntese.
Uma revisão científica deve examinar especificação, implementação, expectativas calculadas independentemente e interpretação dos resultados. Deve testar alterações que invalidariam o desenho, como tratar desconhecido como cumpre ou compensar uma falha explícita com um peso. Qualquer extensão à aplicabilidade condicional ou interpretação jurídica exigiria especificação revista e novos testes. O âmbito mantém-se deliberadamente restrito para permitir reproduzir a conclusão lógica sem afirmar a automatização da avaliação de uma candidatura real.
16 Resultados do modelo e casos de refutação
O classificador devolve 665 estados bloqueados, 63 pendentes e um validado para revisão prévia à apresentação. A execução conservada passa 2,925 asserções de enumeração, contagens, entradas inválidas e fronteira temporal construída. A interpretação segue a regra. O bloqueio identifica pelo menos um controlo fornecido incumprido; a espera identifica provas em falta sem falha conhecida; a validação identifica seis cumprimentos fornecidos. Estes resultados pertencem à experiência finita e não estabelecem desempenho medido em documentos empresariais, apresentações reais em portais ou decisões de financiadores.
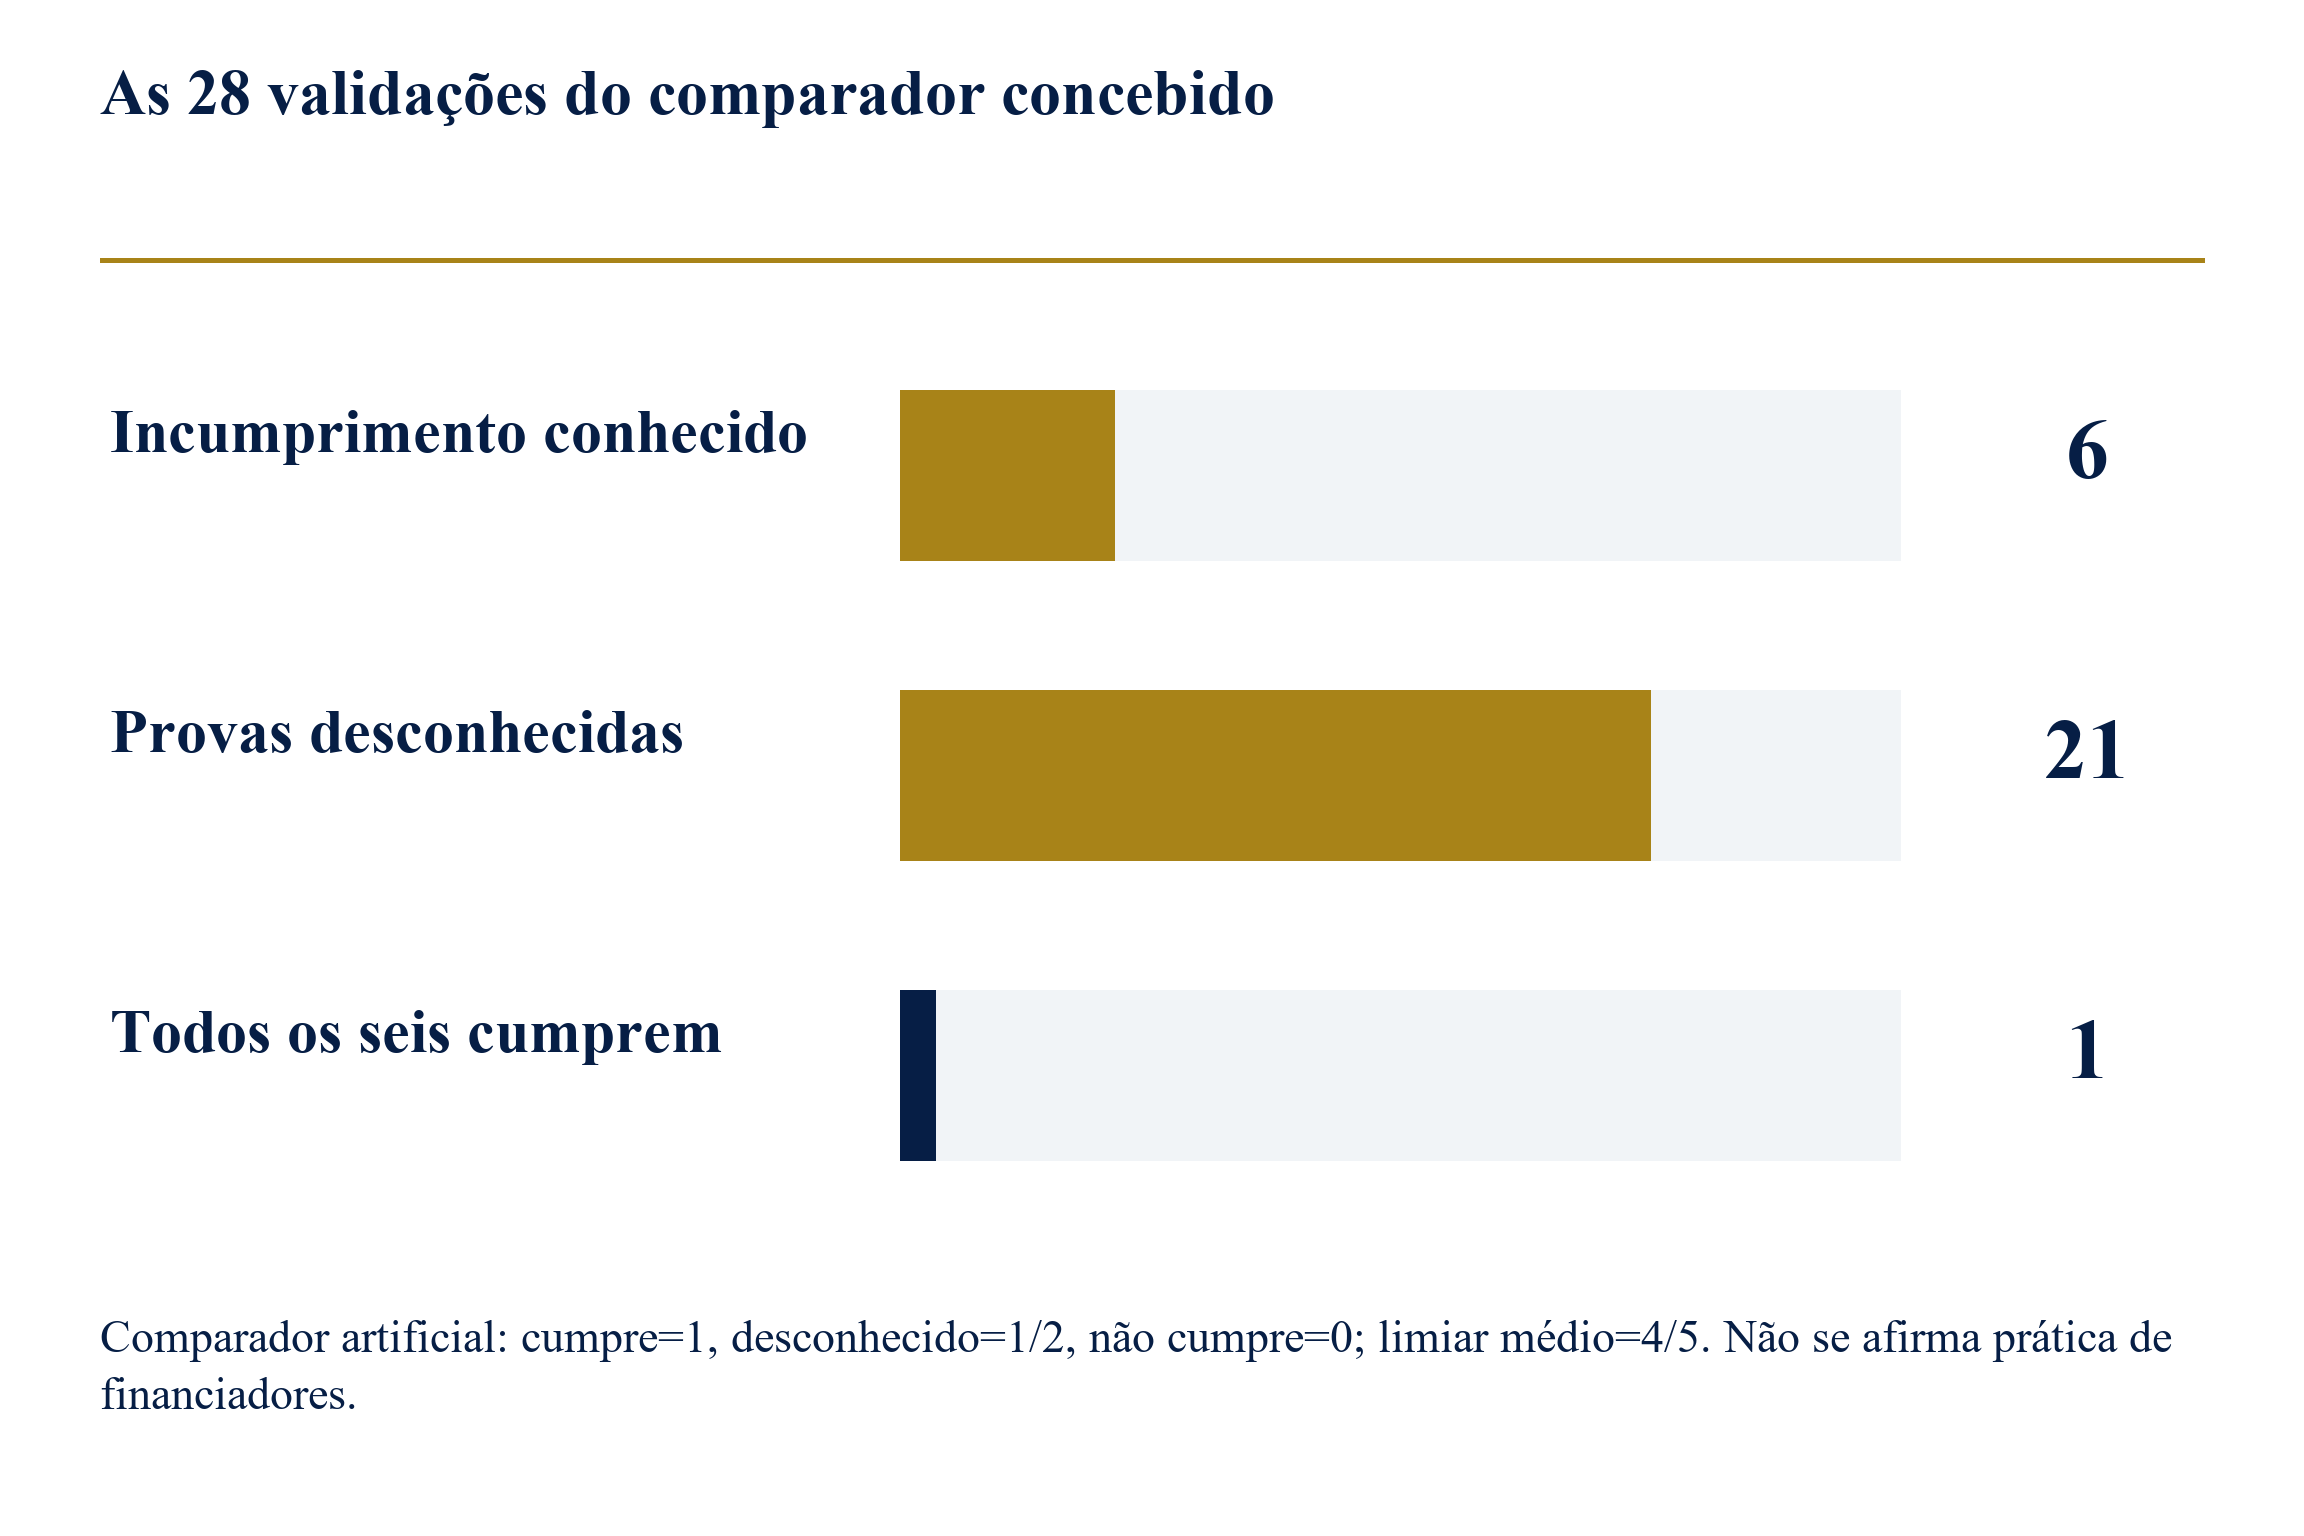
O comparador deliberadamente ponderado valida 28 das mesmas 729 configurações. Seis contêm uma condição obrigatória sabidamente incumprida. Outras 21 têm provas desconhecidas sem falha conhecida. Uma tem seis cumprimentos. Os seis exemplos com falha têm cinco cumprimentos e um incumprimento. Os 21 exemplos desconhecidos incluem seis configurações com um desconhecido e 15 com dois. As contagens mostram exatamente como a média pode ocultar condições que a regra obrigatória mantém visíveis. São um caso de refutação dessa representação nas hipóteses divulgadas.
A implicação operacional é preservar o papel lógico da condição num sistema de validação. Qualidade do projeto e elegibilidade do candidato respondem a questões distintas. O fluxo proposto mantém campos separados para estado das condições, observações competitivas e decisão financeira da gestão. A separação apoia a revisão de um projeto forte com via bloqueada e de um projeto formalmente admissível cujo argumento comercial exige trabalho. Permite investigar um desconhecido sem transformar a investigação em controlo cumprido.
Os resultados têm limites expressos. Dependem de seis controlos fixos sem ponderação empírica. Não medem a fiabilidade da classificação humana, a completude dos controlos ou a compreensão de regras por extração automática. Excluem prever o juízo do avaliador ou a disponibilidade orçamental. Os controlos fornecidos e a aplicabilidade continuam a ser questões de gestão específicas do programa. Uma implementação operacional precisaria de testar as interfaces com um conjunto representativo de documentos cuja utilização fosse autorizada.
Uma refutação prática deve incluir candidatura convincente com inelegibilidade documentada, processo aparentemente completo com um facto da entidade não verificado, projeto tecnicamente fraco com requisitos formais cumpridos e projeto bem avaliado com resultado orçamental desfavorável. Os dois primeiros testam a lógica de validação; os restantes testam se a validação formal é apresentada como qualidade ou financiamento. São descrições construídas. Podem orientar um futuro conjunto com etiquetas reais estabelecidas independentemente por documentos reguladores e correspondência decisória, mantendo divergências para análise.
| Resultado | Configurações | Significado no modelo |
|---|---|---|
| Bloqueado | 665 | Pelo menos uma condição exigida selecionada falha |
| Pendente | 63 | Nenhuma falha selecionada; pelo menos um desconhecido |
| Validado para revisão prévia à apresentação | 1 | Todas as seis condições exigidas cumprem |
| Total | 729 | Cada vetor ternário no domínio concebido de seis controlos |
Espaço construído exaustivo; as contagens são configurações lógicas, não candidatos observados, taxas de rejeição ou probabilidades de financiamento.
| Estado validado pelo comparador | Configurações | Questão |
|---|---|---|
| Cinco cumprem e um não cumpre | 6 | Um incumprimento conhecido é ocultado pela média |
| Cinco cumprem e um desconhecido | 6 | Uma condição por resolver é validada |
| Quatro cumprem e dois desconhecidos | 15 | Duas condições por resolver são validadas |
| Seis cumprem | 1 | Concorda com a validação das condições obrigatórias |
| Total de validações do comparador | 28 | Apenas comparador concebido; não afirma prática de financiadores |
Cumpre=1, desconhecido=1/2, não cumpre=0; limiar médio construído=4/5. O comparador ilustra um erro de representação nestas hipóteses.
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
Comparador deliberadamente construído: cumpre=1, desconhecido=1/2, não cumpre=0, limiar médio=4/5. Não se afirma que um financiador o utilize.
17 Priorizar o esforço corretivo
Um plano corretivo deve começar pela condição que restringe a ação disponível. Se uma autorização necessária está por resolver, a gestão precisa de saber o custo e o tempo da resolução antes de autorizar a candidatura completa. Se for necessária uma experiência técnica, o desenho, recursos e data de conclusão devem ser explícitos. Se uma condição documentada não puder mudar na oportunidade selecionada, a equipa deve considerar as alternativas disponíveis pelas regras reais. A sequência tem de preservar estas dependências para que concluir uma tarefa fácil de redação não esconda a questão que determina a viabilidade.
Cada tarefa pode ser especificada por um objeto probatório, responsável, critério de conclusão, dependência e última data útil. O critério deve descrever um resultado observável, como uma relação de custos reconciliada, registo verificado, resultado experimental ou determinação escrita. O plano deve registar quem aceita o resultado e como afeta o controlo relevante. Uma tarefa que produz um rascunho de resposta continua a ser redação até verificar a afirmação factual subjacente e a aprovação exigida. A distinção apoia delegação responsável entre equipas financeiras, técnicas, jurídicas e de candidatura.
O método de priorização identifica primeiro o trabalho necessário para determinar se a via está aberta. Identifica depois correções viáveis antes do limite escolhido e trabalho cujo resultado apoia mais de uma via. A gestão pode comparar custo, dependência e utilidade sem atribuir probabilidades de financiamento sem suporte. Um estudo de mercado, validação técnica ou reconciliação financeira pode ter valor para além de um concurso. Essa utilização adicional deve ser identificada separadamente da afirmação de que aumenta a probabilidade de concessão. A empresa pode aprovar a despesa para um conjunto definido de finalidades.
Um caso construído mostra a importância das dependências. Suponha-se que uma candidatura precisa do compromisso de um parceiro e de um pacote de trabalho revisto antes de aceitar a reconciliação final de custos. A equipa estima dois dias para o compromisso, três para a revisão e um para reconciliar depois de concluir ambos. A conclusão mais cedo depende de as duas primeiras tarefas poderem decorrer em paralelo. São hipóteses fornecidas de planeamento. Identificam uma pergunta de calendário para a equipa; não estabelecem prazo de programa, duração corretiva típica ou vontade real de um parceiro.
O registo decisório deve indicar o volume de trabalho agora aprovado, o acontecimento que liberta a tranche seguinte e a condição que interrompe mais despesa. Ao encerrar tarefas, devem anexar-se provas efetivas de conclusão. Se uma entrada mudar, o responsável deve identificar dependências afetadas e obter uma decisão revista quando necessário. A empresa pode preservar trabalho válido enquanto muda de financiamento. Isto cria aprendizagem controlada após uma candidatura não selecionada, sem presumir que cada comentário aberto justifica preparação ilimitada ou que uma lista concluída representa um compromisso de financiamento.
| Categoria | Resultado necessário | Decisão antes de mais despesa |
|---|---|---|
| Descoberta de aplicabilidade | Resposta fundamentada ou questão aberta preservada | Está a via suficientemente estabelecida? |
| Correção probatória | Registo verificado ou análise concluída | Responde à questão identificada? |
| Reformulação do projeto | Objetivos, método, recursos e marcos revistos | A gestão apoia o projeto alterado? |
| Produção da candidatura | Pacote permitido e reconciliado | Foram verificados condições, autorizações e prazo? |
| Financiamento alternativo | Cenário revisto com condições efetivamente propostas | Que acontecimento e fronteira de caixa exigem escolha? |
Controlo faseado proposto. Custos, durações e preferências de risco exigem entradas empresariais.
18 Autonomia de tesouraria e financiamento alternativo
O plano financeiro deve distinguir candidatura, avaliação favorável, oferta formal, acordo assinado e caixa disponível. Os acontecimentos entre estes estados podem exigir tempo, despesa, condições e decisões adicionais. O modelo de caixa deve identificar o acontecimento real que apoia cada recebimento previsto e preservar incerteza se ainda não ocorreu. Um projeto pode continuar tecnicamente promissor enquanto o calendário cria insuficiência de caixa. A gestão deve examiná-la com as hipóteses operacionais fornecidas pela empresa em vez de depender da designação de um programa preferido.
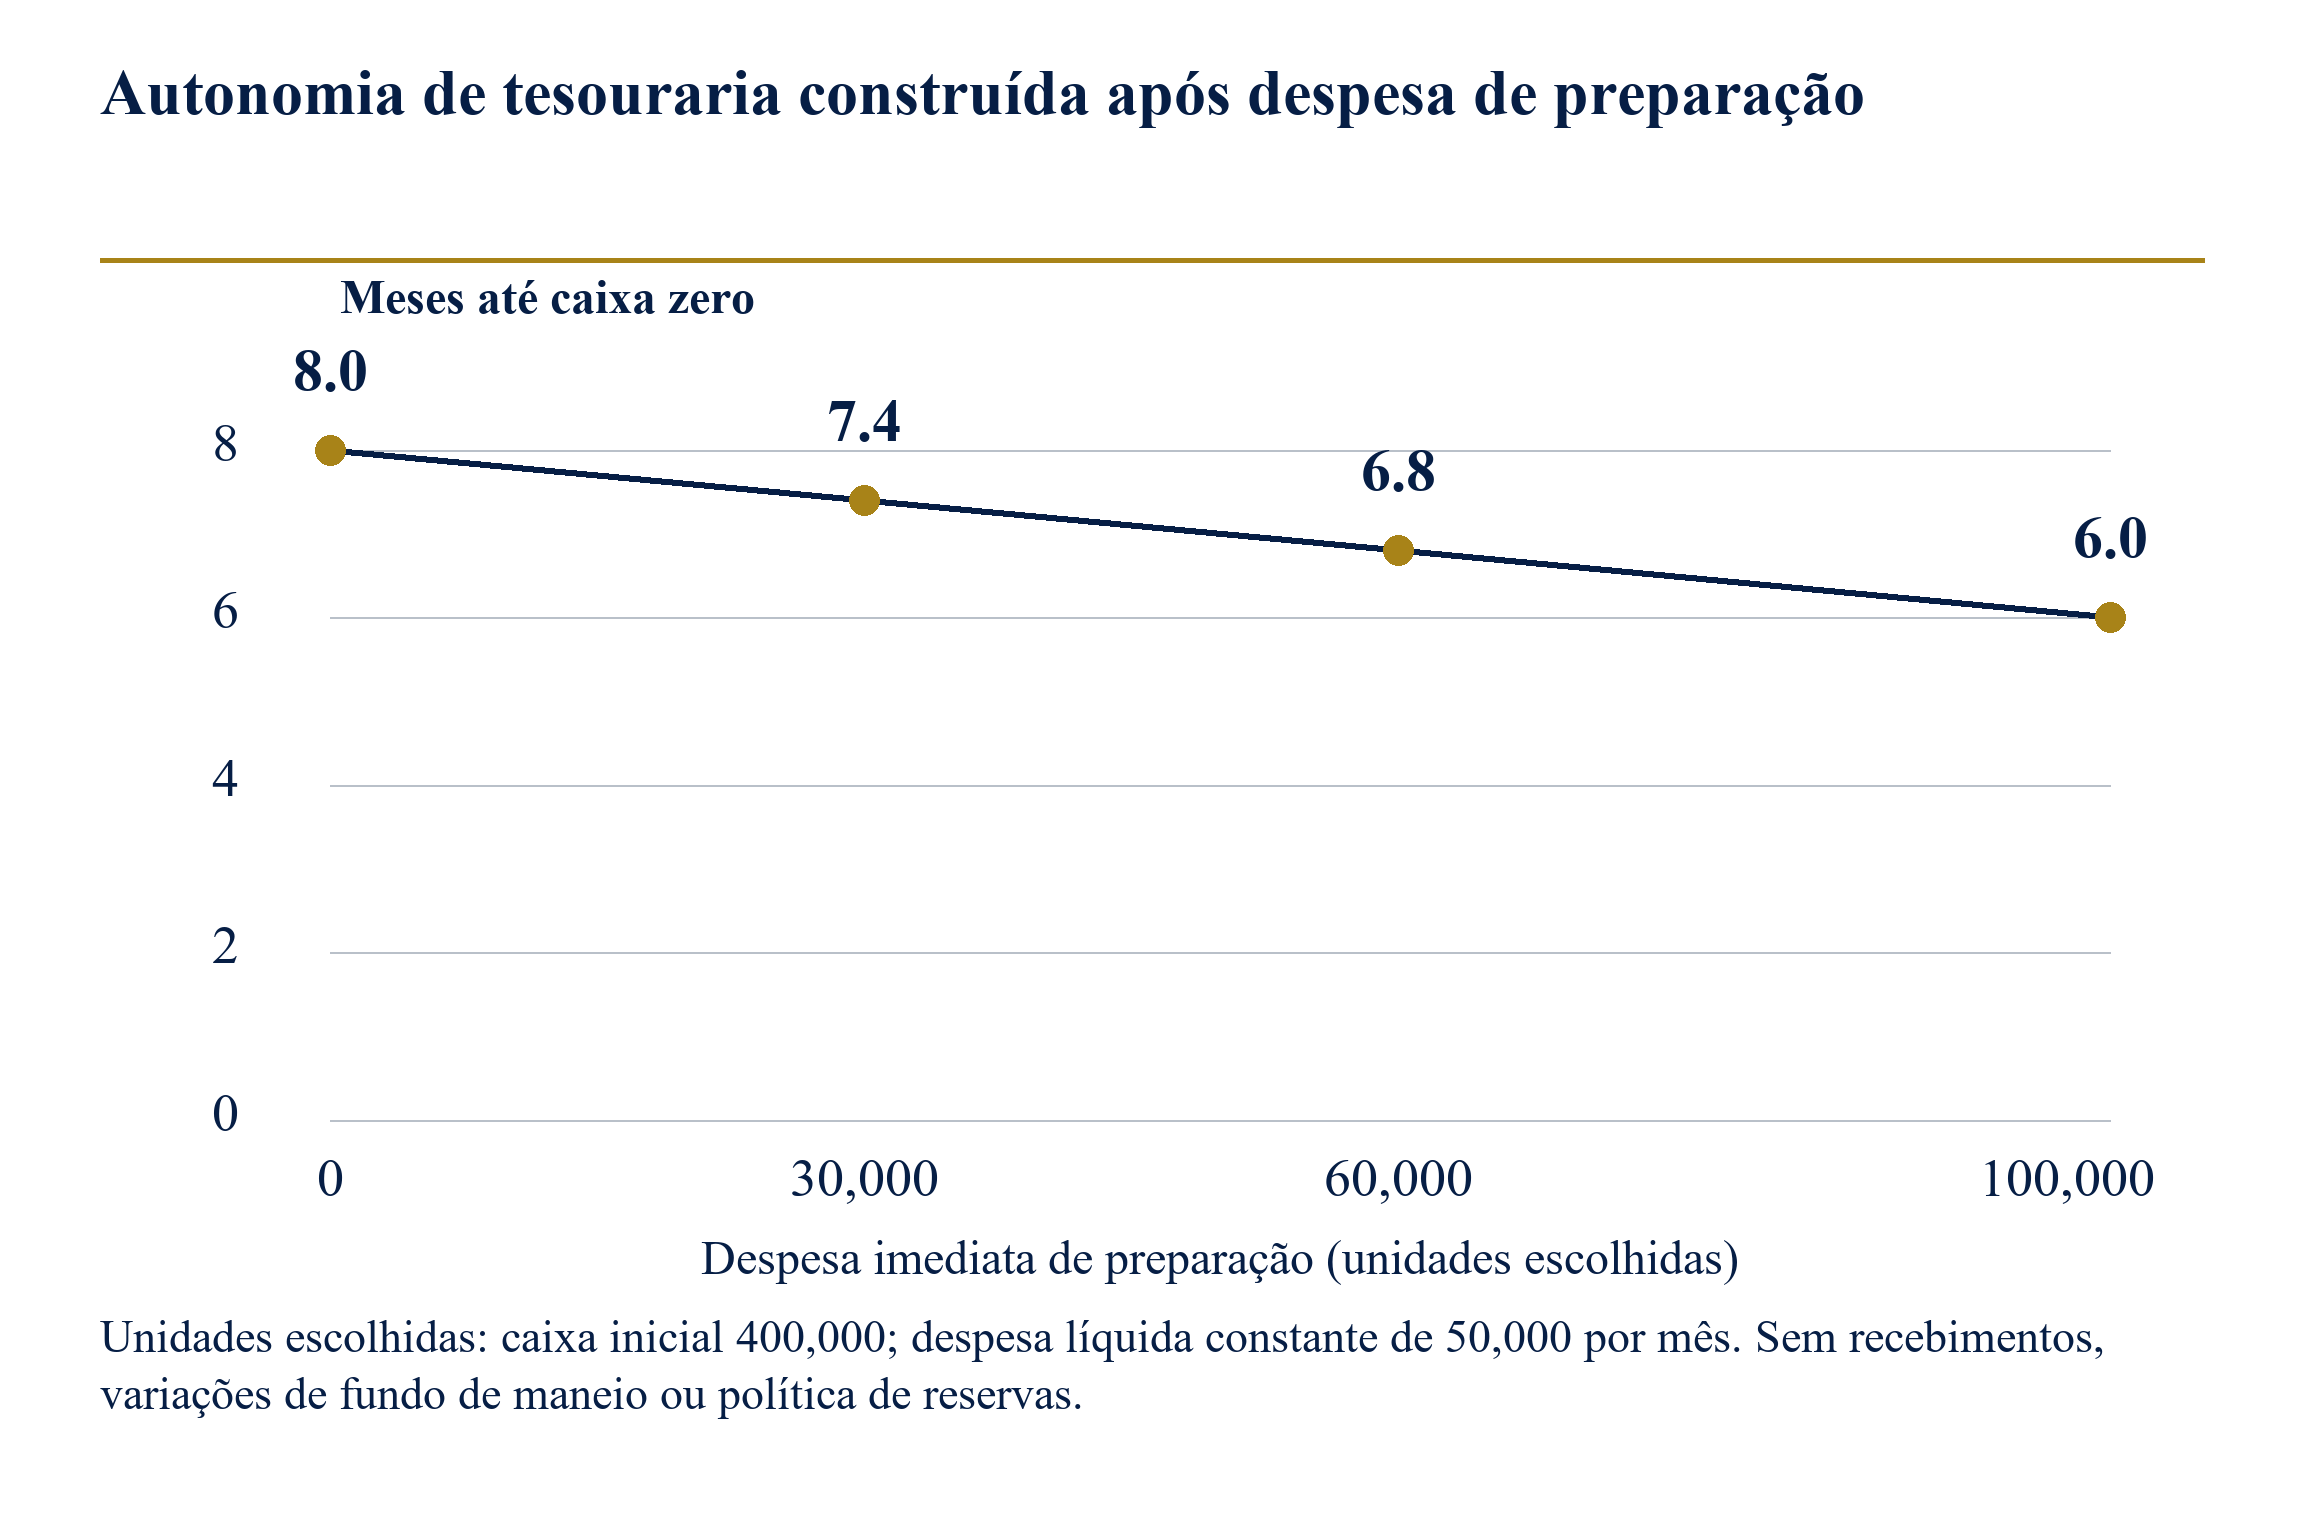
A primeira comparação pode usar o montante comprometido na preparação e o marco a financiar. Considere-se uma empresa construída com 400,000 unidades monetárias de caixa livre de restrições e despesa líquida de base de 50,000 unidades por mês. Dividir a caixa inicial pela despesa constante dá oito meses até chegar a zero no modelo simples. Pagar imediatamente 30,000 unidades por um programa corretivo reduz o período a 7.4 meses se todas as outras entradas permanecerem iguais. Os números são exemplos escolhidos, sem alterações de receita, efeitos de fundo de maneio, política de reservas ou recebimentos financeiros.
Uma comparação útil deve examinar calendário e condições além do valor nominal do apoio. Se a concessão reembolsa despesa elegível, a empresa precisa de financiar a despesa antes do recebimento segundo as condições reais. Uma contribuição exigida, custo excluído ou início tardio pode mudar a necessidade de caixa. Capital próprio, dívida, financiamento de clientes e parcerias estratégicas trazem direitos, custos, condições e riscos de execução próprios. Cada alternativa deve ser avaliada pelas condições efetivamente propostas e disponibilidade atual. O quadro não fornece uma classificação válida para todas as empresas nem presume que um financiador alternativo financiará o projeto.
Um cálculo de valor esperado exigiria uma probabilidade defensável e um benefício líquido definido com exatidão. Nenhum pode resultar das contagens lógicas deste estudo. Se a gestão dispõe de estimativa de probabilidade justificada por fonte adequada, pode testá-la como entrada explícita e analisar a sensibilidade. Sendo desconhecida, pode mantê-la como variável e identificar o valor necessário para justificar o custo de preparação. O resultado é uma condição de indiferença sob hipóteses declaradas. Não cria prova de que a probabilidade exigida exista.
O conselho deve preservar uma última data de decisão sobre financiamento alternativo e identificar provas que a alterariam. A preparação pode continuar paralelamente a conversas financeiras quando se compreendem restrições e compromissos de recursos. Um marco comercial pode ser faseado, reformulado ou adiado se a gestão o considerar viável. Cada escolha precisa das próprias consequências de caixa e operacionais registadas. A decisão deve terminar com um plano para o próximo acontecimento financeiro e o saldo mínimo que a gestão aceita, identificando estes limites como decisões empresariais e não resultados do estudo.
| Despesa corretiva imediata | Caixa após despesa | Meses até zero a 50,000 por mês |
|---|---|---|
| 0 | 400,000 | 8.0 |
| 30,000 | 370,000 | 7.4 |
| 60,000 | 340,000 | 6.8 |
| 100,000 | 300,000 | 6.0 |
Unidades escolhidas; caixa inicial livre de restrições de 400,000 e despesa líquida mensal constante de 50,000. Cenário simples sem recebimentos, fundo de maneio, reservas ou mudanças de despesa; sem calibração de mercado ou probabilidade de financiamento.
Desloque horizontalmente para ler a figura em tamanho integral. Pode também abrir a figura em tamanho integral.
Aritmética construída com despesa constante. O modelo real e a política de reserva mínima exigem entradas e revisão próprias.
19 Mudanças de propriedade e diligência de transações
Uma ronda financeira ou aquisição pode alterar factos de que depende uma candidatura ou concessão. A equipa deve identificar a entidade jurídica beneficiária, alterações previstas de propriedade ou controlo, entidades ligadas, locais de trabalho, responsabilidades e compromissos. Deve examinar documentos aplicáveis, condições de concessão e requisitos de notificação ou consentimento. A análise deve preservar cada condição nas datas pertinentes. Deve distinguir candidatura de concessão existente e concessão de uma componente de investimento ainda sujeita a aprovação adicional.
O histórico financeiro pode apoiar diligência devida ligando cada candidatura ou instrumento relevante às provas. Um comprador ou investidor pode precisar de apresentação original, alterações, correspondência decisória, orçamento, registos de reporte e condições ligadas à transação. O histórico deve identificar documentos analisados e pendentes. Uma declaração geral de apoio por subvenções não descreve todas as obrigações nem estabelece compatibilidade da transação prevista. Qualquer conclusão exige documentos efetivamente aplicáveis e revisão adequada.
A lista proposta incide em dependências, sem ajuste automático de valor. Pergunta se uma mudança afeta elegibilidade definida, declaração de candidatura, participante necessário, afetação de custos ou fonte de cofinanciamento. Pergunta quem determina a consequência e que acontecimento é necessário antes da conclusão. Identifica também rubricas da previsão de caixa dependentes do acesso continuado ao apoio. As perguntas permitem coordenar assessores financeiros, comerciais e jurídicos sem substituir uma determinação específica por uma descrição geral do financiamento.
Uma questão condicional pode refletir-se no plano enquanto as partes recolhem provas. O tratamento adequado pode depender dos documentos e aconselhamento, incluindo momento do consentimento, responsabilidade por uma condição ou plano revisto. O estudo não propõe cláusula contratual padrão ou redução de preço para todos os casos. Um modelo pode mostrar efeitos de cenários fornecidos após identificar hipóteses subjacentes. Estes devem permanecer visivelmente separados de direitos verificados e de qualquer conclusão de que o financiador aceitou a transação.
Uma candidatura não selecionada também pode fornecer informação útil para diligência se os limites forem compreendidos. Um comentário técnico pode identificar uma questão a investigar. Deve ser avaliado face às provas subjacentes e âmbito original da revisão. O resultado de um concurso não constitui avaliação completa ou parecer comercial de diligência sobre a empresa. A equipa deve preservar o registo original, identificar a questão relevante para a sua decisão e encomendar o trabalho necessário no âmbito real da transação.
20 Triagem de provas assistida por IA e autoridade humana
Um fluxo proposto com IA pode organizar documentos extraindo possíveis regras, datas, entidades e declarações de candidatura para revisão. A saída deve identificar passagem exata e versão documental de cada sugestão. O sistema deve preservar o original junto da extração e tornar visível a aplicabilidade por resolver. O objetivo útil é um mapa probatório verificável. Aceitar uma regra, estado factual ou medida recomendada continua a ser decisão separada do responsável, baseada no programa e documentos aplicáveis.
O estado documental cria risco material de desenho. Um concurso arquivado, perguntas frequentes de ano posterior e suplemento de política podem parecer relevantes numa pesquisa. O processo deve captar estado, data de efeito, ligações de substituição e âmbito. Deve preservar marcações de alteração e identificar extrações com texto eliminado e inserido. São controlos propostos com base nas diferenças documentadas. A sua presença numa especificação não estabelece exatidão medida de um produto de IA em uso.
O conjunto de avaliação deve conter pares deliberadamente difíceis. Um pode mostrar regra arquivada e sucessora identificada. Outro, política geral e condição específica cuja aplicabilidade exige esclarecimento. Um terceiro pode incluir facto ausente e testar se o sistema preserva desconhecido em vez de preencher um valor plausível. Outros devem testar fronteiras numéricas, datas específicas de fase, permissões condicionais e notificação sem indicação de motivo. Cada etiqueta deve ser estabelecida independentemente pelas provas relevantes. Divergências devem preservar-se para revisão.
Materiais confidenciais exigem decisão separada sobre dados. A empresa deve identificar documentos a processar, restrições contratuais e de confidencialidade, dados pessoais e propriedade intelectual, ambiente autorizado, acessos e retenção. Uma ferramenta de fontes públicas e um sistema de candidatura não publicada têm âmbitos de dados diferentes. Qualquer implementação operacional exigiria modalidades aprovadas de tratamento, revisão de segurança e avaliação dos requisitos jurídicos e contratuais aplicáveis.
Um critério de entrada em serviço deve centrar-se numa tarefa e num conjunto definido de provas. Exemplos são recuperação correta da fonte selecionada, extração exata de regra datada, preservação fiel de desconhecidos e reprodução de um registo decisório. A empresa deve analisar também o tempo de verificação e correção humanas. Não se mede aqui poupança de produtividade ou redução de rejeições. A experiência construída testa a lógica subsequente com entradas fornecidas; outra avaliação deve estabelecer se um sistema de extração ou raciocínio fornece essas entradas fiavelmente.
| Caso | Comportamento esperado | Falha a detetar |
|---|---|---|
| Regra arquivada junto à sucessora | Preservar estado e versão, analisar aplicabilidade | Regra antiga silenciosamente tratada como atual |
| Condições gerais e específicas | Preservar conflito para resolução | Precedência universal sem suporte |
| Facto ausente do candidato | Preservar desconhecido e pedir provas | Facto plausível fornecido sem prova |
| Texto eliminado e inserido | Examinar alteração vigente | Versões fundidas numa regra atual falsa |
| Tempo específico da fase | Ligar condição à fase relevante | Confundir condições de apresentação e concessão |
| Notificação sem indicação de motivo | Preservar causa desconhecida | Motivo de rejeição inventado a partir do contexto |
Testes propostos, não resultado medido de IA. Etiquetas de entrada exigem revisão independente de fontes e casos.
21 Um processo operacional após a decisão
O processo começa quando o responsável recebe a comunicação efetiva do resultado. Preserva notificação, candidatura e registos relevantes do portal ou receção, registando programa, concurso, fase e entidade jurídica. O registo inicial deve descrever a decisão nas palavras do financiador e identificar documentos disponíveis. Se puder existir prazo de revisão ou de outra medida, deve ser imediatamente encaminhado para interpretação adequada e controlo de agenda. O primeiro resultado de gestão é uma descrição fiável do acontecimento e das questões abertas.
Um segundo passo estabelece as fontes aplicáveis e o diagnóstico da fase decisória. O revisor deve identificar material arquivado, política substituta, condição específica ou conflito por resolver. Cada questão material liga-se às provas. A empresa pode classificar controlos como cumpridos, incumpridos ou desconhecidos para a medida proposta, com revisor identificado e data. A classificação deve indicar âmbito. Pode apoiar decisão interna sem implicar aceitação da interpretação da empresa pelo programa ou aprovação da candidatura.
O encontro corretivo deve produzir um conjunto limitado de tarefas executáveis. Cada uma exige responsável, estimativa empresarial de custo ou esforço, critério de conclusão e última data útil. A equipa deve identificar dependências, decisões necessárias de terceiros e trabalho útil noutra via financeira. Deve identificar tarefas de finalidade incerta porque o motivo de rejeição não está disponível. Estas pertencem à descoberta e clarificação até estabelecer a ligação. O plano dá base à aprovação por fases e revisão do progresso com provas.
A decisão financeira deve ser registada com o plano corretivo. A gestão precisa da posição de caixa segundo as hipóteses fornecidas, próximo marco comercial, calendário de possível decisão e alternativas que aceita prosseguir. Outra apresentação deve ter ponto de aprovação definido e revisão final. Adiar ou parar deve preservar provas úteis e a razão. O registo deve continuar compreensível para outro responsável ausente do encontro que precise de entender o compromisso de recursos.
Após o acontecimento seguinte, a empresa pode encerrar ou atualizar o registo. Deve preservar apresentação efetiva, decisão, condições de concessão e recebimentos como observações separadas. Deve registar trabalho interrompido, mudanças de projeto e desvios do plano. A informação pode apoiar aprendizagem e estudo futuro se a utilização dos dados for autorizada e suficientemente completa. O processo deve evitar reescrever decisões anteriores para corresponder a resultados posteriores. Preservar o que era conhecido permite avaliar mais credivelmente decisão e hipóteses.
22 Validação empírica e enviesamento de seleção
Um teste empírico exige denominador ao nível da candidatura. Os dados devem incluir apresentações elegíveis e inelegíveis, candidaturas devolvidas antes da avaliação, projetos retirados, propostas avaliadas não selecionadas e concessões. Devem identificar repetição de candidaturas e entidades no tempo. Registos públicos podem apoiar parte do trabalho, deixando parcelas relevantes por observar. Os dados da Innovate UK analisados descrevem projetos financiados e o CORDIS descreve investigação financiada e resultados. Este estudo não adquiriu os dados necessários para preencher a parte negativa de um novo painel. [14,15]
Investigação existente já examina candidatos e insucesso. O relatório Spurring Subsidy Entrepreneurs do Joint Research Centre, de 2023, descreve 2,302 candidatos em 40 concursos locais italianos, com classificações e decisões. A avaliação oficial Fast Start Process Evaluation, de fevereiro de 2024, inclui entrevistas com 14 candidatos bem-sucedidos e sete não selecionados; a base amostral destes começou nos 30 casos não selecionados com maior pontuação. São desenhos e populações distintos. Estabelecem antecedentes relevantes e mostram a importância da base amostral. Não constituem uma nova coorte representativa dos programas selecionados neste estudo. [16,17]
Um estudo prospetivo poderia registar empresas quando decidem se devem preparar uma candidatura, antes de conhecer o resultado. Registaria oportunidade aplicável, factos do candidato, marco proposto, recursos de preparação, estados iniciais dos controlos e provas disponíveis na decisão. Observações posteriores captariam apresentação, avaliação, decisão, condições, recebimentos e resultados comerciais. Empresas que parassem continuariam na população de acompanhamento. O estudo precisaria de conceção adequada de consentimento, confidencialidade e governação de dados, relatando explicitamente abandono de acompanhamento e registos ausentes.
O desafio principal é a seleção. Empresas que se recandidatam podem diferir em tecnologia, recursos, experiência, elegibilidade ou perspetivas financeiras das que param. Regras e orçamentos podem mudar entre rondas. Uma concessão posterior a correções não identifica, por si, o efeito destas. O estudo deve definir estimando, comparação, calendário e fatores de confundimento antes de calcular efeitos. Quando os dados apenas apoiam descrição, as conclusões devem ser descritivas. Uma conceção observacional teria de explicar as hipóteses para interpretações mais fortes.
Resultados comerciais exigem definições igualmente cuidadas. O montante da subvenção não revela diluição e a data de concessão não prova recebimento. Um anúncio posterior de financiamento pode omitir condições e calendário importantes. Um marco pode mudar de âmbito ou medição. O painel deve especificar a observação de cada resultado e distinguir falta de informação de zero. Deve informar a amostra utilizável por análise e preservar documentos de suporte das observações materiais. Não se obteve para este estudo tal painel ligado de concessão, diluição, calendário e marcos.
| Grupo de dados | Observação necessária | Risco de dados em falta |
|---|---|---|
| População de entrada | Todas as tentativas elegíveis e inelegíveis num quadro definido | Seleção apenas de concessões |
| Entidade e repetição | Ligações estáveis com histórico datado | Empresas repetidas como entradas independentes |
| Processo decisório | Fase real, notificação e comentários | Causas atribuídas sem notificação |
| Intervenção | Tarefas e custos medidos antes do resultado | Narrativa retrospetiva de sucesso |
| Financiamento | Oferta, acordo, condições e recebimentos efetivos | Data de concessão usada em lugar do recebimento |
| Resultados comerciais | Marco predefinido, tempo e condições financeiras | Definição alterada ou diluição não divulgada |
| Perdas de acompanhamento | Candidaturas paradas, retiradas e seguimento não observado | Enviesamento de sobrevivência e ausência informativa |
Desenho empírico proposto. Não se obteve novo painel ligado ao nível do candidato.
23 Limitações e transferibilidade
A revisão documental abrange fontes oficiais selecionadas e as passagens pertinentes do registo. Não é inventário completo de oportunidades nem parecer jurídico sobre todas as vias. As regras mudam e concurso, convite, decisão e documentos de concessão podem conter condições adicionais. O estudo regista versões e preserva questões por resolver, sem escolher uma regra universal de contextos diversos. Uma empresa utilizadora precisa de revisão atual específica, ligada aos próprios factos e à medida pretendida.
A experiência de condições obrigatórias testa uma representação lógica especificada. As entradas são construídas, os controlos presumem-se aplicáveis e o espaço não tem distribuição empírica. Os resultados não estimam a proporção de empresas que deveriam reapresentar nem o retorno esperado das correções. Ficam fora qualidade da extração, completude das condições e exatidão das provas. Estas interfaces são centrais ao uso operacional e precisam de validação separada. Um teste informático superado deve descrever-se pela tarefa efetivamente verificada.
O fluxo pode adaptar-se a outro programa substituindo registo de regras, fases, condições necessárias, ações permitidas e convenções temporais. Deve preservar o significado de cumpre, não cumpre e desconhecido, documentando exceções específicas. Uma via que permite certa correção ou revisão não dá autorização geral noutra. A transferibilidade é a estrutura do método; cada aplicação substantiva exige novas provas. A saída deve distinguir desenho reutilizado de factos de programa ou candidato recentemente estabelecidos.
Os exemplos financeiros usam entradas constantes fornecidas e omitem muitas características empresariais. Previsões reais podem exigir receitas, fundo de maneio, impostos, compromissos contratuais, reservas, câmbio, despesa do projeto e calendário e condições de recebimentos. A empresa precisa do próprio modelo revisto e aconselhamento. O estudo não cita oferta disponível nem verifica a vontade de um fornecedor de capital.
A falta de uma nova coorte de candidatos rejeitados limita conclusões empíricas, deixando uma agenda definida. Um estudo futuro pode testar fiabilidade das categorias, utilidade do plano, custo da revisão e associação a decisões posteriores com desenho predefinido. Pode também testar IA face a etiquetas independentes de fontes e casos. Até existir essa prova, o contributo é um quadro operacional fundamentado e um contraexemplo lógico reprodutível. O uso deve preservar fronteiras entre regras documentadas, prática proposta, cálculos construídos e resultados observados.
24 Conclusões para a gestão
A decisão após uma candidatura não selecionada deve começar pela notificação efetiva, programa aplicável e provas disponíveis. A gestão deve identificar a fase antes de escolher a tarefa. Conformidade administrativa, elegibilidade, âmbito, avaliação competitiva, seleção e condições prévias podem conduzir a medidas distintas. Um registo claro do conhecido, desconhecido e de quem pode resolver fornece melhor base para despesa adicional do que uma instrução indiferenciada de melhorar a candidatura.
A identidade do programa e da versão integra a decisão. As fontes incluem material atual e arquivado, condições específicas, alterações e orientações de ano posterior. A empresa deve preservar distinções no registo e resolver aplicabilidade pelos documentos da oportunidade e decisão reais. Deve guardar fonte e momento das clarificações. Assim se examina o fundamento da medida e as circunstâncias em que deve ser reconsiderada.
A experiência construída alerta precisamente para a representação de condições obrigatórias. No espaço de seis controlos, a regra conjuntiva só valida o caso de cumprimento total; o comparador compensatório também valida falhas e desconhecidos. Um modelo de validação deve manter condições obrigatórias distintas de mérito competitivo e juízo comercial da gestão. É uma propriedade lógica do modelo divulgado. Não certifica elegibilidade, não automatiza a decisão do avaliador nem estima a probabilidade de financiamento.
O trabalho corretivo deve ter finalidade, resultado probatório, responsável, data e limite de despesa definidos. Uma candidatura posterior exige avaliação atual de autorização e tempo. O plano deve preservar diferenças entre atividade de candidatura, condições formais e caixa disponível. A gestão pode examinar capital e projetos alternativos com os próprios factos e hipóteses enquanto a subvenção é condicional. Deve atualizar a comparação quando mudem provas, condições ou marco comercial.
O resultado prático é uma próxima decisão verificável com provas e consequências financeiras. Pode autorizar candidatura revista permitida, descoberta direcionada, passo processual, outra via ou paragem. Deve preservar razão e informação disponíveis ao decidir. A agenda empírica permite testar o método com um denominador real e resultados posteriores observados. Mais investigação deve estabelecer os efeitos antes de alegar menos rejeições, maior sucesso financeiro ou menor diluição.
Referências
- UK Research and Innovation. Before you start an application. Innovate UK general guidance. Updated 8 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/before-you-start-an-application/
- UK Research and Innovation. What happens after you have submitted your application. Innovate UK general guidance. Updated 7 May 2026. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-after-you-have-submitted-your-application/
- UK Research and Innovation. Application resubmissions. Updated 22 October 2026. Accessed 13 November 2026. https://www.ukri.org/apply-for-funding/develop-your-application/application-resubmissions/
- UK Research and Innovation. Your application. Innovate UK general guidance. Accessed 13 November 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/your-application/
- European Commission. European Innovation Council Work Programme 2026. C(2026)2051, 26 March 2026 revision. Historical version, separately captured from the official previous-version download. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/023b0721-db3e-4f4b-b043-75fec1fcbb2b_en?filename=EIC-Work-Programme-march-2026.pdf
- European Innovation Council. FAQs EIC Accelerator. Live page referring to the 2027 Work Programme when accessed on 13 November 2026; relevant year and call require separate verification. https://eic.ec.europa.eu/eic-frequently-asked-questions/faqs-eic-accelerator_en
- US National Science Foundation. NSF 26-510. Small Business Innovation Research and Small Business Technology Transfer Phase I, Phase II and Fast-Track Programs. Posted 22 May 2026; active/current when accessed on 13 November 2026. Sections IV and VI. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. SBIR/STTR Eligibility. Current linked programme guidance, including returned-without-review and declined proposal instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-eligibility/
- US National Science Foundation. PAPPG 24-1 Supplement 1, NSF 26-200. Effective 8 December 2025. Sections 8 and 9; inserted and deleted amendment text checked in the official HTML. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-1
- European Commission. European Innovation Council Work Programme 2026. Current 17 June 2026 revision, C(2026)4080. Application submission limits page 87; Annex 2 F.2 page 191. Accessed 13 November 2026. https://eic.ec.europa.eu/document/download/52598755-1351-4b54-b46b-e2682d0a3aec_en?filename=EIC-Work-Programme-2026.pdf
- European Commission. Horizon Europe Work Programme 2026-2027, General Annexes. Scope page 3 and evaluation review page 30. EIC is separately governed. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/horizon/wp-call/2026-2027/wp-15-general-annexes_horizon-2026-2027_en.pdf
- European Commission. EU Funding and Tenders Portal Online Manual. Version 1.3, 1 May 2026. Applicable procedure and confidential proposal records. Accessed 13 November 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/common/guidance/om_en.pdf
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter IV, Non-Award Decisions and Transactions. Read with applicable supplements and solicitation. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-4-non-award-decisions-transactions
- UK Research and Innovation. Innovate UK funded projects since 2004. Dataset landing page updated 3 November 2026. Award records are not a complete rejected-applicant population. Accessed 13 November 2026. https://www.ukri.org/publications/innovate-uk-funded-projects-since-2004/
- European Commission. About CORDIS. Funded-project information and research results. Accessed 13 November 2026. https://cordis.europa.eu/about
- European Commission Joint Research Centre. Spurring Subsidy Entrepreneurs. JRC135716, 2023. Applicant and competition sample described in the report. Accessed 13 November 2026. https://publications.jrc.ec.europa.eu/repository/handle/JRC135716
- Innovate UK. Fast Start Process Evaluation. Report dated February 2024, hosted in the UKRI public report library. Interview sample and unsuccessful-applicant sampling frame. Accessed 13 November 2026. https://www.ukri.org/wp-content/uploads/2026/01/22-057322-01-IUK-Process-Eval-Report_MASTER_V4_Client-use_CLEAN.pdf
- US National Science Foundation. SBIR/STTR Merit Review Criteria and Process. Current guidance linked by NSF 26-510. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-merit-review/
- US National Science Foundation. PAPPG 24-1 Supplement 2, NSF 26-202. Applicable award-date provisions require separate checking. Accessed 13 November 2026. https://www.nsf.gov/policies/document/pappg24-1-supplement-2
- US National Science Foundation. Proposal and Award Policies and Procedures Guide 24-1, Chapter III, Proposal Processing and Review. Recommendation, final decision and specified financial or administrative appeal provisions; read with applicable supplements. Accessed 13 November 2026. https://www.nsf.gov/policies/pappg/24-1/ch-3-proposal-processing-review
- US National Science Foundation. SBIR/STTR Supplementary Documents. Phase-specific requirements and evidence instructions. Accessed 13 November 2026. https://seedfund.nsf.gov/solicitation-documents/
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
