
1 Yatırımcıları önce süre içinde taahhüt verebilme durumuna, sonra uyuma göre sıralayın
Bir sermaye toplama sürecinin kapanış tarihi, yatırım tutarı ve ekibin tek dalgada ulaşabileceğinden uzun bir yatırımcı listesi vardır. Karar, temas sırasıdır. Yatırım yetkisiyle uyum, yatırımcının bu tür varlığı alıp almayacağını yanıtlar. Şimdi alacak kapasitesi olup olmadığını veya komitesinin süre dolmadan onay verip veremeyeceğini yanıtlamaz. Bu çalışma kapasite ve zamanlama adlı bu iki ek soruyu inceler; uyum belirlendikten sonra kısıtlı yatırımcı evrenini sıralamak için hangi gözlemlenebilir değişkenlerin en yararlı olduğunu sorar.
Gözlemlenmiş bir yatırımcı iletişimi veri setimiz yoktur. Bu nedenle çalışma üç şey yapar. Birincil kurumsal belgeleri okuyarak yatırımcının hangi kapasite ve zamanlama değişkenlerini, ne kadar gecikmeyle ve hangi belirsizliklerle yayımladığını belirler. Tekrar başına 1.600 ve ayrıca 2.000 yatırımcıdan oluşan kurgulanmış evrende 100 kez yinelenen, yazarın tasarladığı bir deney kurar. Kapasite, taahhüt temposu ve komite takvimleri belirtilen girdilerden üretilir; yalnızca gecikmeli ve eksik kayıtlarla gözlemlenir. Ardından bu kurgulanmış evrenin yerine kanıt koyacak, rızaya dayalı çalışmayı tanımlar.
Deney, belirtilen girdiler altında model sonuçları bildirir. Bunlar piyasa gözlemi değildir. Aşağıdaki bir cümlede bir sıralama kuralının daha iyi performans gösterdiği söyleniyorsa, bu, üretici varsayımları eksiksiz listelenen kurgulanmış evrende daha iyi performans gösterdiği anlamındadır. Çalışmanın ilk üçte biri değişkenleri kaynaklardan kurar. Ortadaki bölüm her değişkenin katkısını ölçer. Son üçte biri sonucu bir raporlama paketine, veri ve yönetişim tasarımına ve gerçek bir işlem için karar kuralına dönüştürür.
2 Değişken seçmeden önce sonucu ve zaman ölçümünü tanımlayın
Hedef sonuç, başlangıçtan itibaren on iki ay içinde en az 25 milyon ABD doları tutarında imzalanmış, hukuken bağlayıcı taahhüttür. Belge işlem dokümanları kapsamında yatırım veya finansman yükümlülüğünü doğurmalıdır; yan mektup, toplantı veya tek başına bağlayıcı olmayan ilgi beyanı yeterli değildir. Nitelikli ilk toplantılar ve inceleme başlangıçları ayrı kaydedilir. Kesin ret yalnızca önceden belirlenmiş kapatma kuralı kapsamında rekabet eden olay sayılır. Bekleyen, farklı koşul isteyen veya daha sonra temas talep eden kişi uygun açık durumunda kalır. Ulaşılan her yatırımcı kampanyanın paydasında tutulur. [14]
Zaman ölçümü sonuç kadar önemlidir. On üçüncü ayda imzalanan taahhüt, yatırımcı istekli ve yeterli olsa bile süre bakımından başarısızlık sayılır. Süre başlangıç tarihinden ölçülür. Temas ayı kaydedilen bir karardır; analizin asıl ilgi konusu dışında kalan bir değişken olarak ele alınmaz. Çünkü Bölüm 15 aynı yatırımcının, ne zaman temas edildiğine bağlı olarak farklı taahhüt olasılıklarına sahip olduğunu gösterir. Tablo 1 üç olayı, her birinin sayıldığı günü ve hiç yanıt vermeyen yatırımcılar için kuralı belirtir. Temas ayının kaydı, geç temasların sürenin kapanması yüzünden mi yoksa yatırımcının bütçesinin tükenmesi yüzünden mi başarısız olduğunu daha sonra incelemeyi de sağlar.
| Olay | Sayılma zamanı | Sayım kuralı | Rekabet eden sonuç |
|---|---|---|---|
| Nitelikli toplantı | İlk esaslı toplantı yapıldığında | Toplantı tarihinde, yatırımcı başına bir kez | Kayıtlı yatırımcı ve sermaye toplama epizodunu kapatan kesin ret |
| İnceleme başladı | Yatırımcının veri talebi veya süreci açması | İlk resmî talebin tarihi | Önceden belirlenmiş kapatma kuralına göre toplantıdan sonra kesin ret |
| Bağlayıcı taahhüt | En az yatırım tutarı kadar yükümlülük doğuran belgenin imzalanması | Sabit kapanış tarihinde veya öncesinde imza tarihi | Taahhütten önce kesin ret; son tarihten sonraki onaylar süre dışı izlem olarak tutulur |
| Yanıt yok | Son gözlem tarihinde kayıtlı yanıt bulunmaması | Ulaşılanlar paydasında tutulur; önceden belirlenmiş ufukta idari sağdan sansürleme uygulanır | Tek başına sessizlik, rekabet eden ret değildir |
Kurgulanmış deney ve önerilen çalışma için yazarın tanımlarıdır. Nitelikli toplantı, adı belirtilen karar vericinin veya süreci ilerletme yetkisi bulunan yatırım ekibi üyesinin katılımını gerektirir; erişimi yöneten bir görevliyle görüşme sayılmaz. Simülasyon aşama göstergelerini ve komiteye uygunluğu üretir. Gerçek olay zaman damgaları ve sansürleme, ayrıca önerilen ileriye dönük çalışmaya aittir.
Bu tanımın iki özelliği tasarımı belirler. Birincisi, taahhüt olay zincirine koşulludur; bu yüzden bir değişken bir bağlantıda yararlı, sonrakinde yararsız olabilir. Bölüm 14 bunu doğrudan ölçer: aynı yatırımcılar her sıralama kuralında ilk toplantıdan imzaya kadar izlenir. İkincisi, rekabet eden risk yapısı, yalnızca yanıt verenler arasındaki saf başarı oranının ulaşılan herkesin oranını fazla göstermesi demektir; taahhüde kadar geçen süre için uygun özet kümülatif insidans hesabıdır. [14]
3 Yayımlanan tahsis hedef ve aralıkları kapasitenin yönünü gösterir, büyüklüğünü değil
Politikadaki maruziyet ve mevcut karar kapasitesi farklı kayıtlardır. Değişiklik işaretli Kasım 2022 CalPERS eki, tahsis aralıkları ve geçici sapmalar için tarihsel örnek sağlar; oradaki özel sermaye hedefi güncel bir girdi değildir. Haziran 2026 danışman incelemesi, uzun vadeli %17 hedefe karşı %20,0 özel sermaye tahsisi bildirir ve portföyün beş yüzde puanlık aralığında kaldığını belirtir. Aynı inceleme mali yılın ilk üç çeyreğinde 15,4 milyar ABD doları net yeni taahhüt kaydeder. Merkez hedefin üzerinde bir pozisyon, devam eden taahhütlerle bir arada bulunabilir. Analist hedefi otomatik durdurma noktası saymak yerine geçerli aralığı ve paydayı belirlemelidir. [1, 19]
Bu belgeler sıralama için iki husus ortaya koyar. Aralık, iştahın kalıcı bir sinyalidir; aralıktaki değişiklik ekibin gözlemleyebileceği tarihli olaydır. Bir sınır da gösterirler. Aralık, fiilî ağırlık değildir: açtığımız inceleme sayfaları aralıkları belirtir ve fiilen tutulan ağırlığı belirtmez. Politika eki de bir anlık görüntüdür. Aynı CalPERS komitesine Haziran 2025 danışman notu uzun vadeli özel sermaye hedefini yüzde 17 olarak anarken Kasım 2022 ekinin stratejik tahsis tablosu yüzde 13 yazar. Not, kurulun yüzde 17 uzun vadeli hedefi Mart 2024’te onayladığını kaydeder. Ek değişiklik işaretli taslak olduğundan yalnızca hedeflerin yenilendiği ve kullanımdan önce tarihlendirilmesi gerektiği dersini çıkarıyoruz. [1, 3]
Politika sınırları ve tarihli maruziyet birlikte açıklanıyorsa tahsis payındaki boşluk aday girdidir. Eksik kayıtlar açık varsayım gerektirir. İstatistiksel olarak tahmin edilen puanda eksik sayısal özelliklere standardizasyon sonrası eğitim ortalaması atanır. Yapısal puan, türe özgü hedef maruziyet varsayılanı, bu maruziyetin 0,25’i sabit çağrılmamış taahhüt oranı ve 0,15 sabit dağıtım getirisi kullanır. Bunlar farklı tamamlama yöntemleridir ve ayrı raporlanır. Kamuya açık politika belgeleri kategori seçimini destekler. Bir yatırımcının taahhüt isteği için evrensel ağırlık, tolerans bandı veya eşik sağlamaz.
4 Yayımlanmış taahhüt bütçesi en doğrudan tempo sinyalidir; bunu açıklayan yatırımcı azdır
Tempo, yatırımcının bir stratejiye taahhütte bulunma hızıdır. 16 Haziran 2025 tarihli CalPERS özel sermaye programı incelemesi, son dört mali yıldaki taahhütlerin yıllık 15,5 milyar ABD doları artı veya eksi yüzde 15 hedefiyle uyumlu olduğunu ve yeni bir kayıp on yılı önlemek için asgari taahhüt seviyesinin önemli olduğunu belirtir. Danışman notu, 31 Mart 2025’e kadarki on iki ayda 19,6 milyar dolar yeni taahhüt bildirir. Buna 50 yeni fon taahhüdü yanında 12,0 milyar dolar ortak yatırım dahildir. Son üç yılda yıllık tempo 15 milyar doların üzerindedir; 2016 ile 2018 arasında yılda 3 ile 5 milyar dolardı. [2, 3]
Yıllık taahhüt hedefi, portföy stoku yanında bir akım ölçüsü sağlar. 2025 personel incelemesi farklı ölçüm tarihlerinde 15,5 milyar ABD doları yıllık hedef ve 92,1 milyar ABD doları özel sermaye net varlık değeri bildirdi. Oranları yaklaşık %16,8’dir. Deney, simüle edilen dört yatırımcı türünde hedef stokun %17’si olan ortak yazar tanımlı tempo parametresini korur. Türler arasında bu aktarım bir model varsayımıdır. Egemen yatırımcı, emeklilik fonu, bağış fonu veya aile ofisinin gerçek bütçesine ilişkin tahmin sağlamaz. [2]
Körfez egemen yatırımcı açıklamaları daha az ayrıntılıdır. Mubadala, 9 Nisan 2026 açıklamasında 2025 için kullanılan sermayeyi yüzde 20 artışla 143 milyar AED ve elde edilen gelirleri yüzde 27 artışla 138 milyar AED olarak bildirdi. Bu rakamlarda gelirler kullanımın yaklaşık yüzde 97’sidir; o yıl ilgili yatırımcıda çıkış gelirleri ile sermaye kullanımının benzer ölçekte olduğunu gösterir. Açıklama kullanımı varlık sınıfına veya fon taahhütlerine ayırmaz; dolayısıyla yatırımcıya özgü bütçe değil, tempo hakkında önsel varsayımı destekler. [6]
Haziran 2026 incelemesi yararlı bir güncelleme sunar. Personel, %15 bantla 15,5 milyar ABD doları yıllık hedefi korudu ve 31 Mart 2026’da 119,3 milyar ABD doları özel sermaye NAV’ı bildirdi. Aynı hedefi yeni NAV’a bölmek yaklaşık %13,0 verir. Açıklanan yıllık hedef aynı kalmasına rağmen bu orandan mekanik biçimde çıkarılan parametre değişirdi. Bu yüzden çalışma kaydı payın dönemini, paydanın değerleme tarihini ve kesin portföy kapsamını içermelidir. Açıklama güncellenirken üçü de korunmalıdır. [18]
5 Çağrılmamış taahhütler ve dağıtımlar tahsis boşluğunun ne zaman yeniden açılacağını belirler
Taahhüt, yatırım değildir. Sermaye birkaç yılda çağrılır; çağrılar geldikçe pozisyon büyür, dağıtımlar ödendikçe küçülür. Likit olmayan alternatifler üzerine yakın tarihli bir optimizasyon makalesi yapıyı açıkça belirtir: yatırımcı yalnızca taahhütleri kontrol eder, pozisyonlara etki genellikle birkaç yıl gecikir ve sermaye çağrıları likit varlıklardan karşılanmalıdır. Çağrıların çağrılmamış taahhütlerin zamana göre değişen bir kesri olduğu Takahashi ve Alexander’ın ayrık zaman modeline atıf yapar. Makale hakem değerlendirmesi görmemiş ön baskıdır; herhangi bir parametre için değil, sorunun yapısı için kullanıyoruz. [12]
Buradan iki gözlemlenebilir oran çıkar. Çağrılmamış taahhütlerin net varlık değerine oranı, önceden söz verilmiş sermayeyi ölçer. Dağıtım getirisi yeniden kullanımı ölçer. Institutional Limited Partners Association ilkeleri, yöneticiden sermaye çağrıları ve dağıtımlar için üç aylık projeksiyon tahminleri ve yatırımcıların nakit ihtiyacını öngörebilmesi için yeniden kullanımda üst sınır veya izleme eşiği ister. CalPERS incelemesi, çağrılmamış taahhütlerin NAV’a oranını azaltmayı amaçları arasında sayar ve dağıtımların tarihsel seviyelerin çok altında kaldığını kaydeder. [2, 8]
Robinson ve Sensoy, 1984 ile 2010 arasındaki 837 satın alma ve girişim fonunu inceler. Çalışma makalesi sonuçları sermaye çağrıları ile dağıtımları halka açık hisse değerlemeleriyle ilişkilendirir; dağıtımlardaki tepki daha büyüktür. Satın alma fonu net nakit akışı ayrıştırmalarında yaş ve takvim çeyreği etkileri değişimin %7,9’unu açıklar; buna yaştan gelen 7,2 yüzde puanı dahildir. Kalan artık değişim, diğer bilginin yararsızlığını veya gelecekteki akımların özünde öngörülemez olduğunu ortaya koymaz. Sonuç o çalışmanın örneklemi ve model tanımı içinde basit tahmin kurallarına ihtiyatı destekler. [9]
İkincil satışlar, portföy maruziyetine başka bir olası ayarlama sağlar. HMC’nin 2025 mali yılı raporu bunların özel sermaye portföyünü iyileştirmede kullanımını açıklar; satışların genel bir kapasite kısıtı göstergesi sayılmaması konusunda uyarır. Rapor burada gereken çıkarım için işlem hacmi vermez. [7] Atıf yapılan kaynaklar çağrılmamış taahhütlerin, dağıtımların ve olası portföy ayarlamalarının kaydını gerekçelendirir. Bu deneyde sıralamaya katkılarını yazarın üretici varsayımları ve sentetik sonuçlar belirler. Gerçek kampanya gözlemleriyle ayrı doğrulama gerekir.
HMC’nin Ekim 2026 raporu taahhüt yönetiminin güncel örneğini sunar. FY26 sonunda çağrılmamış taahhütlerin General Investment Account’ın %13’ü olduğunu belirtir; disiplinli tempo ve ortak yatırımı likidite ihtiyaçlarını yönetme araçları olarak açıklar. Hesap paydası esastır; bu rakam özel sermaye NAV’ına oran diye yeniden adlandırılmamalıdır. Raporun tahsis tablosu özel sermayeyi üniversite bağış portföyünün %46’sı olarak kaydeder. Bu açıklamalar bir kurumun portföy ve likidite yönetimini anlatır. Belirli yeni yöneticiye ayrılabilecek tahsis edilmemiş bütçe açıklamaz. [17]
6 Komite döngüleri ve mali yıllar kapasiteyi tarihlere dönüştürür
Yatırımcının onay yolu zamanlama kaydında yer almalıdır. Haziran 2026 CalPERS danışman notu, devredilmiş yetki limitlerinin artırılması dahil politika değişikliklerini bildirir. Kamuya açık toplantı takvimi planlanan komite oturumlarını gösterir. Kaynakların hiçbiri her önerilen taahhüdün komite oylaması gerektirdiğini veya aralıkta gelen başvurunun marta kadar beklemesi gerektiğini ortaya koymaz. Tarih atamadan önce ekip geçerli yatırım yetkisini, güncel yetki devrini, gerekli belgeleri ve özel karar yollarını doğrulamalıdır. Takvim girdisi planlanmış toplantının kanıtıdır. Belirli tutarı onaylama yetkisi ayrı olgudur. [4, 19]
Program incelemesi ayrıca geleneksel fon yatırımında sınırlı ortak kararından sonra oluşan sermaye kullandırım gecikmesinden kaçınmayı amaçlar. Bu cümle karar ile kullandırım arasındaki gecikmenin bilinen maliyet olduğunu doğrular; temas ile karar arasındaki gecikmeyi sayısallaştırmaz. [2] Deney bu gecikmeyi yatırımcı türüne göre medyan inceleme süresi, komite aralığı, komite zaman kayması ve mali yıl başlangıcıyla girdi yapar; kurumsal mali yılın son ayında kararları engeller.
Model komite aralığını, komite zaman kaymasını ve mali yıl başlangıcını kaydeder. Açıklama yapan yatırımcılar, belirtilen güncelliğini yitirmiş takvim stresine tabi üretilmiş takvim kayıtlarını alır. Açıklama yapmayan kurumlarda türe göre takvim üç aylık kalır; model üretilen mali yıl başlangıcını korur. Açıklama yapmayan aile ofislerine aylık takvim ve ocak mali yıl önseli verilir. Bu kolaylıklar yazarın varsayımlarıdır. İncelenen aile ofisi kanıtları bunları doğrulamaz. Ayrı stres senaryosu, gözlemlenen takvimi değiştirmeden kurumların toplantı sıklığını yarıya indirir.
7 Yöneticinin kendi fon toplama takvimi yatırımcının önceden verdiği taahhütleri şekillendirir
Yeni fon toplama başlamadan yatırımcının kapasitesinin bir kısmı zaten başka taahhütlere ayrılmıştır. Barber ve Yasuda, özel sermaye şirketlerinin üç ile altı yılda bir yeni fon topladığını; kampanyanın birkaç aydan bir buçuk yıldan uzun süreye uzandığını anlatır ve ara performansın takip fonunun toplanmasına büyük etkisini bulur. Kaplan ve Schoar, iyi performanslı fonların takip fonu ve daha büyük fon toplama olasılığının yüksek, yükseliş dönemlerinde başlayan fonların takip fonu toplama olasılığının düşük olduğunu bulur. [10, 11]
Yatırımcı için bu bulgular, hâlihazırda yatırım yaptığı yöneticilerin kendi takvimleriyle gelen yeniden taahhüt kuyruğuna işaret eder. ADIA 2025 incelemesi aynı noktayı yatırımcı tarafından açıklar: sınırlı ortaklar taahhütlerini ana ilişkilere yoğunlaştırırken özel sermaye fon toplamasının yıllık yüzde 22 azaldığını ve 2021 zirvesinin yüzde 40’tan fazla altında kaldığını bildirir. [5] Yeni yönetici böylece her yatırımcının doğrudan gözlemlenemeyen mevcut ilişkilerine karşı sıralanır.
Mevcut ilişkiler hem bir yöneticiyi değerlendirme isteğini hem başka yerlere önceden söz verilen kaynakları etkileyebilir. Model gözlemlenmeyen istek bileşenini kapasite girdilerinden bağımsız iştah terimiyle temsil eder. Simüle edilen taahhüt bütçesinden rakip yeniden taahhütleri açıkça düşmez. Bu sadeleştirme önemlidir: gerçek yatırımcının kamuya açık tahsis kaydı başka yatırımcıyla aynı, yükümlülük kuyruğu ise önemli ölçüde farklı olabilir. Fon düzeyinde tekrar fon toplama kanıtı bu kuyruğun araştırılmasını destekler. Belirli yatırımcının kalan bütçesini sayısallaştırmaz. [10, 11]
8 Gözlemlenebilir değişkenler kaynak, gecikme ve kör noktası bulunan altı kayda ayrılır
Tablo 2 puanlama matrisini verir. Her satır değişkeni, gözlendiği yeri, genellikle ne kadar eski olduğunu ve göstermediği şeyi belirtir. En önemli sütun sağdakidir: ucuz toplanan fakat bilinen yönde yanıltan değişken, pahalı toplanan ve yanlı olmayan değişkenden farklı ağırlıklandırılmalıdır. Matris bir çerçeve tablosudur. Bölüm 3 ile 7’deki kaynakların neye izin verdiğini kaydeder; ağırlık atamaz.
| Değişken | Gözlemlendiği yer | Tipik gecikme | Temsil ettiği unsur | Kör nokta |
|---|---|---|---|---|
| Tahsis aralığı ve ağırlığı | Yıllık rapor, politika belgesi | Birkaç aydan bir yıla | Hedefe göre boşluk | Aralık fiilen tutulan ağırlık değildir |
| Çağrılmamış taahhüt oranı | Finansal tablo dipnotları, program incelemeleri | Çeyrek ile yıl | Önceden söz verilmiş sermaye | Vaatleri sayar; çağrı zamanını göstermez |
| Dağıtım getirisi | Program incelemeleri, fon raporları | Çeyrek | Yeni taahhütlere yeniden kullanım | Geçmişe dönüktür |
| Taahhüt bütçesi ve temposu | Program planı, danışman notu | Çeyrek ile yıl | Yıllık akım kapasitesi | Az sayıda yatırımcı yayımlar |
| Komite ve mali yıl takvimi | Kurul takvimleri, politika belgeleri | Güncel | Onayın mümkün olduğu tarihler | Takvimler değişir; özel yatırımcılarda bulunmayabilir |
| Yönetilen varlıklar | Yıllık rapor, rehberler | Yıl | Portföyün ölçeği | Eşik üzerinde yatırım tutarının önemi azalır |
Bölüm 3 ile 7’de atıf yapılan kaynakların MatchPoint analizi. Tipik gecikmeler temel raporun döngüsü olarak belirtilir ve yatırımcı bazında doğrulanması gereken varsayımlardır. Ağırlık ima edilmez.
Her kayıtla kaynak tarihini, muhasebe kapsamını, birimi ve kanıt durumunu saklayın. Doğrudan açıklanan değer, başka açıklamadan türetilen tahmin ve eksik veri yerine atanan değeri ayırın. Bu deneyde istatistiksel olarak tahmin edilmiş puan, eksik sayısal özellikleri standardizasyon sonrası eğitim ortalamalarıyla tamamlar; yapısal kural belirli eksik kayıtlarda türe dayalı girdiler kullanır. Her iki yöntem de hakkında az şey doğrulanmış yatırımcıya kesin görünen puan verebilir. Belirsizlik karar vericiye görünür kalmalıdır. Kamu kaynakları altı kategorinin araştırılmasını gerekçelendirir. Sayısal tahmin ağırlıkları ve kurumlara uygulanabilirlik, uygun biçimde toplanmış kampanya verisinin yanıtlaması gereken sorulardır.
9 Kapasite ve takvim testleri birlikte geçilmeli; puan bunu açıkça göstermelidir
Kapasitenin iki bileşeni vardır. Stok bileşeni, çağrılmamış taahhütlerin bir kısmı sayıldıktan sonra politika aralığının üst bandına kadar kalan boşluğa, yatırımcının yeniden kullanmayı beklediği dağıtımların eklenmesidir. Akım bileşeni kalan yıllık taahhüt bütçesidir. Denklem 1a stoku, denklem 1b akımı tanımlar. Yatırımcı ancak karar tarihinde ikisi de yatırım tutarına eşit veya üzerinde olduğunda taahhüt verebilir.
Denklem 1a’da C_i(t), başlangıçtan t ay sonra yatırımcı i’nin kapasitesi; A_i varlıkları; g_i ilgili varlık sınıfının hedef payı; b hedef üzerindeki tolerans bandı; a_i(t) güncel pay; f_i portföye oranla çağrılmamış taahhütler; lambda bunların boşluktan düşülen oranı; rho dağıtımların yeniden kullanılabilir payı ve y_i yıllık dağıtım getirisidir. Denklem 1b’de R_i(t) kalan bütçe; B_i yıllık bütçe; k_i(t) yatırımcının mali yılında geçen aylar; nu_i ve gamma_i kullanım düzeyi ve biçimidir.
Zamanlama karar ayıyla modele girer. Denklem 2a incelemenin bittiği anda veya sonrasındaki ilk izinli komite ayını; denklem 2b ise s ayında temas edilen yatırımcının taahhüt verebilme göstergesini verir.
Karar ayı üç şeye bağlıdır: inceleme süresi, komite döngüsü ve mali yıl karar yasağı. Dolayısıyla aynı yatırımcı bir ay temas edildiğinde taahhüt verebilirken ertesi ay temas edildiğinde veremeyebilir. Burada M_i yatırımcı i’nin izinli komite ayları kümesi; d_i ay cinsinden inceleme süresi; W süre; T yatırım tutarı ve s temas ayıdır. İzinli ay süre içine düşmezse G_i sıfırdır. Toplamsal puan bu birlikte sağlanma koşulunu tam üretemez; fazla tahsis boşluğu tükenmiş bütçeyi telafi etmez. Bu nedenle Bölüm 12, sonuçlara göre tahmin edilmiş toplamsal puanı, gözlemlenen kayıtlara denklem 1 ve 2’yi uygulayan yapısal puanla karşılaştırır.
Kapasite hesabı karar tarihi yanında bilgi tarihi de gerektirir. Başlangıçta yapılan tahmin, önceden yayımlanmış belgeleri, doğrulanmış takvimi ve açıkça modellenmiş senaryoları kullanabilir. Daha sonraki değerlemeleri veya gelecekteki komite sonuçlarını o sırada biliniyormuş gibi kullanamaz. Genişletilmiş bilgi ölçütüne üretilmiş gelecek kapasite yolu bilerek verilir; pratik kurallara verilmez. Her ampirik geçmiş sınamasında bu ayrım korunmalıdır: tarihsel karar anında mevcut belge sürümünü ve yayımlanma zamanını saklayın; doğrulama tasarımı sonraki bilgi güncellemesini açıkça modellemiyorsa gelecekteki düzeltmeleri tahmin girdisinden çıkarın.
10 Kurgulanmış evrende girdiler ve varsayımlar
Her tekrar dört türden 1.600 yatırımcılı eğitim havuzu ve 2.000 yatırımcılı test listesi çeker: egemen veya devlet fonları, kamu emeklilik fonları, bağış fonları veya vakıflar ve aile ofisleri. Türler varlık, hedef pay, mali yıl başlangıcı, komite aralığı, inceleme süresi, açıklama ve kayıt gecikmesinde ayrılır. Tür içinde varlıklar, hedefler, güncel maruziyet, çağrılmamış taahhüt oranı, dağıtım getirisi, yıllık tempo ve bütçe kullanımı Tablo 3’teki dağılımlardan çekilir. Gizli iştah ve gizli uyum terimleri kapasite girdilerinden bağımsız çekilir. İştah, mevcut ilişkiler, ekibin itibarı ve yatırımcının sektör görüşleri dahil, kayıtta görünmeyen fakat toplantı ve ilerleme isteği yaratan her şeyi temsil eder.
Aile ofisleri evrenin yarısıdır ve on durumdan birinde kayıt açıklar. Bu, en büyük grubun aynı zamanda en az gözlemlenebilir olduğu yazar tercihidir. Evren hiçbir veri setine kalibre edilmemiştir. Amacı kapasite ve zamanlama mantığını sınanabilir yapmaktır; Tablo 4 bu mantığın nüfusu nasıl ayırdığını gösterir. Açıklama ve kapasite türlere göre birlikte değiştiğinden, açıklanmış kayıt kullanan puan aile ofislerine göre kurumlar hakkında daha çok bilgiye sahiptir. Deney bunun ilk dalgada önemli olup olmadığını sınar. Başlangıçta temas edilirse yatırımcıların yaklaşık %30’u taahhüt verebilir; oran türlere göre keskin biçimde değişir.
| Girdi | Modeldeki değer | Rol |
|---|---|---|
| Yatırım tutarı ve süre | 25 milyon ABD doları; ekim başlangıcından itibaren on iki ay | Sonuç tanımı |
| Varlıklar, medyan, milyar ABD doları | 120; 25; 3; 0,9. Log standart sapma 0,8 ile 1,0 | Ölçek |
| Varlık sınıfının hedef payı | %15; %13; %30; %15. Log gürültü 0,2 | Tahsis boşluğu tavanı |
| Hedefe göre güncel pay | Lognormal, standart sapma 0,30 | Tahsis boşluğu |
| Çağrılmamış taahhüt oranı; sayılan pay | Beta ortalaması %25; yarısı boşluktan düşülür | Söz verilmiş sermaye |
| Dağıtım getirisi; yeniden kullanılan pay | Beta ortalaması NAV’ın %15’i; %80 yeniden kullanılabilir | Yeniden kullanım |
| Yıllık bütçe | Hedef stokun %17’si; log gürültü 0,35 | Akım kapasitesi |
| Mali yıl başlangıcı; komite aralığı | Ocak, temmuz, temmuz, rastgele; 3, 3, 3 ve 1 ay | Takvim |
| İnceleme süresi, medyan ay | 4; 5; 4; 2. Log standart sapma 0,4 | Zamanlama |
| Açıklanan kayıtlar; ay cinsinden gecikme | %50, %95, %85, %10; gecikme 9, 4, 6, 12 | Gözlemlenebilirlik |
| İştah ve uyum | Bağımsız standart normal terimler; uyum 0,6 gürültüyle gözlemlenir | İstek |
| Temas anında taahhüt veremeyen yatırımcı için inceleme düzeltmesi | Koşullu incelemeye başlama olasılığında %35 göreli azalma | Yazar tanımlı erken aşama duyarlılığı; gözlemlenmiş ret oranı değildir |
| Tür oranları | %10; %20; %20; %50 | Yazarın nüfus bileşimi |
| Tahsis boşluğu bandı ve gelecekteki maruziyet kayması | Hedef üzerinde %20 göreli tolerans; yıllık log pay kayma katsayısı 0,12 | Sentetik kapasite yolu |
| Piyasa şoku yükü | Özel varlık payının log yolunda belirtilen piyasa şoku parametresinin 0,6 katı | Yazar tanımlı payda etkisi stresi |
| Çağrılmamış taahhüt ve dağıtım düzeltmeleri | Çağrılmamış taahhütlerin %50’si sayılır; modellenen dağıtımların %80’i yeniden kullanılabilir | Kapasite denklemi |
| Bütçe kullanımı | Düzey 0,5 ile 1,5 arasında tekdüze; biçim log standart sapması 0,4 olan lognormal | Sentetik yıl içi bütçe tüketimi |
| Komite zaman kayması ve karar yasağı | Zaman kayması tür aralığında tekdüze; kurumlar son mali ayda karar veremez | İzinli karar ayları kümesi |
| Aşama olasılıkları | Toplantı logiti -0,6 + 0,8 uyum + 0,9 iştah; inceleme logiti 0,5 uyum + 0,7 iştah. İkisine de ortak stres kayması uygulanır | Yazar tanımlı aşama mekanizması |
| Sayısal referans ve yapısal kural | Referans taahhüt olasılıkları için koşullu lognormal CDF integrali; gözlemlenen kayıtlara dayalı yapısal puanda beş noktalı inceleme yaklaşımı korunur | Değerlendirme olasılığını pratik puanlama yaklaşımından ayırır |
Gözlemlenmiş yatırımcı dağılımları değil, kurgulanmış deney için seçilmiş yazar varsayımlarıdır. Türe özgü medyanlar egemen fon, emeklilik fonu, bağış fonu, aile ofisi sırasındadır. Dondurulmuş yardımcı çekirdek ve yürütücü, ölçüm gürültüsü, eksik veri tamamlama ve puan yumuşatmanın tam tanımlarını korur; tablo seçilmiş özettir.
| Yatırımcı türü | Evrendeki payı | Medyan varlıklar, milyar ABD doları | Kayıt açıklayanlar | Başlangıç teması için eşik olasılığı en az %50 olanlar | Taahhüt olasılığı |
|---|---|---|---|---|---|
| Egemen veya devlet fonu | 10% | 124,1 | 50% | 65% | 13,8% |
| Kamu emeklilik fonu | 20% | 24,2 | 95% | 48% | 12,1% |
| Bağış fonu veya vakıf | 20% | 3,0 | 86% | 40% | 9,6% |
| Aile ofisi | 50% | 0,9 | 10% | 12% | 2,5% |
| Tüm yatırımcılar | 100% | 2,3 | 47% | 30% | 7,0% |
20.000 yatırımcılı tek kurgulanmış nüfusun betimlemesidir. Bildirilen kapasite göstergesi, süre içinde karar eşiğini geçmenin koşullu olasılığının en az yarı olmasıdır. Strateji tabloları ortalama eşik olasılıklarını ayrıca raporlar. Bu kurallar gözlemlenmiş yatırımcı müsaitliğini tahmin etmez.
Lognormal maruziyet tanımının destek kümesinde üst sınır yoktur. Bu bir stres testi aracıdır; tam bilanço modeli değildir. Olağan dışı büyük simüle edilmiş özel varlık payı gerçek muhasebe tahsisi gibi yorumlanmamalıdır. Çerçeveyi gerçek kuruma uygulamadan önce portföy paydasını, değerleme gecikmesini, imzalanmış taahhütleri ve sözleşmesel limitleri uzlaştırın. Belge eksikliği açıklama istemeyi destekler; yatırımcının kapasitesi olmadığını duyurmak için olgusal dayanak sağlamaz.
11 Her aşamanın kendi belirleyicisi vardır; taahhüt olasılığı bunların çarpımıdır
Temas edilen yatırımcının süre içinde imza olasılığı, biri ret düzeltmesi içeren üç aşama teriminin çarpımıdır. İlki, uyum ve iştahın belirlediği nitelikli toplantı olasılığıdır. İkincisi toplantı koşuluyla incelemeye başlama olasılığıdır; temas anında taahhüt veremeyen yatırımcılarda azaltılır. Üçüncüsü karar ayında kapasite ve takvim testlerinin geçilme olasılığıdır. Denklem 3a çarpımı, denklem 3b sıralama kurallarını karşılaştıran başarı puanını verir.
Denklem 3a’da pi_i modelin bağlayıcı taahhüt için koşullu olasılığı; m_i toplantı olasılığı; q_i temas anındaki engel düzeltmesinden önceki inceleme olasılığıdır. chi_i temas anındaki kapasite ve bütçe durumunu gösterir. G-bar_i sürekli lognormal inceleme süresi dağılımını, her süreye karşılık gelen ilk izinli karar ayı ve o ayın kapasite ile bütçe testleri üzerinden entegre eder. Bu referans hesap üretilmiş gelecek kapasite yoluna koşulludur. Yazarın deneyinde değerlendirme olasılığı sağlar; gerçek fon toplama ekibinin erişiminde değildir. Denklem 3b’de orakl kümesi en büyük K koşullu olasılığı içerir; başarı ölçüsü bu kümenin beklenen sonucunu üst karşılaştırma ölçütü alır.
Genişletilmiş bilgi ölçütü gizli uyumu, üretilmiş gelecek kapasite yolunu ve üretici yasayı bilir; iştah üzerinden entegrasyon yapar. Bu ayrıcalıklar kusursuz kamu kayıtlarını aşar ve operasyonel olarak mevcut değildir. Operasyonel kuralla farkı çeşitli bilgi ve model biçimi avantajlarını birleştirir. Ayrı betimleyici 20.000 yatırımcı örnekleminde ortalama koşullu taahhüt olasılığı %7,0’dır. Bağımsız üretilmiş tekrar test listelerinde rastgele 100 temas ortalama 7,0 beklenen taahhüt veya 175 milyon dolar nominal taahhüt üretir. İki özet farklı örneklemler kullanır. İkincisi betimleyici örneklemin yuvarlanmış yüzdesinden hesaplanmaz. Hiçbiri kullandırılmış nakit veya danışmanlık ücreti değildir.
Koşullu integral, her izinli komite ayına önceki izinli ay ile o ay arasındaki lognormal olasılık kütlesini atar. Ay, yalnızca kapasite ve kalan bütçenin ikisi de yatırım tutarını aştığında katkı yapar. Son izinli tarihten uzun incelemeler sıfır katkı yapar. Uygulama, simülasyonda gerçekleşen sonuçlar için sürekli inceleme süresi çekilişlerini korur. Bağımsız kontroller entegre olasılığı ayların skaler sayımıyla karşılaştırır; olasılık kütlesi özdeşliklerini ve takvim sınırlarını doğrular. Gözlemlenen kayıtlara dayalı yapısal puan daha kaba beş noktalı yaklaşım ve yumuşatma varsayımlarını bilerek korur; çıktısı ampirik olasılık kalibrasyonu iddiası taşımayan sıralama puanıdır.
F_i(u), yatırımcı i’nin pozitif lognormal inceleme süresinin dağılım fonksiyonu; pozitif olmayan u için F_i(u)=0 olsun. Toplamdaki yasal karar ayları sıfırdan W’ye kadardır. Her t ayında t_i^- bir önceki izinli ayı gösterir; ilk bölmenin önceki CDF değeri sıfır tanımlanır. t’de kapasite ve bütçe yatırım tutarını karşılıyorsa H_i(t) bir olsun. t’ye atanan kütle F_i(t-s)-F_i(t_i^--s)’dir. İlk komite fırsatındaki başarısızlık bu kütleyi sonraki komiteye taşımaz. Karar yasağı ayları bölmeler kurulmadan çıkarılır.
Değerlendirme olasılığı ve simülasyonda gerçekleşen sonuçların üreticisi aynı sürekli inceleme dağılımını paylaşır. CDF hesabı bu dağılımı yasal ay aralıklarında entegre eder. Kesinliği, kayan nokta hesabı sınırları içinde, yazarın kapasite yollarına, takvim kurallarına ve dağılım varsayımlarına koşulludur. Gözlemlenen kayıtlara dayalı yapısal puan adayları sıralamak için daha kaba beş noktalı yaklaşımı ve log oran yumuşatmasını bilerek kullanır. Çıktısı ampirik olasılık kalibrasyonu iddiası taşımaz.
12 Kapasite ve zamanlama içeren tahmin edilmiş puan, ilk dalga taahhütlerini rastgele sıralamanın 3,8 katına çıkarır
Karşılaştırma, 2.000 kişilik test listesinden 100 yatırımcılı ilk dalgayı, yani listenin %5,0’ini kullanır. Lojistik puanlar üretilmiş 800 eğitim yatırımcısının taahhüt sonuçlarına göre tahmin edilir ve ayrı test yatırımcılarında değerlendirilir. Tablo 5 koşullu referansa göre beklenen nominal taahhütleri ve tekrar yüzdeliklerini raporlar. Son sütun seçilmiş yatırımcıların eşik olasılıklarının ortalamasıdır; ayrı betimleyici nüfusun %50 eşiğini karşılayan yatırımcıları saymaz.
| Sıralama kuralı | Beklenen taahhütler, milyon ABD doları | 10. ile 90. yüzdelik | Başarı puanı | Süre içinde karar eşiğini geçmenin ortalama olasılığı |
|---|---|---|---|---|
| Rastgele sıra | 175 | 164 ile 184 | 0,00 | 32% |
| Önce en büyük varlıklar | 335 | 284 ile 393 | 0,14 | 63% |
| Yalnızca yatırım yetkisiyle uyum | 360 | 294 ile 430 | 0,16 | 32% |
| Yalnızca kapasite değişkenleri | 488 | 428 ile 556 | 0,27 | 86% |
| Yalnızca zamanlama değişkenleri | 289 | 229 ile 342 | 0,10 | 52% |
| Kapasite ve zamanlama, uyum hariç | 497 | 434 ile 570 | 0,27 | 86% |
| Uyum, kapasite ve zamanlama | 657 | 572 ile 730 | 0,41 | 82% |
| Uyum içeren yapısal eşik | 707 | 630 ile 780 | 0,45 | 74% |
| Genişletilmiş bilgi ölçütü | 1.021 | 957 ile 1.082 | 0,72 | 98% |
| Gizli bilgi tavanı | 1.357 | 1.295 ile 1.421 | 1,00 | 98% |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Beklenen taahhütler 25 milyon ABD doları yatırım tutarıyla 100 temas içindir. Aralık, 100 tekrarda 10. ile 90. yüzdeliktir.
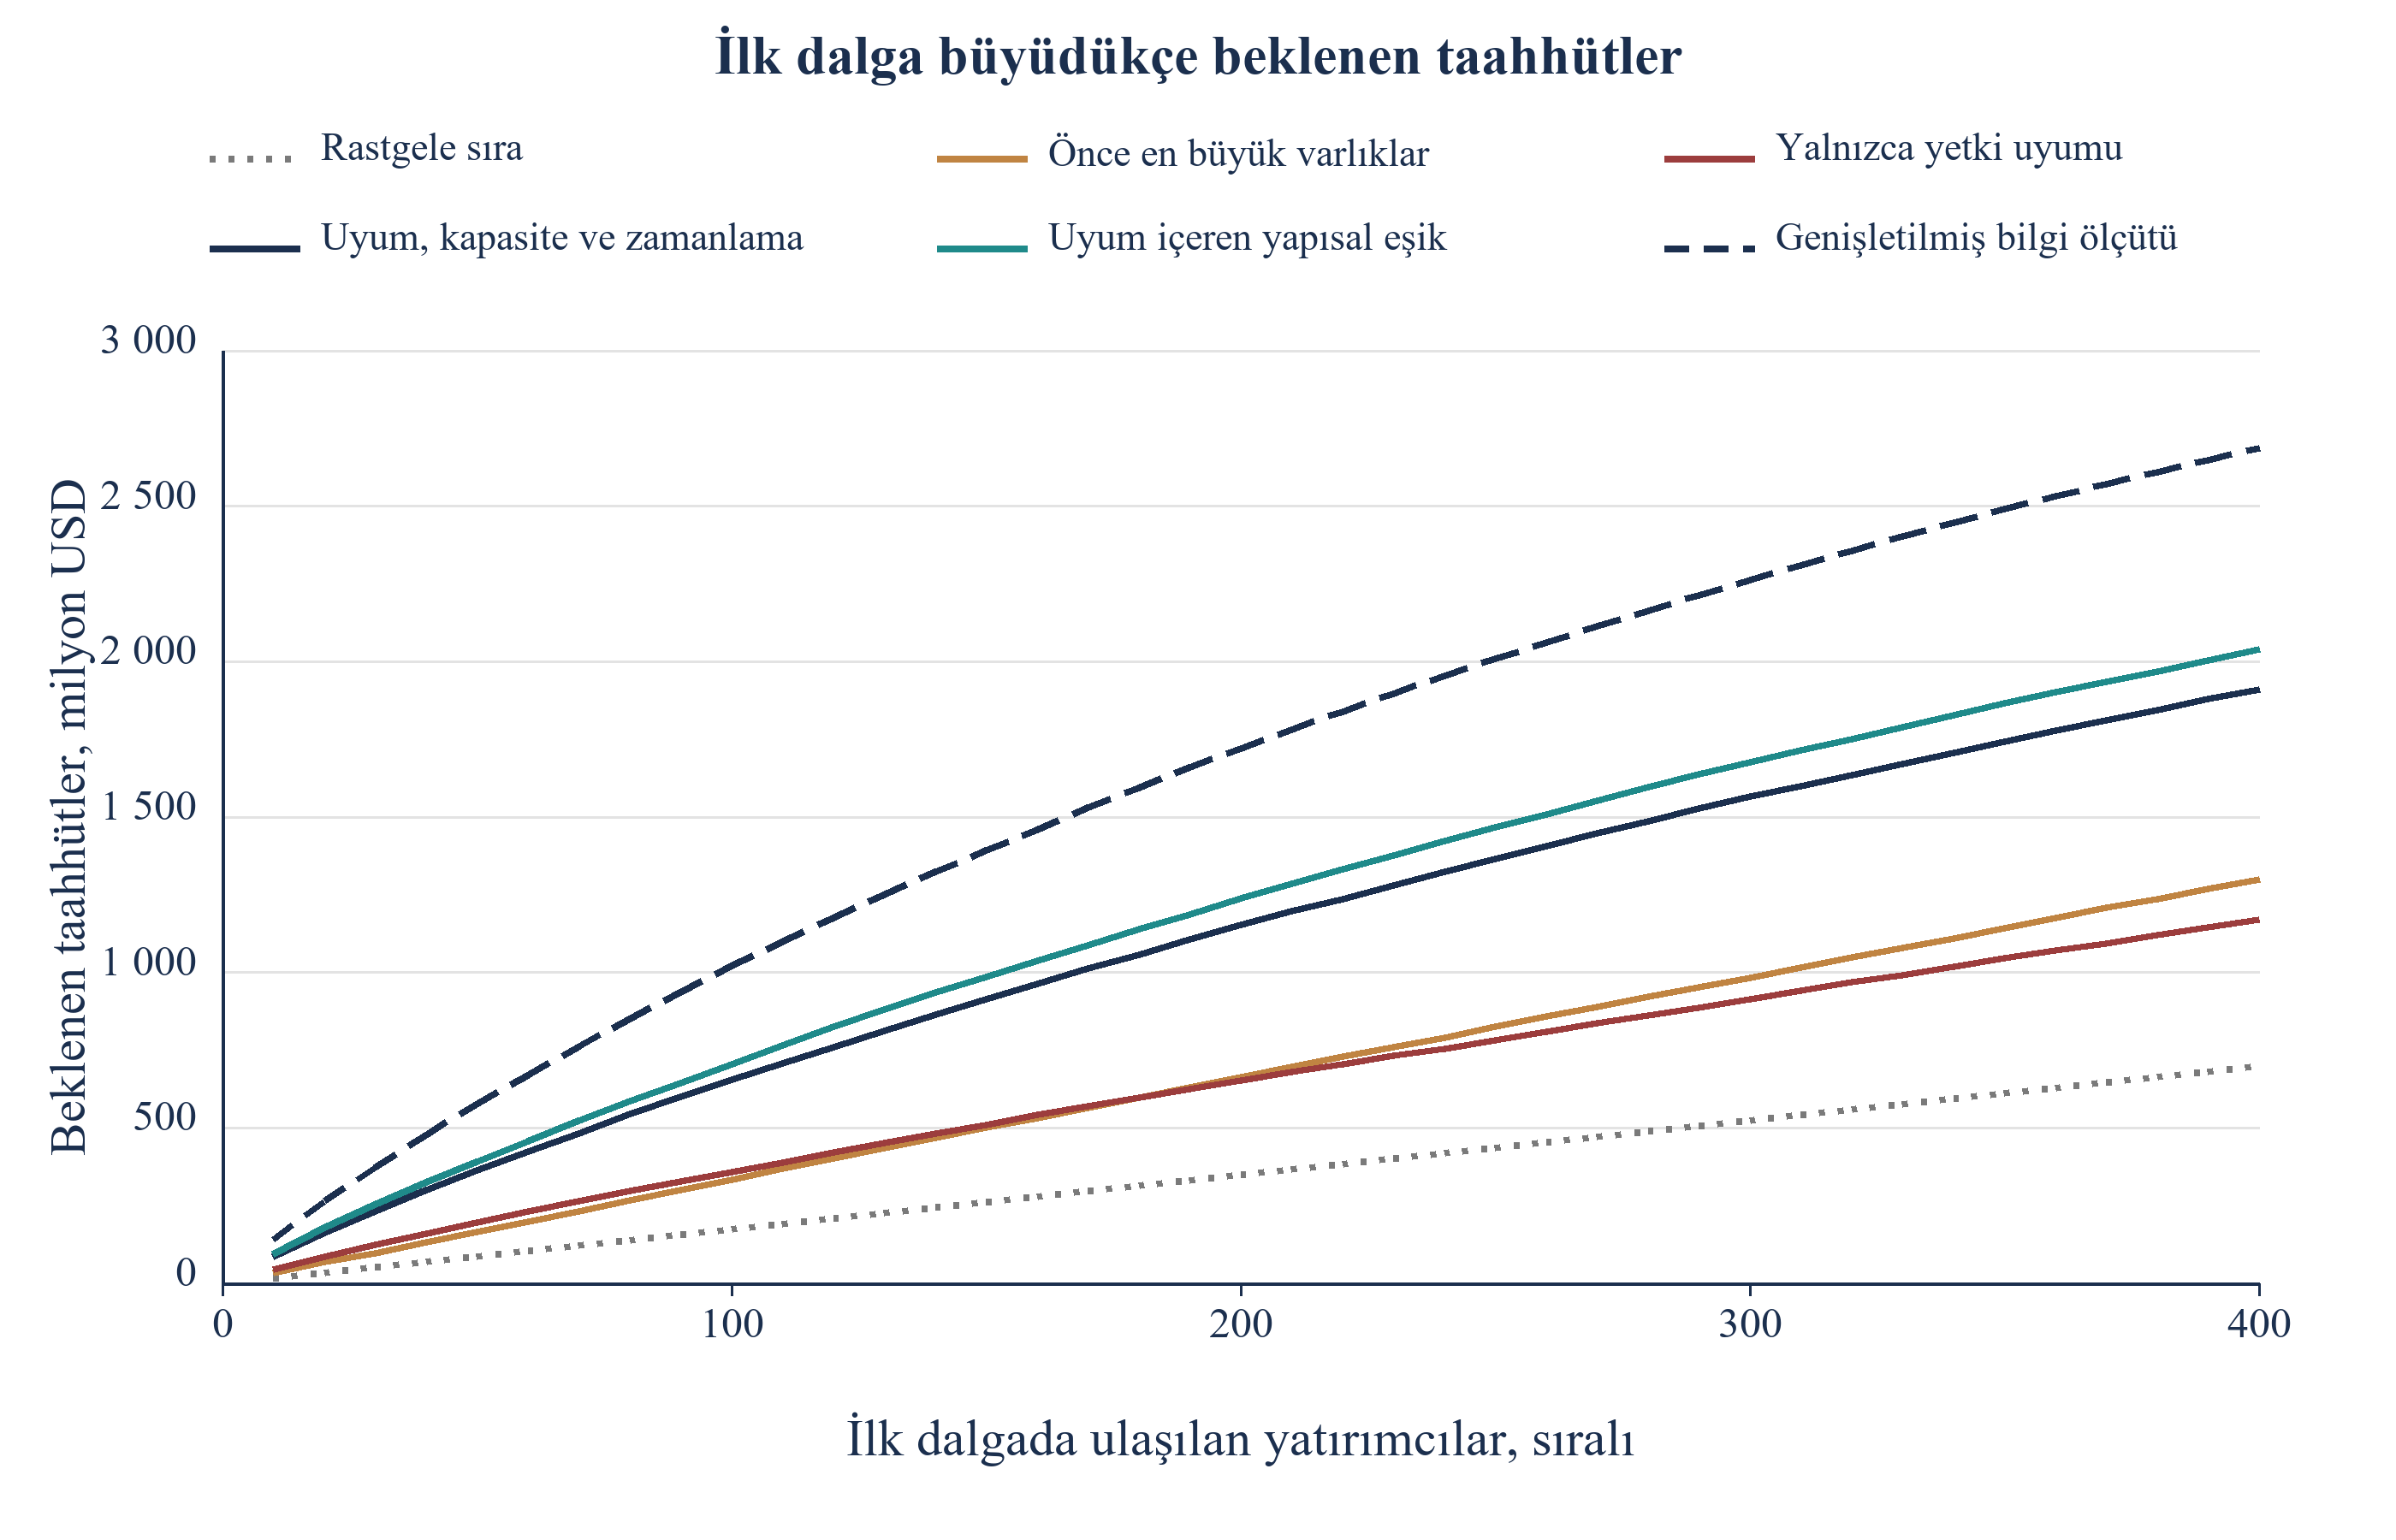
Katkının çoğunu kapasite ve zamanlama kayıtları sağlar. Uyum, kapasite ve zamanlamayla tahmin edilen puan 657 milyon dolara ulaşır; yalnızca uyum 360, en büyükten başlama 335 milyon dolardır. Tam puan bu iki tutarın sırasıyla 1,8 ve 2,0 katıdır. Başarı 0,41; aralık 0,34 ile 0,47’dir. Gözlemlenen kayıtlara denklem 1 ve 2’yi uygulayan yapısal puan 707 milyon dolara ulaşır ve tekrarların %77’sinde tahmin edilmiş puanı geçer. Tahmin edilmiş puan tekrarların tamamında yalnızca uyumu geçer.
Genişletilmiş bilgi ölçütü, modelin bilgi ayrıcalıkları altında 1.021 milyon dolar beklenen nominal taahhüde ulaşır. Tahmin edilmiş ve yapısal puanlar bunun %64 ve %69’una; uyum ve varlık ölçeği %35 ve %33’üne ulaşır. Bu oranlar farklı bilgi kümelerini ve model biçimlerini karşılaştırır. Yapısal puan varsayılan kapasite mekanizmasını içerdiğinden simüle edilmiş avantajı, bu mekanizma geçerliyken davranışı sınar. Gerçek komitelerin bu kuralı kullandığına kanıt sağlamaz. Yalnızca kapasite ve yalnızca zamanlama puanlarının başarısı 0,27 ve 0,10’dur. Şekil 1, bu kurgulanmış ortamda ilk dalga büyüdükçe sıralamayı gösterir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Belirtilen varsayımlar altında kurgulanmış model çıktısı. 100 tekrarın ortalaması; kesikli ölçüt, iştah üzerinden entegrasyon yaparken gizli uyumu ve üretilmiş gelecek kapasite yolunu da bilir. Gözlemlenmiş fon toplama verisi yoktur.
13 Kayıtlı değişkenlerin ek sıralama katkısı
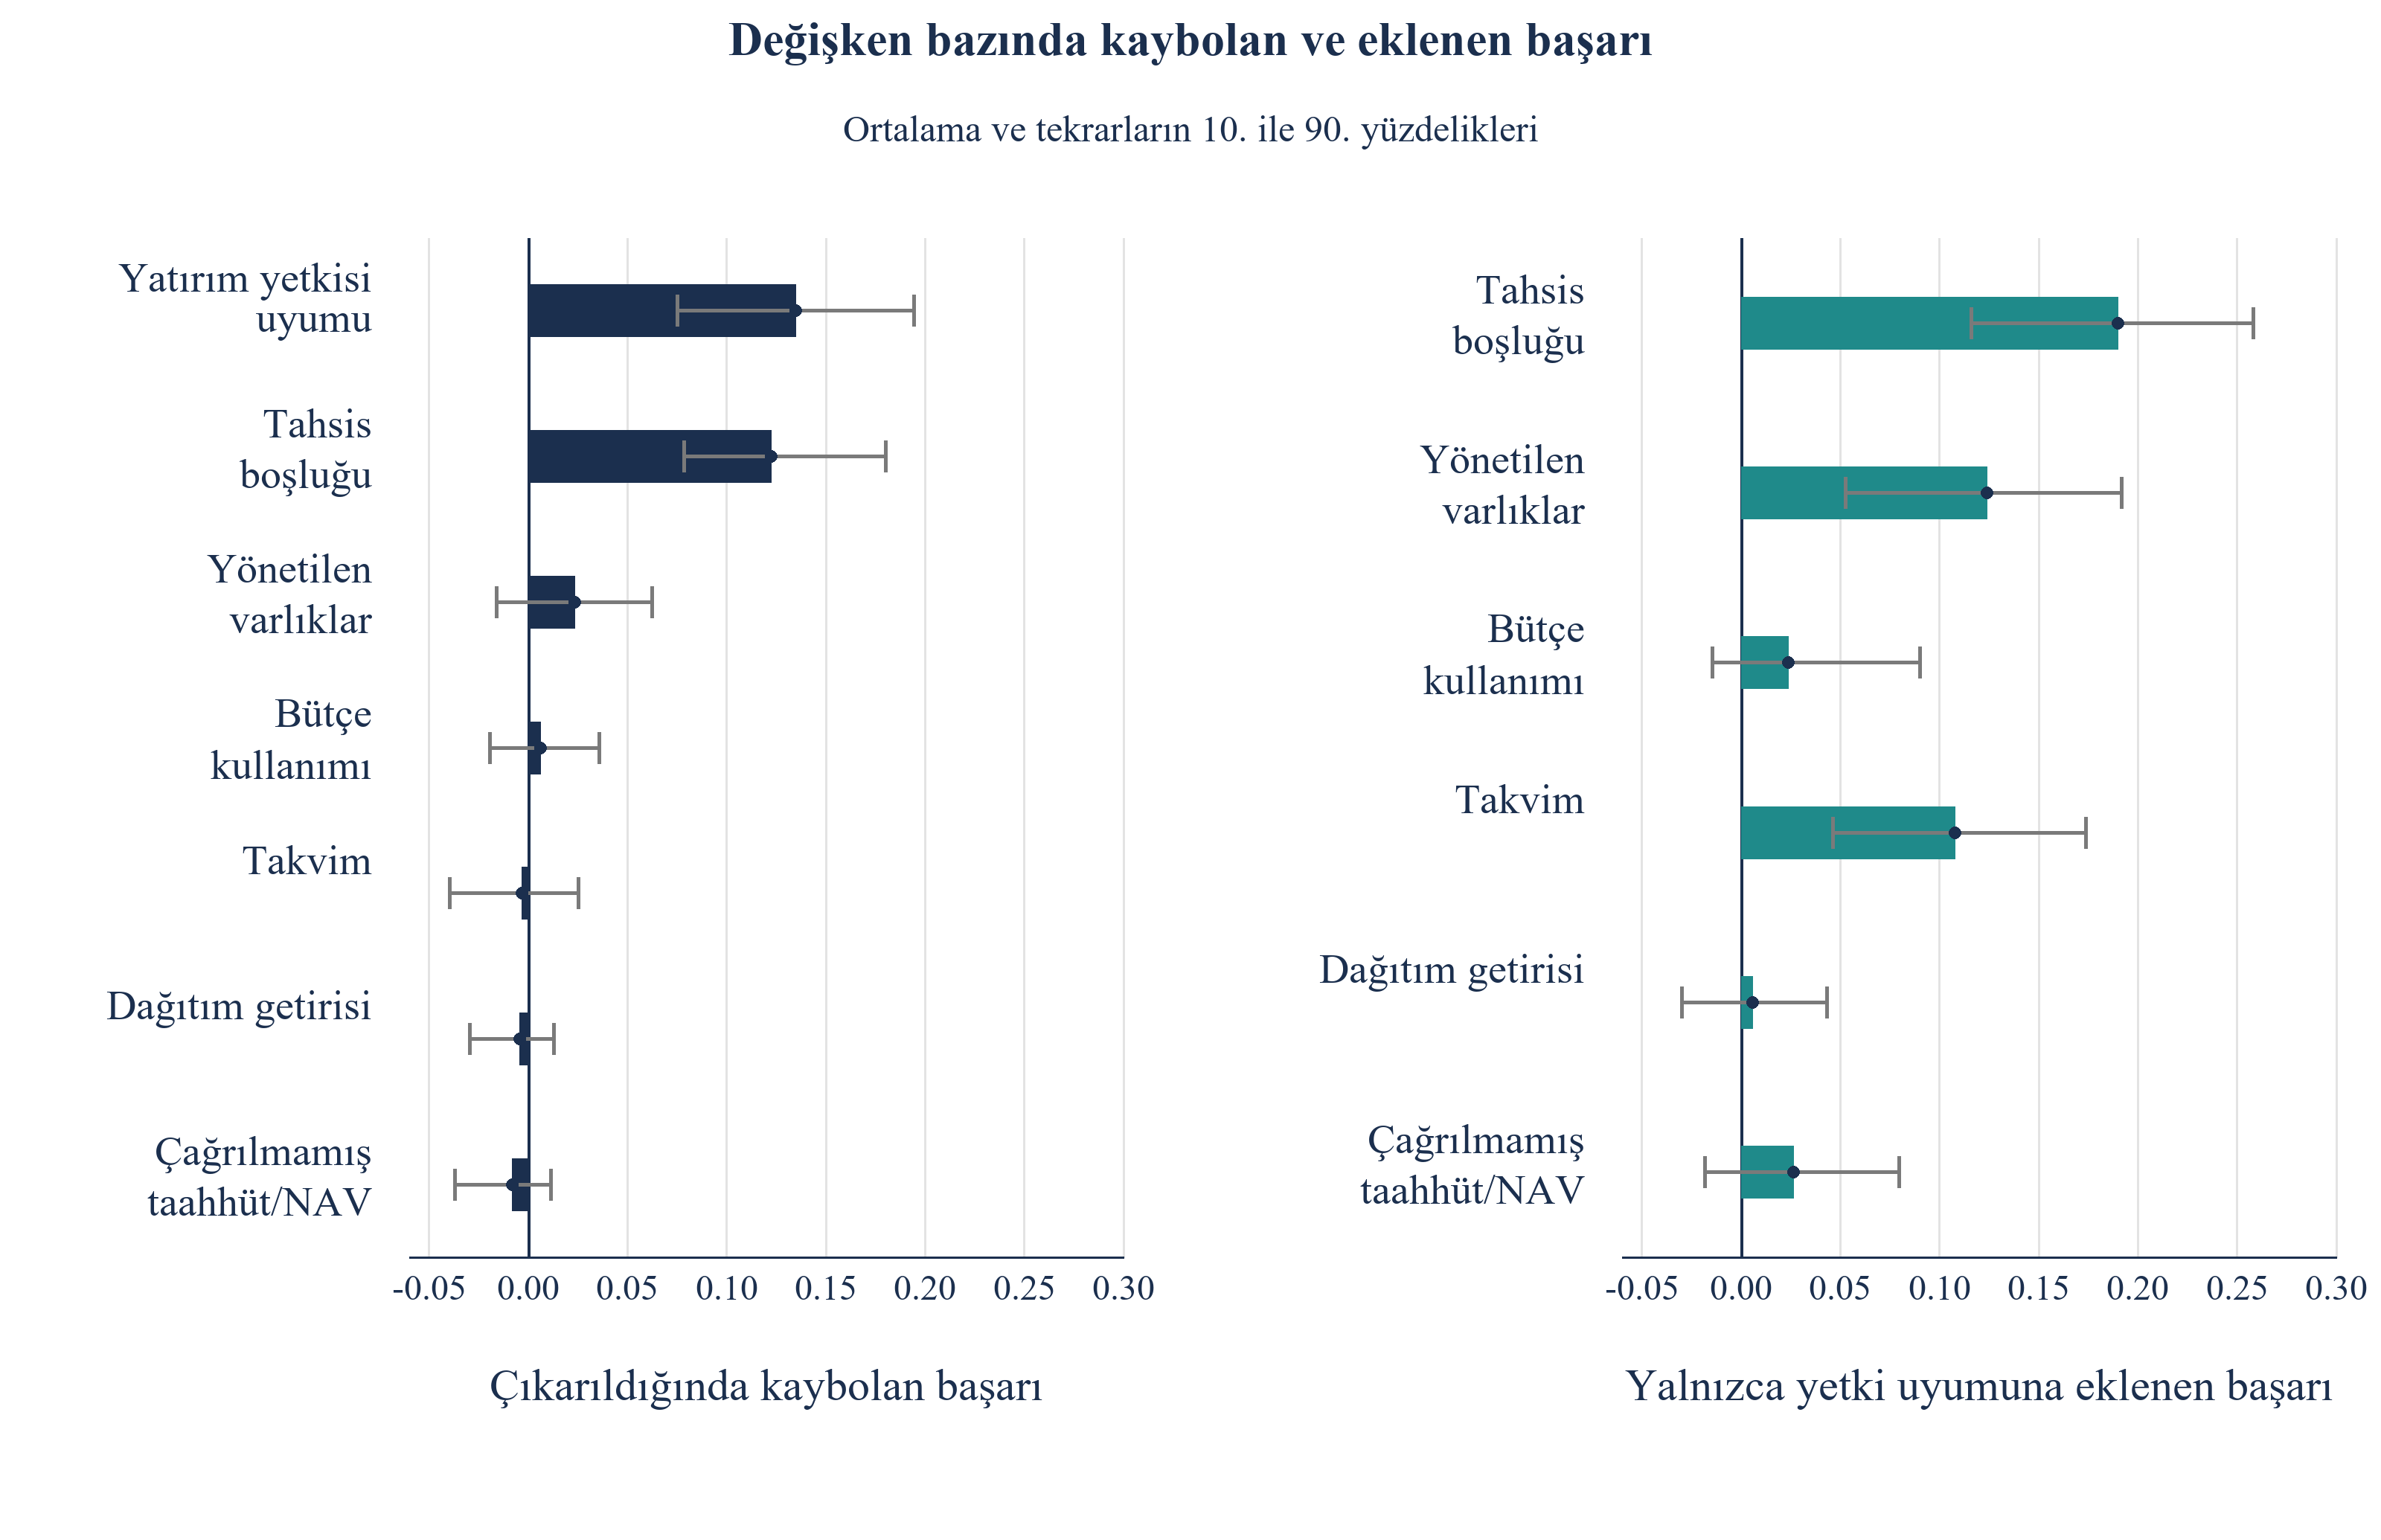
Tablo 6 her değişken için iki test bildirir. İlki değişkeni tam puandan çıkarıp kaybolan başarıyı ölçer. İkincisi yalnızca uyum içeren puana ekleyip kazanılan başarıyı ölçer. Değişkenler aynı bilgiyi taşıdığında yanıtlar farklıdır; ikisi de gerekir. Yatırım yetkisiyle uyum ve tahsis boşluğu, çıkarıldığında ölçülebilir başarı kaybı olan iki değişkendir: 0,135 ve 0,123. Yönetilen varlıklar çıkarıldığında 0,023 kayıp olur; aralığı sıfırı içerir.
| Değişken | Çıkarıldığında kaybolan başarı | 10. ile 90. yüzdelik | Yalnızca uyuma eklenen başarı | 10. ile 90. yüzdelik |
|---|---|---|---|---|
| Yatırım yetkisiyle uyum | 0,135 | 0,075 ile 0,194 | temel | uygulanmaz |
| Tahsis boşluğu, hedefe uzaklık | 0,123 | 0,079 ile 0,180 | 0,190 | 0,116 ile 0,258 |
| Yönetilen varlıklar | 0,023 | -0,016 ile 0,063 | 0,124 | 0,053 ile 0,192 |
| Bütçe kullanımı, tempo | 0,006 | -0,019 ile 0,036 | 0,024 | -0,015 ile 0,090 |
| Takvim, komite tarihi ve mali yıl yenilenmesi | -0,003 | -0,039 ile 0,025 | 0,108 | 0,046 ile 0,174 |
| Dağıtım getirisi, yeniden kullanım | -0,004 | -0,030 ile 0,013 | 0,006 | -0,030 ile 0,043 |
| Çağrılmamış taahhüt oranı | -0,008 | -0,037 ile 0,011 | 0,026 | -0,018 ile 0,080 |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Başarı ölçeğinde rastgele sıra 0, gizli bilgi tavanı 1’dir. Aralıklar 100 tekrarda 10. ile 90. yüzdeliktir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Çubuklar 100 tekrarın ortalaması; çizgiler 10. ile 90. yüzdelik aralığıdır.
Toplamsal modelde takvim değişkenleri yalnızca uyuma 0,108 ekler. Yatırımcı tür göstergeleri 0,137 ekler; türden sonra takvim değişkenlerinin eklenmesi -0,011 verir ve tekrar yüzdelikleri -0,048 ile 0,019’dur. Bu tür kontrollerinden sonra ortalama ek sıralama katkısı küçüktür. Karşılaştırma her takvim etkisini tür etkisi olarak tanımlamaz. Mekanizmada toplamsal regresyonun zayıf temsil edebileceği zamanlama kısıtları vardır. Bölüm 15 başka bir kararı inceler: sabit yatırımcı kümesi için temas ayını seçmek.
Bu üretici altında çağrılmamış taahhüt oranı, dağıtım getirisi ve bütçe kullanımı ortalama başarıya az katkı yapar. Ölçekleri ve gözlem gürültüsü yazarın girdileridir. Alt sıralardaki bazı değişkenlerin 10. ile 90. tekrar yüzdelikleri sıfırı keser. Bunlar tekrarlanan simüle kampanyalardaki aralıklardır; gerçek yatırımcı nüfusları için hipotez testleri değildir. İlişkili değişkenler toplamsal puanda birbirinin yerine geçebilir; küçük çıkarma katkısı girdinin pratikte önemsiz olduğunu ortaya koymaz. Bölüm 18 farklı simüle kohort büyüklüklerinde sonlu örneklemden tahmin edilmiş katsayı referansıyla uyumu bildirir.
14 Toplantılarda uyum, taahhütlerde kapasite ve zamanlama öne çıkar
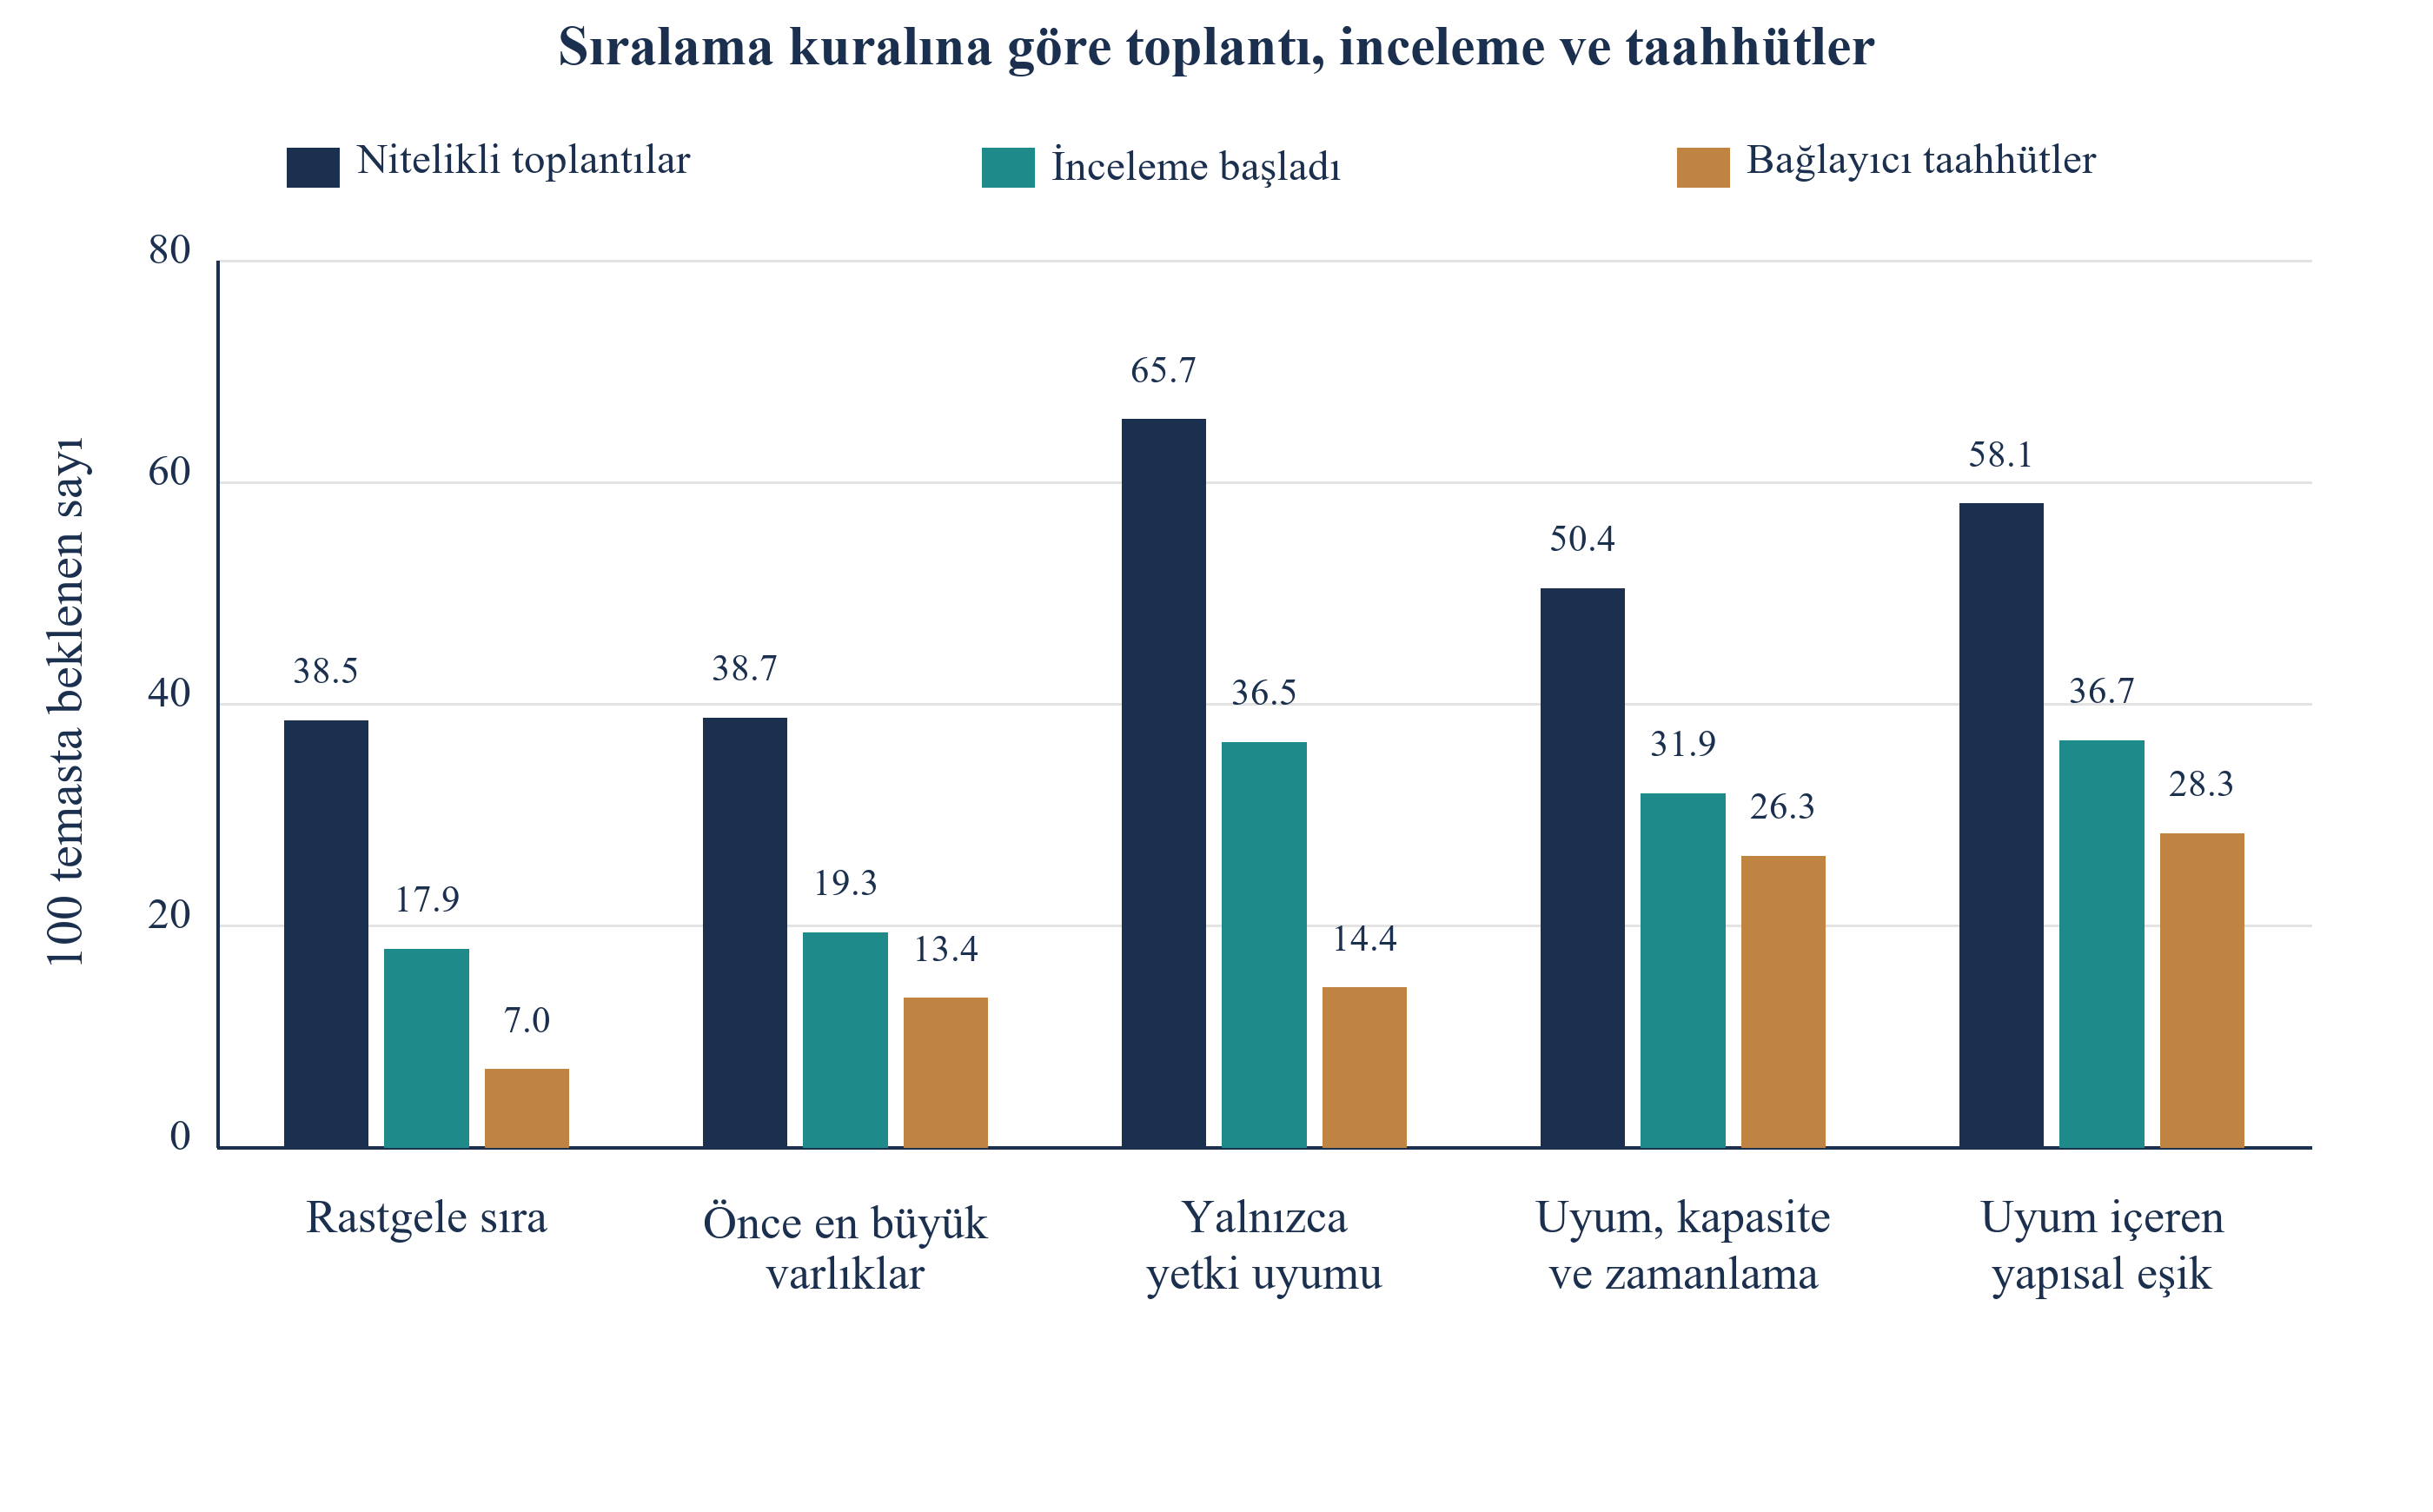
Tablo 7 aynı seçilmiş dalgaları üretilmiş aşamalar boyunca izler. Karşılaştırılan operasyonel kurallarda yalnızca uyum en çok beklenen nitelikli toplantıyı verir: yüz temasta 65,7; rastgele sırada 38,5. Tam puan 50,4 beklenen toplantı ve 26,3 beklenen taahhüt verir; yalnızca uyumda 14,4 taahhüt vardır. En büyükten başlama 38,7 beklenen toplantı ve 13,4 beklenen taahhüt verir. Orakl ayrıcalıklı bilgi kullanır ve ayrı raporlanır. Şekil 3 beklenen sayıları gösterir; hiçbiri gözlemlenmiş kampanya toplamı değildir.
| Sıralama kuralı | Nitelikli toplantılar | İnceleme başlangıcı | Taahhütler | Toplantı başına taahhüt |
|---|---|---|---|---|
| Rastgele sıra | 38,5 | 17,9 | 7,0 | 18% |
| Önce en büyük varlıklar | 38,7 | 19,3 | 13,4 | 35% |
| Yalnızca yatırım yetkisiyle uyum | 65,7 | 36,5 | 14,4 | 22% |
| Uyum, kapasite ve zamanlama | 50,4 | 31,9 | 26,3 | 52% |
| Uyum içeren yapısal eşik | 58,1 | 36,7 | 28,3 | 49% |
| Gizli bilgi tavanı | 73,8 | 55,7 | 54,3 | 74% |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. 100 temasta beklenen sayılar, 100 tekrar ortalaması.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Ulaşılan 100 yatırımcı başına beklenen sayılar, 100 tekrar ortalaması.
Aşama akışı her kuralın yatırımcıları nerede kaybettiğini de gösterir. Yalnızca uyum, süre içinde taahhüt veremeyen pek çok yatırımcıyı toplantıya taşır. Bunlar inceleme veya onayda ayrılır; imza üretmeden ekibin zamanını tüketir. Tahmin edilmiş puan daha az toplantı kullanır ve geç aşamada daha azını kaybeder; kıdemli zaman kıt kaynak olduğunda bu önemlidir. Toplantıları saymak ucuz, yapmak pahalıdır.
Beklenen toplantı başına beklenen taahhütler yalnızca uyumda %22, en büyükten başlamada %35 ve tam puanda %52’dir. Rastgele sıraya göre uyumun toplantı ve taahhüt çarpanları 1,71 ve 2,05; tam puanınkiler 1,31 ve 3,75’tir. Bu mekanizmada politikayı yalnızca beklenen toplantıyla seçmek, beklenen taahhütle seçmekten farklı kural üretir. İleriye dönük çalışma ayrımın kendi yatırımcı nüfusunda sürüp sürmediğini belirlemelidir.
Erken aşama kapasite duyarlılığı tasarım gereği sınırlıdır. Temas anında taahhüt veremeyen yatırımcı için model koşullu inceleme başlangıç olasılığını 0,65 ile çarpar; bu %35 göreli azalmaya eşittir. Toplantıda gözlemlenmiş %35 ret oranını simüle etmez veya başarısız incelemenin tüm nedenlerini açıklamaz. Önerilen çalışma, kanalları önceden varsaymadan incelemek için gerçek aşama sonuçlarını ve tarihleri kaydeder.
15 Her yatırımcıya takviminden seçilen ayda ulaşmak zamanlama farkının bir kısmını kapatır
İlk dalganın planlı sırası olabilir. Tablo 8 tahmin edilmiş puanın seçtiği aynı 100 yatırımcı için dört takvimi karşılaştırır. Başlangıçta herkese ulaşmak temel durumdur. Temasları ilk dört aya rastgele yaymak temel beklenen taahhüdün 0,99 katını verir. Kayıtlara dayalı kural her yatırımcı için sıfır ile altıncı ay arasından temas ayı seçer ve temelin 1,01 katını verir. Kusursuz bilgi karşılaştırıcısı aynı uygulanabilir aylarla 1,09 kat verir. Ortak seçim kümesi zamanlama karşılaştırmasını hizalar.
| Temas planı | Beklenen taahhütler, milyon ABD doları | 10. ile 90. yüzdelik | Başlangıç planına oran |
|---|---|---|---|
| Başlangıçta herkese temas | 657 | 572 ile 730 | 1,00 |
| Dört aya rastgele yayma | 649 | 572 ile 727 | 0,99 |
| Kayıtlardan takvime uygun ay | 665 | 593 ile 746 | 1,01 |
| Kusursuz bilgiyle en iyi ay | 713 | 624 ile 805 | 1,09 |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. En yüksek tahmin edilmiş puanlı 100 yatırımcının beklenen taahhütleri. Aralık 100 tekrarda 10. ile 90. yüzdeliktir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
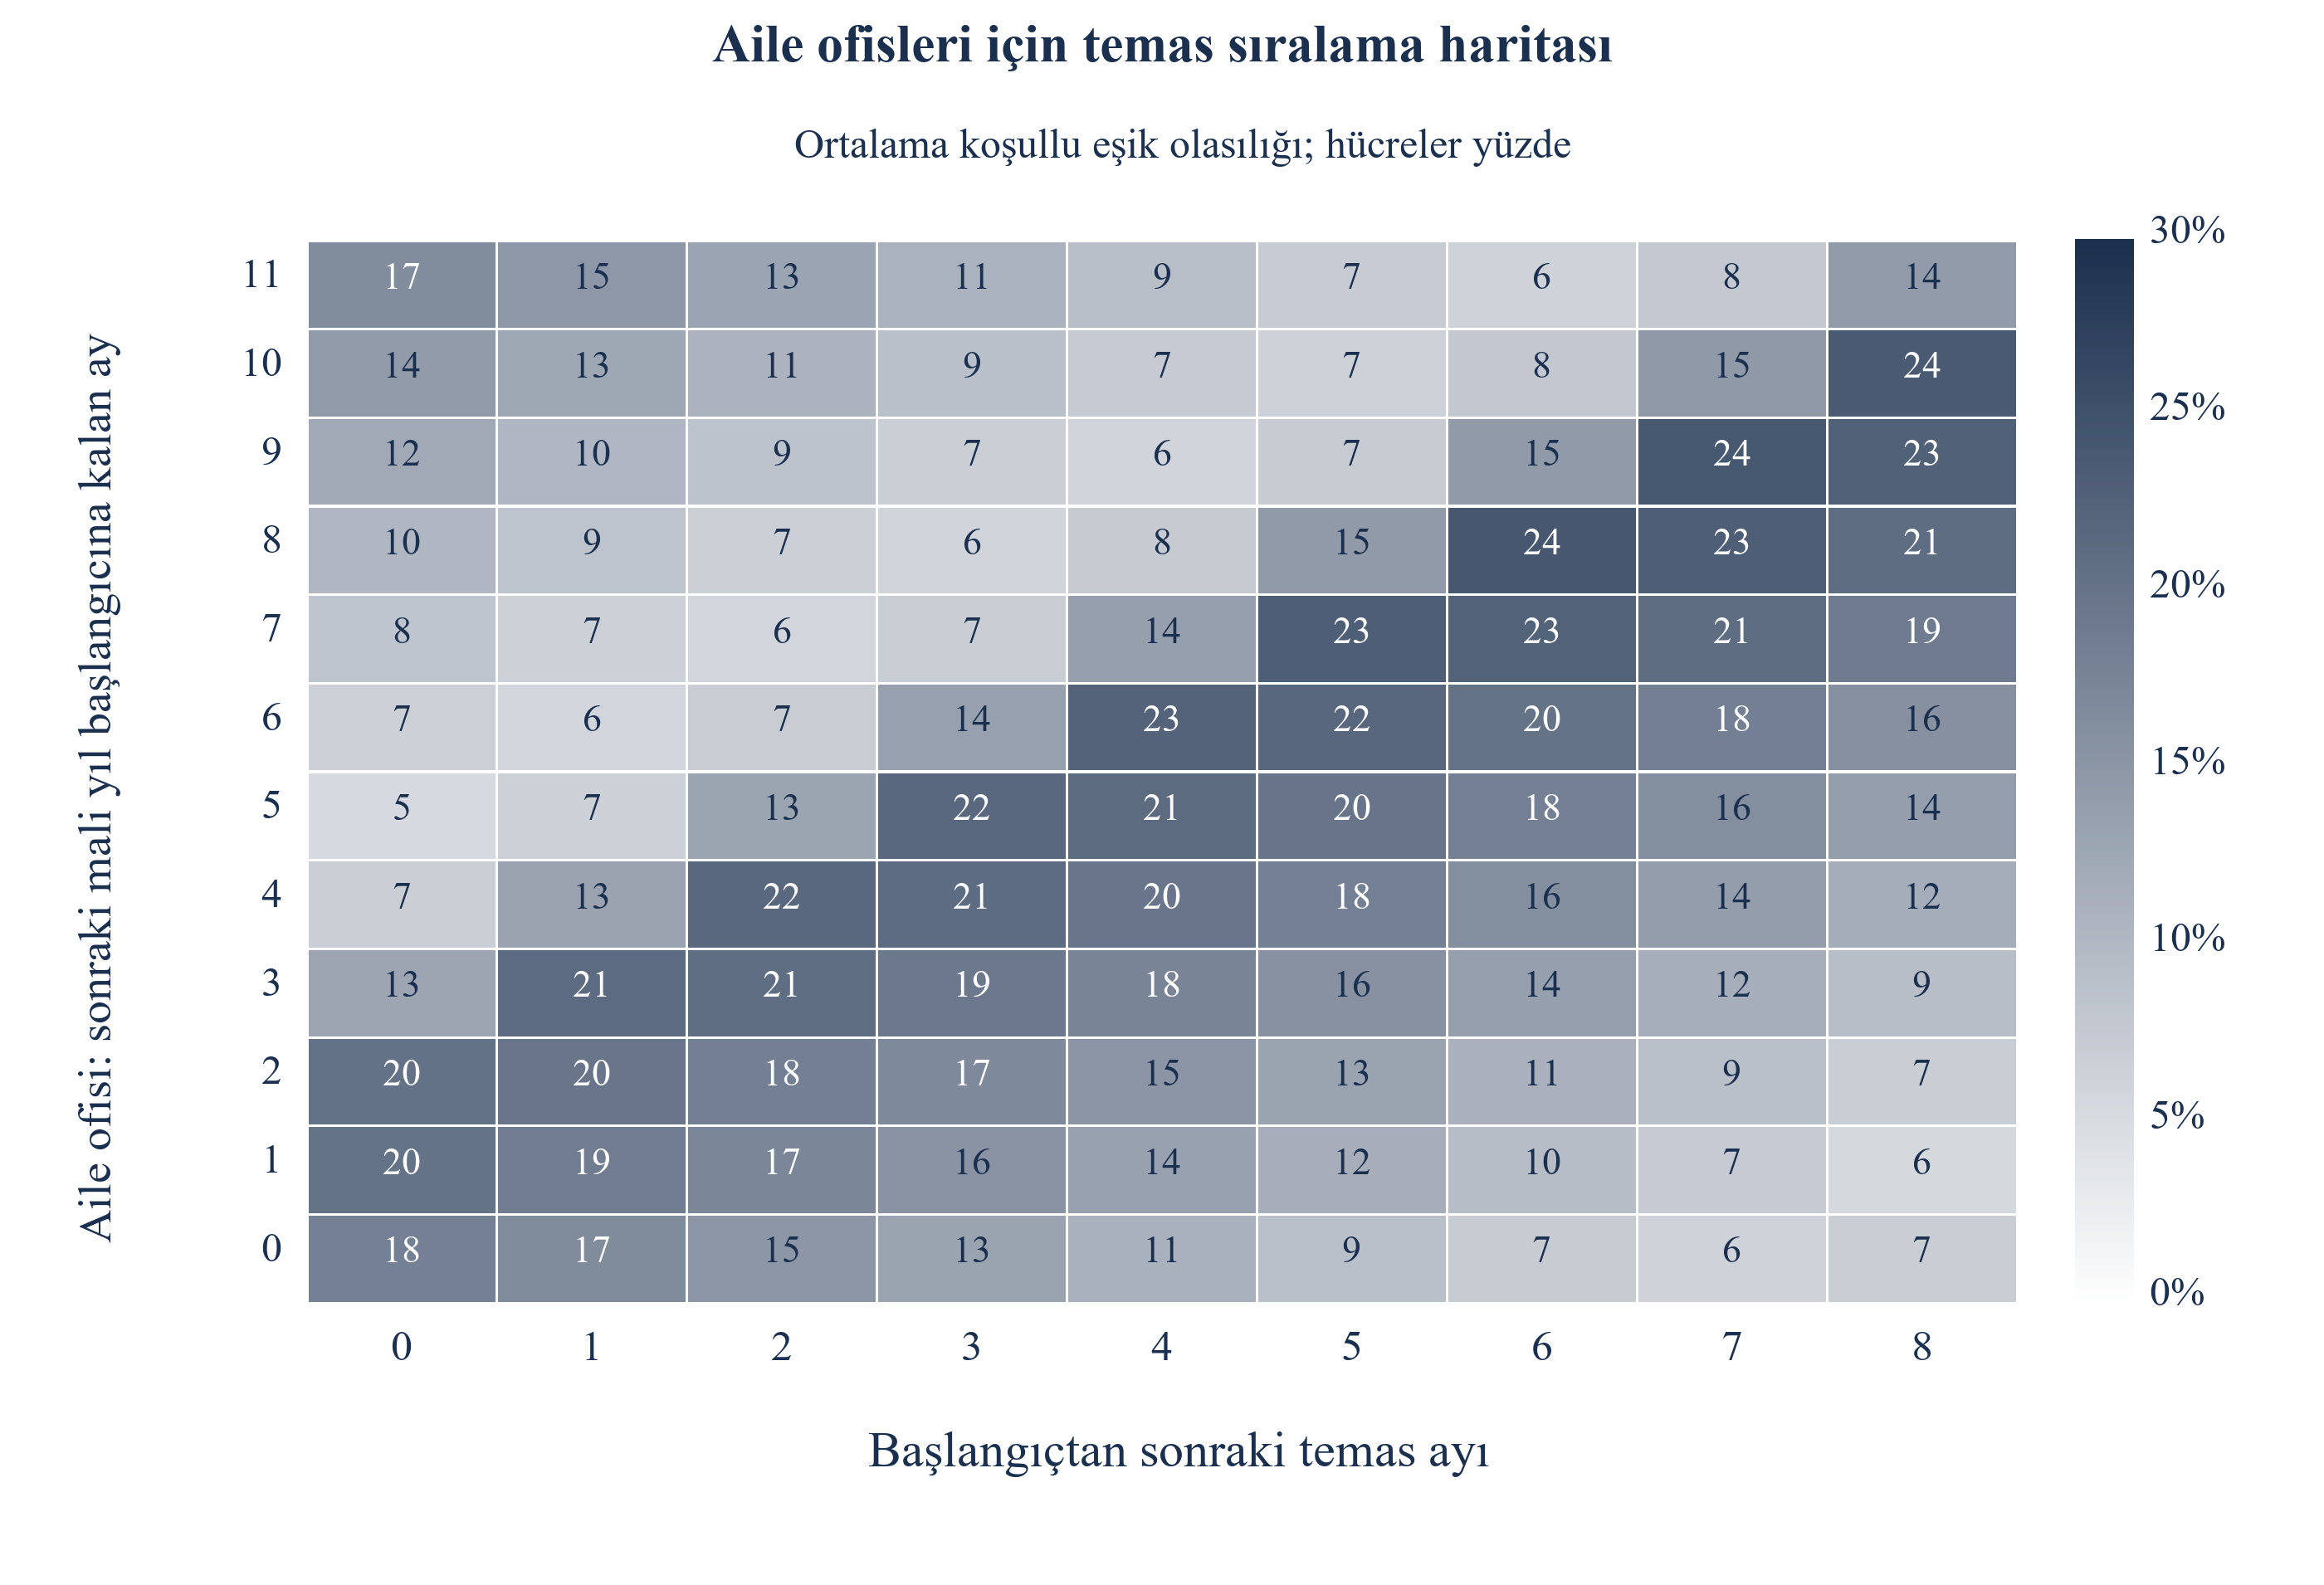
Belirtilen varsayımlar altında kurgulanmış model çıktısı. Hücreler temas ayı ve bir sonraki mali yıl başlangıcına kalan aylara göre gruplanmış olarak, sabit on iki aylık süre içinde kararda kapasite ve bütçe eşiğini geçmenin ortalama koşullu olasılıklarını yüzdeyle gösterir. Ayrı %50 kapasite eşiğini karşılayanların oranı değildir. Betimleyici ızgara 0 ile 8. ayları kullanır; iki zamanlama politikası da 0 ile 6. aylarda eniyileme yapar.
Şekil 4 mekanik yaymanın neden başarısız olduğunu ve takvim farkındalığının nasıl yardımcı olduğunu gösterir. Mali yılı rastgele ayda başlayan aile ofislerinde taahhüt verebilme olasılığı köşegende en yüksektir: temas yenilenmeden yaklaşık iki ay önce olduğunda %24 civarında tepe yapar. Böylece medyan iki aylık inceleme yeni bütçenin açılmasından hemen sonra biter. Bütçenin büyük ölçüde kullanıldığı mali yıl sonlarında karar verildiğinde olasılık %5’e düşer. Mali yılı ocakta başlayan kurumlar ilk aylarda temas edildiğinde en sık taahhüt verir: başlangıçta %63, sekizinci ayda temasta %16.
Kayıtlara dayalı zamanlama kuralı temel beklenen taahhüdün 1,01 katını üretir ve tekrarların %68’inde başlangıcı iyileştirir. Ortalama kazanç, başlangıç ile aynı uygulanabilir kümedeki kusursuz bilgi zamanlama ölçütü arasındaki farkın %15’ini karşılar. Kazanç küçüktür ve kurgulanmış kampanyalar arasında değişir. Seçilmiş listenin başlangıçtaki ortalama koşullu eşik olasılığı zaten %82’dir. Gerçek ekip teması ertelemeden önce karar tarihlerini ve bütçeleri doğrulamalıdır; deney evrensel olarak daha iyi bekleme kuralı ortaya koymaz.
16 Belirtilen stres senaryolarında sıralama başarısı ve kalibrasyon
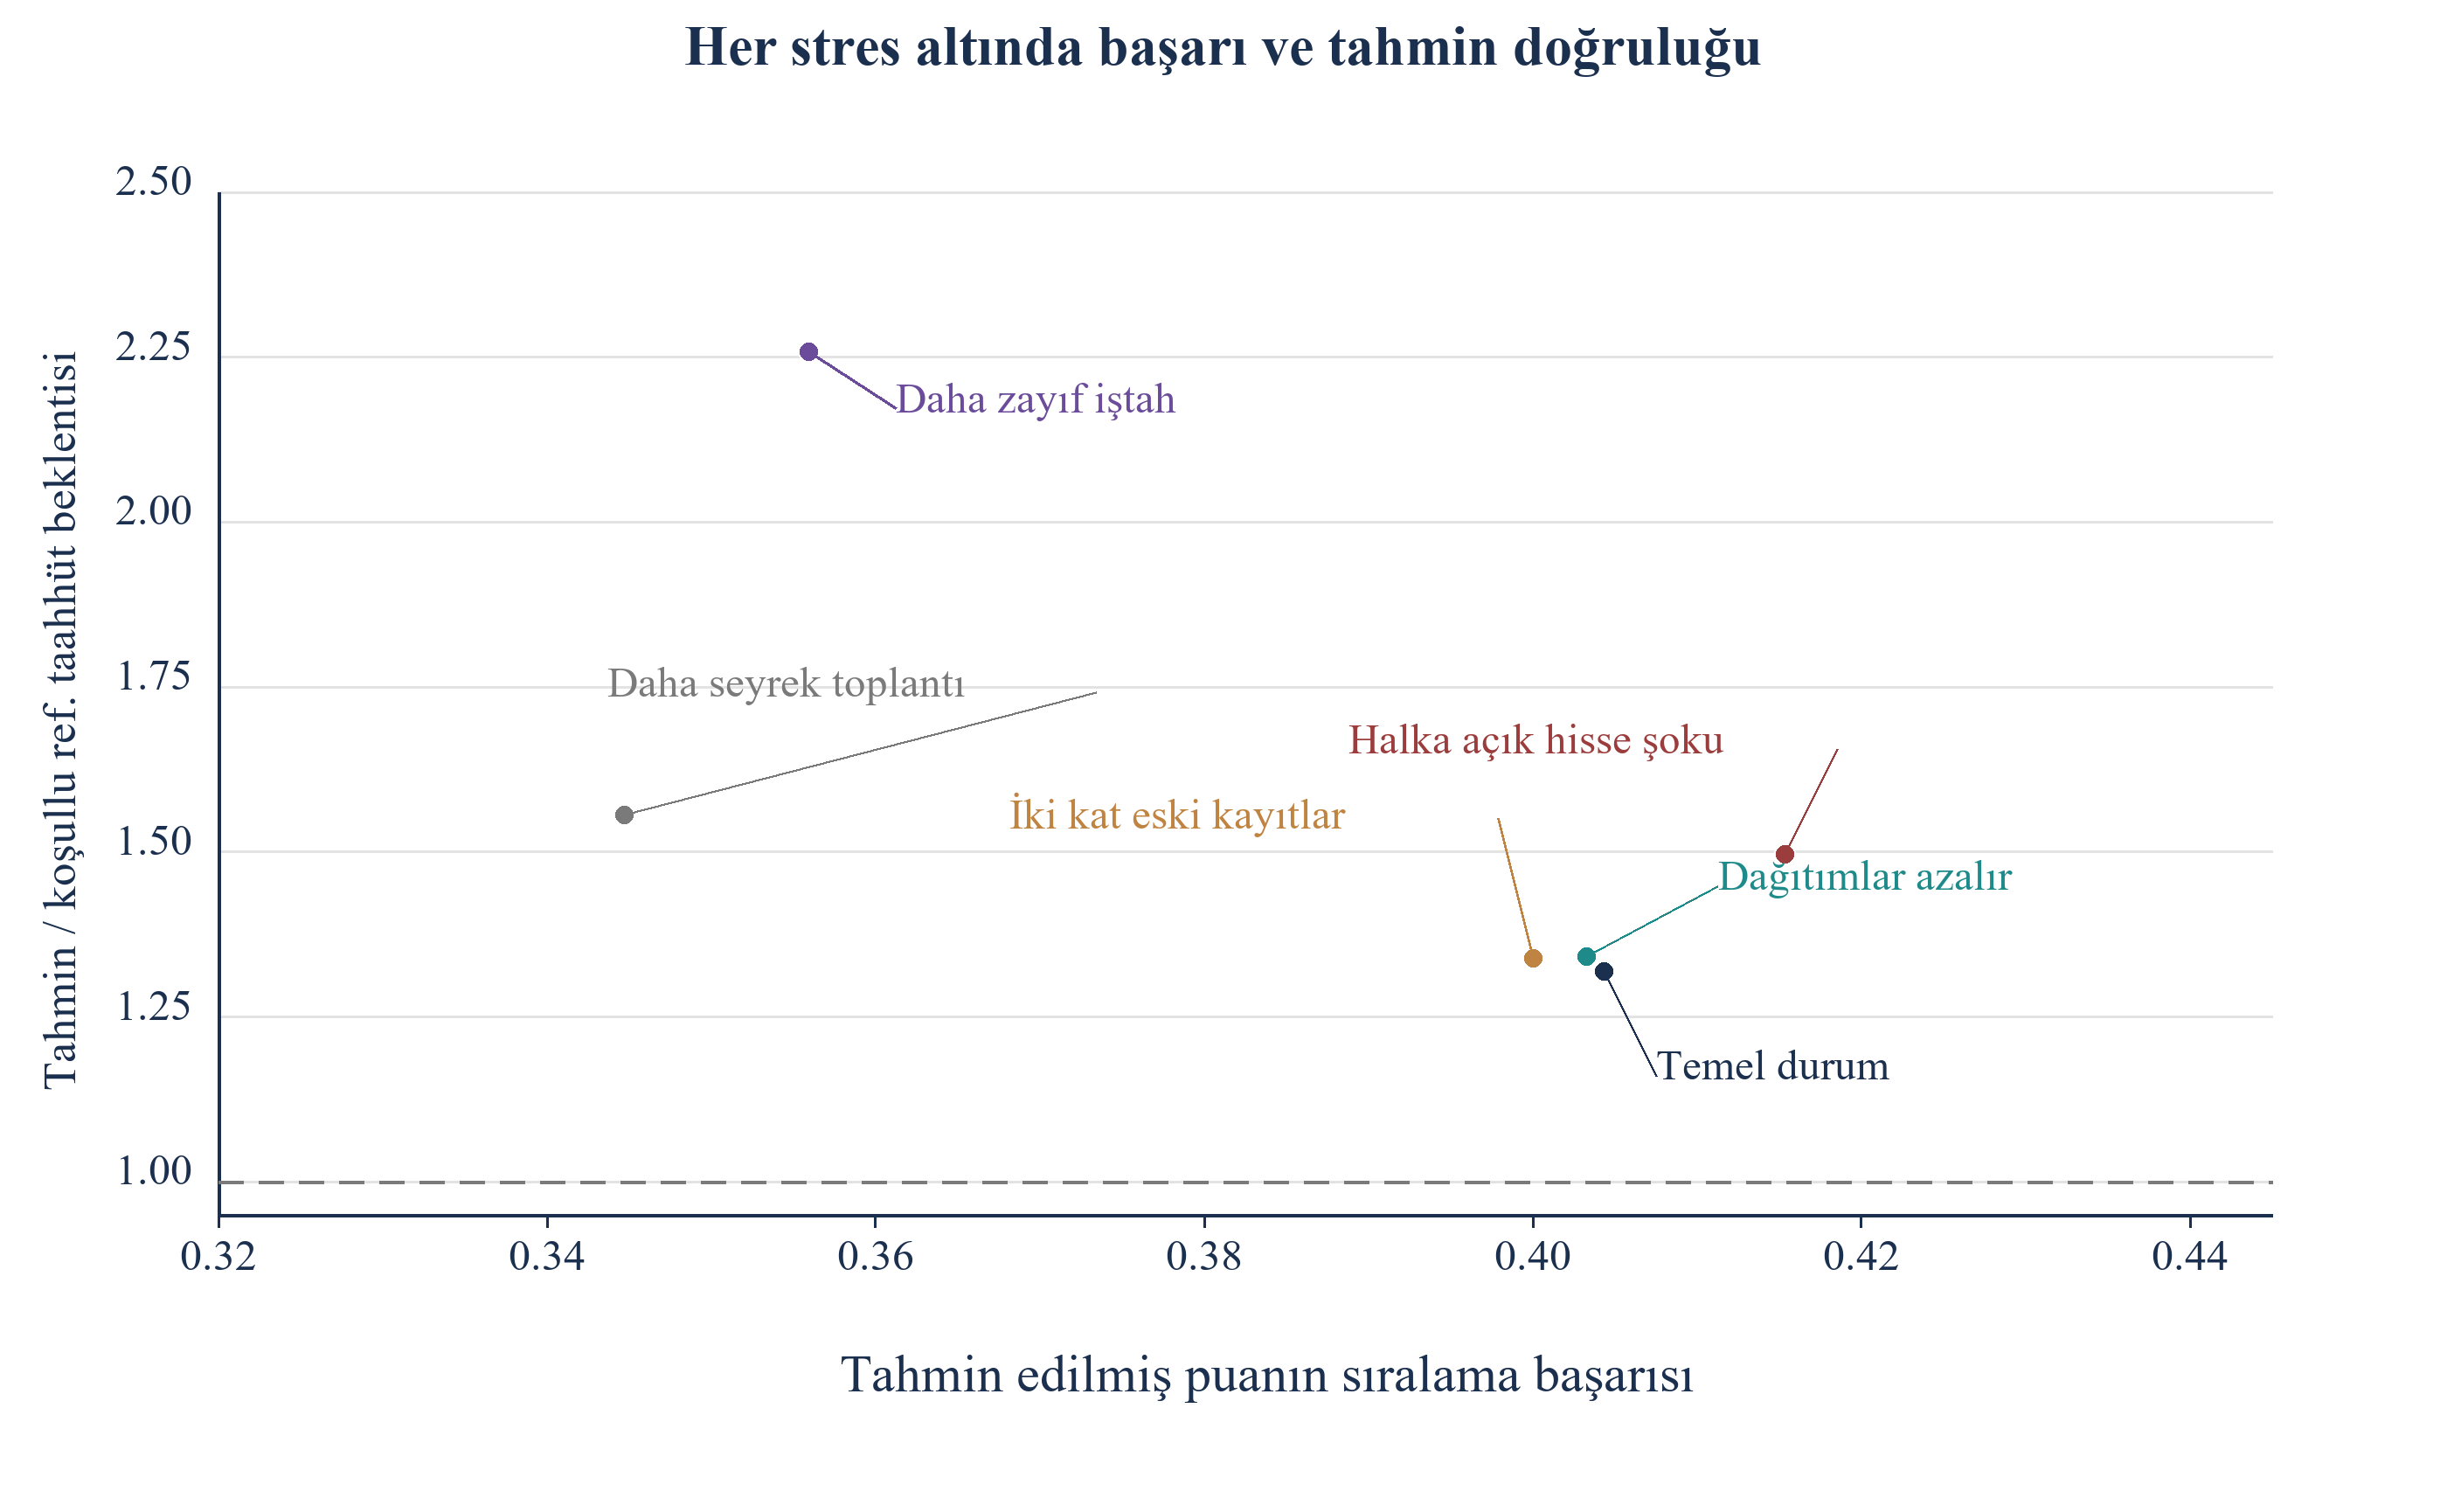
Temel evrende tahmin edilmiş puanlar her stres testinden önce dondurulur. Her stres yeniden tahmin yapılmadan üretici ortamın belirtilen bir parçasını değiştirir. Tablo 9 tahmin edilmiş puanın sıralama başarısını, en büyükten başlamanın başarısını, tahminin referans taahhüde oranını, ortalama eşik olasılığını ve ortalama koşullu taahhüt olasılığını bildirir. Temel durumda üst listenin tahmin oranı 1,32’dir. Şekil 5 belirtilen senaryolarda sıralama ve tahmin davranışını gösterir. Bunlar karşılaştırmalı senaryo tanılarıdır; deney gerçek fon toplama açığından önce operasyonel uyarı süresini ölçmez.
| Senaryo | Tahmin edilmiş puanın başarısı | En büyükten başlamanın başarısı | Tahmin / koşullu referans beklenen taahhütleri | Üst listenin ortalama eşik olasılığı | Ortalama taahhüt olasılığı |
|---|---|---|---|---|---|
| Temel durum | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Kayıtlar sunulduktan sonra halka açık hisseler düşer | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Kayıtlar iki kat eski | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Dağıtımlar yüzde 60 azalır | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Komiteler yarı sıklıkta toplanır | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Varlık sınıfına iştah zayıflar | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. 60 tekrar ortalaması. Tahminin koşullu referansa oranı, üst listedeki tahmin edilmiş taahhüt olasılıkları toplamının gerçek olasılıklar toplamına bölümüdür.
Belirtilen kayıt sonrası piyasa şokunda tam puanın ortalama başarısı 0,42; tahminin referansa oranı 1,50’dir. Kapasite denklemi tahsis boşluğu tabanını uygulamadan önce simüle özel varlık maruziyetini artırır. Bu, ortalama sıralama başarısını aynı ölçüde azaltmadan beklenen taahhüt kapasitesini düşürebilir. Her yatırımcının göreli sırasını korumaz. Daha az komite toplantısı ve zayıf iştah senaryoları 0,34 ve 0,36 başarı; 1,56 ve 2,26 tahmin oranı verir. Bunlar koşullu senaryo sonuçlarıdır.
Senaryolar hem sıralamayı hem kalibrasyonu izlemenin gerekçesidir. Bu deneyde nispeten istikrarlı sıralama yanında tahmin açığı, ortak kapasite veya iştah kaymasından doğabilir. Gerçek kampanyadaki benzer toplu örüntülerin başka nedenleri olabilir. Tahmin değiştirmeden veri kalitesini, uygunluğu, takibi, koşulları ve kayda geçmemiş seçimi araştırın. Belirtilen ortamlarda en büyükten başlamanın başarısı 0,11 ile 0,14 arasındadır. Daha büyük kayıt gecikmesi ve azalan dağıtımlar, dağıtım getirisini nispeten küçük girdi yapan parametrelerle 0,40 ve 0,40 başarı verir. Hiçbiri gerçek likidite şoklarına dayanıklılık ortaya koymaz.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Senaryo başına 60 tekrar ortalaması.
17 Takdire dayalı seçilmiş geçmiş tahmini fazla gösterir; kayıtlarla yeniden ağırlıklandırma azını düzeltir
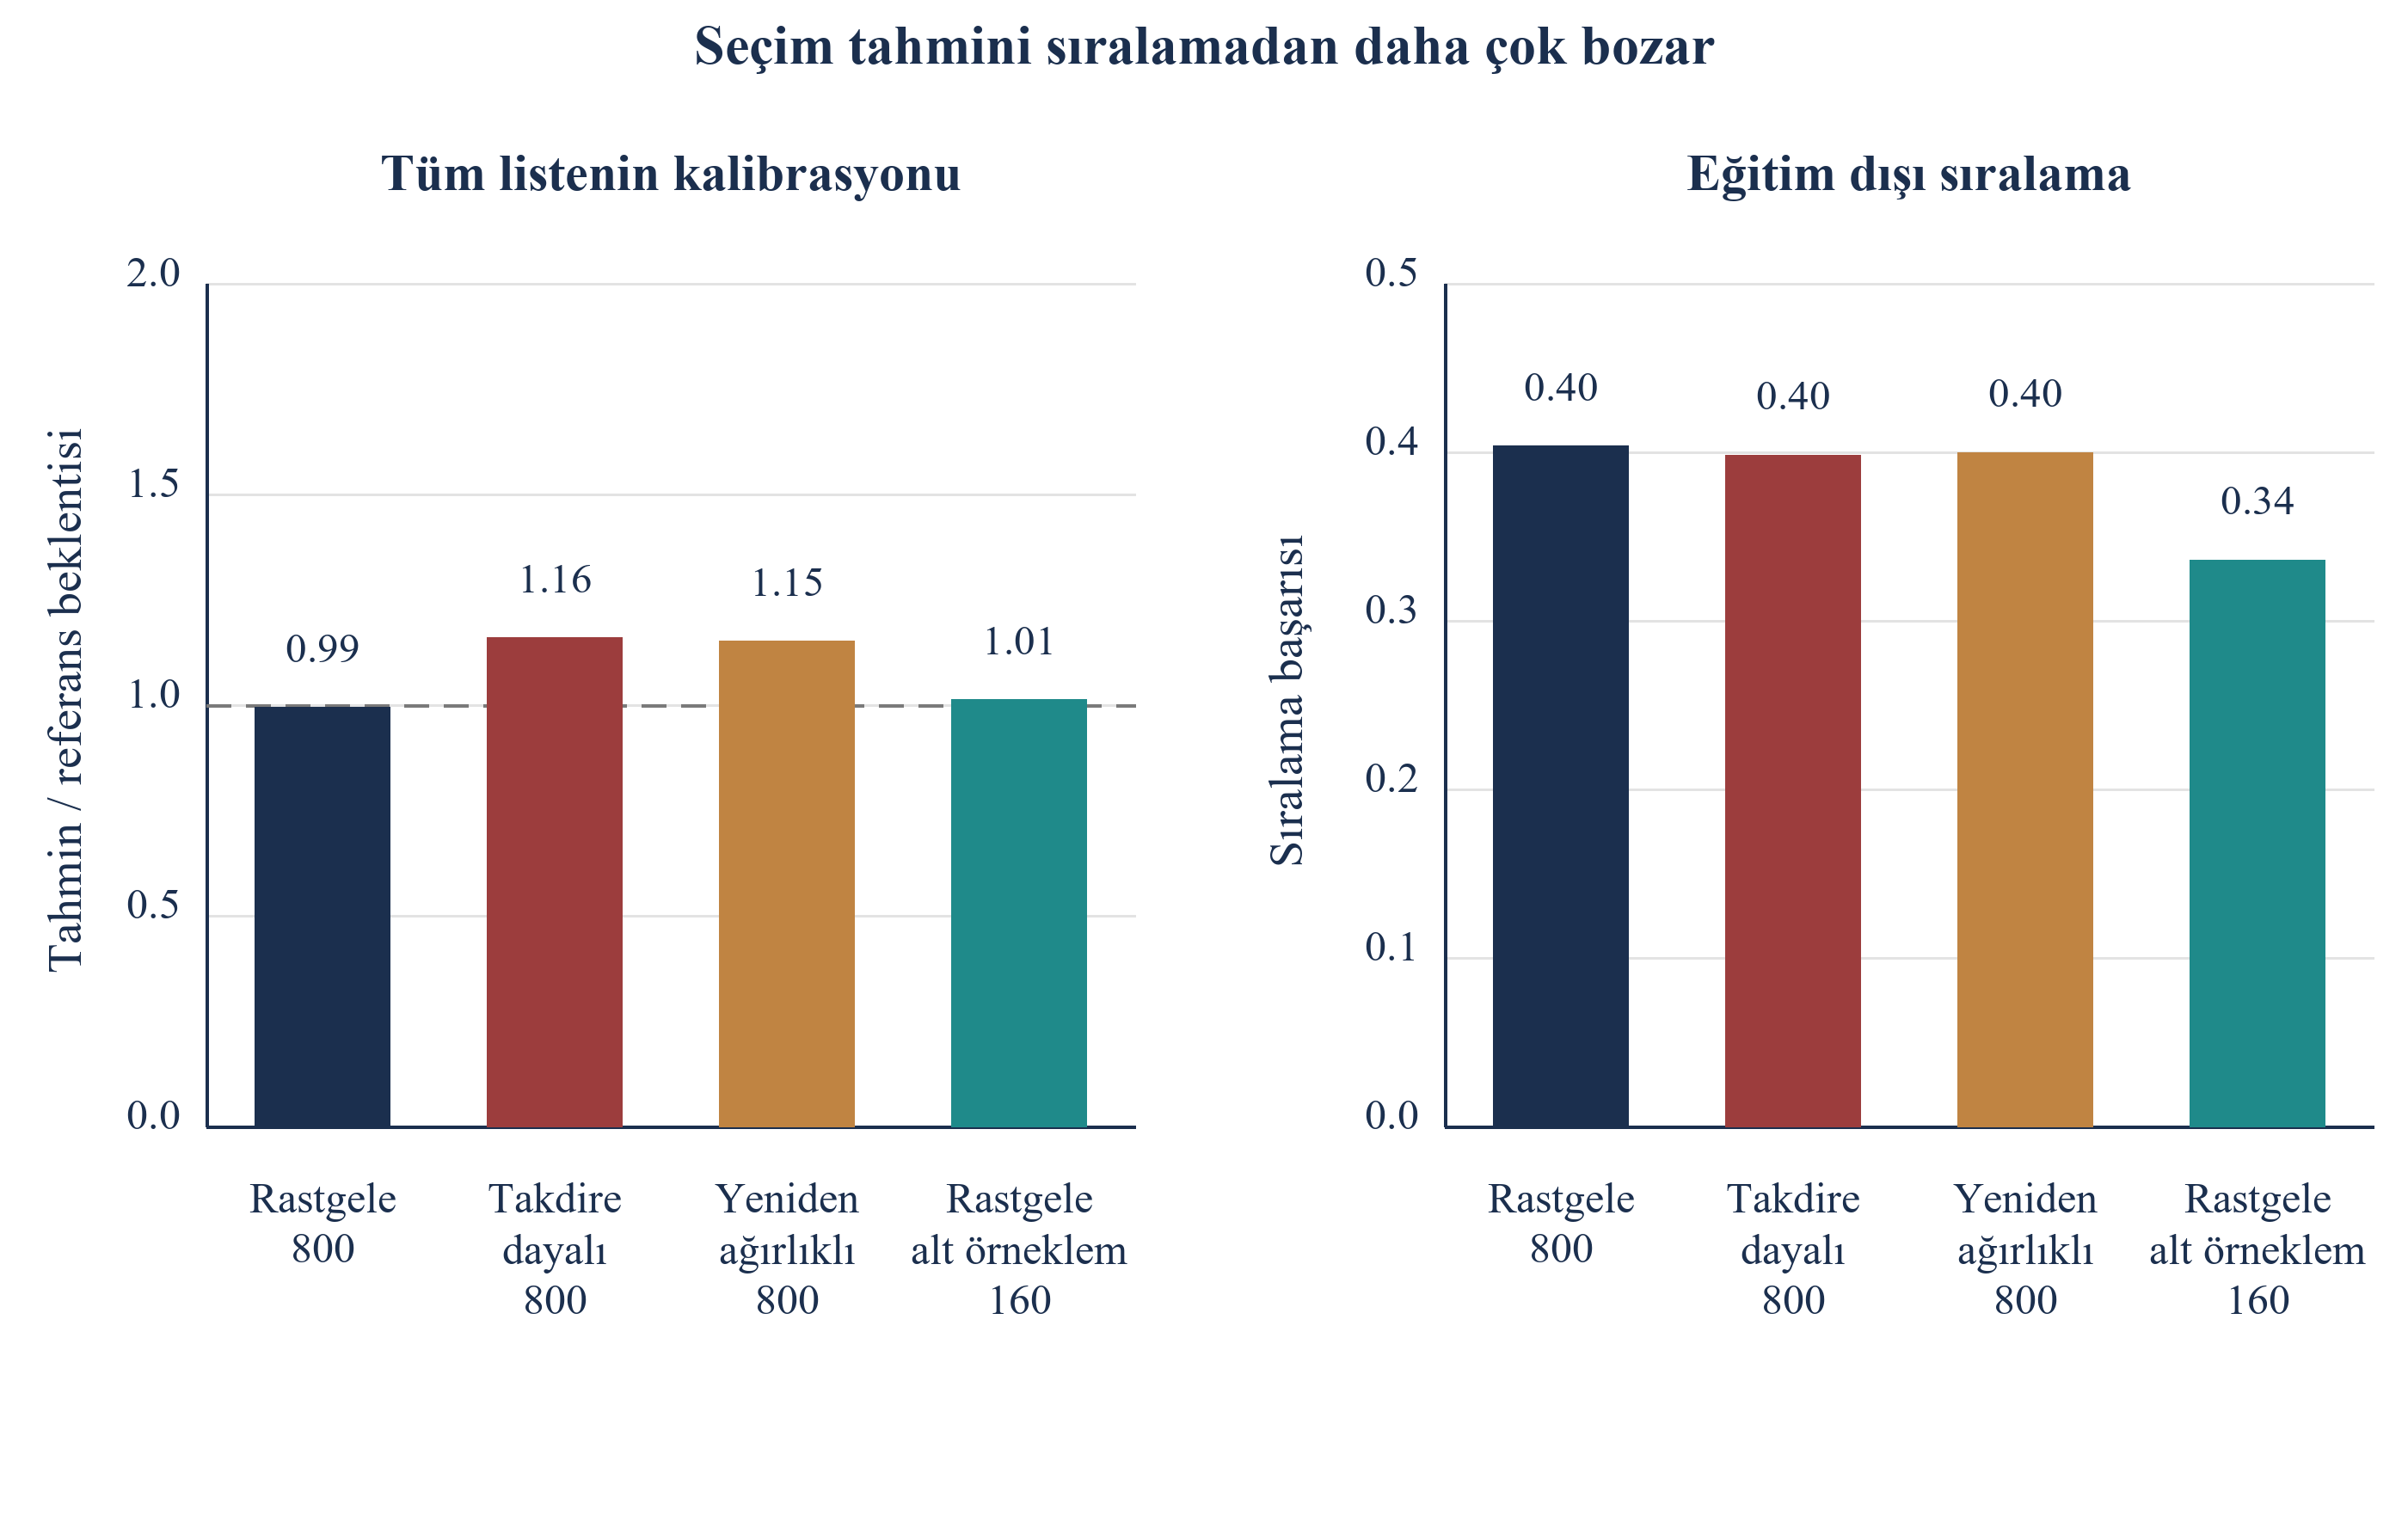
Geçmiş temaslar nadiren rastgeledir. Ekip bildiği yatırımcılara ulaşır; bildiklerinin bir bölümü hiçbir kayıtta yer almayan iştahtır. Modelde eğitim kohortuna seçilme iştah, uyum ve büyüklükle artar. Tablo 10 dört eğitim kohortunu karşılaştırır. Rastgele 800 kişilik kohort 0,40 başarı ve tüm listede 0,99 tahmin oranı verir. Aynı büyüklükte takdire dayalı kohort 0,40 başarı fakat 1,16 oran verir; listenin geri kalanı için beklenen oran %16 fazla tahmin edilir.
| Eğitim kohortu | Tahmin edilmiş puanın başarısı | Tahmin / referans beklentisi, tüm liste | Tahmin / referans beklentisi, üst liste | Uyum katsayısı | Tahsis boşluğu katsayısı |
|---|---|---|---|---|---|
| Rastgele 800 kişilik kohort | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Takdire dayalı 800 kişilik kohort | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Takdire dayalı, kayıtlarla yeniden ağırlıklı | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Yalnızca rastgele 160 kişilik alt örneklem | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. 100 tekrar ortalaması. Katsayılar tahmin edilmiş taahhüt puanındaki standardize değişkenlere aittir.
Standart düzeltme, kayıtlı değişkenleri kullanarak her seçilmiş yatırımcıyı tahmin edilen seçilme olasılığının tersiyle ağırlıklandırır. Denklem 4a ağırlıklı log olabilirliği, denklem 4b tahmin edilmiş ağırlığı yazar. Ağırlık, ekibin ulaşma ihtimali düşük yatırımcıya daha fazla etki verir; böylece kohort kayıtlı değişkenleri bakımından tüm listeye benzer.
Burada S seçilmiş kohort, y_i taahhüt göstergesi, p_i(beta) tahmin edilmiş olasılık ve x_i kayıtlı özellikler kümesidir. Bu uygulamada yeniden ağırlıklandırma kurgulanmış tahmin fazlasını %16’dan %15’e, yani ilk fazlanın %5’i kadar azaltır. Seçim kuralı kayıtsız iştaha da bağlıdır. Mevcut özelliklerden tahmin edilmiş eğilim ağırlıkları bu dışarıda kalan seçim kanalını gideremez. Rastgele 160 kişilik eğitim alt örneklemi tekrarlar boyunca tüm listede 1,01 ortalama tahmin oranı ve 0,34 başarı verir. Rastgele örnekleme, sonlu örneklemli, cezalı veya yanlış tanımlanmış tahmin ediciyi kendiliğinden yanlısız yapmaz. Seçilmiş üst listenin kalibrasyonu kendi doğrulamasını gerektirir.
Şekli tam boyutta okumak için yatay kaydırın. Tam boyutlu şekli ayrıca açabilirsiniz.
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. 100 tekrar ortalaması.
Eğilim analizi de kesin örnekleme yorumu gerektirir. Seçilmiş kohort, kısmen gizli iştaha dayalı göreli ağırlıklarla yerine koymadan çekilir. Kayıtlı özellikler üzerinde tahmin edilen lojistik eğilim modeli bu kurgulanmış örneklem için dahil edilme örüntüsü tahmin eder. İştahı gözlemlemez; olasılıkları ilk göreli çekiliş ağırlıkları değildir. Yeniden ağırlıklandırma tahmini değiştirirken önemli seçim farklarını çözümsüz bırakabilir. İleriye dönük çalışmada gerçek rastgele dahil edilme olasılıklarını seçim anında saklayın. Puana dayalı dahil etmeyi ve takdire dayalı istisnaları ayrıca kaydedin; mekanizmaları olasılıkları olmadan birleştirmek, kalibrasyon tahmininin hangi nüfusu temsil ettiğini şeffaf değerlendirmeyi engeller.
18 Kohort büyüklüğü ve tahmin edilmiş referansla uyum
Tablo 11 rastgele üretilmiş 100 ile 1.600 yatırımcılı kohortlarda model tahminlerini karşılaştırır. 100 temasta eğitim örneklemi ortalama 7,7 taahhüt içerir; ortalama sıralama başarısı 0,29 ve tekrar yüzdelikleri 0,17 ile 0,39’dur. 800 temasta karşılık gelen değerler 55,8; 0,41; 0,34 ve 0,47’dir. Bunlar sonlu simülasyon özetleridir. En yüksek üç sütunu, tahmin edilmiş standardize katsayı sıralamasını ayrı, sonlu 20.000 yatırımcılı örneklemde tahmin edilmiş modelle karşılaştırır.
| Ulaşılan kohort | Gözlenen taahhütler | Ortalama başarı | 10. ile 90. yüzdelik | Tahmin edilmiş puanın en büyükten başlamayı geçtiği oran | Sonlu örneklemde tahmin edilmiş ilk üç referansıyla uyum |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 ile 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 ile 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 ile 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 ile 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 ile 0,47 | 100% | 88% |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. 100 tekrar ortalaması. En yüksek üç değişken, en büyük standardize katsayılı üç özelliktir; 20.000 yatırımcı üzerinde tahmin edilmiş modelle karşılaştırılır.
100 ve 200 eğitim temasında tahmin edilmiş puan bu tekrarların %89 ve %99’unda en büyükten başlamayı geçer. En büyük mutlak standardize katsayılı üçlü referans kümesiyle uyum, 100 temasta %5; 400’de %39 ve 1.600’de %88’dir. Bu iki ölçüm farklı sorulara yanıt verir: ayrı tutulan üretilmiş yatırımcılarda sıralama performansı ve seçilmiş katsayı referansına göre istikrar. Yüzdelerin hiçbiri doğrulanmamış puanı gerçek yatırımcı listesinde kullanmayı desteklemez.
Bu sonuçlar yazarın evrenindeki tahmin performansını açıklar. 20.000 yatırımcılı sonlu örneklemde tahmin edilmiş referansla uyum en yüksek üç özellik ölçüsünü verir; nedensel etkenleri belirlemez veya nüfusa ilişkin gerçeği ortaya koymaz. Tekrar yüzdelikleri simüle kampanyalar arası değişimi açıklar. Gerçek sermaye toplama sonuçlarının güven aralıkları değildir. Uygulayıcı ilk modeli dondurmalı, ileriye dönük gözlemlerle değerlendirmeli ve kalibrasyon ile sıralama performansını ayrı raporlamalıdır. Dalgalar arası katsayı değişimleri davranış değişiminin yanı sıra örnekleme, korelasyon veya yatırımcı bileşimindeki farkları yansıtabilir.
19 Yeniden üretim, kontroller ve deneyin gösteremeyecekleri
Tablo 12 özel yeniden üretimde gerçekten değerlendirilen sayısal kontrolleri kaydeder. Olasılık ve aşama sınırları, orakl sıralaması, komite tarihleri, mali yıl yasakları ve yatırım tutarı karşılaştırmaları açıkça sınanır. Son model sayımı sıralama modelleri yanında nüfus referansını ve eğilim modellerini içerir; kayıtlı her tahmin son sonlu artık kontrollerini geçmelidir. Bağımsız yeniden üretim sürekli inceleme integralini ve sabit tohum özdeşliğini de sınar. Çözücü artıkları dönen katsayılarda sayısal koşulu ortaya koyar. Tanımlama, ampirik kalibrasyon veya varsayılan üretici mekanizmanın doğruluğunu ortaya koymaz.
| Kontrol | Sonuç |
|---|---|
| Sayısal doğrulamalar ve ampirik geçerleme kontrolleri | 46 kontrol geçti |
| Ana deney tekrarları | 3.600 yatırımcılı 100 evren |
| Stres senaryosu tekrarları | 60 |
| Son puan artığı ölçütünü geçen modeller | 3.122; en büyük puan artığı 0,000001’in altında |
| Her kurala karşı koşullu olasılık oraklı | Her tekrarda en az aynı düzeyde |
| Rastgele sıra tabanı | Örnekleme hatası içinde 4.000 rastgele çekilişle uyumlu |
| Temel oranı ikiye katlamanın güç kontrolü | Belirtilen büyüklükte simüle güç %81 |
| Tohum | Sabit; bir tekrar yeniden çalıştırılınca puanlar tam yeniden üretilir |
Kurgulanmış evrenin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlemlenmiş sonuç değildir. Kontroller model çalıştığında sınanır.
Temel sınırlılık döngüselliktir. Sonuçlar yapısal puanın kullandığı ve tahmin edilmiş puanın yaklaştırdığı kapasite, bütçe ve takvim mantığından üretilir. Deney, öncülü geçerliyken yöntemin nasıl davrandığını gösterir. Gerçek yatırımcılarda öncülün geçerli olduğunu göstermez. Gerçek komiteler kapasiteyi farklı ağırlıklandırabilir, bütçeyi aşan istisnalar yapabilir veya hiçbir kaydın yakalamadığı nedenlerle imza atabilir. Ölçüm gürültüsü, gecikme ve açıklama oranları da yazarın tanımlarıdır; tahmin edilmiş puan ile belirtilen ayrıcalıklı ölçüt arasındaki fark bu girdilerin özelliğidir.
Deney sonuçların sıralanışını gösterebilir. Kapasite birlikte sağlanan koşullardan oluşur; toplantılar ve taahhütler farklı değişkenlere yanıt verir; tahmin ve sıralama ayrı başarısız olur; takdire dayalı geçmiş düzeyi bozar; küçük kohortlar değişkenleri sıralayamaz. Her biri birincil kaynakların makul kıldığı yapıdan çıkar ve sonraki bölümün tasarımıyla sınanabilir. Toplantı ile taahhüt farkı gibi büyük etki görüldüğünde ilk sınama, gerçek kampanyanın aynı yönü gösterip göstermediğidir. Eski kayıt maliyeti gibi küçük etkide, varsayılan gürültü mütevazı olduğundan gerçek kampanyada etki daha büyük olabilir.
20 Rızaya dayalı çalışma rastgele alt örneklem, zaman damgaları ve önceden belirlenmiş analiz gerektirir
Önerilen çalışmanın birimi yatırımcı ve sermaye toplama epizodudur. Uygun evreni, dahil edilme olasılığını, dondurulmuş puanı, temas tarihini, kanalı, doğrulanmış kaynak tarihlerini ve gözlenen her aşamayı kaydedin. Katılımcı toplamadan önce yönetişim incelemesi uygulanabilir hukuku ve kişisel veri işleme dayanağını belirlemelidir. DIFC Madde 10 çeşitli hukuka uygun dayanaklar sağlar; rıza bunlardan biridir. Çalışma rızayı tasarım şartı olarak benimseyebilir; bunu her işleme işleminin tek yasal dayanağı diye tanımlamak gerekmez. [15]
Dayanak rıza olduğunda DIFC hukuku rıza ve geri çekilme şartlarını belirtir. Madde 34 ilgili profilleme dahil doğrudan pazarlamaya itirazları düzenler. ADGM resmî özeti benzer biçimde mutlak pazarlama itiraz hakkını tanımlar. Yargı alanına özgü bu örnekler bildirim, itiraz ve saklama için belgeli süreci destekler. Geçerli rejim ve finansal tanıtım kapsamı kampanyaya özgü inceleme gerektirir. [15, 16]
| Unsur | Tanım | Gerekçe |
|---|---|---|
| Birim ve süre | Yatırımcı ve sermaye toplama; başlangıçtan on iki ay | Sonucun zaman ölçümünü sabitler |
| Rastgele alt örneklem | Temas yerlerinin %20’sini önceden belirlenmiş tabakalar içinde, uygun ve henüz ulaşılmamış tüm evrenden rastgele dahil etmeye ayırın; sıfırdan büyük dahil edilme olasılıklarını kaydedin | Puanla seçilen grubun ötesindeki hedeflerde kalibrasyonu destekler |
| Tabakalama | Tür, varlık bandı, açıklama durumu, mali yıl başlangıcı | Kesinliği artırır; başlangıçtan önce sabitlenir |
| Zaman damgaları | Temas, toplantı, inceleme, karar ve imza tarihleri | Olaya kadar süre ve rekabet eden risk analizine izin verir |
| Sonuçlar | Toplantı, inceleme, bağlayıcı taahhüt ve kesin ret; idari izlem dönemi ayrı tanımlanır | Aşamaları ayırır |
| Oranın 2 katına çıkması için örneklem | Temel oranda kol başına 298; oran yarıysa 635 | Üst sırayla rastgele alt örneklemin karşılaştırma gücü |
| Oranın 1,5 katına çıkması için örneklem | Temel oranda kol başına 1.021 | Küçük artışları tespit etmenin maliyetini gösterir |
| Analiz | Nedene özgü hazardlar ve kümülatif insidans; önceden kayıtlı değişken listesi | Model tanımı arayışından kaçınır |
Önerilen tasarım. Sayısal örneklem büyüklükleri kurgulanmış temel oranda, %5 anlamlılık ve %80 hedef güçte, sabit ve eşit büyüklükte kollara sahip bağımsız Bernoulli karşılaştırmasını açıklar. Temas yerlerinin %20’sini keşfe ayıran kampanyanın toplamları değildir; eşitsiz dağıtım, kümelenme ve eksik takip ayrı hesap gerektirir.
Rastgele dahil etme, puan bu ayrılmış yerleri hangi yatırımcıların alacağını belirlemeden önce yapılmalıdır. Seçilmiş bir dalganın sırasını rastgeleleştirmek o dalgaya seçimi değiştirmez. Politika tahmin hedefini, karşılaştırılabilir izlemde dondurulmuş sıralama politikası ile belirtilen rastgele dahil etme politikasının, uygun temas başına beklenen bağlayıcı taahhüt karşılaştırması olarak tanımlayın. Örtüşmeyi, dışlamaları ve kurala uymamayı kaydedin. Bilinen dahil edilme olasılıkları uygun ağırlıklandırmayı destekler; değerlendirme tekrarlanan kurumları, ilişkili görevleri ve yayılma etkilerini hesaba katmalıdır. Ayrı bir tanımlama tasarımı nedensel yorumu desteklemedikçe değişken katsayıları ve değişken çıkarma puanları tahmin özetleri olarak kalır. [13, 14]
Tablo 13 seyrek taahhütlerin dengeli doğrulama deneyini nasıl etkilediğini gösterir. Kurgulanmış %7,0 temel oranda eşit kollu yaklaşım, iki kat oran için kol başına 298; bir buçuk kat için 1.021 yatırımcı verir. Programın simülasyon kontrolü yalnızca belirtilen temel oranın iki katına çıkması durumunu değerlendirir. 20/80 operasyonel dağıtım başka varyans hesabı gerektirir. Kümelenmiş kurumlar, örtüşen görevler, sansürleme ve belirsiz olay oranları gereken sayıları daha da değiştirebilir. Küçük kampanyalar tasarımlarının desteklediği gözlemleri ve belirsizliği raporlamalı; mevcut örneklemin ayırt edemediği iddiaları ertelemelidir.
Politikaları karşılaştırmadan izlemi önceden belirleyin. Kapanışa yakın ulaşılan hedefin imza için zamanı, başlangıçta ulaşılandan azdır. Operasyonel sonlanımı ortak kapanışa göre ölçün ve temastan geçen süreyi ayrı değişken tutun. Geç imza ticari açıdan değerli olsa da kayıtlı sonlanım dışında kalabilir. Yeniden açılan epizodlar, örtüşen fon toplama süreçleri ve aynı yatırım komitesini paylaşan kurumlar için kurallar tanımlayın. Aynı yatırımcı birden çok görevde görünüyorsa fon toplama kimliklerinin farklılığı gözlemleri bağımsız yapmaz. Varyans tahminleri ve örneklem planlaması bağımlılığı yansıtmalı; birleştirilmiş sonuçları denetlemek için kampanya düzeyindeki özetler korunmalıdır.
21 Komiteye kapasite ve zamanlamayı bir aralıkla ve aşağı yönlü düzeltilmiş tahminle raporlayın
Komite önerilen temas politikasını, kanıt kalitesini ve tahmin belirsizliğini almalıdır. Kurgulanmış üst liste tahmin oranı 1,31; tekrar yüzdelikleri 1,03 ile 1,65’tir. Bunlar modelin kendi seçim ve tahmin sürecinin tanılarıdır. Gerçek sermaye toplama için evrensel indirim sağlamazlar. Canlı planlama senaryosu ileriye dönük kalibrasyon ve yatırım tutarı, zamanlama, uygunluk ve dönüşüm belirsizliğinin açıkça ele alınmasını gerektirir. Tablo 14 bu raporlama sorularını ayırır.
| Unsur | İçerik | Nasıl okunmalı |
|---|---|---|
| Sıralama kanıtı | Rastgele sıra ve en büyükten başlamaya karşı başarı; aralığıyla birlikte | Sıranın saf listeden iyi olup olmadığını gösterir |
| Tahmin kalibrasyonu | Tahmin edilen taahhütler, ileriye dönük ölçülmüş politika sonucu ve belirsizlik | Önerilen planlama tahminini açık doğrulama tasarımı altında değerlendirir |
| Kayıtlı aşama kayıpları | Her kapatılmış epizodun gözlenen aşaması ve tarihli nedeni | Olası kısıtların araştırılmasını destekler; tek başına neden belirlemez |
| Takvim maruziyeti | Kararı süre sonrasına kalan yatırımcı sayısı | Geç temasın maliyetini gösterir |
| Kayıt kalitesi | Açıklanmış kaydı olanların listedeki payı ve kayıtların yaşı | Sıralamanın ne ölçüde eksik veri tamamlama varsayımına dayandığını gösterir |
| Keşif örneklemi | Belirtilen rastgele dahil etme politikası ve karşılaştırılabilir izlem altında sonuç | Dahil edilme, örtüşme ve belirsizlik varsayımlarına tabi politika karşılaştırması tahmin eder |
Önerilen raporlama paketi. Eşikleri ekip başlangıçtan önce belirler; bunlar modelden türetilmez.
Komite her önerilen düzeltmenin kanıtını görmelidir. Gözlenen bağlayıcı taahhüt sayısını, doğrulama nüfusunu, zaman ufkunu ve beklenen sonuç çevresindeki belirsizliği raporlayın. Nokta tahmini istatistiksel üst sınır değildir. Simüle tahmin oranına dayalı azaltım ampirik olarak kalibre edilmiş planlama senaryosu değildir. Dışlanan ve ertelenen yatırımcıların kaynak tarihlerini ve doğrulama durumlarını kaydedin. Varsayımla tamamlanmış kayıt kanıt talebini, belgelenmiş yasal veya yatırım yetkisi kısıtı dışlamayı destekleyebilir. Aşama kayıtları darboğazları araştırmaya yardım eder; uygun tasarım olmadan başarısızlığın nedensel açıklaması olarak sunulmamalıdır.
Doğrulama çabası açıkça önceliklendirilebilir. Makul alternatifler altında hangi eksik veya eski kaydın yatırımcının sırasını, önerilen temas ayını veya dahil edilme kararını değiştirdiğini belirleyin. Alternatiflerin sonuçlarını açıklığa kavuşturmanın zaman ve maliyetiyle karşılaştırın. Örneğin belgeli yenilenme tarihi tarihli takibi gerekçelendirebilir; varsayılan yenilenme ise ertelemeden önce soru gerektirir. Bu önerilen bilgi toplama kuralıdır; modellenmiş gelir iddiası değildir. Alternatifleri, kaynak kanıtını ve karar sahibini çalışma kaydında tutun; bilgi eksikliği yüzünden dışlama ile doğrulanmış kısıt yüzünden dışlama ayırt edilebilsin.
22 Veri ve yapay zekâyı kayıtları güncel tutmak için kullanın; temas kararını bunlara bırakmayın
Bu çalışmadaki kayıtlar eskir. Tahsis ağırlıkları, çağrılmamış taahhüt oranları ve takvimler yıllık veya daha sık raporlarda güncellenir; piyasa hareketi bazısını aynı anda değiştirebilir. Doğal dil araçları bu kalemleri yıllık rapor, program incelemesi ve kurul belgelerinden çıkarıp değişimleri işaretleyebilir; böylece gecikmeyi azaltabilir. Bununla birlikte stres durumlarında varsayılan girdiler altında tek başına gecikmenin sıralama maliyeti küçüktür. Veri çıkarma işlemi her değerle kaynak pasajını ve tarihini korumalı; sıralamayı büyük ölçüde değiştiren değeri bir kişi doğrulamalıdır.
Kurumsal kayıtları kişisel iletişim kayıtlarından ayırın; erişim, saklama ve düzeltme süreçlerini belgeleyin. Her temas kararında kullanılan puan sürümünü ve kaynak değerlerini koruyun. Çıkarılan tahsis veya takvimdeki değişiklik önce orijinal belge ve tarihiyle uzlaştırılmalıdır. Kişisel verinin operasyonel kullanımı geçerli hukuk incelemesini ve itiraz sürecini gerektirir. [15, 16]
Çalışma kurgulanmış deney içinde lojistik modeller tahmin eder. Gözlemlenmiş yatırımcı sonuçlarıyla eğitilmiş model veya yapay zekâ tabanlı veri çıkarma sisteminin doğrulanmış doğruluğunu raporlamaz. Aile ofislerinin açıklama oranları ve eksik veri davranışları yazarın girdileridir. İncelenen hiçbir aile ofisi veri seti bunların gerçek dağılımını ortaya koymaz. Bu nedenle pratik veri çıkarma pilotu, çıktıları temas planını etkilemeden önce bağımsız kontrol edilmiş kaynak kayıtları karşısında alan doğruluğunu, tarih uyumunu ve önemli sıralama değişikliklerini değerlendirmelidir.
23 Gerçek sermaye toplama için karar kuralı: kapasite eşiği, takvime göre sıra ve aşağı düzeltilmiş tahmin
Önerilen iş akışı doğrulanmış yatırım yetkisi uygunluğu ve kayıtlı kapanış tarihiyle başlar. Sonra yatırım tutarı, portföy kaydı, taahhüt yükümlülükleri, onay yetkisi ve olası karar tarihleri uzlaştırılır. Eksik girdiler işaretlenir; önerilen takvim basit temel durumla karşılaştırılır. Belirsiz kayıtları eleme ölçütü kullanmadan doğrulama maliyeti değerlendirilir. Kapasite eşiği açık bir modelleme önerisidir; operasyonel eşiği ve istisnaların ele alınışı göreve ve ilgili belgelere göre doğrulanmalıdır.
İleriye dönük keşif örneklemi ayırın, her aşamayı kaydedin ve sonuçları kararlaştırılmış izlem ufkunda karşılaştırın. Daha az toplantı, daha çok taahhüt örüntüsü yazarın mekanizması altındaki sonuçtur. Bunu gerçek listede değerlendirilecek hipotez sayın. Her ertelemenin tarihli nedenini ve sonraki doğrulama adımını kaydedin. Kurgulanmış evrende başlangıç teması eşiğini geçemeyen yatırımcıların %20’si altı ay içindeki sınanmış sonraki temas aylarından en az birinde uygun olur. Ölçü modellenmiş uygunluğu anlatır; gözlenmiş yatırımcı isteği veya taahhüt vaadi değildir.
Önerilen kural kanıt toplama ve karar politikası sınama iş akışıdır. Sayısal ağırlıkları ilgili görev, yatırımcı nüfusu ve zaman ufku için doğrulanmalıdır. Seçilmiş kampanya geçmişi yararlı bilgi içerebilir; eksikleri ve seçim mekanizması çıkarılabilecek sonuçları sınırlar. Tahmin benimsemeden bu geçmişi ileriye dönük gözlemler, doğrulanmış kayıtlar ve açık varsayımlarla birleştirin.
24 Sınırlılıklar ve sonraki karar
Deney kurgulanmıştır. Yatırımcı türleri, dağılımlar, gürültü düzeyleri ve karar kuralları yazar tarafından belirlenmiştir. Tek varlık sınıfı ve yatırım tutarı, tek başlangıç ayı ve tek süre içerir; fon toplama süreçleri arasında kapasite rekabeti yoktur. Yatırımcıları bağımsız sayar ve paylaştıkları bilgiyi göz ardı eder. Uyum ve iştahı kapasiteden bağımsız modeller; gerçek komite böyle davranmayabilir. Ücretleri, koşulları veya yan mektupları modellemez; sağladığı kayıtlar birçok gerçek kayıttan temizdir.
Kaynak örnekleri kamu emeklilik fonunu, egemen yatırımcı açıklamalarını ve üniversite bağış fonu raporlarını kapsar. Şeffaflıkları ve muhasebe tanımları farklıdır. İncelenen hiçbir aile ofisi veri seti simüle takvimleri veya açıklama olasılıklarını desteklemez. Akademik kaynaklar ilgili fon performansı, fon toplama, likidite ve çalışma tasarımı sorularını ele alır. 2022 tarihli CalPERS politika eki, daha yeni 2026 program materyaliyle birlikte, hedef değişimi ve politika aralıklarının açıkça tarihsel tartışması için korunur; işlemin güncel yetkisi bağımsız doğrulanmalıdır. Gizlilik örnekleri atıf yapılan DIFC hukuku ve ADGM özetiyle sınırlıdır; belirli kampanyaya uygulanacak rejimi belirlemez.
Sonraki karar, kampanyanın önceden belirlenmiş ileriye dönük değerlendirmeyi destekleyip destekleyemeyeceğidir. Bu, uygun evren kaydını, hukuka uygun katılımcı toplama ve işleme planını, tasarımın gerektirdiği yerde rastgele dahil etmeyi ve tutarlı sonuç ve izlem tanımlarını gerektirir. Önce politika sonucunu ve tahmin kalibrasyonunu ölçün. Küçük liste kayıt kalitesini ve takvimi iyileştirebilir; tahmin üstünlüğü hakkında ise sınırlı sonuçları destekler. Komite gelecekteki sonuçlara dayanmadan önerilen çalışmanın ölçeği ve belirsizliği değerlendirilmelidir.
Kaynakça
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
