
1 Verificare se una presentazione cambia l'esito prima di utilizzare opportunità di presentazione scarse
Un fondatore, direttore finanziario o promotore che raccoglie capitale privato, e un gestore di fondi che raccoglie presso limited partner, dispongono ciascuno di un numero limitato di presentazioni tramite contatti personali. Ogni presentazione utilizza una relazione cui si può ricorrere un numero limitato di volte. La decisione consiste nell'impiegare queste opportunità per gli investitori più promettenti, conservarle per dopo oppure contattare direttamente gli investitori e preservare la relazione. La risposta dipende da una quantità causale: quanto più avanza un determinato investitore perché è stato presentato, rispetto al contatto diretto dello stesso investitore.
I due pubblici affrontano la stessa struttura decisionale, con forme diverse di scarsità. Un'impresa che raccoglie capitale per la crescita da una lista definita di investitori può avere poche relazioni di alto livello capaci di aprire l'accesso alle istituzioni maggiori. Un gestore che raccoglie presso limited partner può avere una rete più ampia di investitori precedenti, consulenti e intermediari, ma ogni limited partner può essere interpellato solo poche volte. In entrambi i casi le opportunità di presentazione sono finite, gli investitori più importanti possono anche essere i più difficili da raggiungere direttamente e il promotore deve scegliere l'ordine in cui utilizzare le relazioni.
Le indagini mostrano che la maggior parte delle operazioni di venture capital nasce da reti e segnalazioni; gli operatori leggono comunemente questo dato come prova che gli investitori presentati avanzino di più. Questa lettura non risolve la decisione, perché chi presenta sceglie a chi offrire una presentazione. Un promotore tende a chiederla quando l'investitore sembra già interessato, e lo stesso interesse avrebbe aumentato la probabilità di risposta anche senza presentazione. L'articolo chiede se gli investitori presentati avanzino più di quelli contattati direttamente dopo aver controllato la compatibilità dell'investitore e quanta parte della differenza visibile rimanga dopo la correzione abituale. [1, 3]
L'articolo non dispone di dati osservati sui contatti con gli investitori. Costruisce il quadro a partire da norme primarie e ricerche pubblicate, poi esegue un esperimento costruito nel quale il vero effetto di una presentazione è noto perché ogni investitore ha un esito sotto entrambe le modalità di contatto. L'esperimento riporta ciò che i metodi di confronto mostrerebbero in quel contesto e dichiara espressamente che non riporta risultati osservati. Una sezione finale specifica lo studio con consenso che potrebbe sostituirlo.
2 Definire l'avanzamento come fasi datate, contando tutti gli investitori contattati
L'esito va definito prima di qualsiasi confronto. Utilizziamo quattro fasi che un promotore può registrare dalla propria corrispondenza e agenda: una risposta sostanziale, un primo incontro qualificato, l'avvio della due diligence e un impegno sottoscritto. La risposta è una comunicazione scritta che affronta la proposta; una conferma automatica di ricezione non conta. Un incontro qualificato è un incontro effettivamente svolto con una persona capace di far avanzare il mandato, dopo il quale l'investitore conferma che il mandato rientra nel proprio ambito dichiarato. La due diligence comincia quando l'investitore richiede o riceve informazioni riservate. Un impegno sottoscritto è un impegno di investimento o finanziamento formalizzato e giuridicamente vincolante, con condizioni sospensive e stato del finanziamento registrati separatamente. Sono esclusi i term sheet indicativi o non vincolanti. La tabella 1 registra le fasi, le relative scadenze e le prove di ciascuna.
Ogni fase ha una scadenza che decorre dal primo contatto: 30 giorni per una risposta, 90 per un incontro qualificato, 180 per la due diligence e 365 per un impegno sottoscritto. Queste scadenze sono scelte di disegno dello studio, fissate prima del primo contatto, e valgono allo stesso modo per ogni gruppo. Il denominatore di ogni fase è il numero degli investitori contattati, non quello di chi ha raggiunto la fase precedente. Confrontare tassi condizionati, per esempio gli incontri tra chi ha risposto, mescola l'effetto della presentazione con un cambiamento nella composizione di chi risponde. La sezione 11 mostra l'entità di questa distorsione.
| Fase | Che cosa viene contato | Scadenza dal primo contatto | Prova registrata |
|---|---|---|---|
| Risposta | Risposta scritta che affronta la proposta | 30 giorni | Messaggio datato o nota della chiamata |
| Incontro qualificato | Incontro svolto con una persona capace di far avanzare il mandato, con conferma dell'ambito del mandato | 90 giorni | Appuntamento in agenda e nota dell'incontro |
| Due diligence | L'investitore richiede o riceve informazioni riservate | 180 giorni | Registro degli accessi alla data room o elenco delle richieste |
| Impegno sottoscritto | Impegno di investimento o finanziamento formalizzato e giuridicamente vincolante; esclusi i term sheet indicativi o non vincolanti | 365 giorni | Impegno vincolante formalizzato, data, condizioni sospensive e stato del finanziamento separato |
| Denominatore | Ogni investitore contattato, indipendentemente dal gruppo | Uguale per tutte le fasi | Registro dei contatti con gruppo e data |
Registrazione proposta. Le scadenze sono scelte di disegno fissate prima del primo contatto, non risultati di ricerca. Le voci descrivono informazioni da acquisire.
La simulazione impone una sequenza annidata: la sottoscrizione richiede la due diligence e la due diligence richiede un incontro. È una convenzione di modellazione definita dall'autore. I registri reali richiedono una regola prestabilita per i casi che saltano una fase. Il modello genera indicatori delle fasi senza date degli eventi né censura; le scadenze di 30, 90, 180 e 365 giorni appartengono allo studio operativo proposto. I confronti richiedono lo stesso periodo trascorso di follow-up per ogni investitore. Una data comune di fine campagna può lasciare ai contatti successivi un follow-up incompleto; le analisi dovrebbero quindi usare coorti con osservazione maturata oppure un metodo di censura esplicitamente specificato.
3 Classificare ogni contatto in base a chi si fa garante, verso chi e a ciò che l'investitore riceve
Il termine presentazione comprende atti diversi e uno studio che li mescola non è interpretabile. Distinguiamo cinque modalità in base a ciò che l'investitore riceve, come la letteratura sulle segnalazioni distingue informazione e accesso. [3] Un contatto diretto raggiunge l'investitore senza terzi. Una presentazione per inoltro trasmette i materiali del promotore attraverso un terzo che non aggiunge valutazioni. Una presentazione con raccomandazione include la descrizione della relazione da parte del terzo e una valutazione della proposta. Un contatto congiunto prevede la presenza del terzo al primo incontro. Una richiesta in entrata è avviata dall'investitore ed è esclusa dal confronto. La tabella 2 presenta le definizioni.
| Modalità di contatto | Chi raccomanda | Che cosa riceve l'investitore | Prova registrata |
|---|---|---|---|
| Diretto | Nessuno | Messaggio del promotore | Messaggio e data di invio |
| Presentazione per inoltro | Un terzo trasmette i materiali | Messaggio del promotore attraverso un terzo | Data di inoltro e soggetto che presenta |
| Presentazione con raccomandazione | Il terzo descrive la relazione e fornisce una valutazione | Nota del terzo insieme alla proposta | Nota di chi presenta e descrizione della relazione |
| Contatto congiunto | Il terzo partecipa al primo incontro | Presenza del terzo | Elenco dei partecipanti all'incontro |
| Richiesta in entrata | L'investitore avvia il contatto | Richiesta dell'investitore | Esclusa dal confronto |
Definizioni proposte. Sono classificazioni analitiche da fissare nel protocollo dello studio; non sono risultati su alcun mercato.
La classificazione separa anche due meccanismi che un'unica differenza confonde. Una presentazione con raccomandazione può trasmettere informazioni sul promotore, come una segnalazione nel mercato del lavoro, e può dare accesso a un decisore che altrimenti non leggerebbe il messaggio. L'esperimento descritto più avanti non distingue i due meccanismi; tratta la presentazione come un insieme unico con un effetto indicato in ogni fase. Uno studio reale dovrebbe registrare la descrizione della relazione, per consentire di separare successivamente le componenti dell'insieme.
4 Le indagini mostrano il predominio delle reti nell'origine delle operazioni, senza dimostrare che le presentazioni causino avanzamento
La descrizione più vicina di come gli investitori privati trovano operazioni è un'indagine sulle società di venture capital. Il documento di lavoro di Gompers, Gornall, Kaplan e Strebulaev riporta 885 rispondenti di 681 società. Oltre il 30 % delle operazioni nasceva da reti professionali, un ulteriore 20 % era segnalato da altri investitori e l'8 % da società partecipate. Quasi il 30 % era generato internamente e solo circa il 10 % arrivava da richieste della dirigenza delle imprese. Lo stesso documento riferisce che, per ogni operazione conclusa, le società valutano circa 100 opportunità e che un'opportunità su quattro porta a un incontro con la dirigenza. [1]
Sono dati autodichiarati dalle società di venture capital sull'origine delle operazioni. Motivano un quadro degli esiti per fasi; non calibrano i tassi definiti in questo articolo né stimano un effetto della presentazione. L'indagine non è un campione di investitori del Golfo. La tabella 5 riporta operazioni in entrata originate dalla dirigenza pari al 12 % per gli investitori nelle fasi iniziali e al 7 % per quelli nelle fasi successive. [1]
Shane e Cable hanno studiato come i legami diretti e indiretti tra 50 imprese ad alta tecnologia e 202 investitori seed influenzassero le decisioni di finanziamento. Riferiscono che i legami, attraverso il trasferimento di informazioni, incidono su quali imprese vengono finanziate. Abbiamo letto solo l'abstract, poiché il testo completo non è liberamente disponibile. Esso sostiene che i legami contano per il finanziamento in un campione di investitori seed. Non riporta una dimensione dell'effetto né indica che la selezione sia separata dall'effetto del legame; lo studio riguarda inoltre investimenti seed, non collocamenti di fondi o raccolte in fasi successive. [2] Queste fonti giustificano il quadro come insieme di domande. Nessuna fornisce un effetto della presentazione.
5 Gli esperimenti sul campo mostrano che le segnalazioni trasmettono informazioni e che la selezione di chi viene segnalato è marcata
Pallais e Sands hanno condotto tre esperimenti sul campo in un mercato del lavoro online. Riferiscono che le segnalazioni contengono informazioni su prestazioni e permanenza oltre le caratteristiche osservate e che i lavoratori segnalati hanno ottenuto risultati particolarmente buoni lavorando insieme a chi li aveva segnalati. Il loro esperimento sull'influenza dei pari non ha trovato sostegno al meccanismo proposto di aumento dell'impegno attraverso chi segnala. Gli esiti riguardano lavoro e assunzioni. [3]
Nel disegno di reclutamento, il 68 % dei lavoratori segnalati si è candidato al posto, rispetto al 6 % di quelli non segnalati. Questa selezione conta quando le prestazioni sono visibili solo per chi viene assunto. Il risultato illustra un problema di misurazione in un mercato basato sulle segnalazioni; non fornisce un effetto sul coinvolgimento degli investitori o sulla raccolta di capitali. [3]
Lo studio più vicino sugli investitori è un esperimento sul campo randomizzato con e-mail di presentazione non richieste. Gornall e Strebulaev hanno inviato 80 000 e-mail relative a start-up fittizie a 28 000 venture capitalist e business angel, riferendo che le imprenditrici hanno ricevuto il 9 % in più di risposte interessate rispetto agli uomini che presentavano progetti identici. Gli autori concludono che gli investitori non discriminavano nella valutazione delle e-mail non richieste e suggeriscono di concentrare le ricerche future sui pregiudizi degli investitori sulle reti e sulle interazioni personali. Abbiamo letto l'abstract pubblicato e il testo completo della versione del documento di lavoro dell'agosto 2019, che precisa che le e-mail riguardano il primissimo passo del processo di investimento. Mostra che il contatto a freddo con gli investitori può essere randomizzato su larga scala e che lo studio si è fermato alla prima risposta. [4] Un secondo studio randomizzato di Zhang, letto parzialmente, ha inviato e-mail di presentazione a oltre 17 000 venture capitalist. Riporta un tasso di risposta alle e-mail a freddo dell'1,5 % nel 2020, rispetto al 6 % che attribuisce a Gornall e Strebulaev nel dicembre 2018. [5] Queste fonti sostengono la fattibilità di una componente randomizzata. Non stimano l'effetto di una presentazione.
6 Il controllo della compatibilità lascia il confronto soggetto a confondimento quando chi presenta sceglie i destinatari
L'aggiustamento per la compatibilità registrata dell'investitore è la correzione naturale ed è quella indicata nella domanda di ricerca. I metodi basati sul propensity score consentono a uno studio osservazionale di riprodurre caratteristiche di uno studio randomizzato bilanciando le caratteristiche iniziali osservate tra trattati e non trattati. L'introduzione di Austin a questi metodi enuncia la condizione da cui dipendono: l'assegnazione del trattamento deve essere fortemente ignorabile, descritta anche come l'ipotesi che tutte le variabili che influenzano sia l'assegnazione sia l'esito siano state misurate. Riporta inoltre che una differenza standardizzata inferiore a 0,1 è stata utilizzata come indicatore di squilibrio trascurabile. [6]
Per le presentazioni, l'ipotesi è impegnativa. Chi presenta conosce elementi assenti dai registri del promotore: se l'investitore sta attualmente investendo, se una conversazione recente è andata bene e se il referente della relazione aggiungerebbe una valutazione personale. Chiamiamo questo fattore ricettività latente. Influenza chi riceve una presentazione e la probabilità di rispondere senza di essa. Il bilanciamento delle variabili registrate non lo può rivelare. La fonte stabilisce la condizione per un aggiustamento valido e una convenzione sul bilanciamento. Non determina se la condizione valga per una specifica campagna di contatti ed è un'introduzione statistica, non uno studio sugli investitori. [6]
VanderWeele e Ding definiscono il valore E riferito all'ipotesi nulla come la forza minima congiunta delle associazioni di un fattore confondente, sulla scala dei rischi relativi e condizionata alle covariate misurate, sufficiente a ricondurre un'associazione all'assenza di associazione. Il loro quadro tratta anche rischi relativi-obiettivo specificati diversi da quello nullo. Questi calcoli di sensibilità quantificano l'intensità del confondimento necessaria; non stimano il confondimento effettivamente presente. [7]
7 Il diritto dei titoli, i compensi di chi presenta e la protezione dei dati delimitano ogni test
Una presentazione può coinvolgere norme sui titoli e sulla promozione finanziaria. Le interpretazioni del personale SEC descrivono una relazione sostanziale preesistente come una via per evitare la sollecitazione generale nelle offerte pertinenti ai sensi della Regulation D. Distinguono una sofisticazione finanziaria valutata sulla base di informazioni sufficienti da un mero adempimento formale, discutono quando una relazione debba precedere un'offerta o la partecipazione di un intermediario e trattano le presentazioni informali nelle reti di business angel come dipendenti dai fatti di ogni caso. Le interpretazioni citate non stabiliscono l'autorizzazione per uno specifico contatto e non risolvono gli obblighi di registrazione degli intermediari. [8]
Nel Regno Unito, l'articolo 15 del Financial Promotion Order riguarda le presentazioni a persone autorizzate o esenti che soddisfano i requisiti. Le condizioni comprendono una restrizione relativa alla relazione, l'assenza di compensi da persone diverse dal destinatario e una condizione sulla consulenza che include anche la consulenza rifiutata con raccomandazione di rivolgersi a consulenti autorizzati. Il paragrafo 1A esclude determinate categorie di attività. Una presentazione pagata dal destinatario non è quindi esclusa dalla sola condizione sul compenso; occorre comunque verificare tutte le condizioni applicabili. Nel DIFC, l'allerta DFSA del 2023 descrive i divieti relativi ai servizi e alle promozioni finanziarie, comprese comunicazioni via e-mail, telefono e incontri. Le eccezioni previste dal regolamento e gli obblighi SCA o CMA sono fuori dall'ambito esaminato. [9, 14]
| Domanda | Fonte e status | Che cosa stabilisce | Che cosa lascia aperto |
|---|---|---|---|
| La relazione precede l'offerta? | Interpretazioni del personale SEC, 2015 e 2025 [8] | Una relazione sostanziale preesistente è una via per evitare la sollecitazione generale | Norme di commercializzazione nel Golfo e offerte fuori dagli USA |
| Chi presenta riceve un compenso? | Financial Promotion Order del Regno Unito, articolo 15 [9] | Un compenso da una persona diversa dal destinatario non soddisfa la condizione sul compenso; valgono anche altre condizioni ed esclusioni di attività | Piena ammissibilità all'esenzione e altri regimi normativi applicabili |
| Il contatto è una promozione nel DIFC o dal DIFC? | Allerta DFSA sull'articolo 41A della Regulatory Law 2004 [14] | Una persona non autorizzata non può effettuare una Financial Promotion, incluse e-mail, chiamate e incontri, salvo quanto consentito dalle regole | Esenzioni del regolamento e norme SCA e CMA non esaminate |
| Il consenso è valido? | Regolamento generale sulla protezione dei dati dell'UE, articolo 7 [10] | Consenso dimostrabile, distinguibile e revocabile | Se il consenso sia la base appropriata per una determinata lista |
| Lo standard ADGM è soddisfatto? | Indicazioni dell'Office of Data Protection ADGM, maggio 2025 [11] | Il consenso deve essere libero, specifico, informato e registrato | Testo dei Regulations non esaminato |
| Si applica la legge federale degli EAU? | Sintesi del portale governativo degli EAU [12] | Il trattamento senza consenso è vietato, con le eccezioni indicate | Testo federale completo e diritto DIFC non esaminati |
| Che cosa dice l'investitore sui contatti non richiesti? | Pagina dei contatti di Mubadala [13] | Un avviso antifrode; non vengono accettate richieste non sollecitate di finanziamento di progetti | Come vengono valutate le proposte di investimento o le presentazioni |
Quesiti di verifica proposti. Status delle fonti: interpretazioni del personale, un ordine normativo, un regolamento, indicazioni di un'autorità e un'allerta di un'autorità, come descritto nel testo. Nessuna costituisce un risultato su una giurisdizione del Golfo non esaminata. [8, 9, 10, 11, 12, 13, 14]
Per il trattamento dei dati, il titolare necessita di una base giuridica applicabile. Quando si usa il consenso, l'articolo 7 del GDPR richiede che sia dimostrabile, distinguibile e revocabile; l'articolo 21 disciplina l'opposizione al marketing diretto. Le indicazioni ADGM illustrano sei basi giuridiche ed escludono silenzio e caselle preselezionate come forme di consenso. Il portale governativo degli EAU riassume gli obblighi federali sul consenso e le eccezioni; l'articolo si basa su questa sintesi, non sulla legge federale completa. La pagina dei contatti di Mubadala avverte separatamente delle richieste non sollecitate di finanziamento e delle condotte improprie. L'avviso non descrive la valutazione delle proposte di investimento. [10, 11, 12, 13]
8 Definire la grandezza da stimare e l'identità di selezione prima di stimare
La grandezza da stimare è l'effetto medio di una presentazione sulla quota degli investitori contattati che raggiungono ciascuna fase. Per l'investitore i e la fase k, si scriva l'indicatore del raggiungimento della fase sotto entrambe le modalità di contatto. La differenza media tra i due è l'effetto cercato. La differenza visibile in una campagna è quella tra il gruppo presentato e quello contattato direttamente, una grandezza diversa. L'equazione 1b mostra esattamente come differiscono, e il modello verifica questa identità in ogni fase.
Nelle equazioni, Y(i,k,a) vale uno se l'investitore i raggiunge la fase k quando è contattato con la modalità a, con a uguale a uno per una presentazione e a zero per un contatto diretto; A(i) è la modalità effettivamente usata. La prima equazione definisce l'effetto medio tau(k) su tutti gli investitori idonei. La seconda scompone la differenza osservata Delta(k) nell'effetto sugli investitori effettivamente presentati, detto effetto sui trattati, e in un termine di selezione tra parentesi graffe. Questo confronta ciò che i gruppi presentato e diretto avrebbero ottenuto senza alcuna presentazione. Un termine di selezione positivo significa che il gruppo presentato aveva già maggiori probabilità di avanzare.
Ne seguono due proprietà. Primo, il termine di selezione non è un errore campionario. Non si riduce con la crescita della campagna; un campione maggiore rende più precisa la differenza distorta senza renderla più accurata. Secondo, l'effetto sui trattati e l'effetto medio possono differire quando chi presenta sceglie investitori per i quali le presentazioni funzionano meglio. Un risultato dovrebbe quindi sempre indicare quale delle due grandezze riporta. La componente randomizzata descritta più avanti stima l'effetto medio tra gli investitori idonei.
La grandezza da stimare è definita per gli investitori idonei, ossia quelli per cui esiste un percorso credibile di presentazione prima del contatto. Gli investitori privi di tale percorso restano fuori dal confronto tra trattamenti dello studio. L'idoneità va registrata prima dell'assegnazione; questa sola restrizione non elimina le differenze tra le reti dei promotori e non identifica un effetto. Generalizzare il risultato della componente a tutti gli investitori idonei richiede selezione casuale nella componente o un aggiustamento di trasportabilità giustificato, oltre all'assegnazione casuale al suo interno.
9 Costruire una popolazione in cui il vero effetto della presentazione sia noto
La popolazione comprende 400 000 investitori idonei, ciascuno con un percorso credibile di presentazione. Ognuno ha un punteggio di compatibilità e una categoria registrati; il 30 % appartiene alla prima categoria, più difficile da raggiungere. Ognuno ha anche un valore di ricettività mai registrato, correlato per 0,3 con la compatibilità registrata, e un indice registrato di coinvolgimento precedente con un carico di 0,6 sulla ricettività. L'indice rappresenta qualcosa che il promotore potrebbe registrare prima del contatto: se l'investitore abbia aperto o risposto a precedenti comunicazioni dell'impresa. La tabella 4 elenca ogni input.
| Input | Valore | Status |
|---|---|---|
| Investitori idonei nella popolazione costruita | 400 000 | Costruita |
| Tasso del contatto diretto in ogni fase | 9 % risposta; 55 % incontro data una risposta; 30 % due diligence dato un incontro; 18 % sottoscrizione data la due diligence | Definito dall'autore |
| Vero effetto di una presentazione (log-odds) | 1,50 risposta; 0,20 incontro; 0,30 due diligence; 0,15 sottoscrizione | Definito dall'autore |
| Ricettività latente: correlazione con la compatibilità registrata | 0,3; normale standard, mai registrata | Definito dall'autore |
| Indice di coinvolgimento precedente (indicatore registrato) | Carico di 0,6 sulla ricettività | Definito dall'autore |
| Scelta delle presentazioni da parte del promotore (log-odds) | 0,5 compatibilità; 0,5 categoria 1; 0,9 ricettività latente; 30 % presentati | Definito dall'autore |
| Componente randomizzata; ripetizioni | 25 % di una campagna; 600 campagne per dimensione | Scelta di disegno |
| Scenari di stress | Ricettività 1,8; guadagni crescenti di 0,5 per unità di ricettività; log-odds della risposta inferiori di 0,8; 15 % e 10 % classificati erroneamente | Definito dall'autore |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Gli effetti sui log-odds si applicano a ogni fase condizionatamente alla precedente.
Qui F(i) è la compatibilità registrata, T(i) la categoria, W(i) la ricettività latente e il promotore sceglie una presentazione con la probabilità logistica dell'equazione 2a. L'intercetta a(0) è determinata affinché il 30 % degli investitori venga presentato; beta(F) e beta(T) sono entrambi 0,5 e lambda, fissato a 0,9 nel caso base, è il peso che il promotore attribuisce alla ricettività percepita ma non registrabile. Nell'equazione 2b, c(k) sono intercette determinate affinché i tassi delle fasi sotto contatto diretto siano 9 %, 55 %, 30 % e 18 %; i termini b sono coefficienti delle fasi e theta(k) è il vero effetto della presentazione sui log-odds della fase k, fissato a 1,50, 0,20, 0,30 e 0,15.
I due insiemi di esiti potenziali sono generati dalle stesse estrazioni casuali, perciò la loro differenza media è nota per ciascuna popolazione finita generata. Il contrasto approssima il valore atteso sotto la distribuzione generatrice comune; scenari e riferimenti generati indipendentemente presentano variazione Monte Carlo. Tutti questi valori sono definiti dall'autore. I tassi diretti sono scelti per far restringere il percorso come descritto dall'indagine, senza essere calibrati sui suoi valori. La dimensione dell'effetto della presentazione è un'ipotesi scelta abbastanza grande da risultare visibile, non una stima. La direzione e l'entità della distorsione riportate descrivono i meccanismi e le configurazioni testate. La ricettività latente varia sulla griglia dichiarata; l'esperimento non stabilisce queste conclusioni per ogni dimensione dell'effetto o meccanismo di assegnazione. [1]
10 Nella popolazione costruita, una presentazione aumenta i tassi di ogni fase, con effetti proporzionalmente maggiori nelle fasi successive
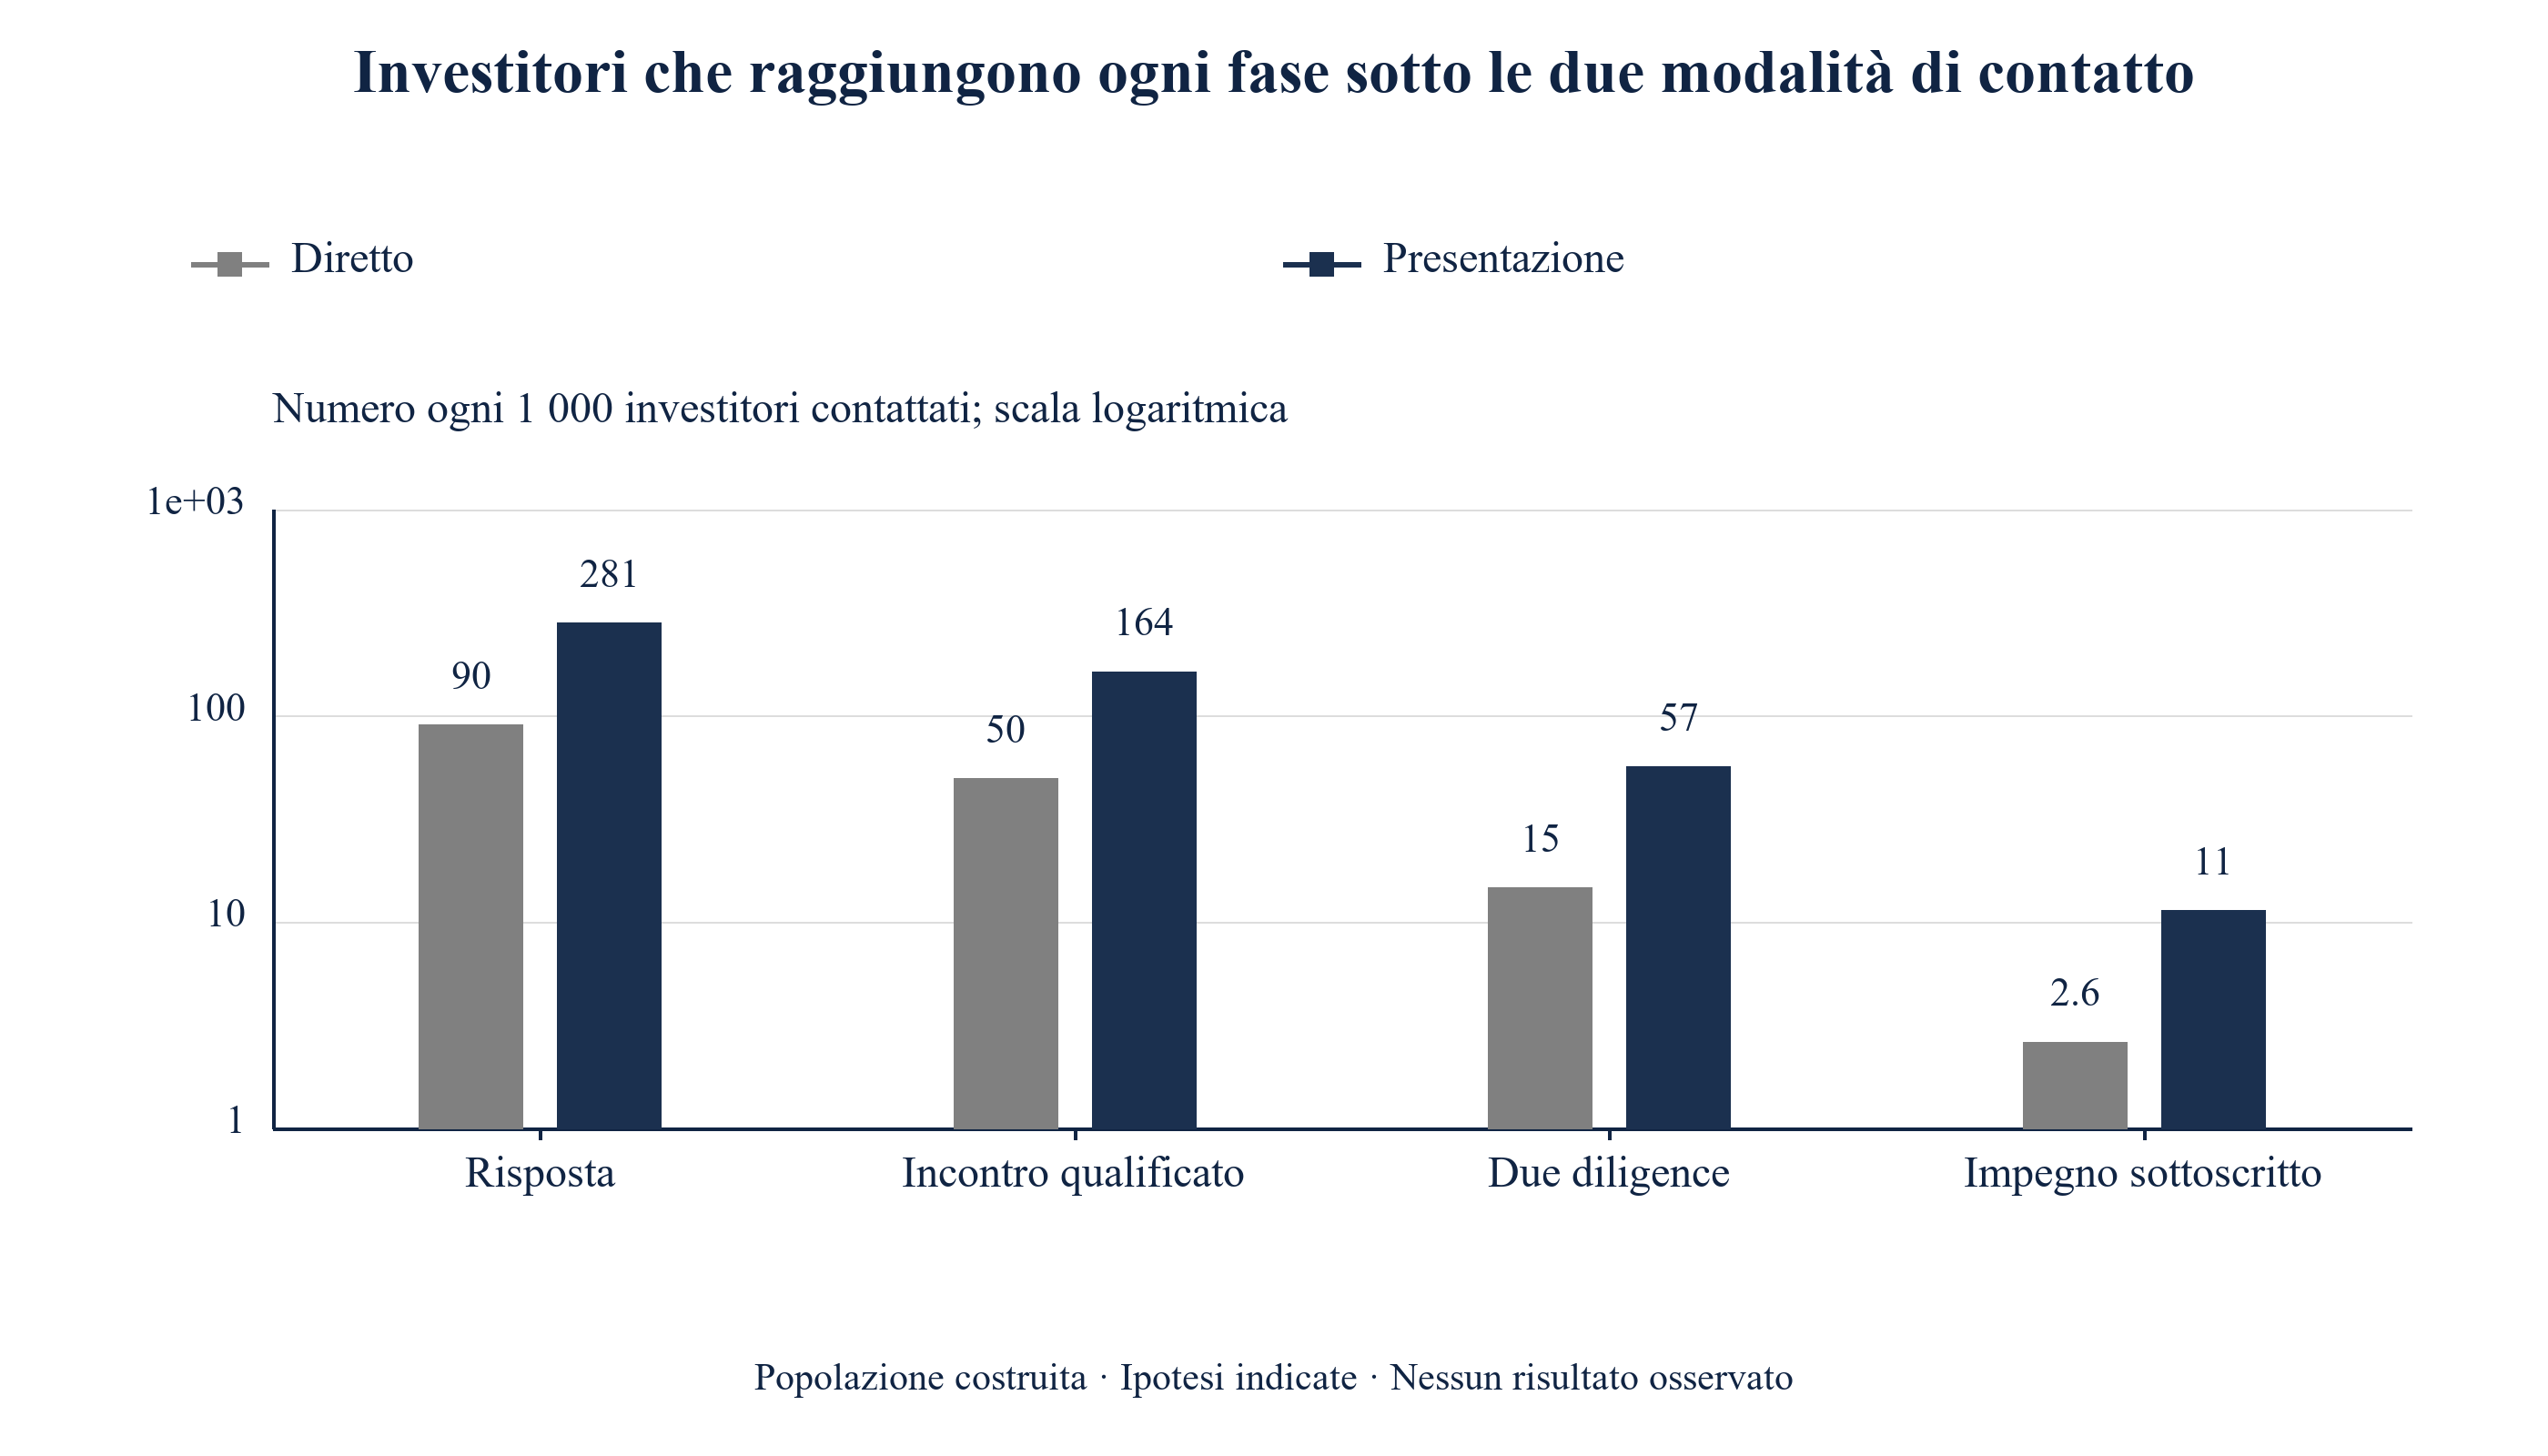
La tabella 5 riporta il vero percorso sotto ogni modalità di contatto. Un contatto diretto ottiene risposta dal 9,0 % degli investitori e un impegno sottoscritto dallo 0,26 %. Una presentazione ottiene risposta dal 28,1 % e un impegno sottoscritto dall'1,13 %. Il vero effetto è di 19,12 punti percentuali nella risposta, 11,39 nell'incontro qualificato, 4,20 nella due diligence e 0,87 nella sottoscrizione. Il rapporto tra i tassi sale lungo le fasi, da 3,12 nella risposta a 4,33 nella sottoscrizione, perché gli effetti sui log-odds agiscono cumulativamente attraverso le fasi.
| Fase | Diretto | Con presentazione | Effetto (punti) | Rapporto tra tassi | Effetto sui presentati (punti) |
|---|---|---|---|---|---|
| Risposta | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Incontro qualificato | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Due diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Impegno sottoscritto | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Percentuale degli investitori idonei contattati che raggiunge ogni fase; effetti in punti percentuali.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Scala logaritmica; frequenze per 1 000 contattati.
L'effetto sul gruppo presentato è maggiore dell'effetto medio, per esempio 24,18 punti contro 19,12 nella risposta. Il meccanismo è lo stesso. Il promotore sceglie investitori più ricettivi e compatibili, con tassi di base maggiori, ed effetti uguali sulla scala dei log-odds producono variazioni maggiori in punti percentuali dove il tasso di base è più elevato. La prima indicazione per la decisione è che la scelta dei destinatari delle presentazioni fa già parte della risposta su quanto producano. La figura 1 mostra lo stesso percorso su scala logaritmica.
11 La differenza grezza tra investitori presentati e contattati direttamente sovrastima l'effetto in ogni fase
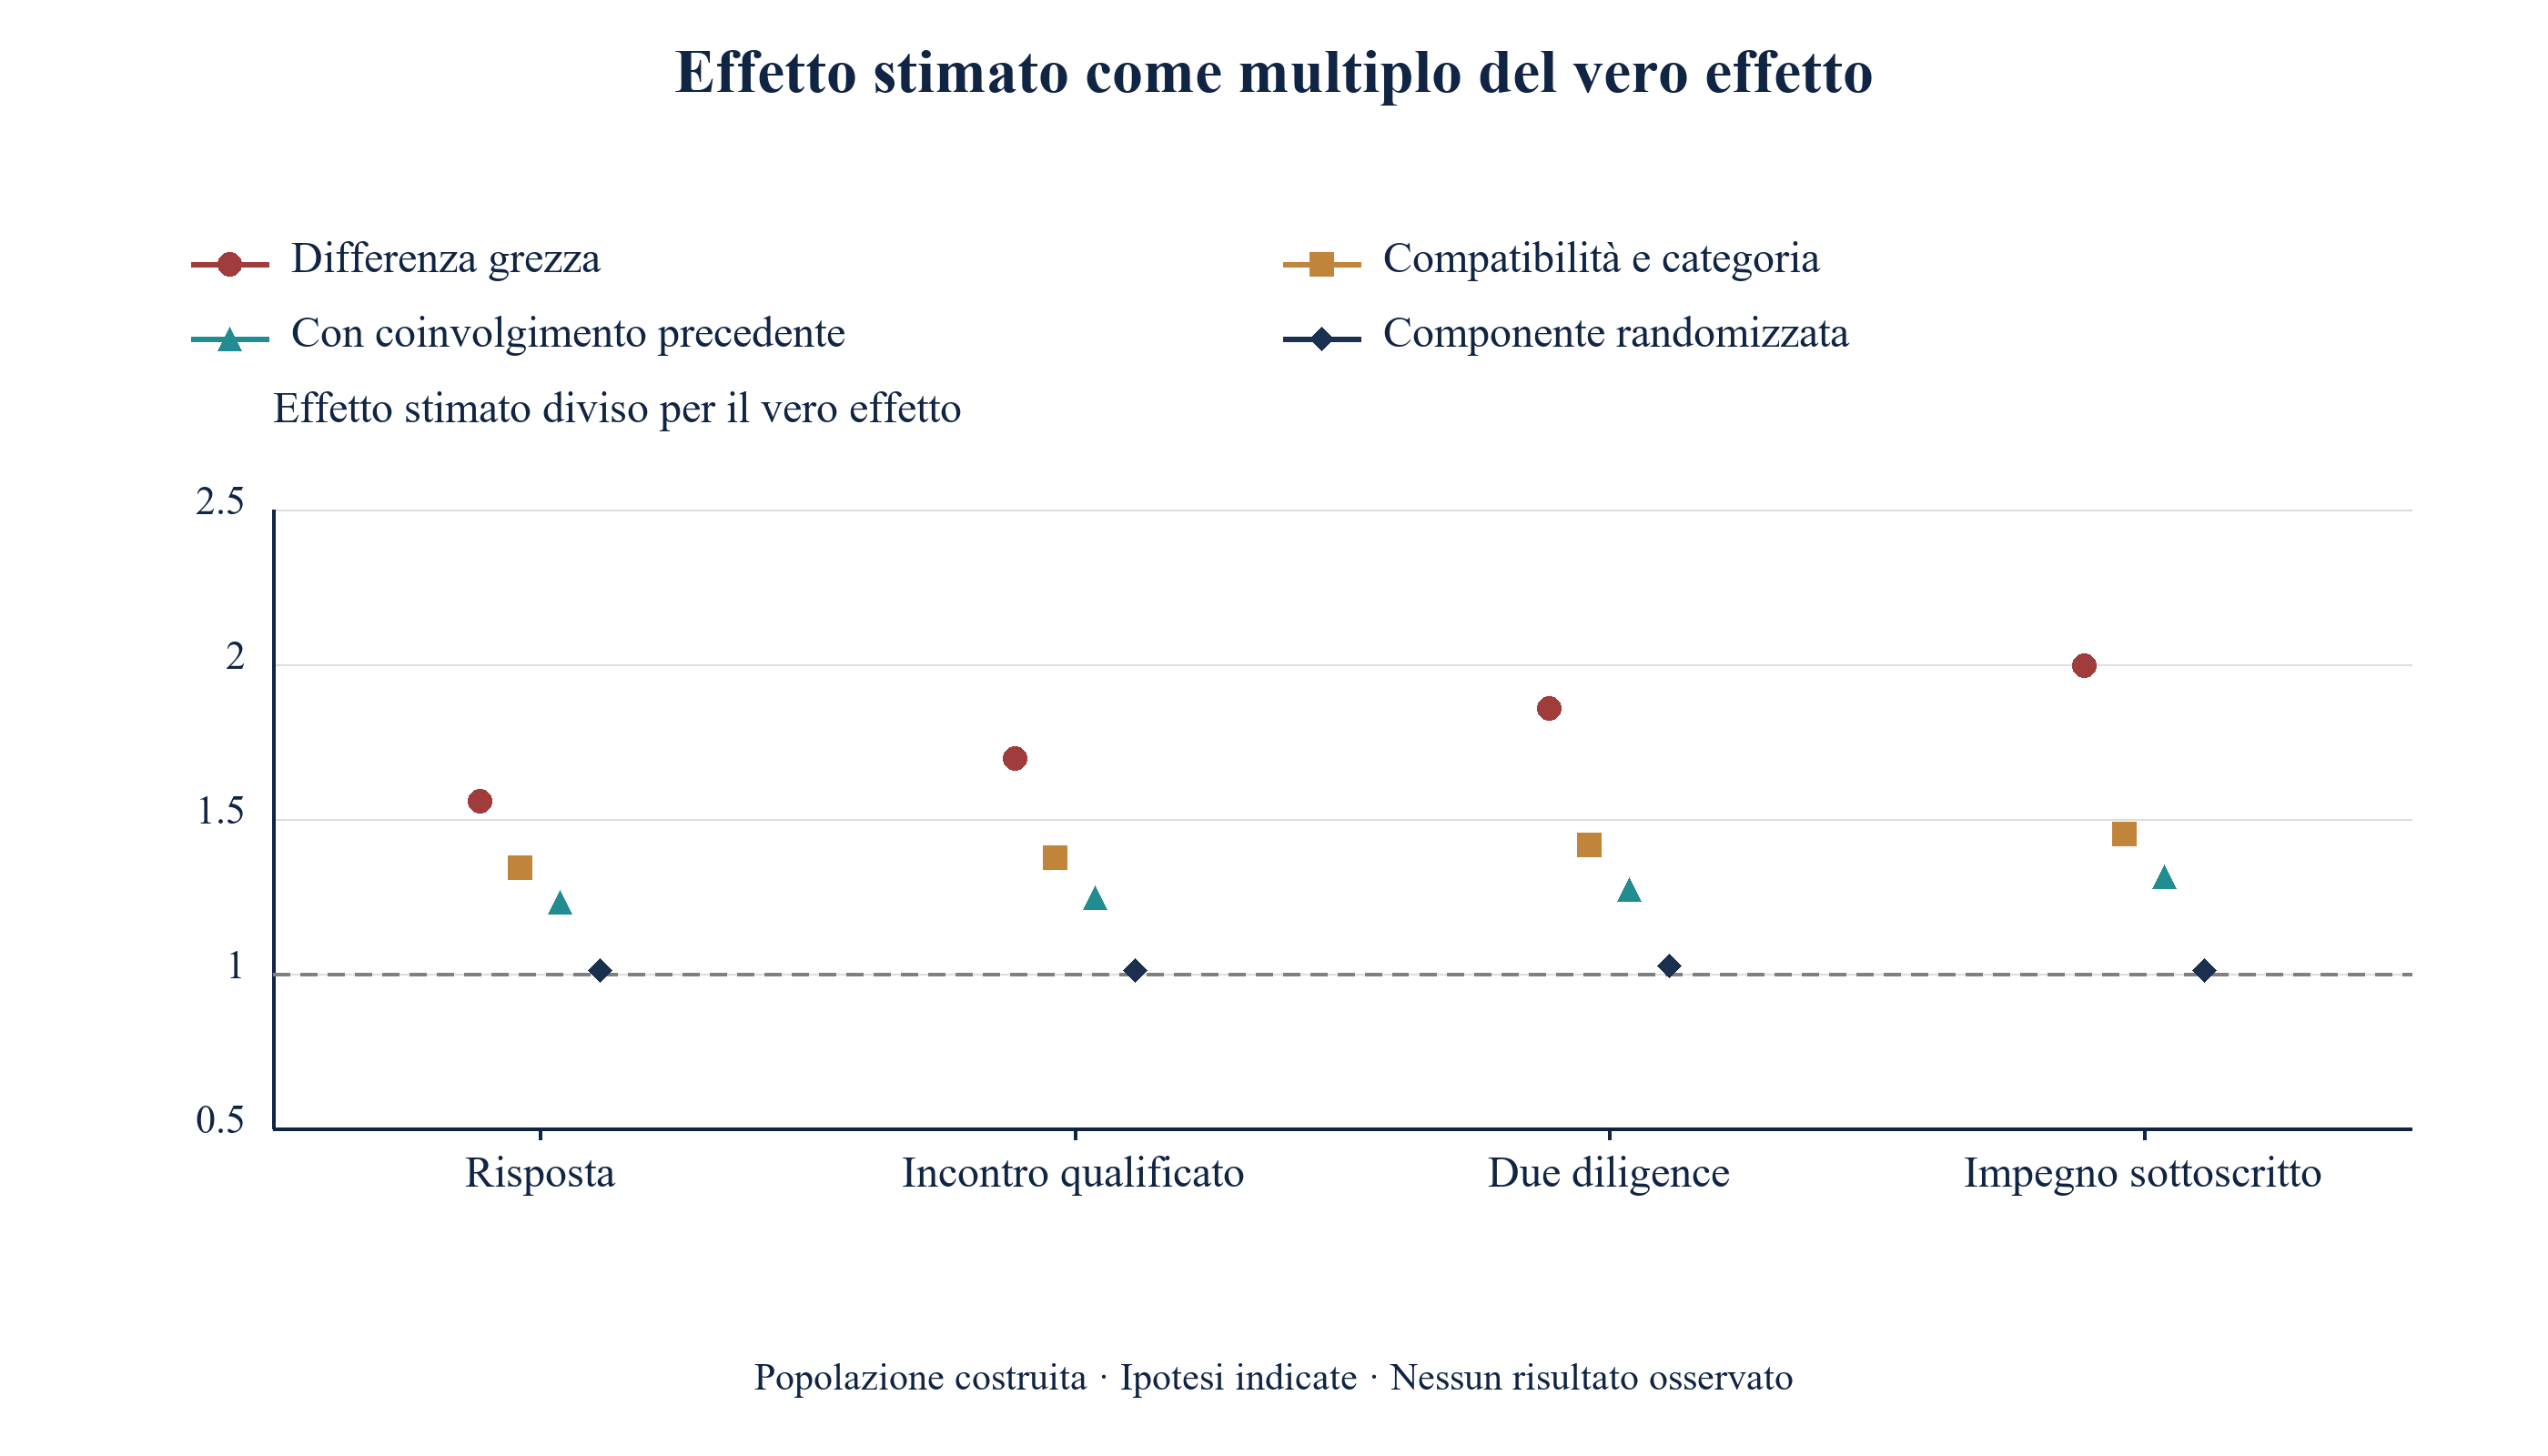
Un promotore che legge il proprio registro confronterebbe i due gruppi. La tabella 6 mostra il risultato del confronto. Nella risposta, la differenza grezza è di 29,76 punti contro i veri 19,12, un rapporto di 1,56. Nell'incontro qualificato è di 19,32 contro 11,39. Applicata a 100 investitori idonei che passano dal contatto diretto alla presentazione, la differenza grezza suggerirebbe 19,3 incontri qualificati aggiuntivi; il contrasto medio della popolazione costruita è 11,4. Questa media differisce dall'effetto tra gli investitori scelti per la presentazione. Nella sottoscrizione, la differenza grezza è pari a 2,00 volte il vero effetto.
| Stimatore | Risposta | Incontro qualificato | Due diligence | Impegno sottoscritto |
|---|---|---|---|---|
| Vero effetto (noto per costruzione) | 19.12 | 11.39 | 4.20 | 0.87 |
| Differenza grezza tra gruppi | 29.76 | 19.32 | 7.80 | 1.74 |
| Aggiustato per compatibilità e categoria (regressione) | 25.65 | 15.65 | 5.94 | 1.27 |
| Aggiustato per compatibilità e categoria (ponderazione) | 25.68 | 15.76 | 5.97 | 1.27 |
| Aggiustato anche per coinvolgimento precedente | 23.55 | 14.21 | 5.34 | 1.14 |
| Componente randomizzata | 19.29 | 11.52 | 4.31 | 0.88 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Punti percentuali degli investitori idonei contattati; le stime utilizzano grandi campioni generati, con variazione Monte Carlo finita.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. La linea tratteggiata indica una stima corretta.
La sovrastima compare in ogni fase. Condizionare su una fase successiva aggrava il problema. Tra gli investitori che hanno risposto, i veri tassi di incontro sono il 58,1 % con presentazione e il 55,1 % con contatto diretto, una differenza di 3,1 punti; il confronto tra le risposte osservate dei gruppi presentato e diretto riporta invece 10,4 punti. Il motivo è che, sotto ogni modalità, i gruppi che rispondono sono composti da persone diverse. Un confronto che parte dalla fase raggiunta anziché dall'investitore contattato risponde a una domanda diversa da quella del promotore. La figura 2 mostra ogni stima come multiplo del vero effetto in tutte le quattro fasi.
12 L'aggiustamento per compatibilità e categoria rimuove il 39 % della distorsione nella risposta; il bilanciamento delle variabili registrate non rileva il resto
La correzione abituale aggiusta per compatibilità e categoria registrate. La tabella 6 mostra che la standardizzazione per regressione restituisce 25,65 punti nella risposta e la ponderazione con il propensity score stimato 25,68, contro i veri 19,12. L'aggiustamento rimuove il 39 % della distorsione grezza di 10,64 punti e ne lascia 6,53. Nella sottoscrizione, la stima aggiustata è 1,45 volte il vero effetto. L'aggiustamento migliora la stima e continua a suggerire al promotore che le presentazioni valgano 25,7 risposte ogni 100, mentre il vero valore è 19,1.
Nell'equazione 3a, X(i) contiene compatibilità e categoria registrate; la probabilità stimata p(k)(a, X(i)) deriva da una regressione logistica del raggiungimento della fase sulla modalità di contatto e X(i), poi viene mediata su tutti gli investitori fissando la modalità a ciascun valore. Nell'equazione 3b, e(i) è la probabilità stimata di presentazione dato X(i), limitata tra 0,01 e 0,99, e le due medie ponderate sono normalizzate per i rispettivi pesi. I due stimatori concordano strettamente, con 25,65 e 25,68 punti, perché utilizzano le stesse informazioni.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
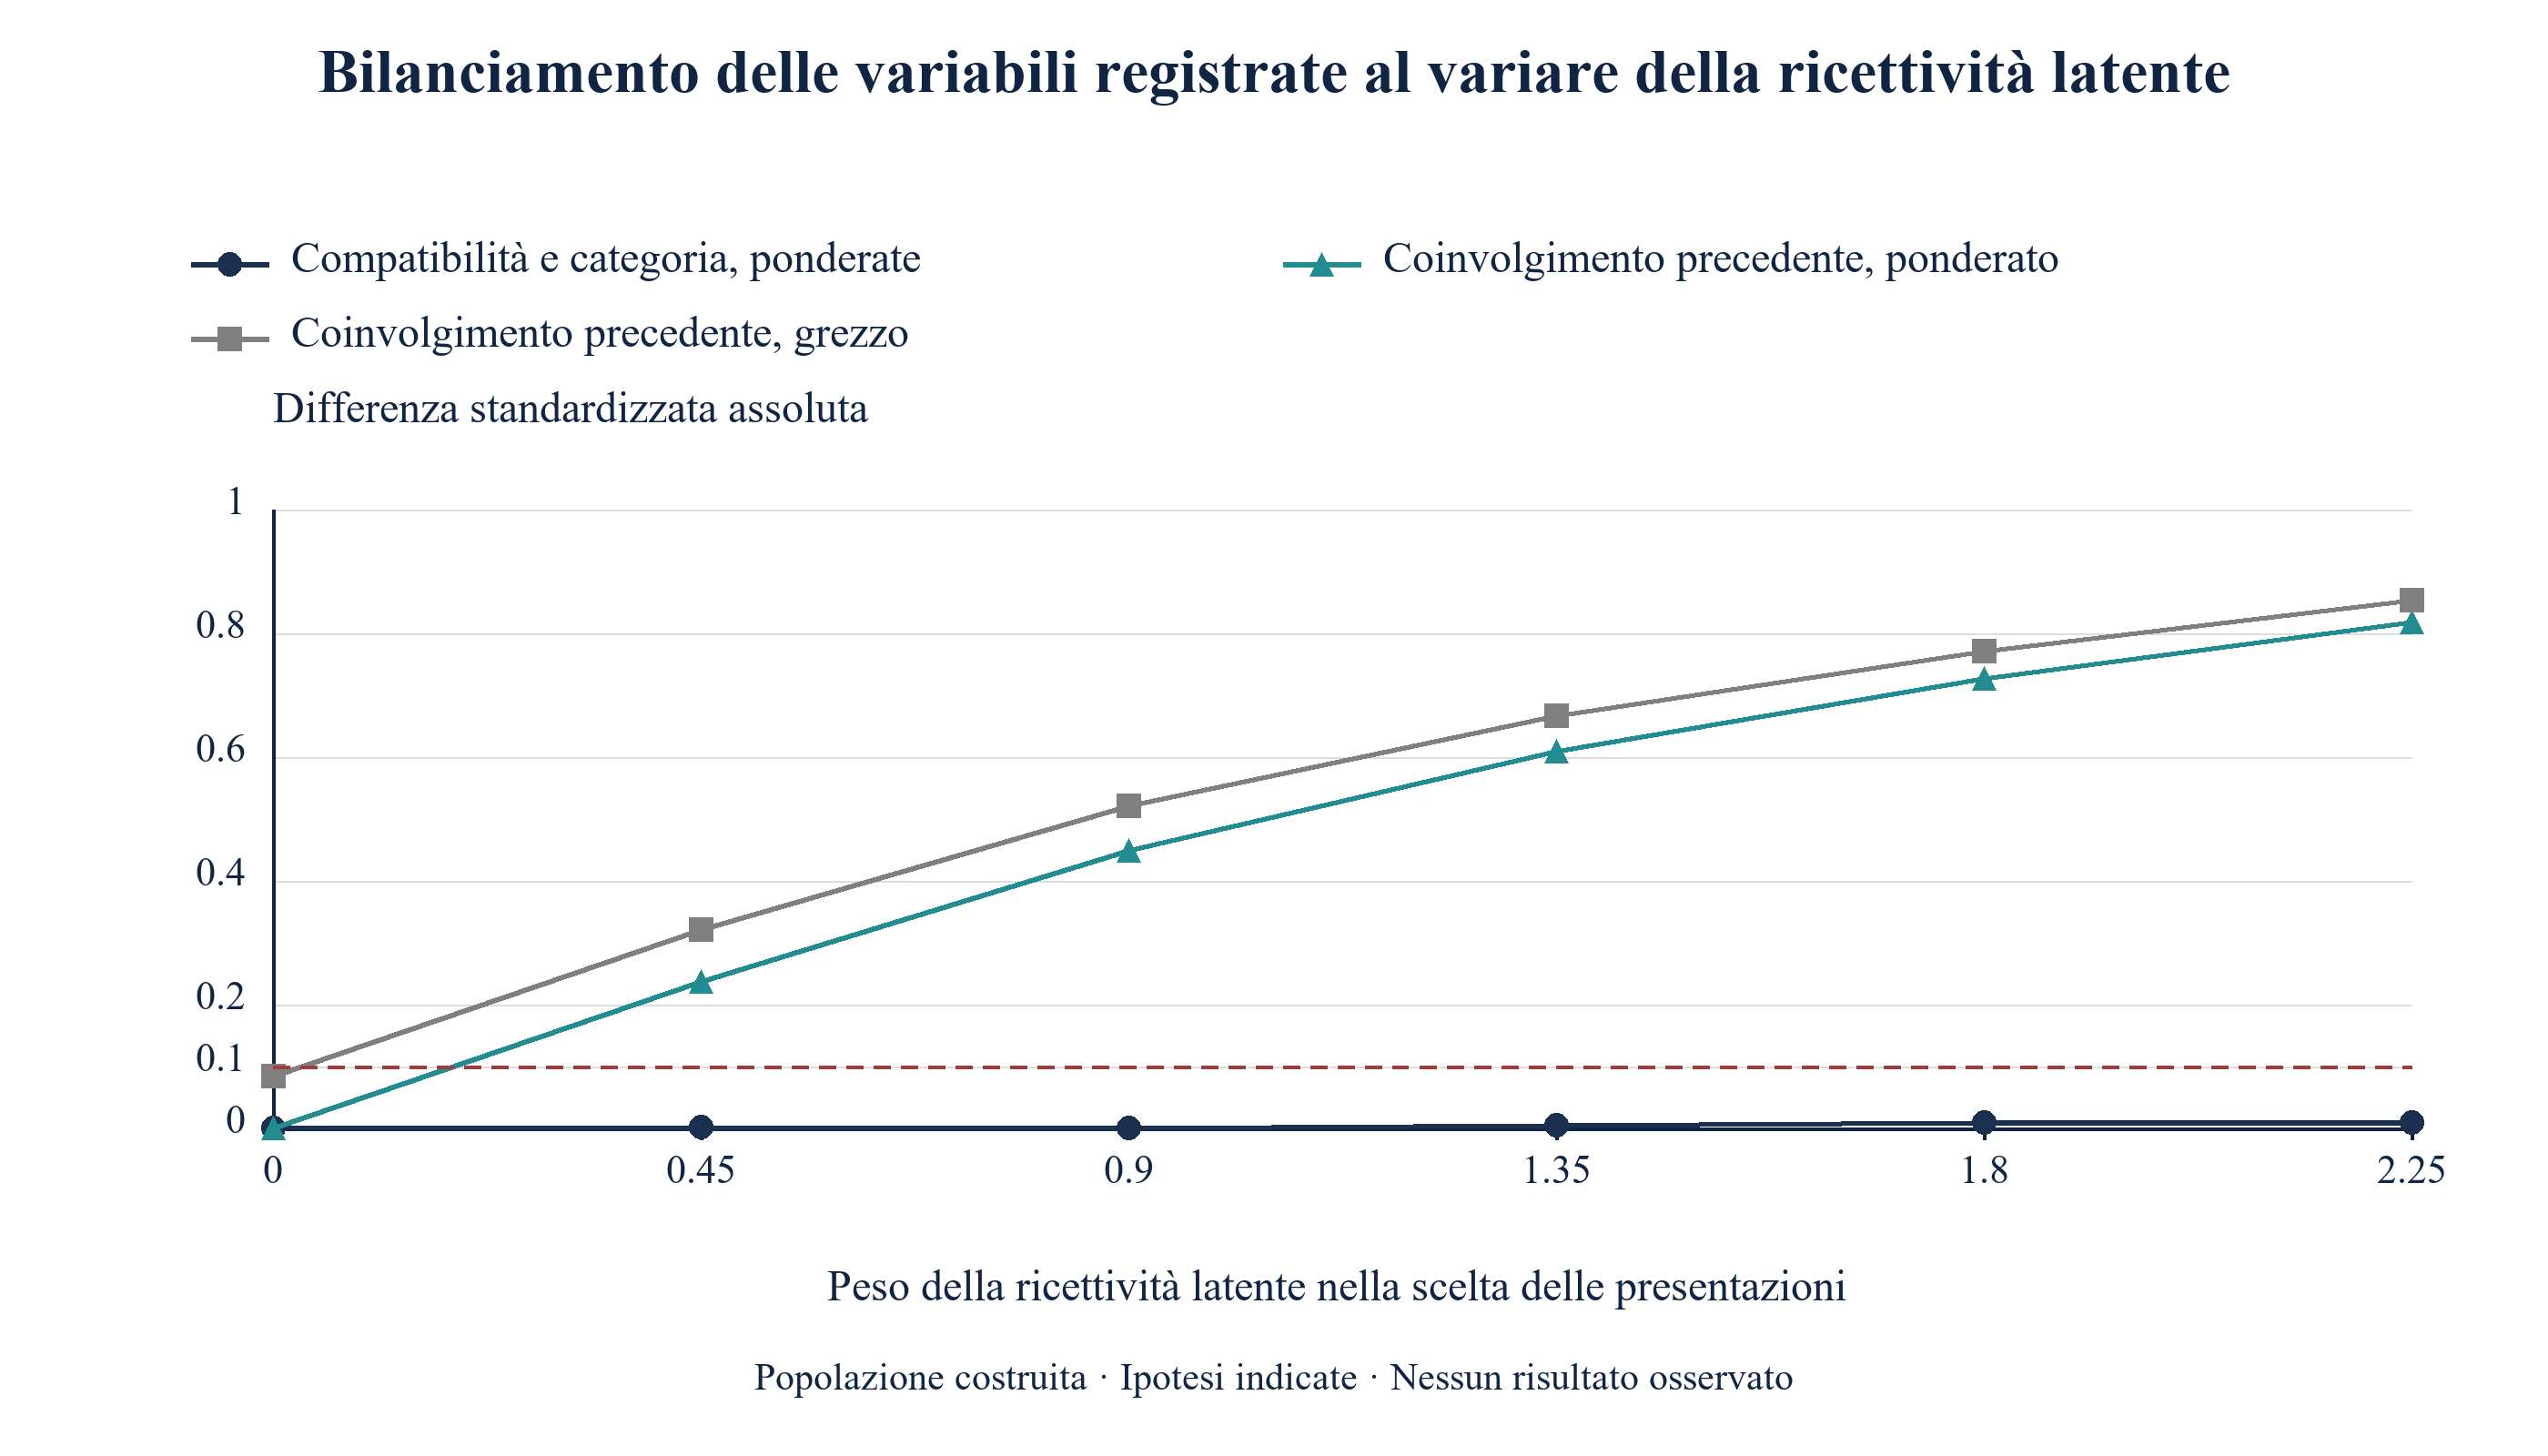
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Differenze standardizzate assolute tra investitori presentati e contattati direttamente; la linea tratteggiata è la soglia convenzionale di 0,1.
La figura 3 mostra perché un controllo abituale del bilanciamento non tutela il promotore. Dopo la ponderazione, la maggiore differenza standardizzata per compatibilità e categoria registrate non supera mai 0,010 a nessuna intensità della ricettività latente, ben sotto la convenzione di 0,1. [6] L'indice di coinvolgimento precedente, che risponde alla ricettività, mostra una differenza standardizzata di 0,442 dopo la stessa ponderazione nel caso base, contro 0,513 prima di qualsiasi aggiustamento. La tabella di bilanciamento delle variabili registrate è sempre soddisfacente; una tabella soddisfacente non prova quindi che il confronto sia privo di distorsione.
13 L'indicatore di coinvolgimento riduce la distorsione nel caso base e il riferimento randomizzato è vicino all'effetto costruito
Aggiungere l'indice di coinvolgimento precedente alle variabili di aggiustamento sposta la stima della risposta da 25,65 a 23,55 punti e rimuove il 58 % della distorsione grezza. La distorsione residua è di 4,42 punti. L'indicatore misura la ricettività con rumore e ne coglie quindi solo una parte. Per uno studio reale si raccomanda di registrare qualsiasi segnale di interesse precedente al contatto, come l'apertura o la risposta a comunicazioni passate, essendo il modo disponibile più diretto per ridurre il confondimento che il promotore non può altrimenti registrare.
Con assegnazione casuale, la ricettività è bilanciata tra i gruppi in valore atteso. Il riferimento di popolazione usa un campione separatamente generato di 400 000 investitori assegnati con un lancio di moneta; non è letteralmente un quarto della popolazione osservazionale. Nel confronto tra campagne ripetute, gli stimatori osservazionali usano n investitori e lo stimatore randomizzato usa un campione generato separatamente di round(25 % di n) investitori dallo stesso meccanismo. Il riferimento stima 19,29 punti nella risposta, 11,52 nell'incontro, 4,31 nella due diligence e 0,88 nella sottoscrizione, vicini ai contrasti della popolazione finita. Una componente effettivamente incorporata richiede selezione casuale degli investitori per l'inclusione nella componente, rispetto dell'assegnazione e follow-up compatibile; nella componente si rinuncia alla scelta discrezionale.
Nell'equazione 4a, R vale uno per gli investitori nella componente randomizzata e ogni termine è la media dell'indicatore della fase in un gruppo della componente. Nell'equazione 4b, la radice dell'errore quadratico medio di uno stimatore su campagne ripetute combina il quadrato della sua distorsione con la sua varianza. Con gruppi non vuoti e il meccanismo di assegnazione indicato, la differenza randomizzata è non distorta in valore atteso per la popolazione campionata; il valore realizzato rimane rumoroso. Il codice finito restituisce zero se un gruppo è vuoto. Nel caso base testato, gli stimatori aggiustati mantengono distorsione all'aumentare del campione, mentre la varianza dello stimatore randomizzato diminuisce. La sezione 16 mostra dove le due linee si incrociano.
14 La ricettività latente gonfia le stime aggiustate nelle configurazioni testate; i calcoli di sensibilità richiedono parametri di confondimento correttamente specificati
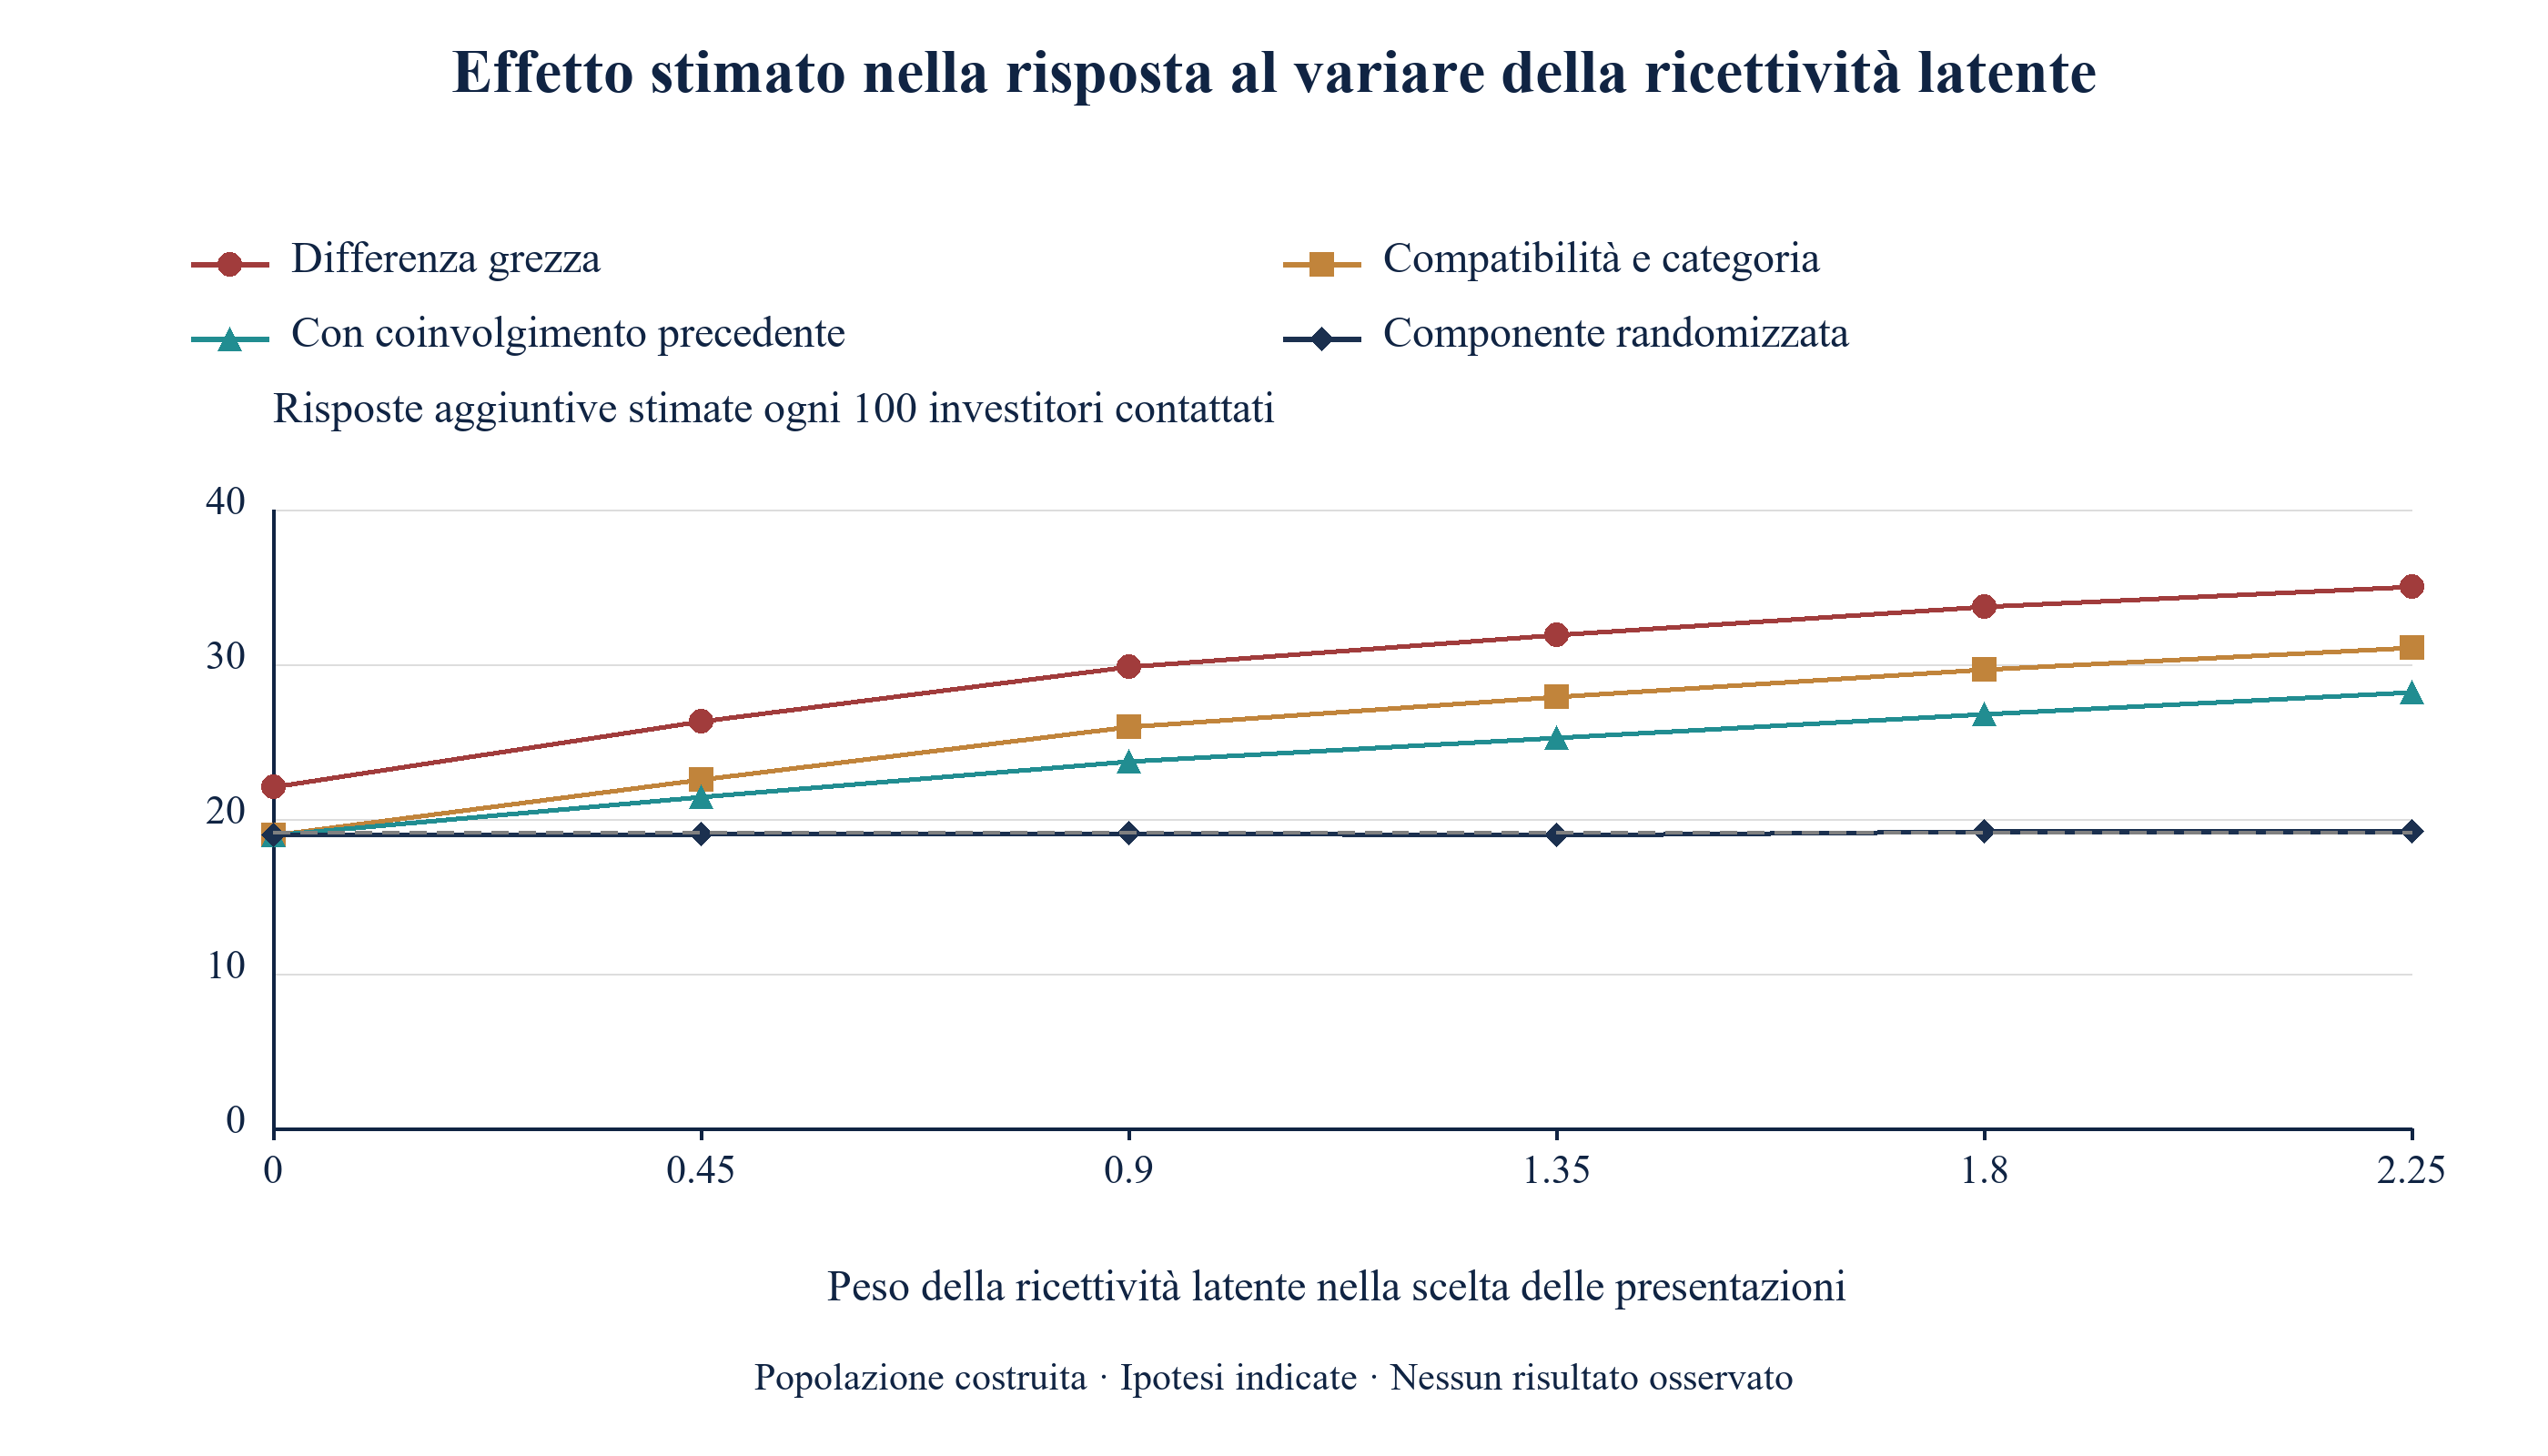
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Punti percentuali degli investitori contattati; la linea tratteggiata è il vero effetto.
La figura 4 varia il peso della ricettività latente nella scelta del promotore da zero a 2,25, rispetto al valore base di 0,9. Senza tale peso, la stima aggiustata per compatibilità è 18,96 punti contro i veri 19,12 e la differenza grezza è 22,07: solo compatibilità e categoria registrate confondono allora il confronto, e l'aggiustamento lo corregge. Al massimo peso testato, 2,25, la differenza grezza sale a 35,04, la stima aggiustata per compatibilità a 31,09 e quella con l'indicatore a 28,21. I riferimenti randomizzati simulati indipendentemente rimangono vicini agli effetti generati, con variazione Monte Carlo finita. L'esperimento mostra come si comporta il metodo quando vale la sua premessa, nel caso senza ricettività latente, e quanto fallisce quando la premessa si indebolisce.
L'equazione 5a è il valore E riferito all'ipotesi nulla per RR maggiore di uno. Nell'equazione 5b, i parametri della fonte limitano la variazione del rischio dell'esito e la variazione della prevalenza del confondente sotto il condizionamento indicato. Le definizioni implicano massimi appropriati. Separatamente, il rapporto di risposta standardizzato per regressione del modello è 4,26 contro il rapporto del contrasto generato di 3,12, con un gonfiamento realizzato di 1,36. [7]
Il valore E riferito all'ipotesi nulla della stima aggiustata è 7,98 e quello della stima grezza 9,58. Il codice calcola anche estremi all'interno di terzili di compatibilità e categorie, sui quartili della ricettività, e poi medie ponderate per la popolazione: 4,16 per il rischio dell'esito nel gruppo diretto e 2,66 per la prevalenza dei livelli di ricettività. Applicare l'equazione 5b a queste medie produce il numero descrittivo 1,90, confrontato con il gonfiamento realizzato del rapporto di 1,36. Una divisione alla mediana produce 2,43, 1,79 e 1,35. Sono riepiloghi ottenuti raggruppando i dati, non i parametri che delimitano uniformemente il fenomeno nel teorema: la media degli estremi non è il loro massimo e il raggruppamento di compatibilità e ricettività continue lascia variazione residua. Il confronto numerico non dimostra un limite formale del confondimento né che la ricettività sia troppo debole per spiegare l'associazione. L'effetto noto della popolazione finita deriva dagli esiti potenziali definiti dall'autore. La fonte descrive anche valori E per spostare una stima verso un rischio relativo specificato diverso da quello nullo; il solo valore E riferito all'ipotesi nulla non misura il gonfiamento realizzato. [7]
Un promotore può usare come diagnostica il bilanciamento di indicatori precedenti al contatto ed esaminare la sensibilità rispetto ad associazioni dei confondenti dichiarate esplicitamente. Una differenza standardizzata in un indicatore rumoroso non è né un limite inferiore dimostrato dello squilibrio della ricettività latente né il parametro di rischio relativo dell'equazione 5b. Un limite formale di sensibilità richiede parametri e condizioni di aggiustamento appropriati alla grandezza da stimare e al teorema della fonte. Il confronto costruito illustra il gonfiamento sotto le proprie ipotesi; non rende le stime aggiustate limiti superiori in una campagna non osservata.
15 Ogni scenario di stress presenta una propria firma di errore, verificabile nei registri del promotore
La tabella 7 riporta stime della risposta su grandi campioni costruiti nel caso base e in cinque scenari di stress. Ogni caso utilizza 400 000 investitori generati. Le colonne diagnostiche misurano il bilanciamento di compatibilità e categoria registrate e del coinvolgimento precedente dopo ponderazione per la modalità di contatto registrata. Il caso di errata classificazione usa quindi la stessa classificazione registrata della modalità di contatto dei suoi stimatori degli esiti. Queste diagnostiche descrivono i registri generati.
| Scenario | Vero | Grezzo | Aggiustato per compatibilità | Anche per coinvolgimento | Randomizzato | Bilanciamento: compatibilità e categoria | Bilanciamento: coinvolgimento |
|---|---|---|---|---|---|---|---|
| Caso base | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Nessuna ricettività latente | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Forte ricettività latente | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Guadagni crescenti con la ricettività | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Mercato meno ricettivo | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Presentazioni classificate erroneamente | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Punti percentuali degli investitori idonei contattati; le colonne di bilanciamento sono differenze standardizzate assolute dopo ponderazione per compatibilità e categoria registrate.
Senza ricettività latente, la stima aggiustata per compatibilità è 19,25 contro 19,10, la differenza di bilanciamento dell'indicatore è 0,005 e le stime aggiustata e randomizzata concordano. È la firma di una campagna interpretabile attraverso l'aggiustamento. Con forte ricettività latente, la stima aggiustata è 30,24 contro 19,23, quella randomizzata rimane sostanzialmente invariata a 19,28 e la differenza di bilanciamento dell'indicatore è 0,738. La firma è una differenza grande e persistente tra la stima aggiustata e quella della componente, con un buon bilanciamento delle variabili registrate.
Quando i guadagni crescono con la ricettività, il vero effetto medio è 21,56, ma l'effetto sul gruppo presentato è 30,99. La stima aggiustata di 32,27 supera entrambi, con una distorsione di 10,72 punti contro 6,53 nel caso base, mentre la componente recupera l'effetto medio a 21,68. La firma è una stima aggiustata che supera persino l'effetto sui presentati. In un mercato meno ricettivo, il tasso di risposta diretta scende al 4,4 % e l'effetto a 11,57 punti, mentre il rapporto tra stima aggiustata e vero effetto resta vicino a 1,36; la firma sono tassi inferiori in ogni fase con una distorsione proporzionale simile. Quando il 15 % delle presentazioni è registrato come diretto e il 10 % dei contatti diretti come presentazione, la stima aggiustata scende a 17,60, sotto il vero 19,09. Gli errori si compensano, la risposta sembra giusta e la causa è errata; la verifica delle classificazioni nella sezione 22 è pertanto un controllo separato.
Le diagnostiche si possono leggere insieme. Il bilanciamento delle variabili registrate controlla solo squilibri misurati; quello dell'indicatore può segnalare una differenza residua nella misura registrata di coinvolgimento. La differenza tra stima aggiustata e componente, con incertezza e una popolazione-obiettivo comune, può rivelare disaccordo tra strategie di stima. Può anche riflettere errore campionario, errata specificazione del modello, classificazioni scorrette, mancato rispetto del trattamento o selezione nella componente. Un andamento per fasi può orientare ulteriori verifiche. Nessuna di queste osservazioni, da sola, identifica la ricettività latente o dimostra che un confronto osservazionale sia privo di distorsione.
16 Nel caso base costruito, una campagna con 400 investitori presenta ancora un errore di stima sostanziale
Un promotore reale vede una campagna, non il limite di popolazione. Il modello estrae 600 campagne per ciascuna di sei dimensioni e applica ogni stimatore. Con 400 investitori, la stima della risposta aggiustata per compatibilità ha una mediana di 25,59 punti e un intervallo centrale dell'80 % da 19,8 a 31,8; il 92 % delle campagne sovrastima i veri 19,12 punti. La componente randomizzata, che qui contiene 100 investitori, ha una mediana di 18,42 e un intervallo da 10,0 a 27,9. È corretta in media e inaffidabile in una singola campagna.
| Stimatore | Fase | Vero | Mediana | 80 % centrale delle campagne | Stima pari o inferiore a zero | RMSE |
|---|---|---|---|---|---|---|
| Differenza grezza | Risposta | 19.12 | 29.69 | Da 23,7 a 35,6 | 0% | 11.53 |
| Differenza grezza | Due diligence | 4.20 | 7.79 | Da 4,5 a 11,4 | 0% | 4.60 |
| Aggiustato per compatibilità e categoria | Risposta | 19.12 | 25.59 | Da 19,8 a 31,8 | 0% | 8.13 |
| Aggiustato per compatibilità e categoria | Due diligence | 4.20 | 5.89 | Da 2,9 a 9,5 | 0% | 3.13 |
| Anche per coinvolgimento | Risposta | 19.12 | 23.50 | Da 17,6 a 29,6 | 0% | 6.45 |
| Anche per coinvolgimento | Due diligence | 4.20 | 5.33 | Da 2,4 a 8,7 | 0% | 2.74 |
| Componente randomizzata (100 investitori) | Risposta | 19.12 | 18.42 | Da 10,0 a 27,9 | 0% | 7.15 |
| Componente randomizzata (100 investitori) | Due diligence | 4.20 | 4.00 | Da 0,0 a 8,7 | 14% | 3.66 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Punti percentuali; l'intervallo centrale dell'80 % va dal percentile 10 al 90 su 600 campagne; RMSE è la radice dell'errore quadratico medio rispetto al vero effetto.
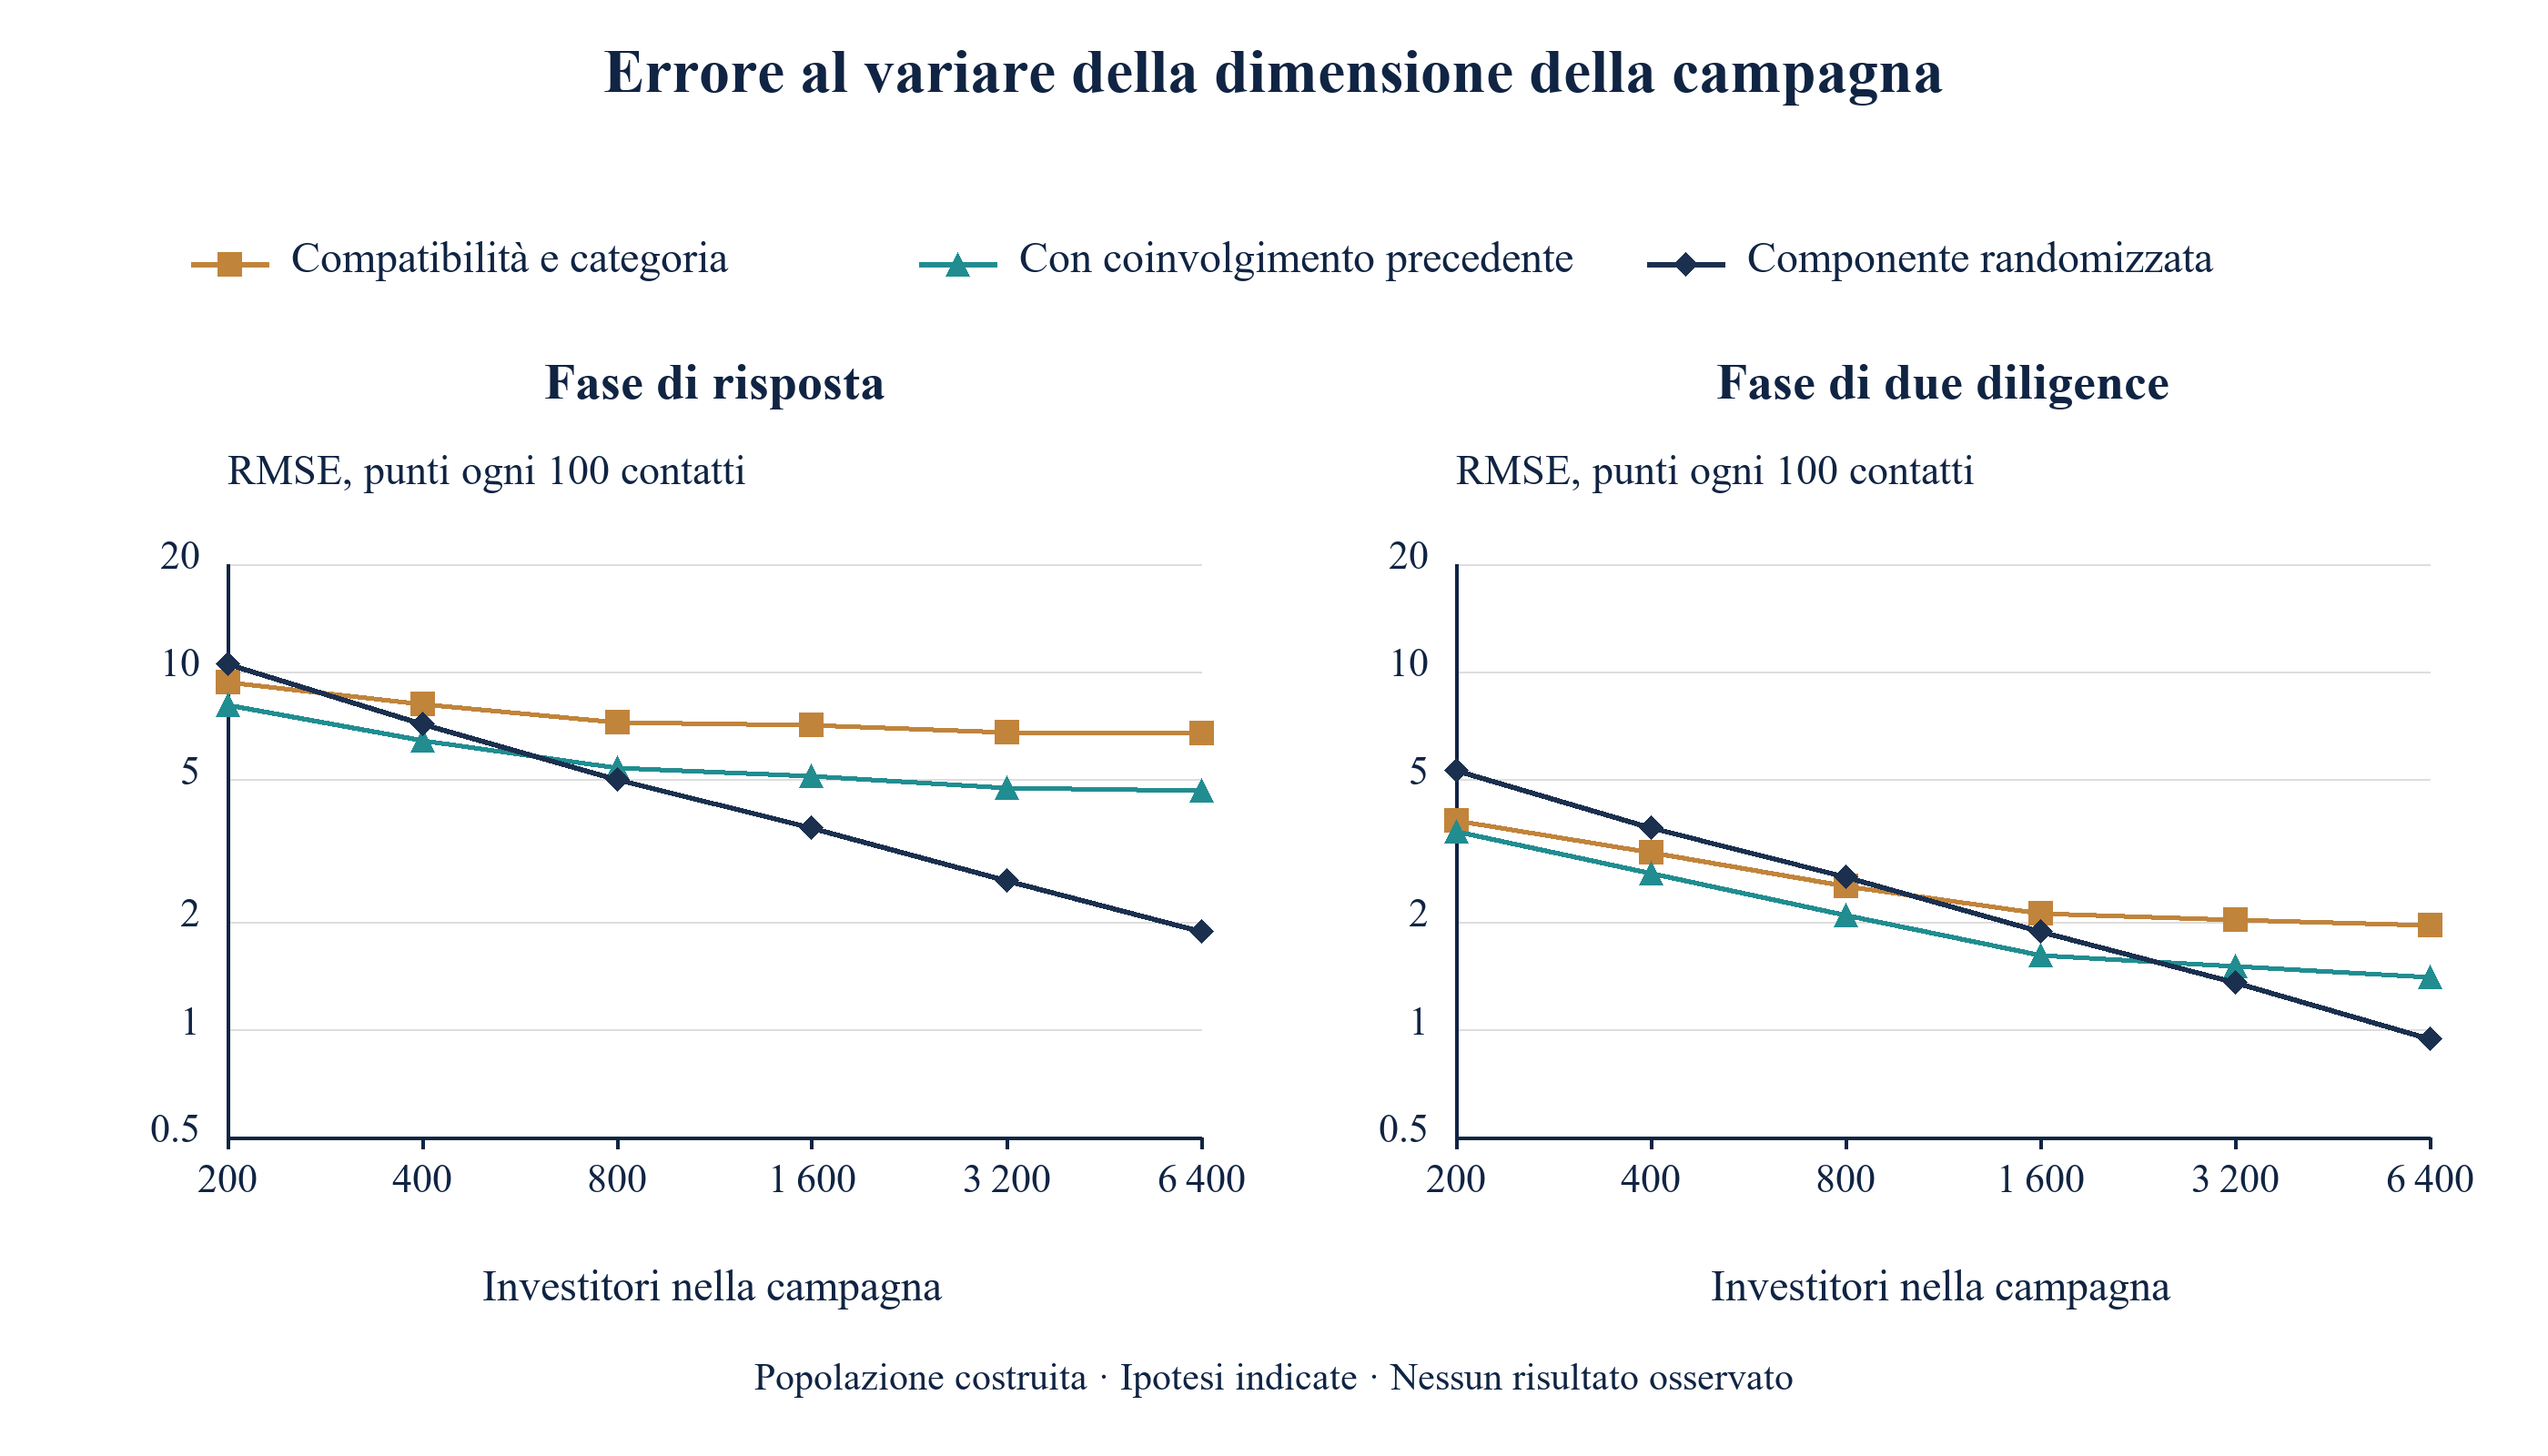
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Radice dell'errore quadratico medio in punti percentuali per 100 contattati; entrambi gli assi sono logaritmici; la componente randomizzata è il 25 % della campagna.
La tabella 8 e la figura 5 mostrano il compromesso tra distorsione e rumore. Con 400 investitori, l'errore aggiustato per compatibilità nella risposta è di 8,13 punti contro 7,15 per la componente, che fornisce quindi già la stima migliore con 400 investitori. Con 6 400 investitori, l'errore aggiustato per compatibilità è appena diminuito, a 6,74, mentre quello della componente è sceso a 1,88. Aggiungendo l'indicatore, la componente supera lo stimatore aggiustato a 800 investitori. Nella due diligence l'incrocio avviene a 1 600. Questi sono i primi punti di incrocio tra le sei dimensioni di campagna testate in questa costruzione, non stime di soglie continue o una regola generale per un promotore. La scelta reale dipende dal meccanismo di assegnazione, dalle dimensioni degli effetti, dalla precisione e dal campione randomizzato disponibile.
17 Con i tassi definiti dall'autore, gli esiti successivi richiedono campioni randomizzati maggiori
Nell'equazione 6a, p(1) e p(0) sono i veri tassi delle fasi con presentazione e contatto diretto; z sono quantili normali standard per un test bilaterale al livello del 5 % e potenza dell'80 %; n(arm) è il numero di investitori necessario in ciascun gruppo della componente. Nell'equazione 6b, s è la quota randomizzata della campagna, fissata al 25 %, e N(campaign) è il numero di investitori che l'intera campagna deve contattare. La formula è un'approssimazione normale per investitori indipendenti e la simulazione dimensionata con la formula controlla solo la risposta. L'assegnazione con lancio di moneta produce numerosità attese, non fisse, per gruppo. La regola simulata di rifiuto del test di Wald usa entrambe le code, tratta un errore standard stimato pari a zero come mancato rifiuto e può essere mal calibrata per esiti rari; queste dimensioni campionarie richiedono una validazione specifica per esito prima dell'uso.
| Esito | Diretto (%) | Con presentazione (%) | Investitori per gruppo per potenza dell'80 % | Dimensione della campagna con la quota indicata | Campagne di 400 | Potenza simulata, n = 400 | Potenza simulata, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Risposta | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Incontro qualificato | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Due diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Impegno sottoscritto | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Analisi MatchPoint della popolazione costruita; non è un risultato osservato. Dimensioni approssimative dalla formula normale per investitori indipendenti, con livello bilaterale del 5 % e potenza obiettivo dell'80 %. I tassi simulati di rifiuto del test di Wald usano le dimensioni di campagna indicate e possono essere mal calibrati per esiti rari.
La risposta richiede 62 investitori per gruppo, che una campagna di 496 contatti fornisce con la quota indicata. L'incontro qualificato ne richiede 112 per gruppo e 896 contatti; la due diligence 302 per gruppo e 2 416 contatti, circa 6 campagne di 400. Un impegno sottoscritto richiede 1 428 per gruppo e 11 424 contatti, circa 29 campagne di 400. Con 400 investitori, la potenza simulata è il 73 % nella risposta, il 46 % nell'incontro qualificato e il 16 % nella due diligence. Con questi tassi definiti dall'autore, gli esiti iniziali richiedono meno investitori di quelli successivi. L'inferenza reale richiede l'intervallo e la dimensione campionaria raggiunta. Aggregare mandati richiede inoltre definizioni comparabili, attenzione all'eterogeneità dei mandati e agli investitori correlati, e un'analisi appropriata; la formula per investitori indipendenti non considera questi aspetti.
18 Quando le presentazioni sono scarse, l'effetto costruito è maggiore per investitori compatibili fuori dalla categoria più difficile
Un promotore con un numero fisso di presentazioni deve sapere dove ciascuna valga di più. La tabella 10 riporta il vero effetto di una presentazione per terzile di compatibilità e categoria. Nel contesto costruito, l'effetto nella risposta va da 10,0 risposte aggiuntive ogni 100 per investitori poco compatibili nella prima categoria a 26,7 per investitori molto compatibili nelle altre categorie. L'effetto nell'incontro qualificato va da 7,0 a 17,9 incontri aggiuntivi ogni 100 presentazioni nelle altre categorie.
| Terzile di compatibilità | Altre categorie: risposte aggiuntive | Altre categorie: incontri aggiuntivi | Categoria 1: risposte aggiuntive | Categoria 1: incontri aggiuntivi |
|---|---|---|---|---|
| Bassa compatibilità | 14.5 | 7.0 | 10.0 | 4.9 |
| Compatibilità intermedia | 20.7 | 12.0 | 15.1 | 8.6 |
| Alta compatibilità | 26.7 | 17.9 | 21.6 | 14.4 |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato. Veri effetti in punti percentuali, per terzile di compatibilità e categoria; le celle si riconciliano con l'effetto di popolazione. Schema per un risultato della componente: l'andamento deriva da effetti uguali sui log-odds e non è un risultato empirico.
L'andamento è una conseguenza della costruzione. Gli effetti sono uguali sulla scala dei log-odds e i tassi di base sono bassi, perciò l'effetto in punti percentuali è maggiore dove il tasso di base è più elevato: per investitori più compatibili e fuori dalla prima categoria. Una matrice reale potrebbe essere diversa, per esempio se le presentazioni contassero soprattutto per investitori difficili da raggiungere. La tabella è quindi uno schema per un risultato che la componente randomizzata può produrre, non un risultato empirico. Il promotore necessita di una componente abbastanza grande per stimare gli effetti delle celle, che richiedono più osservazioni dell'effetto complessivo.
19 Riproduzione, controlli e ciò che l'esperimento non può mostrare
Il modello numerico usa il seed fisso 1377 e verifica 47 controlli, riepilogati nella tabella 11. Questi controllano l'identità di selezione, l'annidamento delle fasi, le tolleranze di calibrazione indicate, gli errori finiti dei riferimenti randomizzati, l'aritmetica dei valori E, la riconciliazione delle celle della matrice e una verifica della potenza con formula normale nella risposta. I controlli dei riepiloghi di sensibilità verificano l'aritmetica e un confronto realizzato in questa costruzione; non certificano un limite formale del confondimento.
| Controllo | Risultato atteso |
|---|---|
| Seed fisso | Seed 1377; ripetere una campagna con la stessa chiave riproduce esattamente ogni stima |
| Probabilità generate | Strettamente tra zero e uno in ogni fase di ogni scenario |
| Annidamento delle fasi | Sottoscrizione inclusa nella due diligence, inclusa nell'incontro, incluso nella risposta, per entrambi gli esiti potenziali di ogni investitore |
| Calibrazione | I tassi delle fasi del gruppo diretto corrispondono agli input indicati entro quattro errori standard |
| Quota di presentati | 30 % con tolleranza di 0,003 nella popolazione |
| Identità di selezione | La differenza grezza è uguale all'effetto sui presentati più il termine di selezione, con precisione di 1e-12 in tutte le quattro fasi |
| Nessuna ricettività latente | Stime aggiustate per compatibilità con scostamento massimo di 0,004 dal vero effetto in ogni fase |
| Componente randomizzata | Scostamento massimo di 0,004 dal vero valore costruito nei riferimenti di popolazione; errore medio simulato nella risposta inferiore a 0,005 con n = 6 400 |
| Regola di bilanciamento | Differenze standardizzate ponderate per compatibilità e categoria inferiori a 0,1 in ogni scenario |
| Aritmetica dei valori E | Il valore E di 1 è 1; di 2 è 2 + sqrt(2); invariato dall'inversione; aritmetica del fattore descrittivo di riepilogo verificata |
| Matrice di valutazione | Le dimensioni delle celle sommano alla popolazione; gli effetti ponderati delle celle si riconciliano con l'effetto di popolazione |
| Formula della potenza | La componente dimensionata con la formula restituisce una potenza simulata con scostamento massimo di 0,08 da 0,80 |
| Verifiche eseguite in model.py | 47 identità e test sui limiti superati |
Analisi MatchPoint della popolazione costruita. Risultato del modello con gli input indicati; non è un risultato osservato.
L'esperimento non può mostrare se le presentazioni funzionino in un mercato reale. Gli esiti potenziali sono generati dalle stesse variabili usate dai metodi, perciò l'esperimento mostra il comportamento dei metodi quando valgono le ipotesi generatrici, senza dimostrare che esse valgano nella realtà. Il vero effetto, l'intensità della ricettività latente, il carico dell'indicatore e i tassi del percorso sono definiti dall'autore. Il lettore dovrebbe ricavarne la direzione e la dimensione relativa delle distorsioni e le dimensioni campionarie necessarie, senza leggere le percentuali come stime di ciò che le presentazioni producono nei mercati privati del Golfo o globali.
Due limiti dei controlli meritano di essere esplicitati. Un'identità verificata mostra che il codice implementa le equazioni dichiarate, non che le equazioni descrivano il comportamento degli investitori. Le ripetizioni usano 600 campagne per dimensione; gli intervalli riportati contengono quindi errore Monte Carlo, piccolo rispetto alle differenze discusse ma non trascurabile nei campioni minori.
20 Uno studio con consenso richiede una componente documentata, presentazioni classificate, date delle fasi e un piano di analisi dichiarato
Uno studio reale si svolgerebbe nelle campagne in corso di un promotore, con il permesso del promotore, di chi presenta e, ove richiesto, degli investitori i cui dati vengono registrati. L'unità è la coppia di un investitore e un mandato. Lo studio non è un'indagine sugli investitori e non richiede loro di cambiare comportamento; il promotore dovrebbe comunque confermare la base giuridica per registrare il coinvolgimento e per contattare ogni investitore. Zhang riferisce che il suo esperimento con consenso, nel quale gli investitori conoscevano lo scopo della ricerca, probabilmente sottostima la distorsione per un effetto del modulo di consenso. Riferisce inoltre di non aver reclutato investitori dell'Unione europea nell'esperimento con e-mail di presentazione a causa del Regolamento generale sulla protezione dei dati. [5]
| Elemento | Specifica | Motivo |
|---|---|---|
| Unità | Un investitore per un mandato | Le scadenze delle fasi variano per mandato |
| Idoneità | Esiste un percorso tramite una persona identificata per nome che può presentare, prima dell'assegnazione | Limita il confronto agli investitori che possono essere presentati |
| Assegnazione | Lancio di moneta documentato per una quota degli investitori idonei; il resto resta discrezionale | Rimuove l'influenza della ricettività dall'assegnazione nella componente; mantiene altrove il giudizio del promotore |
| Date e orari | Primo contatto e ogni fase, dai registri di sistema | Stessa scadenza per ogni gruppo |
| Classificazioni | Modalità di contatto e legame con chi presenta registrati alla fonte | Consente la verifica della modalità di contatto e il controllo delle classificazioni errate |
| Segnali precedenti al contatto | Coinvolgimento precedente e compatibilità registrata, fissati prima dell'assegnazione | Consente diagnostiche e aggiustamento con l'indicatore |
| Consenso e dati | Base giuridica registrata per ogni investitore; opposizione rispettata | Standard di consenso nelle fonti esaminate |
| Dimensione campionaria e analisi | Componente dimensionata con l'equazione 6; effetti con intervalli; stima aggiustata solo secondaria | Sostiene l'interpretazione tramite stime e intervalli |
Specifica proposta. Le voci descrivono scelte di disegno da fissare in anticipo; non sono risultati di ricerca.
La tabella 12 elenca gli elementi del disegno. Il piano di analisi viene registrato prima del primo contatto. Specifica i quattro esiti per fase, le scadenze, lo stimatore principale (la differenza nella componente), quello secondario (aggiustamento con l'indicatore), i test sulle classificazioni errate e la regola per aggregare le campagne. Lo studio di Zhang è stato registrato nell'AEA RCT Registry: un promotore può seguirne lo spirito datando il proprio piano. [5] Uno studio che non trovi effetti nelle fasi successive dovrebbe riportare intervallo e dimensione campionaria; un intervallo che includa sia zero sia un effetto rilevante è una ragione per aggregare osservazioni, non per concludere.
21 Riportare al consiglio o al comitato investimenti l'effetto della componente, quello aggiustato e la differenza
La relazione al comitato dovrebbe presentare l'effetto della componente con il suo intervallo, l'effetto aggiustato e la loro differenza con incertezza, usando una popolazione-obiettivo e un esito comuni. Nel caso base, la stima aggiustata della risposta è 1,34 volte l'effetto noto, mentre il riferimento randomizzato è vicino a esso. In uno studio reale, la differenza può riflettere variazione campionaria, specificazione del modello, rispetto dell'assegnazione, misurazione o selezione nella componente, oltre a confondimento non misurato. La concordanza nelle risposte non valida l'aggiustamento per esiti successivi; questi richiedono una propria valutazione di identificazione e precisione.
| Voce | Contenuto | Decisione sostenuta |
|---|---|---|
| Effetto della componente | Differenza con intervallo in ogni fase raggiunta | Se le presentazioni modificano l'avanzamento iniziale |
| Effetto aggiustato | Stima con compatibilità, categoria e coinvolgimento; metodo dichiarato | Associazione specifica per esito finché non sono sostenute le ipotesi di identificazione |
| Differenza | Aggiustato meno componente, con diagnostica del coinvolgimento | Possibile disaccordo tra strategie, valutato con incertezza e popolazioni comparabili |
| Andamento per fasi | Effetti per fase e per cella | Dove le presentazioni aprono porte e dove portano a concludere mandati |
| Controllo delle classificazioni | Quota di presentazioni con registrazione verificata della relazione | Se i gruppi sono definiti correttamente |
| Capacità | Presentazioni disponibili e utilizzate, per categoria | Se si possono ottenere altre presentazioni |
Contenuti proposti della relazione. Le voci descrivono informazioni da presentare; non sono risultati di ricerca.
La tabella 13 elenca i contenuti. La relazione dovrebbe specificare che cosa il comitato non dovrebbe concludere. Un effetto positivo nella risposta non prova un effetto positivo sugli impegni sottoscritti, che richiedono molti più investitori per essere misurati. Un effetto medio positivo non prova che una determinata presentazione funzionerà. Una relazione senza intervallo favorisce la lettura della stima puntuale come prova. Questi limiti sono tutti visibili nell'esperimento costruito, nel quale le dimensioni campionarie della tabella 9 mostrano quanto poco possa stabilire una singola raccolta.
22 Usare dati e IA per mantenere registri delle relazioni e diagnostiche, lasciando agli esseri umani la scelta di chi contattare
Gli input del test sono registrazioni: chi conosce chi, quando è stato effettuato un contatto, che cosa ha fatto l'investitore e quando. Il software può mantenerle estraendo date e mittenti dalla corrispondenza, classificando la modalità di contatto e segnalando lacune. Sono proposte; l'articolo non riporta strumenti, accuratezza o benefici dell'IA. Un sistema di classificazione dovrebbe essere testato contro un campione verificato manualmente, perché lo scenario di classificazione errata mostra che errori dal 10 % al 15 % possono spostare una stima aggiustata sotto il vero effetto e farla sembrare corretta.
Un punteggio di ricettività derivato dalla corrispondenza potrebbe essere valutato come indicatore precedente al contatto. La finestra temporale delle caratteristiche e la versione del modello vanno fissate prima dell'assegnazione. I messaggi successivi al contatto non devono entrare in una variabile di aggiustamento iniziale. Se il punteggio orienta anche presentazioni discrezionali, il suo ruolo va incluso nel meccanismo di assegnazione registrato. La componente randomizzata proposta rimane assegnata e verificata separatamente. L'articolo non misura accuratezza dell'IA o beneficio commerciale.
I diritti decisionali umani rimangono espliciti. Il promotore decide quali investitori siano idonei e chi li contatti. Chi presenta decide se effettuare la presentazione e con quali parole. La funzione compliance conferma la base giuridica di ogni contatto. Un modello può preparare registri e diagnostiche; nessuna di queste decisioni dovrebbe essergli delegata.
Il controllo proposto delle classificazioni confronta il registro del promotore con il messaggio conservato da chi presenta, su un campione prestabilito, e registra concordanza e direzione degli errori. Nello scenario di stress costruito, il 15 % delle presentazioni e il 10 % dei contatti diretti sono classificati erroneamente, modificando in modo rilevante la stima aggiustata. Un controllo reale richiede un proprio campione e una valutazione dell'incertezza. Il suo costo non viene stimato qui.
23 Applicare una regola in una raccolta in corso: randomizzare presto, aggregare dopo e usare le presentazioni dove la componente mostra che contano
La sequenza operativa proposta parte da investitori idonei, caratteristiche iniziali registrate, basi giuridiche per contatto e trattamento ed esiti definiti. La selezione casuale nella componente sperimentale e l'assegnazione casuale al suo interno vanno registrate prima dei contatti. I contatti discrezionali rimangono classificati separatamente. Il follow-up utilizza periodi trascorsi comparabili, conservando deviazioni, investitori contattati più volte e registrazioni mancanti per l'analisi. La figura 6 delinea la sequenza. La validità dipende dal rispetto dell'assegnazione, dalla misurazione degli esiti e dalle ipotesi sopra indicate.
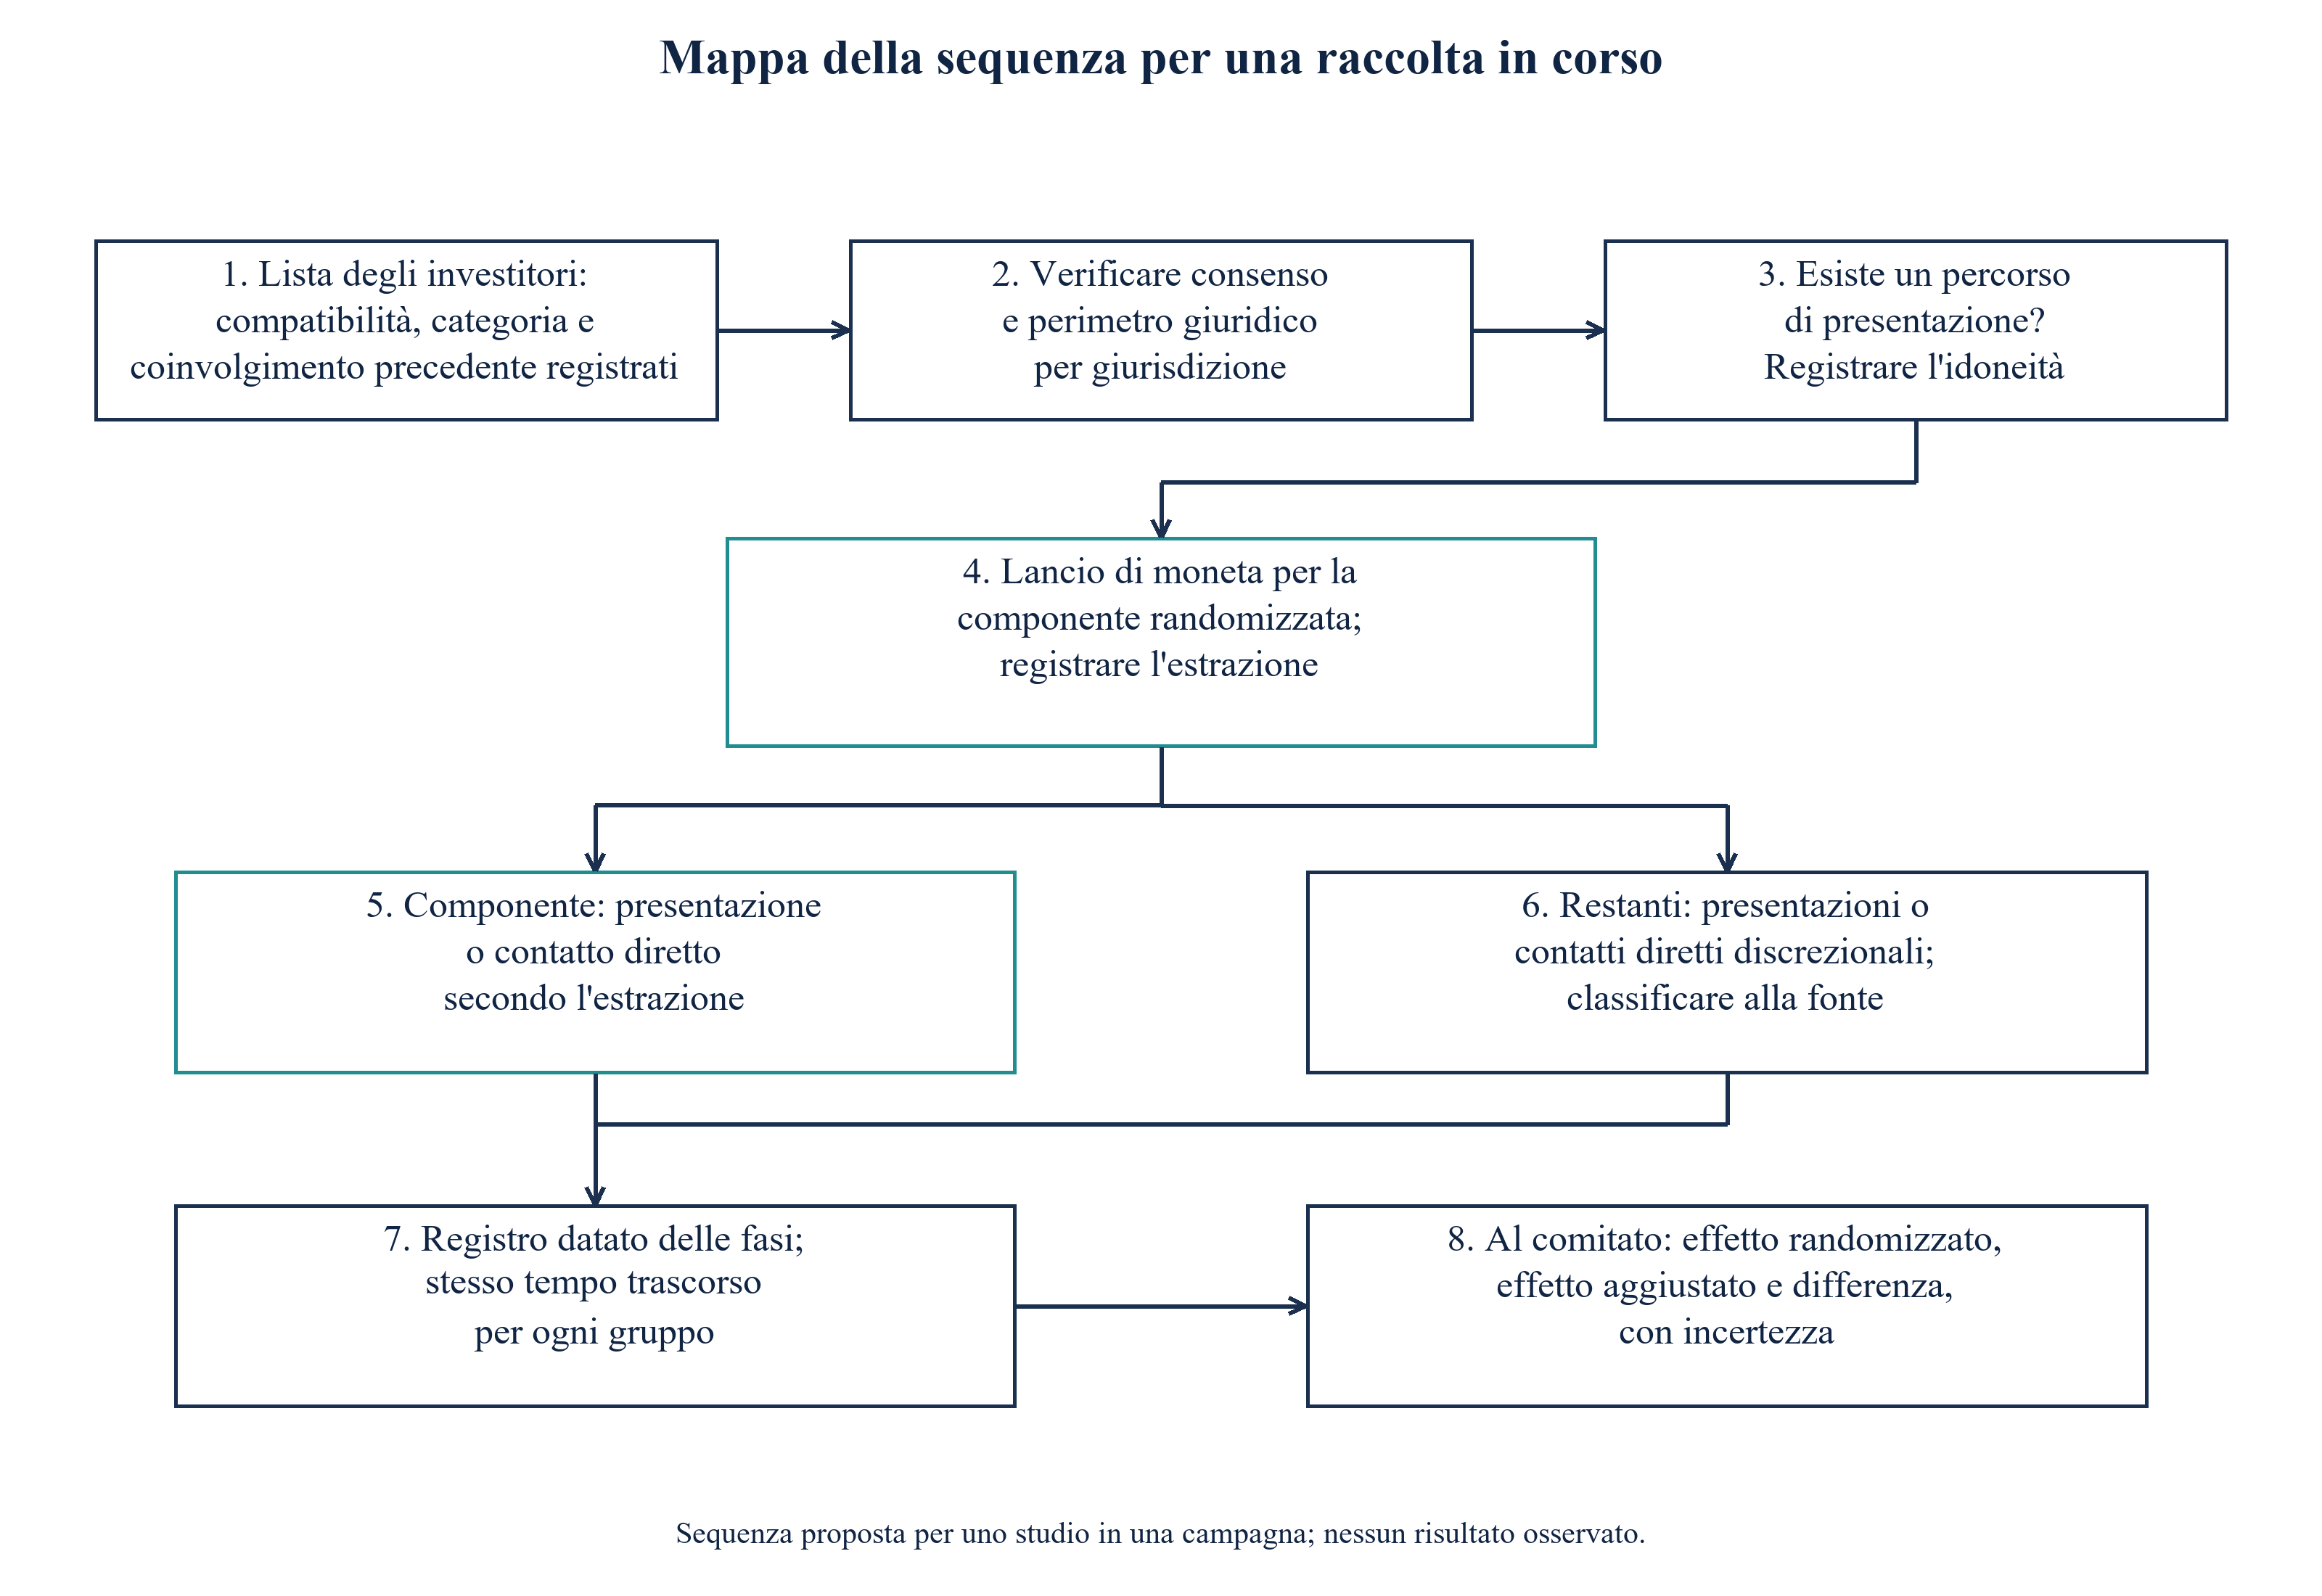
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprire la figura a dimensione intera.
Analisi MatchPoint. Sequenza proposta per uno studio in una campagna in corso; non è un risultato osservato.
| Condizione | Azione | Prova che la attiva |
|---|---|---|
| Con i tassi definiti dall'autore e circa 500 investitori idonei indipendenti | Valutare potenza e incertezza per ciascun esito; le stime delle fasi successive possono restare imprecise | Dimensione campionaria dell'equazione 6 |
| Stime aggiustate e della componente concordanti entro l'intervallo | Valutare incertezza e identificazione per ciascun esito; la sola concordanza iniziale non valida l'aggiustamento delle fasi successive | Stime e intervalli specifici per esito, bilanciamento diagnostico e ipotesi di identificazione giustificate |
| La stima aggiustata supera ampiamente quella della componente | Non pianificare sulle stime aggiustate; ampliare la componente | Differenza e bilanciamento del coinvolgimento |
| Le presentazioni sono scarse | Impiegarle dove la componente mostra il maggiore effetto per presentazione | Stime delle celle aggregate tra mandati |
| Chi presenta riceve un compenso | Esaminare le norme applicabili ad attività, promozione e compensi prima del contatto; verificare integralmente ogni esenzione | Fonti sui compensi di chi presenta |
| Esiti per fase aggregati tra mandati | Usare esiti comuni e valutare eterogeneità dei mandati, investitori contattati più volte e raggruppamento nell'analisi aggregata | Fasi e scadenze comuni |
Regola proposta. Le soglie devono essere fissate in anticipo dal promotore; nessuna è un risultato di ricerca.
La tabella 14 presenta la regola. La regola ha un costo. Una componente del 25 % significa che un quarto degli investitori idonei viene assegnato con un lancio di moneta, anziché dal giudizio del promotore. L'esperimento mostra la distorsione che la componente evita e che gli stimatori aggiustati mantengono nella griglia testata delle dimensioni di campagna del caso base; non ne quantifica il costo. Se un determinato promotore debba sostenerlo dipende da quante presentazioni possiede e da quanti mandati può aggregare, fatti che conosce il promotore e che questo articolo non conosce.
24 Limiti e prossima decisione: sostituire gli effetti definiti dall'autore con una componente documentata
L'esperimento è costruito. I tassi del percorso, le dimensioni degli effetti, l'intensità della ricettività latente e il carico dell'indicatore sono definiti dall'autore. Le conclusioni sulla direzione della distorsione derivano dalla premessa che chi presenta agisca sulla ricettività invisibile nei registri. La popolazione contiene una variabile nascosta e un indicatore; una campagna reale ne ha molti. Gli effetti sono uguali sulla scala dei log-odds, che fissa l'andamento della matrice di valutazione. Gli investitori non si influenzano tra loro, sebbene investitori dello stesso sindacato o della stessa rete possano farlo. Nessuna fonte esaminata misura la prevalenza o l'effetto delle presentazioni tra investitori del Golfo.
Le fonti hanno propri limiti. L'indagine sui venture capitalist è un documento di lavoro e descrive l'origine delle operazioni, non gli esiti dopo lo stesso contatto. Gli esperimenti sulle segnalazioni riguardano il lavoro; quelli sui pitch agli investitori terminano alla prima risposta e riguardano e-mail a freddo. I testi sulla protezione dei dati del Golfo non sono stati letti oltre alle indicazioni ADGM e alla sintesi del portale governativo; i regolamenti delle autorità sul marketing non sono stati esaminati oltre a un'allerta pubblica DFSA. Ciascuno di questi aspetti limita l'utilizzo del quadro.
La decisione che ne deriva è specifica. Un promotore con presentazioni disponibili dovrebbe iniziare la prossima campagna con una componente documentata nelle fasi iniziali, classificando le presentazioni e registrando il coinvolgimento precedente al contatto per tutta la campagna. Sotto le ipotesi definite di investitori indipendenti, le dimensioni approssimative del disegno sono 496 investitori complessivi per le risposte e 896 per gli incontri qualificati, con campioni maggiori per esiti successivi. Gli studi reali richiedono valutazioni di incertezza, follow-up e aggregazione specifiche per esito. Differenze grezze e aggiustate possono trovarsi sopra o sotto l'effetto causale; lo stesso scenario di classificazione errata porta la stima aggiustata della risposta sotto di esso. Queste differenze vanno trattate come associazioni finché le ipotesi di identificazione non siano giustificate. I riepiloghi descrittivi di sensibilità ottenuti raggruppando i dati nella sezione 14 non forniscono limiti superiori certificati.
Il pubblico dovrebbe anche notare che cosa l'articolo esclude. Non ordina gli investitori, una questione distinta dallo stabilire se una presentazione cambi l'avanzamento, e non attribuisce un prezzo a una presentazione. Tratta la presentazione come un insieme unico e non separa le informazioni trasmesse da una raccomandazione dall'accesso che offre. Non modella gli incentivi di chi presenta, la cui rilevanza è suggerita dalle condizioni sui compensi nella sezione 7. Ciascun tema può essere oggetto del prossimo studio una volta disponibile una componente documentata.
Riferimenti
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
