
1 Classificare gli investitori per possibilità di assumere un impegno entro la finestra, poi per compatibilità
Una raccolta ha una data di chiusura, un importo di investimento e un elenco di investitori più lungo di quanto il team possa contattare in una sola ondata. La decisione riguarda l'ordine dei contatti. La compatibilità con il mandato risponde alla domanda se un investitore acquisterebbe questo tipo di attività. Non chiarisce se abbia capacità per acquistarlo adesso, né se il suo comitato possa approvare prima della chiusura della finestra. Il lavoro studia questi due ulteriori aspetti, capacità e tempistiche, chiedendo quali variabili osservabili siano più utili per classificare un insieme vincolato di investitori una volta accertata la compatibilità.
Non disponiamo di un insieme di dati osservati sui contatti con gli investitori. Il lavoro svolge quindi tre compiti. Esamina documenti istituzionali primari per stabilire quali variabili di capacità e tempistiche un investitore pubblichi, con quale ritardo e con quale ambiguità. Costruisce un esperimento elaborato dall'autore su un universo di 1.600 più 2.000 investitori per ripetizione, ripetuto 100 volte, in cui capacità, ritmo degli impegni e calendari dei comitati sono generati dagli input dichiarati e osservati soltanto attraverso dati ritardati e incompleti. Specifica infine lo studio basato sul consenso che consentirebbe di sostituire l'universo costruito con evidenze empiriche.
L'esperimento riporta risultati del modello con gli input dichiarati. Non si tratta di un'osservazione di mercato. Quando una frase successiva afferma che una regola di classificazione ottiene risultati migliori, si riferisce all'universo costruito, le cui ipotesi generatrici sono elencate integralmente. Il primo terzo del lavoro costruisce le variabili a partire dalle fonti. La parte centrale misura il contributo aggiuntivo di ciascuna variabile. L'ultimo terzo traduce i risultati in un pacchetto di rendicontazione, un disegno dei dati e della loro governance e una regola decisionale per un'operazione reale.
2 Definire il risultato e l'orizzonte temporale prima di scegliere le variabili
Il risultato obiettivo è un impegno sottoscritto e giuridicamente vincolante per almeno 25 milioni di dollari USA entro dodici mesi dall'avvio. Lo strumento deve creare l'obbligo di investimento o finanziamento ai sensi dei documenti dell'operazione; una side letter, un incontro o una sola indicazione non vincolante non sono sufficienti. I primi incontri qualificati e gli avvii della due diligence sono registrati separatamente. Un rifiuto definitivo è trattato come evento concorrente soltanto secondo una regola di chiusura predefinita. Un contatto che sospende il processo, richiede condizioni diverse o chiede di essere ricontattato successivamente resta nello stato aperto appropriato. Ogni investitore contattato rimane nel denominatore della campagna. [14]
L'orizzonte temporale conta quanto il risultato. Un impegno firmato nel tredicesimo mese costituisce un insuccesso rispetto alla finestra, anche se l'investitore era disposto e in grado di investire. La finestra è misurata dalla data di avvio e il mese del contatto è una decisione registrata, non una variabile di disturbo: la Sezione 15 mostra infatti che lo stesso investitore ha probabilità diverse di impegnarsi a seconda del momento del contatto. La Tabella 1 indica i tre eventi, il giorno in cui ciascuno viene conteggiato e la regola per gli investitori che non rispondono mai. Registrare il mese del contatto permette inoltre di verificare successivamente se i contatti tardivi falliscano per la chiusura della finestra o perché il budget dell'investitore è già stato utilizzato.
| Evento | Momento del conteggio | Regola di conteggio | Risultato concorrente |
|---|---|---|---|
| Incontro qualificato | Primo incontro sostanziale svolto | Data dell'incontro, una sola volta per investitore | Rifiuto definitivo che chiude l'episodio registrato relativo all'investitore e alla raccolta |
| Due diligence avviata | Richiesta di dati o procedura aperta dall'investitore | Data della prima richiesta formale | Rifiuto definitivo dopo l'incontro secondo la regola di chiusura predefinita |
| Impegno vincolante | Strumento sottoscritto che crea un obbligo per almeno l'importo di investimento richiesto | Data di sottoscrizione entro la scadenza di chiusura fissata | Rifiuto definitivo prima dell'impegno; le approvazioni successive alla scadenza sono osservazioni di follow-up fuori finestra |
| Nessuna risposta | Nessuna risposta registrata entro l'ultima data di osservazione | Mantenuto nel denominatore degli investitori contattati e soggetto a censura amministrativa a destra all'orizzonte predefinito | Il solo silenzio non costituisce un rifiuto concorrente |
Definizioni elaborate dall'autore per l'esperimento costruito e lo studio proposto. Un incontro qualificato richiede la presenza del decisore identificato o di un membro del team di investimento autorizzato a far avanzare il processo; una chiamata con un intermediario che controlla l'accesso non conta. La simulazione genera indicatori delle fasi e ammissibilità alla decisione del comitato. Le date effettive degli eventi e la censura appartengono al distinto studio prospettico proposto.
Due caratteristiche di questa definizione guidano il disegno. Primo, l'impegno dipende da una catena di eventi: una variabile può essere utile per un passaggio e inutile per il successivo. La Sezione 14 lo misura direttamente, seguendo gli stessi investitori dal primo incontro alla firma per ciascuna regola di classificazione. Secondo, la struttura a rischi concorrenti comporta che un semplice tasso di successo tra chi risponde sovrastimi quello tra tutti i contattati; il calcolo dell'incidenza cumulativa è quindi la sintesi appropriata del tempo fino all'impegno. [14]
3 Obiettivi e intervalli di allocazione pubblicati indicano la direzione della capacità, non la sua dimensione
Esposizione prevista dalla politica e capacità decisionale attuale sono dati distinti. L'allegato CalPERS del novembre 2022 con revisioni evidenziate offre un esempio storico di intervalli di allocazione e scostamenti temporanei; il suo obiettivo di private equity non è un input attuale. La revisione del consulente del giugno 2026 riporta un'allocazione al private equity del 20,0% rispetto a un obiettivo di lungo periodo del 17% e afferma che il portafoglio resta entro il proprio intervallo di cinque punti percentuali. La stessa revisione registra nuovi impegni netti per 15,4 miliardi di USD nei primi tre trimestri fiscali. Una posizione superiore all'obiettivo centrale può coesistere con ulteriori impegni. L'analista deve stabilire l'intervallo e il denominatore applicabili, senza trattare l'obiettivo stesso come un arresto automatico. [1, 19]
Questi documenti stabiliscono due elementi per la classificazione. Un intervallo è un segnale durevole di propensione e una sua modifica è un evento datato osservabile dal team. Stabiliscono anche un limite: un intervallo non è un peso. Le pagine della revisione consultate indicano intervalli, senza specificare il peso effettivamente detenuto. Anche un allegato alla politica è un'istantanea. Il memorandum del consulente del giugno 2025 allo stesso comitato CalPERS cita un obiettivo di lungo periodo per il private equity del 17%, mentre l'allegato del novembre 2022 riporta il 13% nella tabella di allocazione strategica. Il memorandum registra l'approvazione dell'obiettivo di lungo periodo del 17% da parte del consiglio nel marzo 2024; l'allegato è una bozza con revisioni evidenziate. Ne ricaviamo soltanto che gli obiettivi vengono rivisti e devono essere datati prima dell'uso. [1, 3]
Il margine di allocazione è un possibile input quando sono pubblicati sia i limiti della politica sia l'esposizione datata. I dati mancanti richiedono un'ipotesi esplicita. Nel punteggio stimato, le caratteristiche numeriche mancanti ricevono la media di addestramento dopo la standardizzazione. Il punteggio strutturale utilizza un'esposizione obiettivo predefinita per tipologia, un rapporto fisso di impegni non richiamati pari a 0,25 di tale esposizione e un rendimento da distribuzioni fisso di 0,15. Si tratta di imputazioni diverse, riportate separatamente. I documenti pubblici sulle politiche sostengono la scelta delle categorie. Non forniscono pesi, bande di tolleranza o soglie universali della disponibilità di un investitore ad assumere impegni.
4 Un budget degli impegni pubblicato è il segnale più diretto del ritmo di investimento; pochi investitori lo rendono noto
Il ritmo degli impegni è la velocità con cui un investitore si impegna in una strategia. La revisione del programma di private equity CalPERS del 16 giugno 2025 afferma che negli ultimi quattro esercizi gli impegni sono stati coerenti con un obiettivo di 15,5 miliardi di dollari USA all'anno, più o meno il 15%, e che mantenere un livello minimo di impegni è importante per evitare un altro decennio perduto. Il memorandum del consulente riporta 19,6 miliardi di dollari di nuovi impegni nei dodici mesi fino al 31 marzo 2025, inclusi 12,0 miliardi di co-investimenti insieme a 50 nuovi impegni in fondi, e un ritmo superiore a 15 miliardi di dollari annui negli ultimi tre anni, rispetto ai 3-5 miliardi annui del periodo dal 2016 al 2018. [2, 3]
L'obiettivo annuale degli impegni fornisce una misura di flusso accanto alla consistenza del portafoglio. La revisione dello staff del 2025 riportava un obiettivo annuale di 15,5 miliardi di USD e un valore patrimoniale netto del private equity di 92,1 miliardi di USD, con date di misurazione differenti. Il rapporto è circa il 16,8%. L'esperimento mantiene un parametro comune di ritmo, definito dall'autore, pari al 17% della consistenza obiettivo per tutte e quattro le tipologie simulate. Il trasferimento tra tipologie è un'ipotesi di modellizzazione. Non stima i budget effettivi di investitori sovrani, fondi pensione, fondi di dotazione o family office. [2]
Le informazioni pubblicate dagli investitori sovrani del Golfo sono meno dettagliate. Nel comunicato del 9 aprile 2026, Mubadala ha riportato per il 2025 capitale impiegato per 143 miliardi di AED, in aumento del 20%, e proventi per 138 miliardi di AED, in aumento del 27%. Su tali dati i proventi equivalgono a circa il 97% degli impieghi: in quell'anno, presso quell'investitore, i realizzi erano quindi dello stesso ordine di grandezza degli impieghi. Il comunicato non suddivide gli impieghi per classe di attività o impegni in fondi; sostiene pertanto un'ipotesi iniziale sul ritmo degli investimenti, senza fornire un budget specifico dell'investitore. [6]
La revisione del giugno 2026 offre un aggiornamento utile. Lo staff ha mantenuto l'obiettivo annuale di 15,5 miliardi di USD, con una banda del 15%, riportando un NAV del private equity di 119,3 miliardi di USD al 31 marzo 2026. Dividere lo stesso obiettivo per il NAV più recente produce circa il 13,0%. Un parametro desunto meccanicamente da tale rapporto cambierebbe anche se l'obiettivo annuale pubblicato fosse rimasto invariato. Un dato operativo deve quindi contenere il periodo del numeratore, la data di valutazione del denominatore e il perimetro preciso del portafoglio. Un aggiornamento informativo deve conservarli tutti e tre. [18]
5 Impegni non richiamati e distribuzioni determinano quando si riapre il margine disponibile
Un impegno non è un investimento. Il capitale è richiamato nell'arco di diversi anni: la posizione aumenta con i richiami e diminuisce con le distribuzioni. Un recente lavoro sull'ottimizzazione degli investimenti alternativi illiquidi espone chiaramente la struttura: l'investitore controlla soltanto gli impegni, l'effetto sulle posizioni è ritardato di alcuni anni e i richiami devono essere soddisfatti con attività liquide. Cita il modello a tempo discreto di Takahashi e Alexander, in cui i richiami costituiscono una quota variabile nel tempo degli impegni non ancora richiamati. Il lavoro è un preprint non sottoposto a revisione; lo utilizziamo per la struttura del problema, senza adottarne parametri. [12]
Ne derivano due rapporti osservabili. Il rapporto tra impegni non richiamati e valore patrimoniale netto misura il capitale già promesso. Il rendimento da distribuzioni misura il riciclo del capitale. I principi dell'Institutional Limited Partners Association richiedono al gestore stime delle proiezioni trimestrali di richiami e distribuzioni, oltre a un limite o una soglia di monitoraggio del riciclo, affinché gli investitori possano prevedere il fabbisogno di cassa. La revisione CalPERS include tra gli obiettivi la riduzione del rapporto tra impegni non richiamati e NAV e registra distribuzioni molto inferiori ai livelli storici. [2, 8]
Robinson e Sensoy studiano 837 fondi buyout e venture capital dal 1984 al 2010. I risultati del loro working paper associano richiami e distribuzioni alle valutazioni azionarie pubbliche, con una risposta maggiore nelle distribuzioni. Nella scomposizione dei flussi di cassa netti dei buyout, gli effetti dell'età e del trimestre di calendario spiegano il 7,9% della variazione, inclusi 7,2 punti percentuali attribuibili all'età. La variazione residua non dimostra che le altre informazioni siano prive di utilità o che i flussi futuri siano intrinsecamente imprevedibili. Il risultato invita alla cautela sulle regole previsionali semplici entro il campione e la specificazione di quello studio. [9]
Le vendite sul mercato secondario offrono un altro possibile aggiustamento dell'esposizione di portafoglio. Il rapporto HMC per l'esercizio 2025 ne descrive l'uso per affinare le partecipazioni di private equity e invita a non interpretarle come un segnale generale di vincolo. Il rapporto non fornisce volumi di transazione utili alla deduzione richiesta qui. [7] Le fonti citate motivano la registrazione di impegni non richiamati, distribuzioni e possibili aggiustamenti del portafoglio. Il loro contributo alla classificazione in questo esperimento dipende dalle ipotesi generatrici dell'autore e dai risultati sintetici. Richiede una verifica separata su osservazioni effettive delle campagne.
Il rapporto HMC dell'ottobre 2026 offre un esempio attuale di gestione degli impegni. Afferma che gli impegni non richiamati rappresentavano il 13% del General Investment Account alla chiusura dell'esercizio FY26 e descrive il ritmo disciplinato degli impegni e il co-investimento come strumenti di gestione delle esigenze di liquidità. Il denominatore del conto è essenziale: questo valore non deve essere rietichettato come rapporto rispetto al NAV del private equity. La tabella di allocazione riporta il private equity al 46% del portafoglio della dotazione. Queste informazioni descrivono il portafoglio e la gestione della liquidità di una singola istituzione. Non rivelano budget non allocati disponibili per uno specifico nuovo gestore. [17]
6 Cicli dei comitati ed esercizi finanziari traducono la capacità in date
Il percorso di approvazione dell'investitore appartiene ai dati sulle tempistiche. Il memorandum del consulente CalPERS del giugno 2026 riporta modifiche della politica, compreso l'aumento dei limiti dei poteri delegati. Il calendario pubblico indica le sedute programmate dei comitati. Nessuna delle due fonti dimostra che ogni impegno proposto richieda un voto del comitato o che una domanda ricevuta a dicembre debba attendere marzo. Prima di assegnare una data, il team deve verificare il mandato applicabile, la delega vigente, i documenti richiesti e gli eventuali percorsi decisionali speciali. Una voce in calendario documenta una riunione programmata. Il potere di approvare uno specifico importo è un fatto distinto. [4, 19]
La revisione del programma indica anche l'obiettivo di evitare il ritardo negli impieghi successivo alle decisioni degli investitori nei fondi, tipico dell'investimento tradizionale in fondi. La frase conferma che il ritardo tra decisione e impiego è un costo riconosciuto, senza quantificare quello tra contatto e decisione. [2] L'esperimento introduce tale ritardo come input, con una durata mediana della due diligence per tipologia di investitore, un intervallo tra comitati, uno sfasamento del calendario dei comitati e un inizio dell'esercizio finanziario, bloccando le decisioni nell'ultimo mese dell'esercizio delle istituzioni.
Il modello registra intervallo e sfasamento dei comitati e inizio dell'esercizio finanziario. Gli investitori che pubblicano dati ricevono i propri calendari generati, soggetti allo stress dichiarato per obsolescenza del calendario. Per le istituzioni che non pubblicano dati il calendario della tipologia rimane trimestrale e il modello conserva l'inizio dell'esercizio generato; i family office che non pubblicano dati ricevono un calendario mensile e un'ipotesi iniziale di esercizio che inizia a gennaio. Queste semplificazioni sono ipotesi dell'autore. Nessuna evidenza esaminata sui family office le convalida. Un distinto scenario di stress dimezza la frequenza delle riunioni istituzionali lasciando invariato il calendario osservato.
7 Il calendario di raccolta del gestore determina parte degli impegni già assunti dall'investitore
La capacità dell'investitore è in parte già impegnata prima dell'avvio di una nuova raccolta. Barber e Yasuda descrivono società di private equity che raccolgono un nuovo fondo ogni tre-sei anni, con una campagna da pochi mesi a oltre un anno e mezzo, e rilevano effetti rilevanti della performance intermedia sulla possibilità di raccogliere un fondo successivo. Kaplan e Schoar rilevano che i fondi con performance migliori hanno maggiori probabilità di raccogliere fondi successivi e più grandi e che i fondi avviati in periodi di boom hanno minori probabilità di raccogliere fondi successivi. [10, 11]
Per l'investitore, questi risultati implicano una coda di rinnovi di impegni verso gestori già presenti nel portafoglio, scandita dai calendari dei gestori. La revisione ADIA del 2025 esprime lo stesso punto dalla prospettiva dell'investitore: riporta un calo annuo del 22% nella raccolta di private equity, oltre il 40% al di sotto del picco del 2021, mentre gli investitori nei fondi concentravano gli impegni sulle relazioni principali. [5] Un nuovo gestore viene quindi valutato rispetto alle relazioni esistenti di ciascun investitore, che non sono direttamente osservabili.
Le relazioni esistenti possono influire sia sulla disponibilità a valutare un gestore sia sulle risorse già promesse altrove. Il modello rappresenta una componente non osservata di disponibilità attraverso un termine di propensione indipendente dagli input di capacità. Non deduce esplicitamente dal budget simulato gli impegni concorrenti per rinnovi. La semplificazione è rilevante: un investitore reale può presentare gli stessi dati pubblici di allocazione di un altro e una coda di obblighi sostanzialmente diversa. Le evidenze a livello di fondo sulle raccolte ripetute sostengono l'indagine di tale coda. Non quantificano il budget residuo di uno specifico investitore. [10, 11]
8 Le variabili osservabili si suddividono in sei categorie di dati, ciascuna con fonte, ritardo e punto cieco
La Tabella 2 presenta la matrice di valutazione. Ogni riga indica una variabile, dove è osservabile, quanto sia generalmente datata e cosa non riveli. La colonna di destra è la più importante: una variabile economica da raccogliere ma fuorviante in una direzione nota dovrebbe ricevere un peso diverso da una costosa da raccogliere e non distorta. La matrice è una tabella di inquadramento. Registra ciò che consentono le fonti delle Sezioni da 3 a 7, senza assegnare pesi.
| Variabile | Fonte osservabile | Ritardo tipico | Indicatore di | Punto cieco |
|---|---|---|---|---|
| Intervallo e peso di allocazione | Relazione annuale, dichiarazione della politica | Da mesi a un anno | Margine rispetto all'obiettivo | L'intervallo non è il peso detenuto |
| Rapporto degli impegni non richiamati | Note al bilancio, revisioni dei programmi | Da un trimestre a un anno | Capitale già promesso | Misura le promesse, non le tempistiche dei richiami |
| Rendimento da distribuzioni | Revisioni dei programmi, rapporti dei fondi | Trimestre | Riciclo in nuovi impegni | Retrospettivo |
| Budget e ritmo degli impegni | Piano del programma, memorandum del consulente | Da un trimestre a un anno | Capacità di flusso annuale | Pubblicato da pochi investitori |
| Calendario dei comitati e dell'esercizio finanziario | Calendari del consiglio, documenti sulle politiche | Attuale | Date in cui è possibile approvare | I calendari cambiano; assenti per gli investitori privati |
| Attività in gestione | Relazione annuale, repertori | Anno | Dimensioni del portafoglio | Oltre una soglia diminuisce la rilevanza dell'importo richiesto |
Analisi MatchPoint delle fonti citate nelle Sezioni da 3 a 7. I ritardi tipici sono espressi come ciclo del rapporto sottostante e costituiscono ipotesi da verificare per ciascun investitore. Non sono impliciti pesi.
Conservare per ogni dato la data della fonte, il perimetro contabile, l'unità e lo stato dell'evidenza. Distinguere il valore direttamente pubblicato, la stima ricavata da un'altra informazione e il valore imputato. In questo esperimento il punteggio stimato sostituisce le caratteristiche numeriche mancanti con le medie di addestramento dopo la standardizzazione; la regola strutturale utilizza input basati sulla tipologia per specifici dati mancanti. Entrambi i metodi possono attribuire un punteggio apparentemente preciso a un investitore per il quale si è verificato ben poco. Tale incertezza deve restare visibile al decisore. Le fonti pubbliche giustificano l'indagine delle sei categorie. I loro pesi predittivi numerici e l'applicabilità alle istituzioni rimangono questioni da verificare su dati di campagna raccolti correttamente.
9 Occorre superare sia la verifica della capacità sia quella del calendario; il punteggio deve renderlo esplicito
La capacità ha due componenti. La componente di consistenza è il margine sotto il limite superiore dell'intervallo della politica, dopo aver conteggiato una quota degli impegni non richiamati, più le distribuzioni che l'investitore prevede di riciclare. La componente di flusso è il budget annuale degli impegni ancora disponibile. L'equazione 1a definisce la consistenza e l'equazione 1b il flusso. L'investitore può assumere un impegno soltanto se entrambe raggiungono o superano l'importo richiesto alla data della decisione.
Nell'equazione 1a, C_i(t) è la capacità dell'investitore i nel mese t dopo l'avvio, A_i le sue attività, g_i la quota obiettivo della classe di attività, b la banda di tolleranza sopra l'obiettivo, a_i(t) la quota corrente, f_i gli impegni non richiamati come quota del portafoglio, lambda la proporzione di tali impegni conteggiata a riduzione del margine, rho la proporzione riciclabile delle distribuzioni e y_i il rendimento annuale da distribuzioni. Nell'equazione 1b, R_i(t) è il budget residuo, B_i il budget annuale, k_i(t) i mesi trascorsi nell'esercizio dell'investitore e nu_i e gamma_i il livello e la forma dell'utilizzo.
Le tempistiche entrano attraverso il mese della decisione. L'equazione 2a fornisce il primo mese di comitato consentito a partire dalla conclusione della due diligence; l'equazione 2b indica se l'investitore possa assumere un impegno quando viene contattato nel mese s.
Il mese della decisione dipende da tre fattori: durata della due diligence, ciclo dei comitati e periodo di esclusione legato all'esercizio finanziario. Lo stesso investitore può quindi impegnarsi se contattato in un mese e non poterlo fare se contattato in quello successivo. M_i è l'insieme dei mesi di comitato consentiti per l'investitore i, d_i la durata della due diligence in mesi, W la finestra, T l'importo richiesto e s il mese del contatto. Se nessun mese consentito ricade nella finestra, G_i è zero. Un punteggio additivo non può riprodurre esattamente questa congiunzione: un margine abbondante non compensa un budget esaurito. La Sezione 12 confronta quindi un punteggio additivo stimato sui risultati con un punteggio strutturale che applica le equazioni 1 e 2 ai dati osservati.
Il calcolo della capacità richiede una data informativa oltre alla data decisionale. Una previsione formulata all'avvio può utilizzare documenti già pubblicati, un calendario verificato e scenari esplicitamente modellizzati. Non può utilizzare valutazioni successive o futuri esiti dei comitati come se fossero già noti. Il riferimento con informazioni ampliate riceve deliberatamente il percorso futuro generato della capacità. Le regole pratiche non lo ricevono. La distinzione deve valere anche in una verifica retrospettiva empirica: conservare la versione del documento e la data di pubblicazione disponibili a ogni decisione storica ed escludere le rettifiche successive dal predittore, salvo che il disegno di validazione modelli esplicitamente un aggiornamento informativo successivo.
10 Input e ipotesi dell'universo costruito
Ogni ripetizione estrae 1.600 investitori per il gruppo di addestramento e 2.000 per l'elenco di test, in quattro tipologie: fondi sovrani o statali, fondi pensione pubblici, dotazioni patrimoniali o fondazioni e family office. Le tipologie differiscono per attività, quota obiettivo, inizio dell'esercizio, intervallo tra comitati, durata della due diligence, pubblicazione dei dati e ritardo informativo. All'interno di una tipologia, attività, obiettivi, esposizione corrente, rapporto degli impegni non richiamati, rendimento da distribuzioni, ritmo annuale e utilizzo del budget sono estratti dalle distribuzioni della Tabella 3. Un termine latente di propensione e un termine latente di compatibilità sono estratti indipendentemente dagli input di capacità. La propensione rappresenta tutto ciò che rende un investitore disposto a incontrare e a procedere senza essere visibile nei dati, incluse relazioni esistenti, reputazione del team e opinioni sul settore.
I family office costituiscono metà dell'universo e pubblicano dati in un caso su dieci: una scelta dell'autore secondo cui il gruppo più numeroso è anche il meno osservabile. L'universo non è calibrato su alcun insieme di dati. Serve a rendere verificabile la logica della capacità e delle tempistiche; la Tabella 4 mostra come tale logica suddivide la popolazione. Pubblicazione e capacità variano insieme per tipologia, perciò ogni punteggio che usa dati pubblicati dispone di maggiori informazioni sulle istituzioni che sui family office. L'esperimento verifica se ciò influisca sulla prima ondata. Circa il 30% degli investitori può impegnarsi se contattato all'avvio; la quota varia nettamente per tipologia.
| Input | Valore nel modello | Ruolo |
|---|---|---|
| Importo e finestra | 25 milioni di USD; dodici mesi da un avvio in ottobre | Definizione del risultato |
| Attività (mediana, miliardi di USD) | 120; 25; 3; 0,9, con deviazione standard logaritmica da 0,8 a 1,0 | Dimensioni |
| Quota obiettivo della classe di attività | 15%; 13%; 30%; 15%, rumore logaritmico 0,2 | Limite del margine |
| Quota corrente rispetto all'obiettivo | Lognormale, deviazione standard 0,30 | Margine di allocazione |
| Rapporto degli impegni non richiamati; quota conteggiata | Distribuzione beta con media 25%; metà conteggiata a riduzione del margine | Capitale promesso |
| Rendimento da distribuzioni; quota riciclata | Distribuzione beta con media 15% del valore patrimoniale netto; 80% riciclabile | Riciclo |
| Budget annuale | 17% della consistenza obiettivo, rumore logaritmico 0,35 | Capacità di flusso |
| Inizio dell'esercizio; intervallo tra comitati | Gennaio, luglio, luglio, casuale; 3, 3, 3 e 1 mesi | Calendario |
| Durata della due diligence (mediana in mesi) | 4; 5; 4; 2, deviazione standard logaritmica 0,4 | Tempistiche |
| Dati pubblicati; ritardo in mesi | 50%, 95%, 85%, 10%; ritardo 9, 4, 6, 12 | Osservabilità |
| Propensione e compatibilità | Termini normali standard indipendenti; compatibilità osservata con rumore 0,6 | Disponibilità |
| Rettifica della due diligence per vincolo al momento del contatto | Riduzione relativa del 35% nella probabilità condizionata di avvio della due diligence | Sensibilità della fase iniziale definita dall'autore; nessun tasso di rifiuto osservato |
| Proporzioni delle tipologie | 10%; 20%; 20%; 50% | Composizione della popolazione definita dall'autore |
| Banda del margine e deriva futura dell'esposizione | Tolleranza relativa del 20% sopra l'obiettivo; coefficiente annuo di deriva della quota logaritmica 0,12 | Percorso sintetico della capacità |
| Coefficiente dello shock di mercato | 0,6 volte il parametro dichiarato dello shock di mercato nel percorso logaritmico della quota privata | Stress dell'effetto denominatore definito dall'autore |
| Rettifiche di impegni non richiamati e distribuzioni | Conteggiato il 50% degli impegni non richiamati; riciclabile l'80% delle distribuzioni modellizzate | Equazione della capacità |
| Utilizzo del budget | Livello uniforme da 0,5 a 1,5; forma lognormale con deviazione standard logaritmica 0,4 | Consumo sintetico del budget nell'anno |
| Sfasamento del comitato e periodo di esclusione | Sfasamento uniforme nell'intervallo della tipologia; le istituzioni non possono decidere nell'ultimo mese dell'esercizio | Insieme dei mesi decisionali consentiti |
| Probabilità delle fasi | Logit dell'incontro -0,6 + 0,8 compatibilità + 0,9 propensione; logit della due diligence 0,5 compatibilità + 0,7 propensione, con lo spostamento comune dello stress | Meccanismo delle fasi definito dall'autore |
| Riferimento numerico e regola strutturale | Integrazione condizionata della CDF lognormale per le probabilità di impegno di riferimento; approssimazione della due diligence a cinque punti conservata nel punteggio strutturale basato sui dati osservati | Separa la probabilità di valutazione dall'approssimazione pratica del punteggio |
Ipotesi selezionate dell'autore per l'esperimento costruito, non distribuzioni osservate degli investitori. Le mediane per tipologia seguono l'ordine fondo sovrano, pensione, dotazione patrimoniale, family office. Il nucleo di calcolo e il driver di accompagnamento congelati conservano tutte le definizioni del rumore di misurazione, dell'imputazione e dello smussamento dei punteggi; la tabella ne è una sintesi selettiva.
| Tipologia di investitore | Quota dell'universo | Attività mediane (miliardi di USD) | Dati pubblicati | Probabilità del filtro con contatto all'avvio almeno pari al 50% | Probabilità di impegno |
|---|---|---|---|---|---|
| Fondo sovrano o statale | 10% | 124,1 | 50% | 65% | 13,8% |
| Fondo pensione pubblico | 20% | 24,2 | 95% | 48% | 12,1% |
| Dotazione patrimoniale o fondazione | 20% | 3,0 | 86% | 40% | 9,6% |
| Family office | 50% | 0,9 | 10% | 12% | 2,5% |
| Tutti gli investitori | 100% | 2,3 | 47% | 30% | 7,0% |
Descrizione di un'unica popolazione costruita di 20.000 investitori. L'indicatore di capacità riportato utilizza una probabilità condizionata di superare il filtro della decisione entro la finestra almeno pari a metà. Le tabelle delle strategie riportano separatamente le probabilità medie del filtro. Queste convenzioni non stimano la disponibilità osservata degli investitori.
La specificazione lognormale dell'esposizione ha supporto superiore illimitato. È uno strumento di stress test e non un modello completo di bilancio. Una quota privata simulata eccezionalmente elevata non deve essere interpretata come un'allocazione contabile letterale. Prima di applicare il quadro a un'istituzione reale, riconciliare il denominatore del portafoglio, il ritardo delle valutazioni, gli impegni già firmati e i limiti contrattuali. La documentazione mancante giustifica una richiesta di chiarimento; non fornisce una base fattuale per dichiarare che un investitore non abbia capacità.
11 Ogni fase ha un proprio determinante; la probabilità di impegno è il prodotto dei termini di fase
La probabilità che un investitore contattato firmi entro la finestra è il prodotto di tre termini di fase, uno dei quali include una rettifica per rifiuto. Il primo è la probabilità di un incontro qualificato, determinata da compatibilità e propensione. Il secondo è la probabilità di avviare la due diligence dato l'incontro, ridotta per gli investitori vincolati al momento del contatto. Il terzo è la probabilità che i test della capacità e del calendario siano superati nel mese della decisione. L'equazione 3a fornisce il prodotto e l'equazione 3b la misura di abilità usata per confrontare le regole di classificazione.
Nell'equazione 3a, pi_i indica la probabilità condizionata del modello di un impegno vincolante, m_i la probabilità di incontro e q_i la probabilità di due diligence prima della rettifica per vincolo al momento del contatto. L'indicatore chi_i descrive lo stato della capacità e del budget al contatto. Il termine G-bar_i integra la distribuzione lognormale continua della durata della due diligence, associando a ciascuna durata il primo mese decisionale consentito e le relative verifiche di capacità e budget. Questo calcolo di riferimento è condizionato al percorso futuro generato della capacità. Fornisce una probabilità di valutazione interna all'esperimento dell'autore e non è disponibile a un team di raccolta reale. Nell'equazione 3b, l'insieme dell'oracolo contiene le K probabilità condizionate più elevate; la misura di abilità utilizza il suo rendimento atteso come riferimento superiore.
Il riferimento con informazioni ampliate conosce la compatibilità latente, il percorso futuro generato della capacità e la legge generatrice e integra rispetto alla propensione. Questi privilegi superano dati pubblici perfetti e non sono disponibili operativamente. Lo scarto rispetto a una regola operativa combina più vantaggi informativi e di forma del modello. Nel distinto campione descrittivo di 20.000 investitori, la probabilità condizionata media di impegno è il 7,0%. Negli elenchi di test delle ripetizioni, generati indipendentemente, 100 contatti casuali producono in media 7,0 impegni attesi, pari a 175 milioni di dollari di valore nominale. Le due sintesi utilizzano campioni differenti. La seconda non è calcolata dalla percentuale arrotondata del campione descrittivo. Nessuna indica cassa erogata o compensi di consulenza.
L'integrazione condizionata assegna a ciascun mese di comitato consentito la massa di probabilità lognormale compresa tra il precedente mese consentito e quel mese. Un mese contribuisce soltanto se capacità e budget residuo superano entrambi l'importo richiesto. Durate della due diligence successive all'ultima data consentita contribuiscono zero. L'implementazione conserva estrazioni continue della due diligence per i risultati realizzati. Verifiche indipendenti confrontano la probabilità integrata con l'enumerazione scalare dei mesi e verificano le identità della massa di probabilità e i limiti del calendario. Il punteggio strutturale basato sui dati osservati mantiene deliberatamente l'approssimazione più grossolana a cinque punti e le ipotesi di smussamento; produce un punteggio di classificazione senza pretese di calibrazione empirica della probabilità.
Sia F_i(u) la funzione di distribuzione della durata positiva lognormale della due diligence dell'investitore i, con F_i(u)=0 per u non positivo. I mesi decisionali consentiti nella somma vanno da zero a W. Per ciascun mese t, t_i^- indica il precedente mese consentito; il valore precedente della CDF per il primo intervallo è definito come zero. Sia H_i(t) pari a uno quando i test di capacità e budget a t raggiungono l'importo richiesto. La massa assegnata a t è F_i(t-s)-F_i(t_i^--s). Una prima opportunità di comitato non superata non trasferisce tale massa a un comitato successivo. I mesi di esclusione vengono rimossi prima di costruire gli intervalli.
La probabilità di valutazione e il generatore dei risultati realizzati condividono una distribuzione continua della due diligence. Il calcolo della CDF integra tale distribuzione negli intervalli dei mesi consentiti. La sua precisione è condizionata ai percorsi della capacità, alle regole di calendario e alle ipotesi distributive dell'autore, fino ai limiti della valutazione in virgola mobile. Il punteggio strutturale basato sui dati osservati utilizza deliberatamente un'approssimazione più grossolana a cinque punti e lo smussamento dei log-rapporti per ordinare i candidati. Non pretende una calibrazione empirica delle probabilità.
12 Un punteggio stimato che include capacità e tempistiche porta gli impegni della prima ondata a 3,8 volte l'ordine casuale
Il confronto utilizza una prima ondata di 100 investitori da un elenco di test di 2.000, ossia il 5,0% dell'elenco. I punteggi logistici sono stimati sui risultati di impegno di 800 investitori di addestramento generati e valutati su investitori di test separati. La Tabella 5 riporta i valori nominali attesi degli impegni secondo il riferimento condizionato e i percentili delle ripetizioni. L'ultima colonna calcola la media delle probabilità del filtro degli investitori selezionati; non conta gli investitori che raggiungono o superano la distinta soglia di probabilità del 50% usata per descrivere la popolazione.
| Regola di classificazione | Impegni attesi (milioni di USD) | Dal 10° al 90° percentile | Misura di abilità | Probabilità media del filtro della decisione entro la finestra |
|---|---|---|---|---|
| Ordine casuale | 175 | 164 a 184 | 0,00 | 32% |
| Prima le attività maggiori | 335 | 284 a 393 | 0,14 | 63% |
| Sola compatibilità con il mandato | 360 | 294 a 430 | 0,16 | 32% |
| Sole variabili di capacità | 488 | 428 a 556 | 0,27 | 86% |
| Sole variabili temporali | 289 | 229 a 342 | 0,10 | 52% |
| Capacità e tempistiche, senza compatibilità | 497 | 434 a 570 | 0,27 | 86% |
| Compatibilità, capacità e tempistiche | 657 | 572 a 730 | 0,41 | 82% |
| Filtro strutturale con compatibilità | 707 | 630 a 780 | 0,45 | 74% |
| Riferimento con informazioni ampliate | 1.021 | 957 a 1.082 | 0,72 | 98% |
| Limite superiore latente | 1.357 | 1.295 a 1.421 | 1,00 | 98% |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Gli impegni attesi riguardano 100 contatti con un importo di 25 milioni di USD. La dispersione va dal 10° al 90° percentile su 100 ripetizioni.
I dati sulla capacità e sulle tempistiche svolgono la maggior parte del lavoro. Il punteggio stimato con compatibilità, capacità e tempistiche raggiunge 657 milioni di dollari, contro 360 della sola compatibilità e 335 dell'ordine che privilegia i più grandi: rispettivamente 1,8 e 2,0 volte. La misura di abilità è 0,41, con un intervallo da 0,34 a 0,47. Il punteggio strutturale, che applica le equazioni 1 e 2 ai dati osservati, raggiunge 707 milioni di dollari e supera quello stimato nel 77% delle ripetizioni. Il punteggio stimato supera la sola compatibilità nel 100% dei casi.
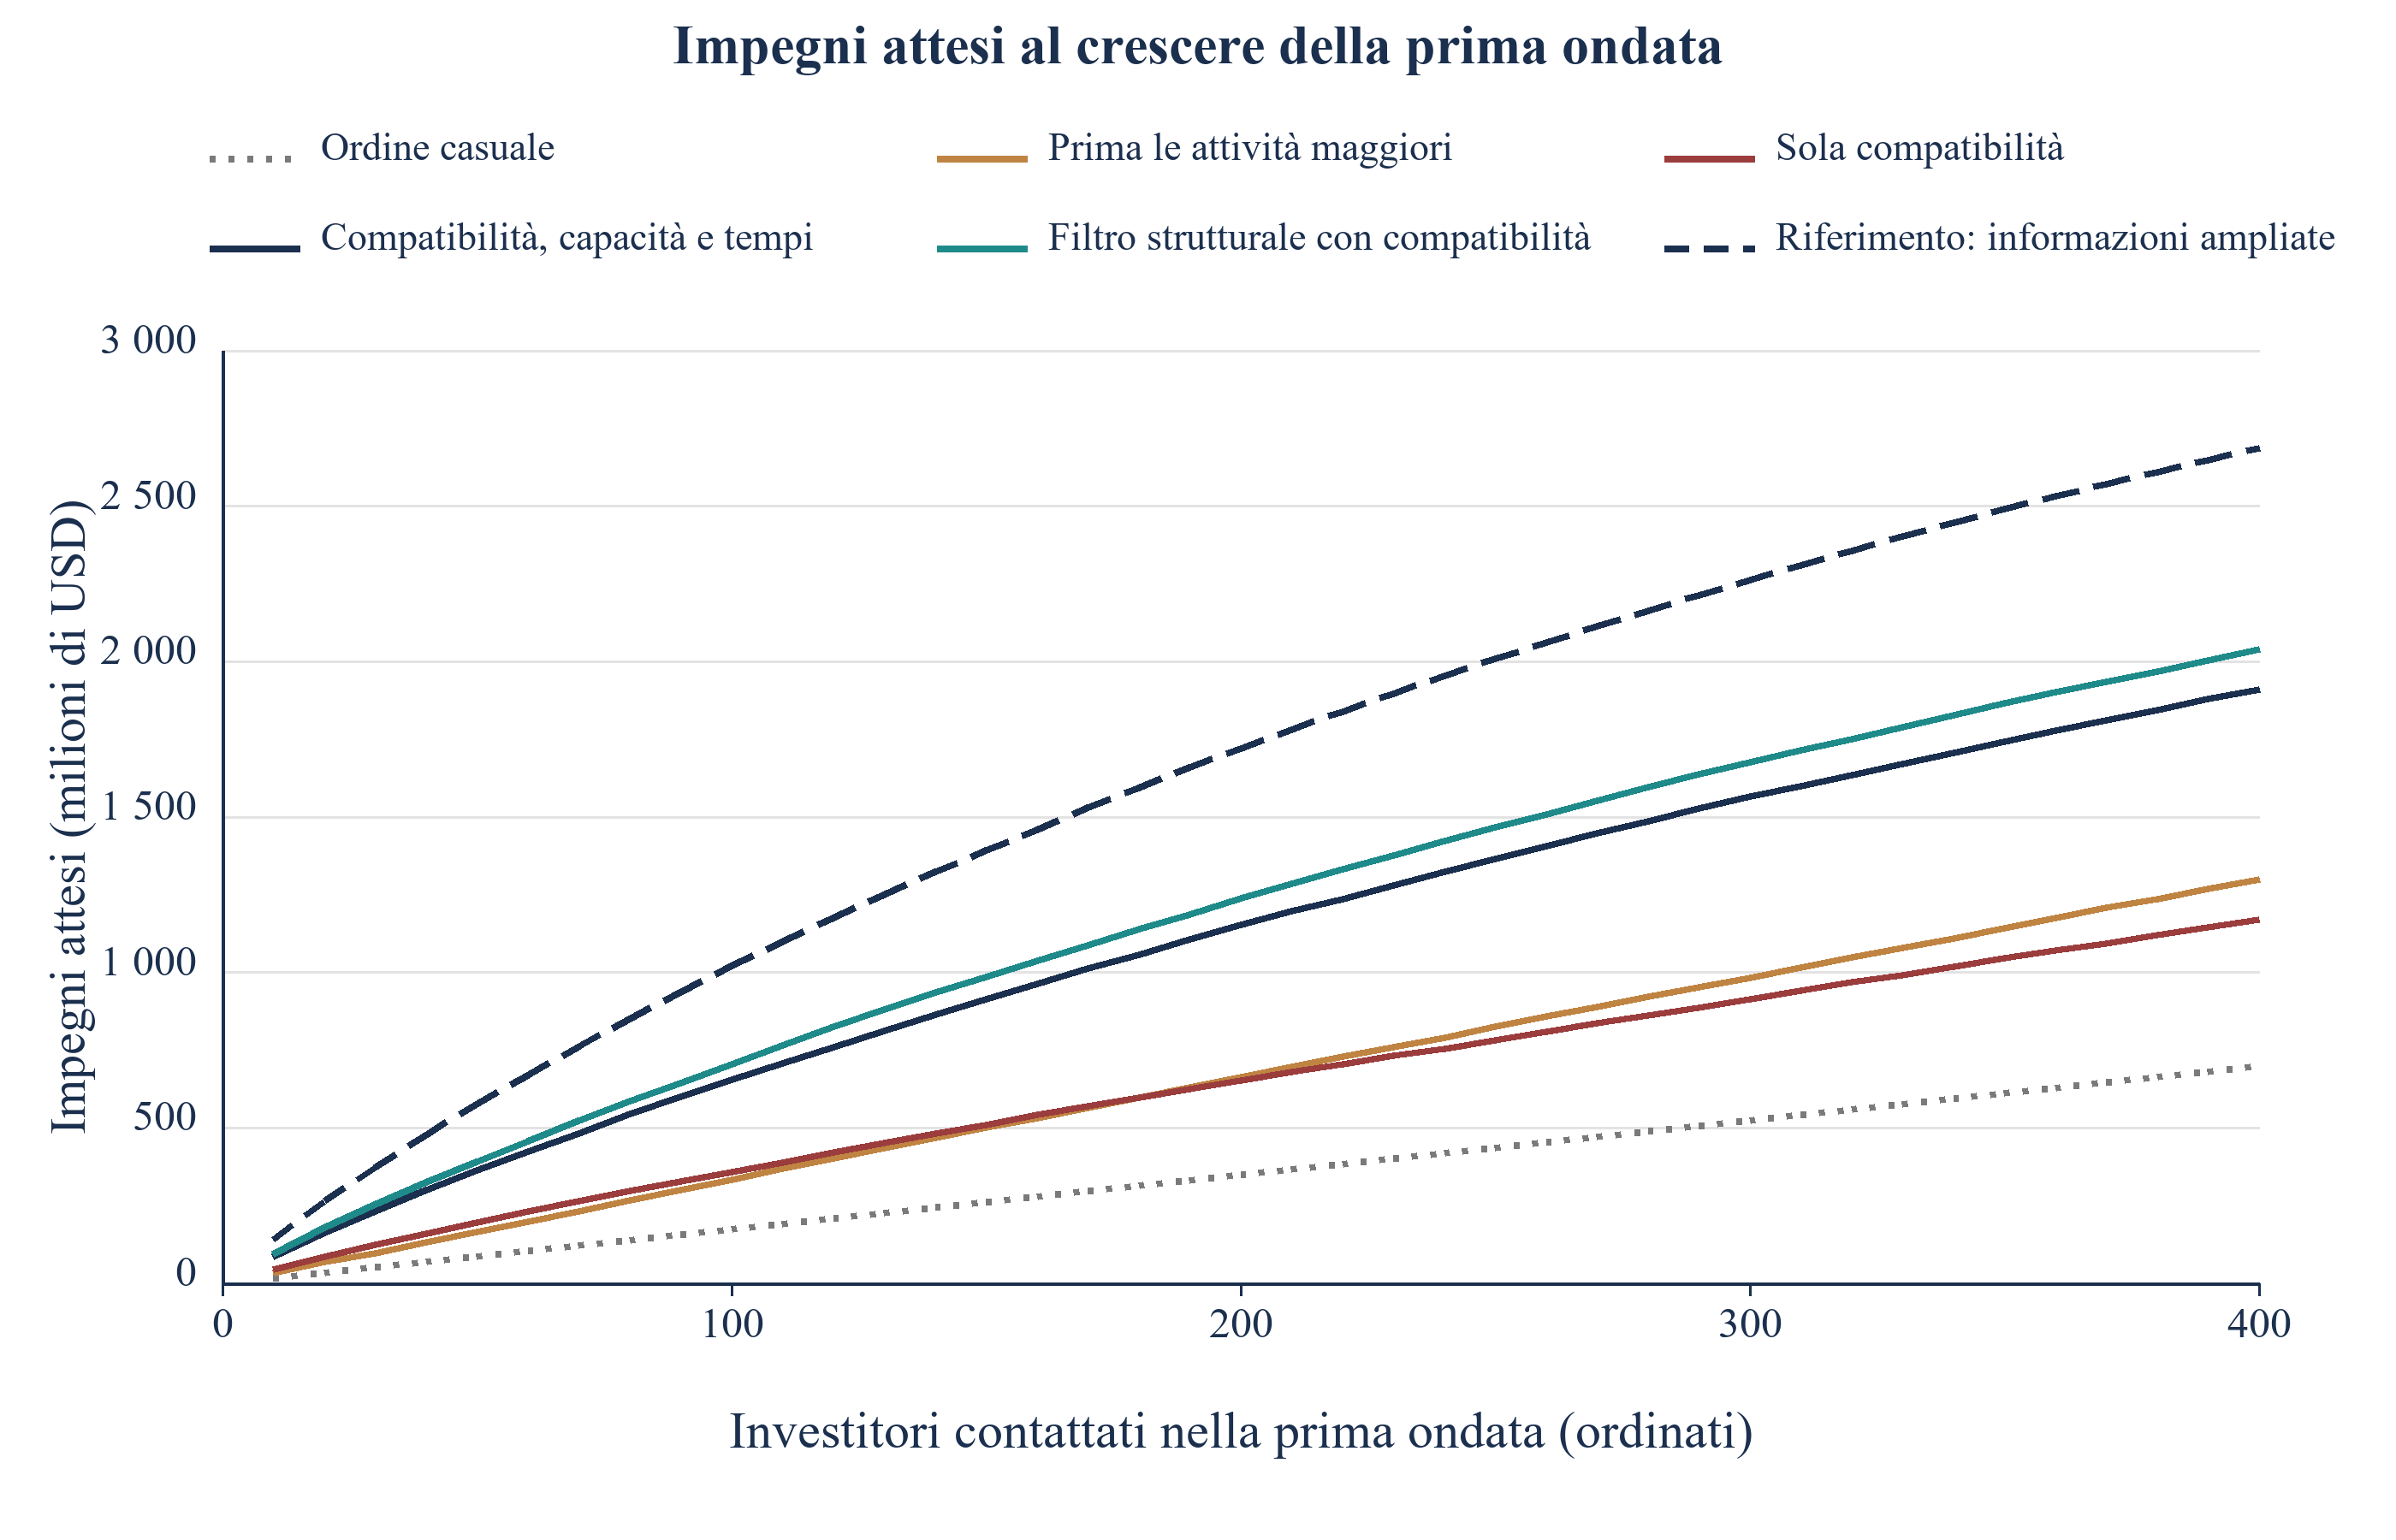
Il riferimento con informazioni ampliate raggiunge 1.021 milioni di dollari di valore nominale atteso degli impegni grazie ai privilegi informativi del modello. I punteggi stimato e strutturale raggiungono rispettivamente il 64% e il 69% di tale importo; compatibilità e attività raggiungono il 35% e il 33%. I rapporti confrontano insiemi informativi e forme di modello distinti. Il punteggio strutturale incorpora il meccanismo ipotizzato della capacità; il suo vantaggio simulato verifica quindi il comportamento quando tale meccanismo vale. Non dimostra che i comitati reali utilizzino quella regola. I punteggi basati sulla sola capacità e sulle sole tempistiche hanno misure di abilità di 0,27 e 0,10. La Figura 1 riporta l'ordinamento al crescere dell'ondata in questo contesto costruito.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Risultati del modello costruito con le ipotesi dichiarate. Media di 100 ripetizioni; il riferimento tratteggiato conosce anche la compatibilità latente e il percorso futuro generato della capacità, integrando rispetto alla propensione. Nessun dato osservato sulla raccolta di capitali.
13 Contributo incrementale dei dati registrati alla classificazione
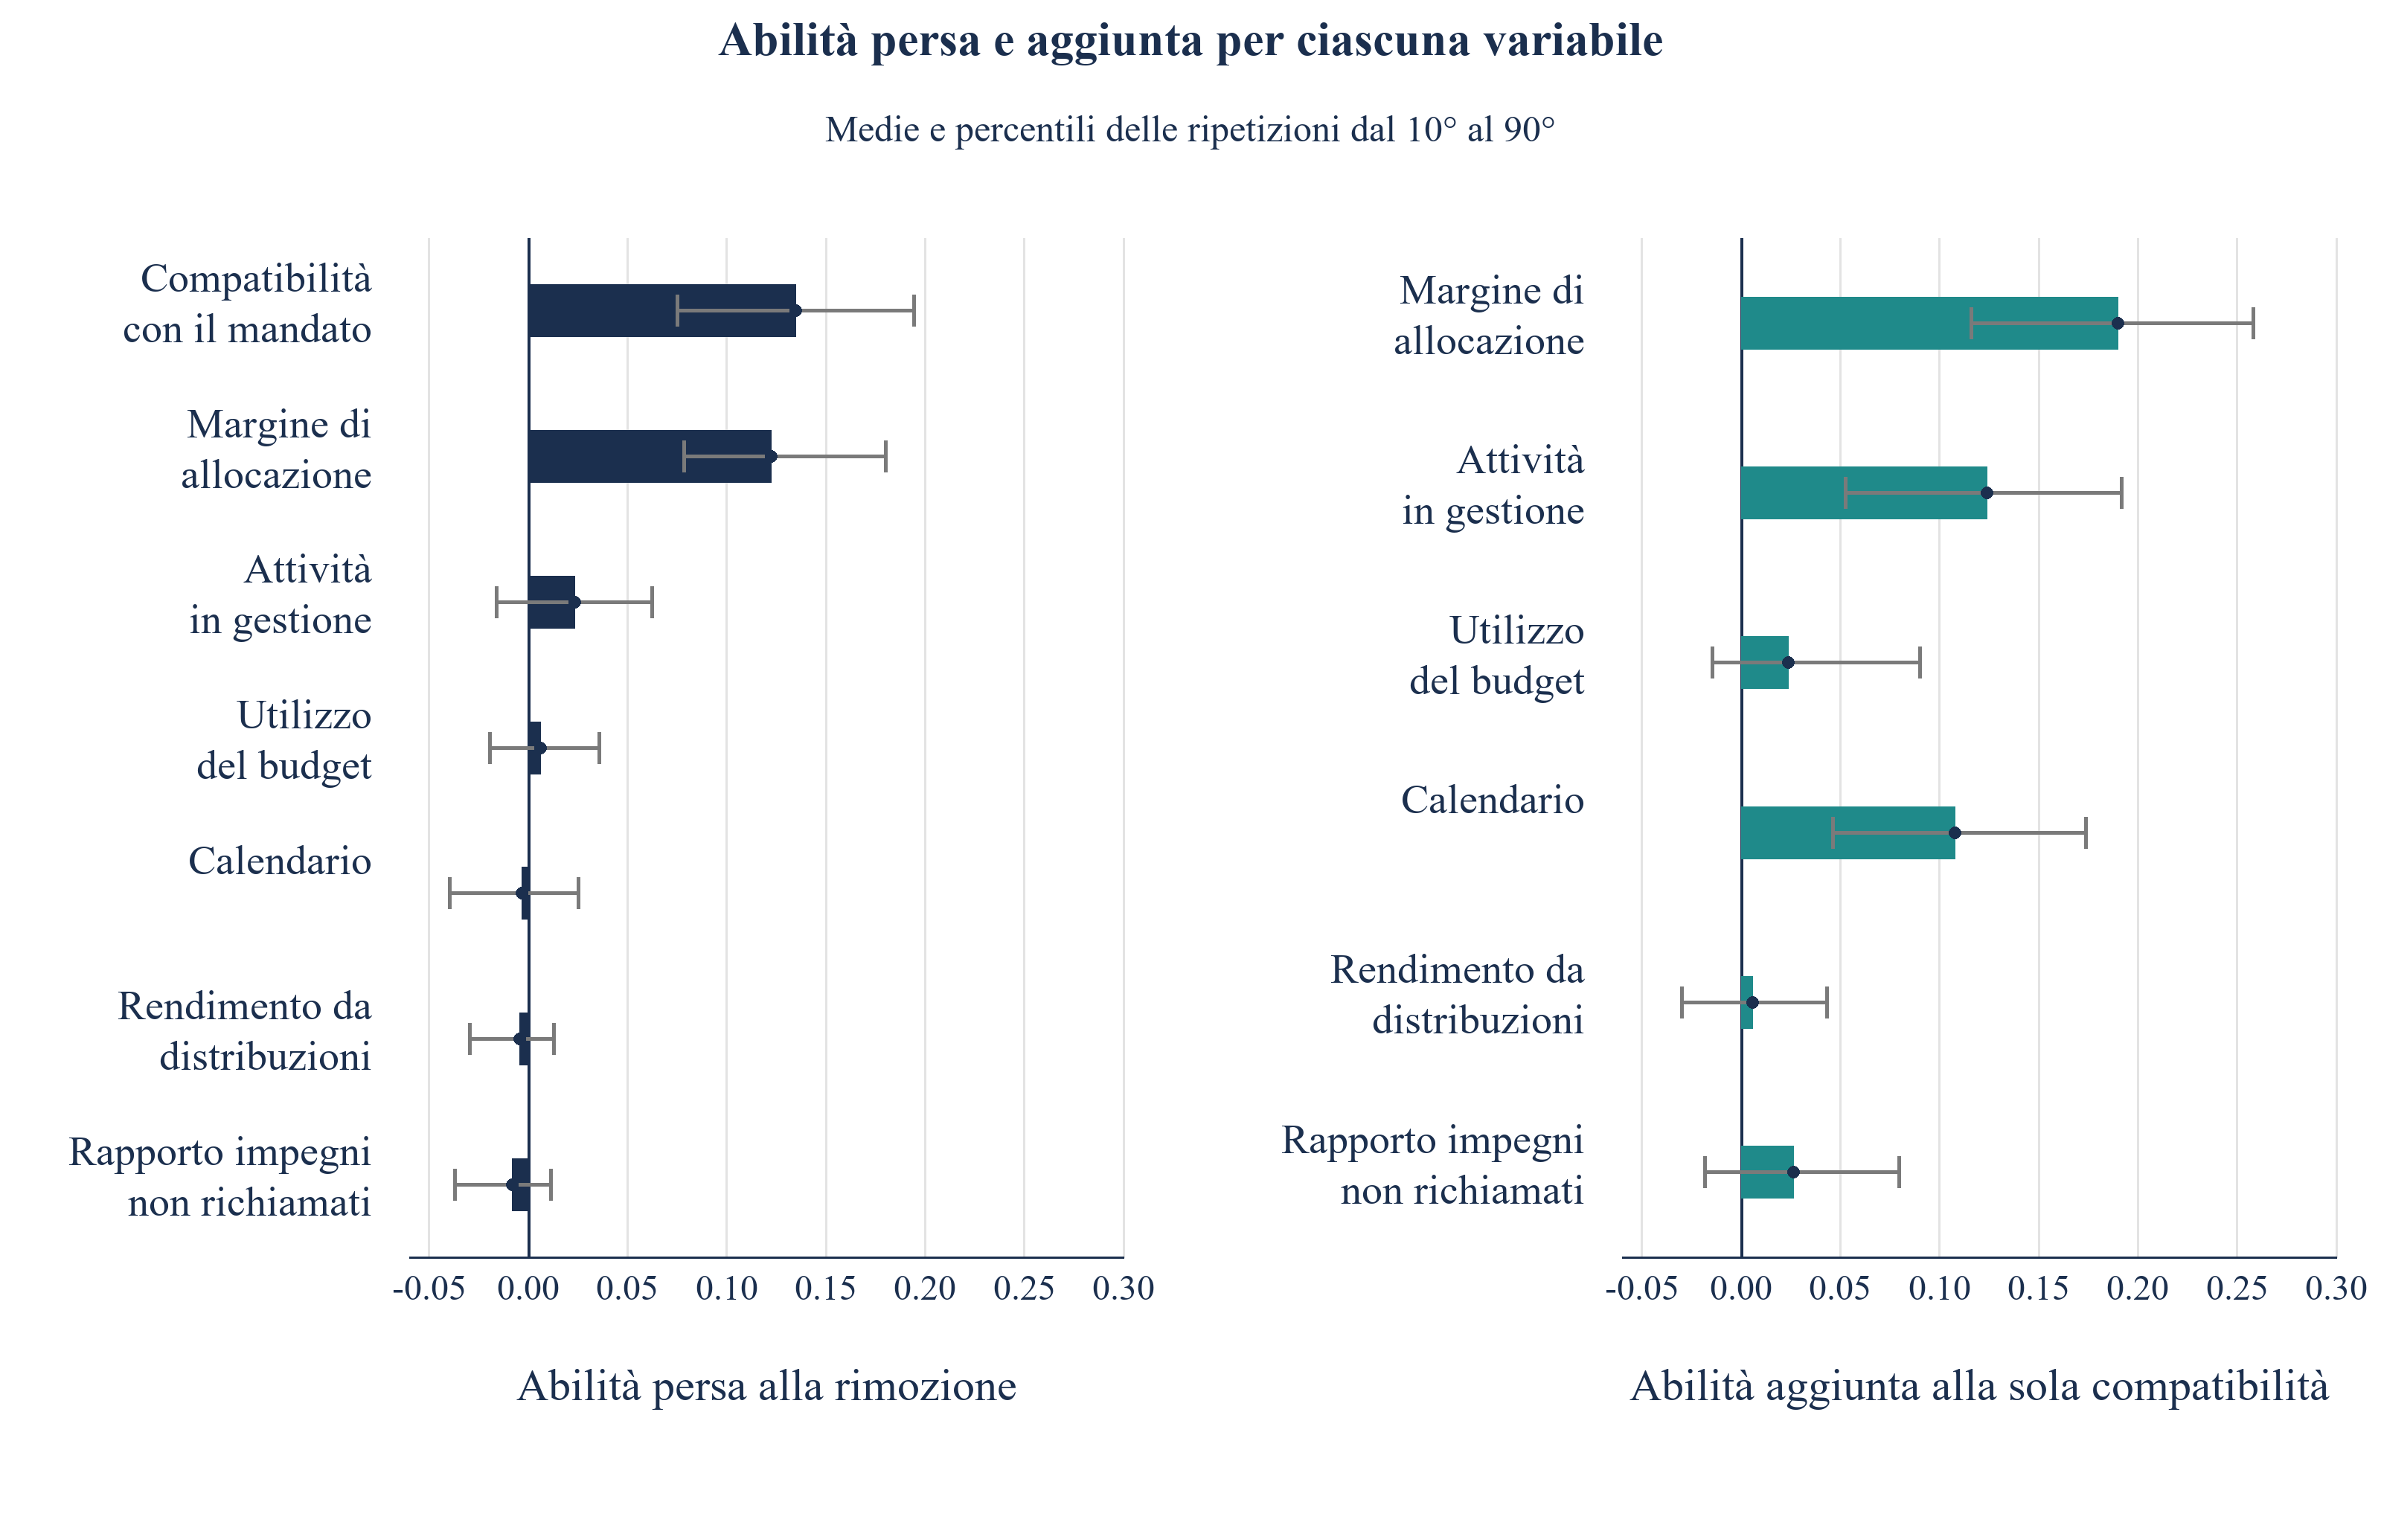
La Tabella 6 riporta due verifiche per ogni variabile. La prima la rimuove dal punteggio completo e misura l'abilità persa. La seconda la aggiunge a un punteggio che contiene soltanto la compatibilità e misura l'abilità acquisita. Le risposte differiscono quando le variabili veicolano la stessa informazione: sono quindi necessarie entrambe. Compatibilità con il mandato e margine di allocazione sono le due variabili la cui rimozione costa abilità misurabile, rispettivamente 0,135 e 0,123. Rimuovere le attività in gestione costa 0,023, con un intervallo che comprende zero.
| Variabile | Abilità persa rimuovendola | Dal 10° al 90° percentile | Abilità aggiunta alla sola compatibilità | Dal 10° al 90° percentile |
|---|---|---|---|---|
| Compatibilità con il mandato | 0,135 | 0,075 a 0,194 | base | non applicabile |
| Margine di allocazione (scarto dall'obiettivo) | 0,123 | 0,079 a 0,180 | 0,190 | 0,116 a 0,258 |
| Attività in gestione | 0,023 | -0,016 a 0,063 | 0,124 | 0,053 a 0,192 |
| Utilizzo del budget (ritmo degli impegni) | 0,006 | -0,019 a 0,036 | 0,024 | -0,015 a 0,090 |
| Calendario (data del comitato e rinnovo dell'esercizio) | -0,003 | -0,039 a 0,025 | 0,108 | 0,046 a 0,174 |
| Rendimento da distribuzioni (riciclo) | -0,004 | -0,030 a 0,013 | 0,006 | -0,030 a 0,043 |
| Rapporto degli impegni non richiamati | -0,008 | -0,037 a 0,011 | 0,026 | -0,018 a 0,080 |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. L'abilità è su una scala in cui l'ordine casuale vale 0 e il limite superiore latente vale 1. Gli intervalli vanno dal 10° al 90° percentile su 100 ripetizioni.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Le barre sono medie di 100 ripetizioni; le linee vanno dal 10° al 90° percentile.
Le variabili di calendario aggiungono 0,108 alla sola compatibilità nel modello additivo. Gli indicatori di tipologia dell'investitore aggiungono 0,137; aggiungere il calendario dopo la tipologia produce -0,011, con percentili delle ripetizioni da -0,048 a 0,019. Il contributo incrementale medio alla classificazione è piccolo dopo questi controlli per tipologia. Il confronto non identifica ogni effetto di calendario come effetto della tipologia. Il meccanismo contiene vincoli temporali che una regressione additiva può rappresentare male. La Sezione 15 esamina una decisione diversa: scegliere il mese del contatto per un insieme fisso di investitori.
Rapporto degli impegni non richiamati, rendimento da distribuzioni e utilizzo del budget aggiungono poca abilità media con questo generatore. Le loro scale e il rumore osservativo sono input dell'autore. Gli intervalli dal 10° al 90° percentile delle ripetizioni attraversano zero per diverse variabili di rango inferiore. Tali intervalli descrivono campagne simulate ripetute e non sono test di ipotesi su popolazioni reali di investitori. Le variabili correlate possono sostituirsi in un punteggio additivo: un piccolo contributo alla rimozione non dimostra quindi l'assenza di rilevanza pratica. La Sezione 18 riporta la coincidenza con un riferimento di coefficienti stimati su popolazione finita per gruppi simulati di dimensioni diverse.
14 Gli incontri premiano la compatibilità; gli impegni premiano capacità e tempistiche
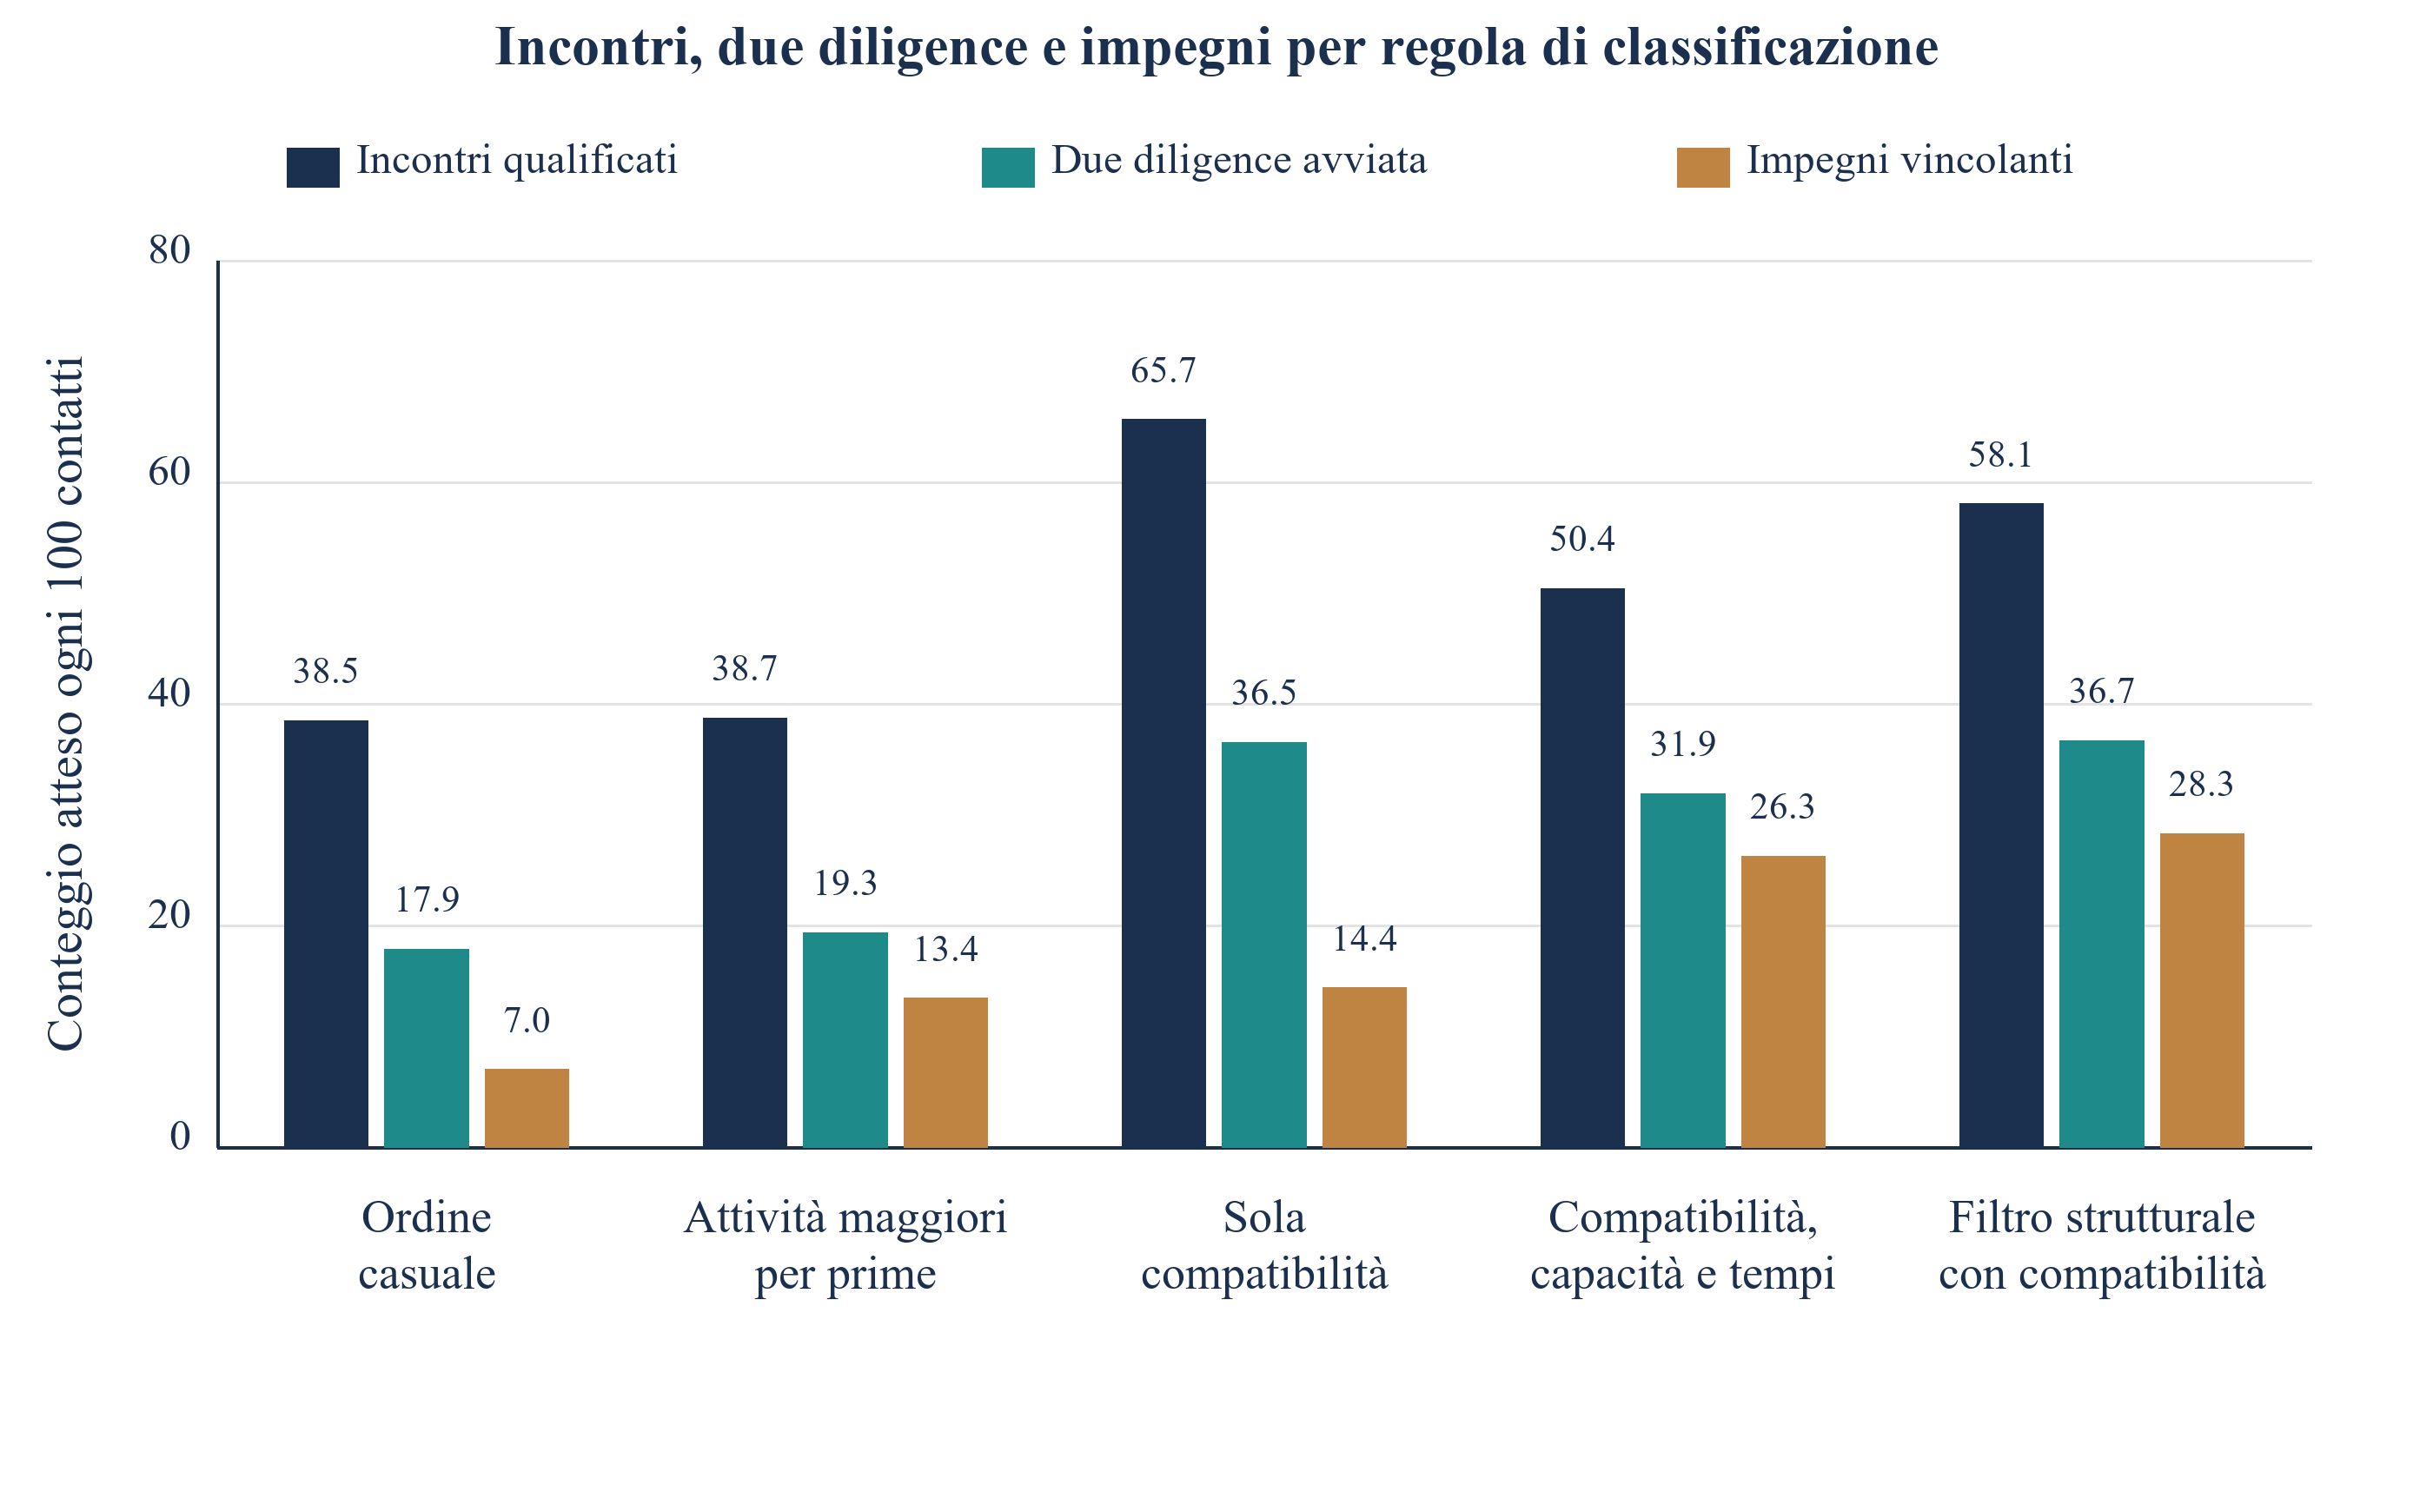
La Tabella 7 segue le stesse ondate selezionate attraverso le fasi generate. Tra le regole operative confrontate, la sola compatibilità produce il maggior numero di incontri qualificati attesi: 65,7 ogni cento contatti, contro 38,5 dell'ordine casuale. Il punteggio completo produce 50,4 incontri attesi e 26,3 impegni attesi, contro 14,4 impegni della sola compatibilità. L'ordine che privilegia i più grandi produce 38,7 incontri attesi e 13,4 impegni attesi. L'oracolo utilizza informazioni privilegiate ed è riportato separatamente. La Figura 3 mostra questi conteggi attesi; nessuno è il totale di una campagna osservata.
| Regola di classificazione | Incontri qualificati | Due diligence avviata | Impegni | Impegni per incontro |
|---|---|---|---|---|
| Ordine casuale | 38,5 | 17,9 | 7,0 | 18% |
| Prima le attività maggiori | 38,7 | 19,3 | 13,4 | 35% |
| Sola compatibilità con il mandato | 65,7 | 36,5 | 14,4 | 22% |
| Compatibilità, capacità e tempistiche | 50,4 | 31,9 | 26,3 | 52% |
| Filtro strutturale con compatibilità | 58,1 | 36,7 | 28,3 | 49% |
| Limite superiore latente | 73,8 | 55,7 | 54,3 | 74% |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Conteggi attesi ogni 100 contatti, media di 100 ripetizioni.
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Conteggi attesi ogni 100 investitori contattati, media di 100 ripetizioni.
Le fasi mostrano anche dove ogni regola perde investitori. La sola compatibilità porta a incontrare molti investitori che non possono impegnarsi entro la finestra e abbandonano nella due diligence o nell'approvazione, consumando tempo del team senza produrre una firma. Il punteggio stimato impiega meno incontri e ne perde meno nelle fasi avanzate, aspetto rilevante quando la risorsa scarsa è il tempo dei responsabili. Gli incontri sono facili da contare e costosi da svolgere.
Gli impegni attesi per incontro atteso sono il 22% per la sola compatibilità, il 35% privilegiando i più grandi e il 52% per il punteggio completo. I moltiplicatori di incontri e impegni rispetto all'ordine casuale sono 1,71 e 2,05 per la compatibilità; per il punteggio completo sono 1,31 e 3,75. Con questo meccanismo, scegliere una politica soltanto in base agli incontri attesi seleziona una regola diversa da quella scelta in base agli impegni attesi. Uno studio prospettico dovrebbe stabilire se la distinzione persista nella propria popolazione di investitori.
La sensibilità alla capacità nella fase iniziale è limitata per costruzione. Per un investitore vincolato al contatto, il modello moltiplica la probabilità condizionata di avvio della due diligence per 0,65, equivalente a una riduzione relativa del 35%. Non simula un tasso di rifiuto osservato del 35% all'incontro né spiega tutte le cause di insuccesso della due diligence. Lo studio proposto registra risultati e date effettivi delle fasi per indagare questi canali senza presupporli.
15 Contattare ciascun investitore in un mese scelto dal suo calendario recupera parte dello scarto temporale
Una prima ondata può avere una sequenza pianificata. La Tabella 8 confronta quattro calendari per gli stessi 100 investitori selezionati dal punteggio stimato. Contattarli tutti all'avvio costituisce il riferimento. Distribuire casualmente i contatti nei primi quattro mesi produce impegni attesi pari a 0,99 volte il riferimento. La regola basata sui dati osservati sceglie il mese per ogni investitore tra zero e sei e produce 1,01 volte il riferimento. Il confronto con informazioni perfette usa gli stessi mesi ammissibili e produce 1,09 volte il riferimento. Questo insieme comune di scelte mantiene allineato il confronto temporale.
| Piano di contatto | Impegni attesi (milioni di USD) | Dal 10° al 90° percentile | Rapporto rispetto al piano di avvio |
|---|---|---|---|
| Contattare tutti all'avvio | 657 | 572 a 730 | 1,00 |
| Distribuire casualmente su quattro mesi | 649 | 572 a 727 | 0,99 |
| Mese scelto dai dati tenendo conto del calendario | 665 | 593 a 746 | 1,01 |
| Mese migliore con conoscenza perfetta | 713 | 624 a 805 | 1,09 |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Impegni attesi per i 100 investitori con il punteggio stimato più elevato. L'intervallo va dal 10° al 90° percentile su 100 ripetizioni.
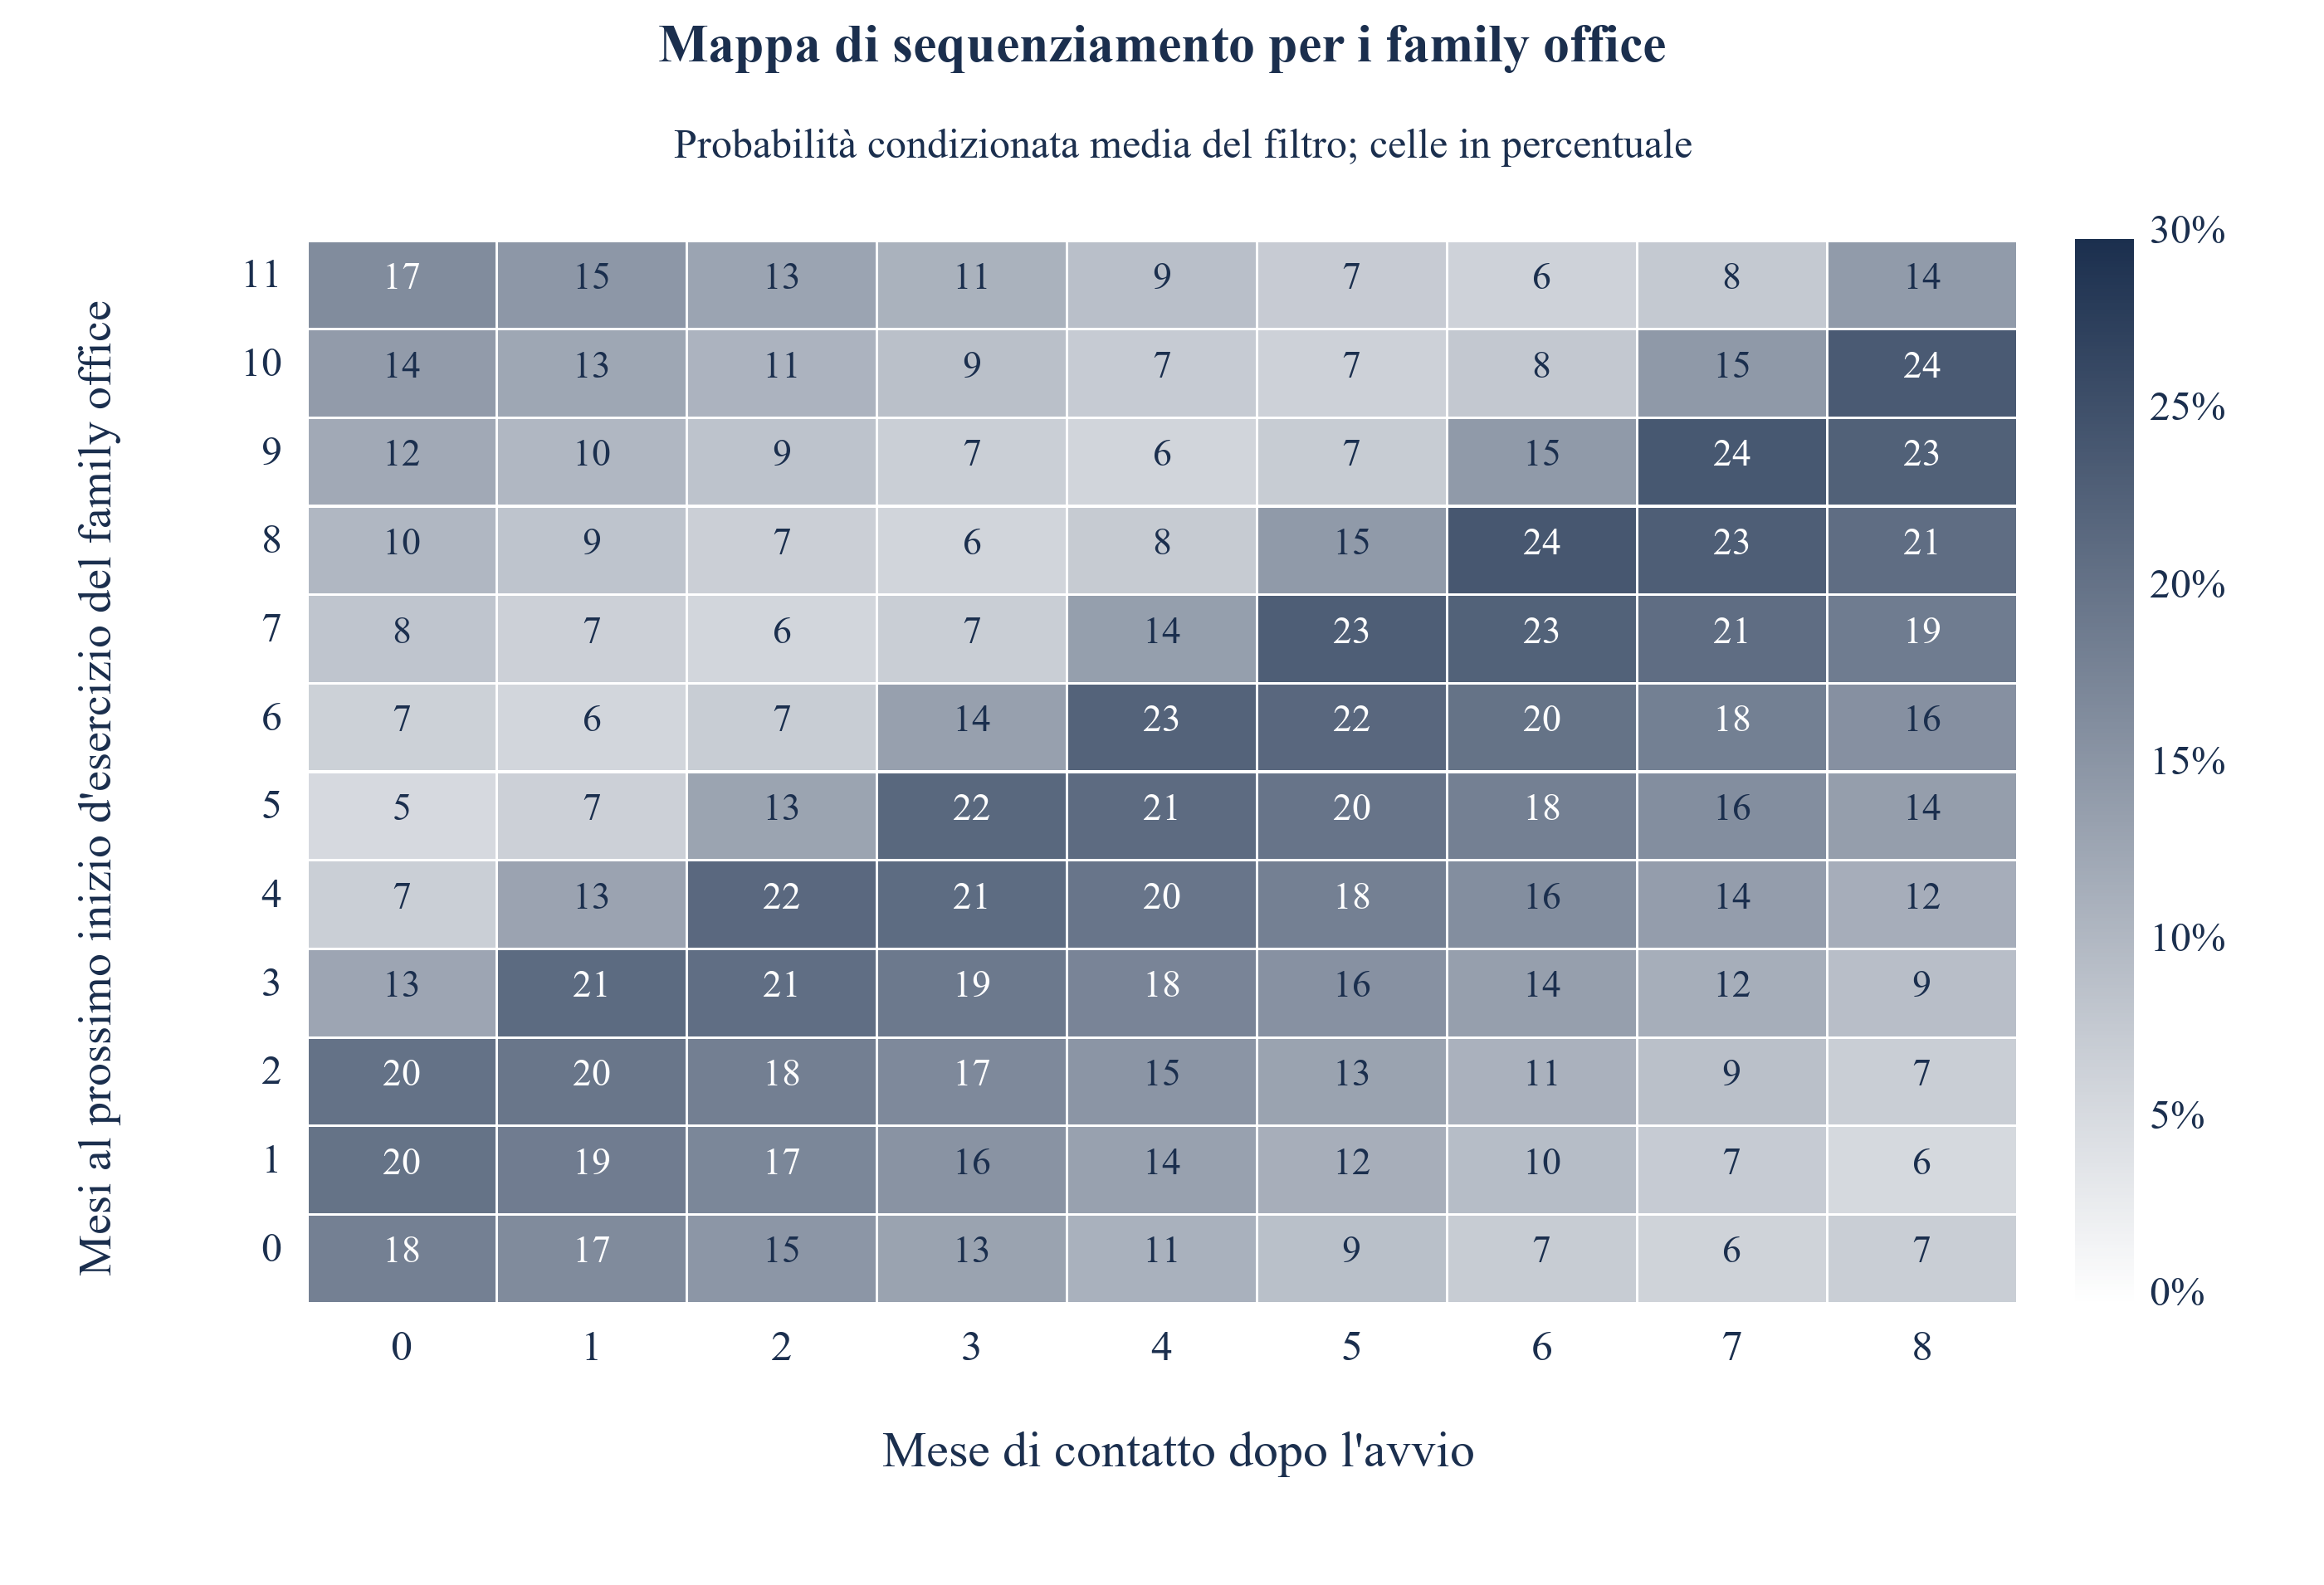
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Risultati del modello costruito con le ipotesi dichiarate. Le celle mostrano probabilità condizionate medie, in percentuale, di superare il filtro di capacità e budget per una decisione entro la finestra fissa di dodici mesi, raggruppate per mese di contatto e mesi fino all'inizio del prossimo esercizio. Non mostrano la quota che raggiunge o supera la distinta soglia di capacità del 50%. La griglia descrittiva utilizza i mesi da 0 a 8; entrambe le politiche temporali ottimizzano sui mesi da 0 a 6.
La Figura 4 mostra perché lo scaglionamento meccanico fallisce e un piano attento al calendario aiuta. Per i family office, il cui esercizio inizia in un mese casuale, la probabilità di poter assumere un impegno è massima lungo una diagonale: raggiunge circa il 24% quando il contatto precede di circa due mesi il rinnovo, così che una due diligence di durata mediana di due mesi termini subito dopo l'apertura del nuovo budget. Scende al 5% quando la decisione cade verso la fine dell'esercizio, dopo il sostanziale utilizzo del budget. Le istituzioni con inizio dell'esercizio a gennaio assumono impegni più spesso se contattate nei primi mesi: 63% all'avvio, contro 16% al contatto nel mese otto.
La regola temporale basata sui dati osservati produce impegni attesi pari a 1,01 volte il riferimento e migliora rispetto all'avvio nel 68% delle ripetizioni. Il guadagno medio rappresenta il 15% dello scarto tra avvio e riferimento temporale con informazioni perfette sul medesimo insieme ammissibile. Il guadagno è piccolo e varia tra le campagne costruite. L'elenco selezionato ha già una probabilità condizionata media del filtro dell'82% all'avvio. Un team reale deve verificare date decisionali e budget prima di rinviare un contatto; questo esperimento non stabilisce una regola di attesa universalmente migliore.
16 Abilità di classificazione e calibrazione negli scenari di stress dichiarati
I punteggi stimati sull'universo di base sono congelati prima di ciascuno stress test. Ogni stress modifica una parte dichiarata del mondo generatore senza ristimare i punteggi. La Tabella 9 riporta l'abilità del punteggio stimato, quella dell'ordine che privilegia i più grandi, il rapporto tra previsione e riferimento degli impegni, la probabilità media del filtro e la probabilità condizionata media di impegno. Nel caso base il rapporto previsionale dell'elenco prioritario è 1,32. La Figura 5 mostra il comportamento della classificazione e della previsione negli scenari specificati. Sono diagnostiche comparative di scenario; l'esperimento non misura un anticipo operativo di allerta rispetto a un reale deficit di raccolta.
| Scenario | Abilità del punteggio stimato | Abilità dell'ordine che privilegia i più grandi | Previsione divisa per gli impegni attesi del riferimento condizionato | Probabilità media del filtro nell'elenco prioritario | Probabilità media di impegno |
|---|---|---|---|---|---|
| Caso base | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Calo delle azioni quotate dopo il deposito dei dati | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Dati due volte più datati | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Distribuzioni in calo del 60% | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Comitati con frequenza dimezzata | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Minore propensione per la classe di attività | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Media di 60 ripetizioni. Il rapporto tra previsione e riferimento condizionato è la somma delle probabilità di impegno previste nell'elenco prioritario divisa per la somma delle probabilità vere.
Con lo shock di mercato specificato, successivo alla registrazione dei dati, l'abilità media del punteggio completo è 0,42 e il rapporto tra previsione e riferimento è 1,50. L'equazione della capacità aumenta l'esposizione simulata alla quota privata prima di applicare il limite inferiore del margine. Ciò può ridurre la capacità attesa di assumere impegni senza un'analoga riduzione dell'abilità media di classificazione. Non conserva l'ordine relativo di ogni investitore. Gli scenari con comitati meno frequenti e minore propensione producono abilità di 0,34 e 0,36, con rapporti previsionali di 1,56 e 2,26. Sono confronti condizionati di scenario.
Gli scenari motivano il monitoraggio sia della classificazione sia della calibrazione. In questo esperimento, un deficit rispetto alla previsione con classificazione relativamente stabile può derivare da uno spostamento comune della capacità o della propensione. In una campagna reale, andamenti aggregati simili potrebbero avere altre cause. Prima di modificare una previsione, indagare qualità dei dati, ammissibilità, seguito dei contatti, condizioni e selezione non registrata. L'abilità dell'ordine che privilegia i più grandi varia tra 0,11 e 0,14 negli scenari dichiarati. Un maggiore ritardo informativo e distribuzioni ridotte producono abilità di 0,40 e 0,40 con parametri che rendono il rendimento da distribuzioni un input relativamente piccolo. Nessuno dei due risultati dimostra robustezza a shock di liquidità effettivi.
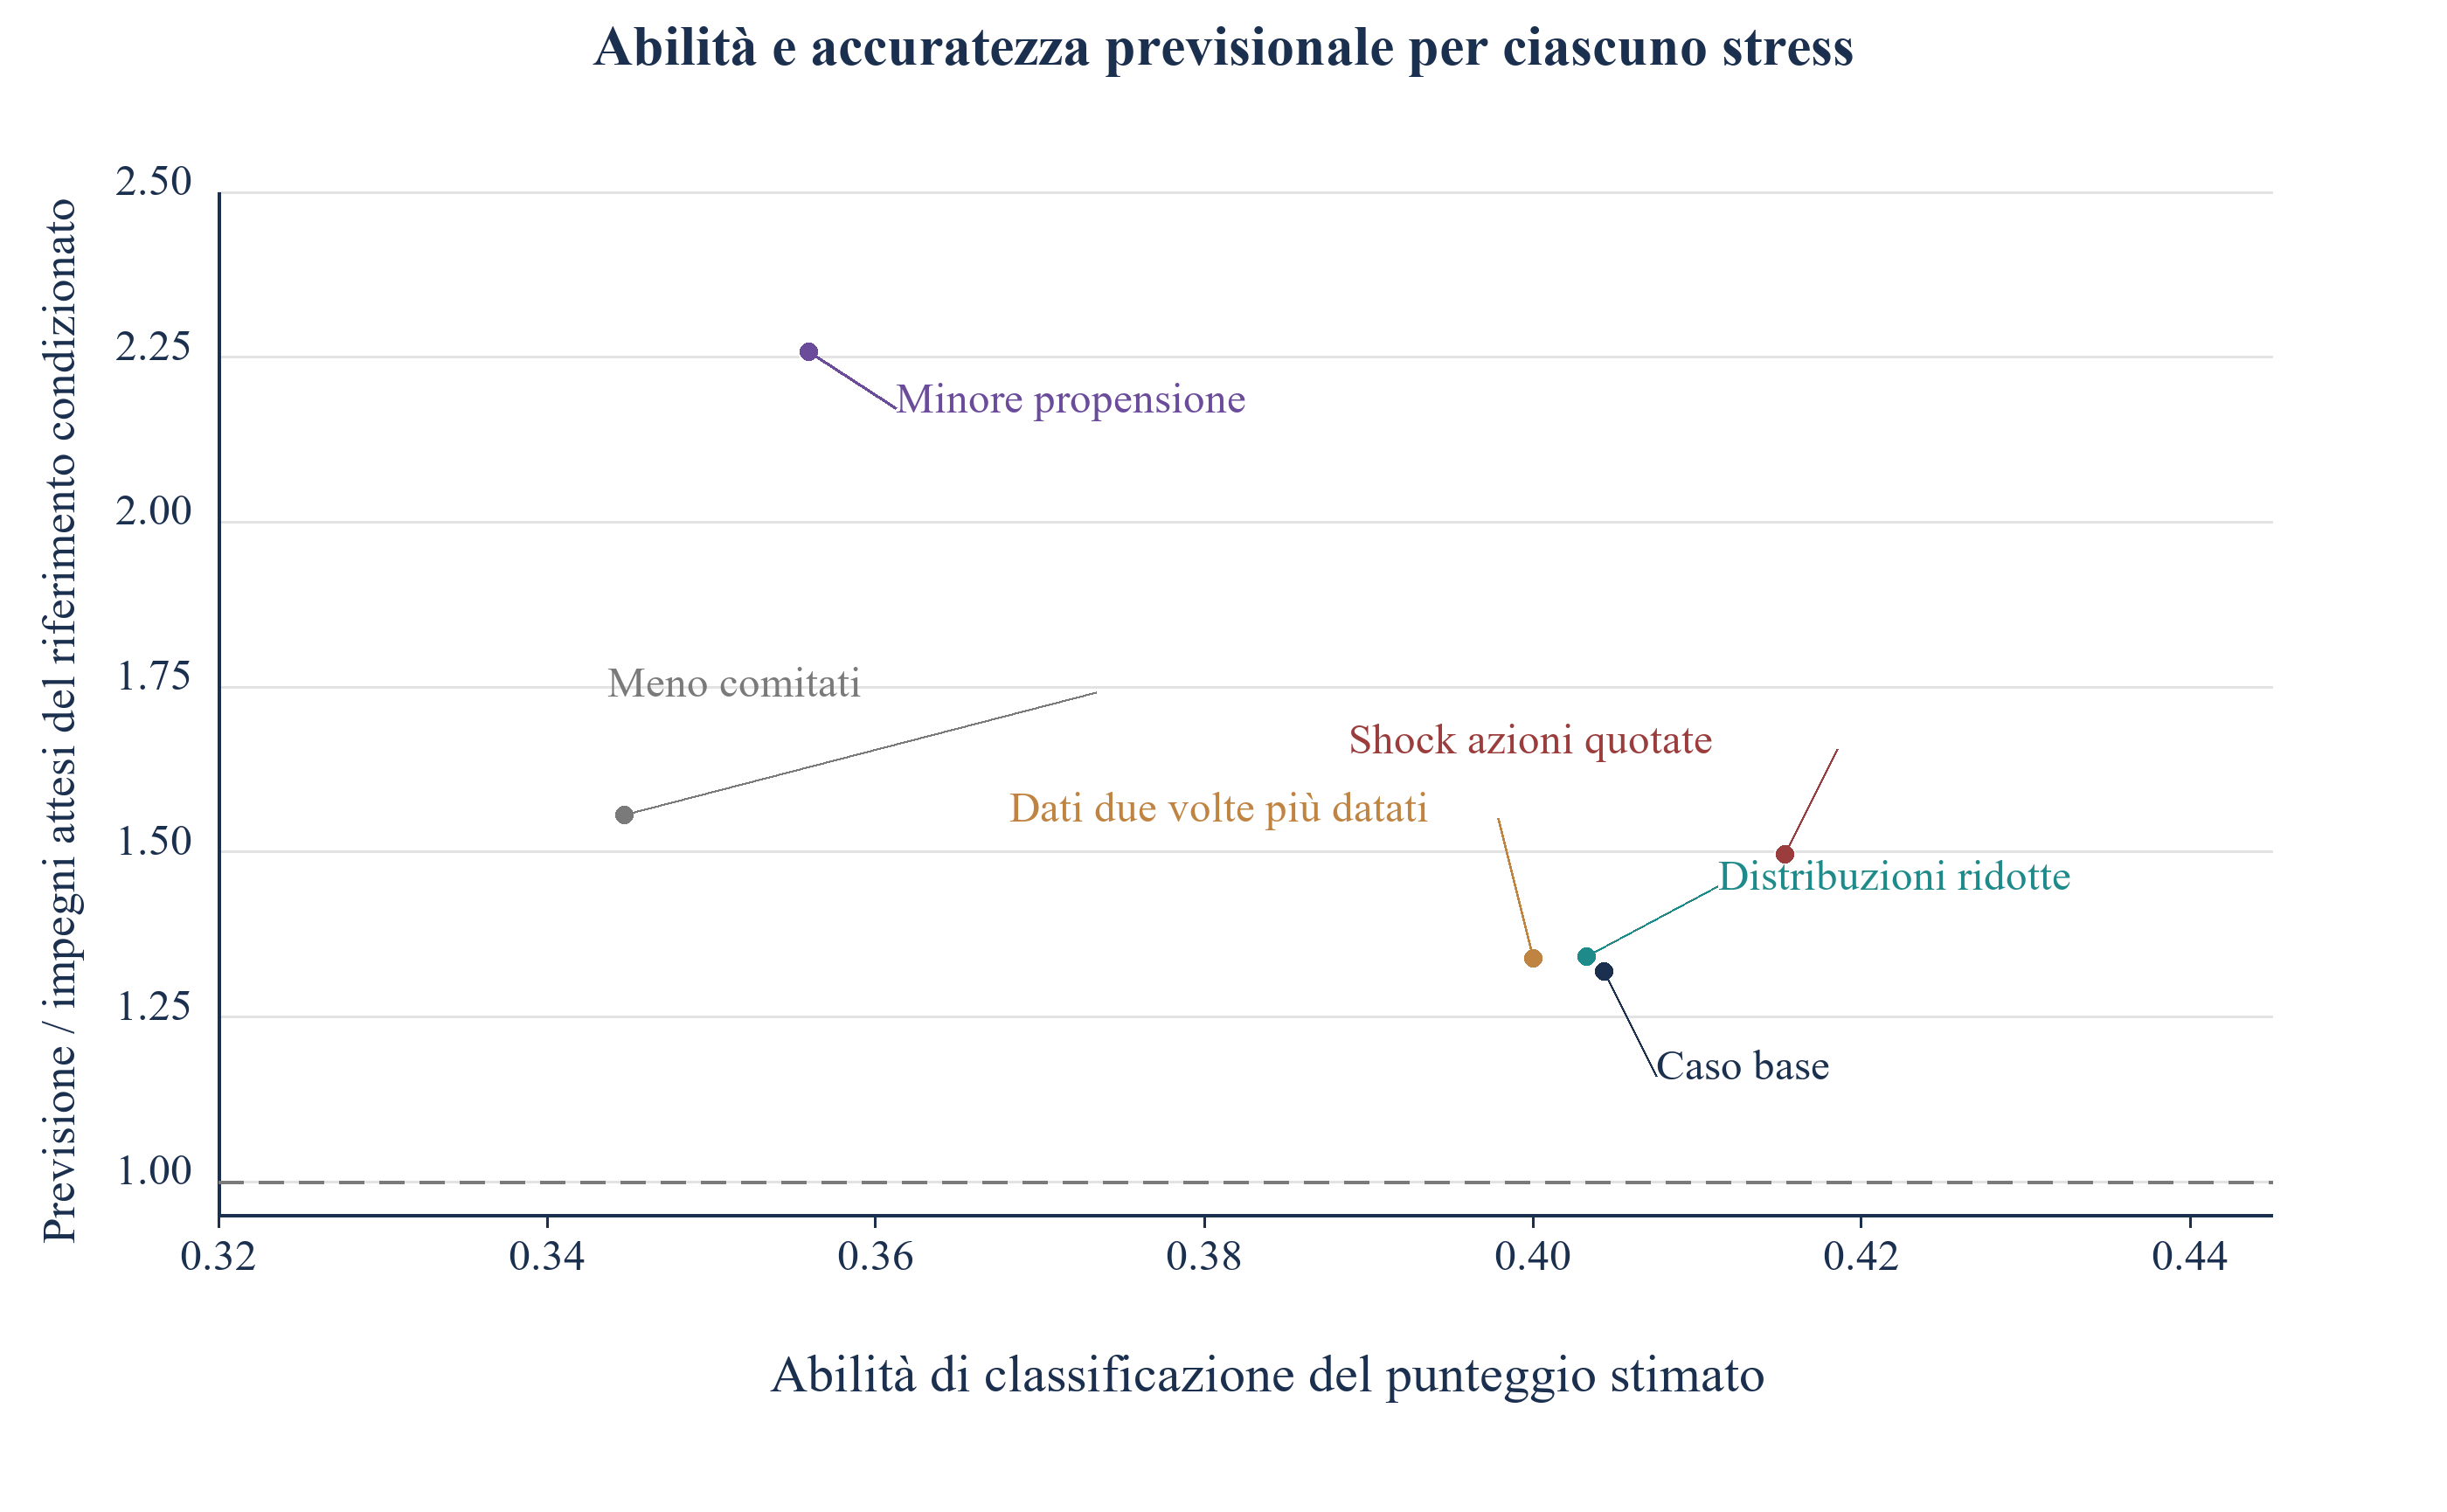
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Media di 60 ripetizioni per scenario.
17 Una storia selezionata discrezionalmente sovrastima la previsione; la riponderazione sui dati ne corregge solo una piccola parte
I contatti passati sono raramente casuali. Un team contatta gli investitori che conosce; parte di tale conoscenza è una propensione assente dai dati. Nel modello, la selezione nel gruppo di addestramento cresce con propensione, compatibilità e dimensioni. La Tabella 10 confronta quattro gruppi di addestramento. Un gruppo casuale di 800 produce abilità di 0,40 e un rapporto previsionale sull'intero elenco di 0,99. Un gruppo selezionato discrezionalmente delle stesse dimensioni produce abilità di 0,40 e un rapporto di 1,16: il tasso atteso sul resto dell'elenco è quindi sovrastimato del 16%.
| Gruppo di addestramento | Abilità del punteggio stimato | Previsione divisa per l'attesa di riferimento, intero elenco | Previsione divisa per l'attesa di riferimento, elenco prioritario | Coefficiente di compatibilità | Coefficiente del margine |
|---|---|---|---|---|---|
| Gruppo casuale di 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Gruppo di 800 selezionato discrezionalmente | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Selezione discrezionale, riponderata sui dati | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Solo sottocampione casuale di 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Media di 100 ripetizioni. I coefficienti si riferiscono a variabili standardizzate nel punteggio stimato di impegno.
La correzione standard pondera ciascun investitore selezionato per l'inverso della probabilità stimata di selezione, utilizzando le variabili registrate. L'equazione 4a esprime la log-verosimiglianza ponderata e l'equazione 4b il peso stimato. Il peso attribuisce maggiore influenza agli investitori che il team aveva minori probabilità di contattare, affinché il gruppo assomigli all'intero elenco nelle variabili registrate.
S è il gruppo selezionato, y_i l'indicatore di impegno, p_i(beta) la probabilità stimata e x_i l'insieme delle caratteristiche registrate. In questa implementazione la riponderazione riduce l'eccesso previsionale costruito dal 16% al 15%, ossia del 5% dell'eccesso iniziale. La regola di selezione dipende anche dalla propensione non registrata. I pesi di propensione stimati sulle caratteristiche disponibili non possono rimuovere quel canale di selezione omesso. Un sottocampione casuale di 160 ha un rapporto previsionale medio sull'intero elenco di 1,01 e abilità di 0,34 nelle ripetizioni. Il campionamento casuale non rende non distorto un predittore stimato su campione finito, penalizzato o mal specificato. La calibrazione di un elenco prioritario selezionato richiede una validazione propria.
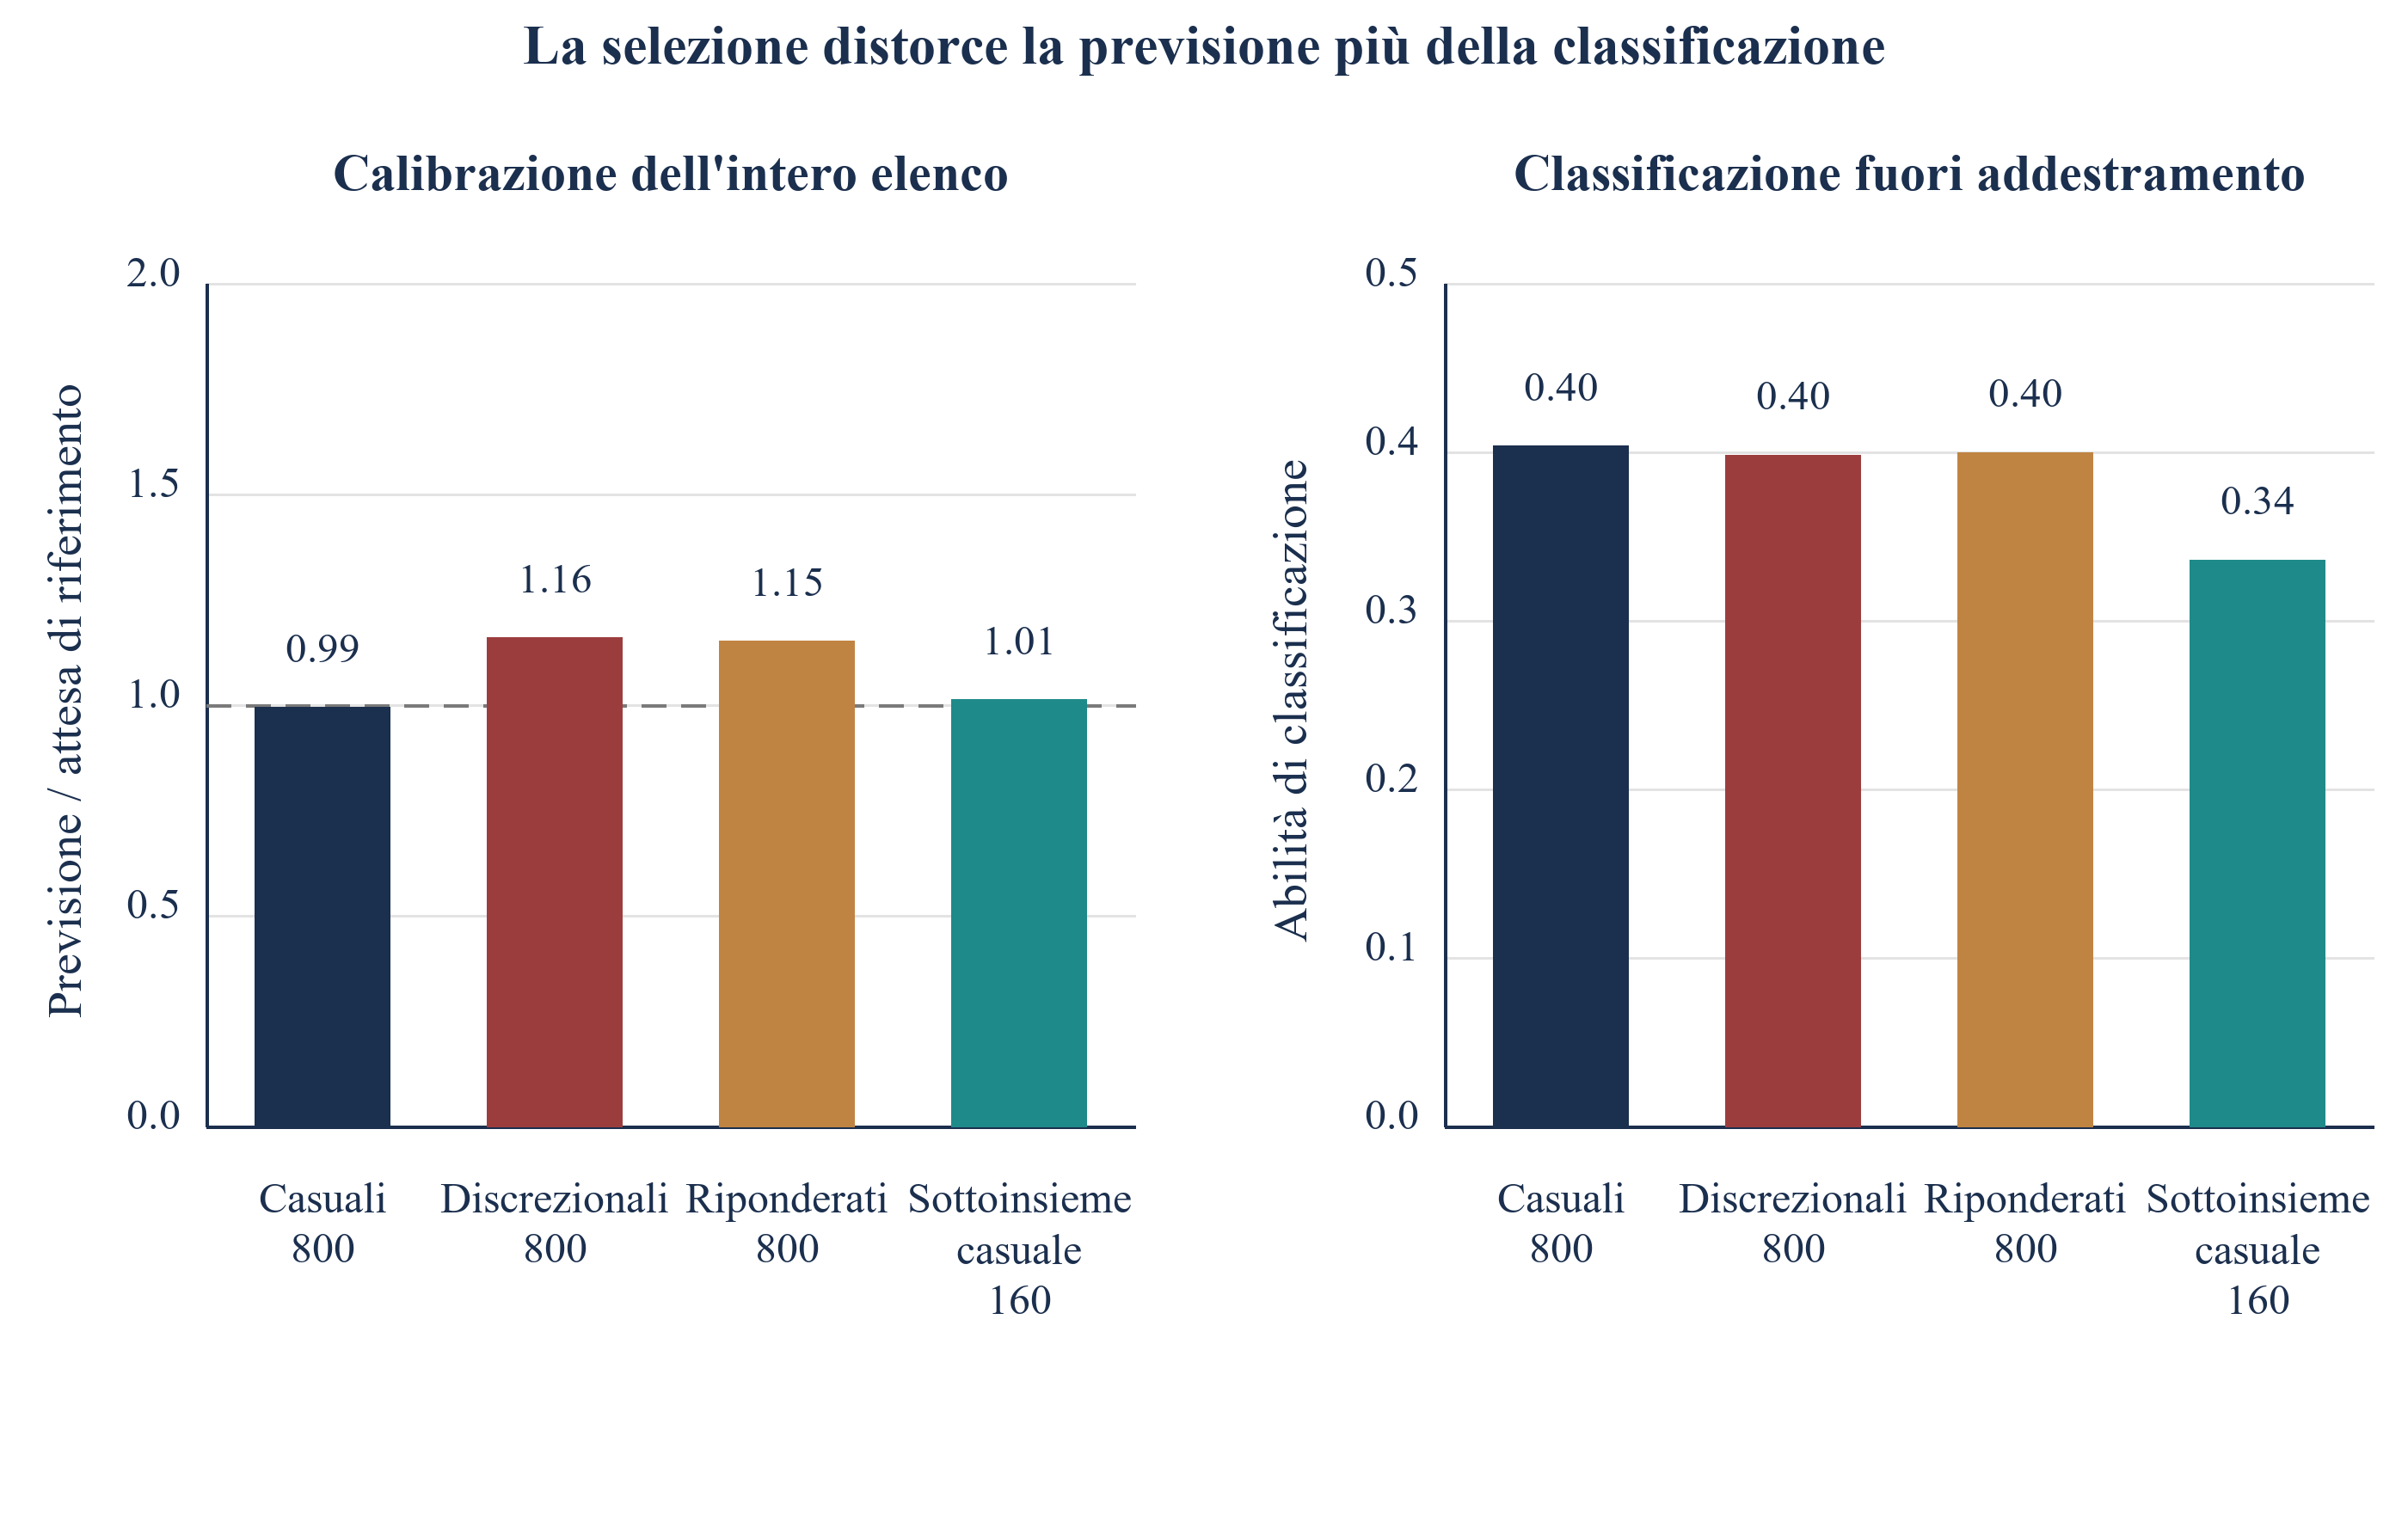
Scorri orizzontalmente per leggere la figura a dimensione intera. Puoi anche aprirla separatamente.
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Media di 100 ripetizioni.
L'esercizio sulla propensione richiede anche un'interpretazione precisa del campionamento. Il gruppo selezionato è estratto senza reinserimento utilizzando pesi relativi basati in parte sulla propensione latente. Un modello logistico di propensione stimato sulle caratteristiche registrate stima uno schema di inclusione per quel campione costruito. Non osserva la propensione latente; le sue probabilità non sono i pesi relativi originari di estrazione. La riponderazione può modificare una stima lasciando irrisolte differenze rilevanti di selezione. In uno studio prospettico, conservare le effettive probabilità di inclusione casuale al momento della selezione. Registrare separatamente inclusioni determinate dal punteggio e deroghe discrezionali; combinare i meccanismi senza le rispettive probabilità impedisce una valutazione trasparente della popolazione rappresentata dalla stima di calibrazione.
18 Dimensioni del gruppo e coincidenza con il riferimento stimato
La Tabella 11 confronta stime su gruppi casuali generati da 100 a 1.600 investitori. Con 100 contatti, il campione di addestramento contiene in media 7,7 impegni; l'abilità media è 0,29, con percentili delle ripetizioni da 0,17 a 0,39. Con 800 contatti i valori corrispondenti sono 55,8, 0,41, 0,34 e 0,47. Sono sintesi di simulazioni finite. La colonna delle prime tre variabili confronta gli ordinamenti dei coefficienti standardizzati stimati con una distinta stima su 20.000 investitori.
| Gruppo contattato | Impegni osservati | Abilità media | Dal 10° al 90° percentile | Il punteggio stimato supera l'ordine che privilegia i più grandi | Coincidenza con le prime tre variabili del riferimento stimato finito |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 a 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 a 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 a 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 a 0,47 | 100% | 67% |
| 1.600 | 111,3 | 0,42 | 0,36 a 0,47 | 100% | 88% |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. Media di 100 ripetizioni. Le prime tre variabili sono le tre caratteristiche con i coefficienti standardizzati maggiori, confrontate con una stima su 20.000 investitori.
Con 100 e 200 contatti di addestramento, il punteggio stimato supera l'ordine che privilegia i più grandi nell'89% e nel 99% di queste ripetizioni. La coincidenza con l'insieme di riferimento dei tre coefficienti standardizzati maggiori in valore assoluto è il 5% con 100, il 39% con 400 e l'88% con 1.600. Le due misure rispondono a domande diverse: performance di classificazione su investitori generati esclusi dall'addestramento e stabilità rispetto a un riferimento prescelto dei coefficienti. Nessuna percentuale giustifica l'impiego di un punteggio non validato su un elenco reale di investitori.
I risultati descrivono la performance predittiva nell'universo dell'autore. La coincidenza con una stima di riferimento finita su 20.000 investitori fornisce la metrica delle prime tre caratteristiche; non identifica determinanti causali né stabilisce una verità di popolazione. I percentili delle ripetizioni descrivono la variazione tra campagne simulate. Non sono intervalli di confidenza per risultati reali di raccolta. Un professionista dovrebbe congelare un modello iniziale, valutarlo su osservazioni raccolte prospetticamente e riportare separatamente calibrazione e classificazione. Le variazioni dei coefficienti tra ondate possono riflettere campionamento, correlazioni o diversa composizione degli investitori, oltre a mutamenti del comportamento.
19 Riproduzione, controlli e limiti dimostrativi dell'esperimento
La Tabella 12 registra i controlli numerici effettivamente valutati nella riproduzione privata. Limiti di probabilità e delle fasi, ordinamento dell'oracolo, date dei comitati, periodi di esclusione fiscali e confronti con l'importo richiesto sono verificati esplicitamente. Il conteggio finale delle stime comprende il riferimento di popolazione e i modelli di propensione, oltre alle stime di classificazione; ogni stima registrata deve superare le verifiche finali di residuo finito. La riproduzione indipendente verifica anche l'integrazione della due diligence continua e l'identità a seme fisso. I residui del risolutore stabiliscono una condizione numerica nei coefficienti restituiti. Non stabiliscono identificazione, calibrazione empirica o correttezza del meccanismo generatore ipotizzato.
| Controllo | Risultato |
|---|---|
| Asserzioni numeriche e verifiche di validazione empirica | 46 superati |
| Ripetizioni, esperimento principale | 100 universi di 3.600 investitori |
| Ripetizioni, scenari di stress | 60 |
| Stime che superano il criterio finale del residuo delle equazioni di stima | 3.122; residuo massimo inferiore a 0,000001 |
| Oracolo della probabilità condizionata rispetto a ogni regola | Almeno altrettanto elevato in ogni ripetizione |
| Riferimento inferiore dell'ordine casuale | Coincide con 4.000 estrazioni casuali entro l'errore di campionamento |
| Verifica della potenza per il raddoppio del tasso di base | Potenza simulata dell'81% alle dimensioni dichiarate |
| Seme | Fisso; rieseguire una ripetizione riproduce esattamente i suoi punteggi |
Analisi MatchPoint dell'universo costruito. Risultati del modello con gli input dichiarati; nessun risultato osservato. I controlli sono verificati durante l'esecuzione del modello.
Il limite centrale è la circolarità. I risultati sono generati dalla stessa logica di capacità, budget e calendario utilizzata dal punteggio strutturale e approssimata dal punteggio stimato. L'esperimento mostra il comportamento di un metodo quando la sua premessa vale. Non dimostra che la premessa valga per investitori reali. I comitati effettivi possono ponderare diversamente la capacità, derogare a un budget o firmare per ragioni assenti dai dati. Analogamente, rumore di misurazione, ritardo e quote di pubblicazione sono definiti dall'autore: lo scarto tra punteggio stimato e riferimento privilegiato dichiarato è quindi una proprietà di tali input.
L'esperimento può mostrare l'ordine delle conseguenze. La capacità è una congiunzione; incontri e impegni rispondono a variabili diverse; previsione e classificazione possono fallire separatamente; la storia selezionata discrezionalmente distorce il livello; i piccoli gruppi non riescono a classificare le variabili. Ciascun risultato segue da una struttura resa plausibile dalle fonti primarie e può essere verificato con il disegno della sezione successiva. Dove l'esperimento mostra un effetto ampio, come lo scarto tra incontri e impegni, la prima verifica dovrebbe accertare se una campagna reale mostri lo stesso segno. Dove mostra un effetto piccolo, come il costo di dati obsoleti, una campagna reale potrebbe mostrarne uno maggiore, poiché il rumore ipotizzato è modesto.
20 Uno studio basato sul consenso richiede un sottocampione casuale, date e un'analisi predefinita
L'unità dello studio proposto è un episodio relativo a un investitore e a una raccolta. Registrare universo ammissibile, probabilità di inclusione, punteggio congelato, data e canale del contatto, date verificate delle fonti e ogni fase osservata. Prima del reclutamento, una revisione di governance deve stabilire la legge applicabile e la base del trattamento dei dati personali. L'Articolo 10 DIFC prevede diverse basi giuridiche; il consenso è una di esse. Uno studio può adottarlo come requisito di disegno senza descriverlo come l'unica base giuridica per ogni operazione di trattamento. [15]
Quando il consenso è la base, la legge DIFC specifica requisiti del consenso e della revoca. L'Articolo 34 riguarda le opposizioni al marketing diretto, inclusa la relativa profilazione. Anche la panoramica ufficiale ADGM identifica un diritto assoluto di opposizione al marketing. Gli esempi giurisdizionali sostengono un processo documentato per informative, opposizioni e conservazione. Il regime applicabile e il perimetro della promozione finanziaria richiedono una revisione specifica della campagna. [15, 16]
| Elemento | Specifica | Motivo |
|---|---|---|
| Unità e finestra | Investitore e raccolta; dodici mesi dall'avvio | Fissa l'orizzonte del risultato |
| Sottocampione randomizzato | Riservare il 20% dei posti di contatto all'inclusione casuale dall'intero universo ammissibile non ancora contattato, entro strati predefiniti; registrare probabilità di inclusione non nulle | Sostiene la calibrazione per popolazioni obiettivo oltre il gruppo selezionato dal punteggio |
| Stratificazione | Tipologia, fascia di attività, stato di pubblicazione dei dati, inizio dell'esercizio | Migliora la precisione; fissata prima dell'avvio |
| Date degli eventi | Date di contatto, incontro, due diligence, decisione e firma | Permette analisi del tempo all'evento e dei rischi concorrenti |
| Risultati | Incontro, due diligence, impegno vincolante e rifiuto definitivo, con periodo di follow-up amministrativo definito separatamente | Distingue le fasi |
| Campione per un moltiplicatore di 2 volte | 298 per braccio al tasso di base; 635 a metà di tale tasso | Potenza del confronto tra primi classificati e sottocampione randomizzato |
| Campione per un moltiplicatore di 1,5 volte | 1.021 per braccio al tasso di base | Mostra il costo di rilevare piccoli miglioramenti |
| Analisi | Funzioni di rischio specifiche per causa e incidenza cumulativa; elenco delle variabili preregistrato | Evita la ricerca opportunistica della specificazione |
Disegno proposto. Le dimensioni numeriche dei campioni descrivono un confronto separato con bracci fissi uguali e osservazioni Bernoulli indipendenti, al tasso di base costruito, con significatività del 5% e potenza obiettivo dell'80%. Non sono i totali di una campagna che assegna il 20% dei posti all'esplorazione; allocazione diseguale, raggruppamento e seguito incompleto richiedono un calcolo separato.
L'inclusione casuale deve avvenire prima che il punteggio determini quali investitori ricevano quei posti riservati. Ordinare casualmente un'ondata già selezionata lascia invariata la selezione nell'ondata. Definire la quantità obiettivo della politica come impegni vincolanti attesi per contatto ammissibile secondo una politica ordinata congelata, confrontata con una politica dichiarata di inclusione casuale, con seguito comparabile. Registrare sovrapposizioni, esclusioni e mancata adesione. Probabilità note di inclusione permettono una ponderazione appropriata; la valutazione deve tenere conto di istituzioni ripetute, mandati correlati ed effetti indiretti. Coefficienti delle variabili e misure di rimozione restano sintesi predittive, salvo che un distinto disegno di identificazione sostenga un'interpretazione causale. [13, 14]
La Tabella 13 illustra come la rarità degli impegni influisca su un esperimento di validazione bilanciato. Al tasso di base costruito del 7,0%, l'approssimazione a bracci uguali richiede 298 investitori per braccio per un raddoppio e 1.021 per un tasso moltiplicato per una volta e mezza. Soltanto il caso dichiarato di raddoppio al tasso di base è valutato dalla verifica simulata del programma. Un'allocazione operativa 20/80 richiede un diverso calcolo della varianza. Istituzioni raggruppate, mandati sovrapposti, censura e tassi di evento incerti possono modificare ulteriormente i numeri richiesti. Le piccole campagne dovrebbero riportare osservazioni e incertezza sostenute dal proprio disegno, rinviando le conclusioni che il campione disponibile non consente di distinguere.
Predefinire il seguito prima di confrontare le politiche. Un investitore obiettivo contattato vicino alla scadenza dispone di meno tempo per firmare rispetto a uno contattato all'avvio. Misurare l'esito operativo rispetto alla data comune di chiusura e conservare il tempo dal contatto come variabile separata. Una firma successiva può avere valore commerciale pur restando fuori dall'esito registrato. Definire regole per episodi riaperti, raccolte sovrapposte e istituzioni che condividono un comitato di investimento. Se lo stesso investitore appare in più mandati, le osservazioni non diventano indipendenti per il solo fatto che gli identificativi delle raccolte differiscono. Stime della varianza e pianificazione delle dimensioni del campione devono riflettere tale dipendenza; le sintesi per campagna devono restare disponibili per verificare i risultati aggregati.
21 Presentare al comitato capacità e tempistiche come intervalli, con una previsione ridotta prudenzialmente
Il comitato dovrebbe ricevere la politica proposta dei contatti, la qualità dell'evidenza e l'incertezza previsionale. Il rapporto previsionale costruito dell'elenco prioritario è 1,31, con percentili delle ripetizioni da 1,03 a 1,65. Sono diagnostiche del processo di selezione e stima del modello stesso. Non forniscono una riduzione prudenziale universale per raccolte effettive. Un caso di pianificazione reale richiede calibrazione prospettica e trattamento esplicito dell'incertezza su importo, tempistiche, ammissibilità e conversione. La Tabella 14 distingue questi aspetti della rendicontazione.
| Elemento | Contenuto | Come interpretarlo |
|---|---|---|
| Evidenza di classificazione | Abilità rispetto all'ordine casuale e a quello che privilegia i più grandi, con intervallo | Mostra se l'ordine sia migliore di un elenco ingenuo |
| Calibrazione della previsione | Impegni previsti, rendimento della politica misurato prospetticamente e incertezza | Valuta la stima di pianificazione proposta secondo un disegno esplicito di validazione |
| Perdite registrate nelle fasi | Fase osservata e motivo datato per ogni episodio chiuso | Sostiene l'indagine di possibili vincoli; da sola non identifica una causa |
| Esposizione al calendario | Numero di investitori la cui decisione cade dopo la finestra | Mostra il costo del contatto tardivo |
| Qualità dei dati | Quota dell'elenco con dati pubblicati e loro età | Mostra quanto la classificazione dipenda dall'imputazione |
| Campione di esplorazione | Rendimento con la politica dichiarata di inclusione casuale e seguito comparabile | Stima un confronto tra politiche soggetto alle ipotesi di inclusione, sovrapposizione e incertezza |
Pacchetto di rendicontazione proposto. Le soglie devono essere stabilite dal team prima dell'avvio e non derivano dal modello.
Il comitato dovrebbe vedere l'evidenza alla base di ogni rettifica proposta. Riportare quanti impegni vincolanti siano stati osservati, la popolazione di validazione, l'orizzonte temporale e l'incertezza del rendimento previsto. Una previsione puntuale non è un limite superiore statistico. Una riduzione basata su un rapporto previsionale simulato non è un caso di pianificazione calibrato empiricamente. Conservare un registro di investitori esclusi e rinviati con date delle fonti e stato di verifica. Un dato imputato può motivare una richiesta di evidenza; una restrizione legale o del mandato documentata può sostenere un'esclusione. I dati delle fasi aiutano a indagare i colli di bottiglia e non devono essere presentati come attribuzione causale dell'insuccesso senza un disegno appropriato.
Lo sforzo di verifica può essere prioritizzato esplicitamente. Identificare quale dato mancante o obsoleto modifichi rango, mese di contatto proposto o decisione di inclusione dell'investitore secondo alternative plausibili. Confrontare le conseguenze delle alternative con tempo e costo del chiarimento. Per esempio, una data documentata di rinnovo può giustificare un seguito datato; un rinnovo ipotizzato dovrebbe invece suscitare una domanda prima del rinvio. Si tratta di una regola proposta di raccolta informativa, non di una previsione modellizzata dei ricavi. Conservare alternative, fonti e responsabile della decisione nel registro operativo, distinguendo le esclusioni dovute a informazioni mancanti da quelle dovute a un vincolo verificato.
22 Usare dati e IA per aggiornare le informazioni, senza affidare loro la decisione su chi contattare
I dati di questo lavoro invecchiano. Pesi di allocazione, rapporti degli impegni non richiamati e calendari vengono aggiornati in relazioni annuali o più frequenti; un movimento di mercato può modificarne diversi simultaneamente. Gli strumenti di linguaggio naturale possono estrarre tali elementi da relazioni annuali, revisioni dei programmi e documenti dei consigli e segnalare modifiche, riducendo il ritardo. Gli stress test mostrano però che il solo ritardo costa poca abilità di classificazione con gli input ipotizzati. L'estrazione dovrebbe conservare il passaggio originale e la sua data con ogni valore; una persona dovrebbe confermare ogni valore che sposti sostanzialmente la posizione in classifica.
Separare i dati istituzionali dai contatti personali, con processi documentati di accesso, conservazione e rettifica. Mantenere la versione del punteggio e i valori delle fonti usati per ogni decisione di contatto. Una modifica di allocazione o calendario estratta deve prima essere riconciliata con il documento originale e la sua data. L'uso operativo dei dati personali richiede la revisione legale applicabile e il processo di opposizione. [15, 16]
Il lavoro stima modelli logistici in un esperimento costruito. Non riporta modelli addestrati su risultati osservati degli investitori né accuratezza validata di un sistema di estrazione IA. I tassi di pubblicazione dei family office e il comportamento dei dati mancanti sono input dell'autore. Nessun insieme di dati esaminato sui family office ne stabilisce la distribuzione reale. Un progetto pilota di estrazione dovrebbe quindi valutare accuratezza dei campi, allineamento delle date e cambiamenti conseguenti della classificazione rispetto a fonti verificate indipendentemente, prima che gli output influenzino un piano di contatto.
23 Una regola per una raccolta reale: filtro di capacità, sequenza sul calendario e previsione ridotta prudenzialmente
Il processo proposto parte dall'ammissibilità al mandato verificata e dalla scadenza di chiusura registrata. Riconciliare quindi importo, dati del portafoglio, obblighi di impegno, poteri di approvazione e probabili date decisionali. Segnalare gli input mancanti e confrontare il calendario proposto con un riferimento semplice. Valutare il costo di verificare i dati incerti prima di usarli come filtro. Il filtro di capacità è una proposta esplicita di modellizzazione; soglia operativa e gestione delle eccezioni richiedono validazione per il mandato e i documenti applicabili.
Riservare un campione prospettico di esplorazione, registrare ogni fase e confrontare i risultati all'orizzonte concordato. L'andamento con meno incontri e più impegni è un risultato del meccanismo dell'autore. Trattarlo come ipotesi da valutare su un elenco reale. Registrare un motivo datato per ogni rinvio e la successiva verifica. Nell'universo costruito, il 20% degli investitori che non supera il filtro del contatto all'avvio diventa ammissibile per almeno un successivo contatto testato entro sei mesi. La misura descrive ammissibilità modellizzata, non disponibilità osservata degli investitori o impegni promessi.
La regola proposta è un processo per raccogliere evidenze e verificare una politica decisionale. I pesi numerici richiedono validazione per il mandato, la popolazione degli investitori e l'orizzonte in questione. Una storia selezionata di campagne può contenere informazioni utili; omissioni e meccanismo di selezione limitano le conclusioni ricavabili. Combinare tale storia con osservazioni prospettiche, dati verificati e ipotesi esplicitamente dichiarate prima di adottare una previsione.
24 Limiti e prossima decisione
L'esperimento è costruito. Tipologie di investitori, distribuzioni, livelli di rumore e regole decisionali sono definiti dall'autore. Comprende una classe di attività e un importo, un solo mese di avvio e una finestra, senza concorrenza per la capacità tra raccolte. Tratta gli investitori come indipendenti, ignorando le informazioni che condividono. Modella compatibilità e propensione come indipendenti dalla capacità, ipotesi che un comitato reale potrebbe non rispettare. Non modella commissioni, condizioni o side letter e fornisce dati più puliti di molti dati reali.
Gli esempi delle fonti coprono un fondo pensione pubblico, informazioni di investitori sovrani e relazioni di dotazioni universitarie. Trasparenza e definizioni contabili differiscono. Nessun insieme di dati esaminato sui family office sostiene i calendari simulati o le probabilità di pubblicazione. I riferimenti accademici affrontano temi correlati di performance dei fondi, raccolta, liquidità e disegno degli studi. L'allegato CalPERS del 2022 è conservato per una discussione esplicitamente storica di revisione degli obiettivi e intervalli delle politiche, accanto a materiale aggiornato del programma del 2026; i poteri attuali per un'operazione devono essere verificati indipendentemente. Gli esempi di privacy sono limitati alla legge DIFC e alla panoramica ADGM citate e non determinano il regime di una particolare campagna.
La prossima decisione è se una campagna possa sostenere una valutazione prospettica predefinita. Occorrono un registro dell'universo ammissibile, un piano lecito di reclutamento e trattamento, inclusione casuale dove richiesta dal disegno e definizioni coerenti di risultati e seguito. Iniziare misurando il rendimento della politica e la calibrazione previsionale. Un piccolo elenco può comunque migliorare qualità dei dati e calendario, sostenendo conclusioni limitate sulla superiorità predittiva. Dimensioni e incertezza dello studio proposto devono essere valutate prima che un comitato faccia affidamento sui risultati futuri.
Riferimenti
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
