
1 Scegliere i campi del rapporto in base al loro effetto sulla prima tornata
Chi cerca capitale e dispone di una lunga lista di investitori potenziali non può contattarli tutti insieme. Il tempo dei responsabili consente una prima tornata di poche decine di contatti, mentre gli analisti possono verificare una rosa leggermente più ampia. Il rapporto registra ciò che si sa di ogni candidato e può contenere decine di campi. Lo studio pone due domande: quali informazioni verificate cambiano le priorità di contatto e quali escludono chi non avrebbe comunque potuto sottoscrivere un impegno? Un campo che non cambia nessuna delle due decisioni comporta un costo senza utilità decisionale.
Lo studio risponde con un esperimento simulato. Una lista di 1.500 investitori è generata a partire da parametri dichiarati. A ciascun investitore è associata una scheda sul modello di quelle dei fornitori di dati, con alcuni valori errati. La scheda serve a formare una rosa di 300 candidati, da cui si estraggono 75 contatti. Si possono verificare otto caratteristiche a costi definiti e misurare quanto ciascuna verifica aggiunge al numero atteso di impegni firmati nella tornata. L’esperimento non usa contatti osservati; tutti i valori numerici sono risultati del modello ai parametri dichiarati.
Lo studio costruisce il metodo a partire da regole e studi pubblicati [1, 2, 3, 4, 6, 8, 10, 11, 12]. Definisce poi le misure, esegue la simulazione e le prove di stress, e stima quanti dati servirebbero a un gruppo di lavoro per replicarla sul campo. Chiude con il disegno dello studio, un formato per il rapporto e una regola decisionale. Il limite principale riguarda i pesi ipotizzati: l’esperimento mostra come si comporta il metodo quando valgono le premesse. La loro validità resta da verificare.
2 Definire una tornata di dimensione fissa e distinguere i campi per effetto sulla selezione o sull’ordine
La decisione riguarda la composizione di una tornata di 75 contatti estratti da una lista. Il risultato finale è il numero di impegni firmati, registrati al momento della sottoscrizione. Un incontro che soddisfa i criteri definiti costituisce un esito intermedio. Un campo è utile quando conoscerne il valore reale cambia la composizione della tornata e il valore dell’aumento atteso degli impegni supera il costo della verifica. Un dato che non cambia la composizione non ha valore decisionale, per quanto possa essere interessante sul piano descrittivo.
Due meccanismi distinguono i campi principali. Il mancato rispetto di un criterio di esclusione rende impossibile sottoscrivere un impegno per questa offerta: l’investitore non può riceverla legalmente, il mandato la esclude, l’importo non rientra nei limiti o l’investitore non accetta contatti tramite un consulente. Verificare il criterio permette di escludere il candidato. Una variabile di ordinamento modifica la probabilità di impegno tra chi supera i criteri; verificarla cambia la priorità dei contatti. Un indicatore indiretto predice un criterio o una variabile di ordinamento e non aggiunge informazioni quando il dato sottostante è verificato. Un campo ornamentale non offre capacità predittiva.
La tabella 1 elenca i dodici campi dell’esperimento. Otto sono verificabili tramite una fonte a un costo definito. Gli altri quattro sono campi descrittivi che un fornitore inserisce di norma senza verifica. La tabella indica il ruolo assegnato a ciascun campo nel processo di generazione dei dati simulati. Si tratta di ipotesi iniziali; il disegno di studio illustrato più avanti mostra come verificarle con dati reali.
Scorri orizzontalmente per vedere tutte le colonne.
| Campo | Fonte di verifica | Ruolo nell’esperimento | Decisione su cui può incidere |
|---|---|---|---|
| Ammissibilità a ricevere l’offerta | Documenti di classificazione o status regolamentare | Criterio di esclusione | Escludere |
| Il mandato ammette strategia e area geografica | Politica d’investimento pubblicata o lettera di mandato | Criterio di esclusione | Escludere |
| Intervallo dell’importo e limite di concentrazione | Limiti pubblicati, dimensione del fondo e intervallo di allocazione | Criterio di esclusione | Escludere |
| Contatto tramite consulente consentito | Politica pubblicata sugli approvvigionamenti o sul collocamento | Criterio di esclusione | Escludere |
| Responsabile della decisione identificato | Ruolo della persona confermato da una seconda fonte | Variabile di ordinamento | Riordinare |
| Coerenza con la strategia e la fase d’investimento | Esame degli impegni recenti | Variabile di ordinamento | Riordinare |
| Impegni comparabili recenti | Chiusura del fondo ed elenchi degli investitori | Variabile di ordinamento | Riordinare |
| Solidità del rapporto | Registri interni dei contatti e dei rapporti precedenti | Variabile di ordinamento | Riordinare |
| Categoria dell’investitore | Dati del fornitore | Indicatore indiretto delle probabilità di superamento dei criteri | Prima selezione |
| Dimensione (patrimonio gestito) | Dati del fornitore | Indicatore indiretto del criterio d’importo e dell’attività | Prima selezione |
| Numero di addetti | Dati del fornitore | Campo ornamentale correlato alla dimensione | Nessuna |
| Visibilità pubblica | Dati del fornitore | Campo ornamentale correlato alla dimensione | Nessuna |
I ruoli dei campi sono ipotesi dell’esperimento. Le fonti di verifica sono esempi di documenti che il gruppo di lavoro potrebbe consultare.
3 Le regole pubblicate dagli investitori rendono verificabili alcuni criteri di esclusione
La politica d’investimento del fondo previdenziale dei dipendenti pubblici della California (CalPERS), in vigore dal 1 luglio 2026, offre un esempio di limite verificabile. L’appendice 4 fissa al 35% della dimensione del singolo fondo il tetto all’impegno di CalPERS. Il capitale netto complessivamente impegnato presso un solo general partner non può superare il 15% del capitale netto impegnato nel programma di private equity; le deroghe richiedono un’approvazione specifica del comitato [11, 14]. Le due percentuali hanno basi diverse. Il solo tetto per fondo implica una dimensione di almeno 114,3 milioni di USD per un impegno da 40 milioni di USD. Il calcolo non indica né la capacità residua né l’intenzione di investire.
Negli Stati Uniti la regola 506(c) richiede che gli acquirenti siano investitori accreditati e che l’emittente adotti misure ragionevoli per verificarne lo status. La regola si applica agli acquisti in regime di esenzione; ogni modalità di contatto richiede una valutazione specifica [8]. Ai sensi della regola 501(a)(1), una categoria di investitori accreditati comprende i piani per dipendenti pubblici istituiti e gestiti da uno Stato o da sue articolazioni, agenzie o enti indicati, se le attività totali superano 5 milioni di USD [9]. Il modulo sulla condotta della Dubai Financial Services Authority (DFSA) prevede la classificazione al dettaglio come predefinita e individua categorie considerate professionali. La verifica per le imprese di grandi dimensioni si basa sui bilanci più recenti e richiede di raggiungere almeno due soglie: 20 milioni di USD di attività totali, 40 milioni di USD di fatturato netto annuo, o 2 milioni di USD di fondi propri o capitale richiamato [10].
Le fonti mostrano che l’ammissibilità e la compatibilità dell’importo possono essere valutate con soglie documentate ed evidenze sull’investitore. Gli obblighi variano per modalità di contatto e giurisdizione; le fonti non stabiliscono che un dato consulente o emittente debba applicare queste regole a una specifica lista. Non forniscono nemmeno tassi di base. La simulazione usa quindi le probabilità di superamento come parametri iniziali. La tabella 2 indica le implicazioni delle regole per il rapporto.
Scorri orizzontalmente per vedere tutte le colonne.
| Fonte | Regola o limite | Dati da riportare | Stato del testo |
|---|---|---|---|
| Politica di private equity del CalPERS PERF [11, 14] | Tetto per fondo del 35%; limite separato del 15% per un general partner nel programma, salvo deroga del comitato | Dimensione del fondo, importo previsto ed esposizione al general partner | In vigore dal 1 luglio 2026 |
| Stati Uniti, regola 506(c) [8] | Tutti gli acquirenti accreditati; misure ragionevoli di verifica | Prova dello status e relativa data | Testo vigente su eCFR, consultato nell’ottobre 2026 |
| Stati Uniti, regola 501(a) [9] | Comprende piani pubblici idonei con attività superiori a 5 milioni di USD | Prova della categoria e delle attività | Testo vigente su eCFR, consultato nell’ottobre 2026 |
| Modulo DFSA sulla condotta [10] | Classificazione al dettaglio predefinita; categorie considerate professionali; criteri per grandi imprese | Categoria e ultimi bilanci | Versione 51, luglio 2026, vigente al momento della consultazione |
Sintesi di Matchpoint dei testi citati. Lo stato dei testi è indicato nella sezione. Non si trae alcuna conclusione giuridica su offerte specifiche.
4 Indicare fonte e data di ogni campo e conservare solo i dati effettivamente utilizzati
Un campo è utile solo se è accurato al momento del contatto. Kaplan e Lerner rilevano che le banche dati commerciali sul capitale privato differiscono per copertura e definizioni, dipendono da segnalazioni volontarie e presentano distorsioni da inserimenti retrospettivi e da selezione. Le piattaforme raggruppano i fondi per anno di avvio secondo tre criteri diversi e possono classificare diversamente lo stesso investitore multi-asset. Gli autori osservano che le metodologie delle banche dati producono spesso discrepanze, soprattutto a livello di singola transazione [6]. Lo studio riguarda il venture capital nel 2016 e mostra che due schede dello stesso investitore possono divergere, senza misurare con quale frequenza.
Il rapporto deve chiarire su che cosa si fonda ciascuna verifica. Proponiamo di registrare fonte, data di consultazione e nome di chi l’ha consultata. Un mandato verificato su una politica pubblicata negli ultimi novanta giorni ha un fondamento diverso da una classificazione ripresa dal fornitore. In seguito, la simulazione tratta i dati del fornitore come rilevazioni soggette a errore e le verifiche come esatte. Le prove di stress attenuano questa seconda ipotesi.
I dati personali impongono un secondo limite. L’articolo 5(1) del regolamento generale sulla protezione dei dati del Regno Unito richiede dati adeguati, pertinenti e limitati al necessario per le finalità del trattamento, nonché esatti e aggiornati quando occorre [12]. Per un campo relativo a un responsabile identificato per nome, va quindi specificato lo scopo. L’articolo 9(1) della legge sulla protezione dei dati del Dubai International Financial Centre (DIFC) del 2020 stabilisce requisiti analoghi di pertinenza, minimizzazione, accuratezza e aggiornamento [15]. Le regole di Abu Dhabi Global Market non sono state esaminate; prima di applicare questi principi occorre una consulenza locale. In pratica, un campo personale privo di valore decisionale secondo la tabella 1 non dovrebbe comparire nel rapporto.
I limited partner hanno standardizzato le domande da porre ai gestori. La versione 2.0 del questionario ILPA, aggiornata nel novembre 2021, copre venti argomenti ed è facoltativa. È stata creata per ridurre l’onere dei questionari su misura [13]. La ricerca non ha individuato uno standard equivalente per le verifiche che chi raccoglie capitale dovrebbe svolgere sugli investitori. Il rapporto illustrato qui è una proposta; i suoi campi si fondano sull’esperimento.
5 L’esperimento sul campo più vicino alla domanda mostra che cosa attira l’interesse per un’offerta
Lo studio sperimentale più vicino alla nostra domanda è un esperimento randomizzato sul campo condotto su una piattaforma che mette in contatto startup e business angel. Sono state inviate circa 17.000 email a circa 4.500 investitori, assegnando casualmente a ogni messaggio un insieme di informazioni. Gli investitori hanno risposto con particolare interesse alle informazioni sul gruppo fondatore, senza una risposta analoga alle informazioni sui risultati già ottenuti o sugli investitori capofila esistenti. Nella bozza del marzo 2014 che abbiamo consultato, l’effetto era trainato dagli investitori più esperti, mentre i meno esperti rispondevano a tutte le categorie. Nella stessa bozza, indicare il gruppo fondatore aumentava il tasso di clic di 2,6 punti percentuali, a partire da circa il 16,5%; il 2,98% di chi aveva fatto clic ha poi investito. [1]
Lo studio assegnava casualmente le informazioni sull’offerta, come consente un esperimento per corrispondenza. La nostra domanda riguarda caratteristiche degli investitori, che chi raccoglie capitale non può assegnare casualmente. Lo studio registra un clic, una richiesta di presentazione e un investimento segnalato; la sottoscrizione di un impegno in un fondo è un esito diverso. Gli autori osservano che le banche dati esistenti contengono operazioni concluse e non l’insieme delle startup valutate dagli investitori, perciò non permettono di ricostruire il processo di selezione. [1] L’abstract della versione pubblicata sul Journal of Finance nel 2017 riporta lo stesso risultato sul gruppo fondatore. I dati qui citati provengono dalla bozza; il testo integrale pubblicato non è stato consultato e potrebbe riportare valori diversi.
I sondaggi rilevano le preferenze dichiarate. In un’indagine condotta su 885 professionisti del venture capital di 681 società, il 95% delle società ha indicato il gruppo dirigente come fattore di selezione importante, mentre la compatibilità con il fondo ha ottenuto una posizione inferiore. [2] Queste dichiarazioni riguardano il giudizio sulle imprese e non il comportamento dei limited partner nei confronti di un gestore. Uno studio sui limited partner documenta ampie differenze di rendimento tra categorie di investitori, con i fondi di dotazione circa il 14% sopra la media; riguarda la performance degli investimenti e non la risposta ai contatti. [7]
Le fonti mostrano che le informazioni sull’offerta incidono sull’attenzione degli investitori, che l’esperienza modula la risposta e che la categoria dell’investitore è associata a esiti di altro tipo. Resta da stabilire quali caratteristiche predicano l’impegno in un collocamento. La ricerca per questo studio non ha individuato un esperimento sul campo che lo dimostri; ciò non basta a escludere che esista. La simulazione che segue illustra un metodo per affrontare il quesito; il disegno di studio proposto più avanti indica come verificarlo con dati reali.
6 L’analisi del valore dell’informazione fornisce la misura; la teoria della selezione delle variabili evidenzia le ridondanze
L’analisi del valore dell’informazione chiede quanto vale un dato prima di acquistarlo. In economia sanitaria, il valore atteso dell’informazione perfetta su un sottoinsieme di parametri misura il beneficio di conoscerli esattamente. Costituisce un limite superiore al valore di qualsiasi studio di dimensione finita su quei parametri. Heath e Baio descrivono il valore atteso dell’informazione campionaria come il beneficio medio di uno studio proposto e raccomandano di calcolare prima il limite dell’informazione perfetta parziale: se è troppo basso, non conviene studiare quei parametri. [4] Qui si riprende la logica dell’analisi, elaborata per la valutazione delle tecnologie sanitarie.
A parità di modello e di decisione di contatto, conoscere esattamente una caratteristica pone un limite superiore al beneficio atteso di una lettura meno precisa. Bindels e coautori osservano che gli operatori riconoscono la rilevanza del valore dell’informazione nelle decisioni di rimborso nei Paesi Bassi, dove il metodo è poco utilizzato. Ignorare l’incertezza strutturale può distorcere i risultati. [5] Le stime di questo studio valgono per la struttura ipotizzata; cambiandola si otterrebbero valori diversi.
La teoria della selezione delle variabili mostra i limiti di misurarle separatamente. Guyon ed Elisseeff osservano che, in presenza di dati ridondanti, ordinare le singole variabili è di norma subottimale per costruire un modello predittivo. Una variabile inutile da sola può migliorare il modello in combinazione con altre, così come possono farlo due variabili inutili singolarmente. [3] La ridondanza fa sì che un campo sembri utile da solo e perda valore una volta noto un altro dato; con la complementarità, un campo apparentemente inutile da solo può contribuire in combinazione. Misuriamo quindi ogni campo in tre modi: verificato da solo, verificato per ultimo e come media del contributo marginale su tutti gli ordini di verifica.
Queste fonti giustificano la scelta delle misure e non forniscono valori per le caratteristiche degli investitori. I valori delle sezioni successive derivano dai parametri della simulazione.
7 Definire la quantità da stimare: gli impegni attesi in una tornata fissa per ogni insieme di informazioni
Indichiamo con p_i la probabilità che l’investitore i sottoscriva un impegno, come nell’equazione (1a). È il prodotto dell’indicatore di superamento dei criteri G_i e di un termine probit applicato all’indice η_i. L’indice dell’equazione (1b) somma i contributi delle variabili di ordinamento S, a distribuzione normale standard, e di un termine binario D. Un incontro che soddisfa i criteri usa lo stesso indice con una soglia inferiore. Si assume che il modello di ordinamento conosca la struttura e i pesi, perciò i risultati rappresentano un riferimento ottimistico. Nella pratica, stimare i pesi comporta errori.
Nell’equazione (1), Φ è la funzione di ripartizione della normale standard; τ_c è la soglia dell’impegno, fissata a 2,90, e quella per l’incontro è 1,20. Il termine g_ig vale uno se l’investitore i supera il criterio g: ammissibilità E, mandato M, importo T e modalità di contatto R. S_ik è la k-esima variabile di ordinamento per coerenza con la strategia, impegni recenti e solidità del rapporto; D_i vale uno se è stato identificato il responsabile della decisione. I pesi associati a b_k e b_D sono 0,70, 0,40, 0,50 e 0,50. Se l’investitore non supera anche un solo criterio, la probabilità di impegno è zero, indipendentemente dai punteggi delle variabili di ordinamento.
Il modello assegna un punteggio a ciascun investitore della rosa con il sottoinsieme dei campi verificati fra gli otto e usa i dati del fornitore per il resto. Seleziona i 75 punteggi più alti. V(A) è la somma delle probabilità effettive del modello per la tornata selezionata. La differenza rispetto alla tornata basata soltanto sui dati del fornitore misura l’incremento per ciascun insieme di informazioni.
8 Una lista simulata di 1.500 investitori con probabilità, pesi e costi dichiarati
La lista contiene 1.500 investitori in sei categorie. Per ogni categoria e criterio, la tabella 3 indica la probabilità di superamento. Gli investitori più grandi superano più spesso il criterio sull’importo. Le variabili di ordinamento seguono una distribuzione normale standard e gli impegni recenti hanno una correlazione di 0,6 con la dimensione. Secondo la categoria, il responsabile della decisione viene identificato per una quota compresa tra il 35% e il 70% degli investitori. Con questi parametri, circa il 26% della lista può sottoscrivere un impegno, perché le probabilità di superamento dei criteri si moltiplicano. I parametri sono stati scelti per la simulazione e non stimano le caratteristiche di alcuna popolazione reale.
Scorri orizzontalmente per vedere tutte le colonne.
| Categoria | Quota | Ammissibilità | Mandato | Importo | Modalità di contatto | Responsabile della decisione |
|---|---|---|---|---|---|---|
| Fondo pensione pubblico | 15% | 0,95 | 0,45 | 0,65 | 0,70 | 0,50 |
| Investitore sovrano o pubblico | 10% | 0,97 | 0,55 | 0,60 | 0,75 | 0,35 |
| Family office | 35% | 0,80 | 0,70 | 0,75 | 0,95 | 0,70 |
| Fondo di fondi | 15% | 0,90 | 0,50 | 0,70 | 0,85 | 0,60 |
| Fondazione | 10% | 0,92 | 0,40 | 0,55 | 0,60 | 0,50 |
| Compagnia assicurativa | 15% | 0,93 | 0,30 | 0,60 | 0,70 | 0,45 |
Parametri ipotizzati per la simulazione, con probabilità calcolate alla dimensione media. La probabilità di superare il criterio d’importo cresce con la dimensione. Non sono dati di mercato osservati.
Per ogni investitore si dispone di una scheda del fornitore soggetta a errore. La tabella 4 indica la probabilità che il valore registrato per ogni criterio sia corretto e il rumore associato a ogni variabile di ordinamento. La solidità del rapporto è il dato più soggetto a errore, perché si trova nei registri interni di chi cerca capitale. La verifica sostituisce il dato del fornitore con il valore esatto usando il tempo di analisi indicato. A 60 USD l’ora, verificare tutte e otto le caratteristiche costa 135 USD per candidato.
Scorri orizzontalmente per vedere tutte le colonne.
| Caratteristica | Ruolo nell’indice | Accuratezza o rumore del dato | Minuti di verifica | Peso nell’indice |
|---|---|---|---|---|
| Ammissibilità a ricevere l’offerta | Criterio di esclusione | 0,90 | 20 | Criterio di esclusione |
| Il mandato ammette strategia e area geografica | Criterio di esclusione | 0,75 | 30 | Criterio di esclusione |
| Intervallo dell’importo e limite di concentrazione | Criterio di esclusione | 0,80 | 15 | Criterio di esclusione |
| Contatto tramite consulente consentito | Criterio di esclusione | 0,70 | 10 | Criterio di esclusione |
| Responsabile della decisione identificato | Termine binario | 0,65 | 15 | 0,50 |
| Coerenza con la strategia e la fase d’investimento | Termine a distribuzione normale standard | Deviazione standard 1,0 | 25 | 0,70 |
| Impegni comparabili recenti | Termine a distribuzione normale standard | Deviazione standard 0,8 | 15 | 0,40 |
| Solidità del rapporto | Termine a distribuzione normale standard | Deviazione standard 1,2 | 5 | 0,50 |
Parametri ipotizzati. I minuti di verifica indicano il tempo di analisi per candidato, a 60 USD l’ora. I costi non sono osservati.
9 Integrare i dati del fornitore con categoria e dimensione mediante la regola di Bayes, poi sostituire i dati verificati
Il modello di ordinamento usa i dati del fornitore e i campi descrittivi. Per un criterio di esclusione, la probabilità a priori di superamento dipende dalla categoria e dalla dimensione dell’investitore; il dato del fornitore la aggiorna mediante la regola sulle odds dell’equazione (2a). Per gli impegni recenti, la media a priori dipende dalla dimensione; il dato soggetto a errore aggiorna la stima con la regola normale dell’equazione (2b). Una caratteristica verificata è trattata come esatta. Il confronto sfrutta così al meglio le informazioni disponibili prima della verifica, evitando di sovrastimare l’incremento a causa di un riferimento debole.
Qui π_ig è la probabilità a priori che l’investitore i superi il criterio g; la notazione con il circonflesso indica la probabilità a posteriori. a_g è l’accuratezza del dato del fornitore e l’esponente vale più uno se il dato indica che il criterio è superato e meno uno in caso contrario. μ_0 e v_0 sono la media e la varianza a priori di una variabile di ordinamento; r è il dato soggetto a errore, con deviazione standard del rumore σ. Il circonflesso indica media e varianza a posteriori. Il punteggio è quindi il prodotto delle probabilità di superamento dei criteri e del termine probit atteso, come mostra l’equazione (3a).
Nell’equazione (3), g con il circonflesso è la probabilità a posteriori di superare il criterio, oppure assume valore uno o zero dopo la verifica. q con il circonflesso è la probabilità a posteriori che sia stato identificato il responsabile. μ con il circonflesso e il quadrato di σ con il circonflesso sono la media e la varianza dell’indice calcolate sulle variabili di ordinamento. W(A) è l’insieme dei K punteggi più alti. La forma con radice quadrata deriva da questa identità: il valore atteso della funzione di ripartizione normale standard applicata a una variabile normale è pari al valore della funzione calcolato alla media della variabile divisa per la radice quadrata di uno più la sua varianza. Il modello verifica l’identità per integrazione numerica.
10 La selezione casuale e la tornata con le probabilità più alte come riferimenti del modello
Una tornata casuale di 75 contatti dall’intera lista simulata produce 0,66 impegni attesi. Le probabilità effettive più alte del modello per 75 investitori sommano a 10,76 nell’intera lista; il riferimento presuppone informazioni complete. La graduatoria basata solo sui dati del fornitore produce 5,14 impegni attesi (6,9% dei contatti) e 24,3 incontri conformi ai criteri. La verifica integrale della rosa produce 9,31 impegni attesi (12,4%) e 47,2 incontri conformi ai criteri. La tabella 5 confronta i risultati.
Scorri orizzontalmente per vedere tutte le colonne.
| Riferimento | Impegni attesi nella tornata | Per contatto (%) | Incontri attesi conformi ai criteri |
|---|---|---|---|
| Tornata casuale dall’intera lista | 0,66 | 0,9 | Non applicabile |
| Solo dati del fornitore, sfruttati al meglio | 5,14 | 6,9 | 24,3 |
| Tutte e otto le caratteristiche verificate nella rosa | 9,31 | 12,4 | 47,2 |
| Tornata migliore nella rosa | 9,31 | 12,4 | Non applicabile |
| Tornata con probabilità più alte nella lista intera | 10,76 | 14,3 | Non applicabile |
Analisi di Matchpoint sulla lista simulata. Sono risultati del modello ai parametri dichiarati, non dati osservati. Valori attesi calcolati su 200 repliche.
Con verifiche esatte e criteri invariati nella simulazione di base, la verifica integrale coincide con la tornata a più alta probabilità nella rosa, con 9,31 impegni attesi. Il riferimento dell’intera lista è 10,76. Il divario misura l’effetto di limitare la verifica alla rosa nel modello. La verifica integrale aggiunge 4,17 impegni attesi, pari all’81%, rispetto alla graduatoria basata sui soli dati del fornitore. Nelle repliche, la deviazione standard dell’incremento è 0,81 e il suo intervallo al 95% per la media ha una semiampiezza di 0,11. La scelta casuale è un termine di confronto; alcune tornate possono ottenere un risultato inferiore.
Il risultato dipende dalla premessa che il modello di ordinamento conosca i pesi e l’accuratezza dei dati del fornitore. Un gruppo di lavoro che non li conosce ricava meno informazioni dalla stessa scheda e può ottenere un vantaggio maggiore dalla verifica. Le prove di stress quantificano questo effetto.
11 Quattro investitori su dieci selezionati con i soli dati del fornitore non possono sottoscrivere
La tornata formata sui soli dati del fornitore appare ben selezionata. Dei 75 candidati, il 42% non supera almeno un criterio e non può sottoscrivere un impegno per questa offerta. Il mandato è la causa più frequente, con il 24% della tornata, seguito da importo (11%), modalità di contatto (9%) e ammissibilità (5%). La figura 1 mostra le quote. Nel registro della campagna questi impedimenti emergono solo quando i candidati rispondono, a contatto già effettuato.
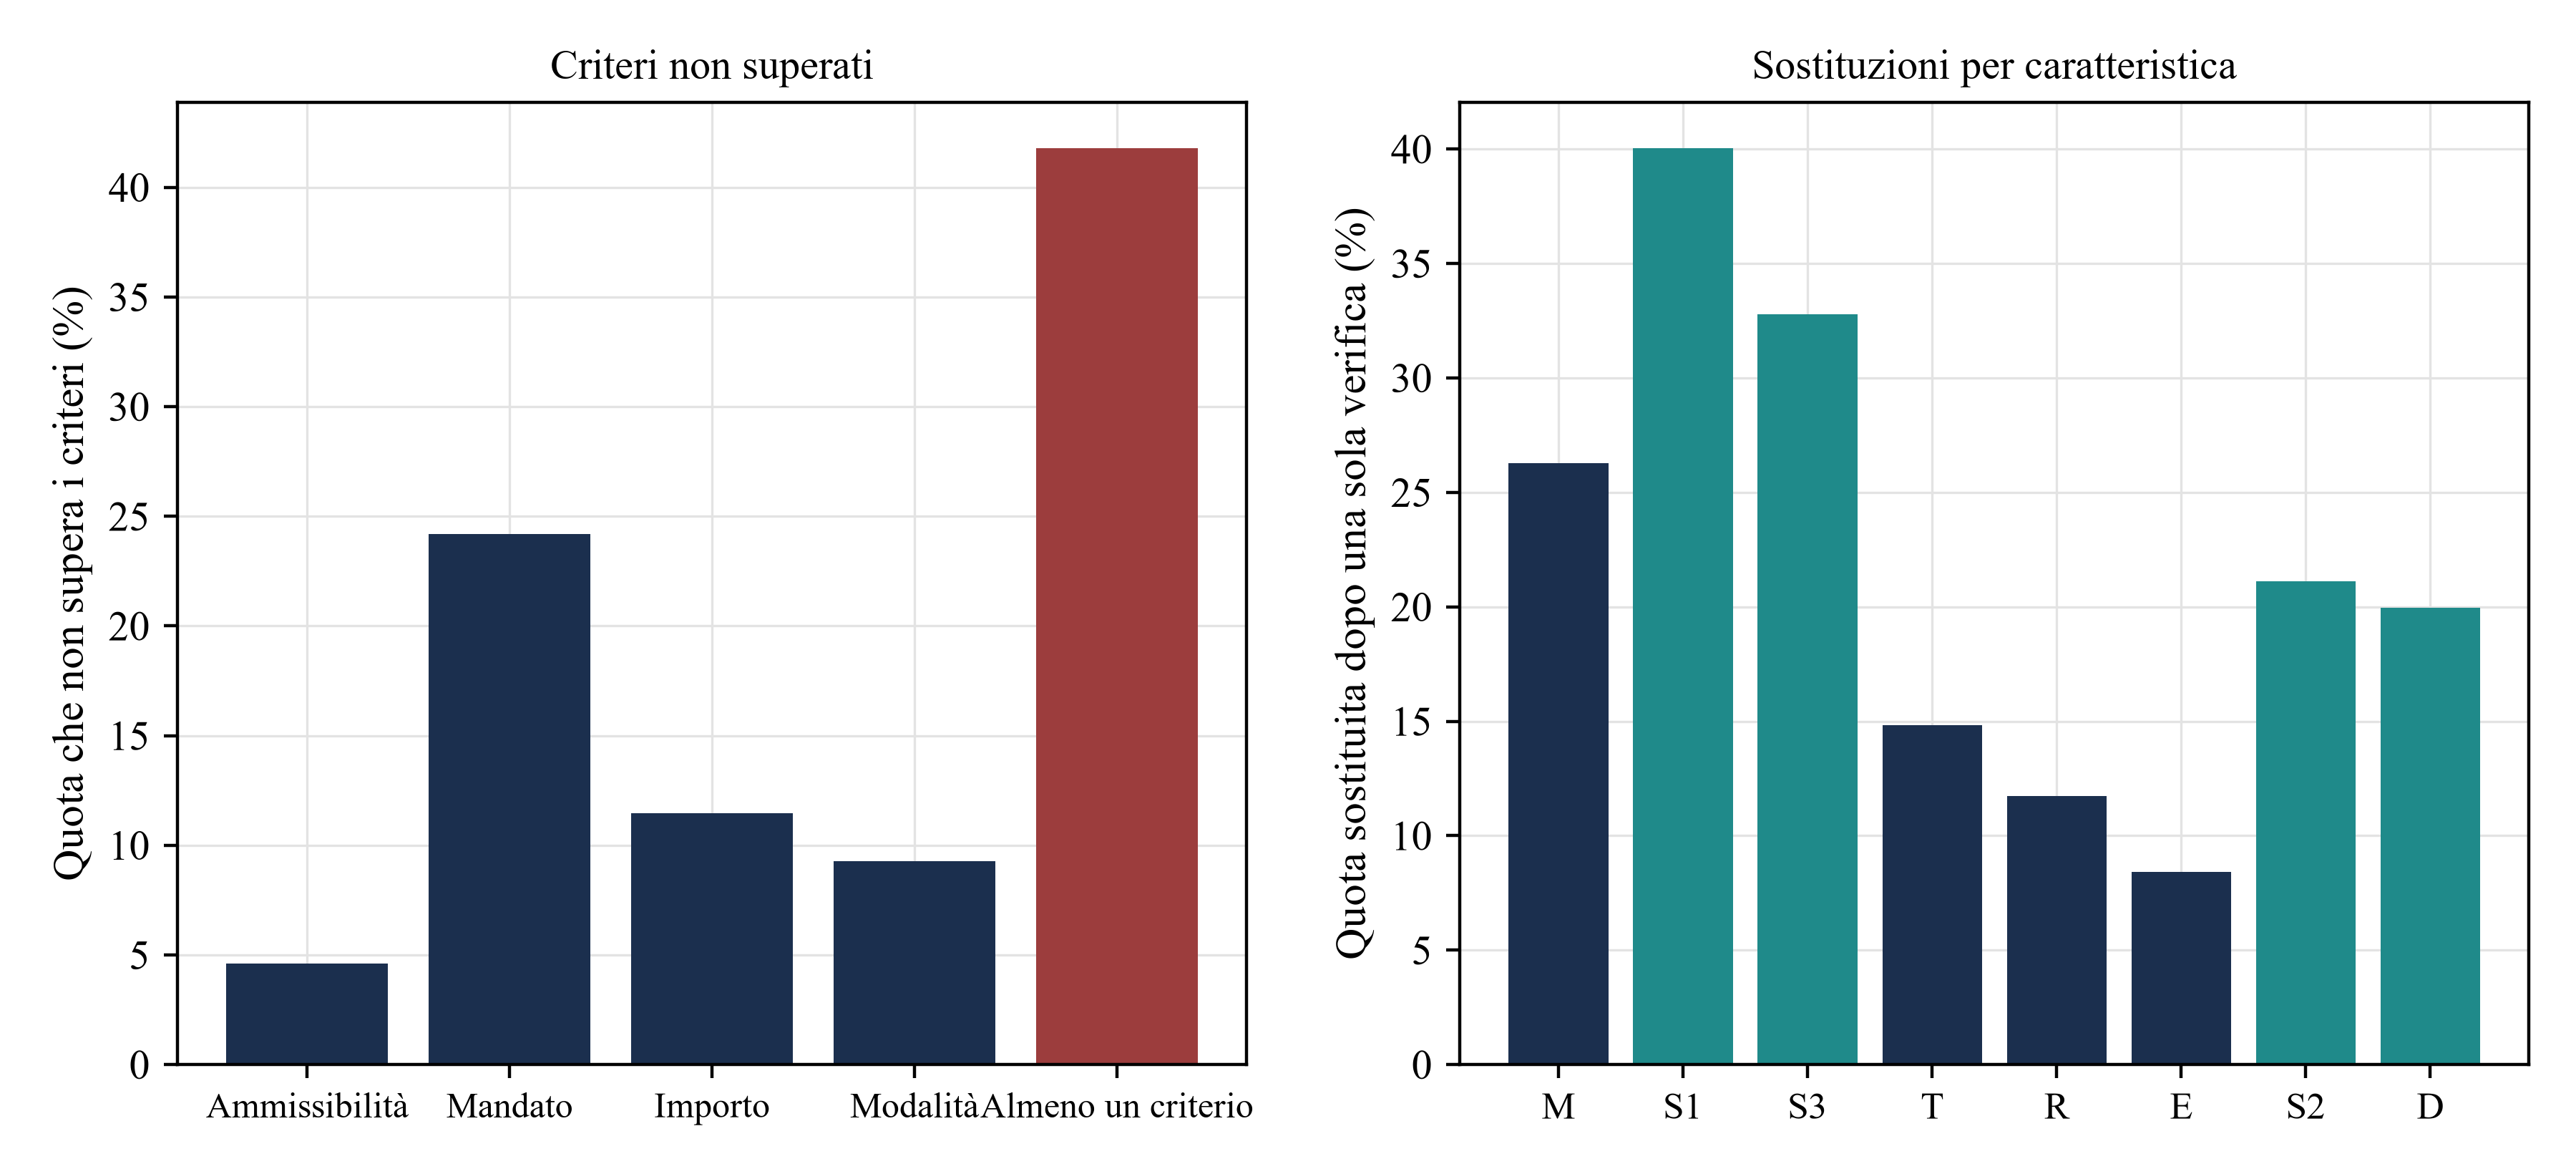
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. A sinistra: quota della tornata basata sui soli dati del fornitore che non supera ciascun criterio. A destra: quota sostituita dopo la verifica di una sola caratteristica.
La verifica modifica anche la composizione della tornata. Verificare solo la coerenza con la strategia sostituisce il 40% dei candidati; verificare la solidità del rapporto ne sostituisce il 33%; verificare il mandato ne sostituisce il 26%. Verificare tutti e quattro i criteri sostituisce il 43% della tornata; verificare tutte e otto le caratteristiche ne sostituisce il 58%. Nella simulazione di base, dopo la verifica dei quattro criteri tutti i selezionati li superano per costruzione. Con la sola verifica delle tre variabili di ordinamento, la quota che non può sottoscrivere sale dal 42% al 47%: la nuova graduatoria concentra candidati con punteggi elevati che non soddisfano un criterio. La tabella 6 riporta il dettaglio.
Scorri orizzontalmente per vedere tutte le colonne.
| Caratteristica verificata | Quota che non supera il criterio con i soli dati del fornitore | Quota sostituita nella tornata | Quota che continua a non poter sottoscrivere |
|---|---|---|---|
| Il mandato ammette strategia e area geografica | 24% | 26% | 25% |
| Coerenza con la strategia e la fase d’investimento | Non applicabile | 40% | 45% |
| Solidità del rapporto | Non applicabile | 33% | 44% |
| Intervallo dell’importo e limite di concentrazione | 11% | 15% | 35% |
| Contatto tramite consulente consentito | 9% | 12% | 37% |
| Ammissibilità a ricevere l’offerta | 5% | 8% | 39% |
| Impegni comparabili recenti | Non applicabile | 21% | 43% |
| Responsabile della decisione identificato | Non applicabile | 20% | 42% |
| Tutti e quattro i criteri verificati | Il 42% non supera almeno un criterio | 43% | 0% |
| Tutte e otto le caratteristiche verificate | Il 42% non supera almeno un criterio | 58% | 0% |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Il mancato superamento è misurato alla data della verifica sui candidati selezionati con i soli dati del fornitore. Anche la quota sostituita è misurata rispetto a quella tornata.
Nella simulazione, chi omette di verificare i criteri contatta circa quattro candidati su dieci che non possono sottoscrivere. I problemi di ammissibilità riguardano 3,5 contatti su 75 e comportano un rischio regolamentare a cui il numero di impegni non attribuisce un costo. Il modello conta soltanto gli impegni. Le soglie di pareggio riportate più avanti sottostimano quindi il valore della verifica dell’ammissibilità.
12 Con i pesi ipotizzati, mandato e coerenza con la strategia spiegano circa metà dell’incremento
La tabella 7 riporta tre misure per caratteristica. La verifica isolata misura l’incremento ottenuto verificando solo quella caratteristica. La verifica per ultima misura la perdita che si avrebbe lasciandola fuori da un rapporto in cui tutte le altre sono verificate. Il valore di Shapley è il contributo marginale medio su tutti gli ordini di verifica possibili, definito nell’equazione (4a). Per l’equazione (4b), la somma dei valori coincide con l’incremento totale.
J è l’insieme delle otto caratteristiche, A è un suo sottoinsieme e V è il valore della tornata definito nell’equazione (3b). Il valore di Shapley del mandato è 1,098 impegni attesi (26% dell’incremento); quello della coerenza con la strategia è 1,001 (24%). Insieme rappresentano circa metà dell’incremento. I valori sono vicini e non è stato calcolato un intervallo per nessuno dei due, quindi non si può stabilire con sicurezza quale sia maggiore. Seguono la solidità del rapporto (0,599), l’importo (0,481), la modalità di contatto (0,342), l’ammissibilità (0,252), gli impegni recenti (0,213) e il responsabile della decisione (0,184). La figura 2 mostra le tre misure per tutte le caratteristiche.
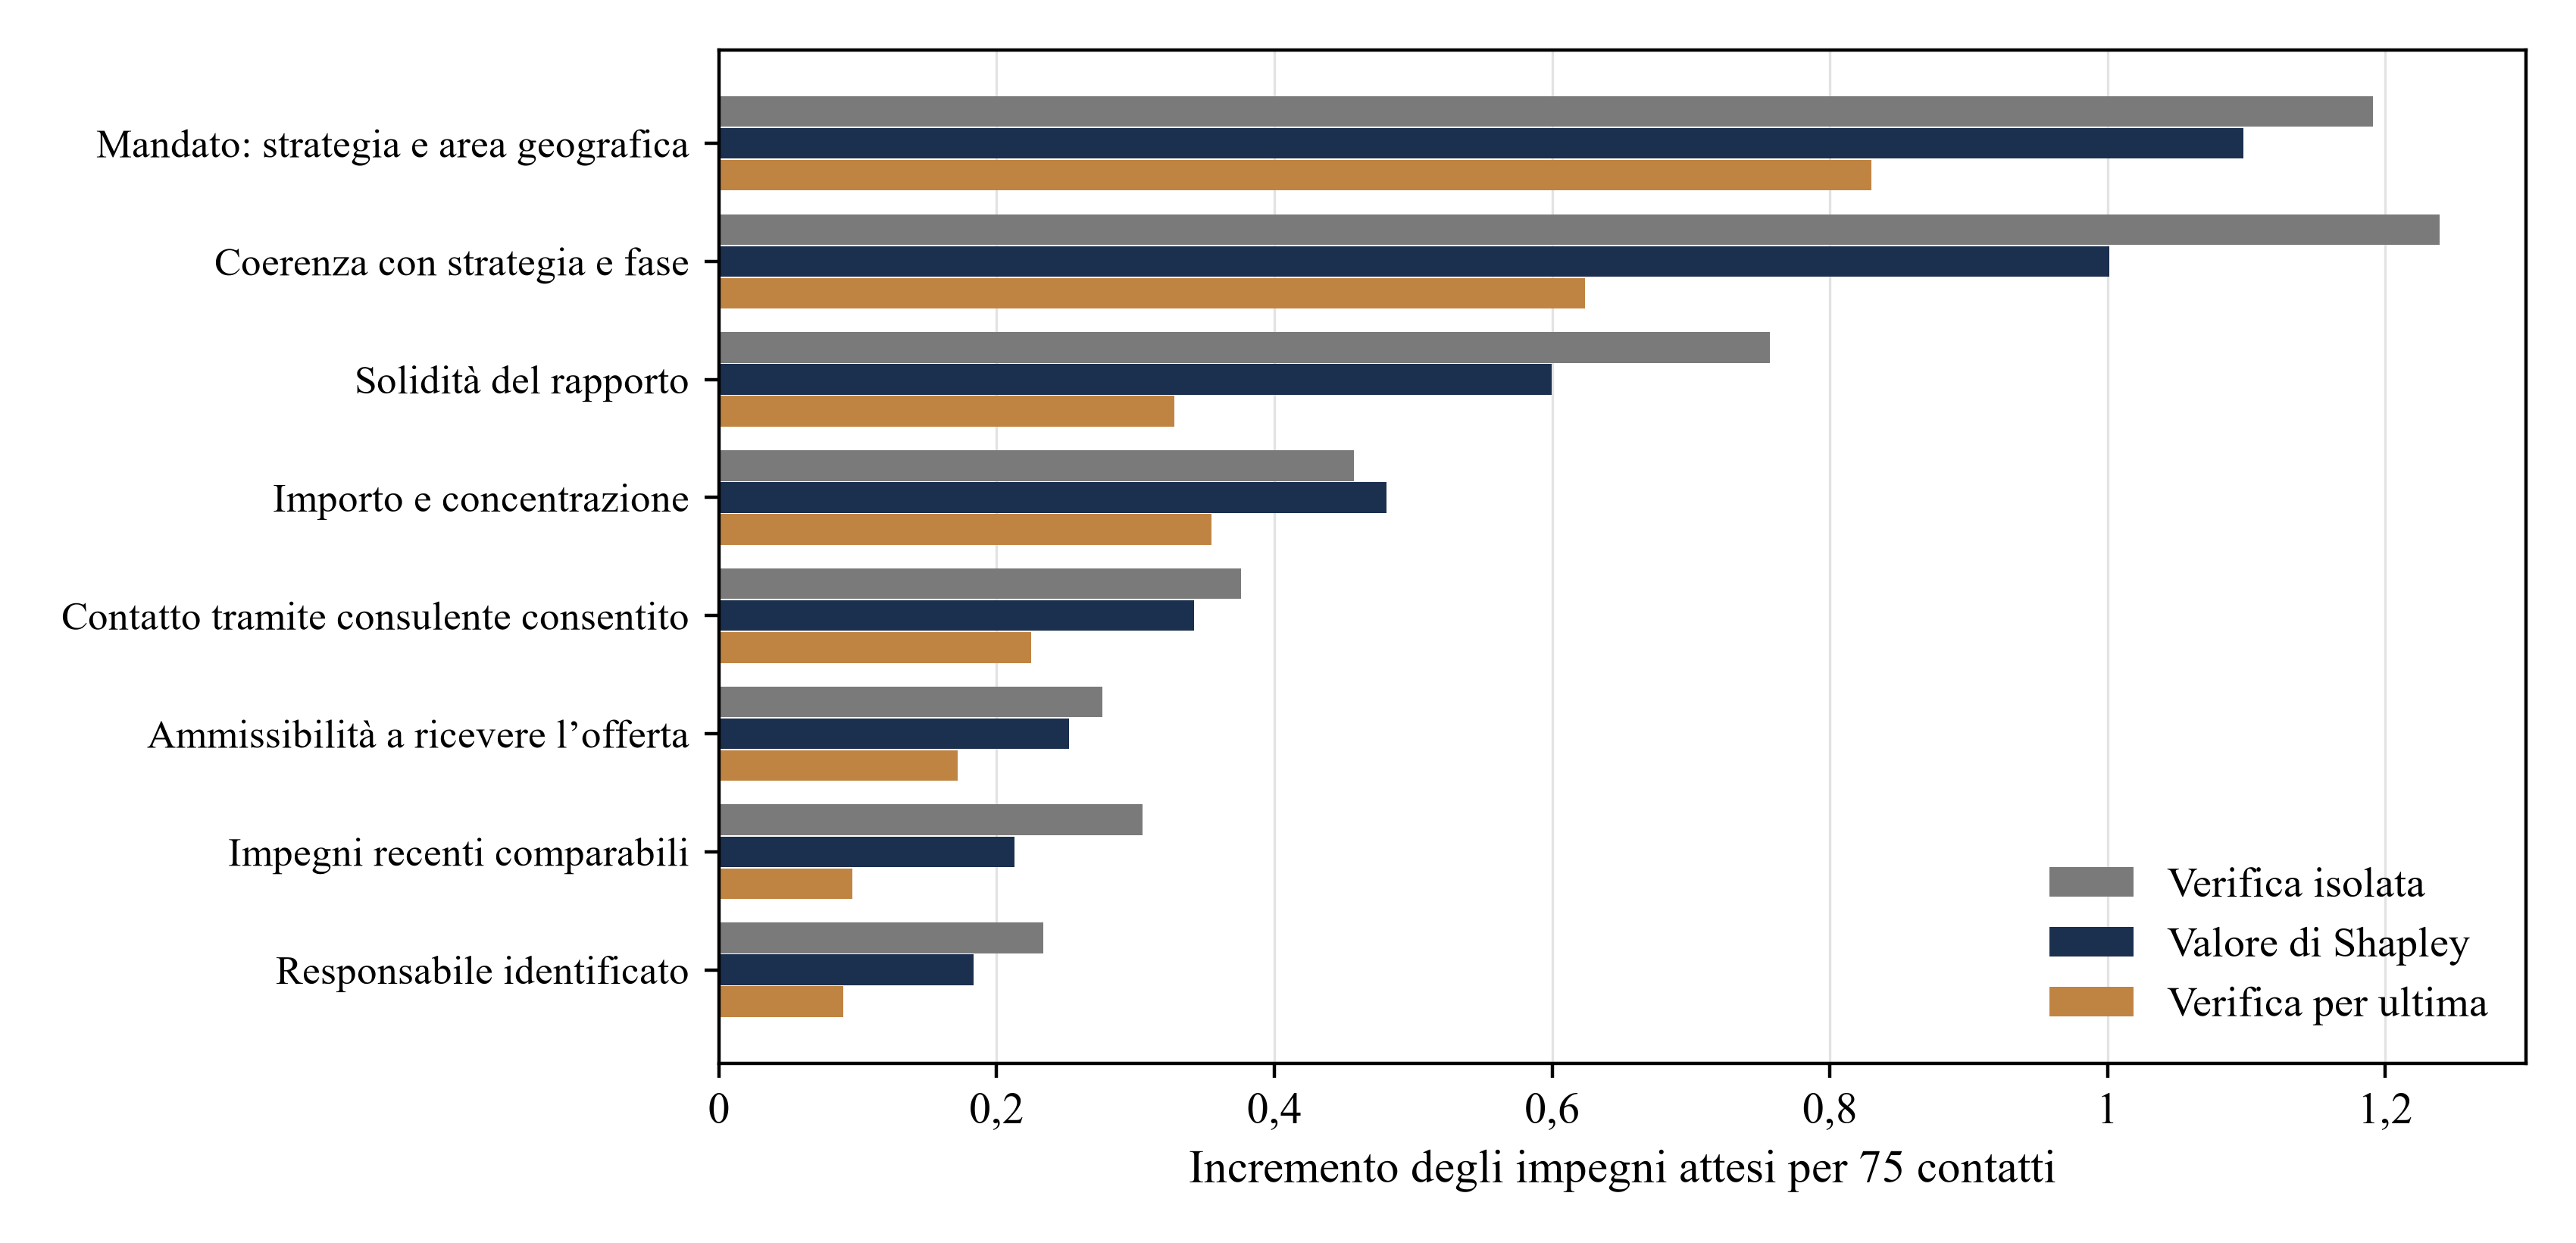
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Incremento degli impegni attesi in una tornata di 75 contatti.
Scorri orizzontalmente per vedere tutte le colonne.
| Caratteristica | Verifica isolata | Verifica per ultima | Valore di Shapley | Quota dell’incremento | Valore di pareggio per impegno (USD) |
|---|---|---|---|---|---|
| Il mandato ammette strategia e area geografica | 1,191 | 0,830 | 1,098 | 26% | 8.197 |
| Coerenza con la strategia e la fase d’investimento | 1,239 | 0,624 | 1,001 | 24% | 7.491 |
| Solidità del rapporto | 0,757 | 0,328 | 0,599 | 14% | 2.502 |
| Intervallo dell’importo e limite di concentrazione | 0,457 | 0,354 | 0,481 | 12% | 9.363 |
| Contatto tramite consulente consentito | 0,376 | 0,225 | 0,342 | 8% | 8.767 |
| Ammissibilità a ricevere l’offerta | 0,276 | 0,172 | 0,252 | 6% | 23.775 |
| Impegni comparabili recenti | 0,305 | 0,096 | 0,213 | 5% | 21.159 |
| Responsabile della decisione identificato | 0,234 | 0,090 | 0,184 | 4% | 24.512 |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. La soglia di pareggio è il costo di verificare la caratteristica nell’intera rosa, diviso per il suo valore di Shapley. La verifica è conveniente se il valore di un impegno firmato supera questa soglia.
Le tre misure divergono come previsto dalla teoria. I valori delle verifiche isolate sommano a 4,83; quelli delle verifiche per ultime sommano a 2,72, a fronte di un incremento totale di 4,17. In parte le informazioni si sovrappongono: una volta noto il mandato, verificare l’importo aggiunge meno. Perciò le misure isolate sovrastimano l’incremento e quelle delle verifiche per ultime lo sottostimano. Solo la media di tutti gli ordini restituisce il totale. La colonna del pareggio indica che tutte le caratteristiche sono convenienti da verificare quando un impegno vale più di circa 24.512 USD per chi raccoglie capitale. Per le meno costose, ne bastano circa 2.502. Le soglie si fondano sui tempi di analisi ipotizzati nella tabella 4 e su una tariffa di 60 USD l’ora, e considerano soltanto gli impegni. Lo studio non stabilisce se tali soglie siano raggiunte nella pratica.
13 Cinque caratteristiche producono nove decimi dell’incremento con meno di due terzi della spesa
Il rapporto può omettere la verifica di alcune delle otto caratteristiche. Un metodo aggiunge a ogni passo quella con il maggiore incremento marginale per dollaro. Un secondo metodo esamina tutti i 256 sottoinsiemi per trovare il meno costoso che raggiunge l’obiettivo. La tabella 8 e la figura 3 illustrano l’ordine del primo metodo: S3, S1, R e così via. La solidità del rapporto viene prima perché richiede cinque minuti di verifica. Il mandato viene dopo perché ne richiede trenta.
Nell’equazione (5), L è la dimensione della rosa, c_j è il costo per candidato di verificare la caratteristica j, φ_j è il suo valore di Shapley e B_j è il valore per impegno che copre il costo della verifica. ρ_j(A) è l’incremento per dollaro dato l’insieme A già verificato. Il sottoinsieme meno costoso che raggiunge il 90% dell’incremento è M, T, R, S1, S3, con una spesa di 25.500 USD, pari al 63% dei 40.500 USD necessari per tutte e otto. Per raggiungere il 95% occorrono E, M, T, R, S1, S3, al 78% del costo.
Scorri orizzontalmente per vedere tutte le colonne.
| Passaggio | Caratteristica aggiunta | Costo cumulativo (USD) | Impegni attesi | Quota dell’incremento totale |
|---|---|---|---|---|
| 1 | Solidità del rapporto | 1.500 | 5,90 | 18% |
| 2 | Coerenza con la strategia e la fase d’investimento | 9.000 | 7,04 | 45% |
| 3 | Contatto tramite consulente consentito | 12.000 | 7,40 | 54% |
| 4 | Il mandato ammette strategia e area geografica | 21.000 | 8,46 | 79% |
| 5 | Intervallo dell’importo e limite di concentrazione | 25.500 | 8,90 | 90% |
| 6 | Ammissibilità a ricevere l’offerta | 31.500 | 9,11 | 95% |
| 7 | Impegni comparabili recenti | 36.000 | 9,22 | 98% |
| 8 | Responsabile della decisione identificato | 40.500 | 9,31 | 100% |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Il costo è calcolato moltiplicando la dimensione della rosa per il tempo di analisi per candidato, alla tariffa di 60 USD l’ora.
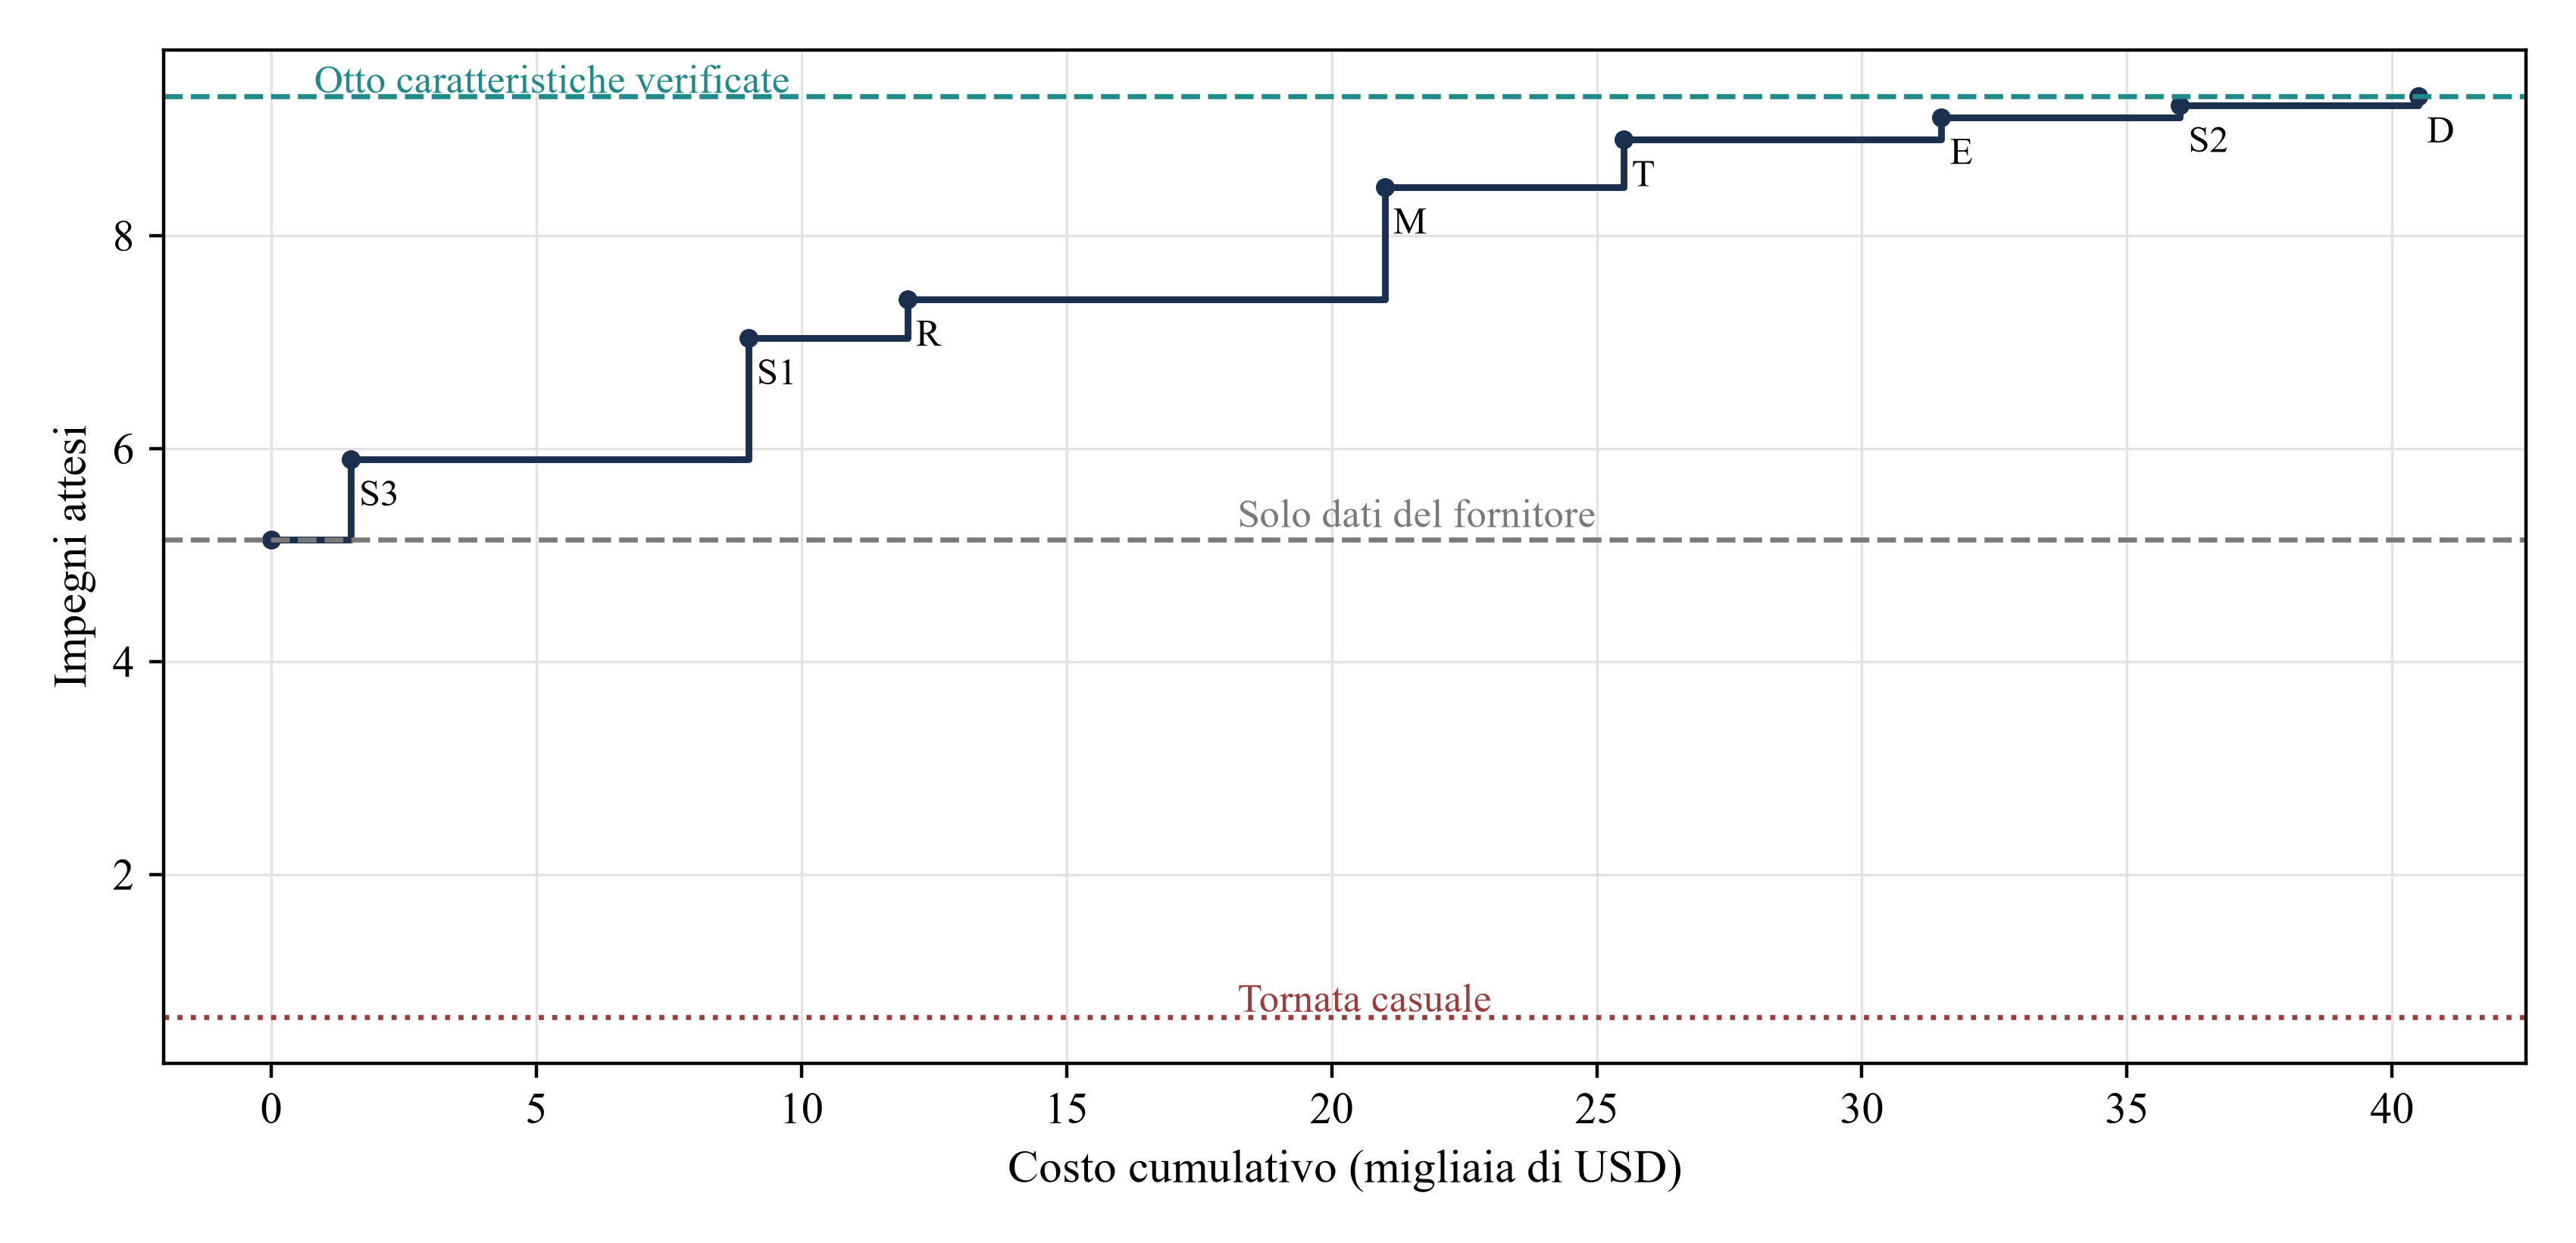
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Le caratteristiche vengono aggiunte in ordine di incremento marginale per dollaro. Le linee tratteggiate indicano la selezione con i soli dati del fornitore e la verifica integrale. La linea punteggiata indica la selezione casuale.
L’apporto delle nuove verifiche diminuisce gradualmente. Le ultime tre caratteristiche danno insieme circa un decimo dell’incremento e assorbono più di un terzo della spesa. Il sottoinsieme minimo dipende dai parametri ipotizzati. In pratica, il gruppo può scegliere il prossimo campo in base all’incremento marginale per dollaro, tenendo conto di ciò che è già noto. Un modulo con un ordine fisso non si adatta a queste informazioni.
14 Nel caso simulato, i campi descrittivi aiutano la prima selezione e non incidono sulla graduatoria finale
La scheda del fornitore contiene campi facili da raccogliere: categoria dell’investitore, dimensione, numero di addetti e visibilità pubblica. Nell’esperimento, la categoria modifica le probabilità di base di superare i criteri; la dimensione incide sul criterio d’importo e sull’attività recente. Numero di addetti e visibilità sono indicatori indiretti della dimensione, soggetti a errore e privi di un effetto indipendente. La tabella 9 e la figura 4 misurano il valore di ogni campo usato da solo, aggiunto per ultimo agli altri tre con i soli dati del fornitore, e aggiunto per ultimo dopo la verifica di tutte e otto le caratteristiche.
Scorri orizzontalmente per vedere tutte le colonne.
| Campo descrittivo | Usato da solo, con i soli dati del fornitore | Aggiunto per ultimo, solo dati del fornitore | Aggiunto per ultimo dopo la verifica integrale (solo prima selezione) |
|---|---|---|---|
| Categoria dell’investitore | 0,390 | 0,348 | 0,275 |
| Dimensione (logaritmo del patrimonio gestito) | 0,172 | 0,055 | 0,085 |
| Numero di addetti | 0,119 | 0,000 | 0,000 |
| Visibilità pubblica | 0,068 | 0,000 | 0,000 |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Incremento degli impegni attesi in una tornata di 75 contatti, su 80 repliche. La terza colonna misura il valore generato unicamente nella formazione della rosa.
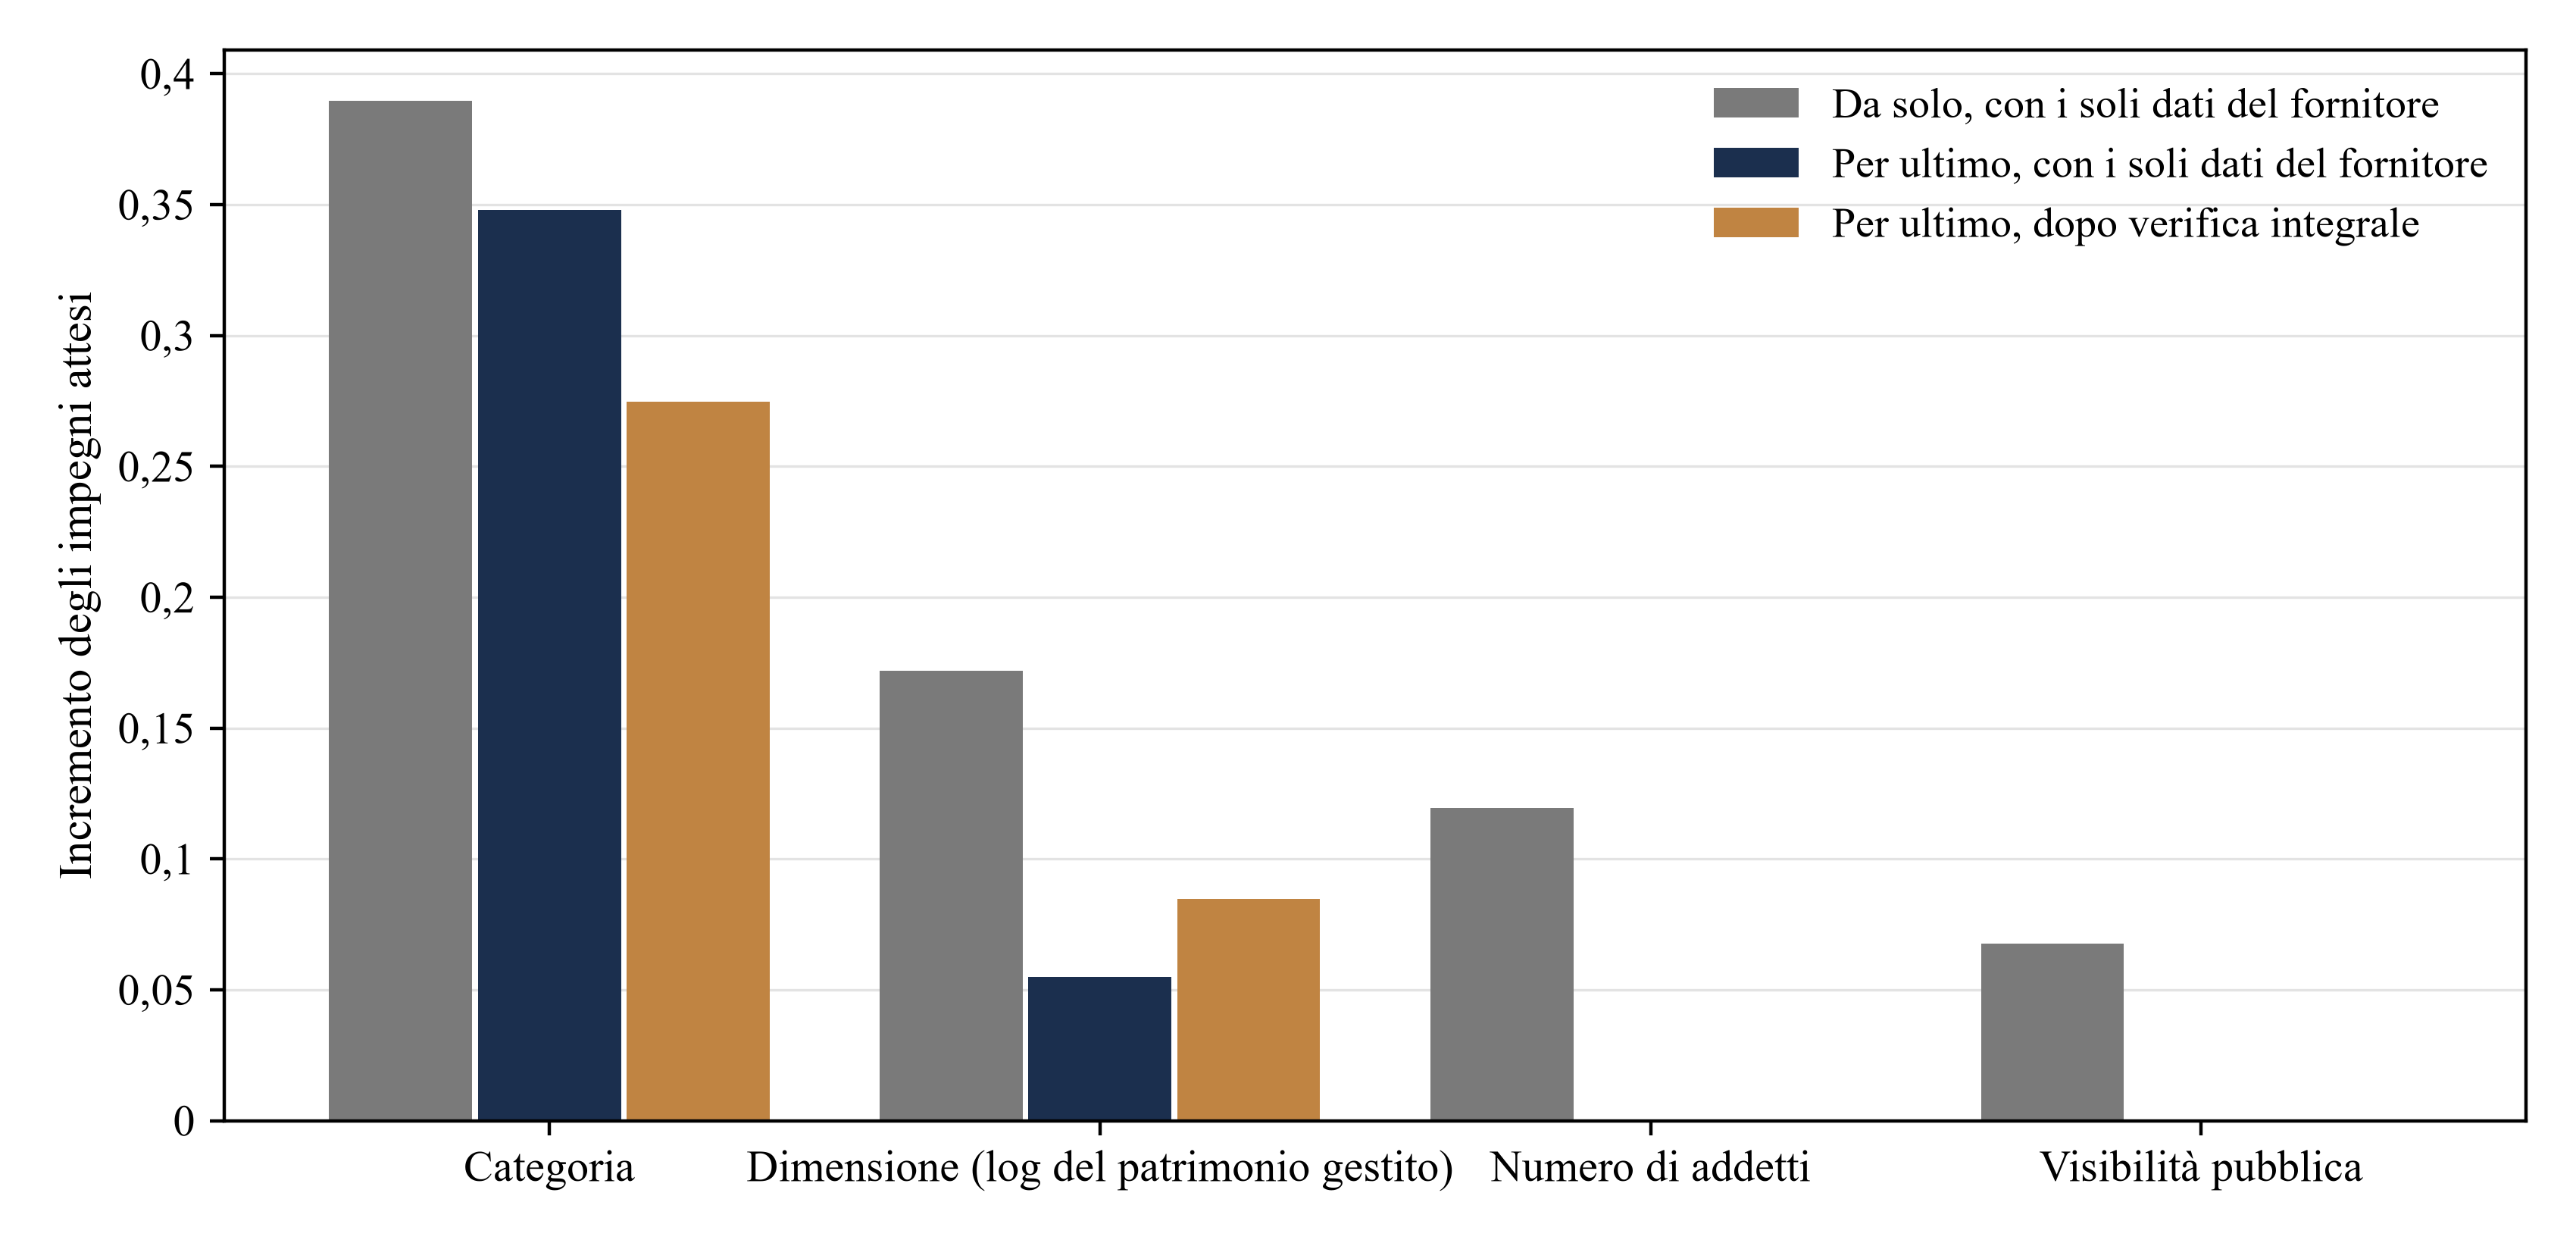
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Incremento degli impegni attesi per campo descrittivo e condizione informativa.
Usati singolarmente, la categoria vale 0,390 impegni attesi, la dimensione 0,172, il numero di addetti 0,119 e la visibilità pubblica 0,068. Gli ultimi due campi sembrano utili da soli perché approssimano la dimensione. Aggiunti per ultimi, valgono rispettivamente 0,000 e 0,000, poiché la dimensione è già nota. La categoria conserva un valore di 0,348 con i soli dati del fornitore e di 0,275 quando tutte e otto le caratteristiche sono verificate. Il secondo valore emerge perché la rosa si forma prima della verifica: informazioni a priori migliori aiutano a scegliere chi verificare. È un vantaggio nella prima selezione. La dimensione contribuisce allo stesso modo per 0,085.
Il risultato distingue due decisioni. Categoria e dimensione aiutano a individuare i candidati cui dedicare il tempo degli analisti. Dopo la verifica dei criteri e delle variabili di ordinamento, non contribuiscono all’ordine della tornata finale. Affiancare numero di addetti e visibilità ai dati verificati può indurre il lettore ad attribuire loro più peso di quanto giustifichi questo caso. Per stabilire se abbiano un valore nei dati reali occorre il disegno empirico illustrato più avanti.
15 La dimensione della tornata e quella della rosa cambiano il peso dei campi
Il valore di un campo dipende da quanta parte della lista viene contattata. La figura 5 varia il numero di contatti con la rosa fissa a 300. A 25 contatti, le tre variabili di ordinamento aggiungono 1,51 impegni attesi e i quattro criteri ne aggiungono 1,42. A 150 contatti, i criteri aggiungono 2,50 impegni e le variabili di ordinamento 1,72. Una tornata piccola può essere formata attingendo alla parte alta della lista, dove l’ordine pesa quanto l’esclusione. Una tornata grande può includere candidati che non superano i criteri; in quel caso, l’esclusione assume più peso.
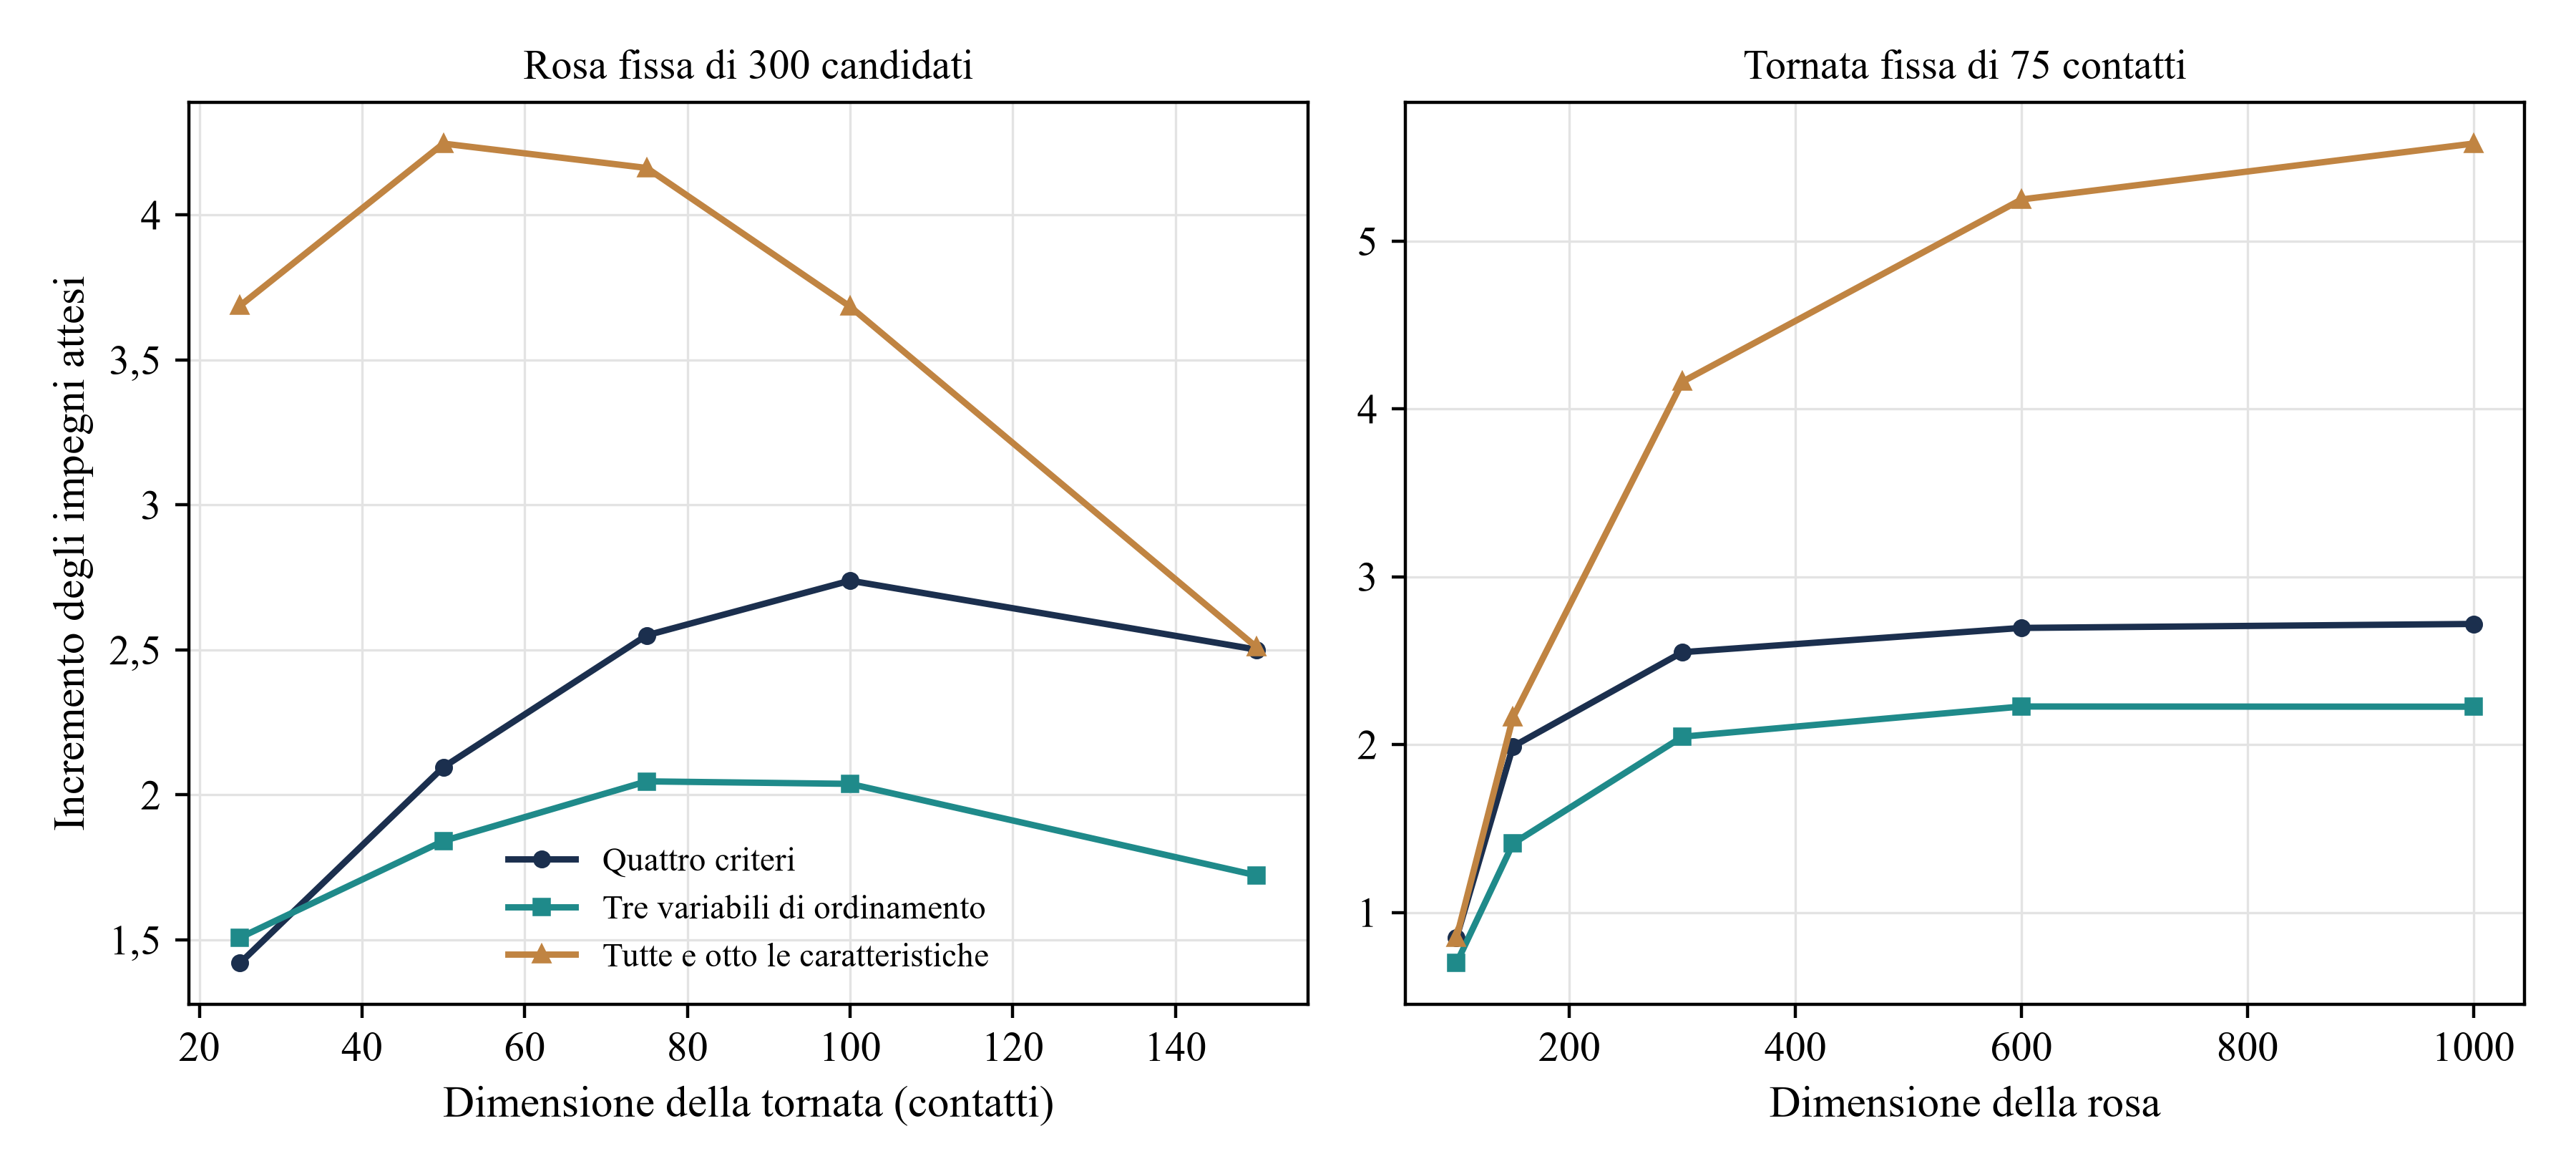
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Incremento rispetto ai soli dati del fornitore per i criteri, le variabili di ordinamento e tutte e otto le caratteristiche; 60 repliche per punto.
Il pannello di destra varia la rosa mantenendo fissa la tornata a 75 contatti. Verificare 100 candidati aggiunge 0,85 impegni attesi; verificarne 1.000 ne aggiunge 5,58. Per ogni 10.000 USD spesi, l’incremento è di 0,63 impegni con 100 candidati, 1,07 con 150, 1,03 con 300, 0,65 con 600 e 0,41 con 1.000. L’efficienza è massima quando la rosa è da due a quattro volte la tornata; oltre quel livello diminuisce. Una rosa grande quanto la tornata non lascia margine di scelta. Una troppo ampia comporta invece la verifica di candidati che non saranno contattati.
La regola operativa dipende dai parametri. Si verificano prima i campi che risultano decisivi per la dimensione della tornata. La rosa può essere da due a quattro volte la tornata, a meno che il costo di verifica sia molto inferiore a quello ipotizzato qui. Se cambia il numero di contatti, il gruppo di lavoro dovrebbe ricalcolare quali campi verificare.
16 Gli scenari di stress indicano quali verifiche svolgere per i diversi tipi di errore
La tabella 10 modifica un parametro per volta. Nello scenario di obsolescenza della verifica, lo stato di ogni criterio viene riestratto alla data del contatto con probabilità 0,25. Nello scenario di errore si inverte ciascun esito verificato con probabilità 0,05 e si aggiunge rumore alle misure delle variabili di ordinamento. Nel mercato meno ricettivo, entrambe le soglie aumentano di 0,5. Con pesi errati, il modello assegna alle tre variabili pesi di 0,20, 0,80 e 0,20 anziché 0,70, 0,40 e 0,50. Gli ultimi due scenari modificano l’accuratezza dei dati del fornitore.
Scorri orizzontalmente per vedere tutte le colonne.
| Scenario | Solo dati del fornitore | Verifica integrale | Incremento | Quota che non può sottoscrivere con i soli dati del fornitore | Stessa misura, con verifica integrale | Candidati in grado di sottoscrivere, esclusi per errore | Segnale diagnostico |
|---|---|---|---|---|---|---|---|
| Parametri di base | 5,15 | 9,32 | 4,17 | 42% | 0,0% | 0% | Riferimento |
| Verifica obsoleta | 4,68 | 7,33 | 2,65 | 47% | 21,0% | 0% | L’incremento scende; i problemi di idoneità emergono al contatto |
| Errori di verifica | 5,15 | 7,49 | 2,34 | 42% | 4,7% | 18% | L’incremento scende; le esclusioni errate non emergono nella tornata |
| Mercato meno ricettivo | 2,55 | 4,35 | 1,80 | 44% | 0,0% | 0% | Quota dei criteri pressoché invariata; diminuiscono gli impegni attesi |
| Modello di ordinamento con pesi errati | 3,88 | 7,30 | 3,42 | 42% | 0,0% | 0% | Incremento da esclusione quasi intatto; scende quello da ordinamento |
| Dati del fornitore poco accurati | 3,62 | 7,87 | 4,25 | 55% | 0,0% | 0% | Aumenta l’incremento relativo; prevalgono i criteri |
| Dati del fornitore accurati | 8,08 | 10,49 | 2,41 | 19% | 0,0% | 0% | L’incremento si riduce; rimane poco da verificare |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Impegni attesi in una tornata di 75 contatti; 100 repliche per scenario.
Quando le verifiche diventano obsolete, l’incremento scende da 4,17 a 2,65 e il 21,0% dei candidati della tornata verificata non può più sottoscrivere al momento del contatto. Il gruppo di lavoro osserva mancate adesioni tardive tra i candidati che riteneva idonei. Gli errori di verifica riducono l’incremento a 2,34 e producono una perdita nascosta: il 18% dei candidati in grado di sottoscrivere viene escluso per errore e scompare dalla tornata. Si osserva soltanto il 4,7% di esclusioni tardive. Controllare un campione delle esclusioni per individuare eventuali investitori idonei scartati per errore.
Nel mercato meno ricettivo, l’incremento scende a 1,80. I criteri spiegano il 62% dell’incremento, contro il 61% nello scenario di base. La ripartizione tra criteri e ordinamento rimane simile e gli impegni attesi si dimezzano quasi. Con pesi errati, l’incremento attribuibile ai criteri resta quasi intatto a 2,17, mentre quello dovuto all’ordinamento scende del 45%. L’esclusione non usa quei pesi, perciò ne risente poco; l’ordinamento ne dipende. Con dati del fornitore poco accurati, l’incremento assoluto rimane pressoché invariato a 4,25 e raggiunge il 118% di un risultato di base più basso. Con dati accurati, l’incremento scende a 2,41. Il valore della verifica cresce al diminuire dell’accuratezza dei dati.
Usare questi schemi per decidere cosa approfondire. In caso di esclusioni tardive, ricontrollare le date e le modifiche intervenute dopo la verifica. Se un incremento consistente deriva soprattutto dai criteri di esclusione, confrontare i dati del fornitore con fonti indipendenti. Se il riordinamento rende poco e le esclusioni restano motivate, verificare i pesi. Questi schemi possono avere diverse cause; il solo numero di impegni non permette di individuarle.
17 Potenza statistica per gli incontri e gli impegni
Un gruppo di raccolta dovrebbe verificare sul campo se la graduatoria costruita dopo la verifica supera quella basata sui soli dati del fornitore. La tabella 11 riporta la numerosità necessaria. Nel modello, il 32,4% dei contatti porta a un incontro conforme ai criteri con i soli dati del fornitore, contro il 63,0% dopo la verifica. Per rilevare la differenza con potenza dell’80% e livello bilaterale del 5%, servono 42 contatti per gruppo; 75 contatti per gruppo portano la potenza al 97%. I tassi di impegno sono invece del 6,9% e del 12,4%. Servono 443 contatti per gruppo; con 75, la potenza è del 21%.
Scorri orizzontalmente per vedere tutte le colonne.
| Esito | Tasso con i soli dati del fornitore (%) | Tasso dopo la verifica (%) | Contatti per gruppo per una potenza dell’80% | Potenza con una tornata per gruppo (%) |
|---|---|---|---|---|
| Incontro conforme ai criteri | 32,4 | 63,0 | 42 | 97 |
| Impegno firmato | 6,9 | 12,4 | 443 | 21 |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Test a due campioni sulle proporzioni; potenza calcolata con 20.000 simulazioni.
I calcoli assumono contatti indipendenti e tassi di esito prestabiliti. Nella pratica, circostanze condivise, investitori ricorrenti ed effetti indiretti possono modificare la precisione. Uno studio prospettico sul campo dovrebbe considerare l’unità di assegnazione e il raggruppamento dei dati, quindi stimare la numerosità con tassi adatti alla popolazione ammissibile. Questi numeri servono alla pianificazione e non dimostrano un miglioramento degli esiti.
18 Distorsione da selezione e costo dell’esplorazione casuale
Nei dati reali gli esiti si osservano soltanto per i candidati contattati secondo la graduatoria precedente. Per valutare una graduatoria nuova sulla base di quella storia, si dispone quindi degli esiti solo per i candidati scelti da entrambe. I nuovi nominativi, provenienti da posizioni inferiori della vecchia graduatoria, non hanno esiti registrati. Lo stimatore ingenuo calcola la media degli esiti nell’intersezione e la estende all’intera tornata.
Nell’equazione (6), W_B è la tornata selezionata dalla nuova graduatoria, A_i vale uno se l’investitore i è stato contattato nella campagna precedente, y_i è l’esito osservato per l’incontro e π_i è la probabilità di contattare i. Per la tornata precedente π vale uno. Gli altri candidati della rosa vengono contattati a caso con probabilità ε, e in quel caso π è pari a ε. L’equazione (6b) definisce lo stimatore a ponderazione inversa della probabilità. La quantità da stimare è il numero atteso di incontri nella nuova tornata, pari a 47,09 nel modello. La tabella 12 e la figura 6 riportano gli errori dei due stimatori.
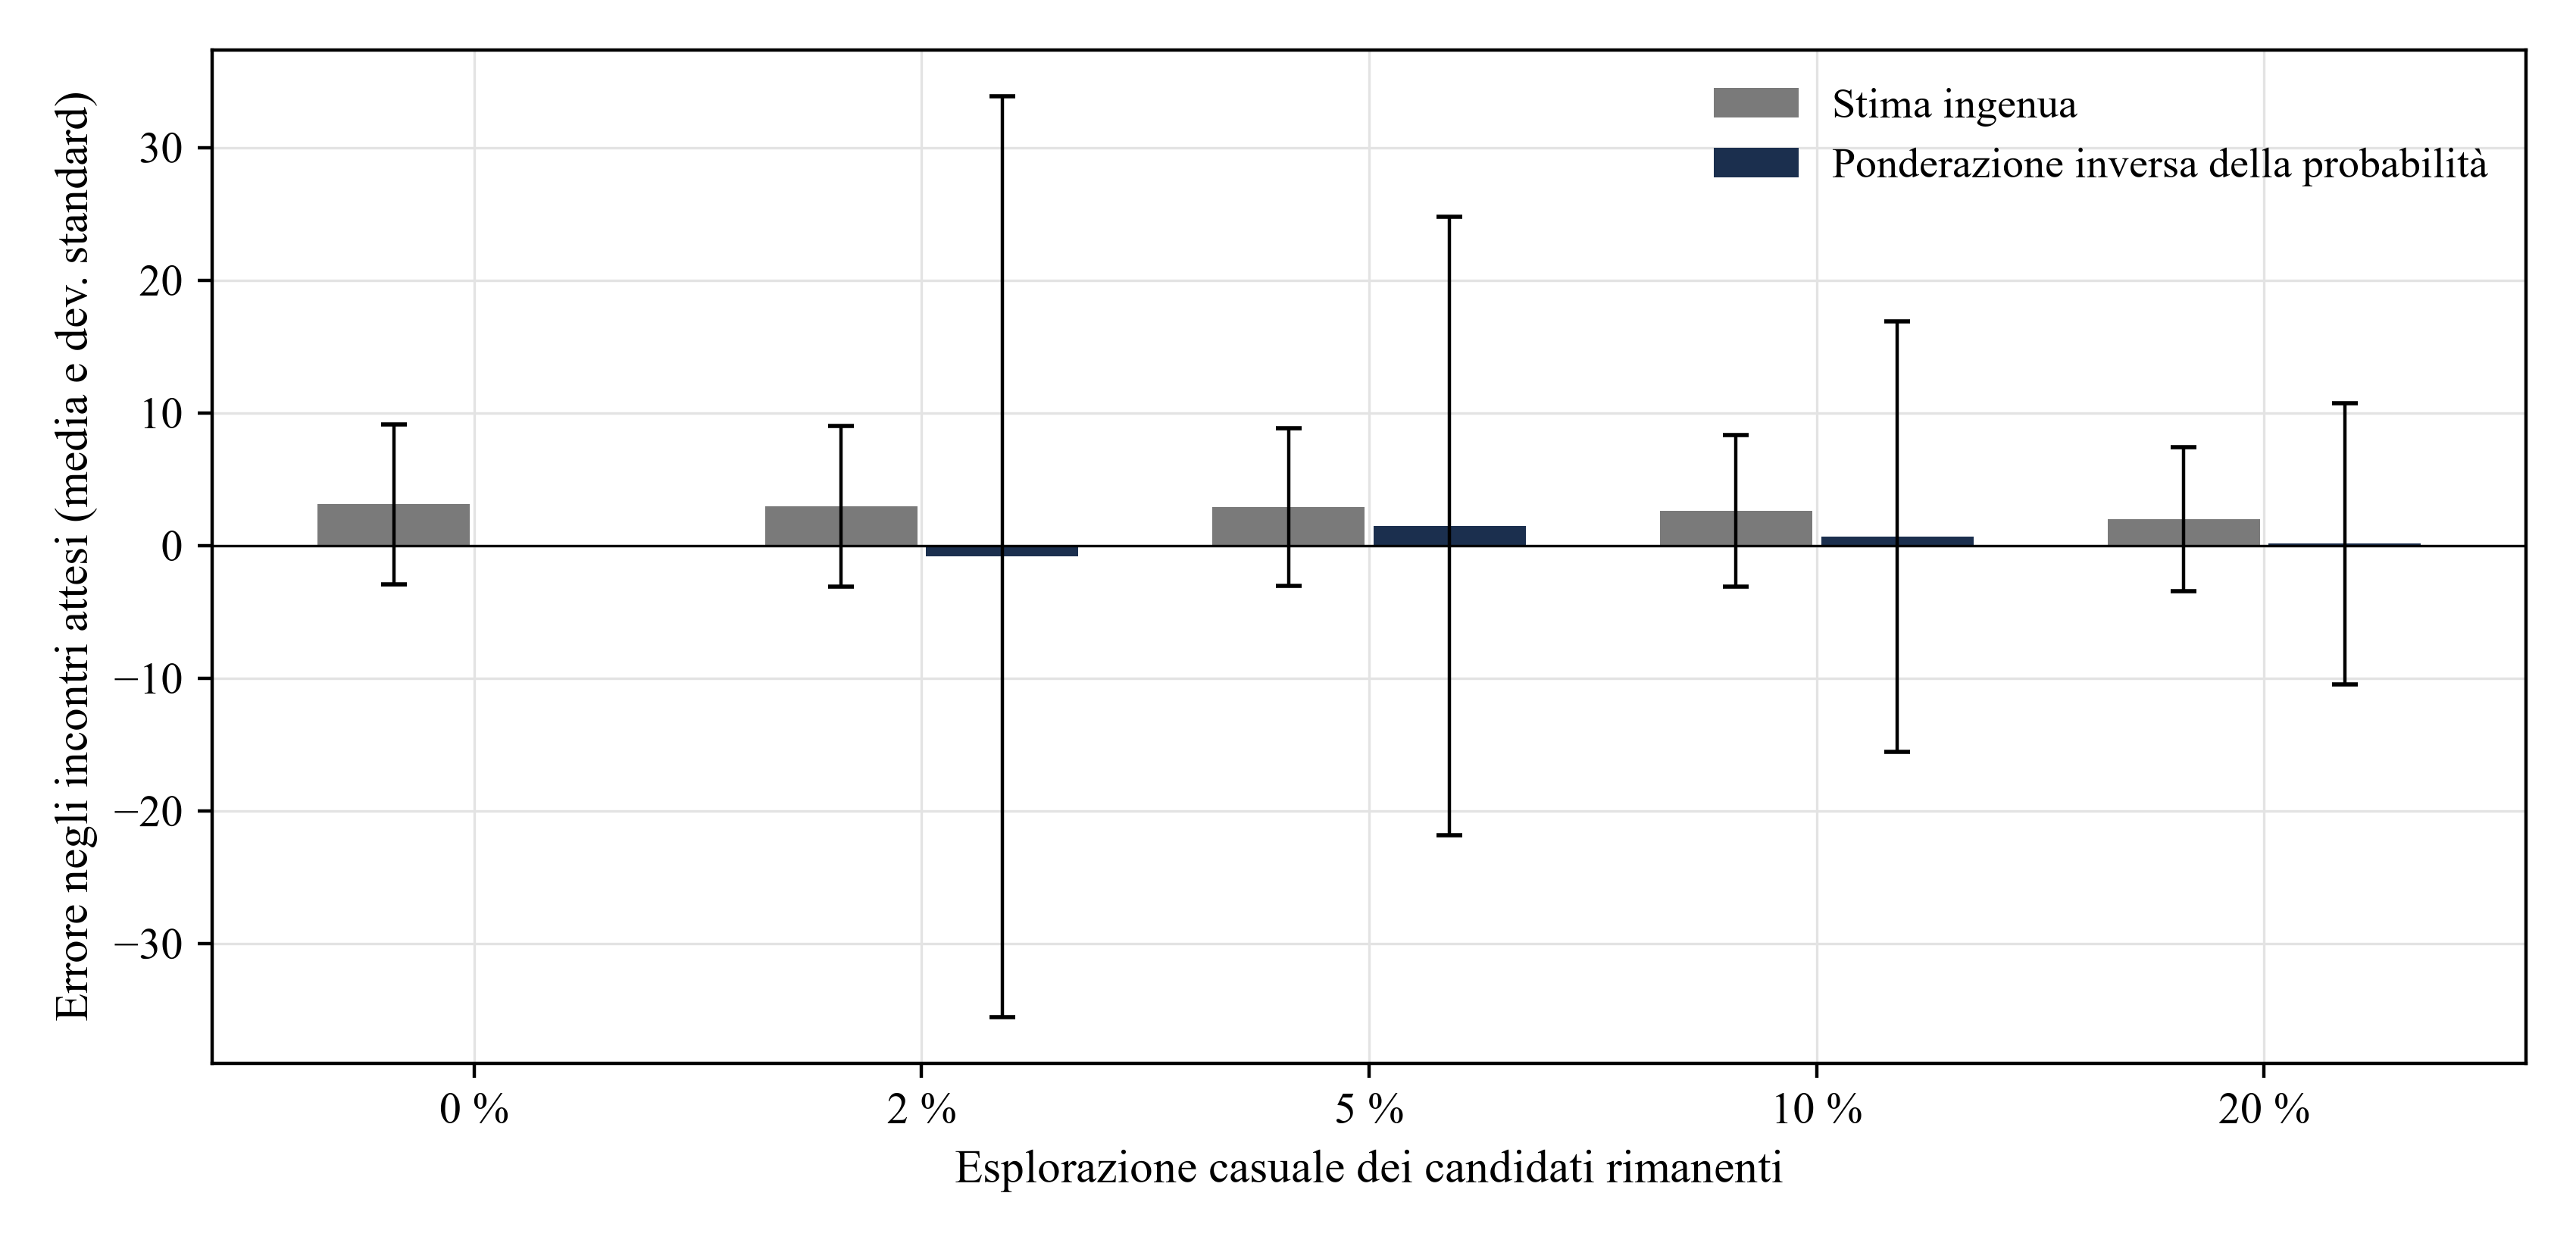
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. Media e deviazione standard dell’errore nella stima degli incontri attesi; 400 repliche per ciascun tasso di esplorazione.
Scorri orizzontalmente per vedere tutte le colonne.
| Esplorazione casuale della parte restante della rosa | Contatti aggiuntivi | Errore ingenuo (media) | Errore ingenuo (deviazione standard) | Errore ponderato per l’inverso della probabilità (media) | Errore ponderato per l’inverso della probabilità (deviazione standard) |
|---|---|---|---|---|---|
| 0% | 0,0 | 3,11 | 6,01 | Non definito | Non applicabile |
| 2% | 4,3 | 2,98 | 6,05 | -0,83 | 34,71 |
| 5% | 11,2 | 2,90 | 5,95 | 1,47 | 23,33 |
| 10% | 22,3 | 2,63 | 5,72 | 0,67 | 16,20 |
| 20% | 45,0 | 1,99 | 5,43 | 0,14 | 10,60 |
Analisi di Matchpoint sulla lista simulata. I risultati derivano dal modello ai parametri dichiarati e non sono osservazioni sul campo. L’errore è la stima meno il numero effettivo di incontri attesi dal modello per la nuova tornata.
Senza esplorazione, lo stimatore ingenuo sovrastima il numero di incontri di 3,11, pari al 7% del valore obiettivo. La distorsione si riduce lentamente con l’aumento dell’esplorazione. Al 20%, lo stimatore a ponderazione inversa non mostra distorsioni oltre l’errore campionario, ma è molto variabile: la sua deviazione standard è di 10,60 incontri rispetto a 5,43 per la stima ingenua. La radice dell’errore quadratico medio al 20% è di 10,59 rispetto a 5,78. Senza esplorazione lo stimatore ponderato non si può calcolare; sommare senza pesi gli esiti osservati produce un errore di -25,58 incontri. Alla scala di una singola campagna, la correzione rimuove una distorsione inferiore alla variabilità che introduce.
Nella simulazione, al 20% di esplorazione si aggiungono 45,0 contatti, oltre metà dei 75 della tornata di base. Il campione copre i restanti candidati della rosa simulata. In uno studio reale, prima di randomizzare, occorre circoscrivere i contatti alle combinazioni di candidato e modalità di contatto autorizzate con verifiche indipendenti per offerta, destinatario, mittente e canale. Le misure di errore e capacità della simulazione non si trasferiscono direttamente a questa popolazione selezionata.
19 I controlli verificano la coerenza del modello; l’ipotesi di partenza è circolare
La tabella 13 registra 44 controlli. Con verifiche esatte e criteri stabili, la tornata con verifica integrale coincide con i candidati a più alta probabilità effettiva nella rosa e ottiene un risultato almeno pari a ogni insieme parziale in ciascuna replica di base. In una singola replica, un insieme parziale può ottenere meno impegni attesi della selezione basata solo sui dati del fornitore. I controlli coprono anche l’additività dei valori di Shapley, la calibrazione della media e la concordanza tra la formula probit e l’integrazione numerica.
Scorri orizzontalmente per vedere tutte le colonne.
| Controllo | Risultato |
|---|---|
| Identità controllate dal modello | 44 superati |
| Riferimento di verifica integrale nel caso di base | Coincide con la migliore tornata nella rosa ed è almeno pari a ogni insieme parziale |
| La somma dei valori di Shapley coincide con l’incremento totale | Somma pari all’incremento entro 1e-9 |
| Il punteggio con i soli dati del fornitore è calibrato | Previsione media entro il 3% della probabilità effettiva media |
| Identità del valore atteso del probit | La forma chiusa e l’integrazione numerica coincidono entro 1e-9 |
| Stimatore a ponderazione inversa della probabilità | Al 20% di esplorazione, nessuna distorsione oltre quattro errori standard |
| Repliche | 200 principali, 100 di stress, 80 sui campi descrittivi, 60 per punto della griglia, 400 sugli esiti osservati selettivamente |
| Seme pseudocasuale | 20261014 più l’indice della replica |
Analisi di Matchpoint. I controlli sono definiti nel codice del modello e si eseguono a ogni avvio; il mancato superamento di un controllo interrompe l’esecuzione.
La circolarità nasce dal fatto che il modello genera esiti dalle stesse caratteristiche usate per ordinare, e il sistema di ordinamento conosce i pesi. L’esperimento mostra quindi come funziona il metodo se quelle caratteristiche influenzano gli impegni come ipotizzato. L’effetto di mandato, coerenza con la strategia o altri fattori in un collocamento reale resta da verificare. Il risultato sui campi ornamentali deriva dalla costruzione del modello, che non attribuisce effetti indipendenti a numero di addetti e visibilità. Alcuni di questi campi possono avere valore informativo in un rapporto reale; solo i dati possono stabilirlo.
L’esperimento non considera alcune dinamiche reali: la correlazione tra criteri, l’apprendimento fra tornate, la risposta degli investitori alla reputazione del consulente, l’effetto del momento del contatto e una funzione di perdita che quantifichi il costo del rischio regolamentare. Capacità, tempi e sequenza dei contatti restano fuori dall’analisi e potrebbero essere inclusi in un modello più ampio.
20 Uno studio sul campo richiede registrazioni datate, consenso, un campione casuale e un piano di analisi prestabilito
Per sostituire i parametri ipotizzati, lo studio deve definire l’unità di analisi, il periodo di osservazione e gli esiti. L’unità è il potenziale investitore in una specifica campagna. L’osservazione comincia alla verifica del campo e termina alla firma dell’impegno o alla chiusura della campagna. Gli esiti sono un incontro conforme ai criteri, l’avvio formale della due diligence e un impegno firmato; per ciascuno si registra la data. La tabella 14 illustra il disegno.
Scorri orizzontalmente per vedere tutte le colonne.
| Elemento | Requisito | Motivo |
|---|---|---|
| Unità e registrazione | Coppia candidato-campagna; fonte, verificatore e data per ogni campo | Distingue i dati obsoleti da quelli errati |
| Base giuridica e minimizzazione | Finalità dichiarata per ogni dato personale e limite di conservazione | Principi di protezione dei dati [12, 15] |
| Campione randomizzato | Verificare prima le coppie candidato-modalità di contatto ammissibili; randomizzare entro tale insieme e registrare le probabilità di inclusione | Consente inferenze entro la popolazione verificata |
| Controllo della verifica | Sottoporre un campione casuale di esclusi a una nuova verifica indipendente | Misura le esclusioni errate che non emergono |
| Fasi dell’esito | Registrare le date di incontro, ingresso in due diligence e impegno | Gli impegni sono rari |
| Unione dei dati di più campagne | Calcolare la numerosità per il disegno adottato tenendo conto dei raggruppamenti per campagna e dei tassi rilevati nella popolazione ammissibile | Dimensiona lo studio per l’esito più raro |
| Piano di analisi | Prima della raccolta, definire la stima dei valori di Shapley e dei valori di verifica per ultima, con intervalli | Limita la selezione a posteriori dei risultati |
Disegno proposto. Elenca i dati da raccogliere e non riporta risultati.
Prima del lavoro sul campo, documentare le autorizzazioni al contatto, i requisiti applicabili di protezione dei dati e promozione, la base giuridica e i permessi per lo studio. La randomizzazione non conferisce il permesso di contattare una persona. Definire in anticipo la tornata ammissibile e registrare una probabilità di inclusione nota e positiva per ogni coppia candidato-modalità. Fissare il budget di esplorazione e tenere conto dei raggruppamenti per campagna. I controlli sui candidati esclusi possono avvenire tramite esame documentale senza contattarli.
L’analisi stimerebbe le stesse quantità del modello, ciascuna con un intervallo: l’incremento per caratteristica, l’incremento per dollaro e l’effetto del campione casuale sulla stima. Metterebbe alla prova le premesse del modello, in particolare il contributo indipendente dei campi descrittivi e il costo del mancato superamento dei criteri.
21 Al cliente o al comitato, presentare i campi verificati in una tabella con costi e controlli
Il rapporto deve consentire al cliente o al comitato d’investimento di prendere una decisione. Proponiamo di riportare le dimensioni della tornata, la rosa sottoposta a verifica e i campi verificati, con fonte e data per ciascuno. Il rapporto indica quanti candidati ha escluso ciascun criterio, quanti sono risultati inidonei in un secondo momento e quanti hanno cambiato posizione. Confronta il costo in ore di analisi con l’incremento atteso degli impegni e riporta il valore di pareggio per impegno, come nella tabella 7.
Il rapporto dovrebbe anche indicare quali campi non sono stati verificati e perché. Se rimane il dato del fornitore, va dichiarata l’accuratezza ipotizzata. L’esito del controllo sugli esclusi va riportato nella stessa pagina: un criterio che esclude troppi candidati, come nello scenario con errori di verifica, può apparire efficiente mentre fa perdere impegni. Per ogni numero, il lettore dovrebbe poter distinguere un dato osservato, verificato o ipotizzato.
L’incremento di questo studio è un risultato del modello. Il rapporto dovrebbe usare gli impegni attesi per ordinare i candidati secondo ipotesi dichiarate e riportare separatamente gli incontri e gli impegni quando si verificano. Il modello e il rapporto non promettono alcun risultato; lo studio non costituisce consulenza su una specifica offerta.
22 Usare dati e IA per aggiornare i campi; affidare le esclusioni a un responsabile identificato
Testate gli strumenti automatizzati su compiti ripetitivi, come confrontare mandati e strategie, estrarre fasce d’importo e segnalare variazioni di politica. Misurate i tempi di revisione e gli errori che restano dopo il controllo umano prima di scegliere dove usarli. Nel modello il costo è un parametro: se diminuisce, il campo sale nell’ordine di verifica. Lo studio non misura l’accuratezza di alcuno strumento automatico.
Il modello indica dove servono controlli. Dati obsoleti ed errori possono restare nascosti, e uno strumento automatico può produrre entrambi su vasta scala. Interpretare male un mandato può escludere un investitore in grado di sottoscrivere senza che la perdita emerga. Proponiamo di riportare gli esiti automatici come proposte corredate dal collegamento alla fonte, assegnare ogni decisione di esclusione a un responsabile identificato e sottoporre a controllo umano un campione casuale delle esclusioni automatiche a ogni ciclo.
La valutazione dello strumento dovrebbe misurare le perdite individuate dal modello. Un’esclusione errata fa perdere gli impegni attesi del candidato; un’ammissione errata consuma un contatto e può esporre a rischio regolamentare quando riguarda l’ammissibilità. La valutazione va condotta su candidati non usati per configurare lo strumento e ripetuta al cambiare dei documenti, perché un sistema tarato sul linguaggio delle politiche di un anno può non funzionare l’anno seguente.
23 Regola operativa: verificare i criteri, ordinare le verifiche per beneficio per dollaro e controllare le esclusioni
L’esperimento suggerisce una procedura da confrontare con i propri dati. Primo, fissare la tornata secondo il tempo dei responsabili e scegliere una rosa da due a quattro volte più ampia. Secondo, verificare i criteri di esclusione prima dei campi di ordinamento, registrando fonte e data. Terzo, aggiungere questi campi in ordine di beneficio per dollaro fino a quando l’incremento atteso del campo successivo scende sotto il costo diviso per il valore attribuito a un impegno. Quarto, verificare nuovamente un campione casuale degli esclusi.
Tre condizioni cambiano la regola. Con dati del fornitore accurati, l’incremento si riduce e la rosa può essere più stretta. Se la tornata è piccola rispetto alla rosa, i campi di ordinamento contano quanto i criteri e si possono verificare insieme. In un mercato meno ricettivo, gli impegni attesi e l’incremento scendono, mentre la ripartizione del contributo rimane simile. La regola resta applicabile e ciascuna verifica richiede un valore di pareggio più alto.
La regola è un’ipotesi da verificare sul campo. Deriva dal caso simulato e dai suoi parametri. Il gruppo può adottarla per ordinare il proprio lavoro e registrare gli esiti che potrebbero smentirla: candidati verificati che risultano inidonei tardi, candidati esclusi che si rivelano disponibili e incontri senza seguito.
24 Limiti e prossima decisione: sostituire i pesi ipotizzati con stime da un campione documentato
Pesi, probabilità di superamento e costi sono ipotizzati, e il sistema di ordinamento conosce il modello. I criteri sono indipendenti; i campi di ordinamento seguono una distribuzione normale, e l’esito segue un unico modello probit. Gli investitori non apprendono dai contatti precedenti e i contatti non hanno costi reputazionali nel modello. I risultati descrivono il funzionamento del rapporto in queste condizioni e non stimano il comportamento degli investitori reali. In particolare, pesi diversi cambierebbero la graduatoria delle caratteristiche.
Diverse fonti coprono aspetti più circoscritti. L’esperimento sul campo riguarda informazioni sulle startup e i business angel; le banche dati riguardano il venture capital; gli studi sul valore dell’informazione riguardano le tecnologie sanitarie. La politica di CalPERS illustra i limiti pubblicati da un singolo investitore, che non possono essere generalizzati ad altri investitori. Ogni fonte sostiene un passaggio del ragionamento; nessuna fornisce un valore per i parametri del modello. I testi normativi sono stati consultati nelle date riportate e non sono stati verificati rispetto a un’offerta specifica.
Iniziare con un controllo documentale delle esclusioni e dei costi per campo. Per uno studio prospettico, far verificare in modo indipendente l’insieme dei contatti ammissibili. Scegliere poi un tasso di esplorazione sostenibile per il gruppo e sufficientemente preciso per l’esito prescelto. Prima di cambiare il modello di rapporto, stimare nuovamente benefici e costi sulla popolazione ammissibile.
Riferimenti
- Bernstein, S., Korteweg, A. and Laws, K. Is it Just the Idea that Matters? A Randomized Field Experiment on Early Stage Investments. Bozza di marzo 2014 consultata integralmente. Pubblicata come Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment, Journal of Finance 72(2), 2017, doi 10.1111/jofi.12470, di cui è stato consultato solo l’abstract. https://www.haas.berkeley.edu/wp-content/uploads/BernsteinKorteweg_032314.pdf
- Gompers, P., Gornall, W., Kaplan, S. and Strebulaev, I. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, settembre 2016. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Guyon, I. and Elisseeff, A. An Introduction to Variable and Feature Selection. Journal of Machine Learning Research 3, 2003, pp. 1157-1182. https://www.jmlr.org/papers/volume3/guyon03a/guyon03a.pdf
- Heath, A. and Baio, G. Calculating the Expected Value of Sample Information using Efficient Nested Monte Carlo: A Tutorial. arXiv:1709.02319. Contesto di economia sanitaria. https://arxiv.org/pdf/1709.02319
- Bindels, J. et al. Use of Value of Information in Healthcare Decision Making: Exploring Multiple Perspectives. PharmacoEconomics, 2015. I risultati riguardano i Paesi Bassi. https://repub.eur.nl/pub/79197/2015-12-07-033.pdf
- Kaplan, S. and Lerner, J. Venture Capital Data: Opportunities and Challenges. NBER Working Paper 22500, agosto 2016. https://www.nber.org/system/files/working_papers/w22500/w22500.pdf
- Lerner, J., Schoar, A. and Wong, W. Smart Institutions, Foolish Choices? The Limited Partner Performance Puzzle. NBER Working Paper 11136, febbraio 2005. Consultati solo abstract e introduzione. https://www.nber.org/system/files/working_papers/w11136/w11136.pdf
- United States Securities and Exchange Commission. 17 CFR 230.506, Exemption for limited offers and sales without regard to dollar amount of offering, paragraph (c). Testo vigente su eCFR, consultato il 14 ottobre 2026. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506
- United States Securities and Exchange Commission. 17 CFR 230.501, Definitions and terms used in Regulation D, paragraph (a). Testo vigente su eCFR, consultato il 14 ottobre 2026. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501
- Dubai Financial Services Authority. DFSA Rulebook, Conduct of Business Module (COB), version 51 (COB/VER51/07-26), rules 2.3.2 to 2.3.4 and guidance. Versione consolidata vigente alla consultazione del 14 ottobre 2026. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- California Public Employees’ Retirement System. Public Employees’ Retirement Fund Investment Policy, in vigore dal 1 luglio 2026, Appendix 4, Private Equity: Partner Relationship Exposure. https://www.calpers.ca.gov/documents/202606-invest-agenda-item05a-10-a/download
- United Kingdom. Regulation (EU) 2016/679 as it forms part of United Kingdom law, Article 5(1)(c) and (d). legislation.gov.uk. https://www.legislation.gov.uk/eur/2016/679/article/5
- Institutional Limited Partners Association. ILPA Due Diligence Questionnaire 2.0, aggiornato nel novembre 2021. Strumento di settore facoltativo. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- California Public Employees’ Retirement System. Investment Committee Meeting Summary, 15 giugno 2026, approval of Agenda Item 5a, Total Fund Policy Review. https://www.calpers.ca.gov/documents/202606-full-agenda-item7a-invest-committee-summary/download?inline=
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, versione consolidata di luglio 2025, Article 9(1). https://edge.sitecorecloud.io/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
