
1 La decisione: contattare tutti insieme o stabilire un ordine
La raccolta coinvolge investitori di più giurisdizioni e tipi di mandato. Il promotore o il gestore dispone di un solo team senior, di una sola documentazione e di un'unica reputazione. Può contattare tutti insieme o predisporre fasi ordinate per giurisdizione e mandato, tenendo conto di quanto emerge nella fase precedente. La scelta riguarda fondatori, direttori finanziari e promotori che raccolgono capitale privato, oltre ai gestori di fondi che si rivolgono a limited partner nei paesi del Consiglio di cooperazione del Golfo e altrove. L'articolo la esamina su un elenco ipotetico di 240 investitori e una raccolta obiettivo di 200 milioni di dollari statunitensi.
L'autore non dispone di dati sui contatti con gli investitori che riportino date e orari. L'articolo non presenta quindi tassi di conversione osservati. Il quadro si basa sulle norme che disciplinano i tempi e le modalità di contatto [1, 2, 3, 4, 5, 6, 7], sulle prassi di chiusura e sui calendari descritti dai professionisti [8, 9], e sulla ricerca sull'apprendimento tra investitori [10, 11, 12, 13]. L'esperimento applica sette strategie agli stessi campioni casuali, mostra gli esiti generati dai meccanismi dichiarati e segnala dove i risultati dipendono dalle ipotesi.
Il contributo consiste in un quadro decisionale, un esperimento riproducibile e una specifica dei dati necessari a uno studio empirico. L'esperimento mostra quando e di quanto l'ordine supera il contatto simultaneo nel caso simulato, come si confronta con l'assegnazione casuale e con l'ordinamento a informazione completa, e in quali scenari di stress il vantaggio si perde. Non stima una conversione effettiva, un intervallo raccomandato tra le fasi o un effetto su un incarico in corso.
Un elenco che comprende investitori del Golfo e di altre regioni è soggetto contemporaneamente a più regimi e tempi decisionali. Un investitore sovrano o istituzionale in una giurisdizione, un family office in un'altra e un fondo di fondi in una terza possono differire per il canale consentito, il tempo richiesto per decidere e la probabilità di conoscere le risposte altrui. Lo studio usa tali differenze come input e verifica quale sequenza ne risulta.
2 Definire il risultato: impegni sottoscritti a scadenze prestabilite
Per valutare una regola di sequenziamento occorre misurare il risultato a una data precisa. La prima riunione è qualificata se avvia la due diligence. La verifica avanza quando l'investitore manifesta un impegno indicativo; l'impegno è sottoscritto quando viene firmata la documentazione. Il modello assume che ciò avvenga per il 92% degli impegni indicativi dopo quattro settimane. La misura principale è il rapporto fra impegni sottoscritti e obiettivo alla settimana 52 dall'avvio. Si riportano anche le settimane 26 e 78 perché la sequenza incide sia sui tempi sia sul totale.
Le scadenze riflettono la struttura della chiusura di un fondo. La prima chiusura è definita da impegni sottoscritti per 30 milioni di dollari statunitensi, pari al 15% dell'obiettivo. L'esperimento riporta la quota di repliche che raggiunge la soglia entro le settimane 26 e 52 e la settimana mediana di raggiungimento. L'orizzonte di 78 settimane comprende 26 settimane fino alla prima chiusura e 52 settimane successive, in linea con l'esempio di 12 mesi che uno standard di settore indica per il periodo dopo la prima chiusura [8]. Il rifiuto alla prima riunione di un investitore con compatibilità effettiva di almeno 0,6 è contato come perdita di un rapporto promettente.
Il modello confronta la domanda sottoscritta senza imporre un tetto alle chiusure. Un fondo reale ha un massimale e un emittente un importo massimo di raccolta. Gli esiti vicini o superiori all'obiettivo rappresentano domanda prossima all'obiettivo o eccedente. Le misure non quantificano prezzo, condizioni, qualità degli investitori o costo del capitale, tutti elementi rilevanti nella pratica.
3 I regimi del Golfo determinano chi contattare e tramite quale canale
La Dubai Financial Services Authority definisce la promozione finanziaria come una comunicazione che invita o induce a stipulare un contratto per servizi finanziari o a effettuare operazioni su un prodotto finanziario. La norma GEN 3.4.1 esenta la promozione rivolta esclusivamente a chi, per ragionevoli motivi, sembri rientrare in una categoria di clienti qualificati come professionali dalle regole di condotta, purché soltanto tale soggetto possa accettarla. Un'esenzione distinta riguarda la promozione inviata a un destinatario nel Dubai International Financial Centre in risposta a una sua richiesta spontanea di ricevere quella promozione. Una promozione destinata ai soli clienti professionali non va inviata a chi non risulti tale e deve precisare che solo questi clienti dovrebbero agire sulla sua base. Le indicazioni precisano che la promozione svolta regolarmente o per un periodo prolungato da chi è fisicamente presente nel centro può essere considerata prestazione di un servizio finanziario [1].
La sezione 18 delle Financial Services and Markets Regulations dell'Abu Dhabi Global Market limita, nell'esercizio dell'attività, la comunicazione di inviti o incentivi a svolgere attività di investimento. Tra le vie elencate rientrano le comunicazioni di un soggetto autorizzato o esente; quelle di un soggetto autorizzato e vigilato da un'autorità dei servizi finanziari negli Emirati Arabi Uniti; i contenuti approvati ai fini della sezione 18 da un soggetto autorizzato o esente; e un'esenzione applicabile ai sensi dell'allegato 2. Una comunicazione che ha origine fuori dall'ADGM rientra nella restrizione solo se può produrvi effetti. L'allegato 2 distingue le comunicazioni in tempo reale sollecitate e non sollecitate da quelle differite, come lettere ed e-mail [2].
Le regole della Capital Market Authority saudita, modificate nel gennaio 2026, richiedono in generale un intermediario autorizzato a organizzare l'offerta e una notifica almeno dieci giorni prima di un collocamento privato di titoli. Per determinate offerte di debito è ammesso un preavviso più breve se la notifica precede l'inizio dell'offerta e l'offerente nazionale o la società veicolo soddisfa le condizioni dell'articolo 10(a)(2). Gli articoli 8 e 9 disciplinano le offerte ai clienti istituzionali e qualificati e le offerte limitate. Un'offerta limitata può includere fino a 100 altri destinatari, ciascuno con un esborso fino a 200.000 SAR, o l'equivalente. I titoli della stessa classe possono formare oggetto di un'offerta limitata una sola volta in dodici mesi [3]. Le norme specifiche dei fondi non rientrano nell'analisi.
Negli Emirati Arabi Uniti al di fuori delle zone franche finanziarie, dal 1º gennaio 2026 la Capital Market Authority ha sostituito la Securities and Commodities Authority. L'articolo 6 delle norme sulla promozione prevede che le quote di fondi esteri possano essere promosse mediante offerta privata presso investitori professionali o controparti. Per ogni contatto occorre verificare il prodotto, la classificazione del destinatario e l'abilitazione del promotore. Le disposizioni citate non stabiliscono il termine di sei settimane impiegato nella simulazione [4].
4 Regno Unito, UE e Stati Uniti: contano lo status professionale e il primo contatto
L'articolo 19 della Financial Promotion Order britannica prevede due vie. La comunicazione è inviata a destinatari che il mittente ritiene, su basi ragionevoli, professionisti dell'investimento, oppure può ragionevolmente considerarsi rivolta solo a questi ultimi. Le indicazioni previste e gli altri fattori concorrono alla seconda valutazione; nessuno è richiesto in tutti i casi. L'articolo non prescrive un termine di preavviso. Documentare il fondamento della via scelta prima di inviare la comunicazione [5].
L'articolo 30a consente a un gestore autorizzato dell'UE di fondi di investimento alternativi di svolgere attività di pre-commercializzazione presso potenziali investitori professionali, a determinate condizioni. Le informazioni non devono consentire un impegno all'investimento né costituire documenti di sottoscrizione. Il gestore deve informare l'autorità del proprio Stato con una lettera informale entro due settimane dall'inizio. Se entro 18 mesi dall'avvio un investitore professionale sottoscrive un fondo indicato nelle informazioni di pre-commercializzazione o istituito a seguito di essa, la sottoscrizione è considerata un risultato della commercializzazione ed è soggetta alle procedure di notifica applicabili [6]. Le norme nazionali sul collocamento privato non rientrano nell'analisi.
Negli Stati Uniti, alla Rule 506(b) si applica il divieto di sollecitazione generale della Rule 502(c). Il limite è di 35 acquirenti computabili in un periodo qualsiasi di 90 giorni di calendario, tenuto conto della ragionevole convinzione dell'emittente e delle esclusioni della Rule 501(e), tra cui gli investitori accreditati. Gli acquirenti non accreditati devono soddisfare il requisito di competenza della Rule 506(b), che consente inoltre all'emittente di fare affidamento su una ragionevole convinzione immediatamente prima della vendita. La Rule 506(c) consente la sollecitazione generale se tutti gli acquirenti sono accreditati e l'emittente adotta misure ragionevoli per verificarne lo status [7]. La modalità del primo contatto e la procedura di verifica vanno pianificate separatamente. Le disposizioni citate della Rule 506(c) non fissano un termine per la prima riunione.
La tabella 1 confronta i sette canali con i tempi di preparazione usati nella simulazione. Tutti i tempi sono ipotesi di scenario espresse in settimane intere. Per il canale saudita dei titoli qui esaminato, due settimane rappresentano la regola generale del preavviso di dieci giorni. L'ipotesi non comprende il preavviso abbreviato per determinate offerte di debito, non fissa tempi di commercializzazione dei fondi e non autorizza il contatto con un investitore.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Canale | Che cosa stabilisce il testo | Che cosa non stabilisce | Tempo nel modello (settimane) |
|---|---|---|---|
| DIFC | Esenzione per promozione rivolta esclusivamente a chi rientra nella categoria dei clienti professionali; indicazione obbligatoria [1] | Tempo per accertare lo status; regole specifiche di offerta dei fondi | 1 |
| ADGM | Restrizione alla promozione con esenzioni elencate; rileva la possibilità di produrre effetti nel mercato [2] | Esenzione adatta al contatto specifico; tempo di preparazione | 1 |
| Emirati Arabi Uniti fuori dalle zone finanziarie | Promozione privata di quote di fondi esteri presso investitori professionali o controparti [4] | Tempo per confermare il canale, lo status del destinatario e l'abilitazione del promotore | 6 |
| Arabia Saudita | Organizzatore autorizzato; di norma preavviso di dieci giorni; preavviso più breve per determinate offerte di debito [3] | Regole per le quote dei fondi; tempo per incaricare l'organizzatore | 2 |
| Regno Unito | Ragionevole convinzione sullo status dei destinatari, o comunicazione ragionevolmente rivolta solo a professionisti dell'investimento [5] | Tempo per verificare lo status; limiti alla promozione dei fondi | 2 |
| Unione europea | Gestori UE di FIA: lettera entro due settimane; sottoscrizioni del FIA pertinente entro 18 mesi trattate come esito della commercializzazione [6] | Norme nazionali sul collocamento privato | 2 |
| Stati Uniti | La 506(b) vieta la sollecitazione generale; la 506(c) richiede la verifica dello status di investitore accreditato [7] | Tempo per la verifica; diritto statale | 3 |
Testi normativi primari come da citazioni [1–7]. L'ultima colonna contiene ipotesi di scenario e non indica termini di legge.
5 Le prassi di chiusura e i tempi decisionali determinano quando una fase deve dare risultati
I principi ILPA del 2019 raccomandano che la raccolta termini entro un periodo ragionevole dopo la prima chiusura, ad esempio 12 mesi. Raccomandano anche di addebitare interessi a chi assume impegni tra la prima e l'ultima chiusura, accreditandoli ai partecipanti alla prima chiusura senza considerarli un'attività del fondo [8]. I principi sono volontari. Illustrano come si possa compensare chi si impegna prima e come il contratto delimiti il periodo di partecipazione delle fasi tardive.
I calendari descritti dai professionisti sono coerenti con tale struttura. Una presentazione di uno studio legale dell'agosto 2014 riferisce che la commercializzazione può richiedere da sei mesi a oltre un anno, che la negoziazione delle condizioni impiega di norma circa tre-sei mesi e che ulteriori chiusure possono susseguirsi nell'arco di circa un anno [9]. È un documento professionale datato, non un'indagine. Dà intervalli, non distribuzioni o differenze per giurisdizione e mandato.
L'esperimento assume tempi decisionali mediani di 24 settimane per gli istituzionali, 8 per i family office e 15 per fondi di fondi e imprese, dalla prima riunione qualificata. Le ipotesi si ispirano agli intervalli professionali, senza derivarne direttamente i valori. Non è stato reperito un calendario decisionale pubblicato da investitori del Golfo o altrove. I risultati sui tempi sono quindi subordinati alle durate ipotizzate. Un'indagine empirica dovrebbe esaminarne subito la sensibilità.
L'esperimento presume che il mancato raggiungimento della prima chiusura entro il periodo atteso dagli investitori invii un segnale. Uno standard di settore indica inoltre che al partecipante tardivo andrebbero addebitati interessi [8]. Il modello non calcola gli interessi. Rappresenta il declino dell'interesse man mano che il processo si prolunga e verifica quanto il risultato dipenda da quel termine. In una raccolta effettiva, convenzioni di chiusura, condizioni contrattuali e comportamento degli investitori contribuiscono tutti al costo del tempo.
6 L'ordine trasmette informazioni; le evidenze sono limitate e non univoche
Nella teoria delle cascate informative, chi osserva le azioni dei predecessori può razionalmente seguirli anche disponendo di informazioni private. Una rassegna dei fondatori del filone riporta che piccoli shock possono spezzare le cascate, che possono formarsi rapidamente anche ordinando i partecipanti per precisione crescente e che collocare per primo il soggetto meglio informato può avviare subito una cascata fondata su un solo segnale, riducendo l'accuratezza. Se osservare le decisioni precedenti è costoso, i primi partecipanti possono sostenere costi a vantaggio dei successivi [10].
La stessa rassegna illustra una vendita sequenziale di quote a prezzo fisso, simile a un'offerta pubblica iniziale. La domanda è fragile: pochi segnali negativi iniziali possono far crollare gli acquisti. Gli autori citano evidenze di offerte ampiamente sovra o sottoscritte [10]. I risultati si riferiscono a segnali binari e acquirenti identici. Mostrano che l'ordine può cambiare gli esiti e che gli esiti possono dipendere dagli eventi precedenti. Non quantificano l'effetto per limited partner eterogenei con lunghi processi interni.
I lavori empirici sono scarsi e indicano esiti diversi. Uno studio sul crowdfunding azionario rileva che il valore dell'ultimo impegno e il tempo trascorso aiutano a prevedere l'impegno successivo, soprattutto per gli investitori meno informati [11]. Uno studio sulle aste immobiliari rileva che un immobile invenduto è poi venduto con uno sconto del 2,6%, che cresce dopo ripetuti insuccessi e si attenua nel tempo. Gli autori lo attribuiscono allo stigma [12]. Nessuno dei due lavori riguarda investitori istituzionali.
Lo studio più vicino a questa domanda è un esperimento sul campo randomizzato, che ha inviato quasi 17.000 e-mail a circa 4.500 investitori in imprese in fase iniziale. In media gli investitori hanno reagito fortemente alle informazioni sul gruppo fondatore, senza mostrare la stessa risposta a dati sui progressi dell'impresa o sulla presenza di investitori capofila [13]. L'assegnazione casuale riguardava l'informazione presentata, non il momento del contatto, e il campione era limitato agli investimenti in fase iniziale. Il risultato medio non sostiene l'ipotesi che l'informazione sul capofila modifichi la reazione; per questo uno scenario esclude l'effetto dell'investitore di riferimento.
7 Ordinare i gruppi per giurisdizione e mandato e riesaminare i dati prima di ogni fase
La regola proposta assegna ogni gruppo definito da giurisdizione e mandato a una fase. Cinque giurisdizioni e tre tipi di mandato formano quindici gruppi. L'indice di prontezza moltiplica l'adeguatezza media registrata per gli investitori del gruppo per l'importo tipico di un impegno per il relativo mandato. Divide poi il prodotto per la somma dei tempi preliminari richiesti dalla normativa e del tempo tipico di decisione. I gruppi sono ordinati per indice e assegnati per intero a fasi che coprono circa il 30%, il 35% e il 35% dell'elenco. Mantenere integri i gruppi consente di spiegare ogni fase in una frase.
Prima di avviare la fase successiva, il team riesamina il registro dei rifiuti e i riscontri raccolti. La simulazione usa un intervallo fisso di 6 settimane. La Tabella 2 indica i criteri per l'indice di prontezza e per il riesame di ogni fase. Ordinare i singoli investitori è una questione distinta. L'esperimento usa l'ordinamento individuale come riferimento per confrontare la regola per gruppi con una graduatoria basata su informazioni di cui nella pratica il team non disporrebbe.
La regola calcola l'adeguatezza media del gruppo. Il rumore in una singola scheda pesa quindi meno di un errore sistematico nella valutazione dell'intero gruppo. La prova di stress sugli errori di gruppo esamina questo rischio. Un'attesa normativa più lunga riduce il punteggio a parità di altri fattori. Il gruppo può comunque essere contattato prima se gli altri fattori compensano il ritardo. Il primo contatto avviene alla data più tarda tra l'avvio della fase e la fine dell'attesa normativa.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Criterio | Misura | Effetto sull'ordine | Dati necessari al team |
|---|---|---|---|
| 1. Adeguatezza al mandato | Adeguatezza media registrata nel gruppo | Una maggiore adeguatezza anticipa il contatto | Mandato pubblicato e impegni precedenti |
| 2. Importo investibile | Impegno tipico per tipo di mandato | Un importo maggiore anticipa il contatto | Fascia di importi dichiarata |
| 3. Tempo di decisione | Settimane tipiche dal primo incontro alla decisione | Un tempo più breve anticipa il contatto | Durata dei processi precedenti con l'investitore |
| 4. Attesa normativa | Settimane prima di poter utilizzare la procedura | Un'attesa più breve anticipa il contatto | Registro della procedura e della qualifica del destinatario |
| 5. Visibilità tra investitori | Quota dei rifiuti del gruppo di cui vengono a conoscenza altri gruppi | Una maggiore visibilità rinvia il contatto | Reti note e rapporti di coinvestimento |
| 6. Potenziale come investitore di riferimento | Capacità di assumere presto un impegno di riferimento | Un potenziale maggiore anticipa il contatto | Impegni precedenti come investitore capofila |
| 7. Rischio di perdita di interesse | Costo dell'attesa prima di contattare il gruppo | Un costo maggiore anticipa il contatto | Elementi sulla finestra di mercato e sulla scadenza |
Matrice proposta; le fonti non forniscono pesi. L'indice di prontezza usa i criteri da 1 a 4. I criteri da 5 a 7 entrano nel riesame prima della fase successiva e nelle prove di stress.
8 Registrare data, ora e consenso per ogni contatto
Per verificare l'effetto dell'ordine servono la data e lo stato di ciascun contatto. Proponiamo un registro per investitore e per tentativo di contatto, con procedura utilizzata, qualifica del destinatario e relativa motivazione, fase, date previste ed effettive del contatto, primo incontro, apertura della due diligence, impegno indicativo, firma, eventuali rifiuti e motivazioni, e ore del personale senior. Il registro documenta anche il rispetto delle regole della Tabella 1.
Il consenso e la protezione dei dati delimitano ciò che può essere conservato e analizzato. La legge federale degli Emirati Arabi Uniti sulla protezione dei dati personali, in vigore dal 2 gennaio 2022, vieta il trattamento senza il consenso dell'interessato, fatte salve le eccezioni previste. Il portale ufficiale indica separatamente la legge del DIFC sulla protezione dei dati [15]. Nel Regno Unito, le indicazioni dell'autorità distinguono gli abbonati individuali, per cui serve il consenso specifico salvo l'eccezione del soft opt-in, dagli abbonati aziendali, che possono ricevere e-mail. Il mittente non può nascondere la propria identità [16]. Le fonti consultate sono sintesi del portale e indicazioni dell'autorità. I testi legislativi non sono stati esaminati.
In pratica occorre registrare i contatti istituzionali nella loro veste professionale, limitare i dati personali a quelli necessari al contatto e chiedere un parere sulla base giuridica prima di analizzare il registro. La Tabella 3 specifica i campi. Lo studio non dovrebbe essere diffuso se il consenso per i dati utilizzati non è dimostrabile.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Campo | Contenuto | Finalità |
|---|---|---|
| Investitore e gruppo | Giurisdizione, tipo di mandato e livello | Definisce il gruppo e la fase |
| Procedura e qualifica | Procedura utilizzata, qualifica del destinatario e motivazione | Documenta il rispetto delle regole applicabili |
| Fase e date | Fase assegnata e date previste ed effettive del contatto | Misura il ritardo e lo scostamento dal piano |
| Incontro | Data, qualificazione dell'incontro e ore del personale senior | Misura il carico di lavoro e il primo risultato |
| Due diligence | Data di apertura, richieste e data dell'impegno indicativo | Misura l'avanzamento del processo |
| Firma | Data, importo e condizioni | Misura il risultato finale |
| Rifiuto | Data, stadio, motivo dichiarato e altri investitori che ne sono venuti a conoscenza | Aiuta a studiare la diffusione dei rifiuti e a trarne indicazioni |
| Consenso | Base giuridica e data per ogni campo di dati personali | Consente di analizzare il registro |
Registro proposto. I campi indicano le informazioni da raccogliere. La base giuridica per ogni campo va verificata localmente. [15, 16]
9 Un elenco simulato di investitori con parametri espliciti
L'elenco comprende 240 investitori in cinque giurisdizioni e tre tipi di mandato. Viene generato di nuovo in ciascuna delle 1.000 repliche a partire da un seme fisso. La simulazione estrae l'adeguatezza latente da una distribuzione beta, applica uno scostamento per giurisdizione e limita il risultato all'intervallo tra zero e uno. L'adeguatezza latente media è 0,42. Il punteggio di prontezza registrato aggiunge all'adeguatezza latente un errore con deviazione standard 0,12 e limita il punteggio allo stesso intervallo. La correlazione con l'adeguatezza latente nella simulazione principale è 0,86. Gli importi seguono distribuzioni lognormali con mediane di 12,0, 2,5 e 6,0 milioni di USD secondo il tipo di mandato. L'importo medio è di 6,9 milioni di USD e il totale dell'elenco è di circa 1.657 milioni di USD, a fronte di un obiettivo di 200 milioni di USD.
La Tabella 4 mostra la composizione e la Tabella 5 riporta tutti i parametri. I valori sono ipotesi del modello, senza riscontro diretto nei dati di mercato. I parametri sono stati scelti affinché l'avvio simultaneo raggiunga circa metà dell'obiettivo entro la settimana 78, lasciando spazio a miglioramenti e peggioramenti. Le sezioni successive verificano le conclusioni su più intervalli di valori. Il registro individua anche le ipotesi da sostituire per prime in uno studio empirico.
In ciascuna replica tutti i disegni usano gli stessi investitori, importi, tempi di decisione, ritardi di risposta ed estrazioni uniformi per ogni stadio. Lo scarto tra disegni dipende così dalla strategia applicata allo stesso elenco. L'unità di incertezza è la replica, che rappresenta un possibile elenco della stessa composizione. Gli intervalli nelle tabelle successive descrivono quindi la variabilità tra elenchi simulati; non sono intervalli di confidenza per una campagna reale.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Giurisdizione dell'investitore | Attesa normativa (settimane) | Quota dell'elenco | Adeguatezza media | Investitori: istituzionali / family office / fondi di fondi |
|---|---|---|---|---|
| DIFC e ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| EAU fuori dai centri finanziari | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Arabia Saudita | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Regno Unito e UE | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Stati Uniti | 3 | 15% | 0,33 | 10 / 16 / 10 |
Analisi MatchPoint del caso costruito. I risultati derivano dal modello con i parametri dichiarati.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Parametro | Valore | Natura |
|---|---|---|
| Elenco, obiettivo e orizzonte | 240 investitori; 200 milioni di USD; 78 settimane | Ipotizzato |
| Capacità del personale senior | 14 unità a settimana; una pratica di due diligence assorbe 0,3 unità | Ipotizzato |
| Probabilità del primo stadio | (0,10 + 0,80 × adeguatezza) moltiplicato per i fattori di qualità, attualità e perdita d'interesse | Ipotizzato |
| Probabilità del secondo stadio | (0,12 + 0,75 × adeguatezza) moltiplicato per i fattori correttivi; massimo 0,95 | Ipotizzato |
| Distribuzioni | Adeguatezza: beta(2,0; 3,2) più lo scostamento per giurisdizione; deviazione standard logaritmica di 0,5 sugli importi e 0,3 sui tempi di decisione | Ipotizzato |
| Qualità della presentazione | Da 0,80 a 1,00 con parametro di scala pari a 40 incontri; fissata al momento del contatto | Ipotizzato |
| Perdita di attualità e di interesse | Perdita di 0,45 sull'orizzonte dopo la settimana 12; 0,03 per settimana trascorsa in coda | Ipotizzato |
| Propagazione dei rifiuti | 0,05 per ogni rifiuto recente osservato; quota residua settimanale 0,92; 60% per tipo, 40% per giurisdizione | Ipotizzato |
| Effetto di ancoraggio | Aumento di 0,30 per la due diligence e di 0,15 per i primi incontri al raggiungimento di 24 milioni di USD di impegni indicativi | Ipotizzato |
| Fasi | Tre fasi: quote del 30%, 35% e 35%; intervallo di 6 settimane | Ipotizzato |
| Seme casuale e repliche | 1381; 1.000 per la simulazione principale, 400 per le prove di stress, 250 per la griglia | Fisso |
Tutti i valori sono ipotesi, senza dati osservati. Unità: settimane, milioni di USD e probabilità, come indicato.
10 La disponibilità del personale senior crea una coda quando i contatti partono insieme
Le prime equazioni determinano la prima settimana utile per contattare ciascun investitore e la capacità del team senior. Nell'Equazione 1a, a_i è la settimana di contatto dell'investitore i, w(i) è la fase, g è l'intervallo in settimane e L è l'attesa normativa nella giurisdizione dell'investitore. Nell'Equazione 1b, e_i è la settimana a partire dalla quale l'investitore può essere incontrato e omega_i è un ritardo di risposta pari a una settimana più un valore estratto da una distribuzione di Poisson di media 1,5. L'incontro avviene nella prima settimana con un posto libero, in ordine di e_i; le parità sono risolte casualmente.
Incontri e due diligence assorbono il tempo dello stesso team senior. Nell'Equazione 2a, c_t è il numero di primi incontri nella settimana t, K è la capacità settimanale in unità, delta è il carico di una pratica di due diligence, n_t è il numero di pratiche aperte e c_min è il minimo di un posto. Nell'Equazione 2b, s_t è la quota di una normale settimana di lavoro di due diligence effettivamente svolta, mentre m_t è il numero di incontri tenuti. A ciascuna pratica aperta corrisponde un tempo residuo che diminuisce di s_t ogni settimana; la decisione arriva quando il tempo si esaurisce.
Con l'avvio simultaneo tutti gli investitori sono disponibili entro poche settimane, quindi è la coda a determinare la data dell'incontro. L'attesa media dalla disponibilità al primo incontro è di 12,4 settimane con l'avvio simultaneo e di 11,5 con la regola per gruppi. L'avvio simultaneo produce una coda senza un ordine prestabilito. Gli investitori in attesa perdono interesse al tasso di 0,03 a settimana. Si tratta di un meccanismo del modello. Come mostrano le prove di stress, un team con più capacità o un elenco più corto ridurrebbe la coda.
11 Qualità, attualità e adeguatezza determinano le probabilità dei primi due stadi
Nell'Equazione 3a, P1 è la probabilità che un primo incontro porti alla qualifica, f_i è l'adeguatezza effettiva, Q_i è la qualità della presentazione fissata al contatto con l'investitore i, F_t è l'attualità del processo nella settimana dell'incontro, W_i sono le settimane trascorse in attesa, lambda è il tasso di perdita d'interesse, A_t indica se è stata raggiunta la soglia di ancoraggio e kappa_1 è l'incremento che ne deriva. Nell'Equazione 3b, P2 è la probabilità che una pratica di due diligence si concluda con un impegno indicativo, gamma è il parametro di propagazione dei rifiuti, R_it misura i rifiuti visibili all'investitore i nella settimana della decisione, come definito nella sezione successiva, e kappa è l'incremento legato all'ancoraggio. Entrambe le probabilità hanno un massimo di 0,95.
L'Equazione 4a dà la qualità della presentazione, che cresce con M(a_i), il numero di primi incontri già tenuti prima della settimana di contatto, da Q_0 a Q_max con parametro di scala k. La presentazione è più debole all'avvio e migliora nelle fasi successive. Nell'Equazione 4b, F_t è l'attualità, phi è la perdita di interesse sull'orizzonte H e t_0 è la settimana dalla quale il processo inizia a perdere attualità, fissata a 12. Il termine rappresenta in forma semplificata la perdita di credibilità di un processo rimasto a lungo sul mercato. Uno studio sulle aste documenta un effetto reputazionale per vendite fallite di un'altra classe di attività [12]. Il termine non è calibrato su dati relativi agli investitori.
In una fase successiva la qualità della presentazione cresce e l'attualità diminuisce. La probabilità media del primo stadio è pari al 25,2% degli incontri con l'avvio simultaneo e al 28,5% con la regola per gruppi. Per il secondo stadio, le medie sono rispettivamente 23,1% e 25,5%. L'adeguatezza entra in entrambi gli stadi. Una fase con investitori più adatti converte meglio, secondo il significato ordinario di prontezza.
12 I rifiuti visibili e gli impegni iniziali collegano le decisioni degli investitori
I rifiuti sono visibili agli investitori dello stesso tipo di mandato e della stessa giurisdizione. Nell'Equazione 5a, R è lo stock di rifiuti di un segmento; ogni settimana ne resta una quota rho, alla quale si sommano i rifiuti r_t della settimana. Nell'Equazione 5b, R_it è l'esposizione dell'investitore i, calcolata come somma ponderata dello stock del suo tipo di mandato e di quello della sua giurisdizione, con pesi di 0,6 e 0,4. Ogni rifiuto recente osservato riduce la probabilità del secondo stadio del fattore e elevato a meno gamma, come mostra l'Equazione 3b.
L'effetto di ancoraggio opera per mezzo di un solo indicatore. A_t vale uno quando gli impegni indicativi cumulati raggiungono 24 milioni di USD, il 12% dell'obiettivo. Da quel momento il fattore di incremento è 0,15 per i primi incontri e 0,30 per le decisioni di due diligence. La soglia viene raggiunta entro la settimana 26 nel 40% delle repliche con avvio simultaneo, nel 62% con la regola per gruppi e nel 54% quando gli istituzionali sono contattati per primi. La settimana mediana di raggiungimento è rispettivamente la 28, la 25 e la 26.
I due meccanismi sono ipotesi del modello. La letteratura sulle cascate informative sostiene l'esistenza di questa classe di effetti [10]. Uno studio sul crowdfunding rileva una risposta alla domanda precedente [11]. Un altro studio non rileva, in media, una risposta degli investitori early stage alle informazioni sull'investitore capofila [13]. Nessuna fonte quantifica i due effetti per i limited partner istituzionali. Le prove di stress variano entrambi e includono un caso in cui sono disattivati, per misurare quanto del risultato dipenda da essi.
Con una quota residua settimanale di 0,92, il peso di un rifiuto si dimezza in circa otto settimane. Nelle prime 26 settimane il modello registra in media 144 rifiuti con l'avvio simultaneo e 104 con la regola per gruppi. Quando i rifiuti si concentrano nel tempo, lo stock visibile al momento delle decisioni successive è più alto. Ancoraggio e propagazione rappresentano due modi in cui gli investitori tengono conto delle scelte altrui; parametri distinti permettono di disattivarli separatamente.
13 Due strategie di confronto aiutano a interpretare i risultati principali
Le sette strategie utilizzano le stesse estrazioni casuali, così da consentire confronti appaiati. Nell'avvio simultaneo ciascun investitore viene contattato nella prima settimana consentita. Tre regole definiscono le fasi con un solo criterio: la giurisdizione, il tipo di mandato dando precedenza a family office e investitori simili, oppure il tipo di mandato dando precedenza agli istituzionali. La regola per gruppi applica l'indice di prontezza della Sezione 7. Una strategia di confronto assegna gli investitori alle fasi in modo casuale. L'altra li ordina in base all'adeguatezza effettiva simulata moltiplicata per l'importo effettivo dell'impegno e divisa per la somma dell'attesa normativa e del tempo di decisione dell'investitore.
La graduatoria con informazione completa usa i parametri latenti della simulazione. Non conosce le estrazioni che determinano gli esiti individuali e non cerca un'assegnazione ottimale. Il confronto tra fasi casuali e avvio simultaneo mostra l'effetto della sola suddivisione in fasi nelle condizioni ipotizzate. Il confronto tra una regola di ordinamento e le fasi casuali mostra lo scarto aggiuntivo associato alla regola, a parità di intervallo tra fasi. La Tabella 6 riporta la composizione di ogni strategia. In tutte le strategie a fasi, l'intervallo è di 6 settimane: la seconda fase inizia nella settimana 6 e la terza nella settimana 12, nel rispetto delle attese normative.
Le due strategie di confronto non costituiscono limiti inferiori o superiori dei risultati. Alla settimana 52, con le fasi casuali gli impegni sottoscritti raggiungono il 44,8% dell'obiettivo, rispetto al 25,0% con la precedenza ai decisori rapidi per tipo di mandato. Nel caso base, l'adeguatezza registrata ha una correlazione di 0,86 con quella effettiva. La graduatoria con informazione completa costituisce quindi un confronto interno al modello; non indica un risultato che il team possa attendersi in pratica.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Strategia | Quota dell'elenco nelle fasi 1 / 2 / 3 | Settimana media di contatto nelle fasi 1 / 2 / 3 |
|---|---|---|
| Avvio simultaneo | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Per giurisdizione | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Per mandato: decisori rapidi per primi | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Per mandato: istituzionali per primi | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Per gruppi: prontezza osservata | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Fasi casuali | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Graduatoria con informazione completa | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Analisi MatchPoint del caso simulato. I risultati derivano dai parametri dichiarati e non da dati osservati.
14 Il vantaggio della regola per gruppi è maggiore alla settimana 52
Con l'avvio simultaneo gli impegni sottoscritti raggiungono in media il 7,2% dell'obiettivo alla settimana 26, il 36,1% alla settimana 52 e il 51,3% alla settimana 78. La regola per gruppi raggiunge rispettivamente l'8,1%, il 55,8% e il 65,7%. Alla settimana 52 il vantaggio appaiato è di +19,7 punti percentuali dell'obiettivo; l'intervallo centrale al 90% tra le repliche va da -1,9 a +46,2 punti. La regola per gruppi è in vantaggio nel 93% delle repliche. Alla settimana 26 il vantaggio è di +0,9 punti; alla settimana 78 si riduce a +14,4. La Tabella 7 e la Figura 1 presentano il confronto completo.
L'ordinamento anticipa di poco il primo closing. Entro la settimana 26 vi arriva il 10% delle repliche con avvio simultaneo e il 15% con la regola per gruppi; entro la settimana 52 le quote sono del 91% e del 99%. La settimana mediana del primo closing è rispettivamente la 36 e la 31. Il confronto con informazione completa raggiunge il primo closing entro la settimana 26 nel 49% delle repliche e sottoscrive il 16,8% dell'obiettivo entro quella settimana. Il risultato illustra quanto le sottoscrizioni iniziali dipendano dal sapere quali investitori sono pronti.
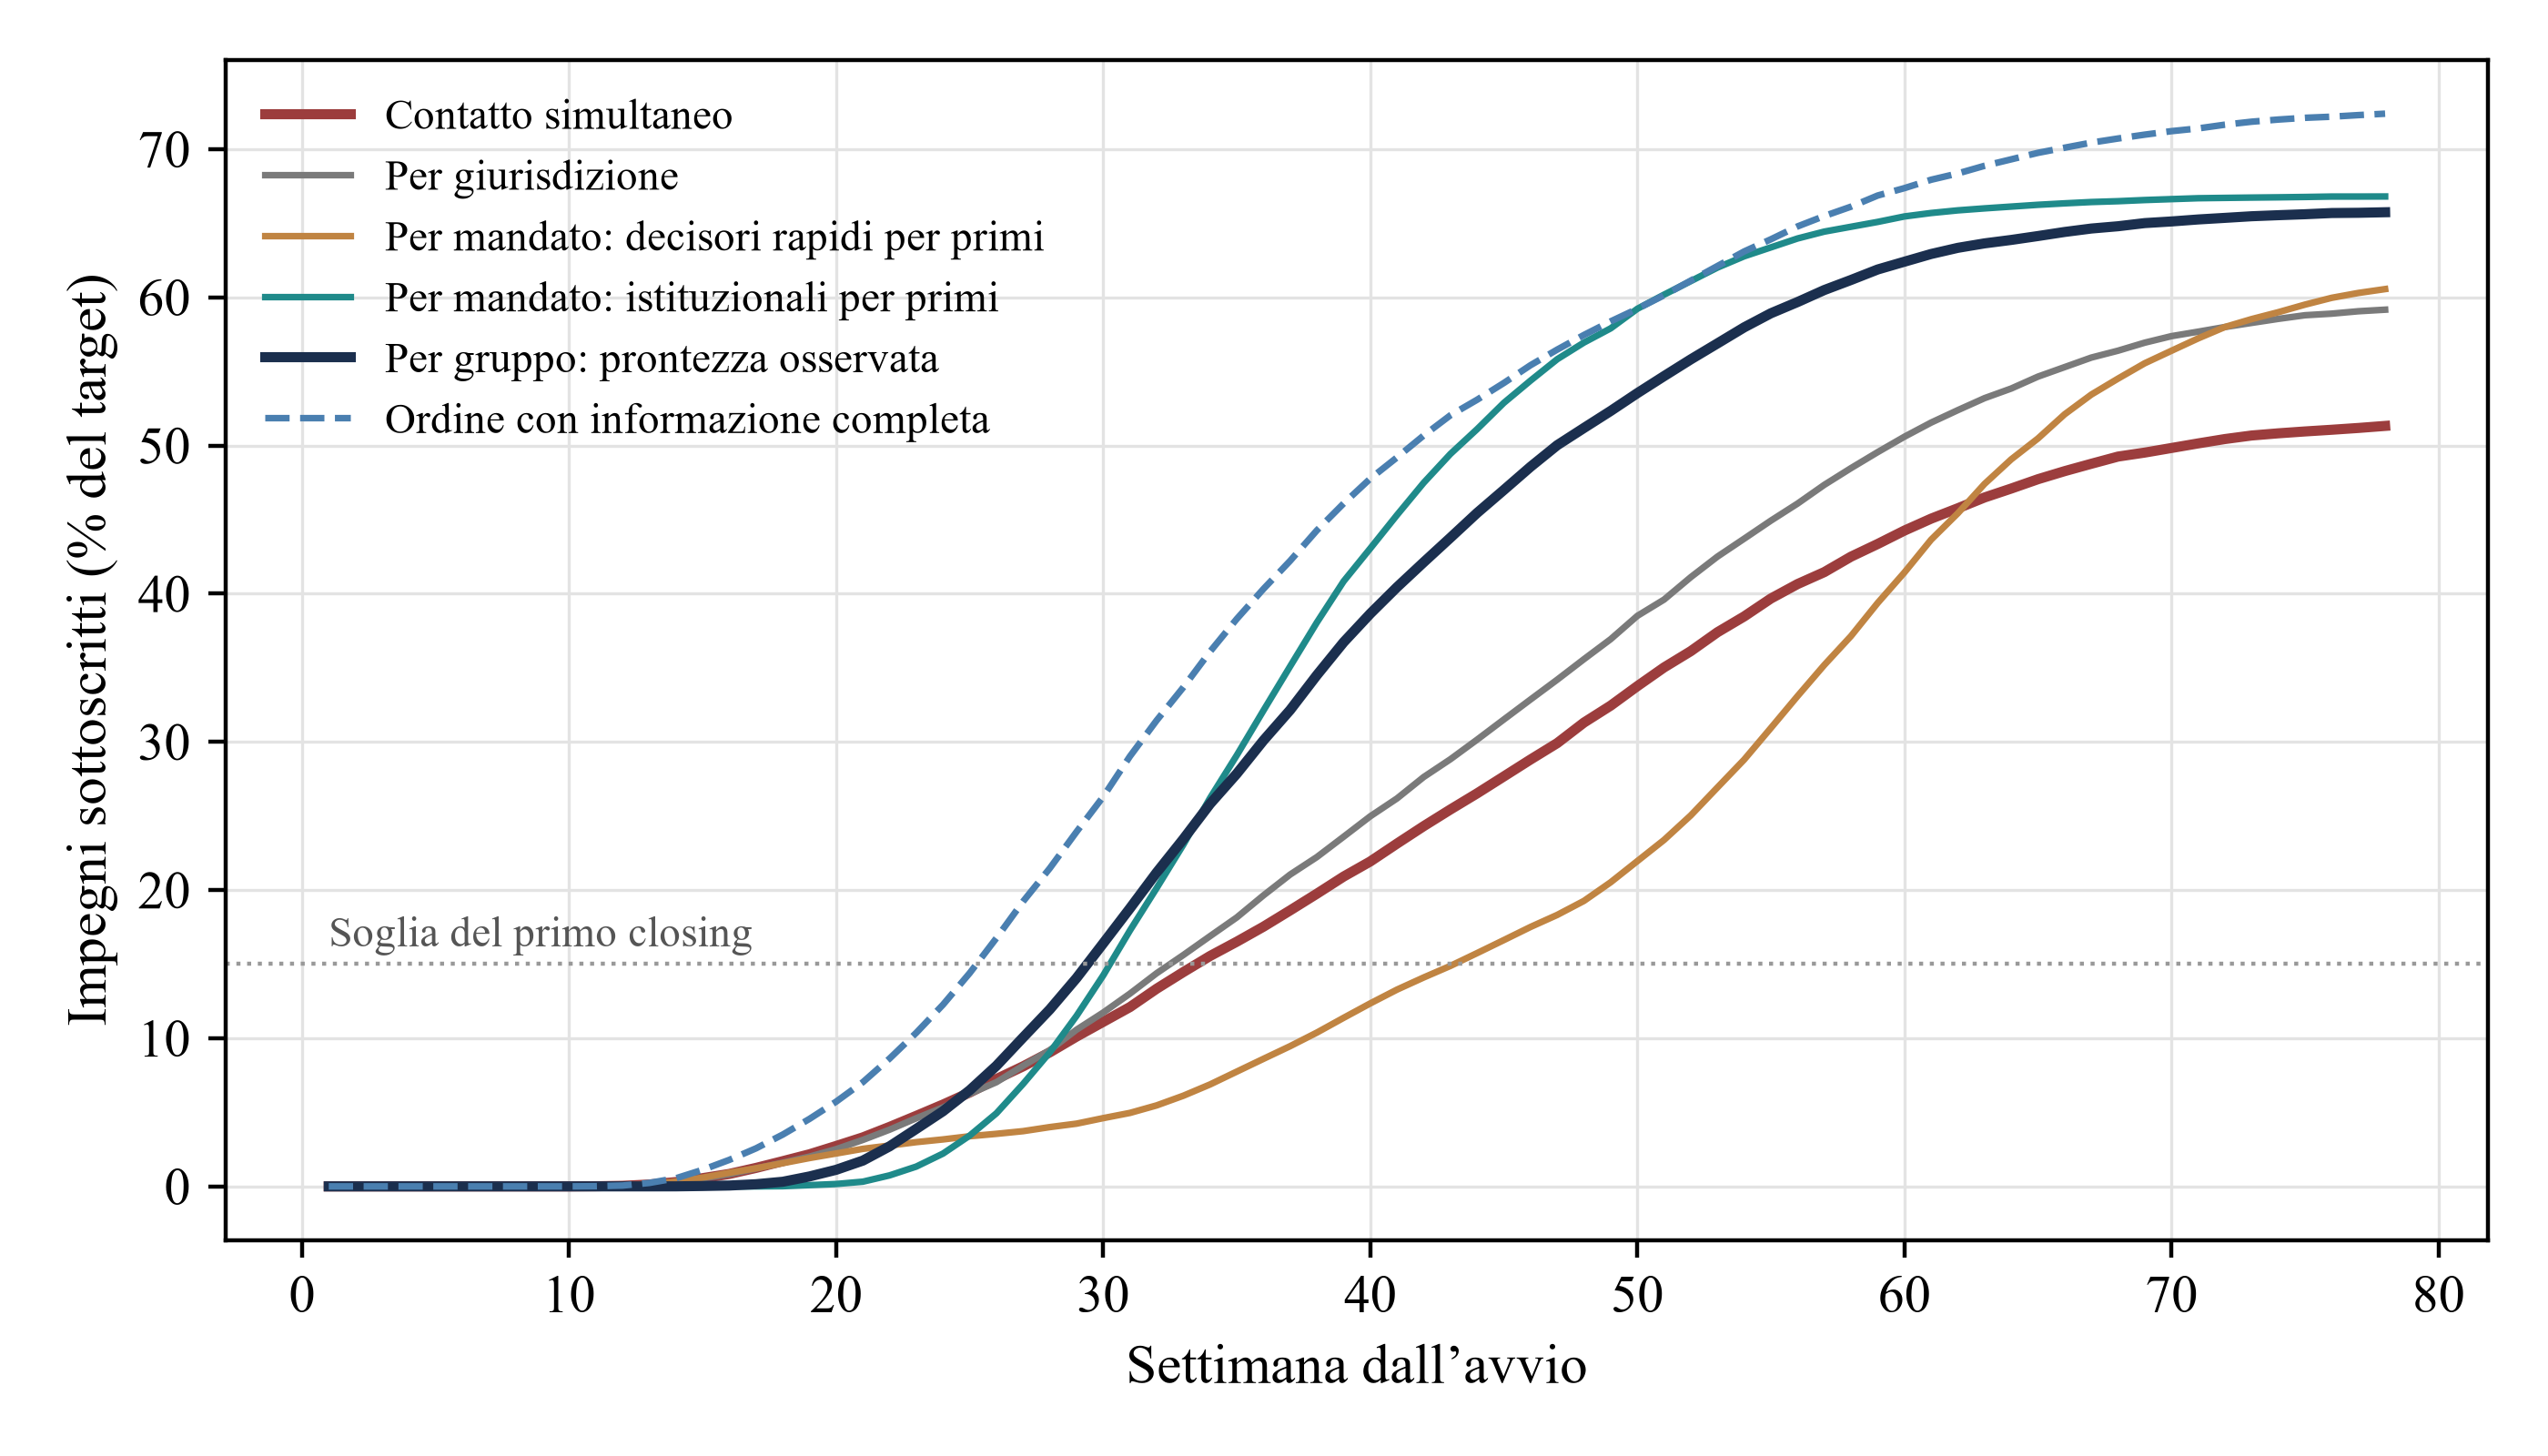
Analisi MatchPoint del caso simulato. Medie delle repliche con i parametri dichiarati; dati non osservati.
La Figura 2 segue le fasi di conversione. Tra gli investitori in elenco, in media 60,5 aprono una pratica di due diligence con l'avvio simultaneo e 68,3 con la regola per gruppi; firmano rispettivamente 12,8 e 16,0. Il tasso di qualifica sul totale degli incontri è del 25,2% e del 28,5%. Le sottoscrizioni sul totale degli investitori raggiunti sono il 5,3% e il 6,7%. I rifiuti di investitori con elevata adeguatezza sono 28,5 e 25,9. Alla settimana 52, la regola per gruppi ottiene il 79% del vantaggio della graduatoria con informazione completa rispetto all'avvio simultaneo. Le fasi casuali ne ottengono il 35%.
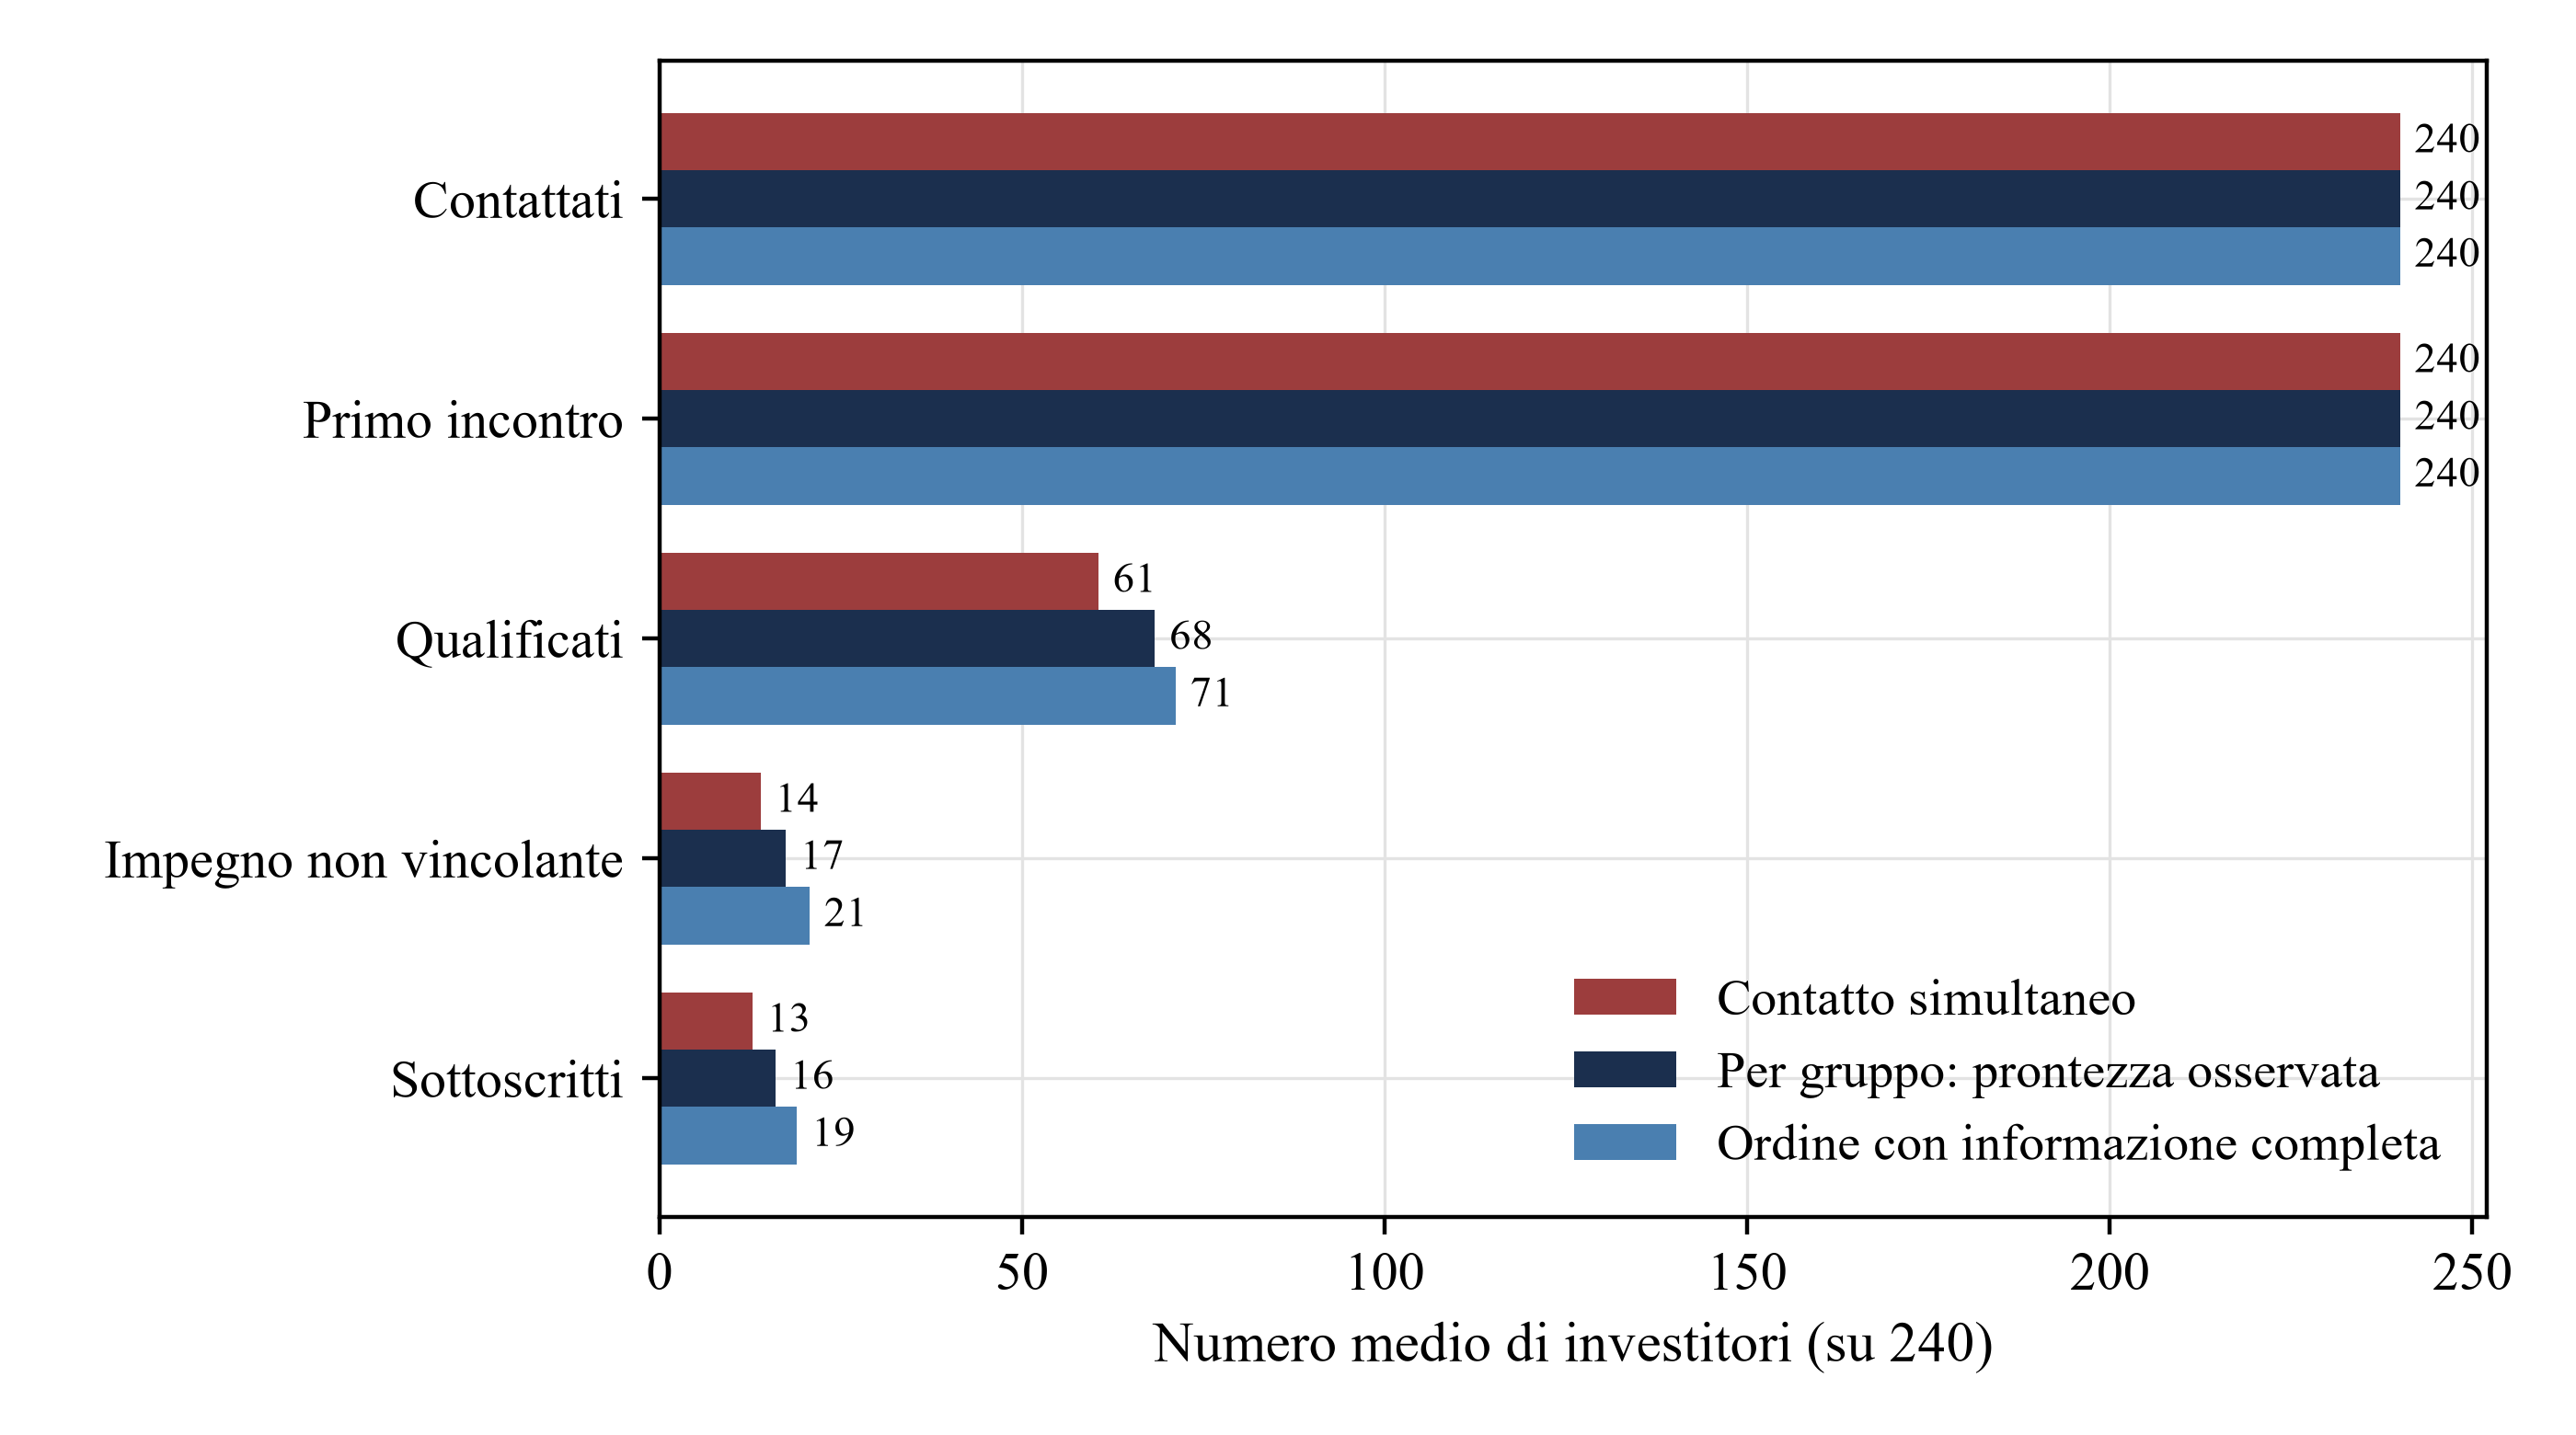
Analisi MatchPoint del caso simulato. Numero medio di investitori tra le repliche con i parametri dichiarati; dati non osservati.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Strategia | Sottoscritto entro la settimana 26 | Sottoscritto entro la settimana 52 | Sottoscritto entro la settimana 78 | Primo closing entro la settimana 26 | Primo closing entro la settimana 52 | Rifiuti con elevata adeguatezza | Scarto alla settimana 52 rispetto all'avvio simultaneo | Repliche con esito migliore |
|---|---|---|---|---|---|---|---|---|
| Avvio simultaneo | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | riferimento | riferimento |
| Per giurisdizione | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (-13,6 a +26,7) | 64% |
| Per mandato: decisori rapidi per primi | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | -11,1 (-38,0 a +12,0) | 22% |
| Per mandato: istituzionali per primi | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 a +55,0) | 96% |
| Per gruppi: prontezza osservata | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (-1,9 a +46,2) | 93% |
| Fasi casuali | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (-16,0 a +33,1) | 72% |
| Graduatoria con informazione completa | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 a +54,3) | 96% |
Analisi MatchPoint del caso simulato con i parametri dichiarati. Gli impegni sottoscritti sono espressi in percentuale dell'obiettivo di raccolta. Lo scarto è appaiato rispetto all'avvio simultaneo; l'intervallo va dal 5º al 95º percentile degli scarti appaiati.
L'intervallo degli scarti appaiati è ampio. La regola per gruppi è in vantaggio nel 93% delle repliche; nelle altre è in svantaggio o in parità. L'intervallo centrale al 90% va da -1,9 a +46,2 punti e comprende lo zero. L'intervallo al 90% della graduatoria con informazione completa va da +1,2 a +54,3 punti, tutti positivi. Questa variabilità deriva dall'elenco simulato e dalle estrazioni che determinano gli esiti. Una singola campagna non può quindi dimostrare o confutare l'effetto.
Nel caso simulato, la regola per gruppi aumenta gli impegni sottoscritti alla settimana 52 di +19,7 punti percentuali dell'obiettivo ed è in vantaggio nel 93% delle repliche. Alla settimana 26 il vantaggio simulato è di +0,9 punti. Alla settimana 78 le fasi casuali raggiungono il 68,9% e la regola per gruppi il 65,7%. A quel punto la regola per gruppi mantiene il vantaggio sull'avvio simultaneo e risulta dietro alle fasi casuali.
15 L'ordine per mandato e quello per giurisdizione producono esiti diversi
Le regole a criterio unico producono esiti diversi. L'ordinamento per giurisdizione dà +5,0 punti alla settimana 52 ed è in vantaggio nel 64% delle repliche. Dare precedenza a family office e investitori simili dà -11,1 punti, con uno svantaggio rispetto all'avvio simultaneo nella maggior parte delle repliche, e -3,7 punti alla settimana 26. Dare precedenza agli istituzionali dà +25,0 punti e raggiunge il 61,1% dell'obiettivo alla settimana 52, pari al 61,1% della graduatoria con informazione completa, con uno scarto di -2,3 punti alla settimana 26.
Il risultato dipende dalla combinazione tra importo dell'impegno e tempo di decisione. Gli istituzionali hanno gli importi più alti e decidono lentamente, con una mediana di 24 settimane. Se vengono contattati per ultimi, hanno poco tempo per decidere entro le prime 52 settimane. Nella replica mediana, i piccoli impegni rapidi che arrivano per primi raggiungono la soglia di ancoraggio soltanto alla settimana 36, rispetto alla settimana 26 quando gli istituzionali partono per primi. Dare loro precedenza fa decorrere prima il processo decisionale più lungo. In questo caso la precedenza agli istituzionali supera la regola per gruppi alla settimana 52 di +5,3 punti. La regola per gruppi è avanti alla settimana 26 e nei primi closing entro quella settimana. L'indice arriva a un ordine simile senza conoscere in anticipo quale tipo di mandato debba avere precedenza.
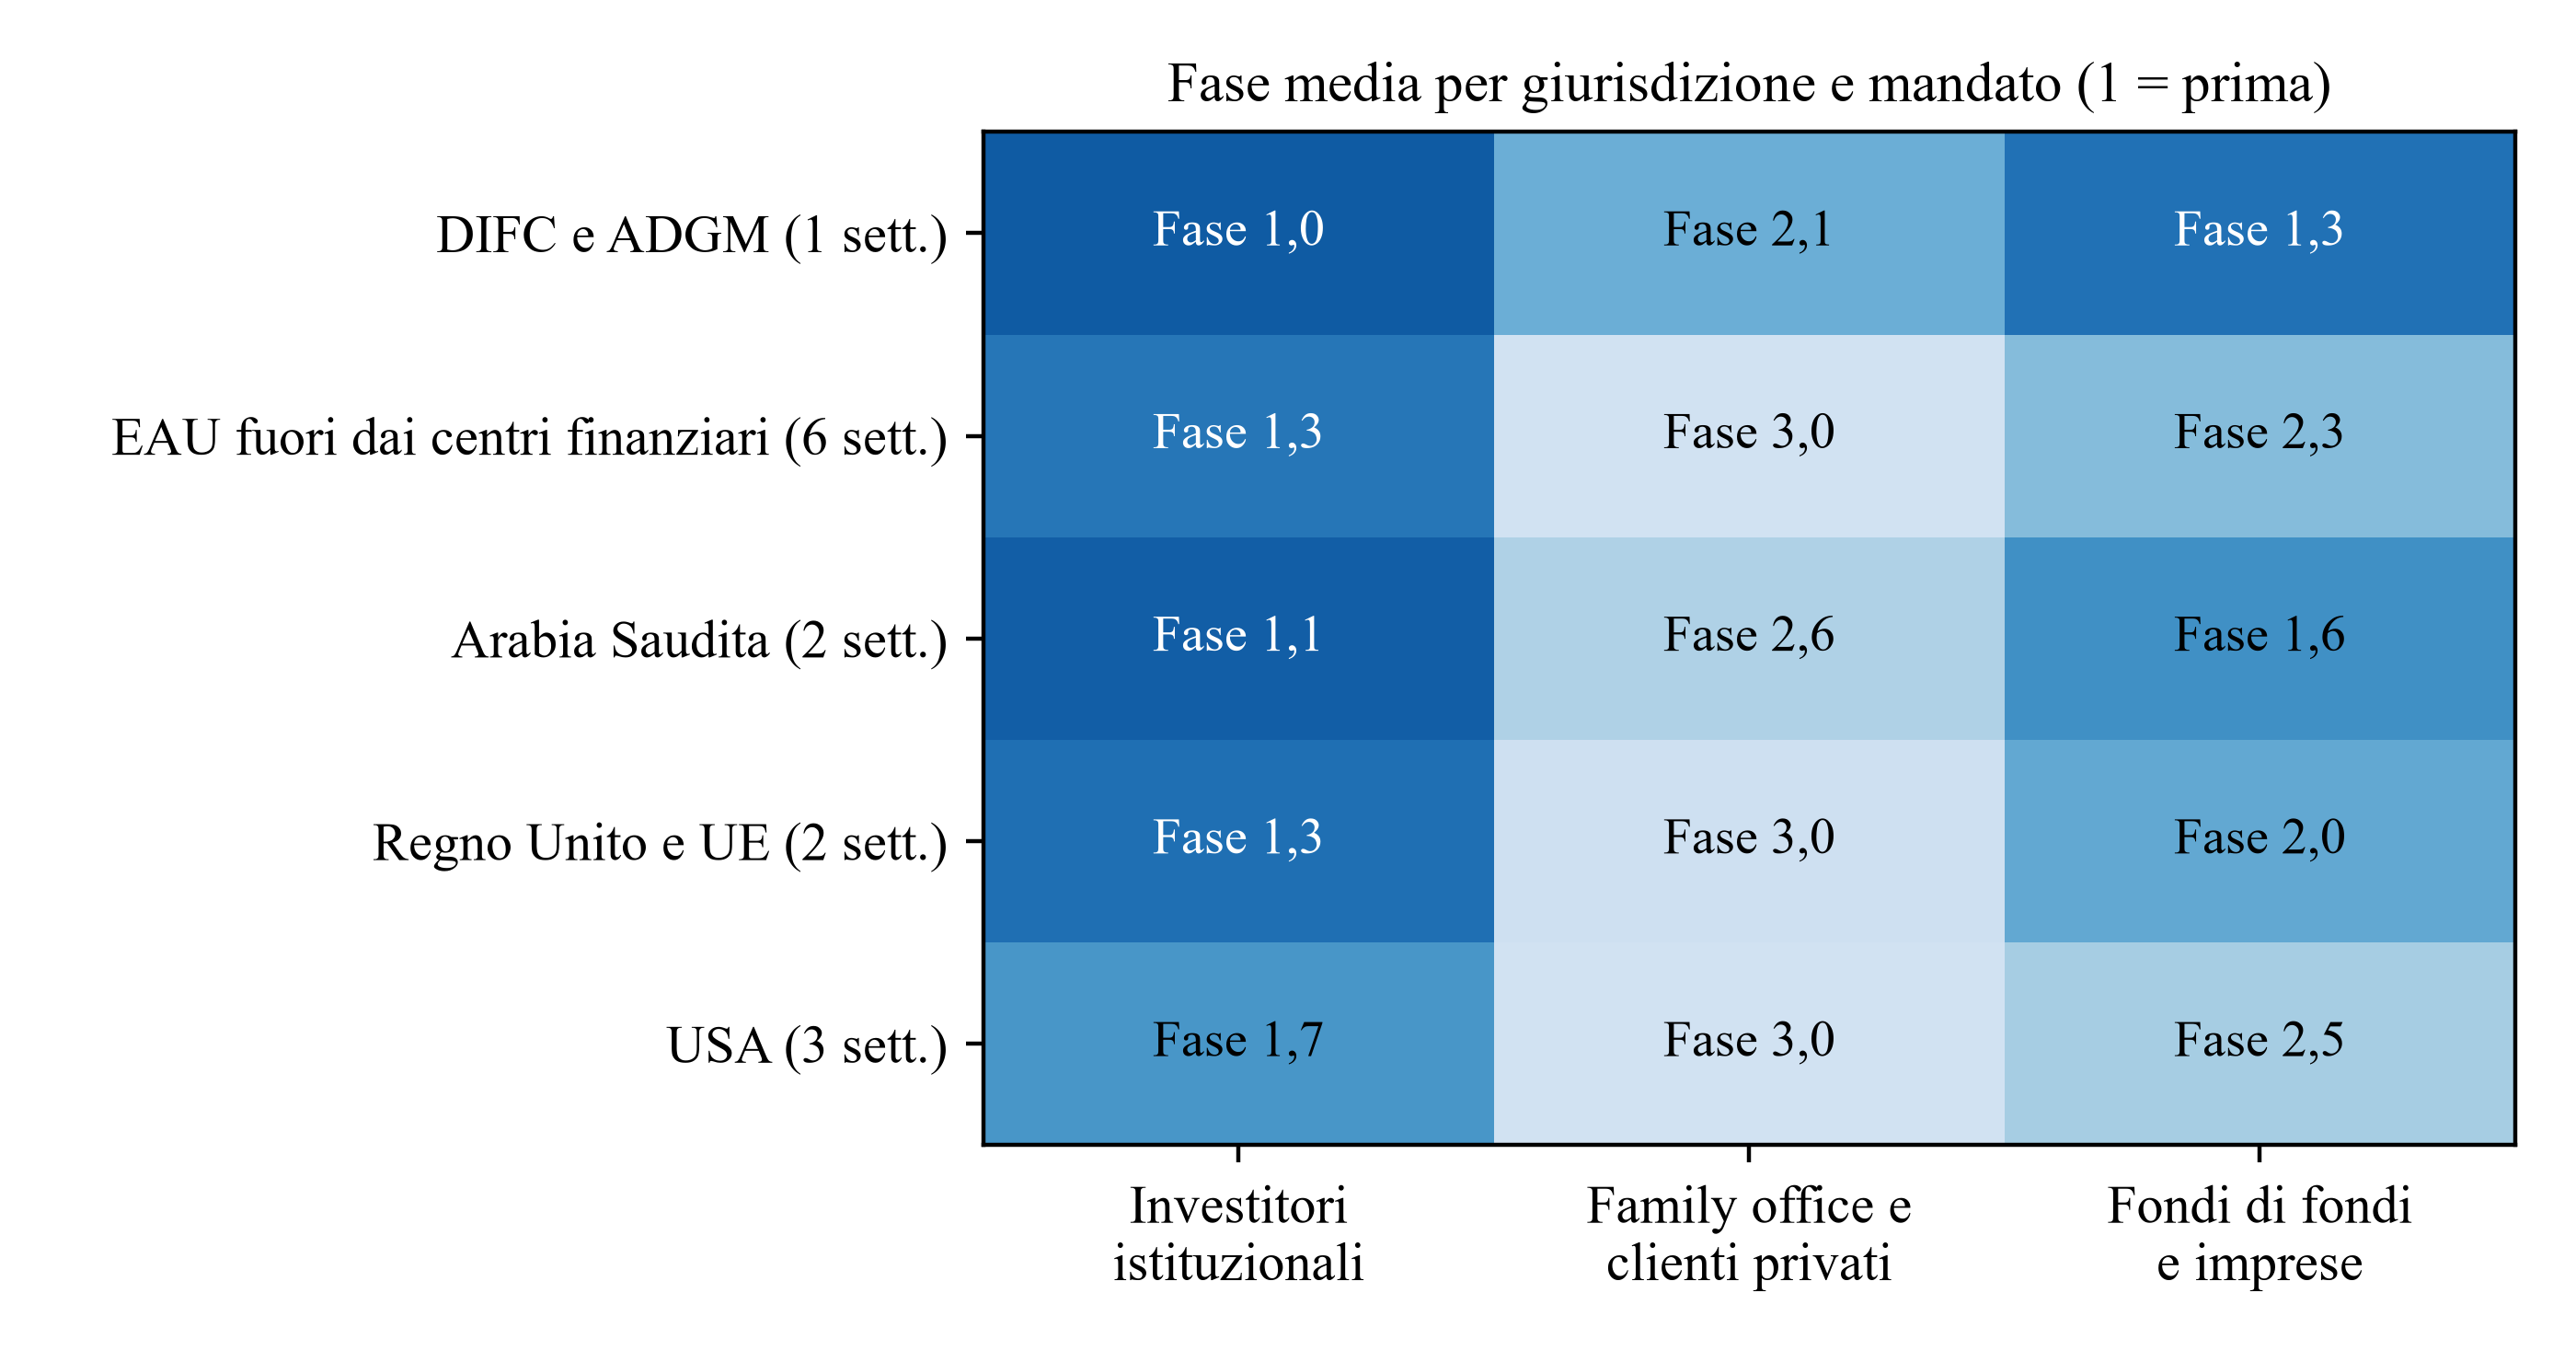
Analisi MatchPoint del caso simulato con i parametri dichiarati. La fase 1 parte per prima. Media delle repliche.
La Figura 3 mostra la fase media di ogni gruppo. I quattro gruppi contattati mediamente prima sono gli istituzionali di DIFC e ADGM, gli istituzionali dell'Arabia Saudita, gli istituzionali del Regno Unito e dell'UE e i fondi di fondi di DIFC e ADGM. I quattro gruppi contattati più tardi sono i family office dell'Arabia Saudita, del Regno Unito e dell'UE, degli Stati Uniti e degli EAU fuori dai centri finanziari. La mappa deriva dai parametri simulati e non formula raccomandazioni sulle giurisdizioni. Mostra come la regola per gruppi produca un piano esplicito e riesaminabile, caratteristica assente in un avvio senza ordinamento o in una regola a criterio unico.
La regola per gruppi supera l'ordinamento per sola giurisdizione, con +19,7 punti rispetto a +5,0: ogni giurisdizione include investitori con tempi decisionali e importi molto diversi. Una fase per giurisdizione contiene sia istituzionali che impiegano mesi sia family office che impiegano settimane. La sua settimana mediana di ancoraggio è la 27, rispetto alla 28 per l'avvio simultaneo e alla 25 per la regola per gruppi. Anticipa quindi di poco il raggiungimento della soglia. Le fasi per gruppi riuniscono investitori simili e possono essere valutate su tempi e importi comparabili.
16 L'intervallo tra fasi bilancia apprendimento e ritardo; conta la verifica prima di ripartire
La Figura 4 varia l'intervallo tra le fasi della regola per gruppi. Con intervallo pari a zero, la strategia coincide con l'avvio simultaneo, come conferma il controllo del modello. Con due settimane di intervallo il vantaggio alla settimana 52 è di +3,1 punti, con sei settimane di +19,3 e con dodici settimane di +26,2. Il vantaggio raggiunge +26,7 punti con un intervallo di 20 settimane e scende a +20,8 punti con 32 settimane, quando la terza fase inizia alla settimana 64.
Alla settimana 78 il vantaggio massimo è di +36,8 punti con un intervallo di 26 settimane; con sei settimane il vantaggio è di +13,2 punti. Alla settimana 26 nessun intervallo sposta il risultato di oltre 0,8 punti: +0,8 con sei settimane e +0,6 con 32. Nel modello, intervalli più lunghi aiutano attraverso tre meccanismi incorporati nelle ipotesi: distribuiscono i rifiuti nel tempo, consentono di migliorare la presentazione e permettono il raggiungimento della soglia di ancoraggio prima che decidano i gruppi successivi. Il costo sarebbe maggiore di quello simulato se la finestra di mercato si chiudesse prima per le fasi successive, come esplorano le prove di stress della prossima sezione.
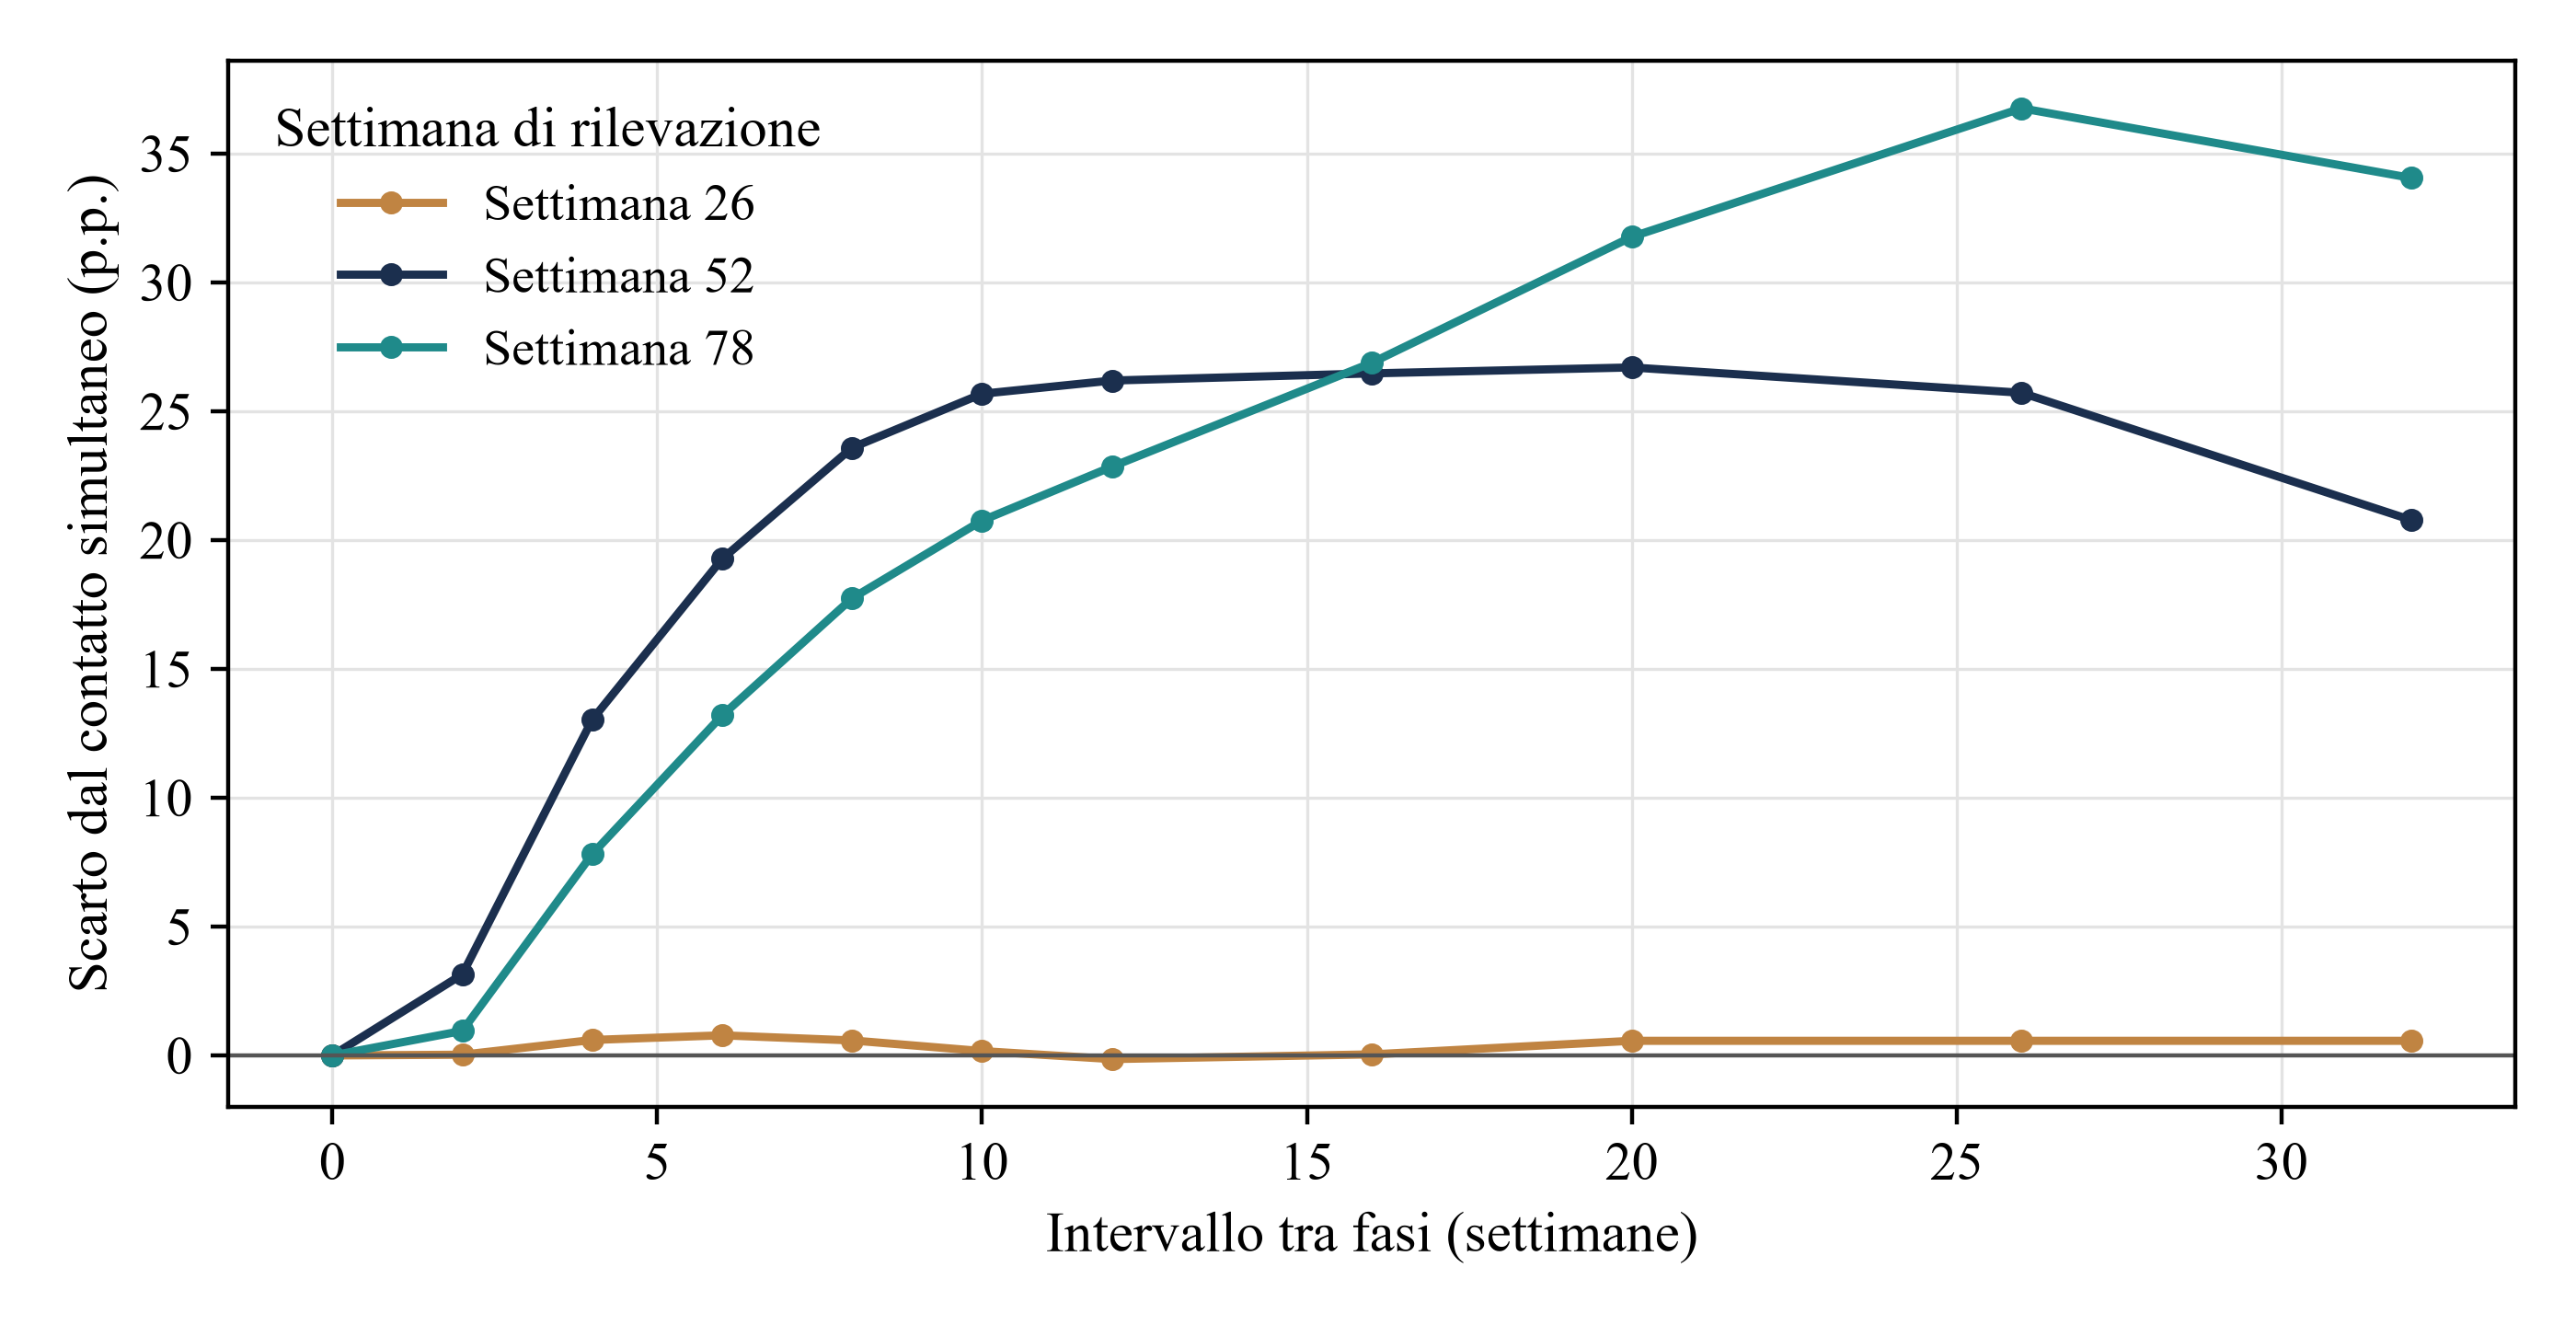
Analisi MatchPoint del caso simulato con i parametri dichiarati; dati non osservati. Scarto tra la regola per gruppi e l'avvio simultaneo, in punti percentuali dell'obiettivo di raccolta, alle settimane 26, 52 e 78.
Il risultato non consente di raccomandare un numero di settimane. Il modello non calibra la persistenza dei rifiuti, il costo dell'attesa o la finestra di mercato. Mostra che il vantaggio è ridotto con intervalli brevi, raggiunge un massimo intermedio e diminuisce con intervalli molto lunghi. Prima di avviare la fase successiva, il team dovrebbe riesaminare il registro dei rifiuti e aggiornare la presentazione. Il calendario, da solo, non indica se il riesame sia stato completato.
17 Ogni prova di stress presenta segnali diagnostici diversi
La Tabella 8 riesegue l'avvio simultaneo, la regola per gruppi e le fasi casuali su un nuovo campione, nel caso base e in nove scenari di stress. Il caso base dà il 35,5% con l'avvio simultaneo e il 55,4% con la regola per gruppi alla settimana 52. La ridotta disponibilità del personale senior allunga l'attesa in coda a 29,0 settimane. Il vantaggio della regola scende a +10,7 punti e alla settimana 26 è di -0,9. Con ampia disponibilità, l'attesa scende a 2,8 settimane e il vantaggio a +8,7 punti, perché la coda non costituisce più il vincolo alla disponibilità del team senior.
L'intensa propagazione dei rifiuti ritarda il raggiungimento della soglia di ancoraggio dalla settimana 29 alla 56 e riduce i risultati delle strategie: 9,8% con l'avvio simultaneo e 17,5% con la regola per gruppi. Disattivare l'apprendimento e l'ancoraggio lascia un vantaggio di +10,8 punti attribuibile al solo ordinamento e alla distribuzione temporale dei rifiuti. Le lunghe attese normative riducono il vantaggio a +5,6 punti, coerentemente con l'impossibilità di anticipare i gruppi soggetti a procedure lente. Con valutazioni errate dei gruppi, la regola raggiunge il 48,6%, rispetto al 44,2% delle fasi casuali.
Lo scenario della finestra di mercato verifica se una scadenza favorisca l'avvio simultaneo. L'interesse cala per ogni contatto e decisione dopo la settimana 40. L'avvio simultaneo raggiunge il 29,4% alla settimana 52, a fronte del 48,7% della regola per gruppi, con uno scarto di +19,4 punti. La graduatoria resta invariata perché, anche con l'avvio simultaneo, la coda sposta le decisioni oltre la settimana 40. Una chiusura anticipata, o limitata alle fasi successive, differenzierebbe le strategie. La scadenza va quindi registrata tra i parametri. Nessuno scenario sposta il risultato della settimana 26 di oltre 2,1 punti.
La perdita anticipata di attualità, con un calo dell'interesse raddoppiato a partire dalla settimana 6, lascia il risultato quasi invariato: 52,2% per la regola per gruppi, 33,4% per l'avvio simultaneo e +18,8 punti di vantaggio. Con una propagazione debole entrambi i risultati salgono, rispettivamente al 61,2% per l'avvio simultaneo e all'87,6% per la regola per gruppi, con un vantaggio di +26,3 punti. L'entità del vantaggio varia con i parametri ipotizzati. Alla settimana 52 il segno dello scarto resta positivo in tutti gli scenari della tabella.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Scenario | Simultaneo, settimana 52 | Per gruppi, settimana 52 | Fasi casuali, settimana 52 | Scarto per gruppi alla settimana 26 | Scarto per gruppi alla settimana 52 | Scarto per gruppi alla settimana 78 | Attesa in coda (settimane) | Settimana di ancoraggio | Segnale diagnostico |
|---|---|---|---|---|---|---|---|---|---|
| Caso base | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Parametri del registro |
| Limitata disponibilità del personale senior | 22,8 | 33,5 | 25,2 | -0,9 | +10,7 | +13,5 | 29,0 | 33 | Coda lunga; tutti i risultati scendono |
| Ampia disponibilità del personale senior | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Coda breve; vantaggio ridotto |
| Forte propagazione dei rifiuti | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Ancoraggio tardivo; tutti i risultati scendono |
| Debole propagazione dei rifiuti | 61,2 | 87,6 | 71,4 | -0,4 | +26,3 | +20,4 | 12,4 | 23 | Tutti i risultati salgono; vantaggio maggiore |
| Apprendimento e ancoraggio disattivati | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Vantaggio all'incirca dimezzato |
| Perdita anticipata di attualità | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Variazione modesta |
| Lunghe attese normative | 39,4 | 45,0 | 37,6 | -0,0 | +5,6 | +1,5 | 10,2 | 29 | Procedure lente; vantaggio ridotto |
| Valutazione errata dei gruppi | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | La regola per gruppi si avvicina alle fasi casuali |
| Chiusura della finestra di mercato alla settimana 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Tutti i risultati scendono; il vantaggio si mantiene |
Analisi MatchPoint del caso simulato con i parametri dichiarati; dati non osservati. Percentuale dell'obiettivo di raccolta salvo diversa indicazione. Lo scarto è la differenza tra la regola per gruppi e l'avvio simultaneo, in punti percentuali.
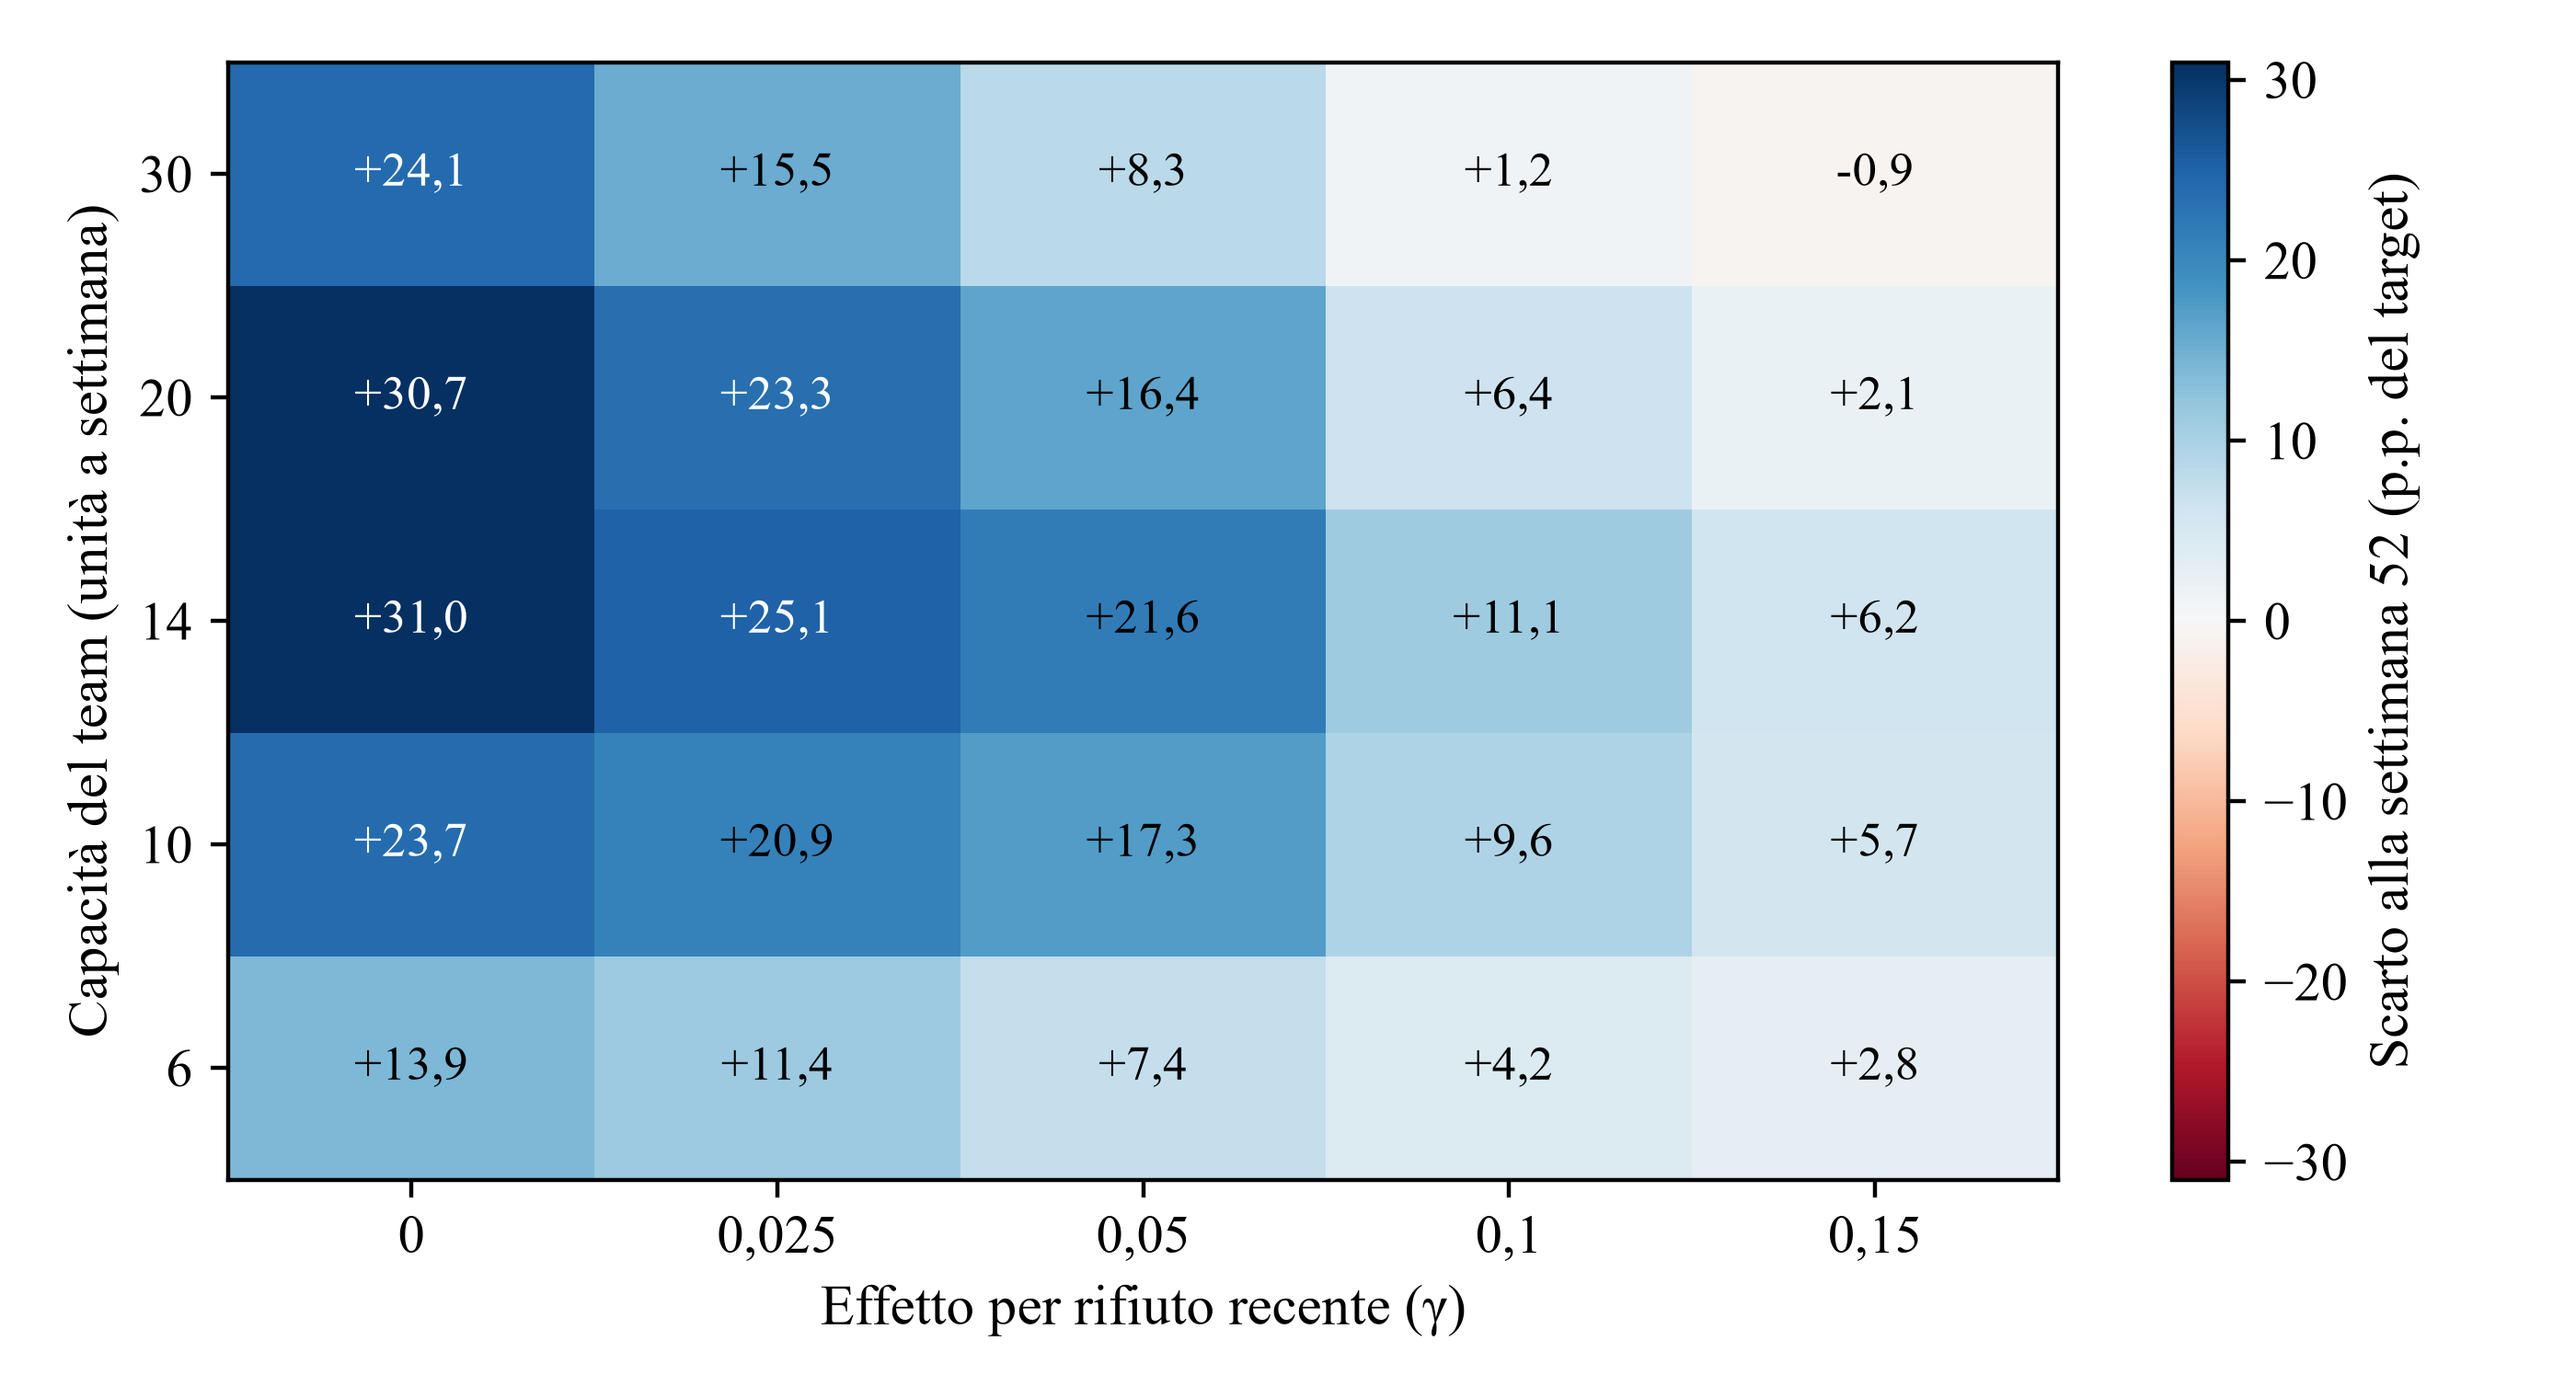
Analisi MatchPoint del caso simulato con i parametri dichiarati; dati non osservati. Scarto alla settimana 52 rispetto all'avvio simultaneo, in punti percentuali dell'obiettivo di raccolta. Ogni cella usa le stesse 250 campagne simulate. Il campione condiviso differisce da quello della Tabella 7.
La Figura 5 mostra il vantaggio alla settimana 52 per cinque livelli di capacità e cinque livelli di propagazione. Lo scarto è positivo in 24 combinazioni su 25 e varia da -0,9 a +31,0 punti. A ogni livello di capacità, il vantaggio diminuisce all'aumentare della propagazione. Al livello massimo scende a -0,9 con ampia capacità e a +2,8 con capacità limitata; la cella base dà +21,6. Nel modello la propagazione riduce quindi il vantaggio dell'ordinamento e modifica sensibilmente il livello delle sottoscrizioni di ogni strategia. La mappa descrive i meccanismi simulati; un elenco reale potrebbe ricadere al di fuori degli intervalli esaminati.
18 L'assegnazione discrezionale cambia il confronto tra fasi iniziali e tardive
Un team che decide l'ordine tende a dare precedenza agli investitori che giudica più adatti. L'esperimento riproduce questa prassi con un indice che combina il punteggio registrato con metà delle informazioni private del team. L'indice ha una correlazione di 0,93 con l'adeguatezza effettiva. Il tasso di sottoscrizione della prima fase è del 15,0% e quello della terza del 2,2%, con uno scarto grezzo di +12,9 punti percentuali. Quando le fasi sono assegnate per sorteggio, lo stesso confronto dà il 7,7% e il 7,4%, con uno scarto di +0,3 punti.
Nell'Equazione 6b, Y_i indica se l'investitore i sottoscrive; E_i vale uno per la prima fase e zero per la terza; s_i è il punteggio registrato; m_i e j_i sono indicatori del mandato e della giurisdizione. Nella Tabella 9, la distorsione è lo scarto rispetto al confronto non corretto tra prima e terza fase con assegnazione casuale. Dopo la correzione scende da +12,6 a +5,4 punti, una riduzione del 57%. Nel modello, l'assegnazione discrezionale usa informazioni assenti dal punteggio registrato. Cambiare l'assegnazione modifica anche quali investitori condividono la coda e ricevono segnali dalla campagna. Lo scarto residuo non può essere attribuito soltanto alle informazioni non registrate o interpretato come una distorsione rispetto a un effetto causale sull'intera campagna.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Assegnazione alle fasi | Tasso di sottoscrizione, fase 1 | Tasso di sottoscrizione, fase 3 | Scarto grezzo (punti) | Scarto corretto (punti) | Distorsione rispetto al riferimento randomizzato (punti) |
|---|---|---|---|---|---|
| Sottocampione randomizzato (fasi assegnate per sorteggio) | 7,7% | 7,4% | +0,3 | +0,3 | riferimento |
| Giudizio del team, senza correzione | 15,0% | 2,2% | +12,9 | n.d. | +12,6 |
| Giudizio del team, con correzione per punteggio registrato, mandato e giurisdizione | 15,0% | 2,2% | n.d. | +5,7 | +5,4 |
Analisi MatchPoint del caso simulato con i parametri dichiarati; dati non osservati. Differenza, in punti percentuali, tra le quote di investitori che hanno sottoscritto entro la settimana 78 nella prima e nella terza fase, aggregando le repliche.
Il confronto randomizzato del momento del contatto a livello del singolo investitore mostra uno scarto di +0,3 punti. Per rilevarlo con una potenza dell'80% servirebbero circa 121.231 investitori per braccio. Allo stesso orizzonte, la regola per gruppi sposta il totale della campagna di +14,4 punti alla settimana 78. L'ordine agisce attraverso le interazioni tra investitori, la coda, l'ancoraggio e lo stock di rifiuti. Un confronto tra singoli investitori non coglie questi effetti. L'unità di osservazione per questo risultato è la campagna.
19 Per misurare l'effetto servono più campagne per strategia
La Tabella 10 ricampiona le campagne simulate. Estrae campagne indipendenti per ciascuna strategia e presenta l'intervallo dello scarto stimato alla settimana 52 e la potenza di un test a due code al 5%. La deviazione standard del risultato alla settimana 52 tra le campagne è di 16,7 punti per l'avvio simultaneo e di 20,9 per la regola per gruppi, attorno a uno scarto effettivo nel modello di +19,7 punti. Con tre campagne per braccio, l'intervallo centrale al 90% va da -5,5 a +45,2 punti e la potenza è del 13%.
La potenza raggiunge il 60% con dieci campagne per braccio e il 89% con venti. La formula standard, applicata a queste varianze, dà circa 14 campagne per braccio per una potenza dell'80%. Poche raccolte proprie consentono un'analisi descrittiva. Per stimare un effetto a livello di campagna occorre uno studio congiunto con campagne distinte assegnate a bracci paralleli.
La potenza cresce rapidamente all'aumentare delle campagne, perciò è utile un insieme di dati aggregati. L'aggregazione riunisce settori, giurisdizioni e periodi diversi. La variabilità tra campagne reali è probabilmente maggiore di quella del caso simulato. Anche il segno corretto può accompagnarsi a un effetto troppo piccolo per orientare una decisione: con cinque campagne per braccio il segno stimato è corretto nel 95% delle estrazioni, la potenza è del 30% e l'intervallo va da +0,2 a +39,3 punti.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Campagne per braccio | Intervallo al 90% dello scarto stimato alla settimana 52 (punti) | Segno corretto | Potenza al 5%, con segno corretto | Significativo con segno errato |
|---|---|---|---|---|
| 3 | -5,5 a +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 a +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 a +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 a +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 a +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 a +24,7 | 100% | 100% | 0,0% |
Analisi MatchPoint del caso simulato con i parametri dichiarati; dati non osservati. Ricampionamento degli esiti simulati alla settimana 52, con 4.000 estrazioni per riga; valori critici t da tabelle standard.
20 Riproducibilità, controlli e limiti della verifica
Il programma parte da un seme fisso e genera tutti i valori numerici del paper. L'esecuzione che ha prodotto le tabelle verifica 100 condizioni di controllo. Comprendono la somma a uno delle probabilità, l'assegnazione di ciascun investitore a una sola fase, la stessa popolazione in ogni strategia, l'equivalenza tra la regola per gruppi con intervallo zero e l'avvio simultaneo, il calo monotono dal contatto alla firma, la riconciliazione degli importi sottoscritti con la somma degli impegni individuali, il rispetto delle attese normative e delle date di avvio delle fasi, e la coerenza tra la settimana del primo closing e la relativa soglia.
I controlli verificano la coerenza interna. La corrispondenza con casi reali resta da verificare. Il modello è deterministico a seme fissato, quindi una nuova esecuzione con le stesse versioni delle librerie riproduce tutte le tabelle. Cambiare il seme modifica i singoli valori per effetto della variabilità di campionamento. Per questo il paper riporta intervalli tra repliche, anziché singole estrazioni.
La Tabella 11 elenca i controlli principali e documenta la coerenza interna dei calcoli. Resta da verificare se i meccanismi rappresentino il comportamento reale degli investitori. Un'implementazione separata dell'avvio simultaneo e della regola per gruppi, scritta a partire dalle equazioni di questo paper e con una propria sequenza casuale, ha riprodotto il vantaggio alla settimana 52 con uno scarto entro mezzo punto. I risultati non sono stati verificati su dati esterni. Per mettere alla prova una conclusione, il lettore può modificare i valori nel registro dei parametri e rieseguire il modello; l'operazione richiede pochi minuti.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Controllo | Risultato atteso |
|---|---|
| Quote di giurisdizioni, mandati e fasi | Ogni ripartizione somma a uno |
| Una fase per investitore in ciascuna strategia | Etichette ammesse; dimensioni dell'array coerenti con l'elenco |
| Popolazione identica in tutte le strategie | Impronta invariata dopo tutte le esecuzioni |
| Intervallo nullo nella regola per gruppi | Andamento delle sottoscrizioni uguale all'avvio simultaneo |
| Numero di investitori non crescente lungo le fasi | In ordine crescente: sottoscrittori, impegni indicativi, qualificati, incontrati, contattati, dimensione dell'elenco |
| Riconciliazione degli importi sottoscritti | Somma degli impegni degli investitori che hanno firmato uguale all'andamento delle sottoscrizioni |
| Tempistica dei contatti | Nessun contatto prima della fine dell'attesa normativa o dell'avvio della fase |
| Totale dei controlli nell'esecuzione | 100, tutti superati |
Controlli verificati durante l'esecuzione del modello; il totale conta i singoli test. Fonte: analisi MatchPoint del caso simulato.
21 Come progettare uno studio su campagne reali
Definire unità di assegnazione, esiti e analisi prima del primo contatto. Assegnare per sorteggio le nuove campagne ammissibili, fin dall'avvio, al contatto simultaneo o a fasi ordinate. Bilanciare, se possibile, per sponsor e periodo di calendario e analizzare le campagne per braccio assegnato. Cambiare strategia dopo il primo contatto farebbe perdurare la coda, i rifiuti e gli impegni di riferimento. Un'introduzione graduale presso sponsor ricorrenti richiederebbe un disegno a gruppi distinto, con nuove campagne e controlli prestabiliti per il tempo di calendario e gli effetti di propagazione [14].
Per la questione separata a livello di investitore, assegnare per sorteggio una parte degli investitori ammissibili alle fasi di contatto in un sottostudio predefinito. Tenere il sottostudio fuori dallo studio principale o stabilire in anticipo come la sua assegnazione interagisce con il confronto a livello di campagna. Registrare date e orari, base giuridica applicabile e autorizzazioni dello studio [15, 16]; applicare le norme di promozione pertinenti a ogni contatto. Usare gli esiti e le settimane di osservazione della Sezione 2. Registrare confronto e variabili di correzione prima dell'inclusione.
Il numero di campagne determina quali conclusioni si possono trarre. Con le varianze della Sezione 19, circa 14 campagne per braccio danno una potenza dell'80% per uno scarto di +19,7 punti. Con meno campagne, l'intervallo è troppo ampio per orientare una decisione. La Tabella 12 presenta il disegno. Uno studio più piccolo può descrivere le fasi di conversione; tali descrizioni non costituiscono test dell'effetto.
Uno sponsor più piccolo può tenere il registro per ogni raccolta, pubblicare dati descrittivi sulla conversione per gruppo, fissare prima dell'avvio il piano delle fasi e il riesame richiesto e conservare un piccolo sottocampione randomizzato. Può poi condividere registri anonimizzati, acquisiti con consenso, per uno studio congiunto. Poche campagne proprie non bastano a dimostrare un effetto dell'ordinamento. Il piano depositato in anticipo riduce inoltre il rischio di interrompere lo studio quando un risultato appare favorevole, scelta che sovrastimerebbe l'effetto.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Elemento | Specifica | Motivo |
|---|---|---|
| Unità | Campagna per l'ordinamento; investitore all'interno della campagna per la risposta | L'effetto passa attraverso le interazioni |
| Assegnazione | Assegnare nuove campagne all'avvio a bracci paralleli; sottostudio distinto sulle fasi per gli investitori | Separa l'assegnazione dal giudizio del team |
| Registrazione temporale | Ogni contatto, incontro, fase della due diligence, rifiuto e firma | Consente il confronto agli stessi tempi di rilevazione |
| Consenso | Base giuridica registrata; dati personali ridotti al minimo [15, 16] | Consente l'analisi |
| Esiti | Incontro qualificato, impegno indicativo, sottoscrizione e primo closing alle settimane 26, 52 e 78 | Coerenza con la Sezione 2 |
| Campione | Circa 14 campagne per braccio con la varianza del modello | Potenza statistica |
| Analisi | Analizzare per braccio assegnato; considerare strati di assegnazione e covariate prestabilite | Preserva il confronto a livello di campagna |
| Rendicontazione | Tutte le campagne, comprese quelle interrotte o fallite | Riduce la distorsione da sopravvivenza |
Disegno proposto; le voci indicano quali dati ottenere e quali decisioni prendere. [14, 15, 16]
22 Presentare al cliente o al comitato il piano, il registro e il termine di confronto
Il cliente o il comitato investimenti dovrebbe vedere per prima cosa il piano delle fasi: quali gruppi entrano in ciascuna fase, per quali motivi e secondo quale procedura normativa. La Tabella 13 elenca i materiali da presentare. Il piano dovrebbe mostrare l'indice di prontezza di ogni gruppo, le informazioni che lo sostengono, chi può autorizzare la fase successiva e dopo quale riesame.
Il rapporto di avanzamento dovrebbe presentare, per gruppo, gli impegni indicativi e sottoscritti alle settimane 26, 52 e 78 rispetto all'obiettivo e alla soglia del primo closing. Dovrebbe includere il registro dei rifiuti e le ore del personale senior. Il termine di confronto è ciò che l'avvio simultaneo avrebbe prodotto con i parametri dichiarati. Il rapporto deve indicare chiaramente che questa cifra è una stima del modello e che non dimostra l'efficacia dell'ordinamento.
Il comitato dovrebbe conoscere anche i limiti. I risultati non quantificano prezzo, condizioni o qualità degli investitori. Nessun dato osservato conferma l'entità degli effetti. Presentare il guadagno simulato di +19,7 punti come risultato atteso sarebbe eccessivo. Il rapporto può descrivere il meccanismo, le evidenze disponibili e le condizioni che farebbero abbandonare il piano.
Scorrere orizzontalmente la tabella per vedere tutte le colonne.
| Voce | Contenuto | Domanda a cui risponde |
|---|---|---|
| Piano delle fasi | Gruppi, fase, procedura e autorità di avvio | Perché questo ordine? |
| Indice di prontezza | Parametri e riscontri per gruppo | La graduatoria è giustificabile? |
| Risultati alle scadenze di verifica | Impegni sottoscritti e indicativi per settimana e per gruppo | A che punto è la raccolta rispetto all'obiettivo? |
| Registro dei rifiuti | Data, stadio, motivo e altri investitori informati | Che cosa occorre cambiare nella fase successiva? |
| Tempo del personale senior | Ore e attesa in coda | La capacità costituisce un vincolo? |
| Termine di confronto del modello | Valore atteso simulato, esplicitamente qualificato | Che cosa avrebbe potuto produrre un piano diverso? |
| Condizioni di abbandono | Finestra di mercato, soglia di ancoraggio e segnali di propagazione | Quando avviare il contatto con i gruppi rimanenti? |
Schema proposto; le voci indicano quali informazioni presentare, senza riportare risultati.
23 Una regola per le raccolte in corso e i limiti dell'automazione
La regola ha cinque passaggi. Primo, stabilire la finestra: se quella di mercato o la scadenza del mandato cade entro circa 26 settimane, nel modello l'ordinamento offre poco a quell'orizzonte. Contattare quindi i gruppi che possono decidere rapidamente e programmare gli altri per un secondo invio. Secondo, misurare la capacità del personale senior: se l'attesa prevista con l'avvio simultaneo supera poche settimane, lasciare l'avvio senza sequenza assegna casualmente il tempo del team e giustifica il costo di ordinare i contatti. Terzo, predisporre il piano dei quindici gruppi con l'indice di prontezza e anticipare un gruppo in grado di fornire un impegno di riferimento.
Quarto, evitare di mettere per primi gli investitori più rapidi con gli importi più contenuti: nel modello ciò ritarda l'ancoraggio e fa partire per ultimi i processi decisionali più lunghi. Quinto, avviare ogni fase successiva dopo aver letto il registro dei rifiuti e aggiornato la presentazione. In presenza di segnali di propagazione, come diversi rifiuti dello stesso segmento in poche settimane, sospendere i contatti con quel segmento. Queste indicazioni derivano da un modello simulato e valgono nella misura in cui i suoi meccanismi si applicano al caso reale.
Gli strumenti di gestione dei dati e i sistemi automatizzati possono tenere il registro, segnalare le voci obsolete e preparare una bozza del resoconto. Le decisioni sulle fasi e sul loro avvio spettano al team. Ogni modello o punteggio va testato sulla domanda a cui deve rispondere, usando campagne tenute fuori dal campione di sviluppo. Il risultato va registrato con data e versione.
24 Limiti e prossima decisione
L'esperimento incorpora meccanismi che favoriscono l'ordinamento: la coda, l'apprendimento nella presentazione e l'ancoraggio. Nel modello, la propagazione dei rifiuti riduce il guadagno e incide sul livello di sottoscrizioni di tutte le strategie; nessuna fonte ne quantifica l'entità. Gli esiti sono generati dagli stessi meccanismi che la regola sfrutta. L'esperimento descrive quindi il comportamento dell'ordinamento quando valgono le sue premesse. I parametri sono ipotizzati e nessuna fonte ne fornisce i valori. Lo scenario con lunghe attese mostra che il beneficio può ridursi a pochi punti; dare precedenza ai family office può invertire il risultato. Oltre alla perdita di attualità, il modello non include altri costi del ritardo, come un fondo concorrente o la stanchezza degli investitori per un processo lungo. Tali meccanismi potrebbero invertire il risultato.
Gli investitori sono indipendenti salvo la propagazione descritta dei rifiuti. Il modello esclude la ripetizione dei contatti, i fondi concorrenti, le modifiche alle condizioni, gli effetti sui prezzi e un limite massimo rigido. Usa un semplice termine di errore per la prontezza registrata. L'esame normativo riguarda alcune disposizioni di offerta e promozione. Le norme saudite specifiche dei fondi e i regimi nazionali dell'UE non rientrano nell'analisi. Prima di farvi affidamento, accertare il canale applicabile e le norme vigenti con consulenti qualificati.
Usare il registro della Tabella 3 nella prossima campagna. Consulenti o piattaforme con le autorizzazioni necessarie potrebbero riunire campagne distinte e ammissibili per lo studio a bracci paralleli della Sezione 21. Fino a quando non vi saranno queste evidenze, usare la simulazione per individuare le condizioni da verificare e riesaminare il registro dei rifiuti prima di avviare un'altra fase.
Riferimenti
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, consultato il 14 ottobre 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Norme vincolanti e orientamenti vigenti alla consultazione; la guida è della data indicata. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, consultato il 14 ottobre 2026. Norme vincolanti. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Regno dell'Arabia Saudita. Rules on the Offer of Securities and Continuing Obligations, modificate con la risoluzione 3-6-2026 del 19 gennaio 2026, articoli da 8 a 10. Traduzione inglese dell'autorità; il testo ufficiale è in arabo. Le norme specifiche dei fondi non rientrano nell'analisi. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Emirati Arabi Uniti. Decreto-legge federale n. 32 del 2025 sulla Capital Market Authority; Financial Activities Rulebook, articolo 6 sugli obblighi specifici della promozione. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Atto normativo vincolante nella versione pubblicata su legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlamento europeo e Consiglio. Direttiva 2011/61/UE sui gestori di fondi di investimento alternativi, testo consolidato del 16 aprile 2026, articolo 30a, paragrafi 1 e 2. Le norme nazionali sul collocamento privato non rientrano nell'analisi. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (conteggio degli acquirenti) and 17 CFR 230.502(c) (limiti alle modalità di offerta). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Standard settoriale volontario senza effetto vincolante. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Materiale per professionisti della data indicata; non si tratta di un'indagine. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Rassegna teorica in versione di documento di lavoro. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Documento di lavoro; esaminato l'abstract. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Documento di lavoro sul mercato residenziale; esaminato l'abstract. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Documento di lavoro; esaminato l'abstract. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Abstract di un convegno. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Sintesi del portale ufficiale, consultata il 14 ottobre 2026; il testo del decreto legge non è stato esaminato. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Guida dell'autorità, consultata il 14 ottobre 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
L'autore
Chennakeshav (CK) è un dirigente di corporate finance e investment banking con oltre 25 anni di esperienza internazionale nell'origination, nella strutturazione e nell'esecuzione di operazioni di M&A, capitale per la crescita e strategia aziendale. Ha guidato incarichi di creazione di valore per fondatori, imprese e fondi, collegando la prospettiva del consiglio di amministrazione all'esecuzione operativa e al perfezionamento delle operazioni.
La sua carriera comprende Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, società partecipate da ADQ ed Emirates Growth Fund, nei settori TMT, immobiliare, fintech, deeptech, cleantech, infrastrutture ed energia. Ha collaborato con vertici aziendali, fondi di private equity e venture capital, fondi sovrani e family office per finanziare raccolte di capitale complesse e imprese in fase di espansione, e ha guidato iniziative di due diligence M&A, integrazione post-fusione e trasformazione aziendale per creare valore.
In Matchpoint Partners è Managing Partner e guida le attività di corporate finance, M&A e raccolta di capitali della società. Possiede un MBA della London Business School, un titolo di studio in ingegneria della VTU e sta conseguendo un Master of Laws (LLM) presso UCL London.
Attivo nel mentoring delle start-up, CK è mentor presso Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ricopre il ruolo di Entrepreneur Mentor in Residence (EMiR) alla London Business School ed è giudice dell'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avvertenze
Questo studio fa parte di una serie continuativa sulla struttura dei mercati privati e alternativi. Le opinioni espresse appartengono all'autore. Lo studio ha finalità esclusivamente informative, descrive la struttura dei mercati in termini generali e non costituisce consulenza in materia di investimenti, legale, fiscale o regolamentare, né una raccomandazione relativa a titoli, veicoli o controparti.
