
1 Dobór pól raportu według ich wpływu na pierwszą rundę kontaktów
Zespół pozyskujący kapitał nie może skontaktować się jednocześnie ze wszystkimi inwestorami z długiej listy. Czas kadry kierowniczej pozwala na kilkadziesiąt kontaktów w pierwszej rundzie, a analitycy mogą zweryfikować nieco większą krótką listę. Raport zawiera informacje o każdym kandydacie i może obejmować dziesiątki pól. Badanie stawia dwa pytania: które zweryfikowane informacje zmieniają priorytety kontaktów i które pozwalają wykluczyć osoby lub podmioty, które i tak nie mogłyby się zobowiązać? Pole, które nie zmienia żadnej z tych decyzji, generuje koszt bez korzyści dla decyzji.
Badanie odpowiada na te pytania w symulacji. Model generuje listę 1 500 inwestorów na podstawie jawnych parametrów. Każdy ma kartę wzorowaną na danych dostawcy, która zawiera pewne błędy. Na jej podstawie powstaje krótka lista 300 kandydatów, a z niej wybiera się 75 do kontaktu. Osiem cech można zweryfikować określonym kosztem. Eksperyment mierzy, ile każda weryfikacja dodaje do oczekiwanej liczby podpisanych zobowiązań w rundzie. Nie wykorzystuje danych o rzeczywistych kontaktach; każda liczba jest wynikiem modelu przy podanych parametrach.
Badanie najpierw buduje ramy na podstawie opublikowanych zasad i opracowań [1, 2, 3, 4, 6, 8, 10, 11, 12]. Następnie definiuje miary, przeprowadza symulację oraz testy warunków skrajnych i określa, ile danych potrzeba, by powtórzyć badanie w praktyce. Na końcu przedstawia projekt badania, format raportu i regułę decyzyjną. Główne ograniczenie wynika z założonych wag: eksperyment pokazuje działanie metody przy spełnieniu założeń. Trafność tych założeń wymaga osobnego sprawdzenia.
2 Runda o stałej wielkości i rozróżnienie pól według wpływu na wykluczenie lub kolejność
Decyzja dotyczy składu rundy 75 kontaktów wybranych z listy. Wynik to liczba podpisanych zobowiązań uzyskanych w rundzie, liczona w momencie złożenia zobowiązania przez inwestora. Spotkanie spełniające przyjęte kryteria jest etapem pośrednim. Pole ma wartość, gdy poznanie jego prawdziwej wartości zmienia skład rundy tak, że korzyść z oczekiwanego przyrostu zobowiązań przekracza koszt weryfikacji. Pole, które nie zmienia składu, nie ma wartości decyzyjnej, nawet jeśli jest interesujące opisowo.
Dwa mechanizmy rozróżniają najważniejsze pola. Niespełnienie warunku dopuszczenia uniemożliwia podjęcie zobowiązania w danej ofercie: inwestor nie może jej legalnie otrzymać, jego mandat ją wyklucza, kwota wykracza poza limity lub nie akceptuje on kontaktu przez doradcę. Weryfikacja kryterium pozwala wykluczyć kandydata. Zmienna rankingowa zmienia prawdopodobieństwo zobowiązania wśród kandydatów spełniających kryteria; jej weryfikacja zmienia więc kolejność w rundzie. Wskaźnik zastępczy przewiduje kryterium lub zmienną rankingową, lecz po ich weryfikacji nic już nie wnosi. Pole ozdobne nie ma wartości prognostycznej.
Tabela 1 przedstawia dwanaście pól uwzględnionych w eksperymencie. Osiem można zweryfikować na podstawie źródła, ponosząc koszt. Pozostałe cztery to pola opisowe, które dostawca zwykle udostępnia bez weryfikacji. Tabela określa rolę każdego pola w symulowanym procesie generowania danych. Role są założeniami modelu. Rzeczywisty raport musi ustalić je na podstawie danych, zgodnie z omówionym dalej projektem badania.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Pole | Źródło weryfikacji | Rola w eksperymencie | Decyzja, na którą może wpłynąć |
|---|---|---|---|
| Uprawnienie do otrzymania oferty | Dowód klasyfikacji lub status regulacyjny | Warunek dopuszczenia | Wykluczenie |
| Mandat dopuszcza strategię i obszar geograficzny | Opublikowana polityka inwestycyjna lub dokument mandatu | Warunek dopuszczenia | Wykluczenie |
| Przedział kwot inwestycji i limit koncentracji | Opublikowane limity, wielkość funduszu i zakres alokacji | Warunek dopuszczenia | Wykluczenie |
| Dopuszczalny kontakt przez doradcę | Opublikowana polityka zamówień lub plasowania | Warunek dopuszczenia | Wykluczenie |
| Ustalona osoba decyzyjna | Funkcja wskazanej osoby potwierdzona w drugim źródle | Zmienna rankingowa | Zmiana kolejności |
| Dopasowanie do strategii i etapu inwestycji | Analiza niedawnych zobowiązań | Zmienna rankingowa | Zmiana kolejności |
| Niedawne porównywalne zobowiązania | Zamknięcie funduszu i listy inwestorów | Zmienna rankingowa | Zmiana kolejności |
| Siła relacji | Własne rejestry kontaktów i przebieg relacji | Zmienna rankingowa | Zmiana kolejności |
| Kategoria inwestora | Dane dostawcy | Wskaźnik zastępczy częstości spełniania kryteriów | Selekcja wstępna |
| Wielkość (aktywa pod zarządzaniem) | Dane dostawcy | Wskaźnik zastępczy kryterium kwoty i aktywności | Selekcja wstępna |
| Zatrudnienie | Dane dostawcy | Pole ozdobne skorelowane z wielkością | Brak |
| Rozpoznawalność publiczna | Dane dostawcy | Pole ozdobne skorelowane z wielkością | Brak |
Role pól są założeniami eksperymentu. Źródła weryfikacji to przykłady dokumentów, które zespół mógłby sprawdzić.
3 Opublikowane zasady inwestorów pozwalają zweryfikować część warunków dopuszczenia
Polityka inwestycyjna funduszu emerytalnego pracowników publicznych Kalifornii (CalPERS), obowiązująca od 1 lipca 2026 r., stanowi przykład weryfikowalnego ograniczenia kwoty. Załącznik 4 ogranicza zobowiązanie wobec jednego funduszu do 35% jego wielkości. Łączny kapitał netto objęty zobowiązaniami wobec jednego komplementariusza nie może przekroczyć 15% kapitału netto objętego zobowiązaniami w programie private equity. Odstępstwo wymaga odrębnej zgody komitetu [11, 14]. Podstawy obliczania procentów są różne. Sam limit funduszu oznacza, że zobowiązanie na 40 mln USD wymaga funduszu o wielkości co najmniej 114,3 mln USD. Wyliczenie nie wskazuje dostępnego limitu ani zamiaru inwestowania.
Amerykańska reguła 506(c) wymaga, by nabywcy byli inwestorami akredytowanymi, a emitent podjął uzasadnione kroki w celu weryfikacji ich statusu. Dotyczy to nabycia w ramach zwolnienia; każdy sposób kontaktu wymaga własnej oceny [8]. Reguła 501(a)(1) obejmuje w jednej kategorii plany świadczeń pracowników publicznych utworzone i prowadzone przez stan albo określoną jednostkę, agencję lub instytucję publiczną, o aktywach ogółem przekraczających 5 mln USD [9]. Moduł dotyczący prowadzenia działalności Dubai Financial Services Authority (DFSA) określa domyślną kategorię detaliczną i kategorie uznawane za profesjonalne. Status dużego przedsiębiorstwa ustala się na podstawie najnowszego sprawozdania finansowego. Wymagane jest osiągnięcie co najmniej dwóch z trzech progów: 20 mln USD aktywów ogółem, 40 mln USD rocznego obrotu netto lub 2 mln USD funduszy własnych albo kapitału, którego wpłaty zażądano [10].
Źródła pokazują, że kwalifikację i zgodność kwoty można sprawdzić, stosując udokumentowane progi i dowody dotyczące inwestora. Obowiązki zależą od sposobu kontaktu i jurysdykcji; same źródła nie przesądzają, czy określony doradca lub emitent musi stosować te zasady do listy kontaktów. Nie podają też wskaźników bazowych. Eksperyment przyjmuje zatem prawdopodobieństwa spełnienia kryteriów jako parametry. Tabela 2 wskazuje, co każda reguła oznacza dla raportu.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Źródło | Zasada lub limit | Informacje wymagane w raporcie | Status tekstu |
|---|---|---|---|
| Polityka private equity CalPERS PERF [11, 14] | Limit 35% na fundusz; odrębny limit 15% dla jednego komplementariusza, z wyjątkami za zgodą komitetu | Wielkość funduszu, planowana kwota i dotychczasowa ekspozycja na komplementariusza | Obowiązuje od 1 lipca 2026 r. |
| USA, reguła 506(c) [8] | Wszyscy nabywcy akredytowani; uzasadnione kroki weryfikacyjne | Dowód statusu i jego data | Obowiązujący tekst eCFR sprawdzony w październiku 2026 r. |
| USA, reguła 501(a) [9] | Obejmuje kwalifikujące się plany dla pracowników publicznych z aktywami powyżej 5 mln USD | Dowód kategorii i wielkości aktywów | Obowiązujący tekst eCFR sprawdzony w październiku 2026 r. |
| Moduł DFSA dotyczący prowadzenia działalności [10] | Domyślna kategoria detaliczna; kategorie uznawane za profesjonalne; kryteria dla dużych przedsiębiorstw | Kategoria i najnowsze sprawozdania finansowe | Wersja 51 z lipca 2026 r., obowiązująca w chwili sprawdzenia |
Podsumowanie przywołanych tekstów przygotowane przez Matchpoint. Status tekstów podano w treści sekcji. Nie formułuje się wniosków prawnych dla żadnej oferty.
4 Wskazanie źródła i daty każdego pola oraz przechowywanie wyłącznie wykorzystywanych danych
Pole jest przydatne, jeśli jest poprawne w chwili kontaktu. Kaplan i Lerner wskazują, że komercyjne bazy rynku kapitału prywatnego różnią się zakresem i definicjami, zależą od dobrowolnych zgłoszeń i są obciążone błędami wynikającymi z wstecznego uzupełniania i doboru danych. Platformy stosują trzy różne kryteria przypisywania funduszy do roczników i mogą odmiennie klasyfikować tego samego inwestora lokującego środki w różnych klasach aktywów. Różnice metodologiczne często powodują rozbieżności, zwłaszcza na poziomie transakcji [6]. Opracowanie dotyczy danych venture capital z 2016 r. Pokazuje, że dwa rekordy tego samego inwestora mogą się różnić, lecz nie określa częstotliwości rozbieżności.
Raport powinien wyjaśniać, na czym polegała weryfikacja. Proponujemy zapisywać źródło, datę jego sprawdzenia i osobę sprawdzającą każde pole. Mandat zweryfikowany na podstawie opublikowanej polityki w ciągu ostatnich dziewięćdziesięciu dni ma inną podstawę dowodową niż etykieta dostawcy. Eksperyment traktuje dane dostawcy jako odczyty obarczone błędem, a dane po weryfikacji jako dokładne. W testach warunków skrajnych to drugie założenie zostaje złagodzone.
Drugie ograniczenie wynika z ochrony danych osobowych. Artykuł 5 ust. 1 brytyjskiego ogólnego rozporządzenia o ochronie danych wymaga, by dane były adekwatne, stosowne, ograniczone do tego, co niezbędne do przetwarzania, a także prawidłowe i w razie potrzeby aktualizowane [12]. Pole dotyczące wskazanej z nazwiska osoby decyzyjnej wymaga więc określonego celu. Artykuł 9 ust. 1 ustawy o ochronie danych Dubai International Financial Centre (DIFC) z 2020 r. zawiera równoważne wymogi dotyczące adekwatności, minimalizacji, poprawności i aktualności [15]. Nie sprawdzano przepisów Abu Dhabi Global Market. Zastosowanie tych zasad wymaga lokalnej porady. W praktyce nie należy przechowywać pola o osobie, jeśli zgodnie z tabelą 1 nie ma ono wartości decyzyjnej.
Komandytariusze (LP) ujednolicili pytania kierowane do zarządzających. Dobrowolny kwestionariusz ILPA w wersji 2.0 z listopada 2021 r. obejmuje dwadzieścia tematów. Powstał, by ograniczyć obciążenie związane z indywidualnymi kwestionariuszami [13]. W przeglądzie nie znaleziono analogicznego standardu określającego, co zespół pozyskujący kapitał powinien sprawdzić u inwestora. Prezentowany raport jest propozycją, a dobór jego pól uzasadnia eksperyment.
5 Najbliższy tematycznie eksperyment terenowy pokazuje, co przyciąga uwagę inwestorów do oferty
Badanie najbliższe naszemu pytaniu to randomizowany eksperyment terenowy na platformie łączącej start-upy z aniołami biznesu. Wysłano około 17 000 wiadomości do około 4 500 inwestorów, losowo przydzielając zestaw informacji w każdej wiadomości. Inwestorzy wyraźnie reagowali na informacje o zespole założycielskim. Nie stwierdzono reakcji na informacje o dotychczasowych wynikach ani o obecnych inwestorach wiodących. W analizowanej wersji roboczej z marca 2014 r. efekt wynikał z reakcji najbardziej doświadczonych inwestorów, podczas gdy najmniej doświadczeni reagowali na wszystkie kategorie. Ujawnienie informacji o zespole podniosło odsetek kliknięć o 2,6 punktu procentowego z poziomu około 16,5%; spośród osób, które kliknęły, 2,98% później zainwestowało. [1]
W badaniu losowo przydzielano informacje o ofercie, co umożliwia eksperyment korespondencyjny. Nasze pytanie dotyczy cech inwestorów, których zespół pozyskujący kapitał nie może przydzielać losowo. Badanie rejestruje kliknięcie, prośbę o przedstawienie i zgłoszoną inwestycję. Podpisane zobowiązanie wobec funduszu stanowi odrębny wynik. Autorzy wskazują, że dostępne bazy obejmują zakończone transakcje, bez pełnej puli spółek analizowanych przez inwestorów. Uniemożliwia to ocenę procesu selekcji. [1] Abstrakt wersji z 2017 r., opublikowanej w Journal of Finance, podaje ten sam wniosek dotyczący zespołu. Nie analizowaliśmy pełnego tekstu opublikowanej wersji; podane liczby pochodzą z wersji roboczej i mogą się różnić od liczb w wersji opublikowanej.
Ankiety mierzą deklarowane preferencje. W badaniu 885 inwestorów venture capital z 681 firm 95% firm wskazało zespół zarządzający jako ważny czynnik selekcji, a dopasowanie do funduszu sklasyfikowano niżej. [2] Deklaracje dotyczą opinii inwestorów o spółkach. Nie opisują zachowania komandytariuszy wobec zarządzającego. W badaniu komandytariuszy stwierdzono znaczne różnice w stopach zwrotu między kategoriami inwestorów; fundusze wieczyste uzyskały wynik o około 14% powyżej średniej. Badanie dotyczyło wyników inwestycyjnych, bez oceny reakcji na próby kontaktu. [7]
Źródła wskazują, że informacje o ofercie wpływają na uwagę inwestorów, doświadczenie modyfikuje reakcję, a kategoria inwestora ma związek z innymi rodzajami wyników. Nie określają cech inwestora, które pozwalają przewidywać zobowiązania w procesie plasowania. W przeprowadzonym przeglądzie nie znaleźliśmy eksperymentu terenowego rozstrzygającego tę kwestię. Nie dowodzi to, że takie badanie nie istnieje. Poniższa symulacja pokazuje sposób analizy pytania, a dalsza część opisuje, jak sprawdzić odpowiedź w badaniu terenowym.
6 Analiza wartości informacji dostarcza miary, a teoria selekcji zmiennych wskazuje na ryzyko redundancji
Analiza wartości informacji pozwala ocenić, ile warta jest informacja przed jej pozyskaniem. W ekonomice zdrowia oczekiwana wartość doskonałej informacji o podzbiorze parametrów mierzy korzyść z ich dokładnego poznania. Jest górną granicą wartości każdego badania o skończonej wielkości próby dla tych parametrów. Heath i Baio opisują oczekiwaną wartość informacji z próby jako średnią korzyść z proponowanego badania. Zalecają uprzednie obliczenie granicy wartości doskonałej informacji dla podzbioru parametrów, ponieważ niska granica może oznaczać, że badanie tych parametrów nie wniesie wartości. [4] Źródło dotyczy oceny technologii medycznych; wykorzystujemy wyłącznie logikę podejścia.
W tym samym modelu decyzyjnym dokładna znajomość cechy wyznacza górną granicę oczekiwanej korzyści z mniej precyzyjnej informacji przy tej samej decyzji o kontakcie. Bindels i współautorzy ustalili, że zainteresowane strony uznają znaczenie wartości informacji w holenderskich decyzjach refundacyjnych, lecz rzadko stosują tę metodę. Pominięcie niepewności co do struktury modelu może zniekształcić wyniki. [5] Nasze wyniki odnoszą się do przyjętej struktury. Inna struktura dałaby inne wartości.
Teoria selekcji zmiennych wskazuje na ograniczenia oceny pojedynczych pól. Guyon i Elisseeff pokazują, że przy nadmiarowych informacjach ranking pojedynczych zmiennych zwykle nie daje najlepszego modelu prognostycznego. Zmienna bezużyteczna oddzielnie może poprawić wyniki w połączeniu z innymi, podobnie jak dwie zmienne bezużyteczne rozpatrywane osobno. [3] W raporcie redundancja oznacza, że pole może wydawać się użyteczne samo w sobie i przestać wnosić wartość, gdy inne pole jest już znane. Przy komplementarności pozornie bezużyteczne pole może mieć znaczenie w zestawie. Dlatego mierzymy wartość pola przy weryfikacji oddzielnej, przy weryfikacji na końcu i przez średni wkład krańcowy we wszystkich kolejnościach weryfikacji.
Źródła uzasadniają wybór rodzaju miar. Nie dostarczają wartości dla poszczególnych cech inwestorów. Wartości w dalszych sekcjach wynikają wyłącznie z założonych parametrów symulacji.
7 Wielkość szacowana: oczekiwana liczba zobowiązań w stałej rundzie dla każdego zestawu informacji
Niech p_i oznacza prawdopodobieństwo podpisania zobowiązania przez inwestora i, jak w równaniu (1a). Jest ono iloczynem wskaźnika spełnienia kryteriów G_i i składnika probitowego dla indeksu η_i. Indeks z równania (1b) sumuje wkład zmiennych rankingowych S o standardowym rozkładzie normalnym i zmiennej binarnej D. Spotkanie spełniające kryteria wykorzystuje ten sam indeks z niższym progiem. Zakładamy, że model rankingowy zna strukturę i wagi wejściowe. Wynik jest zatem optymistycznym punktem odniesienia. W praktyce zespół będzie szacować wagi z pewnym błędem.
W równaniu (1) Φ to dystrybuanta standardowego rozkładu normalnego. τ_c to próg zobowiązania, ustalony na 2,90, a próg spotkania wynosi 1,20. g_ig wynosi jeden, gdy inwestor i spełnia kryterium g: uprawnienie E, mandat M, kwotę T lub sposób kontaktu R. S_ik to k-ta zmienna rankingowa dotycząca dopasowania do strategii, niedawnych zobowiązań i siły relacji; D_i wynosi jeden, gdy ustalono osobę decyzyjną. Wagi b_k i b_D mają kolejno wartości 0,70, 0,40, 0,50 i 0,50. Niespełnienie choćby jednego kryterium oznacza zerowe prawdopodobieństwo zobowiązania, niezależnie od wartości zmiennych rankingowych.
Model przyznaje każdemu inwestorowi z krótkiej listy wynik, wykorzystując zweryfikowany podzbiór ośmiu pól i dane dostawcy dla pozostałych. Wybiera 75 najwyższych wyników. V(A) jest sumą rzeczywistych prawdopodobieństw w modelu dla wybranej rundy. Różnica względem rundy opartej wyłącznie na danych dostawcy mierzy przyrost dla danego zestawu informacji.
8 Symulowana lista 1 500 inwestorów z określonymi prawdopodobieństwami, wagami i kosztami
Lista obejmuje 1 500 inwestorów w sześciu kategoriach. Każda kategoria ma własne prawdopodobieństwo spełnienia poszczególnych kryteriów, podane w tabeli 3. Więksi inwestorzy częściej spełniają kryterium kwoty. Zmienne rankingowe mają standardowy rozkład normalny, a korelacja niedawnych zobowiązań z wielkością wynosi 0,6. W zależności od kategorii osobę decyzyjną udaje się ustalić dla od 35% do 70% inwestorów. Przy tych parametrach około 26% inwestorów z listy może podjąć zobowiązanie, ponieważ prawdopodobieństwa spełnienia kryteriów są mnożone. Parametry przyjęto na potrzeby symulacji. Nie są to szacunki dla rzeczywistej populacji inwestorów.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Kategoria | Udział | Kwalifikacja | Mandat | Kwota inwestycji | Sposób kontaktu | Osoba decyzyjna |
|---|---|---|---|---|---|---|
| Publiczny fundusz emerytalny | 15% | 0,95 | 0,45 | 0,65 | 0,70 | 0,50 |
| Inwestor państwowy lub fundusz majątku państwowego | 10% | 0,97 | 0,55 | 0,60 | 0,75 | 0,35 |
| Biuro zarządzania majątkiem rodzinnym | 35% | 0,80 | 0,70 | 0,75 | 0,95 | 0,70 |
| Fundusz funduszy | 15% | 0,90 | 0,50 | 0,70 | 0,85 | 0,60 |
| Fundacja | 10% | 0,92 | 0,40 | 0,55 | 0,60 | 0,50 |
| Ubezpieczyciel | 15% | 0,93 | 0,30 | 0,60 | 0,70 | 0,45 |
Założone parametry symulacji; prawdopodobieństwa dla średniej wielkości. Szansa spełnienia kryterium kwoty rośnie wraz z wielkością. Wartości nie pochodzą z obserwacji rynku.
Każdy inwestor ma kartę dostawcy danych, której wartości są obarczone błędem. Tabela 4 podaje prawdopodobieństwo poprawnego odczytu każdego kryterium i wielkość zakłócenia dla każdej zmiennej rankingowej. Dane o sile relacji są najbardziej obarczone błędem, ponieważ informacje te pochodzą z własnych rejestrów zespołu, a nie od dostawcy. Weryfikacja zastępuje niedokładny odczyt wartością dokładną, przy podanym nakładzie czasu analityka. Przy stawce 60 USD za godzinę weryfikacja wszystkich ośmiu cech kosztuje 135 USD na kandydata.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Cecha | Rola w indeksie | Dokładność lub zakłócenia odczytu | Czas weryfikacji (min) | Waga w indeksie |
|---|---|---|---|---|
| Uprawnienie do otrzymania oferty | Warunek dopuszczenia | 0,90 | 20 | Warunek dopuszczenia |
| Mandat dopuszcza strategię i obszar geograficzny | Warunek dopuszczenia | 0,75 | 30 | Warunek dopuszczenia |
| Przedział kwot inwestycji i limit koncentracji | Warunek dopuszczenia | 0,80 | 15 | Warunek dopuszczenia |
| Dopuszczalny kontakt przez doradcę | Warunek dopuszczenia | 0,70 | 10 | Warunek dopuszczenia |
| Ustalona osoba decyzyjna | Zmienna binarna | 0,65 | 15 | 0,50 |
| Dopasowanie do strategii i etapu inwestycji | Zmienna o standardowym rozkładzie normalnym | Odchylenie standardowe 1,0 | 25 | 0,70 |
| Niedawne porównywalne zobowiązania | Zmienna o standardowym rozkładzie normalnym | Odchylenie standardowe 0,8 | 15 | 0,40 |
| Siła relacji | Zmienna o standardowym rozkładzie normalnym | Odchylenie standardowe 1,2 | 5 | 0,50 |
Parametry przyjęte w modelu. Czas weryfikacji to liczba minut pracy analityka na kandydata przy stawce 60 USD za godzinę. Koszty nie są danymi obserwacyjnymi.
9 Połączenie danych dostawcy z kategorią i wielkością inwestora według reguły Bayesa
Model rankingowy wykorzystuje informacje z karty dostawcy i pól opisowych. Prawdopodobieństwo a priori spełnienia kryterium zależy od kategorii i wielkości inwestora. Odczyt dostawcy aktualizuje je zgodnie z regułą ilorazu szans z równania (2a). W przypadku niedawnych zobowiązań średnia a priori zależy od wielkości; odczyt obarczony błędem aktualizuje ją zgodnie z regułą dla rozkładu normalnego z równania (2b). Zweryfikowana cecha jest traktowana jako dokładna i zastępuje odczyt. Ranking bazowy w pełni wykorzystuje dostępne informacje, dzięki czemu jego słabość nie zawyża korzyści przypisanej weryfikacji.
π_ig to prawdopodobieństwo a priori, że inwestor i spełnia kryterium g. Zapis z daszkiem oznacza prawdopodobieństwo a posteriori. a_g to dokładność odczytu dostawcy; wykładnik wynosi plus jeden, gdy odczyt wskazuje spełnienie kryterium, i minus jeden, gdy wskazuje niespełnienie. μ_0 i v_0 oznaczają średnią i wariancję a priori zmiennej rankingowej; r to odczyt obarczony błędem, a σ to odchylenie standardowe błędu. Średnia i wariancja z daszkiem są wartościami a posteriori. Wynik jest iloczynem prawdopodobieństw spełnienia kryteriów i wartości oczekiwanej składnika probitowego, jak w równaniu (3a).
W równaniu (3) g z daszkiem oznacza prawdopodobieństwo a posteriori spełnienia kryterium, a po weryfikacji przyjmuje wartość jeden lub zero. q z daszkiem to prawdopodobieństwo a posteriori ustalenia osoby decyzyjnej. μ z daszkiem i kwadrat σ z daszkiem to średnia i wariancja indeksu opartego na zmiennych rankingowych. W(A) oznacza zbiór K najwyższych wyników. Postać z pierwiastkiem wynika z tożsamości: wartość oczekiwana dystrybuanty standardowego rozkładu normalnego dla zmiennej normalnej równa się wartości tej dystrybuanty w punkcie będącym średnią zmiennej podzieloną przez pierwiastek z sumy jedności i jej wariancji. Model sprawdza to przez całkowanie numeryczne.
10 Wybór losowy i runda o najwyższych prawdopodobieństwach jako punkty odniesienia
Losowa runda 75 kontaktów z całej symulowanej listy daje 0,66 oczekiwanego zobowiązania. Suma 75 najwyższych rzeczywistych prawdopodobieństw w całym modelu wynosi 10,76; ten punkt odniesienia zakłada pełną wiedzę. Ranking oparty tylko na danych dostawcy daje 5,14 oczekiwanego zobowiązania (6,9% kontaktów) i 24,3 spotkania spełniającego kryteria. Pełna weryfikacja krótkiej listy daje 9,31 oczekiwanego zobowiązania (12,4%) i 47,2 spotkania spełniającego kryteria. Tabela 5 porównuje wyniki.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Punkt odniesienia | Oczekiwane zobowiązania w rundzie | Na kontakt (%) | Oczekiwane spotkania spełniające kryteria |
|---|---|---|---|
| Runda losowa z całej listy | 0,66 | 0,9 | Nie dotyczy |
| Tylko dane dostawcy, wykorzystane w pełni | 5,14 | 6,9 | 24,3 |
| Wszystkie osiem cech zweryfikowanych na krótkiej liście | 9,31 | 12,4 | 47,2 |
| Najlepsza runda w obrębie krótkiej listy | 9,31 | 12,4 | Nie dotyczy |
| Runda o najwyższych prawdopodobieństwach na całej liście | 10,76 | 14,3 | Nie dotyczy |
Analiza Matchpoint na symulowanej liście. Są to wyniki modelu przy zadanych parametrach, a nie wyniki obserwacyjne. Wartości oczekiwane obliczono na podstawie 200 powtórzeń.
Przy bezbłędnej weryfikacji i niezmiennych kryteriach w symulacji bazowej pełna weryfikacja daje ten sam skład co runda o najwyższych prawdopodobieństwach na krótkiej liście, czyli 9,31 oczekiwanego zobowiązania. Punkt odniesienia dla pełnej listy wynosi 10,76; różnica mierzy wpływ ograniczenia weryfikacji do krótkiej listy w tym modelu. Pełna weryfikacja daje 4,17 dodatkowego oczekiwanego zobowiązania, czyli 81% więcej niż ranking oparty na samych danych dostawcy. Odchylenie standardowe przyrostu między powtórzeniami wynosi 0,81, a połowa szerokości 95% przedziału dla średniej wynosi 0,11. Wybór losowy to punkt porównania; niektóre rundy mogą dać słabszy wynik.
Wynik zależy od założenia, że model rankingowy zna wagi i dokładność danych dostawcy. Zespół, który nie dysponuje tymi parametrami, uzyska mniej z tej samej karty i może zyskać więcej dzięki weryfikacji. Testy warunków skrajnych mierzą ten efekt.
11 Czterech na dziesięciu kandydatów wybranych z samych danych dostawcy nie może podjąć zobowiązania
Runda oparta na samych danych dostawcy sprawia wrażenie dobrze dobranej. Spośród 75 kandydatów 42% nie spełnia co najmniej jednego kryterium, przez co nie może podjąć zobowiązania w tej ofercie. Najczęściej przeszkodą jest mandat (24% rundy); dalej są kwota inwestycji (11%), sposób kontaktu (9%) i uprawnienie do otrzymania oferty (5%). Rysunek 1 pokazuje te udziały. W rejestrze kampanii przeszkody ujawniają się dopiero po odpowiedzi kandydata, gdy zespół zdążył już wykorzystać próbę kontaktu.
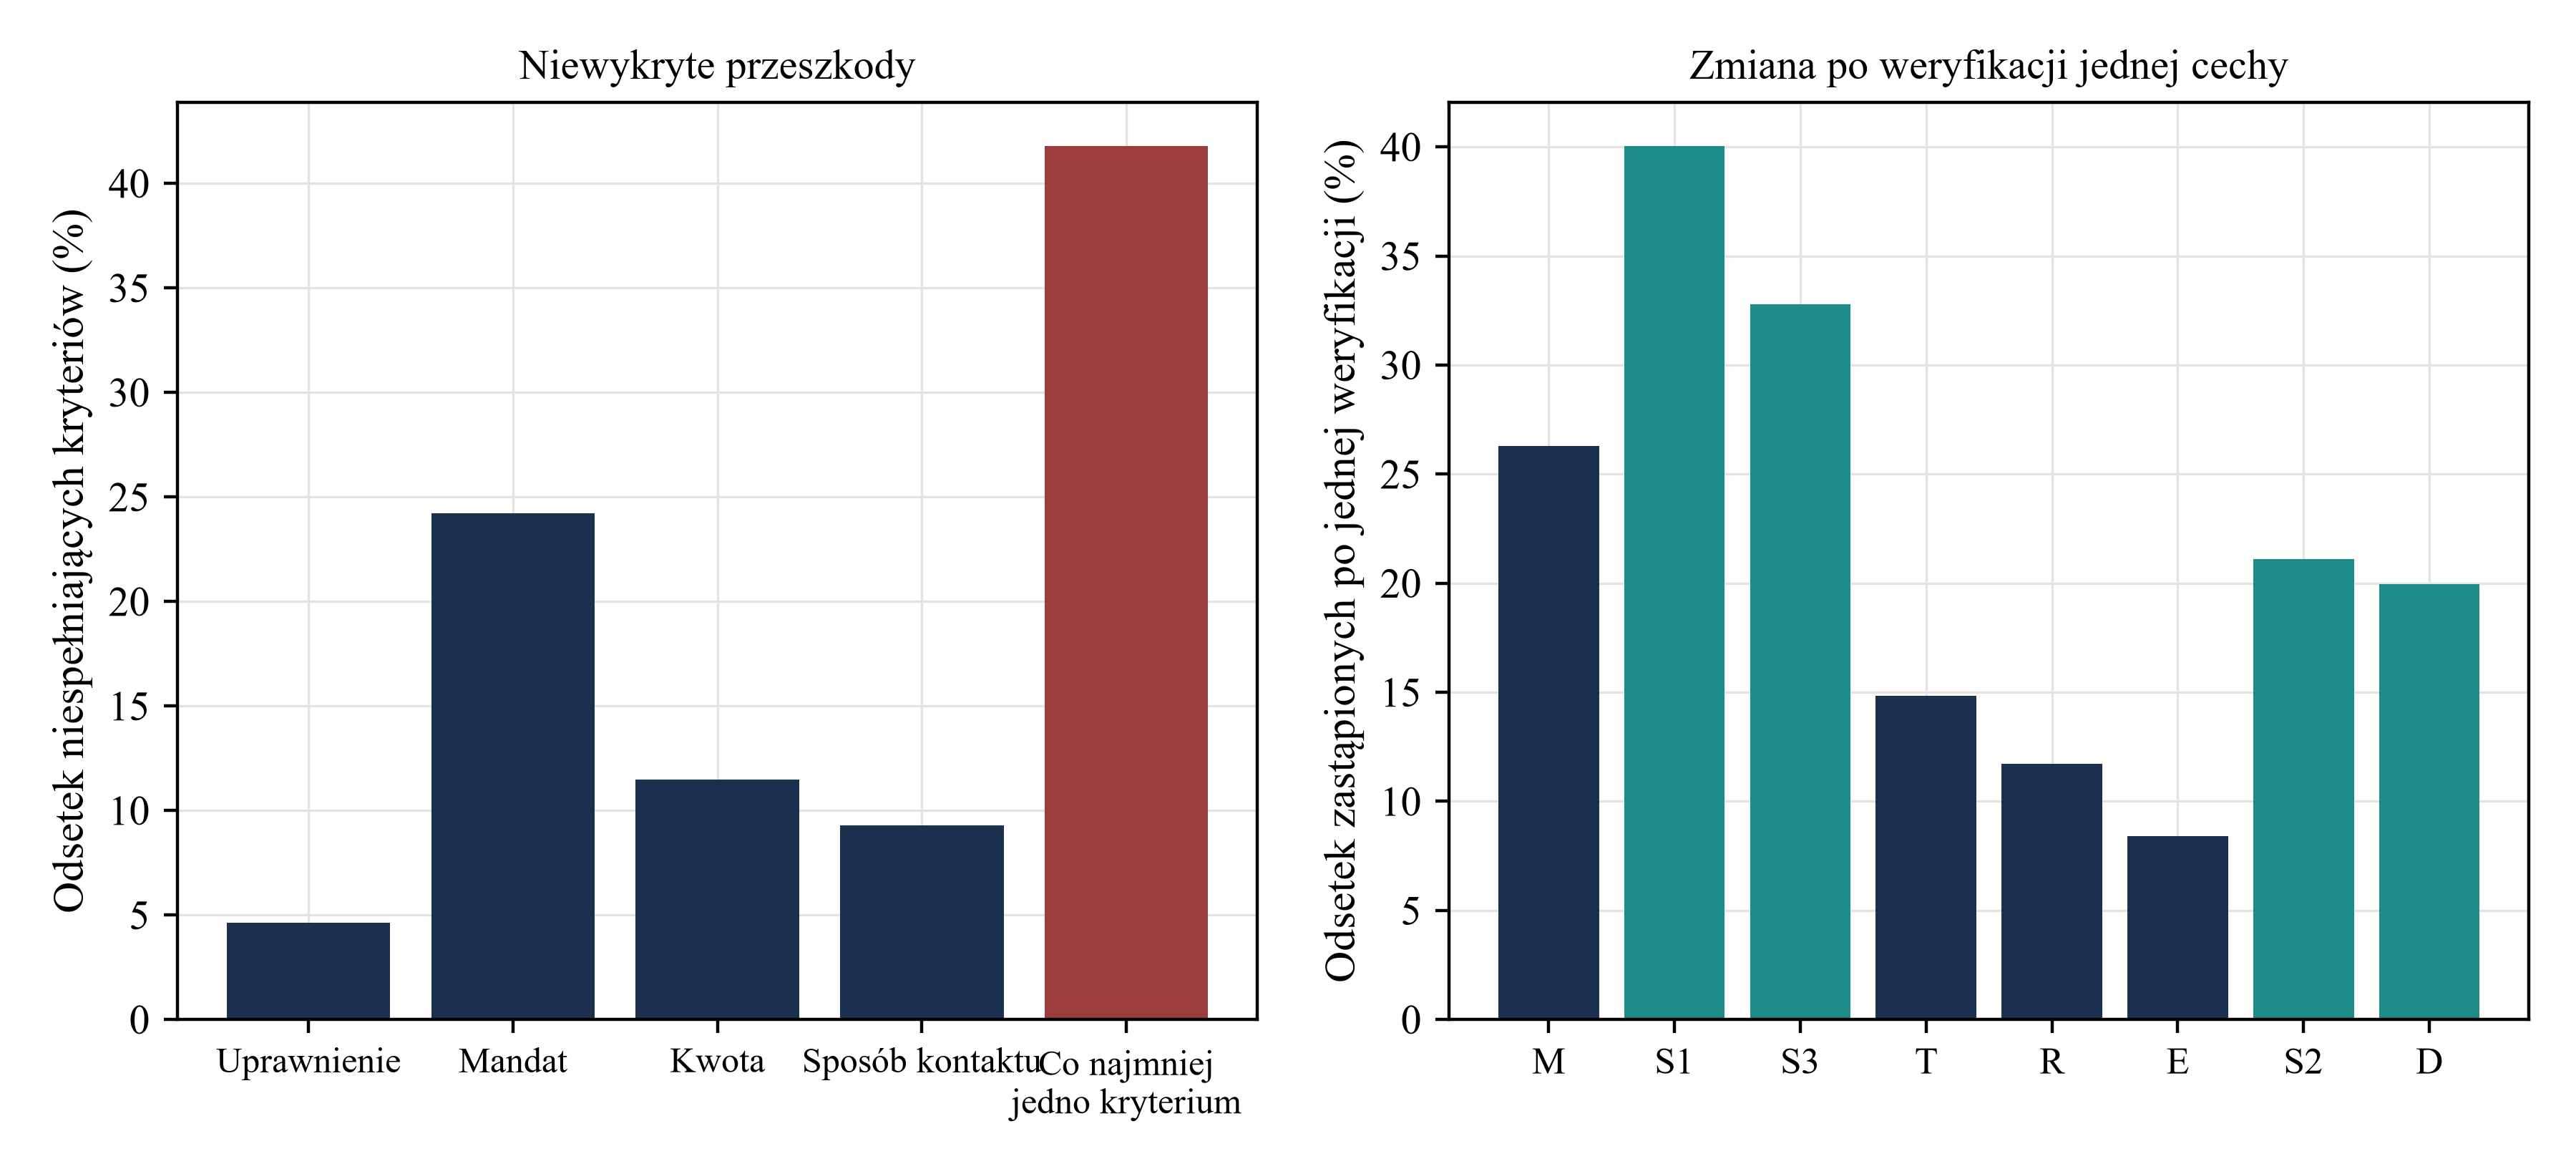
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Lewy panel: odsetek kandydatów wybranych z samych danych dostawcy, którzy nie spełniają poszczególnych kryteriów. Prawy panel: odsetek kandydatów zastąpionych po weryfikacji pojedynczej cechy.
Weryfikacja zmienia też skład rundy. Sprawdzenie wyłącznie dopasowania do strategii zastępuje 40% kandydatów, sprawdzenie siły relacji 33%, a mandatu 26%. Weryfikacja czterech kryteriów zastępuje 43% rundy, a weryfikacja ośmiu cech 58%. Zgodnie z konstrukcją scenariusza bazowego po sprawdzeniu czterech kryteriów spełniają je wszyscy wybrani kandydaci. Przy sprawdzeniu samych trzech zmiennych rankingowych odsetek kandydatów, którzy nie mogą się zobowiązać, rośnie z 42% do 47%. Nowy ranking wybiera więcej kandydatów, którzy mają wysoką punktację, lecz nie spełniają któregoś z kryteriów. Szczegóły podano w tabeli 6.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Zweryfikowana cecha | Odsetek kandydatów niespełniających kryterium przy wyborze z danych dostawcy | Odsetek zastąpionych kandydatów | Odsetek kandydatów nadal niezdolnych do podjęcia zobowiązania |
|---|---|---|---|
| Mandat dopuszcza strategię i obszar geograficzny | 24% | 26% | 25% |
| Dopasowanie do strategii i etapu inwestycji | Nie dotyczy | 40% | 45% |
| Siła relacji | Nie dotyczy | 33% | 44% |
| Przedział kwot inwestycji i limit koncentracji | 11% | 15% | 35% |
| Dopuszczalny kontakt przez doradcę | 9% | 12% | 37% |
| Uprawnienie do otrzymania oferty | 5% | 8% | 39% |
| Niedawne porównywalne zobowiązania | Nie dotyczy | 21% | 43% |
| Ustalona osoba decyzyjna | Nie dotyczy | 20% | 42% |
| Wszystkie cztery kryteria zweryfikowane | 42% nie spełnia co najmniej jednego kryterium | 43% | 0% |
| Wszystkie osiem cech zweryfikowanych | 42% nie spełnia co najmniej jednego kryterium | 58% | 0% |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Niespełnienie kryteriów mierzy się w dniu weryfikacji wśród kandydatów wybranych z samych danych dostawcy. Odsetek zastąpionych kandydatów odnosi się do tej samej rundy.
W symulacji zespół, który pomija sprawdzenie kryteriów, kontaktuje się z około czterema na dziesięciu kandydatów, którzy nie mogą podjąć zobowiązania. Brak uprawnienia do otrzymania oferty dotyczy średnio 3,5 kontaktu w rundzie 75 kontaktów i wiąże się z ryzykiem regulacyjnym, któremu sama liczba zobowiązań nie przypisuje kosztu. Model uwzględnia wyłącznie zobowiązania, dlatego opisane dalej progi rentowności nie oddają pełnej wartości sprawdzenia uprawnień.
12 Przy założonych wagach mandat i dopasowanie do strategii odpowiadają za około połowę przyrostu
Tabela 7 podaje trzy miary dla każdej cechy. Weryfikacja osobna mierzy przyrost ze sprawdzenia tylko tej cechy. Weryfikacja na końcu mierzy stratę wynikającą z jej pominięcia, gdy sprawdzono wszystkie inne cechy. Wartość Shapleya z równania (4a) to średni przyrost krańcowy ze wszystkich możliwych kolejności weryfikacji. Suma wartości Shapleya jest równa łącznemu przyrostowi zgodnie z równaniem (4b).
J jest zbiorem ośmiu cech, A jego podzbiorem, a V wartością rundy z równania (3b). Wartość Shapleya dla mandatu wynosi 1,098 oczekiwanego zobowiązania, czyli 26% przyrostu. Dla dopasowania do strategii wynosi 1,001, czyli 24%. Razem odpowiadają za około połowę przyrostu. Wartości są zbliżone i dla żadnej nie obliczono przedziału, więc nie można wiarygodnie ustalić ich kolejności. Dalej są siła relacji (0,599), kwota (0,481), sposób kontaktu (0,342), uprawnienie do otrzymania oferty (0,252), niedawne zobowiązania (0,213) i ustalenie osoby decyzyjnej (0,184). Rysunek 2 pokazuje wszystkie trzy miary dla każdej cechy.
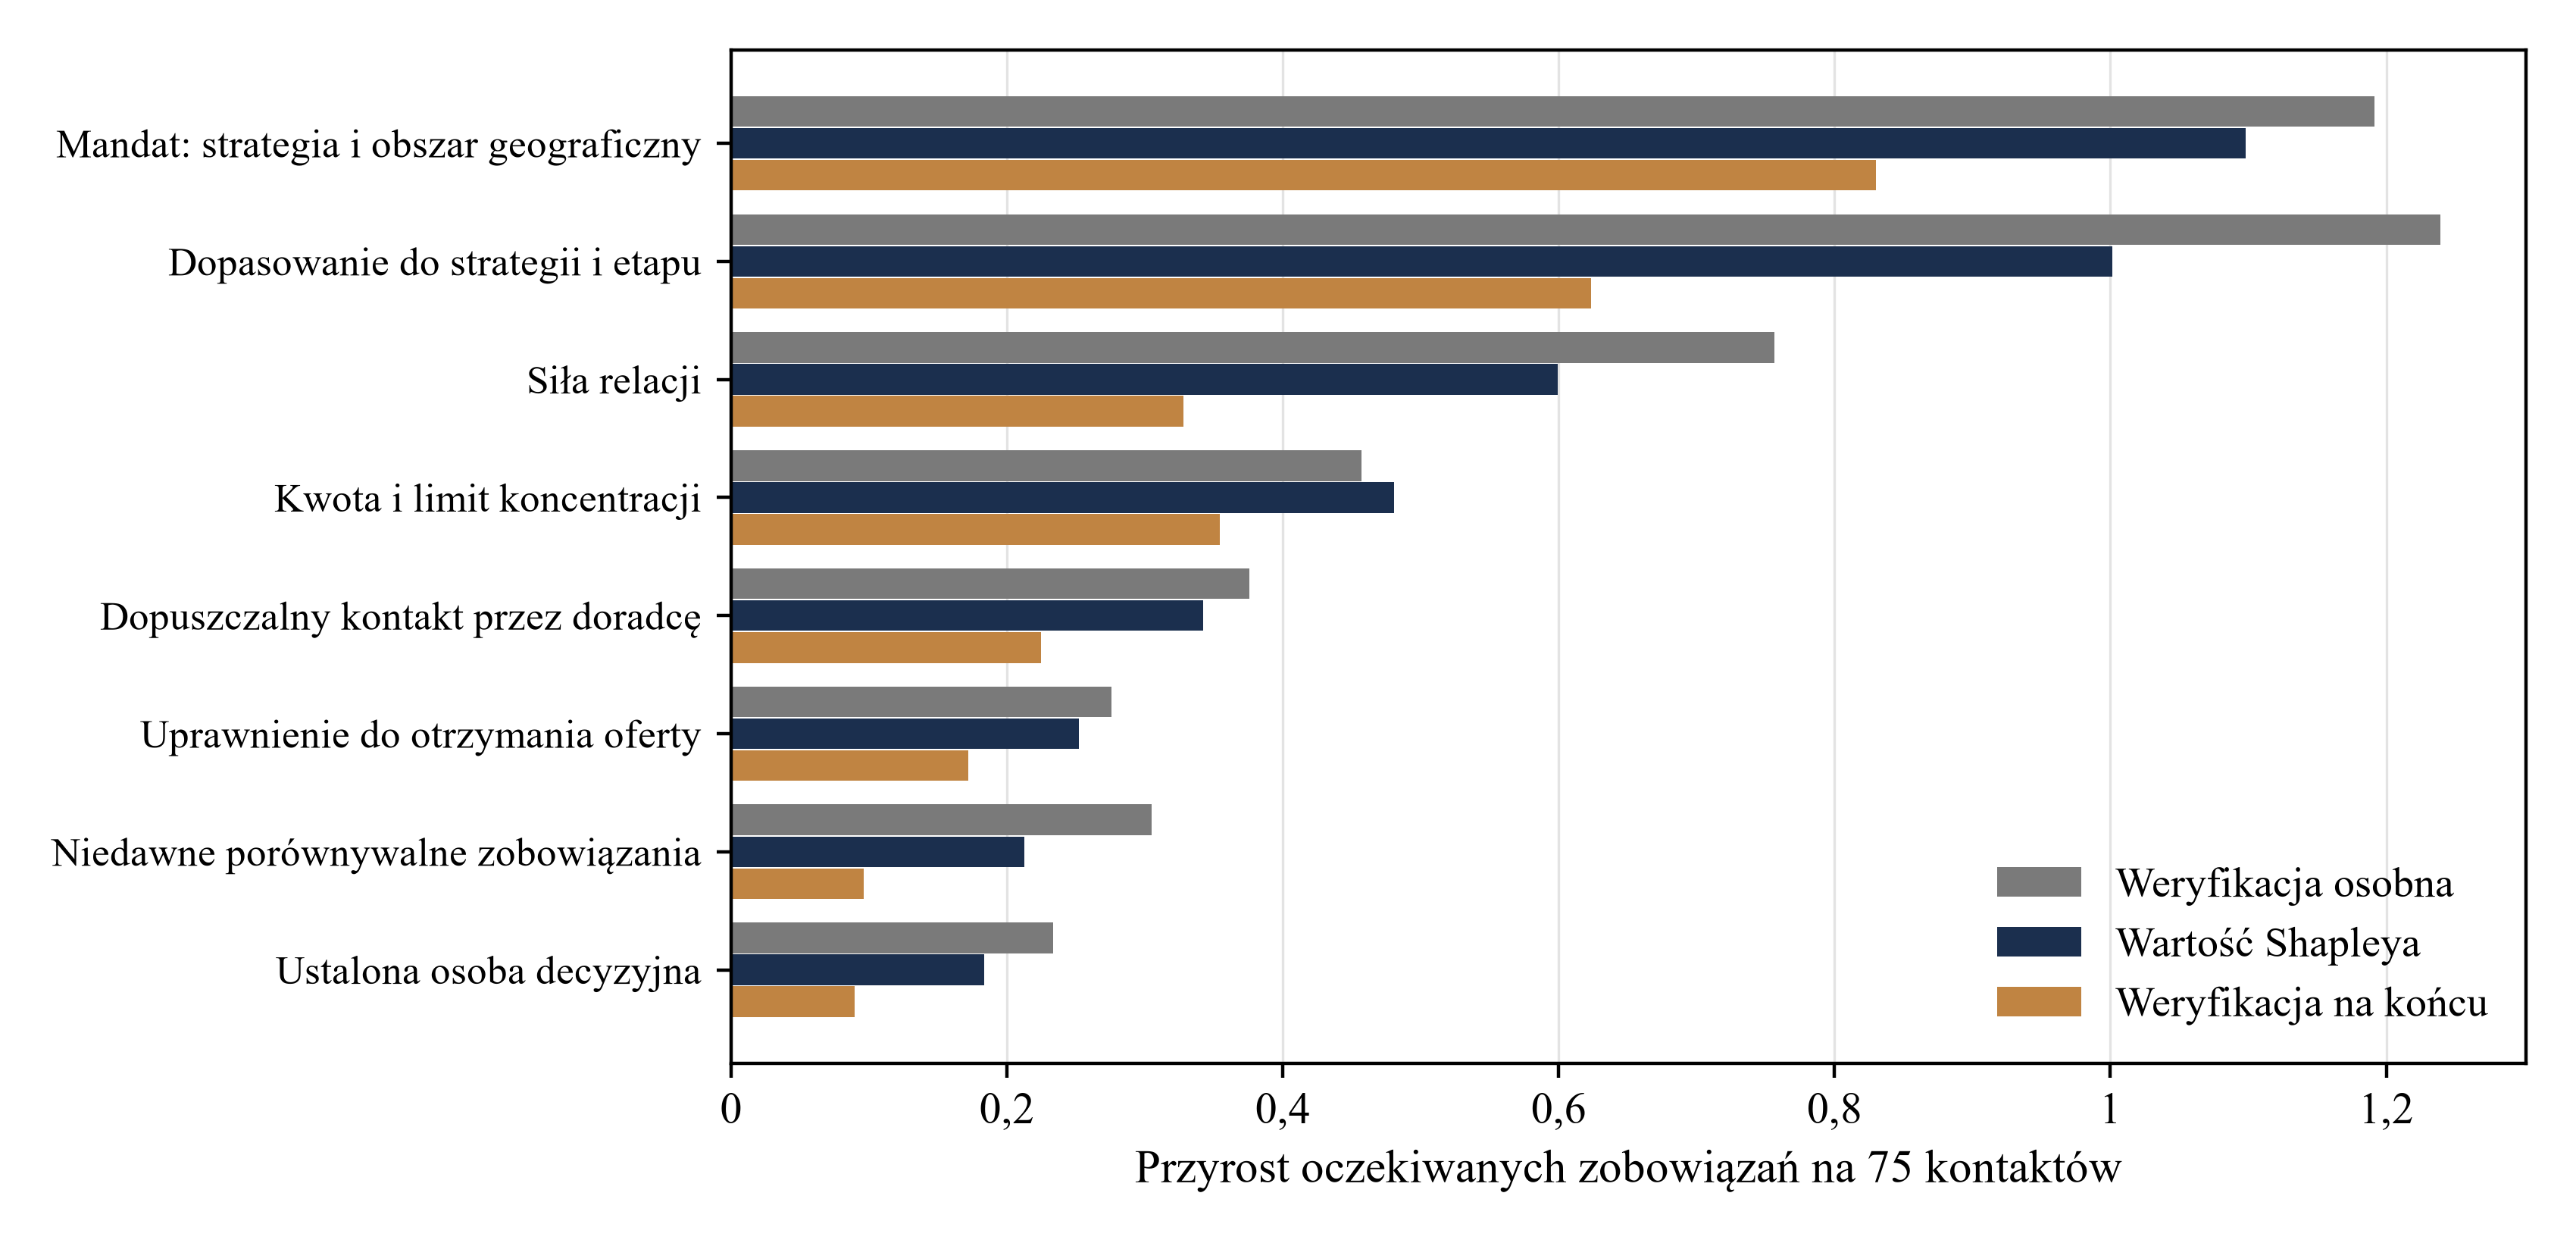
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Przyrost oczekiwanej liczby zobowiązań w rundzie 75 kontaktów.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Cecha | Weryfikacja osobna | Weryfikacja na końcu | Wartość Shapleya | Udział w przyroście | Wartość progowa zobowiązania (USD) |
|---|---|---|---|---|---|
| Mandat dopuszcza strategię i obszar geograficzny | 1,191 | 0,830 | 1,098 | 26% | 8 197 |
| Dopasowanie do strategii i etapu inwestycji | 1,239 | 0,624 | 1,001 | 24% | 7 491 |
| Siła relacji | 0,757 | 0,328 | 0,599 | 14% | 2 502 |
| Przedział kwot inwestycji i limit koncentracji | 0,457 | 0,354 | 0,481 | 12% | 9 363 |
| Dopuszczalny kontakt przez doradcę | 0,376 | 0,225 | 0,342 | 8% | 8 767 |
| Uprawnienie do otrzymania oferty | 0,276 | 0,172 | 0,252 | 6% | 23 775 |
| Niedawne porównywalne zobowiązania | 0,305 | 0,096 | 0,213 | 5% | 21 159 |
| Ustalona osoba decyzyjna | 0,234 | 0,090 | 0,184 | 4% | 24 512 |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Próg rentowności to koszt weryfikacji cechy na krótkiej liście podzielony przez jej wartość Shapleya. Weryfikacja zwraca się, gdy podpisane zobowiązanie jest warte więcej niż wynosi ten próg.
Różnice między miarami są zgodne z teorią. Wartości weryfikacji osobnych sumują się do 4,83, a wartości weryfikacji na końcu do 2,72, przy łącznym przyroście 4,17. Informacje częściowo się pokrywają: po ustaleniu mandatu sprawdzenie kwoty wnosi mniej. Suma wartości osobnych zawyża więc przyrost, a suma wartości weryfikacji na końcu go zaniża. Dopiero suma średnich ze wszystkich kolejności odpowiada łącznemu przyrostowi. Kolumna progów pokazuje, że weryfikacja każdej z cech jest opłacalna, jeśli jedno zobowiązanie jest dla zespołu warte ponad około 24 512 USD. W przypadku tańszych cech wystarcza około 2 502 USD. Progi opierają się na założonym czasie analityka z tabeli 4 i stawce 60 USD za godzinę oraz uwzględniają wyłącznie zobowiązania. Badanie nie rozstrzyga, czy w praktyce zobowiązania osiągają tę wartość.
13 Pięć cech daje dziewięć dziesiątych przyrostu przy koszcie poniżej dwóch trzecich pełnej weryfikacji
Raport może obejmować mniej niż osiem zweryfikowanych pól. Jedna metoda w każdym kroku dodaje cechę o najwyższym przyroście krańcowym na dolara kosztu. Druga sprawdza wszystkie 256 podzbiorów i wybiera najtańszy, który spełnia wyznaczony cel. Tabela 8 i rysunek 3 pokazują pierwszą kolejność: S3, S1, R i kolejne cechy. Siła relacji jest pierwsza, ponieważ sprawdzenie zajmuje pięć minut. Mandat trafia dalej, gdyż jego sprawdzenie zajmuje trzydzieści minut.
W równaniu (5) L oznacza wielkość krótkiej listy, c_j koszt weryfikacji cechy j dla jednego kandydata, φ_j jej wartość Shapleya, a B_j wartość jednego zobowiązania potrzebną do pokrycia kosztu weryfikacji. ρ_j(A) jest przyrostem na dolara po sprawdzeniu zbioru A. Najtańszy podzbiór zapewniający 90% przyrostu obejmuje M, T, R, S1 i S3. Kosztuje 25 500 USD, czyli 63% kwoty 40 500 USD potrzebnej na wszystkie osiem cech. Osiągnięcie 95% przyrostu wymaga E, M, T, R, S1 i S3 oraz 78% kosztu.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Krok | Dodana cecha | Łączny koszt (USD) | Oczekiwana liczba zobowiązań | Udział w przyroście po pełnej weryfikacji |
|---|---|---|---|---|
| 1 | Siła relacji | 1 500 | 5,90 | 18% |
| 2 | Dopasowanie do strategii i etapu inwestycji | 9 000 | 7,04 | 45% |
| 3 | Dopuszczalny kontakt przez doradcę | 12 000 | 7,40 | 54% |
| 4 | Mandat dopuszcza strategię i obszar geograficzny | 21 000 | 8,46 | 79% |
| 5 | Przedział kwot inwestycji i limit koncentracji | 25 500 | 8,90 | 90% |
| 6 | Uprawnienie do otrzymania oferty | 31 500 | 9,11 | 95% |
| 7 | Niedawne porównywalne zobowiązania | 36 000 | 9,22 | 98% |
| 8 | Ustalona osoba decyzyjna | 40 500 | 9,31 | 100% |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Koszt obliczono, mnożąc wielkość krótkiej listy przez czas analizy jednego kandydata, przy stawce 60 USD za godzinę.
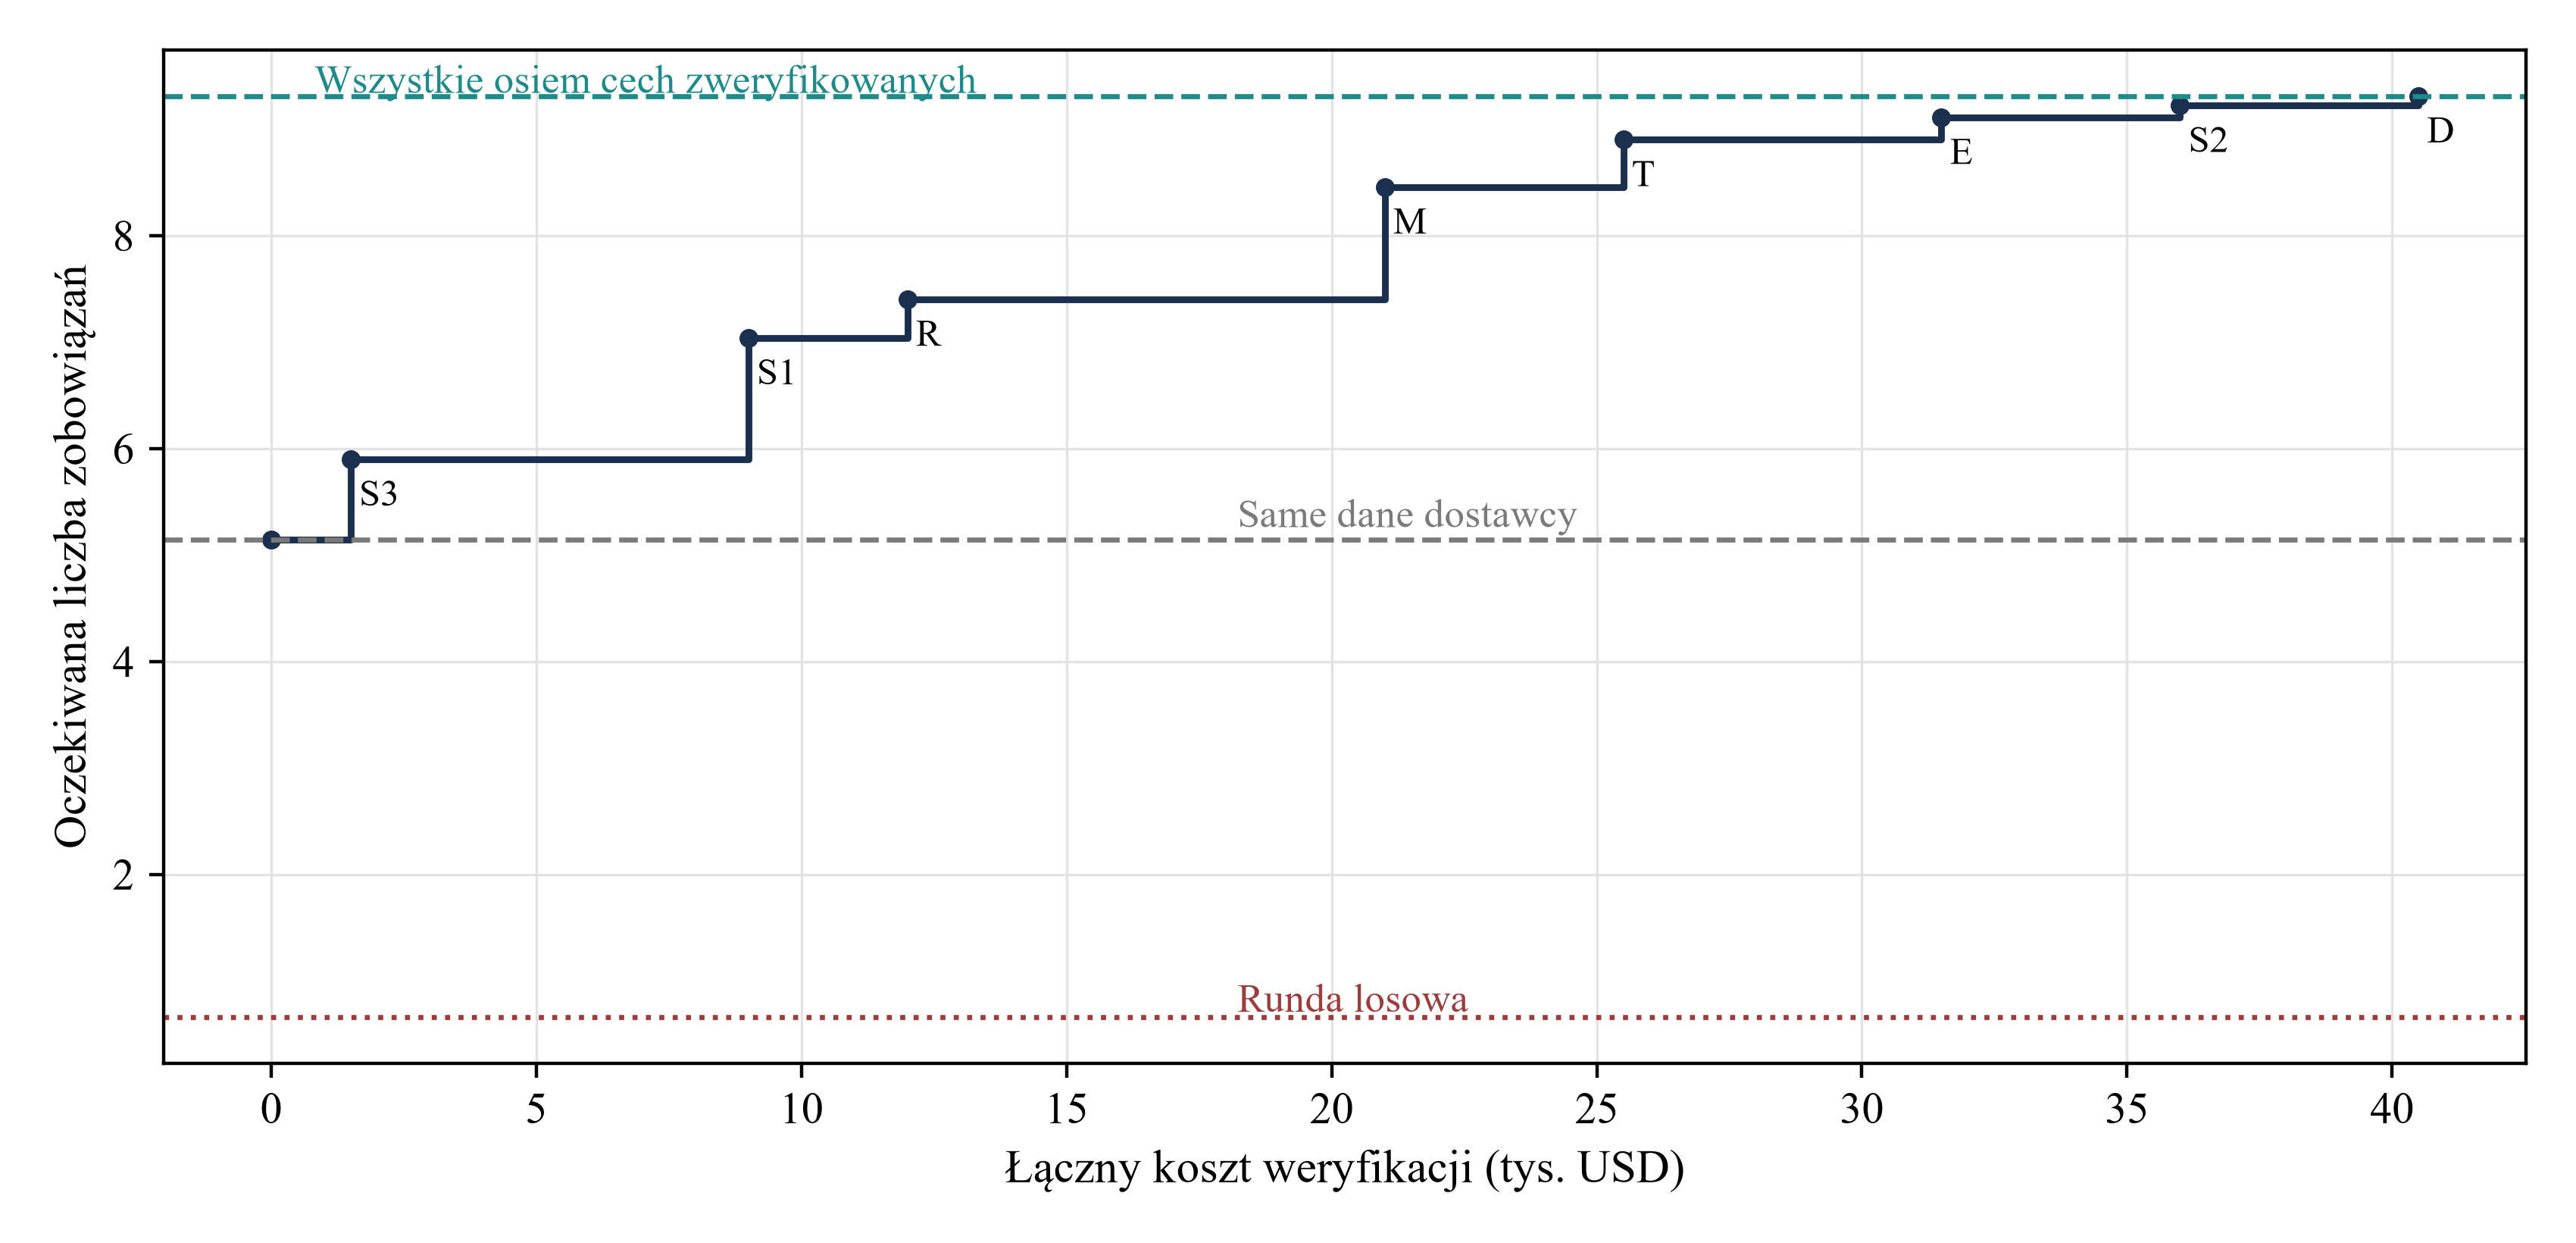
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Cechy dodaje się według przyrostu krańcowego na dolara. Linie przerywane oznaczają wybór oparty na samych danych dostawcy i pełną weryfikację. Linia kropkowana oznacza wybór losowy.
Wkład kolejnych weryfikacji maleje stopniowo. Ostatnie trzy cechy dają łącznie około jednej dziesiątej przyrostu i pochłaniają ponad jedną trzecią budżetu. Minimalny zestaw zależy od przyjętych parametrów. W praktyce przy wyborze kolejnej cechy należy uwzględniać jej przyrost krańcowy na dolara oraz informacje już posiadane. Formularz o stałej kolejności pól nie uwzględnia tej zależności.
14 W symulacji pola opisowe pomagają w selekcji wstępnej i nie wpływają na końcową kolejność
Dane dostawcy zawierają pola łatwe do zgromadzenia: kategorię inwestora, wielkość, zatrudnienie i rozpoznawalność publiczną. W eksperymencie kategoria zmienia bazowe prawdopodobieństwa spełnienia kryteriów, a wielkość wpływa na kryterium kwoty i niedawną aktywność. Zatrudnienie i rozpoznawalność są niedokładnymi wskaźnikami wielkości i nie mają samodzielnego wpływu. Tabela 9 i rysunek 4 mierzą wartość każdego pola użytego oddzielnie, dodanego na końcu do pozostałych trzech przy samych danych dostawcy oraz dodanego na końcu po weryfikacji wszystkich ośmiu cech.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Pole opisowe | Użyte osobno przy samych danych dostawcy | Dodane na końcu przy samych danych dostawcy | Dodane na końcu po pełnej weryfikacji (tylko selekcja wstępna) |
|---|---|---|---|
| Kategoria inwestora | 0,390 | 0,348 | 0,275 |
| Wielkość (logarytm aktywów pod zarządzaniem) | 0,172 | 0,055 | 0,085 |
| Zatrudnienie | 0,119 | 0,000 | 0,000 |
| Rozpoznawalność publiczna | 0,068 | 0,000 | 0,000 |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Przyrost oczekiwanej liczby zobowiązań w rundzie 75 kontaktów, na podstawie 80 powtórzeń. Trzecia kolumna obejmuje wyłącznie wartość wynikającą z tworzenia krótkiej listy.
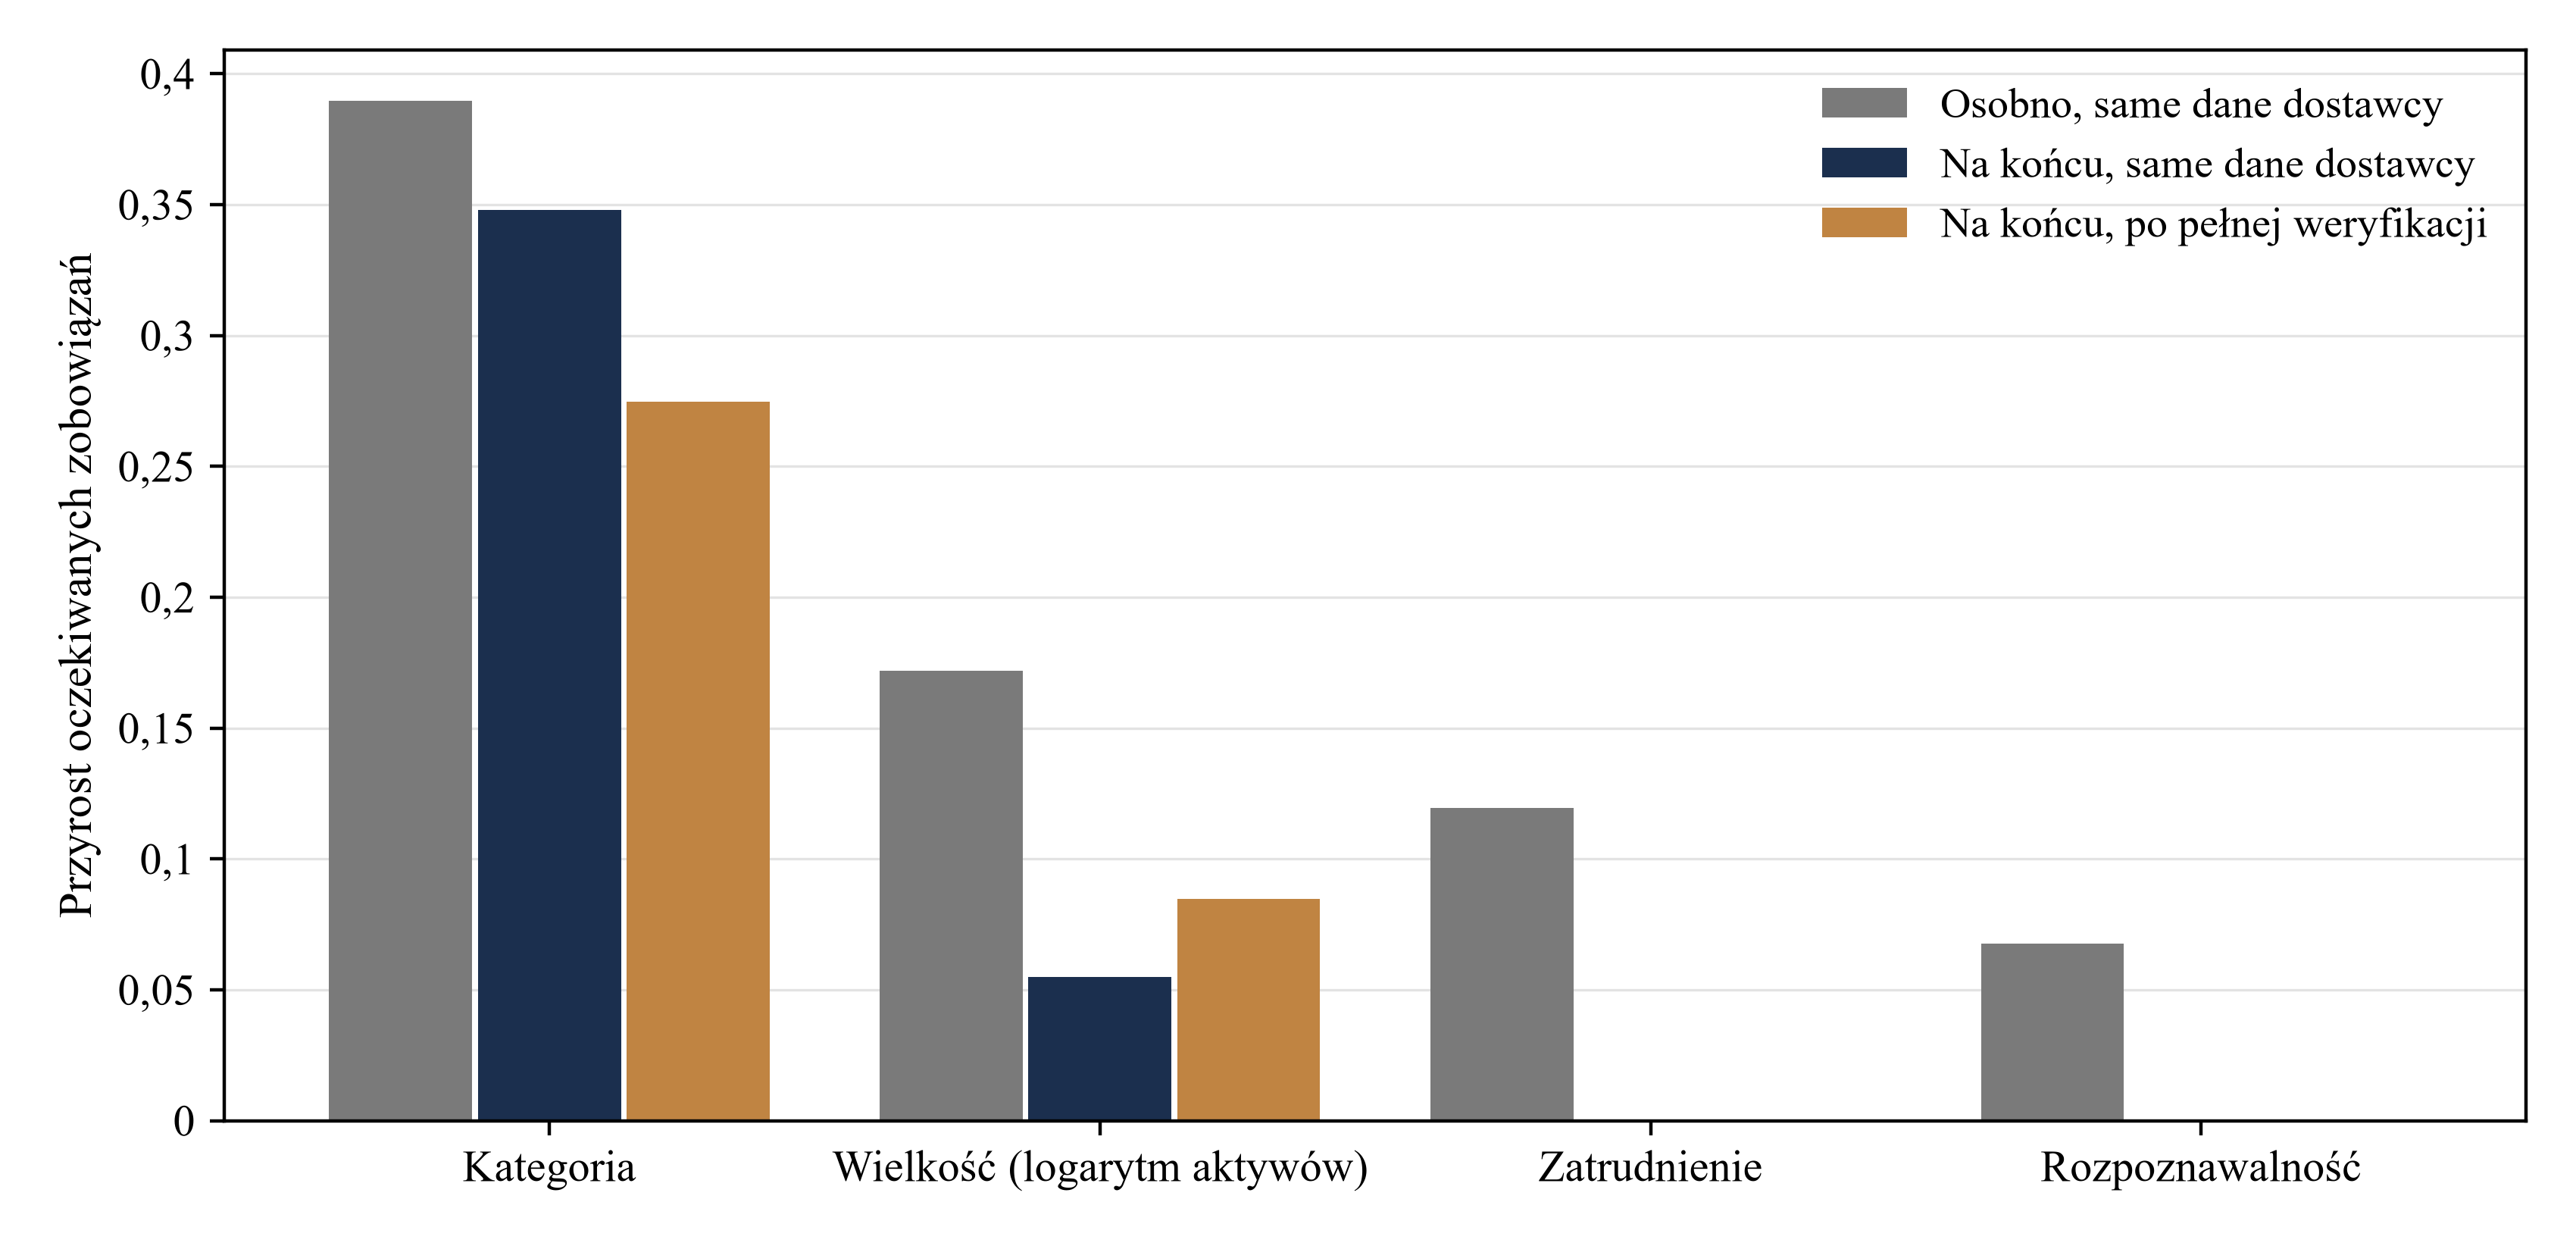
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Przyrost oczekiwanej liczby zobowiązań według pola opisowego i warunków informacyjnych.
Przy osobnym wykorzystaniu kategoria daje 0,390 oczekiwanego zobowiązania, wielkość 0,172, zatrudnienie 0,119, a rozpoznawalność 0,068. Zatrudnienie i rozpoznawalność wydają się przydatne oddzielnie, ponieważ przybliżają wielkość. Dodane na końcu, gdy wielkość jest już znana, dają odpowiednio 0,000 i 0,000. Kategoria zachowuje wartość 0,348 przy samych danych dostawcy i 0,275 po weryfikacji wszystkich ośmiu cech. Druga wartość wynika z tego, że krótka lista powstaje przed weryfikacją, więc lepsza informacja a priori pomaga wybrać osoby do sprawdzenia. Korzyść powstaje w selekcji wstępnej. Wielkość wnosi w ten sam sposób 0,085.
Wynik rozróżnia dwie decyzje. Kategoria i wielkość pomagają ustalić, którym kandydatom poświęcić czas analityka. Po weryfikacji kryteriów i zmiennych rankingowych nie wpływają na końcową kolejność rundy. Umieszczenie zatrudnienia i rozpoznawalności obok zweryfikowanych danych może skłonić czytelnika do nadania im większej wagi, niż uzasadnia to ten przypadek. Ich wpływ w rzeczywistych danych wymaga sprawdzenia według projektu badania opisanego dalej.
15 Wielkość rundy i krótkiej listy zmienia znaczenie poszczególnych pól
Wartość pola zależy od części listy przeznaczonej do kontaktu. Rysunek 5 pokazuje rundy o różnej wielkości przy krótkiej liście 300 kandydatów. Przy 25 kontaktach trzy zmienne rankingowe dają przyrost 1,51 oczekiwanego zobowiązania, a cztery kryteria 1,42. Przy 150 kontaktach kryteria dają 2,50, a zmienne rankingowe 1,72. W małej rundzie można wybierać spośród czołowych kandydatów, więc kolejność ma podobne znaczenie jak wykluczenie. Większa runda sięga po kandydatów niespełniających kryteriów, dlatego wykluczenie nabiera większego znaczenia.
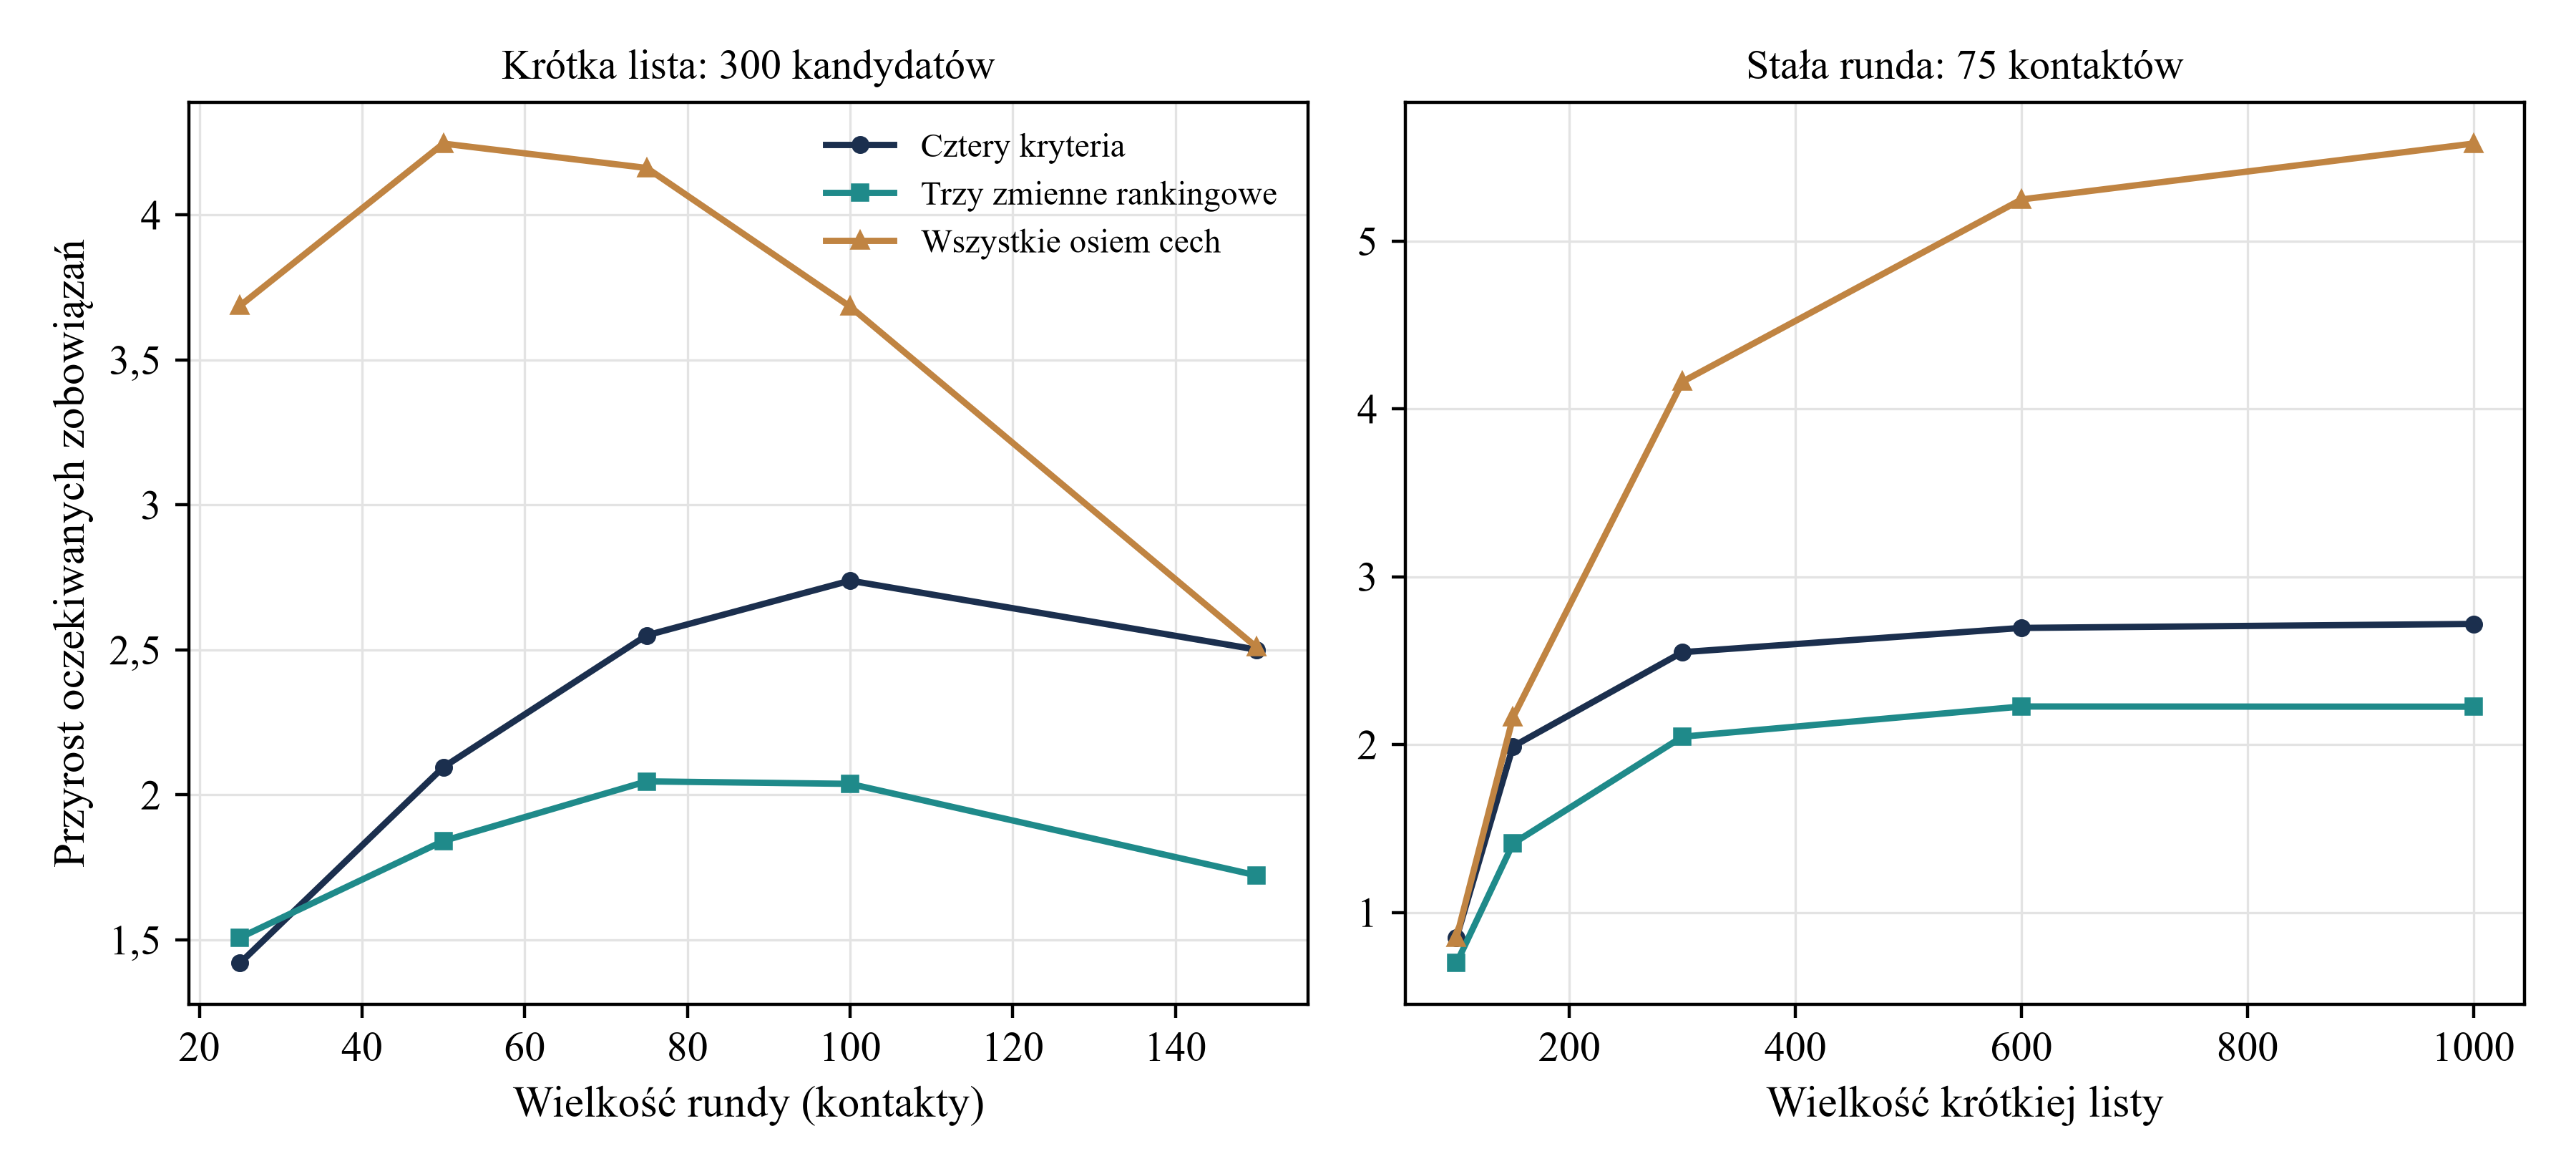
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Przyrost względem samych danych dostawcy, osobno dla kryteriów, zmiennych rankingowych i wszystkich ośmiu cech; 60 powtórzeń na punkt.
Prawy panel pokazuje zmiany wielkości krótkiej listy przy stałej rundzie 75 kontaktów. Weryfikacja 100 kandydatów daje przyrost 0,85 oczekiwanego zobowiązania, a sprawdzenie 1 000 kandydatów daje 5,58. Na 10 000 USD kosztu przypada 0,63 zobowiązania przy 100 kandydatach, 1,07 przy 150, 1,03 przy 300, 0,65 przy 600 i 0,41 przy 1 000. Efektywność jest najwyższa, gdy krótka lista liczy od dwóch do czterech razy więcej kandydatów niż runda. Przy większej liście efektywność spada. Gdy lista i runda są równe, nie ma możliwości wyboru. Zbyt długa lista oznacza płacenie za sprawdzenie kandydatów, z którymi zespół się nie skontaktuje.
Reguła praktyczna zależy od założonych parametrów. Najpierw należy zweryfikować cechy decydujące przy danej wielkości rundy. Krótka lista może być od dwóch do czterech razy większa od rundy, chyba że koszt weryfikacji jest znacznie niższy od przyjętego w modelu. Zmiana wielkości rundy wymaga ponownego obliczenia, które pola warto sprawdzić.
16 Scenariusze warunków skrajnych wskazują, co sprawdzać przy różnych problemach
Tabela 10 zmienia jeden parametr naraz. W scenariuszu dezaktualizacji stan każdego kryterium losuje się ponownie w dniu kontaktu z prawdopodobieństwem 0,25. W scenariuszu błędów zweryfikowany odczyt każdego kryterium odwraca się z prawdopodobieństwem 0,05, a do odczytów zmiennych rankingowych dodaje się zakłócenie. Na mniej chłonnym rynku oba progi rosną o 0,5. Model z nieprawidłowymi wagami przypisuje trzem zmiennym rankingowym wagi 0,20, 0,80 oraz 0,20 w miejsce 0,70, 0,40 oraz 0,50. Dwa pozostałe scenariusze zmieniają dokładność danych dostawcy.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Scenariusz | Same dane dostawcy | Pełna weryfikacja | Przyrost | Odsetek niezdolnych do podjęcia zobowiązania przy samych danych dostawcy | Ta sama miara po pełnej weryfikacji | Kandydaci zdolni do podjęcia zobowiązania błędnie wykluczeni | Sygnał diagnostyczny |
|---|---|---|---|---|---|---|---|
| Parametry bazowe | 5,15 | 9,32 | 4,17 | 42% | 0,0% | 0% | Punkt odniesienia |
| Dezaktualizacja zweryfikowanych danych | 4,68 | 7,33 | 2,65 | 47% | 21,0% | 0% | Przyrost spada; niespełnienie kryteriów ujawnia się przy kontakcie |
| Błędy weryfikacji | 5,15 | 7,49 | 2,34 | 42% | 4,7% | 18% | Przyrost spada; błędnych wykluczeń nie widać w rundzie |
| Mniej chłonny rynek | 2,55 | 4,35 | 1,80 | 44% | 0,0% | 0% | Udział kryteriów niemal bez zmian; spada oczekiwana liczba zobowiązań |
| Model rankingowy z błędnymi wagami | 3,88 | 7,30 | 3,42 | 42% | 0,0% | 0% | Wkład kryteriów niemal bez zmian; wkład rankingu spada |
| Niedokładne dane dostawcy | 3,62 | 7,87 | 4,25 | 55% | 0,0% | 0% | Przyrost względny rośnie; dominują kryteria |
| Dokładne dane dostawcy | 8,08 | 10,49 | 2,41 | 19% | 0,0% | 0% | Przyrost maleje; pozostaje niewiele do sprawdzenia |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Oczekiwana liczba zobowiązań w rundzie 75 kontaktów; 100 powtórzeń dla każdego scenariusza.
Dezaktualizacja zmniejsza przyrost z 4,17 do 2,65. W chwili kontaktu 21,0% kandydatów ze zweryfikowanej rundy nie może podjąć zobowiązania. Zespół dostrzega to jako późne niespełnienie kryteriów przez kandydatów wcześniej uznanych za odpowiednich. Błędy weryfikacji zmniejszają przyrost do 2,34 i powodują ukrytą stratę: 18% kandydatów zdolnych do podjęcia zobowiązania zostaje błędnie wykluczonych, więc nie widać ich w rundzie. Widoczne późne przypadki niespełnienia kryteriów to zaledwie 4,7%. Sprawdź próbę wykluczonych kandydatów, aby wykryć pominięte osoby lub instytucje, które spełniają warunki dopuszczenia.
Mniej chłonny rynek zmniejsza przyrost do 1,80. Udział kryteriów w przyroście wynosi 62% wobec 61% w wariancie bazowym. Podział przyrostu pozostaje podobny, a oczekiwana liczba zobowiązań spada o około połowę. Przy błędnych wagach przyrost dzięki kryteriom pozostaje niemal bez zmian i wynosi 2,17, a wkład zmiennych rankingowych spada o 45%. Wykluczenie nie zależy od tych wag, więc błędy oddziałują przede wszystkim na ranking. Przy niedokładnych danych dostawcy bezwzględny przyrost jest zbliżony i wynosi 4,25, co stanowi 118% niższego wyniku bazowego. Przy dokładnych danych przyrost spada do 2,41. Weryfikacja wnosi więcej, gdy dane wyjściowe są słabsze.
Potraktuj te zależności jako wskazówki, co dalej sprawdzać. Jeśli niespełnienie warunku wychodzi na jaw z opóźnieniem, sprawdź ponownie daty i zmiany od czasu weryfikacji. Jeśli znaczny przyrost przypada głównie na warunki dopuszczenia, porównaj dane dostawcy z niezależnymi dowodami. Jeśli wykluczenia są zasadne, a zmiana kolejności daje niewielki efekt, sprawdź wagi. Każda z tych sytuacji może mieć kilka przyczyn; sama liczba zobowiązań nie wystarcza do diagnozy.
17 Moc statystyczna dla spotkań i zobowiązań
Zespół powinien sprawdzić w praktyce, czy ranking po weryfikacji daje lepsze wyniki niż ranking oparty wyłącznie na danych dostawcy. Tabela 11 podaje wymaganą wielkość próby. W modelu spotkanie spełniające kryteria następuje po 32,4% kontaktów przy rankingu opartym wyłącznie na danych dostawcy i po 63,0% kontaktów przy rankingu po weryfikacji. Do wykrycia tej różnicy z mocą 80% przy dwustronnym poziomie istotności 5% potrzeba 42 kontaktów w każdej grupie. Przy 75 kontaktach na grupę moc wynosi 97%. Odsetki zobowiązań wynoszą 6,9% i 12,4%, a do wykrycia różnicy potrzeba 443 kontaktów w każdej grupie. Przy 75 kontaktach moc wynosi 21%.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Wynik | Odsetek przy samych danych dostawcy (%) | Odsetek po weryfikacji (%) | Liczba kontaktów na grupę dla mocy 80% | Moc przy jednej rundzie na grupę (%) |
|---|---|---|---|---|
| Spotkanie spełniające kryteria | 32,4 | 63,0 | 42 | 97 |
| Podpisane zobowiązanie | 6,9 | 12,4 | 443 | 21 |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Test porównujący proporcje w dwóch próbach. Moc obliczono na podstawie 20 000 symulacji.
Obliczenia zakładają niezależność kontaktów i przyjęte częstości wyników. W rzeczywistej kampanii wspólne okoliczności, powtarzający się inwestorzy i oddziaływanie między kontaktami mogą zmienić precyzję. W prospektywnym badaniu terenowym należy uwzględnić jednostkę przydziału i ewentualne grupowanie obserwacji, a następnie oszacować potrzebną próbę na podstawie częstości właściwych dla kwalifikującej się populacji. Podane liczby służą planowaniu i nie dowodzą, że weryfikacja poprawia wyniki.
18 Błąd selekcji i koszt losowego rozszerzenia kontaktów
Problemem rzeczywistych danych jest selektywna obserwacja wyników. Wyniki są dostępne tylko dla kandydatów, z którymi skontaktowano się według wcześniejszego rankingu. Oceniając nowy ranking na podstawie historii, zespół zna zatem wyniki tylko dla kandydatów wybranych przez oba rankingi. Nowi kandydaci, którzy zajmowali niższe miejsca w dawnym rankingu, nie mają odnotowanych wyników. Estymator naiwny uśrednia wyniki wspólnych kandydatów i przelicza je na całą rundę.
W równaniu (6) W_B to runda wybrana przez nowy ranking; A_i wynosi jeden, jeśli z inwestorem i skontaktowano się w poprzedniej kampanii; y_i to zaobserwowany wynik dotyczący spotkania, a π_i to prawdopodobieństwo kontaktu z i. Dla wcześniejszej rundy π wynosi jeden. Z pozostałymi kandydatami na krótkiej liście kontakt nawiązuje się losowo z prawdopodobieństwem ε, więc π wynosi wówczas ε. Równanie (6b) przedstawia estymator ważony odwrotnością prawdopodobieństwa. Szacowaną wielkością jest oczekiwana liczba spotkań w nowej rundzie, równa 47,09 w modelu. Tabela 12 i rysunek 6 podają błędy obu estymatorów.
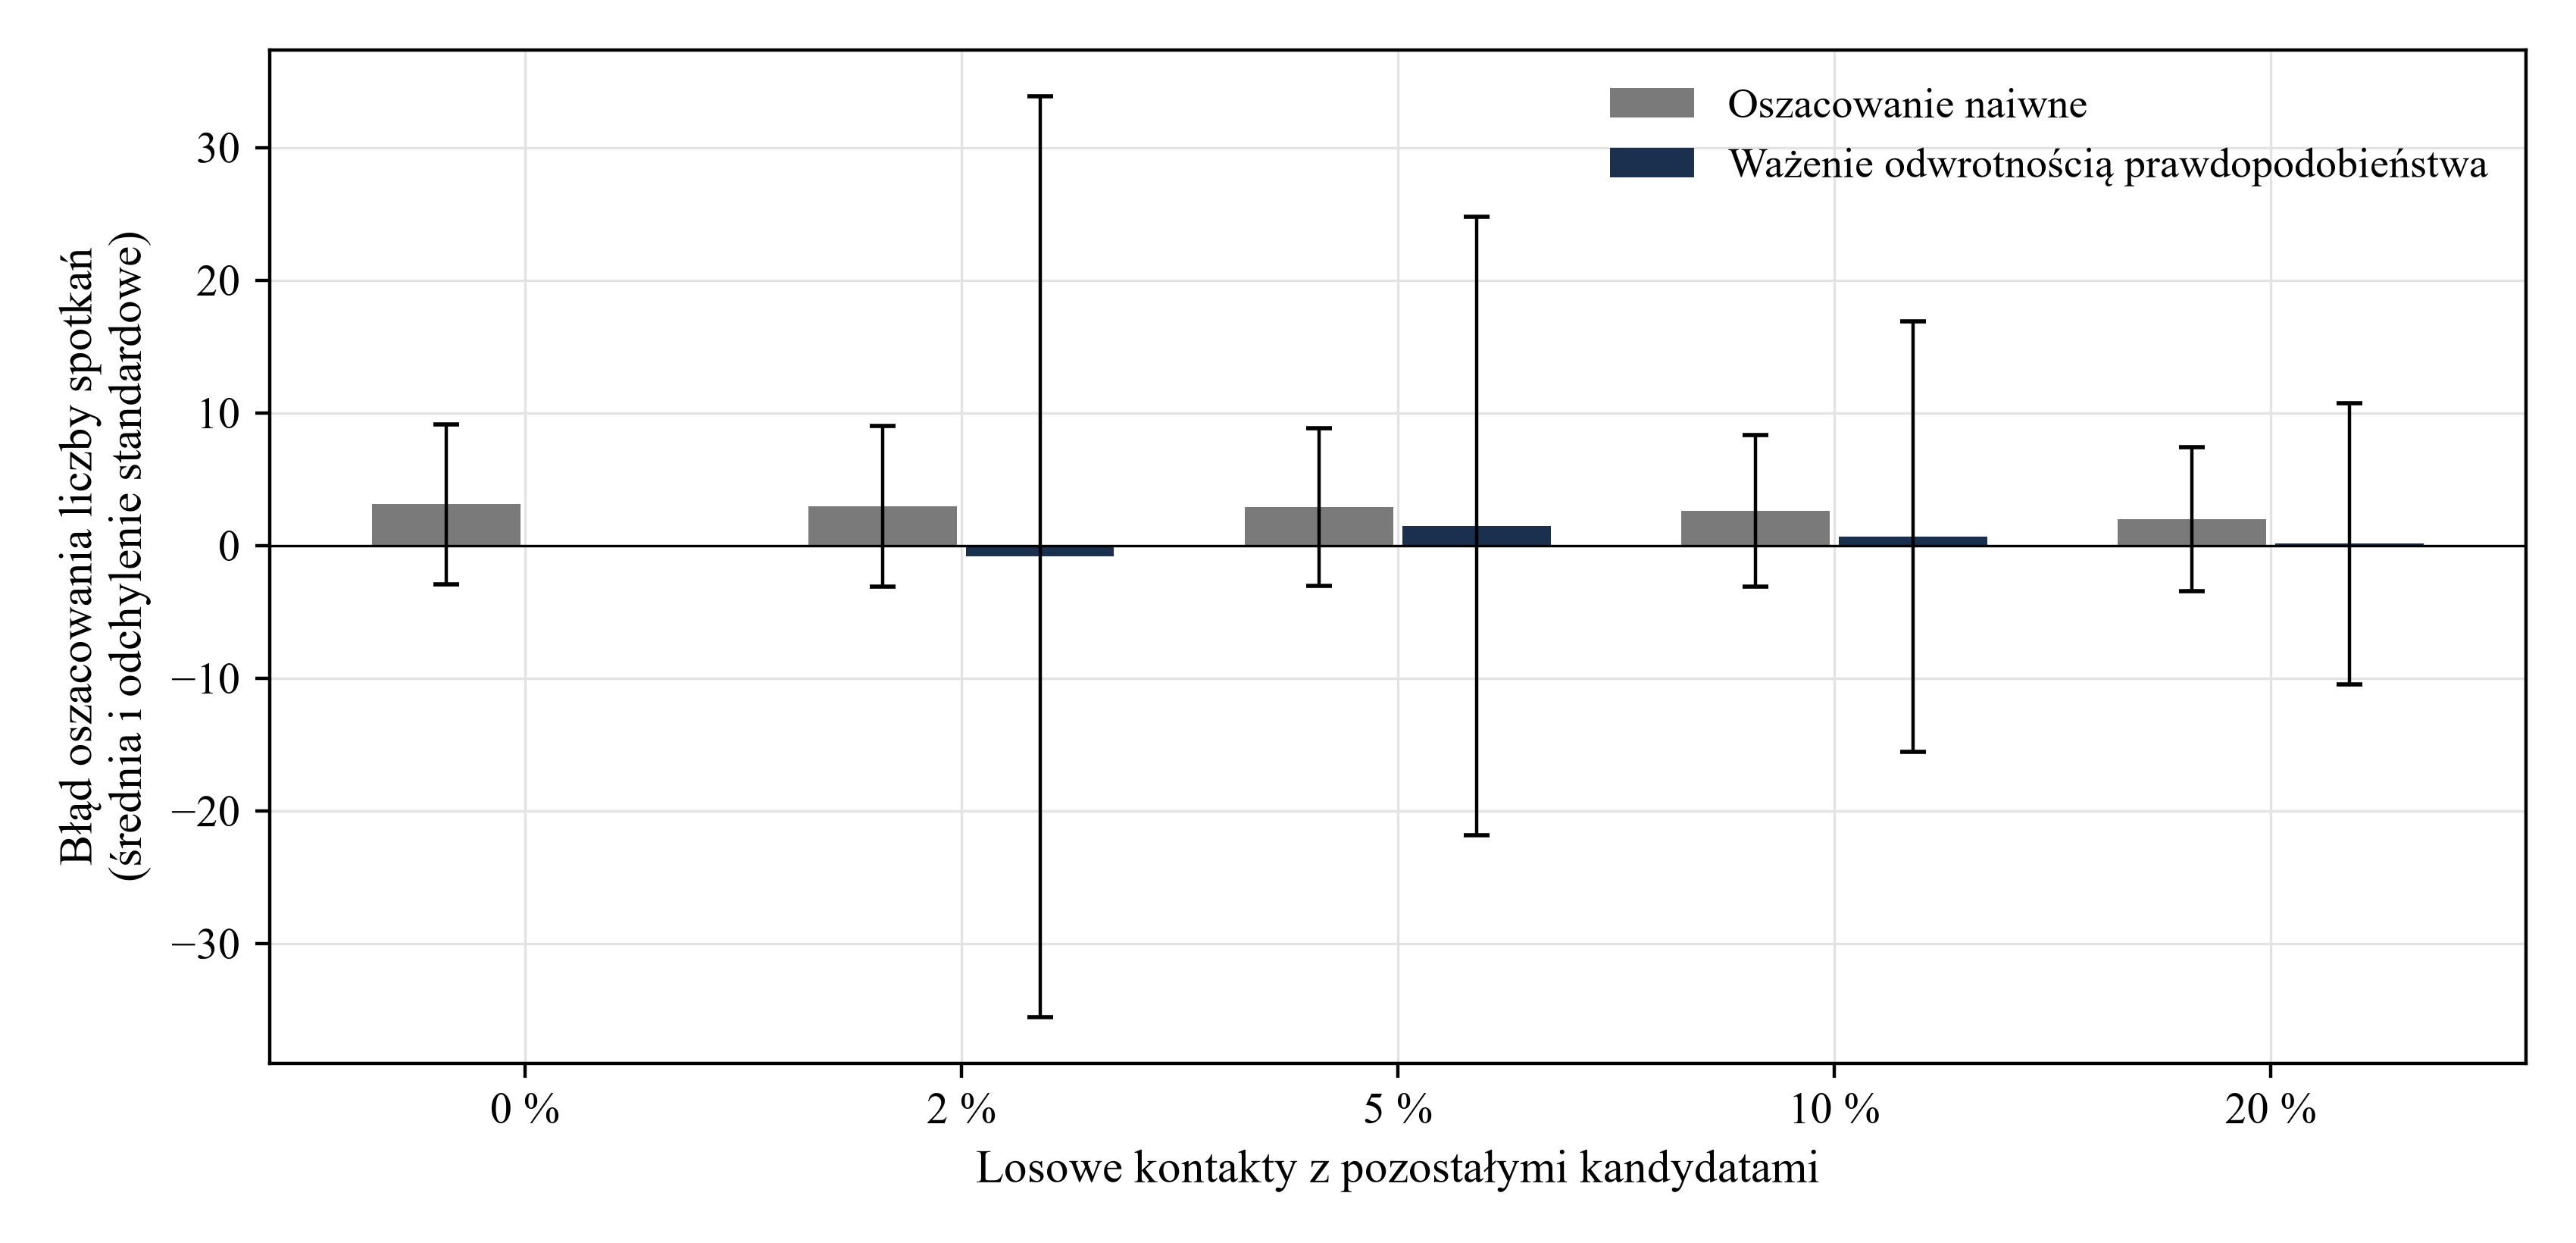
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Średni błąd i odchylenie standardowe oszacowania oczekiwanej liczby spotkań; 400 powtórzeń dla każdego odsetka losowych kontaktów.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Losowe kontakty z pozostałymi kandydatami na krótkiej liście | Dodatkowe kontakty | Błąd estymatora naiwnego (średnia) | Błąd estymatora naiwnego (odchylenie standardowe) | Błąd estymatora ważonego (średnia) | Błąd estymatora ważonego (odchylenie standardowe) |
|---|---|---|---|---|---|
| 0% | 0,0 | 3,11 | 6,01 | Nieokreślony | Nie dotyczy |
| 2% | 4,3 | 2,98 | 6,05 | -0,83 | 34,71 |
| 5% | 11,2 | 2,90 | 5,95 | 1,47 | 23,33 |
| 10% | 22,3 | 2,63 | 5,72 | 0,67 | 16,20 |
| 20% | 45,0 | 1,99 | 5,43 | 0,14 | 10,60 |
Analiza Matchpoint na symulowanej liście. Wartości są wynikami modelu przy podanych założeniach i nie pochodzą z obserwacji. Błąd to oszacowanie pomniejszone o rzeczywistą w modelu oczekiwaną liczbę spotkań dla nowej rundy.
Bez losowych kontaktów estymator naiwny zawyża wynik o 3,11 spotkania, czyli o 7% wartości docelowej. Obciążenie maleje stopniowo wraz ze wzrostem odsetka losowych kontaktów. Przy 20% obciążenie estymatora ważonego odwrotnością prawdopodobieństwa mieści się w granicach błędu próby, ale odchylenie standardowe wynosi 10,60 spotkania, wobec 5,43 dla estymatora naiwnego. Pierwiastek błędu średniokwadratowego przy 20% wynosi odpowiednio 10,59 i 5,78. Bez losowych kontaktów nie da się obliczyć estymatora ważonego, a proste zsumowanie zaobserwowanych wyników daje błąd równy -25,58 spotkania. W skali jednej kampanii korekta usuwa obciążenie mniejsze od dodatkowej zmienności, którą wprowadza.
W tej symulacji odsetek losowych kontaktów równy 20% oznacza 45,0 dodatkowego kontaktu, czyli ponad połowę bazowej rundy liczącej 75 kontaktów. Losowanie obejmuje pozostałych kandydatów na symulowanej krótkiej liście. W rzeczywistym badaniu przed losowaniem należy ograniczyć możliwe kontakty do par kandydat i sposób kontaktu, dla których niezależnie sprawdzono dopuszczalność pod względem oferty, odbiorcy, nadawcy i kanału. Błędy i nakład pracy obliczone w symulacji nie przenoszą się bezpośrednio na tak zweryfikowaną populację.
19 Testy sprawdzają spójność modelu, a jego główne założenie ma charakter kołowy
Tabela 13 dokumentuje 44 testy. Gdy weryfikacja jest bezbłędna, a kryteria pozostają stabilne, pełna weryfikacja daje rundę obejmującą kandydatów o najwyższych rzeczywistych prawdopodobieństwach w modelu w obrębie krótkiej listy. W każdym bazowym powtórzeniu jej wynik jest co najmniej równy wynikowi każdego częściowo zweryfikowanego zestawu. W pojedynczym powtórzeniu weryfikacja częściowa może dać mniej oczekiwanych zobowiązań niż wybór z samych danych dostawcy. Testy sprawdzają też addytywność wartości Shapleya, kalibrację średniej oraz zgodność wzoru probitowego z całkowaniem numerycznym.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Test | Rezultat |
|---|---|
| Tożsamości sprawdzane w modelu | 44 testy zakończone pomyślnie |
| Punkt odniesienia pełnej weryfikacji w scenariuszu bazowym | Zgodny z najlepszą rundą z krótkiej listy; co najmniej tak dobry jak każdy zestaw częściowy |
| Suma wartości Shapleya odpowiada łącznemu przyrostowi | Suma równa przyrostowi z dokładnością do 1e-9 |
| Wynik oparty na samych danych dostawcy jest skalibrowany | Średnia prognoza różni się od średniego rzeczywistego prawdopodobieństwa o nie więcej niż 3% |
| Tożsamość dla wartości oczekiwanej składnika probitowego | Wzór zamknięty zgodny z całkowaniem numerycznym z dokładnością do 1e-9 |
| Estymator ważony odwrotnością prawdopodobieństwa | Przy 20% losowych kontaktów obciążenie mieści się w granicach czterech błędów standardowych |
| Powtórzenia | 200 bazowych, 100 w scenariuszach skrajnych, 80 dla pól opisowych, 60 na punkt siatki, 400 dla selektywnie obserwowanych wyników |
| Ziarno generatora liczb losowych | 20261014 plus numer powtórzenia |
Analiza Matchpoint. Warunki testów są zapisane w kodzie modelu i sprawdzane przy każdym uruchomieniu. Niespełnienie warunku przerywa obliczenia.
Kołowość polega na tym, że wyniki powstają z tych samych cech, których model używa w rankingu, a model zna wagi. Eksperyment pokazuje działanie metody, jeśli cechy wpływają na zobowiązania zgodnie z założeniami. Rola mandatu, dopasowania do strategii i pozostałych cech w rzeczywistym plasowaniu pozostaje do sprawdzenia. Wynik dla pól ozdobnych wynika z konstrukcji modelu, w której zatrudnienie i rozpoznawalność nie mają niezależnego wpływu. W praktyce niektóre z tych pól mogą wnosić informacje; można to rozstrzygnąć na podstawie danych.
Eksperyment pomija też kilka elementów rzeczywistych kampanii: korelację między kryteriami, uczenie się w kolejnych rundach, reakcję inwestorów na reputację doradcy, znaczenie momentu kontaktu i funkcję straty, która uwzględnia koszt ryzyka regulacyjnego. Przepustowość, czas i kolejność kontaktów wykraczają poza zakres badania; szerszy model mógłby je połączyć.
20 Badanie terenowe wymaga datowanych zapisów, zgód, próby losowej i uprzedniego planu analizy
Aby zastąpić założone parametry danymi, badanie musi ustalić jednostkę analizy, okres obserwacji i definicje wyników. Jednostką jest potencjalny inwestor w danej kampanii. Obserwacja zaczyna się w chwili weryfikacji pola i kończy wraz z podpisaniem zobowiązania lub zamknięciem kampanii. Wynikami są spotkanie spełniające kryteria, rozpoczęcie formalnego badania due diligence oraz podpisane zobowiązanie. Dla każdego wyniku zapisuje się czas. Tabela 14 opisuje projekt.
Przewiń w poziomie, aby zobaczyć wszystkie kolumny.
| Element | Wymóg | Uzasadnienie |
|---|---|---|
| Jednostka i zapis | Para kandydat i kampania; źródło, osoba sprawdzająca i data dla każdego pola | Odróżnia informacje nieaktualne od błędnych |
| Podstawa prawna i minimalizacja | Określony cel każdego pola z danymi osobowymi i okres ich przechowywania | Zasady ochrony danych [12, 15] |
| Próba losowa | Sprawdzić dopuszczalność par kandydat i sposób kontaktu; losować w obrębie zweryfikowanej populacji i zapisywać prawdopodobieństwa włączenia | Umożliwia wnioskowanie w obrębie zweryfikowanej populacji |
| Audyt weryfikacji | Niezależnie sprawdzić losową próbę wykluczonych kandydatów | Mierzy niewidoczne błędne wykluczenia |
| Etapy wyniku | Rejestrować daty spotkań, rozpoczęcia due diligence i podpisania zobowiązań | Zobowiązania są rzadkie |
| Łączenie danych z kampanii | Dobrać wielkość próby do projektu z uwzględnieniem grupowania w kampaniach i częstości obserwowanych w kwalifikującej się populacji | Zapewnia podstawę do obliczenia mocy dla najrzadszego wyniku |
| Plan analizy | Przed zebraniem danych określić sposób szacowania wartości Shapleya i wartości weryfikacji na końcu wraz z przedziałami | Ogranicza wybiórcze przedstawianie wyników |
Proponowany projekt wskazuje dane do zebrania. Nie przedstawia wyników.
Przed rozpoczęciem badania terenowego należy udokumentować zezwolenia na kontakt, mające zastosowanie wymogi ochrony danych i marketingu, podstawę prawną oraz zgody na badanie. Losowanie nie uprawnia do kontaktu. Należy z góry określić kwalifikującą się rundę i zapisać znane, dodatnie prawdopodobieństwo włączenia każdej pary kandydat i sposób kontaktu. Trzeba uprzednio określić budżet losowych kontaktów i uwzględnić grupowanie obserwacji w kampaniach. Wykluczonych kandydatów można audytować poprzez analizę dokumentów bez kontaktowania się z nimi.
Analiza oszacowałaby te same wielkości co model, każdą z przedziałem: przyrost dla poszczególnych cech, przyrost na dolara i wpływ próby losowej na oszacowanie. Sprawdziłaby wprost założenia modelu, zwłaszcza to, czy pola opisowe wnoszą niezależną informację i czy niespełnienie kryteriów wiąże się z założonym kosztem.
21 Przedstawienie klientowi lub komitetowi zweryfikowanych pól, kosztów i wyników audytu
Raport ma pomóc klientowi lub komitetowi inwestycyjnemu podjąć decyzję. Proponujemy podać wielkość rundy, zweryfikowaną krótką listę i sprawdzone pola wraz ze źródłem i datą każdego z nich. Należy wskazać, ilu kandydatów odrzucono na podstawie każdego kryterium, ilu nie spełniło kryteriów na późniejszym etapie i ilu zmieniło pozycję. Raport zestawia czas analityków z przyrostem oczekiwanej liczby zobowiązań i podaje wartość progową jednego zobowiązania, jak w tabeli 7.
Raport powinien wskazać, których pól nie sprawdzono i dlaczego. Jeśli pozostawiono odczyt dostawcy, należy podać jego założoną dokładność. Na tej samej stronie warto umieścić wynik audytu wykluczeń: jak pokazuje scenariusz błędów, kryterium odrzucające zbyt wielu kandydatów może sprawiać wrażenie skutecznego, choć ogranicza liczbę zobowiązań. Czytelnik powinien móc ustalić, czy dana liczba jest obserwacją, wynikiem weryfikacji czy założeniem.
Przyrost opisany w badaniu jest wynikiem modelu i nie stanowi prognozy pozyskania kapitału. Raport powinien przedstawiać oczekiwaną liczbę zobowiązań jako narzędzie rankingowe przy określonych założeniach, a faktyczne spotkania i zobowiązania wykazywać po ich wystąpieniu. Model i raport nie obiecują wyników. Badanie nie stanowi porady dotyczącej określonej oferty.
22 Wykorzystanie danych i AI do aktualizacji; odpowiedzialność za wykluczenie pozostaje przy wskazanej osobie
Sprawdź narzędzia automatyczne w powtarzalnych zadaniach: porównywaniu mandatów ze strategiami, odczytywaniu zakresów kwot inwestycji i wykrywaniu zmian polityki. Przed wyborem zastosowań zmierz czas weryfikacji i liczbę błędów pozostałych po kontroli człowieka. Koszty weryfikacji są w symulacji parametrami. Niższy koszt danego pola podnosi jego pozycję w kolejności weryfikacji. Badanie nie mierzy dokładności narzędzi automatycznych.
Model wskazuje, gdzie automatyzacja wymaga kontroli. Dezaktualizacja i błędy weryfikacji mogą pozostać niewidoczne, a narzędzie automatyczne może wytwarzać je na dużą skalę. Błędne odczytanie mandatu może wykluczyć inwestora zdolnego do podjęcia zobowiązania; utracona możliwość nie pojawi się w rejestrze kontaktów. Proponujemy wprowadzać odczyty automatyczne jako propozycje z odnośnikiem do źródła, przypisać każdą decyzję o wykluczeniu wskazanej osobie i w każdym cyklu poddawać losową próbę automatycznych wykluczeń kontroli człowieka.
Ocena narzędzia automatycznego powinna mierzyć straty pokazane w modelu. Błędne wykluczenie oznacza utratę oczekiwanych zobowiązań kandydata. Błędne dopuszczenie zużywa jedną próbę kontaktu i może narazić zespół na ryzyko regulacyjne, jeśli dotyczy uprawnienia do otrzymania oferty. Ocenę należy prowadzić na kandydatach niewykorzystanych do dostrojenia i powtarzać po zmianie dokumentów źródłowych, ponieważ narzędzie dopasowane do języka polityk z jednego roku może zawieść w kolejnym.
23 Reguła w kampanii: sprawdzić kryteria krótkiej listy, ustalić kolejność według przyrostu na dolara i audytować wykluczenia
Eksperyment wskazuje sposób pracy, który zespół może sprawdzić na własnych danych. Po pierwsze, wyznaczyć rundę adekwatną do czasu kadry kierowniczej i dobrać krótką listę od dwóch do czterech razy większą. Po drugie, sprawdzić na niej kryteria przed zmiennymi rankingowymi i zapisać źródło oraz datę. Po trzecie, dodawać zmienne rankingowe według przyrostu na dolara, dopóki oczekiwany przyrost kolejnej cechy nie spadnie poniżej jej kosztu podzielonego przez wartość przypisaną jednemu zobowiązaniu. Po czwarte, przeprowadzić audyt losowej próby wykluczonych kandydatów.
Trzy okoliczności zmieniają regułę. Jeśli dane dostawcy są dokładne, przyrost z weryfikacji jest mniejszy, a krótka lista może być węższa. Jeśli runda jest mała w stosunku do krótkiej listy, zmienne rankingowe mają podobne znaczenie jak kryteria i warto weryfikować je równolegle. Na mniej chłonnym rynku oczekiwana liczba zobowiązań i przyrost spadają, a ich podział pomiędzy kryteria i zmienne rankingowe pozostaje podobny. Nadal można stosować regułę, przy wyższej wartości progowej dla każdej weryfikacji.
Reguła stanowi hipotezę do sprawdzenia w badaniu terenowym i wynika z symulacji przy założonych parametrach. Zespół może użyć jej do ustalenia kolejności pracy i odnotowywać przypadki, które mogłyby ją podważyć: późne niespełnienie kryteriów przez zweryfikowanych kandydatów, gotowość do udziału u kandydatów odrzuconych oraz spotkania, po których nie następuje kolejny etap.
24 Ograniczenia i kolejny krok: zastąpienie założonych wag szacunkami z udokumentowanej próby
Wagi, prawdopodobieństwa spełnienia kryteriów i koszty są przyjętymi parametrami, a system rankingowy zna model. Kryteria są niezależne, zmienne rankingowe mają rozkład normalny, a wynik opisuje pojedynczy model probitowy. Inwestorzy nie uczą się z wcześniejszych kontaktów i kontakt nie pociąga za sobą kosztu reputacyjnego w modelu. Wyniki opisują działanie raportu w tych warunkach i nie szacują zachowania populacji rzeczywistych inwestorów. Kolejność cech zależy w szczególności od wag; inne wagi mogą ją zmienić.
Część źródeł dotyczy węższych zagadnień: eksperyment terenowy obejmuje informacje o start-upach i aniołów biznesu; badanie baz dotyczy venture capital; prace o wartości informacji dotyczą technologii medycznych. Polityka CalPERS ilustruje opublikowane limity jednego inwestora, których nie można uogólniać na innych inwestorów. Każde źródło wspiera pewien sposób rozumowania; żadne nie podaje wartości parametrów modelu. Teksty regulacyjne sprawdzono w podanych terminach i nie oceniano ich zastosowania do żadnej konkretnej oferty.
Zacząć od audytu dokumentacji decyzji o wykluczeniu oraz kosztu weryfikacji każdego pola. W badaniu prospektywnym najpierw niezależnie sprawdzić grupę, z którą wolno się kontaktować. Następnie ustalić odsetek losowych kontaktów, który zespół może obsłużyć i który zapewnia odpowiednią precyzję dla wybranego wyniku. Przed zmianą szablonu raportu ponownie oszacować przyrosty i koszty na podstawie danych kwalifikującej się populacji.
Bibliografia
- Bernstein, S., Korteweg, A. and Laws, K. Is it Just the Idea that Matters? A Randomized Field Experiment on Early Stage Investments. Wersja robocza z marca 2014 r., przeanalizowana w całości. Opublikowano jako Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment, Journal of Finance 72(2), 2017, doi 10.1111/jofi.12470, z której przeanalizowano tylko abstrakt. https://www.haas.berkeley.edu/wp-content/uploads/BernsteinKorteweg_032314.pdf
- Gompers, P., Gornall, W., Kaplan, S. and Strebulaev, I. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, wrzesień 2016 r. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Guyon, I. and Elisseeff, A. An Introduction to Variable and Feature Selection. Journal of Machine Learning Research 3, 2003, pp. 1157-1182. https://www.jmlr.org/papers/volume3/guyon03a/guyon03a.pdf
- Heath, A. and Baio, G. Calculating the Expected Value of Sample Information using Efficient Nested Monte Carlo: A Tutorial. arXiv:1709.02319. Kontekst ekonomiki zdrowia. https://arxiv.org/pdf/1709.02319
- Bindels, J. et al. Use of Value of Information in Healthcare Decision Making: Exploring Multiple Perspectives. PharmacoEconomics, 2015. Wyniki dotyczą Niderlandów. https://repub.eur.nl/pub/79197/2015-12-07-033.pdf
- Kaplan, S. and Lerner, J. Venture Capital Data: Opportunities and Challenges. NBER Working Paper 22500, sierpień 2016 r. https://www.nber.org/system/files/working_papers/w22500/w22500.pdf
- Lerner, J., Schoar, A. and Wong, W. Smart Institutions, Foolish Choices? The Limited Partner Performance Puzzle. NBER Working Paper 11136, luty 2005 r. Sprawdzono tylko abstrakt i wstęp. https://www.nber.org/system/files/working_papers/w11136/w11136.pdf
- United States Securities and Exchange Commission. 17 CFR 230.506, Exemption for limited offers and sales without regard to dollar amount of offering, paragraph (c). Obowiązujący tekst eCFR, sprawdzony 14 października 2026 r. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506
- United States Securities and Exchange Commission. 17 CFR 230.501, Definitions and terms used in Regulation D, paragraph (a). Obowiązujący tekst eCFR, sprawdzony 14 października 2026 r. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501
- Dubai Financial Services Authority. DFSA Rulebook, Conduct of Business Module (COB), version 51 (COB/VER51/07-26), rules 2.3.2 to 2.3.4 and guidance. Wersja skonsolidowana obowiązująca w dniu sprawdzenia, 14 października 2026 r. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- California Public Employees’ Retirement System. Public Employees’ Retirement Fund Investment Policy, obowiązuje od 1 lipca 2026 r., Appendix 4, Private Equity: Partner Relationship Exposure. https://www.calpers.ca.gov/documents/202606-invest-agenda-item05a-10-a/download
- United Kingdom. Regulation (EU) 2016/679 as it forms part of United Kingdom law, Article 5(1)(c) and (d). legislation.gov.uk. https://www.legislation.gov.uk/eur/2016/679/article/5
- Institutional Limited Partners Association. ILPA Due Diligence Questionnaire 2.0, aktualizacja z listopada 2021 r. Dobrowolne narzędzie branżowe. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- California Public Employees’ Retirement System. Investment Committee Meeting Summary, 15 czerwca 2026 r., approval of Agenda Item 5a, Total Fund Policy Review. https://www.calpers.ca.gov/documents/202606-full-agenda-item7a-invest-committee-summary/download?inline=
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, wersja skonsolidowana z lipca 2025 r., Article 9(1). https://edge.sitecorecloud.io/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
