
1 Rapor alanlarını ilk iletişim turuna etkilerine göre seçmek
Sermaye arayan bir ekip, uzun listedeki tüm adaylarla aynı anda iletişim kuramaz. Yöneticilerin ayırabildiği zaman ilk turda birkaç düzine temasa, analistlerin zamanı ise biraz daha geniş bir kısa listenin doğrulanmasına elverir. Seçim raporu, her aday hakkında bilinenleri kaydeder ve onlarca alan içerebilir. Bu çalışma iki soru soruyor: Hangi bilgiler doğrulandığında kiminle önce iletişim kurulacağı değişir? Hangi bilgiler, zaten taahhütte bulunamayacak bir adayın elenmesini sağlar? Bu iki kararı da değiştirmeyen bir alanın karar açısından faydası yoktur; yalnızca maliyet yaratır.
Bu sorular bir benzetimle inceleniyor. Açıklanan girdilerden 1.500 yatırımcılık bir liste üretiliyor. Her yatırımcı için, bir veri sağlayıcının kayıtlarına benzeyen ve kısmen hatalı bir kayıt tutuluyor. Bu kayıtlara dayanarak 300 adaylık kısa liste oluşturuluyor; buradan 75 temaslık bir tur seçiliyor. Sekiz özellik belirli bir maliyetle doğrulanabiliyor. Deney, her doğrulamanın turda imzalanması beklenen taahhüt sayısına katkısını ölçüyor. Gerçek temas kayıtları kullanılmadı; tüm sayılar belirtilen girdiler altındaki model sonuçlarıdır.
Çalışma önce yayımlanmış kurallar ve araştırmalardan hareketle çerçeveyi kuruyor [1, 2, 3, 4, 6, 8, 10, 11, 12]. Ardından ölçüleri tanımlıyor, deneyi ve stres testlerini yürütüyor, aynı çalışmayı sahada tekrarlamak için ne kadar veri gerektiğini gösteriyor. Son bölümlerde araştırma tasarımı, rapor biçimi ve karar kuralı sunuluyor. Temel sınırlama, özelliklerin sırasının varsayılan ağırlıklara bağlı olmasıdır. Deney, bu varsayımlar geçerliyse yöntemin nasıl işleyeceğini gösteriyor. Varsayımların geçerliliği ayrıca sınanmalıdır.
2 Kararı sabit bir iletişim turu olarak tanımlamak ve alanları eleme ya da sıralama etkisine göre ayırmak
Karar, listeden seçilen 75 temaslık turun bileşimidir. Sonuç, yatırımcı taahhüdü imzaladığında kaydedilen imzalı taahhüt sayısıdır. Belirlenen ölçütleri karşılayan görüşme bir ara sonuçtur. Bir alanın gerçek değerini öğrenmek, turun bileşimini değiştiriyor ve beklenen taahhüt sayısındaki artışın değeri doğrulama maliyetini aşıyorsa o alan yararlıdır. Turun bileşimini değiştirmeyen bir alan, betimleyici açıdan ilginç olsa bile karara katkı sunmaz.
Başlıca alanlar iki mekanizmayla çalışır. Bir eleme ölçütü karşılanmadığında bu teklife taahhüt verilemez: yatırımcı teklifi hukuken alamayabilir, yatırım yetkisi teklifi dışlayabilir, tutar izin verilen aralığa uymayabilir veya yatırımcı danışman aracılığıyla teması kabul etmeyebilir. Ölçütün doğrulanması, hangi adayın elenmesi gerektiğini ortaya çıkarır. Sıralama değişkeni ise ölçütleri karşılayan adayların taahhüt olasılığını değiştirir; doğrulanması turun sırasını etkiler. Üçüncü tür, bir ölçütü veya sıralama değişkenini tahmin eden ve ilgili değer doğrulanınca ek bilgi sunmayan dolaylı göstergedir. Dördüncü tür olan süs niteliğindeki alanın tahmin gücü yoktur.
Tablo 1, deneyin ele aldığı on iki alanı gösteriyor. Sekizi belirli bir maliyetle kaynağa başvurarak doğrulanabiliyor. Dördü ise sağlayıcının normalde doğrulamadan sunduğu betimleyici alanlar. Tabloda her alana simüle edilen veri üretim sürecinde verilen rol belirtiliyor. Bu roller model girdileridir. Gerçek bir rapor bunları verilerle ortaya koymalıdır; aşağıdaki araştırma tasarımı bunu ele alıyor.
Tüm sütunları görmek için yatay kaydırın.
| Alan | Doğrulama kaynağı | Deneydeki rolü | Değiştirebileceği karar |
|---|---|---|---|
| Teklifi almaya uygunluk | Sınıflandırma kanıtı veya düzenleyici statü | Eleme ölçütü | Eleme |
| Yatırım yetkisi stratejiye ve coğrafyaya izin veriyor | Yayımlanmış yatırım politikası veya yetki belgesi | Eleme ölçütü | Eleme |
| Yatırım tutarı aralığı ve yoğunlaşma sınırı | Yayımlanmış limitler, fon büyüklüğü ve tahsis aralığı | Eleme ölçütü | Eleme |
| Danışman aracılığıyla temasa izin veriliyor | Yayımlanmış satın alma veya plasman politikası | Eleme ölçütü | Eleme |
| Karar verici belirlendi | Belirlenen kişinin görevi ikinci bir kaynaktan doğrulandı | Sıralama değişkeni | Sırayı değiştirme |
| Strateji ve yatırım aşamasıyla uyum | Yakın tarihli taahhütlerin incelenmesi | Sıralama değişkeni | Sırayı değiştirme |
| Yakın tarihli benzer taahhütler | Fon kapanışı ve yatırımcı listeleri | Sıralama değişkeni | Sırayı değiştirme |
| İlişkinin gücü | Ekibin temas ve ilişki geçmişi kayıtları | Sıralama değişkeni | Sırayı değiştirme |
| Yatırımcı kategorisi | Sağlayıcı kaydı | Ölçütleri karşılama oranları için dolaylı gösterge | Ön eleme |
| Büyüklük (yönetilen varlıklar) | Sağlayıcı kaydı | Tutar ölçütü ve aktivite için dolaylı gösterge | Ön eleme |
| Çalışan sayısı | Sağlayıcı kaydı | Büyüklükle ilişkili, tahmine katkısı olmayan alan | Yok |
| Kamuoyundaki görünürlük | Sağlayıcı kaydı | Büyüklükle ilişkili, tahmine katkısı olmayan alan | Yok |
Alanlara verilen roller deney girdileridir. Doğrulama kaynakları, ekibin inceleyebileceği belge örnekleridir.
3 Yayımlanmış yatırımcı kuralları bazı eleme ölçütlerini doğrulamayı mümkün kılar
Kaliforniya Kamu Çalışanları Emeklilik Fonu’nun (CalPERS) 1 Temmuz 2026’da yürürlüğe giren yatırım politikası, doğrulanabilir bir tutar sınırı örneğidir. Ek 4, tek bir fona verilecek taahhüdü o fonun büyüklüğünün %35’iyle sınırlar. Bir genel ortağa tahsis edilen toplam net taahhüt sermayesi, özel sermaye programındaki toplam net taahhüt sermayesinin %15’ini aşamaz; istisna için komitenin özel onayı gerekir [11, 14]. Yüzdelerin hesaplandığı tutarlar farklıdır. Yalnızca fon düzeyindeki sınır dikkate alındığında 40 milyon ABD doları tutarında bir taahhüt için en az yaklaşık 114,3 milyon ABD doları büyüklüğünde bir fon gerekir. Hesap, kullanılabilir limit veya yatırım niyeti hakkında bilgi vermez.
ABD’nin 506(c) kuralı, alıcıların akredite yatırımcı olmasını ve ihraççının bu statüyü doğrulamak için makul adımlar atmasını gerektirir. Bu yükümlülük muafiyet kapsamındaki alımlara uygulanır; her iletişim yöntemi ayrıca değerlendirilmelidir [8]. 501(a)(1) kuralı uyarınca bir akredite yatırımcı kategorisi, bir eyalet ya da belirtilen alt birim, kurum veya kuruluş tarafından kurulan ve yürütülen, toplam varlıkları 5 milyon ABD dolarını aşan kamu çalışanı planlarını kapsar [9]. Dubai Finansal Hizmetler Otoritesi’nin (DFSA) iş yapma kuralları modülü, varsayılan perakende müşteri sınıfını ve profesyonel sayılan kategorileri belirler. Büyük işletme testi en güncel finansal tablolara dayanır ve üç eşikten en az ikisinin karşılanmasını gerektirir: 20 milyon ABD doları toplam varlık, 40 milyon ABD doları yıllık net ciro veya 2 milyon ABD doları öz kaynak ya da ödenmesi talep edilmiş sermaye [10].
Kaynaklar, teklif almaya uygunluğun ve yatırım tutarının uyumunun belgelenmiş eşikler ile yatırımcıya ilişkin kanıtlardan sınanabileceğini gösteriyor. Yükümlülükler yargı alanına ve iletişim yöntemine göre değiştiğinden, kaynaklar belirli bir danışmanın veya ihraççının bu kuralları bir iletişim listesine uygulaması gerekip gerekmediğini ortaya koymuyor. Kaynaklar ayrıca baz geçiş oranları vermiyor. Bu nedenle deneyde geçiş olasılıkları girdi olarak alınıyor. Tablo 2, her kuralın rapor açısından anlamını gösteriyor.
Tüm sütunları görmek için yatay kaydırın.
| Kaynak | Kural veya limit | Raporda bulunması gerekenler | Metnin durumu |
|---|---|---|---|
| CalPERS PERF özel sermaye politikası [11, 14] | Fon başına %35; programda bir genel ortak için ayrı %15 sınırı, istisnalar komite onayına bağlı | Fon büyüklüğü, planlanan tutar ve genel ortağa mevcut risk tutarı | 1 Temmuz 2026’dan itibaren yürürlükte |
| ABD Kural 506(c) [8] | Tüm alıcılar akredite olmalı; doğrulama için makul adımlar atılmalı | Statü kanıtı ve tarihi | Ekim 2026’da incelenen yürürlükteki eCFR metni |
| ABD Kural 501(a) [9] | Varlıkları 5 milyon ABD dolarını aşan uygun kamu çalışanı planlarını kapsar | Kategori ve varlık kanıtı | Ekim 2026’da incelenen yürürlükteki eCFR metni |
| DFSA iş yapma kuralları modülü [10] | Varsayılan perakende müşteri sınıfı; profesyonel sayılan kategoriler; büyük işletme testi | Kategori ve son mali tablolar | 51. sürüm, Temmuz 2026; inceleme tarihinde yürürlükte |
Matchpoint’in alıntılanan metinlere ilişkin özeti. Her metnin durumu bölümde belirtilmiştir. Belirli bir teklif hakkında hukuki sonuç çıkarılmamıştır.
4 Her alanın kaynağını ve tarihini belirtmek, yalnızca kullanılan verileri tutmak
Bir alan, ancak temas kurulduğunda doğruysa yararlıdır. Kaplan ve Lerner, özel sermayeye ilişkin ticari veri tabanlarının kapsam ve tanımlarının farklı olduğunu, gönüllü bildirimlere dayandığını ve geriye dönük veri ekleme ile seçilim yanlılığına açık olduğunu gösteriyor. Platformlar fonları başlangıç yılına göre üç farklı yöntemle gruplandırabiliyor ve birden çok varlık sınıfına yatırım yapan aynı yatırımcıyı farklı biçimde sınıflandırabiliyor. Çalışmaya göre yöntem farklılıkları, özellikle işlem düzeyinde, sık sık tutarsızlık yaratıyor [6]. Araştırma 2016’daki girişim sermayesi verilerini ele alıyor. Aynı yatırımcıya ait iki kaydın farklı olabileceğini gösteriyor ve bunun ne sıklıkta gerçekleştiğini ölçmüyor.
Raporda doğrulamanın neye dayandığı açıklanmalıdır. Her alan için kaynağı, kaynağın incelendiği tarihi ve inceleyen kişiyi kaydetmeyi öneriyoruz. Son doksan günde yayımlanmış bir politikaya göre doğrulanan yatırım yetkisi, sağlayıcının etiketinden aktarılan bilgiden farklı bir kanıt temeline sahiptir. Deney, sağlayıcı kaydını hataya açık bir ölçüm, doğrulanan değeri ise kesin kabul ediyor. Stres testleri ikinci varsayımı gevşetiyor.
Kişisel veriler ikinci bir sınır getirir. Birleşik Krallık Genel Veri Koruma Tüzüğü’nün 5(1). maddesi verilerin yeterli, ilgili ve işleme amacı için gerekli olanla sınırlı olmasını, ayrıca doğru ve gerektiğinde güncel tutulmasını ister [12]. Bu nedenle adıyla belirlenen bir karar vericiye ait alanın açık bir amacı olmalıdır. Dubai Uluslararası Finans Merkezi’nin (DIFC) 2020 tarihli Veri Koruma Kanunu’nun 9(1). maddesi de ilgililik, asgari veri, doğruluk ve gerektiğinde güncelleme bakımından benzer yükümlülükler getirir [15]. Abu Dabi Küresel Piyasası’nın kuralları incelenmedi; bu ilkeleri uygulamadan önce yerel hukuki görüş alınmalıdır. Uygulamada, Tablo 1’e göre karara katkı sağlamayan bir kişisel alan raporda tutulmamalıdır.
Sınırlı ortaklar, fon yöneticilerine sordukları soruları standartlaştırdı. ILPA’nın Kasım 2021 tarihli 2.0 sürümü yirmi konuyu kapsayan, zorunlu olmayan bir soru formudur. Özel olarak hazırlanan soru formlarının yükünü azaltmak için geliştirilmiştir [13]. Bu incelemede, sermaye arayan ekibin yatırımcı hakkında doğrulaması gerekenleri tanımlayan benzer bir standart bulunamadı. Buradaki rapor bir öneridir; alan seçimi deneye dayanmaktadır.
5 En yakın saha deneyi, bir teklifin hangi bilgilerle ilgi çektiğini gösteriyor
Sorumuzla en yakından ilgili çalışma, girişimleri melek yatırımcılarla buluşturan bir platformda yürütülen randomize bir saha deneyidir. Yaklaşık 4.500 yatırımcıya 17.000 dolayında e-posta gönderildi. Her e-postadaki bilgi kümesi rastgele belirlendi. Yatırımcılar kurucu ekip hakkındaki bilgilere güçlü tepki verdi; ticari ilerleme veya mevcut lider yatırımcılar hakkında benzer bir tepki görülmedi. İncelediğimiz Mart 2014 taslağında etki en deneyimli yatırımcılardan kaynaklanırken en az deneyimli yatırımcılar bütün bilgi kategorilerine tepki verdi. Taslakta ekibin açıklanması, yaklaşık %16,5 olan tıklama oranını 2,6 yüzde puan artırdı. Tıklayanların %2,98’i daha sonra yatırım yaptı. [1]
Çalışmada teklife ilişkin bilgiler rastgele değiştirildi; yazışma yoluyla yapılan bir deney buna elverir. Bizim sorumuz, sermaye arayan ekibin rastgele atayamayacağı yatırımcı özellikleriyle ilgilidir. Çalışmada tıklama, tanıştırma talebi ve bildirilen yatırım kaydedildi. Bir fona imzalı taahhüt verilmesi farklı bir sonuçtur. Yazarlar, mevcut veri tabanlarının yatırımcıların değerlendirdiği bütün girişimleri değil, tamamlanan işlemleri içerdiğini ve bu nedenle seçim sürecinin değerlendirilemediğini belirtiyor. [1] Journal of Finance’ta 2017’de yayımlanan makalenin özeti kurucu ekiple ilgili aynı sonucu aktarıyor. Yayımlanan sürümün tam metnini incelemedik; yukarıdaki sayılar taslaktan alınmıştır ve yayımlanan değerler farklı olabilir.
Anketler beyan edilen tercihleri gösterir. 681 kurumdaki 885 girişim sermayesi yatırımcısıyla yapılan bir ankette, kurumların %95’i yönetim ekibini önemli bir seçim unsuru olarak belirtti. Fonla uyum daha alt sırada yer aldı. [2] Bu beyanlar, yatırımcıların şirketler hakkında söylediklerini ortaya koyar; sınırlı ortakların fon yöneticilerine yönelik davranışını ölçmez. Sınırlı ortaklar üzerine yapılan başka bir çalışma, yatırımcı kategorilerine göre önemli getiri farkları saptadı. Daimi bağış fonlarının getirisi ortalamanın yaklaşık %14 üzerindeydi. Çalışma yatırım performansını konu alıyor ve iletişime verilen yanıtı ölçmüyor. [7]
Kaynaklar, teklif bilgilerinin yatırımcı ilgisini etkilediğini, deneyimin bu tepkiyi değiştirdiğini ve yatırımcı kategorisinin başka tür sonuçlarla ilişkili olduğunu gösteriyor. Plasman sürecinde hangi yatırımcı özelliklerinin taahhüdü öngördüğü açık kalıyor. Bu çalışma için yapılan taramada soruyu yanıtlayan bir saha deneyi bulunamadı. Bu sonuç, böyle bir çalışmanın bulunmadığını kanıtlamaz. Aşağıdaki benzetim, sorunu incelemek için bir yöntem sunuyor. İlerideki araştırma tasarımı, yöntemin sahada veriyle nasıl sınanabileceğini gösteriyor.
6 Bilgi değeri analizi ölçüyü belirler; değişken seçimi kuramı bilgi tekrarına dikkat çeker
Bilgi değeri analizi, bilgi edinilmeden önce onun değerini ölçer. Sağlık ekonomisinde, bir parametre alt kümesine ilişkin kusursuz bilginin beklenen değeri, o parametreleri kesin olarak öğrenmenin sağlayacağı kazançtır. Bu değer, söz konusu parametreleri inceleyen sonlu büyüklükteki herhangi bir araştırmanın değerine üst sınır koyar. Heath ve Baio, örneklem bilgisinin beklenen değerini önerilen araştırmadan sağlanacak ortalama kazanç olarak tanımlar. Önce alt kümeye ait kusursuz bilgi için üst sınırın hesaplanmasını önerirler; düşük bir sınır, bu parametreleri incelemenin değer yaratmayacağını gösterir. [4] Çalışma sağlık teknolojisi değerlendirmesi üzerinedir; burada yalnızca yöntemin mantığı kullanılıyor.
Aynı karar modelinde bir özelliği kesin olarak bilmenin beklenen faydası, aynı temas kararı için daha az kesin bir okumanın beklenen faydasına üst sınır koyar. Bindels ve diğer yazarlar, paydaşların Hollanda’daki sağlık harcamalarının geri ödenmesine ilişkin kararlarda bilginin değerini kabul ettiğini, ancak yöntemin çok az kullanıldığını bildiriyor. Modelin yapısına ilişkin belirsizliğin göz ardı edilmesi sonuçları çarpıtabilir. [5] Bulgularımız varsayılan yapı için geçerlidir; yapı değişirse değerler de değişebilir.
Değişken seçimi kuramı, alanları tek tek değerlendirmenin sınırlarını gösterir. Guyon ve Elisseeff’e göre, aynı bilgiyi taşıyan değişkenler bulunduğunda her değişkeni ayrı sıralamak çoğu zaman en iyi tahmin modelini vermez. Tek başına işe yaramayan bir değişken başkalarıyla birlikte katkı sağlayabilir; ayrı ayrı yararsız iki değişken de birlikte işe yarayabilir. [3] Bir alandaki bilgi başka bir alanla örtüşüyorsa, tek başına yararlı görünse bile diğer alan bilindiğinde değer katmayabilir. Birbirini tamamlayan alanlar ise birlikte katkı sağlayabilir. Bu nedenle her alanı tek başına doğrulayarak, en son doğrulayarak ve tüm doğrulama sıralarındaki ortalama marjinal katkısına bakarak değerlendiriyoruz.
Bu kaynaklar ölçü türlerinin seçimini gerekçelendiriyor; yatırımcı özelliklerine ilişkin sayısal değer vermiyor. Sonraki bölümlerdeki değerler tamamen benzetimin varsayılan girdilerinden geliyor.
7 Tahmin edilen büyüklük: Her bilgi kümesi için sabit bir turda beklenen taahhüt sayısı
Denklem (1a) içindeki p_i, i yatırımcısının taahhüt imzalama olasılığı olsun. Bu olasılık, ölçütlerin karşılanma göstergesi G_i ile η_i endeksinin probit teriminin çarpımıdır. Denklem (1b) içindeki endeks, standart normal dağılımlı sıralama değişkenleri S ile ikili değişken D’nin ağırlıklı toplamıdır. Ölçütleri karşılayan bir görüşme için aynı endeks, daha düşük bir eşikle kullanılır. Sıralama modelinin yapıyı ve girdi ağırlıklarını bildiği varsayılıyor. Bu nedenle sonuçlar iyimser bir karşılaştırma noktasıdır. Uygulamada ekip ağırlıkları hata payıyla tahmin eder.
Denklem (1) içindeki Φ standart normal dağılımın birikimli dağılım fonksiyonudur. τ_c, 2,90 olarak belirlenen taahhüt eşiğidir; görüşme eşiği 1,20’dir. Yatırımcı i, g ölçütünü karşılıyorsa g_ig bir değerini alır: uygunluk E, yatırım yetkisi M, tutar T ve iletişim yöntemi R. S_ik, strateji uyumu, yakın tarihli taahhütler ve ilişkinin gücüne ait k’ncı sıralama değişkenidir. D_i, karar verici belirlendiğinde bir değerini alır. b_k ile b_D’nin ağırlıkları sırasıyla 0,70, 0,40, 0,50 ve 0,50’dir. Bir yatırımcı en az bir ölçütü karşılamazsa, sıralama değişkenlerindeki puanı ne olursa olsun taahhüt olasılığı sıfırdır.
Sıralama modeli, kısa listedeki her yatırımcıya sekiz alanın doğrulanmış alt kümesi ve diğer alanlar için sağlayıcı kayıtları üzerinden puan verir. En yüksek 75 puanı seçer. V(A), seçilen turdaki adayların modeldeki gerçek olasılıklarının toplamıdır. Yalnızca sağlayıcı kayıtlarından oluşturulan tura göre fark, her bilgi kümesinin katkısını ölçer.
8 Geçiş olasılıkları, ağırlıkları ve maliyetleri belirlenmiş 1.500 yatırımcılık benzetim listesi
Listede altı kategoriden 1.500 yatırımcı yer alıyor. Her kategorinin her ölçütü karşılama olasılığı farklıdır; bunlar Tablo 3’te belirtiliyor. Daha büyük yatırımcıların tutar ölçütünü karşılama olasılığı daha yüksektir. Sıralama değişkenleri standart normal dağılır ve yakın tarihli taahhütlerin büyüklükle korelasyonu 0,6’dır. Kategoriye göre yatırımcıların %35 ila %70’i için karar verici belirlenir. Bu girdilerle listedeki yatırımcıların yaklaşık %26’sı taahhütte bulunabilir; ölçütleri karşılama olasılıkları birbiriyle çarpılır. Girdiler deney için belirlenmiştir ve gerçek bir yatırımcı evrenine ait tahminler değildir.
Tüm sütunları görmek için yatay kaydırın.
| Kategori | Pay | Uygunluk | Yatırım yetkisi | Yatırım tutarı | İletişim yöntemi | Karar verici |
|---|---|---|---|---|---|---|
| Kamu emeklilik fonu | %15 | 0,95 | 0,45 | 0,65 | 0,70 | 0,50 |
| Egemen varlık fonu veya devlet yatırımcısı | %10 | 0,97 | 0,55 | 0,60 | 0,75 | 0,35 |
| Aile ofisi | %35 | 0,80 | 0,70 | 0,75 | 0,95 | 0,70 |
| Fonların fonu | %15 | 0,90 | 0,50 | 0,70 | 0,85 | 0,60 |
| Vakıf | %10 | 0,92 | 0,40 | 0,55 | 0,60 | 0,50 |
| Sigorta şirketi | %15 | 0,93 | 0,30 | 0,60 | 0,70 | 0,45 |
Benzetim için belirlenen girdiler; olasılıklar ortalama büyüklükteki yatırımcı içindir. Tutar ölçütünü karşılama olasılığı büyüklükle artar. Bunlar piyasa gözlemi değildir.
Her yatırımcının hata içeren bir sağlayıcı kaydı vardır. Tablo 4, her ölçüte ilişkin kaydın doğru olma olasılığını ve her sıralama değişkenindeki ölçüm gürültüsünü gösteriyor. İlişkinin gücüne ait ölçüm en fazla gürültüyü içerir; bu bilgi veri sağlayıcısından değil, ekibin kendi kayıtlarından gelir. Doğrulama, belirtilen analist süresi karşılığında hataya açık kaydı kesin değerle değiştirir. Saatte 60 ABD doları üzerinden sekiz özelliğin tamamı aday başına 135 ABD doları tutar.
Tüm sütunları görmek için yatay kaydırın.
| Özellik | Endeksteki rolü | Kayıt doğruluğu veya ölçüm gürültüsü | Doğrulama süresi (dakika) | Endeks ağırlığı |
|---|---|---|---|---|
| Teklifi almaya uygunluk | Eleme ölçütü | 0,90 | 20 | Eleme ölçütü |
| Yatırım yetkisi stratejiye ve coğrafyaya izin veriyor | Eleme ölçütü | 0,75 | 30 | Eleme ölçütü |
| Yatırım tutarı aralığı ve yoğunlaşma sınırı | Eleme ölçütü | 0,80 | 15 | Eleme ölçütü |
| Danışman aracılığıyla temasa izin veriliyor | Eleme ölçütü | 0,70 | 10 | Eleme ölçütü |
| Karar verici belirlendi | İkili değişken | 0,65 | 15 | 0,50 |
| Strateji ve yatırım aşamasıyla uyum | Standart normal dağılımlı terim | Standart sapma 1,0 | 25 | 0,70 |
| Yakın tarihli benzer taahhütler | Standart normal dağılımlı terim | Standart sapma 0,8 | 15 | 0,40 |
| İlişkinin gücü | Standart normal dağılımlı terim | Standart sapma 1,2 | 5 | 0,50 |
Varsayılan girdiler. Doğrulama süresi aday başına analist dakikasıdır ve saatlik 60 ABD doları üzerinden fiyatlanır. Bunlar gözlenen maliyetler değildir.
9 Sağlayıcı kaydını yatırımcının kategorisi ve büyüklüğüyle Bayes kuralına göre birleştirmek, doğrulama sonrası kaydı değiştirmek
Sıralama modeli sağlayıcı kaydından ve betimleyici alanlardan yararlanır. Bir eleme ölçütünün karşılanmasına ilişkin önsel olasılık yatırımcı kategorisi ve büyüklüğüne bağlıdır. Sağlayıcı kaydı bu olasılığı denklem (2a) içindeki olasılık oranı kuralıyla günceller. Yakın tarihli taahhütlere ilişkin sıralama değişkeninin önsel ortalaması büyüklüğe bağlıdır; hataya açık kayıt ortalamayı denklem (2b) içindeki normal dağılım kuralıyla günceller. Doğrulanan özellik kesin kabul edilir. Bu tasarım sağlayıcı kaydından elde edilebilecek bilgiyi en iyi şekilde kullanır; zayıf bir karşılaştırma düzeyi doğrulama kazancını şişirmez.
π_ig, i yatırımcısının g ölçütünü karşılama önsel olasılığıdır; şapkalı gösterim sonsal olasılıktır. a_g, sağlayıcı kaydının doğruluğudur. Kayıt ölçütün karşılandığını gösteriyorsa üs artı bir, karşılanmadığını gösteriyorsa eksi birdir. μ_0 ve v_0 bir sıralama değişkeninin önsel ortalaması ve varyansıdır. r hataya açık ölçüm, σ ise ölçüm gürültüsünün standart sapmasıdır. Şapkalı ortalama ve varyans sonsal değerlerdir. Denklem (3a) uyarınca puan, ölçütleri karşılama olasılıkları ile probit teriminin beklenen değerinin çarpımıdır.
Denklem (3) içinde şapkalı g, bir ölçütün karşılanmasına ilişkin sonsal olasılıktır; doğrulama sonrasında bir ya da sıfırdır. Şapkalı q, karar vericinin belirlenmiş olmasının sonsal olasılığıdır. Şapkalı μ ve şapkalı σ’nın karesi, sıralama değişkenlerinden oluşan endeksin ortalaması ve varyansıdır. W(A), en yüksek K puanı içeren kümedir. Karekök ifadesi şu özdeşlikten gelir: Normal dağılımlı bir değişkene uygulanan standart normal dağılım fonksiyonunun beklenen değeri, aynı fonksiyonun değişkenin ortalamasının bir artı varyansının kareköküne bölünmesiyle elde edilen noktadaki değerine eşittir. Model bu özdeşliği sayısal integrasyonla doğrular.
10 Model karşılaştırması için rastgele seçim ve en yüksek olasılıklı tur
Benzetim listesinin tamamından rastgele seçilen 75 temaslık turda beklenen taahhüt sayısı 0,66’dır. Tüm listedeki en yüksek 75 gerçek model olasılığının toplamı 10,76’dır; bu karşılaştırma noktası tam bilgi varsayar. Yalnızca sağlayıcı kaydına dayalı sıralamada 5,14 taahhüt (temasların %6,9’u) ve ölçütleri karşılayan 24,3 görüşme beklenir. Kısa listenin tam doğrulanmasıyla 9,31 taahhüt (%12,4) ve ölçütleri karşılayan 47,2 görüşme beklenir. Sonuçlar Tablo 5’te karşılaştırılıyor.
Tüm sütunları görmek için yatay kaydırın.
| Karşılaştırma noktası | Turda beklenen taahhüt sayısı | Temas başına (%) | Ölçütleri karşılayan beklenen görüşme sayısı |
|---|---|---|---|
| Tüm listeden rastgele seçilen tur | 0,66 | 0,9 | Uygulanamaz |
| Yalnızca sağlayıcı kaydı, en iyi biçimde kullanıldığında | 5,14 | 6,9 | 24,3 |
| Kısa listedeki sekiz özelliğin tamamı doğrulandı | 9,31 | 12,4 | 47,2 |
| Kısa listedeki en iyi tur | 9,31 | 12,4 | Uygulanamaz |
| Tüm listedeki en yüksek olasılıklı tur | 10,76 | 14,3 | Uygulanamaz |
Matchpoint’in benzetim listesi üzerindeki analizi. Belirtilen girdiler altında model sonucu; gözlem değildir. Beklenen değerler 200 tekrara dayanıyor.
Temel senaryoda doğrulama hatasız ve eleme ölçütleri değişmemişse, tam doğrulama kısa listedeki en yüksek olasılıklı turla aynı bileşimi verir: 9,31 beklenen taahhüt. Tüm listenin karşılaştırma değeri 10,76’dır. Aradaki fark, modelde doğrulamanın kısa listeyle sınırlandırılmasının etkisini ölçer. Yalnızca sağlayıcı kayıtlarına dayalı sıralamaya kıyasla 4,17 ek taahhüt, yani %81 artış beklenir. Tekrarlar arasındaki artışın standart sapması 0,81’dir; ortalamaya ilişkin %95’lik aralığın yarı genişliği 0,11’dir. Rastgele seçim bir karşılaştırma noktasıdır; bazı turlar daha düşük sonuç verebilir.
Sonuç, sıralama modelinin ağırlıkları ve sağlayıcı kayıtlarının doğruluğunu bildiği varsayımına bağlıdır. Bunları bilmeyen bir ekip aynı kayıtlardan daha az yararlanır ve doğrulamadan daha fazla kazanç sağlayabilir. Stres testleri bu etkinin büyüklüğünü inceliyor.
11 Yalnızca sağlayıcı kayıtlarından seçilen her on adayın dördü taahhütte bulunamıyor
Yalnızca sağlayıcı kayıtlarına dayanılarak seçilen tur ilk bakışta isabetli görünüyor. Ancak 75 adayın %42’si en az bir ölçütü karşılamıyor ve bu teklife yatırım taahhüdünde bulunamıyor. En sık karşılaşılan engel yatırım yetkisi (turun %24’ü). Ardından tutar (%11), iletişim yöntemi (%9) ve teklifi almaya uygunluk (%5) geliyor. Şekil 1 bu oranları gösteriyor. Kampanya kayıtlarına bu engeller ancak adaylar yanıt verdiğinde yansır; o zamana kadar ekip temas hakkını kullanmıştır.
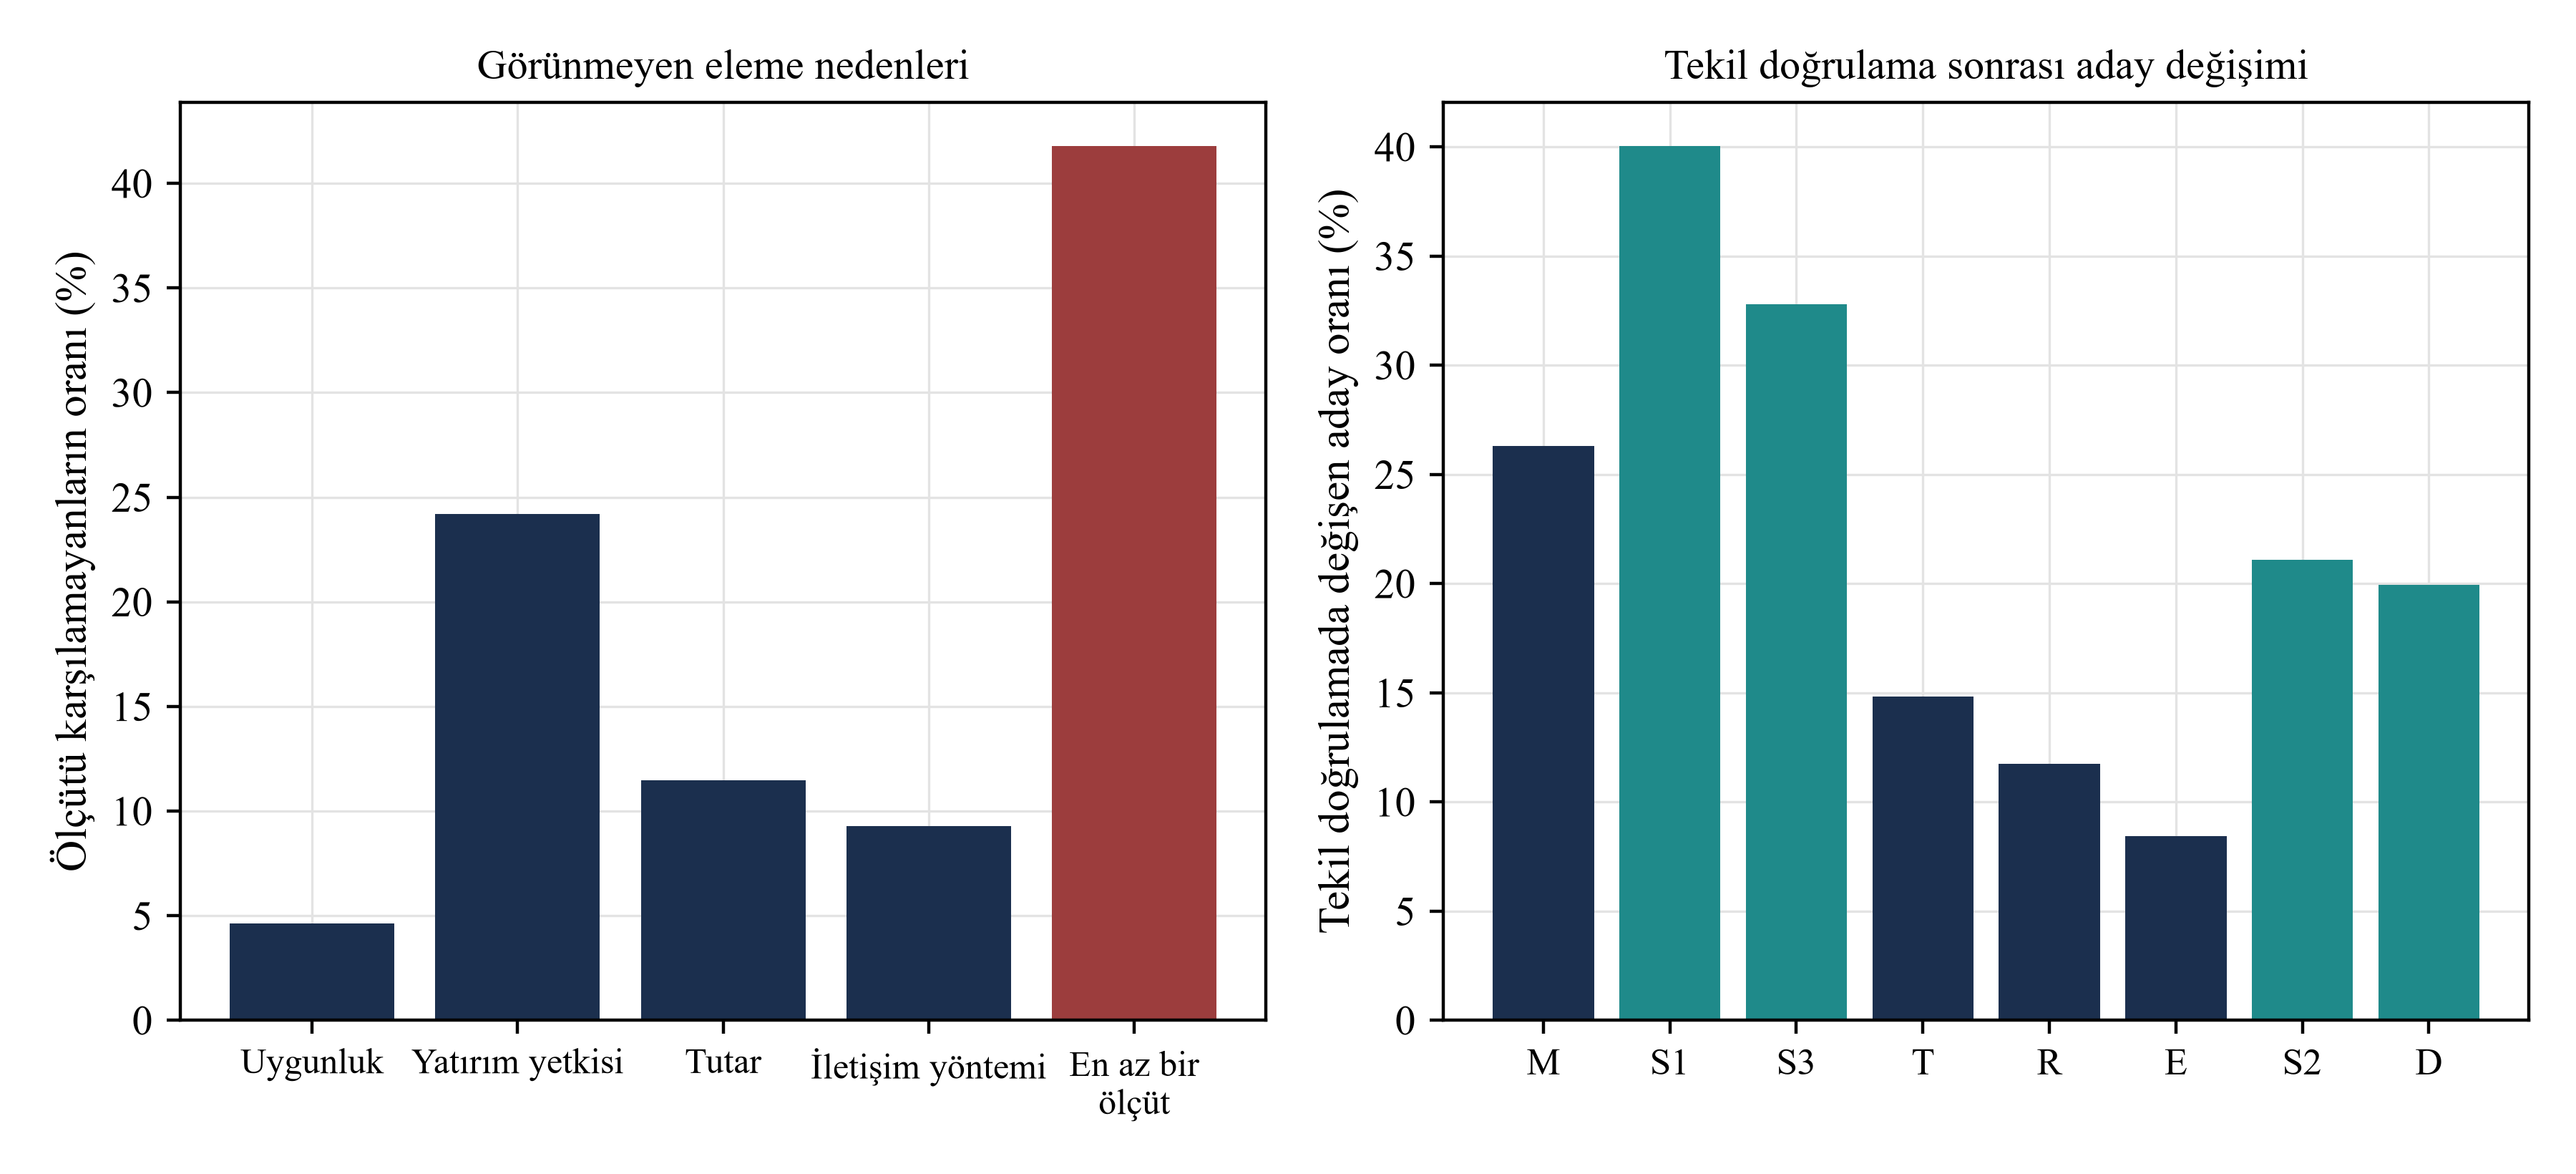
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Sol panel, yalnızca sağlayıcı kayıtlarından seçilen adayların her ölçütte elenme oranını; sağ panel, her özellik ayrı ayrı doğrulandığında değişen adayların oranını gösterir.
Doğrulama turun bileşimini de değiştiriyor. Yalnızca strateji uyumu doğrulanırsa adayların %40’ı, ilişkinin gücü doğrulanırsa %33’ü, yatırım yetkisi doğrulanırsa %26’sı değişiyor. Dört eleme ölçütünün tamamının kontrolü adayların %43’ünü, sekiz özelliğin tamamının doğrulanması %58’ini değiştiriyor. Temel senaryonun yapısı gereği, dört eleme ölçütü doğrulandığında seçilen adayların tamamı bunları karşılıyor. Yalnızca üç sıralama değişkeni doğrulandığında taahhütte bulunamayanların oranı %42’den %47’ye yükseliyor. Bunun nedeni, yeni sıralamanın yüksek puanlı ancak bir eleme ölçütünü karşılamayan adayları üst sıralara almasıdır. Ayrıntılar Tablo 6’da yer alıyor.
Tüm sütunları görmek için yatay kaydırın.
| Doğrulanan özellik | Yalnızca sağlayıcı kaydına dayalı turda ölçütü karşılamayanların oranı | Değişen adayların oranı | Hâlâ taahhütte bulunamayan adayların oranı |
|---|---|---|---|
| Yatırım yetkisi stratejiye ve coğrafyaya izin veriyor | %24 | %26 | %25 |
| Strateji ve yatırım aşamasıyla uyum | Uygulanamaz | %40 | %45 |
| İlişkinin gücü | Uygulanamaz | %33 | %44 |
| Yatırım tutarı aralığı ve yoğunlaşma sınırı | %11 | %15 | %35 |
| Danışman aracılığıyla temasa izin veriliyor | %9 | %12 | %37 |
| Teklifi almaya uygunluk | %5 | %8 | %39 |
| Yakın tarihli benzer taahhütler | Uygulanamaz | %21 | %43 |
| Karar verici belirlendi | Uygulanamaz | %20 | %42 |
| Dört eleme ölçütünün tamamı doğrulandı | %42 en az bir ölçütü karşılamıyor | %43 | %0 |
| Sekiz özelliğin tamamı doğrulandı | %42 en az bir ölçütü karşılamıyor | %58 | %0 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Ölçütü karşılamayanların oranı, doğrulama tarihinde yalnızca sağlayıcı kayıtlarına dayalı turda hesaplanır. Değişen adayların oranı da aynı tura göre ölçülür.
Benzetimde eleme ölçütlerini doğrulamayan ekip, temaslarının yaklaşık onda dördünü taahhütte bulunamayacak adaylara harcar. Teklifi almaya uygunluk sorunları 75 temaslık bir turda 3,5 temasa karşılık gelir ve taahhüt sayısının değer biçmediği düzenleyici risk doğurur. Model yalnızca taahhütleri saydığı için sonraki başabaş eşikleri uygunluk kontrolünün değerini olduğundan düşük gösterir.
12 Varsayılan ağırlıklarla yatırım yetkisi ve strateji uyumu artışın yaklaşık yarısını sağlar
Tablo 7 her özellik için üç ölçü veriyor. Tek başına doğrulama, yalnızca ilgili özellik doğrulandığında elde edilen artışı ölçer. En son doğrulama, diğer bütün özellikleri doğrulanmış bir rapordan bu özelliği çıkarmanın yol açacağı kaybı ölçer. Shapley değeri, denklem (4a) uyarınca olası tüm doğrulama sıralarındaki marjinal artışın ortalamasıdır. Denklem (4b) uyarınca Shapley değerleri toplam artışa eşittir.
J sekiz özelliğin kümesi, A bu kümenin bir alt kümesi, V ise denklem (3b) içinde tanımlanan turun değeridir. Yatırım yetkisinin Shapley değeri 1,098 beklenen taahhüttür (artışın %26’sı); strateji uyumunun değeri 1,001’dir (%24). İkisi toplam artışın yaklaşık yarısını sağlar. Değerler birbirine yakındır ve ikisi için de aralık hesaplanmamıştır; bu nedenle aralarında güvenle bir sıralama yapılamaz. Ardından ilişkinin gücü (0,599), tutar (0,481), iletişim yöntemi (0,342), uygunluk (0,252), yakın tarihli taahhütler (0,213) ve karar vericinin belirlenmesi (0,184) gelir. Şekil 2 her özellik için üç ölçüyü gösterir.
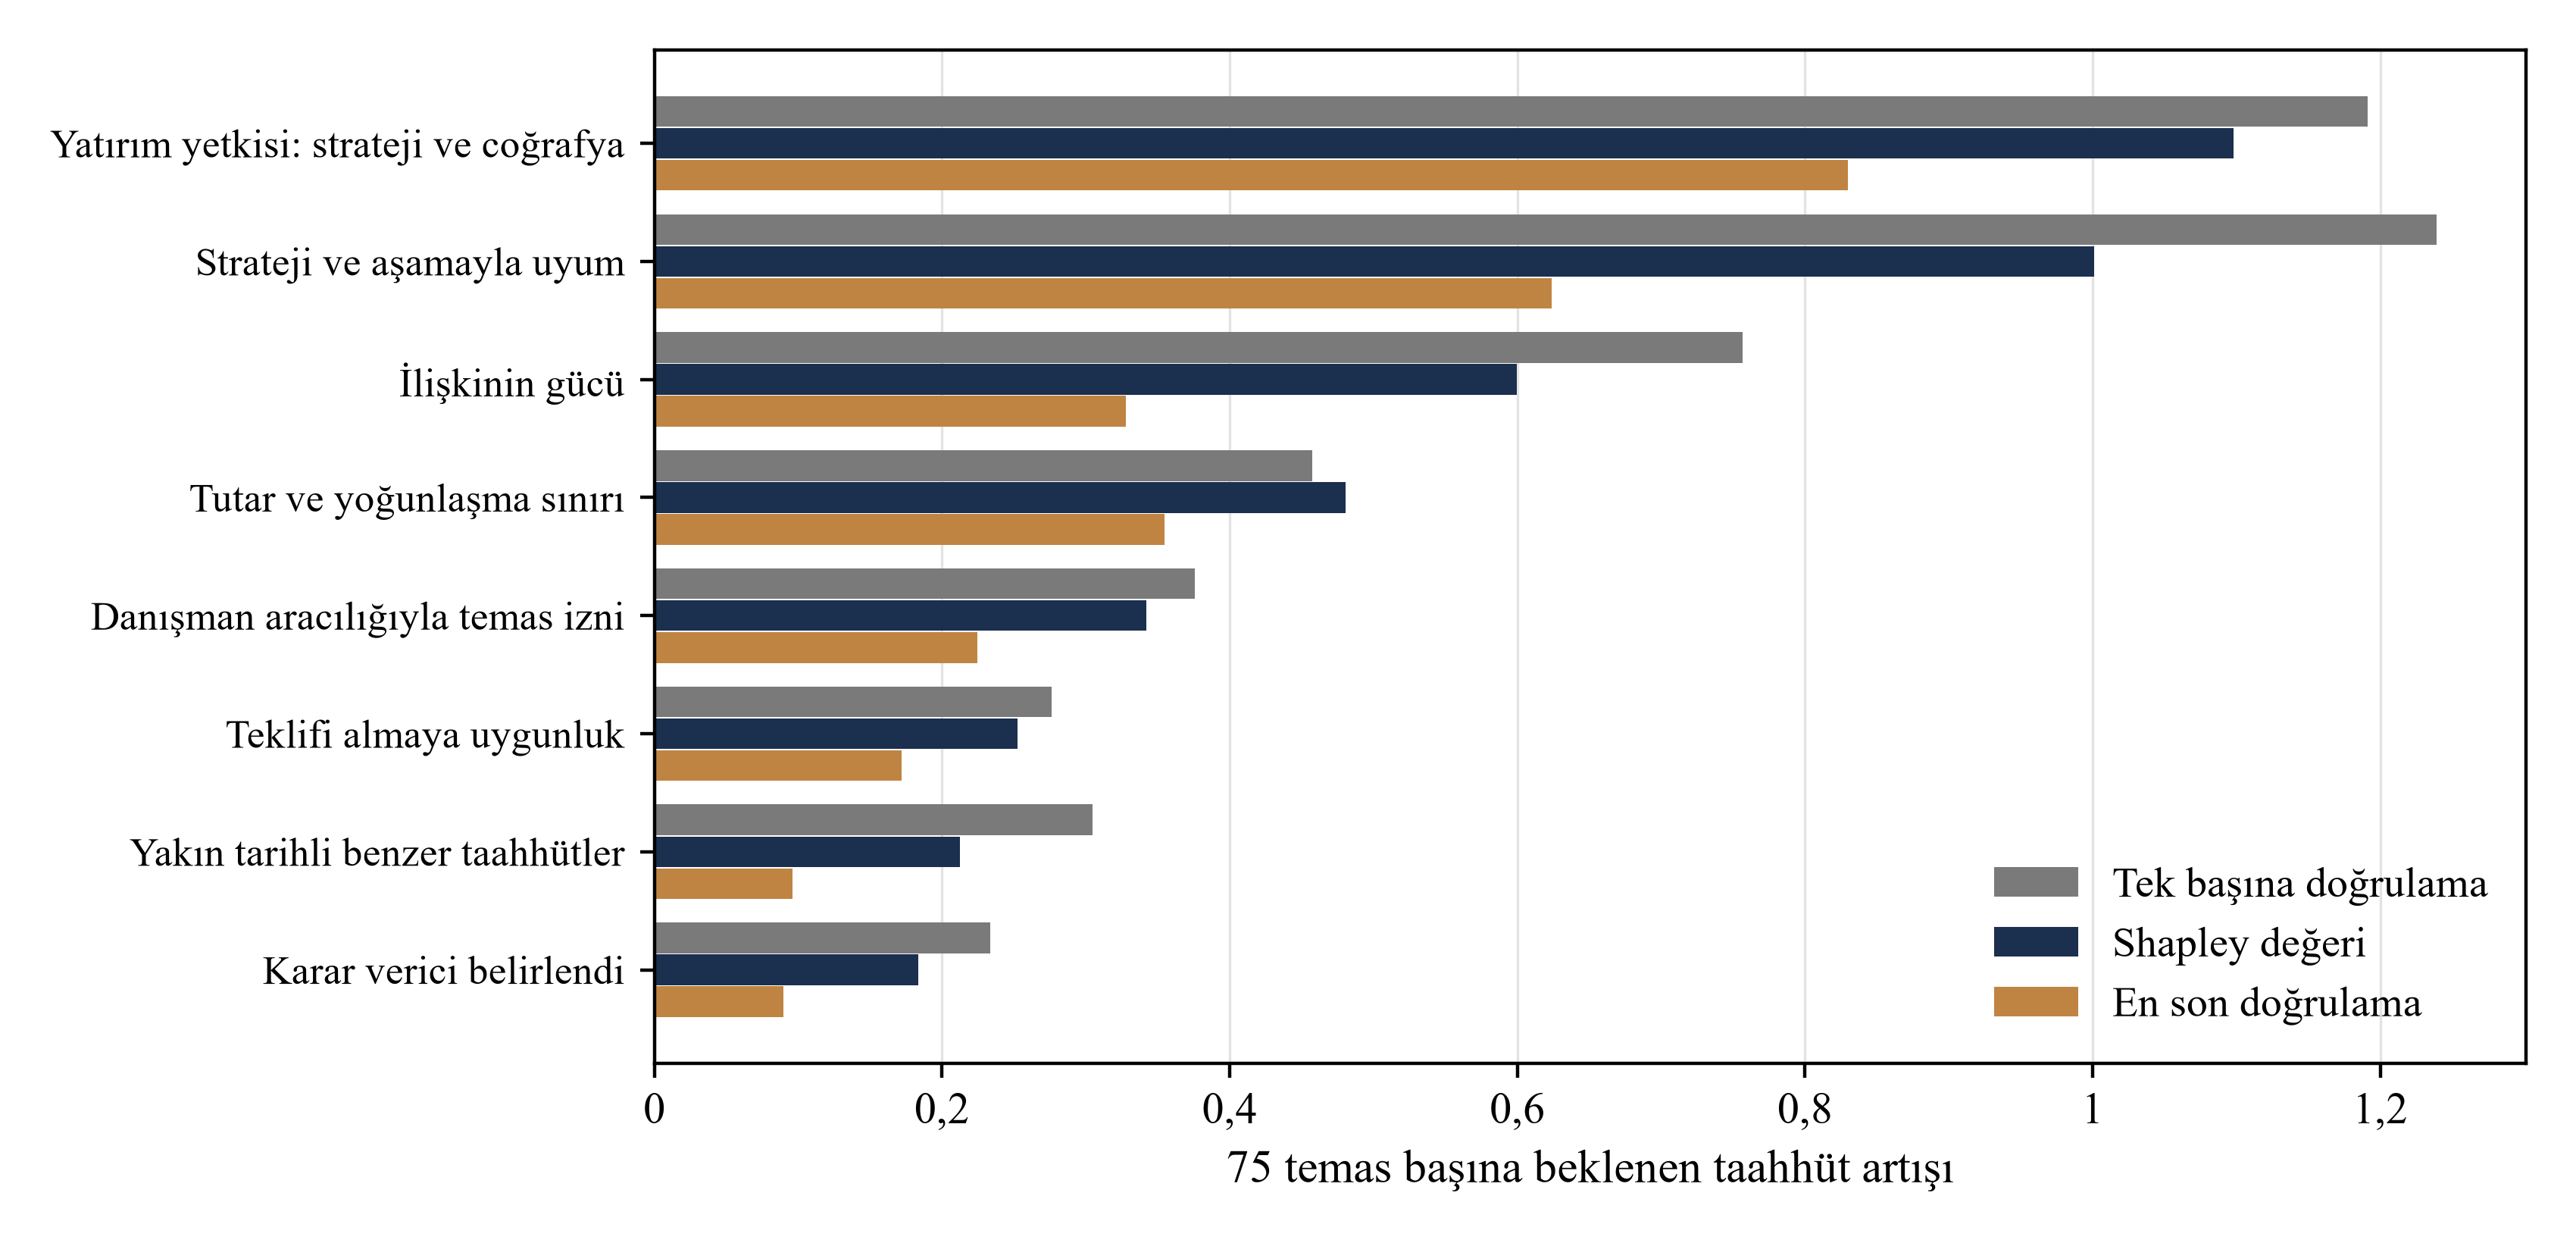
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. 75 temaslık turda beklenen taahhüt sayısındaki artış.
Tüm sütunları görmek için yatay kaydırın.
| Özellik | Tek başına doğrulama | En son doğrulama | Shapley değeri | Artıştaki pay | Taahhüt başına başabaş değeri (ABD doları) |
|---|---|---|---|---|---|
| Yatırım yetkisi stratejiye ve coğrafyaya izin veriyor | 1,191 | 0,830 | 1,098 | %26 | 8.197 |
| Strateji ve yatırım aşamasıyla uyum | 1,239 | 0,624 | 1,001 | %24 | 7.491 |
| İlişkinin gücü | 0,757 | 0,328 | 0,599 | %14 | 2.502 |
| Yatırım tutarı aralığı ve yoğunlaşma sınırı | 0,457 | 0,354 | 0,481 | %12 | 9.363 |
| Danışman aracılığıyla temasa izin veriliyor | 0,376 | 0,225 | 0,342 | %8 | 8.767 |
| Teklifi almaya uygunluk | 0,276 | 0,172 | 0,252 | %6 | 23.775 |
| Yakın tarihli benzer taahhütler | 0,305 | 0,096 | 0,213 | %5 | 21.159 |
| Karar verici belirlendi | 0,234 | 0,090 | 0,184 | %4 | 24.512 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Başabaş değeri, kısa listedeki ilgili özelliği doğrulama maliyetinin Shapley değerine bölünmesidir. İmzalanan bir taahhüdün değeri bu eşiği aşarsa doğrulama maliyetini karşılar.
Ölçüler kuramın öngördüğü biçimde ayrışır. Tek başına doğrulama değerlerinin toplamı 4,83, en son doğrulama değerlerinin toplamı 2,72, toplam artış ise 4,17’dir. Bilgiler kısmen örtüşür: yatırım yetkisi bilindiğinde tutarı doğrulamak daha az değer katar. Bu yüzden tek başına değerlerin toplamı artışı fazla, en son doğrulama değerlerinin toplamı ise düşük gösterir. Toplam artışla yalnızca tüm sıralar üzerinden hesaplanan ortalama katkıların toplamı örtüşür. Başabaş sütununa göre, tek bir taahhüdün sermaye arayan ekip için değeri yaklaşık 24.512 ABD dolarını aşarsa her özelliği doğrulamak ekonomik olur. Daha düşük maliyetli özellikler için yaklaşık 2.502 ABD doları yeterlidir. Eşikler Tablo 4’teki varsayılan analist sürelerine ve saat başına 60 ABD doları varsayımına dayanır; yalnızca taahhütleri dikkate alır. Çalışma bu eşiklerin uygulamada karşılanıp karşılanmadığını belirlemiyor.
13 Beş özellik, toplam maliyetin üçte ikisinden azıyla artışın onda dokuzunu sağlar
Rapor sekiz özelliğin tamamını doğrulamak zorunda değildir. Bir yöntem her adımda harcanan dolar başına en yüksek marjinal artışı sağlayan özelliği ekler. Diğer yöntem, hedefe ulaşan en ucuz alt kümeyi bulmak için 256 alt kümenin tamamını inceler. Tablo 8 ve Şekil 3 ilk yöntemin sırasını gösterir: S3, S1, R ve diğerleri. İlişkinin gücü, doğrulaması beş dakika sürdüğü için ilk sıradadır. Yatırım yetkisi otuz dakika gerektirdiğinden daha sonra gelir.
Denklem (5) içinde L kısa liste büyüklüğü, c_j aday başına j özelliğini doğrulama maliyeti, φ_j ilgili Shapley değeri, B_j doğrulama maliyetini karşılayan taahhüt başına değerdir. ρ_j(A), A kümesi zaten doğrulanmışken harcanan dolar başına artışı gösterir. Artışın %90’ına ulaşan en ucuz alt küme M, T, R, S1 ve S3’tür. Maliyeti 25.500 ABD dolarıdır; sekiz özelliğin tamamı için gereken 40.500 ABD dolarının %63’üne karşılık gelir. %95’e ulaşmak için E, M, T, R, S1 ve S3 gerekir; maliyet toplamın %78’idir.
Tüm sütunları görmek için yatay kaydırın.
| Adım | Eklenen özellik | Birikimli maliyet (ABD doları) | Beklenen taahhüt sayısı | Tam doğrulamadaki artışın payı |
|---|---|---|---|---|
| 1 | İlişkinin gücü | 1.500 | 5,90 | %18 |
| 2 | Strateji ve yatırım aşamasıyla uyum | 9.000 | 7,04 | %45 |
| 3 | Danışman aracılığıyla temasa izin veriliyor | 12.000 | 7,40 | %54 |
| 4 | Yatırım yetkisi stratejiye ve coğrafyaya izin veriyor | 21.000 | 8,46 | %79 |
| 5 | Yatırım tutarı aralığı ve yoğunlaşma sınırı | 25.500 | 8,90 | %90 |
| 6 | Teklifi almaya uygunluk | 31.500 | 9,11 | %95 |
| 7 | Yakın tarihli benzer taahhütler | 36.000 | 9,22 | %98 |
| 8 | Karar verici belirlendi | 40.500 | 9,31 | %100 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Maliyet, kısa listedeki aday sayısı ile aday başına analist süresinin çarpımına saatlik 60 ABD doları ücret uygulanarak hesaplanır.
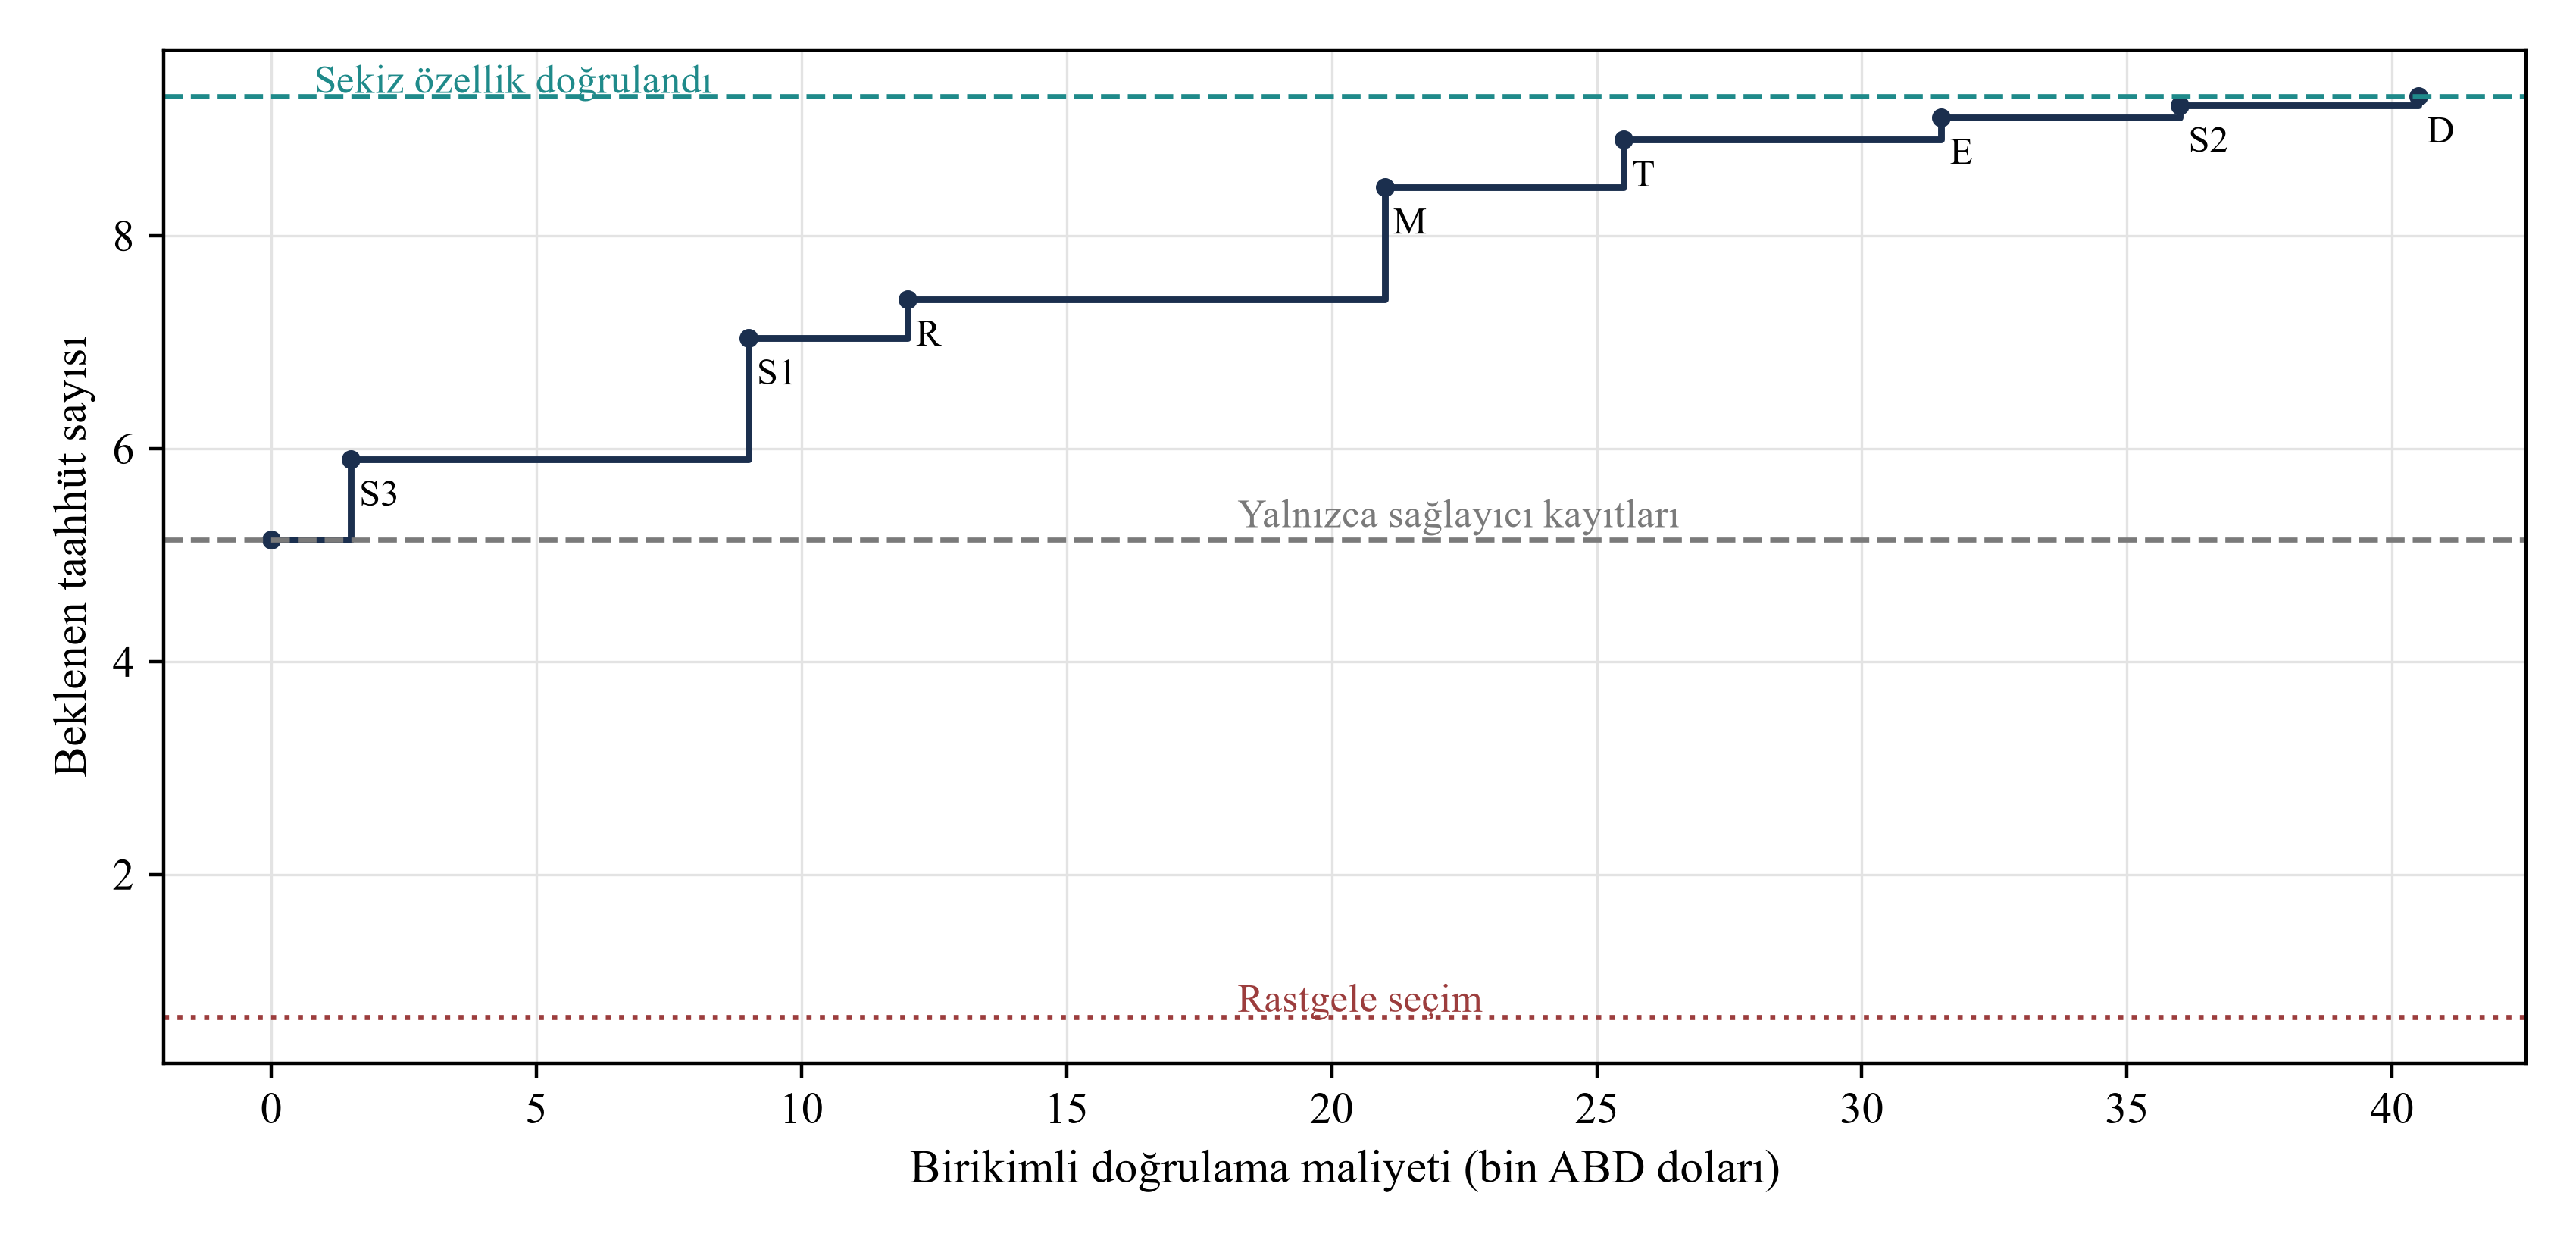
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Özellikler harcanan dolar başına marjinal artış sırasıyla eklenir. Kesikli çizgiler yalnızca sağlayıcı kayıtlarından seçimi ve tam doğrulamayı, noktalı çizgi rastgele seçimi gösterir.
Sonraki doğrulamaların katkısı belirgin bir kırılma olmadan azalır. Son üç özellik birlikte artışın yaklaşık onda birini sağlar ve bütçenin üçte birinden fazlasını tüketir. En küçük yeterli küme girdilere bağlıdır. Ekip bir sonraki alanı, elindeki bilgileri dikkate alarak harcanan dolar başına marjinal artışa göre seçebilir. Sabit alan sıralaması, o ana kadar öğrenilen bilgileri hesaba katmaz.
14 Benzetimde betimleyici alanlar ön elemeye yardımcı oluyor, son sıralamayı değiştirmiyor
Sağlayıcı kayıtları kolayca toplanan alanlar içerir: yatırımcı kategorisi, büyüklük, çalışan sayısı ve kamuoyundaki görünürlük. Deneyde kategori, eleme ölçütlerinin temel karşılanma oranlarını değiştirir; büyüklük ise tutar ölçütünü ve yakın tarihli yatırım faaliyetini etkiler. Çalışan sayısı ve görünürlük büyüklüğün hataya açık dolaylı göstergeleridir ve bağımsız etkileri yoktur. Tablo 9 ve Şekil 4, her alanın değerini üç durumda ölçer: tek başına kullanıldığında, yalnızca sağlayıcı kayıtlarıyla çalışılırken diğer üç alandan sonra eklendiğinde ve sekiz özelliğin tamamı doğrulandıktan sonra eklendiğinde.
Tüm sütunları görmek için yatay kaydırın.
| Betimleyici alan | Tek başına, yalnızca sağlayıcı kayıtlarıyla | Sağlayıcı kayıtlarıyla en son eklendi | Tam doğrulamadan sonra en son eklendi (yalnızca ön eleme) |
|---|---|---|---|
| Yatırımcı kategorisi | 0,390 | 0,348 | 0,275 |
| Büyüklük (yönetilen varlıkların logaritması) | 0,172 | 0,055 | 0,085 |
| Çalışan sayısı | 0,119 | 0,000 | 0,000 |
| Kamuoyundaki görünürlük | 0,068 | 0,000 | 0,000 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. 75 temaslık bir turda beklenen taahhüt artışı, 80 tekrar üzerinden hesaplandı. Üçüncü sütun yalnızca kısa listenin oluşumuna katkıyı ölçer.
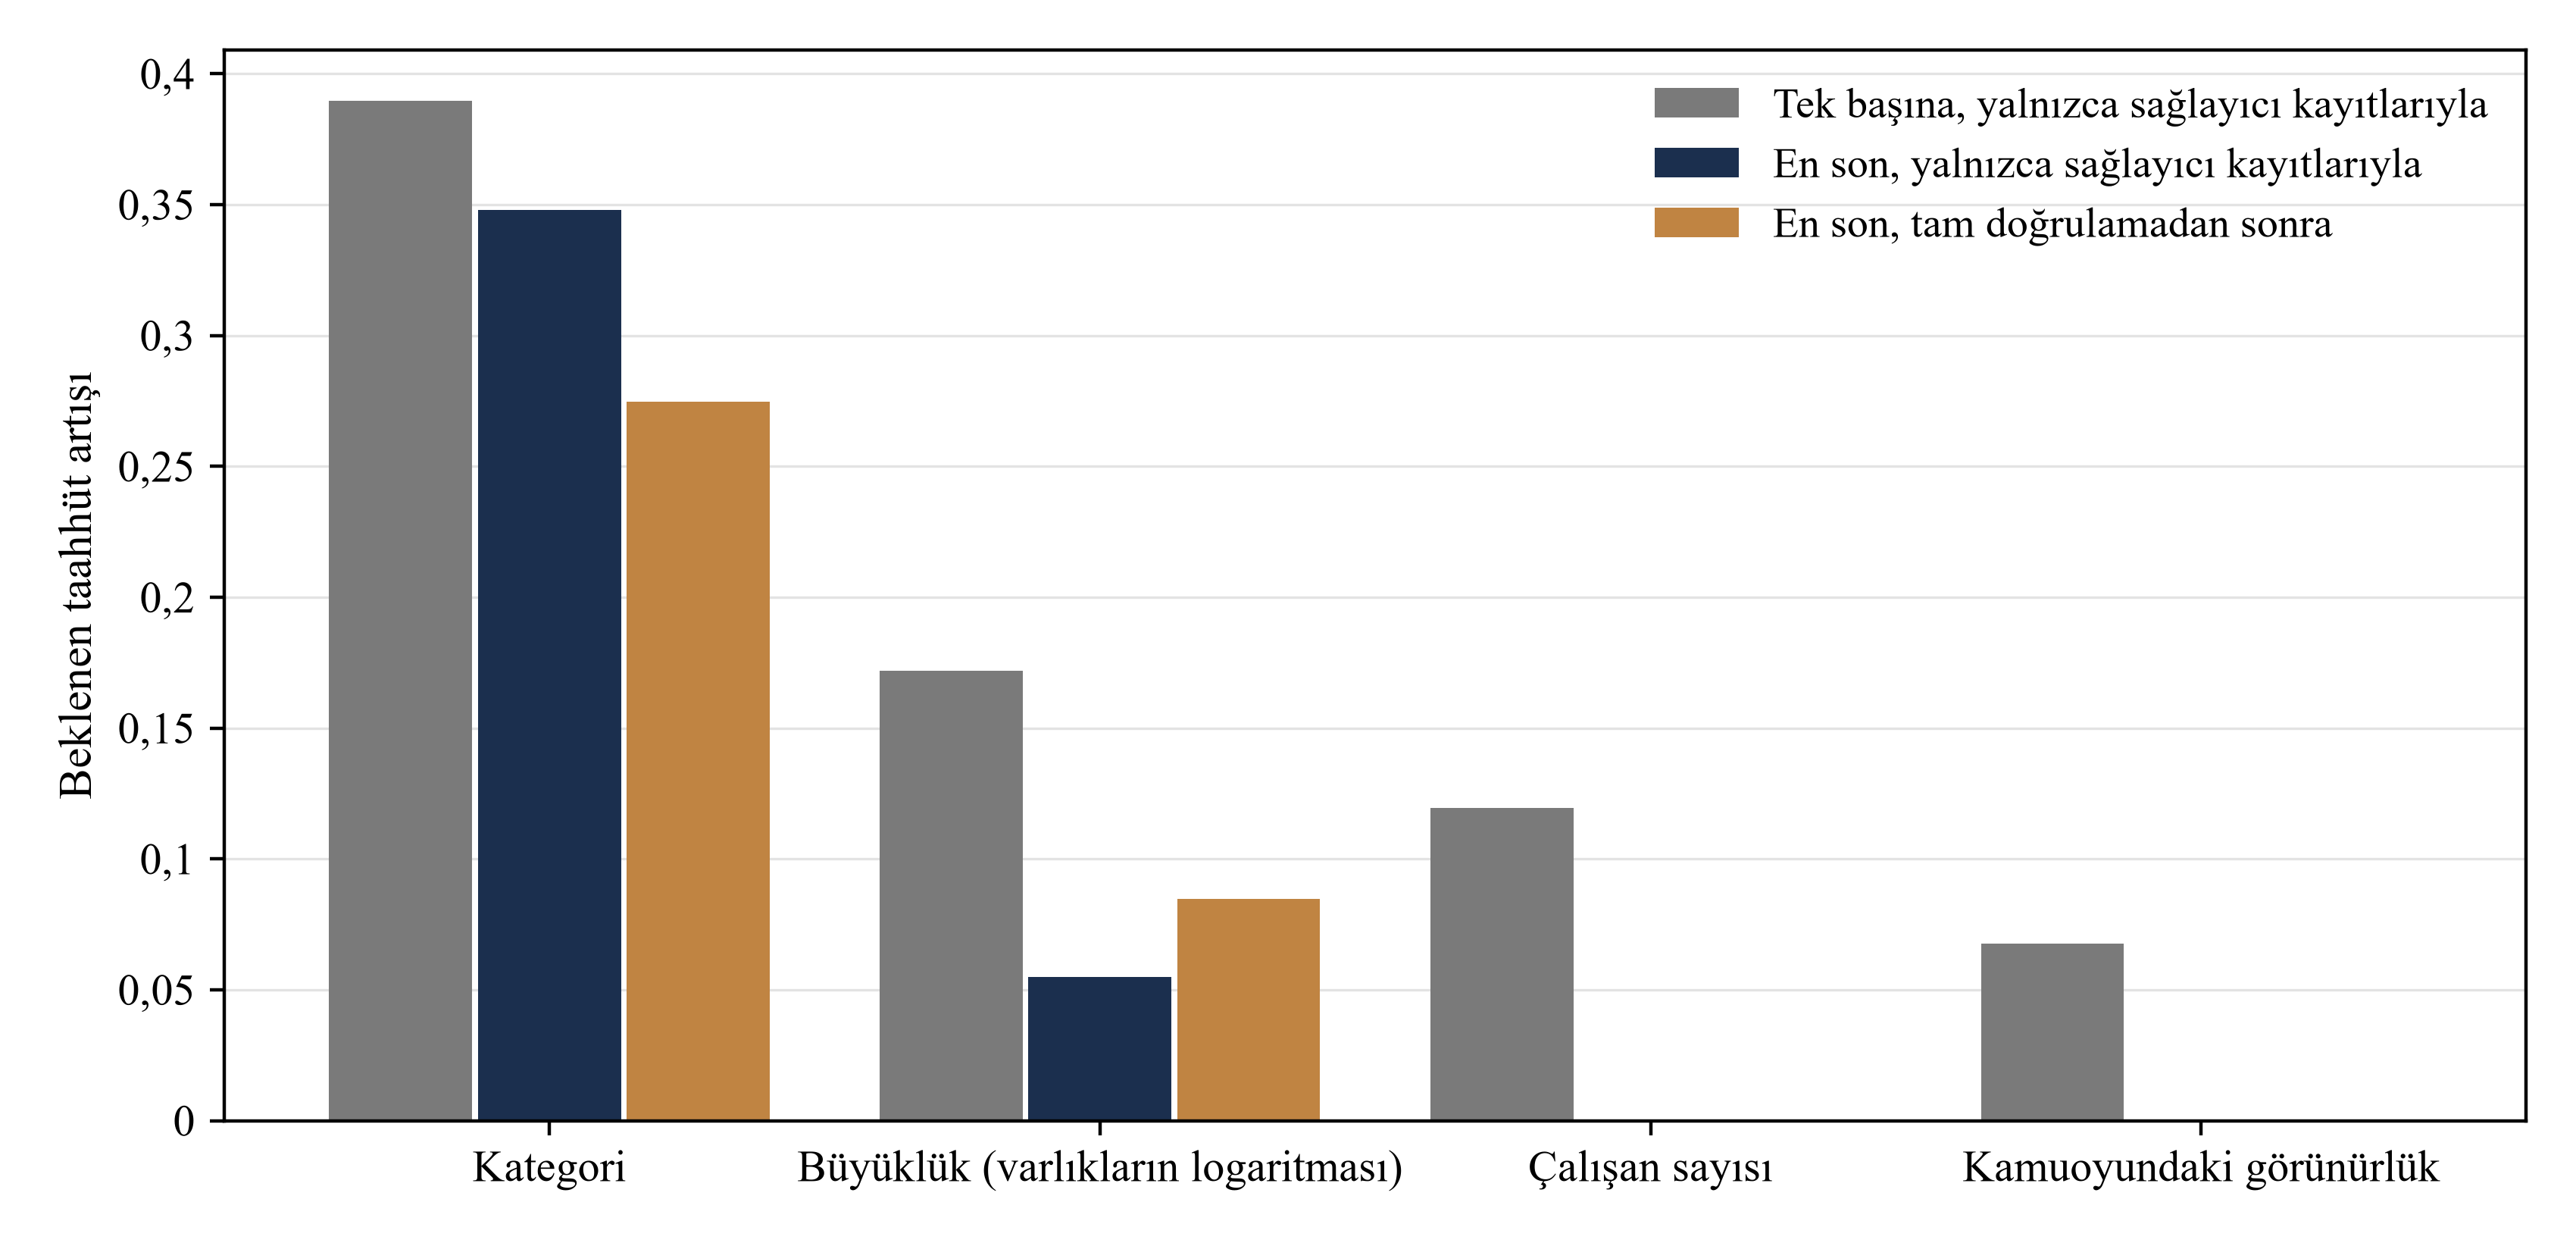
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Betimleyici alana ve bilgi durumuna göre beklenen taahhüt artışı.
Tek başına kullanıldığında yatırımcı kategorisinin katkısı 0,390 beklenen taahhüt, büyüklüğün 0,172, çalışan sayısının 0,119 ve görünürlüğün 0,068’dir. Çalışan sayısı ve görünürlük, büyüklük hakkında dolaylı bilgi verdikleri için tek başlarına yararlı görünür. Büyüklük bilindikten sonra en son eklendiklerinde katkıları sırasıyla 0,000 ve 0,000’dır. Kategori, yalnızca sağlayıcı kayıtları kullanıldığında 0,348; sekiz özelliğin tamamı doğrulandığında 0,275 katkı sağlar. İkinci değer, kısa listenin doğrulamadan önce oluşturulmasından kaynaklanır: daha iyi önsel bilgi, hangi adayların doğrulanacağını belirlemeye yardımcı olur. Bu katkı ön eleme aşamasında ortaya çıkar. Büyüklüğün aynı yolla sağladığı katkı 0,085’tir.
Sonuç iki kararı birbirinden ayırır. Kategori ve büyüklük, analistin hangi adaylara zaman ayıracağını belirlemeye yardımcı olur. Eleme ölçütleri ve sıralama değişkenleri doğrulandıktan sonra nihai turun sırasına katkıda bulunmazlar. Çalışan sayısını ve görünürlüğü doğrulanmış alanlarla yan yana sunmak, okuyucunun bunlara benzetimin desteklediğinden daha fazla ağırlık vermesine yol açabilir. Gerçek verilerde değer taşıyıp taşımadıkları, sonraki bölümlerdeki araştırma tasarımıyla sınanabilir.
15 Turun ve kısa listenin büyüklüğü hangi alanların önemli olduğunu değiştiriyor
Bir alanın değeri, listenin ne kadarına ulaşılacağına bağlıdır. Şekil 5, kısa listeyi 300 adayda sabit tutarak tur büyüklüğünü değiştirir. 25 temaslık turda üç sıralama değişkeni 1,51, dört eleme ölçütü 1,42 ek taahhüt sağlar; sıralama ve elemenin katkıları birbirine yakındır. 150 temaslık turda eleme ölçütlerinin katkısı 2,50, sıralama değişkenlerininki 1,72’dir. Küçük bir tur listenin üst sıralarından doldurulabilir, bu nedenle sıralama eleme kadar önemlidir. Geniş bir tur, ölçütleri karşılamayan adaylara kadar uzanabileceğinden eleme daha fazla katkı sağlar.
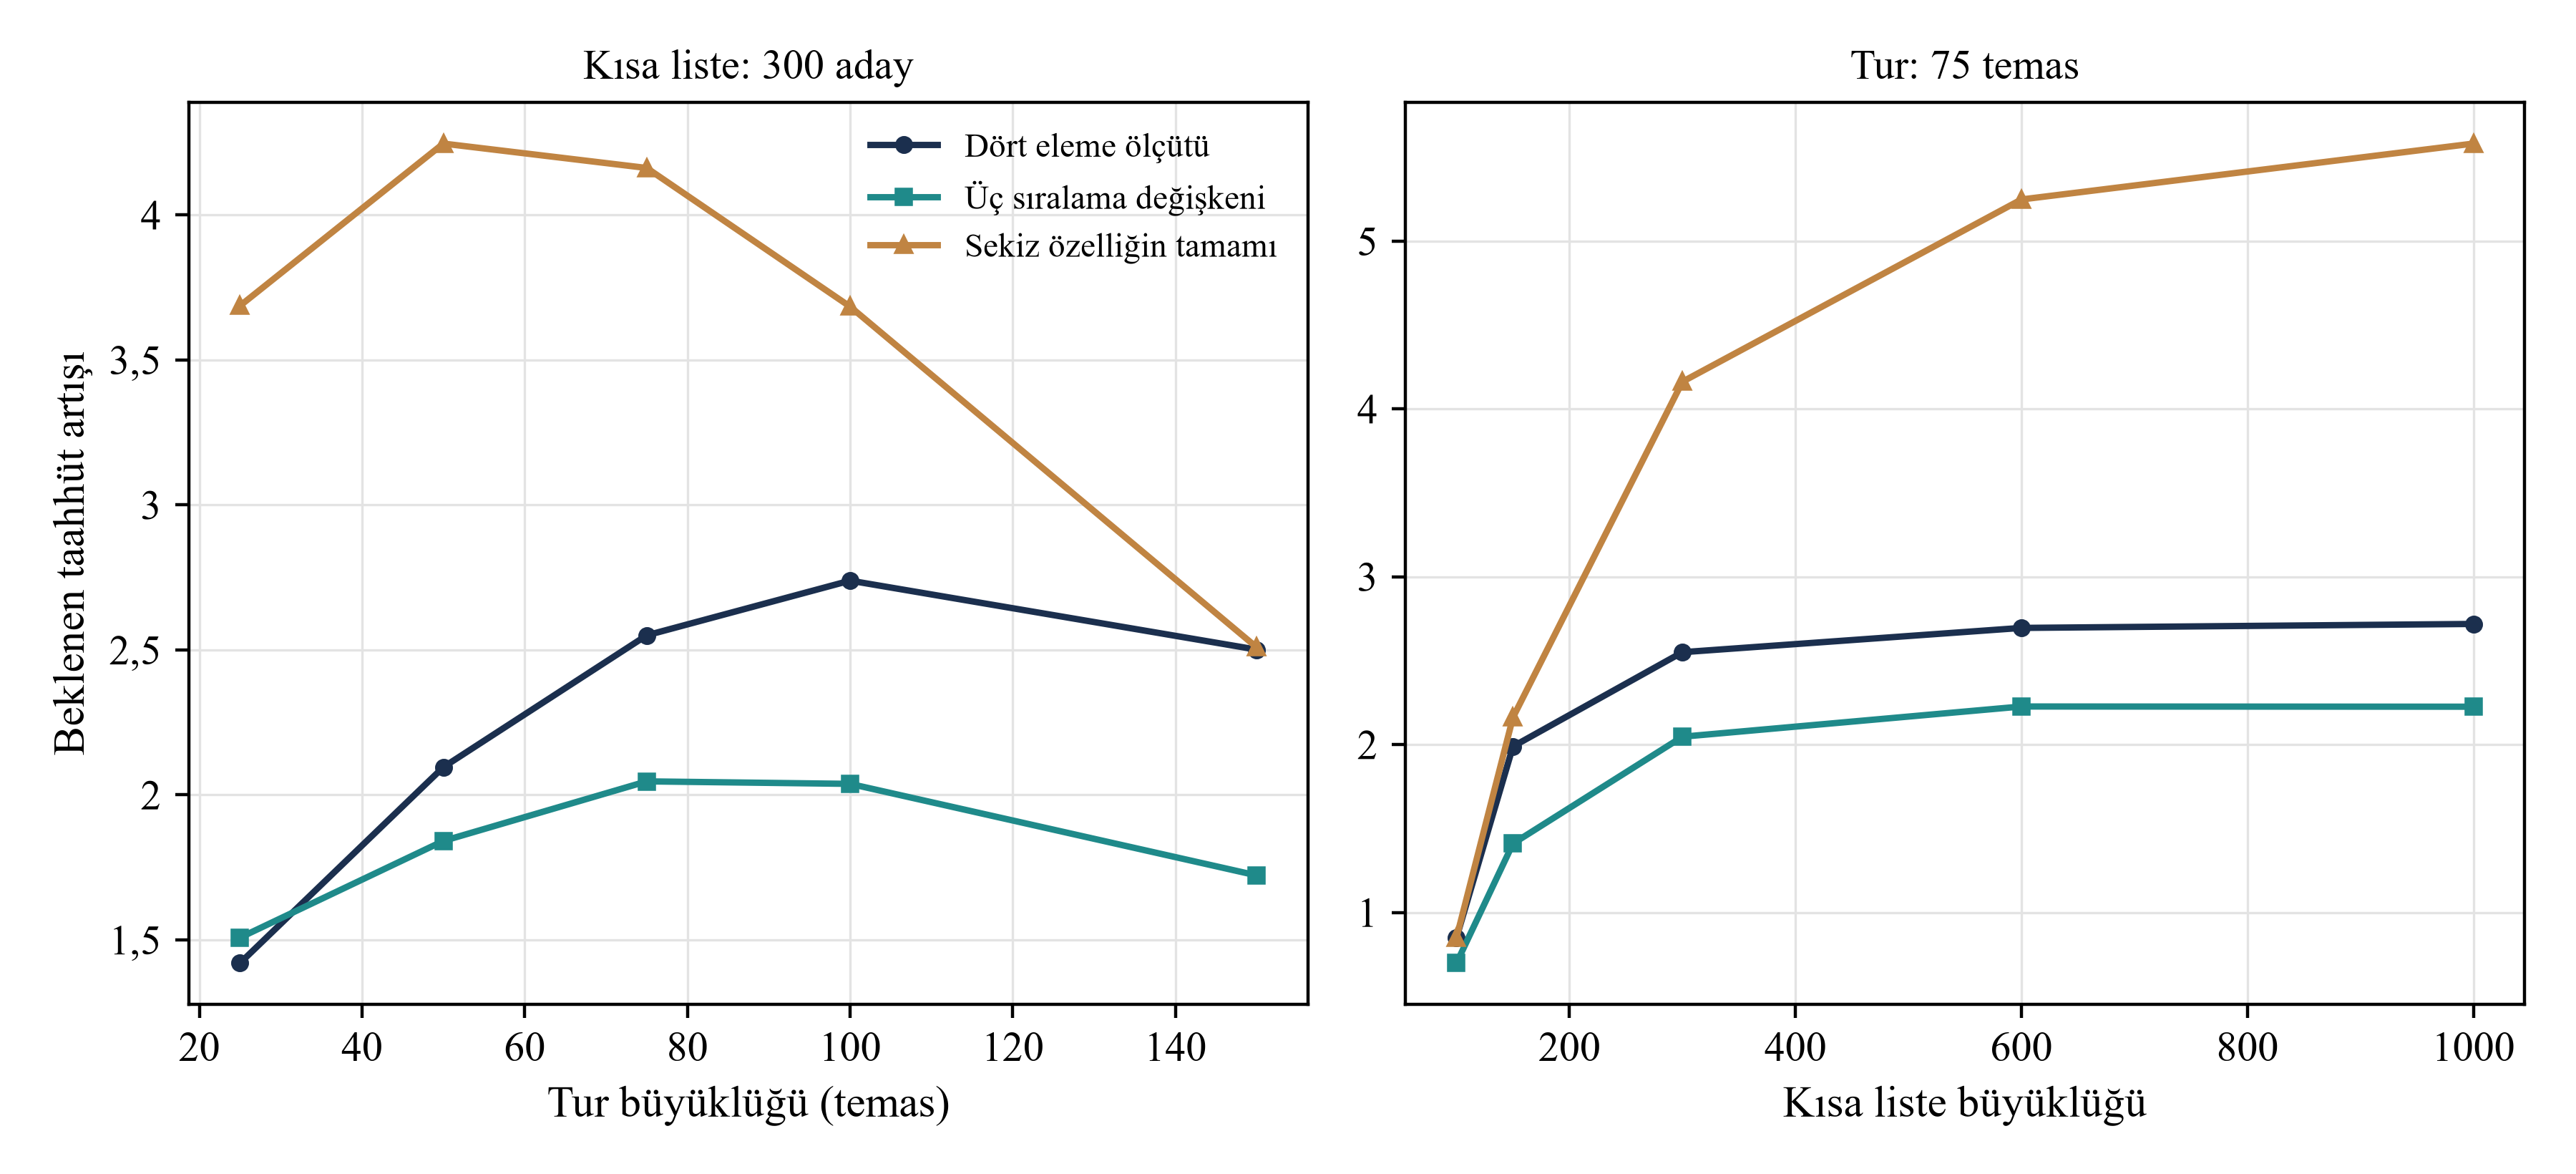
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Eleme ölçütleri, sıralama değişkenleri ve sekiz özelliğin tamamı için yalnızca sağlayıcı kayıtlarına göre artış. Her nokta 60 tekrara dayanır.
Sağdaki panel, turu 75 temasta sabit tutarak kısa listeyi değiştirir. 100 adayın doğrulanması 0,85; 1.000 adayın doğrulanması 5,58 ek taahhüt sağlar. Harcanan her 10.000 ABD doları için beklenen artış, 100 adayda 0,63; 150 adayda 1,07; 300 adayda 1,03; 600 adayda 0,65 ve 1.000 adayda 0,41 taahhüttür. Kısa listenin büyüklüğü turun iki ila dört katı olduğunda verimlilik en yüksek düzeydedir; liste daha fazla büyüdüğünde verimlilik azalır. Kısa liste turla aynı büyüklükteyse seçim olanağı kalmaz. Çok geniş bir liste ise hiç temas kurulmayacak adaylar için doğrulama maliyeti doğurur.
Uygulama kuralı girdilere bağlıdır. Önce, seçilen tur büyüklüğünde belirleyici olan özellikleri doğrulayın. Doğrulama maliyeti varsayılandan çok daha düşük değilse kısa listeyi turun iki ila dört katı büyüklüğünde tutun. Tur büyüklüğü değişirse hangi alanların doğrulanacağını yeniden hesaplayın.
16 Stres senaryoları, farklı sorun türlerinde nelerin kontrol edilebileceğini gösterir
Tablo 10 her defasında tek bir girdiyi değiştirir. Doğrulamanın güncelliğini yitirdiği senaryoda, temas tarihinde her ölçütün durumu 0,25 olasılıkla yeniden çekilir. Doğrulama hatası senaryosunda her ölçütün doğrulanmış sonucu 0,05 olasılıkla tersine çevrilir ve sıralama okumalarına ölçüm gürültüsü eklenir. Talebin daha zayıf olduğu senaryoda iki eşik de 0,5 artar. Hatalı ağırlıklı model, üç sıralama değişkenine 0,70, 0,40 ve 0,50 yerine sırasıyla 0,20, 0,80 ve 0,20 ağırlık verir. Düşük ve yüksek kaliteli sağlayıcı kaydı senaryolarında kaydın doğruluğu değiştirilir.
Tüm sütunları görmek için yatay kaydırın.
| Senaryo | Yalnızca sağlayıcı kayıtları | Tam doğrulama | Artış | Yalnızca kayıtla seçilen turda taahhütte bulunamayacakların oranı | Aynı ölçü, tam doğrulama | Taahhütte bulunabilecek adaylardan yanlışlıkla elenenler | Tanı işareti |
|---|---|---|---|---|---|---|---|
| Temel girdiler | 5,15 | 9,32 | 4,17 | %42 | %0,0 | %0 | Karşılaştırma noktası |
| Güncelliğini yitiren doğrulama | 4,68 | 7,33 | 2,65 | %47 | %21,0 | %0 | Artış düşer; doğrulanmış adayların sorunları temas sırasında görünür |
| Doğrulama hataları | 5,15 | 7,49 | 2,34 | %42 | %4,7 | %18 | Artış düşer; hatalı elemeler turda görünmez |
| Daha zayıf piyasa | 2,55 | 4,35 | 1,80 | %44 | %0,0 | %0 | Elemenin artıştaki payı benzer kalır; beklenen taahhüt sayısı düşer |
| Hatalı ağırlıklı sıralama modeli | 3,88 | 7,30 | 3,42 | %42 | %0,0 | %0 | Eleme katkısı hemen hemen korunur; sıralama katkısı düşer |
| Düşük kaliteli sağlayıcı kaydı | 3,62 | 7,87 | 4,25 | %55 | %0,0 | %0 | Göreli artış yükselir; eleme ölçütlerinin katkısı baskındır |
| Yüksek kaliteli sağlayıcı kaydı | 8,08 | 10,49 | 2,41 | %19 | %0,0 | %0 | Artış azalır; ek doğrulama alanı daralır |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. 75 temaslık turda beklenen taahhüt sayısı. Her senaryo için 100 tekrar.
Doğrulamanın güncelliğini yitirmesi, artışı 4,17’den 2,65’e düşürür. Doğrulanmış turdaki adayların %21,0’ı temas tarihinde taahhütte bulunamaz. Ekip, daha önce uygun gördüğü adayların temas aşamasında ölçütleri karşılamadığını fark eder. Doğrulama hatası ise artışı 2,34’e düşürür ve gizli bir kayıp oluşturur: Taahhütte bulunabilecek adayların %18’i yanlışlıkla elenir ve turda görünmez. Temas aşamasında gözlenen başarısızlık oranı yalnızca %4,7’dir. Uygun olduğu hâlde gözden kaçan adayları belirlemek için elenenlerden bir örneği inceleyin.
Daha zayıf piyasa, artışı 1,80’e düşürür; eleme ölçütlerinin artıştaki payı temel senaryoda %61 iken burada %62’dir. Beklenen taahhüt sayısı yaklaşık yarıya inerken katkı dağılımı benzer kalır. Hatalı ağırlıklarda eleme ölçütlerinin katkısı 2,17 ile hemen hemen korunur; sıralamanın katkısı %45 düşer. Eleme kararlarında bu ağırlıklar kullanılmadığından hata ağırlıklı olarak sıralamayı etkiler. Sağlayıcı kaydı düşük kaliteliyse mutlak artış 4,25 ile benzer düzeyde kalır; bu değer, yalnızca kayıtla elde edilen daha düşük sonucun %118’ine karşılık gelir. Kaliteli kayıtta artış 2,41’e düşer. Kayıt zayıfladıkça doğrulamanın değeri artar.
Bu örüntüleri neyi araştıracağınıza karar vermek için kullanın. Bir koşulun karşılanmadığı geç fark edilirse doğrulama tarihlerini ve o tarihten bu yana değişenleri yeniden kontrol edin. Büyük bir artış büyük ölçüde geçiş koşullarından geliyorsa sağlayıcı kayıtlarını bağımsız kanıtlarla karşılaştırın. Eleme kararları yerindeyken yeniden sıralamanın katkısı zayıfsa ağırlıkları kontrol edin. Her örüntünün birden fazla nedeni olabilir; yalnızca taahhüt sayısıyla teşhis konamaz.
17 Görüşmeler ve taahhütler için istatistiksel güç
Bir ekip, doğrulamaya dayalı sıralamanın yalnızca sağlayıcı kayıtlarına dayalı sıralamadan daha iyi sonuç verip vermediğini sahada sınamak ister. Tablo 11 gerekli örneklem büyüklüğünü gösteriyor. Modelde yalnızca kayıtla yapılan sıralamada temasların %32,4’ü, doğrulamaya dayalı sıralamada %63,0’ı ölçütleri karşılayan bir görüşmeyle sonuçlanır. Bu farkı %80 güç ve iki yönlü %5 anlamlılık düzeyinde saptamak için grup başına 42 temas gerekir; grup başına 75 temas %97 güç sağlar. Taahhüt oranları %6,9 ve %12,4’tür. Bu fark için grup başına 443 temas gerekir. 75 temasla güç %21’dir.
Tüm sütunları görmek için yatay kaydırın.
| Sonuç | Yalnızca kayıtla sonuç oranı (%) | Doğrulamayla sonuç oranı (%) | %80 güç için grup başına temas sayısı | Grup başına bir turla istatistiksel güç (%) |
|---|---|---|---|---|
| Ölçütleri karşılayan görüşme | 32,4 | 63,0 | 42 | 97 |
| İmzalı taahhüt | 6,9 | 12,4 | 443 | 21 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. İki örneklemde oran karşılaştırması. Güç, 20.000 benzetim denemesi üzerinden hesaplandı.
Hesaplamalar temasların bağımsız olduğunu ve belirtilen sonuç oranlarını varsayar. Gerçek bir kampanyada ortak koşullar, aynı yatırımcıyla tekrar karşılaşılması ve temaslar arası etkiler tahminin hassasiyetini değiştirebilir. İleriye dönük bir saha çalışması atama birimini ve olası kümelenmeyi dikkate almalı, ardından uygun aday grubuna ilişkin oranlarla gerekli örneklemi hesaplamalıdır. Bu planlama değerleri, doğrulamanın sonuçları iyileştirdiğini göstermez.
18 Seçilim yanlılığı ve rastgele ek temasların maliyeti
Gerçek verilerde sonuçlar yalnızca önceki sıralamaya göre temas kurulan adaylar için gözlenir. Bir ekip yeni sıralamayı geçmiş verilerle değerlendirdiğinde, yalnızca hem eski hem de yeni sıranın seçtiği adayların sonuçlarını görebilir. Önceki sıralamada alt sıralarda kalan ve yeni listeye giren adayların kayıtlı sonucu yoktur. Basit tahmin, iki listede de bulunan adayların ortalama sonucunu hesaplayıp tüm tura uygular.
Denklem (6) içinde W_B yeni sıralamanın seçeceği turdur. Önceki kampanyada yatırımcı i ile temas kurulmuşsa A_i bir değerini alır. y_i gözlenen görüşme sonucudur; π_i ise i ile temas kurulma olasılığıdır. Önceki turdaki adaylar için π birdir. Kısa listedeki diğer adaylarla ε olasılıkla rastgele temas kurulur ve bu durumda π, ε değerini alır. Denklem (6b) ters olasılık ağırlıklı tahmin ediciyi tanımlar. Hedef, yeni turda beklenen görüşme sayısıdır; modelde bu değer 47,09’dur. Tablo 12 ve Şekil 6 her iki tahminin hatalarını gösteriyor.
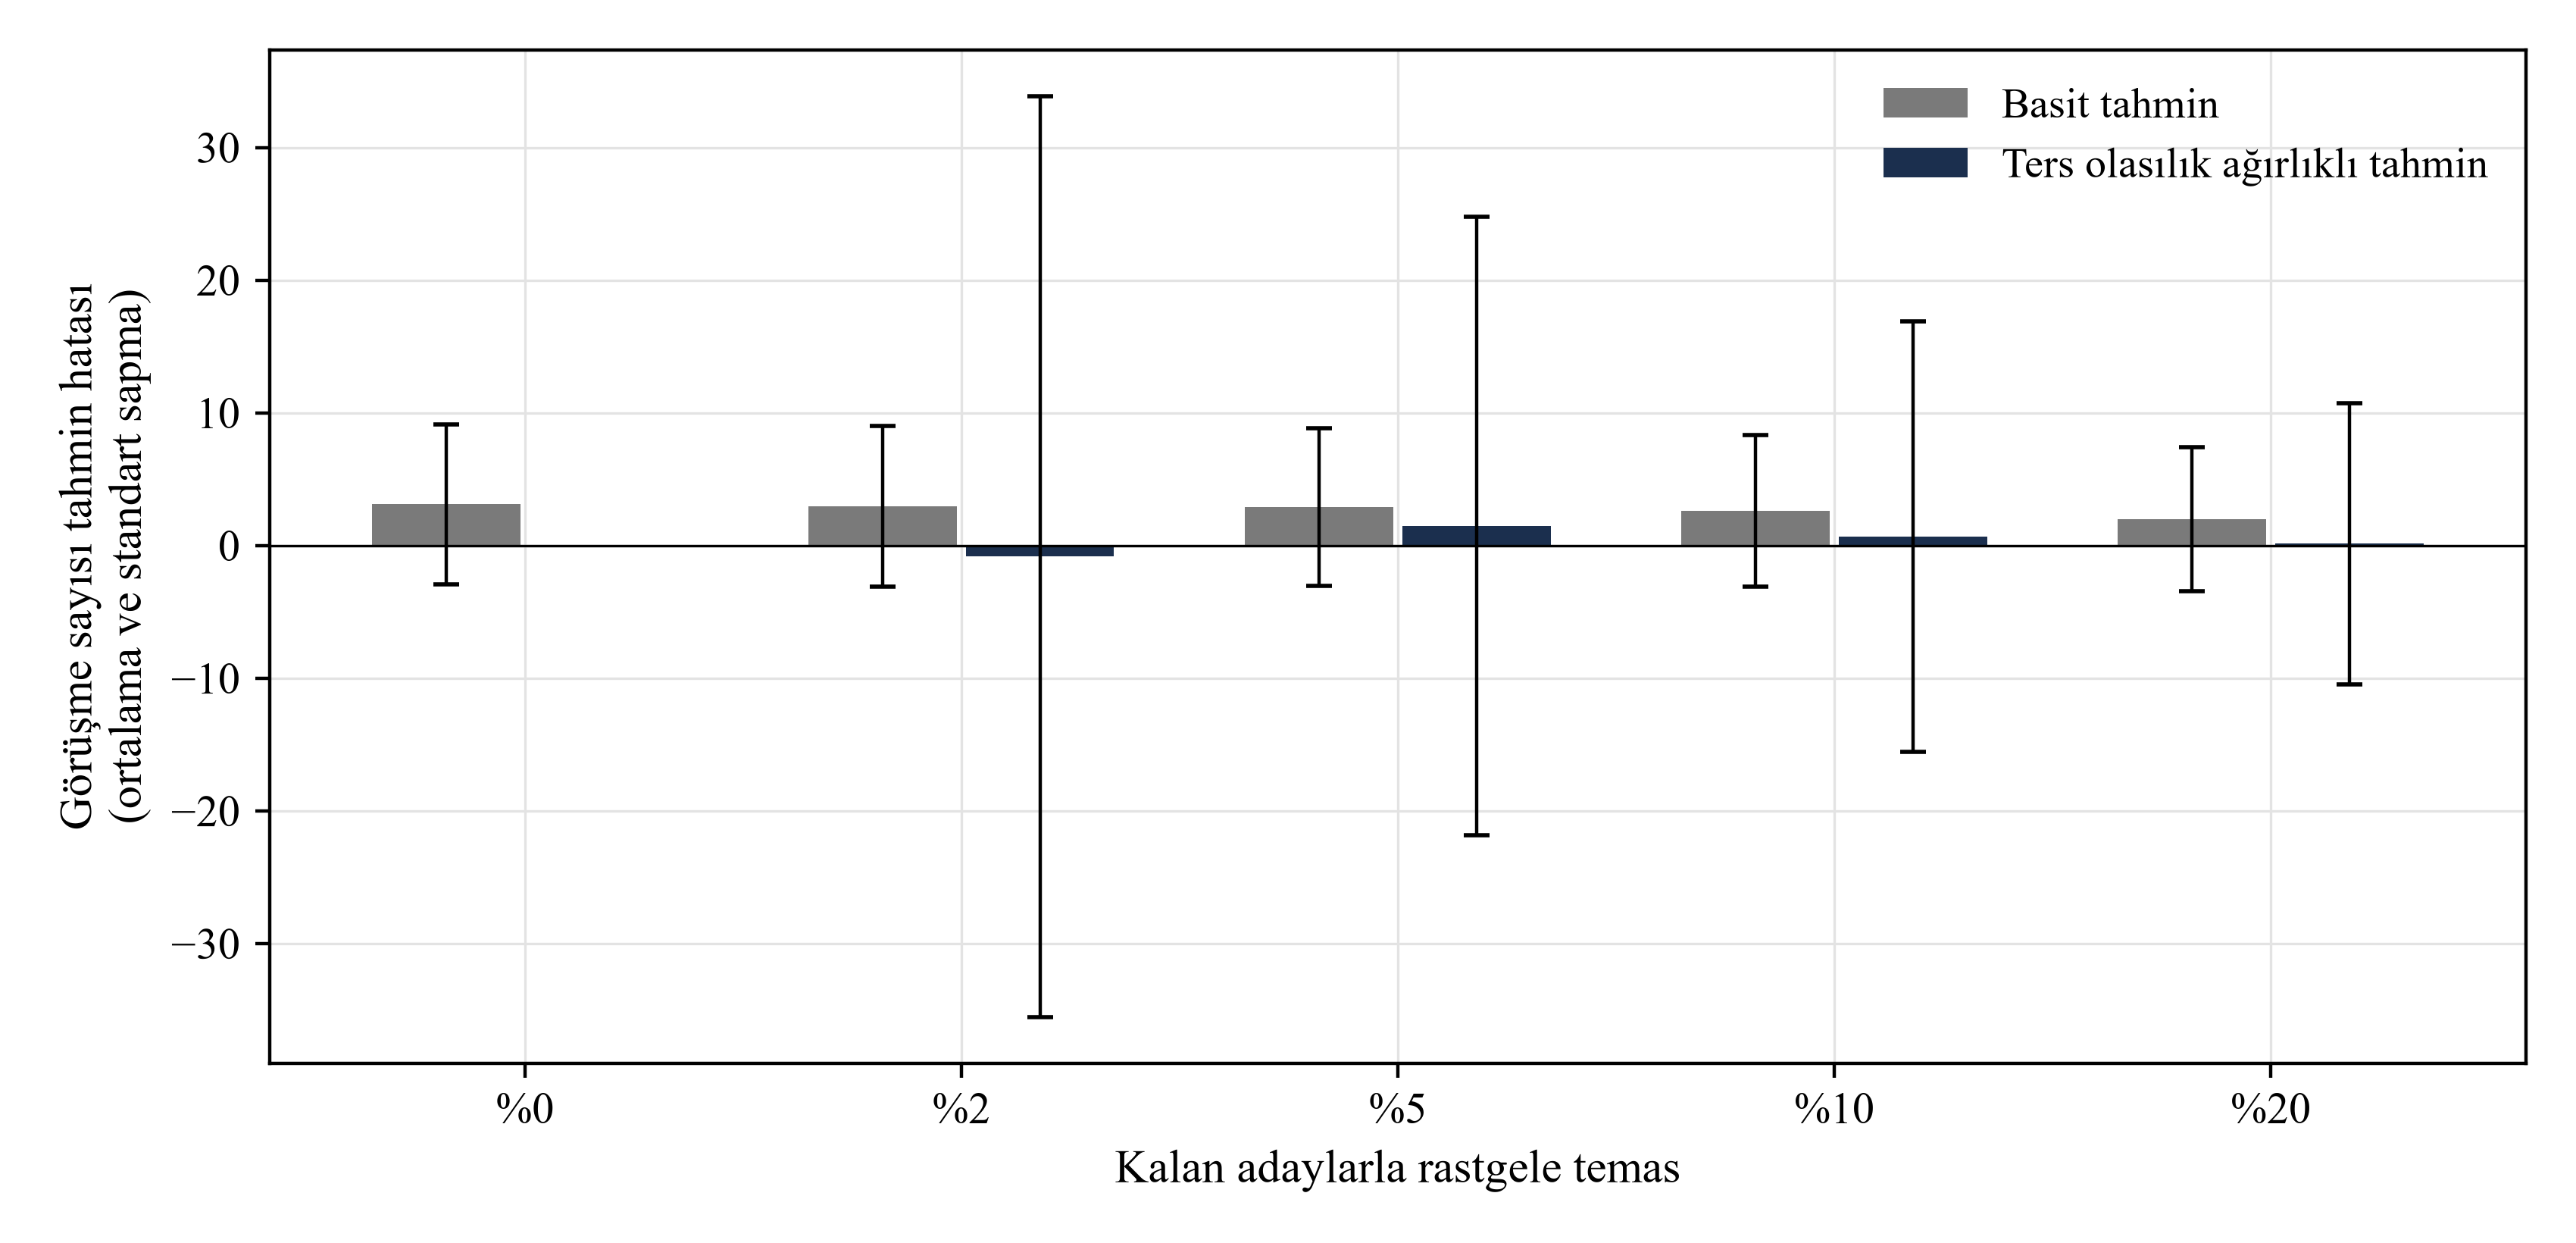
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Beklenen görüşme sayısına ilişkin tahmin hatasının ortalaması ve standart sapması. Her rastgele temas oranı için 400 tekrar.
Tüm sütunları görmek için yatay kaydırın.
| Kısa listedeki diğer adaylarla rastgele temas | Ek temaslar | Basit tahmin hatası (ortalama) | Basit tahmin hatası (standart sapma) | Ters olasılık ağırlıklı tahmin hatası (ortalama) | Ters olasılık ağırlıklı tahmin hatası (standart sapma) |
|---|---|---|---|---|---|
| %0 | 0,0 | 3,11 | 6,01 | Tanımsız | Uygulanamaz |
| %2 | 4,3 | 2,98 | 6,05 | -0,83 | 34,71 |
| %5 | 11,2 | 2,90 | 5,95 | 1,47 | 23,33 |
| %10 | 22,3 | 2,63 | 5,72 | 0,67 | 16,20 |
| %20 | 45,0 | 1,99 | 5,43 | 0,14 | 10,60 |
Matchpoint’in benzetim listesi üzerindeki analizi. Değerler belirtilen girdiler altında model sonucudur; gözleme dayanmaz. Hata, tahminden yeni turun modeldeki gerçek beklenen görüşme sayısının çıkarılmasıyla bulunur.
Rastgele ek temas olmadığında basit tahmin görüşme sayısını 3,11, yani hedefin %7’si kadar fazla gösterir. Rastgele temas oranı arttıkça yanlılık yavaşça azalır. %20 oranında ters olasılık ağırlıklı tahminin yanlılığı örnekleme hatası sınırları içindedir, ancak değişkenliği yüksektir: standart sapması 10,60 görüşme, basit tahmininki 5,43’tür. %20 oranında hata kareler ortalamasının karekökü sırasıyla 10,59 ve 5,78’dir. Rastgele temas olmadan ağırlıklı tahmin hesaplanamaz; gözlenen sonuçların ağırlıksız toplamı -25,58 görüşme hatası verir. Tek bir kampanya ölçeğinde düzeltmenin eklediği değişkenlik, giderdiği yanlılıktan daha büyüktür.
Benzetimde %20 rastgele temas oranı, temel 75 temaslık turun yarısından fazla, 45,0 ek temas getirir. Örnekleme, benzetimdeki kısa listenin geri kalanını kapsar. Gerçek bir çalışmada randomizasyondan önce olası temaslar, teklif, alıcı, gönderen ve kanal bakımından bağımsız olarak uygun bulunan aday ve iletişim yöntemi eşleşmeleriyle sınırlandırılmalıdır. Benzetimin hata ve iş yükü değerleri, bu şekilde daraltılan örnekleme çerçevesine doğrudan aktarılamaz.
19 Kontroller modelin tutarlılığını sınar ve temel varsayımın döngüselliğini açıklar
Tablo 13’te 44 kontrol yer alıyor. Doğrulama hatasız ve ölçütler sabitse, tam doğrulama kısa listedeki en yüksek gerçek model olasılıklarına sahip adayları seçer. Temel senaryonun her tekrarında her kısmi doğrulama kümesine en az eşit sonuç verir. Tek bir tekrarda kısmi doğrulama, yalnızca sağlayıcı kayıtlarıyla yapılan seçimden daha düşük beklenen taahhüt sayısı verebilir. Kontroller ayrıca Shapley değerlerinin toplamla uyumunu, ortalama kalibrasyonunu ve probit formülünün sayısal integrasyonla tutarlılığını kapsar.
Tüm sütunları görmek için yatay kaydırın.
| Kontrol | Sonuç |
|---|---|
| Modelde sınanan özdeşlikler | 44 kontrol geçti |
| Temel senaryoda tam doğrulama karşılaştırması | En iyi kısa liste turuyla eşleşir ve her kısmi kümeye eşit veya daha iyi sonuç verir |
| Shapley değerleri toplam artışa eşittir | Toplam, 1e-9 toleransla artışa eşittir |
| Yalnızca kayda dayalı puan kalibre edildi | Ortalama tahmin, gerçek olasılık ortalamasından en fazla %3 sapar |
| Probit beklenen değer özdeşliği | Kapalı form ile sayısal integrasyon 1e-9 toleransla eşleşir |
| Ters olasılık ağırlıklı tahmin edici | %20 rastgele temasta tahmini yanlılık dört standart hata sınırındadır |
| Tekrarlar | 200 temel, 100 stres, 80 betimleyici alan, 60 ızgara noktası başına, 400 seçici gözlem |
| Rastgele sayı üretecinin başlangıç değeri | 20261014 artı tekrar numarası |
Matchpoint analizi. Kontrol koşulları model koduna yazılmıştır ve her çalıştırmada sınanır. Bir koşul sağlanmazsa çalıştırma durur.
Temel döngüsellik şudur: Sonuçlar sıralamada kullanılan özelliklerden üretilir ve sıralama modeli ağırlıkları bilir. Bu nedenle deney, özelliklerin taahhüdü varsayıldığı gibi etkilediği durumda yöntemin nasıl işlediğini gösterir. Yatırım yetkisinin, strateji uyumunun veya başka bir özelliğin gerçek bir plasmanda taahhüdü etkileyip etkilemediği sınanmalıdır. Çalışan sayısı ve görünürlüğün bağımsız katkısının olmaması modelin kuruluşundan kaynaklanır. Gerçek bir raporda bu tür alanlar bilgi taşıyabilir; bunu ancak veri ortaya koyabilir.
Deney, gerçek kampanyaların bazı özelliklerini de dışarıda bırakır: ölçütler arasındaki korelasyon, turlar arasındaki öğrenme, yatırımcıların danışmanın itibarına tepkisi, zamanlamanın etkisi ve düzenleyici riski maliyet olarak içeren bir kayıp fonksiyonu. Temas kapasitesi, zamanlama ve sıra çalışmanın kapsamı dışındadır; daha geniş bir model bunları birlikte ele alabilir.
20 Saha araştırması için tarihli kayıtlar, onaylar, rastgele örneklem ve önceden belirlenmiş analiz planı gerekir
Varsayılan girdileri sahadan elde edilen verilerle değiştirmek için analiz birimi, gözlem dönemi ve sonuç tanımları belirlenir. Birim, belirli bir kampanyadaki yatırımcı adayıdır. Gözlem, ilgili alanın doğrulandığı anda başlar ve taahhüt imzalandığında veya kampanya kapandığında biter. Sonuçlar, ölçütleri karşılayan görüşme, resmî inceleme sürecine giriş ve imzalı taahhüttür. Her biri için zaman kaydedilir. Tablo 14 araştırma tasarımını gösterir.
Tüm sütunları görmek için yatay kaydırın.
| Unsur | Gereklilik | Gerekçe |
|---|---|---|
| Birim ve kayıt | Aday ve kampanya eşleşmesi; her alan için kaynak, inceleyen kişi ve tarih | Güncelliğini yitirmiş veriyi hatalı veriden ayırır |
| Hukuki dayanak ve veri minimizasyonu | Her kişisel veri alanı için belirli amaç ve saklama süresi | Veri koruma ilkeleri [12, 15] |
| Rastgele örneklem | Aday ve iletişim yöntemi eşleşmelerinin hukuka uygunluğunu önceden incelemek; uygun bulunan eşleşmeler arasından rastgele seçim yapmak ve seçilme olasılıklarını kaydetmek | İncelenmiş aday grubu içinde çıkarım yapmayı destekler |
| Doğrulama denetimi | Elenen adaylardan rastgele örnek seçip bağımsız olarak yeniden doğrulamak | Görünmeyen hatalı elemeleri ölçer |
| Sonuç aşamaları | Görüşme, incelemeye giriş ve taahhüt tarihlerini kaydetmek | Taahhütler seyrektir |
| Kampanyalar arası verileri birleştirme | Tasarım için örneklem büyüklüğünü, kampanya düzeyindeki kümelenme ve uygun grupta gözlenen oranları dikkate alarak hesaplamak | En seyrek sonuç için yeterli gücü hesaplamaya yarar |
| Analiz planı | Veri toplanmadan önce Shapley değerlerinin ve en son doğrulama değerlerinin, aralıklarıyla birlikte nasıl hesaplanacağını belirlemek | Sonuçları gördükten sonra seçici raporlama riskini azaltır |
Önerilen tasarım, toplanacak verileri açıklar; araştırma sonucu sunmaz.
Saha çalışmasından önce temas izinlerini, geçerli veri koruma ve pazarlama kurallarını, hukuki dayanağı ve araştırma onaylarını belgeleyin. Rastgele seçim, tek başına temas izni vermez. Uygun hedef turunu önceden belirleyin ve turdaki her aday ve iletişim yöntemi eşleşmesi için bilinen ve sıfırdan büyük bir seçilme olasılığı kaydedin. Rastgele ek temas bütçesini önceden belirleyin ve kampanya düzeyindeki kümelenmeyi hesaba katın. Elenen adaylar, kendileriyle temas kurulmadan belge üzerinden denetlenebilir.
Analiz, modelle aynı büyüklükleri her biri için bir aralıkla tahmin eder: özellik başına artış, harcanan dolar başına artış ve rastgele örneklemin tahmine etkisi. Modelin varsayımları da doğrudan sınanır: Betimleyici bir alan bağımsız bilgi sağlıyor mu ve eleme ölçütlerinin karşılanmaması varsayılan ölçüde maliyetli mi?
21 Müşteriye veya komiteye doğrulanmış alanları, maliyetleri ve denetim sonuçlarını bir tabloda sunmak
Rapor, müşteri veya yatırım komitesinin karar vermesine yardımcı olmalıdır. Tur büyüklüğünün, doğrulanan kısa listenin ve doğrulanan alanların, her alanın kaynağı ve tarihiyle birlikte gösterilmesini öneriyoruz. Rapor, her ölçütün kaç adayı elediğini, kaç adayın daha sonra ölçütleri karşılamadığını ve kaç adayın sırasının değiştiğini belirtmelidir. Analist saatleriyle beklenen taahhüt artışını karşılaştırmalı ve Tablo 7’de olduğu gibi bir taahhüdün başabaş değerini göstermelidir.
Rapor, doğrulanmayan alanları ve neden doğrulanmadıklarını da göstermelidir. Sağlayıcı kaydından alınan alan için varsayılan doğruluk belirtilmelidir. Elenen adaylara ilişkin denetim sonucu aynı sayfada yer almalıdır. Hatalı doğrulama senaryosunda olduğu gibi, çok fazla adayı eleyen bir ölçüt verimli görünebilir ve buna rağmen taahhüt kaybına yol açabilir. Okuyucu, her sayının gözleme, doğrulamaya veya varsayıma dayanıp dayanmadığını ayırt edebilmelidir.
Bu çalışmadaki artış bir model sonucudur ve sermaye temini tahmini olarak kullanılamaz. Beklenen taahhüt sayısı, belirtilen varsayımlar altında bir sıralama aracı olarak sunulmalıdır. Gerçekleşen görüşme ve taahhütler meydana geldikçe kaydedilmelidir. Model ve rapor bir sonuç vaat etmez; bu çalışma belirli bir teklife ilişkin tavsiye vermez.
22 Verileri yapay zekâyla güncel tutmak, eleme kararlarını adı belirtilen bir sorumluya vermek
Otomatik araçları yatırım yetkilerini stratejilerle eşleştirme, yatırım tutarı aralıklarını çıkarma ve politika değişikliklerini işaretleme gibi tekrar eden işlerde sınayın. Nerede kullanılacaklarına karar vermeden önce inceleme süresini ve insan kontrolünden sonra kalan hataları ölçün. Deneyde doğrulama maliyetleri girdidir. Maliyetin düşmesi, alanı doğrulama sıralamasında yukarı taşır. Çalışma herhangi bir otomatik aracın doğruluğunu ölçmüyor.
Model, otomasyonda hangi kontrollerin gerektiğini gösterir. Güncelliğini yitirmiş bilgi ve doğrulama hataları gizli kalabilir; otomatik araç bunları geniş ölçekte üretebilir. Yatırım yetkisini yanlış okuyan bir araç, taahhütte bulunabilecek bir adayı eleyebilir ve bu kayıp temas kayıtlarında görünmez. Otomatik okumaların kaynak bağlantısıyla birlikte öneri olarak kaydedilmesini, her eleme kararından adı belirlenmiş bir kişinin sorumlu olmasını ve her döngüde otomatik eleme kararlarından rastgele bir örneğin insan tarafından yeniden incelenmesini öneriyoruz.
Otomatik aracı değerlendirirken modelin ortaya koyduğu kayıplar ölçülmelidir. Hatalı eleme, adayın beklenen taahhüt katkısını kaybettirir. Hatalı kabul, bir temas hakkını tüketir ve teklif almaya uygunluk söz konusuysa düzenleyici risk doğurabilir. Değerlendirme, ayarlama için kullanılmamış adaylar üzerinde yapılmalı ve kaynak belgeler değiştiğinde tekrarlanmalıdır. Bir yılın politika diline göre ayarlanan araç sonraki yıl hata yapabilir.
23 Sermaye temininde karar kuralı: kısa listede ölçütleri doğrulamak, dolar başına artışa göre sıralamak ve elemeleri denetlemek
Deney, ekibin kendi kayıtlarına göre sınayabileceği bir işlem sırası öneriyor. Önce turu yöneticilerin ayırabileceği zamanla sınırlayın ve kısa listeyi turun iki ila dört katı büyüklüğünde oluşturun. Ardından kısa listedeki eleme ölçütlerini sıralama alanlarından önce doğrulayın; kaynak ve tarihi kaydedin. Sonra her alanın eklenmesiyle harcanan dolar başına elde edilen artışa göre sıralama alanlarını ekleyin. Bir sonraki alanın beklenen artışı, maliyetinin ekibin taahhüt başına belirlediği değere bölümünden düşükse durun. Son olarak elenen adaylardan rastgele bir örneği denetleyin.
Üç koşul kuralı değiştirir. Sağlayıcı kayıtları doğruysa doğrulama artışı azalır; daha dar bir kısa liste kullanılabilir. Tur kısa listeye göre küçükse sıralama değişkenleri eleme ölçütleri kadar önem kazanır ve ikisi birlikte doğrulanabilir. Piyasa zayıfsa sonuç ve artış birlikte düşer; artışın iki unsur arasındaki dağılımı benzer kalır. Kural uygulanmaya devam edebilir, ancak her doğrulama daha yüksek bir başabaş değerini karşılamalıdır.
Kural, girdi varsayımlarına dayanan benzetimden elde edilen bir saha araştırması hipotezidir. Ekip bunu iş sırasını düzenlemek için kullanabilir ve kuralı yanlışlayabilecek sonuçları kaydedebilir: Doğrulanmış adayların daha sonra ölçütleri karşılamaması, elenen adayların aslında yatırım yapmaya hazır olması ve görüşmelerin bir sonraki aşamaya geçmemesi.
24 Sınırlamalar ve sonraki adım: varsayılan ağırlıkları kayıt altına alınmış bir örneklemle yeniden tahmin etmek
Ağırlıklar, ölçütlerin karşılanma oranları ve maliyetler varsayılmıştır; sıralama sistemi modeli bilir. Ölçütler bağımsızdır, sıralama değişkenleri normal dağılır ve sonuç tek bir probit modeliyle açıklanır. Model, yatırımcıların önceki temaslardan öğrenmesini veya temasın itibar maliyetini kapsamaz. Sonuçlar raporun bu koşullardaki işleyişini anlatır; gerçek yatırımcı evreni için tahmin sunmaz. Özelliklerin sırası özellikle ağırlıklara bağlıdır ve farklı ağırlıklar sıralamayı değiştirebilir.
Bazı kaynaklar daha dar soruları ele alır. Saha deneyi girişim bilgileri ve melek yatırımcılarla, veri tabanı araştırması girişim sermayesi verileriyle, bilginin değeri araştırmaları sağlık teknolojisiyle ilgilidir. CalPERS politikası tek bir yatırımcının yayımladığı sınırları örnekler; bu sınırlar diğer yatırımcılara genellenemez. Her kaynak ayrı bir akıl yürütmeyi destekler; hiçbiri model girdilerine değer sağlamaz. Düzenleyici metinler belirtilen tarihlerde incelenmiştir; herhangi bir teklife uygulanabilirliği sınanmamıştır.
Önce eleme kararlarının belgelerini ve her alanın doğrulama maliyetini denetleyin. İleriye dönük bir çalışma için temas kurulabilecek aday çerçevesini bağımsız olarak inceleyin. Ekibin karşılayabileceği ve seçilen sonucu yeterli hassasiyetle ölçebilecek bir rastgele temas oranı belirleyin. Rapor şablonunu değiştirmeden önce, uygun araştırma grubunun verileriyle artışları ve maliyetleri yeniden tahmin edin.
Kaynaklar
- Bernstein, S., Korteweg, A. and Laws, K. Is it Just the Idea that Matters? A Randomized Field Experiment on Early Stage Investments. Mart 2014 tarihli çalışma taslağı bütünüyle incelendi. Yayımlanan başlık: Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment, Journal of Finance 72(2), 2017, doi 10.1111/jofi.12470, yayımlanan sürümün yalnızca özeti incelendi. https://www.haas.berkeley.edu/wp-content/uploads/BernsteinKorteweg_032314.pdf
- Gompers, P., Gornall, W., Kaplan, S. and Strebulaev, I. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, Eylül 2016. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Guyon, I. and Elisseeff, A. An Introduction to Variable and Feature Selection. Journal of Machine Learning Research 3, 2003, pp. 1157-1182. https://www.jmlr.org/papers/volume3/guyon03a/guyon03a.pdf
- Heath, A. and Baio, G. Calculating the Expected Value of Sample Information using Efficient Nested Monte Carlo: A Tutorial. arXiv:1709.02319. Sağlık ekonomisi bağlamında. https://arxiv.org/pdf/1709.02319
- Bindels, J. et al. Use of Value of Information in Healthcare Decision Making: Exploring Multiple Perspectives. PharmacoEconomics, 2015. Bulgular Hollanda’ya ilişkindir. https://repub.eur.nl/pub/79197/2015-12-07-033.pdf
- Kaplan, S. and Lerner, J. Venture Capital Data: Opportunities and Challenges. NBER Working Paper 22500, Ağustos 2016. https://www.nber.org/system/files/working_papers/w22500/w22500.pdf
- Lerner, J., Schoar, A. and Wong, W. Smart Institutions, Foolish Choices? The Limited Partner Performance Puzzle. NBER Working Paper 11136, Şubat 2005. Yalnızca özet ve giriş incelendi. https://www.nber.org/system/files/working_papers/w11136/w11136.pdf
- United States Securities and Exchange Commission. 17 CFR 230.506, Exemption for limited offers and sales without regard to dollar amount of offering, paragraph (c). Yürürlükteki eCFR metni 14 Ekim 2026’da incelendi. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506
- United States Securities and Exchange Commission. 17 CFR 230.501, Definitions and terms used in Regulation D, paragraph (a). Yürürlükteki eCFR metni 14 Ekim 2026’da incelendi. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501
- Dubai Financial Services Authority. DFSA Rulebook, Conduct of Business Module (COB), version 51 (COB/VER51/07-26), rules 2.3.2 to 2.3.4 and guidance. 14 Ekim 2026’daki inceleme tarihinde yürürlükte olan birleştirilmiş sürüm. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- California Public Employees’ Retirement System. Public Employees’ Retirement Fund Investment Policy, 1 Temmuz 2026’dan itibaren yürürlükte, Appendix 4, Private Equity: Partner Relationship Exposure. https://www.calpers.ca.gov/documents/202606-invest-agenda-item05a-10-a/download
- United Kingdom. Regulation (EU) 2016/679 as it forms part of United Kingdom law, Article 5(1)(c) and (d). legislation.gov.uk. https://www.legislation.gov.uk/eur/2016/679/article/5
- Institutional Limited Partners Association. ILPA Due Diligence Questionnaire 2.0, Kasım 2021’de güncellendi. Gönüllü sektör aracı. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- California Public Employees’ Retirement System. Investment Committee Meeting Summary, 15 Haziran 2026, approval of Agenda Item 5a, Total Fund Policy Review. https://www.calpers.ca.gov/documents/202606-full-agenda-item7a-invest-committee-summary/download?inline=
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, Temmuz 2025 tarihli birleştirilmiş sürüm, Article 9(1). https://edge.sitecorecloud.io/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
