
1 Berichtsfelder danach auswählen, was sie in der ersten Anspracherunde ändern
Ein Kapitalbeschaffungsteam kann nicht alle Investoren auf einer langen Liste gleichzeitig ansprechen. Die leitenden Mitarbeiter haben in der ersten Runde Zeit für einige Dutzend Kontakte; die Analysten können eine etwas größere Vorauswahl prüfen. Ein Auswahlbericht hält den Kenntnisstand zu jedem Investor fest und kann Dutzende Felder enthalten. Die Frage ist, welche geprüften Merkmale bestimmen, wer zuerst angesprochen wird und wer ausscheidet, weil eine Zusage ohnehin nicht möglich wäre. Ändert ein Feld keine dieser Entscheidungen, verursacht seine Prüfung Kosten ohne entsprechenden Nutzen.
Die Studie beantwortet diese Frage mit einer Simulation. Aus offengelegten Annahmen entsteht eine Liste mit 1.500 Investoren. Zu jedem Investor gibt es einen teils fehlerhaften Datensatz nach Art eines kommerziellen Anbieters. Daraus bildet das Modell eine Vorauswahl von 300 Investoren und wählt 75 für eine Anspracherunde aus. Acht Merkmale lassen sich zu festgelegten Kosten prüfen. Gemessen wird, wie viel jede Prüfung zur erwarteten Zahl unterzeichneter Zusagen beiträgt. Es werden keine beobachteten Kontakte verwendet. Alle Zahlen sind Modellwerte unter den genannten Annahmen.
Zunächst leitet die Studie den Rahmen aus veröffentlichten Regeln und Untersuchungen ab [1, 2, 3, 4, 6, 8, 10, 11, 12]. Danach definiert sie die Kennzahlen, simuliert die Auswahl, prüft Stressszenarien und berechnet den Stichprobenbedarf für eine Feldstudie. Den Abschluss bilden ein Untersuchungsplan, ein Berichtsformat und eine Entscheidungsregel. Die wichtigste Einschränkung ist die Abhängigkeit der Rangfolge von den angenommenen Gewichten. Die Simulation beschreibt das Verhalten des Verfahrens unter diesen Voraussetzungen. Ob sie in der Praxis zutreffen, muss geprüft werden.
2 Eine feste Anspracherunde definieren und Ausschlusskriterien von Rangmerkmalen unterscheiden
Zu entscheiden ist, welche 75 Investoren aus einer Liste angesprochen werden. Gemessen werden unterzeichnete Kapitalzusagen zum Zeitpunkt der verbindlichen Zusage. Ein qualifiziertes Gespräch zählt als Zwischenstufe. Ein Feld ist für die Entscheidung wertvoll, wenn sein tatsächlicher Wert die Zusammensetzung der Runde so verändert, dass die erwartete Zahl der Zusagen unter Berücksichtigung der Prüfungskosten steigt. Ändert sich die Zusammensetzung nicht, hat das Feld für diese Entscheidung keinen Wert.
Ein nicht erfülltes Ausschlusskriterium macht eine Zusage für das konkrete Angebot unmöglich. Der Investor darf das Angebot etwa rechtlich nicht erhalten, sein Mandat schließt es aus, die Anlagegrenzen passen nicht oder er akzeptiert keine Ansprache über einen Berater. Die Prüfung kann den Investor aus der Auswahl entfernen. Ein Rangmerkmal ändert die geschätzte Zusagewahrscheinlichkeit bei Investoren, die alle Ausschlusskriterien erfüllen. Seine Prüfung kann die Reihenfolge ändern. Ein indirekter Indikator sagt ein Kriterium oder Rangmerkmal voraus und trägt nichts mehr bei, sobald dieses geprüft wurde. Die vierte Gruppe umfasst rein beschreibende Felder ohne Prognosekraft.
Tabelle 1 enthält die zwölf Felder der Simulation. Acht lassen sich gegen Aufwand anhand einer Quelle prüfen. Vier beschreibende Felder stammen üblicherweise ungeprüft aus einem Anbieterdatensatz. Die Tabelle nennt die Funktion, die jedes Feld im Modell erhält. Diese Funktionen sind Annahmen. Ein Bericht für die Praxis muss sie anhand von Daten überprüfen. Die späteren Abschnitte zum Untersuchungsplan zeigen, wie das möglich wäre.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Datenfeld | Prüfquelle | Funktion in der Simulation | Welche Entscheidung sich ändern kann |
|---|---|---|---|
| Zulässigkeit des Angebotsempfangs | Nachweis der Anlegerkategorie oder des aufsichtsrechtlichen Status | Ausschlusskriterium | Ausschließen |
| Mandat lässt Strategie und Anlagegebiet zu | Veröffentlichte Anlagepolitik oder schriftliches Mandat | Ausschlusskriterium | Ausschließen |
| Bandbreite der Anlagebeträge und Konzentrationsgrenze | Veröffentlichte Grenzen, Fondsvolumen und mögliche Zuteilung | Ausschlusskriterium | Ausschließen |
| Ansprache über einen Berater zulässig | Veröffentlichte Beschaffungs- oder Platzierungsrichtlinie | Ausschlusskriterium | Ausschließen |
| Entscheidungsträger identifiziert | Funktion und Name durch eine zweite Quelle bestätigt | Rangmerkmal | Rang ändern |
| Passung zu Strategie und Anlagephase | Auswertung jüngerer Zusagen | Rangmerkmal | Rang ändern |
| Jüngere vergleichbare Zusagen | Fondsabschlüsse und Investorenlisten | Rangmerkmal | Rang ändern |
| Stärke der Geschäftsbeziehung | Eigene Kontakt- und Verlaufsdaten | Rangmerkmal | Rang ändern |
| Investorentyp | Anbieterdatensatz | Indikator für die Wahrscheinlichkeit, die Kriterien zu erfüllen | Vorauswahl |
| Größe (verwaltetes Vermögen) | Anbieterdatensatz | Indikator für passenden Anlagebetrag und Aktivität | Vorauswahl |
| Beschäftigtenzahl | Anbieterdatensatz | Beschreibendes Feld; korreliert mit der Größe | Keine |
| Öffentliche Sichtbarkeit | Anbieterdatensatz | Beschreibendes Feld; korreliert mit der Größe | Keine |
Die zugewiesenen Funktionen sind Annahmen der Simulation. Die Prüfquellen sind Beispiele für Unterlagen, die ein Team heranziehen könnte.
3 Veröffentlichte Regeln machen bestimmte Ausschlusskriterien prüfbar
Die seit dem 1. Juli 2026 geltende Anlagepolitik des Public Employees’ Retirement Fund von CalPERS zeigt, wie sich eine Anlagegrenze prüfen lässt. Anhang 4 begrenzt die Zusage an einen einzelnen Fonds auf 35 % dieses Fonds. Das insgesamt einem General Partner zugesagte Nettokapital darf 15 % des im Private-Equity-Programm insgesamt zugesagten Nettokapitals nicht übersteigen. Ausnahmen erfordern eine ausdrückliche Ausschussgenehmigung [11, 14]. Die Prozentsätze beziehen sich auf unterschiedliche Grundgesamtheiten. Allein die Fondsgrenze setzt für eine Zusage von 40 Millionen USD ein Fondsvolumen von mindestens 114,3 Millionen USD voraus. Aus der Rechnung gehen weder ein verfügbarer Spielraum noch eine Anlageabsicht hervor.
Die US-amerikanische Rule 506(c) verlangt, dass Käufer als akkreditierte Anleger gelten und dass der Emittent angemessene Schritte zur Prüfung ihres Status unternimmt. Dies gilt für Käufe unter der Ausnahmeregelung. Jeder Anspracheweg ist gesondert zu beurteilen [8]. Rule 501(a)(1) zählt unter anderem Versorgungspläne für Beschäftigte öffentlicher Stellen dazu, sofern ein Bundesstaat oder eine in der Regel bezeichnete Gebietskörperschaft, Behörde oder Einrichtung sie errichtet und unterhält und ihr Gesamtvermögen 5 Millionen USD übersteigt [9]. Das Conduct of Business-Modul der DFSA sieht die Einstufung als Privatkunde als Regelfall vor und definiert Kategorien, die als professionell gelten. Für die Einstufung als großes Unternehmen müssen laut dem jüngsten Abschluss mindestens zwei der drei Schwellen erreicht sein: 20 Millionen USD Gesamtvermögen, 40 Millionen USD jährlicher Nettoumsatz oder 2 Millionen USD Eigenmittel oder eingefordertes Kapital [10].
Die Quellen zeigen, dass sich die Zulässigkeit und die Eignung des Anlagebetrags anhand dokumentierter Schwellenwerte und von Nachweisen über den Investor prüfen lassen. Sie legen nicht fest, ob ein bestimmter Berater oder Emittent diese Prüfungen auf eine Kontaktliste anwenden muss. Die Pflichten hängen vom Anspracheweg und vom Rechtsgebiet ab. Die Quellen enthalten auch keine Angaben dazu, welcher Anteil die Prüfungen besteht. Die Simulation setzt die Wahrscheinlichkeiten daher als Annahmen. Tabelle 2 zeigt, welche Angaben aus den Regeln für den Bericht folgen.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Quelle | Regel oder Grenze | Eintrag im Bericht | Stand des Textes |
|---|---|---|---|
| CalPERS-PERF-Anlagepolitik für Private Equity [11, 14] | Fondsgrenze 35 %; gesonderte Programmgrenze von 15 % je General Partner, mit vom Ausschuss genehmigten Ausnahmen | Fondsvolumen, geplanter Anlagebetrag und bestehendes Engagement beim General Partner | Gültig seit 1. Juli 2026 |
| US-amerikanische Rule 506(c) [8] | Alle Käufer müssen akkreditiert sein; angemessene Schritte zur Prüfung | Statusnachweis und Datum | Geltender eCFR-Text; eingesehen im Oktober 2026 |
| US-amerikanische Rule 501(a) [9] | Erfasst qualifizierende Versorgungspläne für Beschäftigte öffentlicher Stellen mit Vermögen über 5 Millionen USD | Nachweis der Kategorie und des Vermögens | Geltender eCFR-Text; eingesehen im Oktober 2026 |
| Conduct of Business-Modul der DFSA [10] | Privatkunde als Regelfall; professionelle Kategorien; Test für große Unternehmen | Kategorie und jüngste Abschlüsse | Version 51, Juli 2026, bei Einsicht gültig |
Zusammenfassung der zitierten Texte durch Matchpoint. Ihr Status ist im Abschnitt angegeben. Die Zusammenfassung enthält keine rechtliche Beurteilung eines Angebots.
4 Quelle und Datum je Feld festhalten und nur benötigte Daten aufbewahren
Ein Feld des Auswahlberichts ist nur hilfreich, wenn es bei der Ansprache zutrifft. Kaplan und Lerner stellen fest, dass kommerzielle Datenbanken für Privatkapital sich in Abdeckung und Definitionen unterscheiden, auf freiwilligen Meldungen beruhen und durch Auswahl sowie nachträgliche Ergänzungen verzerrt sein können. Plattformen verwenden drei Definitionen für das Auflagejahr eines Fonds und können denselben Investor mit mehreren Anlageklassen unterschiedlich einordnen. Die Methoden unterscheiden sich und führen häufig zu abweichenden Angaben, insbesondere auf Transaktionsebene [6]. Die Studie betrifft Wagniskapitaldaten aus dem Jahr 2016. Sie zeigt, dass zwei Datensätze desselben Investors voneinander abweichen können. Wie oft das geschieht, misst sie nicht.
Zu jedem Feld sollten die Quelle, das Datum der Einsicht und die prüfende Person vermerkt werden. Ein in den vergangenen neunzig Tagen anhand einer veröffentlichten Richtlinie geprüftes Mandat hat eine andere Belegqualität als ein übernommenes Anbieteretikett. Die Simulation behandelt den Anbieterdatensatz als fehlerbehaftete Messung und den geprüften Wert als exakt. Die Stressszenarien lockern die zweite Annahme.
Eine weitere Grenze ergibt sich aus dem Datenschutz. Nach Artikel 5(1) der britischen Datenschutz-Grundverordnung müssen personenbezogene Daten dem Zweck angemessen, erheblich und auf das für die Verarbeitung notwendige Maß beschränkt sowie richtig und erforderlichenfalls aktuell sein [12]. Für ein Feld mit dem Namen eines Entscheidungsträgers ist daher ein bestimmter Zweck erforderlich. Artikel 9(1) des DIFC Data Protection Law 2020 stellt vergleichbare Anforderungen: Personenbezogene Daten müssen für bestimmte Zwecke relevant, auf das notwendige Maß beschränkt, richtig und erforderlichenfalls aktuell sein [15]. Die Vorschriften des Abu Dhabi Global Market wurden nicht untersucht. Vor der Anwendung dieser Grundsätze ist eine Beratung vor Ort sinnvoll. Ein personenbezogenes Feld ohne Entscheidungswert nach Tabelle 1 sollte nicht im Bericht gespeichert werden.
Fondsinvestoren haben Fragen an Fondsmanager standardisiert. Version 2.0 des ILPA-Fragebogens vom November 2021 deckt zwanzig Themen ab. Die Verwendung ist freiwillig und soll den Aufwand für individuelle Fragebögen verringern [13]. Bei der Recherche wurde kein gleichwertiger Standard dafür gefunden, was ein Kapitalbeschaffungsteam über einen Investor prüfen sollte. Der Bericht ist ein Vorschlag; seine Felder werden anhand der Simulation begründet.
5 Das nächstliegende Feldexperiment misst, welche Angebotsinformationen Interesse wecken
Das unserer Frage am nächsten kommende Experiment wurde auf einer Plattform durchgeführt, die Start-ups mit Business Angels zusammenbringt. Rund 17.000 E-Mails gingen an etwa 4.500 Investoren. Die Informationen in jeder E-Mail wurden zufällig zugeteilt. Informationen über das Gründungsteam stießen auf deutliche Resonanz. Bei Angaben zur bisherigen Geschäftsentwicklung oder zu bestehenden Hauptinvestoren wurde keine Reaktion festgestellt. Im Entwurf vom März 2014 ging der Effekt von den erfahrensten Investoren aus; die am wenigsten erfahrenen reagierten auf alle Informationskategorien. Die Vorstellung des Teams erhöhte die Klickrate um 2,6 Prozentpunkte von rund 16,5 %. Von denen, die klickten, investierten später 2,98 % [1].
In einem Korrespondenzexperiment lassen sich Informationen über das Angebot zufällig zuweisen. Die Forschungsfrage dieses Papiers betrifft Merkmale des Investors, die das Kapitalbeschaffungsteam nicht zufällig zuweisen kann. Das Experiment erfasst Klicks, Anfragen nach einer Vorstellung und gemeldete Investitionen. Es misst keine unterzeichneten Fondszeichnungen. Die Autoren weisen darauf hin, dass die vorhandenen Datenbanken abgeschlossene Transaktionen enthalten. Ohne die Gesamtheit der betrachteten Start-ups lässt sich der Auswahlprozess nicht bewerten [1]. Die Zusammenfassung der 2017 im Journal of Finance veröffentlichten Fassung bestätigt das Ergebnis zum Team. Der veröffentlichte Volltext wurde nicht eingesehen. Die genannten Zahlen stammen aus dem Entwurf und können von denen der Publikation abweichen.
Befragungen messen geäußerte Präferenzen. In einer Befragung von 885 Wagniskapitalinvestoren aus 681 Firmen nannten 95 % der Firmen das Management als wichtiges Auswahlkriterium. Die Übereinstimmung mit dem Fonds wurde als weniger wichtig eingestuft [2]. Die Antworten beziehen sich auf Unternehmen und messen keine Entscheidungen von Fondsinvestoren über einen Fondsmanager. Eine Studie zu Fondsinvestoren findet deutliche Renditeunterschiede zwischen Investorengruppen. Institutionelle Stiftungsvermögen lagen ungefähr 14 % über dem Durchschnitt. Die Untersuchung betrifft Renditen und misst keine Reaktion auf Ansprache [7].
Die Studien zeigen, dass Informationen zum Angebot die Aufmerksamkeit beeinflussen, dass Erfahrung die Reaktion mitbestimmt und dass der Investorentyp mit anderen Ergebnissen zusammenhängt. Welche Investorenmerkmale eine Zusage bei einer Platzierung vorhersagen, bleibt offen. Bei der Recherche wurde kein passendes Feldexperiment gefunden. Ein solches Experiment kann existieren. Die nachfolgende Simulation untersucht einen konstruierten Fall. Der spätere Untersuchungsplan beschreibt, wie sich die Frage anhand von Felddaten prüfen ließe.
6 Informationswert messen und Überschneidungen zwischen Datenfeldern berücksichtigen
Eine Analyse des Informationswerts schätzt, wie viel eine Information vor ihrer Beschaffung wert ist. In der Gesundheitsökonomie misst der erwartete Wert perfekter Information für einen Teil der Parameter den Gewinn, der sich aus ihrer exakten Kenntnis ergibt. Er ist eine Obergrenze für den Wert jeder Studie mit endlicher Stichprobe. Heath und Baio definieren den erwarteten Wert von Stichprobeninformation als den durchschnittlichen Gewinn einer geplanten Studie. Sie empfehlen, zuerst die Obergrenze perfekter Teilinformation zu berechnen. Eine niedrige Obergrenze begrenzt den Wert einer Studie dieser Parameter [4]. Übernommen wird allein die Argumentation aus der Bewertung von Gesundheitstechnologien.
Im selben Entscheidungsmodell setzt die genaue Kenntnis eines Merkmals dem erwarteten Nutzen einer ungenaueren Erfassung für dieselbe Anspracheentscheidung eine Obergrenze. Bindels und Mitautoren berichten, dass Beteiligte den Informationswert bei niederländischen Erstattungsentscheidungen für relevant halten und die Methode dennoch selten anwenden. Ergebnisse können verzerrt sein, wenn Unsicherheit über die Modellstruktur unberücksichtigt bleibt [5]. Die Ergebnisse gelten innerhalb der angenommenen Struktur. Eine andere Struktur würde andere Werte liefern.
Guyon und Elisseeff zeigen, dass eine Einzelrangfolge bei redundanten Variablen meist zu einem schlechteren Prognosemodell führt. Eine allein nutzlose Variable kann zusammen mit anderen die Prognose verbessern. Das gilt auch für zwei Variablen, die einzeln nichts beitragen [3]. Ein Feld kann wertvoll erscheinen und seinen Zusatznutzen verlieren, sobald ein anderes bekannt ist. Umgekehrt kann es in Kombination an Wert gewinnen. Deshalb wird jedes Feld einzeln, bei Prüfung an letzter Stelle und als Durchschnitt über alle Prüfreihenfolgen bewertet.
Die Quellen begründen die gewählten Arten von Kennzahlen. Keine liefert einen Wert für ein Investorenmerkmal. Die nachfolgenden Ergebnisse beruhen vollständig auf den Annahmen der Simulation.
7 Zielgröße: erwartete Zusagen je fester Anspracherunde und Informationsstand
In Gleichung (1a) ist p_i die Wahrscheinlichkeit, mit der Investor i eine Zusage unterzeichnet. Sie ist das Produkt aus den Indikatoren G_i für die Ausschlusskriterien und einem Probit-Term im Index η_i. Der Index in Gleichung (1b) addiert standardnormalverteilte Rangmerkmale S und ein binäres Merkmal D. Für ein qualifiziertes Gespräch gilt derselbe Index mit einer niedrigeren Schwelle. Das Modell nimmt an, dass der Rangalgorithmus Struktur und Gewichte kennt. Die Ergebnisse bilden damit einen optimistischen Vergleichswert. In der Praxis ließen sich die Gewichte nur mit Schätzfehlern bestimmen.
In Gleichung (1) ist Φ die Verteilungsfunktion der Standardnormalverteilung. Die Zusageschwelle τ_c liegt bei 2,90, die Gesprächsschwelle bei 1,20. Der Indikator g_ig ist eins, wenn Investor i das Kriterium g erfüllt: Zulässigkeit E, Mandat M, Anlagebetrag T oder Anspracheweg R. S_ik ist das k-te Rangmerkmal: Strategiepassung, jüngere Zusagen oder Stärke der Geschäftsbeziehung. D_i ist eins, wenn ein Entscheidungsträger identifiziert wurde. Die Gewichte b_k und b_D lauten 0,70, 0,40, 0,50 und 0,50. Verfehlt ein Investor ein Ausschlusskriterium, ist seine Zusagewahrscheinlichkeit unabhängig von den übrigen Merkmalen null.
Der Algorithmus bewertet jeden vorausgewählten Investor anhand der bereits geprüften Merkmale und verwendet für die übrigen den Anbieterdatensatz. Er wählt die 75 höchsten Werte aus. V(A) ist die Summe der tatsächlichen Modellwahrscheinlichkeiten für die ausgewählte Runde. Die Differenz zur Auswahl allein nach Anbieterdaten misst den Gewinn des jeweiligen Informationsstands.
8 Simulierte Liste mit 1.500 Investoren und offengelegten Wahrscheinlichkeiten, Gewichten und Kosten
Die Liste umfasst 1.500 Investoren aus sechs Gruppen. Tabelle 3 gibt je Gruppe die Wahrscheinlichkeit an, mit der ein Investor die einzelnen Ausschlusskriterien erfüllt. Bei größeren Investoren passt der vorgesehene Anlagebetrag häufiger. Die Rangmerkmale sind standardnormalverteilt. Jüngere Zusagen korrelieren mit der Größe mit einem Koeffizienten von 0,6. Je nach Investorentyp wurde in 35 % bis 70 % der Fälle ein Entscheidungsträger identifiziert. Unter diesen Annahmen können rund 26 % der Investoren überhaupt eine Zusage abgeben, da das Modell die Wahrscheinlichkeiten für die Erfüllung der Kriterien multipliziert. Die Parameter wurden für die Simulation gewählt. Sie sind keine Schätzwerte für eine reale Investorenpopulation.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Typ | Anteil | Zulässigkeit | Mandat | Anlagebetrag | Anspracheweg | Entscheidungsträger |
|---|---|---|---|---|---|---|
| Öffentlicher Pensionsfonds | 15 % | 0,95 | 0,45 | 0,65 | 0,70 | 0,50 |
| Staatsfonds oder staatliche Einrichtung | 10 % | 0,97 | 0,55 | 0,60 | 0,75 | 0,35 |
| Family Office | 35 % | 0,80 | 0,70 | 0,75 | 0,95 | 0,70 |
| Dachfonds | 15 % | 0,90 | 0,50 | 0,70 | 0,85 | 0,60 |
| Stiftung | 10 % | 0,92 | 0,40 | 0,55 | 0,60 | 0,50 |
| Versicherer | 15 % | 0,93 | 0,30 | 0,60 | 0,70 | 0,45 |
Annahmen der Simulation für Investoren durchschnittlicher Größe. Die Wahrscheinlichkeit eines passenden Anlagebetrags steigt mit der Größe. Die Werte sind keine Marktbeobachtungen.
Für jeden Investor liegt ein fehlerbehafteter Anbieterdatensatz vor. Tabelle 4 nennt die Wahrscheinlichkeit, mit der der Datensatz jedes Ausschlusskriterium richtig erfasst, und den Messfehler bei den Rangmerkmalen. Die Stärke der Geschäftsbeziehung ist am ungenauesten erfasst, da sie in den Unterlagen des Kapitalbeschaffungsteams dokumentiert wird und keine Anbieterinformation ist. Die Prüfung ersetzt die fehlerbehaftete Angabe durch den exakten Wert. Dafür fällt der angegebene Zeitaufwand an. Bei 60 USD pro Stunde kostet die Prüfung aller acht Merkmale 135 USD pro Investor.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Merkmal | Funktion im Index | Genauigkeit oder Messfehler | Prüfzeit (Minuten) | Gewicht im Index |
|---|---|---|---|---|
| Zulässigkeit des Angebotsempfangs | Ausschlusskriterium | 0,90 | 20 | Ausschlusskriterium |
| Mandat lässt Strategie und Anlagegebiet zu | Ausschlusskriterium | 0,75 | 30 | Ausschlusskriterium |
| Bandbreite der Anlagebeträge und Konzentrationsgrenze | Ausschlusskriterium | 0,80 | 15 | Ausschlusskriterium |
| Ansprache über einen Berater zulässig | Ausschlusskriterium | 0,70 | 10 | Ausschlusskriterium |
| Entscheidungsträger identifiziert | Binäres Merkmal | 0,65 | 15 | 0,50 |
| Passung zu Strategie und Anlagephase | Standardnormalverteiltes Merkmal | Standardabweichung 1,0 | 25 | 0,70 |
| Jüngere vergleichbare Zusagen | Standardnormalverteiltes Merkmal | Standardabweichung 0,8 | 15 | 0,40 |
| Stärke der Geschäftsbeziehung | Standardnormalverteiltes Merkmal | Standardabweichung 1,2 | 5 | 0,50 |
Modellannahmen. Die angegebenen Prüfminuten sind Analystenzeit je Investor, bewertet mit 60 USD pro Stunde. Es handelt sich nicht um beobachtete Kosten.
9 Anbieterdaten nach der Bayes-Regel mit Investorentyp und Größe kombinieren
Der Rangalgorithmus kombiniert Anbieterdaten und beschreibende Merkmale. Bei einem Ausschlusskriterium hängt die A-priori-Wahrscheinlichkeit der Erfüllung von Typ und Größe des Investors ab. Mit der Angabe des Anbieters werden die Chancen nach Gleichung (2a) aktualisiert. Beim Rangmerkmal jüngere Zusagen hängt der A-priori-Mittelwert von der Größe ab. Die fehlerbehaftete Messung aktualisiert ihn nach Gleichung (2b). Ein geprüftes Merkmal gilt als exakt. Damit schöpft die Rangfolge ohne Prüfung die verfügbaren Anbieterdaten aus. Der Vergleich schreibt der Prüfung keinen Zugewinn zu, der allein aus einem schwachen Ausgangsverfahren entsteht.
π_ig ist die A-priori-Wahrscheinlichkeit, dass Investor i Kriterium g erfüllt; der Wert mit Dach ist die A-posteriori-Wahrscheinlichkeit. a_g bezeichnet die Genauigkeit der Anbieterangabe. Der Exponent ist plus eins, wenn die Angabe für eine Erfüllung spricht, und minus eins, wenn sie auf einen Ausschluss hindeutet. μ_0 und v_0 sind A-priori-Mittelwert und A-priori-Varianz eines Rangmerkmals. r ist die fehlerbehaftete Messung mit der Fehlerstandardabweichung σ. Bei Mittelwert und Varianz kennzeichnet das Dach den aktualisierten Wert. Der Rangwert ist nach Gleichung (3a) das Produkt aus den Wahrscheinlichkeiten der Kriterienerfüllung und dem erwarteten Probit-Term.
In Gleichung (3) ist g mit Dach die A-posteriori-Wahrscheinlichkeit, ein Kriterium zu erfüllen, oder nach Prüfung eins oder null. q mit Dach ist die A-posteriori-Wahrscheinlichkeit, dass ein Entscheidungsträger identifiziert wurde. μ mit Dach und das Quadrat von σ mit Dach bezeichnen Mittelwert und Varianz des Index über die Rangmerkmale. W(A) ist die Menge der K höchsten Rangwerte. Die Wurzelformel nutzt folgende Identität: Der Erwartungswert der Standardnormalverteilungsfunktion einer normalverteilten Variablen entspricht dieser Funktion, angewandt auf den Mittelwert geteilt durch die Wurzel aus eins plus der Varianz. Das Modell prüft die Identität durch numerische Integration.
10 Zufallsauswahl und Auswahl nach den höchsten Wahrscheinlichkeiten als Vergleichswerte
Eine zufällige Runde von 75 Kontakten aus der gesamten simulierten Liste ergibt 0,66 erwartete Zusagen. Die 75 höchsten tatsächlichen Modellwahrscheinlichkeiten der Gesamtliste summieren sich auf 10,76. Dieser Vergleichswert setzt vollständige Information voraus. Die Rangfolge allein nach Anbieterdaten ergibt 5,14 erwartete Zusagen (6,9 % der Kontakte) und 24,3 qualifizierte Gespräche. Die vollständige Prüfung der Vorauswahl ergibt 9,31 erwartete Zusagen (12,4 %) und 47,2 qualifizierte Gespräche. Tabelle 5 vergleicht die Ergebnisse.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Vergleichswert | Erwartete Zusagen in der Runde | Je Kontakt (%) | Erwartete qualifizierte Gespräche |
|---|---|---|---|
| Zufällige Runde aus der Gesamtliste | 0,66 | 0,9 | Nicht anwendbar |
| Ausschließlich Anbieterdaten, bestmöglich genutzt | 5,14 | 6,9 | 24,3 |
| Alle acht Merkmale für die Vorauswahl geprüft | 9,31 | 12,4 | 47,2 |
| Beste Runde aus der Vorauswahl | 9,31 | 12,4 | Nicht anwendbar |
| Runde mit den höchsten Wahrscheinlichkeiten der Gesamtliste | 10,76 | 14,3 | Nicht anwendbar |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Erwartungswerte über 200 Wiederholungen.
Bei perfekter Prüfung und unveränderten Ausschlusskriterien erreicht die vollständige Prüfung im Basisszenario denselben Wert wie die Auswahl der höchsten Wahrscheinlichkeiten innerhalb der Vorauswahl: 9,31 erwartete Zusagen. In der Gesamtliste liegt der Vergleichswert bei 10,76. Die Differenz misst im Modell die Wirkung der Begrenzung auf die Vorauswahl. Die vollständige Prüfung bringt 4,17 zusätzliche erwartete Zusagen, ein Plus von 81 % gegenüber der Rangfolge allein nach Anbieterdaten. Die Standardabweichung des Zugewinns über alle Wiederholungen beträgt 0,81. Das 95-%-Intervall für den Mittelwert hat eine Halbbreite von 0,11. Die Zufallsauswahl dient als Vergleich. Einzelne Runden können darunter liegen.
Das Ergebnis setzt voraus, dass der Rangalgorithmus die Gewichte und die Genauigkeit der Anbieterdaten kennt. Ein Team ohne diese Kenntnis wird aus demselben Datensatz weniger Nutzen ziehen und kann durch Prüfung mehr gewinnen. Die Stressszenarien beziffern diesen Effekt im Modell.
11 Ohne Prüfung können rund vier von zehn ausgewählten Investoren keine Zusage abgeben
Von den 75 allein anhand der Anbieterdaten ausgewählten Investoren erfüllen 42 % mindestens ein Ausschlusskriterium nicht und können für dieses Angebot keine Zusage abgeben. Das Mandat ist mit 24 % der Runde der häufigste einzelne Ausschlussgrund. Es folgen Anlagebetrag (11 %), Anspracheweg (9 %) und Zulässigkeit des Angebotsempfangs (5 %). Abbildung 1 zeigt die Anteile. Die Hindernisse werden im Kampagnenprotokoll erst sichtbar, wenn die Investoren antworten. Bis dahin hat das Team bereits Zeit für die Ansprache aufgewendet.
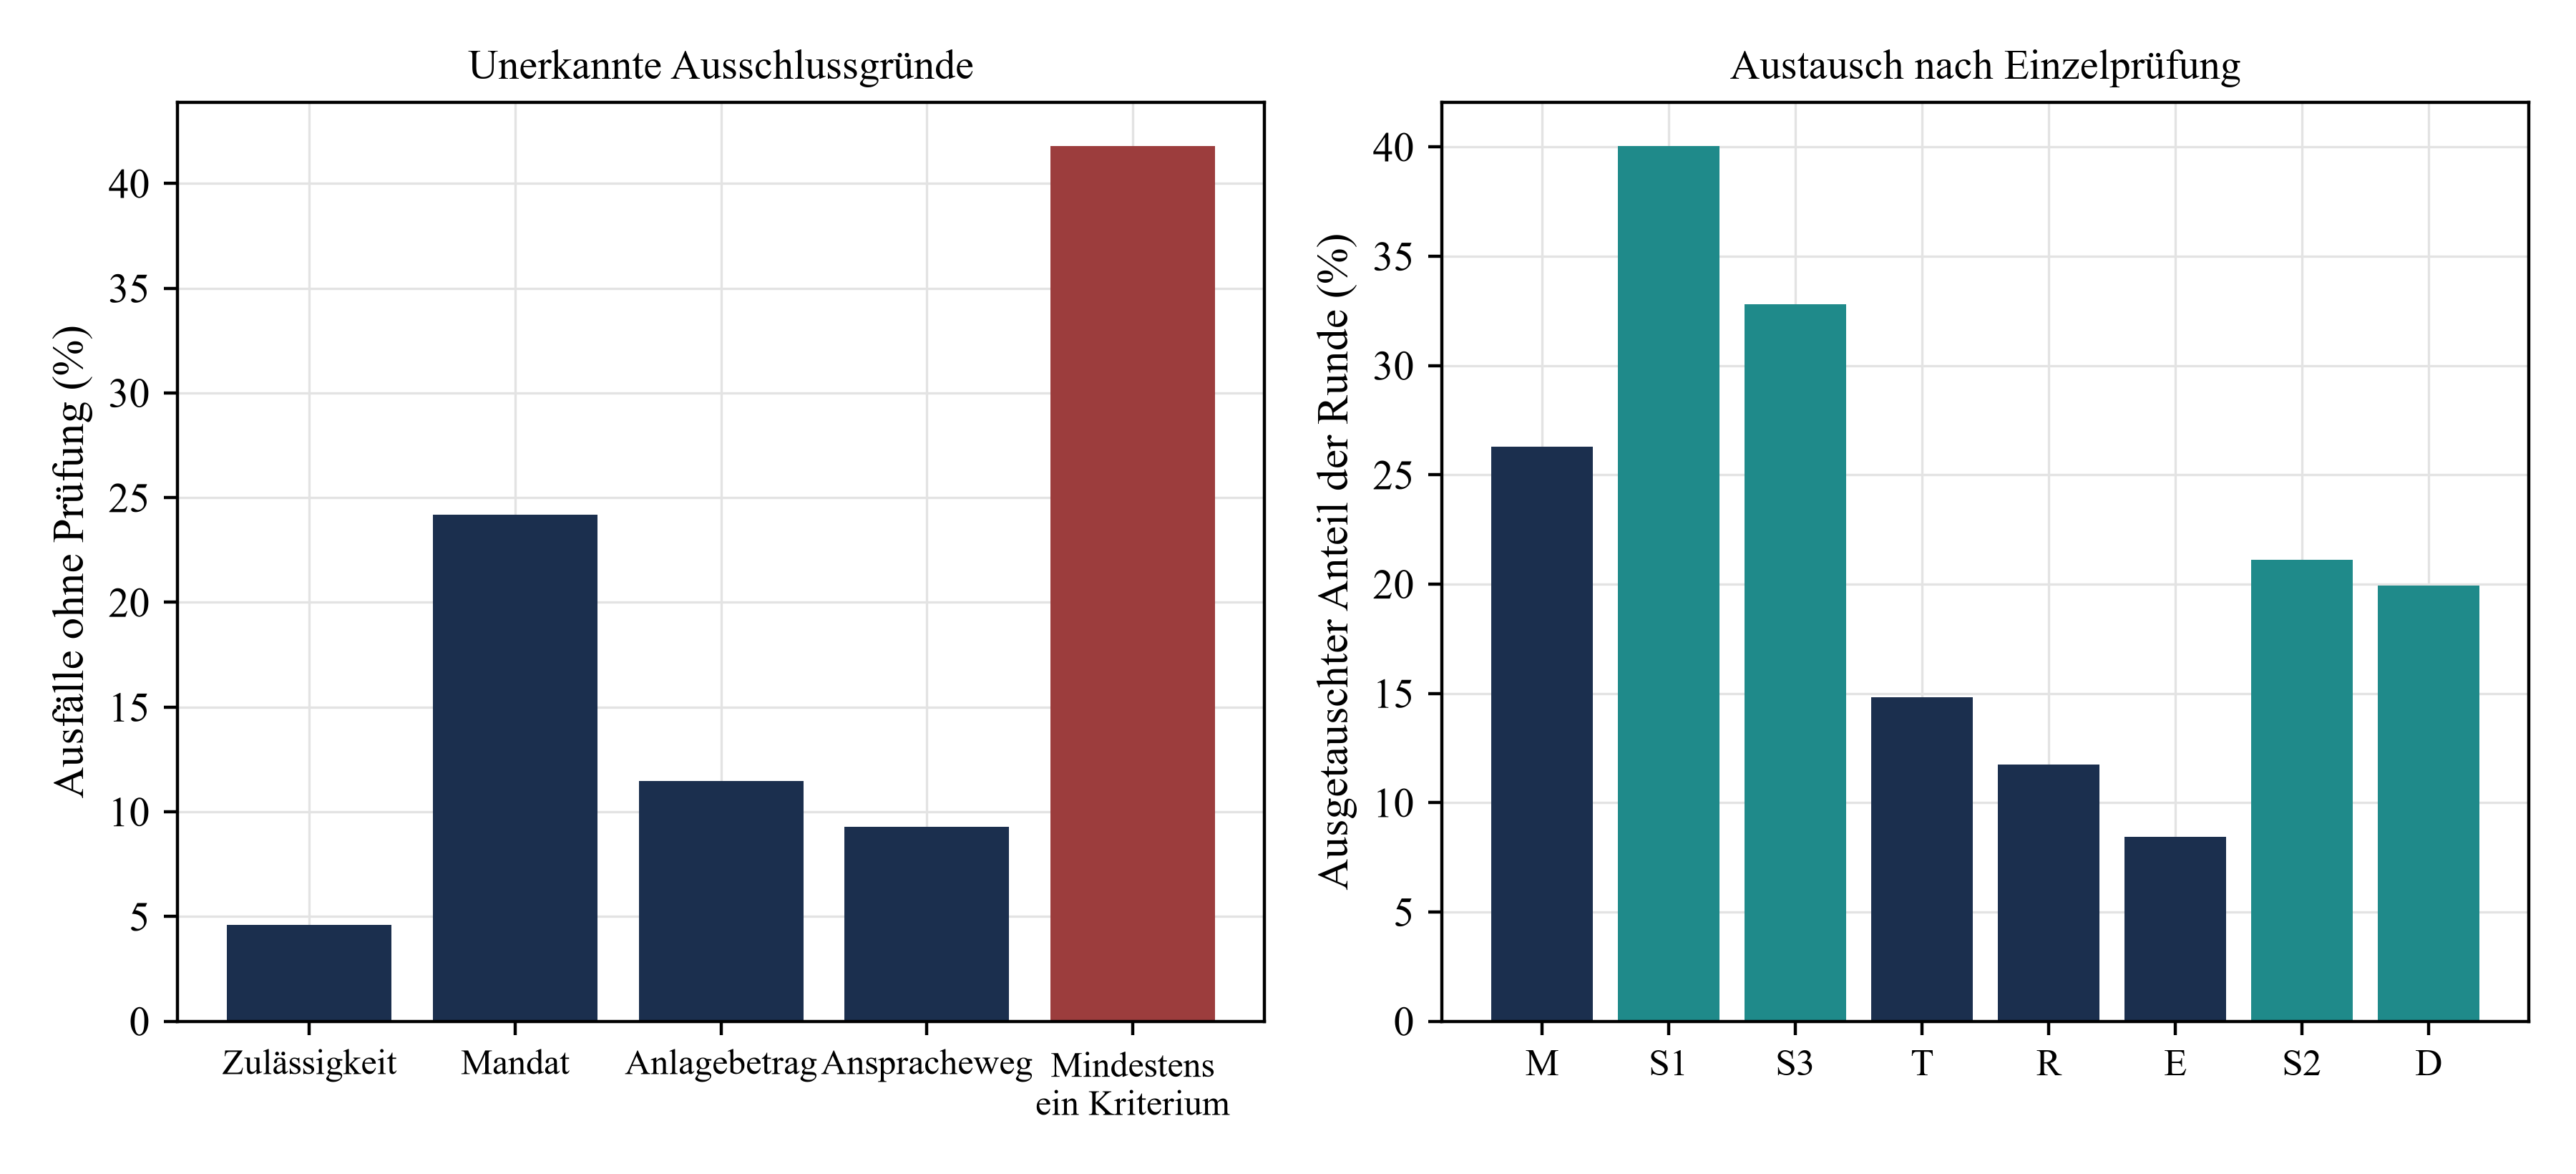
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Links: Anteil der allein anhand der Anbieterdaten ausgewählten Investoren, die das jeweilige Kriterium nicht erfüllen. Rechts: Anteil der Runde, der nach der Einzelprüfung eines Merkmals ausgetauscht wird.
Die Prüfung verändert auch die Zusammensetzung der Runde. Die Einzelprüfung der Strategiepassung ersetzt 40 % der ausgewählten Investoren; die Prüfung der Geschäftsbeziehung ersetzt 33 %, die des Mandats 26 %. Die Prüfung aller vier Ausschlusskriterien ersetzt 43 % der Runde; die Prüfung aller acht Merkmale ersetzt 58 %. Im Basisszenario erfüllen nach Prüfung der vier Ausschlusskriterien alle ausgewählten Investoren diese Kriterien. Werden nur die drei Rangmerkmale geprüft, können noch 47 % der ausgewählten Investoren keine Zusage abgeben, gegenüber zuvor 42 %. Die Rangfolge bevorzugt dann Investoren mit hohen Rangwerten, die trotzdem an einem Ausschlusskriterium scheitern. Tabelle 6 enthält die vollständigen Ergebnisse.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Geprüftes Merkmal | Anteil, der ohne Prüfung am Kriterium scheitert | Ausgetauschter Anteil der Runde | Anteil, der weiterhin keine Zusage abgeben kann |
|---|---|---|---|
| Mandat lässt Strategie und Anlagegebiet zu | 24 % | 26 % | 25 % |
| Passung zu Strategie und Anlagephase | Nicht anwendbar | 40 % | 45 % |
| Stärke der Geschäftsbeziehung | Nicht anwendbar | 33 % | 44 % |
| Bandbreite der Anlagebeträge und Konzentrationsgrenze | 11 % | 15 % | 35 % |
| Ansprache über einen Berater zulässig | 9 % | 12 % | 37 % |
| Zulässigkeit des Angebotsempfangs | 5 % | 8 % | 39 % |
| Jüngere vergleichbare Zusagen | Nicht anwendbar | 21 % | 43 % |
| Entscheidungsträger identifiziert | Nicht anwendbar | 20 % | 42 % |
| Alle vier Ausschlusskriterien geprüft | 42 % scheitern an mindestens einem Kriterium | 43 % | 0 % |
| Alle acht Merkmale geprüft | 42 % scheitern an mindestens einem Kriterium | 58 % | 0 % |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Der Anteil der Investoren, die ein Kriterium nicht erfüllen, wird zum Prüfdatum in der Runde auf Basis der Anbieterdaten ermittelt. Der Austausch bezieht sich auf dieselbe Runde.
Wer in der Simulation die Ausschlusskriterien nicht prüft, spricht rund vier von zehn Investoren an, die keine Zusage abgeben können. Die Zulässigkeit des Angebotsempfangs fehlt bei 3,5 Kontakten je Runde von 75. Das damit verbundene aufsichtsrechtliche Risiko geht nicht in die Zahl der Zusagen ein. Die später berechneten Wirtschaftlichkeitsschwellen erfassen deshalb den Nutzen der Zulässigkeitsprüfung nicht vollständig.
12 Mandat und Strategiepassung erklären zusammen etwa die Hälfte des simulierten Zugewinns
Tabelle 7 weist je Merkmal drei Werte aus. Die Einzelprüfung misst den Zugewinn, wenn ausschließlich dieses Merkmal geprüft wird. Die Prüfung an letzter Stelle misst den Verlust, wenn das Merkmal in einem ansonsten vollständig geprüften Bericht fehlt. Der Shapley-Wert ist der durchschnittliche Grenzbeitrag über alle möglichen Prüfreihenfolgen nach Gleichung (4a). Nach Gleichung (4b) entspricht die Summe der Shapley-Werte dem gesamten Zugewinn.
J ist die Menge der acht Merkmale, A eine Teilmenge davon und V der Wert der Runde nach Gleichung (3b). Der Shapley-Wert des Mandats beträgt 1,098 Zusagen (26 % des Zugewinns); für die Strategiepassung liegt er bei 1,001 (24 %). Zusammen erklären beide etwa die Hälfte des Zugewinns. Die Werte liegen nahe beieinander; für keinen wurde ein Intervall berechnet. Die Ergebnisse erlauben daher keine belastbare Rangfolge zwischen diesen beiden Merkmalen. Es folgen die Stärke der Geschäftsbeziehung (0,599), der Anlagebetrag (0,481), der Anspracheweg (0,342), die Zulässigkeit (0,252), jüngere Zusagen (0,213) und der identifizierte Entscheidungsträger (0,184). Abbildung 2 zeigt die drei Werte je Merkmal.
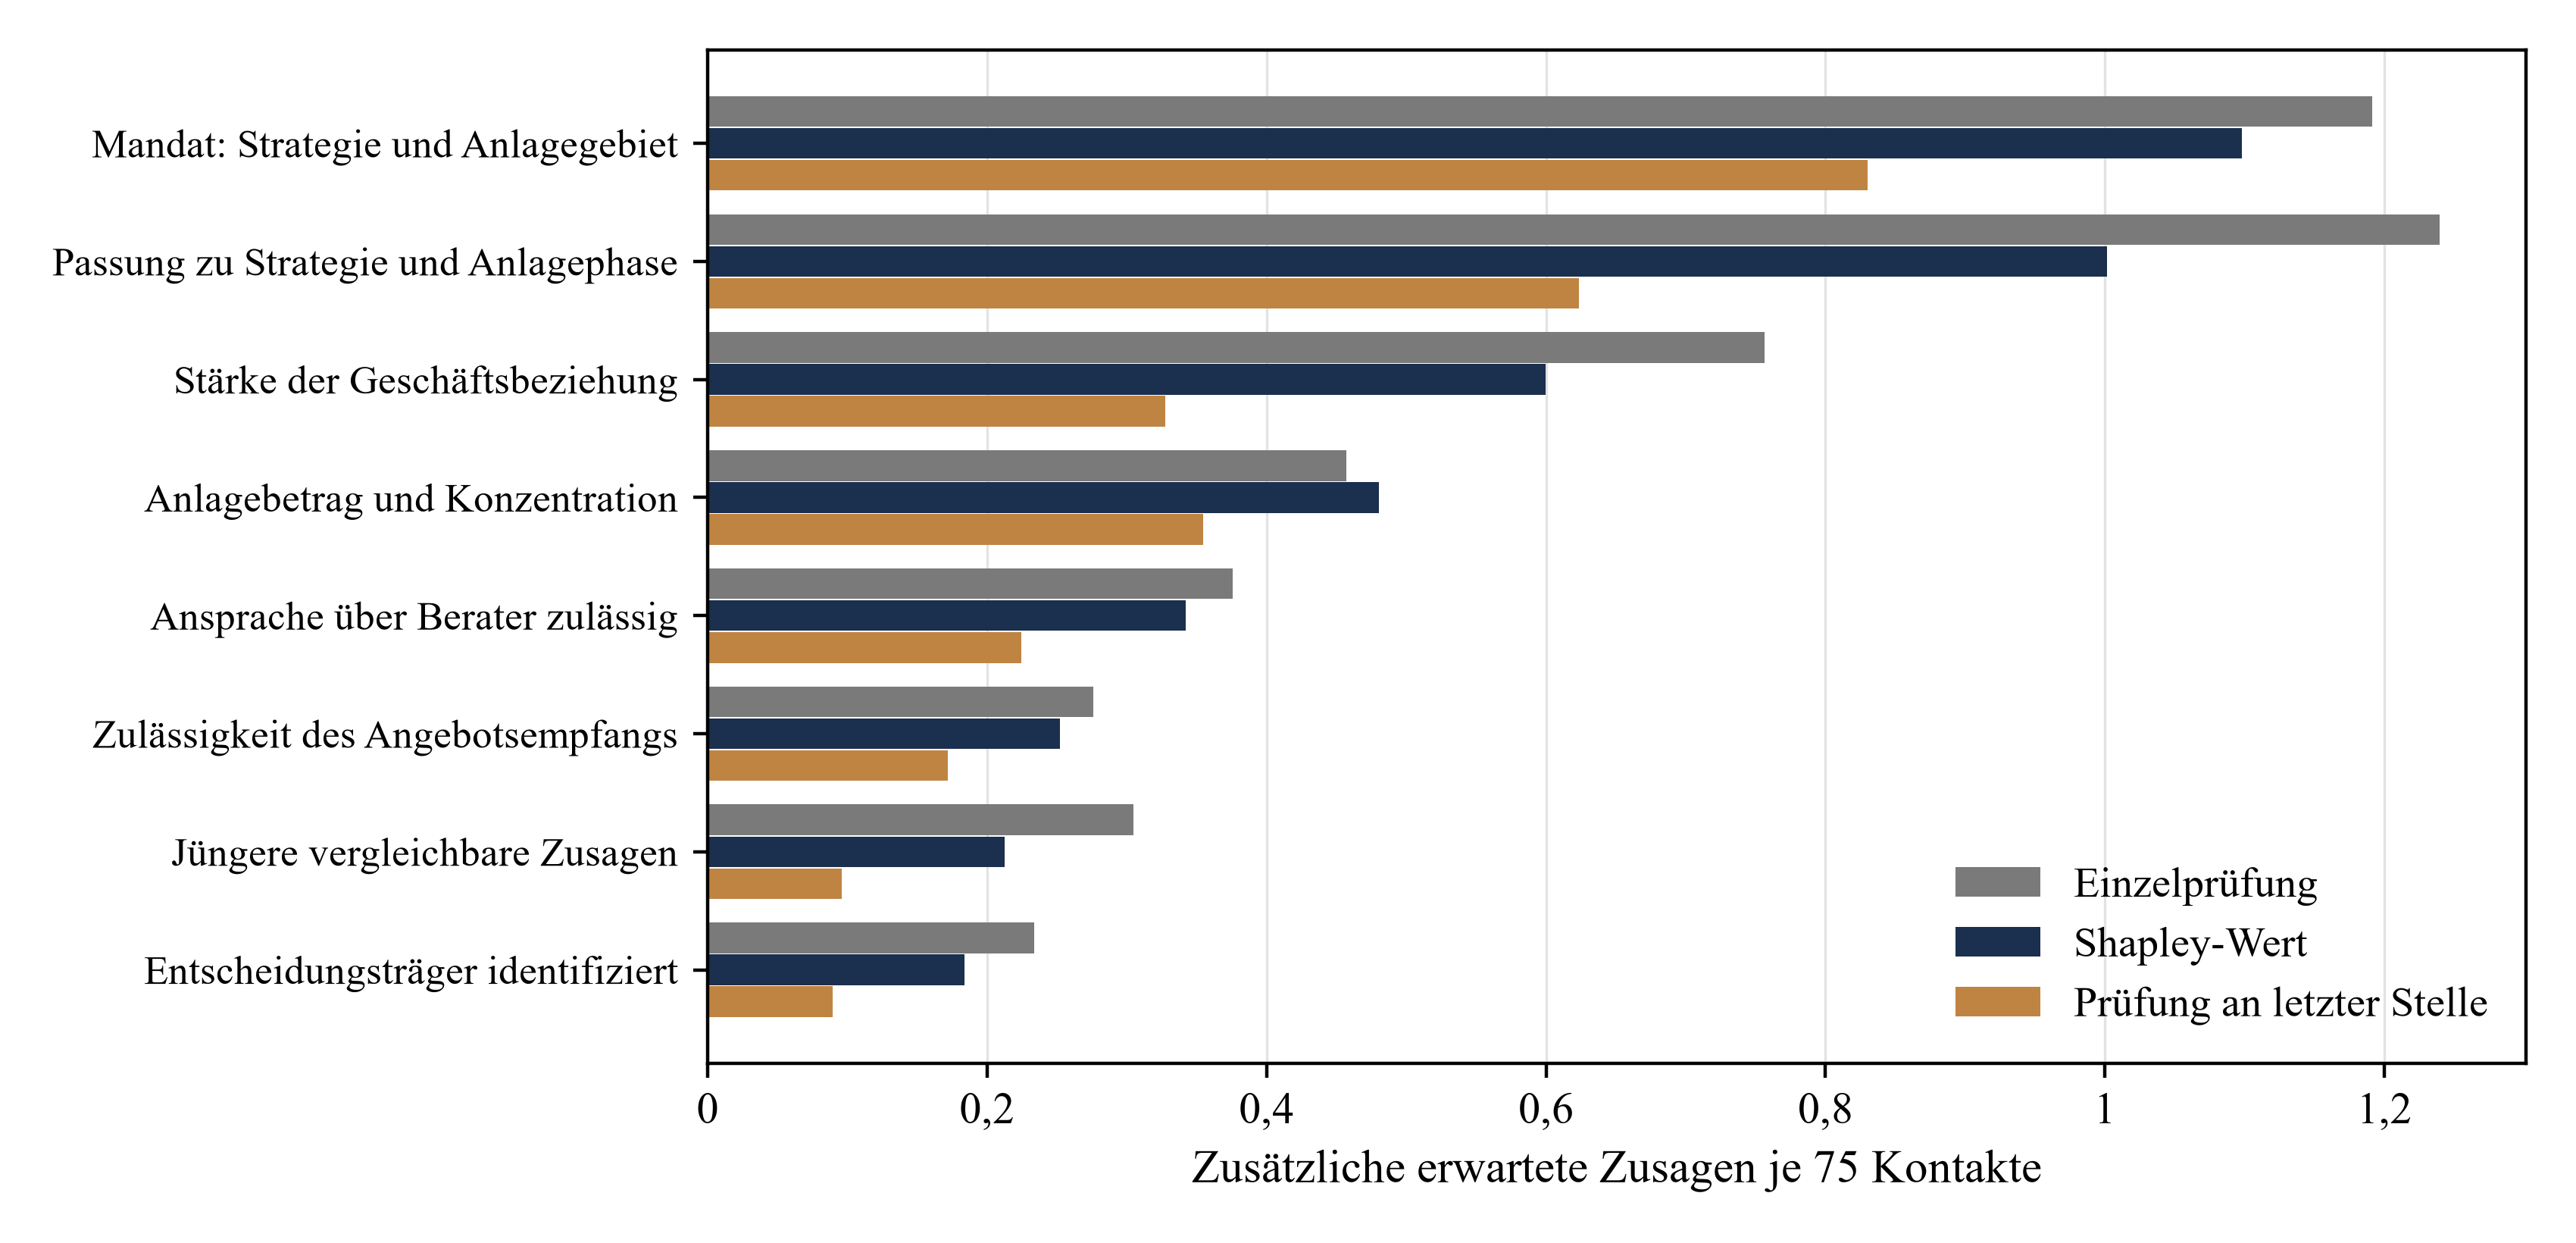
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Zusätzliche erwartete Zusagen in einer Runde mit 75 Kontakten.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Merkmal | Einzelprüfung | Prüfung an letzter Stelle | Shapley-Wert | Anteil am Zugewinn | Wirtschaftlichkeitsschwelle je Zusage (USD) |
|---|---|---|---|---|---|
| Mandat lässt Strategie und Anlagegebiet zu | 1,191 | 0,830 | 1,098 | 26 % | 8.197 |
| Passung zu Strategie und Anlagephase | 1,239 | 0,624 | 1,001 | 24 % | 7.491 |
| Stärke der Geschäftsbeziehung | 0,757 | 0,328 | 0,599 | 14 % | 2.502 |
| Bandbreite der Anlagebeträge und Konzentrationsgrenze | 0,457 | 0,354 | 0,481 | 12 % | 9.363 |
| Ansprache über einen Berater zulässig | 0,376 | 0,225 | 0,342 | 8 % | 8.767 |
| Zulässigkeit des Angebotsempfangs | 0,276 | 0,172 | 0,252 | 6 % | 23.775 |
| Jüngere vergleichbare Zusagen | 0,305 | 0,096 | 0,213 | 5 % | 21.159 |
| Entscheidungsträger identifiziert | 0,234 | 0,090 | 0,184 | 4 % | 24.512 |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Die Wirtschaftlichkeitsschwelle ergibt sich aus den Kosten der Prüfung des Merkmals in der Vorauswahl, geteilt durch seinen Shapley-Wert. Sie gibt an, welchen Wert eine unterzeichnete Zusage übersteigen muss, damit sich die Prüfung lohnt.
Die Einzelprüfwerte summieren sich auf 4,83 Zusagen, die Werte der Prüfung an letzter Stelle auf 2,72. Der gesamte Zugewinn beträgt 4,17. Die Informationen überschneiden sich: Sobald das Mandat bekannt ist, bringt die Prüfung des Anlagebetrags weniger. Deshalb überschätzt die Summe der Einzelprüfwerte den Gesamtgewinn; die Summe der Werte bei Prüfung an letzter Stelle unterschätzt ihn. Der Durchschnitt über alle Reihenfolgen ergibt den Gesamtwert. Nach der Spalte mit den Wirtschaftlichkeitsschwellen lohnt sich die Prüfung jedes Merkmals, wenn eine Zusage für das Kapitalbeschaffungsteam mehr als rund 24.512 USD wert ist. Für die günstigsten Merkmale reichen rund 2.502 USD. Die Schwellen beruhen auf den angenommenen Prüfzeiten in Tabelle 4 und einem Satz von 60 USD pro Stunde. In die Rechnung gehen nur Zusagen ein. Ob die Schwellen in der Praxis erreicht werden, bleibt offen.
13 Fünf Merkmale erreichen neun Zehntel des Zugewinns für weniger als zwei Drittel der Kosten
Ein Bericht muss nicht alle acht Merkmale prüfen. Das erste Verfahren ergänzt in jedem Schritt das Merkmal mit dem höchsten zusätzlichen Nutzen je Dollar. Das zweite durchsucht alle 256 Teilmengen nach der günstigsten, die den angestrebten Zugewinn erreicht. Tabelle 8 und Abbildung 3 zeigen die schrittweise Reihenfolge: S3, S1, R und anschließend die übrigen Merkmale. Die Geschäftsbeziehung steht am Anfang, weil ihre Prüfung fünf Minuten dauert. Das Mandat folgt später, da seine Prüfung dreißig Minuten dauert.
In Gleichung (5) ist L die Größe der Vorauswahl und c_j sind die Prüfkosten für Merkmal j je Investor. φ_j ist sein Shapley-Wert; B_j ist der Wert einer Zusage, ab dem sich die Prüfung des Merkmals lohnt. ρ_j(A) bezeichnet den zusätzlichen Nutzen je Dollar bei bereits geprüfter Menge A. Die günstigste Teilmenge für 90 % des Zugewinns umfasst M, T, R, S1 und S3. Sie kostet 25.500 USD, also 63 % der 40.500 USD für alle acht Merkmale. Für 95 % des Zugewinns werden E, M, T, R, S1 und S3 benötigt; das entspricht 78 % der Gesamtkosten.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Schritt | Hinzugefügtes Merkmal | Kumulierte Kosten (USD) | Erwartete Zusagen | Anteil am gesamten Zugewinn |
|---|---|---|---|---|
| 1 | Stärke der Geschäftsbeziehung | 1.500 | 5,90 | 18 % |
| 2 | Passung zu Strategie und Anlagephase | 9.000 | 7,04 | 45 % |
| 3 | Ansprache über einen Berater zulässig | 12.000 | 7,40 | 54 % |
| 4 | Mandat lässt Strategie und Anlagegebiet zu | 21.000 | 8,46 | 79 % |
| 5 | Bandbreite der Anlagebeträge und Konzentrationsgrenze | 25.500 | 8,90 | 90 % |
| 6 | Zulässigkeit des Angebotsempfangs | 31.500 | 9,11 | 95 % |
| 7 | Jüngere vergleichbare Zusagen | 36.000 | 9,22 | 98 % |
| 8 | Entscheidungsträger identifiziert | 40.500 | 9,31 | 100 % |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Die Kosten ergeben sich aus der Größe der Vorauswahl multipliziert mit der Prüfzeit je Investor, bewertet mit 60 USD pro Stunde.
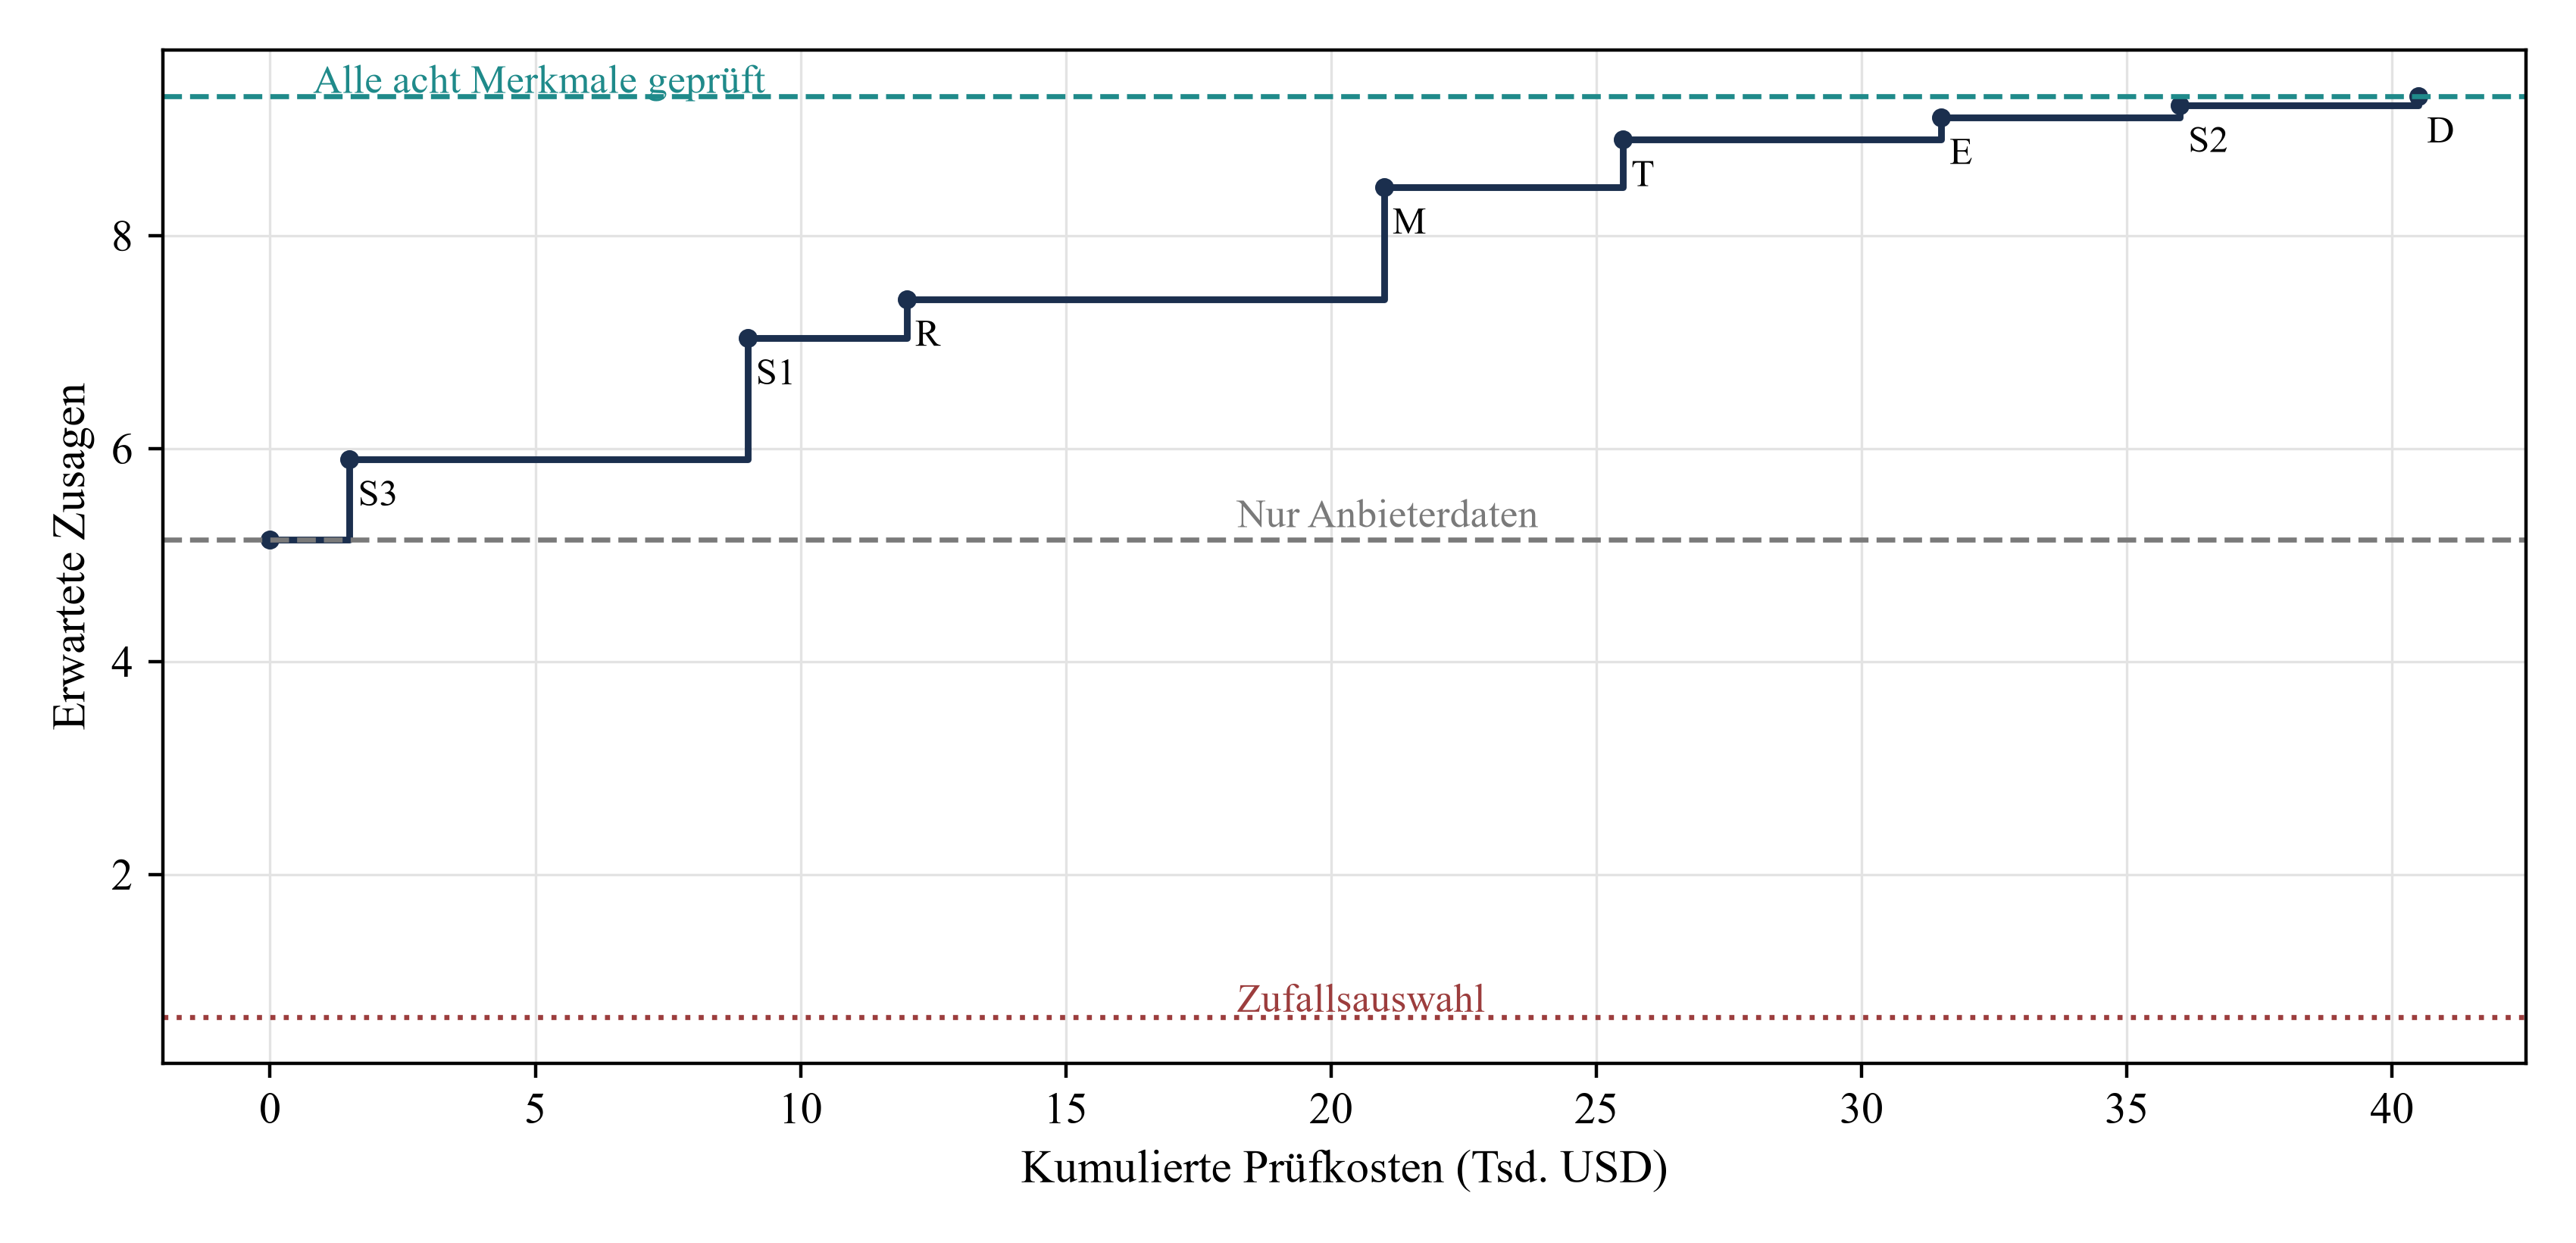
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Die Merkmale werden nach dem zusätzlichen Nutzen je Dollar aufgenommen. Die gestrichelten Linien zeigen die Auswahl allein nach Anbieterdaten und die vollständige Prüfung. Die gepunktete Linie zeigt eine Zufallsauswahl.
Der zusätzliche Nutzen nimmt schrittweise ab. Die letzten drei Merkmale liefern zusammen rund ein Zehntel des Zugewinns und benötigen mehr als ein Drittel des Budgets. Die kleinste geeignete Teilmenge hängt von den Modellannahmen ab. Das nächste Merkmal sollte anhand des zusätzlichen Nutzens je Dollar und des bestehenden Kenntnisstands gewählt werden. Eine feste Prüfreihenfolge berücksichtigt das nicht.
14 Beschreibende Felder helfen im Modell bei der Vorauswahl und ändern die endgültige Reihenfolge nicht
Ein Anbieterdatensatz enthält leicht zu beschaffende Angaben: Investorentyp, Größe, Beschäftigtenzahl und öffentliche Sichtbarkeit. Im Modell beeinflusst der Typ die Ausgangswahrscheinlichkeiten für die Ausschlusskriterien. Die Größe wirkt sich auf den passenden Anlagebetrag und die jüngere Aktivität aus. Beschäftigtenzahl und Sichtbarkeit sind ungenaue Indikatoren für die Größe und haben keine eigenständige Wirkung. Tabelle 9 und Abbildung 4 bewerten jedes Feld in drei Fällen: einzeln, als letzte Ergänzung zu den anderen drei bei ausschließlicher Nutzung von Anbieterdaten und als letzte Ergänzung nach Prüfung aller acht Merkmale.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Beschreibendes Feld | Einzeln, nur Anbieterdaten | Zuletzt ergänzt, nur Anbieterdaten | Zuletzt ergänzt, vollständig geprüft (nur Vorauswahl) |
|---|---|---|---|
| Investorentyp | 0,390 | 0,348 | 0,275 |
| Größe (Logarithmus des verwalteten Vermögens) | 0,172 | 0,055 | 0,085 |
| Beschäftigtenzahl | 0,119 | 0,000 | 0,000 |
| Öffentliche Sichtbarkeit | 0,068 | 0,000 | 0,000 |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Zugewinn an erwarteten Zusagen in einer Runde mit 75 Kontakten, über 80 Wiederholungen. Der letzte Vergleichswert erfasst nur den Beitrag zur Bildung der Vorauswahl.
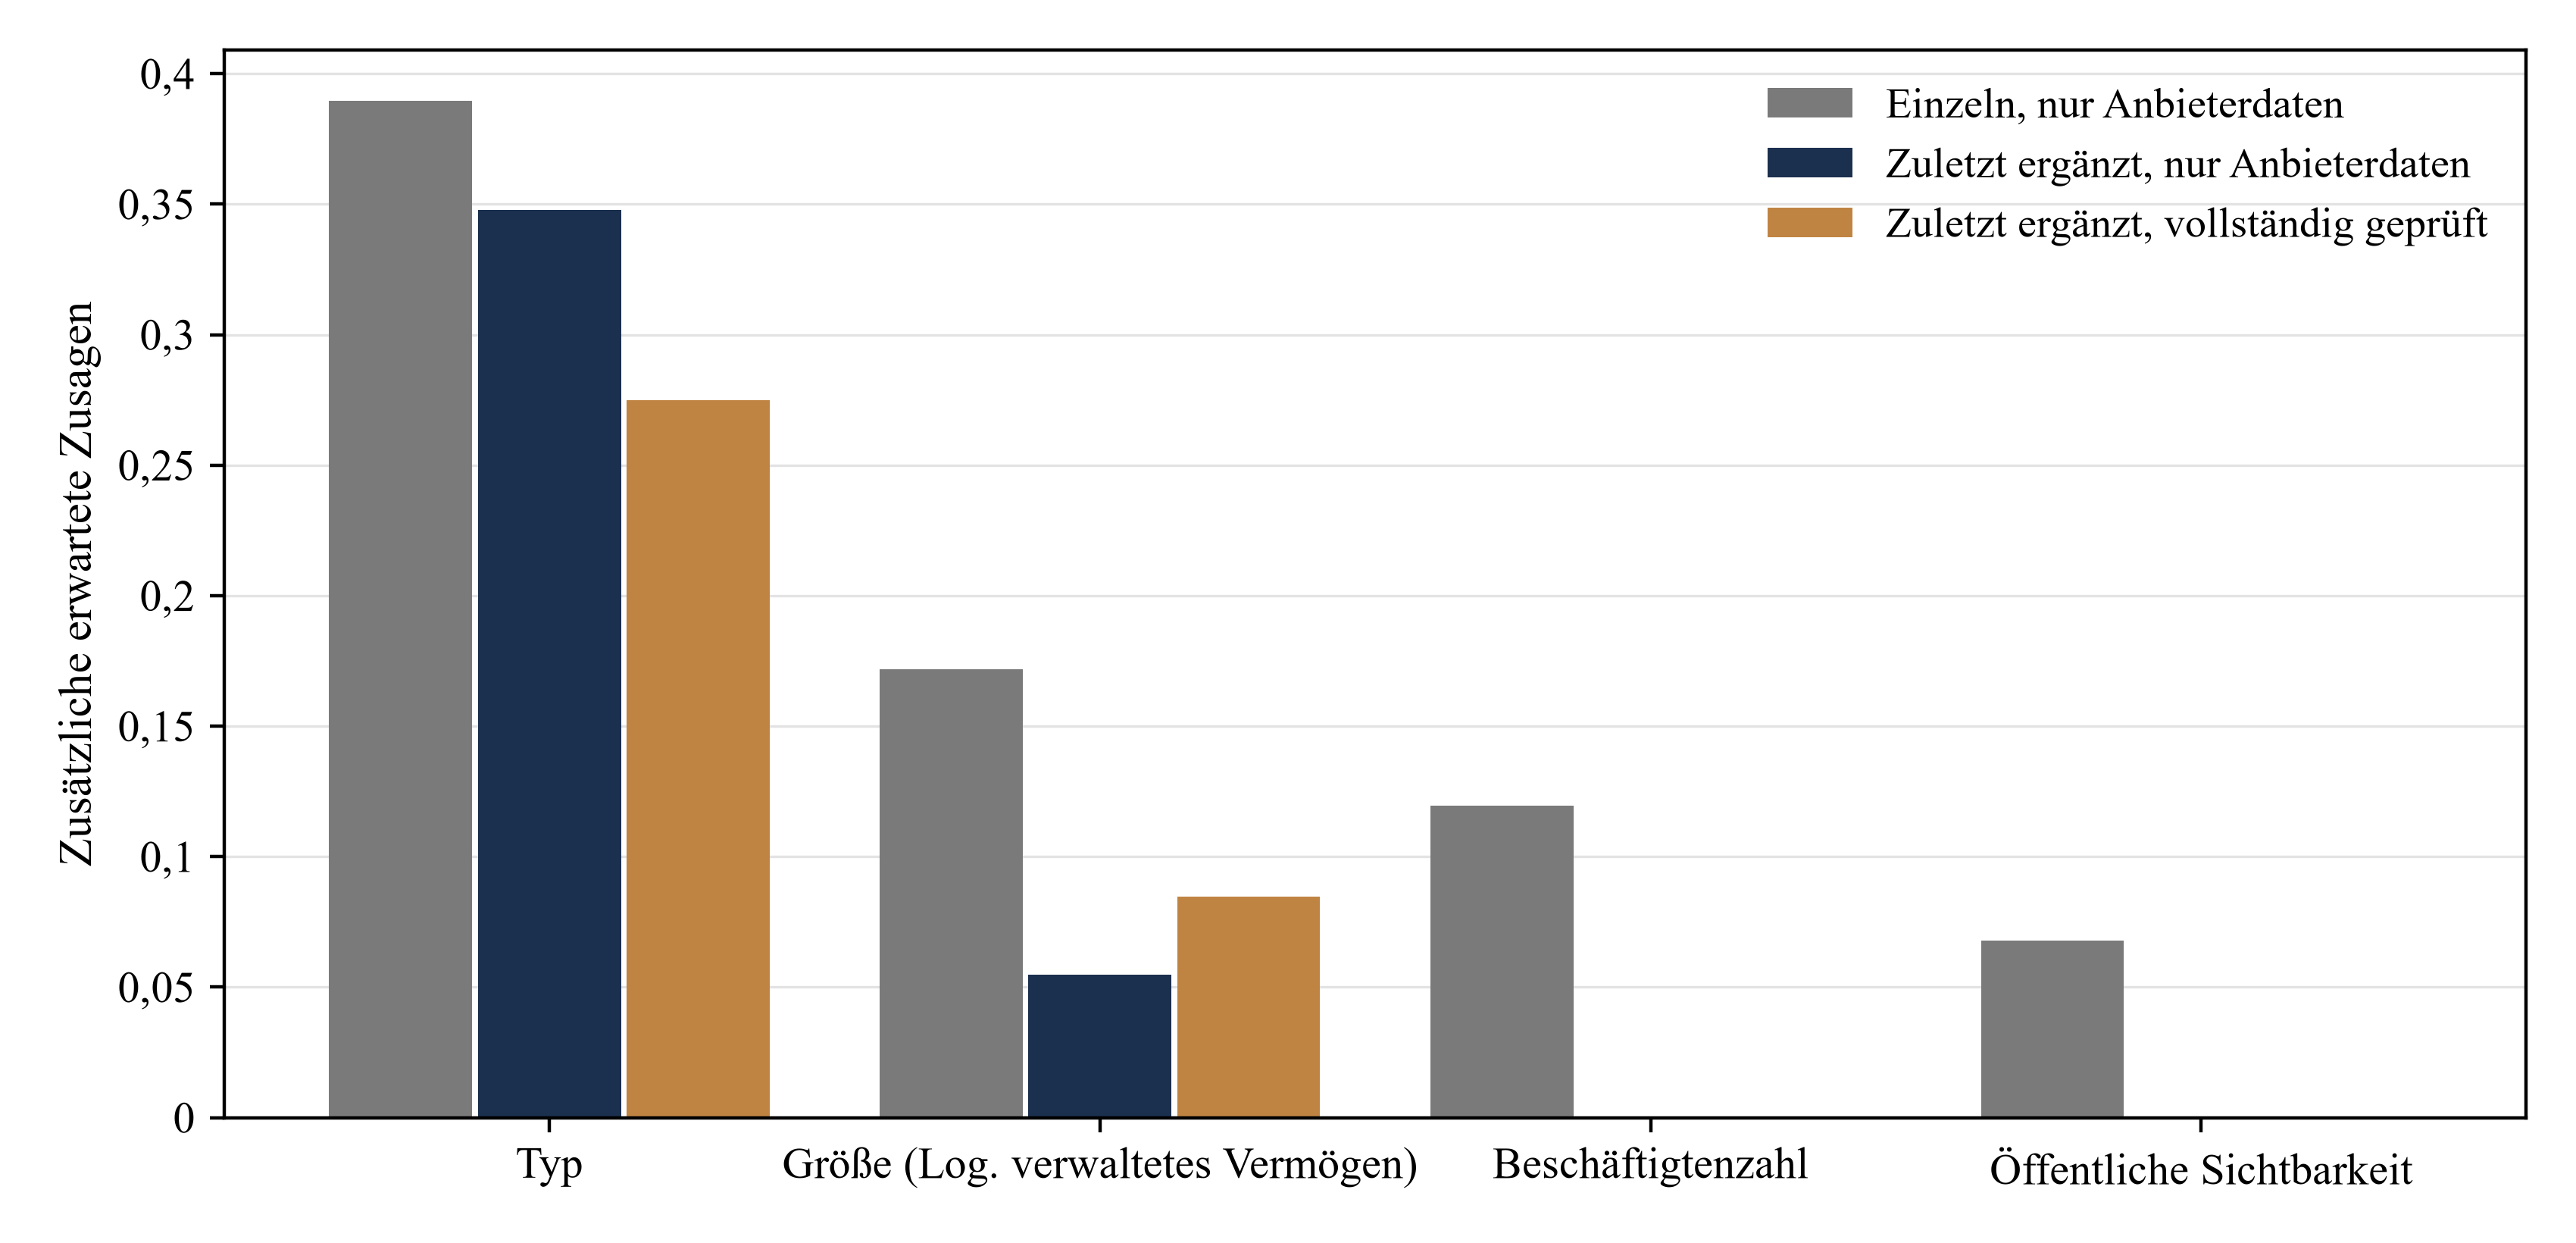
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Zugewinn an erwarteten Zusagen nach beschreibendem Feld und Informationsstand.
Einzeln betrachtet bringt der Typ 0,390 erwartete Zusagen, die Größe 0,172, die Beschäftigtenzahl 0,119 und die Sichtbarkeit 0,068. Beschäftigtenzahl und Sichtbarkeit erscheinen einzeln nützlich, weil sie indirekt auf die Größe schließen lassen. Bei Aufnahme an letzter Stelle beträgt der Zugewinn für die Beschäftigtenzahl 0,000 und für die Sichtbarkeit ebenfalls 0,000, da die Größe bereits bekannt ist. Der Typ trägt bei ausschließlicher Nutzung von Anbieterdaten 0,348 und nach Prüfung aller acht Merkmale 0,275 bei. Die Vorauswahl entsteht vor der Prüfung. Eine bessere Ausgangsschätzung hilft daher bei der Auswahl der zu prüfenden Investoren. Auf demselben Weg trägt die Größe 0,085 bei.
Typ und Größe helfen bei der Entscheidung, für welche Investoren sich Analysezeit lohnt. Sobald die Ausschlusskriterien und Rangmerkmale geprüft sind, verbessern sie die endgültige Reihenfolge nicht mehr. Stellt der Bericht Beschäftigtenzahl und Sichtbarkeit neben geprüfte Merkmale, könnten Leser ihnen mehr Gewicht geben, als die Simulation rechtfertigt. Der spätere Untersuchungsplan zeigt, wie sich ein zusätzlicher Informationswert in der Praxis prüfen ließe.
15 Die Größe der Runde und der Vorauswahl bestimmt, welche Felder wichtig sind
Der Wert eines Feldes hängt davon ab, welchen Teil der Liste eine Runde umfasst. Abbildung 5 variiert die Größe der Runde bei einer festen Vorauswahl von 300 Investoren. Bei 25 Kontakten bringen die drei Rangmerkmale 1,51 zusätzliche Zusagen und die vier Ausschlusskriterien 1,42. Bei 150 Kontakten tragen die Ausschlusskriterien 2,50 und die Rangmerkmale 1,72 bei. Eine kleine Runde kann sich auf die ersten Plätze beschränken. Eine große Runde greift weiter in die Liste hinein und umfasst mehr Investoren, die ein Kriterium nicht erfüllen. Ausschlussprüfungen fallen dann stärker ins Gewicht.
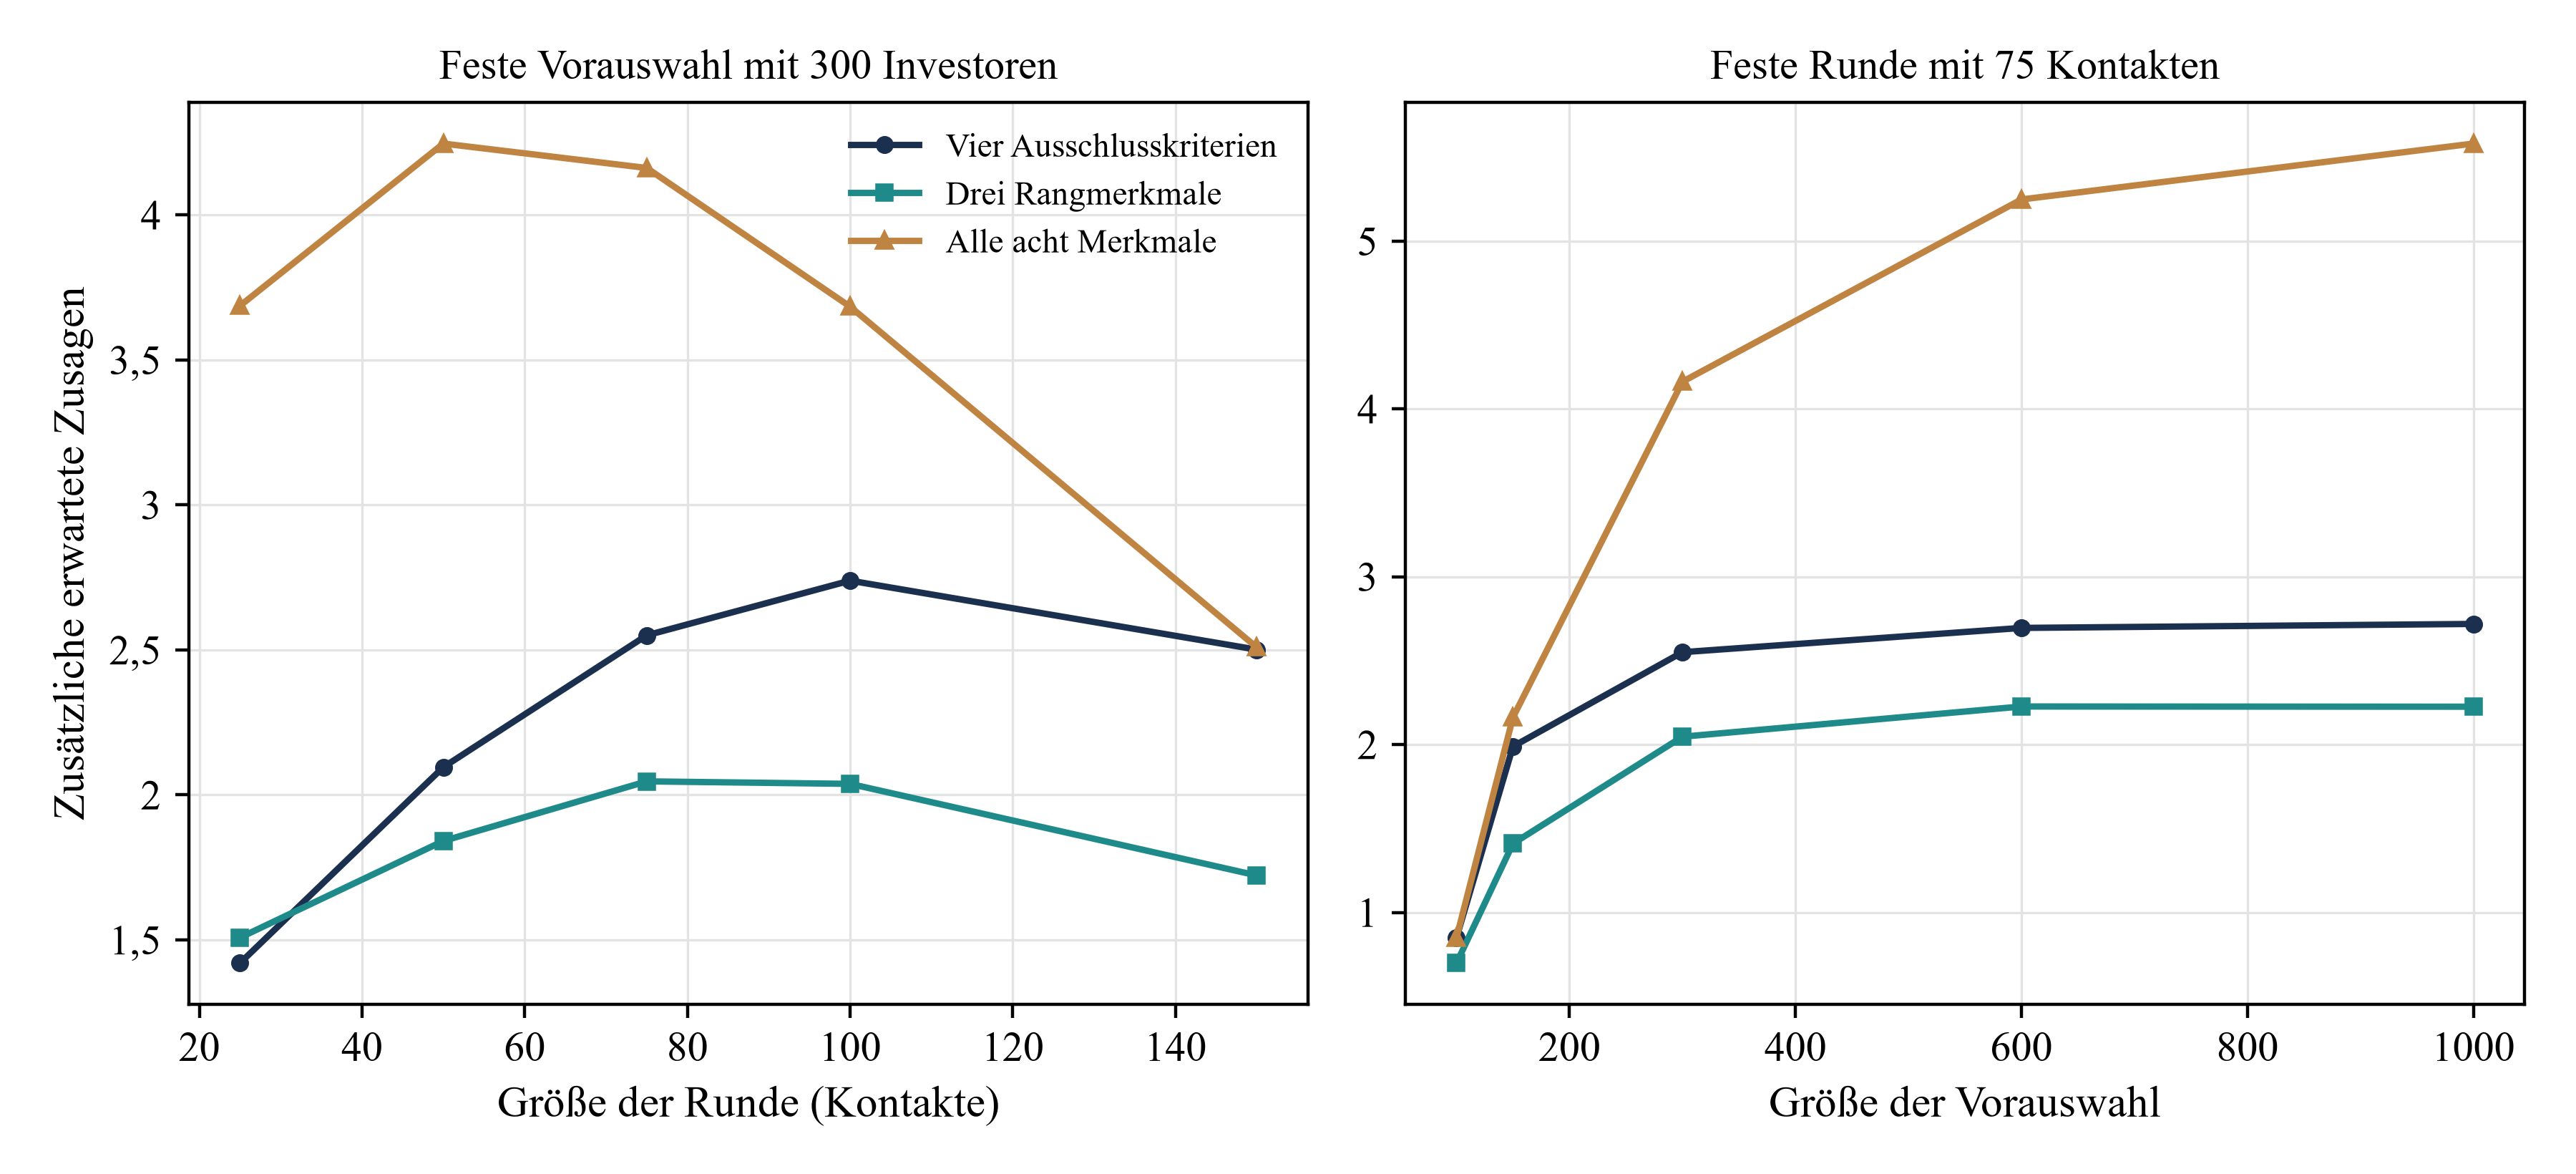
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Zugewinn gegenüber der Auswahl allein nach Anbieterdaten bei Prüfung der Ausschlusskriterien, der Rangmerkmale und aller acht Merkmale; 60 Wiederholungen je Punkt.
Rechts variiert die Größe der Vorauswahl bei einer festen Runde mit 75 Kontakten. Die Prüfung von 100 Investoren bringt 0,85 zusätzliche Zusagen, die Prüfung von 1.000 bringt 5,58. Je 10.000 USD Aufwand beträgt der Zugewinn 0,63 Zusagen bei 100 Investoren, 1,07 bei 150, 1,03 bei 300, 0,65 bei 600 und 0,41 bei 1.000. Die Effizienz ist am höchsten, wenn die Vorauswahl zwei- bis viermal so groß ist wie die Runde. Danach sinkt sie. Bei gleicher Größe gibt es keinen Auswahlspielraum. Eine sehr große Vorauswahl verursacht Prüfaufwand für Investoren, die nie angesprochen werden.
Die Regel gilt unter den genannten Annahmen. Zuerst sind die Merkmale zu prüfen, die bei der gewählten Rundengröße am stärksten ins Gewicht fallen. Die Vorauswahl sollte zwei- bis viermal so groß sein wie die Runde, sofern die Prüfkosten nicht erheblich niedriger ausfallen als hier angenommen. Ändert sich die Rundengröße, sollte das Team die Prüfprioritäten neu berechnen.
16 Stressszenarien zeigen, welche Fehlerquellen geprüft werden sollten
Tabelle 10 ändert jeweils eine Annahme. Bei veralteter Prüfung zieht das Modell den Status jedes Ausschlusskriteriums am Tag der Ansprache mit einer Wahrscheinlichkeit von 0,25 neu. Bei Prüffehlern kehrt es jede geprüfte Angabe mit einer Wahrscheinlichkeit von 0,05 um und erhöht die Messfehler bei den Rangmerkmalen. Ein schwächerer Markt hebt beide Schwellen um 0,5 an. Der falsch gewichtete Algorithmus verwendet statt 0,70, 0,40 und 0,50 die Gewichte 0,20, 0,80 und 0,20 für die drei Rangmerkmale. Die Szenarien mit schwachen und guten Anbieterdaten variieren deren Genauigkeit.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Szenario | Nur Anbieterdaten | Vollständig geprüft | Zugewinn | Ohne Zusagemöglichkeit (nur Anbieterdaten) | Ohne Zusagemöglichkeit (vollständig geprüft) | Zu Unrecht ausgeschlossene Investoren | Erkennungsmerkmal |
|---|---|---|---|---|---|---|---|
| Basisannahmen | 5,15 | 9,32 | 4,17 | 42 % | 0,0 % | 0 % | Vergleichswert |
| Veraltete Prüfung | 4,68 | 7,33 | 2,65 | 47 % | 21,0 % | 0 % | Zugewinn sinkt; geprüfte Investoren fallen bei der Ansprache aus |
| Prüffehler | 5,15 | 7,49 | 2,34 | 42 % | 4,7 % | 18 % | Zugewinn sinkt; falsche Ausschlüsse bleiben in der Runde unsichtbar |
| Schwächerer Markt | 2,55 | 4,35 | 1,80 | 44 % | 0,0 % | 0 % | Anteil der Ausschlusskriterien fast unverändert; Ausbeute sinkt |
| Falsch gewichteter Algorithmus | 3,88 | 7,30 | 3,42 | 42 % | 0,0 % | 0 % | Zugewinn durch Ausschluss fast unverändert; Zugewinn durch Rangfolge sinkt |
| Schwache Anbieterdaten | 3,62 | 7,87 | 4,25 | 55 % | 0,0 % | 0 % | Relativer Zugewinn steigt; Ausschlusskriterien überwiegen |
| Gute Anbieterdaten | 8,08 | 10,49 | 2,41 | 19 % | 0,0 % | 0 % | Zugewinn sinkt; wenig bleibt zu prüfen |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Erwartete Zusagen in einer Runde mit 75 Kontakten; 100 Wiederholungen je Szenario.
Veraltete Prüfungen senken den Zugewinn von 4,17 auf 2,65. Bei der Ansprache können 21,0 % der geprüften Runde keine Zusage abgeben. Für das Team zeigt sich dies als später Ausfall bereits geprüfter Investoren. Prüffehler senken den Zugewinn auf 2,34 und verursachen einen in der Runde unsichtbaren Verlust: 18 % der Investoren, die eine Zusage abgeben könnten, werden zu Unrecht ausgeschlossen. In der Runde sind nur 4,7 % späte Ausfälle sichtbar. Prüfen Sie eine Stichprobe der Ausschlüsse, um übersehene geeignete Anleger zu erkennen.
Ein schwächerer Markt senkt den Zugewinn auf 1,80. Der Anteil der Ausschlusskriterien bleibt mit 62 % gegenüber 61 % nahezu unverändert. Die Ausbeute sinkt ungefähr um die Hälfte, während die Aufteilung des Zugewinns ähnlich bleibt. Bei falscher Gewichtung bleibt der Zugewinn durch Ausschluss mit 2,17 fast erhalten; der Zugewinn durch die neue Rangfolge sinkt um 45 %. Die Ausschlusskriterien verwenden diese Gewichte nicht. Bei schwachen Anbieterdaten bleibt der absolute Zugewinn mit 4,25 ungefähr gleich und entspricht 118 % der gesunkenen Ausbeute ohne Prüfung. Bei guten Anbieterdaten sinkt der Zugewinn auf 2,41. Im Modell ist die Prüfung umso wertvoller, je unzuverlässiger der Datensatz ist.
Nutzen Sie diese Muster, um zu entscheiden, was Sie untersuchen. Prüfen Sie bei späten Ausfällen die Daten der Prüfungen und die seither eingetretenen Änderungen. Beruht ein großer Zugewinn vor allem auf Ausschlusskriterien, gleichen Sie die Anbieterdaten mit unabhängigen Nachweisen ab. Bringt die neue Rangfolge wenig, während die Ausschlüsse sachlich begründet bleiben, prüfen Sie die Gewichte. Diese Muster können mehrere Ursachen haben; aus der Zahl der Zusagen allein lässt sich die Ursache nicht ableiten.
17 Statistische Teststärke für Gespräche und Zusagen
Ein Team müsste in der Praxis prüfen, ob eine Rangfolge nach Verifizierung bessere Ergebnisse liefert als eine Rangfolge allein nach Anbieterdaten. Tabelle 11 nennt den Stichprobenbedarf. Im Modell führt die Auswahl allein nach Anbieterdaten bei 32,4 % der Kontakte zu einem qualifizierten Gespräch. Nach Prüfung sind es 63,0 %. Um diese Differenz mit 80 % Teststärke und einem zweiseitigen Signifikanzniveau von 5 % nachzuweisen, sind 42 Kontakte je Gruppe erforderlich. Eine Runde mit 75 Kontakten je Gruppe erreicht 97 % Teststärke. Für unterzeichnete Zusagen liegen die Quoten bei 6,9 % und 12,4 %. Dafür sind 443 Kontakte je Gruppe nötig; eine Runde mit 75 Kontakten erreicht 21 % Teststärke.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Ergebnis | Quote nur mit Anbieterdaten (%) | Quote nach Prüfung (%) | Kontakte je Gruppe für 80 % Teststärke | Teststärke bei einer Runde je Gruppe (%) |
|---|---|---|---|---|
| Qualifiziertes Gespräch | 32,4 | 63,0 | 42 | 97 |
| Unterzeichnete Zusage | 6,9 | 12,4 | 443 | 21 |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Test für zwei Anteilswerte; Teststärke aus 20.000 simulierten Durchläufen geschätzt.
Die Berechnung setzt unabhängige Kontakte und angenommene Ergebnisquoten voraus. Gemeinsame Rahmenbedingungen, wiederholt angesprochene Investoren und Wechselwirkungen zwischen Kontakten können in einer echten Kampagne die Schätzgenauigkeit verändern. Eine prospektive Feldstudie sollte die Zuteilungseinheit und die mögliche statistische Abhängigkeit innerhalb von Gruppen berücksichtigen. Anschließend ist der Stichprobenbedarf anhand geeigneter Quoten für die zulässige Population zu berechnen. Die Planungswerte belegen keine Verbesserung durch die Prüfung.
18 Auswahlverzerrung und Kosten zusätzlicher Zufallskontakte
In Kampagnendaten sind Ergebnisse nur für Investoren bekannt, die nach einer früheren Rangfolge angesprochen wurden. Wer damit eine neue Rangfolge beurteilen will, kennt nur die Ergebnisse der Investoren, die beide Verfahren ausgewählt hätten. Für neu hinzukommende Investoren gibt es kein protokolliertes Ergebnis, da sie zuvor weiter unten standen. Der naive Schätzer bildet den Durchschnitt für die Schnittmenge und rechnet ihn auf die ganze Runde hoch.
In Gleichung (6) bezeichnet W_B die Runde, die nach der neuen Rangfolge ausgewählt würde. A_i ist eins, wenn Investor i in der früheren Kampagne angesprochen wurde; y_i steht für das beobachtete Gesprächsergebnis und π_i für die Wahrscheinlichkeit einer Ansprache von i. Für die frühere Runde ist π gleich eins. Andere Investoren aus der Vorauswahl werden zufällig mit Wahrscheinlichkeit ε angesprochen; für sie ist π gleich ε. Gleichung (6b) definiert den Schätzer mit inverser Wahrscheinlichkeitsgewichtung. Die Zielgröße ist die erwartete Zahl der Gespräche in der neuen Runde, im Modell 47,09. Tabelle 12 und Abbildung 6 zeigen die Fehler der beiden Schätzer.
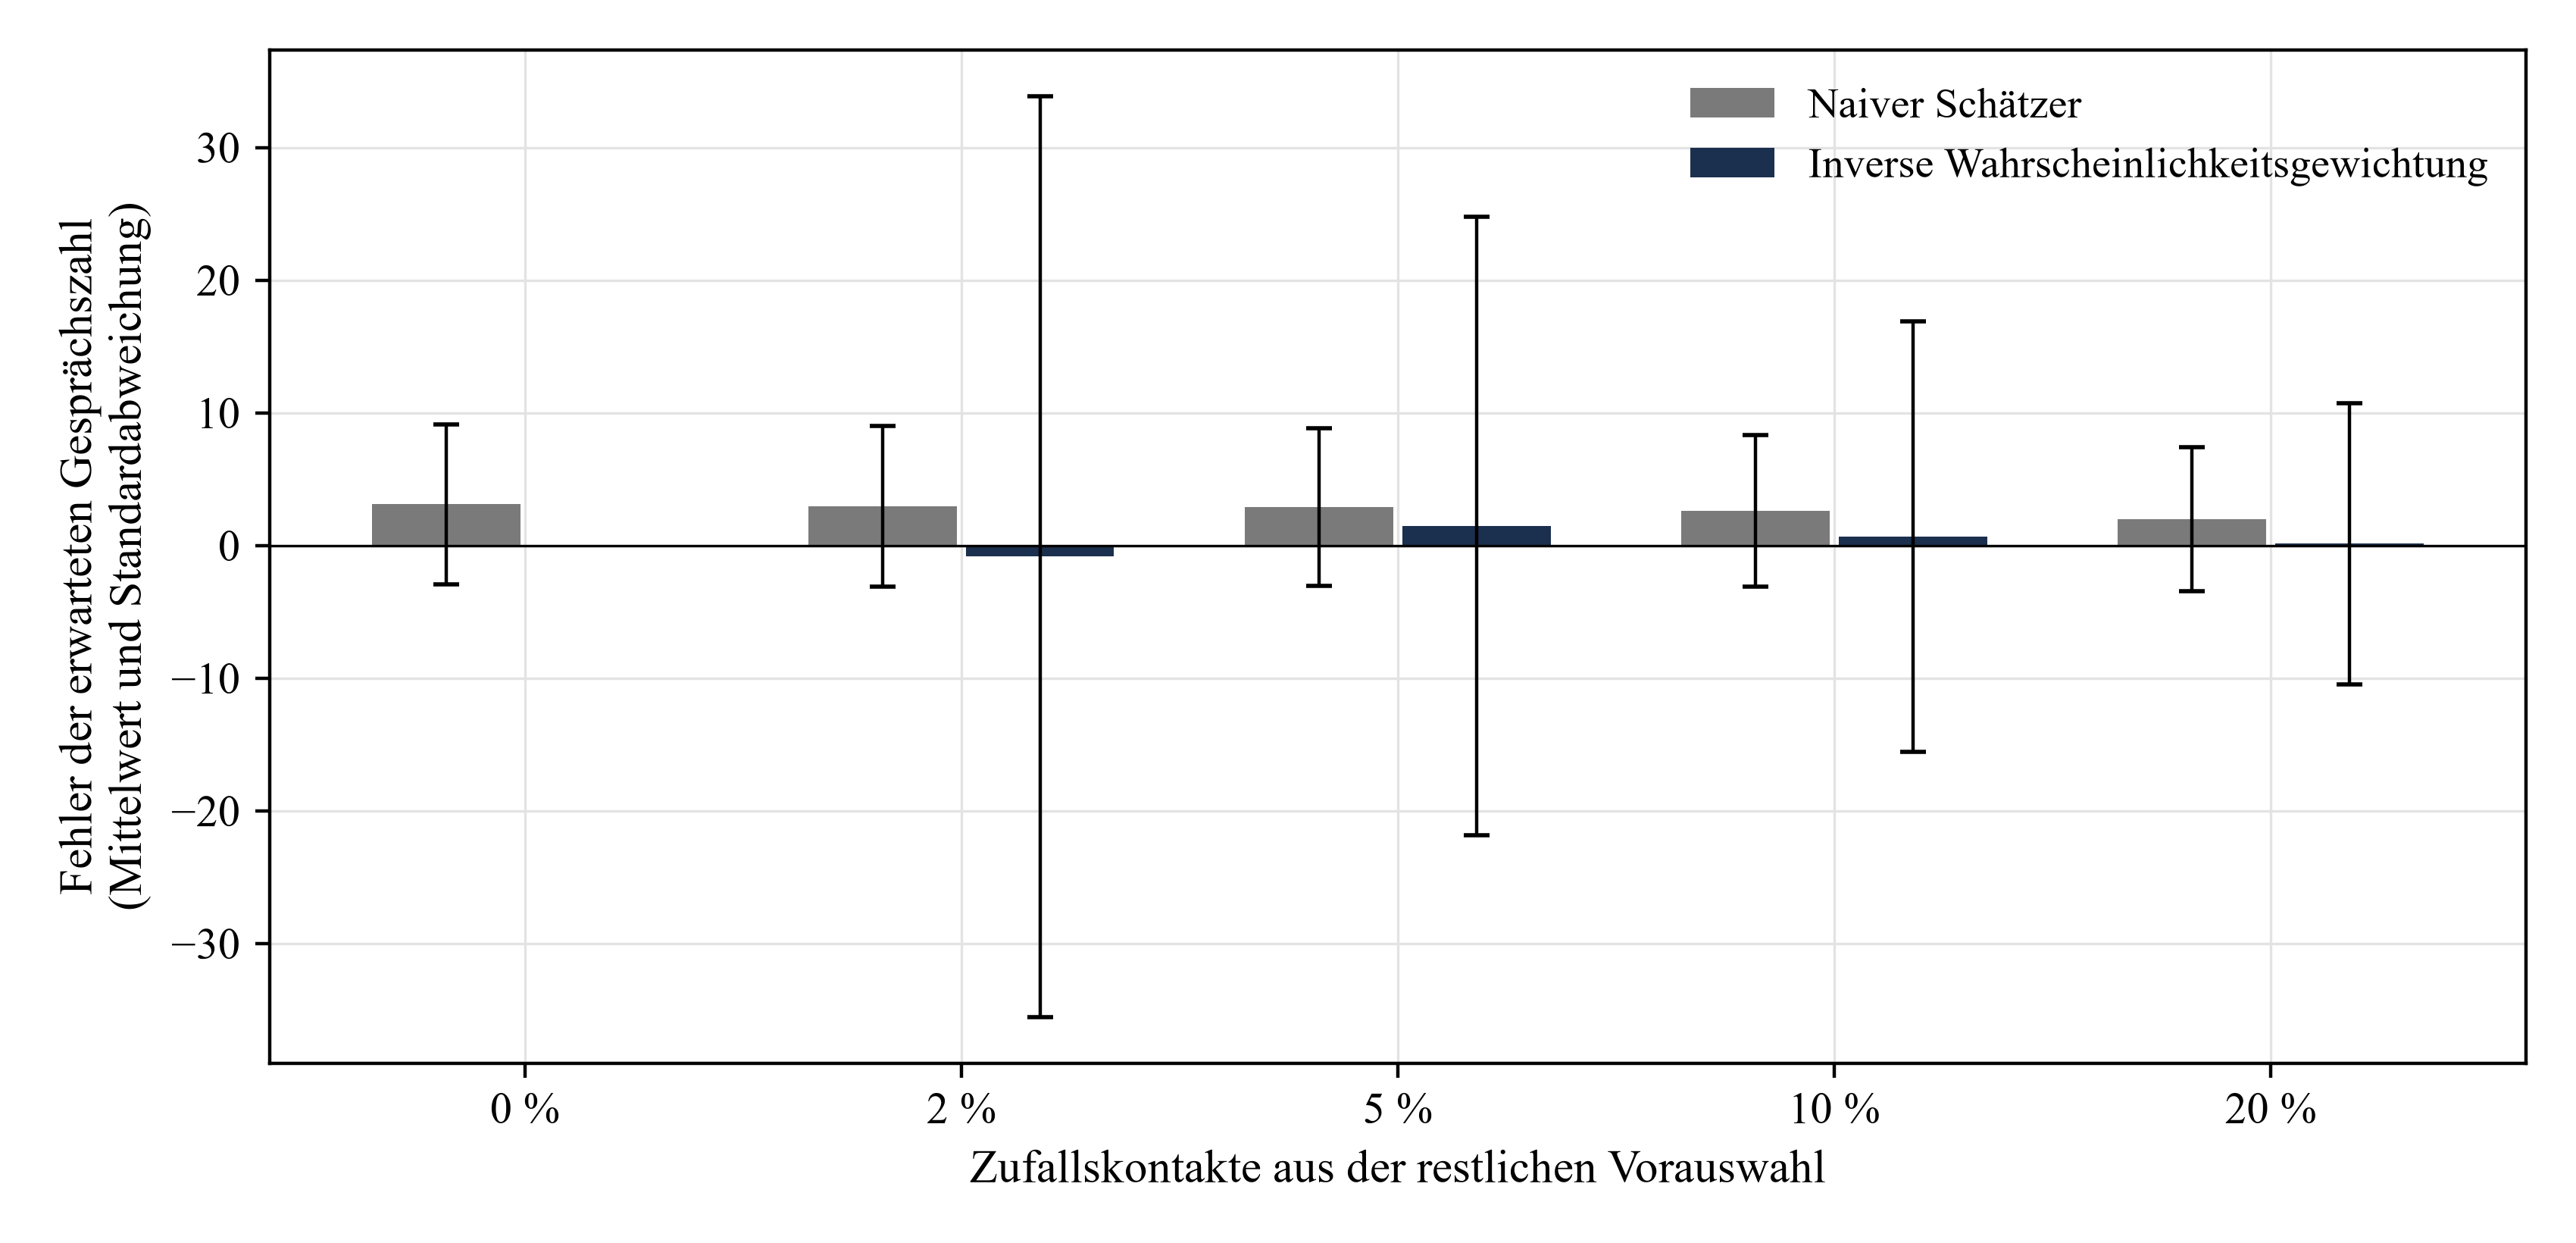
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Mittlerer Fehler und Standardabweichung der geschätzten erwarteten Gesprächszahl; 400 Wiederholungen je Quote für Zufallskontakte.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Zufallskontakte aus der restlichen Vorauswahl | Zusätzliche Kontakte | Fehler des naiven Schätzers (Mittelwert) | Fehler des naiven Schätzers (Standardabweichung) | Fehler des invers gewichteten Schätzers (Mittelwert) | Fehler des invers gewichteten Schätzers (Standardabweichung) |
|---|---|---|---|---|---|
| 0 % | 0,0 | 3,11 | 6,01 | Nicht definiert | Nicht anwendbar |
| 2 % | 4,3 | 2,98 | 6,05 | -0,83 | 34,71 |
| 5 % | 11,2 | 2,90 | 5,95 | 1,47 | 23,33 |
| 10 % | 22,3 | 2,63 | 5,72 | 0,67 | 16,20 |
| 20 % | 45,0 | 1,99 | 5,43 | 0,14 | 10,60 |
Analyse von Matchpoint anhand der simulierten Liste. Modellwerte unter den angegebenen Annahmen, ohne Beobachtungsdaten. Der Fehler ist der Schätzwert abzüglich der im Modell erwarteten Gesprächszahl der neuen Runde.
Ohne Zufallskontakte überschätzt der naive Schätzer die Zielgröße um 3,11 Gespräche oder 7 %. Mit steigender Quote nimmt die Verzerrung langsam ab. Bei 20 % Zufallskontakten ist die Verzerrung des invers gewichteten Schätzers im Rahmen des Stichprobenfehlers nicht erkennbar. Die Streuung bleibt hoch: Die Standardabweichung liegt bei 10,60 Gesprächen gegenüber 5,43 beim naiven Schätzer. Bei 20 % beträgt die Wurzel des mittleren quadratischen Fehlers 10,59 gegenüber 5,78. Ohne Zufallskontakte lässt sich der gewichtete Schätzer nicht berechnen. Die ungewichtete Summe der beobachteten Ergebnisse weist dann einen Fehler von -25,58 Gesprächen auf. Auf Ebene einer einzelnen Kampagne verringert die Korrektur die Verzerrung um weniger, als sie die Streuung erhöht.
In diesem Modell kommen bei einer Quote von 20 % insgesamt 45,0 Zufallskontakte hinzu, also mehr als die Hälfte der ursprünglichen Runde mit 75 Kontakten. Die Stichprobe wird aus der verbleibenden Vorauswahl der simulierten Population gezogen. Eine Feldstudie darf vor der Zufallszuteilung nur Kombinationen aus Investor und Anspracheweg zulassen, die für das Angebot, den Empfänger, den Absender und den Kanal unabhängig geprüft wurden. Die Fehler- und Kapazitätswerte der Simulation lassen sich nicht auf diese gefilterte Population übertragen.
19 Modellkontrollen und der Zirkelschluss in der Ausgangsannahme
Tabelle 13 nennt 44 Kontrollen. Bei perfekter Prüfung und stabilen Ausschlusskriterien entspricht die vollständig geprüfte Runde der Auswahl mit den höchsten tatsächlichen Modellwahrscheinlichkeiten innerhalb der Vorauswahl. In jeder Wiederholung des Basisszenarios erreicht sie mindestens das Ergebnis jeder Teilprüfung. In einzelnen Ziehungen kann eine Teilprüfung weniger erwartete Zusagen ergeben als die Auswahl allein nach Anbieterdaten. Die Kontrollen prüfen außerdem, ob die Shapley-Werte den gesamten Zugewinn ergeben, ob die mittlere Vorhersage kalibriert ist und ob die Probit-Formel mit numerischer Integration übereinstimmt.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Kontrolle | Ergebnis |
|---|---|
| Im Modell geprüfte Eigenschaften | 44 Kontrollen bestanden |
| Vergleichswert bei vollständiger Prüfung im Basisszenario | Entspricht der besten Runde aus der Vorauswahl und erreicht oder übertrifft jede Teilprüfung |
| Shapley-Werte ergeben den gesamten Zugewinn | Summe entspricht dem Zugewinn bis auf 1e-9 |
| Rangwert nur mit Anbieterdaten ist kalibriert | Mittlere Vorhersage weicht um weniger als 3 % von der mittleren tatsächlichen Modellwahrscheinlichkeit ab |
| Identität für den Erwartungswert des Probit-Terms | Geschlossene Formel stimmt bis auf 1e-9 mit numerischer Integration überein |
| Schätzer mit inverser Wahrscheinlichkeitsgewichtung | Bei 20 % Zufallskontakten ist im Rahmen von vier Standardfehlern keine Verzerrung erkennbar |
| Wiederholungen | 200 im Hauptszenario, 100 je Stressszenario, 80 für beschreibende Felder, 60 je Rasterpunkt und 400 für selektiv beobachtete Ergebnisse |
| Startwert des Zufallsgenerators | 20261014 plus Index der Wiederholung |
Analyse von Matchpoint. Der Modellcode führt die Kontrollen bei jeder Ausführung durch und bricht ab, wenn eine davon fehlschlägt.
Die Annahme ist zirkulär: Das Modell erzeugt die Ergebnisse anhand derselben Merkmale, die der Rangalgorithmus verwendet. Dieser kennt bereits die Gewichte. Die Simulation zeigt, wie das Verfahren funktioniert, wenn die Merkmale die Zusagen wie angenommen beeinflussen. Sie zeigt nicht, dass Mandat, Strategiepassung oder ein anderes Merkmal in einer wirklichen Platzierung für die Zusage ausschlaggebend ist. Auch das Ergebnis zu den beschreibenden Feldern folgt aus der Konstruktion: Beschäftigtenzahl und Sichtbarkeit erhielten keine eigenständige Wirkung. Ob ein solches Feld in der Praxis einen Informationswert hat, muss anhand von Daten geprüft werden.
Die Simulation lässt weitere Aspekte realer Kampagnen aus: Zusammenhänge zwischen Ausschlusskriterien, Lernen zwischen Runden, Reaktionen auf den Ruf des Beraters, den Einfluss des Zeitpunkts und eine Verlustfunktion, die aufsichtsrechtliche Risiken bewertet. Die verwandten Fragen nach Kapazität, Zeitpunkt und Reihenfolge liegen außerhalb der Studie. Ein vollständiges Modell würde sie gemeinsam behandeln.
20 Eine Feldstudie braucht datierte Aufzeichnungen, die erforderlichen Einwilligungen und einen vorab festgelegten Analyseplan
Eine Studie, die die Modellannahmen durch Beobachtungen ersetzen soll, muss Untersuchungseinheit, Beobachtungszeitraum und Zielgrößen festlegen. Die Einheit ist der potenzielle Investor innerhalb einer Kampagne. Der Zeitraum beginnt mit der Prüfung eines Feldes und endet mit der Unterzeichnung der Zusage oder dem Abschluss der Kampagne. Ein qualifiziertes Gespräch, der Beginn einer formellen Due Diligence und die Unterzeichnung einer Zusage werden jeweils mit Zeitstempel erfasst. Tabelle 14 fasst den Plan zusammen.
Scrollen Sie horizontal, um alle Spalten zu sehen.
| Element | Anforderung | Begründung |
|---|---|---|
| Einheit und Dokumentation | Kombination aus Investor und Kampagne; Quelle, prüfende Person und Datum für jedes Feld | Unterscheidet veraltete von falschen Angaben |
| Rechtsgrundlage und Datenminimierung | Festgelegter Zweck für jedes personenbezogene Feld; begrenzte Aufbewahrungsdauer | Datenschutzgrundsätze [12, 15] |
| Randomisierte Teilstichprobe | Kombinationen aus Investor und Anspracheweg vorab auf Zulässigkeit prüfen; innerhalb der zugelassenen Gruppe zufällig auswählen und Einschlusswahrscheinlichkeiten protokollieren | Ermöglicht Rückschlüsse innerhalb der vorab geprüften Population |
| Kontrolle der Prüfung | Zufallsstichprobe ausgeschlossener Investoren unabhängig erneut prüfen | Misst unerkannte, fehlerhafte Ausschlüsse |
| Ergebnisstufen | Gespräch, Beginn der Due Diligence und Zusage, jeweils mit Zeitstempel | Zusagen sind selten |
| Auswertung mehrerer Kampagnen | Stichprobenbedarf anhand des Studienplans, der Abhängigkeiten innerhalb der Kampagnen und der beobachteten Quoten in der zulässigen Population berechnen | Teststärke für das seltenste Ergebnis |
| Analyseplan | Vor der Datenerhebung festlegen, wie Shapley-Werte und Werte bei Prüfung an letzter Stelle samt Intervallen geschätzt werden | Begrenzt nachträgliche Ergebnisauswahl |
Vorgeschlagener Untersuchungsplan. Die Tabelle beschreibt die zu erhebenden Daten. Sie enthält keine Ergebnisse.
Vor der Feldarbeit sind die Erlaubnisse zur Ansprache, die anwendbaren Datenschutz- und Vermarktungsanforderungen, die Rechtsgrundlage und die Genehmigungen der Studie zu dokumentieren. Die Zufallszuteilung schafft keine Erlaubnis zur Kontaktaufnahme. Die zulässige Zielgruppe ist vorab festzulegen. Für jede Kombination aus Investor und Anspracheweg in dieser Gruppe ist eine bekannte, positive Einschlusswahrscheinlichkeit zu protokollieren. Das Budget für Zufallskontakte ist vorher festzulegen; Abhängigkeiten innerhalb von Kampagnen sind zu berücksichtigen. Ausgeschlossene Investoren lassen sich anhand von Unterlagen prüfen, ohne sie zu kontaktieren.
Die Analyse würde dieselben Größen wie das Modell schätzen, jeweils mit einem Intervall: den Zugewinn pro Merkmal, den Zugewinn je Dollar und die Wirkung der Zufallsstichprobe auf den Schätzwert. Sie würde insbesondere prüfen, ob beschreibende Felder einen eigenen Informationswert haben und ob das Nichterfüllen von Ausschlusskriterien so viel kostet wie angenommen.
21 Dem Mandanten oder Ausschuss geprüfte Felder, Kosten und Kontrollergebnisse vorlegen
Der Bericht soll dem Mandanten oder Anlageausschuss eine Entscheidung ermöglichen. Er nennt die Größe der Runde, die geprüfte Vorauswahl und die geprüften Felder mit Quellen und Datum. Er zeigt, wie viele Investoren je Kriterium ausschieden, wie viele später ausfielen und bei wie vielen sich der Rang änderte. Der Aufwand in Analystenstunden wird den zusätzlich erwarteten Zusagen gegenübergestellt. Die Wirtschaftlichkeitsschwelle je Zusage wird wie in Tabelle 7 ausgewiesen.
Der Bericht nennt auch ungeprüfte Felder und begründet, warum sie ungeprüft blieben. Bei übernommenen Anbieterangaben legt er die angenommene Genauigkeit offen. Die Ergebnisse der Stichprobenprüfung ausgeschlossener Investoren gehören auf dieselbe Seite. Das Prüffehler-Szenario zeigt, warum: Zu viele Ausschlüsse können effizient aussehen und dennoch Zusagen kosten. Bei jeder Zahl muss erkennbar sein, ob sie beobachtet, geprüft oder angenommen wurde.
Ein modellierter Zugewinn ist keine Prognose für die Kapitalbeschaffung. Die erwartete Zahl von Zusagen dient als Hilfe zur Rangbildung unter offengelegten Annahmen. Tatsächliche Gespräche und Zusagen werden erst erfasst, wenn sie stattfinden. Modell und Bericht versprechen kein Ergebnis. Die Studie enthält keine Beratung zu einem konkreten Angebot.
22 Daten und KI zur Aktualisierung nutzen und die Ausschlussentscheidung einer benannten Person übertragen
Prüfen Sie automatisierte Werkzeuge an wiederkehrenden Aufgaben: Mandate mit Strategien abgleichen, Spannen für Anlagebeträge erfassen und Richtlinienänderungen markieren. Erfassen Sie vor der Auswahl der Einsatzbereiche die Prüfzeit und die Fehler, die nach menschlicher Kontrolle verbleiben. Die Prüfkosten sind Modellannahmen. Sinkt der Aufwand für ein Feld, rückt es in der Prüfreihenfolge nach vorn. Die Studie berichtet keine gemessene Genauigkeit oder Geschwindigkeit eines automatisierten Systems.
Veraltete Prüfungen und Lesefehler können unentdeckt bleiben. Automatisierte Systeme können beide Fehlerarten in großer Zahl erzeugen. Ein falsch verstandenes Mandat kann einen Investor ausschließen, der hätte zusagen können, ohne dass der Verlust in der Runde auffällt. Automatisch gelesene Angaben sollten als Vorschläge mit Quellenlink in den Bericht eingehen. Eine benannte Person sollte jeden Ausschluss verantworten und pro Prüfzyklus sollte ein Mensch eine Zufallsstichprobe automatisierter Ausschlüsse kontrollieren.
Die Bewertung eines automatisierten Systems sollte die Folgen der Fehler abbilden. Ein falscher Ausschluss kostet die erwarteten Zusagen des Investors. Eine falsche Aufnahme kostet einen Kontakt und kann bei der Zulässigkeitsprüfung ein aufsichtsrechtliches Risiko auslösen. Das System ist an ausschließlich für die Prüfung zurückgehaltenen Fällen zu testen. Ändern sich die Quellen, sollte der Test wiederholt werden. Ein System, das auf die Richtliniensprache eines Jahres abgestimmt ist, kann im Folgejahr scheitern.
23 Regel für die laufende Kapitalbeschaffung: Ausschlusskriterien prüfen, nach Nutzen je Dollar priorisieren und Ausschlüsse kontrollieren
Die Simulation stützt eine Arbeitsregel, die ein Team anhand eigener Daten testen kann. Erstens die Runde auf die verfügbare Zeit der leitenden Mitarbeiter begrenzen und die Vorauswahl zwei- bis viermal so groß ansetzen. Zweitens vor den Rangmerkmalen die Ausschlusskriterien der Vorauswahl prüfen und Quellen und Datum erfassen. Drittens Rangmerkmale nach ihrem zusätzlichen Nutzen je Dollar hinzufügen, bis der erwartete Zugewinn des nächsten Feldes unter seinen Kosten geteilt durch den angesetzten Wert einer Zusage liegt. Viertens eine Zufallsstichprobe ausgeschlossener Investoren prüfen.
Drei Bedingungen ändern die Anwendung der Regel. Bei genauen Anbieterdaten nimmt der Zugewinn der Prüfung ab und die Vorauswahl kann kleiner ausfallen. Ist die Runde im Verhältnis zur Vorauswahl klein, wiegen Rangmerkmale ungefähr so schwer wie Ausschlusskriterien; beide sollten parallel geprüft werden. In einem schwächeren Markt fallen Ausbeute und Zugewinn gemeinsam. Die Aufteilung zwischen Ausschluss und Rangfolge bleibt im Modell ähnlich. Die Regel bleibt in diesem Szenario anwendbar; für jede Prüfung steigt die Wirtschaftlichkeitsschwelle.
Die Regel ist eine Hypothese für eine Feldstudie. Sie folgt aus der Simulation und ihren Annahmen. Das Team kann sie zur Arbeitsplanung nutzen und Ergebnisse erfassen, die ihr widersprechen könnten: geprüfte Investoren, die spät ausfallen; ausgeschlossene Investoren, die zu einer Zusage bereit gewesen wären; und Gespräche ohne nächsten Schritt.
24 Grenzen und nächster Schritt: Gewichte anhand einer protokollierten Stichprobe neu schätzen
Die Grenzen ergeben sich aus dem Aufbau des Experiments. Gewichte, Wahrscheinlichkeiten und Kosten sind vorgegeben. Der Rangalgorithmus kennt das Modell. Die Ausschlusskriterien sind unabhängig, die Rangmerkmale normalverteilt und das Ergebnis folgt einem einzigen Probit-Modell. Investoren lernen nicht aus früheren Kontakten, und die Ansprache verursacht keine Reputationskosten. Die Ergebnisse beschreiben die Funktionsweise des Berichts unter diesen Bedingungen. Sie liefern keine Schätzung für eine reale Investorenpopulation. Andere Gewichte könnten die Reihenfolge der Merkmale ändern.
Mehrere Quellen behandeln engere Fragen. Das Feldexperiment betrifft Informationen zu Start-ups und Business Angels. Die Datenbankstudie untersucht Wagniskapitaldaten. Die Arbeiten zum Informationswert betreffen Gesundheitstechnologien. Die Richtlinie von CalPERS veranschaulicht die veröffentlichten Grenzen eines einzelnen Investors, die sich nicht auf andere Investoren übertragen lassen. Die Quellen stützen einzelne Teile der Argumentation. Keine liefert einen Wert für die Modellparameter. Die Regelwerke werden mit dem Stand am jeweiligen Einsichtsdatum wiedergegeben und wurden nicht auf ein konkretes Angebot angewendet.
Zunächst sollten die Ausschlussentscheidungen und die Prüfkosten jedes Feldes anhand von Unterlagen geprüft werden. Für eine prospektive Studie ist die zulässige Kontaktpopulation unabhängig zu bestimmen. Danach ist eine Quote für Zufallskontakte zu wählen, die das Team bewältigen kann und die für die gewählte Zielgröße ausreichende Genauigkeit ergibt. Nutzen und Kosten sind aus der zulässigen Studienpopulation neu zu schätzen, bevor die Berichtsvorlage geändert wird.
Quellen
- Bernstein, S., Korteweg, A. und Laws, K. Is it Just the Idea that Matters? A Randomized Field Experiment on Early Stage Investments. Arbeitspapierentwurf, März 2014, vollständig eingesehen. Veröffentlicht als Attracting Early-Stage Investors: Evidence from a Randomized Field Experiment, Journal of Finance 72(2), 2017, DOI 10.1111/jofi.12470. Von der Veröffentlichung wurde nur die Zusammenfassung eingesehen. https://www.haas.berkeley.edu/wp-content/uploads/BernsteinKorteweg_032314.pdf
- Gompers, P., Gornall, W., Kaplan, S. und Strebulaev, I. How Do Venture Capitalists Make Decisions? NBER-Arbeitspapier 22587, September 2016. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Guyon, I. und Elisseeff, A. An Introduction to Variable and Feature Selection. Journal of Machine Learning Research 3, 2003, S. 1157 bis 1182. https://www.jmlr.org/papers/volume3/guyon03a/guyon03a.pdf
- Heath, A. und Baio, G. Calculating the Expected Value of Sample Information using Efficient Nested Monte Carlo: A Tutorial. arXiv:1709.02319. Anwendung in der Gesundheitsökonomie. https://arxiv.org/pdf/1709.02319
- Bindels, J. et al. Use of Value of Information in Healthcare Decision Making: Exploring Multiple Perspectives. PharmacoEconomics, 2015. Die Ergebnisse betreffen die Niederlande. https://repub.eur.nl/pub/79197/2015-12-07-033.pdf
- Kaplan, S. und Lerner, J. Venture Capital Data: Opportunities and Challenges. NBER-Arbeitspapier 22500, August 2016. https://www.nber.org/system/files/working_papers/w22500/w22500.pdf
- Lerner, J., Schoar, A. und Wong, W. Smart Institutions, Foolish Choices? The Limited Partner Performance Puzzle. NBER-Arbeitspapier 11136, Februar 2005. Nur Zusammenfassung und Einleitung eingesehen. https://www.nber.org/system/files/working_papers/w11136/w11136.pdf
- US-amerikanische Securities and Exchange Commission. 17 CFR 230.506, Exemption for limited offers and sales without regard to dollar amount of offering, Absatz (c). Geltender eCFR-Text, eingesehen am 14. Oktober 2026. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506
- US-amerikanische Securities and Exchange Commission. 17 CFR 230.501, Definitions and terms used in Regulation D, Absatz (a). Geltender eCFR-Text, eingesehen am 14. Oktober 2026. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501
- Dubai Financial Services Authority. DFSA Rulebook, Conduct of Business Module (COB), Version 51 (COB/VER51/07-26), Regeln 2.3.2 bis 2.3.4 und zugehörige Hinweise. Konsolidierte Fassung, gültig bei Einsicht am 14. Oktober 2026. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_12383_VER510726.pdf
- California Public Employees’ Retirement System. Public Employees’ Retirement Fund Investment Policy, gültig seit 1. Juli 2026, Anhang 4, Private Equity: Partner Relationship Exposure. https://www.calpers.ca.gov/documents/202606-invest-agenda-item05a-10-a/download
- Vereinigtes Königreich. Verordnung (EU) 2016/679 in der Fassung als Teil des britischen Rechts, Artikel 5(1)(c) und (d). legislation.gov.uk. https://www.legislation.gov.uk/eur/2016/679/article/5
- Institutional Limited Partners Association. ILPA Due Diligence Questionnaire 2.0, aktualisiert im November 2021. Freiwilliges Brancheninstrument. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- California Public Employees’ Retirement System. Investment Committee Meeting Summary, 15. Juni 2026, Genehmigung des Tagesordnungspunkts 5a, Total Fund Policy Review. https://www.calpers.ca.gov/documents/202606-full-agenda-item7a-invest-committee-summary/download?inline=
- Dubai International Financial Centre. Data Protection Law, DIFC-Gesetz Nr. 5 von 2020, konsolidierte Fassung vom Juli 2025, Artikel 9(1). https://edge.sitecorecloud.io/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
