
1 Интеграция тобы бәрін бір мезгілде атқара алмайтындықтан, бірінші жылдағы реттілікті тәуекелдегі ақша қаражаты бойынша белгілеу
Сатып алушы мәмілені интеграцияның ұзақ жұмыс тізімімен және шектеулі ресурспен аяқтайды. Тізім банк өкілеттіктерін, клиенттерге шот ұсынуды, негізгі клиенттермен жұмысты, жалақыны есептеуді, жеткізушілер шарттарын, жүйелерді, нысандарды және корпоративтік басқаруды қамтиды. Қолда бар топ әр бағытқа қалаған қарқынға сай қызметкер бөле алмайды; сондықтан жоспар ресурсты бөлуді және аяқталу ретін көздейді. Мұнда сол ретті қалай белгілеу қаралады: ресурсты функциялар мен олардың бақылау тізімдеріне бөлу немесе бағаланған ақшалай экспозиция мен еңбек сыйымдылығы бойынша жұмыс бағыттарына басымдық беру. Эксперимент бірінші жылдық көкжиекті қолданады. Оның кадрлық ресурсы бөлінеді, сондықтан қызметкерлер санының өзі бірнеше жарамды жұмыс бағытын бірге бастауға кедергі болмайды.
Мақала бұл таңдауды шығыны айқын көрсетілген жоспарлау шешімі ретінде қарастырады. Әр жұмыс бағытына тәуекелге ұшыраған құн деп аталатын апталық экспозиция беріледі; бағыт аяқталғанда ол тоқтайды. Жоспар шығыны әр аяқталуға дейін жинақталған экспозициялардың қосындысына тең. Сұрақ: ақша қаражаты үшін маңызды бағыттарды алдымен аяқтайтын жоспар функциялар бойынша біркелкі жоспардан арзанырақ па, қаншаға, қандай жағдайларда және топ мұны растау үшін өзінің нақты мәмілелер жазбасына қаншалықты сене алады.
Мақала жүйені жарияланған интеграция зерттеулерінен, жоспарлау теориясынан және Біріккен Араб Әмірліктерінде екі ақшалай оқиғаның уақытын белгілейтін күні көрсетілген ережелерден құрады. Содан кейін он сегіз жұмыс бағытына құрастырылған эксперимент жүргізеді; тоғыз стратегия бірдей кездейсоқ таңдаулар бойынша бағаланады. Эксперимент интеграцияның байқалған нәтижесін хабарламайды. Кірістерді автор белгілеген, ал жұмыс бағыттарын ранжирлейтін экспозиция жоспарларды бағалауға да қолданылады. Сондықтан қорытындылар реттеу ережелерінің олардың алғышарты орындалғандағы мінезін көрсетеді; олар осы алғышарттың нақты мәміледе орындалатынын көрсетпейді.
2 Тәуекелге ұшыраған құнды жұмыс бағыты аяқталғанда тоқтайтын апталық ақша жоғалуы ретінде анықтау
Нәтиже мәміле аяқталғаннан кейінгі алғашқы елу екі аптадағы USD миллионмен өлшенетін ақша қаражатының жоғалуы болып табылады. Әр j жұмыс бағыты үшін тәуекелге ұшыраған құн мәміле аяқталған күннен бағыт біткенге дейін есептеліп, содан кейін тоқтайтын USD мыңмен берілген апталық мөлшерлеме. Ол қаржы тобы әдетте бөлек ұстайтын екі нәрсені біріктіреді: басқарылмайтын үдерістен, мысалы сәйкестендірілмеген клиент шотынан жоғалатын ақша және, мысалы басталмай тұрған сатып алу үнемі сияқты кейінге қалған пайда. Жыл соңында аяқталмаған бағыт толық жылдық экспозициясын қосады.
Бұл термин нарықтық тәуекелде қолданылатын аттас статистикалық көрсеткіштен өзгеше. Мұнда ол сенімділік деңгейімен түсіндірілмейтін экспозиция мөлшерлемесі; оны интеграция тобы үдеріске, шоттар тізіміне және шарттар күнтізбесіне сүйеніп белгілейді. Мұндай таңдау анықтаманы тексеруге мүмкіндік береді. Сонымен бірге бұл шама қарсыфактілік жағдайдың, яғни ештеңе жасалмаса не жоғалатынының бағасы екенін білдіреді; мақала оны үнемі шулы баға ретінде қарастырады. 7-бөлім сол шу оған негізделген ранжирлеуге қалай әсер ететінін қайта қарастырады.
Екі балама нысан тексеріледі. Базалық нысанда мөлшерлеме тек жұмыс аяқталғанда тоқтайды. Пропорционал нысанда ол қалған жұмыс үлесіне сәйкес төмендейді; бұл ақша қаражатын біртіндеп қорғайтын бағыттарға сай келеді. Уақыт аптамен өлшенеді, аяқталу аптаның ішінде де болуы мүмкін; көкжиек бекітілген және дисконттау жоқ. Дисконттау тексерілмейді. Дисконт мөлшерлемесін енгізу мақсаттық функцияны өзгертер еді; ранжирлеудің өзгермейтінін жорамалдаудың орнына оны қайта есептеу қажет болар еді. Апталық мөлшерлемені бағдарлама кеңсесі тізілімде жүргізіп, жаңа ақпарат түскенде қайта қарай алады; оны әр бағытқа бір жолғы сома берудің орнына таңдаудың негізгі себебі осы.
Нақты мәміле үшін ұсынылатын тізілім ранжирлеуге қоспас бұрын ақша қозғалысын бухгалтерлік пайдадан ажыратуы тиіс. Кеш ұсынылған шот, клиенттен біржола айырылу, пайдаланылмаған жеткізуші жеңілдігі және кейінге қалған сатып алу үнемі әртүрлі оқиғалар. Біріншісі түсімді кезеңдер арасында жылжытуы, екіншісі болашақ табысты өзгертуі мүмкін; қалғандары өз шарттық дәлелдерін қажет етеді. Интеграция кеңсесі оқиғаны, әсер еткен шотты, күтілетін уақытын және жабылу сынағын құжаттауы тиіс. Содан кейін қабаттасатын баптарды қаржыға жауапты тұлғамен салыстырып тексеруі керек. Мұндай тексерусіз клиентті сақтап қалу бағасын сол клиенттің кешіктірілген шот қалдығына қосу жоспарлау мақсатына бір экономикалық экспозиция үшін екі салмақ берер еді.
Жұмыс тізілімі әр түзетумен бірге бастапқы бағасын да сақтауы тиіс. Оның мақсаты шешімді тексеруге ашық ету: қандай ақпарат қолжетімді болды, жорамалды кім қабылдады және жұмыс аяқталғаннан кейін не өзгерді. Бұл тізілімдегі алып тасталған экспозиция модельденген дайындық өлшемі. Ол автоматты түрде жиналған ақша немесе қосымша табыс болып саналмайды. Директорлар кеңесіне есепте операциялық аяқталу, нақты алынған не төленген ақша және құжатталған салыстыруға қатысты бағаланған пайда бөлек бағандармен берілуі тиіс. Интеграция кезеңі мен есепті кезең әртүрлі күндерде аяқталғанда бұл бөлу ерекше маңызды.
3 Интеграция зерттеулері нәтижелермен шартты байланыстарды анықтайды, ал жұмыс бағыттарының реттілігі ашық қалады
Homburg мен Bucerius интеграцияға жауапты басшылардың сауалнама жауаптарын пайдаланып, Орталық Еуропа фирмалары арасында 1996 және 1999 жылдар аралығында аяқталған 232 көлденең бірігу мен сатып алуды зерттейді. Олардың жұмыс мақаласы интеграция жылдамдығы мен табыстылығы арасындағы шартты байланысты хабарлайды: сыртқы ұқсастық төмен, ішкі ұқсастық жоғары болғанда байланыс ең қолайлы; кері үйлесім азырақ қолайлы [1]. Оның маркетинг пен сату өлшемдері және сауалнама нәтижелері интеграциялық шешімге контекст береді. Олар осы мақаладағы экспозициямен салмақталған жұмыс бағыттары реттілігін тексермейді.
Bauer мен Matzler жариялаған аннотация неміс тілді Орталық Еуропадағы 106 шағын және орта мәмілені және стратегиялық өзара толықтыру, мәдени сәйкестік, интеграция дәрежесі мен жылдамдығына қатысты байланыстарды сипаттайды [2]. Larsson мен Finkelstein жүргізген 61 мәміленің кейс материалдарын талдау ұйымдық интеграция мен қызметкерлер қарсылығының төмендігін синергияның іске асуымен байланыстырады [3]. Бұл қорытындылар тиісті іріктемелердегі интеграция үдерістері мен нәтижелеріне қатысты. Мұнда қарастырылған нақты жоспарлау стратегияларының әсерін бөлек бағалау қажет.
АҚШ-тағы 228 банк сатып алуында Zollo мен Singh білімді кодификациялау мен сатып алу нәтижелілігі арасындағы оң байланысты хабарлайды; жинақталған тәжірибе сәйкес пайда көрсетпеген [4]. King және әріптестері сатып алудан кейінгі нәтижеліліктің ықтимал модераторларына қатысты дәлелдерді анықтайды [5]. Kato мен Schoenberg бизнесаралық ортадағы сапалық кейс зерттеулерінде интеграциялық әрекеттер сатып алу шешімдеріне әсер етуі мүмкін клиенттік қатынас механизмдерін сипаттайды [6]. Бұл зерттеулер интеграция үдерістеріне, клиенттерге және шешімдерді тіркеуге назар аударуға негіз береді. Мұнда қолданылған экспозиция өлшемі мен жұмыс бағыттарын ранжирлеу автор ұсынған дизайн болып табылады. Зерттеулер олардың әсерінің бағасын бермейді.
| Дереккөз | Іріктеме немесе әдіс | Осы мақалаға қатысты дәлел | Ашық қалған сұрақ |
|---|---|---|---|
| Homburg мен Bucerius [1] | 232 көлденең мәміле жөніндегі сауалнама | Жылдамдық, ұқсастық және нәтижелер арасындағы шартты байланыстар | Жеке жұмыс бағыттарының реттілігі |
| Bauer мен Matzler [2] | Шағын және орта кәсіпорындардың 106 мәмілесі; жарияланған аннотация | Толықтыруға, сәйкестікке және интеграцияға қатысты байланыстар | Ақша қаражатымен салмақталған жоспарлаудың әсерлері |
| Larsson мен Finkelstein [3] | 61 мәміленің кейс материалдарын талдау | Интеграция мен қызметкерлер қарсылығының синергиялармен байланысы | Ақшалай экспозиция бойынша ранжирлеу ережесі |
| Zollo мен Singh [4] | АҚШ-тағы 228 банк сатып алуы | Білімді кодификациялаудың нәтижелілікпен оң байланысы | Осы ұсынылған тізілімнің себептік әсері |
| King және әріптестері [5] | Мета-талдау | Ықтимал модераторлар мен әртекті нәтижелерге қатысты дәлел | Нақты шатастырушы фактордың түрі немесе шамасы |
| Kato мен Schoenberg [6] | Сапалық B2B кейс зерттеулері; жарияланған аннотация | Интеграцияға қатысты клиенттік қатынас механизмдері | Реттеудің сандық әсері |
Келтірілген зерттеулердің және олардың осы мақалаға қатысының түйіні. Ұсынылған ранжирлеу ережесі мен оның сандық салмақтары бөлек модельдеу таңдаулары болып табылады.
4 Жоспарлау теориясы реттеу ережесін береді және оның оңтайлылығын тек ең қарапайым жағдайда дәлелдейді
Бір машинада салмақталған аяқталу уақыттарының қосындысын азайту тапсырмаларды салмақтың өңдеу уақытына қатынасы бойынша кемімелі ретпен орналастыру арқылы шешіледі. Hermelin, Koana және Shabtay мұны Smith ережесі деп атайды, оны Smith (1956) еңбегіне жатқызады және бір машиналық есепті n log n шамасына пропорционал уақытта шешетінін атап өтеді [7]. Мұнда тапсырма жұмыс бағыты, оның салмағы апталық тәуекелге ұшыраған құн, ал өңдеу уақыты еңбек сыйымдылығы болып табылады. Ереже бір адам-аптаға шаққанда ең көп экспозицияны алып тастайтын бағыттарды бірінші аяқтауды ұсынады.
Hermelin және әріптестері стандартты бірдей машиналарда жоспарлауды талқылайды: екі машина жағдайындағы кәдімгі NP-күрделілік, машиналар саны айнымалы болғандағы күшті NP-күрделілік және үзіліссіз стандартты ашкөз ереженің кепілдігі [7]. Мұндағы интеграция моделі бөлінетін кадрлық ресурсты, кадрлық шектерді, алғышарттық реттілікті және шулы кірістерді қамтиды. Стандартты кепілдік осы жиынтықты немесе көкжиекпен шектелген мақсаттық функцияны қамтымайды. Сондықтан оның реттеу стратегиялары құрастырылған экспериментте эвристикалар ретінде тексеріледі.
Smith бастапқы бір машиналық нәтижесі қолжетімді зерттеу мақаласы арқылы келтіріледі [7]. Ол шектелмеген салмақталған аяқталу мақсаты үшін экспозицияның еңбек сыйымдылығына қатынасы бойынша реттеуге негіз береді. Интеграция жұмыс бағытын тапсырмаға, ал оның экспозиция бағасын салмаққа сәйкестендіру осы мақаланың модельдеу таңдауы. Бұл кіріс бағалары нақты ақшалай шығындарды білдіретінін немесе қосымша шектеулер кезінде эвристиканың оңтайлы екенін анықтамайды. 11-бөлімдегі шектеулі көкжиектің төменгі шегі экспозицияны біртіндеп алып тастайтын босаңсытудан бөлек шығарылады.
5 Кейбір ақшалай жұмыс бағыттарының жоспарда өзгертілмейтін сыртқы күнтізбелік мерзімі болады
Біріккен Араб Әмірліктерінің талаптарды сақтау жөніндегі екі күнтізбесі ережелер қолданылғанда интеграция жоспары сақтауға тиіс мерзімдердің мысалын береді. 2026 жылғы 0340 министрлік қарары 12 мамыр 2026 жылы шығарылып, 1 маусым 2026 жылы күшіне енді және 2022 жылғы 598 қарардың күшін жойды. 1-бап Адам ресурстары және әмірліктендіру министрлігінде тіркелген ұйымдардан алдыңғы айдың жалақысын әр Григориан айының бірінші күні WPS немесе министрлік мақұлдаған басқа жүйе арқылы төлеуді талап етеді; 4-баптағы ерекшеліктер ескеріледі. 2-баптағы 85 пайыздық нормативтік сәйкестік шегі қызметкерлердің толық жалақы алу құқығын сақтайды. Сондықтан жалақы бақылауы толық заңды жалақы міндеттемесін қамтып, әр төлем мерзіміне қолданылатын жүйені, қаржыландыру жолын және төлем дәлелін дайындауы тиіс [8].
Электрондық шот-фактура осы режимнің аясына кіретін тұлғаларға екінші күнтізбені береді. 2025 жылғы 243 шешім оның ерекшеліктері ескерілген іскерлік операцияларға қолданылады; 1 қазан 2026 жылдан күшіне енген 2026 жылғы 197 шешім 4-бапты ауыстырып, 1 қаңтар 2027 жылдан бастап бір ҚҚС салық тобының мүшелері арасындағы операцияларға жиырма төрт айлық ерекшелік қосады [9, 17]. 2025 жылғы 244 шешім бизнестің тұтынушылармен операцияларын және тек осындай операциялармен айналысатын тұлғаларды келесі министрлік шешімге дейін кейінге қалдырады. Ол түсімді ең соңғы есептік кезеңде алынған жалпы табыс арқылы анықтайды. Режим қолданылатын, түсімі AED 50 миллион немесе одан жоғары тұлға үшін 2026 жылғы 66 шешім провайдерді 30 қазан 2026 жылдан кешіктірмей тағайындауды және 1 қаңтар 2027 жылдан кешіктірмей енгізуді белгілейді. Провайдерді тағайындау күні осы мақаланың 6 қараша 2026 жылғы дереккөздерді тексеру сәтінде өтіп кеткен. Түсімі AED 50 миллионнан төмен тұлғалар үшін тиісті күндер 31 наурыз 2027 және 1 шілде 2027 болып табылады [10, 11, 12].
Заңды тұлғаны, тиісті есептік кезеңді, салық тобына мүшелікті және ерекшеліктерді нақты мәміле бойынша тексеру қажет. Келтірілген мәтіндерде сатып алу тұлғаның кезеңін қайта бастайды деген жалпы ереже жоқ. Заң кеңесшісі өзгерген немесе біріктірілген бизнестің қалай қаралатынын растауы тиіс. Әр қолданылатын мерзім ресурспен орындалатын кестеге оның алғышарт дәлелімен, аяқталу сынағымен және ең кеш қауіпсіз басталу уақытымен бірге енгізілуі тиіс. Мерзімнің алыста болуының өзі бүкіл жұмыс бағытына бірінші басымдық бермейді. Бұл құқықтық күнтізбелер эксперименттің апталық экспозиция мәндерін бермейді. Министрліктің қолданыстағы порталында электрондық шот-фактура айыппұлдары туралы 2026 жылғы 173 кабинет шешімі де бар; қолданылатын заңнамалық айыппұл модельдегі автор белгілеген ақша жоғалуы салмақтарынан бөлек бағалануы тиіс [18].
| Жұмыс бағыты | Ереже және мерзім | Мәртебе | Жоспарға салдары |
|---|---|---|---|
| Жалақы мен жеңілдіктердің үздіксіздігі | Министрлікте тіркелген ұйымдар: алдыңғы айдың жалақысы келесі Григориан айының бірінші күні төленеді; 4-баптағы ерекшеліктер ескеріледі [8] | 0340/2026 қарары; 2-баптағы 85 пайыздық сәйкестік шегі толық жалақы алу құқығын сақтайды | Қолданылатын жалақы жүйесі мен толық заңды міндеттемені растау; әр төлем мерзіміне дейін үздіксіздікті сынау |
| Электрондық шот-фактура, түсім AED 50 миллион немесе одан жоғары | Режим қолданылатын тұлғалар үшін: провайдерді 30 қазан 2026 жылдан кешіктірмей тағайындау; 1 қаңтар 2027 жылдан кешіктірмей енгізу [10, 11, 12] | 66/2026 шешімімен өзгертілген 244/2025 шешімі; тағайындау күні 6 қараша 2026 жылға қарай өтіп кеткен | Тағайындау мәртебесін, енгізуге дайындықты және 197/2026 шешімін қоса алғанда қолданыстағы ерекшеліктерді растау [9, 17] |
| Электрондық шот-фактура, түсім AED 50 миллионнан төмен | Режим қолданылатын тұлғалар үшін: провайдер 31 наурыз 2027 жылдан кешіктірмей; енгізу 1 шілде 2027 жылдан кешіктірмей [10] | Түсім ең соңғы есептік кезеңге негізделеді; B2C кейінге қалдыруы мен қолданылатын ерекшеліктер тексерілуі тиіс | Тұлғаның кезеңін растау және оның тәуелділік тізбегін әрі ең кеш қауіпсіз басталу уақытын тіркеу |
6 қараша 2026 жылы тексерілген ресми мәтіндерден дайындалған. Қолданылуы заңды тұлғаға, ерекшеліктерге және тиісті есептік кезеңге тәуелді. Модельдің апталық экспозиция мәндері автор белгілеген кірістер болып қалады.
6 Әр жұмыс бағыты үшін экспозицияны, еңбек сыйымдылығын, кейінгі бағытты және мерзімді тіркеу
Реттеу ережесі әр жұмыс бағытына бір тізілімде сақталатын төрт өрісті қажет етеді: аралығы көрсетілген апталық экспозиция, аралығы көрсетілген еңбек сыйымдылығы, осы бағыт аяқталмайынша бастала алмайтын жұмыс бағыты және кез келген сыртқы күнтізбелік мерзім. Тізілім әр бағалаудың иесін және оның негізіндегі дәлелді де қамтуы тиіс. Аралықтарды, қабылданған нүктелік бағаларды және күні көрсетілген түзетулерді сақтау сезімталдық пен жорамал өзгерістерін тексеруге ашық етеді.
Экспозиция бағалары ақша жоғалатын үдерістерден алынуы тиіс. Шот ұсынуда айлық шот шығару және төлем деректері өзгеретін клиенттердің үлесі; негізгі клиенттерде әр шот бойынша жылдық түсім және келесі ұзарту күні; жеткізушілер шарттарында тәуекелдегі жеңілдік немесе кредит мерзімі ескеріледі. 3-кестеде өрістер берілген. Тізілім бизнестен кететін ақшаны кейінге қалған пайдадан ажыратады, өйткені екіншісін кеш аяқтау арқылы қалпына келтіруге болады, ал біріншісін көбіне қайтару мүмкін емес. Kato мен Schoenberg анықтаған интеграциялық әрекеттердің клиент қабылдауын өзгертетіні шот деңгейіндегі әрекеттерді айқын тіркеуді қолдайды [6].
Zollo мен Singh банктік іріктемесінде білімді кодификациялау сатып алу нәтижелілігімен оң байланысты болғанын хабарлайды [4]. Осындай тізілім реттілікті кодификациялайды және келесі мәміледе қайта пайдаланылуы мүмкін. Зерттеу дәл осы тізілімнің қандай да бір жақсару беретінін көрсетпейді; төмендегі эксперимент те оны көрсетпейді. Ол тізілімнің қандай мүмкіндік беретінін көрсетеді: қайта есептеуге, сын тұрғысынан тексеруге және болған оқиғамен салыстыруға болатын ранжирлеу. Ұсынылатын бағалау калибрлеуді тексеру үшін сақталған бағалар мен аяқталу дәлелдерін пайдаланады; өлшеу мен зерттеудің басқа талаптары мақалада кейін сипатталады.
| Өріс | Мазмұны | Қолдайтын шешім |
|---|---|---|
| Экспозиция | Төменгі және жоғарғы мәндері әрі пайда болатын үдерісі көрсетілген апталық ақша жоғалуы немесе кейінге қалған пайда | Тізілім ішіндегі басымдық орны |
| Еңбек сыйымдылығы | Аралығы, пайдалы ең жоғары қызметкер саны және қажетті дағдылары көрсетілген адам-апталар | Ресурс және ең аз ұзақтық |
| Кейінгі жұмыс бағыты | Осы бағыт аяқталмайынша бастала алмайтын жұмыс бағыты | Тізбектердегі реттілік |
| Сыртқы мерзім | Дереккөзі мен мәртебесі көрсетілген заңнамалық немесе шарттық күн | Кез келген ранжирлеуден бұрын орындалатын бекітілген шектеу |
| Жауапты тұлға және дәлел | Аты көрсетілген жауапты тұлға, бастапқы құжаттар және соңғы тексеру күні | Бағалауды тексеру |
| Аяқталу сынағы | Экспозицияны жабатын байқалатын шарт | Ақша жоғалуы қашан тоқтайды |
Ұсынылатын жазба. Баптар алынуы тиіс ақпаратты сипаттайды; олар нақты мәміле туралы қорытындылар емес.
Жұмыс бағытын бағаламас бұрын ұсынылатын дәлелдер пакеті тиісті заңды тұлғаны, операциялық бизнесті, юрисдикцияны, шарттық контрагентті және негізгі есеп жүйесін көрсетуі тиіс. Топ деңгейіндегі сипаттама өзге банк өкілеттігі, жалақы жолы немесе шот ұсыну тәртібі бар еншілес ұйымды жасыруы мүмкін. Жұмыс бағытының жауапты тұлғасы тізілімді қол қойылған мәміле аясына сәйкестендіріп, аяқталу тәуелді болатын кез келген өтпелі қызметті тіркеуі тиіс. Экспозиция аралығында оның өлшем бірлігі мен уақыт терезесі көрсетілуі керек. Апталық түсім кідірісі мен жылдық тұрақты қарқындағы үнем бір жоспарлау мақсатына кірмес бұрын үйлесімді өлшемдерге айналдырылуы тиіс; қайта есептеу тексеруге сақталуы керек.
Аяқталу сынағы байқалатын операциялық шартты сипаттауы тиіс. Ұсынылатын сынақтардың мысалдарына банк қабылдаған, тиісті түрде рұқсат етілген төлем нұсқауы, клиенттердің негізгі деректерімен салыстырылған шот файлы немесе мақұлданған ерекшелік рәсімі бар сыналған жеткізуші төлем жолы жатады. Дәлелде сынақты кім орындағаны және кім қабылдағаны көрсетілуі тиіс. Аяқталды деп белгіленген таныстырылым, қол қойылмаған нұсқау немесе салыстырылып тексерілмеген жүйе көшіруі бөлек дайындық күйінде қалуы тиіс. Сынақ бизнестің тек бір бөлігін қамтыса, тізілім қалған тұлғаларды не шоттарды және оларға қатысты экспозиция жорамалын сақтауы тиіс. Жабылу жұмыс бағытының атауына емес, сыналған аяға қолданылуы тиіс.
7 Шулы бағалар бойынша ранжирлеу модель жорамалдары аясында жақсаруды асыра көрсетуі мүмкін
Smith пен Winkler шулы құн бағалары арқылы іріктеуді талдайды. Олардың шартты ығыспаған бағалар жорамалында ең жоғары бағаны таңдау күтілетін көңіл қалуға әкелуі мүмкін; мақала бағалау белгісіздігін ескеретін байестік түзетулерді де ұсынады [13]. Бұл мақала ранжирлеуі шулы экспозиция бағаларын қолданатын жоспарлау моделінде ұқсас механизмді қарастырады. Төмендегі мәлімделген жақсарудың іске асқан жақсаруға қатынастары сол құрастырылған экспериментті сипаттайды. Жалпы теорема сатып алуға тән шу деңгейін немесе әмбебап ранжирлеу айыбын бермейді.
Buehler, Griffin және Ross ұзақтыққа қатысты оптимизмді тексеруге негіз береді. 1-зерттеуге психология бойынша Honours бағдарламасының 37 студенті қатысты. Бақылау мерзімінде аяқтаған 33 студенттің ең жақсы бағасының орташа мәні 33.9 күн, ал нақты аяқталу уақытының орташа мәні 55.5 күн болды. Аяқталмаған төрт диплом жұмысы осы аяқталу уақытын салыстырудан шығарылды. Мақала респонденттердің 10.8 пайызы өздерінің оптимистік күніне дейін аяқтағанын хабарлайды [14]. Студенттік тапсырмаға қатысты бұл дәлел интеграцияның еңбек сыйымдылығының асып кету мөлшерін бермейді; осы мақаладағы асып кету стресстері автор таңдауы болып қалады.
Бұл дереккөздер бағалау қатесі мен ұзақтық оптимизмін зерттеуге негіз береді. Эксперимент экспозиция бағалары үшін тәуелсіз шу механизмін белгілейді және оның ауқымы өскенде мәлімделген жақсарудың іске асқан жақсаруға қатынасын өлшейді. Базалық еңбек сыйымдылығы көбейткіштерінің орташа мәні бірге тең; таңдалған стресстер асып кетуді қосады. Екі дереккөз де интеграциялар үшін бұл қателердің мөлшерін немесе тәуелділік құрылымын бермейді. Тор осы таңдаулардағы белгіленген реттеу ережелерін салыстырады. Тек ақша қаражаты үшін маңызды бағыттардың асып кетуі таңдалған стресс механизмі; салдары 17-бөлімде беріледі.
8 Дереккөздер эксперимент құрылымын негіздейді және оның ешбір санын бермейді
Интеграция әдебиеті интеграция күш-жігері мен оны кодификациялаудың нәтижелермен байланысты екенін және әсерлердің шартты екенін қолдайды. Жоспарлау теориясы қарапайым жағдайда оңтайлы, ал шынайырақ жағдайда эвристикалық ережені береді. Күні көрсетілген екі ереже кейбір бағыттардың күнтізбелік оқиғаларға байланғанын көрсетеді. Шешім талдауы мен жоспарлау жаңсақтығы әдебиеті бағалау қатесі мен ұзақтық оптимизмін сынауға негіз береді; интеграцияға тән механизмдер автор таңдауы болып қалады. Әр дереккөз құрылымды қолдайды; ешқайсысы шаманы қолдамайды. Дизайн үшін салдары: эксперименттегі әр сан автор белгілеген кіріс ретінде осылай таңбаланады және кіріс белгісіз болғанда нүктелік тұжырымдардың орнына параметр бойынша тексерулер беріледі.
Сондықтан эксперимент экспозиция, еңбек сыйымдылығы, кадрлық шектер, алғышарттық реттілік және шу үшін автор белгілеген кірістерді қажет етеді. Олар кіріс тізілімінде көрсетіліп, параметр бойынша тексерулерде өзгертіледі. Ақша қаражаты үшін маңызды бағыттарға тиесілі экспозиция үлесін ешбір дереккөз қолдамайды; бұл үлес құрастырылған жағдайдың әдейі таңдалған ерекшелігі: A санаты экспозицияның 76.9% және еңбек сыйымдылығының 30.4% ұстайды. Кіріс нәтижеге ықпал етсе, мақала оны айтады. Нәтиже кіріске төзімді болса, оны көрсететін параметрлік тексеру беріледі.
Дизайн Morris, White және Crowther сипаттаған симуляциялық зерттеу құрамдастарын қолданады: мақсаттар, деректерді тудыру механизмдері, бағаланатын шамалар, әдістер және нәтижелілік өлшемдері [15]. Құрастырылған мәміле деректерді тудыру механизмін, ал тоғыз стратегия әдістерді береді. Негізгі базалық бағалар үшін жұпталған Монте-Карло стандартты қателері беріледі. Параметрлік және стресс суреттерінде нүктелік бағалар мен қайталау сандары көрсетіледі; бұл сандардың өзі әр салыстырудың Монте-Карло белгісіздігін сандық түрде өлшемейді. Сондықтан сол суреттердегі шағын айырмаларды сипаттамалық симуляция үлгілері ретінде қарастыру керек. Автор жорамалдарына сезімталдық пен нақты сатып алуларға қатысты белгісіздік Монте-Карло іріктеу қатесінен бөлек қалады.
9 Құрастырылған сатып алуда он сегіз жұмыс бағыты және сегіз адамдық топ бар
Құрастырылған жағдай жеті функциядағы он сегіз жұмыс бағытын қамтиды: қаржы, сату, персонал, сатып алу, технология, операциялар, құқық және салық. Он бағыт ақша қаражаты үшін маңызды; бұл мәміле аяқталғаннан кейін шамамен тоқсан күн ішінде ақша қаражатына әсер ететінін білдіреді және олар A санатын құрайды. Қалған сегізі B санатын құрып, жүйелерді, нысандарды және корпоративтік басқаруды қамтиды. Жоспарлық еңбек сыйымдылығы барлығы 316 адам-апта. Әр адам толық пайдаланылса, сегіз адамдық интеграция тобына оны аяқтау үшін 39.5 апта қажет болар еді; әр бағытта бір мезгілде жұмыс істей алатын адам санына шек бар.
Жалпы экспозиция аптасына USD 308 мың, оның USD 237 мыңы A санатына тиесілі. Жыл бойы ештеңе аяқталмаса, ақша жоғалуы USD 16.02 миллион болар еді; мақала мұны еш әрекет жасамау жоғарғы шегі деп атайды. Қайталаулардағы орташа жоғарғы шек USD 15.99 миллион, өйткені іске асқан экспозициялар өзгереді. Біркелкі жоспар мен қатынас ережелері осы жоғарғы шекпен және кадрлық шектер мен алғышарттық реттілікті алып тастайтын босаңсытудың төменгі шегімен салыстырылады. Бес алғышарттық жұп жеке функциялардың ішінде орналасқан; мысалы, шот ұсыну мен банк өкілеттіктерінен кейін берешекті өндіріп алу.
Әр қайталау іске асқан еңбек сыйымдылығы мен іске асқан экспозицияны орташа мәні бірге тең, логарифмдік стандартты ауытқулары 0.25 және 0.35 болатын логқалыпты көбейткіштерден алады. Ол сондай-ақ 0.5 тәуелсіз логқалыпты қатесі бар бағаланған экспозицияны, әр функцияның бақылау тізімінің кездейсоқ ретін және хабарсыз салыстыру стратегиясының кездейсоқ басымдық ретін жасайды. Барлық стратегиялар бірдей таңдаулар бойынша бағаланады. 4-кесте мен 5-кестеде автор белгілеген жұмыс бағыты кірістері, ал 6-кестеде әр кіріс мәртебесімен берілген. Бұл мәндер құрастырылған жағдайды анықтайды; олар байқалған сатып алу көлеміне немесе клиент жазбасына калибрленбеген.
Есептеу қозғалтқышы біртекті, үздіксіз бөлінетін кадрлық ресурсты және әр бағыттың ең жоғары қызметкер санына дейін сызықтық өнімділікті қолданады. Ол бригаданың ең аз құрамын, маман рөлі шектеуін, сыртқы күту мерзімін немесе қайта тағайындау шығынын енгізбейді. Оның тең бөлу стратегиясы бірнеше жарамды бағытқа бір адамның үлестерін бөле алады. Бұлар орындалатын кадрлық жоспардың сипаттамасы емес, модельдеу жорамалдары. Ешбір заңнамалық күн немесе мерзімнің орындалу шектеуі жоспарлау қозғалтқышына кірмейді; мақалада кейінгі құқықтық күнтізбе рәсімі бөлек ұсынылатын операциялық бақылау болып табылады.
| Жұмыс бағыты | Функция | Жоспарлық еңбек сыйымдылығы (адам-апта) | Ең жоғары қызметкер саны | Тәуекелге ұшыраған құн (аптасына USD мың) | Кейінгі жұмыс бағыты |
|---|---|---|---|---|---|
| Банк өкілеттіктері және қазынашылыққа қолжетімділік | Қаржы | 8 | 2 | 28 | Берешекті өндіріп алу және түсімдерді сәйкестендіру |
| Клиенттерге шот ұсыну және төлем деректері | Қаржы | 10 | 3 | 36 | Берешекті өндіріп алу және түсімдерді сәйкестендіру |
| Берешекті өндіріп алу және түсімдерді сәйкестендіру | Қаржы | 14 | 3 | 30 | Жоқ |
| Негізгі клиенттермен жұмыс және оларды сақтау жоспары | Сату | 12 | 3 | 42 | Баға белгілеу мен шарттарды ұзартуды басқару |
| Баға белгілеу мен шарттарды ұзартуды басқару | Сату | 10 | 2 | 22 | Жоқ |
| Жалақы мен жеңілдіктердің үздіксіздігі | Персонал | 8 | 2 | 12 | Жоқ |
| Негізгі қызметкерлерді сақтау келісімдері | Персонал | 6 | 2 | 20 | Жоқ |
| Маңызды жеткізушілердің шарттары және төлем циклі | Сатып алу | 10 | 2 | 18 | Сатып алу синергиясы бойынша қайта келіссөздер |
| Сауда кредиті мен айналым капиталының шарттары | Қаржы | 8 | 2 | 15 | Жоқ |
| Заңнамалық тіркеулер және электрондық шот-фактура | Құқық және салық | 10 | 2 | 14 | Жоқ |
Құрастырылған жағдайға автор белгілеген кірістер. Жоспарлық еңбек сыйымдылығы адам-аптамен; тәуекелге ұшыраған құн аптасына USD мыңмен. Байқалған деректер емес.
| Жұмыс бағыты | Функция | Жоспарлық еңбек сыйымдылығы (адам-апта) | Ең жоғары қызметкер саны | Тәуекелге ұшыраған құн (аптасына USD мың) | Кейінгі жұмыс бағыты |
|---|---|---|---|---|---|
| Сатып алу синергиясы бойынша қайта келіссөздер | Сатып алу | 18 | 3 | 16 | Жоқ |
| ERP және бас кітапты біріктіру | Технология | 60 | 6 | 22 | CRM және сату жүйесін көшіру |
| CRM және сату жүйесін көшіру | Технология | 30 | 4 | 8 | Жоқ |
| HR жүйесін үйлестіру | Персонал | 20 | 3 | 2 | Жоқ |
| Бренд пен коммуникацияны сәйкестендіру | Сату | 12 | 3 | 3 | Жоқ |
| Орналасу орындары мен нысандарды біріктіру | Операциялар | 40 | 4 | 12 | Жоқ |
| Саясаттар мен корпоративтік басқаруды үйлестіру | Құқық және салық | 16 | 3 | 3 | Жоқ |
| Ұйымдық құрылым және есеп беру бағыныстылығы | Персонал | 24 | 4 | 5 | Жоқ |
Құрастырылған жағдайға автор белгілеген кірістер. Жоспарлық еңбек сыйымдылығы адам-аптамен; тәуекелге ұшыраған құн аптасына USD мыңмен. Байқалған деректер емес.
| Кіріс | Мәні | Мәртебе |
|---|---|---|
| Жұмыс бағыттары, функциялар | 7 функциядағы 18 жұмыс бағыты; 10 бағыт ақша қаражаты үшін маңызды (A санаты) | Автор белгілеген |
| Жоспарлық еңбек сыйымдылығы және ең жоғары қызметкер саны | Барлығы 316 адам-апта; қызметкер санының шектері 2-ден 6-ға дейін | Автор белгілеген |
| Тәуекелге ұшыраған құн | Барлығы аптасына USD 308 мың; A санатында USD 237 мың | Автор белгілеген |
| Интеграция тобы және көкжиек | 8 адам; 52 апта | Автор белгілеген |
| Іске асқан еңбек сыйымдылығы | Жоспарлық еңбек сыйымдылығы логқалыпты көбейткішке көбейтіледі; логарифмдік стандартты ауытқуы 0.25, орташа мәні бір | Автор белгілеген |
| Іске асқан тәуекелге ұшыраған құн | Автор белгілеген мөлшерлеме логқалыпты көбейткішке көбейтіледі; логарифмдік стандартты ауытқуы 0.35, орташа мәні бір | Автор белгілеген |
| Бағаланған тәуекелге ұшыраған құн | Іске асқан мөлшерлеме логқалыпты қатеге көбейтіледі; логарифмдік стандартты ауытқуы 0.5, орташа мәні бір | Автор белгілеген |
| Алғышарттық реттілік | Бес жұп, әрқайсысы бір функция ішінде | Автор белгілеген |
| Ақша жоғалуы | Аяқталғанға дейін толық мөлшерлеме; балама нұсқада қалған жұмысқа пропорционал | Автор белгілеген |
| Қайталаулар және кездейсоқ сандардың бастапқы мәні | Базада 2,000, әр параметрлік нүктеде 1,000, бастапқы мән 20261014 | Автор белгілеген |
| Мәтінде аталған сыртқы мерзімдер | Жалақы төлеу және электрондық шот-фактура мерзімдері келтірілген мәтіндерден алынған; олардың ақшалай мәндері алынбаған | Дереккөзден алынған және автор белгілеген |
MatchPoint талдауы. Мәртебе кірісті автор белгілегенін немесе келтірілген мәтіннен алғанын көрсетеді. Ешбір кіріс байқалған мөлшерлеме емес.
10 Тоғыз стратегияны ортақ кездейсоқ таңдаулармен және айқын бағдар анықтамаларымен салыстыру
Біркелкі жоспар топты қызметкер санының шектерін ескере отырып белсенді функция кезектеріне тең үлеспен бөледі; шек немесе аяқталған кезек мүмкіндік бергенде қолжетімді ресурсты қайта бөледі. Әр функция алғышарттық реттілікке сай кездейсоқ бақылау тізімін орындап, бір уақытта бір жұмыс бағытын жүргізеді. Екінші базалық нұсқа топты барлық ашық бағытқа тең бөледі. Кездейсоқ басымдық реті ең нашар жағдайға кепілдігі жоқ қосымша салыстыру стратегиясы болып табылады. Ең үлкен және ең аз еңбек сыйымдылығын бірінші орындау жақсаруды тек еңбек сыйымдылығы түсіндіре ме дегенді тексереді. Ақша қаражаты үшін маңызды санат ережесі A санатын кездейсоқ ретпен бірінші қояды; алдымен санат, содан кейін қатынас ережесі әр санат ішінде жоспарлық еңбек сыйымдылығы бірлігіне шаққандағы бағаланған экспозиция бойынша реттейді.
Толық ақпаратқа ие эвристикалық бағдар қатынас стратегиясын операциялық топқа қолжетімсіз нақты экспозиция мен нақты еңбек сыйымдылығы арқылы қолданады. Ол орындалатын эвристика, оңтайлы шешім емес; тәуелсіз тексеру бір базалық қайталауда оны жақсартқан орындалатын басымдық ауыстыруын тапты. 11-бөлімдегі экспозицияны біртіндеп алып тастау босаңсытуы бөлек төменгі шекті береді. Әр іске асырылған стратегия аяқталулар арасындағы ресурсты көрсетілген кадрлық шектер мен алғышарттық реттілікке сай үздіксіз бөледі. Рет бөлуге және аяқталуға әсер етеді; бастапқы кездейсоқ таңдаулар стратегиялар арасында ортақ болып қалады.
Ақша жоғалуы 1a теңдеуіне сәйкес жинақталады. ell_j экспозициясы аптасына USD мыңмен, уақыт аптамен, ал L_pi USD миллионмен өлшенеді; 10^-3 көбейткіші ақша өлшем бірліктерін түрлендіреді. Көкжиек ішінде аяқталған бағыт үшін 1b теңдеуі берілген адам-апталарды іске асқан еңбек сыйымдылығына теңестіреді. 1c теңдеуі топ ресурсы, теріс еместік және жұмыс бағытының кадрлық шегі шектеулерін көрсетеді. Оқиғаларға негізделген қозғалтқыш бұл бөлулерді аяқталулар арасында үздіксіз орындайды. 7-кестеде тексерілген стратегиялар берілген.
1-теңдеуде C_j бағыт H ішінде аяқталғанда оның аяқталу уақытын, a_j(t) оған бөлінген кадрлық ресурсты, e_j іске асқан еңбек сыйымдылығын, K топ көлемін, ал m_j оның қызметкер саны шегін білдіреді. Аяқталмаған бағыт H сәтіне дейін e_j шамасынан аз жұмыс алған және көкжиекпен шектеу үшін шексіз аяқталу белгісін алады. Қозғалтқыш оның түпкілікті аяқталу уақытын өлшемейді. Ол H сәтіне дейін толық экспозициясын қосады. Алдыңғы бағыт аяқталмайынша кейінгі бағытқа қызметкер бөлінбейді. Қызметкерлер біртекті және олардың ресурсы бөлінеді; әр шекке дейін өнімділік сызықтық.
| Стратегия | Ереже | Қолданылған ақпарат |
|---|---|---|
| Функциялар бойынша біркелкі жоспар | Белсенді функция кезектері кадрлық шектерді ескеріп топты тең бөліседі; әрқайсысы алғышарттық реттілікке сай кездейсоқ тізімді бір уақытта бір бағыттан орындайды | Жоқ |
| Барлық ашық бағыттар арасында тең бөлу | Топ кадрлық шектер аясында барлық ашық бағытқа тең бөлінеді | Жоқ |
| Кездейсоқ басымдық реті | Басымдық реті кездейсоқ таңдалады; ақпараты жоқ салыстыру стратегиясы | Жоқ |
| Ең үлкен еңбек сыйымдылығы бірінші / Ең аз еңбек сыйымдылығы бірінші | Жоспарлық еңбек сыйымдылығы бойынша ең үлкенін немесе ең азын бірінші қою | Жоспарлық еңбек сыйымдылығы |
| Ақша қаражаты үшін маңызды санат бірінші | Алдымен кездейсоқ реттегі A санаты, содан кейін B санаты | Ақша қаражаты үшін маңыздылықтың екілік белгісі |
| Еңбек сыйымдылығы бірлігіне шаққандағы тәуекелге ұшыраған құн (бағаланған) | Бағаланған тәуекелге ұшыраған құнның жоспарлық еңбек сыйымдылығына қатынасы бойынша кемімелі реттеу; алғышарттық тізбектер бойынша түзетіледі | Бағаланған тәуекелге ұшыраған құн, жоспарлық еңбек сыйымдылығы |
| Ақша қаражаты үшін маңызды санат, содан кейін еңбек бірлігіне шаққандағы құн | A санаты бірінші, әр санат ішінде қатынас бойынша реттеу | Белгі, бағалар, жоспарлық еңбек сыйымдылығы |
| Нақты кірістермен еңбек бірлігіне шаққандағы құн (толық ақпаратқа ие эвристика) | Қатынас ережесіндегідей, нақты тәуекелге ұшыраған құнмен және нақты еңбек сыйымдылығымен | Ешбір топта жоқ ақпарат |
MatchPoint талдауы. Құрастырылған экспериментте іске асырылған ережелер.
Эксперименттегі кадрлық айнымалы өзара алмастырылатын ресурсты білдіреді. Нақты бағдарлама сандық ранжирлеуді орындалатын деп қабылдамас бұрын дағдылар мен қолжетімділікті бөлек тексеруі тиіс. Қазынашылық өкілеттік, салық конфигурациясы, клиенттермен коммуникация және кәсіпорын жүйелеріне қолжетімділік әртүрлі рұқсаттар мен біліктілікті қажет етеді. Бағдарлама кеңсесі әр тапсырмаға аты көрсетілген дағдылар пулын және қолжетімді уақыт терезесін тіркеп, ұсынылған реттіліктің қай жерде бір адамға екі рет сүйенетінін анықтай алады. Бұл симуляцияның тағы бір тексерілген қасиеті емес, орындалуды тексерудің ұсынылатын бақылауы. Мамандандырылған топтар, сыртқы күту мерзімдері немесе ең аз қызметкер саны енгізілгеннен кейінгі кез келген сандық нәтиже бөлек іске асыруды және валидацияны қажет етер еді.
Толық аяқталуды есептеуде бекітілген көкжиек қолданылады. T_A ақша қаражаты үшін маңызды барлық бағыттар аяқталатын уақыт болсын. Көрсетілген орташа толық аяқталу статистикалары min(T_A,H) орташа мәндері болып табылады; олар H сәтінде әлі аяқталмаған жұмыс бар қайталаулар үлесімен бірге беріледі. Сондықтан елу екі аптаға жақын мән аяқталған интеграцияның орнына цензуралауды көрсетуі мүмкін. Тіркелген көкжиек аяқталмаған жұмыстың түпкілікті аяқталу күнін ашпайды. Бұл айырмашылық базалық, ресурс және стресс салыстыруларына қолданылады.
11 Еңбек сыйымдылығы бірлігіне шаққандағы экспозиция ретті белгілейді, ал санат белгісі оны жуықтайды
Экспозицияның еңбек сыйымдылығына қатынасы Smith ережесі қолданатын индекс болып табылады [7]. j жұмыс бағыты үшін индекс 2a теңдеуіндегі r_j. Құрастырылған кірістерде орташа қатынас A санатында 2.49, B санатында 0.32; сондықтан екілік белгі екі топты алдын ала ажыратады. Бағаланған нұсқа шулы экспозиция бағасын және жоспарлық еңбек сыйымдылығын қолданады. Алғышарттық жұпта алдыңғы бағыт өзінің қатынасы мен жұптың біріктірілген қатынасының үлкенін алады; осылайша құнды кейінгі бағыт төмен ранжирленген алдыңғы бағыттың артында бұғатталмайды.
Төменгі шек есебі еңбек жұмсалған сайын экспозицияны пропорционал алып тастауға рұқсат беріп, әр бағыттың кадрлық шегін және алғышарттық реттілікті алып тастайды. Ол жиынтық топты еңбек сыйымдылығы бірлігіне шаққандағы нақты экспозицияның кемімелі ретімен бөледі. Кез келген берілген бөлу үшін біртіндеп алып тастау шығыны тек аяқталғанда алып тастау шығынынан аспайды. Шектеулерді алып тастау орындалатын шешімдер жиынын кеңейтеді. Бұл босаңсытуда ертеректегі төмен тығыздықты жұмысты кейінгі жоғары тығыздықты жұмыспен ауыстыру экспозицияны алып тастау пайдасын арттырады, өйткені қалған көкжиектің ортақ салмағы H-t. Алынған кестені интегралдау 2b теңдеуіндегі шектеулі көкжиек шегін береді. Бұл шығару көрсетілген сызықтық, бөлінетін жұмыс моделіне қолданылады.
2-теңдеу үшін нақты ell_j экспозициясының e_j еңбек сыйымдылығына қатынасы бойынша кемімелі рет орнатылады. p_k=e_(k)/K, s_k шамасы k алдындағы барлық i үшін p_i қосындысы, ал a_k шамасы min(p_k,max(H-s_k,0)) ретінде анықталады. Көрсетілген кірістерде әр p_k оң. a_k мүшесі көкжиекке дейін бағытқа қолжетімді өңдеу уақытын білдіреді. 2b теңдеуі оның қалған экспозициясын интегралдайды және модельдің пропорционал әрі тек аяқталғанда тоқтайтын ақша жоғалуы үшін төменгі шек болады. Бастапқы шектеулерде санат пен қатынас стратегиялары орындалатын эвристикалар болып қалады. Олардың бұл шектен қашықтығы босаңсытылған бірнеше механизмді біріктіреді және оны кадрлық ресурсқа немесе реттілікке жеке жатқызуға болмайды. 10^-3 көбейткіші интегралданған экспозицияны USD мыңнан L_LB шамасының USD миллион бірлігіне айналдырады.
12 Базалық жағдайда алдымен санат, содан кейін қатынас бірінші жылдағы ақша жоғалуын біркелкі жоспармен салыстырғанда 45.3% азайтады
Біркелкі жоспарда бірінші жылдағы орташа ақша жоғалуы USD 6.57 миллион немесе еш әрекет жасамау жоғарғы шегінің 41.1% құрайды. Алдымен санат, содан кейін қатынас оны USD 3.57 миллионға дейін азайтады; жұпталған салыстырмалы жақсарудың орташа мәні 45.3%, Монте-Карло стандартты қатесі 0.1 пайыздық тармақ. Толық ақпаратқа ие эвристиканың орташа ақша жоғалуы USD 3.44 миллион. Орташа ақша жоғалуы азаюының базалық жоспар мен эвристика арасындағы орташа ақша жоғалуы айырмасына қатынасы 95.9%. Бұл өлшем жұпталған салыстырмалы жақсарудың орташа мәнінен бөлек және дәлелденген оңтайлы шешімге дейінгі қашықтықты бермейді. Алдымен санат, содан кейін қатынас 2,000 қайталаудың 100.0% жағдайында біркелкі жоспардан жақсы нәтиже береді. Біртіндеп алып тастау төменгі шегі USD 2.53 миллион; эксперимент қалған айырманы экспозицияны алып тастау жорамалдарына, кадрлық шектерге, алғышарттық реттілікке және реттеуге бөліп жатқызбайды.
Көкжиекпен шектелген ақша қаражаты үшін маңызды бағыттардың толық аяқталу статистикасының орташа мәні алдымен санат, содан кейін қатынаста 14.1 апта, тек санат ережесінде 14.8 апта және біркелкі жоспарда 34.4 апта. Көкжиекте аяқталмаған қайталаулардың тиісті үлестері аяқталуды цензуралаудан ажыратады. Жарамды бағыттарға тең бөлу біркелкі жоспарға қатысты 0.3% жақсару береді. Салыстырмалы жақсару кездейсоқ басымдықта -4.5%, ал ең үлкен еңбек сыйымдылығын бірінші орындауда -41.3%; теріс жақсару жоғары шығынды білдіреді. Бұл салыстырулар құрастырылған кірістердегі көрсетілген стратегияларды сипаттайды. Кездейсоқ басымдық нәтижеліліктің математикалық төменгі шегін бермейді.
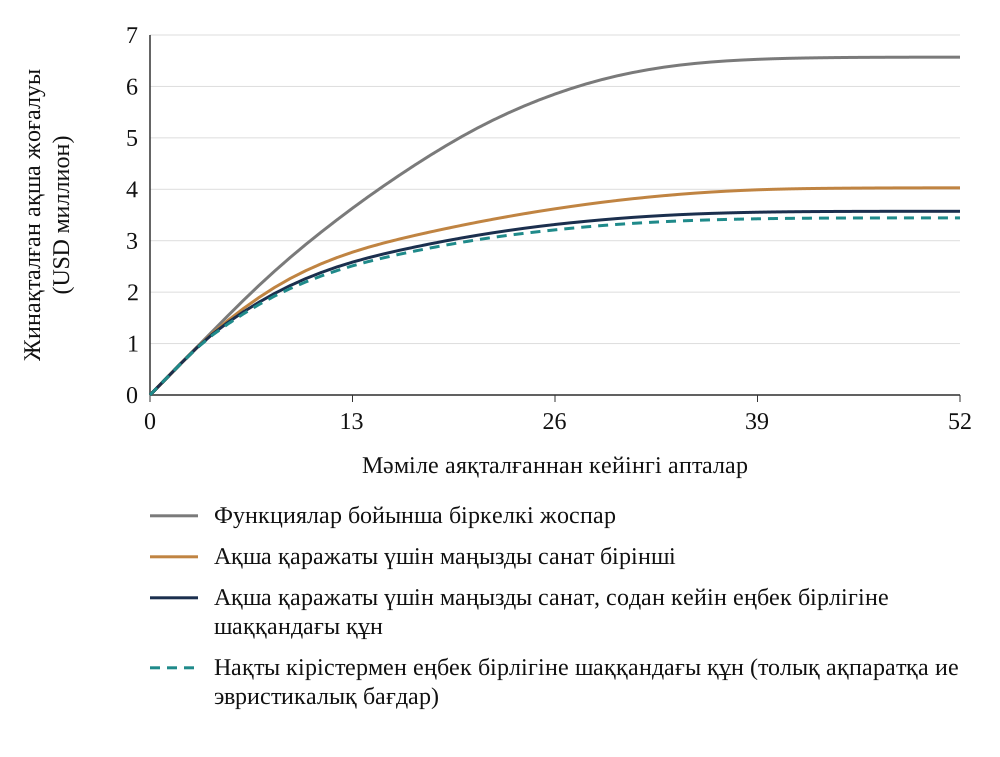
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. 300 қайталаудың орташа мәні; мәміле аяқталғаннан кейінгі апталар.
1-сурет артықшылықтың қашан жинақталатынын көрсетеді. 26-аптаға қарай алдымен санат, содан кейін қатынастағы жинақталған ақша жоғалуы біркелкі жоспардан USD 2.54 миллионға төмен; соңғы айырманың көп бөлігі сол кезде-ақ қалыптасқан. Ақша қаражаты үшін маңызды жұмыс аяқталғаннан кейін қалған бағыттардың экспозициясы аз, ал қисықтар дерлік параллель жүреді. Бұл уақыт үлгісі құрастырылған жағдайдың нәтижесі және сатып алулардың алғашқы жартыжылдығы туралы жалпы қорытынды бермейді.
| Стратегия | Орташа ақша жоғалуы | Стандартты қате | Біркелкі жоспарға қатысты жақсару | A санатының көкжиекпен шектелген орташа толық аяқталу уақыты (апта) | Толық ақпаратқа ие эвристикаға дейінгі айырманың жабылған үлесі | A санаты 52-аптада аяқталмаған |
|---|---|---|---|---|---|---|
| Функциялар бойынша біркелкі жоспар | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Барлық ашық бағыттар арасында тең бөлу | 6.52 | 0.018 | 0.3% (ст. қате 0.2) | 28.8 | 1.6% | 0.0% |
| Кездейсоқ басымдық реті | 6.83 | 0.031 | -4.5% (ст. қате 0.4) | 38.4 | -8.4% | 0.2% |
| Ең үлкен еңбек сыйымдылығы бірінші | 9.23 | 0.028 | -41.3% (ст. қате 0.3) | 40.7 | -85.1% | 0.1% |
| Ең аз еңбек сыйымдылығы бірінші | 4.08 | 0.012 | 37.6% (ст. қате 0.1) | 15.4 | 79.6% | 0.0% |
| Ақша қаражаты үшін маңызды санат бірінші | 4.00 | 0.012 | 38.7% (ст. қате 0.1) | 14.8 | 82.1% | 0.0% |
| Еңбек сыйымдылығы бірлігіне шаққандағы тәуекелге ұшыраған құн (бағаланған) | 3.59 | 0.010 | 45.0% (ст. қате 0.1) | 16.1 | 95.3% | 0.0% |
| Ақша қаражаты үшін маңызды санат, содан кейін еңбек бірлігіне шаққандағы құн | 3.57 | 0.010 | 45.3% (ст. қате 0.1) | 14.1 | 95.9% | 0.0% |
| Нақты кірістермен еңбек бірлігіне шаққандағы құн (толық ақпаратқа ие эвристика) | 3.44 | 0.009 | 47.3% (ст. қате 0.1) | 15.0 | 100.0% | 0.0% |
| Пропорционал ілгерілеу босаңсытуының төменгі шегі | 2.53 | 0.007 | 61.3% (ст. қате 0.1) | - | - | - |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Елу екі аптадағы USD миллион; 2,000 қайталау; жақсару біркелкі жоспарға қатысты жұпталған жақсарудың орташа мәні.
8-кестеде толық салыстыру берілген. Салдары айқын. Құрастырылған жағдайда ақша белгісін бірінші сүзгі ретінде қолданып, экспозицияның еңбек сыйымдылығына қатынасы бойынша реттеу бірінші жылдағы ақша жоғалуын біркелкі жоспарға қатысты жартысына жуық азайтады және базалық жоспар мен толық ақпаратқа ие эвристика арасындағы орташа ақша жоғалуы айырмасының 95.9% жабады. Жақсару көлемі кірістерге тәуелді; келесі бөлімдер оның қандай кірістерге тәуелді екенін көрсетеді. Жақсарудың стандартты қатесі 0.1 тармақ, ол тек кездейсоқ таңдаулар өзгерісін көрсетеді; нақты мәмілелер жиыны құрылымы жағынан да әртүрлі болар еді.
13 Ең аз еңбек сыйымдылығын бірінші орындау базалық жақсарудың көп бөлігін береді
Ең аз еңбек сыйымдылығын бірінші орындау экспозиция ақпаратын қолданбай біркелкі жоспарға қатысты 37.6% жақсару береді. Тек бағаланған қатынас стратегиясы 45.0% береді; айырмасы 7.5 пайыздық тармақ. Алдымен санат, содан кейін қатынас 45.3% береді; базалық жағдайда ең аз еңбек сыйымдылығын бірінші орындаудан айырмасы 7.7 пайыздық тармақ. 3b теңдеуі көрсетілген стратегиялар арасындағы арифметикалық салыстыру. Ол ақша белгісінің немесе экспозиция ақпаратының себептік үлесін анықтамайды. Аз еңбек сыйымдылығы мен жоғары экспозицияның құрастырылған байланысы осы эксперименттегі салыстыруларды түсіндіруге көмектеседі.
3-теңдеуде L_U біркелкі жоспардағы ақша жоғалуын, ал G_pi pi стратегиясының жұпталған салыстырмалы жақсаруын білдіреді. G_ratio-G_effort деп белгіленген стратегиялар айырмасы тек бағаланған қатынас бойынша реттеуді ең аз еңбек сыйымдылығын бірінші орындаумен салыстыру үшін есептеледі. Бірдей құрастырылған кірістерде тек санат стратегиясы 38.7% жақсару береді. Бұл салыстырулар көрсетілген жорамалдардың рөлін көрсетеді; сенімді бағалары жоқ топ үміткер ережені өзінің дәлелдері және орындалатын кадрлық ресурсы арқылы бағалауы тиіс болар еді.
Біркелкі салыстыру стратегиясы ресурсты функциялар арасында бөліп, әр функция ішінде кезек жүргізеді. Бұл құрастырылған жағдайда кейбір балама стратегиялар қысқа немесе үлкен салмақты жұмысты ертерек аяқтайды. Салыстыру стратегиясын таңдау эксперименттің бір бөлігі және хабарланған жақсарумен бірге көрсетілуі тиіс. Басқа база, басқа тәуелділік желісі немесе еңбек сыйымдылығы мен экспозицияның басқа байланысы жаңа салыстыруды қажет етеді. 17-бөлімдегі орташа еңбек сыйымдылығы тең стресс осындай бір өзгерісті тексеріп, ақша қаражаты үшін маңызды белгінің нақты тәжірибедегі әсерін жеке анықтамайды.
14 Автор белгілеген экспозиция шоғырланған сайын модельдегі стратегиялар айырмасы ұлғаяды
Шоғырлану бойынша тексеру экспозицияны дәреже арқылы қайта масштабтайды; автор белгілеген жалпы экспозиция тұрақты қалады. Дәреже көрсеткіші 0 болғанда бағыттар арасындағы автор белгілеген экспозиция мөлшерлемелері тең, ал ең үлкен үш бағытқа 16.7% тиесілі. 1.0 кезінде авторлық кірістер қолданылады және ең үлкен үшеуіне 35.1% тиесілі. 2.0 кезінде олардың үлесі 52.7%. Осы тексеруде ең аз еңбек сыйымдылығын бірінші орындау тең экспозицияда 30.2%, ең жоғары шоғырлануда 41.4% жақсару береді; қатынас ережесі тиісінше 29.2% және 56.8% береді. Біркелкі жоспардың ақша жоғалуы да USD 7.00 миллионнан USD 6.15 миллионға өзгереді, өйткені авторлық кірістердегі ең үлкен экспозициялар шағын бағыттарда орналасқан және оларды біркелкі жоспардың өзі ертерек аяқтайды. Іске асқан мөлшерлемелер көрсетілген тәуелсіз логқалыпты өзгерісті сақтайды; сондықтан әр қайталауда олардың жалпы сомалары мен бағыттар арасындағы мөлшерлемелері тең ұсталып тұрмайды.
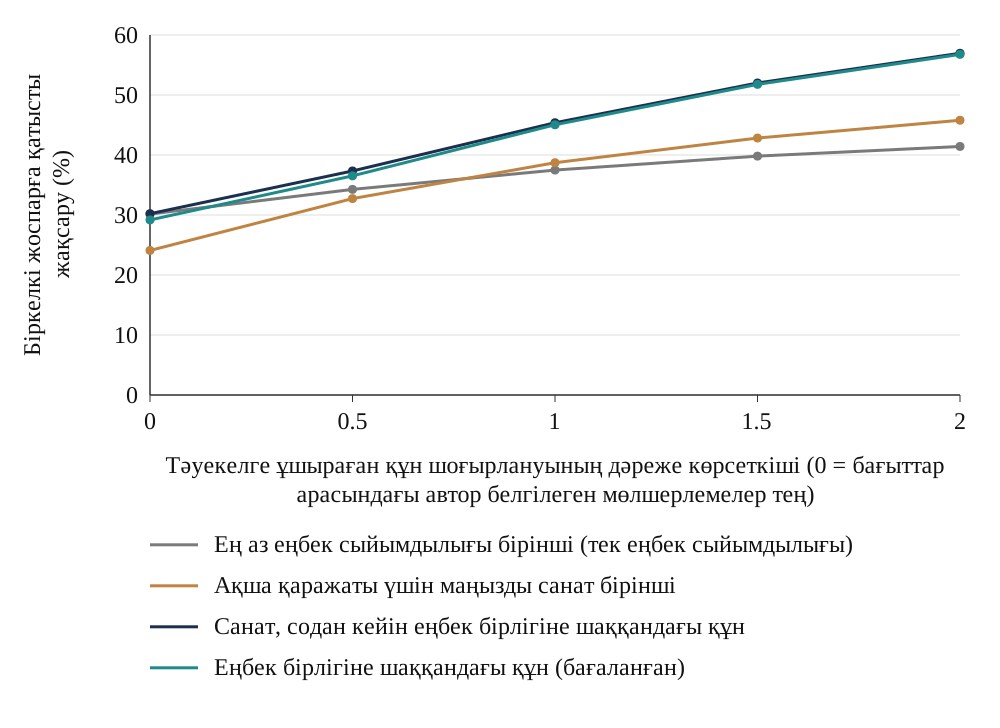
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр нүктеде 1,000 қайталау; автор белгілеген жалпы экспозиция тұрақты; іске асқан мөлшерлемелер логқалыпты өзгерісті сақтайды.
2-сурет пен 9-кесте алдымен санат, содан кейін қатынас ережесінің 30.2%-дан 57.0%-ға өтетінін көрсетеді. Оның еңбек сыйымдылығы бойынша реттеуден айырмасы тең экспозицияда 0.1 тармақтан ең жоғары шоғырлануда 15.5 тармаққа ұлғаяды. Экспозиция біркелкі бөлінгенде экспозиция бойынша ранжирлеу аз қосымша береді, ал жақсару еңбек сыйымдылығынан туындайды. Экспозицияның көп бөлігі аздаған бағытқа тиесілі болса, оларды бірінші ранжирлеу жақсару береді. Шоғырлану еңбек сыйымдылығымен, тәуелділіктермен, бағалау сапасымен және қолжетімді қабілеттермен бірге қаралатын ұсынылатын диагностика болып табылады. Ең үлкен үш бағыттың үлесі ғана нақты интеграция реттілігінің құнын анықтамайды.
| Шоғырлану дәрежесінің көрсеткіші | Ең үлкен үш жұмыс бағытындағы тәуекелге ұшыраған құн | Біркелкі жоспардағы ақша жоғалуы | Жақсару: ең аз еңбек сыйымдылығы бірінші | Жақсару: еңбек бірлігіне шаққандағы құн | Жақсару: ақша қаражаты үшін маңызды санат | Жақсару: алдымен санат, содан кейін қатынас |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Біркелкі жоспарға қатысты жақсару; әр жолда 1,000 қайталау.
15 Шулы бағалар тек қатынас ережесін санат ережесінен ертерек әлсіретеді, ал мәлімделген жақсару асыра көрсетіледі
Шу бойынша тексеру экспозиция бағасының логарифмдік стандартты ауытқуын 0-ден 2-ге дейін арттырады. Қатынас ережесі нақты бағалармен 46.9%, базалық шу 0.5 кезінде 45.0% және 1.5 кезінде 33.9% жақсару береді. Санат ережесіне бағалау шуы әсер етпейді, өйткені ол тек белгіні қолданады; барлық жағдайда 38.7% береді. Қатынас ережесі шу 1.0 мен 1.5 аралығында санат ережесінен төмен түседі; сол нүктелерде ол тиісінше 39.9% және 33.9% береді. Біріктірілген ереже азырақ төмендеп, 2.0 шуында 41.7% болады.
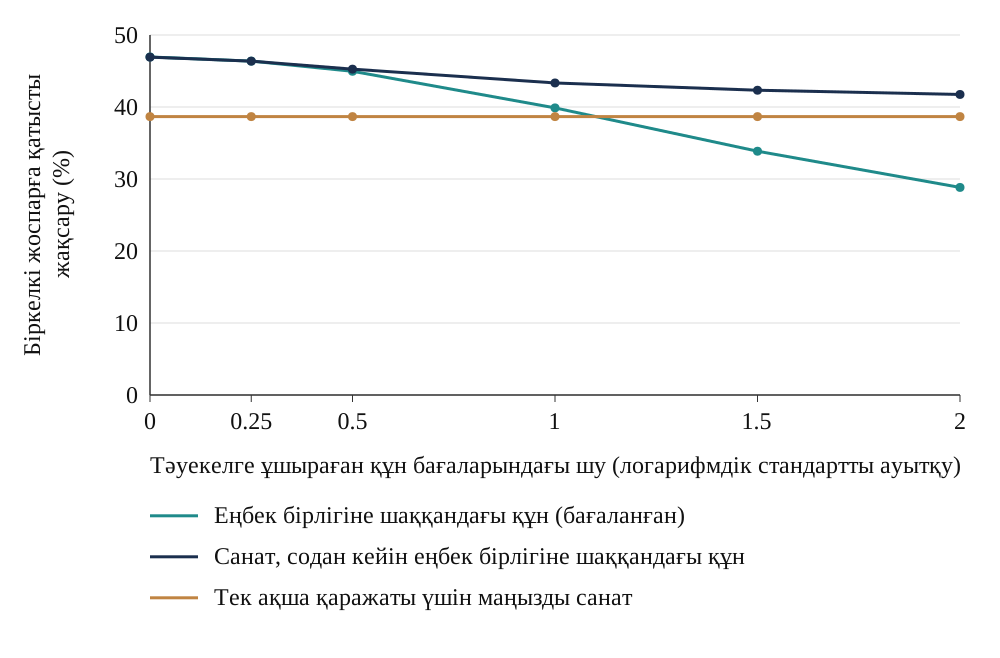
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр нүктеде 1,000 қайталау.
3-сурет әлсіреуді көрсетеді. Тек бағаланған қатынас стратегиясында ранжирлеуге негіз болған бағалардан есептелген мәлімделген жақсару іске асқан жақсарудан асады. 4-теңдеу баға мен қатынасты анықтайды. Базалық шу кезінде топ алдын алынған ақша жоғалуын USD 3.24 миллион деп мәлімдер еді, ал іске асқаны USD 2.98 миллион; қатынасы 1.09. Шу 1.5 кезінде қатынас 1.72, ал 2.0 кезінде 2.07. Бұл құрастырылған іріктеу механизмі Smith пен Winkler шулы бағалар талдауына негізделген [13]: шулы бағалармен ранжирлеп, кейін жоспарға бағаланған құнды есепке алу жоспар жеткізетін нәтижені асыра көрсетеді.
4-теңдеуде қалпақша белгісі бағаны, s оның қатесінің логарифмдік стандартты ауытқуын, ал z_j стандартты қалыпты кездейсоқ таңдауды білдіреді. D_j^pi=min(C_j^pi,H) деп анықталады; аяқталмаған бағыт H шамасын қосады. P тек бағаланған қатынас бойынша реттеуді, U біркелкі жоспарды білдіреді. Rho осы құрастырылған салыстырудағы бағаланған ақшалай жақсарудың орташа мәнінің іске асқан ақшалай жақсарудың орташа мәніне қатынасы. Ол жеке қайталаулардағы жақсару қатынастарының орташа мәні емес. Қатенің орташа мәні құрылымы бойынша бірге тең. Нақты тәжірибеге ұсынылатын бизнес-негіздеме үшін орындауға дейінгі бағаларды сақтап, калибрленуін тәуелсіз анықталған нәтижелерге қатысты бағалау керек. Жоспарлау стратегияларын салыстыру алдын ала белгіленген тағайындау дизайнын немесе негізделген бақылаулық сәйкестендіру жорамалдарын қажет етеді; бөлек сақталған болжамдарды тексерудің өзі реттіліктің себептік әсерін бермейді. 10-кестеде параметр бойынша тексеру мәндері көрсетілген.
| Тәуекелге ұшыраған құн бағаларындағы шу (логарифмдік стандартты ауытқу) | Жақсару: еңбек бірлігіне шаққандағы құн | Жақсару: алдымен санат, содан кейін қатынас | Жақсару: ақша қаражаты үшін маңызды санат | Мәлімделген жақсару іске асқан жақсаруға бөлінеді |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр жолда 1,000 қайталау; соңғы баған 4-теңдеудегі мәлімделген жақсарудың іске асқан жақсаруға қатынасы. Бұл қатынастар алдымен санат, содан кейін қатынасқа емес, тек бағаланған қатынас бойынша реттеуге қатысты.
16 Тексерілген ресурс ауқымында модельдегі басымдық артықшылығы төмендейді
Ресурс бойынша тексеру топты 4-тен 24 адамға дейін өзгертеді. Біркелкі жоспардағы ақша жоғалуы USD 11.65 миллионнан USD 6.53 миллионға және USD 2.90 миллионға төмендейді. Алдымен санат, содан кейін қатынас жақсаруы 48.7%, 45.1% және 29.3% құрайды. Хабарланған толық аяқталу статистикалары 52-аптамен шектеледі. Төрт адам болғанда ақша қаражаты үшін маңызды жұмыс 52-аптада біркелкі жоспар қайталауларының 99.1% және алдымен санат, содан кейін қатынас қайталауларының 0.0% жағдайында аяқталмай қалады. Сондықтан біркелкі жоспардың көрсетілген 52.0 апталық орташа мәні көкжиектегі елеулі цензуралауды білдіреді; ол түпкілікті орташа аяқталу уақыты емес.
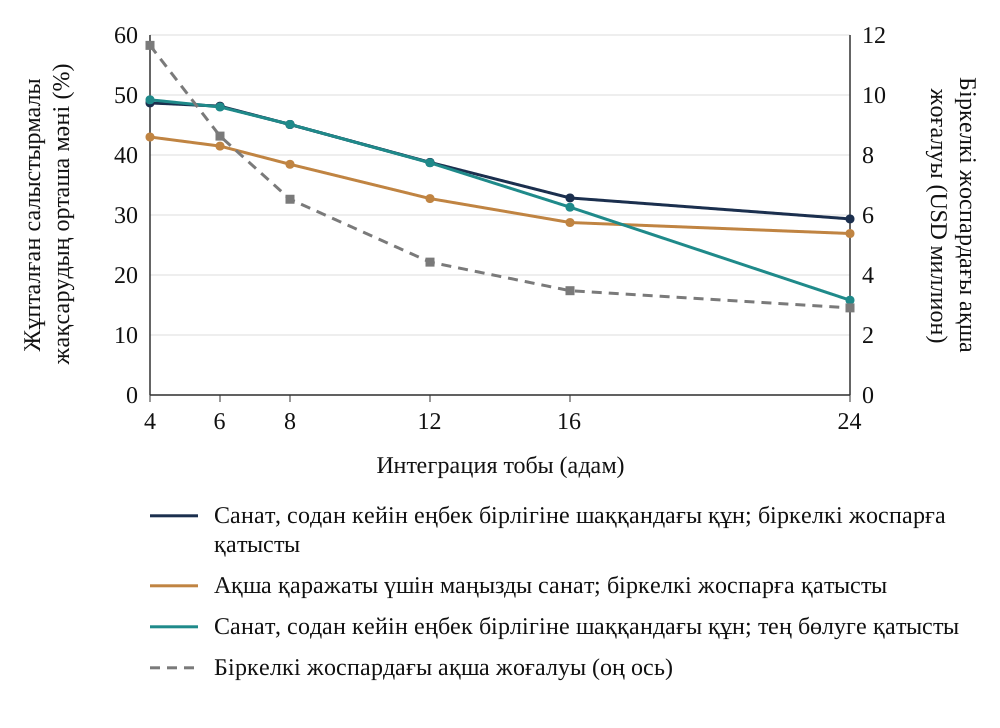
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр нүктеде 1,000 қайталау; топ көлемі адаммен өлшенеді.
4-сурет құрастырылған жағдайдағы ресурс үлгісін көрсетеді. Біркелкі салыстыру стратегиясы әр белсенді функция кезегінде бір уақытта бір жұмыс бағытын орындайды. Тең бөлу жарамды бағыттар арасында бір мезгілде ресурс бөлуге мүмкіндік береді. Тең бөлуге қатысты алдымен санат, содан кейін қатынас 4 адамда 49.2%, 8 адамда 45.1% және 24 адамда 15.8% жақсару береді. Үлкен топтардағы оның артықшылығы осы балама базаға қатысты азырақ. Бұл стратегиялар салыстыру стратегиясының маңызын көрсетеді; олар жақсаруды жеке сәйкестендірілген кезектеу және реттеу әсерлеріне бөлмейді. Нақты тәжірибедегі салыстыру нақты ресурсты, қабілеттерді және орындалатын базалық стратегияларды қажет етеді.
17 Құрастырылған жағдайлардағы стресс белгілері
Жеті жағдай орындалады және 11-кесте нәтижелерін береді. Базалық жағдай алдымен санат, содан кейін қатынаспен 45.1% жақсару береді. Еңбек сыйымдылығының біркелкі 40 пайызға асып кетуі біркелкі жоспардағы ақша жоғалуын USD 9.05 миллионға арттырып, жақсаруды 45.0% деңгейінде қалдырады: деңгей өседі, ал ранжирлеу сақталады. Тек ақша қаражаты үшін маңызды жұмыстың 80 пайызға асып кетуі оны USD 9.32 миллионға арттырып, жақсаруды 40.0%-ға азайтады және A санатының толық аяқталуын 25.4-аптаға шегереді; сондықтан деңгей де, пайда да нашарлайды. Бұл жағдайлардағы әр көрсетілген орташа толық аяқталу көкжиекпен шектелген; оны түсіндіруде тиісті аяқталмаған қайталаулар үлесі бірге берілуі тиіс.
Ақша қаражаты үшін маңыздылықтың әр белгісі бір-бірінен тәуелсіз 30 пайыз ықтималдықпен ауыстырылғанда, көрсетілген қате механизмінде санат ережесі 38.5%-дан 12.2%-ға түседі, ал алдымен санат, содан кейін қатынас 33.8% сақтайды. Логарифмдік стандартты ауытқуы 1.5 болатын өте шулы бағалар алдымен санат, содан кейін қатынасты 42.2% деңгейінде қалдырады. Ақша жоғалуы қалған жұмысқа пропорционал болғанда жақсару USD 4.95 миллиондық төменірек ақша жоғалуы деңгейінде 43.4% болады. Әр жағдайда ранжирлеу сақталады; оларды ажырататын белгі ақша жоғалуы деңгейі мен толық аяқталу аптасының қайда өзгеретінінде.
Соңғы жағдай ақша қаражаты үшін маңызды әр бағыттың еңбек сыйымдылығын 2.86-ға көбейтеді; бұл санаттар арасындағы бір бағытқа шаққандағы орташа еңбек сыйымдылығын шамамен теңестіреді. Біркелкі жоспардағы ақша жоғалуы USD 11.92 миллион. Алдымен санат, содан кейін қатынас 32.1%, ең аз еңбек сыйымдылығы бірінші 25.8%, тек санат ережесі 26.0% жақсару береді. Алдымен санат, содан кейін қатынаста ақша қаражаты үшін маңызды бағыттардың көкжиекпен шектелген орташа толық аяқталу статистикасы 40.3 апта; 52-аптада қайталаулардың 1.4% жағдайында жұмыс аяқталмаған, ал 8-аптаға қарай экспозицияның 5.8% алып тасталады. Бұл стресс жағдайында алдымен санат, содан кейін қатынас пен ең аз еңбек сыйымдылығын бірінші орындау арасындағы айырма 6.3 пайыздық тармақ.
| Жағдай | Біркелкі жоспардағы ақша жоғалуы | Жақсару: алдымен санат, содан кейін қатынас | Жақсару: ақша қаражаты үшін маңызды санат | A санатының көкжиекпен шектелген орташа толық аяқталуы, алдымен санат, содан кейін қатынас (апта) | 8-аптаға қарай алып тасталған құн, алдымен санат, содан кейін қатынас | A санаты 52-аптада аяқталмаған, алдымен санат, содан кейін қатынас |
|---|---|---|---|---|---|---|
| Базалық жағдай | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| Еңбек сыйымдылығының біркелкі 40% асып кетуі | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Тек ақша қаражаты үшін маңызды жұмыстың 80% асып кетуі | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Әр бағыттың ақша қаражаты үшін маңыздылық жіктеуі бір-бірінен тәуелсіз 30% ықтималдықпен ауыстырылады | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Тәуекелге ұшыраған құн бағалары өте шулы (логарифмдік стандартты ауытқу 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Ақша жоғалуы қалған жұмысқа пропорционал | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| A санатындағы бір бағыттың орташа еңбек сыйымдылығы B санатына тең болатындай масштабталған (2.86 есе) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр жағдайда 1,000 қайталау. Пропорционал ақша жоғалуы жағдайы біркелкі және басымдық жоспарларының екеуіне де пропорционал нысанды қолданады. Толық аяқталу min(T_A,52) орташа мәнімен өлшенеді; көкжиекте аяқталмаған қайталаулар үлестері бөлек беріледі. Белгі қателері тәуелсіз Bernoulli ауыстырулары болып табылады.
18 Бағаланған алып тасталған экспозицияны аяқталумен және байқалған ақша ағындарымен бірге есепке алу
Құрастырылған жағдайда 8-аптада біркелкі жоспар бағыттардың 10.0% аяқтап, экспозицияның 11.6% алып тастаған. Алдымен санат, содан кейін қатынас 28.2% аяқтап, 47.2% алып тастаған. 12-кестеде көрсетілгендей, алып тасталған экспозиция айырмасы 8-аптада 35.6 пайыздық тармақ, 26-аптада 24.1 тармақ. Тапсырмалардың аяқталуы да, алып тасталған экспозиция да өзгеше. Экспозициямен салмақталған өлшем аяқталған жұмыстың тағайындалған ақшалай салмақтарын көрсетеді; тапсырма саны әр бағытқа тең салмақ береді. Екеуі де нақты сатып алудағы қарсыфактілік үнемделген ақшаны анықтамайды.
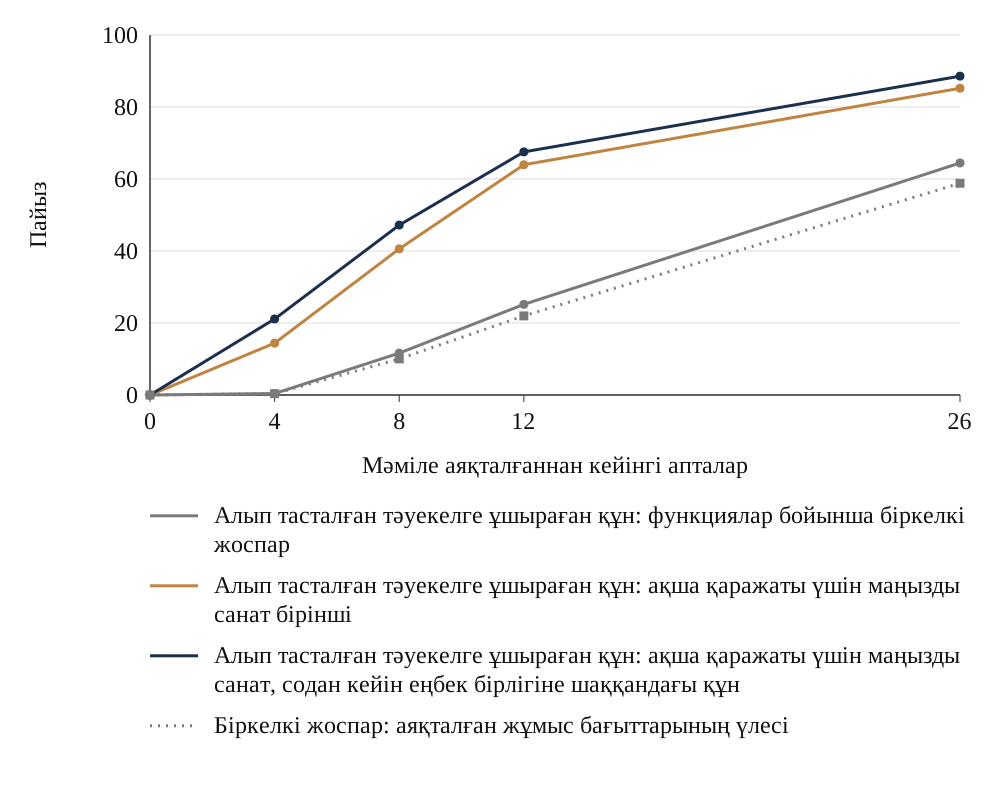
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. 2,000 қайталаудың орташа мәні.
5-сурет құрастырылған жағдайдағы жоспарлау өлшемдерін салыстырады. Нақты тәжірибе есебі алдын ала келісілген салмақтар мен күні көрсетілген аяқталу сынақтарынан бағаланған алып тасталған экспозицияны есептей алады. Бұл өлшем экспозиция жорамалдарына және олардың уақыт терезесіне тәуелді болып қалады. Байқалған түсімдер, төлемдер және операциялық шығындар бөлек дәлел мен салыстырып тексеруді қажет етеді. Директорлар кеңесіне арналған пакет тізілімді, қолданылатын мерзімдерді, баға аралықтарын, аяқталу дәлелдерін және қаржылық салыстырып тексеруді сақтауы тиіс; сол арқылы операциялық дайындық пен өлшенген ақша қозғалысын бірге зерттеуге болады.
| Апта | Біркелкі жоспар: аяқталған жұмыс бағыттары | Біркелкі жоспар: алып тасталған тәуекелге ұшыраған құн | Алдымен санат, содан кейін қатынас: аяқталған жұмыс бағыттары | Алдымен санат, содан кейін қатынас: алып тасталған тәуекелге ұшыраған құн | Алып тасталған құн айырмасы (тармақ) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. 2,000 қайталаудың орташа мәні.
Әр әсерді оның сәйкестендіру мәртебесімен және сезімталдығымен бірге көрсету керек. 45.3% нүктелік баға құрастырылған жоспарлау моделіне тиесілі және шоғырлану, шу, ресурс пен стресс нәтижелерімен бірге берілуі тиіс. Нақты тәжірибе жазбалары күні көрсетілген аяқталу дәлелдерін, тіркелген бағаларды және бөлек салыстырылған ақша қозғалысын қамти алады. Таңдалмаған кестедегі экспозиция қарсыфактілік болып қалады және негізделген салыстыру дизайнын қажет етеді. Тек бағаланған қатынас стратегиясы үшін мәлімделген жақсарудың іске асқан жақсаруға қатынасы модельдің тағы бір диагностикасы, нақты тәжірибедегі ақша өлшемі емес. Директорлар кеңесіне есеп қолданылатын құқықтық нұсқаны және жоспардың кез келген өзгерісінің негізіндегі дәлелдерді сақтауы тиіс.
Ұсынылатын синергия трекері жоспарлау тізілімін қаржылық салыстырып тексерумен байланыстыруы тиіс. Әр бап базалық кезеңді, келісілген аясын, пайда механизмін, күтілетін басталу күнін, жауапты тұлғаны және тануға қажетті дәлелді қамтуы тиіс. Бір жолғы енгізу шығындары қайталанатын пайдалармен қатар көрініп тұруы керек. Кейінге қалған үнемді біржола жоғалған үнемнен ажыратып, дебиторлық берешек азаюын өндіріп алумен, сатумен, берешекті есептен шығарумен және кез келген қаржыландыру қозғалысымен салыстырып тексеру қажет. Кесте механизм жұмыс істей бастайтын күнді анықтай алады. Күтілген экономикалық нәтиже кейін шынымен болғанын бағалау үшін қаржылық салыстырып тексеру қажет.
Мәміле моделінде синергия жорамалы бұрыннан бар болса да осы тәртіп қолданылады. Интеграция трекері сол жорамалға сәйкестендіріліп, ауқымның, уақыттың немесе сенімділіктің кез келген өзгерісін анықтауы тиіс. Трекер бағасын сатып алу моделіне екінші пайда ретінде қосу бастапқы инвестициялық негіздемені қайталар еді. Сондықтан ұсынылатын директорлар кеңесі пакетінде әр пайдаға бірегей сілтеме беріліп, бастапқы инвестициялық бағалау жорамалы көрсетіліп, ағымдағы түзету түсіндірілуі тиіс. Меншікті капитал құнының мәлімделген кез келген жақсаруы өзінің ақша ағыны, шығын және қаржыландыру талдауын қажет етеді. Симуляциядағы ақша жоғалуы өлшемінің пайыздық азаюы өздігінен мәміленің бағалау құнын арттыруға негіз бермейді.
19 Құрастырылған мәмілелер журналы көрсетілген іріктеу механизмінде өзіне белгілі әсерді асыра көрсетеді
Іріктеу эксперименті 4,000 мәміледен тұратын құрастырылған жиынтықты жасайды. Әрқайсысының экспозиция шоғырлануы, топ көлемі, A санатының еңбек сыйымдылығы және байқалмайтын орындау қабілеті бар. Қабілетті топтар басымдық жоспарын жиірек таңдайды және екі жоспардың кез келгенінде жұмысты жылдамырақ аяқтайды. Шоғырланған мәмілелер де оны жиірек таңдайды, өйткені шоғырлану көрінеді. Модель әр мәміле үшін біркелкі және алдымен санат, содан кейін қатынас жоспарларын бағалайды; сондықтан олардың жиынтықтағы нақты орташа әсері белгілі: жоғарғы шекке шаққандағы ақша жоғалуының 17.42 тармағы.
6-сурет пен 13-кесте нәтижені көрсетеді. Тек қабылданған жоспарды бақылайтын зерттеуде 400 тіркелген мәміле болғанда қабылдағандар мен қабылдамағандар арасындағы түзетілмеген айырма орта есеппен 23.37 тармақ, ығысуы 5.95 тармақ болады. Тіркелген шоғырлануға түзету 4.98 тармақ ығысуды қалдырады. Құрастырылған жасырын қабілетті толық білетін түзету 0.22 қалдырады. Бұл айнымалы экспериментке белгілі, бірақ оның хабарланған бақылаулық бағалауыштарына қолжетімсіз. Рандомизацияланған ішкі іріктеменің орташа мәні Монте-Карло қатесі аясында құрастырылған жиынтық әсеріне сәйкес келеді; шектеулі симуляцияның хабарланған ығысуы -0.02. Осы құрастырылған журналдағы түзетілмеген салыстыру өзіне белгілі әсерді асыра көрсетеді; түзету қалпына келтіретін бөлік қандай ақпарат тіркелгеніне тәуелді.
5-теңдеуде A_d d мәмілесінде басымдық жоспарын қабылдауды, z_d стандартталған шоғырлануды, u_d байқалмайтын орындау қабілетін білдіреді; a коэффициенттерін автор белгілеген, y жоғарғы шек үлесі ретіндегі ақша жоғалуы, ал tau нақты орташа әсер. King және әріптестері сатып алудан кейінгі нәтижеліліктің ықтимал модераторларына қатысты дәлелдерді хабарлайды [5]. Бұл эксперименттегі жасырын орындау қабілеті факторы және оның жоспарды қабылдауға әсері автор белгілеген механизмдер; мета-талдау оларды анықтамайды да, калибрлемейді де. Модель ығысудың мөлшерін құрылымы арқылы белгілейді және мақала оны нақты деректерге тән деп мәлімдемейді.
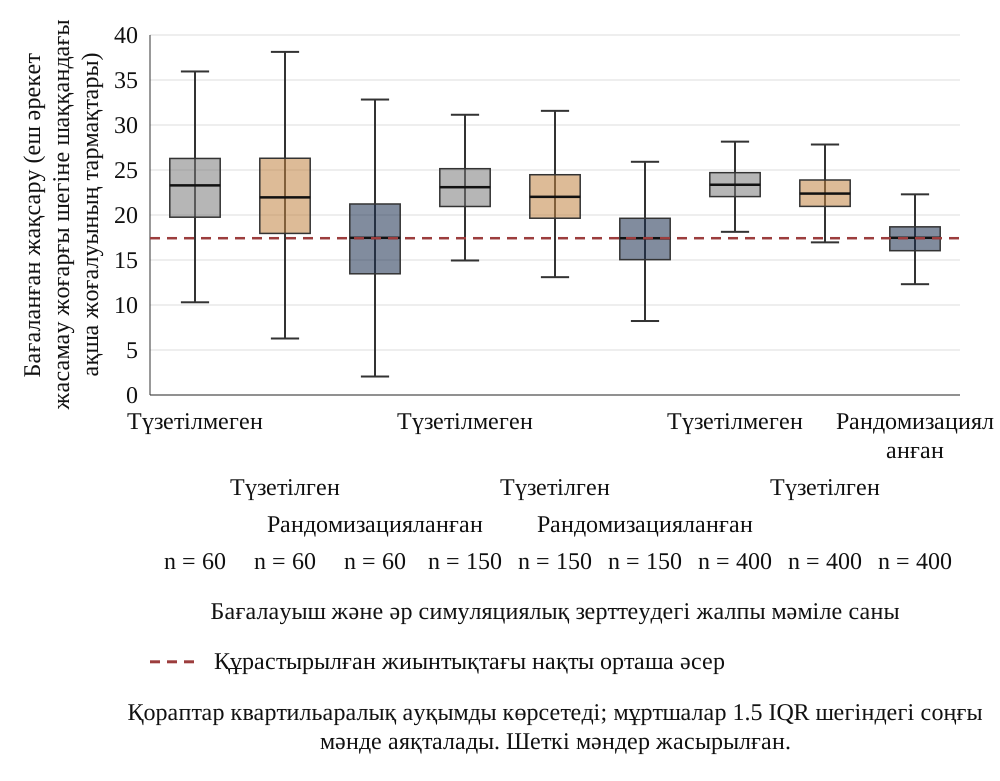
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Әр қорапта 600 симуляциялық зерттеу; үзік сызық құрастырылған жиынтықтағы нақты орташа әсерді көрсетеді.
| Тіркелген мәмілелер | Түзетілмеген айырма: орташа мән (тармақ) | Түзетілмеген: стандартты ауытқу | Шоғырлануға түзетілген: орташа мән | Түзетілген: стандартты ауытқу | Рандомизацияланған ішкі іріктеме: стандартты ауытқу | Рандомизацияланған ішкі іріктеме: 5% деңгейіндегі қуат |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес. Жоғарғы шекке шаққандағы ақша жоғалуының тармақтары; әр жолда 600 зерттеу; әр мәміле нәтижесіне 15 тармақ бақылау шуы қосылған. Хабарланған симуляциялық статистикалық қуат екіжақты 5 пайыздық қалыпты шекте нөлдік гипотезаны оң бағытта теріске шығару үлесі болып табылады.
20 Нақты тәжірибеге ұсынылатын бағалау алдын ала белгіленген бірліктерді, нәтижелерді және анықтауға тұрарлық әсерді қажет етеді
Нақты тәжірибеге ұсынылатын бағалау тағайындау бірлігін жұмыс бағыты жазбасынан ажыратуы тиіс. Толық жарамды интеграциялар немесе тәуелсіздігі дәлелденген кластерлер алдын ала белгіленген нөлдік уақытта келісілген жоспарлау стратегиясын ала алады. Жұмыс бағыттары бастапқы күндерді, еңбек сыйымдылығын және аяқталу дәлелдерін береді. Мақсатты сынақ жүйесіне сәйкес хаттама нәтижелерді зерттемес бұрын жарамдылықты, стратегияларды, тағайындауды, бақылауды, нәтижені, себептік салыстыруды және талдауды анықтауы тиіс [16].
Қатысуға қарастырылған мәмілелер үшін скрининг журналын және тағайындау сәтіндегі жарамдылық ережелерімен анықталған бөлек нәтиже когортасын жүргізу керек. Клиенттің қажетті рұқсатын және деректерді өңдеу келісімдерін алу керек. Әр зерттеу стратегиясында барлық заңнамалық және шарттық міндеттемелер сақталуы тиіс. Бағаланған экспозицияның кез келген нәтижесіне тағайындауға дейін бекітілген салмақтарды қолданып, бөлек анықталған ақшалай нәтижелерді қаржы жазбаларынан жинау қажет. Тағайындау мен талдау ортақ қызметтерді, кластерлеуді, стратегияны ұстануды және жетіспейтін нәтижелерді ескеруі тиіс. Төмендегі әр зерттеу тобына мәміле санын қарапайым есептеу тәуелсіз бірліктерді жорамалдайды және нақты тәжірибе зерттеуі дизайнының бөлек тексеруін қажет етеді.
6-теңдеу рандомизацияланған салыстыру үшін әр зерттеу тобының іріктеме көлемін береді; sigma модельдің елу екі апталық нормаланған ақша жоғалуы нәтижесінің стандартты ауытқуы, delta анықталатын әсер, ал z мәндері екіжақты 5 пайыздық тест пен 80 пайыздық қуаттың қалыпты квантильдері. Құрастырылған нәтиженің стандартты ауытқуы 20.29 тармақ болғанда, оған автор белгілеген 15 тармақ өлшеу шуы кіреді, модельдің толық 17.4 тармақ әсерін анықтау әр зерттеу тобына 22 мәмілені қажет етеді. Оның жартысын, 8.7 тармақты анықтауға 86, төрттен бірін, 4.4 тармақты анықтауға 341, ал оннан бірін анықтауға 2,129 қажет. Бұл есептер сол нәтижеге және оның автор белгілеген дисперсиясына қатысты. Олар ұсынылатын он екінші аптадағы экспозицияның немесе нақты тәжірибедегі басқа нәтиженің қуатын есептемейді.
6-теңдеуде n әр зерттеу тобына тәуелсіз бірліктер санын, sigma нәтиженің стандартты ауытқуын, delta анықтауға тұрарлық айырманы, z стандартты қалыпты квантильдерді, ал Phi стандартты қалыпты үлестірім функциясын білдіреді. 6b теңдеуінде d=delta/(sigma sqrt(2/n)); екіжақты қалыпты тесттің екі құйрығы да қамтылған. Модельдің елу екі апталық нормаланған ақша жоғалуы нәтижесі үшін есептелген мәндер таңдалған әсер көлеміне сезімталдықты көрсетеді. Нақты тәжірибедегі зерттеу экономикалық мәні бар мақсатты әсерді және негізделген дисперсия бағасын қажет етеді; кластерлеу, өзара ықпал, қатысушылардың шығып қалуы және нәтижені өлшеу бөлек ескерілуі тиіс. Бұл мақала нақты тәжірибедегі ықтимал әсердің бағасын бермейді.
Нақты тәжірибеге ұсынылатын хаттама нәтиже деректері қаралмас бұрын жарамдылықты және нөлдік уақытты анықтауы тиіс. Жарамдылық аяқталған мәмілені, құжатталған интеграция аясын және жоспарлаудың екі тәсілінің кез келгенін орындай алатын топты талап етуі мүмкін. Нөлдік уақыт содан кейін жарамды топқа жоспарлау стратегиясы тағайындалатын сәт болар еді. Осы сәтке дейін тоқтатылған мәмілелер себептерімен бірге бөлек скрининг журналына жатады. Нәтижесін анықтамай оларды сатып алу нәтижелерінің талдауына қосу үйлеспейтін бөлім құрар еді. Кейін интеграциясы нашар жүргені үшін мәмілені шығару басқа іріктеу мәселесін туғызар еді. Хаттама осы екі шешімді айқын ажыратуы тиіс.
Тағайындау бірлігі де орындалуды тексеруді қажет етеді. Бір қазынашылық платформаны, интеграция басшылығын немесе клиент шотын ортақ пайдаланатын бизнес бөлімшелері бір-бірінің нәтижелеріне әсер етуі мүмкін. Мұндай жағдайда жеке жұмыс бағыттарына бәсекелес стратегияларды тағайындау салыстыруды өзара ықпалға ұшыратар еді. Ұсынылатын зерттеу толық интеграцияларды немесе жеткілікті тәуелсіз кластерлерді тағайындап, қалған ортақ қызметтерді құжаттай алады. Оның талдауы кластерлеуді және шынымен тәуелсіз тағайындаулар санын ескеруі тиіс болар еді. Осы мақаладағы қарапайым іріктеме көлемі теңдеуі тәуелсіз бірліктер мен үздіксіз нәтижені жорамалдайды. Ол дизайн әсерін, қатысушылардың шығып қалуын, көптік салыстыруларды немесе кластер көлемдерінің теңсіздігін қамтымайды; сондықтан оны нақты тәжірибе зерттеуін сатып алудың техникалық талабы ретінде қолданбау керек.
Негізгі нәтиже екі стратегияда да бірізді жиналатын дәлел арқылы белгіленуі тиіс. Бағаланған алып тасталған экспозиция жоспарлау өлшемі болып қала алады; оның салмақтары тағайындауға дейін бекітіліп, түсіндірмесі іске асқан ақша ағындарынан бөлек сақталуы керек. Үміткер ақшалай өлшемдер мәміле аясындағы кешіккен түсімдерге, қайталанған төлемдерге, жоғалған жеңілдіктерге немесе өзге оқиғаларға келісілген анықтамаларды қажет етеді. Хаттама бақылау терезесін, дереккөзді, валютаны есепке алу тәртібін және салыстырып тексеру ережелерін атауы тиіс. Қай стратегия жақсы нәтиже бергенін көргеннен кейін нәтиже анықтамасын таңдау іріктеуге тағы бір мүмкіндік туғызар еді. Деректерді жинау басталғаннан кейін қажет болған кез келген өзгеріс күні және себебімен бірге хабарлануы тиіс.
Сенімді іске асыру тағайындау жазбаларын да, стратегияны ұстану жазбаларын да сақтауы тиіс. Негізгі салыстыру тағайындалған стратегияны ұстана алады; бөлек белгіленген ұстану талдауы заңнамалық мерзім, маңызды клиент оқиғасы немесе қызметкерлердің қолжетімсіздігі сияқты ауытқуларды зерттейді. Бұл ауытқулар сол мезетте операциялық себебімен және рұқсатымен бірге тіркелуі тиіс. Олардың болуы ұсынылатын ережені орындауға болатыны туралы пайдалы ақпарат. Талдауды ережені мінсіз ұстанған топтармен шектеу басқа жиынтықты іріктер еді және құрастырылған мәмілелер журналында көрсетілген қабілет ығысуын қайта енгізуі мүмкін. Жетіспейтін нәтижелер мен қатысудан бас тартулар алдын ала белгіленген өңдеуге және сезімталдық талдауына ие болуы тиіс.
21 ЖИ көмегімен ақпарат алуды және жоспарлауды бөлек бағалау
ЖИ қолдайтын тізілім бағалауға ұсынылатын жұмыс үдерісі болып табылады. Үміткер өрістерге ұзарту күндері, хабарлау мерзімдері және бақылаудың ауысуы туралы тармақтар кіреді; әрқайсысы бастапқы үзіндіге байланыстырылып, қолданыстағы келісіммен және оның түзетулерімен расталады. Мақала ақпарат алу дәлдігін, кадр шығынын немесе экспозиция бағаларының жақсаруын сынағанын хабарламайды. Құпия жазбаларды кез келген пайдалану келісілген қолжетімділік пен өңдеу бақылауларын қажет етеді. Төмендегі ұсынылатын сынақтар құжаттан ақпарат алуды жоспарлау шешімінің құнынан бөледі.
Smith пен Winkler нәтижесі оңтайландыруда қолданылатын бағалардың калибрленуін зерттеуге негіз береді [13]. Бөлек сақталған дәлелдер болжам мен ақпарат алу сапасын бағалай алады. Интеграция стратегиясының себептік әсері көрсетілген тағайындау және шатастыру жорамалдарын қамтитын лайықты салыстырмалы дизайнды қажет етеді. Бір санына жақын мәлімделген жақсарудың іске асқан жақсаруға қатынасы таңдалған өлшем бойынша калибрленуді сипаттайды; ол өздігінен қаржылық пайда барын анықтамайды.
Эксперимент үйретілген модельді де, құралдың байқалған дәлдігін де хабарламайды. Ұсынылатын бағалау орындауға дейін ранжирлеуді тіркеп, тәуелсіз тексерілген кіріс жазбаларын сақтап, болжам өлшемдерін бөлек анықталған байқалған нәтижелермен салыстыруы тиіс. Болжамның калибрленуі, мерзімдердің орындалуы, тексеруші еңбегі және экономикалық нәтижелер бөлек берілуі тиіс. Стратегияларды салыстырмалы бағалау өзінің тағайындау дизайнын немесе негізделген бақылаулық сәйкестендіру жорамалдарын қажет етеді; бөлек сақталған болжам деректері ғана реттіліктің себептік әсерін бермейді.
ЖИ көмегімен ұсынылатын жұмыс үдерісі рұқсат етілген құжаттардан және ақпарат алудың айқын өрістерінен басталуы тиіс. Шартты тексергенде нәтиже бастапқы құжатты, тармақтың құжаттағы орнын, контрагентті, ұзарту күнін, хабарлау мерзімін, бақылаудың ауысуы туралы тұжырымды және оны растаған тексерушіні көрсете алады. Ізіне түсуге болатын үзіндісі жоқ ақпарат жоспарлау кірісіне қосылмауы тиіс. Тексеруші күнді немесе міндеттемені қабылдамас бұрын қолданыстағы келісімді және кез келген түзетуді тексеруі тиіс. Мәміленің құпия құжаттары клиентпен келісілген қолжетімділік пен өңдеу тәртібін қажет етеді. Мақала ЖИ жүйесі бұл тексерулерді жасағанын немесе сатып алу деректер бөлмесінде белгілі бір дәлдікке жеткенін мәлімдемейді.
Бағалау ақпарат алу дәлдігін жоспарлау құнынан ажыратуы тиіс. Ұсынылатын ақпарат алу сынағы нәтижелерді тәуелсіз тексерілген жазбалармен салыстырып, өткізіп алған мерзімдерді, қате контрагенттерді, негізсіз тармақтарды және құжат түрі бойынша түзетулерді хабарлар еді. Кейін жоспарлау сынағы осы қателердің орындалуға және басымдыққа әсерін зерттер еді. Шарттық мерзімге жақын шағын күн қатесі дұрыс алынған сипаттамадан маңыздырақ болуы мүмкін. Сондықтан құралдың жиынтық дәлдік көрсеткіші тізілімде қолданылмас бұрын шешімге тән қате талдауын қажет етеді. Мұндағы эксперимент сандық бағалау шуын өзгертеді; ол құжаттан ақпарат алуды, тармақтарды түсіндіруді, модельдің ығысуын немесе ЖИ жұмыс үдерісінің қауіпсіздігін сынамайды.
22 Қалған жұмысты адам-аптаға шаққандағы экспозициямен ранжирлемес бұрын мерзім шектеулерін және ресурс тексерулерін қолдану
Ұсынылған тізілімнен бастап, сатып алынған аяға қолданылатын құқықтық және шарттық мерзімдерді растау керек. Әр күн үшін алғышарттарды, жабылу дәлелін, тиісті күнтізбені және қолжетімді қабілетті тіркеп, кейін ең кеш орындалатын басталу уақытын анықтап, қажетті ресурсты резервтеу керек. Басымдық беруге әлі жарамды жұмыс үшін экспозицияның еңбек сыйымдылығына қатынасы және құжатталған ақша қаражаты үшін маңыздылық жіктеуі үміткер реттеу ережелерін береді. Тоқсан күндік ақша қаражаты үшін маңыздылық белгісі осы мақаладағы автор таңдауы және нақты мәміле бойынша тексеруді қажет етеді. Құжатталған алғышарттық ережені қолданып, өзгерістер журналын сақтау керек. Симуляция басымдық стратегияларын салыстырады; мерзімдердің орындалуын бақылау қосымша ұсынылатын қадам болып табылады.
Төртінші және сегізінші апталар симуляциямен расталған уақыттар емес, ұсынылатын тексеру нүктелері. Қабылданған аяқталу дәлелдерін, ағымдағы экспозиция жорамалдарын және қолжетімді ресурсты салыстырып тексеріп, кез келген өзгерген ранжирлеуді және оның себебін тіркеу керек. Сыналған стресстер еңбек сыйымдылығының өзгеруі, шулы бағалар және сенімсіз ақша қаражаты үшін маңыздылық жіктеуі сияқты зерттелетін үміткер механизмдерді көрсетеді. Олар нақты бағдарламаны автоматты түрде диагностикаламайды. Қызметкерлерді қайта тағайындамас бұрын өзге реттілікті нақты мерзімдерге, тәуелділіктерге, қабілетке және ауысу шығындарына қатысты бағалау керек.
Рәсім қолдағы дәлел негізінде не істеу керегін көрсетеді және нақты мәміледе біркелкі жоспардан озады деп мәлімдемейді. Ол құқықтық немесе шарттық мерзімді де өзгертпейді және инвестициялық кеңес емес. Топ жинауы тиіс келесі дәлел өзінің тізілімі және рәсімді алғаш қолданған мәміледен бастап әр бағыттың аяқталу күндері журналы болуы тиіс; сол арқылы реттіліктің әсерін кейін рандомизацияланған ішкі іріктемемен салыстырып бағалауға болады.
14-тен 16-ға дейінгі кестелер ұсынылатын рәсімді үш жұмыс үлгісіне айналдырады: бірінші күнгі бақылау күнтізбесі, жауапкершілік матрицасы және синергиядан ақшаға дейінгі трекер. Олар алынатын ақпарат пен мақұлдауларды көрсетеді. Олар клиент мәмілесінде енгізуді хабарламайды және экспериментке өлшенген пайда қоспайды. Әр үлгі қол қойылған аяға, мәміледегі заңды ақпарат алмасу тәртібіне және нақты қолжетімді жүйелер мен адамдарға бейімделуі тиіс. Сатып алу демеушісі мәміле аяқталғанға дейін шешім иесін анықтауы керек; сонда шешілмеген өкілеттік немесе сәтсіз дайындық сынағы үшін жорамалданған жауапты тұлғаның орнына нақты эскалация жолы болады.
Бірінші күнгі тексеру үздіксіз жұмыс істеуі тиіс бақылауларды күте алатын өзгерістерден ажыратуы тиіс. Жалақыны қаржыландыру, банкке қолжетімділік, шоттарды бағыттау және маңызды жеткізушілерге төлемдер сатып алынған аяға кіргенде сыналған үздіксіздік тәртібін қажет етеді. Бақыланатын өтпелі үдеріс сақталса, кейінгі жүйе көшіруінің аяқталу күні басқа болуы мүмкін. Сондықтан ұсынылатын күнтізбе ең кеш орындалатын басталу уақытын, тәуелділік тізбегін, қабылдау сынағын және резервтік нұсқаның жауапты тұлғасын тіркейді. Ол мерзімі бар әр тапсырманы бір кезектің бірінші орнына қоюды талап етпейді. Қолда бар ресурс қажетті мерзімдерді орындай алмаса, демеуші ресурс, ауқым немесе үздіксіздік тәртібі туралы айқын шешім қабылдауы керек.
Жауапкершілік тапсырылатын нәтижеге және оны қабылдау дәлеліне бекітілуі тиіс. Көшіру немесе төлем файлын дайындайтын адам сол арқылы жасалатын қаржылық бақылауды қабылдауға уәкілетті адам болмауы мүмкін. Ұсынылатын матрица әр нәтижеге қабылдау үшін түпкілікті жауапты бір шешім иесін тағайындап, орындауға жауапты топты және кеңес алынуы немесе хабарлануы тиіс функцияларды көрсетеді. Ұйымның бақылау жүйесіндегі міндеттерді бөлу талабы күшінде қалады. Матрица сатып алушымен қатар сатып алынған бизнестің және кез келген өтпелі қызмет провайдерінің өкілеттігін анықтауы тиіс. Бір бағытта бәсекелес екі түпкілікті жауапты тұлға болса, оның аяқталуына сүйенбес бұрын бұл мәселе шешілуі керек.
Төртінші және сегізінші апта тексерулерінде бағдарлама кеңсесі үш жазбаны салыстырып тексеруі тиіс: ағымдағы жоспар, операциялық дайындық дәлелі және қаржылық салыстырып тексеру. Тексеру қай бағаның өзгергенін, жаңа ақпараттың көзін, тәуелді жұмысқа салдарын және жаңарған ретті қабылдайтын тұлғаны анықтауы тиіс. Басымдықтарды қайта-қайта өзгерту қазіргі симуляция бағаламайтын ресурсты жұмсауы мүмкін. Сондықтан өзгерістер журналы жаңа мерзімге немесе сәтсіз бақылауға қажетті жауапты ерікті қалаудан ажыратуы тиіс. Ауысу жүріп жатса, жауапты тұлға қызметкерлерді басқа бағытқа ауыстырмас бұрын үзу мен кері қайтару шығындарын бағалауы керек.
Содан кейін демеуші шешімін кейін тексеруге ашық түрде бере алады: қазіргі реттілікті сақтау, нақты қабілетті қосу, маңызды емес көшіруді кейінге қалдыру немесе құжатталған үздіксіздік тәртібін іске қосу. Негіздеуші пакет шешілмеген экспозиция аралығын және әлі жетіспейтін дәлелді көрсетуі тиіс. Қызыл мәртебе жалпы ілгерілеу әсерінің орнына тәуекелдегі операциялық шартты немесе күнді атауы керек. Зерттеу хаттамасы кейін күні көрсетілген шешімдер мен аяқталу сынақтарын стратегияны ұстануды бағалауға қолдана алады. Үлгілер осы аудит ізін береді; олар нақты реттіліктің түсімді әлдеқашан қорғағанын, бағалауды жақсартқанын немесе белгілі қаржылық кірістілік бергенін мәлімдемейді.
| Тексеру нүктесі | Дайындық туралы шешім | Қаралатын дәлел | Ерекшелік жолы |
|---|---|---|---|
| Мәміле аяқталғанға дейін | Аяны, өкілеттікті және күні белгіленген міндеттемелерді растау | Қол қойылған ауқым, уәкілетті қол қоюшылар, реттеушілік және шарттық күнтізбе | Демеуші ауқым немесе өкілеттік белгісіздігін шешеді |
| Бірінші операциялық шекті мерзімге дейін | Қолданылған жерде төлем, жалақы, шот ұсыну және маңызды жеткізушілер үздіксіздігін қабылдау | Сынақ нәтижелері, қаржыландыру және мақұлданған резервтік нұсқа | Бақылауға жауапты тұлға рұқсат етілген үздіксіздік тәртібін іске қосады |
| Бірінші күн | Қандай бақылаулар жұмыс істейтінін және қандай өзгерістердің әлі өтпелі екенін растау | Қабылданған сынақтар, ашық ерекшеліктер және түпкілікті жауапты тұлғалар | Сәтсіз қабылдау сынақтарын жоғары деңгейге шығару |
| Төртінші апта | Нақты дайындықты, тәуелділіктерді және қайта қаралған еңбек сыйымдылығын салыстырып тексеру | Күні көрсетілген аяқталу сынақтары және тізілімнің өзгерістер журналы | Негізделген реттілік немесе ресурс өзгерістерін мақұлдау |
| Сегізінші апта | Қалған экспозицияны және пайда дәлелін салыстырып тексеру | Ағымдағы тізілім және қаржылық салыстырып тексеру | Ашық жорамалдарды сақтау; келесі тексеру жоспарын мақұлдау |
Ұсынылатын операциялық үлгі; нақты мәміле үшін күндер, қолданылу және жауапты тұлғалар толтырылуы тиіс. Клиентте енгізу немесе өлшенген пайда хабарланбайды.
| Тапсырылатын нәтиже | R | A | C | I |
|---|---|---|---|---|
| Төлем және банк операцияларына дайындық | Қазынашылықтың орындаушы тобы | Қазынашылықтың уәкілетті жауапты тұлғасы | Банк, сатып алынған бизнестің қаржы тобы, құқық қызметі | Демеуші және интеграция кеңсесі |
| Жалақы төлеу үздіксіздігі | Жалақы төлеуді орындайтын топ | Жалақыға түпкілікті жауапты тұлға | HR, қазынашылық, жергілікті кеңесші | Демеуші және өзгерістер әсер ететін басшылар |
| Клиенттерге шот ұсынуға дайындық | Шот ұсыну және қаржы тобы | Түсім үдерісіне жауапты тұлға | Сату, IT, сатып алынған бизнес | Интеграция кеңсесі |
| Жүйені көшіруді қабылдау | Көшіруді орындаушы топ | Жүйеге немесе бақылауға тағайындалған жауапты тұлға | Қаржы, қауіпсіздік, операциялар | Демеуші және өзгерістер әсер ететін пайдаланушылар |
| Синергияны ақша ағындарымен салыстырып тексеру | Пайдаларды есепке алатын қаржы тобы | Қаржыға тағайындалған жауапты тұлға | Жұмыс бағыттарына жауапты тұлғалар және интеграция кеңсесі | Демеуші және директорлар кеңесінің комитеті |
R = жұмысты орындауға жауапты; A = қабылдауға түпкілікті жауапты; C = онымен кеңеседі; I = оған хабарланады. Рөлдерді тағайындау нақты мәміле бойынша мақұлдауды қажет етеді.
| Өрістер тобы | Қажетті жазба | Бақылау мақсаты |
|---|---|---|
| Сәйкестендіру және ауқым | Пайданың бірегей сілтемесі, тұлға, механизм, жауапты тұлға | Сатып алу негіздемесіне бір рет байланыстыру |
| Бастапқы инвестициялық бағалау базасы | Бастапқы кезең, ауқым, уақыт және жорамал | Бастапқы инвестициялық негіздеме салыстыруын сақтау |
| Операциялық дайындық | Аяқталу сынағы, қабылдау дәлелі және күн | Жұмыс істейтін үдерісті оның қаржылық нәтижесінен ажырату |
| Қаржылық дәлел | Түсімдер, төлемдер, шығын өзгерістері және салыстырып тексеру | Алынған ақшаны, уақытты және бағаланған пайданы ажырату |
| Шығындар және түзетулер | Бір жолғы шығын, қайталанатын шығын, ауқым мен уақыт өзгерістері | Пайдаларды қайталамай таза әсерді көрсету |
| Тексеру мәртебесі | Дәлел олқылықтары, тексеруші және келесі шешім күні | Шешілмеген жорамалдарды көрінетін күйде сақтау |
Жоспарлау кезеңін қаржылық дәлелмен салыстырып тексеруге ұсынылатын өрістер; мысал сомалар немесе қол жеткізілген нәтижелер берілмейді.
23 Қайта өндіру бақылаулары және тексеру аясы
Скрипт кездейсоқ сандардың бастапқы мәнін бекітіп, теңдіктер мен бағыттық тексерулерді қамтитын есептелген 76 бақылау шақыруын тексереді; олардың бәрі өтеді. Оларға бір қызметкер үшін бес жағдайда Smith ережесінің толық іздеу оңтайлы шешімімен сәйкес келуі, әр базалық қайталауда әр стратегия үшін төменгі шектің сақталуы, пропорционал нысанның толық нысаннан аспауы, бөлулердің топ көлемі мен кадрлық шектерден шықпауы, алғышарттық реттіліктің сақталуы, алып тасталған экспозицияның кемімеуі және қайта орындауда алғашқы 50 қайталаудың дәл қайталануы жатады. Қосымша тексерулер су толтыру әдісімен бөлуді, логқалыпты көбейткіштердің орташа мәнін, қабылдау ықтималдықтарының дұрыс аралығын және рандомизацияланған ішкі іріктеменің ығыспағандығын қамтиды. Қозғалтқыштың ассерциялық тексерулері жоспарлау аралықтарындағы бөлулерді де тексереді. Тәуелсіз сандық шолу шектеулі көкжиек босаңсытуын бөлек сынап, жоспарлау логикасын қайта орындады; сол шолу бақылаулары модельдің есептелген 76 шақыруынан бөлек.
Статистикалық шамалар Morris, White және Crowther талқылаған есеп беру жүйесіне сай, көрсетілген жерде Монте-Карло стандартты қателерімен беріледі [15]. Базалық жағдайда 2,000 қайталау, әр параметрлік нүктеде 1,000 қайталау бар. Іріктеу зерттеуі 4,000 мәміле жиынтығын және әр жолға 600 зерттеуді жасайды. Жақсарудың стандартты қателері қайталау ішіндегі жұпталған салыстыруларды қолданады. Деңгей мен салыстырмалы жақсарудың стандартты қателері әртүрлі бағаланатын шамалар мен бірліктерді сипаттайды; олардың мөлшерін бөлек түсіндіру керек. 17-кестеде негізгі бақылаулар берілген. Кесте орташа мәнді стандартты қатесіз хабарласа, ескертпесі қайталау санын көрсетеді; базалық жағдайдың стандартты қателері 8-кестеде. Басқа кестелердегі қайталау саны статистикаға тән Монте-Карло стандартты қателерінің орнын алмастырмайды; жақын нүктелік бағаларды салыстыру сипаттамалық болып табылады.
Бақылаулар көрсетілген модельдегі сандық мінез-құлықты тексереді. Олар оның кез келген мәмілемен байланысын растамайды. Кездейсоқ сандардың бастапқы мәні, кірістер, стратегия анықтамалары, өлшем бірліктері және кездейсоқ сандар кітапханасының нұсқасы қайта өндіру жазбасын құрайды. Хабарланған мәндер модель кестелерімен салыстырылады. Түсіндіру стресс жағдайларындағы стратегия айырмаларына, көкжиекте цензураланған толық аяқталу уақыттарына, бағалауыш анықтамаларына және бағдар терминологиясына айқын назар аударуды да қажет етеді.
Есеп белгісіздіктің үш түрін бөледі. Монте-Карло қатесі көрсетілген механизмдегі қайталанған кездейсоқ таңдаулар бойынша статистиканың нақтылығына қатысты. Кіріс сезімталдығы автор белгілеген экспозиция, еңбек сыйымдылығы, ресурс және шу жорамалдарының өзгерістеріне қатысты. Сыртқы валидтілік сол механизм мен оның экономикалық түсіндірмесі нақты сатып алуға сай келе ме дегенге қатысты. Қайталауларды көбейту бірінші санатты қамтиды; қалған екеуіне жаңа дәлел бермейді. Параметрлік тексерулер барлық орындалатын мәмілелердің ықтималдық үлестірімін емес, таңдалған кіріс өзгерістерін зерттейді. Олардың нүктелік бағалары нақты тәжірибедегі пайдаға арналған сенімділік аралықтары емес. Сондықтан қайта өндірілетін нәтиже нақты мәміле болжамы ретінде әлі де жарамсыз болуы мүмкін [15].
| Бақылау | Күтілетін нәтиже | Мәртебе |
|---|---|---|
| Smith ережесі толық іздеумен салыстырылады: бір қызметкер, жеті бағыт, бес жағдай | Толық іздеу оңтайлы шешіміне тең | Өтті |
| Әр базалық қайталауда әр стратегияға қатысты ілгерілеу төменгі шегі | Шек пропорционал және толық ақша жоғалуынан аспайды (2,000 қайталау, тоғыз стратегия) | Өтті |
| Пропорционал ақша жоғалуын толық ақша жоғалуымен салыстыру | Толық ақша жоғалуынан ешқашан аспайды | Өтті |
| Ақша жоғалуын еш әрекет жасамау жоғарғы шегімен салыстыру | Жоғарғы шектен ешқашан аспайды | Өтті |
| Әр жоспарлау аралығындағы ресурс пен қызметкер саны шектері | Бөлулер топ көлемі мен ең жоғары қызметкер саны шектерінде | Өтті |
| Алғышарттық реттілік | Әр стратегияда кейінгі бағыт алдыңғы бағыттан кейін аяқталады | Өтті |
| Бекітілген кездейсоқ сандардың бастапқы мәні | Алғашқы 50 қайталау дәл қайта өндіріледі | Өтті |
| Нөлге тең шоғырлану дәрежесінің көрсеткіші | Автор белгілеген экспозиция мөлшерлемелері тең; іске асқан мөлшерлемелер логқалыпты өзгерісті сақтайды | Өтті |
| Шусыз бағалар | Мәлімделген және іске асқан жақсару 5% шегінде сәйкес келеді | Өтті |
| Логқалыпты көбейткіштер | Орташа мәні 0.5% шегінде бірге тең | Өтті |
| Рандомизацияланған ішкі іріктеме | Үш стандартты қате шегінде құрастырылған орташа әсерді ығысусыз бағалайды | Өтті |
| Шектеулі көкжиектегі ілгерілеу шегінің аналитикалық жағдайлары | Екі тапсырманың қысқартылған көкжиегі және бір аяқталған тапсырманың үшбұрышы | Өтті |
| Тексерілген теңдіктер мен бағыттық тексерулердің жалпы саны | Орындалуда 76, бәрі өтті | Өтті |
Құрастырылған жағдайдың MatchPoint талдауы. Көрсетілген кірістердегі модель нәтижесі; байқалған нәтиже емес.
24 Шектеулер: мақала ережені автор белгілеген кірістерде сынайды; келесі шешім рандомизация жүргізу туралы
Бірінші шектеу тұйық негіздеуде. Экспозиция ранжирлеуді де, бағалауды да басқарады, ал A санаты аз еңбекпен экспозицияның көп бөлігін қамтитындай құрастырылған; сондықтан ранжирлеу ережелері дизайннан пайда көреді. Эксперимент алғышарты орындалғанда реттіліктің қалай әрекет ететінін көрсетеді. Ол нақты мәміледе экспозиция бағаларының қолжетімді, дәл немесе тұрақты екенін көрсетпейді. Стресс жағдайлары алғышартты белгіленген жолдармен әлсіретеді және әрқайсысында жақсару қалады, бірақ ешқайсысы алғышартты алып тастамайды. Осы себепті қысқа жауап пен аннотация жақсаруды модель нәтижесі ретінде көрсетіп, оны жалпыламайды.
Екінші шектеу оңайлатуда. Бес жұптан басқа жұмыс бағыттары тәуелсіз; ақша жоғалуы аяқталғанда тоқтайды немесе жұмысқа пропорционал азаяды, еңбек сыйымдылығы көбейткіштен басқа жағынан детерминдік, ал топ біртекті. Сыртқы күту мерзімдері, ортақ клиенті бар бағыттар арасындағы өзара әрекет, реттілікке клиенттер не қызметкерлердің мінез-құлық жауабы және жоспарды өзгерту шығыны жоқ. Іріктеу зерттеуіндегі мәмілелер тек бірнеше өлшемде өзгереді. Хабарланған жағдайлардан тыс бұл ауытқулардың ешқайсысы тексерілмеген. Атап айтқанда, симуляцияда заңнамалық күндер, қатаң мерзім шектеулері, арнайы дағдылы топтар, бригаданың ең аз құрамы бойынша талаптар немесе ауыстыру шығындары жоқ. Қызметкерлердің үлестік ресурсы және лезде қайта тағайындалуы жорамалданады. Ұсынылатын мерзімнің орындалуы мен жауапкершілік үлгілері сыналған қозғалтқыштан тыс жұмыс істейді.
Үшінші шектеу дәлелде. Интеграцияның байқалған деректері, клиент жазбасы немесе нәтиже қолданылмайды. Келтірілген зерттеулер модель құрылымына негіз береді, ал қолданылатын құқықтық мәтіндер күнтізбелік шектеулерді береді. Автор белгілеген дисперсия мен елу екі апталық нормаланған ақша жоғалуы нәтижесінде қалыпты жуықтау құрастырылған әсердің төрттен бірін анықтау үшін әр зерттеу тобына 341 тәуелсіз бірлікті қажет етеді. Нақты тәжірибе зерттеуіне өзінің мақсатты әсері, нәтижесі, дисперсия бағасы және тағайындау дизайны қажет. Ұсынылатын рәсім реттілікті айқын етеді; симуляция пайыздары интеграцияның байқалған пайдасын бермейді.
Келесі орынды инвестиция шектеулі валидация жаттығуы болып табылады. Қатысушы сатып алушы алдымен шағын тізілімді өзінің нақты бақылауларымен және бухгалтерлік жазбаларымен салыстырып тексеріп, тәуелсіз тексерушілердің аяқталу туралы келісе алатынын сынап, бастапқы деректердің толықтығын өлшей алады. Бұл жаттығу өлшеудің орындалуын және кадр еңбегін бағалар еді; ол реттіліктен туатын себептік пайданы бағаламайды. Кейінгі салыстырмалы зерттеу өзінің басқаруын, келісімдерін, тағайындау дизайнын және талдау жоспарын қажет етер еді. Осындай дәлелдер қолжетімді болғанға дейін ұсынылатын жүйені жорамалдарының айқындығы, кестесінің орындалуы және шешімдерінің тексеруге ашықтығы бойынша бағалау керек; симуляция айқын құрастырылған механизмнің егжей-тегжейлі сынағы ретінде сақталады.
Әдебиеттер
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
