
1 Bir entegrasyon ekibi her şeyi aynı anda yapamayacağı için ilk yılı risk altındaki nakde göre sıralayın
Bir alıcı, uzun bir entegrasyon iş akışı listesi ve sınırlı kapasiteyle bir işlemi tamamlar. Liste banka yetkilerini, müşteri faturalamasını, kilit müşteri yönetimini, bordroyu, tedarikçi koşullarını, sistemleri, tesisleri ve yönetişimi kapsar. Mevcut ekip her iş akışına istenen düzeyde personel atayamaz; dolayısıyla plan bir kaynak tahsisi ve tamamlanma sırası içerir. Burada incelenen karar, bu sıranın nasıl belirleneceğidir: kapasiteyi işlevler ve kontrol listeleri arasında paylaşmak veya tahmini nakit maruziyeti ile iş yükünü kullanarak iş akışlarına öncelik vermek. Deney ilk yıl ufkunu kullanır. Personel kapasitesi bölünebildiğinden, tek başına kişi sayısı birkaç uygun iş akışının birlikte başlamasına engel değildir.
Bu makale, seçimi maliyeti belirtilmiş bir çizelgeleme kararı olarak ele alır. Her iş akışına, iş akışı tamamlandığında sona eren ve risk altındaki değer olarak adlandırılan haftalık bir maruziyet atanır. Bir planın maliyeti, her tamamlanmaya kadar biriken maruziyetlerin toplamıdır. Soru, nakit açısından kritik iş akışlarını önce bitiren bir planın işlevler bazında eşit paylı bir plandan daha düşük maliyetli olup olmadığı, farkın büyüklüğü, hangi koşullarda ortaya çıktığı ve ekibin bu sonuca varmak için kendi gerçek işlem kayıtlarına ne ölçüde güvenebileceğidir.
Makale, çerçeveyi yayımlanmış entegrasyon araştırmalarından, çizelgeleme kuramından ve Birleşik Arap Emirlikleri'ndeki iki nakit olayının tarihini belirleyen kurallardan oluşturur. Ardından on sekiz iş akışı üzerinde, dokuz politika altında aynı rastgele çekilişlerle puanlanan kurgulanmış bir deney yürütür. Deney gözlenmiş bir entegrasyon sonucu raporlamaz. Girdileri yazar tarafından belirlenmiştir ve iş akışlarını sıralayan maruziyet, planları puanlayan maruziyetle aynıdır. Bu nedenle bulgular, sıralama kurallarının öncülleri geçerliyken nasıl davrandığını gösterir; öncülün belirli bir işlemde geçerli olduğunu göstermez.
2 Risk altındaki değeri, iş akışı tamamlandığında sona eren haftalık nakit kaybı olarak tanımlayın
Sonuç, işlem tamamlandıktan sonraki ilk elli iki haftanın milyon USD cinsinden nakit kaybıdır. Her j iş akışı için risk altındaki değer, işlemin tamamlanma tarihinden iş akışı bitene kadar biriken ve sonra sona eren, bin USD cinsinden haftalık bir tutardır. Finans ekibinin normalde ayrı tutacağı iki unsuru birleştirir: eşleştirilmemiş bir müşteri hesabı gibi yönetilmeyen bir süreçten kaybolan nakit ile henüz başlayamayan bir satın alma tasarrufu gibi ertelenen fayda. Yıl sonunda bitmemiş bir iş akışı, tam yıllık maruziyetini hesaba katar.
Terim, piyasa riskinde kullanılan aynı adlı istatistiksel ölçüden farklıdır. Burada, güven düzeyi anlamı taşımayan, zaman birimi başına bir maruziyet tutarıdır; entegrasyon ekibi bunu süreçten, hesap listesinden ve sözleşme takviminden belirler. Bu seçim tanımın denetlenebilir olmasını sağlar. Aynı zamanda büyüklüğün, hiçbir şey yapılmadığında neyin kaybolacağına ilişkin bir karşıolgusal durum tahmini olduğu anlamına gelir; makale bunu baştan sona gürültülü bir tahmin olarak ele alır. Bölüm 7, gürültünün buna dayanan bir sıralamaya etkisine döner.
İki alternatif biçim test edilir. Temel biçimde haftalık tutar yalnızca tamamlanmada sona erer. Oransal biçimde kalan işin payıyla birlikte azalır; bu, nakdi kademeli olarak koruyan iş akışlarına uygundur. Zaman hafta cinsinden ölçülür ve tamamlanma olayları bir hafta içinde gerçekleşebilir; ufuk sabittir ve iskonto uygulanmaz. İskonto test edilmez. Bir iskonto oranı eklemek hedefi değiştirir ve yeni bir sıralama hesabı gerektirir; sıralamanın değişmeden kalacağı varsayılmaz. Haftalık tutar, program ofisinin bir kayıt tablosunda tutabileceği ve bilgi geldikçe güncelleyebileceği birimdir; her iş akışı için tek bir toplu tutar yerine seçilmesinin başlıca nedeni budur.
Gerçek bir işlemde önerilen kayıt tablosu, herhangi biri sıralamaya girmeden önce nakit hareketi ile muhasebesel faydayı ayırmalıdır. Geciken bir fatura, kalıcı müşteri kaybı, kaçırılan tedarikçi indirimi ve ertelenen satın alma tasarrufu farklı olaylardır. İlki bir tahsilatı dönemler arasında taşıyabilir, ikincisi gelecekteki kazançları değiştirebilir; diğerleri kendi sözleşmesel kanıtlarını gerektirir. Entegrasyon ofisi olayı, etkilenen hesabı, beklenen zamanlamayı ve kapanış testini belgelemelidir. Ardından çakışan kalemleri finans sorumlusuyla mutabık hale getirmelidir. Bu mutabakat olmadan, aynı müşterinin gecikmiş fatura bakiyesine müşteri tutma tahminini eklemek çizelgeleme hedefinde tek bir ekonomik maruziyete iki ağırlık verirdi.
İşleyen bir kayıt tablosu, her güncellemenin yanında ilk tahmini de saklamalıdır. Amacı kararı incelenebilir kılmaktır: hangi bilginin mevcut olduğu, varsayımı kimin kabul ettiği ve işlem tamamlandıktan sonra neyin değiştiği. Bu kayıt tablosunda kapatılan maruziyet, modellenmiş bir hazırlık ölçüsüdür. Otomatik olarak tahsil edilmiş nakit veya ek kazanç anlamına gelmez. Yönetim kurulu raporu, operasyonel tamamlanma, fiilen alınan veya ödenen nakit ve belgelenmiş bir karşılaştırmaya göre tahmini fayda için ayrı sütunlar içermelidir. Bu ayrım, entegrasyon kilometre taşı ile raporlama dönemi sonunun farklı tarihlere denk geldiği durumlarda özellikle önemlidir.
3 Entegrasyon araştırmaları sonuçlarla koşullu ilişkiler bulur ve iş akışlarının sırasını açık bırakır
Homburg ve Bucerius, entegrasyondan sorumlu yöneticilerin anket yanıtlarını kullanarak Orta Avrupa şirketleri arasında 1996 ile 1999 yılları arasında tamamlanan 232 yatay birleşme ve satın almayı inceler. Söz konusu çalışma metni entegrasyon hızı ile başarı arasında koşullu bir ilişki raporlar: ilişki, dış benzerlik düşük ve iç benzerlik yüksek olduğunda en olumludur; ters örüntü daha az olumludur [1]. Pazarlama ve satış ölçüleri ile anket sonuçları entegrasyon kararı için bağlam sağlar. Bu makalenin maruziyet ağırlıklı iş akışı sıralamasını test etmezler.
Bauer ve Matzler'in yayımlanmış özeti, Almanca konuşulan Orta Avrupa'daki 106 küçük ve orta ölçekli işlemi ve stratejik tamamlayıcılık, kültürel uyum, entegrasyon derecesi ile entegrasyon hızı arasındaki ilişkileri raporlar [2]. Larsson ve Finkelstein'ın 61 işleme ilişkin vaka taraması, örgütsel entegrasyonu ve daha düşük çalışan direncini sinerji gerçekleşmesiyle ilişkilendirir [3]. Bu bulgular kendi örneklemlerindeki entegrasyon süreçleri ve sonuçlarıyla ilgilidir. Burada incelenen belirli çizelgeleme politikalarının etkisi ayrı bir değerlendirme gerektirir.
Zollo ve Singh, Amerika Birleşik Devletleri'ndeki 228 banka satın almasında bilginin kodlanması ile satın alma performansı arasında pozitif bir ilişki raporlar; birikmiş deneyim buna karşılık gelen bir fayda göstermemiştir [4]. King ve çalışma arkadaşları satın alma sonrası performansta olası düzenleyici etkenlere ilişkin kanıt belirler [5]. Kato ve Schoenberg'in işletmeler arası bağlamdaki nitel vaka araştırması, entegrasyon eylemlerinin satın alma kararlarını etkileyebileceği müşteri ilişkisi mekanizmalarını açıklar [6]. Bu çalışmalar entegrasyon süreçlerine, müşterilere ve kararların kaydedilmesine dikkat etmeyi gerekçelendirir. Burada kullanılan maruziyet ölçüsü ve iş akışı sıralaması yazarın önerdiği tasarımdır. Çalışmalar bunların etkisine ilişkin bir tahmin sağlamaz.
| Kaynak | Örneklem veya yöntem | Bu makaleyle ilgili kanıt | Açık kalan soru |
|---|---|---|---|
| Homburg ve Bucerius [1] | 232 yatay işleme ilişkin anket | Hız, benzerlik ve sonuçlar arasındaki koşullu ilişkiler | Tek tek iş akışlarının sırası |
| Bauer ve Matzler [2] | 106 KOBİ işlemi; yayımlanmış özet | Tamamlayıcılık, uyum ve entegrasyonla ilgili ilişkiler | Nakit ağırlıklı çizelgeleme etkileri |
| Larsson ve Finkelstein [3] | 61 işleme ilişkin vaka taraması | Entegrasyon ve çalışan direncinin sinerjilerle ilişkisi | Nakit maruziyetine göre sıralama kuralı |
| Zollo ve Singh [4] | ABD'de 228 banka satın alması | Bilginin kodlanması ile performans arasındaki pozitif ilişki | Önerilen bu kaydın nedensel etkisi |
| King ve çalışma arkadaşları [5] | Meta-analiz | Olası düzenleyici etkenlere ve heterojen sonuçlara ilişkin kanıt | Belirli bir karıştırıcı etkenin kimliği veya büyüklüğü |
| Kato ve Schoenberg [6] | Nitel B2B vaka çalışmaları; yayımlanmış özet | Entegrasyonla ilgili müşteri ilişkisi mekanizmaları | Sayısal bir sıralama etkisi |
Atıf yapılan araştırmaların ve bu makaleyle ilişkilerinin özeti. Önerilen sıralama kuralı ile sayısal ağırlıkları ayrı modelleme seçimleridir.
4 Çizelgeleme kuramı sıralama kuralını sunar ve yalnızca en basit durumda optimal olduğunu kanıtlar
Tek bir makinede ağırlıklı tamamlanma süreleri toplamının en aza indirilmesi, işleri ağırlığın işlem süresine oranına göre azalan sırada dizerek çözülür. Hermelin, Koana ve Shabtay bunu Smith kuralı olarak tanımlar, Smith'e (1956) atfeder ve tek makine problemini n log n ile orantılı zamanda çözdüğünü belirtir [7]. Burada bir iş, bir iş akışıdır; ağırlığı haftalık risk altındaki değer, işlem süresi ise iş yüküdür. Kural, kişi-hafta başına en fazla maruziyeti kapatan iş akışlarının önce bitirilmesini söyler.
Hermelin ve çalışma arkadaşları, özdeş makinelerde standart çizelgelemeyi tartışır: iki makine için olağan NP-zorluk, makine sayısı değişken olduğunda güçlü NP-zorluk ve standart kesintisiz açgözlü kuralın garantisi [7]. Buradaki entegrasyon modeli bölünebilir personel tahsisine, personel üst sınırlarına, öncüllük ilişkilerine ve gürültülü girdilere izin verir. Standart garanti bu birleşimi veya ufukla sınırlandırılmış hedefi kapsamaz. Bu nedenle sıralama politikaları, kurgulanmış deney içinde sezgisel yöntemler olarak test edilir.
Smith'in özgün tek makine sonucuna erişilebilir araştırma makalesi üzerinden atıf yapılır [7]. Sonuç, kırpılmamış ağırlıklı tamamlanma hedefi için maruziyetin iş yüküne oranına dayalı sıralama kuralına gerekçe sağlar. Bir entegrasyon iş akışının bir işe, maruziyet tahmininin de bir ağırlığa eşlenmesi bu makalenin modelleme seçimidir. Bu eşleme, girdi tahminlerinin gerçek nakit kayıplarını temsil ettiğini veya ek kısıtlar altında bir sezgisel yöntemin optimal olduğunu ortaya koymaz. Bölüm 11'deki sonlu ufuk alt sınırı, maruziyetin kademeli kapatıldığı bir gevşetmeden ayrı olarak türetilir.
5 Bazı nakit iş akışlarının planın değiştiremeyeceği dış son tarihleri vardır
Birleşik Arap Emirlikleri'ne ait iki uyum takvimi, kuralların geçerli olduğu durumlarda entegrasyon planının koruması gereken tarihlere örnek verir. 2026 tarihli 0340 sayılı Bakanlık Kararı 12 Mayıs 2026'da çıkarılmış, 1 Haziran 2026'da yürürlüğe girmiş ve 2022 tarihli 598 sayılı Kararı yürürlükten kaldırmıştır. Madde 1, Ministry of Human Resources and Emiratisation nezdinde kayıtlı işletmelerin, Madde 4'teki istisnalar saklı kalmak üzere, önceki ayın ücretlerini her Gregoryen ayın ilk günü WPS veya Bakanlığın onayladığı başka bir sistem üzerinden ödemesini gerektirir. Madde 2'deki yüzde 85'lik düzenleyici uyum eşiği, çalışanların ücretlerinin tamamına ilişkin haklarını korur. Bu nedenle bordro kontrolü, uygulanabilir sistem, finansman yolu ve ödeme kanıtları her vade için hazır olacak şekilde yasal ücret yükümlülüğünün tamamını kapsamalıdır [8].
Elektronik faturalama, rejimin kapsamındaki kişiler için ikinci bir takvim sağlar. 2025 tarihli 243 sayılı Karar, istisnaları saklı kalmak üzere ticari işlemlere uygulanır; 1 Ekim 2026'dan itibaren yürürlükteki 2026 tarihli 197 sayılı Karar Madde 4'ü değiştirir ve aynı VAT Tax Group üyeleri arasındaki işlemler için 1 Ocak 2027'den itibaren yirmi dört aylık bir istisna ekler [9, 17]. 2025 tarihli 244 sayılı Karar ayrıca işletmeden tüketiciye işlemlerin ve yalnızca bu işlemleri yapan kişilerin kapsama alınmasını yeni bir Bakanlık Kararına kadar erteler. Geliri, son muhasebe döneminde elde edilen brüt gelir olarak tanımlar. Rejime tabi olup geliri 50 milyon AED veya daha fazla olan bir kişi için 2026 tarihli 66 sayılı Karar, hizmet sağlayıcının en geç 30 Ekim 2026'da atanmasını ve uygulamanın en geç 1 Ocak 2027'de başlamasını belirler. Bu makalenin 6 Kasım 2026 tarihli kaynak incelemesinde atama tarihi geçmiş durumdaydı. 50 milyon AED'nin altındaki gelirlerde tarihler sırasıyla 31 Mart 2027 ve 1 Temmuz 2027'dir [10, 11, 12].
Tüzel kişi, ilgili muhasebe dönemi, vergi grubuna üyelik ve istisnalar işleme özgü bir kontrol gerektirir. Atıf yapılan metinler, bir satın almanın kişinin aşamasını yeniden başlattığına dair genel bir kural sunmaz. Hukuk danışmanları, değişen veya birleşen işletmenin nasıl ele alınacağını doğrulamalıdır. Geçerli her vade, ön koşul kanıtları, tamamlanma testi ve en geç güvenli başlangıcı içeren, kapasite açısından uygulanabilir bir çizelgede yer almalıdır. Uzak bir son tarih tek başına tüm iş akışına ilk önceliği vermez. Bu yasal takvimler deneyin haftalık maruziyet değerlerinden hiçbirini sağlamaz. Bakanlığın güncel portalı ayrıca elektronik faturalama cezalarına ilişkin 2026 tarihli 173 sayılı Kabine Kararını listeler; uygulanabilir her yasal ceza modelin yazar tarafından belirlenmiş nakit kaybı ağırlıklarından ayrı değerlendirilmelidir [18].
| İş akışı | Kural ve tarih | Durum | Plan açısından sonuç |
|---|---|---|---|
| Bordro ve yan hakların sürekliliği | Bakanlıkta kayıtlı işletmeler: önceki ayın ücretleri, Madde 4 istisnaları saklı kalmak üzere, izleyen Gregoryen ayın ilk günü ödenmelidir [8] | 0340/2026 sayılı Karar; Madde 2'deki yüzde 85'lik uyum eşiği tam ücret hakkını korur | Geçerli bordro sistemini ve yasal yükümlülüğün tamamını doğrulayın; sürekliliği her vadeden önce test edin |
| Elektronik faturalama, 50 milyon AED veya daha fazla gelir | Rejime tabi kişiler için: hizmet sağlayıcı ataması en geç 30 Ekim 2026; uygulama en geç 1 Ocak 2027 [10, 11, 12] | 66/2026 ile değiştirilen 244/2025 sayılı Karar; atama tarihi 6 Kasım 2026 itibarıyla geçmişti | Atama durumunu, uygulamaya hazırlığı ve 197/2026 sayılı Karar dâhil güncel istisnaları doğrulayın [9, 17] |
| Elektronik faturalama, 50 milyon AED'nin altında gelir | Rejime tabi kişiler için: hizmet sağlayıcı en geç 31 Mart 2027; uygulama en geç 1 Temmuz 2027 [10] | Gelir son muhasebe dönemini esas alır; B2C ertelemesi ve geçerli istisnalar kontrol gerektirir | Kuruluşun aşamasını doğrulayın; bağımlılık zincirini ve en geç güvenli başlangıcını kaydedin |
6 Kasım 2026'da kontrol edilen resmî metinlerden hazırlanmıştır. Uygulanabilirlik tüzel kişiye, istisnalara ve ilgili muhasebe dönemine bağlıdır. Modelin haftalık maruziyet değerleri yazar tarafından belirlenmiş girdiler olarak kalır.
6 Her iş akışını bir maruziyet, iş yükü, ardıl iş akışı ve son tarihle kaydedin
Sıralama kuralı, tek bir kayıt tablosunda tutulan her iş akışı için dört alan gerektirir: belirtilmiş bir aralığı olan haftalık maruziyet, belirtilmiş bir aralığı olan iş yükü, bu iş akışı bitmeden başlayamayan iş akışı ve varsa tarihli dış son tarih. Kayıt tablosu ayrıca sorumluyu ve her tahminin dayandığı kanıtı içermelidir. Aralıkları, kabul edilen nokta tahminlerini ve tarihli güncellemeleri saklamak duyarlılığı ve varsayım değişikliklerini incelenebilir kılar.
Maruziyet tahminleri, nakit kaybı üreten süreçlerden gelmelidir. Faturalamada aylık fatura çalıştırması ve ödeme bilgileri değişen müşterilerin payı; kilit müşterilerde müşteri başına yıllık gelir ve sonraki yenileme tarihi; tedarikçi koşullarında risk altındaki indirim veya vade süresi kullanılır. Tablo 3 alanları listeler. Kayıt tablosu, işletmeden çıkan nakit ile ertelenen faydayı ayırır; ikinci tür geç tamamlamayla geri kazanılabilir, birincisi ise çoğu zaman geri kazanılamaz. Kato ve Schoenberg'in entegrasyon eylemlerinin müşterilerin algılarını değiştirdiği bulgusu, müşteri hesabı düzeyindeki eylemlerin açıkça kaydedilmesini destekler [6].
Zollo ve Singh, banka örneklemlerinde bilginin kodlanmasının satın alma performansıyla pozitif ilişkili olduğunu raporlar [4]. Bu biçimdeki kayıt tablosu, sıralamanın kodlanmasıdır ve sonraki işlemde yeniden kullanılabilir. Çalışma, bu belirli tablonun bir şeyi iyileştirdiğini göstermez; aşağıdaki deney de bunu göstermez. Tablo sayesinde mümkün olanı gösterir: yeniden hesaplanabilen, sorgulanabilen ve gerçekleşenlerle karşılaştırılabilen bir sıralama. Önerilen değerlendirme, kalibrasyonu incelemek için saklanan tahminleri ve tamamlanma kanıtlarını kullanır; diğer ölçüm ve araştırma gereklilikleri makalenin ilerleyen kısımlarında açıklanır.
| Alan | İçerik | Desteklenen karar |
|---|---|---|
| Maruziyet | Alt ve üst değerleri ve kaynak süreciyle birlikte haftalık nakit kaybı veya ertelenen fayda | Kayıt tablosundaki sıra |
| İş yükü | Aralığıyla birlikte kişi-hafta, en yüksek yararlı personel tahsisi ve gerekli beceriler | Kapasite ve en kısa süre |
| Ardıl iş akışı | Bu iş akışı tamamlanmadan başlayamayan iş akışı | Zincirler boyunca sıra |
| Dış son tarih | Kaynağı ve durumuyla birlikte yasal veya sözleşmesel tarih | Her türlü sıralamadan önce gelen sabit kısıt |
| Sorumlu ve kanıt | Adı belirtilmiş sorumlu, kaynak belgeler ve son inceleme tarihi | Tahminin denetimi |
| Tamamlanma testi | Maruziyeti kapatan gözlenebilir koşul | Nakit kaybının sona erdiği an |
Önerilen kayıt. Girdiler elde edilmesi gereken bilgiyi tanımlar; belirli bir işlem hakkındaki bulgular değildir.
Bir iş akışı puanlanmadan önce önerilen kanıt dosyası, ilgili tüzel kişiyi, faal işletmeyi, yargı alanını, sözleşme karşı tarafını ve ana kayıt sistemini belirtmelidir. Grup düzeyindeki bir tanım, farklı banka yetkisi, bordro yolu veya faturalama düzeni olan bir bağlı ortaklığı gizleyebilir. İş akışı sorumlusu, kayıt tablosunu imzalanmış işlem kapsamıyla mutabık hale getirmeli ve tamamlanmanın bağlı olduğu her geçiş hizmetini kaydetmelidir. Maruziyet aralığı birimini ve zaman penceresini belirtmelidir. Haftalık tahsilat gecikmesi ile yıllık sürekli tasarruf, aynı çizelgeleme hedefinde yer almadan önce uyumlu ölçülere dönüştürülmeli; dönüşüm sorgulanabilmesi için saklanmalıdır.
Tamamlanma testi, gözlenebilir bir operasyonel koşulu tanımlamalıdır. Önerilen test örnekleri arasında bankanın kabul ettiği yetkilendirilmiş bir ödeme talimatı, müşteri ana kaydıyla mutabık faturalama dosyası veya onaylı istisna süreci olan test edilmiş bir tedarikçi ödeme yolu bulunur. Kanıt, testi kimin yaptığını ve kimin kabul ettiğini belirtmelidir. Tamamlandı işaretli bir sunum, imzasız bir talimat veya mutabakatı yapılmamış sistem geçişi ayrı bir hazırlık durumunda kalmalıdır. Test işletmenin yalnızca bir kısmını kapsıyorsa kayıt tablosu, açık kalan kuruluşları veya hesapları ve ilgili maruziyet varsayımını saklamalıdır. Kapanış test edilmiş kapsam için geçerli olmalıdır; iş akışının adı tek başına kapanış sayılmaz.
7 Gürültülü tahminlere dayalı sıralamalar, modelin varsayımları altında iyileşmeyi olduğundan büyük gösterebilir
Smith ve Winkler, gürültülü değer tahminleriyle seçim yapmayı analiz eder. Koşullu yansız tahmin varsayımları altında en yüksek tahmini seçmek beklenen hayal kırıklığına yol açabilir; makaleleri ayrıca tahmin belirsizliğini dikkate alan Bayesçi düzeltmeler sunar [13]. Bu makale, sıralaması gürültülü maruziyet tahminlerini kullanan bir çizelgeleme modelinde ilişkili bir mekanizmayı inceler. Aşağıdaki iddia edilen iyileşmenin gerçekleşene oranları bu kurgulanmış deneyi tanımlar. Genel teorem, satın almaya özgü bir gürültü düzeyi veya evrensel bir sıralama cezası sağlamaz.
Buehler, Griffin ve Ross, süre iyimserliğini test etmek için gerekçe sunar. Çalışma 1'e psikoloji Honours programına kayıtlı 37 öğrenci alınmıştır. Takip döneminde tamamlayan 33 kişi arasında ortalama en iyi tahmin 33.9 gün, ortalama gerçek tamamlanma süresi 55.5 gündür. Tamamlanmamış dört tez bu tamamlanma süresi karşılaştırmasından çıkarılmıştır. Makale, yanıt verenlerin yüzde 10.8'inin iyimser tarihlerine kadar tamamladığını raporlar [14]. Öğrenci görevlerine ilişkin bu kanıt, entegrasyon iş yükünün aşılma oranını sağlamaz; bu makalenin aşım stresleri yazarın seçimleri olarak kalır.
Bu kaynaklar tahmin hatasını ve süre iyimserliğini incelemeyi gerekçelendirir. Deney, maruziyet tahminleri için bağımsız bir gürültü mekanizması belirler ve ölçeği arttıkça iddia edilen iyileşmenin gerçekleşene oranını ölçer. Temel iş yükü çarpanlarının ortalaması birdir; seçili stresler aşım ekler. İki kaynaktan hiçbiri entegrasyonlar için bu hata büyüklüklerini veya bağımlılık yapılarını sağlamaz. Izgara bu seçimler altında belirtilen sıralama kurallarını karşılaştırır. Yalnızca nakit açısından kritik işlerde aşım, sonuçları Bölüm 17'de raporlanan seçilmiş bir stres mekanizmasıdır.
8 Kaynaklar deneyin yapısını gerekçelendirir ve sayılarından hiçbirini sağlamaz
Entegrasyon literatürü, entegrasyon çabası ve bunun kodlanmasının sonuçlarla ilişkili olduğu ve etkilerin koşullu olduğu iddiasını destekler. Çizelgeleme kuramı basit durumda optimal bir kural, gerçekçi durumda ise sezgisel bir yöntem sağlar. Tarihli iki kural, bazı iş akışlarının takvim olaylarına bağlı olduğunu gösterir. Karar analizi ve planlama yanılgısı literatürleri tahmin hatasını ve süre iyimserliğini test etmeyi gerekçelendirir; entegrasyona özgü mekanizmalar yazarın seçimleri olarak kalır. Her kaynak bir yapıyı destekler; hiçbiri bir büyüklüğü desteklemez. Tasarım açısından sonuç, deneydeki her sayının bu şekilde etiketlenmiş, yazar tarafından belirlenmiş bir girdi olması ve bir girdi belirsiz olduğunda parametre taramalarının noktasal iddiaların yerini almasıdır.
Bu nedenle deney, maruziyet, iş yükü, personel sınırları, öncüllük ilişkileri ve gürültü için yazarın belirlediği girdilere ihtiyaç duyar. Bunlar girdi kayıt tablosunda belirtilir ve parametre taramalarında değiştirilir. Hiçbir kaynak, nakit açısından kritik iş akışlarındaki maruziyet payını desteklemez; bu pay kurgulanmış örneğin bilinçli bir özelliğidir: A kademesi maruziyetin 76.9%'unu ve iş yükünün 30.4%'ünü taşır. Bir girdi sonucu belirlediğinde makale bunu belirtir. Sonuç girdiye dayanıklıysa bunu gösteren parametre taramasını raporlar.
Tasarım, Morris, White ve Crowther'ın tanımladığı simülasyon araştırması bileşenlerini kullanır: amaçlar, veri üreten mekanizmalar, tahmin edilecek büyüklükler, yöntemler ve performans ölçüleri [15]. Kurgulanmış işlem veri üreten mekanizmayı, dokuz politika ise yöntemleri sağlar. Başlıca temel durum tahminleri için eşleştirilmiş Monte Carlo standart hataları sunulur. Tarama ve stres şekilleri nokta tahminlerini ve tekrar sayılarını gösterir; bu sayılar tek başına her karşılaştırmanın Monte Carlo belirsizliğini ölçmez. Bu şekillerdeki küçük farklar bu nedenle betimleyici simülasyon örüntüleri olarak ele alınmalıdır. Yazarın varsayımlarına duyarlılık ve gerçek satın almalar hakkındaki belirsizlik, Monte Carlo örnekleme hatasından ayrı kalır.
9 Kurgulanmış bir satın almada on sekiz iş akışı ve sekiz kişilik bir ekip vardır
Kurgulanmış örnekte yedi işlevde on sekiz iş akışı vardır: finans, satış, insan kaynakları, satın alma, teknoloji, operasyonlar ile hukuk ve vergi. On iş akışı nakit açısından kritiktir; işlemin tamamlanmasını izleyen yaklaşık doksan gün içinde nakdi etkilerler ve A kademesini oluştururlar. Kalan sekiz iş akışı B kademesini oluşturur ve sistemleri, tesisleri ve yönetişimi kapsar. Planlanan iş yükü toplam 316 kişi-haftadır. Sekiz kişilik bir entegrasyon ekibi, her kişi tam kapasite kullanılırsa bunu tamamlamak için 39.5 haftaya ihtiyaç duyar; her iş akışında aynı anda çalışabilecek kişi sayısının bir üst sınırı vardır.
Toplam maruziyet haftada 308 bin USD'dir; bunun 237 bin USD'si A kademesindedir. Yıl boyunca hiçbir iş tamamlanmasaydı nakit kaybı 16.02 milyon USD olurdu; makale bunu eylemsizlik üst sınırı olarak adlandırır. Gerçekleşen maruziyetler değiştiğinden tekrarların ortalama üst sınırı 15.99 milyon USD'dir. Eşit paylı plan ve oran kuralları bu üst sınırla ve personel üst sınırları ile öncüllük ilişkilerini yok sayan bir gevşetmeden elde edilen alt sınırla karşılaştırılır. Beş öncüllük çifti tek tek işlevlerin içinde yer alır; örneğin tahsilatın faturalama ve banka yetkilerinden sonra gelmesi.
Her tekrar, gerçekleşen iş yükünü ve maruziyeti ortalaması bir, logaritmik standart sapmaları 0.25 ve 0.35 olan lognormal çarpanlardan çeker. Ayrıca bağımsız 0.5 lognormal hata ile tahmini maruziyeti, her işlev için rastgele bir kontrol listesi sırasını ve bilgisiz bir karşılaştırma için rastgele bir öncelik sırasını çeker. Bütün politikalar aynı çekilişlerle puanlanır. Tablo 4 ve Tablo 5, yazarın belirlediği iş akışı girdilerini listeler; Tablo 6 her girdiyi durumuyla kaydeder. Bu değerler kurgulanmış örneği tanımlar; gözlenmiş bir satın alma büyüklüğüne veya müşteri kaydına kalibre edilmemiştir.
Hesaplama motoru homojen, sürekli bölünebilir personel ve her iş akışının en yüksek personel tahsisine kadar doğrusal üretkenlik kullanır. Asgari ekip, uzmanlık rolü kısıtı, dış bekleme süresi veya yeniden atama maliyeti koymaz. Eşit paylaşım politikası, bir kişinin kesirlerini birkaç uygun iş akışına atayabilir. Bunlar modelleme varsayımlarıdır; uygulanabilir bir personel planının tanımı değildir. Çizelgeleme motoruna herhangi bir yasal tarih veya son tarihe uyulabilirlik kısıtı girmez; makalenin ilerleyen kısmındaki yasal takvim prosedürü ayrı bir önerilen operasyonel kontroldür.
| İş akışı | İşlev | Planlanan iş yükü (kişi-hafta) | En yüksek personel tahsisi | Risk altındaki değer (haftada bin USD) | Ardıl iş akışı |
|---|---|---|---|---|---|
| Banka yetkileri ve hazine erişimi | Finans | 8 | 2 | 28 | Tahsilat ve nakit girişlerinin hesaplara işlenmesi |
| Müşteri faturalaması ve ödeme bilgileri | Finans | 10 | 3 | 36 | Tahsilat ve nakit girişlerinin hesaplara işlenmesi |
| Tahsilat ve nakit girişlerinin hesaplara işlenmesi | Finans | 14 | 3 | 30 | Yok |
| Kilit müşteri yönetimi ve elde tutma planı | Satış | 12 | 3 | 42 | Fiyatlandırma ve sözleşme yenileme yönetişimi |
| Fiyatlandırma ve sözleşme yenileme yönetişimi | Satış | 10 | 2 | 22 | Yok |
| Bordro ve yan hakların sürekliliği | İnsan kaynakları | 8 | 2 | 12 | Yok |
| Kilit kişileri elde tutma anlaşmaları | İnsan kaynakları | 6 | 2 | 20 | Yok |
| Kritik tedarikçi koşulları ve ödeme çalıştırması | Satın alma | 10 | 2 | 18 | Satın alma sinerjileri için yeniden müzakere |
| Ticari kredi ve işletme sermayesi koşulları | Finans | 8 | 2 | 15 | Yok |
| Zorunlu yasal kayıtlar ve elektronik faturalama | Hukuk ve vergi | 10 | 2 | 14 | Yok |
Kurgulanmış örnek için yazarın belirlediği girdiler. Planlanan iş yükü kişi-hafta, risk altındaki değer haftada bin USD cinsindendir. Gözlenmiş veri değildir.
| İş akışı | İşlev | Planlanan iş yükü (kişi-hafta) | En yüksek personel tahsisi | Risk altındaki değer (haftada bin USD) | Ardıl iş akışı |
|---|---|---|---|---|---|
| Satın alma sinerjileri için yeniden müzakere | Satın alma | 18 | 3 | 16 | Yok |
| ERP ve muhasebe defterlerinin birleştirilmesi | Teknoloji | 60 | 6 | 22 | CRM ve satış sistemi geçişi |
| CRM ve satış sistemi geçişi | Teknoloji | 30 | 4 | 8 | Yok |
| İnsan kaynakları sisteminin uyumlaştırılması | İnsan kaynakları | 20 | 3 | 2 | Yok |
| Marka ve iletişimin uyumlaştırılması | Satış | 12 | 3 | 3 | Yok |
| Lokasyon ve tesislerin birleştirilmesi | Operasyonlar | 40 | 4 | 12 | Yok |
| Politika ve yönetişimin uyumlaştırılması | Hukuk ve vergi | 16 | 3 | 3 | Yok |
| Örgüt tasarımı ve raporlama ilişkileri | İnsan kaynakları | 24 | 4 | 5 | Yok |
Kurgulanmış örnek için yazarın belirlediği girdiler. Planlanan iş yükü kişi-hafta, risk altındaki değer haftada bin USD cinsindendir. Gözlenmiş veri değildir.
| Girdi | Değer | Durum |
|---|---|---|
| İş akışları, işlevler | 7 işlevde 18 iş akışı; 10'u nakit açısından kritik (A kademesi) | Yazar tarafından belirlenmiş |
| Planlanan iş yükü ve en yüksek personel tahsisi | Toplam 316 kişi-hafta; personel üst sınırları 2 ile 6 arasında | Yazar tarafından belirlenmiş |
| Risk altındaki değer | Toplam haftada 308 bin USD; A kademesinde 237 bin USD | Yazar tarafından belirlenmiş |
| Entegrasyon ekibi ve ufuk | 8 kişi; 52 hafta | Yazar tarafından belirlenmiş |
| Gerçekleşen iş yükü | Planlanan iş yükü çarpı lognormal çarpan; logaritmik standart sapma 0.25, ortalama bir | Yazar tarafından belirlenmiş |
| Gerçekleşen risk altındaki değer | Yazarın belirlediği haftalık tutar çarpı lognormal çarpan; logaritmik standart sapma 0.35, ortalama bir | Yazar tarafından belirlenmiş |
| Tahmini risk altındaki değer | Gerçekleşen haftalık tutar çarpı lognormal hata; logaritmik standart sapma 0.5, ortalama bir | Yazar tarafından belirlenmiş |
| Öncüllük | Her biri bir işlevin içinde olan beş çift | Yazar tarafından belirlenmiş |
| Nakit kaybı | Tamamlanmaya kadar tam haftalık tutar; varyantta kalan işle orantılı | Yazar tarafından belirlenmiş |
| Tekrarlar ve üretecin başlangıç değeri | Temelde 2,000, tarama noktası başına 1,000; başlangıç değeri 20261014 | Yazar tarafından belirlenmiş |
| Metinde belirtilen dış son tarihler | Bordro vadesi ve elektronik faturalama tarihleri atıf yapılan metinlerden gelir; bunların nakit değerleri bu metinlerden gelmez | Atıf yapılan ve yazar tarafından belirlenen |
MatchPoint analizi. Durum, bir girdinin yazar tarafından mı belirlendiğini yoksa atıf yapılan bir metinden mi alındığını gösterir. Hiçbir girdi gözlenmiş bir oran değildir.
10 Dokuz politikayı ortak çekilişler ve açık karşılaştırma ölçütü tanımlarıyla karşılaştırın
Eşit paylı plan, ekibi personel üst sınırlarına tabi olarak aktif işlev kuyrukları arasında eşit paylarla dağıtır; bir üst sınır veya tamamlanan kuyruk olanak verdiğinde kullanılabilir kapasiteyi yeniden dağıtır. Her işlev, öncüllük koşullarını karşılayan rastgele bir kontrol listesini, bir defada bir iş akışı yürüterek izler. İkinci bir temel karşılaştırma, ekibi bütün açık iş akışları arasında eşit paylaşır. Rastgele öncelik sırası, en kötü durum garantisi sunmayan ek bir karşılaştırmadır. En yüksek ve en düşük iş yükü önce politikaları, herhangi bir iyileşmeyi yalnızca iş yükünün açıklayıp açıklamadığını test eder. Nakit açısından kritik kademe kuralı, A kademesini rastgele sırayla öne alır; önce kademe, sonra oran kuralı ise her kademe içinde planlanan iş yükü birimi başına tahmini maruziyete göre sıralar.
Tam bilgiye sahip sezgisel karşılaştırma ölçütü, oran politikasını gerçek maruziyet ve gerçek iş yüküyle uygular; bu bilgi operasyonel ekipte bulunmaz. Bu, optimum niteliği taşımayan uygulanabilir bir sezgisel yöntemdir; bağımsız kontrol, bir temel tekrarda sonucu iyileştiren uygulanabilir bir öncelik değişimi bulmuştur. Bölüm 11'deki kademeli maruziyet kapatma gevşetmesi ayrı bir alt sınır sunar. Uygulanan her politika, belirtilen personel üst sınırları ve öncüllük ilişkileri altında tamamlanma olayları arasında kapasiteyi sürekli tahsis eder. Sıra, tahsisi ve tamamlanmayı etkiler; alttaki çekilişler politikalar arasında ortak kalır.
Nakit kaybı Denklem 1a'ya göre birikir. Maruziyet ell_j haftada bin USD, zaman hafta, L_pi ise milyon USD cinsindendir; 10^-3 çarpanı para birimi ölçeğini dönüştürür. Ufuk içinde tamamlanan bir iş akışında Denklem 1b, gerçekleştirilen kişi-haftayı gerçekleşen iş yüküne eşitler. Denklem 1c ekip kapasitesi, negatif olmama ve iş akışı personel üst sınırı kısıtlarını belirtir. Olay güdümlü hesaplama motoru bu tahsisleri tamamlanmalar arasında sürekli uygular. Tablo 7 test edilen politikaları listeler.
Denklem 1'de C_j, iş akışı H içinde bittiğinde tamamlanma süresidir; a_j(t) personel tahsisi, e_j gerçekleşen iş yükü, K ekip büyüklüğü, m_j ise personel üst sınırıdır. Bitmemiş bir iş akışında H anına kadar e_j'den daha az iş gerçekleştirilmiştir ve ufukta sınırlandırma için sonsuz bir tamamlanma işareti atanır. Motor bunun nihai tamamlanma süresini ölçmez. H boyunca tam maruziyetini hesaba katar. Bir ardıl iş akışına öncülü tamamlanmadan personel verilmez. Personel homojen ve bölünebilirdir; her üst sınıra kadar üretkenlik doğrusaldır.
| Politika | Kural | Kullanılan bilgi |
|---|---|---|
| İşlevler bazında eşit paylı plan | Aktif işlev kuyrukları, personel üst sınırlarına tabi olarak ekibi eşit paylaşır; her biri öncüllük koşullarını karşılayan rastgele bir kontrol listesini, bir defada bir iş akışı yürüterek izler | Yok |
| Bütün açık iş akışları arasında eşit paylaşım | Ekip, personel sınırları içinde bütün açık iş akışları arasında eşit paylaşılır | Yok |
| Rastgele öncelik sırası | Rastgele çekilen öncelik sırası; bilgisiz bir karşılaştırma | Yok |
| En yüksek iş yükü önce / En düşük iş yükü önce | Planlanan iş yüküne göre, en yüksek veya en düşük önce sıralama | Planlanan iş yükü |
| Nakit açısından kritik kademe önce | Önce rastgele sırayla A kademesi, sonra B kademesi | İkili nakit açısından kritik etiketi |
| İş yükü birimi başına risk altındaki değer (tahmini) | Tahmini risk altındaki değerin planlanan iş yüküne oranına göre azalan sıra; öncüllük zincirleri boyunca düzeltilir | Tahmini risk altındaki değer, planlanan iş yükü |
| Nakit açısından kritik kademe, sonra iş yükü başına değer | Önce A kademesi, her kademe içinde oran sırası | Etiket, tahminler, planlanan iş yükü |
| Gerçek girdilerle iş yükü başına değer (tam bilgili sezgisel yöntem) | Gerçek risk altındaki değer ve gerçek iş yüküyle oran kuralı | Hiçbir ekibin sahip olmadığı bilgi |
MatchPoint analizi. Kurgulanmış deneyde uygulanan biçimiyle kurallar.
Deneydeki personel değişkeni birbirinin yerine kullanılabilen kapasiteyi temsil eder. Gerçek bir program, sayısal sıralamayı uygulanabilir kabul etmeden önce ayrı bir beceri ve müsaitlik kontrolü hazırlamalıdır. Hazine yetkisi, vergi yapılandırması, müşteri iletişimi ve kurumsal sistem erişimi farklı izinler ve uzmanlık gerektirir. Program ofisi her görev için adı belirtilmiş bir beceri havuzunu ve müsait zaman penceresini kaydedebilir; ardından önerilen sıranın aynı kişiye iki kez dayandığı noktaları belirleyebilir. Bu, simülasyonda test edilen özelliklerin dışında önerilen bir uygulanabilirlik kontrolüdür. Uzman ekipler, dış bekleme süreleri veya asgari personel eklendikten sonra üretilen herhangi bir sayısal sonuç ayrı bir uygulama ve doğrulama gerektirir.
Tamamlanma raporlaması sabit bir ufuk kullanır. T_A, nakit açısından kritik bütün iş akışlarının bitme zamanı olsun. Gösterilen ortalama tamamlanma istatistikleri, H anında kritik işlerin hâlâ bitmediği tekrarların payıyla birlikte verilen min(T_A,H) ortalamalarıdır. Elli iki haftaya yakın bir değer bu nedenle sansürlemeyi yansıtabilir; tamamlanmış bir entegrasyon anlamına gelmeyebilir. Kaydedilen ufuk, bitmemiş işin nihai tamamlanma tarihini göstermez. Bu ayrım temel, kapasite ve stres karşılaştırmaları için geçerlidir.
11 İş yükü birimi başına maruziyet sırayı belirler; kademe etiketi buna yaklaşır
Maruziyetin iş yüküne oranı, Smith kuralının kullandığı indekstir [7]. j iş akışı için indeks Denklem 2a'daki r_j'dir. Kurgulanmış girdilerde ortalama oran A kademesi için 2.49, B kademesi için 0.32'dir; dolayısıyla ikili etiket bile iki grubu ayırır. Tahmini sürüm, gürültülü maruziyet tahminini ve planlanan iş yükünü kullanır. Bir öncül-ardıl çiftinde öncül, kendi oranı ile çiftin birleşik oranından yüksek olanını alır; böylece değerli bir ardıl, düşük sıralı bir öncülün arkasında engellenmez.
Alt sınır hesabı, iş gerçekleştirildikçe maruziyetin oransal kapatılmasına izin verir, her iş akışının personel üst sınırını kaldırır ve öncüllük kısıtlarını kaldırır. Toplam ekibi iş yükü birimi başına gerçek maruziyete göre azalan sırada tahsis eder. Kademeli kapatma, verilen herhangi bir tahsiste yalnızca tamamlanmada kapatmaya göre daha yüksek olmayan bir maliyet üretir. Kısıtları kaldırmak uygulanabilir çözüm kümesini genişletir. Bu gevşetme içinde daha erken düşük yoğunluklu işi daha geç yüksek yoğunluklu işle değiştirmek kapatma faydasını artırır; çünkü kalan ufkun ortak ağırlığı H-t'dir. Ortaya çıkan çizelgenin integrali, Denklem 2b'deki sonlu ufuk sınırını verir. Bu türetim belirtilen doğrusal, bölünebilir iş modeline uygulanır.
Denklem 2 için gerçek maruziyet ell_j'nin iş yükü e_j'ye oranına göre azalan sıra kullanılır. p_k=e_(k)/K, s_k tüm k öncesi i'ler için p_i toplamı, a_k ise min(p_k,max(H-s_k,0)) olarak tanımlansın. Belirtilen girdiler altında her p_k pozitiftir. a_k terimi, ufuktan önce iş akışı için kullanılabilir işlem süresidir. Denklem 2b kalan maruziyeti integre eder ve modelin hem oransal hem de yalnızca tamamlanmada kapatılan nakit kaybı için alt sınırdır. Kademe ve oran politikaları özgün kısıtlar altında uygulanabilir sezgisel yöntemler olarak kalır. Bu sınıra uzaklıkları, gevşetilmiş birkaç mekanizmayı birleştirir ve tek başına personel tahsisine veya sıraya atfedilemez. 10^-3 çarpanı, integre maruziyeti bin USD'den L_LB'nin milyon USD birimine dönüştürür.
12 Temel durumda önce kademe, sonra oran, ilk yıl nakit kaybını eşit paylı plana göre 45.3% azaltır
Eşit paylı planda ortalama ilk yıl nakit kaybı 6.57 milyon USD, yani eylemsizlik üst sınırının 41.1%'idir. Önce kademe, sonra oran bunu 3.57 milyon USD'ye indirir; ortalama eşleştirilmiş göreli iyileşme 45.3%, Monte Carlo standart hatası 0.1 yüzde puandır. Tam bilgili sezgisel yöntemin ortalama kaybı 3.44 milyon USD'dir. Ortalama kayıptaki azalmanın, temel karşılaştırma ile sezgisel yöntem arasındaki ortalama kayıp farkına oranı 95.9%'dur. Bu ölçü ortalama eşleştirilmiş göreli iyileşmeden ayrıdır ve kanıtlanmış bir optimuma uzaklık göstermez. Önce kademe, sonra oran, 2,000 tekrarın 100.0%'ında eşit paylı planı geçer. Kademeli kapatma alt sınırı 2.53 milyon USD'dir; deney kalan farkı kapatma varsayımları, personel üst sınırları, öncüllük ve sıralama arasında paylaştırmaz.
Nakit açısından kritik işlerin ufukla sınırlandırılmış ortalama tamamlanma istatistikleri, önce kademe, sonra oran altında 14.1'inci hafta, yalnızca kademe kuralında 14.8'inci hafta ve eşit paylı planda 34.4'üncü haftadır. Ufukta bitmemiş iş bulunan tekrarların ilgili payları, tamamlanmayı sansürlemeden ayırır. Uygun iş akışları arasında eşit paylaşım, eşit paylı plana göre 0.3% iyileşme üretir. Göreli iyileşme rastgele öncelikte -4.5%, en yüksek iş yükü önce politikasında -41.3%'tür; negatif iyileşme daha yüksek maliyet demektir. Bu karşılaştırmalar, kurgulanmış girdiler altında belirtilen politikaları tanımlar. Rastgele öncelik matematiksel bir performans alt sınırı sağlamaz.
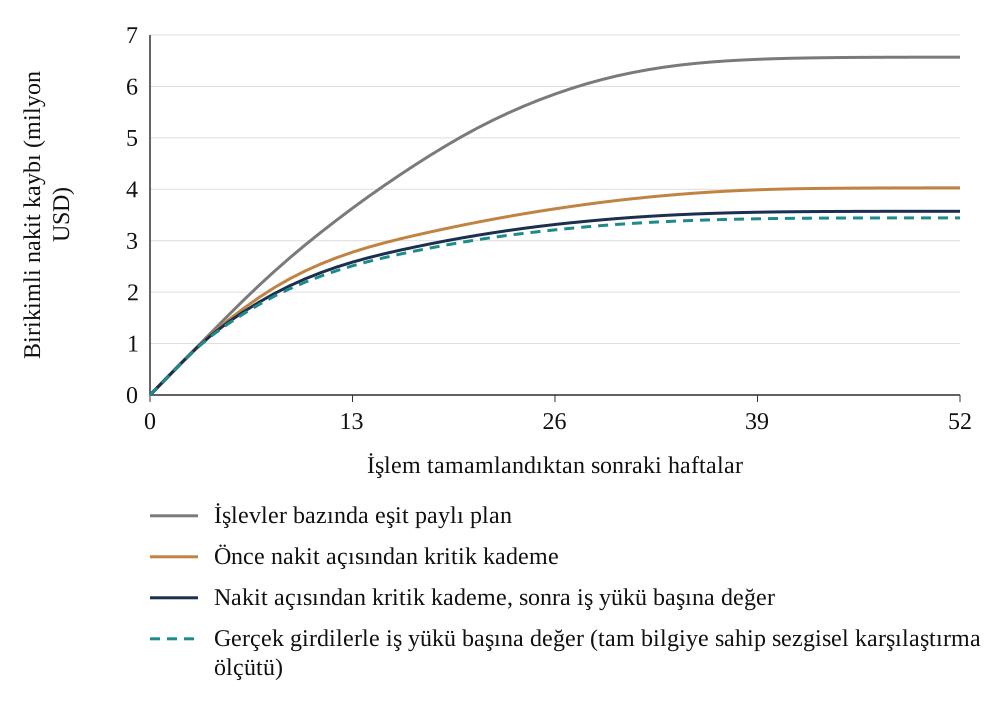
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. 300 tekrarın ortalaması; işlemin tamamlanmasından sonraki haftalar.
Şekil 1 avantajın ne zaman biriktiğini gösterir. 26'ncı haftaya kadar önce kademe, sonra oran altındaki birikimli kayıp eşit paylı planın 2.54 milyon USD altındadır ve nihai farkın büyük kısmı o tarihte açılmıştır. Nakit açısından kritik işler tamamlandıktan sonra kalan iş akışlarının maruziyeti düşüktür ve eğriler neredeyse paralel gider. Bu zamanlama örüntüsü kurgulanmış örneğin sonucudur; satın almaların ilk yarım yılı hakkında genel bir bulgu sağlamaz.
| Politika | Ortalama nakit kaybı | Standart hata | Eşit paylı plana göre iyileşme | A kademesinin ufukla sınırlandırılmış ortalama tamamlanma süresi (hafta) | Tam bilgili sezgisel yönteme olan farkın kapatılan payı | 52'nci haftada bitmemiş A kademesi |
|---|---|---|---|---|---|---|
| İşlevler bazında eşit paylı plan | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Bütün açık iş akışları arasında eşit paylaşım | 6.52 | 0.018 | 0.3% (standart hata 0.2) | 28.8 | 1.6% | 0.0% |
| Rastgele öncelik sırası | 6.83 | 0.031 | -4.5% (standart hata 0.4) | 38.4 | -8.4% | 0.2% |
| En yüksek iş yükü önce | 9.23 | 0.028 | -41.3% (standart hata 0.3) | 40.7 | -85.1% | 0.1% |
| En düşük iş yükü önce | 4.08 | 0.012 | 37.6% (standart hata 0.1) | 15.4 | 79.6% | 0.0% |
| Nakit açısından kritik kademe önce | 4.00 | 0.012 | 38.7% (standart hata 0.1) | 14.8 | 82.1% | 0.0% |
| İş yükü birimi başına risk altındaki değer (tahmini) | 3.59 | 0.010 | 45.0% (standart hata 0.1) | 16.1 | 95.3% | 0.0% |
| Nakit açısından kritik kademe, sonra iş yükü başına değer | 3.57 | 0.010 | 45.3% (standart hata 0.1) | 14.1 | 95.9% | 0.0% |
| Gerçek girdilerle iş yükü başına değer (tam bilgili sezgisel yöntem) | 3.44 | 0.009 | 47.3% (standart hata 0.1) | 15.0 | 100.0% | 0.0% |
| Oransal ilerleme gevşetmesinin alt sınırı | 2.53 | 0.007 | 61.3% (standart hata 0.1) | - | - | - |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Elli iki haftada milyon USD; 2,000 tekrar; iyileşme, eşit paylı plana göre ortalama eşleştirilmiş iyileşmedir.
Tablo 8 tam karşılaştırmayı raporlar. Sonuç doğrudandır. Kurgulanmış örnekte, nakit etiketini ilk filtre olarak kullanıp iş yükü birimi başına maruziyete göre sıralamak, ilk yıl nakit kaybını eşit paylı plana göre yaklaşık yarıya indirir ve temel karşılaştırma ile tam bilgili sezgisel yöntem arasındaki ortalama kayıp farkının 95.9%'unu kapatır. İyileşmenin büyüklüğü girdilere bağlıdır; sonraki bölümler hangi girdilere bağlı olduğunu gösterir. İyileşmenin standart hatası 0.1 puandır ve yalnızca rastgele çekilişlerdeki değişkenliği yansıtır; gerçek bir işlem kümesi yapı bakımından da farklılaşırdı.
13 En düşük iş yükü önce politikası, temel iyileşmenin büyük kısmını üretir
En düşük iş yükü önce, maruziyet bilgisini kullanmadan eşit paylı plana göre 37.6% iyileşme üretir. Yalnızca tahmini oran politikası 45.0% üretir; fark 7.5 yüzde puandır. Önce kademe, sonra oran 45.3% üretir; temel durumda en düşük iş yükü önce politikasından farkı 7.7 yüzde puandır. Denklem 3b, belirtilen politikalar arasındaki aritmetik karşılaştırmadır. Nakit etiketinin veya maruziyet bilgisinin nedensel katkısını belirlemez. Düşük iş yükü ile yüksek maruziyet arasındaki kurgulanmış ilişki, bu deneydeki karşılaştırmaları açıklamaya yardımcı olur.
Denklem 3'te L_U eşit paylı planın nakit kaybını, G_pi ise pi politikasının eşleştirilmiş göreli iyileşmesini belirtir. G_ratio-G_effort olarak etiketlenen politika karşılaştırması, yalnızca tahmini orana göre sıralamanın en düşük iş yükü önce ile karşılaştırılması için hesaplanır. Yalnızca kademe politikası aynı kurgulanmış girdiler altında 38.7% iyileşme üretir. Bu karşılaştırmalar belirtilen varsayımların rolünü gösterir; güvenilir tahminleri olmayan bir ekip, aday kuralı kendi kanıtları ve uygulanabilir personel tahsisiyle değerlendirmelidir.
Eşit paylı karşılaştırma kapasiteyi işlevler arasında böler ve her işlevin içinde bir kuyruk işletir. Bu kurgulanmış örnekte bazı alternatif politikalar kısa veya yüksek ağırlıklı işleri daha erken tamamlar. Karşılaştırma seçimi deneyin parçasıdır ve raporlanan iyileşmelerle birlikte belirtilmelidir. Farklı bir temel karşılaştırma, bağımlılık ağı veya iş yükü ile maruziyet arasındaki ilişki yeni bir karşılaştırma gerektirir. Bölüm 17'deki eşit ortalama iş yükü stresi, nakit açısından kritik etiketinin saha etkisini yalıtmadan böyle bir değişimi test eder.
14 Yazarın belirlediği maruziyet yoğunlaştıkça modellenmiş politika farkları büyür
Yoğunlaşma taraması maruziyeti bir kuvvetle yeniden ölçeklendirir; yazarın belirlediği toplam maruziyet böylece sabit kalır. Üs 0 olduğunda yazarın belirlediği maruziyet tutarları iş akışları arasında eşittir ve ilk üçü 16.7% pay taşır. 1.0'da yazarın belirlediği girdiler uygulanır ve ilk üçün payı 35.1%'dir. 2.0'da 52.7% taşırlar. Tarama boyunca en düşük iş yükü önce, eşit maruziyette 30.2%, en yüksek yoğunlaşmada 41.4% iyileşme üretir; oran kuralı 29.2% ve 56.8% üretir. Eşit paylı planın nakit kaybı da 7.00 milyon USD'den 6.15 milyon USD'ye değişir; çünkü yazarın girdilerinde en yüksek maruziyetler, eşit paylı planın bile daha erken bitirdiği küçük iş akışlarındadır. Gerçekleşen tutarlar belirtilen bağımsız lognormal değişkenliği korur; dolayısıyla her tekrarda toplamları ve iş akışları arasındaki tutarlar eşit tutulmaz.
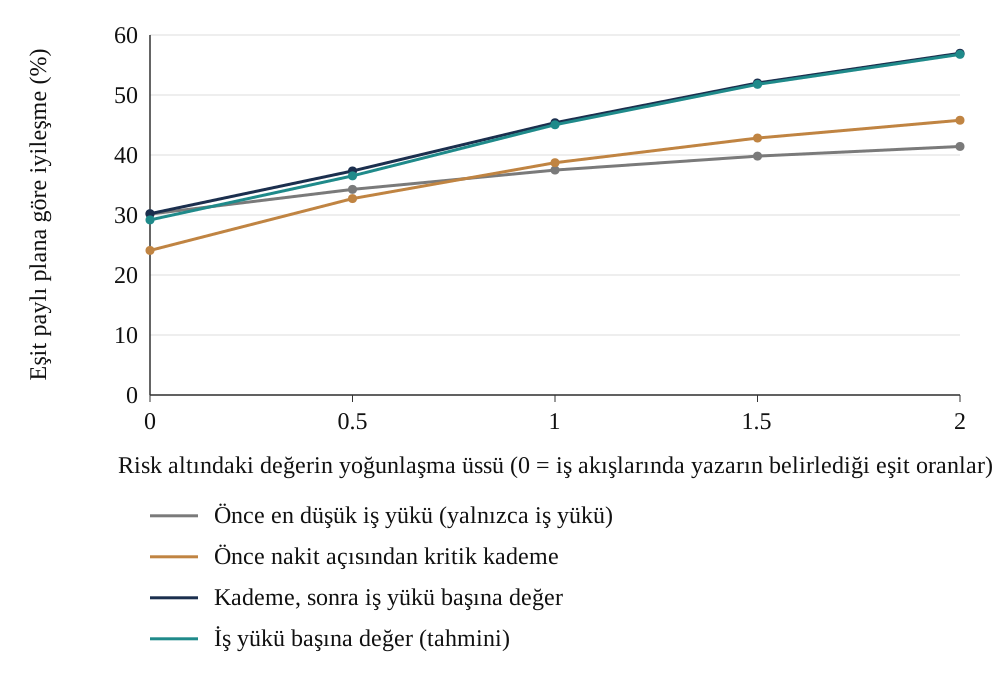
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Nokta başına 1,000 tekrar; yazarın belirlediği toplam maruziyet sabit tutulur; gerçekleşen tutarlar lognormal değişkenliği korur.
Şekil 2 ve Tablo 9, önce kademe, sonra oran kuralının 30.2%'den 57.0%'ye çıktığını gösterir. İş yüküne göre sıralamayla farkı, eşit maruziyette 0.1 puandan en yüksek yoğunlaşmada 15.5 puana büyür. Maruziyet eşit dağıldığında maruziyete göre sıralama fazla bir katkı sağlamaz ve iyileşme iş yükünden gelir. Birkaç iş akışı maruziyetin büyük kısmını taşıdığında iyileşme bunları öne almaktan gelir. Yoğunlaşma, iş yükü, bağımlılıklar, tahmin kalitesi ve mevcut yetkinliklerle birlikte incelenmesi önerilen bir tanı ölçüsüdür. İlk üç iş akışının payı tek başına gerçek bir entegrasyon sırasının değerini belirlemez.
| Yoğunlaşma üssü | İlk üç iş akışındaki risk altındaki değer | Eşit paylı planın nakit kaybı | İyileşme: en düşük iş yükü önce | İyileşme: iş yükü başına değer | İyileşme: nakit açısından kritik kademe | İyileşme: önce kademe, sonra oran |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Eşit paylı plana göre iyileşme; satır başına 1,000 tekrar.
15 Gürültülü tahminler salt oran kuralını kademe kuralından önce aşındırır ve iddia edilen iyileşme gerçekleşeni aşar
Gürültü taraması, maruziyet tahmininin logaritmik standart sapmasını 0'dan 2'ye yükseltir. Oran kuralı doğru tahminlerle 46.9%, temel gürültü 0.5'te 45.0%, 1.5'te ise 33.9% iyileşme üretir. Kademe kuralı yalnızca etiketi kullandığından tahmin gürültüsünden etkilenmez ve her noktada 38.7% üretir. Oran kuralı, sırasıyla 39.9% ve 33.9% iyileşme sağladığı 1.0 ile 1.5 arasındaki gürültüde kademe kuralının altına iner. Birleşik kural daha az düşer ve 2.0 gürültüde 41.7% olur.
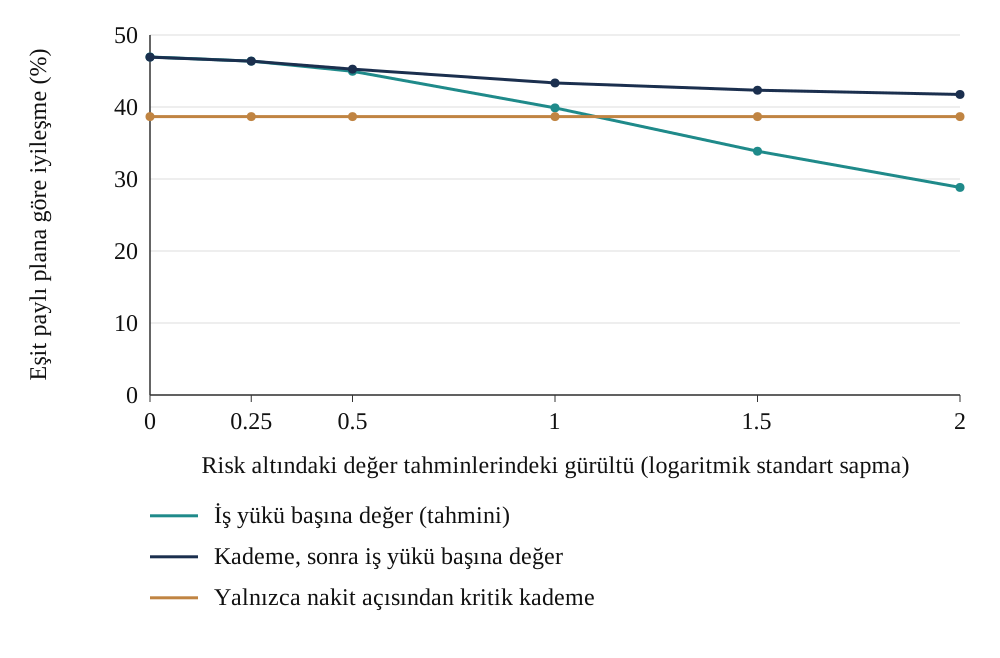
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Nokta başına 1,000 tekrar.
Şekil 3 aşınmayı gösterir. Yalnızca tahmini oran politikasında, sıralamayı belirleyen tahminlerden hesaplanan iddia edilen iyileşme, gerçekleşen iyileşmeyi aşar. Denklem 4 tahmini ve oranı tanımlar. Temel gürültüde ekip, gerçekleşen 2.98 milyon USD'ye karşılık 3.24 milyon USD önlenmiş kayıp iddia ederdi; oran 1.09'dur. Gürültü 1.5 olduğunda oran 1.72, 2.0 olduğunda 2.07'dir. Bu kurgulanmış seçim mekanizması, Smith ve Winkler'ın gürültülü tahmin analizinden esinlenir [13]: gürültülü tahminlere göre sıralayıp ardından plana tahmini değeri yazmak, planın sağladığını olduğundan büyük gösterir.
Denklem 4'te şapka işareti bir tahmini, s hatasının logaritmik standart sapmasını, z_j ise standart normal bir çekilişi gösterir. D_j^pi=min(C_j^pi,H) olarak tanımlansın; bitmemiş bir iş akışı H katkısı yapar. P yalnızca tahmini orana göre sıralamayı, U eşit paylı planı belirtir. Rho, bu kurgulanmış karşılaştırmada ortalama tahmini parasal iyileşmenin ortalama gerçekleşen parasal iyileşmeye oranıdır. Tekrar başına iyileşme oranlarının ortalaması değildir. Hatanın ortalaması kurgu gereği birdir. Önerilen bir saha uygulamasının ekonomik gerekçesinde, uygulama öncesi tahminler saklanmalı ve kalibrasyonları bağımsız tanımlanmış sonuçlarla değerlendirilmelidir. Çizelgeleme politikalarının karşılaştırılması, önceden belirlenmiş bir atama tasarımı veya gerekçelendirilmiş gözlemsel tanımlama varsayımları gerektirir; yalnızca değerlendirme için ayrılmış verilerde tahminleri incelemek nedensel bir sıralama etkisi sağlamaz. Tablo 10 tarama değerlerini verir.
| Risk altındaki değer tahminlerindeki gürültü (logaritmik standart sapma) | İyileşme: iş yükü başına değer | İyileşme: önce kademe, sonra oran | İyileşme: nakit açısından kritik kademe | İddia edilen iyileşme bölü gerçekleşen iyileşme |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Satır başına 1,000 tekrar; son sütun Denklem 4'teki iddia edilen iyileşmenin gerçekleşene oranıdır. Bu oranlar yalnızca tahmini orana göre sıralamaya aittir; önce kademe, sonra oran politikasına ait değildir.
16 Modellenmiş öncelik avantajı, test edilen kapasite aralığında azalır
Kapasite taraması ekibi 4 ile 24 kişi arasında değiştirir. Eşit paylı planın nakit kaybı 11.65 milyon USD'den 6.53 milyon USD'ye ve 2.90 milyon USD'ye iner. Önce kademe, sonra oran iyileşmeleri 48.7%, 45.1% ve 29.3%'tür. Raporlanan tamamlanma istatistikleri 52'nci haftada sınırlandırılır. Dört kişiyle nakit açısından kritik işler, 52'nci haftada eşit paylı plan tekrarlarının 99.1%'inde ve önce kademe, sonra oran tekrarlarının 0.0%'ında bitmemiştir. Bu nedenle eşit paylı planın raporlanan 52.0 haftalık ortalaması önemli ölçüde ufukta sansürlemeyi yansıtır; nihai ortalama tamamlanma süresi değildir.
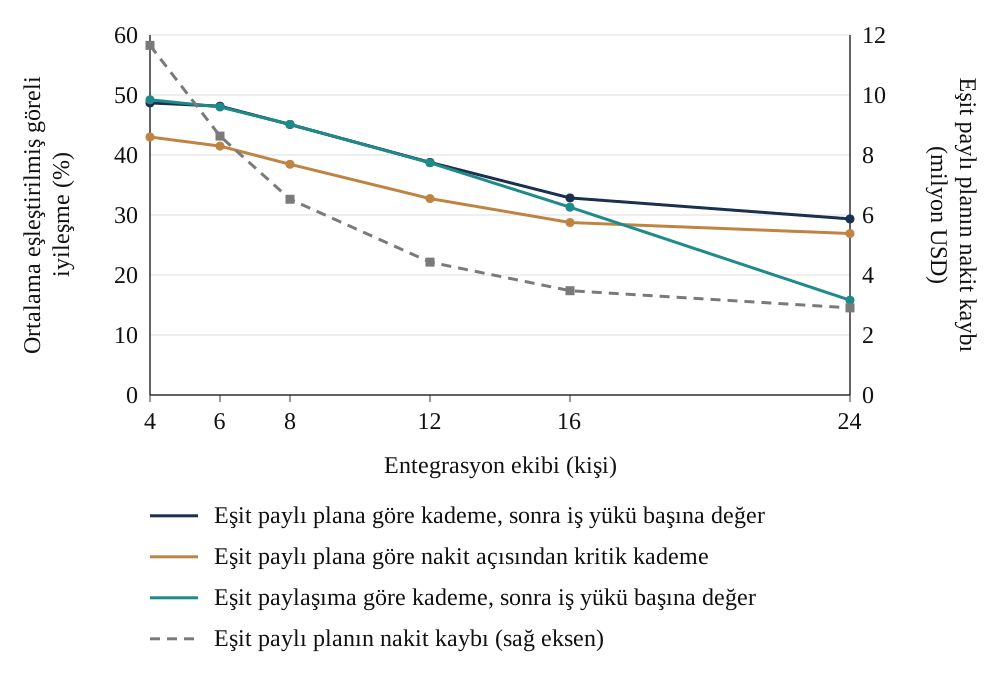
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Nokta başına 1,000 tekrar; ekip büyüklüğü kişi cinsindendir.
Şekil 4, kurgulanmış örnekteki kapasite örüntüsünü gösterir. Eşit paylı karşılaştırma, her aktif işlev kuyruğunda bir defada bir iş akışı yürütür. Eşit paylaşım, uygun iş akışları arasında eşzamanlı tahsise izin verir. Eşit paylaşıma göre önce kademe, sonra oran, 4 kişide 49.2%, 8 kişide 45.1% ve 24 kişide 15.8% iyileşme üretir. Daha büyük ekiplerdeki avantajı bu alternatif temel karşılaştırmaya göre daha küçüktür. Bu politika karşılaştırmaları, karşılaştırma seçiminin önemli olduğunu gösterir; iyileşmeyi ayrı olarak tanımlanmış kuyruk ve sıralama etkilerine ayırmaz. Bir saha karşılaştırması gerçek kapasiteyi, yetkinlikleri ve uygulanabilir temel politikaları gerektirir.
17 Kurgulanmış örneklerdeki stres örüntüleri
Yedi örnek çalıştırılır ve Tablo 11 sonuçları verir. Temel örnek, önce kademe, sonra oran ile 45.1% iyileşme üretir. İş yükündeki yüzde 40'lık genel aşım, eşit paylı planın nakit kaybını 9.05 milyon USD'ye yükseltir ve iyileşmeyi 45.0%'da bırakır: düzey yükselirken sıralama korunur. Yalnızca nakit açısından kritik işlerde yüzde 80 aşım, kaybı 9.32 milyon USD'ye çıkarır, iyileşmeyi 40.0%'a düşürür ve A kademesinin tamamlanmasını 25.4'üncü haftaya erteler; hem düzey hem fayda kötüleşir. Bu örneklerde raporlanan bütün tamamlanma ortalamaları ufukla sınırlandırılmıştır; yorumlarına, bitmemiş iş kalan tekrarların ilgili payı eşlik etmelidir.
Her iş akışının nakit açısından kritik sınıflaması bağımsız olarak yüzde 30 olasılıkla ters çevrildiğinde, belirtilen hata mekanizması altında kademe kuralı 38.5%'ten 12.2%'ye inerken önce kademe, sonra oran 33.8%'i korur. Logaritmik standart sapması 1.5 olan çok gürültülü tahminler, önce kademe, sonra oranı 42.2%'de bırakır. Kayıp kalan işle orantılı olduğunda iyileşme, daha düşük olan 4.95 milyon USD kayıp düzeyinde 43.4%'tür. Bunların her birinde sıralama korunur; örnekleri ayıran örüntü düzeyin ve tamamlanma haftasının nereye hareket ettiğidir.
Son örnek, nakit açısından kritik her iş akışının iş yükünü 2.86 ile çarpar; böylece kademeler arasında iş akışı başına ortalama iş yükü yaklaşık eşitlenir. Eşit paylı planın nakit kaybı 11.92 milyon USD'dir. Önce kademe, sonra oran 32.1%, en düşük iş yükü önce 25.8%, yalnızca kademe kuralı 26.0% iyileşme üretir. Önce kademe, sonra oran altında nakit açısından kritik işlerin ufukla sınırlandırılmış ortalama tamamlanma istatistiği 40.3 haftadır; tekrarların 1.4%'ünde 52'nci haftada bu işler hâlâ bitmemiştir. Maruziyetin 5.8%'i 8'inci haftaya kadar kapatılır. Bu stres örneğinde önce kademe, sonra oran ile en düşük iş yükü önce arasındaki fark 6.3 yüzde puandır.
| Örnek | Eşit paylı planın nakit kaybı | İyileşme: önce kademe, sonra oran | İyileşme: nakit açısından kritik kademe | Önce kademe, sonra oran altında A kademesinin ufukla sınırlandırılmış ortalama tamamlanması (hafta) | Önce kademe, sonra oran altında 8'inci haftaya kadar kapatılan değer | Önce kademe, sonra oran altında 52'nci haftada bitmemiş A kademesi |
|---|---|---|---|---|---|---|
| Temel örnek | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| İş yükünde yüzde 40 genel aşım | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Yalnızca nakit açısından kritik işlerde yüzde 80 aşım | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Her iş akışının nakit açısından kritik sınıflaması bağımsız olarak yüzde 30 olasılıkla ters çevrilir | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Çok gürültülü risk altındaki değer tahminleri (logaritmik standart sapma 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Kalan işle orantılı nakit kaybı | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| A kademesinin ortalama iş akışı yükü B kademesine eşitlenecek şekilde ölçeklenir (2.86 kat) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Örnek başına 1,000 tekrar. Oransal kayıp örneğinde hem eşit paylı hem de öncelikli kayıp için oransal biçim kullanılır. Tamamlanma, ufukta bitmemiş iş kalan tekrarların payları ayrı raporlanmak üzere ortalama min(T_A,52)'dir. Etiket hataları bağımsız Bernoulli ters çevirmeleridir.
18 Tahmini kapatılan maruziyeti, tamamlanma ve gözlenen nakitle birlikte raporlayın
Kurgulanmış örneğin 8'inci haftasında eşit paylı plan iş akışlarının 10.0%'ını tamamlamış ve maruziyetin 11.6%'sını kapatmıştır. Önce kademe, sonra oran, 28.2%'sini tamamlamış ve 47.2%'sini kapatmıştır. Tablo 12'de raporlandığı gibi kapatılan maruziyet farkı 8'inci haftada 35.6 yüzde puan, 26'ncı haftada 24.1 puandır. Hem görevlerin tamamlanması hem de kapatılan maruziyet farklıdır. Maruziyet ağırlıklı ölçü, tamamlanan işe atanmış nakit ağırlıklarını yansıtır; görev sayısı her iş akışına eşit ağırlık verir. İki ölçü de gerçek bir satın almada karşıolgusal olarak tasarruf edilen nakdi belirlemez.
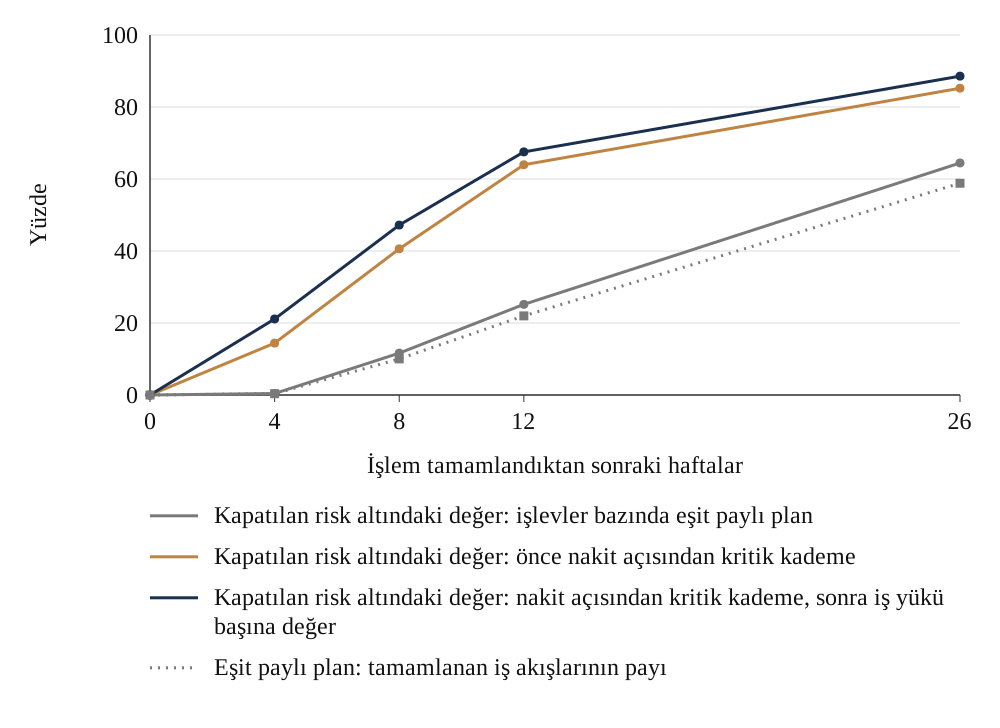
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. 2,000 tekrarın ortalaması.
Şekil 5, kurgulanmış örnekteki planlama ölçülerini karşılaştırır. Bir saha raporu, önceden üzerinde anlaşılmış ağırlıklar ve tarihli tamamlanma testlerinden tahmini kapatılan maruziyeti hesaplayabilir. Bu ölçü maruziyet varsayımlarına ve bunların zaman penceresine bağlı kalır. Gözlenen tahsilatlar, ödemeler ve işletme maliyetleri ayrı kanıt ve mutabakat gerektirir. Yönetim kurulu dosyası kayıt tablosunu, geçerli tarihleri, tahmin aralıklarını, tamamlanma kanıtlarını ve finansal mutabakat tablosunu saklamalıdır; böylece operasyonel hazırlık ile ölçülmüş nakit hareketleri birlikte incelenebilir.
| Hafta | Eşit paylı plan: tamamlanan iş akışları | Eşit paylı plan: kapatılan risk altındaki değer | Önce kademe, sonra oran: tamamlanan iş akışları | Önce kademe, sonra oran: kapatılan risk altındaki değer | Kapatılan değer farkı (puan) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. 2,000 tekrarın ortalaması.
Her etkiyi tanımlama durumu ve duyarlılığıyla birlikte raporlayın. 45.3% nokta tahmini kurgulanmış çizelgeleme modeline aittir ve yoğunlaşma, gürültü, kapasite ve stres sonuçlarıyla birlikte verilmelidir. Saha kayıtları tarihli tamamlanma kanıtlarını, kaydedilmiş tahminleri ve ayrı mutabakatı yapılmış nakit hareketlerini içerebilir. Seçilmemiş bir çizelgedeki maruziyet karşıolgusal kalır ve gerekçelendirilmiş karşılaştırma tasarımı gerektirir. Yalnızca tahmini oran politikasında iddia edilen iyileşmenin gerçekleşene oranı başka bir model tanı ölçüsüdür; sahada ölçülmüş nakit değildir. Yönetim kurulu raporu, geçerli yasal sürümü ve plandaki her değişikliğin dayandığı kanıtları saklamalıdır.
Önerilen sinerji takip tablosu, çizelgeleme kayıt tablosunu finansal mutabakata bağlamalıdır. Her girdi temel dönemi, üzerinde anlaşılmış kapsamı, fayda mekanizmasını, beklenen başlangıç tarihini, sorumluyu ve tanıma için gereken kanıtları içermelidir. Tek seferlik uygulama maliyetleri tekrarlayan faydaların yanında görünür kalmalıdır. Ertelenen tasarruf kalıcı olarak kaybedilenden ayrılmalı; alacaklardaki azalma tahsilatlar, satışlar, alacakların kayıttan çıkarılması ve her türlü finansman hareketiyle mutabık hale getirilmelidir. Çizelge, mekanizmanın işler hale geldiği tarihi belirleyebilir. Beklenen ekonomik sonucun ardından gelip gelmediğini değerlendirmek için finansal mutabakat tablosu gerekir.
İşlem modeli zaten bir sinerji varsayımı içerdiğinde aynı disiplin geçerlidir. Entegrasyon takip tablosu bu varsayıma eşlenmeli; kapsam, zamanlama veya güven düzeyindeki değişimleri belirlemelidir. Takip tablosunun tahminini ikinci bir fayda olarak satın alma modeline eklemek, ilk yatırım gerekçesini iki kez sayardı. Bu nedenle önerilen yönetim kurulu dosyası her fayda için tek bir referans taşımalı, ilk yatırım değerlendirmesi varsayımını göstermeli ve mevcut güncellemeyi açıklamalıdır. İddia edilen herhangi bir özsermaye değeri artışı kendi nakit akışı, maliyet ve finansman analizini gerektirir. Simülasyonun nakit kaybı ölçüsündeki yüzdesel azalma tek başına işlem değerlemesinde artış sağlamaz.
19 Kurgulanmış işlem günlüğü, belirtilen seçilim mekanizması altında bilinen etkisini abartır
Seçilim deneyi, 4,000 işlemden oluşan kurgulanmış bir evren çeker. Her işlemin kendi maruziyet yoğunlaşması, ekip büyüklüğü, A kademesi iş yükü ve gözlenmeyen uygulama yetkinliği vardır. Bu kurguda yetkin ekiplerin öncelikli planı benimseme olasılığı daha yüksektir ve her iki planda da işi daha hızlı bitirirler. Yoğunlaşmış işlemlerde de yoğunlaşma görünür olduğu için planın benimsenme olasılığı daha yüksektir. Model her işlem için eşit paylı planı ve önce kademe, sonra oran planını puanlar; dolayısıyla evrendeki gerçek ortalama etkileri bilinir: üst sınırdaki nakit kaybına göre 17.42 puan.
Şekil 6 ve Tablo 13 sonucu raporlar. Yalnızca benimsenen planı gözleyen bir çalışmada, benimseyenlerle benimsemeyenler arasındaki naif fark, 400 kayıtlı işlemde ortalama 23.37 puandır; yanlılık 5.95 puandır. Kaydedilen yoğunlaşmaya göre düzeltme 4.98 puan yanlılık bırakır. Kurgulanmış gizli yetkinliği kullanan kâhin düzeltmesi 0.22 bırakır. Bu değişken deney tarafından bilinir; raporlanan gözlemsel tahmin edicilerde mevcut değildir. Rastgele atamalı alt örneklem ortalaması, raporlanan sonlu simülasyon yanlılığı -0.02 olmak üzere Monte Carlo hatası içinde kurgulanmış evren etkisiyle uyumludur. Bu kurgulanmış günlükteki naif karşılaştırma bilinen etkiyi abartır; düzeltmenin giderebildiği kısım neyin kaydedildiğine bağlıdır.
Denklem 5'te A_d, d işleminde öncelikli planın benimsenmesi, z_d standartlaştırılmış yoğunlaşma, u_d gözlenmeyen uygulama yetkinliğidir; a katsayıları yazar tarafından belirlenmiştir, y kaybın üst sınıra oranı, tau ise gerçek ortalama etkidir. King ve çalışma arkadaşları satın alma sonrası performansta olası düzenleyici etkenlere ilişkin kanıt raporlar [5]. Bu deneydeki gizli uygulama yetkinliği etkeni ve bunun benimseme üzerindeki etkisi yazarın belirlediği mekanizmalardır; meta-analiz bunları belirlemez veya kalibre etmez. Model yanlılığın büyüklüğünü kurgu gereği belirler ve makale bunun gerçek veriler için tipik olduğunu iddia etmez.
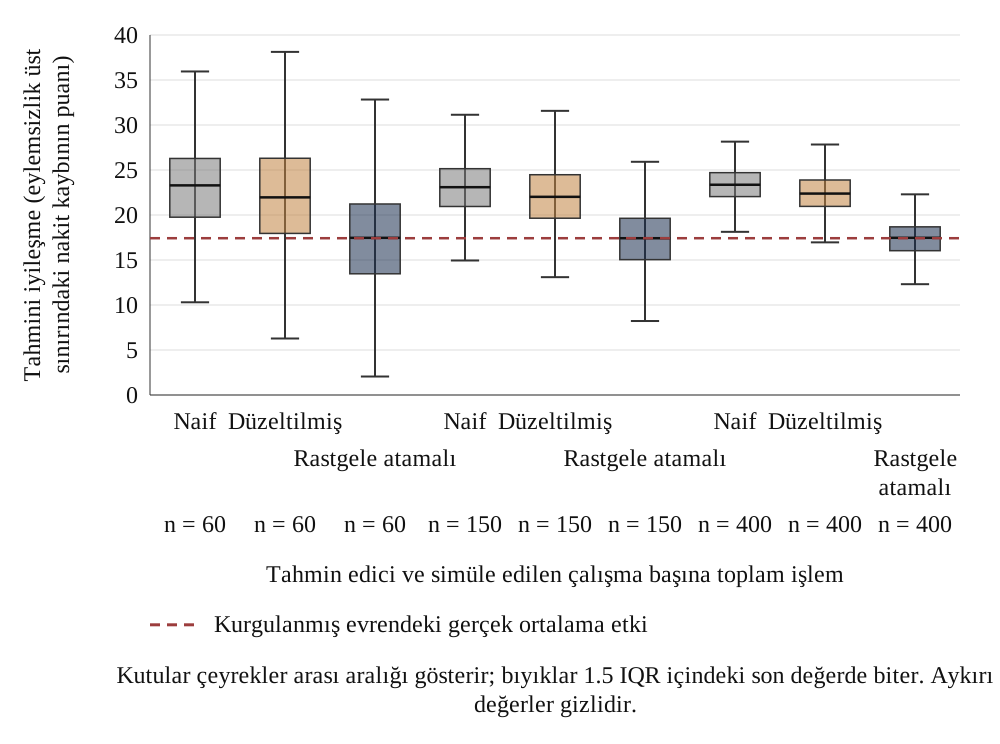
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Kutu başına 600 simüle çalışma; kesikli çizgi kurgulanmış evrendeki gerçek ortalama etkidir.
| Kayıtlı işlemler | Naif fark: ortalama (puan) | Naif: standart sapma | Yoğunlaşmaya göre düzeltilmiş: ortalama | Düzeltilmiş: standart sapma | Rastgele atamalı alt örneklem: standart sapma | Rastgele atamalı alt örneklem: 5%'te istatistiksel güç |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
Kurgulanmış örneğin MatchPoint analizi. Belirtilen girdiler altında model çıktısıdır; gözlenmiş sonuç değildir. Üst sınırdaki nakit kaybına göre puan; satır başına 600 çalışma; her işlemin sonucuna 15 puan gözlem gürültüsü eklenir. Raporlanan simülasyon gücü, iki taraflı yüzde 5 normal eşikte pozitif yönde sıfır hipotezinin reddedildiği çalışmaların payıdır.
20 Önerilen saha değerlendirmesi önceden belirlenmiş birimler, sonuçlar ve tespit edilmeye değer bir etki gerektirir
Önerilen bir saha değerlendirmesi, atama birimini iş akışı kaydından ayırmalıdır. Uygunluk ölçütlerini karşılayan bütün entegrasyonlara veya bağımsız oldukları gösterilebilen kümelere, önceden belirlenen sıfır zamanında üzerinde anlaşılmış bir çizelgeleme politikası atanabilir. İş akışları, temel tarihleri, iş yükünü ve tamamlanma kanıtlarını sağlar. Hedef deneme çerçevesi uyarınca protokol; sonuçlar incelenmeden önce uygunluğu, stratejileri, atamayı, takibi, sonuç ölçütünü, nedensel karşılaştırmayı ve analizi tanımlamalıdır [16].
Katılım için değerlendirilen işlemler için bir tarama kaydı ve atama sırasındaki uygunluk kurallarıyla tanımlanan ayrı bir sonuç kohortu tutun. Gerekli müşteri yetkisini ve veri işleme düzenlemelerini sağlayın. Her çalışma politikasında bütün yasal ve sözleşmesel yükümlülükleri koruyun. Tahmini maruziyete dayalı sonuç ölçütlerinde atamadan önce sabitlenen ağırlıkları kullanın; finans kayıtlarından ayrıca tanımlanmış nakit sonuçlarını toplayın. Atama ve analiz; ortak hizmetleri, kümelenmeyi, politikaya uyumu ve eksik sonuçları yansıtmalıdır. Aşağıdaki basit kol başına işlem hesabı bağımsız birimler varsayar ve ayrıca bir saha çalışması tasarım incelemesi gerektirir.
Denklem 6, rastgele atamalı bir karşılaştırma için kol başına örneklem büyüklüğünü verir. Burada sigma, modelin normalleştirilmiş elli iki haftalık nakit kaybı sonucunun standart sapması; delta, saptanması hedeflenen etki; z değerleri ise yüzde 5 anlamlılık düzeyindeki iki taraflı test ve yüzde 80 güç için normal dağılım kantilleridir. Yazarın eklediği 15 puanlık ölçüm gürültüsünü içeren kurgulanmış sonuç standart sapması 20.29 puanken, 17.4 puanlık model etkisinin tamamını saptamak için kol başına 22 işlem gerekir. Etkinin yarısı olan 8.7 puan için 86, dörtte biri olan 4.4 puan için 341, onda biri için 2,129 işlem gerekir. Bu hesaplar söz konusu sonuç ölçütü ve yazarın belirlediği varyansla ilgilidir. Önerilen on ikinci hafta maruziyeti veya başka bir saha sonucu için güç hesabı oluşturmazlar.
Denklem 6'da n, kol başına bağımsız birim sayısı; sigma, sonuç ölçütünün standart sapması; delta, saptanmaya değer fark; z, standart normal kantiller; Phi ise standart normal dağılım fonksiyonudur. Denklem 6b'de d=delta/(sigma sqrt(2/n)); iki taraflı normal testin her iki kuyruğu da hesaba katılır. Modelin elli iki haftalık normalleştirilmiş nakit kaybı sonucu için hesaplanan değerler, seçilen etki büyüklüğüne duyarlılığı gösterir. Bir saha çalışması, kümelenme, birimler arası etkileşim, izlem kaybı ve sonuç ölçümü için ayrı düzenlemelerin yanı sıra ekonomik açıdan anlamlı bir hedef etki ve kanıtla desteklenen bir varyans tahmini gerektirir. Bu makale, beklenen saha etkisine ilişkin bir tahmin sunmaz.
Önerilen saha protokolü, sonuç verileri incelenmeden önce uygunluğu ve sıfır zamanını tanımlamalıdır. Uygunluk; tamamlanmış bir işlem, belgelenmiş bir entegrasyon kapsamı ve her iki çizelgeleme yaklaşımını da uygulayabilecek bir ekip gerektirebilir. Bu durumda sıfır zamanı, uygun ekibe çizelgeleme politikasının atandığı an olur. O andan önce vazgeçilen işlemler, gerekçeleriyle birlikte ayrı bir tarama kaydında yer almalıdır. Bir sonuç tanımlamadan bunları satın alma sonuç analizine katmak, tutarsız bir payda oluşturur. Bir işlemi entegrasyonu sonradan kötü performans gösterdiği için dışlamak ise farklı bir seçilim sorunu yaratır. Protokol bu iki kararı açıkça ayırmalıdır.
Atama birimi için de bir uygulanabilirlik kontrolü gerekir. Hazine platformunu, entegrasyon yönetimini veya müşteri hesabını paylaşan iş birimleri, birbirlerinin sonuçlarını etkileyebilir. Böyle bir ortamda tek tek iş akışlarına rakip politikalar atamak, karşılaştırmayı birimler arası etkileşime açık bırakır. Önerilen bir çalışma, bütün entegrasyonları veya yeterince bağımsız kümeleri atayabilir ve kalan ortak hizmetleri belgeleyebilir. Analizi, kümelenmeyi ve gerçekten bağımsız atamaların sayısını yansıtmalıdır. Bu makaledeki basit örneklem büyüklüğü denklemi, bağımsız birimler ve sürekli bir sonuç ölçütü varsayar. Tasarım etkisini, izlem kaybını, çoklu karşılaştırmaları veya eşit olmayan küme büyüklüklerini içermez; bu nedenle bir saha çalışmasının satın alma şartnamesi olarak kullanılmamalıdır.
Birincil sonuç ölçütü, her iki politika altında tutarlı biçimde toplanan kanıtlarla tanımlanmalıdır. Kapatılan tahmini maruziyet bir planlama ölçütü olarak kalabilir; ancak ağırlıkları atamadan önce sabitlenmeli ve yorumu gerçekleşen nakitten ayrı tutulmalıdır. Aday nakit ölçütleri; işlem kapsamındaki gecikmiş tahsilatların, mükerrer ödemelerin, kaybedilen iskontoların veya diğer olayların üzerinde anlaşılmış tanımlarını gerektirir. Protokol; gözlem aralığını, veri kaynağını, para birimi uygulamasını ve mutabakat kurallarını belirtmelidir. Hangi politikanın daha iyi performans gösterdiği görüldükten sonra seçilen bir sonuç tanımı, yeni bir seçilim olanağı yaratır. Veri toplama başladıktan sonra gerekli olan her değişiklik, tarihi ve gerekçesiyle raporlanmalıdır.
Güvenilir bir uygulama hem atama hem de politikaya uyum kayıtlarını tutmalıdır. Birincil karşılaştırma atanan politikayı izleyebilir; ayrı olarak adlandırılmış bir uyum analizi ise yasal bir son tarih, kritik bir müşteri olayı veya personel yokluğu gibi sapmaları inceleyebilir. Bu sapmalar, operasyonel gerekçeleri ve yetkilendirmeleriyle birlikte gerçekleştiği anda kaydedilmelidir. Varlıkları, önerilen kuralın uygulanıp uygulanamayacağı konusunda yararlı bilgi sağlar. Analizi kurala kusursuz uyan ekiplerle sınırlamak farklı bir evren seçer ve kurgulanmış işlem kaydında gösterilen yetkinlik yanlılığını yeniden doğurabilir. Eksik sonuçlar ve çalışmadan çekilmeler için önceden belirlenen bir yaklaşım ve duyarlılık analizi uygulanmalıdır.
21 Yapay zekâ destekli bilgi çıkarımını ve çizelgelemeyi ayrı değerlendirin
Yapay zekâ destekli bir kayıt tablosu, değerlendirilmesi önerilen bir iş akışıdır. Aday alanlar; her biri kaynak metin parçasına bağlanan ve yürürlükteki sözleşme ile değişiklikleri üzerinden doğrulanan yenileme tarihlerini, bildirim sürelerini ve kontrol değişikliği hükümlerini içerir. Makale, bilgi çıkarım doğruluğu, personel maliyeti veya maruziyet tahminlerindeki iyileşme hakkında herhangi bir test raporlamaz. Gizli kayıtların her türlü kullanımı, üzerinde anlaşılmış erişim ve işleme kontrollerini gerektirir. Aşağıdaki önerilen testler, belgelerden bilgi çıkarımını çizelgeleme kararının değerinden ayırır.
Smith ve Winkler'in sonucu, optimizasyonda kullanılan tahminlerin kalibrasyonunu incelemek için bir gerekçe sunar [13]. Ayrı tutulan kanıtlar, tahmin ve bilgi çıkarım kalitesini değerlendirebilir. Bir entegrasyon politikasının nedensel etkisi, belirtilen atama ve karıştırıcı değişken varsayımlarını içeren uygun bir karşılaştırmalı tasarım gerektirir. İddia edilen iyileşmenin gerçekleşen iyileşmeye oranının bire yakın olması, seçilen ölçüte göre kalibrasyonu açıklar; tek başına bir finansal fayda ortaya koymaz.
Deney, eğitilmiş bir model veya gözlenmiş bir araç doğruluğu raporlamaz. Önerilen bir değerlendirme, uygulamadan önce sıralamayı kaydetmeli, bağımsız olarak kontrol edilmiş girdi kayıtlarını saklamalı ve tahmin ölçütlerini ayrıca tanımlanmış gözlenen sonuçlarla karşılaştırmalıdır. Tahmin kalibrasyonu, son tarihlere uyulabilirlik, inceleyici iş yükü ve ekonomik sonuçlar ayrı raporlanmalıdır. Karşılaştırmalı bir politika değerlendirmesi, kendi atama tasarımını veya gerekçelendirilmiş gözlemsel tanımlama varsayımlarını gerektirir; yalnızca ayrı tutulan bir tahmin veri kümesi, sıralamanın nedensel etkisini vermez.
Önerilen bir yapay zekâ destekli iş akışı, kullanımına izin verilen belgelerle ve açık bilgi çıkarım alanlarıyla başlamalıdır. Bir sözleşme incelemesinde çıktı; kaynak belgeyi, hükmün konumunu, karşı tarafı, yenileme tarihini, bildirim süresini, kontrol değişikliği ifadesini ve doğrulamayı yapan inceleyiciyi belirtebilir. İzlenebilir bir metin parçası olmayan çıkarım, çizelgeleme girdisinin dışında tutulmalıdır. İnceleyici, bir tarihi veya yükümlülüğü kabul etmeden önce yürürlükteki sözleşmeyi ve her değişikliği kontrol etmelidir. Gizli işlem belgeleri, müşteriyle üzerinde anlaşılmış erişim ve işleme düzenlemelerini gerektirir. Bu makale, bir yapay zekâ sisteminin bu kontrolleri gerçekleştirdiğini veya bir satın alma veri odasında belirli bir doğruluğa ulaştığını iddia etmez.
Değerlendirme, bilgi çıkarım doğruluğunu çizelgeleme değerinden ayırmalıdır. Önerilen çıkarım testi, çıktıları bağımsız olarak kontrol edilmiş kayıtlarla karşılaştırır; kaçırılan son tarihleri, yanlış karşı tarafları, dayanaksız hükümleri ve düzeltmeleri belge türüne göre raporlar. Bir çizelgeleme testi ise bu hataların uygulanabilirlik ve öncelik üzerindeki etkisini inceler. Sözleşmesel bir son tarihe yakın küçük bir tarih hatası, doğru çıkarılmış bir açıklamadan daha önemli olabilir. Bu nedenle bir aracın toplam doğruluk puanı, kayıt tablosunda kullanılmadan önce karara özgü bir hata analizi gerektirir. Buradaki deney, sayısal tahmin gürültüsünü değiştirir; belge çıkarımını, hüküm yorumunu, model kaymasını veya bir yapay zekâ iş akışının güvenliğini test etmez.
22 Kalan işleri kişi-hafta başına maruziyete göre sıralamadan önce tarih kısıtlarını ve kapasite kontrollerini uygulayın
Önerilen kayıt tablosuyla başlayın ve satın alınan kapsam için geçerli yasal ve sözleşmesel tarihleri doğrulayın. Her tarih için ön koşulları, kapanış kanıtını, ilgili takvimi ve mevcut yetkinliği kaydedin; ardından uygulanabilir en geç başlangıcı belirleyin ve gereken kapasiteyi ayırın. Önceliklendirmeye uygun kalan işler için maruziyetin iş yüküne oranı ve belgelenmiş nakit açısından kritik sınıflandırma, aday sıralama kuralları sağlar. Doksan günlük nakit açısından kritik etiketi, bu makalede yazarın yaptığı bir tercihtir ve işleme özgü inceleme gerektirir. Belgelenmiş öncel-ardıl kuralını uygulayın ve bir değişiklik günlüğü tutun. Simülasyon, önceliklendirme politikalarını karşılaştırır; son tarihlere uyulabilirlik kontrolü ayrıca önerilen bir adımdır.
Dördüncü ve sekizinci haftalar, simülasyonla doğrulanmış zamanlar değil, önerilen inceleme noktalarıdır. Kabul edilen tamamlanma kanıtını, güncel maruziyet varsayımlarını ve mevcut kapasiteyi uzlaştırın; değişen sıralamayı ve gerekçesini kaydedin. Test edilen stresler, değişen iş yükü, gürültülü tahminler ve güvenilmez bir nakit açısından kritik sınıflandırma dâhil, incelenecek aday mekanizmaları belirler. Gerçek bir programı otomatik olarak teşhis etmezler. Personel yeniden atanmadan önce farklı bir sıra; gerçek son tarihler, bağımlılıklar, yetkinlik ve geçiş maliyetleri açısından değerlendirilmelidir.
Prosedür, eldeki kanıta göre ne yapılacağını belirtir ve belirli bir işlemde eşit paylı plandan daha iyi sonuç vereceğini iddia etmez. Yasal veya sözleşmesel bir takvimi de geçersiz kılmaz ve yatırım tavsiyesi değildir. Bir ekibin bir sonraki aşamada toplaması gereken kanıt, prosedürü uyguladığı ilk işlemden itibaren kendi kayıt tablosu ve her iş akışının tamamlanma tarihleri günlüğüdür; böylece sıralamanın etkisi daha sonra rastgele atamalı bir alt örnekleme karşı tahmin edilebilir.
Tablo 14'ten 16'ya kadar olan tablolar, önerilen prosedürü üç çalışma şablonuna dönüştürür: ilk gün kontrol zaman çizelgesi, sorumluluk matrisi ve sinerji-nakit takip çizelgesi. Elde edilecek bilgileri ve onayları belirtirler. Bir müşteri işlemindeki uygulamayı raporlamaz ve deneye ölçülmüş bir fayda eklemezler. Her şablon; imzalanmış işlem kapsamına, işlemin hukuka uygun bilgi paylaşımı düzenlemelerine ve gerçekten mevcut sistemler ile personele uyarlanmalıdır. Satın alma sponsoru, çözülmemiş yetki veya başarısız bir hazırlık testinin varsayılan bir sorumlu yerine tanımlanmış bir eskalasyon yoluna sahip olması için karar sahibini işlem tamamlanmadan önce belirlemelidir.
İlk gün incelemesi, kesintisiz işlemesi gereken kontrolleri bekleyebilecek değişikliklerden ayırmalıdır. Bordro finansmanı, banka erişimi, fatura yönlendirmesi ve kritik tedarikçi ödemeleri, satın alınan kapsam içindeyse test edilmiş bir süreklilik düzenlemesi gerektirir. Kontrollü bir geçici süreç kullanılabiliyorsa daha sonraki bir sistem geçişinin farklı bir tamamlanma tarihi olabilir. Bu nedenle önerilen zaman çizelgesi, uygulanabilir en geç başlangıcı, bağımlılık zincirini, kabul testini ve yedek düzenleme sorumlusunu kaydeder. Tarihli her görevin tek bir kuyruğun ilk sırasında olmasını gerektirmez. Mevcut kapasite gereken tarihleri karşılayamıyorsa sponsor, kaynaklar, kapsam veya süreklilik düzenlemeleri hakkında açık bir karar vermelidir.
Sorumluluk, bir teslimata ve onun kabul kanıtına bağlanmalıdır. Bir geçiş veya ödeme dosyasını hazırlayan kişi, ortaya çıkan finansal kontrolü kabul etmeye yetkili kişi olmak zorunda değildir. Önerilen matris, her teslimat için kabulden hesap veren tek bir karar sahibi atar, işi yapmaktan sorumlu ekibi belirler ve danışılması veya bilgilendirilmesi gereken işlevleri listeler. Kuruluşun kontrol çerçevesindeki görevler ayrılığı gereklilikleri geçerliliğini korur. Matris, alıcının yanı sıra satın alınan işletmenin ve varsa geçici hizmet sağlayıcısının yetkisini de belirlemelidir. Bir iş akışında kabulden hesap veren iki rakip sorumlu varsa, tamamlanmasına güvenilmeden önce bu durum çözülmelidir.
Dördüncü ve sekizinci hafta incelemelerinde program ofisi üç kaydı uzlaştırmalıdır: güncel plan, operasyonel hazırlık kanıtı ve finansal mutabakat tablosu. İnceleme; hangi tahminin değiştiğini, yeni bilginin kaynağını, bağımlı işlere etkisini ve revize sırayı kabul eden kişiyi belirlemelidir. Önceliklerin tekrar tekrar değiştirilmesi, bu simülasyonun fiyatlamadığı kapasiteyi tüketebilir. Bu nedenle bir değişiklik günlüğü, yeni bir son tarihe veya başarısız bir kontrole zorunlu tepkiyi, tercihe bağlı bir değişiklikten ayırmalıdır. Bir geçiş zaten sürüyorsa sorumlu kişi, personeli başka bir iş akışına kaydırmadan önce kesinti ve geri dönüş maliyetlerini değerlendirmelidir.
Sponsorun kararı daha sonra incelenebilecek biçimde ifade edilebilir: mevcut sırayı korumak, belirli bir yetkinlik eklemek, kritik olmayan bir geçişi ertelemek veya belgelenmiş bir süreklilik düzenlemesini devreye almak. Destekleyici dosya, çözülmemiş maruziyet aralığını ve hâlâ eksik olan kanıtı göstermelidir. Kırmızı durum, genel bir ilerleme izlenimi yerine risk altındaki bir operasyonel koşulu veya tarihi belirtmelidir. Çalışma protokolü, politikaya uyumu değerlendirmek için daha sonra tarihli kararları ve tamamlanma testlerini kullanabilir. Şablonlar bu denetim izini sağlar; belirli bir sıranın hâlihazırda geliri koruduğu, değerlemeyi iyileştirdiği veya belirli bir finansal getiri sağladığı iddiasını taşımazlar.
| İnceleme noktası | Hazırlık kararı | İncelenecek kanıt | İstisna yolu |
|---|---|---|---|
| İşlem tamamlanmadan önce | Kapsamı, yetkiyi ve tarihli yükümlülükleri doğrulayın | İmzalı kapsam, yetkili imza sahipleri, düzenleme ve sözleşme takvimi | Sponsor, belirsiz kapsamı veya yetkiyi çözüme kavuşturur |
| İlk operasyonel kesim zamanından önce | Geçerli olduğu ölçüde ödeme, bordro, faturalama ve kritik tedarikçi sürekliliğini kabul edin | Test sonuçları, finansman ve onaylı yedek düzenleme | Kontrol sorumlusu, yetkilendirilmiş süreklilik düzenlemesini devreye alır |
| İlk gün | Hangi kontrollerin çalıştığını ve hangi değişikliklerin geçici düzenlemelerle sürdüğünü doğrulayın | Kabul edilen testler, açık istisnalar ve hesap veren sorumlular | Başarısız kabul testlerini üst yetki düzeyine taşıyın |
| Dördüncü hafta | Gerçek hazırlığı, bağımlılıkları ve revize iş yükünü uzlaştırın | Tarihli tamamlanma testleri ve kayıt tablosu değişiklik günlüğü | Gerekçelendirilmiş sıra veya kaynak değişikliklerini onaylayın |
| Sekizinci hafta | Kalan maruziyeti ve fayda kanıtını uzlaştırın | Güncel kayıt tablosu ve finansal mutabakat tablosu | Açık varsayımları koruyun; sonraki inceleme planını onaylayın |
Önerilen operasyon şablonu; tarihler, uygulanabilirlik ve sorumlular gerçek işlem için doldurulmalıdır. Herhangi bir müşteri uygulaması veya ölçülmüş fayda raporlanmaz.
| Teslimat | R | A | C | I |
|---|---|---|---|---|
| Ödeme ve bankacılık hazırlığı | Hazine uygulama ekibi | Yetkili hazine sorumlusu | Banka, satın alınan finans ekibi, hukuk | Sponsor ve entegrasyon ofisi |
| Bordro sürekliliği | Bordro uygulama ekibi | Bordrodan hesap veren sorumlu | İnsan kaynakları, hazine, yerel danışman | Sponsor ve etkilenen yöneticiler |
| Müşteri faturalama hazırlığı | Faturalama ve finans ekibi | Gelir süreci sorumlusu | Satış, bilgi teknolojileri, satın alınan işletme | Entegrasyon ofisi |
| Sistem geçişinin kabulü | Geçiş uygulama ekibi | Atanmış sistem/kontrol sorumlusu | Finans, güvenlik, operasyon | Sponsor ve etkilenen kullanıcılar |
| Sinerji-nakit mutabakatı | Finansal faydalar ekibi | Atanmış finans sorumlusu | İş akışı sorumluları ve entegrasyon ofisi | Sponsor ve yönetim kurulu komitesi |
R = işi yürütmekten sorumlu; A = kabulden hesap veren; C = görüşüne başvurulan; I = bilgilendirilen. Rol atamaları, işleme özgü onay gerektirir.
| Alan grubu | Gerekli kayıt | Kontrol amacı |
|---|---|---|
| Kimlik ve kapsam | Benzersiz fayda referansı, tüzel kişi, mekanizma, sorumlu | Satın alma gerekçesine yalnızca bir kez bağlayın |
| Yatırım değerlendirmesinin başlangıç ölçütü | İlk dönem, kapsam, zamanlama ve varsayım | İlk yatırım gerekçesi karşılaştırmasını koruyun |
| Operasyonel hazırlık | Tamamlanma testi, kabul kanıtı ve tarihi | Çalışan bir süreci onun finansal sonucundan ayırın |
| Finansal kanıt | Tahsilatlar, ödemeler, maliyet hareketleri ve mutabakat | Tahsil edilmiş nakdi, zamanlamayı ve tahmini faydayı ayırın |
| Maliyetler ve revizyonlar | Tek seferlik maliyet, tekrarlanan maliyet, kapsam ve zamanlama değişiklikleri | Mükerrer fayda saymadan net etkiyi gösterin |
| İnceleme durumu | Kanıt eksikleri, inceleyici ve sonraki karar tarihi | Çözülmemiş varsayımları görünür tutun |
Bir çizelgeleme kilometre taşını finansal kanıtlarla uzlaştırmak için önerilen alanlar; örnek tutarlar veya elde edilmiş sonuçlar sunulmaz.
23 Yeniden üretilebilirlik kontrolleri ve doğrulama kapsamı
Betik, rastgele sayı tohumunu sabitler ve özdeşlikler ile yön kontrolleri dâhil sayılan 76 kontrol çağrısını doğrulama koşulu olarak sınar; bunların tamamı geçer. Kontroller; tek çalışanla beş örnekte Smith kuralının kaba kuvvetle bulunan optimumla uyuşmasını, her temel tekrarın her politikasında alt sınırın geçerli olmasını, orantılı biçimin tam biçimi hiçbir zaman aşmamasını, tahsislerin ekip büyüklüğü ve personel üst sınırları içinde kalmasını, öncel-ardıl ilişkilerine uyulmasını, kapatılan maruziyetin azalmamasını ve ilk 50 tekrarın yeniden çalıştırmada tam olarak yeniden üretilmesini içerir. Ek kontroller; su doldurma tahsisini, lognormal çarpanların ortalamasını, benimseme olasılıklarının uygun aralığını ve rastgele atamalı alt örneklemin yansızlığını kapsar. Motorun doğrulama koşulları, çizelgeleme aralıklarındaki tahsisleri de kontrol eder. Bağımsız sayısal inceleme, sonlu ufuklu gevşetmeyi ayrıca test etmiş ve çizelgeleme mantığını yeniden yürütmüştür; bu inceleme kontrolleri, modelin sayılan 76 çağrısından ayrıdır.
İstatistiksel büyüklükler, raporlandıkları yerlerde Morris, White ve Crowther'ın ele aldığı raporlama çerçevesi kapsamında Monte Carlo standart hatalarıyla sunulur [15]. Temel durum 2,000 tekrar, her tarama noktası 1,000 tekrar kullanır. Seçilim çalışması, 4,000 işlemlik bir evren ve satır başına 600 çalışma oluşturur. İyileşme standart hataları, tekrar içindeki eşleştirilmiş karşılaştırmaları kullanır. Düzey ve göreli iyileşme standart hataları, farklı hedef büyüklükleri ve birimleri tanımlar; büyüklükleri ayrı yorumlanmalıdır. Tablo 17 başlıca kontrolleri listeler. Bir tablo standart hata vermeden ortalama raporluyorsa notu tekrar sayısını belirtir; temel durumun standart hataları Tablo 8'dedir. Diğer tablolardaki tekrar sayıları, istatistiğe özgü Monte Carlo standart hatalarının yerine geçmez; birbirine yakın nokta tahminlerinin karşılaştırmaları betimseldir.
Kontroller, belirtilen model altındaki sayısal davranışı test eder. Modelin herhangi bir işlemle ilişkisini doğrulamazlar. Tohum, girdiler, politika tanımları, birimler ve rastgele sayı kitaplığının sürümü, yeniden üretilebilirlik kaydını oluşturur. Raporlanan değerler modelin tablolarıyla karşılaştırılır. Yorumlama ayrıca stres durumlarındaki politika karşılaştırmalarına, gözlem ufkunda sansürlenen tamamlanma sürelerine, tahmin edici tanımlarına ve karşılaştırma ölçütü terminolojisine açıkça dikkat edilmesini gerektirir.
Rapor üç belirsizliği ayırır. Monte Carlo hatası, belirtilen mekanizma altında yinelenen çekilişler boyunca bir istatistiğin hassasiyetiyle ilgilidir. Girdi duyarlılığı; yazarın belirlediği maruziyet, iş yükü, kapasite ve gürültü varsayımlarındaki değişikliklerle ilgilidir. Dış geçerlilik ise bu mekanizmanın ve ekonomik yorumunun gerçek bir satın almaya uyup uymadığıyla ilgilidir. Tekrar sayısını artırmak ilk kategoriye yöneliktir; diğer ikisi için yeni kanıt sağlamaz. Taramalar, uygulanabilir bütün işlemler üzerinde bir olasılık dağılımını değil, seçilmiş girdi değişikliklerini inceler. Nokta tahminleri, bir saha faydasının güven aralıkları değildir. Dolayısıyla yeniden üretilebilir bir sonuç, belirli bir işlemin tahmini olarak kullanılmaya yine de elverişsiz olabilir [15].
| Kontrol | Beklenen sonuç | Durum |
|---|---|---|
| Smith kuralı ile kaba kuvvet karşılaştırması: bir çalışan, yedi iş akışı, beş örnek | Kaba kuvvetle bulunan optimuma eşit | Geçti |
| Her temel tekrardaki her politikaya karşı ilerleme alt sınırı | Alt sınır, orantılı ve tam nakit kaybına eşit veya bunların altında (2,000 tekrar, dokuz politika) | Geçti |
| Orantılı nakit kaybı ile tam nakit kaybı karşılaştırması | Tam nakit kaybını hiçbir zaman aşmaz | Geçti |
| Nakit kaybı ile eylemsizlik üst sınırı karşılaştırması | Üst sınırı hiçbir zaman aşmaz | Geçti |
| Her çizelgeleme aralığında kapasite ve personel sınırları | Tahsisler, ekip büyüklüğü ve azami personel sınırları içinde | Geçti |
| Öncel-ardıl ilişkileri | Her politikada ardıl, öncülden sonra tamamlanır | Geçti |
| Sabit tohum | İlk 50 tekrar tam olarak yeniden üretilir | Geçti |
| Sıfır yoğunlaşma üssü | Yazarın belirlediği maruziyet oranları eşittir; gerçekleşen oranlar lognormal değişkenliği korur | Geçti |
| Gürültüsüz tahminler | İddia edilen ve gerçekleşen iyileşme 5% içinde uyuşur | Geçti |
| Lognormal çarpanlar | Ortalama, 0.5% içinde bire eşittir | Geçti |
| Rastgele atamalı alt örneklem | Kurgulanmış ortalama etki için üç standart hata içinde yansız | Geçti |
| Sonlu ufuklu ilerleme alt sınırının analitik durumları | İki işli kesilmiş ufuk ve tamamlanmış tek işin üçgeni | Geçti |
| Doğrulama koşullarıyla sınanan toplam özdeşlik ve yön kontrolü | Çalıştırmada 76 kontrol; hepsi geçti | Geçti |
Kurgulanmış durumun MatchPoint analizi. Belirtilen girdiler altındaki model çıktısıdır; gözlenmiş bir sonuç değildir.
24 Sınırlılıklar: makale, yazarın belirlediği girdiler altında bir kuralı test eder; sonraki karar, rastgele atama yapılıp yapılmayacağıdır
İlk sınırlılık döngüselliktir. Maruziyet hem sıralamayı hem puanı belirler; A kademesi, maruziyetin çoğunu düşük iş yükünde taşıyacak biçimde kurgulandığından sıralama kuralları bu tasarımdan yararlanır. Deney, öncülü geçerliyken sıralamanın nasıl davrandığını gösterir. Gerçek bir işlemde maruziyet tahminlerinin mevcut, doğru veya istikrarlı olduğunu göstermez. Stres durumları öncülü belirtilen biçimlerde zayıflatır ve her birinde iyileşme kalır; ancak hiçbiri öncülü ortadan kaldırmaz. Bu nedenle kısa yanıt ve özet, iyileşmeyi bir model sonucu olarak belirtir ve genellemez.
İkinci sınırlılık basitleştirmedir. Beş çift dışında iş akışları bağımsızdır; nakit kaybı tamamlanmada durur veya çalışmanın ilerlemesiyle orantılı azalır; çarpan dışında iş yükü deterministiktir ve ekip homojendir. Haricî bekleme süreleri, aynı müşteriyi paylaşan iş akışları arasında etkileşim, sıralamaya müşteri veya personelin davranışsal tepkisi ve plan değiştirmenin maliyeti yoktur. Seçilim çalışmasındaki işlemler yalnızca birkaç boyutta farklılaşır. Bu sapmaların hiçbiri raporlanan durumların ötesinde test edilmez. Özellikle simülasyonda yasal tarihler, bağlayıcı son tarih kısıtları, beceriye özgü ekipler, asgari ekipler veya iş değiştirme maliyetleri yoktur. Kesirli çalışanlar ve anlık yeniden atama varsayılır. Önerilen tarihlere uyulabilirlik ve sorumluluk şablonları, test edilen motorun dışında işler.
Üçüncü sınırlılık kanıttır. Gözlenmiş entegrasyon verileri, müşteri kaydı veya sonuç kullanılmaz. Atıf yapılan araştırmalar modelin yapısına dayanak sağlar; geçerli yasal metinler ise takvim kısıtları sunar. Yazarın belirlediği varyans ve elli iki haftalık normalleştirilmiş nakit kaybı sonucu altında normal yaklaşım, kurgulanmış etkinin dörtte biri için kol başına 341 bağımsız birim gerektirir. Bir saha çalışması kendi hedef etkisini, sonuç ölçütünü, varyans tahminini ve atama tasarımını gerektirir. Önerilen prosedür sırayı açık kılar; simülasyonun yüzdeleri gözlenmiş bir entegrasyon faydası sağlamaz.
Uygun bir sonraki yatırım, sınırları belirlenmiş bir doğrulama çalışmasıdır. Katılan bir alıcı önce küçük bir kayıt tablosunu gerçek kontrolleri ve muhasebe kayıtlarıyla uzlaştırabilir, bağımsız inceleyicilerin tamamlanma konusunda uzlaşıp uzlaşamadığını test edebilir ve temel verilerin eksiksizliğini ölçebilir. Bu çalışma, ölçümün uygulanabilirliğini ve personel iş yükünü değerlendirir; sıralamanın nedensel faydasını tahmin etmez. Sonraki bir karşılaştırmalı çalışma, kendi yönetişimini, rızasını, atama tasarımını ve analiz planını gerektirir. Böyle bir kanıt elde edilene kadar önerilen çerçeve; varsayımlarının açıklığı, çizelgesinin uygulanabilirliği ve kararlarının incelenebilirliğiyle değerlendirilmelidir. Simülasyon ise açıkça kurgulanmış bir mekanizmanın işlenmiş testi olarak korunmalıdır.
Kaynaklar
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
