
1 Das erste Jahr nach gefährdeter Liquidität ordnen, weil ein Integrationsteam nicht alles gleichzeitig erledigen kann
Ein Erwerber vollzieht eine Transaktion mit einer langen Liste von Integrationsarbeitssträngen und begrenzter Kapazität. Die Liste umfasst Bankvollmachten, Kundenabrechnung, Betreuung wichtiger Kunden, Lohnabrechnung, Lieferantenkonditionen, Systeme, Standorte und Governance. Das verfügbare Team kann nicht jeden Arbeitsstrang mit dem gewünschten Personaleinsatz bedienen; der Plan beinhaltet daher eine Ressourcenverteilung und eine Abschlussreihenfolge. Untersucht wird, wie diese Reihenfolge festgelegt werden soll: Kapazität auf Funktionen und ihre Checklisten verteilen oder Arbeitsstränge anhand geschätzter Liquiditätsexposition und geschätzten Aufwands priorisieren. Das Experiment betrachtet das erste Jahr. Sein Personaleinsatz ist teilbar; die Anzahl der Personen allein hindert deshalb mehrere zulässige Arbeitsstränge nicht daran, gemeinsam zu beginnen.
Dieser Beitrag behandelt die Wahl als Ablaufplanungsentscheidung mit definierten Kosten. Jedem Arbeitsstrang wird eine wöchentliche Exposition, hier Risikowert genannt, zugeordnet, die mit seinem Abschluss endet. Die Kosten eines Plans entsprechen der Summe der bis zum jeweiligen Abschluss aufgelaufenen Expositionen. Gefragt wird, ob ein Plan, der liquiditätskritische Arbeitsstränge zuerst abschließt, weniger kostet als ein gleichmäßiger funktionsbezogener Plan, wie groß der Unterschied ist, unter welchen Bedingungen er entsteht und wie weit ein Team einem realen Register eigener Transaktionen zur Beantwortung dieser Frage vertrauen könnte.
Der Beitrag entwickelt den Rahmen aus veröffentlichter Integrationsforschung, Ablaufplanungstheorie und datierten Vorschriften, die zwei Liquiditätsereignisse in den Vereinigten Arabischen Emiraten zeitlich festlegen. Anschließend führt er ein konstruiertes Experiment mit achtzehn Arbeitssträngen durch, die unter neun Strategien anhand derselben Zufallsziehungen bewertet werden. Das Experiment berichtet kein beobachtetes Integrationsergebnis. Seine Eingaben sind vom Autor festgelegt, und die Exposition, die die Arbeitsstränge ordnet, bewertet auch die Pläne. Die Ergebnisse zeigen somit das Verhalten von Reihenfolgeregeln bei erfüllter Prämisse; sie belegen nicht, dass diese Prämisse bei einer bestimmten Transaktion erfüllt ist.
2 Den Risikowert als wöchentlichen Liquiditätsverlust definieren, der mit dem Abschluss des Arbeitsstrangs endet
Die Ergebnisgröße ist der Liquiditätsverlust in den ersten zweiundfünfzig Wochen nach Transaktionsvollzug, in Millionen USD. Für jeden Arbeitsstrang j ist der Risikowert ein wöchentlicher Satz in Tausend USD, der vom Vollzugsdatum bis zum Abschluss des Arbeitsstrangs aufläuft und dann endet. Er verbindet zwei Sachverhalte, die ein Finanzteam sonst getrennt halten würde: Liquidität, die aus einem unkontrollierten Prozess verloren geht, etwa bei einem nicht zugeordneten Kundenkonto, und einen aufgeschobenen Nutzen, etwa eine noch nicht anlaufende Beschaffungseinsparung. Ein am Jahresende nicht abgeschlossener Arbeitsstrang trägt seine Exposition für das gesamte Jahr bei.
Der Begriff unterscheidet sich von der gleichnamigen statistischen Kennzahl im Marktrisiko. Hier bezeichnet er einen Expositionssatz ohne Interpretation als Konfidenzniveau; das Integrationsteam legt ihn anhand des Prozesses, der Kontenliste und des Vertragskalenders fest. Diese Wahl hält die Definition prüfbar. Sie bedeutet auch, dass die Größe einen kontrafaktischen Sachverhalt schätzt, nämlich den Verlust ohne Maßnahmen; der Beitrag behandelt sie durchgehend als verrauscht. Abschnitt 7 greift die Wirkung dieses Rauschens auf eine darauf beruhende Rangfolge wieder auf.
Zwei alternative Formen werden getestet. In der Basisform endet der Satz erst mit dem Abschluss. In einer proportionalen Form sinkt er mit dem verbleibenden Arbeitsanteil, passend zu Arbeitssträngen, die Liquidität schrittweise schützen. Die Zeit wird in Wochen gemessen, und Abschlüsse können innerhalb einer Woche eintreten; der Zeithorizont ist fest, und es wird nichts abgezinst. Abzinsung wird nicht getestet. Ein Abzinsungssatz würde die Zielfunktion verändern; die Rangfolge müsste neu berechnet werden, ohne ihre Unveränderlichkeit vorauszusetzen. Den wöchentlichen Satz kann ein Programmbüro in einem Register führen und bei neuen Informationen überarbeiten. Dies ist der Hauptgrund für seine Wahl gegenüber einer einmaligen Pauschalsumme je Arbeitsstrang.
Für eine tatsächliche Transaktion sollte das vorgeschlagene Register eine Zahlungsbewegung von einem bilanziellen Nutzen trennen, bevor eine der Größen in eine Rangfolge eingeht. Eine verspätete Rechnung, ein dauerhafter Kundenverlust, ein entgangener Lieferantenskonto und eine aufgeschobene Beschaffungseinsparung beschreiben unterschiedliche Ereignisse. Das erste kann einen Zahlungseingang zwischen Perioden verschieben, das zweite künftige Erträge verändern; die übrigen benötigen eigene Vertragsnachweise. Das Integrationsbüro sollte das Ereignis, das betroffene Konto, den erwarteten Zeitpunkt und den Abschlusstest dokumentieren. Überschneidende Positionen sollte es anschließend mit dem Finanzverantwortlichen abstimmen. Eine Kundenbindungsschätzung zusätzlich zum verspäteten Rechnungsbestand desselben Kunden ohne diese Abstimmung würde der Zielfunktion zwei Gewichte für dieselbe wirtschaftliche Exposition geben.
Ein Arbeitsregister sollte neben jeder Überarbeitung auch die ursprüngliche Schätzung aufbewahren. Es soll die Entscheidung nachvollziehbar machen: welche Informationen verfügbar waren, wer die Annahme akzeptierte und was sich nach Transaktionsvollzug änderte. Eine in diesem Register abgebaute Exposition ist eine modellierte Bereitschaftskennzahl. Sie ist nicht automatisch vereinnahmte Liquidität oder zusätzlicher Ertrag. Der Bericht an das Aufsichtsgremium sollte getrennte Spalten für operativen Abschluss, tatsächlich erhaltene oder geleistete Zahlungen und jeden geschätzten Nutzen gegenüber einem dokumentierten Vergleich enthalten. Diese Trennung ist besonders wichtig, wenn ein Integrationsmeilenstein und das Ende einer Berichtsperiode auf unterschiedliche Tage fallen.
3 Die Integrationsforschung findet bedingte Zusammenhänge mit Ergebnissen und lässt die Reihenfolge der Arbeitsstränge offen
Homburg und Bucerius untersuchen 232 horizontale Fusionen und Akquisitionen mitteleuropäischer Unternehmen, die zwischen 1996 und 1999 vollzogen wurden, anhand von Befragungen integrationsverantwortlicher Führungskräfte. Ihr Arbeitspapier berichtet einen bedingten Zusammenhang zwischen Integrationsgeschwindigkeit und Erfolg: Er ist bei geringer externer und hoher interner Verwandtschaft am günstigsten; das umgekehrte Muster ist weniger günstig [1]. Ihre Marketing- und Vertriebsmaße sowie Befragungsergebnisse liefern Kontext für die Integrationsentscheidung. Sie testen die expositionsgewichtete Reihenfolge einzelner Arbeitsstränge dieses Beitrags nicht.
Die veröffentlichte Zusammenfassung von Bauer und Matzler berichtet über 106 kleine und mittlere Transaktionen im deutschsprachigen Mitteleuropa sowie über Zusammenhänge zwischen strategischer Komplementarität, kultureller Passung, Integrationsgrad und Integrationsgeschwindigkeit [2]. Die Fallstudienauswertung von Larsson und Finkelstein zu 61 Transaktionen verbindet organisatorische Integration und geringeren Widerstand der Beschäftigten mit der Realisierung von Synergien [3]. Diese Befunde betreffen Integrationsprozesse und Ergebnisse in ihren jeweiligen Stichproben. Die Wirkung der hier untersuchten spezifischen Ablaufstrategien benötigt eine eigene Evaluation.
Für 228 Bankakquisitionen in den Vereinigten Staaten berichten Zollo und Singh einen positiven Zusammenhang zwischen Wissenskodifizierung und Akquisitionsleistung; angesammelte Erfahrung zeigte keinen entsprechenden Nutzen [4]. King und Kollegen finden Hinweise auf mögliche Moderatoren der Leistung nach Akquisitionen [5]. Die qualitative Fallstudienforschung von Kato und Schoenberg in einem Geschäftskundenkontext beschreibt Kundenbeziehungsmechanismen, durch die Integrationsmaßnahmen Kaufentscheidungen beeinflussen können [6]. Diese Studien begründen die Aufmerksamkeit für Integrationsprozesse, Kunden und die Aufzeichnung von Entscheidungen. Das hier verwendete Expositionsmaß und die Rangfolge der Arbeitsstränge sind ein vom Autor vorgeschlagenes Design. Die Studien liefern keine Schätzung seiner Wirkung.
| Quelle | Stichprobe oder Methode | Für diesen Beitrag relevante Evidenz | Offene Frage |
|---|---|---|---|
| Homburg und Bucerius [1] | Befragung zu 232 horizontalen Transaktionen | Bedingte Zusammenhänge zwischen Geschwindigkeit, Verwandtschaft und Ergebnissen | Reihenfolge einzelner Arbeitsstränge |
| Bauer und Matzler [2] | 106 KMU-Transaktionen; veröffentlichte Zusammenfassung | Zusammenhänge zwischen Komplementarität, Passung und Integration | Wirkungen einer liquiditätsgewichteten Ablaufplanung |
| Larsson und Finkelstein [3] | Fallstudienauswertung zu 61 Transaktionen | Zusammenhang von Integration und Mitarbeiterwiderstand mit Synergien | Eine Rangfolgeregel nach Liquiditätsexposition |
| Zollo und Singh [4] | 228 US-Bankakquisitionen | Positiver Zusammenhang zwischen Wissenskodifizierung und Leistung | Kausale Wirkung dieses vorgeschlagenen Registers |
| King und Kollegen [5] | Metaanalyse | Hinweise auf mögliche Moderatoren und heterogene Ergebnisse | Identität oder Größenordnung eines bestimmten Störfaktors |
| Kato und Schoenberg [6] | Qualitative B2B-Fallstudien; veröffentlichte Zusammenfassung | Für die Integration relevante Kundenbeziehungsmechanismen | Ein numerischer Reihenfolgeeffekt |
Zusammenfassung der zitierten Forschung und ihrer Relevanz für diesen Beitrag. Die vorgeschlagene Rangfolgeregel und ihre numerischen Gewichte sind eigenständige Modellierungsentscheidungen.
4 Die Ablaufplanungstheorie liefert die Reihenfolgeregel und beweist ihre Optimalität nur im einfachsten Fall
Die Summe gewichteter Abschlusszeiten auf einer Maschine wird durch eine absteigende Reihenfolge des Gewichts geteilt durch die Bearbeitungszeit minimiert. Hermelin, Koana und Shabtay beschreiben dies als Smith-Regel, schreiben sie Smith (1956) zu und halten fest, dass sie das Einmaschinenproblem in einer zu n log n proportionalen Zeit löst [7]. Hier ist eine Aufgabe ein Arbeitsstrang, ihr Gewicht der wöchentliche Risikowert und ihre Bearbeitungszeit der Aufwand. Nach der Regel sind die Arbeitsstränge zuerst abzuschließen, die je Personenwoche die größte Exposition abbauen.
Hermelin und Kollegen behandeln die klassische Ablaufplanung auf identischen Maschinen: gewöhnliche NP-Schwere bei zwei Maschinen, starke NP-Schwere bei variabler Maschinenzahl und eine Garantie für die übliche nicht unterbrechende Greedy-Regel [7]. Das Integrationsmodell erlaubt teilbaren Personaleinsatz, Personalobergrenzen, Vorgängerbeziehungen und verrauschte Eingaben. Die klassische Garantie deckt diese Kombination und die auf den Zeithorizont begrenzte Zielfunktion nicht ab. Die Reihenfolgestrategien werden daher im konstruierten Experiment als Heuristiken getestet.
Smiths ursprüngliches Einmaschinenergebnis wird über den zugänglichen Forschungsartikel zitiert [7]. Es begründet die Reihenfolge nach Exposition je Aufwand für die ungekürzte Zielfunktion gewichteter Abschlusszeiten. Die Abbildung eines Integrationsarbeitsstrangs auf eine Aufgabe und seiner Expositionsschätzung auf ein Gewicht ist eine Modellierungsentscheidung dieses Beitrags. Sie belegt weder, dass die Eingabeschätzungen tatsächliche Liquiditätsverluste darstellen, noch, dass eine Heuristik unter den zusätzlichen Beschränkungen optimal ist. Die Untergrenze für einen endlichen Zeithorizont in Abschnitt 11 wird gesondert aus einer Relaxation mit fortschreitendem Expositionsabbau hergeleitet.
5 Einige Liquiditätsarbeitsstränge unterliegen einer externen Frist, die der Plan nicht verschieben kann
Zwei Compliance-Kalender der Vereinigten Arabischen Emirate veranschaulichen Termine, die ein Integrationsplan bei Anwendbarkeit der Vorschriften einhalten muss. Der Ministerialbeschluss 0340 von 2026 wurde am 12. Mai 2026 erlassen, trat am 1. Juni 2026 in Kraft und hob den Beschluss 598 von 2022 auf. Artikel 1 verpflichtet beim Ministerium für Humanressourcen und Emiratisierung registrierte Betriebe, die Löhne des Vormonats am ersten Tag jedes gregorianischen Monats über WPS oder ein anderes vom Ministerium genehmigtes System zu zahlen, vorbehaltlich der Ausnahmen in Artikel 4. Die regulatorische Erfüllungsschwelle von 85 Prozent in Artikel 2 wahrt den Anspruch der Beschäftigten auf ihren vollständigen Lohn. Die Lohnkontrolle sollte daher die gesamte gesetzliche Lohnverpflichtung abdecken; das anwendbare System, der Finanzierungsweg und die Zahlungsnachweise müssen zu jedem Fälligkeitstermin bereitstehen [8].
Die elektronische Rechnungsstellung liefert einen zweiten Kalender für Personen im Geltungsbereich des Regelwerks. Beschluss 243 von 2025 gilt vorbehaltlich seiner Ausnahmen für Geschäftstransaktionen; Beschluss 197 von 2026, wirksam ab dem 1. Oktober 2026, ersetzt Artikel 4 und ergänzt ab dem 1. Januar 2027 eine vierundzwanzigmonatige Ausnahme für Transaktionen zwischen Mitgliedern derselben Mehrwertsteuergruppe (VAT) [9, 17]. Beschluss 244 von 2025 verschiebt außerdem Geschäftstransaktionen mit Verbrauchern sowie Personen, die ausschließlich solche Transaktionen tätigen, bis zu einem weiteren Ministerialbeschluss. Er definiert die Einnahmen anhand der im jüngsten Rechnungslegungszeitraum erzielten Bruttoeinkünfte. Für eine erfasste Person mit Einnahmen von mindestens 50 Millionen AED legt Beschluss 66 von 2026 die Bestellung eines Anbieters spätestens am 30. Oktober 2026 und die Umsetzung spätestens am 1. Januar 2027 fest. Der Bestellungstermin war bei der Quellenprüfung dieses Beitrags am 6. November 2026 bereits verstrichen. Bei Einnahmen unter 50 Millionen AED gelten der 31. März 2027 beziehungsweise der 1. Juli 2027 [10, 11, 12].
Die juristische Person, der maßgebliche Rechnungslegungszeitraum, die Zugehörigkeit zur Steuergruppe und die Ausnahmen benötigen eine transaktionsspezifische Prüfung. Die zitierten Texte enthalten keine allgemeine Regel, nach der eine Akquisition die Phase einer Person neu beginnen lässt. Die Rechtsberatung sollte die Behandlung eines veränderten oder zusammengeführten Unternehmens bestätigen. Jede anwendbare Frist gehört in einen kapazitätsmäßig realisierbaren Zeitplan mit den erforderlichen Vorabnachweisen, dem Abschlusstest und dem spätesten sicheren Beginn. Eine weit entfernte Frist allein begründet keine höchste Priorität für den gesamten Arbeitsstrang. Diese gesetzlichen Kalender liefern keinen der wöchentlichen Expositionswerte des Experiments. Das aktuelle Ministeriumsportal führt außerdem Kabinettsbeschluss 173 von 2026 zu Sanktionen bei elektronischen Rechnungen auf; jede anwendbare gesetzliche Sanktion ist getrennt von den vom Autor festgelegten Verlustgewichten des Modells zu beurteilen [18].
| Arbeitsstrang | Vorschrift und Datum | Status | Folge für den Plan |
|---|---|---|---|
| Kontinuität von Lohnabrechnung und Sozialleistungen | Beim Ministerium registrierte Betriebe: Löhne des Vormonats sind am ersten Tag des folgenden gregorianischen Monats fällig, vorbehaltlich der Ausnahmen in Artikel 4 [8] | Beschluss 0340/2026; die Erfüllungsschwelle von 85 Prozent in Artikel 2 wahrt den vollständigen Lohnanspruch | Das anwendbare Lohnabrechnungssystem und die vollständige gesetzliche Verpflichtung bestätigen; die Kontinuität vor jedem Fälligkeitstermin testen |
| Elektronische Rechnungsstellung, Einnahmen von mindestens 50 Millionen AED | Für erfasste Personen: Anbieterbestellung spätestens am 30. Oktober 2026; Umsetzung spätestens am 1. Januar 2027 [10, 11, 12] | Beschluss 244/2025 in der durch 66/2026 geänderten Fassung; der Bestellungstermin war am 6. November 2026 bereits verstrichen | Bestellungsstatus, Umsetzungsbereitschaft und aktuelle Ausnahmen einschließlich Beschluss 197/2026 bestätigen [9, 17] |
| Elektronische Rechnungsstellung, Einnahmen unter 50 Millionen AED | Für erfasste Personen: Anbieter spätestens am 31. März 2027; Umsetzung spätestens am 1. Juli 2027 [10] | Die Einnahmen beziehen sich auf den jüngsten Rechnungslegungszeitraum; B2C-Aufschub und anwendbare Ausnahmen sind zu prüfen | Die Phase der Einheit bestätigen und ihre Abhängigkeitskette sowie den spätesten sicheren Beginn dokumentieren |
Erstellt anhand offizieller Texte, geprüft am 6. November 2026. Die Anwendbarkeit hängt von der juristischen Person, den Ausnahmen und dem maßgeblichen Rechnungslegungszeitraum ab. Die wöchentlichen Expositionswerte des Modells bleiben vom Autor festgelegte Eingaben.
6 Jeden Arbeitsstrang mit Exposition, Aufwand, Nachfolger und Frist erfassen
Die Reihenfolgeregel benötigt für jeden Arbeitsstrang vier Felder in einem gemeinsamen Register: eine wöchentliche Exposition mit angegebener Spannweite, einen Aufwand mit angegebener Spannweite, den Arbeitsstrang, der erst nach seinem Abschluss beginnen kann, und jede datierte externe Frist. Das Register sollte außerdem den Verantwortlichen und die Nachweise hinter jeder Schätzung enthalten. Die Aufbewahrung der Spannweiten, akzeptierten Punktschätzungen und datierten Überarbeitungen macht Sensitivität und Annahmeänderungen nachvollziehbar.
Expositionsschätzungen sollten aus den verlustverursachenden Prozessen stammen. Bei der Rechnungsstellung sind dies der monatliche Rechnungslauf und der Anteil der Kunden mit geänderten Zahlungsangaben; bei wichtigen Kunden der Jahresumsatz je Kunde und der nächste Verlängerungstermin; bei Lieferantenkonditionen der gefährdete Skonto oder Zahlungszeitraum. Tabelle 3 führt die Felder auf. Das Register trennt aus dem Unternehmen abfließende Liquidität von aufgeschobenem Nutzen, weil sich Letzterer durch einen verspäteten Abschluss nachholen lässt, Ersteres häufig nicht. Der Befund von Kato und Schoenberg, dass Integrationsmaßnahmen die Kundenwahrnehmung verändern, stützt die ausdrückliche Erfassung kundenspezifischer Maßnahmen [6].
Zollo und Singh berichten in ihrer Bankenstichprobe einen positiven Zusammenhang zwischen Wissenskodifizierung und Akquisitionsleistung [4]. Ein solches Register kodifiziert die Reihenfolge und kann bei der nächsten Transaktion wiederverwendet werden. Die Studie zeigt keine Verbesserung durch genau dieses Register; auch das folgende Experiment belegt dies nicht. Es zeigt, was das Register ermöglicht: eine Rangfolge, die neu berechnet, hinterfragt und mit dem tatsächlichen Verlauf verglichen werden kann. Die vorgeschlagene Evaluation nutzt aufbewahrte Schätzungen und Abschlussnachweise zur Untersuchung der Kalibrierung; weitere Anforderungen an Messung und Studiendesign folgen später im Beitrag.
| Feld | Inhalt | Unterstützte Entscheidung |
|---|---|---|
| Exposition | Wöchentlicher Liquiditätsverlust oder aufgeschobener Nutzen mit niedrigem und hohem Wert sowie Herkunftsprozess | Rangfolge im Register |
| Aufwand | Personenwochen mit Spannweite, höchster sinnvoller Personalbesetzung und erforderlichen Fähigkeiten | Kapazität und Mindestdauer |
| Nachfolger | Arbeitsstrang, der erst nach Abschluss dieses Arbeitsstrangs beginnen kann | Reihenfolge entlang der Ketten |
| Externe Frist | Gesetzlicher oder vertraglicher Termin mit Quelle und deren Status | Feste Beschränkung vor jeder Rangfolge |
| Verantwortlicher und Nachweise | Namentlicher Verantwortlicher, Quelldokumente und Datum der letzten Prüfung | Prüfung der Schätzung |
| Abschlusstest | Beobachtbarer Zustand, der die Exposition beendet | Zeitpunkt, an dem der Verlust endet |
Vorgeschlagene Aufzeichnung. Die Einträge beschreiben zu beschaffende Informationen; sie sind keine Befunde zu einer bestimmten Transaktion.
Vor der Bewertung eines Arbeitsstrangs sollte das vorgeschlagene Nachweispaket die maßgebliche juristische Person, den operativen Geschäftsbetrieb, die Rechtsordnung, die Vertragsgegenpartei und das führende Datensystem nennen. Eine Beschreibung auf Konzernebene kann eine Tochtergesellschaft mit anderen Bankvollmachten, einem anderen Lohnzahlungsweg oder einer anderen Abrechnungsregelung verdecken. Der Arbeitsstrangverantwortliche sollte das Register mit dem unterzeichneten Transaktionsumfang abstimmen und jeden für den Abschluss erforderlichen Übergangsservice erfassen. Die Expositionsspanne sollte ihre Einheit und ihr Zeitfenster nennen. Eine wöchentliche Einzugsverzögerung und eine jährliche Einsparung im eingeschwungenen Zustand sollten vor Aufnahme in dieselbe Zielfunktion in kompatible Maße umgerechnet werden; die Umrechnung ist zur Überprüfung aufzubewahren.
Der Abschlusstest sollte einen beobachtbaren Betriebszustand beschreiben. Vorgeschlagene Beispiele sind eine von der Bank akzeptierte autorisierte Zahlungsanweisung, eine mit dem Kundenstamm abgestimmte Abrechnungsdatei oder ein getesteter Lieferantenzahlungsweg mit genehmigtem Ausnahmeprozess. Die Nachweise sollten angeben, wer den Test durchgeführt und wer ihn akzeptiert hat. Eine als abgeschlossen markierte Präsentation, eine nicht unterzeichnete Anweisung oder eine nicht abgestimmte Systemmigration sollte einen eigenen Bereitschaftsstatus behalten. Deckt der Test nur einen Teil des Geschäfts ab, sollte das Register die noch offenen Einheiten oder Konten und die zugehörige Expositionsannahme aufbewahren. Der Abschluss sollte für den geprüften Umfang gelten und sich nicht allein aus der Bezeichnung des Arbeitsstrangs ergeben.
7 Rangfolgen anhand verrauschter Schätzungen können unter den Modellannahmen die Verbesserung überzeichnen
Smith und Winkler analysieren die Auswahl anhand verrauschter Wertschätzungen. Unter ihren Annahmen bedingt unverzerrter Schätzungen kann die Wahl der höchsten Schätzung eine erwartete Enttäuschung erzeugen; ihr Beitrag stellt außerdem Bayes-Anpassungen vor, die Schätzunsicherheit berücksichtigen [13]. Dieser Beitrag untersucht einen verwandten Mechanismus in einem Ablaufmodell, dessen Rangfolge verrauschte Expositionsschätzungen verwendet. Die folgenden Verhältnisse zwischen behaupteter und realisierter Verbesserung beschreiben dieses konstruierte Experiment. Der allgemeine Satz liefert weder ein akquisitionsspezifisches Rauschniveau noch einen universellen Rangfolgenachteil.
Buehler, Griffin und Ross liefern einen Grund, optimistische Dauerschätzungen zu testen. Studie 1 nahm 37 Psychologiestudierende eines Honours-Studiengangs auf. Unter den 33, die innerhalb der Nachbeobachtung abschlossen, betrug die mittlere beste Schätzung 33.9 Tage und die mittlere tatsächliche Abschlusszeit 55.5 Tage. Vier nicht abgeschlossene Abschlussarbeiten wurden aus diesem Zeitvergleich ausgeschlossen. Der Beitrag berichtet, dass 10.8 Prozent der Befragten spätestens zu ihrem optimistisch geschätzten Termin fertig waren [14]. Diese Evidenz zu studentischen Aufgaben liefert keine Rate für Aufwandsüberschreitungen bei Integrationen; die Überschreitungsstresstests dieses Beitrags bleiben vom Autor festgelegte Entscheidungen.
Diese Quellen begründen die Untersuchung von Schätzfehlern und optimistischen Dauerschätzungen. Das Experiment legt einen unabhängigen Rauschmechanismus für Expositionsschätzungen fest und misst das Verhältnis zwischen behaupteter und realisierter Verbesserung bei zunehmender Stärke. Die Aufwandsmultiplikatoren der Basis haben den Mittelwert eins; ausgewählte Stresstests ergänzen Überschreitungen. Keine der beiden Quellen liefert diese Fehlergrößen oder ihre Abhängigkeitsstruktur für Integrationen. Das Raster vergleicht die angegebenen Reihenfolgeregeln unter diesen Entscheidungen. Die ausschließlich liquiditätskritische Arbeit betreffende Überschreitung ist ein ausgewählter Stressmechanismus, dessen Folgen Abschnitt 17 berichtet.
8 Die Quellen begründen die Struktur des Experiments und liefern keine seiner Zahlen
Die Integrationsliteratur stützt die Aussage, dass Integrationsaufwand und dessen Kodifizierung mit Ergebnissen zusammenhängen und dass die Wirkungen bedingt sind. Die Ablaufplanungstheorie liefert eine Regel, die im einfachen Fall optimal und im realistischen Fall eine Heuristik ist. Die beiden datierten Vorschriften zeigen, dass einige Arbeitsstränge an Kalenderereignisse gebunden sind. Die Literatur zu Entscheidungsanalyse und Planungsfehlschluss begründet Tests von Schätzfehlern und optimistischen Dauerschätzungen; die integrationsspezifischen Mechanismen bleiben vom Autor festgelegt. Jede Quelle stützt eine Struktur; keine stützt eine Größenordnung. Für das Design folgt daraus, dass jede Zahl im Experiment eine als solche gekennzeichnete, vom Autor festgelegte Eingabe ist und dass Parameterdurchläufe bei unsicheren Eingaben punktuelle Aussagen ersetzen.
Das Experiment benötigt daher vom Autor festgelegte Eingaben für Exposition, Aufwand, Personalgrenzen, Vorgängerbeziehungen und Rauschen. Sie stehen im Eingaberegister und werden in Parameterdurchläufen variiert. Keine Quelle stützt den Expositionsanteil der liquiditätskritischen Arbeitsstränge; dieser Anteil ist eine bewusste Eigenschaft des konstruierten Falls: Stufe A trägt 76.9% der Exposition und 30.4% des Aufwands. Wo eine Eingabe ein Ergebnis bestimmt, sagt der Beitrag dies. Wo ein Ergebnis gegenüber der Eingabe robust ist, berichtet der Beitrag den entsprechenden Parameterdurchlauf.
Das Design verwendet die von Morris, White und Crowther beschriebenen Bestandteile von Simulationsstudien: Ziele, datenerzeugende Mechanismen, Zielgrößen, Methoden und Leistungsmaße [15]. Die konstruierte Transaktion liefert den datenerzeugenden Mechanismus, und die neun Strategien liefern die Methoden. Für die wichtigsten Basisschätzungen werden gepaarte Monte-Carlo-Standardfehler angegeben. Abbildungen zu Parameterdurchläufen und Stresstests zeigen Punktschätzungen und Replikationszahlen; diese Zahlen allein quantifizieren die Monte-Carlo-Unsicherheit jedes Kontrasts nicht. Kleine Unterschiede in diesen Abbildungen sind daher als beschreibende Simulationsmuster zu behandeln. Sensitivität gegenüber festgelegten Annahmen und Unsicherheit über reale Akquisitionen bleiben vom Monte-Carlo-Stichprobenfehler getrennt.
9 Eine konstruierte Akquisition umfasst achtzehn Arbeitsstränge und ein Team von acht Personen
Der konstruierte Fall hat achtzehn Arbeitsstränge in sieben Funktionen: Finanzen, Vertrieb, Personal, Beschaffung, Technologie, Betrieb sowie Recht und Steuern. Zehn Arbeitsstränge sind liquiditätskritisch, betreffen also die Liquidität innerhalb von ungefähr neunzig Tagen nach Transaktionsvollzug; sie bilden Stufe A. Die übrigen acht bilden Stufe B und umfassen Systeme, Standorte und Governance. Der geplante Gesamtaufwand beträgt 316 Personenwochen. Ein Integrationsteam von acht Personen bräuchte bei vollständiger Auslastung jeder Person 39.5 Wochen; jeder Arbeitsstrang hat eine Obergrenze für die Zahl gleichzeitig eingesetzter Personen.
Die Gesamtexposition beträgt 308 Tausend USD je Woche, davon 237 Tausend USD in Stufe A. Würde das gesamte Jahr nichts abgeschlossen, entstünde ein Verlust von 16.02 Millionen USD; der Beitrag nennt dies die Obergrenze ohne Maßnahmen. Die mittlere Obergrenze der Replikationen beträgt 15.99 Millionen USD, weil die realisierten Expositionen variieren. Der gleichmäßige Plan und die Verhältnisregeln werden mit dieser Obergrenze und einer Untergrenze aus einer Relaxation ohne Personalobergrenzen und Vorgängerbeschränkungen verglichen. Fünf Vorgängerpaare liegen jeweils innerhalb einer Funktion, etwa Forderungseinzug nach Rechnungsstellung und Bankvollmachten.
Jede Replikation zieht realisierten Aufwand und realisierte Exposition aus logarithmisch normalverteilten Multiplikatoren mit Mittelwert eins und logarithmischen Standardabweichungen von 0.25 und 0.35. Sie zieht außerdem geschätzte Exposition mit einem unabhängigen logarithmisch normalverteilten Fehler von 0.5, eine zufällige Checklistenreihenfolge je Funktion und eine zufällige Prioritätsreihenfolge für einen uninformierten Vergleich. Alle Strategien werden mit denselben Ziehungen bewertet. Tabelle 4 und Tabelle 5 führen die festgelegten Arbeitsstrangeingaben auf; Tabelle 6 erfasst jede Eingabe mit ihrem Status. Diese Werte definieren den konstruierten Fall; sie sind nicht auf eine beobachtete Akquisitionsgröße oder einen Kundendatensatz kalibriert.
Das Rechenmodell verwendet homogenes, kontinuierlich teilbares Personal und lineare Produktivität bis zur maximalen Besetzung jedes Arbeitsstrangs. Es schreibt weder Mindestbesetzungen noch Fachrollenbeschränkungen, externe Vorlaufzeiten oder Umverteilungskosten vor. Seine Gleichverteilungsstrategie kann Bruchteile einer Person mehreren zulässigen Arbeitssträngen zuweisen. Dies sind Modellierungsannahmen; sie beschreiben keinen ausführbaren Personalplan. Weder gesetzliche Termine noch Beschränkungen zur Fristenrealisierbarkeit gehen in das Ablaufmodell ein; das später beschriebene Verfahren zum gesetzlichen Kalender ist eine gesonderte vorgeschlagene operative Kontrolle.
| Arbeitsstrang | Funktion | Geplanter Aufwand (Personenwochen) | Maximale Personalbesetzung | Risikowert (Tausend USD je Woche) | Nachfolgender Arbeitsstrang |
|---|---|---|---|---|---|
| Bankvollmachten und Treasury-Zugang | Finanzen | 8 | 2 | 28 | Forderungseinzug und Zahlungszuordnung |
| Kundenabrechnung und Zahlungsangaben | Finanzen | 10 | 3 | 36 | Forderungseinzug und Zahlungszuordnung |
| Forderungseinzug und Zahlungszuordnung | Finanzen | 14 | 3 | 30 | Keiner |
| Betreuung wichtiger Kunden und Kundenbindungsplan | Vertrieb | 12 | 3 | 42 | Steuerung von Preisen und Vertragsverlängerungen |
| Steuerung von Preisen und Vertragsverlängerungen | Vertrieb | 10 | 2 | 22 | Keiner |
| Kontinuität von Lohnabrechnung und Sozialleistungen | Personal | 8 | 2 | 12 | Keiner |
| Bindungsvereinbarungen für Schlüsselpersonen | Personal | 6 | 2 | 20 | Keiner |
| Konditionen kritischer Lieferanten und Zahlungslauf | Beschaffung | 10 | 2 | 18 | Neuverhandlung von Beschaffungssynergien |
| Handelskredit- und Betriebskapitalkonditionen | Finanzen | 8 | 2 | 15 | Keiner |
| Gesetzliche Registrierungen und elektronische Rechnungsstellung | Recht und Steuern | 10 | 2 | 14 | Keiner |
Vom Autor festgelegte Eingaben für den konstruierten Fall. Geplanter Aufwand in Personenwochen; Risikowert in Tausend USD je Woche. Keine beobachteten Daten.
| Arbeitsstrang | Funktion | Geplanter Aufwand (Personenwochen) | Maximale Personalbesetzung | Risikowert (Tausend USD je Woche) | Nachfolgender Arbeitsstrang |
|---|---|---|---|---|---|
| Neuverhandlung von Beschaffungssynergien | Beschaffung | 18 | 3 | 16 | Keiner |
| ERP- und Hauptbuchkonsolidierung | Technologie | 60 | 6 | 22 | Migration von CRM und Vertriebssystem |
| Migration von CRM und Vertriebssystem | Technologie | 30 | 4 | 8 | Keiner |
| Harmonisierung des HR-Systems | Personal | 20 | 3 | 2 | Keiner |
| Abstimmung von Marke und Kommunikation | Vertrieb | 12 | 3 | 3 | Keiner |
| Konsolidierung von Standorten und Einrichtungen | Betrieb | 40 | 4 | 12 | Keiner |
| Harmonisierung von Richtlinien und Governance | Recht und Steuern | 16 | 3 | 3 | Keiner |
| Organisationsgestaltung und Berichtslinien | Personal | 24 | 4 | 5 | Keiner |
Vom Autor festgelegte Eingaben für den konstruierten Fall. Geplanter Aufwand in Personenwochen; Risikowert in Tausend USD je Woche. Keine beobachteten Daten.
| Eingabe | Wert | Status |
|---|---|---|
| Arbeitsstränge, Funktionen | 18 Arbeitsstränge in 7 Funktionen; 10 liquiditätskritisch (Stufe A) | Vom Autor festgelegt |
| Geplanter Aufwand und maximale Personalbesetzung | Insgesamt 316 Personenwochen; Personalobergrenzen von 2 bis 6 | Vom Autor festgelegt |
| Risikowert | Insgesamt 308 Tausend USD je Woche; 237 Tausend USD in Stufe A | Vom Autor festgelegt |
| Integrationsteam und Zeithorizont | 8 Personen; 52 Wochen | Vom Autor festgelegt |
| Realisierter Aufwand | Geplanter Aufwand mal lognormaler Multiplikator, logarithmische Standardabweichung 0.25, Mittelwert eins | Vom Autor festgelegt |
| Realisierter Risikowert | Vom Autor festgelegter Satz mal lognormaler Multiplikator, logarithmische Standardabweichung 0.35, Mittelwert eins | Vom Autor festgelegt |
| Geschätzter Risikowert | Realisierter Satz mal lognormaler Fehler, logarithmische Standardabweichung 0.5, Mittelwert eins | Vom Autor festgelegt |
| Vorgängerbeziehungen | Fünf Paare, jeweils innerhalb einer Funktion | Vom Autor festgelegt |
| Verlust | Voller Satz bis zum Abschluss; als Variante proportional zur verbleibenden Arbeit | Vom Autor festgelegt |
| Replikationen und Zufallsstartwert | 2,000 für die Basis, 1,000 je Parameterpunkt, Zufallsstartwert 20261014 | Vom Autor festgelegt |
| Im Text genannte externe Fristen | Lohnfälligkeit und Termine für elektronische Rechnungen stammen aus den zitierten Texten; ihre Liquiditätswerte stammen nicht daraus | Zitiert und vom Autor festgelegt |
MatchPoint-Analyse. Der Status zeigt, ob eine Eingabe vom Autor festgelegt oder einem zitierten Text entnommen ist. Keine Eingabe ist ein beobachteter Satz.
10 Neun Strategien mit gemeinsamen Ziehungen und ausdrücklichen Definitionen der Vergleichsmaßstäbe vergleichen
Der gleichmäßige Plan verteilt das Team zu gleichen Anteilen auf aktive Funktionswarteschlangen, vorbehaltlich der Personalobergrenzen. Er verteilt verfügbare Kapazität um, wenn eine Obergrenze oder eine abgeschlossene Warteschlange dies zulässt. Jede Funktion folgt einer zufälligen, mit den Vorgängerbeziehungen vereinbaren Checkliste und bearbeitet jeweils einen Arbeitsstrang. Eine zweite Vergleichsbasis verteilt das Team gleichmäßig auf alle offenen Arbeitsstränge. Eine zufällige Prioritätsreihenfolge ist ein zusätzlicher Vergleich ohne Garantie für den ungünstigsten Fall. Größter und kleinster Aufwand zuerst testen, ob der Aufwand allein eine Verbesserung erklärt. Die liquiditätskritische Stufenregel stellt Stufe A in zufälliger Reihenfolge voran; die Strategie Stufe, dann Verhältnis ordnet innerhalb jeder Stufe nach geschätzter Exposition je Einheit des geplanten Aufwands.
Der heuristische Vergleichsmaßstab bei vollständiger Information wendet die Verhältnisstrategie mit wahrer Exposition und wahrem Aufwand an; diese Informationen stehen dem operativen Team nicht zur Verfügung. Er ist eine zulässige Heuristik; seine Optimalität ist nicht gegeben. Die unabhängige Prüfung fand in einer Basisreplikation einen zulässigen Prioritätstausch, der ihn verbesserte. Die Relaxation mit fortschreitendem Expositionsabbau in Abschnitt 11 liefert eine eigene Untergrenze. Jede implementierte Strategie verteilt Kapazität kontinuierlich zwischen Abschlussereignissen und berücksichtigt die genannten Personalobergrenzen und Vorgängerbeziehungen. Die Reihenfolge beeinflusst Zuweisung und Abschluss; die zugrunde liegenden Ziehungen bleiben für alle Strategien gemeinsam.
Der Verlust summiert sich gemäß Gleichung 1a. Die Exposition ell_j wird in Tausend USD je Woche, die Zeit in Wochen und L_pi in Millionen USD gemessen; der Faktor 10^-3 rechnet die Währungseinheiten um. Für einen innerhalb des Zeithorizonts abgeschlossenen Arbeitsstrang setzt Gleichung 1b die geleisteten Personenwochen mit dem realisierten Aufwand gleich. Gleichung 1c beschreibt die Beschränkungen für Teamkapazität, Nichtnegativität und Personalobergrenze je Arbeitsstrang. Der ereignisgesteuerte Rechenkern setzt diese Zuweisungen zwischen Abschlüssen kontinuierlich um. Tabelle 7 führt die getesteten Strategien auf.
In Gleichung 1 ist C_j eine Abschlusszeit, wenn der Arbeitsstrang innerhalb von H endet; a_j(t) ist seine Personalzuweisung, e_j der realisierte Aufwand, K die Teamgröße und m_j seine Personalobergrenze. Ein unvollendeter Arbeitsstrang hat bei H weniger als e_j erhalten und erhält für die Horizontbegrenzung eine unendliche Abschlussmarkierung. Seine spätere tatsächliche Abschlusszeit wird vom Rechenkern nicht gemessen. Er trägt bis H seine volle Exposition bei. Ein Nachfolger erhält kein Personal, bis sein Vorgänger abgeschlossen ist. Das Personal ist homogen und teilbar, mit linearer Produktivität bis zur jeweiligen Obergrenze.
| Strategie | Regel | Verwendete Informationen |
|---|---|---|
| Gleichmäßiger funktionsbezogener Plan | Aktive Funktionswarteschlangen teilen das Team gleichmäßig unter Beachtung der Personalobergrenzen; jede folgt einer zufälligen, mit den Vorgängerbeziehungen vereinbaren Checkliste und bearbeitet jeweils einen Arbeitsstrang | Keine |
| Gleichverteilung auf alle offenen Arbeitsstränge | Das Team wird innerhalb der Personalgrenzen gleichmäßig auf alle offenen Arbeitsstränge verteilt | Keine |
| Zufällige Prioritätsreihenfolge | Zufällig gezogene Prioritätsreihenfolge; Vergleich ohne Informationen | Keine |
| Größter Aufwand zuerst / Kleinster Aufwand zuerst | Reihenfolge nach geplantem Aufwand, größter oder kleinster zuerst | Geplanter Aufwand |
| Liquiditätskritische Stufe zuerst | Stufe A zuerst in zufälliger Reihenfolge, danach Stufe B | Binäre liquiditätskritische Kennzeichnung |
| Risikowert je Aufwandeinheit (geschätzt) | Absteigendes Verhältnis von geschätztem Risikowert zu geplantem Aufwand, entlang der Vorgängerketten angepasst | Geschätzter Risikowert, geplanter Aufwand |
| Liquiditätskritische Stufe, dann Wert je Aufwand | Stufe A zuerst, Verhältnisreihenfolge innerhalb jeder Stufe | Kennzeichnung, Schätzungen, geplanter Aufwand |
| Wert je Aufwand mit wahren Eingaben (Heuristik bei vollständiger Information) | Wie die Verhältnisregel, mit wahrem Risikowert und wahrem Aufwand | Informationen, über die kein Team verfügt |
MatchPoint-Analyse. Regeln in der im konstruierten Experiment implementierten Form.
Die Personalvariable des Experiments steht für austauschbare Kapazität. Ein tatsächliches Programm sollte Fähigkeiten und Verfügbarkeit gesondert prüfen, bevor es eine numerische Rangfolge als ausführbar behandelt. Treasury-Befugnisse, Steuerkonfiguration, Kundenkommunikation und Zugriffe auf Unternehmenssysteme benötigen unterschiedliche Berechtigungen und Fachkenntnisse. Ein Programmbüro kann jeder Aufgabe einen namentlich bestimmten Fähigkeitenpool und ein verfügbares Zeitfenster zuordnen und anschließend erkennen, wo die vorgeschlagene Reihenfolge dieselbe Person doppelt voraussetzt. Dies ist eine vorgeschlagene Machbarkeitskontrolle außerhalb der getesteten Simulationsmerkmale. Jedes numerische Ergebnis nach Einführung von Spezialistenteams, externen Vorlaufzeiten oder Mindestbesetzungen würde eine gesonderte Implementierung und Validierung benötigen.
Die Abschlussberichterstattung verwendet einen festen Zeithorizont. T_A sei die Zeit, zu der alle liquiditätskritischen Arbeitsstränge abgeschlossen sind. Die angezeigten mittleren Abschlussstatistiken sind Mittelwerte von min(T_A,H), ergänzt um den Anteil der Replikationen, in denen bei H noch liquiditätskritische Arbeit unvollendet ist. Ein Wert nahe zweiundfünfzig Wochen kann daher Zensierung ausdrücken und muss keine abgeschlossene Integration bedeuten. Der erfasste Zeithorizont offenbart das spätere Abschlussdatum unvollendeter Arbeit nicht. Diese Unterscheidung gilt für Basis-, Kapazitäts- und Stressvergleiche.
11 Die Exposition je Aufwandeinheit bestimmt die Reihenfolge, und die Stufenkennzeichnung nähert sie an
Das Verhältnis von Exposition zu Aufwand ist der von der Smith-Regel verwendete Index [7]. Für Arbeitsstrang j lautet er r_j in Gleichung 2a. In den konstruierten Eingaben beträgt das mittlere Verhältnis 2.49 für Stufe A und 0.32 für Stufe B; eine binäre Kennzeichnung trennt die beiden Gruppen daher bereits. Die geschätzte Version verwendet die verrauschte Expositionsschätzung und den geplanten Aufwand. Innerhalb eines Vorgängerpaars erhält der Vorgänger das Maximum aus seinem eigenen Verhältnis und dem kombinierten Verhältnis des Paars, damit ein wertvoller Nachfolger nicht hinter einem niedrig eingestuften Vorgänger blockiert bleibt.
Die Untergrenzenberechnung erlaubt einen proportionalen Abbau der Exposition mit geleistetem Aufwand, entfernt jede Personalobergrenze und entfernt die Vorgängerbeschränkungen. Sie weist das gesamte Team nach absteigender wahrer Exposition je Aufwandeinheit zu. Fortschreitender Abbau verursacht bei jeder gegebenen Zuweisung höchstens die Kosten eines Abbaus erst bei Abschluss. Das Entfernen der Beschränkungen vergrößert die Menge zulässiger Lösungen. Innerhalb dieser Relaxation erhöht der Tausch früher Arbeit mit niedriger Dichte gegen spätere Arbeit mit höherer Dichte den Abbaunutzen, weil das gemeinsame Gewicht des verbleibenden Zeithorizonts H-t ist. Die Integration des entstehenden Zeitplans ergibt die Untergrenze für den endlichen Zeithorizont in Gleichung 2b. Diese Herleitung gilt für das beschriebene lineare Modell mit teilbarer Arbeit.
Für Gleichung 2 wird nach wahrer Exposition ell_j geteilt durch Aufwand e_j absteigend geordnet. Definiert werden p_k=e_(k)/K, s_k als Summe der p_i für alle i vor k und a_k als min(p_k,max(H-s_k,0)). Unter den genannten Eingaben ist jedes p_k positiv. Der Term a_k bezeichnet die vor dem Zeithorizont verfügbare Bearbeitungszeit des Arbeitsstrangs. Gleichung 2b integriert seine verbleibende Exposition und ist eine Untergrenze sowohl für den proportionalen Verlust des Modells als auch für den Verlust bei Abbau erst mit Abschluss. Die Stufen- und Verhältnisstrategien bleiben unter den ursprünglichen Beschränkungen zulässige Heuristiken. Ihr Abstand zu dieser Untergrenze verbindet mehrere gelockerte Mechanismen und lässt sich nicht isoliert Personaleinsatz oder Reihenfolge zuschreiben. Der Faktor 10^-3 rechnet die integrierte Exposition von Tausend USD in die Einheit Millionen USD von L_LB um.
12 Im Basisfall senkt Stufe, dann Verhältnis den Verlust des ersten Jahres gegenüber dem gleichmäßigen Plan um 45.3%
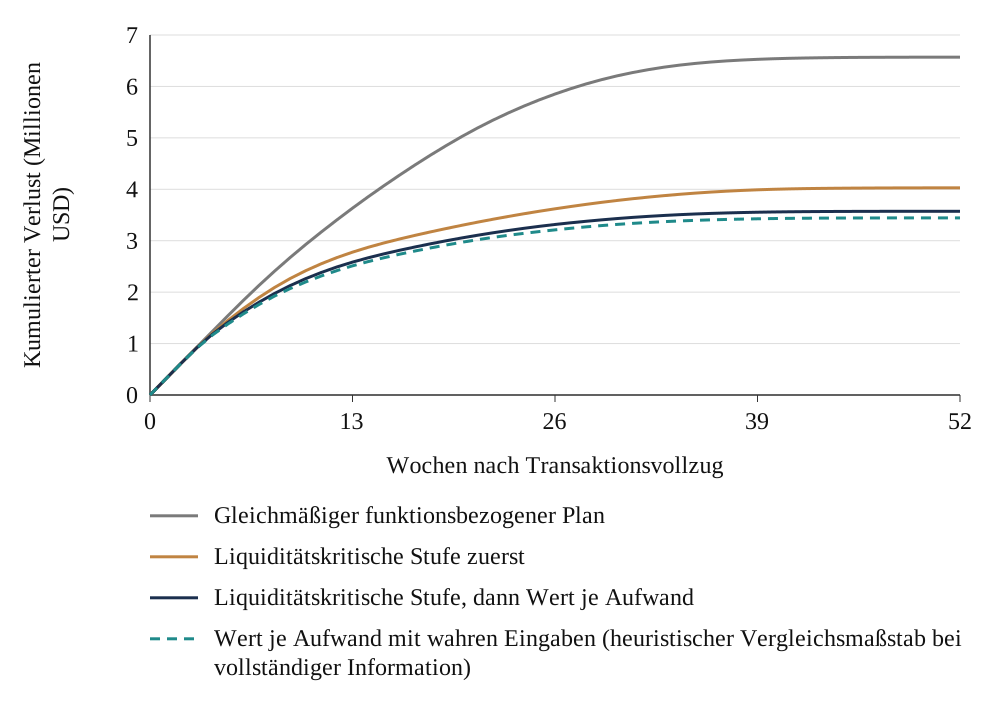
Unter dem gleichmäßigen Plan beträgt der mittlere Verlust des ersten Jahres 6.57 Millionen USD oder 41.1% der Obergrenze ohne Maßnahmen. Stufe, dann Verhältnis senkt ihn auf 3.57 Millionen USD, mit einer mittleren gepaarten relativen Verbesserung von 45.3% und einem Monte-Carlo-Standardfehler von 0.1 Prozentpunkten. Die Heuristik bei vollständiger Information hat einen mittleren Verlust von 3.44 Millionen USD. Das Verhältnis der Verringerung des mittleren Verlusts zur mittleren Verlustlücke zwischen Vergleichsbasis und Heuristik beträgt 95.9%. Diese Kennzahl ist von der mittleren gepaarten relativen Verbesserung getrennt und misst keinen Abstand zu einem bewiesenen Optimum. Stufe, dann Verhältnis schlägt den gleichmäßigen Plan in 100.0% von 2,000 Replikationen. Die Untergrenze mit fortschreitendem Abbau beträgt 2.53 Millionen USD; das Experiment verteilt die verbleibende Lücke nicht auf Abbauannahmen, Personalobergrenzen, Vorgängerbeziehungen und Reihenfolge.
Die mittleren, auf den Zeithorizont begrenzten Abschlussstatistiken für liquiditätskritische Arbeit betragen Woche 14.1 unter Stufe, dann Verhältnis, Woche 14.8 unter der reinen Stufenregel und Woche 34.4 unter dem gleichmäßigen Plan. Die zugehörigen Anteile unvollendeter Replikationen am Horizont unterscheiden Abschluss von Zensierung. Gleichverteilung auf zulässige Arbeitsstränge erzielt gegenüber dem gleichmäßigen Plan eine Verbesserung von 0.3%. Die relative Verbesserung beträgt -4.5% bei zufälliger Priorität und -41.3% bei größtem Aufwand zuerst; eine negative Verbesserung bedeutet höhere Kosten. Diese Vergleiche beschreiben die angegebenen Strategien unter den konstruierten Eingaben. Zufällige Priorität liefert keine mathematische Leistungsuntergrenze.
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert aus 300 Replikationen; Wochen nach Transaktionsvollzug.
Abbildung 1 zeigt, wann der Vorteil entsteht. Bis Woche 26 liegt der kumulierte Verlust unter Stufe, dann Verhältnis um 2.54 Millionen USD unter dem gleichmäßigen Plan; der größte Teil der endgültigen Lücke besteht dann bereits. Nach Abschluss der liquiditätskritischen Arbeit tragen die übrigen Arbeitsstränge nur geringe Exposition, und die Kurven verlaufen nahezu parallel. Dieses zeitliche Muster ist ein Ergebnis des konstruierten Falls und liefert keinen allgemeinen Befund zum ersten Halbjahr nach Akquisitionen.
| Strategie | Mittlerer Verlust | Standardfehler | Verbesserung gegenüber dem gleichmäßigen Plan | Mittlere, auf den Zeithorizont begrenzte Abschlusszeit der Stufe A (Wochen) | Geschlossener Anteil der Lücke zur Heuristik bei vollständiger Information | Stufe A bei Woche 52 unvollendet |
|---|---|---|---|---|---|---|
| Gleichmäßiger funktionsbezogener Plan | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Gleichverteilung auf alle offenen Arbeitsstränge | 6.52 | 0.018 | 0.3% (Standardfehler 0.2) | 28.8 | 1.6% | 0.0% |
| Zufällige Prioritätsreihenfolge | 6.83 | 0.031 | -4.5% (Standardfehler 0.4) | 38.4 | -8.4% | 0.2% |
| Größter Aufwand zuerst | 9.23 | 0.028 | -41.3% (Standardfehler 0.3) | 40.7 | -85.1% | 0.1% |
| Kleinster Aufwand zuerst | 4.08 | 0.012 | 37.6% (Standardfehler 0.1) | 15.4 | 79.6% | 0.0% |
| Liquiditätskritische Stufe zuerst | 4.00 | 0.012 | 38.7% (Standardfehler 0.1) | 14.8 | 82.1% | 0.0% |
| Risikowert je Aufwandeinheit (geschätzt) | 3.59 | 0.010 | 45.0% (Standardfehler 0.1) | 16.1 | 95.3% | 0.0% |
| Liquiditätskritische Stufe, dann Wert je Aufwand | 3.57 | 0.010 | 45.3% (Standardfehler 0.1) | 14.1 | 95.9% | 0.0% |
| Wert je Aufwand mit wahren Eingaben (Heuristik bei vollständiger Information) | 3.44 | 0.009 | 47.3% (Standardfehler 0.1) | 15.0 | 100.0% | 0.0% |
| Untergrenze der Relaxation mit proportionalem Fortschritt | 2.53 | 0.007 | 61.3% (Standardfehler 0.1) | - | - | - |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Millionen USD über zweiundfünfzig Wochen; 2,000 Replikationen; die Verbesserung ist die mittlere gepaarte Verbesserung gegenüber dem gleichmäßigen Plan.
Tabelle 8 berichtet den vollständigen Vergleich. Die Folgerung ist direkt. Im konstruierten Fall senkt die Reihenfolge nach Exposition je Aufwandeinheit mit der Liquiditätskennzeichnung als erstem Filter den Verlust des ersten Jahres gegenüber dem gleichmäßigen Plan um nahezu die Hälfte und schließt 95.9% der mittleren Verlustlücke zwischen Vergleichsbasis und Heuristik bei vollständiger Information. Die Größe der Verbesserung hängt von den Eingaben ab; die nächsten Abschnitte zeigen, von welchen. Der Standardfehler der Verbesserung beträgt 0.1 Punkte und spiegelt nur die Variation der Zufallsziehungen wider; eine reale Transaktionsgruppe würde zusätzlich in ihrer Struktur variieren.
13 Kleinster Aufwand zuerst erzielt den Großteil der Verbesserung im Basisfall
Kleinster Aufwand zuerst erzielt ohne Expositionsinformationen eine Verbesserung von 37.6% gegenüber dem gleichmäßigen Plan. Die reine geschätzte Verhältnisstrategie erzielt 45.0%, eine Differenz von 7.5 Prozentpunkten. Stufe, dann Verhältnis erzielt 45.3%, im Basisfall eine Differenz von 7.7 Prozentpunkten gegenüber kleinstem Aufwand zuerst. Gleichung 3b ist ein arithmetischer Kontrast zwischen festgelegten Strategien. Sie identifiziert keinen kausalen Beitrag der Liquiditätskennzeichnung oder der Expositionsinformation. Der konstruierte Zusammenhang zwischen geringem Aufwand und hoher Exposition hilft, diese Vergleiche innerhalb des Experiments zu erklären.
In Gleichung 3 bezeichnet L_U den Verlust des gleichmäßigen Plans und G_pi die gepaarte relative Verbesserung der Strategie pi. Der als G_ratio-G_effort bezeichnete Strategiekontrast wird für die reine geschätzte Verhältnisreihenfolge gegenüber kleinstem Aufwand zuerst berechnet. Die reine Stufenstrategie erzielt unter denselben konstruierten Eingaben eine Verbesserung von 38.7%. Diese Vergleiche verdeutlichen die Rolle der festgelegten Annahmen; ein Team ohne zuverlässige Schätzungen müsste eine mögliche Regel anhand eigener Nachweise und eines realisierbaren Personaleinsatzes bewerten.
Der gleichmäßige Vergleich verteilt Kapazität auf Funktionen und führt innerhalb jeder Funktion eine Warteschlange. In diesem konstruierten Fall schließen einige Alternativstrategien kurze oder hoch gewichtete Arbeit früher ab. Die Wahl des Vergleichs gehört zum Experiment und sollte die berichteten Verbesserungen begleiten. Eine andere Vergleichsbasis, ein anderes Abhängigkeitsnetz oder ein anderes Verhältnis zwischen Aufwand und Exposition erfordert einen neuen Vergleich. Der Stresstest mit gleichem mittlerem Aufwand in Abschnitt 17 prüft eine solche Änderung, ohne eine Feldwirkung der liquiditätskritischen Kennzeichnung zu isolieren.
14 Modellierte Strategiekontraste wachsen mit der Konzentration der vom Autor festgelegten Exposition
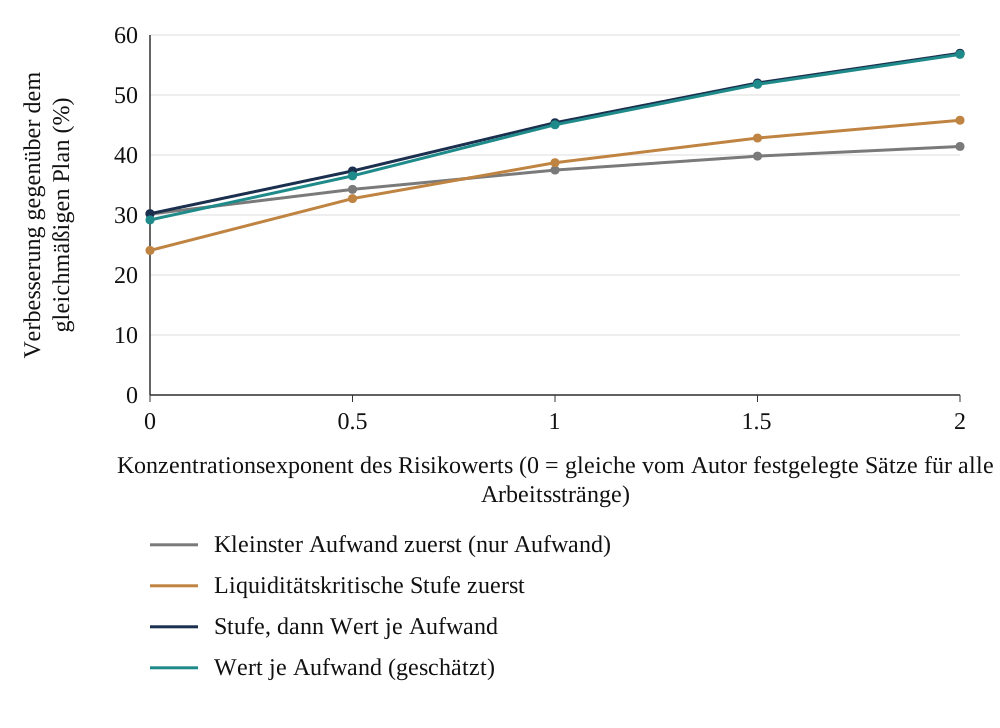
Der Konzentrationsdurchlauf skaliert die Exposition mittels einer Potenz so um, dass die gesamte vom Autor festgelegte Exposition konstant bleibt. Bei einem Exponenten von 0 sind die festgelegten Expositionssätze zwischen den Arbeitssträngen gleich, und die drei größten tragen 16.7%. Bei 1.0 gelten die festgelegten Eingaben, und die drei größten tragen 35.1%. Bei 2.0 tragen sie 52.7%. Über den Durchlauf erzielt kleinster Aufwand zuerst eine Verbesserung von 30.2% bei gleicher Exposition und von 41.4% bei höchster Konzentration; die Verhältnisregel erzielt 29.2% beziehungsweise 56.8%. Auch der Verlust des gleichmäßigen Plans verändert sich von 7.00 Millionen USD auf 6.15 Millionen USD, weil die größten Expositionen in den festgelegten Eingaben auf kleinen Arbeitssträngen liegen, die selbst der gleichmäßige Plan früher abschließt. Die realisierten Sätze behalten die angegebene unabhängige lognormale Variation; ihre Summen und Sätze zwischen Arbeitssträngen werden daher nicht in jeder Replikation gleich gehalten.
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 1,000 Replikationen je Punkt; gesamte festgelegte Exposition konstant; realisierte Sätze behalten lognormale Variation.
Abbildung 2 und Tabelle 9 zeigen, dass sich die Strategie Stufe, dann Verhältnis von 30.2% auf 57.0% bewegt. Ihr Abstand zur Aufwandsreihenfolge wächst von 0.1 Punkten bei gleicher Exposition auf 15.5 Punkte bei höchster Konzentration. Bei gleichmäßig verteilter Exposition trägt die Expositionsrangfolge wenig zusätzlich bei; die Verbesserung stammt aus dem Aufwand. Tragen wenige Arbeitsstränge den Großteil der Exposition, entsteht die Verbesserung durch deren frühe Einordnung. Konzentration ist eine vorgeschlagene Diagnose, die neben Aufwand, Abhängigkeiten, Schätzqualität und verfügbaren Fähigkeiten zu prüfen ist. Der Anteil der drei größten Arbeitsstränge allein bestimmt den Wert einer tatsächlichen Integrationsreihenfolge nicht.
| Konzentrationsexponent | Risikowert in den drei größten Arbeitssträngen | Verlust des gleichmäßigen Plans | Verbesserung: kleinster Aufwand zuerst | Verbesserung: Wert je Aufwand | Verbesserung: liquiditätskritische Stufe | Verbesserung: Stufe, dann Verhältnis |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Verbesserung gegenüber dem gleichmäßigen Plan; 1,000 Replikationen je Zeile.
15 Verrauschte Schätzungen lassen die reine Verhältnisregel unter die Stufenregel fallen, und die behauptete Verbesserung ist überhöht
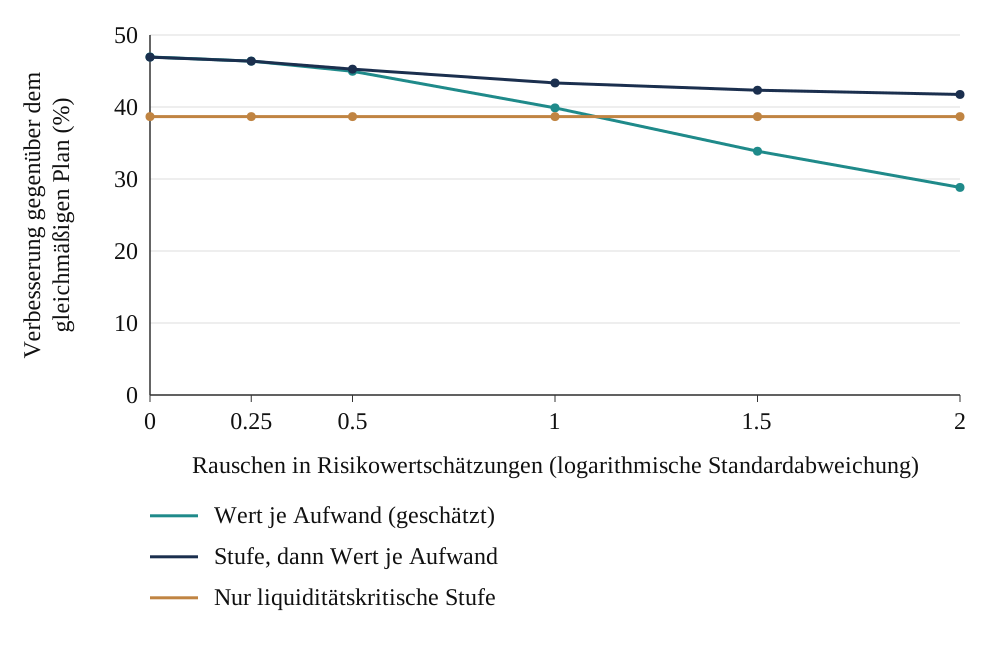
Der Rauschdurchlauf erhöht die logarithmische Standardabweichung der Expositionsschätzung von 0 auf 2. Die Verhältnisregel erzielt mit exakten Schätzungen eine Verbesserung von 46.9%, beim Basisrauschen von 0.5 eine von 45.0% und bei 1.5 eine von 33.9%. Die Stufenregel bleibt vom Schätzrauschen unberührt, weil sie nur die Kennzeichnung nutzt; sie erzielt durchgehend 38.7%. Die Verhältnisregel fällt bei einem Rauschen zwischen 1.0 und 1.5 unter die Stufenregel; an diesen Punkten erzielt sie 39.9% beziehungsweise 33.9%. Die kombinierte Regel fällt weniger stark auf 41.7% bei einem Rauschen von 2.0.
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 1,000 Replikationen je Punkt.
Abbildung 3 zeigt die Abschwächung. Bei der reinen geschätzten Verhältnisstrategie übersteigt die behauptete Verbesserung, berechnet aus den rangfolgebestimmenden Schätzungen, die realisierte Verbesserung. Gleichung 4 definiert Schätzung und Verhältnis. Beim Basisrauschen würde das Team 3.24 Millionen USD vermiedenen Verlust gegenüber realisierten 2.98 Millionen USD behaupten, ein Verhältnis von 1.09. Bei einem Rauschen von 1.5 beträgt das Verhältnis 1.72, bei 2.0 beträgt es 2.07. Dieser konstruierte Auswahlmechanismus wird durch die Analyse verrauschter Schätzungen von Smith und Winkler angeregt [13]: Eine Rangfolge anhand verrauschter Schätzungen und die anschließende Gutschrift des geschätzten Werts überzeichnen die Leistung des Plans.
In Gleichung 4 bezeichnet das Dach eine Schätzung, s ist die logarithmische Standardabweichung ihres Fehlers und z_j eine standardnormalverteilte Ziehung. Definiert wird D_j^pi=min(C_j^pi,H); ein unvollendeter Arbeitsstrang trägt H bei. P bezeichnet die reine geschätzte Verhältnisreihenfolge und U den gleichmäßigen Plan. Rho ist das Verhältnis der mittleren geschätzten monetären Verbesserung zur mittleren realisierten monetären Verbesserung in diesem konstruierten Vergleich. Es ist nicht der Mittelwert der Verbesserungsverhältnisse einzelner Replikationen. Der Fehler hat konstruktionsbedingt den Mittelwert eins. Für eine vorgeschlagene Wirtschaftlichkeitsrechnung in der Praxis sollten Schätzungen vor der Ausführung aufbewahrt und anhand unabhängig definierter Ergebnisse auf Kalibrierung geprüft werden. Ein Vergleich von Ablaufstrategien benötigt ein vorab festgelegtes Zuweisungsdesign oder begründete Annahmen zur beobachtungsbasierten Identifikation; eine Vorhersageprüfung allein auf zurückgehaltenen Daten liefert keinen kausalen Reihenfolgeeffekt. Tabelle 10 enthält die Durchlaufwerte.
| Rauschen in Risikowertschätzungen (logarithmische Standardabweichung) | Verbesserung: Wert je Aufwand | Verbesserung: Stufe, dann Verhältnis | Verbesserung: liquiditätskritische Stufe | Behauptete Verbesserung geteilt durch realisierte Verbesserung |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 1,000 Replikationen je Zeile; die letzte Spalte ist das Verhältnis der behaupteten zur realisierten Verbesserung aus Gleichung 4. Diese Verhältnisse betreffen die reine geschätzte Verhältnisreihenfolge und nicht die Strategie Stufe, dann Verhältnis.
16 Der modellierte Prioritätsvorteil sinkt über den getesteten Kapazitätsbereich
Der Kapazitätsdurchlauf variiert das Team von 4 bis 24 Personen. Der Verlust des gleichmäßigen Plans fällt von 11.65 Millionen USD auf 6.53 Millionen USD und 2.90 Millionen USD. Die Verbesserungen der Strategie Stufe, dann Verhältnis betragen 48.7%, 45.1% und 29.3%. Die berichteten Abschlussstatistiken sind bei Woche 52 begrenzt. Mit vier Personen bleibt liquiditätskritische Arbeit bei Woche 52 in 99.1% der Replikationen des gleichmäßigen Plans und in 0.0% der Replikationen von Stufe, dann Verhältnis unvollendet. Der berichtete Mittelwert des gleichmäßigen Plans von 52.0 Wochen spiegelt daher eine erhebliche Zensierung am Zeithorizont wider; er ist keine mittlere spätere Abschlusszeit.
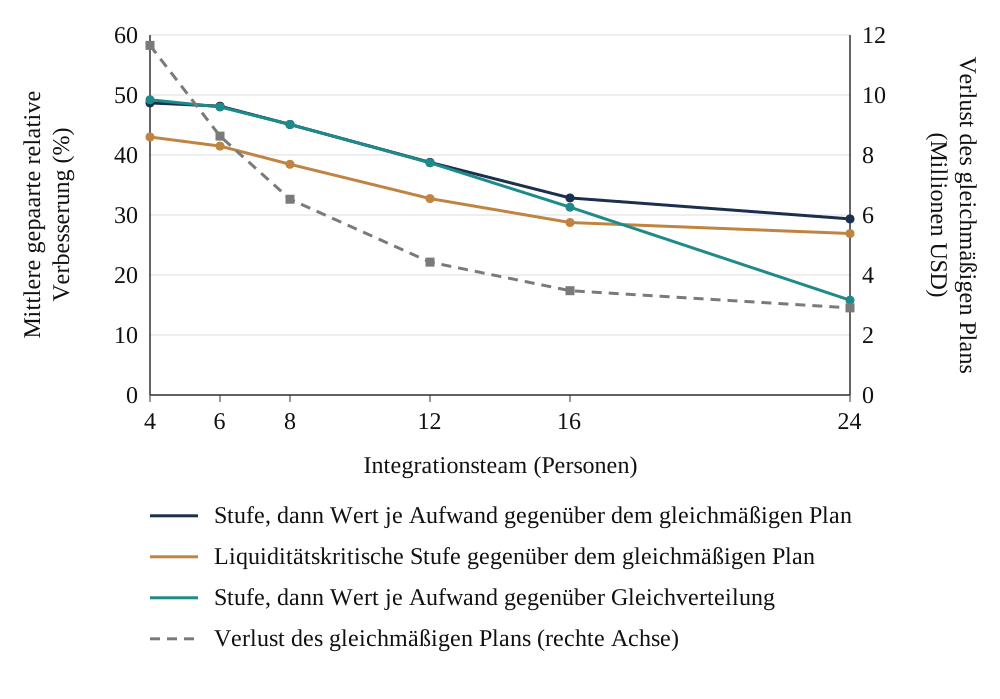
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 1,000 Replikationen je Punkt; Teamgröße in Personen.
Abbildung 4 zeigt das Kapazitätsmuster innerhalb des konstruierten Falls. Der gleichmäßige Vergleich bearbeitet in jeder aktiven Funktionswarteschlange jeweils einen Arbeitsstrang. Gleichverteilung erlaubt gleichzeitige Zuweisungen auf zulässige Arbeitsstränge. Gegenüber Gleichverteilung erzielt Stufe, dann Verhältnis Verbesserungen von 49.2% bei 4 Personen, 45.1% bei 8 und 15.8% bei 24. Ihr Vorteil bei größeren Teams ist gegenüber dieser alternativen Vergleichsbasis kleiner. Diese Strategiekontraste zeigen die Bedeutung des Vergleichs; sie zerlegen die Verbesserung nicht in gesondert identifizierte Warteschlangen- und Reihenfolgeeffekte. Ein Feldvergleich benötigt die tatsächliche Kapazität, Fähigkeiten und zulässigen Vergleichsstrategien.
17 Stressprofile innerhalb der konstruierten Fälle
Sieben Fälle werden ausgeführt; Tabelle 11 berichtet die Ergebnisse. Der Basisfall erzielt mit Stufe, dann Verhältnis eine Verbesserung von 45.1%. Eine gleichmäßige Aufwandsüberschreitung von 40 Prozent erhöht den Verlust des gleichmäßigen Plans auf 9.05 Millionen USD und belässt die Verbesserung bei 45.0%: Das Niveau steigt, während die Rangfolge Bestand hat. Eine Überschreitung von 80 Prozent allein bei liquiditätskritischer Arbeit erhöht ihn auf 9.32 Millionen USD, senkt die Verbesserung auf 40.0% und verschiebt den Abschluss von Stufe A auf Woche 25.4; Niveau und Nutzen verschlechtern sich somit beide. Jeder berichtete Abschlussmittelwert dieser Fälle ist auf den Zeithorizont begrenzt; der zugehörige Anteil unvollendeter Replikationen sollte seine Interpretation begleiten.
Wird jede liquiditätskritische Kennzeichnung unabhängig mit einer Wahrscheinlichkeit von 30 Prozent umgekehrt, fällt die Stufenregel unter dem angegebenen Fehlermechanismus von 38.5% auf 12.2%, während Stufe, dann Verhältnis 33.8% hält. Stark verrauschte Schätzungen mit einer logarithmischen Standardabweichung von 1.5 belassen Stufe, dann Verhältnis bei 42.2%. Bei einem zur verbleibenden Arbeit proportionalen Verlust beträgt die Verbesserung 43.4% bei einem niedrigeren Verlustniveau von 4.95 Millionen USD. Die Rangfolge hält unter jedem dieser Fälle; ihr unterscheidendes Profil liegt in den Verschiebungen des Niveaus und der Abschlusswoche.
Der letzte Fall multipliziert den Aufwand jedes liquiditätskritischen Arbeitsstrangs mit 2.86; dadurch wird der mittlere Aufwand je Arbeitsstrang zwischen den Stufen annähernd gleich. Der Verlust des gleichmäßigen Plans beträgt 11.92 Millionen USD. Stufe, dann Verhältnis erzielt 32.1%, kleinster Aufwand zuerst 25.8% und die reine Stufenregel 26.0% Verbesserung. Die mittlere, auf den Zeithorizont begrenzte Abschlussstatistik für liquiditätskritische Arbeit unter Stufe, dann Verhältnis beträgt 40.3 Wochen; in 1.4% der Replikationen bleibt bei Woche 52 noch solche Arbeit unvollendet. Bis Woche 8 sind 5.8% der Exposition abgebaut. Die Differenz zwischen Stufe, dann Verhältnis und kleinstem Aufwand zuerst beträgt in diesem Stressfall 6.3 Prozentpunkte.
| Fall | Verlust des gleichmäßigen Plans | Verbesserung: Stufe, dann Verhältnis | Verbesserung: liquiditätskritische Stufe | Mittlerer, auf den Zeithorizont begrenzter Abschluss der Stufe A, Stufe, dann Verhältnis (Wochen) | Bis Woche 8 abgebauter Wert, Stufe, dann Verhältnis | Stufe A bei Woche 52 unvollendet, Stufe, dann Verhältnis |
|---|---|---|---|---|---|---|
| Basisfall | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| Gleichmäßige Aufwandsüberschreitung von 40% | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Überschreitung von 80% nur bei liquiditätskritischer Arbeit | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Liquiditätskritische Einstufung jedes Arbeitsstrangs unabhängig mit Wahrscheinlichkeit 30% umgekehrt | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Stark verrauschte Risikowertschätzungen (logarithmische Standardabweichung 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Verlust proportional zur verbleibenden Arbeit | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| Mittlerer Arbeitsstrangaufwand der Stufe A auf Stufe B skaliert (2.86-fach) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 1,000 Replikationen je Fall. Der Fall proportionalen Verlusts verwendet die proportionale Form sowohl für den gleichmäßigen als auch für den priorisierten Verlust. Abschluss ist der Mittelwert von min(T_A,52), ergänzt um gesondert berichtete Anteile der am Horizont unvollendeten Replikationen. Kennzeichnungsfehler sind unabhängige Bernoulli-Umkehrungen.
18 Geschätzte abgebaute Exposition neben Abschluss und beobachteten Zahlungsströmen berichten
Bei Woche 8 des konstruierten Falls hat der gleichmäßige Plan 10.0% der Arbeitsstränge abgeschlossen und 11.6% der Exposition abgebaut. Stufe, dann Verhältnis hat 28.2% abgeschlossen und 47.2% abgebaut. Die Lücke der abgebauten Exposition beträgt 35.6 Prozentpunkte bei Woche 8 und 24.1 bei Woche 26, wie Tabelle 12 berichtet. Sowohl Aufgabenabschluss als auch Expositionsabbau unterscheiden sich. Die expositionsgewichtete Kennzahl spiegelt die zugeordneten Liquiditätsgewichte abgeschlossener Arbeit wider; die Aufgabenanzahl gewichtet jeden Arbeitsstrang gleich. Keine von beiden identifiziert kontrafaktisch eingesparte Liquidität in einer tatsächlichen Akquisition.
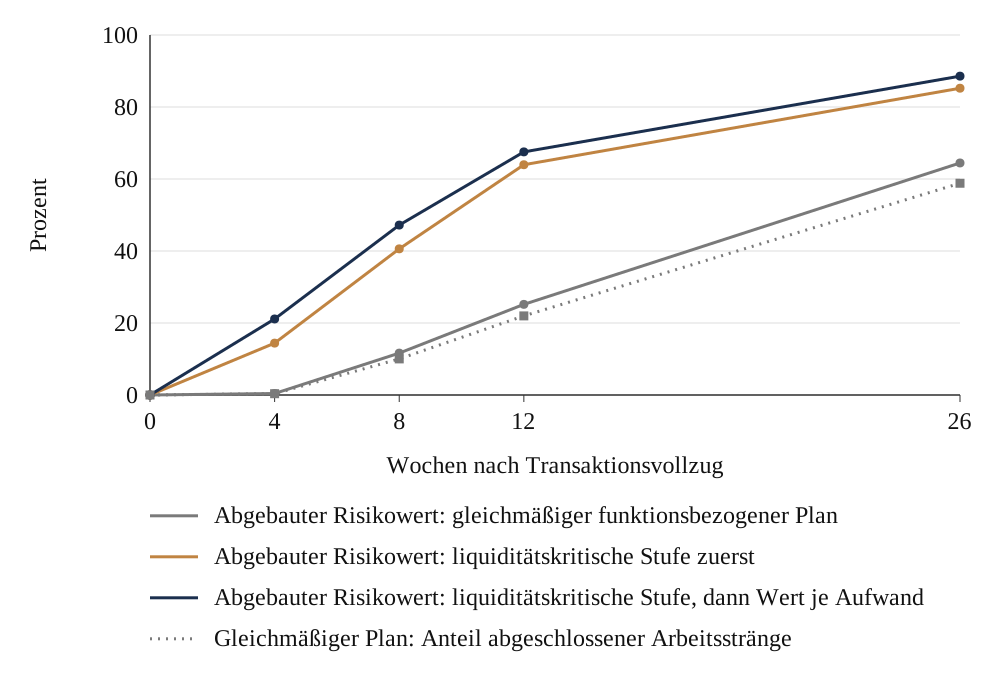
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert aus 2,000 Replikationen.
Abbildung 5 vergleicht Planungskennzahlen innerhalb des konstruierten Falls. Ein Praxisbericht kann die geschätzte abgebaute Exposition aus vorab vereinbarten Gewichten und datierten Abschlusstests berechnen. Diese Kennzahl bleibt von den Expositionsannahmen und ihrem Zeitfenster abhängig. Beobachtete Eingänge, Auszahlungen und Betriebskosten benötigen eigene Nachweise und Abstimmungen. Das Gremienpaket sollte das Register, anwendbare Termine, Schätzspannen, Abschlussnachweise und die Finanzüberleitung aufbewahren, damit operative Bereitschaft und gemessene Zahlungsbewegungen gemeinsam untersucht werden können.
| Woche | Gleichmäßiger Plan: abgeschlossene Arbeitsstränge | Gleichmäßiger Plan: abgebauter Risikowert | Stufe, dann Verhältnis: abgeschlossene Arbeitsstränge | Stufe, dann Verhältnis: abgebauter Risikowert | Lücke im abgebauten Wert (Punkte) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Mittelwert aus 2,000 Replikationen.
Jede Wirkung sollte mit ihrem Identifikationsstatus und ihrer Sensitivität berichtet werden. Die Punktschätzung von 45.3% gehört zum konstruierten Ablaufmodell und sollte von den Konzentrations-, Rausch-, Kapazitäts- und Stressergebnissen begleitet werden. Praxisaufzeichnungen können datierte Abschlussnachweise, erfasste Schätzungen und getrennt abgestimmte Zahlungsbewegungen enthalten. Die Exposition unter einem nicht gewählten Zeitplan bleibt kontrafaktisch und benötigt ein begründetes Vergleichsdesign. Das Verhältnis zwischen behaupteter und realisierter Verbesserung der reinen geschätzten Verhältnisstrategie ist eine weitere Modelldiagnose; es ist keine Liquiditätsmessung aus der Praxis. Der Gremienbericht sollte die anwendbare Rechtsfassung und die Nachweise hinter jeder Planänderung aufbewahren.
Das vorgeschlagene Synergienachverfolgungsregister sollte das Ablaufregister mit einer Finanzabstimmung verbinden. Jeder Eintrag benötigt eine Basisperiode, einen vereinbarten Umfang, den Nutzenmechanismus, den erwarteten Beginn, einen Verantwortlichen und die für die Anerkennung erforderlichen Nachweise. Einmalige Umsetzungskosten sollten neben wiederkehrendem Nutzen sichtbar bleiben. Eine aufgeschobene Einsparung ist von einer dauerhaft verlorenen zu unterscheiden; ein Forderungsrückgang sollte mit Einzügen, Umsätzen, Forderungsabschreibungen und jeder Finanzierungsbewegung abgestimmt werden. Der Zeitplan kann den Zeitpunkt nennen, zu dem ein Mechanismus operativ wird. Die Finanzüberleitung ist erforderlich, um zu beurteilen, ob das erwartete wirtschaftliche Ergebnis folgte.
Dieselbe Disziplin gilt, wenn das Transaktionsmodell bereits eine Synergieannahme enthält. Das Integrationsregister sollte dieser Annahme zugeordnet sein und jede Änderung von Umfang, Zeitpunkt oder Verlässlichkeit nennen. Die Registerschätzung als zweiten Nutzen zum Akquisitionsmodell hinzuzufügen würde die ursprüngliche Investitionsrechnung doppelt erfassen. Ein vorgeschlagenes Gremienpaket sollte daher für jeden Nutzen eine einzige Referenz führen, die ursprüngliche Investitionsannahme zeigen und die aktuelle Überarbeitung erläutern. Jede behauptete Erhöhung des Eigenkapitalwerts benötigt eine eigene Analyse von Zahlungsströmen, Kosten und Finanzierung. Eine prozentuale Senkung der simulierten Verlustkennzahl liefert für sich allein keine höhere Transaktionsbewertung.
19 Das konstruierte Transaktionsregister überschätzt unter dem angegebenen Auswahlmechanismus seine bekannte Wirkung
Das Auswahlexperiment zieht eine konstruierte Population von 4,000 Transaktionen. Jede hat eine eigene Expositionskonzentration, Teamgröße, einen eigenen Aufwand in Stufe A und eine unbeobachtete Umsetzungsfähigkeit. Leistungsfähige Teams übernehmen häufiger den Prioritätsplan und schließen Arbeit unter beiden Plänen schneller ab. Konzentrierte Transaktionen übernehmen ihn ebenfalls häufiger, weil die Konzentration sichtbar ist. Für jede Transaktion bewertet das Modell den gleichmäßigen Plan und Stufe, dann Verhältnis; ihr wahrer mittlerer Populationseffekt ist deshalb bekannt: 17.42 Punkte des Verlusts relativ zur Obergrenze.
Abbildung 6 und Tabelle 13 berichten das Ergebnis. In einer Studie, die nur den übernommenen Plan beobachtet, beträgt die naive Differenz zwischen Anwendern und Nichtanwendern bei 400 erfassten Transaktionen im Mittel 23.37 Punkte, eine Verzerrung von 5.95 Punkten. Die Anpassung an die erfasste Konzentration lässt eine Verzerrung von 4.98 Punkten bestehen. Eine Orakel-Anpassung mit der konstruierten latenten Fähigkeit lässt 0.22 bestehen. Diese Variable ist dem Experiment bekannt und den berichteten beobachtungsbasierten Schätzern nicht verfügbar. Der Mittelwert der randomisierten Teilstichprobe ist innerhalb des Monte-Carlo-Fehlers mit dem konstruierten Populationseffekt vereinbar; die berichtete Verzerrung der endlichen Simulation beträgt -0.02. Der naive Vergleich in diesem konstruierten Register überschätzt seine bekannte Wirkung; welcher Teil durch Anpassung korrigiert werden kann, hängt von den erfassten Informationen ab.
In Gleichung 5 ist A_d die Übernahme des Prioritätsplans in Transaktion d, z_d die standardisierte Konzentration, u_d die unbeobachtete Umsetzungsfähigkeit; die Koeffizienten a sind vom Autor festgelegt, y ist der Verlust als Anteil der Obergrenze und tau der wahre mittlere Effekt. King und Kollegen berichten Hinweise auf mögliche Moderatoren der Leistung nach Akquisitionen [5]. Der verborgene Faktor der Umsetzungsfähigkeit und sein Einfluss auf die Übernahme in diesem Experiment sind vom Autor festgelegte Mechanismen; die Metaanalyse identifiziert oder kalibriert sie nicht. Das Modell legt die Größe der Verzerrung konstruktionsbedingt fest; der Beitrag behauptet nicht, dass sie für reale Daten typisch ist.
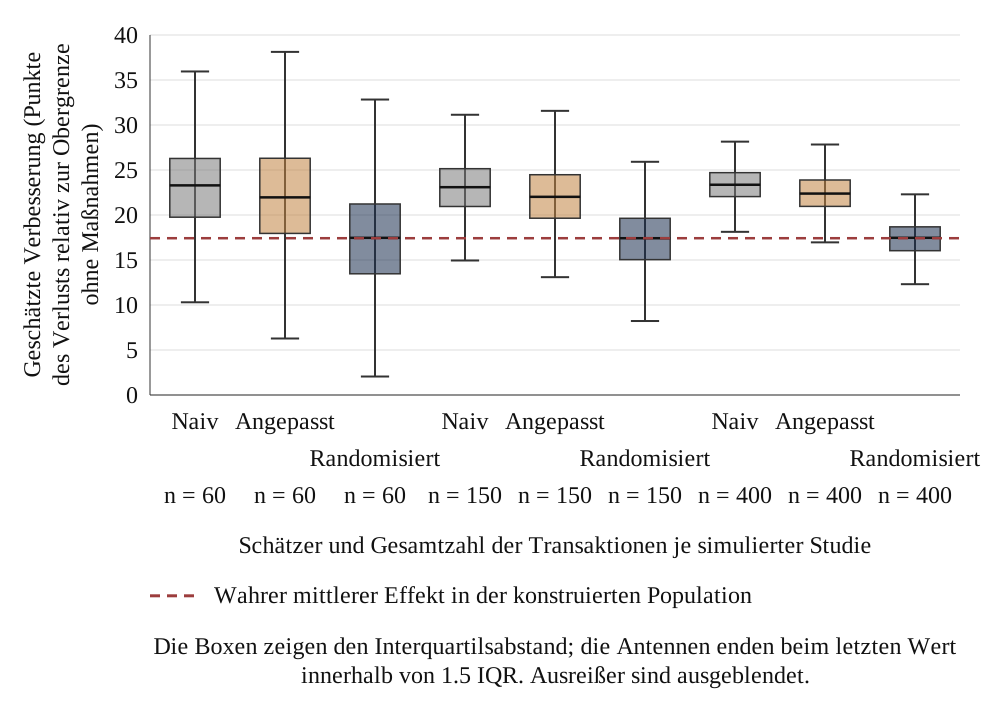
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. 600 simulierte Studien je Box; die gestrichelte Linie ist der wahre mittlere Effekt in der konstruierten Population.
| Erfasste Transaktionen | Naive Differenz: Mittelwert (Punkte) | Naiv: Standardabweichung | An Konzentration angepasst: Mittelwert | Angepasst: Standardabweichung | Randomisierte Teilstichprobe: Standardabweichung | Randomisierte Teilstichprobe: Teststärke bei 5% |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis. Punkte des Verlusts relativ zur Obergrenze; 600 Studien je Zeile; jedem Transaktionsergebnis werden 15 Punkte Beobachtungsrauschen hinzugefügt. Die berichtete simulierte Teststärke ist der Anteil der Ablehnungen in positiver Richtung an der zweiseitigen normalen Schwelle von 5 Prozent.
20 Eine vorgeschlagene Feldevaluation benötigt vorab festgelegte Einheiten, Ergebnisse und einen nachweisenswerten Effekt
Eine vorgeschlagene Feldevaluation sollte die Zuweisungseinheit von der Arbeitsstrangaufzeichnung unterscheiden. Vollständige geeignete Integrationen oder nachweislich unabhängige Cluster könnten zu einem vorab festgelegten Zeitpunkt null eine vereinbarte Ablaufstrategie erhalten. Arbeitsstränge würden die zugrunde liegenden Termine, Aufwände und Abschlussnachweise liefern. Nach dem Zielstudienrahmen sollte das Protokoll Eignung, Strategien, Zuweisung, Nachbeobachtung, Ergebnis, kausalen Kontrast und Analyse vor der Ergebnisbetrachtung definieren [16].
Ein Prüfregister für zur Teilnahme erwogene Transaktionen und eine gesonderte Ergebniskohorte gemäß den Eignungsregeln bei Zuweisung führen. Erforderliche Kundengenehmigungen und Datenverarbeitungsvereinbarungen einholen. Unter jeder Studienstrategie sämtliche gesetzlichen und vertraglichen Verpflichtungen wahren. Für jedes Ergebnis geschätzter Exposition vor der Zuweisung fixierte Gewichte verwenden und gesondert definierte Liquiditätsergebnisse aus den Finanzaufzeichnungen erfassen. Zuweisung und Analyse müssen gemeinsame Dienste, Clusterbildung, Strategietreue und fehlende Ergebnisse berücksichtigen. Die folgende einfache Berechnung der Transaktionen je Studienarm setzt unabhängige Einheiten voraus und benötigt eine gesonderte Prüfung des Feldstudiendesigns.
Gleichung 6 liefert die Stichprobengröße je Studienarm für einen randomisierten Vergleich. Dabei ist sigma die Standardabweichung des normalisierten Verlusts des Modells über zweiundfünfzig Wochen, delta der nachzuweisende Effekt, und die z-Werte sind die Normalquantile für einen zweiseitigen Test mit 5 Prozent und einer Teststärke von 80 Prozent. Mit der konstruierten Ergebnisstandardabweichung von 20.29 Punkten, die 15 Punkte vom Autor festgelegtes Messrauschen enthält, benötigt der Nachweis des vollständigen Modelleffekts von 17.4 Punkten 22 Transaktionen je Arm. Der Nachweis der Hälfte, 8.7 Punkte, benötigt 86; ein Viertel, 4.4 Punkte, benötigt 341; ein Zehntel benötigt 2,129. Diese Berechnungen betreffen dieses Ergebnis und seine festgelegte Varianz. Sie dimensionieren keine vorgeschlagene Exposition bei Woche zwölf oder ein anderes Feldergebnis.
In Gleichung 6 ist n die Zahl unabhängiger Einheiten je Studienarm, sigma die Ergebnisstandardabweichung und delta die nachweisenswerte Differenz; z bezeichnet standardnormale Quantile und Phi die Standardnormalverteilungsfunktion. In Gleichung 6b gilt d=delta/(sigma sqrt(2/n)); beide Enden des zweiseitigen Normaltests werden einbezogen. Die berechneten Werte für den normalisierten Verlust des Modells über zweiundfünfzig Wochen veranschaulichen die Sensitivität gegenüber der gewählten Effektgröße. Eine Feldstudie benötigt einen wirtschaftlich relevanten Zieleffekt und eine gestützte Varianzschätzung, mit gesonderter Berücksichtigung von Clusterbildung, Interferenz, Ausfällen und Ergebnismessung. Dieser Beitrag liefert keine Schätzung des wahrscheinlichen Feldeffekts.
Das vorgeschlagene Feldprotokoll sollte Eignung und Zeitpunkt null vor der Einsicht in die Ergebnisdaten definieren. Eignung könnte eine vollzogene Transaktion, einen dokumentierten Integrationsumfang und ein Team erfordern, das beide Ablaufansätze umsetzen kann. Zeitpunkt null wäre dann die Zuweisung der Ablaufstrategie an das geeignete Team. Zuvor abgebrochene Transaktionen gehören mit ihren Gründen in ein gesondertes Prüfregister. Ihre Aufnahme in die Analyse der Akquisitionsergebnisse ohne Ergebnisdefinition würde einen unvereinbaren Nenner erzeugen. Der Ausschluss einer Transaktion wegen später schlechter Integrationsleistung würde ein anderes Auswahlproblem schaffen. Das Protokoll sollte diese beiden Entscheidungen ausdrücklich unterscheiden.
Auch die Zuweisungseinheit benötigt eine Machbarkeitsprüfung. Geschäftseinheiten mit gemeinsamer Treasury-Plattform, Integrationsleitung oder gemeinsamem Kundenkonto können ihre Ergebnisse gegenseitig beeinflussen. Einzelne Arbeitsstränge in einer solchen Situation konkurrierenden Strategien zuzuweisen würde den Vergleich Interferenz aussetzen. Eine vorgeschlagene Studie könnte vollständige Integrationen oder hinreichend unabhängige Cluster zuweisen und die verbleibenden gemeinsamen Dienste dokumentieren. Ihre Analyse müsste die Clusterbildung und die Zahl tatsächlich unabhängiger Zuweisungen berücksichtigen. Die einfache Stichprobengrößengleichung dieses Beitrags setzt unabhängige Einheiten und ein kontinuierliches Ergebnis voraus. Sie enthält keinen Designeffekt, keine Ausfälle, Mehrfachvergleiche oder ungleichen Clustergrößen und sollte daher nicht als Beschaffungsspezifikation für eine Feldstudie verwendet werden.
Das primäre Ergebnis sollte anhand von Nachweisen festgelegt werden, die unter beiden Strategien einheitlich erhoben werden. Geschätzte abgebaute Exposition kann eine Planungskennzahl bleiben; ihre Gewichte sollten vor der Zuweisung fixiert und ihre Interpretation von realisierter Liquidität getrennt werden. Mögliche Liquiditätskennzahlen benötigen vereinbarte Definitionen für überfällige Eingänge, doppelte Zahlungen, entgangene Skonti oder andere Ereignisse innerhalb des Transaktionsumfangs. Das Protokoll sollte Beobachtungsfenster, Datenquelle, Währungsbehandlung und Abstimmungsregeln nennen. Eine Ergebnisdefinition erst nach Kenntnis der besser abschneidenden Strategie zu wählen würde eine weitere Auswahlmöglichkeit eröffnen. Jede nach Beginn der Datenerhebung notwendige Änderung sollte datiert und mit ihrem Grund berichtet werden.
Eine glaubwürdige Umsetzung sollte Zuweisungs- und Strategietreueaufzeichnungen aufbewahren. Der Hauptvergleich kann der zugewiesenen Strategie folgen; eine gesondert gekennzeichnete Treueanalyse untersucht Abweichungen etwa wegen gesetzlicher Fristen, kritischer Kundenereignisse oder fehlenden Personals. Diese Abweichungen sollten zum jeweiligen Zeitpunkt mit operativem Grund und Genehmigung erfasst werden. Sie liefern nützliche Informationen zur Umsetzbarkeit der vorgeschlagenen Regel. Die Analyse auf Teams mit perfekter Regeltreue zu beschränken würde eine andere Population auswählen und könnte die im konstruierten Transaktionsregister veranschaulichte Fähigkeitsverzerrung erneut einführen. Fehlende Ergebnisse und Rückzüge sollten eine vorab festgelegte Behandlung und Sensitivitätsanalyse erhalten.
21 KI-gestützte Extraktion und Ablaufplanung getrennt bewerten
Ein KI-gestütztes Register ist ein vorgeschlagener, zu evaluierender Arbeitsablauf. Mögliche Felder sind Verlängerungstermine, Mitteilungsfristen und Kontrollwechselklauseln, jeweils mit einer Quellpassage verknüpft und anhand der geltenden Vereinbarung und ihrer Änderungen bestätigt. Der Beitrag berichtet keinen Test von Extraktionsgenauigkeit, Personalkosten oder Verbesserungen der Expositionsschätzungen. Jede Verwendung vertraulicher Aufzeichnungen benötigt die vereinbarten Zugriffs- und Verarbeitungskontrollen. Die folgenden vorgeschlagenen Tests trennen Dokumentenextraktion vom Wert der Ablaufentscheidung.
Das Ergebnis von Smith und Winkler begründet die Untersuchung der Kalibrierung von Schätzungen für Optimierungen [13]. Zurückgehaltene Nachweise können Vorhersage- und Extraktionsqualität bewerten. Die kausale Wirkung einer Integrationsstrategie benötigt ein geeignetes Vergleichsdesign einschließlich der angegebenen Zuweisungs- und Störfaktorannahmen. Ein Verhältnis behaupteter zu realisierter Verbesserung nahe eins beschreibt die Kalibrierung unter der gewählten Kennzahl; es belegt für sich allein keinen finanziellen Nutzen.
Das Experiment berichtet weder ein trainiertes Modell noch eine beobachtete Werkzeuggenauigkeit. Eine vorgeschlagene Evaluation sollte die Rangfolge vor der Ausführung erfassen, unabhängig geprüfte Eingabeaufzeichnungen aufbewahren und Prognosekennzahlen mit gesondert definierten beobachteten Ergebnissen vergleichen. Vorhersagekalibrierung, Fristenrealisierbarkeit, Prüfaufwand und wirtschaftliche Ergebnisse sollten getrennt berichtet werden. Eine vergleichende Strategieevaluation benötigt ein eigenes Zuweisungsdesign oder begründete Annahmen zur beobachtungsbasierten Identifikation; ein zurückgehaltener Vorhersagedatensatz allein liefert keinen kausalen Reihenfolgeeffekt.
Ein vorgeschlagener KI-gestützter Arbeitsablauf sollte mit zugelassenen Dokumenten und ausdrücklichen Extraktionsfeldern beginnen. Bei einer Vertragsprüfung könnte die Ausgabe Quelldokument, Klauselstelle, Gegenpartei, Verlängerungsdatum, Mitteilungsfrist, Kontrollwechselwortlaut und den bestätigenden Prüfer nennen. Eine Extraktion ohne nachvollziehbare Passage sollte außerhalb der Ablaufplanungseingaben bleiben. Der Prüfer sollte die geltende Vereinbarung und jede Änderung prüfen, bevor ein Datum oder eine Verpflichtung akzeptiert wird. Vertrauliche Transaktionsdokumente benötigen die mit dem Kunden vereinbarten Zugriffs- und Verarbeitungsregelungen. Dieser Beitrag behauptet nicht, dass ein KI-System diese Prüfungen durchgeführt oder eine bestimmte Genauigkeit in einem Akquisitionsdatenraum erreicht hat.
Die Evaluation sollte Extraktionsgenauigkeit und Ablaufplanungswert trennen. Der vorgeschlagene Extraktionstest würde Ausgaben mit unabhängig geprüften Aufzeichnungen vergleichen und übersehene Fristen, falsche Gegenparteien, nicht belegte Klauseln und Korrekturen nach Dokumentart berichten. Ein Planungstest würde anschließend die Wirkung dieser Fehler auf Machbarkeit und Priorität untersuchen. Ein kleiner Datumsfehler nahe einer Vertragsfrist kann wichtiger sein als eine korrekt extrahierte Beschreibung. Der aggregierte Genauigkeitswert eines Werkzeugs benötigt daher vor der Nutzung im Register eine entscheidungsspezifische Fehleranalyse. Das hier beschriebene Experiment variiert numerisches Schätzrauschen; es testet weder Dokumentenextraktion, Klauselinterpretation, Modelldrift noch die Sicherheit eines KI-Arbeitsablaufs.
22 Terminbeschränkungen und Kapazitätsprüfungen anwenden, bevor die verbleibende Arbeit nach Exposition je Personenwoche geordnet wird
Mit dem vorgeschlagenen Register beginnen und die für den erworbenen Umfang geltenden gesetzlichen und vertraglichen Termine bestätigen. Für jeden Termin Voraussetzungen, Abschlussnachweise, maßgeblichen Kalender und verfügbare Fähigkeiten erfassen, dann den spätesten realisierbaren Beginn bestimmen und die nötige Kapazität reservieren. Für weiterhin priorisierbare Arbeit liefern das Expositions-Aufwands-Verhältnis und eine dokumentierte liquiditätskritische Einstufung mögliche Reihenfolgeregeln. Die liquiditätskritische Neunzig-Tage-Kennzeichnung ist eine vom Autor festgelegte Wahl und benötigt eine transaktionsspezifische Prüfung. Die dokumentierte Vorgängerregel anwenden und ein Änderungsprotokoll aufbewahren. Die Simulation vergleicht Priorisierungsstrategien; die Prüfung der Fristenrealisierbarkeit ist ein zusätzlicher vorgeschlagener Schritt.
Woche vier und acht sind vorgeschlagene Prüfzeitpunkte; die Simulation hat diese Zeitpunkte nicht validiert. Akzeptierte Abschlussnachweise, aktuelle Expositionsannahmen und verfügbare Kapazität abstimmen; jede überarbeitete Rangfolge und ihren Grund erfassen. Die getesteten Stressfälle benennen mögliche zu untersuchende Mechanismen, darunter geänderter Aufwand, verrauschte Schätzungen und eine unzuverlässige liquiditätskritische Einstufung. Sie diagnostizieren kein reales Programm automatisch. Eine andere Reihenfolge sollte vor der Personalumverteilung anhand tatsächlicher Fristen, Abhängigkeiten, Fähigkeiten und Übergangskosten beurteilt werden.
Das Verfahren beschreibt das Vorgehen anhand der verfügbaren Nachweise und behauptet nicht, den gleichmäßigen Plan in einer bestimmten Transaktion zu schlagen. Es setzt auch keine gesetzliche oder vertragliche Frist außer Kraft und ist keine Anlageberatung. Als Nächstes sollte ein Team ab der ersten Anwendung des Verfahrens sein eigenes Register und ein Abschlussdatumsprotokoll für jeden Arbeitsstrang erfassen, damit die Wirkung der Reihenfolge später gegenüber einer randomisierten Teilstichprobe geschätzt werden kann.
Tabellen 14 bis 16 übertragen das vorgeschlagene Verfahren in drei Arbeitsvorlagen: einen Kontrollzeitplan für den ersten Tag, eine Verantwortungsmatrix und ein Synergie-Liquiditäts-Register. Sie legen einzuholende Informationen und Genehmigungen fest. Sie berichten keine Umsetzung in einer Kundentransaktion und ergänzen das Experiment um keinen gemessenen Nutzen. Jede Vorlage sollte an den unterzeichneten Umfang, die rechtmäßigen Informationsaustauschregelungen der Transaktion und die tatsächlich verfügbaren Systeme und Personen angepasst werden. Der Akquisitionssponsor sollte vor Vollzug den Entscheidungsverantwortlichen benennen, damit ungeklärte Befugnisse oder ein fehlgeschlagener Bereitschaftstest einen definierten Eskalationsweg und einen ausdrücklich benannten Verantwortlichen haben.
Die Prüfung für den ersten Tag sollte kontinuierlich erforderliche Kontrollen von aufschiebbaren Änderungen unterscheiden. Lohnfinanzierung, Bankzugang, Rechnungsweiterleitung und Zahlungen an kritische Lieferanten benötigen eine getestete Kontinuitätsregelung, sofern sie in den erworbenen Umfang fallen. Eine spätere Systemmigration kann ein anderes Abschlussdatum haben, wenn ein kontrollierter Übergangsprozess verfügbar bleibt. Der vorgeschlagene Zeitplan erfasst daher den spätesten realisierbaren Beginn, die Abhängigkeitskette, den Abnahmetest und den Verantwortlichen der Rückfalllösung. Er verlangt nicht, dass jede datierte Aufgabe den ersten Platz einer einzigen Warteschlange einnimmt. Kann die verfügbare Kapazität die erforderlichen Termine nicht erfüllen, benötigt der Sponsor eine ausdrückliche Entscheidung zu Ressourcen, Umfang oder Kontinuitätsregelungen.
Verantwortung sollte mit einem Arbeitsergebnis und seinen Abnahmenachweisen verknüpft sein. Die Person, die eine Migration oder Zahlungsdatei vorbereitet, muss nicht die zur Abnahme der entstehenden Finanzkontrolle befugte Person sein. Die vorgeschlagene Matrix weist jedem Ergebnis einen letztverantwortlichen Entscheider zu, nennt das ausführende Team und führt zu konsultierende oder zu informierende Funktionen auf. Jede Anforderung an die Funktionstrennung aus dem Kontrollrahmen der Organisation bleibt anwendbar. Die Matrix sollte neben dem Erwerber auch die Befugnisse des erworbenen Geschäfts und jedes Übergangsdienstleisters nennen. Konkurrierende Letztverantwortliche eines Arbeitsstrangs sollten geklärt werden, bevor auf seinen Abschluss vertraut wird.
Bei den Prüfungen in Woche vier und acht sollte das Programmbüro drei Aufzeichnungen abstimmen: den aktuellen Plan, die Nachweise operativer Bereitschaft und die Finanzüberleitung. Die Prüfung sollte nennen, welche Schätzung sich geändert hat, woher die neue Information stammt, was dies für abhängige Arbeit bedeutet und wer die geänderte Reihenfolge akzeptiert. Wiederholte Prioritätsänderungen können Kapazität verbrauchen, die die gegenwärtige Simulation nicht bepreist. Ein Änderungsprotokoll sollte daher eine notwendige Reaktion auf eine neue Frist oder fehlgeschlagene Kontrolle von einer Ermessenspräferenz unterscheiden. Läuft ein Übergang bereits, sollte der Verantwortliche Unterbrechungs- und Rückabwicklungskosten beurteilen, bevor Personal in einen anderen Arbeitsstrang wechselt.
Die Entscheidung des Sponsors lässt sich dann in später prüfbaren Begriffen ausdrücken: die aktuelle Reihenfolge beibehalten, eine bestimmte Fähigkeit ergänzen, eine nicht kritische Migration verschieben oder eine dokumentierte Kontinuitätsregelung aktivieren. Die Begleitunterlagen sollten die offene Expositionsspanne und noch fehlende Nachweise zeigen. Ein roter Status sollte einen gefährdeten Betriebszustand oder Termin benennen und sich nicht auf einen allgemeinen Fortschrittseindruck beschränken. Das Studienprotokoll kann die datierten Entscheidungen und Abschlusstests anschließend zur Beurteilung der Strategietreue nutzen. Die Vorlagen liefern diesen Prüfpfad; sie behaupten nicht, dass eine bestimmte Reihenfolge bereits Umsatz geschützt, eine Bewertung verbessert oder einen festgelegten finanziellen Ertrag erzielt hat.
| Prüfzeitpunkt | Bereitschaftsentscheidung | Zu prüfende Nachweise | Ausnahmeweg |
|---|---|---|---|
| Vor Transaktionsvollzug | Umfang, Befugnisse und datierte Verpflichtungen bestätigen | Unterzeichneter Umfang, befugte Unterzeichner, regulatorischer und vertraglicher Kalender | Sponsor klärt unklaren Umfang oder unklare Befugnisse |
| Vor dem ersten operativen Stichtag | Kontinuität von Zahlungen, Lohnabrechnung, Rechnungsstellung und kritischen Lieferanten soweit anwendbar abnehmen | Testergebnisse, Finanzierung und genehmigte Rückfalllösung | Kontrollverantwortlicher aktiviert die genehmigte Kontinuitätsregelung |
| Erster Tag | Bestätigen, welche Kontrollen funktionieren und welche Änderungen noch im Übergang sind | Akzeptierte Tests, offene Ausnahmen und Letztverantwortliche | Fehlgeschlagene Abnahmetests eskalieren |
| Woche vier | Tatsächliche Bereitschaft, Abhängigkeiten und geänderten Aufwand abstimmen | Datierte Abschlusstests und Änderungsprotokoll des Registers | Begründete Änderungen der Reihenfolge oder Ressourcen genehmigen |
| Woche acht | Verbleibende Exposition und Nutzennachweise abstimmen | Aktuelles Register und Finanzüberleitung | Offene Annahmen aufbewahren; nächsten Prüfplan genehmigen |
Vorgeschlagene operative Vorlage; Termine, Anwendbarkeit und Verantwortliche sind für die tatsächliche Transaktion einzutragen. Keine Kundenumsetzung und kein gemessener Nutzen werden berichtet.
| Arbeitsergebnis | R | A | C | I |
|---|---|---|---|---|
| Zahlungs- und Bankbereitschaft | Ausführendes Treasury-Team | Autorisierter Treasury-Verantwortlicher | Bank, erworbenes Finanzteam, Rechtsfunktion | Sponsor und Integrationsbüro |
| Kontinuität der Lohnabrechnung | Ausführendes Lohnabrechnungsteam | Letztverantwortlicher für die Lohnabrechnung | HR, Treasury, lokaler Berater | Sponsor und betroffene Führungskräfte |
| Bereitschaft der Kundenabrechnung | Abrechnungs- und Finanzteam | Verantwortlicher für den Umsatzprozess | Vertrieb, IT, erworbenes Geschäft | Integrationsbüro |
| Abnahme der Systemmigration | Ausführendes Migrationsteam | Benannter System- oder Kontrollverantwortlicher | Finanzen, Sicherheit, Betrieb | Sponsor und betroffene Nutzer |
| Abstimmung von Synergien und Zahlungsströmen | Finanzteam zur Nutzenverfolgung | Benannter Finanzverantwortlicher | Arbeitsstrangverantwortliche und Integrationsbüro | Sponsor und Gremienausschuss |
R = verantwortlich für die Ausführung; A = letztverantwortlich für die Abnahme; C = konsultiert; I = informiert. Die Rollenzuweisung benötigt eine transaktionsspezifische Genehmigung.
| Feldgruppe | Erforderliche Aufzeichnung | Kontrollzweck |
|---|---|---|
| Identität und Umfang | Eindeutige Nutzenreferenz, Einheit, Mechanismus, Verantwortlicher | Einmalig mit der Akquisitionsrechnung verknüpfen |
| Ursprüngliche Investitionsbasis | Ursprüngliche Periode, Umfang, Zeitpunkt und Annahme | Ursprünglichen Vergleich der Investitionsrechnung aufbewahren |
| Operative Bereitschaft | Abschlusstest, Abnahmenachweis und Datum | Funktionierenden Prozess von seinem finanziellen Ergebnis trennen |
| Finanznachweise | Eingänge, Auszahlungen, Kostenbewegungen und Abstimmung | Vereinnahmte Liquidität, Zeitpunkt und geschätzten Nutzen unterscheiden |
| Kosten und Überarbeitungen | Einmalige Kosten, wiederkehrende Kosten, Umfangs- und Terminänderungen | Nettoeffekt ohne doppelte Nutzenanrechnung zeigen |
| Prüfstatus | Nachweislücken, Prüfer und nächster Entscheidungstermin | Offene Annahmen sichtbar halten |
Vorgeschlagene Felder zur Abstimmung eines Ablaufmeilensteins mit Finanznachweisen; es werden keine Beispielbeträge oder erzielten Ergebnisse geliefert.
23 Reproduzierbarkeitskontrollen und Prüfungsumfang
Das Skript fixiert den Zufallsstartwert und prüft mit Assertions 76 gezählte Kontrollaufrufe einschließlich Identitäten und Richtungstests, die alle bestehen. Dazu gehören die Übereinstimmung der Smith-Regel mit einem durch vollständige Suche ermittelten Optimum für eine Person auf fünf Instanzen, die Einhaltung der Untergrenze für jede Strategie in jeder Basisreplikation, die proportionale Form ohne Überschreitung der vollständigen Form, Zuweisungen innerhalb von Teamgröße und Personalobergrenzen, eingehaltene Vorgängerbeziehungen, nicht abnehmende abgebaute Exposition und die exakte Reproduktion der ersten 50 Replikationen bei erneuter Ausführung. Weitere Kontrollen betreffen die Zuweisung nach dem Wasserfüllverfahren, den Mittelwert lognormaler Multiplikatoren, den zulässigen Bereich der Übernahmewahrscheinlichkeiten und die Unverzerrtheit der randomisierten Teilstichprobe. Assertions des Rechenkerns prüfen Zuweisungen auch innerhalb der Planungsintervalle. Die unabhängige numerische Prüfung testete gesondert die Relaxation für den endlichen Zeithorizont und spielte die Planungslogik nach; diese Prüfungskontrollen sind von den 76 gezählten Modellaufrufen getrennt.
Statistische Größen tragen, wo berichtet, Monte-Carlo-Standardfehler im von Morris, White und Crowther besprochenen Berichtsrahmen [15]. Der Basisfall verwendet 2,000 Replikationen und jeder Parameterpunkt 1,000. Die Auswahlstudie zieht eine Population von 4,000 Transaktionen und 600 Studien je Zeile. Standardfehler der Verbesserung verwenden gepaarte Kontraste innerhalb der Replikationen. Standardfehler von Niveaus und relativen Verbesserungen beschreiben unterschiedliche Zielgrößen und Einheiten; ihre Größenordnungen sind getrennt zu interpretieren. Tabelle 17 führt die wichtigsten Kontrollen auf. Berichtet eine Tabelle einen Mittelwert ohne Standardfehler, nennt ihre Anmerkung die Replikationszahl; die Standardfehler des Basisfalls stehen in Tabelle 8. Die Replikationszahlen anderer Tabellen ersetzen keine statistikspezifischen Monte-Carlo-Standardfehler; Vergleiche nahe beieinanderliegender Punktschätzungen sind beschreibend.
Die Kontrollen testen das numerische Verhalten unter dem angegebenen Modell. Sie validieren dessen Beziehung zu keiner Transaktion. Zufallsstartwert, Eingaben, Strategiedefinitionen, Einheiten und Version der Zufallszahlenbibliothek bilden den Reproduzierbarkeitsnachweis. Berichtete Werte werden mit den Modelltabellen abgeglichen. Die Interpretation benötigt außerdem ausdrückliche Aufmerksamkeit für Strategiekontraste in Stressfällen, am Zeithorizont zensierte Abschlusszeiten, Schätzerdefinitionen und die Terminologie der Vergleichsmaßstäbe.
Der Bericht trennt drei Unsicherheiten. Der Monte-Carlo-Fehler betrifft die Präzision einer Statistik über wiederholte Ziehungen unter dem angegebenen Mechanismus. Eingabesensitivität betrifft Änderungen der vom Autor festgelegten Annahmen zu Exposition, Aufwand, Kapazität und Rauschen. Externe Validität betrifft die Frage, ob dieser Mechanismus und seine wirtschaftliche Interpretation zu einer tatsächlichen Akquisition passen. Mehr Replikationen behandeln die erste Kategorie; sie liefern keine neuen Nachweise für die anderen beiden. Die Durchläufe untersuchen ausgewählte Eingabeänderungen und bilden keine Wahrscheinlichkeitsverteilung über alle zulässigen Transaktionen. Ihre Punktschätzungen sind keine Konfidenzintervalle für einen Feldnutzen. Ein reproduzierbares Ergebnis kann daher als Prognose für eine bestimmte Transaktion ungeeignet bleiben [15].
| Kontrolle | Erwartetes Ergebnis | Status |
|---|---|---|
| Smith-Regel gegenüber vollständiger Suche: eine Person, sieben Arbeitsstränge, fünf Instanzen | Gleich dem durch vollständige Suche ermittelten Optimum | Bestanden |
| Fortschrittsuntergrenze gegenüber jeder Strategie in jeder Basisreplikation | Untergrenze höchstens gleich proportionalem und vollständigem Verlust (2,000 Replikationen, neun Strategien) | Bestanden |
| Proportionaler gegenüber vollständigem Verlust | Nie über dem vollständigen Verlust | Bestanden |
| Verlust gegenüber der Obergrenze ohne Maßnahmen | Nie über der Obergrenze | Bestanden |
| Kapazitäts- und Personalgrenzen in jedem Planungsintervall | Zuweisungen innerhalb von Teamgröße und maximaler Personalbesetzung | Bestanden |
| Vorgängerbeziehungen | Nachfolger endet unter jeder Strategie nach dem Vorgänger | Bestanden |
| Fester Zufallsstartwert | Erste 50 Replikationen werden exakt reproduziert | Bestanden |
| Konzentrationsexponent null | Vom Autor festgelegte Expositionssätze gleich; realisierte Sätze behalten lognormale Variation | Bestanden |
| Rauschfreie Schätzungen | Behauptete und realisierte Verbesserung stimmen innerhalb von 5% überein | Bestanden |
| Lognormale Multiplikatoren | Mittelwert eins innerhalb von 0.5% | Bestanden |
| Randomisierte Teilstichprobe | Für den konstruierten mittleren Effekt innerhalb von drei Standardfehlern unverzerrt | Bestanden |
| Analytische Fälle der Fortschrittsuntergrenze für einen endlichen Zeithorizont | Abgeschnittener Zeithorizont mit zwei Aufgaben und Dreieck einer abgeschlossenen Aufgabe | Bestanden |
| Gesamtheit der durch Assertions geprüften Identitäten und Richtungstests | 76 in der Ausführung, alle bestanden | Bestanden |
MatchPoint-Analyse des konstruierten Falls. Modellergebnis unter den angegebenen Eingaben; kein beobachtetes Ergebnis.
24 Grenzen: Der Beitrag testet eine Regel mit festgelegten Eingaben; die nächste Entscheidung betrifft die Randomisierung
Die erste Grenze ist Zirkularität. Exposition bestimmt Rangfolge und Bewertung, und Stufe A ist so konstruiert, dass sie den Großteil der Exposition bei geringem Aufwand trägt; die Rangfolgeregeln profitieren daher vom Design. Das Experiment zeigt das Verhalten der Reihenfolge bei erfüllter Prämisse. Es zeigt nicht, dass Expositionsschätzungen in einer realen Transaktion verfügbar, genau oder stabil sind. Die Stressfälle schwächen die Prämisse auf angegebene Weise und lassen jeweils eine Verbesserung bestehen; keiner entfernt jedoch die Prämisse. Deshalb nennen Kurzantwort und Zusammenfassung die Verbesserung als Modellergebnis und verallgemeinern sie nicht.
Die zweite Grenze ist Vereinfachung. Arbeitsstränge sind bis auf fünf Paare unabhängig, der Verlust endet mit Abschluss oder fällt proportional zur Arbeit, der Aufwand ist bis auf den Multiplikator deterministisch, und das Team ist homogen. Es gibt keine externen Vorlaufzeiten, keine Wechselwirkung zwischen Arbeitssträngen mit gemeinsamem Kunden, keine Verhaltensreaktion von Kunden oder Personal auf die Reihenfolge und keine Kosten der Planänderung. Die Transaktionen der Auswahlstudie variieren nur in wenigen Dimensionen. Keine dieser Abweichungen wird über die berichteten Fälle hinaus getestet. Insbesondere enthält die Simulation keine gesetzlichen Termine, harten Fristbeschränkungen, fähigkeitsspezifischen Teams, Mindestbesetzungen oder Wechselkosten. Bruchteile von Personen und sofortige Umverteilung werden angenommen. Die vorgeschlagenen Vorlagen zur Fristenrealisierbarkeit und Verantwortung liegen außerhalb des getesteten Rechenkerns.
Die dritte Grenze ist die Evidenz. Es werden keine beobachteten Integrationsdaten, Kundendatensätze oder Ergebnisse verwendet. Die zitierte Forschung begründet die Modellstruktur, und die anwendbaren Rechtstexte liefern Kalenderbeschränkungen. Unter der festgelegten Varianz und dem normalisierten Verlust über zweiundfünfzig Wochen benötigt die Normalapproximation 341 unabhängige Einheiten je Studienarm für ein Viertel des konstruierten Effekts. Eine Feldstudie benötigt einen eigenen Zieleffekt, ein Ergebnis, eine Varianzschätzung und ein Zuweisungsdesign. Das vorgeschlagene Verfahren macht die Reihenfolge ausdrücklich; die Simulationsprozentsätze liefern keinen beobachteten Integrationsnutzen.
Die angemessene nächste Investition ist eine begrenzte Validierungsübung. Ein teilnehmender Erwerber könnte zunächst ein kleines Register mit seinen tatsächlichen Kontrollen und Rechnungslegungsunterlagen abstimmen, die Übereinstimmung unabhängiger Prüfer über den Abschluss testen und die Vollständigkeit der zugrunde liegenden Daten messen. Diese Übung würde Messbarkeit und Personalaufwand bewerten; sie würde keinen kausalen Nutzen der Reihenfolge schätzen. Eine spätere Vergleichsstudie benötigte eigene Governance, Einwilligung, Zuweisungsdesign und Analyseplan. Bis solche Nachweise vorliegen, sollte der vorgeschlagene Rahmen an der Klarheit seiner Annahmen, der Realisierbarkeit seines Zeitplans und der Nachprüfbarkeit seiner Entscheidungen beurteilt werden; die Simulation bleibt ein ausgearbeiteter Test eines ausdrücklich konstruierten Mechanismus.
Literaturverzeichnis
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
Über den Autor
Chennakeshav (CK) ist eine Führungskraft in Corporate Finance und Investmentbanking mit mehr als 25 Jahren weltweiter Erfahrung in Anbahnung, Strukturierung und Umsetzung von M&A, Wachstumskapital und Unternehmensstrategie. Er hat Wertschaffungsmandate für Gründer, Unternehmen und Fonds geleitet; dabei verbindet er die Perspektive der Unternehmensleitung mit praktischer Umsetzung und Transaktionsvollzug.
Seine Laufbahn umfasst Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ-Portfoliounternehmen und Emirates Growth Fund in TMT, Immobilien, Fintech, Deeptech, Cleantech, Infrastruktur und Energie. Er hat mit Unternehmensleitungen, Private-Equity- und Venture-Capital-Fonds, Staatsfonds und Family Offices zusammengearbeitet, um komplexe Kapitalaufnahmen und Wachstumsunternehmen zu finanzieren, und hat M&A-Due-Diligence, Post-Merger-Integration und Unternehmenstransformation zur Wertschaffung geleitet.
Bei Matchpoint Partners ist er Managing Partner und leitet Corporate Finance, M&A und Kapitalaufnahme. Er hat einen MBA der London Business School und einen Ingenieurabschluss der VTU; derzeit absolviert er einen Master of Laws (LLM) an UCL London.
CK ist aktiver Start-up-Mentor bei Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute und IN5, arbeitet als Entrepreneur Mentor in Residence (EMiR) an der London Business School und ist Juror des Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Haftungshinweis
Dieser Beitrag ist Teil einer fortlaufenden Reihe zur Struktur privater und alternativer Märkte. Die geäußerten Ansichten sind die des Autors. Der Beitrag dient ausschließlich der Information, beschreibt Marktstrukturen allgemein und ist weder Anlage-, Rechts-, Steuer- oder Regulierungsberatung noch eine Empfehlung zu einem Wertpapier, Vehikel oder einer Gegenpartei.
