
1 Secuenciar el primer año según la caja en riesgo, porque un equipo de integración no puede hacerlo todo a la vez
El comprador cierra una operación con una larga lista de líneas de trabajo de integración y una capacidad limitada. La lista abarca autorizaciones bancarias, facturación a clientes, cobertura de cuentas clave, nóminas, condiciones con proveedores, sistemas, instalaciones y gobierno. El equipo disponible no puede dotar cada línea de trabajo con la intensidad deseada, por lo que el plan implica una asignación de recursos y un orden de finalización. Aquí se examina cómo establecer ese orden: repartir la capacidad entre funciones y sus listas de tareas, o priorizar las líneas de trabajo mediante la exposición de caja y el esfuerzo estimados. El experimento utiliza un horizonte de un año. La dotación de personal es divisible, por lo que el número de personas, por sí solo, no impide que varias líneas elegibles comiencen simultáneamente.
El artículo trata esta elección como una decisión de programación con un coste explícito. A cada línea de trabajo se le asigna una exposición semanal, denominada valor en riesgo, que cesa cuando termina. El coste de un plan es la suma de la exposición acumulada hasta cada finalización. Se pregunta si un plan que termina primero los trabajos críticos para la caja cuesta menos que un plan uniforme por funciones, cuánto menos, en qué condiciones y hasta qué punto un equipo podría confiar en su propio registro de operaciones reales para afirmarlo.
El marco se construye a partir de investigación publicada sobre integración, teoría de programación y las normas fechadas que fijan dos acontecimientos de caja en los Emiratos Árabes Unidos. Después se realiza un experimento construido con dieciocho líneas de trabajo, evaluadas con las mismas realizaciones aleatorias bajo nueve políticas. El experimento no presenta ningún resultado observado de integración. Sus datos de entrada son establecidos por el autor, y la exposición que clasifica las líneas de trabajo también evalúa los planes. Los resultados muestran, por tanto, cómo se comportan las reglas de ordenación cuando se cumple su premisa, y no demuestran que esta se cumpla en una operación concreta.
2 Definir el valor en riesgo como una pérdida semanal de caja que cesa al terminar la línea de trabajo
El resultado es la pérdida de caja durante las primeras cincuenta y dos semanas posteriores al cierre, en millones de USD. Para cada línea de trabajo j, el valor en riesgo es una tasa semanal expresada en miles de USD, que se acumula desde la fecha de cierre hasta que termina la línea y después cesa. Combina dos elementos que un equipo financiero normalmente mantendría separados: caja que se pierde por un proceso sin gestionar, como una cuenta de cliente sin correspondencia en el sistema, y beneficio diferido, como un ahorro de compras que aún no puede comenzar. Una línea de trabajo que sigue sin terminar al final del año aporta su exposición de todo el año.
El término tiene un significado distinto del indicador estadístico del mismo nombre utilizado en riesgo de mercado. Aquí es una tasa de exposición sin interpretación de nivel de confianza, fijada por el equipo de integración a partir del proceso, la lista de cuentas y el calendario contractual. Esta elección permite auditar la definición. También significa que la cantidad estima un contrafactual, es decir, lo que se pierde si no se hace nada; el artículo la trata en todo momento como una estimación con ruido. La sección 7 vuelve a examinar el efecto del ruido sobre una clasificación basada en ella.
Se prueban dos formas alternativas. En la forma base, la tasa solo cesa al terminar el trabajo. En la forma proporcional, disminuye con la proporción de trabajo pendiente, lo que se ajusta a las líneas que protegen la caja progresivamente. El tiempo se mide en semanas y puede haber finalizaciones dentro de una semana; el horizonte es fijo y no se descuenta ningún importe. No se prueba el descuento. Introducir una tasa de descuento modificaría el objetivo y exigiría recalcular la clasificación, sin suponer que permanece invariable. La tasa semanal es la unidad que una oficina de programa puede mantener en un registro y revisar a medida que llega información; esta es la principal razón para preferirla a un importe global por línea de trabajo.
Para una operación real, el registro propuesto debe separar un movimiento de caja de un beneficio contable antes de que cualquiera de ellos entre en una clasificación. Una factura tardía, la pérdida permanente de un cliente, un descuento de proveedor desaprovechado y un ahorro de compras diferido describen acontecimientos diferentes. El primero puede trasladar un cobro de un periodo a otro, el segundo puede modificar los beneficios futuros y los demás requieren su propia evidencia contractual. La oficina de integración debe documentar el acontecimiento, la cuenta afectada, su fecha prevista y la prueba de cierre. Después debe conciliar los elementos solapados con el responsable financiero. Sumar una estimación de retención de clientes al saldo de facturas retrasadas del mismo cliente sin esa conciliación daría al objetivo de programación dos ponderaciones para una sola exposición económica.
Un registro de trabajo también debe conservar la estimación original junto a cada revisión. Su finalidad es permitir examinar la decisión: qué información estaba disponible, quién aceptó el supuesto y qué cambió después del cierre. Una exposición retirada en este registro es una medida modelizada de preparación operativa. No equivale automáticamente a caja cobrada ni a beneficios incrementales. El informe al consejo debe incluir columnas separadas para la finalización operativa, la caja realmente cobrada o pagada y cualquier beneficio estimado frente a una comparación documentada. Esta separación cobra especial importancia cuando un hito de integración y el cierre de un periodo de información tienen fechas distintas.
3 La investigación sobre integración encuentra relaciones condicionales con los resultados y deja abierta la secuencia de las líneas de trabajo
Homburg y Bucerius examinan 232 fusiones y adquisiciones horizontales completadas entre 1996 y 1999 por empresas de Europa Central, mediante respuestas a encuestas de directivos responsables de la integración. Su documento de trabajo presenta una relación condicional entre velocidad de integración y éxito: la relación es más favorable cuando el grado de vinculación externa es bajo y el de vinculación interna alto; la combinación opuesta resulta menos favorable [1]. Sus medidas de marketing y ventas y sus resultados de encuesta aportan contexto para la decisión de integración. No prueban la secuencia de líneas de trabajo ponderada por exposición de este artículo.
El resumen publicado de Bauer y Matzler presenta 106 operaciones pequeñas y medianas en la Europa Central de habla alemana y relaciones que implican complementariedad estratégica, encaje cultural, grado y velocidad de integración [2]. La encuesta de casos de Larsson y Finkelstein sobre 61 operaciones asocia la integración organizativa y una menor resistencia de los empleados con la materialización de sinergias [3]. Estos resultados se refieren a los procesos de integración y sus resultados en las respectivas muestras. El efecto de las políticas de programación concretas que aquí se examinan requiere una evaluación independiente.
En 228 adquisiciones bancarias de Estados Unidos, Zollo y Singh presentan una relación positiva entre codificación del conocimiento y desempeño de la adquisición; la experiencia acumulada no mostró un beneficio correspondiente [4]. King y sus colaboradores identifican evidencia de posibles moderadores del desempeño posterior a la adquisición [5]. La investigación cualitativa de casos de Kato y Schoenberg en un contexto entre empresas describe mecanismos de relación con clientes mediante los cuales las acciones de integración pueden influir en las decisiones de compra [6]. Estos estudios motivan la atención a los procesos de integración, los clientes y el registro de decisiones. La medida de exposición y la clasificación de líneas de trabajo utilizadas aquí son un diseño propuesto por el autor. Los estudios no estiman su efecto.
| Fuente | Muestra o método | Evidencia pertinente para este artículo | Cuestión abierta |
|---|---|---|---|
| Homburg y Bucerius [1] | Encuesta de 232 operaciones horizontales | Relaciones condicionales entre velocidad, vinculación entre empresas y resultados | Orden de las líneas de trabajo individuales |
| Bauer y Matzler [2] | 106 operaciones de pymes; resumen publicado | Relaciones que implican complementariedad, encaje e integración | Efectos de la programación ponderada por caja |
| Larsson y Finkelstein [3] | Encuesta de casos de 61 operaciones | Asociación de la integración y la resistencia de los empleados con las sinergias | Una regla de clasificación por exposición de caja |
| Zollo y Singh [4] | 228 adquisiciones bancarias en Estados Unidos | Asociación positiva de la codificación del conocimiento con el desempeño | Efecto causal de este registro propuesto |
| King y sus colaboradores [5] | Metaanálisis | Evidencia de posibles moderadores y resultados heterogéneos | Identidad o magnitud de un factor de confusión concreto |
| Kato y Schoenberg [6] | Estudios cualitativos de casos B2B; resumen publicado | Mecanismos de relación con clientes pertinentes para la integración | Un efecto numérico de ordenación |
Resumen de los estudios citados y su relevancia para este artículo. La regla de clasificación propuesta y sus ponderaciones numéricas son decisiones de modelización independientes.
4 La teoría de programación proporciona la regla de ordenación y demuestra su optimalidad solo en el caso más sencillo
Minimizar la suma de los tiempos de finalización ponderados en una máquina se resuelve secuenciando los trabajos por orden decreciente de peso dividido por tiempo de procesamiento. Hermelin, Koana y Shabtay describen esta regla como la regla de Smith, la atribuyen a Smith (1956) y señalan que resuelve el problema de una máquina en un tiempo proporcional a n log n [7]. Aquí, un trabajo es una línea de trabajo, su peso es el valor en riesgo semanal y su tiempo de procesamiento es el esfuerzo. La regla indica que deben terminar primero las líneas que retiran más exposición por semana-persona.
Hermelin y sus colaboradores analizan la programación estándar con máquinas idénticas: dificultad NP ordinaria con dos máquinas, dificultad NP fuerte cuando el número de máquinas es variable y una garantía para la regla voraz estándar sin interrupciones [7]. El modelo de integración de este artículo permite dotación divisible, límites de personal, precedencias y datos con ruido. La garantía estándar no abarca esa combinación ni el objetivo limitado al horizonte. Por tanto, las políticas de ordenación se prueban como heurísticas dentro del experimento construido.
El resultado original de Smith para una máquina se cita a través del artículo de investigación accesible [7]. Motiva la regla de ordenación por exposición dividida por esfuerzo para el objetivo de finalización ponderada sin truncar. La correspondencia entre una línea de integración y un trabajo, y entre su exposición estimada y un peso, es una elección de modelización de este artículo. No demuestra que las estimaciones representen pérdidas reales de caja ni que una heurística sea óptima con las restricciones adicionales. La cota inferior de horizonte finito de la sección 11 se deriva por separado de una relajación de retirada progresiva de la exposición.
5 Algunas líneas de trabajo de caja tienen una fecha externa que el plan no puede modificar
Dos calendarios de cumplimiento de los Emiratos Árabes Unidos ofrecen ejemplos de fechas que un plan de integración debe respetar cuando sean aplicables las normas. La Resolución Ministerial 0340 de 2026 se dictó el 12 de mayo de 2026, entró en vigor el 1 de junio de 2026 y derogó la Resolución 598 de 2022. El artículo 1 exige a los establecimientos inscritos en el Ministerio de Recursos Humanos y Emiratización pagar los salarios del mes anterior el primer día de cada mes gregoriano mediante WPS u otro sistema aprobado por el Ministerio, con las exclusiones del artículo 4. El umbral de cumplimiento regulatorio del 85 por ciento del artículo 2 mantiene el derecho de los trabajadores a percibir íntegramente sus salarios. Por tanto, el control de nóminas debe cubrir la obligación salarial legal completa, con el sistema aplicable, la vía de financiación y la evidencia de pago preparados para cada vencimiento [8].
La facturación electrónica ofrece un segundo calendario para las personas comprendidas en el ámbito del régimen. La Decisión 243 de 2025 se aplica a las operaciones empresariales, con sus exclusiones; la Decisión 197 de 2026, vigente desde el 1 de octubre de 2026, sustituye el artículo 4 e incorpora una exclusión de veinticuatro meses desde el 1 de enero de 2027 para las operaciones entre miembros del mismo grupo fiscal de IVA [9, 17]. La Decisión 244 de 2025 también difiere las operaciones de empresa a consumidor, y a las personas dedicadas exclusivamente a ellas, hasta una nueva decisión ministerial. Define los ingresos como los ingresos brutos obtenidos durante el periodo contable más reciente. Para una persona sujeta al régimen cuyos ingresos sean de AED 50 millones o más, la Decisión 66 de 2026 fija la designación del proveedor a más tardar el 30 de octubre de 2026 y la implantación a más tardar el 1 de enero de 2027. La fecha de designación ya había transcurrido en la revisión de fuentes de este artículo, realizada el 6 de noviembre de 2026. Para ingresos inferiores a AED 50 millones, las fechas son el 31 de marzo de 2027 y el 1 de julio de 2027, respectivamente [10, 11, 12].
La entidad jurídica, el periodo contable pertinente, la pertenencia al grupo fiscal y las exclusiones requieren una comprobación específica para cada operación. Los textos citados no establecen una regla general por la que una adquisición reinicie la fase aplicable a una persona. Los asesores jurídicos deben confirmar el tratamiento de un negocio modificado o combinado. Cada vencimiento aplicable debe figurar en un calendario viable en términos de capacidad, con la evidencia de sus requisitos previos, la prueba de finalización y el inicio seguro más tardío. Un plazo lejano, por sí solo, no da la primera prioridad a toda la línea de trabajo. Estos calendarios legales no proporcionan ninguno de los valores semanales de exposición del experimento. El portal actual del Ministerio también incluye la Decisión del Gabinete 173 de 2026 sobre sanciones de facturación electrónica; cualquier sanción legal aplicable debe evaluarse por separado de las ponderaciones de pérdida de caja establecidas por el autor en el modelo [18].
| Línea de trabajo | Norma y fecha | Estado | Consecuencia para el plan |
|---|---|---|---|
| Continuidad de nóminas y prestaciones | Establecimientos inscritos en el Ministerio: salarios del mes anterior pagaderos el primer día del mes gregoriano siguiente, con las exclusiones del artículo 4 [8] | Resolución 0340/2026; el umbral de cumplimiento del 85 por ciento del artículo 2 mantiene el derecho al salario íntegro | Confirmar el sistema de nóminas aplicable y la obligación legal completa; probar la continuidad antes de cada vencimiento |
| Facturación electrónica, ingresos de AED 50 millones o más | Para las personas sujetas al régimen: designación del proveedor a más tardar el 30 de octubre de 2026; implantación a más tardar el 1 de enero de 2027 [10, 11, 12] | Decisión 244/2025 modificada por la 66/2026; la fecha de designación ya había transcurrido el 6 de noviembre de 2026 | Confirmar la situación de la designación, la preparación para la implantación y las exclusiones vigentes, incluida la Decisión 197/2026 [9, 17] |
| Facturación electrónica, ingresos inferiores a AED 50 millones | Para las personas sujetas al régimen: proveedor a más tardar el 31 de marzo de 2027; implantación a más tardar el 1 de julio de 2027 [10] | Los ingresos se refieren al periodo contable más reciente; es necesario comprobar el aplazamiento B2C y las exclusiones aplicables | Confirmar la fase de la entidad y registrar su cadena de dependencias y el inicio seguro más tardío |
Elaborado a partir de textos oficiales comprobados el 6 de noviembre de 2026. La aplicabilidad depende de la entidad jurídica, las exclusiones y el periodo contable pertinente. Los valores semanales de exposición del modelo siguen siendo datos de entrada establecidos por el autor.
6 Registrar cada línea de trabajo con una exposición, un esfuerzo, un sucesor y una fecha externa
La regla de ordenación requiere cuatro campos para cada línea de trabajo en un único registro: exposición semanal con un intervalo explícito, esfuerzo con un intervalo explícito, la línea que no puede comenzar hasta que esta termine y cualquier fecha externa determinada. El registro también debe contener al responsable y la evidencia que respalda cada estimación. Conservar los intervalos, las estimaciones puntuales aceptadas y las revisiones fechadas permite examinar la sensibilidad y los cambios de supuestos.
Las estimaciones de exposición deben proceder de los procesos que generan pérdidas. Para la facturación, la emisión mensual de facturas y la proporción de clientes cuyos datos de pago cambian; para las cuentas clave, los ingresos anuales por cuenta y la fecha de la siguiente renovación; para las condiciones con proveedores, el descuento o plazo de crédito en riesgo. La tabla 3 enumera los campos. El registro distingue entre caja que sale del negocio y beneficio diferido, porque el segundo puede recuperarse terminando tarde y la primera a menudo no. El hallazgo de Kato y Schoenberg de que las acciones de integración modifican las percepciones de los clientes respalda el registro explícito de acciones por cuenta [6].
Zollo y Singh señalan que la codificación del conocimiento se asoció positivamente con el desempeño de las adquisiciones en su muestra bancaria [4]. Un registro de este tipo codifica la secuencia y puede reutilizarse en la siguiente operación. El estudio no demuestra que este registro concreto mejore ningún resultado, y el experimento que sigue tampoco. Muestra lo que el registro permite: una clasificación que puede recalcularse, cuestionarse y compararse con lo ocurrido. La evaluación propuesta utiliza las estimaciones conservadas y la evidencia de finalización para examinar la calibración; los demás requisitos de medición y estudio se describen más adelante.
| Campo | Contenido | Decisión respaldada |
|---|---|---|
| Exposición | Pérdida semanal de caja o beneficio diferido, con valores inferior y superior y el proceso del que procede | Clasificación dentro del registro |
| Esfuerzo | Semanas-persona con un intervalo, dotación máxima útil y competencias requeridas | Capacidad y duración mínima |
| Sucesor | Línea de trabajo que no puede comenzar hasta que esta haya terminado | Orden a lo largo de las cadenas |
| Fecha externa | Fecha legal o contractual, con su fuente y estado | Restricción fija previa a cualquier clasificación |
| Responsable y evidencia | Responsable identificado, documentos fuente y fecha de la última revisión | Auditoría de la estimación |
| Prueba de finalización | Condición observable que cierra la exposición | Cuándo cesa la pérdida de caja |
Registro propuesto. Las entradas describen información que debe obtenerse; no son hallazgos sobre una operación concreta.
Antes de evaluar una línea de trabajo, el expediente de evidencia propuesto debe indicar la entidad jurídica pertinente, el negocio operativo, la jurisdicción, la contraparte contractual y el sistema de registro de referencia. Una descripción de grupo puede ocultar una filial con una autorización bancaria, una vía de nóminas o un mecanismo de facturación diferentes. El responsable de la línea debe conciliar el registro con el perímetro de la operación firmado y registrar cualquier servicio transitorio del que dependa la finalización. El intervalo de exposición debe identificar su unidad y ventana temporal. Una demora semanal de cobro y un ahorro anual a ritmo recurrente deben convertirse en medidas compatibles antes de figurar en el mismo objetivo de programación, conservando la conversión para su examen.
La prueba de finalización debe describir una condición operativa observable. Ejemplos de pruebas propuestas son una orden de pago autorizada aceptada por el banco, un archivo de facturación conciliado con el maestro de clientes o una vía de pago a proveedores probada con un proceso de excepciones aprobado. La evidencia debe identificar quién realizó la prueba y quién la aceptó. Una presentación marcada como terminada, una instrucción sin firmar o una migración de sistemas sin conciliar deben seguir figurando como estados de preparación distintos. Si la prueba solo cubre una parte del negocio, el registro debe conservar las entidades o cuentas pendientes y el supuesto de exposición asociado. El cierre debe aplicarse al perímetro probado y no al nombre de la línea de trabajo.
7 Las clasificaciones basadas en estimaciones con ruido pueden exagerar la mejora bajo los supuestos del modelo
Smith y Winkler analizan la selección mediante estimaciones de valor con ruido. Bajo sus supuestos de estimaciones condicionalmente insesgadas, escoger la estimación más alta puede producir una decepción esperada; su artículo también presenta ajustes bayesianos que consideran la incertidumbre de estimación [13]. Este artículo examina un mecanismo relacionado en un modelo de programación cuya clasificación utiliza estimaciones de exposición con ruido. Los cocientes entre mejora declarada y realizada que aparecen más adelante describen ese experimento construido. El teorema general no proporciona un nivel de ruido específico de adquisiciones ni una penalización universal de clasificación.
Buehler, Griffin y Ross aportan un motivo para comprobar el optimismo sobre las duraciones. El estudio 1 incluyó a 37 estudiantes de un programa de grado con honores en psicología. Entre los 33 que terminaron durante el seguimiento, la mejor estimación media fue de 33.9 días y el tiempo real medio de finalización de 55.5 días. Cuatro trabajos de fin de carrera sin terminar se excluyeron de esta comparación de tiempos. El artículo señala que el 10.8 por ciento de los participantes terminó a más tardar en su fecha optimista [14]. Esta evidencia sobre tareas estudiantiles no proporciona una tasa de exceso de esfuerzo en integración; las tensiones por sobreesfuerzo de este artículo siguen siendo decisiones del autor.
Estas fuentes motivan el examen del error de estimación y del optimismo sobre las duraciones. El experimento establece un mecanismo de ruido independiente para las estimaciones de exposición y mide el cociente entre mejora declarada y realizada a medida que aumenta su escala. Los multiplicadores de esfuerzo del caso base tienen media uno; algunas pruebas de tensión añaden excesos de esfuerzo. Ninguna de las dos fuentes proporciona estos tamaños de error ni su estructura de dependencia para integraciones. La cuadrícula compara las reglas de ordenación especificadas bajo esas decisiones. El exceso de esfuerzo exclusivo de los trabajos críticos para la caja es un mecanismo de tensión elegido, cuyas consecuencias se presentan en la sección 17.
8 Las fuentes justifican la estructura del experimento y no proporcionan ninguna de sus cifras
La literatura sobre integración respalda que el esfuerzo de integración y su codificación guardan relación con los resultados y que los efectos son condicionales. La teoría de programación proporciona una regla óptima en un caso sencillo y heurística en el realista. Las dos normas fechadas muestran que algunas líneas de trabajo están vinculadas a acontecimientos del calendario. La literatura de análisis de decisiones y de la falacia de planificación motiva las pruebas de error de estimación y optimismo sobre duraciones; los mecanismos específicos de integración siguen siendo decisiones del autor. Cada fuente respalda una estructura; ninguna respalda una magnitud. Por ello, el diseño trata cada cifra del experimento como un dato establecido por el autor, etiquetado como tal, y sustituye las afirmaciones puntuales por barridos de parámetros cuando un dato de entrada es incierto.
Por tanto, el experimento necesita datos establecidos por el autor sobre exposición, esfuerzo, límites de personal, precedencias y ruido. Se declaran en el registro de entradas y se modifican en barridos. Ninguna fuente respalda la proporción de exposición situada en los trabajos críticos para la caja; esa proporción es un rasgo deliberado del caso construido: el nivel A concentra el 76.9% de la exposición y el 30.4% del esfuerzo. Cuando una entrada determina un resultado, el artículo lo indica. Cuando un resultado es robusto frente a una entrada, presenta el barrido que lo muestra.
El diseño utiliza los componentes de los estudios de simulación descritos por Morris, White y Crowther: objetivos, mecanismos de generación de datos, parámetros objeto de estimación, métodos y medidas de desempeño [15]. La operación construida aporta el mecanismo de generación de datos y las nueve políticas aportan los métodos. Se proporcionan errores estándar de Monte Carlo por pares para las principales estimaciones del caso base. Las figuras de barridos y tensiones muestran estimaciones puntuales y números de réplicas; esos números, por sí solos, no cuantifican la incertidumbre de Monte Carlo de cada comparación. Por tanto, las diferencias pequeñas en esas figuras deben tratarse como patrones descriptivos de simulación. La sensibilidad a los supuestos del autor y la incertidumbre sobre adquisiciones reales siguen siendo distintas del error de muestreo de Monte Carlo.
9 Una adquisición construida tiene dieciocho líneas de trabajo y un equipo de ocho personas
El caso construido tiene dieciocho líneas de trabajo en siete funciones: finanzas, ventas, personas, compras, tecnología, operaciones, y asuntos jurídicos y fiscales. Diez líneas son críticas para la caja, lo que significa que afectan a la caja dentro de aproximadamente los noventa días posteriores al cierre, y forman el nivel A. Las ocho restantes forman el nivel B y abarcan sistemas, instalaciones y gobierno. El esfuerzo previsto suma 316 semanas-persona. Un equipo de integración de ocho personas necesitaría 39.5 semanas para terminarlo si se utilizara plenamente a cada persona; además, cada línea tiene un límite al número de personas que pueden trabajar en ella simultáneamente.
La exposición total es de USD 308 mil por semana, de los cuales el nivel A concentra USD 237 mil. Si no se terminara nada durante todo el año, la pérdida de caja sería de USD 16.02 millones; el artículo denomina esta cifra el techo de inacción. El techo medio de las réplicas es de USD 15.99 millones porque las exposiciones realizadas varían. El plan uniforme y las reglas de cociente se comparan con este techo y con una cota inferior procedente de una relajación que omite los límites de personal y las precedencias. Cinco pares de precedencia están dentro de una misma función; por ejemplo, los cobros van después de la facturación y las autorizaciones bancarias.
Cada réplica genera el esfuerzo y la exposición realizados mediante multiplicadores lognormales de media uno y desviaciones típicas logarítmicas de 0.25 y 0.35. También genera una exposición estimada con un error lognormal independiente de 0.5, un orden aleatorio de lista de tareas para cada función y un orden de prioridad aleatorio para un comparador sin información. Todas las políticas se evalúan con las mismas realizaciones aleatorias. Las tablas 4 y 5 enumeran los datos de entrada por línea de trabajo establecidos por el autor, y la tabla 6 registra cada entrada y su condición. Estos valores definen el caso construido; no están calibrados con un tamaño observado de adquisición ni con registros de clientes.
El motor utiliza personal homogéneo y continuamente divisible, con productividad lineal hasta la dotación máxima de cada línea de trabajo. No impone un equipo mínimo, restricciones de especialidad, plazos externos ni costes de reasignación. Su política de reparto igualitario puede asignar fracciones de persona a varias líneas elegibles. Estos son supuestos de modelización y no una descripción de un plan de personal ejecutable. El motor de programación no incorpora ninguna fecha legal ni restricción de viabilidad de plazos; el procedimiento de calendario legal presentado más adelante es un control operativo propuesto por separado.
| Línea de trabajo | Función | Esfuerzo previsto (semanas-persona) | Dotación máxima | Valor en riesgo (miles de USD por semana) | Línea de trabajo sucesora |
|---|---|---|---|---|---|
| Autorizaciones bancarias y acceso de tesorería | Finanzas | 8 | 2 | 28 | Cobros y aplicación de cobros |
| Facturación a clientes y datos de pago | Finanzas | 10 | 3 | 36 | Cobros y aplicación de cobros |
| Cobros y aplicación de cobros | Finanzas | 14 | 3 | 30 | Ninguna |
| Cobertura de cuentas clave y plan de retención | Ventas | 12 | 3 | 42 | Gobierno de precios y renovaciones contractuales |
| Gobierno de precios y renovaciones contractuales | Ventas | 10 | 2 | 22 | Ninguna |
| Continuidad de nóminas y prestaciones | Personas | 8 | 2 | 12 | Ninguna |
| Acuerdos de retención de personas clave | Personas | 6 | 2 | 20 | Ninguna |
| Condiciones con proveedores críticos y ciclo de pagos | Compras | 10 | 2 | 18 | Renegociación de sinergias de compras |
| Condiciones de crédito comercial y capital circulante | Finanzas | 8 | 2 | 15 | Ninguna |
| Registros legales y facturación electrónica | Asuntos jurídicos y fiscales | 10 | 2 | 14 | Ninguna |
Entradas establecidas por el autor para el caso construido. Esfuerzo previsto en semanas-persona; valor en riesgo en miles de USD por semana. No son datos observados.
| Línea de trabajo | Función | Esfuerzo previsto (semanas-persona) | Dotación máxima | Valor en riesgo (miles de USD por semana) | Línea de trabajo sucesora |
|---|---|---|---|---|---|
| Renegociación de sinergias de compras | Compras | 18 | 3 | 16 | Ninguna |
| Consolidación de ERP y libro mayor | Tecnología | 60 | 6 | 22 | Migración de CRM y sistema de ventas |
| Migración de CRM y sistema de ventas | Tecnología | 30 | 4 | 8 | Ninguna |
| Armonización del sistema de HR | Personas | 20 | 3 | 2 | Ninguna |
| Alineación de marca y comunicaciones | Ventas | 12 | 3 | 3 | Ninguna |
| Consolidación de centros e instalaciones | Operaciones | 40 | 4 | 12 | Ninguna |
| Armonización de políticas y gobierno | Asuntos jurídicos y fiscales | 16 | 3 | 3 | Ninguna |
| Diseño organizativo y líneas de dependencia jerárquica | Personas | 24 | 4 | 5 | Ninguna |
Entradas establecidas por el autor para el caso construido. Esfuerzo previsto en semanas-persona; valor en riesgo en miles de USD por semana. No son datos observados.
| Entrada | Valor | Condición |
|---|---|---|
| Líneas de trabajo y funciones | 18 líneas de trabajo en 7 funciones; 10 críticas para la caja (nivel A) | Establecido por el autor |
| Esfuerzo previsto y dotación máxima | 316 semanas-persona en total; límites de personal de 2 a 6 | Establecido por el autor |
| Valor en riesgo | USD 308 mil por semana en total; USD 237 mil en el nivel A | Establecido por el autor |
| Equipo de integración y horizonte | 8 personas; 52 semanas | Establecido por el autor |
| Esfuerzo realizado | Esfuerzo previsto multiplicado por un factor lognormal, desviación típica logarítmica de 0.25 y media uno | Establecido por el autor |
| Valor en riesgo realizado | Tasa establecida por el autor multiplicada por un factor lognormal, desviación típica logarítmica de 0.35 y media uno | Establecido por el autor |
| Valor en riesgo estimado | Tasa realizada multiplicada por un error lognormal, desviación típica logarítmica de 0.5 y media uno | Establecido por el autor |
| Precedencias | Cinco pares, cada uno dentro de una función | Establecido por el autor |
| Pérdida de caja | Tasa íntegra hasta la finalización; proporcional al trabajo pendiente como variante | Establecido por el autor |
| Réplicas y semilla | 2,000 en el caso base, 1,000 por punto del barrido, semilla 20261014 | Establecido por el autor |
| Fechas externas mencionadas en el texto | El vencimiento de nóminas y las fechas de facturación electrónica proceden de los textos citados; sus valores de caja no | Citado y establecido por el autor |
Análisis de MatchPoint. La condición indica si una entrada ha sido establecida por el autor o procede de un texto citado. Ninguna entrada es una tasa observada.
10 Comparar nueve políticas con realizaciones aleatorias compartidas y definiciones explícitas de las referencias
El plan uniforme reparte el equipo entre las colas de funciones activas en partes iguales, sujeto a los límites de personal, y redistribuye la capacidad disponible cuando lo permite un límite o la finalización de una cola. Cada función sigue una lista aleatoria compatible con las precedencias, con una línea de trabajo cada vez. Una segunda referencia reparte el equipo por igual entre todas las líneas de trabajo abiertas. El orden de prioridad aleatorio es un comparador adicional, sin garantía para el peor caso. Las políticas de mayor y menor esfuerzo primero comprueban si el esfuerzo por sí solo explica alguna mejora. La regla de nivel crítico para la caja sitúa primero el nivel A en orden aleatorio; la regla de nivel y después cociente ordena por exposición estimada por unidad de esfuerzo previsto dentro de cada nivel.
La referencia heurística con información perfecta aplica la política de cociente utilizando la exposición y el esfuerzo verdaderos, información de la que no dispone el equipo operativo. Es una heurística factible y no un óptimo; la comprobación independiente encontró un intercambio factible de prioridades que la mejoró en una réplica base. La relajación de retirada progresiva de la sección 11 proporciona una cota inferior distinta. Cada política implementada asigna capacidad continuamente entre los acontecimientos de finalización, con los límites de personal y las precedencias declarados. El orden afecta a la asignación y a la finalización; las realizaciones aleatorias subyacentes siguen siendo compartidas por las políticas.
La pérdida de caja se acumula según la ecuación 1a. La exposición ell_j se expresa en miles de USD por semana, el tiempo en semanas y L_pi en millones de USD; el factor 10^-3 realiza la conversión de unidades monetarias. Para una línea de trabajo terminada dentro del horizonte, la ecuación 1b iguala las semanas-persona aportadas con el esfuerzo realizado. La ecuación 1c establece las restricciones de capacidad del equipo, no negatividad y límites por línea de trabajo. El motor dirigido por eventos ejecuta estas asignaciones continuamente entre finalizaciones. La tabla 7 enumera las políticas probadas.
En la ecuación 1, C_j es el tiempo de finalización cuando la línea termina dentro de H, a_j(t) es su dotación asignada, e_j es el esfuerzo realizado, K es el tamaño del equipo y m_j es su límite de personal. Una línea sin terminar ha recibido menos de e_j en H y obtiene un marcador de finalización infinito para aplicar el límite del horizonte. El motor no mide su fecha eventual de finalización. Aporta su exposición íntegra hasta H. Un sucesor no recibe personal hasta que termina su predecesor. El personal es homogéneo y divisible, con productividad lineal hasta cada límite.
| Política | Regla | Información utilizada |
|---|---|---|
| Plan uniforme por funciones | Las colas de funciones activas comparten el equipo por igual, sujetas a los límites de personal; cada una sigue una lista aleatoria compatible con las precedencias, con una línea de trabajo cada vez | Ninguna |
| Reparto igualitario entre todas las líneas de trabajo abiertas | El equipo se reparte por igual entre todas las líneas de trabajo abiertas, dentro de los límites de personal | Ninguna |
| Orden de prioridad aleatorio | Orden de prioridad generado al azar; comparador sin información | Ninguna |
| Mayor esfuerzo primero / Menor esfuerzo primero | Ordenar por esfuerzo previsto, empezando por el mayor o el menor | Esfuerzo previsto |
| Primero el nivel crítico para la caja | Primero el nivel A en orden aleatorio y después el nivel B | Etiqueta binaria de criticidad para la caja |
| Valor en riesgo por unidad de esfuerzo (estimado) | Cociente decreciente entre valor en riesgo estimado y esfuerzo previsto, ajustado a lo largo de las cadenas de precedencia | Valor en riesgo estimado, esfuerzo previsto |
| Nivel crítico para la caja y después valor por esfuerzo | Primero el nivel A, con orden de cociente dentro de cada nivel | Etiqueta, estimaciones, esfuerzo previsto |
| Valor por esfuerzo con datos verdaderos (heurística con información perfecta) | Como la regla de cociente, con valor en riesgo y esfuerzo verdaderos | Información de la que no dispone ningún equipo |
Análisis de MatchPoint. Reglas tal como se implementaron en el experimento construido.
La variable de dotación del experimento representa capacidad intercambiable. Un programa real debe preparar una comprobación separada de competencias y disponibilidad antes de tratar una clasificación numérica como ejecutable. La autoridad de tesorería, la configuración fiscal, la comunicación con clientes y el acceso a sistemas empresariales requieren permisos y conocimientos distintos. Una oficina de programa puede registrar para cada tarea un conjunto identificado de competencias y una ventana de disponibilidad, y después identificar dónde la secuencia propuesta depende dos veces de la misma persona. Este es un control de viabilidad propuesto y no otra característica probada de la simulación. Cualquier resultado numérico obtenido tras introducir equipos especializados, plazos externos o dotaciones mínimas requeriría una implementación y validación independientes.
Los informes de finalización utilizan un horizonte fijo. Sea T_A el momento en que terminan todas las líneas críticas para la caja. Las estadísticas medias mostradas son medias de min(T_A,H), junto a la fracción de réplicas en las que quedan trabajos críticos sin terminar en H. Por ello, un valor cercano a cincuenta y dos semanas puede reflejar censura y no una integración terminada. El horizonte registrado no revela la fecha eventual de finalización del trabajo pendiente. Esta distinción se aplica a las comparaciones del caso base, de capacidad y de tensión.
11 La exposición por unidad de esfuerzo establece el orden y la etiqueta de nivel lo aproxima
El cociente entre exposición y esfuerzo es el índice utilizado por la regla de Smith [7]. Para la línea de trabajo j, el índice es r_j en la ecuación 2a. En las entradas construidas, el cociente medio es de 2.49 para el nivel A y 0.32 para el nivel B, por lo que una etiqueta binaria ya separa ambos grupos. La versión estimada utiliza la exposición estimada con ruido y el esfuerzo previsto; en un par de precedencia, el predecesor toma el mayor entre su propio cociente y el cociente conjunto del par, para que un sucesor valioso no quede bloqueado tras un predecesor con prioridad baja.
El cálculo de la cota inferior permite retirar exposición proporcionalmente a medida que se aporta esfuerzo, elimina el límite de personal de cada línea y elimina las precedencias. Asigna el conjunto del equipo por orden decreciente de exposición verdadera por unidad de esfuerzo. Para cualquier asignación dada, la retirada progresiva produce un coste no superior al de retirar la exposición solo al terminar. Suprimir las restricciones amplía el conjunto factible. Dentro de esa relajación, intercambiar trabajo anterior de menor densidad con trabajo posterior de mayor densidad aumenta el beneficio de la retirada, porque la ponderación común del horizonte restante es H-t. La integración del calendario resultante da la cota de horizonte finito de la ecuación 2b. Esta derivación se aplica al modelo lineal de trabajo divisible declarado.
Para la ecuación 2, se ordena de mayor a menor exposición verdadera ell_j dividida por esfuerzo e_j. Se define p_k=e_(k)/K, s_k como la suma de p_i para todos los i anteriores a k, y a_k como min(p_k,max(H-s_k,0)). Cada p_k es positivo con las entradas declaradas. El término a_k es el tiempo de procesamiento disponible para la línea antes del horizonte. La ecuación 2b integra su exposición restante y es una cota inferior para la pérdida de caja del modelo tanto proporcional como con retirada solo al finalizar. Las políticas de nivel y de cociente siguen siendo heurísticas factibles con las restricciones originales. Su distancia a esta cota combina varios mecanismos relajados y no puede atribuirse de forma aislada a la dotación o al orden. El factor 10^-3 convierte la exposición integrada de miles de USD a los millones de USD de L_LB.
12 En el caso base, ordenar por nivel y después por cociente reduce la pérdida de caja del primer año un 45.3% frente al plan uniforme
Con el plan uniforme, la pérdida media de caja del primer año es de USD 6.57 millones, el 41.1% del techo de inacción. La ordenación por nivel y después por cociente la reduce a USD 3.57 millones, con una mejora relativa media por pares del 45.3% y un error estándar de Monte Carlo de 0.1 puntos porcentuales. La heurística con información perfecta tiene una pérdida media de USD 3.44 millones. El cociente entre la reducción de la pérdida media y la diferencia de pérdidas medias entre la referencia y la heurística es del 95.9%. Esta medida es distinta de la mejora relativa media por pares y no da una distancia a un óptimo demostrado. La política de nivel y después cociente supera al plan uniforme en el 100.0% de las 2,000 réplicas. La cota inferior de retirada progresiva es de USD 2.53 millones; el experimento no distribuye la diferencia restante entre supuestos de retirada, límites de personal, precedencias y ordenación.
Las estadísticas medias de finalización de los trabajos críticos para la caja, limitadas al horizonte, son la semana 14.1 con nivel y después cociente, la semana 14.8 con la regla de solo nivel y la semana 34.4 con el plan uniforme. Las fracciones asociadas de réplicas sin terminar al horizonte distinguen finalización de censura. El reparto igualitario entre líneas elegibles mejora un 0.3% frente al plan uniforme. La mejora relativa del orden aleatorio es de -4.5%, y la de mayor esfuerzo primero de -41.3%; una mejora negativa significa mayor coste. Estas comparaciones describen las políticas especificadas bajo las entradas construidas. La prioridad aleatoria no proporciona un límite matemático inferior de desempeño.
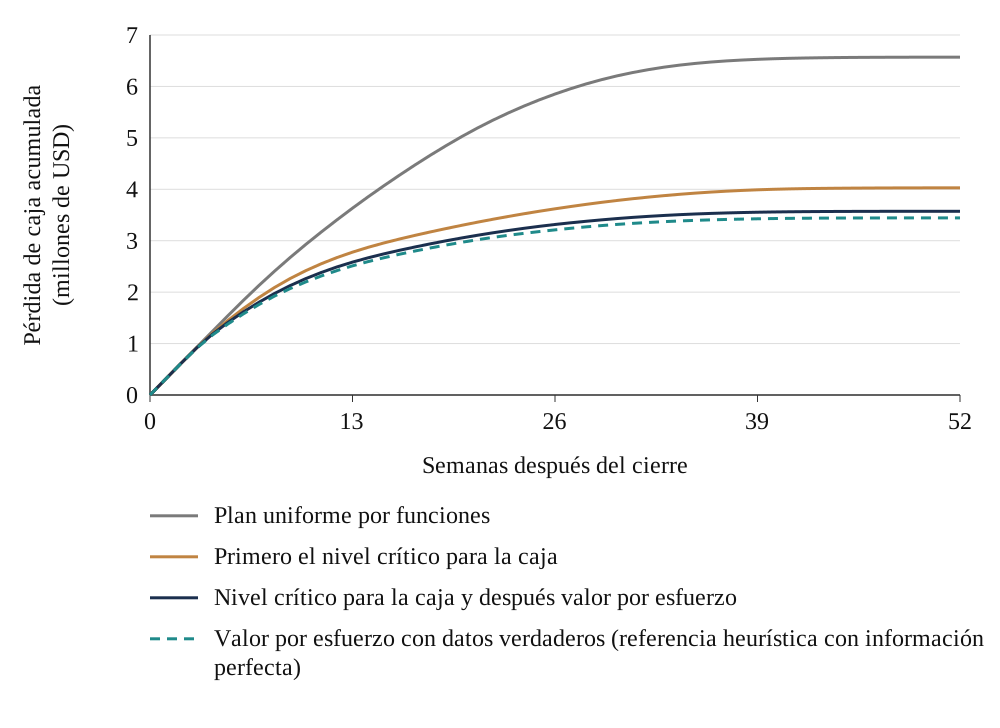
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Media de 300 réplicas; semanas después del cierre.
La figura 1 muestra cuándo se acumula la ventaja. En la semana 26, la pérdida acumulada con nivel y después cociente es USD 2.54 millones inferior a la del plan uniforme, y para entonces ya se ha abierto la mayor parte de la diferencia final. Una vez terminados los trabajos críticos para la caja, las líneas restantes tienen poca exposición y las curvas avanzan casi en paralelo. Este patrón temporal es un resultado del caso construido y no aporta un hallazgo general sobre el primer semestre de las adquisiciones.
| Política | Pérdida media de caja | Error estándar | Mejora frente al plan uniforme | Tiempo medio de finalización del nivel A limitado al horizonte (semanas) | Proporción de la brecha con la heurística de información perfecta que se cierra | Nivel A sin terminar en la semana 52 |
|---|---|---|---|---|---|---|
| Plan uniforme por funciones | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Reparto igualitario entre todas las líneas de trabajo abiertas | 6.52 | 0.018 | 0.3% (SE 0.2) | 28.8 | 1.6% | 0.0% |
| Orden de prioridad aleatorio | 6.83 | 0.031 | -4.5% (SE 0.4) | 38.4 | -8.4% | 0.2% |
| Mayor esfuerzo primero | 9.23 | 0.028 | -41.3% (SE 0.3) | 40.7 | -85.1% | 0.1% |
| Menor esfuerzo primero | 4.08 | 0.012 | 37.6% (SE 0.1) | 15.4 | 79.6% | 0.0% |
| Primero el nivel crítico para la caja | 4.00 | 0.012 | 38.7% (SE 0.1) | 14.8 | 82.1% | 0.0% |
| Valor en riesgo por unidad de esfuerzo (estimado) | 3.59 | 0.010 | 45.0% (SE 0.1) | 16.1 | 95.3% | 0.0% |
| Nivel crítico para la caja y después valor por esfuerzo | 3.57 | 0.010 | 45.3% (SE 0.1) | 14.1 | 95.9% | 0.0% |
| Valor por esfuerzo con datos verdaderos (heurística con información perfecta) | 3.44 | 0.009 | 47.3% (SE 0.1) | 15.0 | 100.0% | 0.0% |
| Cota inferior relajada de progreso proporcional | 2.53 | 0.007 | 61.3% (SE 0.1) | - | - | - |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Millones de USD durante cincuenta y dos semanas; 2,000 réplicas; la mejora es la mejora media por pares frente al plan uniforme.
La tabla 8 presenta la comparación completa. La implicación es directa. En el caso construido, ordenar por exposición por unidad de esfuerzo, con la etiqueta de caja como primer filtro, reduce casi a la mitad la pérdida de caja del primer año frente al plan uniforme y cierra el 95.9% de la diferencia de pérdida media entre la referencia y la heurística con información perfecta. La magnitud de la mejora depende de las entradas; las secciones siguientes muestran de cuáles depende. El error estándar de la mejora es de 0.1 puntos, lo que solo refleja variación entre realizaciones aleatorias; un conjunto de operaciones reales también variaría en estructura.
13 Menor esfuerzo primero produce la mayor parte de la mejora del caso base
Menor esfuerzo primero mejora un 37.6% frente al plan uniforme sin utilizar información de exposición. La política de cociente estimado puro mejora un 45.0%, una diferencia de 7.5 puntos porcentuales. Nivel y después cociente mejora un 45.3%, una diferencia de 7.7 puntos porcentuales frente a menor esfuerzo primero en el caso base. La ecuación 3b es una comparación aritmética entre políticas especificadas. No identifica una contribución causal de la etiqueta de caja ni de la información de exposición. La asociación construida entre poco esfuerzo y exposición alta ayuda a explicar estas comparaciones dentro del experimento.
En la ecuación 3, L_U denota la pérdida de caja del plan uniforme y G_pi la mejora relativa por pares de la política pi. La comparación de políticas denominada G_ratio-G_effort se calcula para la ordenación pura por cociente estimado frente a menor esfuerzo primero. La política de solo nivel mejora un 38.7% con las mismas entradas construidas. Estas comparaciones muestran el papel de los supuestos especificados; un equipo sin estimaciones fiables tendría que evaluar una regla candidata con su propia evidencia y una dotación de personal factible.
El comparador uniforme divide la capacidad entre funciones y opera una cola dentro de cada una. En este caso construido, algunas políticas alternativas terminan antes los trabajos cortos o de mayor ponderación. Esa elección del comparador forma parte del experimento y debe acompañar a las mejoras presentadas. Una referencia distinta, una red de dependencias diferente o una relación distinta entre esfuerzo y exposición requieren una nueva comparación. La tensión de esfuerzo medio igualado de la sección 17 prueba uno de esos cambios sin aislar un efecto de campo de la etiqueta crítica para la caja.
14 Las diferencias modelizadas entre políticas aumentan al concentrarse más la exposición establecida por el autor
El barrido de concentración reescala la exposición mediante una potencia para mantener constante la exposición total establecida por el autor. Con un exponente de 0, las tasas de exposición establecidas por el autor son iguales entre líneas de trabajo y las tres mayores concentran el 16.7%. Con 1.0 se aplican las entradas establecidas y las tres mayores concentran el 35.1%. Con 2.0 concentran el 52.7%. A lo largo del barrido, menor esfuerzo primero mejora un 30.2% con exposición igual y un 41.4% con la concentración más alta, mientras que la regla de cociente mejora un 29.2% y un 56.8%. La pérdida del plan uniforme también pasa de USD 7.00 millones a USD 6.15 millones, porque en las entradas del autor las mayores exposiciones corresponden a líneas pequeñas, que incluso el plan uniforme termina antes. Las tasas realizadas mantienen la variación lognormal independiente declarada, por lo que ni sus totales ni las tasas entre líneas se mantienen iguales en cada réplica.
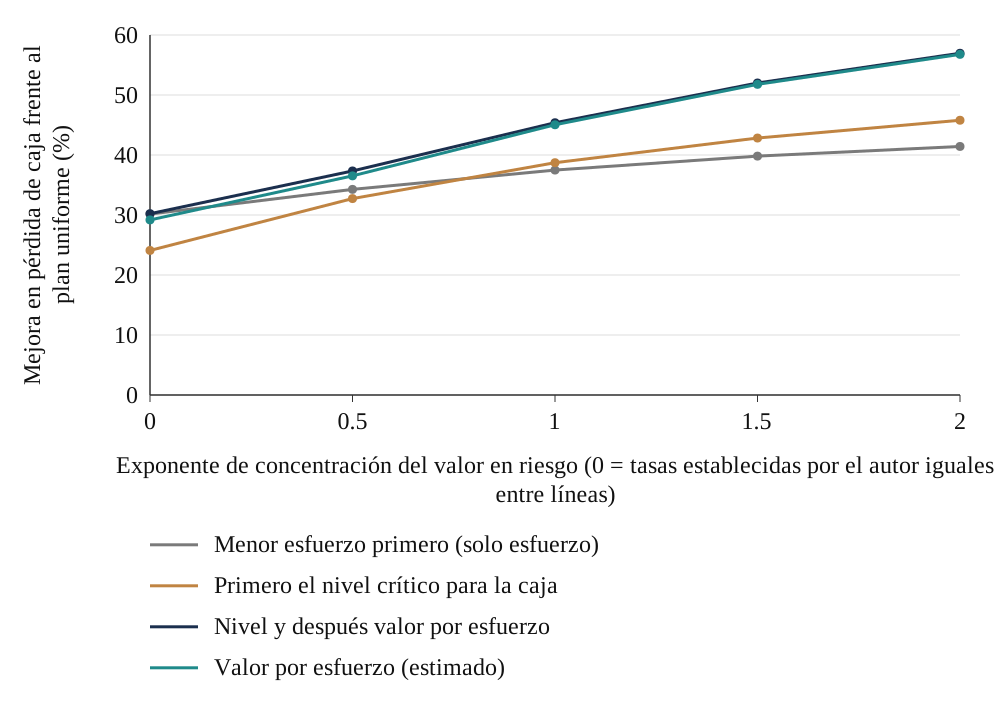
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 1,000 réplicas por punto; exposición total establecida por el autor constante; las tasas realizadas conservan variación lognormal.
La figura 2 y la tabla 9 muestran que la regla de nivel y después cociente pasa del 30.2% al 57.0%, y que su diferencia frente a ordenar por esfuerzo aumenta de 0.1 puntos con exposición igual a 15.5 puntos con la concentración más alta. Cuando la exposición se distribuye uniformemente, clasificar por exposición aporta poco y la mejora procede del esfuerzo. Cuando unas pocas líneas concentran la mayor parte de la exposición, priorizarlas es donde se obtiene la mejora. La concentración es un diagnóstico propuesto para examinar junto al esfuerzo, las dependencias, la calidad de estimación y las capacidades disponibles. La proporción de las tres líneas mayores, por sí sola, no determina el valor de una secuencia de integración real.
| Exponente de concentración | Valor en riesgo de las tres líneas de trabajo mayores | Pérdida de caja del plan uniforme | Mejora: menor esfuerzo primero | Mejora: valor por esfuerzo | Mejora: nivel crítico para la caja | Mejora: nivel y después cociente |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Mejora frente al plan uniforme; 1,000 réplicas por fila.
15 Las estimaciones con ruido deterioran antes la regla de cociente puro que la de nivel, y la mejora declarada supera la realizada
El barrido de ruido eleva la desviación típica logarítmica de la estimación de exposición de 0 a 2. La regla de cociente mejora un 46.9% con estimaciones exactas, un 45.0% con el ruido base de 0.5 y un 33.9% con 1.5. La regla de nivel no se ve afectada por el ruido de estimación, porque utiliza solo la etiqueta, y mejora un 38.7% en todo el barrido. La regla de cociente cae por debajo de la de nivel con un ruido entre 1.0 y 1.5, donde mejora un 39.9% y un 33.9%, respectivamente. La regla combinada cae menos, hasta el 41.7% con un ruido de 2.0.
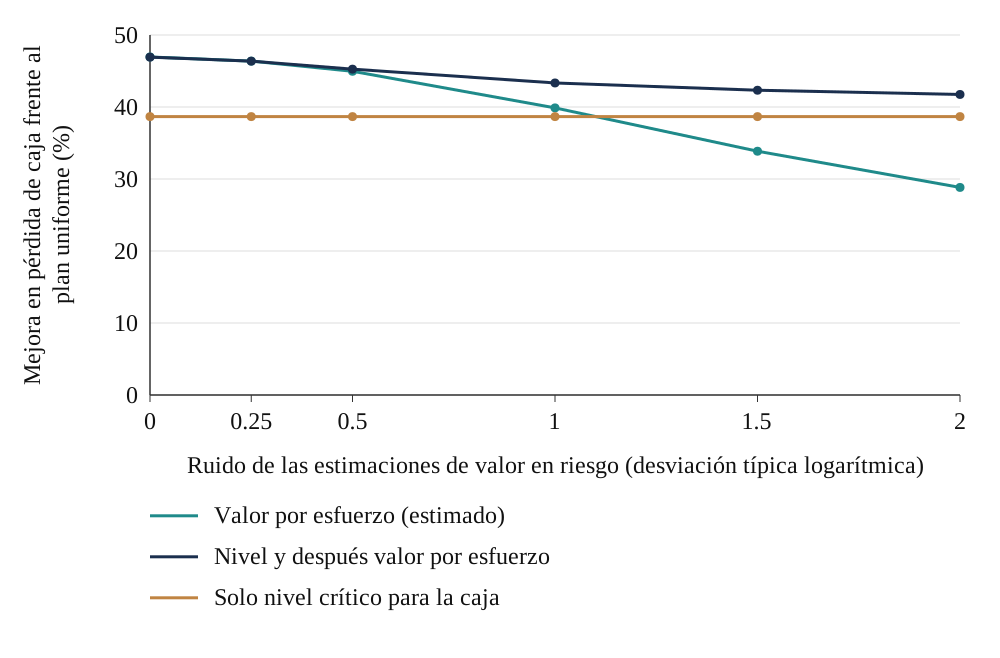
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 1,000 réplicas por punto.
La figura 3 muestra el deterioro. Para la política de cociente estimado puro, la mejora declarada, calculada con las estimaciones que determinaron la clasificación, supera la mejora realizada. La ecuación 4 define la estimación y el cociente. Con el ruido base, el equipo declararía USD 3.24 millones de pérdida evitada frente a USD 2.98 millones realizados, un cociente de 1.09. Con un ruido de 1.5, el cociente es 1.72, y con 2.0 es 2.07. Este mecanismo construido de selección está motivado por el análisis de estimaciones con ruido de Smith y Winkler [13]: clasificar según estimaciones con ruido y después acreditar al plan el valor estimado exagera lo que este entrega.
En la ecuación 4, el acento circunflejo denota una estimación, s es la desviación típica logarítmica de su error y z_j es una realización normal estándar. Se define D_j^pi=min(C_j^pi,H); una línea sin terminar aporta H. P denota la ordenación pura por cociente estimado, y U el plan uniforme. Rho es el cociente entre la mejora monetaria media estimada y la mejora monetaria media realizada en esta comparación construida. No es la media de los cocientes de mejora de cada réplica. El error tiene media uno por construcción. Para un caso de negocio de campo propuesto, deben conservarse las estimaciones previas a la ejecución y evaluar su calibración frente a resultados definidos independientemente. Una comparación de políticas de programación requiere un diseño de asignación preespecificado o supuestos justificados de identificación observacional; una revisión predictiva con datos reservados, por sí sola, no aporta un efecto causal de secuenciación. La tabla 10 presenta los valores del barrido.
| Ruido de las estimaciones de valor en riesgo (desviación típica logarítmica) | Mejora: valor por esfuerzo | Mejora: nivel y después cociente | Mejora: nivel crítico para la caja | Mejora declarada dividida por mejora realizada |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 1,000 réplicas por fila; la última columna es el cociente entre mejora declarada y realizada de la ecuación 4. Estos cocientes se refieren a la ordenación pura por cociente estimado y no a nivel y después cociente.
16 La ventaja modelizada de priorización disminuye en el intervalo de capacidad probado
El barrido de capacidad varía el equipo de 4 a 24 personas. La pérdida del plan uniforme baja de USD 11.65 millones a USD 6.53 millones y USD 2.90 millones. Las mejoras de nivel y después cociente son del 48.7%, 45.1% y 29.3%. Las estadísticas de finalización presentadas se limitan a la semana 52. Con cuatro personas, quedan trabajos críticos para la caja sin terminar en la semana 52 en el 99.1% de las réplicas del plan uniforme y el 0.0% de las de nivel y después cociente. Por ello, la media presentada de 52.0 semanas del plan uniforme refleja una censura considerable al horizonte; no es una media del tiempo eventual de finalización.
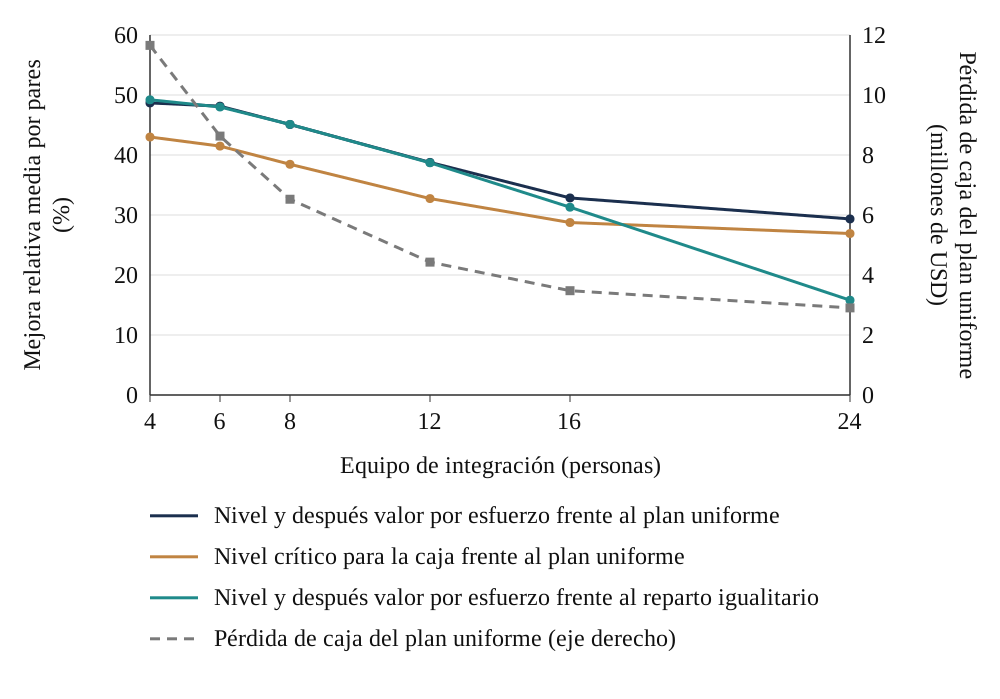
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 1,000 réplicas por punto; tamaño del equipo en personas.
La figura 4 muestra el patrón de capacidad dentro del caso construido. El comparador uniforme opera una línea de trabajo cada vez dentro de cada cola de función activa. El reparto igualitario permite asignación simultánea entre líneas elegibles. Frente al reparto igualitario, nivel y después cociente mejora un 49.2% con 4 personas, un 45.1% con 8 y un 15.8% con 24. Su ventaja con equipos mayores es más pequeña frente a esta referencia alternativa. Estas comparaciones muestran que el comparador importa; no descomponen la mejora en efectos de colas y de ordenación identificados por separado. Una comparación de campo requiere la capacidad real, las competencias y las políticas de referencia factibles.
17 Patrones de tensión dentro de los casos construidos
Se ejecutan siete casos, y la tabla 11 presenta los resultados. El caso base mejora un 45.1% con nivel y después cociente. Un exceso uniforme de esfuerzo del 40 por ciento eleva la pérdida del plan uniforme a USD 9.05 millones y deja la mejora en el 45.0%: el nivel aumenta mientras se mantiene la clasificación. Un exceso del 80 por ciento solo en los trabajos críticos para la caja la eleva a USD 9.32 millones, reduce la mejora al 40.0% y retrasa la finalización del nivel A hasta la semana 25.4, deteriorándose tanto el nivel como el beneficio. Todas las medias de finalización presentadas en estos casos están limitadas al horizonte; su interpretación debe acompañarse de la fracción correspondiente de réplicas sin terminar.
Cuando cada etiqueta crítica para la caja se invierte independientemente con una probabilidad del 30 por ciento, la regla de nivel cae del 38.5% al 12.2%, mientras que nivel y después cociente conserva el 33.8%, bajo el mecanismo de error especificado. Las estimaciones con mucho ruido, de desviación típica logarítmica 1.5, dejan nivel y después cociente en el 42.2%. Cuando la pérdida de caja es proporcional al trabajo restante, la mejora es del 43.4% sobre un nivel de pérdida menor de USD 4.95 millones. La clasificación se mantiene en todos estos casos; el patrón que los distingue es cómo se desplazan el nivel y la semana de finalización.
El último caso multiplica el esfuerzo de cada línea crítica para la caja por 2.86, igualando aproximadamente el esfuerzo medio por línea entre niveles. La pérdida del plan uniforme es de USD 11.92 millones. Nivel y después cociente mejora un 32.1%, menor esfuerzo primero un 25.8% y la regla de solo nivel un 26.0%. La estadística media de finalización de los trabajos críticos para la caja, limitada al horizonte, con nivel y después cociente es de 40.3 semanas; quedan trabajos críticos sin terminar en el 1.4% de las réplicas en la semana 52; en la semana 8 se ha retirado el 5.8% de la exposición. La diferencia entre nivel y después cociente y menor esfuerzo primero es de 6.3 puntos porcentuales en este caso de tensión.
| Caso | Pérdida de caja del plan uniforme | Mejora: nivel y después cociente | Mejora: nivel crítico para la caja | Finalización media del nivel A limitada al horizonte, nivel y después cociente (semanas) | Valor retirado en la semana 8, nivel y después cociente | Nivel A sin terminar en la semana 52, nivel y después cociente |
|---|---|---|---|---|---|---|
| Caso base | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| Exceso uniforme de esfuerzo del 40% | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Exceso del 80% solo en los trabajos críticos para la caja | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Clasificación crítica para la caja de cada línea invertida independientemente con una probabilidad del 30% | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Estimaciones de valor en riesgo con mucho ruido (desviación típica logarítmica de 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Pérdida de caja proporcional al trabajo pendiente | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| Esfuerzo medio por línea del nivel A reescalado para igualar el del nivel B (2.86 veces) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 1,000 réplicas por caso. El caso de pérdida proporcional utiliza la forma proporcional tanto para el plan uniforme como para el prioritario. La finalización es la media de min(T_A,52), con las fracciones de réplicas sin terminar al horizonte presentadas por separado. Los errores de etiqueta son inversiones Bernoulli independientes.
18 Presentar la exposición estimada retirada junto a la finalización y la caja observada
En la semana 8 del caso construido, el plan uniforme ha terminado el 10.0% de las líneas y retirado el 11.6% de la exposición. Nivel y después cociente ha terminado el 28.2% y retirado el 47.2%. La diferencia de exposición retirada es de 35.6 puntos porcentuales en la semana 8 y de 24.1 en la semana 26, como muestra la tabla 12. Difieren tanto la finalización de tareas como la exposición retirada. La medida ponderada por exposición refleja los pesos de caja asignados a los trabajos terminados; el recuento de tareas da el mismo peso a cada línea. Ninguna identifica caja ahorrada en sentido contrafactual en una adquisición real.
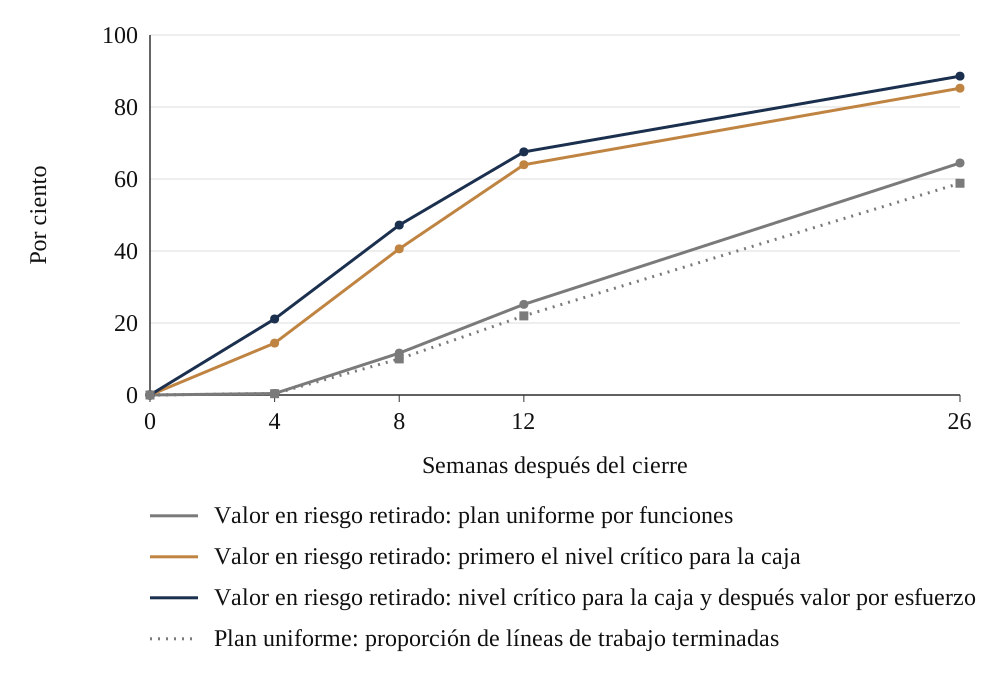
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Media de 2,000 réplicas.
La figura 5 compara medidas de planificación dentro del caso construido. Un informe de campo puede calcular la exposición estimada retirada a partir de pesos acordados previamente y pruebas de finalización fechadas. Esa medida sigue dependiendo de los supuestos de exposición y de su ventana temporal. Los cobros, pagos y costes operativos observados requieren evidencia y conciliación separadas. La documentación del consejo debe conservar el registro, las fechas aplicables, los intervalos de estimación, la evidencia de finalización y el puente financiero, para examinar conjuntamente la preparación operativa y los movimientos de caja medidos.
| Semana | Plan uniforme: líneas de trabajo terminadas | Plan uniforme: valor en riesgo retirado | Nivel y después cociente: líneas de trabajo terminadas | Nivel y después cociente: valor en riesgo retirado | Diferencia de valor retirado (puntos) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Media de 2,000 réplicas.
Cada efecto debe presentarse con su estado de identificación y su sensibilidad. La estimación puntual del 45.3% pertenece al modelo construido de programación y debe acompañarse de los resultados de concentración, ruido, capacidad y tensiones. Los registros de campo pueden contener evidencia fechada de finalización, estimaciones registradas y movimientos de caja conciliados por separado. La exposición de un calendario no elegido sigue siendo contrafactual y requiere un diseño de comparación justificado. El cociente entre mejora declarada y realizada de la política de cociente estimado puro es otro diagnóstico del modelo y no una medición de caja de campo. El informe al consejo debe conservar la versión legal aplicable y la evidencia que respalda cualquier cambio de plan.
El seguimiento propuesto de sinergias debe conectar el registro de programación con una conciliación financiera. Cada entrada necesita un periodo de referencia, un perímetro acordado, el mecanismo del beneficio, la fecha prevista de inicio, un responsable y la evidencia necesaria para reconocerlo. Los costes únicos de implantación deben seguir visibles junto a los beneficios recurrentes. Debe distinguirse un ahorro diferido de uno perdido permanentemente, y conciliar una reducción de cuentas por cobrar con cobros, ventas, bajas contables y cualquier movimiento de financiación. El calendario puede identificar cuándo comienza a funcionar un mecanismo. El puente financiero es necesario para evaluar si después se produjo el resultado económico previsto.
La misma disciplina se aplica cuando el modelo de la operación ya contiene un supuesto de sinergia. El registro de integración debe vincularse con ese supuesto e identificar cualquier cambio de alcance, fechas o grado de confianza. Añadir la estimación del registro al modelo de adquisición como segundo beneficio duplicaría el caso de inversión original. Por ello, la documentación propuesta para el consejo debe incluir una referencia única por beneficio, mostrar el supuesto original de evaluación de la inversión y explicar la revisión actual. Cualquier mejora declarada del valor del capital requiere su propio análisis de flujos de caja, costes y financiación. Una reducción porcentual de la pérdida de caja de la simulación, por sí sola, no proporciona un aumento de valoración de la operación.
19 El registro construido de operaciones exagera su efecto conocido bajo el mecanismo de selección especificado
El experimento de selección genera una población construida de 4,000 operaciones. Cada una tiene su propia concentración de exposición, tamaño de equipo, esfuerzo del nivel A y capacidad de ejecución no observada. Los equipos capaces tienen más probabilidades de adoptar el plan prioritario y terminan antes los trabajos con cualquiera de los planes. Las operaciones concentradas también tienen más probabilidades de adoptarlo, puesto que la concentración es visible. Para cada operación, el modelo evalúa el plan uniforme y el de nivel y después cociente, por lo que se conoce su efecto medio verdadero en la población: 17.42 puntos de pérdida de caja respecto al techo.
La figura 6 y la tabla 13 presentan el resultado. En un estudio que solo observa el plan adoptado, la diferencia no ajustada entre adoptantes y no adoptantes promedia 23.37 puntos con 400 operaciones registradas, un sesgo de 5.95 puntos. Ajustar por la concentración registrada deja un sesgo de 4.98 puntos. Un ajuste oráculo que utiliza la capacidad latente construida deja 0.22. Esa variable es conocida por el experimento y no está disponible para los estimadores observacionales presentados. La media de la submuestra aleatorizada es compatible con el efecto de la población construida dentro del error de Monte Carlo, con un sesgo presentado de simulación finita de -0.02. La comparación no ajustada de este registro construido exagera su efecto conocido, y la parte que el ajuste puede corregir depende de lo que se haya registrado.
En la ecuación 5, A_d es la adopción del plan prioritario en la operación d, z_d la concentración estandarizada, u_d la capacidad de ejecución no observada, los coeficientes a son establecidos por el autor, y es la pérdida de caja como proporción del techo y tau el efecto medio verdadero. King y sus colaboradores presentan evidencia de posibles moderadores del desempeño posterior a la adquisición [5]. El factor oculto de capacidad de ejecución y su efecto sobre la adopción en este experimento son mecanismos establecidos por el autor; el metaanálisis no los identifica ni los calibra. El modelo fija la magnitud del sesgo por construcción, y el artículo no afirma que sea típica de datos reales.
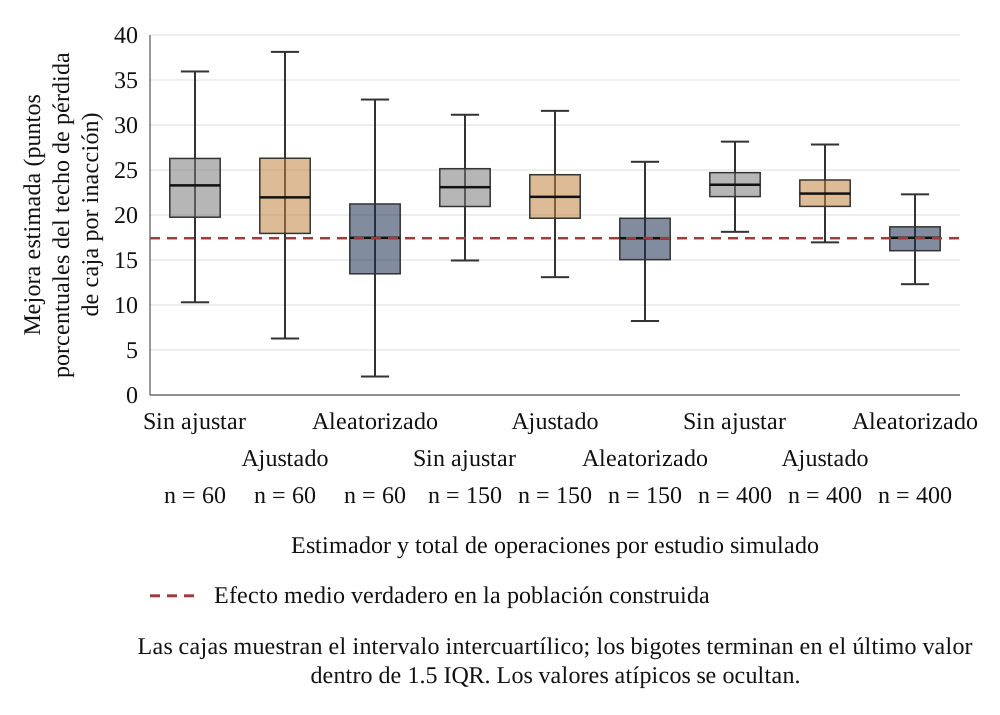
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. 600 estudios simulados por caja; la línea discontinua es el efecto medio verdadero de la población construida.
| Operaciones registradas | Diferencia no ajustada: media (puntos) | Sin ajustar: desviación típica | Ajustado por concentración: media | Ajustado: desviación típica | Submuestra aleatorizada: desviación típica | Submuestra aleatorizada: potencia al 5% |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado. Puntos de pérdida de caja respecto al techo; 600 estudios por fila; se añaden 15 puntos de ruido de observación al resultado de cada operación. La potencia simulada presentada es la proporción de rechazos en sentido positivo con el umbral normal bilateral del 5 por ciento.
20 Una evaluación de campo propuesta necesita unidades, resultados y un efecto que merezca detectarse preespecificados
Una evaluación de campo propuesta debe distinguir la unidad de asignación del registro de la línea de trabajo. Los proyectos de integración elegibles en su conjunto, o los conglomerados cuya independencia pueda demostrarse, podrían recibir una política de programación acordada en un tiempo cero preespecificado. Las líneas de trabajo proporcionarían las fechas, el esfuerzo y la evidencia de finalización subyacentes. Siguiendo el marco de ensayo objetivo, el protocolo debe definir elegibilidad, estrategias, asignación, seguimiento, resultado, contraste causal y análisis antes de examinar los resultados [16].
Debe mantenerse un registro de selección de las operaciones consideradas para participar y una cohorte de resultados separada, definida por las reglas de elegibilidad en el momento de la asignación. Deben obtenerse la autorización del cliente y los acuerdos de tratamiento de datos requeridos. Todas las políticas del estudio deben respetar todas las obligaciones legales y contractuales. Para cualquier resultado de exposición estimada, deben utilizarse ponderaciones fijadas antes de la asignación y recopilarse por separado resultados de caja definidos a partir de los registros financieros. La asignación y el análisis deben reflejar los servicios compartidos, los conglomerados, la adherencia y los resultados ausentes. El cálculo sencillo de operaciones por brazo que sigue supone unidades independientes y requiere una revisión separada del diseño del estudio de campo.
La ecuación 6 da el tamaño muestral por brazo para una comparación aleatorizada, donde sigma es la desviación típica del resultado normalizado de pérdida de caja del modelo a cincuenta y dos semanas, delta el efecto que se desea detectar y los valores z los cuantiles normales para una prueba bilateral del 5 por ciento y una potencia del 80 por ciento. Con la desviación típica construida del resultado de 20.29 puntos, que incluye 15 puntos de ruido de medición establecido por el autor, detectar el efecto completo del modelo de 17.4 puntos requiere 22 operaciones por brazo. Detectar la mitad, 8.7 puntos, requiere 86; una cuarta parte, 4.4 puntos, requiere 341; y una décima parte requiere 2,129. Estos cálculos se refieren a ese resultado y a su varianza establecida por el autor. No dimensionan la potencia para una exposición propuesta en la semana doce ni para otro resultado de campo.
En la ecuación 6, n es el número de unidades independientes por brazo, sigma la desviación típica del resultado, delta la diferencia que merece detectarse, z denota cuantiles normales estándar y Phi la función de distribución normal estándar. En la ecuación 6b, d=delta/(sigma sqrt(2/n)); se incluyen ambas colas de la prueba normal bilateral. Los valores calculados para el resultado normalizado de pérdida de caja del modelo a cincuenta y dos semanas ilustran la sensibilidad al tamaño del efecto elegido. Un estudio de campo necesita un efecto objetivo económicamente significativo y una estimación de varianza respaldada, con previsiones separadas para conglomerados, interferencia, pérdidas de seguimiento y medición del resultado. Este artículo no proporciona una estimación del probable efecto de campo.
El protocolo de campo propuesto debe definir elegibilidad y tiempo cero antes de examinar los datos de resultados. La elegibilidad podría exigir una operación cerrada, un perímetro de integración documentado y un equipo capaz de ejecutar cualquiera de las dos formas de programación. El tiempo cero sería entonces el punto en que se asigna al equipo elegible su política de programación. Las operaciones abandonadas antes de ese punto deben figurar en un registro de selección separado con sus motivos. Incluirlas en el análisis de resultados de adquisiciones sin definir un resultado crearía un denominador incompatible. Excluir una operación porque su integración tuvo después un mal desempeño crearía otro problema de selección. El protocolo debe distinguir explícitamente ambas decisiones.
La unidad de asignación también requiere comprobar su viabilidad. Las unidades de negocio que comparten plataforma de tesorería, dirección de integración o cuenta de cliente pueden influir en los resultados de otras unidades. En ese contexto, asignar líneas individuales a políticas competidoras expondría la comparación a interferencia. Un estudio propuesto podría asignar integraciones completas o conglomerados suficientemente independientes y documentar los servicios que sigan compartiéndose. Su análisis tendría que reflejar los conglomerados y el número de asignaciones verdaderamente independientes. La ecuación sencilla de tamaño muestral de este artículo supone unidades independientes y un resultado continuo. No incluye efecto de diseño, pérdidas de seguimiento, comparaciones múltiples ni tamaños desiguales de conglomerado, por lo que no debe utilizarse como especificación de contratación de un estudio de campo.
El resultado principal debe especificarse mediante evidencia recopilada de manera consistente bajo ambas políticas. La exposición estimada retirada puede seguir siendo una medida de planificación, pero sus pesos deben congelarse antes de la asignación y su interpretación mantenerse separada de la caja realizada. Las medidas candidatas de caja requieren definiciones acordadas de cobros vencidos, pagos duplicados, descuentos perdidos u otros acontecimientos dentro del perímetro de la operación. El protocolo debe indicar la ventana de observación, la fuente de datos, el tratamiento monetario y las reglas de conciliación. Elegir una definición de resultado después de ver qué política funcionó mejor introduciría otra oportunidad de selección. Cualquier cambio necesario una vez iniciada la recopilación debe fecharse y presentarse con su motivo.
Una implementación creíble debe conservar registros tanto de asignación como de adherencia. La comparación principal puede seguir la política asignada, mientras un análisis de adherencia identificado por separado examina desviaciones como un vencimiento legal, un incidente con un cliente crítico o la falta de personal. Esas desviaciones deben registrarse al producirse, con el motivo operativo y su autorización. Su presencia aporta información útil sobre la posibilidad de ejecutar la regla propuesta. Restringir el análisis a equipos que siguieron perfectamente la regla seleccionaría otra población y podría reintroducir el sesgo de capacidad ilustrado en el registro construido de operaciones. Los resultados ausentes y las retiradas deben recibir un tratamiento preespecificado y un análisis de sensibilidad.
21 Evaluar por separado la extracción asistida por AI y la programación
Un registro asistido por AI es un flujo de trabajo propuesto para su evaluación. Los campos candidatos incluyen fechas de renovación, plazos de preaviso y cláusulas de cambio de control, cada uno vinculado a un pasaje fuente y confirmado frente al contrato vigente y sus modificaciones. El artículo no presenta ninguna prueba de exactitud de extracción, coste de personal ni mejora de las estimaciones de exposición. Cualquier uso de registros confidenciales requiere los controles de acceso y tratamiento acordados. Las pruebas propuestas a continuación separan la extracción documental del valor de la decisión de programación.
El resultado de Smith y Winkler aporta un motivo para examinar la calibración de las estimaciones utilizadas en la optimización [13]. La evidencia reservada para validación puede evaluar la calidad predictiva y de extracción. El efecto causal de una política de integración requiere un diseño comparativo adecuado, con los supuestos declarados de asignación y confusión. Un cociente entre mejora declarada y realizada cercano a uno describe la calibración bajo la medida elegida; no establece por sí mismo un beneficio financiero.
El experimento no presenta ningún modelo entrenado ni exactitud observada de herramientas. Una evaluación propuesta debe registrar la clasificación antes de la ejecución, conservar entradas comprobadas independientemente y comparar las medidas previstas con resultados observados definidos por separado. La calibración predictiva, la viabilidad de plazos, el esfuerzo revisor y los resultados económicos deben presentarse por separado. Una evaluación comparativa de políticas requiere su propio diseño de asignación o supuestos justificados de identificación observacional; un conjunto predictivo reservado, por sí solo, no aporta un efecto causal de secuenciación.
Un flujo de trabajo asistido por AI propuesto debe comenzar con documentos autorizados y campos explícitos de extracción. Para una revisión contractual, la salida podría identificar el documento fuente, la ubicación de la cláusula, la contraparte, la fecha de renovación, el preaviso, la redacción de cambio de control y el revisor que lo confirmó. Una extracción sin un pasaje rastreable debe permanecer fuera de las entradas de programación. El revisor debe comprobar el contrato vigente y cualquier modificación antes de aceptar una fecha u obligación. Los documentos confidenciales de la operación requieren los acuerdos de acceso y tratamiento pactados con el cliente. Este artículo no afirma que un sistema de AI haya realizado esas comprobaciones ni alcanzado una exactitud determinada en un repositorio documental de adquisición.
La evaluación debe separar la exactitud de extracción del valor de programación. La prueba de extracción propuesta compararía las salidas con registros comprobados independientemente, presentando por tipo documental los plazos omitidos, contrapartes incorrectas, cláusulas sin respaldo y correcciones. Después, una prueba de programación examinaría el efecto de esos errores sobre viabilidad y prioridad. Un pequeño error de fecha cerca de un plazo contractual puede importar más que una descripción extraída correctamente. Por tanto, la puntuación agregada de exactitud de una herramienta necesita un análisis de errores específico para la decisión antes de utilizarse en el registro. El experimento de este artículo varía el ruido numérico de estimación; no prueba extracción documental, interpretación de cláusulas, deriva del modelo ni seguridad de un flujo de AI.
22 Aplicar las restricciones de fechas y comprobar la capacidad antes de ordenar el trabajo restante por exposición por semana-persona
Debe comenzarse con el registro propuesto y confirmar las fechas legales y contractuales aplicables al perímetro adquirido. Para cada fecha, deben registrarse requisitos previos, evidencia de cierre, calendario pertinente y capacidad disponible; después, identificar el inicio viable más tardío y reservar la capacidad requerida. Para el trabajo que siga siendo elegible para priorización, el cociente entre exposición y esfuerzo y una clasificación documentada de criticidad para la caja proporcionan reglas candidatas de ordenación. La etiqueta de noventa días de criticidad para la caja es una decisión del autor en este artículo y requiere una revisión específica para la operación. Debe aplicarse la regla documentada de precedencia y conservarse un registro de cambios. La simulación compara políticas de priorización; el control de viabilidad de plazos es un paso adicional propuesto.
Las semanas cuatro y ocho son momentos propuestos de revisión, sin validación por la simulación. Deben conciliarse la evidencia de finalización aceptada, los supuestos actuales de exposición y la capacidad disponible, y registrarse cualquier clasificación revisada y su motivo. Las tensiones probadas identifican mecanismos candidatos para examinar, incluidos cambios de esfuerzo, estimaciones con ruido y una clasificación poco fiable de criticidad para la caja. No diagnostican automáticamente un programa real. Una secuencia diferente debe evaluarse frente a plazos, dependencias, competencias y costes de transición reales antes de reasignar personal.
El procedimiento indica qué hacer con la evidencia disponible y no afirma que superará al plan uniforme en una operación concreta. Tampoco prevalece sobre una fecha legal o contractual ni constituye asesoramiento de inversión. La siguiente evidencia que debe recopilar el equipo es su propio registro y un historial de fechas de finalización de cada línea, desde la primera operación en la que aplique el procedimiento, para que más adelante pueda estimarse el efecto del orden frente a una submuestra aleatorizada.
Las tablas 14 a 16 convierten el procedimiento propuesto en tres plantillas de trabajo: un calendario de controles del primer día, una matriz de responsabilidades y un registro de sinergias a caja. Especifican información y aprobaciones que deben obtenerse. No presentan una implantación en una operación de cliente ni añaden un beneficio medido al experimento. Cada plantilla debe adaptarse al perímetro firmado, los acuerdos lícitos de intercambio de información de la operación y los sistemas y personas realmente disponibles. El patrocinador de la adquisición debe identificar al responsable de decisión antes del cierre, para que una autoridad sin resolver o una prueba de preparación fallida tengan una vía definida de escalado y no un responsable supuesto.
La revisión del primer día debe distinguir los controles que han de operar de forma continua de los cambios que pueden esperar. La financiación de nóminas, el acceso bancario, el encaminamiento de facturas y los pagos a proveedores críticos necesitan un mecanismo de continuidad probado cuando formen parte del perímetro adquirido. Una migración posterior de sistemas puede tener una fecha distinta de finalización si sigue disponible un proceso transitorio controlado. Por ello, el calendario propuesto registra el inicio viable más tardío, la cadena de dependencias, la prueba de aceptación y el responsable de contingencia. No exige que toda tarea con fecha ocupe el primer lugar de una sola cola. Cuando la capacidad disponible no puede cumplir las fechas requeridas, el patrocinador necesita una decisión explícita sobre recursos, alcance o mecanismos de continuidad.
La responsabilidad debe vincularse a un entregable y a su evidencia de aceptación. La persona que prepara un archivo de migración o pagos no tiene por qué ser quien está autorizada a aceptar el control financiero resultante. La matriz propuesta asigna un único responsable último de decisión a cada entregable, identifica al equipo encargado de ejecutarlo y enumera las funciones que deben consultarse o informarse. Cualquier requisito de segregación de funciones del marco de control de la organización sigue siendo aplicable. La matriz debe identificar la autoridad del negocio adquirido y de cualquier proveedor de servicios transitorios, además de la del comprador. Debe resolverse la existencia de dos responsables últimos en conflicto antes de confiar en la finalización de una línea de trabajo.
En las revisiones de las semanas cuatro y ocho, la oficina de programa debe conciliar tres registros: el plan actual, la evidencia de preparación operativa y el puente financiero. La revisión debe identificar qué estimación cambió, la fuente de la nueva información, las consecuencias para el trabajo dependiente y la persona que acepta el orden revisado. Los cambios reiterados de prioridades pueden consumir capacidad cuyo coste no considera esta simulación. Por ello, un registro de cambios debe distinguir una respuesta esencial a un nuevo plazo o control fallido de una preferencia discrecional. Cuando una transición ya está en marcha, el responsable debe evaluar los costes de interrupción y reversión antes de trasladar personal a otra línea.
La decisión del patrocinador puede expresarse entonces en términos examinables posteriormente: mantener la secuencia actual, incorporar una competencia específica, diferir una migración no crítica o activar un mecanismo documentado de continuidad. El expediente de apoyo debe mostrar el intervalo de exposición sin resolver y la evidencia que aún falta. Un estado rojo debe identificar una condición operativa o una fecha en riesgo y no una impresión general del avance. El protocolo del estudio puede utilizar después las decisiones fechadas y las pruebas de finalización para evaluar la adherencia. Las plantillas aportan esa pista de auditoría; no afirman que una secuencia concreta ya haya protegido ingresos, mejorado una valoración o generado una rentabilidad financiera determinada.
| Momento de revisión | Decisión de preparación | Evidencia que debe examinarse | Vía de excepciones |
|---|---|---|---|
| Antes del cierre | Confirmar perímetro, autoridad y obligaciones con fecha | Alcance firmado, firmantes autorizados y calendario regulatorio y contractual | El patrocinador resuelve las dudas de alcance o autoridad |
| Antes del primer corte operativo | Aceptar la continuidad de pagos, nóminas, facturación y proveedores críticos cuando corresponda | Resultados de pruebas, financiación y contingencia aprobada | El responsable del control activa el mecanismo de continuidad autorizado |
| Primer día | Confirmar qué controles operan y qué cambios siguen en transición | Pruebas aceptadas, excepciones abiertas y responsables últimos | Escalar las pruebas de aceptación fallidas |
| Semana cuatro | Conciliar preparación real, dependencias y esfuerzo revisado | Pruebas de finalización fechadas y registro de cambios | Aprobar cambios justificados de secuencia o recursos |
| Semana ocho | Conciliar exposición restante y evidencia de beneficios | Registro actual y puente financiero | Conservar los supuestos pendientes; aprobar el siguiente plan de revisión |
Plantilla operativa propuesta; las fechas, aplicabilidad y responsables deben completarse para la operación real. No se presenta ninguna implantación en clientes ni beneficio medido.
| Entregable | R | A | C | I |
|---|---|---|---|---|
| Preparación de pagos y banca | Equipo ejecutor de tesorería | Responsable autorizado de tesorería | Banco, equipo financiero adquirido, asesoría jurídica | Patrocinador y oficina de integración |
| Continuidad de nóminas | Equipo ejecutor de nóminas | Responsable último de nóminas | HR, tesorería, asesor local | Patrocinador y directivos afectados |
| Preparación de la facturación a clientes | Equipo de facturación y finanzas | Responsable del proceso de ingresos | Ventas, IT, negocio adquirido | Oficina de integración |
| Aceptación de la migración de sistemas | Equipo ejecutor de migración | Responsable designado del sistema/control | Finanzas, seguridad, operaciones | Patrocinador y usuarios afectados |
| Conciliación entre sinergias y caja | Equipo financiero de beneficios | Responsable financiero designado | Responsables de líneas de trabajo y oficina de integración | Patrocinador y comité del consejo |
R = responsable de ejecutar el trabajo; A = responsable último de la aceptación; C = consultado; I = informado. Las asignaciones de funciones requieren aprobación específica para la operación.
| Grupo de campos | Registro requerido | Finalidad del control |
|---|---|---|
| Identidad y perímetro | Referencia única del beneficio, entidad, mecanismo, responsable | Vincular una sola vez al caso de adquisición |
| Referencia de evaluación de la inversión | Periodo, alcance, fechas y supuesto originales | Conservar la comparación original del caso de inversión |
| Preparación operativa | Prueba de finalización, evidencia de aceptación y fecha | Separar un proceso en funcionamiento de su resultado financiero |
| Evidencia financiera | Cobros, pagos, movimientos de costes y conciliación | Distinguir caja cobrada, fechas y beneficio estimado |
| Costes y revisiones | Coste único, coste recurrente, cambios de alcance y fechas | Mostrar el efecto neto sin duplicar beneficios |
| Estado de revisión | Lagunas de evidencia, revisor y próxima fecha de decisión | Mantener visibles los supuestos sin resolver |
Campos propuestos para conciliar un hito de programación con evidencia financiera; no se proporcionan importes de ejemplo ni resultados alcanzados.
23 Controles de reproducibilidad y alcance de la verificación
El programa fija la semilla y comprueba mediante aserciones 76 llamadas de control contabilizadas, incluidas identidades y verificaciones direccionales, todas superadas. Incluyen la coincidencia de la regla de Smith con un óptimo por fuerza bruta para una persona en cinco casos, el cumplimiento de la cota inferior para todas las políticas en cada réplica base, que la forma proporcional no supere la íntegra, asignaciones dentro del tamaño del equipo y los límites de personal, respeto de las precedencias, exposición retirada no decreciente y reproducción exacta de las primeras 50 réplicas al volver a ejecutar. Otras comprobaciones abarcan la asignación por llenado de agua, la media de los multiplicadores lognormales, el intervalo adecuado de las probabilidades de adopción y la ausencia de sesgo de la submuestra aleatorizada. Las aserciones del motor también comprueban las asignaciones dentro de los intervalos de programación. La revisión numérica independiente probó por separado la relajación de horizonte finito y reprodujo la lógica de programación; esos controles de revisión son distintos de las 76 llamadas contabilizadas del modelo.
Las cantidades estadísticas incluyen errores estándar de Monte Carlo cuando se presentan, dentro del marco de información tratado por Morris, White y Crowther [15]. El caso base utiliza 2,000 réplicas y cada punto de barrido 1,000. El estudio de selección genera una población de 4,000 operaciones y 600 estudios por fila. Los errores estándar de la mejora utilizan contrastes por pares dentro de cada réplica. Los errores estándar del nivel y de la mejora relativa describen parámetros objeto de estimación y unidades diferentes; sus magnitudes deben interpretarse por separado. La tabla 17 enumera los controles principales. Cuando una tabla presenta una media sin error estándar, su nota indica el número de réplicas, y los errores estándar del caso base figuran en la tabla 8. Los números de réplicas de las otras tablas no sustituyen los errores estándar de Monte Carlo específicos de cada estadístico; las comparaciones entre estimaciones puntuales cercanas son descriptivas.
Los controles prueban el comportamiento numérico bajo el modelo especificado. No validan su relación con ninguna operación. La semilla, las entradas, las definiciones de políticas, las unidades y la versión de la biblioteca de números aleatorios forman el registro de reproducibilidad. Los valores presentados se comprueban frente a las tablas del modelo. Su interpretación también requiere atención explícita a los contrastes entre políticas en los casos de tensión, los tiempos de finalización censurados al horizonte, las definiciones de los estimadores y la terminología de las referencias.
El informe separa tres incertidumbres. El error de Monte Carlo se refiere a la precisión de un estadístico entre realizaciones repetidas bajo el mecanismo especificado. La sensibilidad de las entradas se refiere a cambios en los supuestos de exposición, esfuerzo, capacidad y ruido establecidos por el autor. La validez externa se refiere a si ese mecanismo y su interpretación económica se ajustan a una adquisición real. Aumentar las réplicas aborda la primera categoría; no aporta nueva evidencia para las otras dos. Los barridos exploran cambios seleccionados de entradas y no una distribución de probabilidad sobre todas las operaciones factibles. Sus estimaciones puntuales no son intervalos de confianza de un beneficio de campo. Un resultado reproducible puede, por tanto, seguir siendo inadecuado como previsión para una operación concreta [15].
| Control | Resultado esperado | Estado |
|---|---|---|
| Regla de Smith frente a fuerza bruta: una persona, siete líneas de trabajo, cinco casos | Igual al óptimo por fuerza bruta | Superado |
| Cota inferior de progreso frente a cada política en cada réplica base | Cota igual o inferior a la pérdida proporcional e íntegra (2,000 réplicas, nueve políticas) | Superado |
| Pérdida proporcional frente a pérdida íntegra | Nunca superior a la pérdida íntegra | Superado |
| Pérdida de caja frente al techo de inacción | Nunca superior al techo | Superado |
| Límites de capacidad y personal en cada intervalo de programación | Asignaciones dentro del tamaño del equipo y la dotación máxima | Superado |
| Precedencias | El sucesor termina después del predecesor con todas las políticas | Superado |
| Semilla fija | Las primeras 50 réplicas se reproducen exactamente | Superado |
| Exponente de concentración cero | Tasas de exposición establecidas por el autor iguales; las tasas realizadas conservan variación lognormal | Superado |
| Estimaciones sin ruido | La mejora declarada y la realizada coinciden dentro del 5% | Superado |
| Multiplicadores lognormales | Media uno dentro del 0.5% | Superado |
| Submuestra aleatorizada | Sin sesgo respecto al efecto medio construido dentro de tres errores estándar | Superado |
| Casos analíticos de la cota de progreso de horizonte finito | Horizonte truncado con dos trabajos y triángulo de un trabajo terminado | Superado |
| Total de identidades y verificaciones direccionales comprobadas mediante aserciones | 76 en la ejecución, todas superadas | Superado |
Análisis de MatchPoint del caso construido. Salida del modelo con las entradas declaradas; no es un resultado observado.
24 Limitaciones: el artículo prueba una regla con entradas establecidas por el autor, y la siguiente decisión es si aleatorizar
La primera limitación es la circularidad. La exposición determina tanto la clasificación como la puntuación, y el nivel A se construye para concentrar la mayor parte de la exposición en poco esfuerzo, de modo que las reglas se benefician del diseño. El experimento muestra cómo se comporta la ordenación cuando se cumple su premisa. No demuestra que las estimaciones de exposición estén disponibles, sean exactas o estables en una operación real. Los casos de tensión debilitan la premisa de formas especificadas y todos mantienen una mejora, pero ninguno suprime la premisa. Por ello, la respuesta rápida y el resumen declaran la mejora como resultado del modelo y no la generalizan.
La segunda es la simplificación. Las líneas son independientes salvo por cinco pares, la pérdida cesa al finalizar o disminuye proporcionalmente al trabajo, el esfuerzo es determinista salvo por el multiplicador y el equipo es homogéneo. No hay plazos externos, interacción entre líneas que comparten cliente, respuesta conductual de clientes o personal al orden ni coste de cambiar el plan. Las operaciones del estudio de selección varían solo en unas pocas dimensiones. Ninguna de estas desviaciones se prueba más allá de los casos presentados. En particular, la simulación no tiene fechas legales, restricciones estrictas de vencimiento, equipos especializados por competencias, dotaciones mínimas ni costes de cambio. Se suponen trabajadores fraccionarios y reasignación instantánea. Las plantillas propuestas de viabilidad de fechas y responsabilidades operan fuera del motor probado.
La tercera limitación es la evidencia. No se utiliza ningún dato observado de integración, registro de cliente ni resultado. La investigación citada motiva la estructura del modelo y los textos legales aplicables proporcionan restricciones de calendario. Con la varianza establecida por el autor y el resultado normalizado de pérdida de caja a cincuenta y dos semanas, la aproximación normal requiere 341 unidades independientes por brazo para una cuarta parte del efecto construido. Un estudio de campo necesita su propio efecto objetivo, resultado, estimación de varianza y diseño de asignación. El procedimiento propuesto hace explícito el orden; los porcentajes de la simulación no aportan ningún beneficio observado de integración.
La siguiente inversión adecuada es un ejercicio acotado de validación. Un comprador participante podría primero conciliar un pequeño registro con sus controles reales y registros contables, comprobar si revisores independientes coinciden en la finalización y medir la integridad de los datos subyacentes. Ese ejercicio evaluaría la viabilidad de medición y el esfuerzo de personal; no estimaría un beneficio causal de la secuenciación. Un estudio comparativo posterior necesitaría su propio gobierno, consentimiento, diseño de asignación y plan de análisis. Hasta disponer de esa evidencia, el marco propuesto debe juzgarse por la claridad de sus supuestos, la viabilidad de su calendario y la posibilidad de examinar sus decisiones, conservando la simulación como una prueba desarrollada de un mecanismo explícitamente construido.
Referencias
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
