
1 Ordonner la première année selon la trésorerie exposée : l’équipe d’intégration ne peut tout exécuter simultanément au rythme souhaité
L’acquéreur conclut une transaction assortie d’une longue liste de chantiers d’intégration et d’une capacité limitée. Cette liste couvre les mandats bancaires, la facturation des clients, la couverture des grands comptes, la paie, les conditions fournisseurs, les systèmes, les installations et la gouvernance. L’équipe disponible ne peut affecter à chaque chantier les ressources au rythme souhaité ; le plan implique donc une répartition des moyens et un ordre d’achèvement. La décision étudiée consiste à répartir la capacité entre fonctions et listes de tâches, ou à prioriser les chantiers selon l’exposition de trésorerie et la charge estimées. L’expérience porte sur la première année. Les affectations sont divisibles ; le seul nombre de personnes n’empêche donc pas plusieurs chantiers admissibles de démarrer ensemble.
L’étude traite ce choix comme une décision d’ordonnancement assortie d’un coût défini. Chaque chantier reçoit une exposition hebdomadaire, appelée valeur en risque, qui cesse à son achèvement. Le coût d’un plan est la somme des expositions accumulées jusqu’à chaque achèvement. La question est de savoir si achever d’abord les chantiers critiques pour la trésorerie coûte moins qu’un plan uniforme par fonction, de combien, sous quelles conditions et dans quelle mesure une équipe peut s’appuyer sur le relevé réel de ses transactions pour l’établir.
L’étude construit son cadre à partir des recherches publiées sur l’intégration, de la théorie de l’ordonnancement et des règles fixant les dates de deux événements de trésorerie aux Émirats arabes unis. Elle conduit ensuite une expérience construite sur dix-huit chantiers, évalués selon neuf politiques avec les mêmes tirages aléatoires. Elle ne rapporte aucun résultat d’intégration observé. Les paramètres sont définis par l’auteur et l’exposition qui classe les chantiers sert également à évaluer les plans. Les résultats montrent donc le comportement des règles lorsque leur prémisse est vérifiée ; ils n’établissent pas qu’elle l’est pour une transaction particulière.
2 Définir la valeur en risque comme une déperdition hebdomadaire de trésorerie qui cesse à l’achèvement du chantier
Le résultat mesuré est la déperdition de trésorerie au cours des cinquante-deux premières semaines suivant la réalisation de la transaction, en millions d’USD. Pour chaque chantier j, la valeur en risque est un taux hebdomadaire en milliers d’USD qui s’accumule depuis cette date jusqu’à l’achèvement du chantier, puis cesse. Il regroupe deux éléments que la direction financière distinguerait normalement : la trésorerie perdue par un processus non maîtrisé, par exemple un compte client sans correspondance établie, et un bénéfice différé, par exemple une économie d’achat qui ne peut commencer. Un chantier inachevé en fin d’année contribue à l’exposition sur l’année entière.
Le terme diffère de l’indicateur statistique du même nom utilisé en risque de marché. Il désigne ici un taux d’exposition sans interprétation en niveau de confiance, fixé par l’équipe d’intégration à partir du processus, de la liste des comptes et du calendrier contractuel. Ce choix rend la définition vérifiable. La quantité estime aussi un contrefactuel : ce qui se perdrait en l’absence d’action. L’étude la traite donc comme bruitée tout au long de l’analyse. La section 7 revient sur les effets du bruit sur un classement qui en dépend.
Deux formes sont testées. Dans la forme de base, le taux ne cesse qu’à l’achèvement. Dans la forme proportionnelle, il diminue avec la part de travail restante, ce qui correspond aux chantiers qui protègent progressivement la trésorerie. Le temps est mesuré en semaines et les achèvements peuvent survenir en cours de semaine ; l’horizon est fixe et aucune actualisation n’est pratiquée. L’actualisation n’est pas testée. Introduire un taux modifierait l’objectif et nécessiterait un nouveau calcul du classement, sans présumer son invariance. Le taux hebdomadaire peut être tenu dans un registre et révisé par le bureau de programme à mesure que l’information arrive ; c’est la principale raison de le préférer à un montant forfaitaire par chantier.
Pour une transaction réelle, le registre proposé doit distinguer un mouvement de trésorerie d’un bénéfice comptable avant de les introduire dans un classement. Une facture tardive, la perte définitive d’un client, un escompte fournisseur manqué et une économie d’achat différée sont des événements distincts. Le premier peut déplacer une recette entre périodes, le deuxième modifier les bénéfices futurs ; les autres exigent leurs propres preuves contractuelles. Le bureau d’intégration doit documenter l’événement, le compte concerné, le calendrier attendu et le test de clôture, puis rapprocher les chevauchements avec le responsable financier. Ajouter une estimation de fidélisation à l’encours de factures retardées du même client, sans rapprochement, attribuerait deux pondérations à une seule exposition économique.
Le registre opérationnel doit également conserver l’estimation initiale à côté de chaque révision. Il rend la décision examinable : quelle information était disponible, qui a accepté l’hypothèse et ce qui a changé après la transaction. Une exposition résorbée dans ce registre est une mesure de préparation modélisée. Elle ne constitue pas automatiquement de la trésorerie encaissée ou un bénéfice supplémentaire. Le rapport au conseil doit comporter des colonnes distinctes pour l’achèvement opérationnel, les encaissements ou décaissements réels et toute estimation de bénéfice par rapport à une comparaison documentée. Cette séparation est particulièrement importante lorsque le jalon d’intégration et la clôture de la période comptable ne coïncident pas.
3 Les recherches sur l’intégration trouvent des relations conditionnelles avec les résultats et laissent ouverte la question de l’ordre des chantiers
Homburg et Bucerius examinent 232 fusions-acquisitions horizontales réalisées entre 1996 et 1999 parmi des entreprises d’Europe centrale, à partir des réponses d’enquête des dirigeants responsables de l’intégration. Leur document de travail rapporte une relation conditionnelle entre vitesse et réussite : elle est la plus favorable lorsque la proximité externe est faible et la proximité interne élevée, la configuration inverse étant moins favorable [1]. Leurs mesures de marketing et de vente et leurs résultats d’enquête éclairent la décision d’intégration. Ils ne testent pas l’ordre des chantiers pondéré par l’exposition proposé ici.
Le résumé publié de Bauer et Matzler porte sur 106 transactions de petites et moyennes entreprises en Europe centrale germanophone et sur les relations entre complémentarité stratégique, compatibilité culturelle, degré et vitesse d’intégration [2]. L’enquête par études de cas de Larsson et Finkelstein, couvrant 61 transactions, associe l’intégration organisationnelle et une moindre résistance des salariés à la réalisation des synergies [3]. Ces résultats concernent les processus et résultats d’intégration dans leurs échantillons respectifs. L’effet des politiques d’ordonnancement examinées ici nécessite une évaluation distincte.
Sur 228 acquisitions bancaires aux États-Unis, Zollo et Singh rapportent une relation positive entre codification des connaissances et performance de l’acquisition ; l’expérience accumulée ne présente pas de bénéfice correspondant [4]. King et ses coauteurs identifient des indices de facteurs modérateurs possibles de la performance post-acquisition [5]. Les études de cas qualitatives de Kato et Schoenberg, dans un contexte interentreprises, décrivent des mécanismes de relation client par lesquels les actions d’intégration peuvent influencer les décisions d’achat [6]. Ces travaux motivent l’attention portée aux processus, aux clients et à la consignation des décisions. La mesure d’exposition et le classement des chantiers sont une proposition de l’auteur. Les études n’en estiment pas l’effet.
| Source | Échantillon ou méthode | Éléments probants pertinents pour cette étude | Question ouverte |
|---|---|---|---|
| Homburg et Bucerius [1] | Enquête sur 232 transactions horizontales | Relations conditionnelles entre vitesse, proximité et résultats | Ordre des chantiers individuels |
| Bauer et Matzler [2] | 106 transactions de PME ; résumé publié | Relations entre complémentarité, compatibilité et intégration | Effets d’un ordonnancement pondéré par la trésorerie |
| Larsson et Finkelstein [3] | Enquête par études de cas sur 61 transactions | Association de l’intégration et de la résistance des salariés avec les synergies | Règle de classement fondée sur l’exposition de trésorerie |
| Zollo et Singh [4] | 228 acquisitions bancaires américaines | Association positive entre codification des connaissances et performance | Effet causal du registre proposé |
| King et ses coauteurs [5] | Méta-analyse | Indices de facteurs modérateurs possibles et de résultats hétérogènes | Identité ou ampleur d’un facteur de confusion particulier |
| Kato et Schoenberg [6] | Études de cas qualitatives B2B ; résumé publié | Mécanismes de relation client pertinents pour l’intégration | Effet numérique de l’ordre d’exécution |
Synthèse des recherches citées et de leur pertinence pour cette étude. La règle de classement proposée et ses pondérations numériques constituent des choix de modélisation distincts.
4 La théorie de l’ordonnancement fournit la règle et n’en prouve l’optimalité que dans le cas le plus simple
Minimiser la somme des temps d’achèvement pondérés sur une machine se résout en classant les tâches par ratio poids/durée de traitement décroissant. Hermelin, Koana et Shabtay décrivent la règle de Smith, l’attribuent à Smith (1956) et indiquent qu’elle résout le problème à une machine en un temps proportionnel à n log n [7]. Ici, une tâche représente un chantier, son poids la valeur en risque hebdomadaire et sa durée la charge de travail. La règle donne la priorité aux chantiers qui résorbent le plus d’exposition par personne-semaine.
Hermelin et ses coauteurs étudient l’ordonnancement classique sur machines identiques : NP-difficulté ordinaire pour deux machines, NP-difficulté forte lorsque le nombre de machines est variable et garantie pour la règle gloutonne classique sans préemption [7]. Le modèle d’intégration autorise une affectation divisible des personnes, des plafonds d’effectif, des précédences et des données bruitées. La garantie classique ne couvre ni cette combinaison ni l’objectif plafonné à l’horizon. Les politiques sont donc testées comme des heuristiques dans l’expérience construite.
Le résultat initial de Smith sur une machine est cité par l’intermédiaire de l’article accessible [7]. Il motive le classement selon le ratio exposition/charge pour l’objectif de temps d’achèvement pondérés sans troncature. Assimiler un chantier d’intégration à une tâche et son exposition estimée à un poids relève du choix de modélisation. Cela n’établit ni que les estimations représentent des pertes de trésorerie réelles, ni qu’une heuristique est optimale sous les contraintes supplémentaires. La borne inférieure à horizon fini de la section 11 est dérivée séparément d’une relaxation à résorption progressive de l’exposition.
5 Certains chantiers de trésorerie ont une échéance externe que le plan ne peut déplacer
Deux calendriers de conformité des Émirats arabes unis illustrent les dates qu’un plan d’intégration doit respecter lorsque les règles s’appliquent. La résolution ministérielle 0340 de 2026 a été émise le 12 mai 2026, est entrée en vigueur le 1 juin 2026 et a abrogé la résolution 598 de 2022. L’article 1 impose aux établissements enregistrés auprès du ministère des Ressources humaines et de l’Émiratisation de payer les salaires du mois précédent le premier jour de chaque mois grégorien via WPS ou un autre système approuvé par le ministère, sous réserve des exclusions de l’article 4. Le seuil réglementaire de conformité de 85% de l’article 2 préserve le droit des salariés à l’intégralité de leur salaire. Le contrôle de la paie doit donc couvrir toute l’obligation légale, avec le système applicable, le circuit de financement et les preuves de paiement prêts à chaque échéance [8].
La facturation électronique fournit un second calendrier aux personnes relevant du dispositif. La décision 243 de 2025 s’applique aux transactions commerciales sous réserve de ses exclusions ; la décision 197 de 2026, applicable à compter du 1 octobre 2026, remplace l’article 4 et ajoute, à partir du 1 janvier 2027, une exclusion de vingt-quatre mois pour les transactions entre membres d’un même groupe fiscal de TVA (VAT) [9, 17]. La décision 244 de 2025 reporte également les transactions avec les consommateurs et les personnes qui les pratiquent exclusivement jusqu’à une nouvelle décision ministérielle. Le revenu correspond au revenu brut de la période comptable la plus récente. Pour une personne concernée dont le revenu atteint au moins 50 millions d’AED, la décision 66 de 2026 impose la désignation d’un prestataire au plus tard le 30 octobre 2026 et la mise en œuvre au plus tard le 1 janvier 2027. La date de désignation était passée lors de la vérification des sources du 6 novembre 2026. Pour un revenu inférieur à 50 millions d’AED, les dates sont respectivement le 31 mars 2027 et le 1 juillet 2027 [10, 11, 12].
L’entité juridique, la période comptable concernée, l’appartenance au groupe fiscal et les exclusions exigent une vérification propre à la transaction. Les textes cités ne prévoient aucune règle générale selon laquelle une acquisition réinitialiserait la phase d’une personne. Le conseil juridique doit confirmer le traitement d’une activité modifiée ou regroupée. Chaque échéance applicable doit figurer dans un calendrier compatible avec la capacité, avec les preuves préalables, le test d’achèvement et le dernier démarrage sûr. Une échéance éloignée ne justifie pas, à elle seule, de placer tout le chantier en première position. Ces calendriers légaux ne fournissent aucune exposition hebdomadaire du modèle. Le portail actuel du ministère présente également la décision du Cabinet 173 de 2026 sur les sanctions de facturation électronique ; toute sanction légale applicable doit être évaluée séparément des poids de déperdition définis par l’auteur [18].
| Chantier | Règle et date | Statut | Conséquence pour le plan |
|---|---|---|---|
| Continuité de la paie et des avantages sociaux | Établissements enregistrés auprès du ministère : salaires du mois précédent exigibles le premier jour du mois grégorien suivant, sous réserve des exclusions de l’article 4 [8] | Résolution 0340/2026 ; le seuil de conformité de 85% de l’article 2 préserve le droit à l’intégralité du salaire | Confirmer le système de paie applicable et toute l’obligation légale ; tester la continuité avant chaque échéance |
| Facturation électronique, revenu d’au moins 50 millions d’AED | Personnes relevant du dispositif : prestataire désigné au plus tard le 30 octobre 2026 ; mise en œuvre au plus tard le 1 janvier 2027 [10, 11, 12] | Décision 244/2025 modifiée par la décision 66/2026 ; date de désignation déjà passée au 6 novembre 2026 | Confirmer la désignation, la préparation à la mise en œuvre et les exclusions actuelles, dont la décision 197/2026 [9, 17] |
| Facturation électronique, revenu inférieur à 50 millions d’AED | Personnes relevant du dispositif : prestataire au plus tard le 31 mars 2027 ; mise en œuvre au plus tard le 1 juillet 2027 [10] | Revenu de la période comptable la plus récente ; vérifier le report B2C et les exclusions applicables | Confirmer la phase de l’entité et consigner sa chaîne de dépendances ainsi que le dernier démarrage sûr |
Établi à partir des textes officiels vérifiés le 6 novembre 2026. L’applicabilité dépend de l’entité juridique, des exclusions et de la période comptable. Les expositions hebdomadaires du modèle restent définies par l’auteur.
6 Consigner pour chaque chantier une exposition, une charge, un successeur et une échéance
La règle d’ordonnancement exige quatre champs par chantier, réunis dans un registre : exposition hebdomadaire avec intervalle explicite, charge avec intervalle explicite, chantier qui ne peut commencer avant son achèvement et toute échéance externe datée. Le registre doit aussi indiquer le responsable et les éléments justifiant chaque estimation. Conserver les intervalles, les estimations ponctuelles acceptées et les révisions datées rend examinables la sensibilité et les changements d’hypothèses.
Les estimations d’exposition doivent provenir des processus où surviennent les déperditions. Pour la facturation : le cycle mensuel et la proportion de clients dont les coordonnées de règlement changent ; pour les grands comptes : le revenu annuel par compte et la prochaine échéance de renouvellement ; pour les fournisseurs : l’escompte ou le délai de crédit menacé. Le tableau 3 énumère les champs. Le registre distingue la trésorerie qui quitte l’entreprise du bénéfice différé, car le second peut être récupéré par un achèvement tardif, alors que le premier ne peut souvent pas l’être. Le constat de Kato et Schoenberg, selon lequel les actions d’intégration modifient les perceptions des clients, étaye la consignation explicite des actions par compte [6].
Zollo et Singh rapportent une association positive entre codification des connaissances et performance de l’acquisition dans leur échantillon bancaire [4]. Un tel registre codifie l’ordre d’exécution et peut être réutilisé lors d’une autre transaction. L’étude ne montre pas que ce registre précis améliore les résultats ; l’expérience ci-dessous ne le montre pas davantage. Elle présente ce qu’il permet : recalculer un classement, le contester et le comparer aux événements. L’évaluation proposée utilise les estimations conservées et les preuves d’achèvement pour examiner la calibration ; les autres exigences de mesure et d’étude sont détaillées plus loin.
| Champ | Contenu | Décision éclairée |
|---|---|---|
| Exposition | Déperdition hebdomadaire de trésorerie ou bénéfice différé, avec valeurs basse et haute et processus d’origine | Classement dans le registre |
| Charge de travail | Personnes-semaines avec intervalle, effectif maximal utile et compétences nécessaires | Capacité et durée minimale |
| Successeur | Chantier qui ne peut démarrer avant l’achèvement de celui-ci | Ordre dans les chaînes de dépendances |
| Échéance externe | Date légale ou contractuelle, avec sa source et son statut | Contrainte fixe à respecter avant tout classement |
| Responsable et preuves | Responsable nommé, documents sources et date de dernière revue | Audit de l’estimation |
| Test d’achèvement | Condition observable qui clôt l’exposition | Moment où la déperdition cesse |
Registre proposé. Les rubriques décrivent les informations à obtenir ; elles ne sont pas des constatations sur une transaction particulière.
Avant d’évaluer un chantier, le dossier proposé doit préciser l’entité juridique, l’activité, la juridiction, la contrepartie contractuelle et le système faisant autorité. Une description au niveau du groupe peut masquer une filiale avec des mandats bancaires, un circuit de paie ou une facturation différents. Le responsable doit rapprocher le registre du périmètre signé de la transaction et consigner tout service transitoire conditionnant l’achèvement. L’intervalle d’exposition doit préciser l’unité et la fenêtre temporelle. Un retard hebdomadaire de recouvrement et une économie annuelle en régime permanent doivent être convertis en mesures compatibles avant d’entrer dans le même objectif, en conservant cette conversion pour examen.
Le test d’achèvement doit décrire un état opérationnel observable. Les exemples proposés incluent une instruction de paiement autorisée acceptée par la banque, un fichier de facturation rapproché du référentiel clients ou un circuit de paiement fournisseur testé avec procédure d’exception approuvée. Les preuves doivent identifier l’exécutant et la personne qui les accepte. Une présentation marquée terminée, une instruction non signée ou une migration non rapprochée doit conserver un statut de préparation distinct. Si le test ne couvre qu’une partie de l’activité, le registre doit conserver les entités ou comptes restants et l’hypothèse d’exposition associée. La clôture doit porter sur le périmètre testé plutôt que sur l’intitulé du chantier.
7 Sous les hypothèses du modèle, un classement sur estimations bruitées peut surestimer l’amélioration
Smith et Winkler analysent la sélection à partir d’estimations de valeur bruitées. Sous leurs hypothèses d’estimations conditionnellement non biaisées, choisir la plus élevée peut engendrer une déception attendue ; ils présentent aussi des corrections bayésiennes tenant compte de l’incertitude d’estimation [13]. L’étude examine un mécanisme apparenté dans un modèle dont le classement utilise des expositions estimées avec bruit. Les rapports entre amélioration annoncée et réalisée décrivent cette expérience construite. Le théorème général ne fournit ni niveau de bruit propre aux acquisitions ni pénalité universelle de classement.
Buehler, Griffin et Ross motivent l’examen de l’optimisme sur les durées. L’étude 1 a recruté 37 étudiants inscrits dans un cursus Honours de psychologie. Parmi les 33 ayant terminé pendant le suivi, la meilleure estimation moyenne était de 33.9 jours et le délai effectif moyen de 55.5 jours. Quatre mémoires inachevés étaient exclus de cette comparaison. L’article rapporte que 10.8% des répondants ont terminé au plus tard à leur date optimiste [14]. Ces données sur une tâche étudiante ne fournissent aucun taux de dépassement de charge d’intégration ; les scénarios de dépassement restent définis par l’auteur.
Ces sources motivent l’examen des erreurs d’estimation et de l’optimisme sur les durées. L’expérience définit un bruit indépendant dans les expositions estimées et mesure le rapport entre amélioration annoncée et réalisée lorsque son ampleur augmente. Les multiplicateurs de charge de base ont une moyenne de un ; certains scénarios ajoutent des dépassements. Aucune source ne fournit ces amplitudes d’erreur ou leur structure de dépendance pour les intégrations. La grille compare les règles sous ces choix. Le dépassement limité aux chantiers critiques pour la trésorerie est un mécanisme de stress retenu, dont les conséquences figurent en section 17.
8 Les sources justifient la structure de l’expérience sans en fournir les nombres
La littérature relie les efforts d’intégration et leur codification aux résultats, avec des effets conditionnels. La théorie fournit une règle optimale dans un cas simple et heuristique dans le cas réaliste. Deux règles datées montrent que certains chantiers dépendent d’événements calendaires. Les travaux sur l’analyse décisionnelle et le biais de planification motivent les tests d’erreur d’estimation et d’optimisme ; les mécanismes propres à l’intégration restent définis par l’auteur. Chaque source soutient une structure, aucune une ampleur. Tous les nombres de l’expérience sont donc des paramètres définis et identifiés comme tels ; des analyses sur plage remplacent les affirmations ponctuelles lorsqu’un paramètre est incertain.
L’expérience nécessite ainsi des paramètres d’exposition, de charge, de plafonds d’effectif, de précédence et de bruit définis par l’auteur. Ils figurent au registre des entrées et varient dans les analyses. Aucune source ne justifie la part d’exposition des chantiers critiques pour la trésorerie ; elle est une caractéristique délibérée du cas construit : la catégorie A détient 76.9% de l’exposition pour 30.4% de la charge. L’étude précise lorsqu’un paramètre détermine un résultat. Lorsqu’un résultat est robuste à ses variations, elle présente l’analyse qui le montre.
Le protocole reprend les composantes des études de simulation décrites par Morris, White et Crowther : objectifs, mécanismes de génération des données, quantités à estimer, méthodes et mesures de performance [15]. La transaction construite fournit le mécanisme de génération ; les neuf politiques fournissent les méthodes. Les principales estimations de base sont accompagnées d’erreurs-types appariées de Monte Carlo. Les graphiques de sensibilité et de résistance donnent des estimations ponctuelles et des nombres de réplications ; ces nombres ne quantifient pas à eux seuls l’incertitude de chaque contraste. Les petits écarts doivent être considérés comme des configurations descriptives de simulation. Sensibilité aux hypothèses et incertitude sur les acquisitions réelles restent distinctes de l’erreur d’échantillonnage de Monte Carlo.
9 Une acquisition construite comprend dix-huit chantiers et une équipe de huit personnes
Le cas construit comprend dix-huit chantiers répartis entre sept fonctions : finance, ventes, ressources humaines, achats, technologie, opérations, juridique et fiscalité. Dix sont critiques pour la trésorerie, c’est-à-dire qu’ils la concernent dans les quatre-vingt-dix jours environ suivant la transaction ; ils forment la catégorie A. Les huit autres constituent la catégorie B et couvrent systèmes, installations et gouvernance. La charge prévue totalise 316 personnes-semaines. Une équipe de huit personnes nécessiterait 39.5 semaines si chacune était pleinement utilisée, avec un plafond d’effectif simultané par chantier.
L’exposition totale atteint 308 milliers d’USD par semaine, dont 237 milliers d’USD pour la catégorie A. Sans aucun achèvement sur l’année, la déperdition serait de 16.02 millions d’USD, appelée plafond de l’inaction. Sa moyenne dans les réplications est de 15.99 millions d’USD, car les expositions réalisées varient. Le plan uniforme et les règles de ratio sont comparés à ce plafond et à une borne inférieure issue d’une relaxation sans plafonds d’effectif ni précédence. Cinq relations de précédence restent au sein d’une fonction, par exemple le recouvrement après facturation et mandats bancaires.
Chaque réplication tire une charge et une exposition réalisées à partir de multiplicateurs lognormaux de moyenne un, avec écarts-types logarithmiques de 0.25 et 0.35. Elle tire aussi une exposition estimée avec une erreur lognormale indépendante de 0.5, un ordre aléatoire de liste pour chaque fonction et un ordre aléatoire pour le comparateur non informé. Toutes les politiques utilisent les mêmes tirages. Les tableaux 4 et 5 présentent les entrées définies par l’auteur ; le tableau 6 en précise le statut. Ces valeurs définissent le cas construit, sans calibration sur une taille d’acquisition observée ou un dossier client.
Le moteur utilise des personnes homogènes dont l’affectation est continûment divisible, avec productivité linéaire jusqu’au plafond de chaque chantier. Il n’impose ni équipe minimale, ni spécialisation, ni délai externe, ni coût de réaffectation. La répartition égale peut affecter des fractions de personne à plusieurs chantiers admissibles. Ce sont des hypothèses de modélisation, pas la description d’un plan d’effectif exécutable. Le moteur n’intègre aucune date légale ou contrainte de faisabilité des échéances ; la procédure de calendrier légal présentée ensuite est un contrôle opérationnel distinct proposé.
| Chantier | Fonction | Charge prévue (personnes-semaines) | Effectif maximal | Valeur en risque (milliers d’USD par semaine) | Chantier successeur |
|---|---|---|---|---|---|
| Mandats bancaires et accès de la trésorerie | Finance | 8 | 2 | 28 | Recouvrement et imputation des encaissements |
| Facturation clients et coordonnées de règlement | Finance | 10 | 3 | 36 | Recouvrement et imputation des encaissements |
| Recouvrement et imputation des encaissements | Finance | 14 | 3 | 30 | Aucun |
| Couverture des grands comptes et plan de fidélisation | Ventes | 12 | 3 | 42 | Gouvernance des prix et des renouvellements contractuels |
| Gouvernance des prix et des renouvellements contractuels | Ventes | 10 | 2 | 22 | Aucun |
| Continuité de la paie et des avantages sociaux | Ressources humaines | 8 | 2 | 12 | Aucun |
| Accords de fidélisation du personnel clé | Ressources humaines | 6 | 2 | 20 | Aucun |
| Conditions des fournisseurs critiques et campagne de paiements | Achats | 10 | 2 | 18 | Renégociation des synergies d’achat |
| Conditions de crédit commercial et de fonds de roulement | Finance | 8 | 2 | 15 | Aucun |
| Enregistrements légaux et facturation électronique | Juridique et fiscalité | 10 | 2 | 14 | Aucun |
Paramètres définis pour le cas construit. Charge prévue en personnes-semaines ; valeur en risque en milliers d’USD par semaine. Il ne s’agit pas de données observées.
| Chantier | Fonction | Charge prévue (personnes-semaines) | Effectif maximal | Valeur en risque (milliers d’USD par semaine) | Chantier successeur |
|---|---|---|---|---|---|
| Renégociation des synergies d’achat | Achats | 18 | 3 | 16 | Aucun |
| Consolidation de l’ERP et du grand livre | Technologie | 60 | 6 | 22 | Migration du CRM et des systèmes de vente |
| Migration du CRM et des systèmes de vente | Technologie | 30 | 4 | 8 | Aucun |
| Harmonisation du système HR | Ressources humaines | 20 | 3 | 2 | Aucun |
| Alignement de la marque et des communications | Ventes | 12 | 3 | 3 | Aucun |
| Consolidation des sites et installations | Opérations | 40 | 4 | 12 | Aucun |
| Harmonisation des politiques et de la gouvernance | Juridique et fiscalité | 16 | 3 | 3 | Aucun |
| Conception de l’organisation et lignes hiérarchiques | Ressources humaines | 24 | 4 | 5 | Aucun |
Paramètres définis pour le cas construit. Charge prévue en personnes-semaines ; valeur en risque en milliers d’USD par semaine. Il ne s’agit pas de données observées.
| Paramètre | Valeur | Statut |
|---|---|---|
| Chantiers et fonctions | 18 chantiers dans 7 fonctions ; 10 critiques pour la trésorerie (catégorie A) | Défini par l’auteur |
| Charge prévue et effectif maximal | 316 personnes-semaines au total ; plafonds d’effectif de 2 à 6 | Défini par l’auteur |
| Valeur en risque | 308 milliers d’USD par semaine au total ; 237 milliers d’USD dans la catégorie A | Défini par l’auteur |
| Équipe d’intégration et horizon | 8 personnes ; 52 semaines | Défini par l’auteur |
| Charge réalisée | Charge prévue multipliée par un facteur lognormal, d’écart-type logarithmique 0.25 et de moyenne un | Défini par l’auteur |
| Valeur en risque réalisée | Taux défini par l’auteur multiplié par un facteur lognormal, d’écart-type logarithmique 0.35 et de moyenne un | Défini par l’auteur |
| Valeur en risque estimée | Taux réalisé multiplié par une erreur lognormale, d’écart-type logarithmique 0.5 et de moyenne un | Défini par l’auteur |
| Précédence | Cinq relations, chacune au sein d’une fonction | Défini par l’auteur |
| Déperdition | Taux intégral jusqu’à l’achèvement ; variante proportionnelle au travail restant | Défini par l’auteur |
| Réplications et graine aléatoire | 2,000 pour la base, 1,000 par point de sensibilité, graine 20261014 | Défini par l’auteur |
| Échéances externes mentionnées dans le texte | Les échéances de paie et de facturation électronique proviennent des textes cités ; leurs montants de trésorerie n’en proviennent pas | Issu des textes cités et défini par l’auteur |
Analyse MatchPoint. Le statut indique si un paramètre est défini par l’auteur ou provient d’un texte cité. Aucun taux n’est issu d’une observation.
10 Comparer neuf politiques à l’aide de tirages communs et de définitions explicites des références
Le plan uniforme répartit l’équipe à parts égales entre les files actives des fonctions, sous réserve des plafonds d’effectif, et redistribue la capacité disponible lorsqu’un plafond ou l’achèvement d’une file le permet. Chaque fonction suit une liste de contrôle aléatoire respectant les précédences, un chantier à la fois. Une seconde référence répartit l’équipe également entre tous les chantiers ouverts. L’ordre de priorité aléatoire constitue un comparateur supplémentaire, sans garantie dans le pire cas. Les règles de plus forte et de plus faible charge d’abord testent si la charge seule explique une éventuelle amélioration. La règle de priorité à la catégorie critique pour la trésorerie place la catégorie A en tête dans un ordre aléatoire ; la règle catégorie puis ratio classe les chantiers, au sein de chaque catégorie, selon l’exposition estimée par unité de charge prévue.
La référence heuristique en information parfaite applique la politique de ratio avec l’exposition et la charge réelles, informations dont l’équipe opérationnelle ne dispose pas. C’est une heuristique réalisable ; son optimalité n’est pas établie. Le contrôle indépendant a trouvé, dans une réplication de base, un échange de priorités réalisable qui l’améliorait. La relaxation à résorption progressive de la section 11 fournit une borne inférieure distincte. Chaque politique mise en œuvre affecte la capacité en continu entre les événements d’achèvement, dans le respect des plafonds d’effectif et des précédences énoncés. L’ordre influe sur l’affectation et l’achèvement ; les tirages sous-jacents restent communs aux politiques.
La déperdition s’accumule conformément à l’équation 1a. L’exposition ell_j s’exprime en milliers d’USD par semaine, le temps en semaines et L_pi en millions d’USD ; le facteur 10^-3 convertit les unités monétaires. Pour un chantier achevé dans l’horizon, l’équation 1b égalise les personnes-semaines fournies et la charge réalisée. L’équation 1c énonce les contraintes de capacité de l’équipe, de non-négativité et de plafond par chantier. Le moteur événementiel met en œuvre ces affectations en continu entre les achèvements. Le tableau 7 présente les politiques testées.
Dans l’équation 1, C_j est le temps d’achèvement lorsque le chantier se termine dans H, a_j(t) son affectation d’effectif, e_j sa charge réalisée, K la taille de l’équipe et m_j son plafond d’effectif. Un chantier inachevé a reçu moins de e_j à H et reçoit un marqueur d’achèvement infini pour le plafonnement à l’horizon. Le moteur ne mesure pas son temps d’achèvement ultérieur. Il contribue à hauteur de son exposition intégrale jusqu’à H. Un successeur ne reçoit aucun effectif avant l’achèvement de son prédécesseur. Le personnel est homogène et divisible, avec une productivité linéaire jusqu’à chaque plafond.
| Politique | Règle | Informations utilisées |
|---|---|---|
| Plan de répartition uniforme par fonction | Les files actives des fonctions se partagent également l’équipe, sous réserve des plafonds d’effectif ; chacune suit une liste de contrôle aléatoire respectant les précédences, un chantier à la fois | Aucune |
| Répartition égale entre tous les chantiers ouverts | L’équipe est répartie également entre tous les chantiers ouverts, dans les limites d’effectif | Aucune |
| Ordre de priorité aléatoire | Ordre de priorité tiré au sort ; comparateur sans information | Aucune |
| Plus forte charge d’abord / Plus faible charge d’abord | Classement selon la charge prévue, de la plus forte ou de la plus faible à la première place | Charge prévue |
| Catégorie critique pour la trésorerie d’abord | Catégorie A d’abord dans un ordre aléatoire, puis catégorie B | Indicateur binaire de criticité pour la trésorerie |
| Valeur en risque par unité de charge (estimée) | Ratio décroissant de la valeur en risque estimée à la charge prévue, ajusté le long des chaînes de précédence | Valeur en risque estimée, charge prévue |
| Catégorie critique pour la trésorerie, puis valeur par unité de charge | Catégorie A d’abord, classement par ratio au sein de chaque catégorie | Indicateur, estimations, charge prévue |
| Valeur par unité de charge avec les données réelles (heuristique en information parfaite) | Comme la règle de ratio, avec la valeur en risque et la charge réelles | Informations dont aucune équipe ne dispose |
Analyse MatchPoint. Règles telles que mises en œuvre dans l’expérience construite.
Dans l’expérience, la variable d’effectif représente une capacité interchangeable. Un programme réel devrait prévoir un contrôle distinct des compétences et des disponibilités avant de considérer un classement numérique comme exécutable. L’autorité en matière de trésorerie, le paramétrage fiscal, les communications clients et les accès aux systèmes d’entreprise nécessitent des autorisations et des expertises différentes. Une direction de programme peut consigner pour chaque tâche un vivier de compétences nominatif et une plage de disponibilité, puis repérer les séquences proposées qui sollicitent simultanément la même personne. Il s’agit d’un contrôle de faisabilité proposé, extérieur aux caractéristiques testées de la simulation. Tout résultat numérique obtenu après introduction d’équipes spécialisées, de délais externes ou d’effectifs minimaux nécessiterait une mise en œuvre et une validation distinctes.
Le compte rendu de l’achèvement utilise un horizon fixe. Soit T_A le temps auquel tous les chantiers critiques pour la trésorerie sont achevés. Les statistiques moyennes d’achèvement affichées sont des moyennes de min(T_A,H), accompagnées de la proportion de réplications encore inachevées à H. Une valeur proche de cinquante-deux semaines peut donc refléter une censure à droite plutôt qu’une intégration achevée. L’horizon enregistré ne révèle pas la date d’achèvement ultérieure des travaux inachevés. Cette distinction s’applique aux comparaisons de base, de capacité et de stress.
11 L’exposition par unité de charge détermine l’ordre, et la catégorie en fournit une approximation
Le ratio de l’exposition à la charge est l’indice utilisé par la règle de Smith [7]. Pour le chantier j, cet indice est r_j dans l’équation 2a. Dans les paramètres construits, le ratio moyen est de 2.49 pour la catégorie A et de 0.32 pour la catégorie B ; un indicateur binaire distingue donc déjà les deux groupes. La version estimée utilise l’estimation bruitée de l’exposition et la charge prévue. Dans une paire liée par une précédence, le prédécesseur reçoit le maximum de son propre ratio et du ratio combiné de la paire, afin qu’un successeur à forte valeur ne reste pas bloqué derrière un prédécesseur de faible priorité.
Le calcul de la borne inférieure autorise la résorption proportionnelle de l’exposition à mesure que la charge est réalisée, supprime le plafond d’effectif de chaque chantier et supprime les précédences. Il affecte l’équipe agrégée selon l’exposition réelle par unité de charge décroissante. Pour toute affectation donnée, la résorption progressive entraîne un coût inférieur ou égal à celui d’une résorption au seul achèvement. La suppression des contraintes élargit l’ensemble des solutions réalisables. Dans cette relaxation, échanger du travail de faible densité placé tôt contre du travail de densité supérieure placé plus tard accroît le bénéfice de la résorption, car la pondération commune du temps restant jusqu’à l’horizon est H-t. L’intégration du calendrier obtenu donne la borne à horizon fini de l’équation 2b. Cette dérivation s’applique au modèle énoncé de travail linéaire et divisible.
Pour l’équation 2, classer selon l’exposition réelle ell_j divisée par la charge e_j, par ordre décroissant. Définir p_k=e_(k)/K, s_k comme la somme des p_i pour tous les i précédant k, et a_k comme min(p_k,max(H-s_k,0)). Tous les p_k sont positifs avec les paramètres énoncés. Le terme a_k est le temps de traitement disponible pour le chantier avant l’horizon. L’équation 2b intègre son exposition restante et constitue une borne inférieure de la déperdition du modèle, pour la résorption proportionnelle comme pour celle au seul achèvement. Les politiques par catégorie et par ratio restent des heuristiques réalisables sous les contraintes initiales. Leur écart à cette borne combine plusieurs mécanismes relâchés et ne permet aucune attribution isolée à l’effectif ou à l’ordre. Le facteur 10^-3 convertit l’exposition intégrée, exprimée en milliers d’USD, en millions d’USD, unités de L_LB.
12 Dans le cas de base, la règle catégorie puis ratio réduit de 45.3% la déperdition de première année par rapport au plan uniforme
Avec le plan uniforme, la déperdition moyenne de première année atteint 6.57 millions d’USD, soit 41.1% du plafond sans intervention. La règle catégorie puis ratio la réduit à 3.57 millions d’USD, avec une amélioration relative appariée moyenne de 45.3% et une erreur-type Monte Carlo de 0.1 point de pourcentage. L’heuristique en information parfaite présente une déperdition moyenne de 3.44 millions d’USD. Le ratio entre la réduction de la déperdition moyenne et l’écart de déperdition moyenne séparant la référence de cette heuristique est de 95.9%. Cet indicateur est distinct de l’amélioration relative appariée moyenne et ne mesure aucun écart à un optimum démontré. La règle catégorie puis ratio surpasse le plan uniforme dans 100.0% des 2,000 réplications. La borne inférieure à résorption progressive atteint 2.53 millions d’USD ; l’expérience ne répartit pas l’écart restant entre les hypothèses de résorption, les plafonds d’effectif, les précédences et l’ordonnancement.
Les statistiques moyennes d’achèvement des chantiers critiques pour la trésorerie, plafonnées à l’horizon, sont de 14.1 semaines avec la règle catégorie puis ratio, de 14.8 semaines avec la règle par catégorie seule et de 34.4 semaines avec le plan uniforme. Les proportions associées de réplications inachevées à l’horizon distinguent l’achèvement de la censure à droite. La répartition égale entre chantiers admissibles procure une amélioration de 0.3% par rapport au plan uniforme. L’amélioration relative est de -4.5% pour la priorité aléatoire et de -41.3% pour la plus forte charge d’abord ; une amélioration relative négative signifie un coût supérieur. Ces comparaisons décrivent les politiques énoncées avec les paramètres construits. La priorité aléatoire ne fournit aucune borne inférieure mathématique de performance.
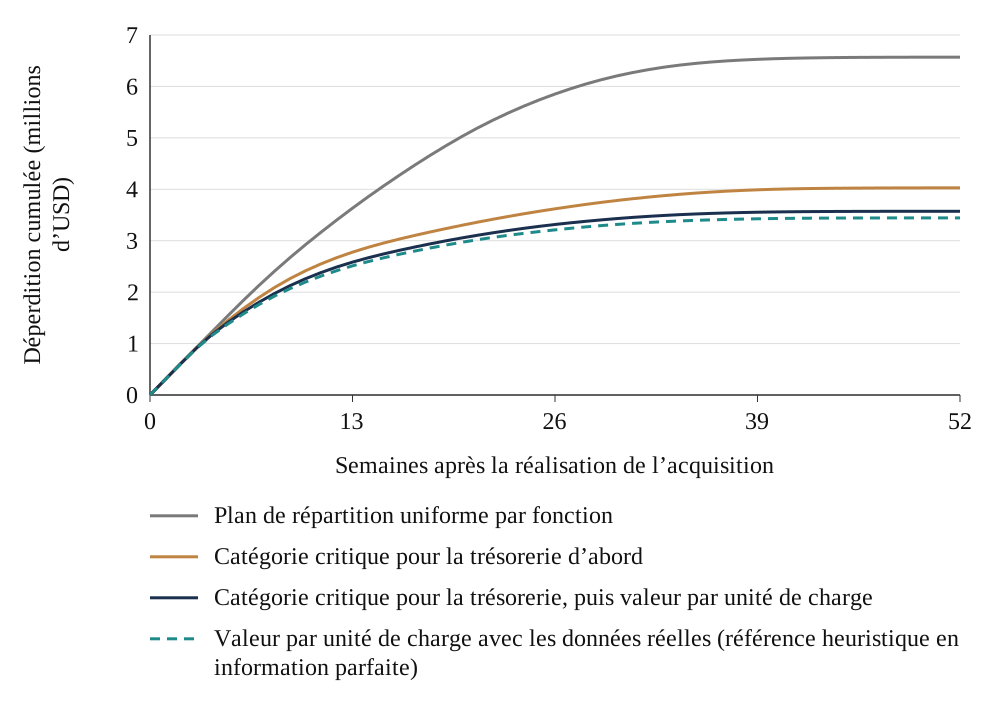
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Moyenne de 300 réplications ; semaines après la réalisation de l’acquisition.
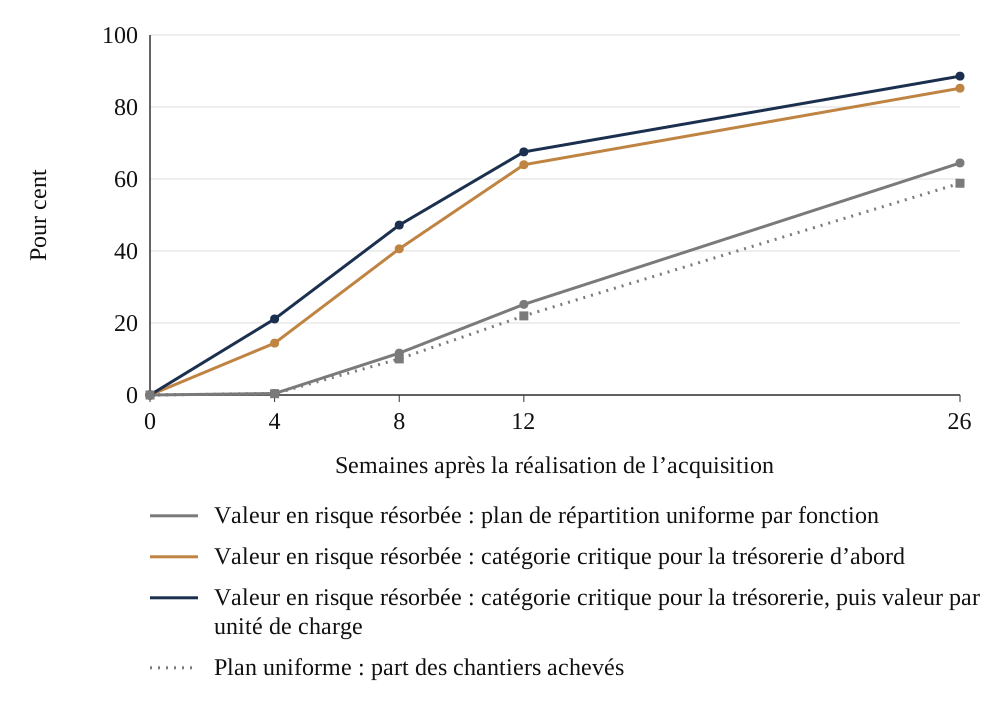
La figure 1 montre quand l’avantage s’accumule. À la semaine 26, la déperdition cumulée avec la règle catégorie puis ratio est inférieure de 2.54 millions d’USD à celle du plan uniforme, et l’essentiel de l’écart final s’est déjà formé. Après l’achèvement des travaux critiques pour la trésorerie, les chantiers restants portent peu d’exposition et les courbes évoluent presque parallèlement. Cette répartition temporelle résulte du cas construit et ne fournit aucun résultat général sur le premier semestre suivant une acquisition.
| Politique | Déperdition moyenne | Erreur-type | Amélioration par rapport au plan uniforme | Temps moyen d’achèvement de la catégorie A plafonné à l’horizon (semaines) | Part comblée de l’écart à l’heuristique en information parfaite | Catégorie A inachevée à la semaine 52 |
|---|---|---|---|---|---|---|
| Plan de répartition uniforme par fonction | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Répartition égale entre tous les chantiers ouverts | 6.52 | 0.018 | 0.3% (erreur-type 0.2) | 28.8 | 1.6% | 0.0% |
| Ordre de priorité aléatoire | 6.83 | 0.031 | -4.5% (erreur-type 0.4) | 38.4 | -8.4% | 0.2% |
| Plus forte charge d’abord | 9.23 | 0.028 | -41.3% (erreur-type 0.3) | 40.7 | -85.1% | 0.1% |
| Plus faible charge d’abord | 4.08 | 0.012 | 37.6% (erreur-type 0.1) | 15.4 | 79.6% | 0.0% |
| Catégorie critique pour la trésorerie d’abord | 4.00 | 0.012 | 38.7% (erreur-type 0.1) | 14.8 | 82.1% | 0.0% |
| Valeur en risque par unité de charge (estimée) | 3.59 | 0.010 | 45.0% (erreur-type 0.1) | 16.1 | 95.3% | 0.0% |
| Catégorie critique pour la trésorerie, puis valeur par unité de charge | 3.57 | 0.010 | 45.3% (erreur-type 0.1) | 14.1 | 95.9% | 0.0% |
| Valeur par unité de charge avec les données réelles (heuristique en information parfaite) | 3.44 | 0.009 | 47.3% (erreur-type 0.1) | 15.0 | 100.0% | 0.0% |
| Borne inférieure de la relaxation à avancement proportionnel | 2.53 | 0.007 | 61.3% (erreur-type 0.1) | - | - | - |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Millions d’USD sur cinquante-deux semaines ; 2,000 réplications ; l’amélioration est la moyenne des améliorations appariées par rapport au plan uniforme.
Le tableau 8 présente la comparaison complète. La conséquence est directe. Dans le cas construit, le classement selon l’exposition par unité de charge, avec l’indicateur de criticité pour la trésorerie comme premier filtre, réduit presque de moitié la déperdition de première année par rapport au plan uniforme et comble 95.9% de l’écart de déperdition moyenne entre la référence et l’heuristique en information parfaite. L’ampleur de l’amélioration dépend des paramètres ; les sections suivantes précisent lesquels. L’erreur-type de l’amélioration est de 0.1 point et reflète uniquement la variation des tirages aléatoires ; un ensemble réel de transactions présenterait aussi des différences de structure.
13 La plus faible charge d’abord produit l’essentiel de l’amélioration du cas de base
La règle de plus faible charge d’abord procure une amélioration de 37.6% par rapport au plan uniforme sans utiliser l’information d’exposition. La politique fondée uniquement sur le ratio estimé atteint 45.0%, soit un écart de 7.5 points de pourcentage. La règle catégorie puis ratio atteint 45.3%, soit un écart de 7.7 points de pourcentage avec la plus faible charge d’abord dans le cas de base. L’équation 3b est un contraste arithmétique entre des politiques spécifiées. Elle n’identifie aucune contribution causale de l’indicateur de criticité pour la trésorerie ou de l’information d’exposition. L’association construite entre faible charge et forte exposition contribue à expliquer ces comparaisons au sein de cette expérience.
Dans l’équation 3, L_U désigne la déperdition du plan uniforme et G_pi l’amélioration relative appariée de la politique pi. Le contraste de politiques nommé G_ratio-G_effort compare l’ordonnancement fondé uniquement sur le ratio estimé à la plus faible charge d’abord. La politique par catégorie seule procure une amélioration de 38.7% avec les mêmes paramètres construits. Ces comparaisons montrent le rôle des hypothèses spécifiées ; une équipe dépourvue d’estimations fiables devrait évaluer une règle candidate à partir de ses propres éléments probants et d’une affectation réalisable du personnel.
Le comparateur uniforme répartit la capacité entre les fonctions et fait fonctionner une file au sein de chacune. Dans ce cas construit, certaines politiques alternatives achèvent plus tôt les travaux courts ou fortement pondérés. Ce choix de comparateur fait partie de l’expérience et doit accompagner les améliorations rapportées. Une autre référence, un autre réseau de dépendances ou une autre relation entre charge et exposition nécessite une nouvelle comparaison. Le stress à charge moyenne égale de la section 17 teste l’un de ces changements sans isoler d’effet empirique de l’indicateur de criticité pour la trésorerie.
14 Les contrastes de politiques modélisés s’accentuent lorsque l’exposition définie par l’auteur se concentre
Le balayage de concentration transforme l’exposition par une puissance tout en maintenant constante l’exposition totale définie par l’auteur. Avec un exposant de 0, les taux d’exposition définis par l’auteur sont égaux entre chantiers et les trois premiers en portent 16.7%. Avec 1.0, les paramètres définis par l’auteur s’appliquent et les trois premiers en portent 35.1%. Avec 2.0, ils en portent 52.7%. Sur le balayage, la plus faible charge d’abord procure une amélioration de 30.2% lorsque l’exposition est égale et de 41.4% à la concentration maximale, tandis que la règle de ratio atteint respectivement 29.2% et 56.8%. La déperdition du plan uniforme passe également de 7.00 millions d’USD à 6.15 millions d’USD, car les paramètres définis par l’auteur placent les expositions les plus fortes dans des chantiers courts que même le plan uniforme achève plus tôt. Les taux réalisés conservent la variation lognormale indépendante énoncée ; leurs totaux et leurs taux entre chantiers ne sont donc pas maintenus égaux dans chaque réplication.
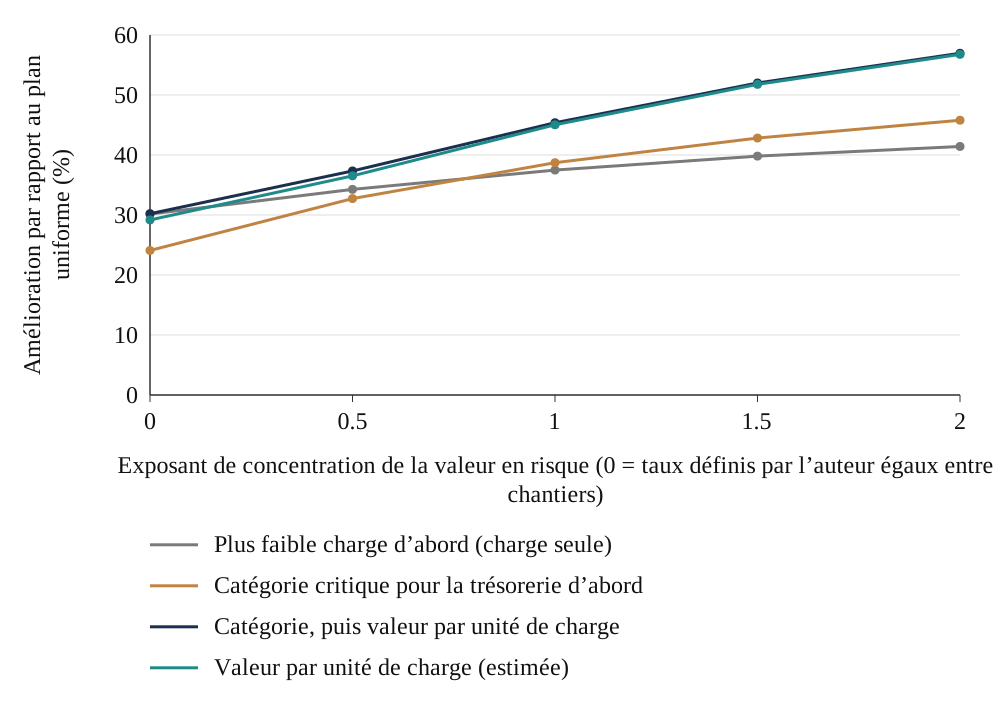
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 1,000 réplications par point ; exposition totale définie par l’auteur maintenue constante ; les taux réalisés conservent une variation lognormale.
La figure 2 et le tableau 9 montrent que la règle catégorie puis ratio passe de 30.2% à 57.0%. À exposition égale, son écart avec l’ordonnancement par charge est de 0.1 point ; à la concentration maximale, il atteint 15.5 points. Lorsque l’exposition est répartie uniformément, le classement selon l’exposition apporte peu et l’amélioration provient de la charge. Lorsque quelques chantiers portent l’essentiel de l’exposition, leur classement en tête est à l’origine de l’amélioration. La concentration constitue un diagnostic proposé à examiner avec la charge, les dépendances, la qualité des estimations et les capacités disponibles. La seule part des trois premiers chantiers ne détermine pas la valeur d’une séquence d’intégration réelle.
| Exposant de concentration | Valeur en risque dans les trois premiers chantiers | Déperdition du plan uniforme | Amélioration : plus faible charge d’abord | Amélioration : valeur par unité de charge | Amélioration : catégorie critique pour la trésorerie | Amélioration : catégorie puis ratio |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Amélioration par rapport au plan uniforme ; 1,000 réplications par ligne.
15 Les estimations bruitées affaiblissent la règle de ratio seule avant la règle par catégorie, et l’amélioration annoncée dépasse celle réalisée
Le balayage du bruit fait passer l’écart-type logarithmique de l’estimation d’exposition de 0 à 2. La règle de ratio procure une amélioration de 46.9% avec des estimations exactes, de 45.0% au bruit de base de 0.5 et de 33.9% à 1.5. La règle par catégorie n’est pas affectée par le bruit des estimations, car elle utilise uniquement l’indicateur ; son amélioration reste de 38.7% sur tout le balayage. La règle de ratio passe sous la règle par catégorie pour un bruit situé entre 1.0 et 1.5, niveaux auxquels elle atteint respectivement 39.9% et 33.9%. La règle combinée recule moins, jusqu’à 41.7% pour un bruit de 2.0.
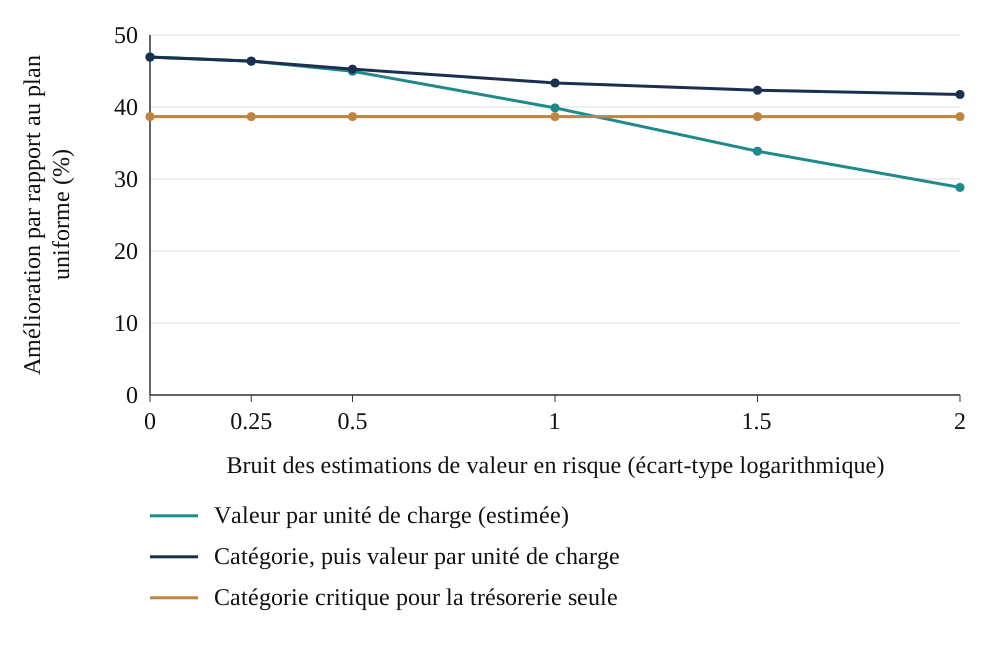
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 1,000 réplications par point.
La figure 3 montre cette érosion. Pour la politique fondée uniquement sur le ratio estimé, l’amélioration annoncée, calculée à partir des estimations ayant déterminé le classement, dépasse l’amélioration réalisée. L’équation 4 définit l’estimation et le ratio. Au bruit de base, l’équipe annoncerait 3.24 millions d’USD de déperdition évitée contre 2.98 millions d’USD réalisés, soit un ratio de 1.09. Avec un bruit de 1.5, le ratio atteint 1.72 ; avec 2.0, il atteint 2.07. Ce mécanisme construit de sélection s’appuie sur l’analyse des estimations bruitées de Smith et Winkler [13] : classer selon des estimations bruitées, puis attribuer au plan la valeur estimée surestime ce qu’il produit.
Dans l’équation 4, l’accent circonflexe désigne une estimation, s est l’écart-type logarithmique de son erreur et z_j un tirage normal standard. Définir D_j^pi=min(C_j^pi,H) ; un chantier inachevé contribue H. P désigne l’ordonnancement fondé uniquement sur le ratio estimé et U le plan uniforme. Rho est le ratio de l’amélioration monétaire estimée moyenne à l’amélioration monétaire réalisée moyenne dans cette comparaison construite. Il ne s’agit pas de la moyenne des ratios d’amélioration par réplication. L’erreur a une moyenne égale à un par construction. Pour un dossier économique empirique proposé, conserver les estimations antérieures à l’exécution et évaluer leur calibration par rapport à des résultats définis indépendamment. Une comparaison de politiques d’ordonnancement nécessite un dispositif d’affectation préspécifié ou des hypothèses justifiées d’identification observationnelle ; la seule évaluation prédictive sur des données réservées ne fournit aucun effet causal de la séquence. Le tableau 10 donne les valeurs du balayage.
| Bruit des estimations de valeur en risque (écart-type logarithmique) | Amélioration : valeur par unité de charge | Amélioration : catégorie puis ratio | Amélioration : catégorie critique pour la trésorerie | Amélioration annoncée divisée par l’amélioration réalisée |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 1,000 réplications par ligne ; la dernière colonne est le ratio de l’amélioration annoncée à celle réalisée défini par l’équation 4. Ces ratios concernent l’ordonnancement fondé uniquement sur le ratio estimé, à l’exclusion de la règle catégorie puis ratio.
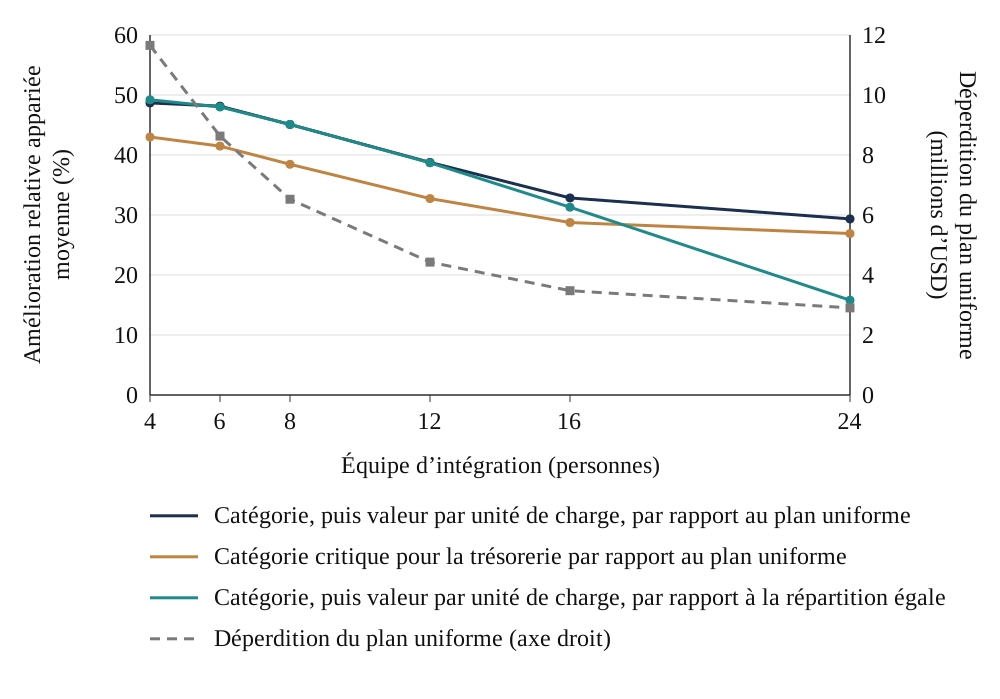
16 L’avantage de priorité modélisé diminue sur la plage de capacité testée
Le balayage de capacité fait varier l’équipe de 4 à 24 personnes. La déperdition du plan uniforme passe de 11.65 millions d’USD à 6.53 millions d’USD puis à 2.90 millions d’USD. Les améliorations de la règle catégorie puis ratio atteignent 48.7%, 45.1% et 29.3%. Les statistiques d’achèvement rapportées sont plafonnées à la semaine 52. Avec quatre personnes, des travaux critiques pour la trésorerie restent inachevés à la semaine 52 dans 99.1% des réplications du plan uniforme et 0.0% de celles de la règle catégorie puis ratio. La moyenne rapportée de 52.0 semaines pour le plan uniforme reflète donc une censure à droite importante à l’horizon ; elle ne constitue pas un temps moyen d’achèvement ultérieur.
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 1,000 réplications par point ; taille de l’équipe en personnes.
La figure 4 montre la relation avec la capacité au sein du cas construit. Le comparateur uniforme traite un chantier à la fois dans chaque file active de fonction. La répartition égale permet une affectation simultanée entre chantiers admissibles. Par rapport à la répartition égale, la règle catégorie puis ratio procure une amélioration de 49.2% avec 4 personnes, de 45.1% avec 8 et de 15.8% avec 24. Pour les équipes plus grandes, son avantage est moindre face à cette référence alternative. Ces contrastes de politiques montrent l’importance du comparateur ; ils ne décomposent pas l’amélioration en effets séparément identifiés de mise en file et d’ordonnancement. Une comparaison empirique nécessite la capacité réelle, les compétences et les politiques de référence réalisables.
17 Signatures de stress dans les cas construits
Sept cas sont exécutés ; le tableau 11 en donne les résultats. Dans le cas de base, l’amélioration de la règle catégorie puis ratio est de 45.1%. Un dépassement uniforme de charge de 40 pour cent porte la déperdition du plan uniforme à 9.05 millions d’USD et laisse l’amélioration à 45.0% : le niveau augmente tandis que le classement tient. Un dépassement de 80 pour cent sur les seuls travaux critiques pour la trésorerie la porte à 9.32 millions d’USD, réduit l’amélioration à 40.0% et reporte l’achèvement de la catégorie A à la semaine 25.4 ; le niveau et le bénéfice se dégradent donc tous deux. Chaque moyenne d’achèvement rapportée dans ces cas est plafonnée à l’horizon ; la proportion correspondante de réplications inachevées doit accompagner son interprétation.
Lorsque chaque indicateur de criticité pour la trésorerie est inversé indépendamment avec une probabilité de 30 pour cent, la règle par catégorie passe de 38.5% à 12.2%, tandis que la règle catégorie puis ratio conserve 33.8%, selon le mécanisme d’erreur spécifié. Des estimations très bruitées, avec un écart-type logarithmique de 1.5, laissent la règle catégorie puis ratio à 42.2%. Lorsque la déperdition est proportionnelle au travail restant, l’amélioration est de 43.4% sur un niveau inférieur de déperdition de 4.95 millions d’USD. Le classement tient dans chacun de ces cas ; leur signature distinctive réside dans les déplacements du niveau et de la semaine d’achèvement.
Le dernier cas multiplie par 2.86 la charge de chaque chantier critique pour la trésorerie, ce qui rend la charge moyenne par chantier approximativement égale entre catégories. La déperdition du plan uniforme atteint 11.92 millions d’USD. La règle catégorie puis ratio procure une amélioration de 32.1%, la plus faible charge d’abord de 25.8% et la règle par catégorie seule de 26.0%. La statistique moyenne d’achèvement des chantiers critiques pour la trésorerie, plafonnée à l’horizon, atteint 40.3 semaines avec la règle catégorie puis ratio, et 1.4% des réplications restent inachevées à la semaine 52 ; 5.8% de l’exposition est résorbée à la semaine 8. L’écart entre la règle catégorie puis ratio et la plus faible charge d’abord est de 6.3 points de pourcentage dans ce cas de stress.
| Cas | Déperdition du plan uniforme | Amélioration : catégorie puis ratio | Amélioration : catégorie critique pour la trésorerie | Achèvement moyen de la catégorie A plafonné à l’horizon, catégorie puis ratio (semaines) | Valeur résorbée à la semaine 8, catégorie puis ratio | Catégorie A inachevée à la semaine 52, catégorie puis ratio |
|---|---|---|---|---|---|---|
| Cas de base | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| Dépassement uniforme de charge de 40% | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Dépassement de 80% sur les seuls travaux critiques pour la trésorerie | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Classification de criticité pour la trésorerie de chaque chantier inversée indépendamment avec une probabilité de 30% | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Estimations de valeur en risque très bruitées (écart-type logarithmique 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Déperdition proportionnelle au travail restant | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| Charge moyenne par chantier de catégorie A ajustée pour égaler celle de catégorie B (multipliée par 2.86) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 1,000 réplications par cas. Le cas de déperdition proportionnelle utilise cette forme pour la déperdition uniforme comme pour celle sous priorité. L’achèvement est la moyenne de min(T_A,52), avec les proportions de réplications inachevées à l’horizon rapportées séparément. Les erreurs de classification sont des inversions de Bernoulli indépendantes.
18 Rapporter l’exposition estimée résorbée aux côtés de l’achèvement et de la trésorerie observée
À la semaine 8 du cas construit, le plan uniforme a achevé 10.0% des chantiers et résorbé 11.6% de l’exposition. La règle catégorie puis ratio en a achevé 28.2% et a résorbé 47.2% de l’exposition. L’écart d’exposition résorbée est de 35.6 points de pourcentage à la semaine 8 et de 24.1 à la semaine 26, comme l’indique le tableau 12. L’achèvement des tâches et l’exposition résorbée diffèrent tous deux. La mesure pondérée par l’exposition reflète les poids de trésorerie affectés aux travaux achevés ; le décompte des tâches donne le même poids à chaque chantier. Aucune de ces mesures n’identifie la trésorerie contrefactuelle économisée dans une acquisition réelle.
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Moyenne de 2,000 réplications.
La figure 5 compare des mesures de planification au sein du cas construit. Un compte rendu empirique peut calculer l’exposition estimée résorbée à partir de poids convenus à l’avance et de tests d’achèvement datés. Cette mesure reste tributaire des hypothèses d’exposition et de leur fenêtre temporelle. Les encaissements, paiements et coûts d’exploitation observés nécessitent des pièces et un rapprochement distincts. Le dossier du conseil d’administration devrait conserver le registre, les dates applicables, les fourchettes d’estimation, les preuves d’achèvement et le rapprochement financier, afin d’examiner ensemble l’état de préparation opérationnelle et les mouvements de trésorerie mesurés.
| Semaine | Plan uniforme : chantiers achevés | Plan uniforme : valeur en risque résorbée | Catégorie puis ratio : chantiers achevés | Catégorie puis ratio : valeur en risque résorbée | Écart de valeur résorbée (points) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Moyenne de 2,000 réplications.
Rapporter chaque effet avec son statut d’identification et sa sensibilité. L’estimation ponctuelle de 45.3% appartient au modèle construit d’ordonnancement et doit être accompagnée des résultats de concentration, de bruit, de capacité et de stress. Les dossiers empiriques peuvent contenir des preuves d’achèvement datées, des estimations enregistrées et des mouvements de trésorerie rapprochés séparément. L’exposition sous un calendrier non retenu demeure contrefactuelle et nécessite un dispositif de comparaison justifié. Le ratio annoncé/réalisé de la politique fondée uniquement sur le ratio estimé est un autre diagnostic du modèle ; il ne mesure aucune trésorerie empirique. Le rapport au conseil devrait conserver la version juridique applicable et les preuves justifiant toute modification du plan.
Le suivi proposé des synergies devrait relier le registre d’ordonnancement à un rapprochement financier. Chaque entrée nécessite une période de référence, un périmètre convenu, le mécanisme du bénéfice, sa date de début attendue, un responsable et les preuves requises pour sa comptabilisation. Les coûts ponctuels de mise en œuvre devraient rester visibles aux côtés des bénéfices récurrents. Une économie différée doit être distinguée d’une économie définitivement perdue, et une réduction des créances clients doit être rapprochée des encaissements, des ventes, des pertes sur créances et de tout mouvement de financement. Le calendrier peut identifier la date à laquelle un mécanisme devient opérationnel. Le rapprochement financier est nécessaire pour évaluer si le résultat économique attendu s’est ensuite produit.
La même discipline s’applique lorsque le modèle de transaction contient déjà une hypothèse de synergie. Le suivi de l’intégration devrait correspondre à cette hypothèse et identifier toute modification de périmètre, de calendrier ou de degré de confiance. Ajouter l’estimation du suivi au modèle d’acquisition comme un second bénéfice compterait deux fois le dossier d’investissement initial. Un dossier proposé au conseil devrait donc attribuer une référence unique à chaque bénéfice, montrer l’hypothèse initialement retenue à l’investissement et expliquer sa révision actuelle. Toute amélioration annoncée de la valeur des capitaux propres nécessite sa propre analyse des flux de trésorerie, des coûts et du financement. Une réduction en pourcentage de la mesure de déperdition de la simulation ne fournit, à elle seule, aucune hausse de valorisation de la transaction.
19 Le registre construit des transactions surestime son effet connu sous le mécanisme de sélection spécifié
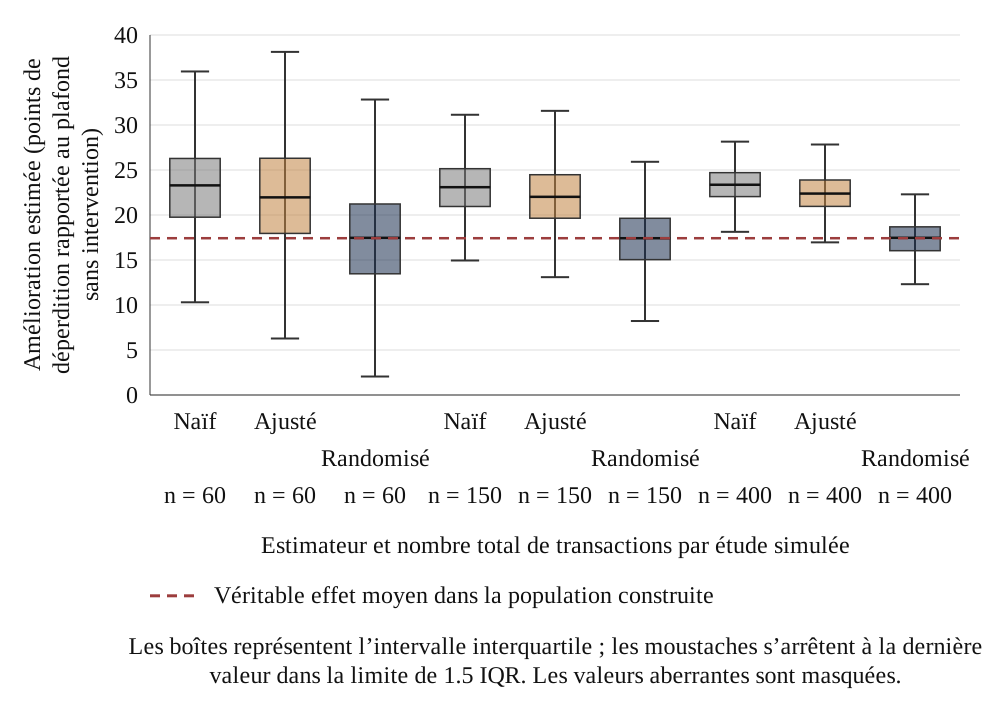
L’expérience de sélection tire une population construite de 4,000 transactions. Chacune possède sa propre concentration d’exposition, sa propre taille d’équipe, sa propre charge de catégorie A et une capacité d’exécution non observée. Les équipes capables adoptent plus souvent le plan de priorité et achèvent les travaux plus rapidement sous les deux plans. Les transactions concentrées l’adoptent également plus souvent, car la concentration est visible. Pour chaque transaction, le modèle évalue le plan uniforme et le plan catégorie puis ratio ; leur véritable effet moyen dans la population est donc connu : 17.42 points de déperdition rapportée au plafond.
La figure 6 et le tableau 13 présentent le résultat. Dans une étude qui observe uniquement le plan adopté, la différence naïve entre adoptants et non-adoptants atteint en moyenne 23.37 points avec 400 transactions consignées, soit un biais de 5.95 points. L’ajustement sur la concentration enregistrée laisse un biais de 4.98 points. Un ajustement oracle utilisant la capacité latente construite laisse 0.22. Cette variable est connue de l’expérience et indisponible pour les estimateurs observationnels présentés. La moyenne du sous-échantillon randomisé est compatible avec l’effet dans la population construite, dans la limite de l’erreur Monte Carlo, avec un biais rapporté de simulation finie de -0.02. La comparaison naïve de ce registre construit surestime son effet connu, et la part que l’ajustement peut corriger dépend des informations enregistrées.
Dans l’équation 5, A_d représente l’adoption du plan de priorité dans la transaction d, z_d la concentration standardisée, u_d la capacité d’exécution non observée, les coefficients a sont définis par l’auteur, y est la déperdition en proportion du plafond et tau est le véritable effet moyen. King et ses coauteurs rapportent des éléments sur des modérateurs potentiels de la performance après acquisition [5]. Le facteur caché de capacité d’exécution et son effet sur l’adoption dans cette expérience sont des mécanismes définis par l’auteur ; la méta-analyse ne les identifie ni ne les calibre. Le modèle fixe l’ampleur du biais par construction, et l’article n’affirme pas qu’elle soit typique de données réelles.
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. 600 études simulées par boîte ; la ligne en pointillés représente le véritable effet moyen dans la population construite.
| Transactions consignées | Différence naïve : moyenne (points) | Naïf : écart-type | Ajusté sur la concentration : moyenne | Ajusté : écart-type | Sous-échantillon randomisé : écart-type | Sous-échantillon randomisé : puissance à 5% |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique. Points de déperdition rapportée au plafond ; 600 études par ligne ; bruit d’observation de 15 points ajouté au résultat de chaque transaction. La puissance simulée rapportée est la proportion de rejets dans le sens positif au seuil normal bilatéral de 5 pour cent.
20 Une évaluation empirique proposée nécessite des unités, des résultats et un effet d’intérêt préspécifiés
Une évaluation empirique proposée devrait distinguer l’unité d’affectation de l’enregistrement d’un chantier. Des intégrations entières admissibles, ou des grappes dont l’indépendance est démontrée, pourraient recevoir une politique d’ordonnancement convenue à un temps zéro préspécifié. Les chantiers fourniraient les dates, la charge et les preuves d’achèvement sous-jacentes. Conformément au cadre de l’essai cible, le protocole devrait définir l’admissibilité, les stratégies, l’affectation, le suivi, le résultat, le contraste causal et l’analyse avant d’examiner les résultats [16].
Tenir un registre de sélection des transactions envisagées pour la participation et une cohorte de résultats distincte, définie par les règles d’admissibilité au moment de l’affectation. Obtenir les autorisations du client et les dispositions de traitement des données requises. Préserver toutes les obligations légales et contractuelles sous chaque politique étudiée. Utiliser des poids fixés avant l’affectation pour tout résultat d’exposition estimée, et recueillir dans les registres financiers des résultats de trésorerie définis séparément. L’affectation et l’analyse doivent tenir compte des services partagés, du regroupement en grappes, du respect de la politique affectée et des résultats manquants. Le calcul simple de transactions par groupe ci-dessous suppose des unités indépendantes et nécessite une revue distincte du dispositif d’étude empirique.
L’équation 6 donne la taille d’échantillon par groupe pour une comparaison randomisée ; sigma est l’écart-type du résultat normalisé de déperdition à cinquante-deux semaines du modèle, delta l’effet à détecter et les valeurs z les quantiles normaux pour un test bilatéral à 5 pour cent et une puissance de 80 pour cent. Avec l’écart-type construit de 20.29 points du résultat, qui comprend 15 points de bruit de mesure défini par l’auteur, détecter l’effet complet du modèle de 17.4 points nécessite 22 transactions par groupe. En détecter la moitié, soit 8.7 points, en nécessite 86 ; le quart, soit 4.4 points, en nécessite 341 ; le dixième en nécessite 2,129. Ces calculs concernent ce résultat et sa variance définie par l’auteur. Ils ne dimensionnent pas l’étude pour une exposition proposée à la semaine douze ou pour un autre résultat empirique.
Dans l’équation 6, n est le nombre d’unités indépendantes par groupe, sigma l’écart-type du résultat, delta la différence d’intérêt à détecter, z désigne les quantiles normaux standard et Phi la fonction de répartition normale standard. Dans l’équation 6b, d=delta/(sigma sqrt(2/n)) ; les deux queues du test normal bilatéral sont incluses. Les valeurs calculées pour le résultat normalisé de déperdition à cinquante-deux semaines du modèle illustrent la sensibilité à l’ampleur de l’effet choisie. Une étude empirique nécessite un effet cible économiquement significatif et une estimation étayée de la variance, avec des dispositions distinctes pour les grappes, les interférences, l’attrition et la mesure du résultat. Cet article ne fournit aucune estimation de l’effet empirique probable.
Le protocole empirique proposé devrait définir l’admissibilité et le temps zéro avant l’examen des données de résultat. L’admissibilité pourrait exiger une transaction réalisée, un périmètre d’intégration documenté et une équipe capable de mettre en œuvre l’une ou l’autre approche d’ordonnancement. Le temps zéro serait alors le moment où l’équipe admissible reçoit sa politique d’ordonnancement. Les transactions abandonnées avant ce moment relèvent d’un registre de sélection distinct, avec leurs motifs. Les inclure dans l’analyse des résultats d’acquisition sans définir de résultat créerait un dénominateur incompatible. Exclure une transaction parce que son intégration a ensuite mal performé créerait un autre problème de sélection. Le protocole devrait distinguer explicitement ces deux décisions.
L’unité d’affectation nécessite également un contrôle de faisabilité. Des unités opérationnelles partageant une plateforme de trésorerie, une direction d’intégration ou un compte client peuvent influencer leurs résultats respectifs. Dans ce contexte, affecter des chantiers individuels à des politiques concurrentes exposerait la comparaison aux interférences. Une étude proposée pourrait affecter des intégrations entières ou des grappes suffisamment indépendantes et documenter les services qui restent partagés. Son analyse devrait tenir compte des grappes et du nombre d’affectations réellement indépendantes. L’équation simple de taille d’échantillon de cet article suppose des unités indépendantes et un résultat continu. Elle n’inclut ni effet de plan, ni attrition, ni comparaisons multiples, ni tailles de grappes inégales ; elle ne devrait donc pas servir de cahier des charges pour commander une étude empirique.
Le résultat principal devrait être spécifié à partir de preuves recueillies de manière cohérente sous les deux politiques. L’exposition estimée résorbée peut rester une mesure de planification ; ses poids devraient être figés avant l’affectation et son interprétation séparée de la trésorerie réalisée. Les mesures de trésorerie candidates nécessitent des définitions convenues des encaissements en retard, des paiements en double, des remises perdues ou d’autres événements dans le périmètre de la transaction. Le protocole devrait préciser la fenêtre d’observation, la source des données, le traitement des devises et les règles de rapprochement. Choisir une définition du résultat après avoir vu quelle politique a le mieux performé introduirait une autre possibilité de sélection. Toute modification nécessaire après le début de la collecte devrait être datée et rapportée avec son motif.
Une mise en œuvre crédible devrait conserver les registres d’affectation et de respect de la politique. La comparaison principale peut suivre la politique affectée, tandis qu’une analyse distinctement étiquetée du respect de cette politique examine les écarts liés, par exemple, à une échéance légale, à un incident client critique ou à l’indisponibilité du personnel. Ces écarts devraient être enregistrés au moment où ils surviennent, avec leur motif opérationnel et leur autorisation. Leur présence renseigne utilement sur la possibilité de mettre en œuvre la règle proposée. Restreindre l’analyse aux équipes l’ayant parfaitement suivie sélectionnerait une autre population et pourrait réintroduire le biais de capacité illustré dans le registre construit des transactions. Les résultats manquants et les retraits devraient faire l’objet d’un traitement préspécifié et d’une analyse de sensibilité.
21 Évaluer séparément l’extraction assistée par l’IA et l’ordonnancement
Un registre assisté par l’IA est un processus proposé à évaluer. Les champs candidats comprennent les dates de renouvellement, les préavis et les clauses de changement de contrôle, chacun relié à un passage source et vérifié par rapport à l’accord en vigueur et à ses avenants. L’article ne rapporte aucun test d’exactitude de l’extraction, de coût de personnel ou d’amélioration des estimations d’exposition. Toute utilisation de dossiers confidentiels nécessite les contrôles d’accès et de traitement convenus. Les tests proposés ci-dessous séparent l’extraction documentaire de la valeur de la décision d’ordonnancement.
Le résultat de Smith et Winkler justifie l’examen de la calibration des estimations utilisées en optimisation [13]. Des preuves réservées à l’évaluation peuvent mesurer la qualité de la prédiction et de l’extraction. L’effet causal d’une politique d’intégration nécessite un dispositif comparatif adapté, comprenant les hypothèses énoncées sur l’affectation et les facteurs de confusion. Un ratio annoncé/réalisé proche de un décrit la calibration selon la mesure choisie ; il n’établit pas à lui seul un bénéfice financier.
L’expérience ne rapporte aucun modèle entraîné ni aucune exactitude observée d’un outil. Une évaluation proposée devrait enregistrer le classement avant l’exécution, conserver des paramètres vérifiés indépendamment et comparer les mesures prévisionnelles à des résultats observés définis séparément. La calibration des prédictions, la faisabilité des échéances, la charge de vérification et les résultats économiques devraient être rapportés séparément. Une évaluation comparative des politiques nécessite son propre dispositif d’affectation ou des hypothèses justifiées d’identification observationnelle ; un seul jeu de données réservé à l’évaluation prédictive ne fournit aucun effet causal de la séquence.
Un processus proposé d’assistance par l’IA devrait commencer par des documents autorisés et des champs d’extraction explicites. Pour une revue de contrat, le résultat pourrait identifier le document source, l’emplacement de la clause, la contrepartie, la date de renouvellement, le préavis, le libellé du changement de contrôle et la personne ayant confirmé ces éléments. Une extraction dépourvue de passage traçable devrait rester exclue des paramètres d’ordonnancement. Le vérificateur devrait contrôler l’accord en vigueur et tout avenant avant d’accepter une date ou une obligation. Les documents confidentiels de transaction nécessitent les modalités d’accès et de traitement convenues avec le client. Cet article n’affirme pas qu’un système d’IA ait effectué ces contrôles ou atteint une exactitude particulière sur une salle de données d’acquisition.
L’évaluation devrait séparer l’exactitude de l’extraction de la valeur de l’ordonnancement. Le test d’extraction proposé comparerait les résultats à des dossiers vérifiés indépendamment, en rapportant les échéances omises, les contreparties incorrectes, les clauses sans fondement et les corrections par type de document. Un test d’ordonnancement examinerait ensuite l’effet de ces erreurs sur la faisabilité et la priorité. Une petite erreur de date à proximité d’une échéance contractuelle peut compter davantage qu’une description correctement extraite. Le score global d’exactitude d’un outil nécessite donc une analyse des erreurs propre à la décision avant son utilisation dans le registre. L’expérience présentée fait varier le bruit des estimations numériques ; elle ne teste ni l’extraction documentaire, ni l’interprétation des clauses, ni la dérive du modèle, ni la sécurité d’un processus d’IA.
22 Appliquer les contraintes de dates et les contrôles de capacité avant de classer les travaux restants selon l’exposition par personne-semaine
Commencer par le registre proposé et confirmer les dates légales et contractuelles applicables au périmètre acquis. Pour chaque date, consigner les prérequis, les preuves de clôture, le calendrier pertinent et les compétences disponibles, puis identifier le démarrage le plus tardif réalisable et réserver la capacité requise. Pour les travaux qui restent admissibles à la priorisation, le ratio exposition/charge et une classification documentée de criticité pour la trésorerie fournissent des règles candidates d’ordonnancement. L’indicateur de criticité de quatre-vingt-dix jours est un choix défini par l’auteur dans cet article et nécessite une revue propre à la transaction. Appliquer la règle de précédence documentée et conserver un journal des modifications. La simulation compare des politiques de priorisation ; le contrôle de faisabilité des échéances constitue une étape supplémentaire proposée.
Les semaines quatre et huit sont des points de revue proposés ; la simulation ne valide pas ces moments. Rapprocher les preuves d’achèvement acceptées, les hypothèses actuelles d’exposition et la capacité disponible ; consigner tout classement révisé et son motif. Les stress testés identifient des mécanismes candidats à examiner, notamment une charge modifiée, des estimations bruitées et une classification peu fiable de criticité pour la trésorerie. Ils ne diagnostiquent pas automatiquement un programme réel. Une autre séquence devrait être évaluée au regard des échéances réelles, des dépendances, des compétences et des coûts de transition avant la réaffectation du personnel.
La procédure énonce les actions à mener à partir des preuves disponibles et n’affirme pas qu’elle surpassera le plan uniforme dans une transaction particulière. Elle ne prime pas non plus sur une échéance légale ou contractuelle et ne constitue pas un conseil en investissement. Les prochaines preuves qu’une équipe devrait recueillir sont son propre registre et un journal des dates d’achèvement de chaque chantier, dès la première transaction où elle applique la procédure, afin que l’effet de l’ordre puisse ensuite être estimé par rapport à un sous-échantillon randomisé.
Les tableaux 14 à 16 traduisent la procédure proposée en trois modèles de travail : un calendrier de contrôles du premier jour, une matrice des responsabilités et un suivi des synergies jusqu’à la trésorerie. Ils précisent les informations et les approbations à obtenir. Ils ne rapportent aucune mise en œuvre dans une transaction client et n’ajoutent aucun bénéfice mesuré à l’expérience. Chaque modèle devrait être adapté au périmètre signé, aux modalités licites de partage d’informations de la transaction et aux systèmes et personnes réellement disponibles. Le sponsor de l’acquisition devrait identifier le décideur responsable avant la réalisation, afin qu’une autorité non résolue ou un test de préparation échoué dispose d’une voie d’escalade définie et d’un responsable explicitement désigné.
La revue du premier jour devrait distinguer les contrôles devant fonctionner en continu des changements pouvant attendre. Le financement de la paie, les accès bancaires, l’acheminement des factures et les paiements aux fournisseurs critiques nécessitent un dispositif de continuité testé lorsqu’ils relèvent du périmètre acquis. Une migration ultérieure de système peut avoir une autre date d’achèvement si un processus transitoire contrôlé reste disponible. Le calendrier proposé consigne donc le démarrage le plus tardif réalisable, la chaîne de dépendances, le test d’acceptation et le responsable de la solution de repli. Il n’exige pas que toute tâche datée occupe la première place d’une file unique. Lorsque la capacité disponible ne permet pas de respecter les dates requises, le sponsor doit prendre une décision explicite sur les ressources, le périmètre ou les dispositions de continuité.
La responsabilité devrait être rattachée à un livrable et à ses preuves d’acceptation. La personne qui prépare une migration ou un fichier de paiement peut être différente de celle autorisée à accepter le contrôle financier qui en résulte. La matrice proposée attribue à chaque livrable un décideur responsable en dernier ressort, identifie l’équipe chargée de le réaliser et liste les fonctions à consulter ou à informer. Toute exigence de séparation des tâches issue du cadre de contrôle de l’organisation reste applicable. La matrice devrait préciser l’autorité de l’entreprise acquise, de tout prestataire de services transitoires et de l’acquéreur. La concurrence de deux responsables en dernier ressort sur un chantier devrait être résolue avant de se fonder sur son achèvement.
Lors des revues des semaines quatre et huit, la direction de programme devrait rapprocher trois dossiers : le plan actuel, les preuves de préparation opérationnelle et le rapprochement financier. La revue devrait identifier l’estimation modifiée, la source de la nouvelle information, la conséquence pour les travaux dépendants et la personne acceptant l’ordre révisé. Des changements répétés de priorité peuvent consommer une capacité dont la simulation actuelle ne chiffre pas le coût. Le journal des modifications devrait donc distinguer une réponse indispensable à une nouvelle échéance ou à un contrôle échoué d’une préférence discrétionnaire. Lorsqu’une transition est déjà engagée, le responsable devrait évaluer les coûts d’interruption et de retour en arrière avant de déplacer du personnel vers un autre chantier.
La décision du sponsor peut alors être exprimée dans des termes permettant un examen ultérieur : maintenir la séquence actuelle, ajouter une compétence précise, différer une migration non critique ou activer un dispositif de continuité documenté. Le dossier justificatif devrait présenter la fourchette d’exposition non résolue et les preuves encore manquantes. Un statut rouge devrait nommer une condition opérationnelle ou une date menacée, avec une précision supérieure à une impression générale de progrès. Le protocole d’étude pourra ensuite utiliser les décisions datées et les tests d’achèvement pour évaluer le respect de la politique. Les modèles fournissent cette piste d’audit ; ils ne prétendent pas qu’une séquence particulière ait déjà protégé le revenu, amélioré une valorisation ou produit un rendement financier spécifié.
| Point de revue | Décision sur la préparation | Preuves à examiner | Voie de traitement des exceptions |
|---|---|---|---|
| Avant la réalisation de l’acquisition | Confirmer le périmètre, l’autorité et les obligations datées | Périmètre signé, signataires autorisés, calendrier réglementaire et contractuel | Le sponsor clarifie le périmètre ou l’autorité incertains |
| Avant la première heure limite opérationnelle | Accepter la continuité des paiements, de la paie, de la facturation et des fournisseurs critiques, selon leur applicabilité | Résultats des tests, financement et solution de repli approuvée | Le responsable du contrôle active le dispositif de continuité autorisé |
| Premier jour | Confirmer les contrôles opérationnels et les changements encore transitoires | Tests acceptés, exceptions ouvertes et responsables en dernier ressort | Faire remonter les tests d’acceptation échoués |
| Semaine quatre | Rapprocher la préparation effective, les dépendances et la charge révisée | Tests d’achèvement datés et journal des modifications du registre | Approuver les changements justifiés de séquence ou de ressources |
| Semaine huit | Rapprocher l’exposition restante et les preuves de bénéfice | Registre actuel et rapprochement financier | Conserver les hypothèses ouvertes ; approuver le prochain plan de revue |
Modèle opérationnel proposé ; dates, applicabilité et responsables à renseigner pour la transaction réelle. Aucune mise en œuvre chez un client ni aucun bénéfice mesuré n’est rapporté.
| Livrable | R | A | C | I |
|---|---|---|---|---|
| Préparation des paiements et des opérations bancaires | Équipe d’exécution de trésorerie | Responsable de trésorerie autorisé | Banque, équipe financière acquise, service juridique | Sponsor et direction de l’intégration |
| Continuité de la paie | Équipe d’exécution de la paie | Responsable de la paie en dernier ressort | RH, trésorerie, conseiller local | Sponsor et responsables concernés |
| Préparation de la facturation clients | Équipe de facturation et de finance | Responsable du processus de revenu | Ventes, informatique, entreprise acquise | Direction de l’intégration |
| Acceptation de la migration de système | Équipe d’exécution de la migration | Responsable désigné du système ou du contrôle | Finance, sécurité, opérations | Sponsor et utilisateurs concernés |
| Rapprochement des synergies avec la trésorerie | Équipe financière de suivi des bénéfices | Responsable financier désigné | Responsables des chantiers et direction de l’intégration | Sponsor et comité du conseil d’administration |
R = responsable de l’exécution ; A = responsable en dernier ressort de l’acceptation ; C = consulté ; I = informé. L’attribution des rôles nécessite une approbation propre à la transaction.
| Groupe de champs | Informations requises | Objet du contrôle |
|---|---|---|
| Identité et périmètre | Référence unique du bénéfice, entité, mécanisme, responsable | Relier une seule fois au dossier d’acquisition |
| Référence initiale retenue à l’investissement | Période, périmètre, calendrier et hypothèse d’origine | Conserver la comparaison avec le dossier d’investissement initial |
| Préparation opérationnelle | Test d’achèvement, preuve d’acceptation et date | Séparer un processus opérationnel de son résultat financier |
| Preuves financières | Encaissements, paiements, variations de coûts et rapprochement | Distinguer la trésorerie encaissée, le calendrier et le bénéfice estimé |
| Coûts et révisions | Coût ponctuel, coût récurrent, changements de périmètre et de calendrier | Présenter l’effet net sans compter deux fois les bénéfices |
| Statut de revue | Preuves manquantes, vérificateur et prochaine date de décision | Garder visibles les hypothèses non résolues |
Champs proposés pour rapprocher un jalon d’ordonnancement de preuves financières ; aucun montant d’exemple ni résultat atteint n’est fourni.
23 Contrôles de reproductibilité et périmètre de vérification
Le script fixe la graine et vérifie par assertions 76 appels de contrôle comptabilisés, notamment des identités et des vérifications directionnelles, qui réussissent tous. Ils comprennent l’accord de la règle de Smith avec l’optimum obtenu par force brute pour un travailleur sur cinq instances, le respect de la borne inférieure pour chaque politique dans chaque réplication de base, la forme proportionnelle n’excédant jamais la forme intégrale, les affectations restant dans la taille de l’équipe et les plafonds d’effectif, le respect des précédences, l’exposition résorbée non décroissante et la reproduction exacte des 50 premières réplications lors d’une nouvelle exécution. D’autres contrôles couvrent l’allocation par remplissage d’eau, la moyenne des multiplicateurs lognormaux, la plage admissible des probabilités d’adoption et l’absence de biais du sous-échantillon randomisé. Les assertions du moteur contrôlent également les affectations au sein des intervalles d’ordonnancement. La revue numérique indépendante a testé séparément la relaxation à horizon fini et rejoué la logique d’ordonnancement ; ces contrôles de revue sont distincts des 76 appels comptabilisés du modèle.
Les quantités statistiques sont accompagnées d’erreurs-types Monte Carlo lorsqu’elles sont rapportées, dans le cadre de présentation discuté par Morris, White et Crowther [15]. Le cas de base utilise 2,000 réplications et chaque point de balayage 1,000. L’étude de sélection tire une population de 4,000 transactions et 600 études par ligne. Les erreurs-types des améliorations utilisent des contrastes appariés au sein de chaque réplication. Les erreurs-types des niveaux et des améliorations relatives décrivent des estimands et des unités différents ; leurs amplitudes devraient être interprétées séparément. Le tableau 17 énumère les principaux contrôles. Lorsqu’un tableau rapporte une moyenne sans erreur-type, sa note précise le nombre de réplications ; les erreurs-types du cas de base figurent au tableau 8. Les nombres de réplications des autres tableaux ne remplacent pas les erreurs-types Monte Carlo propres à chaque statistique ; les comparaisons d’estimations ponctuelles proches sont descriptives.
Les contrôles testent le comportement numérique sous le modèle spécifié. Ils ne valident pas sa relation avec une quelconque transaction. La graine, les paramètres, les définitions des politiques, les unités et la version de la bibliothèque de nombres aléatoires constituent le dossier de reproductibilité. Les valeurs rapportées sont vérifiées par rapport aux tableaux du modèle. L’interprétation nécessite également une attention explicite aux contrastes de politiques dans les cas de stress, aux temps d’achèvement censurés à l’horizon, aux définitions des estimateurs et à la terminologie des références.
Le rapport distingue trois incertitudes. L’erreur Monte Carlo concerne la précision d’une statistique sur des tirages répétés sous le mécanisme spécifié. La sensibilité aux paramètres concerne les modifications des hypothèses d’exposition, de charge, de capacité et de bruit définies par l’auteur. La validité externe concerne l’adéquation de ce mécanisme et de son interprétation économique à une acquisition réelle. Augmenter les réplications traite la première catégorie ; cela ne fournit aucune preuve nouvelle pour les deux autres. Les balayages explorent certaines modifications de paramètres, sans constituer une distribution de probabilité sur toutes les transactions réalisables. Leurs estimations ponctuelles ne sont pas des intervalles de confiance d’un bénéfice empirique. Un résultat reproductible peut donc rester inadapté comme prévision pour une transaction particulière [15].
| Contrôle | Résultat attendu | Statut |
|---|---|---|
| Règle de Smith comparée à la force brute : un travailleur, sept chantiers, cinq instances | Égal à l’optimum obtenu par force brute | Réussi |
| Borne inférieure de progression comparée à chaque politique dans chaque réplication de base | Borne inférieure ou égale aux déperditions proportionnelle et intégrale (2,000 réplications, neuf politiques) | Réussi |
| Déperdition proportionnelle comparée à la déperdition intégrale | Ne dépasse jamais la déperdition intégrale | Réussi |
| Déperdition comparée au plafond sans intervention | Ne dépasse jamais le plafond | Réussi |
| Limites de capacité et d’effectif dans chaque intervalle d’ordonnancement | Affectations dans les limites de taille de l’équipe et d’effectif maximal | Réussi |
| Précédence | Le successeur s’achève après le prédécesseur sous chaque politique | Réussi |
| Graine fixe | Les 50 premières réplications se reproduisent exactement | Réussi |
| Exposant de concentration nul | Taux d’exposition définis par l’auteur égaux ; les taux réalisés conservent une variation lognormale | Réussi |
| Estimations sans bruit | L’amélioration annoncée et celle réalisée concordent à 5% près | Réussi |
| Multiplicateurs lognormaux | Moyenne égale à un à 0.5% près | Réussi |
| Sous-échantillon randomisé | Sans biais pour l’effet moyen construit à trois erreurs-types près | Réussi |
| Cas analytiques de la borne de progression à horizon fini | Horizon tronqué à deux tâches et triangle achevé à une tâche | Réussi |
| Total des identités et contrôles directionnels vérifiés par assertions | 76 dans l’exécution, tous réussis | Réussi |
Analyse MatchPoint du cas construit. Résultat du modèle avec les paramètres énoncés ; aucune observation empirique.
24 Limites : l’article teste une règle avec des paramètres définis par l’auteur ; la prochaine décision concerne la randomisation
La première limite est la circularité. L’exposition détermine à la fois le classement et le score, et la catégorie A est construite pour porter l’essentiel de l’exposition avec une faible charge ; les règles de classement bénéficient donc de la conception. L’expérience montre le comportement de l’ordonnancement lorsque son postulat est vérifié. Elle ne montre pas que les estimations d’exposition soient disponibles, exactes ou stables dans une transaction réelle. Les cas de stress affaiblissent ce postulat de façons spécifiées et laissent chacun une amélioration, sans qu’aucun ne le supprime. Pour cette raison, la réponse rapide et le résumé présentent l’amélioration comme un résultat du modèle et ne la généralisent pas.
La deuxième limite est la simplification. Les chantiers sont indépendants à l’exception de cinq paires, la déperdition s’arrête à l’achèvement ou diminue proportionnellement au travail, la charge est déterministe hormis le multiplicateur, et l’équipe est homogène. Il n’existe aucun délai externe, aucune interaction entre chantiers partageant un client, aucune réaction comportementale des clients ou du personnel à l’ordre et aucun coût de modification du plan. Les transactions de l’étude de sélection ne varient que selon quelques dimensions. Aucun de ces écarts n’est testé au-delà des cas rapportés. En particulier, la simulation ne contient ni dates légales, ni contraintes strictes d’échéance, ni équipes de compétences spécifiques, ni effectifs minimaux, ni coûts de changement. Elle suppose des travailleurs fractionnaires et une réaffectation instantanée. Les modèles proposés de faisabilité des dates et de responsabilités fonctionnent hors du moteur testé.
La troisième limite concerne les preuves. Aucune donnée observée d’intégration, aucun dossier client ni aucun résultat observé n’est utilisé. Les recherches citées motivent la structure du modèle, et les textes juridiques applicables fournissent des contraintes calendaires. Avec la variance définie par l’auteur et le résultat normalisé de déperdition à cinquante-deux semaines, l’approximation normale nécessite 341 unités indépendantes par groupe pour un quart de l’effet construit. Une étude empirique nécessite son propre effet cible, son résultat, son estimation de variance et son dispositif d’affectation. La procédure proposée rend l’ordre explicite ; les pourcentages de la simulation ne fournissent aucun bénéfice d’intégration observé.
Le prochain investissement approprié est un exercice de validation délimité. Un acquéreur participant pourrait d’abord rapprocher un petit registre de ses contrôles réels et de ses pièces comptables, tester si des vérificateurs indépendants s’accordent sur l’achèvement et mesurer l’exhaustivité des données sous-jacentes. Cet exercice évaluerait la faisabilité de la mesure et la charge de personnel ; il n’estimerait aucun bénéfice causal de l’ordonnancement. Une étude comparative ultérieure nécessiterait sa propre gouvernance, ses consentements, son dispositif d’affectation et son plan d’analyse. Dans l’attente de telles preuves, le cadre proposé devrait être jugé sur la clarté de ses hypothèses, la faisabilité de son calendrier et la possibilité d’examiner ses décisions, en conservant la simulation comme test détaillé d’un mécanisme explicitement construit.
Références
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
