
1 Sequenciar o primeiro ano pela caixa em risco, porque uma equipa de integração não pode fazer tudo em simultâneo
Um adquirente conclui uma operação com uma longa lista de frentes de trabalho de integração e capacidade limitada. A lista abrange autorizações bancárias, faturação a clientes, cobertura de contas-chave, processamento salarial, condições de fornecedores, sistemas, instalações e governação. A equipa disponível não consegue afetar pessoal a cada frente à intensidade desejada, pelo que o plano implica uma afetação de recursos e uma ordem de conclusão. A decisão aqui examinada é como definir essa ordem: repartir capacidade entre funções e as respetivas listas de tarefas, ou priorizar frentes de trabalho com base na exposição de caixa e no esforço estimados. A experiência utiliza um horizonte de um ano. A afetação de pessoal é divisível, pelo que o número de pessoas, por si só, não impede que várias frentes elegíveis comecem em simultâneo.
O artigo trata esta escolha como uma decisão de programação com um custo declarado. Cada frente de trabalho recebe uma exposição semanal, denominada valor em risco, que cessa quando a frente está concluída. O custo de um plano é a soma da exposição acumulada até cada conclusão. A questão é se um plano que termina primeiro os trabalhos críticos para a caixa custa menos do que um plano uniforme por funções, quanto menos, em que condições e até que ponto uma equipa poderia confiar num registo real das suas próprias operações para o afirmar.
O artigo constrói o quadro a partir de investigação publicada sobre integração, teoria da programação e regras datadas que fixam dois acontecimentos de caixa nos Emirados Árabes Unidos. Depois executa uma experiência construída com dezoito frentes de trabalho, avaliadas com as mesmas realizações aleatórias sob nove políticas. A experiência não apresenta qualquer resultado observado de integração. As entradas são definidas pelo autor, e a exposição que ordena as frentes também avalia os planos. Os resultados mostram, assim, como se comportam as regras de ordenação quando a sua premissa se verifica, sem demonstrar que ela se verifica numa operação concreta.
2 Definir o valor em risco como uma perda semanal de caixa que cessa quando a frente de trabalho está concluída
O resultado é a perda de caixa nas primeiras cinquenta e duas semanas após a conclusão da operação, em milhões de USD. Para cada frente de trabalho j, o valor em risco é uma taxa semanal em milhares de USD que se acumula desde a data de conclusão da operação até ao fim da frente e depois cessa. Combina dois elementos que uma equipa financeira normalmente manteria separados: caixa perdida devido a um processo não gerido, como uma conta de cliente sem correspondência no sistema, e benefício diferido, como uma poupança de compras que ainda não pode começar. Uma frente inacabada no final do ano contribui com a sua exposição de todo o ano.
O termo difere da medida estatística com o mesmo nome utilizada no risco de mercado. Aqui é uma taxa de exposição sem interpretação de nível de confiança, definida pela equipa de integração a partir do processo, da lista de contas e do calendário contratual. Esta escolha torna a definição auditável. Significa também que a quantidade é uma estimativa de um contrafactual, ou seja, o que se perde se nada for feito; o artigo trata-a sempre como uma estimativa com ruído. A secção 7 retoma o efeito do ruído numa ordenação baseada nela.
São testadas duas formas alternativas. Na forma base, a taxa só cessa na conclusão. Na forma proporcional, diminui em função da proporção de trabalho restante, o que se adequa a frentes que protegem a caixa progressivamente. O tempo é medido em semanas e podem ocorrer conclusões dentro de uma semana; o horizonte é fixo e nenhum valor é descontado. O desconto não é testado. Introduzir uma taxa de desconto alteraria o objetivo e exigiria recalcular a ordenação, sem assumir a sua invariância. A taxa semanal é a unidade que um gabinete de programa pode manter num registo e rever à medida que chega informação; esta é a principal razão para a preferir a um montante único por frente de trabalho.
Numa operação real, o registo proposto deve separar um movimento de caixa de um benefício contabilístico antes de qualquer deles entrar numa ordenação. Uma fatura tardia, uma perda permanente de cliente, um desconto de fornecedor não aproveitado e uma poupança de compras diferida descrevem acontecimentos diferentes. O primeiro pode deslocar um recebimento entre períodos, o segundo pode alterar resultados futuros e os restantes exigem a sua própria prova contratual. O gabinete de integração deve documentar o acontecimento, a conta afetada, a data esperada e o teste de encerramento. Deve depois reconciliar elementos sobrepostos com o responsável financeiro. Somar uma estimativa de retenção de cliente ao saldo de faturas atrasadas do mesmo cliente sem essa reconciliação daria ao objetivo de programação dois pesos para uma única exposição económica.
Um registo de trabalho deve também conservar a estimativa original juntamente com cada revisão. O objetivo é permitir examinar a decisão: que informação estava disponível, quem aceitou o pressuposto e o que mudou após a conclusão da operação. Uma exposição retirada neste registo é uma medida modelizada de preparação operacional. Não corresponde automaticamente a caixa recebida nem a resultados incrementais. O relatório ao conselho deve conter colunas separadas para conclusão operacional, caixa efetivamente recebida ou paga e qualquer benefício estimado face a uma comparação documentada. Esta separação é particularmente importante quando um marco de integração e o fim de um período de relato ocorrem em datas diferentes.
3 A investigação sobre integração encontra relações condicionais com os resultados e deixa em aberto a ordem das frentes de trabalho
Homburg e Bucerius examinam 232 fusões e aquisições horizontais concluídas entre 1996 e 1999 por empresas da Europa Central, utilizando respostas a inquéritos de executivos responsáveis pela integração. O seu documento de trabalho apresenta uma relação condicional entre velocidade de integração e sucesso: a relação é mais favorável quando o grau de relação externa é baixo e o de relação interna elevado; a configuração oposta é menos favorável [1]. As medidas de marketing e vendas e os resultados do inquérito contextualizam a decisão de integração. Não testam a sequência de frentes de trabalho ponderada pela exposição deste artigo.
O resumo publicado de Bauer e Matzler apresenta 106 operações de pequena e média dimensão na Europa Central de língua alemã e relações que envolvem complementaridade estratégica, compatibilidade cultural, grau de integração e velocidade de integração [2]. O inquérito de casos de Larsson e Finkelstein sobre 61 operações associa a integração organizacional e menor resistência dos trabalhadores à concretização de sinergias [3]. Estes resultados dizem respeito aos processos de integração e aos resultados nas respetivas amostras. O efeito das políticas de programação específicas aqui examinadas exige uma avaliação separada.
Em 228 aquisições bancárias nos Estados Unidos, Zollo e Singh apresentam uma relação positiva entre codificação do conhecimento e desempenho da aquisição; a experiência acumulada não revelou um benefício correspondente [4]. King e os seus colegas identificam evidência de potenciais moderadores do desempenho após a aquisição [5]. A investigação qualitativa de casos de Kato e Schoenberg num contexto entre empresas descreve mecanismos de relação com clientes através dos quais as ações de integração podem afetar decisões de compra [6]. Estes estudos motivam a atenção aos processos de integração, aos clientes e ao registo das decisões. A medida de exposição e a ordenação de frentes aqui utilizadas são um desenho proposto pelo autor. Os estudos não estimam o seu efeito.
| Fonte | Amostra ou método | Evidência relevante para este artigo | Questão em aberto |
|---|---|---|---|
| Homburg e Bucerius [1] | Inquérito a 232 operações horizontais | Relações condicionais entre velocidade, grau de relação e resultados | Ordem das frentes de trabalho individuais |
| Bauer e Matzler [2] | 106 operações de PME; resumo publicado | Relações que envolvem complementaridade, compatibilidade e integração | Efeitos da programação ponderada pela caixa |
| Larsson e Finkelstein [3] | Inquérito de casos sobre 61 operações | Associação da integração e da resistência dos trabalhadores com as sinergias | Uma regra de ordenação pela exposição de caixa |
| Zollo e Singh [4] | 228 aquisições bancárias nos Estados Unidos | Associação positiva da codificação do conhecimento com o desempenho | Efeito causal deste registo proposto |
| King e os seus colegas [5] | Meta-análise | Evidência de potenciais moderadores e resultados heterogéneos | Identidade ou magnitude de um fator de confundimento específico |
| Kato e Schoenberg [6] | Estudos qualitativos de casos B2B; resumo publicado | Mecanismos de relação com clientes relevantes para a integração | Um efeito numérico de ordenação |
Síntese da investigação citada e da sua relevância para este artigo. A regra de ordenação proposta e os respetivos pesos numéricos são escolhas de modelização separadas.
4 A teoria da programação fornece a regra de ordenação e demonstra a sua optimalidade apenas no caso mais simples
Minimizar a soma dos tempos de conclusão ponderados numa máquina resolve-se ordenando os trabalhos por ordem decrescente do peso dividido pelo tempo de processamento. Hermelin, Koana e Shabtay descrevem esta regra como a regra de Smith, atribuem-na a Smith (1956) e observam que resolve o problema de uma máquina em tempo proporcional a n log n [7]. Aqui, um trabalho é uma frente de trabalho, o seu peso é o valor em risco por semana e o tempo de processamento é o esforço. A regra indica que se devem terminar primeiro as frentes que retiram mais exposição por semana-pessoa.
Hermelin e os seus colegas analisam a programação padrão com máquinas idênticas: NP-dificuldade em sentido ordinário com duas máquinas, NP-dificuldade forte quando o número de máquinas é variável e uma garantia para a regra gulosa padrão não preemptiva [7]. O modelo de integração aqui permite afetação divisível de pessoal, limites de afetação, precedências e entradas com ruído. A garantia padrão não abrange essa combinação nem o objetivo limitado ao horizonte. As políticas de ordenação são, por isso, testadas como heurísticas na experiência construída.
O resultado original de Smith para uma máquina é citado através do artigo de investigação acessível [7]. Motiva a regra de ordenação por exposição dividida pelo esforço para o objetivo não truncado de conclusão ponderada. A correspondência entre uma frente de integração e um trabalho, e entre a sua exposição estimada e um peso, é uma escolha de modelização deste artigo. Não estabelece que as estimativas de entrada representem perdas reais de caixa nem que uma heurística seja ótima com as restrições adicionais. O limite inferior de horizonte finito da secção 11 é derivado separadamente de uma relaxação de retirada progressiva da exposição.
5 Algumas frentes de trabalho de caixa têm uma data externa que o plano não pode alterar
Dois calendários de cumprimento dos Emirados Árabes Unidos exemplificam datas que um plano de integração deve preservar quando as regras se aplicam. A Resolução Ministerial 0340 de 2026 foi emitida em 12 de maio de 2026, entrou em vigor em 1 de junho de 2026 e revogou a Resolução 598 de 2022. O artigo 1 exige que os estabelecimentos inscritos no Ministério dos Recursos Humanos e da Emiratização paguem os salários do mês anterior no primeiro dia de cada mês gregoriano através do WPS ou de outro sistema aprovado pelo Ministério, com as exclusões do artigo 4. O artigo 2 estabelece o limiar regulatório de cumprimento de 85 por cento e preserva o direito dos trabalhadores aos seus salários integrais. O controlo salarial deve, por isso, cobrir toda a obrigação salarial legal, com o sistema aplicável, a via de financiamento e a prova de pagamento preparados para cada vencimento [8].
A faturação eletrónica fornece um segundo calendário para as pessoas abrangidas pelo regime. A Decisão 243 de 2025 aplica-se às operações empresariais, com as respetivas exclusões; a Decisão 197 de 2026, em vigor desde 1 de outubro de 2026, substitui o artigo 4 e acrescenta uma exclusão de vinte e quatro meses desde 1 de janeiro de 2027 para operações entre membros do mesmo grupo fiscal de IVA [9, 17]. A Decisão 244 de 2025 também adia as operações entre empresas e consumidores, e as pessoas que se dedicam exclusivamente a essas operações, até nova decisão ministerial. Define os rendimentos pelo rendimento bruto obtido no período contabilístico mais recente. Para uma pessoa sujeita ao regime com rendimentos de AED 50 milhões ou mais, a Decisão 66 de 2026 fixa a designação do prestador até 30 de outubro de 2026 e a implementação até 1 de janeiro de 2027. A data de designação já tinha passado quando se realizou a revisão de fontes deste artigo, em 6 de novembro de 2026. Para rendimentos inferiores a AED 50 milhões, as datas são, respetivamente, 31 de março de 2027 e 1 de julho de 2027 [10, 11, 12].
A entidade jurídica, o período contabilístico relevante, a pertença ao grupo fiscal e as exclusões exigem uma verificação específica da operação. Os textos citados não estabelecem qualquer regra geral segundo a qual uma aquisição reinicie a fase de uma pessoa. Os assessores jurídicos devem confirmar o tratamento de um negócio alterado ou combinado. Cada vencimento aplicável deve integrar um calendário viável em termos de capacidade, com prova dos pré-requisitos, teste de conclusão e início seguro mais tardio. Um prazo distante, por si só, não confere a primeira prioridade a toda a frente de trabalho. Estes calendários legais não fornecem nenhum dos valores semanais de exposição da experiência. O portal atual do Ministério também apresenta a Decisão do Conselho de Ministros 173 de 2026 sobre penalizações de faturação eletrónica; qualquer penalização legal aplicável deve ser avaliada separadamente dos pesos de perda de caixa definidos pelo autor no modelo [18].
| Frente de trabalho | Regra e data | Estado | Consequência para o plano |
|---|---|---|---|
| Continuidade do processamento salarial e dos benefícios | Estabelecimentos inscritos no Ministério: salários do mês anterior devidos no primeiro dia do mês gregoriano seguinte, com as exclusões do artigo 4 [8] | Resolução 0340/2026; o artigo 2 estabelece um limiar de cumprimento de 85 por cento que preserva o direito ao salário integral | Confirmar o sistema salarial aplicável e toda a obrigação legal; testar a continuidade antes de cada vencimento |
| Faturação eletrónica, rendimentos de AED 50 milhões ou mais | Para pessoas sujeitas ao regime: designação do prestador até 30 de outubro de 2026; implementação até 1 de janeiro de 2027 [10, 11, 12] | Decisão 244/2025 alterada pela 66/2026; a data de designação já tinha passado em 6 de novembro de 2026 | Confirmar o estado da designação, a preparação para a implementação e as exclusões atuais, incluindo a Decisão 197/2026 [9, 17] |
| Faturação eletrónica, rendimentos inferiores a AED 50 milhões | Para pessoas sujeitas ao regime: prestador até 31 de março de 2027; implementação até 1 de julho de 2027 [10] | Os rendimentos referem-se ao período contabilístico mais recente; o adiamento B2C e as exclusões aplicáveis exigem verificação | Confirmar a fase da entidade e registar a cadeia de dependências e o início seguro mais tardio |
Preparado a partir de textos oficiais verificados em 6 de novembro de 2026. A aplicabilidade depende da entidade jurídica, das exclusões e do período contabilístico relevante. Os valores semanais de exposição do modelo continuam a ser entradas definidas pelo autor.
6 Registar cada frente de trabalho com uma exposição, um esforço, um sucessor e uma data externa
A regra de ordenação exige quatro campos para cada frente de trabalho, mantidos num único registo: uma exposição semanal com intervalo declarado, um esforço com intervalo declarado, a frente que não pode começar antes da conclusão desta e qualquer data externa definida. O registo deve também conter o responsável e a prova subjacente a cada estimativa. Conservar os intervalos, as estimativas pontuais aceites e as revisões datadas permite examinar a sensibilidade e as alterações de pressupostos.
As estimativas de exposição devem provir dos processos que originam perdas. Na faturação, a emissão mensal de faturas e a proporção de clientes cujos dados de pagamento mudam; nas contas-chave, os rendimentos anuais por conta e a data da próxima renovação; nas condições de fornecedores, o desconto ou prazo de crédito em risco. A tabela 3 enumera os campos. O registo distingue caixa que sai do negócio de benefício diferido, porque o segundo pode ser recuperado com uma conclusão tardia e a primeira muitas vezes não pode. A conclusão de Kato e Schoenberg de que as ações de integração alteram as perceções dos clientes apoia o registo explícito de ações ao nível da conta [6].
Zollo e Singh referem que a codificação do conhecimento esteve positivamente associada ao desempenho das aquisições na sua amostra bancária [4]. Um registo deste tipo codifica a sequência e pode ser reutilizado na operação seguinte. O estudo não demonstra que este registo específico melhore qualquer resultado, e a experiência abaixo também não. Mostra o que o registo permite: uma ordenação que pode ser recalculada, questionada e comparada com o que aconteceu. A avaliação proposta utiliza as estimativas conservadas e a prova de conclusão para examinar a calibração, com outros requisitos de medição e estudo descritos mais adiante.
| Campo | Conteúdo | Decisão apoiada |
|---|---|---|
| Exposição | Perda semanal de caixa ou benefício diferido, com valores inferior e superior e o processo de origem | Ordenação dentro do registo |
| Esforço | Semanas-pessoa com um intervalo, afetação máxima útil de pessoal e competências necessárias | Capacidade e duração mínima |
| Sucessor | Frente de trabalho que não pode começar antes da conclusão desta | Ordem ao longo das cadeias |
| Data externa | Data legal ou contratual, com fonte e estado | Restrição fixa anterior a qualquer ordenação |
| Responsável e prova | Responsável identificado, documentos de origem e data da última revisão | Auditoria da estimativa |
| Teste de conclusão | Condição observável que encerra a exposição | Quando cessa a perda de caixa |
Registo proposto. As entradas descrevem informação a obter; não são conclusões sobre uma operação específica.
Antes de avaliar uma frente de trabalho, o conjunto de prova proposto deve indicar a entidade jurídica relevante, o negócio operacional, a jurisdição, a contraparte contratual e o sistema de registo de referência. Uma descrição ao nível do grupo pode ocultar uma subsidiária com uma autorização bancária, via salarial ou disposição de faturação diferente. O responsável da frente deve reconciliar o registo com o perímetro assinado da operação e registar qualquer serviço transitório de que dependa a conclusão. O intervalo de exposição deve identificar a unidade e a janela temporal. Um atraso semanal de cobrança e uma poupança anual a ritmo recorrente devem ser convertidos em medidas compatíveis antes de figurarem no mesmo objetivo de programação, conservando a conversão para escrutínio.
O teste de conclusão deve descrever uma condição operacional observável. Exemplos de testes propostos incluem uma instrução de pagamento autorizada e aceite pelo banco, um ficheiro de faturação reconciliado com o registo mestre de clientes ou uma via de pagamento a fornecedores testada com um processo de exceções aprovado. A prova deve identificar quem executou o teste e quem o aceitou. Uma apresentação marcada como concluída, uma instrução não assinada ou uma migração de sistemas não reconciliada devem continuar a representar estados de preparação distintos. Quando o teste abrange apenas parte do negócio, o registo deve conservar as entidades ou contas pendentes e o pressuposto de exposição associado. O encerramento deve aplicar-se ao perímetro testado e não ao nome da frente de trabalho.
7 As ordenações baseadas em estimativas com ruído podem exagerar a melhoria sob os pressupostos do modelo
Smith e Winkler analisam a seleção com estimativas de valor com ruído. Sob os seus pressupostos de estimativas condicionalmente não enviesadas, escolher a estimativa mais elevada pode produzir uma desilusão esperada; o artigo também apresenta ajustamentos bayesianos que consideram a incerteza de estimação [13]. Este artigo examina um mecanismo relacionado num modelo de programação cuja ordenação utiliza estimativas de exposição com ruído. Os rácios entre melhoria declarada e realizada apresentados abaixo descrevem essa experiência construída. O teorema geral não fornece um nível de ruído específico de aquisições nem uma penalização universal de ordenação.
Buehler, Griffin e Ross fornecem uma razão para testar o otimismo quanto à duração. O estudo 1 inscreveu 37 estudantes de um programa de licenciatura com honras em Psicologia. Entre os 33 que concluíram durante o acompanhamento, a média da melhor estimativa foi de 33.9 dias e o tempo médio real de conclusão foi de 55.5 dias. Quatro dissertações inacabadas foram excluídas desta comparação de tempos de conclusão. O artigo refere que 10.8 por cento dos participantes terminaram até à sua data otimista [14]. Esta evidência de tarefas de estudantes não fornece uma taxa de excesso de esforço de integração; as tensões de excesso de esforço deste artigo continuam a ser escolhas do autor.
Estas fontes motivam o exame do erro de estimação e do otimismo quanto à duração. A experiência define um mecanismo de ruído independente para as estimativas de exposição e mede o rácio entre melhoria declarada e realizada à medida que a sua escala aumenta. Os multiplicadores de esforço base têm média um; algumas tensões acrescentam excessos de esforço. Nenhuma das fontes fornece estes níveis de erro ou a respetiva estrutura de dependência para integrações. A grelha compara as regras de ordenação especificadas sob essas escolhas. O excesso de esforço exclusivo dos trabalhos críticos para a caixa é um mecanismo de tensão escolhido, com consequências apresentadas na secção 17.
8 As fontes justificam a estrutura da experiência e não fornecem nenhum dos seus números
A literatura de integração apoia a afirmação de que o esforço de integração e a sua codificação se relacionam com os resultados e de que os efeitos são condicionais. A teoria da programação fornece uma regra ótima num caso simples e uma heurística no caso realista. As duas regras datadas mostram que algumas frentes estão ligadas a acontecimentos do calendário. As literaturas de análise de decisões e da falácia do planeamento motivam testar o erro de estimação e o otimismo quanto à duração; os mecanismos específicos de integração continuam a ser escolhas do autor. Cada fonte apoia uma estrutura; nenhuma apoia uma magnitude. A consequência para o desenho é que cada número da experiência é uma entrada definida pelo autor, assim identificada, e que os varrimentos substituem afirmações pontuais sempre que uma entrada é incerta.
A experiência necessita, por isso, de entradas definidas pelo autor para exposição, esforço, limites de pessoal, precedências e ruído. São declaradas no registo de entradas e variadas em varrimentos. Nenhuma fonte apoia a proporção de exposição concentrada nos trabalhos críticos para a caixa; essa proporção é um traço deliberado do caso construído: o nível A concentra 76.9% da exposição e 30.4% do esforço. Quando uma entrada determina um resultado, o artigo indica-o. Quando o resultado é robusto face à entrada, apresenta o varrimento que o demonstra.
O desenho utiliza os componentes de estudos de simulação descritos por Morris, White e Crowther: objetivos, mecanismos geradores de dados, parâmetros-alvo de estimação, métodos e medidas de desempenho [15]. A operação construída fornece o mecanismo gerador de dados e as nove políticas fornecem os métodos. São apresentados erros-padrão de Monte Carlo emparelhados para as principais estimativas do caso base. As figuras de varrimento e tensão mostram estimativas pontuais e números de réplicas; estes números, por si só, não quantificam a incerteza de Monte Carlo de cada contraste. Pequenas diferenças nessas figuras devem, portanto, ser tratadas como padrões descritivos de simulação. A sensibilidade aos pressupostos do autor e a incerteza sobre aquisições reais continuam separadas do erro de amostragem de Monte Carlo.
9 Uma aquisição construída tem dezoito frentes de trabalho e uma equipa de oito pessoas
O caso construído tem dezoito frentes de trabalho em sete funções: finanças, vendas, pessoas, compras, tecnologia, operações e assuntos jurídicos e fiscais. Dez frentes são críticas para a caixa, o que significa que afetam a caixa num prazo de cerca de noventa dias após a conclusão da operação, e formam o nível A. As oito restantes formam o nível B e abrangem sistemas, instalações e governação. O esforço previsto totaliza 316 semanas-pessoa. Uma equipa de integração de oito pessoas precisaria de 39.5 semanas para o concluir se todas fossem plenamente utilizadas, e cada frente tem um limite para quantas pessoas podem nela trabalhar em simultâneo.
A exposição total é de USD 308 mil por semana, dos quais o nível A concentra USD 237 mil. Se nada fosse concluído durante todo o ano, a perda seria de USD 16.02 milhões; o artigo chama a este valor o teto de inação. O teto médio nas réplicas é de USD 15.99 milhões porque as exposições realizadas variam. O plano uniforme e as regras de rácio são comparados com este teto e com um limite inferior de uma relaxação que ignora limites de pessoal e precedências. Cinco pares de precedência situam-se dentro de funções individuais, por exemplo cobranças após faturação e autorizações bancárias.
Cada réplica gera esforço e exposição realizados a partir de multiplicadores lognormais de média um e desvios-padrão logarítmicos de 0.25 e 0.35. Também gera exposição estimada com um erro lognormal independente de 0.5, uma ordem aleatória da lista de tarefas para cada função e uma ordem aleatória de prioridades para um comparador sem informação. Todas as políticas são avaliadas nas mesmas realizações. As tabelas 4 e 5 enumeram as entradas das frentes de trabalho definidas pelo autor, e a tabela 6 regista cada entrada e a sua condição. Estes valores definem o caso construído; não estão calibrados com uma dimensão observada de aquisição ou com um registo de cliente.
O motor utiliza pessoal homogéneo e continuamente divisível e produtividade linear até à afetação máxima de cada frente. Não impõe equipa mínima, restrição por especialidade, prazo externo ou custo de reafetação. A política de repartição igual pode colocar frações de pessoa em várias frentes elegíveis. Estes são pressupostos de modelização, não a descrição de um plano de pessoal executável. Nenhuma data legal ou restrição de viabilidade de prazos entra no motor de programação; o procedimento de calendário legal apresentado mais adiante é um controlo operacional proposto separadamente.
| Frente de trabalho | Função | Esforço previsto (semanas-pessoa) | Afetação máxima de pessoal | Valor em risco (milhares de USD por semana) | Frente de trabalho sucessora |
|---|---|---|---|---|---|
| Autorizações bancárias e acesso de tesouraria | Finanças | 8 | 2 | 28 | Cobranças e imputação de recebimentos |
| Faturação a clientes e dados de pagamento | Finanças | 10 | 3 | 36 | Cobranças e imputação de recebimentos |
| Cobranças e imputação de recebimentos | Finanças | 14 | 3 | 30 | Nenhuma |
| Cobertura de contas-chave e plano de retenção | Vendas | 12 | 3 | 42 | Governação de preços e renovações contratuais |
| Governação de preços e renovações contratuais | Vendas | 10 | 2 | 22 | Nenhuma |
| Continuidade do processamento salarial e dos benefícios | Pessoas | 8 | 2 | 12 | Nenhuma |
| Acordos de retenção de pessoas-chave | Pessoas | 6 | 2 | 20 | Nenhuma |
| Condições de fornecedores críticos e processamento de pagamentos | Compras | 10 | 2 | 18 | Renegociação de sinergias de compras |
| Condições de crédito comercial e fundo de maneio | Finanças | 8 | 2 | 15 | Nenhuma |
| Registos legais e faturação eletrónica | Assuntos jurídicos e fiscais | 10 | 2 | 14 | Nenhuma |
Entradas definidas pelo autor para o caso construído. Esforço previsto em semanas-pessoa; valor em risco em milhares de USD por semana. Não são dados observados.
| Frente de trabalho | Função | Esforço previsto (semanas-pessoa) | Afetação máxima de pessoal | Valor em risco (milhares de USD por semana) | Frente de trabalho sucessora |
|---|---|---|---|---|---|
| Renegociação de sinergias de compras | Compras | 18 | 3 | 16 | Nenhuma |
| Consolidação de ERP e do livro-razão | Tecnologia | 60 | 6 | 22 | Migração de CRM e sistema de vendas |
| Migração de CRM e sistema de vendas | Tecnologia | 30 | 4 | 8 | Nenhuma |
| Harmonização do sistema de HR | Pessoas | 20 | 3 | 2 | Nenhuma |
| Alinhamento de marca e comunicações | Vendas | 12 | 3 | 3 | Nenhuma |
| Consolidação de locais e instalações | Operações | 40 | 4 | 12 | Nenhuma |
| Harmonização de políticas e governação | Assuntos jurídicos e fiscais | 16 | 3 | 3 | Nenhuma |
| Desenho organizacional e linhas de reporte | Pessoas | 24 | 4 | 5 | Nenhuma |
Entradas definidas pelo autor para o caso construído. Esforço previsto em semanas-pessoa; valor em risco em milhares de USD por semana. Não são dados observados.
| Entrada | Valor | Condição |
|---|---|---|
| Frentes de trabalho, funções | 18 frentes em 7 funções; 10 críticas para a caixa (nível A) | Definido pelo autor |
| Esforço previsto e afetação máxima de pessoal | 316 semanas-pessoa no total; limites de afetação de 2 a 6 | Definido pelo autor |
| Valor em risco | USD 308 mil por semana no total; USD 237 mil no nível A | Definido pelo autor |
| Equipa de integração e horizonte | 8 pessoas; 52 semanas | Definido pelo autor |
| Esforço realizado | Esforço previsto multiplicado por um fator lognormal, desvio-padrão logarítmico de 0.25, média um | Definido pelo autor |
| Valor em risco realizado | Taxa definida pelo autor multiplicada por um fator lognormal, desvio-padrão logarítmico de 0.35, média um | Definido pelo autor |
| Valor em risco estimado | Taxa realizada multiplicada por um erro lognormal, desvio-padrão logarítmico de 0.5, média um | Definido pelo autor |
| Precedências | Cinco pares, cada um dentro de uma função | Definido pelo autor |
| Perda de caixa | Taxa integral até à conclusão; proporcional ao trabalho restante como variante | Definido pelo autor |
| Réplicas e semente | 2,000 no caso base, 1,000 por ponto do varrimento, semente 20261014 | Definido pelo autor |
| Datas externas mencionadas no texto | O vencimento salarial e as datas de faturação eletrónica provêm dos textos citados; os seus valores de caixa não | Citado e definido pelo autor |
Análise da MatchPoint. A condição indica se uma entrada é definida pelo autor ou retirada de um texto citado. Nenhuma entrada é uma taxa observada.
10 Comparar nove políticas com realizações partilhadas e definições explícitas das referências
O plano uniforme reparte a equipa pelas filas de funções ativas em partes iguais, sujeitas aos limites de pessoal, redistribuindo a capacidade disponível quando um limite ou uma fila concluída o permite. Cada função segue uma lista aleatória compatível com as precedências, uma frente de trabalho de cada vez. Uma segunda referência reparte a equipa igualmente por todas as frentes abertas. A ordem aleatória de prioridades é um comparador adicional, sem garantia para o pior caso. Maior e menor esforço primeiro testam se o esforço, por si só, explica alguma melhoria. A regra de nível crítico para a caixa coloca o nível A primeiro, em ordem aleatória, e a regra de nível e depois rácio ordena pela exposição estimada por unidade de esforço previsto dentro de cada nível.
A referência heurística com informação perfeita aplica a política de rácio utilizando exposição e esforço verdadeiros, informação indisponível para a equipa operacional. É uma heurística viável, não um ótimo; a verificação independente encontrou uma troca viável de prioridades que a melhorou numa réplica base. A relaxação de retirada progressiva da secção 11 fornece um limite inferior distinto. Cada política implementada afeta capacidade continuamente entre acontecimentos de conclusão, sujeita aos limites de pessoal e às precedências declarados. A ordem afeta a afetação e a conclusão; as realizações subjacentes continuam partilhadas entre políticas.
A perda de caixa acumula-se segundo a equação 1a. A exposição ell_j está em milhares de USD por semana, o tempo em semanas e L_pi em milhões de USD; o fator 10^-3 faz a conversão de unidades monetárias. Para uma frente concluída dentro do horizonte, a equação 1b iguala as semanas-pessoa prestadas ao esforço realizado. A equação 1c estabelece as restrições de capacidade da equipa, não negatividade e limite de cada frente. O motor orientado por eventos implementa estas afetações continuamente entre conclusões. A tabela 7 enumera as políticas testadas.
Na equação 1, C_j é um tempo de conclusão quando a frente termina dentro de H, a_j(t) é a sua afetação de pessoal, e_j é o esforço realizado, K é a dimensão da equipa e m_j o seu limite de pessoal. Uma frente inacabada recebeu menos de e_j em H e recebe um marcador infinito de conclusão para aplicar o limite do horizonte. O seu tempo de conclusão eventual não é medido pelo motor. Contribui com toda a sua exposição até H. Um sucessor não recebe pessoal até à conclusão do seu predecessor. O pessoal é homogéneo e divisível, com produtividade linear até cada limite.
| Política | Regra | Informação utilizada |
|---|---|---|
| Plano uniforme por funções | As filas de funções ativas partilham a equipa igualmente, sujeitas aos limites de pessoal; cada uma segue uma lista aleatória compatível com as precedências, uma frente de trabalho de cada vez | Nenhuma |
| Repartição igual por todas as frentes de trabalho abertas | A equipa é repartida igualmente por todas as frentes abertas, dentro dos limites de pessoal | Nenhuma |
| Ordem aleatória de prioridades | Ordem de prioridades gerada aleatoriamente; um comparador sem informação | Nenhuma |
| Maior esforço primeiro / Menor esforço primeiro | Ordenar pelo esforço previsto, começando pelo maior ou pelo menor | Esforço previsto |
| Nível crítico para a caixa primeiro | Nível A primeiro em ordem aleatória, seguido do nível B | Classificação binária de criticidade para a caixa |
| Valor em risco por unidade de esforço (estimado) | Rácio decrescente entre valor em risco estimado e esforço previsto, ajustado ao longo das cadeias de precedência | Valor em risco estimado, esforço previsto |
| Nível crítico para a caixa e depois valor por esforço | Nível A primeiro, com ordenação pelo rácio dentro de cada nível | Classificação, estimativas, esforço previsto |
| Valor por esforço com entradas verdadeiras (heurística com informação perfeita) | Como a regra de rácio, com valor em risco e esforço verdadeiros | Informação de que nenhuma equipa dispõe |
Análise da MatchPoint. Regras tal como implementadas na experiência construída.
A variável de pessoal na experiência representa capacidade intermutável. Um programa real deve preparar uma verificação separada de competências e disponibilidade antes de tratar uma ordenação numérica como executável. Autoridade de tesouraria, configuração fiscal, comunicação com clientes e acesso a sistemas empresariais exigem permissões e conhecimentos diferentes. Um gabinete de programa pode registar uma bolsa identificada de competências e uma janela de disponibilidade para cada tarefa, identificando depois onde a sequência proposta depende duas vezes da mesma pessoa. Este é um controlo de viabilidade proposto, não outra característica testada da simulação. Qualquer resultado numérico produzido após introduzir equipas especializadas, prazos externos ou pessoal mínimo exigiria implementação e validação separadas.
O relato da conclusão utiliza um horizonte fixo. Seja T_A o momento em que terminam todas as frentes críticas para a caixa. As estatísticas médias de conclusão apresentadas são médias de min(T_A,H), acompanhadas da fração de réplicas em que permanecem frentes críticas inacabadas em H. Um valor próximo de cinquenta e duas semanas pode, por isso, refletir censura e não uma integração concluída. O horizonte registado não revela a data eventual de conclusão dos trabalhos inacabados. Esta distinção aplica-se às comparações base, de capacidade e de tensão.
11 A exposição por unidade de esforço define a ordem, e a classificação por nível aproxima-a
O rácio entre exposição e esforço é o índice utilizado pela regra de Smith [7]. Para a frente j, o índice é r_j na equação 2a. Nas entradas construídas, o rácio médio é 2.49 no nível A e 0.32 no nível B, pelo que uma classificação binária já separa os dois grupos. A versão estimada utiliza a exposição estimada com ruído e o esforço previsto; num par de precedência, o predecessor assume o maior entre o seu próprio rácio e o rácio conjunto do par, para que um sucessor valioso não fique bloqueado atrás de um predecessor com baixa prioridade.
O cálculo do limite inferior permite retirar exposição proporcionalmente à prestação de esforço, retira o limite de pessoal de cada frente e retira as precedências. Afeta a equipa agregada por ordem decrescente de exposição verdadeira por unidade de esforço. A retirada progressiva tem um custo não superior ao da retirada apenas na conclusão para qualquer afetação dada. Remover restrições amplia o conjunto viável. Dentro dessa relaxação, trocar trabalho anterior de menor densidade por trabalho posterior de maior densidade aumenta o benefício de retirada porque o peso comum do horizonte restante é H-t. Integrar o calendário resultante fornece o limite de horizonte finito da equação 2b. Esta derivação aplica-se ao modelo linear de trabalho divisível declarado.
Na equação 2, ordena-se por exposição verdadeira ell_j dividida pelo esforço e_j, em ordem decrescente. Define-se p_k=e_(k)/K, s_k como a soma de p_i para todos os i anteriores a k e a_k como min(p_k,max(H-s_k,0)). Cada p_k é positivo sob as entradas declaradas. O termo a_k é o tempo de processamento disponível para a frente antes do horizonte. A equação 2b integra a exposição restante e é um limite inferior para a perda de caixa proporcional e para a perda com retirada apenas na conclusão do modelo. As políticas de nível e de rácio continuam a ser heurísticas viáveis sob as restrições originais. A distância para este limite combina vários mecanismos relaxados e não tem atribuição isolada à afetação ou à ordem. O fator 10^-3 converte a exposição integrada de milhares de USD para as unidades de milhões de USD de L_LB.
12 No caso base, nível e depois rácio reduz a perda de caixa do primeiro ano em 45.3% face ao plano uniforme
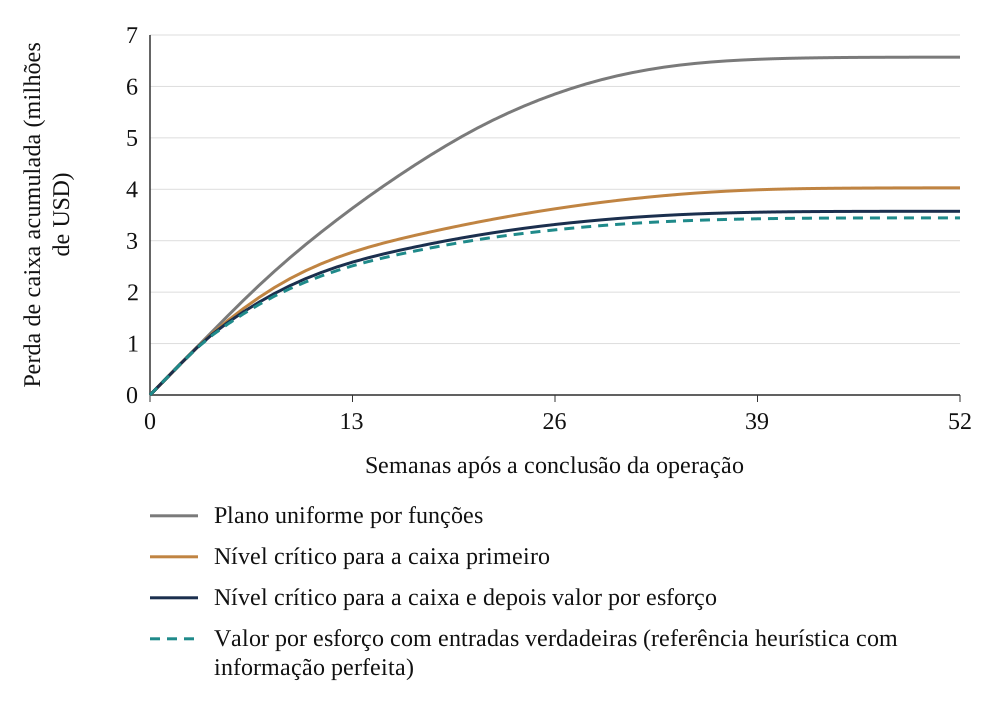
No plano uniforme, a perda média de caixa do primeiro ano é USD 6.57 milhões, ou 41.1% do teto de inação. Nível e depois rácio reduz esse valor para USD 3.57 milhões, com uma média da melhoria relativa emparelhada de 45.3% e um erro-padrão de Monte Carlo de 0.1 pontos percentuais. A heurística com informação perfeita tem perda média de USD 3.44 milhões. O rácio entre a redução da perda média e a diferença de perda média entre a referência e a heurística é 95.9%. Esta medida é separada da média da melhoria relativa emparelhada e não fornece uma distância a um ótimo demonstrado. Nível e depois rácio supera o plano uniforme em 100.0% das 2,000 réplicas. O limite inferior de retirada progressiva é USD 2.53 milhões; a experiência não reparte a diferença restante entre os pressupostos de retirada, os limites de pessoal, as precedências e a ordenação.
As estatísticas médias de conclusão dos trabalhos críticos para a caixa, limitadas ao horizonte, são a semana 14.1 com nível e depois rácio, a semana 14.8 com a regra apenas de nível e a semana 34.4 com o plano uniforme. As frações associadas de réplicas inacabadas no horizonte distinguem conclusão de censura. A repartição igual por frentes elegíveis melhora 0.3% face ao plano uniforme. A melhoria relativa da prioridade aleatória é -4.5%, e a de maior esforço primeiro é -41.3%; uma melhoria negativa significa maior custo. Estas comparações descrevem as políticas especificadas sob as entradas construídas. A prioridade aleatória não fornece um limite inferior matemático do desempenho.
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Média de 300 réplicas; semanas após a conclusão da operação.
A figura 1 mostra quando se acumula a vantagem. Na semana 26, a perda acumulada sob nível e depois rácio é USD 2.54 milhões inferior à do plano uniforme, estando então já aberta a maior parte da diferença final. Depois de concluídos os trabalhos críticos para a caixa, as restantes frentes têm pouca exposição e as curvas seguem quase paralelas. Este padrão temporal é um resultado do caso construído e não fornece uma conclusão geral sobre o primeiro semestre das aquisições.
| Política | Perda média de caixa | Erro-padrão | Melhoria face ao plano uniforme | Tempo médio de conclusão do nível A limitado ao horizonte (semanas) | Proporção da diferença já colmatada face à heurística com informação perfeita | Nível A inacabado na semana 52 |
|---|---|---|---|---|---|---|
| Plano uniforme por funções | 6.57 | 0.020 | - | 34.4 | - | 0.0% |
| Repartição igual por todas as frentes de trabalho abertas | 6.52 | 0.018 | 0.3% (SE 0.2) | 28.8 | 1.6% | 0.0% |
| Ordem aleatória de prioridades | 6.83 | 0.031 | -4.5% (SE 0.4) | 38.4 | -8.4% | 0.2% |
| Maior esforço primeiro | 9.23 | 0.028 | -41.3% (SE 0.3) | 40.7 | -85.1% | 0.1% |
| Menor esforço primeiro | 4.08 | 0.012 | 37.6% (SE 0.1) | 15.4 | 79.6% | 0.0% |
| Nível crítico para a caixa primeiro | 4.00 | 0.012 | 38.7% (SE 0.1) | 14.8 | 82.1% | 0.0% |
| Valor em risco por unidade de esforço (estimado) | 3.59 | 0.010 | 45.0% (SE 0.1) | 16.1 | 95.3% | 0.0% |
| Nível crítico para a caixa e depois valor por esforço | 3.57 | 0.010 | 45.3% (SE 0.1) | 14.1 | 95.9% | 0.0% |
| Valor por esforço com entradas verdadeiras (heurística com informação perfeita) | 3.44 | 0.009 | 47.3% (SE 0.1) | 15.0 | 100.0% | 0.0% |
| Limite inferior relaxado de progresso proporcional | 2.53 | 0.007 | 61.3% (SE 0.1) | - | - | - |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Milhões de USD ao longo de cinquenta e duas semanas; 2,000 réplicas; a melhoria é a média da melhoria emparelhada face ao plano uniforme.
A tabela 8 apresenta a comparação completa. A implicação é direta. No caso construído, ordenar pela exposição por unidade de esforço, com a classificação de caixa como primeiro filtro, reduz a perda de caixa do primeiro ano em quase metade face ao plano uniforme e reduz 95.9% da diferença de perda média entre a referência e a heurística com informação perfeita. A dimensão da melhoria depende das entradas, e as secções seguintes mostram de quais depende. O erro-padrão da melhoria é 0.1 pontos, refletindo apenas a variação das realizações aleatórias; um conjunto real de operações também variaria na estrutura.
13 Menor esforço primeiro produz a maior parte da melhoria do caso base
Menor esforço primeiro melhora 37.6% face ao plano uniforme sem utilizar informação de exposição. A política de rácio estimado puro melhora 45.0%, uma diferença de 7.5 pontos percentuais. Nível e depois rácio melhora 45.3%, uma diferença de 7.7 pontos percentuais face a menor esforço primeiro no caso base. A equação 3b é um contraste aritmético entre políticas especificadas. Não identifica uma contribuição causal da classificação de caixa ou da informação de exposição. A associação construída entre esforço reduzido e exposição elevada ajuda a explicar estas comparações dentro da experiência.
Na equação 3, L_U representa a perda do plano uniforme e G_pi a melhoria relativa emparelhada da política pi. O contraste de políticas identificado como G_ratio-G_effort é calculado para a ordenação pura pelo rácio estimado face a menor esforço primeiro. A política apenas de nível melhora 38.7% sob as mesmas entradas construídas. Estas comparações demonstram o papel dos pressupostos especificados; uma equipa sem estimativas fiáveis teria de avaliar uma regra candidata com a sua própria prova e uma afetação de pessoal viável.
O comparador uniforme divide capacidade entre funções e opera uma fila dentro de cada função. Neste caso construído, algumas políticas alternativas concluem mais cedo trabalhos curtos ou com pesos elevados. A escolha desse comparador faz parte da experiência e deve acompanhar as melhorias apresentadas. Uma referência diferente, uma rede de dependências diferente ou uma relação diferente entre esforço e exposição exigem nova comparação. A tensão de esforço médio igual da secção 17 testa uma dessas alterações sem isolar um efeito no terreno da classificação crítica para a caixa.
14 Os contrastes modelizados entre políticas aumentam à medida que a exposição definida pelo autor se concentra
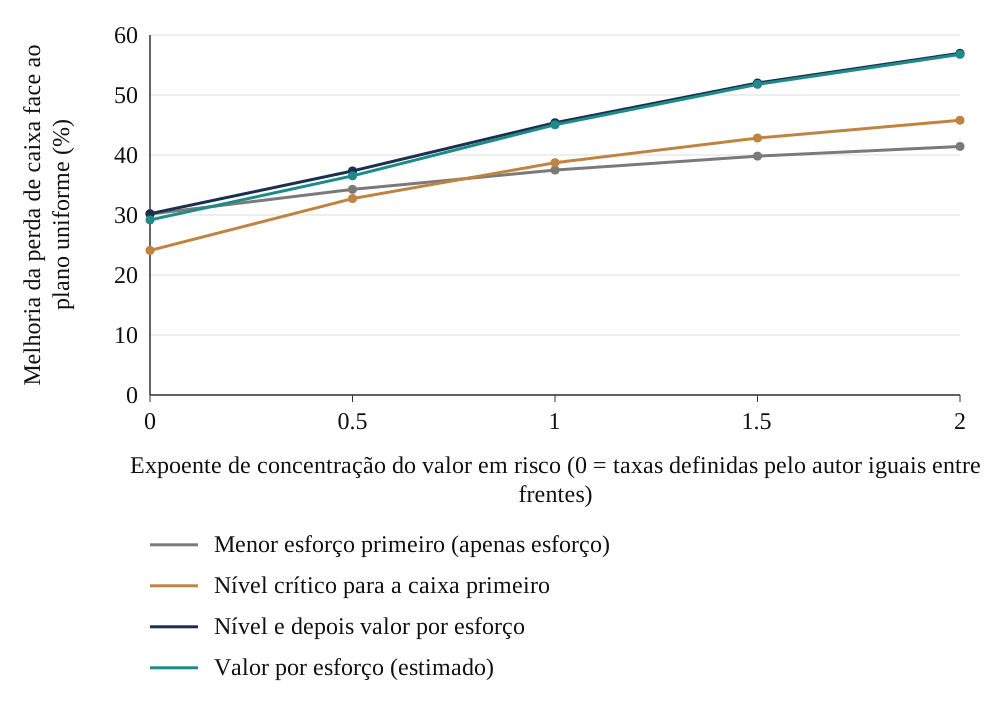
O varrimento de concentração reescala a exposição por uma potência, mantendo constante a exposição total definida pelo autor. Com um expoente de 0, as taxas definidas pelo autor são iguais entre frentes e as três maiores concentram 16.7%. Com 1.0 aplicam-se as entradas definidas pelo autor, e as três maiores concentram 35.1%. Com 2.0 concentram 52.7%. Ao longo do varrimento, menor esforço primeiro melhora 30.2% com exposição igual e 41.4% na concentração mais elevada, enquanto a regra de rácio melhora 29.2% e 56.8%. A perda do plano uniforme também passa de USD 7.00 milhões para USD 6.15 milhões, porque nas entradas do autor as maiores exposições estão em frentes pequenas, que até o plano uniforme conclui mais cedo. As taxas realizadas mantêm a variação lognormal independente declarada, pelo que os seus totais e as taxas entre frentes não são mantidos iguais em cada réplica.
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 1,000 réplicas por ponto; exposição total definida pelo autor constante; as taxas realizadas mantêm variação lognormal.
A figura 2 e a tabela 9 mostram que a regra de nível e depois rácio passa de 30.2% para 57.0%, e a diferença face à ordenação por esforço aumenta de 0.1 pontos com exposição igual para 15.5 pontos na concentração mais elevada. Quando a exposição se distribui uniformemente, a ordenação pela exposição pouco acrescenta e a melhoria provém do esforço. Quando poucas frentes concentram a maior parte da exposição, priorizá-las é onde reside a melhoria. A concentração é um diagnóstico proposto para examinar juntamente com esforço, dependências, qualidade de estimação e capacidades disponíveis. A proporção das três maiores, por si só, não determina o valor de uma sequência real de integração.
| Expoente de concentração | Valor em risco nas três maiores frentes de trabalho | Perda de caixa do plano uniforme | Melhoria: menor esforço primeiro | Melhoria: valor por esforço | Melhoria: nível crítico para a caixa | Melhoria: nível e depois rácio |
|---|---|---|---|---|---|---|
| 0.0 | 16.7% | 7.00 | 30.2% | 29.2% | 24.1% | 30.2% |
| 0.5 | 25.7% | 6.77 | 34.3% | 36.5% | 32.7% | 37.3% |
| 1.0 | 35.1% | 6.54 | 37.5% | 45.0% | 38.7% | 45.4% |
| 1.5 | 44.2% | 6.34 | 39.8% | 51.8% | 42.8% | 52.0% |
| 2.0 | 52.7% | 6.15 | 41.4% | 56.8% | 45.8% | 57.0% |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Melhoria face ao plano uniforme; 1,000 réplicas por linha.
15 As estimativas com ruído deterioram a regra de rácio puro antes da regra de nível, e a melhoria declarada excede a realizada
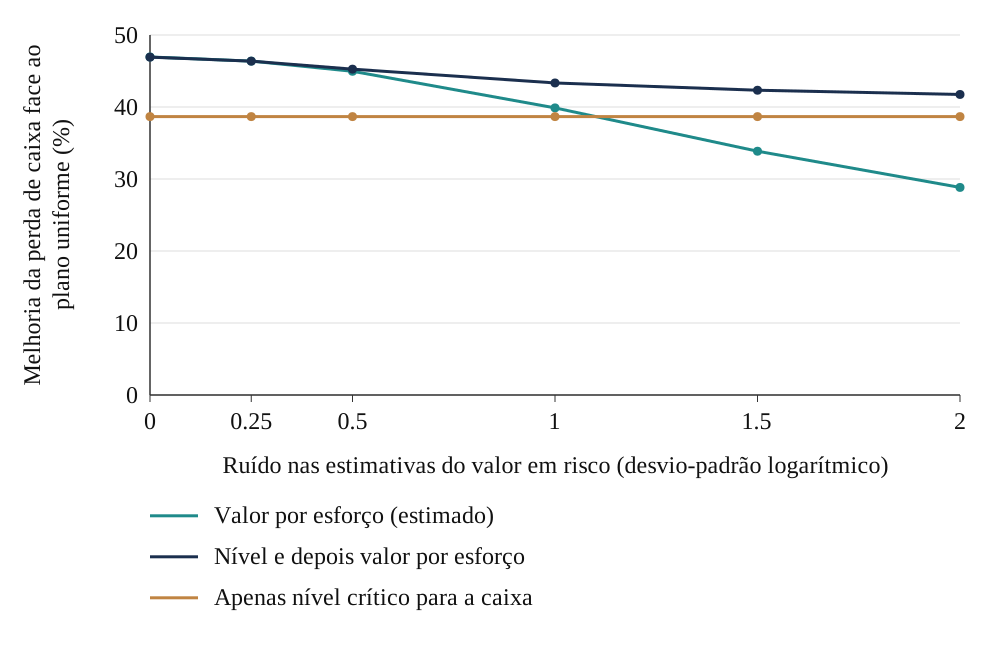
O varrimento de ruído aumenta o desvio-padrão logarítmico da estimativa de exposição de 0 para 2. A regra de rácio melhora 46.9% com estimativas exatas, 45.0% com o ruído base de 0.5 e 33.9% com 1.5. A regra de nível não é afetada pelo ruído de estimação, porque utiliza apenas a classificação, e melhora 38.7% em todo o varrimento. A regra de rácio fica abaixo da regra de nível com ruído entre 1.0 e 1.5, onde melhora 39.9% e 33.9%, respetivamente. A regra combinada cai menos, para 41.7% com ruído de 2.0.
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 1,000 réplicas por ponto.
A figura 3 mostra a deterioração. Na política de rácio estimado puro, a melhoria declarada, calculada a partir das estimativas que determinaram a ordenação, excede a melhoria realizada. A equação 4 define a estimativa e o rácio. Com o ruído base, a equipa declararia USD 3.24 milhões de perda evitada face a USD 2.98 milhões realizados, um rácio de 1.09. Com ruído de 1.5, o rácio é 1.72, e com 2.0 é 2.07. Este mecanismo construído de seleção é motivado pela análise de estimativas com ruído de Smith e Winkler [13]: ordenar com estimativas com ruído e depois creditar ao plano o valor estimado exagera o que o plano entrega.
Na equação 4, o acento circunflexo denota uma estimativa, s é o desvio-padrão logarítmico do seu erro e z_j uma realização normal padrão. Define-se D_j^pi=min(C_j^pi,H); uma frente inacabada contribui com H. P representa a ordenação pura pelo rácio estimado, e U o plano uniforme. Rho é o rácio entre a melhoria monetária média estimada e a melhoria monetária média realizada nesta comparação construída. Não é a média dos rácios de melhoria de cada réplica. O erro tem média um por construção. Num caso de negócio proposto para o terreno, devem conservar-se as estimativas anteriores à execução e avaliar a sua calibração face a resultados definidos independentemente. Uma comparação de políticas de programação exige um desenho de atribuição pré-especificado ou pressupostos justificados de identificação observacional; uma revisão preditiva com dados reservados, por si só, não fornece um efeito causal da sequenciação. A tabela 10 apresenta os valores do varrimento.
| Ruído nas estimativas do valor em risco (desvio-padrão logarítmico) | Melhoria: valor por esforço | Melhoria: nível e depois rácio | Melhoria: nível crítico para a caixa | Melhoria declarada dividida pela melhoria realizada |
|---|---|---|---|---|
| 0.00 | 46.9% | 46.9% | 38.7% | 1.00 |
| 0.25 | 46.4% | 46.4% | 38.7% | 1.02 |
| 0.50 | 45.0% | 45.3% | 38.7% | 1.09 |
| 1.00 | 39.9% | 43.3% | 38.7% | 1.34 |
| 1.50 | 33.9% | 42.3% | 38.7% | 1.72 |
| 2.00 | 28.8% | 41.7% | 38.7% | 2.07 |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 1,000 réplicas por linha; a última coluna é o rácio entre melhoria declarada e realizada da equação 4. Estes rácios dizem respeito à ordenação pura pelo rácio estimado, não à de nível e depois rácio.
16 A vantagem modelizada da priorização diminui no intervalo de capacidade testado
O varrimento de capacidade varia a equipa de 4 para 24 pessoas. A perda do plano uniforme diminui de USD 11.65 milhões para USD 6.53 milhões e USD 2.90 milhões. As melhorias de nível e depois rácio são 48.7%, 45.1% e 29.3%. As estatísticas de conclusão apresentadas são limitadas à semana 52. Com quatro pessoas, os trabalhos críticos para a caixa permanecem inacabados na semana 52 em 99.1% das réplicas do plano uniforme e 0.0% das réplicas de nível e depois rácio. A média apresentada de 52.0 semanas do plano uniforme reflete, por isso, censura substancial no horizonte; não é uma média do tempo de conclusão eventual.
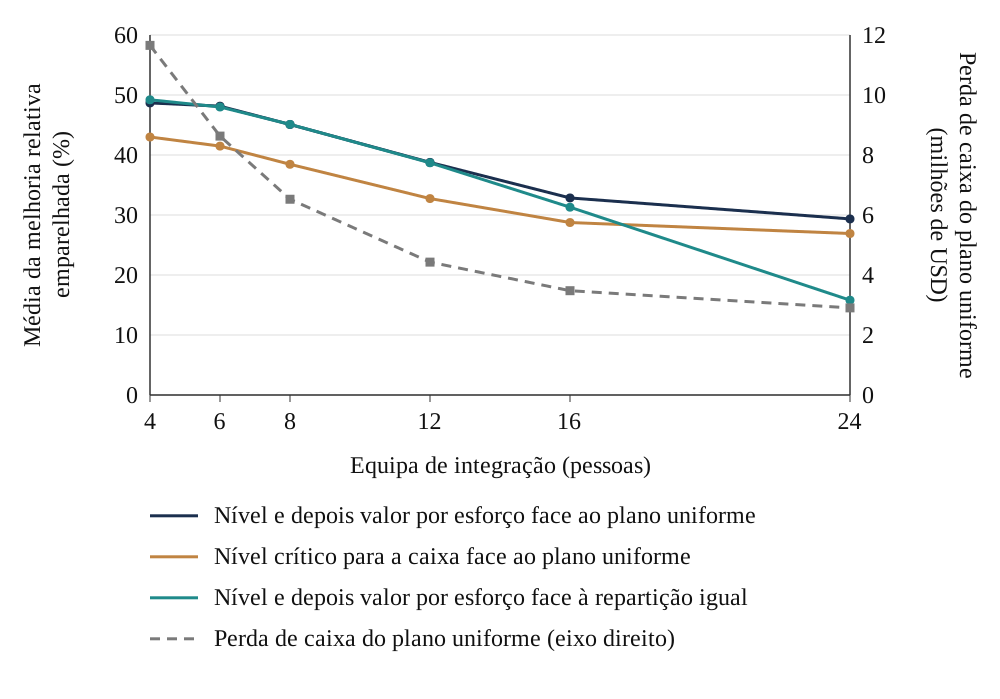
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 1,000 réplicas por ponto; dimensão da equipa em pessoas.
A figura 4 mostra o padrão de capacidade dentro do caso construído. O comparador uniforme opera uma frente de cada vez dentro de cada fila de função ativa. A repartição igual permite afetação simultânea a frentes elegíveis. Face à repartição igual, nível e depois rácio melhora 49.2% com 4 pessoas, 45.1% com 8 e 15.8% com 24. A sua vantagem com equipas maiores é menor face a esta referência alternativa. Estes contrastes mostram que o comparador importa; não decompõem a melhoria em efeitos de fila e de ordenação identificados separadamente. Uma comparação no terreno exige capacidade real, competências e políticas de referência viáveis.
17 Padrões de tensão dentro dos casos construídos
São executados sete casos, e a tabela 11 apresenta os resultados. O caso base melhora 45.1% com nível e depois rácio. Um excesso uniforme de esforço de 40 por cento aumenta a perda do plano uniforme para USD 9.05 milhões e deixa a melhoria em 45.0%: o nível aumenta enquanto a ordenação se mantém. Um excesso de 80 por cento apenas nos trabalhos críticos aumenta-a para USD 9.32 milhões, reduz a melhoria para 40.0% e atrasa a conclusão do nível A para a semana 25.4, deteriorando tanto o nível como o benefício. Todas as médias de conclusão apresentadas nestes casos são limitadas ao horizonte; a interpretação deve ser acompanhada da correspondente fração de réplicas inacabadas.
Quando cada classificação crítica para a caixa é invertida independentemente com probabilidade de 30 por cento, a regra de nível cai de 38.5% para 12.2%, enquanto nível e depois rácio mantém 33.8%, sob o mecanismo de erro especificado. Estimativas com muito ruído, com desvio-padrão logarítmico de 1.5, deixam nível e depois rácio em 42.2%. Quando a perda é proporcional ao trabalho restante, a melhoria é 43.4% sobre um nível inferior de perda de USD 4.95 milhões. A ordenação mantém-se em cada um destes casos, e o padrão que os distingue é o movimento do nível e da semana de conclusão.
O último caso multiplica o esforço de cada frente crítica para a caixa por 2.86, tornando o esforço médio por frente aproximadamente igual entre níveis. A perda do plano uniforme é USD 11.92 milhões. Nível e depois rácio melhora 32.1%, menor esforço primeiro 25.8% e a regra apenas de nível 26.0%. A estatística média de conclusão dos trabalhos críticos, limitada ao horizonte, sob nível e depois rácio é 40.3 semanas, com trabalhos críticos inacabados em 1.4% das réplicas na semana 52; 5.8% da exposição foi retirada até à semana 8. A diferença entre nível e depois rácio e menor esforço primeiro é 6.3 pontos percentuais neste caso de tensão.
| Caso | Perda de caixa do plano uniforme | Melhoria: nível e depois rácio | Melhoria: nível crítico para a caixa | Conclusão média do nível A limitada ao horizonte, nível e depois rácio (semanas) | Valor retirado até à semana 8, nível e depois rácio | Nível A inacabado na semana 52, nível e depois rácio |
|---|---|---|---|---|---|---|
| Caso base | 6.53 | 45.1% | 38.5% | 14.1 | 47.4% | 0.0% |
| Excesso uniforme de esforço de 40% | 9.05 | 45.0% | 38.8% | 19.8 | 33.9% | 0.0% |
| Excesso de 80% apenas nos trabalhos críticos para a caixa | 9.32 | 40.0% | 33.7% | 25.4 | 24.9% | 0.0% |
| Classificação crítica para a caixa de cada frente invertida independentemente com probabilidade de 30% | 6.53 | 33.8% | 12.2% | 22.0 | 39.6% | 0.0% |
| Estimativas do valor em risco com muito ruído (desvio-padrão logarítmico de 1.5) | 6.53 | 42.2% | 38.5% | 14.3 | 44.6% | 0.0% |
| Perda de caixa proporcional ao trabalho restante | 4.95 | 43.4% | 34.7% | 14.1 | 47.4% | 0.0% |
| Esforço médio por frente do nível A reescalado para igualar o do nível B (2.86 vezes) | 11.92 | 32.1% | 26.0% | 40.3 | 5.8% | 1.4% |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 1,000 réplicas por caso. O caso de perda proporcional utiliza a forma proporcional tanto na perda uniforme como na prioritária. A conclusão é a média de min(T_A,52), com frações de réplicas inacabadas no horizonte apresentadas separadamente. Os erros de classificação são inversões Bernoulli independentes.
18 Apresentar a exposição estimada retirada juntamente com a conclusão e a caixa observada
Na semana 8 do caso construído, o plano uniforme concluiu 10.0% das frentes e retirou 11.6% da exposição. Nível e depois rácio concluiu 28.2% e retirou 47.2%. A diferença na exposição retirada é 35.6 pontos percentuais na semana 8 e 24.1 na semana 26, como apresentado na tabela 12. Diferem tanto a conclusão de tarefas como a exposição retirada. A medida ponderada pela exposição reflete os pesos de caixa atribuídos aos trabalhos concluídos; a contagem de tarefas dá o mesmo peso a cada frente. Nenhuma identifica caixa poupada em sentido contrafactual numa aquisição real.
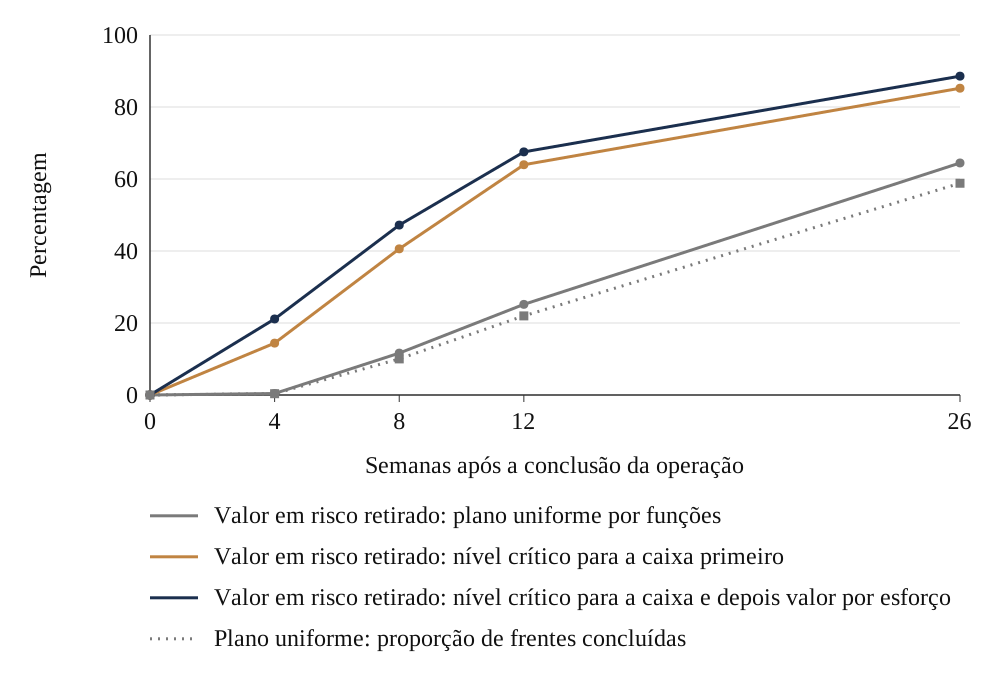
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Média de 2,000 réplicas.
A figura 5 compara medidas de planeamento dentro do caso construído. Um relatório no terreno pode calcular a exposição estimada retirada a partir de pesos previamente acordados e testes de conclusão datados. Essa medida continua dependente dos pressupostos de exposição e da sua janela temporal. Recebimentos, pagamentos e custos operacionais observados exigem prova e reconciliação separadas. A documentação do conselho deve conservar o registo, datas aplicáveis, intervalos de estimação, prova de conclusão e ponte financeira, para examinar em conjunto a preparação operacional e os movimentos de caixa medidos.
| Semana | Plano uniforme: frentes de trabalho concluídas | Plano uniforme: valor em risco retirado | Nível e depois rácio: frentes de trabalho concluídas | Nível e depois rácio: valor em risco retirado | Diferença de valor retirado (pontos) |
|---|---|---|---|---|---|
| 4 | 0.4% | 0.4% | 11.1% | 21.1% | 20.7 |
| 8 | 10.0% | 11.6% | 28.2% | 47.2% | 35.6 |
| 12 | 22.0% | 25.2% | 45.8% | 67.5% | 42.4 |
| 26 | 58.8% | 64.5% | 70.7% | 88.6% | 24.1 |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Média de 2,000 réplicas.
Cada efeito deve ser apresentado com o seu estado de identificação e sensibilidade. A estimativa pontual de 45.3% pertence ao modelo construído de programação e deve acompanhar os resultados de concentração, ruído, capacidade e tensão. Os registos no terreno podem conter prova datada de conclusão, estimativas registadas e movimentos de caixa reconciliados separadamente. A exposição sob um calendário não escolhido continua contrafactual e exige um desenho de comparação justificado. O rácio entre melhoria declarada e realizada da política de rácio estimado puro é outro diagnóstico do modelo, não uma medição de caixa no terreno. O relatório ao conselho deve conservar a versão legal aplicável e a prova subjacente a qualquer alteração do plano.
O acompanhamento proposto de sinergias deve ligar o registo de programação a uma reconciliação financeira. Cada entrada precisa de período de referência, perímetro acordado, mecanismo do benefício, data prevista de início, responsável e prova necessária ao reconhecimento. Os custos únicos de implementação devem permanecer visíveis junto dos benefícios recorrentes. Uma poupança diferida deve distinguir-se de uma poupança perdida permanentemente, e uma redução de contas a receber deve ser reconciliada com cobranças, vendas, abates e qualquer movimento de financiamento. O calendário pode identificar a data em que um mecanismo se torna operacional. A ponte financeira é necessária para avaliar se o resultado económico antecipado se seguiu.
A mesma disciplina aplica-se quando o modelo da operação já contém um pressuposto de sinergia. O registo de integração deve corresponder a esse pressuposto e identificar qualquer alteração de âmbito, calendário ou confiança. Acrescentar a estimativa do registo ao modelo de aquisição como um segundo benefício duplicaria o caso de investimento original. A documentação proposta para o conselho deve, por isso, conter uma referência única por benefício, mostrar o pressuposto original de análise do investimento e explicar a revisão atual. Qualquer alegação de melhoria do valor dos capitais próprios exige a sua própria análise de fluxos de caixa, custos e financiamento. Uma redução percentual da medida de perda da simulação, por si só, não fornece uma valorização adicional da operação.
19 O registo construído de operações exagera o seu efeito conhecido sob o mecanismo de seleção especificado
A experiência de seleção gera uma população construída de 4,000 operações. Cada uma tem a sua própria concentração de exposição, dimensão de equipa, esforço do nível A e capacidade de execução não observada. Equipas capazes têm maior probabilidade de adotar o plano prioritário e concluem trabalhos mais depressa sob qualquer dos planos. Operações concentradas também têm maior probabilidade de o adotar, dado que a concentração é visível. Para cada operação, o modelo avalia os planos uniforme e de nível e depois rácio, pelo que o seu verdadeiro efeito médio na população é conhecido: 17.42 pontos de perda de caixa em proporção do teto.
A figura 6 e a tabela 13 apresentam o resultado. Num estudo que observa apenas o plano adotado, a diferença não ajustada entre adotantes e não adotantes tem média de 23.37 pontos com 400 operações registadas, um enviesamento de 5.95 pontos. Ajustar pela concentração registada deixa um enviesamento de 4.98 pontos. Um ajustamento oráculo que utiliza a capacidade latente construída deixa 0.22. Essa variável é conhecida pela experiência e não está disponível para os estimadores observacionais apresentados. A média da subamostra aleatorizada é compatível com o efeito da população construída dentro do erro de Monte Carlo, com enviesamento de simulação finita reportado de -0.02. A comparação não ajustada neste registo construído exagera o seu efeito conhecido, e a parte que o ajustamento pode corrigir depende do que foi registado.
Na equação 5, A_d é a adoção do plano prioritário na operação d, z_d é a concentração padronizada, u_d a capacidade de execução não observada, os coeficientes a são definidos pelo autor, y é a perda como proporção do teto e tau o efeito médio verdadeiro. King e os seus colegas apresentam evidência de potenciais moderadores do desempenho após a aquisição [5]. O fator oculto de capacidade de execução e o seu efeito na adoção nesta experiência são mecanismos definidos pelo autor; a meta-análise não os identifica nem calibra. O modelo estabelece a dimensão do enviesamento por construção, e o artigo não afirma que seja típica dos dados reais.
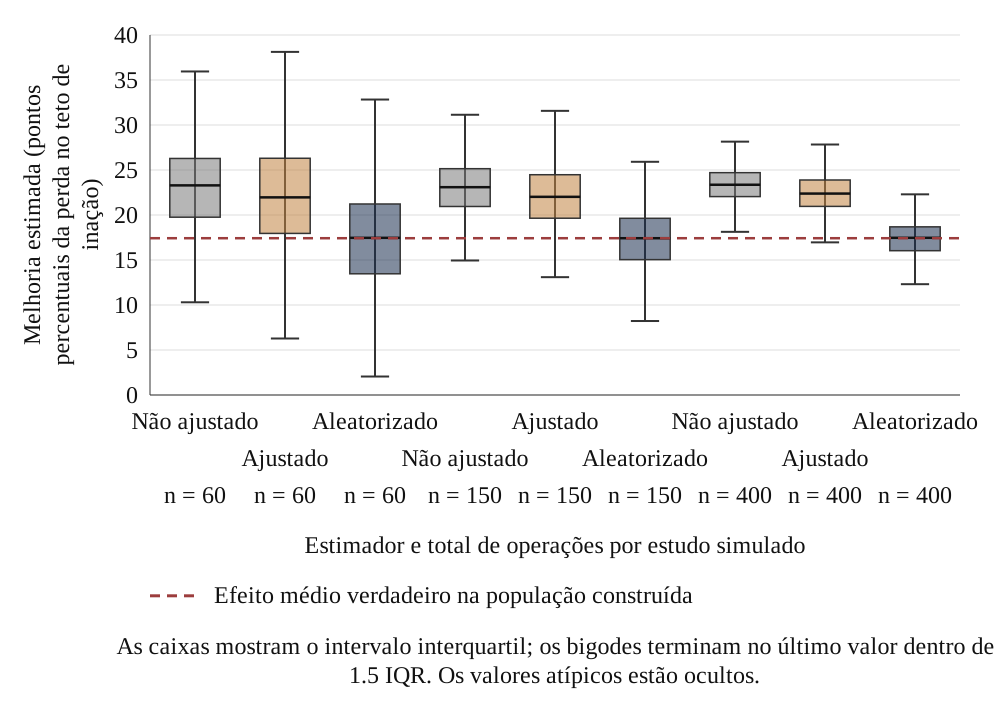
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. 600 estudos simulados por caixa; a linha tracejada é o efeito médio verdadeiro na população construída.
| Operações registadas | Diferença não ajustada: média (pontos) | Não ajustado: desvio-padrão | Ajustado pela concentração: média | Ajustado: desvio-padrão | Subamostra aleatorizada: desvio-padrão | Subamostra aleatorizada: potência a 5% |
|---|---|---|---|---|---|---|
| 30 | 23.40 | 7.07 | 22.29 | 8.35 | 7.44 | 64.0% |
| 60 | 23.14 | 4.97 | 22.18 | 5.87 | 5.52 | 90.7% |
| 150 | 23.05 | 3.15 | 22.07 | 3.55 | 3.35 | 100.0% |
| 400 | 23.37 | 1.96 | 22.40 | 2.13 | 1.96 | 100.0% |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado. Pontos de perda em proporção do teto; 600 estudos por linha; são acrescentados 15 pontos de ruído de observação ao resultado de cada operação. A potência simulada apresentada é a proporção de rejeições no sentido positivo ao limiar normal bilateral de 5 por cento.
20 Uma avaliação proposta no terreno exige unidades, resultados e um efeito que mereça ser detetado pré-especificados
Uma avaliação proposta no terreno deve distinguir a unidade de atribuição do registo da frente de trabalho. Integrações elegíveis no seu conjunto, ou conglomerados demonstravelmente independentes, poderiam receber uma política de programação acordada num tempo zero pré-especificado. As frentes forneceriam as datas, esforço e prova de conclusão subjacentes. Seguindo o quadro do ensaio-alvo, o protocolo deve definir elegibilidade, estratégias, atribuição, acompanhamento, resultado, contraste causal e análise antes de examinar os resultados [16].
Deve manter-se um registo de seleção das operações consideradas para participação e uma coorte de resultados separada, definida pelas regras de elegibilidade na atribuição. Devem obter-se a autorização necessária do cliente e os acordos de tratamento de dados. Todas as políticas do estudo devem preservar todas as obrigações legais e contratuais. Os pesos de qualquer resultado de exposição estimada devem ser fixados antes da atribuição, recolhendo-se separadamente resultados de caixa definidos a partir dos registos financeiros. A atribuição e a análise devem refletir serviços partilhados, conglomerados, adesão à política e resultados em falta. O cálculo simples de operações por braço abaixo assume unidades independentes e exige revisão separada do desenho do estudo no terreno.
A equação 6 fornece a dimensão amostral por braço para uma comparação aleatorizada, em que sigma é o desvio-padrão do resultado normalizado de perda de caixa do modelo a cinquenta e duas semanas, delta o efeito a detetar e os valores z os quantis normais para um teste bilateral de 5 por cento e potência de 80 por cento. Com o desvio-padrão construído do resultado de 20.29 pontos, que inclui 15 pontos de ruído de medição definido pelo autor, detetar o efeito completo do modelo de 17.4 pontos exige 22 operações por braço. Detetar metade, 8.7 pontos, exige 86; um quarto, 4.4 pontos, exige 341; e um décimo exige 2,129. Estes cálculos dizem respeito a esse resultado e à sua variância definida pelo autor. Não dimensionam a potência de uma exposição proposta na semana doze ou de outro resultado no terreno.
Na equação 6, n é o número de unidades independentes por braço, sigma o desvio-padrão do resultado, delta a diferença que merece ser detetada, z representa quantis normais padrão e Phi a função de distribuição normal padrão. Na equação 6b, d=delta/(sigma sqrt(2/n)); são incluídas ambas as caudas do teste normal bilateral. Os valores calculados para o resultado normalizado de perda do modelo a cinquenta e duas semanas ilustram a sensibilidade à dimensão do efeito escolhida. Um estudo no terreno necessita de um efeito-alvo economicamente significativo e de uma estimativa fundamentada da variância, com provisões separadas para conglomerados, interferência, perdas de acompanhamento e medição do resultado. Este artigo não estima o provável efeito no terreno.
O protocolo proposto para o terreno deve definir elegibilidade e tempo zero antes de examinar os dados de resultados. A elegibilidade poderia exigir uma operação concluída, um perímetro de integração documentado e uma equipa capaz de executar qualquer das abordagens de programação. O tempo zero seria então o momento em que a equipa elegível recebe a sua política de programação. As operações abandonadas antes desse ponto pertencem a um registo de seleção separado, com os seus motivos. Incluí-las na análise de resultados de aquisições sem definir um resultado criaria um denominador incompatível. Excluir uma operação porque a integração apresentou posteriormente um mau desempenho criaria outro problema de seleção. O protocolo deve distinguir explicitamente estas duas decisões.
A unidade de atribuição também exige uma verificação de viabilidade. Unidades de negócio que partilham plataforma de tesouraria, liderança de integração ou conta de cliente podem influenciar os resultados umas das outras. Nesse contexto, atribuir frentes individuais a políticas concorrentes exporia a comparação a interferência. Um estudo proposto poderia atribuir integrações completas ou conglomerados suficientemente independentes e documentar os serviços que continuam partilhados. A análise teria de refletir os conglomerados e o número de atribuições genuinamente independentes. A equação simples de dimensão amostral deste artigo assume unidades independentes e um resultado contínuo. Não inclui efeito de desenho, perdas de acompanhamento, comparações múltiplas ou dimensões desiguais dos conglomerados, pelo que não deve servir de caderno de encargos para contratar um estudo no terreno.
O resultado principal deve ser especificado utilizando prova recolhida de forma consistente sob ambas as políticas. A exposição estimada retirada pode continuar como medida de planeamento, mas os pesos devem ser congelados antes da atribuição e a interpretação mantida separada da caixa realizada. As medidas candidatas de caixa exigem definições acordadas de recebimentos em atraso, pagamentos duplicados, descontos perdidos ou outros acontecimentos dentro do perímetro da operação. O protocolo deve indicar a janela de observação, fonte de dados, tratamento monetário e regras de reconciliação. Escolher a definição do resultado depois de ver qual política funcionou melhor introduziria outra oportunidade de seleção. Qualquer alteração necessária após o início da recolha deve ser datada e apresentada com o seu motivo.
Uma implementação credível deve conservar registos de atribuição e de adesão à política. A comparação principal pode seguir a política atribuída, enquanto uma análise de adesão identificada separadamente examina desvios como um prazo legal, um incidente com um cliente crítico ou indisponibilidade de pessoal. Esses desvios devem ser registados no momento, com a razão operacional e a autorização. A sua presença é informação útil sobre a possibilidade de executar a regra proposta. Restringir a análise a equipas que seguiram perfeitamente a regra selecionaria outra população e poderia reintroduzir o enviesamento de capacidade ilustrado no registo construído de operações. Resultados em falta e desistências devem receber tratamento pré-especificado e análise de sensibilidade.
21 Avaliar separadamente a extração assistida por AI e a programação
Um registo assistido por AI é um fluxo de trabalho proposto para avaliação. Os campos candidatos incluem datas de renovação, prazos de aviso e cláusulas de mudança de controlo, cada um ligado a uma passagem de origem e confirmado face ao contrato em vigor e respetivas alterações. O artigo não apresenta testes de exatidão da extração, custo de pessoal ou melhoria das estimativas de exposição. Qualquer utilização de registos confidenciais exige os controlos acordados de acesso e tratamento. Os testes propostos abaixo separam a extração documental do valor da decisão de programação.
O resultado de Smith e Winkler fornece uma razão para examinar a calibração das estimativas utilizadas na otimização [13]. A prova reservada para validação pode avaliar a qualidade preditiva e da extração. O efeito causal de uma política de integração exige um desenho comparativo adequado, incluindo os pressupostos declarados de atribuição e confundimento. Um rácio entre melhoria declarada e realizada próximo de um descreve a calibração na medida escolhida; não estabelece, por si só, um benefício financeiro.
A experiência não apresenta qualquer modelo treinado nem exatidão observada de ferramentas. Uma avaliação proposta deve registar a ordenação antes da execução, conservar entradas verificadas independentemente e comparar medidas previstas com resultados observados definidos separadamente. Calibração preditiva, viabilidade de prazos, esforço revisor e resultados económicos devem ser apresentados separadamente. Uma avaliação comparativa de políticas exige o seu próprio desenho de atribuição ou pressupostos justificados de identificação observacional; um conjunto preditivo reservado, por si só, não fornece um efeito causal da sequenciação.
Um fluxo de trabalho proposto assistido por AI deve começar com documentos autorizados e campos explícitos de extração. Numa revisão contratual, a saída poderia identificar o documento de origem, localização da cláusula, contraparte, data de renovação, prazo de aviso, redação de mudança de controlo e revisor que os confirmou. Uma extração sem passagem rastreável deve permanecer fora das entradas de programação. O revisor deve verificar o contrato em vigor e qualquer alteração antes de aceitar uma data ou obrigação. Documentos confidenciais da operação exigem os acordos de acesso e tratamento pactuados com o cliente. Este artigo não afirma que um sistema de AI tenha realizado essas verificações ou atingido uma exatidão específica num repositório documental de aquisição.
A avaliação deve separar a exatidão da extração do valor da programação. O teste proposto de extração compararia as saídas com registos verificados independentemente, apresentando prazos omitidos, contrapartes incorretas, cláusulas sem suporte e correções por tipo documental. Um teste de programação examinaria depois o efeito desses erros na viabilidade e prioridade. Um pequeno erro de data próximo de um prazo contratual pode ser mais importante do que uma descrição corretamente extraída. A pontuação agregada de exatidão de uma ferramenta necessita, por isso, de análise de erros específica da decisão antes de ser utilizada no registo. A experiência deste artigo varia o ruído numérico de estimação; não testa extração documental, interpretação de cláusulas, deriva do modelo ou segurança de um fluxo de AI.
22 Aplicar restrições de datas e verificar a capacidade antes de ordenar o trabalho restante pela exposição por semana-pessoa
Deve começar-se pelo registo proposto e confirmar as datas legais e contratuais aplicáveis ao perímetro adquirido. Para cada data, devem registar-se pré-requisitos, prova de encerramento, calendário relevante e capacidade disponível; depois, identificar o início viável mais tardio e reservar a capacidade necessária. Para o trabalho que continua elegível para priorização, o rácio entre exposição e esforço e uma classificação documentada de criticidade para a caixa fornecem regras candidatas de ordenação. A classificação de noventa dias utilizada neste artigo é uma escolha do autor e exige revisão específica da operação. Deve aplicar-se a regra documentada de precedência e conservar-se um registo de alterações. A simulação compara políticas de priorização; o controlo de viabilidade de prazos é uma etapa adicional proposta.
As semanas quatro e oito são momentos de revisão propostos, não validados pela simulação. Devem reconciliar-se a prova de conclusão aceite, os pressupostos atuais de exposição e a capacidade disponível, registando qualquer ordenação revista e respetivo motivo. As tensões testadas identificam mecanismos candidatos a examinar, incluindo esforço alterado, estimativas com ruído e classificação pouco fiável de criticidade para a caixa. Não diagnosticam automaticamente um programa real. Uma sequência diferente deve ser avaliada face a prazos, dependências, competências e custos de transição reais antes de reafetar pessoal.
O procedimento indica o que fazer com a prova disponível e não afirma que superará o plano uniforme numa operação específica. Também não prevalece sobre uma data legal ou contratual e não constitui aconselhamento de investimento. A próxima prova a recolher pela equipa é o seu próprio registo e um histórico das datas de conclusão de todas as frentes, desde a primeira operação em que aplica o procedimento, para que o efeito da ordem possa posteriormente ser estimado face a uma subamostra aleatorizada.
As tabelas 14 a 16 traduzem o procedimento proposto em três modelos de trabalho: calendário de controlo do primeiro dia, matriz de responsabilidades e registo de sinergias a caixa. Especificam informação e aprovações a obter. Não apresentam implementação numa operação de cliente nem acrescentam um benefício medido à experiência. Cada modelo deve ser adaptado ao perímetro assinado, aos acordos lícitos de partilha de informação e aos sistemas e pessoas realmente disponíveis. O patrocinador da aquisição deve identificar o responsável de decisão antes da conclusão da operação, para que uma autoridade por resolver ou um teste de preparação falhado tenham uma via definida de escalonamento, em vez de um responsável presumido.
A revisão do primeiro dia deve distinguir controlos que têm de funcionar continuamente de alterações que podem esperar. Financiamento salarial, acesso bancário, encaminhamento de faturas e pagamentos a fornecedores críticos precisam de uma solução de continuidade testada quando fazem parte do perímetro adquirido. Uma migração posterior de sistemas pode ter outra data de conclusão se continuar disponível um processo transitório controlado. O calendário proposto regista, por isso, o início viável mais tardio, a cadeia de dependências, o teste de aceitação e o responsável de contingência. Não exige que cada tarefa com data ocupe o primeiro lugar numa única fila. Quando a capacidade disponível não consegue cumprir as datas requeridas, o patrocinador precisa de uma decisão explícita sobre recursos, âmbito ou soluções de continuidade.
A responsabilidade deve estar ligada a um entregável e à respetiva prova de aceitação. A pessoa que prepara um ficheiro de migração ou pagamento não tem de ser a pessoa autorizada a aceitar o controlo financeiro resultante. A matriz proposta atribui um único responsável último de decisão a cada entregável, identifica a equipa responsável pela execução e enumera as funções a consultar ou informar. Qualquer requisito de segregação de funções do quadro de controlo da organização continua aplicável. A matriz deve identificar a autoridade do negócio adquirido e de qualquer prestador de serviços transitórios, além da do adquirente. Uma frente com dois responsáveis últimos em conflito deve ser resolvida antes de se confiar na sua conclusão.
Nas revisões das semanas quatro e oito, o gabinete de programa deve reconciliar três registos: o plano atual, a prova de preparação operacional e a ponte financeira. A revisão deve identificar que estimativa mudou, a origem da nova informação, a consequência para o trabalho dependente e a pessoa que aceita a ordem revista. Alterar repetidamente prioridades pode consumir capacidade cujo custo a presente simulação não considera. Um registo de alterações deve, por isso, distinguir uma resposta essencial a um novo prazo ou controlo falhado de uma preferência discricionária. Quando uma transição já está em curso, o responsável deve avaliar custos de interrupção e reversão antes de deslocar pessoal para outra frente.
A decisão do patrocinador pode então ser expressa em termos examináveis posteriormente: manter a sequência atual, acrescentar uma competência específica, adiar uma migração não crítica ou ativar uma solução de continuidade documentada. A documentação de apoio deve mostrar o intervalo de exposição por resolver e a prova ainda em falta. Um estado vermelho deve identificar uma condição operacional ou data em risco, em vez de uma impressão geral de progresso. O protocolo do estudo pode posteriormente utilizar decisões datadas e testes de conclusão para avaliar a adesão à política. Os modelos fornecem essa pista de auditoria; não afirmam que uma sequência específica já protegeu receitas, melhorou uma avaliação ou gerou um retorno financeiro especificado.
| Momento de revisão | Decisão de preparação | Prova a examinar | Via de exceção |
|---|---|---|---|
| Antes da conclusão da operação | Confirmar perímetro, autoridade e obrigações com data | Âmbito assinado, signatários autorizados e calendário regulatório e contratual | O patrocinador resolve dúvidas de âmbito ou autoridade |
| Antes do primeiro prazo-limite operacional | Aceitar a continuidade de pagamentos, salários, faturação e fornecedores críticos, quando aplicável | Resultados dos testes, financiamento e contingência aprovada | O responsável do controlo ativa a solução de continuidade autorizada |
| Primeiro dia | Confirmar que controlos funcionam e que alterações continuam transitórias | Testes aceites, exceções abertas e responsáveis últimos | Escalonar testes de aceitação falhados |
| Semana quatro | Reconciliar preparação real, dependências e esforço revisto | Testes de conclusão datados e registo de alterações | Aprovar alterações justificadas de sequência ou recursos |
| Semana oito | Reconciliar exposição restante e prova de benefícios | Registo atual e ponte financeira | Conservar pressupostos em aberto; aprovar o próximo plano de revisão |
Modelo operacional proposto; datas, aplicabilidade e responsáveis devem ser preenchidos para a operação real. Não é apresentada implementação em clientes nem benefício medido.
| Entregável | R | A | C | I |
|---|---|---|---|---|
| Preparação de pagamentos e banca | Equipa de execução de tesouraria | Responsável autorizado de tesouraria | Banco, equipa financeira adquirida, assessoria jurídica | Patrocinador e gabinete de integração |
| Continuidade do processamento salarial | Equipa de execução do processamento salarial | Responsável último pelo processamento salarial | HR, tesouraria, assessor local | Patrocinador e gestores afetados |
| Preparação da faturação a clientes | Equipa de faturação e finanças | Responsável pelo processo de receitas | Vendas, IT, negócio adquirido | Gabinete de integração |
| Aceitação da migração de sistemas | Equipa de execução da migração | Responsável designado pelo sistema/controlo | Finanças, segurança, operações | Patrocinador e utilizadores afetados |
| Reconciliação entre sinergias e caixa | Equipa financeira de benefícios | Responsável financeiro designado | Responsáveis das frentes e gabinete de integração | Patrocinador e comissão do conselho |
R = responsável pela execução; A = responsável último pela aceitação; C = consultado; I = informado. As atribuições de funções exigem aprovação específica da operação.
| Grupo de campos | Registo necessário | Finalidade do controlo |
|---|---|---|
| Identidade e perímetro | Referência única do benefício, entidade, mecanismo, responsável | Ligar uma única vez ao caso de aquisição |
| Referência da análise de investimento | Período, âmbito, calendário e pressuposto originais | Conservar a comparação original do caso de investimento |
| Preparação operacional | Teste de conclusão, prova de aceitação e data | Separar um processo em funcionamento do seu resultado financeiro |
| Prova financeira | Recebimentos, pagamentos, movimentos de custos e reconciliação | Distinguir caixa recebida, calendário e benefício estimado |
| Custos e revisões | Custo único, custo recorrente, alterações de âmbito e calendário | Mostrar o efeito líquido sem duplicar benefícios |
| Estado da revisão | Lacunas de prova, revisor e próxima data de decisão | Manter visíveis os pressupostos por resolver |
Campos propostos para reconciliar um marco de programação com prova financeira; não são fornecidos montantes exemplificativos nem resultados alcançados.
23 Controlos de reprodutibilidade e âmbito de verificação
O programa fixa a semente e verifica por asserções 76 chamadas de controlo contabilizadas, incluindo identidades e verificações direcionais, todas aprovadas. Incluem a concordância da regra de Smith com um ótimo por força bruta para uma pessoa em cinco casos, o respeito do limite inferior por todas as políticas em cada réplica base, a forma proporcional nunca exceder a forma integral, afetações dentro da dimensão da equipa e dos limites de pessoal, respeito das precedências, exposição retirada não decrescente e reprodução exata das primeiras 50 réplicas numa nova execução. Outras verificações abrangem a afetação por enchimento de água, a média dos multiplicadores lognormais, o intervalo adequado das probabilidades de adoção e a ausência de enviesamento da subamostra aleatorizada. As asserções do motor também verificam as afetações dentro dos intervalos de programação. A revisão numérica independente testou separadamente a relaxação de horizonte finito e reproduziu a lógica de programação; esses controlos de revisão são distintos das 76 chamadas contabilizadas do modelo.
As quantidades estatísticas incluem erros-padrão de Monte Carlo onde apresentados, no quadro de relato discutido por Morris, White e Crowther [15]. O caso base utiliza 2,000 réplicas e cada ponto de varrimento 1,000. O estudo de seleção gera uma população de 4,000 operações e 600 estudos por linha. Os erros-padrão da melhoria utilizam contrastes emparelhados dentro de cada réplica. Os erros-padrão do nível e da melhoria relativa descrevem parâmetros-alvo de estimação e unidades diferentes; as suas magnitudes devem ser interpretadas separadamente. A tabela 17 enumera os controlos principais. Quando uma tabela apresenta uma média sem erro-padrão, a nota indica o número de réplicas, e os erros-padrão do caso base estão na tabela 8. Os números de réplicas das outras tabelas não substituem erros-padrão de Monte Carlo específicos de cada estatística; comparações de estimativas pontuais próximas são descritivas.
Os controlos testam o comportamento numérico sob o modelo especificado. Não validam a sua relação com qualquer operação. A semente, entradas, definições de políticas, unidades e versão da biblioteca de números aleatórios constituem o registo de reprodutibilidade. Os valores apresentados são verificados face às tabelas do modelo. A interpretação também exige atenção explícita aos contrastes entre políticas nos casos de tensão, tempos de conclusão censurados no horizonte, definições de estimadores e terminologia das referências.
O relatório separa três incertezas. O erro de Monte Carlo diz respeito à precisão de uma estatística entre realizações repetidas sob o mecanismo especificado. A sensibilidade das entradas diz respeito a alterações dos pressupostos de exposição, esforço, capacidade e ruído definidos pelo autor. A validade externa diz respeito à adequação desse mecanismo e da sua interpretação económica a uma aquisição real. Aumentar as réplicas trata a primeira categoria; não fornece nova prova para as restantes duas. Os varrimentos exploram alterações selecionadas de entradas e não uma distribuição de probabilidade sobre todas as operações viáveis. As estimativas pontuais não são intervalos de confiança de um benefício no terreno. Um resultado reprodutível pode, por isso, continuar inadequado como previsão para uma operação específica [15].
| Controlo | Resultado esperado | Estado |
|---|---|---|
| Regra de Smith face a força bruta: uma pessoa, sete frentes, cinco casos | Igual ao ótimo por força bruta | Aprovado |
| Limite inferior de progresso face a todas as políticas em cada réplica base | Limite igual ou inferior à perda proporcional e integral (2,000 réplicas, nove políticas) | Aprovado |
| Perda proporcional face à perda integral | Nunca superior à perda integral | Aprovado |
| Perda de caixa face ao teto de inação | Nunca superior ao teto | Aprovado |
| Limites de capacidade e pessoal em cada intervalo de programação | Afetações dentro da dimensão da equipa e da afetação máxima de pessoal | Aprovado |
| Precedências | O sucessor termina depois do predecessor sob todas as políticas | Aprovado |
| Semente fixa | As primeiras 50 réplicas reproduzem-se exatamente | Aprovado |
| Expoente de concentração zero | Taxas de exposição definidas pelo autor iguais; as taxas realizadas mantêm variação lognormal | Aprovado |
| Estimativas sem ruído | Melhoria declarada e realizada concordam dentro de 5% | Aprovado |
| Multiplicadores lognormais | Média um dentro de 0.5% | Aprovado |
| Subamostra aleatorizada | Não enviesada para o efeito médio construído dentro de três erros-padrão | Aprovado |
| Casos analíticos do limite de progresso de horizonte finito | Horizonte truncado com dois trabalhos e triângulo de um trabalho concluído | Aprovado |
| Total de identidades e verificações direcionais verificadas por asserções | 76 na execução, todas aprovadas | Aprovado |
Análise da MatchPoint do caso construído. Saída do modelo sob as entradas declaradas; não é um resultado observado.
24 Limitações: o artigo testa uma regra sob entradas definidas pelo autor, e a próxima decisão é se deve haver aleatorização
A primeira limitação é a circularidade. A exposição determina tanto a ordenação como a avaliação, e o nível A é construído para concentrar a maior parte da exposição em pouco esforço, pelo que as regras de ordenação beneficiam do desenho. A experiência mostra como a ordenação se comporta quando a sua premissa se verifica. Não demonstra que as estimativas de exposição estejam disponíveis, sejam exatas ou estáveis numa operação real. Os casos de tensão enfraquecem a premissa de formas especificadas e todos deixam uma melhoria, mas nenhum remove a premissa. Por isso, a resposta rápida e o resumo apresentam a melhoria como resultado do modelo e não a generalizam.
A segunda é a simplificação. As frentes são independentes, exceto por cinco pares, a perda cessa na conclusão ou diminui em proporção do trabalho, o esforço é determinístico exceto pelo multiplicador e a equipa é homogénea. Não existem prazos externos, interação entre frentes que partilham um cliente, resposta comportamental de clientes ou pessoal à ordem, nem custo de alterar o plano. As operações do estudo de seleção variam apenas em poucas dimensões. Nenhum destes desvios é testado além dos casos apresentados. Em particular, a simulação não tem datas legais, restrições rígidas de prazo, equipas específicas por competência, equipas mínimas ou custos de mudança. Assume pessoal fracionário e reafetação instantânea. Os modelos propostos de viabilidade de datas e responsabilidades operam fora do motor testado.
A terceira limitação é a prova. Não são utilizados dados observados de integração, registos de clientes ou resultados. A investigação citada motiva a estrutura do modelo, e os textos legais aplicáveis fornecem restrições de calendário. Sob a variância definida pelo autor e o resultado normalizado de perda de caixa a cinquenta e duas semanas, a aproximação normal exige 341 unidades independentes por braço para um quarto do efeito construído. Um estudo no terreno necessita do seu próprio efeito-alvo, resultado, estimativa da variância e desenho de atribuição. O procedimento proposto torna a ordem explícita; as percentagens da simulação não fornecem qualquer benefício observado de integração.
O próximo investimento adequado é um exercício de validação delimitado. Um adquirente participante poderia primeiro reconciliar um pequeno registo com os seus controlos reais e registos contabilísticos, testar se revisores independentes concordam sobre a conclusão e medir a completude dos dados subjacentes. Esse exercício avaliaria a viabilidade da medição e o esforço de pessoal; não estimaria um benefício causal da sequenciação. Um estudo comparativo posterior necessitaria da sua própria governação, consentimento, desenho de atribuição e plano de análise. Até existir essa prova, o quadro proposto deve ser avaliado pela clareza dos pressupostos, viabilidade do calendário e possibilidade de examinar as decisões, conservando a simulação como um teste desenvolvido de um mecanismo explicitamente construído.
Referências
- Homburg, C. and Bucerius, M. (2006). Is speed of integration really a success factor of mergers and acquisitions? An analysis of the role of internal and external relatedness. Strategic Management Journal 27(4), 347-367. https://doi.org/10.1002/smj.520
- Bauer, F. and Matzler, K. (2014). Antecedents of M&A success: The role of strategic complementarity, cultural fit, and degree and speed of integration. Strategic Management Journal 35(2), 269-291. https://doi.org/10.1002/smj.2091
- Larsson, R. and Finkelstein, S. (1999). Integrating strategic, organizational, and human resource perspectives on mergers and acquisitions: A case survey of synergy realization. Organization Science 10(1), 1-26. https://doi.org/10.1287/orsc.10.1.1
- Zollo, M. and Singh, H. (2004). Deliberate learning in corporate acquisitions: Post-acquisition strategies and integration capability in U.S. bank mergers. Strategic Management Journal 25(13), 1233-1256. https://doi.org/10.1002/smj.426
- King, D. R., Dalton, D. R., Daily, C. M. and Covin, J. G. (2004). Meta-analyses of post-acquisition performance: Indications of unidentified moderators. Strategic Management Journal 25(2), 187-200. https://doi.org/10.1002/smj.371
- Kato, J. and Schoenberg, R. (2014). The impact of post-merger integration on the customer-supplier relationship. Industrial Marketing Management 43(2), 335-345. https://doi.org/10.1016/j.indmarman.2013.10.001
- Hermelin, D., Koana, T. and Shabtay, D. (2025). Faster minimization of total weighted completion time on parallel machines. arXiv:2502.13631v1. https://arxiv.org/abs/2502.13631v1
- Ministry of Human Resources and Emiratisation, United Arab Emirates (2026). Ministerial Resolution No. 0340 of 2026 Concerning the Wage Protection System, Articles 1-5, 7-8 and Annex 1. https://www.mohre.gov.ae/assets/download/9e530b2e/Ministerial%20Resolution%20No.%200340%20of%202026.pdf.aspx
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, as amended by Ministerial Decision No. 197 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-no.-243-of-2025-on-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2025). Ministerial Decision No. 244 of 2025 on the Implementation of the Electronic Invoicing System, Articles 1 and 5, as amended by Ministerial Decision No. 66 of 2026. https://mof.gov.ae/wp-content/uploads/2025/09/Ministerial-Decision-No.-244-of-2025-on-the-Implementation-of-the-Electronic-Invoicing-System.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 66 of 2026 amending Article 5(1)(a) of Ministerial Decision No. 244 of 2025. https://mof.gov.ae/wp-content/uploads/2026/05/Ministerial-Resolution-No.-66-of-2026-Amending-Certain-Provisions-of-Ministerial-Resolution-No.-244-of-2025-Regarding-the-Implementation-of-the-Electronic-Invoicing-System-En-20260514.pdf
- Ministry of Finance, United Arab Emirates (2026). Ministry of Finance announces targeted amendments to eInvoicing system decisions. 10 May. https://mof.gov.ae/en/news/ministry-of-finance-announces-targeted-amendments-to-einvoicing-system-decisions/
- Smith, J. E. and Winkler, R. L. (2006). The Optimizer's Curse: Skepticism and Postdecision Surprise in Decision Analysis. Management Science 52(3), 311-322. https://doi.org/10.1287/mnsc.1050.0451
- Buehler, R., Griffin, D. and Ross, M. (1994). Exploring the "planning fallacy": Why people underestimate their task completion times. Journal of Personality and Social Psychology 67(3), 366-381. https://doi.org/10.1037/0022-3514.67.3.366
- Morris, T. P., White, I. R. and Crowther, M. J. (2019). Using simulation studies to evaluate statistical methods. Statistics in Medicine 38(11), 2074-2102. https://doi.org/10.1002/sim.8086
- Hernán, M. A. and Robins, J. M. (2016). Using Big Data to Emulate a Target Trial When a Randomized Trial Is Not Available. American Journal of Epidemiology 183(8), 758-764. https://doi.org/10.1093/aje/kwv254
- Ministry of Finance, United Arab Emirates (2026). Ministerial Decision No. 197 of 2026 amending certain provisions of Ministerial Decision No. 243 of 2025 on the Electronic Invoicing System, Articles One, Two and Four. https://mof.gov.ae/wp-content/uploads/2026/10/Ministerial-Decision-No.-197-of-2026-%E2%80%93-Amending-Certain-Provisions-of-Ministerial-Decision-No.-243-of-2025-on-the-Electronic-Invoicing-System_En.pdf
- Cabinet of the United Arab Emirates (2026). Cabinet Decision No. 173 of 2026 on the Violations and Administrative Penalties Resulting from Violation of the Legislation Regulating the Electronic Invoicing System, Articles 2-5 and annex. https://mof.gov.ae/wp-content/uploads/2026/10/Cabinet-Decision-No.-173-of-2026-On-the-Violations-and-Administrative-Penalties-Resulting-from-Violation-of-the-Legislation-Regulating-the-Electronic-Invoicing-System_En.pdf
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
