
1 Najpierw uszereguj inwestorów według możliwości zobowiązania się w oknie, następnie według zgodności
Pozyskiwanie kapitału ma termin zamknięcia, kwotę inwestycji i listę inwestorów dłuższą, niż zespół może obsłużyć w jednej fali. Decyzja dotyczy kolejności kontaktów. Zgodność z mandatem odpowiada na pytanie, czy inwestor nabyłby tego rodzaju aktywo. Nie odpowiada, czy ma wolny limit, aby nabyć je teraz, ani czy jego komitet może zatwierdzić decyzję przed zamknięciem okna. Artykuł analizuje te dwa dalsze zagadnienia, zdolność i terminy, pytając, które obserwowalne zmienne są najbardziej przydatne do rankingu ograniczonego zbioru inwestorów po ustaleniu zgodności.
Nie dysponujemy zbiorem zaobserwowanych danych o kontaktach z inwestorami. Artykuł realizuje więc trzy zadania. Analizuje pierwotne dokumenty instytucjonalne, aby ustalić, jakie zmienne zdolności i terminów inwestor publikuje, z jakim opóźnieniem i niejednoznacznością. Buduje autorski eksperyment na skonstruowanej populacji 1 600 plus 2 000 inwestorów w każdym ze 100 powtórzeń, w którym zdolność, tempo i kalendarze komitetów są generowane z zadanych danych i obserwowane przez opóźnione, niepełne zapisy. Następnie definiuje badanie oparte na zgodzie, które zastąpiłoby skonstruowaną populację danymi empirycznymi.
Eksperyment przedstawia wyniki modelu przy zadanych danych wejściowych. Nie jest obserwacją rynku. Gdy poniżej stwierdzono, że reguła rankingu działa lepiej, chodzi o działanie w skonstruowanej populacji, której założenia generujące wymieniono w całości. Pierwsza trzecia artykułu buduje zmienne na podstawie źródeł. Część środkowa mierzy wkład każdej zmiennej. Ostatnia trzecia przekłada wyniki na pakiet raportowy, projekt danych i zarządzania nimi oraz regułę decyzyjną dla rzeczywistej transakcji.
2 Zdefiniuj wynik i początek pomiaru czasu przed wyborem zmiennych
Docelowym wynikiem jest podpisane, prawnie wiążące zobowiązanie na co najmniej 25 mln dolarów USA w ciągu dwunastu miesięcy od rozpoczęcia. Instrument musi tworzyć obowiązek inwestycji lub finansowania zgodnie z dokumentacją transakcji; sama side letter, spotkanie lub niewiążąca deklaracja nie wystarczają. Kwalifikowane pierwsze spotkania i rozpoczęcia due diligence są rejestrowane oddzielnie. Ostateczna odmowa jest zdarzeniem konkurującym wyłącznie zgodnie z wcześniej ustaloną regułą zamknięcia. Kontakt, który wstrzymuje proces, prosi o inne warunki lub o późniejsze podejście, pozostaje we właściwym stanie otwartym. Każdy inwestor, z którym nawiązano kontakt, pozostaje w mianowniku kampanii. [14]
Czas ma takie samo znaczenie jak wynik. Zobowiązanie podpisane w trzynastym miesiącu oznacza niepowodzenie w wyznaczonym oknie, mimo gotowości i zdolności inwestora. Okno mierzy się od daty rozpoczęcia, a miesiąc kontaktu jest zapisaną decyzją, nie zmienną zakłócającą: Rozdział 15 pokazuje, że ten sam inwestor ma różne szanse zobowiązania się zależnie od terminu kontaktu. Tabela 1 określa trzy zdarzenia, dzień ich zaliczenia i regułę dla inwestorów, którzy nigdy nie odpowiadają. Rejestrowanie miesiąca kontaktu pozwala również później zbadać, czy późne kontakty zawodzą wskutek zamknięcia okna, czy wcześniejszego wykorzystania budżetu inwestora.
| Zdarzenie | Moment zaliczenia | Reguła zliczania | Wynik konkurujący |
|---|---|---|---|
| Kwalifikowane spotkanie | Odbyło się pierwsze merytoryczne spotkanie | Data spotkania, raz na inwestora | Ostateczna odmowa zamykająca zarejestrowany epizod inwestora i pozyskiwania kapitału |
| Rozpoczęcie due diligence | Inwestor wystąpił o dane lub otworzył proces | Data pierwszego formalnego wniosku | Ostateczna odmowa po spotkaniu zgodnie z wcześniej ustaloną regułą zamknięcia |
| Wiążące zobowiązanie | Podpisany instrument tworzący obowiązek na co najmniej wymaganą kwotę | Data podpisania nie późniejsza niż ustalony termin zamknięcia | Ostateczna odmowa przed zobowiązaniem; zgody po terminie są obserwacją następczą poza oknem |
| Brak odpowiedzi | Brak zarejestrowanej odpowiedzi do ostatniej daty obserwacji | Pozostaje w mianowniku kontaktów i podlega administracyjnemu cenzurowaniu prawostronnemu na wcześniej ustalonym horyzoncie | Samo milczenie nie jest konkurującą odmową |
Definicje autora dla skonstruowanego eksperymentu i proponowanego badania. Kwalifikowane spotkanie wymaga udziału wskazanego decydenta lub członka zespołu inwestycyjnego uprawnionego do prowadzenia procesu dalej; rozmowa z osobą kontrolującą dostęp nie jest zaliczana. Symulacja generuje wskaźniki etapów i dopuszczalność decyzji komitetu. Faktyczne daty zdarzeń i cenzurowanie należą do oddzielnie proponowanego badania prospektywnego.
Dwie cechy definicji kształtują projekt. Po pierwsze, zobowiązanie zależy od łańcucha zdarzeń: zmienna może być przydatna dla jednego ogniwa i nieprzydatna dla następnego. Rozdział 14 mierzy to bezpośrednio, śledząc tych samych inwestorów od pierwszego spotkania do podpisu według każdej reguły rankingu. Po drugie, struktura ryzyk konkurujących oznacza, że prosty wskaźnik sukcesu wśród odpowiadających zawyża wskaźnik wśród wszystkich kontaktów; funkcja skumulowanej incydencji jest zatem właściwym podsumowaniem czasu do zobowiązania. [14]
3 Publikowane cele i przedziały alokacji wskazują kierunek zdolności, nie jej wielkość
Ekspozycja wynikająca z polityki i aktualna zdolność decyzyjna są odrębnymi zapisami. Załącznik CalPERS z listopada 2022 z zaznaczonymi zmianami dostarcza historycznego przykładu przedziałów alokacji i przejściowych odchyleń; jego cel private equity nie jest bieżącym parametrem. Przegląd doradcy z czerwca 2026 podaje alokację private equity 20,0% wobec długoterminowego celu 17% i stwierdza, że portfel pozostaje w przedziale pięciu punktów procentowych. Ten sam przegląd rejestruje 15,4 mld USD nowych zobowiązań netto przez pierwsze trzy kwartały roku obrotowego. Pozycja powyżej celu centralnego może współistnieć z dalszymi zobowiązaniami. Analityk musi ustalić właściwy przedział i mianownik, zamiast traktować sam cel jako automatyczną blokadę. [1, 19]
Dokumenty ustalają dwie kwestie dla rankingu. Przedział jest trwałym sygnałem skłonności, a jego zmiana jest datowanym zdarzeniem obserwowalnym dla zespołu. Wskazują też ograniczenie. Przedział nie jest wagą: przejrzane strony podają przedziały, bez faktycznie utrzymywanej wagi. Załącznik do polityki jest również migawką. Memorandum doradcy z czerwca 2025 dla tego samego komitetu CalPERS wskazuje długoterminowy cel private equity 17%, a załącznik z listopada 2022 podaje 13% w tabeli alokacji strategicznej. Memorandum odnotowuje zatwierdzenie długoterminowego celu 17% w marcu 2024, a załącznik jest projektem z zaznaczonymi zmianami. Wyciągamy jedynie wniosek, że cele ulegają zmianom i przed użyciem trzeba ustalić ich datę. [1, 3]
Zapas alokacji może być parametrem, gdy ujawniono zarówno limity polityki, jak i ekspozycję z datą. Brak danych wymaga jawnego założenia. W oszacowanym wyniku brakujące cechy liczbowe otrzymują średnią z próby uczącej po standaryzacji. Wynik strukturalny używa domyślnej ekspozycji docelowej właściwej typowi, stałego wskaźnika niewniesionych zobowiązań 0,25 tej ekspozycji oraz stałej stopy wypłat 0,15. Są to różne imputacje i raportuje się je oddzielnie. Publiczne dokumenty polityki uzasadniają wybór kategorii. Nie dostarczają uniwersalnych wag, pasm tolerancji ani progów gotowości inwestora do zobowiązania się.
4 Publikowany budżet zobowiązań jest najbardziej bezpośrednim sygnałem tempa; niewielu inwestorów go ujawnia
Tempo określa szybkość podejmowania zobowiązań wobec strategii. Przegląd programu private equity CalPERS z 16 czerwca 2025 stwierdza, że przez ostatnie cztery lata obrotowe zobowiązania były zgodne z celem 15,5 mld dolarów USA rocznie, plus lub minus 15%, oraz że utrzymywanie minimalnego poziomu zobowiązań jest ważne dla uniknięcia kolejnej straconej dekady. Memorandum doradcy podaje 19,6 mld dolarów nowych zobowiązań przez dwanaście miesięcy do 31 marca 2025, w tym 12,0 mld dolarów współinwestycji obok 50 nowych zobowiązań wobec funduszy, oraz tempo ponad 15 mld dolarów rocznie przez ostatnie trzy lata wobec od 3 do 5 mld rocznie w latach od 2016 do 2018. [2, 3]
Roczny cel zobowiązań daje miarę strumienia obok stanu portfela. Przegląd zespołu z 2025 podawał cel 15,5 mld USD rocznie i wartość aktywów netto private equity 92,1 mld USD, mierzone w różnych datach. Ich stosunek wynosi około 16,8%. Eksperyment zachowuje wspólny autorski parametr tempa na poziomie 17% docelowego stanu dla wszystkich czterech symulowanych typów inwestorów. Przeniesienie między typami jest założeniem modelowym. Nie szacuje rzeczywistych budżetów inwestorów państwowych, funduszy emerytalnych, funduszy kapitału wieczystego ani family office. [2]
Informacje inwestorów państwowych z Zatoki są mniej szczegółowe. W komunikacie z 9 kwietnia 2026 Mubadala podała za 2025 ulokowany kapitał 143 mld AED, wzrost o 20%, oraz wpływy 138 mld AED, wzrost o 27%. Według tych liczb wpływy odpowiadają około 97% ulokowanego kapitału, co pokazuje, że w tym roku realizacje i inwestycje tego inwestora miały zbliżoną skalę. Komunikat nie dzieli inwestycji według klas aktywów ani zobowiązań wobec funduszy; uzasadnia wstępne założenie o tempie, bez ustalenia budżetu konkretnego inwestora. [6]
Przegląd z czerwca 2026 dostarcza użytecznej aktualizacji. Zespół utrzymał roczny cel 15,5 mld USD z pasmem 15% i podał NAV private equity 119,3 mld USD na 31 marca 2026. Podzielenie tego samego celu przez nowszy NAV daje około 13,0%. Parametr wyprowadzony mechanicznie z tego stosunku zmieniłby się mimo niezmienionego ujawnionego celu rocznego. Zapis roboczy musi więc zawierać okres licznika, datę wyceny mianownika i dokładny zakres portfela. Aktualizacja ujawnień powinna zachować wszystkie trzy elementy. [18]
5 Niewniesione zobowiązania i wypłaty określają, kiedy ponownie otwiera się zapas alokacji
Zobowiązanie nie jest inwestycją. Kapitał jest wzywany przez kilka lat; pozycja rośnie wraz z wpłatami i maleje wraz z wypłatami. Najnowsza praca optymalizacyjna o niepłynnych inwestycjach alternatywnych jasno opisuje strukturę: inwestor kontroluje wyłącznie zobowiązania, wpływ na pozycje jest zwykle opóźniony o kilka lat, a wezwania kapitałowe trzeba pokrywać płynnymi aktywami. Cytuje model Takahashiego i Alexandra w czasie dyskretnym, w którym wezwania stanowią zmienny w czasie ułamek niewniesionych jeszcze zobowiązań. Praca jest nierecenzowanym preprintem; wykorzystujemy ją do opisu struktury problemu, bez przyjmowania parametrów. [12]
Wynikają stąd dwa obserwowalne wskaźniki. Stosunek niewniesionych zobowiązań do wartości aktywów netto mierzy kapitał już obiecany. Stopa wypłat mierzy ponowne wykorzystanie kapitału. Zasady Institutional Limited Partners Association wymagają od zarządzającego szacunków kwartalnych projekcji wezwań i wypłat oraz limitu lub progu monitorowania reinwestycji, aby inwestorzy mogli prognozować zapotrzebowanie na gotówkę. Przegląd CalPERS wymienia obniżenie relacji niewniesionych zobowiązań do NAV jako cel i odnotowuje wypłaty znacznie poniżej poziomów historycznych. [2, 8]
Robinson i Sensoy analizują 837 funduszy buyout i venture capital z lat od 1984 do 2010. Wyniki ich working paper wiążą wezwania kapitałowe i wypłaty z wycenami akcji publicznych, z silniejszą reakcją wypłat. W dekompozycji przepływów netto funduszy buyout efekty wieku i kwartału kalendarzowego wyjaśniają 7,9% zmienności, w tym 7,2 punktu procentowego przypada na wiek. Pozostała zmienność resztowa nie dowodzi bezużyteczności innych informacji ani wrodzonej nieprzewidywalności przyszłych przepływów. Wynik uzasadnia ostrożność wobec prostych reguł prognostycznych w granicach próby i specyfikacji tego badania. [9]
Sprzedaże na rynku wtórnym dają inną możliwość korekty ekspozycji portfela. Raport HMC za rok obrotowy 2025 opisuje ich wykorzystanie do dopracowania portfela private equity i przestrzega przed traktowaniem takiej sprzedaży jako ogólnego sygnału ograniczeń. Nie podaje wolumenu transakcji potrzebnego do rozpatrywanego tu wnioskowania. [7] Cytowane źródła uzasadniają rejestrowanie niewniesionych zobowiązań, wypłat i możliwych korekt portfela. Ich wkład do rankingu w eksperymencie wynika z autorskich założeń generujących i syntetycznych wyników. Wymaga oddzielnej walidacji na rzeczywistych obserwacjach kampanii.
Raport HMC z października 2026 daje bieżący przykład zarządzania zobowiązaniami. Podaje, że niewniesione zobowiązania stanowiły 13% General Investment Account na koniec FY26, a zdyscyplinowane tempo i współinwestowanie opisuje jako narzędzia zarządzania płynnością. Mianownik rachunku jest kluczowy: nie wolno zmieniać tego wskaźnika na relację do NAV private equity. Tabela alokacji wykazuje private equity na poziomie 46% portfela kapitału wieczystego. Dane opisują portfel i płynność jednej instytucji. Nie ujawniają nieprzydzielonego budżetu dostępnego konkretnemu nowemu zarządzającemu. [17]
6 Cykle komitetów i lata obrotowe przekładają zdolność na daty
Ścieżka zatwierdzania inwestora należy do danych o terminach. Memorandum doradcy CalPERS z czerwca 2026 podaje zmiany polityki, w tym podwyższenie limitów delegowanych uprawnień. Publiczny kalendarz spotkań wskazuje zaplanowane posiedzenia komitetów. Żadne źródło nie ustala, że każde zobowiązanie wymaga głosowania komitetu ani że wniosek z grudnia musi czekać do marca. Przed przypisaniem daty zespół musi zweryfikować właściwy mandat, aktualne delegacje, dokumenty i szczególne ścieżki decyzyjne. Wpis w kalendarzu potwierdza planowane spotkanie. Uprawnienie do zatwierdzenia konkretnej kwoty jest odrębnym faktem. [4, 19]
Przegląd programu wskazuje też cel uniknięcia opóźnienia lokowania kapitału po decyzji inwestorów funduszy, typowego dla tradycyjnego inwestowania w fundusze. Potwierdza to, że opóźnienie między decyzją a ulokowaniem kapitału jest uznanym kosztem, lecz nie kwantyfikuje opóźnienia od kontaktu do decyzji. [2] Eksperyment ujmuje ten czas jako parametr: medianę długości due diligence według typu, odstęp między komitetami, przesunięcie harmonogramu i początek roku obrotowego, blokując decyzje w ostatnim miesiącu roku obrotowego instytucji.
Model zapisuje odstęp i przesunięcie komitetów oraz początek roku obrotowego. Inwestorzy ujawniający dane otrzymują wygenerowane kalendarze, z zastrzeżeniem określonego stresu nieaktualnego harmonogramu. Dla nieujawniających instytucji kalendarz typu pozostaje kwartalny i model zachowuje wygenerowany początek roku; nieujawniające family office otrzymują harmonogram miesięczny i założenie początku roku w styczniu. Uproszczenia są autorskimi założeniami. Żadne przeanalizowane dane family office ich nie potwierdzają. Oddzielny stres zmniejsza o połowę częstotliwość spotkań instytucji, pozostawiając niezmieniony harmonogram obserwowany.
7 Własny kalendarz pozyskiwania kapitału zarządzającego kształtuje wcześniejsze zobowiązania inwestora
Zdolność inwestora jest częściowo zarezerwowana przed rozpoczęciem nowej rundy. Barber i Yasuda opisują firmy private equity pozyskujące nowy fundusz co trzy do sześciu lat, z kampanią od kilku miesięcy do ponad półtora roku; stwierdzają silny wpływ wyników śródokresowych na to, czy zostanie zebrany kolejny fundusz. Kaplan i Schoar ustalają, że lepsze fundusze częściej zbierają kolejne i większe fundusze, a fundusze uruchomione w okresach boomu rzadziej zbierają kolejne. [10, 11]
Dla inwestora wyniki te oznaczają kolejkę odnowień zobowiązań wobec obecnych zarządzających, nadchodzącą według ich kalendarzy. Przegląd ADIA za 2025 opisuje ten sam problem od strony inwestora: pozyskiwanie kapitału private equity spadło o 22% rok do roku i pozostawało ponad 40% poniżej szczytu z 2021, gdy inwestorzy funduszy koncentrowali zobowiązania na kluczowych relacjach. [5] Nowy zarządzający jest więc oceniany w kontekście istniejących relacji każdego inwestora, których nie obserwuje się bezpośrednio.
Istniejące relacje mogą wpływać na gotowość do rozpatrzenia zarządzającego i na zasoby już obiecane gdzie indziej. Model ujmuje nieobserwowaną gotowość przez składnik skłonności niezależny od parametrów zdolności. Nie odejmuje jawnie konkurujących odnowień od symulowanego budżetu zobowiązań. Uproszczenie jest istotne: rzeczywisty inwestor może mieć takie same publiczne dane o alokacji jak inny i zasadniczo odmienną kolejkę obowiązków. Dane funduszy o powtarzających się zbiórkach uzasadniają badanie tej kolejki. Nie kwantyfikują pozostałego budżetu konkretnego inwestora. [10, 11]
8 Obserwowalne zmienne tworzą sześć kategorii danych, każda ze źródłem, opóźnieniem i luką informacyjną
Tabela 2 przedstawia macierz oceny. Każdy wiersz podaje zmienną, miejsce obserwacji, typowy wiek danych i to, czego nie pokazuje. Najważniejsza jest prawa kolumna: zmienna tania do zebrania i myląca w znanym kierunku powinna mieć inną wagę niż droga do zebrania i nieobciążona. Macierz jest tabelą ramową. Zapisuje, co dopuszczają źródła w Rozdziałach od 3 do 7, i nie przypisuje wag.
| Zmienna | Miejsce obserwacji | Typowe opóźnienie | Co przybliża | Luka informacyjna |
|---|---|---|---|---|
| Przedział i waga alokacji | Raport roczny, dokument polityki | Od miesięcy do roku | Zapas względem celu | Przedział nie jest faktyczną wagą |
| Wskaźnik niewniesionych zobowiązań | Noty sprawozdań finansowych, przeglądy programów | Od kwartału do roku | Kapitał już obiecany | Mierzy obietnice, nie terminy wezwań |
| Stopa wypłat | Przeglądy programów, raporty funduszy | Kwartał | Ponowne wykorzystanie w nowych zobowiązaniach | Spojrzenie wstecz |
| Budżet i tempo zobowiązań | Plan programu, memorandum doradcy | Od kwartału do roku | Roczna zdolność strumieniowa | Publikowany przez niewielu inwestorów |
| Kalendarz komitetów i lat obrotowych | Kalendarze rady, dokumenty polityki | Bieżące | Daty możliwego zatwierdzenia | Harmonogramy się zmieniają; brak dla inwestorów prywatnych |
| Aktywa w zarządzaniu | Raport roczny, katalogi | Rok | Skala portfela | Znaczenie kwoty inwestycji maleje powyżej progu |
Analiza MatchPoint źródeł cytowanych w Rozdziałach od 3 do 7. Typowe opóźnienia podano jako cykl raportu źródłowego; są założeniami do zweryfikowania dla każdego inwestora. Nie implikują wag.
Przy każdym zapisie zachowaj datę źródła, zakres rachunkowy, jednostkę i status dowodowy. Rozróżnij wartość ujawnioną bezpośrednio, szacunek wyprowadzony z innego ujawnienia i wartość imputowaną. W tym eksperymencie oszacowany wynik zastępuje brakujące cechy liczbowe średnimi z próby uczącej po standaryzacji; reguła strukturalna stosuje parametry typu do konkretnych brakujących danych. Obie metody mogą przypisać pozornie precyzyjny wynik inwestorowi, o którym niewiele zweryfikowano. Niepewność musi pozostać widoczna dla decydenta. Źródła publiczne uzasadniają badanie sześciu kategorii. Ich liczbowych wag predykcyjnych i zastosowania do instytucji trzeba dopiero dowieść na prawidłowo zebranych danych kampanii.
9 Trzeba spełnić zarówno test zdolności, jak i test kalendarza; wynik powinien to odzwierciedlać
Zdolność ma dwa składniki. Składnik zasobowy to zapas poniżej górnej granicy przedziału polityki po uwzględnieniu części niewniesionych zobowiązań, powiększony o wypłaty, które inwestor spodziewa się reinwestować. Składnik strumieniowy to pozostały roczny budżet zobowiązań. Równanie 1a definiuje zasób, a równanie 1b strumień. Inwestor może się zobowiązać tylko wtedy, gdy oba są co najmniej równe wymaganej kwocie w dniu decyzji.
W równaniu 1a C_i(t) oznacza zdolność inwestora i w miesiącu t po rozpoczęciu, A_i jego aktywa, g_i docelowy udział klasy aktywów, b pasmo tolerancji ponad cel, a_i(t) udział bieżący, f_i niewniesione zobowiązania jako udział portfela, lambda część niewniesionych zobowiązań pomniejszającą zapas, rho część wypłat możliwą do reinwestowania, a y_i roczną stopę wypłat. W równaniu 1b R_i(t) jest budżetem pozostałym, B_i budżetem rocznym, k_i(t) liczbą miesięcy od początku roku obrotowego, a nu_i i gamma_i poziomem i kształtem wykorzystania.
Terminy wchodzą przez miesiąc decyzji. Równanie 2a wyznacza pierwszy dopuszczalny miesiąc komitetu po zakończeniu due diligence lub w tym samym czasie; równanie 2b wskazuje, czy inwestor może się zobowiązać przy kontakcie w miesiącu s.
Miesiąc decyzji zależy od długości due diligence, cyklu komitetu i okresu blokady roku obrotowego. Ten sam inwestor może zatem móc się zobowiązać przy kontakcie w jednym miesiącu, a nie móc przy kontakcie w następnym. M_i jest zbiorem dopuszczalnych miesięcy komitetu inwestora i, d_i długością due diligence w miesiącach, W oknem, T kwotą i s miesiącem kontaktu. Jeżeli żaden dopuszczalny miesiąc nie mieści się w oknie, G_i jest zerem. Wynik addytywny nie odtwarza dokładnie tej koniunkcji: nadwyżka zapasu nie rekompensuje wyczerpanego budżetu. Rozdział 12 porównuje więc wynik addytywny oszacowany na wynikach ze strukturalnym wynikiem stosującym równania 1 i 2 do obserwowanych danych.
Obliczenie zdolności wymaga daty informacji i daty decyzji. Prognoza sporządzona na początku może korzystać z już opublikowanych dokumentów, zweryfikowanego kalendarza i jawnie modelowanych scenariuszy. Nie może traktować późniejszych wycen ani przyszłych decyzji komitetów jako wcześniej znanych. Punkt odniesienia z rozszerzoną informacją celowo otrzymuje wygenerowaną przyszłą ścieżkę zdolności. Reguły praktyczne jej nie otrzymują. Rozróżnienie powinno obowiązywać w empirycznym teście historycznym: zachowaj wersję dokumentu i datę publikacji dostępną przy każdej historycznej decyzji, wyłączając późniejsze korekty z predyktora, chyba że projekt walidacji jawnie modeluje późniejszą aktualizację informacji.
10 Dane wejściowe i założenia skonstruowanej populacji
Każde powtórzenie losuje 1 600 inwestorów do puli uczącej i 2 000 na listę testową, w czterech typach: fundusze państwowe lub suwerenne, publiczne fundusze emerytalne, fundusze kapitału wieczystego lub fundacje oraz family office. Typy różnią się aktywami, udziałem docelowym, początkiem roku, odstępem komitetów, długością due diligence, ujawnieniami i opóźnieniem danych. W ramach typu aktywa, cele, bieżąca ekspozycja, wskaźnik niewniesionych zobowiązań, stopa wypłat, roczne tempo i wykorzystanie budżetu są losowane z rozkładów Tabeli 3. Ukryta skłonność i ukryta zgodność są losowane niezależnie od parametrów zdolności. Skłonność obejmuje wszystko, co tworzy gotowość do spotkania i dalszego procesu, a czego nie zawierają zapisy, w tym istniejące relacje, reputację zespołu i opinię inwestora o sektorze.
Family office stanowią połowę populacji i ujawniają dane w jednym przypadku na dziesięć: to autorski wybór, przy którym największa grupa jest najmniej obserwowalna. Populacja nie jest skalibrowana do żadnego zbioru danych. Ma umożliwić test logiki zdolności i terminów; Tabela 4 pokazuje jej podział według tej logiki. Ujawnienia i zdolność zmieniają się razem według typu, więc wynik korzystający z ujawnień dysponuje lepszą informacją o instytucjach niż o family office. Eksperyment sprawdza znaczenie tego dla pierwszej fali. Około 30% inwestorów może się zobowiązać przy kontakcie na początku; udział znacznie różni się między typami.
| Parametr | Wartość w modelu | Rola |
|---|---|---|
| Kwota i okno | 25 mln USD; dwanaście miesięcy od rozpoczęcia w październiku | Definicja wyniku |
| Aktywa (mediana, mld USD) | 120; 25; 3; 0,9, z odchyleniem standardowym logarytmu od 0,8 do 1,0 | Skala |
| Docelowy udział klasy aktywów | 15%; 13%; 30%; 15%, szum logarytmiczny 0,2 | Górny limit zapasu |
| Bieżący udział wobec celu | Rozkład lognormalny, odchylenie standardowe 0,30 | Zapas alokacji |
| Wskaźnik niewniesionych zobowiązań; część uwzględniana | Rozkład beta ze średnią 25%; połowa pomniejsza zapas | Obiecany kapitał |
| Stopa wypłat; część reinwestowana | Rozkład beta ze średnią 15% wartości aktywów netto; 80% do reinwestowania | Ponowne wykorzystanie kapitału |
| Budżet roczny | 17% docelowego zasobu, szum logarytmiczny 0,35 | Zdolność strumieniowa |
| Początek roku obrotowego; odstęp komitetów | Styczeń, lipiec, lipiec, losowo; 3, 3, 3 i 1 miesięcy | Kalendarz |
| Długość due diligence (mediana miesięcy) | 4; 5; 4; 2, odchylenie standardowe logarytmu 0,4 | Terminy |
| Ujawnienia; opóźnienie w miesiącach | 50%, 95%, 85%, 10%; opóźnienie 9, 4, 6, 12 | Obserwowalność |
| Skłonność i zgodność | Niezależne standardowe składniki normalne; zgodność obserwowana z szumem 0,6 | Gotowość |
| Korekta due diligence przy blokadzie w chwili kontaktu | Względne obniżenie warunkowego prawdopodobieństwa rozpoczęcia due diligence o 35% | Autorska wrażliwość wczesnego etapu; brak zaobserwowanego wskaźnika odmów |
| Udziały typów | 10%; 20%; 20%; 50% | Autorska struktura populacji |
| Pasmo zapasu i przyszły dryf ekspozycji | Względna tolerancja 20% ponad cel; roczny współczynnik dryfu logarytmu udziału 0,12 | Syntetyczna ścieżka zdolności |
| Współczynnik szoku rynkowego | 0,6 razy zadany parametr szoku rynkowego w logarytmicznej ścieżce udziału aktywów prywatnych | Autorski stres efektu mianownika |
| Korekty niewniesionych zobowiązań i wypłat | Uwzględnia się 50% niewniesionych zobowiązań; 80% modelowanych wypłat można reinwestować | Równanie zdolności |
| Wykorzystanie budżetu | Poziom jednostajny od 0,5 do 1,5; kształt lognormalny z odchyleniem standardowym logarytmu 0,4 | Syntetyczne wykorzystanie budżetu w roku |
| Przesunięcie komitetów i blokada | Przesunięcie jednostajne w odstępie typu; instytucje nie mogą decydować w ostatnim miesiącu roku obrotowego | Zbiór dopuszczalnych miesięcy decyzji |
| Prawdopodobieństwa etapów | Logit spotkania -0,6 + 0,8 zgodność + 0,9 skłonność; logit due diligence 0,5 zgodność + 0,7 skłonność, ze wspólnym przesunięciem stresowym | Autorski mechanizm etapów |
| Odniesienie numeryczne i reguła strukturalna | Warunkowe całkowanie dystrybuanty lognormalnej dla referencyjnych prawdopodobieństw zobowiązania; pięciopunktowe przybliżenie due diligence zachowane wewnątrz wyniku strukturalnego opartego na obserwowanych zapisach | Oddziela prawdopodobieństwo używane do oceny od praktycznego przybliżenia punktacji |
Wybrane autorskie założenia skonstruowanego eksperymentu, nie zaobserwowane rozkłady inwestorów. Mediany typów podano w kolejności: fundusz państwowy, fundusz emerytalny, kapitał wieczysty, family office. Zamrożony towarzyszący moduł obliczeniowy i sterujący zachowują pełne definicje szumu pomiarowego, imputacji i wygładzania wyników; tabela jest wybiórczym podsumowaniem.
| Typ inwestora | Udział populacji | Mediana aktywów (mld USD) | Dane ujawnione | Prawdopodobieństwo bramki przy kontakcie na początku co najmniej 50% | Prawdopodobieństwo zobowiązania |
|---|---|---|---|---|---|
| Fundusz państwowy lub suwerenny | 10% | 124,1 | 50% | 65% | 13,8% |
| Publiczny fundusz emerytalny | 20% | 24,2 | 95% | 48% | 12,1% |
| Fundusz kapitału wieczystego lub fundacja | 20% | 3,0 | 86% | 40% | 9,6% |
| Family office | 50% | 0,9 | 10% | 12% | 2,5% |
| Wszyscy inwestorzy | 100% | 2,3 | 47% | 30% | 7,0% |
Opis pojedynczej skonstruowanej populacji 20 000 inwestorów. Wskaźnik zdolności wykorzystuje warunkowe prawdopodobieństwo przejścia bramki decyzji w oknie co najmniej równe połowie. Tabele strategii osobno podają średnie prawdopodobieństwa bramki. Konwencje te nie szacują obserwowanej dostępności inwestorów.
Lognormalna specyfikacja ekspozycji ma nośnik nieograniczony z góry. Służy testowi stresowemu i nie jest pełnym modelem bilansu. Wyjątkowo wysokiego symulowanego udziału aktywów prywatnych nie wolno interpretować jako dosłownej alokacji księgowej. Przed zastosowaniem ram do rzeczywistej instytucji uzgodnij mianownik portfela, opóźnienie wycen, już podpisane zobowiązania i ograniczenia umowne. Brak dokumentacji uzasadnia prośbę o wyjaśnienie; nie daje faktycznej podstawy do ogłoszenia braku zdolności inwestora.
11 Każdy etap ma własny czynnik, a prawdopodobieństwo zobowiązania jest iloczynem składników etapów
Prawdopodobieństwo podpisania przez inwestora w oknie jest iloczynem trzech składników etapów, z których jeden zawiera korektę odmowy. Pierwszy to szansa kwalifikowanego spotkania, zależna od zgodności i skłonności. Drugi to szansa rozpoczęcia due diligence pod warunkiem spotkania, obniżona dla inwestorów zablokowanych w chwili kontaktu. Trzeci to szansa spełnienia testów zdolności i kalendarza w miesiącu decyzji. Równanie 3a podaje iloczyn, a równanie 3b miarę umiejętności służącą porównaniu reguł rankingu.
W równaniu 3a pi_i oznacza warunkowe modelowe prawdopodobieństwo wiążącego zobowiązania, m_i prawdopodobieństwo spotkania, a q_i prawdopodobieństwo due diligence przed korektą blokady przy kontakcie. Wskaźnik chi_i opisuje stan zdolności i budżetu w chwili kontaktu. Składnik G-bar_i całkuje ciągły lognormalny rozkład długości due diligence, przypisując każdej długości pierwszy dopuszczalny miesiąc decyzji i jego testy zdolności i budżetu. Obliczenie referencyjne warunkuje na wygenerowanej przyszłej ścieżce zdolności. Daje prawdopodobieństwo używane do oceny wewnątrz autorskiego eksperymentu, niedostępne rzeczywistemu zespołowi pozyskiwania kapitału. W równaniu 3b zbiór wyroczni zawiera K największych prawdopodobieństw warunkowych; miara umiejętności używa jego oczekiwanego wyniku jako górnego odniesienia.
Odniesienie z rozszerzoną informacją zna ukrytą zgodność, wygenerowaną przyszłą ścieżkę zdolności i prawo generujące oraz całkuje po skłonności. Przywileje te przekraczają doskonałe dane publiczne i są niedostępne operacyjnie. Luka względem reguły operacyjnej łączy kilka przewag informacji i postaci modelu. W osobnej opisowej próbie 20 000 inwestorów średnie warunkowe prawdopodobieństwo zobowiązania wynosi 7,0%. W niezależnie wygenerowanych listach testowych powtórzeń 100 losowych kontaktów daje średnio 7,0 oczekiwanych zobowiązań, czyli 175 mln dolarów ich wartości nominalnej. Podsumowania korzystają z różnych prób. Drugiego nie obliczono z zaokrąglonego procentu próby opisowej. Żadne nie oznacza wypłaconej gotówki ani wynagrodzeń doradczych.
Warunkowe całkowanie przypisuje każdemu dopuszczalnemu miesiącowi komitetu lognormalną masę prawdopodobieństwa między poprzednim dopuszczalnym miesiącem a tym miesiącem. Miesiąc wnosi wkład tylko wtedy, gdy zdolność i pozostały budżet przekraczają kwotę inwestycji. Długości due diligence wykraczające poza ostatni termin wnoszą zero. Implementacja zachowuje ciągłe losowania długości due diligence dla wyników zrealizowanych. Niezależne kontrole porównują scałkowane prawdopodobieństwo ze skalarnym wyliczeniem miesięcy oraz sprawdzają tożsamości masy i granice kalendarza. Wynik strukturalny oparty na zapisach celowo zachowuje zgrubniejsze przybliżenie pięciopunktowe i założenia wygładzania; jest wynikiem rankingu bez deklaracji empirycznej kalibracji prawdopodobieństwa.
Niech F_i(u) będzie dystrybuantą dodatniej lognormalnej długości due diligence inwestora i, przy F_i(u)=0 dla u niedodatniego. Dopuszczalne miesiące decyzji w sumie biegną od zera do W. Dla miesiąca t symbol t_i^- oznacza poprzedni dopuszczalny miesiąc; poprzednią wartość dystrybuanty pierwszego przedziału definiuje się jako zero. Niech H_i(t) równa się jeden, gdy testy zdolności i budżetu w t osiągają wymaganą kwotę. Masa przypisana t wynosi F_i(t-s)-F_i(t_i^--s). Niespełniona pierwsza okazja komitetowa nie przenosi tej masy na późniejszy komitet. Miesiące blokady wyłącza się przed utworzeniem przedziałów.
Prawdopodobieństwo używane do oceny oraz generator zrealizowanych wyników wykorzystują ten sam ciągły rozkład długości due diligence. Obliczenie dystrybuanty całkuje ten rozkład po dopuszczalnych przedziałach miesięcy. Precyzja zależy od autorskich ścieżek zdolności, reguł kalendarza i założeń rozkładu, z dokładnością obliczeń zmiennoprzecinkowych. Wynik strukturalny oparty na zapisach celowo stosuje zgrubniejsze przybliżenie pięciopunktowe i wygładzanie logarytmów ilorazów do porządkowania kandydatów. Nie deklaruje empirycznej kalibracji prawdopodobieństwa.
12 Oszacowany wynik uwzględniający zdolność i terminy zwiększa zobowiązania pierwszej fali do 3,8-krotności kolejności losowej
Porównanie wykorzystuje pierwszą falę 100 inwestorów z listy testowej 2 000, czyli 5,0% listy. Wyniki logistyczne estymuje się na zobowiązaniach 800 wygenerowanych inwestorów uczących i ocenia na oddzielnych inwestorach testowych. Tabela 5 podaje oczekiwane wartości nominalne zobowiązań referencji warunkowej i percentyle powtórzeń. Ostatnia kolumna uśrednia prawdopodobieństwa bramki wybranych inwestorów; nie zlicza inwestorów osiągających lub przekraczających odrębny opisowy próg prawdopodobieństwa 50% w populacji.
| Reguła rankingu | Oczekiwane zobowiązania (mln USD) | Od 10. do 90. percentyla | Miara umiejętności | Średnie prawdopodobieństwo bramki decyzji w oknie |
|---|---|---|---|---|
| Kolejność losowa | 175 | 164 do 184 | 0,00 | 32% |
| Największe aktywa najpierw | 335 | 284 do 393 | 0,14 | 63% |
| Tylko zgodność z mandatem | 360 | 294 do 430 | 0,16 | 32% |
| Tylko zmienne zdolności | 488 | 428 do 556 | 0,27 | 86% |
| Tylko zmienne terminów | 289 | 229 do 342 | 0,10 | 52% |
| Zdolność i terminy, bez zgodności | 497 | 434 do 570 | 0,27 | 86% |
| Zgodność, zdolność i terminy | 657 | 572 do 730 | 0,41 | 82% |
| Bramka strukturalna ze zgodnością | 707 | 630 do 780 | 0,45 | 74% |
| Odniesienie z rozszerzoną informacją | 1 021 | 957 do 1 082 | 0,72 | 98% |
| Ukryty pułap | 1 357 | 1 295 do 1 421 | 1,00 | 98% |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Oczekiwane zobowiązania dotyczą 100 kontaktów przy kwocie 25 mln USD. Zakres od 10. do 90. percentyla w 100 powtórzeniach.
Dane o zdolności i terminach wykonują większość pracy. Oszacowany wynik ze zgodnością, zdolnością i terminami osiąga 657 mln dolarów wobec 360 dla samej zgodności i 335 dla największych najpierw: odpowiednio 1,8-krotność i 2,0-krotność. Miara umiejętności wynosi 0,41, z zakresem od 0,34 do 0,47. Wynik strukturalny stosujący równania 1 i 2 do obserwowanych zapisów osiąga 707 mln dolarów i przewyższa wynik estymowany w 77% powtórzeń. Wynik estymowany przewyższa samą zgodność w 100% powtórzeń.
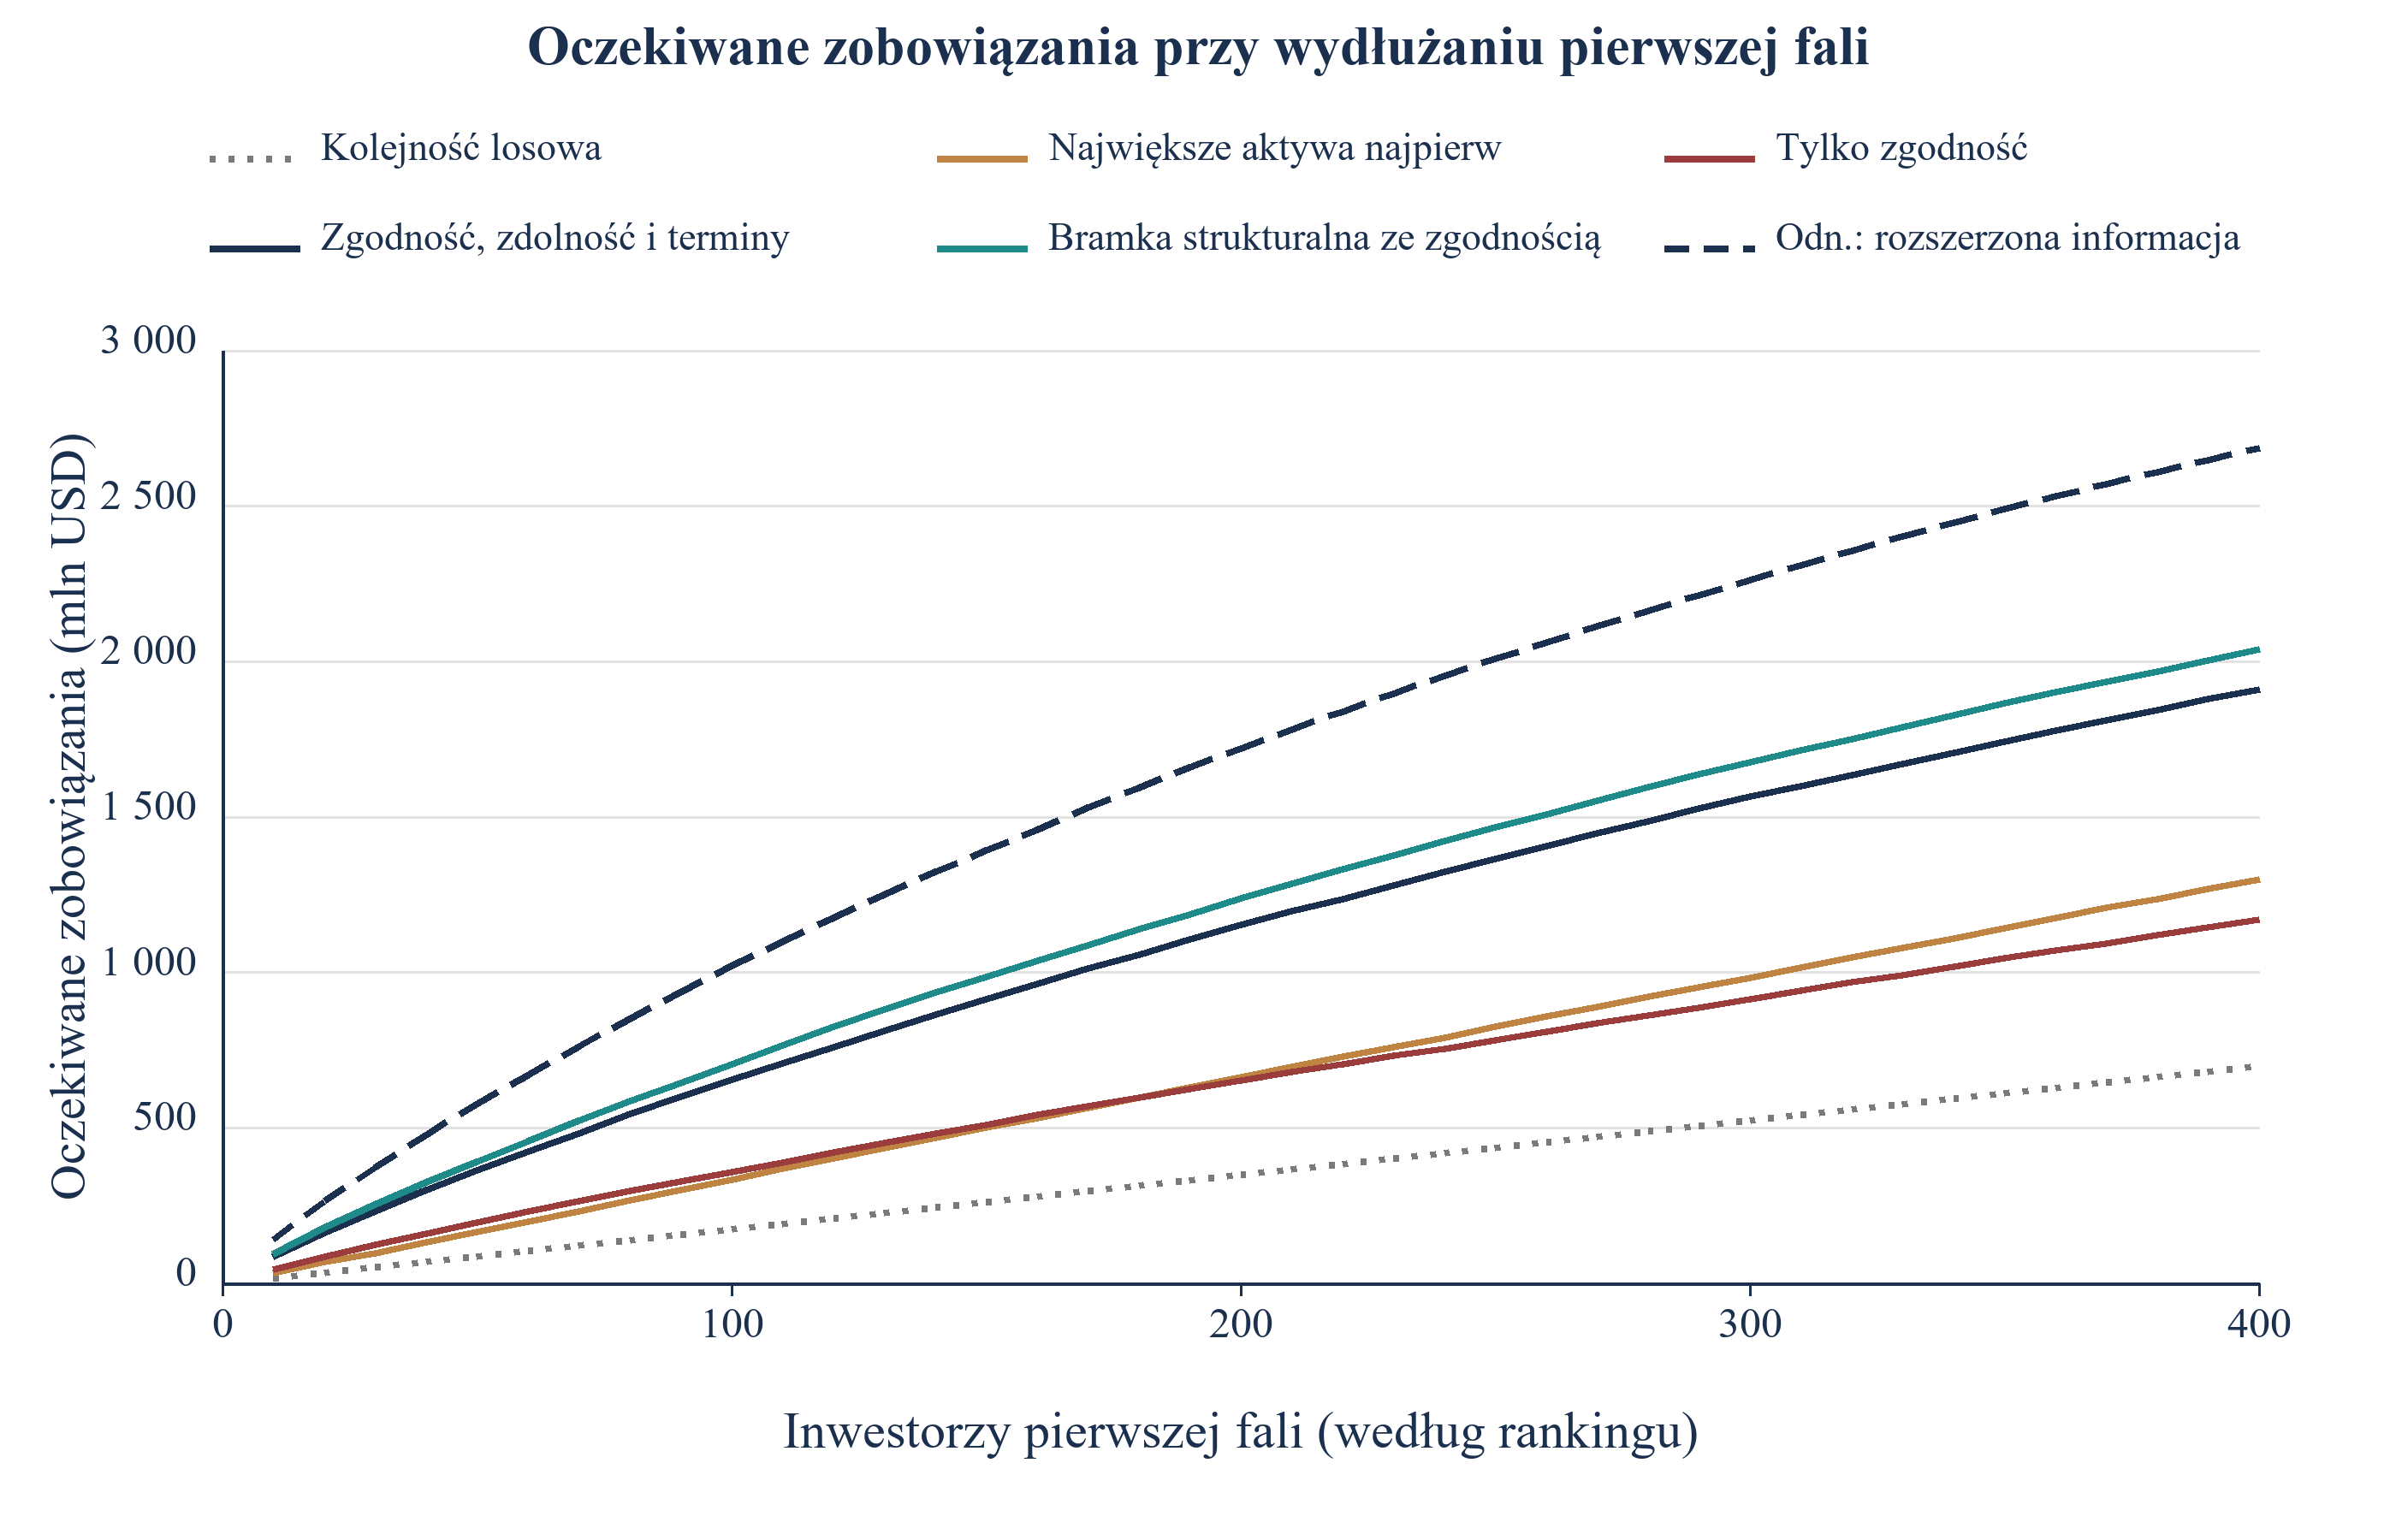
Odniesienie z rozszerzoną informacją osiąga 1 021 mln dolarów oczekiwanej wartości nominalnej zobowiązań przy przywilejach informacyjnych modelu. Wyniki estymowany i strukturalny osiągają 64% i 69% tej kwoty; zgodność i aktywa 35% i 33%. Ilorazy porównują odmienne zbiory informacji i postacie modelu. Wynik strukturalny zawiera założony mechanizm zdolności, więc jego symulowana przewaga testuje zachowanie, gdy mechanizm ten działa. Nie dowodzi, że rzeczywiste komitety stosują tę regułę. Wyniki tylko zdolności i tylko terminów mają miary umiejętności 0,27 i 0,10. Rysunek 1 pokazuje ranking przy wydłużaniu fali w tym skonstruowanym otoczeniu.
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Wynik skonstruowanego modelu przy zadanych założeniach. Średnia 100 powtórzeń; kreskowane odniesienie zna również ukrytą zgodność i wygenerowaną przyszłą ścieżkę zdolności, całkując po skłonności. Brak obserwowanych danych o pozyskiwaniu kapitału.
13 Przyrostowy wkład zapisanych zmiennych do rankingu
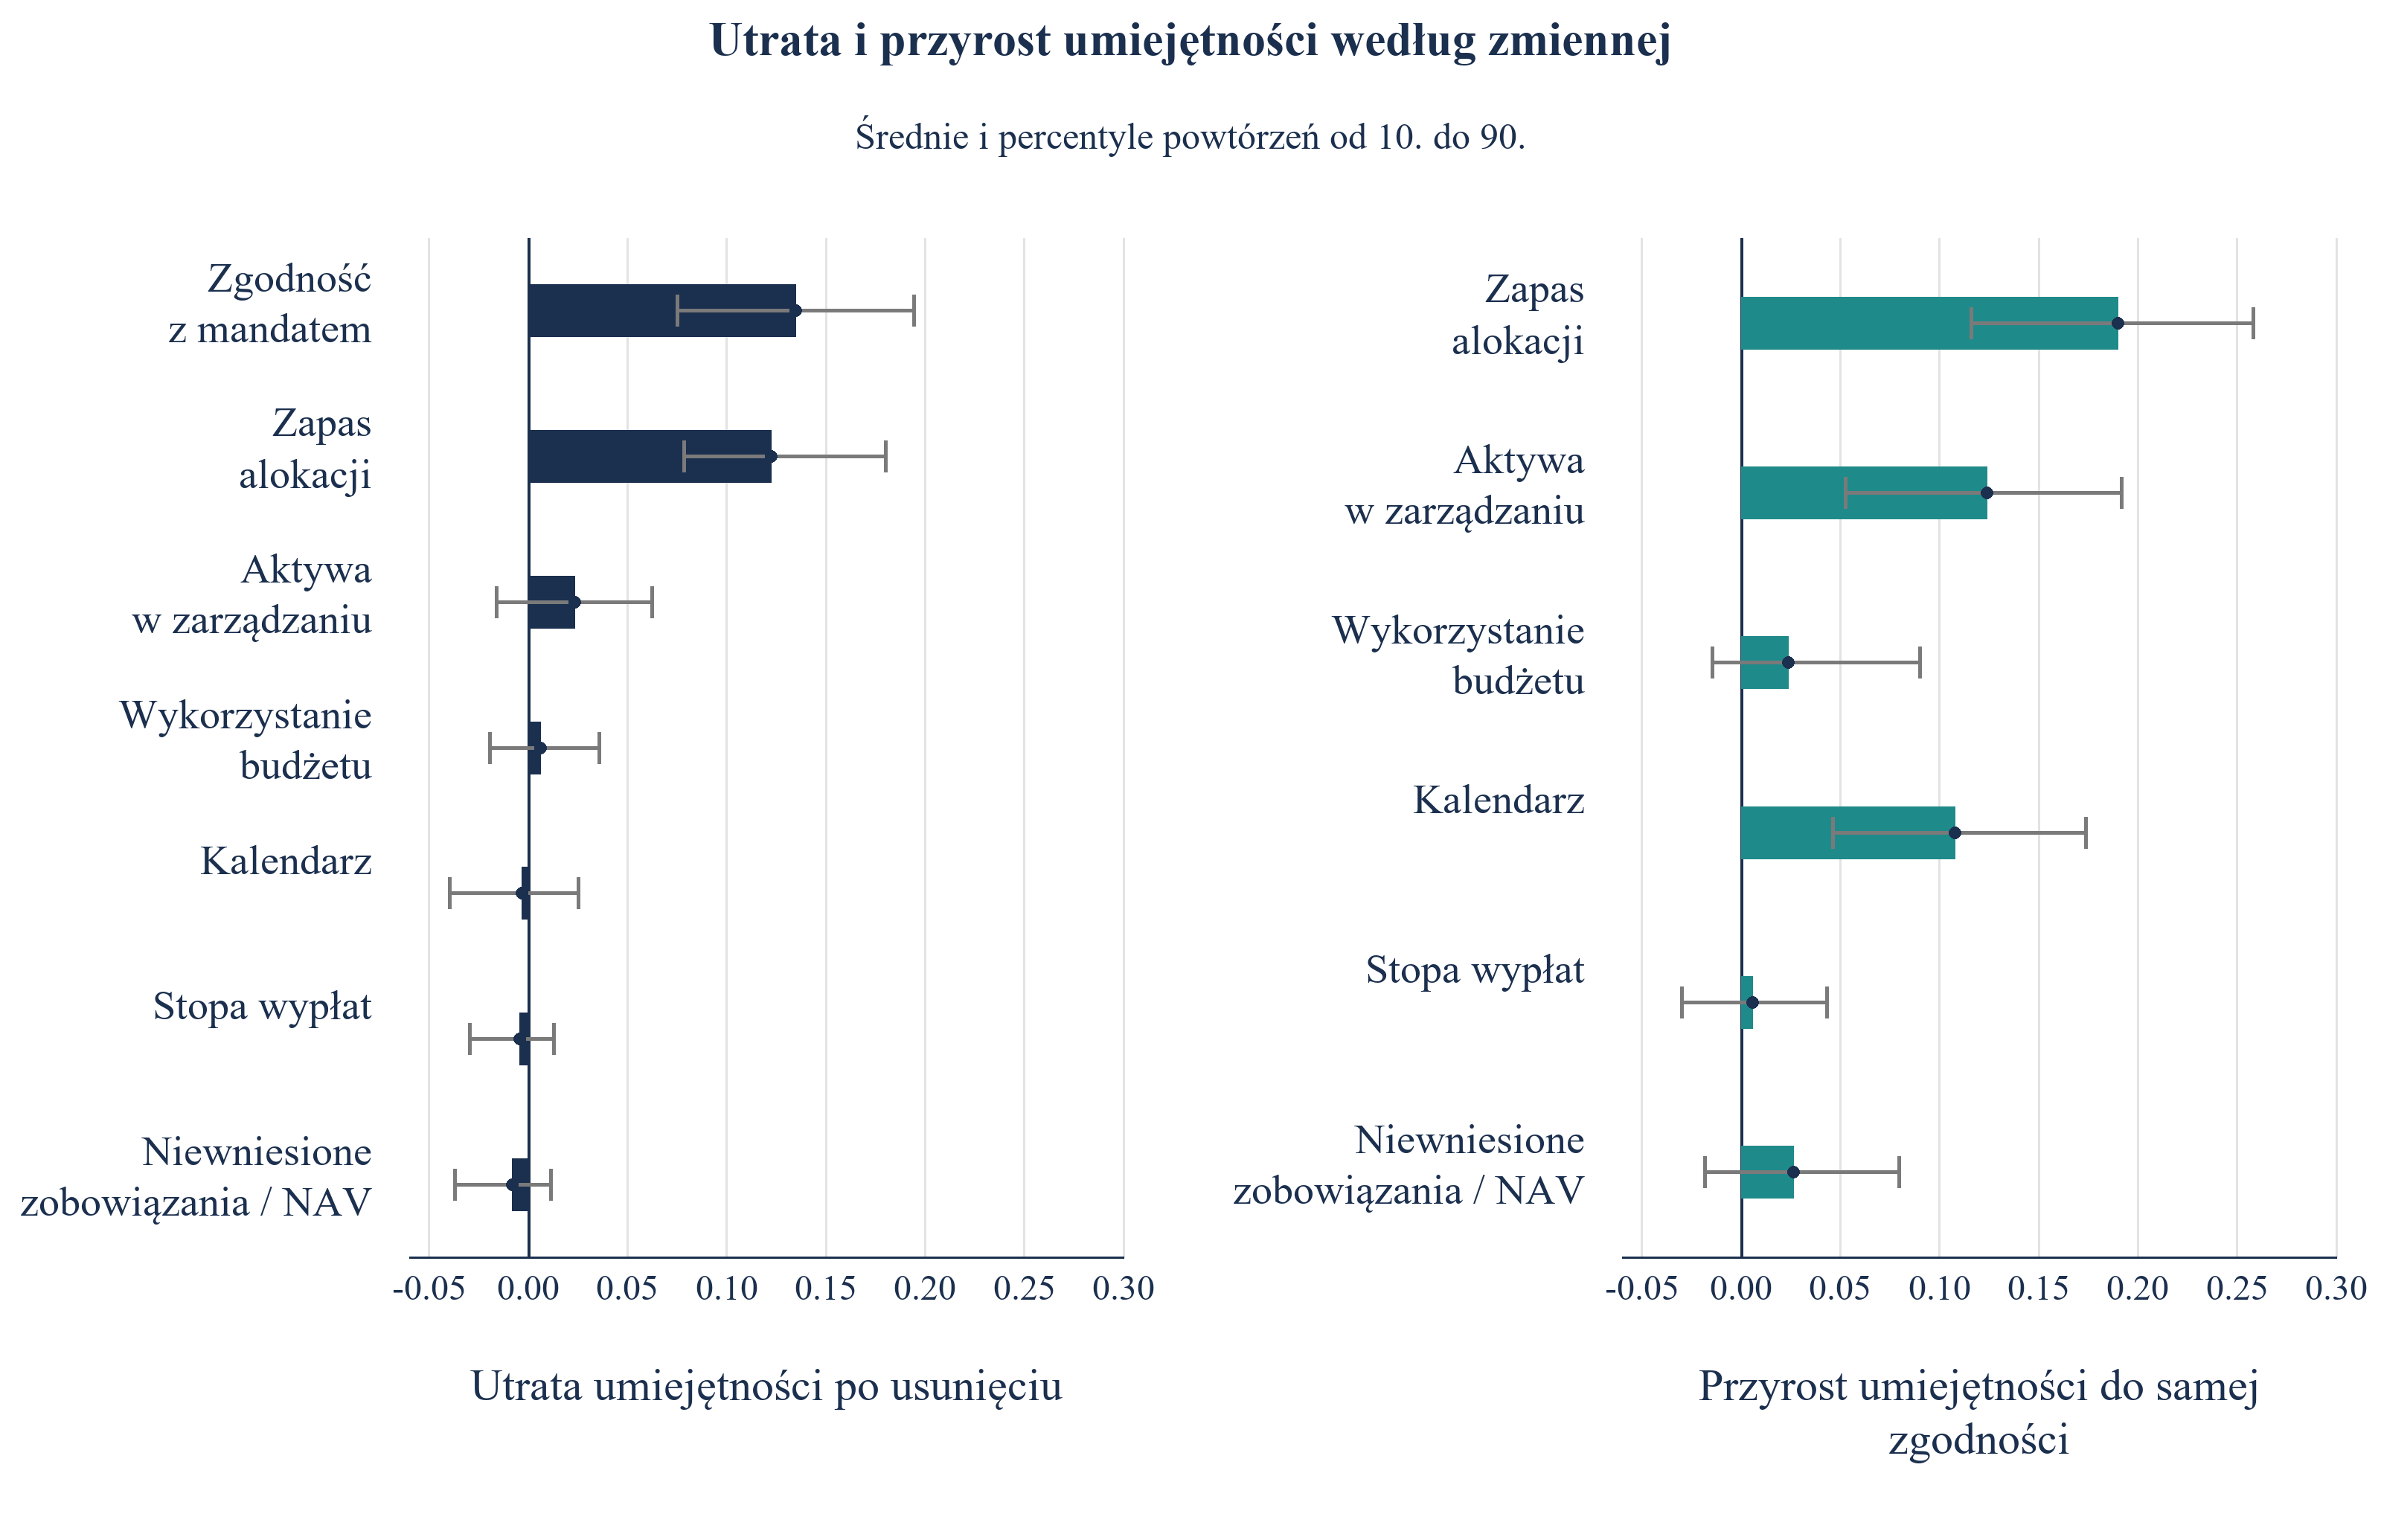
Tabela 6 przedstawia dwa testy każdej zmiennej. Pierwszy usuwa ją z pełnego wyniku i mierzy utratę umiejętności. Drugi dodaje ją do wyniku zawierającego tylko zgodność i mierzy przyrost. Odpowiedzi różnią się, gdy zmienne niosą tę samą informację; potrzebne są oba testy. Zgodność z mandatem i zapas alokacji to dwie zmienne, których usunięcie kosztuje mierzalną umiejętność: 0,135 i 0,123. Usunięcie aktywów w zarządzaniu kosztuje 0,023, z zakresem obejmującym zero.
| Zmienna | Utrata umiejętności po usunięciu | Od 10. do 90. percentyla | Przyrost umiejętności względem samej zgodności | Od 10. do 90. percentyla |
|---|---|---|---|---|
| Zgodność z mandatem | 0,135 | 0,075 do 0,194 | baza | nie dotyczy |
| Zapas alokacji (luka do celu) | 0,123 | 0,079 do 0,180 | 0,190 | 0,116 do 0,258 |
| Aktywa w zarządzaniu | 0,023 | -0,016 do 0,063 | 0,124 | 0,053 do 0,192 |
| Wykorzystanie budżetu (tempo) | 0,006 | -0,019 do 0,036 | 0,024 | -0,015 do 0,090 |
| Kalendarz (data komitetu i odnowienie roku) | -0,003 | -0,039 do 0,025 | 0,108 | 0,046 do 0,174 |
| Stopa wypłat (ponowne wykorzystanie) | -0,004 | -0,030 do 0,013 | 0,006 | -0,030 do 0,043 |
| Wskaźnik niewniesionych zobowiązań | -0,008 | -0,037 do 0,011 | 0,026 | -0,018 do 0,080 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Umiejętność jest mierzona na skali, na której kolejność losowa ma 0, a ukryty pułap 1. Zakresy od 10. do 90. percentyla w 100 powtórzeniach.
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Słupki to średnie 100 powtórzeń; linie obejmują od 10. do 90. percentyla.
Zmienne kalendarza dodają 0,108 do samej zgodności w modelu addytywnym. Wskaźniki typu inwestora dodają 0,137, a dodanie kalendarza po typie daje -0,011 z percentylami powtórzeń od -0,048 do 0,019. Średni wkład przyrostowy do rankingu po tych kontrolach typu jest mały. Porównanie nie identyfikuje każdego efektu kalendarza jako efektu typu. Mechanizm zawiera ograniczenia czasowe, które regresja addytywna może słabo odtwarzać. Rozdział 15 bada inną decyzję: wybór miesiąca kontaktu dla stałego zbioru inwestorów.
Wskaźnik niewniesionych zobowiązań, stopa wypłat i wykorzystanie budżetu dodają niewiele średniej umiejętności przy tym generatorze. Ich skale i szum obserwacyjny są autorskimi parametrami. Zakresy od 10. do 90. percentyla dla kilku niżej ocenionych zmiennych przecinają zero. Opisują powtarzane symulowane kampanie i nie są testami hipotez dla rzeczywistych populacji inwestorów. Skorelowane zmienne mogą się zastępować w wyniku addytywnym; mały wkład przy usunięciu nie dowodzi więc braku znaczenia praktycznego. Rozdział 18 podaje zgodność z odniesieniem współczynników oszacowanych na skończonej próbie przy różnych wielkościach symulowanych kohort.
14 Spotkania premiują zgodność; zobowiązania premiują zdolność i terminy
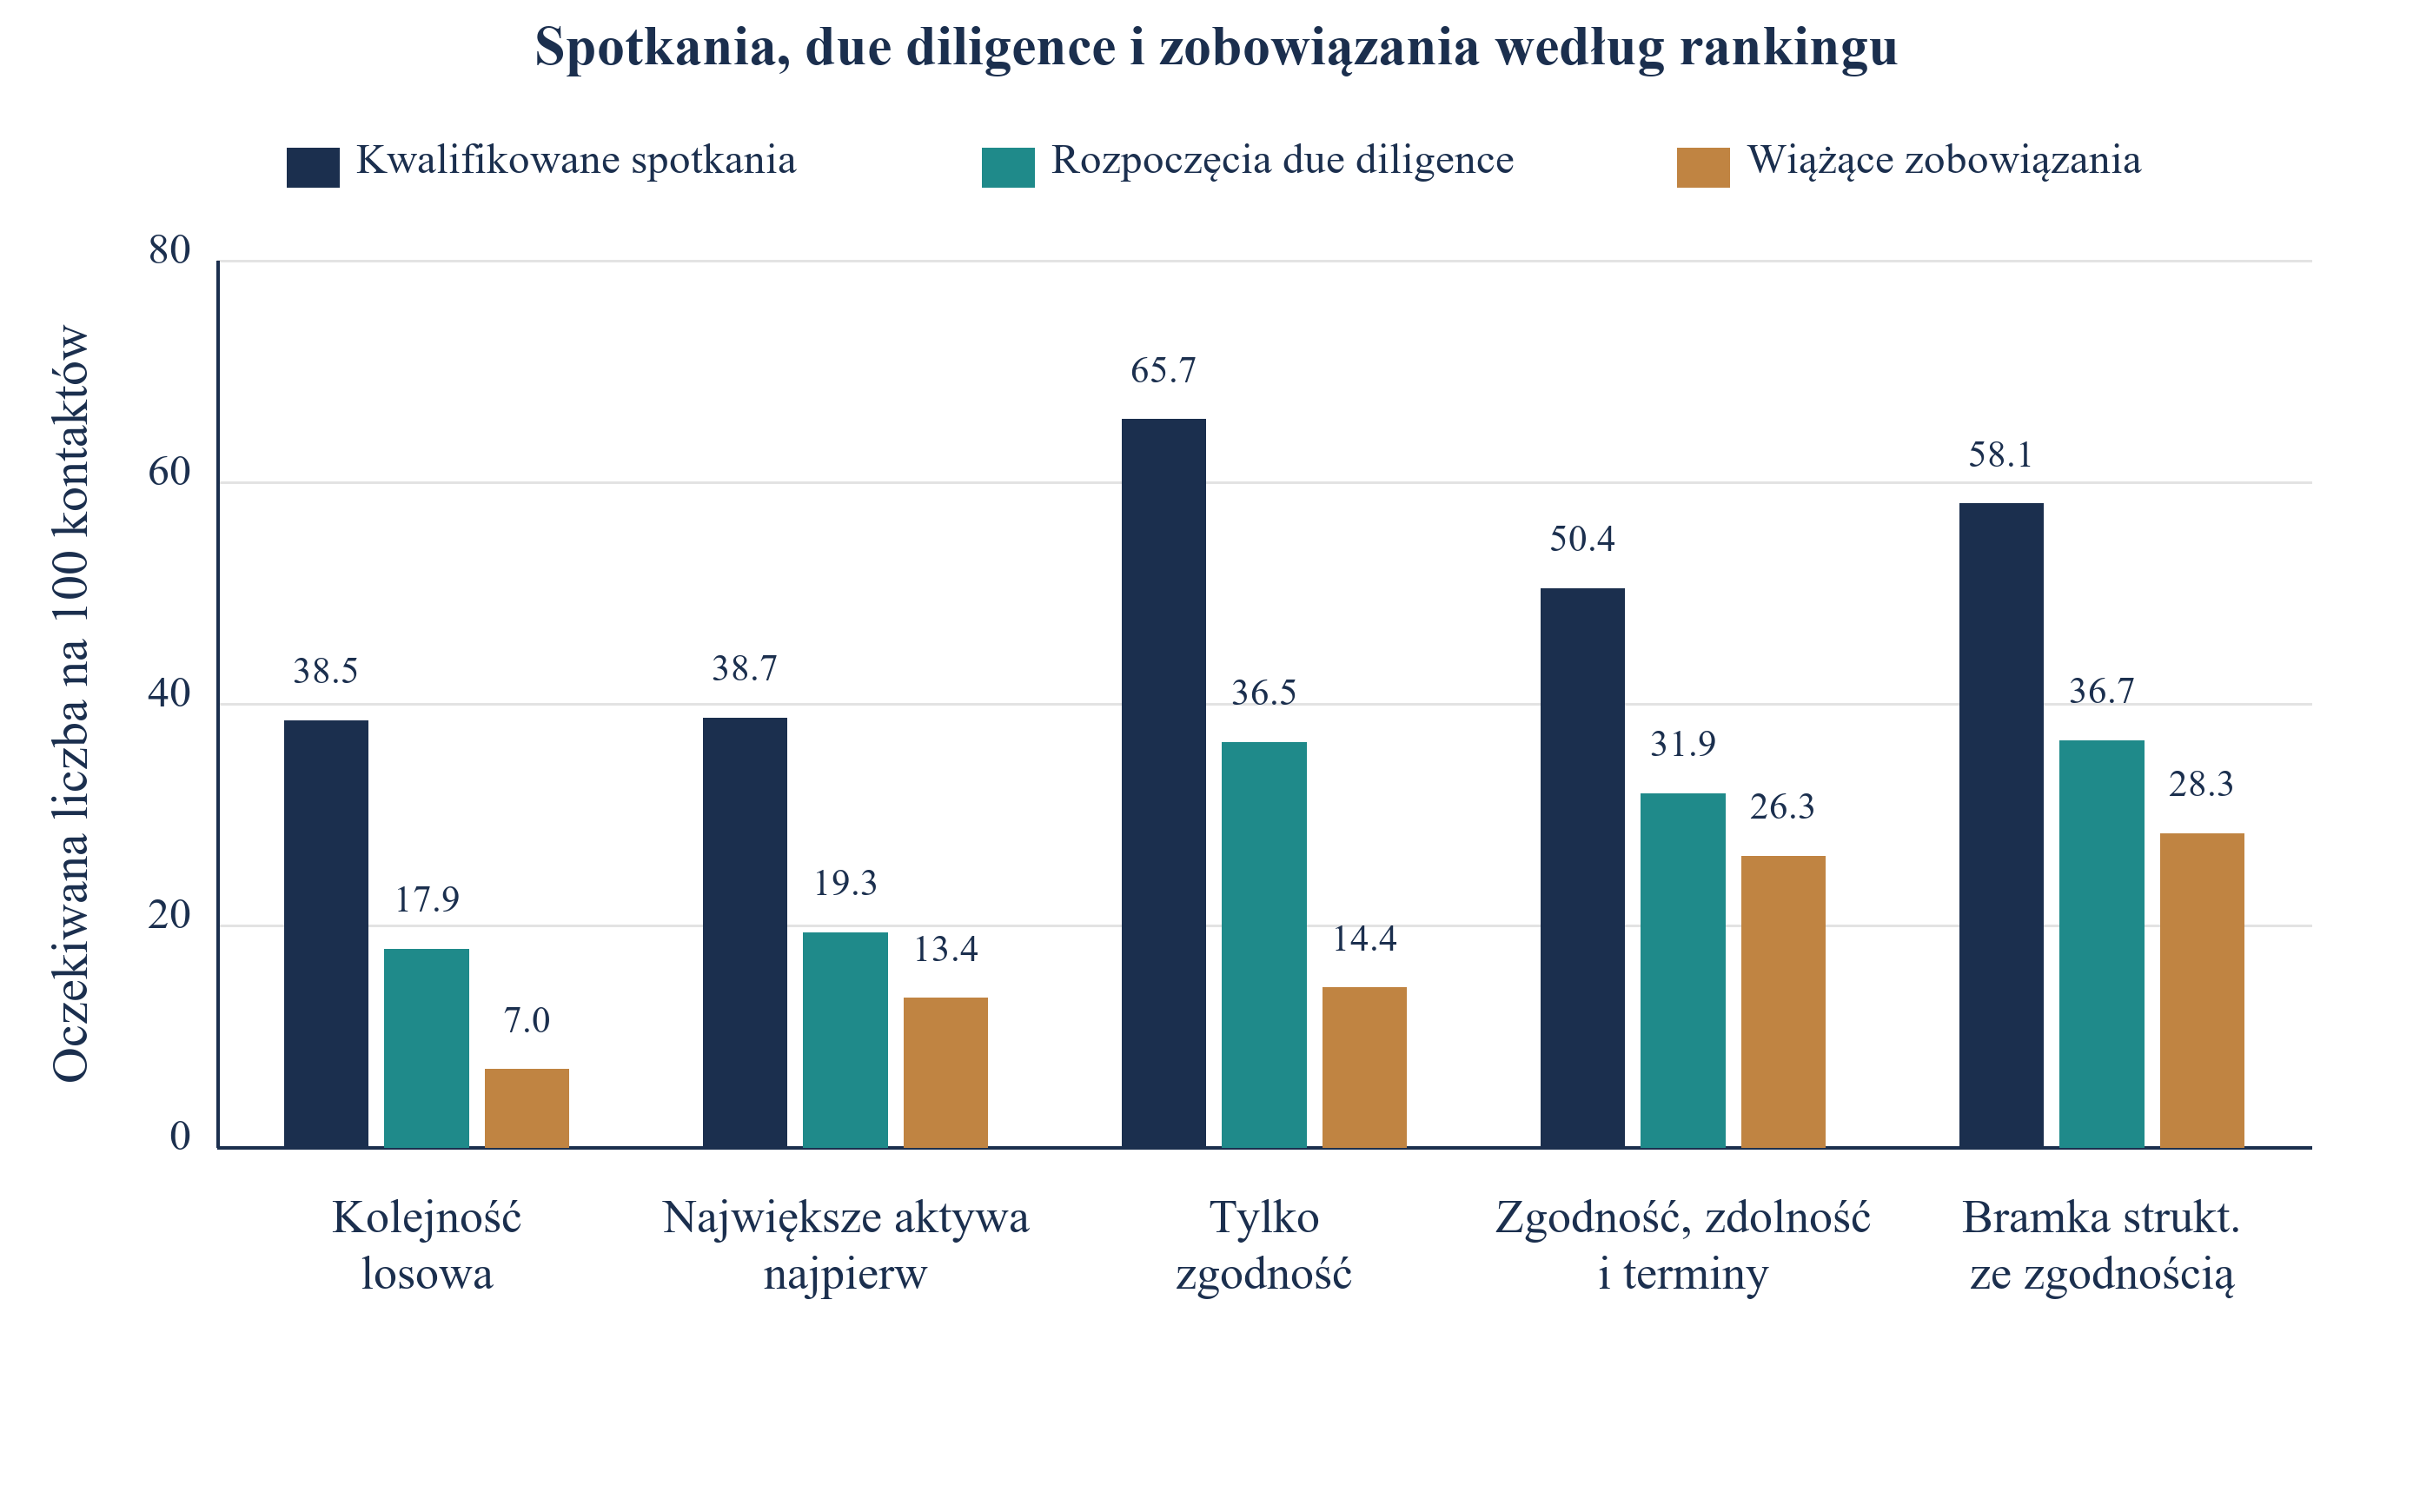
Tabela 7 śledzi te same wybrane fale przez wygenerowane etapy. Wśród porównanych reguł operacyjnych sama zgodność daje najwięcej oczekiwanych kwalifikowanych spotkań: 65,7 na sto kontaktów wobec 38,5 dla kolejności losowej. Pełny wynik daje 50,4 oczekiwanych spotkań i 26,3 oczekiwanych zobowiązań, wobec 14,4 zobowiązań przy samej zgodności. Największe aktywa najpierw dają 38,7 oczekiwanych spotkań i 13,4 zobowiązań. Wyrocznia używa uprzywilejowanej informacji i jest raportowana osobno. Rysunek 3 przedstawia oczekiwane liczebności; żadna nie jest zaobserwowanym wynikiem kampanii.
| Reguła rankingu | Kwalifikowane spotkania | Rozpoczęcia due diligence | Zobowiązania | Zobowiązania na spotkanie |
|---|---|---|---|---|
| Kolejność losowa | 38,5 | 17,9 | 7,0 | 18% |
| Największe aktywa najpierw | 38,7 | 19,3 | 13,4 | 35% |
| Tylko zgodność z mandatem | 65,7 | 36,5 | 14,4 | 22% |
| Zgodność, zdolność i terminy | 50,4 | 31,9 | 26,3 | 52% |
| Bramka strukturalna ze zgodnością | 58,1 | 36,7 | 28,3 | 49% |
| Ukryty pułap | 73,8 | 55,7 | 54,3 | 74% |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Oczekiwane liczebności na 100 kontaktów, średnia 100 powtórzeń.
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Oczekiwane liczebności na 100 kontaktowanych inwestorów, średnia 100 powtórzeń.
Etapy pokazują również, gdzie każda reguła traci inwestorów. Sama zgodność kieruje na spotkania wielu inwestorów, którzy nie mogą się zobowiązać w oknie i odpadają na due diligence lub zatwierdzeniu. Zużywa to czas zespołu bez podpisu. Wynik estymowany wymaga mniej spotkań i traci mniej z nich późno, co ma znaczenie, gdy ograniczonym zasobem jest czas kadry zarządzającej. Spotkania łatwo policzyć, ale kosztownie przeprowadzić.
Oczekiwane zobowiązania na oczekiwane spotkanie wynoszą 22% dla samej zgodności, 35% dla największych najpierw i 52% dla pełnego wyniku. Mnożniki spotkań i zobowiązań zgodności względem kolejności losowej wynoszą 1,71 i 2,05; dla pełnego wyniku 1,31 i 3,75. W tym mechanizmie wybór polityki wyłącznie według oczekiwanych spotkań wskazuje inną regułę niż wybór według oczekiwanych zobowiązań. Badanie prospektywne musiałoby ustalić, czy rozróżnienie utrzymuje się we własnej populacji inwestorów.
Wrażliwość na zdolność we wczesnym etapie jest ograniczona konstrukcyjnie. Dla inwestora zablokowanego w chwili kontaktu model mnoży warunkowe prawdopodobieństwo rozpoczęcia due diligence przez 0,65, co odpowiada względnej redukcji 35%. Nie symuluje zaobserwowanego wskaźnika odmów 35% na spotkaniu ani nie wyjaśnia wszystkich przyczyn nieudanego due diligence. Proponowane badanie rejestruje faktyczne wyniki i daty etapów, aby zbadać te kanały bez ich uprzedniego zakładania.
15 Kontaktowanie każdego inwestora w miesiącu dobranym z jego kalendarza odzyskuje część luki czasowej
Pierwsza fala może mieć zaplanowaną sekwencję. Tabela 8 porównuje cztery harmonogramy dla tych samych 100 inwestorów wybranych przez wynik estymowany. Kontakt ze wszystkimi na początku jest bazą. Losowe rozłożenie kontaktów na pierwsze cztery miesiące daje 0,99-krotność bazowych oczekiwanych zobowiązań. Reguła obserwowanych danych wybiera miesiąc każdego inwestora od zera do sześciu i daje 1,01-krotność bazy. Porównanie z doskonałą informacją używa tych samych wykonalnych miesięcy i daje 1,09-krotność bazy. Wspólny zbiór wyborów zachowuje spójność porównania czasu.
| Plan kontaktów | Oczekiwane zobowiązania (mln USD) | Od 10. do 90. percentyla | Stosunek do planu początkowego |
|---|---|---|---|
| Kontakt ze wszystkimi na początku | 657 | 572 do 730 | 1,00 |
| Losowe rozłożenie na cztery miesiące | 649 | 572 do 727 | 0,99 |
| Miesiąc dobrany do kalendarza z zapisanych danych | 665 | 593 do 746 | 1,01 |
| Najlepszy miesiąc przy doskonałej wiedzy | 713 | 624 do 805 | 1,09 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Oczekiwane zobowiązania 100 inwestorów z najwyższym estymowanym wynikiem. Zakres od 10. do 90. percentyla w 100 powtórzeniach.
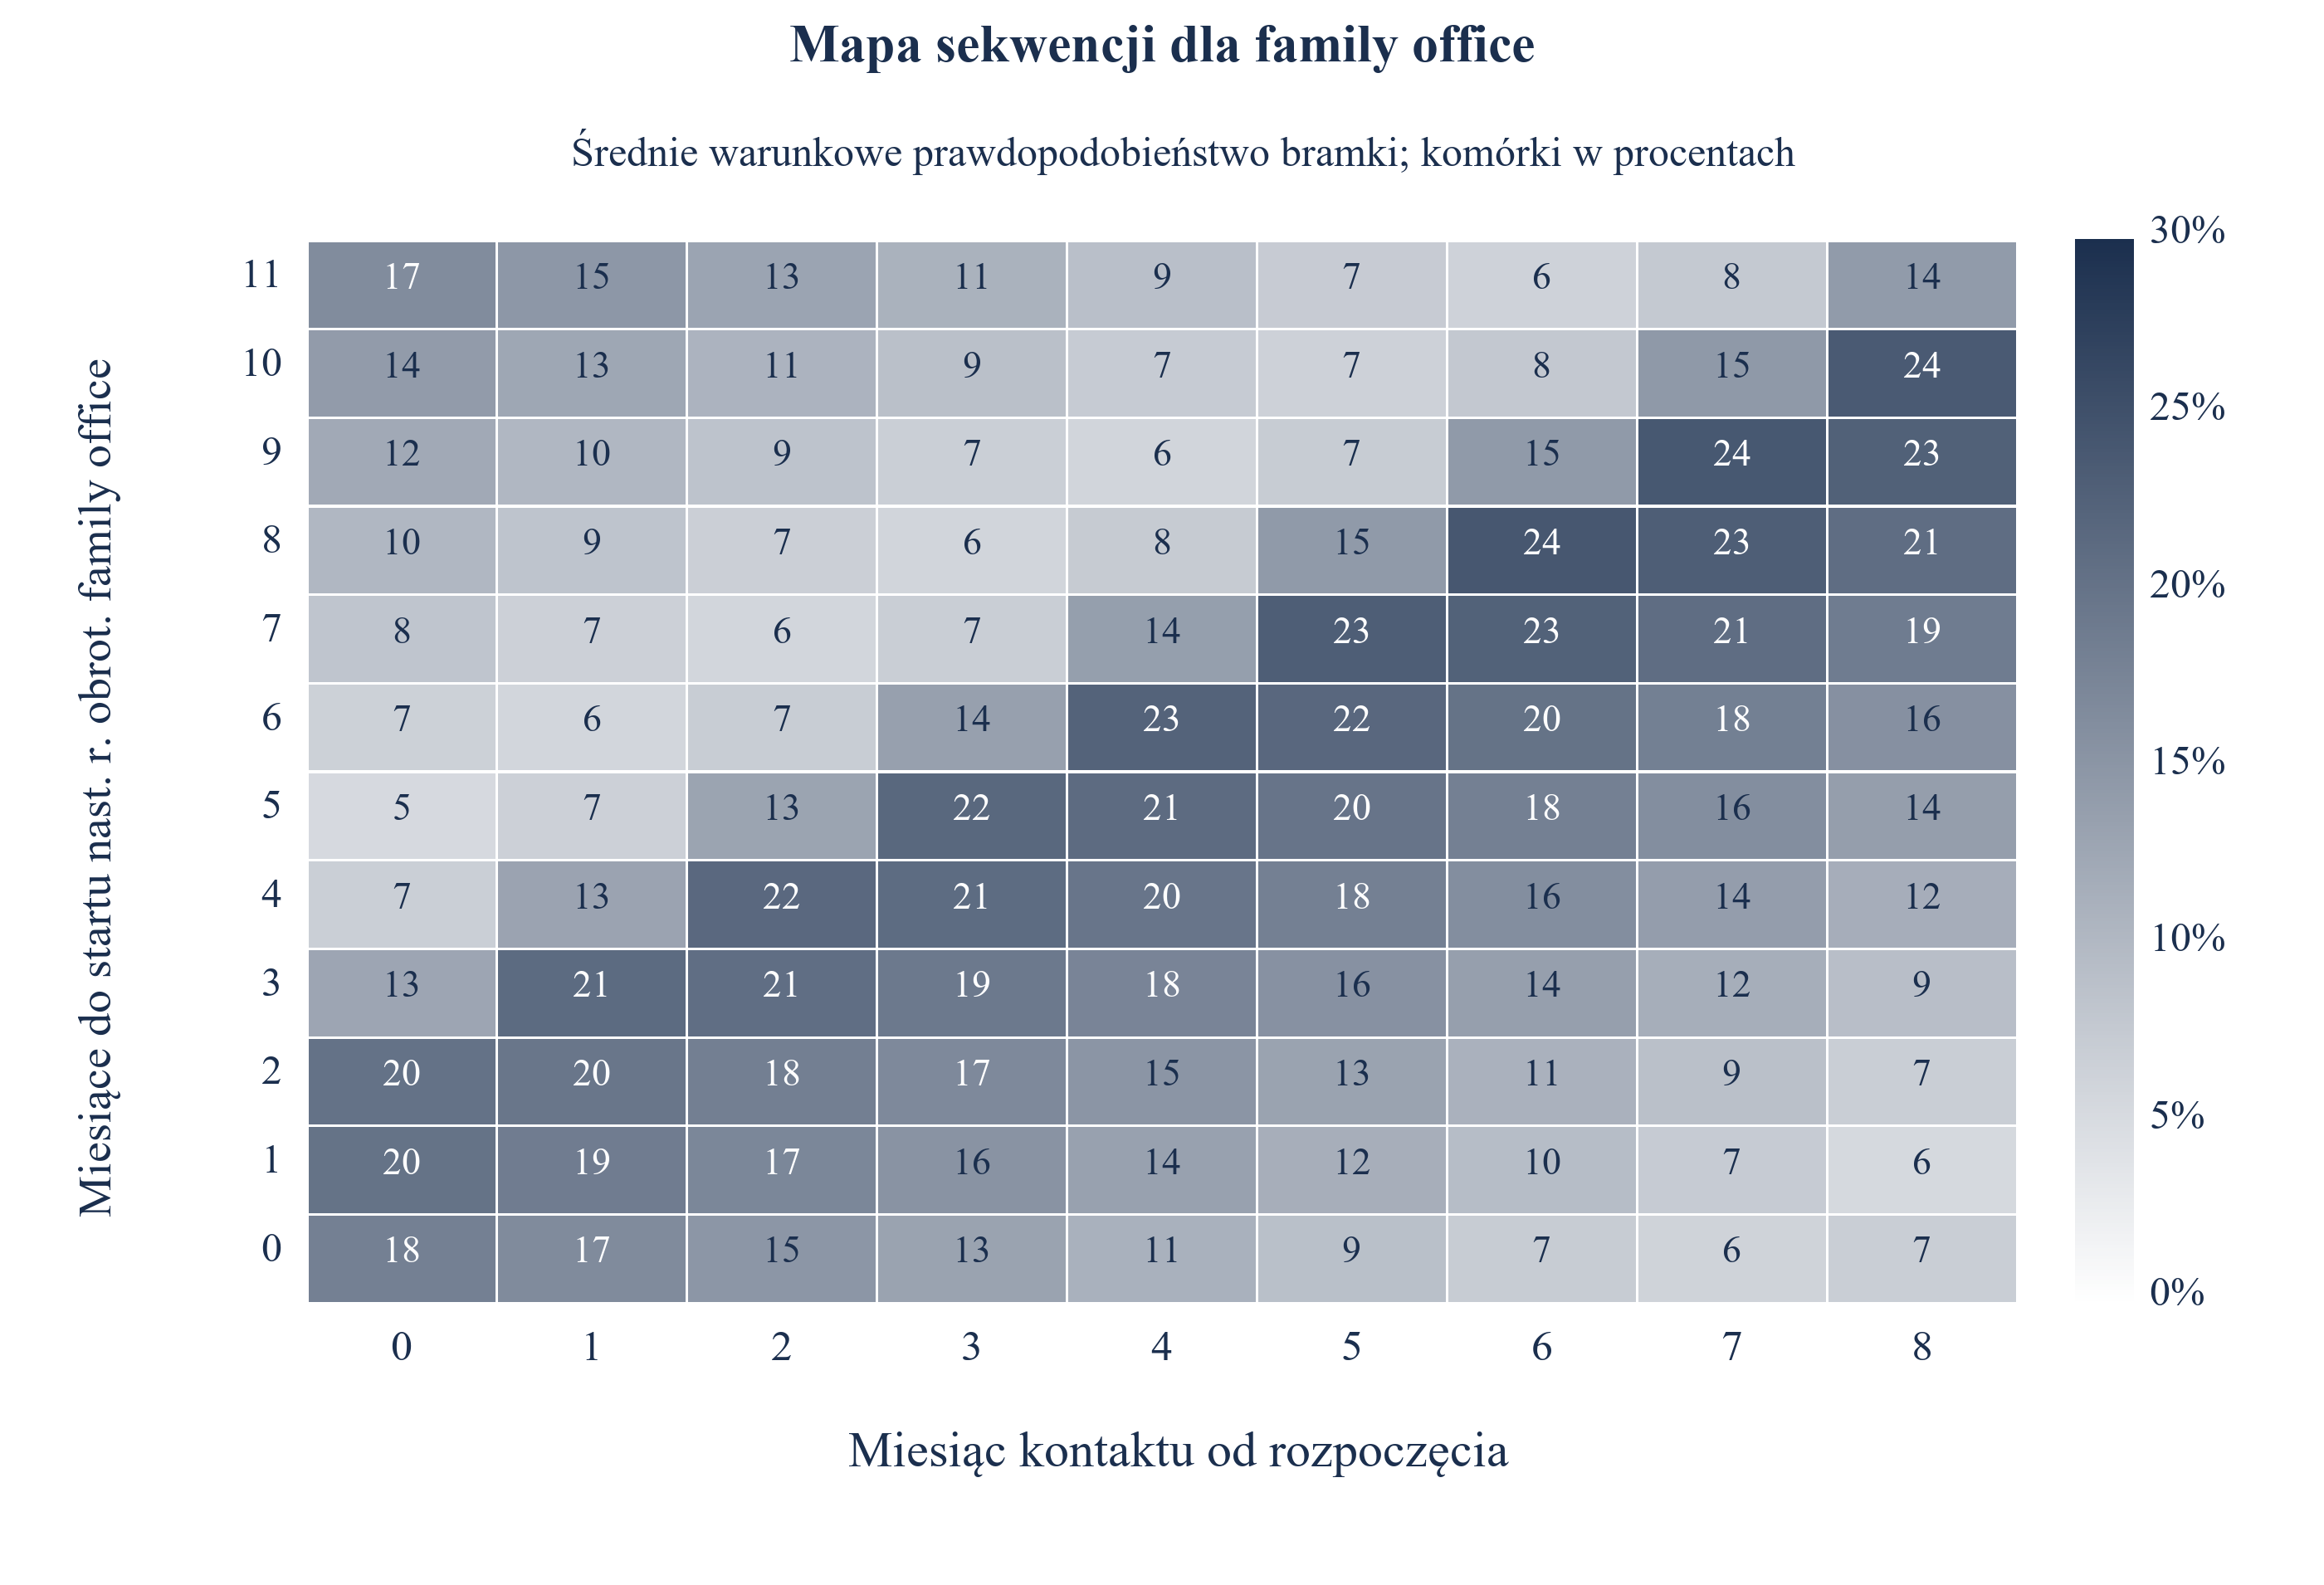
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Wynik skonstruowanego modelu przy zadanych założeniach. Komórki pokazują średnie warunkowe prawdopodobieństwa, w procentach, przejścia bramki zdolności i budżetu przy decyzji w stałym dwunastomiesięcznym oknie, według miesiąca kontaktu i miesięcy do początku następnego roku obrotowego. Nie pokazują udziału osiągającego lub przekraczającego odrębny próg zdolności 50%. Siatka opisowa obejmuje miesiące od 0 do 8; obie polityki czasowe optymalizują w miesiącach od 0 do 6.
Rysunek 4 pokazuje, dlaczego mechaniczne rozłożenie zawodzi, a plan uwzględniający kalendarz pomaga. Dla family office, których rok zaczyna się w losowym miesiącu, prawdopodobieństwo możliwości zobowiązania jest najwyższe wzdłuż przekątnej: osiąga około 24%, gdy kontakt przypada około dwóch miesięcy przed odnowieniem, tak aby due diligence o medianie dwóch miesięcy kończyło się tuż po otwarciu nowego budżetu. Spada do 5%, gdy decyzja przypada pod koniec roku, po znacznym wykorzystaniu budżetu. Instytucje z początkiem roku w styczniu najczęściej zobowiązują się przy kontakcie w pierwszych miesiącach: 63% na początku wobec 16% w miesiącu ósmym.
Reguła czasu oparta na obserwowanych danych daje 1,01-krotność bazowych oczekiwanych zobowiązań i poprawia wynik względem początku w 68% powtórzeń. Średni przyrost odpowiada 15% luki między początkiem a odniesieniem czasu z doskonałą informacją przy tym samym zbiorze wykonalnym. Przyrost jest mały i różni się między skonstruowanymi kampaniami. Wybrana lista już na początku ma średnie warunkowe prawdopodobieństwo bramki 82%. Rzeczywisty zespół powinien zweryfikować daty decyzji i budżety przed odroczeniem kontaktu; eksperyment nie ustala uniwersalnie lepszej reguły czekania.
16 Umiejętność rankingu i kalibracja w zadanych scenariuszach stresowych
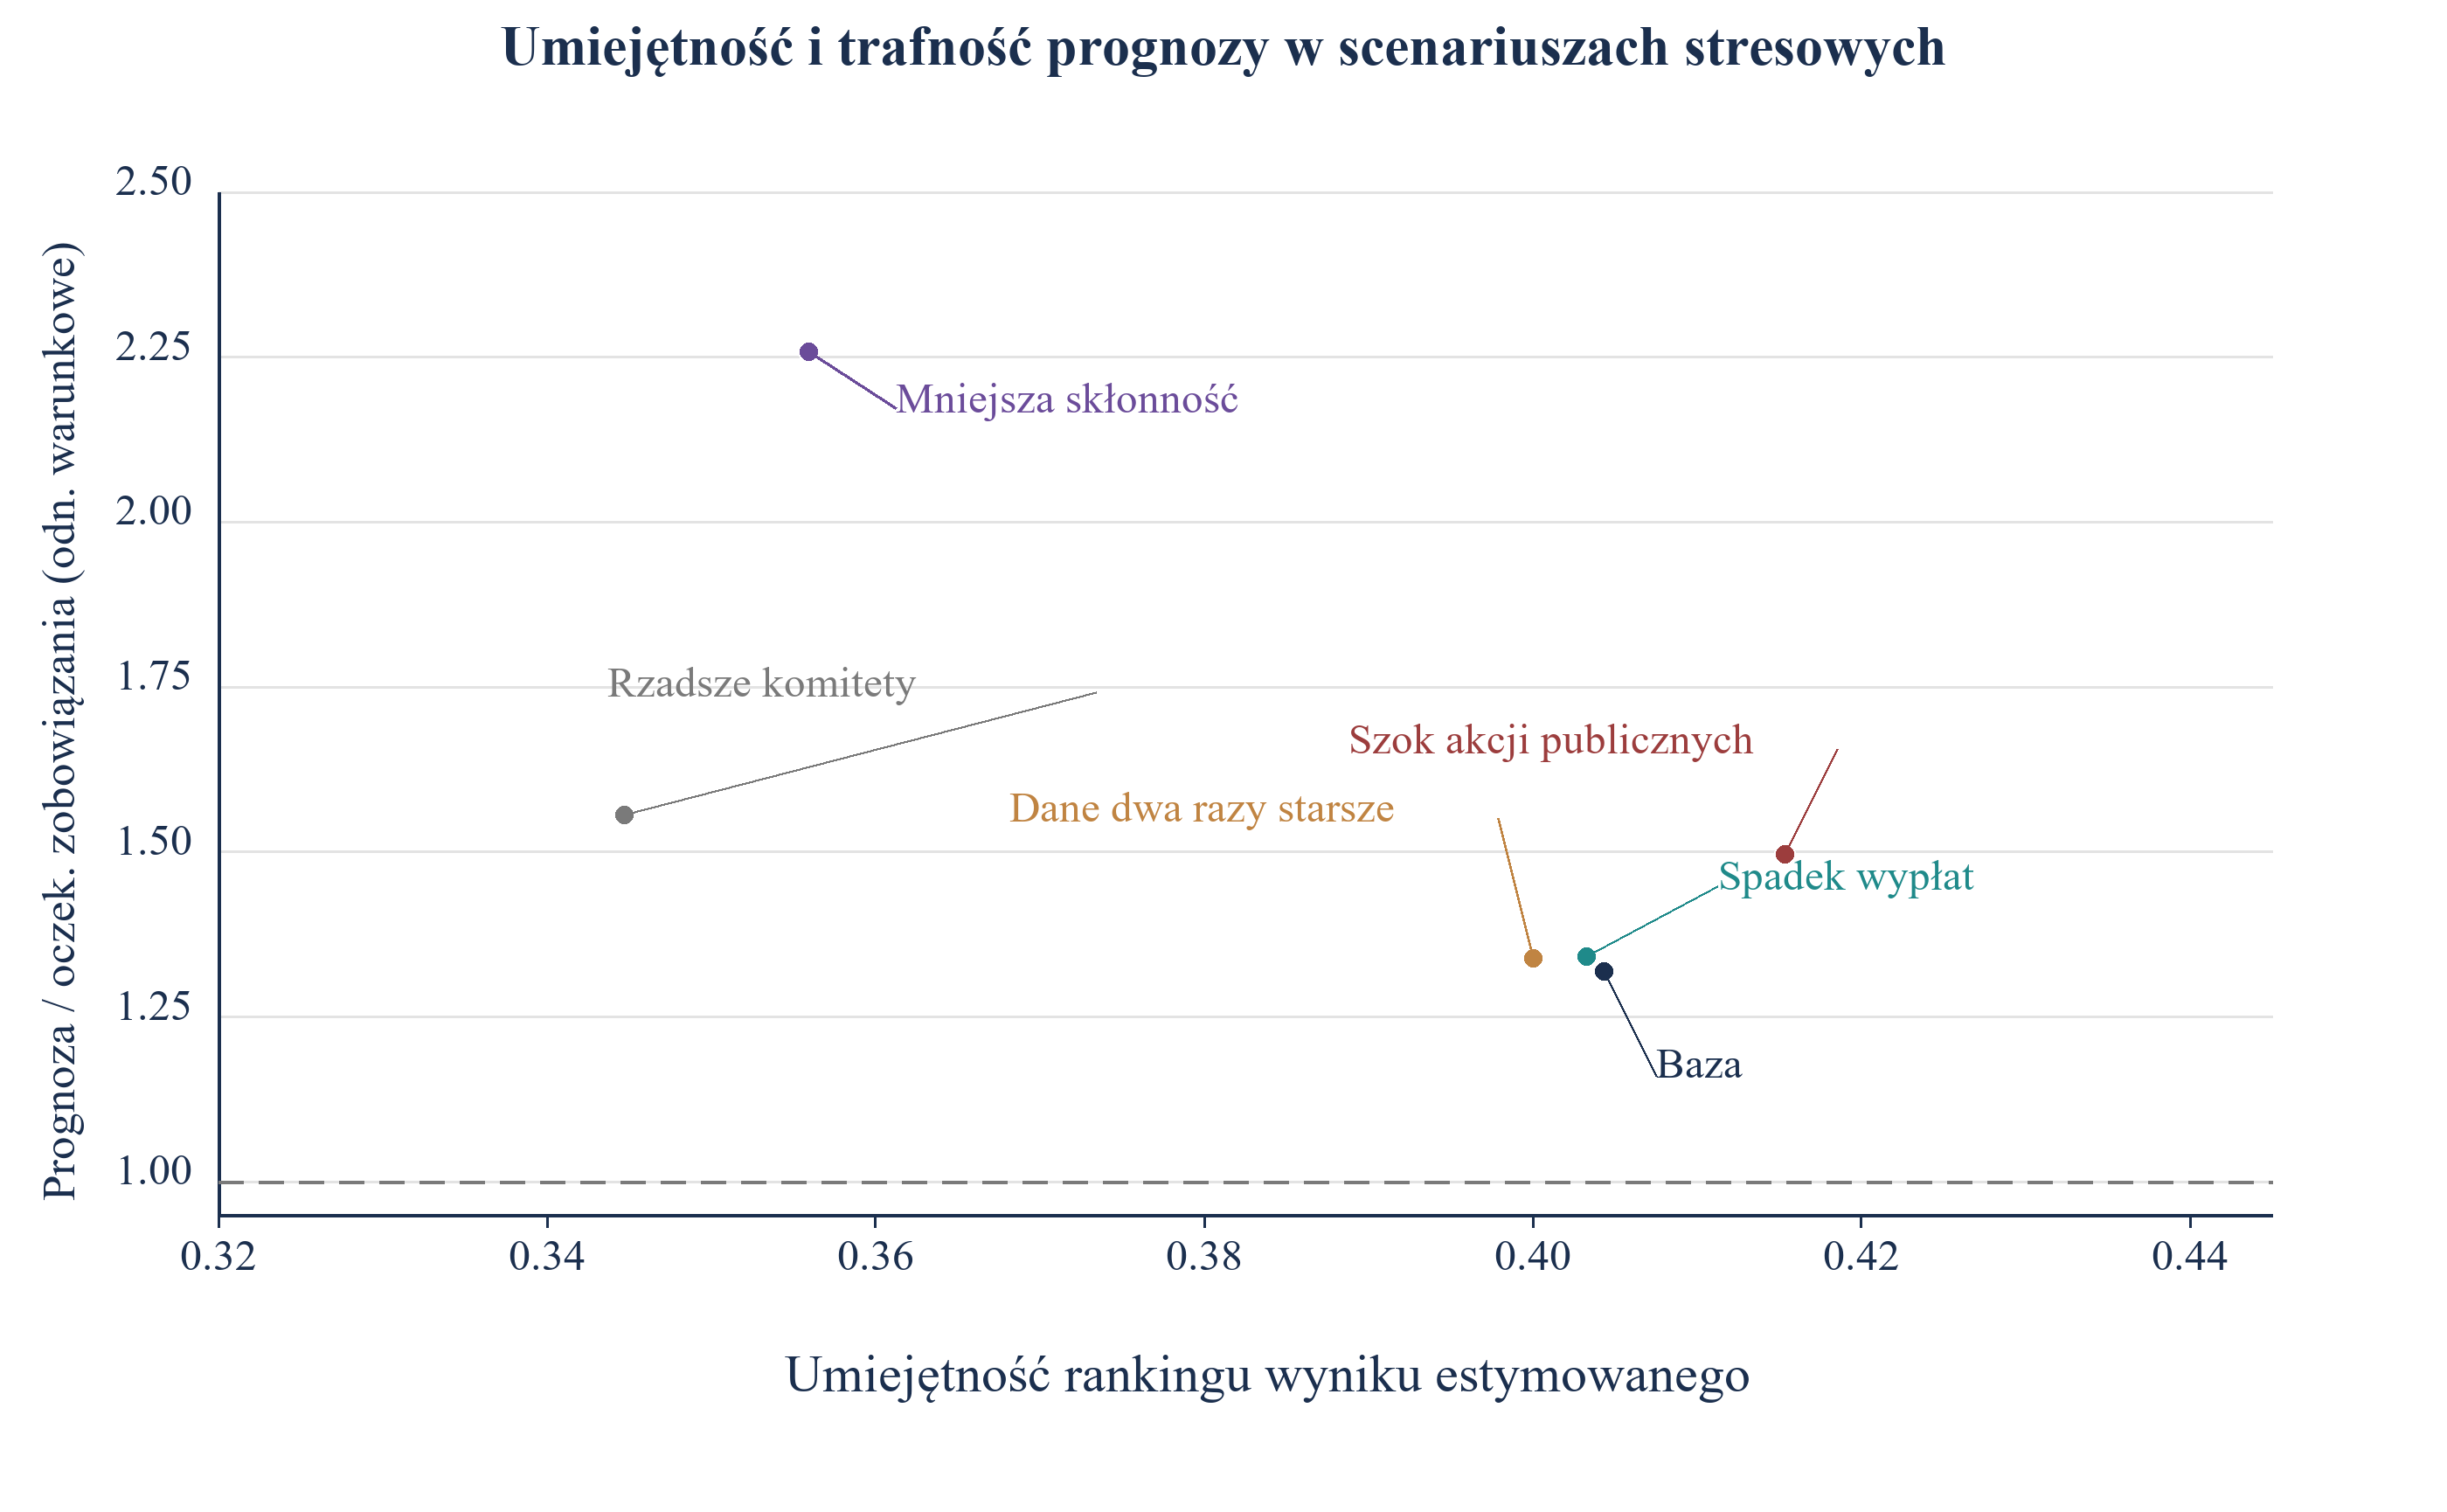
Wyniki dopasowane na populacji bazowej są zamrażane przed każdym testem stresowym. Każdy stres zmienia określoną część świata generującego bez ponownej estymacji. Tabela 9 podaje umiejętność wyniku estymowanego, umiejętność największych najpierw, stosunek prognozy do odniesienia zobowiązań, średnie prawdopodobieństwo bramki i średnie warunkowe prawdopodobieństwo zobowiązania. W bazie współczynnik prognozy listy czołowej wynosi 1,32. Rysunek 5 przedstawia zachowanie rankingu i prognozy w zadanych światach. Są to porównawcze diagnostyki scenariuszowe; eksperyment nie mierzy operacyjnego czasu ostrzegania przed rzeczywistym niedoborem pozyskanego kapitału.
| Scenariusz | Umiejętność wyniku estymowanego | Umiejętność największych najpierw | Prognoza podzielona przez warunkowe referencyjne oczekiwane zobowiązania | Średnie prawdopodobieństwo bramki listy czołowej | Średnie prawdopodobieństwo zobowiązania |
|---|---|---|---|---|---|
| Scenariusz bazowy | 0,40 | 0,13 | 1,32 | 83% | 7,0% |
| Spadek akcji publicznych po zapisaniu danych | 0,42 | 0,11 | 1,50 | 76% | 5,0% |
| Dane dwukrotnie starsze | 0,40 | 0,13 | 1,34 | 83% | 7,0% |
| Wypłaty spadają o 60% | 0,40 | 0,13 | 1,34 | 81% | 6,6% |
| Komitety spotykają się dwukrotnie rzadziej | 0,34 | 0,14 | 1,56 | 70% | 6,3% |
| Mniejsza skłonność do klasy aktywów | 0,36 | 0,11 | 2,26 | 83% | 3,8% |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Średnia 60 powtórzeń. Stosunek prognozy do odniesienia warunkowego to suma prognozowanych prawdopodobieństw zobowiązania na liście czołowej podzielona przez sumę prawdziwych prawdopodobieństw.
Przy zadanym szoku rynkowym po zapisaniu danych średnia umiejętność pełnego wyniku wynosi 0,42, a stosunek prognozy do odniesienia 1,50. Równanie zdolności zwiększa symulowaną ekspozycję na aktywa prywatne przed zastosowaniem dolnego ograniczenia zapasu. Może to zmniejszyć oczekiwaną zdolność do zobowiązania bez takiego samego spadku średniej umiejętności rankingu. Nie zachowuje względnej kolejności każdego inwestora. Scenariusze rzadszych komitetów i mniejszej skłonności dają umiejętności 0,34 i 0,36 oraz współczynniki prognozy 1,56 i 2,26. Są to warunkowe wyniki scenariuszowe.
Scenariusze uzasadniają monitorowanie rankingu i kalibracji. W eksperymencie niedobór wobec prognozy przy stosunkowo stabilnym rankingu może wynikać ze wspólnej zmiany zdolności lub skłonności. Podobne wzorce agregatowe w realnej kampanii mogą mieć inne przyczyny. Przed zmianą prognozy zbadaj jakość danych, kwalifikowalność, dalsze działania, warunki i niezarejestrowaną selekcję. Umiejętność największych najpierw wynosi od 0,11 do 0,14 w zadanych światach. Większe opóźnienie danych i mniejsze wypłaty dają umiejętności 0,40 i 0,40 przy parametrach czyniących stopę wypłat względnie małym składnikiem. Żaden wynik nie dowodzi odporności na faktyczne szoki płynności.
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Średnia 60 powtórzeń na scenariusz.
17 Historia dobrana uznaniowo zawyża prognozę; ponowne ważenie danych koryguje niewielką część błędu
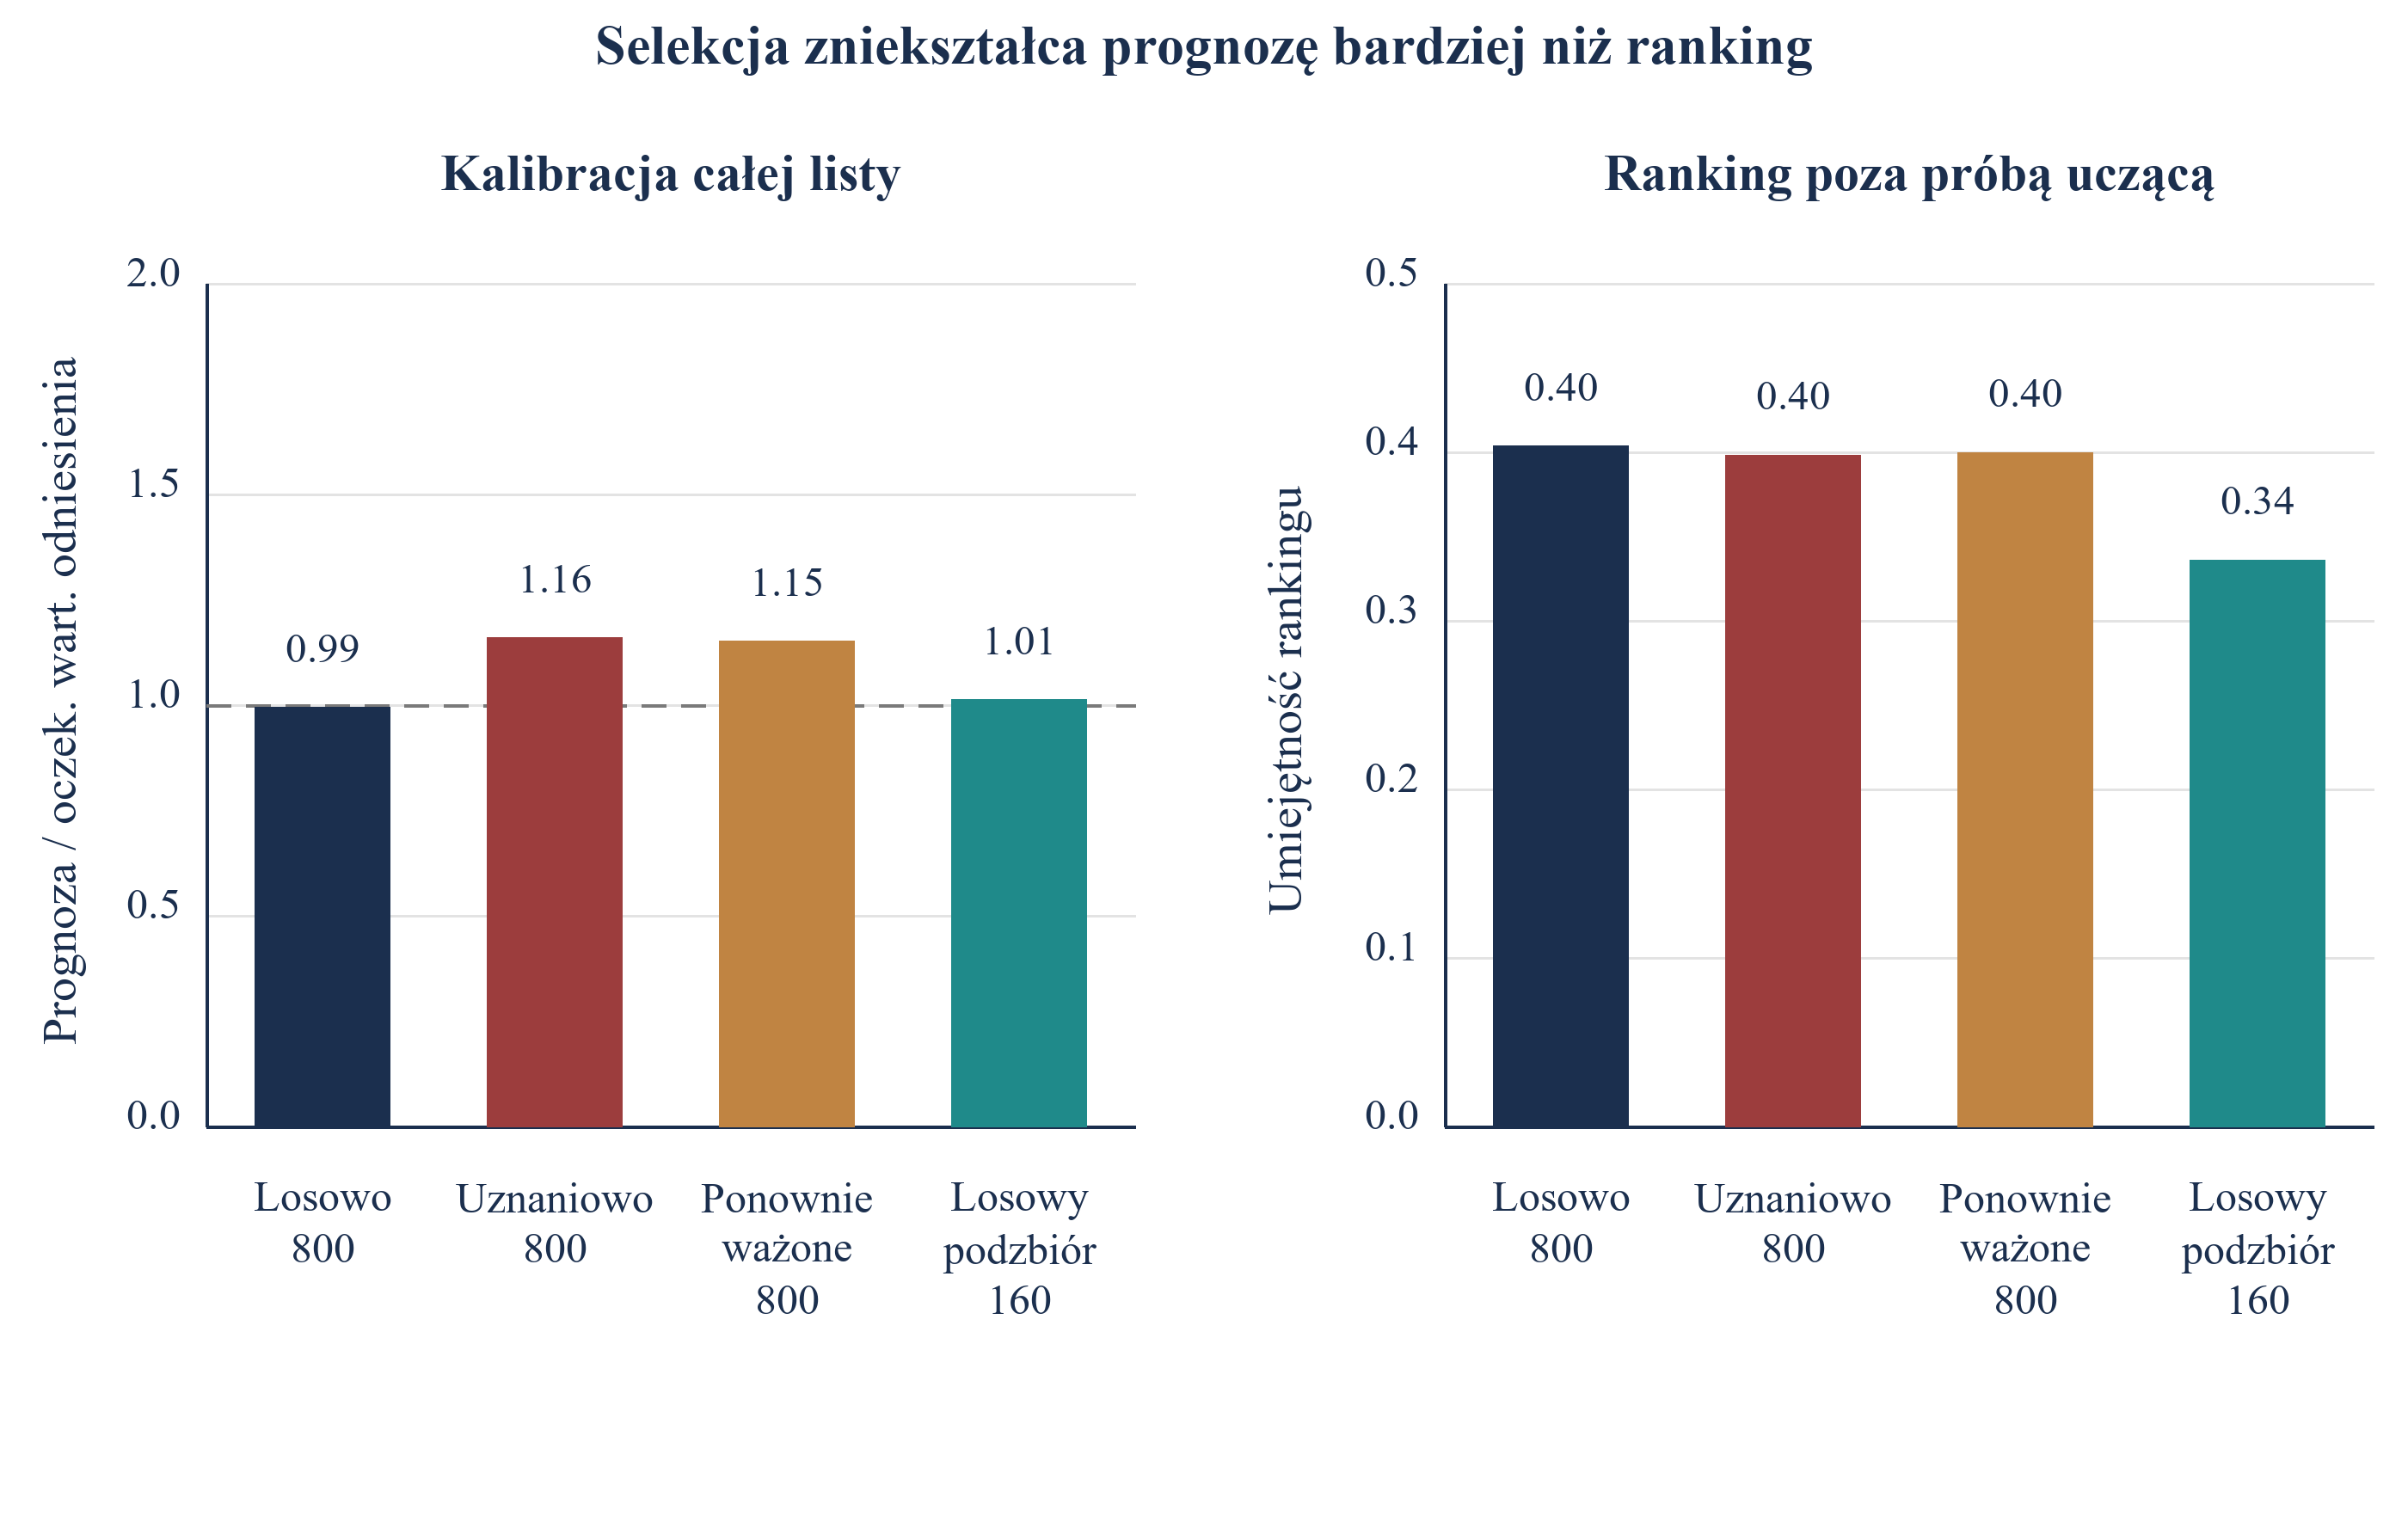
Przeszłe kontakty rzadko są losowe. Zespół kontaktuje znanych inwestorów, a część tej wiedzy stanowi skłonność nieobecna w zapisach. W modelu selekcja do próby uczącej rośnie ze skłonnością, zgodnością i wielkością. Tabela 10 porównuje cztery kohorty uczące. Losowa kohorta 800 daje umiejętność 0,40 i współczynnik prognozy całej listy 0,99. Kohorta tej samej wielkości dobrana uznaniowo daje umiejętność 0,40, lecz współczynnik 1,16, co oznacza zawyżenie oczekiwanej stopy na reszcie listy o 16%.
| Kohorta ucząca | Umiejętność wyniku estymowanego | Prognoza podzielona przez wartość oczekiwaną odniesienia, cała lista | Prognoza podzielona przez wartość oczekiwaną odniesienia, lista czołowa | Współczynnik zgodności | Współczynnik zapasu |
|---|---|---|---|---|---|
| Losowa kohorta 800 | 0,40 | 0,99 | 1,34 | 0,52 | 0,89 |
| Uznaniowo dobrana kohorta 800 | 0,40 | 1,16 | 1,44 | 0,41 | 0,94 |
| Dobór uznaniowy z ponownym ważeniem danych | 0,40 | 1,15 | 1,45 | 0,42 | 0,92 |
| Tylko losowy podzbiór 160 | 0,34 | 1,01 | 1,74 | 0,47 | 0,79 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Średnia 100 powtórzeń. Współczynniki odnoszą się do standaryzowanych zmiennych w estymowanym wyniku zobowiązania.
Standardowa korekta waży każdego wybranego inwestora odwrotnością oszacowanego prawdopodobieństwa selekcji, używając zapisanych zmiennych. Równanie 4a przedstawia ważoną log-wiarygodność, a 4b oszacowaną wagę. Waga nadaje większy wpływ inwestorom, których zespół rzadziej by kontaktował, aby kohorta przypominała całą listę pod względem zapisanych cech.
S jest wybraną kohortą, y_i wskaźnikiem zobowiązania, p_i(beta) oszacowanym prawdopodobieństwem, a x_i zbiorem zapisanych cech. W tej implementacji ponowne ważenie zmniejsza skonstruowaną nadwyżkę prognozy z 16% do 15%, czyli o 5% pierwotnej nadwyżki. Reguła selekcji zależy również od niezapisanej skłonności. Oszacowane wagi skłonności do selekcji na dostępnych cechach nie usuwają tego pominiętego kanału. Losowy podzbiór 160 daje średni współczynnik prognozy całej listy 1,01 i umiejętność 0,34 w powtórzeniach. Losowanie nie czyni nieobciążonym predyktora estymowanego na skończonej próbie, penalizowanego lub źle wyspecyfikowanego. Kalibracja wybranej listy czołowej wymaga własnej walidacji.
Przewijaj poziomo, aby czytać rysunek w pełnym rozmiarze. Możesz też otworzyć go osobno.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Średnia 100 powtórzeń.
Analiza wag wymaga także precyzyjnej interpretacji losowania. Kohortę wybiera się bez zwracania z wagami względnymi zależnymi częściowo od ukrytej skłonności. Logistyczny model prawdopodobieństwa selekcji estymowany na zapisanych cechach szacuje wzorzec włączenia do tej skonstruowanej próby. Nie obserwuje ukrytej skłonności, a jego prawdopodobieństwa nie są pierwotnymi względnymi wagami losowania. Ponowne ważenie może zmienić szacunek, pozostawiając istotne różnice selekcji nierozwiązane. W badaniu prospektywnym zapisuj faktyczne prawdopodobieństwa losowego włączenia w chwili selekcji. Oddzielnie rejestruj włączenia sterowane punktacją i uznaniowe odstępstwa; mieszanie mechanizmów bez ich prawdopodobieństw uniemożliwia przejrzystą ocenę populacji reprezentowanej przez szacunek kalibracji.
18 Wielkość kohorty i zgodność z estymowanym odniesieniem
Tabela 11 porównuje estymacje na losowych wygenerowanych kohortach od 100 do 1 600 inwestorów. Przy 100 kontaktach próba ucząca zawiera średnio 7,7 zobowiązania, a średnia umiejętność rankingu wynosi 0,29, z percentylami powtórzeń od 0,17 do 0,39. Przy 800 kontaktach odpowiednie wartości to 55,8, 0,41, 0,34 i 0,47. Są to podsumowania skończonej symulacji. Kolumna trzech najważniejszych zmiennych porównuje rankingi standaryzowanych współczynników z oddzielnym oszacowaniem na 20 000 inwestorów.
| Kohorta kontaktowana | Zaobserwowane zobowiązania | Średnia umiejętność | Od 10. do 90. percentyla | Estymowany wynik przewyższa największych najpierw | Zgodność z trzema najważniejszymi zmiennymi odniesienia oszacowanego na skończonej próbie |
|---|---|---|---|---|---|
| 100 | 7,7 | 0,29 | 0,17 do 0,39 | 89% | 5% |
| 200 | 14,8 | 0,35 | 0,26 do 0,45 | 99% | 19% |
| 400 | 28,2 | 0,38 | 0,31 do 0,45 | 100% | 39% |
| 800 | 55,8 | 0,41 | 0,34 do 0,47 | 100% | 67% |
| 1 600 | 111,3 | 0,42 | 0,36 do 0,47 | 100% | 88% |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Średnia 100 powtórzeń. Trzy najważniejsze zmienne to cechy o największych standaryzowanych współczynnikach, porównane z oszacowaniem na 20 000 inwestorów.
Przy 100 i 200 kontaktach uczących wynik estymowany przewyższa największych najpierw w 89% i 99% powtórzeń. Zgodność z referencyjnym zbiorem trzech największych bezwzględnych standaryzowanych współczynników wynosi 5% przy 100, 39% przy 400 i 88% przy 1 600. Są to odpowiedzi na różne pytania: jakość rankingu na wygenerowanych inwestorach spoza próby uczącej i stabilność wobec wybranego odniesienia współczynników. Żaden procent nie uzasadnia wdrożenia niewalidowanego wyniku na rzeczywistej liście inwestorów.
Wyniki opisują predykcję w autorskiej populacji. Zgodność ze skończonym oszacowaniem referencyjnym na 20 000 inwestorów daje miarę trzech najważniejszych cech; nie identyfikuje przyczyn ani prawdy populacyjnej. Percentyle powtórzeń opisują różnice między symulowanymi kampaniami. Nie są przedziałami ufności dla rzeczywistych wyników pozyskiwania kapitału. Praktyk powinien zamrozić model początkowy, ocenić go na prospektywnie zebranych obserwacjach i raportować kalibrację i ranking oddzielnie. Zmiany współczynników między falami mogą wynikać z losowania, korelacji lub innego składu inwestorów, a także zmian zachowania.
19 Reprodukcja, kontrole i granice wnioskowania z eksperymentu
Tabela 12 zapisuje kontrole liczbowe faktycznie ocenione w prywatnej reprodukcji. Granice prawdopodobieństw i etapów, porządek wyroczni, daty komitetów, blokady roku i porównania kwot są sprawdzane jawnie. Końcowy spis estymacji obejmuje odniesienie populacyjne i modele selekcji oraz rankingi; każda estymacja musi przejść końcowe testy skończonych reszt. Niezależna reprodukcja sprawdza także całkowanie ciągłej długości due diligence i identyczność przy stałym ziarnie. Reszty solvera ustalają warunek numeryczny dla zwróconych współczynników. Nie dowodzą identyfikacji, kalibracji empirycznej ani poprawności założonego mechanizmu generującego.
| Kontrola | Wynik |
|---|---|
| Asercje numeryczne i testy walidacji empirycznej | 46 zaliczonych |
| Powtórzenia eksperymentu głównego | 100 populacji po 3 600 inwestorów |
| Powtórzenia scenariuszy stresowych | 60 |
| Estymacje spełniające końcowe kryterium reszty równań estymacyjnych | 3 122; największa reszta poniżej 0,000001 |
| Wyrocznia prawdopodobieństwa warunkowego wobec każdej reguły | Co najmniej równie wysoka w każdym powtórzeniu |
| Dolne odniesienie kolejności losowej | Zgodne z 4 000 losowych wyborów w granicach błędu losowania |
| Test mocy podwojenia stopy bazowej | Symulowana moc 81% przy zadanej liczebności |
| Ziarno | Stałe; ponowne wykonanie jednego powtórzenia odtwarza dokładnie jego wyniki |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy zadanych danych wejściowych; nie jest obserwacją. Kontrole są sprawdzane przy uruchomieniu modelu.
Głównym ograniczeniem jest rozumowanie kołowe. Wyniki powstają z tej samej logiki zdolności, budżetu i kalendarza, którą stosuje wynik strukturalny, a przybliża wynik estymowany. Eksperyment pokazuje zachowanie metody, gdy jej przesłanka jest spełniona. Nie pokazuje, że jest spełniona dla rzeczywistych inwestorów. Prawdziwe komitety mogą inaczej ważyć zdolność, odstępować od budżetu lub podpisywać z przyczyn niezapisanych w danych. Podobnie szum, opóźnienie i udziały ujawnień są autorskie, więc luka między wynikiem estymowanym a zadanym uprzywilejowanym odniesieniem jest własnością tych parametrów.
Eksperyment pokazuje kolejność konsekwencji. Zdolność jest koniunkcją, spotkania i zobowiązania reagują na różne zmienne, prognoza i ranking zawodzą oddzielnie, historia dobrana uznaniowo zniekształca poziom, a małe kohorty nie potrafią uporządkować zmiennych. Każdy wynik wynika ze struktury uprawdopodobnionej przez źródła pierwotne i można go sprawdzić projektem z następnego rozdziału. Gdy efekt jest duży, jak luka między spotkaniami i zobowiązaniami, pierwszy test powinien ustalić, czy rzeczywista kampania daje ten sam znak. Gdy efekt jest mały, jak koszt starych danych, rzeczywista kampania może dać większy, ponieważ założony szum jest umiarkowany.
20 Badanie oparte na zgodzie wymaga losowego podzbioru, dat i wcześniej ustalonej analizy
Jednostką proponowanego badania jest epizod inwestora i pozyskiwania kapitału. Rejestruj populację uprawnioną, prawdopodobieństwo włączenia, zamrożony wynik, datę i kanał kontaktu, zweryfikowane daty źródeł i każdy obserwowany etap. Przegląd zasad zarządzania powinien przed rekrutacją ustalić właściwe prawo i podstawę przetwarzania danych osobowych. Artykuł 10 DIFC przewiduje kilka podstaw prawnych; zgoda jest jedną z nich. Badanie może przyjąć zgodę jako wymóg projektu bez określania jej jako jedynej podstawy prawnej każdej operacji przetwarzania. [15]
Gdy podstawą jest zgoda, prawo DIFC określa wymogi zgody i jej cofnięcia. Artykuł 34 dotyczy sprzeciwu wobec marketingu bezpośredniego, w tym powiązanego profilowania. Oficjalny przegląd ADGM również wskazuje bezwzględne prawo sprzeciwu marketingowego. Te przykłady jurysdykcyjne uzasadniają udokumentowany proces informacji, sprzeciwów i retencji. Właściwy reżim i zakres promocji finansowej wymagają przeglądu konkretnej kampanii. [15, 16]
| Element | Specyfikacja | Powód |
|---|---|---|
| Jednostka i okno | Inwestor i pozyskiwanie kapitału; dwanaście miesięcy od początku | Ustala horyzont wyniku |
| Losowy podzbiór | Zarezerwuj 20% miejsc kontaktowych do losowego włączenia z całej uprawnionej, jeszcze niekontaktowanej populacji w określonych wcześniej warstwach; zapisuj niezerowe prawdopodobieństwa włączenia | Umożliwia kalibrację dla populacji docelowych poza grupą wybraną wynikiem |
| Stratyfikacja | Typ, przedział aktywów, status ujawnień, początek roku obrotowego | Poprawia precyzję; ustalona przed rozpoczęciem |
| Daty zdarzeń | Daty kontaktu, spotkania, due diligence, decyzji i podpisu | Pozwala analizować czas do zdarzenia i ryzyka konkurujące |
| Wyniki | Spotkanie, due diligence, wiążące zobowiązanie i ostateczna odmowa, z oddzielnie zdefiniowanym administracyjnym okresem obserwacji | Rozdziela etapy |
| Próba dla mnożnika 2 razy | 298 na ramię przy stopie bazowej; 635 przy połowie tej stopy | Moc porównania czołowego rankingu z losowym podzbiorem |
| Próba dla mnożnika 1,5 razy | 1 021 na ramię przy stopie bazowej | Pokazuje koszt wykrycia małych przyrostów |
| Analiza | Funkcje hazardu dla określonych przyczyn i funkcja skumulowanej incydencji; wcześniej zarejestrowana lista zmiennych | Unika poszukiwania specyfikacji pod wynik |
Proponowany projekt. Liczbowe wielkości prób opisują oddzielne porównanie dwóch równolicznych, stałych ramion z niezależnymi obserwacjami Bernoulliego przy skonstruowanej stopie bazowej, istotności 5% i docelowej mocy 80%. Nie są sumami dla kampanii przypisującej 20% miejsc eksploracji; nierówna alokacja, grupowanie i niepełny okres obserwacji wymagają oddzielnego obliczenia.
Losowe włączenie musi nastąpić, zanim punktacja określi inwestorów otrzymujących zarezerwowane miejsca. Losowa kolejność już wybranej fali nie zmienia selekcji do tej fali. Zdefiniuj docelową wielkość polityki jako oczekiwane wiążące zobowiązania na uprawniony kontakt przy zamrożonej polityce rankingu wobec określonej polityki losowego włączenia, przy porównywalnym okresie obserwacji. Rejestruj nakładanie, wyłączenia i odstępstwa. Znane prawdopodobieństwa włączenia pozwalają odpowiednio ważyć; ocena musi uwzględniać powtarzające się instytucje, powiązane mandaty i efekty pośrednie. Współczynniki i wyniki usuwania zmiennych pozostają podsumowaniami predykcyjnymi, chyba że osobny projekt identyfikacyjny uzasadnia interpretację przyczynową. [13, 14]
Tabela 13 ilustruje wpływ rzadkich zobowiązań na zrównoważony eksperyment walidacyjny. Przy skonstruowanej stopie bazowej 7,0% przybliżenie równych ramion daje 298 inwestorów na ramię dla podwojenia i 1 021 dla półtorakrotnej stopy. Symulacja programu sprawdza wyłącznie zadany przypadek podwojenia przy stopie bazowej. Operacyjny przydział 20/80 wymaga innego obliczenia wariancji. Grupowanie instytucji, nakładanie mandatów, cenzurowanie i niepewność stóp zdarzeń mogą dalej zmieniać wymaganą liczebność. Małe kampanie powinny raportować obserwacje i niepewność uzasadnione ich projektem i odraczać twierdzenia, których dostępna próba nie rozróżnia.
Ustal okres obserwacji przed porównywaniem polityk. Inwestor kontaktowany blisko zamknięcia ma mniej czasu na podpis niż kontaktowany na początku. Mierz wynik operacyjny względem wspólnego terminu zamknięcia i zachowaj czas od kontaktu jako osobną zmienną. Późniejszy podpis może mieć wartość komercyjną, pozostając poza zarejestrowanym wynikiem końcowym. Zdefiniuj reguły ponownie otwartych epizodów, nakładających się zbiórek i instytucji współdzielących komitet. Gdy ten sam inwestor występuje w kilku mandatach, obserwacje nie są niezależne tylko dlatego, że mają inne identyfikatory zbiórki. Szacunki wariancji i planowanie próby powinny to uwzględniać; podsumowania kampanii powinny umożliwiać audyt wyników połączonych.
21 Raportuj komitetowi zdolność i terminy jako przedział z ostrożnościowo obniżoną prognozą
Komitet powinien otrzymać proponowaną politykę kontaktów, jakość dowodów i niepewność prognozy. Skonstruowany współczynnik prognozy listy czołowej wynosi 1,31, z percentylami powtórzeń od 1,03 do 1,65. Są to diagnostyki własnego procesu selekcji i estymacji modelu. Nie dostarczają uniwersalnej redukcji prognozy dla rzeczywistego pozyskiwania kapitału. Realistyczny wariant planistyczny wymaga kalibracji prospektywnej i jawnego potraktowania niepewności kwoty, terminów, kwalifikowalności i konwersji. Tabela 14 rozdziela te pytania raportowe.
| Element | Treść | Jak interpretować |
|---|---|---|
| Dowody rankingu | Umiejętność wobec kolejności losowej i największych najpierw, z zakresem | Pokazuje, czy kolejność jest lepsza od prostej listy |
| Kalibracja prognozy | Przewidywane zobowiązania, prospektywnie zmierzona efektywność polityki i niepewność | Ocenia proponowany szacunek planistyczny w jawnym projekcie walidacji |
| Zapisane straty na etapach | Zaobserwowany etap i datowany powód każdego zamkniętego epizodu | Pomaga badać możliwe ograniczenia; sama nie identyfikuje przyczyny |
| Ekspozycja na kalendarz | Liczba inwestorów z decyzją po oknie | Pokazuje koszt późnego kontaktu |
| Jakość zapisów | Udział listy z ujawnionymi danymi i ich wiek | Pokazuje, ile rankingu opiera się na imputacji |
| Próba eksploracyjna | Efektywność przy zadanej polityce losowego włączenia i porównywalnej obserwacji | Szacuje porównanie polityk zależnie od założeń włączenia, nakładania i niepewności |
Proponowany pakiet raportowy. Progi ustala zespół przed rozpoczęciem; nie są wyprowadzone z modelu.
Komitet powinien widzieć dowody każdej proponowanej korekty. Podaj liczbę zaobserwowanych wiążących zobowiązań, populację walidacji, horyzont i niepewność przewidywanej efektywności. Prognoza punktowa nie jest statystycznym górnym ograniczeniem. Obniżenie oparte na symulowanym współczynniku prognozy nie jest empirycznie skalibrowanym wariantem planistycznym. Prowadź rejestr wyłączonych i odroczonych inwestorów z datami źródeł i statusem weryfikacji. Imputowany zapis może uzasadniać prośbę o dane, a udokumentowane ograniczenie prawne lub mandatowe wyłączenie. Zapisy etapów pomagają badać wąskie gardła i nie powinny być przedstawiane jako przyczynowe przypisanie porażki bez właściwego projektu.
Można jawnie ustalać priorytety weryfikacji. Ustal, który brakujący lub stary zapis zmienia ranking inwestora, proponowany miesiąc kontaktu lub decyzję o włączeniu przy wiarygodnych alternatywach. Porównaj konsekwencje alternatyw z czasem i kosztem wyjaśnienia. Udokumentowana data odnowienia może uzasadniać datowane dalsze działanie, a założona data powinna wywołać pytanie przed odroczeniem. Jest to proponowana reguła zbierania informacji, nie modelowana deklaracja przychodów. Zachowaj alternatywy, źródła i właściciela decyzji, aby rozróżnić wyłączenia spowodowane brakiem informacji od wyłączeń z powodu zweryfikowanego ograniczenia.
22 Używaj danych i AI do aktualizacji zapisów, nie do decydowania, z kim się kontaktować
Zapisy w artykule starzeją się. Wagi alokacji, wskaźniki niewniesionych zobowiązań i kalendarze są aktualizowane w raportach rocznych lub częstszych, a ruch rynku może zmienić kilka naraz. Narzędzia języka naturalnego mogą wyodrębniać te elementy z raportów rocznych, przeglądów programów i dokumentów rad oraz sygnalizować zmiany, co zmniejsza opóźnienie. Scenariusze stresowe pokazują jednak, że samo opóźnienie kosztuje mało umiejętności rankingu przy założonych parametrach. Ekstrakcja powinna zachować fragment źródła i jego datę przy każdej wartości, a człowiek powinien potwierdzić każdą wartość istotnie zmieniającą pozycję w rankingu.
Oddziel dane instytucjonalne od osobowych danych kontaktowych, z udokumentowanym dostępem, retencją i korektą. Zachowuj wersję punktacji i wartości źródłowe dla każdej decyzji o kontakcie. Zmianę wyodrębnionej alokacji lub kalendarza należy najpierw uzgodnić z dokumentem oryginalnym i jego datą. Każde operacyjne użycie danych osobowych wymaga właściwego przeglądu prawnego i procesu sprzeciwu. [15, 16]
Artykuł estymuje modele logistyczne w skonstruowanym eksperymencie. Nie raportuje modelu uczonego na zaobserwowanych wynikach inwestorów ani zwalidowanej trafności systemu ekstrakcji AI. Stopy ujawnień family office i zachowanie brakujących danych są autorskimi parametrami. Żaden przeanalizowany zbiór family office nie ustala ich rzeczywistego rozkładu. Praktyczny pilotaż ekstrakcji powinien więc sprawdzić trafność pól, zgodność dat i wynikające zmiany rankingu wobec niezależnie zweryfikowanych źródeł, zanim wyniki wpłyną na plan kontaktów.
23 Reguła dla rzeczywistego pozyskiwania kapitału: bramka zdolności, sekwencja według kalendarza i ostrożnościowe obniżenie prognozy
Proponowany proces zaczyna się od zweryfikowanej kwalifikowalności inwestora w ramach mandatu i zapisanego terminu zamknięcia. Następnie uzgodnij kwotę, zapisy portfela, zobowiązania, uprawnienia do zatwierdzenia i prawdopodobne daty decyzji. Oznacz braki i porównaj plan z prostym odniesieniem. Oceń koszt weryfikacji niepewnych zapisów przed użyciem ich jako filtra. Bramka zdolności jest jawną propozycją modelową; jej próg operacyjny i traktowanie wyjątków wymagają walidacji dla mandatu i dokumentów.
Zarezerwuj prospektywną próbę eksploracyjną, zapisuj każdy etap i porównuj wyniki przy uzgodnionym okresie obserwacji. Wzorzec mniejszej liczby spotkań i większej liczby zobowiązań jest wynikiem autorskiego mechanizmu. Traktuj go jako hipotezę do oceny na rzeczywistej liście. Zapisz datowany powód odroczenia i kolejny krok weryfikacji. W skonstruowanej populacji 20% inwestorów niespełniających bramki kontaktu początkowego staje się uprawnionych dla co najmniej jednego późniejszego testowanego kontaktu w ciągu sześciu miesięcy. Miara opisuje modelowaną kwalifikowalność, nie obserwowaną gotowość ani obietnicę zobowiązania.
Proponowana reguła jest procesem zbierania dowodów i sprawdzania polityki decyzyjnej. Wagi liczbowe wymagają walidacji dla danego mandatu, populacji i horyzontu. Wybrana historia kampanii może zawierać przydatne informacje, lecz pominięcia i mechanizm selekcji ograniczają wnioski. Połącz ją z obserwacjami prospektywnymi, zweryfikowanymi zapisami i jawnymi założeniami przed przyjęciem prognozy.
24 Ograniczenia i następna decyzja
Eksperyment jest skonstruowany. Typy inwestorów, rozkłady, poziomy szumu i reguły decyzyjne są autorskie. Obejmuje jedną klasę aktywów, jedną kwotę, jeden miesiąc rozpoczęcia i jedno okno, bez konkurowania zbiórek o zdolność. Traktuje inwestorów jako niezależnych, ignorując współdzielone informacje. Modeluje zgodność i skłonność jako niezależne od zdolności, czego rzeczywisty komitet może nie spełniać. Nie modeluje opłat, warunków ani side letters, a dostarczane zapisy są czystsze niż wiele rzeczywistych.
Przykłady źródeł obejmują publiczny fundusz emerytalny, ujawnienia inwestorów państwowych i raporty uniwersyteckiego kapitału wieczystego. Przejrzystość i definicje rachunkowe się różnią. Żaden przeanalizowany zbiór family office nie uzasadnia symulowanych kalendarzy ani prawdopodobieństw ujawnień. Literatura akademicka dotyczy powiązanych kwestii wyników funduszy, zbierania kapitału, płynności i projektu badań. Datowany załącznik CalPERS z 2022 zachowano do jawnie historycznej dyskusji zmian celów i przedziałów polityki obok materiałów programu z 2026; aktualne uprawnienia w transakcji wymagają niezależnej weryfikacji. Przykłady prywatności ograniczono do cytowanego prawa DIFC i przeglądu ADGM; nie ustalają reżimu konkretnej kampanii.
Następna decyzja dotyczy możliwości przeprowadzenia przez kampanię wcześniej określonej oceny prospektywnej. Wymaga rejestru uprawnionej populacji, zgodnego z prawem planu rekrutacji i przetwarzania, losowego włączenia tam, gdzie przewiduje projekt, oraz spójnych definicji wyników i obserwacji. Zacznij od pomiaru efektywności polityki i kalibracji prognozy. Mała lista nadal może poprawić jakość zapisów i harmonogram, uzasadniając ograniczone wnioski o przewadze predykcyjnej. Skalę i niepewność badania trzeba ocenić przed oparciem decyzji komitetu na przyszłych wynikach.
Bibliografia
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
