
1 Sprawdź, czy przedstawienie zmienia wynik, zanim wykorzystasz ograniczoną pulę przedstawień
Założyciel, dyrektor finansowy lub sponsor pozyskujący kapitał prywatny oraz zarządzający funduszem pozyskujący kapitał od inwestorów funduszu (limited partners) dysponują ograniczoną pulą przedstawień przez wspólne kontakty. Każde przedstawienie wykorzystuje relację, z której można skorzystać ograniczoną liczbę razy. Trzeba zdecydować, czy przeznaczyć tę pulę na najbardziej obiecujących inwestorów, zachować ją na później, czy skontaktować się z tymi inwestorami bezpośrednio i zachować relację. Odpowiedź zależy od wielkości przyczynowej: o ile dalej dany inwestor przechodzi dzięki przedstawieniu w porównaniu z tym samym inwestorem, z którym nawiązano kontakt bezpośrednio.
Obie grupy stają przed tą samą strukturą decyzji, lecz innym stopniem ograniczenia zasobów. Spółka pozyskująca kapitał na rozwój z określonej listy inwestorów może mieć kilka relacji z osobami na wysokich stanowiskach, które otwierają dostęp do największych instytucji. Zarządzający funduszem pozyskujący kapitał od inwestorów funduszu (limited partners) może dysponować szerszą siecią dotychczasowych inwestorów, doradców i pośredników, lecz do każdego takiego inwestora można zwrócić się z prośbą tylko kilka razy. W obu przypadkach pula przedstawień jest ograniczona, najważniejsi inwestorzy mogą być zarazem najtrudniej dostępni bezpośrednio, a sponsor musi ustalić kolejność wykorzystania relacji.
Badania ankietowe pokazują, że większość transakcji venture capital pochodzi z sieci kontaktów i poleceń, co praktycy często odczytują jako dowód, że przedstawieni inwestorzy przechodzą dalej. Taka interpretacja nie rozstrzyga decyzji, ponieważ osoby przedstawiające wybierają, komu kogo przedstawić. Sponsor zwykle prosi o przedstawienie tam, gdzie inwestor już wydaje się zainteresowany, a to samo zainteresowanie zwiększałoby szansę odpowiedzi również bez przedstawienia. W pracy postawiono pytanie, czy przedstawieni inwestorzy przechodzą dalej niż inwestorzy, z którymi skontaktowano się bezpośrednio, po uwzględnieniu dopasowania inwestora oraz jaka część widocznej różnicy pozostaje po zastosowaniu standardowej korekty. [1, 3]
Praca nie zawiera zbioru obserwowanych danych o kontaktach z inwestorami. Ramy analizy oparto na pierwotnych przepisach i opublikowanych badaniach, a następnie przeprowadzono skonstruowany eksperyment, w którym rzeczywisty efekt przedstawienia jest znany, ponieważ każdy potencjalny inwestor ma wynik dla obu sposobów kontaktu. Eksperyment pokazuje, co wykazałyby metody porównawcze w takim świecie, i wyraźnie zaznacza, że nie przedstawia wyniku obserwacyjnego. Ostatnia część określa badanie prowadzone za zgodą uczestników, które miałoby go zastąpić.
2 Zdefiniuj postęp jako datowane etapy liczone względem wszystkich inwestorów, z którymi nawiązano kontakt
Wynik należy zdefiniować przed każdym porównaniem. Wykorzystujemy cztery etapy, które podmiot pozyskujący kapitał może zarejestrować we własnej korespondencji i kalendarzu: merytoryczną odpowiedź, kwalifikowane pierwsze spotkanie, rozpoczęcie badania due diligence oraz podpisane zobowiązanie. Odpowiedź oznacza pisemną reakcję odnoszącą się do propozycji; automatyczne potwierdzenie odbioru nie spełnia tego kryterium. Kwalifikowane spotkanie musi się odbyć z osobą zdolną posunąć mandat naprzód, po czym inwestor potwierdza, że mandat mieści się w deklarowanym zakresie jego działalności. Badanie due diligence rozpoczyna się, gdy inwestor żąda informacji poufnych lub je otrzymuje. Podpisane zobowiązanie oznacza zawarte, prawnie wiążące zobowiązanie inwestycyjne lub finansowe, przy odrębnym rejestrowaniu warunków zawieszających i stanu finansowania. Indykatywne lub niewiążące zestawienie głównych warunków transakcji jest wyłączone. Tabela 1 przedstawia etapy, ich terminy i dowody dla każdego z nich.
Każdy etap ma termin liczony od pierwszego kontaktu: 30 dni na odpowiedź, 90 na kwalifikowane spotkanie, 180 na badanie due diligence i 365 na podpisane zobowiązanie. Terminy są decyzjami projektowymi ustalonymi przed pierwszym kontaktem i obowiązują identycznie we wszystkich grupach. Mianownikiem na każdym etapie jest liczba inwestorów, z którymi nawiązano kontakt, a nie liczba tych, którzy osiągnęli poprzedni etap. Porównywanie wskaźników warunkowych, na przykład spotkań wśród osób, które odpowiedziały, miesza efekt przedstawienia ze zmianą składu odpowiadających. Sekcja 11 pokazuje wielkość tego zniekształcenia.
| Etap | Co jest liczone | Termin od pierwszego kontaktu | Zarejestrowany dowód |
|---|---|---|---|
| Odpowiedź | Pisemna odpowiedź odnosząca się do propozycji | 30 dni | Datowana wiadomość lub notatka z rozmowy |
| Kwalifikowane spotkanie | Odbyte spotkanie z osobą zdolną posunąć mandat naprzód, z potwierdzeniem zakresu mandatu | 90 dni | Wpis w kalendarzu i notatka ze spotkania |
| Badanie due diligence | Inwestor żąda informacji poufnych lub je otrzymuje | 180 dni | Rejestr dostępu do pokoju danych lub lista żądań |
| Podpisane zobowiązanie | Zawarte prawnie wiążące zobowiązanie inwestycyjne lub finansowe; indykatywne i niewiążące zestawienia głównych warunków transakcji wyłączone | 365 dni | Zawarte wiążące zobowiązanie, data, warunki zawieszające i odrębny stan finansowania |
| Mianownik | Każdy inwestor, z którym nawiązano kontakt, niezależnie od grupy | Taki sam dla wszystkich etapów | Rejestr kontaktów z grupą i datą |
Proponowany zapis. Terminy są decyzjami projektowymi ustalonymi przed pierwszym kontaktem, a nie ustaleniami badania. Pozycje opisują informacje, które należy uzyskać.
Symulacja narzuca zagnieżdżoną ścieżkę etapów: podpisanie wymaga badania due diligence, a ono wymaga spotkania. Jest to konwencja modelowania przyjęta przez autora. Rzeczywiste zapisy wymagają z góry określonej reguły dla przypadków pomijających etap. Model generuje wskaźniki etapów bez dat zdarzeń i cenzurowania; terminy 30, 90, 180 i 365 dni należą do proponowanego badania operacyjnego. Porównania wymagają tego samego okresu obserwacji od kontaktu dla każdego inwestora. Wspólna data zakończenia kampanii może pozostawić późniejsze kontakty z niepełną obserwacją; analizy powinny więc wykorzystywać kohorty z zakończonym okresem obserwacji albo wyraźnie określoną metodę uwzględnienia cenzurowania.
3 Klasyfikuj każdy kontakt według tego, kto za kogo ręczy, przed kim i co otrzymuje inwestor
Słowo przedstawienie obejmuje kilka różnych działań, a badania, które je mieszają, nie dają się zinterpretować. Rozróżniamy pięć sposobów kontaktu według tego, co otrzymuje inwestor, podobnie jak literatura o poleceniach oddziela informację od dostępu. [3] Kontakt bezpośredni dociera do inwestora bez udziału osoby trzeciej. Przedstawienie przez przekazanie materiałów przesyła materiały podmiotu pozyskującego kapitał za pośrednictwem osoby trzeciej, która nie dodaje opinii. Przedstawienie z rekomendacją zawiera opis relacji przez osobę trzecią i jej opinię o propozycji. Kontakt wspólny oznacza udział osoby trzeciej w pierwszym spotkaniu. Zapytanie przychodzące inicjuje inwestor i pozostaje ono poza porównaniem. Tabela 2 przedstawia definicje.
| Sposób kontaktu | Kto ręczy | Co otrzymuje inwestor | Zarejestrowany dowód |
|---|---|---|---|
| Bezpośredni | Nikt | Własna wiadomość podmiotu pozyskującego kapitał | Wiadomość i data wysłania |
| Przedstawienie przez przekazanie materiałów | Osoba trzecia przekazuje materiały | Wiadomość podmiotu pozyskującego kapitał przez osobę trzecią | Data przekazania i osoba przedstawiająca |
| Przedstawienie z rekomendacją | Osoba trzecia opisuje relację i wyraża opinię | Notatka osoby trzeciej wraz z propozycją | Notatka osoby przedstawiającej i opis relacji |
| Kontakt wspólny | Osoba trzecia uczestniczy w pierwszym spotkaniu | Obecność osoby trzeciej | Lista uczestników spotkania |
| Zapytanie przychodzące | Inwestor inicjuje kontakt | Własne zapytanie inwestora | Wyłączone z porównania |
Proponowane definicje. Są to klasyfikacje analityczne, które należy ustalić w protokole badania; nie stanowią ustaleń dotyczących żadnego rynku.
Klasyfikacja rozdziela również dwa mechanizmy, które jedna różnica miesza. Przedstawienie z rekomendacją może przekazywać informacje o podmiocie pozyskującym kapitał, jak polecenie na rynku pracy, i otwierać dostęp do decydenta, który inaczej nie przeczytałby wiadomości. Eksperyment w dalszej części pracy ich nie rozróżnia; traktuje przedstawienie jako jeden pakiet o określonym efekcie na każdym etapie. Rzeczywiste badanie powinno rejestrować opis relacji, aby pakiet można było później rozdzielić.
4 Ankiety pokazują dominację sieci w pozyskiwaniu transakcji, co nie dowodzi, że przedstawienia powodują postęp
Najbliższy opis sposobu znajdowania transakcji przez inwestorów prywatnych daje ankieta firm venture capital. Dokument roboczy Gompersa, Gornalla, Kaplana i Strebulaeva opisuje 885 respondentów z 681 firm. Ponad 30 % transakcji pochodziło z sieci zawodowych, kolejne 20 % polecili inni inwestorzy, a 8 % spółki portfelowe. Prawie 30 % pozyskano samodzielnie, a tylko około 10 % stanowiły zapytania przychodzące od zarządów spółek. Ta sama praca podaje, że na każdą zamkniętą transakcję firmy rozpatrują około 100 możliwości, a jedna na cztery możliwości prowadzi do spotkania z zarządem. [1]
Są to deklarowane przez firmy venture capital dane o pochodzeniu transakcji. Uzasadniają one ramy wyników etapowych; nie kalibrują wskaźników przyjętych przez autora tej pracy i nie szacują efektu przedstawienia. Ankieta nie jest próbą inwestorów z państw Zatoki. Tabela 5 podaje udział transakcji przychodzących z inicjatywy zarządu na poziomie 12 % u inwestorów wczesnego etapu i 7 % u inwestorów późniejszego etapu. [1]
Shane i Cable zbadali, jak bezpośrednie i pośrednie relacje między 50 przedsięwzięciami wysokotechnologicznymi i 202 inwestorami fazy zalążkowej wpływały na decyzje o finansowaniu. Podają, że relacje kształtują poprzez przekazywanie informacji to, które przedsięwzięcia uzyskują finansowanie. Przeczytaliśmy tylko abstrakt, ponieważ pełny tekst nie jest dostępny otwarcie. Wspiera on twierdzenie, że relacje mają znaczenie dla finansowania w próbie inwestorów fazy zalążkowej. Abstrakt nie podaje wielkości efektu ani nie wskazuje oddzielenia selekcji od efektu relacji; badanie dotyczy inwestycji zalążkowych, a nie pozyskiwania kapitału do funduszy lub pozyskiwania kapitału na późniejszych etapach. [2] Źródła te uzasadniają ramy jako zbiór pytań. Żadne nie dostarcza efektu przedstawienia.
5 Eksperymenty terenowe pokazują, że polecenia przenoszą informację, a selekcja do polecenia jest silna
Pallais i Sands przeprowadzili trzy eksperymenty terenowe na internetowym rynku pracy. Podają, że polecenia zawierają informacje o wynikach i trwałości pracy wykraczające poza obserwowane cechy, a poleceni pracownicy osiągali szczególnie dobre wyniki podczas pracy z osobami, które ich poleciły. Eksperyment dotyczący wpływu współpracowników nie potwierdził proponowanego mechanizmu zwiększenia wysiłku przez osobę polecającą. Wyniki dotyczą pracy i zatrudniania. [3]
W projekcie rekrutacji 68 % poleconych pracowników zgłosiło się do pracy, wobec 6 % niepoleconych. Selekcja ta ma znaczenie, gdy wyniki są widoczne tylko dla zatrudnionych. Rezultat ilustruje problem pomiarowy na rynku poleceń; nie dostarcza efektu dotyczącego zaangażowania inwestorów lub pozyskiwania kapitału. [3]
Najbliższym badaniem inwestorów jest randomizowany eksperyment terenowy z niezamówionymi e-mailami prezentującymi projekty. Gornall i Strebulaev wysłali 80 000 e-maili o fikcyjnych start-upach do 28 000 inwestorów venture capital i aniołów biznesu i podają, że przedsiębiorczynie otrzymały o 9 % więcej zainteresowanych odpowiedzi niż mężczyźni prezentujący identyczne projekty. Autorzy wnioskują, że inwestorzy nie dyskryminowali przy ocenie niezamówionych e-maili, i sugerują skupienie przyszłych badań uprzedzeń inwestorów na sieciach i kontaktach osobistych. Przeczytaliśmy opublikowany abstrakt i pełny tekst wersji roboczej z sierpnia 2019 roku, która wskazuje koncentrację e-maili na pierwszym kroku procesu inwestycyjnego. Praca pokazuje, że kontaktowanie inwestorów na zimno można randomizować na dużą skalę i że badanie zatrzymało się na pierwszej odpowiedzi. [4] Drugie randomizowane badanie Zhanga, przeczytane częściowo, wysłało e-maile prezentujące projekty do ponad 17 000 inwestorów venture capital i podaje wskaźnik odpowiedzi na zimne e-maile wynoszący 1,5 % w 2020 roku, wobec 6 %, które przypisuje Gornallowi i Strebulaevowi w grudniu 2018 roku. [5] Źródła te uzasadniają wykonalność randomizowanego podzbioru. Nie szacują efektu przedstawienia.
6 Uwzględnienie dopasowania pozostawia porównanie obciążone zakłóceniem, gdy osoby przedstawiające wybierają adresatów
Korekta o zarejestrowane dopasowanie inwestora jest naturalną poprawką wskazaną w pytaniu badawczym. Metody wskaźnika skłonności pozwalają badaniu obserwacyjnemu naśladować badanie randomizowane poprzez równoważenie obserwowanych cech wyjściowych między grupą poddaną oddziaływaniu i grupą bez niego. Wprowadzenie Austina do tych metod określa warunek, od którego zależą: przypisanie oddziaływania musi być silnie ignorowalne, co opisuje się również jako założenie, że zmierzono wszystkie zmienne wpływające zarówno na przypisanie, jak i na wynik. Wskazuje też, że standaryzowaną różnicę poniżej 0,1 przyjmowano za oznakę pomijalnego braku równowagi. [6]
Dla przedstawień założenie to jest wymagające. Osoba przedstawiająca wie rzeczy nieobecne w zapisach podmiotu pozyskującego kapitał: czy inwestor obecnie inwestuje, czy niedawna rozmowa przebiegła dobrze i czy opiekun relacji dodałby własną opinię. Nazywamy to ukrytą przychylnością. Wpływa ona na to, kto otrzymuje przedstawienie, oraz na prawdopodobieństwo odpowiedzi bez niego. Równowaga zarejestrowanych zmiennych nie może jej ujawnić. Źródło ustala warunek prawidłowej korekty i konwencję równowagi. Nie stwierdza, czy warunek zachodzi w konkretnej kampanii, i jest opracowaniem dydaktycznym ze statystyki, a nie badaniem inwestorów. [6]
VanderWeele i Ding definiują wartość E dla hipotezy zerowej jako minimalną łączną siłę powiązań czynnika zakłócającego, na skali ryzyka względnego i warunkowo względem zmierzonych współzmiennych, wystarczającą do przesunięcia związku do wartości odpowiadającej hipotezie zerowej. Ich ramy obejmują także określone docelowe ryzyka względne odmienne od wartości przy hipotezie zerowej. Obliczenia wrażliwości kwantyfikują wymaganą siłę zakłócenia; nie szacują zakłócenia faktycznie obecnego. [7]
7 Przepisy o papierach wartościowych, wynagrodzenia za przedstawienia i ochrona danych wyznaczają granice każdego testu
Przedstawienie może podlegać przepisom o papierach wartościowych i promocji finansowej. Interpretacje pracowników SEC opisują wcześniejszą istotną relację jako jedną z dróg uniknięcia publicznego pozyskiwania w odpowiednich ofertach Regulation D. Odróżniają wiedzę finansową ocenioną na podstawie wystarczających informacji od formalnego odhaczania pól, omawiają, kiedy relacja musi poprzedzać ofertę lub udział pośrednika, oraz traktują nieformalne przedstawienia w sieciach aniołów biznesu jako zależne od okoliczności. Cytowane interpretacje nie ustanawiają zezwolenia na konkretny kontakt ani nie rozstrzygają wymogów rejestracji pośredników. [8]
W Zjednoczonym Królestwie artykuł 15 Financial Promotion Order dotyczy przedstawień kwalifikującym się osobom uprawnionym lub zwolnionym. Warunki obejmują ograniczenie dotyczące relacji, brak wynagrodzenia od kogokolwiek poza odbiorcą oraz warunek doradztwa obejmujący również odmowę doradztwa wraz z zaleceniem skorzystania z uprawnionego doradcy. Ustęp 1A wyłącza określone kategorie działalności. Przedstawienie opłacane przez odbiorcę nie jest więc wyłączone przez sam warunek wynagrodzenia; nadal trzeba sprawdzić każdy właściwy warunek. W DIFC ostrzeżenie DFSA z 2023 roku opisuje zakazy świadczenia usług finansowych i promocji finansowej, w tym komunikacji e-mailowej, telefonicznej i spotkań. Wyjątki z regulaminu oraz wymagania SCA lub CMA pozostają poza zakresem przeglądu. [9, 14]
| Pytanie | Źródło i status | Co ustala | Co pozostawia otwarte |
|---|---|---|---|
| Czy relacja poprzedza ofertę? | Interpretacje pracowników SEC, 2015 i 2025 [8] | Wcześniejsza istotna relacja jest jedną z dróg uniknięcia publicznego pozyskiwania | Zasady marketingu w państwach Zatoki i oferty poza USA |
| Czy osoba przedstawiająca otrzymuje wynagrodzenie? | Brytyjski Financial Promotion Order, artykuł 15 [9] | Wynagrodzenie od osoby innej niż odbiorca narusza warunek wynagrodzenia; obowiązują również inne warunki i wyłączenia działalności | Pełna kwalifikacja do zwolnienia i inne właściwe reżimy regulacyjne |
| Czy kontakt stanowi promocję w DIFC lub z DIFC? | Ostrzeżenie DFSA dotyczące artykułu 41A Regulatory Law 2004 [14] | Osoba nieuprawniona nie może prowadzić promocji finansowej, w tym przez e-maile, rozmowy telefoniczne i spotkania, z wyjątkiem przypadków dozwolonych przez przepisy | Wyjątki z regulaminu, przepisy SCA i CMA nie były analizowane |
| Czy zgoda jest ważna? | Ogólne rozporządzenie UE o ochronie danych, artykuł 7 [10] | Zgoda możliwa do wykazania, wyodrębniona i możliwa do wycofania | Czy zgoda jest właściwą podstawą dla danej listy |
| Czy spełniono standard ADGM? | Wytyczne Biura Ochrony Danych ADGM, maj 2025 [11] | Zgoda musi być dobrowolna, konkretna, świadoma i zarejestrowana | Tekst regulacji nie był analizowany |
| Czy zastosowanie ma federalne prawo ZEA? | Podsumowanie na portalu rządowym ZEA [12] | Przetwarzanie bez zgody jest zabronione, z podanymi wyjątkami | Pełny tekst prawa federalnego i prawo DIFC nie były analizowane |
| Co inwestor mówi o niezamówionych kontaktach? | Strona kontaktowa Mubadala [13] | Ostrzeżenie przed oszustwem; niezamówione wnioski o finansowanie projektów nie są przyjmowane | Sposób oceny propozycji inwestycyjnych lub przedstawień |
Proponowane pytania do przeglądu. Statusy źródeł: interpretacje pracowników, akt prawny, rozporządzenie, wytyczne regulatora i ostrzeżenie regulatora, zgodnie z opisem w tekście. Żadne nie stanowi ustalenia o nieprzeanalizowanej jurysdykcji państw Zatoki. [8, 9, 10, 11, 12, 13, 14]
Do przetwarzania danych administrator potrzebuje właściwej podstawy prawnej. Gdy wykorzystywana jest zgoda, artykuł 7 GDPR wymaga zgody możliwej do wykazania, wyodrębnionej i możliwej do wycofania; artykuł 21 dotyczy sprzeciwu wobec marketingu bezpośredniego. Wytyczne ADGM wyjaśniają sześć podstaw prawnych i odrzucają milczenie lub uprzednio zaznaczone pola jako zgodę. Portal rządowy ZEA podsumowuje federalne wymagania dotyczące zgody i wyjątki; praca opiera się na tym podsumowaniu, a nie na pełnym tekście ustawy federalnej. Strona kontaktowa Mubadala odrębnie ostrzega przed niezamówionymi wnioskami o finansowanie i niewłaściwym postępowaniem. Ostrzeżenie nie opisuje oceny propozycji inwestycyjnych. [10, 11, 12, 13]
8 Określ wielkość estymowaną i tożsamość selekcyjną przed jakimkolwiek szacowaniem
Wielkością estymowaną jest średni efekt przedstawienia na udział inwestorów osiągających każdy etap wśród wszystkich, z którymi nawiązano kontakt. Dla inwestora i i etapu k zapiszmy wskaźnik osiągnięcia etapu dla obu sposobów kontaktu. Średnia różnica między nimi jest poszukiwanym efektem. Widoczna w kampanii różnica między grupą przedstawioną a bezpośrednią jest inną wielkością. Równanie 1b pokazuje dokładnie ich odmienność, a model sprawdza tę tożsamość na każdym etapie.
W równaniach Y(i,k,a) jest równe jeden, jeśli inwestor i osiąga etap k przy sposobie kontaktu a, gdzie a jest równe jeden dla przedstawienia i zero dla kontaktu bezpośredniego, a A(i) to faktycznie użyty sposób kontaktu. Pierwsze równanie definiuje średni efekt tau(k) dla wszystkich kwalifikujących się inwestorów. Drugie rozdziela obserwowaną różnicę Delta(k) na efekt u inwestorów przedstawionych, zwany efektem w grupie poddanej oddziaływaniu, oraz ujęty w nawiasy klamrowe składnik selekcyjny porównujący to, co grupy przedstawiona i bezpośrednia osiągnęłyby bez przedstawienia. Dodatni składnik selekcyjny oznacza, że grupa przedstawiona już wcześniej miała większą szansę postępu.
Wynikają z tego dwie cechy. Po pierwsze, składnik selekcyjny nie jest błędem próbkowania. Nie maleje wraz ze wzrostem kampanii, więc większa próba zwiększa precyzję obciążonej różnicy, ale nie jej trafność. Po drugie, efekt w grupie poddanej oddziaływaniu i średni efekt mogą się różnić, gdy osoby przedstawiające wybierają inwestorów, dla których przedstawienia działają najlepiej; wynik powinien zawsze wskazywać, którą wielkość podaje. Randomizowany podzbiór opisany później szacuje średni efekt wśród kwalifikujących się inwestorów.
Wielkość estymowana jest zdefiniowana dla kwalifikujących się inwestorów, czyli tych, dla których przed kontaktem istnieje wiarygodna ścieżka przedstawienia. Inwestorzy bez takiej ścieżki pozostają poza porównaniem oddziaływań w tym badaniu. Kwalifikowalność należy zarejestrować przed przydziałem; samo ograniczenie nie usuwa różnic między sieciami podmiotów pozyskujących kapitał ani nie identyfikuje efektu. Uogólnienie wyniku podzbioru na wszystkich kwalifikujących się inwestorów wymaga losowego doboru do podzbioru lub uzasadnionej korekty przenoszalności, oprócz losowego przydziału wewnątrz niego.
9 Skonstruuj populację, w której rzeczywisty efekt przedstawienia jest znany
Populacja obejmuje 400 000 kwalifikujących się inwestorów, czyli takich, dla których istnieje wiarygodna ścieżka przedstawienia. Każdy ma zarejestrowany wynik dopasowania i oznaczenie kategorii; 30 % znajduje się w pierwszej kategorii, do której trudniej dotrzeć. Każdy ma również nigdy nierejestrowaną wartość przychylności, skorelowaną na poziomie 0,3 z zarejestrowanym dopasowaniem, oraz zarejestrowany indeks wcześniejszego zaangażowania z ładunkiem 0,6 względem przychylności. Indeks odzwierciedla coś, co podmiot pozyskujący kapitał mógłby zapisać przed kontaktem: czy inwestor otworzył wcześniejszą korespondencję firmy lub na nią odpowiedział. Tabela 4 wymienia wszystkie dane wejściowe.
| Dane wejściowe | Wartość | Status |
|---|---|---|
| Kwalifikujący się inwestorzy w skonstruowanej populacji | 400 000 | Skonstruowane |
| Wskaźnik osiągnięcia każdego etapu przy kontakcie bezpośrednim | 9 % odpowiedź; 55 % spotkanie pod warunkiem odpowiedzi; 30 % due diligence pod warunkiem spotkania; 18 % podpisanie pod warunkiem due diligence | Przyjęte przez autora |
| Rzeczywisty efekt przedstawienia (logarytm szans) | 1,50 odpowiedź; 0,20 spotkanie; 0,30 due diligence; 0,15 podpisanie | Przyjęte przez autora |
| Ukryta przychylność: korelacja z zarejestrowanym dopasowaniem | 0,3; standardowy rozkład normalny, nigdy nierejestrowana | Przyjęte przez autora |
| Indeks wcześniejszego zaangażowania (zarejestrowany wskaźnik pośredni) | Ładunek 0,6 względem przychylności | Przyjęte przez autora |
| Wybór przedstawień przez podmiot pozyskujący kapitał (logarytm szans) | 0,5 dopasowanie; 0,5 kategoria 1; 0,9 ukryta przychylność; 30 % przedstawionych | Przyjęte przez autora |
| Randomizowany podzbiór; powtórzenia | 25 % kampanii; 600 kampanii dla każdej liczebności | Decyzja projektowa |
| Ustawienia scenariuszy skrajnych | Przychylność 1,8; korzyści rosną o 0,5 na jednostkę przychylności; logarytm szans odpowiedzi niższy o 0,8; 15 % i 10 % błędnie oznaczonych | Przyjęte przez autora |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Efekty w logarytmie szans obowiązują na każdym etapie warunkowo względem poprzedniego.
Tutaj F(i) to zarejestrowane dopasowanie, T(i) oznaczenie kategorii, W(i) ukryta przychylność, a podmiot pozyskujący kapitał wybiera przedstawienie z prawdopodobieństwem logistycznym z równania 2a. Wyraz wolny a(0) wyznacza się tak, by przedstawiono 30 % inwestorów; beta(F) i beta(T) wynoszą po 0,5, a lambda, ustalona na 0,9 w scenariuszu bazowym, jest wagą przychylności, którą podmiot wyczuwa, ale nie może zarejestrować. W równaniu 2b c(k) są wyrazami wolnymi dobranymi tak, by wskaźniki etapów przy kontakcie bezpośrednim wynosiły 9 %, 55 %, 30 % i 18 %; składniki b są współczynnikami etapów, a theta(k) to rzeczywisty efekt przedstawienia na logarytm szans etapu k, ustalony na 1,50, 0,20, 0,30 i 0,15.
Oba zestawy wyników potencjalnych generuje się z tych samych losowań, więc ich średnia różnica jest znana dla każdej wygenerowanej skończonej populacji. Kontrast ten przybliża wartość oczekiwaną wspólnego rozkładu generującego; niezależnie generowane scenariusze i punkty odniesienia wykazują zmienność Monte Carlo. Wszystkie wartości zostały przyjęte przez autora. Wskaźniki bezpośrednie przyjęto tak, by lejek zwężał się w sposób opisany w ankiecie, choć nie dopasowano ich do jej wyników. Wielkość efektu przedstawienia jest założeniem dobranym tak, by był dostatecznie widoczny, i nie stanowi oszacowania. Podane kierunek i wielkość obciążenia opisują określone mechanizmy i testowane ustawienia. Ukryta przychylność zmienia się na zadanej siatce; eksperyment nie ustanawia tych wniosków dla każdej wielkości efektu lub mechanizmu przydziału. [1]
10 W skonstruowanej populacji przedstawienie zwiększa wskaźnik każdego etapu, z proporcjonalnie większymi efektami na późniejszych etapach
Tabela 5 podaje rzeczywisty lejek dla każdego sposobu kontaktu. Kontakt bezpośredni prowadzi do odpowiedzi u 9,0 % inwestorów i podpisanego zobowiązania u 0,26 %. Kontakt przez przedstawienie prowadzi do odpowiedzi u 28,1 % i podpisanego zobowiązania u 1,13 %. Rzeczywisty efekt wynosi 19,12 punktu procentowego na etapie odpowiedzi, 11,39 przy kwalifikowanym spotkaniu, 4,20 przy due diligence i 0,87 przy podpisaniu. Iloraz wskaźników rośnie wzdłuż ścieżki od 3,12 przy odpowiedzi do 4,33 przy podpisaniu, ponieważ efekty w logarytmie szans kumulują się między etapami.
| Etap | Kontakt bezpośredni | Przedstawienie | Efekt (punkty) | Iloraz wskaźników | Efekt u przedstawionych (punkty) |
|---|---|---|---|---|---|
| Odpowiedź | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Kwalifikowane spotkanie | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Badanie due diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Podpisane zobowiązanie | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Odsetek kwalifikujących się inwestorów, z którymi nawiązano kontakt, osiągających każdy etap; efekty w punktach procentowych.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
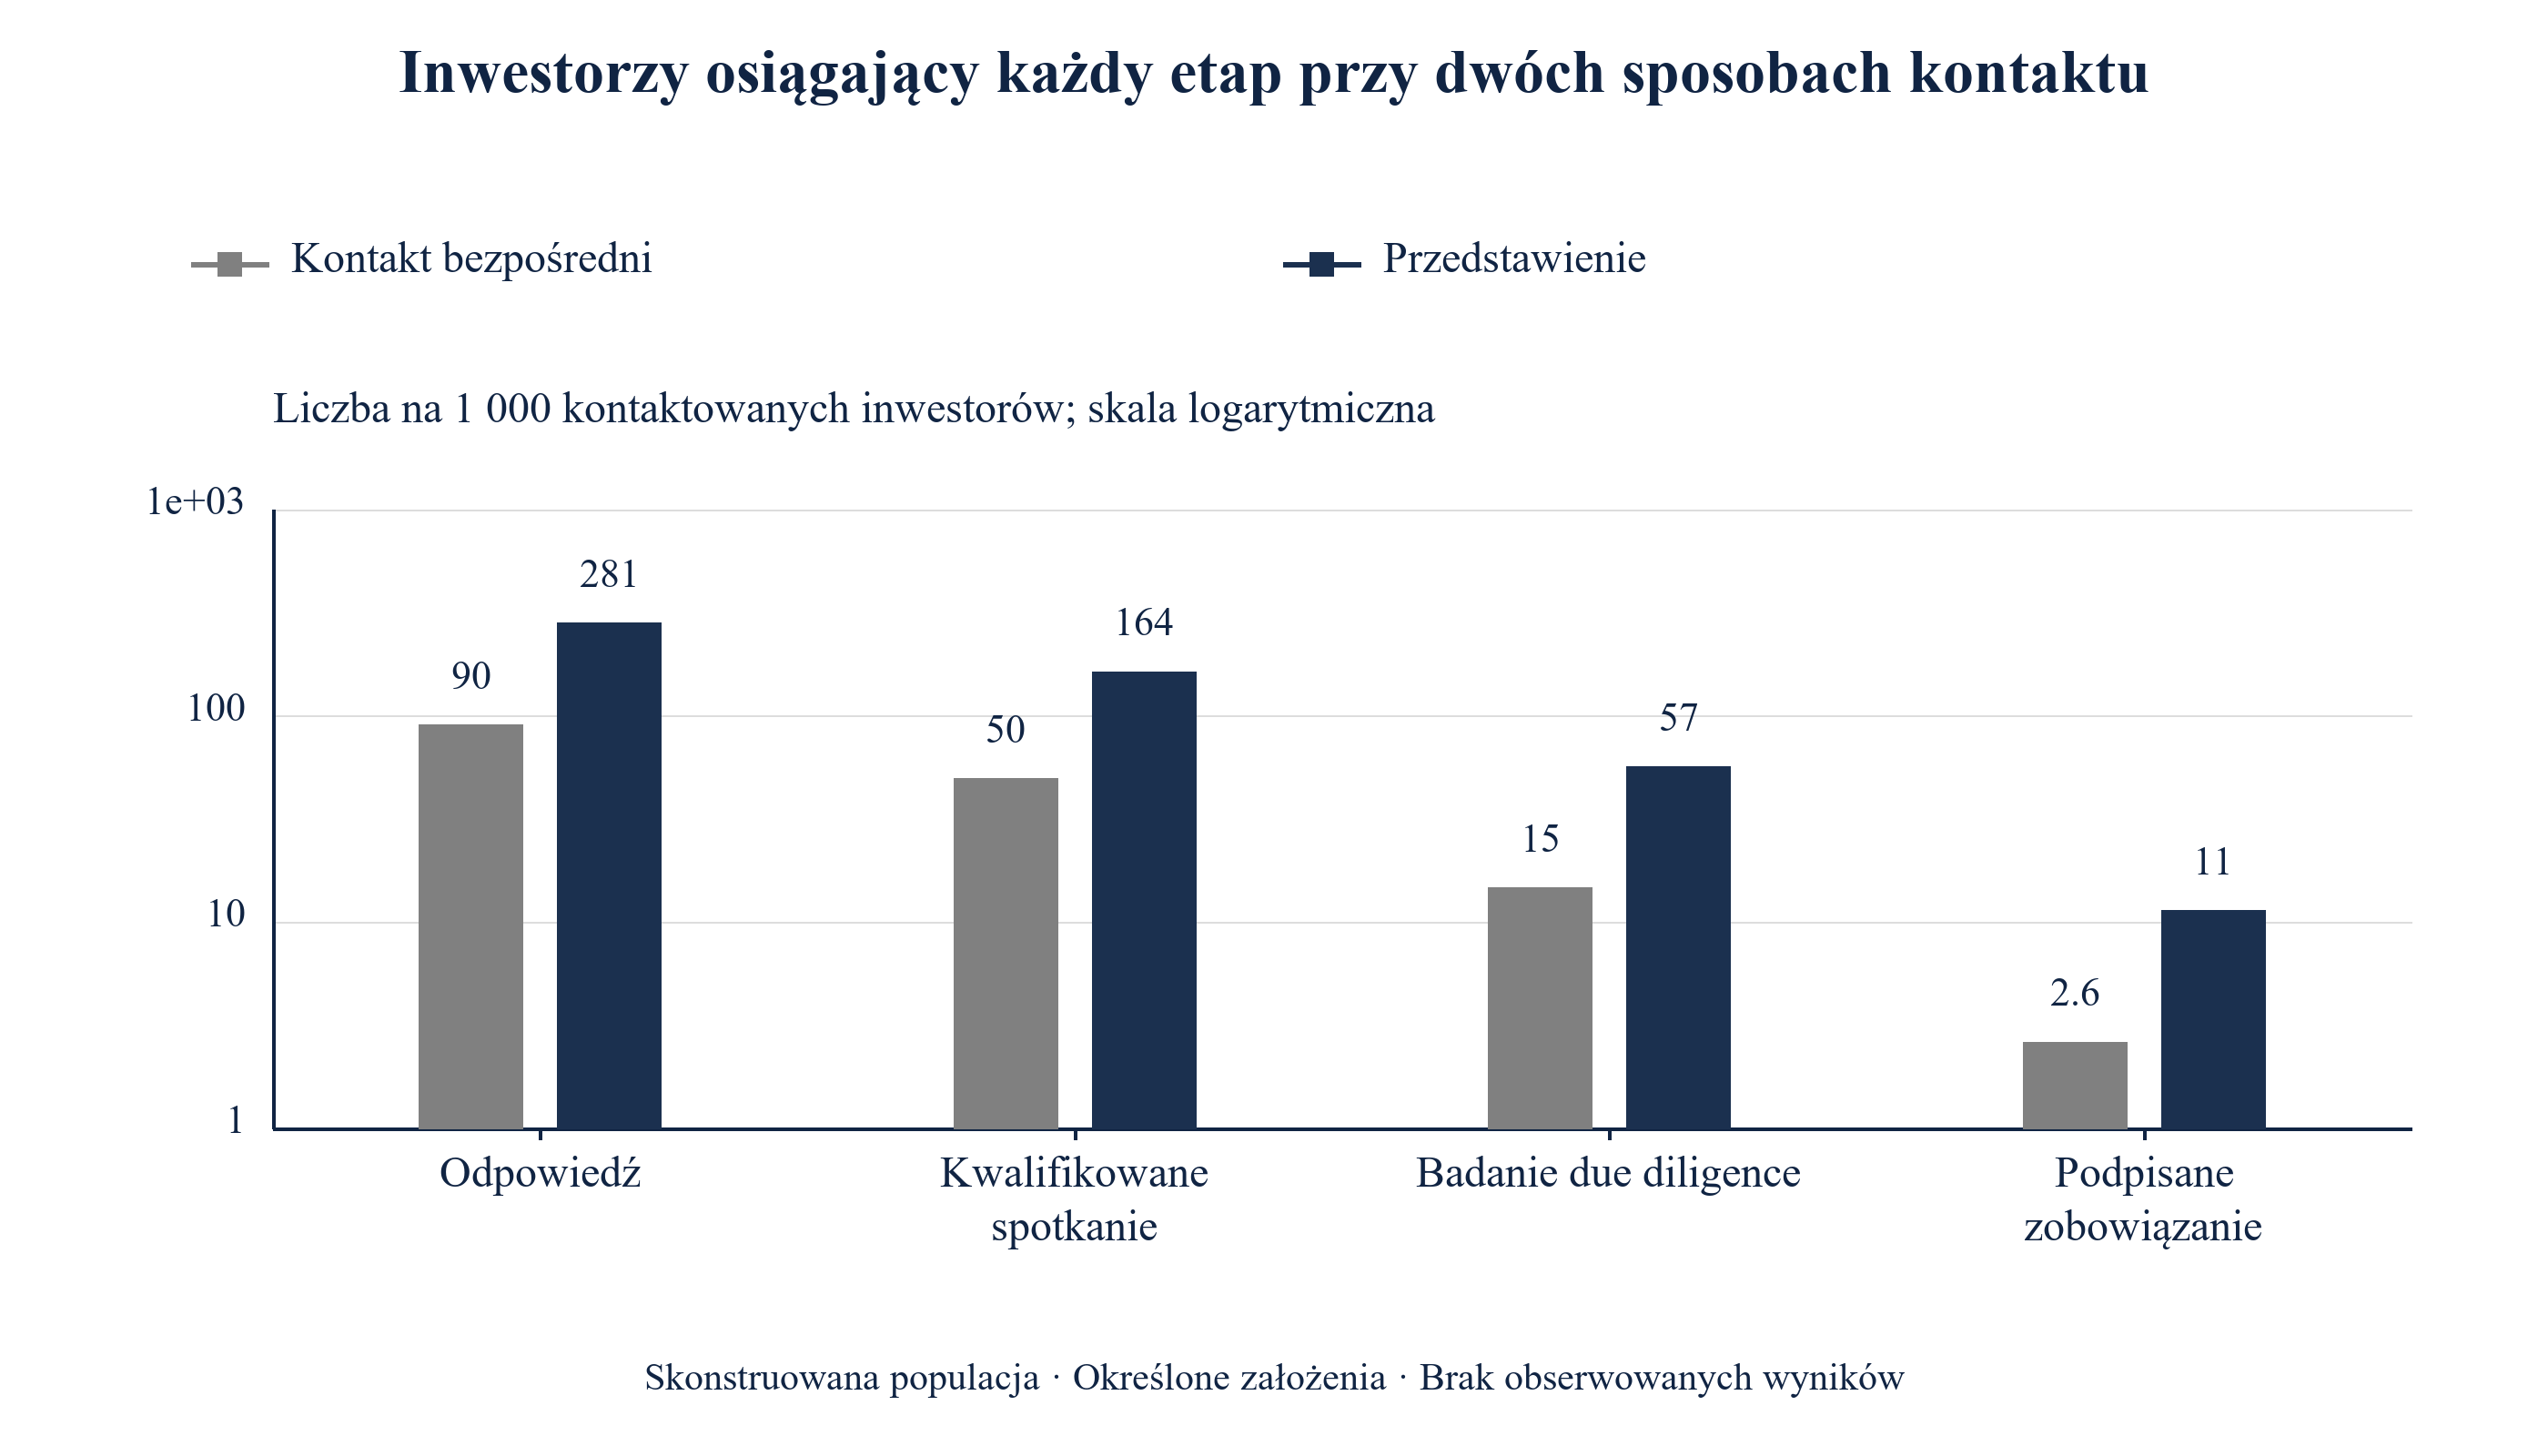
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Skala logarytmiczna; liczba na 1 000 inwestorów, z którymi nawiązano kontakt.
Efekt w grupie przedstawionej jest większy od efektu średniego, na przykład 24,18 punktu wobec 19,12 na etapie odpowiedzi. Jest to ten sam mechanizm. Podmiot pozyskujący kapitał wybiera bardziej przychylnych i lepiej dopasowanych inwestorów, których wskaźniki bazowe są wyższe, a równe efekty na skali logarytmu szans powodują większe zmiany w punktach procentowych tam, gdzie wskaźnik bazowy jest wyższy. Pierwszy wniosek dla decyzji jest taki, że wybór odbiorców przedstawień stanowi już część odpowiedzi na pytanie o ich skuteczność. Rysunek 1 pokazuje ten sam lejek na skali logarytmicznej.
11 Surowa różnica między inwestorami przedstawionymi a bezpośrednio kontaktowanymi zawyża efekt na każdym etapie
Podmiot pozyskujący kapitał, czytając własny rejestr, porównałby obie grupy. Tabela 6 pokazuje wynik tego porównania. Na etapie odpowiedzi surowa różnica wynosi 29,76 punktu wobec rzeczywistych 19,12, czyli iloraz 1,56. Przy kwalifikowanym spotkaniu surowa różnica wynosi 19,32 wobec 11,39. Dla 100 kwalifikujących się inwestorów przeniesionych z kontaktu bezpośredniego do przedstawienia surowa różnica sugerowałaby 19,3 dodatkowego kwalifikowanego spotkania; średni kontrast w skonstruowanej populacji wynosi 11,4. Średnia ta różni się od efektu u inwestorów wybranych do przedstawienia. Przy podpisaniu surowa różnica stanowi 2,00-krotność rzeczywistego efektu.
| Estymator | Odpowiedź | Kwalifikowane spotkanie | Badanie due diligence | Podpisane zobowiązanie |
|---|---|---|---|---|
| Rzeczywisty efekt (znany z konstrukcji) | 19.12 | 11.39 | 4.20 | 0.87 |
| Surowa różnica między grupami | 29.76 | 19.32 | 7.80 | 1.74 |
| Korekta o dopasowanie i kategorię (regresja) | 25.65 | 15.65 | 5.94 | 1.27 |
| Korekta o dopasowanie i kategorię (ważenie) | 25.68 | 15.76 | 5.97 | 1.27 |
| Dodatkowo korekta o wcześniejsze zaangażowanie | 23.55 | 14.21 | 5.34 | 1.14 |
| Randomizowany podzbiór | 19.29 | 11.52 | 4.31 | 0.88 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Punkty procentowe względem kwalifikujących się inwestorów, z którymi nawiązano kontakt; szacunki wykorzystują duże wygenerowane próby ze skończoną zmiennością Monte Carlo.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
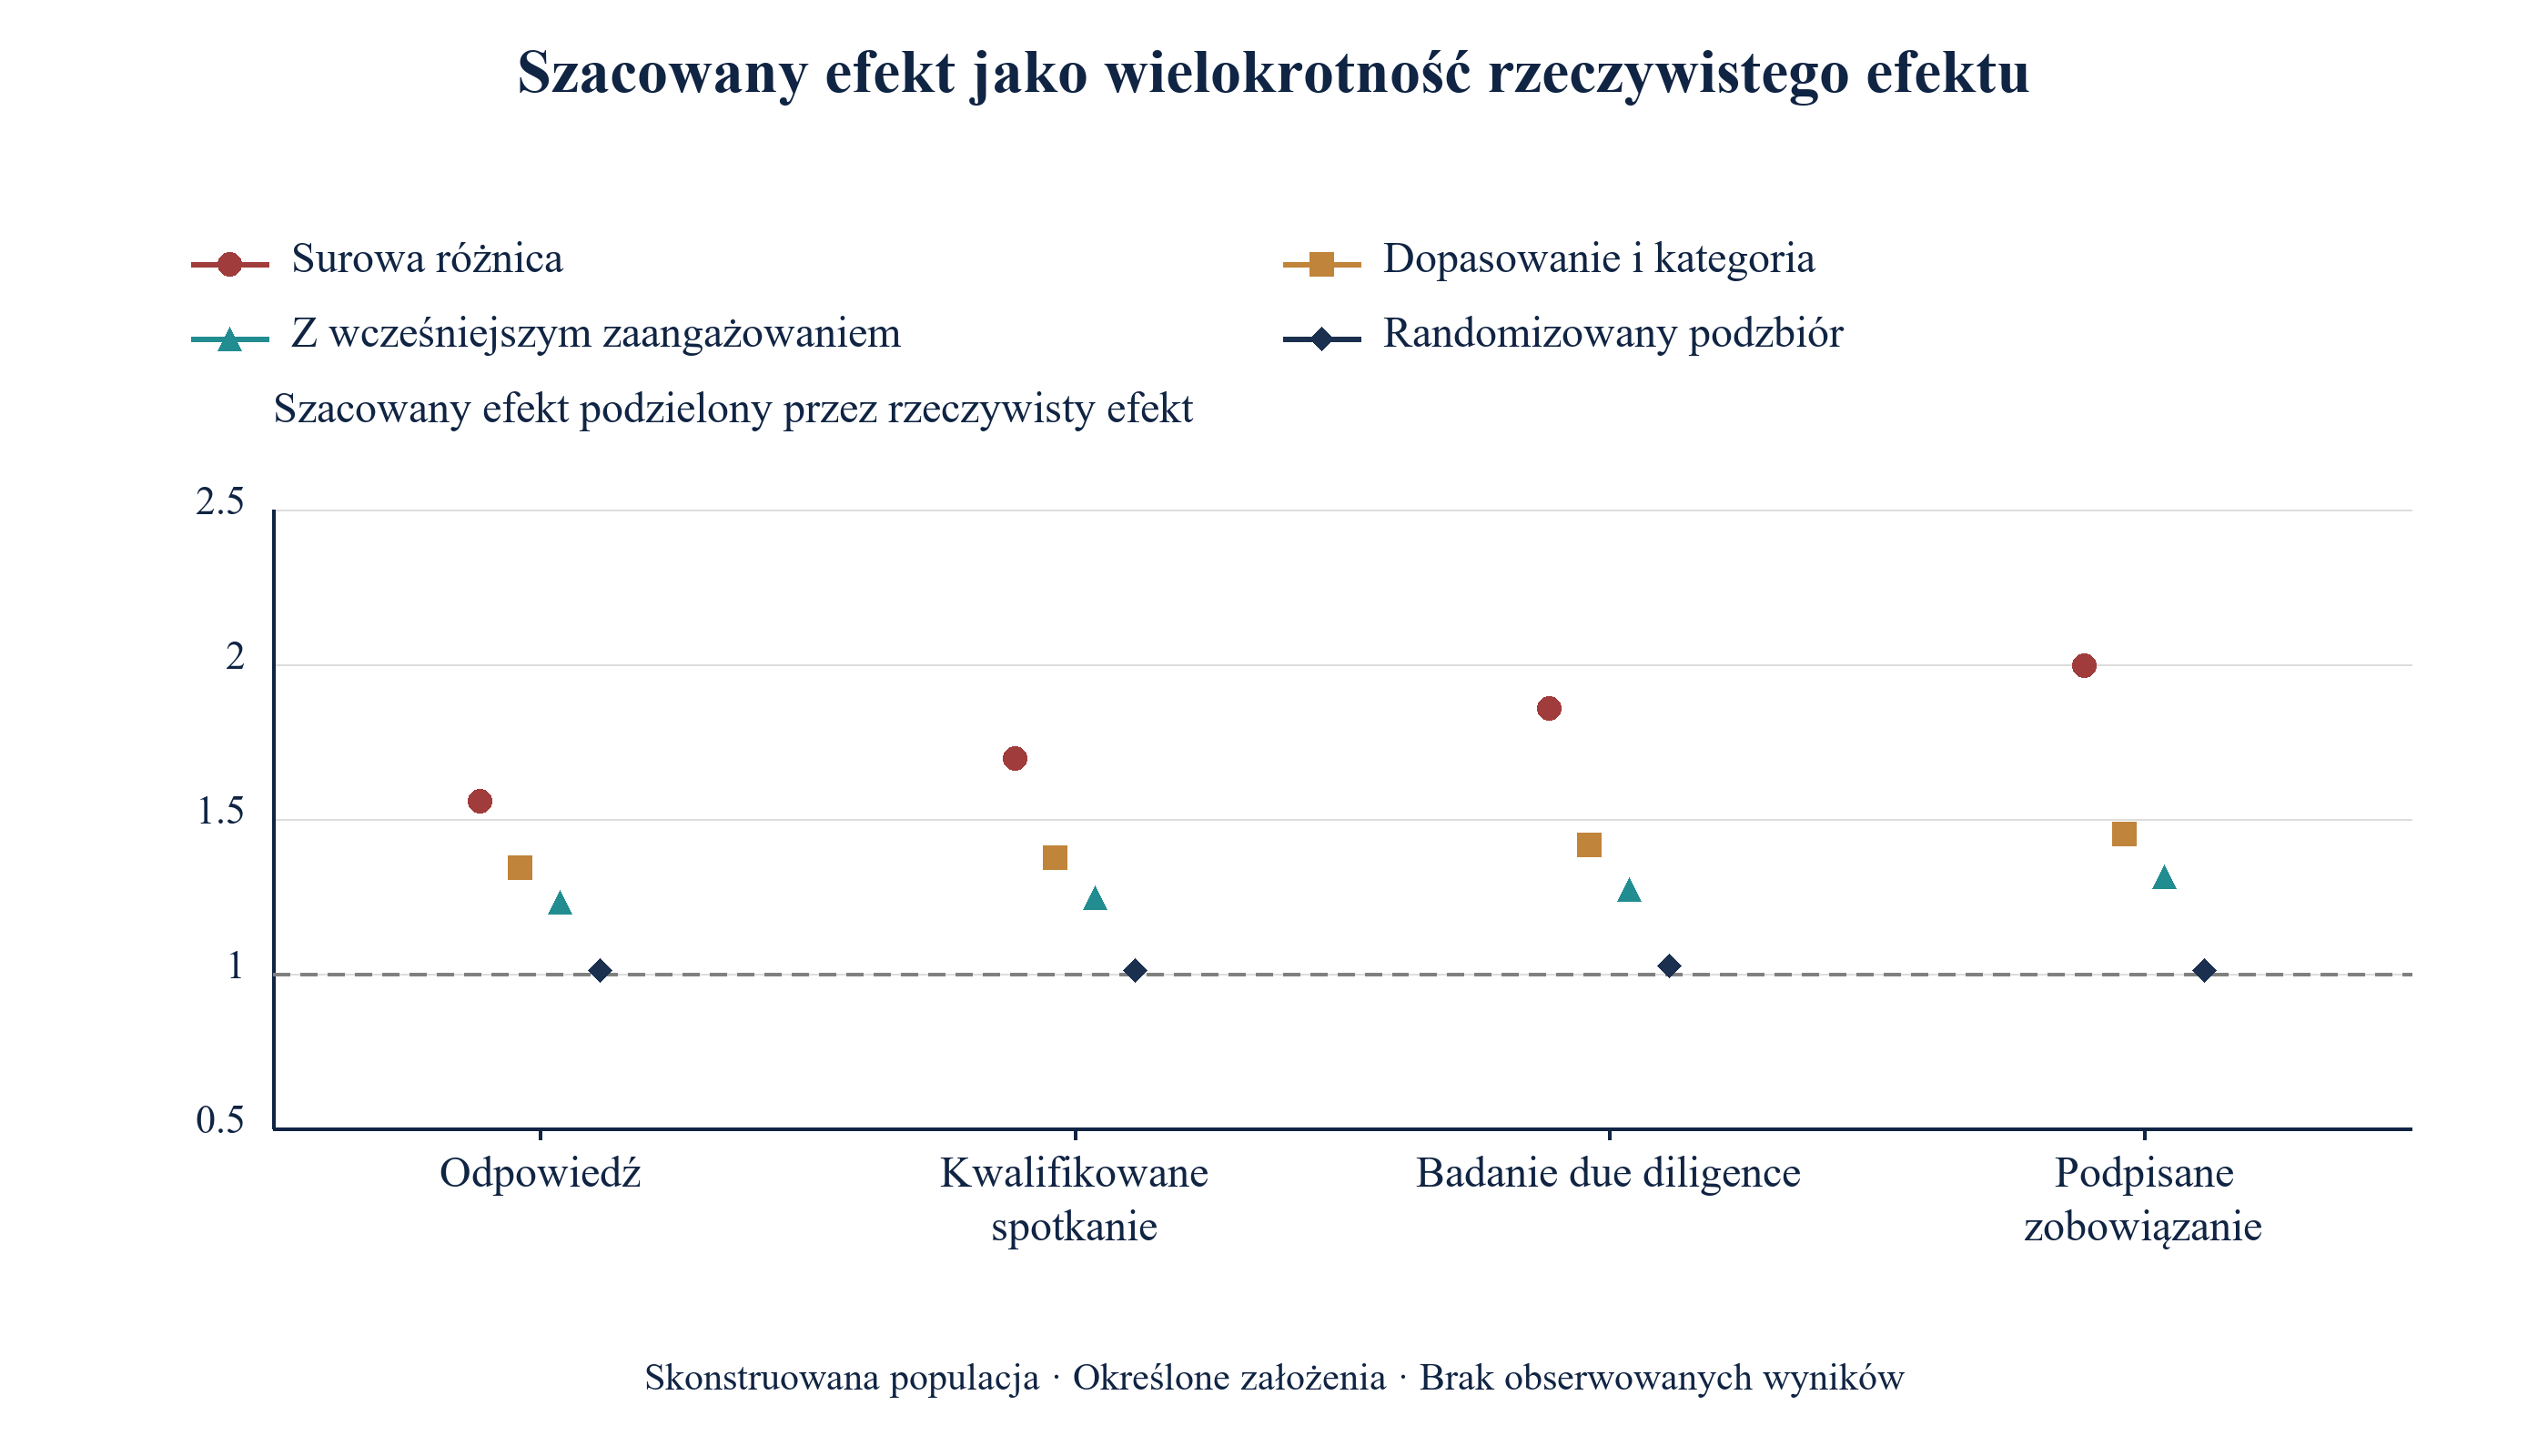
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Linia przerywana oznacza prawidłowe oszacowanie.
Zawyżenie występuje na każdym etapie. Warunkowanie na późniejszym etapie pogarsza sytuację. Wśród inwestorów, którzy odpowiedzieli, rzeczywiste wskaźniki spotkań wynoszą 58,1 % przy przedstawieniu i 55,1 % przy kontakcie bezpośrednim, czyli różnica wynosi 3,1 punktu, podczas gdy porównanie obserwowanych odpowiedzi w grupach przedstawionej i bezpośredniej daje 10,4 punktu. Przyczyną jest odmienny skład odpowiadających przy każdym sposobie kontaktu. Porównanie zaczynające się od osiągniętego etapu, a nie od inwestora, z którym nawiązano kontakt, odpowiada na inne pytanie niż to, przed którym stoi podmiot pozyskujący kapitał. Rysunek 2 pokazuje każde oszacowanie jako wielokrotność rzeczywistego efektu na wszystkich czterech etapach.
12 Korekta o dopasowanie i kategorię usuwa 39 % obciążenia etapu odpowiedzi, a równowaga zarejestrowanych zmiennych nie wykrywa reszty
Standardowa korekta uwzględnia zarejestrowane dopasowanie i kategorię. Tabela 6 pokazuje, że standaryzacja regresyjna daje 25,65 punktu na etapie odpowiedzi, a ważenie szacowanym wskaźnikiem skłonności daje 25,68, wobec rzeczywistych 19,12. Korekta usuwa 39 % surowego obciążenia wynoszącego 10,64 punktu i pozostawia 6,53 punktu. Na etapie podpisania skorygowany szacunek stanowi 1,45 rzeczywistego efektu. Korekta poprawia oszacowanie i nadal sugeruje podmiotowi pozyskującemu kapitał, że przedstawienia dają 25,7 odpowiedzi na 100, gdy rzeczywista liczba wynosi 19,1.
W równaniu 3a X(i) zawiera zarejestrowane dopasowanie i kategorię, a dopasowane prawdopodobieństwo p(k)(a, X(i)) pochodzi z regresji logistycznej osiągnięcia etapu względem sposobu kontaktu i X(i), następnie uśrednionej po wszystkich inwestorach przy ustawieniu sposobu kontaktu na każdą wartość. W równaniu 3b e(i) jest szacowanym prawdopodobieństwem przedstawienia przy X(i), ograniczonym do przedziału od 0,01 do 0,99, a dwie średnie ważone są normalizowane ich wagami. Dwa estymatory dają zbliżone wyniki, 25,65 i 25,68 punktu, ponieważ wykorzystują te same informacje.
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
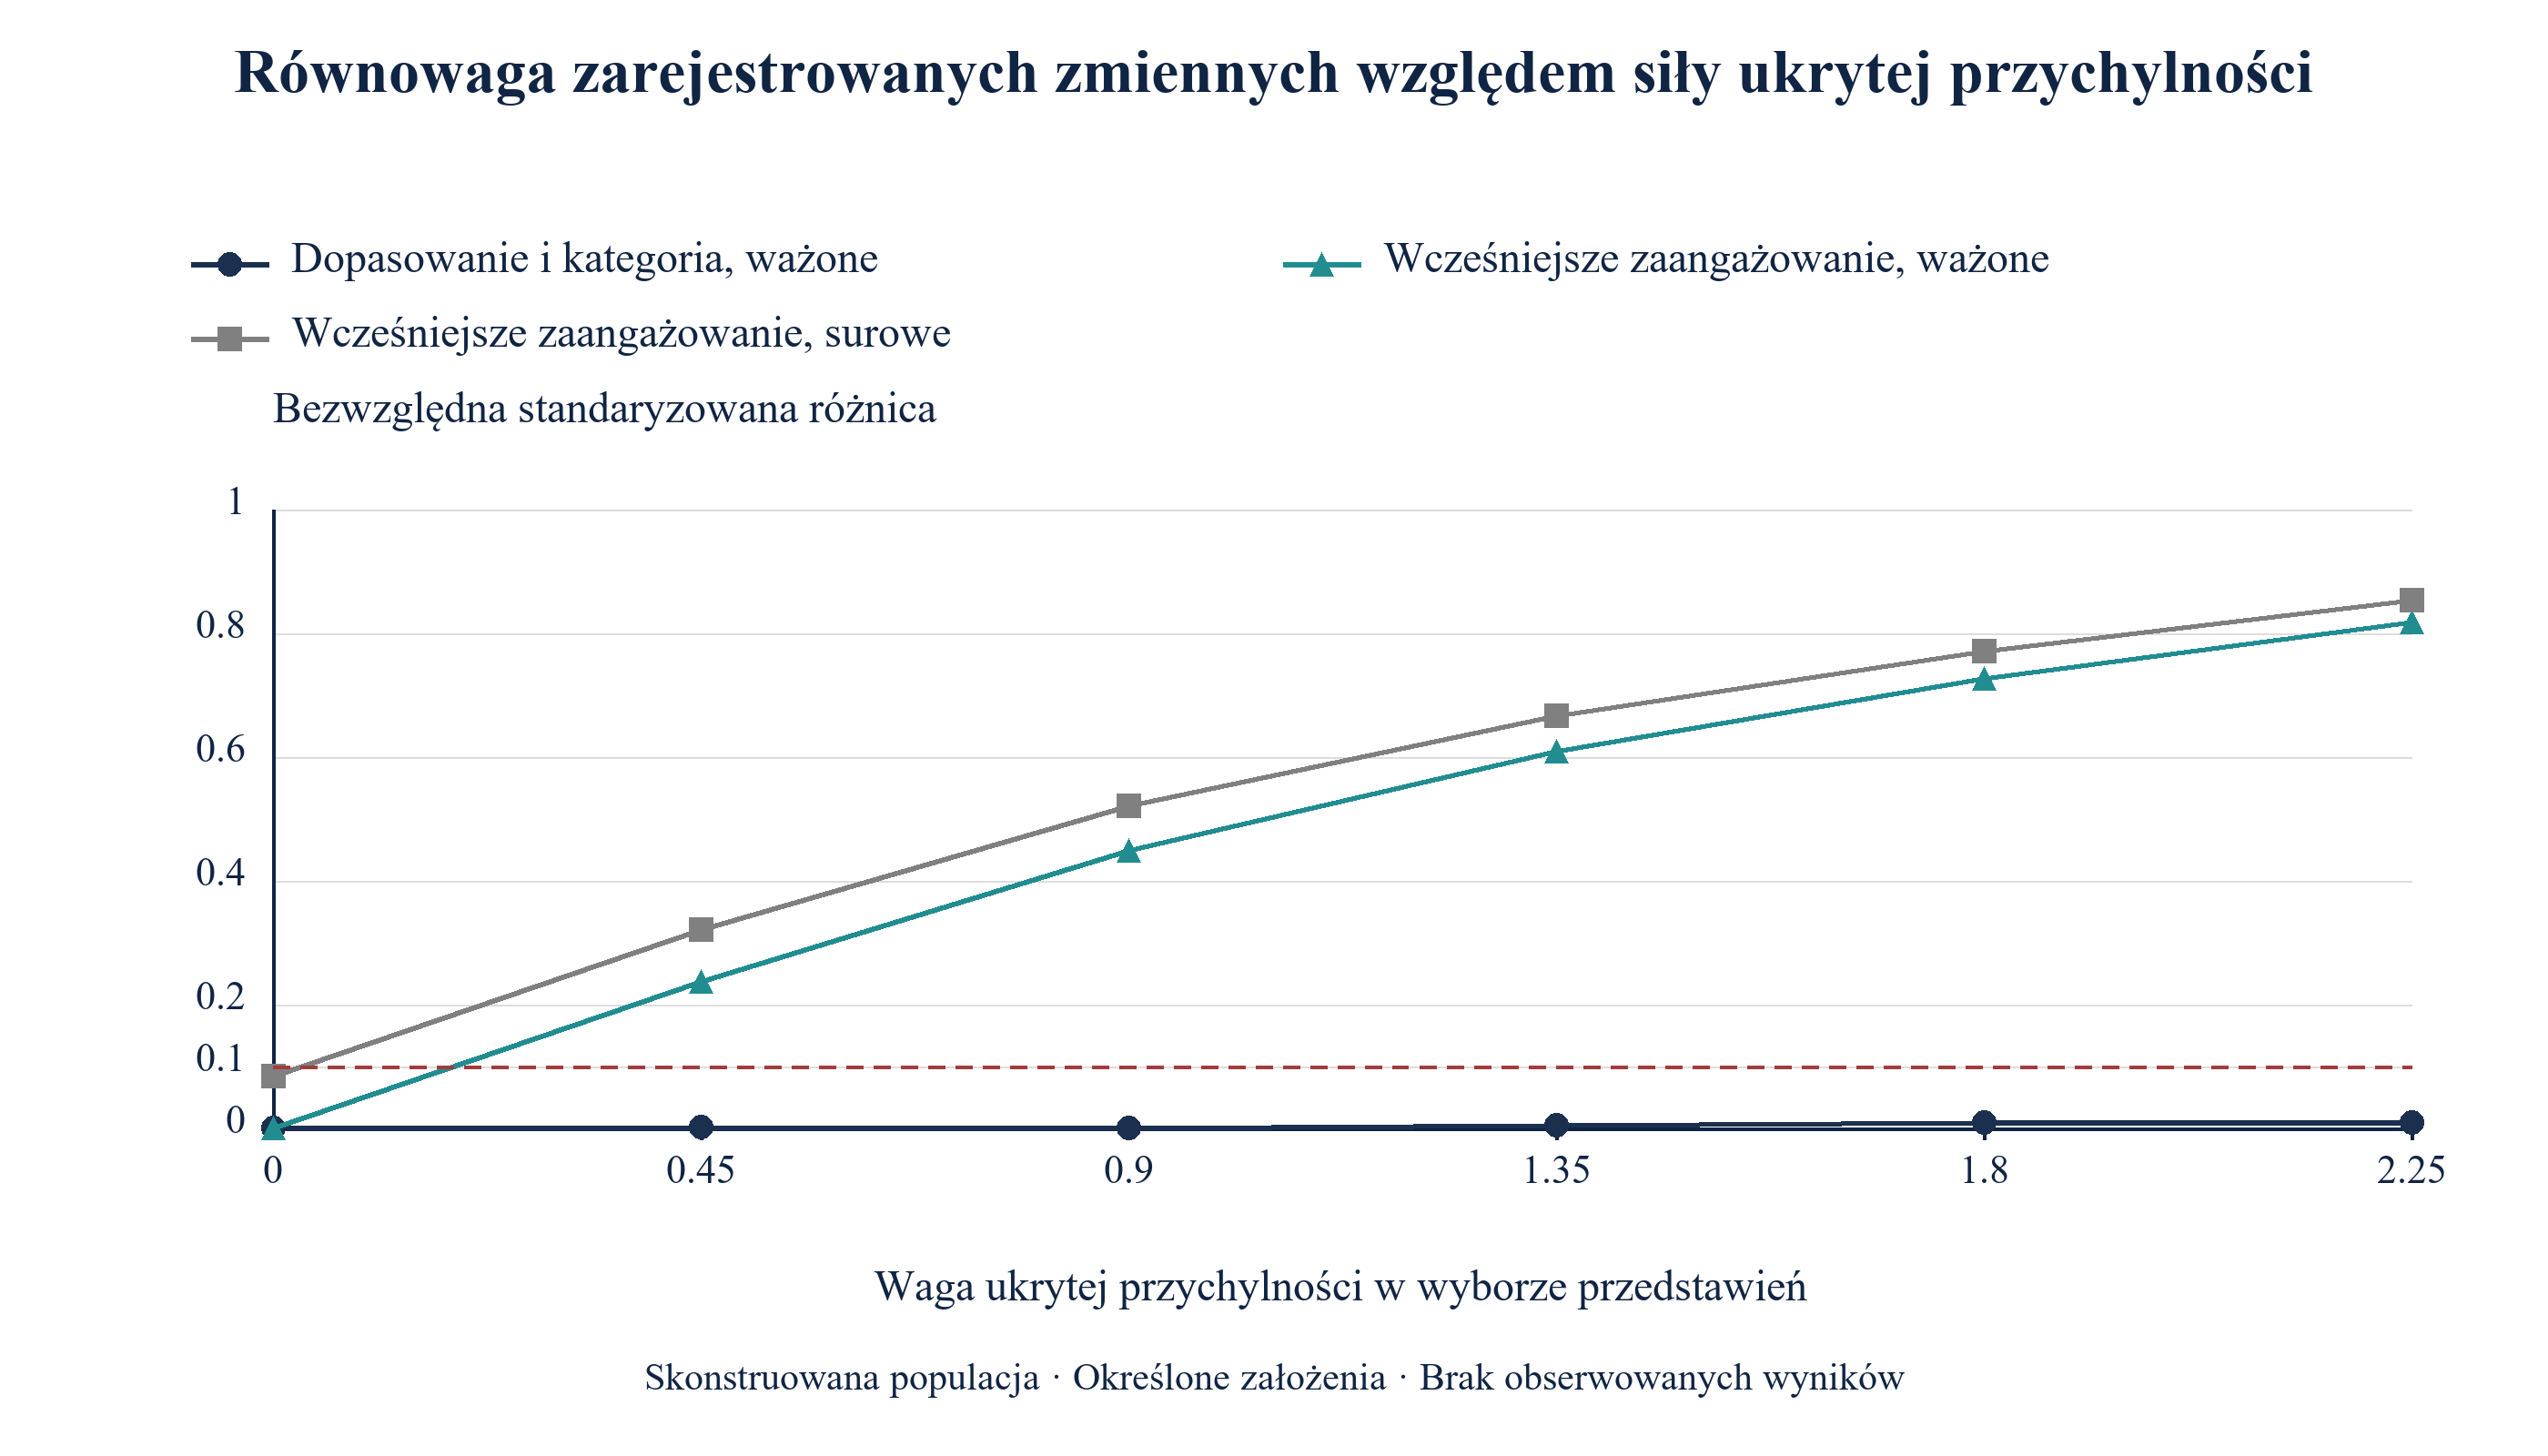
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Bezwzględne standaryzowane różnice między inwestorami przedstawionymi a bezpośrednio kontaktowanymi; linia przerywana jest konwencjonalnym progiem 0,1.
Rysunek 3 pokazuje, dlaczego rutynowa kontrola równowagi nie chroni podmiotu pozyskującego kapitał. Po ważeniu największa standaryzowana różnica zarejestrowanego dopasowania i kategorii nigdy nie przekracza 0,010 przy żadnej sile ukrytej przychylności, znacznie poniżej konwencji 0,1. [6] Indeks wcześniejszego zaangażowania, reagujący na przychylność, wykazuje standaryzowaną różnicę 0,442 po tym samym ważeniu w scenariuszu bazowym, wobec 0,513 przed korektą. Tabela równowagi zarejestrowanych zmiennych jest prawidłowa w każdym przypadku, więc prawidłowa tabela nie dowodzi braku obciążenia porównania.
13 Pośredni wskaźnik zaangażowania zmniejsza obciążenie w scenariuszu bazowym, a randomizowany punkt odniesienia jest bliski skonstruowanemu efektowi
Dodanie indeksu wcześniejszego zaangażowania do zestawu korekty przesuwa oszacowanie odpowiedzi z 25,65 do 23,55 punktu i usuwa 58 % surowego obciążenia. Pozostaje obciążenie 4,42 punktu. Wskaźnik pośredni jest zaszumionym pomiarem przychylności, więc ujmuje tylko jej część. Zaleceniem dla rzeczywistego badania jest rejestrowanie każdego sygnału zainteresowania sprzed kontaktu, na przykład otwarcia wcześniejszej korespondencji lub odpowiedzi na nią, ponieważ jest to najbardziej bezpośredni dostępny sposób ograniczenia zakłócenia, którego podmiot inaczej nie może zapisać.
Przy losowym przydziale przychylność jest zrównoważona między grupami w wartości oczekiwanej. Populacyjny punkt odniesienia wykorzystuje odrębnie wygenerowaną próbę 400 000 inwestorów przydzielonych rzutem monetą; nie jest to dosłownie jedna czwarta populacji obserwacyjnej. W porównaniu powtarzanych kampanii estymatory obserwacyjne wykorzystują n inwestorów, a estymator randomizowany odrębnie wygenerowaną próbę round(25 % z n) inwestorów z tego samego mechanizmu. Punkt odniesienia daje 19,29 punktu odpowiedzi, 11,52 spotkania, 4,31 due diligence i 0,88 podpisania, blisko kontrastów skończonej populacji. Faktycznie włączony do kampanii podzbiór wymaga losowego doboru inwestorów do tego podzbioru, przestrzegania przydziału i zgodnej obserwacji dalszych losów; w jego obrębie rezygnuje się z uznaniowości.
W równaniu 4a R jest równe jeden dla inwestorów w randomizowanym podzbiorze, a każdy składnik jest średnią wskaźnika etapu w jednej grupie podzbioru. W równaniu 4b pierwiastek błędu średniokwadratowego estymatora w powtarzanych kampaniach łączy kwadrat jego obciążenia i wariancję. Przy niepustych grupach i określonym mechanizmie przydziału randomizowana różnica jest nieobciążona w wartości oczekiwanej dla populacji, z której pochodzi jej próba; wartość zrealizowana pozostaje zaszumiona. Skończony kod zwraca zero, jeśli grupa jest pusta. W testowanym scenariuszu bazowym skorygowane estymatory zachowują obciążenie przy wzroście próby, natomiast wariancja estymatora randomizowanego maleje. Sekcja 16 pokazuje przecięcie obu linii.
14 Ukryta przychylność zawyża skorygowane szacunki w testowanych ustawieniach; obliczenia wrażliwości wymagają prawidłowo określonych parametrów zakłócenia
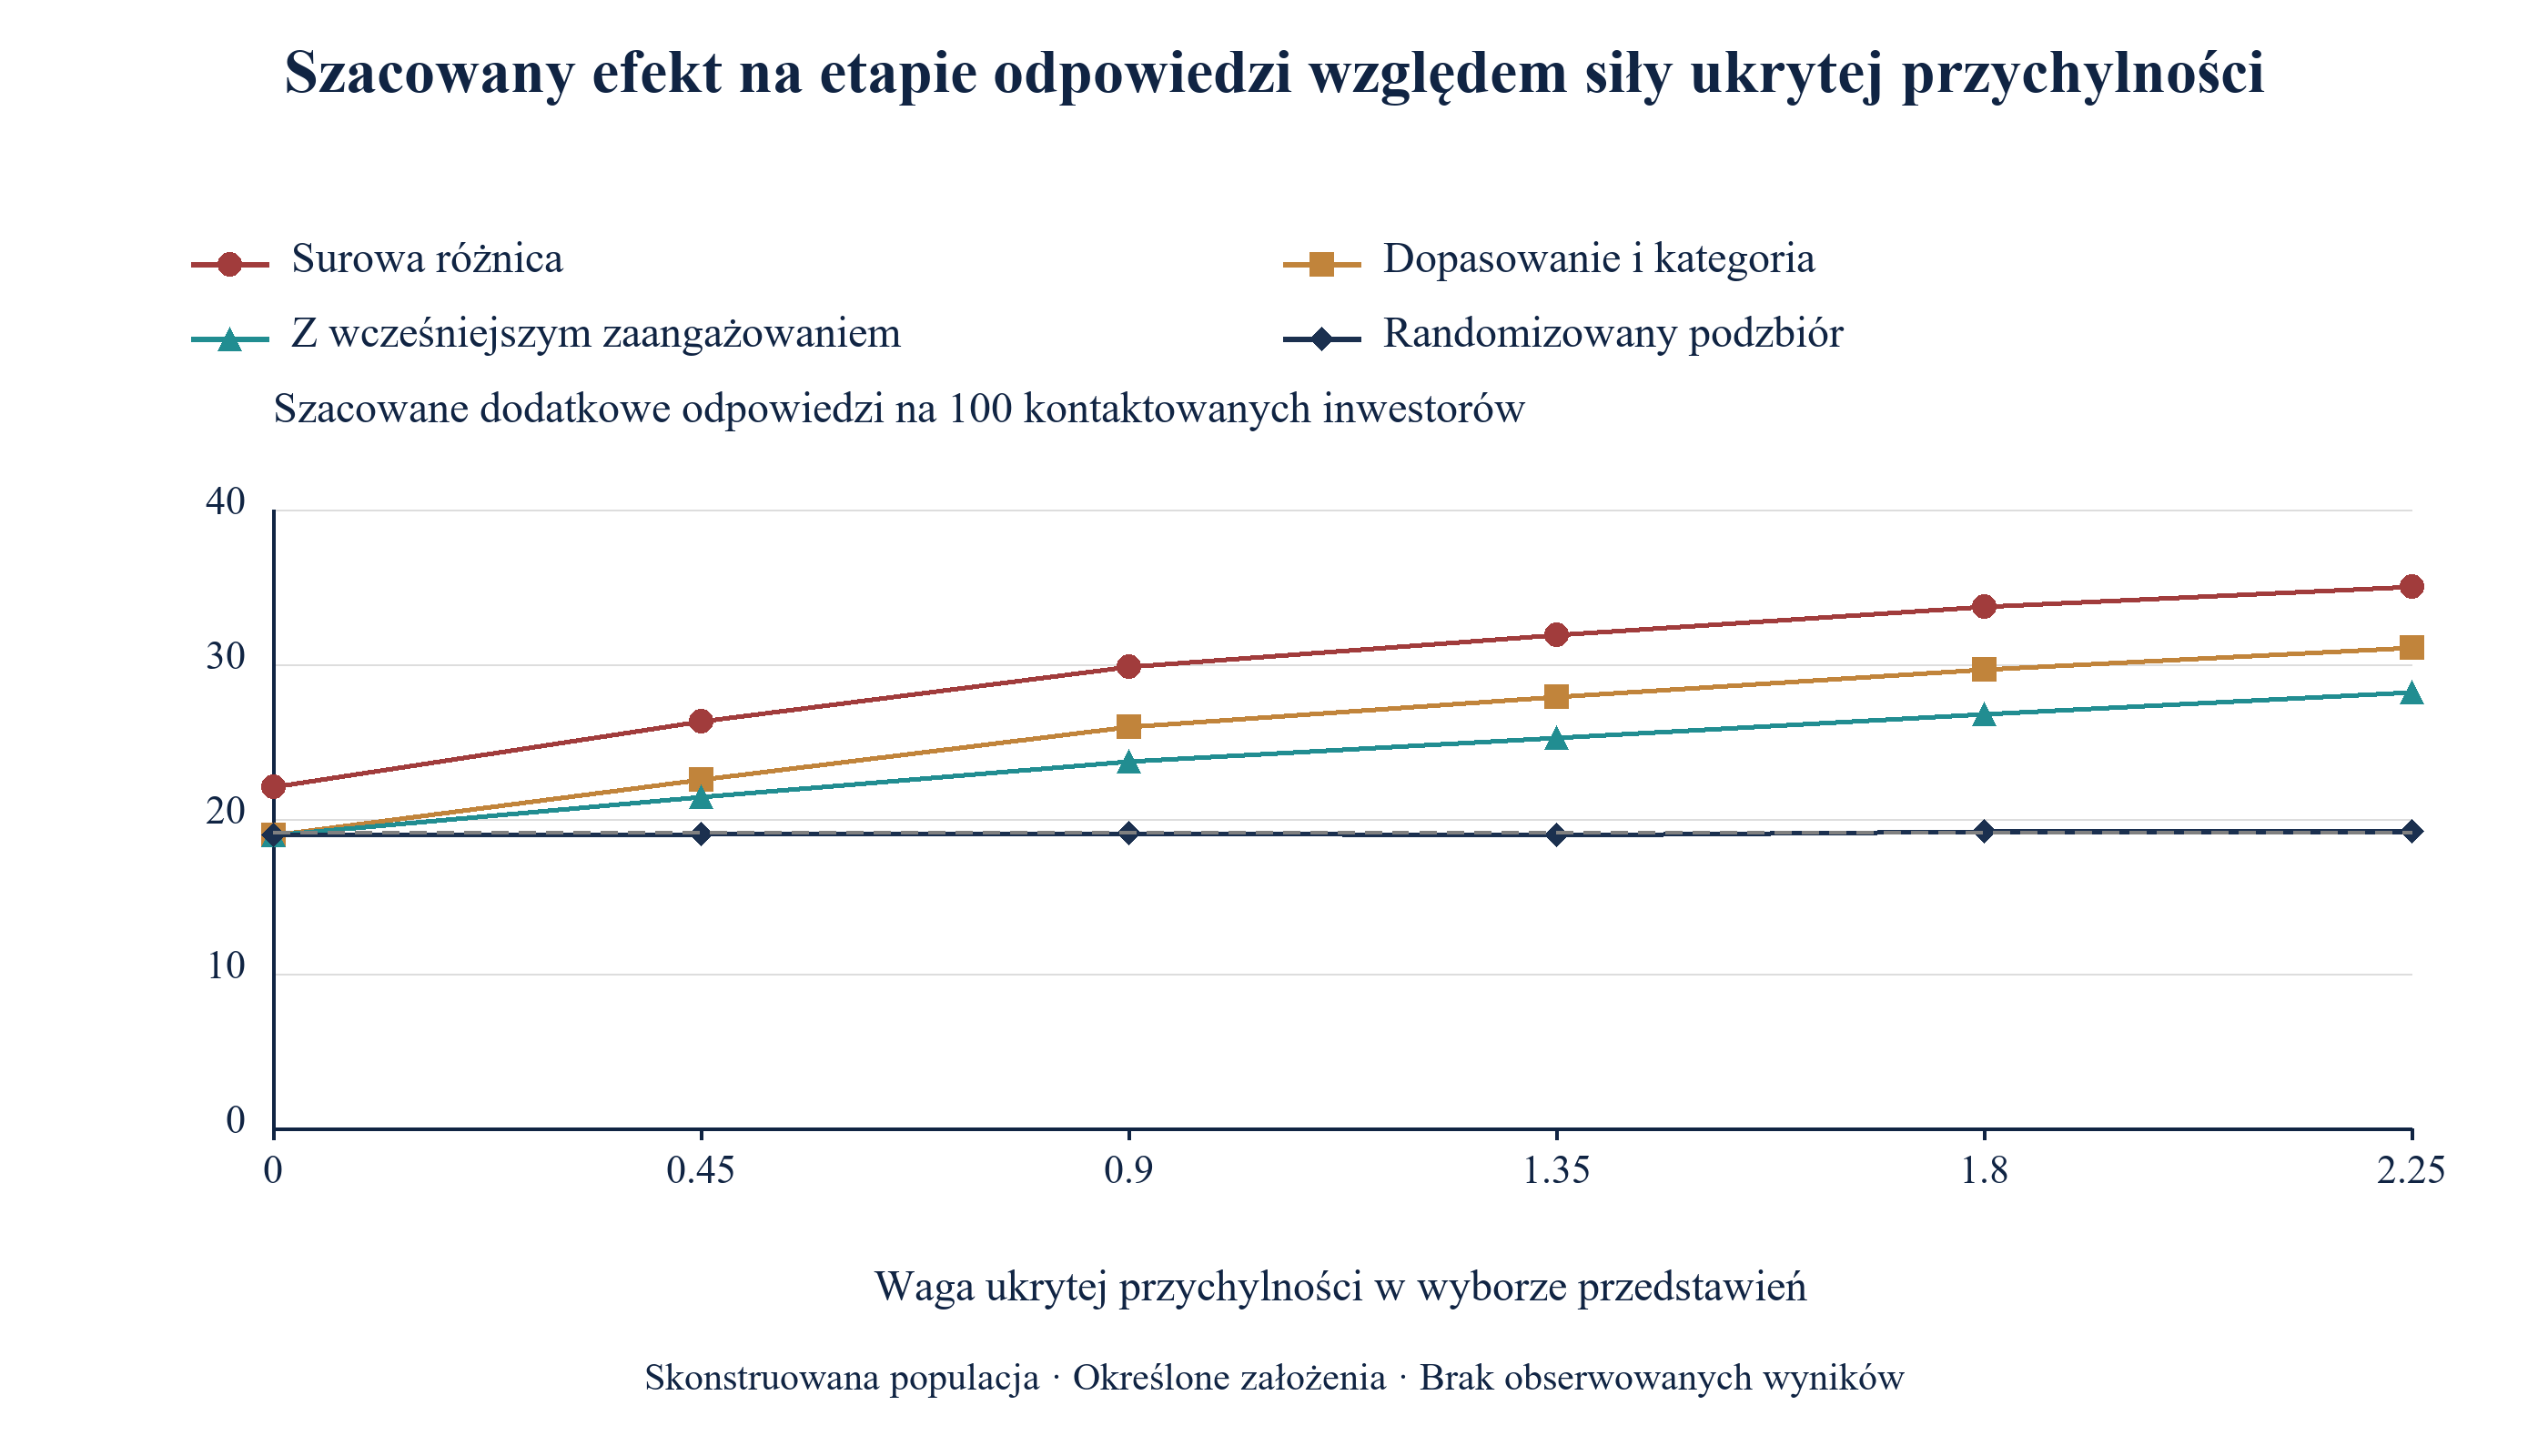
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Punkty procentowe względem inwestorów, z którymi nawiązano kontakt; linia przerywana oznacza rzeczywisty efekt.
Rysunek 4 zmienia wagę ukrytej przychylności w wyborze podmiotu pozyskującego kapitał od zera do 2,25, wobec bazowej wartości 0,9. Bez niej szacunek skorygowany o dopasowanie wynosi 18,96 punktu wobec rzeczywistych 19,12, a surowa różnica 22,07: tylko zarejestrowane dopasowanie i kategoria zakłócają wtedy porównanie, a korekta je naprawia. Przy największej testowanej wadze, 2,25, surowa różnica rośnie do 35,04, szacunek skorygowany o dopasowanie do 31,09, a z wskaźnikiem pośrednim do 28,21. Niezależnie symulowane randomizowane punkty odniesienia pozostają blisko wygenerowanych efektów, ze skończoną zmiennością Monte Carlo. Eksperyment pokazuje zachowanie metody przy spełnieniu jej przesłanki, czyli braku ukrytej przychylności, i skalę jej zawodności wraz z osłabieniem przesłanki.
Równanie 5a jest wartością E dla hipotezy zerowej przy RR większym od jedności. W równaniu 5b parametry źródłowe ograniczają zmienność ryzyka wyniku i częstości występowania czynnika zakłócającego przy określonym warunkowaniu. Ich definicje obejmują odpowiednie maksima. Odrębnie, standaryzowany regresyjnie iloraz odpowiedzi modelu wynosi 4,26, wobec ilorazu wygenerowanego kontrastu 3,12, dając zrealizowane zawyżenie 1,36. [7]
Wartość E dla hipotezy zerowej skorygowanego szacunku wynosi 7,98, a surowego 9,58. Kod oblicza też ekstrema wewnątrz tercyli dopasowania i kategorii dla kwartyli przychylności, a następnie średnie ważone populacją: 4,16 dla ryzyka wyniku w grupie bezpośredniej i 2,66 dla częstości poziomu przychylności. Zastosowanie równania 5b do tych średnich daje opisową liczbę 1,90, wobec zrealizowanego zawyżenia ilorazu 1,36. Podział medianą daje 2,43, 1,79 i 1,35. Są to zgrubne podsumowania, a nie parametry twierdzenia wyznaczające jednolite granice: uśrednienie ekstremów nie jest wybraniem ich maksimum, a grupowanie ciągłego dopasowania i przychylności pozostawia zmienność resztową. Ich porównanie liczbowe nie dowodzi formalnej granicy zakłócenia ani tego, że przychylność jest zbyt słaba, by wyjaśnić związek. Znany efekt skończonej populacji wynika z wyników potencjalnych przyjętych przez autora. Źródło opisuje też wartości E dla przesunięcia szacunku do określonego docelowego ryzyka względnego innego niż przy hipotezie zerowej; sama wartość E dla hipotezy zerowej nie mierzy zrealizowanego zawyżenia. [7]
Podmiot pozyskujący kapitał może używać równowagi wskaźnika pośredniego sprzed kontaktu jako diagnostyki i analizować wrażliwość przy wyraźnie określonych powiązaniach czynnika zakłócającego. Standaryzowana różnica zaszumionego wskaźnika pośredniego nie jest ani udowodnioną dolną granicą nierównowagi ukrytej przychylności, ani parametrem ryzyka względnego z równania 5b. Formalna granica wrażliwości wymaga parametrów i warunków korekty odpowiednich dla wielkości estymowanej i twierdzenia źródłowego. Skonstruowane porównanie ilustruje zawyżenie przy swoich założeniach; nie czyni skorygowanych szacunków górnymi granicami w nieobserwowanej kampanii.
15 Każdy scenariusz skrajny zawodzi na swój sposób, co podmiot może sprawdzić we własnym rejestrze
Tabela 7 podaje szacunki odpowiedzi z dużych skonstruowanych prób dla scenariusza bazowego i pięciu scenariuszy skrajnych. Każdy wykorzystuje 400 000 wygenerowanych inwestorów. Kolumny diagnostyczne mierzą równowagę zarejestrowanego dopasowania/kategorii i wcześniejszego zaangażowania po ważeniu według zarejestrowanego sposobu kontaktu. Przypadek błędnego oznaczenia wykorzystuje zatem tę samą zarejestrowaną klasyfikację kontaktu co jego estymatory wyników. Diagnostyka opisuje wygenerowane zapisy.
| Scenariusz | Rzeczywisty | Surowy | Korekta o dopasowanie | Także zaangażowanie | Randomizowany | Równowaga, dopasowanie i kategoria | Równowaga, zaangażowanie |
|---|---|---|---|---|---|---|---|
| Scenariusz bazowy | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Brak ukrytej przychylności | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Silna ukryta przychylność | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Korzyści rosną z przychylnością | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Chłodniejszy rynek | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Błędnie oznaczone przedstawienia | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Punkty procentowe względem kwalifikujących się inwestorów, z którymi nawiązano kontakt; kolumny równowagi to bezwzględne standaryzowane różnice po ważeniu względem zarejestrowanego dopasowania i kategorii.
Bez ukrytej przychylności szacunek skorygowany o dopasowanie wynosi 19,25 wobec 19,10, równowaga wskaźnika pośredniego 0,005, a szacunki skorygowany i randomizowany są zgodne. Jest to profil kampanii, którą można odczytać na podstawie korekty. Przy silnej ukrytej przychylności skorygowany szacunek wynosi 30,24 wobec 19,23, szacunek randomizowany pozostaje na poziomie 19,28, a równowaga wskaźnika pośredniego wynosi 0,738. Profilem jest duża i trwała różnica między szacunkiem skorygowanym a podzbiorem przy prawidłowej równowadze zarejestrowanych zmiennych.
Gdy korzyści rosną z przychylnością, rzeczywisty średni efekt wynosi 21,56, a efekt w grupie przedstawionej 30,99. Skorygowany szacunek 32,27 przekracza oba, z obciążeniem 10,72 punktu wobec 6,53 w scenariuszu bazowym, podczas gdy podzbiór odtwarza średni efekt na poziomie 21,68. Profilem jest szacunek skorygowany przekraczający nawet efekt u przedstawionych. Na chłodniejszym rynku bezpośredni wskaźnik odpowiedzi spada do 4,4 %, a efekt do 11,57 punktu, podczas gdy iloraz skorygowanego szacunku do rzeczywistego efektu pozostaje bliski 1,36; profilem są niższe wskaźniki na każdym etapie przy podobnym obciążeniu proporcjonalnym. Gdy 15 % przedstawień zapisuje się jako kontakt bezpośredni, a 10 % kontaktów bezpośrednich jako przedstawienia, skorygowany szacunek spada do 17,60, poniżej rzeczywistych 19,09. Błędy się znoszą, odpowiedź wygląda prawidłowo, lecz przyczyna jest błędna; audyt oznaczeń z sekcji 22 jest więc oddzielnym mechanizmem kontrolnym.
Diagnostykę można interpretować łącznie. Równowaga zarejestrowanych zmiennych sprawdza tylko zmierzony brak równowagi; równowaga wskaźnika pośredniego może sygnalizować różnicę resztową w zarejestrowanym pomiarze zaangażowania. Różnica między szacunkiem skorygowanym a podzbiorem, z niepewnością i wspólną populacją docelową, może ujawniać rozbieżność strategii estymacji. Może też odzwierciedlać błąd próbkowania, błędną specyfikację modelu, błędne oznaczenia, nieprzestrzeganie przydzielonego oddziaływania lub selekcję do podzbioru. Profil etapów może pomóc zaplanować dalsze kontrole. Żadna z tych obserwacji osobno nie identyfikuje ukrytej przychylności ani nie ustala nieobciążoności porównania obserwacyjnego.
16 W skonstruowanym scenariuszu bazowym kampania z 400 adresatami nadal ma istotny błąd estymacji
Rzeczywisty podmiot pozyskujący kapitał widzi jedną kampanię, a nie granicę populacyjną. Model losuje 600 kampanii dla każdej z sześciu liczebności i stosuje każdy estymator. Przy 400 adresatach mediana szacunku odpowiedzi skorygowanego o dopasowanie wynosi 25,59 punktu, a środkowy zakres 80 % wynosi od 19,8 do 31,8; 92 % kampanii zawyża rzeczywiste 19,12 punktu. Randomizowany podzbiór, zawierający tu 100 inwestorów, ma medianę 18,42 i zakres od 10,0 do 27,9. Jest poprawny średnio i niewiarygodny w dowolnej pojedynczej kampanii.
| Estymator | Etap | Rzeczywisty | Mediana | Środkowe 80 % kampanii | Oszacowanie równe zero lub mniejsze | RMSE |
|---|---|---|---|---|---|---|
| Surowa różnica | Odpowiedź | 19.12 | 29.69 | od 23,7 do 35,6 | 0% | 11.53 |
| Surowa różnica | Badanie due diligence | 4.20 | 7.79 | od 4,5 do 11,4 | 0% | 4.60 |
| Korekta o dopasowanie i kategorię | Odpowiedź | 19.12 | 25.59 | od 19,8 do 31,8 | 0% | 8.13 |
| Korekta o dopasowanie i kategorię | Badanie due diligence | 4.20 | 5.89 | od 2,9 do 9,5 | 0% | 3.13 |
| Także zaangażowanie | Odpowiedź | 19.12 | 23.50 | od 17,6 do 29,6 | 0% | 6.45 |
| Także zaangażowanie | Badanie due diligence | 4.20 | 5.33 | od 2,4 do 8,7 | 0% | 2.74 |
| Randomizowany podzbiór (100 adresatów) | Odpowiedź | 19.12 | 18.42 | od 10,0 do 27,9 | 0% | 7.15 |
| Randomizowany podzbiór (100 adresatów) | Badanie due diligence | 4.20 | 4.00 | od 0,0 do 8,7 | 14% | 3.66 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Punkty procentowe; środkowy zakres 80 % obejmuje percentyle od 10 do 90 w 600 kampaniach; RMSE jest pierwiastkiem błędu średniokwadratowego względem rzeczywistego efektu.
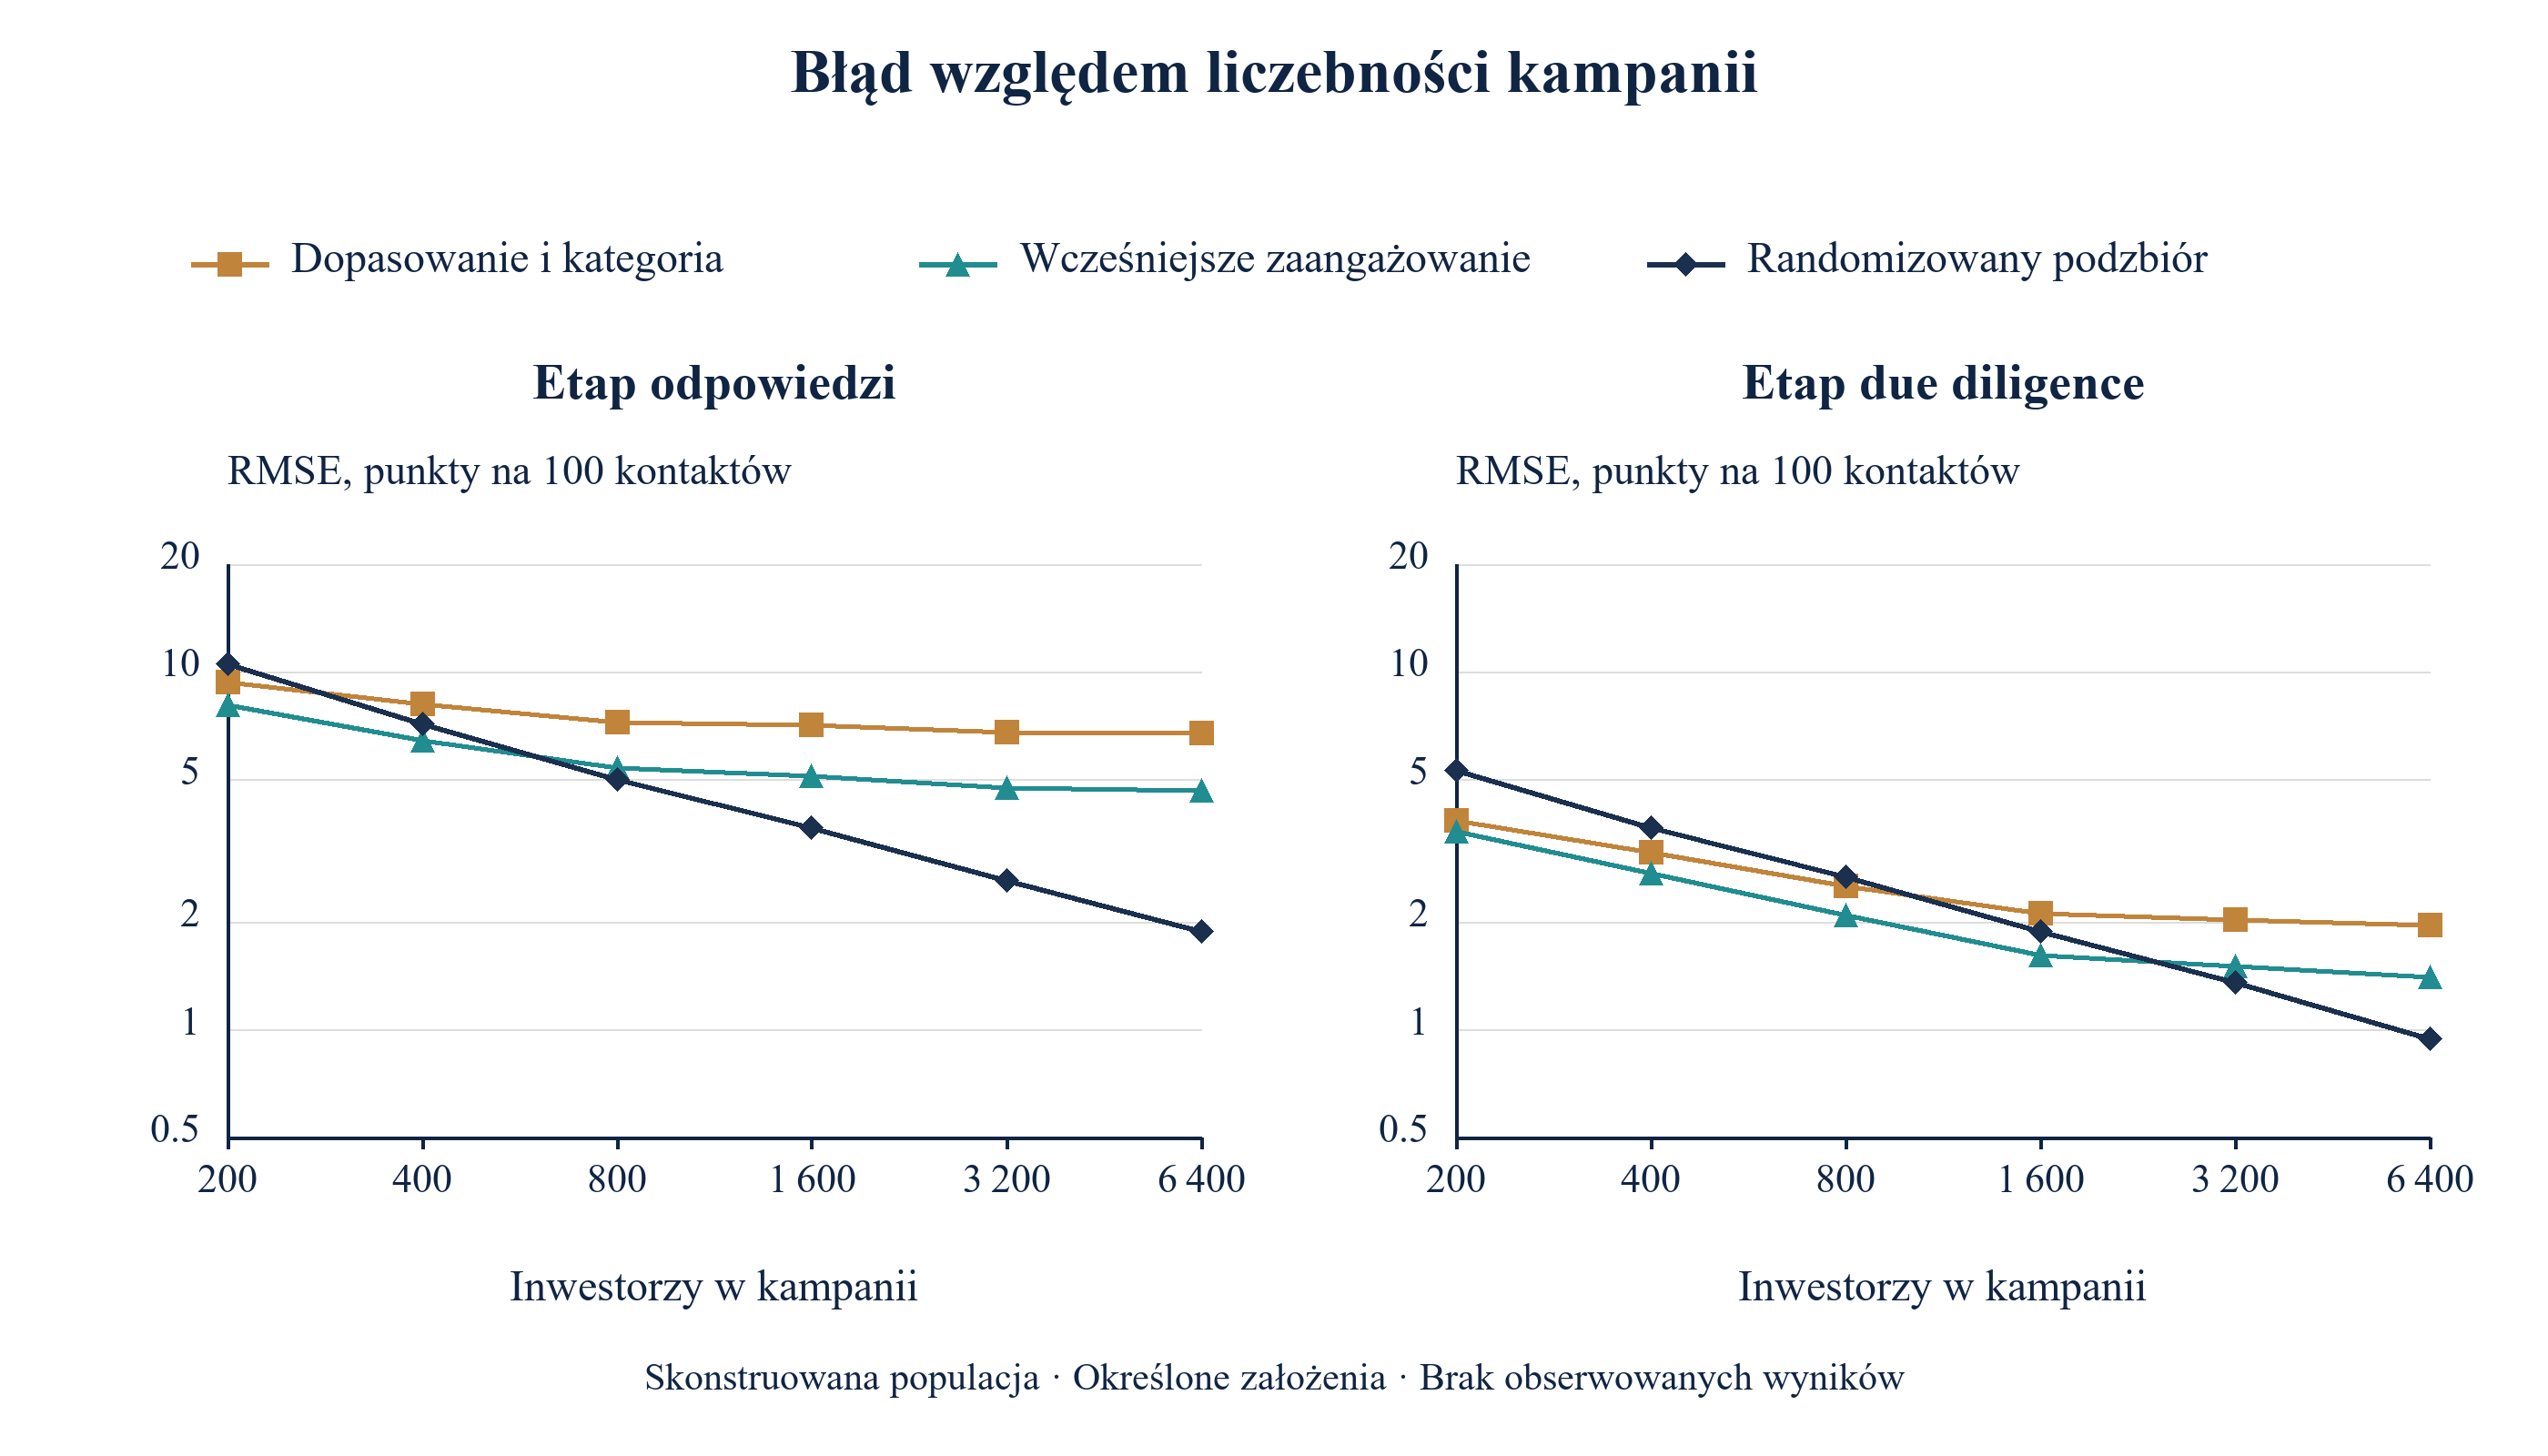
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Pierwiastek błędu średniokwadratowego w punktach procentowych na 100 kontaktowanych inwestorów; obie osie logarytmiczne; randomizowany podzbiór stanowi 25 % kampanii.
Tabela 8 i rysunek 5 pokazują kompromis między obciążeniem a szumem. Przy 400 adresatach błąd na etapie odpowiedzi po korekcie o dopasowanie wynosi 8,13 punktu wobec 7,15 dla podzbioru, więc podzbiór daje lepsze oszacowanie już przy 400 adresatach. Przy 6 400 adresatach błąd po korekcie o dopasowanie zmalał nieznacznie, do 6,74, podczas gdy błąd podzbioru spadł do 1,88. Po dodaniu wskaźnika pośredniego podzbiór staje się lepszy przy 800 adresatach. Na etapie due diligence przecięcie następuje przy 1 600 adresatach. Są to pierwsze punkty przecięcia wśród sześciu testowanych liczebności kampanii w tej konstrukcji, a nie ciągłe oszacowania progu lub ogólna reguła dla podmiotu pozyskującego kapitał. Rzeczywisty wybór zależy od mechanizmu przydziału, wielkości efektów, precyzji i dostępnej randomizowanej próby.
17 Przy wskaźnikach przyjętych przez autora późniejsze wyniki końcowe wymagają większych randomizowanych prób
W równaniu 6a p(1) i p(0) są rzeczywistymi wskaźnikami etapów przy przedstawieniu i kontakcie bezpośrednim, z to kwantyle standardowego rozkładu normalnego dla testu dwustronnego na poziomie 5 % i mocy 80 %, a n(arm) jest liczbą inwestorów potrzebnych w każdej grupie podzbioru. W równaniu 6b s jest randomizowanym udziałem kampanii, ustalonym na 25 %, a N(campaign) liczbą inwestorów, z którymi cała kampania musi nawiązać kontakt. Formuła jest przybliżeniem normalnym dla niezależnych inwestorów, a symulacja o liczebności wyznaczonej formułą sprawdza tylko etap odpowiedzi. Przydział rzutem monetą daje oczekiwane, a nie stałe liczebności grup. Symulowana reguła odrzucenia Walda wykorzystuje oba ogony, traktuje zerowy szacowany błąd standardowy jako brak odrzucenia i może być źle skalibrowana dla rzadkich wyników; liczebności te wymagają przed użyciem walidacji właściwej dla danego wyniku końcowego.
| Wynik końcowy | Kontakt bezpośredni (%) | Przedstawienie (%) | Adresaci na grupę dla mocy 80 % | Liczebność kampanii przy podanym udziale podzbioru | Kampanie po 400 | Symulowana moc, n = 400 | Symulowana moc, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Odpowiedź | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Kwalifikowane spotkanie | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Badanie due diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Podpisane zobowiązanie | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Analiza MatchPoint skonstruowanej populacji; nie wynik obserwowany. Przybliżone liczebności z formuły normalnej dla niezależnych inwestorów przy dwustronnym poziomie 5 % i docelowej mocy 80 %; symulowane wskaźniki odrzucenia Walda wykorzystują podane liczebności kampanii i mogą być źle skalibrowane dla rzadkich wyników.
Etap odpowiedzi wymaga 62 adresatów w grupie, co zapewnia kampania obejmująca 496 kontaktów przy podanym udziale podzbioru. Kwalifikowane spotkanie wymaga 112 na grupę i 896 kontaktów, a due diligence 302 na grupę i 2 416 kontaktów, czyli około 6 kampanii po 400. Podpisane zobowiązanie wymaga 1 428 na grupę i 11 424 kontaktów, czyli około 29 kampanii po 400. Przy 400 adresatach symulowana moc wynosi 73 % na etapie odpowiedzi, 46 % przy kwalifikowanym spotkaniu i 16 % przy due diligence. Przy wskaźnikach przyjętych przez autora wcześniejsze wyniki wymagają mniej adresatów niż późniejsze. Faktyczne wnioskowanie wymaga przedziału i osiągniętej liczebności próby. Łączenie mandatów wymaga także porównywalnych definicji, uwagi poświęconej ich zróżnicowaniu i skorelowanym inwestorom oraz odpowiedniej analizy; formuła dla niezależnych inwestorów nie uwzględnia tych cech.
18 Gdy przedstawień jest niewiele, skonstruowany efekt jest największy dla dobrze dopasowanych inwestorów poza najtrudniej dostępną kategorią
Podmiot z ustaloną liczbą przedstawień musi wiedzieć, gdzie każde ma największą wartość. Tabela 10 podaje rzeczywisty efekt przedstawienia według tercyla dopasowania i kategorii. W skonstruowanym świecie efekt na etapie odpowiedzi mieści się między 10,0 dodatkowych odpowiedzi na 100 dla słabo dopasowanych inwestorów w pierwszej kategorii a 26,7 dla dobrze dopasowanych w pozostałych kategoriach. Efekt przy kwalifikowanym spotkaniu wynosi od 7,0 do 17,9 dodatkowego spotkania na 100 przedstawień w pozostałych kategoriach.
| Tercyl dopasowania | Pozostałe kategorie: dodatkowe odpowiedzi | Pozostałe kategorie: dodatkowe spotkania | Kategoria 1: dodatkowe odpowiedzi | Kategoria 1: dodatkowe spotkania |
|---|---|---|---|---|
| Niskie dopasowanie | 14.5 | 7.0 | 10.0 | 4.9 |
| Średnie dopasowanie | 20.7 | 12.0 | 15.1 | 8.6 |
| Wysokie dopasowanie | 26.7 | 17.9 | 21.6 | 14.4 |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany. Rzeczywiste efekty w punktach procentowych według tercyla dopasowania i kategorii; komórki uzgadniają się z efektem populacyjnym. Wzorzec wyniku podzbioru: profil wynika z równych efektów w logarytmie szans i nie stanowi ustalenia empirycznego.
Profil jest konsekwencją konstrukcji. Efekty są równe na skali logarytmu szans, a wskaźniki bazowe niskie, więc efekt w punktach procentowych jest większy tam, gdzie wskaźnik bazowy jest wyższy: u lepiej dopasowanych inwestorów i poza pierwszą kategorią. Rzeczywista macierz mogłaby wyglądać inaczej, na przykład gdyby przedstawienia miały największe znaczenie dla trudno dostępnych inwestorów. Tabela jest więc wzorcem wyniku, który może dać randomizowany podzbiór, a nie ustaleniem empirycznym. Podmiot potrzebuje podzbioru dostatecznie dużego do oszacowania efektów w komórkach, co wymaga większej próby niż oszacowanie efektu ogólnego.
19 Odtworzenie, kontrole i to, czego eksperyment nie może wykazać
Model numeryczny wykorzystuje stałe ziarno 1377 i sprawdza 47 kontroli podsumowanych w tabeli 11. Kontrolują one tożsamość selekcyjną, zagnieżdżenie etapów, określone tolerancje kalibracji, skończone błędy randomizowanego punktu odniesienia, arytmetykę wartości E, uzgodnienie komórek macierzy i sprawdzenie mocy formuły normalnej na etapie odpowiedzi. Kontrole podsumowań wrażliwości sprawdzają arytmetykę i zrealizowane porównanie w tej konstrukcji; nie certyfikują formalnej granicy zakłócenia.
| Kontrola | Oczekiwany wynik |
|---|---|
| Stałe ziarno | Ziarno 1377; powtórzenie kampanii z tym samym kluczem dokładnie odtwarza każde oszacowanie |
| Generowane prawdopodobieństwa | Ściśle między zerem a jednością na każdym etapie każdego scenariusza |
| Zagnieżdżenie etapów | Podpisanie w due diligence, w spotkaniu, w odpowiedzi, dla obu wyników potencjalnych każdego inwestora |
| Kalibracja | Wskaźniki etapów grupy bezpośredniej odpowiadają podanym danym wejściowym w granicach czterech błędów standardowych |
| Udział przedstawionych | 30 % z odchyleniem nie większym niż 0,003 w populacji |
| Tożsamość selekcyjna | Surowa różnica jest równa efektowi u przedstawionych plus składnik selekcyjny z dokładnością do 1e-12 na wszystkich czterech etapach |
| Brak ukrytej przychylności | Szacunki skorygowane o dopasowanie odchylają się od rzeczywistego efektu o nie więcej niż 0,004 na każdym etapie |
| Randomizowany podzbiór | Odchylenie od skonstruowanej prawdy nie większe niż 0,004 w populacyjnych punktach odniesienia; symulowany średni błąd etapu odpowiedzi poniżej 0,005 przy n = 6 400 |
| Reguła równowagi | Ważone standaryzowane różnice dopasowania i kategorii poniżej 0,1 w każdym scenariuszu |
| Arytmetyka wartości E | Wartość E dla 1 wynosi 1; dla 2 wynosi 2 + sqrt(2); nie zmienia się po odwróceniu ilorazu; arytmetyka opisowego czynnika podsumowującego sprawdzona |
| Macierz punktacji | Liczebności komórek sumują się do populacji; ważone efekty komórek uzgadniają się z efektem populacyjnym |
| Formuła mocy | Podzbiór o liczebności z formuły osiąga symulowaną moc w granicach 0,08 od 0,80 |
| Kontrole zadeklarowane w model.py | 47 tożsamości i testów granicznych przeszło |
Analiza MatchPoint skonstruowanej populacji. Wynik modelu przy określonych danych wejściowych; nie wynik obserwowany.
Eksperyment nie może wykazać, czy przedstawienia działają na jakimkolwiek rzeczywistym rynku. Wyniki potencjalne generowane są z tych samych zmiennych, których używają metody, więc eksperyment pokazuje zachowanie metod przy spełnieniu założeń generujących, bez dowodzenia, że założenia są spełnione w rzeczywistości. Rzeczywisty efekt, siła ukrytej przychylności, ładunek wskaźnika pośredniego i wskaźniki lejka są przyjęte przez autora. Czytelnik powinien wynieść kierunek i względną wielkość obciążeń oraz potrzebne liczebności prób; nie powinien odczytywać procentów jako szacunków skuteczności przedstawień na rynkach prywatnych państw Zatoki lub świata.
Należy wskazać dwie granice kontroli. Spełniona tożsamość pokazuje, że kod realizuje określone równania, a nie że równania opisują zachowanie inwestorów. Powtórzenia wykorzystują 600 kampanii na liczebność, więc raportowane zakresy mają błąd Monte Carlo mały względem omawianych różnic, ale niepomijalny przy mniejszych próbach.
20 Badanie prowadzone za zgodą wymaga udokumentowanego podzbioru, oznaczonych przedstawień, dat etapów i określonego planu analizy
Rzeczywiste badanie działałoby wewnątrz aktywnych kampanii podmiotu pozyskującego kapitał, za zgodą tego podmiotu, osób przedstawiających oraz, gdy jest to wymagane, inwestorów, których dane są rejestrowane. Jednostką jest para jednego inwestora i jednego mandatu. Badanie nie jest ankietą inwestorów i nie wymaga zmiany ich zachowania, lecz podmiot powinien potwierdzić podstawę prawną rejestrowania zaangażowania oraz kontaktowania każdego inwestora. Zhang podaje, że jego eksperyment za zgodą, w którym inwestorom przekazano cel badawczy, prawdopodobnie zaniża obciążenie z powodu efektu formularza zgody oraz że nie rekrutował inwestorów z Unii Europejskiej do eksperymentu z e-mailami prezentującymi projekty ze względu na ogólne rozporządzenie o ochronie danych. [5]
| Element | Specyfikacja | Powód |
|---|---|---|
| Jednostka | Jeden inwestor dla jednego mandatu | Terminy etapów różnią się między mandatami |
| Kwalifikowalność | Przed przydziałem istnieje ścieżka przez wskazaną imiennie osobę przedstawiającą | Ogranicza porównanie do inwestorów, których można przedstawić |
| Przydział | Udokumentowany rzut monetą dla części kwalifikujących się inwestorów; pozostali według uznania | Usuwa przychylność z przydziału w podzbiorze; zachowuje osąd podmiotu w pozostałej części |
| Znaczniki czasu | Pierwszy kontakt i każdy etap z zapisów systemowych | Ten sam termin dla każdej grupy |
| Oznaczenia | Typ kontaktu i relacja osoby przedstawiającej zapisane na poziomie źródłowym | Umożliwia weryfikację typu kontaktu i audyt błędnych oznaczeń |
| Sygnały sprzed kontaktu | Wcześniejsze zaangażowanie i zarejestrowane dopasowanie ustalone przed przydziałem | Umożliwia diagnostykę i korektę z wskaźnikiem pośrednim |
| Zgoda i dane | Podstawa prawna zarejestrowana dla każdego inwestora; sprzeciw respektowany | Standardy zgody z przeanalizowanych źródeł |
| Liczebność próby i analiza | Podzbiór o liczebności z równania 6; efekty z przedziałami; szacunek skorygowany wyłącznie jako drugorzędny | Wspiera interpretację z użyciem oszacowań i przedziałów |
Proponowana specyfikacja. Pozycje opisują decyzje projektowe do ustalenia z góry; nie są ustaleniami empirycznymi.
Tabela 12 wymienia elementy projektu. Plan analizy rejestruje się przed pierwszym kontaktem. Określa cztery etapowe wyniki końcowe, terminy, estymator główny (różnicę w podzbiorze), estymator drugorzędny (korektę z wskaźnikiem pośrednim), testy błędnych oznaczeń i regułę łączenia kampanii. Badanie Zhanga zarejestrowano w AEA RCT Registry; podmiot pozyskujący kapitał może naśladować tę praktykę przez datowanie planu. [5] Badanie, które nie znajduje efektu na późniejszych etapach, powinno podać przedział i liczebność próby, ponieważ przedział obejmujący zarówno zero, jak i istotny efekt jest powodem do łączenia danych, a nie do formułowania konkluzji.
21 Raportuj zarządowi lub komitetowi inwestycyjnemu efekt podzbioru, efekt skorygowany i różnicę między nimi
Raport dla komitetu powinien przedstawiać efekt podzbioru z jego przedziałem, efekt skorygowany oraz ich różnicę z niepewnością, wykorzystując wspólną populację docelową i wynik końcowy. W scenariuszu bazowym skorygowany szacunek odpowiedzi stanowi 1,34 znanego efektu, a randomizowany punkt odniesienia jest mu bliski. W rzeczywistym badaniu różnica może odzwierciedlać zmienność próbkowania, specyfikację modelu, przestrzeganie przydziału, pomiar lub dobór do podzbioru, jak również niezmierzone zakłócenie. Zgodność odpowiedzi nie waliduje korekty dla późniejszych wyników; wymagają one własnej oceny identyfikacji i precyzji.
| Pozycja | Zawartość | Wspierana decyzja |
|---|---|---|
| Efekt podzbioru | Różnica z przedziałem na każdym osiągniętym etapie | Czy przedstawienia zmieniają wczesny postęp |
| Efekt skorygowany | Szacunek z dopasowaniem, kategorią i zaangażowaniem; metoda podana | Związek właściwy dla danego wyniku końcowego, jeśli założenia identyfikacyjne nie są poparte dowodami |
| Różnica | Szacunek skorygowany minus podzbiór, z diagnostyką zaangażowania | Możliwa rozbieżność strategii oceniona z niepewnością i przy porównywalnych populacjach |
| Profil etapów | Efekty według etapu i komórki | Gdzie przedstawienia otwierają drzwi, a gdzie prowadzą do zamknięcia mandatów |
| Audyt oznaczeń | Udział przedstawień ze zweryfikowanym zapisem relacji | Czy grupy są prawidłowo zdefiniowane |
| Zasoby | Dostępne i wykorzystane przedstawienia według kategorii | Czy można uzyskać więcej przedstawień |
Proponowana zawartość raportu. Pozycje opisują informacje do przedstawienia; nie są ustaleniami empirycznymi.
Tabela 13 wymienia zawartość. Raport powinien wskazywać, czego komitet nie powinien wnioskować. Dodatni efekt na etapie odpowiedzi nie dowodzi dodatniego efektu na podpisane zobowiązania, których pomiar wymaga znacznie większej liczby inwestorów. Dodatni efekt średni nie dowodzi skuteczności konkretnego przedstawienia. Raport bez przedziału zachęca do traktowania oszacowania punktowego jako dowodu. Każde z tych ograniczeń jest widoczne w skonstruowanym eksperymencie, w którym liczebności z tabeli 9 pokazują, jak mało może ustalić pojedyncze pozyskanie kapitału.
22 Używaj danych i AI do prowadzenia zapisów relacji i diagnostyki, zachowując ludzką kontrolę nad doborem kontaktowanych inwestorów
Danymi wejściowymi tego testu są zapisy: kto kogo zna, kiedy nawiązano kontakt, co zrobił inwestor i kiedy. Oprogramowanie może prowadzić te zapisy, wydobywając daty i nadawców z korespondencji, oznaczając typ kontaktu i sygnalizując luki. Są to propozycje; praca nie raportuje narzędzia, dokładności ani korzyści z AI. System oznaczania powinien być testowany względem ręcznie sprawdzonej próby, ponieważ scenariusz błędnych oznaczeń pokazuje, że błędy od 10 % do 15 % mogą przesunąć skorygowany szacunek poniżej rzeczywistej wartości i sprawić, że będzie wyglądał poprawnie.
Wynik przychylności wyprowadzony z korespondencji można byłoby oceniać jako wskaźnik pośredni sprzed kontaktu. Okno cech i wersję modelu należy ustalić przed przydziałem. Wiadomości po kontakcie nie mogą wchodzić do wyjściowej zmiennej korekty. Jeżeli wynik wpływa także na uznaniowe przedstawienia, jego rola powinna być ujęta w zarejestrowanym mechanizmie przydziału. Proponowany komponent randomizowany pozostaje przydzielany i audytowany oddzielnie. Praca nie mierzy dokładności AI ani korzyści komercyjnych.
Uprawnienia decyzyjne ludzi pozostają wyraźne. Podmiot pozyskujący kapitał decyduje, którzy inwestorzy się kwalifikują i kto się z nimi kontaktuje. Osoba przedstawiająca decyduje, czy dokona przedstawienia i jak je sformułuje. Funkcja zgodności potwierdza podstawę prawną każdego kontaktu. Model może przygotowywać zapisy i diagnostykę; żadnej z tych decyzji nie należy mu delegować.
Proponowany audyt oznaczeń porównuje zapis podmiotu pozyskującego kapitał z zachowaną wiadomością osoby przedstawiającej na z góry określonej próbie oraz rejestruje zgodność i kierunek błędu. W skonstruowanym scenariuszu skrajnym błędnie sklasyfikowano 15 % kontaktów przez przedstawienie i 10 % kontaktów bezpośrednich, istotnie zmieniając skorygowany szacunek. Rzeczywisty audyt wymaga własnej próby i oceny niepewności. Jego koszt nie został tutaj oszacowany.
23 Stosuj regułę w aktywnym pozyskiwaniu kapitału: podzbiór wcześnie, łączenie później, a przedstawienia tam, gdzie podzbiór wskazuje ich znaczenie
Proponowana sekwencja operacyjna rozpoczyna się od kwalifikujących się inwestorów, zarejestrowanych cech wyjściowych, zgodnych z prawem podstaw kontaktu i przetwarzania oraz zdefiniowanych wyników. Losowy dobór do komponentu eksperymentalnego i losowy przydział wewnątrz niego należy udokumentować przed kontaktami. Kontakty uznaniowe pozostają oznaczone oddzielnie. Obserwacja wykorzystuje porównywalne okresy od kontaktu, zachowując do analizy odstępstwa, powtarzających się adresatów i brakujące zapisy. Rysunek 6 przedstawia sekwencję. Trafność zależy od przestrzegania przydziału, pomiaru wyników i wskazanych wcześniej założeń.
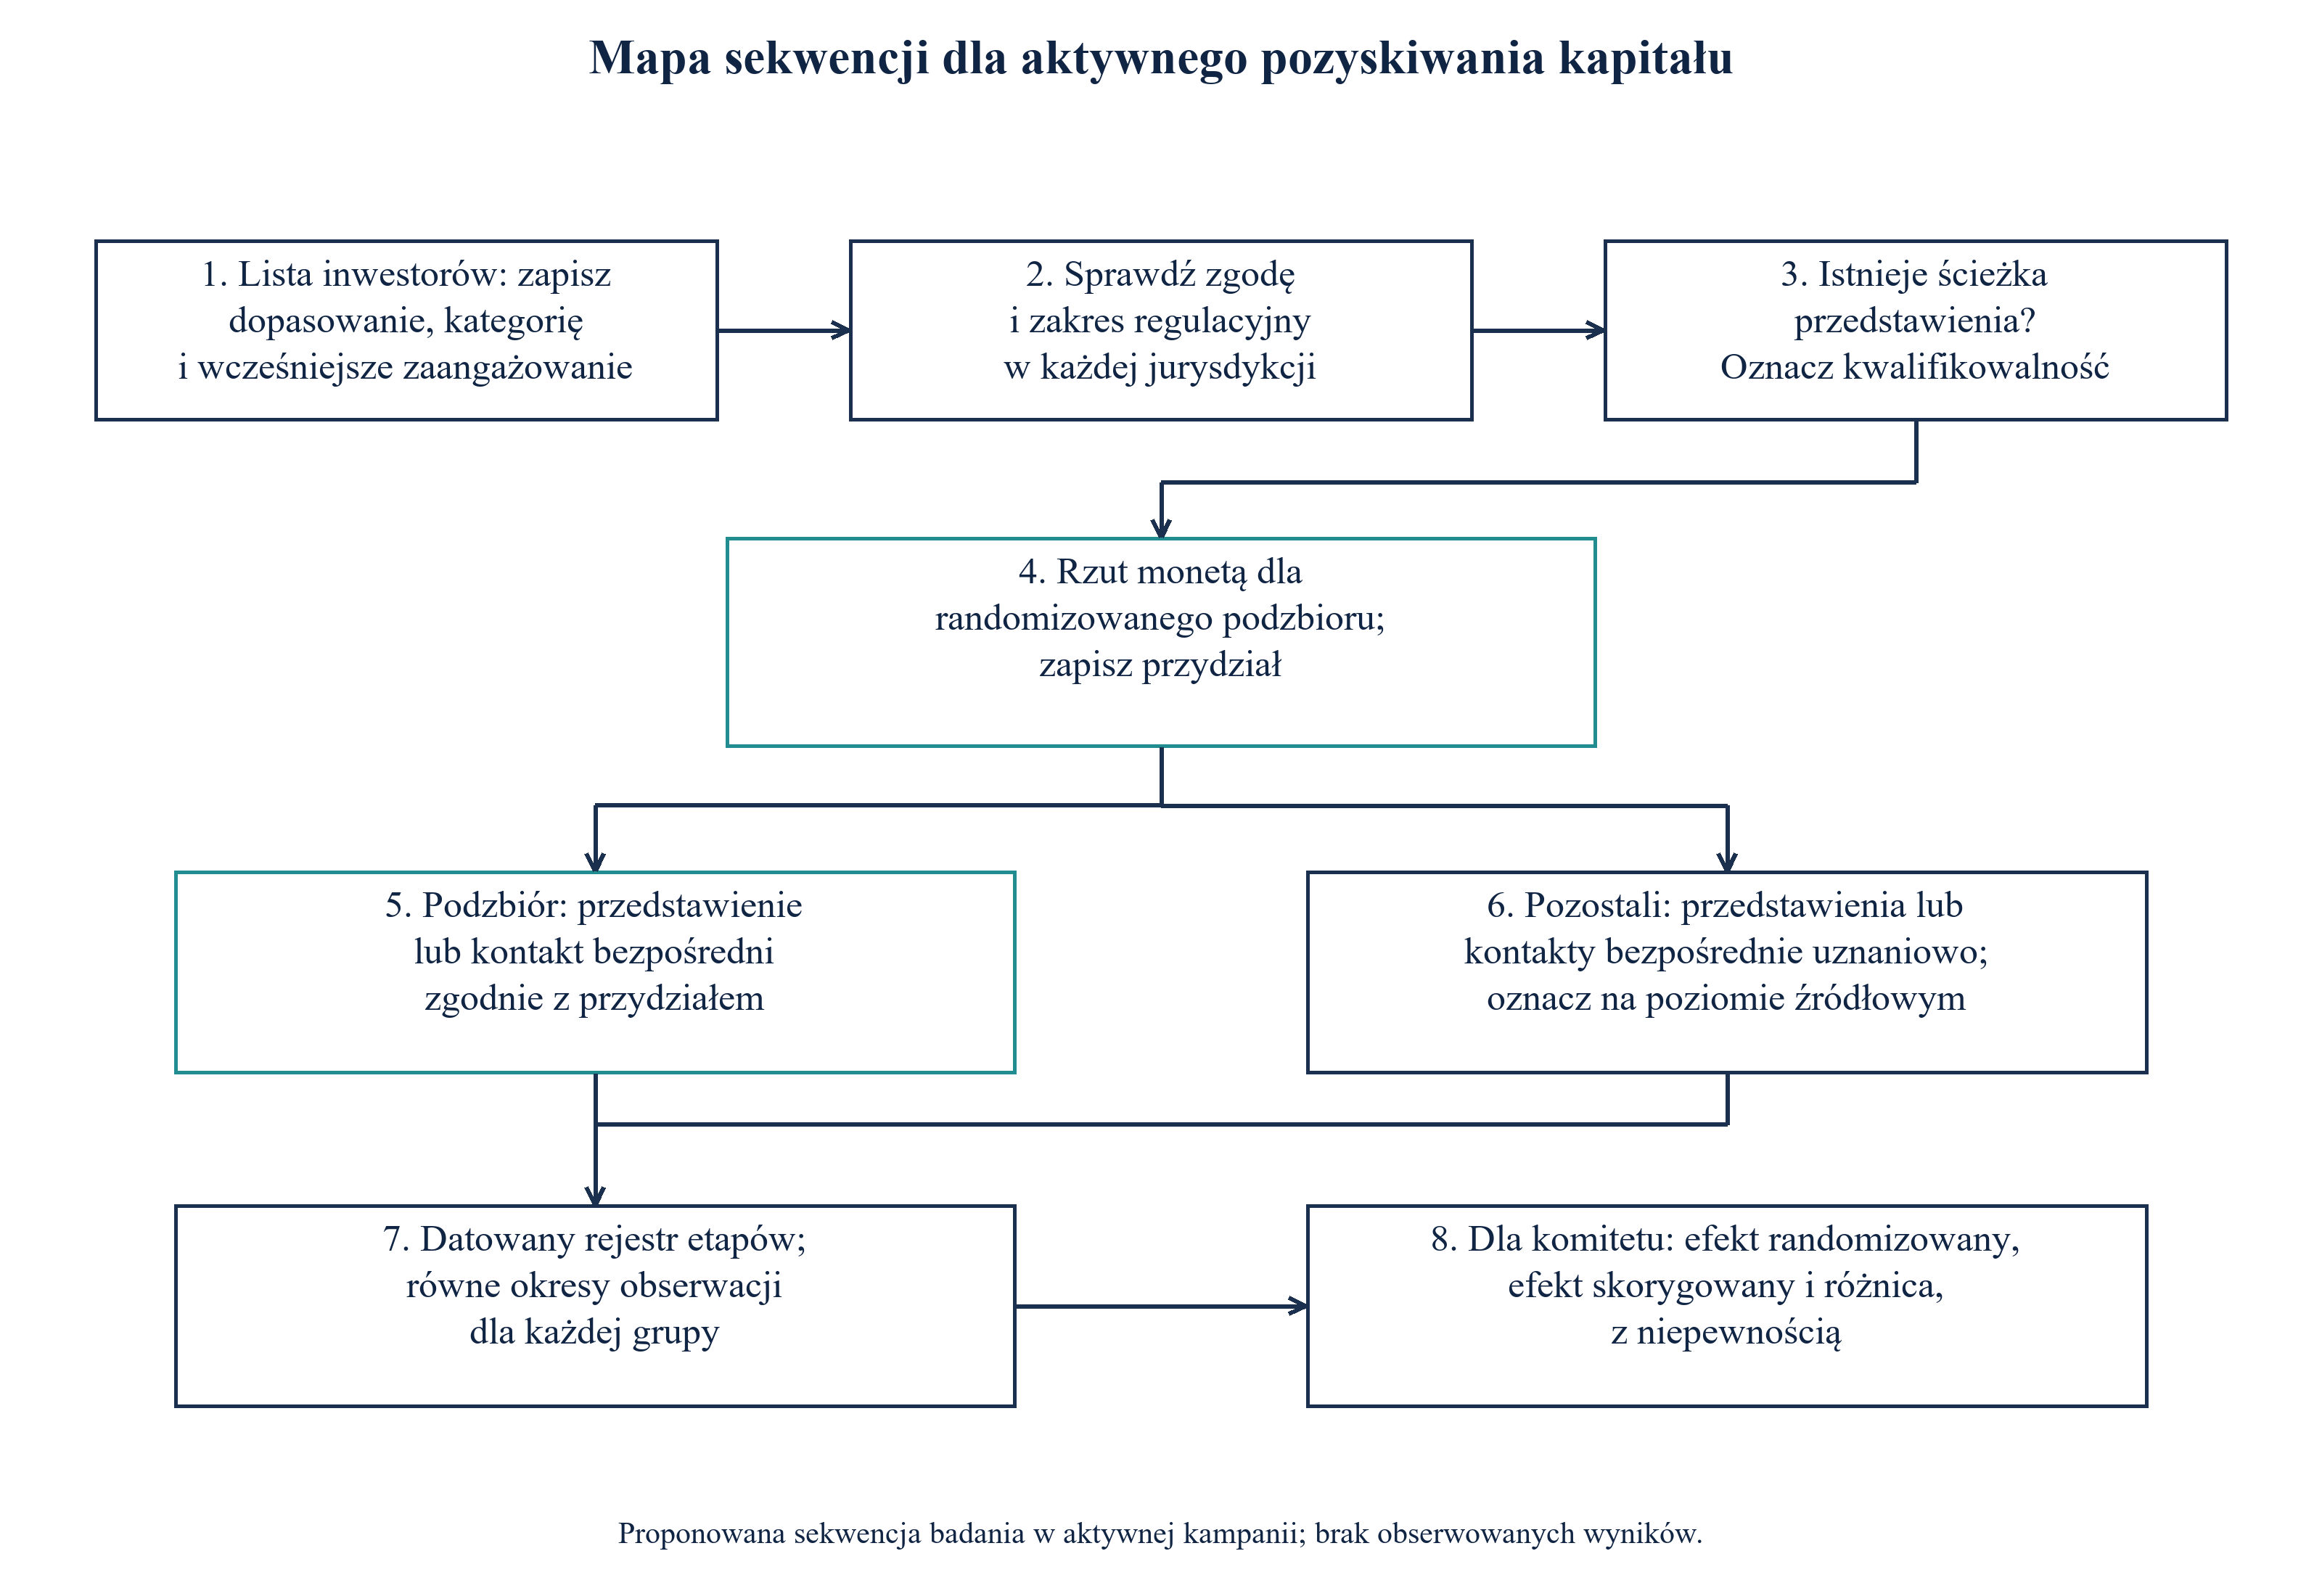
Przewiń poziomo, aby odczytać rysunek w pełnym rozmiarze. Możesz również otworzyć pełnowymiarowy rysunek.
Analiza MatchPoint. Proponowana sekwencja badania wewnątrz aktywnej kampanii; nie wynik obserwowany.
| Warunek | Działanie | Dowody uruchamiające działanie |
|---|---|---|
| Przy wskaźnikach przyjętych przez autora i około 500 kwalifikujących się niezależnych inwestorach | Oceń moc i niepewność osobno dla wyniku końcowego; późniejsze szacunki mogą pozostać nieprecyzyjne | Liczebność próby z równania 6 |
| Szacunki skorygowany i z podzbioru są zgodne w granicach przedziału | Oceń niepewność i identyfikację dla każdego wyniku końcowego; sama wczesna zgodność nie waliduje korekty późniejszych etapów | Oszacowania, przedziały, równowaga diagnostyczna i uzasadnione założenia identyfikacyjne właściwe dla wyniku końcowego |
| Szacunek skorygowany znacznie przekracza szacunek podzbioru | Nie planuj na podstawie skorygowanych szacunków; powiększ podzbiór | Różnica i równowaga zaangażowania |
| Przedstawień jest mało | Przeznacz je tam, gdzie podzbiór wskazuje największy efekt na przedstawienie | Szacunki komórek połączone między mandatami |
| Osoba przedstawiająca otrzymuje wynagrodzenie | Przed kontaktem przeanalizuj właściwe przepisy o działalności, promocji i wynagrodzeniu; zweryfikuj w całości każde zwolnienie | Źródła dotyczące wynagrodzeń za przedstawienia |
| Wyniki etapów łączone między mandatami | Stosuj wspólne wyniki końcowe i oceniaj zróżnicowanie mandatów, wielokrotne kontakty z inwestorami i klastrowanie w analizie łącznej | Wspólna ścieżka i terminy |
Proponowana reguła. Progi ustala podmiot pozyskujący kapitał z góry; żaden nie jest ustaleniem empirycznym.
Tabela 14 przedstawia regułę. Reguła ma koszt. Podzbiór 25 % oznacza, że jedna czwarta kwalifikujących się inwestorów jest przydzielana rzutem monetą, a nie według osądu podmiotu pozyskującego kapitał. Eksperyment pokazuje obciążenie, którego podzbiór unika, a które estymatory skorygowane zachowują na testowanej siatce liczebności kampanii scenariusza bazowego, lecz nie wycenia tego kosztu. To, czy konkretny podmiot powinien go ponieść, zależy od liczby dostępnych przedstawień i mandatów, które może połączyć; są to fakty znane podmiotowi, a nie tej pracy.
24 Ograniczenia i następna decyzja: zastąp efekty przyjęte przez autora udokumentowanym podzbiorem
Eksperyment jest skonstruowany. Wskaźniki lejka, wielkości efektów, siła ukrytej przychylności i ładunek wskaźnika pośredniego są przyjęte przez autora, a wnioski o kierunku obciążenia wynikają z założenia, że osoby przedstawiające działają na podstawie przychylności niewidocznej w zapisach. Populacja zawiera jedną ukrytą zmienną i jeden wskaźnik pośredni; rzeczywista kampania ma ich wiele. Efekty są równe na skali logarytmu szans, co wyznacza profil macierzy punktacji. Inwestorzy nie wpływają na siebie nawzajem, choć członkowie jednego konsorcjum lub sieci mogą. Żadne przeanalizowane źródło nie mierzy częstości ani efektu przedstawień wśród inwestorów państw Zatoki.
Źródła mają własne ograniczenia. Ankieta inwestorów venture capital jest dokumentem roboczym i opisuje pochodzenie transakcji, a nie wyniki po takim samym sposobie kontaktu. Eksperymenty dotyczące poleceń odnoszą się do pracy, a eksperymenty prezentowania projektów inwestorom kończą się na pierwszej odpowiedzi i dotyczą zimnych e-maili. Teksty o ochronie danych w państwach Zatoki poza wytycznymi ADGM i podsumowaniem portalu rządowego nie zostały przeczytane, a regulaminy regulatorów dotyczące marketingu nie były analizowane poza publicznym ostrzeżeniem DFSA. Każde z tych ograniczeń wyznacza dopuszczalne zastosowania ram analizy.
Wynikająca z pracy decyzja jest konkretna. Podmiot mający przedstawienia do wykorzystania powinien zacząć następną kampanię z udokumentowanym podzbiorem na wczesnych etapach, oznaczonymi przedstawieniami i rejestrem zaangażowania sprzed kontaktu przez cały czas. Przy autorskich założeniach niezależności inwestorów przybliżone liczebności projektu wynoszą łącznie 496 adresatów dla odpowiedzi i 896 dla kwalifikowanych spotkań, z większymi próbami dla późniejszych wyników. Rzeczywiste badania wymagają ocen niepewności, obserwacji i łączenia właściwych dla wyniku końcowego. Surowe i skorygowane różnice mogą leżeć powyżej lub poniżej efektu przyczynowego; sam scenariusz błędnych oznaczeń umieszcza skorygowany szacunek odpowiedzi poniżej niego. Traktuj różnice jako związki, jeżeli założenia identyfikacyjne nie są uzasadnione. Opisowe zgrubne podsumowania wrażliwości z sekcji 14 nie stanowią certyfikowanych górnych granic.
Odbiorcy powinni również zwrócić uwagę na to, co pominięto. Praca nie tworzy rankingu inwestorów, co jest odrębnym pytaniem od wpływu przedstawienia na postęp, i nie wycenia przedstawienia. Traktuje je jako jeden pakiet i nie oddziela informacji zawartej w rekomendacji od zapewnianego dostępu. Nie modeluje motywacji osoby przedstawiającej, których możliwe znaczenie sugerują warunki wynagrodzenia z sekcji 7. Każdy temat nadaje się do następnego badania, gdy istnieje już udokumentowany podzbiór.
Bibliografia
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
