
1 Decyzja: cała lista jednocześnie czy kontakty w ustalonej kolejności?
Pozyskiwanie kapitału angażuje inwestorów z wielu jurysdykcji i o różnych mandatach. Sponsor lub zarządzający ma do dyspozycji jeden zespół kierowniczy i jeden zestaw dokumentów, a stawką jest jego reputacja. Może skontaktować się ze wszystkimi naraz albo podzielić kontakty na etapy według jurysdykcji i rodzaju mandatu, wykorzystując wnioski z poprzedniego etapu. Przed tym wyborem stoją założyciele, dyrektorzy finansowi i sponsorzy pozyskujący kapitał prywatny oraz zarządzający funduszami pozyskujący inwestorów w państwach Rady Współpracy Zatoki Perskiej i poza nimi. Artykuł bada tę decyzję na symulowanej liście 240 inwestorów z celem 200 mln USD.
Autor nie dysponuje zbiorem danych o grupach inwestorów z dokładnym czasem kontaktów, dlatego nie podaje zaobserwowanego wskaźnika konwersji. Ramy analizy opierają się na zasadach określających, kiedy i jak można skontaktować się z inwestorem [1, 2, 3, 4, 5, 6, 7], praktyce zamykania funduszy i harmonogramach branżowych [8, 9] oraz badaniach nad wzajemnym uczeniem się inwestorów [10, 11, 12, 13]. Eksperyment porównuje siedem strategii przy identycznych losowaniach i wskazuje, co wynika z przyjętych mechanizmów. Tekst określa, które wyniki są właściwością założeń.
Artykuł przedstawia ramy decyzji, odtwarzalny eksperyment i opis danych potrzebnych do badania empirycznego. Eksperyment pokazuje, kiedy i o ile uporządkowane etapy wyprzedzają jednoczesne rozpoczęcie w modelu, jak wypadają na tle etapów losowych i rankingu z pełną informacją oraz przy jakich warunkach stresowych zanikają poszczególne przewagi. Artykuł nie szacuje rzeczywistej konwersji, zalecanego odstępu między etapami ani skutków dla konkretnego trwającego mandatu.
Lista obejmująca państwa Zatoki Perskiej i inne rynki podlega kilku zbiorom przepisów i różnym cyklom decyzyjnym. Inwestor państwowy lub instytucjonalny w jednej jurysdykcji, family office w drugiej i fundusz funduszy w trzeciej mogą różnić się dopuszczalnym kanałem dotarcia, czasem potrzebnym do podjęcia decyzji i prawdopodobieństwem, że dowiedzą się o reakcjach pozostałych. Model przyjmuje te różnice jako dane wejściowe i sprawdza, jaka kolejność z nich wynika.
2 Miara wyniku: podpisane zobowiązania w określonych tygodniach
Regułę kolejności można ocenić względem wyniku w określonym terminie. Pierwsze spotkanie uznajemy za zakwalifikowane, gdy prowadzi do otwarcia procesu due diligence. Za postęp uznajemy deklarację wstępnego, niewiążącego zobowiązania, a za podpisanie przyjmujemy sfinalizowanie dokumentacji. Model zakłada, że po czterech tygodniach dochodzi do tego w 92% takich deklaracji. Główną miarą jest udział podpisanych zobowiązań w celu zbiórki w 52. tygodniu od rozpoczęcia. Wyniki w 26. i 78. tygodniu pokazują także, jak zmienia się tempo pozyskiwania kapitału.
Terminy odpowiadają praktyce zamykania funduszu. Za pierwsze zamknięcie przyjmujemy podpisane zobowiązania na 30 mln USD, czyli 15% celu. Eksperyment podaje udział powtórzeń, w których osiągnięto próg do 26. i do 52. tygodnia, oraz medianę tygodnia jego osiągnięcia. Horyzont 78 tygodni obejmuje 26 tygodni do pierwszego zamknięcia i 52 tygodnie dalszego okresu zamykania. Odpowiada to przykładowym 12 miesiącom od pierwszego zamknięcia wskazanym w standardzie branżowym [8]. Odmowę na pierwszym spotkaniu przez inwestora, którego rzeczywiste dopasowanie w modelu wynosi co najmniej 0,6, liczymy jako utraconą relację.
Dla uproszczenia porównania model zlicza wartość podpisanych zobowiązań bez ograniczania jej do maksymalnej kwoty. Rzeczywisty fundusz ma limit, podobnie jak emitent. Wynik zbliżony do celu lub wyższy należy odczytywać jako popyt na poziomie celu lub powyżej niego. Miary nie uwzględniają ceny, warunków, jakości inwestorów ani kosztu kapitału; wszystkie te elementy mają znaczenie przy rzeczywistej decyzji.
3 Reguły w państwach Zatoki określają, do kogo i w jaki sposób można dotrzeć
Dubai Financial Services Authority definiuje promocję finansową jako komunikat zachęcający do zawarcia umowy o świadczenie usług finansowych lub dokonania transakcji dotyczącej produktu finansowego. GEN 3.4.1 przewiduje wyłączenie dla promocji skierowanej wyłącznie do osoby, która na uzasadnionych podstawach wydaje się należeć do kategorii klientów uznawanych za profesjonalnych określonej w przepisach o prowadzeniu działalności, i którą wyłącznie taka osoba może przyjąć. Odrębne wyłączenie obejmuje promocję skierowaną do odbiorcy w Dubai International Financial Centre na jego własny, niezamówiony wniosek o otrzymanie promocji. Promocji przeznaczonej wyłącznie dla klientów profesjonalnych nie należy przekazywać nikomu, kto nie wydaje się należeć do tej kategorii. Należy też wskazać, że tylko taka osoba powinna podjąć działanie na jej podstawie. Wytyczne wskazują, że regularna lub długotrwała promocja prowadzona podczas fizycznej obecności na terenie centrum może zostać uznana za świadczenie usług finansowych [1].
Sekcja 18 Financial Services and Markets Regulations Abu Dhabi Global Market ogranicza przekazywanie w ramach działalności gospodarczej zaproszeń lub zachęt do podejmowania działalności inwestycyjnej. Wymienione w niej ścieżki obejmują komunikaty podmiotu uprawnionego lub zwolnionego, komunikaty podmiotu licencjonowanego i nadzorowanego przez organ nadzoru nad usługami finansowymi w ZEA, treść zatwierdzoną na potrzeby sekcji 18 przez podmiot uprawniony lub zwolniony oraz zastosowanie właściwego wyłączenia z załącznika 2. Komunikat pochodzący spoza centrum podlega ograniczeniu wyłącznie wtedy, gdy może wywołać w nim skutki. Załącznik 2 rozróżnia komunikację w czasie rzeczywistym podejmowaną na życzenie odbiorcy lub bez takiego życzenia oraz komunikację poza czasem rzeczywistym, na przykład listy i pocztę elektroniczną [2].
Przepisy saudyjskiego Capital Market Authority, po zmianach ze stycznia 2026 r., co do zasady wymagają skorzystania z usług licencjonowanego organizatora i zawiadomienia organu co najmniej dziesięć dni przed prywatną ofertą papierów wartościowych. W przypadku określonych ofert instrumentów dłużnych dopuszczalny jest krótszy termin, jeżeli zawiadomienie zostanie złożone przed rozpoczęciem oferty, a oferujący mający siedzibę w Arabii Saudyjskiej lub podmiot specjalnego przeznaczenia spełnia warunki art. 10 lit. a pkt 2. Artykuły 8 i 9 dotyczą ofert dla klientów instytucjonalnych i kwalifikowanych oraz ofert ograniczonych. Oferta ograniczona może obejmować do 100 pozostałych adresatów, z których każdy płaci do 200 000 SAR lub równowartość tej kwoty. Papiery wartościowe tej samej klasy mogą być przedmiotem oferty ograniczonej tylko raz w okresie dwunastu miesięcy [3]. Odrębne przepisy dotyczące funduszy pozostają poza zakresem analizy.
W ZEA poza finansowymi strefami wolnymi Capital Market Authority zastąpił Securities and Commodities Authority z dniem 1 stycznia 2026 r. Artykuł 6 przepisów regulatora dotyczących promocji przewiduje, że jednostki zagranicznych funduszy można promować w formie oferty prywatnej dla inwestorów profesjonalnych lub kontrahentów w rozumieniu tych przepisów. Przy każdym kontakcie trzeba sprawdzić produkt, kategorię odbiorcy i uprawnienia podmiotu prowadzącego promocję. Przytoczone przepisy nie wyznaczają sześciotygodniowego okresu przygotowania przyjętego w symulacji [4].
4 W Wielkiej Brytanii, UE i USA liczą się status odbiorcy i sposób pierwszego kontaktu
Artykuł 19 brytyjskiego Financial Promotion Order przewiduje dwie ścieżki: komunikat jest kierowany do odbiorców, których nadawca ma uzasadnione podstawy uznać za specjalistów inwestycyjnych, albo można go zasadnie uznać za skierowany wyłącznie do takich specjalistów. Wskazane w przepisie informacje i inne okoliczności pomagają wykazać spełnienie drugiego kryterium. Żadna z nich nie jest wymagana w każdym przypadku. Artykuł nie wyznacza okresu przygotowania. Przed przekazaniem komunikatu należy udokumentować podstawę zastosowanego wariantu [5].
Artykuł 30a zezwala uprawnionemu unijnemu zarządzającemu alternatywnymi funduszami inwestycyjnymi na prowadzenie premarketingu wobec potencjalnych inwestorów profesjonalnych pod określonymi warunkami. Informacje nie mogą umożliwiać podjęcia zobowiązania inwestycyjnego ani stanowić dokumentów subskrypcyjnych. W ciągu dwóch tygodni od rozpoczęcia premarketingu zarządzający powiadamia właściwy organ swojego państwa macierzystego nieformalnym pismem. Subskrypcję profesjonalnego inwestora w ciągu 18 miesięcy od rozpoczęcia premarketingu uznaje się za wynik wprowadzania do obrotu i obejmuje właściwymi procedurami powiadomienia, jeżeli fundusz wskazano w przekazanych w ramach premarketingu informacjach lub utworzono go w wyniku premarketingu [6]. Krajowe przepisy dotyczące ofert prywatnych pozostają poza zakresem analizy.
W USA reguła 506(b) podlega zakazowi publicznego pozyskiwania inwestorów z reguły 502(c). Limit wynosi 35 nabywców uwzględnianych w obliczeniu w dowolnym okresie 90 dni kalendarzowych. Uwzględnia się uzasadnione przekonanie emitenta i wyłączenia z reguły 501(e), w tym dotyczące inwestorów akredytowanych. Nabywcy nieakredytowani muszą spełnić warunek odpowiedniej wiedzy i doświadczenia przewidziany w regule 506(b). Emitent może oprzeć się na uzasadnionym przekonaniu bezpośrednio przed sprzedażą. Reguła 506(c) dopuszcza publiczne pozyskiwanie inwestorów, jeśli wszyscy nabywcy są akredytowani, a emitent podejmie uzasadnione kroki w celu zweryfikowania tego statusu [7]. Sposób pierwszego kontaktu i procedurę weryfikacji należy zaplanować oddzielnie. Przytoczone przepisy reguły 506(c) nie określają terminu pierwszego spotkania.
Tabela 1 porównuje siedem ścieżek i okresy przygotowania przyjęte w symulacji. Wszystkie okresy są parametrami scenariusza wyrażonymi w pełnych tygodniach. Dwa tygodnie dla Arabii Saudyjskiej odzwierciedlają ogólną zasadę dziesięciodniowego zawiadomienia przed ofertą papierów wartościowych na omawianej ścieżce. Parametr nie uwzględnia wyjątku pozwalającego na krótszy termin przy określonych ofertach instrumentów dłużnych, nie wyznacza harmonogramu promocji funduszu i nie uprawnia do kontaktu z inwestorem.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Ścieżka | Co wynika z tekstu | Czego tekst nie ustala | Przyjęty okres (tygodnie) |
|---|---|---|---|
| DIFC | Wyłączenie dla promocji skierowanej tylko do osób uznanych za klientów profesjonalnych; wymagane wskazanie adresatów [1] | Czas potwierdzenia statusu; zasady ofert poszczególnych rodzajów funduszy | 1 |
| ADGM | Ograniczenie promocji z wymienionymi wyjątkami; zakres zależy od możliwego skutku na terytorium ADGM [2] | Właściwy wyjątek dla danego kontaktu; czas przygotowania | 1 |
| ZEA poza centrami finansowymi | Promocja jednostek zagranicznego funduszu w ofercie prywatnej dla inwestorów profesjonalnych lub kontrahentów [4] | Czas potrzebny na potwierdzenie ścieżki, statusu odbiorcy i uprawnień podmiotu prowadzącego promocję | 6 |
| Arabia Saudyjska | Licencjonowany organizator; co do zasady zawiadomienie dziesięć dni przed ofertą; krótszy termin przy określonych ofertach instrumentów dłużnych [3] | Zasady ofert jednostek funduszy; czas wyznaczenia organizatora | 2 |
| Wielka Brytania | Uzasadnione przekonanie co do statusu odbiorców lub komunikat zasadnie uznawany za skierowany wyłącznie do specjalistów inwestycyjnych [5] | Czas weryfikacji statusu; ograniczenia promocji funduszy | 2 |
| Unia Europejska | Unijni zarządzający AFI: pismo w ciągu dwóch tygodni; subskrypcję jednostek lub udziałów właściwego AFI w okresie 18 miesięcy traktuje się jako wynik wprowadzania do obrotu [6] | Krajowe zasady ofert prywatnych | 2 |
| Stany Zjednoczone | 506(b): bez publicznego pozyskiwania inwestorów; 506(c): weryfikacja statusu akredytowanego [7] | Czas weryfikacji; prawo stanowe | 3 |
Przytoczono teksty źródłowe przepisów [1–7]. Ostatnia kolumna zawiera parametry scenariusza. Nie podaje terminów ustawowych.
5 Praktyka zamykania funduszy i cykle decyzyjne wyznaczają terminy dla kolejnych etapów
Zasady Institutional Limited Partners Association z 2019 r. wskazują, że pozyskiwanie kapitału powinno zakończyć się w rozsądnym czasie od pierwszego zamknięcia, na przykład w ciągu 12 miesięcy. Inwestorzy przystępujący między pierwszym a ostatecznym zamknięciem powinni zapłacić odsetki, które trafiają do inwestorów z pierwszego zamknięcia i nie są ujmowane jako aktywa funduszu [8]. Zasady są dobrowolne. Pokazują, jak można wynagrodzić wcześniejsze zobowiązanie i jak warunki umowne ograniczają czas na przystąpienie późniejszych grup.
Opisy branżowe są zgodne z tą strukturą. Prezentacja kancelarii z sierpnia 2014 r. wskazuje, że działania marketingowe mogą trwać od sześciu miesięcy do ponad roku, negocjowanie warunków zwykle około trzech do sześciu miesięcy, a kolejne zamknięcia mogą się odbywać przez około rok [9]. Jest to materiał z podanej daty, bez wyników ankiety. Podaje orientacyjne przedziały, bez rozkładu i bez rozróżnienia jurysdykcji czy mandatów.
Eksperyment przyjmuje zatem medianę czasu decyzji od pierwszego zakwalifikowanego spotkania równą 24 tygodniom dla inwestorów instytucjonalnych, 8 tygodniom dla family offices oraz 15 tygodniom dla funduszy funduszy i przedsiębiorstw. Są to założenia oparte na ogólnych przedziałach branżowych, bez bezpośredniego odczytu wartości z tych źródeł. Na potrzeby badania nie znaleziono harmonogramu decyzji opublikowanego przez inwestora z państw Zatoki ani z innych rynków. Wszystkie wyniki dotyczące czasu zależą więc od przyjętego harmonogramu. W badaniu empirycznym warto w pierwszej kolejności sprawdzić wrażliwość wyników na ten parametr.
Eksperyment zakłada, że brak pierwszego zamknięcia w terminie oczekiwanym przez inwestorów sam w sobie staje się sygnałem. Standard branżowy przewiduje też odsetki dla później przystępujących inwestorów [8]. Eksperyment nie modeluje odsetek. Uwzględnia spadek zainteresowania w miarę upływu czasu przez parametr aktualności oferty i sprawdza zależność wyniku od tego parametru. W rzeczywistej zbiórce wpływ czasu na koszty wynika z praktyki zamknięć, warunków umownych i zachowania inwestorów.
6 Kolejność przekazuje informacje; wyniki badań są ograniczone i niejednoznaczne
Teoria wyjaśnia, dlaczego kolejność może mieć znaczenie. W standardowym modelu kaskad informacyjnych osoba obserwująca wcześniejsze decyzje może racjonalnie je naśladować niezależnie od własnych informacji. W przeglądzie autorów tej literatury kaskady okazują się wrażliwe na niewielkie wstrząsy i powstają szybko nawet przy porządku odwrotnym do precyzji sygnału. Umieszczenie najlepiej poinformowanej osoby na początku może natychmiast uruchomić kaskadę opartą na jednym sygnale i obniżyć trafność decyzji. Gdy obserwowanie poprzedników jest kosztowne, wcześniejsi uczestnicy mogą ponosić koszt, z którego korzyść odnoszą późniejsi [10].
Ten sam przegląd opisuje sprzedawcę oferującego jednostki kolejno po stałej cenie, podobnie jak przy pierwszej ofercie publicznej. Popyt jest wtedy wrażliwy: kilka wczesnych sygnałów negatywnych może załamać zakupy. Autorzy przytaczają dowody na znaczny nadmiar lub niedobór zapisów względem podaży [10]. Wyniki dotyczą sygnałów binarnych i identycznych nabywców. Pokazują, że kolejność może zmieniać wyniki i że wyniki mogą zależeć od przebiegu wcześniejszych zdarzeń. Nie określają wielkości efektu wśród zróżnicowanych inwestorów funduszy o długich procesach decyzyjnych.
Dowody empiryczne są ograniczone i wskazują różne zależności. W badaniu finansowania udziałowego społecznościowego kwota ostatniej deklaracji oraz czas od jej złożenia pozwalają przewidywać następną deklarację, szczególnie wśród słabiej poinformowanych inwestorów [11]. Badanie nieudanych aukcji domów wskazuje, że nieruchomość sprzedaje się później z dyskontem 2,6%, większym po kolejnych niepowodzeniach i malejącym z upływem czasu. Autorzy wiążą je z negatywną reputacją [12]. Żadne z tych badań nie dotyczy inwestorów instytucjonalnych.
Najbliższy pytaniu artykułu jest randomizowany eksperyment terenowy, w którym wysłano prawie 17 000 wiadomości do około 4 500 inwestorów finansujących spółki na wczesnym etapie. Przeciętny inwestor silnie reagował na informacje o założycielach. Nie wykazano reakcji na informacje o dotychczasowych postępach przedsięwzięcia ani o obecnych wiodących inwestorach [13]. Losowano treść komunikatu, a moment kontaktu nie był przedmiotem losowania. Uczestnicy finansowali firmy na wczesnym etapie. Wynik nie wspiera założenia, że informacje o inwestorze wiodącym wpływają na przeciętnego inwestora. Dlatego w jednym scenariuszu stresowym wyłączono efekt kotwiczenia.
7 Ustal kolejność grup według jurysdykcji i mandatu, a przed każdym etapem przejrzyj dane
Proponowana reguła przypisuje każdą grupę zdefiniowaną przez jurysdykcję i mandat do jednego etapu. Pięć jurysdykcji i trzy rodzaje mandatów tworzą piętnaście grup. Wskaźnik gotowości to średnie zarejestrowane dopasowanie inwestorów w grupie pomnożone przez typową kwotę zobowiązania dla danego mandatu i podzielone przez sumę okresu oczekiwania wynikającego z regulacji i typowego czasu decyzji. Grupy porządkuje się według wskaźnika i w całości przypisuje do etapów, które obejmują około 30%, 35% i 35% listy. Zachowanie grup w całości pozwala wyjaśnić założenia każdego etapu jednym zdaniem.
Przed rozpoczęciem kolejnego etapu należy przejrzeć rejestr odmów i zebrane opinie. Eksperyment przyjmuje stały odstęp 6 tygodni, aby symulacja miała jednoznaczną regułę. Tabela 2 przedstawia kryteria używane we wskaźniku gotowości i w przeglądzie przed kolejnym etapem. Kolejność poszczególnych inwestorów to osobne zagadnienie. Eksperyment wykorzystuje ranking indywidualny, aby porównać regułę grupową z porządkiem opartym na danych niedostępnych dla zespołu transakcyjnego.
Reguła uśrednia zarejestrowane dopasowanie w grupie. Błąd w danych jednego inwestora waży mniej niż systematyczny błąd w ocenie całej grupy; ten drugi przypadek sprawdza osobny scenariusz stresowy. Dłuższy okres oczekiwania wynikający z regulacji obniża ocenę przy niezmienionych pozostałych parametrach. Grupa z długim okresem oczekiwania nadal może znaleźć się wcześniej, jeśli pozostałe parametry zrównoważą opóźnienie. Pierwszy kontakt przypada na późniejszy z dwóch terminów: rozpoczęcie etapu lub koniec okresu oczekiwania.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Kryterium | Miara | Wpływ na kolejność | Dane potrzebne zespołowi |
|---|---|---|---|
| 1. Dopasowanie do mandatu | Średnie zarejestrowane dopasowanie w grupie | Wyższe przyspiesza kontakt | Opublikowany mandat i wcześniejsze zobowiązania |
| 2. Możliwa kwota inwestycji | Typowa kwota zobowiązania według rodzaju mandatu | Wyższa przyspiesza kontakt | Deklarowany przedział kwot |
| 3. Czas decyzji | Typowa liczba tygodni od pierwszego spotkania do decyzji | Krótszy przyspiesza kontakt | Długość wcześniejszych procesów z inwestorem |
| 4. Okres oczekiwania wynikający z regulacji | Tygodnie do otwarcia ścieżki kontaktu | Krótszy przyspiesza kontakt | Rejestr ścieżki i statusu odbiorcy |
| 5. Widoczność odmów dla innych inwestorów | Odsetek odmów z grupy, o których dowiadują się pozostałe grupy | Wyższa opóźnia kontakt | Znane sieci powiązań i wspólne inwestycje |
| 6. Potencjał inwestora kotwiczącego | Zdolność do złożenia wcześnie zobowiązania stanowiącego punkt odniesienia | Wyższy przyspiesza kontakt | Wcześniejsze zobowiązania w roli inwestora wiodącego |
| 7. Ryzyko utraty aktualności oferty | Koszt odłożenia kontaktu z grupą | Wyższy przyspiesza kontakt | Informacje o oknie rynkowym i terminie granicznym |
Proponowana macierz; żadne źródło nie określa wag. Eksperyment wykorzystuje kryteria od 1 do 4 we wskaźniku gotowości, a kryteria od 5 do 7 podczas przeglądu przed kolejnym etapem i w scenariuszach stresowych.
8 Zapisuj czas, status i zgodę dla każdego kontaktu
Do zbadania wpływu kolejności potrzebne są czas i status każdego kontaktu. Proponujemy osobny zapis dla każdego inwestora i każdej próby kontaktu: ścieżka, status odbiorcy i jego podstawa, etap, planowana i rzeczywista data kontaktu, data pierwszego spotkania, otwarcia due diligence, wstępnej deklaracji i podpisania, ewentualne odmowy z powodami oraz czas kadry kierowniczej. Rejestr dokumentuje również, że przy każdym kontakcie zachowano warunki z Tabeli 1.
Zgoda i zasady ochrony danych wyznaczają zakres ich przechowywania i analizy. Federalne przepisy ZEA o ochronie danych osobowych, obowiązujące od 2 stycznia 2022 r., zakazują przetwarzania bez zgody osoby, której dane dotyczą, z wymienionymi wyjątkami. Oficjalny portal odrębnie wskazuje prawo DIFC o ochronie danych [15]. W Wielkiej Brytanii wytyczne regulatora rozróżniają odbiorców indywidualnych, od których wymaga się konkretnej zgody, chyba że ma zastosowanie wyjątek soft opt-in, oraz podmioty korporacyjne, którym można wysyłać e-maile. Nadawca nie może ukrywać swojej tożsamości [16]. Wykorzystane źródła to streszczenia na portalu i wytyczne, bez analizy tekstów ustaw.
W praktyce kontakty z inwestorami instytucjonalnymi należy rejestrować w ich roli zawodowej. Zakres danych osobowych powinien odpowiadać potrzebom kontaktu. Przed analizą rejestru należy zasięgnąć porady w sprawie podstawy prawnej. Tabela 3 określa pola. Jeśli nie da się udokumentować zgody na wykorzystanie danych, wyników badania nie należy publikować.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Pole | Zawartość | Cel |
|---|---|---|
| Inwestor i grupa | Jurysdykcja, rodzaj mandatu i kategoria | Określa grupę i etap |
| Ścieżka i status | Użyta ścieżka, status odbiorcy i podstawa jego ustalenia | Dokumentuje spełnienie warunków kontaktu |
| Etap i daty | Przydzielony etap oraz planowana i rzeczywista data kontaktu | Mierzy opóźnienie i odchylenie od planu |
| Spotkanie | Data, wynik kwalifikacji i godziny pracy kadry kierowniczej | Mierzy obciążenie i pierwszy wynik |
| Due diligence | Data otwarcia, prośby o informacje i data wstępnej deklaracji | Mierzy postęp |
| Podpisanie | Data, kwota i warunki | Mierzy wynik końcowy |
| Odmowa | Data, etap, podany powód i inwestorzy, którzy się dowiedzieli | Dostarcza danych o rozchodzeniu się odmów i wnioskach z kontaktów |
| Zgoda | Podstawa i data dla każdego pola zawierającego dane osobowe | Umożliwia analizę rejestru |
Proponowany rejestr; pozycje wskazują, jakie informacje należy zebrać. Podstawę prawną każdego pola trzeba potwierdzić lokalnie. [15, 16]
9 Symulowana lista inwestorów i parametry jej tworzenia
Lista obejmuje 240 inwestorów w pięciu jurysdykcjach i trzech rodzajach mandatów. Jest generowana od nowa w każdym z 1 000 powtórzeń przy ustalonym ziarnie generatora. Symulacja losuje ukryte dopasowanie z rozkładu beta, stosuje przesunięcie właściwe dla jurysdykcji i ogranicza wynik do przedziału od zera do jednego. Średnie ukryte dopasowanie wynosi 0,42. Zarejestrowany wskaźnik gotowości powstaje przez dodanie szumu o odchyleniu standardowym 0,12 do ukrytego dopasowania i ograniczenie wyniku do tego samego przedziału. W głównej symulacji korelacja obu miar wynosi 0,86. Kwoty zobowiązań mają rozkłady lognormalne, z medianami 12,0, 2,5 i 6,0 mln USD w zależności od mandatu. Średnia wynosi 6,9 mln USD, a suma dla całej listy około 1 657 mln USD przy celu 200 mln USD.
Tabela 4 przedstawia skład listy, a Tabela 5 pełny rejestr parametrów. Wszystkie wartości są założeniami modelu. Nie pochodzą z obserwacji rynku. Przyjęto je tak, by jednoczesne rozpoczęcie kontaktów dało około połowy celu do tygodnia 78. Pozostawia to miejsce zarówno na poprawę, jak i pogorszenie wyniku. Dalsze sekcje sprawdzają wnioski dla różnych wartości. Rejestr wskazuje też założenia, które w badaniu empirycznym należałoby zastąpić w pierwszej kolejności.
W danym powtórzeniu każda strategia wykorzystuje tych samych inwestorów, kwoty, czasy decyzji i opóźnienia odpowiedzi oraz te same losowania z rozkładu jednostajnego na poszczególnych etapach. Różnica wyników wynika więc ze strategii zastosowanych do tej samej listy. Jednostką niepewności jest powtórzenie, które reprezentuje jedną z możliwych list o tym samym składzie. Przedziały w kolejnych tabelach pokazują zmienność między symulowanymi listami. Nie są przedziałami ufności dla rzeczywistej kampanii.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Jurysdykcja inwestora | Okres oczekiwania wynikający z regulacji (tygodnie) | Udział w liście | Średnie dopasowanie | Inwestorzy: instytucjonalni / family offices / fundusze funduszy |
|---|---|---|---|---|
| DIFC i ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| ZEA poza centrami finansowymi | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Arabia Saudyjska | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Wielka Brytania i UE | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Stany Zjednoczone | 3 | 15% | 0,33 | 10 / 16 / 10 |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Parametr | Wartość | Status |
|---|---|---|
| Lista, cel, horyzont | 240 inwestorów; 200 mln USD; 78 tygodni | Założony |
| Dostępność kadry kierowniczej | 14 jednostek na tydzień; jedna sprawa due diligence zużywa 0,3 jednostki | Założony |
| Prawdopodobieństwo pierwszego etapu | (0,10 + 0,80 × dopasowanie) razy współczynniki jakości, aktualności i spadku zainteresowania w kolejce | Założony |
| Prawdopodobieństwo drugiego etapu | (0,12 + 0,75 × dopasowanie) razy współczynniki korygujące; maksimum 0,95 | Założony |
| Rozkłady | Dopasowanie: beta(2,0; 3,2) z przesunięciem według jurysdykcji; odchylenie standardowe logarytmu kwoty 0,5, czasu decyzji 0,3 | Założony |
| Jakość prezentacji | Od 0,80 do 1,00; parametr skali to 40 spotkań; poziom ustalany w chwili kontaktu | Założony |
| Utrata aktualności i spadek zainteresowania | Spadek o 0,45 w horyzoncie po tygodniu 12; 0,03 za tydzień oczekiwania w kolejce | Założony |
| Rozchodzenie się informacji o odmowach | 0,05 za każdą niedawną odmowę, o której dowiedział się inwestor; współczynnik utrzymania 0,92 tygodniowo; 60% według typu, 40% według jurysdykcji | Założony |
| Efekt kotwiczenia | Wzrost o 0,30 dla due diligence i 0,15 dla pierwszych spotkań po osiągnięciu 24 mln USD wstępnych deklaracji | Założony |
| Etapy | Trzy etapy: udziały 30%, 35% i 35%; odstęp 6 tygodni | Założony |
| Ziarno generatora i powtórzenia | 1381; 1 000 dla symulacji głównej, 400 dla testów stresowych, 250 dla siatki parametrów | Stały |
Wszystkie parametry przyjęto na potrzeby modelu; żaden nie jest pomiarem. Jednostki: tygodnie, mln USD, prawdopodobieństwa zgodnie z opisem.
10 Ograniczony czas kadry kierowniczej tworzy kolejkę przy jednoczesnym starcie
Pierwsze równania określają najwcześniejszy tydzień kontaktu z każdym inwestorem i dostępność kadry kierowniczej. W równaniu 1a a_i to tydzień kontaktu z inwestorem i, w(i) to etap, g to odstęp w tygodniach, a L to okres oczekiwania wynikający z regulacji danej jurysdykcji. W równaniu 1b e_i to tydzień, od którego możliwe jest spotkanie, a omega_i to opóźnienie odpowiedzi równe jednemu tygodniowi plus wartość wylosowana z rozkładu Poissona o średniej 1,5. Spotkanie odbywa się w pierwszym tygodniu z wolnym terminem, w kolejności e_i. Remisy rozstrzyga się losowo.
Spotkania i due diligence dzielą czas tej samej kadry. W równaniu 2a c_t to liczba pierwszych spotkań w tygodniu t, K to tygodniowa dostępność w jednostkach, delta to obciążenie związane z jedną sprawą due diligence, n_t to liczba otwartych spraw, a c_min to minimum jednego terminu. W równaniu 2b s_t to zrealizowana część zwykłego tygodnia due diligence, a m_t oznacza liczbę odbytych spotkań. Pozostały czas każdej otwartej sprawy co tydzień maleje o s_t. Decyzja zapada po wyczerpaniu tego czasu.
Przy jednoczesnym starcie wszyscy inwestorzy są dostępni w ciągu kilku tygodni, dlatego o dacie spotkania decyduje kolejka. Średni czas od gotowości do spotkania wynosi 12,4 tygodnia przy jednoczesnym starcie i 11,5 tygodnia przy regule grupowej. Jednoczesne rozpoczęcie kontaktów tworzy kolejkę bez ustalonej kolejności. Zainteresowanie oczekujących spada w tempie 0,03 tygodniowo. Jest to założenie modelu. Większa dostępność zespołu lub krótsza lista skróciłaby kolejkę, jak pokazują testy stresowe.
11 Jakość prezentacji, jej aktualność i dopasowanie wyznaczają prawdopodobieństwa dwóch etapów
W równaniu 3a P1 to prawdopodobieństwo zakwalifikowania pierwszego spotkania, f_i to rzeczywiste dopasowanie, Q_i to jakość prezentacji ustalona w chwili kontaktu z inwestorem i, F_t to aktualność oferty w tygodniu spotkania, W_i to liczba tygodni oczekiwania, lambda to tempo spadku zainteresowania, A_t wskazuje osiągnięcie progu kotwiczenia, a kappa_1 oznacza wzrost po osiągnięciu progu. W równaniu 3b P2 to prawdopodobieństwo zakończenia due diligence wstępną deklaracją, gamma to parametr rozchodzenia się informacji o odmowach, R_it to odmowy dostrzegalne dla inwestora i w tygodniu decyzji, zdefiniowane w następnej sekcji, a kappa to wzrost związany z kotwiczeniem. Oba prawdopodobieństwa są ograniczone do 0,95.
Równanie 4a określa jakość prezentacji. Rośnie ona wraz z M(a_i), czyli liczbą pierwszych spotkań przed tygodniem kontaktu, od Q_0 do Q_max przy parametrze skali k. Prezentacja jest najsłabsza na początku i poprawia się w późniejszych etapach. W równaniu 4b F_t to aktualność, phi to utrata zainteresowania w horyzoncie H, a t_0 to początek utraty aktualności, ustalony na tydzień 12. Parametr upraszcza utratę wiarygodności procesu pozostającego długo na rynku. Badanie aukcji wykazało podobne piętno przy nieudanej sprzedaży innego rodzaju aktywów [12]. Parametru nie kalibrowano na danych o inwestorach.
Na późniejszym etapie jakość prezentacji rośnie, a aktualność oferty spada. Średnie prawdopodobieństwo pierwszego etapu wynosi 25,2% spotkań przy jednoczesnym starcie i 28,5% przy regule grupowej. Na drugim etapie średnie wynoszą 23,1% i 25,5%. Dopasowanie wpływa na oba etapy. Grupa z większym udziałem dobrze dopasowanych inwestorów osiąga wyższą konwersję, zgodnie ze znaczeniem gotowości.
12 Widoczne odmowy i wczesne zobowiązania wiążą decyzje inwestorów
O odmowach dowiadują się inwestorzy z tego samego rodzaju mandatu i tej samej jurysdykcji. W równaniu 5a R oznacza nagromadzony wpływ odmów w segmencie. W każdym tygodniu zachowuje się część rho dotychczasowej wartości i dodaje nowe odmowy r_t. W równaniu 5b R_it to ekspozycja inwestora i, czyli ważona suma wpływu odmów w jego rodzaju mandatu i w jego jurysdykcji, z wagami 0,6 i 0,4. Każda niedawna odmowa, o której się dowiedział, obniża prawdopodobieństwo drugiego etapu przez pomnożenie przez e do potęgi minus gamma, zgodnie z równaniem 3b.
Efekt kotwiczenia działa przez jeden wskaźnik. A_t wynosi jeden, gdy suma wstępnych deklaracji osiąga 24 mln USD, czyli 12% celu. Od tej chwili współczynnik wzrostu wynosi 0,15 dla pierwszych spotkań i 0,30 dla decyzji po due diligence. Próg zostaje osiągnięty do tygodnia 26 w 40% powtórzeń przy jednoczesnym starcie, 62% przy regule grupowej i 54%, gdy inwestorzy instytucjonalni są pierwsi. Mediana tygodnia osiągnięcia progu to odpowiednio 28, 25 i 26.
Oba mechanizmy są założeniami modelu. Literatura o kaskadach wskazuje na istnienie tego rodzaju zależności [10]. Jedno badanie wykazało, że inwestorzy reagują na wcześniejszy popyt w finansowaniu społecznościowym [11]. Inne nie wykazało średniego wpływu informacji o inwestorze wiodącym na inwestorów finansujących spółki uruchamiające działalność [13]. Żadne źródło nie mierzy wielkości tych efektów dla instytucjonalnych inwestorów funduszy. Testy stresowe zmieniają oba parametry i pokazują, jaka część wyniku znika po wyłączeniu obu mechanizmów.
Współczynnik utrzymania 0,92 na tydzień oznacza, że wpływ odmowy maleje o połowę po około ośmiu tygodniach. W pierwszych 26 tygodniach model odnotowuje średnio 144 odmowy przy jednoczesnym starcie i 104 przy regule grupowej. Skupienie odmów w czasie zwiększa ich łączny wpływ przy późniejszych decyzjach. Efekt kotwiczenia i rozchodzenie się odmów opisują reakcję inwestorów na wybory innych. Osobne parametry pozwalają niezależnie wyłączać te mechanizmy.
13 Dwie strategie odniesienia pozwalają ocenić główne wyniki
Siedem strategii wykorzystuje identyczne losowania, więc różnice oblicza się parami dla tych samych powtórzeń. Przy jednoczesnym starcie do każdego inwestora zwraca się w najwcześniejszym dozwolonym tygodniu. Trzy reguły ustalają etapy według jednej cechy: jurysdykcji, rodzaju mandatu z pierwszeństwem dla family offices i podobnych inwestorów lub rodzaju mandatu z pierwszeństwem dla inwestorów instytucjonalnych. Reguła grupowa stosuje wskaźnik gotowości z sekcji 7. Pierwsza strategia odniesienia przypisuje inwestorów do etapów losowo. Druga szereguje inwestorów według rzeczywistego dopasowania w modelu pomnożonego przez faktyczną kwotę zobowiązania i podzielonego przez sumę czasu oczekiwania wynikającego z regulacji i czasu decyzji inwestora.
Ranking z pełną informacją korzysta z ukrytych parametrów symulacji. Nie korzysta z losowań wyznaczających indywidualne wyniki i nie szuka optymalnego przydziału. Porównanie etapów losowych z jednoczesnym startem pokazuje, co w modelu zmienia sam podział na etapy. Porównanie uporządkowanych etapów z losowymi pokazuje dodatkową różnicę wynikającą z zastosowania danej reguły przy tym samym odstępie. Tabela 6 podaje skład etapów każdej strategii. We wszystkich strategiach etapowych odstęp wynosi 6 tygodni. Drugi etap zaczyna się w tygodniu 6, a trzeci w 12, z uwzględnieniem okresów oczekiwania wynikających z regulacji.
Żadna ze strategii odniesienia nie wyznacza granicy możliwych wyników. W tygodniu 52 etapy losowe osiągają podpisane zobowiązania o wartości 44,8% celu wobec 25,0% przy pierwszeństwie dla inwestorów podejmujących szybkie decyzje. W wariancie podstawowym zarejestrowane dopasowanie ma korelację 0,86 z rzeczywistym dopasowaniem. Ranking z pełną informacją jest zatem punktem odniesienia w modelu. Zespół nie powinien oczekiwać, że uzyska ten sam wynik w praktyce.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Strategia | Udział listy w etapach 1 / 2 / 3 | Średni tydzień kontaktu w etapach 1 / 2 / 3 |
|---|---|---|
| Jednoczesny start | 100% / 0% / 0% | 2,5 / 0,0 / 0,0 |
| Według jurysdykcji | 45% / 40% / 15% | 1,4 / 6,0 / 12,0 |
| Według mandatu: szybkie decyzje najpierw | 45% / 27% / 28% | 2,5 / 6,0 / 12,0 |
| Według mandatu: instytucje najpierw | 28% / 27% / 45% | 2,5 / 6,0 / 12,0 |
| Według grup: zarejestrowana gotowość | 30% / 35% / 35% | 2,1 / 6,0 / 12,0 |
| Etapy losowe | 30% / 35% / 35% | 2,5 / 6,0 / 12,0 |
| Ranking z pełną informacją | 30% / 35% / 35% | 2,2 / 6,0 / 12,0 |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne.
14 Przewaga reguły grupowej jest największa w tygodniu 52
Przy jednoczesnym starcie podpisane zobowiązania wynoszą średnio 7,2% celu w tygodniu 26, 36,1% w tygodniu 52 i 51,3% w tygodniu 78. Reguła grupowa daje odpowiednio 8,1%, 55,8% i 65,7%. W 52. tygodniu przewaga dla tych samych losowań wynosi +19,7 punktu procentowego celu. Centralny przedział obejmujący 90% powtórzeń rozciąga się od -1,9 do +46,2 punktu, a reguła grupowa wyprzedza jednoczesny start w 93% powtórzeń. W tygodniu 26 przewaga wynosi +0,9 punktu, a w tygodniu 78 zmniejsza się do +14,4. Pełne porównanie przedstawiają Tabela 7 i Rysunek 1.
Uporządkowanie kontaktów nieznacznie przyspiesza pierwsze zamknięcie. Do tygodnia 26 osiąga je 10% powtórzeń przy jednoczesnym starcie i 15% przy regule grupowej, a do tygodnia 52 odpowiednio 91% i 99%. Mediana tygodnia pierwszego zamknięcia to odpowiednio 36 i 31. Ranking z pełną informacją osiąga pierwsze zamknięcie do tygodnia 26 w 49% powtórzeń, a wartość podpisanych zobowiązań wynosi do tego czasu 16,8% celu. Pokazuje to, jak wczesne podpisanie zależy od wiedzy o gotowości poszczególnych inwestorów.
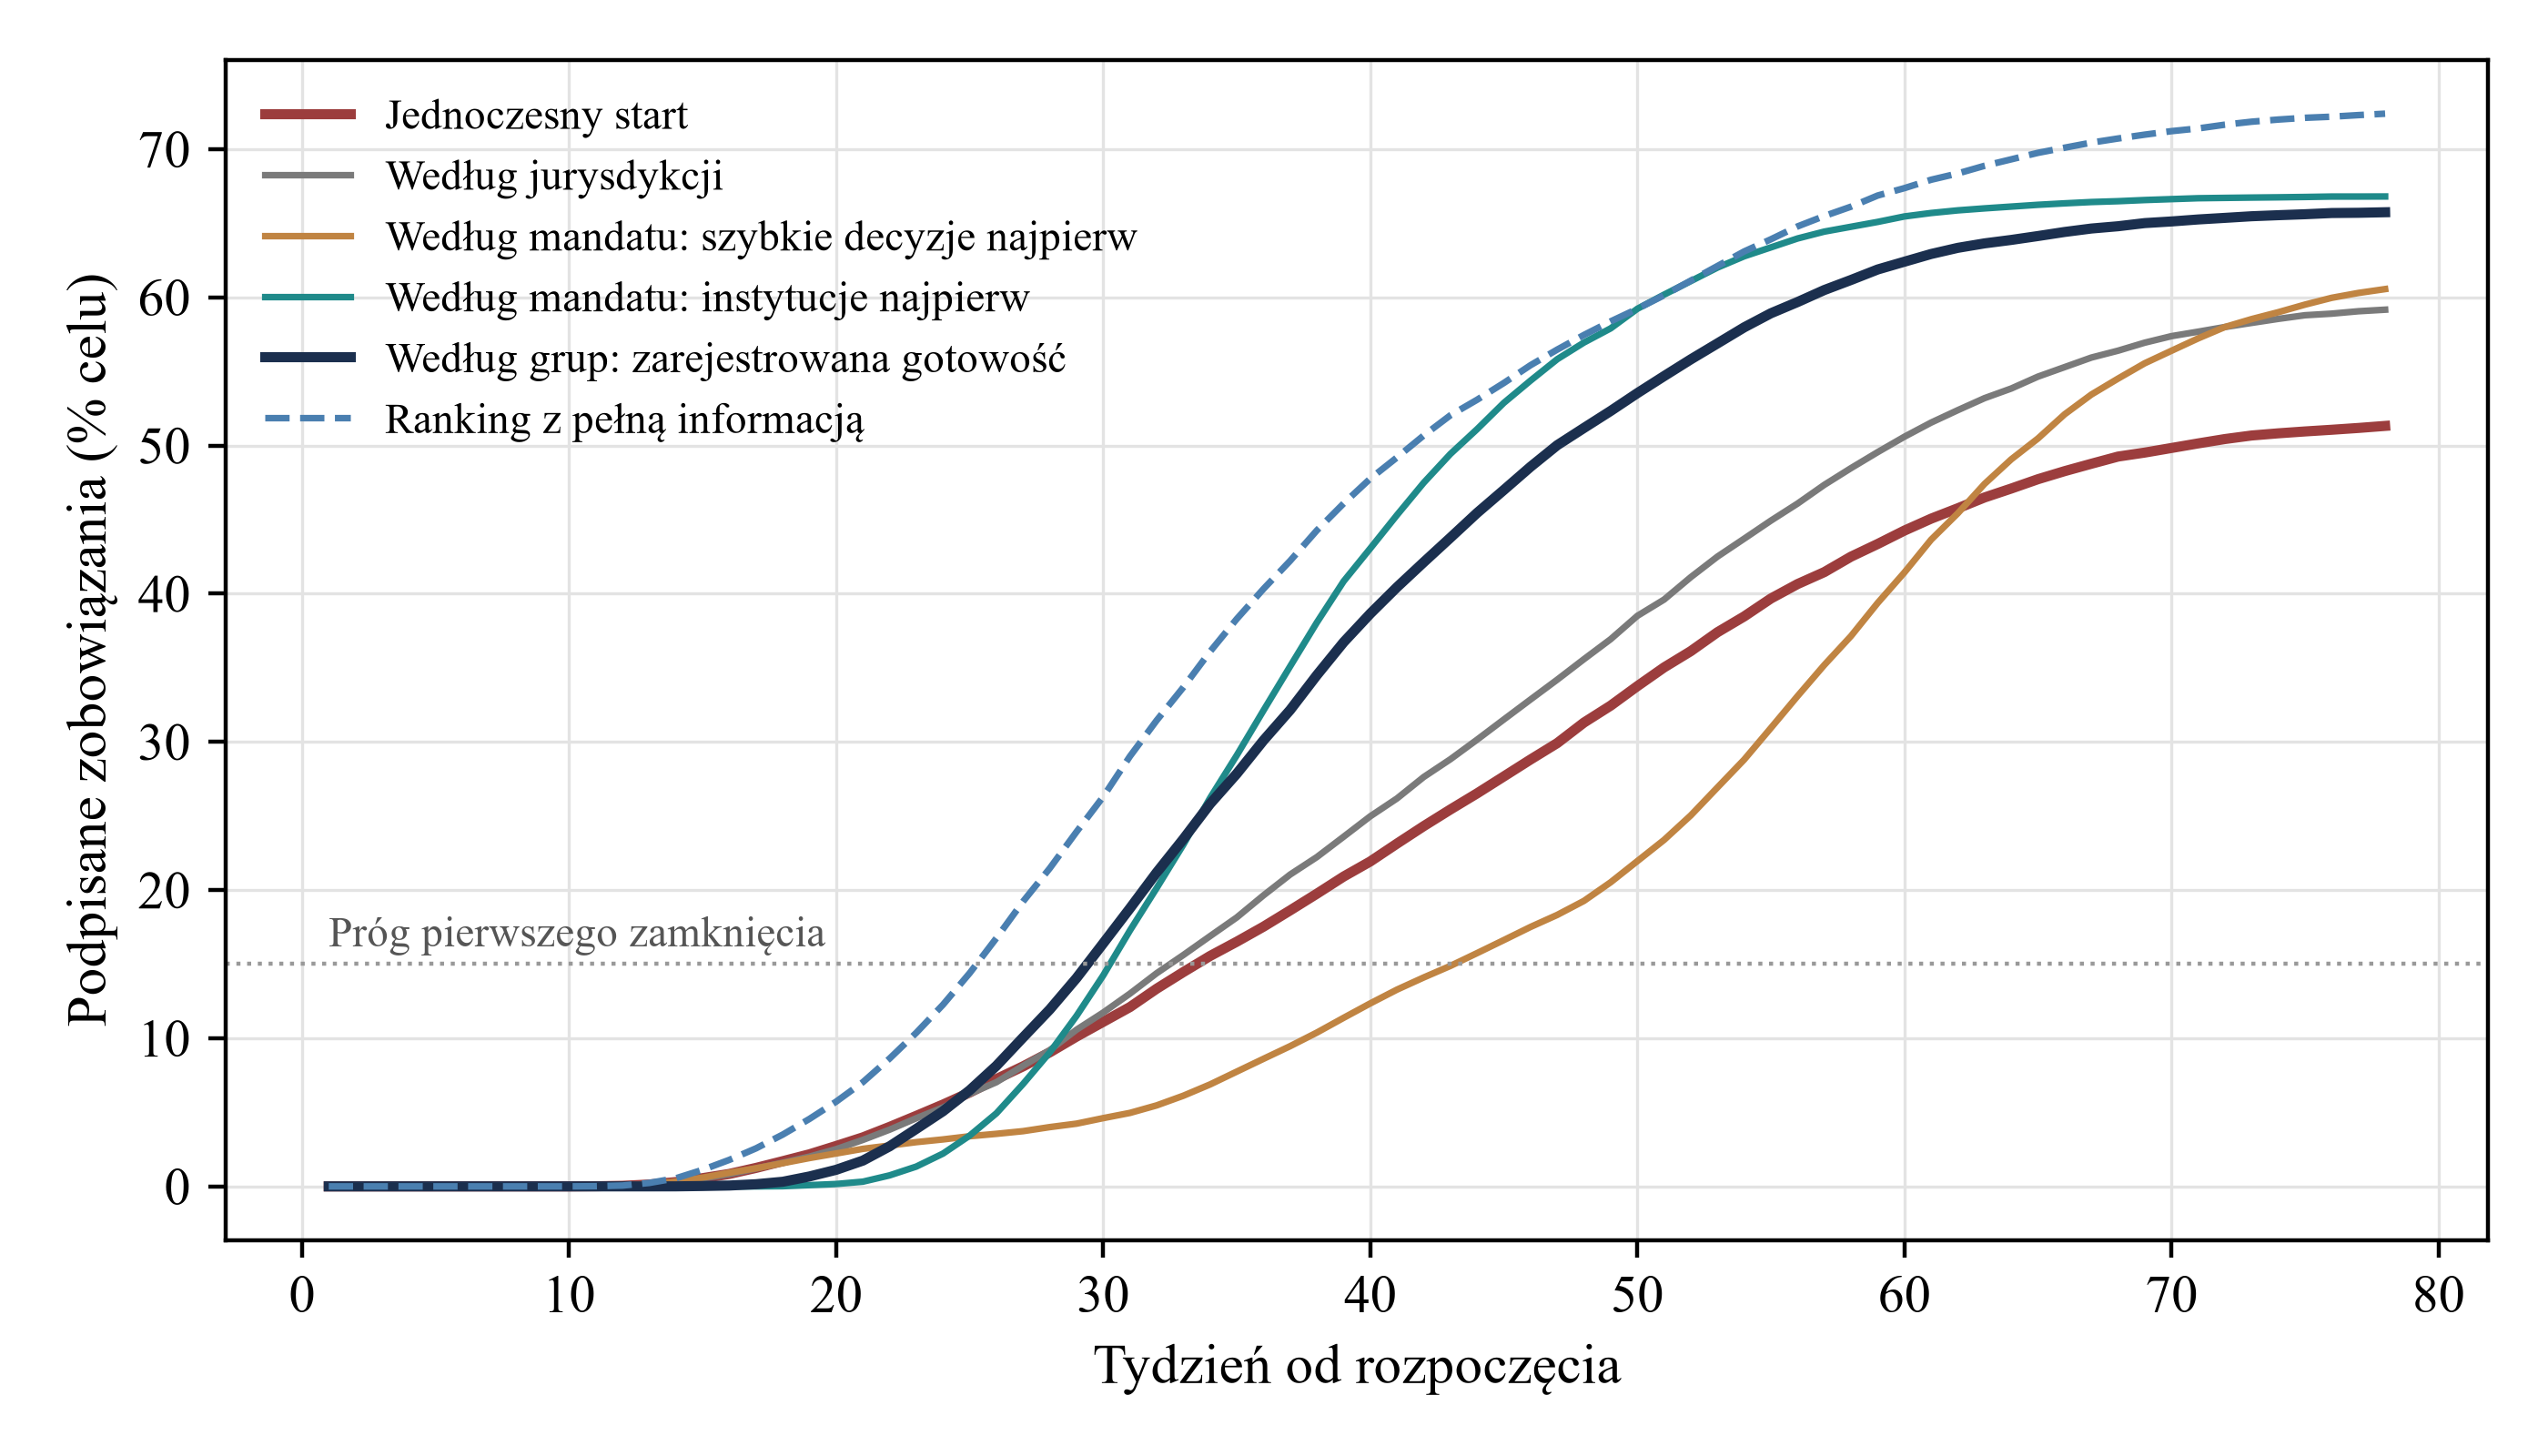
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach. Średnia z powtórzeń; nie są to dane obserwacyjne.
Rysunek 2 przedstawia kolejne etapy konwersji. Spośród inwestorów z listy średnio 60,5 rozpoczyna due diligence przy jednoczesnym starcie, a 68,3 przy regule grupowej. Zobowiązanie podpisuje odpowiednio 12,8 i 16,0. Udział zakwalifikowanych spotkań wynosi 25,2% wobec 28,5%, a udział podpisujących wśród inwestorów, do których dotarto, 5,3% wobec 6,7%. Liczba odmów inwestorów o wysokim dopasowaniu wynosi 28,5 wobec 25,9. W tygodniu 52 reguła grupowa osiąga 79% przewagi rankingu z pełną informacją nad jednoczesnym startem. Etapy losowe osiągają 35% tej przewagi.
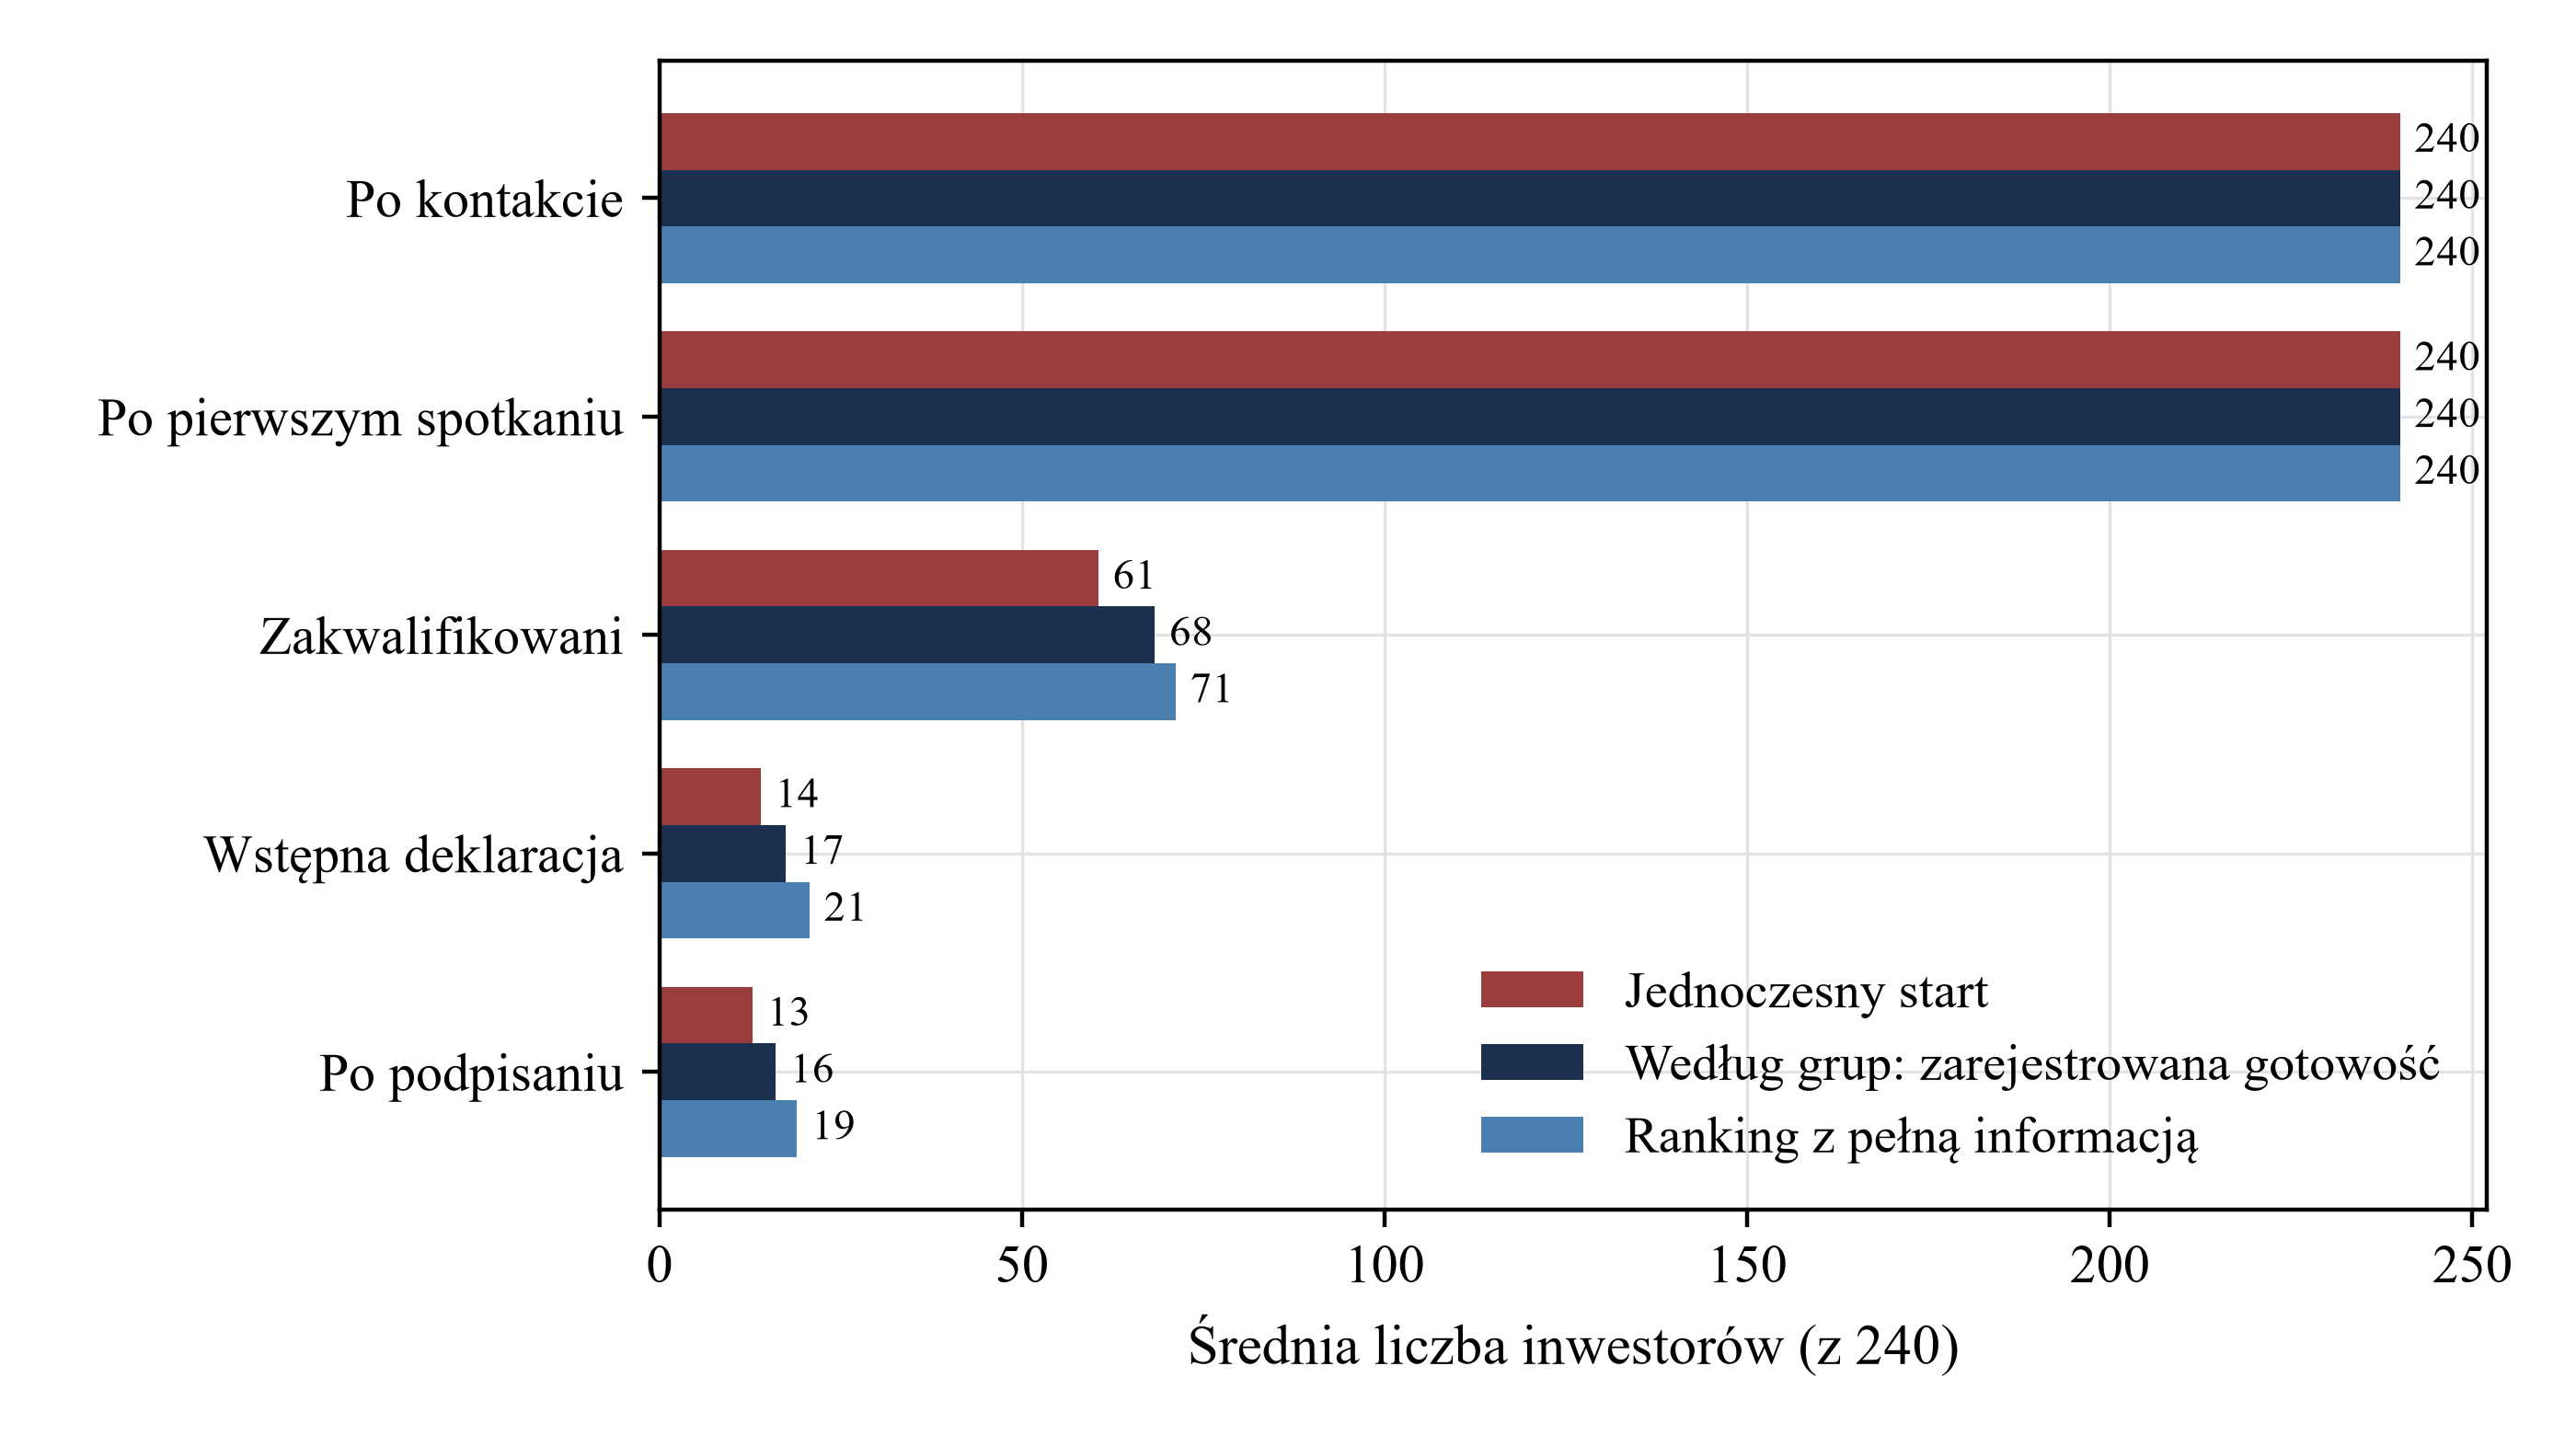
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach. Średnia liczba inwestorów z powtórzeń; nie są to dane obserwacyjne.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Strategia | Podpisano do tygodnia 26 | Podpisano do tygodnia 52 | Podpisano do tygodnia 78 | Pierwsze zamknięcie do tygodnia 26 | Pierwsze zamknięcie do tygodnia 52 | Odmowy inwestorów o wysokim dopasowaniu | Różnica w tygodniu 52 względem jednoczesnego startu | Powtórzenia z lepszym wynikiem |
|---|---|---|---|---|---|---|---|---|
| Jednoczesny start | 7,2 | 36,1 | 51,3 | 10% | 91% | 28,5 | punkt odniesienia | punkt odniesienia |
| Według jurysdykcji | 7,0 | 41,1 | 59,2 | 10% | 95% | 26,3 | +5,0 (-13,6 do +26,7) | 64% |
| Według mandatu: szybkie decyzje najpierw | 3,5 | 25,0 | 60,6 | 0% | 77% | 25,5 | -11,1 (-38,0 do +12,0) | 22% |
| Według mandatu: instytucje najpierw | 4,9 | 61,1 | 66,8 | 8% | 100% | 26,5 | +25,0 (+1,7 do +55,0) | 96% |
| Według grup: zarejestrowana gotowość | 8,1 | 55,8 | 65,7 | 15% | 99% | 25,9 | +19,7 (-1,9 do +46,2) | 93% |
| Etapy losowe | 7,9 | 44,8 | 68,9 | 11% | 97% | 25,5 | +8,7 (-16,0 do +33,1) | 72% |
| Ranking z pełną informacją | 16,8 | 61,1 | 72,4 | 49% | 99% | 23,9 | +25,0 (+1,2 do +54,3) | 96% |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach. Podpisane zobowiązania podano jako procent celu zbiórki. Różnicę względem jednoczesnego startu obliczono dla tych samych losowań. Przedział obejmuje wartości od 5. do 95. percentyla tych różnic.
Przedział różnic jest szeroki. Reguła grupowa daje lepszy wynik w 93% powtórzeń; w pozostałych daje wynik gorszy lub równy. Centralny przedział obejmujący 90% różnic sięga od -1,9 do +46,2 punktu i obejmuje zero. Przedział 90% dla rankingu z pełną informacją wynosi od +1,2 do +54,3 punktu i jest w całości dodatni. Zmienność wynika z losowania listy i zdarzeń w modelu. Jedna kampania nie może więc potwierdzić ani podważyć efektu.
W symulacji reguła grupowa podnosi wartość podpisanych zobowiązań do tygodnia 52 o +19,7 punktu procentowego celu i daje lepszy wynik w 93% powtórzeń. W tygodniu 26 przewaga wynosi +0,9 punktu. W tygodniu 78 etapy losowe osiągają 68,9%, a reguła grupowa 65,7%. Reguła grupowa nadal wyprzedza jednoczesny start, a etapy losowe uzyskują od niej lepszy wynik.
15 Porządkowanie według mandatu i jurysdykcji daje różne wyniki
Reguły oparte na jednej cesze dają bardzo różne wyniki. Porządkowanie według jurysdykcji daje +5,0 punktów w tygodniu 52 i przewagę w 64% powtórzeń. Pierwszeństwo family offices i podobnych inwestorów daje -11,1 punktu, wynik gorszy od jednoczesnego startu w większości powtórzeń, oraz -3,7 punktu w tygodniu 26. Pierwszeństwo inwestorów instytucjonalnych daje +25,0 punktów i 61,1% celu w tygodniu 52, podobnie jak strategia z pełną informacją, która osiąga 61,1%. W tygodniu 26 różnica względem jednoczesnego startu wynosi -2,3 punktu.
Wynik zależy od połączenia kwoty zobowiązania z czasem decyzji. Inwestorzy instytucjonalni deklarują duże kwoty i podejmują decyzje powoli, z medianą 24 tygodni. Gdy kontakt następuje na końcu, pozostały czas nie wystarcza na decyzję w pierwszych 52 tygodniach. W medianowym powtórzeniu szybkie, lecz małe zobowiązania osiągają próg kotwiczenia dopiero w tygodniu 36, wobec tygodnia 26 przy pierwszeństwie instytucji. Ich wcześniejszy kontakt przyspiesza rozpoczęcie najdłuższego procesu decyzyjnego. W tym przypadku pierwszeństwo instytucji wyprzedza regułę grupową w tygodniu 52 o +5,3 punktu. Reguła grupowa ma przewagę w tygodniu 26 oraz pod względem pierwszych zamknięć do tego czasu. Wskaźnik daje podobną kolejność bez wcześniejszej wiedzy o tym, jaki mandat powinien być pierwszy.
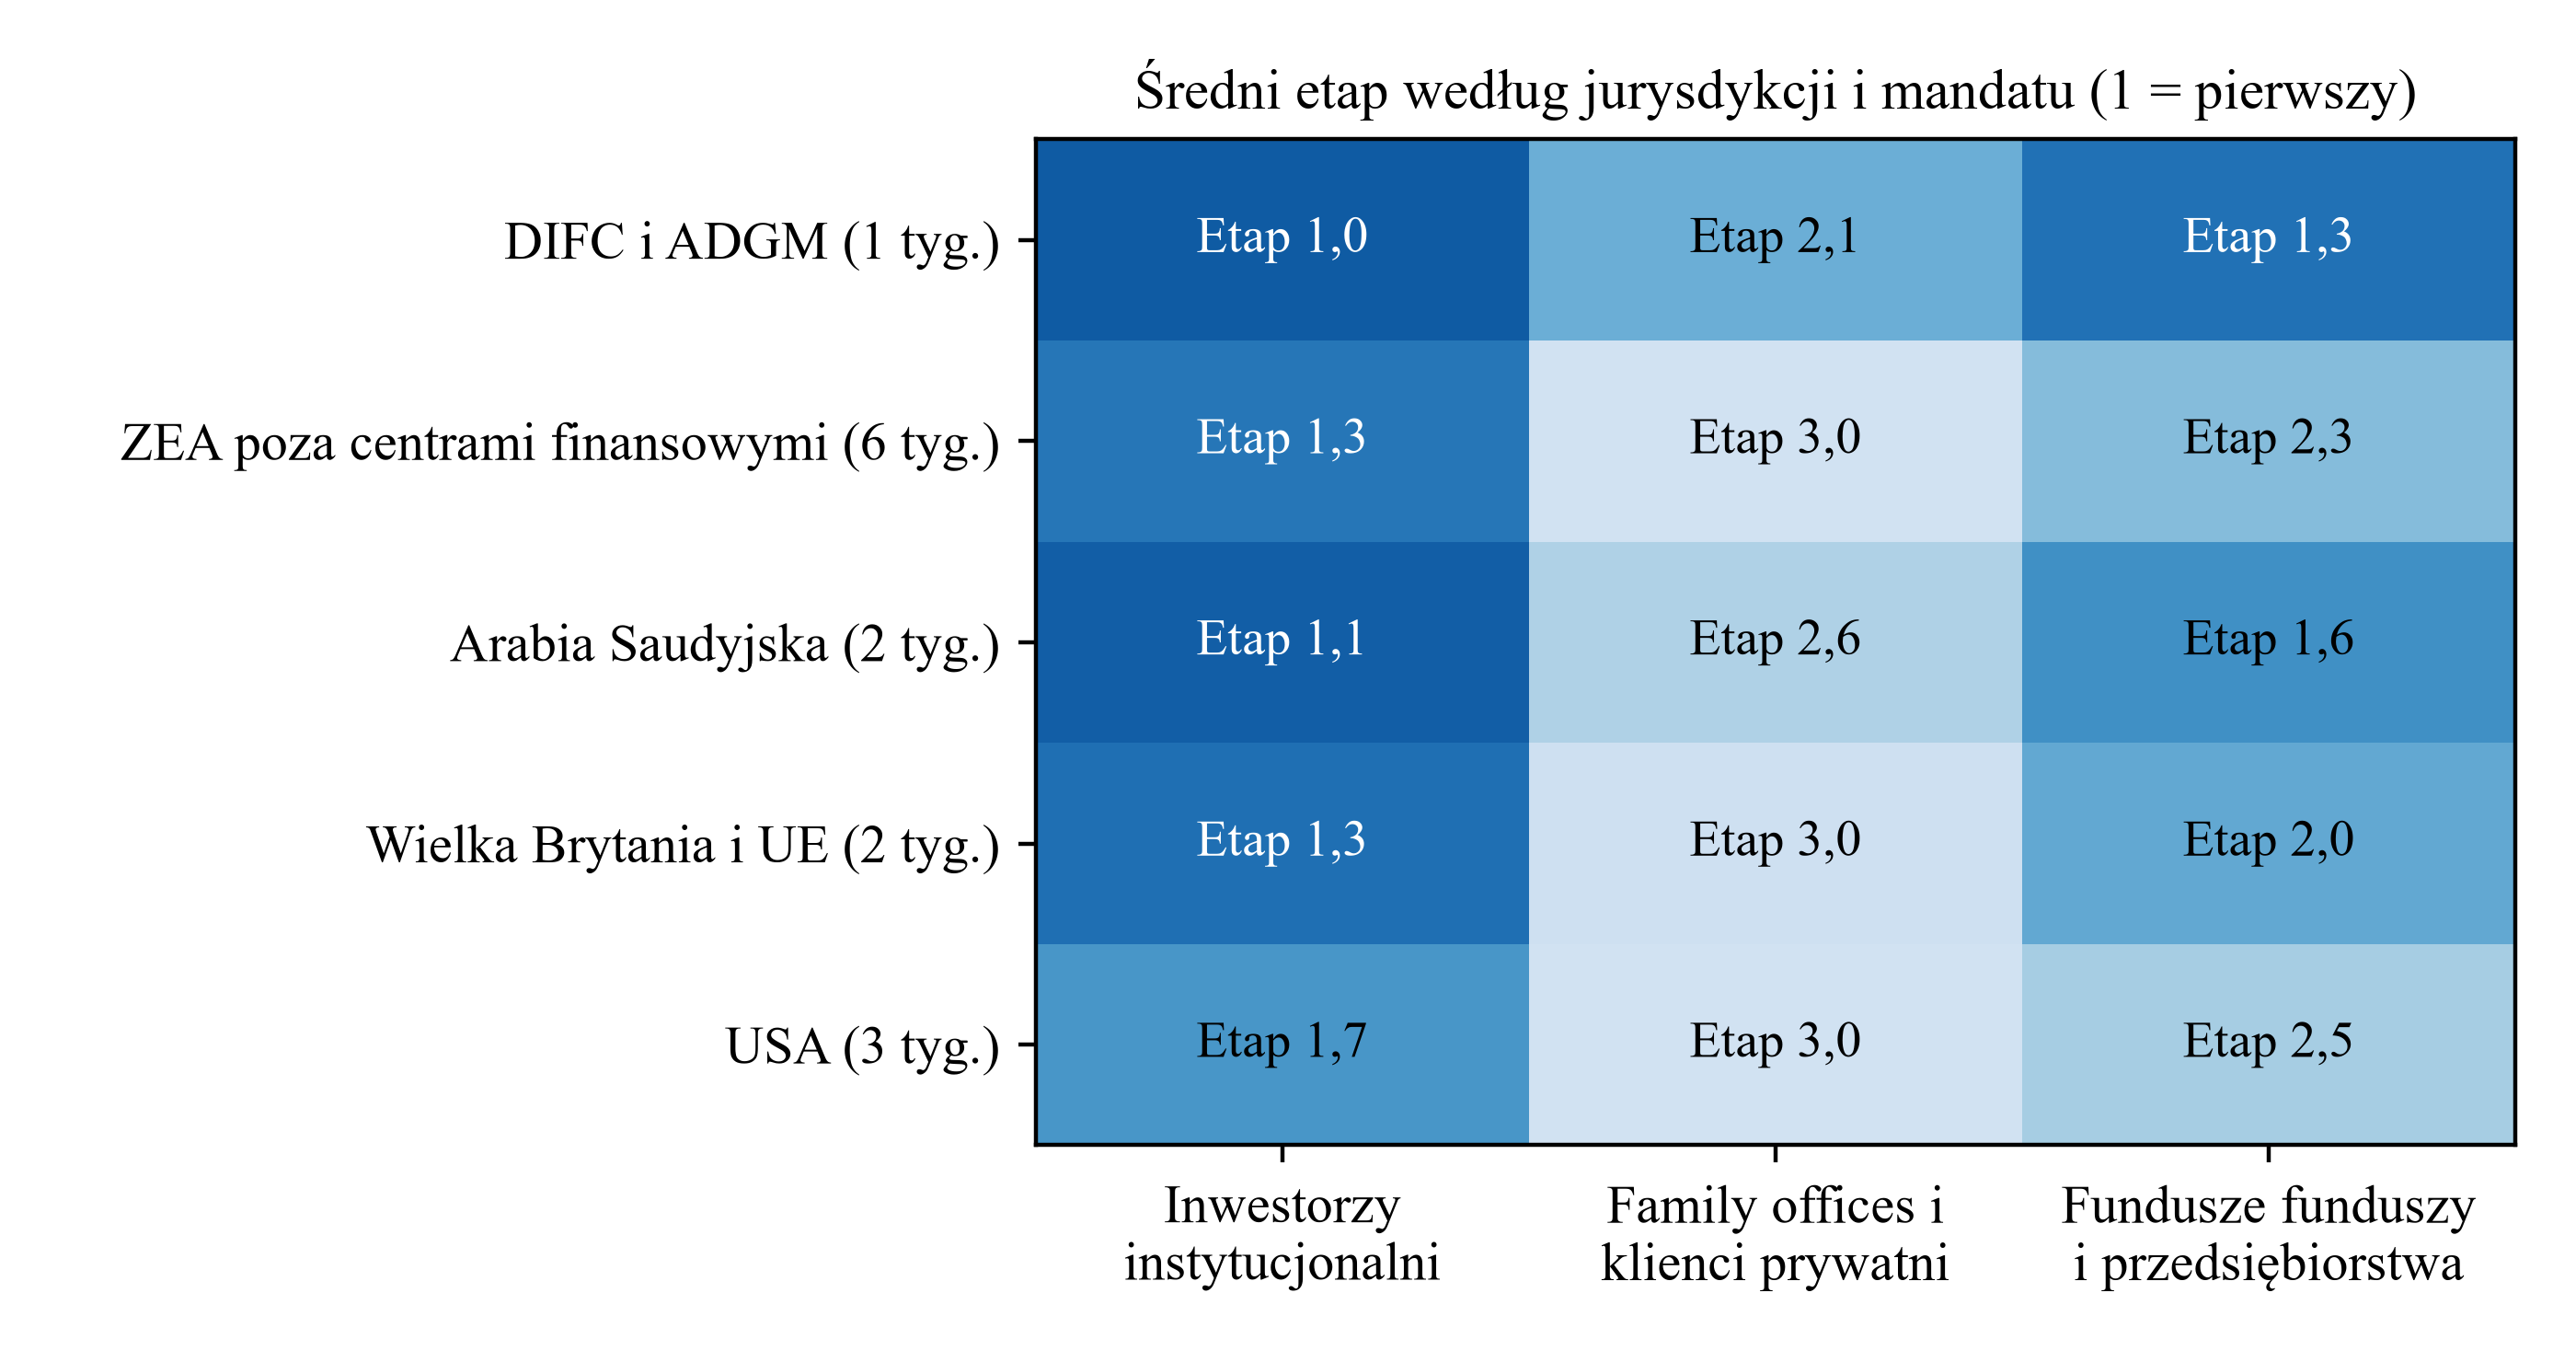
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach. Kontakty z etapu 1 rozpoczynają się najwcześniej. Średnia z powtórzeń.
Rysunek 3 przedstawia średni etap każdej grupy. Cztery najwcześniejsze grupy to inwestorzy instytucjonalni z DIFC i ADGM, Arabii Saudyjskiej oraz Wielkiej Brytanii i UE, a także fundusze funduszy z DIFC i ADGM. Cztery najpóźniejsze grupy to family offices z Arabii Saudyjskiej, Wielkiej Brytanii i UE, Stanów Zjednoczonych oraz ZEA poza centrami finansowymi. Mapa wynika z parametrów symulacji i nie stanowi rekomendacji dla żadnej jurysdykcji. Pokazuje, jak reguła grupowa tworzy jawny plan nadający się do przeglądu; jednoczesny start bez kolejności i reguła jednej cechy nie dają takiego planu.
Reguła grupowa daje +19,7 punktu wobec +5,0 przy porządkowaniu tylko według jurysdykcji. W ramach każdej jurysdykcji występują inwestorzy o bardzo różnych czasach decyzji i kwotach zobowiązań. Etap według jurysdykcji obejmuje instytucje wymagające miesięcy i family offices wymagające tygodni. Mediana tygodnia kotwiczenia wynosi 27, wobec 28 przy jednoczesnym starcie i 25 przy regule grupowej. Porządkowanie według jurysdykcji przyspiesza więc kotwiczenie tylko nieznacznie. Etap oparty na grupach łączy podobnych inwestorów, dzięki czemu można ocenić go przy zbliżonym cyklu decyzyjnym i rodzaju zobowiązania.
16 Odstęp między etapami daje czas na wyciągnięcie wniosków; przed startem potrzebny jest przegląd
Rysunek 4 pokazuje wpływ odstępu między etapami przy regule grupowej. Odstęp zerowy sprowadza strategię do jednoczesnego startu. Model sprawdza, czy wyniki obu wariantów są identyczne. Przy dwóch tygodniach odstępu przewaga w tygodniu 52 wynosi +3,1 punktu, przy sześciu +19,3, a przy dwunastu +26,2. Przewaga dochodzi do +26,7 punktu przy odstępie 20 tygodni i spada do +20,8 punktu przy 32 tygodniach, gdy trzeci etap rozpoczyna się w tygodniu 64.
Do tygodnia 78 największa przewaga wynosi +36,8 punktu przy odstępie 26 tygodni, a przy sześciu tygodniach wynosi +13,2 punktu. Do tygodnia 26 żaden odstęp nie zmienia wyniku o więcej niż 0,8 punktu: +0,8 przy sześciu tygodniach i +0,6 przy 32. W modelu dłuższe odstępy pomagają dzięki trzem założonym mechanizmom: rozkładają odmowy w czasie, umożliwiają poprawę prezentacji i pozwalają osiągnąć próg kotwiczenia, zanim późniejsze grupy podejmą decyzję. Koszt zwłoki byłby wyższy, niż pokazuje model, gdyby okno rynkowe zamknęło się wcześniej przed późniejszymi etapami. Scenariusze w następnej sekcji badają ten problem.
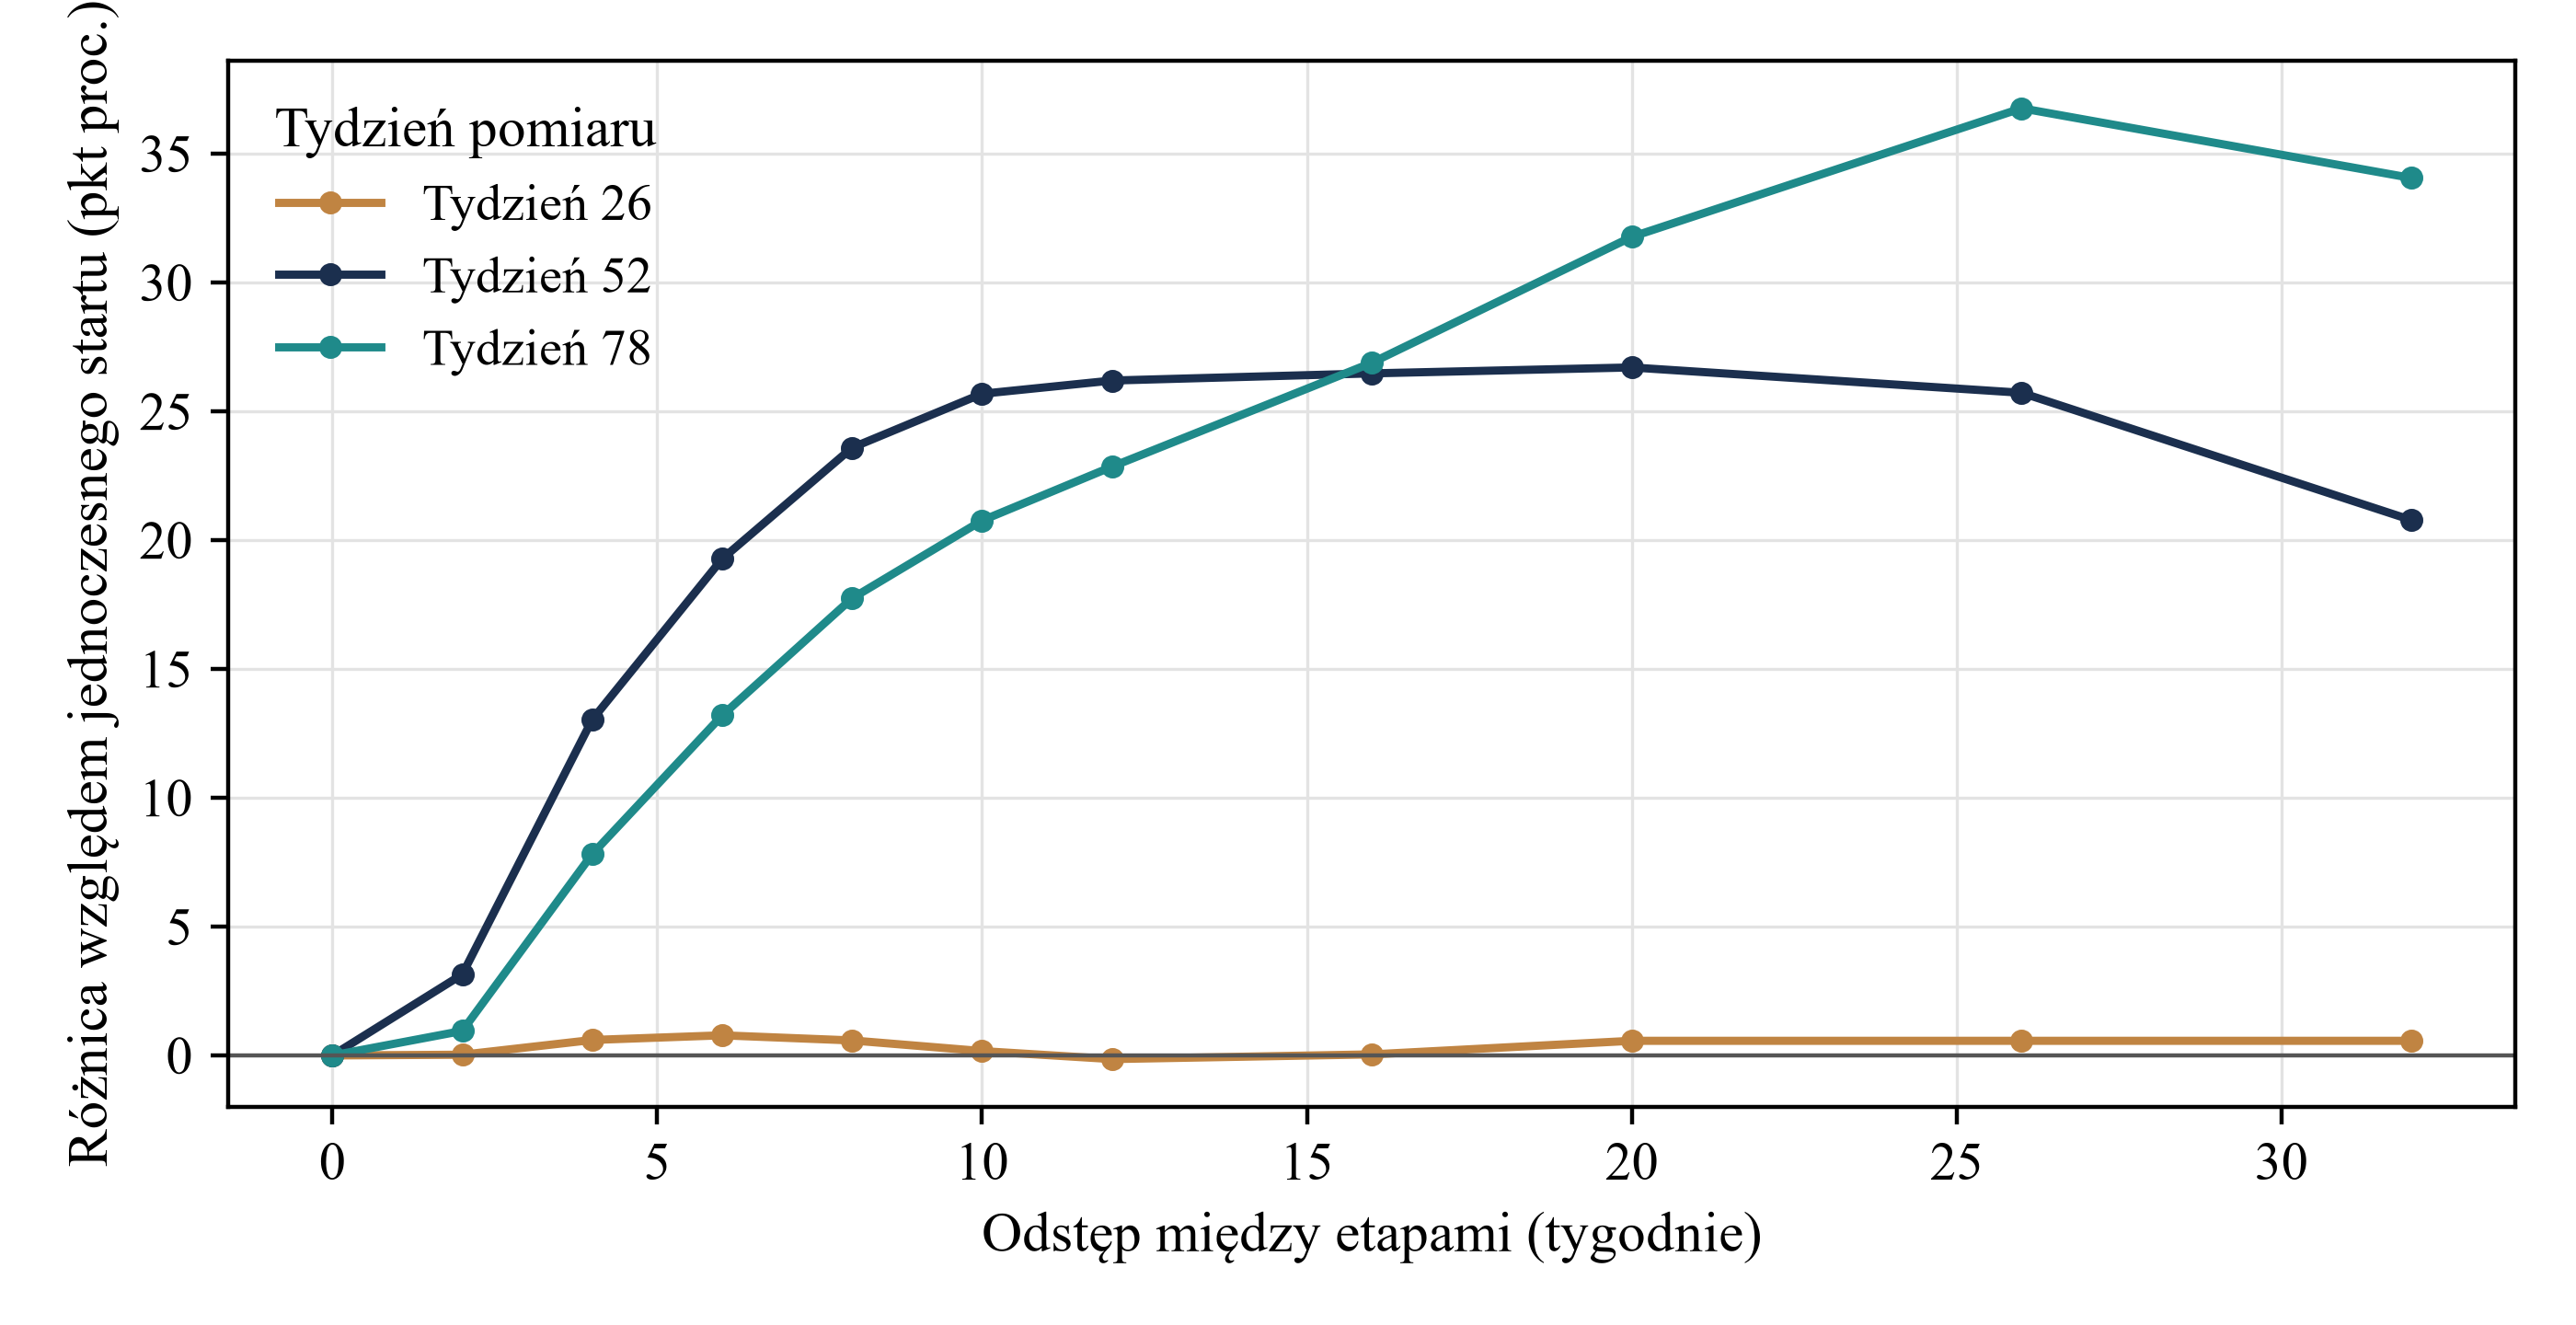
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne. Różnica między regułą grupową a jednoczesnym startem, w punktach procentowych celu zbiórki, w tygodniach 26, 52 i 78.
Na podstawie wyniku nie można zalecić konkretnej liczby tygodni. W modelu nie skalibrowano zaniku wpływu odmów, kosztu oczekiwania ani okna rynkowego. Korzyść jest mała przy krótkim odstępie, rośnie do maksimum pośredniego i maleje przy bardzo długim odstępie. Sam harmonogram nie pokazuje, czy zespół przejrzał rejestr odmów i poprawił prezentację. Rozpoczęcie kolejnego etapu powinno zależeć od zakończenia tego przeglądu.
17 Każdy scenariusz stresowy ma odrębne sygnały diagnostyczne
Tabela 8 porównuje jednoczesny start, regułę grupową i etapy losowe na nowym zestawie losowań, w wariancie podstawowym i dziewięciu scenariuszach stresowych. W wariancie podstawowym jednoczesny start daje 35,5% celu, a reguła grupowa 55,4% w tygodniu 52. Mała dostępność kadry kierowniczej wydłuża oczekiwanie w kolejce do 29,0 tygodnia, obniża przewagę reguły grupowej do +10,7 punktu i daje różnicę -0,9 w tygodniu 26. Duża dostępność skraca oczekiwanie do 2,8 tygodnia i zmniejsza przewagę do +8,7 punktu, ponieważ kolejka przestaje wyznaczać dostęp do kadry kierowniczej.
Szybkie rozchodzenie się informacji o odmowach opóźnia osiągnięcie progu kotwiczenia z tygodnia 29 do 56. Wyniki spadają do 9,8% przy jednoczesnym starcie i 17,5% przy regule grupowej. Wyłączenie poprawy prezentacji i kotwiczenia pozostawia przewagę +10,8 punktu, wynikającą z samej kolejności i rozłożenia odmów w czasie. Długie okresy oczekiwania wynikające z regulacji obniżają przewagę do +5,6 punktu. Grupy objęte powolnymi procedurami nie mogą rozpocząć kontaktów wcześniej niezależnie od reguły. Błędna ocena grup daje 48,6% przy regule grupowej wobec 44,2% przy etapach losowych.
Scenariusz okna rynkowego sprawdza, czy zbliżająca się data zamknięcia sprzyja jednoczesnemu startowi. Zainteresowanie słabnie przy każdym kontakcie i każdej decyzji po tygodniu 40. Jednoczesny start osiąga 29,4% celu w tygodniu 52 wobec 48,7% przy regule grupowej; różnica wynosi +19,4 punktu. Wynik się nie odwraca, ponieważ kolejka przy jednoczesnym starcie również przesuwa decyzje poza tydzień 40. Wcześniejsze zamknięcie okna albo zamknięcie dotyczące wyłącznie późniejszych etapów inaczej wpłynęłoby na obie strategie. Termin należy ująć w rejestrze parametrów. Żaden scenariusz nie zmienia wyniku z tygodnia 26 o więcej niż 2,1 punktu.
Wczesna utrata aktualności, przy dwukrotnie szybszym spadku zainteresowania od tygodnia 6, daje zbliżony wynik: 52,2% przy regule grupowej i 33,4% przy jednoczesnym starcie, czyli +18,8 punktu przewagi. Gdy informacje o odmowach rozchodzą się słabo, wyniki rosną do 61,2% przy jednoczesnym starcie i do 87,6% przy regule grupowej, a przewaga do +26,3 punktu. Wielkość przewagi zależy od przyjętych parametrów. W tygodniu 52 znak różnicy pozostaje dodatni we wszystkich scenariuszach tabeli.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Scenariusz | Jednoczesny start, tydzień 52 | Reguła grupowa, tydzień 52 | Etapy losowe, tydzień 52 | Różnica dla reguły grupowej, tydzień 26 | Różnica dla reguły grupowej, tydzień 52 | Różnica dla reguły grupowej, tydzień 78 | Oczekiwanie w kolejce (tygodnie) | Tydzień osiągnięcia progu kotwiczenia | Sygnał diagnostyczny |
|---|---|---|---|---|---|---|---|---|---|
| Wariant podstawowy | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Wartości z rejestru parametrów |
| Mała dostępność kadry kierowniczej | 22,8 | 33,5 | 25,2 | -0,9 | +10,7 | +13,5 | 29,0 | 33 | Długa kolejka; wszystkie wyniki spadają |
| Duża dostępność kadry kierowniczej | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Krótka kolejka; mała przewaga |
| Silne rozchodzenie się informacji o odmowach | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Późne kotwiczenie; wszystkie wyniki spadają |
| Słabe rozchodzenie się informacji o odmowach | 61,2 | 87,6 | 71,4 | -0,4 | +26,3 | +20,4 | 12,4 | 23 | Wszystkie wyniki rosną; większa przewaga |
| Wyłączona poprawa prezentacji i kotwiczenie | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Przewaga spada mniej więcej o połowę |
| Wczesna utrata aktualności oferty | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Niewielka zmiana |
| Długie okresy oczekiwania wynikające z regulacji | 39,4 | 45,0 | 37,6 | -0,0 | +5,6 | +1,5 | 10,2 | 29 | Powolne procedury; mała przewaga |
| Błędna ocena grup | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Wynik reguły grupowej zbliża się do etapów losowych |
| Okno rynkowe zamyka się w tygodniu 40 | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Wszystkie wyniki spadają; przewaga się utrzymuje |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne. Wyniki podano jako odsetek celu zbiórki, o ile nie wskazano inaczej. Różnica oznacza wynik reguły grupowej pomniejszony o wynik jednoczesnego startu, w punktach procentowych.
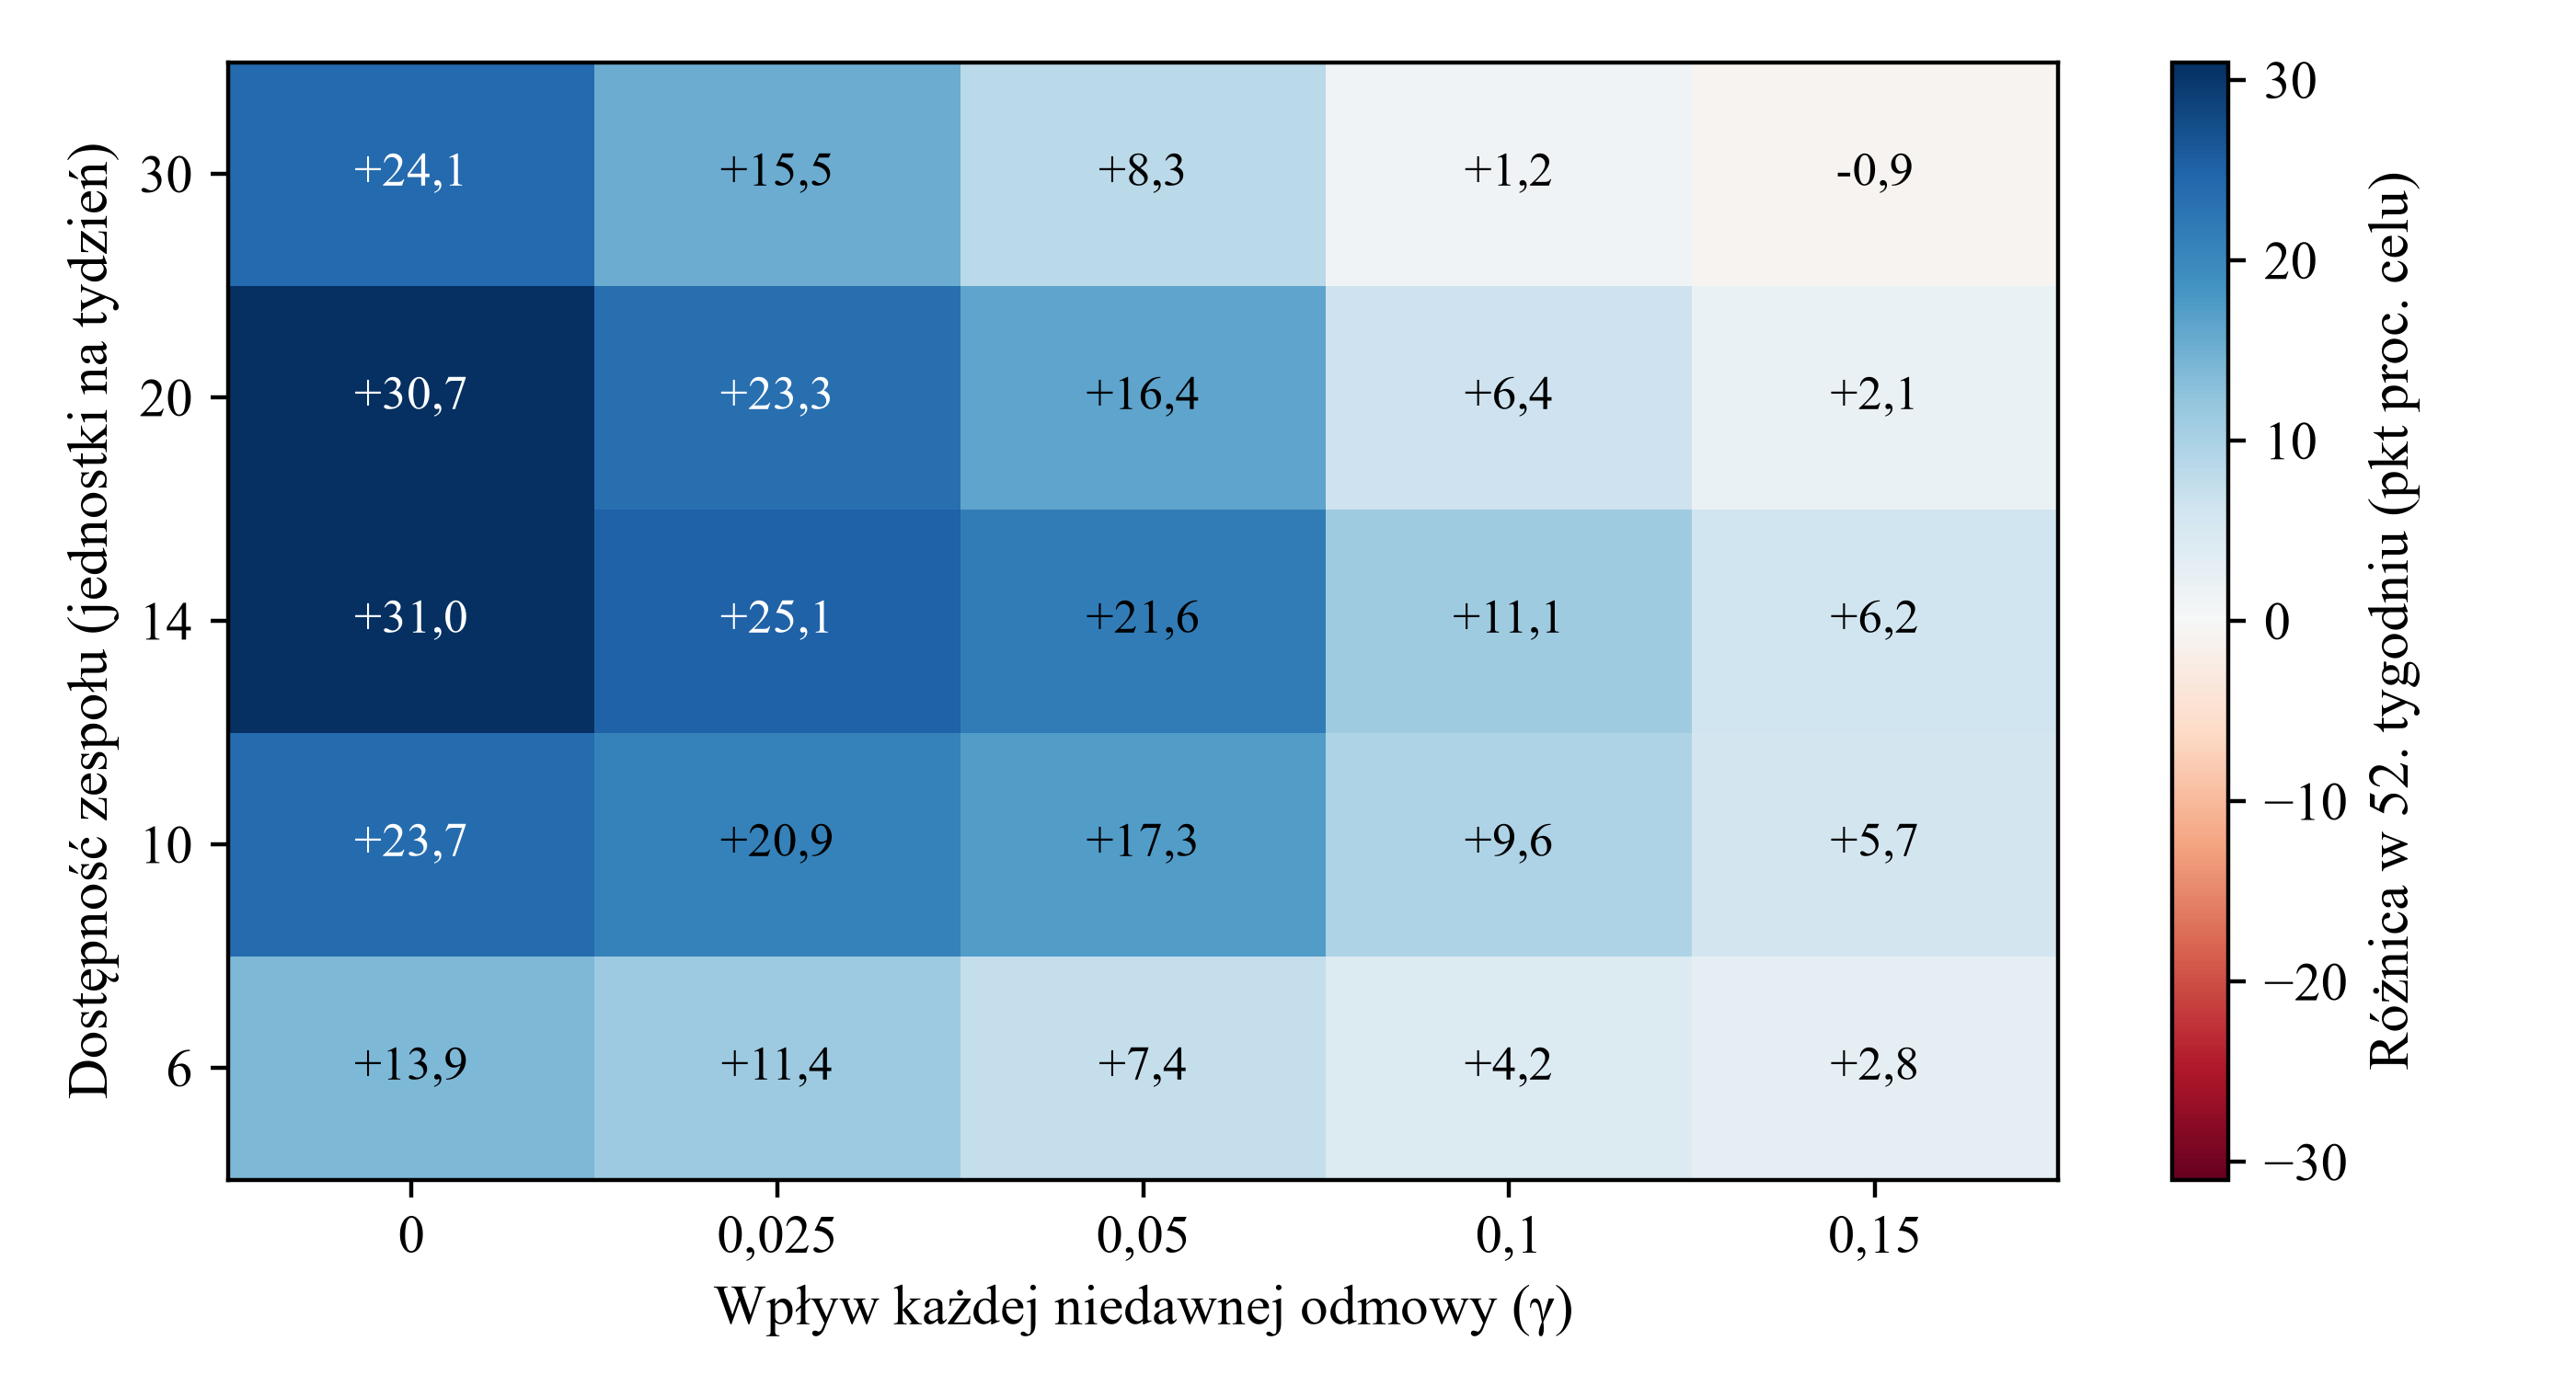
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne. Różnica w tygodniu 52 względem jednoczesnego startu, w punktach procentowych celu zbiórki. Dla każdej kombinacji użyto tych samych 250 symulowanych kampanii. Ta wspólna próba różni się od próby z Tabeli 7.
Rysunek 5 pokazuje przewagę w tygodniu 52 dla pięciu poziomów dostępności kadry i pięciu poziomów rozchodzenia się informacji o odmowach. Jest dodatnia w 24 z 25 kombinacji i wynosi od -0,9 do +31,0 punktu. Przy każdej dostępności przewaga maleje wraz z nasileniem rozchodzenia się informacji. Przy największym nasileniu wynosi -0,9 punktu przy dużej dostępności kadry i +2,8 przy małej; kombinacja podstawowa daje +21,6. W tym modelu rozchodzenie się odmów zawęża przewagę etapowania i silnie zmienia wielkość podpisanych zobowiązań w każdej strategii. Mapa opisuje mechanizmy symulacji; rzeczywista lista inwestorów może wykraczać poza badane zakresy.
18 Uznaniowy przydział zmienia porównanie wczesnych i późnych etapów
Zespół samodzielnie wyznaczający kolejność kieruje pierwsze kontakty do inwestorów, których uważa za najlepiej dopasowanych. Eksperyment odtwarza tę praktykę za pomocą wskaźnika łączącego zarejestrowaną ocenę z połową informacji dostępnych wyłącznie zespołowi. Korelacja wskaźnika z rzeczywistym dopasowaniem wynosi 0,93. Odsetek podpisujących wynosi 15,0% w pierwszym etapie i 2,2% w trzecim, a różnica bez korekty to +12,9 punktu procentowego. Przy przydziale losowym to samo porównanie daje 7,7% wobec 7,4%, czyli +0,3 punktu.
W równaniu 6b Y_i wskazuje, czy inwestor i podpisał zobowiązanie; E_i wynosi jeden dla pierwszego etapu i zero dla trzeciego; s_i to zarejestrowana ocena, a m_i i j_i wskazują mandat i jurysdykcję. W Tabeli 9 obciążenie oznacza odchylenie od nieskorygowanego porównania etapów wczesnego i późnego przy przydziale losowym. Po korekcie spada z +12,6 do +5,4 punktu, czyli o 57%. W modelu uznaniowy przydział korzysta z informacji nieobecnych w zarejestrowanej ocenie. Zmiana przydziału wpływa również na to, którzy inwestorzy dzielą kolejkę i docierają do nich sygnały z kampanii. Pozostałej różnicy nie można przypisać wyłącznie niezarejestrowanym informacjom ani interpretować jako odchylenia od efektu przyczynowego dla całej kampanii.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Przydział do etapów | Odsetek podpisujących, etap 1 | Odsetek podpisujących, etap 3 | Różnica bez korekty (pkt proc.) | Różnica po korekcie (pkt proc.) | Obciążenie względem przydziału losowego (pkt proc.) |
|---|---|---|---|---|---|
| Podpróba randomizowana (losowy przydział do etapów) | 7,7% | 7,4% | +0,3 | +0,3 | punkt odniesienia |
| Ocena zespołu, bez korekty | 15,0% | 2,2% | +12,9 | nie dotyczy | +12,6 |
| Ocena zespołu, z korektą o zarejestrowaną ocenę, mandat i jurysdykcję | 15,0% | 2,2% | nie dotyczy | +5,7 | +5,4 |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne. Różnica odsetka inwestorów, którzy podpisali zobowiązanie do tygodnia 78, między pierwszym a trzecim etapem. Wyniki połączono ze wszystkich powtórzeń i podano w punktach procentowych.
Losowe porównanie terminów kontaktu na poziomie pojedynczych inwestorów daje różnicę +0,3 punktu. Jej wykrycie z mocą 80% wymagałoby około 121 231 inwestorów na ramię badania. Przy tym samym horyzoncie reguła grupowa zmienia wynik całej kampanii o +14,4 punktu w tygodniu 78. Kolejność oddziałuje poprzez interakcje inwestorów, kolejkę, kotwiczenie i nagromadzony wpływ odmów. Porównanie poszczególnych inwestorów nie wychwytuje tych zależności. Jednostką analizy tego efektu jest kampania.
19 Ocena efektu wymaga wielu kampanii w każdym ramieniu badania
Tabela 10 przedstawia wyniki ponownego próbkowania symulowanych kampanii. Dla każdej strategii losuje się niezależne kampanie, aby podać przedział szacowanej różnicy w tygodniu 52 i moc testu dwustronnego na poziomie 5%. Odchylenie standardowe wyniku w tygodniu 52 wynosi 16,7 punktu przy jednoczesnym starcie i 20,9 przy regule grupowej, przy różnicy w modelu wynoszącej +19,7 punktu. Przy trzech kampaniach na ramię centralny przedział 90% wynosi od -5,5 do +45,2 punktu, a moc to 13%.
Moc wynosi 60% przy dziesięciu kampaniach na ramię i 89% przy dwudziestu. Standardowy wzór zastosowany do tych wariancji daje około 14 kampanii na ramię dla mocy 80%. Niewielki zbiór kampanii jednej firmy pozwala na analizę opisową. Oszacowanie efektu dla całej kampanii wymaga połączonego badania odrębnych kampanii przydzielonych do równoległych ramion.
Moc szybko rośnie wraz z liczbą kampanii. Dlatego warto łączyć dane, choć obejmują one wtedy różne sektory, jurysdykcje i okresy. Zmienność między rzeczywistymi kampaniami jest prawdopodobnie większa niż w modelu. Prawidłowy znak nie wystarcza do podjęcia decyzji: przy pięciu kampaniach na ramię oszacowany znak jest poprawny w 95% losowań, moc wynosi 30%, a przedział sięga od +0,2 do +39,3 punktu.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Kampanie na ramię | Przedział 90% szacowanej różnicy w tygodniu 52 (pkt proc.) | Prawidłowy znak | Moc na poziomie 5%, przy prawidłowym znaku | Istotność przy błędnym znaku |
|---|---|---|---|---|
| 3 | -5,5 do +45,2 | 90% | 13% | 0,0% |
| 5 | +0,2 do +39,3 | 95% | 30% | 0,0% |
| 10 | +5,8 do +33,6 | 99% | 60% | 0,0% |
| 20 | +10,0 do +29,5 | 100% | 89% | 0,0% |
| 40 | +12,6 do +26,5 | 100% | 100% | 0,0% |
| 80 | +14,7 do +24,7 | 100% | 100% | 0,0% |
Analiza MatchPoint na podstawie symulacji przy zadanych parametrach; nie są to dane obserwacyjne. Ponowne próbkowanie symulowanych wyników z tygodnia 52, po 4 000 losowań na wiersz; wartości krytyczne t ze standardowych tablic.
20 Odtwarzalność, kontrole i granice ich interpretacji
Program korzysta ze stałego ziarna generatora i zapisuje wszystkie liczby w artykule. W przebiegu, który wygenerował tabele, sprawdza 100 warunków kontrolnych. Obejmują one sumowanie się prawdopodobieństw do jedności, przydział każdego inwestora do dokładnie jednego etapu, identyczną populację w każdej strategii, zgodność reguły grupowej przy zerowym odstępie z jednoczesnym startem, monotoniczny spadek liczby inwestorów od kontaktu do podpisania, zgodność podpisanych kwot z sumą zobowiązań poszczególnych inwestorów, brak kontaktów przed końcem okresu oczekiwania lub rozpoczęciem etapu oraz zgodność tygodnia pierwszego zamknięcia z jego progiem.
Kontrole badają spójność wewnętrzną. Zgodność z rzeczywistością wymaga odrębnej weryfikacji. Przy ustalonym ziarnie model jest deterministyczny; ponowne uruchomienie z tymi samymi wersjami bibliotek odtwarza wszystkie tabele. Zmiana ziarna zmienia poszczególne liczby ze względu na zmienność losowania. Dlatego w artykule podano przedziały z powtórzeń zamiast pojedynczych realizacji.
Tabela 11 wymienia główne kontrole. Potwierdzają wewnętrzną spójność obliczeń. Pozostaje sprawdzić, czy mechanizmy odzwierciedlają rzeczywiste zachowania inwestorów. Odrębna implementacja jednoczesnego startu i reguły grupowej, oparta na równaniach z artykułu i niezależnej sekwencji losowej, odtworzyła przewagę z tygodnia 52 z dokładnością do połowy punktu. Wyników nie sprawdzono na zewnętrznym zbiorze danych. Czytelnik może podważyć wniosek, zmieniając wartości w rejestrze parametrów i ponownie uruchamiając model, co zajmuje kilka minut.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Kontrola | Wynik oczekiwany |
|---|---|
| Udziały jurysdykcji, mandatów i etapów | Każdy zestaw sumuje się do jedności |
| Jeden etap na inwestora w każdej strategii | Dozwolone oznaczenia; wymiary tablicy zgodne z listą |
| Identyczna populacja we wszystkich strategiach | Odcisk danych pozostaje bez zmian po wszystkich przebiegach |
| Zerowy odstęp przy regule grupowej | Przebieg wartości podpisanych zobowiązań identyczny z jednoczesnym startem |
| Liczba inwestorów nie rośnie w kolejnych etapach konwersji | Rosnąco: podpisujący, składający wstępną deklarację, zakwalifikowani, uczestnicy spotkań, osoby objęte kontaktem, cała lista |
| Zgodność kwot podpisanych | Suma kwot zobowiązań inwestorów, którzy podpisali, odpowiada przebiegowi podpisanych kwot |
| Terminy kontaktów | Brak kontaktów przed końcem okresu oczekiwania wynikającego z regulacji lub rozpoczęciem etapu |
| Łączna liczba warunków w przebiegu | 100, wszystkie spełnione |
Warunki sprawdzane podczas przebiegu modelu; suma obejmuje poszczególne sprawdzenia. Podstawa: analiza MatchPoint na podstawie symulacji.
21 Jak zaprojektować badanie rzeczywistych kampanii
Przed pierwszym kontaktem należy zdefiniować jednostkę przydziału, wyniki i analizę. Nowe kampanie spełniające kryteria należy na początku przydzielić losowo do jednoczesnego rozpoczęcia kontaktów albo kontaktów w ustalonych etapach. W miarę możliwości należy zrównoważyć przydział według sponsora i okresu kalendarzowego oraz analizować kampanie zgodnie z przydzielonym ramieniem. Zmiana strategii po pierwszym kontakcie przeniosłaby do dalszego przebiegu dotychczasową kolejkę, odmowy i zobowiązania inwestorów kotwiczących. Stopniowe wdrożenie u sponsorów prowadzących kolejne kampanie wymagałoby odrębnego badania klastrowego z nowymi kampaniami oraz określonymi z góry metodami kontroli czasu kalendarzowego i wpływu między kampaniami [14].
Odrębne pytanie na poziomie inwestora wymaga określonego z góry badania dodatkowego, w którym część kwalifikujących się inwestorów przydziela się losowo do etapów kontaktu. Badanie dodatkowe należy prowadzić poza badaniem głównym lub z góry określić, jak jego przydział wpływa na porównanie na poziomie kampanii. Należy rejestrować daty i godziny, właściwą podstawę prawną oraz zgody i zezwolenia wymagane do badania [15, 16]. Do każdego kontaktu należy stosować właściwe zasady promocji. Należy przyjąć wyniki i tygodnie obserwacji z sekcji 2. Porównanie i zestaw zmiennych korygujących należy zarejestrować przed włączeniem uczestników.
Liczba kampanii ogranicza zakres wniosków. Przy wariancjach z sekcji 19 około 14 kampanii na ramię daje moc 80% dla różnicy +19,7 punktu. Przy mniejszej liczbie przedział jest zbyt szeroki, by oprzeć na nim decyzję. Tabela 12 opisuje projekt. Mniejsze badanie nadal może opisywać kolejne etapy konwersji; taki opis nie stanowi testu efektu.
Mniejszy sponsor może prowadzić rejestr dla każdej zbiórki, podawać statystyki opisowe konwersji według grup, z wyprzedzeniem ustalić etapy i warunki ich uruchomienia oraz zachować niewielką losową podpróbę. Następnie może udostępnić zanonimizowane dane zebrane za zgodą na potrzeby wspólnego badania. Kilka własnych kampanii nie wystarcza do wykazania efektu kolejności. Wcześniejsza rejestracja planu ogranicza też ryzyko zatrzymania badania przy pozornie korzystnym wyniku, co zawyżyłoby oszacowanie efektu.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Element | Specyfikacja | Uzasadnienie |
|---|---|---|
| Jednostka | Kampania w pytaniu o kolejność; inwestor w kampanii w pytaniu o reakcję | Efekt wynika z interakcji |
| Przydział | Przydział nowych kampanii od początku do równoległych ramion; odrębne badanie etapów kontaktu na poziomie inwestora | Oddziela przydział od oceny zespołu |
| Znaczniki czasu | Każdy kontakt, spotkanie, krok due diligence, odmowa i podpisanie | Umożliwia porównanie w tych samych terminach obserwacji |
| Zgoda | Udokumentowana podstawa prawna; ograniczony zakres danych osobowych [15, 16] | Umożliwia analizę |
| Wyniki | Zakwalifikowane spotkanie, wstępna deklaracja, podpisanie i pierwsze zamknięcie w tygodniach 26, 52 i 78 | Zgodność z sekcją 2 |
| Próba | Około 14 kampanii na ramię przy wariancji z modelu | Moc statystyczna |
| Analiza | Analiza według przydzielonego ramienia z uwzględnieniem warstw przydziału i określonych z góry współzmiennych | Zachowuje porównanie na poziomie kampanii |
| Raportowanie | Wszystkie kampanie, także przerwane i nieudane | Ogranicza błąd przeżywalności |
Proponowany projekt; pozycje określają dane do zebrania i decyzje do podjęcia. [14, 15, 16]
22 Przedstaw klientowi lub komitetowi plan, rejestr i punkt odniesienia
Klient lub komitet inwestycyjny powinien najpierw zobaczyć plan etapów: które grupy wchodzą do danego etapu, dlaczego i z jakiej ścieżki regulacyjnej korzystają. Tabela 13 wymienia materiały do przedstawienia. Plan powinien podawać wskaźnik gotowości i jego podstawy dla każdej grupy oraz wskazywać, kto może uruchomić kolejny etap i po jakim przeglądzie.
Raport postępu powinien przedstawiać dla każdej grupy zobowiązania podpisane i wstępne w tygodniach 26, 52 i 78 względem celu i progu pierwszego zamknięcia. Powinien zawierać rejestr odmów i czas pracy kadry kierowniczej. Punktem odniesienia jest wynik, jakiego można by oczekiwać po jednoczesnym starcie przy podanych parametrach. Trzeba wyraźnie zaznaczyć, że wartość pochodzi z modelu i nie dowodzi skuteczności ustalonej kolejności.
Komitet powinien znać także ograniczenia. Liczby z artykułu nie określają ceny, warunków ani jakości inwestorów, a ich wielkości nie potwierdzają obserwacje. Przedstawienie symulowanej przewagi +19,7 punktu jako spodziewanego wyniku wykraczałoby poza dowody. Raport może wskazać mechanizm, dostępne podstawy i warunki rezygnacji z planu.
Przewiń tabelę w poziomie, aby wyświetlić wszystkie kolumny.
| Pozycja | Treść | Pytanie |
|---|---|---|
| Plan etapów | Grupy, etapy, ścieżki i osoby uprawnione do uruchomienia etapu | Dlaczego taka kolejność? |
| Wskaźnik gotowości | Parametry i dane uzasadniające ocenę każdej grupy | Czy ranking można uzasadnić? |
| Wyniki w terminach pomiaru | Zobowiązania podpisane i wstępne według tygodnia i grupy | Jaki jest postęp względem celu? |
| Rejestr odmów | Data, etap, przyczyna i inni inwestorzy, którzy dowiedzieli się o odmowie | Co zmienić przed następnym etapem? |
| Czas kadry kierowniczej | Godziny pracy i czas oczekiwania w kolejce | Czy dostępność ogranicza postęp? |
| Punkt odniesienia z modelu | Oczekiwany wynik z symulacji, wyraźnie oznaczony jako taki | Jaki wynik mógłby dać inny plan? |
| Warunki rezygnacji | Okno rynkowe, próg kotwiczenia i sygnały rozchodzenia się odmów | Kiedy rozpocząć kontakt z pozostałymi grupami? |
Proponowany zestaw; pozycje określają informacje do przedstawienia.
23 Reguła dla trwającej zbiórki i granice automatyzacji
Reguła obejmuje pięć kroków. Po pierwsze, ustal dostępne okno. Jeśli zamyka się ono lub mandat wygasa w ciągu około 26 tygodni, model pokazuje małą korzyść z porządkowania w tym horyzoncie. Skontaktuj się z grupami zdolnymi do szybkiej decyzji, a resztę pozostaw na drugi etap. Po drugie, określ dostępność kadry kierowniczej. Jeżeli przy jednoczesnym starcie oczekiwanie przekracza kilka tygodni, kolejka rozdziela czas zespołu bez ustalonej kolejności, co uzasadnia koszt wcześniejszego uporządkowania kontaktów. Po trzecie, opracuj plan piętnastu grup przy użyciu wskaźnika gotowości i zaplanuj wcześnie kontakt z grupą mogącą zapewnić zobowiązanie kotwiczące.
Po czwarte, unikaj dawania pierwszeństwa inwestorom o najkrótszych terminach i najmniejszych kwotach. W modelu opóźnia to kotwiczenie i przesuwa najdłuższe procesy decyzyjne na koniec. Po piąte, uruchamiaj kolejny etap po przeglądzie rejestru odmów i poprawieniu prezentacji. Gdy w ciągu kilku tygodni pojawi się kilka odmów w jednym segmencie i widać, że informacje o nich się rozchodzą, wstrzymaj kontakt z tym segmentem. Są to wskazówki warunkowe pochodzące z symulacji. Mają zastosowanie w takim stopniu, w jakim założone mechanizmy występują w rzeczywistości.
Narzędzia do danych i systemy automatyczne mogą prowadzić rejestr, wskazywać nieaktualne pozycje i przygotowywać szkic podsumowania. Decyzje o kolejności i uruchomieniu etapów powinny należeć do zespołu. Każdy model lub wskaźnik należy przetestować względem pytania, na które ma odpowiadać, na kampaniach niewykorzystanych do jego opracowania. Wynik trzeba zapisać z datą i numerem wersji.
24 Ograniczenia i kolejna decyzja
Eksperyment zawiera mechanizmy sprzyjające ustalaniu kolejności: kolejkę, poprawę prezentacji i kotwiczenie. Rozchodzenie się odmów zmniejsza przewagę w modelu, a zarazem wpływa na wartość podpisanych zobowiązań każdej strategii. Żadne źródło nie określa jego wielkości. Wyniki powstają z tych samych mechanizmów, na których opiera się reguła. Eksperyment pokazuje więc, jak działa kolejność przy spełnieniu założeń. Wartości parametrów są założone i nie wynikają ze źródeł. Przy długich okresach oczekiwania przewaga maleje do kilku punktów; pierwszeństwo family offices ją odwraca. Poza utratą aktualności model nie obejmuje dodatkowych kosztów zwłoki, takich jak konkurencyjny fundusz czy znużenie inwestorów długim procesem. Mogłyby one odwrócić wynik.
Inwestorzy są niezależni z wyjątkiem założonego rozchodzenia się informacji o odmowach. Model nie obejmuje ponownych kontaktów, konkurencyjnych funduszy, zmian warunków, wpływu na ceny ani sztywnego górnego limitu. Błąd zarejestrowanej gotowości ma prostą postać. Przegląd regulacyjny obejmuje wybrane przepisy dotyczące ofert i promocji. Odrębne saudyjskie przepisy dotyczące funduszy i krajowe przepisy państw UE pozostają poza zakresem. Przed zastosowaniem opisanej ścieżki należy potwierdzić ją oraz aktualne przepisy z właściwymi doradcami.
W kolejnej kampanii warto zastosować rejestr z Tabeli 3. Doradcy lub platformy posiadający wymagane zgody i zezwolenia mogliby połączyć odrębne kwalifikujące się kampanie w badaniu z równoległymi ramionami opisanym w sekcji 21. Do uzyskania takich danych symulacja może wskazywać warunki warte sprawdzenia; przed rozpoczęciem kolejnego etapu warto przejrzeć rejestr odmów.
Bibliografia
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, dostęp 14 października 2026 r.; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Wiążące przepisy i wytyczne aktualne w dniu dostępu; przewodnik pochodzi z podanej daty. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, dostęp 14 października 2026 r.. Wiążące przepisy. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Capital Market Authority, Królestwo Arabii Saudyjskiej. Rules on the Offer of Securities and Continuing Obligations, po zmianie uchwałą nr 3-6-2026 z 19 stycznia 2026 r., art. 8–10. Angielskie tłumaczenie CMA; oficjalny tekst jest w języku arabskim. Odrębne przepisy dotyczące funduszy pozostają poza zakresem analizy. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Capital Market Authority, Zjednoczone Emiraty Arabskie. Federal Decree-Law No. 32 of 2025 Regarding the Capital Market Authority oraz Financial Activities Rulebook, art. 6 dotyczący obowiązków w zakresie promocji. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. Wiążący akt wykonawczy w wersji opublikowanej na legislation.gov.uk. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Parlament Europejski i Rada. Dyrektywa 2011/61/UE w sprawie zarządzających alternatywnymi funduszami inwestycyjnymi, tekst skonsolidowany z 16 kwietnia 2026 r., art. 30a ust. 1 i 2. Krajowe przepisy dotyczące ofert prywatnych pozostają poza zakresem analizy. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (liczenie nabywców) and 17 CFR 230.502(c) (ograniczenie sposobu oferowania). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Dobrowolny standard branżowy bez mocy wiążącej. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Materiał dla praktyków z podanej daty; nie jest to badanie ankietowe. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Przegląd teorii w wersji roboczej. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Artykuł roboczy; przeanalizowano streszczenie. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Artykuł roboczy o rynku mieszkaniowym; przeanalizowano streszczenie. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Artykuł roboczy; przeanalizowano streszczenie. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Streszczenie konferencyjne. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Streszczenie na oficjalnym portalu, dostęp 14 października 2026 r.; tekstu dekretu z mocą ustawy nie przeanalizowano. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Wytyczne regulatora, dostęp 14 października 2026 r. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
O autorze
Chennakeshav (CK) jest menedżerem corporate finance i bankowości inwestycyjnej z ponad 25 latami globalnego doświadczenia w pozyskiwaniu, strukturyzacji i realizacji transakcji M&A, kapitału wzrostowego i strategii korporacyjnej. Prowadził mandaty tworzenia wartości dla założycieli, przedsiębiorstw i funduszy, łącząc perspektywę zarządu z bezpośrednią realizacją i zamykaniem transakcji.
Jego kariera obejmuje Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, spółki portfelowe ADQ i Emirates Growth Fund w sektorach TMT, nieruchomości, fintech, deeptech, cleantech, infrastruktury i energii. Współpracował z kadrą zarządzającą, funduszami private equity i venture capital, państwowymi funduszami majątkowymi oraz family office przy finansowaniu złożonych rund kapitałowych i przedsięwzięć skalujących działalność, a także prowadził due diligence M&A, integrację po połączeniu i inicjatywy transformacji biznesowej tworzące wartość.
W Matchpoint Partners pełni funkcję Managing Partner i kieruje praktyką corporate finance, M&A i pozyskiwania kapitału. Posiada MBA London Business School, ukończył studia w zakresie inżynierii na VTU i obecnie realizuje Master of Laws (LLM) na UCL London.
Aktywnie wspiera start-upy jako mentor: współpracuje z Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute i IN5, pełni funkcję Entrepreneur Mentor in Residence (EMiR) w London Business School i ocenia uczestników Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Zastrzeżenia
Opracowanie należy do ciągłej serii poświęconej strukturze rynków prywatnych i alternatywnych. Wyrażone poglądy są poglądami autora. Dokument służy wyłącznie informacji, opisuje strukturę rynku w ujęciu ogólnym i nie stanowi doradztwa inwestycyjnego, prawnego, podatkowego ani regulacyjnego ani rekomendacji dotyczącej papieru wartościowego, wehikułu lub kontrahenta.
