
1 Testați dacă prezentarea schimbă rezultatul înainte de a folosi oportunitățile limitate de prezentare
Un fondator, director financiar sau promotor care atrage capital privat și un administrator de fond care atrage capital de la parteneri cu răspundere limitată dispun fiecare de un număr redus de prezentări prin contacte personale. Fiecare prezentare folosește o relație la care se poate apela de un număr limitat de ori. Decizia este dacă aceste oportunități trebuie folosite pentru investitorii cei mai promițători, păstrate pentru mai târziu sau înlocuite cu o abordare directă a acelor investitori, pentru a conserva relația. Răspunsul depinde de o mărime cauzală: cât de mult avansează un anumit investitor datorită prezentării, comparativ cu abordarea directă a aceluiași investitor.
Cele două categorii se confruntă cu aceeași structură a deciziei, dar cu forme diferite de raritate. O companie care atrage capital de creștere de la o listă definită de investitori poate avea doar câteva relații de nivel înalt care îi deschid accesul la instituțiile cele mai mari. Un administrator de fond care atrage capital de la parteneri cu răspundere limitată poate avea o rețea mai largă de investitori anteriori, consultanți și intermediari, dar fiecărui partener i se poate solicita implicarea doar de câteva ori. În ambele cazuri, numărul prezentărilor este limitat, investitorii cei mai importanți pot fi și cei mai greu de contactat direct, iar promotorul trebuie să aleagă ordinea în care folosește relațiile.
Datele din sondaje arată că majoritatea tranzacțiilor de capital de risc provin din rețele și recomandări; practicienii interpretează frecvent acest lucru ca dovadă că investitorii prezentați avansează mai mult. Această interpretare nu rezolvă decizia, deoarece intermediarii aleg cui fac prezentări. Un promotor tinde să solicite o prezentare când investitorul pare deja interesat, iar același interes ar fi crescut probabilitatea unui răspuns și fără prezentare. Lucrarea analizează dacă investitorii prezentați avansează mai mult decât cei abordați direct după ajustarea pentru adecvarea investitorului și cât din diferența vizibilă rămâne după aplicarea corecției uzuale. [1, 3]
Lucrarea nu dispune de un set de date observate privind contactarea investitorilor. Construiește cadrul pe baza normelor primare și a cercetărilor publicate, apoi execută un experiment construit în care efectul real al prezentării este cunoscut, deoarece fiecare investitor are un rezultat sub ambele modalități de abordare. Experimentul arată ce ar raporta metodele de comparație în acel cadru și precizează explicit că nu raportează rezultate observate. O secțiune finală descrie studiul bazat pe consimțământ care l-ar putea înlocui.
2 Definiți avansarea ca etape datate, raportate la toți investitorii contactați
Rezultatul trebuie definit înainte de orice comparație. Folosim patru etape pe care un promotor le poate înregistra din propria corespondență și agendă: un răspuns de fond, o primă întâlnire calificată, începerea due diligence și un angajament semnat. Răspunsul este o comunicare scrisă care abordează propunerea; o confirmare automată de primire nu se califică. O întâlnire calificată este una care a avut loc cu o persoană capabilă să avanseze mandatul, după care investitorul confirmă că mandatul se încadrează în aria sa declarată. Due diligence începe când investitorul solicită sau primește informații confidențiale. Un angajament semnat este un angajament de investiție sau finanțare încheiat și obligatoriu din punct de vedere juridic, cu condițiile suspensive și stadiul finanțării înregistrate separat. Sunt excluse documentele indicative sau neobligatorii de termeni ai tranzacției. Tabelul 1 consemnează etapele, termenele și dovezile aferente.
Fiecare etapă are un termen care începe la primul contact: 30 de zile pentru răspuns, 90 pentru o întâlnire calificată, 180 pentru due diligence și 365 pentru un angajament semnat. Aceste termene sunt alegeri de proiectare stabilite înainte de prima abordare și se aplică identic tuturor grupurilor. Numitorul fiecărei etape este numărul investitorilor contactați, nu numărul celor ajunși la etapa precedentă. Compararea ratelor condiționate, de exemplu a întâlnirilor în rândul celor care au răspuns, combină efectul prezentării cu schimbarea componenței celor care răspund. Secțiunea 11 arată dimensiunea acestei distorsiuni.
| Etapă | Ce se numără | Termen de la primul contact | Dovadă înregistrată |
|---|---|---|---|
| Răspuns | Răspuns scris care abordează propunerea | 30 de zile | Mesaj datat sau notă a apelului |
| Întâlnire calificată | Întâlnire desfășurată cu o persoană capabilă să avanseze mandatul, cu confirmarea ariei mandatului | 90 de zile | Înregistrare în agendă și notă a întâlnirii |
| Due diligence | Investitorul solicită sau primește informații confidențiale | 180 de zile | Jurnalul accesului la camera de date sau lista solicitărilor |
| Angajament semnat | Angajament de investiție sau finanțare încheiat și obligatoriu juridic; sunt excluse documentele indicative sau neobligatorii de termeni ai tranzacției | 365 de zile | Angajament obligatoriu încheiat, dată, condiții suspensive și stadiul finanțării separat |
| Numitor | Fiecare investitor contactat, indiferent de grup | Identic pentru toate etapele | Jurnal al abordărilor, cu grup și dată |
Înregistrare propusă. Termenele sunt alegeri de proiectare stabilite înainte de prima abordare, nu constatări. Rubricile descriu informații care trebuie colectate.
Simularea impune o succesiune de etape incluse una în alta: semnarea necesită due diligence, iar due diligence necesită o întâlnire. Aceasta este o convenție de modelare stabilită de autor. Înregistrările reale necesită o regulă prestabilită pentru cazurile care sar peste o etapă. Modelul generează indicatori ai etapelor fără date ale evenimentelor sau cenzurare; termenele de 30, 90, 180 și 365 de zile aparțin studiului operațional propus. Comparațiile necesită aceeași perioadă de urmărire pentru fiecare investitor. O dată comună de încheiere a campaniei poate lăsa contactele ulterioare cu o urmărire incompletă; analizele ar trebui să folosească fie cohorte cu perioada de observare încheiată, fie o metodă de cenzurare precizată explicit.
3 Clasificați fiecare abordare după cine oferă susținerea, cui și ce primește investitorul
Termenul prezentare acoperă mai multe acte diferite, iar un studiu care le amestecă nu poate fi interpretat. Separăm cinci abordări după ceea ce primește investitorul, așa cum literatura despre recomandări separă informația de acces. [3] O abordare directă ajunge la investitor fără intervenția unui terț. O prezentare prin redirecționare transmite materialele promotorului printr-un terț care nu adaugă o opinie. O prezentare cu susținere include descrierea relației de către terț și opinia sa despre propunere. O abordare comună presupune participarea terțului la prima întâlnire. O solicitare primită este inițiată de investitor și nu intră în comparație. Tabelul 2 prezintă definițiile.
| Abordare | Cine oferă susținerea | Ce primește investitorul | Dovadă înregistrată |
|---|---|---|---|
| Directă | Nimeni | Mesajul propriu al promotorului | Mesajul și data trimiterii |
| Prezentare prin redirecționare | Un terț transmite materialele | Mesajul promotorului printr-un terț | Data redirecționării și persoana care face prezentarea |
| Prezentare cu susținere | Terțul descrie relația și oferă o opinie | Nota terțului împreună cu propunerea | Nota persoanei care face prezentarea și descrierea relației |
| Abordare comună | Terțul participă la prima întâlnire | Prezența terțului | Lista participanților la întâlnire |
| Solicitare primită | Investitorul inițiază contactul | Solicitarea proprie a investitorului | Exclusă din comparație |
Definiții propuse. Sunt clasificări analitice care trebuie fixate în protocolul studiului; nu reprezintă constatări despre vreo piață.
Clasificarea separă și două mecanisme pe care o singură diferență le amestecă. O prezentare cu susținere poate transmite informații despre promotor, așa cum face o recomandare pe piața muncii, și poate oferi acces la un decident care altfel nu ar citi mesajul. Experimentul prezentat ulterior nu le distinge; tratează prezentarea ca un singur pachet, cu un efect precizat în fiecare etapă. Un studiu real ar trebui să înregistreze descrierea relației, pentru a permite separarea ulterioară a componentelor pachetului.
4 Sondajele arată predominanța rețelelor în identificarea tranzacțiilor, fără a demonstra că prezentările cauzează avansarea
Cea mai apropiată descriere a modului în care investitorii privați găsesc tranzacții este un sondaj în rândul firmelor de capital de risc. Lucrarea de lucru a lui Gompers, Gornall, Kaplan și Strebulaev raportează 885 de respondenți din 681 de firme. Peste 30 % dintre tranzacții au fost generate prin rețele profesionale, alte 20 % au fost recomandate de alți investitori, iar 8 % de companii din portofoliu. Aproape 30 % au fost generate intern și doar aproximativ 10 % au provenit din solicitări primite de la conducerea companiilor. Aceeași lucrare raportează că, pentru fiecare tranzacție încheiată, firmele analizează aproximativ 100 de oportunități și că una din patru oportunități duce la o întâlnire cu conducerea. [1]
Acestea sunt cifre autoraportate de firme de capital de risc privind originea tranzacțiilor. Ele motivează un cadru al rezultatelor pe etape; nu calibrează ratele stabilite de autorul lucrării și nu estimează efectul unei prezentări. Sondajul nu este un eșantion de investitori din Golf. Tabelul 5 raportează tranzacții primite din inițiativa conducerii de 12 % pentru investitorii în etape timpurii și de 7 % pentru cei în etape ulterioare. [1]
Shane și Cable au studiat modul în care relațiile directe și indirecte dintre 50 de întreprinderi de înaltă tehnologie și 202 investitori în faza seed au influențat deciziile de finanțare. Ei raportează că aceste relații influențează, prin transferul de informații, ce întreprinderi primesc finanțare. Am citit doar rezumatul, deoarece textul integral nu este disponibil în acces liber. Acesta susține ideea că relațiile contează pentru finanțare într-un eșantion de investitori seed. Rezumatul nu raportează o dimensiune a efectului și nu indică separarea selecției de efectul relației; studiul privește investițiile seed, nu plasamentele de fonduri sau atragerile de capital în etape ulterioare. [2] Aceste surse justifică un cadru de întrebări. Niciuna nu furnizează efectul unei prezentări.
5 Experimentele de teren arată că recomandările transmit informații și că selecția celor recomandați este de amploare
Pallais și Sands au desfășurat trei experimente de teren pe o piață online a muncii. Ei raportează că recomandările conțin informații despre performanță și persistență dincolo de caracteristicile observate și că lucrătorii recomandați au avut rezultate deosebit de bune când au lucrat alături de cei care i-au recomandat. Experimentul lor privind influența colegilor nu a susținut mecanismul propus al stimulării efortului prin persoana care recomandă. Rezultatele privesc munca și recrutarea. [3]
În proiectarea recrutării, 68 % dintre lucrătorii recomandați au candidat pentru post, comparativ cu 6 % dintre cei nerecomandați. Această selecție contează când performanța este vizibilă doar pentru cei angajați. Rezultatul ilustrează o problemă de măsurare într-o piață a recomandărilor; nu oferă un efect asupra implicării investitorilor sau atragerii de capital. [3]
Cel mai apropiat studiu asupra investitorilor este un experiment de teren randomizat cu e-mailuri de prezentare nesolicitate. Gornall și Strebulaev au trimis 80 000 de e-mailuri de prezentare pentru start-upuri fictive către 28 000 de investitori de capital de risc și investitori individuali de tip angel. Ei raportează că antreprenoarele au primit cu 9 % mai multe răspunsuri interesate decât bărbații care prezentau proiecte identice. Autorii concluzionează că investitorii nu au discriminat la evaluarea e-mailurilor de prezentare nesolicitate și sugerează ca cercetările viitoare asupra prejudecăților investitorilor să se concentreze pe rețele și interacțiuni personale. Am citit rezumatul publicat și textul integral al versiunii de lucru din august 2019, care precizează că e-mailurile vizează primul pas al procesului de investiție. Studiul arată că abordarea nesolicitată a investitorilor poate fi randomizată la scară mare și că analiza s-a oprit la primul răspuns. [4] Un al doilea studiu randomizat, realizat de Zhang și citit parțial, a trimis e-mailuri de prezentare către peste 17 000 de investitori de capital de risc. Acesta raportează o rată de răspuns de 1,5 % la e-mailuri nesolicitate în 2020, comparativ cu 6 % atribuită lui Gornall și Strebulaev în decembrie 2018. [5] Aceste surse susțin fezabilitatea unei componente randomizate. Ele nu estimează efectul unei prezentări.
6 Ajustarea pentru adecvare lasă comparația afectată de confuzie statistică atunci când intermediarii aleg cui fac prezentări
Ajustarea pentru adecvarea înregistrată a investitorului este corecția naturală și cea menționată în întrebarea de cercetare. Metodele scorului de propensiune permit unui studiu observațional să reproducă trăsături ale unuia randomizat prin echilibrarea caracteristicilor inițiale observate între cei tratați și cei netratați. Introducerea lui Austin în aceste metode precizează condiția de care depind: alocarea tratamentului trebuie să fie puternic ignorabilă, descrisă și ca ipoteza că au fost măsurate toate variabilele care influențează atât alocarea, cât și rezultatul. Ea precizează și că o diferență standardizată sub 0,1 a fost considerată un indicator al unui dezechilibru neglijabil. [6]
Pentru prezentări, ipoteza este exigentă. Persoana care face prezentarea știe lucruri absente din înregistrările promotorului: dacă investitorul investește în acel moment, dacă o conversație recentă a mers bine și dacă responsabilul relației ar adăuga o opinie personală. Numim acest factor receptivitate latentă. El influențează atât cine primește o prezentare, cât și probabilitatea unui răspuns în absența acesteia. Echilibrul variabilelor înregistrate nu îl poate dezvălui. Sursa stabilește condiția unei ajustări valide și o convenție privind echilibrul. Ea nu arată dacă această condiție este îndeplinită într-o anumită campanie și este un material explicativ de statistică, nu un studiu asupra investitorilor. [6]
VanderWeele și Ding definesc valoarea E pentru ipoteza nulă ca intensitatea minimă comună a asocierilor unui factor de confuzie, pe scara riscului relativ și condiționat de covariatele măsurate, suficientă pentru a aduce asocierea la valoarea nulă. Cadrul lor tratează și riscuri relative-țintă specificate, diferite de valoarea nulă. Aceste calcule de sensibilitate cuantifică intensitatea necesară a confuziei statistice; nu estimează confuzia efectiv prezentă. [7]
7 Normele privind valorile mobiliare, remunerarea intermediarilor și protecția datelor delimitează orice test
O prezentare poate intra sub incidența normelor privind valorile mobiliare și promovarea financiară. Interpretările personalului SEC descriu o relație substanțială preexistentă drept o cale de evitare a solicitării generale în ofertele relevante din Regulation D. Ele disting sofisticarea financiară evaluată pe baza unor informații suficiente de un simplu exercițiu formal, discută când relația trebuie să preceadă oferta sau participarea intermediarului și tratează prezentările informale din rețele de investitori angel ca dependente de faptele fiecărui caz. Interpretările citate nu stabilesc permisiunea pentru o anumită abordare și nu rezolvă cerințele de înregistrare a intermediarilor. [8]
În Regatul Unit, articolul 15 din Financial Promotion Order privește prezentările către persoane autorizate sau exceptate care îndeplinesc condițiile. Acestea includ o restricție privind relația, absența remunerației de la alte persoane decât destinatarul și o condiție privind consultanța care acoperă și refuzul consultanței însoțit de recomandarea de a solicita consultanță autorizată. Alineatul 1A exclude anumite categorii de activități. O prezentare plătită de destinatar nu este deci exclusă doar de condiția privind remunerația; toate condițiile aplicabile trebuie verificate. În DIFC, alerta DFSA din 2023 descrie interdicțiile privind serviciile financiare și promovarea financiară, inclusiv comunicările prin e-mail, telefon și întâlniri. Excepțiile din regulament și cerințele SCA sau CMA nu intră în sfera analizată. [9, 14]
| Întrebare | Sursă și statut | Ce stabilește | Ce lasă deschis |
|---|---|---|---|
| Relația precede oferta? | Interpretări ale personalului SEC, 2015 și 2025 [8] | O relație substanțială preexistentă reprezintă o cale de evitare a solicitării generale | Norme de comercializare în Golf și oferte în afara SUA |
| Persoana care face prezentarea este remunerată? | Financial Promotion Order din Regatul Unit, articolul 15 [9] | Remunerația de la altcineva decât destinatarul încalcă condiția privind remunerația; se aplică și alte condiții și excluderi de activități | Eligibilitatea completă pentru exceptare și alte regimuri normative aplicabile |
| Abordarea constituie promovare în DIFC sau din DIFC? | Alerta DFSA privind articolul 41A din Regulatory Law 2004 [14] | O persoană neautorizată nu poate efectua o promovare financiară, inclusiv prin e-mailuri, apeluri și întâlniri, cu excepția cazurilor permise de norme | Excepțiile din regulament și normele SCA și CMA nu au fost analizate |
| Consimțământul este valid? | Regulamentul general al UE privind protecția datelor, articolul 7 [10] | Consimțământ demonstrabil, distinct și revocabil | Dacă acordul constituie temeiul potrivit pentru o anumită listă |
| Este îndeplinit standardul ADGM? | Îndrumări ale Office of Data Protection din ADGM, mai 2025 [11] | Consimțământul trebuie să fie liber, specific, informat și înregistrat | Textul regulamentelor nu a fost analizat |
| Se aplică legea federală a EAU? | Rezumatul portalului guvernamental al EAU [12] | Prelucrarea fără consimțământ este interzisă, cu excepțiile precizate | Textul integral al legii federale și legea DIFC nu au fost analizate |
| Ce spune investitorul despre contactarea nesolicitată? | Pagina de contact Mubadala [13] | Un avertisment privind frauda; solicitările nesolicitate de finanțare a proiectelor nu sunt acceptate | Modul în care sunt evaluate propunerile de investiții sau prezentările |
Întrebări de verificare propuse. Statutul surselor: interpretări ale personalului, un act normativ, un regulament, îndrumări ale autorității și o alertă a autorității, potrivit descrierii din text. Niciuna nu constituie o constatare privind o jurisdicție din Golf neanalizată. [8, 9, 10, 11, 12, 13, 14]
Pentru prelucrarea datelor, operatorul are nevoie de un temei juridic aplicabil. Atunci când se folosește consimțământul, articolul 7 din GDPR impune un consimțământ demonstrabil, distinct și revocabil; articolul 21 privește opoziția față de marketingul direct. Îndrumările ADGM explică șase temeiuri juridice și resping tăcerea sau căsuțele bifate în prealabil ca forme de consimțământ. Portalul guvernamental al EAU rezumă cerințele federale privind consimțământul și excepțiile; lucrarea se bazează pe acest rezumat, nu pe textul integral al legii federale. Separat, pagina de contact Mubadala avertizează cu privire la solicitările nesolicitate de finanțare și la conduita necorespunzătoare. Avertismentul nu descrie evaluarea propunerilor de investiții. [10, 11, 12, 13]
8 Precizați mărimea de estimat și identitatea de selecție înainte de orice estimare
Mărimea de estimat este efectul mediu al unei prezentări asupra ponderii investitorilor contactați care ating fiecare etapă. Pentru investitorul i și etapa k, se scrie indicatorul atingerii etapei sub ambele modalități de abordare. Diferența medie dintre acești indicatori este efectul căutat. Diferența vizibilă într-o campanie este cea dintre grupul prezentat și cel contactat direct, adică o altă mărime. Ecuația 1b arată exact cum diferă acestea, iar modelul verifică această identitate în fiecare etapă.
În ecuații, Y(i,k,a) este egal cu unu dacă investitorul i atinge etapa k când este contactat prin metoda a, unde a este unu pentru o prezentare și zero pentru o abordare directă, iar A(i) este abordarea folosită efectiv. Prima ecuație definește efectul mediu tau(k) asupra tuturor investitorilor eligibili. A doua descompune diferența observată Delta(k) în efectul asupra investitorilor prezentați, numit efect asupra celor tratați, și, între acolade, o componentă de selecție care compară ce ar fi realizat grupurile prezentat și direct fără nicio prezentare. O componentă de selecție pozitivă înseamnă că grupul prezentat avea deja șanse mai mari să avanseze.
Rezultă două caracteristici. În primul rând, componenta de selecție nu este o eroare de eșantionare. Ea nu scade odată cu creșterea campaniei; un eșantion mai mare face diferența distorsionată mai precisă, fără să o facă mai exactă. În al doilea rând, efectul asupra celor tratați și efectul mediu pot diferi când intermediarii aleg investitorii pentru care prezentările funcționează cel mai bine; rezultatul trebuie deci să precizeze întotdeauna care dintre cele două mărimi este raportată. Componenta randomizată descrisă ulterior estimează efectul mediu în rândul investitorilor eligibili.
Mărimea de estimat este definită pentru investitorii eligibili, adică pentru cei pentru care există o cale credibilă de prezentare înaintea abordării. Investitorii fără o asemenea cale nu intră în comparația tratamentelor din acest studiu. Eligibilitatea trebuie înregistrată înainte de alocare; această restricție singură nu elimină diferențele dintre rețelele promotorilor și nu identifică un efect. Generalizarea rezultatului componentei la toți investitorii eligibili necesită selectarea aleatorie pentru includerea în componentă sau o ajustare de transportabilitate justificată, pe lângă alocarea aleatorie în interiorul ei.
9 Construiți o populație în care efectul real al unei prezentări este cunoscut
Populația cuprinde 400 000 de investitori eligibili, adică investitori pentru care există o cale credibilă de prezentare. Fiecare are un scor de adecvare înregistrat și un indicator înregistrat al categoriei; 30 % sunt în prima categorie, mai greu de contactat. Fiecare are și o valoare a receptivității care nu este niciodată înregistrată, corelată la 0,3 cu adecvarea înregistrată, și un indice înregistrat al implicării anterioare, cu o încărcare de 0,6 pe receptivitate. Indicele reprezintă ceva ce promotorul ar putea consemna înainte de abordare: dacă investitorul a deschis corespondența anterioară a firmei sau a răspuns la ea. Tabelul 4 enumeră toate datele de intrare.
| Dată de intrare | Valoare | Statut |
|---|---|---|
| Investitori eligibili din populația construită | 400 000 | Construită |
| Rata abordării directe în fiecare etapă | 9 % răspuns; 55 % întâlnire condiționat de răspuns; 30 % due diligence condiționat de întâlnire; 18 % semnare condiționat de due diligence | Stabilită de autor |
| Efectul real al unei prezentări (logaritmul șanselor) | 1,50 răspuns; 0,20 întâlnire; 0,30 due diligence; 0,15 semnare | Stabilit de autor |
| Receptivitatea latentă: corelația cu adecvarea înregistrată | 0,3; distribuție normală standard, niciodată înregistrată | Stabilită de autor |
| Indicele implicării anterioare (indicator indirect înregistrat) | Încărcare de 0,6 pe receptivitate | Stabilit de autor |
| Alegerea prezentărilor de către promotor (logaritmul șanselor) | 0,5 adecvare; 0,5 categoria 1; 0,9 receptivitate latentă; 30 % prezentați | Stabilită de autor |
| Componenta randomizată; repetări | 25 % dintr-o campanie; 600 de campanii pentru fiecare dimensiune | Alegere de proiectare |
| Configurații de stres | Receptivitate 1,8; câștigurile cresc cu 0,5 pe unitate de receptivitate; logaritmul șanselor de răspuns mai mic cu 0,8; 15 % și 10 % clasificați greșit | Stabilite de autor |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Efectele asupra logaritmului șanselor se aplică în fiecare etapă, condiționat de etapa precedentă.
Aici F(i) este adecvarea înregistrată, T(i) indicatorul categoriei, W(i) receptivitatea latentă, iar promotorul alege o prezentare cu probabilitatea logistică din ecuația 2a. Constanta a(0) este determinată astfel încât 30 % dintre investitori să fie prezentați; beta(F) și beta(T) sunt ambele 0,5, iar lambda, fixat la 0,9 în scenariul de bază, reprezintă ponderea acordată de promotor receptivității pe care o poate percepe fără să o înregistreze. În ecuația 2b, c(k) sunt constante determinate astfel încât ratele etapelor pentru abordarea directă să fie 9 %, 55 %, 30 % și 18 %; termenii b sunt coeficienți ai etapelor, iar theta(k) este efectul real al unei prezentări asupra logaritmului șanselor etapei k, fixat la 1,50, 0,20, 0,30 și 0,15.
Ambele seturi de rezultate potențiale sunt generate din aceleași extrageri aleatorii, astfel încât diferența lor medie este cunoscută pentru fiecare populație finită generată. Acest contrast aproximează valoarea așteptată sub distribuția generatoare comună; scenariile și reperele generate independent prezintă variație Monte Carlo. Toate aceste valori sunt stabilite de autor. Ratele directe sunt alese astfel încât succesiunea etapelor să se restrângă în modul descris de sondaj, fără să fie calibrate după acesta. Dimensiunea efectului prezentării este o ipoteză aleasă suficient de mare pentru a fi vizibilă și nu reprezintă o estimare. Direcția și dimensiunea distorsiunii raportate descriu mecanismele precizate și configurațiile testate. Receptivitatea latentă variază pe grila declarată; experimentul nu stabilește aceste concluzii pentru orice dimensiune a efectului sau mecanism de alocare. [1]
10 În populația construită, o prezentare crește rata fiecărei etape, cu efecte proporțional mai mari în etapele ulterioare
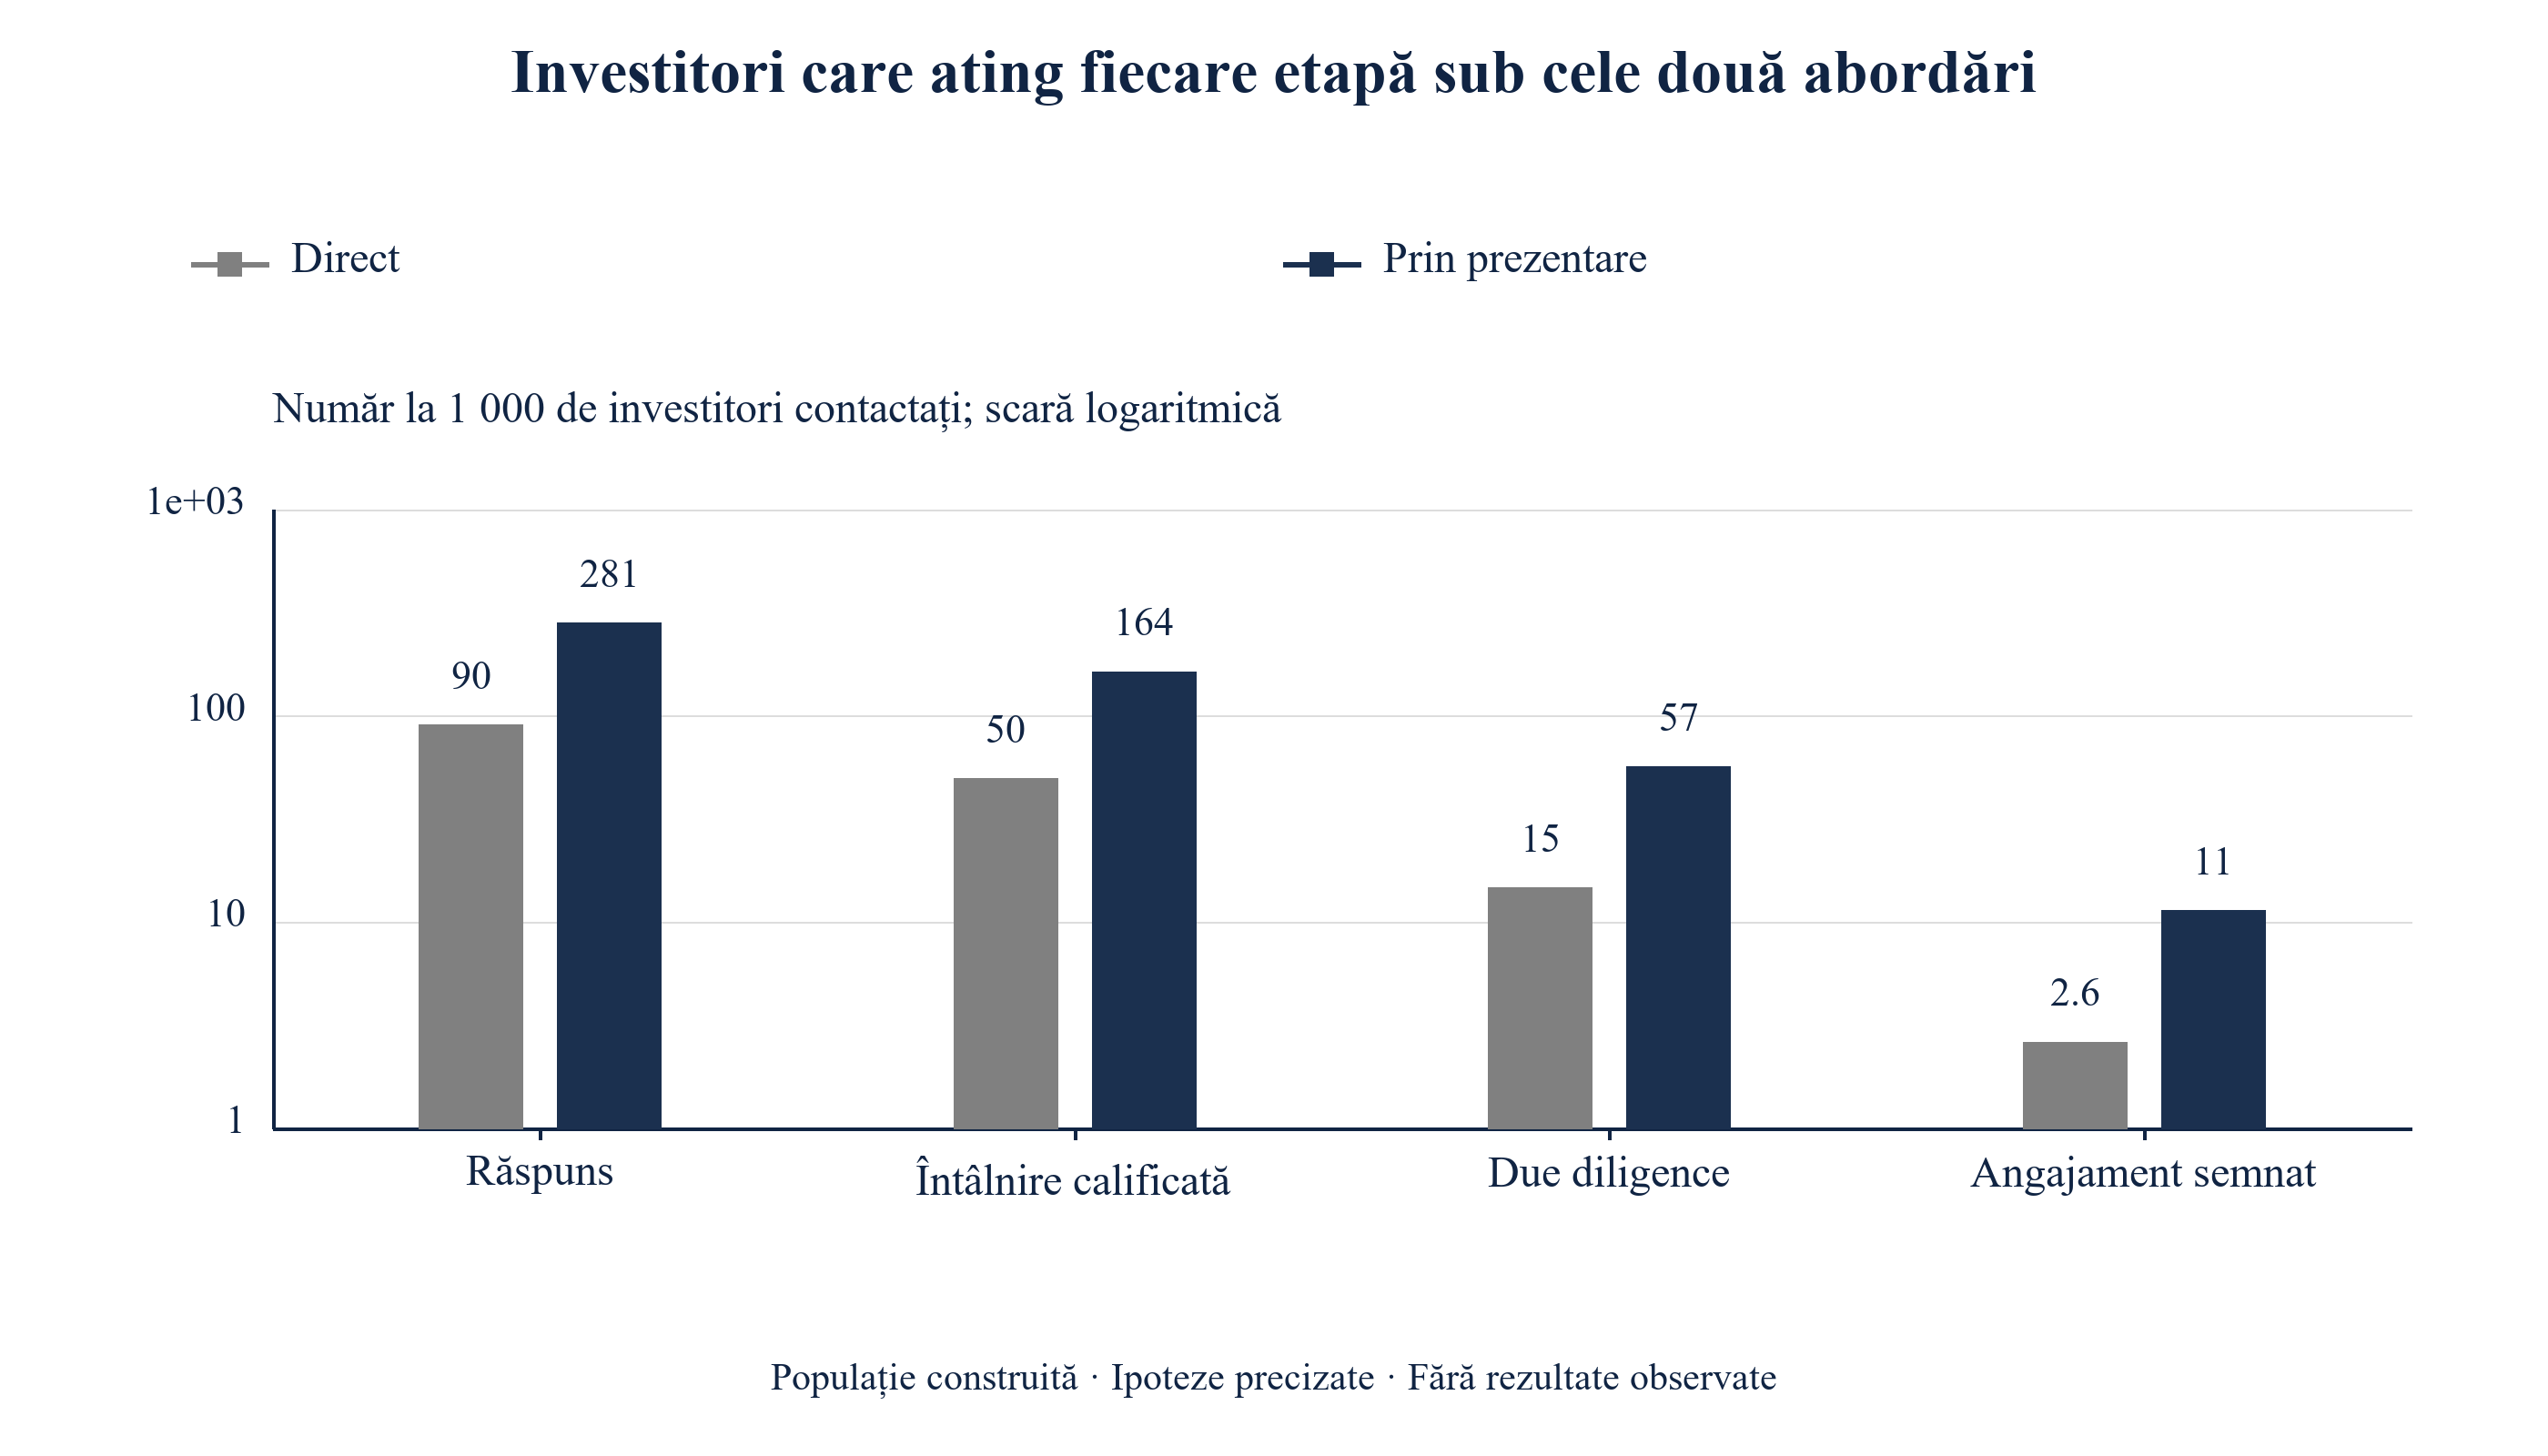
Tabelul 5 raportează ratele reale ale etapelor pentru fiecare abordare. Abordarea directă obține un răspuns de la 9,0 % dintre investitori și un angajament semnat de la 0,26 %. Abordarea prin prezentare obține un răspuns de la 28,1 % și un angajament semnat de la 1,13 %. Efectul real este de 19,12 puncte procentuale la răspuns, 11,39 la întâlnirea calificată, 4,20 la due diligence și 0,87 la semnare. Raportul ratelor crește de-a lungul etapelor, de la 3,12 la răspuns la 4,33 la semnare, deoarece efectele asupra logaritmului șanselor se acumulează de-a lungul etapelor.
| Etapă | Directă | Prin prezentare | Efect (puncte) | Raportul ratelor | Efect asupra celor prezentați (puncte) |
|---|---|---|---|---|---|
| Răspuns | 9.0 | 28.1 | 19.12 | 3.12 | 24.18 |
| Întâlnire calificată | 5.0 | 16.4 | 11.39 | 3.30 | 15.49 |
| Due diligence | 1.5 | 5.7 | 4.20 | 3.87 | 6.30 |
| Angajament semnat | 0.26 | 1.13 | 0.87 | 4.33 | 1.42 |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Procentul investitorilor eligibili contactați care ating fiecare etapă; efectele sunt exprimate în puncte procentuale.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Scară logaritmică; număr la 1 000 de investitori contactați.
Efectul asupra grupului prezentat este mai mare decât efectul mediu, de exemplu 24,18 puncte față de 19,12 la etapa de răspuns. Acesta nu este un mecanism diferit. Promotorul alege investitori mai receptivi și mai adecvați, cu rate inițiale mai ridicate, iar efecte egale pe scara logaritmului șanselor produc variații mai mari în puncte procentuale acolo unde rata inițială este mai ridicată. Prima lecție pentru decizie este că alegerea destinatarilor prezentărilor face deja parte din răspunsul la întrebarea privind rezultatele acestora. Figura 1 prezintă aceeași succesiune de rate pe o scară logaritmică.
11 Diferența brută dintre investitorii prezentați și cei contactați direct supraestimează efectul în fiecare etapă
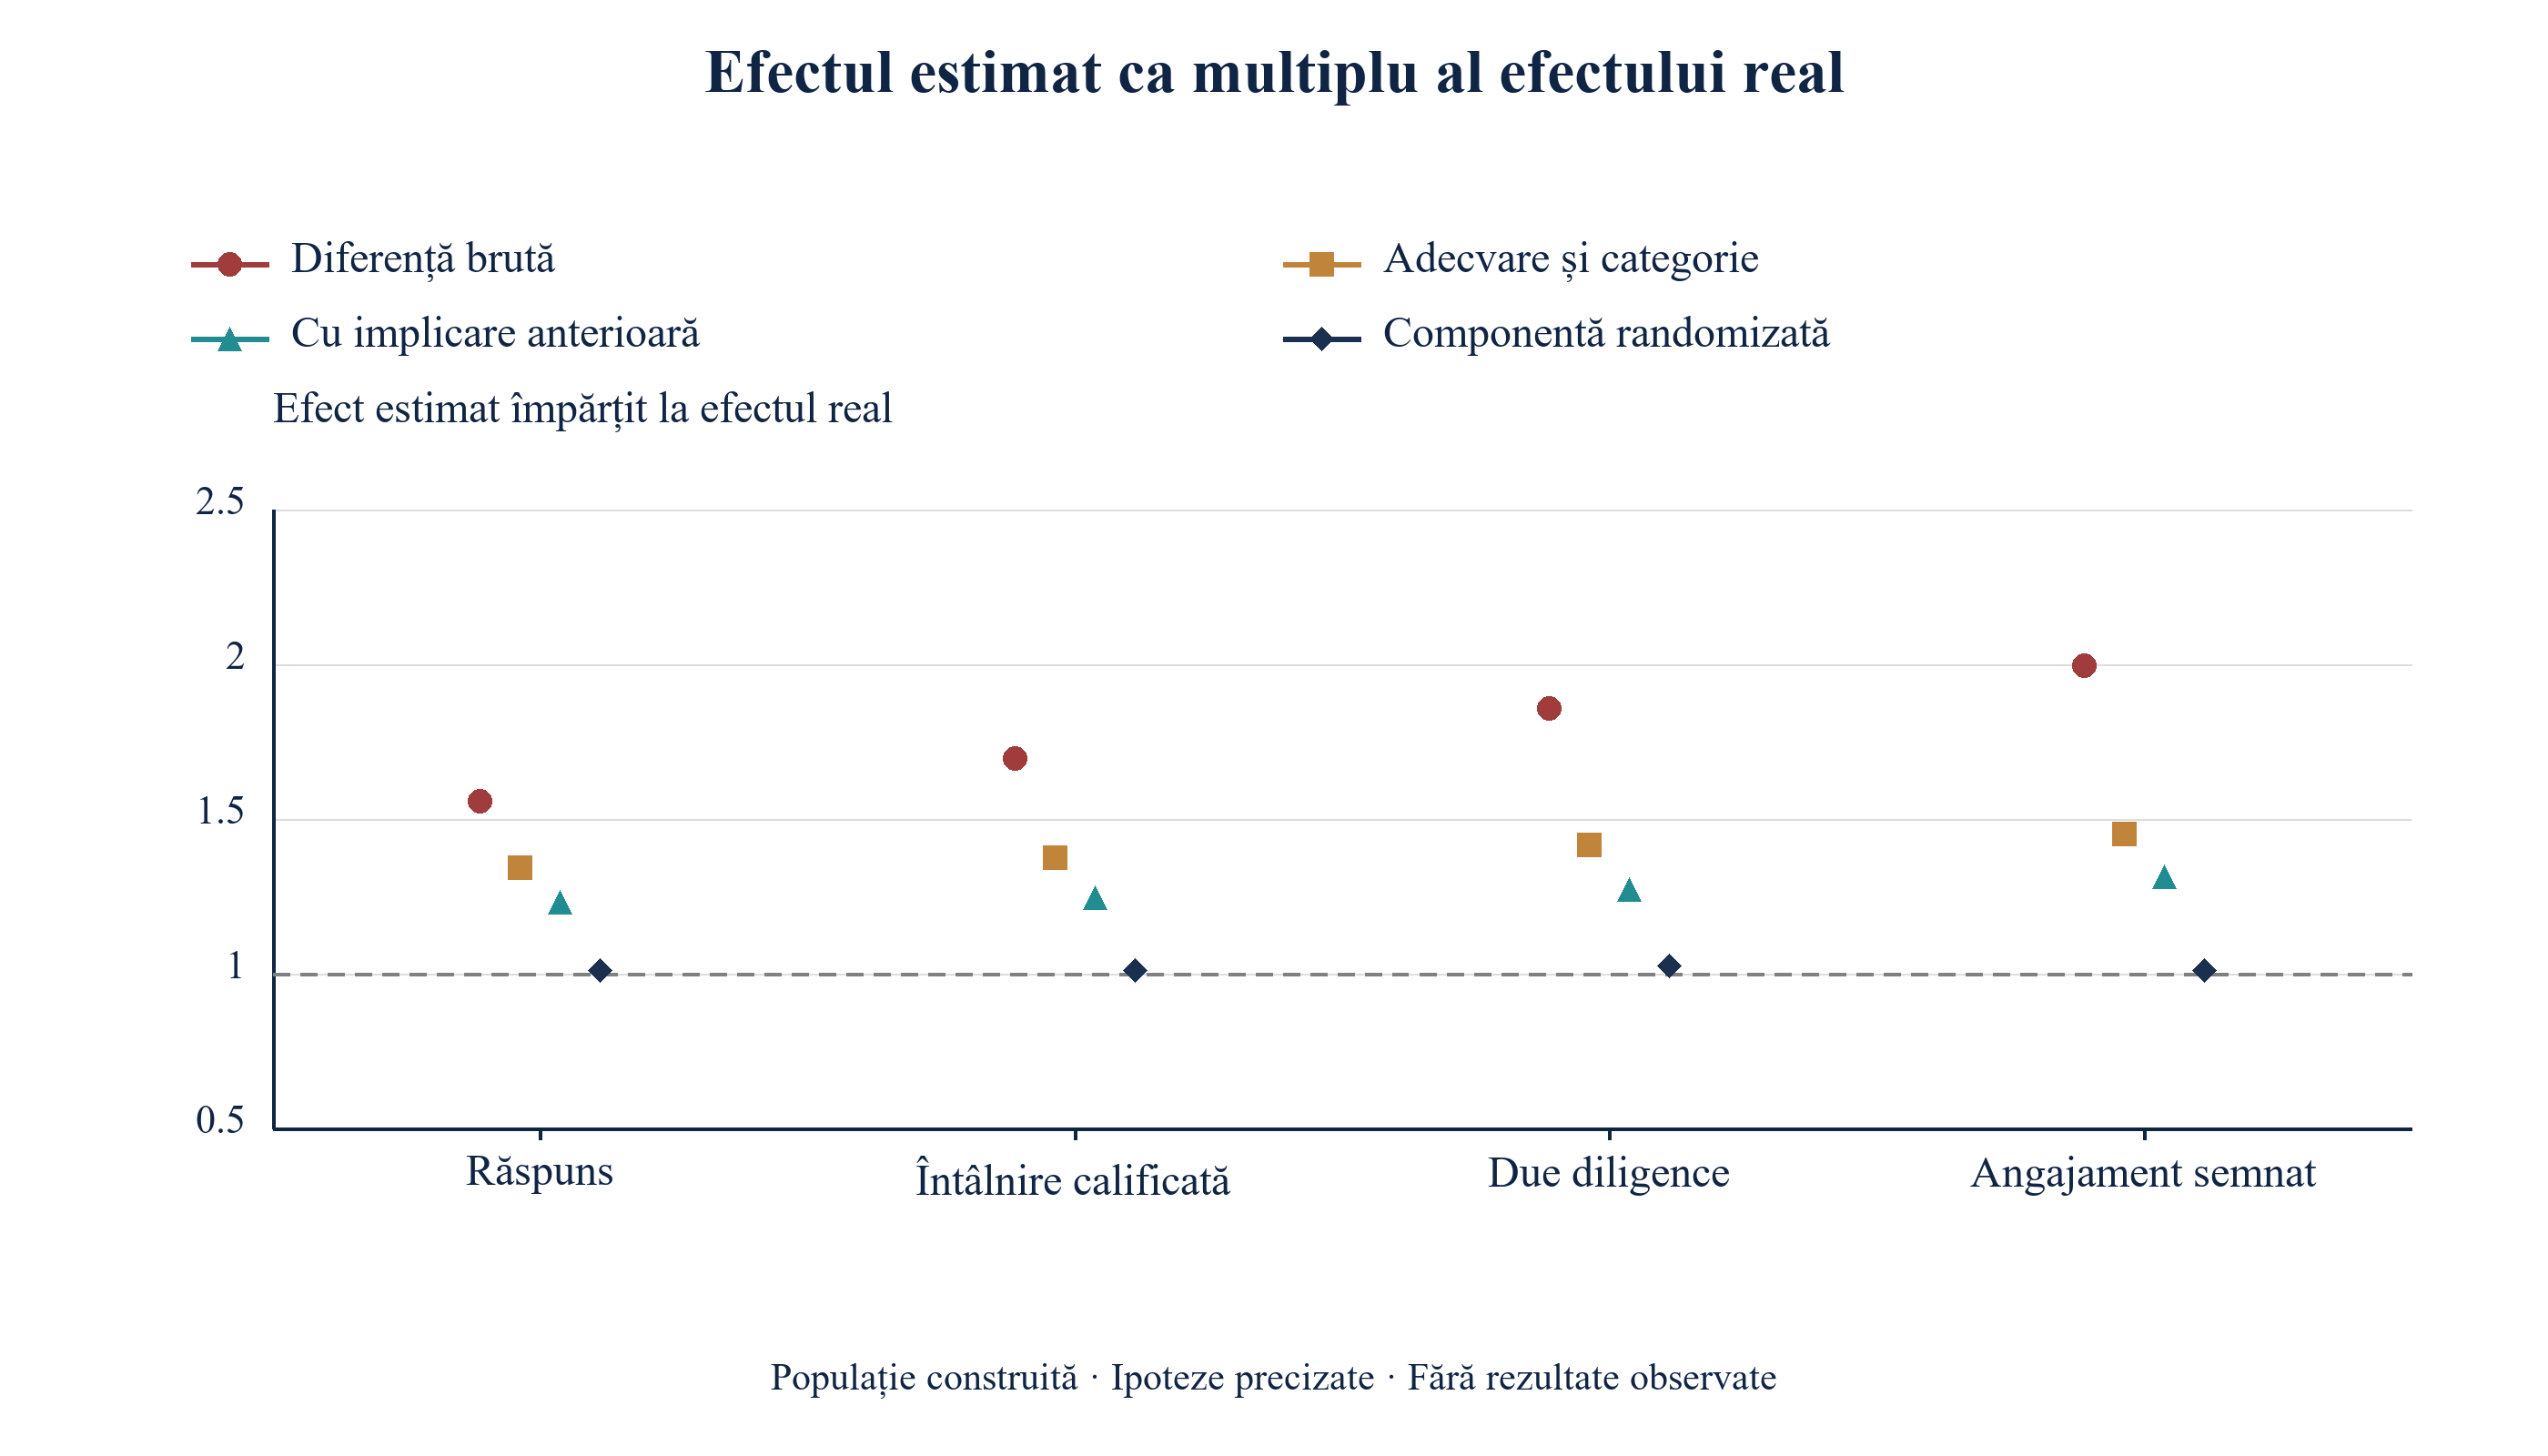
Un promotor care își citește propriul jurnal ar compara cele două grupuri. Tabelul 6 arată rezultatul acestei comparații. La răspuns, diferența brută este de 29,76 puncte față de efectul real de 19,12, adică un raport de 1,56. La întâlnirea calificată, diferența brută este de 19,32 față de 11,39. Pentru 100 de investitori eligibili trecuți de la abordare directă la prezentare, diferența brută ar sugera 19,3 întâlniri calificate suplimentare; contrastul mediu al populației construite este de 11,4. Această medie diferă de efectul asupra investitorilor selectați pentru prezentare. La semnare, diferența brută este de 2,00 ori efectul real.
| Estimator | Răspuns | Întâlnire calificată | Due diligence | Angajament semnat |
|---|---|---|---|---|
| Efect real (cunoscut prin construcție) | 19.12 | 11.39 | 4.20 | 0.87 |
| Diferența brută dintre grupuri | 29.76 | 19.32 | 7.80 | 1.74 |
| Ajustare pentru adecvare și categorie (regresie) | 25.65 | 15.65 | 5.94 | 1.27 |
| Ajustare pentru adecvare și categorie (ponderare) | 25.68 | 15.76 | 5.97 | 1.27 |
| Ajustare și pentru implicarea anterioară | 23.55 | 14.21 | 5.34 | 1.14 |
| Componentă randomizată | 19.29 | 11.52 | 4.31 | 0.88 |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Puncte procentuale raportate la investitorii eligibili contactați; estimările folosesc eșantioane mari generate, cu variație Monte Carlo finită.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Linia întreruptă marchează o estimare corectă.
Supraestimarea apare în fiecare etapă. Condiționarea de o etapă ulterioară agravează problema. În rândul investitorilor care au răspuns, ratele reale ale întâlnirilor sunt de 58,1 % în cazul prezentării și de 55,1 % în cazul abordării directe, o diferență de 3,1 puncte; comparația răspunsurilor observate din grupurile prezentat și direct indică însă 10,4 puncte. Motivul este că grupurile care răspund sunt compuse din persoane diferite sub fiecare abordare. O comparație care pornește de la etapa atinsă, nu de la investitorul contactat, răspunde unei alte întrebări decât cea cu care se confruntă promotorul. Figura 2 prezintă fiecare estimare ca multiplu al efectului real în toate cele patru etape.
12 Ajustarea pentru adecvare și categorie elimină 39 % din distorsiunea etapei de răspuns, iar echilibrul variabilelor înregistrate nu poate detecta restul
Corecția uzuală ajustează pentru adecvarea și categoria înregistrate. Tabelul 6 arată că standardizarea prin regresie produce 25,65 puncte la răspuns, iar ponderarea prin scorul de propensiune estimat produce 25,68, față de efectul real de 19,12. Ajustarea elimină 39 % din distorsiunea brută de 10,64 puncte și lasă 6,53 puncte. La semnare, estimarea ajustată este de 1,45 ori efectul real. Ajustarea îmbunătățește estimarea, dar îi indică în continuare promotorului că prezentările valorează 25,7 răspunsuri la 100, când valoarea reală este de 19,1.
În ecuația 3a, X(i) cuprinde adecvarea și categoria înregistrate, iar probabilitatea ajustată p(k)(a, X(i)) provine dintr-o regresie logistică a atingerii etapei în funcție de abordare și X(i); apoi se calculează media pentru toți investitorii, fixând abordarea pe rând la fiecare valoare. În ecuația 3b, e(i) este probabilitatea estimată a unei prezentări condiționat de X(i), limitată la intervalul dintre 0,01 și 0,99, iar cele două medii ponderate sunt normalizate prin ponderile lor. Cei doi estimatori au rezultate apropiate, 25,65 și 25,68 puncte, deoarece folosesc aceeași informație.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
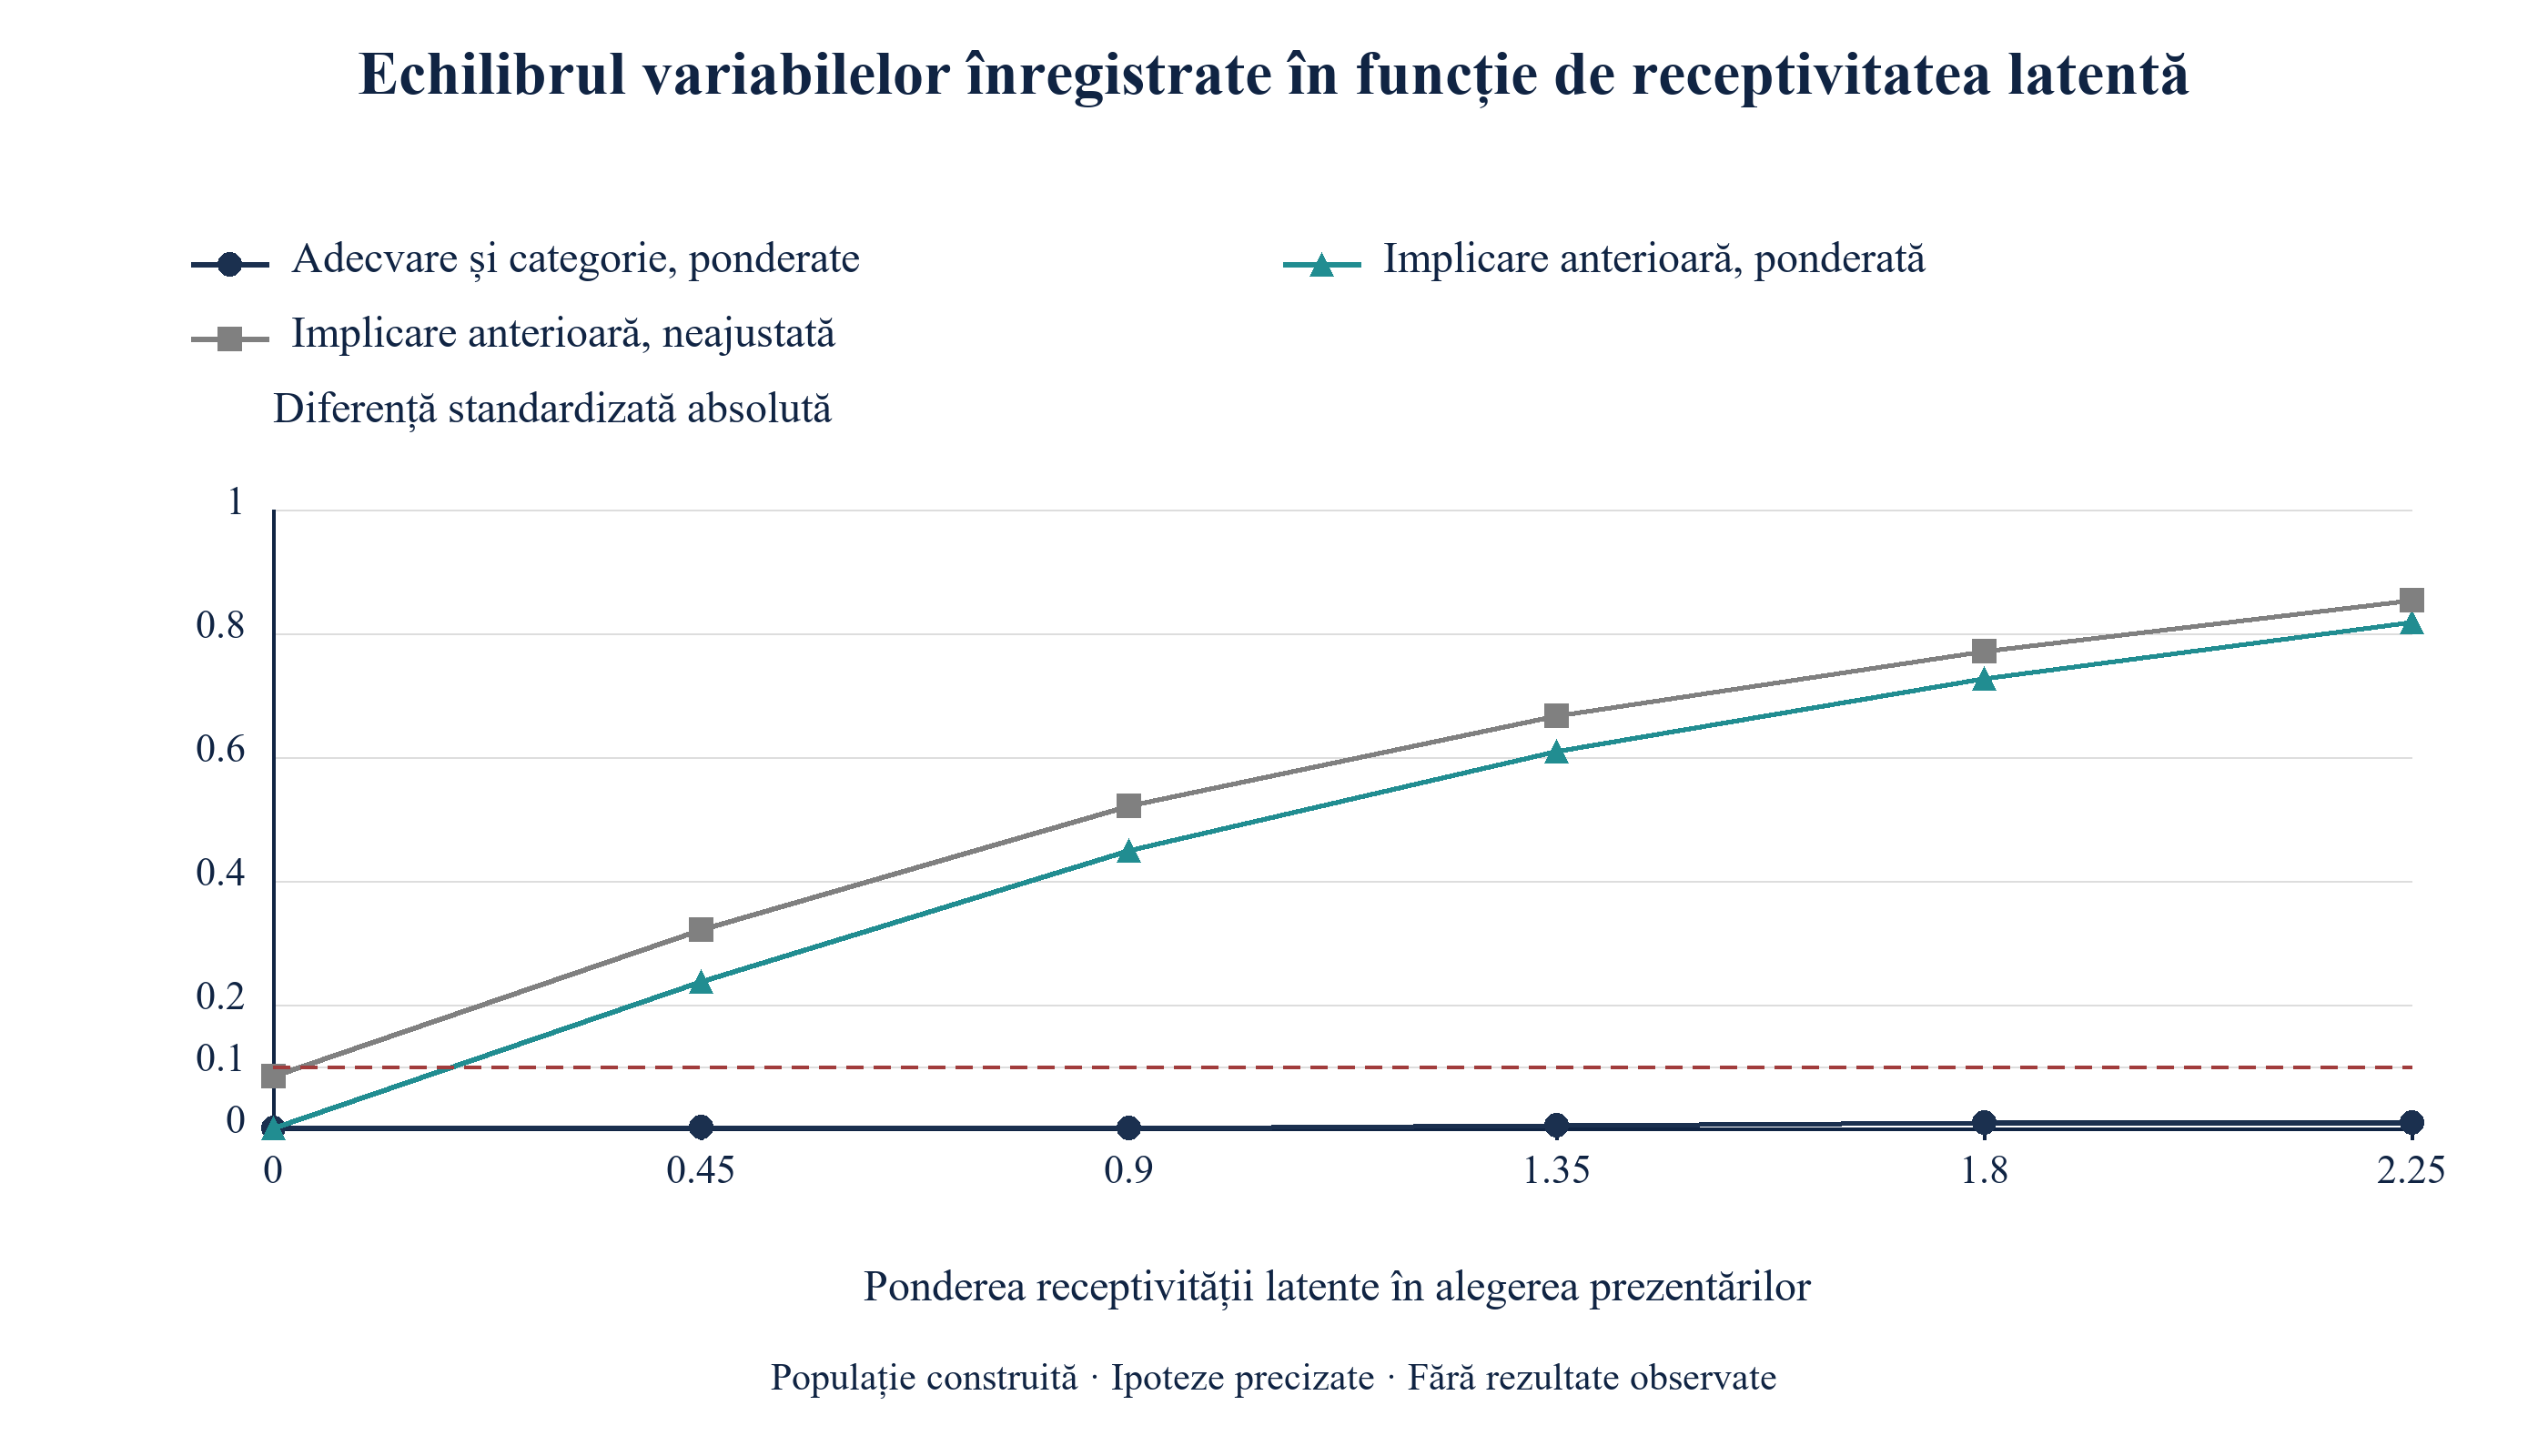
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Diferențe standardizate absolute între investitorii prezentați și cei contactați direct; linia întreruptă este pragul convențional de 0,1.
Figura 3 arată de ce verificarea uzuală a echilibrului nu protejează promotorul. După ponderare, cea mai mare diferență standardizată pentru adecvarea și categoria înregistrate nu depășește niciodată 0,010 la nicio intensitate a receptivității latente, mult sub convenția de 0,1. [6] Indicele implicării anterioare, care răspunde la receptivitate, prezintă o diferență standardizată de 0,442 după aceeași ponderare în scenariul de bază, față de 0,513 înainte de orice ajustare. Tabelul echilibrului variabilelor înregistrate este bun în fiecare caz; un tabel bun nu constituie deci dovada unei comparații nedistorsionate.
13 Indicatorul indirect al implicării reduce distorsiunea în scenariul de bază, iar reperul randomizat este apropiat de efectul construit
Adăugarea indicelui implicării anterioare în setul de ajustare deplasează estimarea răspunsului de la 25,65 la 23,55 puncte și elimină 58 % din distorsiunea brută. Distorsiunea rămasă este de 4,42 puncte. Indicatorul indirect măsoară receptivitatea cu zgomot, deci surprinde doar o parte din ea. Recomandarea pentru un studiu real este înregistrarea oricărui semnal de interes anterior contactului, precum deschiderea corespondenței anterioare sau răspunsul la aceasta, deoarece reprezintă cea mai directă modalitate disponibilă de reducere a confuziei statistice pe care promotorul nu o poate înregistra altfel.
În cazul alocării aleatorii, receptivitatea este echilibrată între grupuri în medie. Reperul populației folosește un eșantion generat separat de 400 000 de investitori, alocați prin aruncarea unei monede; acesta nu este literalmente un sfert din populația observațională. În comparația campaniilor repetate, estimatorii observaționali folosesc n investitori, iar estimatorul randomizat folosește un eșantion generat separat de round(25 % din n) investitori, din același mecanism. Reperul estimează 19,29 puncte la răspuns, 11,52 la întâlnire, 4,31 la due diligence și 0,88 la semnare, aproape de contrastele populației finite. O componentă inclusă efectiv într-o campanie necesită selectarea aleatorie pentru includerea în componentă, respectarea alocării și o urmărire compatibilă; în interiorul ei se renunță la alegerea discreționară.
În ecuația 4a, R este egal cu unu pentru investitorii din componenta randomizată, iar fiecare termen este media indicatorului etapei în interiorul unui grup al componentei. În ecuația 4b, rădăcina erorii pătratice medii a unui estimator pe campanii repetate combină pătratul distorsiunii sale cu varianța sa. Cu grupuri nevide și mecanismul de alocare precizat, diferența randomizată este nedistorsionată în medie pentru populația sa eșantionată; valoarea realizată rămâne zgomotoasă. Codul finit returnează zero dacă un grup este gol. În scenariul de bază testat, estimatorii ajustați păstrează distorsiunea pe măsură ce dimensiunea eșantionului crește, în timp ce varianța estimatorului randomizat scade. Secțiunea 16 arată unde se intersectează cele două linii.
14 Receptivitatea latentă umflă estimările ajustate în configurațiile testate; calculele de sensibilitate necesită parametri ai confuziei statistice corect specificați
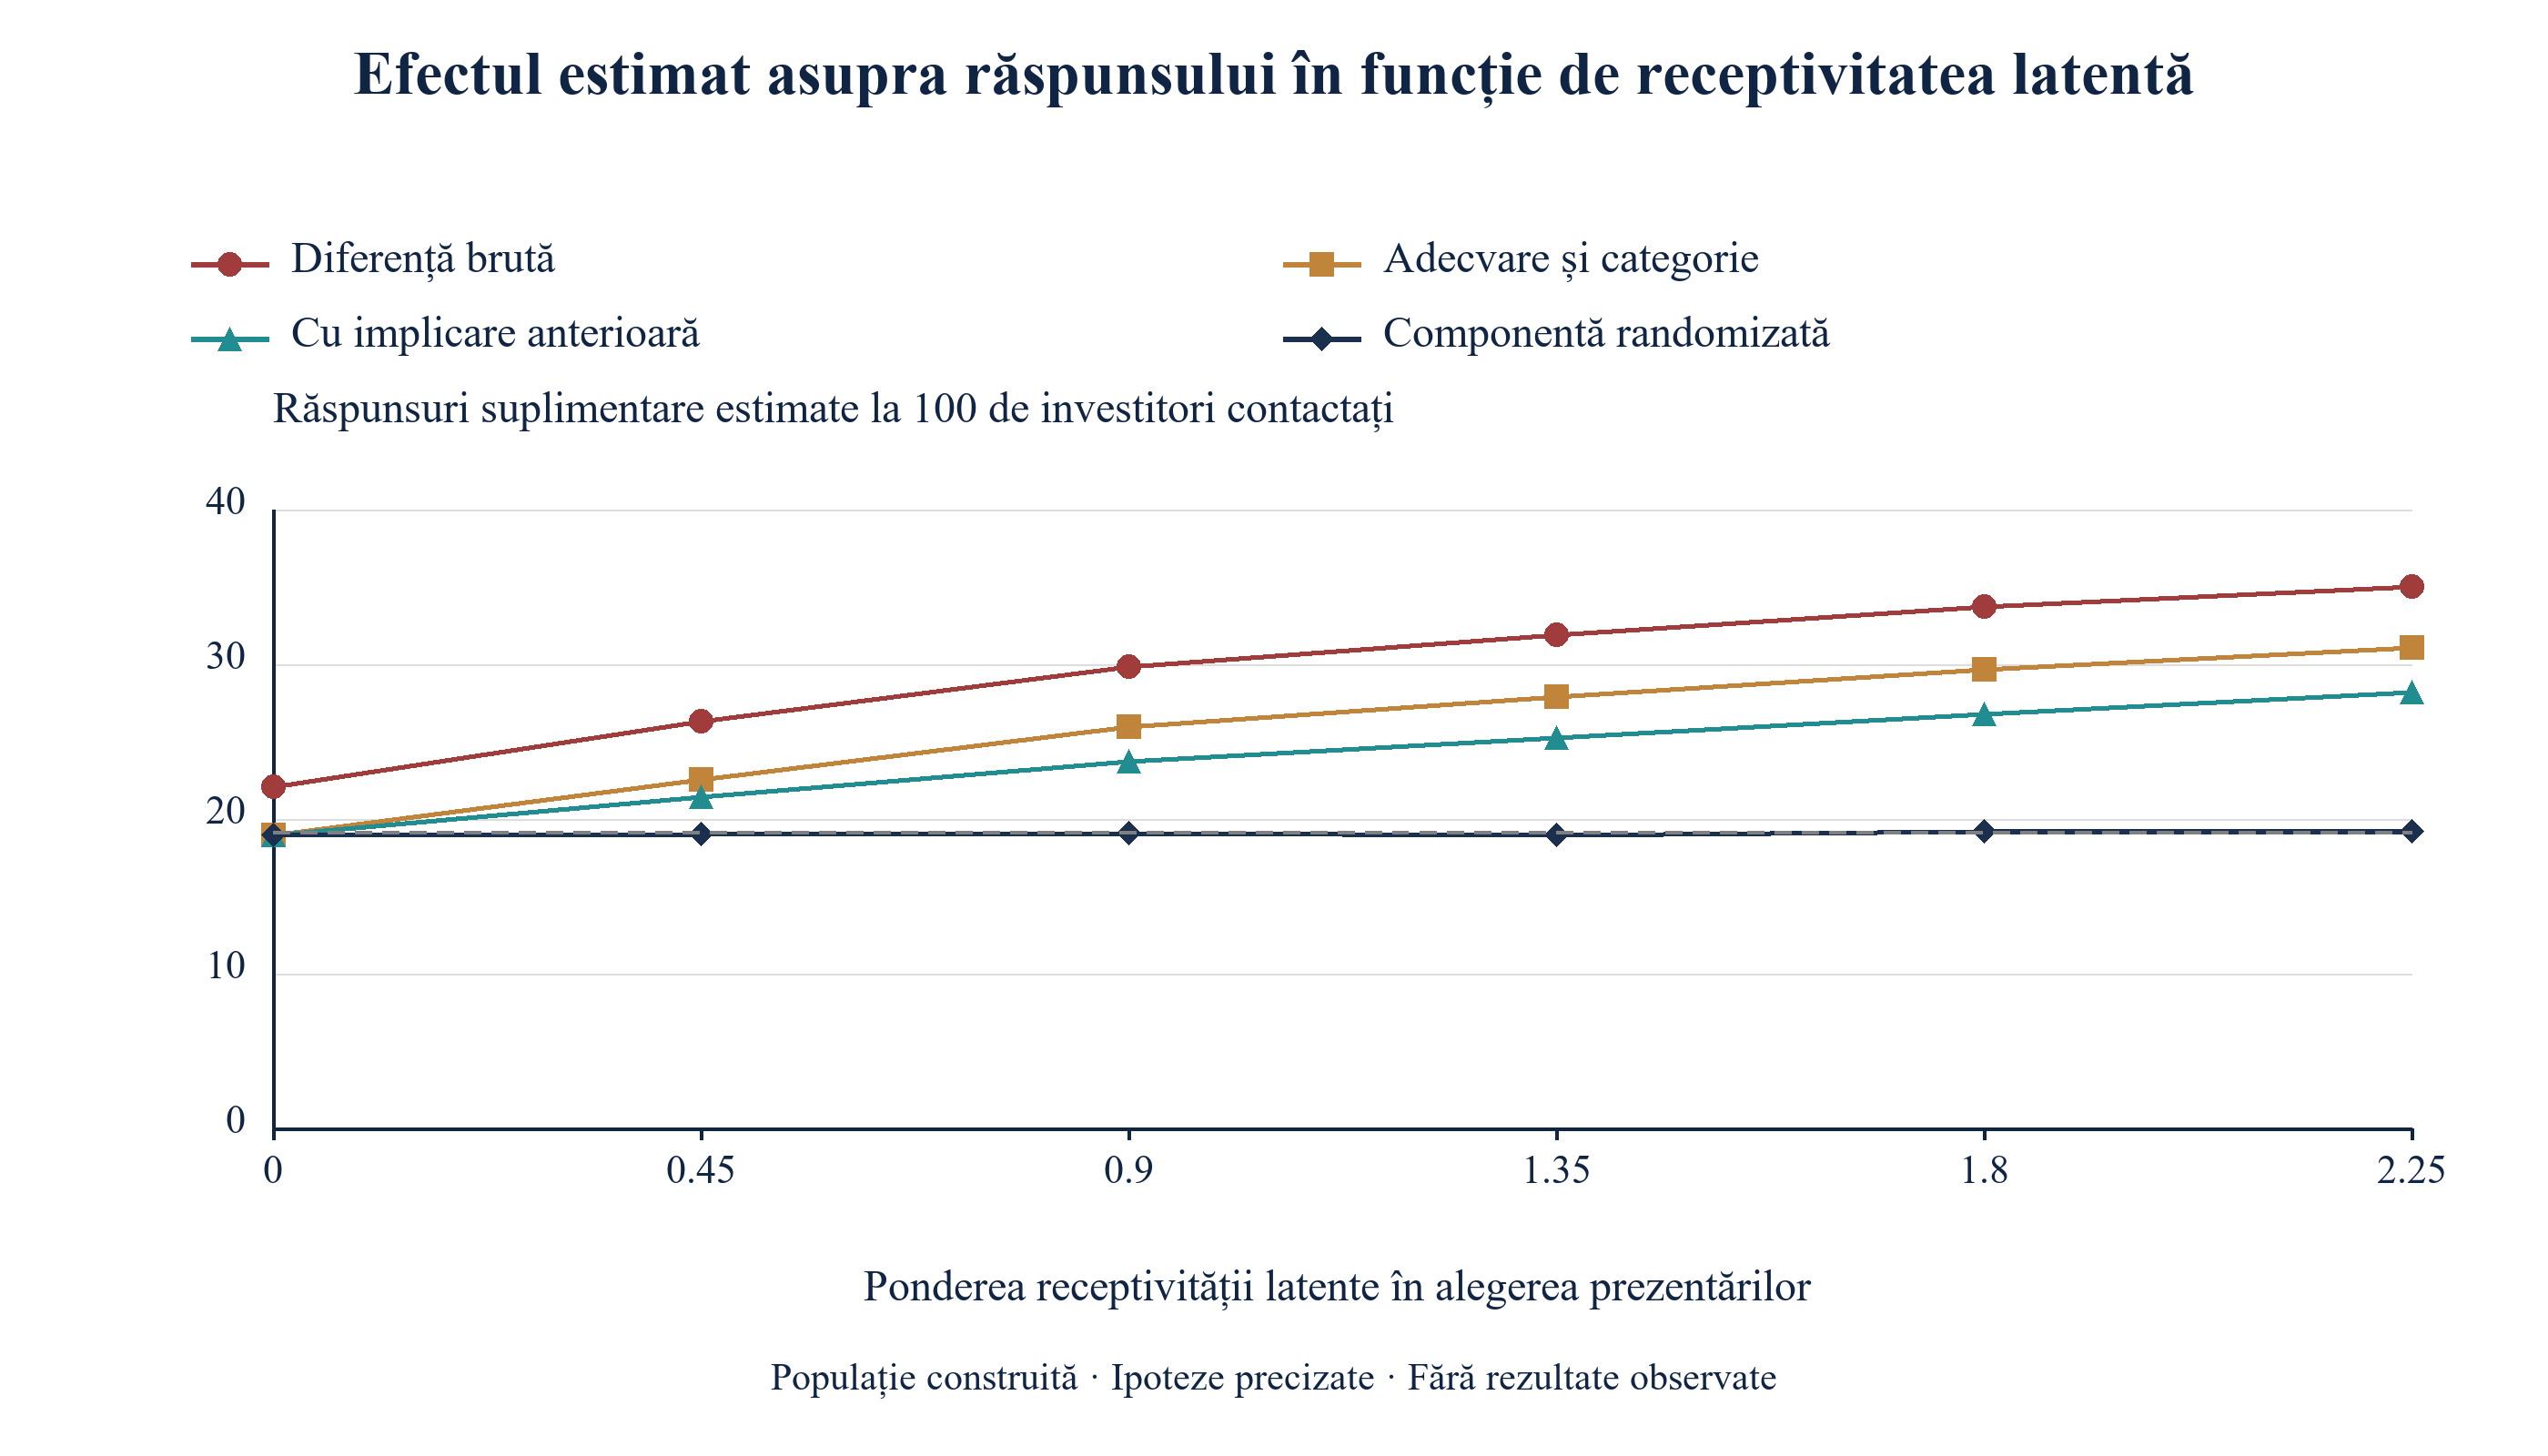
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Puncte procentuale raportate la investitorii contactați; linia întreruptă reprezintă efectul real.
Figura 4 variază ponderea receptivității latente în alegerea promotorului de la zero la 2,25, față de valoarea de bază de 0,9. În absența ei, estimarea ajustată pentru adecvare este de 18,96 puncte față de efectul real de 19,12, iar diferența brută este de 22,07: doar adecvarea și categoria înregistrate afectează atunci comparația prin confuzie statistică, iar ajustarea corectează problema. La cea mai mare pondere testată, 2,25, diferența brută crește la 35,04, estimarea ajustată pentru adecvare la 31,09 și cea ajustată cu indicatorul indirect la 28,21. Reperele randomizate simulate independent rămân aproape de efectele generate, cu variație Monte Carlo finită. Experimentul arată comportamentul metodei când premisa sa este îndeplinită, adică în absența receptivității latente, și amploarea eșecului pe măsură ce premisa se slăbește.
Ecuația 5a este valoarea E pentru ipoteza nulă atunci când RR este mai mare decât unu. În ecuația 5b, parametrii din sursă limitează variația riscului rezultatului și variația prevalenței factorului de confuzie în condițiile precizate. Definițiile lor implică maxime adecvate. Separat, raportul răspunsurilor standardizat prin regresie în model este de 4,26, față de raportul contrastului generat de 3,12, rezultând o inflație realizată de 1,36. [7]
Valoarea E pentru ipoteza nulă a estimării ajustate este de 7,98, iar cea a estimării brute este de 9,58. Codul calculează și extreme în interiorul tercilelor de adecvare și al categoriilor, pe cuartile ale receptivității, apoi medii ponderate după populație: 4,16 pentru riscul rezultatului în grupul direct și 2,66 pentru prevalența nivelului de receptivitate. Aplicarea ecuației 5b acestor medii produce numărul descriptiv 1,90, față de inflația realizată a raportului de 1,36. O împărțire la mediană produce 2,43, 1,79 și 1,35. Acestea sunt rezumate grosiere, nu parametrii teoremei care furnizează limite uniforme: media extremelor nu este maximul lor, iar gruparea adecvării și receptivității continue lasă variație reziduală. Comparația lor numerică nu demonstrează o limită formală pentru confuzia statistică și nici că receptivitatea ar fi prea slabă pentru a explica asocierea. Efectul cunoscut în populația finită provine din rezultatele potențiale stabilite de autor. Sursa descrie și valori E pentru deplasarea unei estimări către un risc relativ-țintă specificat diferit de cel al ipotezei nule; valoarea E pentru ipoteza nulă, luată singură, nu măsoară inflația realizată. [7]
Promotorul poate folosi echilibrul indicatorului indirect anterior contactului ca diagnostic și poate examina sensibilitatea pe asocieri ale factorilor de confuzie precizate explicit. Diferența standardizată a unui indicator indirect zgomotos nu este nici o limită inferioară demonstrată pentru dezechilibrul receptivității latente, nici parametrul de risc relativ din ecuația 5b. O limită formală de sensibilitate necesită parametri și condiții de ajustare adecvate mărimii de estimat și teoremei sursă. Comparația construită ilustrează inflația în condițiile ipotezelor sale; ea nu transformă estimările ajustate în limite superioare pentru o campanie neobservată.
15 Fiecare scenariu de stres eșuează cu un profil propriu, pe care promotorul îl poate verifica în jurnalul său
Tabelul 7 raportează estimări ale răspunsului pe eșantioane mari construite, pentru scenariul de bază și cinci scenarii de stres. Fiecare scenariu folosește 400 000 de investitori generați. Coloanele de diagnostic măsoară echilibrul adecvării/categoriei și al implicării anterioare după ponderarea pe baza abordării înregistrate. Astfel, scenariul clasificării greșite folosește aceeași clasificare înregistrată a abordării ca estimatorii rezultatelor sale. Aceste diagnostice descriu înregistrările generate.
| Scenariu | Real | Brut | Ajustat pentru adecvare | Și pentru implicare | Randomizat | Echilibru, adecvare și categorie | Echilibru, implicare |
|---|---|---|---|---|---|---|---|
| Scenariul de bază | 19.12 | 29.76 | 25.65 | 23.55 | 19.29 | 0.002 | 0.442 |
| Fără receptivitate latentă | 19.10 | 22.36 | 19.25 | 19.24 | 19.34 | 0.001 | 0.005 |
| Receptivitate latentă puternică | 19.23 | 34.27 | 30.24 | 27.19 | 19.28 | 0.008 | 0.738 |
| Câștigurile cresc cu receptivitatea | 21.56 | 36.74 | 32.27 | 29.10 | 21.68 | 0.002 | 0.447 |
| Piață mai rece | 11.57 | 18.52 | 15.73 | 14.34 | 11.49 | 0.005 | 0.440 |
| Prezentări clasificate greșit | 19.09 | 21.11 | 17.60 | 15.91 | 19.03 | 0.008 | 0.292 |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Puncte procentuale raportate la investitorii eligibili contactați; coloanele de echilibru sunt diferențe standardizate absolute după ponderare pe baza adecvării și categoriei înregistrate.
În absența receptivității latente, estimarea ajustată pentru adecvare este de 19,25 față de 19,10, echilibrul indicatorului indirect este de 0,005, iar estimările ajustată și randomizată concordă. Acesta este profilul unei campanii care poate fi interpretată prin ajustare. Cu receptivitate latentă puternică, estimarea ajustată este de 30,24 față de 19,23, estimarea randomizată rămâne la 19,28, iar echilibrul indicatorului indirect este de 0,738. Profilul este o diferență mare și persistentă între estimarea ajustată și cea a componentei, în condițiile unui echilibru bun al variabilelor înregistrate.
Când câștigurile cresc cu receptivitatea, efectul mediu real este de 21,56, dar efectul asupra grupului prezentat este de 30,99. Estimarea ajustată de 32,27 depășește ambele valori, cu o distorsiune de 10,72 puncte față de 6,53 în scenariul de bază, în timp ce componenta recuperează efectul mediu la 21,68. Profilul este o estimare ajustată care depășește chiar și efectul asupra celor prezentați. Într-o piață mai rece, rata răspunsurilor directe scade la 4,4 %, iar efectul la 11,57 puncte, în timp ce raportul estimării ajustate la efectul real rămâne în apropiere de 1,36; profilul este dat de rate mai mici în fiecare etapă, cu o distorsiune proporțională similară. Când 15 % dintre prezentări sunt înregistrate ca abordări directe și 10 % dintre abordările directe ca prezentări, estimarea ajustată scade la 17,60, sub efectul real de 19,09. Erorile se compensează, răspunsul pare corect, dar cauza este greșită; auditul clasificării din secțiunea 22 este, prin urmare, un control separat.
Diagnosticele pot fi interpretate împreună. Echilibrul variabilelor înregistrate verifică doar dezechilibrul măsurat; echilibrul indicatorului indirect poate semnala o diferență reziduală în măsura înregistrată a implicării. Diferența dintre estimarea ajustată și cea a componentei, însoțită de incertitudine și raportată la o populație-țintă comună, poate evidenția dezacordul dintre strategiile de estimare. Ea poate reflecta și eroare de eșantionare, specificarea greșită a modelului, clasificarea greșită, nerespectarea tratamentului alocat sau selecția pentru includerea în componentă. Un profil pe etape poate ajuta la formularea unor verificări suplimentare. Niciuna dintre aceste observații, luată separat, nu identifică receptivitatea latentă și nu stabilește că o comparație observațională este nedistorsionată.
16 În scenariul de bază construit, o campanie cu 400 de investitori vizați prezintă în continuare o eroare de estimare substanțială
Un promotor real vede o singură campanie, nu limita populației. Modelul extrage 600 de campanii la fiecare dintre șase dimensiuni și aplică fiecare estimator. La 400 de investitori, estimarea răspunsului ajustată pentru adecvare are mediana de 25,59 puncte și un interval central de 80 % între 19,8 și 31,8, iar 92 % dintre campanii supraestimează efectul real de 19,12 puncte. Componenta randomizată, care cuprinde aici 100 de investitori, are mediana de 18,42 și un interval între 10,0 și 27,9. Este corectă în medie și nesigură în orice campanie individuală.
| Estimator | Etapă | Real | Mediană | 80 % centrale ale campaniilor | Estimare egală cu zero sau sub zero | RMSE |
|---|---|---|---|---|---|---|
| Diferență brută | Răspuns | 19.12 | 29.69 | de la 23,7 la 35,6 | 0% | 11.53 |
| Diferență brută | Due diligence | 4.20 | 7.79 | de la 4,5 la 11,4 | 0% | 4.60 |
| Ajustare pentru adecvare și categorie | Răspuns | 19.12 | 25.59 | de la 19,8 la 31,8 | 0% | 8.13 |
| Ajustare pentru adecvare și categorie | Due diligence | 4.20 | 5.89 | de la 2,9 la 9,5 | 0% | 3.13 |
| Și pentru implicare | Răspuns | 19.12 | 23.50 | de la 17,6 la 29,6 | 0% | 6.45 |
| Și pentru implicare | Due diligence | 4.20 | 5.33 | de la 2,4 la 8,7 | 0% | 2.74 |
| Componentă randomizată (100 de investitori) | Răspuns | 19.12 | 18.42 | de la 10,0 la 27,9 | 0% | 7.15 |
| Componentă randomizată (100 de investitori) | Due diligence | 4.20 | 4.00 | de la 0,0 la 8,7 | 14% | 3.66 |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Puncte procentuale; intervalul central de 80 % este cuprins între percentilele 10 și 90 în 600 de campanii; RMSE este rădăcina erorii pătratice medii față de efectul real.
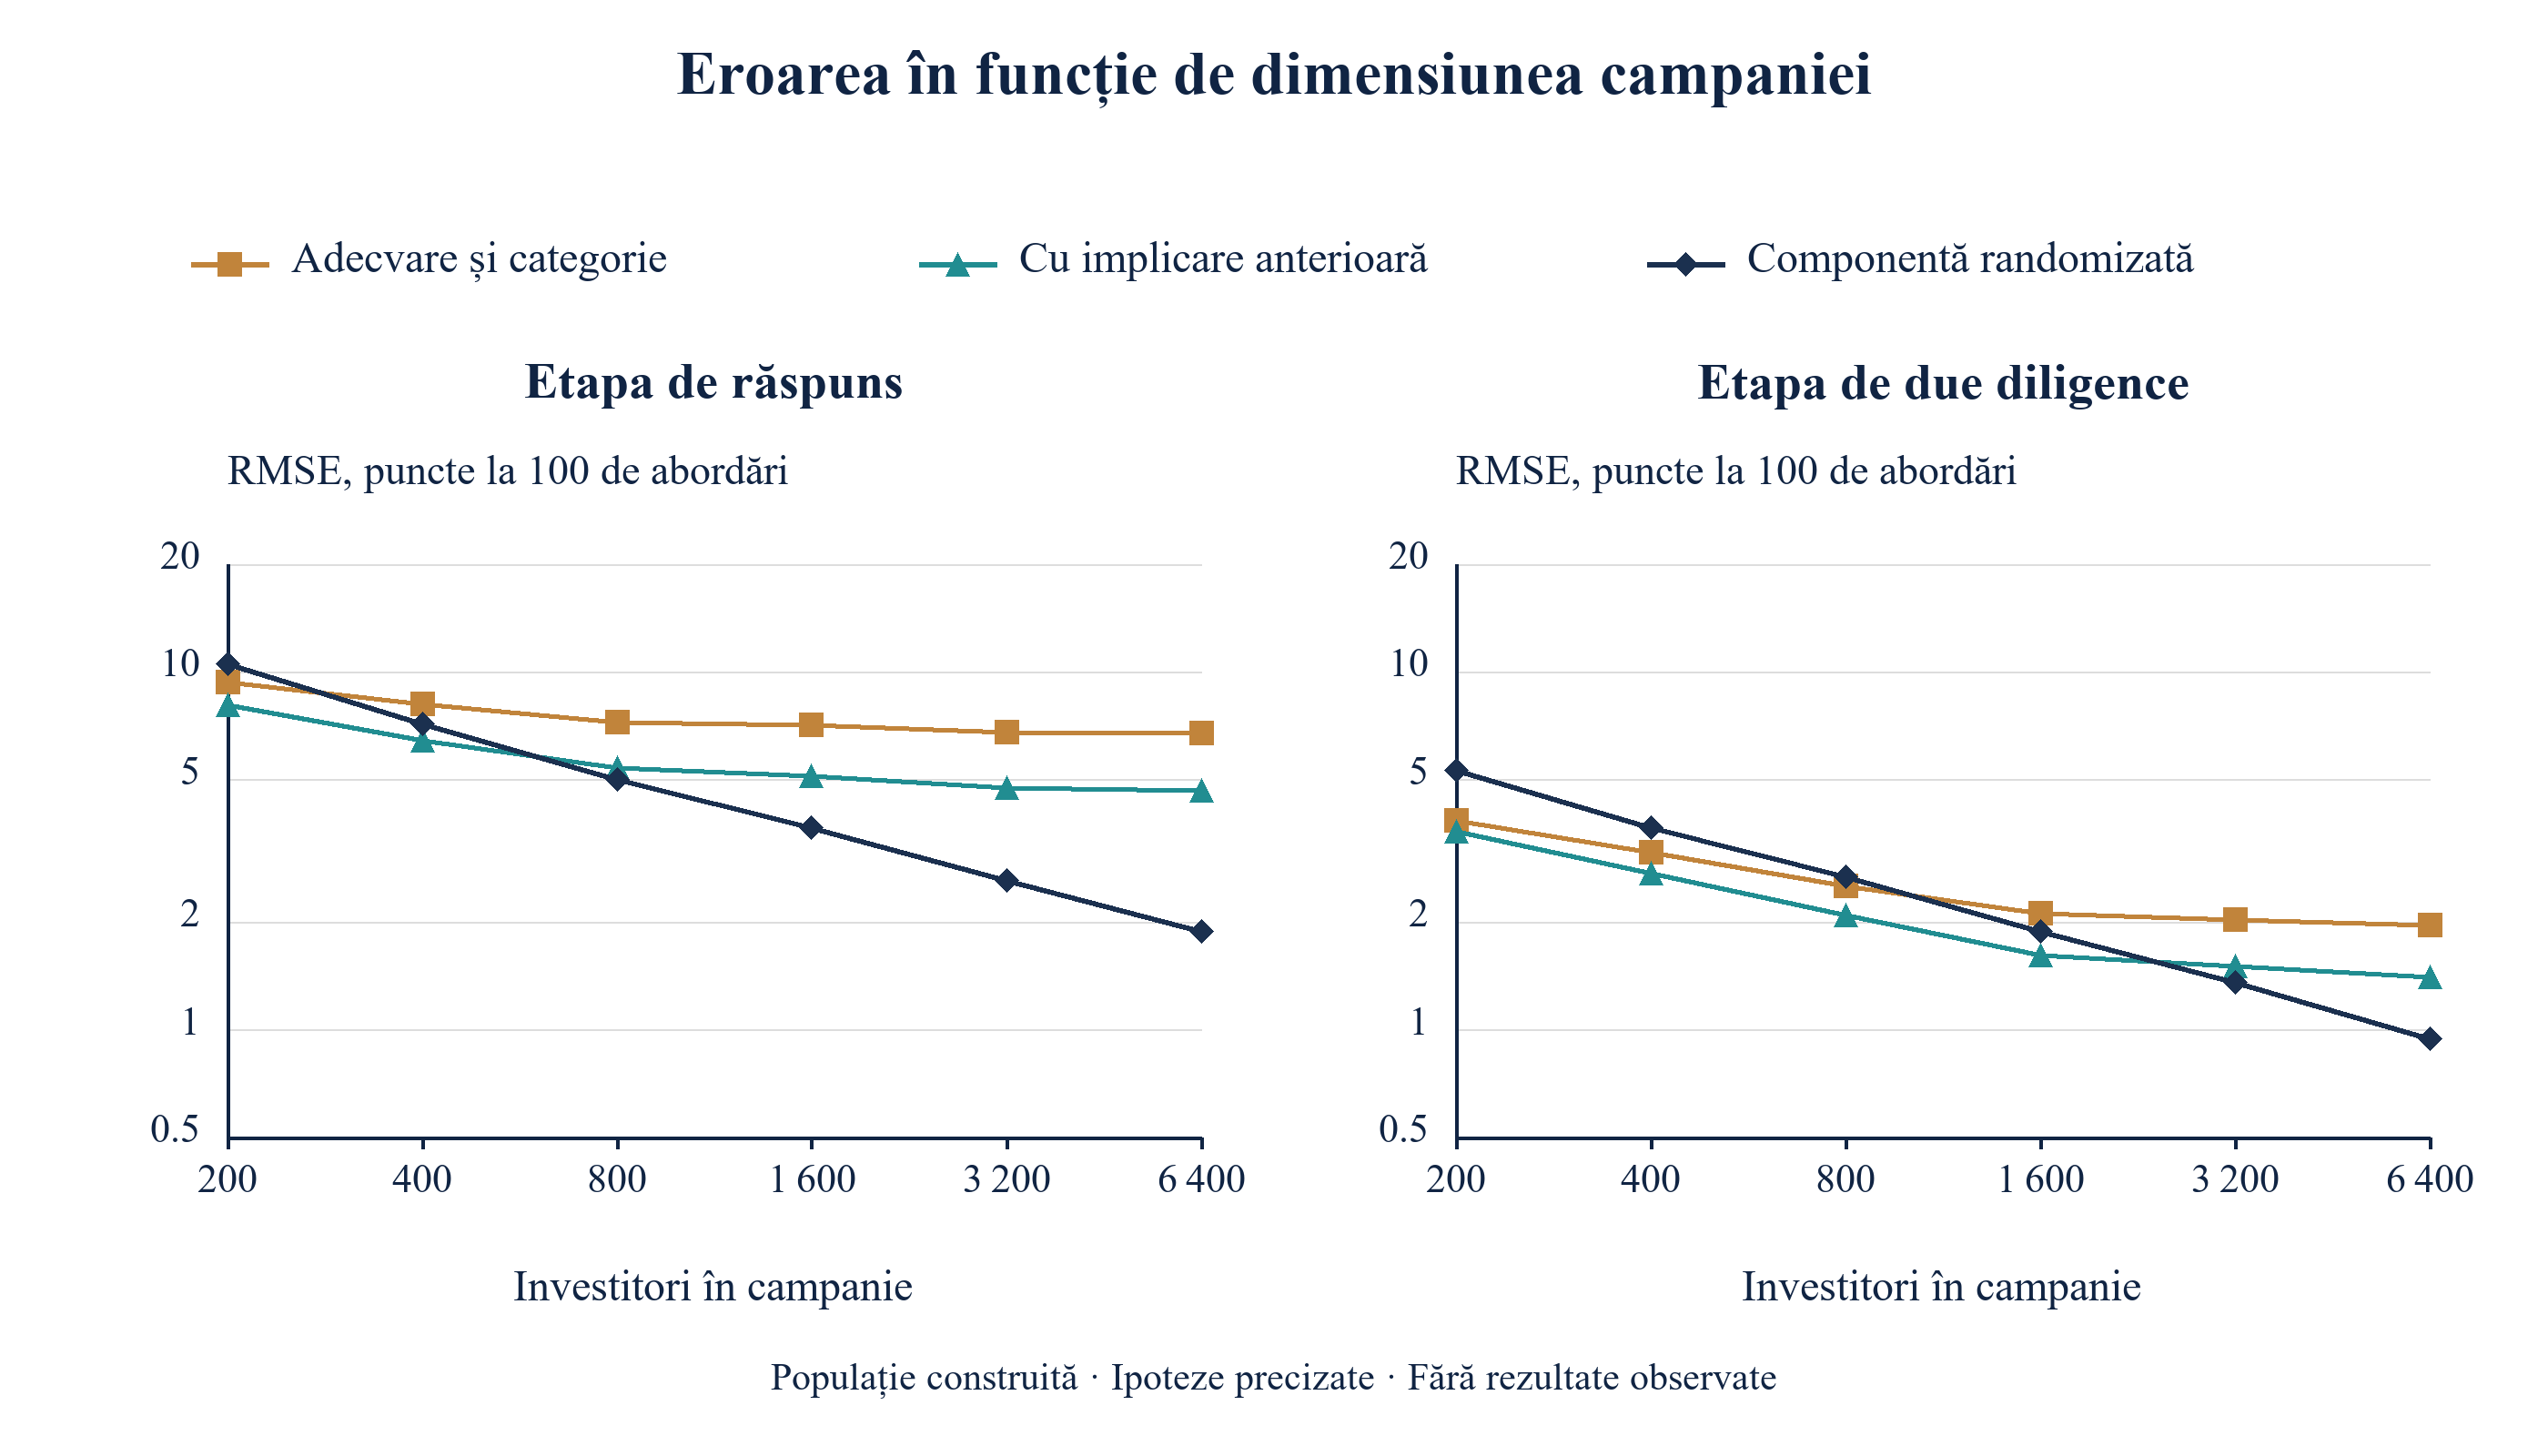
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Rădăcina erorii pătratice medii, în puncte procentuale la 100 de investitori contactați; ambele axe sunt logaritmice; componenta randomizată reprezintă 25 % din campanie.
Tabelul 8 și figura 5 arată compromisul dintre distorsiune și zgomot. La 400 de investitori, eroarea ajustată pentru adecvare la răspuns este de 8,13 puncte față de 7,15 pentru componentă; aceasta oferă deci deja estimarea mai bună la 400 de investitori. La 6 400 de investitori, eroarea ajustată pentru adecvare a scăzut foarte puțin, la 6,74, în timp ce eroarea componentei a scăzut la 1,88. Când se adaugă indicatorul indirect, componenta devine mai bună la 800 de investitori. La due diligence, intersecția apare la 1 600 de investitori. Acestea sunt primele puncte de intersecție dintre cele șase dimensiuni testate sub această construcție, nu estimări de praguri continue sau o regulă generală pentru un promotor. Alegerea reală depinde de mecanismul de alocare, dimensiunile efectelor, precizie și eșantionul randomizat disponibil.
17 La ratele stabilite de autor, rezultatele ulterioare necesită eșantioane randomizate mai mari
În ecuația 6a, p(1) și p(0) sunt ratele reale ale etapelor în cazul prezentării și al abordării directe, z sunt cuantile normale standard pentru un test bilateral la nivelul de 5 % și putere de 80 %, iar n(arm) este numărul de investitori necesari în fiecare grup al componentei. În ecuația 6b, s este ponderea randomizată a campaniei, fixată la 25 %, iar N(campaign) este numărul de investitori pe care trebuie să îi contacteze întreaga campanie. Formula este o aproximare normală pentru investitori independenți, iar simularea dimensionată prin formulă verifică numai răspunsul. Alocarea prin aruncarea monedei produce efective așteptate, nu fixe, pentru grupuri. Regula simulată de respingere Wald folosește ambele cozi, tratează eroarea standard estimată egală cu zero ca nerespingere și poate fi slab calibrată pentru rezultate rare; aceste dimensiuni ale eșantioanelor necesită validare specifică fiecărui rezultat înainte de utilizare.
| Rezultat | Directă (%) | Prin prezentare (%) | Investitori per grup pentru putere de 80 % | Dimensiunea campaniei la ponderea precizată a componentei | Campanii de 400 | Putere simulată, n = 400 | Putere simulată, n = 6 400 |
|---|---|---|---|---|---|---|---|
| Răspuns | 9.0 | 28.1 | 62 | 496 | 1.2 | 73% | 100% |
| Întâlnire calificată | 5.0 | 16.4 | 112 | 896 | 2.2 | 46% | 100% |
| Due diligence | 1.5 | 5.7 | 302 | 2 416 | 6.0 | 16% | 100% |
| Angajament semnat | 0.26 | 1.13 | 1 428 | 11 424 | 28.6 | 0% | 55% |
Analiză MatchPoint a populației construite; nu sunt rezultate observate. Dimensiuni aproximative prin formula normală pentru investitori independenți, la nivel bilateral de 5 % și putere-țintă de 80 %; ratele simulate de respingere Wald folosesc dimensiunile precizate ale campaniilor și pot fi slab calibrate pentru rezultate rare.
Etapa de răspuns necesită 62 de investitori per grup, pe care îi oferă o campanie de 496 de abordări la ponderea precizată a componentei. Întâlnirea calificată necesită 112 per grup și 896 de abordări, iar due diligence necesită 302 per grup și 2 416 de abordări, aproximativ 6 campanii de 400. Un angajament semnat necesită 1 428 per grup și 11 424 de abordări, aproximativ 29 de campanii de 400. La 400 de investitori, puterea simulată este de 73 % la răspuns, 46 % la întâlnirea calificată și 16 % la due diligence. La aceste rate stabilite de autor, rezultatele timpurii necesită mai puțini investitori decât cele ulterioare. Inferența efectivă necesită intervalul și dimensiunea realizată a eșantionului. Combinarea mandatelor necesită și definiții comparabile, atenție la eterogenitatea mandatelor și la investitorii corelați, precum și o analiză adecvată; formula pentru investitori independenți nu ține cont de aceste caracteristici.
18 Când prezentările sunt limitate, efectul construit este cel mai mare pentru investitorii bine adecvați din afara categoriei cel mai greu de contactat
Un promotor cu un număr fix de prezentări trebuie să știe unde valorează fiecare cel mai mult. Tabelul 10 raportează efectul real al unei prezentări pe tercile de adecvare și categorii. În lumea construită, efectul la răspuns variază de la 10,0 răspunsuri suplimentare la 100 pentru investitorii cu adecvare scăzută din prima categorie la 26,7 pentru cei cu adecvare ridicată din celelalte categorii. Efectul la întâlnirea calificată variază de la 7,0 la 17,9 întâlniri suplimentare la 100 de prezentări în celelalte categorii.
| Tercila de adecvare | Alte categorii: răspunsuri suplimentare | Alte categorii: întâlniri suplimentare | Categoria 1: răspunsuri suplimentare | Categoria 1: întâlniri suplimentare |
|---|---|---|---|---|
| Adecvare scăzută | 14.5 | 7.0 | 10.0 | 4.9 |
| Adecvare medie | 20.7 | 12.0 | 15.1 | 8.6 |
| Adecvare ridicată | 26.7 | 17.9 | 21.6 | 14.4 |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate. Efecte reale în puncte procentuale, după tercila de adecvare și categorie; celulele se reconciliază cu efectul populației. Model pentru rezultatul unei componente: profilul rezultă din efecte egale asupra logaritmului șanselor și nu este o constatare.
Profilul este o consecință a construcției. Efectele sunt egale pe scara logaritmului șanselor, iar ratele inițiale sunt mici; efectul în puncte procentuale este deci mai mare acolo unde rata inițială este mai ridicată: la investitorii mai adecvați și în afara primei categorii. O matrice reală ar putea arăta diferit, de exemplu dacă prezentările contează cel mai mult pentru investitorii greu de contactat. Tabelul este, prin urmare, un model pentru un rezultat pe care îl poate produce componenta randomizată, nu o constatare. Promotorul are nevoie de o componentă suficient de mare pentru estimarea efectelor pe celule, ceea ce necesită mai mult decât estimarea efectului general.
19 Reproducere, controale și ceea ce experimentul nu poate arăta
Modelul numeric folosește sămânța fixă 1377 și verifică 47 de controale, rezumate în tabelul 11. Acestea verifică identitatea de selecție, includerea etapelor una în alta, toleranțele de calibrare precizate, erorile finite ale reperului randomizat, aritmetica valorii E, reconcilierea celulelor matricei și verificarea puterii formulei normale pentru răspuns. Controalele rezumatelor de sensibilitate verifică aritmetica și o comparație realizată în această construcție; nu certifică o limită formală pentru confuzia statistică.
| Control | Rezultat așteptat |
|---|---|
| Sămânță fixă | Sămânța 1377; repetarea unei campanii cu aceeași cheie reproduce exact fiecare estimare |
| Probabilități generate | Strict între zero și unu în fiecare etapă din fiecare scenariu |
| Includerea etapelor una în alta | Semnarea inclusă în due diligence, inclus în întâlnire, inclusă în răspuns, pentru ambele rezultate potențiale, pentru fiecare investitor |
| Calibrare | Ratele etapelor din grupul direct sunt egale cu datele de intrare precizate în limita a patru erori standard |
| Ponderea celor prezentați | 30 % cu o abatere maximă de 0,003 în populație |
| Identitatea de selecție | Diferența brută este egală cu efectul asupra celor prezentați plus componenta de selecție, cu toleranță de 1e-12, în toate cele patru etape |
| Fără receptivitate latentă | Estimări ajustate pentru adecvare cu o abatere maximă de 0,004 față de efectul real în fiecare etapă |
| Componentă randomizată | Cu o abatere maximă de 0,004 față de efectul real construit în reperele populației; eroarea medie simulată la răspuns sub 0,005 la n = 6 400 |
| Regula echilibrului | Diferențe standardizate ponderate pentru adecvare și categorie sub 0,1 în fiecare scenariu |
| Aritmetica valorii E | Valoarea E pentru 1 este 1; pentru 2 este 2 + sqrt(2); neschimbată prin inversare; aritmetica factorului descriptiv de sinteză este verificată |
| Matrice de evaluare | Efectivele celulelor însumate dau populația; efectele ponderate ale celulelor se reconciliază cu efectul populației |
| Formula puterii | Componenta dimensionată prin formulă produce o putere simulată cu abatere maximă de 0,08 față de 0,80 |
| Verificări impuse în model.py | 47 de identități și teste de limite au trecut |
Analiză MatchPoint a populației construite. Rezultate ale modelului în condițiile datelor de intrare precizate; nu sunt rezultate observate.
Experimentul nu poate arăta dacă prezentările funcționează într-o piață reală. Rezultatele potențiale sunt generate din aceleași variabile pe care le folosesc metodele; experimentul arată deci comportamentul metodelor când ipotezele generatoare sunt îndeplinite, fără să demonstreze că acestea sunt îndeplinite în realitate. Efectul real, intensitatea receptivității latente, încărcarea indicatorului indirect și ratele etapelor sunt stabilite de autor. Cititorul ar trebui să rețină direcția și dimensiunea relativă a distorsiunilor și dimensiunile eșantioanelor implicate; procentele nu trebuie interpretate ca estimări ale rezultatelor prezentărilor pe piețele private din Golf sau la nivel global.
Două limite ale controalelor trebuie precizate. Verificarea unei identități arată că programul implementează ecuațiile precizate, fără să demonstreze că ecuațiile descriu comportamentul investitorilor. Repetările folosesc 600 de campanii pentru fiecare dimensiune; intervalele raportate prezintă deci eroare Monte Carlo, mică în raport cu diferențele discutate, dar neneglijabilă la dimensiunile mai mici ale eșantioanelor.
20 Un studiu bazat pe consimțământ necesită o componentă documentată, prezentări clasificate, marcaje temporale ale etapelor și un plan de analiză precizat
Un studiu real s-ar desfășura în campaniile active ale unui promotor, cu permisiunea acestuia, a persoanelor care fac prezentările și, unde este necesar, a investitorilor ale căror date sunt înregistrate. Unitatea este perechea formată dintr-un investitor și un mandat. Studiul nu este un sondaj al investitorilor și nu le cere să își schimbe comportamentul; promotorul ar trebui însă să confirme temeiul juridic al înregistrării implicării și baza pe care contactează fiecare investitor. Zhang raportează că experimentul său bazat pe consimțământ, în care investitorilor li s-a comunicat scopul cercetării, probabil subestimează distorsiunea din cauza efectului formularului de consimțământ și că nu a recrutat investitori din Uniunea Europeană pentru experimentul său cu e-mailuri de prezentare din cauza Regulamentului general privind protecția datelor. [5]
| Element | Specificație | Motiv |
|---|---|---|
| Unitate | Un investitor pentru un mandat | Termenele etapelor diferă în funcție de mandat |
| Eligibilitate | Înainte de alocare există o cale printr-o persoană nominalizată care poate face prezentarea | Restrânge comparația la investitorii cărora li se poate face o prezentare |
| Alocare | Aruncare a monedei documentată pentru o pondere a investitorilor eligibili; restul la discreție | Exclude receptivitatea din alocarea componentei; păstrează judecata promotorului în rest |
| Marcaje temporale | Primul contact și fiecare etapă, din înregistrările sistemelor | Același termen pentru fiecare grup |
| Clasificări | Tipul abordării și relația cu persoana care face prezentarea, înregistrate la sursă | Permite verificarea tipului de abordare și auditul clasificării greșite |
| Semnale anterioare contactului | Implicarea anterioară și adecvarea înregistrată, fixate înainte de alocare | Permite diagnostice și ajustarea cu indicatorul indirect |
| Consimțământ și date | Temei juridic înregistrat pentru fiecare investitor; opoziția respectată | Standardele consimțământului din sursele analizate |
| Dimensiunea eșantionului și analiză | Componentă dimensionată prin ecuația 6; efecte cu intervale; estimarea ajustată numai ca analiză secundară | Susține interpretarea cu ajutorul estimărilor și intervalelor |
Specificație propusă. Rubricile descriu alegeri de proiectare care trebuie fixate în avans; nu reprezintă constatări.
Tabelul 12 enumeră elementele proiectării. Planul de analiză este înregistrat înainte de prima abordare. El precizează cele patru rezultate pe etape, termenele, estimatorul principal (diferența componentei), estimatorul secundar (ajustarea cu indicatorul indirect), testele clasificării greșite și regula de combinare a campaniilor. Studiul lui Zhang a fost înregistrat în AEA RCT Registry, practică pe care promotorul o poate urma în spirit prin datarea planului său. [5] Un studiu care nu găsește un efect în etapele ulterioare ar trebui să raporteze intervalul și dimensiunea eșantionului; un interval care include atât zero, cât și un efect important reprezintă un motiv de combinare a eșantioanelor, nu un motiv pentru a trage o concluzie.
21 Raportați efectul componentei, efectul ajustat și diferența dintre ele consiliului sau comitetului de investiții
Raportul către comitet ar trebui să prezinte efectul componentei cu intervalul său, efectul ajustat și diferența dintre ele cu incertitudinea aferentă, folosind o populație-țintă și un rezultat comune. În scenariul de bază, estimarea ajustată a răspunsului este de 1,34 ori efectul cunoscut, iar reperul randomizat este apropiat de acesta. Într-un studiu real, diferența poate reflecta variația de eșantionare, specificarea modelului, respectarea alocării, măsurarea sau selecția în componentă, precum și confuzia statistică nemăsurată. Concordanța la răspuns nu validează ajustarea pentru rezultatele ulterioare; acestea necesită propriile evaluări de identificare și precizie.
| Element | Conținut | Decizie susținută |
|---|---|---|
| Efectul componentei | Diferență cu interval în fiecare etapă atinsă | Dacă prezentările schimbă avansarea timpurie |
| Efect ajustat | Estimare cu adecvare, categorie și implicare; metodă precizată | Asociere specifică rezultatului, dacă ipotezele de identificare nu sunt susținute |
| Diferență | Estimarea ajustată minus cea a componentei, cu diagnosticul implicării | Posibil dezacord între strategii, evaluat cu incertitudine și populații comparabile |
| Profil pe etape | Efecte pe etape și celule | Unde prezentările deschid uși și unde duc la încheierea mandatelor |
| Auditul clasificării | Ponderea prezentărilor cu o înregistrare verificată a relației | Dacă grupurile sunt definite corect |
| Capacitate | Prezentări disponibile și utilizate, pe categorii | Dacă se pot obține mai multe prezentări |
Conținut propus al raportului. Rubricile descriu informațiile de prezentat; nu reprezintă constatări.
Tabelul 13 enumeră conținutul. Raportul ar trebui să precizeze ce nu trebuie să concluzioneze comitetul. Un efect pozitiv la răspuns nu constituie dovada unui efect pozitiv asupra angajamentelor semnate, pentru măsurarea căruia sunt necesari mult mai mulți investitori. Un efect mediu pozitiv nu dovedește că o anumită prezentare va funcționa. Un raport care omite intervalul invită la interpretarea estimării punctuale ca dovadă. Fiecare dintre aceste limite este vizibilă în experimentul construit, în care dimensiunile eșantioanelor din tabelul 9 arată cât de puțin poate stabili o singură atragere de capital.
22 Folosiți datele și IA pentru înregistrarea relațiilor și diagnostice, păstrând controlul uman asupra alegerii persoanelor contactate
Datele de intrare ale acestui test sunt înregistrări: cine pe cine cunoaște, când a avut loc abordarea, ce a făcut investitorul și când. Programele informatice pot întreține aceste înregistrări prin extragerea datelor și expeditorilor din corespondență, clasificarea tipului de abordare și semnalarea lipsurilor. Acestea sunt propuneri; lucrarea nu raportează un instrument, o precizie sau un beneficiu al IA. Un sistem de clasificare ar trebui testat față de un eșantion verificat manual, deoarece scenariul de stres al clasificării greșite arată că erori de 10 % până la 15 % pot deplasa o estimare ajustată sub efectul real, făcând-o să pară corectă.
Un scor de receptivitate derivat din corespondență ar putea fi evaluat ca indicator indirect anterior contactului. Fereastra caracteristicilor și versiunea modelului ar trebui fixate înainte de alocare. Mesajele ulterioare abordării nu trebuie să intre într-o variabilă de ajustare inițială. Dacă scorul informează și prezentările discreționare, rolul său trebuie inclus în mecanismul de alocare înregistrat. Componenta randomizată propusă rămâne alocată și auditată separat. Lucrarea nu măsoară precizia IA sau beneficiul comercial.
Drepturile de decizie ale oamenilor rămân explicite. Promotorul decide care investitori sunt eligibili și cine îi abordează. Persoana care face prezentarea decide dacă o face și cu ce formulare. Funcția de conformitate confirmă temeiul juridic pentru fiecare abordare. Un model poate pregăti înregistrările și diagnosticele; niciuna dintre aceste decizii nu ar trebui să îi fie delegată.
Auditul de clasificare propus compară înregistrarea promotorului cu mesajul păstrat de persoana care face prezentarea, pe un eșantion precizat în avans, și înregistrează concordanța și direcția erorii. În scenariul de stres construit, 15 % dintre abordările prin prezentare și 10 % dintre abordările directe sunt clasificate greșit, modificând semnificativ estimarea ajustată. Un audit real necesită propriul eșantion și propria evaluare a incertitudinii. Costul său nu este estimat aici.
23 Aplicați o regulă de decizie într-o atragere de capital activă: componentă timpurie, combinare ulterioară și prezentări acolo unde componenta arată că ele contează
O succesiune operațională propusă începe cu investitori eligibili, caracteristici inițiale înregistrate, temeiuri juridice pentru contact și prelucrare și rezultate definite. Selecția aleatorie pentru includerea în componenta experimentală și alocarea aleatorie în interiorul ei ar trebui documentate înainte de abordări. Abordările discreționare rămân clasificate separat. Urmărirea folosește perioade comparabile de timp scurs, păstrând pentru analiză abaterile, investitorii contactați în mod repetat și înregistrările lipsă. Figura 6 prezintă succesiunea. Validitatea depinde de respectarea alocării, măsurarea rezultatelor și ipotezele precizate anterior.
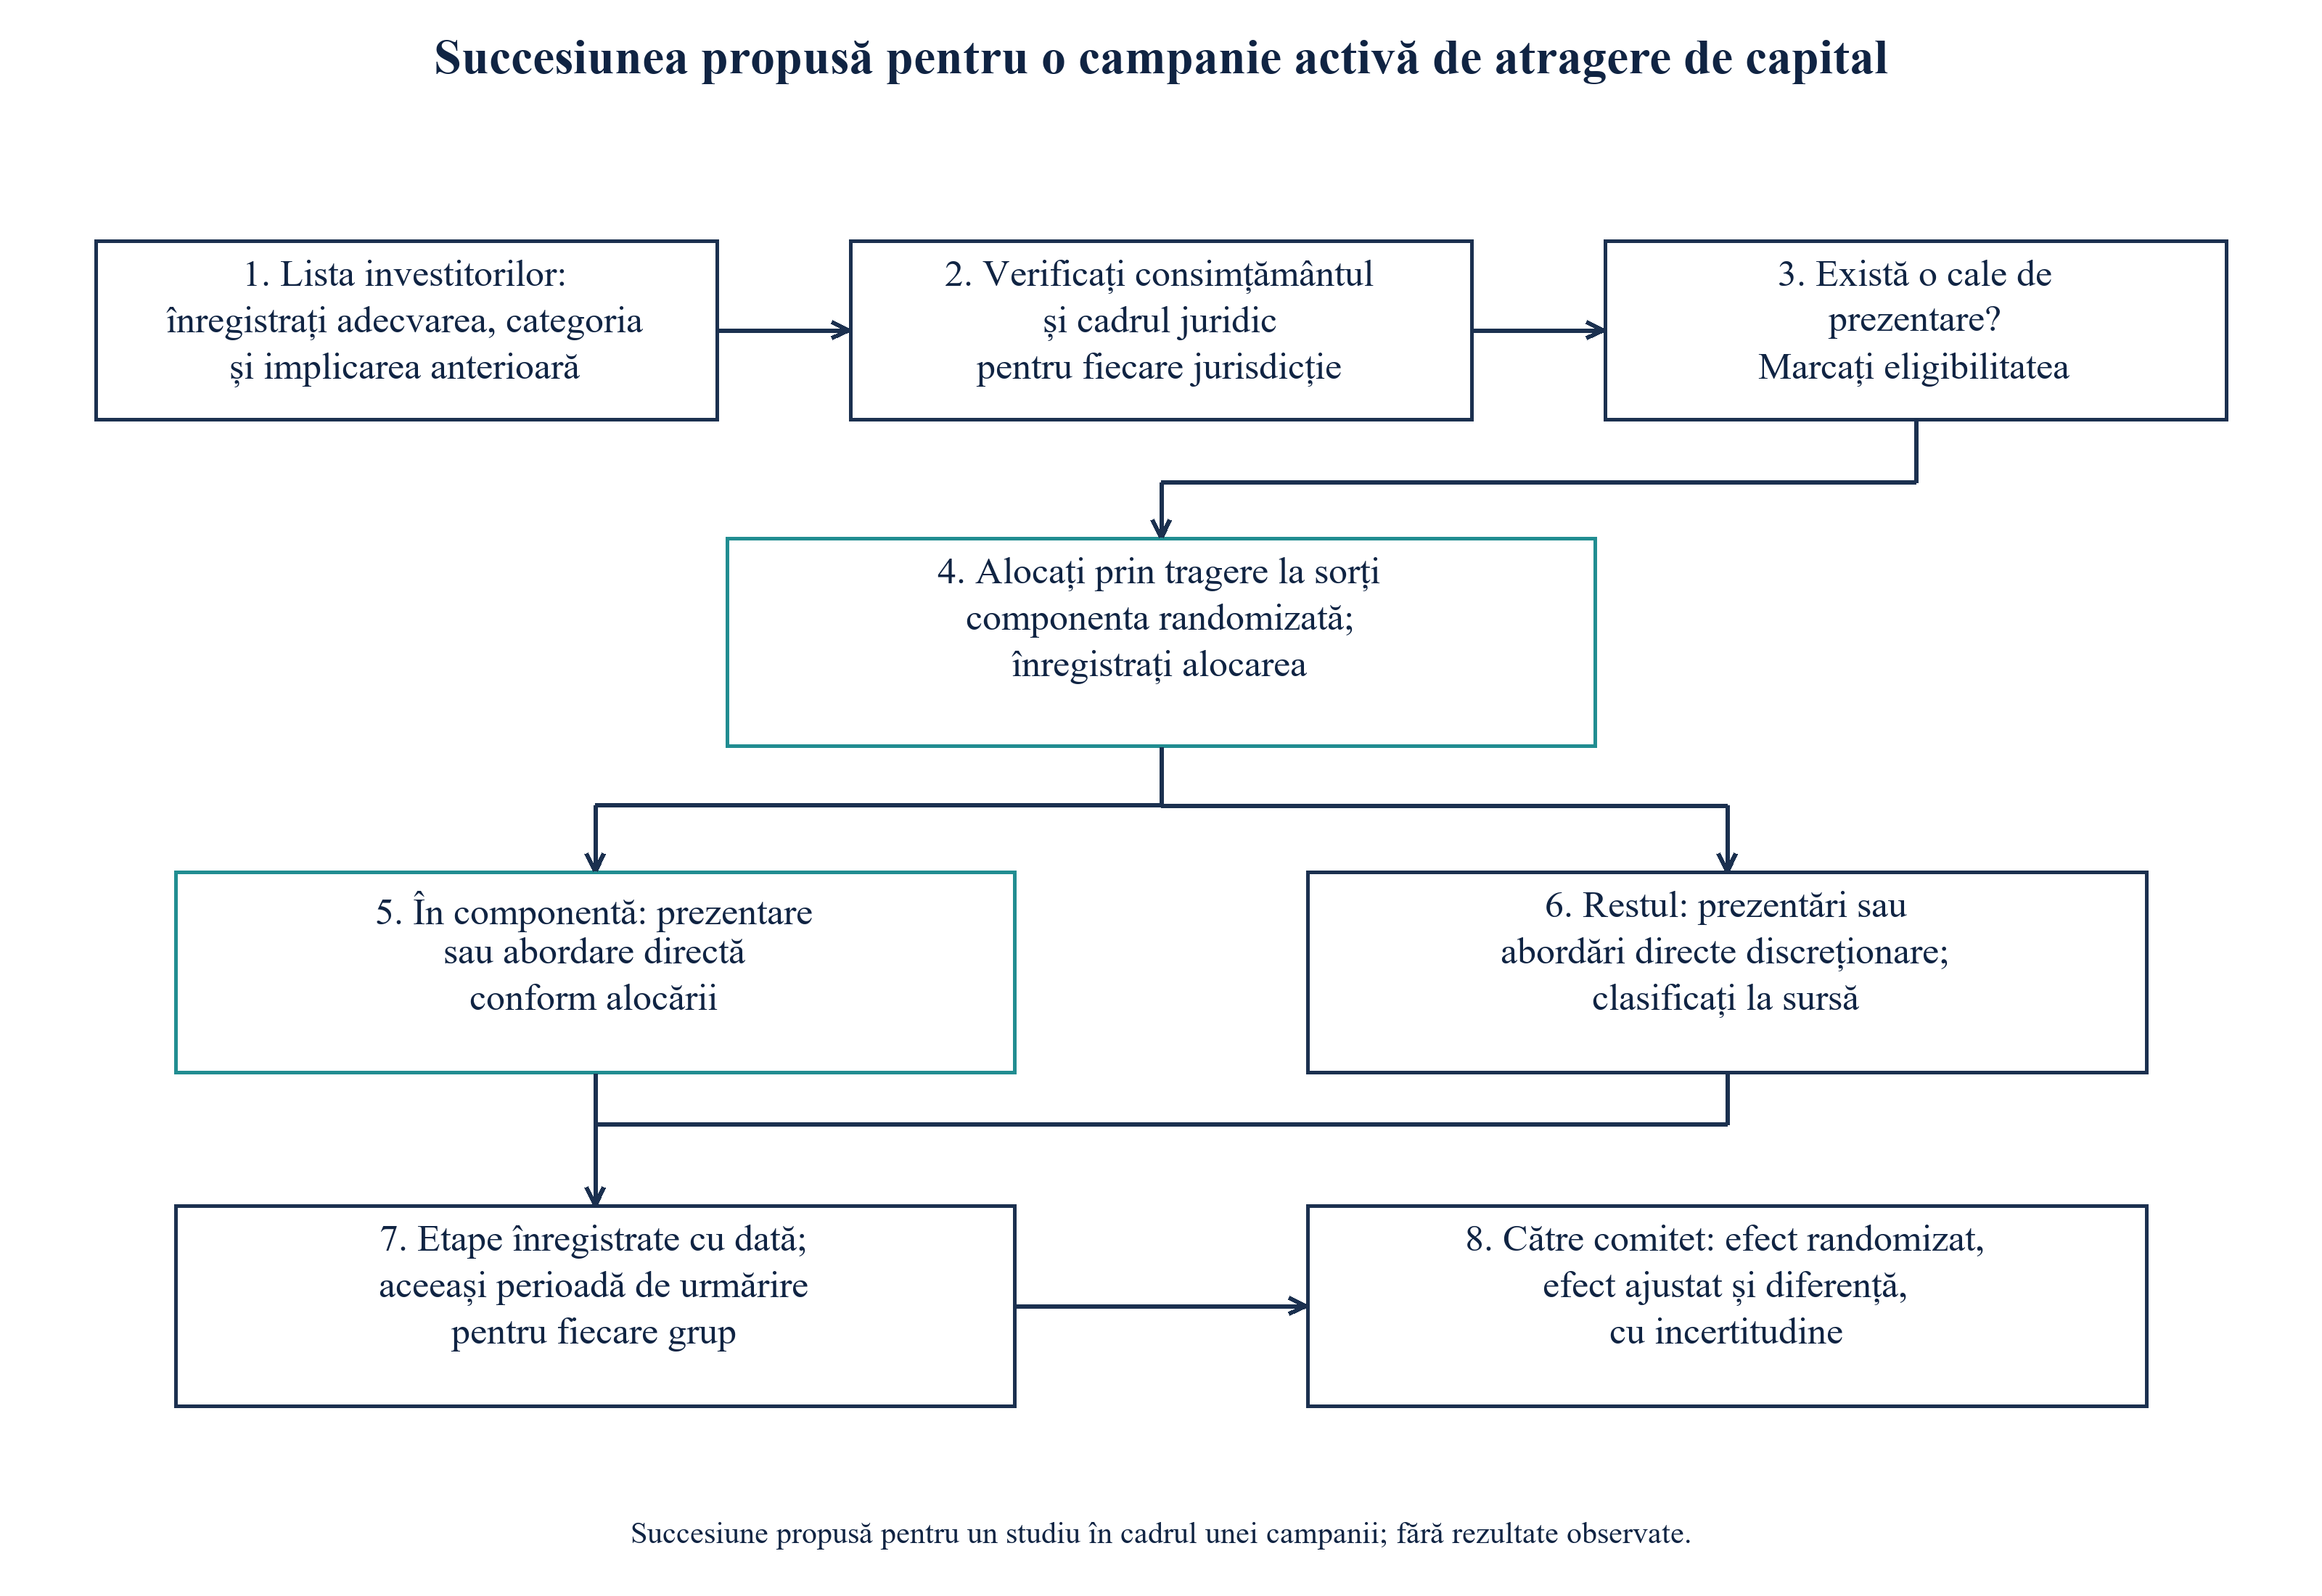
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți și să deschideți figura la dimensiune completă.
Analiză MatchPoint. Succesiune propusă pentru un studiu într-o campanie activă; nu sunt rezultate observate.
| Condiție | Acțiune | Dovezi care o declanșează |
|---|---|---|
| La ratele stabilite de autor și aproximativ 500 de investitori eligibili independenți | Evaluați puterea și incertitudinea pentru fiecare rezultat; estimările etapelor ulterioare pot rămâne imprecise | Dimensiunea eșantionului din ecuația 6 |
| Estimările ajustată și a componentei concordă în interiorul intervalului | Evaluați incertitudinea și identificarea pentru fiecare rezultat; nu validați ajustarea etapelor ulterioare doar pe baza concordanței timpurii | Estimări și intervale specifice rezultatului, echilibru diagnostic și ipoteze de identificare justificate |
| Estimarea ajustată depășește cu mult estimarea componentei | Nu planificați pe baza estimărilor ajustate; măriți componenta | Diferența și echilibrul implicării |
| Prezentările sunt limitate | Folosiți-le acolo unde componenta arată cel mai mare efect per prezentare | Estimări pe celule, combinate între mandate |
| Persoana care face prezentarea este remunerată | Analizați normele aplicabile activității, promovării și remunerației înainte de abordare; verificați integral orice exceptare | Surse privind remunerarea persoanelor care fac prezentările |
| Rezultate pe etape combinate între mandate | Folosiți rezultate comune și evaluați eterogenitatea mandatelor, investitorii contactați repetat și gruparea lor în analiza combinată | Etape și termene comune |
Regulă propusă. Pragurile trebuie stabilite de promotor în avans; niciunul nu este o constatare.
Tabelul 14 prezintă regula. Regula are un cost. O componentă de 25 % înseamnă că un sfert dintre investitorii eligibili sunt alocați prin aruncarea monedei, nu după judecata promotorului. Experimentul arată distorsiunea evitată de componentă, care persistă la estimatorii ajustați pe grila testată a dimensiunilor campaniilor în scenariul de bază, dar nu evaluează acest cost. Dacă un anumit promotor ar trebui să îl suporte depinde de numărul prezentărilor de care dispune și de numărul mandatelor pe care le poate combina, fapte cunoscute promotorului și necunoscute acestei lucrări.
24 Limite și următoarea decizie: înlocuiți efectele stabilite de autor cu o componentă documentată
Experimentul este construit. Ratele etapelor, dimensiunile efectelor, intensitatea receptivității latente și încărcarea indicatorului indirect sunt stabilite de autor, iar concluziile privind direcția distorsiunii rezultă din ipoteza că persoanele care fac prezentări folosesc receptivitatea invizibilă înregistrărilor. Populația cuprinde o variabilă latentă și un indicator indirect; o campanie reală are multe. Efectele sunt egale pe scara logaritmului șanselor, ceea ce fixează profilul matricei de evaluare. Investitorii nu se influențează reciproc, deși cei din același sindicat sau aceeași rețea o pot face. Nicio sursă analizată nu măsoară prevalența sau efectul prezentărilor în rândul investitorilor din Golf.
Sursele au propriile limite. Sondajul investitorilor de capital de risc este o lucrare de lucru și descrie originea tranzacțiilor, nu rezultatele după aceeași abordare. Experimentele cu recomandări privesc munca, iar experimentele cu prezentări prin e-mail către investitori se opresc la primul răspuns și privesc e-mailuri nesolicitate. Textele privind protecția datelor din Golf, în afara îndrumărilor ADGM și a unui rezumat de pe portalul guvernamental, nu au fost citite, iar regulamentele autorităților privind marketingul nu au fost analizate dincolo de o alertă publică DFSA. Fiecare reprezintă o limită a utilizării cadrului.
Decizia care rezultă este specifică. Un promotor cu prezentări disponibile ar trebui să înceapă următoarea campanie cu o componentă documentată în etapele timpurii, cu prezentări clasificate și înregistrări ale implicării anterioare contactului pe tot parcursul. Sub ipotezele stabilite de autor pentru investitori independenți, dimensiunile aproximative ale proiectării sunt de 496 de investitori în total pentru răspunsuri și 896 pentru întâlniri calificate, cu eșantioane mai mari pentru rezultatele ulterioare. Studiile reale necesită evaluări specifice rezultatului privind incertitudinea, urmărirea și combinarea. Diferențele brute și ajustate se pot situa deasupra sau sub efectul cauzal; chiar scenariul clasificării greșite plasează estimarea ajustată a răspunsului sub acesta. Tratați aceste diferențe ca asocieri dacă ipotezele de identificare nu sunt justificate. Rezumatele descriptive grosiere de sensibilitate din secțiunea 14 nu furnizează limite superioare certificate.
Publicul ar trebui să observe și ceea ce lucrarea omite. Ea nu clasifică investitorii după atractivitate, întrebare separată de cea privind schimbarea avansării printr-o prezentare, și nu stabilește prețul unei prezentări. Tratează prezentarea ca un singur pachet și nu separă informația transmisă prin susținere de accesul oferit. Nu modelează stimulentele persoanei care face prezentarea, a căror posibilă importanță este sugerată de condițiile remunerației din secțiunea 7. Fiecare este un subiect pentru următorul studiu, după existența unei componente documentate.
Referințe
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016, section 3.1 and Tables 5 and 6. Working paper; later published in a journal, published version not reviewed. https://www.nber.org/system/files/working_papers/w22587/w22587.pdf
- Shane, S. and Cable, D. Network Ties, Reputation, and the Financing of New Ventures. Management Science 48(3), March 2002, pp. 364-381. Bibliographic record and abstract only. https://ideas.repec.org/a/inm/ormnsc/v48y2002i3p364-381.html
- Pallais, A. and Sands, E. G. Why the Referential Treatment? Evidence from Field Experiments on Referrals. NBER Working Paper 21357, July 2015; published in the Journal of Political Economy 124(6), 2016. Working paper text read; published version not reviewed. https://www.nber.org/system/files/working_papers/w21357/w21357.pdf
- Gornall, W. and Strebulaev, I. A. Gender, Race, and Entrepreneurship: A Randomized Field Experiment on Venture Capitalists and Angels. Management Science 71(6), June 2025, pp. 5308-5327. Published abstract read; full text read in the August 2019 working-paper version (AEA 2020 conference copy). https://ideas.repec.org/a/inm/ormnsc/v71y2025i6p5308-5327.html
- Zhang, Y. Discrimination in the Venture Capital Industry: Evidence from Two Randomized Controlled Trials. arXiv 2010.16084, version dated 14 March 2022. Working paper; read in part (introduction, design notes, footnotes). https://arxiv.org/pdf/2010.16084v1
- Austin, P. C. An Introduction to Propensity Score Methods for Reducing the Effects of Confounding in Observational Studies. Multivariate Behavioral Research 46(3), 2011, pp. 399-424. Open-access text on PubMed Central. https://pmc.ncbi.nlm.nih.gov/articles/PMC3144483/
- VanderWeele, T. J. and Ding, P. Sensitivity Analysis in Observational Research: Introducing the E-Value. Annals of Internal Medicine 167(4), 2017, pp. 268-274. Author manuscript, including appendix on non-null E-values. https://dash.harvard.edu/server/api/core/bitstreams/7312037e-0f45-6bd4-e053-0100007fdf3b/content
- U.S. Securities and Exchange Commission, Division of Corporation Finance. Securities Act Rules, Corporation Finance Interpretations, Questions 256.26 to 256.32; individual interpretation dates 6 August 2015 and 12 March 2025. Staff interpretations; accessed 16 November 2026. https://www.sec.gov/rules-regulations/staff-guidance/corporation-finance-interpretations/securities-act-rules
- United Kingdom. The Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, Article 15. Official revised XML, including paragraph 1A and paragraph 2; accessed 16 November 2026. https://www.legislation.gov.uk/uksi/2005/1529/article/15/data.xml
- European Union. Regulation (EU) 2016/679 (General Data Protection Regulation), Articles 4, 7 and 21. Official Journal L 119, 4 May 2016. https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?uri=CELEX:32016R0679
- Abu Dhabi Global Market, Office of Data Protection. Lawful Bases for Processing Personal Data and Special Categories of Personal Data. Guidance brochure, May 2025. Regulator guidance, not the text of the Regulations. https://assets.adgm.com/download/assets/ADGM+Lawfulness+of+Processing+Brochure.pdf/643e101658a711ef9ce5e27828504259
- United Arab Emirates Government Portal. Data protection laws: summary of Federal Decree Law No. 45 of 2021. Official summary accessed 16 November 2026; the full statute was not reviewed. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Mubadala. Contact us, section on spam and potentially improper conduct. Company page accessed 16 November 2026; the cited passage is a fraud warning. https://www.mubadala.com/en/contact-us
- Dubai Financial Services Authority. Unauthorised Business in the DIFC. Alert, 1 June 2023, describing Articles 41 and 41A of the Regulatory Law 2004. Regulator alert, not the Rulebook text. https://www.dfsa.ae/alerts/unauthorised-business-difc
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
