
1 Ordonați investitorii după posibilitatea de a se angaja în interval, apoi după compatibilitate
O atragere de capital are o dată de închidere, o valoare a investiției individuale și o listă de investitori mai lungă decât poate aborda echipa într-un singur val. Decizia privește ordinea contactării. Compatibilitatea cu mandatul răspunde dacă investitorul ar cumpăra acest tip de activ. Nu răspunde dacă are capacitate disponibilă pentru a-l cumpăra acum sau dacă propriul comitet poate aproba înainte de închiderea intervalului. Lucrarea studiază aceste două întrebări suplimentare, capacitatea și momentul, și întreabă ce variabile observabile sunt cele mai utile pentru ordonarea unui univers limitat de investitori după stabilirea compatibilității.
Nu deținem un set de date observate privind contactarea. De aceea, lucrarea face trei lucruri. Citește documente instituționale primare pentru a stabili ce variabile de capacitate și calendar publică un investitor, cu ce întârziere și cu ce ambiguitate. Construiește un experiment al autorului pe un univers de 1,600 plus 2,000 de investitori la fiecare replicare, repetat de 100 de ori, în care capacitatea, ritmul și calendarele comitetelor sunt generate din intrări declarate și observate doar prin evidențe întârziate și incomplete. Apoi specifică studiul bazat pe consimțământ care ar înlocui universul construit cu dovezi.
Experimentul raportează rezultate de model cu intrări declarate. Acestea nu sunt observații de piață. Atunci când o propoziție de mai jos afirmă că o regulă de ordonare are rezultate mai bune, se referă la universul construit, ale cărui ipoteze de generare sunt enumerate integral. Prima treime a lucrării construiește variabilele din surse. Partea de mijloc măsoară contribuția fiecărei variabile. Ultima treime transformă rezultatul într-un pachet de raportare, un proiect de date și guvernanță și o regulă de decizie pentru o tranzacție reală.
2 Definiți rezultatul și regulile de cronometrare înainte de alegerea variabilelor
Rezultatul-țintă este un angajament semnat, obligatoriu juridic, de cel puțin 25 de milioane de dolari SUA în douăsprezece luni de la lansare. Instrumentul trebuie să creeze obligația de investiție sau finanțare potrivit documentelor tranzacției; o scrisoare suplimentară, o întâlnire sau o indicație neobligatorie, luate separat, nu sunt suficiente. Primele întâlniri calificate și începuturile verificărilor prealabile sunt înregistrate separat. Un refuz definitiv este tratat ca eveniment concurent doar conform unei reguli de închidere prestabilite. Un contact care face o pauză, solicită alți termeni sau cere să fie abordat ulterior rămâne în starea deschisă corespunzătoare. Fiecare investitor contactat rămâne în numitorul campaniei. [14]
Cronometrarea contează la fel de mult ca rezultatul. Un angajament semnat în luna a treisprezecea este considerat o nereușită în interval, chiar dacă investitorul era dispus și capabil. Intervalul se măsoară de la data lansării, iar luna contactării este o decizie înregistrată, nu o variabilă statistică de interes secundar (nuisance variable), deoarece Secțiunea 15 arată că același investitor are probabilități diferite de angajare în funcție de momentul contactării. Tabelul 1 precizează cele trei evenimente, ziua în care se contabilizează fiecare și regula pentru investitorii care nu răspund niciodată. Înregistrarea lunii contactării permite și analiza ulterioară a cauzei eșecului contactelor târzii: închiderea intervalului sau utilizarea deja a bugetului investitorului.
| Eveniment | Momentul contabilizării | Regula de contabilizare | Rezultat concurent |
|---|---|---|---|
| Întâlnire calificată | Prima întâlnire de fond a avut loc | Data întâlnirii, o singură dată pentru fiecare investitor | Refuz definitiv care închide episodul înregistrat pentru investitor și atragerea de capital |
| Verificări prealabile începute | Solicitare de date sau proces deschis de investitor | Data primei solicitări oficiale | Refuz definitiv după întâlnire, conform regulii de închidere prestabilite |
| Angajament obligatoriu juridic | Instrument semnat care creează o obligație cel puțin egală cu investiția individuală | Data semnării la termenul fix de închidere sau înainte de acesta | Refuz definitiv înainte de angajament; aprobările după termen sunt urmărite în afara intervalului |
| Fără răspuns | Niciun răspuns înregistrat până la ultima dată de observare | Păstrat în numitorul investitorilor contactați și cenzurat administrativ la dreapta la orizontul prestabilit | Tăcerea singură nu constituie un refuz concurent |
Definiții ale autorului pentru experimentul construit și studiul propus. O întâlnire calificată necesită participarea decidentului nominalizat sau a unui membru al echipei de investiții autorizat să avanseze procesul; un apel cu o persoană care filtrează accesul nu se contabilizează. Simularea generează indicatori ai etapelor de conversie și eligibilitatea pentru comitet. Marcajele temporale ale evenimentelor reale și cenzurarea aparțin studiului prospectiv propus separat.
Două caracteristici ale definiției determină proiectul. În primul rând, angajamentul este condiționat de un lanț de evenimente, astfel încât o variabilă poate fi utilă pentru o verigă și inutilă pentru următoarea. Secțiunea 14 măsoară direct acest lucru: aceiași investitori sunt urmăriți de la prima întâlnire până la semnare sub fiecare regulă de ordonare. În al doilea rând, structura cu riscuri concurente înseamnă că o rată simplistă de succes în rândul celor care răspund supraestimează rata din rândul tuturor celor contactați; calculul incidenței cumulative este rezumatul adecvat al timpului până la angajament. [14]
3 Țintele și intervalele de alocare publicate indică direcția capacității, fără a-i stabili dimensiunea
Expunerea prevăzută de politică și capacitatea decizională actuală sunt evidențe distincte. Anexa CalPERS din noiembrie 2022, cu modificări marcate, oferă un exemplu istoric de intervale de alocare și abateri temporare; ținta sa de capital privat nu este o intrare actuală. Evaluarea consultantului din iunie 2026 raportează o alocare de 20.0% în capital privat, față de o țintă pe termen lung de 17%, și precizează că portofoliul rămâne în intervalul său de cinci puncte procentuale. Aceeași evaluare înregistrează 15.4 miliarde USD în angajamente noi nete în primele trei trimestre fiscale. O poziție peste ținta centrală poate coexista cu angajamente în continuare. Analistul trebuie să stabilească intervalul aplicabil și numitorul, fără a trata ținta ca pe o oprire automată. [1, 19]
Aceste documente stabilesc două lucruri pentru ordonare. Un interval este un semnal durabil al apetitului, iar modificarea intervalului este un eveniment datat pe care echipa îl poate observa. Ele stabilesc și o limită. Un interval nu este o pondere: paginile evaluării pe care le-am consultat indică intervale și nu precizează ponderea deținută efectiv. O anexă de politică este și o imagine la un moment dat. Memorandumul consultantului din iunie 2025 către același comitet CalPERS menționează o țintă pe termen lung pentru capital privat de 17 la sută, în timp ce anexa din noiembrie 2022 înscrie 13 la sută în tabelul alocării strategice. Memorandumul consemnează că în martie 2024 consiliul a aprobat ținta de 17 la sută, iar anexa este un proiect cu modificări marcate. Prin urmare, reținem doar că țintele se revizuiesc și trebuie datate înainte de utilizare. [1, 3]
Marja de alocare este o intrare posibilă atunci când sunt publicate atât limitele politicii, cât și expunerea datată. Evidențele lipsă necesită o ipoteză explicită. În scorul estimat, caracteristicile numerice lipsă primesc media de antrenare după standardizare. Scorul structural folosește o expunere-țintă implicită specifică tipului, un raport fix al angajamentelor neapelate de 0.25 din acea expunere și un randament fix al distribuțiilor de 0.15. Acestea sunt imputări diferite și sunt raportate separat. Documentele de politică publice susțin alegerea categoriilor. Nu oferă o pondere, o bandă de toleranță sau un prag universal pentru disponibilitatea investitorului de a se angaja.
4 Un buget de angajamente publicat este cel mai direct semnal al ritmului, iar puțini investitori îl dezvăluie
Ritmul reprezintă viteza cu care un investitor își asumă angajamente într-o strategie. Evaluarea programului CalPERS de capital privat din 16 iunie 2025 afirmă că, în ultimii patru ani fiscali, angajamentele au fost conforme cu o țintă de 15.5 miliarde de dolari SUA pe an, cu o marjă de plus sau minus 15 la sută, și că menținerea unui nivel minim de angajamente este importantă pentru evitarea unui nou deceniu pierdut. Memorandumul consultantului raportează 19.6 miliarde de dolari în angajamente noi în cele douăsprezece luni până la 31 martie 2025, inclusiv 12.0 miliarde de dolari în coinvestiții alături de 50 de angajamente în fonduri noi, și un ritm de peste 15 miliarde de dolari pe an în ultimii trei ani, față de 3 până la 5 miliarde anual în 2016-2018. [2, 3]
Ținta anuală de angajamente oferă o măsură a fluxului alături de stocul portofoliului. Evaluarea personalului din 2025 raporta o țintă anuală de 15.5 miliarde USD și o valoare a activului net de capital privat de 92.1 miliarde USD, cu date de măsurare diferite. Raportul este de aproximativ 16.8%. Experimentul păstrează un parametru comun al ritmului, stabilit de autor la 17% din stocul-țintă, pentru toate cele patru tipuri de investitori simulate. Transferul între tipuri este o ipoteză de modelare. El nu estimează bugetele efective ale investitorilor suverani, fondurilor de pensii, fondurilor de dotare sau birourilor de administrare a averilor familiale. [2]
Raportările investitorilor suverani din Golf sunt mai puțin detaliate. Într-un comunicat din 9 aprilie 2026, Mubadala a raportat pentru 2025 capital investit de 143 miliarde AED, în creștere cu 20 la sută, și încasări de 138 miliarde AED, în creștere cu 27 la sută. În aceste cifre, încasările reprezintă aproximativ 97 la sută din investiții, arătând că în anul respectiv valorificările de active au avut un ordin de mărime similar cu investițiile acelui investitor. Comunicatul nu împarte investițiile pe clase de active sau angajamente în fonduri; susține o ipoteză inițială privind ritmul, fără a indica bugetul unui investitor individual. [6]
Evaluarea din iunie 2026 oferă o actualizare utilă. Personalul a păstrat ținta anuală de 15.5 miliarde USD, cu o bandă de 15%, și a raportat o valoare a activului net de capital privat de 119.3 miliarde USD la 31 martie 2026. Împărțirea aceleiași ținte la valoarea mai nouă dă aproximativ 13.0%. Un parametru dedus mecanic din acest raport s-ar modifica, deși ținta anuală publicată a rămas aceeași. Prin urmare, evidența de lucru are nevoie de perioada numărătorului, data evaluării numitorului și perimetrul precis al portofoliului. Actualizarea unei raportări trebuie să le păstreze pe toate trei. [18]
5 Angajamentele neapelate și distribuțiile determină când se reface marja disponibilă
Un angajament nu este o investiție. Capitalul este apelat pe parcursul mai multor ani, iar poziția crește odată cu apelurile și scade pe măsură ce se plătesc distribuțiile. O lucrare recentă de optimizare a alternativelor ilichide explică structura: investitorul controlează doar angajamentele, efectul asupra pozițiilor este întârziat de obicei cu câțiva ani, iar apelurile de capital trebuie onorate din active lichide. Ea citează modelul în timp discret al lui Takahashi și Alexander, în care apelurile sunt o fracțiune variabilă în timp din angajamentele neapelate. Lucrarea este un preprint nerecenzat; îl folosim pentru structura problemei, fără a prelua vreun parametru. [12]
Rezultă două rapoarte observabile. Raportul angajamentelor neapelate la valoarea activului net măsoară capitalul deja promis. Randamentul distribuțiilor măsoară reciclarea. Principiile Institutional Limited Partners Association solicită administratorului estimări ale proiecțiilor trimestriale de apeluri de capital și distribuții și un plafon sau prag de monitorizare a reciclării, astfel încât investitorii să poată anticipa necesarul de numerar. Evaluarea CalPERS enumeră printre obiective reducerea raportului angajamentelor neapelate la valoarea activului net și consemnează că distribuțiile au fost mult sub nivelurile istorice. [2, 8]
Robinson și Sensoy studiază 837 de fonduri de achiziții și capital de risc din 1984 până în 2010. Rezultatele documentului lor de lucru asociază apelurile de capital și distribuțiile cu evaluările acțiunilor cotate, cu un răspuns mai mare al distribuțiilor. În descompunerea fluxului net de numerar al fondurilor de achiziții, efectele vechimii și trimestrului calendaristic explică 7.9% din variație, inclusiv 7.2 puncte procentuale din vechime. Variația reziduală rămasă nu stabilește că alte informații nu sunt utile sau că fluxurile viitoare sunt intrinsec imprevizibile. Rezultatul susține prudența față de regulile simple de prognoză în eșantionul și specificația acelui studiu. [9]
Vânzările pe piața secundară oferă o altă ajustare posibilă a expunerii portofoliului. Raportul HMC pentru exercițiul 2025 descrie utilizarea lor pentru ajustarea deținerilor de capital privat și avertizează împotriva interpretării lor ca semn general al unei constrângeri. Raportul nu oferă volumul tranzacțiilor necesar pentru inferența cerută aici. [7] Sursele citate motivează înregistrarea angajamentelor neapelate, a distribuțiilor și a posibilelor ajustări de portofoliu. Contribuția lor la ordonare în acest experiment este determinată de ipotezele de generare ale autorului și de rezultatele sintetice. Ea necesită validare separată pe observații din campanii reale.
Raportul HMC din octombrie 2026 oferă un exemplu actual de administrare a angajamentelor. El afirmă că angajamentele neapelate reprezentau 13% din General Investment Account la sfârșitul FY26 și descrie ritmul disciplinat și coinvestițiile ca instrumente de gestionare a cererii de lichiditate. Numitorul contului este esențial; această cifră nu trebuie prezentată drept raport la valoarea activului net de capital privat. Tabelul alocărilor din raport indică o pondere de 46% a capitalului privat în portofoliul fondului de dotare. Aceste raportări descriu portofoliul și gestionarea lichidității unei singure instituții. Nu dezvăluie un buget nealocat disponibil unui anumit administrator nou. [17]
6 Ciclurile comitetelor și exercițiile financiare transformă capacitatea în date
Traseul de aprobare al investitorului aparține evidenței calendarului. Memorandumul consultantului CalPERS din iunie 2026 raportează modificări de politică, inclusiv creșterea limitelor autorității delegate. Calendarul public identifică ședințele programate ale comitetelor. Niciuna dintre surse nu stabilește că fiecare angajament propus necesită votul comitetului sau că o cerere primită în decembrie trebuie să aștepte până în martie. Echipa trebuie să verifice mandatul aplicabil, delegarea actuală, documentele necesare și orice traseu special de decizie înainte să atribuie o dată. O intrare în calendar dovedește o ședință programată. Autoritatea de a aproba o anumită valoare a investiției este un fapt separat. [4, 19]
Evaluarea programului urmărește și evitarea întârzierii plasării capitalului după decizia investitorului în fond, caracteristică investițiilor tradiționale în fonduri. Propoziția confirmă că întârzierea dintre decizie și plasare este un cost recunoscut, fără a cuantifica întârzierea dintre contactare și decizie. [2] Experimentul transformă acea întârziere într-o intrare, cu o durată mediană a verificărilor prealabile pe tip de investitor, un interval al comitetului, un decalaj al acestuia și un început al exercițiului financiar, și blochează deciziile în ultima lună a exercițiului unei instituții.
Modelul înregistrează intervalul comitetului, decalajul acestuia și începutul exercițiului financiar. Investitorii care publică informații primesc evidențele calendaristice generate, supuse scenariului declarat de calendar învechit. Pentru instituțiile care nu publică, calendarul pe tip rămâne trimestrial, iar modelul păstrează începutul generat al exercițiului; birourile de administrare a averilor familiale care nu publică primesc un calendar lunar și o ipoteză inițială de exercițiu început în ianuarie. Aceste simplificări sunt ipoteze ale autorului. Nicio dovadă analizată despre aceste birouri nu le validează. Un scenariu de stres separat înjumătățește frecvența ședințelor instituționale fără a modifica programul observat.
7 Calendarul propriu de atragere de capital al administratorului influențează angajamentele deja asumate de investitor
O parte a capacității investitorului este deja promisă înainte de începerea unei noi atrageri de capital. Barber și Yasuda descriu firme de capital privat care atrag un nou fond la fiecare trei până la șase ani, într-o campanie de la câteva luni la peste un an și jumătate, și constată efecte mari ale performanței intermediare asupra atragerii unui fond ulterior. Kaplan și Schoar constată că fondurile mai performante au șanse mai mari să atragă fonduri ulterioare și mai mari, iar cele lansate în perioade de boom au șanse mai mici să atragă fonduri ulterioare. [10, 11]
Pentru investitor, aceste constatări implică un șir de reangajamente către administratori la care investește deja, sosind după calendarul administratorilor. Evaluarea ADIA pentru 2025 arată același lucru din perspectiva investitorului: capitalul atras în fonduri de capital privat a scăzut cu 22 la sută față de anul anterior și a fost cu peste 40 la sută sub maximul din 2021, pe măsură ce investitorii în fonduri și-au concentrat angajamentele pe relațiile esențiale. [5] Prin urmare, un administrator nou este clasificat în raport cu relațiile existente ale fiecărui investitor, care nu sunt direct observabile.
Relațiile existente pot afecta atât disponibilitatea de a lua în considerare un administrator, cât și resursele deja promise în altă parte. Modelul reprezintă o componentă neobservată a disponibilității printr-un termen de apetit independent de intrările de capacitate. Nu deduce explicit reangajamentele concurente din bugetul simulat. Simplificarea contează: un investitor real poate avea aceeași evidență publică a alocărilor ca altul și o listă de obligații substanțial diferită. Dovezile la nivel de fond despre atrageri repetate de capital susțin investigarea acestei liste. Nu cuantifică bugetul rămas al unui investitor anume. [10, 11]
8 Variabilele observabile se împart în șase evidențe, fiecare cu sursă, întârziere și limită informațională
Tabelul 2 prezintă matricea de scor. Fiecare rând numește o variabilă, locul observării, vechimea obișnuită și ceea ce nu arată. Coloana din dreapta contează cel mai mult: o variabilă ieftin de colectat și înșelătoare într-o direcție cunoscută trebuie ponderată diferit de una costisitor de colectat și fără distorsiune. Matricea este un tabel-cadru. Ea consemnează ce permit sursele din Secțiunile 3-7 și nu atribuie ponderi.
| Variabilă | Locul observării | Întârziere tipică | Ce aproximează | Limită informațională |
|---|---|---|---|---|
| Interval și pondere de alocare | Raport anual, declarație de politică | De la luni la un an | Marjă până la țintă | Intervalul nu este ponderea deținută |
| Raportul angajamentelor neapelate | Note la situațiile financiare, evaluări ale programelor | De la un trimestru la un an | Capital deja promis | Măsoară promisiunile, nu momentul apelurilor |
| Randamentul distribuțiilor | Evaluări de programe, rapoarte de fond | Trimestru | Reciclarea în angajamente noi | Orientare retrospectivă |
| Bugetul și ritmul angajamentelor | Plan de program, memorandum al consultantului | De la un trimestru la un an | Capacitatea fluxului anual | Publicat de puțini investitori |
| Calendarul comitetului și al exercițiului financiar | Calendare ale consiliului, documente de politică | Actual | Datele la care aprobarea este posibilă | Programele se schimbă; lipsesc pentru investitorii privați |
| Active administrate | Raport anual, directoare | An | Dimensiunea portofoliului | Relevanța investiției individuale scade peste un prag |
Analiza MatchPoint a surselor citate în Secțiunile 3-7. Întârzierile tipice sunt exprimate prin ciclul raportului de bază și sunt ipoteze care trebuie verificate pentru fiecare investitor. Nu sunt implicate ponderi.
Păstrați data sursei, perimetrul contabil, unitatea și statutul dovezii împreună cu fiecare evidență. Distingeți valoarea publicată direct, estimarea derivată din altă raportare și valoarea imputată. În acest experiment, scorul estimat înlocuiește caracteristicile numerice lipsă cu mediile de antrenare după standardizare; regula structurală folosește intrări pe tip pentru anumite evidențe lipsă. Ambele metode pot atribui un scor aparent precis unui investitor pentru care s-au verificat puține informații. Faceți această incertitudine vizibilă decidentului. Sursele publice justifică investigarea celor șase categorii. Ponderile lor predictive numerice și aplicabilitatea instituțională rămân întrebări pentru un set de date de campanie colectat corespunzător.
9 Trebuie îndeplinite atât testul capacității, cât și cel al calendarului, iar scorul trebuie să precizeze acest lucru
Capacitatea are două componente. Componenta de stoc este marja sub limita superioară a intervalului prevăzut de politică, după luarea în calcul a unei părți din angajamentele neapelate, plus distribuțiile pe care investitorul se așteaptă să le recicleze. Componenta de flux este bugetul anual de angajamente rămas. Ecuația 1a definește stocul, iar ecuația 1b fluxul. Investitorul se poate angaja doar dacă ambele ating sau depășesc valoarea investiției individuale la data deciziei.
În ecuația 1a, C_i(t) este capacitatea investitorului i în luna t după lansare, A_i reprezintă activele sale, g_i ponderea-țintă pentru clasa de active, b banda de toleranță deasupra țintei, a_i(t) ponderea actuală, f_i angajamentele neapelate ca pondere din portofoliu, lambda proporția acestora dedusă din marjă, rho proporția distribuțiilor reciclabilă și y_i randamentul anual al distribuțiilor. În ecuația 1b, R_i(t) este bugetul rămas, B_i bugetul anual, k_i(t) lunile scurse din exercițiul financiar al investitorului, iar nu_i și gamma_i nivelul și forma utilizării.
Momentul intervine prin luna deciziei. Ecuația 2a dă prima lună permisă pentru comitet la sau după încheierea verificărilor prealabile, iar ecuația 2b indicatorul că investitorul se poate angaja atunci când este abordat în luna s.
Luna deciziei depinde de trei lucruri: durata verificărilor prealabile, ciclul comitetului și perioada de blocare de la finalul exercițiului financiar. Astfel, același investitor se poate angaja dacă este abordat într-o lună și nu se mai poate angaja dacă este abordat în următoarea. Aici M_i este mulțimea lunilor permise pentru comitetul investitorului i, d_i durata verificărilor în luni, W intervalul, T valoarea investiției individuale și s luna contactării. Dacă nicio lună permisă nu intră în interval, G_i este zero. Un scor aditiv nu poate reproduce exact această conjuncție, deoarece un excedent de marjă nu compensează un buget epuizat. Secțiunea 12 compară de aceea un scor aditiv estimat pe rezultate cu un scor structural care aplică ecuațiile 1 și 2 evidențelor observate.
Calculul capacității necesită o dată a informației și o dată a deciziei. O prognoză făcută la lansare poate folosi documente deja publicate, un calendar verificat și scenarii modelate explicit. Nu poate folosi evaluări ulterioare sau rezultate viitoare ale comitetului ca și cum ar fi fost cunoscute. Reperul cu informații extinse primește deliberat traiectoria viitoare a capacității generate. Regulile practice nu o primesc. Distincția trebuie păstrată în orice testare empirică retrospectivă: conservați versiunea documentului și marcajul publicării disponibile la fiecare decizie istorică și excludeți corecțiile ulterioare din predictor, cu excepția cazului în care proiectul validării modelează explicit o actualizare ulterioară a informației.
10 Intrări și ipoteze în universul construit
Fiecare replicare extrage 1,600 de investitori pentru un grup de antrenare și 2,000 pentru o listă de test, din patru tipuri: fonduri suverane sau de stat, fonduri publice de pensii, fonduri de dotare sau fundații și birouri de administrare a averilor familiale. Tipurile diferă prin active, pondere-țintă, începutul exercițiului, intervalul comitetului, durata verificărilor prealabile, raportare și întârzierea evidențelor. În interiorul unui tip, activele, țintele, expunerea actuală, raportul neapelat, randamentul distribuțiilor, ritmul anual și utilizarea bugetului sunt extrase din distribuțiile din Tabelul 3. Un termen latent de apetit și unul de compatibilitate sunt extrași independent de intrările de capacitate. Apetitul reprezintă tot ceea ce face investitorul dispus să se întâlnească și să avanseze, fără a apărea în evidențe, inclusiv relațiile existente, reputația echipei și opiniile investitorului despre sector.
Birourile de administrare a averilor familiale formează jumătate din univers și publică evidențe într-un caz din zece, o alegere a autorului prin care grupul cel mai mare este și cel mai puțin observabil. Universul nu este calibrat pe vreun set de date. Scopul său este să facă testabilă logica capacității și a momentului, iar Tabelul 4 arată cum această logică sortează populația. Raportarea și capacitatea variază împreună după tip; orice scor care folosește evidențe publicate va fi mai bine informat despre instituții decât despre aceste birouri. Experimentul testează dacă diferența contează pentru primul val. Aproximativ 30% dintre investitori se pot angaja dacă sunt abordați la lansare, iar ponderea diferă puternic între tipuri.
| Intrare | Valoare în model | Rol |
|---|---|---|
| Investiția individuală și intervalul | 25 milioane USD; douăsprezece luni de la o lansare în octombrie | Definiția rezultatului |
| Active (mediană, miliarde USD) | 120; 25; 3; 0.9, cu abatere standard logaritmică de la 0.8 la 1.0 | Dimensiune |
| Ponderea-țintă a clasei de active | 15%; 13%; 30%; 15%, zgomot logaritmic 0.2 | Plafonul marjei |
| Ponderea actuală față de țintă | Lognormală, abatere standard 0.30 | Marjă |
| Raport neapelat; pondere luată în calcul | Media distribuției beta 25%; jumătate dedusă din marjă | Capital promis |
| Randamentul distribuțiilor; pondere reciclată | Media beta 15% din valoarea activului net; 80% reciclabil | Reciclare |
| Buget anual | 17% din stocul-țintă, zgomot logaritmic 0.35 | Capacitatea fluxului |
| Începutul exercițiului; intervalul comitetului | Ianuarie, iulie, iulie, aleatoriu; 3, 3, 3 și 1 luni | Calendar |
| Durata verificărilor prealabile (mediană, luni) | 4; 5; 4; 2, abatere standard logaritmică 0.4 | Moment |
| Evidențe publicate; întârziere în luni | 50%, 95%, 85%, 10%; întârziere 9, 4, 6, 12 | Observabilitate |
| Apetit și compatibilitate | Termeni normali standard independenți; compatibilitate observată cu zgomot 0.6 | Disponibilitate |
| Ajustarea verificărilor pentru blocarea la contactare | Reducere relativă de 35% a probabilității condiționate de începere a verificărilor | Sensibilitate inițială stabilită de autor; fără rată observată de refuz |
| Proporțiile tipurilor | 10%; 20%; 20%; 50% | Compoziția populației stabilită de autor |
| Banda marjei și deriva viitoare a expunerii | Toleranță relativă de 20% deasupra țintei; coeficient anual de derivă a logaritmului ponderii 0.12 | Traiectorie sintetică a capacității |
| Coeficient de transmitere a șocului de piață | De 0.6 ori parametrul declarat al șocului de piață în traiectoria logaritmică a ponderii activelor private | Stres al efectului de numitor stabilit de autor |
| Ajustări ale angajamentelor neapelate și distribuțiilor | 50% din angajamentele neapelate luate în calcul; 80% din distribuțiile modelate reciclabil | Ecuația capacității |
| Utilizarea bugetului | Nivel uniform de la 0.5 la 1.5; formă lognormală cu abatere standard logaritmică 0.4 | Consum sintetic al bugetului în interiorul anului |
| Decalajul comitetului și perioada de blocare | Decalaj uniform în intervalul tipului; instituțiile nu pot decide în ultima lună fiscală | Mulțimea lunilor permise pentru decizie |
| Probabilități de etapă | Logit întâlnire -0.6 + 0.8 compatibilitate + 0.9 apetit; logit verificări 0.5 compatibilitate + 0.7 apetit, cu deplasarea comună de stres | Mecanism de conversie stabilit de autor |
| Referință numerică și regulă structurală | Integrare CDF lognormală condiționată pentru probabilitățile de referință ale angajamentelor; aproximare în cinci puncte a verificărilor păstrată în scorul structural bazat pe evidențe observate | Separă probabilitatea de evaluare de aproximarea practică a scorului |
Ipoteze selectate ale autorului pentru experimentul construit, fără a reprezenta distribuții observate ale investitorilor. Medianele specifice tipurilor sunt ordonate astfel: fond suveran, pensii, fond de dotare, birou familial. Nucleul de calcul și programul de execuție însoțitor, înghețate, păstrează definițiile complete ale zgomotului de măsurare, imputării și netezirii scorului; tabelul este un rezumat selectiv.
| Tip de investitor | Pondere în univers | Active mediane (mld. USD) | Evidențe publicate | Probabilitate de trecere la contactarea de la lansare de cel puțin 50% | Probabilitatea angajamentului |
|---|---|---|---|---|---|
| Fond suveran sau de stat | 10% | 124.1 | 50% | 65% | 13.8% |
| Fond public de pensii | 20% | 24.2 | 95% | 48% | 12.1% |
| Fond de dotare sau fundație | 20% | 3.0 | 86% | 40% | 9.6% |
| Birou de administrare a averii familiale | 50% | 0.9 | 10% | 12% | 2.5% |
| Toți investitorii | 100% | 2.3 | 47% | 30% | 7.0% |
Descrierea unei singure populații construite de 20,000 de investitori. Indicatorul raportat al capacității folosește o probabilitate condiționată de trecere a condiției deciziei în interval de cel puțin o jumătate. Tabelele strategiilor raportează separat probabilitățile medii de trecere. Convențiile nu estimează disponibilitatea observată a investitorilor.
Specificația lognormală a expunerii nu are limită superioară. Este un instrument de testare la stres și nu un model complet de bilanț. O pondere privată simulată neobișnuit de mare nu trebuie interpretată drept alocare contabilă literală. Înainte de aplicarea cadrului unei instituții reale, reconciliați numitorul portofoliului, întârzierea evaluării, angajamentele deja semnate și limitele contractuale. Documentația lipsă justifică o cerere de clarificare; nu oferă o bază factuală pentru a anunța că un investitor nu are capacitate.
11 Fiecare etapă de conversie are propriul determinant, iar probabilitatea angajamentului este produsul lor
Probabilitatea ca un investitor contactat să semneze în interval este produsul a trei termeni de etapă, unul incluzând o ajustare de reducere. Primul este probabilitatea unei întâlniri calificate, determinată de compatibilitate și apetit. Al doilea este probabilitatea începerii verificărilor, condiționată de întâlnire, redusă pentru investitorii blocați la momentul contactării. Al treilea este probabilitatea trecerii testelor de capacitate și calendar în luna deciziei. Ecuația 3a dă produsul, iar ecuația 3b scorul de performanță folosit la compararea regulilor de ordonare.
În ecuația 3a, pi_i este probabilitatea condiționată din model a unui angajament obligatoriu juridic, m_i probabilitatea întâlnirii, iar q_i probabilitatea verificărilor înainte de ajustarea pentru blocarea la contactare. Indicatorul chi_i descrie capacitatea și starea bugetului la contactare. Termenul G-bar_i integrează distribuția lognormală continuă a duratei verificărilor peste prima lună permisă a deciziei corespunzătoare fiecărei durate și testele de capacitate și buget aferente. Calculul de referință este condiționat de traiectoria viitoare generată a capacității. Oferă o probabilitate de evaluare în experimentul autorului. Nu este disponibil echipei unei atrageri reale de capital. În ecuația 3b, mulțimea reperului cu informație completă conține cele mai mari K probabilități condiționate; măsura performanței folosește rezultatul său așteptat ca reper superior.
Reperul cu informații extinse cunoaște compatibilitatea latentă, traiectoria viitoare generată a capacității și legea de generare și integrează peste apetit. Aceste privilegii depășesc evidențele publice perfecte și nu sunt disponibile operațional. Diferența față de o regulă operațională combină mai multe avantaje de informație și formă a modelului. În eșantionul descriptiv separat de 20,000 de investitori, probabilitatea condiționată medie a angajamentului este 7.0%. În listele de test generate independent pentru replicări, 100 de contacte aleatorii produc în medie 7.0 angajamente așteptate, adică 175 de milioane de dolari valoare nominală a angajamentelor. Cele două rezumate folosesc eșantioane diferite. Ultimul nu se calculează din procentul rotunjit al eșantionului descriptiv. Niciunul nu reprezintă numerar plătit sau onorarii de consultanță.
Integrarea condiționată atribuie fiecărei luni permise pentru comitet masa probabilității lognormale dintre luna permisă anterioară și luna respectivă. O lună contribuie doar când atât capacitatea, cât și bugetul rămas depășesc investiția individuală. Duratele verificărilor dincolo de ultima dată permisă contribuie cu zero. Implementarea păstrează extrageri continue ale duratei verificărilor pentru rezultatele realizate. Verificările independente compară probabilitatea integrată cu enumerarea scalară a lunilor și verifică identitățile masei probabilității și limitele calendaristice. Scorul structural pe evidențe observate păstrează deliberat aproximarea mai grosieră în cinci puncte și ipotezele de netezire; rezultatul său este un scor de ordonare fără pretenția calibrării empirice a probabilității.
Fie F_i(u) funcția de distribuție a duratei lognormale pozitive a verificărilor pentru investitorul i, cu F_i(u)=0 pentru u nepozitiv. Lunile legale ale deciziei din sumă merg de la zero la W. Pentru fiecare lună t, t_i^- desemnează luna permisă anterioară; valoarea CDF precedentă pentru primul interval este definită ca zero. H_i(t) este unu dacă testele de capacitate și buget la t ating investiția individuală. Masa atribuită lui t este F_i(t-s)-F_i(t_i^--s). Eșecul primei oportunități de comitet nu transferă acea masă la un comitet ulterior. Lunile blocate sunt excluse înainte de construirea intervalelor.
Probabilitatea de evaluare și generatorul rezultatelor realizate folosesc aceeași distribuție continuă a duratei verificărilor. Calculul CDF integrează acea distribuție pe intervalele lunilor legale. Precizia este condiționată de traiectoriile capacității, regulile calendarului și ipotezele distribuționale ale autorului, în limita evaluării în virgulă mobilă. Scorul structural pe evidențe observate folosește deliberat o aproximare mai grosieră în cinci puncte și netezirea raportului logaritmic pentru ordonarea candidaților. Rezultatul său nu pretinde calibrare empirică a probabilității.
12 Un scor estimat care include capacitatea și momentul ridică angajamentele primului val la 3.8 ori ordinea aleatorie
Comparația folosește un prim val de 100 de investitori dintr-o listă de test de 2,000, adică 5.0% din listă. Scorurile logistice sunt estimate pe rezultatele angajamentelor a 800 de investitori generați pentru antrenare și evaluate pe investitori de test separați. Tabelul 5 raportează valorile nominale așteptate ale angajamentelor din referința condiționată și percentilele replicărilor. Ultima coloană mediază probabilitățile de trecere ale investitorilor selectați; nu numără investitorii care ating pragul descriptiv separat de 50%.
| Regulă de ordonare | Angajamente așteptate (mil. USD) | Percentilele 10-90 | Scor de performanță | Probabilitatea medie de trecere a condiției deciziei în interval |
|---|---|---|---|---|
| Ordine aleatorie | 175 | 164–184 | 0.00 | 32% |
| Mai întâi cele mai mari active | 335 | 284–393 | 0.14 | 63% |
| Doar compatibilitatea cu mandatul | 360 | 294–430 | 0.16 | 32% |
| Doar variabilele de capacitate | 488 | 428–556 | 0.27 | 86% |
| Doar variabilele de moment | 289 | 229–342 | 0.10 | 52% |
| Capacitate și moment, fără compatibilitate | 497 | 434–570 | 0.27 | 86% |
| Compatibilitate, capacitate și moment | 657 | 572–730 | 0.41 | 82% |
| Condiție structurală cu compatibilitate | 707 | 630–780 | 0.45 | 74% |
| Reper cu informații extinse | 1,021 | 957–1,082 | 0.72 | 98% |
| Plafon latent | 1,357 | 1,295–1,421 | 1.00 | 98% |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Angajamentele așteptate corespund la 100 de contacte, cu o investiție individuală de 25 milioane USD. Intervalul acoperă percentilele 10-90 din 100 de replicări.
Evidențele de capacitate și calendar realizează cea mai mare parte a contribuției. Scorul estimat cu compatibilitate, capacitate și moment ajunge la 657 de milioane de dolari, față de 360 pentru compatibilitate singură și 335 pentru cei mai mari mai întâi, adică de 1.8 și, respectiv, 2.0 ori valorile acestor două reguli. Performanța este 0.41, cu un interval de la 0.34 la 0.47. Scorul structural, care aplică ecuațiile 1 și 2 evidențelor observate, ajunge la 707 milioane de dolari și depășește scorul estimat în 77% dintre replicări. Scorul estimat depășește compatibilitatea singură în 100% dintre ele.
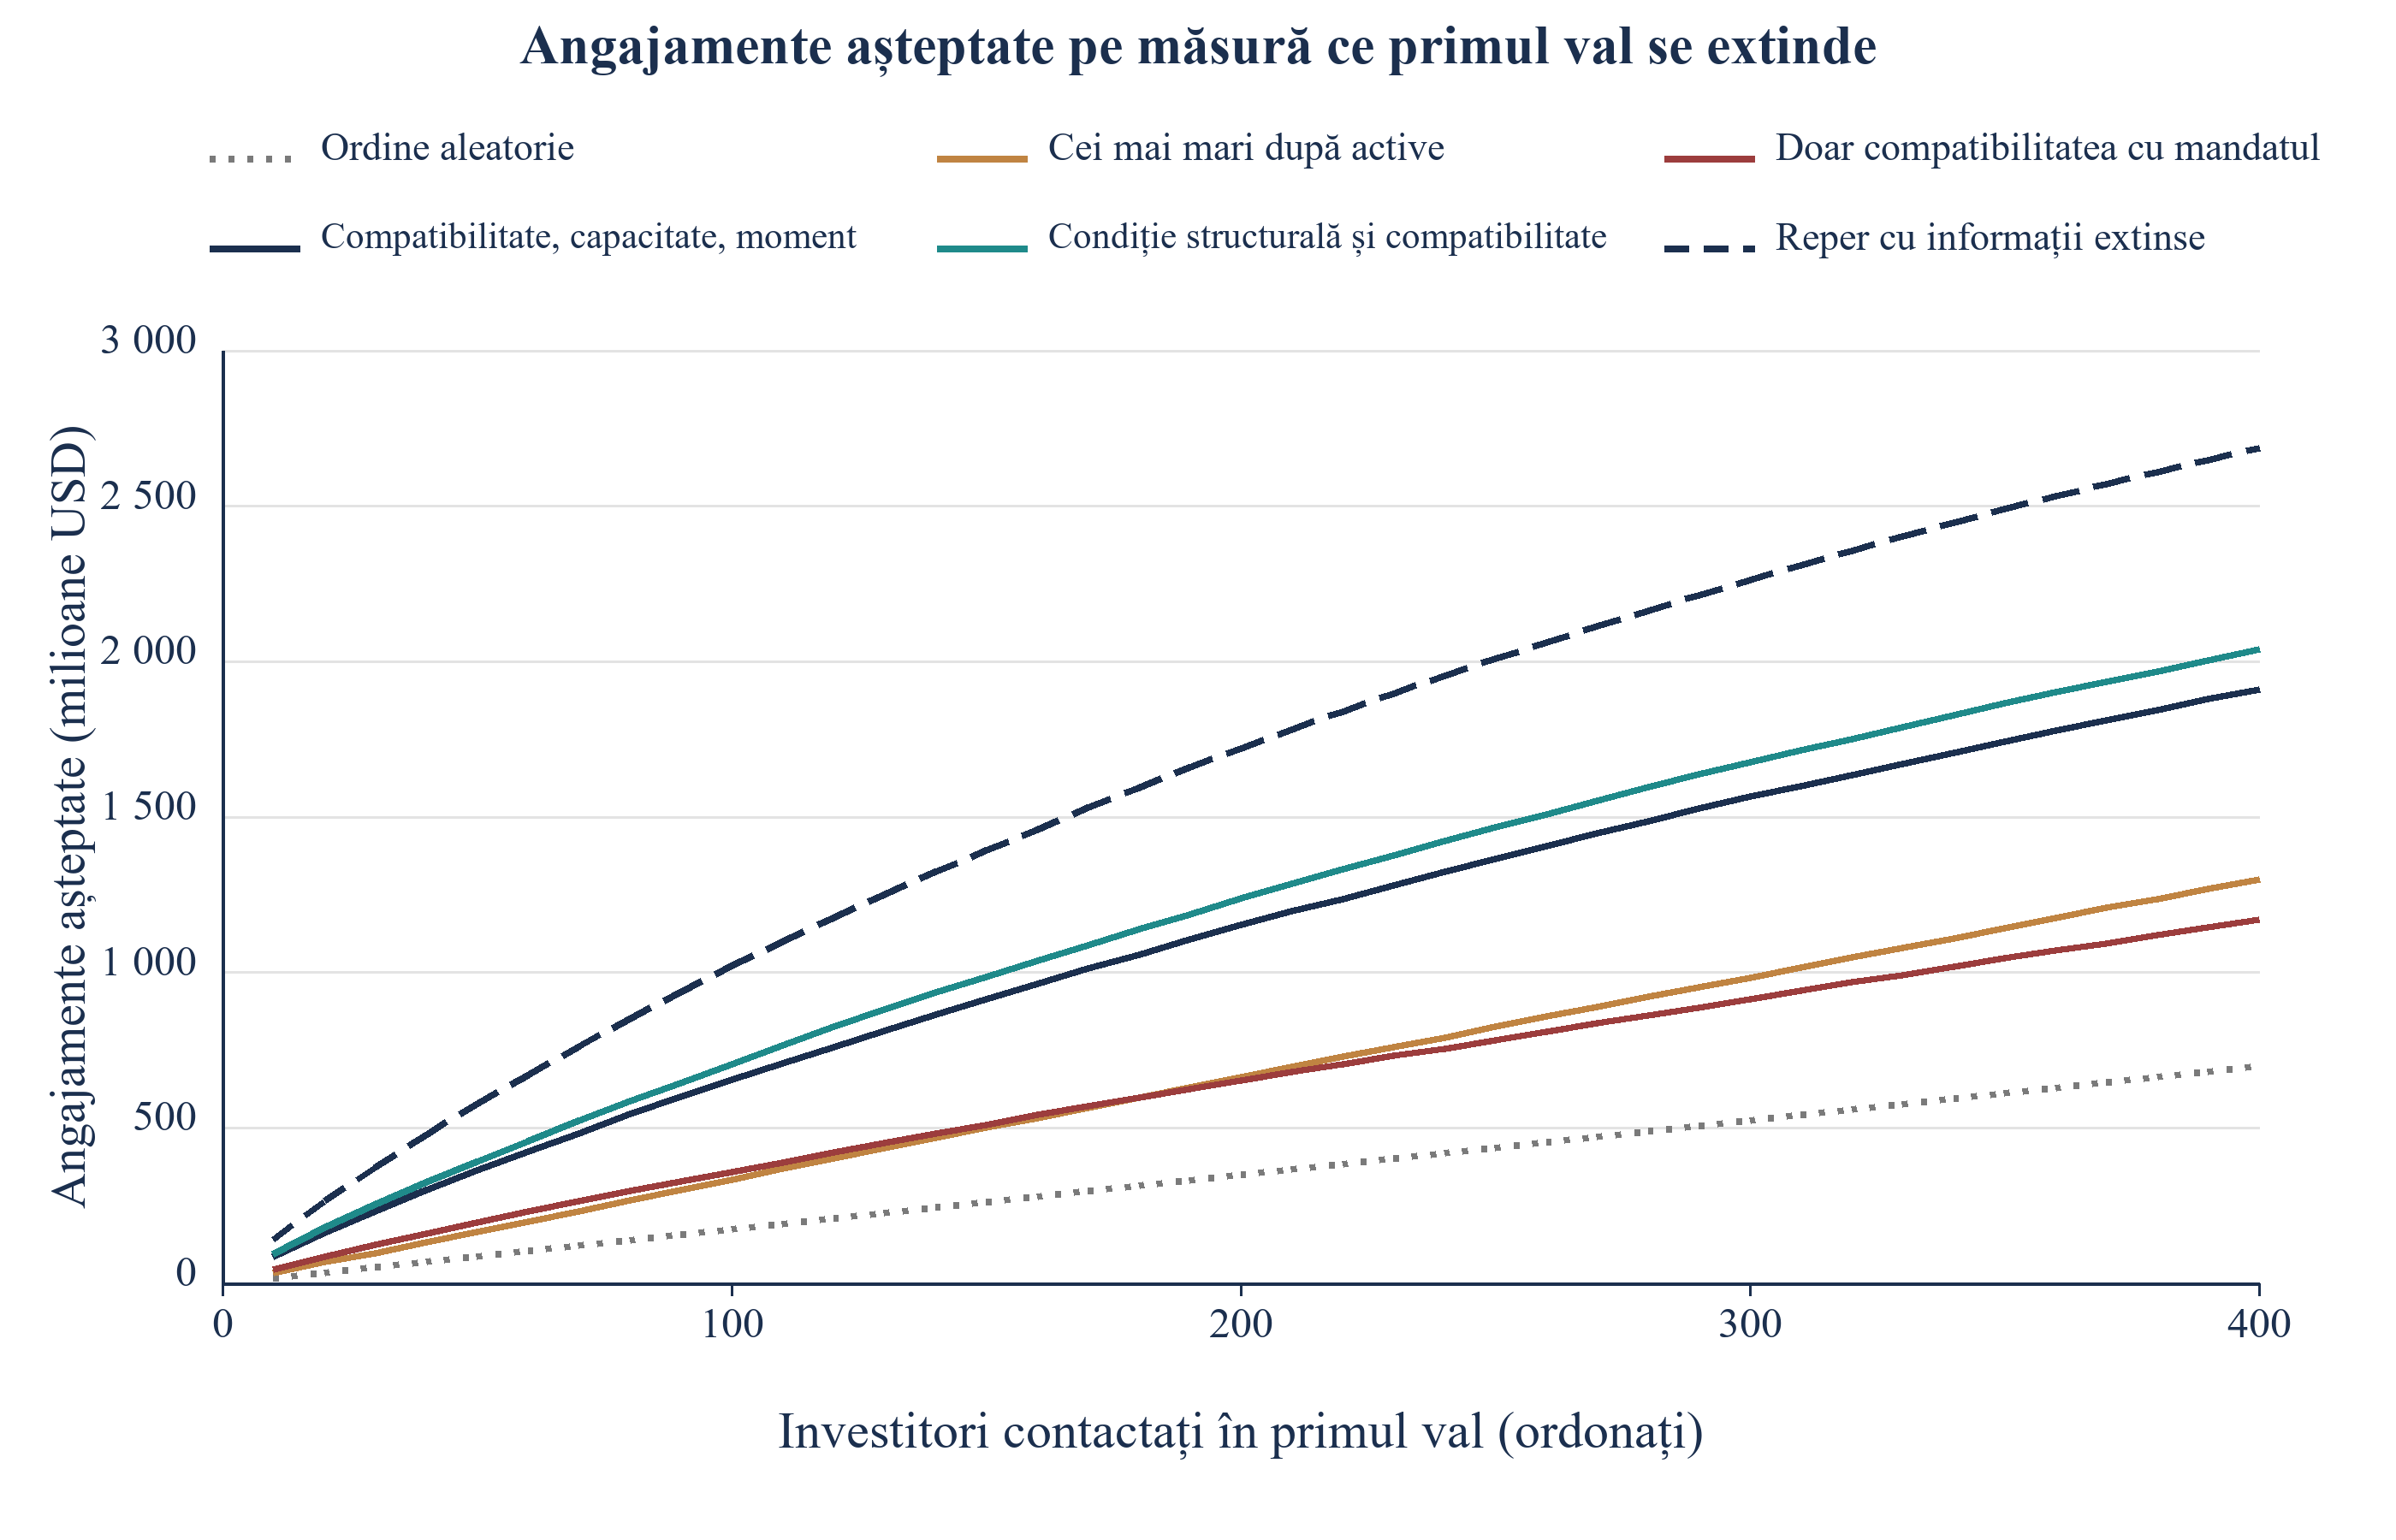
Reperul cu informații extinse ajunge la 1,021 de milioane de dolari valoare nominală a angajamentelor așteptate, cu privilegiile informaționale ale modelului. Scorurile estimat și structural ajung la 64% și 69% din acea sumă; compatibilitatea și activele ajung la 35% și 33%. Rapoartele compară seturi de informații și forme de model distincte. Scorul structural încorporează mecanismul de capacitate presupus; avantajul său simulat testează astfel comportamentul când acel mecanism se aplică. Nu dovedește că acea regulă este folosită de comitete reale. Scorurile doar de capacitate și doar de moment au performanțe de 0.27 și 0.10. Figura 1 raportează ordonarea pe măsură ce valul se extinde în acest cadru construit.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Rezultat de model construit cu ipoteze declarate. Media a 100 de replicări; reperul întrerupt cunoaște și compatibilitatea latentă și traiectoria viitoare generată a capacității, integrând peste apetit. Fără date observate de atragere de capital.
13 Contribuția incrementală a variabilelor înregistrate la ordonare
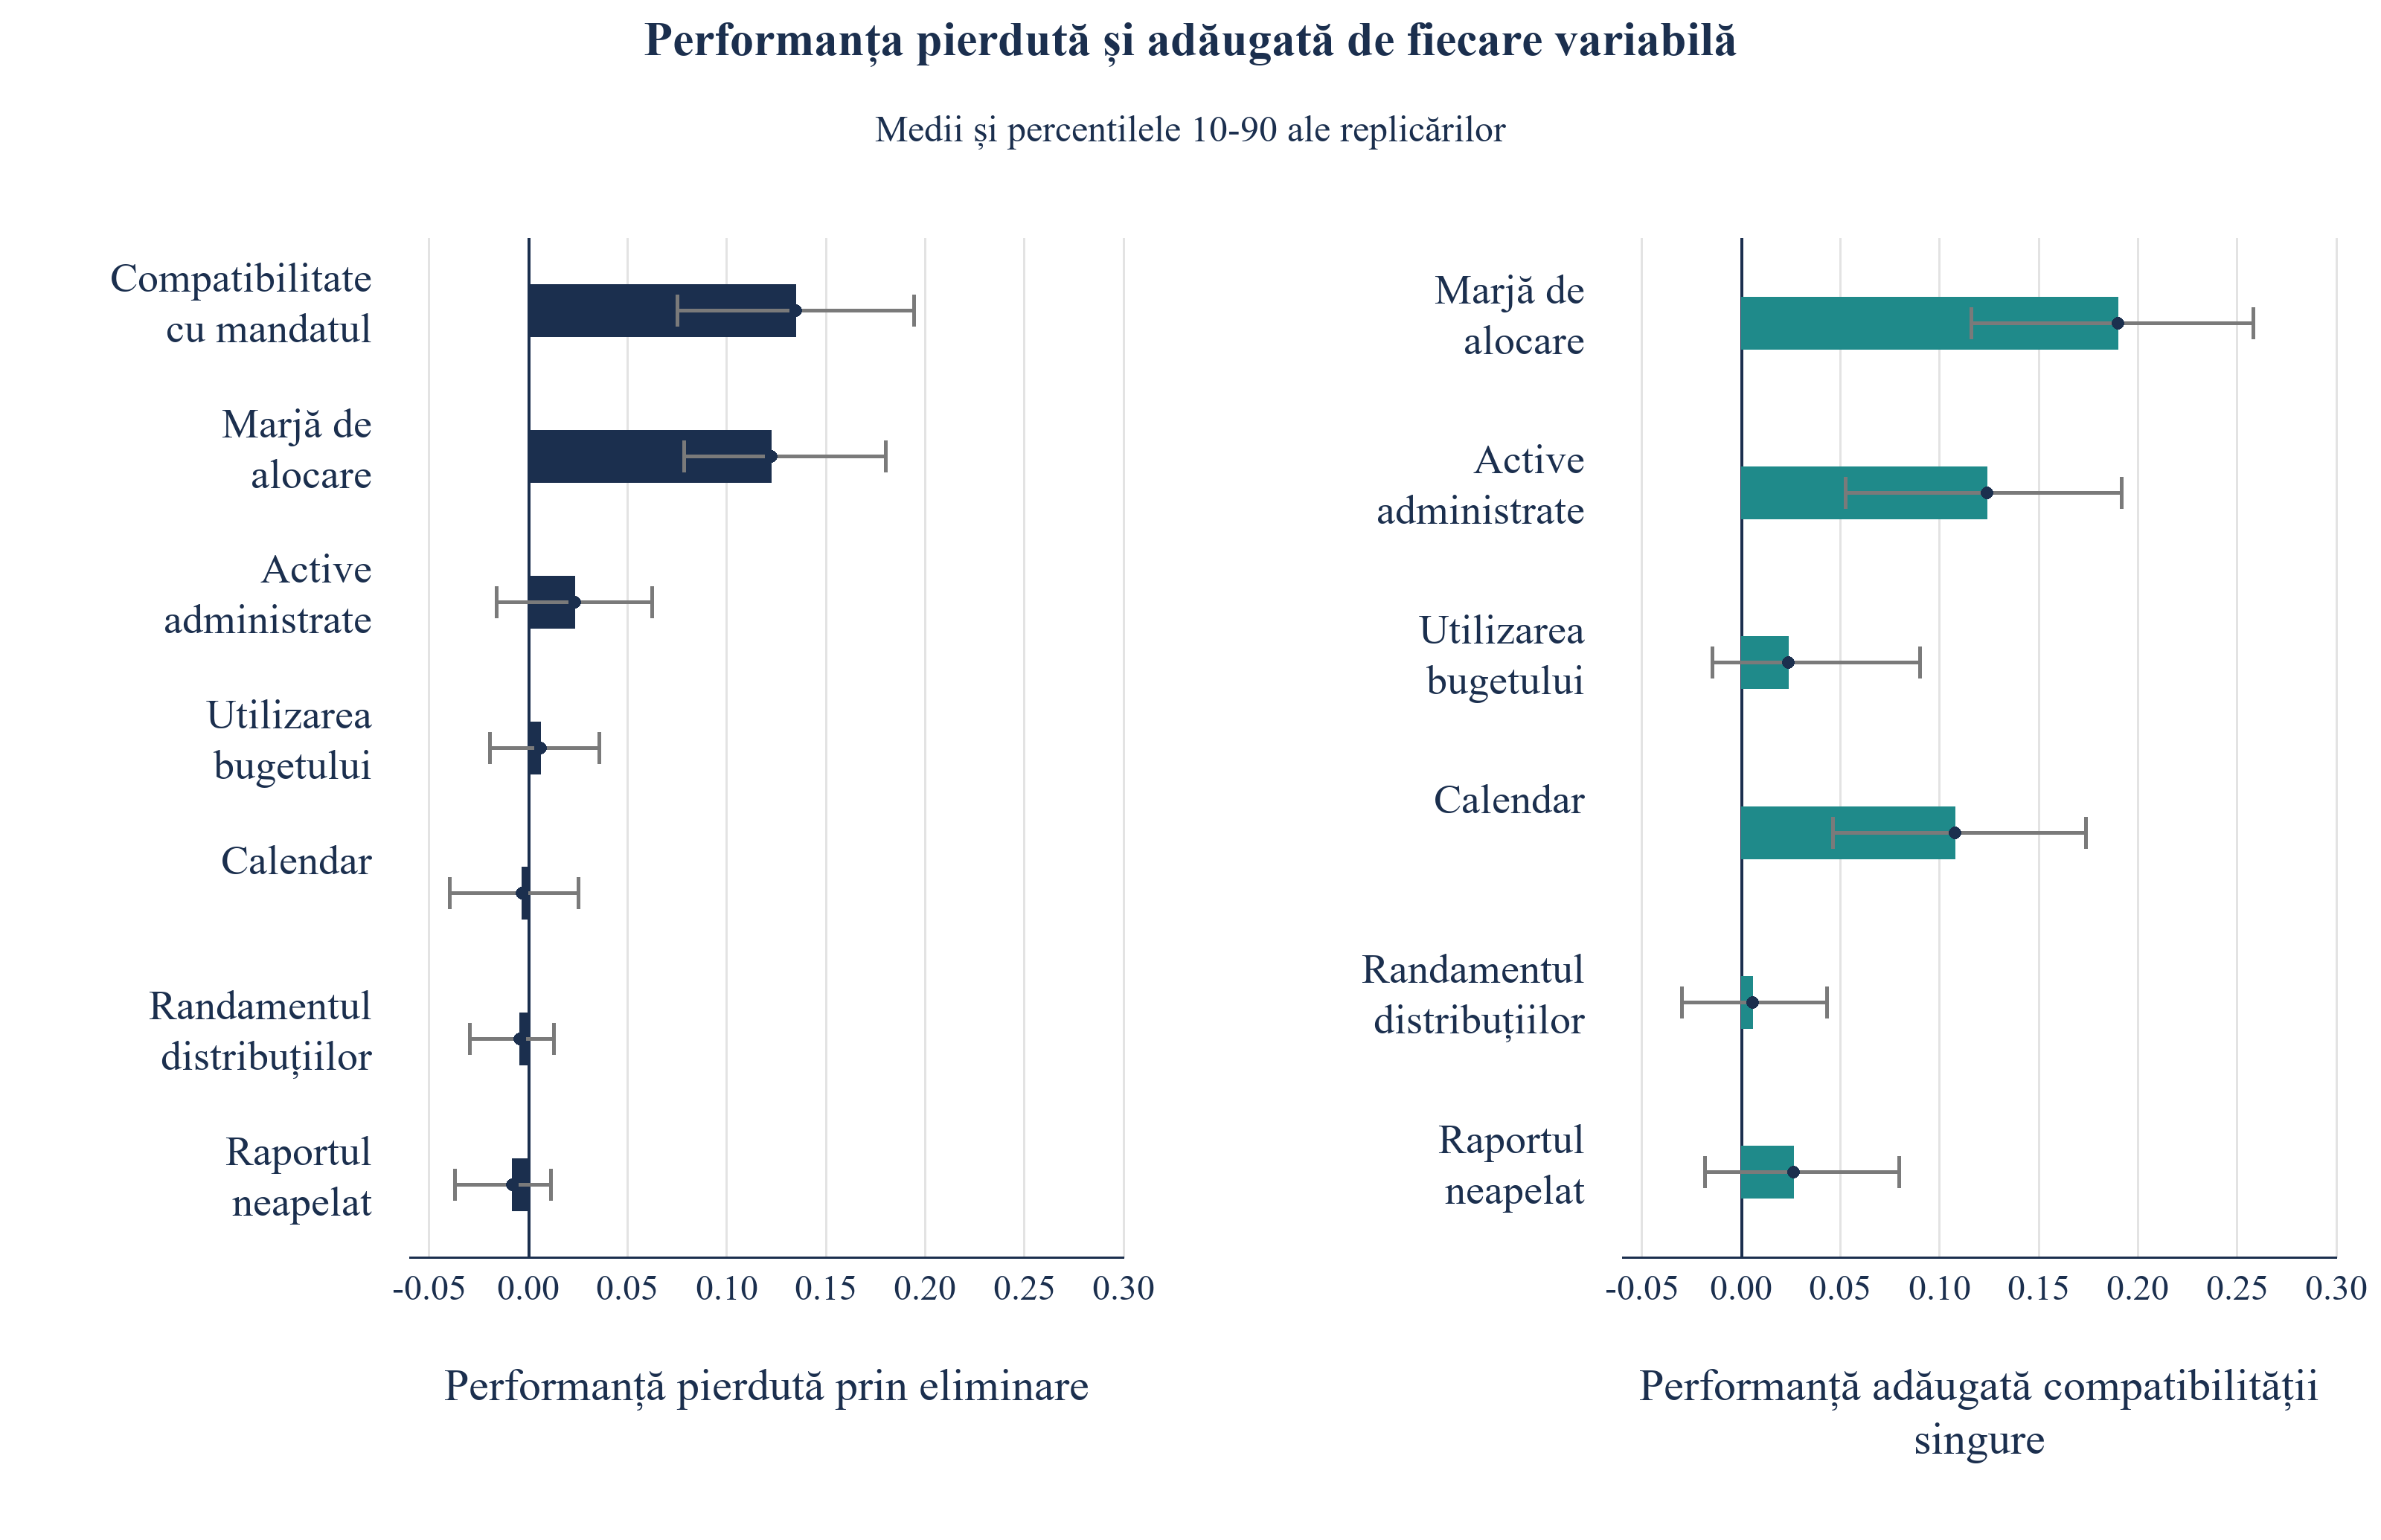
Tabelul 6 raportează două teste pentru fiecare variabilă. Primul o elimină din scorul complet și măsoară performanța pierdută. Al doilea o adaugă unui scor care conține doar compatibilitatea și măsoară performanța câștigată. Răspunsurile diferă când variabilele conțin aceeași informație; ambele sunt necesare. Compatibilitatea cu mandatul și marja de alocare sunt cele două variabile a căror eliminare costă performanță măsurabilă, de 0.135 și 0.123. Eliminarea activelor administrate costă 0.023, cu un interval care include zero.
| Variabilă | Performanță pierdută prin eliminare | Percentilele 10-90 | Performanță adăugată compatibilității singure | Percentilele 10-90 |
|---|---|---|---|---|
| Compatibilitatea cu mandatul | 0.135 | 0.075–0.194 | bază | nu se aplică |
| Marja de alocare (distanța până la țintă) | 0.123 | 0.079–0.180 | 0.190 | 0.116–0.258 |
| Active administrate | 0.023 | -0.016–0.063 | 0.124 | 0.053–0.192 |
| Utilizarea bugetului (ritm) | 0.006 | -0.019–0.036 | 0.024 | -0.015–0.090 |
| Calendar (data comitetului și reînnoirea exercițiului) | -0.003 | -0.039–0.025 | 0.108 | 0.046–0.174 |
| Randamentul distribuțiilor (reciclare) | -0.004 | -0.030–0.013 | 0.006 | -0.030–0.043 |
| Raportul angajamentelor neapelate | -0.008 | -0.037–0.011 | 0.026 | -0.018–0.080 |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Pe scara performanței, ordinea aleatorie este 0 și plafonul latent este 1. Intervalele sunt percentilele 10-90 din 100 de replicări.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Barele sunt medii pe 100 de replicări; liniile acoperă percentilele 10-90.
Variabilele calendaristice adaugă 0.108 la compatibilitatea singură în modelul aditiv. Indicatorii tipului de investitor adaugă 0.137, iar adăugarea variabilelor calendaristice după tip adaugă -0.011, cu percentile ale replicărilor între -0.048 și 0.019. Contribuția medie incrementală la ordonare este mică după aceste controale de tip. Comparația nu identifică fiecare efect calendaristic drept efect al tipului. Mecanismul conține constrângeri temporale pe care o regresie aditivă le poate reprezenta slab. Secțiunea 15 examinează o altă decizie: selectarea lunii de contactare pentru un set fix de investitori.
Raportul neapelat, randamentul distribuțiilor și utilizarea bugetului adaugă puțină performanță medie în acest generator. Scările lor și zgomotul de observare sunt intrări stabilite de autor. Intervalele de replicare dintre percentilele 10 și 90 pentru mai multe variabile clasate inferior traversează zero. Aceste intervale descriu campanii simulate repetate și nu sunt teste de ipoteză pentru populații reale de investitori. Variabilele corelate se pot substitui într-un scor aditiv; o contribuție mică la eliminare nu stabilește că o intrare nu are relevanță practică. Secțiunea 18 raportează concordanța cu o referință finită de coeficienți estimați la dimensiuni diferite ale cohortelor simulate.
14 Întâlnirile favorizează compatibilitatea, iar angajamentele favorizează capacitatea și momentul
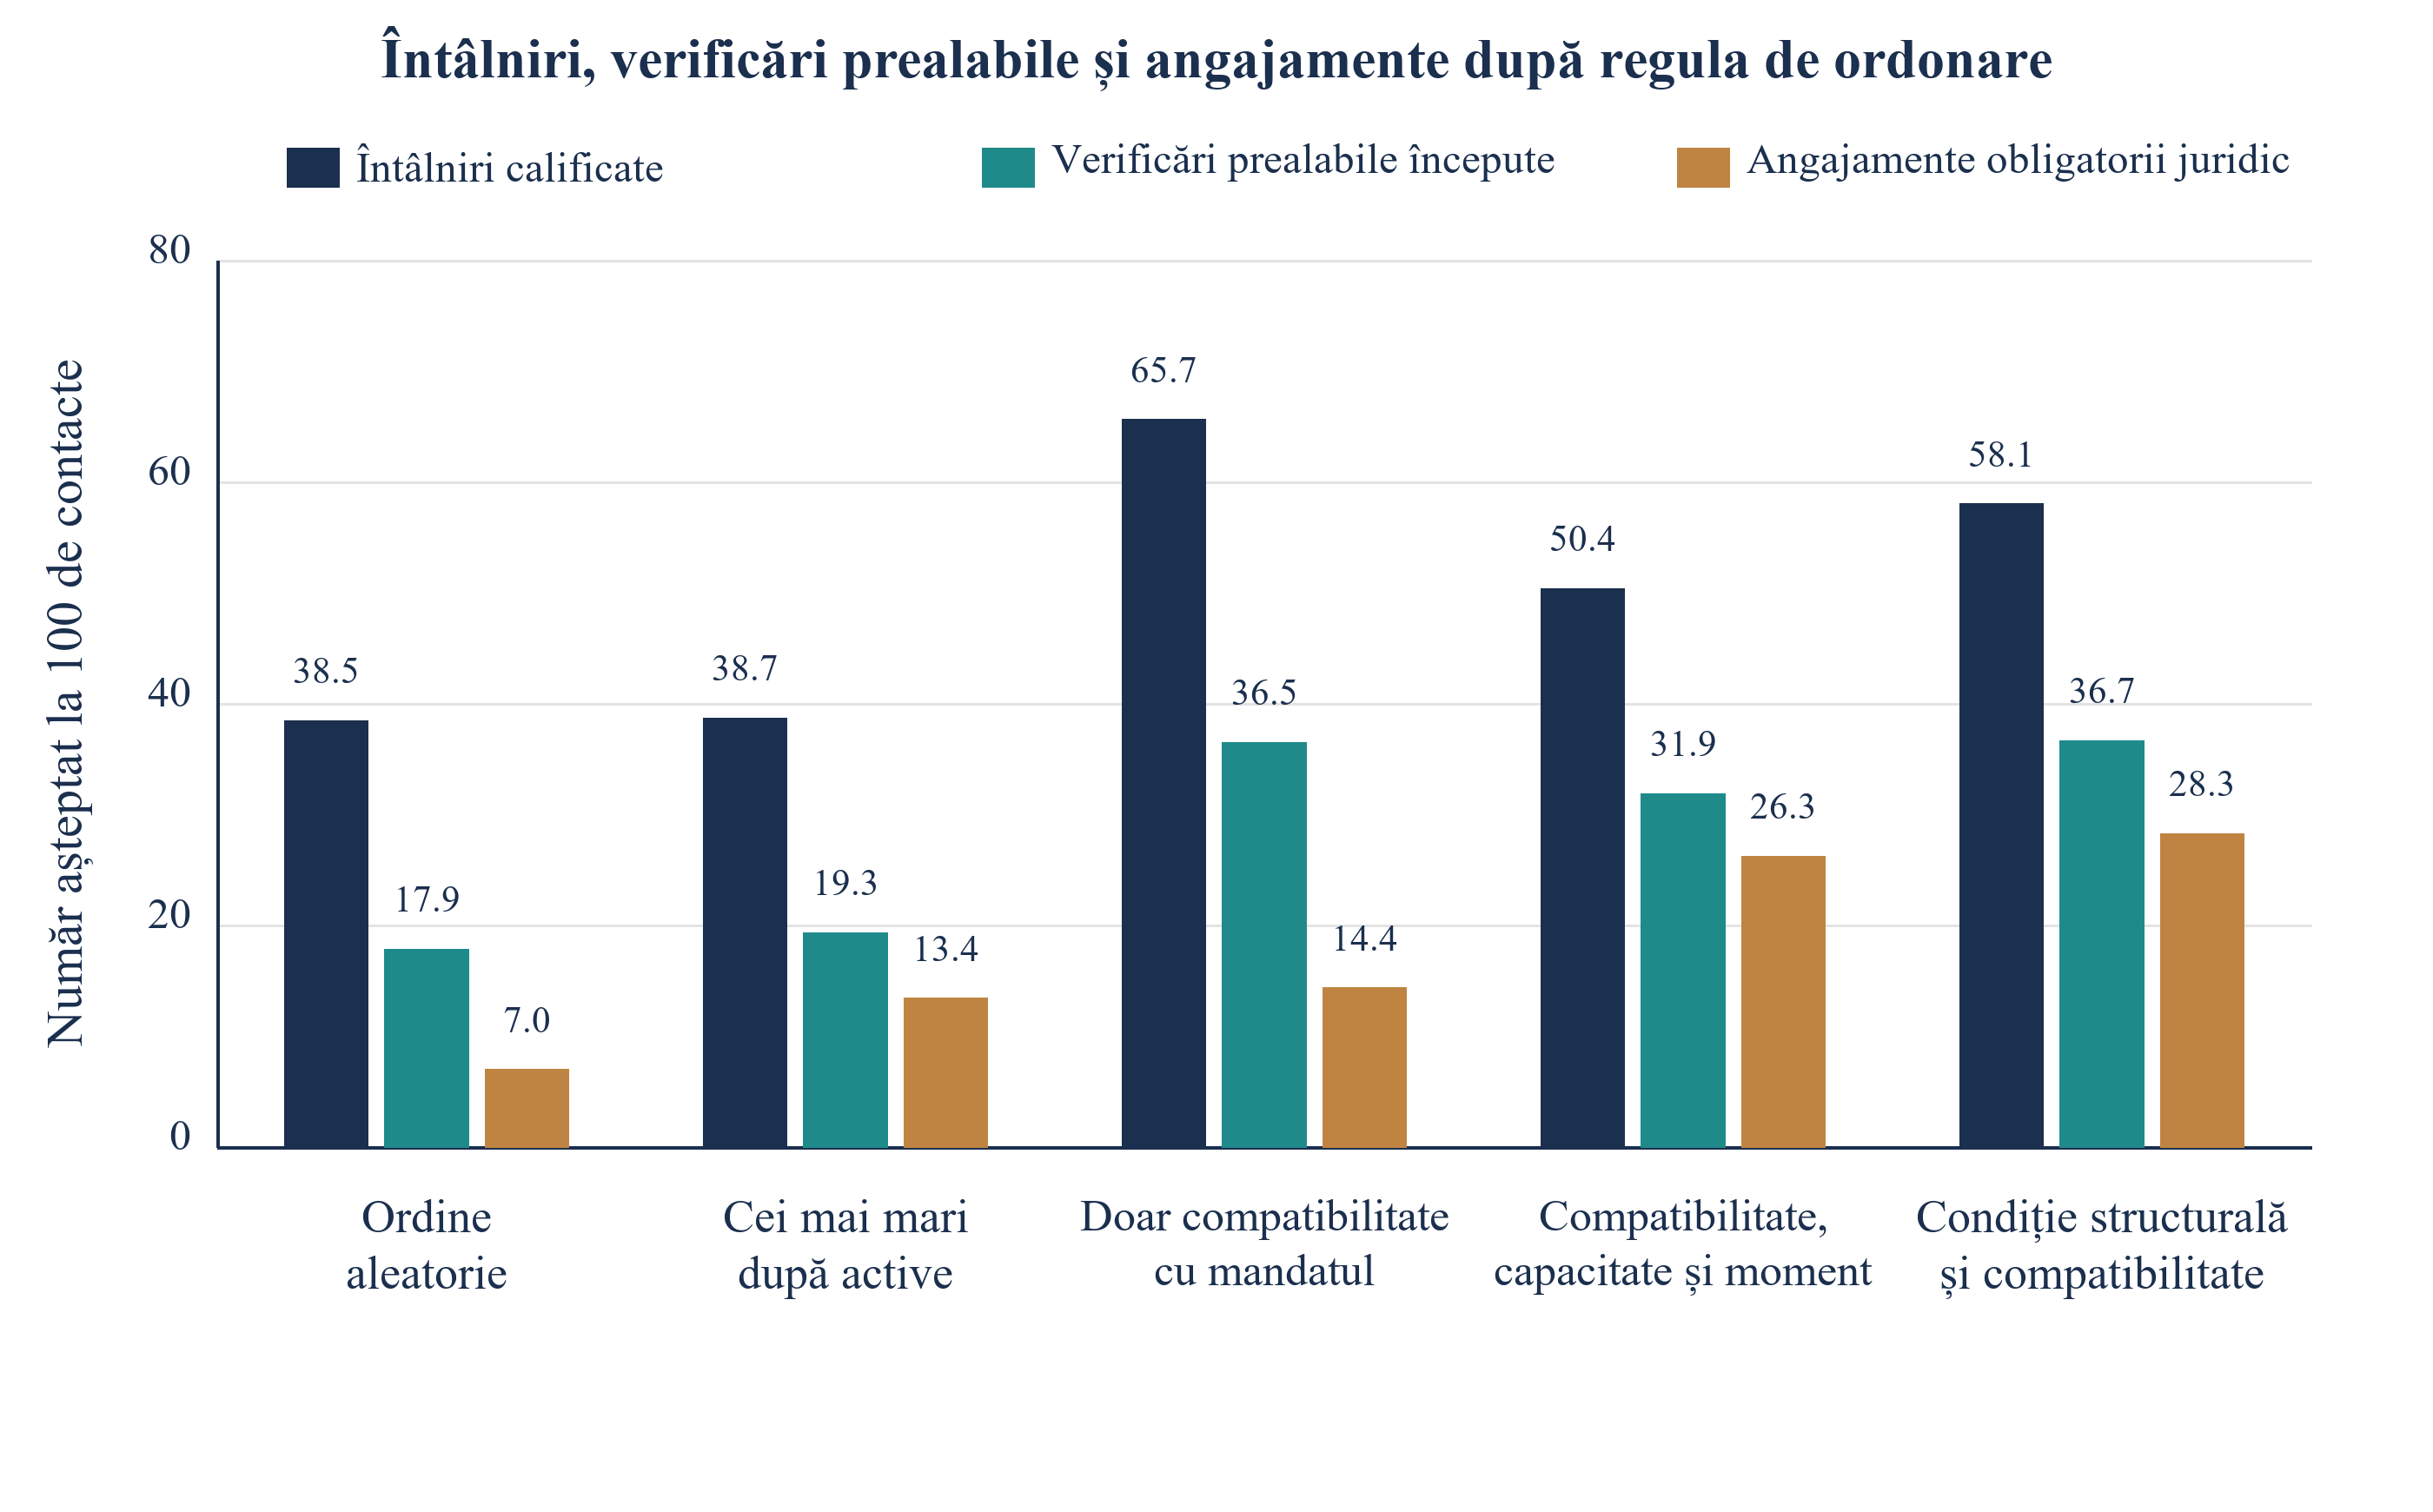
Tabelul 7 urmărește aceleași valuri selectate prin etapele de conversie generate. Dintre regulile operaționale comparate, compatibilitatea singură produce cele mai multe întâlniri calificate așteptate: 65.7 la o sută de contacte, față de 38.5 pentru ordinea aleatorie. Scorul complet produce 50.4 întâlniri și 26.3 angajamente așteptate, comparativ cu 14.4 angajamente pentru compatibilitate singură. Cei mai mari mai întâi produce 38.7 întâlniri și 13.4 angajamente așteptate. Reperul cu informație completă folosește informații privilegiate și este raportat separat. Figura 3 prezintă aceste valori așteptate; niciuna nu este un total observat al unei campanii.
| Regulă de ordonare | Întâlniri calificate | Verificări începute | Angajamente | Angajamente pe întâlnire |
|---|---|---|---|---|
| Ordine aleatorie | 38.5 | 17.9 | 7.0 | 18% |
| Mai întâi cele mai mari active | 38.7 | 19.3 | 13.4 | 35% |
| Doar compatibilitatea cu mandatul | 65.7 | 36.5 | 14.4 | 22% |
| Compatibilitate, capacitate și moment | 50.4 | 31.9 | 26.3 | 52% |
| Condiție structurală cu compatibilitate | 58.1 | 36.7 | 28.3 | 49% |
| Plafon latent | 73.8 | 55.7 | 54.3 | 74% |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Numere așteptate la 100 de investitori contactați, media a 100 de replicări.
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Numere așteptate la 100 de investitori contactați, media a 100 de replicări.
Etapele de conversie arată și unde pierde fiecare regulă investitori. Compatibilitatea singură trimite la întâlnire mulți investitori care nu se pot angaja în interval; aceștia ies în etapa verificărilor sau aprobării, consumând timpul echipei fără a produce o semnătură. Scorul estimat consumă mai puține întâlniri și pierde mai puține târziu, ceea ce contează când timpul seniorilor este resursa rară. Întâlnirile sunt ieftin de numărat și costisitor de ținut.
Angajamentele așteptate pe întâlnire așteptată sunt 22% pentru compatibilitate singură, 35% pentru cei mai mari mai întâi și 52% pentru scorul complet. Multiplicatorii întâlnirilor și angajamentelor pentru compatibilitate față de ordinea aleatorie sunt 1.71 și 2.05; pentru scorul complet sunt 1.31 și 3.75. În acest mecanism, alegerea politicii doar după întâlnirile așteptate selectează o regulă diferită de alegerea după angajamentele așteptate. Un studiu prospectiv ar trebui să stabilească dacă distincția persistă în propria populație de investitori.
Sensibilitatea capacității în faza inițială este limitată prin construcție. Pentru un investitor blocat la contactare, modelul înmulțește probabilitatea condiționată de începere a verificărilor cu 0.65, echivalentul unei reduceri relative de 35%. Nu simulează o rată observată de refuz de 35% la întâlnire și nu explică toate cauzele eșecului verificărilor. Studiul propus înregistrează rezultate reale de etapă și date pentru a investiga aceste canale fără a le presupune anticipat.
15 Contactarea fiecărui investitor într-o lună aleasă din calendarul său recuperează o parte a diferenței de moment
Primul val poate avea o secvență planificată. Tabelul 8 compară patru programe pentru aceiași 100 de investitori selectați de scorul estimat. Contactarea tuturor la lansare oferă baza. Distribuirea aleatorie a contactelor pe primele patru luni produce de 0.99 ori angajamentele așteptate de bază. Regula pe evidențe observate alege luna fiecărui investitor dintre lunile zero până la șase și produce de 1.01 ori baza. Comparatorul cu informație perfectă folosește aceleași luni fezabile și produce de 1.09 ori baza. Setul comun de opțiuni păstrează comparabilitatea temporală.
| Plan de contactare | Angajamente așteptate (mil. USD) | Percentilele 10-90 | Raport față de planul de lansare |
|---|---|---|---|
| Contactarea tuturor la lansare | 657 | 572–730 | 1.00 |
| Distribuire aleatorie pe patru luni | 649 | 572–727 | 0.99 |
| Lună aleasă din evidențe cu atenție la calendar | 665 | 593–746 | 1.01 |
| Cea mai bună lună cu informație perfectă | 713 | 624–805 | 1.09 |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Angajamente așteptate pentru cei 100 de investitori cu scorul estimat cel mai mare. Intervalul cuprinde percentilele 10-90 din 100 de replicări.
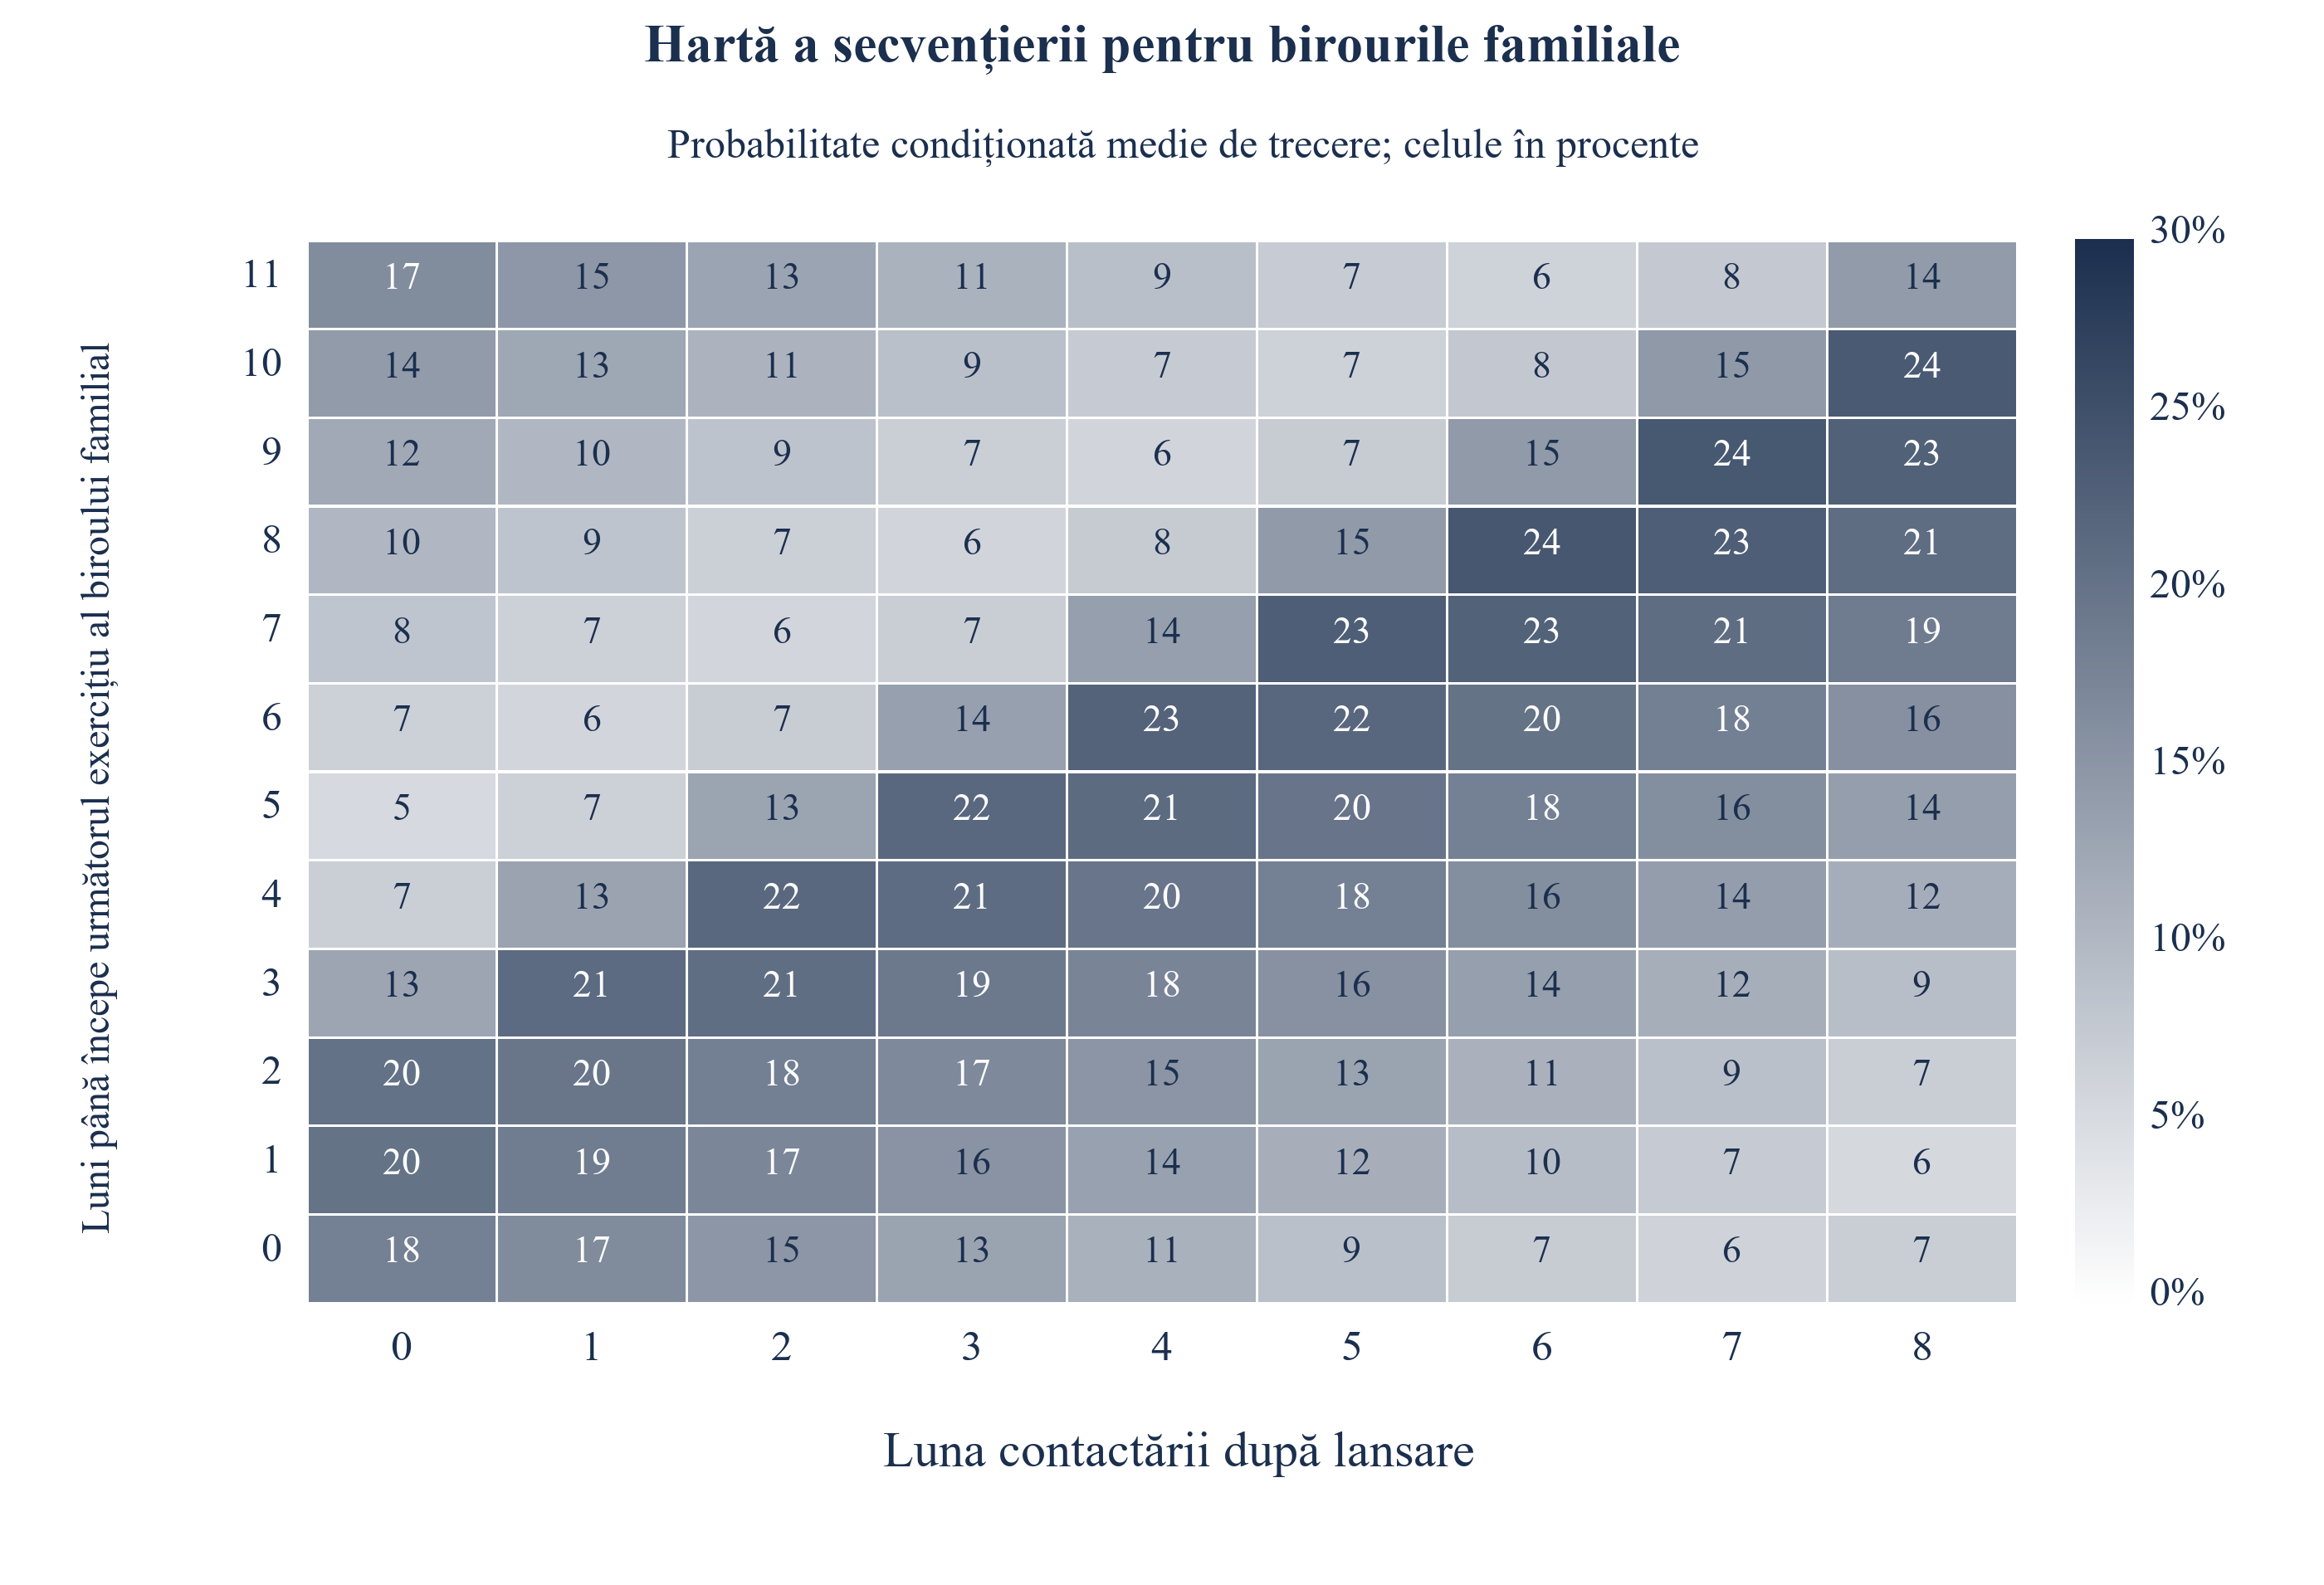
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Rezultat de model construit cu ipoteze declarate. Celulele arată probabilitățile condiționate medii, în procente, de trecere a condiției de capacitate și buget la o decizie în intervalul fix de douăsprezece luni, grupate după luna contactării și lunile până la începutul exercițiului financiar următor. Nu arată ponderea care atinge sau depășește pragul separat de capacitate de 50%. Grila descriptivă folosește lunile 0-8; ambele politici temporale optimizează pe lunile 0-6.
Figura 4 arată de ce eșalonarea mecanică nu reușește și un plan atent la calendar ajută. Pentru birourile familiale cu exercițiul financiar început într-o lună aleatorie, probabilitatea de a se putea angaja este maximă pe o diagonală: atinge aproape 24% când contactarea are loc cu circa două luni înainte de reînnoire, astfel încât verificările cu mediana de două luni se încheie imediat după deschiderea bugetului nou. Scade la 5% când decizia cade târziu în exercițiu, după utilizarea în mare parte a bugetului. Instituțiile cu începutul exercițiului în ianuarie se angajează cel mai frecvent când sunt abordate în primele luni: 63% la lansare față de 16% la contactarea în luna a opta.
Regula temporală pe evidențe observate produce de 1.01 ori angajamentele așteptate de bază și îmbunătățește lansarea în 68% dintre replicări. Câștigul mediu explică 15% din diferența dintre lansare și reperul temporal cu informație perfectă pe același set de luni fezabile. Câștigul este mic și variază între campaniile construite. Lista selectată are deja la lansare o probabilitate condiționată medie de trecere de 82%. O echipă reală trebuie să verifice datele decizionale și bugetele înainte să amâne contactarea; experimentul nu stabilește o regulă universal mai bună de așteptare.
16 Performanța ordonării și calibrarea în scenariile de stres declarate
Scorurile estimate pe universul de bază sunt înghețate înaintea fiecărui test de stres. Fiecare stres schimbă o parte declarată a lumii generate, fără reestimare. Tabelul 9 raportează performanța ordonării scorului estimat, performanța celor mai mari mai întâi, raportul prognozei la angajamentele de referință, probabilitatea medie de trecere și probabilitatea condiționată medie a angajamentului. În cazul de bază, raportul prognozei listei de vârf este 1.32. Figura 5 prezintă ordonarea și prognoza în lumile specificate. Acestea sunt diagnostice comparative de scenariu; experimentul nu măsoară un timp operațional de avertizare înaintea unui deficit real de capital atras.
| Scenariu | Performanța scorului estimat | Performanța celor mai mari mai întâi | Prognoză împărțită la angajamentele așteptate din referința condiționată | Probabilitatea medie de trecere în lista de vârf | Probabilitatea medie a angajamentului |
|---|---|---|---|---|---|
| Caz de bază | 0.40 | 0.13 | 1.32 | 83% | 7.0% |
| Acțiunile cotate scad după depunerea evidențelor | 0.42 | 0.11 | 1.50 | 76% | 5.0% |
| Evidențe de două ori mai vechi | 0.40 | 0.13 | 1.34 | 83% | 7.0% |
| Distribuțiile scad cu 60 la sută | 0.40 | 0.13 | 1.34 | 81% | 6.6% |
| Comitetele se întrunesc de două ori mai rar | 0.34 | 0.14 | 1.56 | 70% | 6.3% |
| Apetit mai redus pentru clasa de active | 0.36 | 0.11 | 2.26 | 83% | 3.8% |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Media a 60 de replicări. Raportul prognozei la referința condiționată este suma probabilităților prezise ale angajamentelor din lista de vârf împărțită la suma probabilităților adevărate.
În șocul de piață specificat, ulterior evidențelor, performanța medie a scorului complet este 0.42, iar raportul prognozei la referință este 1.50. Ecuația capacității crește expunerea simulată pe active private înainte de aplicarea limitei inferioare a marjei. Astfel poate scădea capacitatea așteptată de angajare fără aceeași reducere a performanței medii de ordonare. Nu păstrează ordinea relativă a fiecărui investitor. Scenariile cu întruniri mai rare ale comitetelor și apetit mai redus produc performanțe de 0.34 și 0.36, cu rapoarte ale prognozei de 1.56 și 2.26. Comparațiile sunt rezultate condiționate de scenariu.
Scenariile motivează monitorizarea atât a ordonării, cât și a calibrării. În acest experiment, o abatere sub prognoză cu o ordonare relativ stabilă poate apărea la o schimbare comună de capacitate sau apetit. Tipare agregate similare ar putea avea alte cauze într-o campanie reală. Investigați calitatea datelor, eligibilitatea, urmărirea, termenii și selecția neînregistrată înainte să modificați prognoza. Performanța abordării celor mai mari mai întâi variază între 0.11 și 0.14 în scenariile declarate. Întârzierile mai mari ale evidențelor și distribuțiile reduse produc performanțe de 0.40 și 0.40 sub parametri care fac randamentul distribuțiilor o intrare cu influență relativ mică. Niciun rezultat nu stabilește robustețea la șocuri reale de lichiditate.
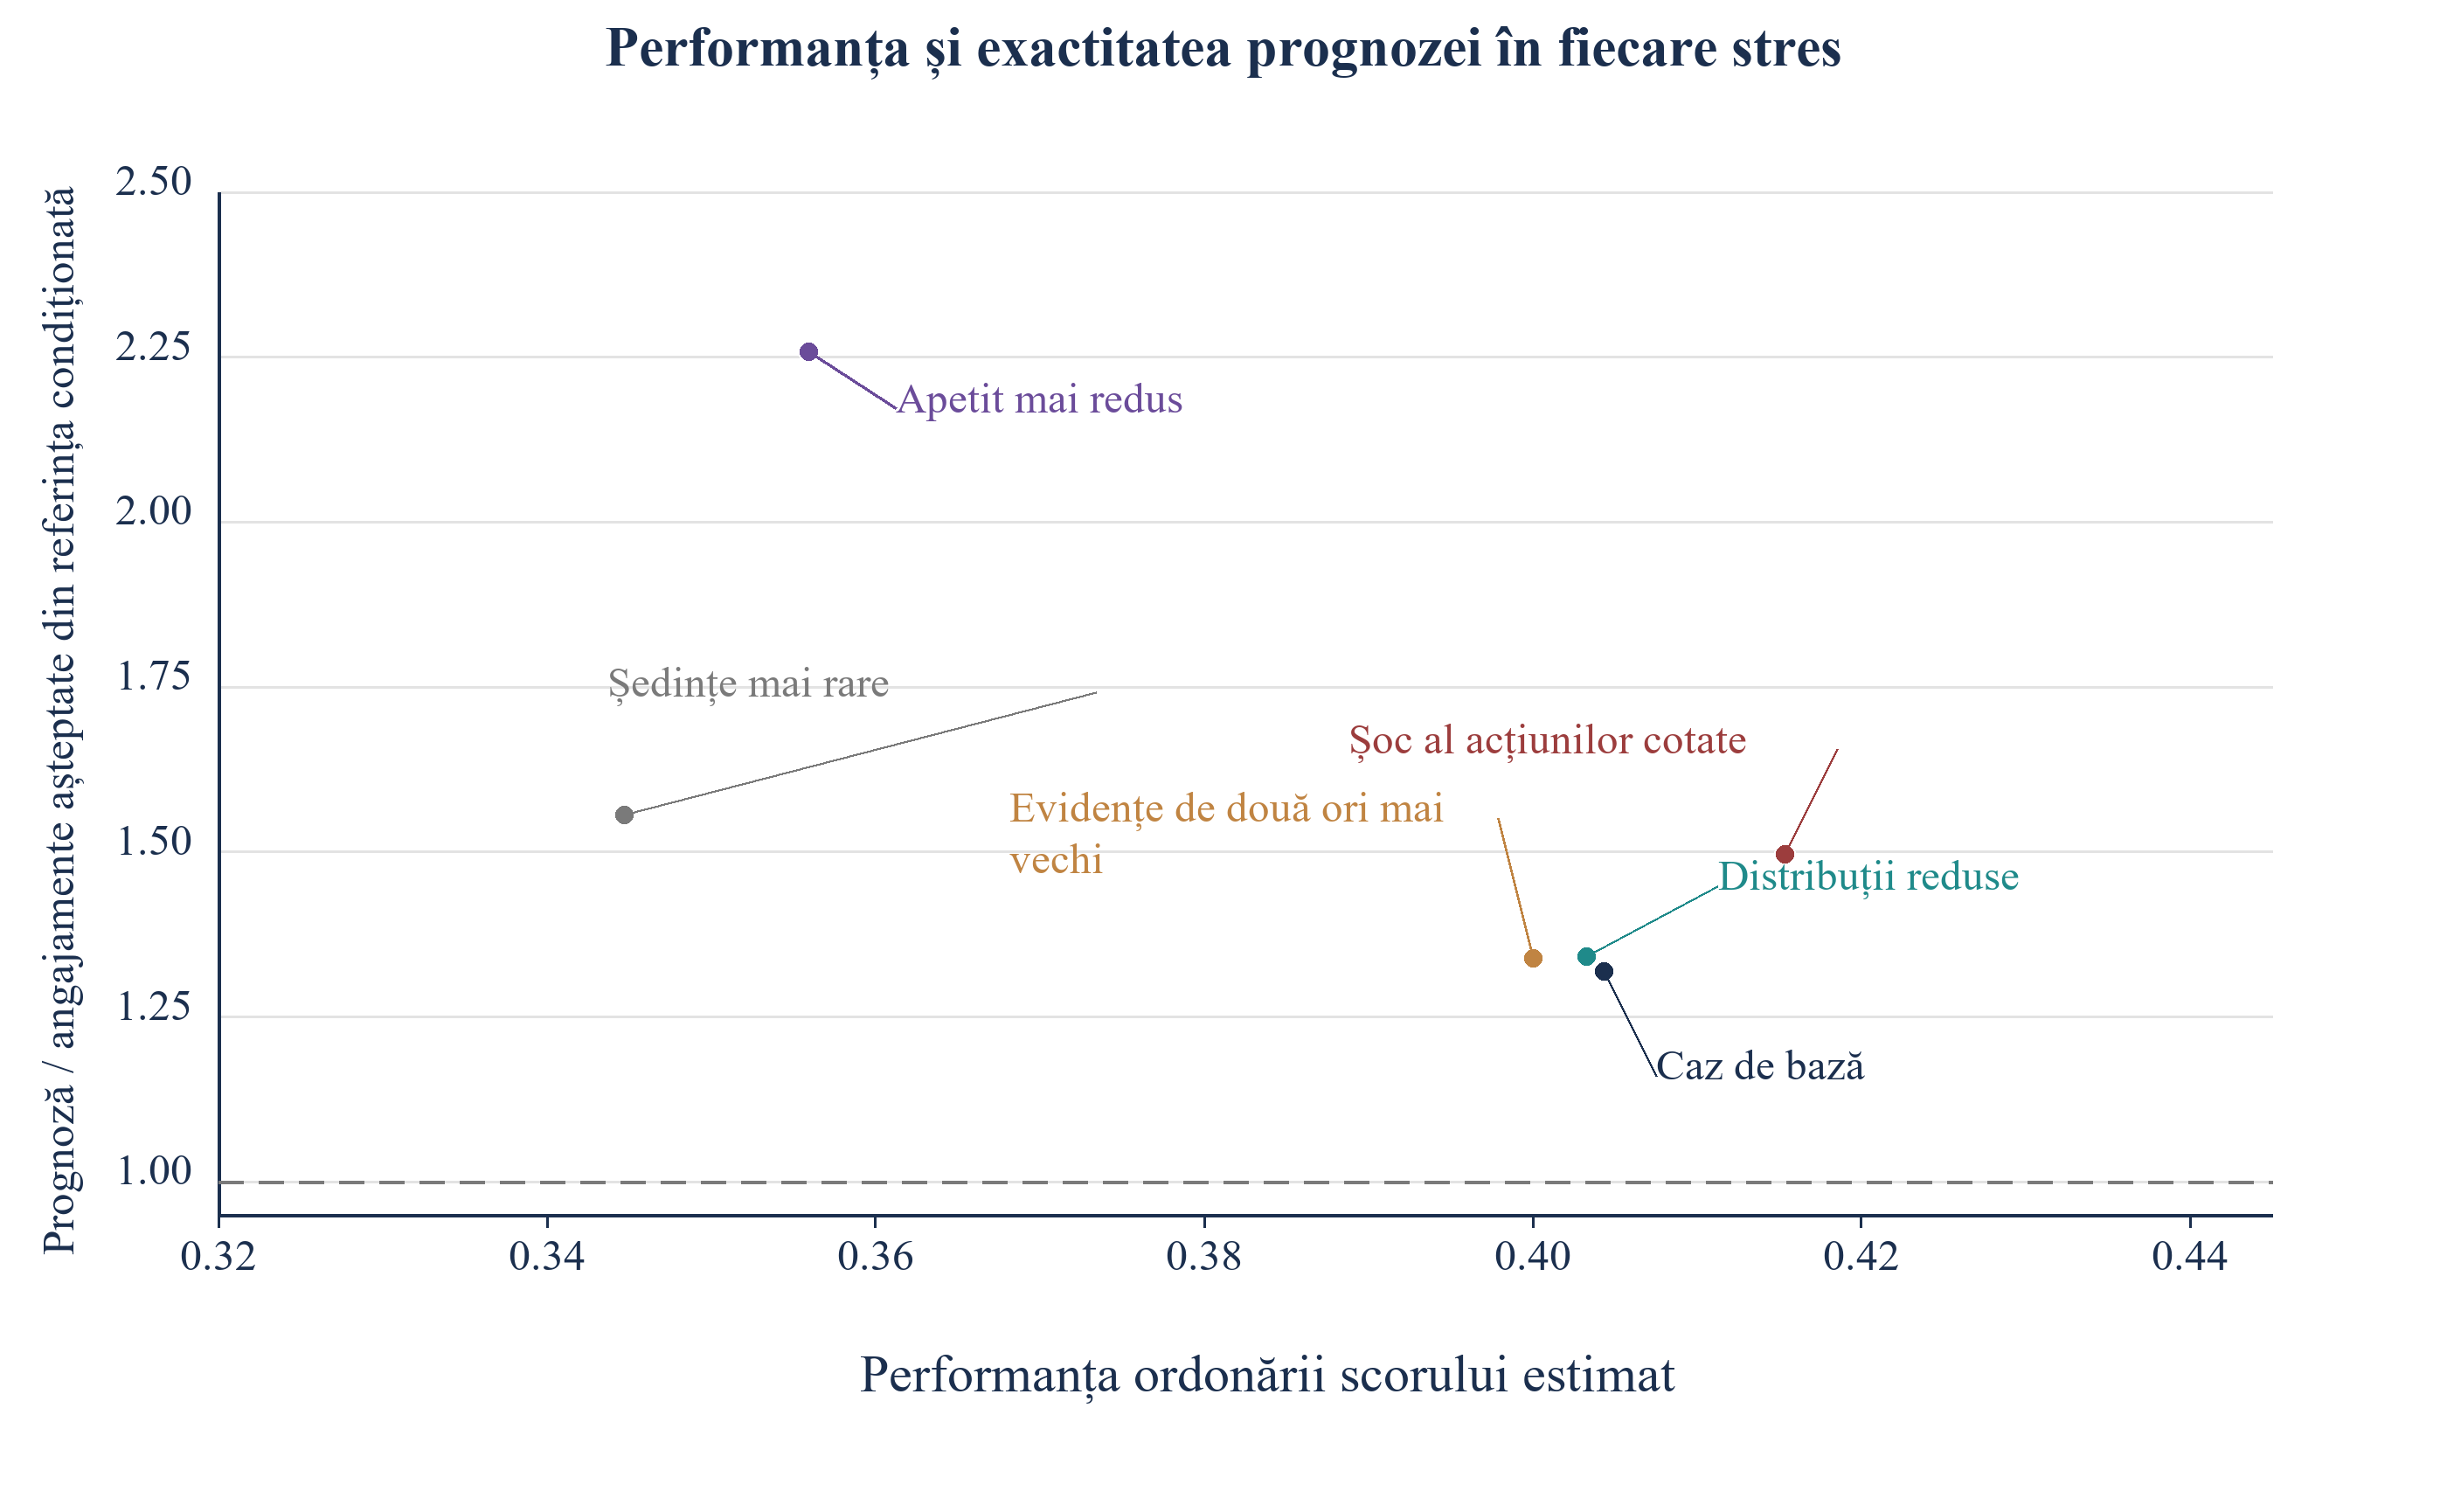
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Media a 60 de replicări pentru fiecare scenariu.
17 Un istoric selectat discreționar supraestimează prognoza, iar reponderarea pe evidențe corectează puțin din exces
Contactarea trecută este rareori aleatorie. Echipa abordează investitorii pe care îi cunoaște, iar ceea ce cunoaște include apetit absent din evidențe. În model, selecția în cohorta de antrenare crește cu apetitul, compatibilitatea și dimensiunea. Tabelul 10 compară patru cohorte de antrenare. O cohortă aleatorie de 800 produce performanță 0.40 și raport al prognozei pentru lista întreagă 0.99. O cohortă de aceeași dimensiune selectată discreționar produce performanță 0.40, dar raport 1.16; rata așteptată pentru restul listei este astfel supraestimată cu 16%.
| Cohortă de antrenare | Performanța scorului estimat | Prognoză împărțită la așteptarea de referință, lista întreagă | Prognoză împărțită la așteptarea de referință, lista de vârf | Coeficientul compatibilității | Coeficientul marjei |
|---|---|---|---|---|---|
| Cohortă aleatorie de 800 | 0.40 | 0.99 | 1.34 | 0.52 | 0.89 |
| Cohortă de 800 selectată discreționar | 0.40 | 1.16 | 1.44 | 0.41 | 0.94 |
| Selectată discreționar, reponderată pe evidențe | 0.40 | 1.15 | 1.45 | 0.42 | 0.92 |
| Doar un subeșantion aleatoriu de 160 | 0.34 | 1.01 | 1.74 | 0.47 | 0.79 |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Media a 100 de replicări. Coeficienții corespund variabilelor standardizate din scorul estimat al angajamentelor.
Corecția standard ponderază fiecare investitor selectat cu inversul probabilității estimate de selecție, folosind variabilele înregistrate. Ecuația 4a scrie log-verosimilitatea ponderată, iar ecuația 4b ponderea estimată. Ponderea dă influență mai mare investitorilor pe care echipa avea șanse mici să îi abordeze, astfel încât cohorta să semene cu lista întreagă în variabilele înregistrate.
Aici S este cohorta selectată, y_i indicatorul angajamentului, p_i(beta) probabilitatea estimată și x_i setul de caracteristici înregistrate. Reponderarea reduce excesul prognozei construite de la 16% la 15%, adică 5% din excesul inițial, în această implementare. Regula de selecție depinde și de apetitul neînregistrat. Ponderile estimate pe caracteristicile disponibile nu pot elimina acel canal de selecție omis. Un subeșantion aleatoriu de antrenare de 160 are un raport mediu al prognozei pentru lista întreagă de 1.01 și performanță 0.34 între replicări. Eșantionarea aleatorie nu face lipsit de distorsiune un predictor estimat pe eșantion finit, penalizat sau specificat greșit. Calibrarea unei liste de vârf selectate necesită propria validare.
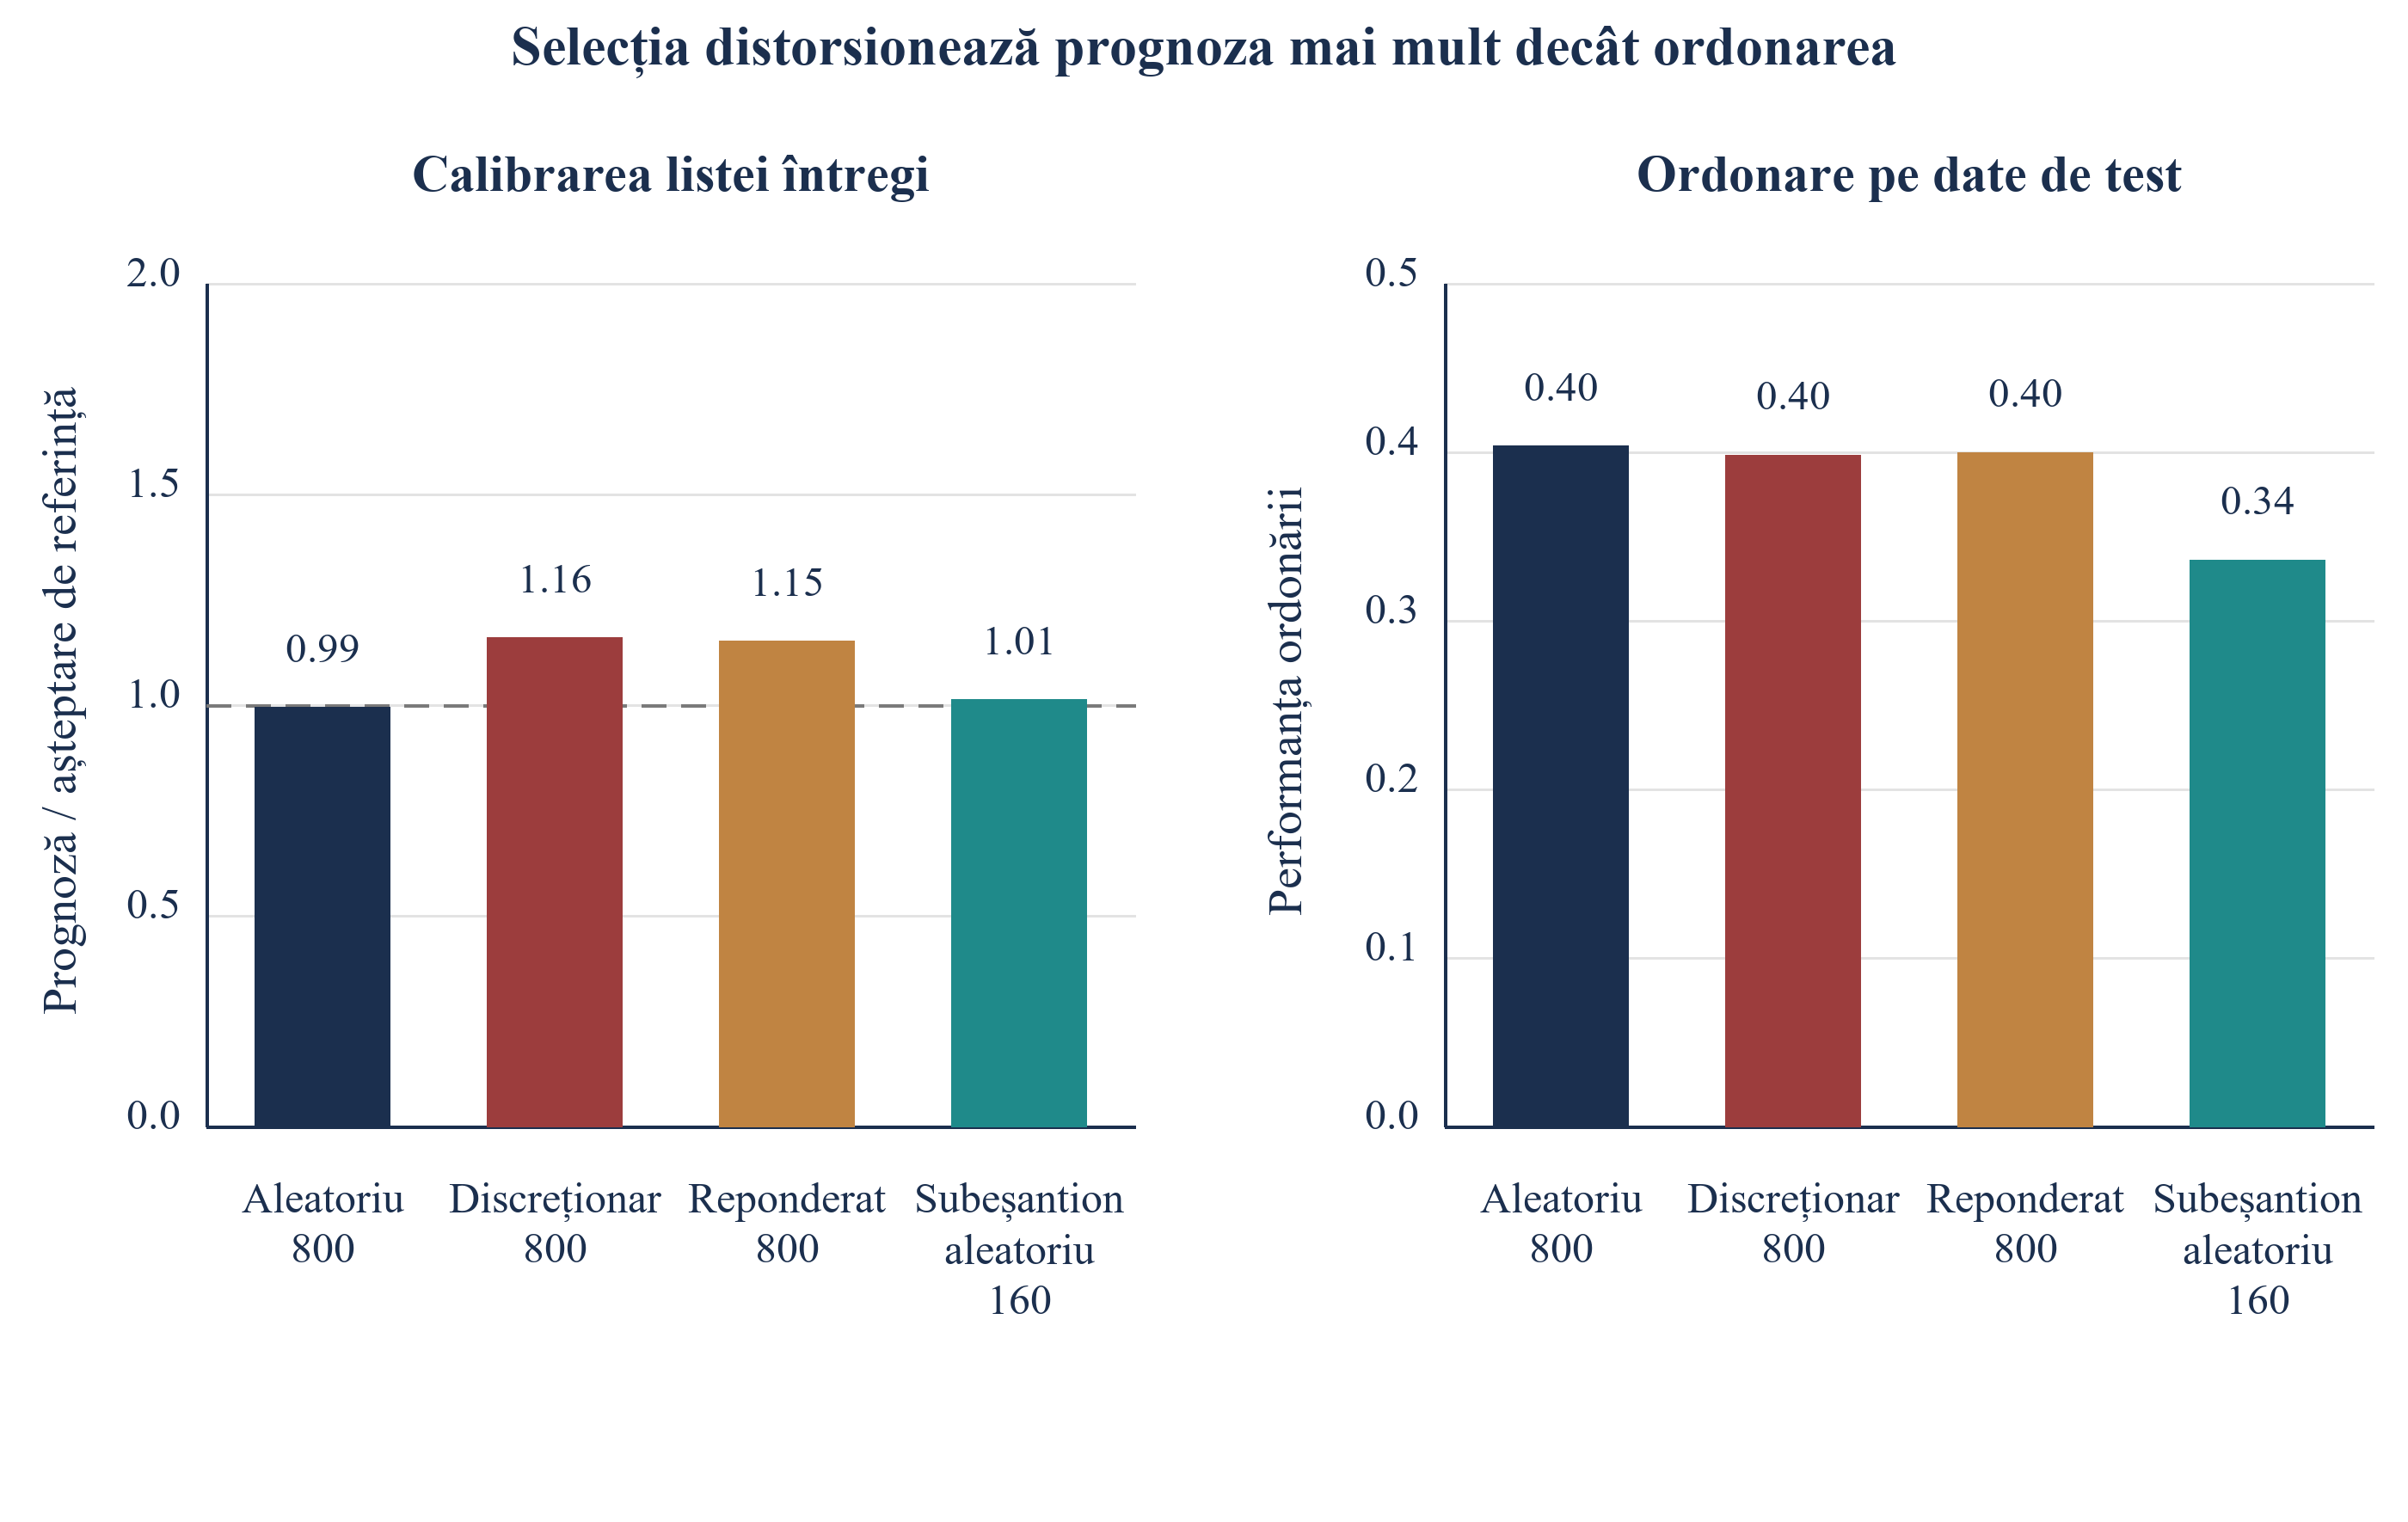
Derulați orizontal pentru a citi figura la dimensiune completă. Puteți deschide separat figura la dimensiune completă.
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Media a 100 de replicări.
Exercițiul de estimare a probabilității de selecție necesită și o interpretare precisă a eșantionării. Cohorta selectată este extrasă fără înlocuire folosind ponderi relative bazate parțial pe apetitul latent. Un model logistic al probabilității de selecție, estimat pe caracteristicile înregistrate, estimează tiparul de includere pentru acel eșantion construit. Nu observă apetitul, iar probabilitățile sale nu sunt ponderile relative inițiale de extragere. Reponderarea poate modifica o estimare lăsând nerezolvate diferențe importante de selecție. Într-un studiu prospectiv, păstrați probabilitățile reale de includere aleatorie la momentul selecției. Înregistrați separat includerea determinată de scor și derogările discreționare; combinarea acestor mecanisme fără probabilitățile lor împiedică o evaluare transparentă a populației reprezentate de o estimare a calibrării.
18 Dimensiunea cohortei și concordanța cu referința estimată
Tabelul 11 compară estimările pe cohorte generate aleatoriu între 100 și 1,600 de investitori. La 100 de contacte, eșantionul de antrenare conține în medie 7.7 angajamente, iar performanța medie de ordonare este 0.29, cu percentile ale replicărilor între 0.17 și 0.39. La 800 de contacte, cifrele corespunzătoare sunt 55.8, 0.41, 0.34 și 0.47. Acestea sunt rezumate de simulare finită. Coloana primelor trei variabile compară ordonarea coeficienților standardizați estimați cu o estimare separată pe un eșantion finit de 20,000 de investitori.
| Cohortă contactată | Angajamente observate | Performanță medie | Percentilele 10-90 | Scorul estimat depășește cei mai mari mai întâi | Concordanță cu referința finită estimată a primelor trei variabile |
|---|---|---|---|---|---|
| 100 | 7.7 | 0.29 | 0.17–0.39 | 89% | 5% |
| 200 | 14.8 | 0.35 | 0.26–0.45 | 99% | 19% |
| 400 | 28.2 | 0.38 | 0.31–0.45 | 100% | 39% |
| 800 | 55.8 | 0.41 | 0.34–0.47 | 100% | 67% |
| 1,600 | 111.3 | 0.42 | 0.36–0.47 | 100% | 88% |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Media a 100 de replicări. Primele trei variabile sunt caracteristicile cu cei mai mari coeficienți standardizați, comparate cu o estimare pe 20,000 de investitori.
La 100 și 200 de contacte de antrenare, scorul estimat depășește cei mai mari mai întâi în 89% și 99% dintre aceste replicări. Concordanța cu setul de referință al celor mai mari trei coeficienți standardizați în valoare absolută este 5% la 100, 39% la 400 și 88% la 1,600. Măsurătorile răspund unor întrebări diferite: performanța ordonării pe investitori generați păstrați pentru test și stabilitatea față de o referință de coeficienți aleasă. Niciun procent nu susține implementarea unui scor nevalidat pe o listă reală de investitori.
Rezultatele descriu performanța predictivă în universul autorului. Concordanța cu o referință estimată pe un eșantion finit de 20,000 de investitori oferă metrica primelor trei caracteristici; nu identifică determinanți cauzali și nu stabilește un adevăr al populației. Percentilele replicărilor descriu variația între campanii simulate. Nu sunt intervale de încredere pentru rezultate reale de atragere de capital. Practicianul trebuie să înghețe un model inițial, să îl evalueze pe observații colectate prospectiv și să raporteze separat calibrarea și performanța ordonării. Modificările coeficienților între valuri pot reflecta eșantionarea, corelațiile sau amestecuri diferite de investitori, precum și comportamente schimbate.
19 Reproducere, controale și ceea ce experimentul nu poate arăta
Tabelul 12 consemnează controalele numerice evaluate efectiv în reproducerea privată. Limitele probabilităților și etapelor de conversie, ordonarea reperului cu informație completă, datele comitetelor, perioadele fiscale blocate și comparațiile cu investiția individuală sunt verificate explicit. Inventarul final al estimărilor include referința populației și modelele probabilității de selecție, precum și estimările de ordonare; fiecare estimare înregistrată trebuie să treacă verificările finale ale reziduului finit. Reproducerea independentă verifică și integrarea duratei continue a verificărilor și identitatea cu sămânță fixă. Reziduurile algoritmului de rezolvare stabilesc o condiție numerică la coeficienții returnați. Nu stabilesc identificarea, calibrarea empirică sau corectitudinea mecanismului de generare presupus.
| Control | Rezultat |
|---|---|
| Aserțiuni numerice și verificări de validare empirică | 46 trecute |
| Replicări, experiment principal | 100 de universuri cu 3,600 de investitori |
| Replicări, scenarii de stres | 60 |
| Estimări care trec criteriul final al reziduului funcției scor | 3,122; cel mai mare reziduu al funcției scor sub 0.000001 |
| Reperul probabilităților condiționate față de fiecare regulă | Cel puțin la fel de mare în fiecare replicare |
| Pragul inferior al ordinii aleatorii | Concordă cu 4,000 de extrageri aleatorii în limita erorii de eșantionare |
| Verificarea puterii la dublarea ratei de bază | Putere simulată 81% la dimensiunea declarată |
| Sămânță aleatorie | Fixă; rerularea unei replicări reproduce exact scorurile |
Analiza MatchPoint a universului construit. Rezultat de model cu intrări declarate; fără rezultat observat. Controalele sunt verificate la rularea modelului.
Limita centrală este circularitatea. Rezultatele sunt generate din aceeași logică de capacitate, buget și calendar pe care o aplică scorul structural și o aproximează scorul estimat. Experimentul arată comportamentul unei metode când premisa sa se aplică. Nu arată că premisa se aplică investitorilor reali. Comitetele reale pot pondera capacitatea diferit, pot deroga de la buget sau pot semna din motive necuprinse în evidențe. Zgomotul măsurării, întârzierea și proporțiile raportării sunt și ele stabilite de autor; diferența dintre scorul estimat și reperul privilegiat declarat este o proprietate a acestor intrări.
Experimentul poate arăta ordinea consecințelor. Capacitatea este o conjuncție, întâlnirile și angajamentele răspund la variabile diferite, prognoza și ordonarea eșuează separat, istoricul selectat discreționar distorsionează nivelul, iar cohortele mici nu pot ordona variabilele. Fiecare rezultă dintr-o structură făcută plauzibilă de sursele primare și fiecare poate fi testată prin proiectul din secțiunea următoare. Când experimentul arată un efect mare, precum diferența dintre întâlniri și angajamente, primul test trebuie să stabilească dacă o campanie reală arată același semn. Când arată un efect mic, precum costul evidențelor vechi, o campanie reală poate arăta unul mai mare, deoarece zgomotul presupus este modest.
20 Un studiu bazat pe consimțământ necesită un subeșantion aleatoriu, marcaje temporale și o analiză prestabilită
Unitatea studiului propus este un investitor și un episod de atragere de capital. Înregistrați universul eligibil, probabilitatea de includere, scorul înghețat, data contactării, canalul, datele verificate ale surselor și fiecare etapă observată. O evaluare de guvernanță trebuie să stabilească legea aplicabilă și temeiul prelucrării datelor personale înainte de recrutare. Articolul 10 DIFC oferă mai multe temeiuri legale; consimțământul este unul. Studiul poate adopta consimțământul ca cerință de proiectare fără a-l descrie drept singurul temei legal pentru toate operațiunile de prelucrare. [15]
Când consimțământul este temeiul, legea DIFC precizează cerințele privind consimțământul și retragerea sa. Articolul 34 abordează opoziția la marketingul direct, inclusiv profilarea asociată. Prezentarea oficială ADGM identifică în mod similar un drept absolut de opoziție la marketing. Aceste exemple specifice jurisdicțiilor susțin un proces documentat pentru informări, opoziții și păstrare. Regimul aplicabil și perimetrul promovării financiare necesită evaluare specifică fiecărei campanii. [15, 16]
| Element | Specificație | Motiv |
|---|---|---|
| Unitate și interval | Investitor și atragere de capital; douăsprezece luni de la lansare | Fixează cronometrarea rezultatului |
| Subeșantion aleatoriu | Rezervați 20% din contacte pentru includere aleatorie din întregul univers eligibil încă necontactat, în straturi prestabilite; înregistrați probabilități nenule de includere | Susține calibrarea pentru ținte din afara grupului selectat prin scor |
| Stratificare | Tip, interval de active, statut al raportării, începutul exercițiului financiar | Îmbunătățește precizia; fixată înainte de lansare |
| Marcaje temporale | Datele contactării, întâlnirii, verificărilor, deciziei și semnării | Permite analiza timpului până la eveniment și a riscurilor concurente |
| Rezultate | Întâlnire, verificări, angajament obligatoriu juridic și refuz definitiv, cu perioada de urmărire a studiului stabilită administrativ și definită separat | Separă etapele |
| Eșantion pentru multiplicarea ratei cu 2 | 298 pe braț la rata de bază; 635 la jumătatea ei | Putere pentru grupul clasat superior față de subeșantionul aleatoriu |
| Eșantion pentru multiplicarea ratei cu 1.5 | 1,021 pe braț la rata de bază | Arată costul detectării unor creșteri mici |
| Analiză | Hazarduri specifice cauzei și incidență cumulativă; listă de variabile preregistrată | Evită căutarea specificației după rezultate |
Proiect propus. Dimensiunile numerice ale eșantioanelor descriu o comparație separată, cu brațe fixe egale și observații Bernoulli independente, la rata de bază construită, semnificație 5% și putere-țintă 80%. Nu reprezintă totalurile unei campanii care alocă 20% din contacte explorării; alocarea inegală, gruparea și urmărirea incompletă necesită alt calcul.
Includerea aleatorie trebuie să aibă loc înainte ca scorul să determine ce investitori primesc locurile rezervate. Ordonarea aleatorie a unui val deja selectat lasă neschimbată selecția în acel val. Definiți mărimea evaluată a politicii drept angajamentele obligatorii juridic așteptate pe contact eligibil sub o politică ordonată înghețată, comparată cu o politică declarată de includere aleatorie, la o urmărire comparabilă. Înregistrați suprapunerile, excluderile și neconformarea. Probabilitățile cunoscute de includere susțin ponderarea adecvată; evaluarea trebuie să țină cont de instituții repetate, mandate înrudite și efecte de propagare. Coeficienții variabilelor și scorurile de eliminare rămân rezumate predictive dacă un proiect separat de identificare nu susține o interpretare cauzală. [13, 14]
Tabelul 13 ilustrează efectul rarității angajamentelor asupra unui experiment echilibrat de validare. La rata de bază construită de 7.0%, aproximarea cu brațe egale dă 298 de investitori pe braț pentru o dublare și 1,021 pentru o rată reprezentând o dată și jumătate rata de bază. Doar cazul declarat de dublare a ratei de bază este evaluat prin verificarea de simulare a programului. O alocare operațională 20/80 necesită alt calcul al varianței. Gruparea instituțiilor, mandatele suprapuse, cenzurarea și ratele incerte ale evenimentelor pot schimba suplimentar numerele necesare. Campaniile mici trebuie să raporteze observațiile și incertitudinea susținute de proiectul lor și să amâne afirmațiile pe care eșantionul disponibil nu le poate distinge.
Prestabiliți urmărirea înainte de compararea politicilor. O țintă contactată aproape de termenul închiderii are mai puțin timp să semneze decât una contactată la lansare. Măsurați rezultatul operațional final față de data comună de închidere și păstrați timpul scurs de la contactare ca variabilă separată. O semnătură ulterioară poate fi valoroasă comercial, rămânând în afara rezultatului final înregistrat. Definiți reguli pentru episoade redeschise, atrageri suprapuse de capital și instituții cu un comitet de investiții comun. Dacă același investitor apare în mai multe mandate, observațiile nu sunt independente doar fiindcă identificatorii atragerilor de capital diferă. Estimările varianței și planificarea dimensiunii eșantionului trebuie să reflecte acea dependență, iar rezumatele la nivel de campanie trebuie să rămână disponibile pentru auditarea rezultatelor reunite.
21 Raportați comitetului capacitatea și momentul ca interval, cu o prognoză ajustată în jos
Comitetul trebuie să primească politica de contactare propusă, calitatea dovezilor și incertitudinea prognozei. Raportul prognozei listei de vârf construite este 1.31, cu percentile ale replicărilor între 1.03 și 1.65. Acestea sunt diagnostice ale propriului proces de selecție și estimare al modelului. Nu furnizează o ajustare universală pentru atragerea reală de capital. Un scenariu real de planificare necesită calibrare prospectivă și tratarea explicită a incertitudinii privind investiția individuală, momentul, eligibilitatea și conversia. Tabelul 14 separă aceste întrebări de raportare.
| Element | Conținut | Interpretare |
|---|---|---|
| Dovezi ale ordonării | Performanță față de ordinea aleatorie și față de cei mai mari mai întâi, cu interval | Arată dacă ordinea este mai bună decât o listă simplistă |
| Calibrarea prognozei | Angajamente prezise, rezultat al politicii măsurat prospectiv și incertitudine | Evaluează estimarea de planificare propusă sub un proiect explicit de validare |
| Pierderi de etapă înregistrate | Etapa observată și motivul datat pentru fiecare episod închis | Susține investigarea constrângerilor posibile; nu identifică singur o cauză |
| Expunere calendaristică | Numărul investitorilor a căror decizie cade după interval | Arată costul contactării târzii |
| Calitatea evidențelor | Ponderea listei cu evidențe publicate și vechimea lor | Arată cât din ordonare se bazează pe imputare |
| Eșantion de explorare | Rezultat sub politica declarată de includere aleatorie și urmărire comparabilă | Estimează comparația politicilor sub ipoteze de includere, suprapunere și incertitudine |
Pachet de raportare propus. Pragurile trebuie stabilite de echipă înainte de lansare și nu sunt derivate din model.
Comitetul trebuie să vadă dovezile din spatele fiecărei ajustări propuse. Raportați câte angajamente obligatorii juridic au fost observate, populația validării, orizontul și incertitudinea rezultatului prezis. O prognoză punctuală nu este o limită superioară statistică. O reducere bazată pe un raport simulat al prognozei nu este un scenariu de planificare calibrat empiric. Păstrați un jurnal al investitorilor excluși și amânați, cu datele surselor și statutul verificării. O evidență imputată poate susține o cerere de dovezi, iar o restricție legală sau de mandat documentată poate susține excluderea. Evidențele etapelor ajută investigarea blocajelor și nu trebuie prezentate ca atribuire cauzală a eșecului fără un proiect adecvat.
Efortul de verificare poate fi prioritizat explicit. Identificați ce evidență lipsă sau veche schimbă poziția investitorului, luna propusă a contactării sau decizia de includere în alternative plauzibile. Comparați consecințele alternativelor cu timpul și costul clarificării. De exemplu, o dată documentată de reînnoire poate justifica o revenire datată, în timp ce o reînnoire presupusă trebuie să declanșeze o întrebare înainte de amânare. Aceasta este o regulă propusă de colectare a informației, fără o afirmație modelată despre venituri. Păstrați alternativele, sursele și responsabilul deciziei în evidența de lucru, astfel încât excluderea provocată de informația lipsă să poată fi deosebită de excluderea provocată de o constrângere verificată.
22 Folosiți datele și AI pentru a menține evidențele actuale, fără a le folosi pentru a decide cine este contactat
Evidențele din lucrare se învechesc. Ponderile alocărilor, rapoartele angajamentelor neapelate și calendarele sunt actualizate în rapoarte anuale sau mai frecvente, iar o mișcare de piață le poate modifica simultan pe unele. Instrumentele de limbaj natural pot extrage aceste elemente din rapoarte anuale, evaluări de programe și documente ale consiliului și pot semnala schimbări. Aceasta reduce întârzierea, deși scenariile de stres arată că întârzierea singură costă puțină performanță de ordonare sub intrările presupuse. Extracția trebuie să păstreze pasajul sursă și data pentru fiecare valoare, iar o persoană trebuie să confirme orice valoare care mută substanțial o poziție în clasament.
Păstrați evidențele instituționale separat de datele personale de contact, cu procese documentate de acces, păstrare și corectare. Mențineți versiunea scorului și valorile sursă folosite pentru fiecare decizie de contactare. O modificare a unei alocări sau a unui calendar extras trebuie mai întâi reconciliată cu documentul original și data sa. Orice utilizare operațională a datelor personale necesită evaluarea juridică și procesul de opoziție aplicabile. [15, 16]
Lucrarea estimează modele logistice într-un experiment construit. Nu raportează un model antrenat pe rezultate observate ale investitorilor sau o exactitate validată pentru un sistem AI de extracție. Ratele raportării birourilor familiale și comportamentul datelor lipsă sunt intrări stabilite de autor. Niciun set analizat de date despre birouri familiale nu stabilește distribuția lor reală. Un pilot practic de extracție trebuie așadar să evalueze exactitatea câmpurilor, alinierea datelor și modificările relevante de clasament față de evidențe sursă verificate independent înainte ca rezultatele să influențeze planul de contactare.
23 O regulă de decizie pentru o atragere reală de capital: aplicați filtrul de capacitate, secvențiați după calendar, ajustați prognoza în jos
Fluxul propus începe cu eligibilitatea verificată a mandatului și un termen de închidere înregistrat. Apoi reconciliați investiția individuală, evidența portofoliului, obligațiile de angajament, autoritatea aprobării și datele probabile de decizie. Marcați intrările lipsă și comparați programul propus cu o bază simplă. Evaluați costul verificării evidențelor incerte înainte să le folosiți drept filtru. Condiția capacității este o propunere explicită de modelare; pragul său operațional și tratarea excepțiilor necesită validare pentru mandat și documentele de guvernanță.
Rezervați un eșantion prospectiv de explorare, înregistrați fiecare etapă și comparați rezultatele la orizontul de urmărire convenit. Tiparul de mai puține întâlniri și mai multe angajamente este un rezultat sub mecanismul autorului. Tratați-l ca ipoteză de evaluat pe o listă reală. Înregistrați pentru fiecare amânare un motiv datat și următorul pas de verificare. În universul construit, 20% dintre investitorii care nu trec condiția contactării la lansare devin eligibili pentru cel puțin o contactare ulterioară testată în șase luni. Măsura descrie eligibilitate modelată, fără a indica o disponibilitate observată sau un angajament promis.
Regula propusă este un flux pentru colectarea dovezilor și testarea unei politici decizionale. Ponderile numerice necesită validare pentru mandatul, populația de investitori și orizontul în cauză. Istoricul unei campanii selectate poate conține informații utile, iar omisiunile și mecanismul său de selecție limitează concluziile. Combinați acel istoric cu observații prospective, evidențe verificate și ipoteze explicite înainte de adoptarea unei prognoze.
24 Limite și următoarea decizie
Experimentul este construit. Tipurile de investitori, distribuțiile, nivelurile de zgomot și regulile decizionale sunt ale autorului. Conține o clasă de active și o investiție individuală, o singură lună de lansare și un interval unic, fără concurență pentru capacitate între atrageri de capital. Tratează investitorii drept independenți, ignorând informația pe care o împărtășesc. Modelează compatibilitatea și apetitul ca independente de capacitate, lucru pe care un comitet real s-ar putea să nu îl respecte. Nu modelează comisioanele, termenii sau scrisorile suplimentare, iar evidențele oferite sunt mai curate decât multe evidențe reale.
Exemplele sursă acoperă un fond public de pensii, raportări ale investitorilor suverani și rapoarte ale fondurilor universitare de dotare. Transparența și definițiile lor contabile diferă. Niciun set analizat de date despre birouri familiale nu susține calendarele sau probabilitățile de raportare simulate. Referințele academice abordează întrebări conexe privind performanța fondurilor, atragerea de capital, lichiditatea și proiectarea studiilor. Anexa de politică CalPERS din 2022 este păstrată pentru o discuție explicit istorică a revizuirii țintelor și intervalelor, alături de materiale mai noi din programul 2026; autoritatea actuală pentru o tranzacție trebuie verificată independent. Exemplele de confidențialitate se limitează la legea DIFC și prezentarea ADGM citate și nu determină regimul aplicabil unei campanii anume.
Următoarea decizie este dacă o campanie poate susține o evaluare prospectivă prestabilită. Aceasta necesită o evidență a universului eligibil, un plan legal de recrutare și prelucrare, includere aleatorie acolo unde proiectul o cere și definiții consecvente ale rezultatelor și urmăririi. Începeți prin măsurarea rezultatului politicii și a calibrării prognozei. O listă mică poate totuși îmbunătăți calitatea evidențelor și programarea, susținând concluzii limitate despre superioritatea predictivă. Dimensiunea și incertitudinea studiului propus trebuie evaluate înainte ca un comitet să se bazeze pe rezultatele sale viitoare.
Referințe
- California Public Employees' Retirement System. Total Fund Investment Policy, Investment Committee agenda item 5a, attachment 3, November 2022. Marked-up draft showing tracked changes, effective date of the earlier text 13 June 2022; its private equity target was superseded by a 17 per cent target approved in March 2024. https://calpers.ca.gov/documents/202211-invest-item05a-03-a/download
- California Public Employees' Retirement System. Private Equity Annual Program Review as of 31 December 2024, Investment Committee agenda item 6c, attachment 1, 16 June 2025. Staff presentation. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-01/download
- Meketa Investment Group. Annual Program Review, memorandum to the CalPERS Investment Committee, 16 June 2025, data as of 31 March 2025. Consultant memorandum. https://www.calpers.ca.gov/documents/202506-invest-agenda-item06c-02/download
- California Public Employees' Retirement System. Board Meetings Calendar, 2026 scheduled meetings. Web page accessed 14 October 2026. https://www.calpers.ca.gov/about/board/board-meetings/calendar
- Abu Dhabi Investment Authority. 2025 Review. Annual review, published 2026; long-term strategy portfolio ranges and private equity commentary. https://www.adia.ae/en/pr/2025/pdf/ADIA%20Annual%20Review%202025_FINAL.pdf
- Mubadala Investment Company. Strong performance by UAE portfolio drives Mubadala's growth in 2025. Press release, 9 April 2026. https://www.mubadala.com/en/news/strong-performance-by-uae-portfolio-drives-mubadalas-growth-in-2025
- Harvard Management Company. FY25 HMC Annual Report, portfolio strategy excerpt, October 2025. Two-page document. https://www.hmc.harvard.edu/wp-content/uploads/2025/10/FY25_HMC_Annual_Report.pdf
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Voluntary industry principles; later editions not checked. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Robinson, D. T. and Sensoy, B. A. Cyclicality, Performance Measurement, and Cash Flow Liquidity in Private Equity. NBER Working Paper 17428, September 2011; published in the Journal of Financial Economics, 2016. Working paper version reviewed. https://nber.org/system/files/working_papers/w17428/w17428.pdf
- Barber, B. M. and Yasuda, A. Interim Fund Performance and Fundraising in Private Equity. Working paper, 29 October 2015; published in the Journal of Financial Economics, 2017. Working paper version reviewed. https://conference.nber.org/conf_papers/f82479/f82479.pdf
- Kaplan, S. N. and Schoar, A. Private Equity Performance: Returns, Persistence and Capital Flows. NBER Working Paper 9807, 2003; published in the Journal of Finance, 2005. Working paper version reviewed. https://www.nber.org/system/files/working_papers/w9807/w9807.pdf
- Luxenberg, E., Boyd, S., Kochenderfer, M. and others. Strategic Asset Allocation with Illiquid Alternatives. arXiv preprint 2207.07767, version dated 19 July 2022. Not peer reviewed. https://arxiv.org/pdf/2207.07767
- Duflo, E., Glennerster, R. and Kremer, M. Using Randomization in Development Economics Research: A Toolkit. NBER Technical Working Paper 333, December 2006. https://www.nber.org/system/files/working_papers/t0333/t0333.pdf
- Austin, P. C., Lee, D. S. and Fine, J. P. Introduction to the Analysis of Survival Data in the Presence of Competing Risks. Circulation, 2016, 133(6), PMC4741409. https://pmc.ncbi.nlm.nih.gov/articles/PMC4741409/
- Dubai International Financial Centre. Data Protection Law, DIFC Law No. 5 of 2020, consolidated July 2025. Articles 10, 12, 13 and 34. Official statutory text, accessed 18 November 2026. https://assets.difc.com/v1/media/edge/images/dubaiintern0078-difcexperie96c5-production-3253/media/project/difcexperiences/difc/difcwebsite/documents/laws--regulations/data-protection-law.pdf
- Abu Dhabi Global Market. Overview of the ADGM Data Protection Regulations 2021, brochure, May 2025. Official overview, not the regulation text. https://assets.adgm.com/download/assets/Overview+of+the+ADGM+Data+Protection+Regulations+2021+Brochure.pdf/b131764858a111efb6605e7c57113ad4
- Harvard Management Company. Message from the Chief Executive Officer, October 2026, fiscal 2026 annual report excerpt, three PDF pages. Private-equity allocation and unfunded commitments use different stated portfolio denominators. https://www.hmc.harvard.edu/wp-content/uploads/2026/10/FY26_HMC_Annual_Report.pdf
- California Public Employees' Retirement System. Private Equity Annual Program Review, Investment Committee agenda item 6c, attachment 1, 15 June 2026, 68 pages. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-01-a/download?inline=
- Meketa Investment Group. Private equity programme review memorandum to the CalPERS Investment Committee, 15 June 2026, 11 pages; portfolio data as of 31 March 2026, subject to the valuation lags stated in the memorandum. https://www.calpers.ca.gov/documents/202606-invest-agenda-item06c-02-a/download?inline=
Despre autor
Chennakeshav (CK) este un executiv în finanțe corporative și investment banking cu peste 25 de ani de experiență globală în inițierea, structurarea și executarea tranzacțiilor de M&A, capital de creștere și strategie corporativă. A condus mandate de creare de valoare pentru fondatori, companii și fonduri; a conectat perspectiva consiliului de administrație cu execuția practică și finalizarea tranzacțiilor.
Cariera sa include Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, societăți din portofoliul ADQ și Emirates Growth Fund, în TMT, imobiliare, fintech, deeptech, cleantech, infrastructură și energie. A colaborat cu conducerea executivă, fonduri de private equity și venture capital, fonduri suverane și birouri de administrare a averilor familiale pentru finanțări complexe și întreprinderi în extindere; a condus analize de due diligence în M&A, integrare post-fuziune și inițiative de transformare a afacerilor pentru crearea de valoare.
La Matchpoint Partners este Managing Partner, conducând practica de finanțe corporative, M&A și atragere de capital a firmei. Deține un MBA de la London Business School, o diplomă de inginer de la VTU și urmează un Master of Laws (LLM, în curs) la UCL London.
Mentor activ al start-up-urilor, CK oferă mentorat la Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute și IN5, este Entrepreneur Mentor in Residence (EMiR) la London Business School și jurizează Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Declinarea răspunderii
Lucrarea face parte dintr-o serie continuă despre structura piețelor private și alternative. Opiniile exprimate aparțin autorului. Lucrarea are scop informativ, descrie structura pieței în termeni generali și nu constituie consultanță de investiții, juridică, fiscală sau de reglementare ori o recomandare privind un titlu, vehicul sau o contraparte.
