
1 Karar: tüm listeye aynı anda mı, belirli bir sırayla mı ulaşılmalı?
Sermaye toplama sürecinde farklı yargı alanlarında ve farklı yatırım yetkileriyle çalışan yatırımcılara ulaşılır. Sponsor ya da yönetici tek bir üst düzey ekibe, tek bir belge setine ve koruması gereken bir itibara sahiptir. Tüm listeye aynı anda mı, yoksa yargı alanı ve yatırım yetkisine göre sıralanmış aşamalarla mı ulaşacağına karar verir. İkinci yöntemde her aşama bir öncekinden edinilen bilgiyi kullanır. Özel sermaye toplayan kurucular, finans direktörleri ve sponsorların yanı sıra Körfez İşbirliği Konseyi ülkelerinde ve diğer pazarlarda fon yatırımcısı arayan yöneticiler de bu seçimle karşılaşır. Çalışma, 240 yatırımcıdan oluşan varsayımsal bir liste ve 200 milyon ABD doları hedef üzerinden bu seçimi sınar.
Yazarın, temas zamanlarını gösteren yatırımcı grubu verisi yoktur; bu nedenle gözlemlenmiş bir dönüşüm oranı verilmez. Çerçeve, bir yatırımcıya ne zaman ve nasıl ulaşılabileceğini düzenleyen mevzuata [1, 2, 3, 4, 5, 6, 7], fon kapanış uygulamaları ve mesleki takvimlere [8, 9] ve yatırımcılar arası öğrenme araştırmalarına [10, 11, 12, 13] dayanır. Deney yedi stratejiyi aynı rastgele çekilişlerle karşılaştırır ve belirtilen mekanizmalar geçerli olduğunda elde edilen sonuçları raporlar. Sonucun hangi noktalarda varsayımlara bağlı olduğu açıklanır.
Çalışma bir karar çerçevesi, tekrarlanabilir bir deney ve saha araştırması için kanıt gereksinimleri sunar. Benzetimde aşamalı temasın eşzamanlı teması ne zaman ve ne ölçüde aştığını, rastgele aşamalar ve tam bilgi sıralamasıyla nasıl karşılaştırıldığını ve hangi stres koşullarında üstünlüğün kaybolduğunu gösterir. Gerçek dönüşüm oranını, tavsiye edilen aşama aralığını veya yürürlükteki herhangi bir işin sonucuna etkisini tahmin etmez.
Körfez ve diğer bölgeleri kapsayan bir listedeki yatırımcılar farklı düzenlemelere ve karar sürelerine tabidir. Bir ülkedeki devlet fonu veya kurumsal yatırımcı, başka bir ülkedeki aile ofisi ve üçüncü bir ülkedeki fon sepeti; izin verilen temas kanalı, karar süresi ve diğer yatırımcıların tepkilerini öğrenme olasılığı açısından farklılık gösterebilir. Model bu farklılıkları girdi olarak kullanır ve ortaya çıkan sıralamayı inceler.
2 Sonuç ölçütü: belirlenmiş haftalardaki imzalı taahhütler
Bir sıralama kuralını değerlendirmek için ölçüm zamanı belirlenmelidir. İlk görüşme, bir durum tespiti dosyası açıldığında nitelikli sayılır. Yatırımcı ön taahhüt verirse durum tespiti ilerlemiş, belgeler imzalanırsa taahhüt kesinleşmiş sayılır. Model, dört hafta sonra ön taahhütlerin %92'sinin imzaya döndüğünü varsayar. Ana ölçüt, başlangıçtan sonraki 52. haftada imzalanmış taahhütlerin hedefe oranıdır. Sıralama toplam tutar kadar zamanlamayı da etkilediğinden 26. ve 78. haftalar ayrıca raporlanır.
Ölçüm noktaları fon kapanış yapısına göre belirlenir. İlk kapanış, hedefin %15'ine karşılık gelen 30 milyon ABD doları tutarında imzalı taahhüt olarak tanımlanır. Deney, 26. ve 52. haftaya kadar bu düzeye ulaşan tekrarların payını ve ulaşılan haftanın medyanını raporlar. 78 haftalık ufuk, ilk kapanışa kadar 26 haftayı ve sonraki 52 haftalık kapanış dönemini kapsar. Bu, sektör standardının ilk kapanış sonrası için verdiği 12 aylık örneğe karşılık gelir [8]. Modelde gerçek uyumu en az 0,6 olan yatırımcının ilk görüşmede reddi, kaybedilen ilişki olarak sayılır.
Karşılaştırmayı sadeleştirmek için imzalı talep toplanır ve kapanış üst sınırı uygulanmaz. Gerçek fonların ve ihraççıların toplayabileceği tutar sınırlıdır. Hedefe yaklaşan ya da onu aşan sonuçlar, hedef düzeyinde veya üzerinde talep olarak okunmalıdır. Ölçütler fiyat, koşullar, taahhütte bulunan yatırımcıların niteliği veya sermaye maliyetini kapsamaz. Gerçek karar bu unsurları da dikkate alır.
3 Körfez düzenlemeleri kime, hangi kanalla ulaşılabileceğini belirler
Dubai Finansal Hizmetler Otoritesi, bir kişiyi finansal hizmet sözleşmesi yapmaya veya bir finansal ürünle işlem yapmaya davet ya da teşvik eden iletişimi finansal tanıtım olarak tanımlar. GEN 3.4.1, davranış kurallarında belirtilen türden profesyonel müşteri sayılması için makul gerekçeler bulunan kişiye yönelik ve yalnızca o kişinin kabul edebileceği tanıtımı muaf tutar. Ayrı bir muafiyet, Dubai Uluslararası Finans Merkezi'ndeki bir muhatabın ilgili tanıtımı almak için kendiliğinden talepte bulunması üzerine kendisine yapılan tanıtımı kapsar. Yalnız profesyonel müşterilere yönelik tanıtım, bu nitelikte görünmeyen kişilere gönderilmemeli ve yalnızca söz konusu müşterilerin buna dayanarak hareket etmesi gerektiğini belirtmelidir. Rehber, merkezde fiziken bulunarak düzenli veya uzun süreli tanıtım yapmanın finansal hizmet faaliyeti sayılabileceğini ekler [1].
Abu Dhabi Global Market Finansal Hizmetler ve Piyasalar Düzenlemeleri'nin 18. maddesi, iş kapsamında yatırım faaliyetine katılmaya yönelik davet veya teşvik iletilmesini sınırlar. Sayılan yollar arasında, yetkili veya muaf bir kişinin iletişimi; Birleşik Arap Emirlikleri'nde bir finansal hizmetler düzenleyicisince lisanslanan ve denetlenen kişinin iletişimi; 18. madde bakımından yetkili veya muaf bir kişinin onayladığı içerik ve Ek 2'ye göre geçerli bir muafiyet bulunur. Piyasa dışında başlatılan bir iletişim, ancak piyasa içinde etki doğurabilecekse bu sınırlamaya girer. Ek 2, muhatabın isteğiyle veya isteği olmadan gerçekleşen canlı iletişimi mektup ve e-posta gibi eşzamanlı olmayan iletişimden ayırır [2].
Suudi Arabistan Sermaye Piyasası Otoritesinin Ocak 2026'da değiştirilen kuralları uyarınca, menkul kıymetlerin özel yerleştirilmesinde kural olarak lisanslı bir düzenleyici aracı ve tekliften en az on gün önce bildirim gerekir. Belirli borçlanma aracı tekliflerinde, teklif başlamadan önce bildirim yapılması ve yerli teklif sahibinin veya özel amaçlı kuruluşun 10(a)(2) maddesindeki koşulları karşılaması hâlinde daha kısa süre uygulanabilir. 8. ve 9. maddeler kurumsal ve nitelikli müşterilere yönelik teklifleri ve sınırlı teklifleri düzenler. Sınırlı bir teklif, her biri en çok 200.000 Suudi riyali veya karşılığı tutarı ödeyen en fazla 100 başka muhatabı kapsayabilir. Aynı menkul kıymet sınıfı, on iki ayda yalnızca bir kez sınırlı teklife konu edilebilir [3]. Fonlara ilişkin ayrı kurallar bu incelemenin dışındadır.
Birleşik Arap Emirlikleri'nin finansal serbest bölgeleri dışında, Sermaye Piyasası Otoritesi 1 Ocak 2026'dan itibaren Menkul Kıymetler ve Emtia Otoritesinin yerini aldı. Düzenleyicinin tanıtım kurallarının 6. maddesi, yabancı fon paylarının Profesyonel Yatırımcılara veya Karşı Taraflara özel teklif yoluyla tanıtılabileceğini belirtir. Her temas için ürün, muhatabın sınıflandırması ve tanıtımı yapan tarafın yetkisi ayrıca kontrol edilmelidir. Atıf yapılan hükümler, benzetimde kullanılan altı haftalık hazırlık süresini belirlemez [4].
4 Birleşik Krallık, AB ve ABD'de muhatabın statüsü ve ilk temas yöntemi önemlidir
Birleşik Krallık Finansal Tanıtım Emri'nin 19. maddesi iki yol öngörür. İletişim, gönderenin yatırım profesyoneli olduğuna ilişkin makul kanaat taşıdığı muhataplara gönderilir veya yalnızca yatırım profesyonellerini hedeflediği makul biçimde değerlendirilebilir. Belirtilen uyarılar ve diğer etkenler ikinci değerlendirmeyi destekler; bunların hiçbiri her durumda zorunlu değildir. Madde bir hazırlık süresi koymaz. İletişimi göndermeden önce kullanılan yolun dayanağını kaydedin [5].
30a maddesi, yetkili bir AB alternatif yatırım fonu yöneticisinin potansiyel profesyonel yatırımcılara belirli koşullarla ön pazarlama yapmasına izin verir. Bilgilerin bir yatırım taahhüdünde bulunmaya olanak vermemesi ve katılım belgeleri niteliğinde olmaması bu koşullar arasındadır. Yönetici, başlangıçtan itibaren iki hafta içinde kendi ülkesindeki yetkili makama şekle bağlı olmayan bir yazıyla bildirim yapmalıdır. Profesyonel yatırımcının başlangıçtan itibaren 18 ay içinde katıldığı fon ön pazarlama bilgilerinde belirtilmiş veya bu faaliyetin sonucu olarak kurulmuşsa, katılım pazarlama sonucu sayılır ve ilgili bildirim usullerine tabi olur [6]. Üye devletlerin özel yerleştirme kuralları bu incelemenin dışındadır.
ABD'de 506(b) kuralı, 502(c) kuralının genel yatırım çağrısı yasağına tabidir. İhraççının makul kanaati ve akredite yatırımcılar dahil 501(e) kuralındaki sayım istisnaları dikkate alındığında, herhangi bir 90 takvim günü döneminde sayıma dahil en fazla 35 alıcı olabilir. Akredite olmayan alıcılar 506(b) kapsamındaki bilgi ve deneyim koşulunu karşılamalıdır. İhraççı satışın hemen öncesindeki makul kanaatine dayanabilir. 506(c), bütün alıcıların akredite olması ve ihraççının bu statüyü doğrulamak için makul adımlar atması şartıyla genel yatırım çağrısına izin verir [7]. İlk temas yöntemi ve doğrulama iş akışı ayrı planlanmalıdır. Atıf yapılan 506(c) hükümleri ilk görüşme için süre belirlemez.
Tablo 1, yedi yolu benzetimde kullanılan hazırlık süreleriyle karşılaştırır. Tümü tam hafta olarak belirtilen senaryo girdileridir. Suudi Arabistan için kullanılan iki hafta, burada ele alınan menkul kıymet yolunda genel olarak uygulanan teklif öncesi on günlük bildirimi temsil eder. Bu girdi, belirli borçlanma araçlarına ilişkin kısa bildirim istisnasını modellemez, fon pazarlamasına takvim koymaz ve yatırımcıyla temasa geçme yetkisi vermez.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kanal | Metnin belirlediği hususlar | Metnin belirlemediği hususlar | Kullanılan hazırlık süresi (hafta) |
|---|---|---|---|
| DIFC | Yalnızca profesyonel müşteri sayılan kişilere yönelik tanıtım istisna kapsamında; muhatapları belirten ifade zorunlu [1] | Statünün doğrulanma süresi; fona özgü teklif kuralları | 1 |
| ADGM | Sayılan istisnalar dışında tanıtım sınırlı; kapsam ADGM'de etki doğurabilmesine bağlı [2] | Belirli temasa uygun istisna; hazırlık süresi | 1 |
| BAE finansal serbest bölgeleri dışında | Yabancı fon paylarının Profesyonel Yatırımcılara veya Karşı Taraflara özel teklif yoluyla tanıtılması [4] | Yolun, muhatap statüsünün ve tanıtımı yapanın yetkisinin doğrulanması için gereken süre | 6 |
| Suudi Arabistan | Lisanslı düzenleyici aracı; normalde tekliften on gün önce bildirim; belirli borçlanma aracı tekliflerinde kısa bildirim [3] | Fon payı kuralları; aracıyı görevlendirme süresi | 2 |
| Birleşik Krallık | Muhatabın statüsüne ilişkin makul kanaat veya iletişimin yalnız yatırım profesyonellerine yönelik olduğunun makul biçimde değerlendirilebilmesi [5] | Statünün doğrulanma süresi; fon tanıtımı sınırları | 2 |
| Avrupa Birliği | AB alternatif yatırım fonu yöneticileri: iki hafta içinde yazılı bildirim; ilgili fona 18 ay içindeki katılımın pazarlama sayılması [6] | Ulusal özel yerleştirme kuralları | 2 |
| Amerika Birleşik Devletleri | 506(b): genel yatırım çağrısı yasağı; 506(c): akredite yatırımcı statüsünün doğrulanması [7] | Doğrulama süresi; eyalet hukuku | 3 |
Atıf yapılan birincil kural metinleri [1–7]. Son sütunda senaryo girdileri yer alır; yasal hazırlık süreleri belirtilmez.
5 Fon kapanış uygulamaları ve yatırımcı takvimleri aşamaların sonuç vermesi gereken zamanı belirler
Institutional Limited Partners Association'ın 2019 ilkeleri, sermaye toplamanın ilk kapanıştan sonra makul bir sürede, örneğin 12 ayda sona ermesini öngörür. İlk ve son kapanış arasında taahhütte bulunan yatırımcılardan faiz alınması ve tutarın fon varlığı sayılmayıp ilk kapanıştaki yatırımcılara aktarılması önerilir [8]. İlkeler gönüllüdür. Erken taahhüdün karşılığının verilebileceğini ve geç aşamadaki yatırımcıların katılım süresinin sözleşmeyle sınırlandığını gösterir.
Uygulamacıların kapanış takvimine ilişkin açıklamaları bu yapıyla uyumludur. Ağustos 2014 tarihli bir hukuk bürosu sunumu, pazarlamanın altı aydan bir yılı aşan bir süreye uzanabileceğini, koşulların müzakeresinin genellikle üç ila altı ay sürdüğünü ve ek kapanışların yaklaşık bir yıla yayılabileceğini belirtir [9]. Bu, tarihi belli bir uygulama sunumudur ve anket değildir. Bir süre aralığı verir; dağılımı ya da yargı alanı ve yatırım yetkisine göre farkları göstermez.
Deney, ilk nitelikli görüşmeden itibaren karar süresi medyanını kurumsal yatırımcılar için 24, aile ofisleri için 8, fon sepetleri ve şirketler için 15 hafta varsayar. Bu değerler uygulama kaynaklarındaki aralık dikkate alınarak belirlenmiştir; kaynaktan doğrudan alınmamıştır. Araştırmada Körfez'de veya başka bir pazarda herhangi bir yatırımcının yayımladığı karar takvimi bulunamamıştır. Zamanlamaya ilişkin sonuçların tümü varsayılan takvime bağlıdır. Gerçek bir araştırmada öncelikle sonuçların bu takvime ne kadar duyarlı olduğu sınanmalıdır.
Deney, yatırımcıların beklediği sürede ilk kapanışa ulaşamamanın başlı başına bir sinyal taşıdığını varsayar. Bir sektör standardı, daha sonra katılan yatırımcının faiz ödemesini de öngörür [8]. Faiz maliyeti modele alınmamıştır. Model, süreç uzadıkça ilginin azalmasını güncellik katsayısıyla temsil eder ve sonucun bu katsayıya duyarlılığını sınar. Gerçek bir sermaye toplama sürecinde zamanın maliyetini yatırımcı davranışı, kapanış uygulamaları ve sözleşme hükümleri belirler.
6 Sıralama bilgi taşır; araştırmaların kapsamı dar, sonuçları farklıdır
Bilgi zincirleri teorisi temas sırasının neden önemli olabileceğini açıklar. Standart modelde önceki kişilerin davranışlarını gözlemleyen biri, kendi bilgisi farklı olsa bile onları izlemeyi akılcı bulabilir. Literatürün öncülerinin incelemesine göre zincirler küçük şoklara duyarlıdır ve sinyal doğruluğu ters sırada olsa dahi hızla oluşabilir. Daha iyi bilgiye sahip kişiyi öne almak, tek bir sinyale dayanan bir zinciri hemen başlatabilir ve doğruluğu azaltabilir. Öncekileri gözlemlemek maliyetliyse ilk katılımcılar, sonraki katılımcıların yararlandığı maliyeti üstlenebilir [10].
Aynı inceleme, ilk halka arza benzer biçimde satıcının payları sabit fiyatla sırayla sunduğu bir örneği ele alır. Talep kırılgandır: birkaç erken olumsuz sinyal alımların çökmesine yol açabilir. İnceleme, tekliflerin arzın çok üstünde ya da çok altında talep görme eğilimine ilişkin kanıtları aktarır [10]. Sonuçlar ikili sinyaller ve aynı özellikteki alıcılar için geçerlidir. Sıranın sonucu değiştirebileceğini ve sonucun önceki gelişmelere bağlı olabileceğini gösterir. İç karar süreçleri uzun ve birbirinden farklı fon yatırımcılarında etkinin boyutunu belirlemez.
Ampirik çalışmalar azdır ve farklı sonuçlara işaret eder. Paya dayalı kitle fonlaması araştırmasında en son taahhüdün büyüklüğü ve üzerinden geçen süre bir sonraki taahhüdü öngörür; ilişki, bilgisi daha az olan yatırımcılarda daha güçlüdür [11]. Başarısız konut ihalelerini inceleyen çalışma, satılmayan bir evin daha sonra %2,6 iskontoyla satıldığını; iskonto oranının başarısızlık tekrarlandığında arttığını, zamanla azaldığını bulur. Yazarlar bunu olumsuz algıya bağlar [12]. İki araştırma da kurumsal yatırımcıları incelememiştir.
Bu çalışmanın sorusuna en yakın rastgeleleştirilmiş saha deneyinde yaklaşık 4.500 erken aşama yatırımcısına 17.000'e yakın e-posta gönderildi. Yatırımcılar ortalama olarak kurucu ekip bilgisine güçlü tepki gösterdi; şirketin kaydettiği ilerleme veya mevcut öncü yatırımcı bilgisine belirgin tepki görülmedi [13]. Rastgele belirlenen unsur temas zamanı değil, yatırımcının gördüğü bilgiydi ve katılımcılar erken aşama finansmanı sağlıyordu. Bulgular, öncü yatırımcı bilgisinin ortalama yatırımcıyı etkileyeceği varsayımını desteklemez. Bu çalışmadaki stres senaryolarından biri bu nedenle öncü yatırımcı etkisini devre dışı bırakır.
7 Temasları yargı alanı ve yatırım yetkisi gruplarına göre sıralayın; her aşamadan önce kayıtları inceleyin
Önerilen kural, yargı alanı ve yatırım yetkisine göre oluşturulan her grubu bir temas aşamasına atar. Beş yargı alanı ile üç yatırım yetkisi türünün birleşiminden on beş grup çıkar. Grubun hazırlık endeksi, yatırımcıların kaydedilmiş ortalama uyum puanıyla o yatırım türünün tipik taahhüt tutarını çarpar ve bu değeri düzenleyici hazırlık süresi ile tipik karar süresinin toplamına böler. Gruplar endekse göre sıralanır ve bölünmeden listenin yaklaşık %30'unu, %35'ini ve %35'ini içeren aşamalara atanır. Bir grup birden fazla aşamaya bölünmediği için ekip her aşamanın bileşimini bir cümleyle açıklayabilir.
Bir sonraki aşamaya geçmeden önce ret kaydı ve toplanan geri bildirim incelenir. Deneyde modelin belirli bir kuralla çalışabilmesi için aşamalar arasında 6 hafta varsayılır. Tablo 2, hazırlık endeksi ve geçiş incelemesi için kullanılan ölçütleri gösterir. Yatırımcıları tek tek sıralamak ayrı bir karardır. Deney, işlem ekibinin erişemeyeceği girdileri kullanan bir yatırımcı sıralamasını karşılaştırma amacıyla kullanır.
Bir gruptaki kayıtlı uyum puanlarının ortalaması alınır. Tek bir yatırımcının kaydındaki hata, ekibin grubun tamamını sistematik olarak yanlış değerlendirmesinden daha az etki yaratır. Yanlış grup değerlendirmesine ilişkin stres senaryosu bu riski sınar. Diğer girdiler sabitken düzenleyici hazırlık süresi uzadıkça puan düşer. Diğer girdiler gecikmenin etkisini telafi ederse hazırlık süresi uzun olan bir grup yine de erken sıraya girebilir. İlk temas, aşama başlangıcı ile hazırlık süresinin sonundan hangisi daha geçse o tarihte yapılır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Ölçüt | Ölçüm | Sıralamaya etkisi | Ekibin elinde bulunması gereken kanıt |
|---|---|---|---|
| 1. Yatırım yetkisine uyum | Gruptaki kayıtlı uyum puanlarının ortalaması | Yüksek değer teması öne alır | Yayımlanmış yatırım yetkisi ve geçmiş taahhütler |
| 2. Yatırım tutarı kapasitesi | Yatırım yetkisi türüne göre tipik taahhüt tutarı | Büyük tutar teması öne alır | Beyan edilen yatırım tutarı aralığı |
| 3. Karar süresi | İlk görüşmeden karara kadar geçen tipik hafta sayısı | Kısa süre teması öne alır | Yatırımcıyla yürütülen önceki süreçlerin süresi |
| 4. Düzenleyici hazırlık süresi | Temas yolunun kullanılabilmesine kadar geçen hafta sayısı | Kısa süre teması öne alır | Temas yolu ve muhatap statüsü kaydı |
| 5. Retlerin diğer yatırımcılarca bilinme düzeyi | Gruptaki retlerin diğer gruplara ulaşan payı | Yüksek pay teması geciktirir | Bilinen ilişkiler ve ortak yatırım bağlantıları |
| 6. Öncü yatırımcı potansiyeli | Erken aşamada öncü taahhüt sağlayabilme | Yüksek potansiyel teması öne alır | Geçmişte verilen öncü taahhütler |
| 7. Beklerken ilginin azalması riski | Grupla teması geciktirmenin maliyeti | Yüksek maliyet teması öne alır | Piyasa fırsat süresi ve son tarihe ilişkin kanıtlar |
Önerilen tablo; kaynaklar ağırlık belirtmez. Deneyde 1 ila 4 numaralı ölçütler hazırlık endeksinde, 5 ila 7 numaralı ölçütler ise sonraki aşama öncesindeki incelemede ve stres senaryolarında kullanılır.
8 Her teması zamanı ve onayıyla birlikte kaydedin
Temas sırasının etkisini sınamak için her temasın zamanı ve statüsü bilinmelidir. Yatırımcı ve temas başına ayrı kayıt öneriyoruz: kanal, muhatabın statüsü ve dayanağı, aşama, planlanan ve gerçekleşen temas tarihleri, ilk görüşme, durum tespitinin başlangıcı, ön taahhüt ve imza tarihleri, varsa ret ve gerekçesi ile üst düzey ekibin harcadığı saatler. Kayıt, temasın Tablo 1'deki şartlara uyduğunu da belgeler.
Onay ve veri koruma hükümleri, hangi bilgilerin saklanıp analiz edilebileceğini belirler. 2 Ocak 2022'de yürürlüğe giren BAE federal kişisel veri koruma yasası, sayılan istisnalar dışında ilgili kişinin onayı olmadan kişisel verilerin işlenmesini yasaklar. Resmî portal DIFC veri koruma yasasını ayrıca listeler [15]. Birleşik Krallık düzenleyicisinin rehberi, mevcut müşteri istisnası (soft opt-in) yoksa özel onay gerektiren bireysel aboneler ile e-posta gönderilebilen kurumsal aboneleri ayırır. Gönderenin kimliğini gizlememesini de şart koşar [16]. Bu çalışmada kanun metinleri yerine portal özeti ve düzenleyici rehberi incelenmiştir.
Uygulamada kurumsal temasları kişilerin mesleki sıfatıyla kaydedin, kişisel verileri temas için gerekenle sınırlayın ve kaydı incelemeden önce hukuki dayanak konusunda görüş alın. Tablo 3 alanları gösterir. Kullanılan veriler için onay belgelendirilemiyorsa çalışma yayımlanmamalıdır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Alan | İçerik | Amaç |
|---|---|---|
| Yatırımcı ve grup | Yargı alanı, yatırım yetkisi türü ve kategori | Grubu ve aşamayı belirler |
| Temas yolu ve statü | Kullanılan yol, muhatabın statüsü ve dayanağı | Temas koşullarının karşılandığını belgeler |
| Aşama ve tarihler | Atanan aşama, planlanan ve gerçekleşen temas tarihleri | Gecikmeyi ve plandan sapmayı ölçer |
| Görüşme | Tarih, nitelikli görüşme olup olmadığı ve üst düzey ekibin harcadığı saatler | İş yükünü ve ilk sonucu ölçer |
| Durum tespiti | Açılış tarihi, talepler ve ön taahhüt tarihi | İlerlemeyi ölçer |
| İmza | Tarih, tutar ve koşullar | Nihai sonucu ölçer |
| Ret | Tarih, aşama, belirtilen neden ve reddi bilen diğer yatırımcılar | Retlerin yayılımı ve edinilen bilgiler için veri sağlar |
| Onay | Her kişisel veri alanının hukuki dayanağı ve tarihi | Kaydın analiz edilebilmesini sağlar |
Önerilen kayıt; satırlar toplanacak bilgiyi gösterir. Her alanın hukuki dayanağı ilgili yargı alanında doğrulanmalıdır. [15, 16]
9 Varsayımsal yatırımcı listesi ve üretim girdileri
Liste, beş yargı alanına ve üç yatırım yetkisi türüne dağılmış 240 yatırımcıdan oluşur. Sabit bir rastgele sayı tohumu kullanılarak 1.000 tekrarın her birinde yeniden oluşturulur. Gizli uyum değeri beta dağılımından çekilir, yargı alanına göre kaydırılır ve sıfır ile bir arasına sınırlandırılır. Ortalama gizli uyum 0,42'dir. Kayıtlı hazırlık puanı, gizli uyuma standart sapması 0,12 olan gürültü eklenip aynı aralığa sınırlandırılarak elde edilir. Ana benzetimde gizli uyumla korelasyonu 0,86'dır. Taahhüt tutarları lognormal dağılımlıdır ve yatırım yetkisine göre medyanları 12,0, 2,5 ve 6,0 milyon ABD dolarıdır. Ortalama 6,9 milyon dolardır; listenin toplamı yaklaşık 1.657 milyon dolar, sermaye toplama hedefi ise 200 milyon dolardır.
Tablo 4 listenin bileşimini, Tablo 5 bütün girdileri gösterir. Değerlerin tümü model için belirlenmiş varsayımlardır. Piyasa gözlemi kullanılmamıştır. Girdiler, eşzamanlı temas 78. haftaya kadar hedefin yaklaşık yarısına ulaşacak şekilde seçilmiştir. Böylece daha iyi veya daha kötü sonuçlara yer kalır. Sonraki bölümler sonuçları farklı değer aralıklarında sınar. Kayıt, saha araştırmasında önce ölçülmüş verilerle değiştirilmesi gereken varsayımları da gösterir.
Her tekrarda bütün stratejiler aynı yatırımcıları, tutarları, karar sürelerini, yanıt gecikmelerini ve her aşama için aynı tekdüze dağılım çekilişlerini kullanır. Sonuç farkı, aynı listeye uygulanan tasarımdan doğar. Belirsizlik birimi tekrardır; her tekrar aynı bileşimdeki olası listelerden birini temsil eder. İlerideki tablolarda verilen aralıklar bu listeler arasındaki değişimi gösterir. Gerçek bir kampanya için güven aralığı değildir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Yatırımcının yargı alanı | Düzenleyici hazırlık süresi (hafta) | Listedeki payı | Ortalama uyum | Yatırımcılar: kurumsal / aile ofisi / fon sepeti |
|---|---|---|---|---|
| DIFC ve ADGM | 1 | 25% | 0,46 | 17 / 27 / 16 |
| BAE finansal serbest bölgeleri dışında | 6 | 15% | 0,44 | 10 / 16 / 10 |
| Suudi Arabistan | 2 | 20% | 0,45 | 13 / 22 / 13 |
| Birleşik Krallık ve AB | 2 | 25% | 0,39 | 17 / 27 / 16 |
| Amerika Birleşik Devletleri | 3 | 15% | 0,33 | 10 / 16 / 10 |
MatchPoint'in varsayımsal vakaya ilişkin analizi. Belirtilen girdilerle elde edilen model çıktısıdır; gözlemsel sonuç değildir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Girdi | Değer | Durum |
|---|---|---|
| Liste, hedef ve ufuk | 240 yatırımcı; 200 milyon ABD doları; 78 hafta | Varsayım |
| Üst düzey ekip kapasitesi | Haftada 14 birim; bir durum tespiti dosyası 0,3 birim kullanır | Varsayım |
| İlk aşama olasılığı | (0,10 + 0,80 × uyum) ile kalite, güncellik ve bekleme sırasında ilgi kaybı katsayılarının çarpımı | Varsayım |
| İkinci aşama olasılığı | (0,12 + 0,75 × uyum) ile düzeltme katsayılarının çarpımı; üst sınır 0,95 | Varsayım |
| Dağılımlar | Uyum: beta(2,0; 3,2) ve yargı alanı kaydırması; logaritmik standart sapma tutarlar için 0,5, karar süreleri için 0,3 | Varsayım |
| Yatırım sunumunun kalitesi | 0,80 ile 1,00 arası; ölçek 40 görüşme; değer temas anında sabitlenir | Varsayım |
| Güncellik ve bekleme kaynaklı ilgi kaybı | 12. haftadan sonra ufuk boyunca 0,45 kayıp; kuyrukta beklenen her hafta için 0,03 | Varsayım |
| Ret bilgisinin yayılması | Öğrenilen her yakın tarihli ret için 0,05; haftalık kalıcılık 0,92; yatırım türü %60, yargı alanı %40 | Varsayım |
| Öncü yatırımcı etkisi | Ön taahhütler 24 milyon ABD dolarına ulaştıktan sonra durum tespitinde 0,30, ilk görüşmelerde 0,15 artış katsayısı | Varsayım |
| Temas aşamaları | Üç aşama; paylar %30, %35 ve %35; aralık 6 hafta | Varsayım |
| Rastgele sayı tohumu ve tekrarlar | 1381; ana deney 1.000, stres senaryoları 400, parametre ızgarası 250 | Sabit |
Gözlemsel girdi yoktur; bütün değerler model için belirlenmiştir. Birimler hafta, milyon ABD doları ve belirtilen olasılıklardır.
10 Üst düzey ekibin zamanı sınırlı olduğunda eşzamanlı temas bir kuyruk oluşturur
İlk denklemler her yatırımcı için en erken temas haftasını ve üst düzey ekibin kapasitesini belirler. Denklem 1a'da a_i, i yatırımcısının temas haftası; w(i), temas aşaması; g, hafta cinsinden aralık; L ise ilgili yargı alanındaki düzenleyici hazırlık süresidir. Denklem 1b'de e_i, yatırımcıyla görüşülebilecek ilk haftadır. Yanıt gecikmesi omega_i, bir haftaya ortalaması 1,5 olan Poisson dağılımından çekilen sayının eklenmesiyle bulunur. Görüşmeler e_i sırasına göre boş yer bulunan ilk haftaya alınır; eşitlikte sıra rastgele belirlenir.
İlk görüşmeler ve durum tespiti aynı üst düzey ekip zamanını kullanır. Denklem 2a'da c_t, t haftasındaki ilk görüşme sayısı; K, birim cinsinden haftalık kapasite; delta, bir durum tespiti dosyasının iş yükü; n_t, açık dosya sayısı; c_min ise bir görüşmelik alt sınırdır. Denklem 2b'de s_t, normal bir haftalık durum tespiti işinin tamamlanan payı, m_t ise yapılan görüşme sayısıdır. Açık dosyaların kalan süresi her hafta s_t kadar azalır. Süre bittiğinde karar verilir.
Eşzamanlı temasta tüm yatırımcılar birkaç hafta içinde görüşmeye hazır olur ve görüşme tarihini kuyruk belirler. Hazır olma ile görüşme arasındaki ortalama bekleme eşzamanlı temasta 12,4 hafta, grup kuralında 11,5 haftadır. Eşzamanlı temas, önceden sıralanmamış bir görüşme kuyruğu oluşturur. Bekleyenlerin ilgisi haftada 0,03 azalır. Bu, modelin bir varsayımıdır. Stres senaryolarında görüldüğü gibi, daha yüksek kapasite veya daha kısa liste kuyruğu kısaltır.
11 Kalite, güncellik ve uyum ilk iki aşamanın olasılıklarını belirler
Denklem 3a'da P1, ilk görüşmenin durum tespitine dönüşme olasılığı; f_i, gerçek uyum; Q_i, i yatırımcısıyla temas anında sabitlenen sunum kalitesi; F_t, görüşme haftasındaki güncellik; W_i, beklenen hafta sayısı; lambda, beklerken ilgi kaybı oranı; A_t, öncü taahhüt eşiğine ulaşılıp ulaşılmadığını gösteren değişken; kappa_1 ise eşik aşıldıktan sonraki artış katsayısıdır. Denklem 3b'de P2, durum tespitinin ön taahhütle sonuçlanma olasılığıdır. gamma, ret bilgisinin yayılma katsayısını; R_it, i yatırımcısının karar haftasında bildiği ve bir sonraki bölümde tanımlanan ret birikimini; kappa ise öncü taahhüt sonrası artışı gösterir. Her iki olasılığın üst sınırı 0,95'tir.
Denklem 4a, sunum kalitesini verir. Temas haftasından önce yapılan ilk görüşme sayısı M(a_i) arttıkça kalite, k ölçeğinde Q_0'dan Q_max'a yükselir. İlk sunum en zayıf olanıdır; sonraki aşamalarda sunum iyileşir. Denklem 4b'de F_t güncellik, phi H ufku boyunca ilgi kaybı, t_0 ise güncelliğin azalmaya başladığı ve 12. hafta olarak belirlenen tarihtir. Bu terim, uzun süre piyasada kalan sürecin güvenilirlik kaybını basitleştirerek temsil eder. Başka bir varlık türünün başarısız satışlarını ele alan ihale araştırması benzer bir olumsuz algı bildirmiştir [12]. Terim yatırımcı verisiyle kalibre edilmemiştir.
Daha geç bir aşamada sunum iyileşir ve güncellik azalır; iki etki farklı yönlerde işler. İlk aşama olasılığı eşzamanlı temas görüşmelerinde ortalama %25,2, grup kuralında %28,5'tir. İkinci aşama ortalamaları sırasıyla %23,1 ve %25,5'tir. Uyum her iki aşamayı etkiler. Uyumu yüksek yatırımcıların daha çok olduğu aşamada dönüşüm daha yüksektir; hazırlık düzeyinin anlamı budur.
12 Bilinen retler ve erken bir öncü taahhüt, yatırımcı kararlarını birbirine bağlar
Ret bilgisi aynı yatırım yetkisi türündeki ve aynı yargı alanındaki diğer yatırımcılara ulaşır. Denklem 5a'da R, bir kesimdeki retlerin birikimli etkisidir. Her hafta rho oranında kalıcılık gösterir ve haftanın r_t retleri buna eklenir. Denklem 5b'de R_it, i yatırımcısının maruziyetidir; yatırım türü ve yargı alanındaki ret birikimleri 0,6 ve 0,4 ağırlıklarıyla toplanır. Denklem 3b'de gösterildiği gibi, öğrenilen her yakın tarihli ret, ikinci aşama olasılığını exp(-gamma) katsayısıyla çarparak düşürür.
Öncü yatırımcı etkisi tek bir gösterge üzerinden işler. Birikimli ön taahhütler 24 milyon ABD dolarına, yani hedefin %12'sine ulaştığında A_t bir olur. O noktadan sonra ilk görüşmelerde 0,15, durum tespiti kararlarında 0,30 artış katsayısı uygulanır. 26. haftaya kadar eşiğe ulaşma oranı eşzamanlı temasta %40, grup kuralında %62 ve kurumsal yatırımcıların önce geldiği stratejide %54'tür. Eşiğe ulaşılan haftanın medyanı sırasıyla 28, 25 ve 26'dır.
Her iki mekanizma da model için varsayılmıştır. Bilgi zincirleri literatürü bu tür etkilerin olabileceğini gösterir [10]. Bir kitle fonlaması çalışması, yatırımcıların önceki talebe tepki verdiğini bulur [11]. Başka bir çalışma, öncü yatırımcı bilgisinin erken aşama yatırımcılarının ortalama tepkisini değiştirmediğini bulur [13]. Kaynaklar kurumsal fon yatırımcıları için bu etkilerin büyüklüğünü vermez. Stres senaryoları her ikisini değiştirir ve ikisinin de kapatıldığı senaryo sonucun ne ölçüde bu mekanizmalara dayandığını gösterir.
Haftalık 0,92 kalıcılık oranında bir reddin etkisi yaklaşık sekiz haftada yarıya iner. İlk 26 haftada eşzamanlı temasta ortalama 144, grup kuralında 104 ret kaydedilir. Retler aynı dönemde toplandığında sonraki kararlar daha büyük bir ret birikimine maruz kalır. Öncü yatırımcı etkisi ve ret yayılımı, yatırımcıların başkalarının kararlarına bakmasının iki farklı yoludur. Ayrı katsayılar sayesinde her biri bağımsız olarak devre dışı bırakılabilir.
13 Ana sonuçları iki karşılaştırma stratejisiyle değerlendirmek
Yedi strateji aynı rastgele çekilişlerle çalıştırılır; böylece farklar aynı tekrarlar üzerinden hesaplanır. Eşzamanlı temasta her yatırımcıya izin verilen en erken haftada ulaşılır. Üç kural, aşamaları tek bir özelliğe göre belirler: yargı alanına göre, aile ofisleri ve benzer yatırımcılar öne alınarak yatırım yetkisine göre veya kurumsal yatırımcılar öne alınarak yatırım yetkisine göre. Grup kuralı 7. bölümdeki hazırlık endeksini kullanır. Bir karşılaştırma stratejisi, yatırımcıları aşamalara rastgele atar. Diğeri, benzetimdeki gerçek uyumu taahhüt tutarıyla çarpıp düzenleyici hazırlık süresi ile karar süresinin toplamına bölerek yatırımcıları sıralar.
Tam bilgiye dayalı sıralama, benzetimin gizli girdilerini kullanır. Bireysel sonuçları belirleyen çekilişleri bilmez ve en iyi atamayı aramaz. Rastgele aşamalar eşzamanlı temasla karşılaştırıldığında, model varsayımları altında aşamalara ayırmanın tek başına neyi değiştirdiği görülür. Sıralı bir strateji rastgele aşamalarla karşılaştırıldığında, aşama aralığı sabitken o kuralın ek etkisi görülür. Tablo 6 her stratejinin bileşimini gösterir. Tüm aşamalı stratejilerde aralık 6 haftadır. Düzenleyici hazırlık süreleri saklı kalmak üzere ikinci aşama 6., üçüncü aşama 12. haftada başlar.
İki karşılaştırma stratejisi de sonuçlar için alt veya üst sınır oluşturmaz. 52. haftada rastgele aşamalar hedefin %44,8'i kadar imzalı taahhüde ulaşır. Hızlı karar verenlere öncelik tanıyan yatırım yetkisi kuralında oran %25,0'dır. Temel senaryoda kayıtlı uyumun gerçek uyumla korelasyonu 0,86'dır. Bu nedenle tam bilgiye dayalı sıralama model içi bir karşılaştırmadır. Ekibin sahada ulaşmayı bekleyebileceği bir sonuç değildir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Strateji | 1 / 2 / 3. aşamaların listedeki payı | 1 / 2 / 3. aşamalarda ortalama temas haftası |
|---|---|---|
| Eşzamanlı temas | %100 / %0 / %0 | 2,5 / 0,0 / 0,0 |
| Yargı alanına göre | %45 / %40 / %15 | 1,4 / 6,0 / 12,0 |
| Yatırım yetkisine göre: hızlı karar verenler önce | %45 / %27 / %28 | 2,5 / 6,0 / 12,0 |
| Yatırım yetkisine göre: kurumlar önce | %28 / %27 / %45 | 2,5 / 6,0 / 12,0 |
| Gruba göre: kayıtlı hazırlık düzeyi | %30 / %35 / %35 | 2,1 / 6,0 / 12,0 |
| Rastgele aşamalar | %30 / %35 / %35 | 2,5 / 6,0 / 12,0 |
| Tam bilgiye dayalı sıralama | %30 / %35 / %35 | 2,2 / 6,0 / 12,0 |
MatchPoint'in varsayımsal vakaya ilişkin analizi. Belirtilen girdilere dayanan model çıktısıdır; gözlemsel sonuç değildir.
14 Grup kuralının eşzamanlı temasa göre farkı 52. haftada en büyüktür
Eşzamanlı temasta imzalı taahhütler ortalama olarak 26. haftada hedefin %7,2'sine, 52. haftada %36,1'ine ve 78. haftada %51,3'üne ulaşır. Grup kuralında bu oranlar sırasıyla %8,1, %55,8 ve %65,7'dir. 52. haftada aynı çekilişlere dayanan fark hedefin +19,7 yüzde puanıdır. Tekrarlar arasındaki merkezî %90'lık aralık -1,9 ile +46,2 puan arasındadır. Grup kuralı tekrarların %93'ünde öndedir. 26. haftada fark +0,9 puandır; 78. haftada +14,4 puana geriler. Tablo 7 ve Şekil 1 tam karşılaştırmayı sunar.
Sıralama ilk kapanışı bir miktar öne çeker. 26. haftaya kadar ilk kapanışa ulaşan tekrarların payı eşzamanlı temasta %10, grup kuralında %15'tir. 52. haftada bu oranlar %91 ve %99'dur. İlk kapanış haftasının medyanı sırasıyla 36 ve 31'dir. Tam bilgi stratejisi, tekrarların %49'unda 26. haftaya kadar ilk kapanışa ulaşır ve o haftaya kadar hedefin %16,8'i kadar imzalı taahhüt elde eder. Bu sonuç erken imzaların hangi yatırımcıların hazır olduğunun bilinmesine ne ölçüde bağlı olduğunu gösterir.
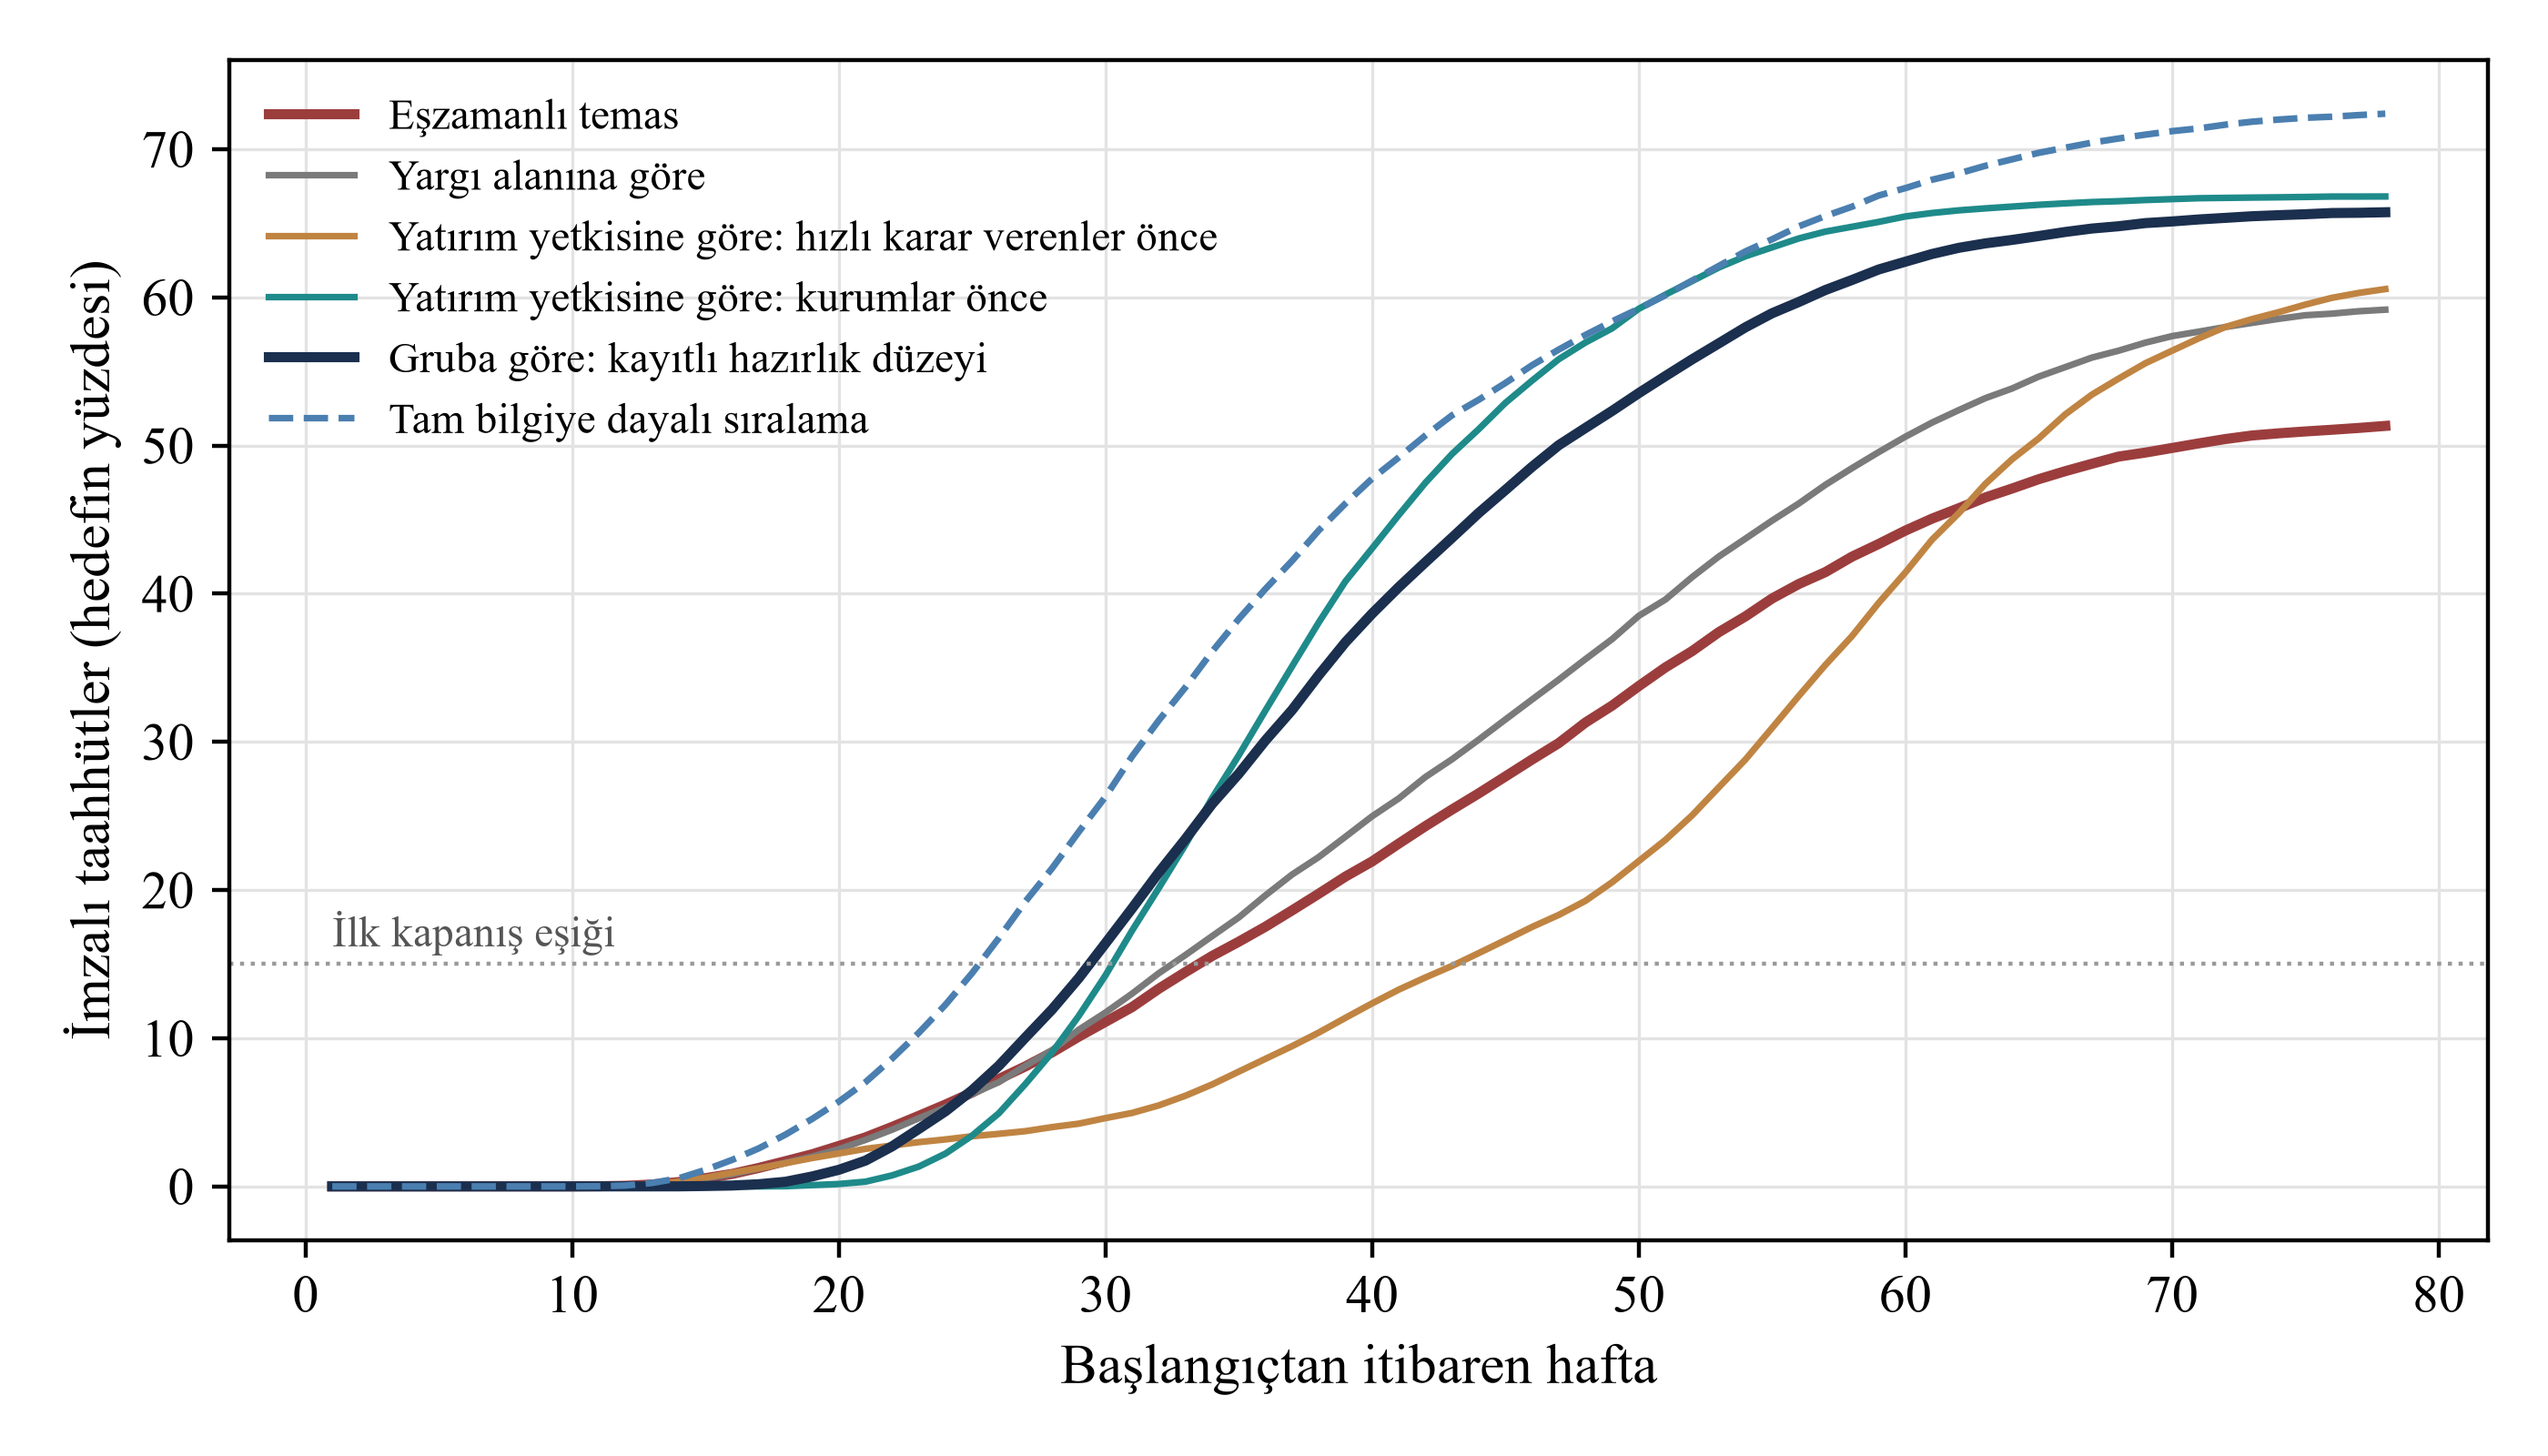
MatchPoint'in varsayımsal vakaya ilişkin analizi; belirtilen girdilerle yapılan tekrarların ortalamasıdır. Gözlemsel sonuç değildir.
Şekil 2 temas sürecinin aşamalarını gösterir. Eşzamanlı temasta ortalama 60,5 yatırımcı için durum tespiti açılır; grup kuralında sayı 68,3'tür. İmza atanların sayısı sırasıyla 12,8 ve 16,0'dır. Nitelikli görüşme payı %25,2 ve %28,5; ulaşılan yatırımcıların imza oranı %5,3 ve %6,7'dir. Uyumu yüksek yatırımcılardan gelen ret sayısı 28,5 ve 25,9'dur. 52. haftada grup kuralı, tam bilgi stratejisinin eşzamanlı temasa göre sağladığı farkın %79'unu elde eder. Rastgele aşamalar bu farkın %35'ini sağlar.
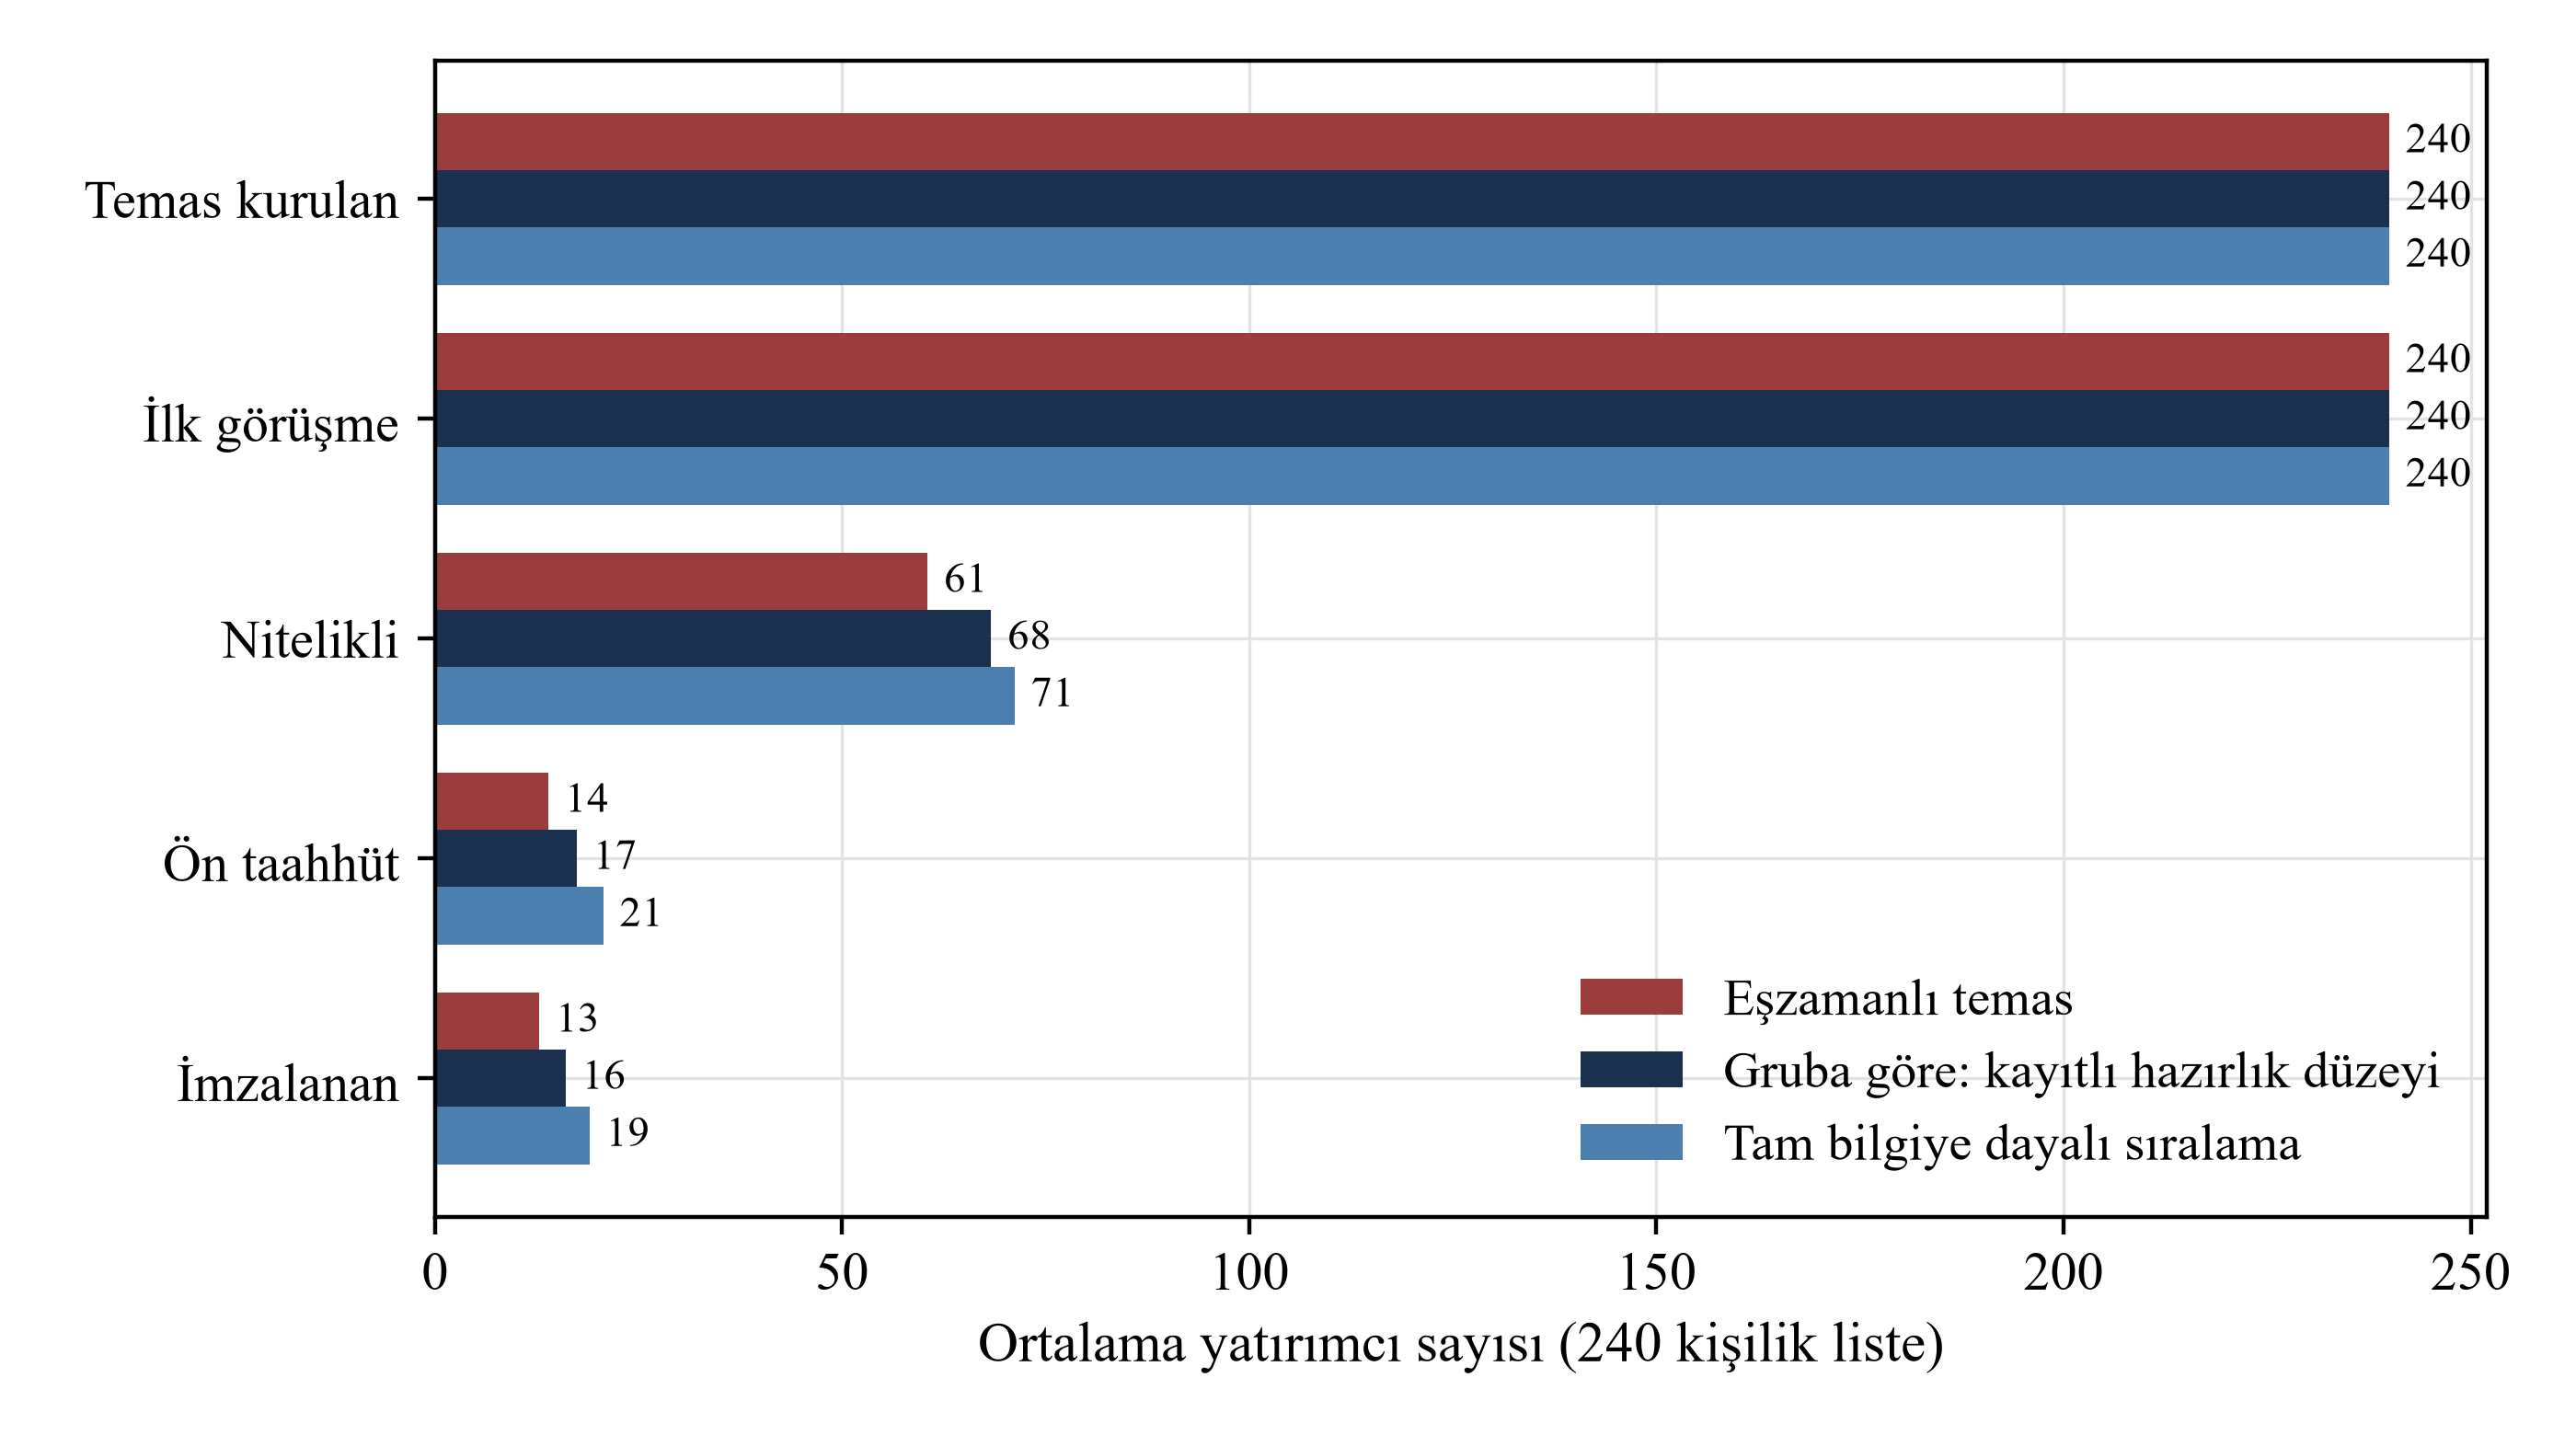
MatchPoint'in varsayımsal vakaya ilişkin analizi; belirtilen girdilerle yapılan tekrarlar üzerinden ortalama yatırımcı sayısıdır. Gözlemsel sonuç değildir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Strateji | 26. haftaya kadar imzalanan | 52. haftaya kadar imzalanan | 78. haftaya kadar imzalanan | 26. haftaya kadar ilk kapanış | 52. haftaya kadar ilk kapanış | Uyumu yüksek yatırımcıların retleri | 52. haftada eşzamanlı temasa göre fark | Daha iyi sonuç alınan tekrarlar |
|---|---|---|---|---|---|---|---|---|
| Eşzamanlı temas | 7,2 | 36,1 | 51,3 | %10 | %91 | 28,5 | referans | referans |
| Yargı alanına göre | 7,0 | 41,1 | 59,2 | %10 | %95 | 26,3 | +5,0 (-13,6 ile +26,7) | %64 |
| Yatırım yetkisine göre: hızlı karar verenler önce | 3,5 | 25,0 | 60,6 | %0 | %77 | 25,5 | -11,1 (-38,0 ile +12,0) | %22 |
| Yatırım yetkisine göre: kurumlar önce | 4,9 | 61,1 | 66,8 | %8 | %100 | 26,5 | +25,0 (+1,7 ile +55,0) | %96 |
| Gruba göre: kayıtlı hazırlık düzeyi | 8,1 | 55,8 | 65,7 | %15 | %99 | 25,9 | +19,7 (-1,9 ile +46,2) | %93 |
| Rastgele aşamalar | 7,9 | 44,8 | 68,9 | %11 | %97 | 25,5 | +8,7 (-16,0 ile +33,1) | %72 |
| Tam bilgiye dayalı sıralama | 16,8 | 61,1 | 72,4 | %49 | %99 | 23,9 | +25,0 (+1,2 ile +54,3) | %96 |
MatchPoint'in varsayımsal vakaya ilişkin analizi; sonuçlar belirtilen girdilerle hesaplanmıştır. İmzalı taahhütler sermaye toplama hedefinin yüzdesidir. Fark, aynı tekrar içindeki eşzamanlı temas sonucuna göre hesaplanır. Aralık, farkların 5. ve 95. yüzdelikleri arasındadır.
Aynı tekrar içinde hesaplanan farkların aralığı geniştir. Grup kuralı tekrarların %93'ünde öndedir; kalanlarda geride kalır veya eşit sonuç verir. Farkın merkezî %90'lık aralığı -1,9 ile +46,2 puan arasındadır ve sıfırı içerir. Tam bilgi stratejisinin merkezî %90'lık aralığı +1,2 ile +54,3 puan arasındadır ve tamamı pozitiftir. Bu değişkenlik, varsayımsal listelerden ve sonuçları belirleyen çekilişlerden kaynaklanır. Tek kampanya bu etkiyi kanıtlayamaz veya çürütemez.
Varsayımsal vakada grup kuralı, 52. haftadaki imzalı taahhütleri hedefin +19,7 yüzde puanı kadar artırır ve tekrarların %93'ünde eşzamanlı teması geçer. 26. haftadaki fark +0,9 puandır. 78. haftaya kadar rastgele aşamalar hedefin %68,9'una, grup kuralı %65,7'sine ulaşır. Grup kuralı bu noktada eşzamanlı temasın önünde, rastgele aşamaların gerisindedir.
15 Yatırım yetkisine ve yargı alanına göre sıralama farklı sonuçlar verir
Tek ölçüte dayalı kuralların sonuçları farklıdır. Yargı alanına göre sıralama 52. haftada +5,0 puan sağlar ve tekrarların %64'ünde öndedir. Aile ofisleri ve benzer yatırımcıları öne almak -11,1 puanla tekrarların çoğunda eşzamanlı temasın gerisinde kalır; 26. haftadaki fark -3,7 puandır. Kurumsal yatırımcıları öne almak 52. haftada +25,0 puan sağlar ve hedefin %61,1'ine ulaşır. Tam bilgi karşılaştırması da %61,1 verir. Kurumsal yatırımcı önceliğinin 26. haftadaki farkı -2,3 puandır.
Sonuç, taahhüt tutarı ile karar süresinin birleşiminden kaynaklanır. Kurumsal yatırımcılar büyük tutarlarla yatırım yapar ve karar sürelerinin medyanı 24 haftadır. Son aşamada temas kurulursa ilk 52 haftada karar vermeleri için yeterli zaman kalmaz. Önce gelen hızlı fakat küçük taahhütler, medyan tekrarda öncü taahhüt eşiğine ancak 36. haftada ulaşır. Kurumsal yatırımcılar öne alındığında bu eşik 26. haftada geçilir. Onlarla önce iletişime geçmek en uzun karar sürecini erkenden başlatır. Bu vakada kurumsal yatırımcı önceliği, grup kuralını 52. haftada +5,3 puan geçer. Grup kuralı 26. haftada imzalı taahhütlerde ve o haftaya kadar ilk kapanış oranında öndedir. Endeks, hangi yatırım yetkisine öncelik verilmesi gerektiğini önceden bilmeden benzer bir sıra oluşturabilir.
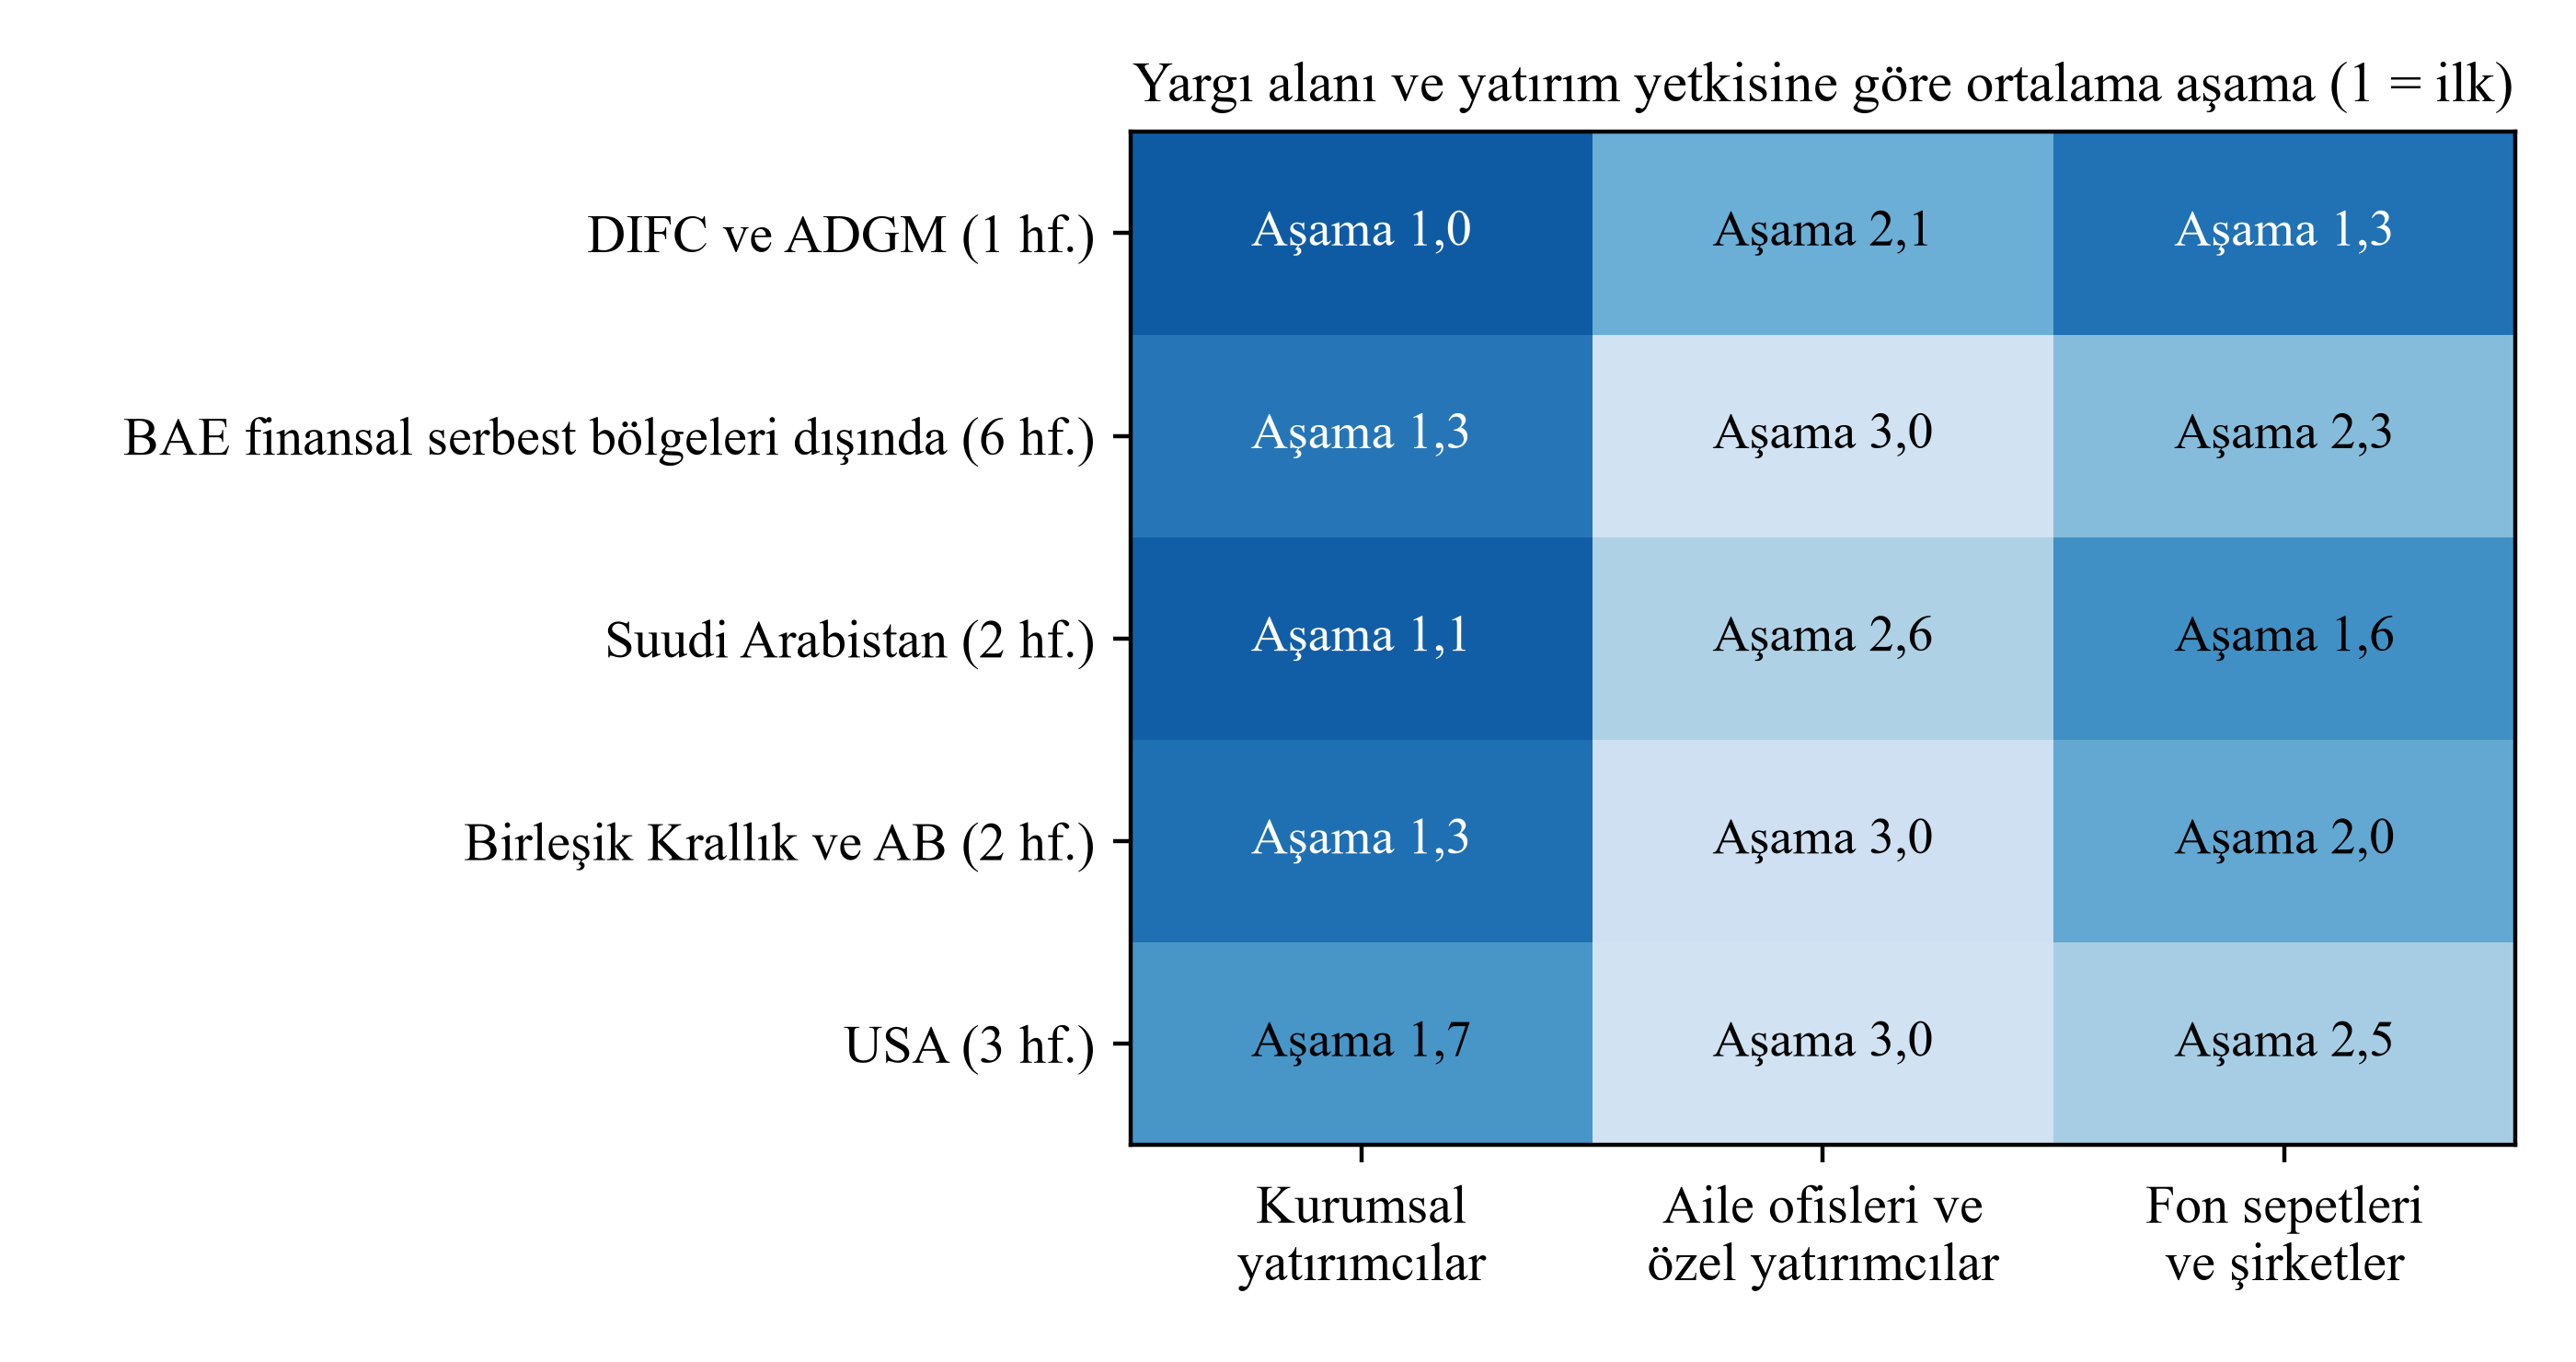
MatchPoint'in varsayımsal vakaya ilişkin analizi; belirtilen girdilerle hesaplanmıştır. 1. aşama en önce başlar. Değerler tekrarların ortalamasıdır.
Şekil 3 her grubun ortalama aşamasını gösterir. Ortalama olarak en erken ulaşılan dört grup, DIFC ve ADGM kurumsal yatırımcıları, Suudi Arabistan kurumsal yatırımcıları, Birleşik Krallık ve AB kurumsal yatırımcıları ile DIFC ve ADGM fon sepetleridir. En geç ulaşılan dört grup, Suudi Arabistan, Birleşik Krallık ve AB, ABD ve BAE finansal serbest bölgeleri dışındaki aile ofisleridir. Harita, varsayılan girdilerin sonucudur ve herhangi bir yargı alanı için tavsiye değildir. Grup kuralının açık ve gerekçeleri incelenebilir bir plan ürettiğini gösterir. Sırasız temas veya tek ölçütlü kural bu ayrıntıda bir plan sağlamaz.
Grup kuralı +19,7 puanla yalnızca yargı alanına göre sıralamanın +5,0 puanlık sonucunu aşar. Aynı yargı alanındaki yatırımcılar çok farklı karar sürelerine ve taahhüt tutarlarına sahiptir. Yargı alanına göre hazırlanan bir aşama, karar vermek için aylara ihtiyaç duyan kurumlarla haftalara ihtiyaç duyan aile ofislerini bir araya getirir. Öncü taahhüt eşiğine ulaşma haftasının medyanı bu stratejide 27, eşzamanlı temasta 28, grup kuralında 25'tir. Yargı alanına göre sıralama eşiği çok az öne çeker. Grup kuralı benzer yatırımcıları bir araya getirerek her aşamanın benzer karar süreleri ve taahhüt türleri üzerinden değerlendirilmesini sağlar.
16 Aşama aralığı, öğrenmeye ayrılan zaman ile gecikme maliyetini dengeler
Şekil 4, grup kuralında aşamalar arasındaki sürenin etkisini gösterir. Aralık sıfıra indiğinde model, sonuçların eşzamanlı temasla aynı olduğunu doğrular. İki hafta ara verildiğinde 52. haftadaki fark +3,1 puan, altı hafta ara verildiğinde +19,3 puan ve on iki hafta ara verildiğinde +26,2 puandır. Fark 20 haftalık aralıkta +26,7 puana ulaşır. Aralık 32 hafta olduğunda fark +20,8 puana geriler ve üçüncü aşama 64. haftada başlar.
78. haftadaki en büyük fark 26 haftalık aralıkta +36,8 puandır; altı haftalık aralıkta fark +13,2 puandır. 26. haftada hiçbir aralık sonucu 0,8 puandan fazla değiştirmez: altı haftalık aralıkta +0,8, 32 haftalık aralıkta +0,6 puan. Modelde uzun aralıklar üç mekanizma üzerinden katkı sağlar: retler zamana yayılır, sunum iyileşir ve sonraki gruplar karar vermeden önce öncü taahhüt eşiğine ulaşılabilir. Piyasa fırsatı sonraki aşamalar için erken kapanırsa gecikmenin maliyeti modeldekinden daha yüksek olabilir. Bir sonraki bölümün stres senaryoları bu durumu inceler.
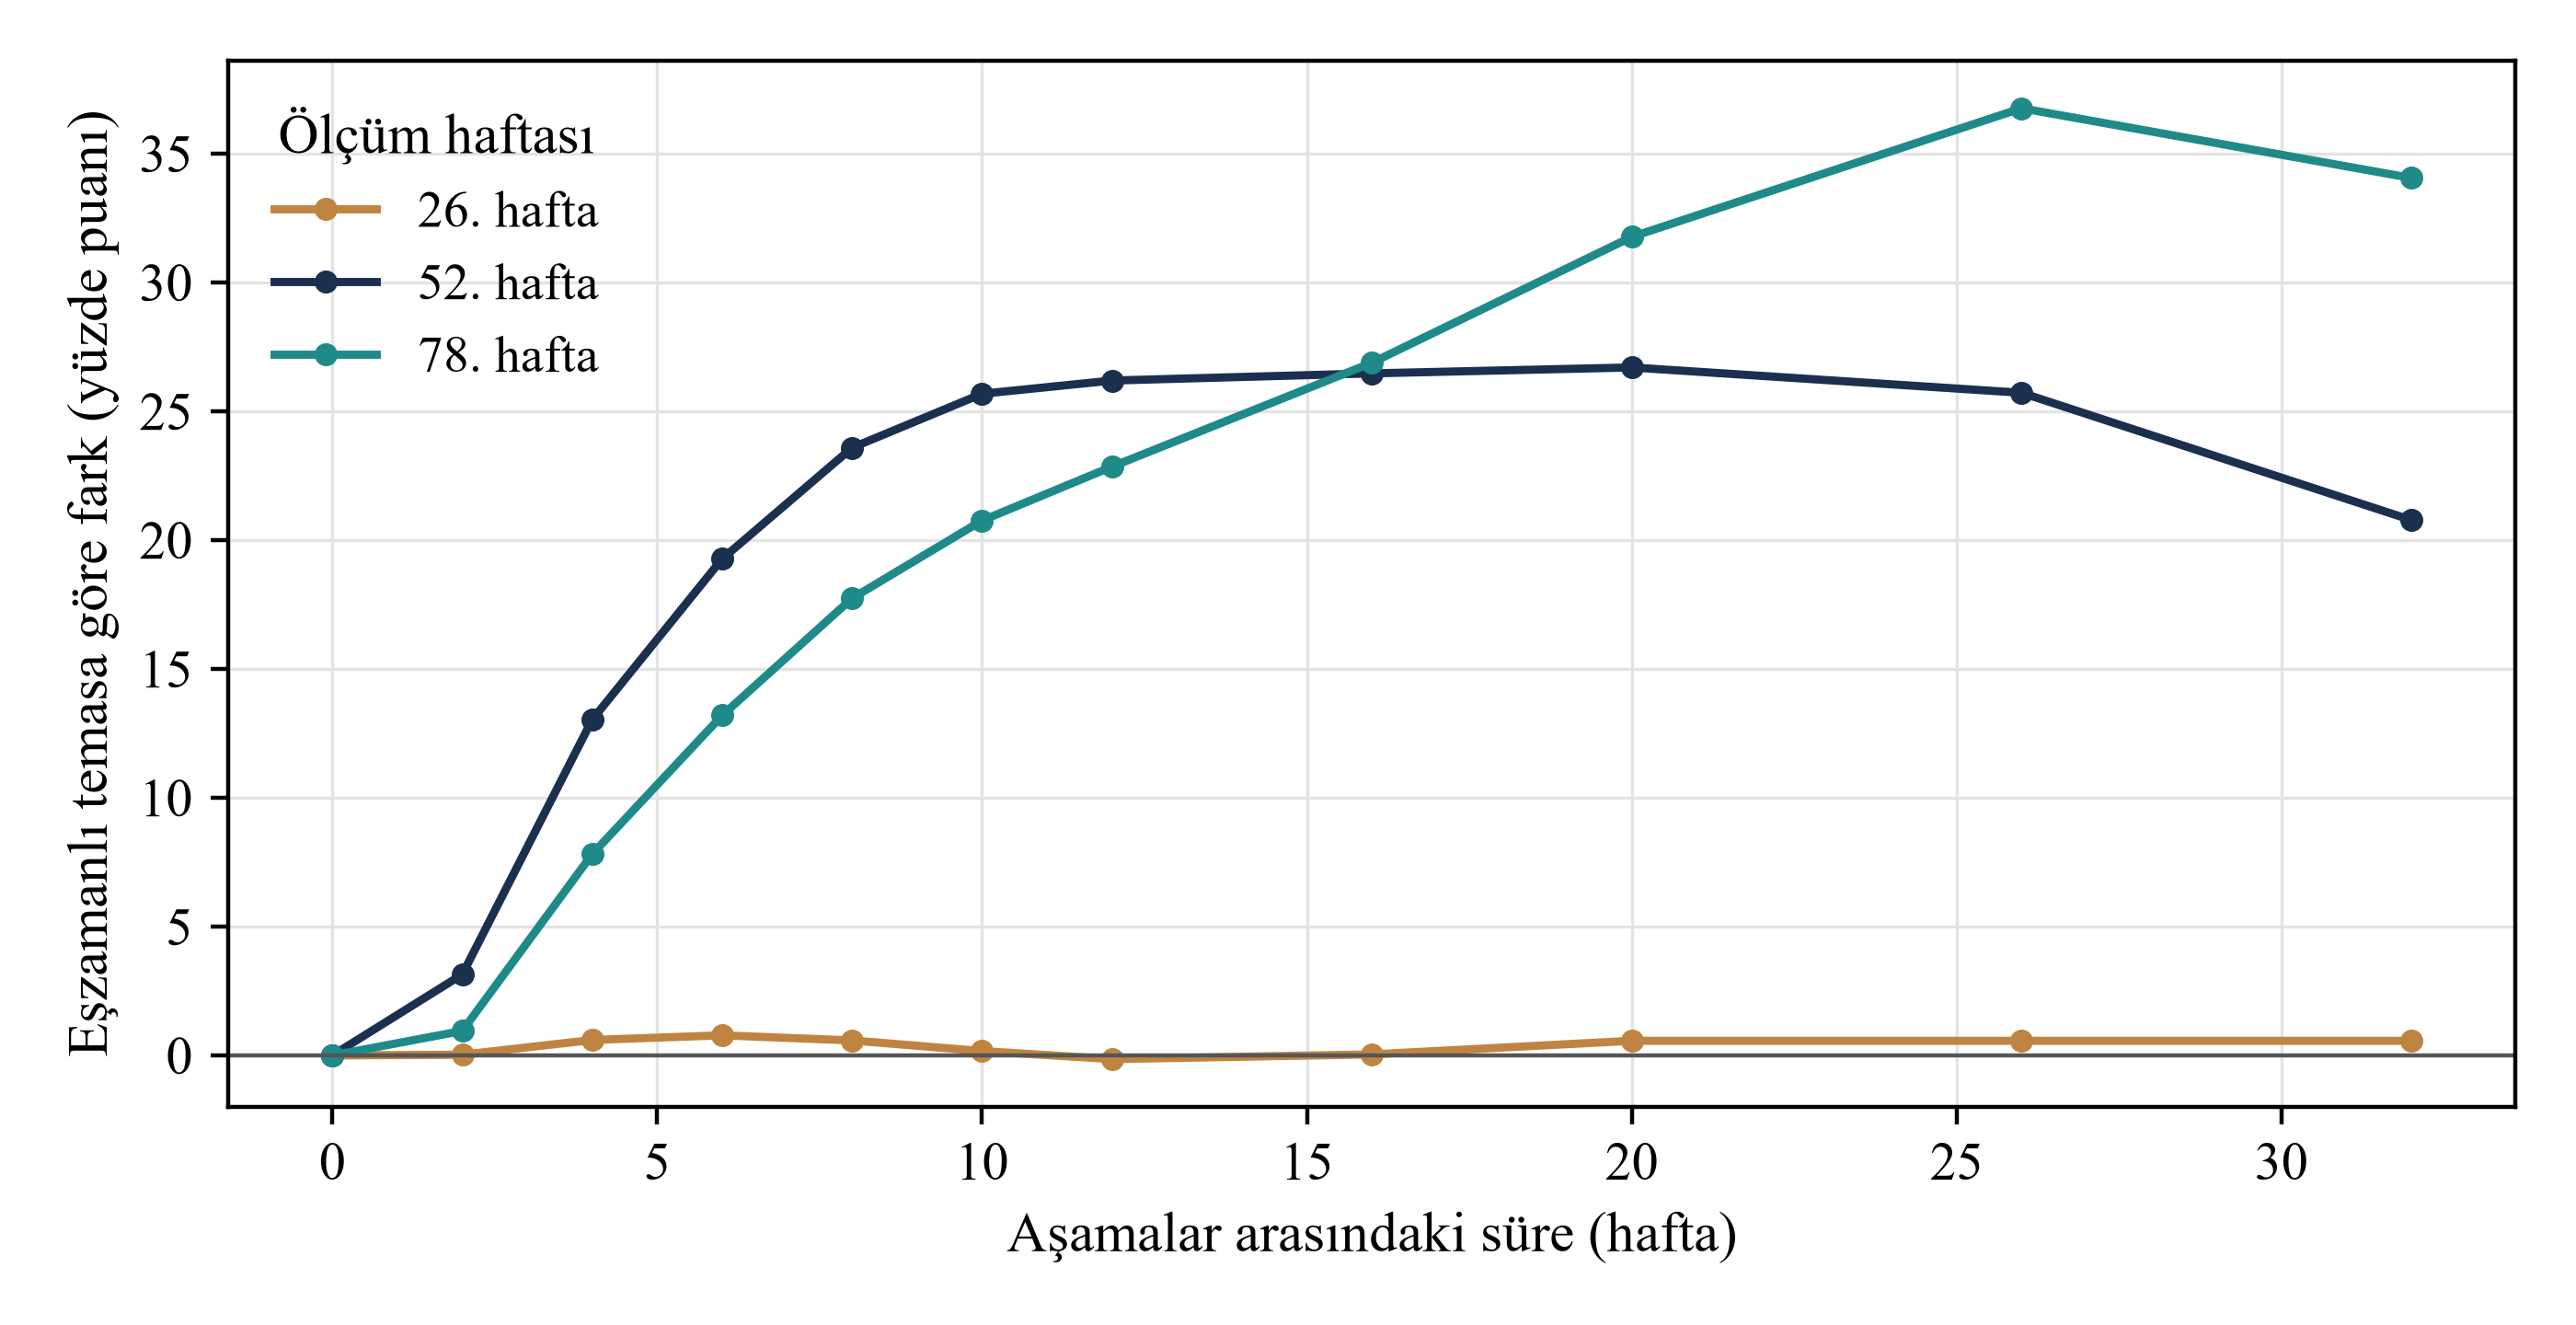
MatchPoint'in varsayımsal vakaya ilişkin analizi; belirtilen girdilere dayanan model çıktısıdır. Grup kuralı ile eşzamanlı temas arasındaki fark, hedefe göre yüzde puanı cinsinden 26., 52. ve 78. haftalarda ölçülmüştür.
Bu bulgu belirli bir hafta sayısının önerilmesine dayanak oluşturmaz. Retlerin etkisinin zamanla azalması, bekleme maliyeti ve piyasa fırsat süresi gözlemsel verilerle kalibre edilmemiştir. Modelde çok kısa bir aralık zayıf sonuç verir; fayda orta uzunlukta bir aralıkta en yüksek düzeyine ulaşır, çok uzun aralıklarda azalır. Sonraki aşamadan önce ret kaydı incelenmeli ve sunum güncellenmelidir. Takvim tek başına bu incelemenin yapıldığını göstermez.
17 Her stres senaryosu farklı uyarı işaretleri taşır
Tablo 8, yeni bir rastgele örneklemde temel senaryo ile dokuz stres senaryosunda eşzamanlı teması, grup kuralını ve rastgele aşamaları yeniden karşılaştırır. Temel senaryoda 52. hafta sonucu eşzamanlı temas için %35,5, grup kuralı için %55,4'tür. Üst düzey ekibin zamanı kısıtlıysa kuyrukta bekleme 29,0 haftaya uzar. Grup kuralının farkı +10,7 puana iner; 26. haftadaki fark -0,9 puandır. Ekibin zamanı yeterliyse bekleme 2,8 haftaya, fark ise +8,7 puana geriler. Bu durumda kuyruk, üst düzey ekibin zamanını dağıtan bir kısıt olmaktan çıkar.
Ret bilgisinin güçlü yayılımı, öncü taahhüt eşiğine ulaşmayı 29. haftadan 56. haftaya geciktirir ve stratejilerin sonuçlarını düşürür: eşzamanlı temas %9,8, grup kuralı %17,5 düzeyinde kalır. Sunumun iyileşmesi ve öncü yatırımcı etkisi çıkarıldığında sıralama ve retlerin zamana yayılması sayesinde +10,8 puanlık bir fark kalır. Uzun düzenleyici hazırlık süreleri farkı +5,6 puana indirir; yavaş temas yollarındaki gruplar, kural ne olursa olsun erkene alınamaz. Gruplar yanlış değerlendirildiğinde grup kuralı %48,6, rastgele aşamalar %44,2 sonucunu verir.
Piyasa fırsatı senaryosu, fırsatın kapanmasının eşzamanlı temasa avantaj sağlayıp sağlamadığını sınar. 40. haftadan sonraki tüm temas ve kararlarda yatırım isteği azalır. 52. haftada eşzamanlı temas %29,4, grup kuralı %48,7 sonucunu verir; fark +19,4 puandır. Eşzamanlı temasta da kuyruk kararları 40. haftanın sonrasına ittiği için sıralama tersine dönmez. Fırsatın daha erken veya yalnızca son aşamalar için kapanması stratejileri farklı etkiler. Son tarih girdi kaydına alınmalıdır. Hiçbir senaryo 26. hafta sonucunu 2,1 puandan fazla değiştirmez.
Süreç daha erken güncelliğini yitirir ve 6. haftadan itibaren ilgi kaybı iki katına çıkarsa sonuç çok az değişir: grup kuralı %52,2, eşzamanlı temas %33,4 ve fark +18,8 puandır. Ret bilgisi zayıf yayılırsa iki stratejinin sonuçları sırasıyla %61,2 ve %87,6'ya, fark ise +26,3 puana çıkar. Avantajın büyüklüğü varsayılan girdilere bağlıdır. Tablodaki hiçbir senaryoda 52. haftadaki farkın işareti değişmemiştir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Senaryo | Eşzamanlı temas, 52. hafta | Grup kuralı, 52. hafta | Rastgele aşamalar, 52. hafta | Grup farkı, 26. hafta | Grup farkı, 52. hafta | Grup farkı, 78. hafta | Kuyrukta bekleme (hafta) | Öncü taahhüt eşiğine ulaşılan hafta | Ayırt edici işaret |
|---|---|---|---|---|---|---|---|---|---|
| Temel senaryo | 35,5 | 55,4 | 44,2 | +1,0 | +19,9 | +15,0 | 12,4 | 29 | Girdi kaydındaki değerler |
| Üst düzey ekibin zamanı kısıtlı | 22,8 | 33,5 | 25,2 | -0,9 | +10,7 | +13,5 | 29,0 | 33 | Kuyruk uzar; bütün sonuçlar düşer |
| Üst düzey ekibin zamanı yeterli | 58,6 | 67,3 | 72,4 | +2,1 | +8,7 | +7,3 | 2,8 | 25 | Kuyruk kısalır; fark küçülür |
| Ret bilgisinin güçlü yayılımı | 9,8 | 17,5 | 13,3 | +1,0 | +7,7 | +4,4 | 12,3 | 56 | Öncü taahhüt gecikir; bütün sonuçlar düşer |
| Ret bilgisinin zayıf yayılımı | 61,2 | 87,6 | 71,4 | -0,4 | +26,3 | +20,4 | 12,4 | 23 | Bütün sonuçlar yükselir; fark büyür |
| Sunum iyileşmesi ve öncü yatırımcı etkisi yok | 29,7 | 40,5 | 31,2 | +0,4 | +10,8 | +6,5 | 12,3 | 29 | Fark yaklaşık yarıya iner |
| Erken güncellik kaybı | 33,4 | 52,2 | 40,6 | +0,8 | +18,8 | +14,4 | 12,1 | 29 | Sonuç çok az değişir |
| Uzun düzenleyici hazırlık süresi | 39,4 | 45,0 | 37,6 | -0,0 | +5,6 | +1,5 | 10,2 | 29 | Yavaş temas yolları; küçük fark |
| Grupların yanlış değerlendirilmesi | 35,5 | 48,6 | 44,2 | +0,8 | +13,1 | +15,9 | 12,4 | 29 | Grup kuralı rastgele aşamalara yaklaşır |
| Piyasa fırsatı 40. haftada kapanır | 29,4 | 48,7 | 37,5 | +1,0 | +19,4 | +17,0 | 12,4 | 29 | Bütün sonuçlar düşer; fark korunur |
MatchPoint'in varsayımsal vakaya ilişkin analizi; sonuçlar belirtilen girdilerle hesaplanmıştır. Aksi belirtilmedikçe değerler sermaye toplama hedefinin yüzdesidir. Fark, grup kuralından eşzamanlı temas sonucu çıkarılarak hesaplanır ve yüzde puanı cinsindendir.
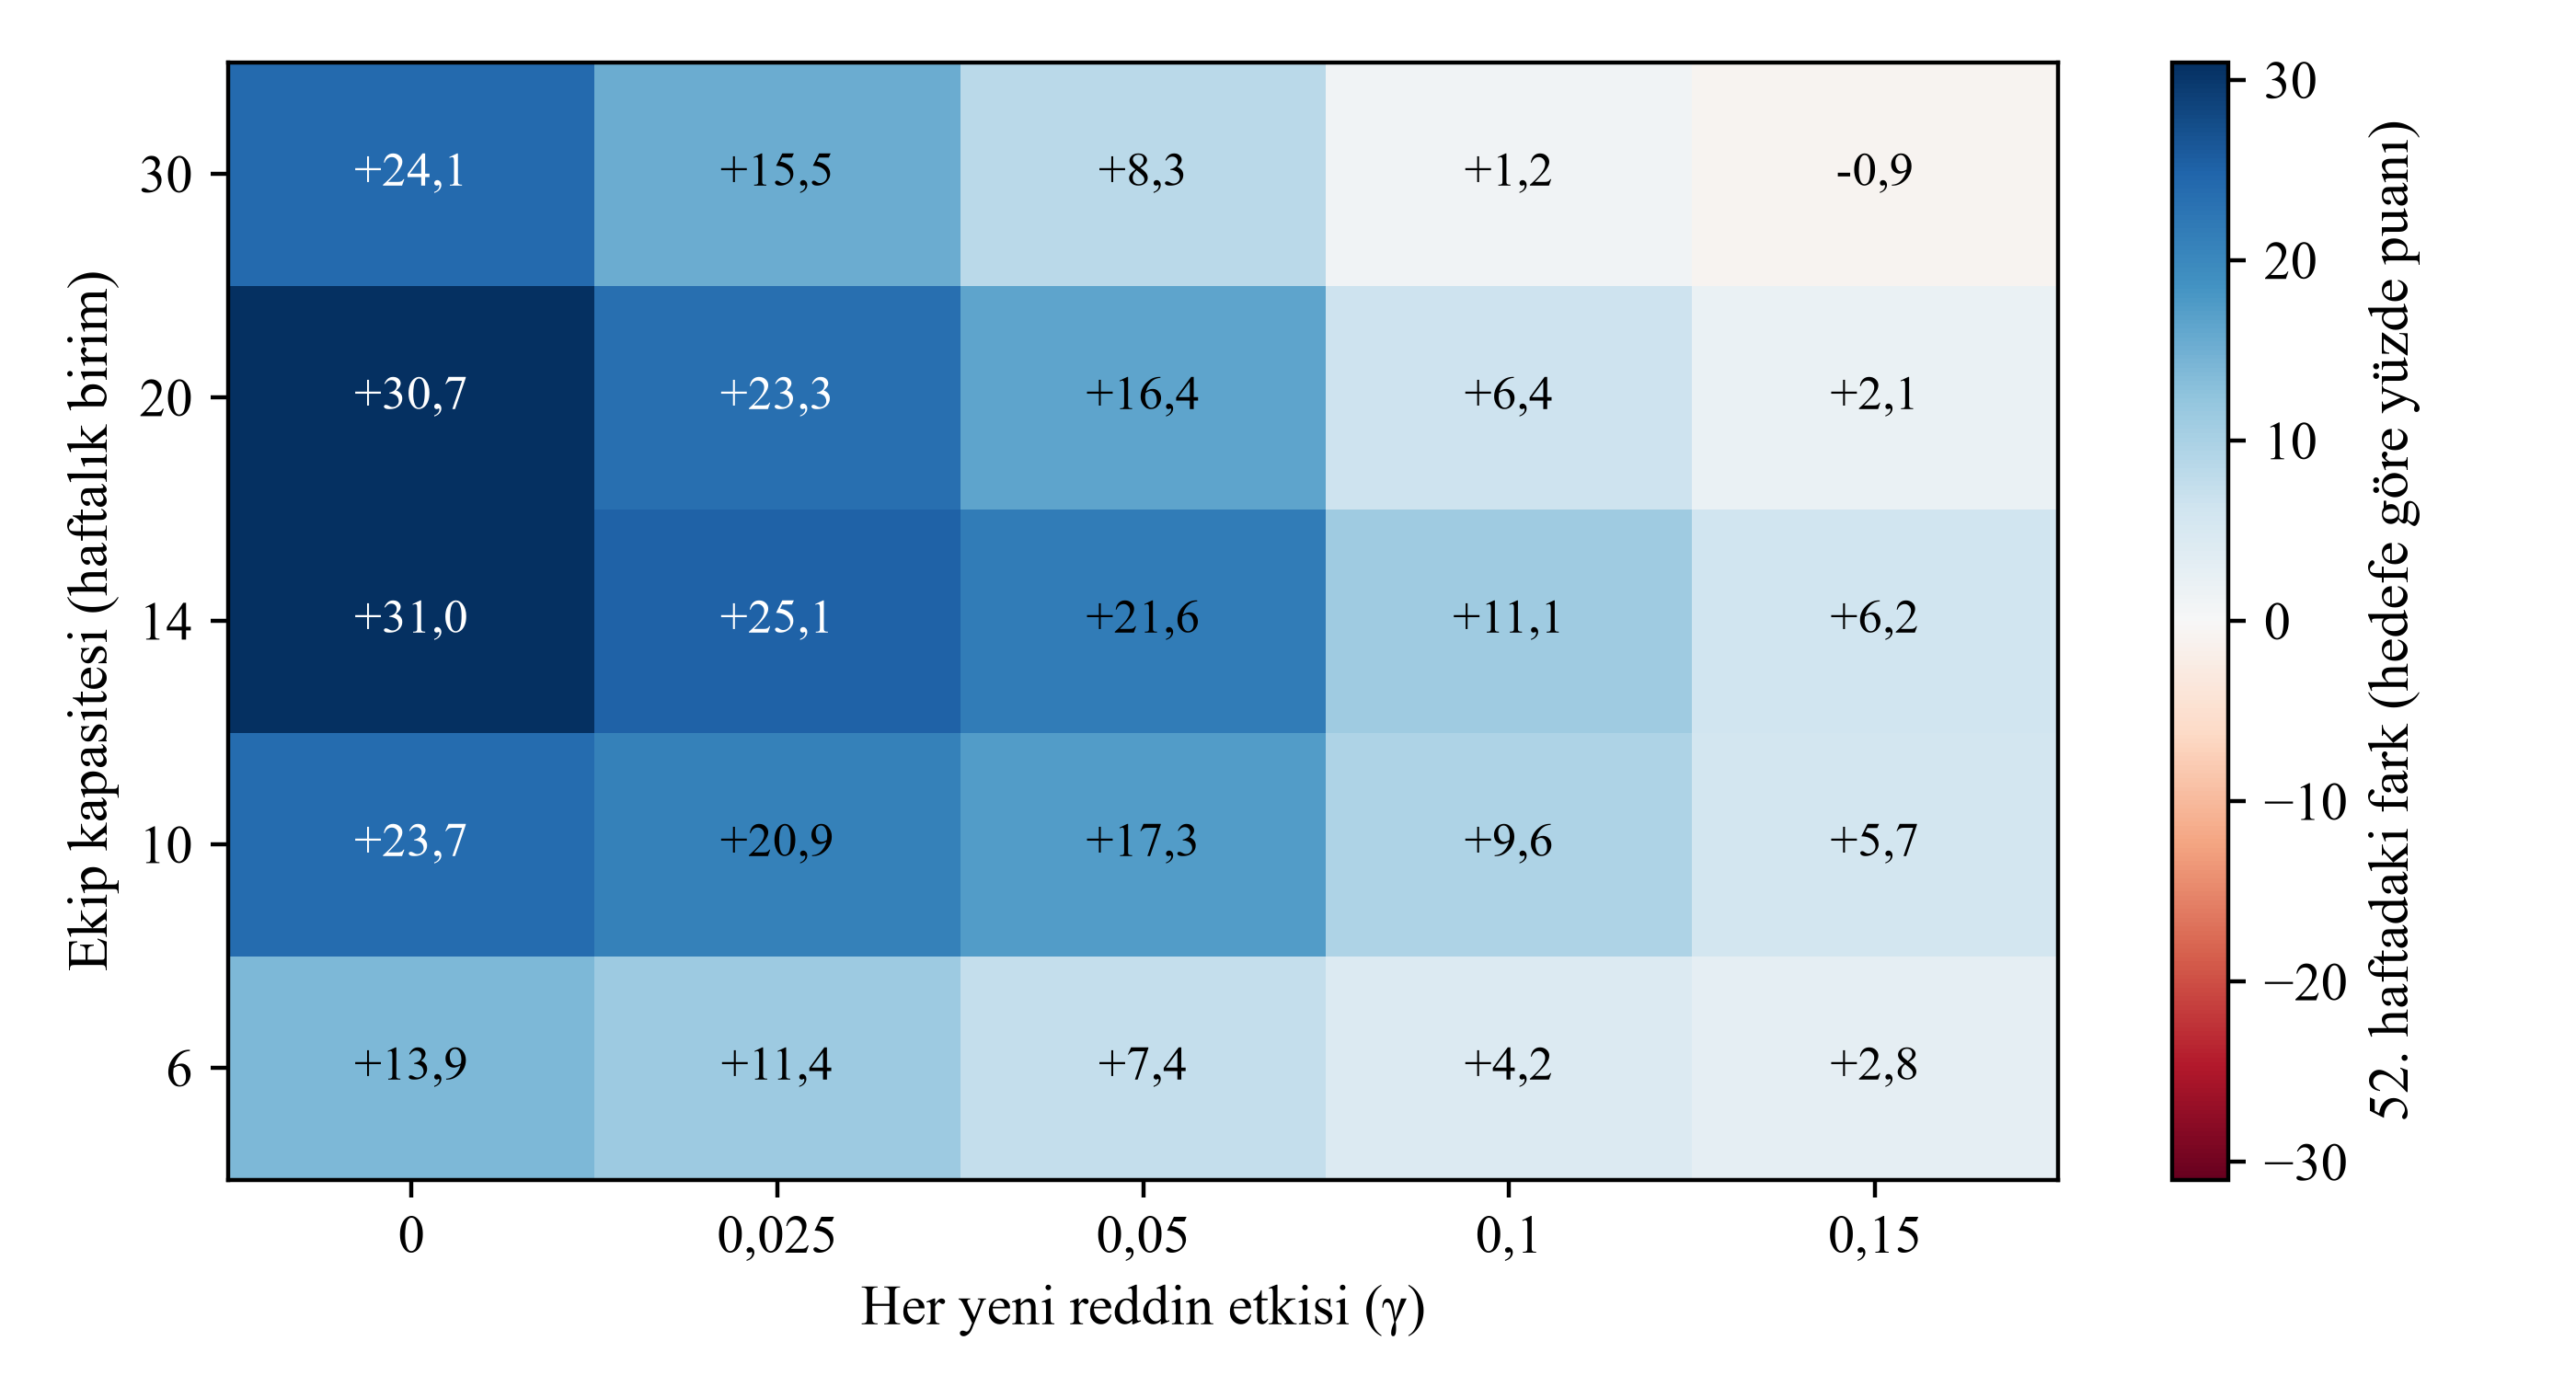
MatchPoint'in varsayımsal vakaya ilişkin analizi; gözlemsel sonuç değildir. 52. haftada eşzamanlı temasa göre fark, sermaye toplama hedefinin yüzde puanı cinsindendir. Her kombinasyonda aynı 250 benzetim kampanyası kullanılır. Bu ortak örneklem Tablo 7'deki örneklemden farklıdır.
Şekil 5, beş kapasite düzeyi ve beş yayılım düzeyinin birleşimi için 52. haftadaki farkı gösterir. 25 birleşimin 24'ünde fark pozitiftir ve -0,9 ile +31,0 puan arasında değişir. Her kapasite düzeyinde yayılım güçlendikçe fark azalır. En güçlü yayılımda fark, kapasite yüksekken -0,9 ve kısıtlıyken +2,8 puandır; temel birleşim +21,6 puan verir. Bu modelde ret yayılımı sıralamanın getirdiği avantajı daraltır ve her stratejinin imzalı taahhüt düzeyini belirgin biçimde değiştirir. Harita varsayılan mekanizmaları gösterir. Gerçek bir yatırımcı listesi incelenen aralıkların dışında kalabilir.
18 Ekibin kanaatine göre atama, erken ve geç aşamalar arasındaki karşılaştırmayı değiştirir
Aşamaları kendi belirleyen bir ekip, en uygun bulduğu yatırımcıları öne alır. Deney, kayıtlı puanı ekibin yalnızca kendisinin bildiği bilgilerin yarısıyla birleştiren bir değerlendirme endeksine göre atama yaparak bunu taklit eder. Endeksin gerçek uyumla korelasyonu 0,93'tür. İlk aşamadaki imza oranı %15,0, üçüncü aşamadaki oran %2,2'dir; düzeltme öncesi fark +12,9 puandır. Aşamalar kurayla belirlendiğinde aynı karşılaştırma %7,7'ye karşı %7,4 ve +0,3 puanlık fark verir.
Denklem 6b'de Y_i, i yatırımcısının imza atıp atmadığını gösterir. E_i ilk aşama için bir, üçüncü aşama için sıfırdır. s_i kayıtlı puan, m_i ve j_i ise sırasıyla yatırım yetkisi ve yargı alanı göstergeleridir. Tablo 9'da yanlılık, rastgele atama altında erken ve geç aşamalar arasındaki düzeltilmemiş farktan sapmadır. Düzeltmeden sonra +12,6 puandan +5,4 puana düşer; azalma %57'dir. Modelde ekibin kanaatine göre atama, kayıtlı puana yansımayan bilgileri de kullanır. Atama değişince kimlerin aynı kuyrukta yer aldığı ve kampanyadan hangi bilgileri aldığı da değişir. Kalan fark, yalnızca kayda alınmamış bilgilere bağlanamaz veya kampanya çapındaki nedensel etkinin tahminine ilişkin yanlılık olarak yorumlanamaz.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Aşama ataması | İmza oranı, 1. aşama | İmza oranı, 3. aşama | Düzeltilmemiş fark (puan) | Düzeltilmiş fark (puan) | Rastgele atama karşılaştırmasına göre yanlılık (puan) |
|---|---|---|---|---|---|
| Rastgele alt örneklem (aşamalar kurayla atanır) | %7,7 | %7,4 | +0,3 | +0,3 | referans |
| Ekibin kanaatine göre atama, düzeltmesiz | %15,0 | %2,2 | +12,9 | uygulanamaz | +12,6 |
| Ekibin kanaatine göre atama; kayıtlı puan, yatırım yetkisi ve yargı alanı için düzeltmeyle | %15,0 | %2,2 | uygulanamaz | +5,7 | +5,4 |
MatchPoint'in belirtilen girdilere dayanan benzetim analizi; gözlemsel sonuç değildir. 78. haftaya kadar imza atan yatırımcıların oranı ilk ve üçüncü aşamalar arasında karşılaştırılır. Tekrarlar birleştirilmiş, farklar yüzde puanı cinsinden verilmiştir.
Yatırımcı düzeyinde rastgele temas zamanlaması karşılaştırması +0,3 puanlık bir fark gösterir. Bunu %80 güçle saptamak için her çalışma kolunda yaklaşık 121.231 yatırımcı gerekir. Aynı zaman ufkunda, 78. haftada grup kuralı kampanyanın toplam sonucunu +14,4 puan değiştirir. Sıralamanın etkisi yatırımcı etkileşimleri, kuyruk, öncü taahhüt ve ret birikimi üzerinden oluşur. Yatırımcı düzeyinde karşılaştırma bu etkileri yakalayamaz. Bu etki için kanıt birimi kampanyadır.
19 Etkiyi sınamak için her çalışma kolunda çok sayıda kampanya gerekir
Tablo 10, benzetim kampanyalarından yeniden örneklem alır. Her stratejiden bağımsız kampanyalar çekerek 52. haftadaki tahmini farkın aralığını ve %5 anlamlılık düzeyinde çift yönlü testin gücünü verir. Kampanyalar arasında 52. hafta sonucunun standart sapması eşzamanlı temas için 16,7, grup kuralı için 20,9 puandır; modeldeki gerçek fark +19,7 puandır. Her kolda üç kampanya olduğunda merkezî %90 aralık -5,5 ile +45,2 puan arasındadır ve testin gücü %13'tür.
Testin gücü kol başına on kampanyada 60%, yirmi kampanyada 89% düzeyine ulaşır. Standart formül bu varyanslara uygulandığında %80 güç için kol başına yaklaşık 14 kampanya gerekir. Firmanın kendi az sayıdaki kampanyası betimsel analiz için kullanılabilir. Kampanya genelindeki etkiyi tahmin etmek için ayrı kampanyaları paralel kollara atayan ortak bir araştırma gerekir.
Kampanya sayısı arttıkça gücün hızla yükselmesi, ortak veri setini değerli kılar. Böyle bir set farklı sektörleri, yargı alanlarını ve dönemleri bir araya getirir. Gerçek kampanyalar arasındaki varyans muhtemelen benzetimdekinden büyüktür. Farkın işaretini doğru bulmak, etkinin karar değiştirecek büyüklükte olduğunu göstermez. Her kolda beş kampanyayla tahminin işareti çekilişlerin %95'inde doğrudur; güç %30'dur ve aralık +0,2 ile +39,3 puan arasındadır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kol başına kampanya sayısı | 52. haftadaki tahmini farkın %90 aralığı (puan) | Doğru işaret | %5 düzeyinde doğru işaretli test gücü | Anlamlı fakat yanlış işaretli |
|---|---|---|---|---|
| 3 | -5,5 ile +45,2 | %90 | %13 | %0,0 |
| 5 | +0,2 ile +39,3 | %95 | %30 | %0,0 |
| 10 | +5,8 ile +33,6 | %99 | %60 | %0,0 |
| 20 | +10,0 ile +29,5 | %100 | %89 | %0,0 |
| 40 | +12,6 ile +26,5 | %100 | %100 | %0,0 |
| 80 | +14,7 ile +24,7 | %100 | %100 | %0,0 |
MatchPoint'in belirtilen girdilere dayanan benzetim analizi; gözlemsel sonuç değildir. 52. haftanın benzetim sonuçlarından satır başına 4.000 kez yeniden örneklem alınmıştır. t kritik değerleri standart tablolardandır.
20 Tekrarlanabilirlik ve doğrulama kontrollerinin sınırları
Program sabit bir rastgele sayı tohumu kullanır ve çalışmadaki sayısal değerleri üretir. Tabloları oluşturan çalıştırmada 100 kontrol koşulu sınanır. Olasılıkların toplamının bir olması, her yatırımcının tam olarak bir aşamaya atanması ve tüm stratejilerin aynı yatırımcı listesini kullanması kontrol edilir. Grup kuralının sıfır aralıkta eşzamanlı temasla aynı sonucu vermesi, temas ile imza arasındaki aşamalarda yatırımcı sayısının artmaması ve imzalanan tutarların ilgili yatırımcı tutarları toplamına eşitliği de kontrol edilir. Ayrıca temasın düzenleyici hazırlık süresi dolmadan veya aşama başlamadan gerçekleşmemesi ve ilk kapanış haftasının eşikle tutarlı olması sınanır.
Kontroller iç tutarlılığı ölçer. Gerçek yatırımcı davranışıyla uyum ayrıca incelenmelidir. Model, tohum sabitken belirlenimlidir; aynı yazılım kitaplığı sürümleriyle yeniden çalıştırıldığında tabloları aynen üretir. Tohum değiştiğinde örneklem değişkenliği nedeniyle bazı sayılar değişir. Bu nedenle çalışma tek çekiliş yerine tekrarlar arasındaki aralıkları raporlar.
Tablo 11 temel kontrolleri listeler. Kontroller, hesaplama kayıtlarının kendi içinde tutarlı olduğunu gösterir. Mekanizmaların gerçek yatırımcı davranışına benzediğini doğrulamaz. Bu çalışmadaki denklemlere dayanılarak eşzamanlı temas ve grup kuralı ayrı bir rastgele sayı dizisiyle yeniden uygulandı. 52. haftadaki fark yarım puandan az sapmayla yeniden üretildi. Sonuçlar dışarıdan bir veri setiyle doğrulanmadı. Bir sonucu sınamak isteyen okur, girdi kaydındaki değerleri değiştirip modeli yeniden çalıştırabilir. Bu işlem birkaç dakika sürer.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kontrol | Beklenen sonuç |
|---|---|
| Yargı alanı, yatırım yetkisi ve aşama payları | Her dağılımın toplamı birdir |
| Her stratejide yatırımcı başına tek aşama | Etiketler izinli kümededir ve dizi boyutu listeyle uyumludur |
| Stratejilerde aynı yatırımcı evreni | Veri parmak izi tüm çalıştırmalar sonunda değişmez |
| Grup kuralında sıfır aralık | İmzalı taahhütlerin zaman içindeki seyri eşzamanlı temasla aynıdır |
| Sonraki aşamalarda yatırımcı sayısı artmaz | Küçükten büyüğe: imzalayanlar, ön taahhüt verenler, nitelikli görüşmeler, görüşülenler, ulaşılanlar, liste büyüklüğü |
| İmzalı tutarların toplamıyla uyum | İmzalayan yatırımcıların taahhüt tutarları toplamı, imzalı taahhütlerin zaman serisiyle eşleşir |
| Temas zamanlaması | Düzenleyici hazırlık süresi dolmadan veya aşama başlamadan temas kurulmaz |
| Çalıştırmadaki toplam kontrol sayısı | 100; tümü başarılı |
Model çalıştırmasında sınanan koşullar; toplam, her koşulu ayrı ayrı sayar. Temel: MatchPoint'in benzetim analizi.
21 Gerçek bir çalışmada gereken araştırma tasarımı
İlk temastan önce atama birimini, sonuçları ve analiz yöntemini belirleyin. Uygun yeni kampanyaları başlangıçta kurayla eşzamanlı temas veya sıralı aşamalar koluna atayın. Mümkünse sponsor ve takvim dönemine göre denge sağlayın ve kampanyaları atandıkları kola göre analiz edin. İlk temastan sonra strateji değiştirildiğinde mevcut kuyruk, retler ve öncü taahhütler sonraki stratejiyi etkiler. Tekrar tekrar sermaye toplayan sponsorlar arasında kademeli uygulamayı incelemek için yeni kampanyaları kullanan, takvim zamanını ve yayılma etkilerini önceden belirlenmiş biçimde kontrol eden ayrı bir küme tasarımı gerekir [14].
Yatırımcı düzeyindeki ayrı soru için, önceden planlanmış bir alt çalışmada uygun yatırımcıların bir bölümünü temas aşamalarına kurayla atayın. Alt çalışmayı ana araştırmadan ayrı tutun veya buradaki atamanın kampanya düzeyindeki karşılaştırmayı nasıl etkileyeceğini önceden belirleyin. Zaman damgalarını, geçerli hukuki dayanağı ve çalışma izinlerini kaydedin [15, 16]; her temas için ilgili tanıtım kurallarını uygulayın. 2. bölümdeki sonuç ölçütlerini ve takip haftalarını kullanın. Karşılaştırma ve düzeltme değişkenlerini katılımcıları almadan önce kayda geçirin.
Varılabilecek sonuçlar kampanya sayısına bağlıdır. Bölüm 19'daki varyanslarla +19,7 puanlık farkı %80 güçle saptamak için kol başına yaklaşık 14 kampanya gerekir. Daha az kampanyada aralık karar vermek için fazla geniştir. Tasarım Tablo 12'de özetlenir. Küçük bir çalışma temas aşamalarını betimleyebilir; bu betimleme etki testi değildir.
Küçük bir sponsor her sermaye toplama kampanyası için kayıt tutabilir, grupların temas aşamalarını betimleyebilir, aşama planını ve geçiş incelemesini baştan belirleyebilir ve küçük bir rastgele alt örneklem ayırabilir. Sonra onayla toplanmış, anonimleştirilmiş kayıtlarını ortak bir araştırma için paylaşabilir. Birkaç kendi kampanyasına dayanarak sıralamanın etkisini kanıtladığını öne sürmemelidir. Planın önceden kaydı, olumlu görünen bir sonuçta çalışmayı durdurup etkiyi olduğundan büyük gösterme riskini de azaltır.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Öğe | Tanım | Gerekçe |
|---|---|---|
| Birim | Temas sırası için kampanya; tepki için kampanya içindeki yatırımcı | Etki etkileşimler üzerinden ortaya çıkar |
| Atama | Yeni kampanyaları başlangıçta paralel kollara atama; yatırımcıların temas aşamaları için ayrı alt çalışma | Atamayı ekibin kanaatinden ayırır |
| Zaman kayıtları | Her temas, görüşme, durum tespiti adımı, ret ve imza | Ortak takip zamanlarında karşılaştırmayı destekler |
| Onay | Hukuki dayanak kaydedilir; kişisel veri gerekli olanla sınırlanır [15, 16] | Analize dayanak sağlar |
| Sonuçlar | 26., 52. ve 78. haftalarda nitelikli görüşme, ön taahhüt, imza ve ilk kapanış | Bölüm 2 ile uyumludur |
| Örneklem | Model varyansıyla kol başına yaklaşık 14 kampanya | İstatistiksel güç |
| Analiz | Atandığı kola göre analiz; atama katmanları ve önceden belirlenmiş ortak değişkenlerin dikkate alınması | Kampanya düzeyindeki karşılaştırmayı korur |
| Raporlama | Durdurulanlar ve başarısız olanlar dahil bütün kampanyalar | Hayatta kalma yanlılığını önler |
Önerilen tasarım; maddeler alınacak bilgileri ve verilecek kararları belirtir. [14, 15, 16]
22 Müşteriye veya komiteye planı, kaydı ve karşılaştırma ölçütünü sunmak
Müşteri veya yatırım komitesi önce aşama planını görmelidir: hangi grubun hangi aşamaya alındığı, gerekçesi ve ilgili düzenleyici yol. Tablo 13 sunulacak belgeleri listeler. Plan her grubun hazırlık endeksini ve dayanağını göstermeli, sonraki aşamayı kimin hangi incelemenin ardından başlatabileceğini belirtmelidir.
İlerleme raporu, 26., 52. ve 78. haftalarda imzalı ve ön taahhütleri hedefle ve ilk kapanış eşiğiyle karşılaştırmalı; sonuçları grup bazında, ret kaydı ve kıdemli ekibin harcadığı saatlerle birlikte vermelidir. Karşılaştırma ölçütü, aynı varsayımlarla eşzamanlı temastan beklenen model sonucudur. Bu değerin gözlem değil model çıktısı olduğu belirtilmeli ve sıralamanın işe yaradığının kanıtı olarak sunulmamalıdır.
Komite hangi hususların bilinmediğini de görmelidir. Çalışmadaki sayılar fiyatı, koşulları veya yatırımcı niteliğini ölçmez; büyüklüklerini destekleyen gözlemsel veri yoktur. Benzetimdeki +19,7 puanlık farkı beklenen sonuç olarak vermek kanıtı aşar. Rapor mekanizmayı, mevcut kanıtı ve planın hangi koşullarda terk edilmesi gerektiğini açıklayabilir.
Tüm sütunları görmek için tabloyu yatay kaydırın.
| Kalem | İçerik | Yanıtlanan soru |
|---|---|---|
| Aşama planı | Gruplar, aşama, temas yolu ve başlatma yetkisi | Bu sıra neden seçildi? |
| Hazırlık endeksi | Grup bazında girdiler ve kanıtlar | Sıra gerekçelendirilebilir mi? |
| Ölçüm haftalarındaki sonuçlar | Haftaya ve gruba göre imzalı ve ön taahhütler | Hedefe göre ne kadar ilerleme var? |
| Ret kaydı | Tarih, aşama, gerekçe ve reddi bilen diğer yatırımcılar | Sonraki aşamada ne değişmeli? |
| Üst düzey ekibin zamanı | Harcanan saatler ve kuyrukta bekleme | Kapasite, ilerlemeyi sınırlıyor mu? |
| Model karşılaştırması | Model beklentisi olarak açıkça işaretlenmiş değer | Başka bir plan ne sonuç verebilirdi? |
| Planı bırakma koşulları | Piyasa fırsatı, öncü taahhüt eşiği ve ret yayılımı işaretleri | Kalan gruplarla temasa ne zaman başlanmalı? |
Önerilen paket; maddeler sunulacak bilgiyi gösterir, araştırma bulgusu değildir.
23 Gerçek bir kampanya için karar kuralı ve otomasyonun sınırı
Kural beş adımdan oluşur. İlk olarak piyasa fırsatının sonunu veya görevlendirmenin bitiş tarihini belirleyin. Yaklaşık 26 haftadan kısa süre kaldığında modelde sıralama az fark yaratır. Hızlı karar verebilen gruplarla önce temas kurup diğerlerini ikinci aşamaya bırakın. İkinci olarak üst düzey ekibin kapasitesini hesaplayın. Eşzamanlı temasta beklenen kuyruk birkaç haftayı aşıyorsa, sırasız temas ekibin zamanını rastgele dağıtır ve sıralamanın maliyetine katlanmak anlamlı olur. Üçüncü olarak hazırlık endeksiyle on beş grubun planını oluşturun ve öncü taahhüt sağlayabilecek grubu erkene alın.
Dördüncü olarak en hızlı karar veren ve en küçük tutarlarla yatırım yapanları başa toplamayın. Modelde bu, öncü taahhüdü geciktirir ve en uzun karar sürelerini sona bırakır. Beşinci olarak sonraki her aşamayı ret kaydını okuyup sunumu güncelledikten sonra başlatın. Birkaç hafta içinde aynı kesimden çok sayıda ret gelir ve retlerin yayıldığı görülürse o kesimde teması bekletin. Bu öneriler benzetimden türetilmiş koşullu kurallardır. Varsayılan mekanizmalar geçerli olduğu ölçüde uygulanabilirler.
Veri araçları ve otomatik sistemler kayıtları tutabilir, güncelliğini yitiren girdileri işaretleyebilir ve rapor taslağı hazırlayabilir. Aşama seçimini veya başlatma kararını ekip vermelidir. Kullanılan model veya puan, yanıtlaması gereken soru için geliştirmede kullanılmamış kampanyalarla sınanmalı, çıktısı tarih ve sürümle kayda geçirilmelidir.
24 Sınırlamalar ve sonraki karar
Deney, sıralamaya avantaj sağlayan kuyruk, sunum iyileşmesi ve öncü taahhüt mekanizmalarını içerir. Modelde ret yayılımı farkı daraltır ve her stratejinin imza düzeyini etkiler; etkisinin büyüklüğünü veren kaynak yoktur. Sonuçlar, kuralın yararlandığı mekanizmalarla üretilir. Deney, bu öncüller geçerliyken sıralamanın davranışını gösterir. Öncüllerin gerçekten geçerli olduğunu kanıtlamaz. Katsayılar model için belirlenmiştir ve kaynaklardan ölçülmüş değerler değildir. Uzun düzenleyici hazırlık sürelerinde fark birkaç puana düşer; aile ofisleri öne alındığında tersine döner. Modelde güncellik kaybı dışında rakip fon veya uzayan süreçten bunalan yatırımcı gibi gecikme maliyetini artıracak bir mekanizma yoktur. Bu etkenler sonucu tersine çevirebilir.
Belirtilen ret yayılımı dışında yatırımcılar bağımsızdır. Model, yeniden teması, rakip fonları, koşul değişikliklerini, fiyat etkilerini ve bağlayıcı bir toplama tavanını kapsamaz. Kayıtlı hazırlık puanı için basit bir gürültü terimi kullanır. Düzenleyici inceleme, teklif ve tanıtım hükümlerinden seçilmiş maddeleri kapsar. Fonlara ilişkin ayrı Suudi Arabistan kuralları ve AB'nin ulusal rejimleri kapsam dışındadır. Bu kurallara dayanmadan önce yetkin danışmanlarla geçerli yolu ve yürürlükteki kuralları teyit edin.
Bir sonraki kampanyada Tablo 3'teki kayıt düzenini kullanın. Gerekli izinleri alan danışmanlar veya platformlar, 21. bölümdeki paralel kollu araştırma için ayrı uygun kampanyaları bir araya getirebilir. Bu kanıt elde edilene kadar, sınanmaya değer koşulları belirlemek için benzetimi kullanın ve bir sonraki aşamayı başlatmadan önce ret kaydını inceleyin.
Kaynakça
- Dubai Financial Services Authority. DFSA Rulebook, General Module, chapter 3 (financial promotions), rules 3.2.1 (guidance), 3.4.1 and 3.5.1, version VER72/07-26, erişim 14 Ekim 2026; and A Guide to the DIFC Financial Promotions Prohibition, June 2018. Bağlayıcı kurallar ve inceleme sırasındaki rehberlik; kılavuz belirtilen tarihtedir. https://dfsaen.thomsonreuters.com/entiresection/15119
- Abu Dhabi Global Market. Financial Services and Markets Regulations 2015, section 18 and Schedule 2, consolidated version in force from 21 May 2026, ADGM Rulebook, erişim 14 Ekim 2026. Bağlayıcı düzenlemeler. https://en.adgm.thomsonreuters.com/rulebook/18-restrictions-financial-promotion
- Suudi Arabistan Krallığı Sermaye Piyasası Otoritesi. Menkul Kıymet Teklifleri ve Sürekli Yükümlülükler Kuralları, 19 Ocak 2026 tarihli 3-6-2026 sayılı kararla değiştirilmiş metin, 8 ila 10. maddeler. Kurumun İngilizce çevirisidir; resmî metin Arapçadır. Fonlara ilişkin ayrı kurallar inceleme dışındadır. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/RULES_ON_THE_OFFER_OF_SECURITIES_AND_CONTINUING_OBLIGATIONS_en2026.pdf
- Birleşik Arap Emirlikleri Sermaye Piyasası Otoritesi. Sermaye Piyasası Otoritesi Hakkında 2025 tarihli 32 sayılı Federal Kanun Hükmünde Kararname ve Finansal Faaliyetler Kural Kitabı, tanıtıma özgü yükümlülükler hakkındaki 6. madde. https://legislation.uaecma.gov.ae/en/entiresection/1 https://legislation.uaecma.gov.ae/en/entiresection/2571
- United Kingdom. Financial Services and Markets Act 2000 (Financial Promotion) Order 2005, SI 2005/1529, article 19. legislation.gov.uk sitesinde yayımlanan bağlayıcı ikincil mevzuat. https://www.legislation.gov.uk/uksi/2005/1529/article/19
- Avrupa Parlamentosu ve Konsey. Alternatif Yatırım Fonu Yöneticilerine ilişkin 2011/61/EU sayılı Direktif, 16 Nisan 2026 tarihli birleştirilmiş metin, 30a(1) ve (2) maddeleri. Ulusal özel yerleştirme kuralları inceleme dışındadır. https://eur-lex.europa.eu/legal-content/EN/TXT/PDF/?uri=CELEX%3A02011L0061-20260416
- United States. 17 CFR 230.506 (Regulation D, Rule 506), 17 CFR 230.501(e) (alıcıların sayımı) and 17 CFR 230.502(c) (teklif yöntemine ilişkin kısıtlama). Electronic Code of Federal Regulations. https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.506 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.501 https://www.ecfr.gov/current/title-17/chapter-II/part-230/section-230.502
- Institutional Limited Partners Association. ILPA Principles 3.0: Fostering Transparency, Governance and Alignment of Interests for General and Limited Partners. 2019. Gönüllü sektör standardı; bağlayıcı değildir. https://ilpa.org/wp-content/uploads/2019/06/ILPA-Principles-3.0_2019.pdf
- Duane Morris LLP. Private Equity Fund Timeline. Presentation by J. Wheater, August 2014. Belirtilen tarihte hazırlanmış uygulama kaynağı; anket değildir. https://www.duanemorris.com/site/static/private_equity_fund_timeline.pdf
- Bikhchandani, S., Hirshleifer, D., Tamuz, O. and Welch, I. Information Cascades and Social Learning. 25 May 2021. Teori incelemesi; çalışma metni sürümü. https://arxiv.org/abs/2105.11044
- Astebro, T., Lovo, S., Fernandez Sierra, M. and Vulkan, N. Herding in Equity Crowdfunding. HEC Paris Research Paper 1245, 7 December 2017, revised June 2018. Çalışma metni; yalnızca özet incelendi. https://econpapers.repec.org/paper/ebgheccah/1245.htm
- Cortes, K., Singh, M., Solomon, D. H. and Strahan, P. The Stench of Failure: How Perception Affects House Prices. NBER Working Paper 30760, December 2022. Konut piyasasına ilişkin çalışma metni; yalnızca özet incelendi. https://www.nber.org/papers/w30760
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Çalışma metni; yalnızca özet incelendi. https://ideas.repec.org/p/ecl/stabus/3006.html
- Taljaard, M., Lilford, R., Girling, A. and Hemming, K. The stepped wedge cluster randomised trial: an opportunity to increase the quality of evaluations of service delivery and public policy interventions. Trials 16(Suppl 2):P4, 2015. Konferans özeti. https://pmc.ncbi.nlm.nih.gov/articles/PMC4659269/
- United Arab Emirates Government portal. Data protection laws: Federal Decree-Law No. 45 of 2021 on the protection of personal data, in force 2 January 2022. Resmî portal özeti, erişim 14 Ekim 2026; kanun hükmünde kararname metni incelenmedi. https://u.ae/en/about-the-uae/digital-uae/data/data-protection-laws
- Information Commissioner's Office. Electronic mail marketing, guide to PECR. Düzenleyici rehberi, erişim 14 Ekim 2026. https://ico.org.uk/for-organisations/direct-marketing-and-privacy-and-electronic-communications/guide-to-pecr/electronic-and-telephone-marketing/electronic-mail-marketing/
Yazar Hakkında
Chennakeshav (CK), M&A, büyüme sermayesi ve kurumsal strateji alanlarında işlem geliştirme, yapılandırma ve uygulama konularında 25+ yıllık küresel deneyime sahip kurumsal finansman ve yatırım bankacılığı yöneticisidir. Kurucular, şirketler ve fonlar için değer yaratma çalışmalarına liderlik etmiş; yönetim kurulu bakışını doğrudan uygulama ve işlem kapanışıyla birleştirmiştir.
Kariyeri Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ portföy şirketleri ve Emirates Growth Fund'ı; TMT, gayrimenkul, fintech, deeptech, cleantech, altyapı ve enerji alanlarını kapsar. Karmaşık sermaye artırımlarını ve ölçeklenen girişimleri finanse etmek için üst düzey yöneticiler, özel sermaye ve girişim fonları, egemen varlık fonları ve aile ofisleriyle çalışmış; değer yaratmak üzere M&A durum tespiti, birleşme sonrası entegrasyon ve iş dönüşümü girişimlerine liderlik etmiştir.
Matchpoint Partners'ta Managing Partner olarak şirketin kurumsal finansman, M&A ve sermaye sağlama çalışmalarını yönetir. London Business School'dan MBA, VTU'dan mühendislik derecesi sahibidir; UCL London'daki Master of Laws (LLM) eğitimine devam etmektedir.
Aktif girişim mentoru CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute ve IN5'te mentorluk yapar, London Business School'da Entrepreneur Mentor in Residence (EMiR) olarak görev alır ve Entrepreneurship World Cup'ta jüri üyeliği yapar.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Sorumluluk Bildirimi
Bu makale, özel ve alternatif piyasaların yapısına ilişkin devam eden serinin parçasıdır. Görüşler yazara aittir. Makale yalnızca bilgi amaçlıdır; piyasa yapısını genel hatlarıyla açıklar ve herhangi bir menkul kıymet, yatırım aracı veya karşı taraf hakkında yatırım, hukuk, vergi ya da düzenleyici danışmanlık veya tavsiye oluşturmaz.
