
1 Байланыс ретін мандатқа сәйкестікпен белгілеу шешімі
Капитал тарту қайта сатып алынбайтын ресурсты жұмсайды: компанияны не қорды түсіндіре алатын адамдардың назарын. Жеке капитал тартатын құрылтайшы, қаржы директоры немесе демеуші және шектеулі серіктестерден қаражат жинайтын басқарушы кімге алдымен хабарласатынын, кімді кейінгі толқынға қалдыратынын, кіммен мүлде байланыспайтынын шешуге тиіс. Мақала осы реттілік шешімін қарастырады. Стратегия, география, инвестиция сомасы және шешім циклы кірістерінен жасалған сәйкестік картасы талапқа сай алғашқы кездесуді байланыс ретін басқаруға жеткілікті дәрежеде болжай ма деген сұрақ қояды.
Сұрақ алғаш көрінгеннен тар. Карта инвесторларды дұрыс реттеп, жоспарлау болжамын жаңылыстыруы мүмкін. Бір нарықта жақсы болжап, басқа нарықта асыруы мүмкін. Пайыммен іріктелген байланыс тарихында да өте жақсы көрінуі ықтимал. Сондықтан үш қасиетті бөлеміз: ұпай инвесторларды реттей ме, ықтималдықтары дұрыс па және байланысатын адамды таңдау әдісі өзгерсе дәлелі сақтала ма. Әр қасиет шешімнің басқа бөлігін қолдайды және әртүрлі жолмен бұзылады.
Қолда бар дәлелдер бұл бөліністі қолдайды. Институционалдық инвесторлар мен стандарт жасаушылар мандат өлшемдерін жариялайды, сондықтан сәйкестікті құжаттан оқуға болады. [1, 2, 3] Инвестор мінез-құлқы зерттеулері сатылы үдерістерді, желіге негізделген мәміле іздеуді және жергілікті артықшылықты сипаттайды. [4, 5, 6] Реттеушілер ұсынысты кімнің заңды түрде ала алатынын анықтайды. [7, 8, 9, 10, 11] Статистикалық әдебиет ұпайды бағалау жолын көрсетеді. [12, 13, 16] Бұл дереккөздердің ешқайсысы тәжірибелік картаны байланыс нәтижелерімен тексермейді; біздің шолуда ондай жарияланған сынақ табылмады. Бұл бүкіл әдебиетке емес, біздің шолуға қатысты тұжырым.
Басты үлесіміз: тексеру нені өлшеуі және қандай көлемде болуы керегін көрсететін қайталанатын эксперимент. Келісімі мен уақыт белгісі бар байланыстардың бақыланған когортасы жоқ екенін ашық айтамыз. Эксперименттің жиынтығы, нәтижелері мен жиіліктері жасанды. Эксперимент көрсетілген картаның көрсетілген жорамалдарда қалай жұмыс істейтінін анықтайды. Ол белгілі инвестордың жауап жиілігін, белгілі қаражат тартудың конверсиясын не кеңесшінің құнын бағаламайды.
2 Ұпайды анықтамас бұрын талапқа сай алғашқы кездесуді анықтау
Ұпай нәтижені болжайды, сондықтан алдымен нәтиже анықтамасын бекіту қажет. Төрт шарт орындалғанда ғана алғашқы кездесуді талапқа сай деп тіркеуді ұсынамыз: кездесу өтті, инвестор атынан мүмкіндікті ілгерілету өкілеттігі бар адам қатысты, инвестор қаржыландыру тапсырмасының қысқаша мазмұнын алдын ала алды және мүмкіндіктің өзі әрекет ете алатын мандатқа кіретінін растады. Сыпайылық қоңырауы, көңіл үшін қабылданған кездесу және нарық жайын жинайтын талдаушымен кездесу тіркеледі, бірақ талапқа сай деп саналмайды.
Анықтама маңызды: бос нәтиже өлшемі әлсіз ұпайды жақсы көрсетеді. Кез келген әңгіме есептелсе, таныстар қоңырауға жауап беретіндіктен жылы қарым-қатынас бойынша реттеу тиімді көрінеді. Кейінгі сатыларға да осы тәртіп керек. Инвестор деректер бөлмесіне кіруді сұраса немесе тексеру тізімін жіберсе, кешенді тексеруге өту тіркеледі. Қол қойылған құжат міндетті инвестициялық міндеттеме туғызғанда ғана міндеттеме тіркеледі. Міндетті емес шарттар парағы мен қызығушылық білдіру бөлек жазылады. Әр оқиғаның күні болады.
1-кесте ұзын тізімдегі әр инвесторға ұсынатын жазбаны көрсетеді. Ол инвестор жариялағанды топ пайымынан бөліп, әр кіріске қарау күнін қосады. Бұл әдейі жасалған: 15-бөлім тіркелмеген пайым тарихи когортаны жаңылыстыратын басты жол екенін көрсетеді. Жазба мәміле файлына ұсынылады; ол белгілі инвестор туралы анықталған нәтиже емес.
| Жазба | Қажетті ақпарат | Қолдайтын шешім |
|---|---|---|
| Жарияланған стратегия | Активтер класы, кезең, құрал, алып тастаулар және дереккөз құжат пен оның күні | Мүмкіндік мандат ішінде ме, оған жақын ба, әлде сыртында ма |
| Жарияланған география | Рұқсат етілген, басым және алып тасталған аймақтар, шоғырлану шегі | Инвестор осы тәуекел позициясын ұстай ала ма |
| Инвестиция сомасының мүмкіндігі | Ең төменгі және ең жоғары міндеттеме, инвестициялық құрылымдағы үлес шегі, бірлескен инвестицияға бейімділік | Ұсынылған көлемдегі инвестицияны жасай ала ма |
| Шешім циклының күйі | Капитал орналастыру кезеңі, қарқыны, комитет күнтізбесі және соңғы белгілі бөлу күйі | Инвестор қазір әрекет ете ала ма |
| Құқықтық шекара | Әр қатысты юрисдикциядағы инвестор санаты және рұқсат етілген байланыс жолы | Инвестормен байланысуға бола ма және қалай |
| Қарым-қатынас | Бар байланыс, таныстырушы және байланысуға келісім | Байланыс арнасы мен оны жасайтын адам |
| Байланыс оқиғасы | Күн, жіберуші, жіберілген материал және инвесторды таңдаған ереже | Нәтижені дәлел ретінде қолдануға бола ма |
| Нәтиже | Жоғарыдағы анықтамаларға сай күні бар кездесу, тексеру және міндеттеме оқиғалары | Ұпай неге қарсы тексеріледі |
Ұсынылатын мәміле жазбасы. Жолдар жинау қажет ақпаратты сипаттайды; белгілі инвестор туралы нәтижелер емес. [1, 2, 3]
3 Мандатты инвестордың өзі жариялаған жазбадан оқу
Мекемелер мандатын жазатындықтан, сәйкестікті байқауға болады. Ұлттық әл-ауқат қорларының халықаралық жұмыс тобы 2008 жылғы қазанда жариялаған Сантьяго қағидаттары қордың инвестициялық саясаты айқын болып, белгіленген мақсаттарына, тәуекелге төзімділігіне және стратегиясына сәйкес келуге тиіс дейді. Саясат сыртқы басқарушыларды пайдалану мен таңдау тәртібін қамтуға тиіс, ал оның сипаттамасы ашық жариялануға тиіс екенін қосады. [2] Қағидаттар ерікті. Олар ашып көрсету жөніндегі күтуді қалыптастырады; белгілі қордың қазіргі ынтасы жарияланған саясатқа сай екенін дәлелдемейді.
Мемлекеттік зейнетақы саясаты мұндай өлшемдердің пішінін көрсетеді. CalPERS инвестициялық комитетіне 2019 жылғы қарашада берілген жеке капитал бағдарламасының саясаты стратегия мақсаттары мен аралықтарын белгілейді: сатып алулар 65%, аралығы 55%-дан 75%-ға дейін; өсу 15%, аралығы 5%-дан 20%-ға дейін; кредиттік және оппортунистік стратегиялар әрқайсысы 10%, аралығы 0%-дан 15%-ға дейін; венчурлік капитал 1%, аралығы 0%-дан 7%-ға дейін. Ол міндеттемені бір қордың 25%-ымен шектейді, бағдарлама үлесі ретінде бір бас серіктеске тәуекел шегін қояды және қызметкерлерден алынған ұсыныстар, олардың кезеңі мен шешімі туралы ай сайын есеп талап етеді. [3] Бұл күні бар, ұсынылған түзетулерді көрсететін комитет құжаты. Ол жарияланған шектердің барын және пішінін қолдайды; қазіргі шектердің дәлелі емес.
Шектеулі серіктестер қолданатын кешенді тексеру стандарты да сол кірістерге сүйенеді. Институционалдық шектеулі серіктестер қауымдастығының 2021 жылғы қарашада жаңартылған сауалнамасы жиырма тақырыпты қамтиды. Инвестициялық стратегия бөлімі басқарушыдан күтілетін мәміле көлемінің ең төменгі және ең жоғары мәнін, инвестиция қарқынын, ұстау мерзімін, географиялық, салалық, кезеңдік басымдықтарды және география не сала бойынша шоғырлану шегін сұрайды. [1] ILPA сауалнаманың міндетті құжат емес екенін айтады. Ол инвесторлардың әуелі қандай сипаттарды сұрайтынын көрсетеді. Оларды реттемейді және сәйкессіздік әңгімені қаншалықты жиі тоқтататынын өлшемейді.
Бұл дереккөздер карта кірістерін санаттар ретінде негіздейді. Ешқайсысы салмақ бермейді. 7-бөлімдегі әр кірістің ұпайы жобалық таңдау; эксперимент ол қате болса не болатынын зерттейді.
4 Географияны мандат кірісі және құқықтық шекара ретінде қарастыру
География шешімге екі жолмен кіреді. Инвесторлар білімі мен қарым-қатынасы бар жерге шоғырланатындықтан, ол талғамды білдіреді; ұсынысты тек белгілі тұлғаларға белгілі тәсілмен жасауға болатындықтан, ол рұқсатты да білдіреді. Hochberg пен Rauh барлық үлгідегі институционалдық инвесторлар өз штатының жеке капитал қорларына артық үлес бөлетінін анықтайды. Мемлекеттік зейнетақы қорларында бұл артық үлес жеке капитал портфелінің орта есеппен 9.7%-ына тең, ал штат ішіндегі инвестициялар штат сыртындағылардан төмен табыс әкеледі. [5] Зерттеу АҚШ-тағы шектеулі серіктестер мен бір активтер класын қамтиды. Ол жақындықты қызығушылықтың болжаушысы ретінде қарастыруды қолдайды, бірақ оның екі тарап үшін де жақсы нәтижені болжайтынын көрсетпейді.
Төмендегі реттеушілік мысалдар ережелердің келтірілген нұсқаларын сипаттайды. Әр байланыс алдында заң кеңесшісі қолданыстағы құқықты, компания рұқсаттарын және алушы санатын тексеруге тиіс. АҚШ инвестициялық кеңесшілерінің аталған маркетинг ережесі қамтылатын жарнаманы анықтап, жалған мәлімдемелерді, негізсіз елеулі тұжырымдарды және тәуекелді әділ әрі теңгерімді ашпай көрсетілген пайдаларды шектейді. Нақты хабарға қолданылуы мазмұнға, алушыға және тиісті алып тастауларға байланысты. [7] Rule 506(c) әр сатып алушы аккредиттелген инвестор болса, эмитент мәртебені тексеруге орынды шара қолданса және Regulation D-нің басқа талаптары орындалса, жалпы жұртқа үндеу жасауға мүмкіндік береді. [8] Ұлыбританияда алушының расталған санатына қатысты босату болмаса, компания бөлшек клиентке жетуі ықтимал жаппай нарыққа арналмаған инвестиция жарнамасын таратпауға тиіс. [9] Реттелмейтін ұжымдық инвестициялық схемалардың үлестері бұл ережеден тыс қалып, оның орнына section 238 of the Financial Services and Markets Act 2000 бойынша реттеледі. [9]
Шығанақ ережелері де нақты. Дубай қаржы қызметтері басқармасының ережелер жинағындағы түсіндірме шетелдік қорды Дубай халықаралық қаржы орталығынан үш шарттың бірі орындалғанда ғана ұсынуға болатынын айтады. Оның бірі Professional Clients санатына сай тұлғаларға бастапқы жазылымы кемінде USD 50 000 болатын жеке орналастыру. [10] Сауд Арабиясының инвестициялық қорлар ережелері шетелдік қорды лицензияланған таратушы арқылы жеке орналастыруды талап етеді. Ол институционалдық және білікті клиенттермен анықталып, әр бөлшек ұсыныс алушысының төлейтін сомасына шек қояды және ұсыныстан кемінде он бес күн бұрын органды хабардар етуді талап етеді. [11] Біз Абу-Даби жаһандық нарығы реттеушісінің ережелерін қарастырмадық және олар туралы тұжырым жасамаймыз.
2-кесте ережелерді карта жазбаларына айналдырады. Құқықтық шекара ұпай емес, жарамдылық сүзгісі. Рұқсат етілген санаттан тыс инвестор кез келген реттеуге дейін тізімнен алынады немесе рұқсат етілген арнаға бағытталады. Жоғары сәйкестік ұпайы құқықтық шекара тыйым салатын байланысқа негіз болмауға тиіс. Кесте зерттеу түйіні, заң кеңесі емес.
| Юрисдикция және дереккөз | Дереккөз нені бекітеді | Ұзын тізімге арналған жазба |
|---|---|---|
| АҚШ: кеңесшілердің маркетинг ережесі, 17 CFR 275.206(4)-1 | Кеңесшілердің жеке қордың әлеуетті инвесторларына арналған кей хабарлары жарнама анықтамасына кіреді; қамтылатын тұжырымдар дәлелді әрі теңгерімді болуы керек, ережеде жалпы/таза нәтижелердің шарттары мен алып тастаулар да бар | Әр инвесторға жіберілген мақұлданған материал нұсқасы; негіздеме файлы |
| АҚШ: Rule 506(c) | Барлық сатып алушы аккредиттелген болып, орынды тексеру шаралары қолданылса, жалпы үндеуге рұқсат | Таңдалған ұсыну жолы; әр сатып алушыны тексеру дәлелі |
| Ұлыбритания: FCA COBS 4.12B | Босату болмаса, жаппай нарыққа арналмаған инвестиция жарнамасы бөлшек клиентке жетпеуге тиіс; алушы санатын анықтауға орынды шаралар қажет; реттелмейтін схема үлестері section 238 аясында | Клиент санаты және қажет болса куәлік күні |
| DIFC: DFSA Collective Investment Rules, 15-тарау | Шетелдік қор ұсынысына designated fund мәртебесі, жарамдылық жөніндегі ұсыным немесе бастапқы жазылымы кемінде USD 50 000 болатын Professional Clients-ке жеке орналастыру қажет | Сүйенген жол; Professional Client санаты |
| Сауд Арабиясы: CMA Investment Funds Regulations, 6-бөлім | Шетелдік қорлар институционалдық және білікті клиенттермен анықталған, бөлшек алушыға шегі бар жеке орналастыру ретінде лицензияланған таратушы арқылы ұсынылады; он бес күн бұрын хабарлау қажет | Тағайындалған таратушы; хабарлау күні; инвестор санаты |
Зерттеу мақсатында келтірілген дереккөздер түйіні; заң кеңесі емес. Әр жол дереккөз нені бекітетінін көрсетеді, бүкіл режимді сипаттамайды. [7, 8, 9, 10, 11]
5 Шешім циклы күйін құрылымдық мандат сәйкестігінен бөлу
Стратегия, география және инвестиция сомасы баяу өзгереді. Олар инвесторға не істеуге рұқсат етілгенін және нені қалайтынын сипаттайды. Шешім циклының күйі тез өзгереді. Ол маңызды кезеңде әрекет ете ала ма дегенді білдіреді: құрылым әлі инвестициялай ма, жылдық бөлу ашық па және комитет келесі жолы қашан жиналады. Алғашқы үшеуін құрылымдық сәйкестік, төртіншісін уақыт ретінде қараймыз. Құрылымдық сәйкестігі мінсіз, бірақ бөлуі жабық инвестор келесі қаражат тартуға жақсы атау, қазіргі үдеріске уақыт жұмсаудың нашар нысанасы болады.
Венчурлік инвесторлар зерттеуі шектеулерімен бірге уақытты бағалауға көмектеседі. 885 институционалдық венчурлік инвесторды қамтып, 681 компанияда жүргізілген сауалнамада Gompers, Gornall, Kaplan және Strebulaev орташа мәміле 83 күнде жабылып, 118 сағат кешенді тексеру мен он анықтама қоңырауын қажет ететінін хабарлайды. [4] Бұл компанияларды бағалайтын венчурлік фирмалардың өздері берген сандар. Олар қорларды бағалайтын шектеулі серіктестерді, кредиттік инвесторларды немесе Шығанақ мекемелерін сипаттамайды. Алғашқы байланыстан міндеттемеге дейінгі уақыт үдеріс жүріп жатқанда инвестордың цикл күйі өзгеруі мүмкін дәрежеде ұзақ екенін көрсетеді.
Уақыт туралы деректер де ең әлсіз. Жарияланған саясаттың күні бар әрі ол тұрақты; капитал орналастыру күйі хабарламалардан, әңгімелерден және күнтізбеден жорамалданады. Сондықтан цикл жазбасы басқа кірістерден жиірек ескіреді деп күтіп, экспериментте оған ең жоғары ескіру жиілігін береміз. Бұл 4-кестедегі жорамал, оны 16-бөлім өзгертеді. Ең жоғары болжау салмағы бар кіріс ең аз сенімді де болуы мүмкін.
6 Инвестор іріктеу зерттеуі нені дәлелдейді және нені дәлелдемейді
Экспериментті әдебиеттегі үш нәтиже қалыптастырады. Біріншісі: инвестор үдерістері сатылы және қатаң іріктейді. Gompers пен әріптестері венчурлік фирма бір жабылған мәмілеге шамамен 100 мүмкіндік қарайтынын айтады. Шамамен төрттен бірі басшылық кездесуіне, соның үштен бірі серіктестер кездесуіне, кейін шамамен жартысы кешенді тексеруге өтеді, ал тексерулердің үштен бірі шарттар парағын алады. [4] Бұл инвестордың өз үдерісі. Ол нәтижені шартты сатылар қатары ретінде модельдеуді қолдайды, мұны 13-бөлім жасайды.
Екіншісі: қолжетімділік қарым-қатынасқа тәуелді. Сол сауалнама мәмілелердің 30%-дан астамы кәсіби желіден, шамамен 20%-ы басқа инвесторлар жолдамасынан, шамамен 10%-ы ғана компания басшылығының ұсынысынан келетінін айтады. Респонденттердің шамамен жартысы қорға сәйкестікті маңызды іріктеу факторы, 14%-ы ең маңыздысы деп атайды, бірақ басқару тобы әлдеқайда алда. [4] Сондықтан мандат сәйкестігі бірнеше кірістің бірі, ал бар қарым-қатынас бөлек болжаушы. Құрастырылған генерациялау моделінде қарым-қатынас қосымша нәтиже ақпаратына ие. Нақты науқандағы оның үлгіден тыс қосымша болжау құндылығын жорамалдамай, бағалау қажет.
Үшінші нәтиже әдістемелік. Bernstein, Korteweg және Laws онлайн платформада кездейсоқ далалық эксперимент жүргізіп, шамамен 17 000 электрондық хатты ерте кезеңдегі белсенді 4 500-ге жуық инвесторға жіберген және әр хаттағы ашылатын ақпаратты өзгерткен. Орташа инвестор құрылтайшылар тобы ақпаратына күшті жауап беріп, коммерциялық ілгерілеуге немесе бар жетекші инвесторларға солай жауап бермеген. [6] Мәнмәтін бір платформадағы ерте кезеңдік үлестік инвестициялар. Маңыздысы дизайн: ақпарат кездейсоқ берілгендіктен, жауапты соған жатқызуға болады. Карта зерттеуіне де осы қасиет қажет.
Бұл зерттеулердің ешқайсысы мандатқа сәйкестік ұпайы мекемелерге жеке орналастырудағы алғашқы кездесуді болжай ма деп өлшемейді және Шығанақты қамтымайды. Оларды қандай да бір жиілікті қоюға емес, эксперимент құрылымын таңдауға пайдаланамыз.
7 Қате екенін көрсетуге болатындай картаны белгілеу
Карта тексеруге жеткілікті қарапайым болса ғана орнын ақтайды. Әрқайсысы үш деңгейде бағаланатын төрт кірісті ұсынамыз, ұпай жиыны 100. Стратегия мен шешім циклына әрқайсысына 30 ұпай, география мен инвестиция сомасына әрқайсысына 20 береміз. Жазба мүмкіндік мандаттан тыс немесе цикл жабық десе, кіріс ұпай алмайды; іргелес не белгісіз болса, бөлінген ұпайдың жартысын, құжатталған сәйкестікте бәрін алады. 3-кесте матрицаны береді. 4-бөлімнің құқықтық шекарасы ұпай қоюдан бұрын қолданылады және ұпай әкелмейді.
(1a) теңдеуінде S инвестор i ұпайы, w кіріс k-ның ұпай салмағы, ал ирек белгімен берілген тіркелген деңгей 0, 0.5 немесе 1 болады. (1b) теңдеуі эксперименттің генерациялау моделі: талапқа сай алғашқы кездесу болса M бірге тең; x әр кірістің шын деңгейі; байланыс болса r бірге тең; u ешқашан тіркелмейтін ынта; грек әріптері көрсетілген коэффициенттер. Ұпай тіркелген кірістер мен тұрақты балдарды қолданады. Нәтиже шын кірістерге және ұпай көрмейтін екі нәрсеге байланысты.
| Кіріс | Ұпай | Ұпай алмайды | Бөлінген ұпайдың жартысы | Толық ұпай | Сақталатын дәлел |
|---|---|---|---|---|---|
| Стратегия | 30 | Активтер класы, кезең не құрал алынып тасталған | Рұқсат етілген, бірақ жарияланған басымдықтан тыс | Жарияланған басымдық ішінде | Күні бар саясат, мандат немесе қор құжаттары |
| География | 20 | Аймақ алынып тасталған | Аймақ рұқсат етілген, бірақ басым емес | Басым аймақ немесе жергілікті нарық | Саясат шектері; бұрынғы инвестициялар |
| Инвестиция сомасы | 20 | Сома жарияланған диапазоннан тыс | Диапазонның немесе құрылым үлесі шегінің шетінде | Диапазон ішінде | Міндеттеме диапазоны; қор үлесінің шегі |
| Шешім циклы | 30 | Құрылым капиталы толық міндеттемеленген немесе бөлу жабық | Цикл ортасы немесе күйі белгісіз | Бөлу ашық, белсенді инвестициялау жүріп жатыр | Күні бар күй жазбасы мен дереккөзі |
| Құқықтық шекара | Жарамдылық сүзгісі | Байланыс жасалмайды немесе рұқсат арна қолданылады | Қолданылмайды | Құжатталған негізде жарамды | 2-кестеге сай санат пен жол |
Ұсынылатын карта. Ұпайлар деректен бағаланбаған, жобалық таңдау. Құқықтық шекара бағалаудан бұрынғы сүзгі. [1, 2, 3]
Үш таңдау картаны тексеруге мүмкіндік береді. Кірістер санаттық болғандықтан, бір құжаттарды оқыған екі талдаушы бір ұпайға жетуге тиіс. Салмақтар нәтижелер белгілі болмай тұрып бекітіледі. Қарым-қатынас алынып тасталады, сонда сәйкестіктің құны қолжетімділіктің құнынан ажыратылады.
8 Ұпайды ажырату қабілетімен, калибрлеумен және лифтпен бағалау
Ұпай екі міндет атқарады, олар әртүрлі өлшенеді. Ажырату қабілеті дегеніміз реттеу: кездесуді қабылдаған инвестор қабылдамағаннан жоғары ұпай алуға тиіс. Стандарт өлшем ROC қисығы астындағы аудан. Fawcett бұл аудан кездейсоқ оң жағдайдың кездейсоқ теріс жағдайдан жоғары орналасу ықтималдығына тең екенін, кездейсоқ рет 0.5 беретінін, ал Джини коэффициенті екі ауданнан бірді шегергенге тең екенін көрсетеді. [12] Әр нәтиже сыныбы ішіндегі ұпай үлестірімі сақталса, сынып үлестерінің өзгеруі AUC-ға әсер етпейді. Қаражат тартуларды салыстырғанда жағдайлар құрамы мен нәтиже механизміне бәрібір назар аудару қажет.
(2a) теңдеуінде a талапқа сай кездескен инвесторды, b кездеспегенді білдіреді; тең ұпай жарты жеңіс саналады, бұл мәндері аз картада маңызды. (2b) теңдеуіндегі d децилінің лифті сол децильдегі m кездесуді n инвесторға бөлген жиіліктің толық тізім жиілігіне қатынасы. Лифт алғашқы топ орташадан қанша жақсы деген практикалық сұраққа жауап береді. Fawcett ROC қисығынан өзгеше лифт базалық жиілікпен өзгеретінін ескертеді; сондықтан оны базалық жиіліксіз бір қаражат тартудан басқасына көшіруге болмайды. [12]
Калибрлеу екінші міндет: болжанған 20% шамамен әр бестің бірінде жүзеге асуға тиіс. Van Calster мен әріптестері калибрлеуді болжамдық модельдердің әлсіз тұсы деп атап, деңгейлерін бөледі. Орташа калибрлеу орташа болжамды бақыланған жиілікпен салыстырады. Әлсіз калибрлеу нөлге ұмтылатын бос мүшемен және бірге ұмтылатын көлбеумен беріледі; бірден төмен көлбеу болжамдардың тым шеткі екенін білдіреді. Авторлар артық бейімделуді, орта айырмасын, уақыттық ығысуды және өлшеу қатесін себеп деп атап, калибрі нашар модельдің AUC-сы төмен бәсекелестен пайдасы аз болуы мүмкін дейді. [13]
(3a) теңдеуінде төбешік белгісі бар инвестор i-дің бағаланған ықтималдығы нәтиже бойынша шанс логарифмі шкаласында регрессияланады; alpha көлбеуді бірге бекітіп бағаланатын калибрлеу бос мүшесі, lambda калибрлеу көлбеуі. (3b) теңдеуі Брайер ұпайы B, n инвестор бойынша болжам мен нәтиже айырмалары квадраттарының орташа мәні; төмені жақсы және тек бірдей нәтижелерге тексерілген ұпайлар арасында салыстырылады. 2026 жылғы сәуірде шыққан банк модель тәуекелі жөніндегі қадағалау нұсқауы модель шығысын нақты нәтижемен салыстыруды нәтижелерді талдау деп атап, жобада сарапшы пайымы қолданылса оның сапасын бағалауға көмектесетінін айтады. [16] Нұсқау банктерге арналған, кеңесшілерге ереже емес; біз өкілеттігін емес, сөздігін аламыз.
9 Генерациялау жорамалдары көрсетілген жасанды жиынтық
Эксперимент толық құрастырылған. 12 000 инвесторды 1376 тұрақты кездейсоқ бастапқы мәнімен жасаймыз. Әр инвесторға стратегия, география, сома және шешім циклының шын деңгейлері 4-кестенің үлесімен тәуелсіз беріледі. Әр бестің бірінде топпен бұрынғы қатынас бар. Әрқайсысының стандартты қалыпты үлестірімнен алынған тіркелмейтін ынтасы бар; ол инвесторды қозғайтын, бірақ дерекқорға түспейтіннің бәрін білдіреді. Нәтижеге әсер етпейтін танымалдық мәні де беріледі.
Нәтижелер (1b) теңдеуіне сай. Талапқа сай алғашқы кездесу шанс логарифмі стратегия толық сәйкес болса 2.2, цикл ашық болса 2.0, сома сәйкес болса 1.2, география сәйкес болса 1.0 өседі; қарым-қатынас 0.9, әр ынта бірлігі 0.7 қосады. Тексеру мен міндеттеме алдыңғы саты шартымен басқа көрсетілген теңдеулерден жасалады. Осы кірістерде байланыс жасалса жиынтықтың 12.5%-ы талапқа сай кездесуді қабылдайды. Бұл нарық бағасы емес, кірістердің салдары. Топ шын деңгейді емес, жазбаны көреді; ескіру ықтималдығы стратегия мен географияда 5%, сомада 15%, циклда 20% деп беріледі.
Жиынтық кездейсоқ әзірлеу және тексеру жартыларына бөлінеді, әрқайсысында 6 000 инвестор. Карта ұпайлары алдын ала бекітіліп, екі жартыны да қолданбайды. Әзірлеу жартысы ұпайдан ықтималдыққа функцияны бағалауға ғана жұмсалады. Барлық ажырату, лифт және калибрлеу сандары әр инвестормен байланыс жасалатын тексеру жартысынан алынады. Соңғы шарт маңызды. Бұл толық кездейсоқ науқанның құрастырылған баламасы, ал нақты топта ол сирек болады. 15-бөлім оны алып тастайды.
| Кіріс | Жорамал | Мәртебе |
|---|---|---|
| Жиынтық | 12 000 инвестор; бастапқы мән 1376; әр жартыда 6 000 | Құрастырылған |
| Стратегия сәйкестігі (тыс / іргелес / негізгі) | 40% / 35% / 25% | Жорамал |
| География сәйкестігі (тыс / рұқсат / басым) | 30% / 35% / 35% | Жорамал |
| Сома сәйкестігі (диапазоннан тыс / шетінде / ішінде) | 30% / 40% / 30% | Жорамал |
| Шешім циклы (жабық / ортасы / ашық) | 30% / 40% / 30% | Жорамал |
| Бар қарым-қатынас | Инвесторлардың 20%-ы | Жорамал |
| Кездесудің шанс логарифмі | -5.95 + 2.2 стратегия + 1.0 география + 1.2 сома + 2.0 цикл + 0.9 қарым-қатынас + 0.7 ынта | Генерациялау моделі |
| Кездесу шартымен кешенді тексерудің шанс логарифмі | -2.3 + 1.2 стратегия + 0.8 сома + 0.6 цикл + 0.5 ынта | Генерациялау моделі |
| Тексеру шартымен міндеттеменің шанс логарифмі | -2.3 + 1.0 сома + 1.0 цикл + 0.4 география + 0.5 ынта | Генерациялау моделі |
| Тіркелмеген ынта; танымалдық | Әрқайсысы стандартты қалыпты үлестірімде; танымалдық нәтижелерге әсер етпейді | Жорамал |
| Карта ұпайлары | 30 стратегия / 20 география / 20 сома / 30 цикл | Жобалық таңдау |
| Ескірген жазбалар, базалық | 5% стратегия / 5% география / 15% сома / 20% цикл | Жорамал |
| Ескірген жазбалар, стресс | 15% / 10% / 30% / 50% | Стресс кірісі |
| Қате салмақты карта | 15 стратегия / 45 география / 40 сома / 0 цикл | Стресс кірісі |
| Әлсіз нарық | Әр кездесудің шанс логарифмі 0.7-ге төмен; нәтижелер жаңадан тартылады | Стресс кірісі |
| Бірінші толқын | 100 байланыс, әр 1 000 атауға | Жобалық таңдау |
| Когорталарды қайта іріктеу | Әр көлемде 2 000 кездейсоқ когорта, қайтарусыз іріктеу | Әдіс |
Толық жасанды. Деңгейлер 0, 0.5 және 1 деп бағаланады. Ешбір кіріс бақыланған нарық жиілігі емес.
10 Ажырату қабілеті: ұпай инвесторларды баламалардан жақсы реттейді
Тексеру жартысында базалық картаның AUC-сы 0.744, Джини коэффициенті 0.488 болады. Кездейсоқ алынған талапқа сай кездескен инвестор кездеспегеннен шамамен төрттің үшеуінде жоғары ұпай алады. Екі салыстыру мәні осы санға мағына береді. Ең үлкен әрі белгілі атаулардан бастау дағдысын көрсететін танымалдық реті 0.524 береді. Танымалдыққа нәтиже әсері берілмегендіктен, бұл кездейсоқтыққа жақын. Тек қарым-қатынас реті 0.550 береді: генерациялау моделінде қатынас маңызды, бірақ ол инвесторлардың бестен бірінде ғана бар, сондықтан қалғандарын реттемейді.
Жоғарғы шек те нәтижедей маңызды. Ешбір топ біле алмайтын генерациялау ықтималдығының өзімен реттеу 0.833 береді. 0.744 пен осы шек айырмасының үш себебі бар. Жазбалар толық емес: сол салмақтар мінсіз жазбада 0.782 береді. Карта қарым-қатынасты қоспайды. Ынта мүшесі құрылым бойынша бақыланбайды. Құжатқа сүйенген ұпай соңғы айырманы жоя алмайды, топ та мұны күтпеуге тиіс.
Салмақтың әсері күткеннен аз. Төрт тіркелген кіріс пен қарым-қатынасты пайдаланып әзірлеу жартысына сәйкестендірілген логистикалық регрессия 0.758 береді. Төрт сәйкестік коэффициенті қосындысы 100 болатындай қалыпқа келтіріледі; тәуелсіз дөңгелектелген үлестері 35 / 18 / 19 / 29, дөңгелектеуден қосынды 101. Олар алдын ала таңдалған 30, 20, 20 және 30-ға жақын. Әр салмағы 25 болатын карта 0.732 береді. Бұл жиынтықта кіріс таңдауы мен жазба сапасы ұпайды нәзік түзетуден гөрі ажыратуды көбірек өзгертеді.
11 Децильдік лифт бірінші толқынды шоғырландырады
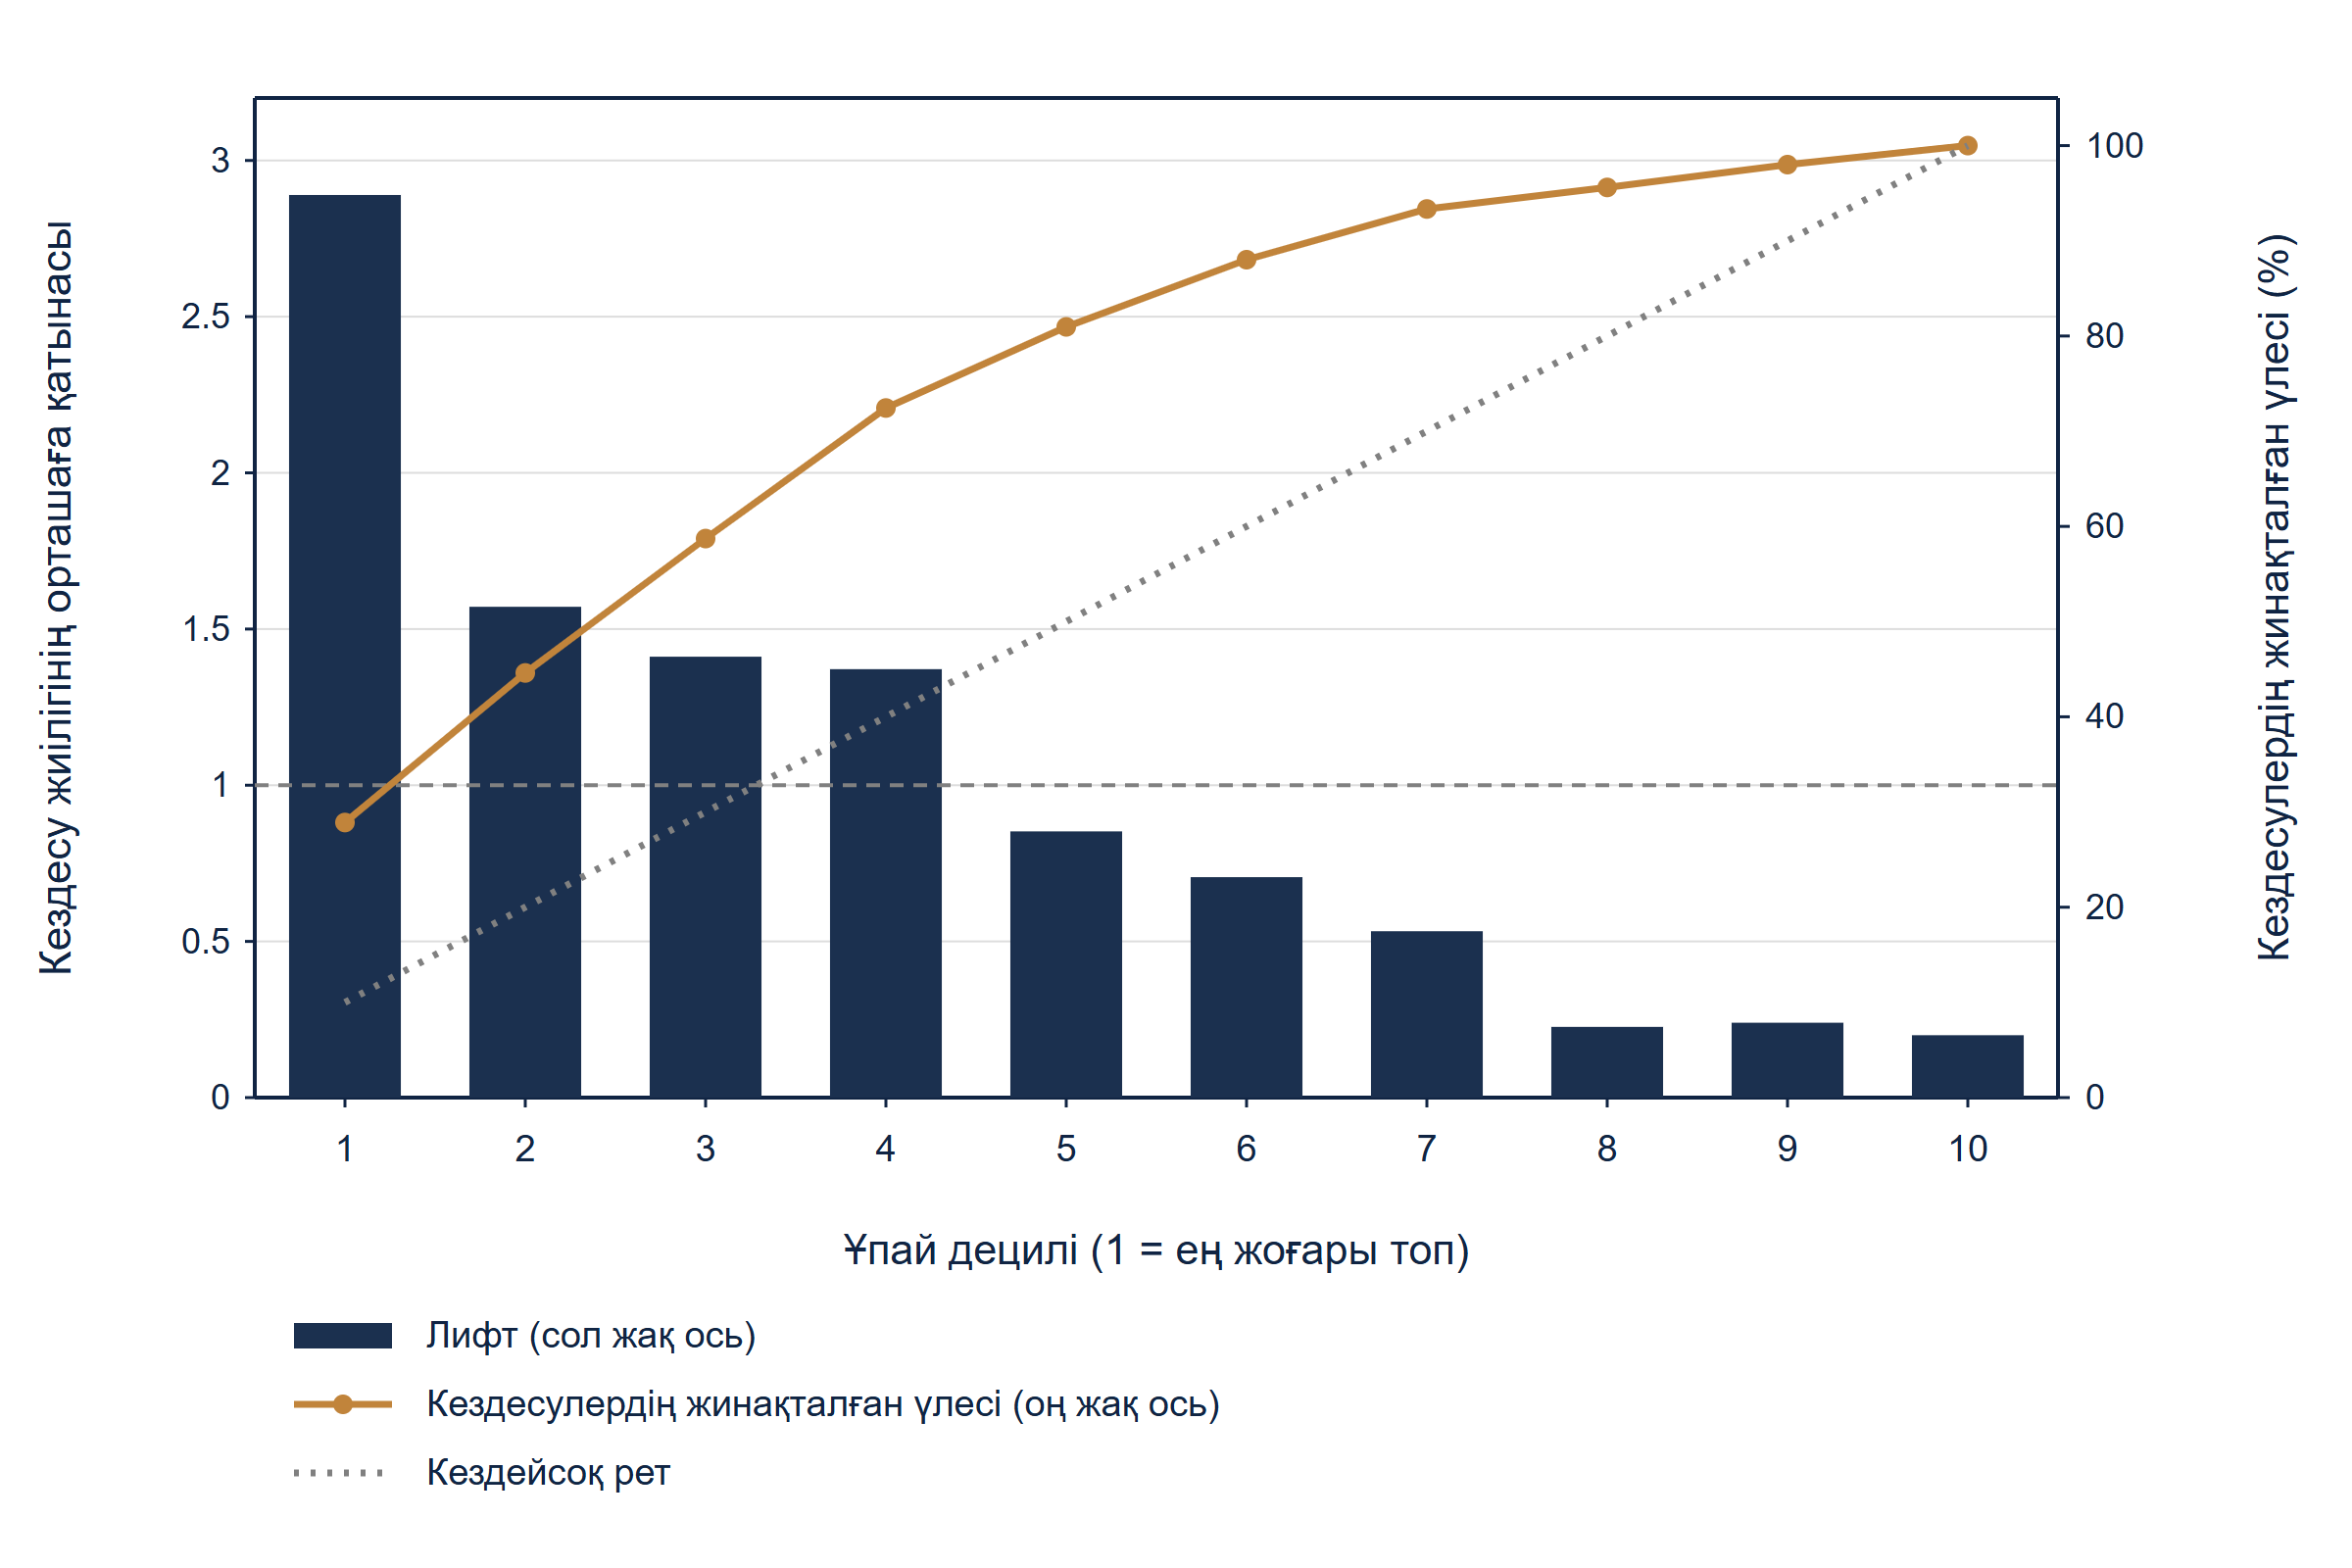
5-кесте мен 1-сурет тексеру жартысын ұпаймен реттеп, тең он топқа бөледі. Төрт кірісті карта аз түрлі мән беретіндіктен, ұпайы бірдей инвесторлар тұрақты кездейсоқ кілтпен реттеліп, көршілес дециль диапазондары түйіседі. Жоғарғы децильдің кездесу жиілігі 36.2%, бұл орташаның 2.89 есесі, ал орташа 12.5%. Төменгі дециль жиілігі 2.5%, лифті 0.20. Жоғарғы екі дециль барлық талапқа сай кездесудің 44.6%-ын, жоғарғы үшеуі 58.7%-ын, жоғарғы жартысы 81.0%-ын қамтиды.
Қисық пішіні шешімнің мағынасын береді. Лифт бірінші децильден кейін күрт түсіп, төртінші мен бесінші арасында бірден төмендейді. Одан төмен әр байланыс кездейсоқтан өнімсіз, ал сегізінші децильде шамамен төрттен бірі болады. Бүкіл тізімді қамтитын топ ұпайдан жалпы кездесу санын арттырмайды, тек олардың келу ретін өзгертеді. Ұпай реттілік құралы, оның құны қуат ең тапшы кезде ең жоғары.
| Дециль | Инвесторлар | Ұпай диапазоны | Кездесулер | Генерацияланған жиілік | Болжанған жиілік | Лифт | Жинақталған үлес |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75-тен 100-ге дейін | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65-тен 75-ке дейін | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60-тан 65-ке дейін | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55-тен 60-қа дейін | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50-ден 55-ке дейін | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45-тен 50-ге дейін | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35-тен 45-ке дейін | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30-дан 35-ке дейін | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20-дан 30-ға дейін | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0-ден 20-ға дейін | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Мәндер дөңгелектелген. Болжанған жиілік әзірлеу жартысына сәйкестендірілген функцияны қолданады.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтықтың тексеру жартысына MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта жоқ.
12 Калибрлеу ретті жоспарлау ықтималдығына айналдырады
Рет топқа неден бастау керегін айтады. Ықтималдық мақсатты кездесу санына қанша байланыс керегін көрсетеді, клиент сұрайтын сан осы. Әзірлеу жартысында ұпайдан ықтималдыққа екі параметрлі логистикалық функцияны бағалаймыз: бос мүшесі -4.89, коэффициенті 5.30 және ол ұпайдың 100-ге бөлінген мәніне қолданылады. Функция беретін ықтималдықтар: 9.6% (ұпай 50), 23.4% (ұпай 70) және 60.0% (ұпай 100). Тексеру жартысында орташа болжам 12.4%, генерацияланған жиілік 12.5%.
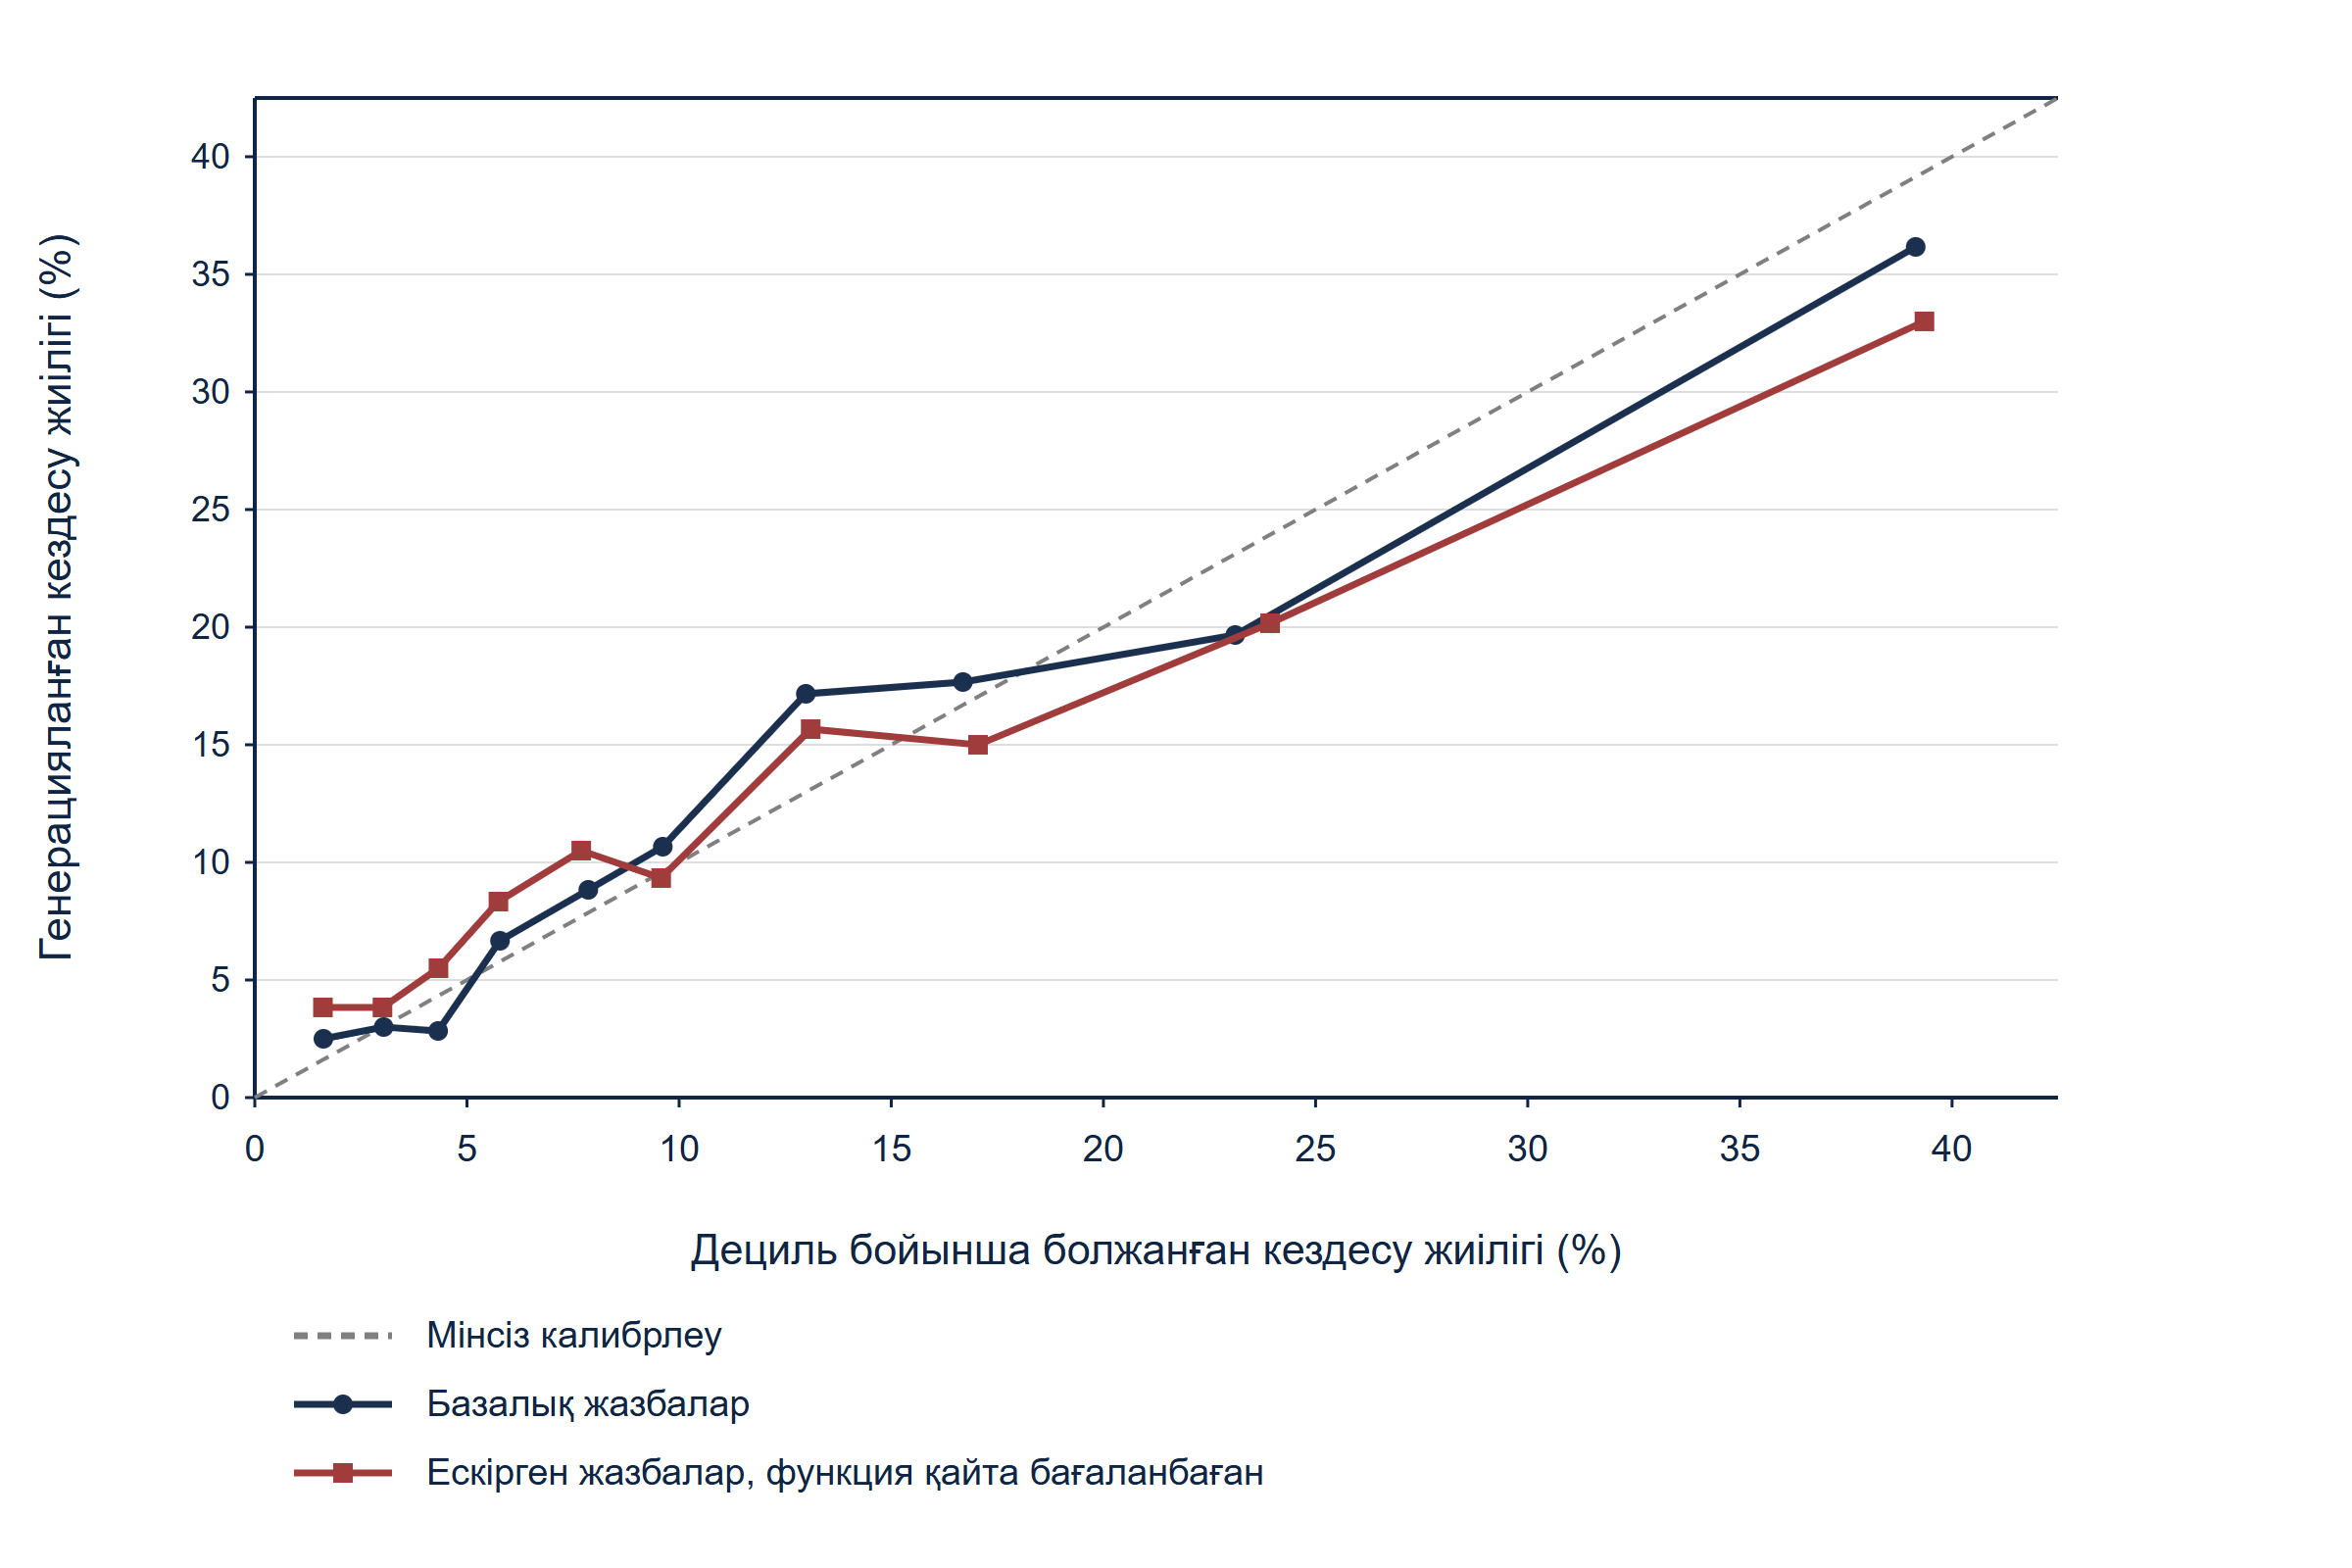
Тексеру жартысындағы калибрлеу бос мүшесі 0.01, көлбеуі 0.89. Орташа калибрлеу дұрыс, ал бірден төмен көлбеу болжамдардың аздап тым шеткі екенін көрсетеді. 5-кесте мұны ашады: жоғарғы дециль болжамы 39.1%, кездесуі 36.2%, ал кез келген децильдегі болжанған және генерацияланған жиіліктің ең үлкен айырмасы 4.2 пайыздық тармақ. 2-сурет он децильді диагональмен салыстырады. Брайер ұпайы 0.0994, барлығына орташа жиілік берген болжамда 0.1095, яғни 9.2% жақсару.
Екі ескерту бар. Көлбеу нәтижелерді бір рет генерациялаудан алынған 751 кездесуге бағаланған; бірден айырмасының бір бөлігі функция қасиетінен емес, іріктеме ауытқуынан. Ол алынған күйінде хабарланып, түзетілмеді. Маңыздысы, функция картаның осал бөлігі. Бұл стресс сынағында ұпай салмақтары тұрақты, ал ықтималдық функциясы бастапқы жасанды жауап механизміне сәйкестендірілген. 16-бөлім реттеуді бекітіп, кездесу ықтималдығын өзгертеді; әлсіз нарықта кездесу саны жартыдан астам асыра болжанады.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтықтың тексеру жартысына MatchPoint талдауы. Ескірген жазбалар сызығы базалық жазбаға бағаланған функцияны қайта бағаламай қолданады.
13 Алғашқы кездесуден міндеттемеге дейінгі үдерісті қадағалау
Алғашқы кездесу аралық нәтиже. Сондықтан эксперимент венчурлік сауалнама инвестор жағынан құжаттаған шартты құрылымды қолданып, әр инвесторды тексеру мен міндеттемеге дейін өткізеді. [4]
(4a) теңдеуінде C инвестор i міндеттеме алғанда бірге тең; p талапқа сай кездесу ықтималдығы, q кездесу шартымен тексеру ықтималдығы, c тексеру шартымен міндеттеме ықтималдығы. (4b) теңдеуінде E бірінші K байланыстан күтілетін міндеттемелер саны, T сыналатын ереже бойынша жоғары тұрған K инвестор жиыны. Генерациялау моделінде стратегия мен сома тексеруге, сома мен шешім циклы міндеттемеге ықпал етеді; тіркелмеген ынта барлық сатыға кіреді.
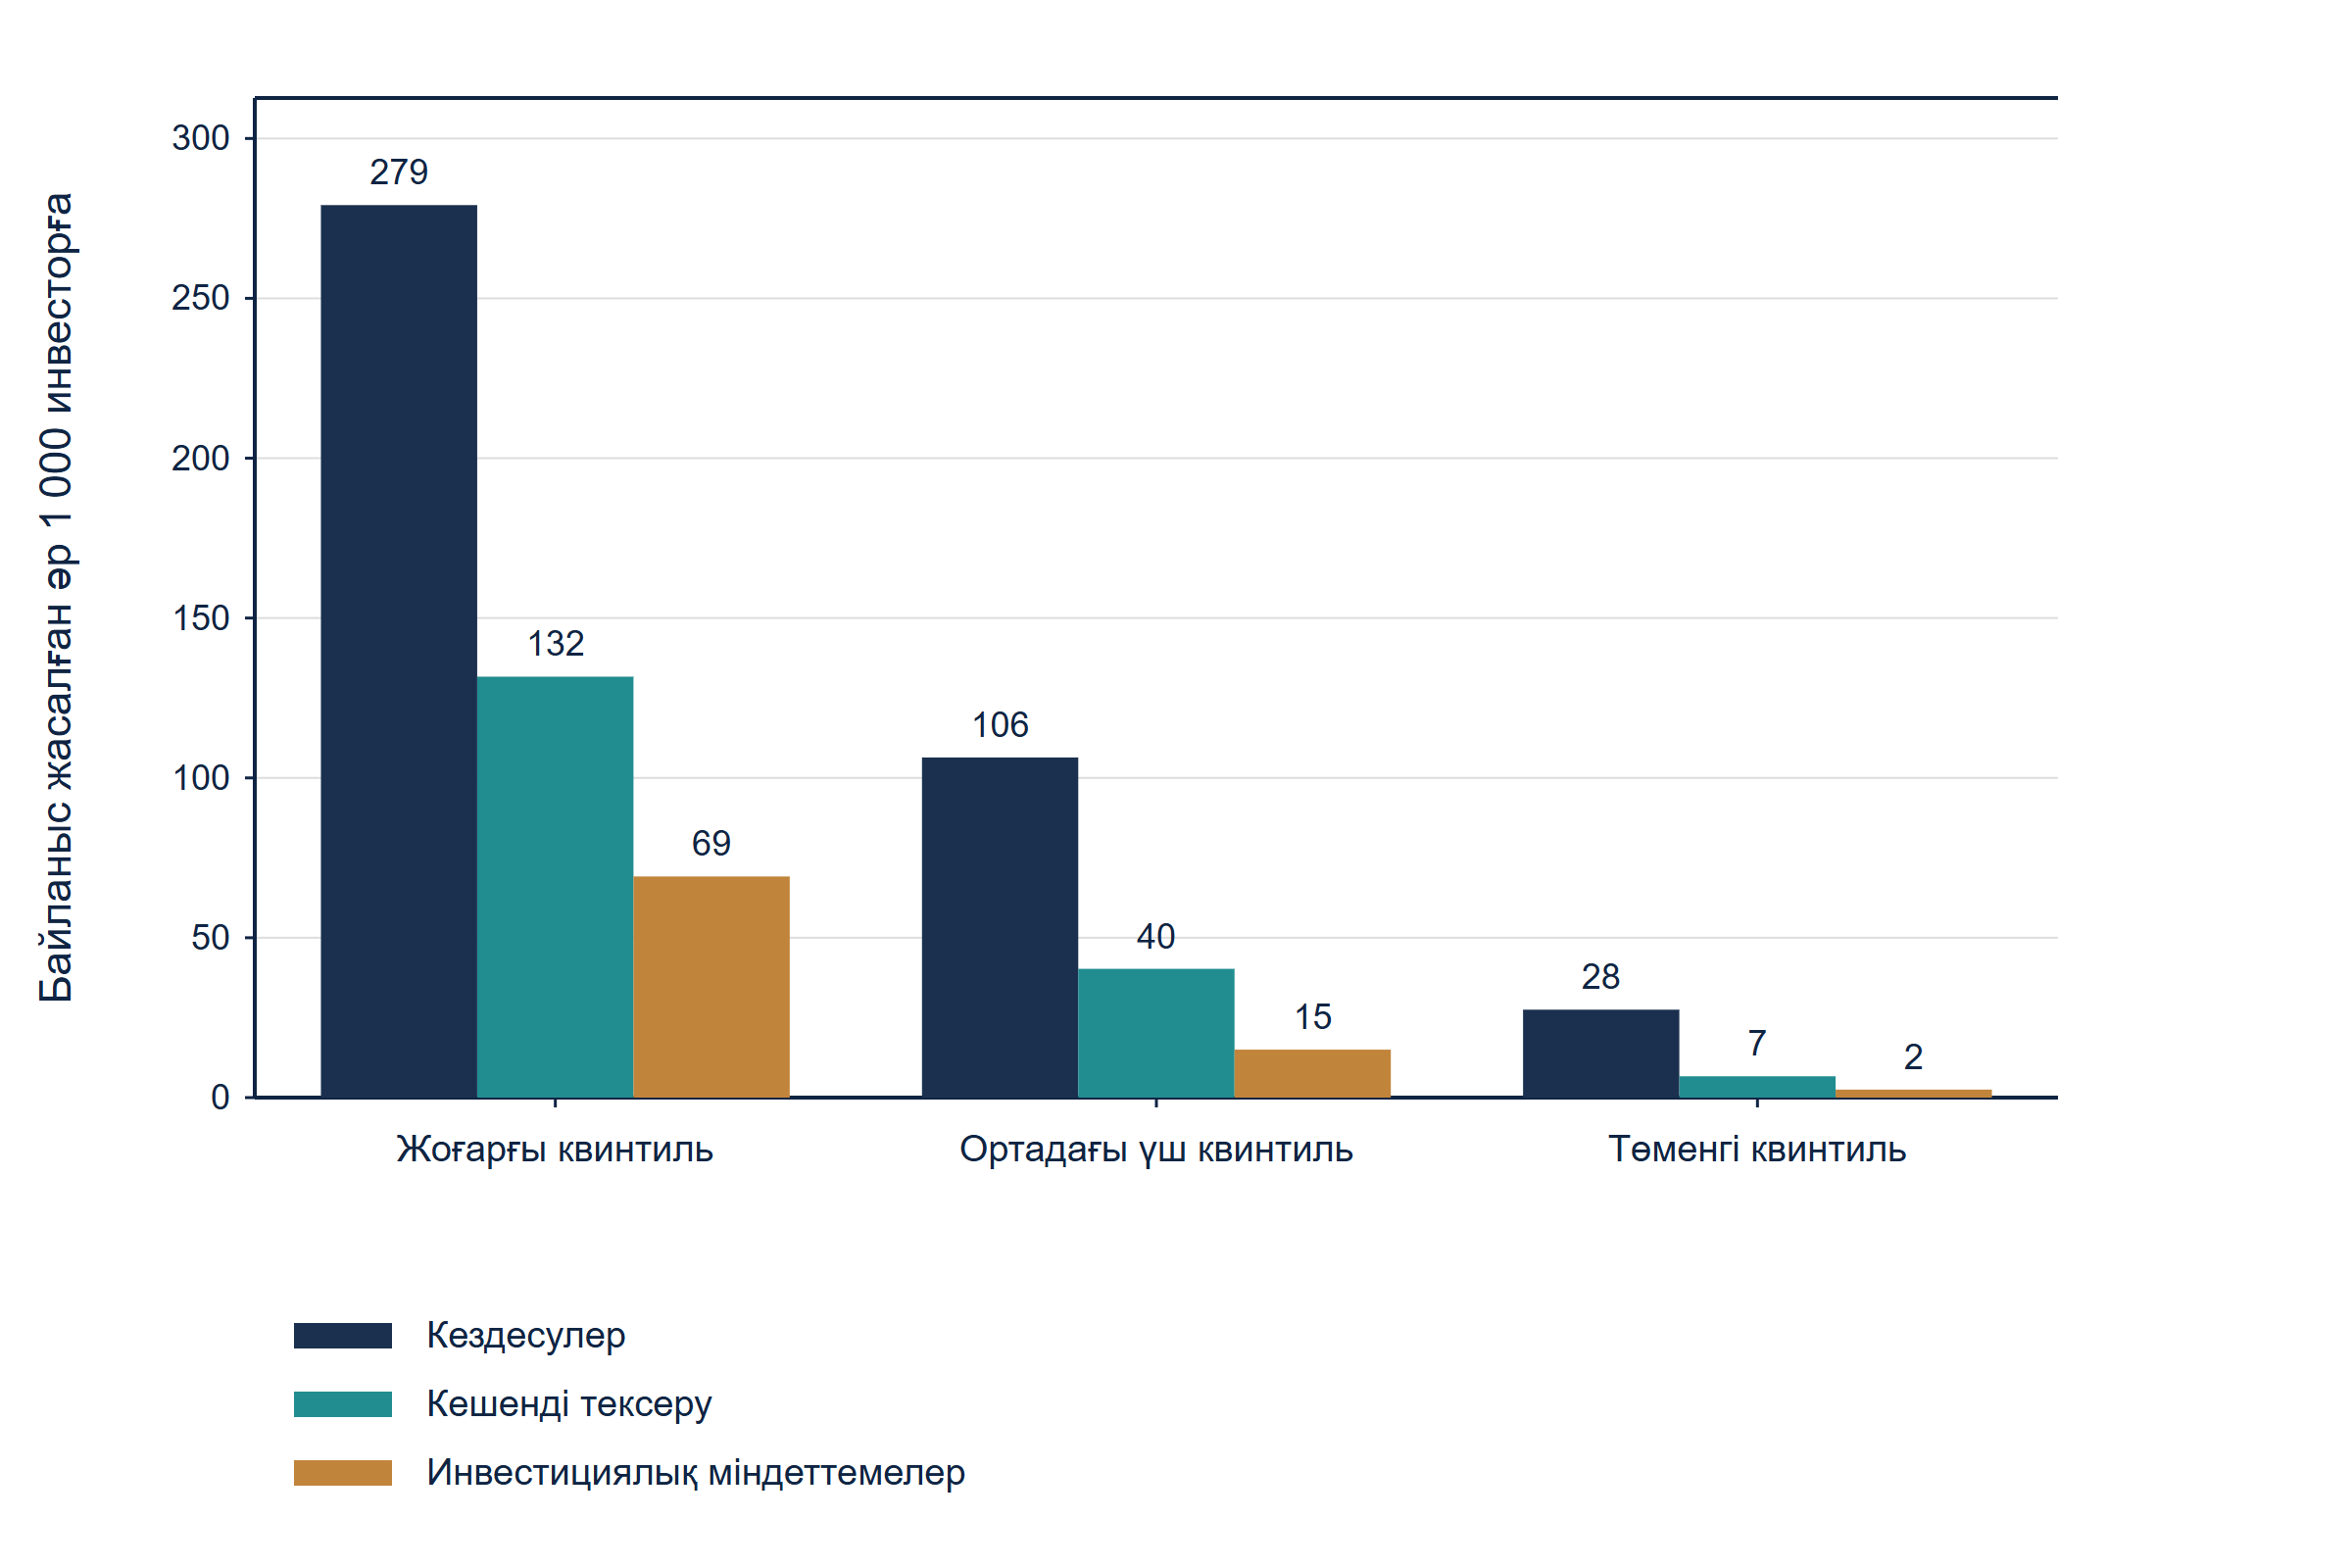
6-кесте мен 3-сурет ұпай тобы бойынша генерацияланған нәтижелерді береді. Жоғарғы квинтильдің кездесу жиілігі 27.9%; кездесудің 47.2%-ы тексеруге, тексерудің 52.5%-ы міндеттемеге өтеді. Бұл 69.2 міндеттеме береді, әр 1 000 байланысқа шаққанда. Ортадағы үш квинтиль 15.0, төменгісі 2.5 береді. Жоғарғысы 83 міндеттемені, жалпы 140-тың 59.3%-ын береді. Ұпай міндеттемелерді AUC 0.791 арқылы реттейді, бұл кездесуден сәл жоғары, өйткені есікті ашқан кірістер кейінгі сатыларды да қолдайды.
Бір сан осы нәтижені шектейді. Кездескен инвесторлар ішінде ұпай тексеруге өтетіндерді небәрі AUC 0.595-пен ажыратады. Инвестор бөлмеге келгеннен кейін картаның айтары аз; көрінбейтін ынта мен эксперимент модельдемеген мүмкіндік сапасы қалады. Абсолют конверсияларды автор қойған, олар венчурлік фирмалар айтатын шамамен 100 мүмкіндіктен бір жабылған мәміледен әлдеқайда жоғары. [4] Олар жасанды жағдайдағы сүзілген ұзын тізімді сипаттайды, нарық жиілігі ретінде оқылмауы керек.
| Ұпай тобы | Атаулар | Кездесулер | Кешенді тексеру | Қол қою | Кездесу жиілігі | Тексеру жиілігі | Қол қою жиілігі | Әр 1 000-ға қол қою |
|---|---|---|---|---|---|---|---|---|
| Жоғарғы квинтиль | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| Ортадағы үш квинтиль | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| Төменгі квинтиль | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| Барлығы | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Мәндер дөңгелектелген. Атаулар байланыс жасалған инвесторлар, қол қою міндеттеме дегенді білдіреді; тексеру жиілігі кездесуге, қол қою жиілігі тексеру жағдайына есептеледі.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтықтың тексеру жартысына MatchPoint талдауы. Генерацияланған нәтижелер; саты жиіліктері автор қойған кірістер.
14 Бірінші толқын қуаты лифтті шешімге айналдырады
Реттілік шешімінің бюджеті бар. Жетекшілер бірінші толқында жақсы дайындалған 100 байланыс жасай алады делік, ұзын тізімдегі әр 1 000 атауға шаққанда. 7-кесте генерациялау ықтималдығынан күтілетін мәндерді алып, осы бюджетте реттеу ережелерін салыстырады. Бұл салыстырудан жаңа Бернулли нәтижелерінің шуын алып, шектеулі жасанды жиынтыққа, реттеу мен теңдікті шешудің кездейсоқ таңдауларына және жорамал параметрлерге тәуелділікті сақтайды. Кездейсоқ рет 12.9 кездесу мен 2.40 міндеттеме күтімін береді. Танымалдық 13.1 және 2.44, қатынас басымдығы 19.9 және 3.55, базалық карта 36.8 және 8.80 береді. Бұл кездейсоқ реттен кездесу бойынша 2.8 есе, міндеттеме бойынша 3.7 есе көп.
Көп топтың алдындағы нақты салыстыру қарым-қатынасқа сүйенген байланыспен болады. Құрастырылған жағдайда қатынастың нақты әсері болғандықтан, таныс инвестордан бастау кездейсоқтан жақсы; бірақ карта сол байланыс санынан 2.5 есе көп күтілетін міндеттеме береді. Екеуін қолданатын бағаланған модель 39.5 кездесуге жетеді. Практикалық мағынасы: сәйкестік атауды, қарым-қатынас жолды таңдасын. Карта мінсіз алдын ала білудегі кездесулердің 74%-ын қамтиды, ал кестедегі ешбір құжаттық рет сол айырманы жаппайды.
| Реттеу ережесі | Байланыстар | Күтілетін кездесулер | Күтілетін тексерулер | Күтілетін міндеттемелер | Міндеттемеге шаққандағы байланыстар |
|---|---|---|---|---|---|
| Кездейсоқ рет | 100 | 12.9 | 5.5 | 2.40 | 42 |
| Тек танымалдық | 100 | 13.1 | 5.6 | 2.44 | 41 |
| Қарым-қатынас алдымен | 100 | 19.9 | 8.3 | 3.55 | 28 |
| Қате салмақтар | 100 | 23.0 | 10.7 | 5.56 | 18 |
| Ескірген жазбалар | 100 | 31.1 | 15.2 | 6.94 | 14 |
| Базалық карта | 100 | 36.8 | 18.6 | 8.80 | 11 |
| Бағаланған салмақтар және қарым-қатынас | 100 | 39.5 | 20.0 | 9.39 | 11 |
| Генерациялау ықтималдығы (іс жүзінде қолжетімсіз) | 100 | 49.6 | 27.4 | 13.78 | 7 |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Көрсетілген мәндер дөңгелектелген. Күтімдер генерациялау ықтималдықтарынан есептелген.
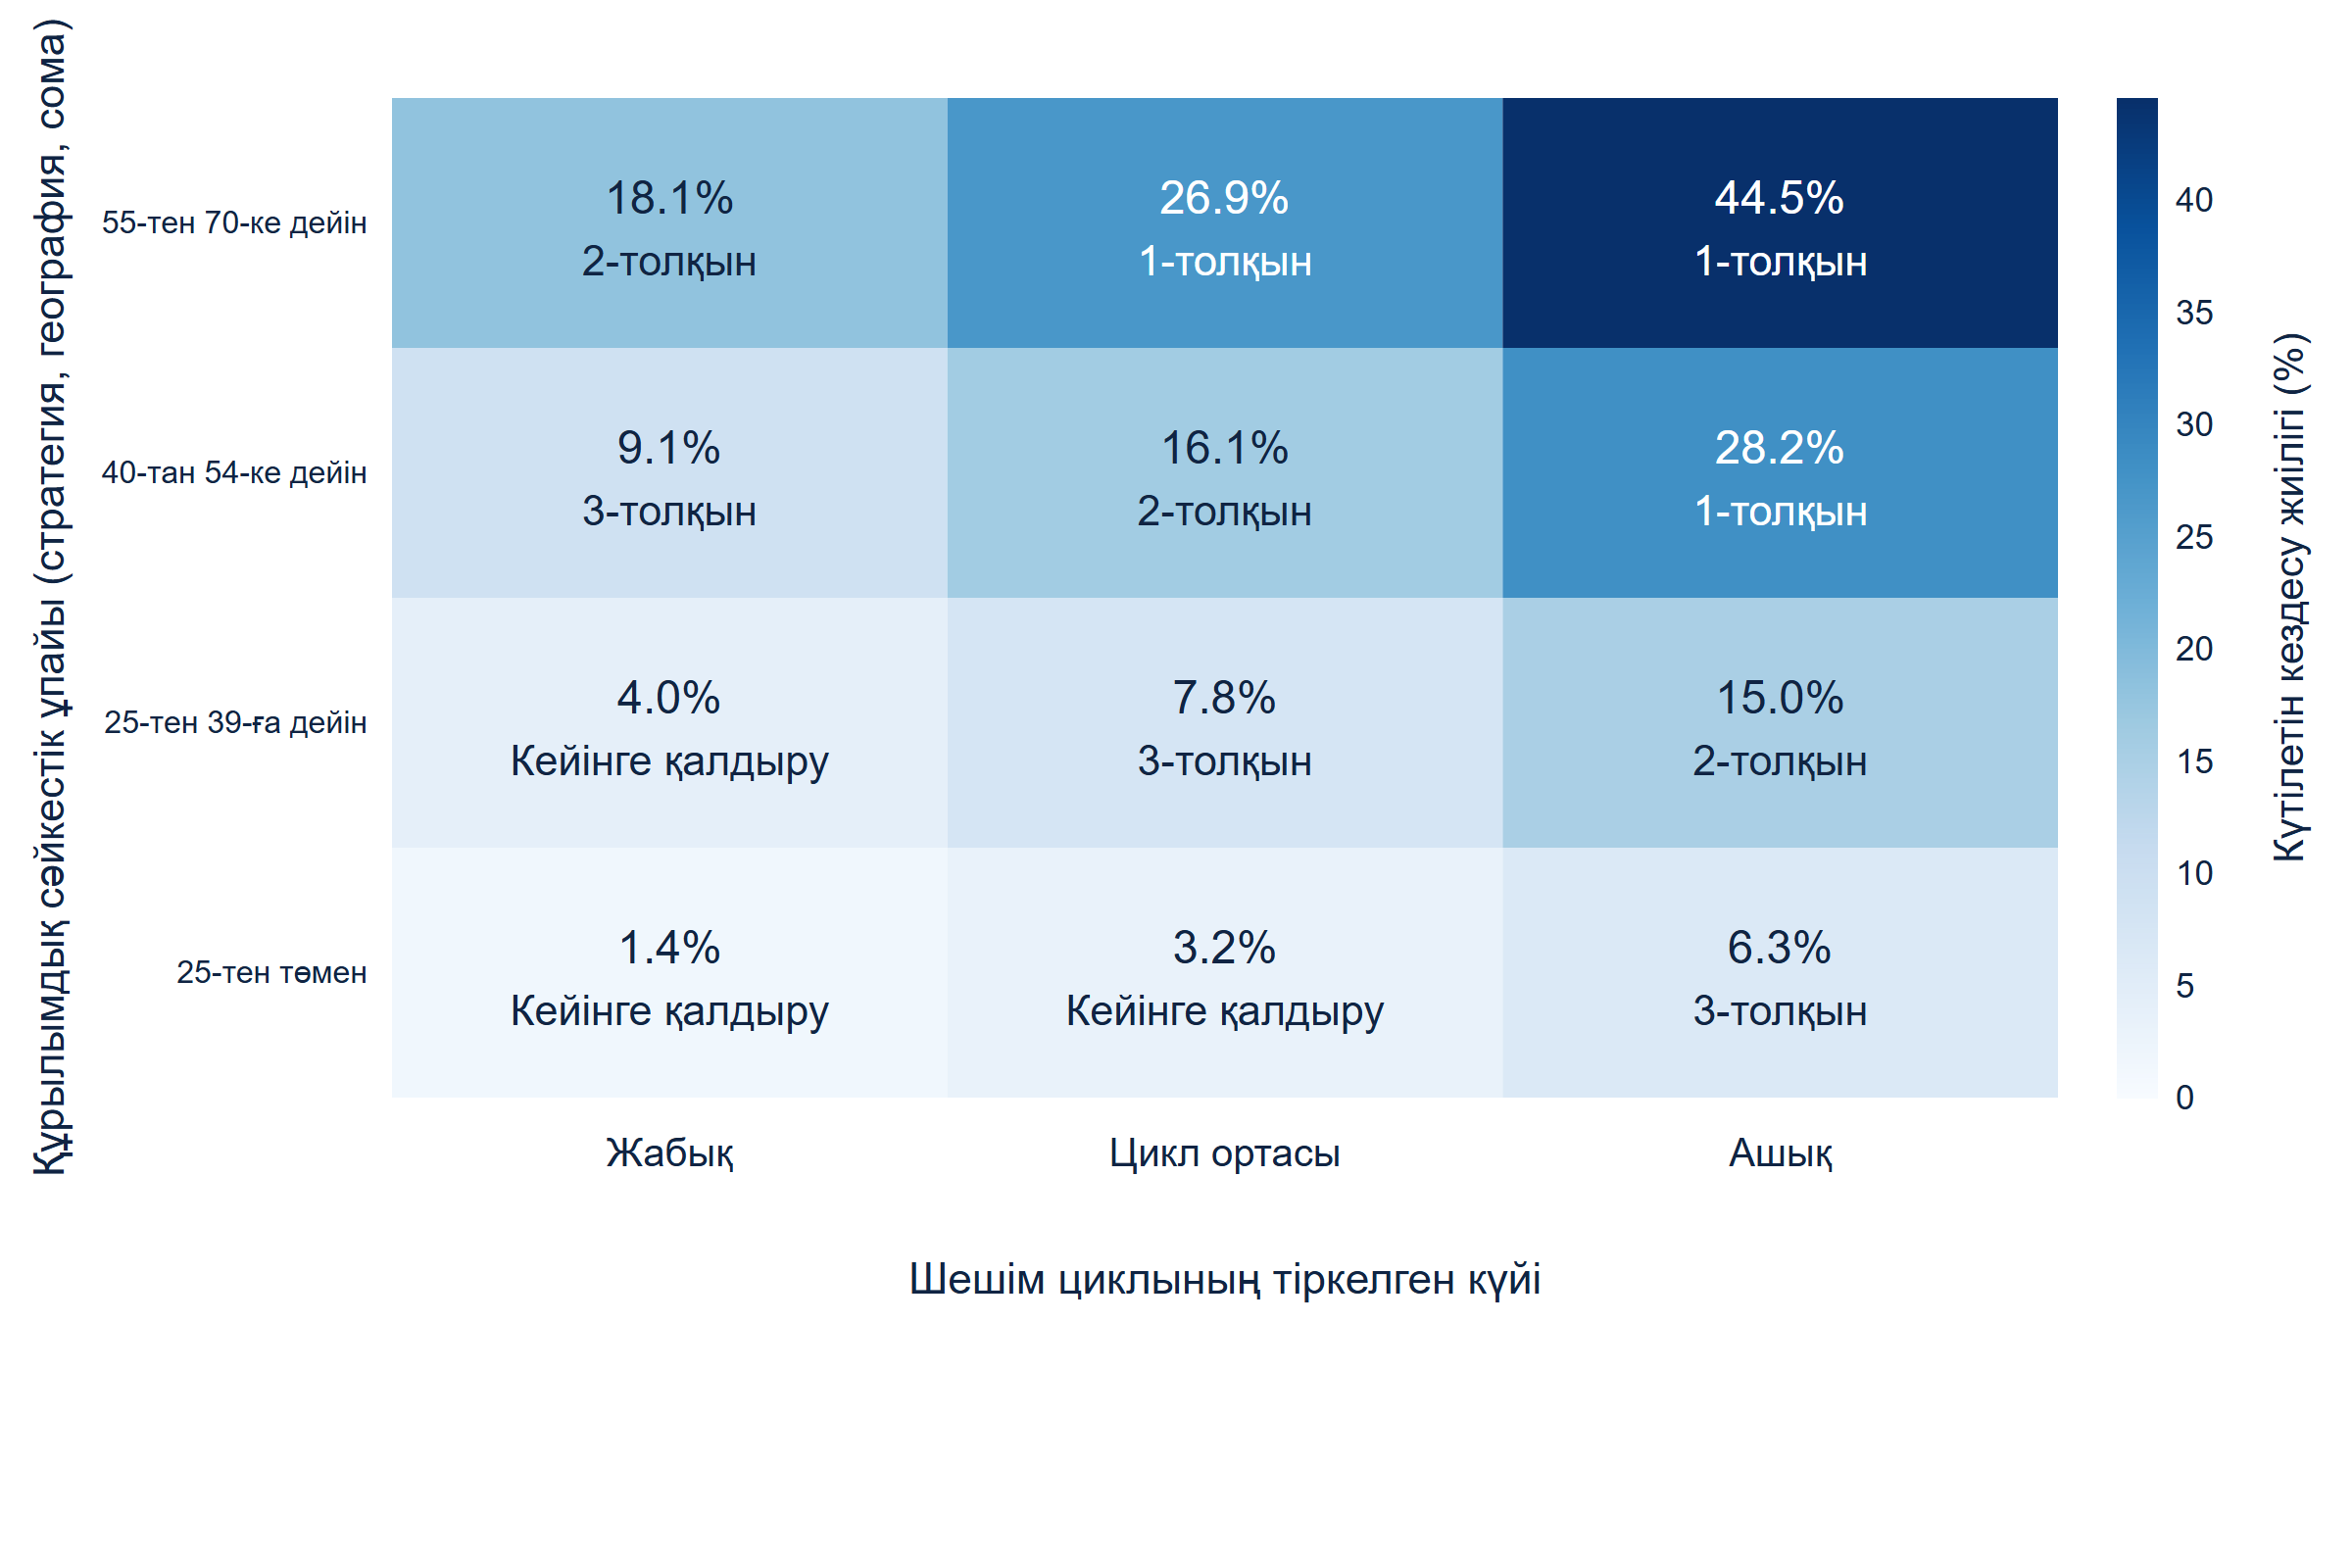
4-сурет реттілік картасы. Ол 70-тен есептелетін құрылымдық сәйкестік ұпайын тіркелген цикл күйінен бөліп, әр ұяшықтың күтілетін кездесу жиілігін және көп инвесторы жататын толқынды көрсетеді. Ең жоғары сәйкестік тобында цикл жабық деп тіркелсе жиілік 18.1%, ашық болса 44.5%, яғни 2.5 есе. Толқындар жалпы ұпаймен бөлінеді: 70 және жоғары, 55-тен 69-ға, 40-тан 54-ке дейін, ал 40-тан төмені кейінге қалады. 1-толқын тізімнің 16.8%-ын, күтілетін кездесудің 43.6%-ын қамтиды. 1 және 2-толқын бірге тізімнің 40.2%-ын, кездесудің 73.7%-ын қамтиды.
Кейінге қалдырылатын топ шешімнің жайсыз жағы. Ол тізімнің 30.9%-ын және күтілетін кездесудің 7.5%-ын қамтиды; бір кездесуге 33.6 байланыс қажет, салыстыру мәні 3.2 және ол 1-толқынға тиесілі. Атауларды кейінге қалдыру жетекші уақытын және мүмкіндік беделін қорғайды. Бірақ нақты кездесулер де жоғалады, өйткені қате жабық деп тіркелген цикл шын мәнінде ашық. Сондықтан картаға жаңарту ережесі қажет: кейінге қалдыру күні бар күй болып, жазбамен бірге қаралады және ешқашан тұрақты алып тастауға айналмайды.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтықтың тексеру жартысына MatchPoint талдауы. Ұяшықтар талапқа сай кездесудің орташа генерациялау ықтималдығын және ең жиі толқынды көрсетеді.
15 Кездейсоқ емес байланыс когорта нені көрсететінін өзгертеді
Осыған дейін әр инвестормен байланыс жасалады деп алдық. Нақты тарихта топ кіммен байланысуды себеппен таңдаған. Heckman іріктеу ығысуын модельді анықтау қатесі деп сипаттап, оны түзететін бағалағыш ұсынады. [14] Жағдайдың үлгіге кіру ережесі нәтижеге байланысты болса, ереже модельденбейінше үлгі бағалары ығысқан болады. Seaman мен White бір тәсілді, кері ықтималдықпен салмақтауды қарастырады: әр бақыланған жағдайға оның бақылану ықтималдығының керісі салмақ беріледі; олар осы ықтималдық моделін таңдауды да талқылайды. [15]
(5a) теңдеуінде A инвестор i-мен байланыс жасалса бірге тең, pi сол байланыс ықтималдығы, z тіркелген белгілер, u тіркелмеген ынта. (5b) теңдеуінде төбешігі бар mu қайта салмақталған кездесу жиілігін білдіреді: байланысқан инвестор нәтижелері қосылады, әрқайсысы тек тіркелген белгілерді қолданатын бағаланған байланыс ықтималдығына бөлінеді. Толық жиынтықта үш жобаны тексереміз. Біріншісінде төрттен бірімен кездейсоқ байланысамыз. Екіншісінде топ қарым-қатынас пен белгілі атауларды артық көреді, екеуі де тіркелген. Үшіншісінде қарым-қатынас, шын сәйкестік және сезілген ынта басым, бірақ тек алғашқысы тіркелген.
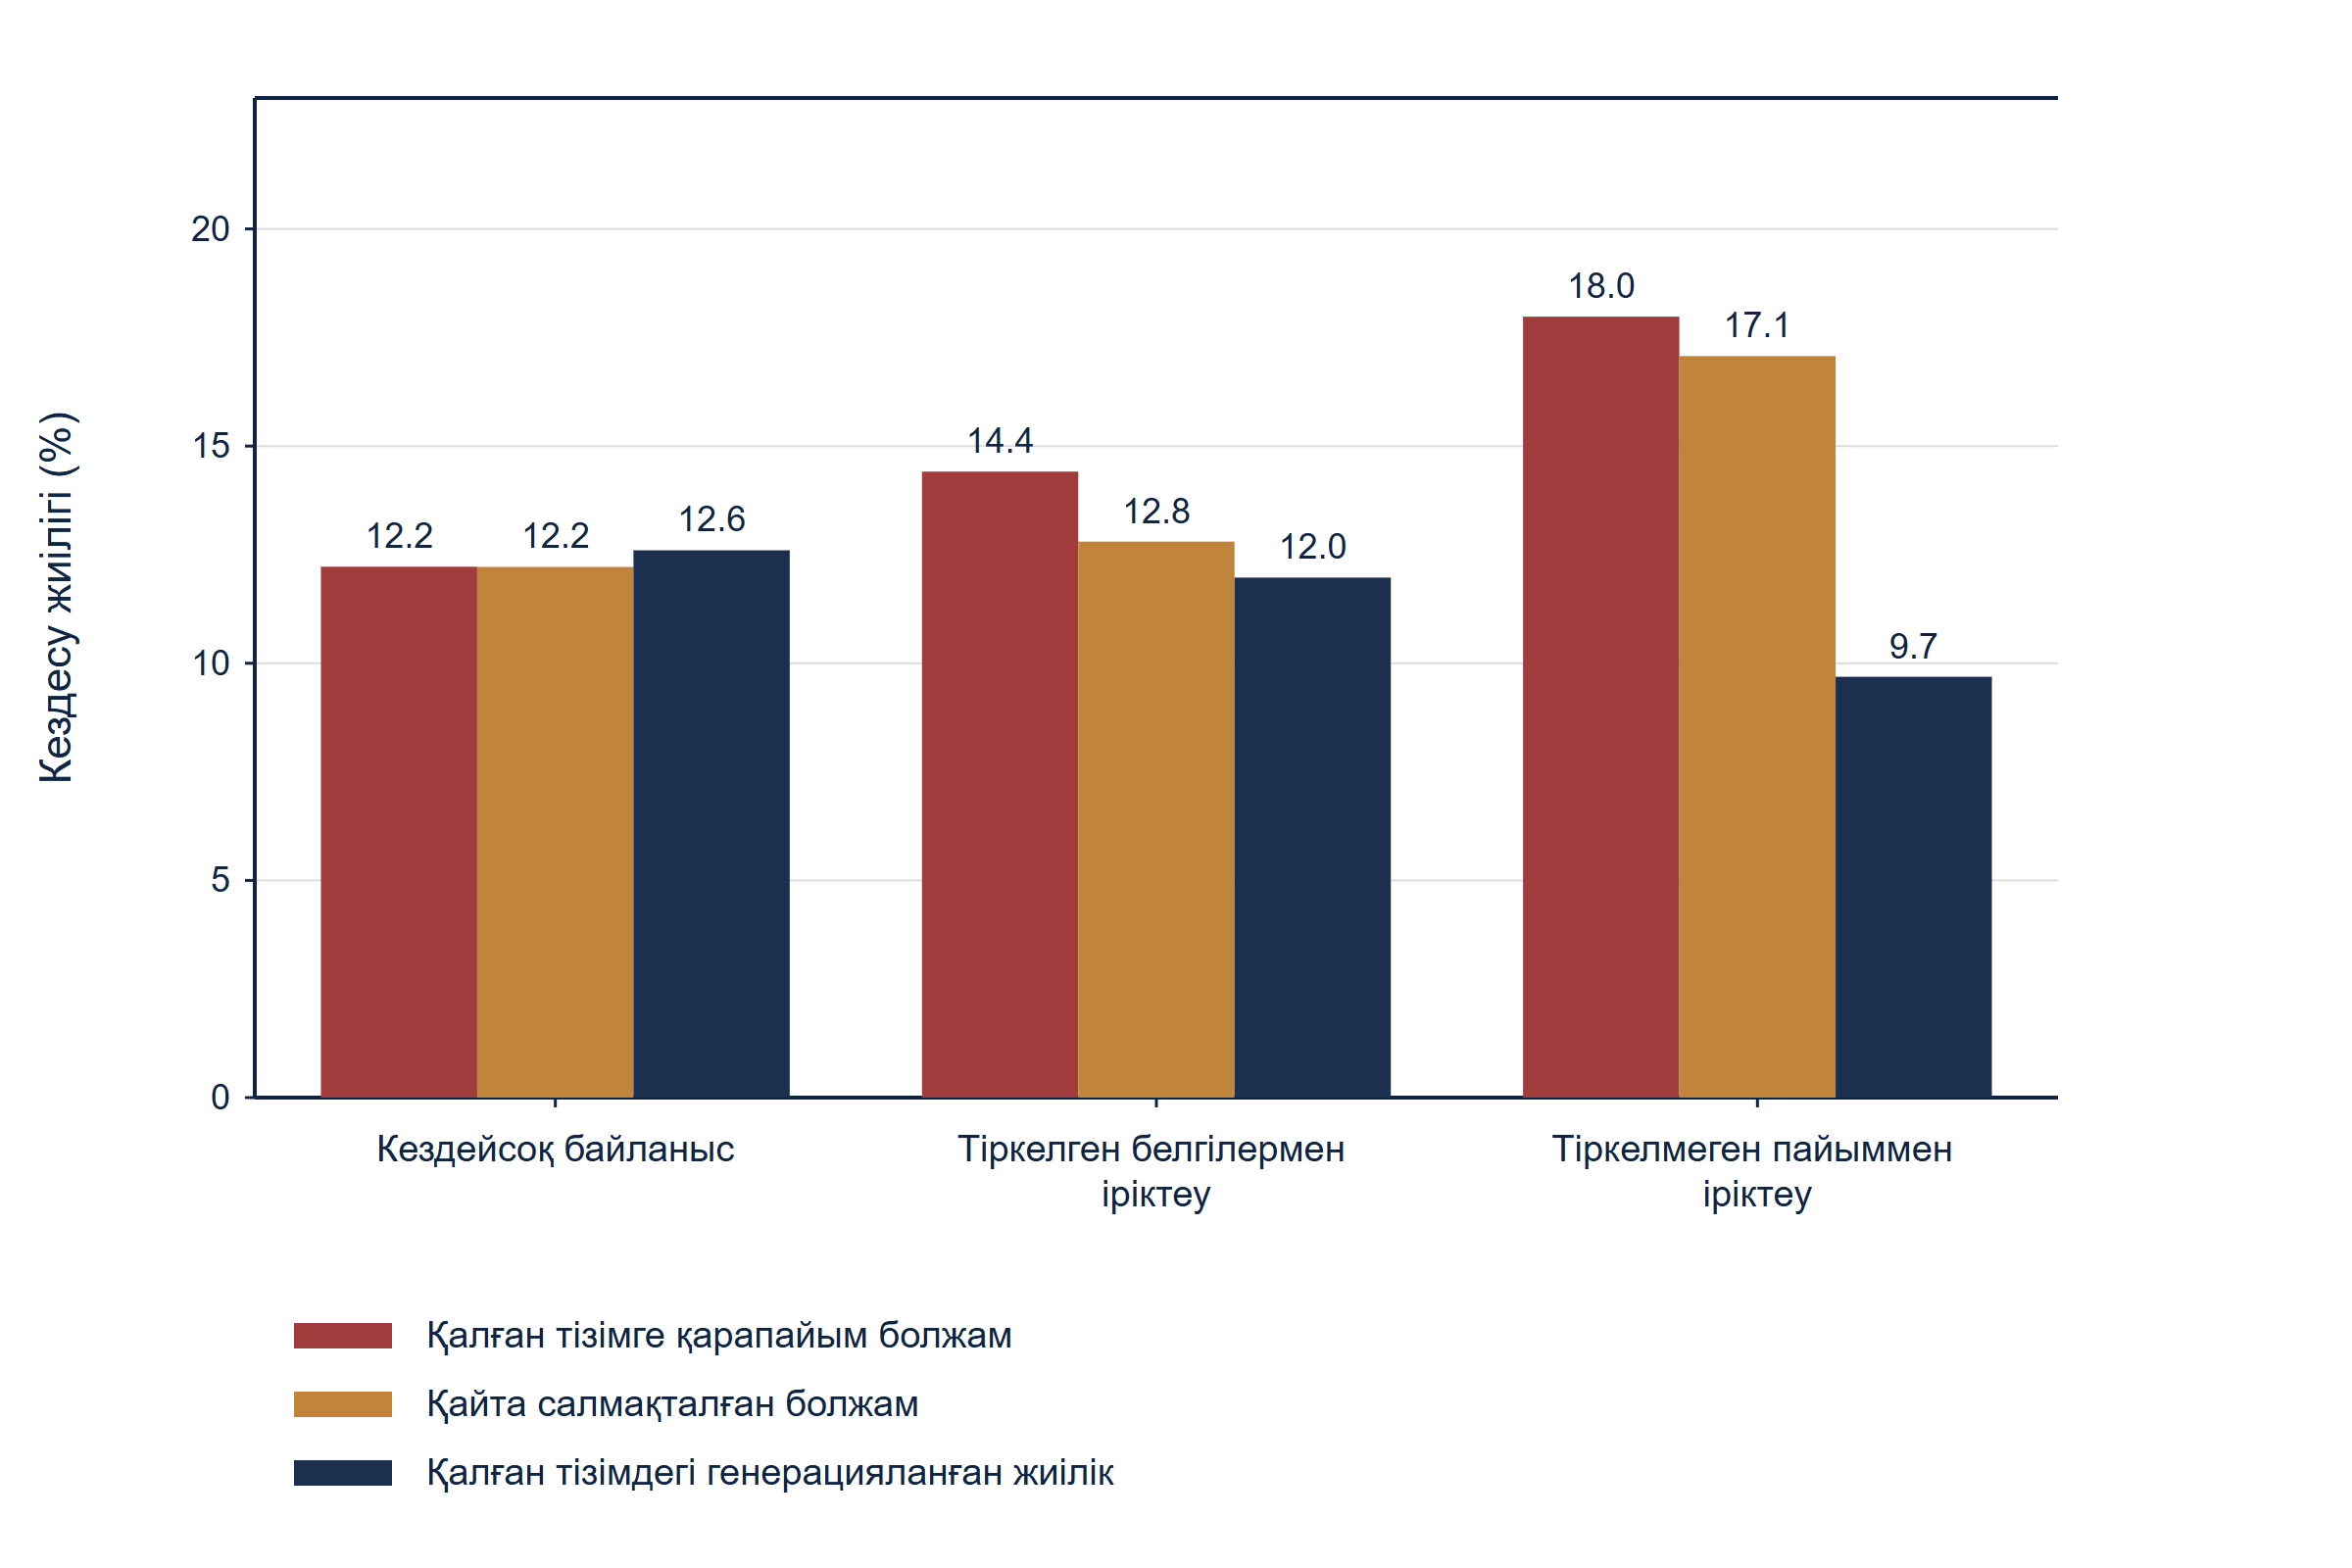
8-кесте мен 5-сурет нәтижелерді береді. Кездейсоқ байланыс күткендей: когорта кездесу жиілігі 12.2%, әлі байланыспағандарға болжам 12.2%, олардың генерацияланған жиілігі 12.6%. Тіркелген белгілермен таңдау когорта жиілігін 14.5%-ға көтереді. Сол когортаға қарапайым бағаланған функция қалған тізімге 14.4% болжайды, ал генерацияланғаны 12.0%. Қайта салмақтау болжамды 12.8%-ға әкеледі. Таңдау ережесі тіркелсе, ығысу шағын және көбіне түзетіледі.
Тіркелмеген пайыммен таңдағанда когорта жиілігі 22.5%, жиынтықтан шамамен екі есе, себебі топ жақсы таңдаған. Қалғандарға қарапайым болжам 18.0%, генерацияланған жиілік 9.7%. Болжам тиістіден 1.86 есе жоғары, қайта салмақтау оны тек 1.76-ға түсіреді. Ажыратуға әсері аз әрі кері бағытта: когорта AUC-сы 0.720, жиынтықта 0.752. Өйткені сәйкестікпен таңдалған когортада ажырататын нашар сәйкестік аз.
| Байланыс дизайны | Когорта көлемі | Когорта кездесу жиілігі | Қайта салмақталған жиілік | Когортадағы AUC | Қарапайым болжам, қалған тізім | Қайта салмақталған болжам, қалған тізім | Генерацияланған жиілік, қалған тізім |
|---|---|---|---|---|---|---|---|
| Кездейсоқ байланыс | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| Тіркелген белгілермен таңдау | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| Тіркелмеген пайыммен таңдау | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Мәндер дөңгелектелген. Байланыспаған инвесторлардың генерацияланған жиілігі тек жасанды жиынтықта белгілі.
Бұл құрастырылған іріктеу жобасында пайым когортаның кездесу жиілігін көтеріп, байланыспаған инвесторлардың генерацияланған жиілігін төмендетеді. Көрсетілген тіркелген белгілермен қайта салмақтау қалдық ығысуды қалдырады, өйткені іріктеу тіркелмеген ынта мен шын сәйкестікті де қолданады. Нақты науқандағы ығысу бағыты мен көлемі таңдау механизміне байланысты. Нысаналы іріктеу шеңберінің бәрінде белгілі оң ықтималдықпен кездейсоқ таңдау жобаға негізделген бағалауды қолдайды; бақыланған деректі түзету нақты идентификация жорамалдары мен жеткілікті тіркелген болжаушыларды қажет етеді.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтыққа MatchPoint талдауы. Қарапайым және қайта салмақталған болжамдар әр байланысқан когортада бағаланып, қалған инвесторларға қолданылады.
16 Қате салмақ, ескірген жазба және әлсіз нарық әртүрлі бұзылады
9-кесте базалық функцияны қайта бағаламай стресс жағдайларына қолданады. Әр жағдайдың ізі бөлек және шешім жолын көрсетеді. Мұнда географияға 45, сомаға 40, стратегияға 15, циклға нөл ұпай берген қате карта AUC 0.657 мен жоғарғы дециль лифті 1.90-ға түседі. Калибрлеу көлбеуі 0.46, бос мүшесі -0.26 болады. Рет те, ықтималдық та бұзылады. Шешім салмақты қайта қарау, оған нәтиже дерегі қажет.
Ескірген жазбалардың бұзылуы байқала бермейді. Цикл жазбаларының жартысы, соманың 30%-ы, стратегияның 15%-ы, географияның 10%-ы ескірсе, AUC 0.705, жоғарғы дециль лифті 2.64-ке түседі. Бос мүше 0.00 болып, орташа болжам дұрыс қалады, бірақ көлбеу 0.72-ге түседі: жоғары ұпайға артық, төменіне кем уәде беріледі. 2-сурет жазықтануды көрсетеді. Мәселе салмақта емес, оны өзгерту керек емес; жазбаны жаңарту қажет. Қате салмақ пен ескірген жазба бірге болса, AUC 0.636 болады.
Әлсіз нарық үшінші жолмен бұзады. Әр инвестордың кездесу шанс логарифмін 0.7-ге төмендетіп, нәтижені жаңадан жасаймыз. Ұпай реті бекітілген, әлсіз нарық нәтижелеріне AUC 0.766 болады. Базалық AUC-дан айырмаға ықтималдық өзгерісі де, жаңа нәтиже алу да әсер етуі мүмкін. Көлбеу 0.99, бос мүше -0.60: функция 12.4% болжайды, нарық 7.6% береді, яғни 1.63 есе асыру. Бұл құрастырылған стресс жағдайында тұрақты ұпай ажыратуды сақтап, базалық ықтималдық функциясы кездесуді асырады. Шешім соңғы нәтижелермен бос мүшені қайта бағалау; Van Calster мен әріптестері мұны модель жаңартудың алғашқы қадамы дейді. [13]
| Реттеу ережесі | AUC | Жоғарғы дециль лифті | Жоғарғы квинтиль қамтуы | Брайер ұпайы | Калибрлеу бос мүшесі | Калибрлеу көлбеуі |
|---|---|---|---|---|---|---|
| Кездейсоқ рет | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| Тек танымалдық | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| Қарым-қатынас алдымен | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| Қате салмақтар және ескірген жазбалар | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| Қате салмақтар | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| Ескірген жазбалар | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| Тең салмақтар | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| Базалық карта | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| Базалық карта, әлсіз нарық | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| Базалық салмақтар, мінсіз жазбалар | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| Бағаланған салмақтар және қарым-қатынас | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| Генерациялау ықтималдығы (іс жүзінде қолжетімсіз) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Мәндер дөңгелектелген. Карта жолдары базалық ықтималдық функциясын қайта бағаламай қолданады. Басқа жолдар, соның ішінде генерациялау ықтималдығымен реттеу эталоны, ықтималдық метрикалары үшін өз реттеу кірісіне сәйкестендірілген логистикалық функцияны қолданады. Сондықтан сол эталонның Брайер және калибрлеу мәндері генерациялау ықтималдығынан тікелей есептелмейді. n/a тек реттеу салыстыруларында әдейі алынбаған калибрлеу өлшемдерін білдіреді.
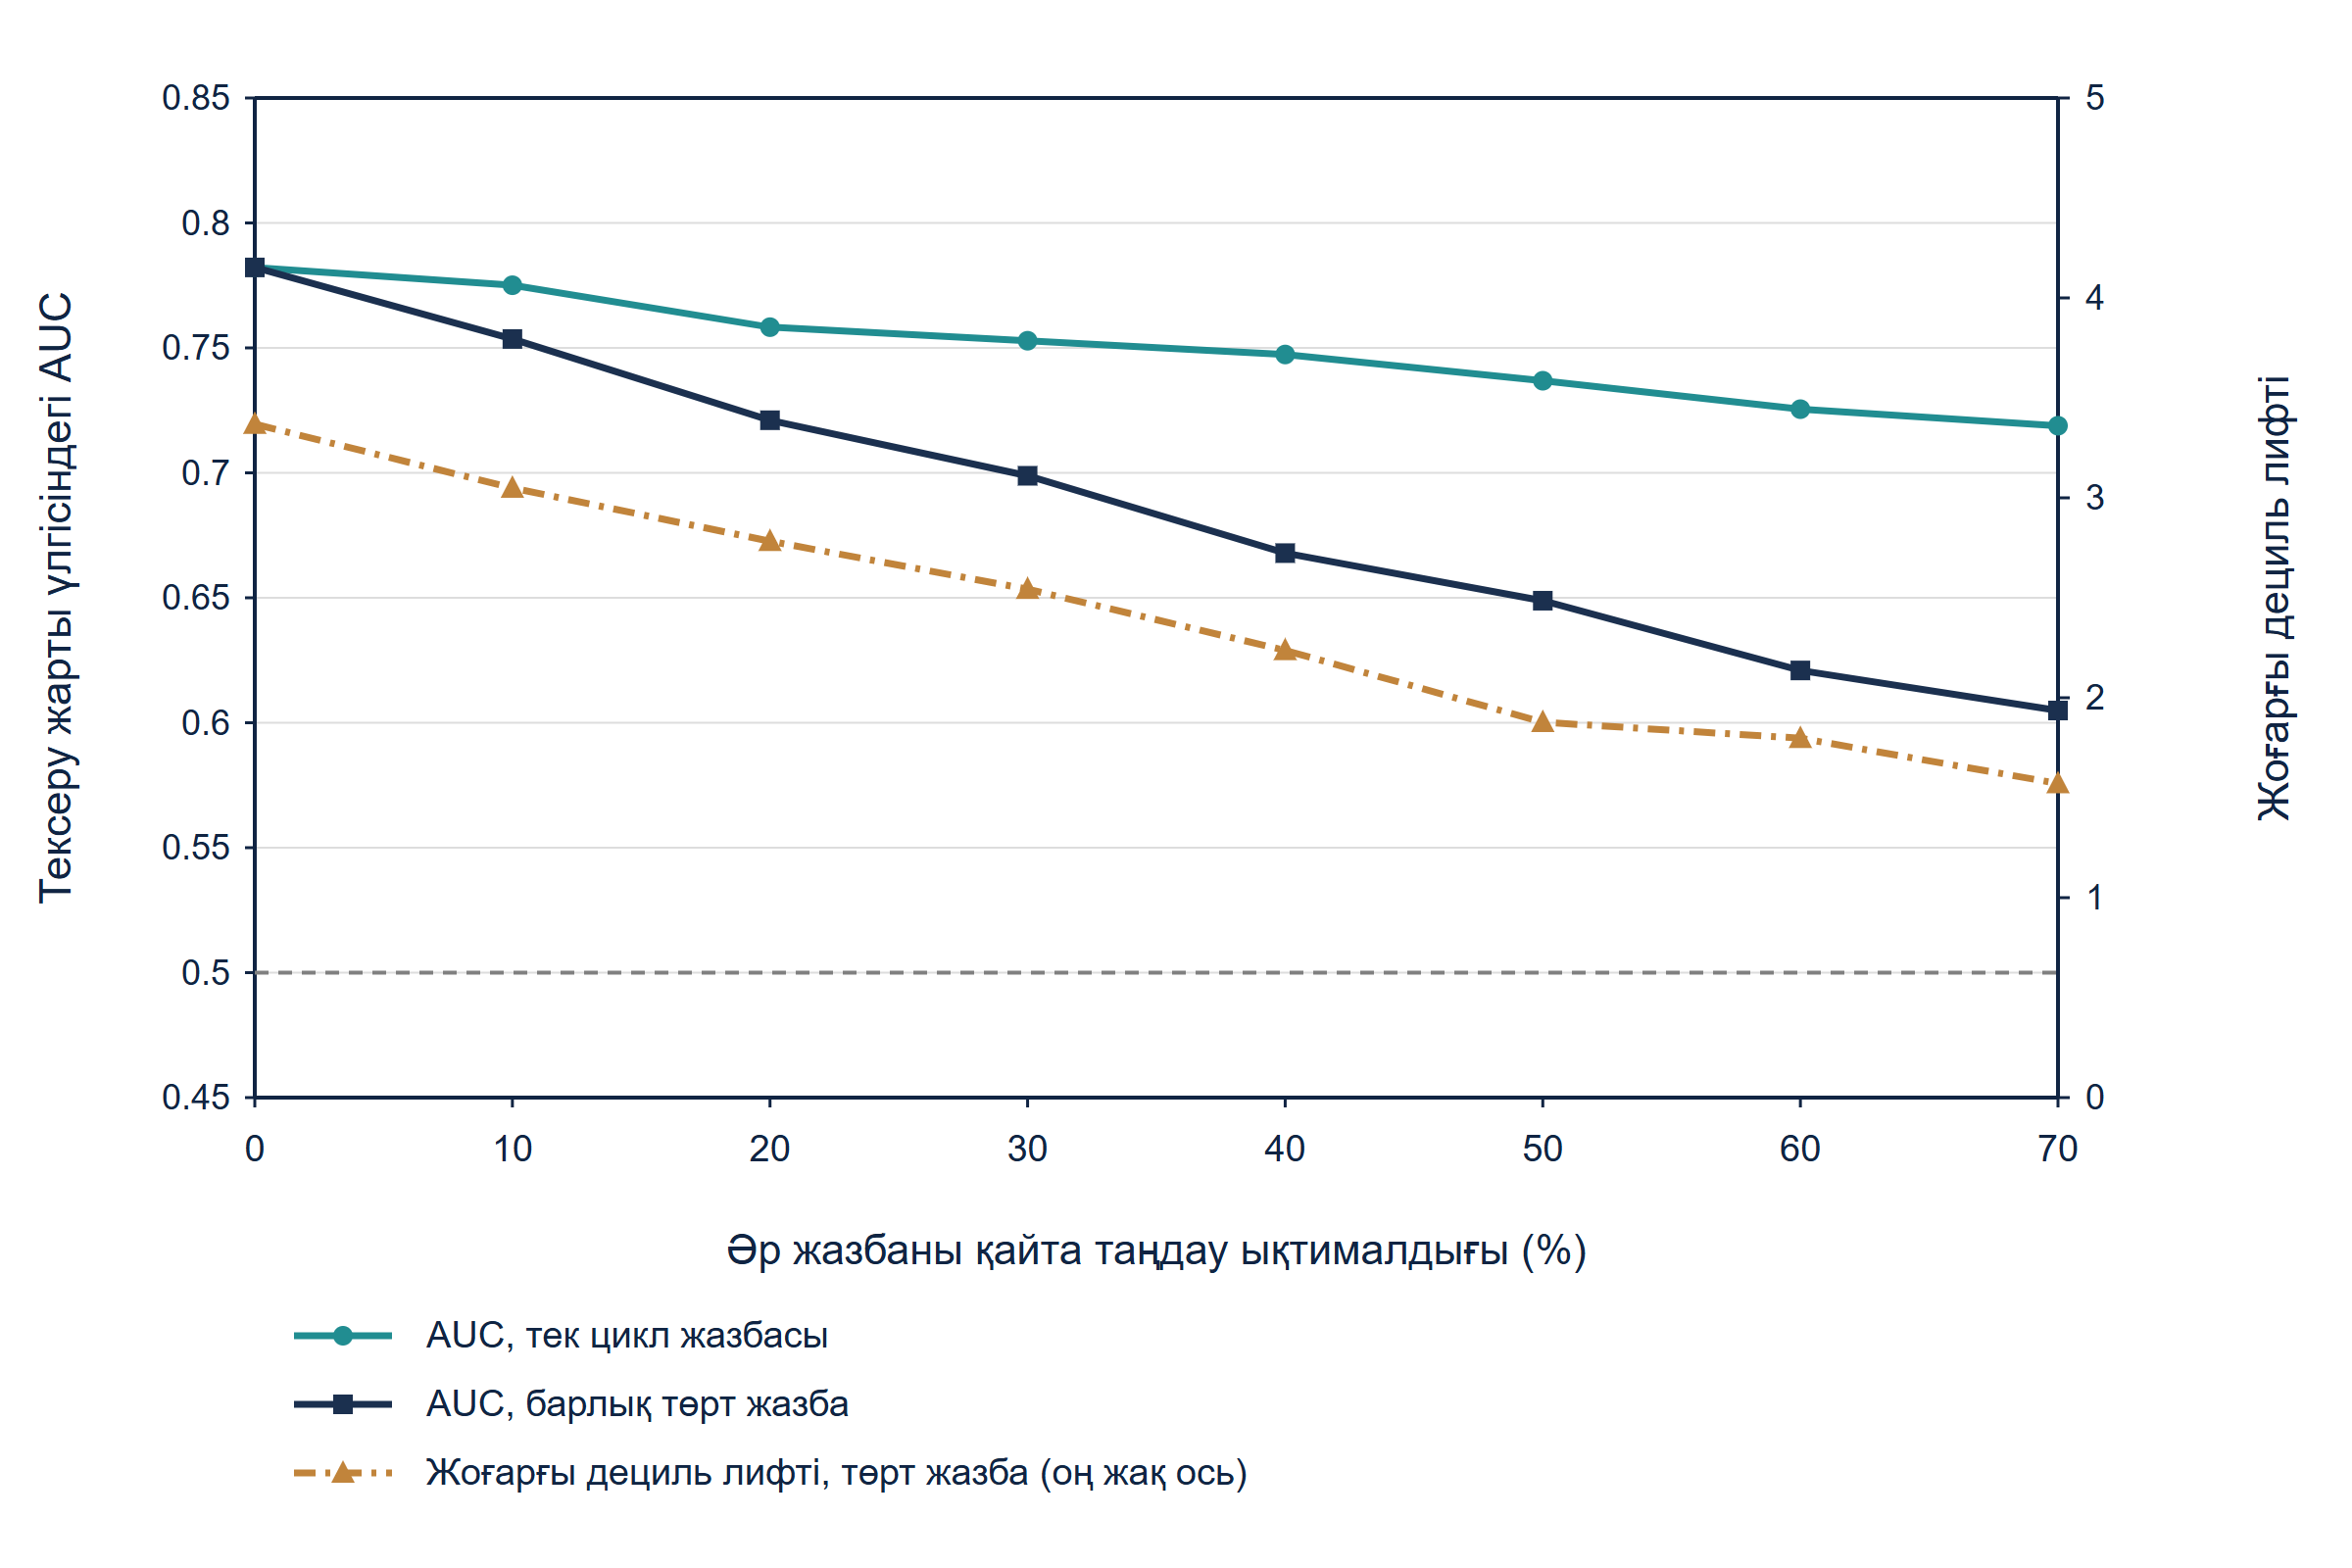
6-сурет ескіруді үздіксіз өзгертеді. Төрт жазба бірге ескірсе, мінсіз жазбадағы AUC 0.782-ден 0.699-ға түседі, бұл 30% ескіру. 0.649 мәні 50%-ға, 0.605 мәні 70%-ға сәйкес, ал жоғарғы дециль лифті 3.37-ден ортадағы 1.88-ге түседі. Тек цикл жазбасы ескірсе, түсу баяу: 0.737 мәні 50%-ға, 0.719 мәні 70%-ға сәйкес, өйткені құрылымдық сәйкестік қызметін жалғастырады. Қайта таңдау ықтималдығы 50% болғанда да осы жиынтықта жазбалар танымалдық пен қатынас ретінен жақсы. Жоспар болжамы реттен тез бұзылады: төрт кірістің әрқайсысы 50% ықтималдықпен қайта таңдалса, калибрлеу көлбеуі 0.52 болады.
Суретті толық өлшемде оқу үшін көлденең айналдырыңыз. Толық өлшемді бөлек ашуға да болады.
Жасанды жиынтықтың тексеру жартысына MatchPoint талдауы. Ескірген жазбалар жиынтық үлестерінен қайта таңдалады.
17 Үлгі көлемі бір науқан нені дәлелдей алатынын шектейді
Бір қаражат тарту мыңдаған емес, ондаған не жүздеген инвестормен байланысады. Не дәлелдей алатынын көру үшін әр көлемде 2 000 кездейсоқ когорта алып, әрқайсының AUC-сын есептейміз. 10-кесте ауқымды көрсетеді. Кездейсоқ 100 инвесторға байланысып, шамамен 12.5 кездесу болғанда, бағалардың орталық 90%-ы 0.624-тен 0.868-ге дейін. Бір картадан топ AUC 0.65 те, 0.85 те көруі мүмкін. 250 байланыста ауқым 0.675-тен 0.824-ке, 1 000 байланыста 0.717-ден 0.787-ге дейін тарылады.
(6a) теңдеуі ескірудің жасалуын көрсетеді: қайта таңдау индикаторы d бірге тең болмаса, жазылған деңгей шын x деңгейіне тең. d кіріс k үшін көрсетілген ықтималдықпен бірге тең болады, сонда x-star жиынтық үлестерінен қайта таңдалып, бастапқы мәнмен бірдей де болуы мүмкін. (6b) теңдеуі жарияланған клиникалық болжау нұсқауын жоспарлау бағдары ретінде бейімдейді: калибрлеу қисығына нәтижесі бар шамамен 200 және жоқ 200 жағдай ұсынылған. [13] Құрастырылған 12.5% жиілікте күтілетін оқиға есебі шамамен 1 610 байланыс береді. Нақты оқиға саны, кластерлену, модель күрделілігі мен қажетті дәлдік зерттеуге сай бағалануы керек; бұл әмбебап тексеру шегі емес. Бос мүше мен көлбеу бағаларына да белгісіздік аралығы қажет.
| Кездейсоқ байланысқан инвесторлар | Күтілетін кездесулер | Орташа AUC | AUC бағаларының орталық 90%-ы | Ені | Базалық карта қате салмақтан жақсы | Базалық карта тең салмақтан жақсы |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624-тен 0.868-ге дейін | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675-тен 0.824-ке дейін | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700-ден 0.802-ге дейін | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717-ден 0.787-ге дейін | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731-ден 0.774-ке дейін | 0.043 | 100% | 100% |
Жасанды жиынтыққа MatchPoint талдауы. Көрсетілген кірістердегі модель шығысы; бақыланған когорта нәтижесі емес. Мәндер дөңгелектелген. Әр көлемде 2 000 когорта қайтарусыз алынған.
Деңгейді анықтаудан салыстыру оңай. Базалық карта қате салмақты картаны когорталардың 91%-ында озады, олардың көлемі 100. 98%-ында озатын көлем 250, өйткені екеуі бірдей инвестор мен нәтижеге бағаланады. Сапасы жақын тең салмақты картамен салыстырғанда базалық карта когорталардың 88%-ында озады, көлемі 250; 99%-ға жететін көлем 1 000. Бір науқан картаның нашар баламадан жақсы екенін көрсете алады. Бірақ ажырату деңгейін бекіте, нәзік салмақ сұрағын шеше не калибрлеу қисығын жасай алмайды. Оған қаражат тартулардан жиналған когорталар керек.
18 Қайта өндіру, бақылаулар және эксперимент көрсете алмайтын нәрселер
Эксперимент бір файлдан қайта өндіріледі. Модель 30 тепе-теңдік пен шекара сынағын тексеріп, бірі бұзылса тоқтайды. Бір бастапқы мәнмен екінші генерация барлық нәтижені дәл қайталайды. Базалық картаның AUC-сы үш жолмен есептеледі: ранг қосындысы, ROC қисығын трапециямен интегралдау және векторланған рәсім. Үшеуі он ондық таңбаға дейін бірдей; кері ұпай бірден осы мәнді шегергенді береді. 11-кесте барлық дециль, топ және толқын кестесін тексеру жиынтығымен салыстыруды қоса бақылауларды береді.
| Бақылау | Күтілетін нәтиже |
|---|---|
| Тұрақты бастапқы мән | Бастапқы мән 1376; екінші генерация әр нәтижені дәл қайталайды |
| Жиынтық пен жартылар | 12 000 инвестор; әзірлеуге 6 000, тексеруге 6 000, қабаттаспайды |
| Генерацияланған ықтималдықтар | Әр сатыда нөлден қатаң жоғары, бірден қатаң төмен |
| Сатылардың ішкі қамтылуы | Инвестор және реттеу ережесі бойынша міндеттеме тексеруге, тексеру кездесуге кіреді |
| Карта ұпайлары | Әр картаның қосындысы 100; ұпайлар 0 мен 100 арасында |
| Базалық картаның AUC-сы | Ранг қосындысы, ROC трапециясы және векторланған рәсімде 0.743810 |
| Кері ұпай | AUC бірден базалық AUC-ны шегергенге тең |
| Калибрлеу функциясы | Орташа бағаланған ықтималдық әзірлеу кездесу жиілігіне тең |
| Дециль кестесі | Сандар мен кездесулер сәйкес; өлшенген орташа лифт 1.00; жинақталған қамту 100%-да аяқталады |
| Топтар мен толқындар | Жолдар тексеру жиынтықтарына сәйкес |
| Салыстыру эталондары | Кездейсоқ және танымалдық реттерінің ауытқуы 0.03 ішінде, салыстыру мәні 0.50; генерациялау ықтималдығы ең жақсы реттейді |
| Қайта салмақтау | Кері ықтималдық салмақтарының қосындысы жиынтық көлемінен оның 5%-ынан артық ауытқымайды |
| Ескіру мен дәлдік | Жазба ескіргенде AUC төмендейді, когорта өскенде бағалар тарылады |
| model.py тексеретін бақылаулар | 30 тепе-теңдік пен шекара сынағы өтті |
MatchPoint талдауы. Бақылаулар model.py ішінде расталады; бұзылу құрастыруды тоқтатады.
Бақылаулар арифметиканың дұрыстығын көрсетеді, жорамалдың дұрыстығын көрсетпейді. Кірістер тәуелсіз алынған, ал нақты мандаттар байланысты: аймаққа бағытталған инвестордың соған сай салалық басымдығы мен сома диапазоны жиі бар. Генерациялау моделі шанс логарифмі шкаласында қосылмалы, ал нақты алып тастау абсолют болуы мүмкін. Ескіру кездейсоқ, ал шын жазбалар бір буын қорлар инвестициялауды аяқтағанда топтасып ескіреді. Әр жеңілдету шектеу, олар 14-кестеде қайталанады.
Бір шектеуді бөлек айту керек. Нәтижелер карта кірістерінің әсері бар модельден жасалған. Сондықтан эксперимент мандат сәйкестігі инвестор мінезін болжайтынын дәлелдей алмайды; оны жорамалдап, салдарын өлшейді. Нәтижелер тексерудің қасиеттеріне қатысты: алғышарт дұрыс болса құжаттық ұпай қанша реттеу күшін береді, әр бұзылу қалай көрінеді, іріктеу тарихты қалай бұрмалайды және когорта қанша үлкен болуға тиіс. Алғышарт нақты нарықта орындала ма дегенге тек бақыланған дерек жауап береді.
19 Келісімге негізделген когорта зерттеуіне қажет дәлел дизайны
Нақты сынаққа 12-кестедегі бес қасиет қажет. Біріншісі келісім мен заңды негіз: инвестордың байланыс дерегі мен нәтижесі инвестор және дерек қорғау режимі рұқсат еткен негізде талданады, нәтижелер ешкімді танытпай біріктіріледі. Екіншісі картаға да, әр оқиғаға да уақыт белгісі. Ұпайлар байланысқа дейін бекітілуі керек. Кездесуден кейін түзетілген ұпай өзі болжауға тиіс нәтижеден ақпарат алып қойған.
Үшіншісі тіркелген іріктеу ережесі. Әр байланыс үшін файл инвестордың неге таңдалғанын көрсетеді: ұпай, қатынас, таныстырушы немесе кездейсоқтық. Төртіншісі кездейсоқ ішкі үлгі. Бірінші толқын қуатының оннан бірінен бестен біріне дейінгі бөлігін жеребемен бөлуді ұсынамыз. Баға қолданылатын бүкіл инвестор шеңберінде таңдау ықтималдығы белгілі әрі оң болуы керек. Жеребе ең төмен ұпайдан жоғарылармен шектелсе, тұжырым сол топқа ғана қатысты, шығарылғандардың жауабын тікелей бағаламайды. Bernstein, Korteweg және Laws байланысатын инвесторды емес, ашылатын ақпаратты кездейсоқ үлестірген; сондықтан еңбегі ұсынылған іріктеу сызбасын растау емес, кездейсоқ бөлудің әдістемелік үлгісі. [6]
Бесіншісі біріктіру арқылы көлемге жету. 17-бөлім бір қаражат тарту калибрлеу қисығын негіздей алмайтынын көрсетеді. Жауап жиілігі актив класына, көлемге және нарыққа байланысты болғандықтан, тартуларды әрқайсысын фактор ретінде белгілеп біріктіру қажет. Банк модельдеріне қадағалау нұсқауы сипаттайтын үлгіден тыс және уақыттан тыс тексеру тікелей қолданылады: бұрынғы тартуларда бекіген салмақтар кейінгілерінде сыналады. [16]
| Дизайн элементі | Талап | Бақылайтын ығысу не қате |
|---|---|---|
| Келісім және дерек пайдалану негізі | Байланыс пен нәтиже дерегін қолданудың құжатталған негізі; біріктірілген, тұлғасыздандырылған талдау | Заңсыз немесе қайталанбайтын дерек пайдалану |
| Бекітілген ұпайлар | Кірістерге, салмақ пен ұпайға байланысқа дейін уақыт белгісі; кейінгі түзету жаңа нұсқа ретінде сақталады | Болжаушыға кейінгі білімнің енуі |
| Нәтиже анықтамалары | Талапқа сай кездесу, тексеру және міндеттеме алдын ала анықталып, күні қойылады | Бос санаудан нәтиженің ұлғаюы |
| Тіркелген іріктеу ережесі | Әр байланыс себебі жазылады: ұпай, қатынас, таныстырушы, жеребе | Модельденбейтін таңдау |
| Кездейсоқ ішкі үлгі | Қуаттың тұрақты үлесі жарамды инвесторлар арасында жеребемен бөлінеді | Тіркелмеген пайыммен таңдау |
| Бөлім | Байланысқа қарамастан әр жарамды инвестор сақталып, алып тастау себебі көрсетіледі | Когортадағы аман қалу ығысуы |
| Жазба күндері | Әр кірістің күні мен көзі, әсіресе шешім циклының күйі | Ескіруді қате салмақпен шатастыру |
| Біріктіру және уақытпен бөлу | Тартулар өз факторымен біріктіріліп, салмақтар кейінгі тартуларда тексеріледі | Шағын үлгі шуы мен ығысу |
| Есеп көрсеткіштері | Аралығы бар AUC, лифт кестесі, калибрлеу бос мүшесі мен көлбеуі, топтық үдеріс | Бір жақсы көрсеткішті ғана таңдап хабарлау |
Ұсынылатын зерттеу. Мақалада мұндай когорта жоқ әрі хабарланбайды. [6, 13, 14, 15, 16]
20 Ұпайды клиент пен инвестициялық комитетке хабарлау
Карта сұрақтары бөлек екі аудиторияға беріледі. Клиент қанша кездесу және қашан күтетінін сұрайды. Инвестор комитеті үдерісті көрсе, неге оған байланыс жасалғанын сұрайды. Біріншісіне белгісіздігі бар калибрленген сандар, екіншісіне құжатталған сәйкестік негізі қажет. 13-кестедегі екеуіне де жарайтын бір есеп жинағын ұсынамыз; әр сан тіркелген факт, топ пайымы немесе модель болжамы деп белгіленеді.
Болжам аралықпен беріліп, дәлеліне байланыстырылуға тиіс. Құрастырылған жағдайда бірінші 100 байланыс 36.8 кездесу береді деп күтіледі, бірақ ол бәрімен байланысқан жиынтыққа бағаланған функцияға сүйенеді. Функциясын өз тарихына бағалаған топ санмен бірге 15-бөлім ескертуін беруі керек: тарих іріктелген, байланыспаған атаулардың болжамы жоғары болуы ықтимал. Функция соңғы нәтижемен тексерілмесе, есеп мұны ашып, болжамды жорамал ретінде көрсетуі керек.
Есеп не мазмұны инвесторға жетсе, реттеушілік қыры да бар. АҚШ маркетинг ережесінде жарнаманың елеулі тұжырымы дәлелдене алуға тиіс, ал пайда тәуекелді әділ әрі теңгерімді қарастырып ұсынылады. [7] Мүмкіндік инвестор мандатына сәйкестендірілді деу оның құжаттары туралы тұжырым, оны файлмен негіздеу қажет. Нақты хабар ережеге кіре ме деген сұрақ сол компания үшін құқықтық мәселе.
| Есеп тармағы | Мазмұны | Шешетін сұрақ |
|---|---|---|
| Ұзын тізімді салыстырып тексеру | Қаралған, құқықтық сүзгіде шығарылған, бағаланған және кейінге қалған атаулар мен себептері | Бөлім толық па |
| Ұпай үлестірімі | Ұпай тобы мен толқын бойынша инвестор саны | Әр толқынға қанша қуат қажет |
| Болжам және негізі | Толқын бойынша кездесу күтімінің аралығы, функция күні мен көзі | Клиент нені жоспарға негіздей алады |
| Нақты нәтиже мен болжам | Толқын бойынша кездесу, тексеру, міндеттемені күтіммен салыстыру | Функцияны қайта калибрлеу керек пе |
| Жазбалардың жаңалығы | Белгіленген кезеңде қаралған кіріс үлесі, кіріс бойынша | Әлсіз нәтиже ескі деректі көрсете ме |
| Іріктеу журналы | Ұпай, қатынас, таныстырушы, жеребе бойынша байланыс үлесі | Нәтиже дәлел бола ала ма |
| Ұпайға қайшы шешімдер | Ұпайға қайшы жасалған байланыс, себебі мен нәтижесі | Пайым ұпайға құн қосады ма |
| Өткен уақыт | Байланыс, кездесу, тексеру және міндеттеме арасындағы күндер | Цикл жорамалы орындала ма |
Ұсынылатын есеп жинағы. Тармақтар қарауға әзірленетін материалдар; мақала кез келген бағдарлама оларды жасап қойғанын мәлімдемейді.
21 Модельді басқарумен бірге дерек пен AI арқылы кірістерді жаңарту
Эксперимент жақсы деректің құнын нақты көрсетеді. Сол салмақтарды мінсіз жазбаларға қолдану AUC-ны 0.744-тен 0.782-ге көтереді, өсім 0.038. Салмақты қайта бағалап, қатынасты қосу 0.758 береді, өсім 0.015. Бұл жиынтықта жазбаны жаңа ұстау салмақты оңтайландырудан құндырақ. Рет жорамал ескіру жиілігіне байланысты, басқа кірісте өзгереді. Дегенмен күшті әуелі қайда сынау керегін көрсетеді: цикл мен инвестиция сомасы жазбаларының күні мен дереккөзінде.
Тіл модельдері мен дерек құралдары осы міндетке орынды сай келуі мүмкін: саясатты, жылдық есепті, комитет құжатын, хабарламаны оқу; көрсетілген диапазон мен шекті алу; көзі жаңасымен ауысқан жазбаны белгілеу. Құралды енгізбей тұрып бағалау анықталуы керек. Сақталған сынақ құжаттарында адам оқырманмен келісуі, алынған шектің бастапқы үзіндіге байланыспау жиілігі және тоқсанда ескірген жазба өзгерісі пайдалы сынақтар. Бұлар ұсынылған өлшемдер. Мақала үйретілген модель, ақпарат шығару дәлдігі немесе іске асқан жақсару туралы хабарламайды.
Картаны алмастыратын бағаланған модель картаның өзінен күшті бақылауды қажет етеді. Банктердің модель тәуекелі нұсқауы тиімді сыни қарауды өзгеріс жасай алатын білімі мен мәртебесі бар объективті тараптардың талдауы деп сипаттап, генеративті және агенттік AI-ды жаңа әрі тез өзгеретін сала ретінде аясынан тыс қалдырады. [16] Ұқсастықпен екі ой аламыз. Картаның нәтижесін авторынан басқа адам қарауға тиіс. Құжат оқитын құрал тексерілетін дерек көзі, ал инвестормен байланысу шешімі құқықтық шекараға жауапты нақты аталған адамда қалады.
22 Негізді нақты қаражат тарту не қор орналастыруына қолдану
Капитал тартатын компания немесе демеуші үшін негіз қадамдар тізбегін береді. Ұзын тізімді жасап, заңгермен құқықтық сүзгіні қолдану керек. Күні бар құжаттан қалған инвесторлардың бәрін бағалап, ұпайды бекітіңіз. Бірінші толқын қуатын жетекші сағаттарымен шынайы белгілеңіз. Ұпай үлестірімінен толқын шегін таңдап, таңдалған атауларға қатынас иелерін бекітіңіз және кездейсоқ ішкі үлгі қалдырыңыз. Біріншіден кейін екіншісін бастамай, топ бойынша кездесу мен болжамды салыстырыңыз. Карта ретті басқарады, инвестор дұрыс меншік иесі не кредитор ма деген пайымды алмастырмайды.
Шектеулі серіктестерден қор жинайтын басқарушыда кірістер өзгеріп, логика сақталады. Стратегия сәйкестігі бөлушінің бағдарлама аралығымен, сома оның қор үлесі шегімен және мақсатты қор көлемімен, цикл міндеттеме қарқыны мен комитет күнтізбесімен салыстырылады. [1, 3] Үдеріс ұзақ, бар инвестордың қайта салымы жаңа қатынастан өзгеше, сондықтан бар инвесторлар бөлек когорта ретінде бағаланып, хабарлануы керек. Кей бөлушілердің жергілікті таңдауы құжатталған үлгі. [5] Сондықтан география инвестор жағынан бағаланады.
Шығанақта шекара мен циклге ерекше назар керек. Өзге юрисдикцияда тіркеліп, Дубай халықаралық қаржы орталығында немесе Сауд Арабиясында ұсынылатын қор 4-бөлім жолдарымен инвесторға жетеді, ал жол кімнің тізімге ене алатынын анықтайды. [10, 11] Сантьяго қағидаттары егемен қорлардан инвестициялық саясатының сипаттамасын жариялауды күтеді, [2] сондықтан құжаттан құрылымдық бағалауды қолдайды; шешім циклының күйі сирек ашық. Мұндай инвестордың уақыт кірісі көбіне белгісіз орта деңгейде бағаланып, ұпай сәйкестік туралы тұжырым ретінде оқылады.
Үш ортада шешім ережесі бірдей. Қуат тапшы, жазба жаңа болса, ұпаймен реттеңіз. Салмақты өзгертпей тұрып жазбаны жаңартыңыз. Бірінші толқын барлық топта күтімнен ауытқыса, болжамды қайта калибрлеңіз. Байланыспағандарға болжам жасамай тұрып, топ тарихындағы іріктеуді бағалаңыз. Жеребе қамтитын инвестор шеңберінде жобаға негізделген салыстыру алу үшін кездейсоқ ішкі үлгіге ерте инвестиция салыңыз.
23 Шектеулер және келесі шешім
Эксперимент құрастырылған, шектеулері құрылымынан шығады. Бір мүмкіндік бар, сол инвестордың назары үшін мүмкіндіктер бәсекелеспейді. Инвестор жауабын модельдейді, ал іс жүзінде кейінгі сатыларды басқаратын бизнес не қор сапасын модельдемейді. Сәтсіз байланыс қатынасқа шығын келтірмейді, кейінге қалған инвестормен кейін бірдей шартта байланысуға болады деп алады. Инвесторлар сөйлесіп, тірек инвестор міндеттемесі басқалардың жауабын өзгертсе де, әрқайсысын тәуелсіз қарастырады.
Статистикалық нәтижелер кірістерге тән. AUC 0.744 осы картаның осы жиынтықтағы нәтижесі; мандаттар құрамы, ынта дисперсиясы не ескіру жиілігі басқа болса, сан да басқа болар еді. Базалық 12.5% пен саты конверсияларын автор қойған. Іріктеу нәтижесі топ пайымының қаншасы тіркелмегеніне байланысты, оны да жорамалдаймыз. Мақаладағы санды нарық конверсиясы, қаражат тартудың күтілетін нәтижесі немесе кеңесші қосқан құн ретінде дәйектеуге болмайды. 14-кесте мәміледе қолданбай тұрып әр шекті немен ауыстыру керегін көрсетеді.
| Қазіргі шектеу | Кеңейтуге қажет дәлел | Әсер ететін шешім |
|---|---|---|
| Құрастырылған нәтижелер | 12-кесте жобасымен келісімі және уақыт белгісі бар когорта | Карта жалпы болжай ала ма |
| Автор қойған салмақтар | Салмақты бағалау мен уақыттан тыс тексеруге жеткілікті біріктірілген нәтижелер | Әр кіріске берілетін ұпай |
| Жорамал ескіру жиіліктері | Жазба күнін кейін расталған күймен тексеру | Жаңарту жиілігі мен дерек бюджеті |
| Тәуелсіз кірістер | Мандат белгілерінің бақыланған бірлескен үлестірімі | Әр толқын мен кейінге қалған топ көлемі |
| Ұпайдан ықтималдыққа бір функция | Актив класы, көлем, нарық бойынша соңғы нәтижелер | Клиентке кездесу мен уақыт болжамы |
| Ұпайдан тыс қарым-қатынас | Арна мен таныстырушы бойынша нәтижелер | Әр байланысты кім жасайды |
| Бір мүмкіндік, бәсеке жоқ | Инвестор деңгейіндегі қатар байланыстар жазбасы | Іске қосу уақыты |
| Құқықтық шекара жарамдылық сүзгісі ретінде | Құрылым, жол және инвестор санатына заң кеңесі | Тізімге кім ене алады |
Автор экспериментіне ұсынылған кеңейту. Әрқайсысына бақыланған дәлел керек; ешқайсысы мақалада бақыланған нәтиже саналмайды.
Келесі шешім байланысқа да, дәлелге де қатысты. Қазір инвесторларды реттейтін топ 2-бөлім анықтамаларын алып, ұпайын бекітіп, әр байланыс себебін тіркей бастай алады. Кездейсоқ ішкі үлгі бірінші толқын қуатын алады, оның мүмкіндік құны іріктеу шеңбері мен балама ретке байланысты. Эксперимент құнын көрсетеді: бақыланған бағалау байланыспағандарға болжамды немесе ұпай мен пайымды салыстыруды қолдамай тұрып іріктеу механизмін қарауы керек. Бұл эксперимент көрсетілген жорамалдардағы болжау мінезін көрсетеді. Қаралған дереккөздер ішінде картаның бақыланған когортада тексерілгенін растамадық.
Дереккөздер
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
