
1 投資マンデートへの適合性でアプローチの順序を決める
資金調達は、買い戻せない資源を消費する。事業やファンドを説明できる人の注意力である。プライベート資本を調達する創業者、CFO、スポンサー、そしてリミテッド・パートナーから資金を集める運用者は、どの投資家に最初に説明するか、誰を後のアプローチ群に回すか、誰には接触しないかを決めなければならない。本稿は、この順序の判断を扱う。戦略、地域、投資金額、意思決定サイクルから構成した適合スコアカードは、要件を満たす初回面談を、アプローチ順を決められる程度に予測できるのかを問う。
問いの範囲は、第一印象よりも狭い。スコアカードは投資家を正しく順位付けしていても、計画上の予測を誤らせ得る。ある市場では適切でも、別の市場では過大予測になり得る。判断に基づいて選ばれた過去のアプローチ記録では、優秀に見えることもある。そのため、投資家を順位付けできるか、確率が正しいか、裏付けとなる証拠が別の接触先選定方法にも耐えるか、という三つの性質を区別する。それぞれが判断の異なる部分を支え、異なる形で失敗する。
既存の証拠は、この区別を支持する。機関投資家と標準設定団体は投資マンデートの基準を公開しているため、資料から適合性を読み取れる。[1, 2, 3] 投資家行動の研究は、段階的なファネル、ネットワークを通じた案件探索、地元への選好を記録している。[4, 5, 6] 規制当局は、誰が適法に勧誘を受けられるかを定める。[7, 8, 9, 10, 11] 統計文献は、スコアをどう評価すべきかを示す。[12, 13, 16] これらの資料は、実務のスコアカードをアプローチ結果と対照して検証しておらず、今回の文献レビューでも、そのような公表済み検証は見つからなかった。これは今回のレビューについての記述であり、文献全体についての断定ではない。
主な貢献は、検証に必要な測定対象と規模を示す再現可能な実験である。同意とタイムスタンプを伴うアプローチの観測コホートは保有しておらず、その点を明記する。実験の母集団、結果、比率は人工的に構成されている。実験が明らかにするのは、明示した仮定の下で、所定のスコアカードがどう振る舞うかである。個々の投資家の返答率、個々の資金調達の転換率、個々のアドバイザーの価値は推定しない。
2 スコアを定義する前に、要件を満たす初回面談を定義する
スコアは結果を予測するため、先に結果を固定する必要がある。要件を満たす初回面談は、次の四条件がすべて成立したときだけ記録することを提案する。面談が実際に行われたこと、投資家側に案件を前進させる権限を持つ人が出席したこと、投資家が事前に資金調達マンデートの概要を受け取ったこと、そして、その案件が実行可能な投資マンデートの範囲内にあると確認したことである。儀礼的な電話、好意で受けた面談、市場情報を集めるアナリストとの面談は記録するが、要件を満たす面談には数えない。
結果の定義を緩くすると、弱いスコアが実力以上に見えるため、この定義は重要である。会話なら何でも数える場合、知人は電話に応じるため、関係の親密さによる順位付けが機能しているように見える。後続段階にも同じ規律が必要である。投資家がデータルームへのアクセスを求めるか、デューデリジェンスの項目表を出した時点で、同段階への進展を記録する。署名済み文書が法的拘束力のある投資義務を生じさせた場合にのみ、コミットメントを記録する。非拘束的なタームシートと関心表明は別に記録する。各イベントには日付を付す。
表1は、ロングリストの各投資家について提案する記録を示す。投資家が公表した内容とチームの判断を分け、各入力に見直し日を付ける。この区別は意図的である。第15節は、記録されていない判断が過去コホートを誤解させる主な経路であることを示す。この記録は取引ファイルの提案であり、個別投資家に関する調査結果ではない。
| 記録項目 | 必要な情報 | 支える判断 |
|---|---|---|
| 公表された戦略 | 資産クラス、段階、投資手段、除外事項、および出典文書とその日付 | 案件が投資マンデートの範囲内、隣接領域、範囲外のいずれか |
| 公表された地域 | 許容地域、重点地域、除外地域、および集中度の上限 | 投資家が当該エクスポージャーを保有できるか |
| 投資金額の許容範囲 | 最低・最高コミットメント、投資ビークルに占める比率の上限、共同投資への意欲 | 提案額で投資できるか |
| 意思決定サイクルの状態 | 投資実行期間、ペーシング、委員会日程、最後に把握した資金配分状況 | 投資家が今行動できるか |
| 法的な境界 | 関連する各法域での投資家区分と、許可されたアプローチ経路 | 投資家に接触できるか、どのように接触できるか |
| 関係 | 既存の連絡先、紹介者、接触を受けることへの同意 | 接触チャネルと担当者 |
| アプローチのイベント | 日付、送信者、送付資料、投資家を選定した規則 | 結果を証拠として使用できるか |
| 結果 | 上記の定義に基づく、日付付きの面談・デューデリジェンス・コミットメントのイベント | スコアの検証対象となる結果 |
3 投資家自身の公表記録から投資マンデートを読む
機関は投資マンデートを文書化するため、その適合性は観察できる。主権ファンド国際ワーキンググループが2008年十月に公表したサンティアゴ原則は、ファンドの投資方針は明確で、定められた目的、リスク許容度、投資戦略と整合すべきだとする。また、外部運用者の利用と選定手続きを方針に含め、その方針の説明を公表すべきだとする。[2] 原則の採用は任意である。情報開示への期待を示すものであり、特定ファンドの現在の投資意欲が公表方針に一致することを立証するものではない。
公的年金の方針は、こうした基準の形を示す。2019年十一月にCalPERS投資委員会へ提出されたプライベートエクイティ・プログラムの方針は、戦略別の目標と範囲を定める。バイアウトは65%で55%から75%、グロースは15%で5%から20%、信用関連とオポチュニスティック戦略はそれぞれ10%で0%から15%、ベンチャーキャピタルは1%で0%から7%である。単一ファンドへのコミットメントをそのファンドの25%以内に制限し、単一GPへのエクスポージャーにもプログラム比率による上限を置く。また、受領提案、そのパイプライン段階、処理状況を職員が毎月報告するよう求める。[3] この文書は、改定案を示す日付付きの委員会資料である。公表された上限の存在と形式を裏付けるものであり、現行上限の証拠ではない。
リミテッド・パートナーが用いるデューデリジェンス基準も、同じ入力を指す。機関リミテッド・パートナー協会が2021年十一月に更新した質問票は、二十のテーマを扱う。投資戦略の項目では、最低・最高を含む想定取引規模、投資ペース、保有期間、地域・セクターの重点、段階、地域やセクターごとの集中上限を運用者に尋ねる。[1] ILPAは、質問票が必須文書ではないと明記する。これは投資家が最初にどの属性を尋ねるかを示すものであり、属性を順位付けしたり、不一致で対話が終わる頻度を測定したりするものではない。
これらの資料は、スコアカードの入力を分類として正当化するが、重みは与えない。第7節で各入力に割り当てる点数は設計上の選択であり、実験は、その選択が誤っている場合の結果を問う。
4 地域を投資マンデートの入力と法的な境界の両方として扱う
地域は判断に二つの形で関わる。投資家が知識や関係を持つ場所に集中するという選好であり、特定の相手に特定の方法でしか勧誘できないという許可条件でもある。HochbergとRauhは、あらゆる種類の機関投資家が地元州のプライベートエクイティ・ファンドをオーバーウェイトし、公的年金では超過配分が平均でプライベートエクイティ・ポートフォリオの9.7%に達し、州内投資の収益が州外投資より低いことを報告する。[5] 対象は米国のリミテッド・パートナーと単一の資産クラスである。近接性を関心の予測要因として扱う根拠にはなるが、近接性がいずれの側にとっても良い結果を予測するとは示していない。
以下の規制例は、引用した版の規則を説明する。接触の前には、現行法、会社の許認可、受領者の区分を法律顧問が確認すべきである。引用した米国の投資顧問マーケティング規則は、対象となる広告を定義し、虚偽の記述、裏付けのない重要な主張、リスクを公正かつ均衡して扱わない便益の提示を制限する。個別の伝達への適用は、内容、受領者、適用される除外による。[7] Rule 506(c)は、すべての購入者が適格投資家であり、発行者がその地位の確認に合理的な措置を取り、Regulation Dの他の条件も満たす場合に、一般勧誘を認める。[8] 英国では、受領者の認証された区分に応じた適用除外がない限り、一般大衆向けではない投資の勧誘で、個人顧客が受け取る可能性があるものを会社が伝達してはならない。[9] 非規制集団投資スキームの持分はその規則の対象外であり、代わりにsection 238 of the Financial Services and Markets Act 2000に従う。[9]
湾岸の規則も具体的である。ドバイ金融サービス機構の規則集のガイダンスは、外国ファンドをドバイ国際金融センターから勧誘できるのは三条件のいずれかを満たす場合に限るとする。その一つがProfessional Clientsに該当する相手への私募であり、当初申込額は少なくともUSD 50 000である。[10] サウジアラビアのInvestment Funds Regulationsは、外国ファンドを認可販売業者経由の私募で勧誘するよう求める。対象は機関顧客と適格顧客によって定義され、個人の勧誘対象者が支払える額には上限があり、勧誘開始の少なくとも十五日前に当局へ通知する。[11] アブダビ・グローバル・マーケットの規制当局の規則は確認しておらず、これについては述べない。
表2は、これらの規則をスコアカードの記録に置き換える。法的な境界は適格性を判定するゲートであり、点数ではない。許容区分外の投資家は、順位付けの前にリストから外すか、許可された経路へ回す。高い適合スコアを、法的な境界が排除する接触の正当化に使ってはならない。この表は研究上の要約であり、法律上の助言ではない。
| 法域と出典 | 出典が示す内容 | ロングリストに必要な記録 |
|---|---|---|
| 米国:投資顧問マーケティング規則、17 CFR 275.206(4)-1 | 私募ファンドの見込み投資家に対する一部の投資顧問の伝達は広告の定義に含まれる。対象の主張には裏付けと均衡が必要で、規則にはグロス・ネット実績の条件や除外もある | 各投資家に送った承認済み資料の版、主張の裏付けファイル |
| 米国:Rule 506(c) | 購入者が全員適格であり、合理的な確認措置を取る場合、一般勧誘を認める | 選択した募集経路、各購入者の確認証拠 |
| 英国:FCA COBS 4.12B | 非マスマーケット投資の勧誘は、適用除外なしに個人顧客へ届いてはならない。受領者区分の確認に合理的な措置が必要。非規制スキームの持分にはsection 238が適用される | 顧客区分と、該当する場合は証明日 |
| DIFC:DFSA Collective Investment Rules、第15章 | 外国ファンドの勧誘には、指定ファンド、適合性に関する推奨、または初回申込額が少なくともUSD 50 000のProfessional Clientsへの私募のいずれかが必要 | 依拠する経路、Professional Client区分 |
| サウジアラビア:CMA Investment Funds Regulations、第6部 | 外国ファンドは、機関顧客と適格顧客で定義され、個人の勧誘対象者ごとの上限を伴う私募として、認可販売業者を通じて勧誘し、十五日前までに通知する | 選任した販売業者、通知日、投資家区分 |
研究目的の出典要約であり、法律上の助言ではない。各行は出典が示す内容であり、制度全体の説明ではない。[7, 8, 9, 10, 11]
5 意思決定サイクルの状態を構造的なマンデート適合性から分ける
戦略、地域、投資金額はゆっくり変わり、投資家に何が許され、何を好むかを表す。意思決定サイクルの状態は速く変わり、重要な期間に行動できるかを表す。ビークルがまだ投資中か、年度の配分枠が開いているか、委員会が次にいつ開かれるかである。前三者を構造的適合性、第四をタイミングとして扱う。構造的適合性が完全でも配分枠が閉じている投資家は、次の資金調達には良い候補だが、今回時間をかける相手としては適切でない。
ベンチャー投資家の研究は、適用範囲に限りがあるものの、必要時間の感覚を与える。885の機関ベンチャー投資家を対象とし、681社にまたがる調査で、Gompers、Gornall、Kaplan、Strebulaevは、平均的な取引の完了に83日を要し、118時間のデューデリジェンスと十件の照会電話を伴うと報告する。[4] これらは企業を審査するベンチャー投資会社の自己申告値である。ファンドを審査するリミテッド・パートナー、信用投資家、湾岸の機関を説明するものではない。初回接触からコミットメントまでの間隔が、進行中に投資家のサイクル状態が変わり得る長さであることを示す。
タイミングはデータも最も弱い。公表方針は日付があり安定しているが、投資実行状況は発表、会話、日程から推測される。そこで、意思決定サイクルの記録は他の入力より頻繁に古くなると想定し、実験では最も高い陳腐化率を与える。これは表4に明示した仮定であり、第16節で変化させる。予測上の重みが最大の入力が、信頼性は最低ということもあり得る。
6 投資家の選別に関する研究が示すことと示さないこと
文献から三つの知見を用いて実験を組み立てる。第一に、投資家の手続きは段階的で、選別が厳しい。Gompersらは、ベンチャー投資会社が一件の成立取引につき約100件の機会を検討すると報告する。約四分の一が経営陣との面談に進み、その三分の一がパートナー面談に達し、さらに約半分がデューデリジェンスに進み、その約三分の一にタームシートが出る。[4] これは投資家自身のファネルである。結果を条件付き段階の連続としてモデル化する根拠となり、第13節はこれを行う。
第二に、アクセスは関係に依存する。同じ調査は、取引の30%超が専門家ネットワーク経由、約20%が他の投資家の紹介、約10%だけが企業経営陣からの持ち込みと報告する。回答者の約半分がファンドとの適合を重要な選別要因とし、14%が最重要とするが、経営チームには大きく及ばない。[4] したがって、投資マンデート適合性は複数入力の一つであり、既存関係は別の予測要因である。構成した生成モデルでは、関係が追加の結果情報を持つ。実際の活動における標本外での追加予測価値は、仮定せず評価しなければならない。
第三の知見は方法論に関する。Bernstein、Korteweg、Lawsはオンラインのプラットフォームで無作為化フィールド実験を行い、約17 000通のメールを、約4 500の活動中の初期段階投資家に送り、各メールで開示する情報を変えた。平均的な投資家は創業チームの情報に強く反応し、事業の進展や既存のリード投資家の情報には同じ反応を示さなかった。[6] 対象は一つのプラットフォームの初期段階株式投資である。ここで重要なのは設計であり、開示が無作為化されたため、反応を情報に帰属できる。スコアカード研究にも同じ性質が必要である。
これらの研究はいずれも、機関向け私募でマンデート適合スコアが初回面談を予測するかを測定しておらず、湾岸も扱っていない。比率を設定するためではなく、実験の構造を選ぶために用いる。
7 誤りを示せる形でスコアカードを定める
スコアカードは、監査できるほど単純であることで使用の意義を持つ。三段階で採点する四入力を提案し、合計は100点とする。戦略と意思決定サイクルに各30点、地域と投資金額に各20点を与える。記録上、案件がマンデート外かサイクルが閉じている場合は零点、隣接または不確かな場合は配点の半分、適合を文書で確認できる場合は満点とする。表3が行列を示す。第4節の法的な境界は採点前に適用し、点数を与えない。
式(1a)でSは投資家iのスコア、wは入力kの配点であり、チルダで表す記録上の水準は0、0.5、1を取る。式(1b)は実験の生成モデルである。要件を満たす初回面談があればMは一、xは各入力の真の水準、関係があればrは一、uは記録されない投資意欲、ギリシャ文字は所定の係数である。スコアは記録された入力と固定配点を使う。結果は真の入力と、スコアに見えない二つの要素に依存する。
| 入力 | 配点 | 零点 | 配点の半分 | 満点 | 保有すべき証拠 |
|---|---|---|---|---|---|
| 戦略 | 30 | 資産クラス、段階、投資手段が除外される | 許容されるが公表された重点外 | 公表された重点内 | 日付付きの方針、マンデート、ファンド資料 |
| 地域 | 20 | 地域が除外される | 許容地域だが重点ではない | 重点地域または地元市場 | 方針の上限、過去の投資 |
| 投資金額 | 20 | 投資額が公表範囲外 | 範囲またはビークル比率上限の境界 | 範囲内 | コミットメント範囲、ファンド比率上限 |
| 意思決定サイクル | 30 | ビークルが全額コミット済み、または配分枠が閉じている | サイクル中盤、または状態不確定 | 配分枠が開き、積極的に投資実行中 | 日付付き状態メモとその出典 |
| 法的な境界 | ゲート | 接触しない、または許可経路を使う | 該当なし | 文書上の根拠で適格 | 表2による区分と経路 |
提案するスコアカード。配点はデータからの推定ではなく、設計上の選択である。法的な境界は採点前に適用するゲート。[1, 2, 3]
三つの選択によりスコアカードを検証可能にする。入力は分類変数なので、同じ資料を読む二人の分析者は同じスコアに達するはずである。結果を知る前に重みを固定する。また、関係を除くことで適合性の価値をアクセスの価値から分ける。
8 識別力、較正、リフトでスコアを評価する
スコアには二つの仕事があり、測定方法も異なる。識別力は順位付け能力であり、面談する投資家は、しない投資家より高得点であるべきである。標準指標はROC曲線下面積である。Fawcettは、それが無作為に選んだ陽性例が陰性例より上に位置する確率に等しく、無作為順序では0.5、ジニ係数は面積の二倍から一を引いた値になると示す。[12] 各結果クラス内のスコア分布を保てば、クラス比率が変わってもAUCは変わらない。資金調達間の比較では、なお対象の構成と結果の発生機序に注意が必要である。
式(2a)でaは要件を満たす面談を受けた投資家、bは受けなかった投資家を示す。同点は半分として数え、これは異なる値の少ないカードにとって重要である。式(2b)の十分位群dのリフトは、その群の面談mを投資家nで割った面談率を、リスト全体の率で割ったものである。リフトは最初の一群が平均よりどれほど良いかという実務の問いに答える。Fawcettは、ROC曲線とは異なりリフトは基準率に伴って動くと指摘するため、基準率なしに一つの資金調達のリフトを別のものへ移してはならない。[12]
第二の仕事は較正であり、20%という予測は約五回に一回実現すべきである。Van Calsterらは較正を予測モデルの弱点とし、複数の水準を区別する。平均較正は平均予測と観測率を比較する。弱い較正は、目標が零の切片と目標が一の傾きで要約され、傾きが一未満なら予測が極端すぎる。原因として過剰適合、設定の相違、時間変化、測定誤差を挙げ、較正の悪いモデルはAUCが低い競合モデルより有用性が低い場合があると指摘する。[13]
式(3a)では、ハット付きの投資家iの推定確率を、対数オッズ尺度で結果と回帰させる。alphaは傾きを一に固定して推定する較正切片、lambdaは較正傾きである。式(3b)はブライア・スコアBであり、nの投資家における予測と結果の差の二乗平均である。低いほど良く、同じ結果で検証したスコア間でのみ比較できる。2026年四月発行の銀行モデルリスク監督ガイダンスは、モデル出力と実際の結果との比較を結果分析と呼び、設計が専門家判断に依存する場合、その質の評価に役立つとする。[16] 対象は銀行組織であり、アドバイザーへの規則ではない。借用するのは用語であり、その規制権限ではない。
9 生成仮定を明示した人工母集団
実験は全体を人工的に構成する。12 000の投資家を固定乱数シード1376で生成する。各投資家に、戦略、地域、投資金額、意思決定サイクルの真の水準を、表4の比率で独立に抽出して与える。五分の一はチームと既存関係を持つ。各投資家には標準正規分布から抽出した記録されない投資意欲があり、投資家を動かすがデータベースに入らないすべてを表す。結果に一切影響しない知名度も与える。
結果は式(1b)に従う。要件を満たす初回面談の対数オッズは、戦略の完全適合で2.2、開いた意思決定サイクルで2.0、投資金額の適合で1.2、地域で1.0増え、関係があれば0.9、意欲一単位ごとに0.7を加える。デューデリジェンスとコミットメントは、直前段階を条件とする別の明示式で生成する。この入力の下では、接触した場合に母集団の12.5%が要件を満たす面談を受ける。この率は入力の帰結であり、市場推計ではない。チームは真の水準を見ず、記録を見る。記録が古い確率は、戦略と地域が5%、投資金額が15%、意思決定サイクルが20%と明示する。
母集団を無作為に開発用と検証用の半標本へ分け、それぞれ6 000の投資家とする。スコアカードの配点は事前に固定し、いずれの標本も利用しない。開発用半標本は、スコアから確率への写像の当てはめだけに用いる。報告する識別力、リフト、較正の数値はすべて検証用半標本に基づき、全投資家に接触する。この最後の条件が重要である。完全無作為化活動に相当する構成上の条件であり、実際のチームにはほとんどない。第15節でこれを取り除く。
| 入力 | 仮定 | 状態 |
|---|---|---|
| 母集団 | 12 000の投資家、シード1376、各半標本6 000 | 人工的に構成 |
| 戦略適合(範囲外/隣接/中核) | 40% / 35% / 25% | 仮定 |
| 地域適合(範囲外/許容/重点) | 30% / 35% / 35% | 仮定 |
| 投資金額適合(範囲外/境界/範囲内) | 30% / 40% / 30% | 仮定 |
| 意思決定サイクル(閉鎖/中盤/開放) | 30% / 40% / 30% | 仮定 |
| 既存関係 | 投資家の20% | 仮定 |
| 面談の対数オッズ | -5.95 + 2.2 戦略 + 1.0 地域 + 1.2 投資金額 + 2.0 サイクル + 0.9 関係 + 0.7 意欲 | 生成モデル |
| 面談を条件とするデューデリジェンスの対数オッズ | -2.3 + 1.2 戦略 + 0.8 投資金額 + 0.6 サイクル + 0.5 意欲 | 生成モデル |
| デューデリジェンスを条件とするコミットメントの対数オッズ | -2.3 + 1.0 投資金額 + 1.0 サイクル + 0.4 地域 + 0.5 意欲 | 生成モデル |
| 未記録の意欲、知名度 | いずれも標準正規分布。知名度は結果に影響しない | 仮定 |
| スコアカード配点 | 30 戦略/20 地域/20 投資金額/30 サイクル | 設計上の選択 |
| 古い記録、基準ケース | 5% 戦略/5% 地域/15% 投資金額/20% サイクル | 仮定 |
| 古い記録、ストレスケース | 15% / 10% / 30% / 50% | ストレス入力 |
| 誤った重みのスコアカード | 15 戦略/45 地域/40 投資金額/0 サイクル | ストレス入力 |
| 市況悪化 | 全投資家の面談対数オッズを0.7下げ、結果を新たに抽出 | ストレス入力 |
| 最初のアプローチ群 | 100件のアプローチ、1 000候補先当たり | 設計上の選択 |
| コホートの再標本抽出 | 各規模で2 000の無作為コホート、非復元抽出 | 方法 |
すべて人工的に構成。水準は0、0.5、1として採点する。観測された市場の比率を入力としていない。
10 識別力:スコアは代替方法より良く投資家を順位付けする
検証用半標本で、基準スコアカードのAUCは0.744となり、ジニ係数0.488に相当する。無作為に選ぶと、要件を満たす面談をした投資家が、しなかった投資家より高いスコアを持つ確率は約四分の三である。二つの比較基準がこの値を位置付ける。大きく著名な候補から始める習慣を表す知名度順位は0.524で、知名度に結果への影響を与えていないため偶然に近い。関係だけでの順位付けは0.550となる。生成モデルでは関係が重要だが、それを持つのは五分の一なので、残りを並べられない。
上限も結果と同様に重要である。どのチームも知り得ない生成確率そのもので投資家を並べると0.833となる。0.744とその上限の差には三つの理由がある。記録が不完全であり、同じ重みを完全な記録に適用すると0.782となる。スコアカードは関係を除いている。また、意欲の項は構成上観測不能である。資料に基づくスコアは最後の差を埋められず、チームもそれを期待すべきではない。
重みの影響は予想より小さい。記録された四入力と関係を使い、開発用半標本に当てはめたロジスティック回帰は0.758に達する。四つの適合係数を合計100に正規化すると、各々を独立に丸めた割合は35/18/19/29で、丸めにより合計101になる。事前に選んだ30、20、20、30に近い。各入力を25とする等重みカードは0.732となる。この母集団では、入力の選択と記録の質が、配点の微調整より識別力を動かす。
11 十分位群別のリフトが最初のアプローチ群を集中させる
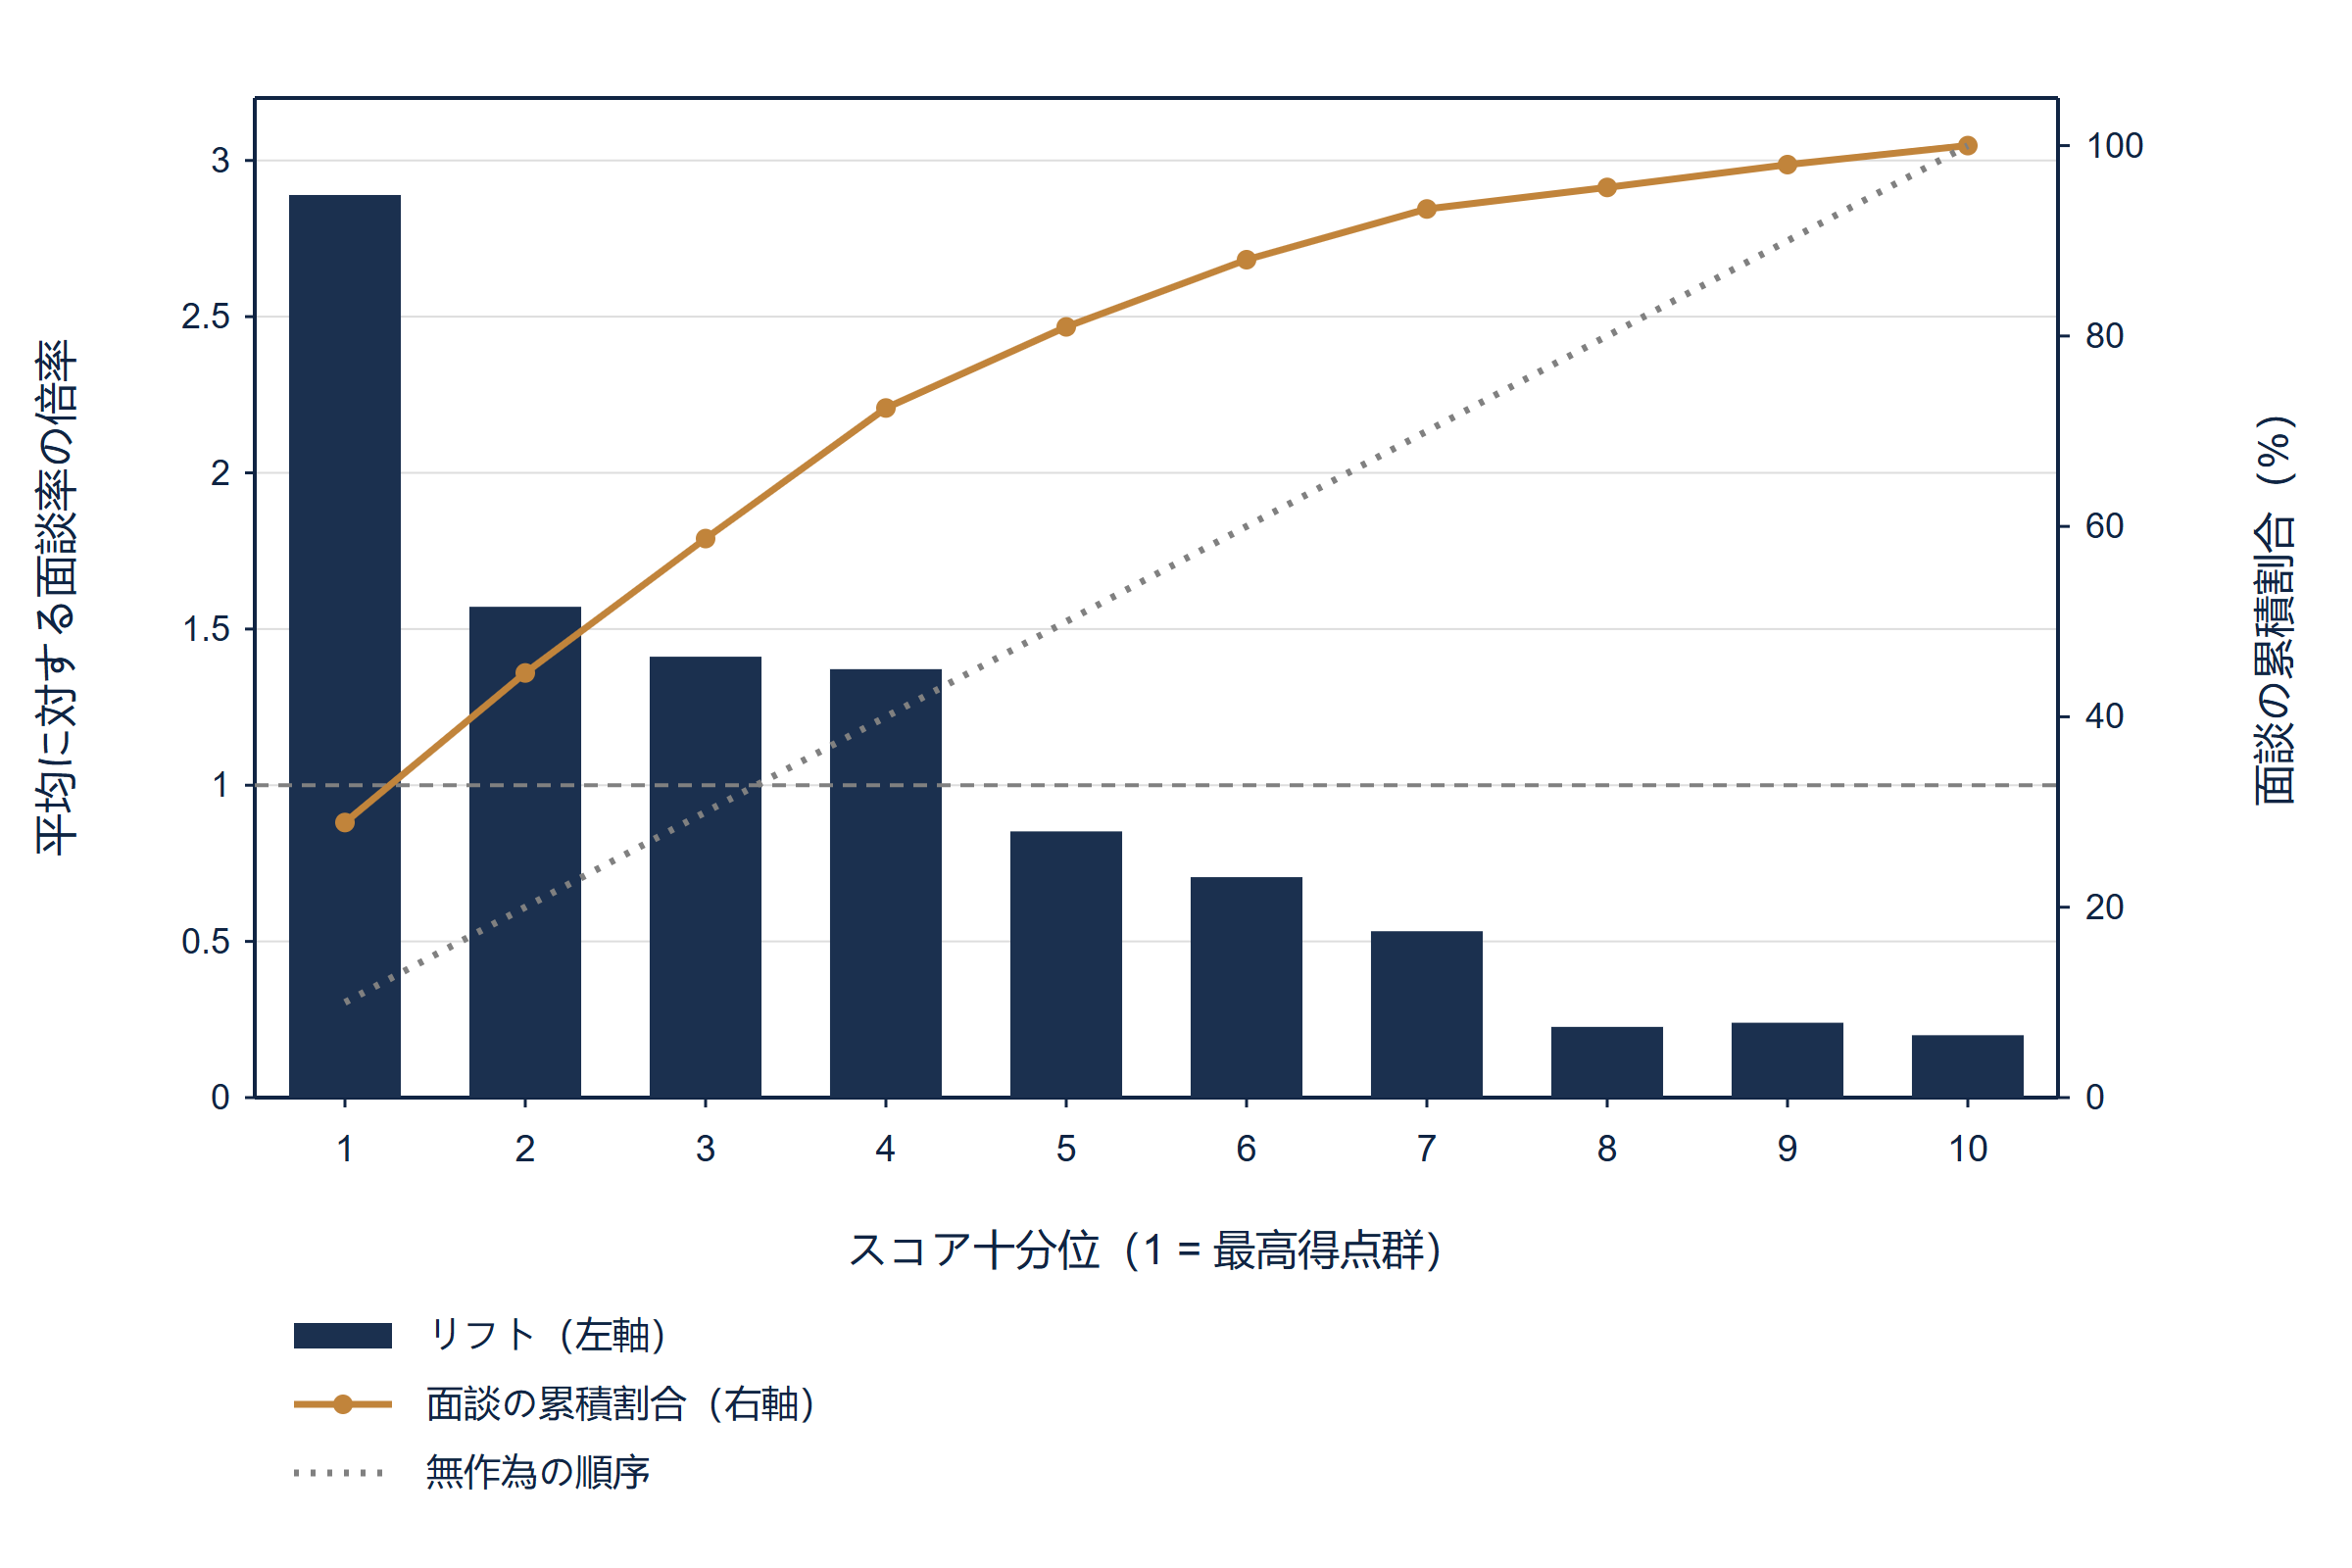
表5と図1は検証用半標本をスコア順に並べ、十の同人数群へ分ける。四入力カードの値の種類は少ないため、同点の投資家は固定した乱数キーで並べ、隣接十分位群のスコア範囲は接する。最上位群の面談率は36.2%で、平均の2.89倍、平均面談率は12.5%である。最下位群の面談率は2.5%、リフトは0.20となる。上位二群が全適格面談の44.6%、上位三群が58.7%、上位半分が81.0%を占める。
曲線の形が判断を支える。リフトは最初の十分位群の後に急落し、第四と第五の間で一を下回る。その点より下では、一回のアプローチの生産性が無作為より低く、第八群では約四分の一になる。全リストを回るチームは、スコアによって総面談数を増やせず、得られる順序を変えるだけである。スコアは順序付けの道具であり、処理能力が最も厳しく制約されるときに価値が最大となる。
| 十分位群 | 投資家数 | スコア範囲 | 面談数 | 生成された率 | 予測率 | リフト | 累積割合 |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75から100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65から75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60から65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55から60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50から55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45から50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35から45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30から35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20から30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0から20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
人工母集団に関するMatchPoint分析。明示した入力の下でのモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。予測率は開発用半標本に当てはめた写像を使う。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団の検証用半標本に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートはない。
12 較正で順位を計画用の確率へ変える
順位は、どこから始めるかをチームに示す。確率は、目標面談数に必要なアプローチ数を示し、顧客が尋ねるのはこの値である。開発用半標本で、スコアから確率への二パラメータのロジスティック写像を当てはめる。切片は-4.89、係数は5.30で、スコアを100で割った値に適用する。写像による確率は9.6%(50点)、23.4%(70点)、60.0%(100点)である。検証用半標本に適用すると平均12.4%を予測し、生成率は12.5%である。
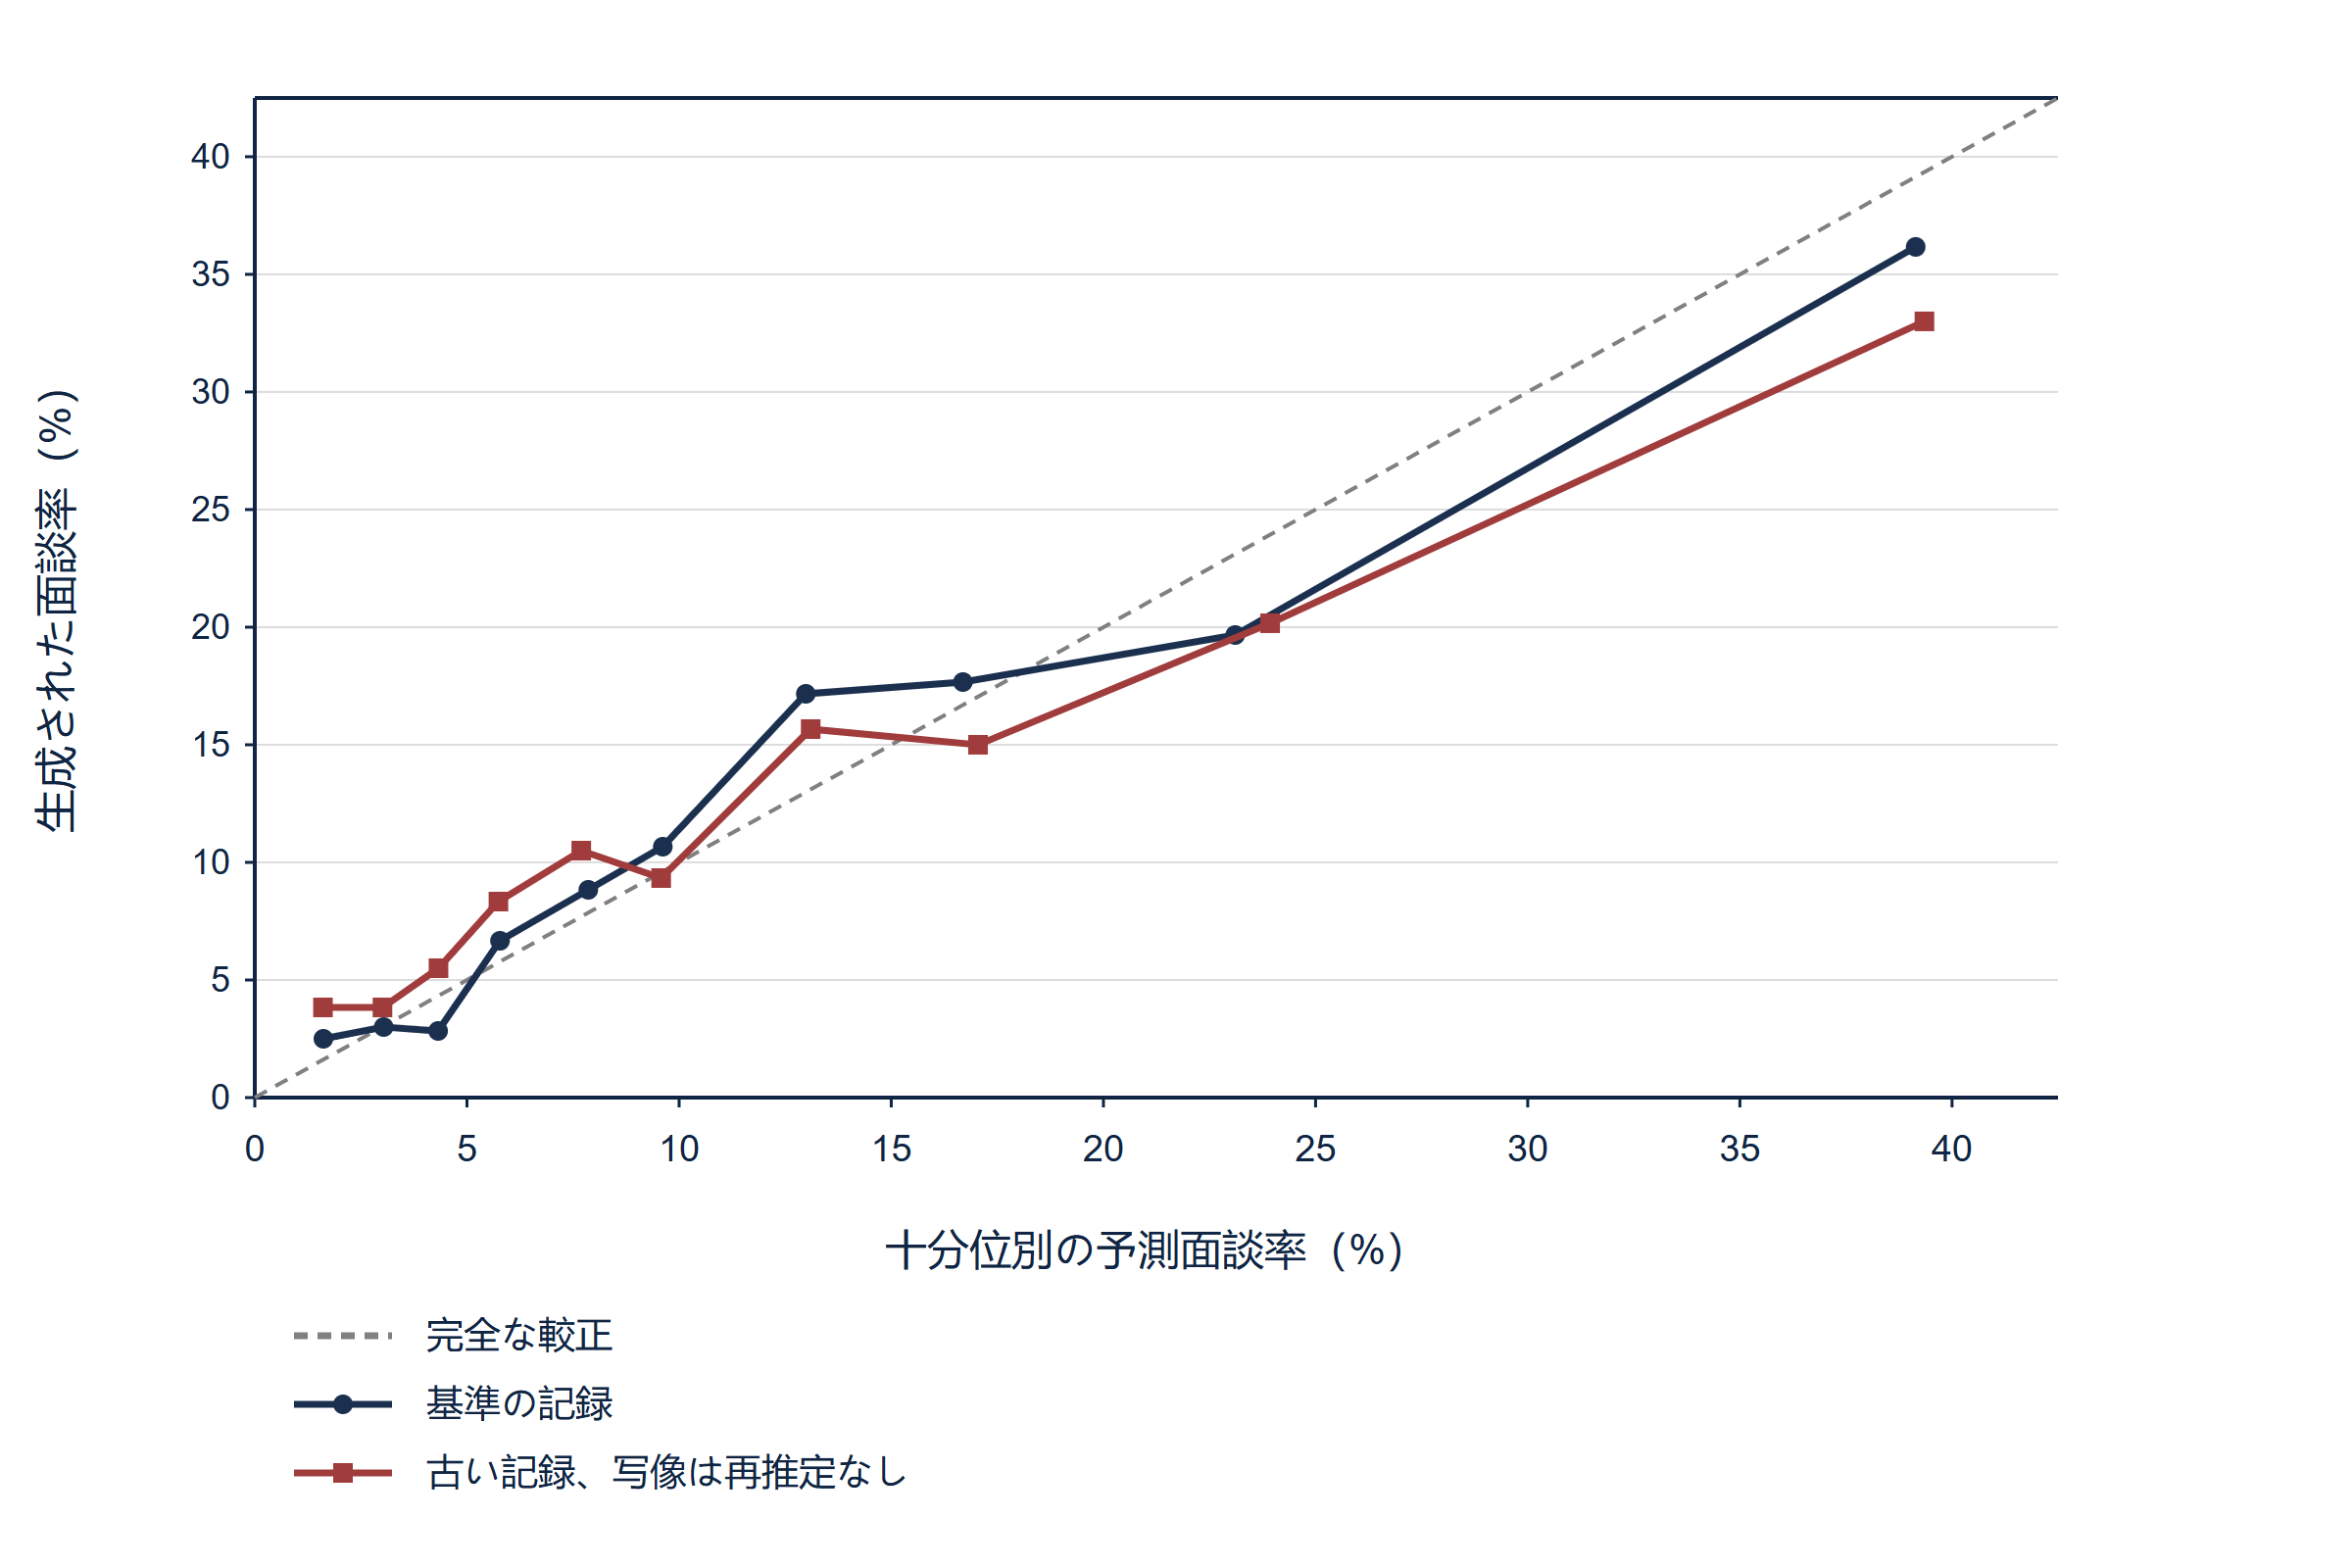
検証用半標本の較正切片は0.01、傾きは0.89である。平均較正は良好だが、一を下回る傾きは予測がやや極端すぎることを示す。表5はその所在を示す。最上位十分位群の予測は39.1%、面談率は36.2%で、各群における予測率と生成率の最大差は4.2パーセントポイントである。図2は十群を対角線と比較する。ブライア・スコアは0.0994で、全投資家に平均率を与える予測の0.1095に比べ、9.2%の改善である。
二つの注意点がある。傾きは、一回の結果抽出による751件の面談で推定しており、一からの差の一部は写像の性質ではなく標本変動である。得られたまま報告し、調整していない。より重要なのは、写像がカードの脆い部分だという点である。このストレス検証では配点を固定する一方、確率写像は元の構成した反応機序に当てはめている。第16節では順位を固定して面談確率を変え、市況悪化ケースでは面談数を半分超過大に予測する。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団の検証用半標本に関するMatchPoint分析。古い記録の線は、基準記録で当てはめた写像を再推定せず適用する。
13 初回面談からコミットメントまでファネルを追う
初回面談は中間結果である。したがって実験は、ベンチャー調査が投資家側で確認した条件付き構造を用い、各投資家をデューデリジェンスとコミットメントへ進める。[4]
式(4a)でCは投資家iがコミットすると一となり、pは要件を満たす面談の確率、qは面談を条件とするデューデリジェンスの確率、cは同審査を条件とするコミットメントの確率である。式(4b)のEは最初のK件のアプローチから期待されるコミットメント数、Tは検証対象の規則で最上位に並ぶKの投資家の集合である。生成モデルでは戦略と投資金額が審査を、投資金額と意思決定サイクルがコミットメントを左右し、未記録の意欲は全段階に入る。
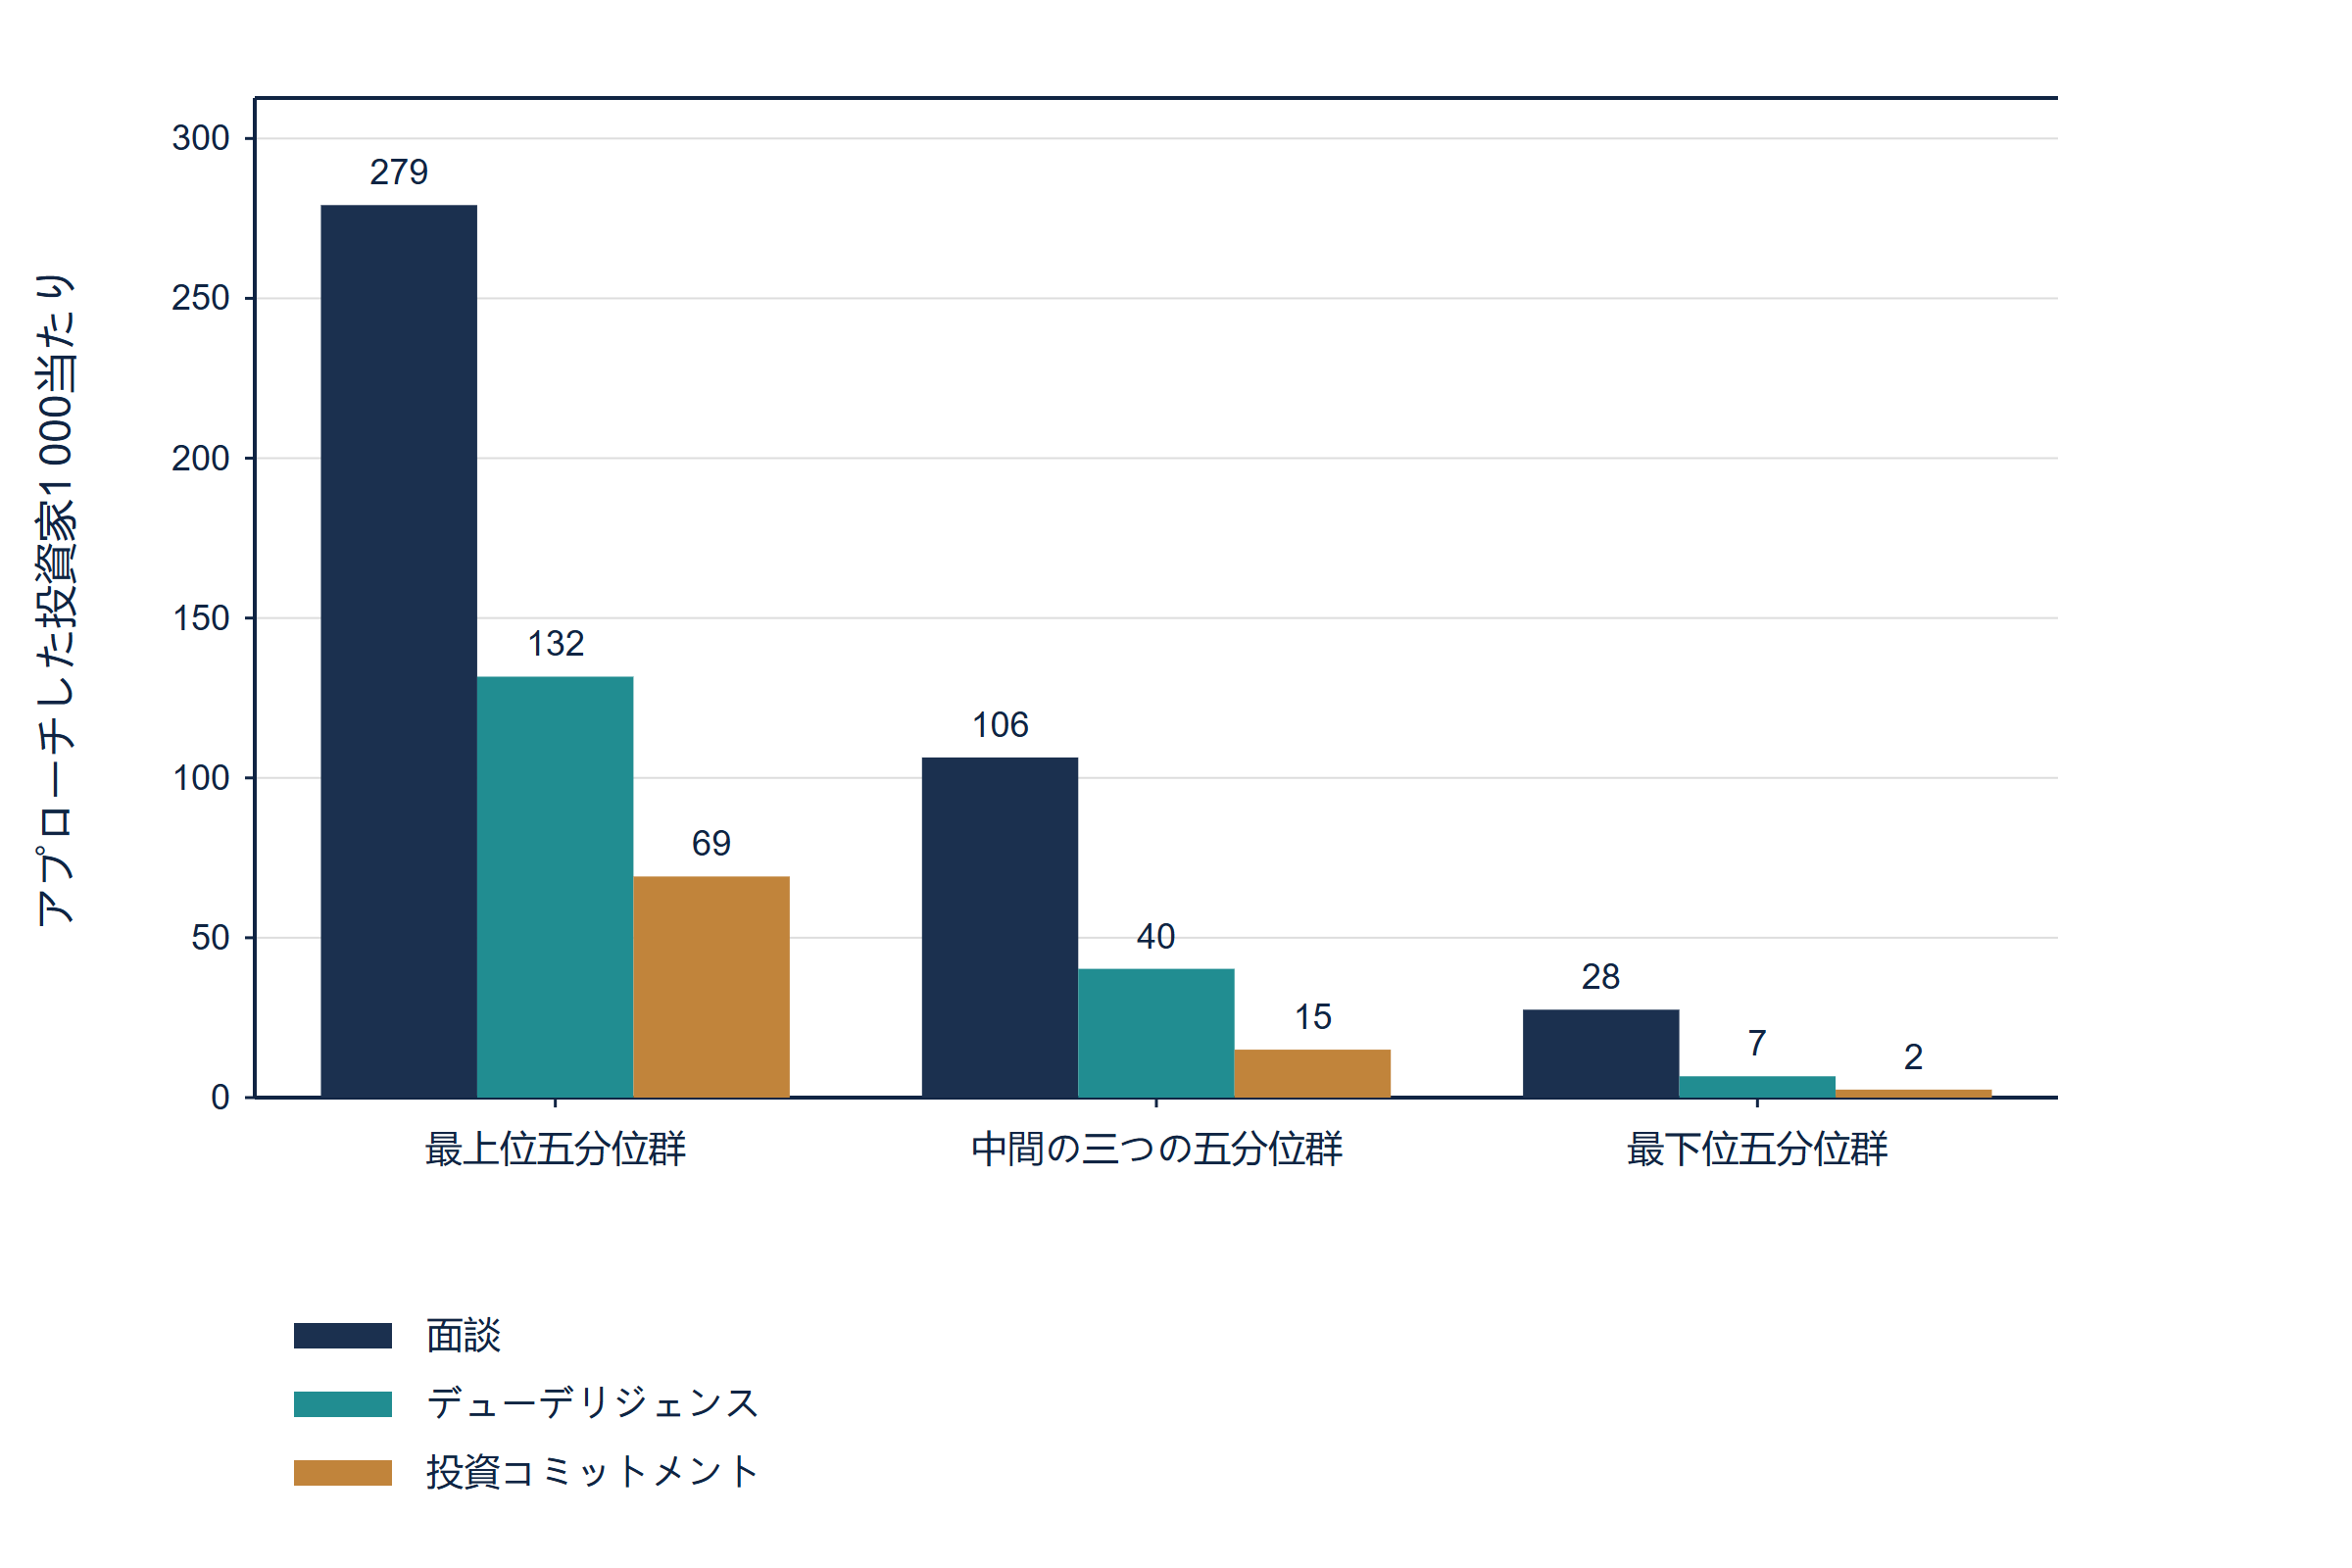
表6と図3はスコア帯別の生成結果を示す。最上位五分位群の面談率は27.9%で、面談の47.2%がデューデリジェンスに進み、その52.5%がコミットメントとなる。したがって69.2件のコミットメントを、1 000件のアプローチ当たりで生む。中間三群は15.0、最下位群は2.5となる。最上位群は83件を供給し、全140件の59.3%を占める。コミットメントの順位付けAUCは0.791で面談より少し高い。入口を開く入力が後続段階も支えるためである。
一つの値がこの結果を限定する。既に面談した投資家の中で、スコアがデューデリジェンスへ進む相手を区別するAUCは僅か0.595である。投資家が面談に来るとカードの追加情報は少なくなり、見えない意欲と、実験がモデル化していない案件の質が残る。絶対転換率は著者の設定であり、ベンチャー投資会社が報告する約100機会につき一件の成立取引よりはるかに高い。[4] 人工的ケースの事前選別済みロングリストを表し、市場の率として読むべきではない。
| スコア帯 | 候補先数 | 面談 | デューデリジェンス | 署名 | 面談率 | 審査率 | 署名率 | 1 000件当たりの署名 |
|---|---|---|---|---|---|---|---|---|
| 最上位五分位群 | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| 中間の三つの五分位群 | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| 最下位五分位群 | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| 全体 | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
人工母集団に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。候補先は接触した投資家、署名はコミットメントを意味する。審査率は面談当たり、署名率はデューデリジェンス案件当たり。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団の検証用半標本に関するMatchPoint分析。結果は生成したものであり、ファネルの率は著者が設定した入力。
14 最初のアプローチ群の処理能力がリフトを判断に変える
順序の判断には予算がある。責任者が最初の群で十分に準備した100件のアプローチを行え、ロングリストの1 000候補先当たりでこれが可能だと仮定する。表7は、生成確率からの期待値を使い、その予算で順位規則を比較する。新たなベルヌーイ結果のノイズを比較から除きつつ、有限の人工母集団、順位や同点処理の乱数抽出、仮定したパラメータへの依存は残す。無作為順序は期待面談12.9件、コミットメント2.40件となる。知名度は13.1と2.44、関係優先は19.9と3.55、基準スコアカードは36.8と8.80となる。無作為順序に対して、面談は2.8倍、コミットメントは3.7倍である。
多くのチームが直面するのは、関係を起点とする接触との比較である。構成ケースでは関係に実際の効果があるため、既知の投資家から始める方が無作為より良いが、カードは同じ接触数で2.5倍の期待コミットメントを生む。両者を用いる当てはめモデルは面談39.5件に達する。実務上は、適合性で候補先を選び、関係で経路を選ぶと読める。カードは完全予見が得る面談の74%を捕捉するが、表にある資料ベースの順位付けでその差は埋まらない。
| 順位規則 | アプローチ数 | 期待面談数 | 期待審査数 | 期待コミットメント数 | コミットメント当たりの接触数 |
|---|---|---|---|---|---|
| 無作為の順序 | 100 | 12.9 | 5.5 | 2.40 | 42 |
| 知名度のみ | 100 | 13.1 | 5.6 | 2.44 | 41 |
| 関係優先 | 100 | 19.9 | 8.3 | 3.55 | 28 |
| 誤った重み | 100 | 23.0 | 10.7 | 5.56 | 18 |
| 古い記録 | 100 | 31.1 | 15.2 | 6.94 | 14 |
| 基準スコアカード | 100 | 36.8 | 18.6 | 8.80 | 11 |
| 推定した重みと関係 | 100 | 39.5 | 20.0 | 9.39 | 11 |
| 生成確率(実務では取得不能) | 100 | 49.6 | 27.4 | 13.78 | 7 |
人工母集団に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。期待値は生成確率から計算。
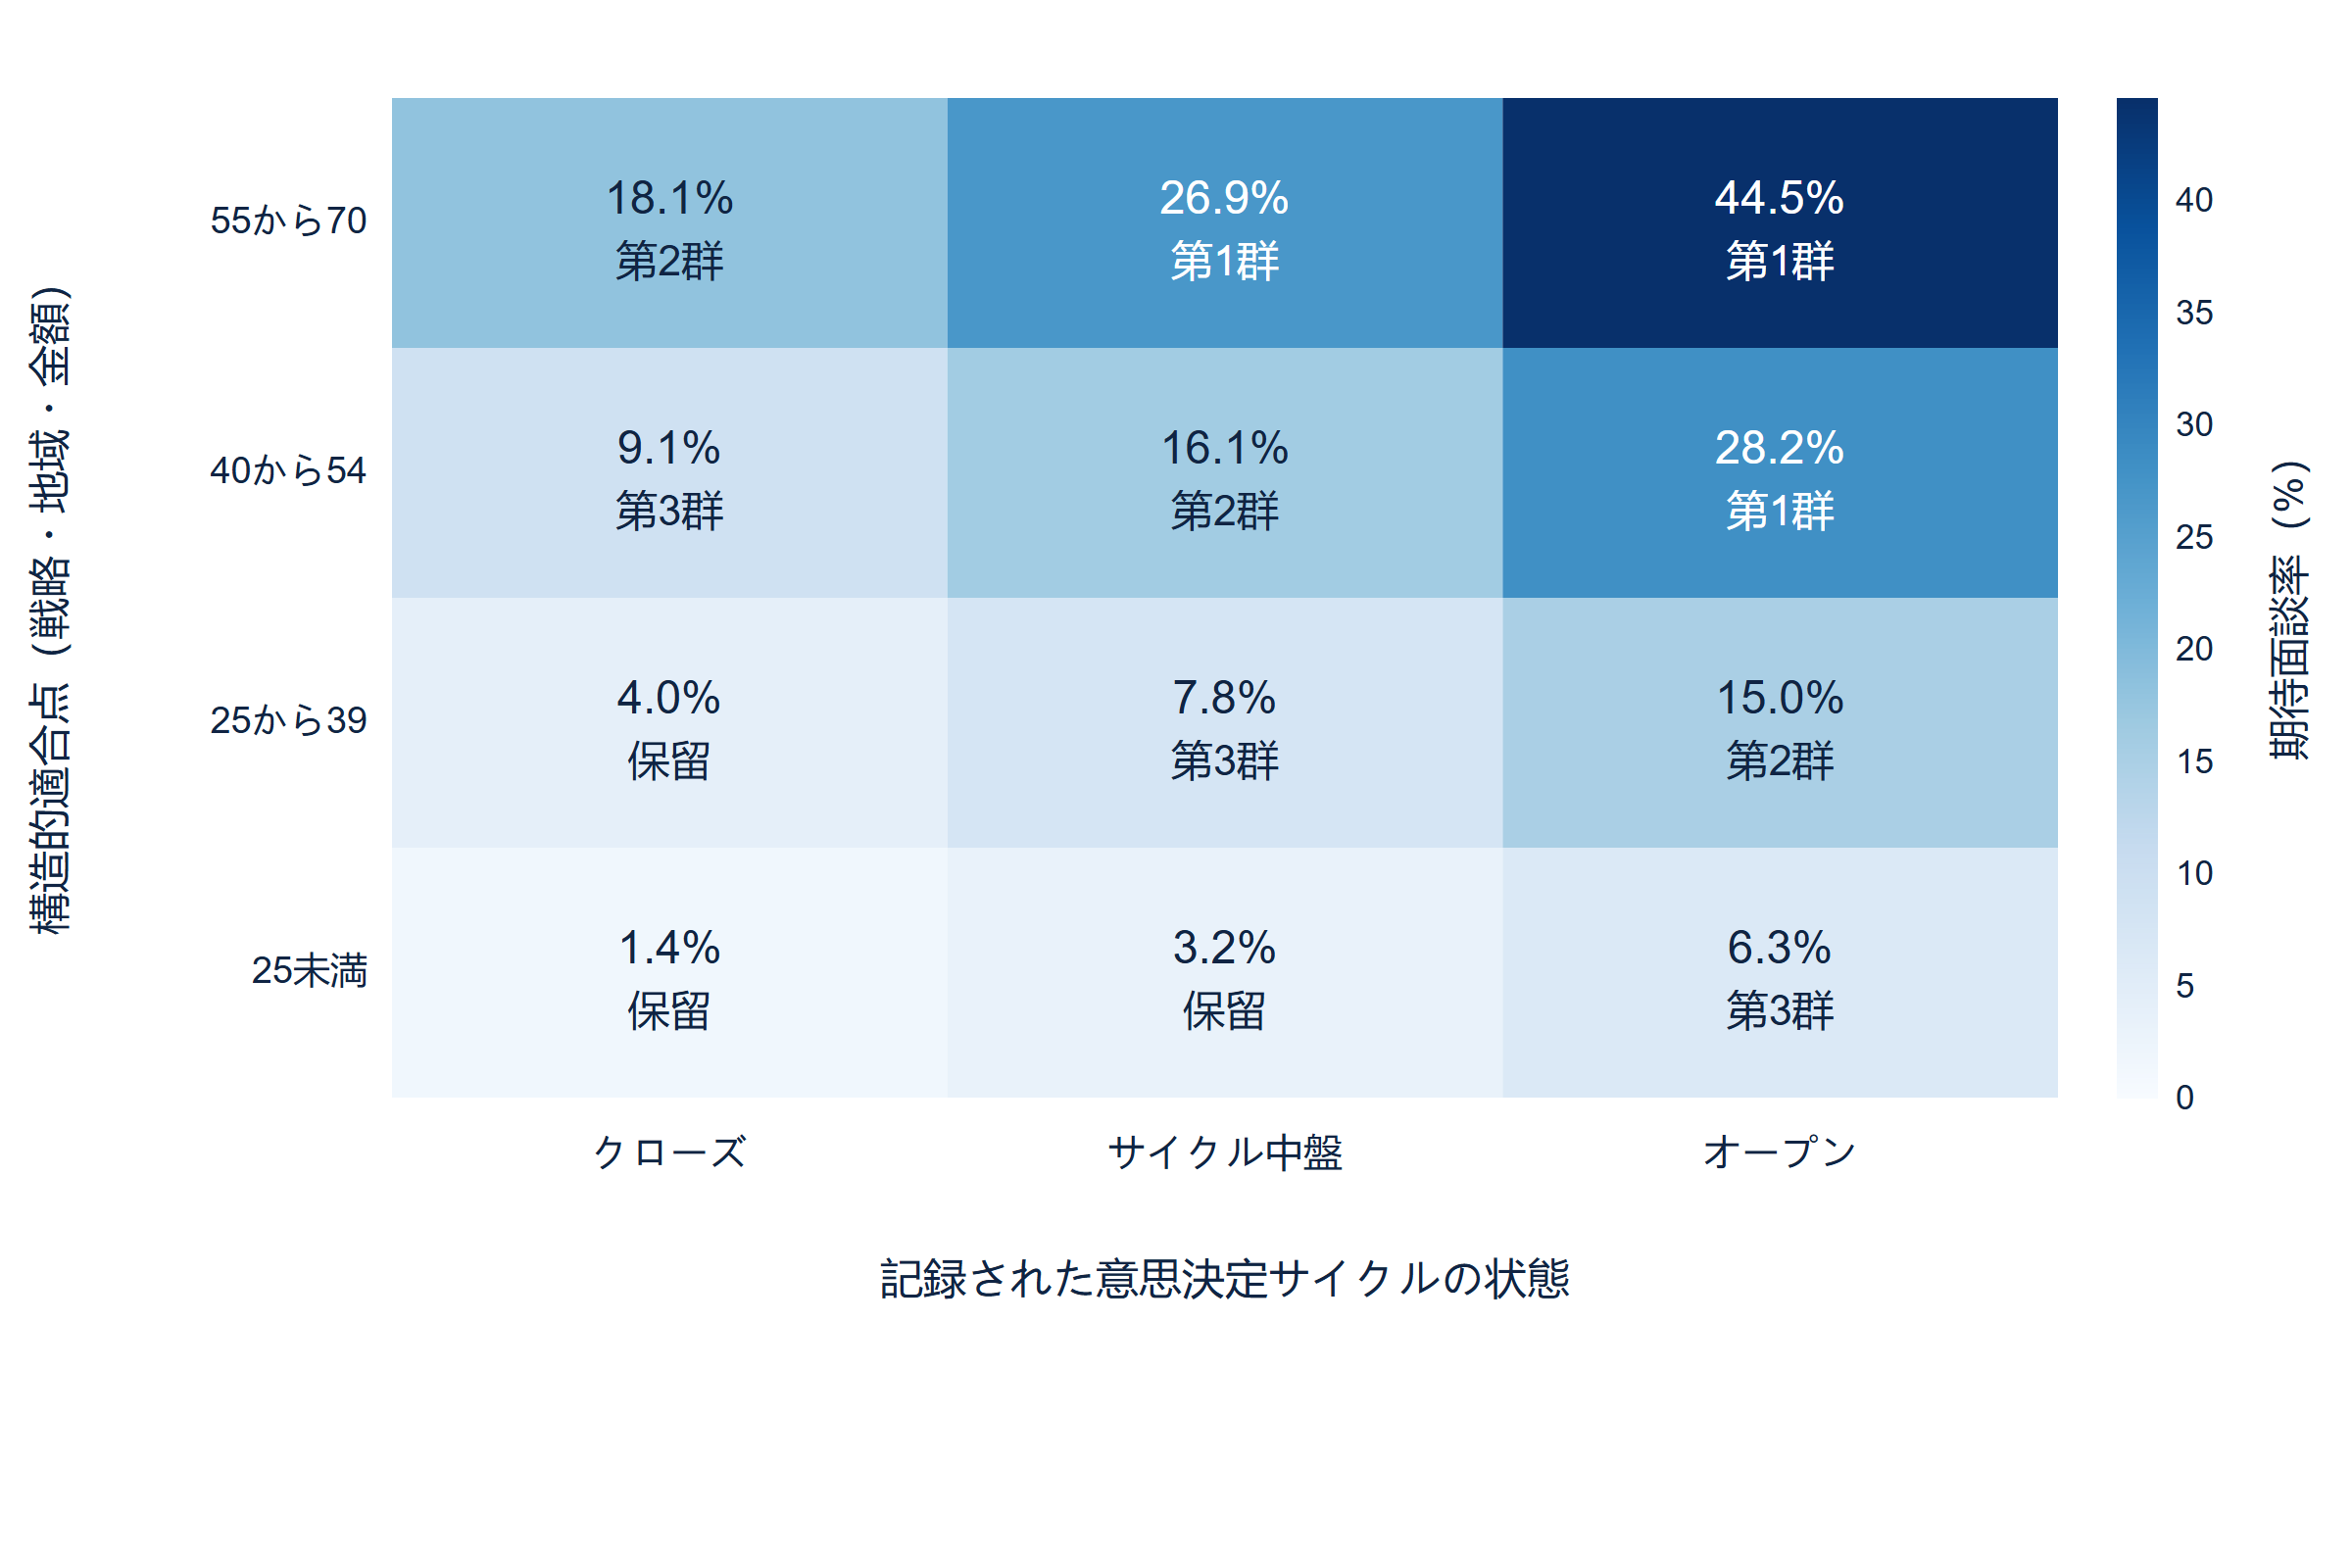
図4は順序付けの地図である。70点満点の構造的適合点を、記録された意思決定サイクルから分け、各セルの期待面談率と、その投資家の多くが割り当てられる群を示す。最上位の適合帯では、サイクルが閉じているとの記録で18.1%、開いていれば44.5%となり、2.5倍である。群は総点で決め、70以上、55から69、40から54、40未満の保留群とする。第1群はリストの16.8%で期待面談の43.6%を持つ。第1群と第2群を合わせるとリストの40.2%で、73.7%を持つ。
保留群は、判断のうち受け入れにくい側である。リストの30.9%、期待面談の7.5%を占め、面談当たり33.6件のアプローチを要するのに対し、比較値は3.2件で、こちらは第1群である。候補を保留することは、幹部の時間と案件の評判を守る。同時に、本来可能な面談も逃す。誤って閉鎖と記録されたサイクルは、実際には開いているからである。したがって地図には更新規則が必要であり、保留は日付付きの状態として記録の見直し時に再検討し、永久除外にしてはならない。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団の検証用半標本に関するMatchPoint分析。セルは要件を満たす面談の平均生成確率と最も一般的なアプローチ群を示す。
15 非無作為のアプローチが、コホートから見える結果を変える
ここまでは、全投資家に接触すると仮定した。実際の履歴では、チームが理由を持って接触先を選んでいる。Heckmanは標本選択バイアスをモデル特定の誤りと捉え、修正する推定量を提案する。[14] 標本へ入る規則が結果と関連する場合、その規則をモデル化しなければ標本の推定に偏りが生じる。SeamanとWhiteは、一つの対応策として逆確率加重を検討する。観測例に、その観測確率の逆数を重みとして与え、その確率モデルの選び方を論じる。[15]
式(5a)のAは投資家iへ接触した場合に一、piはその接触確率、zは記録された属性、uは未記録の意欲である。式(5b)のハット付きmuは再加重した面談率であり、接触した投資家の結果を、記録属性だけを用いた推定接触確率でそれぞれ割って合計する。母集団全体で三つの設計を検証する。第一は四分の一へ無作為に接触する。第二は、いずれも記録されている関係と著名な候補を優先する。第三は、関係、真の適合性、チームが感じ取った意欲を優先するが、記録されているのは最初の項目だけである。
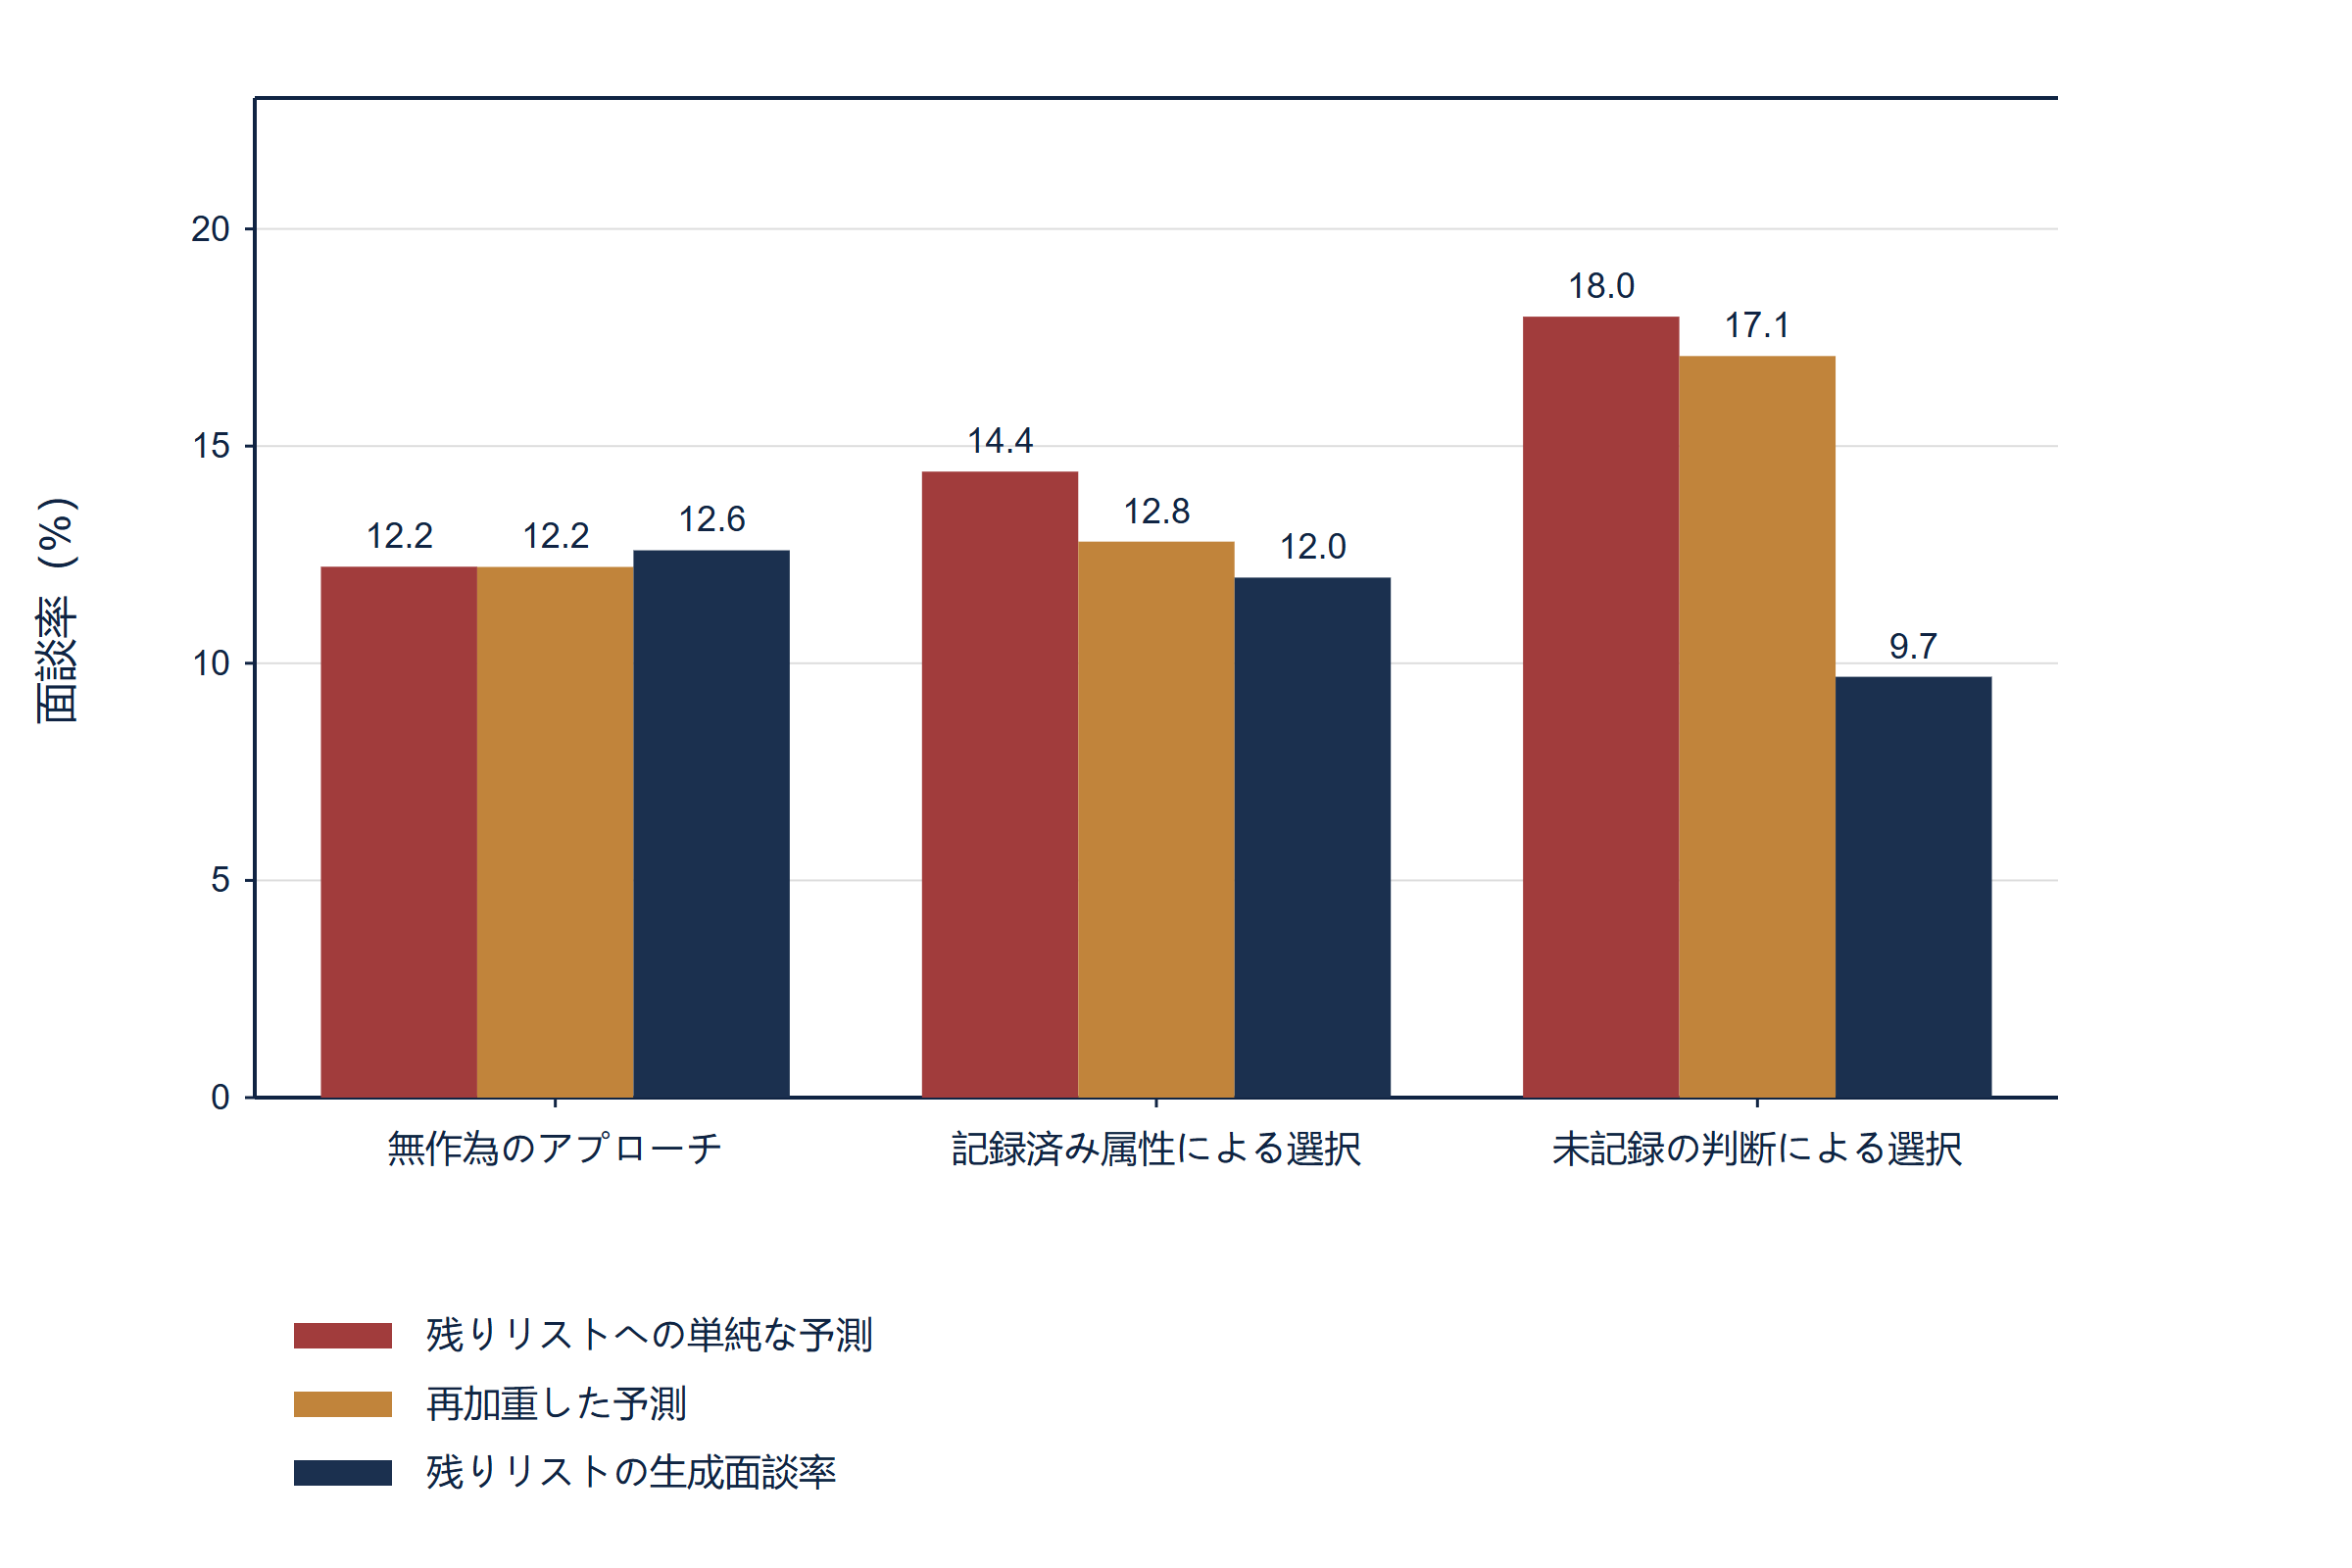
表8と図5が結果を示す。無作為アプローチは想定どおりに振る舞い、コホートの面談率は12.2%、未接触投資家への予測は12.2%、生成率は12.6%となる。記録属性による選択でコホート率は14.5%に上がる。そのコホートだけに単純に当てはめた写像は、残りのリストを14.4%と予測するが、生成率は12.0%である。再加重で予測は12.8%になる。選択規則が記録されている場合、偏りは比較的小さく、大半を修正できる。
未記録の判断による選択では、チームが適切に選ぶためコホート面談率は22.5%となり、母集団率の約二倍になる。残る候補先への単純な予測は18.0%、生成率は9.7%である。予測は1.86倍過大で、記録属性の再加重でも1.76倍にしか下がらない。識別力への影響は小さく、方向も逆である。コホート内AUCは0.720、母集団では0.752となる。適合で選ばれたコホートには、区別するべき低適合の投資家が少ないためである。
| アプローチ設計 | コホート規模 | コホート面談率 | 再加重した率 | コホート内AUC | 単純な予測、残りのリスト | 再加重予測、残りのリスト | 生成率、残りのリスト |
|---|---|---|---|---|---|---|---|
| 無作為のアプローチ | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| 記録された属性による選択 | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| 未記録の判断による選択 | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
人工母集団に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。未接触投資家の生成率を知れるのは人工母集団だけである。
この構成した選択設計では、判断がコホート面談率を上げ、未接触投資家の生成率を下げる。所定の記録属性で再加重しても、選択が未記録の意欲と真の適合性にも依存するため偏りが残る。実際の活動での偏りの方向と大きさは選択機序による。対象となる投資家の抽出枠全体で、既知の正の選択確率を使う無作為化は、設計に基づく推定を支える。観測データの調整には、明示的な識別仮定と十分な記録済み予測要因が必要である。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団に関するMatchPoint分析。単純予測と再加重予測を、各接触済みコホートに当てはめ、残りの投資家へ適用する。
16 誤った重み、古い記録、市況悪化は異なる形で失敗する
表9は、再推定せずに基準写像を一連のストレスケースへ適用する。各ケースは異なる特徴を残し、その特徴が対処を示す。ここでは地域45点、投資金額40点、戦略15点、サイクルには零点という誤った重みのカードは、AUCが0.657、最上位十分位リフトが1.90に落ちる。較正傾きは0.46、切片は-0.26に低下する。順位と確率の両方が損なわれる。対処は配点の見直しであり、結果データを必要とする。
古い記録の失敗は目立ちにくい。意思決定サイクルの半数、投資金額の30%、戦略の15%、地域の10%が古い場合、AUCは0.705、最上位十分位リフトは2.64に落ちる。切片は0.00のままなので平均予測は正しいが、傾きは0.72となり、高得点には過大、低得点には過小な期待を与える。図2が平坦化を示す。重みの問題ではなく、変更すべきでない。記録を更新すべきである。誤った重みと古い記録が同時にある場合、AUCは0.636となる。
市況悪化は第三の形で失敗する。全投資家の面談対数オッズを0.7下げ、新たに結果を抽出する。順位は固定され、市況悪化時の結果に対するAUCは0.766となる。基準AUCとの差には、結果確率の変化と新たな結果抽出の両方が影響し得る。傾きは0.99、切片は-0.60である。写像は12.4%を予測するが、市場の生成結果は7.6%で、1.63倍の過大予測となる。固定スコアはこの構成ストレスケースで識別力を保つ一方、基準確率写像は面談率を過大予測する。対処は最近の結果で切片を再推定することで、Van Calsterらはこれをモデル更新の第一段階とする。[13]
| 順位規則 | AUC | 最上位十分位リフト | 最上位五分位群の捕捉率 | ブライア・スコア | 較正切片 | 較正傾き |
|---|---|---|---|---|---|---|
| 無作為の順序 | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| 知名度のみ | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| 関係優先 | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| 誤った重みと古い記録 | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| 誤った重み | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| 古い記録 | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| 等しい重み | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| 基準スコアカード | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| 基準スコアカード、市況悪化 | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| 基準重み、完全な記録 | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| 推定した重みと関係 | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| 生成確率(実務では取得不能) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
人工母集団に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。スコアカードの行は再推定なしの基準確率写像を使う。他の行は、生成確率による順位基準も含め、各順位入力に当てはめたロジスティック写像で確率指標を報告する。したがって、その基準のブライア値と較正値は生成確率から直接計算していない。n/aは順位のみの比較対象で意図的に省いた較正指標を示す。
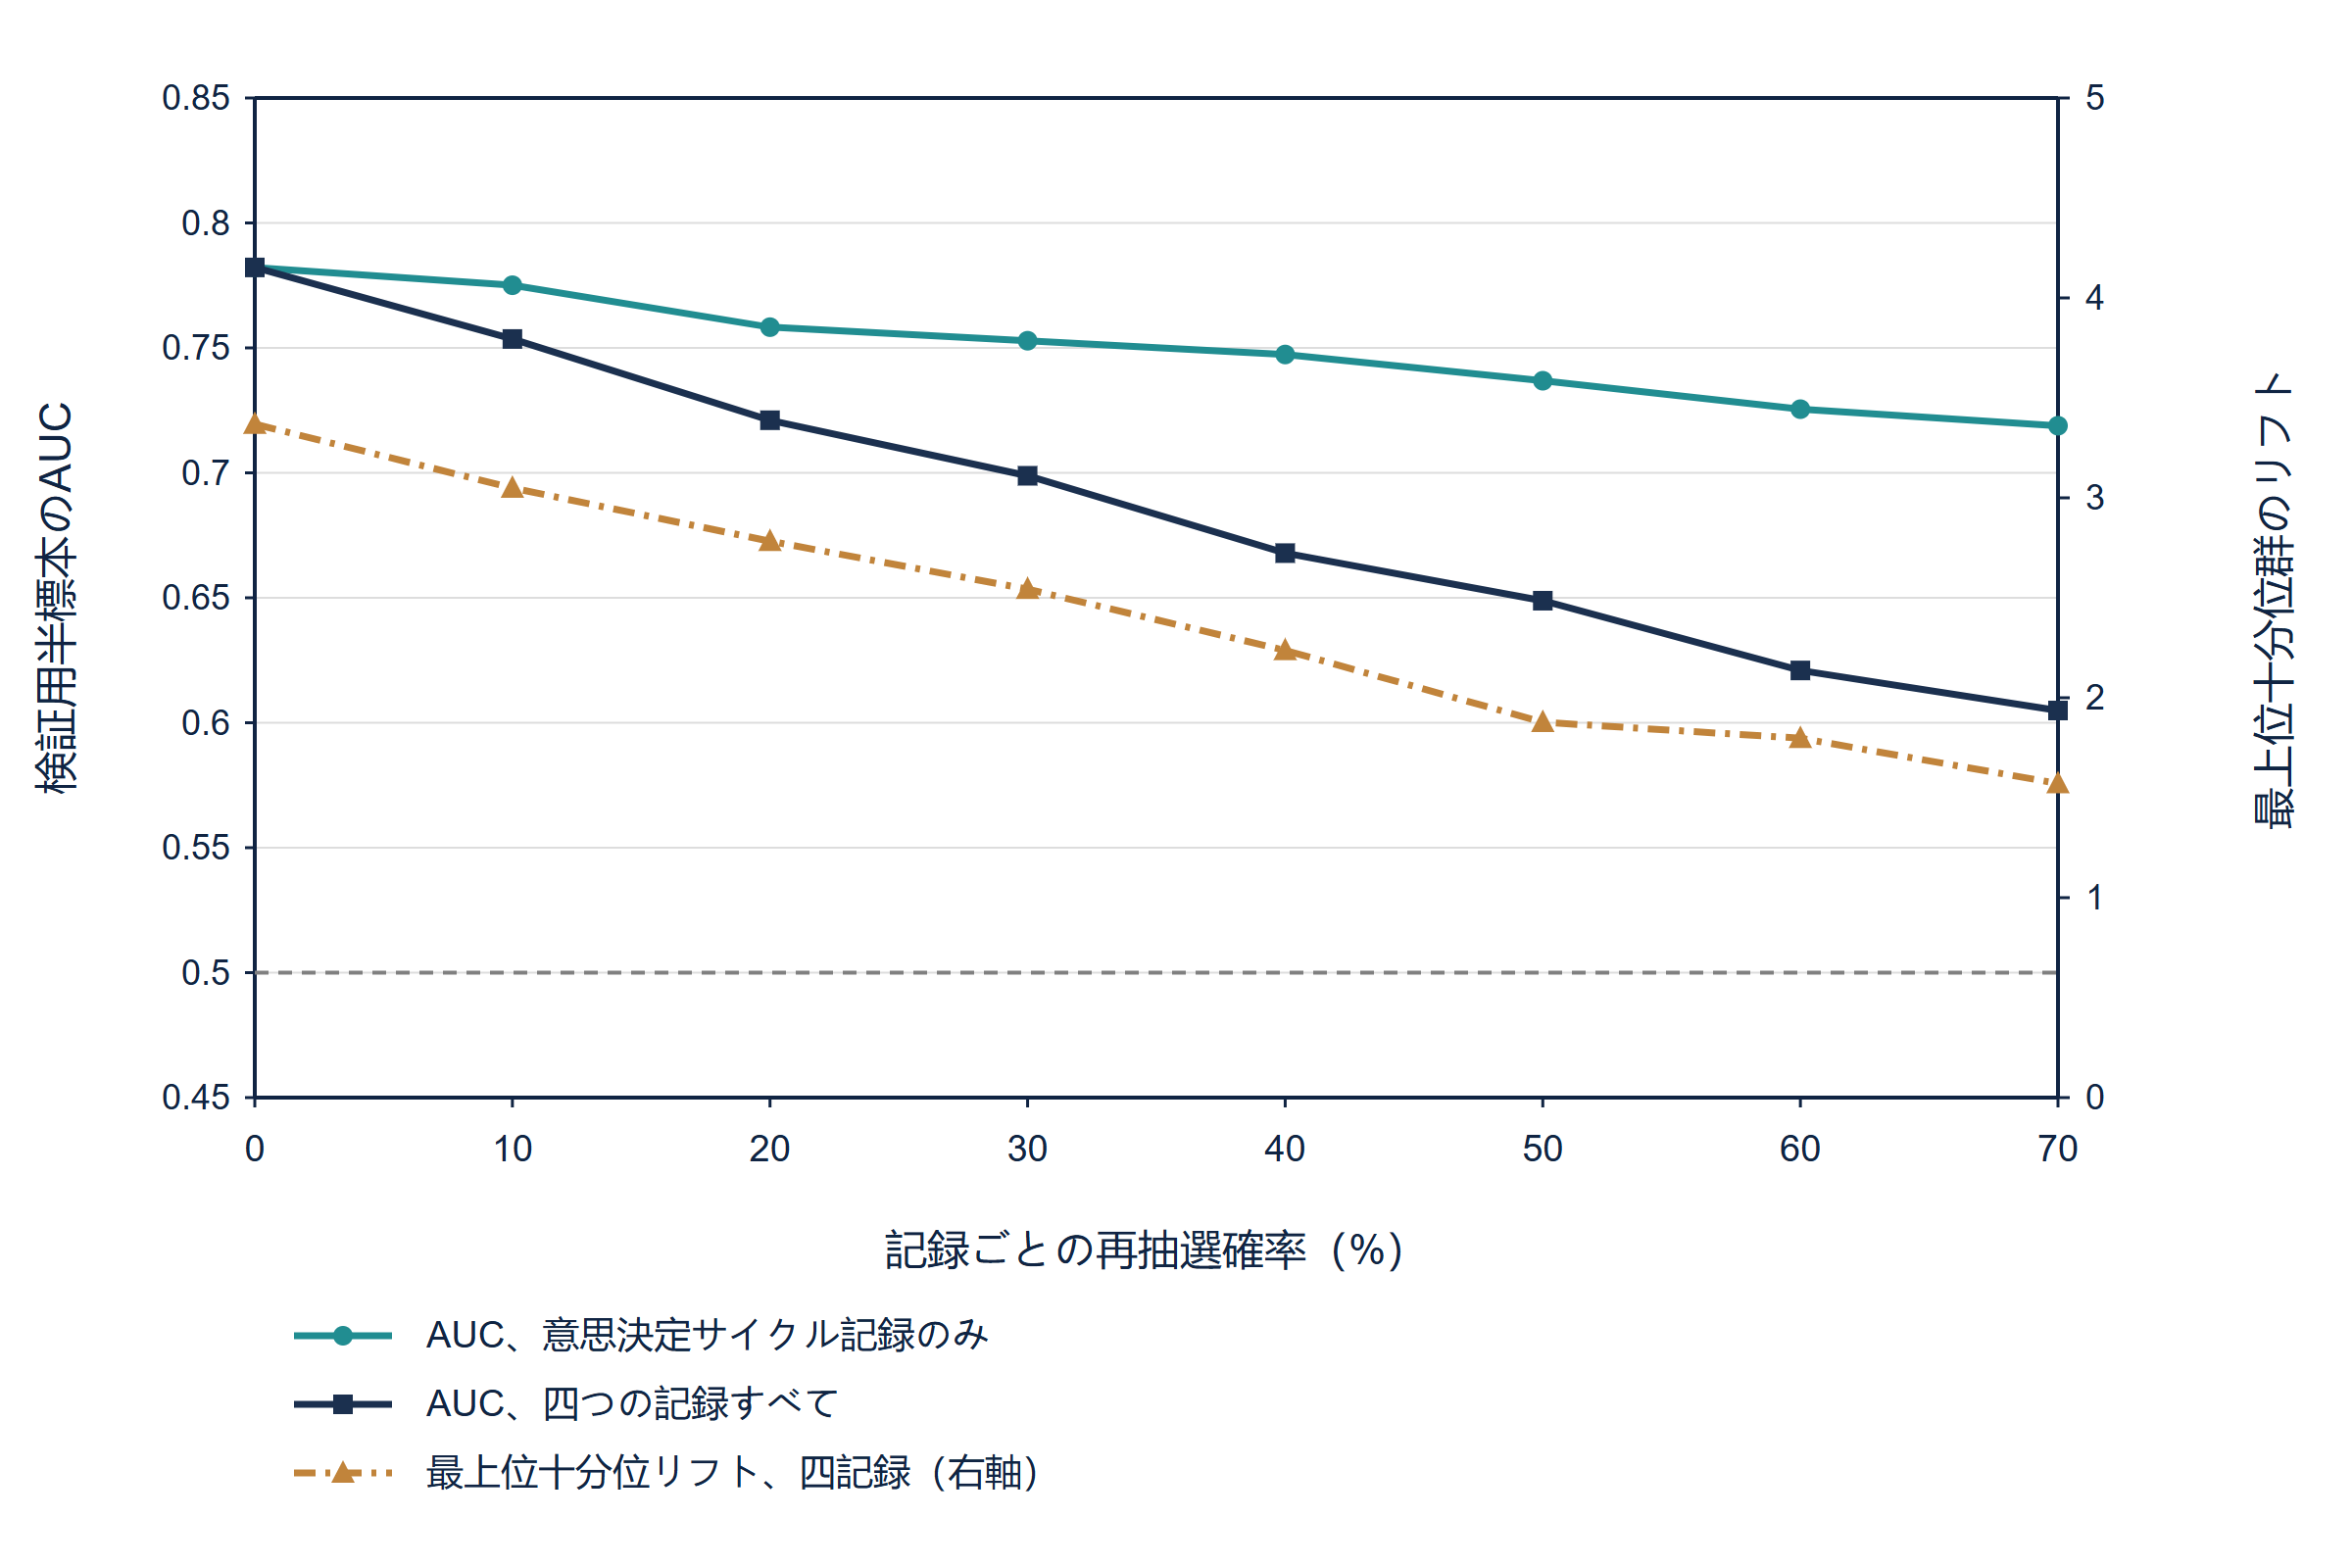
図6は記録の古さを連続的に変える。四記録が一緒に古くなると、完全記録でのAUC 0.782は0.699へ下がり、これは30%の陳腐化に当たる。0.649は50%、0.605は70%に当たり、最上位十分位リフトは3.37から中間点の1.88へ落ちる。サイクル記録だけが古くなる場合は穏やかで、0.737が50%、0.719が70%に対応する。構造的適合性が機能し続けるためである。再抽選確率50%でも、この母集団では記録に基づく順位が知名度や関係による順位を上回る。計画予測は順位より速く劣化し、各四入力の再抽選確率が50%の場合、較正傾きは0.52となる。
横にスクロールして図を原寸で読めます。原寸の図を別に開くこともできます。
人工母集団の検証用半標本に関するMatchPoint分析。古い記録は母集団の構成比から再抽出する。
17 標本規模が、一つの活動で立証できる範囲を限る
一度の資金調達で接触する投資家は数十から数百で、数千ではない。その活動が示せることを調べるため、母集団から各規模で2 000の無作為コホートを抽出し、それぞれAUCを計算する。表10が分布を示す。無作為に接触する100の投資家と約12.5件の面談では、推定の中央90%は0.624から0.868である。同じスコアカードでAUC 0.65も0.85も観測し得る。250件では0.675から0.824、1 000件では0.717から0.787へ狭まる。
式(6a)は陳腐化の生成方法を示す。再抽選指標dが一となる場合を除き、記録水準は真の水準xに等しい。dが一になる確率は入力kに明示した確率であり、その際に母集団比率からx-starを再抽出するため、元と同じ値にもなり得る。式(6b)は、公表された臨床予測モデルの指針を計画上の目安として用いる。較正曲線には結果あり約200例、結果なし200例が提案されている。[13] 構成した12.5%の率では、期待イベント数から約1 610件の接触となる。実現したイベント数、クラスタリング、モデルの複雑さ、必要精度には研究固有の評価が必要であり、普遍的な検証閾値ではない。切片と傾きにも不確実性区間が必要である。
| 無作為に接触した投資家 | 期待面談数 | 平均AUC | AUC推定の中央90% | 幅 | 基準が誤った重みを上回る | 基準が等重みを上回る |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624から0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675から0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700から0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717から0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731から0.774 | 0.043 | 100% | 100% |
人工母集団に関するMatchPoint分析。明示入力下のモデル出力であり、観測コホートの結果ではない。表示値は丸め済み。各規模で2 000コホートを非復元抽出。
水準の確定より比較の方が容易である。基準カードは誤重みカードを、91%のコホートで上回り、その規模は100である。98%で上回るのは規模250である。同じ投資家、同じ結果で両者を採点するためである。ほぼ同程度に良い等重みカードに対しては、88%のコホートで上回り、その規模は250、99%となる規模は1 000である。一つの活動は、カードが劣る代替策より良いことを示せるが、識別力の水準の確定、配点の微細な問題の決着、較正曲線の作成はできない。それには資金調達をまたぐコホートの統合が必要である。
18 再現、検査、そして実験では示せないこと
実験は一つのファイルから再現できる。モデルは30の恒等関係と境界テストを検査し、一つでも失敗すれば停止する。同じシードによる二度目の生成は全結果を完全に再現する。基準カードのAUCは順位和、ROC曲線の台形積分、ベクトル化手続きの三方法で計算し、小数点以下十桁で一致する。逆向きスコアでは一からその値を引いた結果となる。表11は各十分位、帯、群の表を検証用総数と突合する検査も含めて示す。
| 検査項目 | 期待結果 |
|---|---|
| 固定シード | シード1376。二度目の生成で全結果を完全に再現 |
| 母集団と半標本 | 12 000投資家、開発用6 000、検証用6 000、重複なし |
| 生成確率 | 全ファネル段階で厳密に零と一の間 |
| ファネルの包含関係 | 投資家別・順位規則別に、コミットメントは審査に含まれ、審査は面談に含まれる |
| スコアカード配点 | 各カードの合計100、スコアは0から100 |
| 基準スコアカードのAUC | 順位和、ROC台形積分、ベクトル化手続きで0.743810 |
| 逆向きスコア | AUCは一から基準AUCを引いた値 |
| 較正写像 | 平均推定確率は開発用標本の面談率に等しい |
| 十分位群の表 | 人数と面談数が一致し、加重平均リフトは1.00、累積捕捉率は100%で終わる |
| 帯とアプローチ群 | 各行が検証用総数に一致 |
| 比較基準 | 無作為と知名度による順位は、差が0.03以内で、基準値は0.50。生成確率が最良の順位 |
| 再加重 | 逆確率重みの合計と母集団人数との差が、母集団の5%以内 |
| 陳腐化と精度 | 記録が古くなるとAUCが低下し、コホートが大きくなると推定が狭まる |
| model.pyで表明する検査 | 30の恒等関係と境界テストが合格 |
MatchPoint分析。検査はmodel.py内で表明し、失敗すればビルドを止める。
検査は算術の正しさを確認するが、仮定の正しさは確認しない。入力は独立に抽出する一方、実際のマンデートには相関がある。地域重点を持つ投資家には、それに応じたセクター重点と投資額範囲がある場合が多い。生成モデルは対数オッズ尺度で加法的だが、実際の除外は絶対条件となり得る。陳腐化は無作為とするが、実際の記録は同じ世代のファンドが投資を終えると一群で古くなる。各簡略化は制約であり、表14に再掲する。
一つの限界は独立して述べる必要がある。結果はスコアカードの入力に効果があるモデルで生成した。したがって、実験はマンデート適合性が投資家行動を予測することを示せず、それを仮定して帰結を測定する。知見は検証の性質に関する。前提が正しいとき資料ベースのスコアにどれほど順位付け力があるか、各失敗がどう現れるか、選択が履歴をどう歪めるか、必要なコホート規模はどの程度かである。現実の市場で前提が成立するかは、観測データだけが答えられる。
19 同意を備えたコホート研究に必要な証拠設計
実際の検証には表12の五つの性質が必要である。第一は同意と適法な根拠である。投資家と適用データ保護制度が認める根拠で連絡先と結果を分析に用い、個人を特定しない形で結果を統合する。第二は、スコアカード自体を含む全イベントのタイムスタンプである。接触前にスコアを固定しなければならない。面談後に修正したスコアには、本来予測すべき結果の情報が既に入っている。
第三は選択規則の記録である。各接触について、スコア、関係、紹介者、偶然のどれで選んだかをファイルに記す。第四は無作為部分である。最初の群の処理能力の十分の一から五分の一を抽選で配分することを提案する。推定を適用する投資家抽出枠の全体で、選択確率が既知かつ正でなければならない。最低スコア以上だけの抽選なら、結論はその部分集団に限られ、除外候補の反応を直接推定しない。Bernstein、Korteweg、Lawsが無作為化したのは開示情報であり、接触先の選択ではない。したがって無作為化の方法論上の先例であって、この提案抽出法の検証ではない。[6]
第五は統合による規模である。第17節は一度の資金調達では較正曲線を支えられないと示す。資産クラス、規模、市場で反応率が違うため、資金調達を統合し、それぞれを要因として識別する必要がある。銀行モデルの監督指針が述べる標本外・時点外検証をそのまま応用できる。以前の調達で固定した重みを、その後の調達で検証する。[16]
| 設計要素 | 必要条件 | 抑えるバイアスまたは誤り |
|---|---|---|
| 同意とデータ利用の根拠 | 連絡先・結果データの利用根拠を文書化し、匿名化して統合分析 | 違法または再現不能なデータ利用 |
| 固定されたスコア | 接触前に入力・重み・スコアへ時刻を付し、後の修正は新しい版で保存 | 予測入力への事後知識の混入 |
| 結果の定義 | 適格面談、デューデリジェンス、コミットメントを事前に定義し日付を付す | 緩い計数による結果の水増し |
| 記録された選択規則 | 各接触の理由を記録:スコア、関係、紹介者、抽選 | モデル化できない選択 |
| 無作為部分 | 適格投資家間の抽選で処理能力の固定割合を配分 | 未記録の判断による選択 |
| 分母 | 接触の有無によらず適格投資家をすべて残し、除外理由を記録 | コホートの生存者バイアス |
| 記録の日付 | 各入力、特に意思決定サイクルの状態の日付と出典 | 陳腐化を誤配点と取り違える |
| 統合と時間分割 | 資金調達ごとの要因を付して統合し、後の調達で重みを検証 | 小標本ノイズとドリフト |
| 報告項目 | 区間付きAUC、リフト表、較正切片と傾き、帯別ファネル | 有利な単一指標だけの選択的報告 |
20 顧客と投資委員会へスコアを報告する
スコアカードは、問いの異なる二つの相手に報告する。顧客は、面談を何件、いつ期待できるかと尋ねる。投資家の委員会が手続きを見るなら、なぜ接触されたかを問う。前者には不確実性を伴う較正済み数値、後者には文書に基づく適合の根拠が必要である。表13のように両者を満たす一つの報告パックを提案し、すべての数値に記録事実、チーム判断、モデル予測の別を付ける。
予測は幅で示し、証拠に結び付けるべきである。構成ケースの最初の100件では面談36.8件を期待するが、これは全員へ接触した母集団に当てはめた写像に依存する。自身の履歴で写像を推定したチームは、第15節の注意を数字と併記すべきである。履歴は選択されており、未接触先への予測は高い可能性がある。最近の結果で写像を確認していない場合はその旨を明記し、予測を仮定として示す。
パックや内容が投資家へ届く場合、報告には規制上の側面もある。米国マーケティング規則では、広告の重要な主張に裏付けを示せる必要があり、利点はリスクを公正かつ均衡して扱いながら示さなければならない。[7] 案件が投資家のマンデートに適合するという主張は、投資家資料についての主張であり、ファイルで裏付けられるべきである。個別の伝達が規則の対象かは、当該会社に関する法律上の問いである。
| 報告項目 | 内容 | 解決する問い |
|---|---|---|
| ロングリストの突合 | 検討先、法的ゲートで除いた先、採点先、保留先とその理由 | 分母が完全か |
| スコア分布 | スコア帯別・アプローチ群別の投資家数 | 各群に必要な処理能力 |
| 予測と根拠 | 群別の期待面談数を範囲で示し、写像の日付と出典を添える | 顧客が計画上依拠できるもの |
| 実績と予測の比較 | 群別の面談・審査・コミットメントを期待値と比較 | 写像の再較正が必要か |
| 記録の新しさ | 所定期間内に見直した割合を入力別に表示 | 弱い結果が古いデータを反映するか |
| 選択記録 | スコア、関係、紹介者、抽選による接触の割合 | 結果を証拠にできるか |
| スコアに反する判断 | スコアに反して行った接触、その理由と結果 | 判断がスコアに付加価値を与えるか |
| 経過時間 | 接触・面談・審査・コミットメント間の日数 | サイクルの仮定が成立するか |
提案する報告パック。各項目は検討用に準備する成果物であり、特定の計画が既に作成したとは本稿は主張しない。
21 モデル管理の下でデータとAIを入力の維持に使う
実験は、良いデータの価値の所在を明確にする。同じ重みを完全記録に使うとAUCは0.744から0.782へ上がり、増分は0.038となる。配点を再推定して関係を加えると0.758となり、増分は0.015である。この母集団では、配点の最適化より記録の更新に価値がある。順位は仮定した陳腐化率に依存し、別の入力なら変わる。それでも、まず効果を検証する場所を示す。意思決定サイクルと投資金額の記録の日付と出典である。
言語モデルやデータツールが適すると考えられるのは、この仕事である。方針書、年次報告、委員会資料、発表を読み、記載範囲や上限を抽出し、出典が置き換わった記録を指摘する。採用前に評価を定めるべきである。保留資料群での人間読者との一致、抽出上限を原文箇所へ遡れない率、四半期の古い記録の変化が有用なテストとなる。これらは提案基準である。本稿は学習済みモデル、抽出精度、実現した改善を報告しない。
スコアカードを置き換える推定モデルには、カードより強い管理が必要である。銀行モデルリスク指針は、有効な牽制を、変化を起こせる専門性と立場を備えた客観的当事者による批判的分析とし、生成AIとエージェント型AIを、新しく急速に進化するものとして対象外に置く。[16] ここから二点を類推する。カードの作者以外が結果を検証すべきである。資料を読むツールは確認すべきデータ源であり、投資家へ接触する判断は、法的な境界に責任を負う特定の担当者に残る。
22 実際の資金調達やファンド募集に枠組みを適用する
資金調達する企業やスポンサーには、次の手順となる。ロングリストを作り、法律顧問と法的ゲートを適用する。日付付き資料から残り全員を採点し、固定する。責任者の時間数で最初の群の処理能力を正直に設定する。分布から群の閾値を選び、スコアが選んだ候補に関係保有者を割り当て、無作為部分を確保する。最初の群の後、次を始める前に帯別で面談と予測を比較する。カードは順番を決め、適切な株主や貸し手かの判断を置き換えない。
リミテッド・パートナーからファンド資金を集める運用者では、入力は変わるが論理は同じである。戦略適合性は配分者のプログラム範囲、金額適合性はファンド比率上限と目標ファンド規模、サイクル状態はコミットメントのペースと委員会日程から読む。[1, 3] ファネルは長く、既存投資家の再出資は新規関係と異なるため、別コホートとして採点・報告すべきである。一部配分者の地元選好は記録されたパターンである。[5] したがって地域は投資家側から採点する。
湾岸では法的な境界とサイクルの両方に特別な注意がいる。国外籍のファンドをDIFCまたはサウジアラビアで勧誘する場合、第4節の経路を通じて投資家に達し、その経路が誰をリストに入れられるかを決める。[10, 11] サンティアゴ原則は主権ファンドに投資方針の説明開示を期待しており、[2] 資料による構造的採点を支えるが、サイクル状態はほとんど公表されない。こうした投資家ではタイミング入力を不確かな中間水準とすることが多く、スコアは適合性についての記述として読むべきである。
三つの状況で判断規則は共通する。能力が限られ、記録が新しい場合はスコア順にする。配点を変える前に記録を更新する。最初の群で全帯が期待と異なるなら予測を再較正する。未接触先を予測する前に履歴の選択を評価する。早くから無作為部分へ投資し、抽選が覆う投資家枠内で設計に基づく比較を得る。
23 限界と次の判断
実験は人工的であり、その限界は構成方法に由来する。案件は一つで、同じ投資家の注意を争う案件間競争はない。モデル化するのは投資家の反応であり、実務の後続段階を左右する企業やファンドの質ではない。接触に失敗しても関係コストはなく、保留投資家には後で同条件で接触できると仮定する。投資家同士は話し、アンカー投資家のコミットメントは他者の反応を変えるが、ここでは各投資家を独立に扱う。
統計結果は入力固有である。AUC 0.744は、この母集団でこのカードが達成する値であり、異なるマンデート構成、意欲の分散、陳腐化率なら別の値になる。基準率12.5%とファネル転換率は著者の設定である。選択の結果は、チーム判断の未記録部分に依存し、その程度も仮定している。本稿の数値を市場転換率、資金調達の期待成果、アドバイザーの付加価値として引用すべきではない。取引で使う前に各制約を何で置き換えるべきかを表14が示す。
| 現在の制約 | 拡張に必要な証拠 | 影響する判断 |
|---|---|---|
| 人工的な結果 | 表12の設計による、同意とタイムスタンプ付きのコホート | スコアカードに予測力があるか |
| 著者が設定した重み | 重みの推定と時点外検証に足りる統合結果 | 各入力への配点 |
| 仮定した陳腐化率 | 記録の日付と、後に確認した状態の監査 | 更新頻度とデータ予算 |
| 独立な入力 | マンデート属性の観測された同時分布 | 各群と保留群の規模 |
| スコアから確率への単一写像 | 資産クラス・規模・市場別の最近の結果 | 顧客向け面談数と時期の予測 |
| スコア外の関係 | チャネル・紹介者別の結果 | 誰が各接触を行うか |
| 単一案件、競争なし | 投資家別の同時アプローチ記録 | 開始時期 |
| ゲートとしての法的な境界 | ビークル・経路・投資家区分の法律助言 | 誰がリストに入れるか |
著者の実験に対する拡張案。各拡張に観測証拠が必要であり、本稿で観測結果と扱うものはない。
したがって次の判断は、アプローチと同じだけ証拠に関わる。既に順位付けするチームは、第2節の定義を採用し、スコアを固定して、接触理由を記録し始められる。無作為部分は最初の群の処理能力を使い、その機会費用は抽出枠と代替順位に依存する。実験はその価値を示唆する。未接触先の予測やスコアと判断の比較を支えるには、観測評価が選択機序を扱う必要がある。この実験は所定仮定下で予測行動を示す。レビューした資料の範囲では、このカードの観測コホートによる検証を確認していない。
参考文献
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
著者について
Chennakeshav(CK)は、M&A、成長資本、企業戦略における案件開拓、ストラクチャリング、執行で25年以上のグローバル経験を持つ、コーポレートファイナンス・投資銀行業務のエグゼクティブです。創業者、企業、ファンドの価値創造案件を率い、取締役会の視点を実務の執行とクロージングにつなげてきました。
Morgan Stanley、HSBC、Lloyds Banking Group、EWEC、ADQ傘下企業、Emirates Growth Fundで、TMT、不動産、フィンテック、ディープテック、クリーンテック、インフラ、エネルギーに携わってきました。経営幹部、プライベートエクイティ・ベンチャーファンド、政府系ファンド、ファミリーオフィスと協働して、複雑な資金調達と成長企業の資金手当てに取り組み、M&Aデューデリジェンス、買収後統合、事業変革を率いて価値を創出してきました。
Matchpoint PartnersではManaging Partnerとして、コーポレートファイナンス、M&A、資本調達業務を統括しています。London Business SchoolのMBA、VTUの工学学位を持ち、UCL LondonでMaster of Laws(LLM)を履修中です。
スタートアップの支援にも積極的で、Techstars、DIFC FinTech Hive、Startup Grind、Founder Institute、IN5のメンターを務めています。London Business SchoolではEntrepreneur Mentor in Residence(EMiR)を務め、Entrepreneurship World Cupの審査員も担当しています。
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
免責事項
本稿は、プライベート市場とオルタナティブ市場の仕組みを扱う継続研究シリーズの一部です。見解は著者自身のものです。情報提供を目的として市場構造を一般的に説明するものであり、投資、法務、税務、規制上の助言、または特定の証券、ビークル、相手方に関する推奨を構成しません。
