
1 Décider de l'ordre de prospection selon l'adéquation au mandat
Une levée de capitaux mobilise une ressource irrécupérable : l'attention des personnes capables de présenter l'entreprise ou le fonds. Un fondateur, un directeur financier ou un sponsor levant des capitaux privés, comme un gestionnaire sollicitant des investisseurs de fonds, doit décider quels investisseurs seront contactés en premier, lesquels seront réservés à une vague ultérieure et lesquels ne seront pas sollicités. Cette étude porte sur cet ordre de prospection. Elle examine si une grille d'adéquation au mandat, fondée sur la stratégie, la géographie, la taille du ticket et le cycle de décision, prédit suffisamment bien un premier rendez-vous qualifié pour déterminer l'ordre des sollicitations.
La question est plus circonscrite qu'elle ne le paraît. Une grille peut classer correctement les investisseurs tout en induisant en erreur une prévision de planification. Elle peut fournir de bonnes prévisions sur un marché et les surestimer sur un autre. Elle peut également paraître excellente sur un historique de sollicitations lui-même sélectionné selon le jugement de l'équipe. Nous distinguons donc trois propriétés : la qualité du classement, l'exactitude des probabilités et la robustesse des éléments probants face à une autre méthode de sélection des investisseurs à solliciter. Chaque propriété éclaire une composante différente de la décision et présente des modes de défaillance distincts.
Les éléments disponibles justifient cette distinction. Les investisseurs institutionnels et leurs organismes de normalisation publient des critères de mandat, permettant d'évaluer l'adéquation à partir de documents. [1, 2, 3] Les recherches sur le comportement des investisseurs décrivent des processus de sélection successifs, un sourcing fondé sur les réseaux et un biais domestique. [4, 5, 6] Les régulateurs définissent qui peut légalement recevoir une offre. [7, 8, 9, 10, 11] La littérature statistique expose les méthodes d'évaluation d'un score. [12, 13, 16] Aucune de ces sources ne teste une grille de praticien sur les résultats de la prospection, et notre revue n'a trouvé aucun test publié de cette nature ; ce constat concerne notre revue et ne porte pas sur l'ensemble de la littérature.
Notre contribution principale est une expérience reproductible montrant ce qu'une validation devrait mesurer et l'ampleur qu'elle devrait avoir. Nous ne disposons d'aucune cohorte observée de sollicitations consenties et horodatées, et nous le précisons explicitement. La population, les résultats et les taux de l'expérience sont construits. L'expérience établit le comportement d'une grille donnée sous des hypothèses explicites. Elle n'estime ni le taux de réponse d'un investisseur, ni la conversion d'une levée de capitaux, ni la valeur apportée par un conseiller.
2 Définir le premier rendez-vous qualifié avant de définir le score
Un score prédit un résultat ; ce résultat doit donc être défini au préalable. Nous proposons de ne comptabiliser un premier rendez-vous qualifié que si quatre conditions sont réunies : le rendez-vous a eu lieu ; l'investisseur était représenté par une personne habilitée à faire avancer une opportunité ; l'investisseur avait reçu au préalable la synthèse du mandat ; et il a confirmé que l'opportunité relevait d'un mandat sur lequel il pouvait agir. Un appel de courtoisie, un rendez-vous accepté pour rendre service ou une rencontre avec un analyste recueillant des informations de marché sont consignés, sans être comptabilisés comme qualifiés.
Cette définition est importante, car un résultat défini trop largement avantage un score médiocre. Si toute conversation est comptabilisée, un classement selon la proximité relationnelle paraîtra efficace, puisque les personnes déjà connues acceptent les appels. Les étapes ultérieures exigent la même rigueur. Le passage en diligence est enregistré lorsque l'investisseur demande l'accès à la data room ou transmet une liste de demandes de diligence. Un engagement n'est enregistré que lorsqu'un document signé crée une obligation d'investissement contraignante. Les lettres de conditions non contraignantes et les manifestations d'intérêt sont consignées séparément. Chaque événement est daté.
Le tableau 1 présente la fiche que nous proposons pour chaque investisseur de la liste longue. Il distingue les informations publiées par l'investisseur des appréciations de l'équipe et attribue une date de revue à chaque donnée d'entrée. Cette distinction est délibérée. La section 15 montre que le jugement non consigné est le principal mécanisme par lequel une cohorte historique induit en erreur. Cette fiche est une proposition de dossier transactionnel ; elle ne constitue pas un constat concernant un investisseur.
| Rubrique | Informations requises | Décision éclairée |
|---|---|---|
| Stratégie déclarée | Classe d'actifs, stade, instrument et exclusions, avec le document source et sa date | Déterminer si l'opportunité relève du mandat, en est proche ou en est exclue |
| Géographie déclarée | Régions autorisées, prioritaires et exclues, ainsi que toute limite de concentration | Déterminer si l'investisseur peut détenir cette exposition |
| Capacité de ticket | Engagement minimal et maximal, limites de participation au véhicule et appétit pour le co-investissement | Déterminer si l'investisseur peut investir le montant proposé |
| État du cycle de décision | Période d'investissement, rythme de déploiement, calendrier du comité et dernière situation connue de l'allocation | Déterminer si l'investisseur peut agir maintenant |
| Périmètre juridique | Catégorie de l'investisseur dans chaque juridiction pertinente et voie de sollicitation autorisée | Déterminer si l'investisseur peut être sollicité et selon quelles modalités |
| Relation | Contact existant, apporteur de relation et consentement à être contacté | Canal utilisé et personne chargée de la sollicitation |
| Événement de prospection | Date, expéditeur, documents transmis et règle ayant conduit à sélectionner l'investisseur | Déterminer si le résultat peut servir d'élément probant |
| Résultat | Événements datés de rendez-vous, de diligence et d'engagement, conformément aux définitions ci-dessus | Résultat auquel le score est confronté |
Proposition de fiche transactionnelle. Les rubriques décrivent les informations à obtenir ; elles ne constituent pas des constats concernant un investisseur particulier. [1, 2, 3]
3 Lire le mandat dans les documents publiés par l'investisseur
L'adéquation au mandat peut être observée, car les institutions formalisent leurs mandats. Les Principes de Santiago, publiés en octobre 2008 par le Groupe de travail international sur les fonds souverains, indiquent que la politique d'investissement d'un fonds doit être claire et cohérente avec ses objectifs définis, sa tolérance au risque et sa stratégie d'investissement. Ils ajoutent que cette politique doit traiter du recours aux gestionnaires externes et de leur processus de sélection, et qu'une description de la politique doit être rendue publique. [2] Ces principes sont volontaires. Ils établissent une attente de publication ; ils ne démontrent pas que l'appétit actuel d'un fonds correspond à sa politique publiée.
Les politiques des fonds de pension publics illustrent la forme que prennent ces critères. Une politique relative au programme de capital-investissement soumise au comité d'investissement de CalPERS en novembre 2019 fixe des objectifs et fourchettes par stratégie : 65% pour les opérations de rachat, dans une fourchette de 55% à 75% ; 15% pour le capital-développement, dans une fourchette de 5% à 20% ; 10% chacun pour les stratégies de crédit et opportunistes, dans une fourchette de 0% à 15% ; et 1% pour le capital-risque, dans une fourchette de 0% à 7%. Elle limite l'engagement à 25% d'un fonds donné, plafonne l'exposition à un même gestionnaire en proportion du programme et impose aux équipes de rendre compte mensuellement des propositions reçues, de leur stade d'examen et de la suite qui leur est donnée. [3] Ce document daté soumis au comité présente des modifications proposées. Il étaye l'existence et la forme de limites publiées ; il ne prouve pas les limites actuellement applicables.
La norme de diligence utilisée par les investisseurs de fonds renvoie aux mêmes critères. Le questionnaire de l'Institutional Limited Partners Association, mis à jour en novembre 2021, couvre vingt thèmes. Sa section sur la stratégie d'investissement demande au gestionnaire les tailles de transaction prévues, y compris les montants minimal et maximal, le rythme d'investissement, les durées de détention, les zones géographiques, secteurs et stades privilégiés, ainsi que les limites de concentration géographique ou sectorielle. [1] L'ILPA précise que ce questionnaire n'est pas obligatoire. Il montre les caractéristiques sur lesquelles les investisseurs s'informent d'abord. Il ne les classe pas et ne mesure pas la fréquence à laquelle une inadéquation met fin à une discussion.
Ces sources justifient les critères de la grille en tant que catégories. Aucune ne fournit de pondération. Les points attribués à chaque critère dans la section 7 relèvent d'un choix de conception, et l'expérience examine les conséquences d'un choix erroné.
4 Traiter la géographie comme un critère de mandat et un périmètre juridique
La géographie intervient à deux titres dans la décision. Elle exprime une préférence, les investisseurs se concentrant dans les zones où ils disposent de connaissances et de relations, ainsi qu'une autorisation, une offre ne pouvant être adressée qu'à certaines personnes selon certaines modalités. Hochberg et Rauh constatent que les investisseurs institutionnels de toutes catégories surpondèrent les fonds de capital-investissement de leur État d'origine. Pour les fonds de pension publics, cette surpondération représente en moyenne 9.7% du portefeuille de capital-investissement, les investissements dans l'État d'origine rapportant moins que les autres. [5] L'étude porte sur des investisseurs de fonds américains et sur une seule classe d'actifs. Elle étaye l'utilisation de la proximité comme prédicteur d'intérêt. Elle ne démontre pas que cette proximité prédit un résultat favorable pour l'une ou l'autre partie.
Les exemples réglementaires ci-dessous décrivent les versions citées des règles. Avant toute sollicitation, un conseil juridique doit confirmer le droit en vigueur, les autorisations de la société et la classification du destinataire. La règle américaine citée sur la commercialisation des services des conseillers en investissement définit les publicités concernées et encadre les déclarations inexactes, les affirmations substantielles non étayées et les avantages présentés sans traitement équitable et équilibré des risques. Son application à une communication donnée dépend de son contenu, de ses destinataires et des exclusions applicables. [7] La Rule 506(c) autorise un émetteur à recourir à la sollicitation générale, à condition que chaque acheteur soit un investisseur accrédité, que l'émetteur prenne des mesures raisonnables pour vérifier ce statut et que les autres conditions de la Regulation D soient remplies. [8] Au Royaume-Uni, une société ne doit pas communiquer de promotion concernant un investissement non destiné au marché de masse qui risque d'être reçue par un client de détail, sous réserve d'exemptions dépendant de la catégorie certifiée du destinataire. [9] Les parts de véhicules de placement collectif non réglementés sont exclues de cette règle et relèvent de la section 238 du Financial Services and Markets Act 2000. [9]
Les règles du Golfe sont tout aussi spécifiques. Les orientations du recueil de règles de la Dubai Financial Services Authority indiquent qu'un fonds étranger ne peut être proposé depuis le Dubai International Financial Centre que si l'une de trois conditions est remplie ; l'une d'elles est un placement privé auprès de personnes qualifiées de Professional Clients, avec une souscription initiale d'au moins USD 50 000. [10] La réglementation saoudienne sur les fonds d'investissement impose qu'un fonds étranger soit proposé par un distributeur agréé au moyen d'un placement privé, défini par la participation de clients institutionnels et qualifiés et par un plafond du montant payable par chaque destinataire de détail, après notification à l'Autorité au moins quinze jours avant l'offre. [11] Nous n'avons pas étudié les règles du régulateur de l'Abu Dhabi Global Market et ne formulons aucune conclusion à leur sujet.
Le tableau 2 traduit ces règles en rubriques de la grille. Le périmètre juridique constitue une condition d'accès, jamais une note. Un investisseur ne relevant pas de la catégorie autorisée est retiré de la liste ou orienté vers un canal autorisé avant tout classement. Un score élevé d'adéquation ne doit jamais justifier une sollicitation exclue par le périmètre applicable. Le tableau est une synthèse de recherche et ne constitue pas un avis juridique.
| Juridiction et source | Éléments établis par la source | Informations pour la liste longue |
|---|---|---|
| États-Unis : règle de commercialisation des conseillers en investissement, 17 CFR 275.206(4)-1 | Certaines communications de conseillers à des investisseurs potentiels de fonds privés relèvent de la définition de publicité ; les affirmations concernées doivent être étayées et équilibrées, et la règle prévoit des conditions relatives aux performances brutes et nettes ainsi que des exclusions | Version approuvée des documents transmis à chaque investisseur ; dossier justificatif |
| États-Unis : Rule 506(c) | La sollicitation générale est autorisée lorsque tous les acheteurs sont accrédités et que des mesures raisonnables de vérification sont prises | Voie d'offre retenue ; justificatifs de vérification pour chaque acheteur |
| Royaume-Uni : FCA COBS 4.12B | Les promotions d'investissements non destinés au marché de masse ne doivent pas parvenir aux clients de détail sauf exemption ; mesures raisonnables pour établir la catégorie du destinataire ; les parts de véhicules non réglementés relèvent de la section 238 | Catégorie du client et, le cas échéant, date de certification |
| DIFC : DFSA Collective Investment Rules, chapitre 15 | L'offre de fonds étrangers exige un fonds désigné, une recommandation d'adéquation ou un placement privé auprès de Professional Clients avec une souscription initiale d'au moins USD 50 000 | Voie réglementaire invoquée ; classification comme Professional Client |
| Arabie saoudite : CMA Investment Funds Regulations, partie 6 | Les fonds étrangers sont proposés par un distributeur agréé au moyen d'un placement privé, défini par des clients institutionnels et qualifiés, avec un plafond par destinataire de détail et un préavis de quinze jours | Distributeur désigné ; date de notification ; catégorie de l'investisseur |
Synthèse des sources citées à des fins de recherche ; ne constitue pas un avis juridique. Chaque ligne indique ce que la source établit et ne présente pas l'intégralité du régime. [7, 8, 9, 10, 11]
5 Distinguer l'état du cycle de décision de l'adéquation structurelle au mandat
La stratégie, la géographie et la taille du ticket évoluent lentement. Elles décrivent ce qu'un investisseur est autorisé et disposé à faire. L'état du cycle de décision évolue rapidement. Il indique si l'investisseur peut agir pendant la période pertinente : son véhicule investit-il encore, l'allocation annuelle reste-t-elle ouverte et quand son comité se réunit-il à nouveau ? Nous traitons les trois premiers critères comme une adéquation structurelle, et le quatrième comme une question de calendrier. Un investisseur présentant une adéquation structurelle parfaite mais une allocation close sera pertinent pour la prochaine levée et mobilisera peu utilement le temps de l'équipe pour celle en cours.
La recherche sur les investisseurs en capital-risque donne une idée des délais, avec certaines limites. Dans une enquête auprès de 885 investisseurs institutionnels en capital-risque appartenant à 681 sociétés, Gompers, Gornall, Kaplan et Strebulaev indiquent qu'une opération moyenne nécessite 83 jours pour se conclure, 118 heures de diligence et dix appels de prise de références. [4] Ces chiffres sont autodéclarés par des sociétés de capital-risque évaluant des entreprises. Ils ne décrivent ni les investisseurs de fonds évaluant des gestionnaires, ni les investisseurs en crédit, ni les institutions du Golfe. Ils établissent que le délai entre le premier contact et l'engagement est suffisamment long pour que l'état du cycle d'un investisseur évolue au cours du processus.
Le calendrier repose aussi sur les données les moins fiables. Une politique publiée est datée et stable ; la situation du déploiement est déduite d'annonces, de conversations et du calendrier. Nous supposons donc que les données sur le cycle de décision sont plus souvent obsolètes que les autres critères, et l'expérience leur attribue le taux d'obsolescence le plus élevé. Cette hypothèse est explicitée dans le tableau 4 et variée dans la section 16. Le critère ayant le poids prédictif le plus important peut aussi être le moins fiable.
6 Ce que la recherche sur la sélection des investisseurs établit et ce qu'elle n'établit pas
Trois résultats de la littérature structurent l'expérience. Le premier est que les processus des investisseurs comportent des étapes successives fortement sélectives. Gompers et ses coauteurs indiquent qu'une société de capital-risque examine environ 100 opportunités pour chaque opération conclue. Environ une sur quatre mène à une rencontre avec la direction ; un tiers de ces rencontres atteint une réunion des associés ; environ la moitié de ces dossiers passe en diligence ; et environ un tiers des dossiers en diligence reçoit une lettre de conditions. [4] Cet entonnoir est celui de l'investisseur lui-même. Il étaye la modélisation du résultat comme une séquence d'étapes conditionnelles, réalisée dans la section 13.
Le deuxième résultat est que l'accès repose sur les relations. La même enquête indique que plus de 30% des opérations proviennent de réseaux professionnels, environ 20% sont recommandées par d'autres investisseurs et seulement environ 10% proviennent de démarches entrantes des directions d'entreprise. Elle indique également qu'environ la moitié des répondants considère l'adéquation avec le fonds comme un facteur de sélection important, et que 14% la jugent la plus importante, loin derrière l'équipe dirigeante. [4] L'adéquation au mandat est donc un critère parmi plusieurs, et une relation préexistante constitue un prédicteur distinct. Dans le modèle générateur construit, cette relation apporte une information supplémentaire sur les résultats. Sa valeur prédictive incrémentale hors échantillon dans une campagne réelle doit être évaluée plutôt que présumée.
Le troisième résultat est méthodologique. Bernstein, Korteweg et Laws ont mené une expérience de terrain randomisée sur une plateforme en ligne, en envoyant près de 17 000 courriels à environ 4 500 investisseurs actifs en phase d'amorçage et en faisant varier les informations communiquées. L'investisseur moyen réagissait fortement aux informations sur l'équipe fondatrice et ne réagissait pas à la traction commerciale ni à la présence d'investisseurs chefs de file existants. [6] Le contexte est celui du financement en fonds propres de jeunes entreprises sur une seule plateforme. L'intérêt de l'étude ici tient à son protocole : la communication d'informations étant randomisée, la réponse peut être attribuée à ces informations. Une étude sur une grille de notation exige la même propriété.
Aucune de ces études ne mesure si un score d'adéquation au mandat prédit un premier rendez-vous dans un placement privé auprès d'institutions, et aucune ne couvre le Golfe. Nous les utilisons pour définir la structure de l'expérience, sans en tirer un taux quelconque.
7 Définir la grille de manière à pouvoir démontrer qu'elle est erronée
Une grille mérite sa place lorsqu'elle est assez simple pour être auditée. Nous proposons quatre critères, chacun noté selon trois niveaux, avec un total de 100 points. La stratégie et le cycle de décision représentent chacun 30 points ; la géographie et le ticket, 20 chacun. Un critère ne rapporte aucun point lorsque les informations indiquent que l'opportunité est hors mandat ou que le cycle est clos ; il rapporte la moitié des points lorsque l'adéquation est proche ou incertaine, et la totalité lorsqu'elle est documentée. Le tableau 3 présente la matrice. Le périmètre juridique de la section 4 est appliqué avant la notation et ne rapporte aucun point.
Dans l'équation (1a), S est le score de l'investisseur i, w la pondération en points du critère k, et le niveau consigné de ce critère, surmonté d'un tilde, prend la valeur 0, 0.5 ou 1. L'équation (1b) est le modèle générateur utilisé dans l'expérience : M vaut un lorsqu'un premier rendez-vous qualifié a lieu ; x est le niveau réel de chaque critère ; r vaut un lorsqu'une relation existe ; u est un appétit qui n'est jamais consigné ; et les lettres grecques désignent les coefficients explicites. Le score utilise des données consignées et des points fixes. Le résultat dépend des données réelles et de deux facteurs que le score ne voit pas.
| Critère | Points | Aucun point | Moitié des points | Totalité des points | Justificatifs à conserver |
|---|---|---|---|---|---|
| Stratégie | 30 | Classe d'actifs, stade ou instrument exclu | Autorisé, mais hors des priorités déclarées | Dans les priorités déclarées | Politique, mandat ou documents du fonds, datés |
| Géographie | 20 | Région exclue | Région autorisée mais non prioritaire | Région prioritaire ou marché domestique | Limites de la politique ; investissements antérieurs |
| Ticket | 20 | Montant hors de la fourchette déclarée | À la limite de la fourchette ou du plafond de participation au véhicule | Dans la fourchette | Fourchette d'engagement ; plafond de participation au fonds |
| Cycle de décision | 30 | Véhicule entièrement engagé ou allocation close | Milieu de cycle ou situation incertaine | Déploiement actif avec une allocation ouverte | Note de situation datée et source correspondante |
| Périmètre juridique | Condition d'accès | Aucune sollicitation, ou orientation vers un canal autorisé | Sans objet | Admissibilité documentée | Catégorie et voie de sollicitation, selon le tableau 2 |
Grille proposée. Les points relèvent d'un choix de conception, sans être estimés à partir de données. Le périmètre constitue une condition d'accès appliquée avant la notation. [1, 2, 3]
Trois choix rendent la grille testable. Les critères sont catégoriels, de sorte que deux analystes lisant les mêmes documents devraient aboutir au même score. Les pondérations sont fixées avant que les résultats soient connus. La relation est exclue, afin de pouvoir distinguer la valeur de l'adéquation de celle de l'accès.
8 Évaluer le score selon la discrimination, la calibration et le lift
Un score remplit deux fonctions, mesurées différemment. La discrimination est sa capacité à classer : les investisseurs qui acceptent un rendez-vous doivent obtenir un score supérieur à ceux qui n'en acceptent pas. La mesure usuelle est l'aire sous la courbe ROC. Fawcett montre que cette aire correspond à la probabilité qu'un cas positif tiré au hasard soit classé au-dessus d'un cas négatif tiré au hasard, qu'un classement aléatoire donne 0.5 et que le coefficient de Gini vaut deux fois cette aire moins un. [12] L'AUC reste insensible aux variations des proportions de classes lorsque les distributions des scores au sein de chaque classe de résultat sont préservées. Les comparaisons entre levées exigent néanmoins de tenir compte de la composition des cas et du mécanisme générant les résultats.
Dans l'équation (2a), a désigne un investisseur ayant accepté un rendez-vous qualifié et b un investisseur n'en ayant pas accepté ; les ex æquo reçoivent un demi-crédit, ce qui importe pour une grille comportant peu de valeurs distinctes. Dans l'équation (2b), le lift du décile d correspond à son taux de rendez-vous, soit le nombre de rendez-vous m divisé par le nombre d'investisseurs n de ce décile, rapporté au taux de la liste entière. Le lift répond à la question pratique de l'amélioration apportée par la première tranche par rapport à la moyenne. Fawcett souligne que le lift, contrairement à la courbe ROC, varie avec le taux de base ; il ne convient donc pas de transposer le lift d'une levée à une autre sans tenir compte de ce taux. [12]
La calibration constitue la seconde fonction : une probabilité prédite de 20% doit se réaliser environ une fois sur cinq. Van Calster et ses coauteurs décrivent la calibration comme le point faible des modèles prédictifs et en distinguent plusieurs niveaux. La calibration moyenne compare la prédiction moyenne au taux observé. La calibration faible se résume par une constante ciblant zéro et une pente ciblant un ; une pente inférieure à un signifie que les prédictions sont trop extrêmes. Ils citent comme causes le surajustement, les différences de contexte, la dérive temporelle et les erreurs de mesure, et indiquent qu'un modèle mal calibré peut être moins utile qu'un concurrent présentant une AUC inférieure. [13]
Dans l'équation (3a), la probabilité ajustée pour l'investisseur i, surmontée d'un chapeau, est confrontée au résultat au moyen d'une régression sur l'échelle des log-cotes ; alpha est la constante de calibration, estimée en maintenant la pente à un, et lambda est la pente de calibration. L'équation (3b) définit le score de Brier B, soit l'écart quadratique moyen entre prédiction et résultat sur n investisseurs ; une valeur plus faible est préférable, et la comparaison n'est valable qu'entre scores évalués sur les mêmes résultats. Les orientations prudentielles sur le risque de modèle bancaire, publiées en avril 2026, qualifient d'analyse des résultats la comparaison des sorties du modèle aux résultats réels et observent qu'elle aide à évaluer la qualité du jugement expert lorsqu'un dispositif s'appuie sur celui-ci. [16] Ces orientations concernent les établissements bancaires et ne constituent pas une règle applicable aux conseillers ; nous en reprenons le vocabulaire, sans invoquer leur autorité.
9 Une population construite selon des hypothèses de génération explicites
L'expérience est entièrement construite. Nous générons 12 000 investisseurs avec une graine aléatoire fixe de 1376. Chaque investisseur reçoit un niveau réel de stratégie, de géographie, de ticket et de cycle de décision, tiré indépendamment selon les proportions du tableau 4. Un investisseur sur cinq entretient une relation existante avec l'équipe. Chacun reçoit un appétit non consigné, tiré d'une loi normale centrée réduite, représentant tous les facteurs qui motivent un investisseur sans jamais figurer dans une base de données. Chacun reçoit également une valeur de notoriété sans effet sur les résultats.
Les résultats suivent l'équation (1b). Les log-cotes d'un premier rendez-vous qualifié augmentent de 2.2 pour une adéquation complète de stratégie, de 2.0 pour un cycle de décision ouvert, de 1.2 pour l'adéquation du ticket et de 1.0 pour la géographie, avec 0.9 pour une relation et 0.7 par unité d'appétit. La diligence et l'engagement sont générés par d'autres équations explicites, conditionnellement à l'étape précédente. Avec ces paramètres, 12.5% de la population accepterait un rendez-vous qualifié si elle était sollicitée. Ce taux découle des paramètres et ne constitue pas une estimation de marché. L'équipe ne voit pas les niveaux réels. Elle voit des informations consignées, chacune étant obsolète selon une probabilité explicite : 5% pour la stratégie et la géographie, 15% pour le ticket et 20% pour le cycle de décision.
La population est divisée aléatoirement en une moitié de développement et une moitié de validation de 6 000 investisseurs chacune. Les points de la grille sont fixés à l'avance, sans utiliser aucune des deux moitiés. La moitié de développement sert uniquement à ajuster la fonction reliant le score à la probabilité. Toutes les mesures présentées de discrimination, de lift et de calibration proviennent de la moitié de validation, dans laquelle chaque investisseur est sollicité. Cette dernière condition est essentielle. Elle constitue l'équivalent construit d'une campagne entièrement randomisée, une situation dont une équipe réelle ne dispose presque jamais. La section 15 supprime cette condition.
| Paramètre | Hypothèse | Statut |
|---|---|---|
| Population | 12 000 investisseurs ; graine 1376 ; deux moitiés de 6 000 | Construite |
| Adéquation de stratégie (hors mandat / proche / au cœur du mandat) | 40% / 35% / 25% | Hypothèse |
| Adéquation géographique (hors mandat / autorisée / prioritaire) | 30% / 35% / 35% | Hypothèse |
| Adéquation du ticket (hors fourchette / à la limite / dans la fourchette) | 30% / 40% / 30% | Hypothèse |
| Cycle de décision (clos / milieu de cycle / ouvert) | 30% / 40% / 30% | Hypothèse |
| Relation existante | 20% des investisseurs | Hypothèse |
| Log-cotes d'un rendez-vous | -5.95 + 2.2 stratégie + 1.0 géographie + 1.2 ticket + 2.0 cycle + 0.9 relation + 0.7 appétit | Modèle générateur |
| Log-cotes de la diligence, conditionnellement à un rendez-vous | -2.3 + 1.2 stratégie + 0.8 ticket + 0.6 cycle + 0.5 appétit | Modèle générateur |
| Log-cotes de l'engagement, conditionnellement à la diligence | -2.3 + 1.0 ticket + 1.0 cycle + 0.4 géographie + 0.5 appétit | Modèle générateur |
| Appétit non consigné ; notoriété | Loi normale centrée réduite pour chacun ; la notoriété n'a aucun effet sur les résultats | Hypothèse |
| Points de la grille | 30 stratégie / 20 géographie / 20 ticket / 30 cycle | Choix de conception |
| Données obsolètes, scénario de base | 5% stratégie / 5% géographie / 15% ticket / 20% cycle | Hypothèse |
| Données obsolètes, scénario de stress | 15% / 10% / 30% / 50% | Paramètre de stress |
| Grille à pondérations erronées | 15 stratégie / 45 géographie / 40 ticket / 0 cycle | Paramètre de stress |
| Marché moins favorable | Log-cotes de chaque rendez-vous réduites de 0.7 ; nouveau tirage des résultats | Paramètre de stress |
| Première vague | 100 sollicitations pour 1 000 noms | Choix de conception |
| Rééchantillonnage des cohortes | 2 000 cohortes aléatoires de chaque taille, sans remise | Méthode |
Expérience entièrement construite. Les niveaux sont notés 0, 0.5 et 1. Aucun paramètre n'est un taux de marché observé.
10 Discrimination : le score classe les investisseurs mieux que les autres méthodes
Sur la moitié de validation, la grille de base atteint une AUC de 0.744, soit un coefficient de Gini de 0.488. Un investisseur tiré au hasard ayant accepté un rendez-vous qualifié obtient un score supérieur à celui d'un investisseur n'en ayant pas accepté environ trois fois sur quatre. Deux comparaisons situent ce résultat. Le classement par notoriété, consistant à commencer par les noms les plus importants et les plus connus, donne 0.524, une valeur proche du hasard puisque la notoriété n'a aucun effet attribué sur les résultats. Le classement fondé uniquement sur la relation donne 0.550 : les relations comptent dans le modèle générateur, mais seul un cinquième des investisseurs en dispose, si bien que cette règle ne peut départager les autres.
Le plafond est aussi instructif que le résultat. Classer les investisseurs selon la probabilité génératrice elle-même, qu'aucune équipe ne pourrait connaître, donne 0.833. L'écart entre 0.744 et ce plafond a trois origines. Les données sont imparfaites : les mêmes pondérations appliquées à des données parfaites atteignent 0.782. La grille exclut la relation. Enfin, le terme d'appétit est inobservable par construction. Un score fondé sur des documents ne peut combler ce dernier écart, et l'équipe ne doit pas s'y attendre.
Les pondérations comptent moins qu'on pourrait le penser. Une régression logistique ajustée sur la moitié de développement, utilisant les quatre critères consignés et la relation, atteint 0.758. Les quatre coefficients d'adéquation sont normalisés pour totaliser 100 ; leurs parts arrondies indépendamment sont de 35 / 18 / 19 / 29 et totalisent 101 en raison de l'arrondi. Elles sont proches des 30, 20, 20 et 30 choisis à l'avance. Une grille attribuant des pondérations égales de 25 atteint 0.732. Dans cette population, le choix des critères et la qualité des données influent davantage sur la discrimination qu'un ajustement fin des points.
11 Le lift par décile concentre la première vague
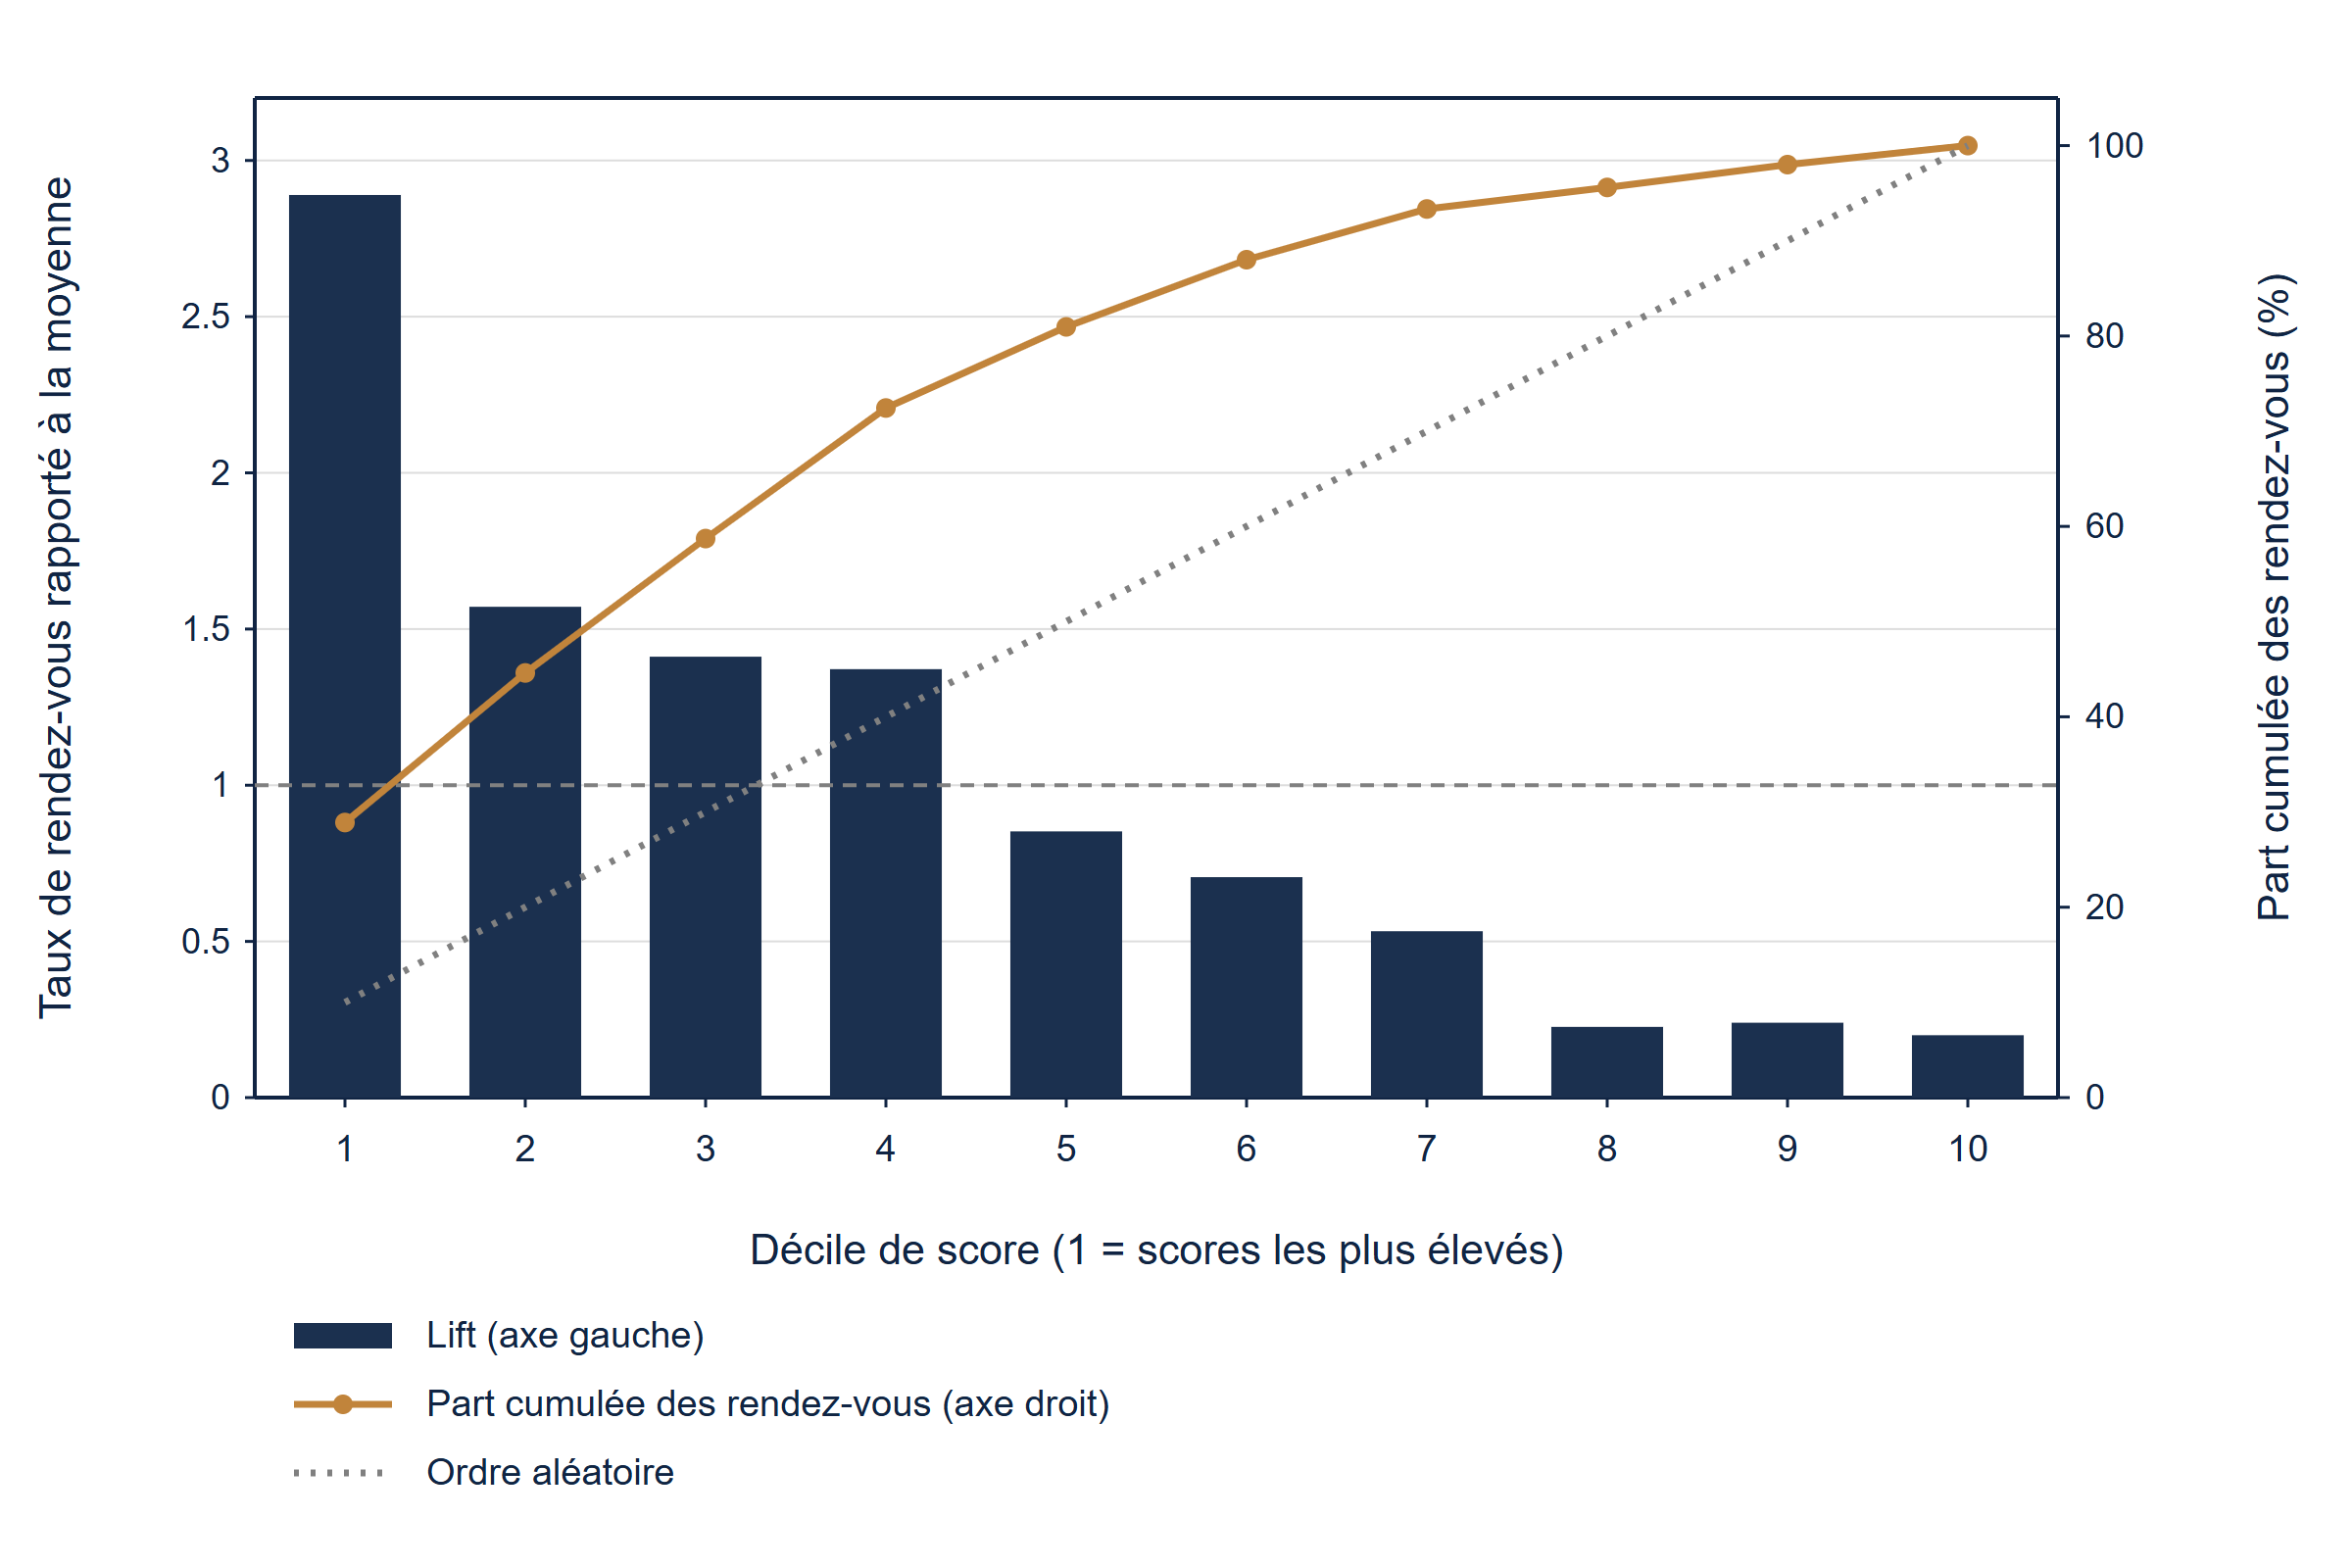
Le tableau 5 et la figure 1 classent la moitié de validation selon le score et la divisent en dix groupes égaux. Une grille à quatre critères produisant peu de valeurs distinctes, les investisseurs ayant un même score sont départagés par une clé aléatoire fixe ; les fourchettes de scores des déciles adjacents se touchent donc. Le taux de rendez-vous du décile supérieur atteint 36.2%, soit 2.89 fois la moyenne de 12.5%. Le décile inférieur atteint 2.5%, pour un lift de 0.20. Les deux premiers déciles regroupent 44.6% des rendez-vous qualifiés, les trois premiers 58.7% et la moitié supérieure 81.0%.
La forme de la courbe éclaire la décision. Le lift baisse fortement après le premier décile et passe sous un entre le quatrième et le cinquième. En dessous, chaque sollicitation est moins productive qu'une sollicitation aléatoire ; au huitième décile, elle est environ quatre fois moins productive. Une équipe prévoyant de contacter toute la liste n'obtient aucun rendez-vous supplémentaire au total grâce au score ; elle modifie seulement l'ordre dans lequel ces rendez-vous se présentent. Le score est un outil d'ordonnancement, dont la valeur est maximale lorsque la capacité est la plus contrainte.
| Décile | Investisseurs | Fourchette de scores | Rendez-vous | Taux généré | Taux prédit | Lift | Part cumulée |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75 à 100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65 à 75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60 à 65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55 à 60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50 à 55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45 à 50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35 à 45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30 à 35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20 à 30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0 à 20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. Le taux prédit utilise la fonction ajustée sur la moitié de développement.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite, moitié de validation. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée.
12 La calibration transforme un rang en probabilité de planification
Un classement indique à l'équipe par où commencer. Une probabilité indique combien de sollicitations sont nécessaires pour atteindre un nombre cible de rendez-vous, et c'est ce chiffre que demande le client. Nous ajustons sur la moitié de développement une fonction logistique à deux paramètres reliant le score à la probabilité, avec une constante de -4.89 et un coefficient de 5.30 appliqué au score divisé par 100. Cette fonction attribue 9.6% à un score de 50, 23.4% à un score de 70 et 60.0% à un score de 100. Appliquée à la moitié de validation, elle prédit une moyenne de 12.4%, contre un taux généré de 12.5%.
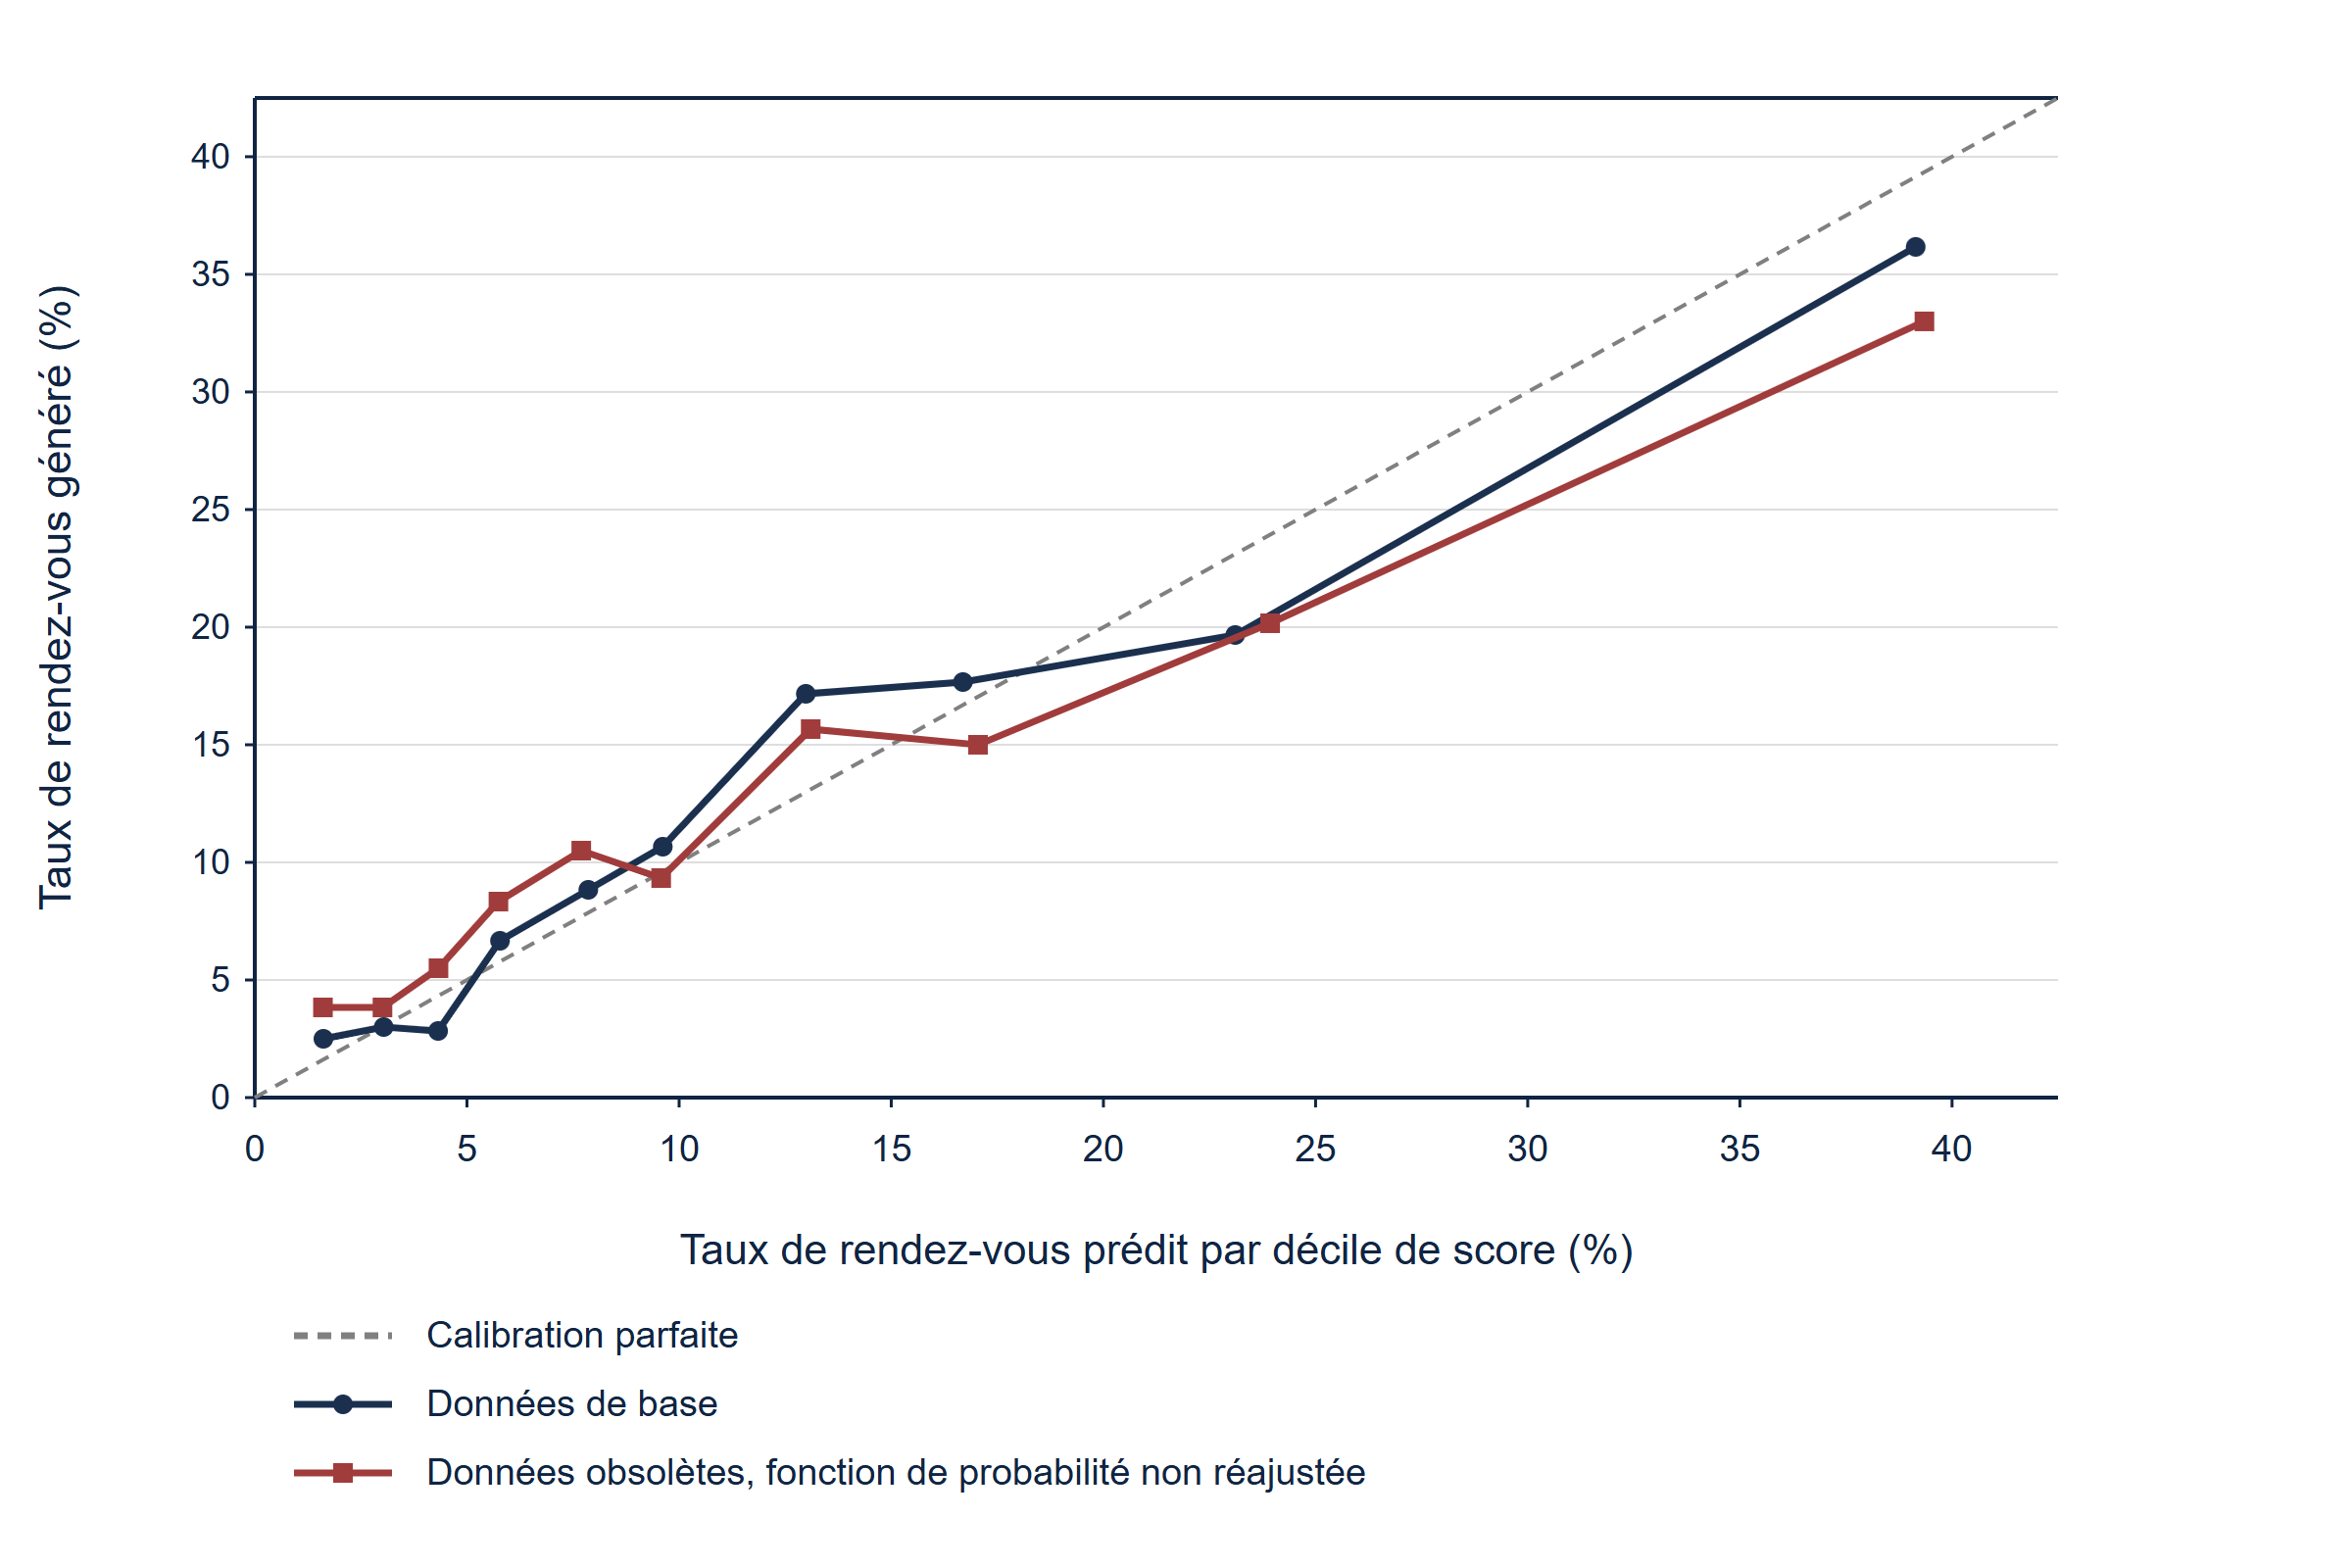
Sur la moitié de validation, la constante de calibration vaut 0.01 et la pente 0.89. La calibration moyenne est donc satisfaisante, tandis que la pente inférieure à un indique des prédictions légèrement trop extrêmes. Le tableau 5 précise où : le décile supérieur affichait une prévision de 39.1% et a atteint 36.2%, et l'écart maximal entre taux prédit et taux généré dans un décile est de 4.2 points de pourcentage. La figure 2 situe les dix déciles par rapport à la diagonale. Le score de Brier vaut 0.0994, contre 0.1095 pour une prévision attribuant à chaque investisseur le taux moyen, soit une amélioration de 9.2%.
Deux réserves s'imposent. La pente a été estimée sur 751 rendez-vous issus d'un seul tirage des résultats ; une partie de son écart à un relève de la variation d'échantillonnage plutôt que d'une propriété de la fonction. Elle est présentée telle qu'obtenue, sans ajustement. Surtout, la fonction de probabilité constitue l'élément fragile de la grille. Les pondérations du score restent fixes dans ce test de stress, tandis que la fonction de probabilité a été ajustée au mécanisme de réponse construit initial. La section 16 maintient l'ordre des scores tout en modifiant les probabilités de rendez-vous ; son scénario de marché moins favorable surestime les rendez-vous de plus de moitié.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite, moitié de validation. La courbe des données obsolètes applique, sans nouvel ajustement, la fonction estimée sur les données de base.
13 Suivre l'entonnoir du premier rendez-vous jusqu'à l'engagement
Un premier rendez-vous est un résultat intermédiaire. L'expérience fait donc passer chaque investisseur par la diligence puis l'engagement, selon la structure conditionnelle que l'enquête sur le capital-risque décrit du côté de l'investisseur. [4]
Dans l'équation (4a), C vaut un lorsque l'investisseur i s'engage ; p est la probabilité d'un rendez-vous qualifié, q la probabilité de diligence conditionnellement à un rendez-vous et c la probabilité d'engagement conditionnellement à la diligence. Dans l'équation (4b), E est le nombre attendu d'engagements dans une première vague de K sollicitations, et T l'ensemble des K investisseurs les mieux classés selon la règle testée. Dans le modèle générateur, la stratégie et le ticket déterminent la diligence, le ticket et le cycle de décision déterminent l'engagement, et l'appétit non consigné intervient à chaque étape.
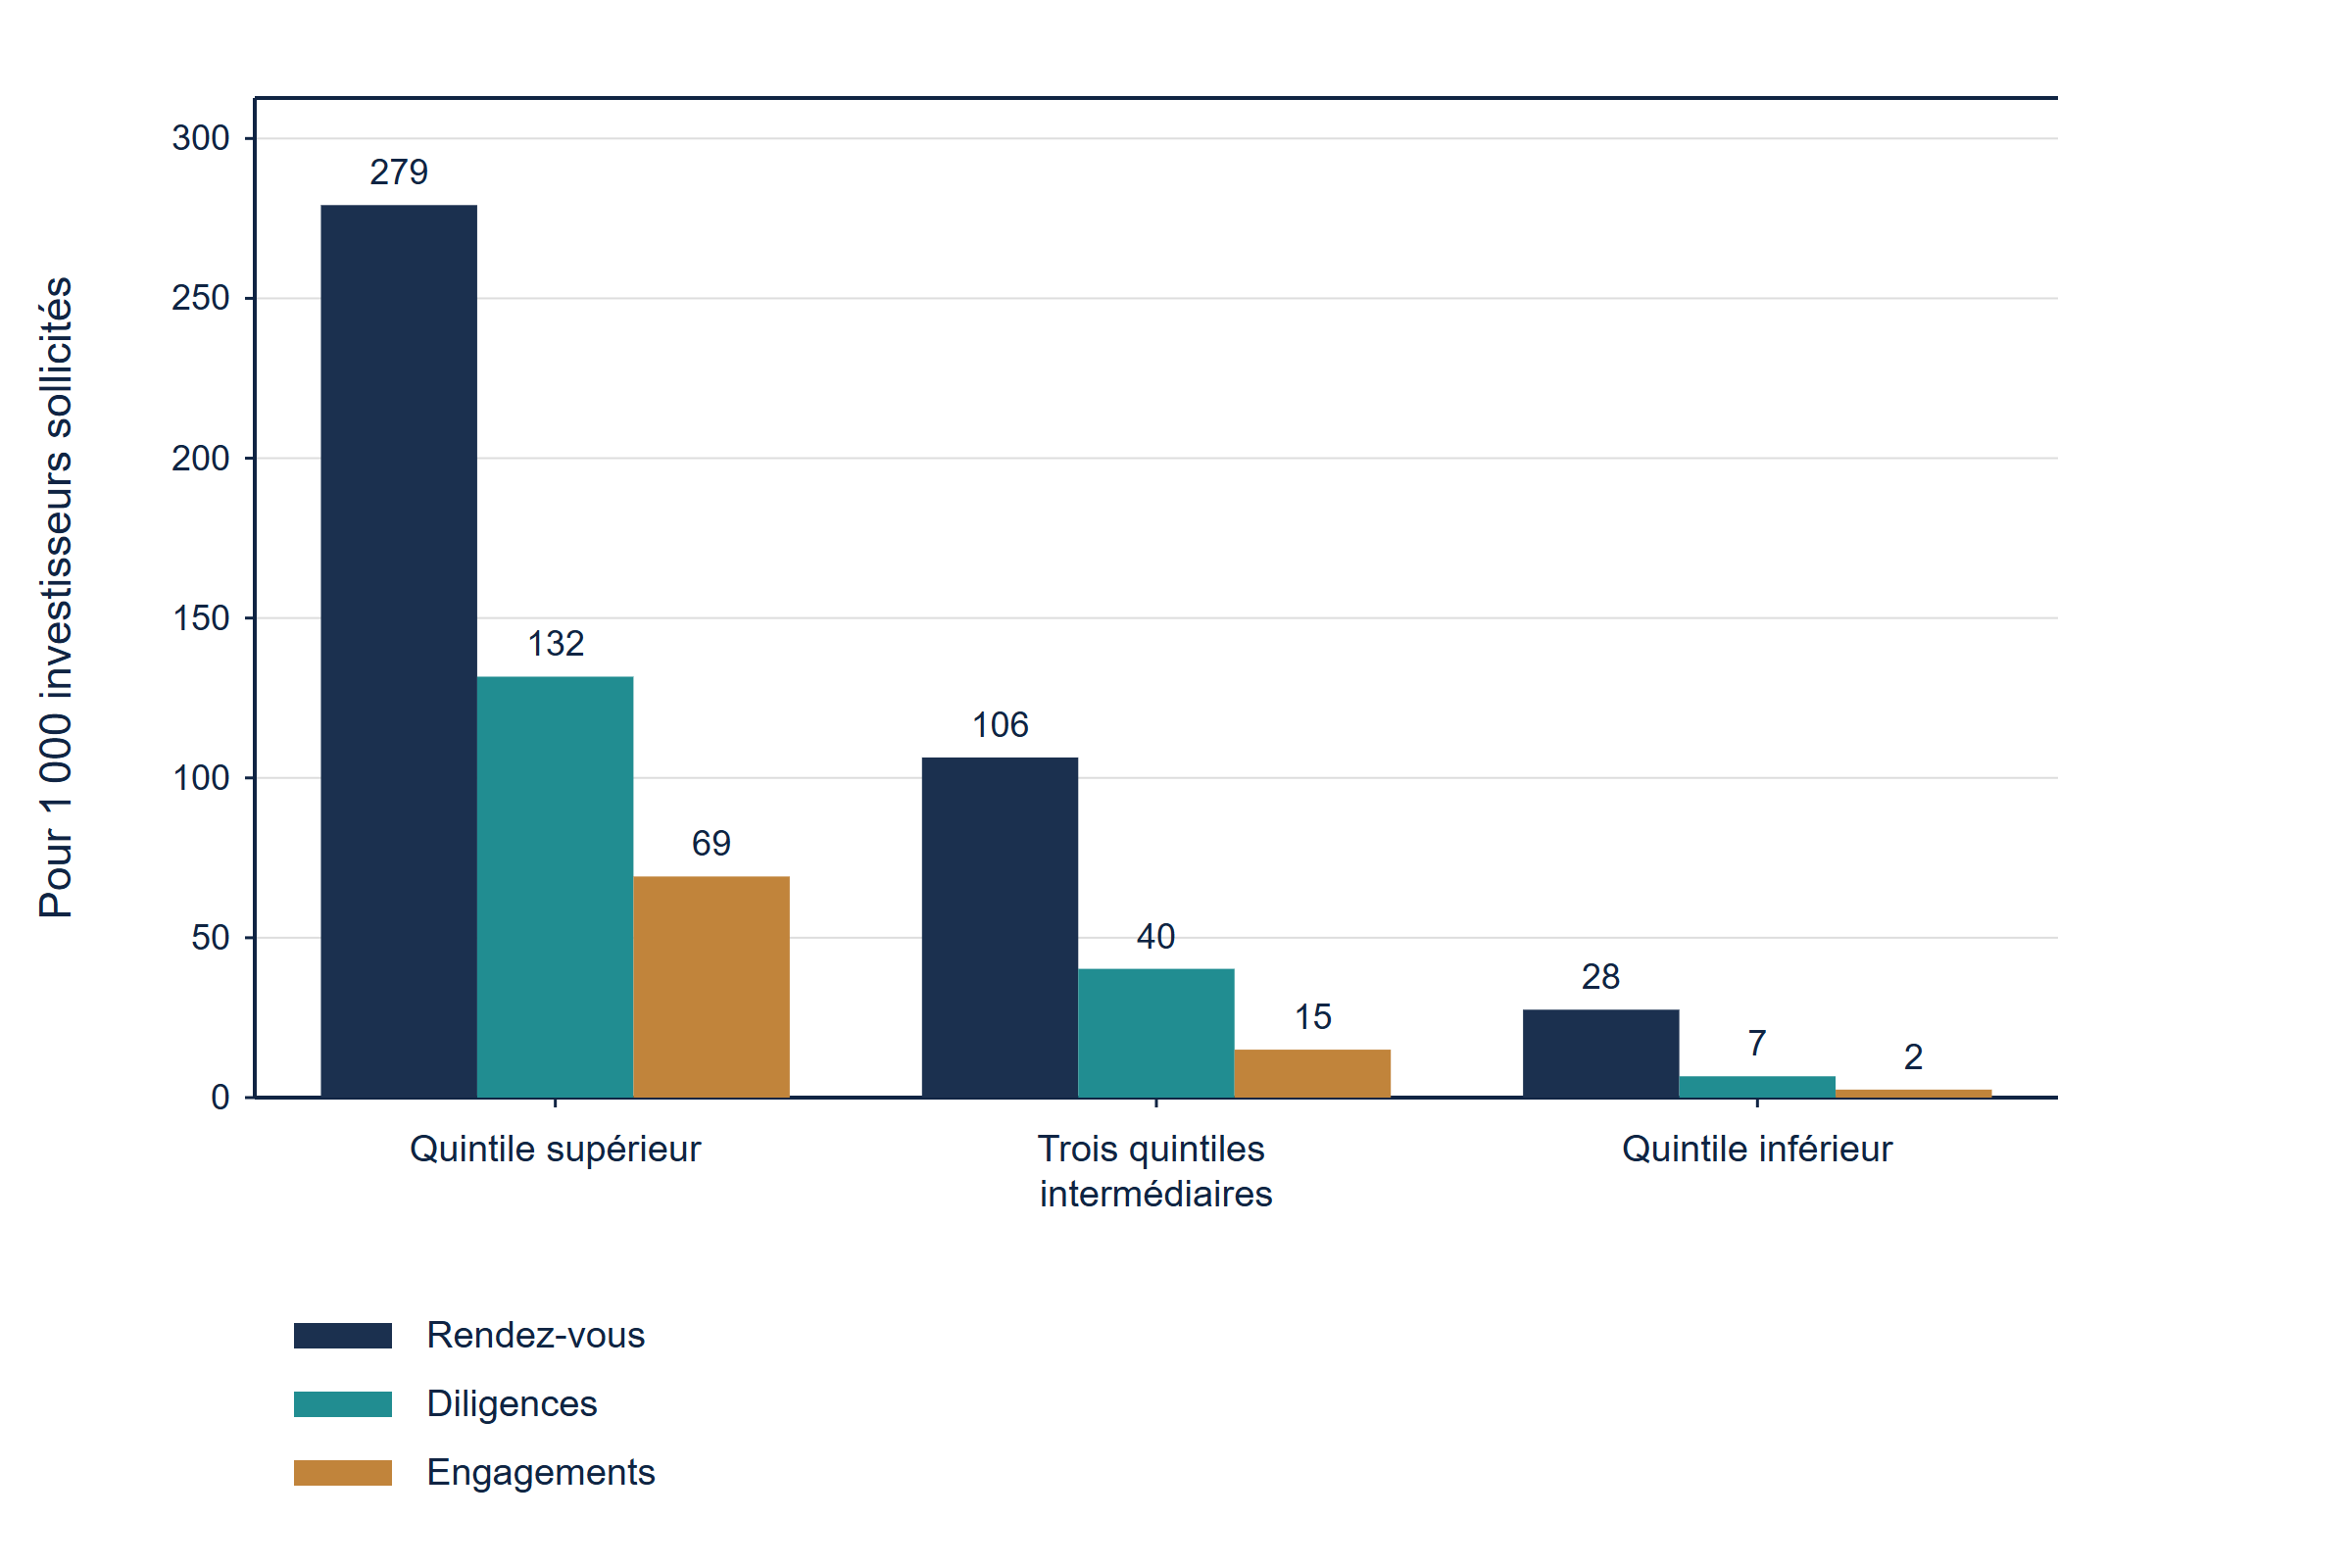
Le tableau 6 et la figure 3 présentent les résultats générés par tranche de score. Le quintile supérieur atteint un taux de rendez-vous de 27.9%, convertit 47.2% de ces rendez-vous en diligences et 52.5% de ces diligences en engagements, soit 69.2 engagements pour 1 000 sollicitations. Les trois quintiles intermédiaires en produisent 15.0 et le quintile inférieur 2.5. Le quintile supérieur fournit 83 des 140 engagements, soit 59.3%. Le score classe les engagements avec une AUC de 0.791, légèrement supérieure à celle des rendez-vous, car les critères donnant accès au premier rendez-vous soutiennent aussi les étapes ultérieures.
Un chiffre nuance ce résultat. Parmi les investisseurs ayant déjà participé à un rendez-vous, le score distingue ceux qui passent en diligence avec une AUC de seulement 0.595. Une fois l'investisseur présent, la grille apporte peu d'informations supplémentaires ; demeurent l'appétit qu'elle ne peut observer et la qualité de l'opportunité, que l'expérience ne modélise pas. Les taux absolus de conversion sont définis par l'auteur et dépassent largement le ratio d'environ une opération conclue pour 100 opportunités indiqué par les sociétés de capital-risque. [4] Ils décrivent une liste longue présélectionnée dans un cas construit et ne doivent pas être interprétés comme des taux de marché.
| Tranche de score | Noms | Rendez-vous | Diligences | Signatures | Taux de rendez-vous | Taux de diligence | Taux de signature | Signatures pour 1 000 |
|---|---|---|---|---|---|---|---|---|
| Quintile supérieur | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| Trois quintiles intermédiaires | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| Quintile inférieur | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| Ensemble | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. Les noms désignent les investisseurs sollicités ; une signature désigne un engagement ; le taux de diligence est calculé par rendez-vous et le taux de signature par dossier en diligence.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite, moitié de validation. Résultats générés ; les taux de l'entonnoir sont des paramètres définis par l'auteur.
14 La capacité de première vague transforme le lift en décision
La décision d'ordonnancement est soumise à un budget. Supposons que les dirigeants puissent mener 100 sollicitations bien préparées en première vague pour 1 000 noms de la liste longue. Le tableau 7 compare les règles de classement avec ce budget, en utilisant les espérances issues des probabilités génératrices. Cela retire de la comparaison le bruit d'un nouveau tirage de résultats de Bernoulli, tout en conservant la dépendance à la population construite finie, aux tirages de classement et de départage des ex æquo, ainsi qu'aux paramètres supposés. L'ordre aléatoire produit 12.9 rendez-vous attendus et 2.40 engagements. La notoriété donne 13.1 et 2.44. La priorité aux relations donne 19.9 et 3.55. La grille de base donne 36.8 et 8.80, soit 2.8 fois les rendez-vous et 3.7 fois les engagements de l'ordre aléatoire.
La comparaison avec une prospection guidée par les relations est celle à laquelle se confrontent la plupart des équipes. Commencer par les investisseurs connus surpasse l'aléatoire dans ce cas construit, puisque les relations ont un effet réel dans le modèle ; la grille produit néanmoins 2.5 fois plus d'engagements attendus pour le même nombre de sollicitations. Le modèle ajusté combinant les deux atteint 39.5 rendez-vous. L'interprétation pratique consiste à choisir les noms selon l'adéquation et le canal selon la relation. La grille capte 74% des rendez-vous qu'une connaissance parfaite de l'avenir permettrait d'obtenir, et aucun classement documentaire du tableau ne comble cet écart.
| Règle de classement | Sollicitations | Rendez-vous attendus | Diligences attendues | Engagements attendus | Sollicitations par engagement |
|---|---|---|---|---|---|
| Ordre aléatoire | 100 | 12.9 | 5.5 | 2.40 | 42 |
| Notoriété seule | 100 | 13.1 | 5.6 | 2.44 | 41 |
| Priorité aux relations | 100 | 19.9 | 8.3 | 3.55 | 28 |
| Pondérations erronées | 100 | 23.0 | 10.7 | 5.56 | 18 |
| Données obsolètes | 100 | 31.1 | 15.2 | 6.94 | 14 |
| Grille de base | 100 | 36.8 | 18.6 | 8.80 | 11 |
| Pondérations ajustées et relation | 100 | 39.5 | 20.0 | 9.39 | 11 |
| Probabilité génératrice (inaccessible) | 100 | 49.6 | 27.4 | 13.78 | 7 |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. Espérances calculées à partir des probabilités génératrices.
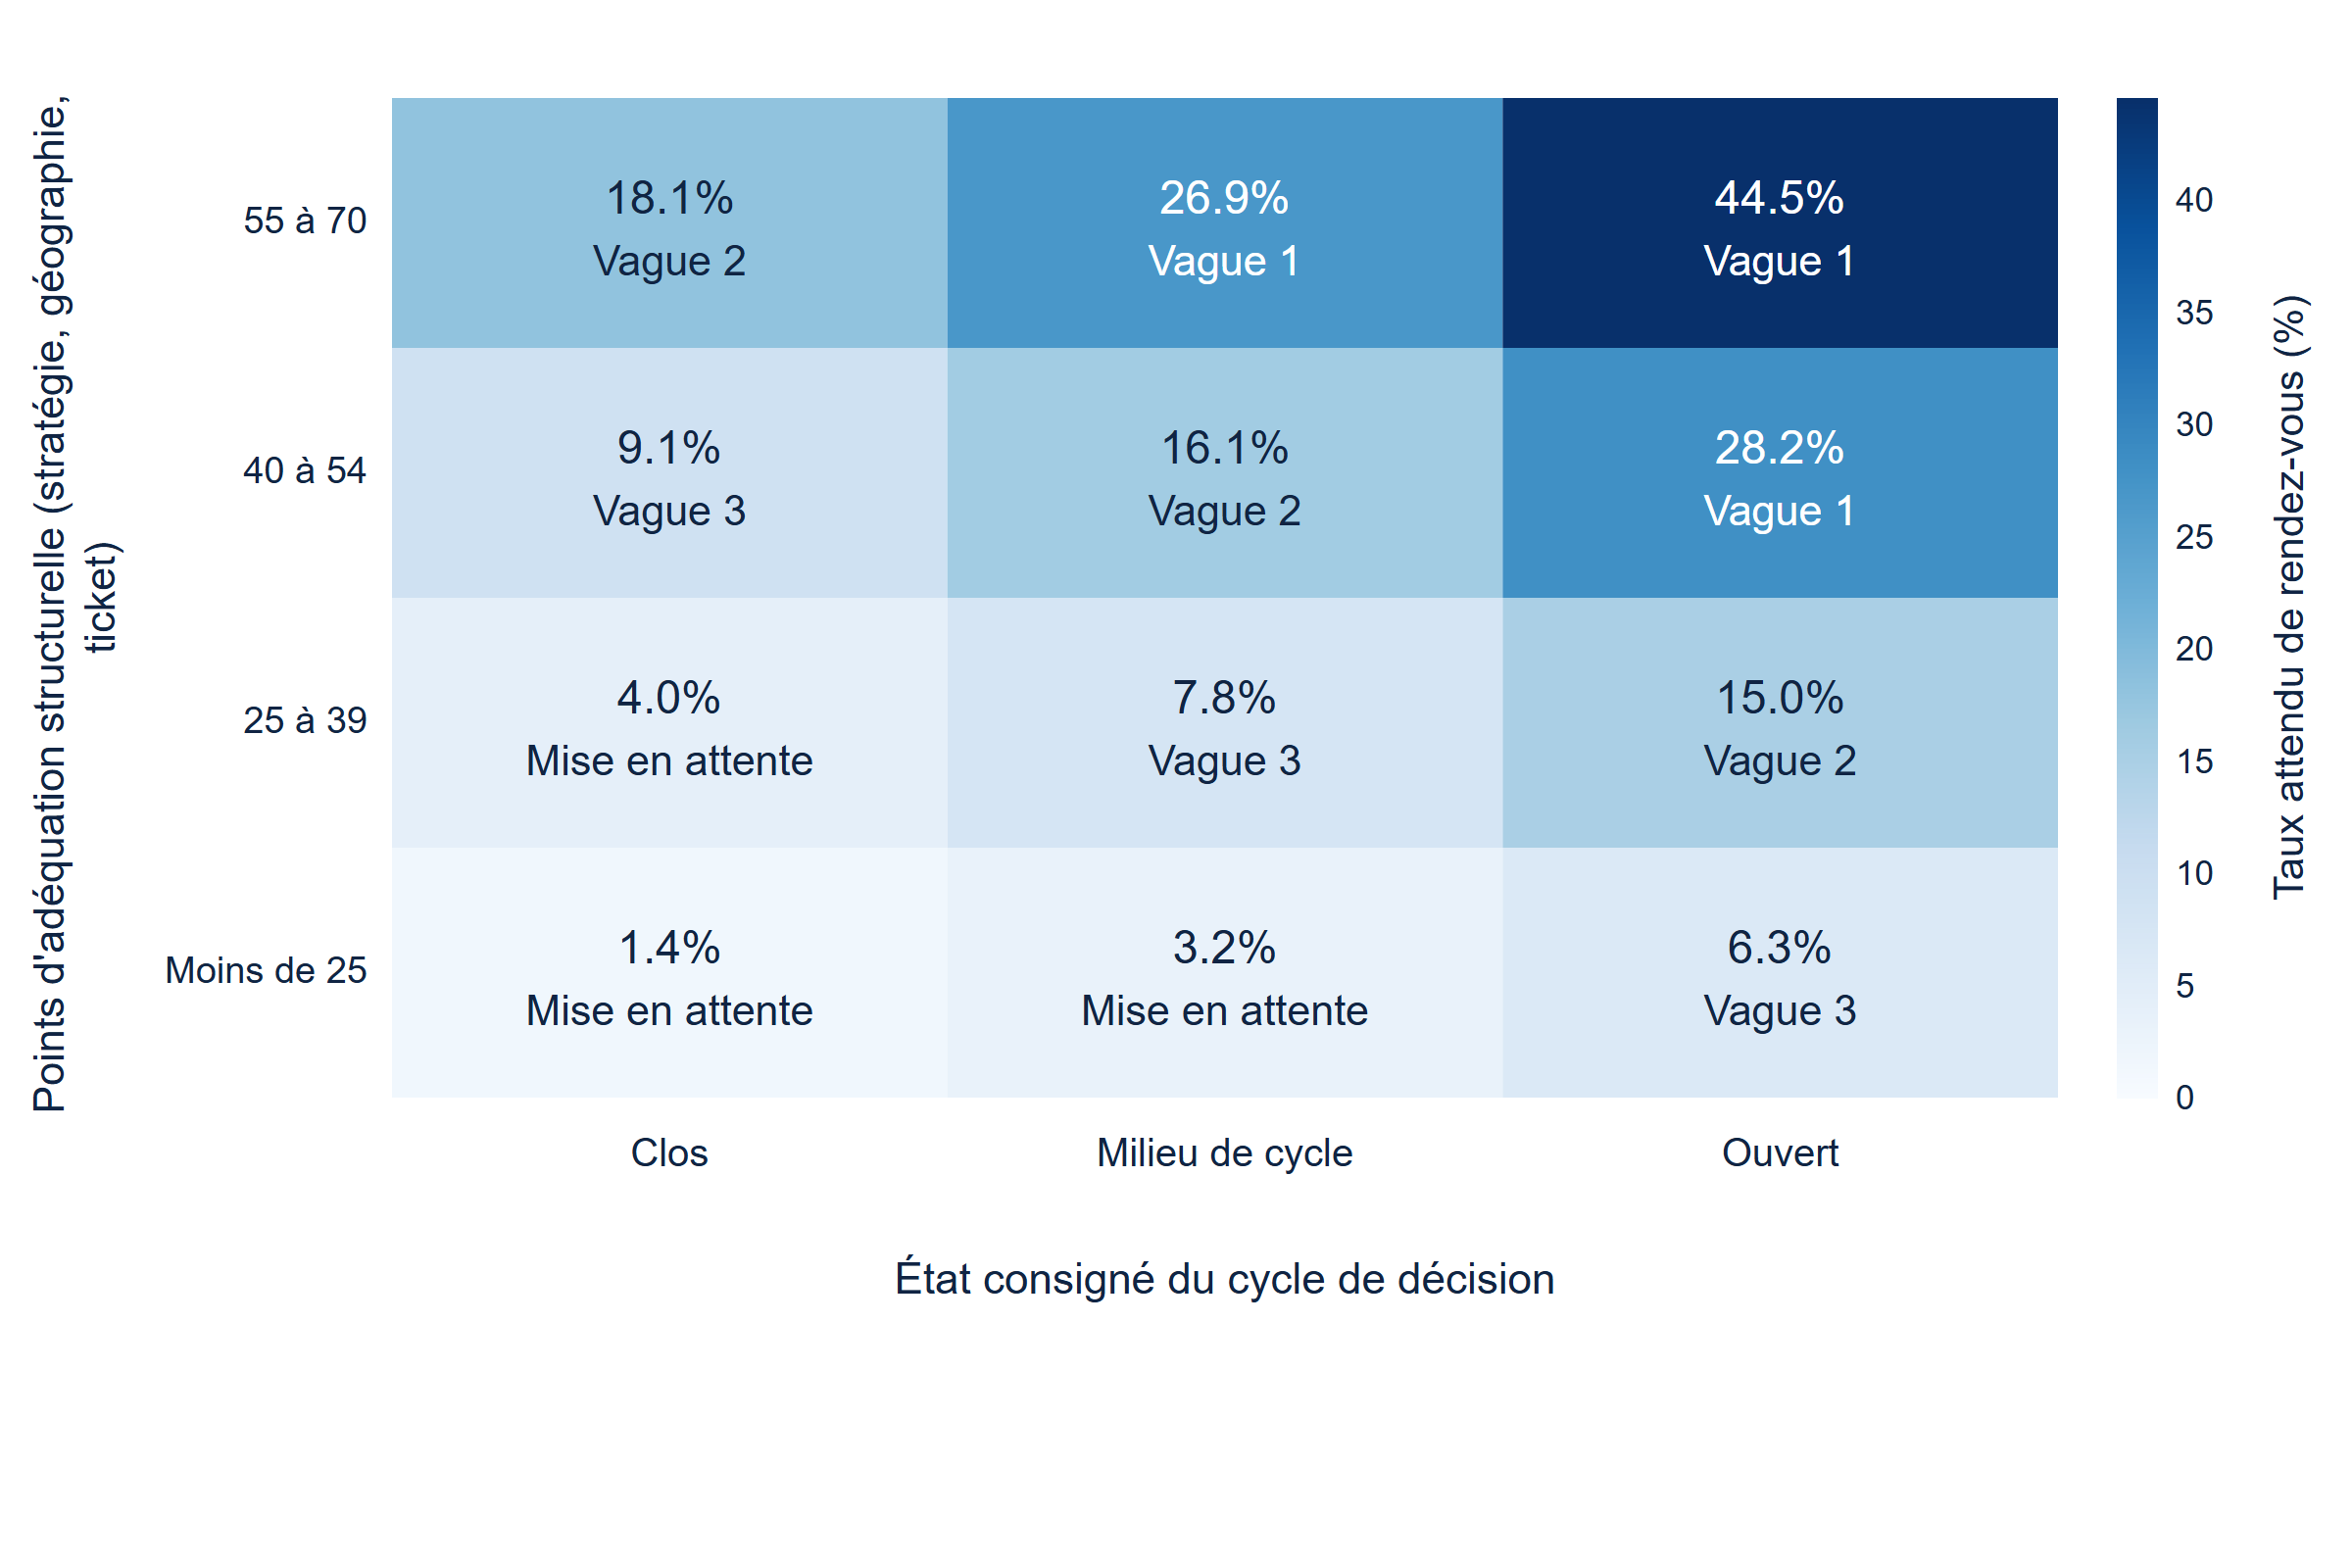
La figure 4 est la carte d'ordonnancement. Elle distingue les points d'adéquation structurelle, sur 70, de l'état consigné du cycle de décision et indique dans chaque case le taux attendu de rendez-vous ainsi que la vague attribuée à la majorité de ses investisseurs. Dans la tranche d'adéquation la plus élevée, le taux passe de 18.1% lorsque le cycle est consigné comme clos à 44.5% lorsqu'il est ouvert, soit un facteur de 2.5. Les vagues reposent sur le score total : 70 ou plus, 55 à 69, 40 à 54, et un groupe en attente en dessous de 40. La vague 1 représente 16.8% de la liste et concentre 43.6% des rendez-vous attendus. Les vagues 1 et 2 représentent ensemble 40.2% de la liste et concentrent 73.7%.
Le groupe en attente constitue la partie la moins confortable de la décision. Il représente 30.9% de la liste et 7.5% des rendez-vous attendus, avec 33.6 sollicitations par rendez-vous contre 3.2 dans la vague 1. Reporter ces noms préserve le temps des dirigeants et la réputation de l'opportunité. Cela fait aussi renoncer à de véritables rendez-vous, puisqu'un cycle consigné à tort comme clos peut être ouvert. La carte exige donc une règle d'actualisation : la mise en attente est un statut daté, réexaminé avec les informations correspondantes, et jamais une exclusion définitive.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite, moitié de validation. Les cases présentent la probabilité génératrice moyenne d'un rendez-vous qualifié et la vague la plus fréquente.
15 La prospection non aléatoire modifie ce qu'une cohorte semble montrer
Jusqu'ici, tous les investisseurs étaient supposés sollicités. Un historique réel reflète un choix de l'équipe : elle a sélectionné les personnes à contacter pour des raisons précises. Heckman décrit le biais de sélection de l'échantillon comme une erreur de spécification et propose un estimateur correctif. [14] Lorsque la règle d'admission d'un cas dans l'échantillon est liée au résultat, les estimations issues de cet échantillon sont biaisées si cette règle n'est pas modélisée. Seaman et White étudient un remède, la pondération par l'inverse de la probabilité d'observation, chaque cas observé recevant un poids égal à l'inverse de sa probabilité d'être observé ; ils examinent aussi le choix du modèle de cette probabilité. [15]
Dans l'équation (5a), A vaut un lorsque l'investisseur i a été sollicité, pi est la probabilité de cette sollicitation, z regroupe les caractéristiques consignées et u est l'appétit non consigné. Dans l'équation (5b), le taux de rendez-vous repondéré, noté mu surmonté d'un chapeau, additionne les résultats des investisseurs sollicités, chacun étant divisé par une probabilité de sollicitation estimée ne pouvant utiliser que des caractéristiques consignées. Nous testons trois protocoles sur toute la population. Dans le premier, un quart des investisseurs est sollicité au hasard. Dans le deuxième, l'équipe privilégie les relations et les noms connus, deux caractéristiques consignées. Dans le troisième, elle privilégie les relations, l'adéquation réelle et les investisseurs dont elle perçoit l'appétit ; seule la première de ces caractéristiques est consignée.
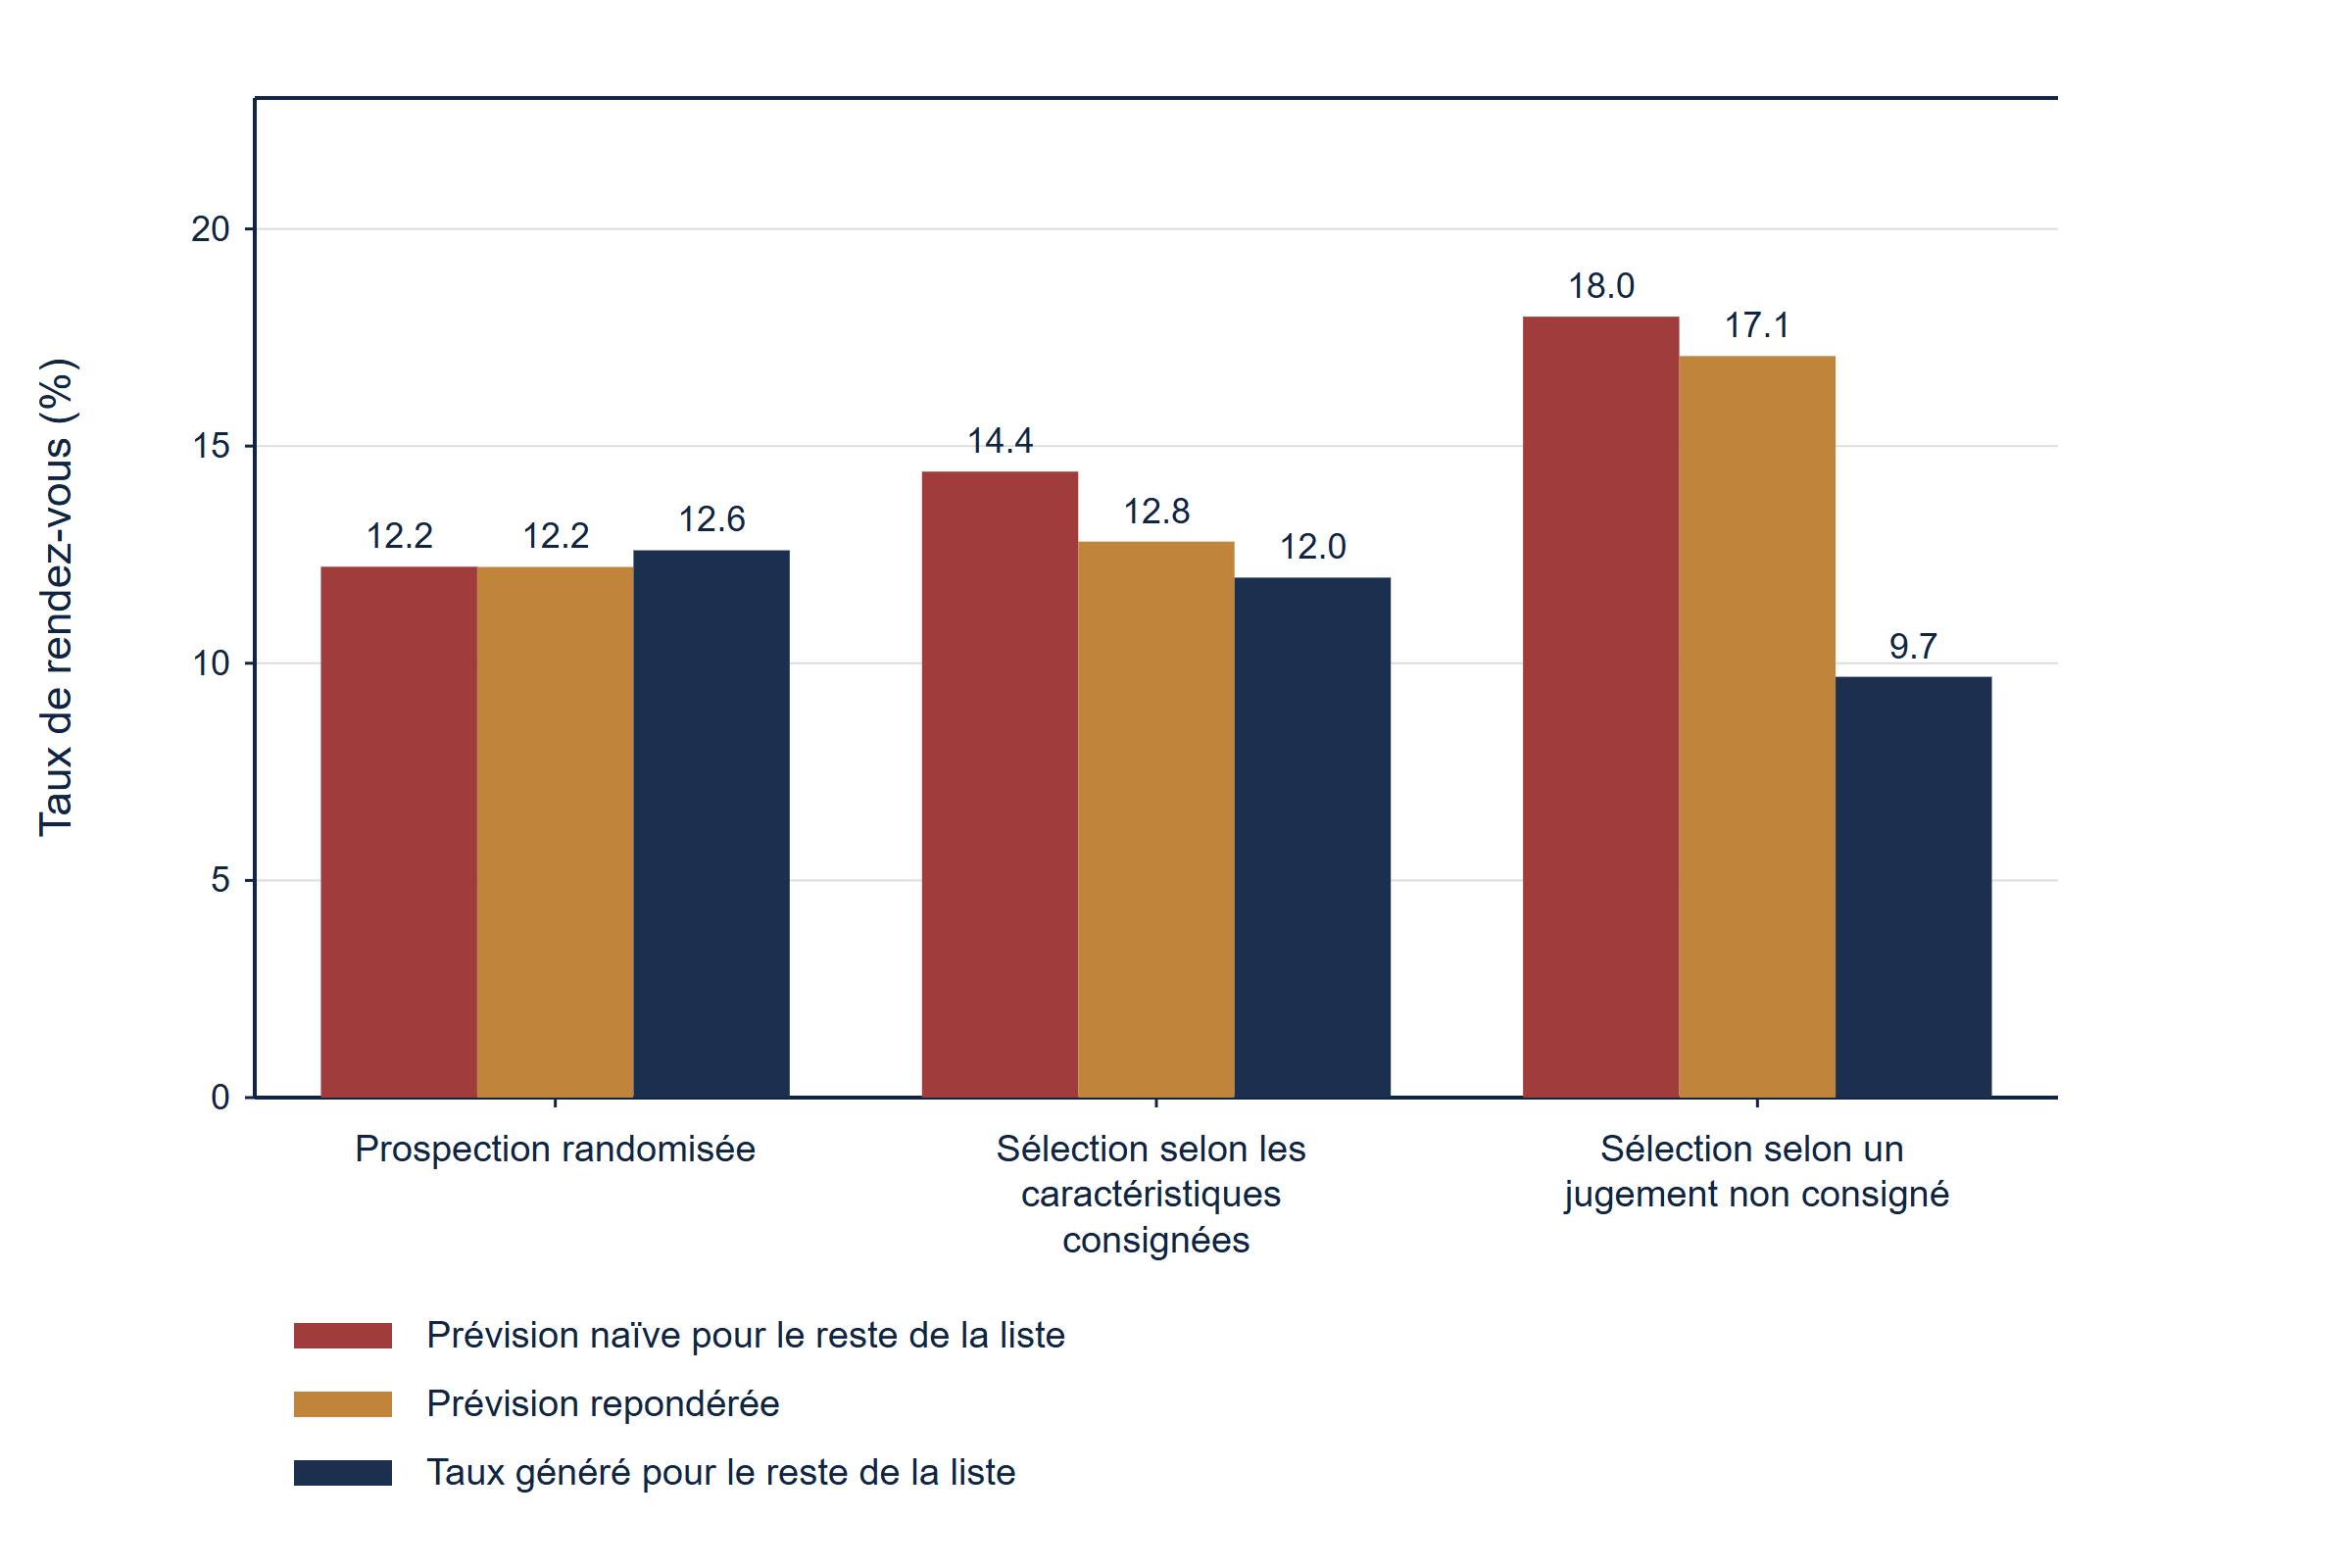
Le tableau 8 et la figure 5 présentent les résultats. La prospection randomisée se comporte comme prévu : le taux de rendez-vous de la cohorte est de 12.2%, la prévision pour les investisseurs non encore sollicités de 12.2% et leur taux généré de 12.6%. La sélection selon les caractéristiques consignées porte le taux de la cohorte à 14.5% ; une fonction ajustée naïvement à cette cohorte prédit 14.4% pour le reste de la liste, contre un taux généré de 12.0%. La repondération ramène la prévision à 12.8%. Lorsque la règle de sélection est consignée, le biais est modeste et largement corrigeable.
La sélection selon un jugement non consigné produit un autre effet. Le taux de rendez-vous de la cohorte atteint 22.5%, presque deux fois celui de la population, parce que l'équipe a bien choisi. La prévision naïve pour les noms restants est de 18.0% ; leur taux généré est de 9.7%. La prévision est trop élevée d'un facteur de 1.86, et la repondération selon les caractéristiques consignées ne ramène ce facteur qu'à 1.76. La discrimination est moins affectée et dans le sens opposé : l'AUC dans la cohorte vaut 0.720, contre 0.752 dans la population, car une cohorte sélectionnée pour son adéquation contient moins de cas de faible adéquation à distinguer.
| Protocole de prospection | Taille de la cohorte | Taux de rendez-vous de la cohorte | Taux repondéré | AUC dans la cohorte | Prévision naïve, reste de la liste | Prévision repondérée, reste de la liste | Taux généré, reste de la liste |
|---|---|---|---|---|---|---|---|
| Prospection randomisée | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| Sélection selon les caractéristiques consignées | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| Sélection selon un jugement non consigné | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. Les taux générés des investisseurs non sollicités ne sont connaissables que dans une population construite.
Dans ce protocole de sélection construit, le jugement augmente le taux de rendez-vous de la cohorte et réduit le taux généré parmi les investisseurs non sollicités. La repondération selon les caractéristiques consignées retenues laisse un biais résiduel, car la sélection utilise aussi l'appétit non consigné et l'adéquation réelle. Dans une campagne réelle, le sens et l'ampleur du biais dépendent du mécanisme de sélection. Une randomisation avec des probabilités de sélection connues et positives sur tout le périmètre d'investisseurs visé permet une estimation fondée sur le protocole ; l'ajustement observationnel exige des hypothèses d'identification explicites et des prédicteurs consignés adéquats.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite. Les prévisions naïves et repondérées sont ajustées sur chaque cohorte sollicitée puis appliquées aux investisseurs restants.
16 Les pondérations erronées, les données obsolètes et un marché moins favorable défaillent différemment
Le tableau 9 applique la fonction de base, sans nouvel ajustement, à plusieurs scénarios de stress. Chaque scénario présente une signature distincte, qui oriente le remède. Une grille à pondérations erronées, ici 45 points pour la géographie, 40 pour le ticket, 15 pour la stratégie et aucun pour le cycle de décision, tombe à une AUC de 0.657 et un lift du décile supérieur de 1.90. Sa pente de calibration s'effondre à 0.46 et sa constante à -0.26. Le classement comme les probabilités sont dégradés. Le remède consiste à réexaminer les pondérations, ce qui exige des données de résultats.
L'obsolescence des données provoque une dégradation plus discrète. Lorsque la moitié des données de cycle de décision, 30% des données de ticket, 15% des données de stratégie et 10% des données géographiques sont obsolètes, l'AUC tombe à 0.705 et le lift du décile supérieur à 2.64. La constante reste à 0.00, de sorte que la prévision moyenne demeure correcte, tandis que la pente tombe à 0.72 : les scores élevés sont associés à des prévisions trop optimistes et les faibles scores à des prévisions trop pessimistes. La figure 2 montre cet aplatissement. Les pondérations ne sont pas en cause et ne doivent pas être modifiées. Le remède est d'actualiser les données. En combinant pondérations erronées et données obsolètes, l'AUC vaut 0.636.
Un marché moins favorable dégrade les résultats d'une troisième manière. Nous réduisons de 0.7 les log-cotes d'un rendez-vous pour chaque investisseur et tirons de nouveaux résultats. L'ordre des scores reste fixe et son AUC face aux résultats du marché moins favorable atteint 0.766. La modification des probabilités de résultat et le nouveau tirage peuvent tous deux contribuer à l'écart avec l'AUC de base. La pente vaut 0.99. La constante est de -0.60 : la fonction prédit 12.4% et le marché produit 7.6%, soit une surestimation d'un facteur de 1.63. Le score fixe conserve sa discrimination dans ce scénario de stress construit, tandis que la fonction de probabilité de base surestime le taux de rendez-vous. Le remède consiste à réestimer la constante sur des résultats récents, ce que Van Calster et ses coauteurs présentent comme la première étape de mise à jour d'un modèle. [13]
| Règle de classement | AUC | Lift du décile supérieur | Part captée par le quintile supérieur | Score de Brier | Constante de calibration | Pente de calibration |
|---|---|---|---|---|---|---|
| Ordre aléatoire | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| Notoriété seule | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| Priorité aux relations | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| Pondérations erronées et données obsolètes | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| Pondérations erronées | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| Données obsolètes | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| Pondérations égales | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| Grille de base | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| Grille de base, marché moins favorable | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| Pondérations de base, données parfaites | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| Pondérations ajustées et relation | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| Probabilité génératrice (inaccessible) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. Les lignes relatives aux grilles utilisent la fonction de probabilité de base sans nouvel ajustement. Les autres lignes, y compris la référence classant les investisseurs selon la probabilité génératrice, utilisent une fonction logistique ajustée à leur variable de classement pour calculer les mesures de probabilité présentées. Les valeurs de Brier et de calibration de cette référence ne sont donc pas calculées directement à partir des probabilités génératrices. La mention n/a désigne les mesures de calibration volontairement omises pour les comparateurs limités au classement.
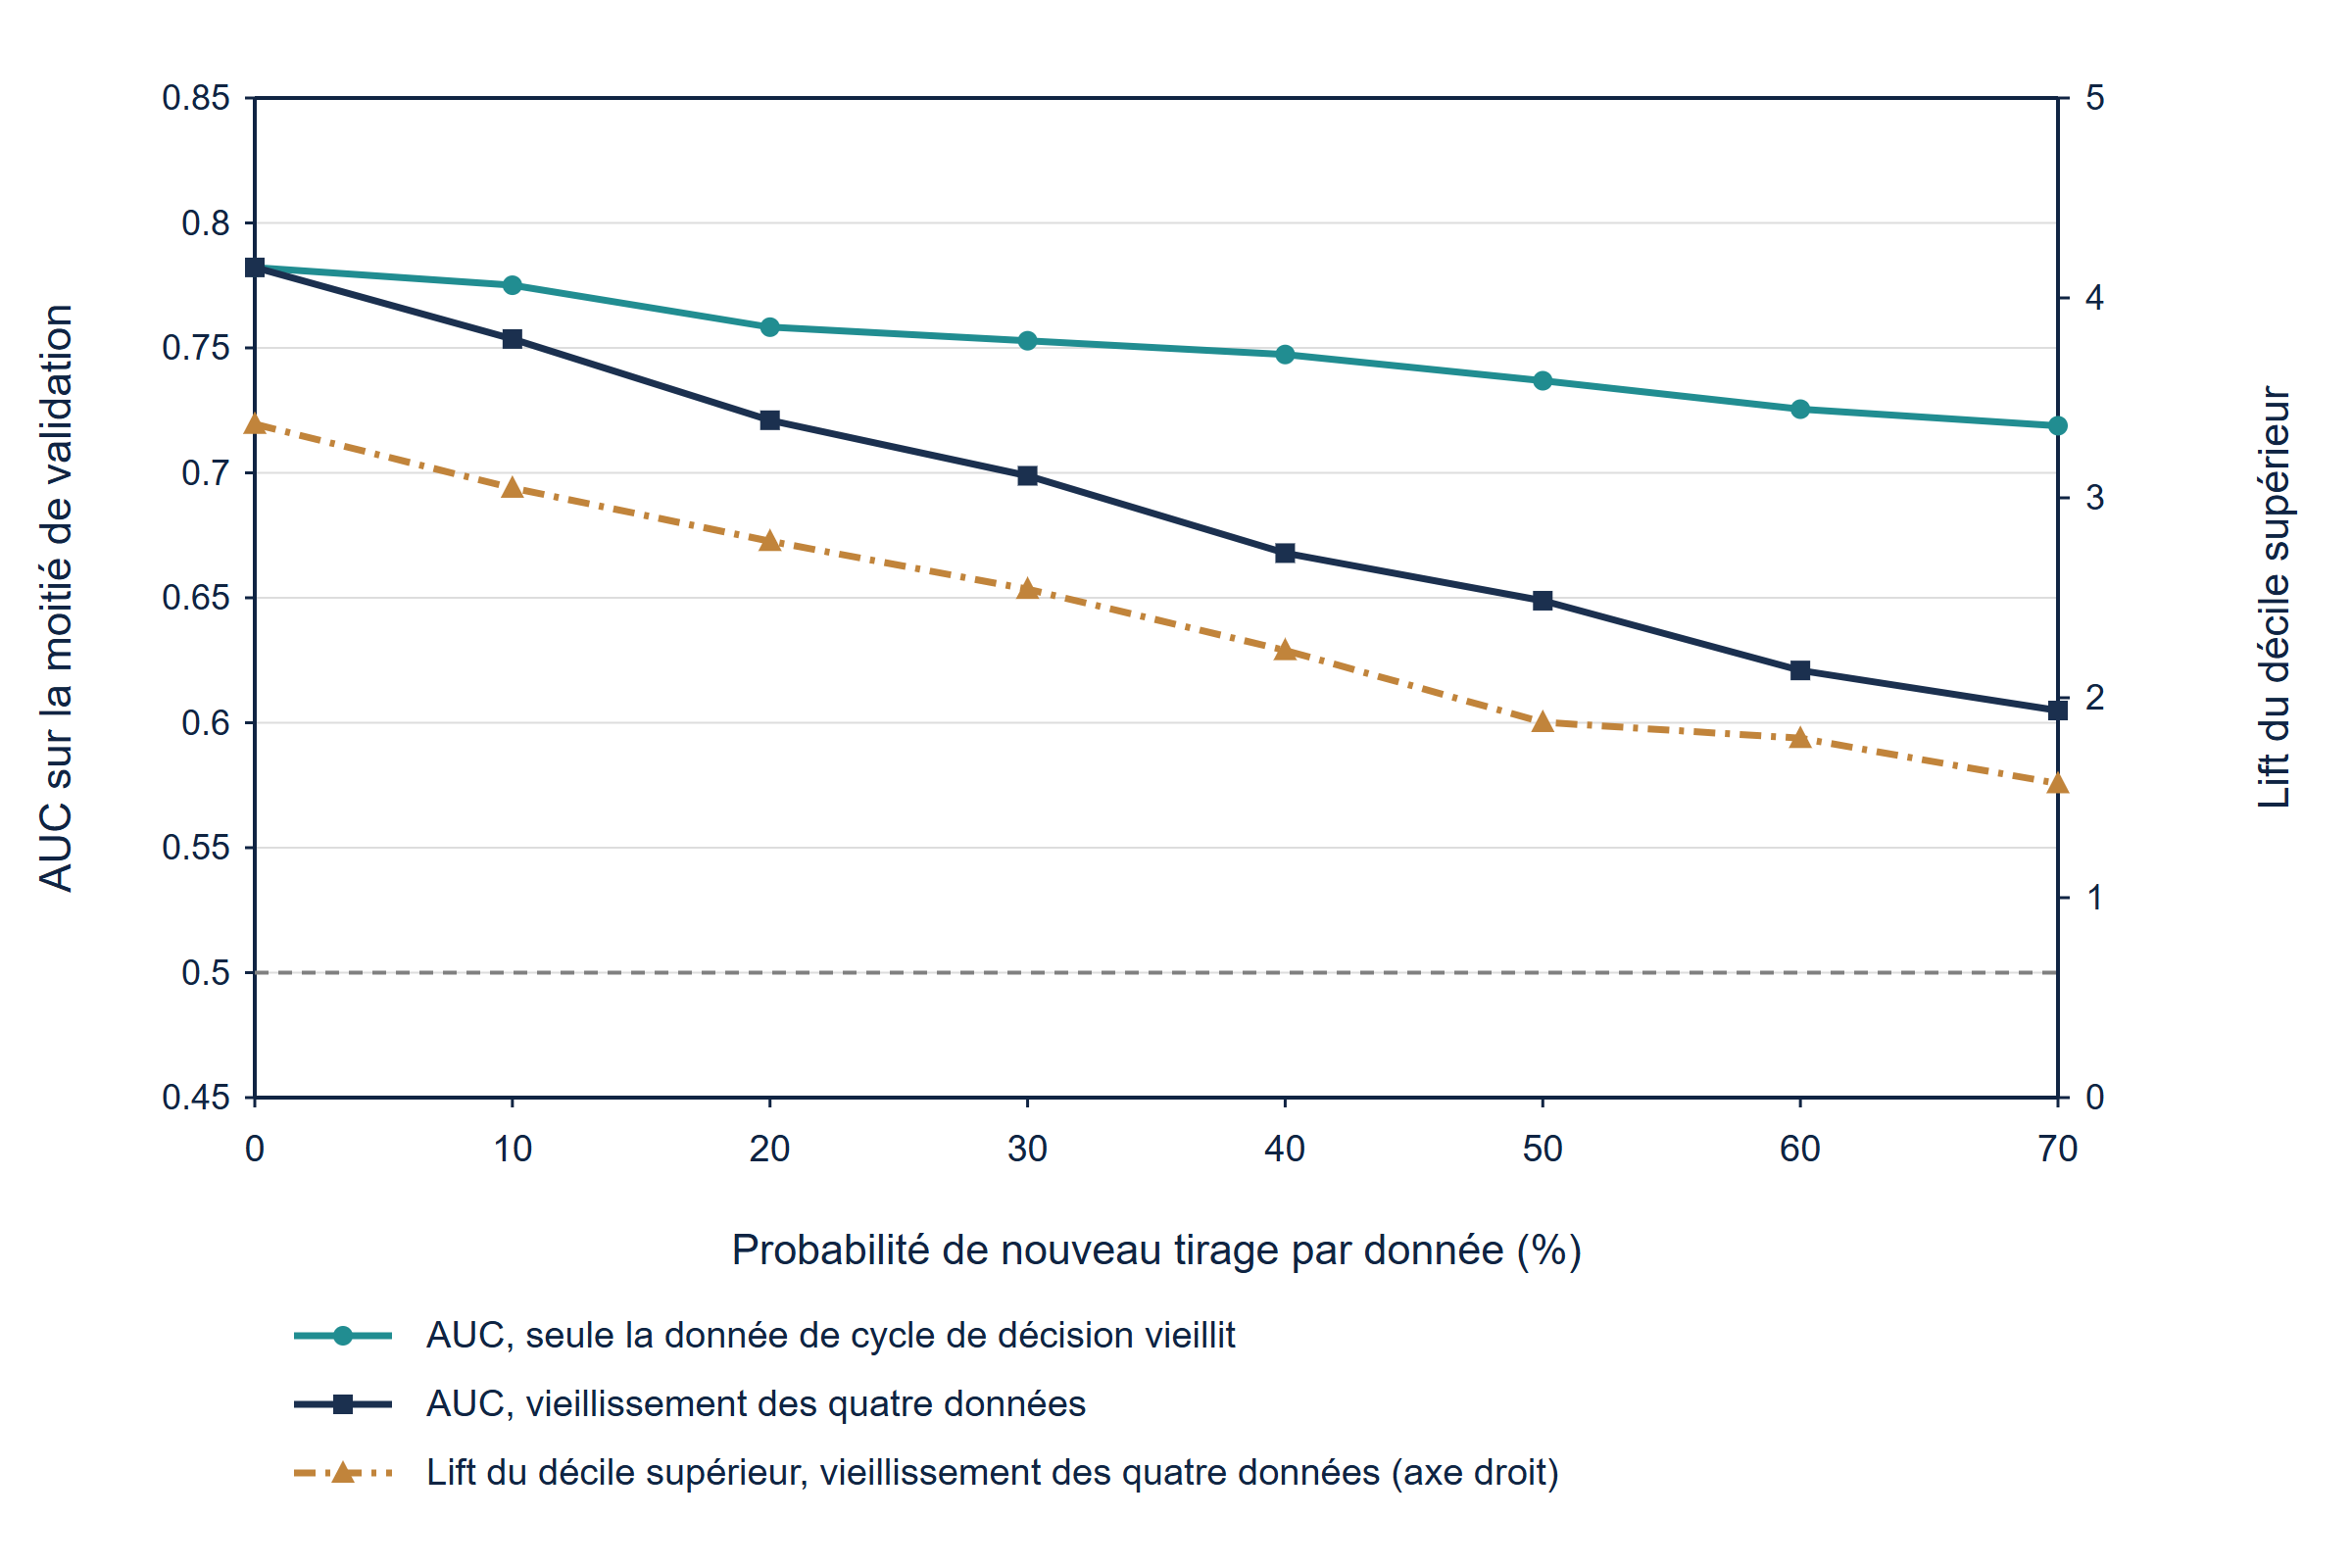
La figure 6 fait varier continûment l'obsolescence. Lorsque les quatre données vieillissent ensemble, l'AUC passe de 0.782 avec des données parfaites à 0.699 lorsque 30% sont obsolètes, 0.649 à 50% et 0.605 à 70% ; le lift du décile supérieur passe de 3.37 à 1.88 au point médian. Lorsque seule la donnée de cycle de décision vieillit, la baisse est plus modérée : 0.737 à 50% et 0.719 à 70%, car l'adéquation structurelle continue de jouer son rôle. Avec une probabilité de retirage de 50%, les données résultantes surpassent encore les classements par notoriété et par relation dans cette population. La prévision de planification se dégrade plus vite que le classement : avec une probabilité de retirage de 50% pour chacun des quatre critères, la pente de calibration vaut 0.52.
Faites défiler horizontalement pour lire la figure en taille réelle. Vous pouvez également ouvrir la figure en taille réelle.
Analyse MatchPoint de la population construite, moitié de validation. Les niveaux des données obsolètes font l'objet d'un nouveau tirage selon les proportions de la population.
17 La taille de l'échantillon limite ce qu'une campagne peut démontrer
Une levée sollicite des dizaines ou des centaines d'investisseurs, rarement des milliers. Pour examiner ce qu'une telle campagne peut établir, nous tirons dans la population 2 000 cohortes aléatoires de chaque taille et calculons l'AUC de chacune. Le tableau 10 présente leur dispersion. Avec 100 investisseurs sollicités au hasard et environ 12.5 rendez-vous, les 90% centraux des estimations s'étendent de 0.624 à 0.868. Une équipe pourrait observer une AUC de 0.65 ou de 0.85 avec la même grille. Avec 250 sollicitations, la fourchette est de 0.675 à 0.824 ; avec 1 000, elle se resserre de 0.717 à 0.787.
L'équation (6a) décrit la génération de l'obsolescence : le niveau consigné est égal au niveau réel x, sauf si l'indicateur de retirage d vaut un, ce qui se produit selon la probabilité explicite du critère k ; un nouveau niveau x-étoile est alors tiré selon les proportions de la population et peut être identique à la valeur d'origine. L'équation (6b) adapte des recommandations publiées sur les modèles prédictifs cliniques comme heuristique de planification : environ 200 cas présentant le résultat et 200 ne le présentant pas ont été suggérés pour une courbe de calibration. [13] Au taux construit de 12.5%, le calcul en nombre attendu d'événements donne environ 1 610 sollicitations. Les nombres d'événements effectivement obtenus, le regroupement des observations, la complexité du modèle et la précision souhaitée exigent une évaluation propre à l'étude ; ce calcul n'est pas un seuil universel de validation. Les estimations de la constante et de la pente nécessitent aussi des intervalles d'incertitude.
| Investisseurs sollicités au hasard | Rendez-vous attendus | AUC moyenne | 90% centraux des estimations de l'AUC | Largeur | La grille de base surpasse les pondérations erronées | La grille de base surpasse les pondérations égales |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624 à 0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675 à 0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700 à 0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717 à 0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731 à 0.774 | 0.043 | 100% | 100% |
Analyse MatchPoint de la population construite. Résultats du modèle sous les paramètres explicites ; aucune cohorte observée. Valeurs arrondies. 2 000 cohortes tirées sans remise pour chaque taille.
Les comparaisons sont plus accessibles que les niveaux absolus. La grille de base surpasse celle à pondérations erronées dans 91% des cohortes de 100 et 98% des cohortes de 250, car les deux sont évaluées sur les mêmes investisseurs et les mêmes résultats. Elle surpasse la grille à pondérations égales, presque aussi performante, dans 88% des cohortes de 250 et 99% des cohortes de 1 000. Une campagne peut montrer qu'une grille est meilleure qu'une solution médiocre. Elle ne permet pas de fixer le niveau de discrimination, de trancher de fines questions de pondération ni de tracer une courbe de calibration. Ces objectifs exigent de regrouper des cohortes issues de plusieurs levées.
18 Reproduction, contrôles et limites de l'expérience
L'expérience est reproductible à partir d'un seul fichier. Le modèle vérifie 30 identités et tests de limites et s'arrête en cas d'échec. Une seconde génération avec la même graine reproduit exactement chaque résultat. L'AUC de la grille de base est calculée selon trois méthodes, par somme des rangs, intégration de la courbe ROC par trapèzes et routine vectorisée ; les trois concordent à dix décimales, et l'inversion du score donne un moins cette valeur. Le tableau 11 énumère les contrôles, notamment le rapprochement de chaque tableau de déciles, de tranches et de vagues avec les totaux de validation.
| Contrôle | Résultat attendu |
|---|---|
| Graine fixe | Graine 1376 ; une seconde génération reproduit exactement chaque résultat |
| Population et deux moitiés | 12 000 investisseurs ; 6 000 pour le développement et 6 000 pour la validation, sans chevauchement |
| Probabilités générées | Strictement comprises entre zéro et un à chaque étape de l'entonnoir |
| Emboîtement des étapes | Engagements inclus dans les diligences, elles-mêmes incluses dans les rendez-vous, par investisseur et par règle de classement |
| Points de la grille | Chaque grille totalise 100 ; les scores sont compris entre 0 et 100 |
| AUC, grille de base | 0.743810 par somme des rangs, trapèzes ROC et routine vectorisée |
| Score inversé | L'AUC est égale à un moins l'AUC de base |
| Fonction de calibration | La probabilité ajustée moyenne est égale au taux de rendez-vous de développement |
| Tableau des déciles | Les effectifs et rendez-vous concordent ; le lift moyen pondéré vaut 1.00 ; la part cumulée atteint 100% |
| Tranches et vagues | Les lignes concordent avec les totaux de validation |
| Références de comparaison | Les classements aléatoire et par notoriété sont à moins de 0.03 de 0.50 ; la probabilité génératrice obtient le meilleur classement |
| Repondération | La somme des poids inverses de probabilité s'écarte de moins de 5% de la population |
| Obsolescence et précision | L'AUC diminue lorsque les données vieillissent ; les estimations se resserrent lorsque les cohortes augmentent |
| Contrôles exécutés dans model.py | 30 identités et tests de limites réussis |
Analyse MatchPoint. Les contrôles sont exécutés dans model.py ; tout échec arrête la construction.
Les contrôles établissent l'exactitude des calculs. Ils ne valident pas les hypothèses. Les critères sont tirés indépendamment, alors que les mandats réels sont corrélés : un investisseur centré sur une région a souvent aussi des secteurs privilégiés et une fourchette de tickets correspondante. Le modèle générateur est additif sur l'échelle des log-cotes, alors qu'une exclusion réelle peut être absolue. L'obsolescence est aléatoire, alors que les données réelles deviennent obsolètes par groupes lorsqu'un millésime de fonds termine ses investissements. Chaque simplification constitue une limite, rappelée dans le tableau 14.
Une limite mérite d'être énoncée séparément. Les résultats ont été générés par un modèle dans lequel les critères de la grille ont un effet. L'expérience ne peut donc pas démontrer que l'adéquation au mandat prédit le comportement des investisseurs ; elle le suppose et en mesure les conséquences. Ses résultats portent sur les propriétés du test : la capacité de classement qu'un score documentaire peut avoir lorsque son principe est valide, les manifestations de chaque défaillance, la manière dont la sélection déforme un historique et la taille requise d'une cohorte. Seules des données observées peuvent établir si ce principe est valable sur un marché réel.
19 Le protocole probant qu'exige une étude de cohorte consentie
Un test réel exige cinq propriétés, présentées dans le tableau 12. La première est le consentement et une base légale : les coordonnées et les résultats de chaque investisseur sont utilisés à des fins d'analyse sur une base autorisée par cet investisseur et par le régime de protection des données applicable, et les résultats sont regroupés sans identifier aucun investisseur. La deuxième est l'horodatage de chaque événement, y compris de la grille elle-même. Les scores doivent être figés avant la sollicitation. Un score révisé après un rendez-vous a été influencé par le résultat qu'il est censé prédire.
La troisième propriété est une règle de sélection consignée. Pour chaque sollicitation, le dossier indique pourquoi l'investisseur a été choisi : score, relation, apporteur ou hasard. La quatrième est un échantillon randomisé. Nous proposons de consacrer un dixième à un cinquième de la capacité de première vague à un tirage au sort. Les probabilités de sélection doivent être connues et positives sur tout le périmètre d'investisseurs auquel les estimations s'appliqueront. Si le tirage est limité aux investisseurs dépassant un score minimal, ses conclusions concernent ce sous-groupe ; il n'estime pas directement la réponse des noms exclus. Bernstein, Korteweg et Laws ont randomisé la communication d'informations, et non le choix des investisseurs à solliciter ; leur étude constitue donc un précédent méthodologique de randomisation, sans valider le plan d'échantillonnage proposé ici. [6]
La cinquième propriété est une taille suffisante obtenue par regroupement. La section 17 montre qu'une levée ne permet pas d'établir une courbe de calibration. Les levées doivent être regroupées en identifiant chacune comme un facteur, puisque les taux de réponse diffèrent selon la classe d'actifs, la taille et le marché. La logique des tests hors échantillon et hors période décrits par les orientations prudentielles pour les modèles bancaires s'applique directement : des pondérations fixées sur des levées antérieures sont testées sur des levées ultérieures. [16]
| Élément du protocole | Exigence | Biais ou erreur maîtrisé |
|---|---|---|
| Consentement et base d'utilisation des données | Base documentée d'utilisation des coordonnées et des résultats ; analyse regroupée et désidentifiée | Utilisation illicite ou non reproductible des données |
| Scores figés | Critères, pondérations et score horodatés avant la sollicitation ; révisions ultérieures conservées comme nouvelles versions | Connaissance rétrospective dans le prédicteur |
| Définitions des résultats | Rendez-vous qualifié, diligence et engagement définis à l'avance et datés | Gonflement des résultats par un comptage trop large |
| Règle de sélection consignée | Motif de chaque sollicitation enregistré : score, relation, apporteur ou tirage au sort | Sélection impossible à modéliser |
| Échantillon randomisé | Part fixe de la capacité attribuée par tirage au sort parmi les investisseurs admissibles | Sélection selon un jugement non consigné |
| Dénominateur | Tous les investisseurs admissibles sont conservés, qu'ils aient été sollicités ou non, avec les motifs d'exclusion | Biais de survivance dans la cohorte |
| Dates des données | Date et source de chaque critère, particulièrement l'état du cycle de décision | Obsolescence confondue avec des pondérations erronées |
| Regroupement et séparation temporelle | Levées regroupées avec un facteur propre à chaque levée ; pondérations testées sur des levées ultérieures | Bruit de petit échantillon et dérive |
| Ensemble des mesures présentées | AUC avec intervalle, tableau de lift, constante et pente de calibration, entonnoir par tranche | Présentation sélective d'une mesure flatteuse |
Protocole de recherche proposé. L'étude ne détient ni ne présente de cohorte de cette nature. [6, 13, 14, 15, 16]
20 Présenter le score au client et au comité d'investissement
La grille est présentée à deux publics qui posent des questions différentes. Le client demande combien de rendez-vous attendre et selon quel calendrier. Le comité de l'investisseur, s'il prend connaissance du processus, demande pourquoi il a été sollicité. La première question exige des chiffres calibrés assortis de leur incertitude ; la seconde exige une adéquation documentée. Nous proposons, dans le tableau 13, un dossier unique répondant aux deux besoins, où chaque chiffre est qualifié de fait consigné, de jugement de l'équipe ou de prévision du modèle.
La prévision doit être présentée sous forme de fourchette et rattachée à ses éléments probants. Dans le cas construit, une première vague de 100 sollicitations devrait produire 36.8 rendez-vous, mais cette espérance repose sur une fonction ajustée à une population où tous les investisseurs ont été sollicités. Une équipe dont la fonction a été ajustée à son propre historique doit présenter, avec ce chiffre, la réserve de la section 15 : l'historique est sélectionné et la prévision pour les noms non sollicités risque d'être trop élevée. Si la fonction n'a pas été vérifiée sur des résultats récents, le dossier doit le préciser et la prévision doit être présentée comme une hypothèse.
La présentation revêt aussi une dimension réglementaire lorsque le dossier ou son contenu parvient à des investisseurs. Selon la règle américaine de commercialisation, une affirmation substantielle dans une publicité doit pouvoir être étayée, et les avantages doivent être accompagnés d'un traitement équitable et équilibré des risques. [7] Affirmer qu'une opportunité correspond au mandat d'un investisseur constitue une déclaration sur ses documents, qui doit pouvoir être justifiée par le dossier. Déterminer si une communication donnée relève de cette règle est une question juridique pour la société concernée.
| Élément du dossier | Contenu | Question traitée |
|---|---|---|
| Rapprochement de la liste longue | Noms examinés, exclus par le filtre juridique, notés et mis en attente, avec leurs motifs | Exhaustivité du dénominateur |
| Distribution des scores | Nombre d'investisseurs par tranche de score et par vague | Capacité requise pour chaque vague |
| Prévision et fondement | Rendez-vous attendus par vague sous forme de fourchette, avec date et source de la fonction | Éléments sur lesquels le client peut planifier |
| Réalisé comparé aux prévisions | Rendez-vous, diligences et engagements par vague comparés aux attentes | Nécessité de recalibrer la fonction |
| Actualité des données | Part des données revues dans un délai défini, par critère | Rôle éventuel des données obsolètes dans les résultats faibles |
| Journal de sélection | Part des sollicitations fondées sur le score, la relation, un apporteur et le tirage au sort | Possibilité d'utiliser les résultats comme éléments probants |
| Dérogations | Sollicitations contraires au score, avec leur motif et leur résultat | Apport du jugement au score |
| Temps écoulé | Jours entre la sollicitation, le rendez-vous, la diligence et l'engagement | Validité de l'hypothèse de cycle |
Dossier de présentation proposé. Les rubriques constituent des livrables à examiner ; l'étude n'affirme pas qu'un programme les a produits.
21 Utiliser les données et l'IA pour actualiser les critères, avec une gouvernance des modèles
L'expérience situe précisément la valeur de meilleures données. Appliquer les mêmes pondérations à des données parfaites porte l'AUC de 0.744 à 0.782, soit un gain de 0.038. Réajuster les pondérations et ajouter la relation la porte à 0.758, soit un gain de 0.015. Dans cette population, maintenir les données à jour apporte davantage qu'optimiser les pondérations. Cet ordre dépend des taux d'obsolescence supposés et changerait avec d'autres paramètres. Il indique néanmoins où tester d'abord l'effort : les dates et les sources des informations relatives au cycle de décision et au ticket.
Les modèles de langage et les outils de données paraissent adaptés à cette tâche : lire des politiques, des rapports annuels, des documents de comité et des annonces, extraire les fourchettes et limites déclarées et signaler les informations dont la source a été remplacée. L'évaluation doit être définie avant l'adoption de l'outil. Parmi les tests utiles figurent la concordance avec un lecteur humain sur un ensemble réservé de documents, la proportion de limites extraites ne pouvant être rattachées à un passage et l'évolution des données obsolètes sur un trimestre. Il s'agit de critères proposés. Cette étude ne présente aucun modèle entraîné, aucune mesure de précision d'extraction ni aucune amélioration réalisée.
Un modèle ajusté remplaçant la grille exige des contrôles plus rigoureux que celle-ci. Les orientations bancaires sur le risque de modèle décrivent la contestation effective comme une analyse critique par des parties objectives disposant de l'expertise et de l'autorité nécessaires pour provoquer un changement ; elles excluent de leur champ l'IA générative et agentique, jugée nouvelle et en évolution rapide. [16] Nous en retenons deux principes par analogie. Une personne autre que l'auteur de la grille doit en examiner les résultats. Un outil lisant des documents constitue une source de données à vérifier, tandis que la décision de solliciter un investisseur reste du ressort d'une personne nommément désignée, responsable du périmètre juridique.
22 Appliquer le cadre à une levée de capitaux ou à un placement de fonds réel
Pour une entreprise ou un sponsor levant des capitaux, le cadre se traduit par une suite d'étapes. Constituer la liste longue et appliquer le filtre juridique avec un conseil. Noter chaque investisseur restant à partir de documents datés et figer les scores. Définir honnêtement la capacité de première vague en heures de dirigeants. Choisir les seuils des vagues selon la distribution des scores, affecter les personnes détenant les relations aux noms sélectionnés par le score et réserver un échantillon randomisé. Après la première vague, comparer les rendez-vous aux prévisions par tranche avant de lancer la deuxième. La grille détermine l'ordre ; elle ne remplace pas l'appréciation de la qualité de l'investisseur comme actionnaire ou prêteur.
Pour un gestionnaire levant un fonds auprès d'investisseurs de fonds, les critères changent et la logique demeure. L'adéquation de stratégie est évaluée au regard des fourchettes du programme de l'allocataire, celle du ticket au regard de son plafond de participation au fonds et de la taille cible du fonds, et l'état du cycle de décision au regard de son rythme d'engagement et du calendrier de son comité. [1, 3] L'entonnoir est plus long et les réengagements diffèrent des nouvelles relations ; les investisseurs existants doivent donc être notés et présentés comme une cohorte distincte. La préférence locale est documentée chez certains allocataires. [5] La géographie doit par conséquent être notée du point de vue de l'investisseur.
Dans le Golfe, le périmètre et le cycle exigent tous deux une attention particulière. Un fonds domicilié ailleurs et proposé au Dubai International Financial Centre ou en Arabie saoudite accède aux investisseurs par les voies décrites dans la section 4 ; cette voie détermine qui peut figurer sur la liste. [10, 11] Les Principes de Santiago attendent des fonds souverains qu'ils publient une description de leur politique d'investissement, [2] ce qui permet une notation structurelle documentaire, tandis que l'état de leur cycle de décision est rarement public. Pour ces investisseurs, le critère de calendrier recevra souvent le niveau intermédiaire incertain, et le score doit être interprété comme une appréciation de l'adéquation.
Dans les trois contextes, la règle de décision est la même. Ordonner selon le score lorsque la capacité est rare et les données récentes. Actualiser les données avant de modifier les pondérations. Recalibrer la prévision lorsque la première vague s'écarte des attentes dans toutes les tranches. Évaluer la sélection dans l'historique de l'équipe avant de prévoir les résultats des noms non sollicités. Investir tôt dans un échantillon randomisé pour obtenir une comparaison fondée sur le protocole au sein du périmètre d'investisseurs couvert par le tirage au sort.
23 Limites et prochaine décision
L'expérience est construite et ses limites découlent de cette construction. Elle comporte une seule opportunité, sans concurrence entre opportunités pour l'attention d'un même investisseur. Elle modélise la réponse de l'investisseur et non la qualité de l'entreprise ou du fonds, qui domine en pratique les étapes ultérieures. Elle suppose qu'une sollicitation infructueuse ne coûte rien à la relation et qu'un investisseur mis en attente pourra être sollicité ultérieurement aux mêmes conditions. Elle traite chaque investisseur comme indépendant, alors que les investisseurs échangent entre eux et qu'un engagement de référence modifie la réponse des autres.
Les résultats statistiques sont propres aux paramètres. Une AUC de 0.744 est ce que cette grille atteint dans cette population ; une autre composition de mandats, une autre variance d'appétit ou un autre taux d'obsolescence donneraient une valeur différente. Le taux de base de 12.5% et les conversions de l'entonnoir sont définis par l'auteur. Le résultat de sélection dépend de la part du jugement de l'équipe qui n'est pas consignée, fixée ici par hypothèse. Aucun chiffre de cette étude ne doit être cité comme un taux de conversion de marché, un résultat attendu pour une levée ou une mesure de la contribution d'un conseiller. Le tableau 14 précise les éléments devant remplacer chaque limite avant l'utilisation du cadre dans une transaction.
| Limite actuelle | Éléments probants nécessaires pour l'extension | Décision concernée |
|---|---|---|
| Résultats construits | Cohorte consentie et horodatée suivant le protocole du tableau 12 | Capacité même de la grille à prédire |
| Pondérations définies par l'auteur | Résultats regroupés suffisants pour estimer les pondérations et les tester hors période | Points attribués à chaque critère |
| Taux d'obsolescence supposés | Audit des dates des données par rapport à la situation confirmée ultérieurement | Fréquence d'actualisation et budget de données |
| Critères indépendants | Distribution conjointe observée des caractéristiques du mandat | Taille de chaque vague et du groupe en attente |
| Fonction unique reliant score et probabilité | Résultats récents selon la classe d'actifs, la taille et le marché | Prévision des rendez-vous et du calendrier pour le client |
| Relation exclue du score | Résultats par canal et par apporteur | Personne chargée de chaque sollicitation |
| Une seule opportunité, sans concurrence | Dossier des sollicitations concurrentes pour chaque investisseur | Calendrier du lancement |
| Périmètre traité comme une condition d'accès | Avis juridique sur le véhicule, la voie de sollicitation et la catégorie d'investisseur | Personnes pouvant figurer sur la liste |
Extension proposée de l'expérience conçue par l'auteur. Chaque extension exige des éléments observés ; aucune n'est considérée comme un résultat observé dans cette étude.
La prochaine décision porte donc autant sur les éléments probants que sur la prospection. Une équipe classant déjà les investisseurs peut adopter les définitions de la section 2, figer ses scores et commencer à consigner le motif de chaque sollicitation. Un échantillon randomisé utilise de la capacité de première vague ; son coût d'opportunité dépend du périmètre d'échantillonnage et de l'autre classement possible. L'expérience indique ce qu'il apporte : une évaluation observée doit traiter le mécanisme de sélection avant de pouvoir étayer des prévisions pour les noms non sollicités ou des comparaisons entre score et jugement. Cette expérience démontre un comportement prédictif sous ses hypothèses explicites. Dans les sources examinées ici, nous n'avons vérifié aucune validation de cette grille sur une cohorte observée.
Références
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
À propos de l'auteur
Chennakeshav (CK) est un dirigeant de la finance d'entreprise et de la banque d'affaires disposant de plus de 25 ans d'expérience internationale en origination, structuration et exécution d'opérations de M&A, de capital-développement et de stratégie d'entreprise. Il a piloté des missions de création de valeur pour des fondateurs, des entreprises et des fonds, reliant la vision du conseil d'administration à l'exécution opérationnelle et à la réalisation des transactions.
Son parcours comprend Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, des sociétés du portefeuille d'ADQ et Emirates Growth Fund, dans les secteurs TMT, immobilier, fintech, deeptech, cleantech, infrastructures et énergie. Il a travaillé avec des dirigeants, des fonds de private equity et de venture capital, des fonds souverains et des family offices pour financer des levées de fonds complexes et des entreprises en phase de croissance. Il a également dirigé des diligences M&A, des intégrations post-acquisition et des initiatives de transformation d'entreprise créatrices de valeur.
Chez Matchpoint Partners, il est Associé gérant et dirige les activités de finance d'entreprise, de M&A et de levée de capitaux du cabinet. Il est titulaire d'un MBA de London Business School, d'un diplôme en ingénierie de VTU et prépare un Master of Laws, LLM, à UCL London.
Actif dans l'accompagnement des start-up, CK intervient comme mentor auprès de Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute et IN5. Il est Entrepreneur Mentor in Residence, EMiR, à London Business School et membre du jury de l'Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Avertissement
Cet article fait partie d'une série consacrée à la structure des marchés privés et alternatifs. Les opinions exprimées sont celles de l'auteur. Le document est fourni uniquement à titre d'information, décrit la structure des marchés en termes généraux et ne constitue ni un conseil d'investissement, juridique, fiscal ou réglementaire, ni une recommandation concernant un titre, un véhicule ou une contrepartie.
