
1 قرار ترتيب التواصل بحسب ملاءمة التفويض
تستهلك عملية جمع التمويل مورداً لا يمكن استعادته: انتباه الأشخاص القادرين على شرح الشركة أو الصندوق. على المؤسس أو المدير المالي أو الراعي الذي يجمع رأس مال خاصاً، وعلى المدير الذي يجمع من الشركاء المحدودين، تحديد من يسمع منهم أولاً، ومن يؤجل إلى موجة لاحقة، ومن لا يجري التواصل معه. تعالج الورقة قرار الترتيب هذا. وتسأل إن كانت بطاقة ملاءمة التفويض، المبنية من مدخلات الاستراتيجية والمنطقة وحجم الاستثمار ودورة القرار، تتنبأ باجتماع أول مستوفٍ للشروط بما يكفي لتوجيه ترتيب التواصل.
السؤال أضيق مما يبدو أولاً. قد ترتب البطاقة المستثمرين ترتيباً صحيحاً وتضلل توقعات التخطيط. وقد تحسن التوقع في سوق وتبالغ في أخرى. وقد تبدو ممتازة على تاريخ تواصل اختير أصلاً بالحكم الشخصي. لذلك نفصل بين ثلاث خصائص: قدرة الدرجة على ترتيب المستثمرين، وصحة احتمالاتها، وصمود دليلها عند استخدام طريقة مختلفة لاختيار من يجري التواصل معه. تخدم كل خاصية جزءاً مختلفاً من القرار، ولها نمط مختلف من الإخفاق.
تدعم الأدلة المتاحة هذا الفصل. ينشر المستثمرون المؤسسيون وواضعو معاييرهم معايير التفويض، فتُقرأ الملاءمة من الوثائق. [1, 2, 3] وتوثق بحوث سلوك المستثمرين مسارات مرحلية، واستكشافاً تقوده الشبكات، وانحيازاً محلياً. [4, 5, 6] وتحدد الجهات الرقابية من يجوز قانوناً أن يتلقى عرضاً. [7, 8, 9, 10, 11] وتبين الأدبيات الإحصائية كيفية تقييم الدرجة. [12, 13, 16] لا يختبر أي من هذه المصادر بطاقة مستخدمة في الممارسة مقابل نتائج التواصل، ولم تجد مراجعتنا اختباراً منشوراً من هذا النوع؛ وهذا وصف لمراجعتنا، لا للأدبيات بأكملها.
مساهمتنا الرئيسية تجربة قابلة لإعادة الإنتاج تبين ما الذي ينبغي أن يقيسه التحقق وحجم العينة الذي يتطلبه. نصرح بأننا لا نملك مجموعة مرصودة لعمليات تواصل قائمة على الموافقة والطوابع الزمنية. مجتمع التجربة ونتائجها ومعدلاتها مصطنعة. تثبت التجربة كيف تعمل بطاقة محددة في ظل افتراضات محددة. ولا تقدر معدل استجابة أي مستثمر، أو تحويل أي عملية جمع تمويل، أو قيمة أي مستشار.
2 تحديد الاجتماع الأول المستوفي للشروط قبل تحديد الدرجة
تتنبأ الدرجة بنتيجة، لذا يجب تثبيت تعريف النتيجة أولاً. نقترح تسجيل الاجتماع الأول بوصفه مستوفياً للشروط فقط عند تحقق أربعة شروط: عُقد الاجتماع، ومثّل المستثمر شخص مخول بدفع الفرصة إلى الأمام، وتسلم المستثمر ملخص مهمة التمويل مسبقاً، وأكد أن الفرصة تقع ضمن تفويض يستطيع التنفيذ بموجبه. تُسجل مكالمة المجاملة، والاجتماع المعقود تفضلاً، والاجتماع مع محلل يجمع معلومات عن السوق، لكنها لا تُحسب اجتماعات مستوفية للشروط.
يهم التعريف لأن النتيجة الفضفاضة تُحسّن مظهر الدرجة الضعيفة. إذا حُسب أي حديث، بدا الترتيب بقوة العلاقة فعالاً لأن المعارف يجيبون عن المكالمات. تحتاج المراحل اللاحقة الانضباط نفسه. يُسجل الانتقال إلى العناية الواجبة عندما يطلب المستثمر دخول غرفة البيانات أو يصدر قائمة فحص. ولا يُسجل الالتزام إلا عندما تنشئ وثيقة موقعة واجب استثمار ملزماً. تُسجل أوراق الشروط غير الملزمة وإبداءات الاهتمام منفصلةً. ولكل حدث تاريخ.
يعرض الجدول 1 السجل المقترح لكل مستثمر في القائمة الطويلة. ويفصل ما نشره المستثمر عما يعتقده الفريق، ويحمل تاريخ مراجعة لكل مدخل. الفصل مقصود؛ يبين القسم 15 أن الحكم غير المسجل هو المسار الرئيسي الذي يجعل المجموعة التاريخية مضللة. السجل اقتراح لملف معاملة، وليس نتيجة بحث عن أي مستثمر.
| السجل | المعلومات المطلوبة | القرار الذي تدعمه |
|---|---|---|
| الاستراتيجية المعلنة | فئة الأصول والمرحلة والأداة والاستبعادات، مع وثيقة المصدر وتاريخها | هل تقع الفرصة داخل التفويض أو بمحاذاته أو خارجه |
| المنطقة المعلنة | المناطق المسموحة والمستهدفة والمستبعدة وأي حد للتركز | هل يجوز للمستثمر الاحتفاظ بهذا التعرض |
| القدرة على حجم الاستثمار | الحدان الأدنى والأقصى للالتزام، وحدود نسبة الاستثمار إلى الوعاء، والرغبة في الاستثمار المشترك | هل يستطيع تنفيذ الاستثمار بالحجم المقترح |
| حالة دورة القرار | فترة توظيف رأس المال، ووتيرته، وجدول اللجنة، وآخر حالة معروفة للتخصيص | هل يستطيع المستثمر التحرك الآن |
| النطاق القانوني | فئة المستثمر في كل اختصاص ذي صلة والطريق المسموح للتواصل | هل يجوز التواصل مع المستثمر وكيف |
| العلاقة | جهة الاتصال الحالية، والمُعرّف، والموافقة على التواصل | القناة والشخص الذي يجري التواصل |
| حدث التواصل | التاريخ والمرسل والمواد المرسلة والقاعدة التي اختارت المستثمر | هل تصلح النتيجة دليلاً |
| النتيجة | أحداث الاجتماع والعناية الواجبة والالتزام المؤرخة وفق التعريفات السابقة | ما تُختبر الدرجة مقابله |
سجل معاملة مقترح. تصف البنود معلومات ينبغي تحصيلها، ولا تمثل نتائج عن مستثمر بعينه. [1, 2, 3]
3 قراءة التفويض من سجل المستثمر المنشور نفسه
يمكن ملاحظة ملاءمة التفويض لأن المؤسسات تدون تفويضاتها. تنص مبادئ سانتياغو، التي نشرتها مجموعة العمل الدولية لصناديق الثروة السيادية في أكتوبر 2008، على أن تكون سياسة استثمار الصندوق واضحة ومتسقة مع أهدافه المحددة وقدرته على تحمل المخاطر واستراتيجيته الاستثمارية. وتضيف أن السياسة ينبغي أن تتناول استخدام المديرين الخارجيين وعملية اختيارهم، وأن يُفصح علناً عن وصف لها. [2] المبادئ طوعية. وهي تؤسس توقعاً بالإفصاح؛ ولا تثبت أن رغبة صندوق معين الحالية تطابق سياسته المنشورة.
توضح سياسات معاشات التقاعد العامة شكل تلك المعايير. حددت سياسة برنامج الملكية الخاصة المعروضة على لجنة استثمار CalPERS في نوفمبر 2019 أهداف الاستراتيجيات ونطاقاتها: الاستحواذات عند 65% ضمن 55% إلى 75%، والنمو عند 15% ضمن 5% إلى 20%، والاستراتيجيات الائتمانية والانتهازية عند 10% لكل منهما ضمن 0% إلى 15%، ورأس المال الجريء عند 1% ضمن 0% إلى 7%. وتحد الالتزام عند 25% من أي صندوق واحد، وتضع سقفاً للتعرض لشريك متضامن واحد كنسبة من البرنامج، وتطلب من الموظفين تقارير شهرية عن المقترحات المستلمة ومرحلتها ومآلها. [3] الوثيقة ورقة لجنة مؤرخة تعرض تعديلات مقترحة. وهي تسند وجود الحدود المنشورة وشكلها، ولا تمثل دليلاً على الحدود الحالية.
يشير معيار العناية الواجبة لدى الشركاء المحدودين إلى المدخلات نفسها. يغطي استبيان رابطة الشركاء المحدودين المؤسسيين، المحدث في نوفمبر 2021، عشرين موضوعاً. ويطلب قسم استراتيجية الاستثمار من المدير أحجام المعاملات المتوقعة، بما فيها الأدنى والأقصى، ووتيرة الاستثمار، وفترات الاحتفاظ، والتركيز الجغرافي والقطاعي والمرحلة، وأي حدود للتركز الجغرافي أو القطاعي. [1] وتقول ILPA إن الاستبيان ليس وثيقة إلزامية. فهو يبين السمات التي يسأل عنها المستثمرون أولاً، ولا يرتبها أو يقيس تواتر إنهاء عدم التطابق للمحادثة.
تبرر هذه المصادر مدخلات البطاقة بصفتها فئات. ولا يوفر أي منها وزناً. نقاط كل مدخل في القسم 7 اختيار تصميمي، وتختبر التجربة ما يحدث حين يكون خاطئاً.
4 معالجة المنطقة بوصفها مدخل تفويض ونطاقاً قانونياً
تدخل المنطقة في القرار مرتين. فهي تفضيل لأن المستثمرين يركزون حيث يملكون المعرفة والعلاقات، وهي إذن لأن العرض لا يجوز إلا لأشخاص محددين وبطرق محددة. يجد Hochberg وRauh أن المستثمرين المؤسسيين من مختلف الأنواع يزيدون وزن صناديق الملكية الخاصة في ولايتهم، وأن هذه الزيادة لدى صناديق التقاعد العامة تبلغ في المتوسط 9.7% من محفظة الملكية الخاصة، مع عائد أقل للاستثمارات داخل الولاية من خارجها. [5] تشمل الدراسة الشركاء المحدودين في الولايات المتحدة وفئة أصول واحدة. وهي تسند اعتبار القرب مؤشراً للاهتمام، ولا تبين أنه يتنبأ بنتيجة جيدة لأي من الطرفين.
تصف الأمثلة التنظيمية التالية نسخ القواعد المستشهد بها. قبل التواصل ينبغي أن يؤكد المستشار القانوني القانون النافذ وصلاحيات الشركة وتصنيف المتلقي. تعرّف قاعدة تسويق مستشاري الاستثمار الأمريكية المذكورة الإعلانات المشمولة، وتقيّد الأقوال غير الصحيحة والادعاءات الجوهرية غير المسندة وعرض المنافع دون تناول عادل ومتوازن للمخاطر. ويتوقف تطبيقها على اتصال بعينه على محتواه ومتلقّيه والاستبعادات المطبقة. [7] تسمح Rule 506(c) للمُصدر بالدعوة العامة بشرط أن يكون كل مشترٍ مستثمراً معتمداً، وأن يتخذ المُصدر خطوات معقولة للتحقق من هذه الصفة وتتحقق بقية شروط Regulation D. [8] في المملكة المتحدة لا يجوز للشركة توصيل ترويج لاستثمار غير موجه للسوق الجماهيرية يرجح وصوله إلى عميل تجزئة، مع مراعاة الإعفاءات المرتبطة بفئة المتلقي المثبتة. [9] تقع وحدات برامج الاستثمار الجماعي غير المنظمة خارج هذه القاعدة، وتخضع بدلاً منها إلى section 238 of the Financial Services and Markets Act 2000. [9]
قواعد الخليج محددة بالقدر نفسه. يسجل دليل هيئة دبي للخدمات المالية أن الصندوق الأجنبي لا يجوز عرضه من مركز دبي المالي العالمي إلا بتحقق أحد ثلاثة شروط؛ ومنها طرح خاص لأشخاص مؤهلين بصفتهم Professional Clients باشتراك أولي لا يقل عن USD 50 000. [10] وتتطلب لوائح صناديق الاستثمار السعودية عرض الصندوق الأجنبي عبر موزع مرخص بطريق الطرح الخاص، المحدد بالعملاء المؤسسيين والمؤهلين مع سقف للمبلغ الذي يدفعه كل متلقٍ من التجزئة، بعد إخطار الهيئة قبل العرض بخمسة عشر يوماً على الأقل. [11] لم نراجع قواعد الجهة المنظمة لسوق أبوظبي العالمي، ولا نقدم بياناً بشأنها.
يحوّل الجدول 2 هذه القواعد إلى سجلات للبطاقة. النطاق القانوني بوابة أهلية وليس درجة. يُستبعد المستثمر خارج الفئة المسموحة أو يوجَّه عبر قناة مسموحة قبل أي ترتيب. ولا يجوز استخدام ارتفاع درجة الملاءمة لتبرير تواصل يستبعده النطاق القانوني. الجدول ملخص بحثي وليس مشورة قانونية.
| الاختصاص والمصدر | ما يثبته المصدر | السجل المطلوب للقائمة الطويلة |
|---|---|---|
| الولايات المتحدة: قاعدة تسويق المستشارين، 17 CFR 275.206(4)-1 | تدخل بعض اتصالات المستشار بالمستثمرين المحتملين في الصناديق الخاصة ضمن تعريف الإعلان؛ يجب إسناد الادعاءات المشمولة وموازنتها، وتتضمن القاعدة شروط الأداء الإجمالي والصافي والاستبعادات | نسخة المواد المعتمدة المرسلة لكل مستثمر، وملف إسناد الادعاءات |
| الولايات المتحدة: Rule 506(c) | تسمح بالدعوة العامة إذا كان جميع المشترين معتمدين واتُّخذت خطوات تحقق معقولة | مسار العرض المختار، وأدلة التحقق من كل مشترٍ |
| المملكة المتحدة: FCA COBS 4.12B | يجب ألا تصل ترويجات الاستثمارات غير الجماهيرية إلى عملاء التجزئة إلا بإعفاء؛ وخطوات معقولة لتحديد فئة المتلقي؛ ووحدات البرامج غير المنظمة تخضع إلى section 238 | فئة العميل وتاريخ الشهادة عند الاقتضاء |
| DIFC: قواعد DFSA للاستثمار الجماعي، الفصل 15 | تتطلب عروض الصندوق الأجنبي صندوقاً محدداً أو توصية بالملاءمة أو طرحاً خاصاً إلى Professional Clients باشتراك أولي لا يقل عن USD 50 000 | المسار المعتمد وتصنيف Professional Client |
| السعودية: لوائح CMA لصناديق الاستثمار، الجزء 6 | تُعرض الصناديق الأجنبية عبر موزع مرخص بطرح خاص، محدد بالعملاء المؤسسيين والمؤهلين مع سقف لكل متلقٍ من التجزئة وإشعار مسبق بخمسة عشر يوماً | الموزع المعين وتاريخ الإخطار وفئة المستثمر |
ملخص للمصادر المذكورة لأغراض البحث، وليس مشورة قانونية. يبين كل صف ما يثبته المصدر، لا وصفاً كاملاً للنظام. [7, 8, 9, 10, 11]
5 فصل حالة دورة القرار عن ملاءمة التفويض الهيكلية
تتغير الاستراتيجية والمنطقة وحجم الاستثمار ببطء؛ فهي تصف ما يُسمح للمستثمر بفعله وما يميل إليه. أما حالة دورة القرار فتتغير سريعاً، وتصف إمكان التحرك في الفترة المعنية: هل ما زال الوعاء يستثمر، وهل التخصيص السنوي مفتوح، ومتى تجتمع اللجنة تالياً. نعامل الثلاثة الأولى كملاءمة هيكلية والرابع كتوقيت. المستثمر ذو الملاءمة الهيكلية التامة والتخصيص المغلق اسم جيد لجولة جمع التمويل التالية، واستخدام ضعيف للوقت في الحالية.
تعطي بحوث المستثمرين الجريئين تصوراً للوقت مع حدود للتطبيق. في مسح شمل 885 مستثمراً مؤسسياً في رأس المال الجريء لدى 681 شركة، أفاد Gompers وGornall وKaplan وStrebulaev بأن الصفقة المتوسطة تحتاج 83 يوماً للإغلاق وتشمل 118 ساعة عناية واجبة وعشر مكالمات مرجعية. [4] هذه بيانات ذاتية الإبلاغ لشركات رأس مال جريء تقيم شركات. ولا تصف شركاء محدودين يقيمون صناديق أو مستثمري ائتمان أو مؤسسات خليجية. وهي تبين أن المدة من الاتصال الأول إلى الالتزام طويلة بما يكفي لتغير حالة دورة المستثمر أثناء العملية.
وتوقيت القرار هو الأضعف بيانات أيضاً. السياسة المنشورة مؤرخة ومستقرة، بينما تُستنتج حالة توظيف رأس المال من الإعلانات والمحادثات والجدول. لذلك نتوقع تقادم سجل دورة القرار أكثر من أي مدخل آخر، وتمنحه التجربة أعلى معدل تقادم. هذا افتراض موضح في الجدول 4، ويغيره القسم 16. وقد يكون المدخل الأعلى وزناً تنبؤياً هو الأقل موثوقية.
6 ما تثبته بحوث اختيار المستثمرين وما لا تثبته
تشكل التجربة ثلاث نتائج من الأدبيات. الأولى أن إجراءات المستثمرين مرحلية وشديدة الانتقاء. يفيد Gompers وزملاؤه بأن شركة رأس المال الجريء تدرس نحو 100 فرصة لكل صفقة تغلقها. تؤدي نحو ربع الفرص إلى اجتماع مع الإدارة، ويبلغ ثلث تلك الحالات اجتماع الشركاء، ويتقدم نحو نصفها إلى العناية الواجبة، وينال ثلث حالات العناية تقريباً ورقة شروط. [4] هذا مسار المستثمر نفسه. ويسند نمذجة النتيجة كمراحل شرطية متتابعة، كما يفعل القسم 13.
الثانية أن الوصول قائم على العلاقات. يفيد المسح نفسه بأن أكثر من 30% من الصفقات يأتي عبر الشبكات المهنية، ونحو 20% بإحالة مستثمرين آخرين، ونحو 10% فقط من تواصل إدارة الشركة الوارد. ويذكر نحو نصف المشاركين ملاءمة الصندوق كعامل اختيار مهم، ويراها 14% الأهم، بعيداً خلف فريق الإدارة. [4] لذلك فملاءمة التفويض مدخل بين عدة مدخلات، والعلاقة القائمة متنبئ منفصل. في نموذج التوليد المصطنع تحمل العلاقة معلومات إضافية عن النتيجة. ويجب تقييم قيمتها التنبؤية الإضافية خارج العينة في حملة فعلية، لا افتراضها.
الثالثة منهجية. أجرى Bernstein وKorteweg وLaws تجربة ميدانية عشوائية على منصة إلكترونية، فأرسلوا قرابة 17 000 رسالة إلى نحو 4 500 مستثمر نشط في المراحل المبكرة، مع تغيير المعلومات المكشوفة في كل رسالة. استجاب المستثمر المتوسط بقوة لمعلومات الفريق المؤسس، لا للتقدم التجاري أو المستثمرين الرئيسيين الحاليين. [6] السياق استثمار أسهم في المراحل المبكرة على منصة واحدة. الأهمية هنا في التصميم: لأن الإفصاح وُزع عشوائياً، أمكن إرجاع الاستجابة إلى المعلومات. تحتاج دراسة البطاقة الخاصية نفسها.
لا تقيس أي من هذه الدراسات ما إذا كانت درجة ملاءمة التفويض تتنبأ باجتماع أول في طرح خاص للمؤسسات، ولا تغطي أي منها الخليج. نستخدمها لاختيار بنية التجربة، لا لتحديد أي معدل.
7 تحديد البطاقة بما يتيح إثبات خطئها
تستحق البطاقة مكانها حين تكون بسيطة بما يكفي للتدقيق. نقترح أربعة مدخلات، لكل منها ثلاثة مستويات، بمجموع 100 نقطة. للاستراتيجية ودورة القرار 30 نقطة لكل منهما، وللمنطقة وحجم الاستثمار 20 لكل منهما. لا ينال المدخل نقاطاً إذا أظهر السجل أن الفرصة خارج التفويض أو الدورة مغلقة؛ وينال نصف نقاطه إذا كانت الملاءمة مجاورة أو غير مؤكدة، وكل نقاطه إذا وُثقت. يعرض الجدول 3 المصفوفة. ويطبق نطاق القسم 4 القانوني قبل التقييم، دون نقاط.
في المعادلة (1a)، S درجة المستثمر i، وw وزن النقاط للمدخل k، ومستوى المدخل المسجل، المكتوب بعلامة الموجة، يأخذ 0 أو 0.5 أو 1. المعادلة (1b) نموذج التوليد في التجربة: M يساوي واحداً عند حدوث اجتماع أول مستوفٍ للشروط؛ وx المستوى الحقيقي لكل مدخل؛ وr يساوي واحداً عند وجود علاقة؛ وu رغبة لا تسجل قط؛ والحروف اليونانية معاملات معلنة. تستخدم الدرجة المدخلات المسجلة ونقاطاً ثابتة. وتعتمد النتيجة على المدخلات الحقيقية وشيئين لا تراهما الدرجة.
| المدخل | النقاط | بلا نقاط | نصف النقاط | كامل النقاط | الأدلة الواجب حفظها |
|---|---|---|---|---|---|
| الاستراتيجية | 30 | فئة أصول أو مرحلة أو أداة مستبعدة | مسموح لكن خارج التركيز المعلن | ضمن التركيز المعلن | سياسة أو تفويض أو وثائق صندوق مؤرخة |
| المنطقة | 20 | منطقة مستبعدة | منطقة مسموحة وليست مستهدفة | منطقة مستهدفة أو السوق المحلية | حدود السياسة والاستثمارات السابقة |
| حجم الاستثمار | 20 | قيمة الاستثمار خارج النطاق المعلن | على حافة النطاق أو حد حصة الوعاء | داخل النطاق | نطاق الالتزام وحد نسبة الصندوق |
| دورة القرار | 30 | الوعاء ملتزم بالكامل أو التخصيص مغلق | منتصف الدورة أو حالة غير مؤكدة | يوظف رأس المال بنشاط مع تخصيص مفتوح | مذكرة حالة مؤرخة ومصدرها |
| النطاق القانوني | بوابة أهلية | لا تواصل، أو تواصل عبر قناة مسموحة | لا ينطبق | مؤهل على أساس موثق | الفئة والمسار بحسب الجدول 2 |
بطاقة مقترحة. النقاط اختيار تصميمي، وليست تقديراً من البيانات. النطاق القانوني بوابة تطبق قبل التقييم. [1, 2, 3]
تجعل ثلاثة خيارات البطاقة قابلة للاختبار. مدخلاتها فئوية، فينبغي أن يصل محللان يقرآن الوثائق نفسها إلى الدرجة نفسها. وتُثبت الأوزان قبل معرفة النتائج. وتستبعد العلاقة لفصل قيمة الملاءمة عن قيمة الوصول.
8 تقييم الدرجة بالتمييز والمعايرة ومعامل الرفع
للدرجة مهمتان تقاسان بطريقتين مختلفتين. التمييز قدرة على الترتيب: ينبغي أن يتفوق من يقبل الاجتماع على من لا يقبله. والمقياس المعتاد المساحة تحت منحنى ROC. يبين Fawcett أنها تساوي احتمال أن يُرتب مثال إيجابي عشوائي فوق مثال سلبي عشوائي، وأن الترتيب العشوائي يعطي 0.5، وأن معامل جيني يساوي ضعف المساحة ناقص واحد. [12] لا تتأثر AUC بتغير نسب الفئات مع الحفاظ على توزيع الدرجات داخل كل فئة نتيجة. لكن المقارنة بين عمليات جمع التمويل تظل تستدعي الانتباه لتركيب الحالات وآلية النتائج.
في المعادلة (2a)، a مستثمر حضر اجتماعاً مستوفياً للشروط وb لم يحضره؛ وتحسب التعادلات بنصف، وهو مهم لبطاقة ذات قيم متمايزة قليلة. في المعادلة (2b)، رفع العُشر d هو معدل اجتماعاته، أي الاجتماعات m على المستثمرين n، مقسوماً على معدل القائمة كلها. يجيب معامل الرفع عن سؤال عملي: بكم تتفوق الشريحة الأولى على المتوسط. ويلاحظ Fawcett أنه، بخلاف منحنى ROC، يتغير مع المعدل الأساسي، فلا يُنقل من عملية جمع إلى أخرى دون معدلها الأساسي. [12]
المعايرة المهمة الثانية: ينبغي أن يتحقق توقع 20% نحو مرة من كل خمس. يصف Van Calster وزملاؤه المعايرة بأنها موطن ضعف النماذج التنبؤية ويميزون مستوياتها. تقارن معايرة المتوسط التوقع المتوسط بالمعدل المرصود. وتلخص المعايرة الضعيفة بثابت هدفه الصفر وميل هدفه الواحد؛ والميل دون الواحد يعني توقعات مفرطة التطرف. يذكرون فرط الملاءمة واختلاف البيئات والانجراف مع الزمن وخطأ القياس، وينبهون إلى أن النموذج ضعيف المعايرة قد يقل نفعه عن منافس ذي AUC أدنى. [13]
في المعادلة (3a)، يُربط احتمال المستثمر i المقدر، المكتوب بعلامة القبعة، بالنتيجة بانحدار على مقياس لوغاريتم الأرجحية؛ وalpha ثابت المعايرة المقدر مع تثبيت الميل عند واحد، وlambda ميل المعايرة. المعادلة (3b) درجة براير B، متوسط مربع الفرق بين التوقع والنتيجة عبر n مستثمرين؛ الأقل أفضل، ولا تقارن إلا بين درجات اختُبرت على النتائج نفسها. يصف توجيه مخاطر النماذج المصرفية الصادر في أبريل 2026 مقارنة المخرجات بالنتائج الفعلية بأنها تحليل النتائج، ويلاحظ أنها تساعد في تقييم الحكم الخبير حين يعتمد عليه التصميم. [16] يخص التوجيه المؤسسات المصرفية، ولا يمثل قاعدة للمستشارين؛ نستعير مصطلحاته لا سلطته.
9 مجتمع مصطنع بافتراضات توليد معلنة
التجربة مصطنعة بالكامل. نولد 12 000 مستثمر ببذرة عشوائية ثابتة 1376. لكل مستثمر مستوى حقيقي للاستراتيجية والمنطقة والحجم ودورة القرار، مسحوب مستقلاً بحصص الجدول 4. يوجد لدى واحد من كل خمسة علاقة سابقة بالفريق. ولكل منهم رغبة غير مسجلة مسحوبة من توزيع طبيعي معياري، تمثل كل ما يحرك المستثمر ولا يصل إلى قاعدة البيانات. ونمنح كلاً منهم قيمة شهرة لا تؤثر في أي نتيجة.
تتبع النتائج المعادلة (1b). يرتفع لوغاريتم أرجحية الاجتماع الأول المستوفي للشروط بمقدار 2.2 للملاءمة الاستراتيجية التامة، و2.0 للدورة المفتوحة، و1.2 لملاءمة الحجم، و1.0 للمنطقة، مع 0.9 للعلاقة و0.7 لكل وحدة رغبة. تولد العناية والالتزام بمعادلات إضافية معلنة شرط المرحلة السابقة. في ظل هذه المدخلات يقبل 12.5% من المجتمع اجتماعاً مستوفياً للشروط إذا جرى التواصل. المعدل أثر للمدخلات، لا تقدير سوقي. لا يرى الفريق المستويات الحقيقية بل السجلات، ولكل سجل احتمال تقادم معلن: 5% للاستراتيجية والمنطقة، و15% للحجم، و20% للدورة.
نقسم المجتمع عشوائياً إلى نصف تطوير ونصف تحقق، كل منهما 6 000 مستثمر. نقاط البطاقة ثابتة مسبقاً ولا تستخدم أياً منهما. يستخدم نصف التطوير فقط لتقدير الدالة من الدرجة إلى الاحتمال. وتأتي جميع أرقام التمييز والرفع والمعايرة المعلنة من نصف التحقق الذي يجري فيه التواصل مع الجميع. هذا الشرط الأخير هو المهم؛ إنه النظير المصطنع لحملة عشوائية كاملة، وهو ما يكاد الفريق الفعلي لا يملكه. يزيله القسم 15.
| المدخل | الافتراض | الحالة |
|---|---|---|
| المجتمع | 12 000 مستثمر؛ بذرة 1376؛ نصفان من 6 000 | مصطنع |
| ملاءمة الاستراتيجية (خارج / مجاور / أساسي) | 40% / 35% / 25% | مفترض |
| ملاءمة المنطقة (خارج / مسموح / مستهدف) | 30% / 35% / 35% | مفترض |
| ملاءمة حجم الاستثمار (خارج / حافة / داخل النطاق) | 30% / 40% / 30% | مفترض |
| دورة القرار (مغلقة / منتصف الدورة / مفتوحة) | 30% / 40% / 30% | مفترض |
| العلاقة القائمة | 20% من المستثمرين | مفترض |
| لوغاريتم أرجحية الاجتماع | -5.95 + 2.2 استراتيجية + 1.0 منطقة + 1.2 حجم + 2.0 دورة + 0.9 علاقة + 0.7 رغبة | نموذج التوليد |
| لوغاريتم أرجحية العناية الواجبة بشرط الاجتماع | -2.3 + 1.2 استراتيجية + 0.8 حجم + 0.6 دورة + 0.5 رغبة | نموذج التوليد |
| لوغاريتم أرجحية الالتزام بشرط العناية الواجبة | -2.3 + 1.0 حجم + 1.0 دورة + 0.4 منطقة + 0.5 رغبة | نموذج التوليد |
| الرغبة غير المسجلة؛ الشهرة | توزيع طبيعي معياري لكل منهما؛ لا تؤثر الشهرة في النتائج | مفترض |
| نقاط البطاقة | 30 استراتيجية / 20 منطقة / 20 حجم / 30 دورة | اختيار تصميمي |
| السجلات المتقادمة، الأساس | 5% استراتيجية / 5% منطقة / 15% حجم / 20% دورة | مفترض |
| السجلات المتقادمة، الضغط | 15% / 10% / 30% / 50% | مدخل ضغط |
| بطاقة بأوزان خاطئة | 15 استراتيجية / 45 منطقة / 40 حجم / 0 دورة | مدخل ضغط |
| سوق أضعف | خفض لوغاريتم أرجحية كل اجتماع بمقدار 0.7؛ سحب جديد للنتائج | مدخل ضغط |
| الموجة الأولى | 100 عملية تواصل لكل 1 000 اسم | اختيار تصميمي |
| إعادة أخذ عينات المجموعات | 2 000 مجموعة عشوائية لكل حجم، بسحب دون إرجاع | المنهج |
مصطنعة بالكامل. تُسجل المستويات بدرجات 0 و0.5 و1. لا يمثل أي مدخل معدلاً سوقياً مرصوداً.
10 التمييز: ترتب الدرجة المستثمرين أفضل من البدائل
في نصف التحقق تبلغ AUC للبطاقة الأساسية 0.744، بما يعادل معامل جيني 0.488. إذا اختير المستثمرون عشوائياً، يتفوق من حضر اجتماعاً مستوفياً للشروط في الدرجة على من لم يحضره نحو ثلاث مرات من أربع. يضع معياران للمقارنة الرقم في سياقه. الترتيب بالشهرة، أي البدء بالأسماء الكبرى والمعروفة، يعطي 0.524، قريباً من المصادفة لأن الشهرة لم تُمنح أثراً في النتائج. والترتيب بالعلاقة وحدها يعطي 0.550؛ فالعلاقات تؤثر في نموذج التوليد، لكن خمس المستثمرين فقط يملكها فلا ترتب القاعدة الباقين.
السقف مفيد بقدر النتيجة. ترتيب المستثمرين باحتمال التوليد نفسه، الذي لا يمكن لأي فريق معرفته، يعطي 0.833. للفجوة بين 0.744 وذلك السقف ثلاثة مصادر. السجلات غير كاملة؛ وتبلغ الأوزان نفسها على سجلات كاملة 0.782. وتستبعد البطاقة العلاقة. كما أن الرغبة غير مرصودة بحكم البناء. لا تستطيع درجة مبنية على الوثائق إغلاق الفجوة الأخيرة، ولا ينبغي أن يتوقع الفريق ذلك.
الأوزان أقل أهمية مما قد يتوقع. انحدار لوجستي مقدر على نصف التطوير بالمدخلات المسجلة الأربعة والعلاقة يبلغ 0.758. نُطبِّع معاملات الملاءمة الأربعة ليصبح مجموعها 100؛ وتبلغ حصصها المقربة مستقلاً 35 / 18 / 19 / 29، ومجموعها 101 بسبب التقريب. وهي قريبة من 30 و20 و20 و30 المختارة مسبقاً. وتبلغ بطاقة الأوزان المتساوية عند 25 لكل مدخل قيمة 0.732. في هذا المجتمع يحرك اختيار المدخلات وجودة السجلات التمييز أكثر من الضبط الدقيق للنقاط.
11 يركز معامل الرفع بحسب الأعشار الموجة الأولى
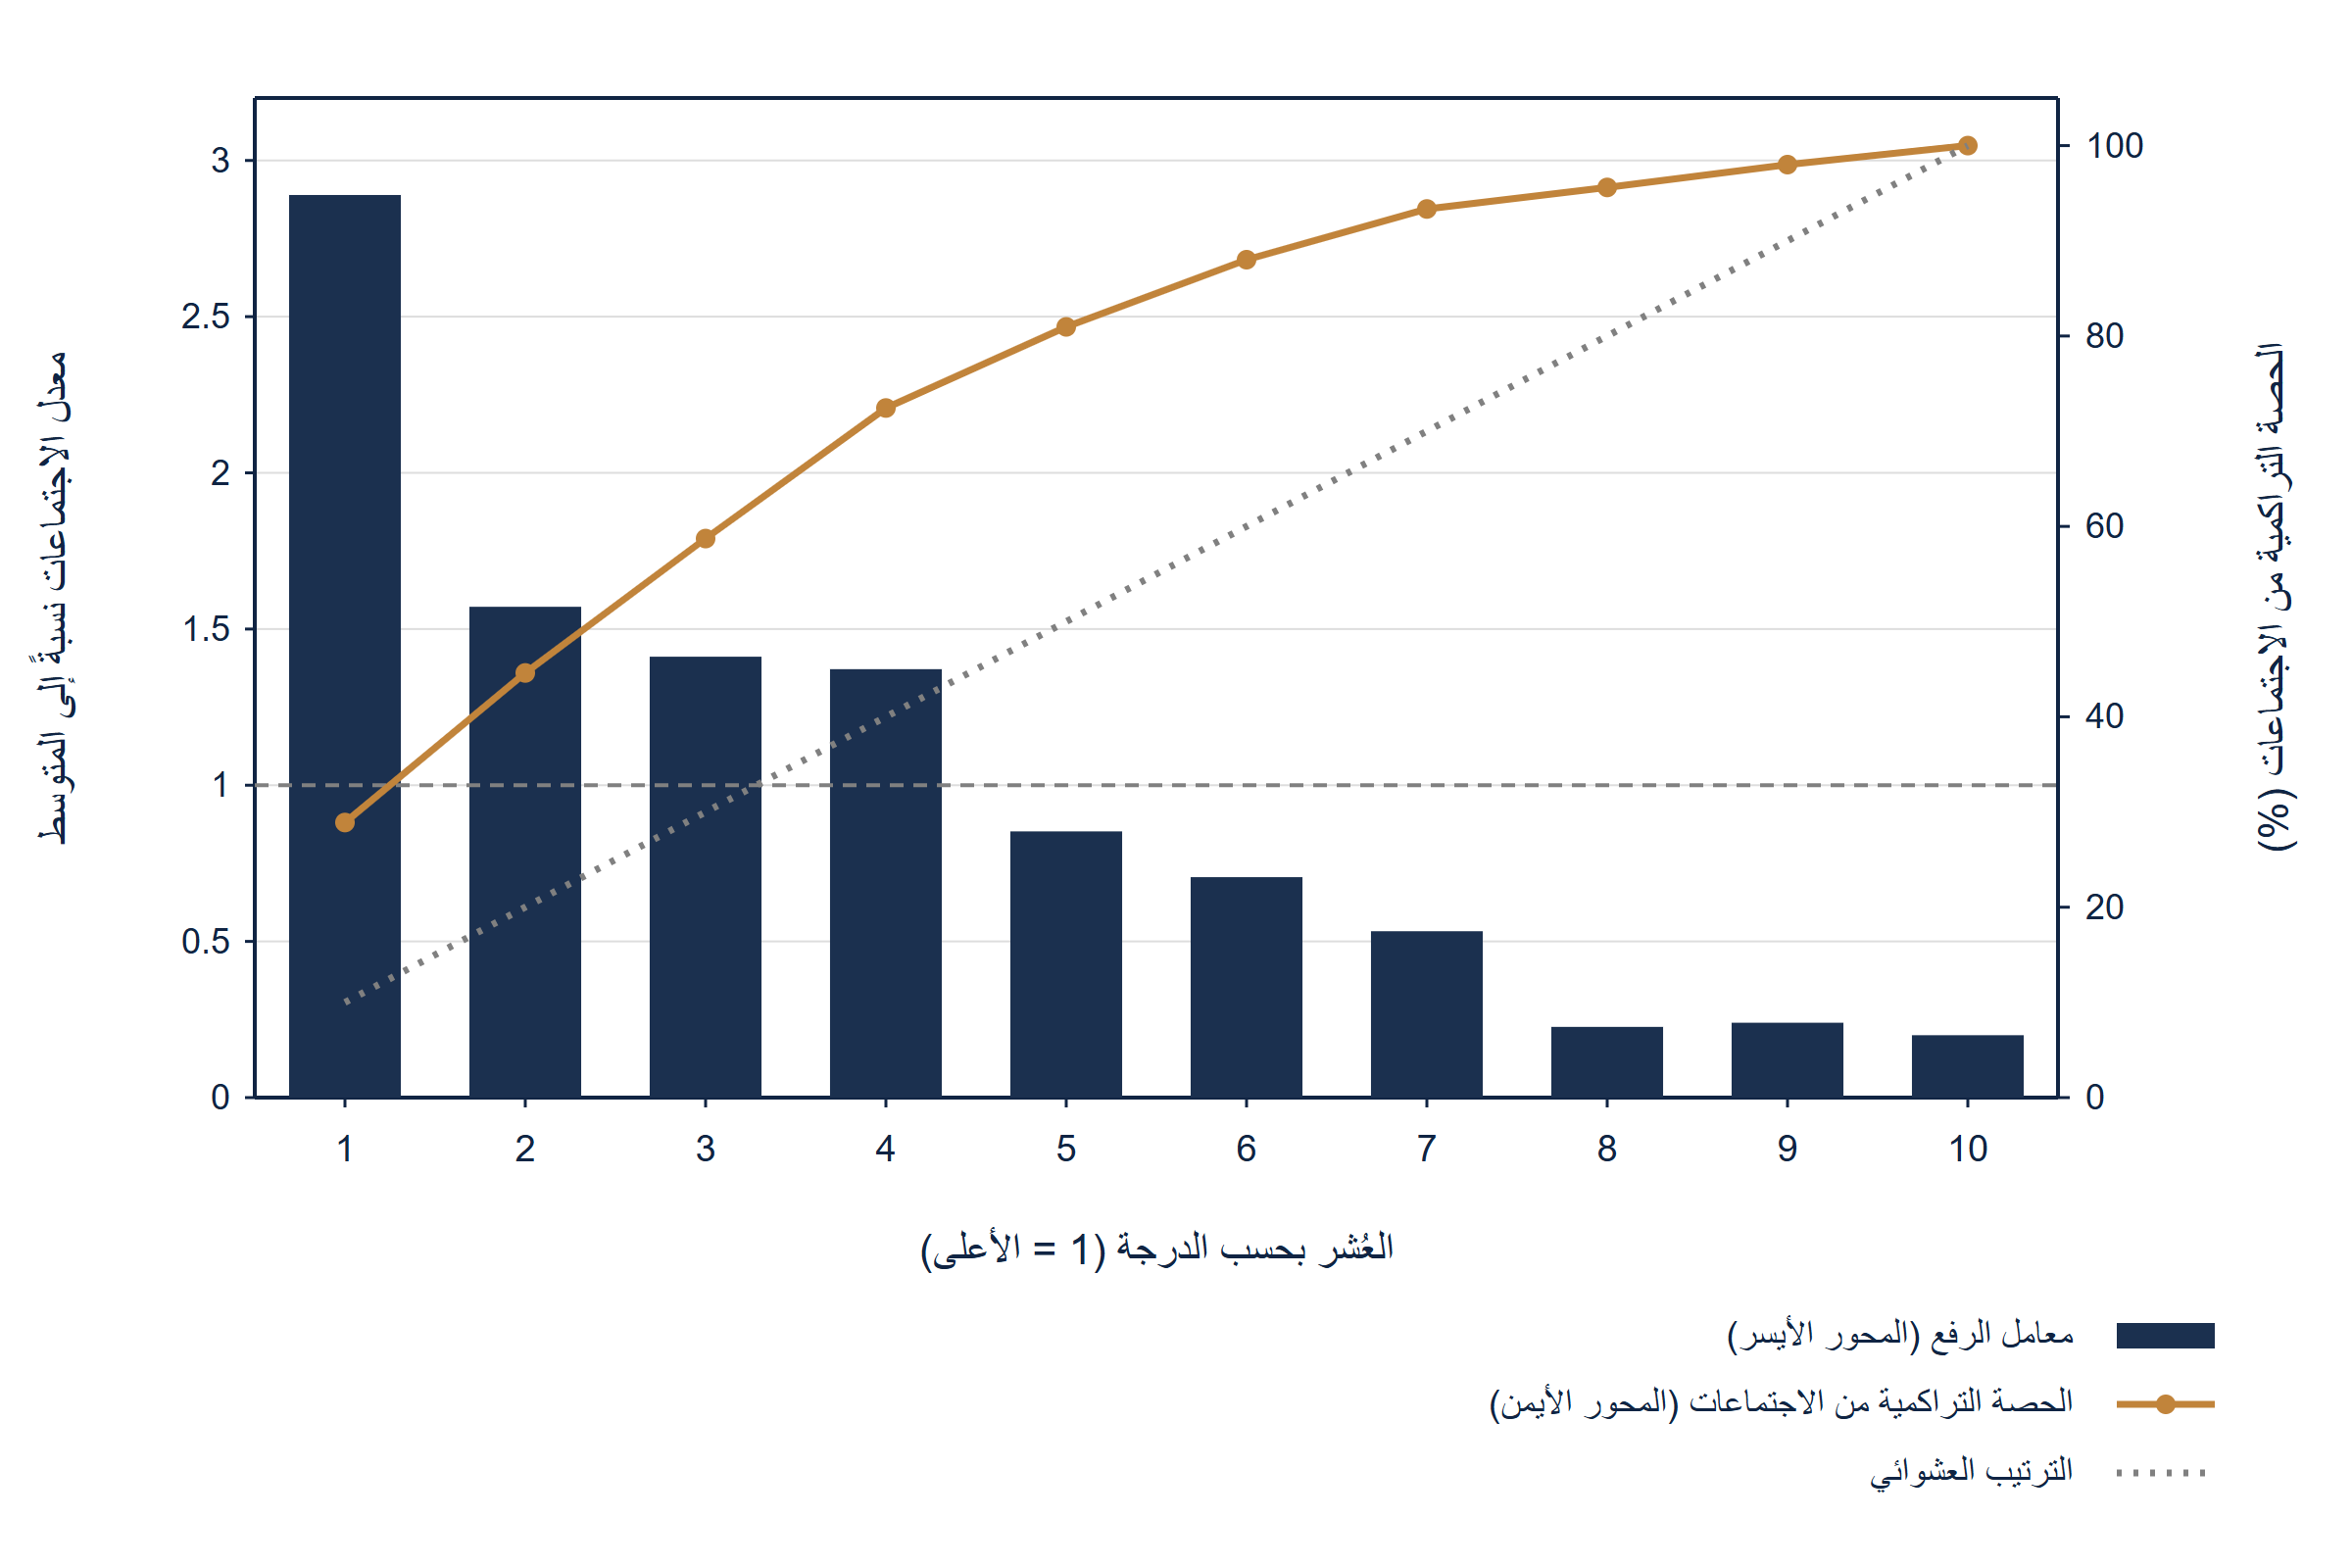
يرتب الجدول 5 والشكل 1 نصف التحقق بالدرجة ويقسمانه إلى عشر مجموعات متساوية. لأن البطاقة ذات أربعة مدخلات تعطي قيماً متمايزة قليلة، يرتب أصحاب الدرجة المتساوية بمفتاح عشوائي ثابت، فتتلامس نطاقات الأعشار المتجاورة. معدل اجتماعات العُشر الأعلى 36.2%، أي 2.89 مرة المتوسط البالغ 12.5%. وللعُشر الأدنى معدل 2.5% ورفع 0.20. ويضم العُشران الأعلى 44.6% من الاجتماعات المستوفية، والأعشار الثلاثة العليا 58.7%، والنصف الأعلى 81.0%.
يحمل شكل المنحنى دلالة القرار. ينخفض الرفع بشدة بعد العُشر الأول ويعبر الواحد بين الرابع والخامس. دون ذلك تصبح كل عملية تواصل أقل إنتاجية من العشوائية، وعند العُشر الثامن تبلغ الإنتاجية نحو ربعها. لا يكسب الفريق الذي ينوي تغطية القائمة كلها اجتماعات إجمالية إضافية من الدرجة، وإنما يكسب ترتيب حدوثها. الدرجة أداة تسلسل، وأعلى قيمتها حين تكون القدرة أشد تقييداً.
| العُشر | المستثمرون | نطاق الدرجة | الاجتماعات | المعدل المولد | المعدل المتوقع | معامل الرفع | الحصة التراكمية |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75 إلى 100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65 إلى 75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60 إلى 65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55 إلى 60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50 إلى 55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45 إلى 50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35 إلى 45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30 إلى 35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20 إلى 30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0 إلى 20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج في ظل مدخلات معلنة؛ وليس نتيجة مجموعة مرصودة. الأرقام المعروضة مقربة. يستخدم المعدل المتوقع الدالة المقدرة على نصف التطوير.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع، نصف التحقق. مخرج نموذج بمدخلات معلنة؛ لا توجد مجموعة مرصودة.
12 تحوّل المعايرة الترتيب إلى احتمال للتخطيط
يحدد الترتيب أين يبدأ الفريق. ويحدد الاحتمال كم عملية تواصل تحتاجها الاجتماعات المستهدفة، وهو الرقم الذي يسأل عنه العميل. نقدر على نصف التطوير دالة لوجستية ذات معاملين من الدرجة إلى الاحتمال؛ ثابتها -4.89 ومعاملها 5.30 للدرجة مقسومة على 100. تعطي الدالة احتمال 9.6% عند الدرجة 50، و23.4% عند 70، و60.0% عند 100. وفي نصف التحقق تتوقع متوسطاً 12.4% مقابل معدل مولد 12.5%.
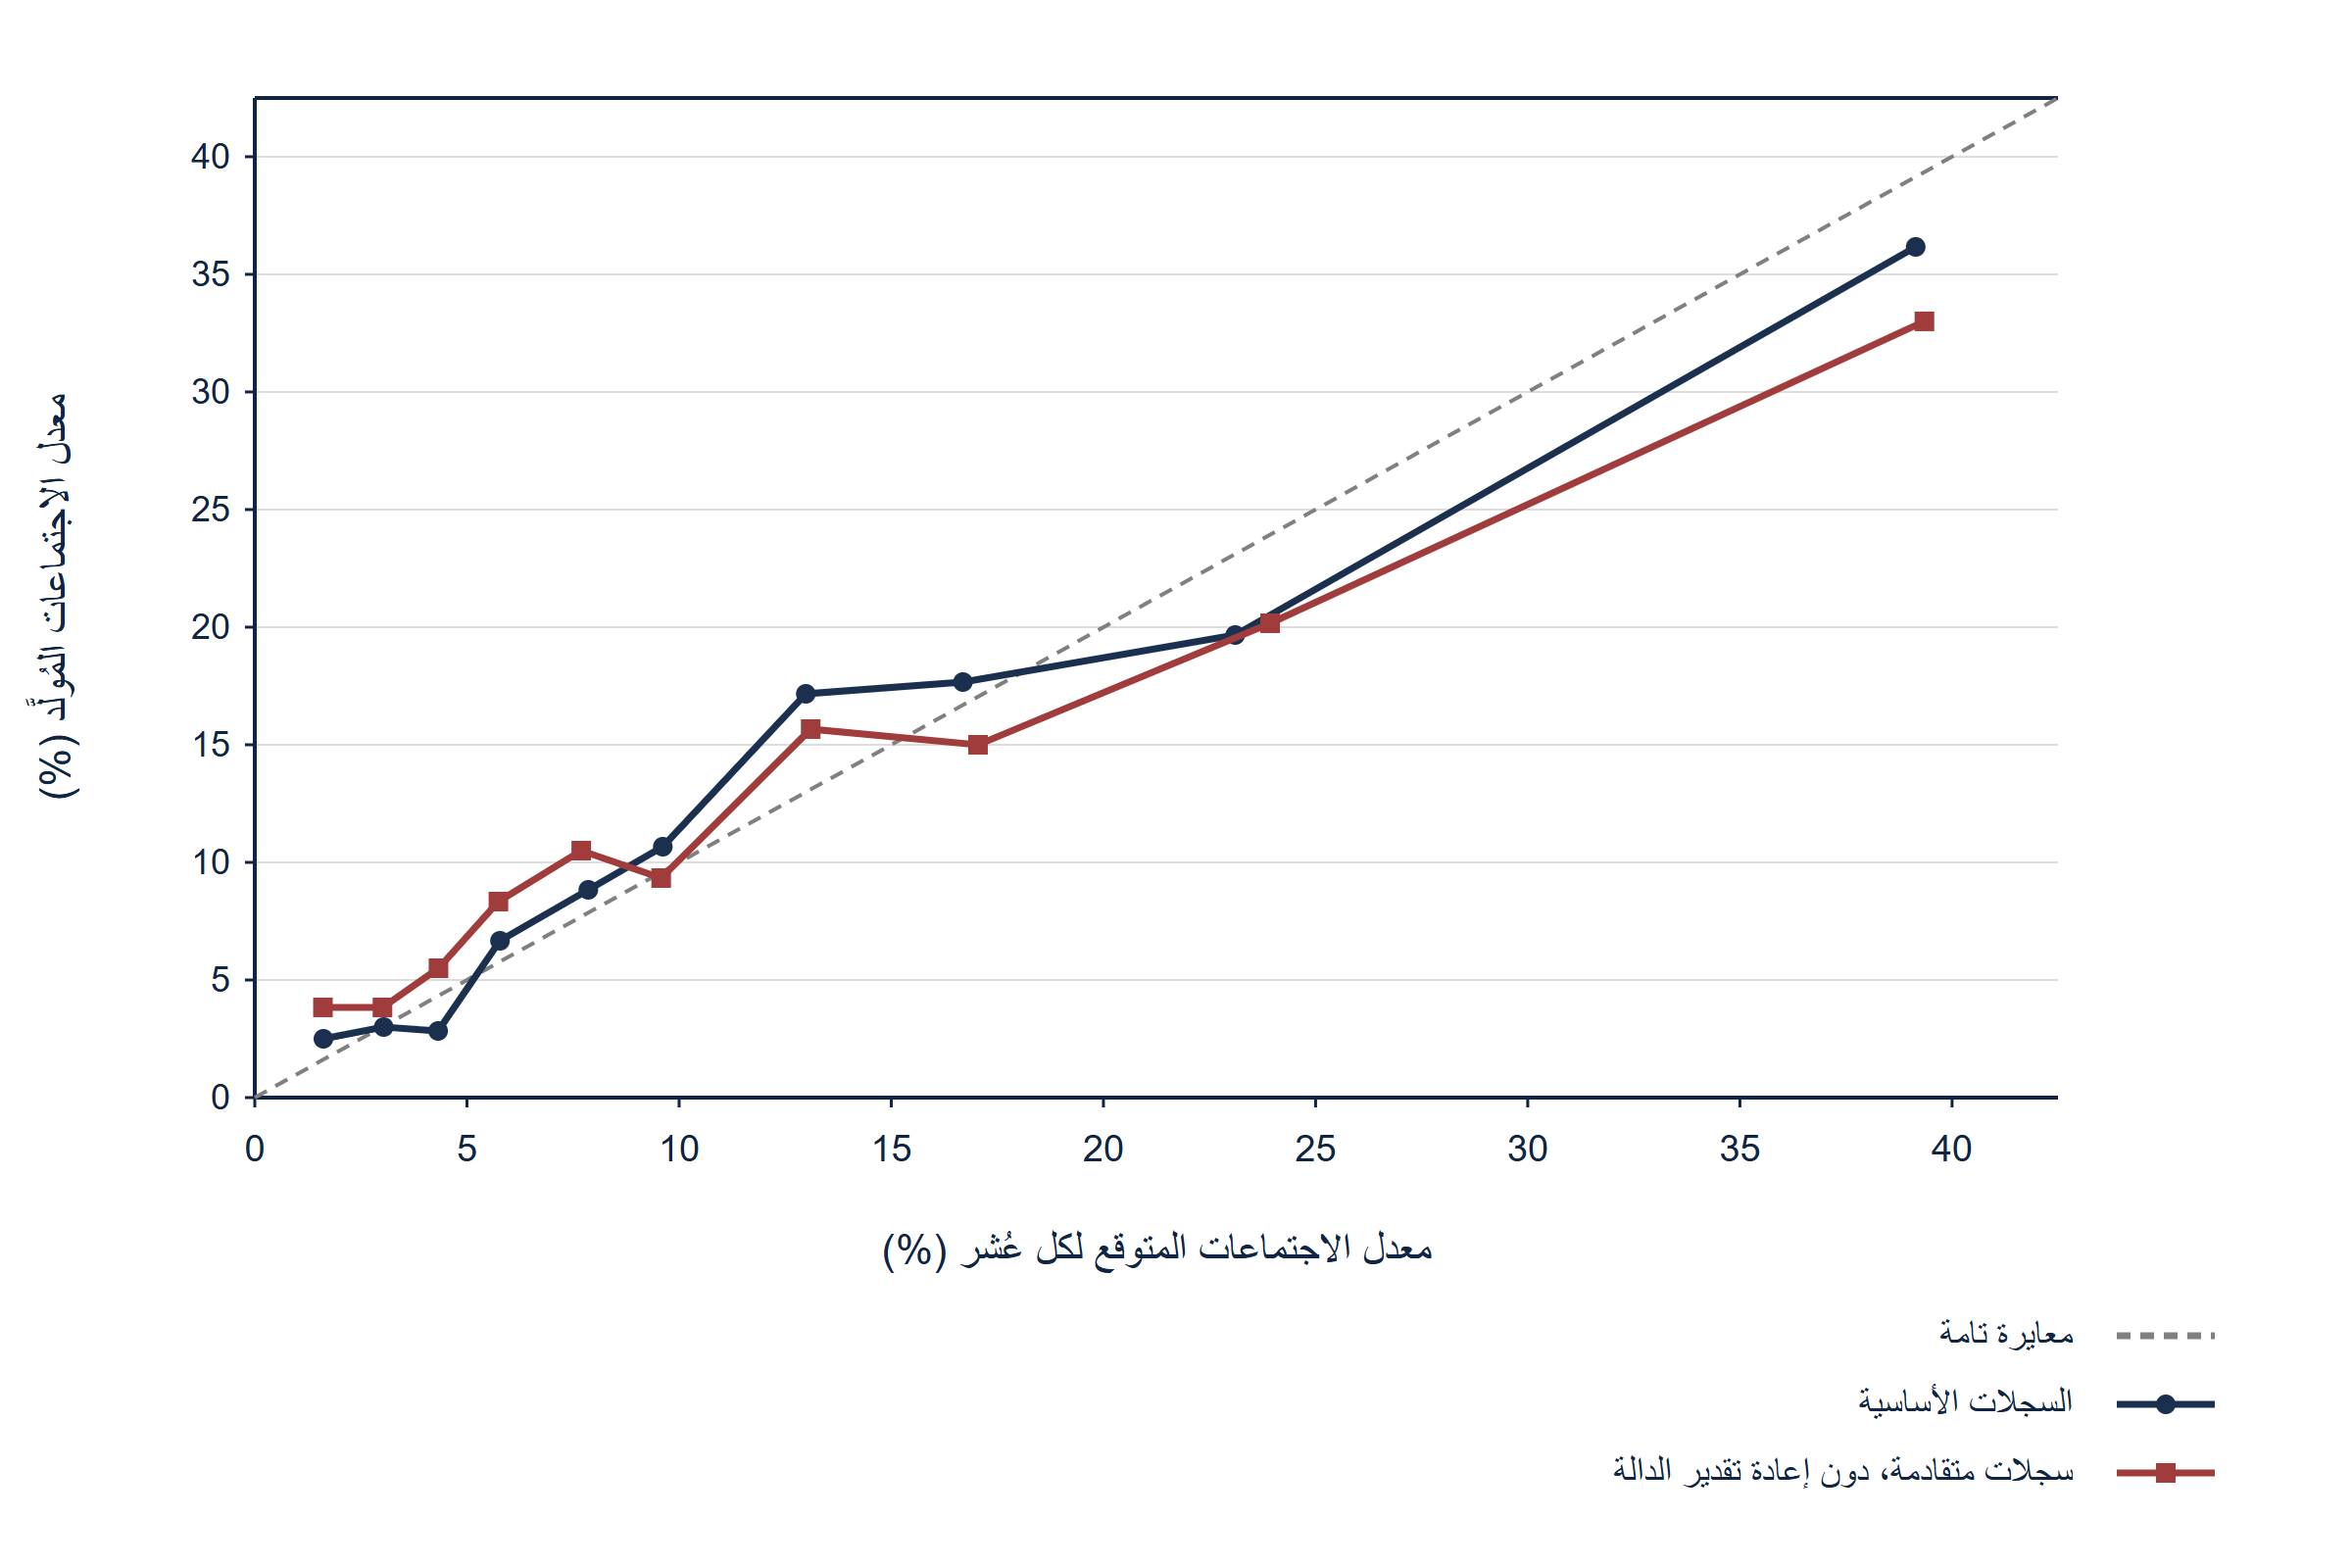
ثابت المعايرة في نصف التحقق 0.01 وميلها 0.89. معايرة المتوسط سليمة، لكن الميل دون الواحد يدل على توقعات متطرفة قليلاً. يبين الجدول 5 الموضع: توقع العُشر الأعلى 39.1% واجتمع عند 36.2%، وأكبر فجوة بين المتوقع والمولد في أي عُشر 4.2 نقطة مئوية. يقارن الشكل 2 الأعشار العشرة بالقطر. درجة براير 0.0994 مقابل 0.1095 لتوقع يمنح الجميع المعدل المتوسط، بتحسن 9.2%.
ينتج تحذيران. قُدر الميل على 751 اجتماعاً من سحب واحد للنتائج، وبعض ابتعاده عن الواحد تغير عيني لا صفة للدالة؛ نعرضه كما وُجد دون تعديل. والأهم أن الدالة هي الجزء الهش من البطاقة. في اختبار الضغط تبقى الأوزان ثابتة، بينما قُدرت دالة الاحتمال على آلية الاستجابة المصطنعة الأصلية. يثبت القسم 16 ترتيب الدرجات ويغير احتمالات الاجتماع؛ وفي حالة السوق الأضعف يبالغ في الاجتماعات بأكثر من النصف.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع، نصف التحقق. يطبق خط السجلات المتقادمة الدالة المقدرة على السجلات الأساسية دون إعادة تقدير.
13 تتبع المسار من الاجتماع الأول إلى الالتزام
الاجتماع الأول نتيجة وسيطة. لذلك تمرر التجربة كل مستثمر بالعناية الواجبة والالتزام، بالبنية الشرطية التي يوثقها مسح رأس المال الجريء من جانب المستثمر. [4]
في المعادلة (4a)، C يساوي واحداً حين يلتزم المستثمر i؛ وp احتمال اجتماع مستوفٍ للشروط، وq احتمال العناية بشرط الاجتماع، وc احتمال الالتزام بشرط العناية. وفي المعادلة (4b)، E عدد الالتزامات المتوقع من موجة أولى من K عملية تواصل، وT مجموعة K من المستثمرين الأعلى ترتيباً بحسب القاعدة المختبرة. تدفع الاستراتيجية والحجم العناية في نموذج التوليد، ويدفع الحجم ودورة القرار الالتزام، وتدخل الرغبة غير المسجلة كل مرحلة.
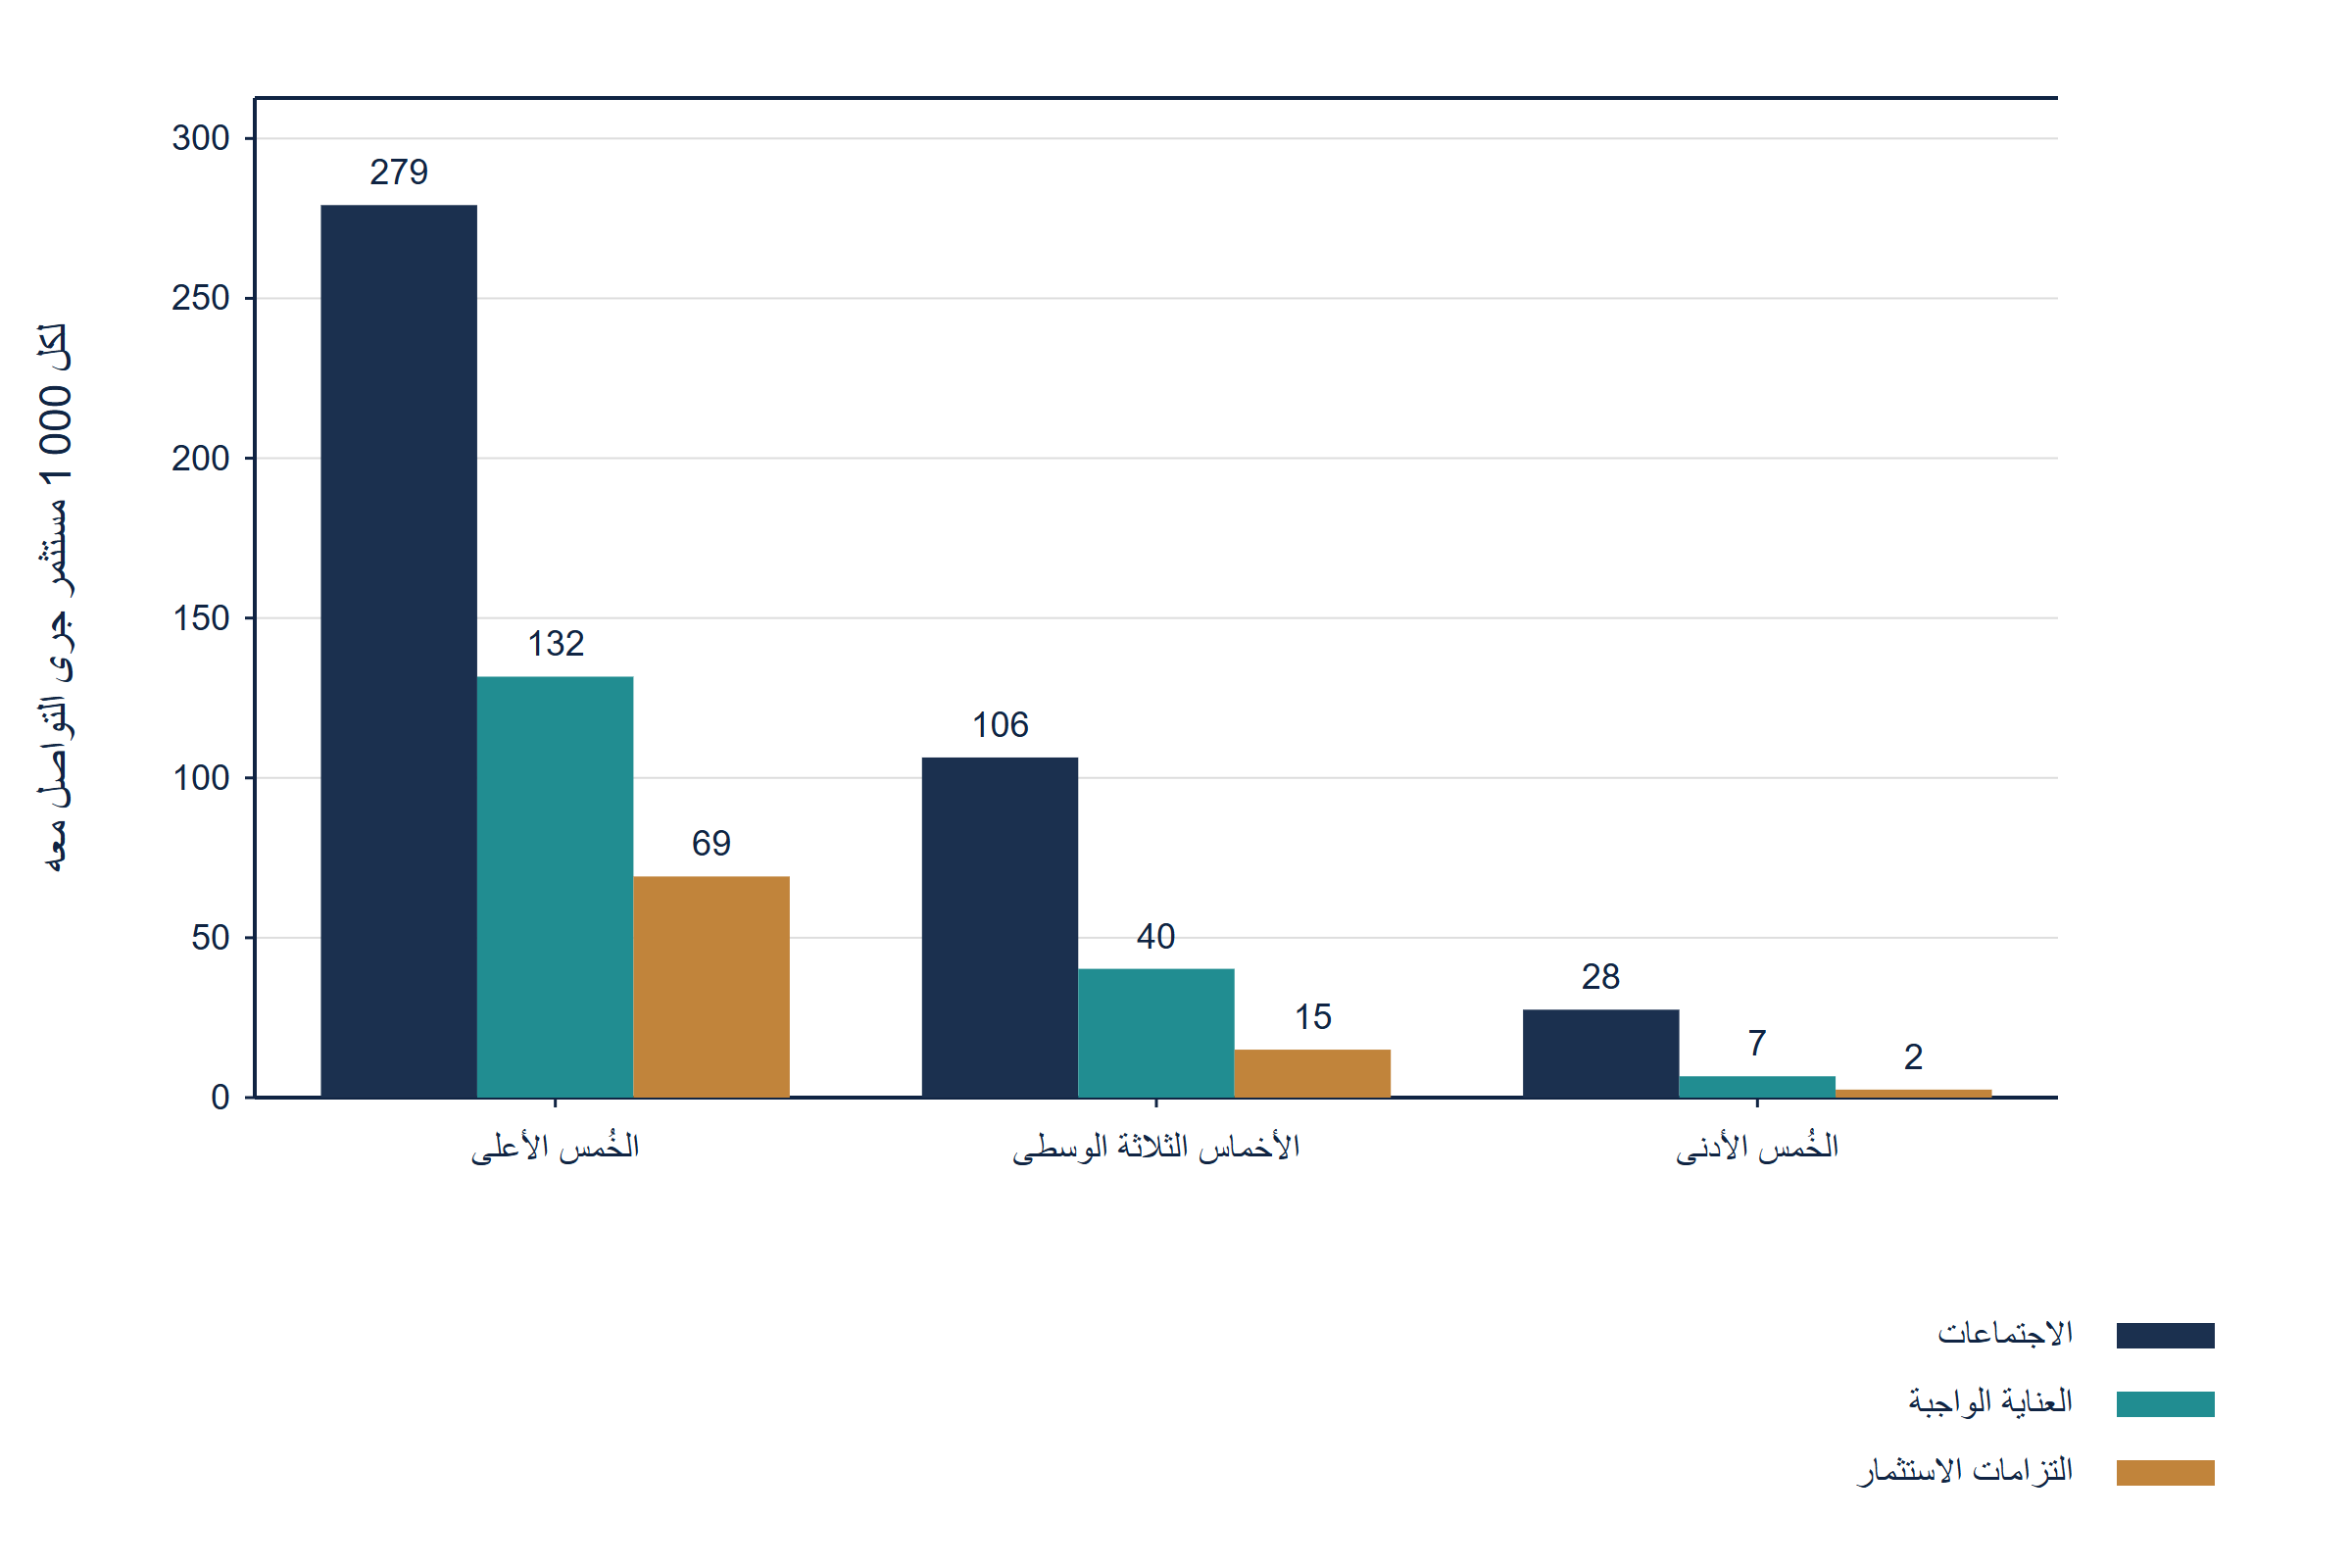
يعرض الجدول 6 والشكل 3 النتائج المولدة بحسب شريحة الدرجة. معدل اجتماعات الخُمس الأعلى 27.9%، ويتحول 47.2% من اجتماعاته إلى العناية و52.5% من حالات العناية إلى التزام، ليعطي 69.2 التزاماً لكل 1 000 تواصل. وتنتج الأخماس الثلاثة الوسطى 15.0 والخُمس الأدنى 2.5. يقدم الخُمس الأعلى 83 من أصل 140 التزاماً، أي 59.3%. وترتب الدرجة الالتزامات عند AUC 0.791، أعلى قليلاً من الاجتماعات لأن المدخلات التي تفتح الباب تحمل المراحل اللاحقة أيضاً.
يحد رقم واحد من النتيجة. بين من حضروا اجتماعاً بالفعل، لا تميز الدرجة من يتقدم إلى العناية إلا عند AUC 0.595. حين يدخل المستثمر الغرفة يقل ما تقوله البطاقة؛ وتبقى الرغبة التي لا تراها وجودة الفرصة التي لا تنمذجها التجربة. معدلات التحويل المطلقة من وضع المؤلف، وأعلى بكثير من نحو صفقة مغلقة لكل 100 فرصة الذي تبلغه شركات رأس المال الجريء. [4] تصف قائمة طويلة مصفاة في حالة مصطنعة، ولا ينبغي قراءتها كمعدلات سوقية.
| شريحة الدرجة | الأسماء | الاجتماعات | العناية الواجبة | التوقيع | معدل الاجتماعات | معدل العناية | معدل التوقيع | التوقيعات لكل 1 000 |
|---|---|---|---|---|---|---|---|---|
| الخُمس الأعلى | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| الأخماس الثلاثة الوسطى | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| الخُمس الأدنى | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| الجميع | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج بمدخلات معلنة؛ لا نتيجة مجموعة مرصودة. الأرقام مقربة. الأسماء مستثمرون جرى التواصل معهم؛ والتوقيع التزام؛ ومعدل العناية لكل اجتماع، ومعدل التوقيع لكل حالة عناية.
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع، نصف التحقق. النتائج مولدة؛ ومعدلات المسار مدخلات وضعها المؤلف.
14 تحول قدرة الموجة الأولى معامل الرفع إلى قرار
لقرار التسلسل ميزانية. نفترض أن المسؤولين قادرون على إجراء 100 عملية تواصل محضرة جيداً في الموجة الأولى لكل 1 000 اسم في القائمة الطويلة. يقارن الجدول 7 قواعد الترتيب بهذه الميزانية مستخدماً القيم المتوقعة من احتمالات التوليد. يزيل هذا ضوضاء سحب نتائج برنولي جديدة من المقارنة، مع إبقاء اعتمادها على المجتمع المصطنع المحدود وسحوبات الترتيب وفك التعادل والمعاملات المفترضة. الترتيب العشوائي يعطي 12.9 اجتماعاً متوقعاً و2.40 التزاماً. الشهرة تعطي 13.1 و2.44. والعلاقة أولاً تعطي 19.9 و3.55. والبطاقة الأساسية تعطي 36.8 و8.80؛ أي 2.8 مرة اجتماعات الترتيب العشوائي و3.7 مرة التزاماته.
المقارنة بالتواصل القائم على العلاقات هي ما تواجهه أغلب الفرق. البدء بالمستثمرين المعروفين أفضل من العشوائي في الحالة المصطنعة لأن للعلاقة أثراً حقيقياً في النموذج، لكن البطاقة تنتج 2.5 مرة الالتزامات المتوقعة من العدد نفسه من الاتصالات. ويبلغ النموذج المقدر الذي يستخدم الاثنين 39.5 اجتماعاً. القراءة العملية أن تختار الملاءمة الأسماء وتختار العلاقة المسار. تلتقط البطاقة 74% من الاجتماعات التي يتيحها العلم المسبق الكامل، ولا يغلق أي ترتيب وثائقي في الجدول الفجوة.
| قاعدة الترتيب | عمليات التواصل | الاجتماعات المتوقعة | العناية المتوقعة | الالتزامات المتوقعة | التواصل لكل التزام |
|---|---|---|---|---|---|
| الترتيب العشوائي | 100 | 12.9 | 5.5 | 2.40 | 42 |
| الشهرة وحدها | 100 | 13.1 | 5.6 | 2.44 | 41 |
| العلاقة أولاً | 100 | 19.9 | 8.3 | 3.55 | 28 |
| أوزان خاطئة | 100 | 23.0 | 10.7 | 5.56 | 18 |
| سجلات متقادمة | 100 | 31.1 | 15.2 | 6.94 | 14 |
| البطاقة الأساسية | 100 | 36.8 | 18.6 | 8.80 | 11 |
| الأوزان المقدرة مع العلاقة | 100 | 39.5 | 20.0 | 9.39 | 11 |
| احتمال التوليد (غير متاح عملياً) | 100 | 49.6 | 27.4 | 13.78 | 7 |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج بمدخلات معلنة؛ لا نتيجة مجموعة مرصودة. القيم مقربة، وهي توقعات من احتمالات التوليد.
الشكل 4 خريطة التسلسل. يفصل نقاط الملاءمة الهيكلية، من أصل 70، عن حالة دورة القرار المسجلة، ويبين معدل الاجتماع المتوقع في كل خلية والموجة التي ينتمي إليها أغلب مستثمريها. في أعلى شريحة ملاءمة يرتفع المعدل من 18.1% عند تسجيل الدورة مغلقة إلى 44.5% عند فتحها، بمعامل 2.5. تحدد الموجات بالدرجة الكلية: 70 فأكثر، و55 إلى 69، و40 إلى 54، ومجموعة تأجيل دون 40. الموجة 1 تضم 16.8% من القائمة و43.6% من الاجتماعات المتوقعة. والموجتان 1 و2 معاً تضمان 40.2% من القائمة و73.7% من الاجتماعات.
مجموعة التأجيل هي الجانب الأقل راحة من القرار. تمثل 30.9% من القائمة و7.5% من الاجتماعات المتوقعة، بكلفة 33.6 تواصل لكل اجتماع مقابل 3.2 في الموجة 1. يحمي تأجيل الأسماء وقت القيادات وسمعة الفرصة. ويتنازل أيضاً عن اجتماعات فعلية، إذ إن الدورة المسجلة مغلقة بالخطأ ما زالت مفتوحة في الواقع. لذلك تحتاج الخريطة قاعدة تحديث: التأجيل حالة مؤرخة تراجع مع السجل، ولا يكون استبعاداً دائماً.
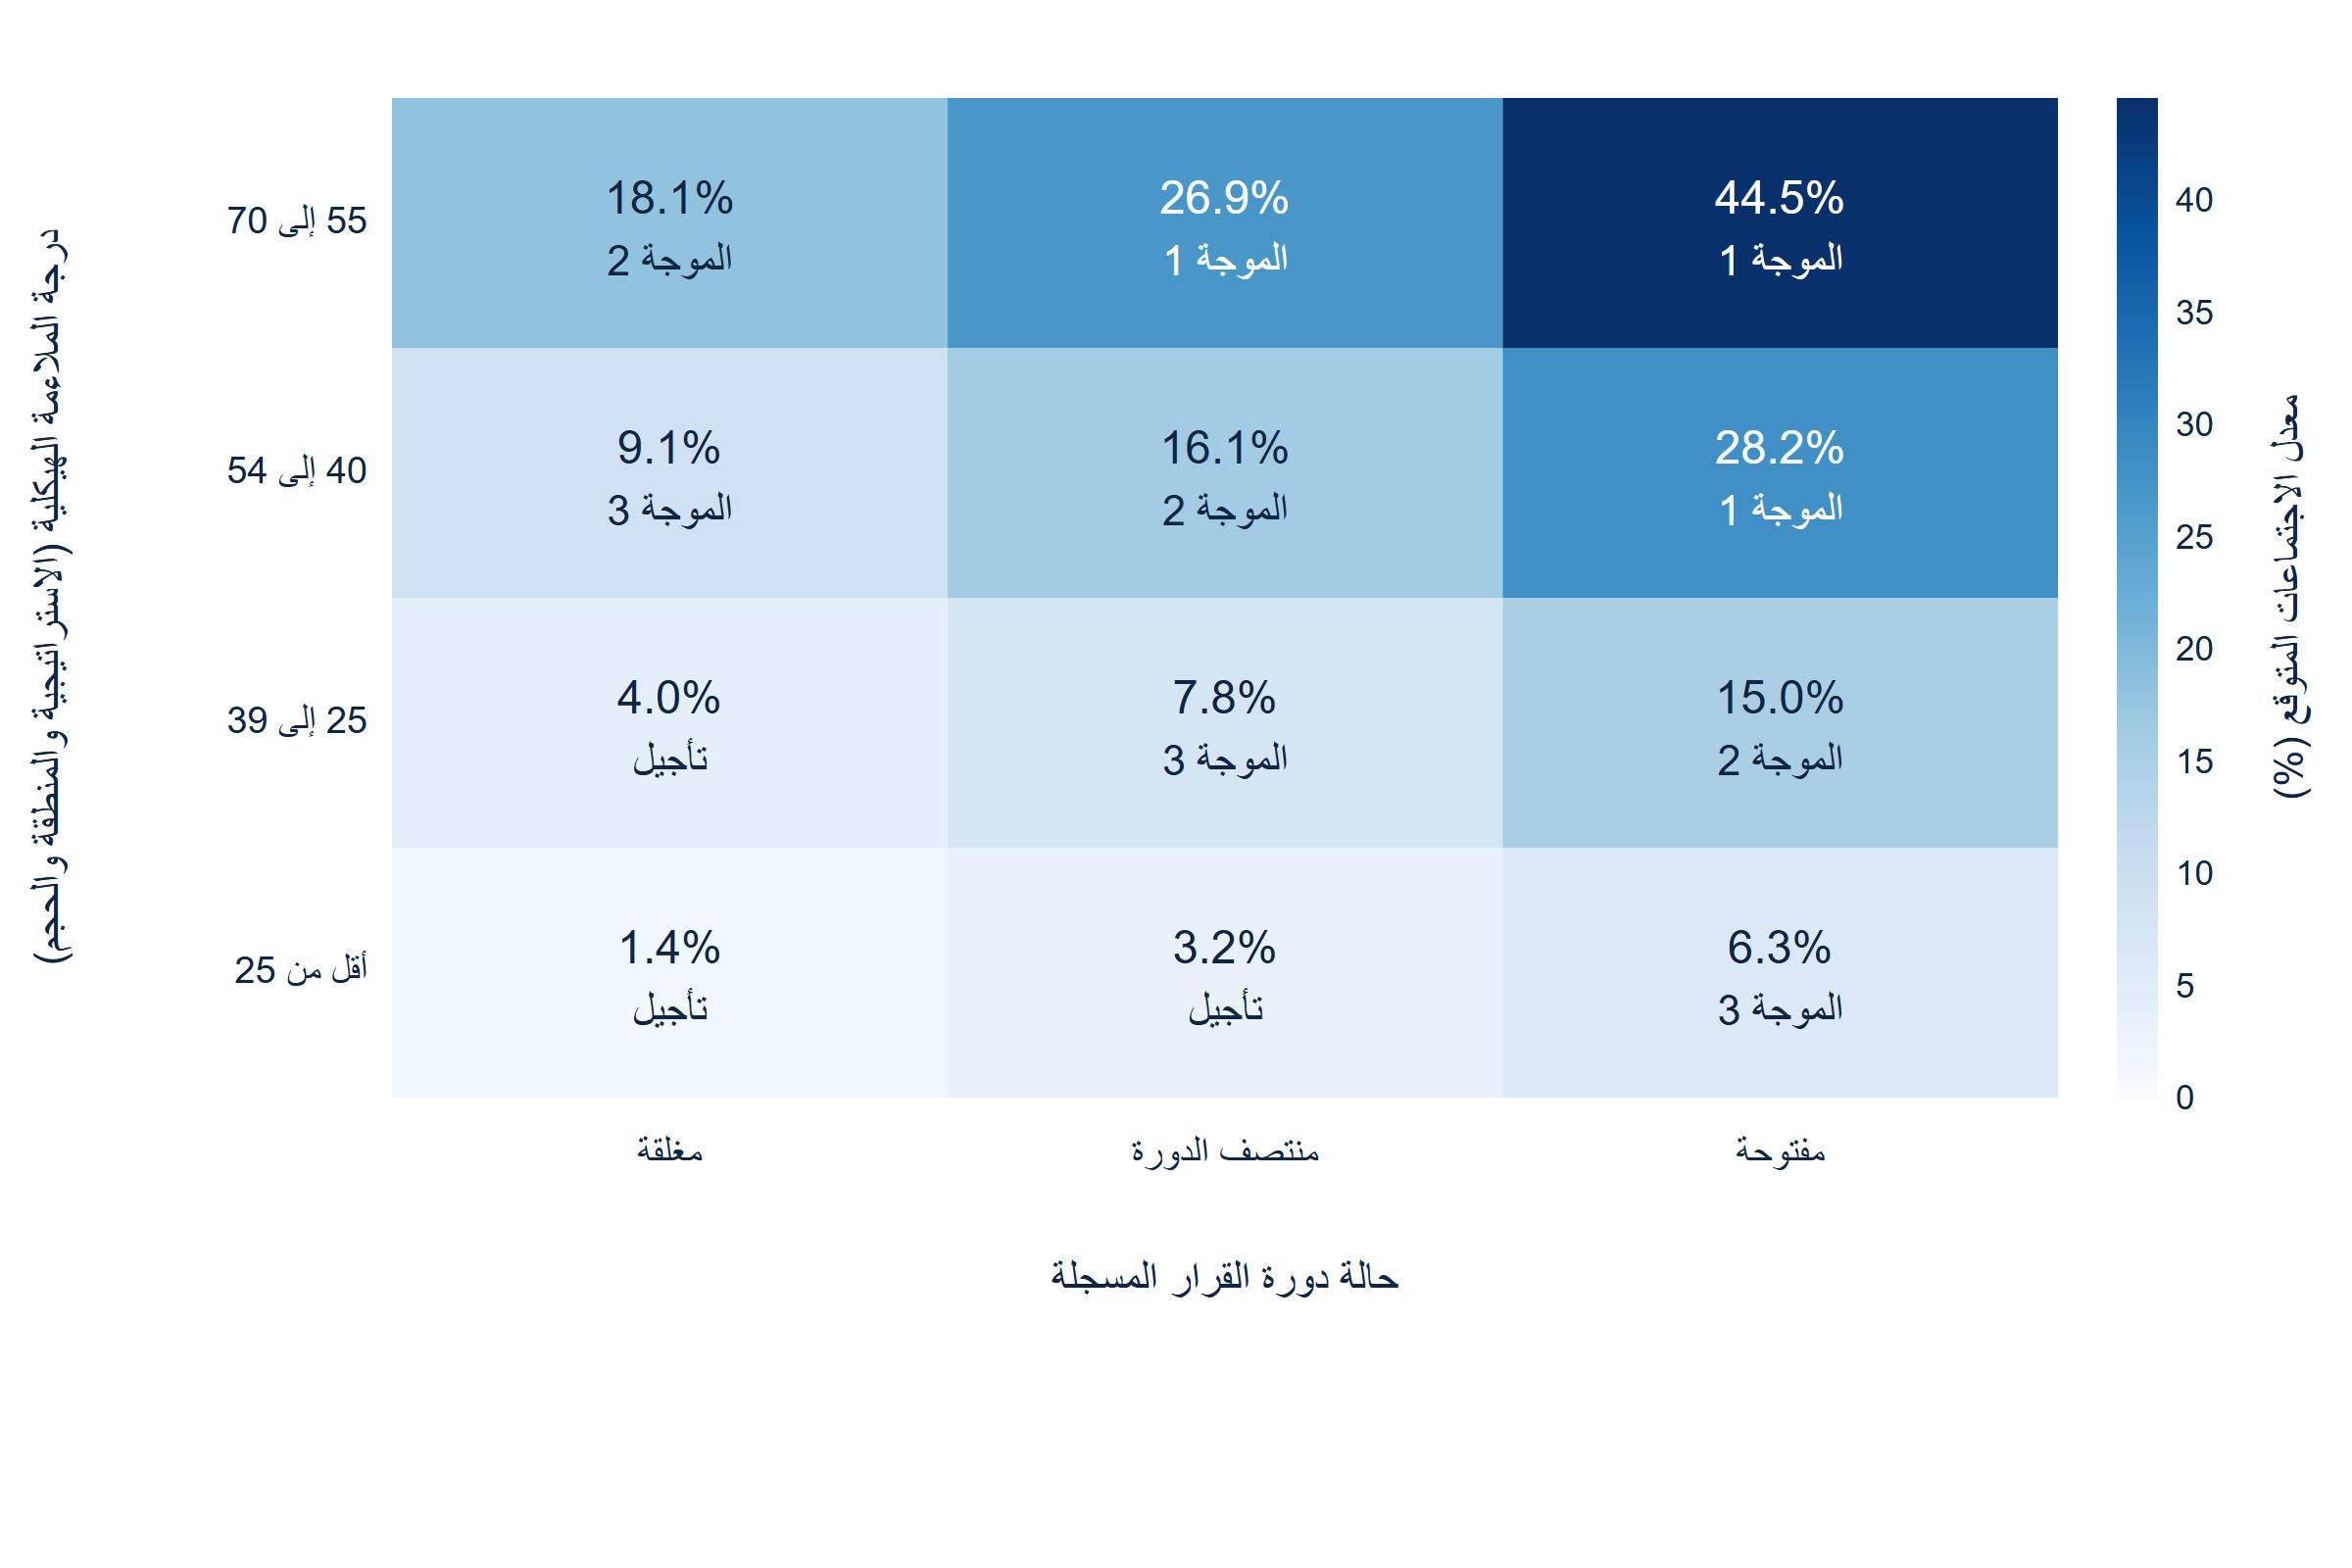
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع، نصف التحقق. تعرض الخلايا متوسط احتمال توليد اجتماع مستوفٍ للشروط والموجة الأكثر شيوعاً.
15 يغير التواصل غير العشوائي ما تبدو المجموعة كأنها تثبته
افترض كل ما سبق التواصل مع كل مستثمر. يختلف التاريخ الفعلي: اختار الفريق من يتصل به، ولأسباب. يصف Heckman انحياز اختيار العينة بأنه خطأ في تحديد النموذج ويقترح مقدراً يصححه. [14] عندما ترتبط قاعدة إدخال الحالة في العينة بالنتيجة، تنحاز تقديرات العينة ما لم تنمذج القاعدة. يراجع Seaman وWhite حلاً هو الترجيح بمعكوس الاحتمال؛ تُوزن كل حالة مرصودة بمعكوس احتمال رصدها، ويناقشان اختيار نموذج ذلك الاحتمال. [15]
في المعادلة (5a)، A يساوي واحداً إذا جرى التواصل مع المستثمر i، وpi احتمال ذلك، وz السمات المسجلة، وu الرغبة غير المسجلة. وفي المعادلة (5b)، يجمع معدل الاجتماعات المعاد ترجيحه، المكتوب mu بعلامة قبعة، نتائج المستثمرين المتصل بهم؛ تُقسم كل نتيجة على احتمال تواصل مقدر لا يستخدم إلا السمات المسجلة. نختبر ثلاثة تصاميم على المجتمع كله. الأول تواصل عشوائي مع ربعه. والثاني تفضيل العلاقات والأسماء المشهورة، وكلاهما مسجل. والثالث تفضيل العلاقات والملاءمة الحقيقية والرغبة التي يستشعرها الفريق، ولا يسجل منها إلا الأول.
يعرض الجدول 8 والشكل 5 النتائج. يعمل التواصل العشوائي كما ينبغي: معدل المجموعة 12.2%، وتوقع المستثمرين غير المتصل بهم بعد 12.2%، ومعدلهم المولد 12.6%. يرفع الاختيار بالسمات المسجلة معدل المجموعة إلى 14.5%؛ ودالة مقدرة بسذاجة عليها تتوقع لبقية القائمة 14.4% مقابل معدل مولد 12.0%. يصبح التوقع بعد إعادة الترجيح 12.8%. عندما تسجل قاعدة الاختيار يكون الانحياز محدوداً وقابلاً للتصحيح إلى حد كبير.
مع الاختيار بحكم غير مسجل يبلغ معدل المجموعة 22.5%، أي قرابة ضعف معدل المجتمع، لأن الفريق اختار جيداً. التوقع الساذج للباقين 18.0%، ومعدلهم المولد 9.7%. التوقع أعلى مما ينبغي بمعامل 1.86، ولا يخفضه الترجيح بالسمات المسجلة إلا إلى 1.76. يتأثر التمييز أقل وفي الاتجاه المعاكس: AUC داخل المجموعة 0.720 مقابل 0.752 للمجتمع، لأن المجموعة المنتقاة للملاءمة تحتوي حالات ضعيفة الملاءمة أقل لتمييزها.
| تصميم التواصل | حجم المجموعة | معدل اجتماعات المجموعة | المعدل المعاد ترجيحه | AUC داخل المجموعة | توقع ساذج لبقية القائمة | توقع معاد الترجيح لبقية القائمة | المعدل المولد لبقية القائمة |
|---|---|---|---|---|---|---|---|
| تواصل عشوائي | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| اختيار بالسمات المسجلة | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| اختيار بحكم غير مسجل | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج بمدخلات معلنة؛ لا نتيجة مجموعة مرصودة. القيم مقربة. لا تعرف معدلات غير المتصل بهم المولدة إلا في مجتمع مصطنع.
في تصميم الاختيار المصطنع هذا يرفع الحكم معدل اجتماعات المجموعة ويخفض المعدل المولد بين غير المتصل بهم. ويبقي الترجيح بالسمات المحددة انحيازاً متبقياً لأن الاختيار يستخدم أيضاً الرغبة غير المسجلة والملاءمة الحقيقية. يتوقف اتجاه الانحياز وحجمه في حملة فعلية على آلية الاختيار. وتدعم العشوائية باحتمالات اختيار معروفة وموجبة على كامل إطار المستثمرين المستهدف تقديراً قائماً على التصميم؛ أما تعديل البيانات الرصدية فيحتاج افتراضات تعريف صريحة ومتنبئات مسجلة كافية.
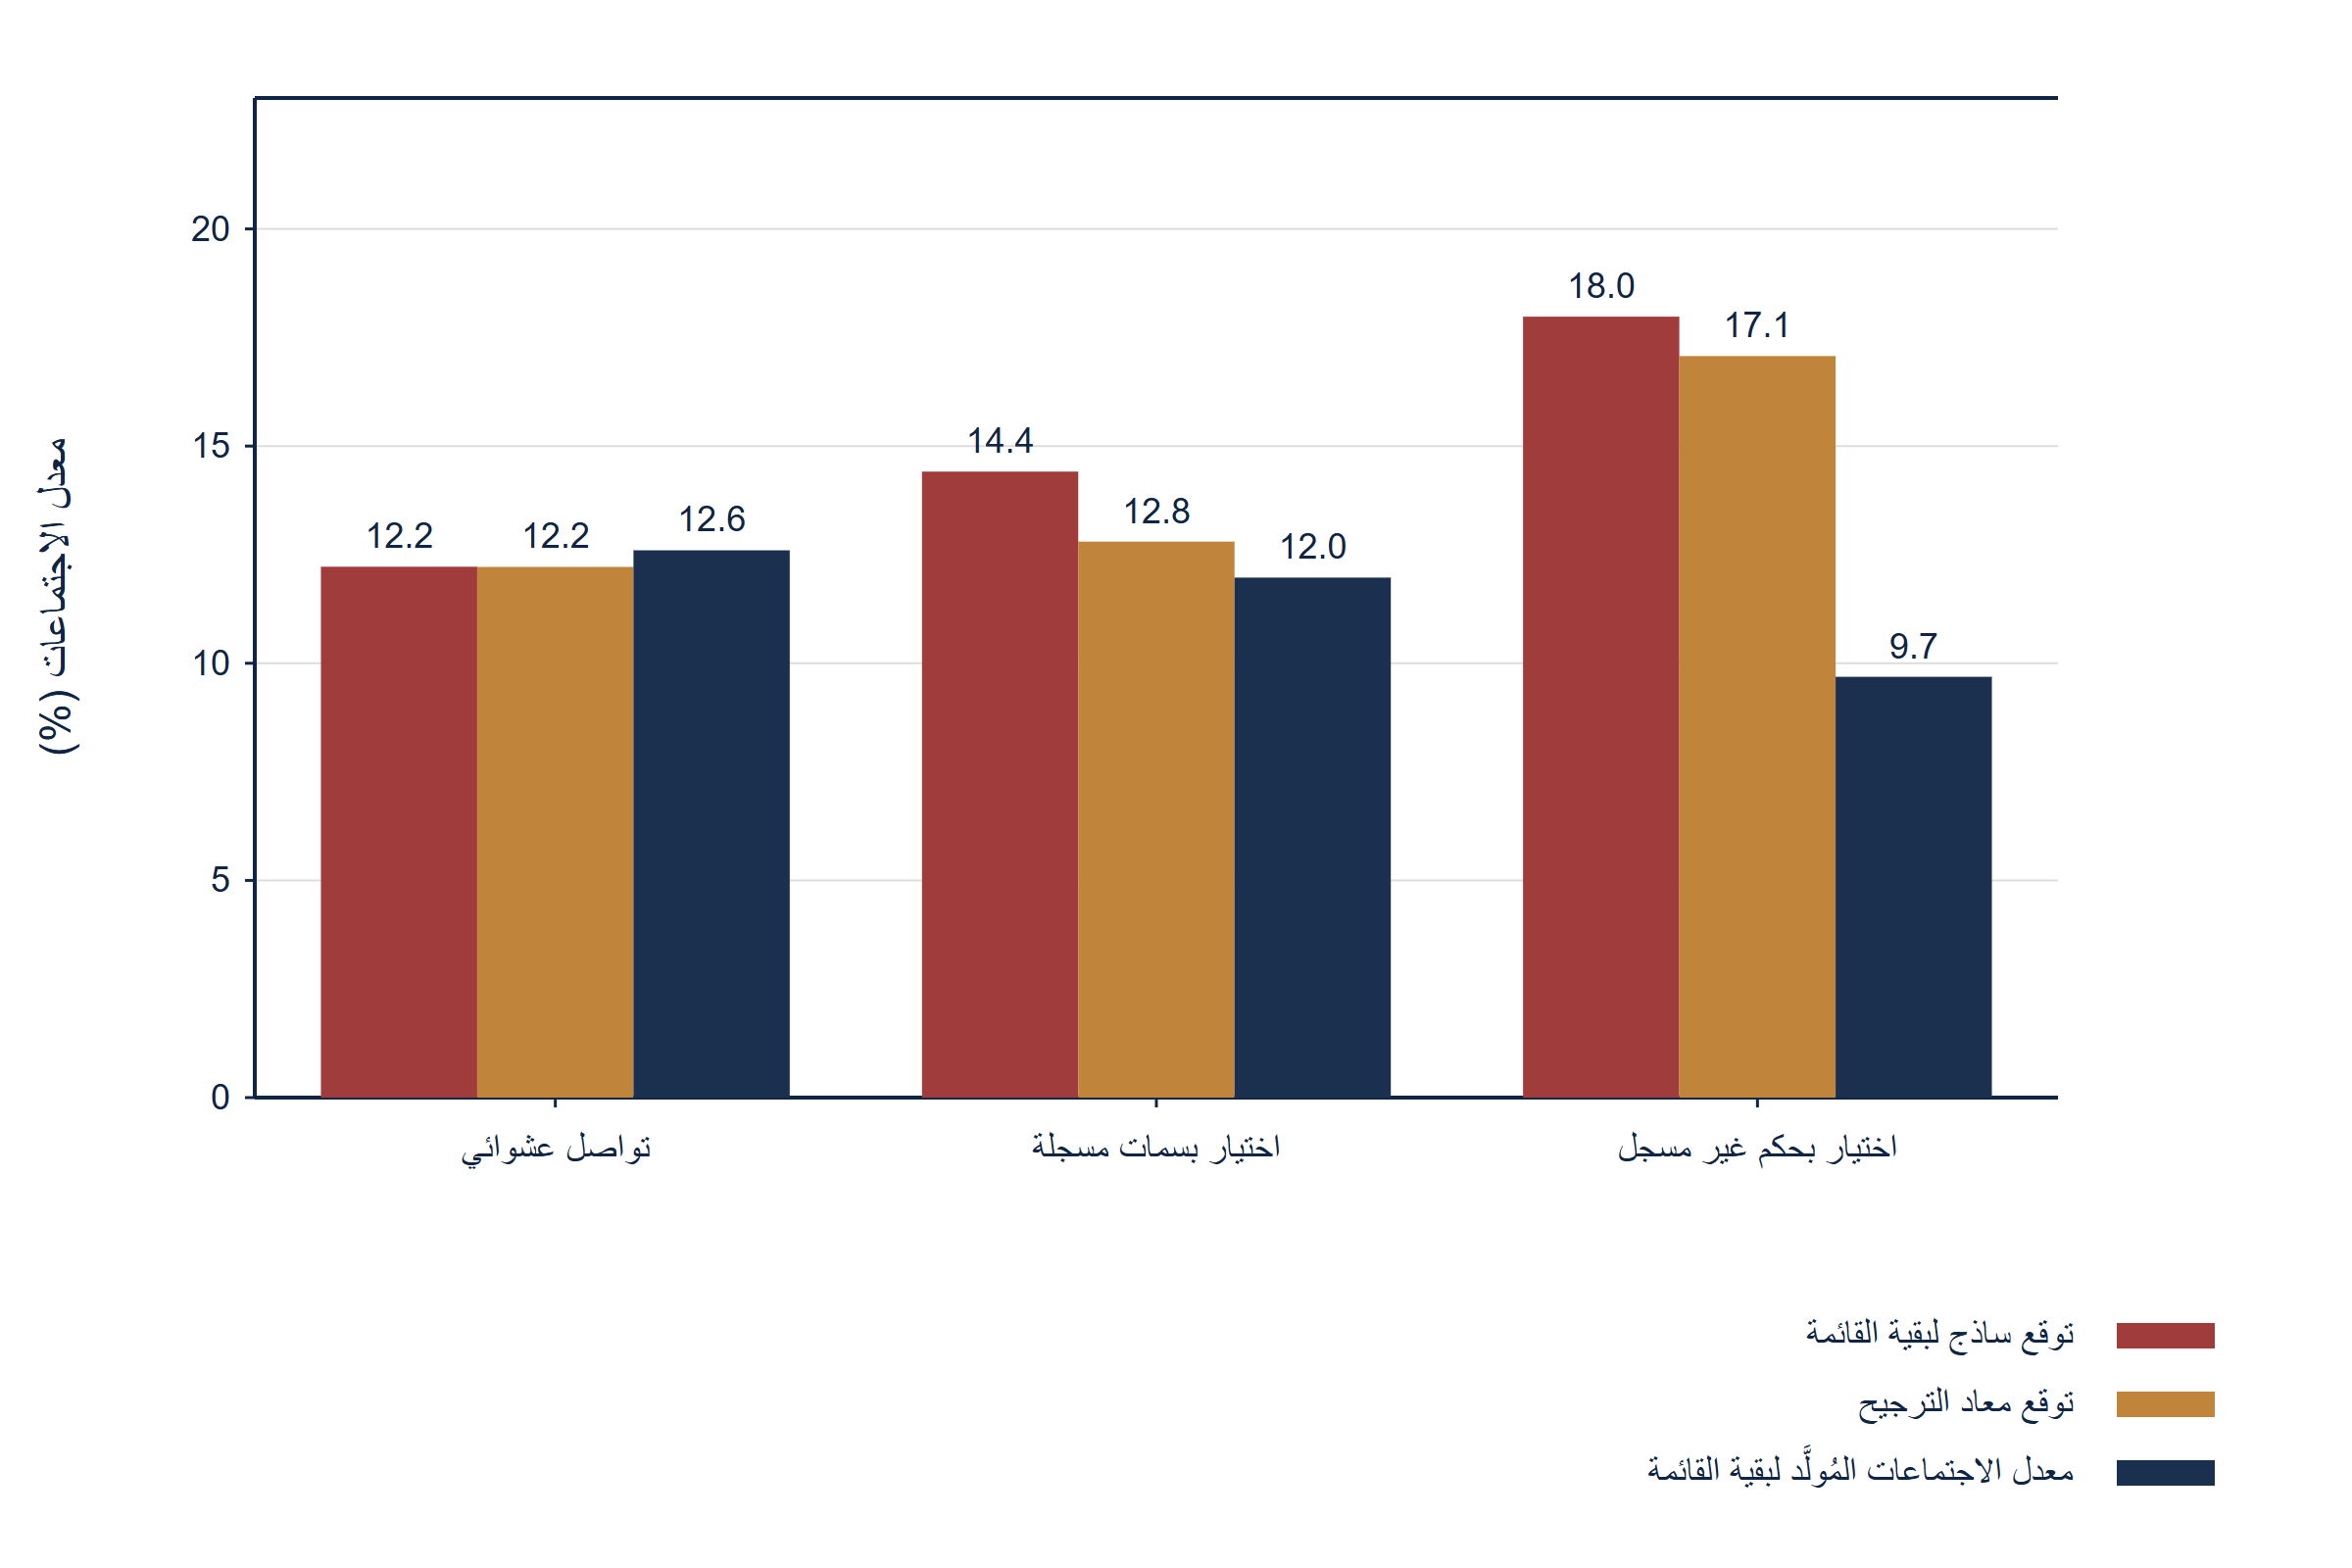
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع. تقدر التوقعات الساذجة والمعاد ترجيحها على كل مجموعة متصل بها وتطبق على المستثمرين الباقين.
16 تخفق الأوزان الخاطئة والسجلات المتقادمة والسوق الأضعف بطرق مختلفة
يطبق الجدول 9 الدالة الأساسية دون إعادة تقدير على حالات ضغط. لكل حالة بصمة تشير إلى العلاج. بطاقة بأوزان خاطئة، هنا 45 نقطة للمنطقة و40 للحجم و15 للاستراتيجية ولا نقاط للدورة، تهبط إلى AUC 0.657 ورفع عُشر أعلى 1.90. ينهار ميل معايرتها إلى 0.46 وثابتها إلى -0.26. يتضرر الترتيب والاحتمال معاً. العلاج مراجعة الأوزان، وهو ما يحتاج بيانات نتائج.
تخفق السجلات المتقادمة بهدوء أكبر. عندما يتقادم نصف سجلات الدورة و30% من سجلات الحجم و15% من الاستراتيجية و10% من المنطقة، تهبط AUC إلى 0.705 ورفع العُشر الأعلى إلى 2.64. يبقى الثابت 0.00 فالمتوسط المتوقع صحيح، لكن الميل يهبط إلى 0.72؛ تُوعَد الدرجات العليا بأكثر مما ينبغي والدنيا بأقل. يبين الشكل 2 التسطح. الأوزان ليست السبب ولا ينبغي تغييرها؛ العلاج تحديث السجلات. ومع الأوزان الخاطئة والتقادم معاً تصبح AUC 0.636.
تخفق السوق الأضعف بطريقة ثالثة. نخفض لوغاريتم أرجحية الاجتماع بمقدار 0.7 لكل مستثمر ونسحب نتائج جديدة. يبقى ترتيب الدرجات ثابتاً، وتبلغ AUC إزاء النتائج الأضعف 0.766. قد يفسر تغير الاحتمالات وسحب النتائج الجديد معاً الفرق عن AUC الأساسية. الميل 0.99، والثابت -0.60؛ تتوقع الدالة 12.4% وتولد السوق 7.6%، بمبالغة مقدارها 1.63 مرة. تحتفظ الدرجة الثابتة بالتمييز في حالة الضغط المصطنعة، بينما تبالغ دالة الاحتمال الأساسية في معدل الاجتماع. العلاج إعادة تقدير الثابت بنتائج حديثة، وهو ما يصفه Van Calster وزملاؤه بالخطوة الأولى لتحديث النموذج. [13]
| قاعدة الترتيب | AUC | رفع العُشر الأعلى | التقاط الخُمس الأعلى | درجة براير | ثابت المعايرة | ميل المعايرة |
|---|---|---|---|---|---|---|
| الترتيب العشوائي | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| الشهرة وحدها | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| العلاقة أولاً | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| أوزان خاطئة وسجلات متقادمة | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| أوزان خاطئة | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| سجلات متقادمة | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| أوزان متساوية | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| البطاقة الأساسية | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| البطاقة الأساسية، سوق أضعف | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| الأوزان الأساسية، سجلات كاملة | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| الأوزان المقدرة مع العلاقة | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| احتمال التوليد (غير متاح عملياً) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج بمدخلات معلنة؛ لا نتيجة مجموعة مرصودة. القيم مقربة. تستخدم صفوف البطاقة دالة الاحتمال الأساسية دون إعادة تقدير. وتستخدم بقية الصفوف، بما فيها معيار الترتيب باحتمال التوليد، دالة لوجستية مقدرة لمدخل ترتيبها عند الإبلاغ عن مقاييس الاحتمال. لذلك لا تحسب قيم براير ومعايرة ذلك المعيار مباشرة من احتمالات التوليد. وتشير n/a إلى مقاييس معايرة محذوفة عمداً من المقارنات الخاصة بالترتيب وحده.
يغير الشكل 6 التقادم بصورة مستمرة. مع تقادم السجلات الأربعة معاً تنخفض AUC من 0.782 للسجلات الكاملة إلى 0.699 عند 30% تقادم، و0.649 عند 50%، و0.605 عند 70%، ويهبط رفع العُشر الأعلى من 3.37 إلى 1.88 عند المنتصف. حين يتقادم سجل الدورة وحده يكون الهبوط ألطف: 0.737 عند 50%، و0.719 عند 70%، لأن الملاءمة الهيكلية تواصل دورها. وعند احتمال إعادة سحب 50% تظل السجلات الناتجة تتفوق على ترتيب الشهرة والعلاقات في هذا المجتمع. تتدهور توقعات التخطيط أسرع من الترتيب؛ فعند احتمال إعادة سحب 50% لكل مدخل من الأربعة يصبح ميل المعايرة 0.52.
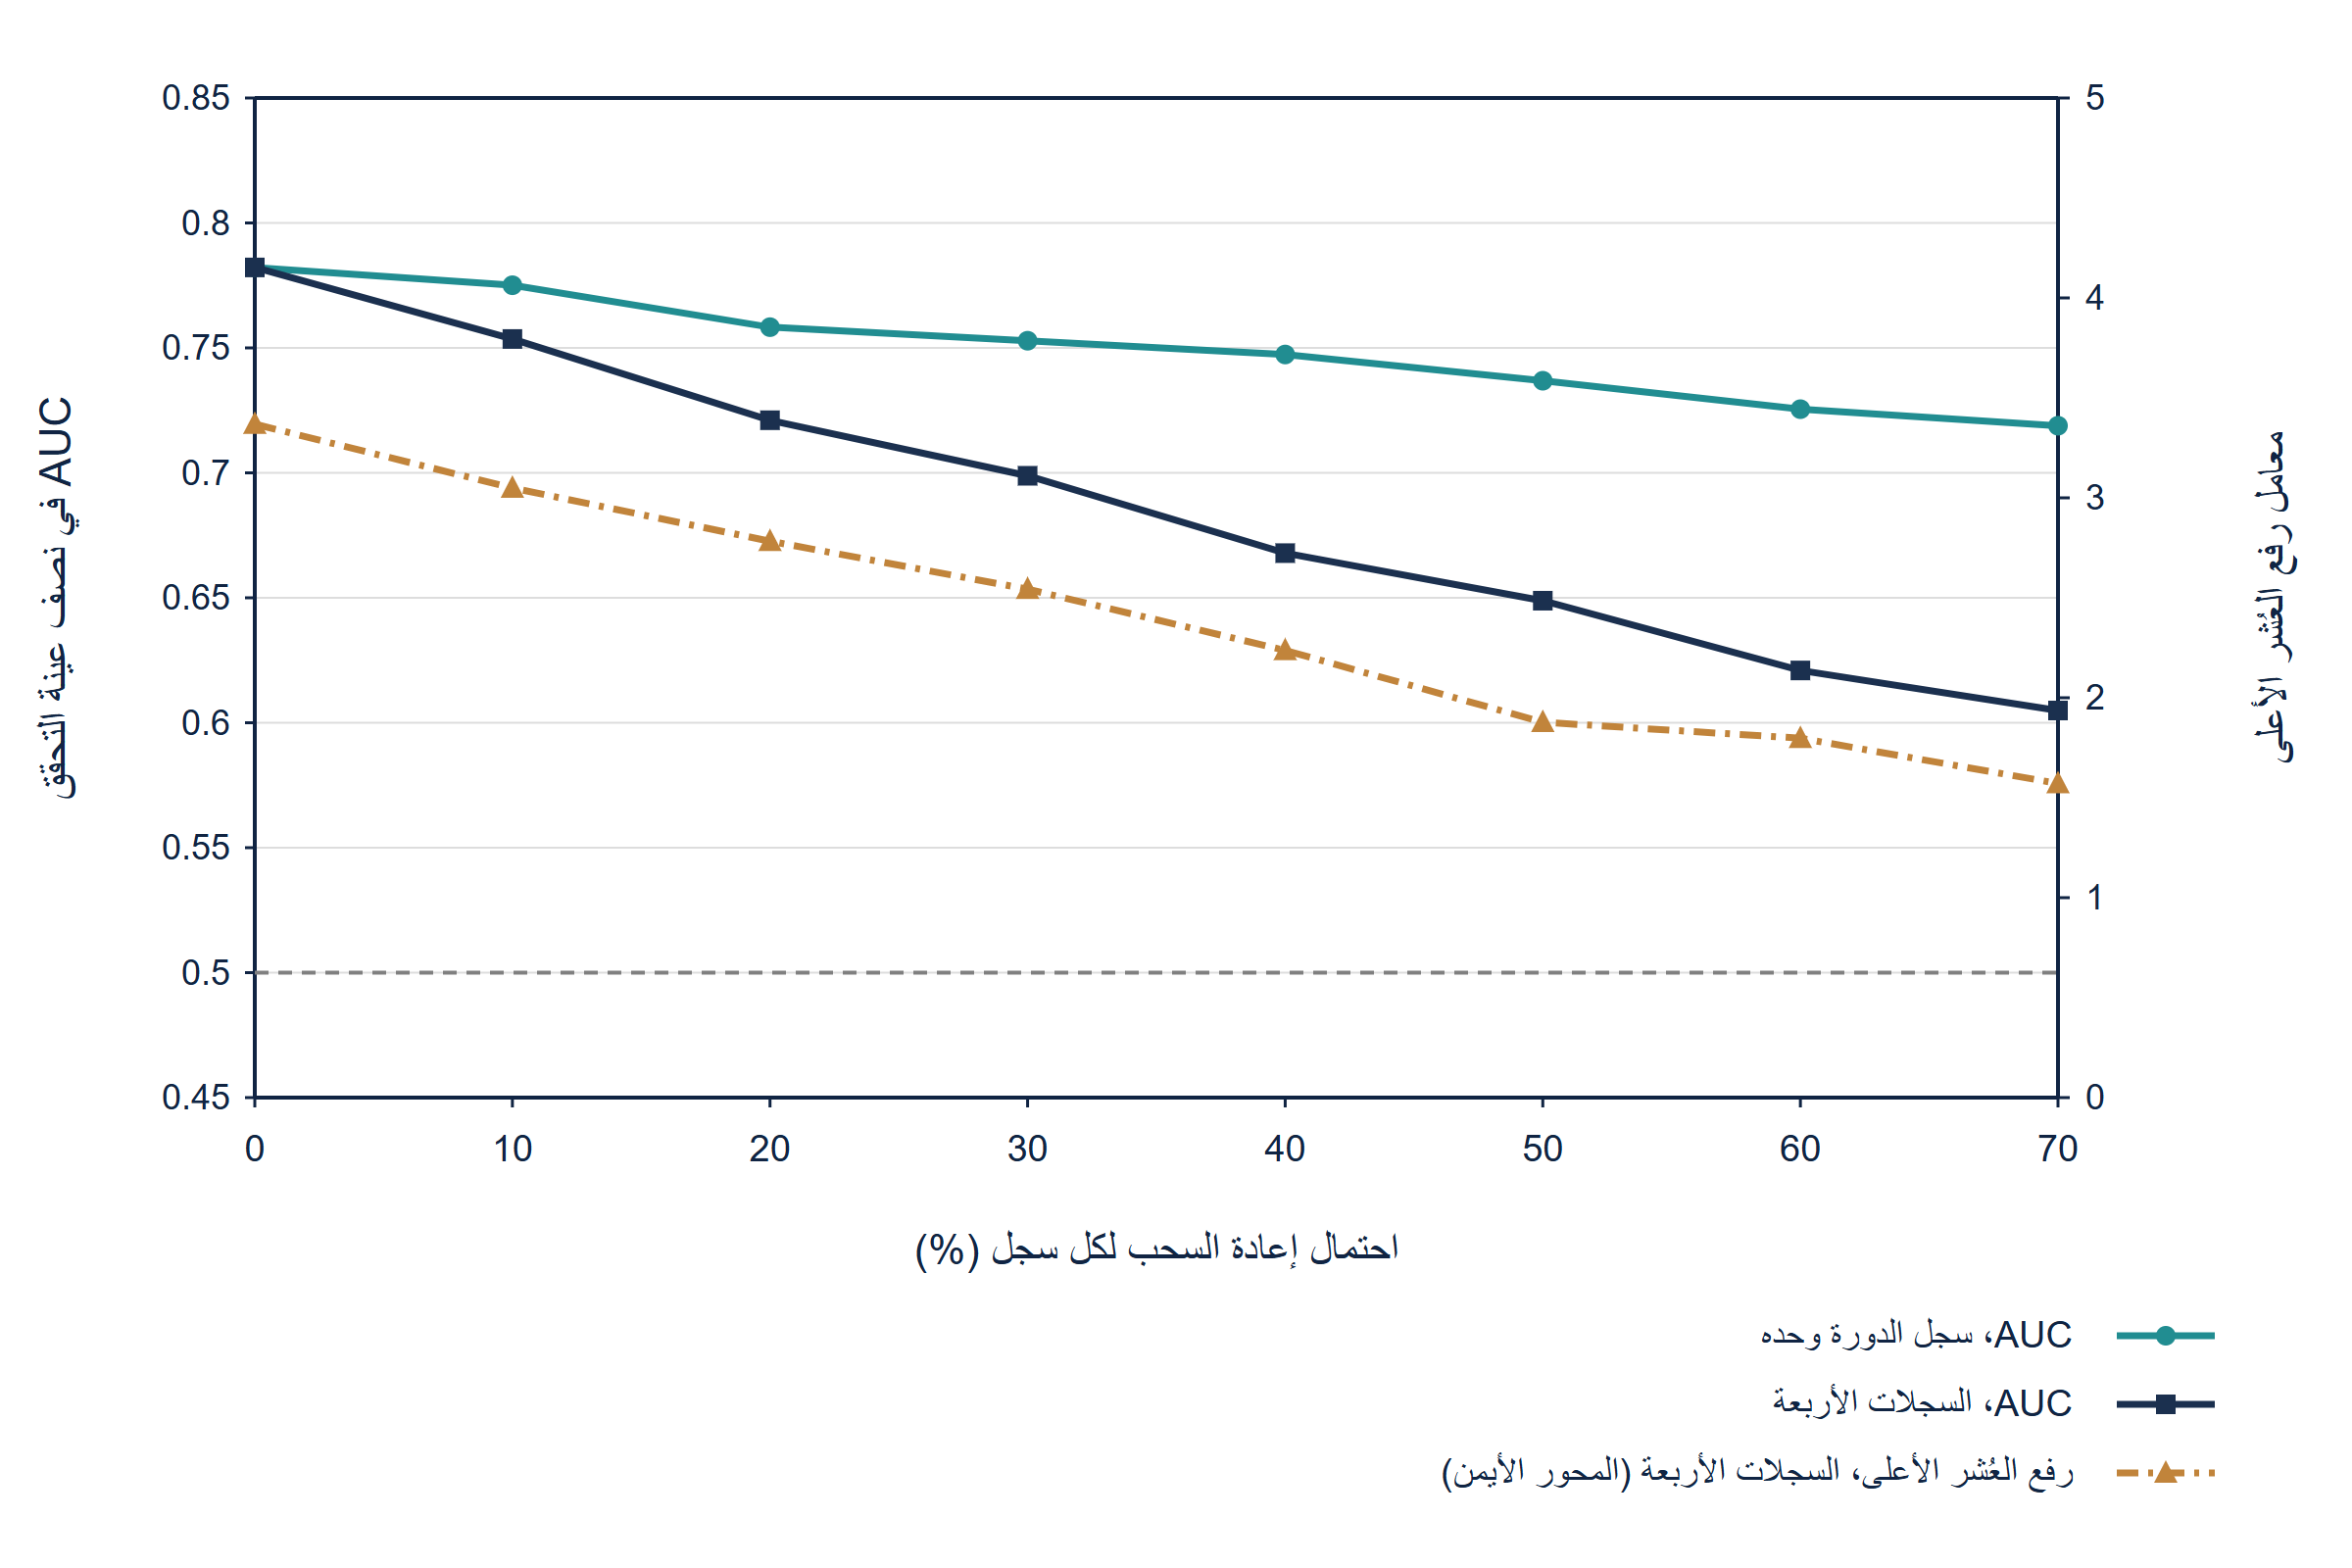
مرر أفقياً لقراءة الشكل بحجمه الكامل. ويمكن فتحه بالحجم الكامل أيضاً.
تحليل MatchPoint للمجتمع المصطنع، نصف التحقق. يعاد سحب السجلات المتقادمة من حصص المجتمع.
17 يحد حجم العينة ما تستطيع حملة واحدة إثباته
تتواصل عملية جمع واحدة مع عشرات أو مئات المستثمرين، لا آلافهم. لمعرفة ما يمكن إثباته نسحب من المجتمع 2 000 مجموعة عشوائية لكل حجم ونحسب AUC لكل منها. يعرض الجدول 10 التشتت. عند تواصل عشوائي مع 100 مستثمر ونحو 12.5 اجتماعاً، تتراوح 90% الوسطى من التقديرات بين 0.624 و0.868. قد يلاحظ الفريق AUC 0.65 أو 0.85 من البطاقة نفسها. وعند 250 تواصلاً يصبح المدى 0.675 إلى 0.824، وعند 1 000 يضيق إلى 0.717 إلى 0.787.
تسجل المعادلة (6a) توليد التقادم: يساوي المستوى المسجل المستوى الحقيقي x ما لم يساو مؤشر إعادة السحب d واحداً، وهو ما يحدث بالاحتمال المحدد للمدخل k؛ حينها يعاد سحب x-star من حصص المجتمع وقد يساوي القيمة الأصلية. وتكيّف المعادلة (6b) إرشاداً منشوراً للتنبؤ السريري كقاعدة تقريبية للتخطيط؛ فقد اقتُرح نحو 200 حالة بالنتيجة و200 دونها لمنحنى المعايرة. [13] عند المعدل المصطنع 12.5% يعطي حساب الأحداث المتوقعة نحو 1 610 تواصلاً. تتطلب أعداد الأحداث الفعلية والتجمع وتعقيد النموذج والدقة المطلوبة تقييماً خاصاً بالدراسة؛ وليس الحساب عتبة تحقق عامة. وتحتاج تقديرات الثابت والميل فواصل عدم يقين أيضاً.
| المستثمرون المتصل بهم عشوائياً | الاجتماعات المتوقعة | متوسط AUC | 90% الوسطى من تقديرات AUC | العرض | الأساس يتفوق على الأوزان الخاطئة | الأساس يتفوق على الأوزان المتساوية |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624 إلى 0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675 إلى 0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700 إلى 0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717 إلى 0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731 إلى 0.774 | 0.043 | 100% | 100% |
تحليل MatchPoint للمجتمع المصطنع. مخرج نموذج بمدخلات معلنة؛ لا نتيجة مجموعة مرصودة. الأرقام مقربة. سُحبت 2 000 مجموعة دون إرجاع لكل حجم.
المقارنات أيسر من تحديد المستويات. تتفوق البطاقة الأساسية على بطاقة الأوزان الخاطئة في 91% من مجموعات حجمها 100، وفي 98% من مجموعات حجمها 250، لأنهما تُقيّمان على المستثمرين والنتائج نفسها. وتتغلب البطاقة الأساسية على بطاقة الأوزان المتساوية، القريبة منها في الجودة، في 88% من مجموعات حجمها 250، و99% من مجموعات حجمها 1 000. قد تبين حملة واحدة أن بطاقة أفضل من بديل ضعيف، لكنها لا تثبت مستوى التمييز ولا تحسم تفاصيل الترجيح الدقيقة ولا ترسم منحنى معايرة. يحتاج ذلك مجموعات مجمعة عبر عمليات جمع التمويل.
18 إعادة الإنتاج والضوابط وما لا تستطيع التجربة إظهاره
يمكن إعادة إنتاج التجربة من ملف واحد. يؤكد النموذج 30 هوية واختبار حدود ويتوقف عند فشل أي منها. يعيد توليد ثانٍ بالبذرة نفسها كل نتيجة بدقة تامة. تحسب AUC للبطاقة الأساسية بثلاث طرق: مجموع الرتب، والتكامل شبه المنحرف لمنحنى ROC، وإجراء متجهي؛ وتتفق حتى عشر خانات عشرية. وتعطي الدرجة المعكوسة واحداً ناقص الرقم. يسرد الجدول 11 الضوابط، بما فيها مطابقة كل جدول للأعشار والشرائح والموجات بإجماليات التحقق.
| الضابط | النتيجة المطلوبة |
|---|---|
| البذرة الثابتة | البذرة 1376؛ يعيد توليد ثانٍ كل نتيجة بدقة |
| المجتمع والنصفان | 12 000 مستثمر؛ 6 000 للتطوير و6 000 للتحقق، دون تداخل |
| احتمالات التوليد | بين الصفر والواحد حصراً في كل مرحلة للمسار |
| تداخل مراحل المسار | الالتزامات ضمن العناية، والعناية ضمن الاجتماعات، بحسب المستثمر وقاعدة الترتيب |
| نقاط البطاقة | مجموع كل بطاقة 100، والدرجات بين 0 و100 |
| AUC للبطاقة الأساسية | 0.743810 بمجموع الرتب وتكامل ROC شبه المنحرف والإجراء المتجهي |
| الدرجة المعكوسة | AUC تساوي واحداً ناقص AUC الأساسية |
| دالة المعايرة | متوسط الاحتمال المقدر يساوي معدل اجتماعات التطوير |
| جدول الأعشار | تطابق الأحجام والاجتماعات؛ متوسط الرفع المرجح 1.00؛ وتنتهي الحصة التراكمية عند 100% |
| الشرائح والموجات | تتطابق الصفوف مع إجماليات التحقق |
| معايير المقارنة | الترتيبان العشوائي وبالشهرة ضمن 0.03 من 0.50؛ واحتمال التوليد أعلى ترتيباً |
| إعادة الترجيح | مجموع أوزان معكوس الاحتمال يختلف عن حجم المجتمع بما لا يتجاوز 5% منه |
| التقادم والدقة | تهبط AUC مع تقادم السجلات وتضيق التقديرات مع كبر المجموعات |
| الاختبارات المؤكدة في model.py | اجتازت 30 هوية واختبار حدود |
تحليل MatchPoint. تؤكد الضوابط في model.py، ويوقف الفشل عملية البناء.
تثبت الضوابط صحة الحساب، ولا تثبت صحة الافتراضات. تُسحب المدخلات مستقلة، بينما ترتبط التفويضات الحقيقية؛ فصاحب التركيز الإقليمي غالباً ما يملك تركيزاً قطاعياً ونطاق حجم يناسبه. نموذج التوليد جمعي على مقياس لوغاريتم الأرجحية، بينما قد يكون الاستبعاد الحقيقي مطلقاً. والتقادم عشوائي، بينما تتقادم السجلات الحقيقية في تجمعات عندما ينهي جيل من الصناديق استثماراته. كل تبسيط حد يعاد بيانه في الجدول 14.
يستحق قيد واحد بياناً منفصلاً. وُلدت النتائج بنموذج تؤثر فيه مدخلات البطاقة. لذلك لا تستطيع التجربة إثبات أن ملاءمة التفويض تتنبأ بسلوك المستثمر؛ إنها تفترض ذلك وتقيس العواقب. تتعلق نتائجها بخصائص الاختبار: كم قوة ترتيب يمكن لدرجة وثائقية امتلاكها حين تصح فرضيتها، وكيف يظهر كل إخفاق، وكيف يشوه الاختيار التاريخ، وكم ينبغي أن تكبر المجموعة. صحة الفرضية في سوق فعلية سؤال لا تجيب عنه إلا البيانات المرصودة.
19 تصميم الأدلة اللازم لدراسة مجموعة قائمة على الموافقة
للتحقق الفعلي خمس خصائص يعرضها الجدول 12. الأولى الموافقة والأساس القانوني: تُستخدم تفاصيل الاتصال والنتائج في التحليل على أساس يسمح به المستثمر ونظام حماية البيانات المطبق، وتجمع النتائج دون تعريف المستثمرين. والثانية طابع زمني لكل حدث، بما فيه البطاقة نفسها. يجب تثبيت الدرجات قبل التواصل. فالدرجة المعدلة بعد الاجتماع تأثرت بالنتيجة التي يفترض أن تتنبأ بها.
الثالثة قاعدة اختيار مسجلة. يذكر الملف لكل اتصال سبب اختيار المستثمر: الدرجة أو العلاقة أو المُعرّف أو المصادفة. والرابعة جزء عشوائي. نقترح توزيع عُشر إلى خُمس قدرة الموجة الأولى بالقرعة. يجب أن تكون احتمالات الاختيار معروفة وموجبة عبر كامل إطار المستثمرين الذي ستطبق عليه التقديرات. إذا اقتصرت القرعة على من فوق درجة دنيا، انطبقت الاستنتاجات على تلك الفئة ولم تقدر استجابات المستبعدين مباشرة. استخدم Bernstein وKorteweg وLaws التوزيع العشوائي للإفصاح عن المعلومات، لا لاختيار المستثمر للتواصل؛ فدراستهم سابقة منهجية للعشوائية وليست تحققاً من مخطط العينات المقترح. [6]
الخامسة الحجم عبر التجميع. يبين القسم 17 أن عملية تمويل واحدة لا تسند منحنى معايرة. يجب تجميع العمليات مع تعريف كل عملية كعامل، لأن الاستجابة تختلف باختلاف فئة الأصول والحجم والسوق. وينطبق مباشرة الاختبار خارج العينة وخارج الزمن الوارد في إرشادات النماذج المصرفية: تُختبر أوزان مثبتة على عمليات أقدم في عمليات أحدث. [16]
| عنصر التصميم | المتطلب | الانحياز أو الخطأ الذي يضبطه |
|---|---|---|
| الموافقة وأساس استخدام البيانات | أساس موثق لاستخدام الاتصال والنتائج؛ تحليل مجمع منزوع الهوية | استخدام غير قانوني أو غير قابل للتكرار للبيانات |
| درجات ثابتة | تأريخ المدخلات والأوزان والدرجة قبل الاتصال، وحفظ التعديلات اللاحقة كنسخ جديدة | دخول المعرفة اللاحقة في المتنبئ |
| تعريفات النتائج | تعريف الاجتماع المستوفي والعناية والالتزام مسبقاً وتأريخها | تضخيم النتيجة بالعد الفضفاض |
| قاعدة اختيار مسجلة | تسجيل سبب كل اتصال: الدرجة أو العلاقة أو المُعرّف أو القرعة | اختيار يتعذر نمذجته |
| جزء عشوائي | توزيع حصة ثابتة من القدرة بالقرعة بين المستثمرين المؤهلين | اختيار بحكم غير مسجل |
| المقام | إبقاء كل مستثمر مؤهل سواء اتُّصل به أم لا، مع أسباب الاستبعاد | انحياز البقاء في المجموعة |
| تواريخ السجلات | تاريخ ومصدر كل مدخل، ولا سيما حالة دورة القرار | الخلط بين التقادم والأوزان الخاطئة |
| التجميع والتقسيم الزمني | تجميع عمليات التمويل مع عامل للعملية، واختبار الأوزان على عمليات لاحقة | ضوضاء العينة الصغيرة والانجراف |
| حزمة مؤشرات التقرير | AUC بفاصل، وجدول الرفع، وثابت المعايرة وميلها، والمسار بحسب الشريحة | الإبلاغ الانتقائي عن مقياس مُجمِّل واحد |
تصميم بحث مقترح. لا تملك الورقة مثل هذه المجموعة ولا تبلغ عنها. [6, 13, 14, 15, 16]
20 رفع تقرير الدرجة إلى العميل ولجنة الاستثمار
تُعرض البطاقة على جمهورين بسؤالين مختلفين. يسأل العميل كم اجتماعاً يتوقع ومتى. وتسأل لجنة المستثمر، إن اطلعت على العملية، لماذا اتُّصل بها. يحتاج الأول أرقاماً معايرة مع عدم يقينها، والثاني أساس الملاءمة الموثق. نقترح حزمة واحدة تخدم الاثنين في الجدول 13، وتصف كل رقم بأنه حقيقة مسجلة أو حكم فريق أو توقع نموذج.
ينبغي إظهار التوقع كنطاق وربطه بدليله. في الحالة المصطنعة يتوقع من أول 100 تواصل توليد 36.8 اجتماعاً، لكن ذلك مبني على دالة مقدرة على مجتمع اتُّصل بكل أفراده. ينبغي للفريق الذي قدر دالته على تاريخه الخاص أن يعرض مع الرقم تحذير القسم 15: التاريخ منتقى، والتوقع لغير المتصل بهم يرجح أن يكون مرتفعاً. وإذا لم تُختبر الدالة على نتائج حديثة وجب التصريح بذلك وعرض التوقع كافتراض.
للتقرير بعد رقابي عندما تصل الحزمة أو محتوياتها إلى المستثمرين. بموجب قاعدة التسويق الأمريكية يجب أن يمكن إسناد الادعاء الجوهري في الإعلان، وأن تعرض المنافع مع تناول عادل ومتوازن للمخاطر. [7] القول إن فرصة طوبقت بتفويض المستثمر ادعاء عن وثائقه، وينبغي دعمه من الملف. أما شمول تواصل محدد بالقاعدة فهو سؤال قانوني للشركة المعنية.
| بند التقرير | المحتوى | السؤال المحسوم |
|---|---|---|
| مطابقة القائمة الطويلة | الأسماء المدروسة والمستبعدة عند البوابة القانونية والمقيمة والمؤجلة، مع الأسباب | هل المقام كامل |
| توزيع الدرجات | عدد المستثمرين بحسب شريحة الدرجة والموجة | القدرة المطلوبة لكل موجة |
| التوقع وأساسه | نطاق الاجتماعات المتوقعة بحسب الموجة مع تاريخ الدالة ومصدرها | ما يستطيع العميل التخطيط بناء عليه |
| الفعل مقابل التوقع | مقارنة الاجتماعات والعناية والالتزامات المتحققة بالتوقع لكل موجة | هل تحتاج الدالة إعادة معايرة |
| حداثة السجلات | حصة المدخلات المراجعة خلال فترة معلنة، بحسب المدخل | هل تعكس النتائج الضعيفة بيانات متقادمة |
| سجل الاختيار | حصة التواصل بالدرجة والعلاقة والمُعرّف والقرعة | هل يمكن أن تكون النتائج دليلاً |
| القرارات المخالفة للدرجة | التواصل المخالف للدرجة مع السبب والنتيجة | هل يضيف الحكم إلى الدرجة |
| الوقت المنقضي | الأيام بين التواصل والاجتماع والعناية والالتزام | هل يصح افتراض الدورة |
حزمة مقترحة. البنود مواد يُقترح إعدادها للمراجعة، ولا تدعي الورقة أن أي برنامج أنتجها.
21 استخدام البيانات والذكاء الاصطناعي لصيانة المدخلات مع حوكمة النماذج
تحدد التجربة قيمة البيانات الأفضل بدقة. تطبيق الأوزان نفسها على سجلات كاملة يرفع AUC من 0.744 إلى 0.782، بزيادة 0.038. وإعادة تقدير الأوزان وإضافة العلاقة ترفعها إلى 0.758، بزيادة 0.015. في هذا المجتمع تفوق قيمة تحديث السجلات تحسين الأوزان. يتوقف هذا الترتيب على معدلات التقادم المفترضة، ويتغير بمدخلات أخرى. لكنه يشير إلى موضع اختبار الجهد أولاً: تواريخ ومصادر سجلات الدورة والحجم.
هذه مهمة قد تلائم نماذج اللغة وأدوات البيانات: قراءة السياسات والتقارير السنوية وأوراق اللجان والإعلانات، واستخراج النطاقات والحدود المعلنة، والإشارة إلى السجلات التي استُبدل مصدرها. يجب تحديد التقييم قبل اعتماد الأداة. ومن الاختبارات المفيدة الاتفاق مع قارئ بشري على مجموعة وثائق محجوزة، ومعدل الحدود المستخرجة التي لا يمكن ردها إلى مقطع، وتغير السجلات المتقادمة خلال ربع سنة. هذه معايير مقترحة. لا تعرض الورقة نموذجاً مدرباً أو دقة استخراج أو تحسناً متحققاً.
يحتاج النموذج المقدر الذي يحل محل البطاقة ضوابط أقوى منها. يصف إرشاد مخاطر النماذج المصرفية المراجعة النقدية الفعالة بأنها تحليل من أطراف موضوعية ذات خبرة ومكانة تتيح إحداث التغيير، ويضع الذكاء الاصطناعي التوليدي والقائم على الوكلاء خارج نطاقه لحداثته وسرعة تطوره. [16] نستعير نقطتين بالقياس. ينبغي أن يراجع النتائج شخص غير واضع البطاقة. والأداة التي تقرأ الوثائق مصدر بيانات يفحص، بينما يبقى قرار التواصل لدى شخص مسمى مسؤول عن النطاق القانوني.
22 تطبيق الإطار في جمع تمويل فعلي أو طرح صندوق
للشركة أو الراعي الجامع للتمويل تسلسل خطوات. يبني القائمة الطويلة ويطبق البوابة القانونية مع المستشار. يقيم كل مستثمر باقٍ من وثائق مؤرخة ويثبت الدرجات. يحدد قدرة الموجة الأولى بصدق بساعات المسؤولين. يختار حدود الموجات من توزيع الدرجات، ويكلف أصحاب العلاقات بالأسماء التي تختارها الدرجة، ويحجز جزءاً عشوائياً. بعد الأولى يقارن الاجتماعات بالتوقع لكل شريحة قبل إطلاق الثانية. تحكم البطاقة الترتيب، ولا تستبدل الحكم على صلاحية المستثمر مالكاً أو مقرضاً.
لمدير يجمع صندوقاً من الشركاء المحدودين تتغير المدخلات ويبقى المنطق. تقرأ ملاءمة الاستراتيجية إزاء نطاقات برنامج الجهة المخصصة، والحجم إزاء حد حصتها من الصندوق وحجمه المستهدف، والدورة إزاء وتيرة التزاماتها وجدول لجنتها. [1, 3] المسار أطول، وتجديد التزام المستثمر القائم يختلف عن العلاقة الجديدة؛ فيجب تقييم القائمين والإبلاغ عنهم كمجموعة منفصلة. التفضيل المحلي نمط موثق لدى بعض جهات التخصيص. [5] لذلك تقيم المنطقة من جانب المستثمر.
في الخليج يحتاج النطاق القانوني والدورة عناية خاصة. يصل صندوق ذو موطن قانوني خارج الاختصاص المعني ويعرض في مركز دبي المالي العالمي أو السعودية عبر مسارات القسم 4، ويحدد المسار من يمكن إدراجه أصلاً. [10, 11] تتوقع مبادئ سانتياغو من الصناديق السيادية الإفصاح عن وصف لسياسة الاستثمار، [2] وهو ما يدعم التقييم الهيكلي الوثائقي، بينما نادراً ما تكون حالة الدورة عامة. لدى هؤلاء المستثمرين يُقيّم التوقيت غالباً عند المستوى الأوسط غير المؤكد، وتقرأ الدرجة كبيان عن الملاءمة.
القاعدة واحدة في السياقات الثلاثة. رتّب بالدرجة حين تندر القدرة وتكون السجلات حديثة. حدّث السجلات قبل تغيير الأوزان. أعد معايرة التوقع عندما تختلف الموجة الأولى عن المنتظر في كل الشرائح. قيّم الاختيار في تاريخ الفريق قبل توقع غير المتصل بهم. استثمر مبكراً في جزء عشوائي لتحصل على مقارنة قائمة على التصميم داخل إطار المستثمرين الذي تغطيه القرعة.
23 القيود والقرار التالي
التجربة مصطنعة وحدودها من بنائها. تحتوي فرصة واحدة ولا منافسة بين فرص على انتباه المستثمر نفسه. تنمذج استجابة المستثمر لا جودة الشركة أو الصندوق، وهي عملياً ما يهيمن على المراحل المتأخرة. تفترض ألا يكلف التواصل الفاشل العلاقة شيئاً، وأنه يمكن التواصل لاحقاً مع المؤجل بالشروط نفسها. وتعامل المستثمرين كمستقلين، رغم حديثهم معاً وتغير استجابة الباقين بالتزام مستثمر ارتكاز.
النتائج الإحصائية خاصة بالمدخلات. AUC البالغة 0.744 هي ما تحققه هذه البطاقة في هذا المجتمع؛ ويعطي تركيب تفويضات أو تباين رغبة أو معدل تقادم مختلف رقماً آخر. المعدل الأساسي 12.5% وتحويلات المسار من وضع المؤلف. وتتوقف نتيجة الاختيار على مقدار حكم الفريق غير المسجل، الذي نحدده افتراضاً. لا ينبغي اقتباس أي رقم كمعدل تحويل سوقي أو توقع لجمع تمويل أو مقياس لإضافة المستشار. يبين الجدول 14 ما يجب أن يحل محل كل حد قبل استخدام الإطار في معاملة.
| الحد الحالي | الدليل المطلوب للامتداد | القرار المتأثر |
|---|---|---|
| نتائج مصطنعة | مجموعة بموافقة وطوابع زمنية وفق تصميم الجدول 12 | هل تتنبأ البطاقة أصلاً |
| أوزان وضعها المؤلف | نتائج مجمعة تكفي لتقدير الأوزان واختبارها خارج الزمن | نقاط كل مدخل |
| معدلات تقادم مفترضة | تدقيق تواريخ السجلات إزاء الحالة المؤكدة لاحقاً | وتيرة التحديث وميزانية البيانات |
| مدخلات مستقلة | التوزيع المشترك المرصود لسمات التفويض | حجم كل موجة ومجموعة التأجيل |
| دالة واحدة من الدرجة إلى الاحتمال | نتائج حديثة بحسب فئة الأصول والحجم والسوق | توقع العميل للاجتماعات والتوقيت |
| العلاقة خارج الدرجة | النتائج بحسب القناة والمُعرّف | من يجري كل اتصال |
| فرصة واحدة بلا منافسة | سجل التواصل المتزامن على مستوى المستثمر | توقيت الإطلاق |
| النطاق القانوني كشرط أهلية | مشورة قانونية بشأن الوعاء والمسار وفئة المستثمر | من يجوز أن يدخل القائمة |
امتداد مقترح لتجربة المؤلف. يحتاج كل امتداد دليلاً مرصوداً؛ ولا يعامل أي منها كنتيجة مرصودة هنا.
إذن يتعلق القرار التالي بالدليل بقدر ما يتعلق بالتواصل. يستطيع فريق يرتب المستثمرين بالفعل اعتماد تعريفات القسم 2 وتثبيت درجاته وتسجيل سبب كل اتصال. يستخدم الجزء العشوائي قدرة الموجة الأولى، وتتوقف كلفة الفرصة على إطار العينة والترتيب البديل. توحي التجربة بقيمته: يجب أن يعالج التقييم المرصود آلية الاختيار قبل إسناد توقعات غير المتصل بهم أو المقارنة بين الدرجة والحكم. تظهر هذه التجربة سلوكاً تنبؤياً تحت افتراضاتها المعلنة. ولم نتحقق ضمن المصادر المراجعة من تحقق لهذه البطاقة على مجموعة مرصودة.
المراجع
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
نبذة عن المؤلف
يتمتع Chennakeshav (CK)، المسؤول التنفيذي في تمويل الشركات والخدمات المصرفية الاستثمارية، بخبرة عالمية تتجاوز 25 عاماً في استحداث الصفقات وهيكلتها وتنفيذها في مجالات الاندماج والاستحواذ ورأس مال النمو والاستراتيجية المؤسسية. وقد قاد تكليفات لخلق القيمة للمؤسسين والشركات والصناديق؛ رابطاً منظور مجلس الإدارة بالتنفيذ العملي وإتمام الصفقات.
تشمل مسيرته Morgan Stanley وHSBC وLloyds Banking Group وEWEC وشركات محفظة ADQ وEmirates Growth Fund، عبر قطاعات TMT والعقارات والتقنيات المالية والتقنيات العميقة والتقنيات النظيفة والبنية التحتية والطاقة. وقد تعاون مع القيادات التنفيذية وصناديق الملكية الخاصة ورأس المال الجريء والصناديق السيادية والمكاتب العائلية لتمويل عمليات جمع رأس مال معقدة ومشاريع التوسع، وقاد مبادرات الفحص النافي للجهالة في الاندماج والاستحواذ والتكامل بعد الاندماج وتحول الأعمال لخلق القيمة.
يشغل منصب الشريك المدير في Matchpoint Partners، ويقود ممارسة الشركة في تمويل الشركات والاندماج والاستحواذ وجمع رأس المال. ويحمل MBA من London Business School، ودرجة في الهندسة من VTU، ويدرس للحصول على ماجستير القانون (LLM، قيد الدراسة) من UCL London.
بصفته مرشداً نشطاً للشركات الناشئة، يقدم CK الإرشاد في Techstars وDIFC FinTech Hive وStartup Grind وFounder Institute وIN5، ويشغل دور مرشد ريادة الأعمال المقيم (EMiR) في London Business School، ويشارك في تحكيم Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
إخلاء المسؤولية
هذا البحث جزء من سلسلة مستمرة عن هيكل الأسواق الخاصة والبديلة. والآراء الواردة فيه تعبر عن المؤلف. والبحث لأغراض المعلومات فقط، ويصف هيكل السوق بصورة عامة، ولا يشكل مشورة استثمارية أو قانونية أو ضريبية أو تنظيمية أو توصية بشأن أي ورقة مالية أو وعاء استثماري أو طرف مقابل.
