
1 A decisão de ordenar as abordagens pela adequação ao mandato
Uma captação de capital consome um recurso que não se pode recuperar por compra: a atenção de quem consegue explicar a empresa ou o fundo. Um fundador, diretor financeiro ou promotor que capta capital privado e um gestor que capta junto de investidores em fundos têm de decidir quais os investidores a contactar primeiro, quais reservar para uma vaga posterior e quais não abordar. Este estudo trata dessa decisão de sequenciação. Pergunta se uma grelha de adequação ao mandato, baseada em estratégia, geografia, montante de investimento e ciclo de decisão, prevê uma primeira reunião qualificada suficientemente bem para orientar a ordem das abordagens.
A pergunta é mais circunscrita do que parece. Uma grelha pode ordenar corretamente os investidores e ainda assim induzir em erro uma previsão de planeamento. Pode prever bem num mercado e sobrestimar noutro. Pode também parecer excelente num histórico de abordagens que foram, elas próprias, escolhidas por juízo discricionário. Separamos, por isso, três propriedades: se a pontuação ordena os investidores, se as suas probabilidades estão corretas e se a evidência subjacente resistiria a outro método de escolha de quem abordar. Cada propriedade apoia uma parte diferente da decisão e falha de forma distinta.
A evidência disponível sustenta esta separação. Os investidores institucionais e os organismos que definem as suas normas publicam critérios de mandato, pelo que a adequação pode ser extraída dos documentos. [1, 2, 3] A investigação sobre o comportamento dos investidores documenta funis por etapas, originação assente em redes e preferência pelo mercado de origem. [4, 5, 6] Os reguladores definem quem pode legalmente receber uma oferta. [7, 8, 9, 10, 11] A literatura estatística estabelece como avaliar uma pontuação. [12, 13, 16] Nenhuma destas fontes testa uma grelha usada na prática face aos resultados das abordagens, e a nossa revisão não encontrou um teste publicado desse tipo; esta afirmação diz respeito à nossa revisão e não à totalidade da literatura.
O nosso principal contributo é uma experiência reprodutível que mostra o que uma validação teria de medir e qual a dimensão necessária. Não dispomos de uma coorte observada de abordagens com consentimento e marcas temporais, e declarámo-lo expressamente. A população, os resultados e as taxas da experiência são construídos. A experiência estabelece como uma determinada grelha se comporta sob determinados pressupostos. Não estima a taxa de resposta de qualquer investidor, a conversão de qualquer captação ou o valor de qualquer assessor.
2 Definir a primeira reunião qualificada antes de definir a pontuação
Uma pontuação prevê um resultado, pelo que esse resultado deve ser fixado primeiro. Propomos registar uma primeira reunião qualificada apenas quando se verificam quatro condições: a reunião realizou-se, o investidor esteve representado por alguém com autoridade para fazer avançar uma oportunidade, recebeu previamente o resumo do mandato e confirmou que a oportunidade cabia num mandato em que podia atuar. Uma chamada de cortesia, uma reunião aceite por favor e uma reunião com um analista que recolhe informação de mercado são registadas, mas não contam como qualificadas.
A definição importa porque um resultado definido de forma permissiva favorece uma pontuação fraca. Se qualquer conversa contar, uma classificação pela proximidade das relações parecerá funcionar, porque os conhecidos aceitam chamadas. As etapas posteriores exigem a mesma disciplina. A progressão para diligência é registada quando o investidor pede acesso à sala de dados ou emite uma lista de pedidos de diligência. Um compromisso só é registado quando um documento assinado cria uma obrigação vinculativa de investimento. Termos de investimento não vinculativos e manifestações de interesse são registados separadamente. Cada evento tem uma data.
A tabela 1 apresenta o registo proposto para cada investidor na lista alargada. Separa o que o investidor publicou do que a equipa considera e inclui uma data de revisão para cada fator. A separação é deliberada. A secção 15 mostra que o juízo não registado é a principal via pela qual uma coorte histórica induz em erro. O registo é uma proposta para um dossier de transação; não constitui uma conclusão sobre qualquer investidor.
| Registo | Informação necessária | Decisão apoiada |
|---|---|---|
| Estratégia declarada | Classe de ativos, fase, instrumento e exclusões, com o documento de origem e a respetiva data | Se a oportunidade se encontra dentro, na proximidade ou fora do mandato |
| Geografia declarada | Regiões permitidas, prioritárias e excluídas e quaisquer limites de concentração | Se o investidor pode deter a exposição |
| Capacidade de investimento por operação | Compromisso mínimo e máximo, limites à participação no veículo e interesse em coinvestimento | Se o montante proposto pode ser investido |
| Estado do ciclo de decisão | Período e ritmo de investimento, calendário do comité e último estado conhecido da afetação de capital | Se o investidor pode atuar agora |
| Perímetro legal | Categoria do investidor em cada jurisdição relevante e via de abordagem permitida | Se e como o investidor pode ser abordado |
| Relação | Contacto existente, intermediário de apresentação e consentimento para contacto | O canal e a pessoa que faz a abordagem |
| Evento de abordagem | Data, remetente, material enviado e regra que selecionou o investidor | Se o resultado pode ser utilizado como evidência |
| Resultado | Eventos datados de reunião, diligência e compromisso segundo as definições anteriores | O resultado face ao qual a pontuação é testada |
Registo de transação proposto. As entradas descrevem informação a obter; não são conclusões sobre um investidor específico. [1, 2, 3]
3 Ler o mandato na documentação publicada pelo próprio investidor
A adequação ao mandato é observável porque as instituições registam os seus mandatos por escrito. Os Santiago Principles, publicados em outubro de 2008 pelo International Working Group of Sovereign Wealth Funds, estabelecem que a política de investimento de um fundo deve ser clara e coerente com os seus objetivos definidos, tolerância ao risco e estratégia de investimento. Acrescentam que a política deve tratar da utilização de gestores externos e do processo de seleção e que uma descrição da política deve ser divulgada publicamente. [2] Os princípios são voluntários. Estabelecem uma expectativa de divulgação; não demonstram que o interesse atual de um determinado fundo corresponda à sua política publicada.
As políticas dos fundos de pensões públicos mostram a forma destes critérios. Uma política do programa de capital de investimento submetida ao Investment Committee da CalPERS em novembro de 2019 estabelece metas e intervalos estratégicos: aquisições a 65%, num intervalo de 55% a 75%; crescimento a 15%, entre 5% e 20%; estratégias ligadas ao crédito e oportunistas a 10% cada, entre 0% e 15%; e capital de risco a 1%, entre 0% e 7%. Limita um compromisso a 25% de um único fundo, impõe um teto à exposição a um general partner como proporção do programa e exige que o pessoal reporte mensalmente as propostas recebidas, a respetiva fase no processo e o encaminhamento dado. [3] O documento é uma nota datada do comité com revisões propostas. Sustenta a existência e a forma de limites publicados; não constitui evidência dos limites atuais.
A norma de diligência utilizada pelos investidores em fundos aponta para os mesmos fatores. O questionário da Institutional Limited Partners Association, atualizado em novembro de 2021, abrange vinte temas. A secção de estratégia de investimento pede ao gestor os montantes de transação previstos, incluindo mínimo e máximo, ritmo de investimento, períodos de detenção, foco geográfico, setorial e de fase, e eventuais limites de concentração geográfica ou setorial. [1] A ILPA declara que o questionário não é obrigatório. Mostra quais os atributos sobre os quais os investidores perguntam primeiro. Não ordena esses atributos nem mede a frequência com que uma incompatibilidade termina uma conversa.
Estas fontes justificam os fatores da grelha como categorias. Nenhuma fornece uma ponderação. Os pontos atribuídos a cada fator na secção 7 são uma escolha de desenho; a experiência pergunta o que acontece quando essa escolha está errada.
4 Tratar a geografia como fator do mandato e como perímetro legal
A geografia entra na decisão de duas formas. É uma preferência, porque os investidores se concentram em locais onde têm conhecimento e relações, e é um perímetro, porque as ofertas só podem ser dirigidas a determinadas pessoas e por determinadas vias. Hochberg e Rauh concluem que todos os tipos de investidores institucionais sobreponderam fundos de capital de investimento do seu próprio estado norte-americano. Nos fundos de pensões públicos, essa sobreponderação representa, em média, 9.7% da carteira de capital de investimento; os investimentos no próprio estado têm um desempenho inferior aos realizados fora dele. [5] O estudo abrange investidores norte-americanos em fundos e uma única classe de ativos. Sustenta a utilização da proximidade como preditor de interesse. Não demonstra que a proximidade preveja um bom resultado para qualquer das partes.
Os exemplos regulamentares seguintes descrevem as versões citadas das regras. Antes de qualquer abordagem, os assessores jurídicos devem confirmar a legislação em vigor, as autorizações da empresa e a classificação do destinatário. A regra norte-americana citada sobre comercialização por assessores de investimento define as comunicações publicitárias abrangidas e restringe declarações falsas, alegações materiais não fundamentadas e benefícios apresentados sem tratamento justo e equilibrado dos riscos. A aplicação a uma comunicação concreta depende do conteúdo, dos destinatários e das exclusões aplicáveis. [7] A Rule 506(c) permite a solicitação geral por um emitente, desde que todos os compradores sejam accredited investors, o emitente tome medidas razoáveis para verificar esse estatuto e sejam cumpridas as restantes condições da Regulation D. [8] No Reino Unido, uma empresa não deve comunicar uma promoção de um investimento não destinado ao mercado de massas que seja suscetível de chegar a um cliente de retalho, salvo isenções que dependem da categoria certificada do destinatário. [9] As unidades de participação em organismos de investimento coletivo não regulados ficam fora dessa regra e são antes regidas pela section 238 do Financial Services and Markets Act 2000. [9]
As regras do Golfo são igualmente específicas. As orientações do regulamento da Dubai Financial Services Authority registam que um fundo estrangeiro só pode ser oferecido a partir do Dubai International Financial Centre quando uma de três condições é cumprida. Uma delas é a colocação privada junto de pessoas qualificadas como Professional Clients com uma subscrição inicial de, pelo menos, USD 50 000. [10] As Investment Funds Regulations sauditas exigem que um fundo estrangeiro seja oferecido através de um distribuidor autorizado por colocação privada, definida por clientes institucionais e qualificados com um limite ao montante que cada destinatário de retalho pode pagar, após notificação à Autoridade pelo menos quinze dias antes da oferta. [11] Não analisámos as regras do regulador do Abu Dhabi Global Market e não fazemos qualquer afirmação sobre elas.
A tabela 2 converte estas regras em registos da grelha. O perímetro legal é uma condição de acesso e nunca uma pontuação. Um investidor fora da categoria permitida é retirado da lista ou encaminhado por uma via autorizada antes de qualquer ordenação. Uma pontuação elevada de adequação nunca deve justificar uma abordagem que o perímetro exclui. A tabela é uma síntese de investigação e não aconselhamento jurídico.
| Jurisdição e fonte | O que a fonte estabelece | Registo para a lista alargada |
|---|---|---|
| Estados Unidos: regra de comercialização para assessores, 17 CFR 275.206(4)-1 | Certas comunicações de assessores a potenciais investidores em fundos privados cabem na definição de publicidade; as alegações abrangidas devem ser fundamentadas e equilibradas. A regra inclui condições para o desempenho bruto e líquido e exclusões do seu âmbito | Versão aprovada do material enviada a cada investidor; dossier de fundamentação |
| Estados Unidos: Rule 506(c) | A solicitação geral é permitida quando todos os compradores são accredited investors e são tomadas medidas razoáveis de verificação | Via de oferta escolhida; prova de verificação para cada comprador |
| Reino Unido: FCA COBS 4.12B | As promoções de investimentos não destinados ao mercado de massas não podem chegar a clientes de retalho sem uma isenção; medidas razoáveis para determinar a categoria do destinatário; unidades de organismos não regulados ficam sujeitas à section 238 | Categoria do cliente e, quando relevante, data do certificado |
| DIFC: DFSA Collective Investment Rules, capítulo 15 | As ofertas de fundos estrangeiros exigem um designated fund, uma recomendação de adequação ou uma colocação privada junto de Professional Clients com pelo menos USD 50 000 de subscrição inicial | Via utilizada; classificação como Professional Client |
| Arábia Saudita: CMA Investment Funds Regulations, parte 6 | Os fundos estrangeiros são oferecidos através de um distribuidor autorizado por colocação privada, definida por clientes institucionais e qualificados, com limite por destinatário de retalho e quinze dias de aviso prévio | Distribuidor designado; data da notificação; categoria do investidor |
Síntese das fontes citadas para fins de investigação; não é aconselhamento jurídico. Cada linha indica o que a fonte estabelece e não descreve integralmente o regime. [7, 8, 9, 10, 11]
5 Separar o estado do ciclo de decisão da adequação estrutural ao mandato
Estratégia, geografia e montante de investimento mudam lentamente. Descrevem o que o investidor está autorizado e inclinado a fazer. O estado do ciclo de decisão muda rapidamente. Descreve se o investidor pode atuar no período relevante: se o veículo ainda está a investir, se a afetação anual de capital está aberta e quando o comité volta a reunir. Tratamos os três primeiros fatores como adequação estrutural e o quarto como oportunidade temporal. Um investidor com adequação estrutural perfeita e uma afetação fechada é um bom nome para a próxima captação e um mau uso do tempo nesta.
A investigação sobre investidores de capital de risco dá uma noção do tempo necessário, com limites. Num inquérito a 885 investidores institucionais de capital de risco em 681 empresas, Gompers, Gornall, Kaplan e Strebulaev relatam que uma operação média demora 83 dias a concluir e envolve 118 horas de diligência e dez chamadas para referências. [4] São valores autodeclarados por sociedades de capital de risco que avaliam empresas. Não descrevem investidores em fundos a avaliar fundos, investidores em crédito ou instituições do Golfo. Estabelecem que o intervalo entre o primeiro contacto e o compromisso é suficientemente longo para que o estado do ciclo de um investidor mude durante o processo.
A oportunidade temporal também tem os piores dados. Uma política publicada é datada e estável; o estado de investimento é inferido de anúncios, conversas e calendário. Esperamos, por isso, que o registo do ciclo de decisão esteja desatualizado mais frequentemente do que qualquer outro fator e atribuímos-lhe a taxa de desatualização mais elevada na experiência. Trata-se de um pressuposto indicado na tabela 4 e variado na secção 16. O fator com maior peso preditivo pode também ser o menos fiável.
6 O que a investigação sobre a seleção de investidores estabelece e o que não estabelece
Três resultados da literatura moldam a experiência. O primeiro é que os processos dos investidores têm etapas e são fortemente seletivos. Gompers e coautores relatam que uma sociedade de capital de risco considera cerca de 100 oportunidades por cada operação concluída. Cerca de uma em quatro leva a uma reunião com a gestão, um terço dessas chega a uma reunião de sócios, aproximadamente metade dessas avança para diligência e cerca de um terço dos casos de diligência recebe termos de investimento. [4] O funil pertence ao próprio investidor. Sustenta a modelização do resultado como sequência de etapas condicionais, adotada na secção 13.
O segundo resultado é que o acesso depende de relações. O mesmo inquérito indica que mais de 30% das operações chegam através de redes profissionais, cerca de 20% são referidas por outros investidores e apenas cerca de 10% chegam por iniciativa da gestão das empresas. Indica ainda que a adequação ao fundo é mencionada como fator importante de seleção por aproximadamente metade dos respondentes e como o mais importante por 14%, bastante atrás da equipa de gestão. [4] A adequação ao mandato é, assim, um fator entre vários, e a relação existente é um preditor separado. No modelo gerador construído, a relação contém informação adicional sobre o resultado. O seu valor preditivo incremental fora da amostra numa campanha real tem de ser avaliado, não presumido.
O terceiro resultado é metodológico. Bernstein, Korteweg e Laws realizaram uma experiência de campo aleatorizada numa plataforma online, enviando quase 17 000 emails a cerca de 4 500 investidores ativos nas fases iniciais e variando a informação divulgada em cada email. O investidor médio reagiu fortemente à informação sobre a equipa fundadora e não à tração comercial ou aos investidores líderes existentes. [6] O contexto é o investimento em capital nas fases iniciais numa só plataforma. A sua importância aqui é o desenho: como a divulgação foi aleatorizada, a resposta pode ser atribuída à informação. Um estudo da grelha precisa da mesma propriedade.
Nenhum destes estudos mede se uma pontuação de adequação ao mandato prevê uma primeira reunião numa colocação privada junto de instituições, e nenhum abrange o Golfo. Utilizamo-los para escolher a estrutura da experiência e não para fixar qualquer taxa.
7 Especificar a grelha de modo que possa ser refutada
Uma grelha justifica o seu lugar por ser suficientemente simples para ser auditada. Propomos quatro fatores, cada um pontuado em três níveis, com pontos que somam 100. Estratégia e ciclo de decisão têm 30 pontos cada; geografia e montante têm 20 cada. Um fator não pontua quando o registo mostra que a oportunidade está fora do mandato ou o ciclo está fechado, recebe metade dos pontos quando é adjacente ou incerto e a totalidade quando a adequação está documentada. A tabela 3 apresenta a matriz. O perímetro legal da secção 4 é aplicado antes da pontuação e não recebe pontos.
Na equação (1a), S é a pontuação do investidor i, w é o peso em pontos do fator k e o nível registado desse fator, escrito com til, assume o valor 0, 0.5 ou 1. A equação (1b) é o modelo gerador usado na experiência: M é igual a um quando ocorre uma primeira reunião qualificada; x é o nível verdadeiro de cada fator; r é igual a um quando existe uma relação; u é um apetite de investimento nunca registado; e as letras gregas são os coeficientes declarados. A pontuação usa fatores registados e pontos fixos. O resultado depende de fatores verdadeiros e de duas coisas que a pontuação não vê.
| Fator | Pontos | Sem pontos | Metade dos pontos | Pontuação integral | Evidência a conservar |
|---|---|---|---|---|---|
| Estratégia | 30 | Classe de ativos, fase ou instrumento excluído | Permitido mas fora do foco declarado | Dentro do foco declarado | Política, mandato ou documentos do fundo, datados |
| Geografia | 20 | Região excluída | Região permitida, não prioritária | Região prioritária ou mercado de origem | Limites da política; investimentos anteriores |
| Montante de investimento | 20 | Montante fora do intervalo declarado | No limite do intervalo ou de uma quota de participação no veículo | Dentro do intervalo | Intervalo dos compromissos; limite à participação no fundo |
| Ciclo de decisão | 30 | Recursos do veículo integralmente comprometidos ou afetação fechada | A meio do ciclo ou estado incerto | Investimento ativo com afetação aberta | Nota de estado datada e respetiva fonte |
| Perímetro legal | Condição de acesso | Não abordado ou encaminhado por uma via permitida | Não aplicável | Elegibilidade documentada | Categoria e via segundo a tabela 2 |
Grelha proposta. Os pontos são uma escolha de desenho, não uma estimativa dos dados. O perímetro é uma condição de acesso aplicada antes da pontuação. [1, 2, 3]
Três escolhas tornam a grelha testável. Os fatores são categoriais, pelo que dois analistas que leiam os mesmos documentos devem chegar à mesma pontuação. As ponderações são fixadas antes de se conhecerem os resultados. E a relação fica excluída, permitindo separar o valor da adequação do valor do acesso.
8 Avaliar a pontuação pela discriminação, calibração e lift
Uma pontuação tem de cumprir duas funções, medidas de formas diferentes. A discriminação é a capacidade de ordenar: os investidores que aceitam uma reunião devem pontuar mais alto do que os que não aceitam. A medida padrão é a área sob a curva ROC. Fawcett mostra que esta área equivale à probabilidade de um caso positivo escolhido aleatoriamente ser ordenado acima de um caso negativo escolhido aleatoriamente, que uma ordenação aleatória dá 0.5 e que o coeficiente de Gini é o dobro da área menos um. [12] A AUC é insensível à alteração das proporções das classes quando as distribuições das pontuações dentro de cada classe de resultado são preservadas. Os confrontos entre captações continuam a exigir atenção à composição dos casos e ao mecanismo dos resultados.
Na equação (2a), a designa um investidor que aceitou uma reunião qualificada e b um que não aceitou; os empates recebem meio crédito, o que importa numa grelha com poucos valores distintos. Na equação (2b), o lift do decil d é a sua taxa de reuniões, reuniões m sobre investidores n nesse decil, dividida pela taxa da lista inteira. O lift responde à pergunta prática de quanto melhor é a primeira tranche do que a média. Fawcett observa que o lift, ao contrário da curva ROC, varia com a taxa de base; por isso, o lift de uma captação não deve ser transposto para outra sem a respetiva taxa de base. [12]
A calibração é a segunda função: uma previsão de 20% deve concretizar-se aproximadamente uma vez em cinco. Van Calster e coautores descrevem a calibração como o ponto fraco dos modelos preditivos e distinguem níveis. A calibração média compara a previsão média com a taxa observada. A calibração fraca é resumida por um interceto com objetivo zero e um declive com objetivo um; um declive inferior a um significa previsões demasiado extremas. Identificam sobreajustamento, diferenças entre contextos, deriva temporal e erro de medição como causas e observam que um modelo mal calibrado pode ser menos útil do que um concorrente com AUC inferior. [13]
Na equação (3a), a probabilidade ajustada para o investidor i, escrita com chapéu, é confrontada com o resultado por regressão na escala log-odds; alfa é o interceto de calibração, estimado com o declive fixado em um, e lambda é o declive de calibração. A equação (3b) é a pontuação de Brier B, a média dos quadrados dos desvios entre previsão e resultado nos n investidores; valores inferiores são melhores e só é comparável entre pontuações testadas nos mesmos resultados. Orientações de supervisão sobre risco de modelo para bancos, emitidas em abril de 2026, descrevem a comparação das saídas dos modelos com resultados reais como análise de resultados e observam que ajuda a avaliar a qualidade do juízo especializado quando um desenho depende dele. [16] As orientações dirigem-se a organizações bancárias e não constituem uma regra para assessores; adotamos o vocabulário, não a autoridade.
9 Uma população construída com pressupostos geradores explícitos
A experiência é inteiramente construída. Geramos 12 000 investidores com uma semente aleatória fixa de 1376. Cada investidor recebe um nível verdadeiro para estratégia, geografia, montante e ciclo de decisão, extraídos independentemente com as proporções da tabela 4. Um investidor em cinco tem uma relação existente com a equipa. Cada um tem um apetite de investimento não registado, extraído de uma distribuição normal padrão, que representa tudo o que move um investidor sem nunca chegar a uma base de dados. Cada um tem também um valor de notoriedade que não afeta qualquer resultado.
Os resultados seguem a equação (1b). As log-odds de uma primeira reunião qualificada aumentam 2.2 com adequação estratégica integral, 2.0 com ciclo de decisão aberto, 1.2 com montante adequado e 1.0 com geografia adequada, com 0.9 por uma relação e 0.7 por cada unidade de apetite de investimento. Diligência e compromisso são gerados por outras equações explícitas, condicionadas à etapa anterior. Com estes fatores, 12.5% da população aceitaria uma reunião qualificada se fosse abordada. A taxa é uma consequência dos fatores, não uma estimativa de mercado. A equipa não vê os níveis verdadeiros. Vê registos, e cada registo está desatualizado com uma probabilidade declarada: 5% para estratégia e geografia, 15% para montante e 20% para ciclo de decisão.
A população é dividida aleatoriamente numa metade de desenvolvimento e numa metade de validação com 6 000 investidores cada. Os pontos da grelha são fixados antecipadamente e não utilizam nenhuma das metades. A metade de desenvolvimento serve apenas para estimar a função da pontuação à probabilidade. Todos os valores de discriminação, lift e calibração apresentados provêm da metade de validação, em que todos os investidores são abordados. Esta última condição é a importante. É o equivalente construído de uma campanha inteiramente aleatorizada e é aquilo de que uma equipa real quase nunca dispõe. A secção 15 retira-a.
| Fator | Pressuposto | Estatuto |
|---|---|---|
| População | 12 000 investidores; semente 1376; metades de 6 000 | Construído |
| Adequação estratégica (fora / adjacente / central) | 40% / 35% / 25% | Pressuposto |
| Adequação geográfica (fora / permitida / prioritária) | 30% / 35% / 35% | Pressuposto |
| Adequação do montante (fora / limite / dentro do intervalo) | 30% / 40% / 30% | Pressuposto |
| Ciclo de decisão (fechado / intermédio / aberto) | 30% / 40% / 30% | Pressuposto |
| Relação existente | 20% dos investidores | Pressuposto |
| Log-odds de reunião | -5.95 + 2.2 estratégia + 1.0 geografia + 1.2 montante + 2.0 ciclo + 0.9 relação + 0.7 apetite de investimento | Modelo gerador |
| Log-odds de diligência, dada uma reunião | -2.3 + 1.2 estratégia + 0.8 montante + 0.6 ciclo + 0.5 apetite de investimento | Modelo gerador |
| Log-odds de compromisso, dada a diligência | -2.3 + 1.0 montante + 1.0 ciclo + 0.4 geografia + 0.5 apetite de investimento | Modelo gerador |
| Apetite de investimento não registado; notoriedade | Ambos normais padrão; a notoriedade não afeta os resultados | Pressuposto |
| Pontos da grelha | 30 estratégia / 20 geografia / 20 montante / 30 ciclo | Escolha de desenho |
| Registos desatualizados, base | 5% estratégia / 5% geografia / 15% montante / 20% ciclo | Pressuposto |
| Registos desatualizados, esforço | 15% / 10% / 30% / 50% | Fator de esforço |
| Grelha com ponderações erradas | 15 estratégia / 45 geografia / 40 montante / 0 ciclo | Fator de esforço |
| Mercado mais fraco | Log-odds de cada reunião inferiores em 0.7; nova extração de resultados | Fator de esforço |
| Primeira vaga | 100 abordagens por cada 1 000 nomes | Escolha de desenho |
| Reamostragem de coortes | 2 000 coortes aleatórias de cada dimensão, sem reposição | Método |
Inteiramente construída. Os níveis são pontuados como 0, 0.5 e 1. Nenhum fator é uma taxa de mercado observada.
10 Discriminação: a pontuação ordena os investidores melhor do que as alternativas
Na metade de validação, a grelha de base atinge uma AUC de 0.744, equivalente a um coeficiente de Gini de 0.488. Escolhido aleatoriamente, um investidor que aceitou uma reunião qualificada supera na pontuação um que não aceitou cerca de três vezes em quatro. Dois referenciais enquadram esse valor. A ordenação por notoriedade, o hábito de começar pelos nomes maiores e mais conhecidos, dá 0.524, próximo do acaso porque se atribuiu à notoriedade um efeito nulo nos resultados. A ordenação apenas pela relação dá 0.550: as relações importam no modelo gerador, mas apenas um quinto dos investidores tem uma, pelo que a regra não consegue ordenar os restantes.
O limite superior é tão informativo como o resultado. Ordenar os investidores pela própria probabilidade geradora, que nenhuma equipa poderia conhecer, dá 0.833. A diferença entre 0.744 e esse limite tem três fontes. Os registos são imperfeitos: as mesmas ponderações aplicadas a registos perfeitos atingem 0.782. A grelha omite a relação. E o termo de apetite de investimento é inobservável por construção. Uma pontuação baseada em documentos não consegue eliminar essa última diferença, e uma equipa não deve esperá-lo.
As ponderações importam menos do que se poderia esperar. Uma regressão logística ajustada à metade de desenvolvimento, com os quatro fatores registados e a relação, atinge 0.758. Os quatro coeficientes de adequação são normalizados para um total de 100; as quotas arredondadas individualmente são 35 / 18 / 19 / 29 e somam 101 devido ao arredondamento. Estão próximas dos 30, 20, 20 e 30 escolhidos antecipadamente. Uma grelha com ponderações iguais de 25 atinge 0.732. Nesta população, a escolha dos fatores e a qualidade dos registos alteram mais a discriminação do que o ajuste fino dos pontos.
11 O lift por decil concentra a primeira vaga
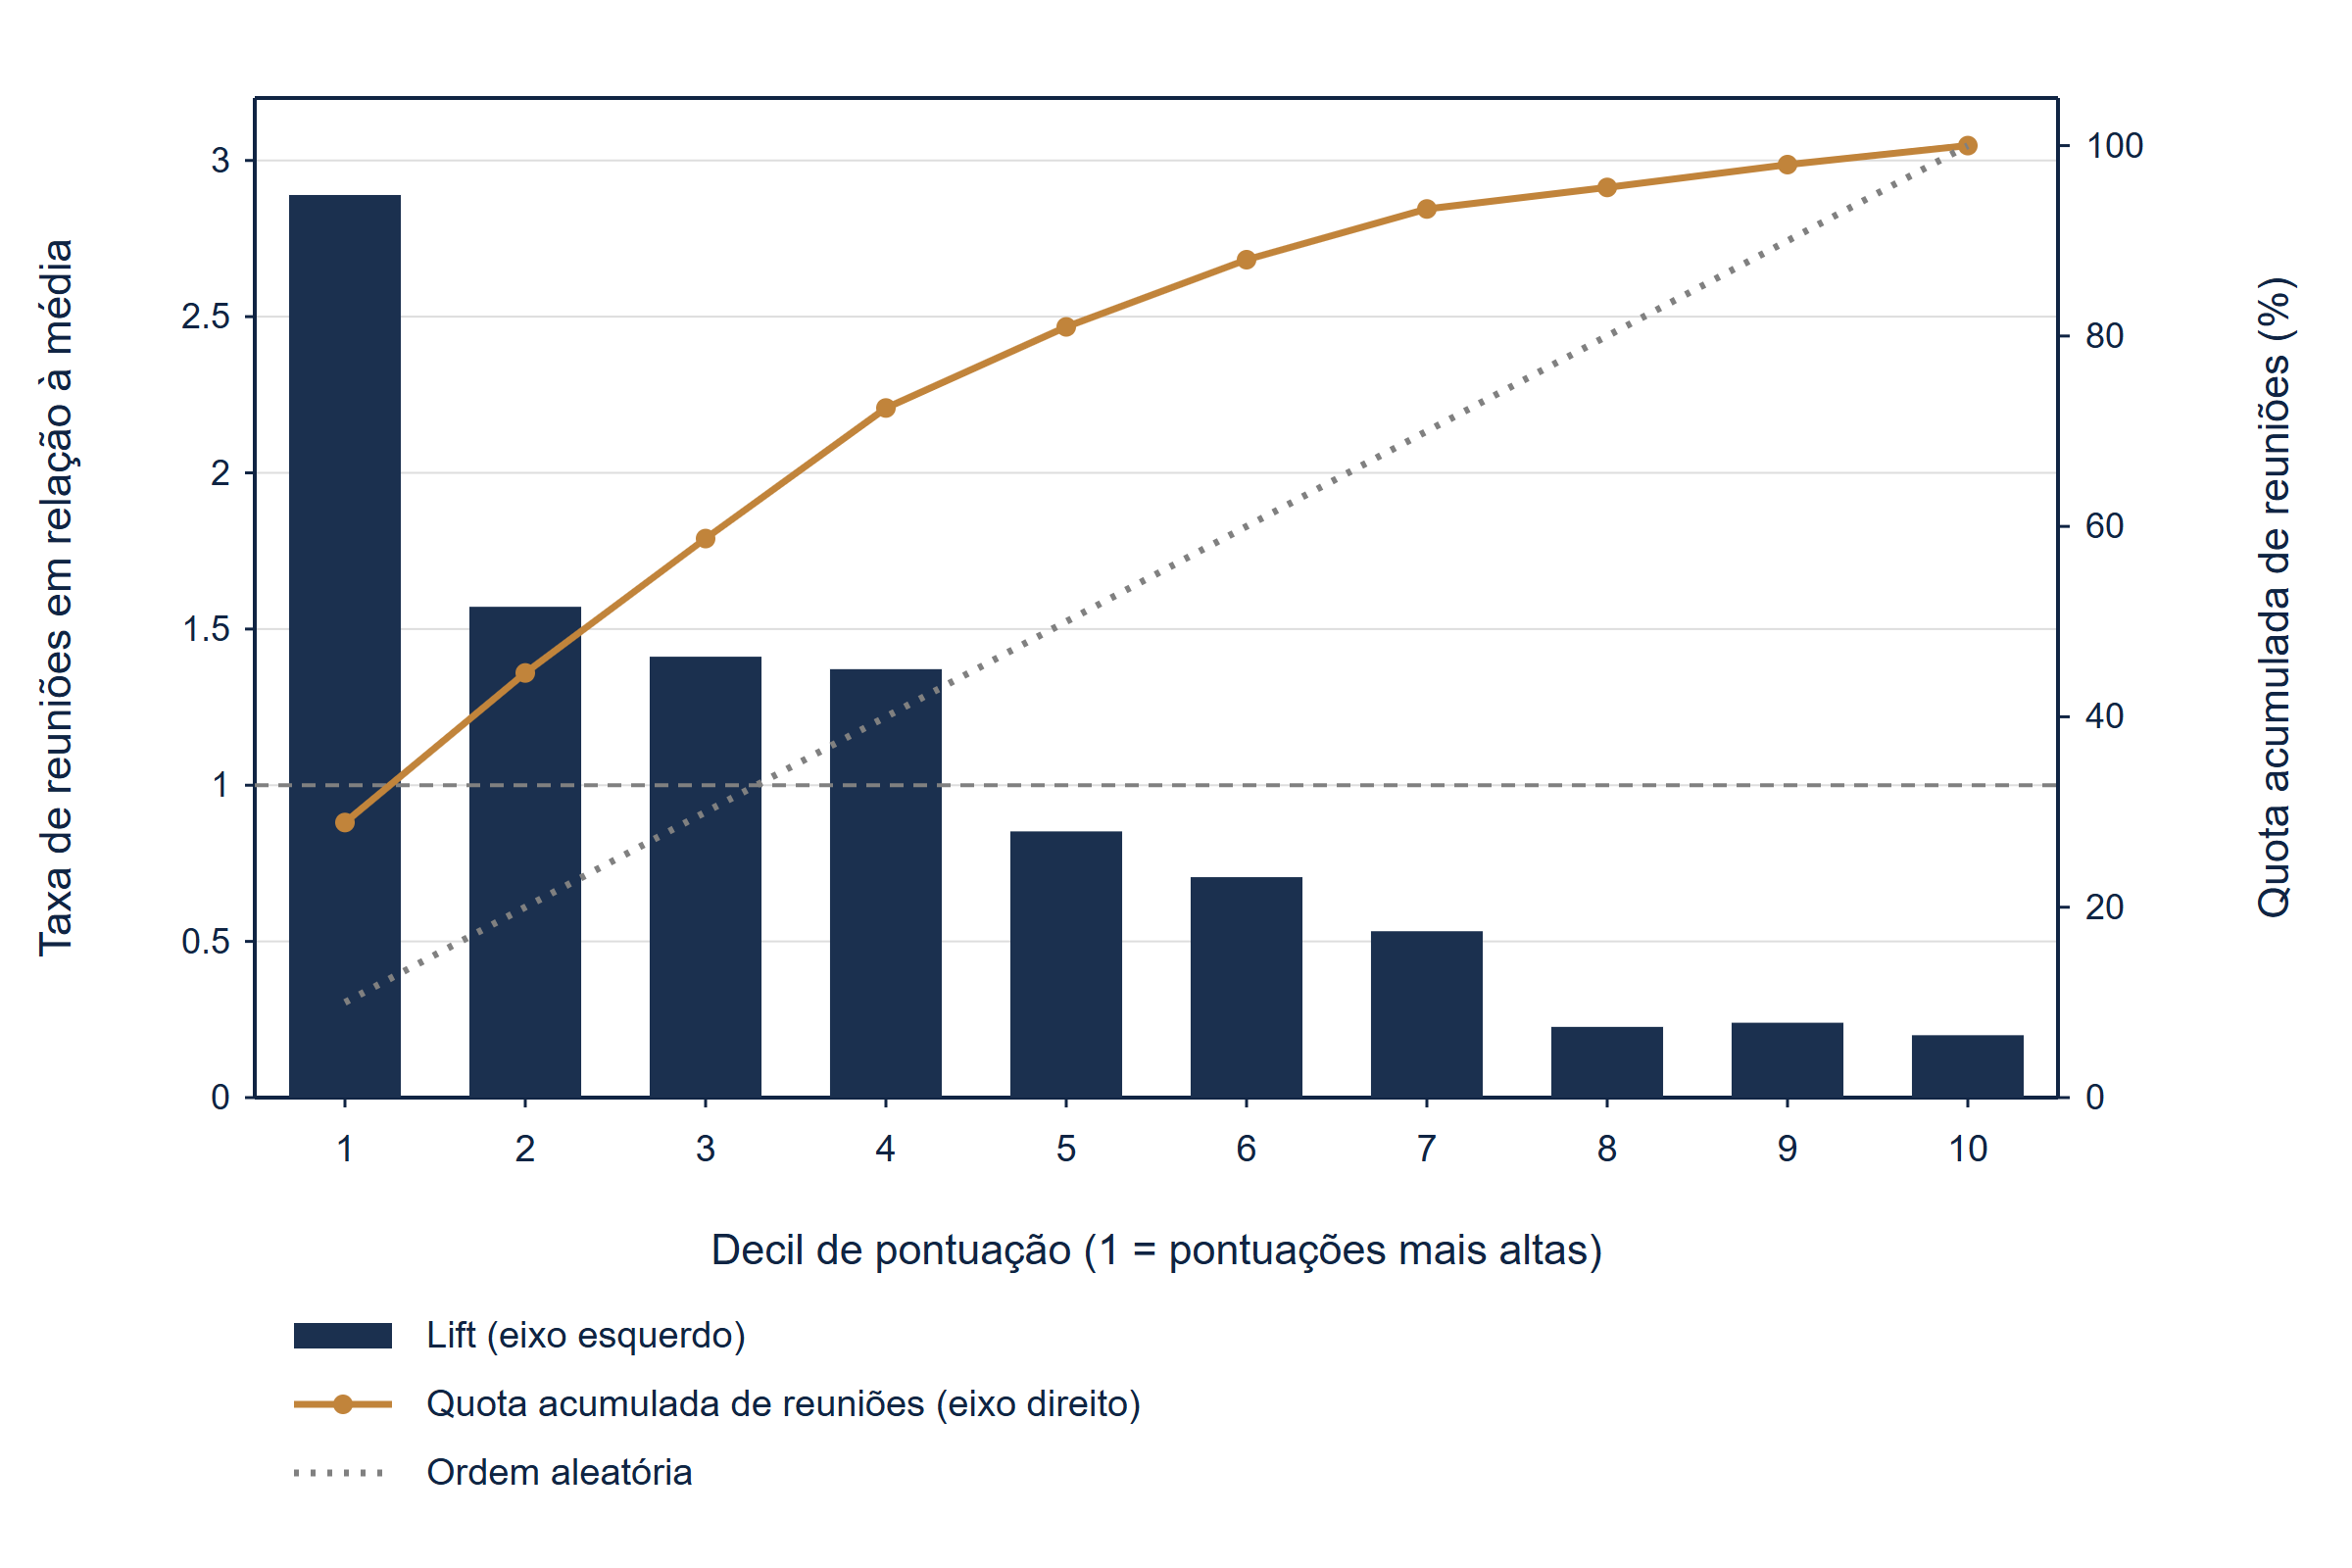
A tabela 5 e a figura 1 ordenam a metade de validação pela pontuação e dividem-na em dez grupos iguais. Como uma grelha de quatro fatores produz poucos valores distintos, os investidores com pontuações iguais são ordenados por uma chave aleatória fixa, pelo que os intervalos de pontuação dos decis adjacentes se tocam. O decil superior regista reuniões a 36.2%, ou 2.89 vezes a média de 12.5%. O decil inferior regista 2.5%, um lift de 0.20. Os dois primeiros decis contêm 44.6% de todas as reuniões qualificadas, os três primeiros 58.7% e a metade superior 81.0%.
A forma da curva sustenta a decisão. O lift desce acentuadamente após o primeiro decil e atravessa um entre o quarto e o quinto. Abaixo desse ponto, cada abordagem é menos produtiva do que uma aleatória; no oitavo decil, é aproximadamente um quarto tão produtiva. Uma equipa que pretenda cobrir a lista inteira não ganha reuniões totais com a pontuação; ganha apenas na ordem em que chegam. A pontuação é uma ferramenta de sequenciação, e o seu valor é maior quando a capacidade é mais escassa.
| Decil | Investidores | Intervalo de pontuação | Reuniões | Taxa gerada | Taxa prevista | Lift | Quota acumulada |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75 a 100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65 a 75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60 a 65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55 a 60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50 a 55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45 a 50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35 a 45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30 a 35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20 a 30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0 a 20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. A taxa prevista utiliza a função ajustada à metade de desenvolvimento.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída, metade de validação. Saída do modelo sob fatores explícitos; nenhuma coorte observada.
12 A calibração converte uma posição numa probabilidade de planeamento
Uma posição diz à equipa onde começar. Uma probabilidade diz quantas abordagens exige um número-alvo de reuniões, e é esse o valor que o cliente pede. Ajustamos na metade de desenvolvimento uma função logística de dois parâmetros da pontuação à probabilidade, com interceto de -4.89 e coeficiente de 5.30 sobre a pontuação dividida por 100. A função atribui 9.6% a uma pontuação de 50, 23.4% a uma pontuação de 70 e 60.0% a uma pontuação de 100. Aplicada à metade de validação, prevê uma média de 12.4% face a uma taxa gerada de 12.5%.
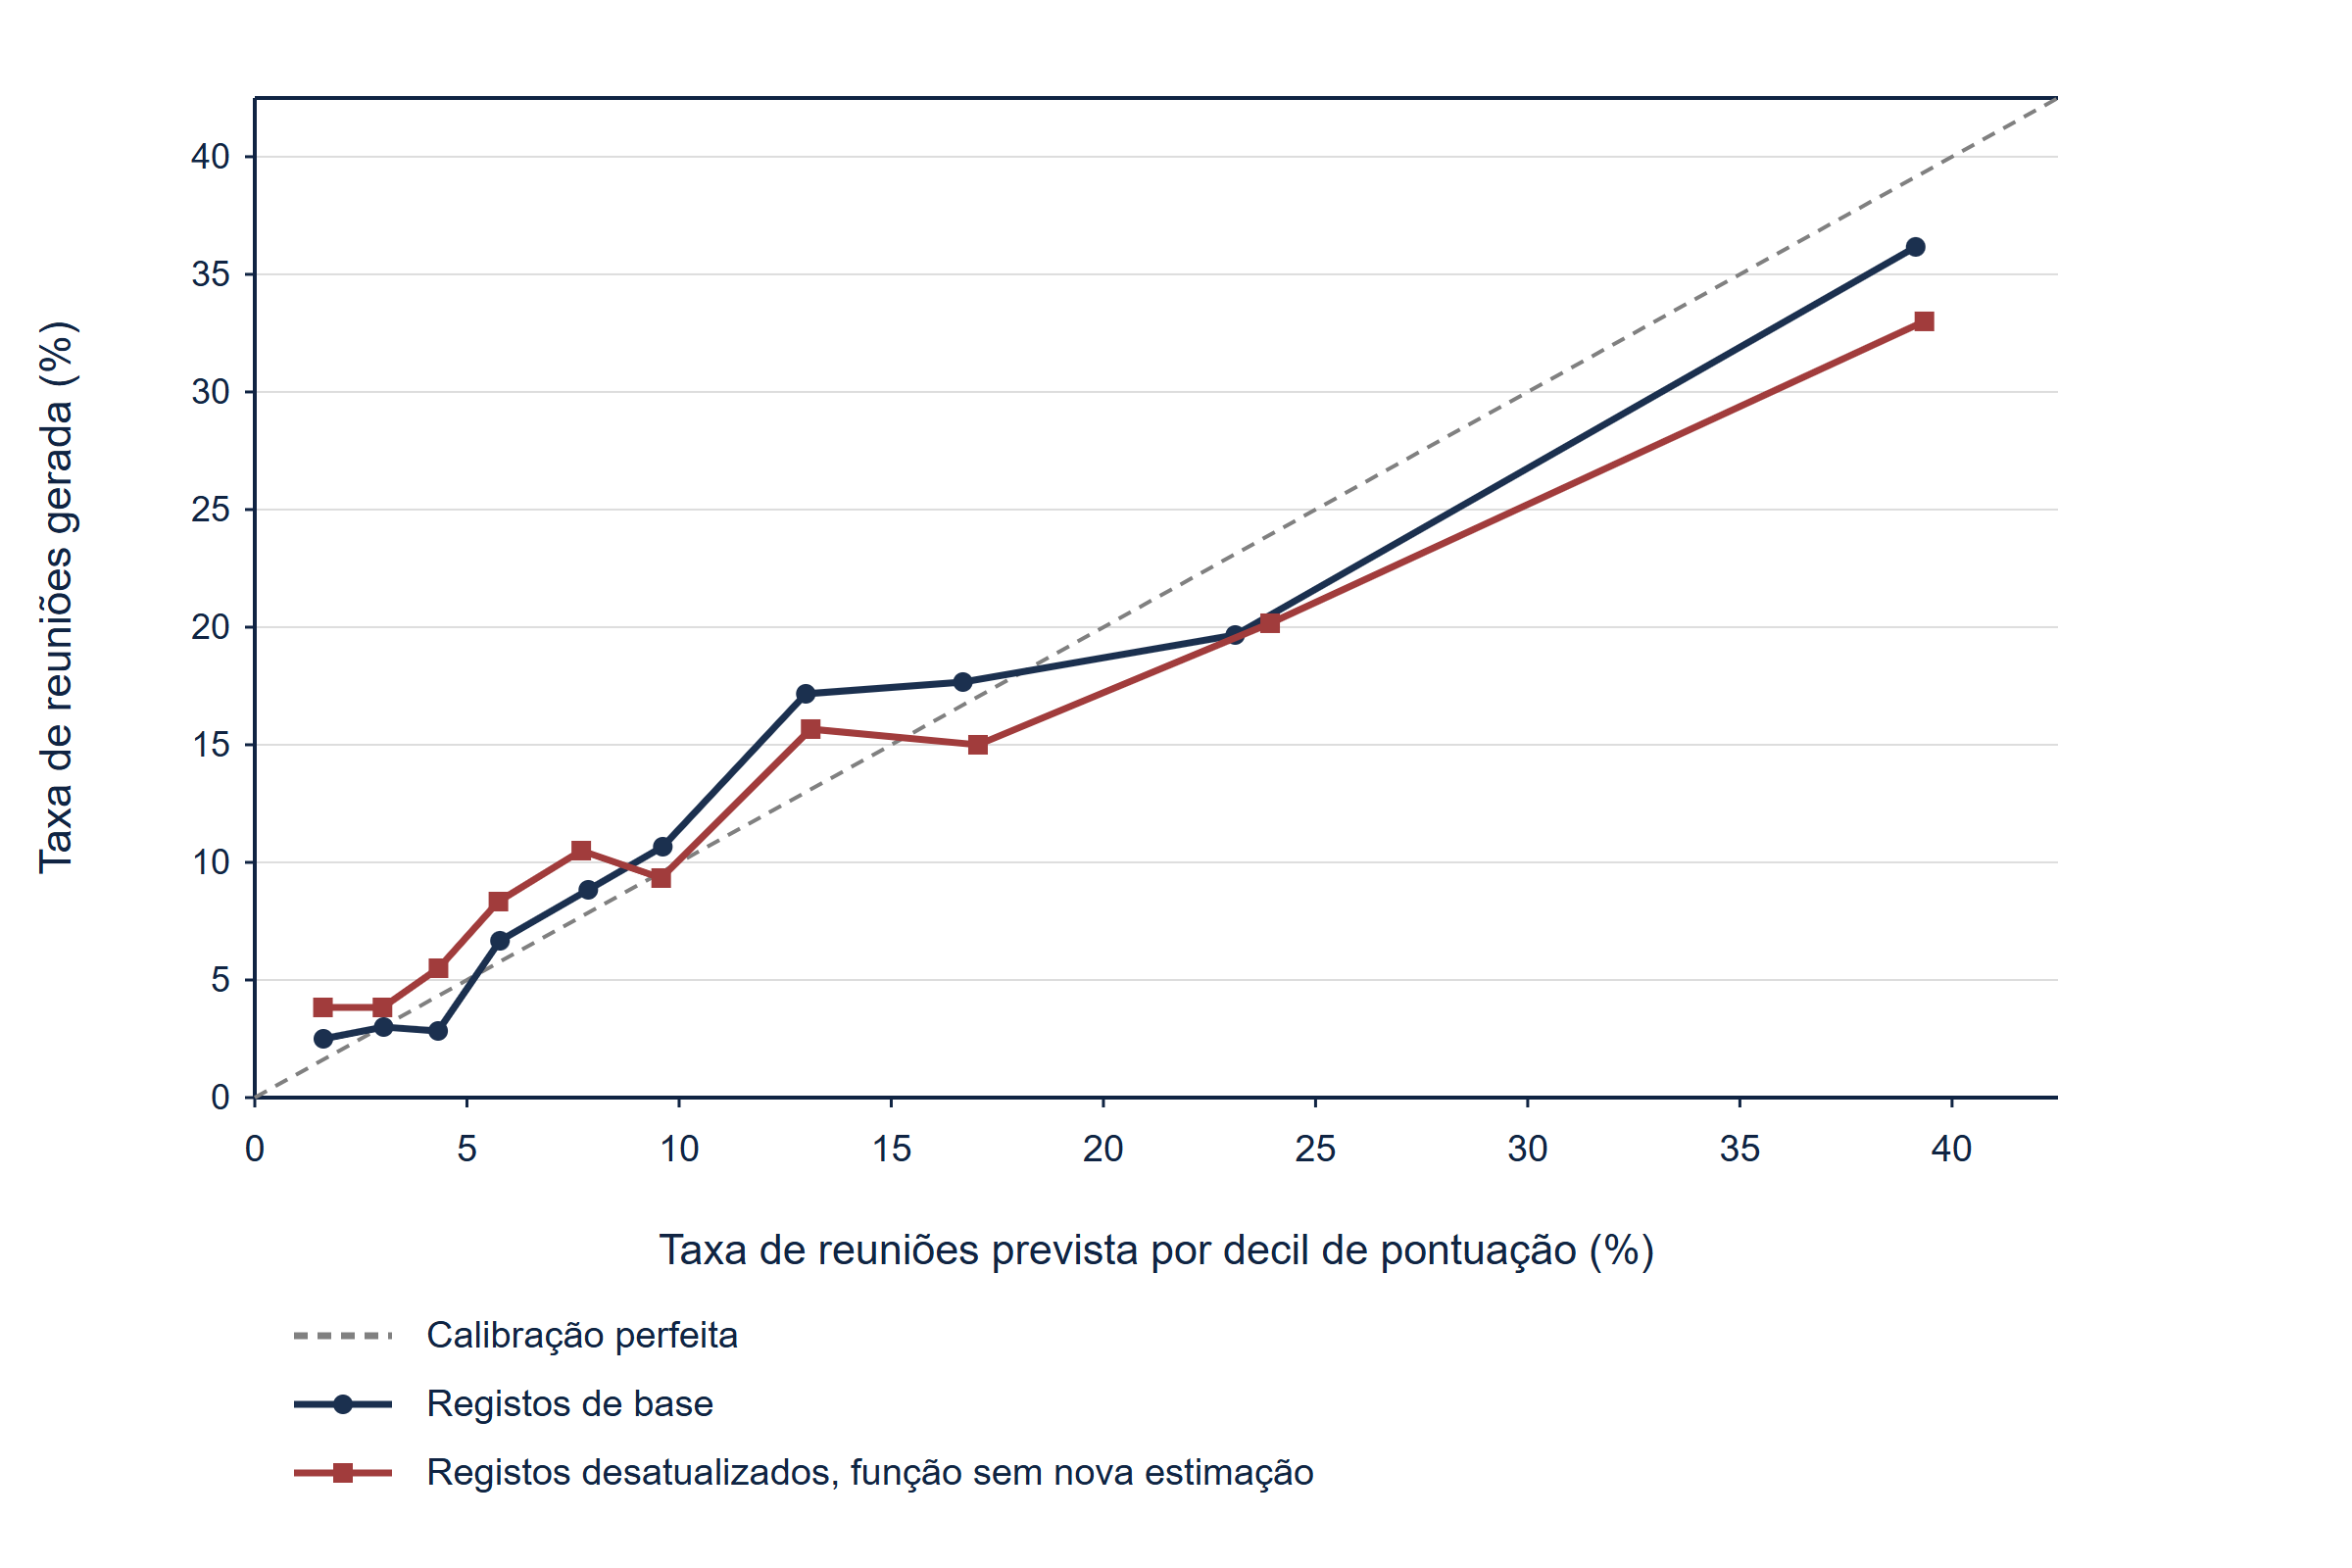
O interceto de calibração na metade de validação é 0.01 e o declive é 0.89. A calibração média é, portanto, sólida, enquanto o declive inferior a um indica previsões ligeiramente demasiado extremas. A tabela 5 mostra onde: o decil superior tinha uma previsão de 39.1% e registou reuniões a 36.2%; a maior diferença entre taxas previstas e geradas em qualquer decil é de 4.2 pontos percentuais. A figura 2 representa os dez decis face à diagonal. A pontuação de Brier é 0.0994, contra 0.1095 para uma previsão que atribui a todos os investidores a taxa média, uma melhoria de 9.2%.
Daqui decorrem duas cautelas. O declive foi estimado a partir de 751 reuniões de uma única extração de resultados; parte da sua distância de um é variação amostral, não uma propriedade da função. É reportado como encontrado e não foi ajustado. Mais importante, a função é a parte frágil da grelha. As ponderações da pontuação permanecem fixas neste teste de esforço, enquanto a função de probabilidade foi ajustada ao mecanismo de resposta construído original. A secção 16 mantém fixa a ordenação das pontuações e altera as probabilidades de reunião; no caso de mercado mais fraco, sobrestima as reuniões em mais de metade.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída, metade de validação. A linha dos registos desatualizados aplica a função ajustada aos registos de base sem nova estimação.
13 Seguir o funil desde a primeira reunião ao compromisso
Uma primeira reunião é um resultado intermédio. A experiência acompanha, por isso, cada investidor através da diligência e do compromisso, utilizando a estrutura condicional que o inquérito ao capital de risco documenta do lado do investidor. [4]
Na equação (4a), C é igual a um quando o investidor i assume um compromisso; p é a probabilidade de uma reunião qualificada, q a probabilidade de diligência dada uma reunião e c a probabilidade de compromisso dada a diligência. Na equação (4b), E é o número esperado de compromissos de uma primeira vaga de K abordagens e T é o conjunto dos K investidores mais bem ordenados pela regra em teste. Estratégia e montante impulsionam a diligência no modelo gerador, montante e ciclo de decisão impulsionam o compromisso e o apetite de investimento não registado entra em todas as etapas.
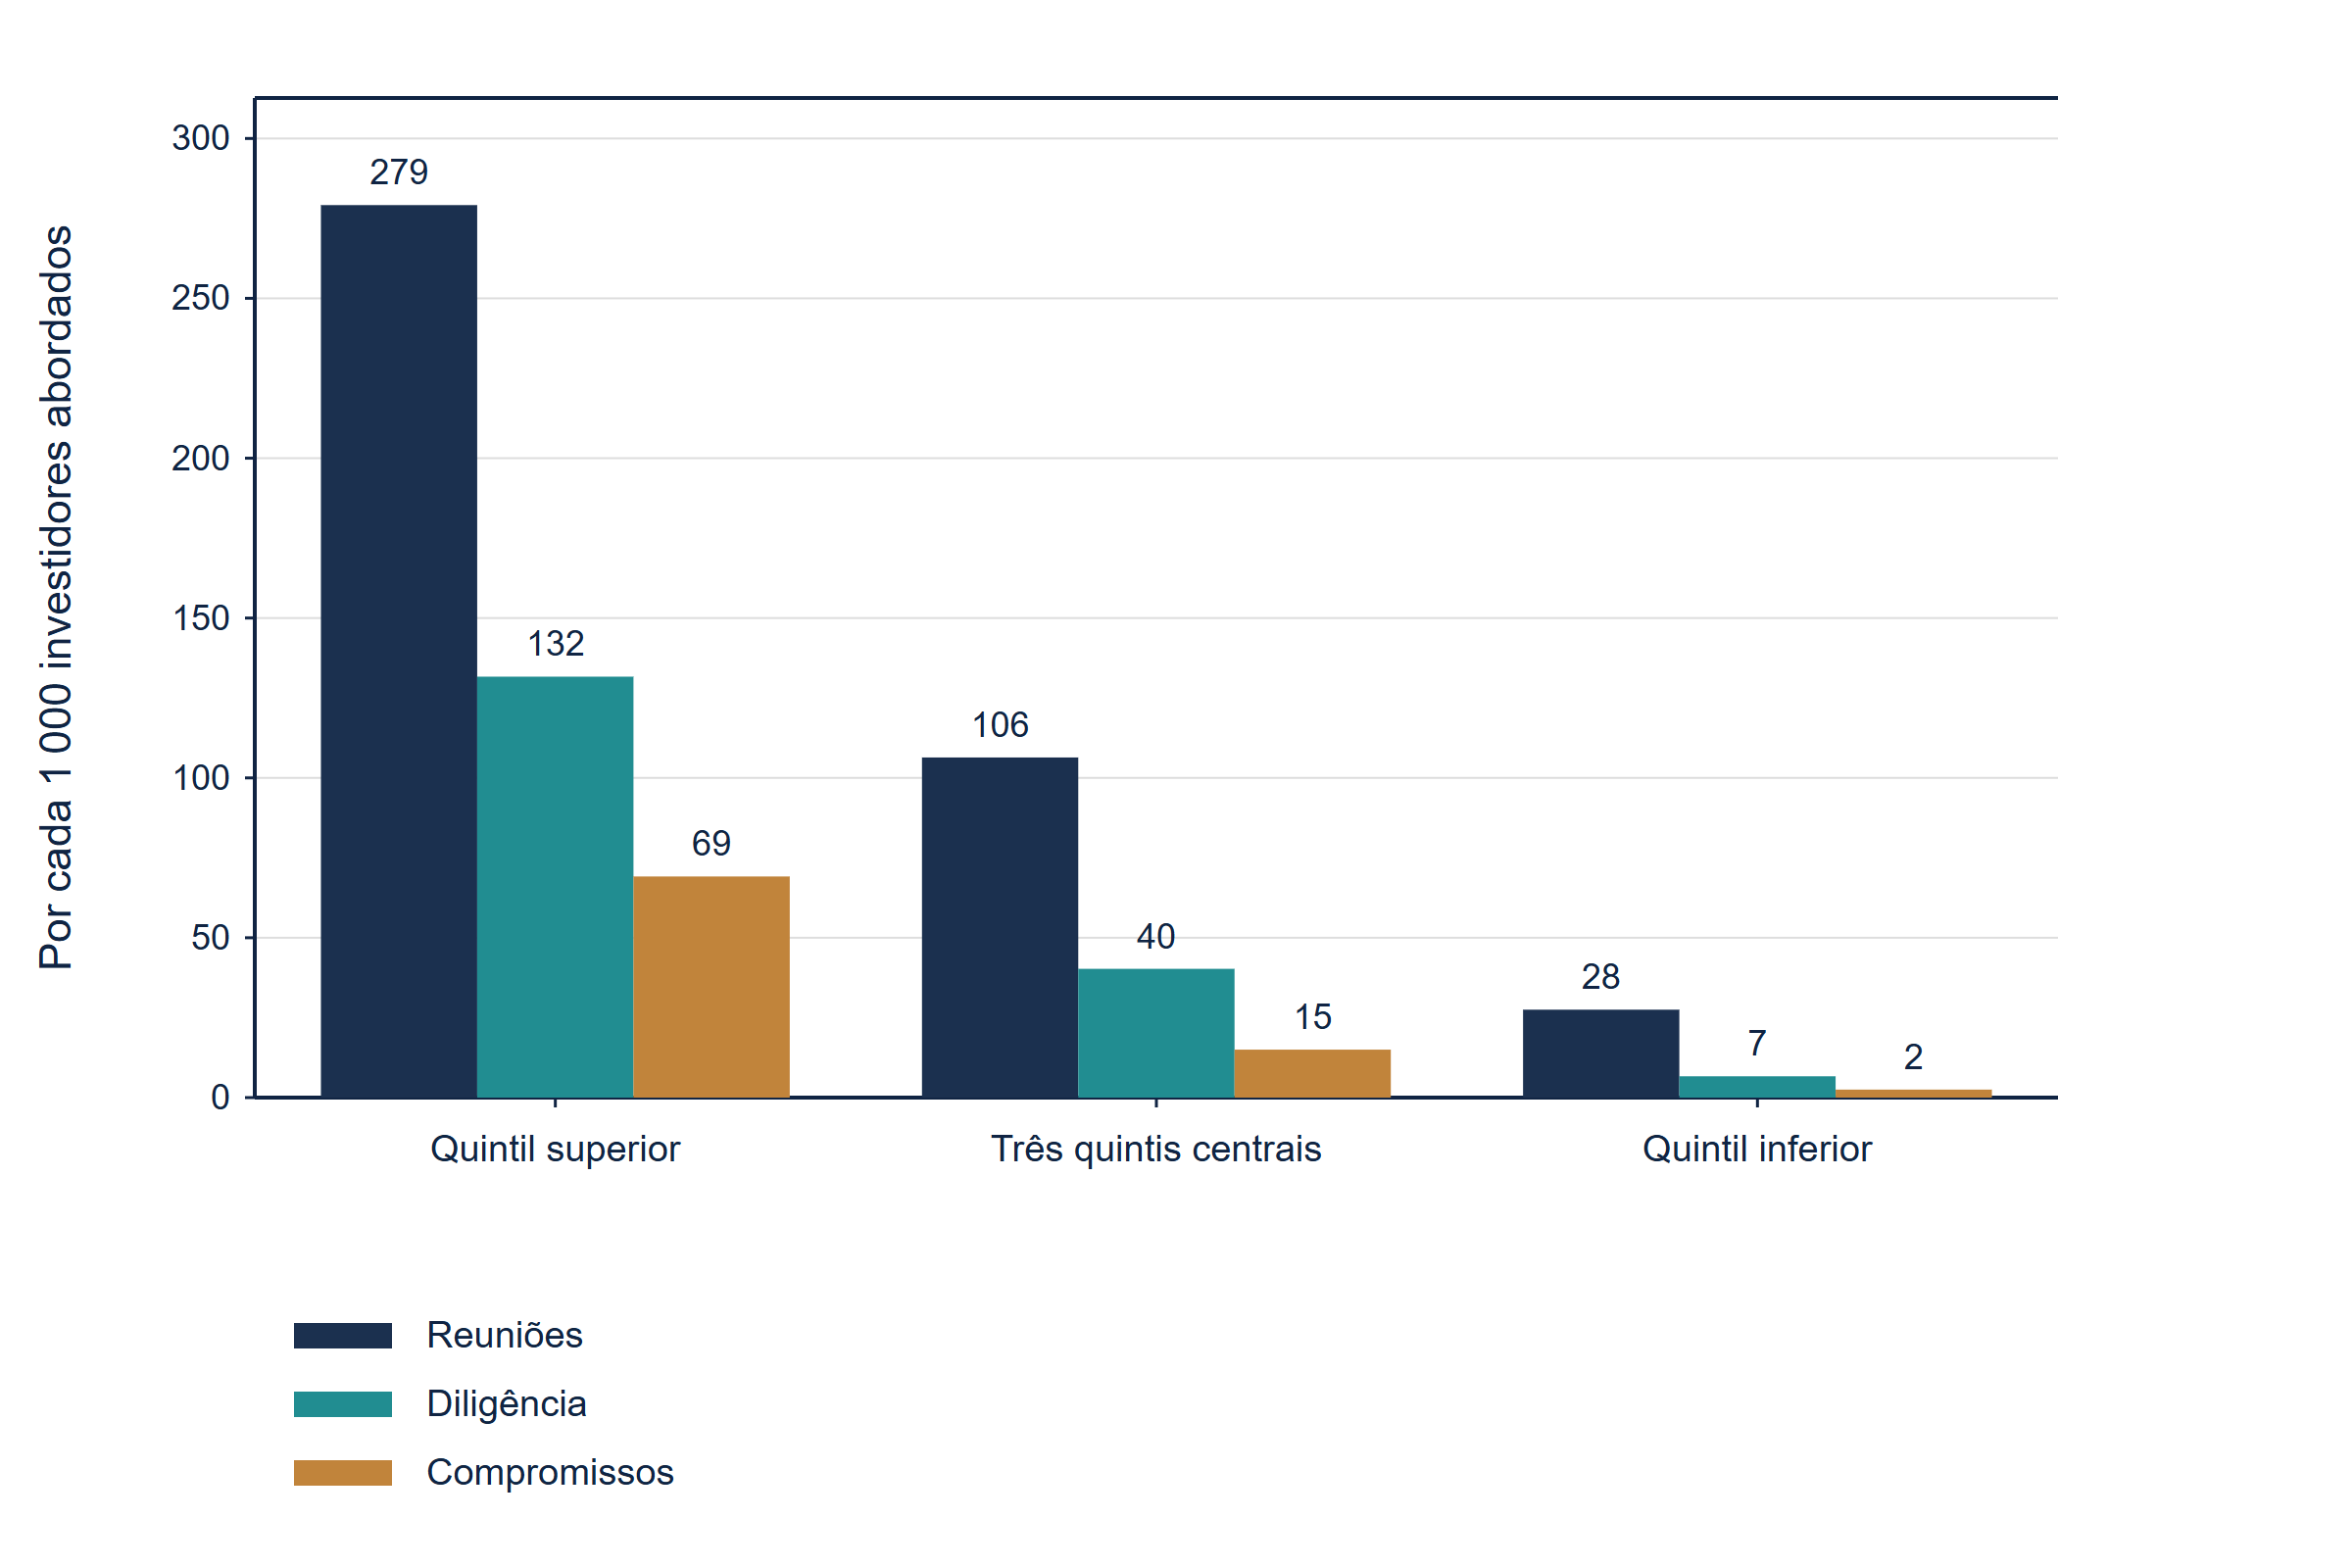
A tabela 6 e a figura 3 apresentam resultados gerados por faixa de pontuação. O quintil superior regista reuniões a 27.9%, converte 47.2% das reuniões em diligência e 52.5% dos casos de diligência em compromisso, produzindo 69.2 compromissos por cada 1 000 abordagens. Os três quintis centrais produzem 15.0 e o quintil inferior 2.5. O quintil superior fornece 83 dos 140 compromissos, ou 59.3%. A pontuação ordena compromissos com uma AUC de 0.791, um pouco superior à das reuniões, porque os fatores que abrem a porta também sustentam as etapas posteriores.
Um valor limita esse resultado. Entre os investidores que já aceitaram uma reunião, a pontuação distingue os que avançam para diligência com uma AUC de apenas 0.595. Quando o investidor já está à mesa, a grelha pouco mais tem a dizer; restam o apetite de investimento que não consegue ver e a qualidade da oportunidade, que a experiência não modeliza. As taxas absolutas de conversão são concebidas pelo autor e muito superiores à ordem de uma operação concluída por cada 100 oportunidades reportada pelas sociedades de capital de risco. [4] Descrevem uma lista alargada pré-selecionada num caso construído e não devem ser lidas como taxas de mercado.
| Faixa de pontuação | Nomes | Reuniões | Diligência | Assinado | Taxa de reuniões | Taxa de diligência | Taxa de assinatura | Assinados por 1 000 |
|---|---|---|---|---|---|---|---|---|
| Quintil superior | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| Três quintis centrais | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| Quintil inferior | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| Todos | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. Nomes são investidores abordados; assinado significa um compromisso; a taxa de diligência é por reunião e a taxa de assinatura por caso de diligência.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída, metade de validação. Resultados gerados; as taxas do funil são fatores definidos pelo autor.
14 A capacidade da primeira vaga transforma o lift numa decisão
A decisão de sequenciação tem um orçamento. Suponha-se que os responsáveis podem fazer 100 abordagens bem preparadas na primeira vaga por cada 1 000 nomes da lista alargada. A tabela 7 compara regras de ordenação com esse orçamento, utilizando valores esperados das probabilidades geradoras. Isto retira do confronto o ruído de uma nova extração de resultados de Bernoulli, mantendo a dependência da população construída finita, das extrações para a ordenação e o desempate e dos parâmetros assumidos. A ordem aleatória produz 12.9 reuniões esperadas e 2.40 compromissos. A notoriedade produz 13.1 e 2.44. A prioridade às relações produz 19.9 e 3.55. A grelha de base produz 36.8 e 8.80: 2.8 vezes as reuniões e 3.7 vezes os compromissos da ordem aleatória.
O confronto com a abordagem orientada pelas relações é aquele que a maioria das equipas enfrenta. Começar pelos investidores conhecidos é melhor do que o acaso no caso construído, porque as relações têm um efeito real no modelo; a grelha produz, porém, 2.5 vezes mais compromissos esperados com o mesmo número de abordagens. O modelo ajustado que utiliza ambos atinge 39.5 reuniões. A leitura prática é que a adequação deve escolher os nomes e a relação deve escolher a via. A grelha capta 74% das reuniões que uma previsão perfeita produziria, e nenhuma ordenação documental da tabela elimina essa diferença.
| Regra de ordenação | Abordagens | Reuniões esperadas | Diligências esperadas | Compromissos esperados | Abordagens por compromisso |
|---|---|---|---|---|---|
| Ordem aleatória | 100 | 12.9 | 5.5 | 2.40 | 42 |
| Apenas notoriedade | 100 | 13.1 | 5.6 | 2.44 | 41 |
| Prioridade às relações | 100 | 19.9 | 8.3 | 3.55 | 28 |
| Ponderações erradas | 100 | 23.0 | 10.7 | 5.56 | 18 |
| Registos desatualizados | 100 | 31.1 | 15.2 | 6.94 | 14 |
| Grelha de base | 100 | 36.8 | 18.6 | 8.80 | 11 |
| Ponderações ajustadas mais relação | 100 | 39.5 | 20.0 | 9.39 | 11 |
| Probabilidade geradora (não alcançável) | 100 | 49.6 | 27.4 | 13.78 | 7 |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. Valores esperados das probabilidades geradoras.
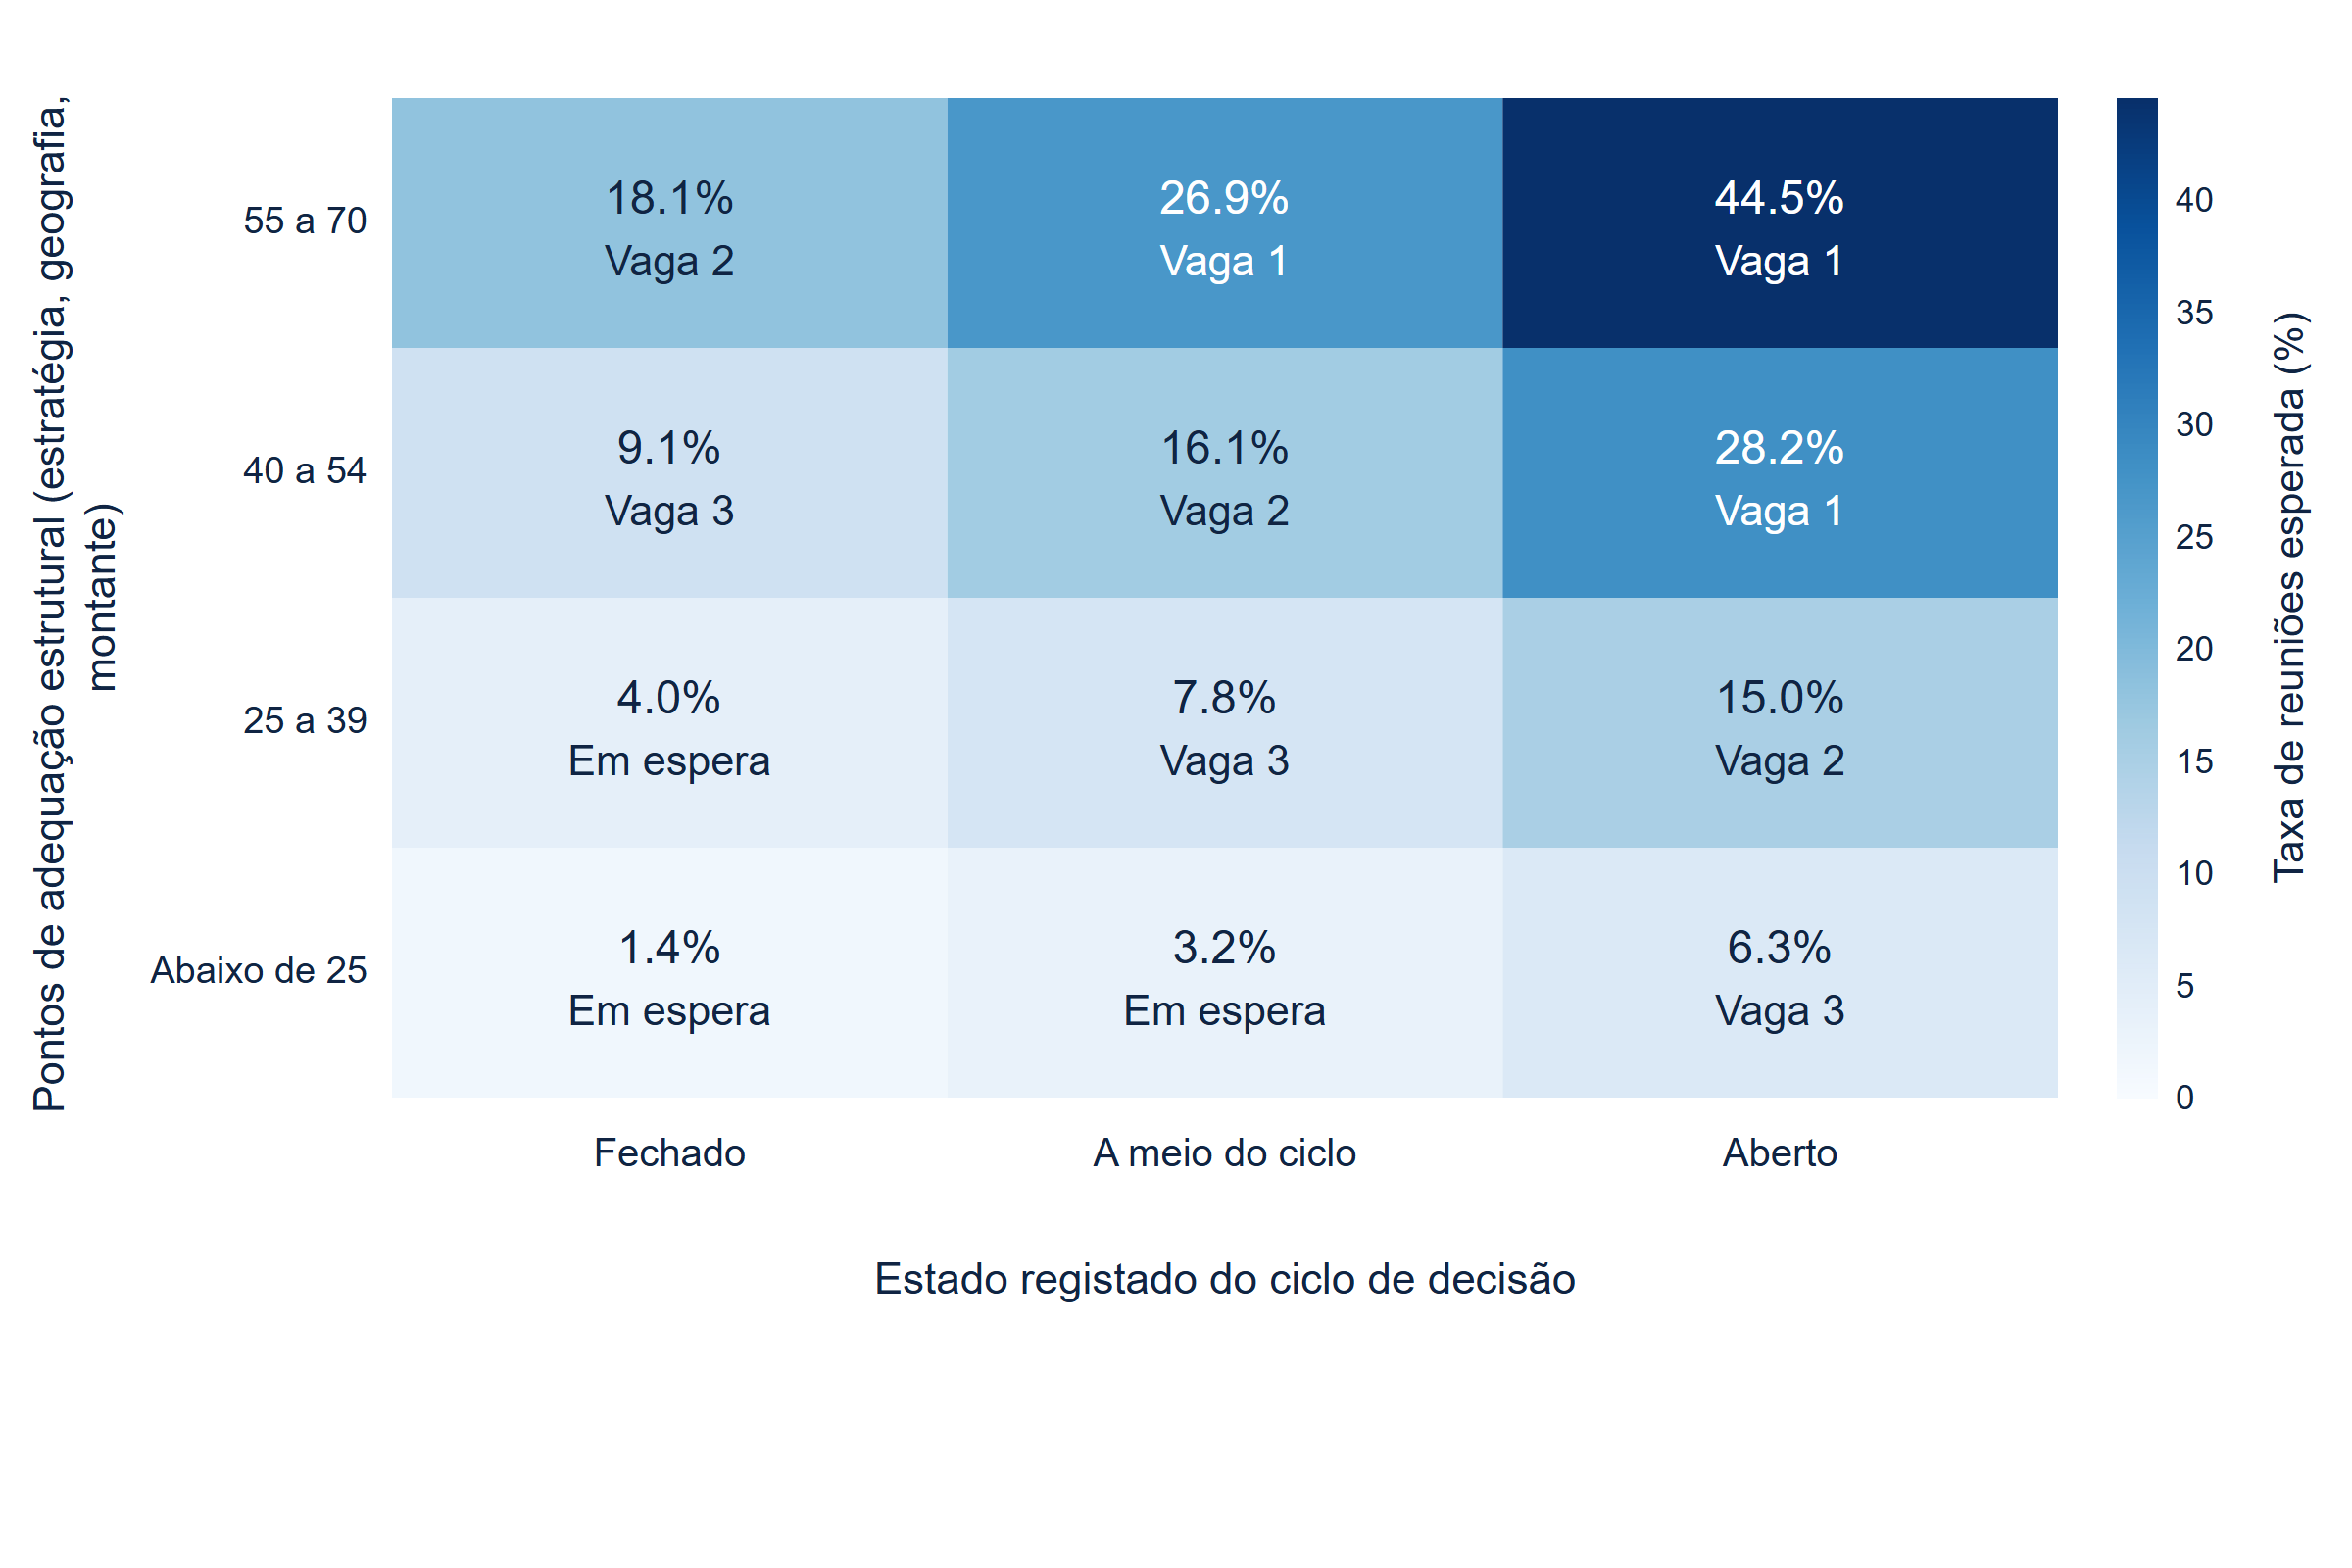
A figura 4 é o mapa de sequenciação. Separa os pontos de adequação estrutural, num máximo de 70, do estado registado do ciclo de decisão e mostra a taxa de reuniões esperada em cada célula, juntamente com a vaga a que é atribuída a maioria dos seus investidores. Na faixa de adequação mais elevada, a taxa sobe de 18.1% quando o ciclo está registado como fechado para 44.5% quando está aberto, um fator de 2.5. As vagas são definidas pela pontuação total: 70 ou mais, 55 a 69, 40 a 54 e um grupo em espera abaixo de 40. A vaga 1 representa 16.8% da lista e 43.6% das reuniões esperadas. As vagas 1 e 2, juntas, representam 40.2% da lista e 73.7%.
O grupo em espera é a metade menos confortável da decisão. Representa 30.9% da lista e 7.5% das reuniões esperadas, com 33.6 abordagens por reunião face a 3.2 na vaga 1. Manter esses nomes em espera protege o tempo dos responsáveis e a reputação da oportunidade. Também abdica de reuniões reais, pois um ciclo registado por erro como fechado continua aberto. O mapa precisa, por isso, de uma regra de atualização: a espera é um estado datado, revisto quando o registo é revisto, e nunca uma exclusão permanente.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída, metade de validação. As células mostram a probabilidade geradora média de uma reunião qualificada e a vaga mais frequente.
15 A abordagem não aleatória altera o que uma coorte parece mostrar
Até aqui assumiu-se que todos os investidores eram abordados. Um histórico real é diferente: a equipa escolheu quem contactar e fê-lo por motivos. Heckman caracteriza o enviesamento de seleção amostral como erro de especificação e propõe um estimador que o corrige. [14] Quando a regra de entrada de um caso na amostra está relacionada com o resultado, as estimativas da amostra são enviesadas se essa regra não for modelizada. Seaman e White analisam uma solução, a ponderação pela probabilidade inversa, em que cada caso observado recebe o recíproco da sua probabilidade de ser observado, e discutem a escolha do modelo dessa probabilidade. [15]
Na equação (5a), A é igual a um quando o investidor i foi abordado, pi é a probabilidade dessa abordagem, z reúne características registadas e u é o apetite de investimento não registado. Na equação (5b), a taxa de reuniões reponderada, mu com chapéu, soma os resultados dos investidores abordados, cada um dividido por uma probabilidade estimada de abordagem que só pode usar características registadas. Testamos três desenhos na população inteira. No primeiro, um quarto dos investidores é abordado aleatoriamente. No segundo, a equipa favorece relações e nomes conhecidos, ambos registados. No terceiro, favorece relações, adequação verdadeira e investidores cujo apetite de investimento pressente; apenas o primeiro desses elementos está registado.
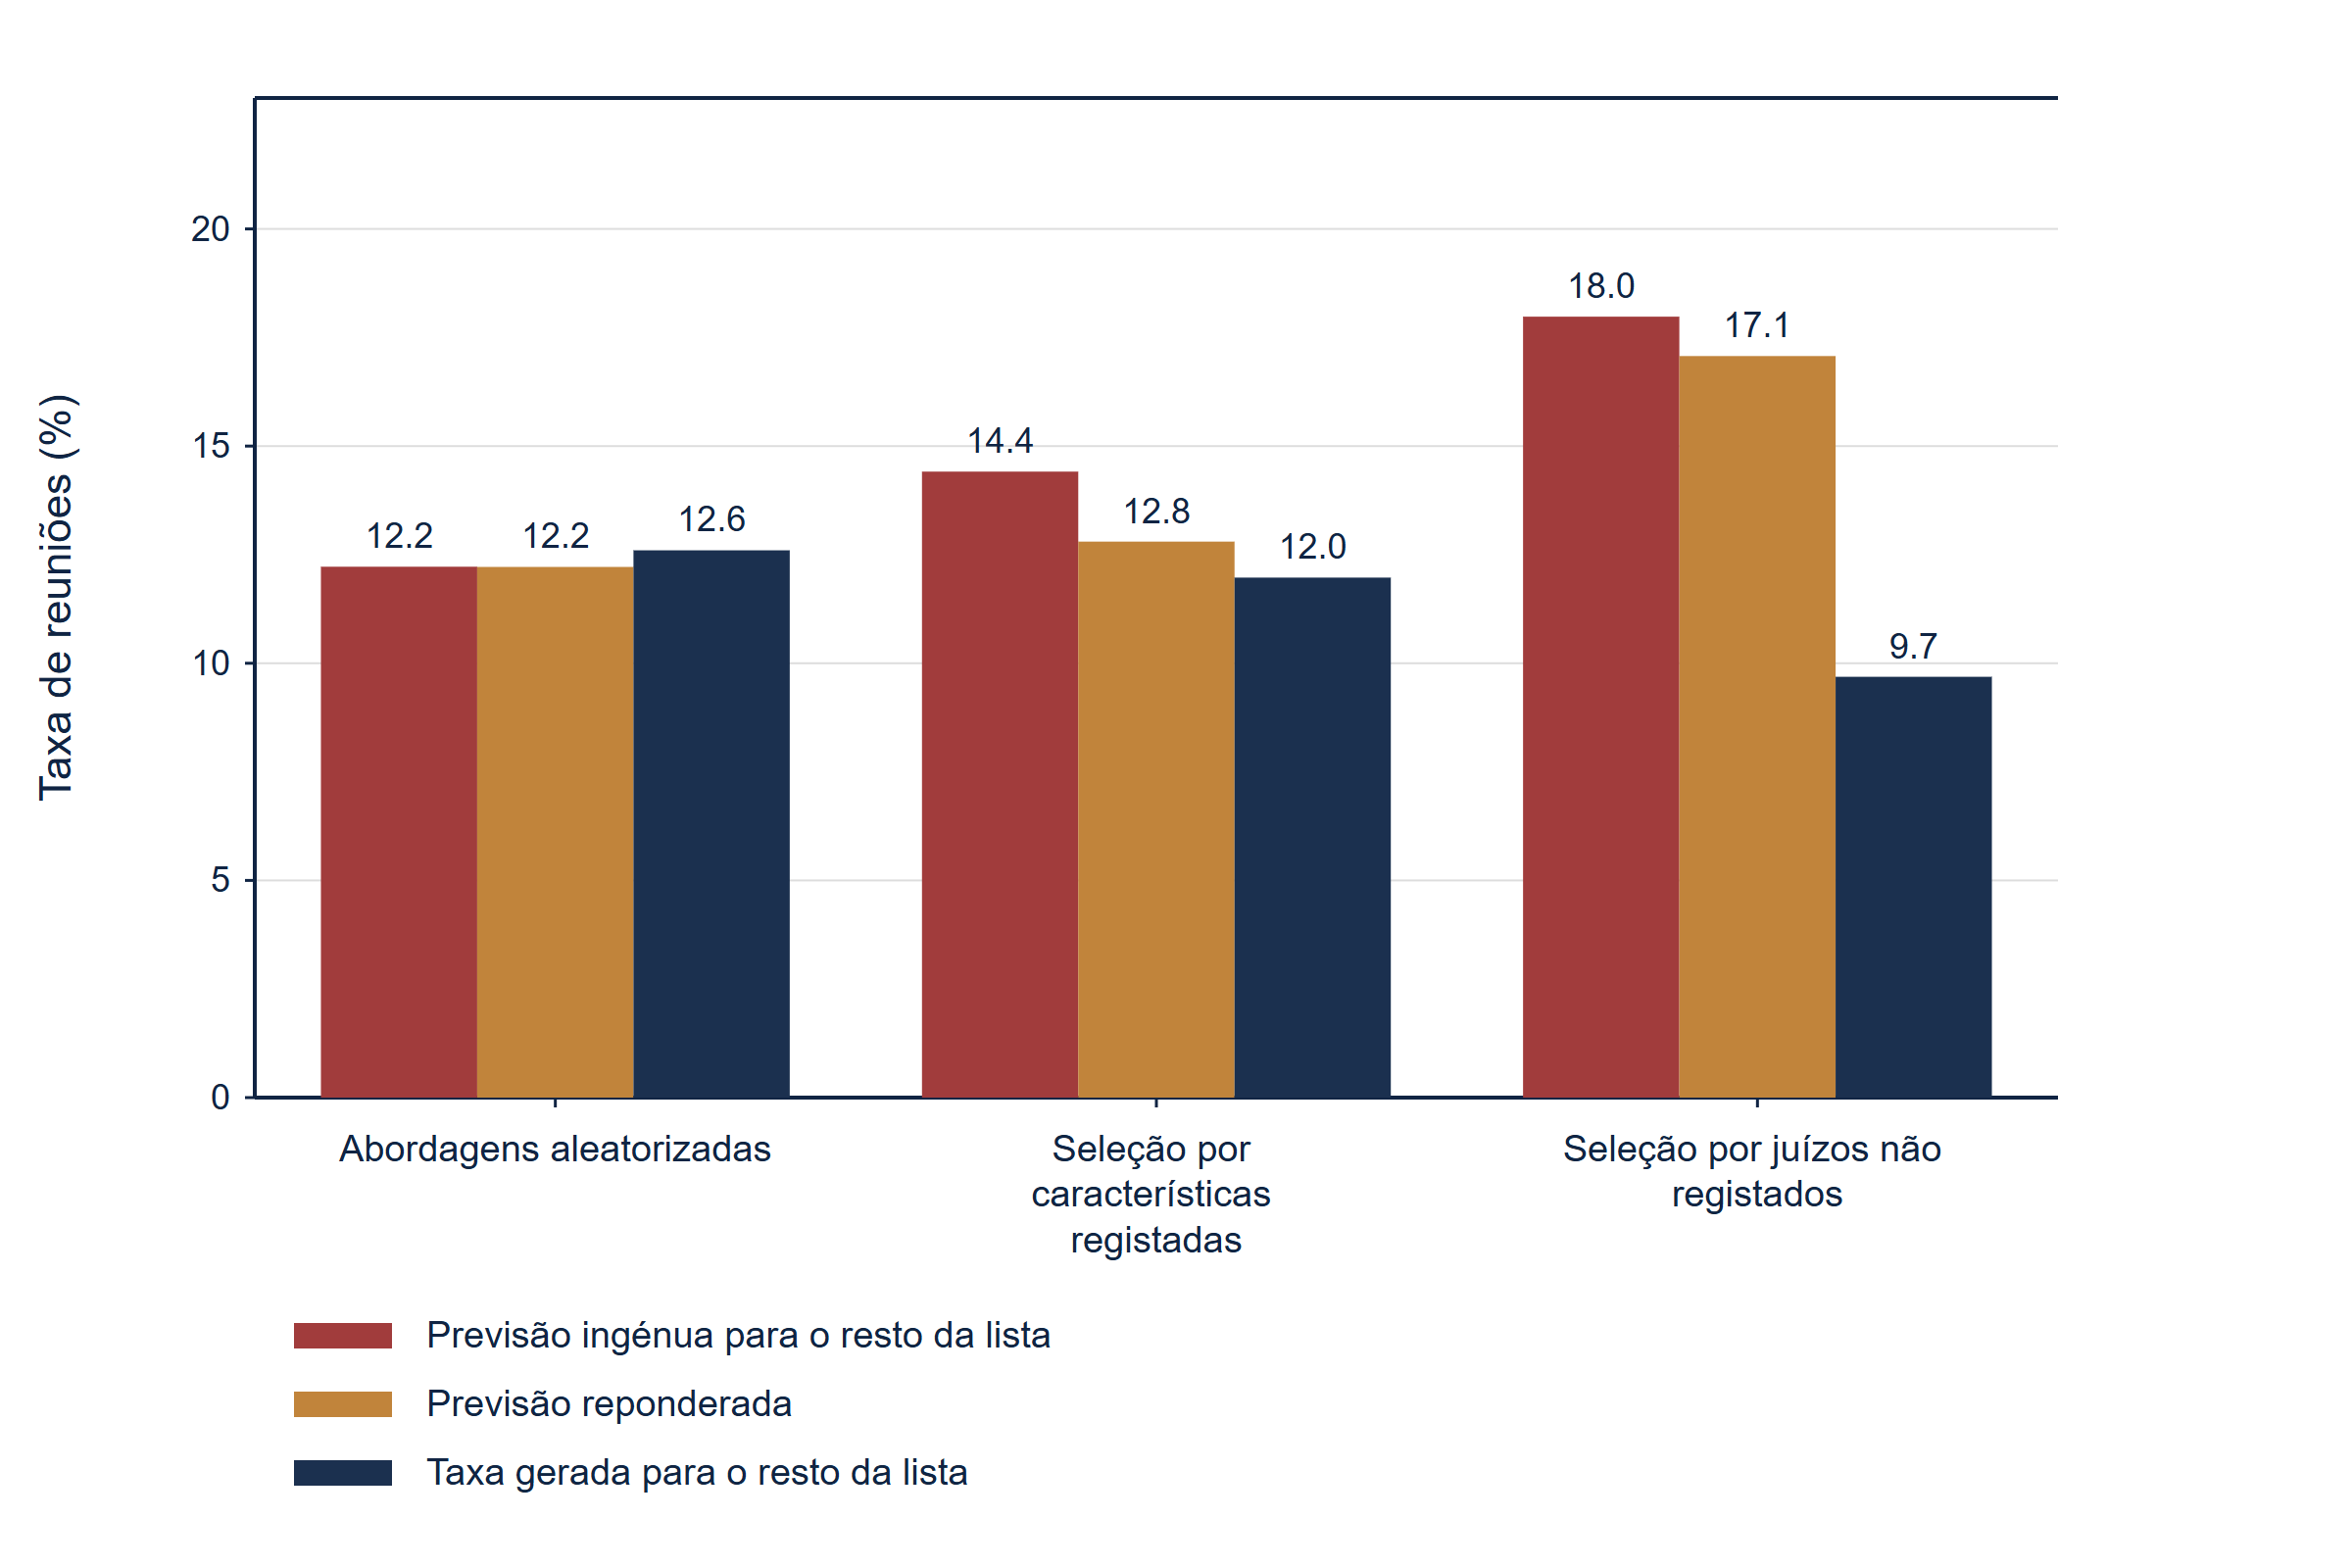
A tabela 8 e a figura 5 apresentam os resultados. A abordagem aleatorizada comporta-se como esperado: a coorte regista reuniões a 12.2%, a previsão para os investidores ainda não abordados é 12.2% e a sua taxa gerada é 12.6%. A seleção por características registadas eleva a taxa da coorte para 14.5%; uma função ajustada ingenuamente a essa coorte prevê 14.4% para o resto da lista, contra uma taxa gerada de 12.0%. A reponderação leva a previsão a 12.8%. Quando a regra de seleção está registada, o enviesamento é moderado e largamente corrigível.
A seleção por juízos não registados é diferente. A coorte regista reuniões a 22.5%, quase o dobro da taxa da população, porque a equipa escolheu bem. A previsão ingénua para os nomes restantes é 18.0%; a sua taxa gerada é 9.7%. A previsão é demasiado elevada por um fator de 1.86, e a reponderação pelas características registadas reduz esse fator apenas para 1.76. A discriminação é menos afetada e no sentido oposto: a AUC dentro da coorte é 0.720, contra 0.752 na população, porque uma coorte escolhida pela adequação contém menos casos de fraca adequação para distinguir.
| Desenho de abordagem | Dimensão da coorte | Taxa de reuniões da coorte | Taxa reponderada | AUC na coorte | Previsão ingénua, resto da lista | Previsão reponderada, resto da lista | Taxa gerada, resto da lista |
|---|---|---|---|---|---|---|---|
| Abordagens aleatorizadas | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| Seleção por características registadas | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| Seleção por juízos não registados | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. As taxas geradas para investidores não abordados só são conhecíveis numa população construída.
Neste desenho de seleção construído, o juízo eleva a taxa de reuniões da coorte e reduz a taxa gerada entre investidores não abordados. A reponderação pelas características registadas especificadas deixa enviesamento residual porque a seleção também usa apetite de investimento não registado e adequação verdadeira. A direção e a dimensão do enviesamento numa campanha real dependem do seu mecanismo de seleção. A aleatorização com probabilidades de seleção conhecidas e positivas em todo o universo-alvo sustenta uma estimação baseada no desenho; o ajustamento observacional exige pressupostos explícitos de identificação e preditores registados adequados.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída. As previsões ingénuas e reponderadas são ajustadas a cada coorte abordada e aplicadas aos restantes investidores.
16 Ponderações erradas, registos desatualizados e um mercado mais fraco falham de formas diferentes
A tabela 9 aplica a função de base, sem nova estimação, a um conjunto de cenários de esforço. Cada caso deixa um padrão distinto que indica a correção. Uma grelha com ponderações erradas, aqui 45 pontos em geografia, 40 em montante, 15 em estratégia e nenhum em ciclo de decisão, desce para uma AUC de 0.657 e um lift do decil superior de 1.90. O declive de calibração cai para 0.46 e o interceto para -0.26. Ordenação e probabilidades são ambas prejudicadas. A correção é rever as ponderações, o que exige dados de resultados.
Os registos desatualizados falham de forma mais discreta. Com metade dos registos do ciclo de decisão, 30% dos de montante, 15% dos de estratégia e 10% dos de geografia desatualizados, a AUC desce para 0.705 e o lift do decil superior para 2.64. O interceto mantém-se em 0.00, pelo que a previsão média continua correta, enquanto o declive desce para 0.72: as pontuações altas recebem previsões excessivas e as baixas previsões insuficientes. A figura 2 mostra o achatamento. As ponderações não são a causa e não devem ser alteradas. A correção é atualizar os registos. Com ponderações erradas e registos desatualizados em simultâneo, a AUC é 0.636.
Um mercado mais fraco falha de uma terceira forma. Reduzimos as log-odds de reunião em 0.7 para todos os investidores e extraímos novos resultados. A ordenação das pontuações permanece fixa e a sua AUC face aos resultados do mercado mais fraco é 0.766. Tanto as probabilidades de resultado alteradas como a nova extração podem afetar a diferença em relação à AUC de base. O declive é 0.99. O interceto é -0.60: a função prevê 12.4% e o mercado produz 7.6%, uma sobrestimação por um fator de 1.63. A pontuação fixa mantém discriminação neste cenário de esforço construído, enquanto a função de probabilidade de base sobrestima a sua taxa de reuniões. A correção é reestimar o interceto com resultados recentes, o que Van Calster e coautores descrevem como primeiro passo na atualização de um modelo. [13]
| Regra de ordenação | AUC | Lift do decil superior | Quota captada pelo quintil superior | Pontuação de Brier | Interceto de calibração | Declive de calibração |
|---|---|---|---|---|---|---|
| Ordem aleatória | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| Apenas notoriedade | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| Prioridade às relações | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| Ponderações erradas e registos desatualizados | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| Ponderações erradas | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| Registos desatualizados | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| Ponderações iguais | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| Grelha de base | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| Grelha de base, mercado mais fraco | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| Ponderações de base, registos perfeitos | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| Ponderações ajustadas mais relação | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| Probabilidade geradora (não alcançável) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. As linhas das grelhas usam a função de probabilidade de base sem nova estimação. Outras linhas, incluindo o referencial de ordenação por probabilidade geradora, utilizam uma função logística ajustada ao respetivo fator de ordenação para as métricas de probabilidade apresentadas. Os valores de Brier e calibração desse referencial não são, por isso, calculados diretamente a partir das probabilidades geradoras. n/a assinala medidas de calibração intencionalmente omitidas para os comparadores apenas de ordenação.
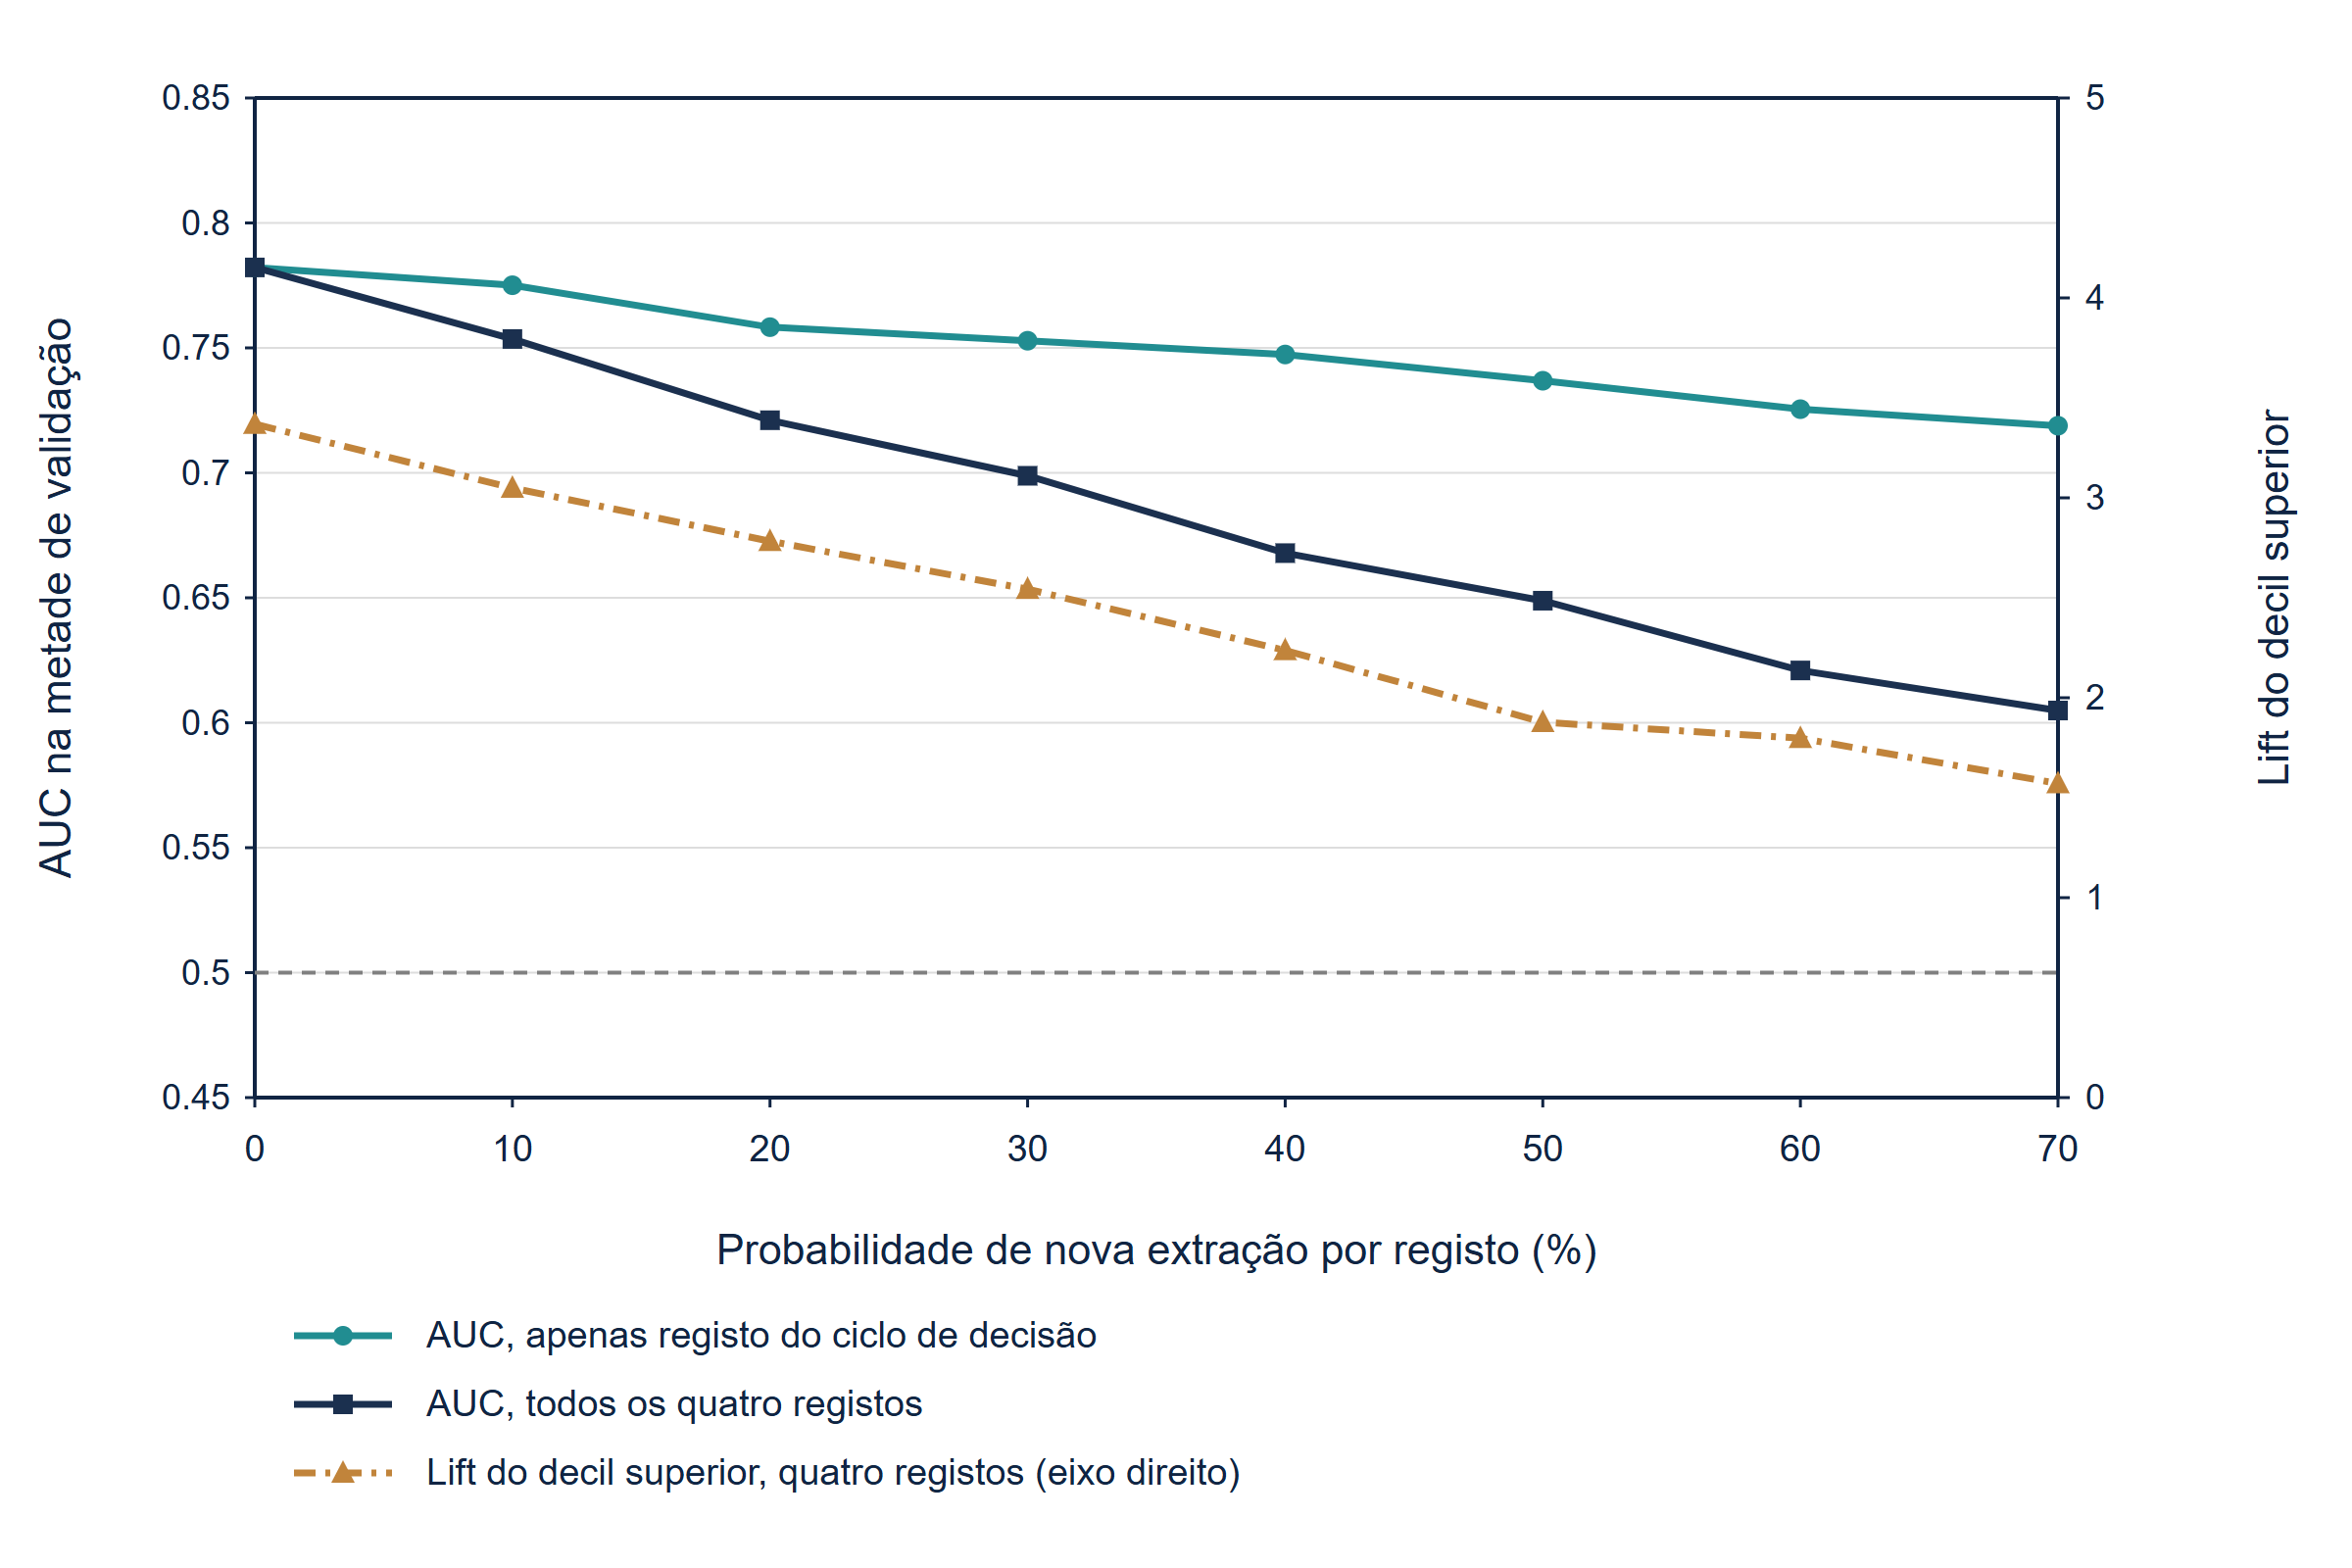
A figura 6 varia continuamente a desatualização. Quando os quatro registos envelhecem em conjunto, a AUC desce de 0.782 com registos perfeitos para 0.699 com 30% desatualizados, 0.649 com 50% e 0.605 com 70%; o lift do decil superior desce de 3.37 para 1.88 no ponto intermédio. Quando apenas envelhece o registo do ciclo de decisão, a queda é mais suave: 0.737 com 50% e 0.719 com 70%, porque a adequação estrutural continua a atuar. Com uma probabilidade de nova extração de 50%, os registos resultantes ainda superam as ordenações por notoriedade e relação nesta população. A previsão de planeamento degrada-se mais depressa do que a ordenação: com uma probabilidade de nova extração de 50% para cada um dos quatro fatores, o declive de calibração é 0.52.
Desloque horizontalmente para ler a figura em tamanho integral. Também pode abrir a figura em tamanho integral.
Análise MatchPoint da população construída, metade de validação. Os registos desatualizados são novamente extraídos a partir das proporções da população.
17 A dimensão da amostra limita o que uma campanha pode demonstrar
Uma captação individual aborda dezenas ou centenas de investidores, não milhares. Para perceber o que uma campanha dessas pode estabelecer, extraímos 2 000 coortes aleatórias de cada dimensão da população e calculamos a AUC em cada uma. A tabela 10 apresenta a dispersão. Com 100 investidores abordados aleatoriamente e cerca de 12.5 reuniões, os 90% centrais das estimativas vão de 0.624 a 0.868. Uma equipa pode observar uma AUC de 0.65 ou de 0.85 com a mesma grelha. Com 250 abordagens, o intervalo é de 0.675 a 0.824; com 1 000, estreita-se para 0.717 a 0.787.
A equação (6a) regista como a desatualização foi gerada: o nível registado é igual ao nível verdadeiro x, exceto quando o indicador de nova extração d é igual a um, o que acontece com a probabilidade declarada para o fator k. Nesse caso, um nível x-estrela é novamente extraído a partir das proporções da população e pode ser igual ao valor original. A equação (6b) adapta orientações publicadas sobre modelos clínicos de previsão como heurística de planeamento: foram sugeridos aproximadamente 200 casos com o resultado e 200 sem ele para uma curva de calibração. [13] À taxa construída de 12.5%, o cálculo de eventos esperados dá cerca de 1 610 abordagens. As contagens de eventos alcançadas, a agregação em grupos, a complexidade do modelo e a precisão pretendida exigem avaliação específica do estudo; este cálculo não é um limiar universal de validação. As estimativas do interceto e do declive também precisam de intervalos de incerteza.
| Investidores abordados aleatoriamente | Reuniões esperadas | AUC média | 90% centrais das estimativas de AUC | Amplitude | A base supera as ponderações erradas | A base supera as ponderações iguais |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624 a 0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675 a 0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700 a 0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717 a 0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731 a 0.774 | 0.043 | 100% | 100% |
Análise MatchPoint da população construída. Saída do modelo sob fatores explícitos; não é resultado de uma coorte observada. Apresentação arredondada. 2 000 coortes extraídas sem reposição para cada dimensão.
Os confrontos são menos exigentes do que os níveis. A grelha de base supera a de ponderações erradas em 91% das coortes de 100 e 98% das coortes de 250, porque ambas são pontuadas nos mesmos investidores e resultados. Supera a grelha de ponderações iguais, quase tão boa, em 88% das coortes de 250 e 99% das coortes de 1 000. Uma campanha pode mostrar que uma grelha é melhor do que uma alternativa fraca. Não consegue fixar o nível da discriminação, resolver questões finas de ponderação ou traçar uma curva de calibração. Isso exige coortes agregadas entre captações.
18 Reprodução, controlos e o que a experiência não pode mostrar
A experiência é reprodutível a partir de um ficheiro. O modelo verifica 30 identidades e testes de fronteira e para se algum falhar. Uma segunda geração com a mesma semente reproduz exatamente todos os resultados. A AUC da grelha de base é calculada de três formas: pela soma dos postos, pela integração trapezoidal da curva ROC e por uma rotina vetorizada. As três coincidem até dez casas decimais; uma pontuação invertida devolve um menos esse valor. A tabela 11 lista os controlos, incluindo a reconciliação de todas as tabelas de decis, faixas e vagas com os totais de validação.
| Controlo | Resultado esperado |
|---|---|
| Semente fixa | Semente 1376; uma segunda geração reproduz exatamente todos os resultados |
| População e metades | 12 000 investidores; 6 000 de desenvolvimento e 6 000 de validação, sem sobreposição |
| Probabilidades geradas | Estritamente entre zero e um em todas as etapas do funil |
| Aninhamento do funil | Compromissos dentro da diligência dentro das reuniões, por investidor e regra de ordenação |
| Pontos da grelha | Cada grelha soma 100; as pontuações ficam entre 0 e 100 |
| AUC, grelha de base | 0.743810 por soma dos postos, trapézios ROC e rotina vetorizada |
| Pontuação invertida | A AUC é igual a um menos a AUC de base |
| Função de calibração | A probabilidade média ajustada é igual à taxa de reuniões da metade de desenvolvimento |
| Tabela de decis | Dimensões e reuniões reconciliam-se; o lift médio ponderado é 1.00; a quota acumulada termina em 100% |
| Faixas e vagas | As linhas reconciliam-se com os totais de validação |
| Referenciais | Ordenações aleatória e por notoriedade a menos de 0.03 de 0.50; a probabilidade geradora produz a melhor ordenação |
| Reponderação | A soma dos pesos de probabilidade inversa fica a menos de 5% da população |
| Desatualização e precisão | A AUC cai com o envelhecimento dos registos; as estimativas estreitam-se com o crescimento das coortes |
| Controlos verificados em model.py | 30 identidades e testes de fronteira passaram |
Análise MatchPoint. Os controlos são verificados em model.py; uma falha interrompe a geração.
Os controlos estabelecem que a aritmética está correta. Não estabelecem que os pressupostos estejam. Os fatores são extraídos independentemente, enquanto os mandatos reais são correlacionados: um investidor com foco regional tem frequentemente foco setorial e um intervalo de montantes correspondente. O modelo gerador é aditivo na escala log-odds, enquanto uma exclusão real pode ser absoluta. A desatualização é aleatória, enquanto os registos reais ficam desatualizados em grupos quando uma geração de fundos termina o investimento. Cada simplificação é um limite, repetido na tabela 14.
Uma limitação merece ser enunciada separadamente. Os resultados foram gerados por um modelo em que os fatores da grelha importam. A experiência não pode, por isso, mostrar que a adequação ao mandato prevê o comportamento dos investidores; assume-o e mede as consequências. As conclusões dizem respeito às propriedades do teste: quanta capacidade de ordenação pode ter uma pontuação documental quando a premissa é válida, como se manifesta cada falha, como a seleção distorce um histórico e qual a dimensão necessária de uma coorte. Só dados observados podem responder à pergunta de saber se a premissa se verifica num mercado real.
19 O desenho de evidência necessário para um estudo de coorte com consentimento
Um teste real exige cinco propriedades, apresentadas na tabela 12. A primeira é consentimento e fundamento jurídico: os dados de contacto e o resultado de cada investidor são utilizados para análise numa base permitida pelo investidor e pelo regime de proteção de dados aplicável; os resultados são agregados sem identificar qualquer investidor. A segunda é uma marca temporal em cada evento, incluindo na própria grelha. As pontuações devem ser fixadas antes da abordagem. Uma pontuação revista depois de uma reunião já foi informada pelo resultado que deveria prever.
A terceira propriedade é uma regra de seleção registada. Para cada abordagem, o dossier indica por que razão esse investidor foi escolhido: pontuação, relação, intermediário de apresentação ou acaso. A quarta é uma parcela aleatorizada. Propomos atribuir por sorteio entre um décimo e um quinto da capacidade da primeira vaga. As probabilidades de seleção têm de ser conhecidas e positivas em todo o universo de investidores ao qual as estimativas se aplicarão. Se o sorteio ficar limitado a investidores acima de uma pontuação mínima, as suas conclusões aplicam-se a esse subgrupo; não estima diretamente as respostas dos nomes excluídos. Bernstein, Korteweg e Laws aleatorizaram a divulgação de informação, não a escolha do investidor a abordar. O seu estudo é, assim, um precedente metodológico de aleatorização, não uma validação deste plano de amostragem proposto. [6]
A quinta propriedade é a escala através da agregação. A secção 17 mostra que uma captação não suporta uma curva de calibração. As captações têm de ser agregadas, identificando cada captação como fator, porque as taxas de resposta diferem por classe de ativos, dimensão e mercado. Os testes fora da amostra e fora do período descritos pelas orientações de supervisão para modelos bancários aplicam-se diretamente: ponderações fixadas em captações anteriores são testadas em posteriores. [16]
| Elemento do desenho | Requisito | Enviesamento ou erro que controla |
|---|---|---|
| Consentimento e fundamento para o uso dos dados | Fundamento documentado para utilizar dados de contacto e resultados; análise agregada e desidentificada | Utilização de dados ilícita ou não repetível |
| Pontuações fixadas | Fatores, ponderações e pontuação com marcas temporais antes da abordagem; revisões posteriores conservadas como novas versões | Conhecimento posterior no preditor |
| Definições dos resultados | Reunião qualificada, diligência e compromisso definidos antecipadamente e datados | Inflação dos resultados por contagem permissiva |
| Regra de seleção registada | Motivo de cada abordagem registado: pontuação, relação, intermediário ou sorteio | Seleção que não pode ser modelizada |
| Parcela aleatorizada | Uma quota fixa da capacidade atribuída por sorteio entre investidores elegíveis | Seleção por juízos não registados |
| Denominador | Todos os investidores elegíveis conservados, abordados ou não, com motivos de exclusão | Sobrevivência seletiva na coorte |
| Datas dos registos | Data e fonte de cada fator, sobretudo do estado do ciclo de decisão | Desatualização confundida com ponderações erradas |
| Agregação e divisão temporal | Captações agregadas com um fator por captação; ponderações testadas em captações posteriores | Ruído de pequenas amostras e deriva |
| Conjunto de indicadores | AUC com intervalo, tabela de lift, interceto e declive de calibração, funil por faixa | Apresentação seletiva de uma medida favorável |
Desenho de investigação proposto. O estudo não detém nem apresenta qualquer coorte deste tipo. [6, 13, 14, 15, 16]
20 Apresentar a pontuação ao cliente e ao comité de investimento
Uma grelha é apresentada a dois públicos com perguntas diferentes. O cliente pergunta quantas reuniões esperar e quando. O comité do investidor, se alguma vez observar o processo, pergunta por que razão foi abordado. A primeira pergunta exige números calibrados com a sua incerteza; a segunda exige a base documental da adequação. Propomos um único pacote de reporte que sirva ambos, apresentado na tabela 13, no qual cada valor seja identificado como facto registado, juízo da equipa ou previsão do modelo.
A previsão deve ser apresentada como intervalo e ligada à sua evidência. No caso construído, espera-se que uma primeira vaga de 100 abordagens produza 36.8 reuniões, mas essa expectativa assenta numa função ajustada a uma população em que todos foram abordados. Uma equipa cuja função tenha sido ajustada ao seu próprio histórico deve apresentar, junto do número, a cautela da secção 15: o histórico foi selecionado e a previsão para os nomes não abordados é provavelmente elevada. Quando a função não tiver sido verificada face a resultados recentes, o pacote deve dizê-lo e a previsão deve ser apresentada como pressuposto.
O reporte também tem uma dimensão regulamentar quando o pacote ou o seu conteúdo chega aos investidores. Segundo a regra norte-americana de comercialização, uma alegação material numa comunicação publicitária deve poder ser fundamentada, e os benefícios devem ser apresentados com um tratamento justo e equilibrado dos riscos. [7] A afirmação de que uma oportunidade foi alinhada com o mandato de um investidor é uma alegação sobre os documentos desse investidor e deve ser sustentada pelo dossier. A inclusão de uma dada comunicação no âmbito da regra é uma questão jurídica para a empresa em causa.
| Elemento do reporte | Conteúdo | Pergunta resolvida |
|---|---|---|
| Reconciliação da lista alargada | Nomes considerados, retirados na verificação do perímetro, pontuados e mantidos em espera, com motivos | Se o denominador está completo |
| Distribuição da pontuação | Número de investidores por faixa de pontuação e vaga | Quanta capacidade exige cada vaga |
| Previsão e fundamento | Reuniões esperadas por vaga como intervalo, com data e fonte da função | Com que pode o cliente planear |
| Realizado face ao previsto | Reuniões, diligências e compromissos por vaga face à expectativa | Se a função precisa de recalibração |
| Atualidade dos registos | Proporção de fatores revistos num período declarado, por fator | Se os resultados fracos refletem dados desatualizados |
| Registo de seleção | Proporção de abordagens feitas por pontuação, relação, intermediário de apresentação e sorteio | Se os resultados podem servir de evidência |
| Exceções à pontuação | Abordagens feitas em contrário à pontuação, com motivo e resultado | Se o juízo acrescenta valor à pontuação |
| Tempo decorrido | Dias entre abordagem, reunião, diligência e compromisso | Se o pressuposto do ciclo se mantém |
Pacote de reporte proposto. As entradas são entregáveis de revisão; o estudo não afirma que algum programa os tenha produzido.
21 Utilizar dados e IA para manter os fatores, com governação do modelo
A experiência localiza precisamente o valor de melhores dados. Aplicar as mesmas ponderações a registos perfeitos aumenta a AUC de 0.744 para 0.782, um ganho de 0.038. Reestimar as ponderações e acrescentar a relação aumenta-a para 0.758, um ganho de 0.015. Nesta população, manter os registos atualizados vale mais do que otimizar ponderações. Essa ordenação depende das taxas de desatualização assumidas e seria diferente com outros fatores. Indica, ainda assim, onde o esforço deve ser testado primeiro: nas datas e fontes dos registos do ciclo de decisão e do montante.
Esta é a tarefa para a qual os modelos de linguagem e as ferramentas de dados são plausivelmente adequados: ler políticas, relatórios anuais, documentos de comités e anúncios, extrair intervalos e limites declarados e sinalizar registos cuja fonte foi substituída. A avaliação deve ser especificada antes da adoção da ferramenta. Testes úteis incluem a concordância com um leitor humano num conjunto de documentos reservado, a taxa de limites extraídos que não podem ser ligados a uma passagem e a alteração dos registos desatualizados ao longo de um trimestre. São critérios propostos. O estudo não apresenta um modelo treinado, uma precisão de extração ou uma melhoria realizada.
Um modelo ajustado que substitua a grelha precisa de controlos mais fortes do que a própria grelha. As orientações sobre risco de modelo para bancos descrevem a contestação eficaz como análise crítica por partes objetivas com conhecimento e autoridade para produzir mudanças, e colocam a IA generativa e agêntica fora do seu âmbito por ser nova e evoluir rapidamente. [16] Retiramos delas dois pontos por analogia. Alguém diferente do autor da grelha deve rever os seus resultados. E uma ferramenta que lê documentos é uma fonte de dados a verificar, enquanto a decisão de abordar um investidor continua com uma pessoa identificada responsável pelo perímetro.
22 Aplicar o enquadramento numa captação real ou numa colocação de fundos
Para uma empresa ou promotor que capta capital, o enquadramento produz uma sequência de passos. Construir a lista alargada e aplicar a condição do perímetro com assessoria jurídica. Pontuar cada investidor restante a partir de documentos datados e fixar as pontuações. Definir honestamente a capacidade da primeira vaga em horas dos responsáveis. Escolher os limiares das vagas a partir da distribuição das pontuações, atribuir os detentores das relações aos nomes selecionados pela pontuação e reservar uma parcela aleatorizada. Depois da primeira vaga, comparar as reuniões com a previsão por faixa antes de lançar a segunda. A grelha governa a ordem; não substitui o juízo sobre se o investidor é o proprietário ou financiador adequado.
Para um gestor que capta um fundo junto de investidores em fundos, os fatores mudam e a lógica mantém-se. A adequação estratégica é lida face aos intervalos do programa do alocador, a adequação do montante face ao seu limite de participação no fundo e à dimensão-alvo do fundo, e o estado do ciclo de decisão face ao ritmo de compromissos e ao calendário do comité. [1, 3] O funil é mais longo e os reinvestimentos comportam-se de modo diferente das novas relações; os investidores existentes devem, por isso, ser pontuados e apresentados como coorte separada. A preferência local é um padrão documentado entre alguns alocadores. [5] A geografia deve, portanto, ser pontuada da perspetiva do investidor.
No Golfo, o perímetro e o ciclo exigem ambos especial cuidado. Um fundo domiciliado noutro local e oferecido no Dubai International Financial Centre ou na Arábia Saudita chega aos investidores pelas vias descritas na secção 4; a via determina quem pode constar da lista. [10, 11] Os Santiago Principles esperam que os fundos soberanos divulguem uma descrição da sua política de investimento, [2] o que sustenta uma pontuação estrutural com base em documentos, enquanto o estado do ciclo de decisão raramente é público. Nestes investidores, o fator temporal pontuará frequentemente no nível intermédio incerto, e a pontuação deve ser lida como uma afirmação sobre adequação.
Nos três contextos, a regra de decisão é a mesma. Ordenar pela pontuação quando a capacidade é escassa e os registos estão atualizados. Atualizar os registos antes de alterar ponderações. Recalibrar a previsão quando a primeira vaga divergir da expectativa em todas as faixas. Avaliar a seleção no histórico da equipa antes de prever para nomes não abordados. Investir cedo numa parcela aleatorizada para obter uma comparação baseada no desenho dentro do universo de investidores abrangido pelo sorteio.
23 Limitações e a próxima decisão
A experiência é construída e os seus limites são os da construção. Contém uma oportunidade e nenhuma concorrência entre oportunidades pela atenção do mesmo investidor. Modeliza a resposta do investidor e não a qualidade da empresa ou do fundo, que na prática domina as etapas posteriores. Assume que uma abordagem falhada não tem custo para a relação e que um investidor em espera pode ser abordado mais tarde nas mesmas condições. Trata cada investidor como independente, embora os investidores falem entre si e um compromisso de um investidor âncora altere a resposta dos restantes.
Os resultados estatísticos são específicos dos fatores. Uma AUC de 0.744 é o que esta grelha alcança nesta população; outra composição de mandatos, outra variância do apetite de investimento ou outra taxa de desatualização daria outro valor. A taxa de base de 12.5% e as conversões do funil são concebidas pelo autor. O resultado da seleção depende da proporção de juízo da equipa que não é registada, que fixamos por pressuposto. Nenhum valor deste estudo deve ser citado como taxa de conversão de mercado, resultado esperado de uma captação ou medida do valor acrescentado por um assessor. A tabela 14 indica o que deve substituir cada limite antes da utilização do enquadramento numa transação.
| Limite atual | Evidência necessária para uma extensão | Decisão afetada |
|---|---|---|
| Resultados construídos | Coorte com consentimento e marcas temporais segundo o desenho da tabela 12 | Se a grelha tem capacidade preditiva |
| Ponderações concebidas pelo autor | Resultados agregados suficientes para estimar e testar ponderações fora do período | Pontos atribuídos a cada fator |
| Taxas de desatualização assumidas | Auditoria das datas dos registos face ao estado confirmado posteriormente | Frequência de atualização e orçamento dos dados |
| Fatores independentes | Distribuição conjunta observada dos atributos dos mandatos | Dimensão de cada vaga e do grupo em espera |
| Uma única função da pontuação à probabilidade | Resultados recentes por classe de ativos, dimensão e mercado | Previsão do cliente de reuniões e prazos |
| Relação fora da pontuação | Resultados por canal e intermediário de apresentação | Quem faz cada abordagem |
| Uma oportunidade, sem concorrência | Registo de abordagens simultâneas ao nível do investidor | Momento de lançamento |
| Perímetro como condição de acesso | Assessoria jurídica sobre veículo, via e categoria do investidor | Quem pode constar da lista |
Extensão proposta da experiência concebida pelo autor. Cada extensão exige evidência observada; nenhuma é tratada como resultado observado neste estudo.
A próxima decisão diz, por isso, respeito à evidência tanto como às abordagens. Uma equipa que já ordena investidores pode adotar as definições da secção 2, fixar as pontuações e começar a registar por que foi feita cada abordagem. Uma parcela aleatorizada utiliza capacidade da primeira vaga; o seu custo de oportunidade depende do universo de amostragem e da ordenação alternativa. A experiência sugere o seu valor: uma avaliação observada tem de tratar o mecanismo de seleção antes de sustentar previsões para nomes não abordados ou confrontos entre pontuação e juízo. Esta experiência demonstra comportamento preditivo sob os pressupostos que declara. Nas fontes aqui analisadas, não verificámos uma validação desta grelha numa coorte observada.
Referências
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
Sobre o autor
Chennakeshav (CK) é um executivo de finanças empresariais e banca de investimento com mais de 25 anos de experiência global na originação, estruturação e execução de operações de M&A, capital de crescimento e estratégia empresarial. Liderou mandatos de criação de valor para fundadores, empresas e fundos; liga a perspetiva do conselho de administração à execução prática e ao fecho.
A sua carreira inclui Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, empresas participadas pela ADQ e Emirates Growth Fund, em TMT, imobiliário, fintech, deeptech, cleantech, infraestruturas e energia. Trabalhou com dirigentes empresariais, fundos de private equity e capital de risco, fundos soberanos e family offices para financiar captações complexas de capital e empresas em expansão, e liderou diligência de M&A, integração pós-fusão e transformação empresarial para criar valor.
Na Matchpoint Partners é Managing Partner, liderando a prática de finanças empresariais, M&A e captação de capital. Tem um MBA da London Business School, um grau em engenharia pela VTU e frequenta um Master of Laws (LLM) na UCL London.
CK participa ativamente como mentor de start-ups na Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, exerce como Entrepreneur Mentor in Residence (EMiR) na London Business School e é jurado do Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Aviso legal
Este artigo integra uma série contínua sobre a estrutura dos mercados privados e alternativos. As opiniões expressas são as do autor. O artigo tem finalidade exclusivamente informativa, descreve a estrutura do mercado em termos gerais e não constitui aconselhamento de investimento, jurídico, fiscal ou regulatório, nem recomendação relativa a um valor mobiliário, veículo ou contraparte.
