
1 Decidir el orden de prospección según la adecuación al mandato
Una captación de capital consume un recurso irrecuperable: la atención de las personas capaces de explicar la empresa o el fondo. Un fundador, director financiero o promotor que capta capital privado, y un gestor que capta recursos de inversores en fondos, deben decidir quiénes serán contactados primero, quiénes se reservarán para una oleada posterior y quiénes no serán contactados. Este estudio aborda esa decisión de ordenación. Examina si una matriz de adecuación al mandato, basada en la estrategia, la geografía, el tamaño de la inversión y el ciclo de decisión, predice suficientemente bien una primera reunión cualificada para determinar el orden de contacto.
La pregunta es más acotada de lo que parece. Una matriz puede ordenar correctamente a los inversores y aun así inducir a error una previsión de planificación. Puede pronosticar bien en un mercado y sobrestimar en otro. También puede parecer excelente en un historial de contactos que el equipo seleccionó mediante su propio criterio. Por ello distinguimos tres propiedades: si la puntuación ordena a los inversores, si sus probabilidades son correctas y si la evidencia subyacente resistiría un método diferente de selección de personas a contactar. Cada propiedad apoya una parte distinta de la decisión y falla de manera diferente.
La evidencia disponible respalda esta distinción. Los inversores institucionales y sus organismos de normalización publican criterios de mandato, por lo que la adecuación puede evaluarse a partir de documentos. [1, 2, 3] La investigación sobre el comportamiento de los inversores describe procesos por etapas, originación a través de redes y sesgo doméstico. [4, 5, 6] Los reguladores definen quién puede recibir legalmente una oferta. [7, 8, 9, 10, 11] La literatura estadística establece cómo evaluar una puntuación. [12, 13, 16] Ninguna de estas fuentes contrasta una matriz de profesionales con los resultados de la prospección, y nuestra revisión no encontró una prueba publicada de esa naturaleza; esta afirmación se refiere a nuestra revisión y no al conjunto de la literatura.
Nuestra principal aportación es un experimento reproducible que muestra qué tendría que medir una validación y cuál debería ser su tamaño. No disponemos de una cohorte observada de contactos consentidos y fechados, y lo indicamos expresamente. La población, los resultados y las tasas del experimento son construidos. El experimento establece cómo se comporta una matriz determinada bajo hipótesis explícitas. No estima la tasa de respuesta de ningún inversor, la conversión de ninguna captación ni el valor aportado por ningún asesor.
2 Definir la primera reunión cualificada antes de definir la puntuación
Una puntuación predice un resultado, por lo que este debe definirse primero. Proponemos registrar una primera reunión cualificada únicamente cuando se cumplan cuatro condiciones: que la reunión se haya celebrado; que el inversor haya estado representado por una persona con autoridad para impulsar una oportunidad; que haya recibido previamente el resumen del mandato; y que haya confirmado que la oportunidad encaja en un mandato sobre el que puede actuar. Se registran las llamadas de cortesía, las reuniones aceptadas como favor y las reuniones con analistas que recopilan información de mercado, sin contarlas como cualificadas.
La definición importa porque un resultado definido de manera amplia favorece una puntuación débil. Si cuenta cualquier conversación, una clasificación por cercanía de la relación parecerá funcionar, dado que los conocidos atienden las llamadas. Las etapas posteriores requieren la misma disciplina. El avance a diligencia se registra cuando el inversor solicita acceso a la sala de datos o remite una lista de comprobaciones. Un compromiso solo se registra cuando un documento firmado crea una obligación de inversión vinculante. Las hojas de términos no vinculantes y las manifestaciones de interés se registran por separado. Cada evento lleva fecha.
La tabla 1 presenta la ficha propuesta para cada inversor de la lista larga. Distingue lo publicado por el inversor de lo que considera el equipo e incluye una fecha de revisión para cada dato. La distinción es deliberada. La sección 15 muestra que el criterio no registrado es el principal mecanismo por el que una cohorte histórica induce a error. La ficha es una propuesta de expediente de operación; no constituye un hallazgo sobre ningún inversor.
| Registro | Información requerida | Decisión apoyada |
|---|---|---|
| Estrategia declarada | Clase de activo, etapa, instrumento y exclusiones, con el documento fuente y su fecha | Si la oportunidad está dentro del mandato, es próxima a él o queda fuera |
| Geografía declarada | Regiones permitidas, prioritarias y excluidas, y cualquier límite de concentración | Si el inversor puede mantener esa exposición |
| Capacidad de inversión | Compromiso mínimo y máximo, límites de participación en el vehículo y apetito de coinversión | Si puede invertirse el importe propuesto |
| Estado del ciclo de decisión | Periodo de inversión, ritmo de despliegue, calendario del comité y última situación conocida de la asignación | Si el inversor puede actuar ahora |
| Perímetro jurídico | Categoría del inversor en cada jurisdicción pertinente y vía de contacto permitida | Si puede contactarse al inversor y de qué manera |
| Relación | Contacto existente, persona que presenta a las partes y consentimiento para ser contactado | Canal y persona que realiza el contacto |
| Evento de prospección | Fecha, remitente, documentación enviada y regla por la que se seleccionó al inversor | Si el resultado puede utilizarse como evidencia |
| Resultado | Reuniones, diligencias y compromisos fechados conforme a las definiciones anteriores | Resultado frente al que se contrasta la puntuación |
Ficha de operación propuesta. Las entradas describen información que debe obtenerse; no son hallazgos sobre un inversor concreto. [1, 2, 3]
3 Leer el mandato en los documentos publicados por el propio inversor
La adecuación al mandato es observable porque las instituciones documentan sus mandatos. Los Principios de Santiago, publicados en octubre de 2008 por el Grupo Internacional de Trabajo de Fondos Soberanos, indican que la política de inversión de un fondo debe ser clara y coherente con sus objetivos definidos, su tolerancia al riesgo y su estrategia de inversión. Añaden que debe abordar el uso de gestores externos y el proceso para seleccionarlos, y que debe publicarse una descripción de esa política. [2] Los principios son voluntarios. Establecen una expectativa de publicación; no demuestran que el apetito actual de un fondo coincida con su política publicada.
Las políticas de pensiones públicas ilustran la forma de estos criterios. Una política del programa de capital privado presentada al Comité de Inversiones de CalPERS en noviembre de 2019 fija objetivos y rangos por estrategia: adquisiciones de control del 65%, dentro del 55% al 75%; crecimiento del 15%, dentro del 5% al 20%; estrategias de crédito y oportunistas del 10% cada una, dentro del 0% al 15%; y capital riesgo del 1%, dentro del 0% al 7%. Limita un compromiso al 25% de cualquier fondo, acota la exposición a un mismo gestor en proporción al programa y exige informes mensuales sobre las propuestas recibidas, su etapa y su resolución. [3] Es un documento de comité fechado que muestra revisiones propuestas. Respalda la existencia y la forma de límites publicados; no acredita los límites vigentes.
La norma de diligencia utilizada por los inversores en fondos remite a los mismos criterios. El cuestionario de la Institutional Limited Partners Association, actualizado en noviembre de 2021, abarca veinte temas. Su apartado de estrategia pregunta al gestor por el tamaño previsto de las operaciones, incluidos mínimos y máximos, el ritmo de inversión, los periodos de tenencia, las prioridades geográficas, sectoriales y por etapa, y los límites de concentración geográfica o sectorial. [1] ILPA indica que el cuestionario no es obligatorio. Muestra qué características consultan primero los inversores. No las ordena ni mide con qué frecuencia una incompatibilidad pone fin a una conversación.
Estas fuentes justifican los criterios de la matriz como categorías. Ninguna aporta una ponderación. Los puntos atribuidos a cada criterio en la sección 7 son una decisión de diseño, y el experimento examina qué ocurre cuando es errónea.
4 Tratar la geografía como criterio del mandato y como perímetro jurídico
La geografía interviene dos veces en la decisión. Expresa una preferencia, porque los inversores se concentran donde tienen conocimientos y relaciones, y una autorización, porque una oferta solo puede dirigirse a determinadas personas por determinadas vías. Hochberg y Rauh observan que los inversores institucionales de todo tipo sobreponderan fondos de capital privado de su estado de origen. En los fondos de pensiones públicos, la sobreponderación representa de media el 9.7% de la cartera de capital privado, y las inversiones dentro del estado obtienen menor rentabilidad que las externas. [5] El estudio abarca inversores estadounidenses en fondos y una clase de activo. Respalda tratar la proximidad como predictor de interés. No demuestra que prediga un buen resultado para ninguna de las partes.
Los ejemplos regulatorios siguientes describen las versiones citadas de las reglas. Antes de cualquier contacto, el asesor jurídico debe confirmar la normativa vigente, las autorizaciones de la entidad y la clasificación del destinatario. La regla estadounidense citada sobre comercialización de asesores de inversión define los anuncios comprendidos y restringe las declaraciones falsas, las afirmaciones materiales no fundamentadas y los beneficios presentados sin un tratamiento justo y equilibrado de los riesgos. Su aplicación a una comunicación concreta depende del contenido, los destinatarios y las exclusiones aplicables. [7] La Rule 506(c) permite la solicitación general por un emisor si todos los compradores son inversores acreditados, el emisor toma medidas razonables para comprobarlo y se cumplen las demás condiciones de la Regulation D. [8] En el Reino Unido, una entidad no debe comunicar una promoción de inversiones no destinadas al mercado masivo que probablemente sea recibida por un cliente minorista, salvo las exenciones dependientes de la categoría certificada del destinatario. [9] Las participaciones de instituciones de inversión colectiva no reguladas quedan fuera de esa regla y se rigen por la sección 238 de la Financial Services and Markets Act 2000. [9]
Las reglas del Golfo son igualmente específicas. Las orientaciones del reglamento de la Dubai Financial Services Authority indican que un fondo extranjero solo puede ofrecerse desde el Dubai International Financial Centre cuando se cumple una de tres condiciones; una de ellas es una colocación privada a personas calificadas como Professional Clients, con una suscripción inicial de al menos USD 50 000. [10] El reglamento saudí de fondos de inversión exige que un fondo extranjero se ofrezca mediante un distribuidor autorizado por colocación privada, definida por clientes institucionales y cualificados y un límite al importe que puede aportar cada destinatario minorista, previa notificación a la Autoridad al menos quince días antes de la oferta. [11] No examinamos las reglas del regulador del Abu Dhabi Global Market ni formulamos afirmaciones sobre ellas.
La tabla 2 convierte estas reglas en registros de la matriz. El perímetro jurídico es un requisito previo, nunca una puntuación. Antes de ordenar, un inversor ajeno a la categoría permitida se elimina de la lista o se canaliza por una vía autorizada. Una puntuación alta de adecuación nunca debe justificar un contacto excluido por el perímetro. La tabla es una síntesis de investigación y no constituye asesoramiento jurídico.
| Jurisdicción y fuente | Qué establece la fuente | Registro para la lista larga |
|---|---|---|
| Estados Unidos: regla de comercialización de asesores, 17 CFR 275.206(4)-1 | Determinadas comunicaciones de asesores a potenciales inversores de fondos privados entran en la definición de anuncio; las afirmaciones comprendidas deben estar fundamentadas y equilibradas, y la regla incluye condiciones sobre rendimiento bruto y neto y exclusiones | Versión aprobada del material enviado a cada inversor; expediente justificativo |
| Estados Unidos: Rule 506(c) | Se permite la solicitación general cuando todos los compradores son acreditados y se toman medidas razonables de verificación | Vía de oferta elegida; pruebas de verificación de cada comprador |
| Reino Unido: FCA COBS 4.12B | Las promociones de inversiones no destinadas al mercado masivo no deben llegar a minoristas salvo exención; medidas razonables para establecer la categoría del destinatario; las participaciones de vehículos no regulados están sujetas a la sección 238 | Categoría del cliente y, cuando corresponda, fecha del certificado |
| DIFC: DFSA Collective Investment Rules, capítulo 15 | Las ofertas de fondos extranjeros requieren un fondo designado, una recomendación de idoneidad o una colocación privada a Professional Clients con suscripción inicial de al menos USD 50 000 | Vía utilizada; clasificación de Professional Client |
| Arabia Saudí: CMA Investment Funds Regulations, parte 6 | Los fondos extranjeros se ofrecen mediante distribuidor autorizado por colocación privada, definida por clientes institucionales y cualificados, con un límite por destinatario minorista y aviso previo de quince días | Distribuidor designado; fecha de notificación; categoría del inversor |
Síntesis de las fuentes citadas para investigación; no es asesoramiento jurídico. Cada fila indica lo que establece la fuente y no describe íntegramente el régimen. [7, 8, 9, 10, 11]
5 Separar el estado del ciclo de decisión de la adecuación estructural al mandato
La estrategia, la geografía y el tamaño de inversión cambian lentamente. Describen lo que un inversor está autorizado y dispuesto a hacer. El estado del ciclo de decisión cambia rápidamente. Describe si puede actuar en el periodo relevante: si su vehículo sigue invirtiendo, si la asignación anual está abierta y cuándo vuelve a reunirse su comité. Tratamos los tres primeros criterios como adecuación estructural y el cuarto como calendario. Un inversor con adecuación estructural perfecta y una asignación cerrada es un buen candidato para la próxima captación y un uso poco productivo del tiempo en la actual.
La investigación sobre inversores de capital riesgo da una idea de los plazos, con limitaciones. En una encuesta a 885 inversores institucionales de capital riesgo de 681 firmas, Gompers, Gornall, Kaplan y Strebulaev indican que una operación media tarda 83 días en cerrarse e implica 118 horas de diligencia y diez llamadas de referencias. [4] Son cifras declaradas por firmas de capital riesgo que evalúan empresas. No describen a inversores en fondos que evalúan gestores, inversores de crédito ni instituciones del Golfo. Establecen que el intervalo entre primer contacto y compromiso es suficientemente largo para que cambie el estado del ciclo de un inversor durante el proceso.
El calendario también tiene los datos menos fiables. Una política publicada es fechada y estable; el estado del despliegue se infiere de anuncios, conversaciones y el calendario. Por ello esperamos que el registro del ciclo de decisión quede desactualizado con más frecuencia que los demás, y el experimento le atribuye la mayor tasa de desactualización. Es una hipótesis explícita en la tabla 4 que se varía en la sección 16. El criterio de mayor peso predictivo también puede ser el menos fiable.
6 Qué establece la investigación sobre selección de inversores y qué no establece
Tres hallazgos de la literatura estructuran el experimento. El primero es que los procesos de los inversores tienen etapas y son muy selectivos. Gompers y sus coautores indican que una firma de capital riesgo considera aproximadamente 100 oportunidades por cada operación que cierra. Alrededor de una de cada cuatro conduce a una reunión con la dirección; un tercio de estas llega a una reunión de socios; aproximadamente la mitad pasa a diligencia y alrededor de un tercio de los casos en diligencia recibe una hoja de términos. [4] El embudo corresponde al propio inversor. Respalda modelizar el resultado como una secuencia de etapas condicionales, como hace la sección 13.
El segundo hallazgo es que el acceso depende de las relaciones. La misma encuesta indica que más del 30% de las operaciones llega por redes profesionales, alrededor del 20% procede de recomendaciones de otros inversores y solo aproximadamente el 10% llega por iniciativa de las direcciones de las empresas. También indica que cerca de la mitad de los encuestados considera importante la adecuación al fondo, y un 14% la considera el factor más importante, por detrás del equipo directivo. [4] La adecuación al mandato es, por tanto, un criterio entre varios, y la relación existente es un predictor distinto. En el modelo generador construido, la relación contiene información adicional sobre el resultado. Su valor predictivo incremental fuera de muestra en una campaña real debe evaluarse, no darse por supuesto.
El tercer hallazgo es metodológico. Bernstein, Korteweg y Laws realizaron un experimento de campo aleatorizado en una plataforma en línea, enviando casi 17 000 correos a unos 4 500 inversores activos en fases iniciales y variando la información mostrada. El inversor medio respondió con fuerza a la información sobre el equipo fundador, y no a la tracción ni a los inversores líderes existentes. [6] El contexto es la financiación mediante capital de empresas tempranas en una sola plataforma. Aquí importa el diseño: al aleatorizar la información revelada, la respuesta puede atribuirse a esa información. Un estudio de una matriz de puntuación necesita la misma propiedad.
Ninguno de estos estudios mide si una puntuación de adecuación al mandato predice una primera reunión en una colocación privada a instituciones, y ninguno cubre el Golfo. Los utilizamos para elegir la estructura del experimento, sin fijar ninguna tasa a partir de ellos.
7 Definir la matriz de modo que pueda demostrarse que es errónea
Una matriz justifica su uso cuando es suficientemente sencilla para auditarla. Proponemos cuatro criterios, cada uno puntuado en tres niveles, con puntos que suman 100. La estrategia y el ciclo de decisión tienen 30 puntos cada uno; la geografía y el tamaño de inversión, 20 cada uno. Un criterio no recibe puntos cuando el registro muestra que la oportunidad queda fuera del mandato o el ciclo está cerrado; recibe la mitad cuando la adecuación es próxima o incierta y todos los puntos cuando está documentada. La tabla 3 presenta la matriz. El perímetro jurídico de la sección 4 se aplica antes de puntuar y no aporta puntos.
En la ecuación (1a), S es la puntuación del inversor i, w es el peso en puntos del criterio k y el nivel registrado de ese criterio, marcado con una tilde, toma el valor 0, 0.5 o 1. La ecuación (1b) es el modelo generador del experimento: M vale uno cuando tiene lugar una primera reunión cualificada; x es el nivel real de cada criterio; r vale uno cuando existe una relación; u es un apetito que nunca se registra, y las letras griegas son los coeficientes explícitos. La puntuación utiliza registros y puntos fijos. El resultado depende de los criterios reales y de dos elementos que la puntuación no observa.
| Criterio | Puntos | Sin puntos | Mitad de los puntos | Todos los puntos | Evidencia que conservar |
|---|---|---|---|---|---|
| Estrategia | 30 | Clase de activo, etapa o instrumento excluido | Permitido, pero fuera de las prioridades declaradas | Dentro de las prioridades declaradas | Política, mandato o documentación del fondo, con fecha |
| Geografía | 20 | Región excluida | Región permitida, pero no prioritaria | Región prioritaria o mercado de origen | Límites de la política; inversiones anteriores |
| Tamaño de inversión | 20 | Importe fuera del rango declarado | En el límite del rango o de la participación permitida en el vehículo | Dentro del rango | Rango de compromiso; límite de participación en el fondo |
| Ciclo de decisión | 30 | Vehículo totalmente comprometido o asignación cerrada | Mitad del ciclo o estado incierto | Inversión activa con asignación abierta | Nota de situación fechada y su fuente |
| Perímetro jurídico | Requisito previo | Sin contacto, o canalizado por una vía permitida | No aplicable | Elegibilidad documentada | Categoría y vía, según la tabla 2 |
Matriz propuesta. Los puntos son una decisión de diseño, no una estimación a partir de datos. El perímetro es un requisito previo aplicado antes de puntuar. [1, 2, 3]
Tres decisiones hacen comprobable la matriz. Sus criterios son categóricos, de modo que dos analistas que lean los mismos documentos deberían obtener la misma puntuación. Sus ponderaciones se fijan antes de conocer los resultados. Además, excluye la relación para distinguir el valor de la adecuación del valor del acceso.
8 Evaluar la puntuación mediante discriminación, calibración y lift
Una puntuación debe cumplir dos funciones que se miden de manera diferente. La discriminación es la capacidad de ordenar: los inversores que aceptan una reunión deberían puntuar más que quienes no la aceptan. La medida habitual es el área bajo la curva ROC. Fawcett muestra que esta área equivale a la probabilidad de que un caso positivo elegido al azar quede por encima de un caso negativo elegido al azar, que un orden aleatorio produce 0.5 y que el coeficiente de Gini es dos veces el área menos uno. [12] El AUC es insensible a cambios en las proporciones de clases cuando se conservan las distribuciones de las puntuaciones dentro de cada clase de resultado. Las comparaciones entre captaciones siguen requiriendo atención a la composición de casos y al mecanismo del resultado.
En la ecuación (2a), a identifica a un inversor que participó en una reunión cualificada y b a uno que no lo hizo; los empates reciben medio crédito, algo importante en una matriz con pocos valores distintos. En la ecuación (2b), el lift del decil d es su tasa de reuniones, reuniones m entre inversores n de ese decil, dividida por la tasa de la lista completa. El lift responde a cuánto mejor es el primer tramo frente a la media. Fawcett señala que el lift, a diferencia de la curva ROC, varía con la tasa de base; por ello no debe trasladarse de una captación a otra sin considerar dicha tasa. [12]
La calibración es la segunda función: una predicción del 20% debería cumplirse aproximadamente una vez de cada cinco. Van Calster y sus coautores describen la calibración como el punto débil de los modelos predictivos y distinguen varios niveles. La calibración media compara la predicción media con la tasa observada. La calibración débil se resume mediante una constante cuyo objetivo es cero y una pendiente cuyo objetivo es uno; una pendiente inferior a uno indica predicciones demasiado extremas. Citan como causas el sobreajuste, las diferencias de contexto, la deriva temporal y el error de medición, y señalan que un modelo mal calibrado puede ser menos útil que otro con menor AUC. [13]
En la ecuación (3a), la probabilidad ajustada del inversor i, indicada con un circunflejo, se relaciona mediante regresión con el resultado en la escala de logaritmos de razones de probabilidades; alfa es la constante de calibración, estimada manteniendo la pendiente en uno, y lambda es la pendiente de calibración. La ecuación (3b) define la puntuación de Brier B, el error cuadrático medio entre predicción y resultado para n inversores; cuanto menor, mejor, y solo es comparable entre puntuaciones evaluadas sobre los mismos resultados. Las orientaciones de supervisión del riesgo de modelo bancario, publicadas en abril de 2026, denominan análisis de resultados a la comparación de las salidas del modelo con resultados reales e indican que ayuda a evaluar la calidad del juicio experto cuando el diseño depende de él. [16] Se dirigen a entidades bancarias y no son una regla para asesores; utilizamos su vocabulario, sin atribuirnos su autoridad.
9 Una población construida con hipótesis de generación explícitas
El experimento es completamente construido. Generamos 12 000 inversores con una semilla aleatoria fija de 1376. Cada inversor recibe un nivel real de estrategia, geografía, tamaño de inversión y ciclo de decisión, extraído de forma independiente con las proporciones de la tabla 4. Uno de cada cinco tiene una relación existente con el equipo. Cada uno tiene un apetito no registrado, extraído de una distribución normal estándar, que representa todo lo que influye en el inversor sin llegar a una base de datos. También recibe un valor de notoriedad que no afecta a ningún resultado.
Los resultados siguen la ecuación (1b). Los logaritmos de razones de probabilidades de una primera reunión cualificada aumentan en 2.2 con adecuación completa de estrategia, 2.0 con ciclo abierto, 1.2 con adecuación del importe y 1.0 con adecuación geográfica, más 0.9 por una relación y 0.7 por cada unidad de apetito. La diligencia y el compromiso se generan mediante otras ecuaciones explícitas, condicionadas a la etapa previa. Con estos parámetros, el 12.5% de la población aceptaría una reunión cualificada si fuera contactada. Esa tasa deriva de los parámetros y no es una estimación de mercado. El equipo no observa los niveles reales. Observa registros, cada uno desactualizado con una probabilidad explícita: 5% para estrategia y geografía, 15% para tamaño de inversión y 20% para ciclo de decisión.
La población se divide al azar en una mitad de desarrollo y otra de validación, con 6 000 inversores cada una. Los puntos de la matriz se fijan de antemano sin utilizar ninguna mitad. La mitad de desarrollo solo sirve para ajustar la función que transforma puntuación en probabilidad. Todas las medidas presentadas de discriminación, lift y calibración proceden de la mitad de validación, donde se contacta a todos los inversores. Esta última condición es importante. Es el equivalente construido de una campaña completamente aleatorizada y algo de lo que un equipo real casi nunca dispone. La sección 15 la elimina.
| Parámetro | Hipótesis | Estado |
|---|---|---|
| Población | 12 000 inversores; semilla 1376; mitades de 6 000 | Construida |
| Adecuación de estrategia (fuera / próxima / principal) | 40% / 35% / 25% | Supuesto |
| Adecuación geográfica (fuera / permitida / prioritaria) | 30% / 35% / 35% | Supuesto |
| Adecuación del importe (fuera / en el límite / dentro del rango) | 30% / 40% / 30% | Supuesto |
| Ciclo de decisión (cerrado / mitad del ciclo / abierto) | 30% / 40% / 30% | Supuesto |
| Relación existente | 20% de los inversores | Supuesto |
| Logaritmos de razones de probabilidades de reunión | -5.95 + 2.2 estrategia + 1.0 geografía + 1.2 importe + 2.0 ciclo + 0.9 relación + 0.7 apetito | Modelo generador |
| Logaritmos de razones de probabilidades de diligencia, dada una reunión | -2.3 + 1.2 estrategia + 0.8 importe + 0.6 ciclo + 0.5 apetito | Modelo generador |
| Logaritmos de razones de probabilidades de compromiso, dada la diligencia | -2.3 + 1.0 importe + 1.0 ciclo + 0.4 geografía + 0.5 apetito | Modelo generador |
| Apetito no registrado; notoriedad | Normal estándar en ambos casos; la notoriedad no afecta a los resultados | Supuesto |
| Puntos de la matriz | 30 estrategia / 20 geografía / 20 importe / 30 ciclo | Decisión de diseño |
| Registros desactualizados, caso base | 5% estrategia / 5% geografía / 15% importe / 20% ciclo | Supuesto |
| Registros desactualizados, estrés | 15% / 10% / 30% / 50% | Parámetro de estrés |
| Matriz con ponderaciones erróneas | 15 estrategia / 45 geografía / 40 importe / 0 ciclo | Parámetro de estrés |
| Mercado menos favorable | Logaritmos de razones de probabilidades de reunión reducidos en 0.7 para todos; nuevo sorteo de resultados | Parámetro de estrés |
| Primera oleada | 100 contactos por cada 1 000 nombres | Decisión de diseño |
| Remuestreo de cohortes | 2 000 cohortes aleatorias de cada tamaño, sin reemplazo | Método |
Completamente construido. Los niveles puntúan 0, 0.5 y 1. Ningún parámetro es una tasa de mercado observada.
10 Discriminación: la puntuación ordena a los inversores mejor que las alternativas
En la mitad de validación, la matriz de base alcanza un AUC de 0.744, equivalente a un coeficiente de Gini de 0.488. Elegido al azar, un inversor que participó en una reunión cualificada supera la puntuación de uno que no participó aproximadamente tres de cada cuatro veces. Dos referencias sitúan esta cifra. Ordenar por notoriedad, empezando por los nombres más grandes y conocidos, da 0.524, cerca del azar porque la notoriedad no influye en los resultados. Ordenar solo por la relación da 0.550: las relaciones importan en el modelo generador, pero solo una quinta parte de los inversores la tiene, de modo que la regla no puede ordenar al resto.
El techo es tan informativo como el resultado. Ordenar por la propia probabilidad generadora, que ningún equipo podría conocer, da 0.833. La diferencia entre 0.744 y ese techo tiene tres orígenes. Los registros son imperfectos: aplicar las mismas ponderaciones a registros perfectos alcanza 0.782. La matriz omite la relación. Además, el término de apetito es inobservable por construcción. Una puntuación basada en documentos no puede cerrar esta última brecha, y el equipo no debe esperarlo.
Las ponderaciones importan menos de lo que cabría esperar. Una regresión logística ajustada en la mitad de desarrollo, utilizando los cuatro criterios registrados y la relación, alcanza 0.758. Los cuatro coeficientes de adecuación se normalizan para sumar 100; sus proporciones redondeadas por separado son 35 / 18 / 19 / 29 y suman 101 por el redondeo. Son próximas a los 30, 20, 20 y 30 elegidos previamente. Una matriz con ponderaciones iguales de 25 alcanza 0.732. En esta población, la elección de criterios y la calidad de los registros influyen más en la discriminación que el ajuste fino de los puntos.
11 El lift por decil concentra la primera oleada
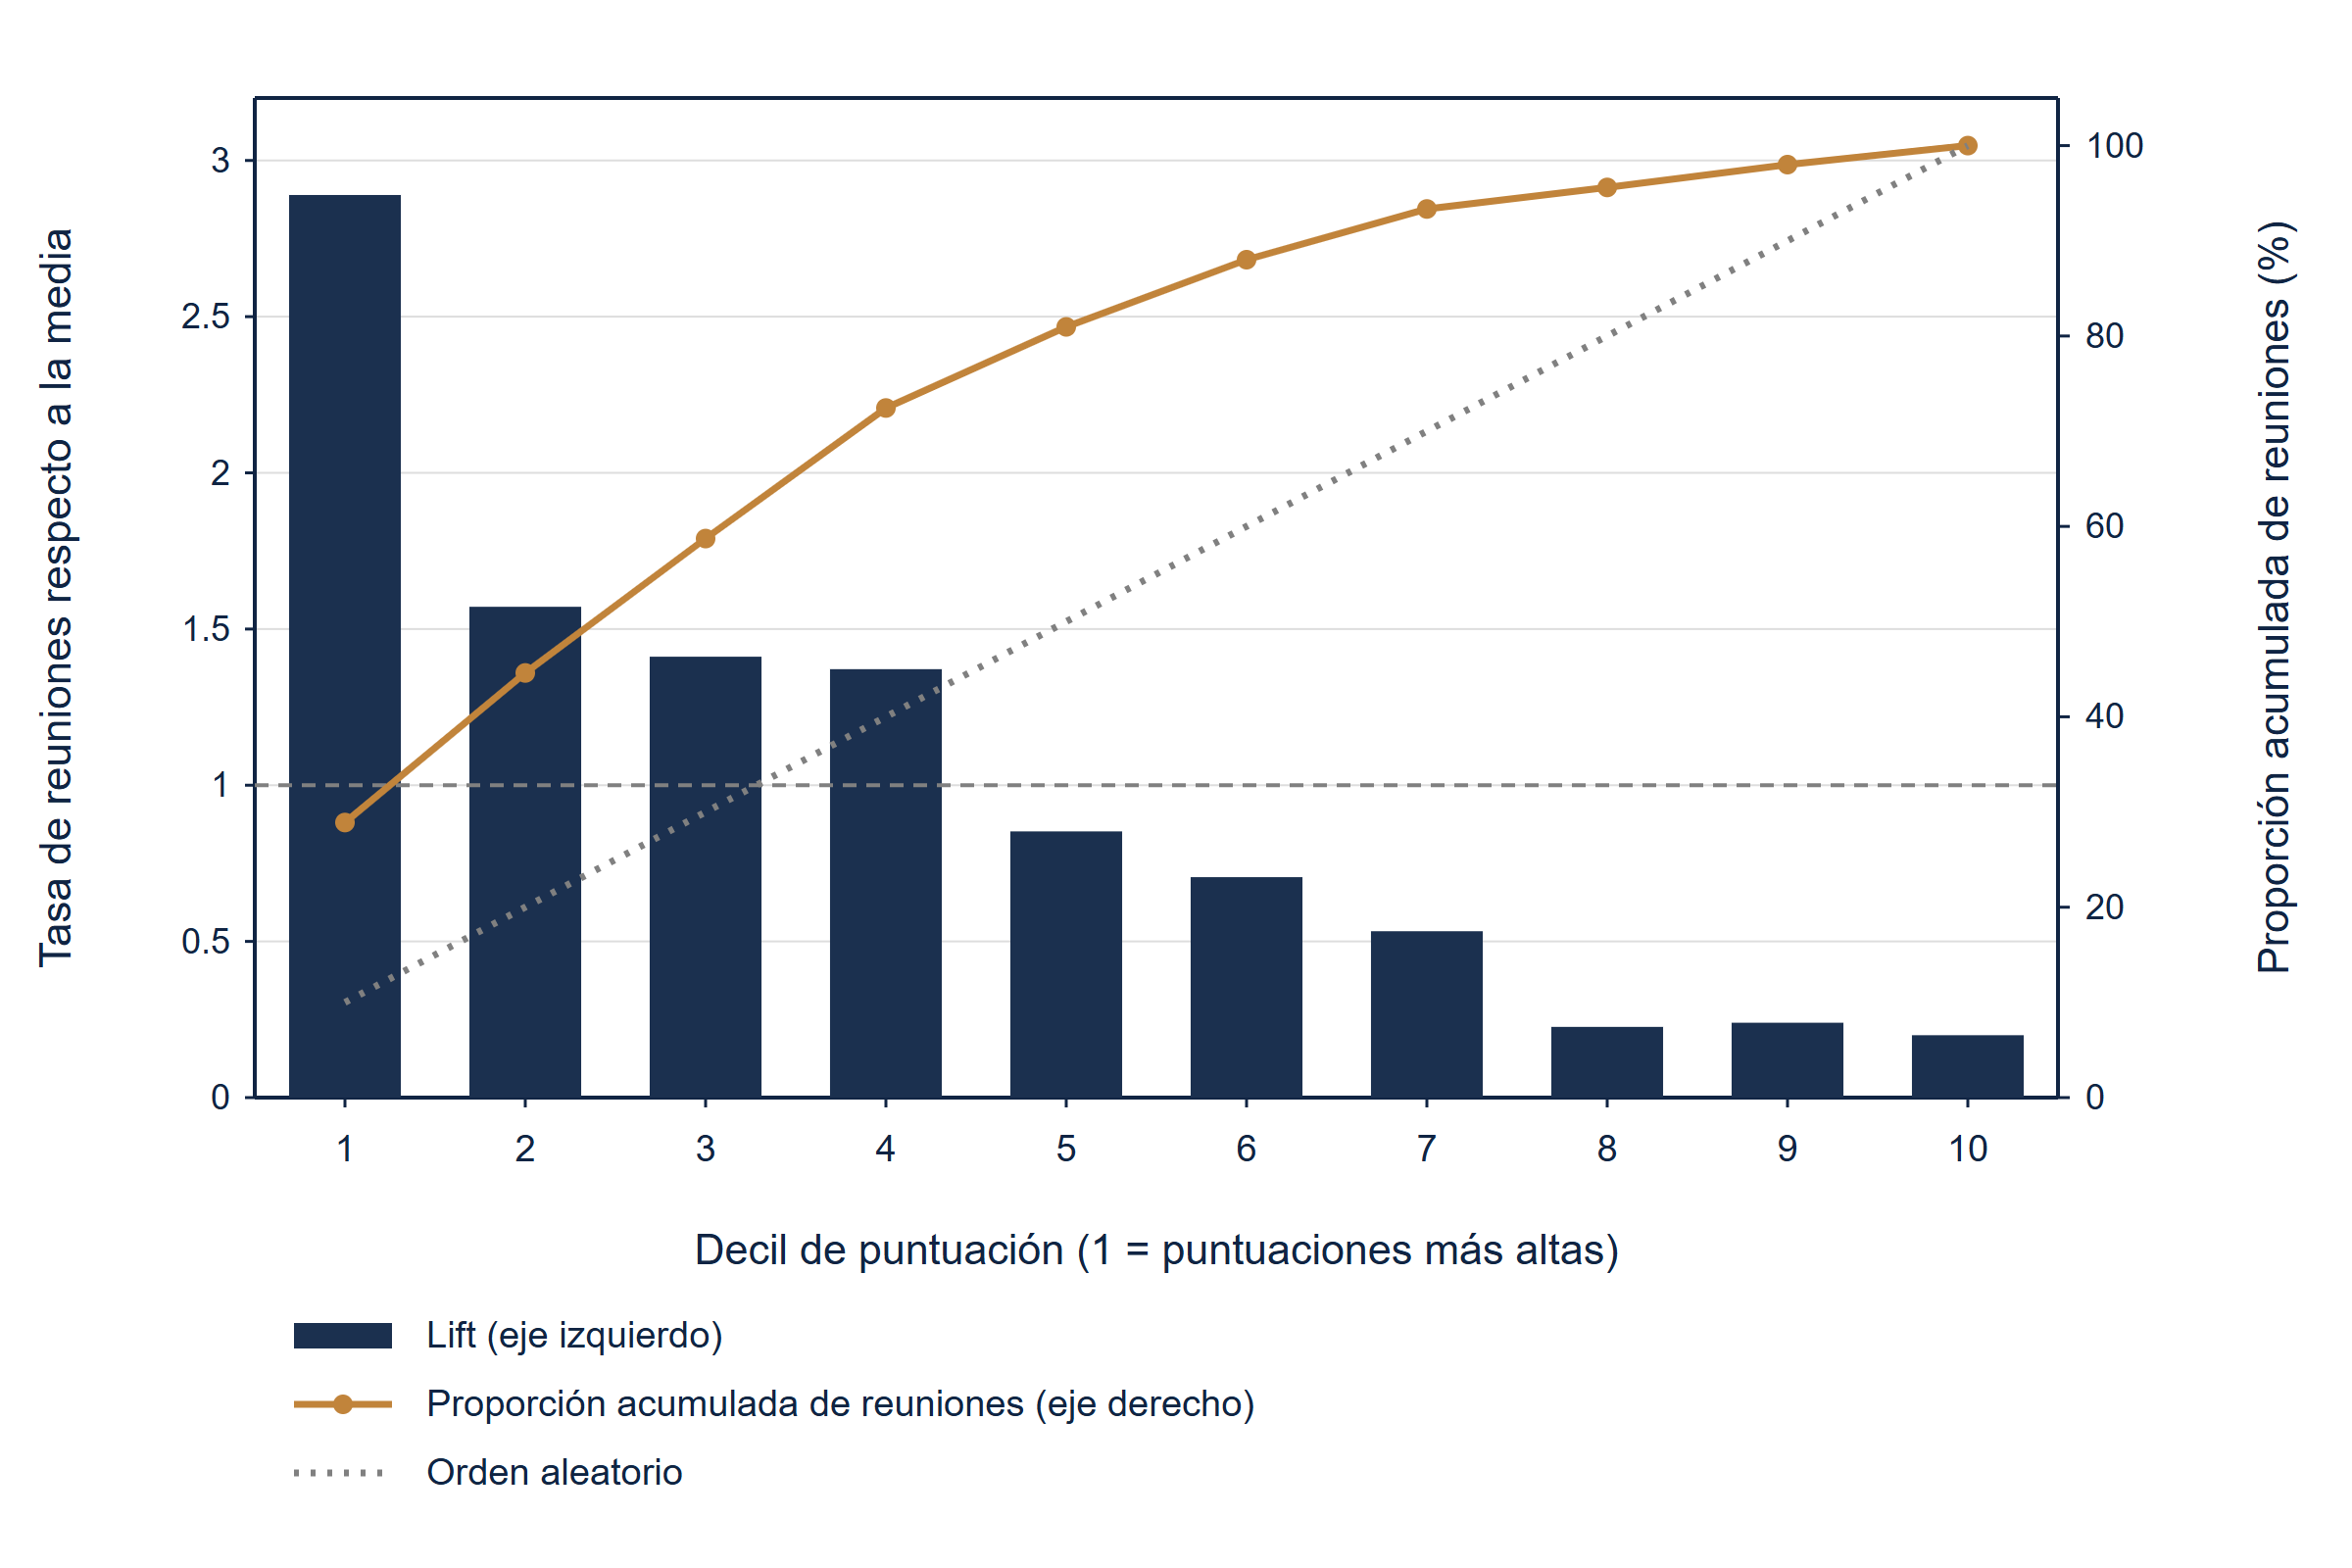
La tabla 5 y la figura 1 ordenan la mitad de validación por puntuación y la dividen en diez grupos iguales. Como una matriz de cuatro criterios produce pocos valores distintos, los inversores empatados se ordenan mediante una clave aleatoria fija, por lo que los rangos de deciles contiguos se tocan. La tasa de reuniones del decil superior es del 36.2%, equivalente a 2.89 veces la media del 12.5%. El decil inferior obtiene el 2.5%, con lift de 0.20. Los dos primeros deciles reúnen el 44.6% de las reuniones cualificadas, los tres primeros el 58.7% y la mitad superior el 81.0%.
La forma de la curva orienta la decisión. El lift cae con rapidez después del primer decil y cruza el valor uno entre el cuarto y el quinto. Por debajo, cada contacto es menos productivo que uno aleatorio, y en el octavo decil su productividad es aproximadamente una cuarta parte. Un equipo que pretende cubrir toda la lista no gana reuniones totales gracias a la puntuación; solo cambia el orden en que llegan. La puntuación es una herramienta de ordenación cuyo valor es máximo cuando la capacidad está más limitada.
| Decil | Inversores | Rango de puntuaciones | Reuniones | Tasa generada | Tasa predicha | Lift | Proporción acumulada |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75 a 100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65 a 75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60 a 65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55 a 60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50 a 55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45 a 50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35 a 45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30 a 35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20 a 30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0 a 20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. La tasa predicha utiliza la función ajustada en la mitad de desarrollo.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida, mitad de validación. Salida del modelo bajo parámetros explícitos; sin cohorte observada.
12 La calibración convierte un orden en una probabilidad de planificación
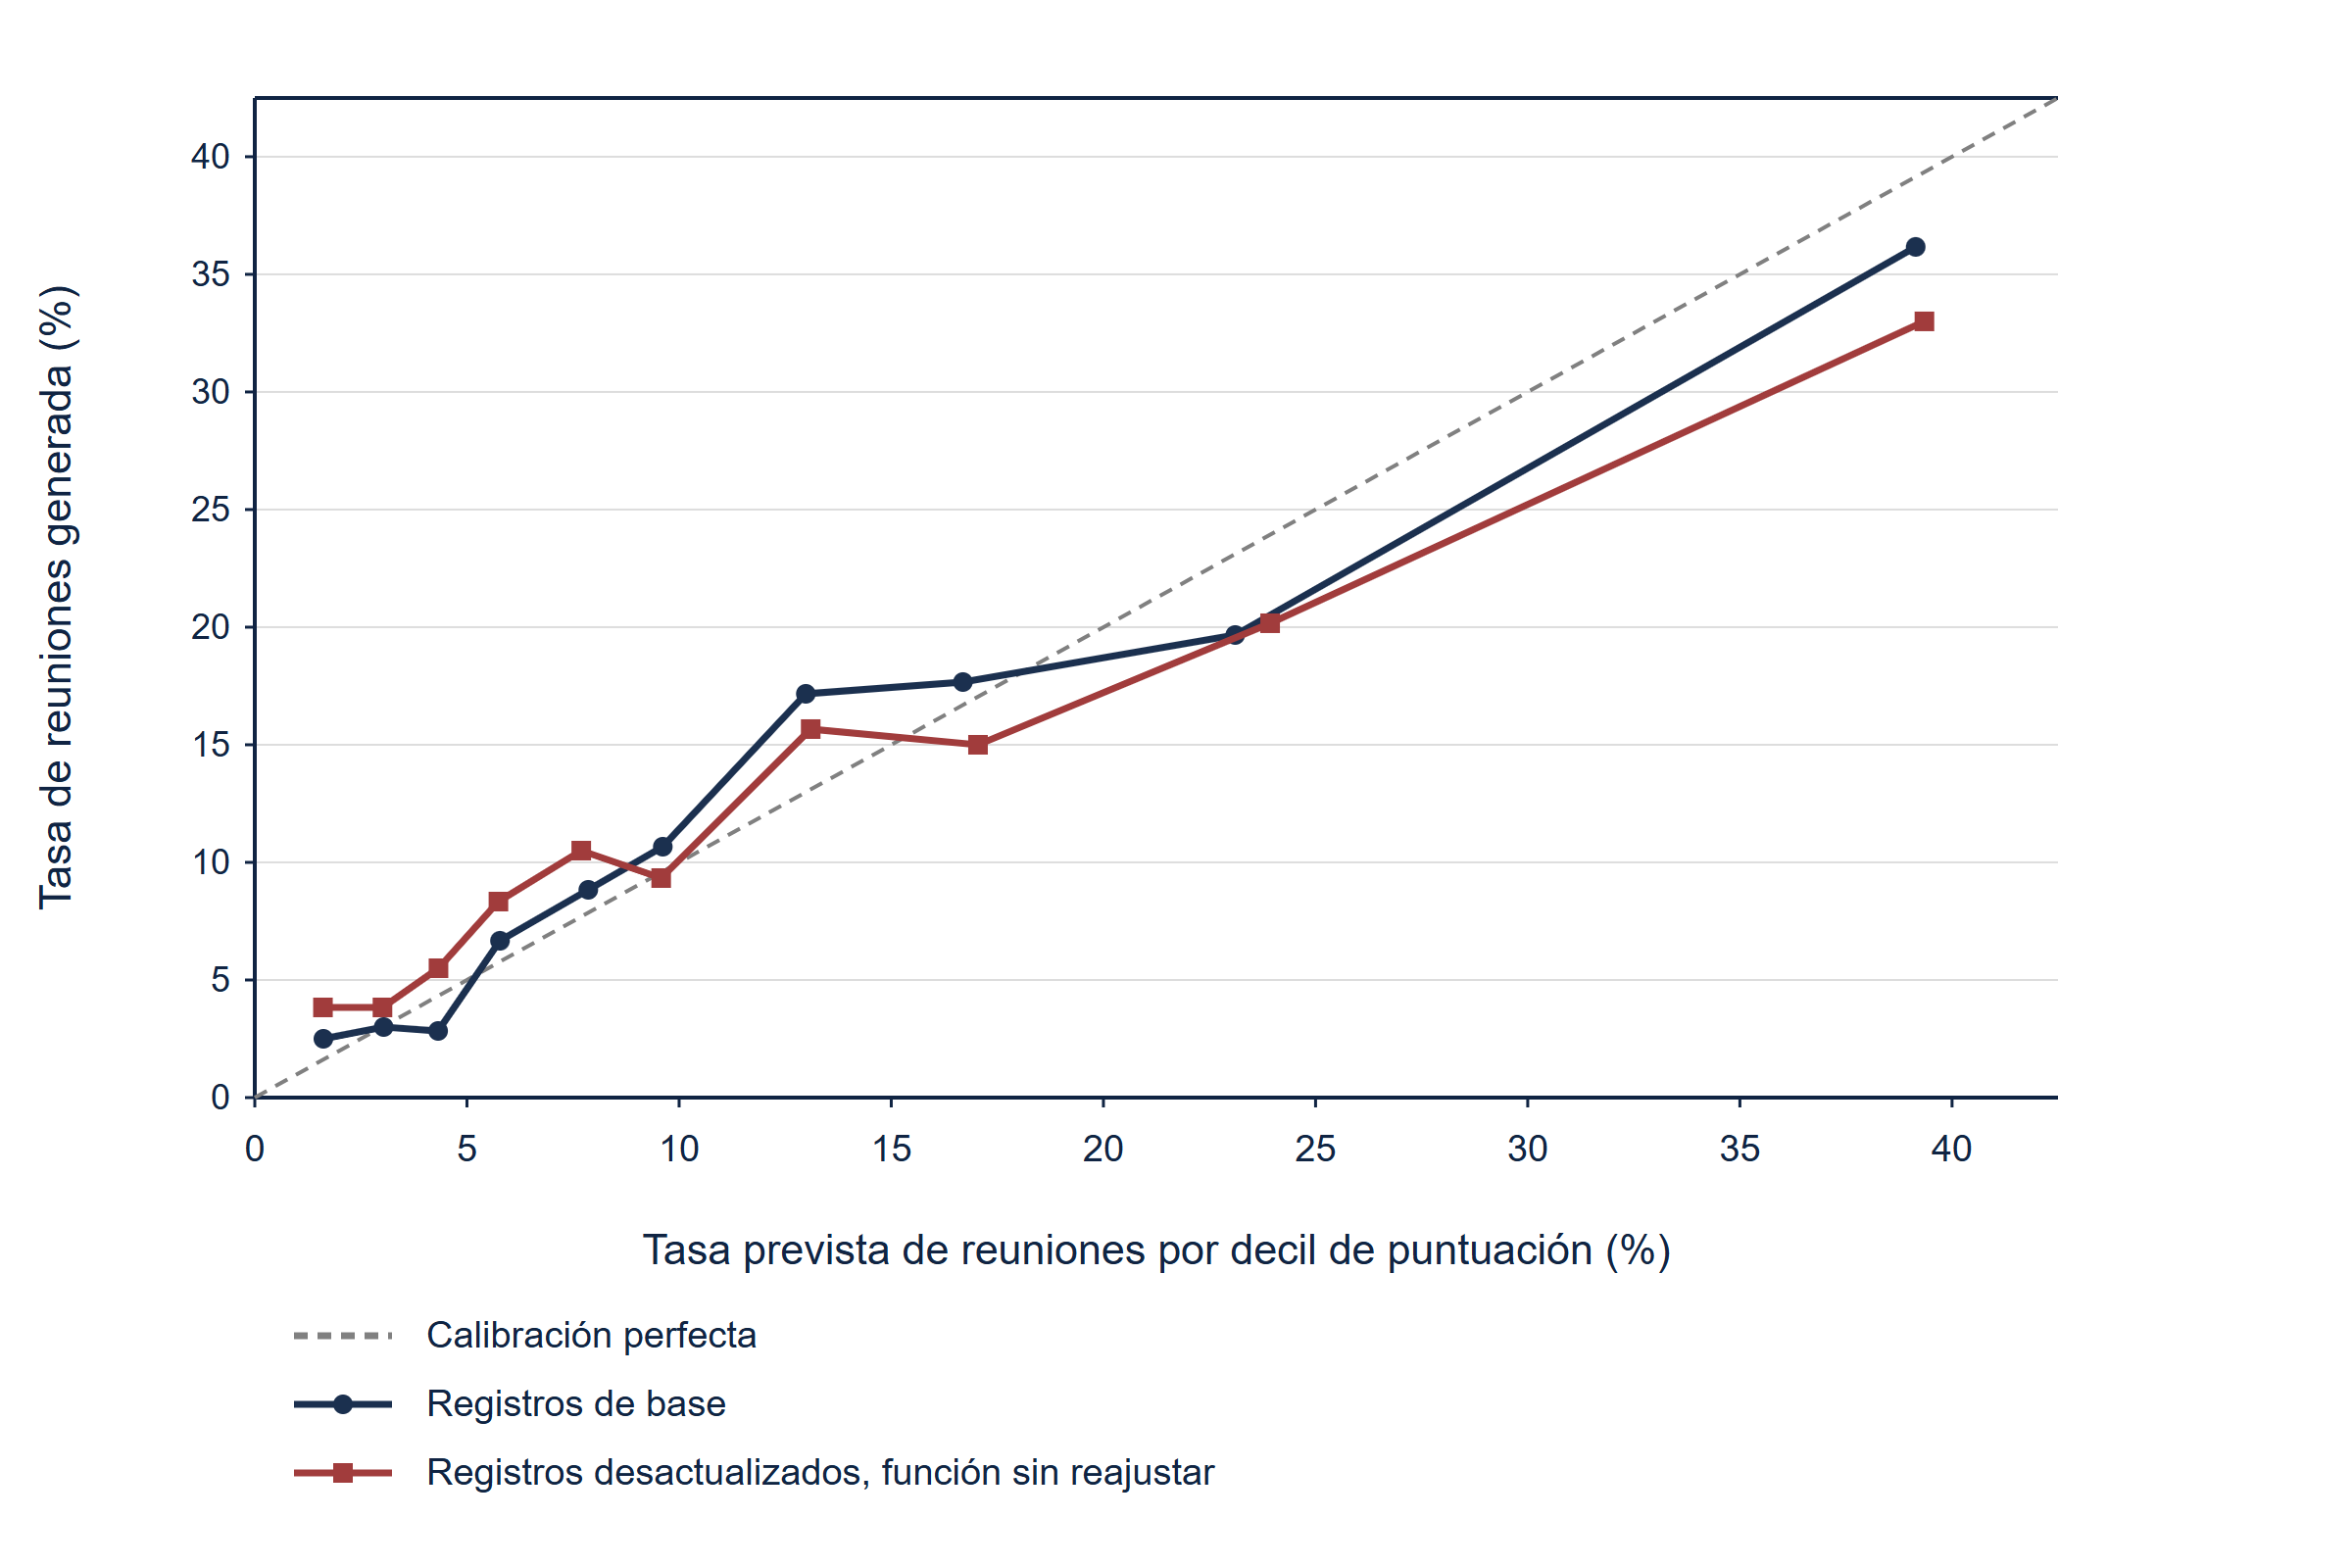
Una clasificación indica al equipo por dónde empezar. Una probabilidad indica cuántos contactos requiere un objetivo de reuniones, la cifra que pide el cliente. Ajustamos en la mitad de desarrollo una función logística de dos parámetros que transforma puntuación en probabilidad, con constante de -4.89 y coeficiente de 5.30 sobre la puntuación dividida por 100. La función asigna un 9.6% a una puntuación de 50, un 23.4% a 70 y un 60.0% a 100. Aplicada a la mitad de validación, predice una media del 12.4%, frente a una tasa generada del 12.5%.
La constante de calibración en la mitad de validación es 0.01 y la pendiente 0.89. La calibración media es, por tanto, adecuada, mientras que la pendiente inferior a uno indica predicciones ligeramente demasiado extremas. La tabla 5 muestra dónde: se predijo un 39.1% para el decil superior y se obtuvo un 36.2%, y la mayor diferencia entre tasa predicha y generada en cualquier decil es de 4.2 puntos porcentuales. La figura 2 sitúa los diez deciles frente a la diagonal. La puntuación de Brier es 0.0994, frente a 0.1095 de una previsión que asigna a todos los inversores la tasa media, una mejora del 9.2%.
Hay dos cautelas. La pendiente se estimó sobre 751 reuniones de un único sorteo de resultados, y parte de su distancia a uno refleja variación muestral, no una propiedad de la función; se presenta tal como se obtuvo, sin ajustarla. Más importante aún, la función de probabilidad es la parte frágil de la matriz. Las ponderaciones permanecen fijas en esta prueba de estrés, mientras que la función de probabilidad se ajustó al mecanismo de respuesta construido original. La sección 16 mantiene fijo el orden de puntuaciones y cambia las probabilidades de reunión; su escenario de mercado menos favorable sobrestima las reuniones en más de la mitad.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida, mitad de validación. La línea de registros desactualizados aplica la función ajustada a los registros de base, sin reajustarla.
13 Seguir el embudo desde la primera reunión hasta el compromiso
Una primera reunión es un resultado intermedio. Por ello, el experimento lleva a cada inversor por diligencia y compromiso utilizando la estructura condicional que la encuesta de capital riesgo documenta desde el lado del inversor. [4]
En la ecuación (4a), C vale uno cuando el inversor i se compromete; p es la probabilidad de una reunión cualificada, q la probabilidad de diligencia dada una reunión y c la probabilidad de compromiso dada la diligencia. En la ecuación (4b), E es el número esperado de compromisos de una primera oleada de K contactos, y T es el conjunto de K inversores mejor clasificados por la regla sometida a prueba. En el modelo generador, la estrategia y el importe impulsan la diligencia, el importe y el ciclo de decisión impulsan el compromiso, y el apetito no registrado interviene en cada etapa.
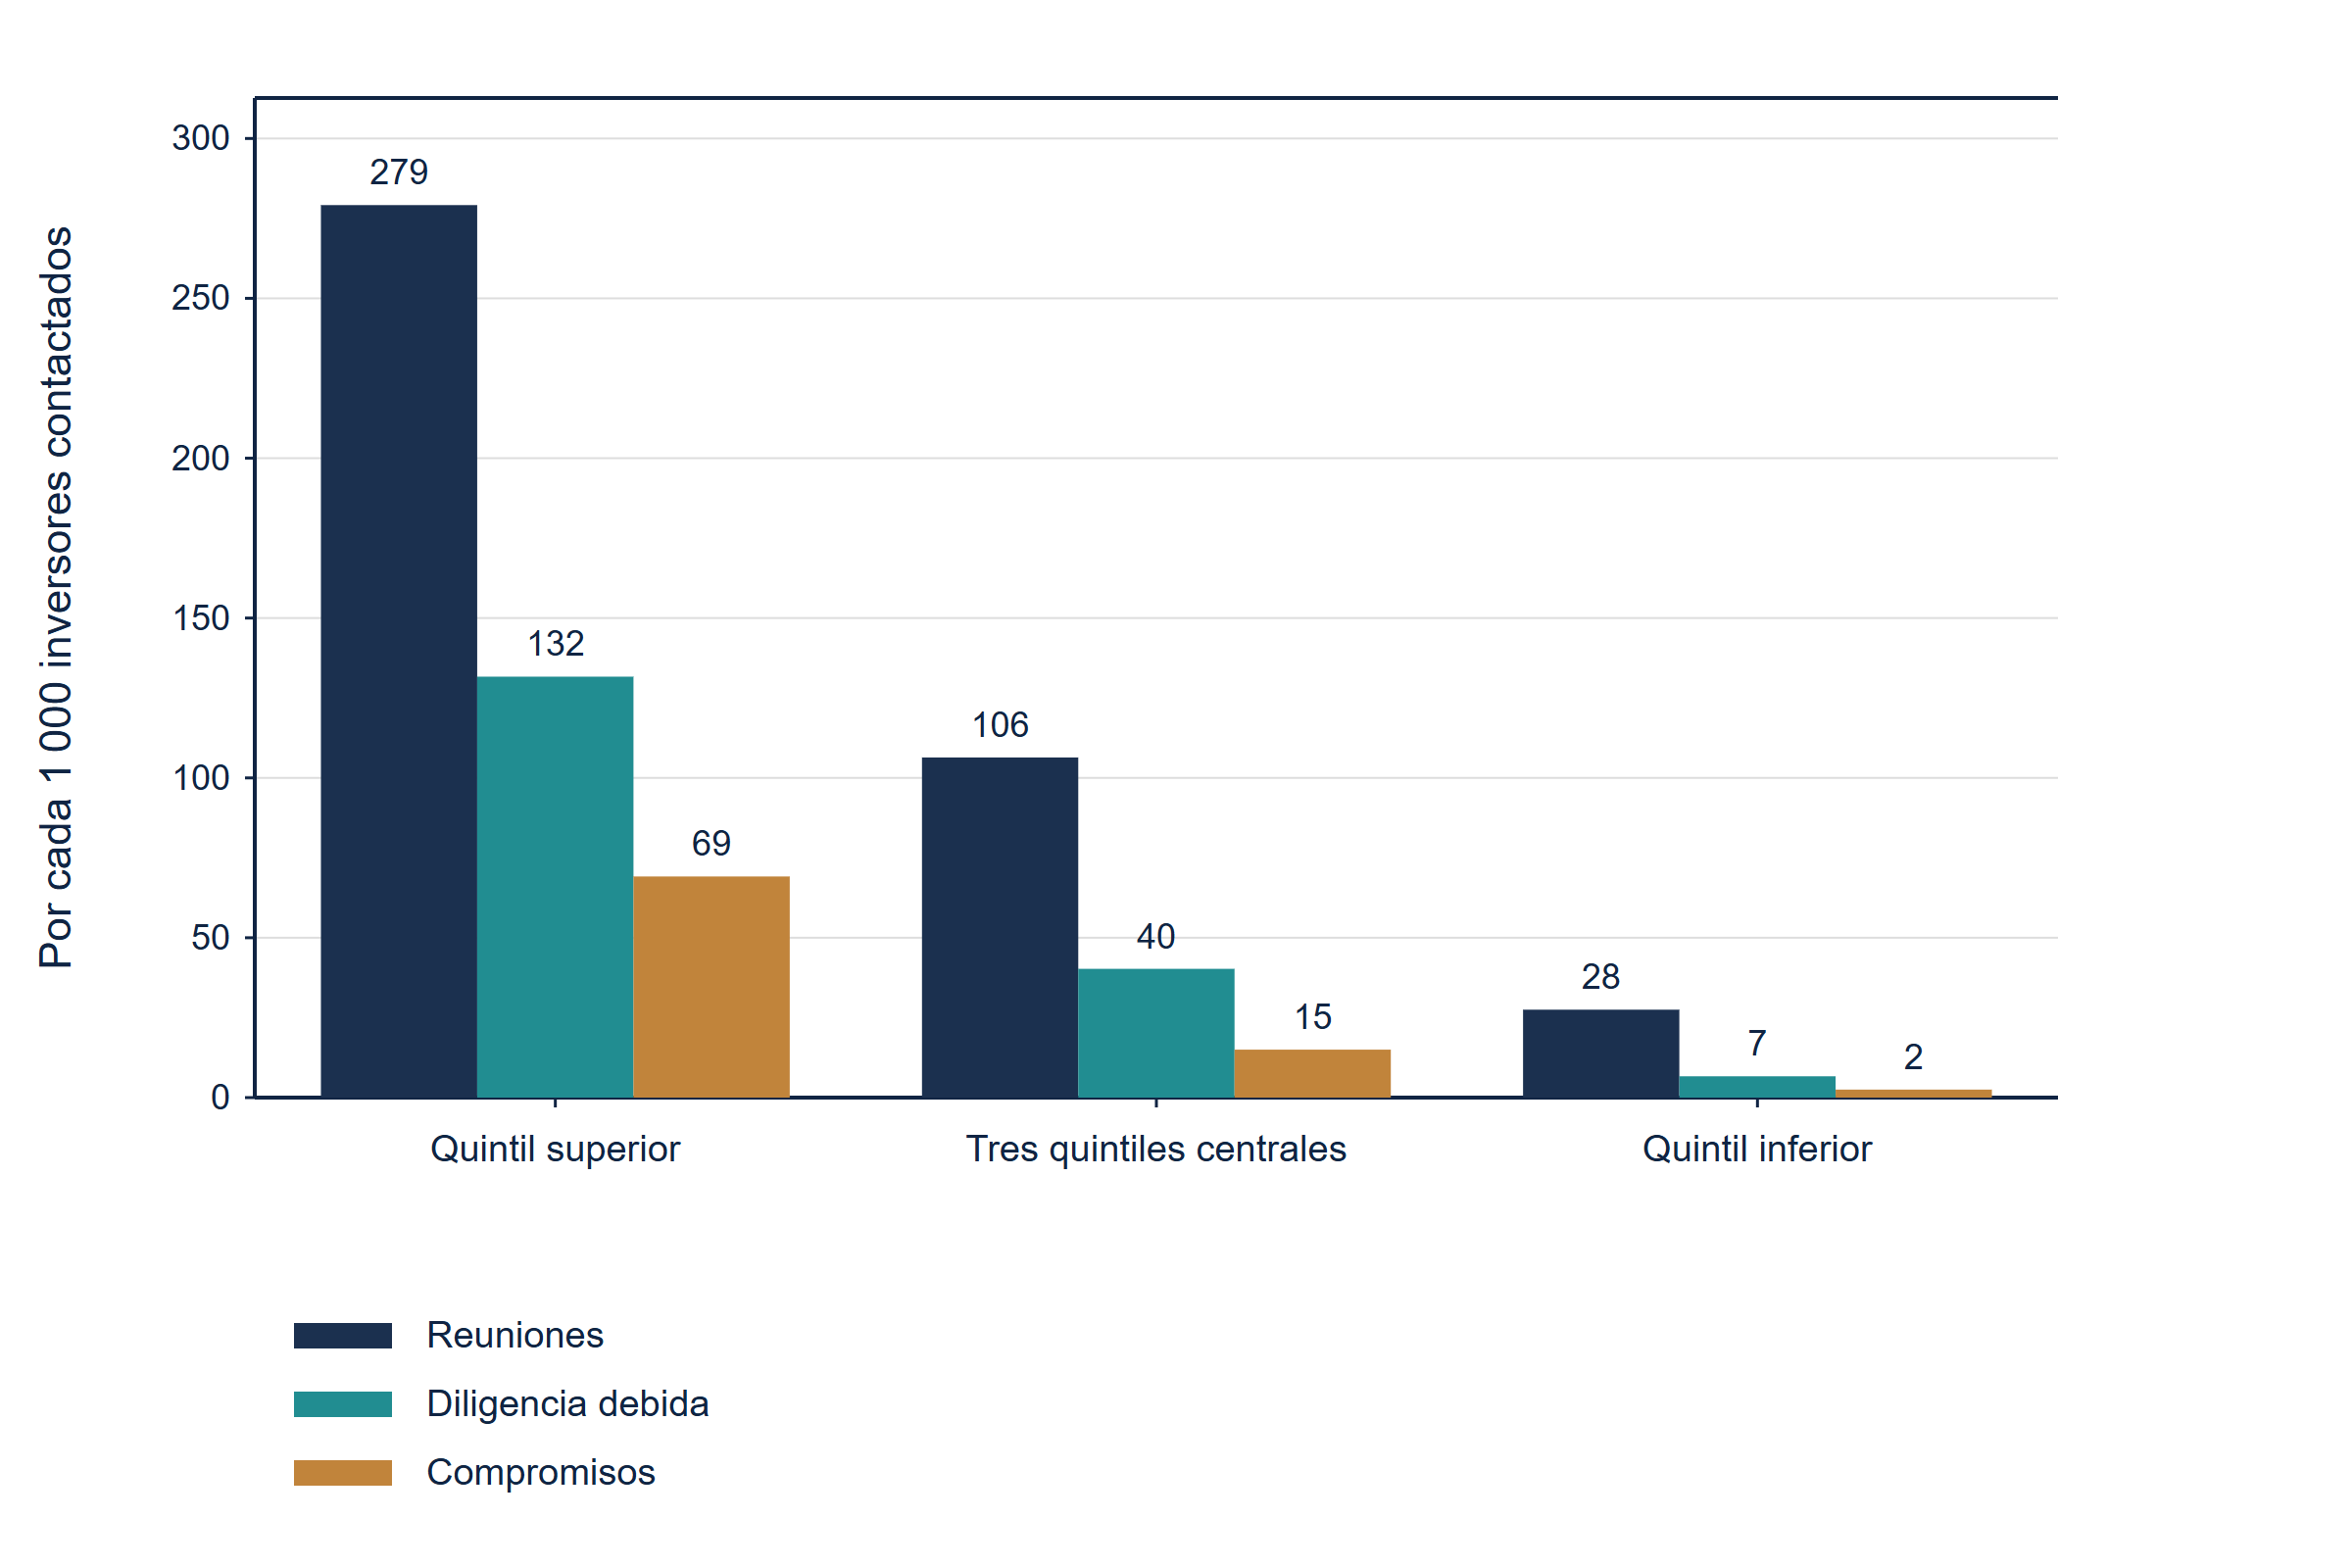
La tabla 6 y la figura 3 presentan resultados generados por tramo de puntuación. El quintil superior tiene una tasa de reuniones del 27.9%, convierte el 47.2% de sus reuniones en diligencia y el 52.5% de sus diligencias en compromiso, con 69.2 compromisos por cada 1 000 contactos. Los tres quintiles centrales producen 15.0 y el inferior 2.5. El quintil superior aporta 83 de los 140 compromisos, el 59.3%. La puntuación ordena los compromisos con un AUC de 0.791, algo mayor que para reuniones, porque los criterios que abren la puerta también sostienen las etapas posteriores.
Una cifra matiza ese resultado. Entre los inversores que ya han participado en una reunión, la puntuación distingue a quienes avanzan a diligencia con un AUC de solo 0.595. Una vez celebrada la reunión, la matriz aporta poco más; queda el apetito que no observa y la calidad de la oportunidad, que el experimento no modeliza. Las tasas absolutas de conversión están definidas por el autor y son muy superiores a aproximadamente una operación cerrada por cada 100 oportunidades que declaran las firmas de capital riesgo. [4] Describen una lista larga filtrada en un caso construido y no deben interpretarse como tasas de mercado.
| Tramo de puntuación | Nombres | Reuniones | Diligencias | Firmas | Tasa de reuniones | Tasa de diligencia | Tasa de firma | Firmas por cada 1 000 |
|---|---|---|---|---|---|---|---|---|
| Quintil superior | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| Tres quintiles centrales | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| Quintil inferior | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| Todos | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. Los nombres son inversores contactados; una firma representa un compromiso; la tasa de diligencia se calcula por reunión y la de firma por caso de diligencia.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida, mitad de validación. Resultados generados; las tasas del embudo son parámetros definidos por el autor.
14 La capacidad de la primera oleada convierte el lift en una decisión
La decisión de ordenación tiene un presupuesto. Supongamos que los responsables pueden realizar 100 contactos bien preparados en la primera oleada por cada 1 000 nombres de la lista larga. La tabla 7 compara reglas de clasificación con ese presupuesto, utilizando valores esperados de las probabilidades generadoras. Esto elimina de la comparación el ruido de un nuevo sorteo de resultados de Bernoulli, manteniendo la dependencia de la población construida finita, los sorteos de clasificación y desempate y los parámetros supuestos. El orden aleatorio produce 12.9 reuniones esperadas y 2.40 compromisos. La notoriedad produce 13.1 y 2.44. Priorizar la relación produce 19.9 y 3.55. La matriz de base produce 36.8 y 8.80: 2.8 veces las reuniones y 3.7 veces los compromisos del orden aleatorio.
La comparación con la prospección basada en relaciones es la que afronta la mayoría de los equipos. Empezar por inversores conocidos supera al azar en el caso construido porque las relaciones tienen un efecto real en el modelo, aunque la matriz produce 2.5 veces más compromisos esperados con el mismo número de contactos. El modelo ajustado que combina ambos alcanza 39.5 reuniones. La interpretación práctica es elegir los nombres por adecuación y la vía por relación. La matriz obtiene el 74% de las reuniones que proporcionaría una previsión perfecta, y ninguna clasificación documental de la tabla cierra esa brecha.
| Regla de clasificación | Contactos | Reuniones esperadas | Diligencias esperadas | Compromisos esperados | Contactos por compromiso |
|---|---|---|---|---|---|
| Orden aleatorio | 100 | 12.9 | 5.5 | 2.40 | 42 |
| Solo notoriedad | 100 | 13.1 | 5.6 | 2.44 | 41 |
| Primero la relación | 100 | 19.9 | 8.3 | 3.55 | 28 |
| Ponderaciones erróneas | 100 | 23.0 | 10.7 | 5.56 | 18 |
| Registros desactualizados | 100 | 31.1 | 15.2 | 6.94 | 14 |
| Matriz de base | 100 | 36.8 | 18.6 | 8.80 | 11 |
| Ponderaciones ajustadas y relación | 100 | 39.5 | 20.0 | 9.39 | 11 |
| Probabilidad generadora (inalcanzable) | 100 | 49.6 | 27.4 | 13.78 | 7 |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. Valores esperados de las probabilidades generadoras.
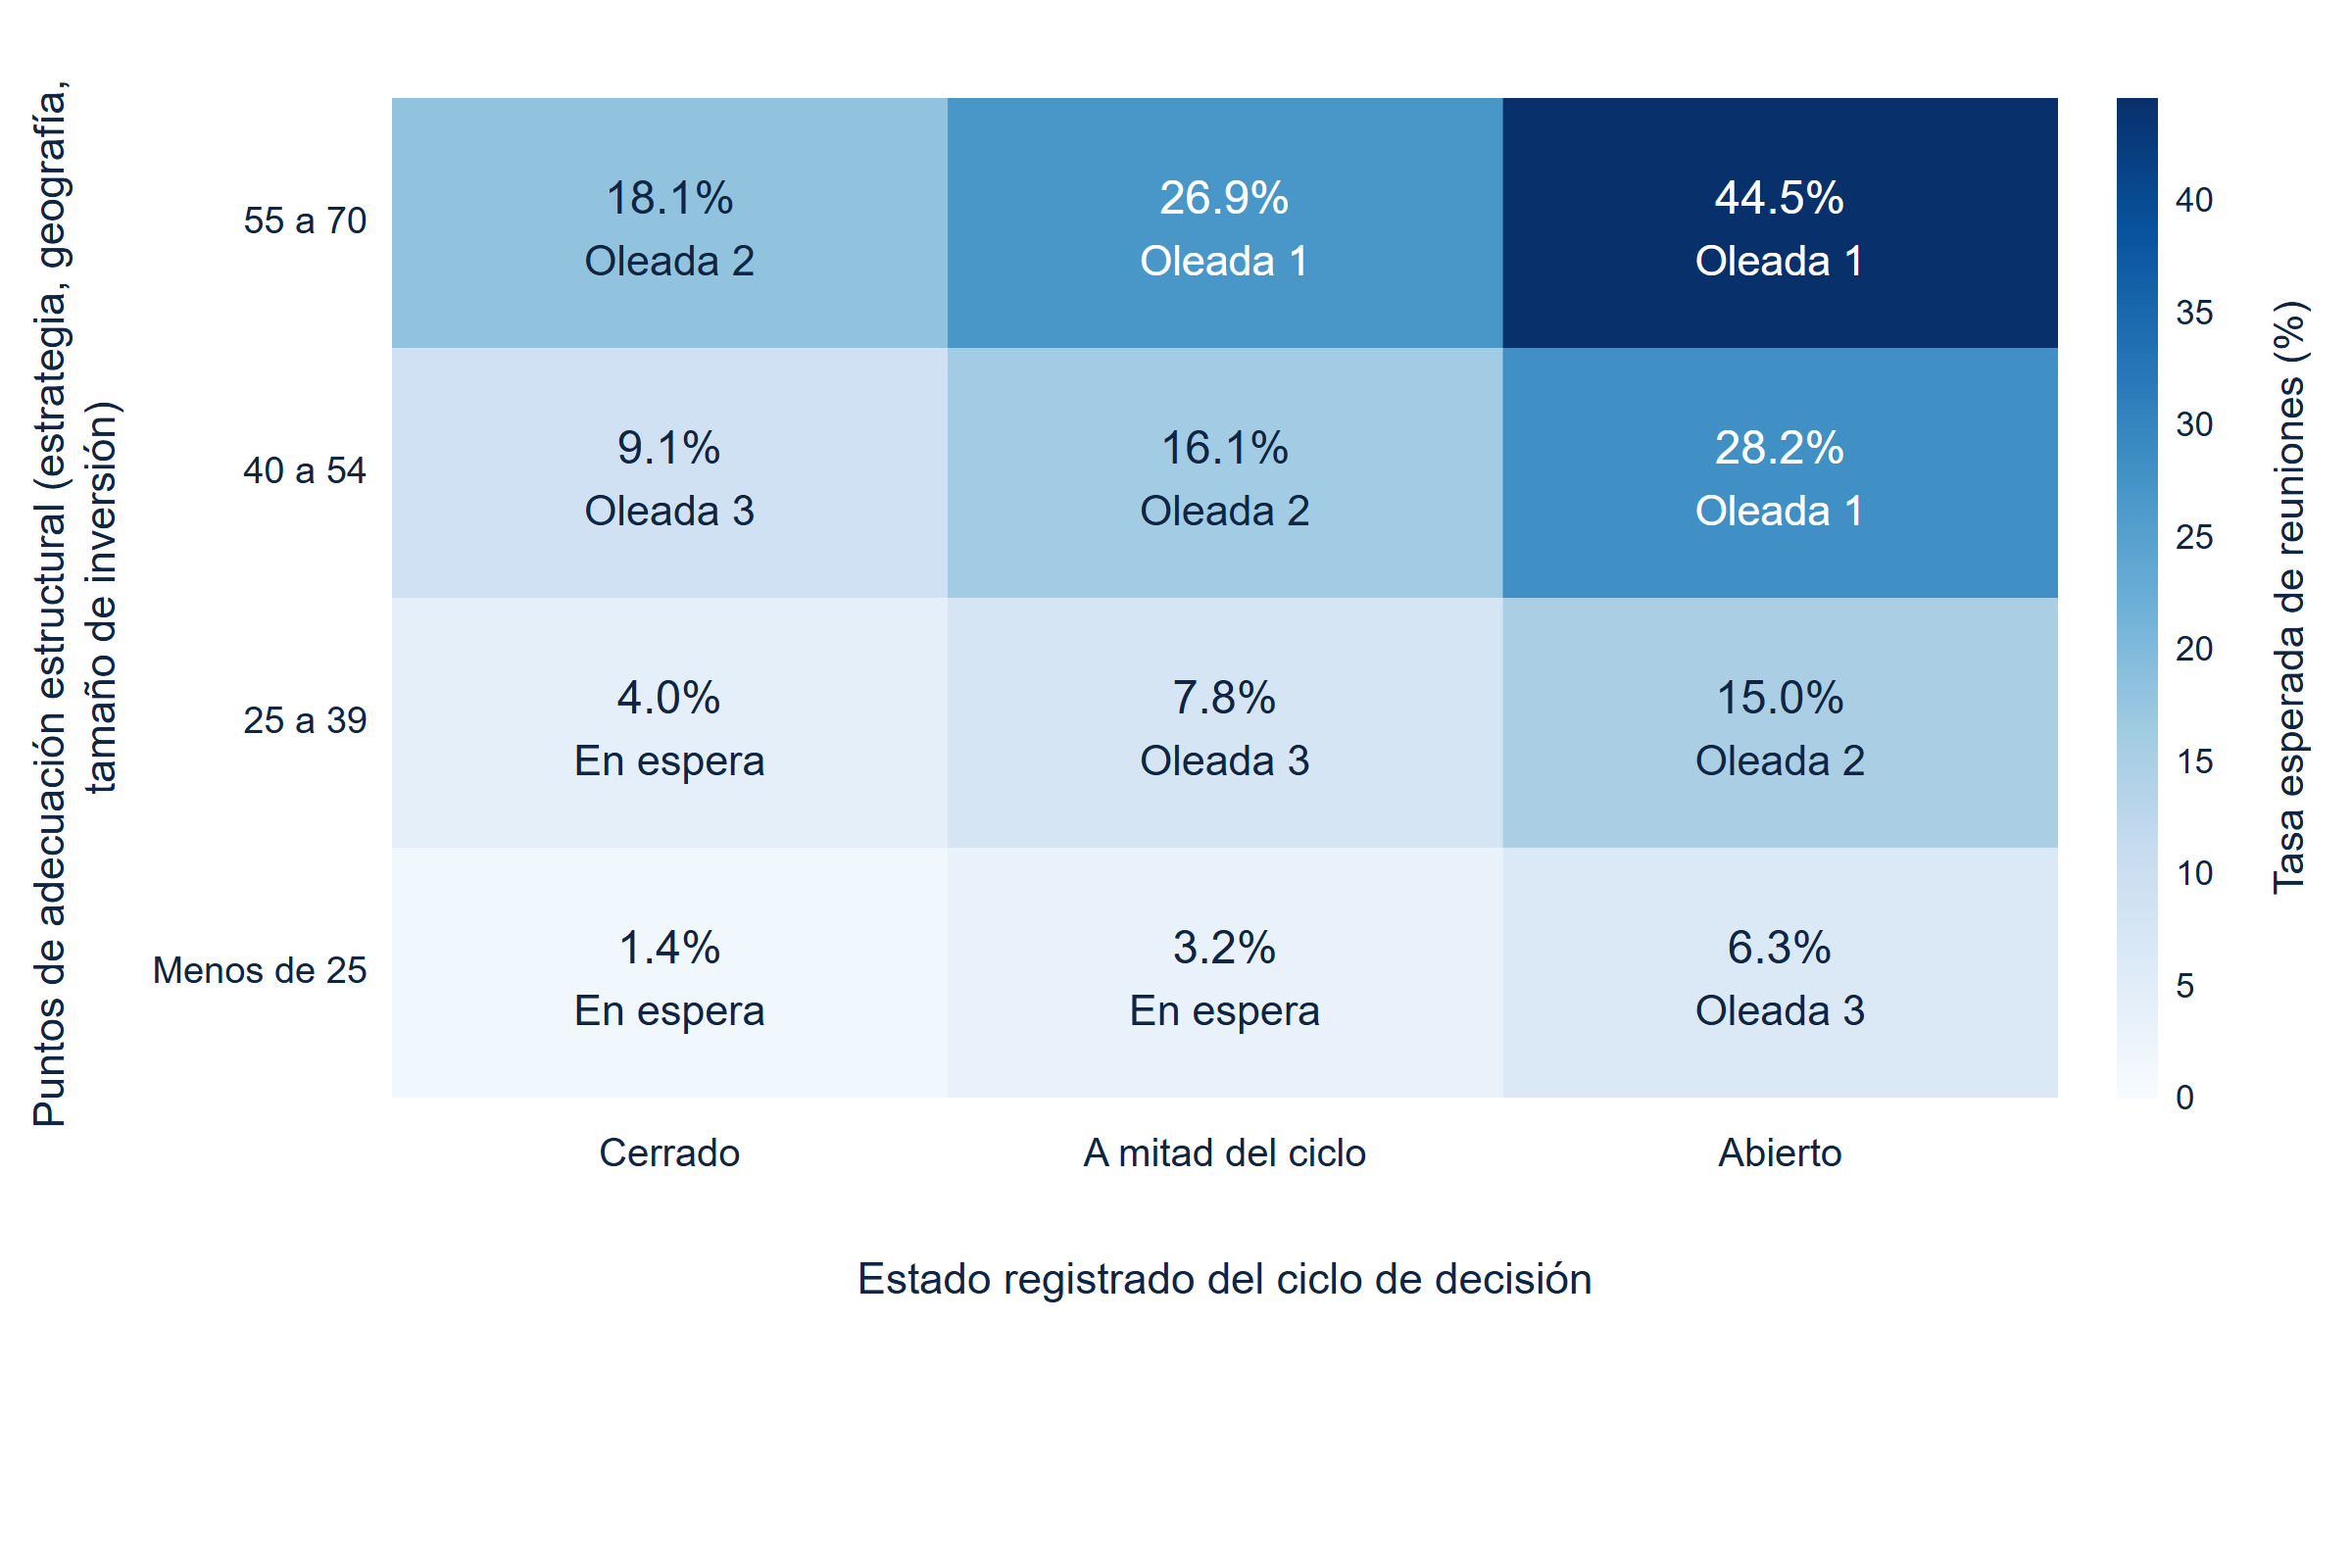
La figura 4 es el mapa de ordenación. Separa los puntos de adecuación estructural, sobre 70, del estado registrado del ciclo de decisión y muestra en cada celda la tasa esperada de reuniones y la oleada asignada a la mayoría de sus inversores. En el tramo de mayor adecuación, la tasa pasa del 18.1% cuando el ciclo consta como cerrado al 44.5% cuando está abierto, un factor de 2.5. Las oleadas se fijan por puntuación total: 70 o más, 55 a 69, 40 a 54 y un grupo en espera por debajo de 40. La oleada 1 representa el 16.8% de la lista y concentra el 43.6% de las reuniones esperadas. Las oleadas 1 y 2 suman el 40.2% de la lista y el 73.7% de las reuniones.
El grupo en espera es la parte menos cómoda de la decisión. Representa el 30.9% de la lista y el 7.5% de las reuniones esperadas, con 33.6 contactos por reunión frente a 3.2 en la oleada 1. Reservar estos nombres protege el tiempo de los responsables sénior y la reputación de la oportunidad. También implica renunciar a reuniones reales, pues un ciclo registrado por error como cerrado sigue estando abierto. Por ello, el mapa requiere una regla de actualización: la espera es un estado fechado, revisado junto con el registro, nunca una exclusión permanente.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida, mitad de validación. Las celdas muestran la probabilidad generadora media de una reunión cualificada y la oleada más frecuente.
15 La prospección no aleatoria cambia lo que parece mostrar una cohorte
Hasta ahora se suponía que todos los inversores habían sido contactados. Un historial real refleja que el equipo eligió a quién contactar por determinados motivos. Heckman caracteriza el sesgo de selección muestral como un error de especificación y propone un estimador que lo corrige. [14] Cuando la regla de inclusión en la muestra está relacionada con el resultado, las estimaciones muestrales son sesgadas si no se modeliza esa regla. Seaman y White revisan una solución, la ponderación por probabilidad inversa, en la que cada caso observado recibe un peso igual al inverso de su probabilidad de ser observado, y explican cómo se elige el modelo de dicha probabilidad. [15]
En la ecuación (5a), A vale uno cuando se contactó al inversor i, pi es la probabilidad de ese contacto, z agrupa características registradas y u es el apetito no registrado. En la ecuación (5b), la tasa reponderada, indicada por mu con circunflejo, suma los resultados de los inversores contactados, dividiendo cada uno por una probabilidad estimada de contacto que solo puede utilizar características registradas. Probamos tres diseños en toda la población. En el primero se contacta al azar a una cuarta parte. En el segundo, el equipo favorece las relaciones y los nombres conocidos, ambos registrados. En el tercero, favorece las relaciones, la adecuación real y los inversores cuyo apetito percibe, de los que solo se registra el primer criterio.
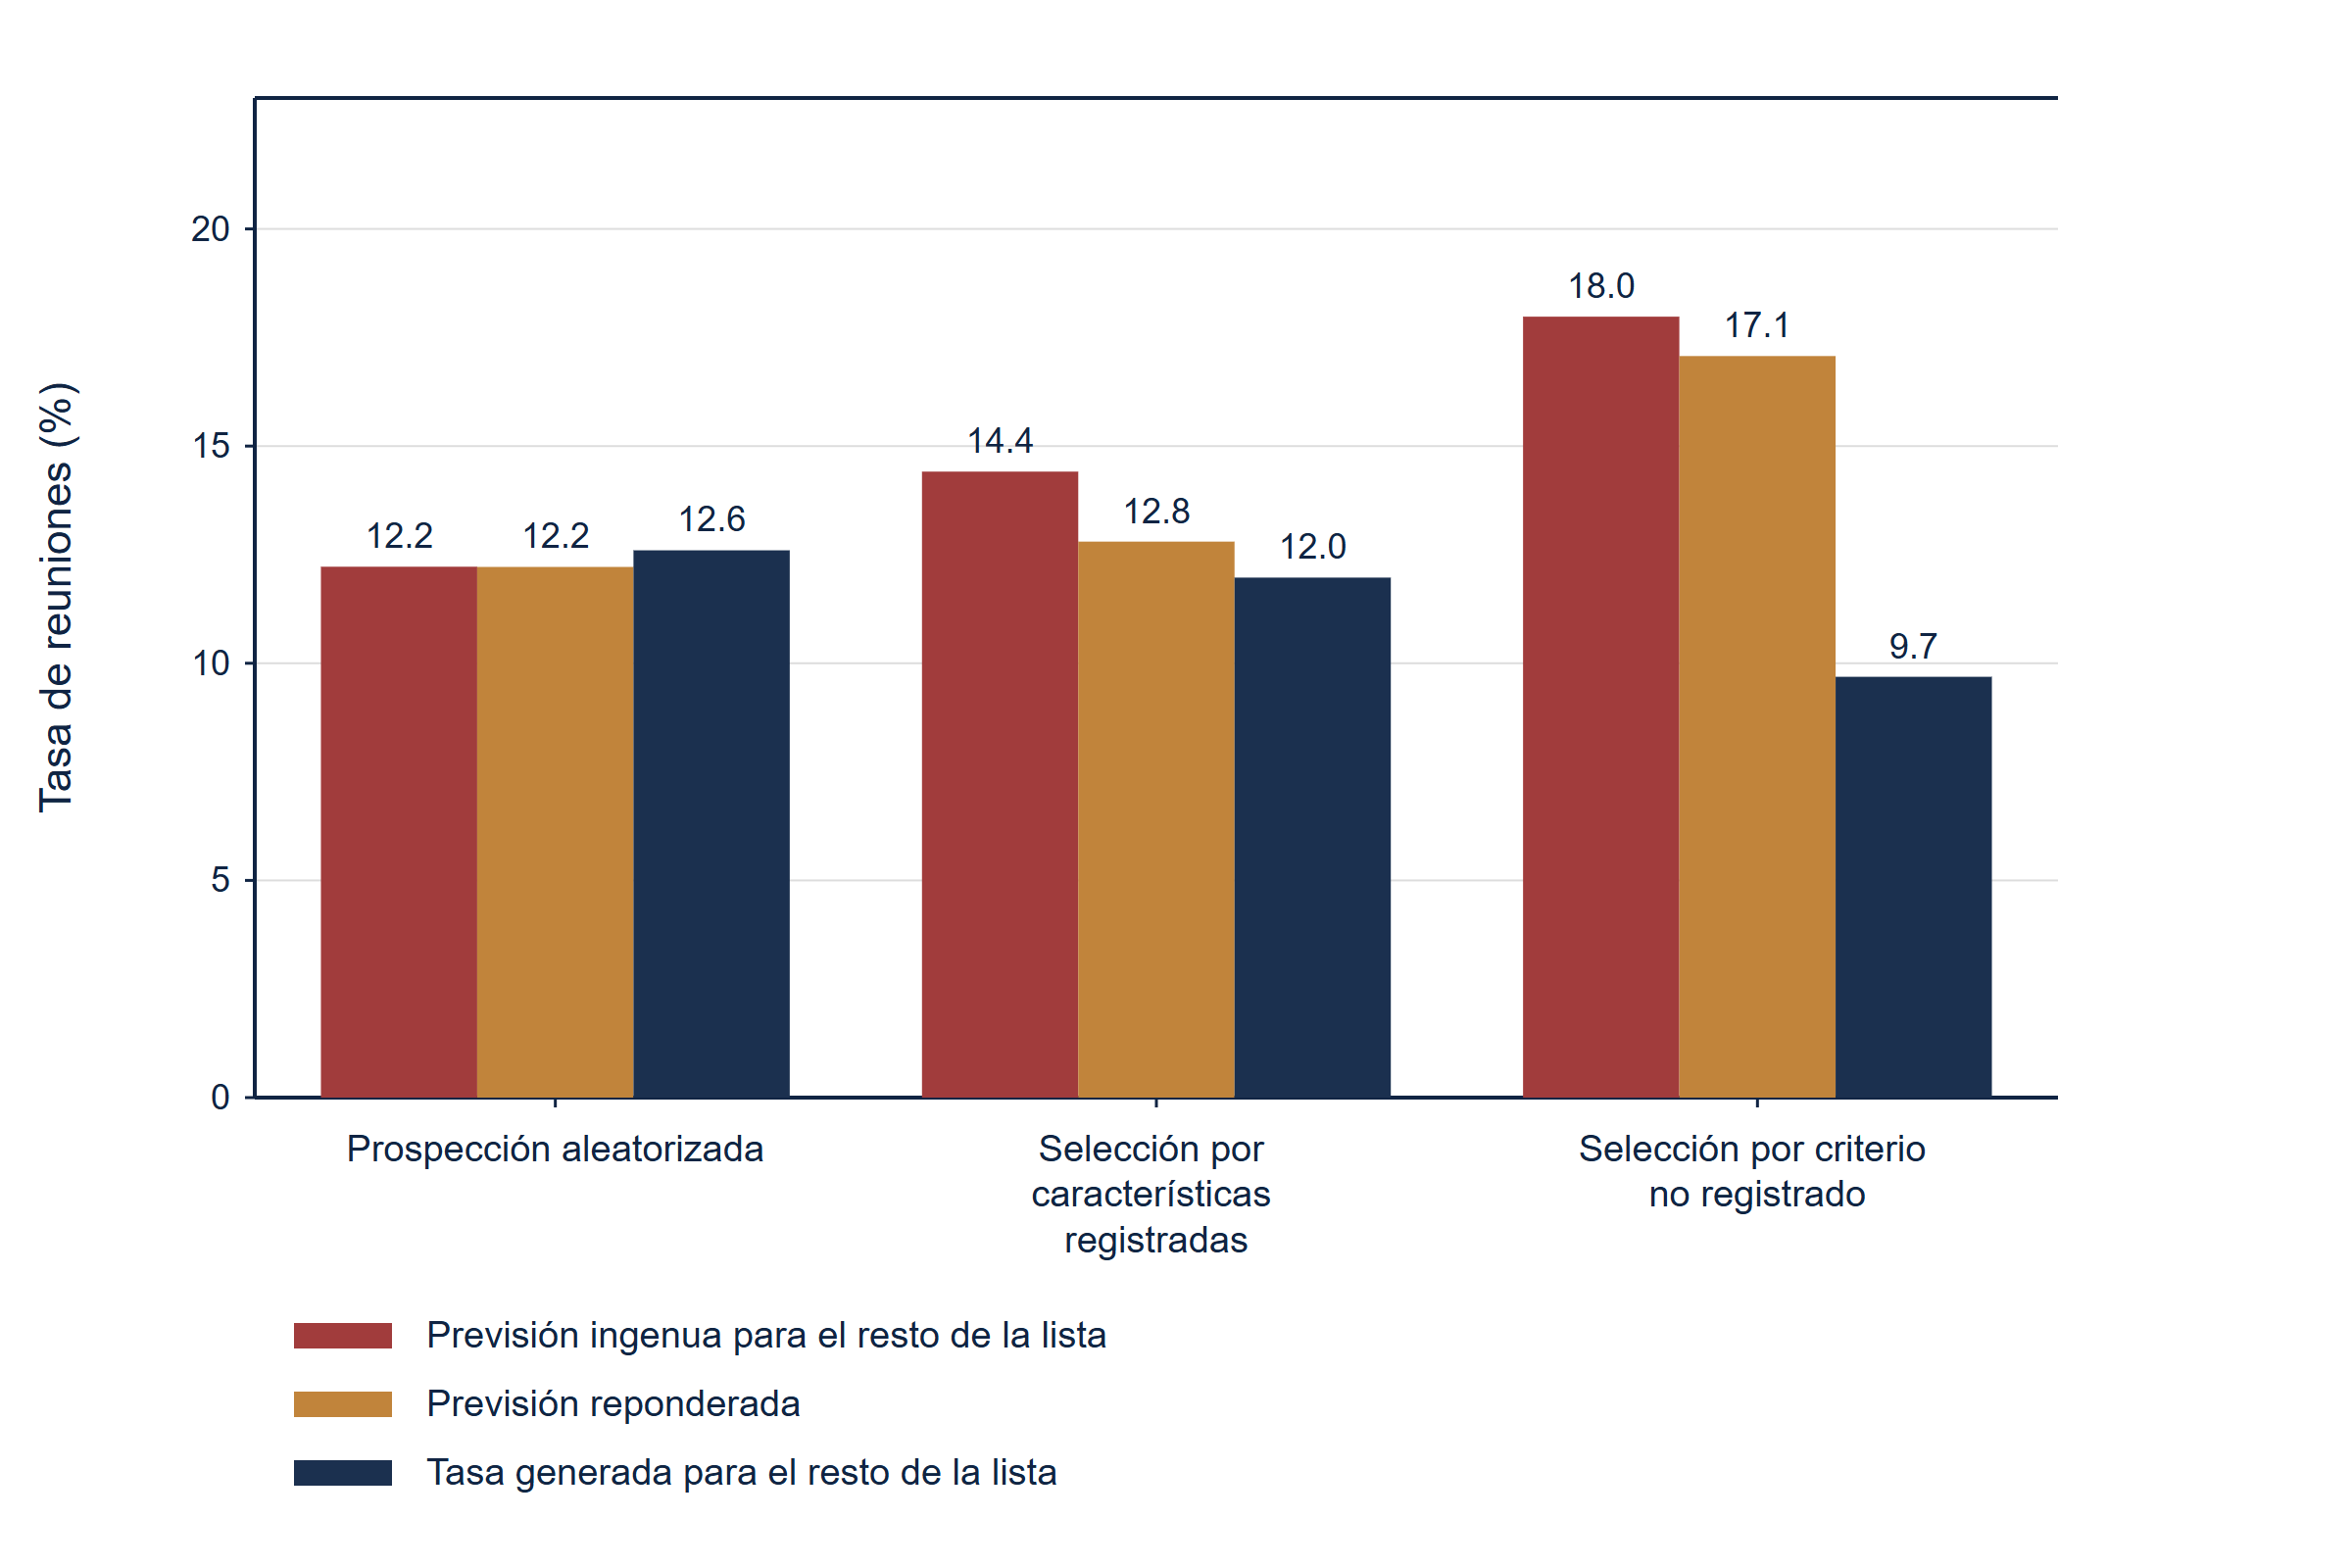
La tabla 8 y la figura 5 presentan los resultados. La prospección aleatorizada se comporta como corresponde: la cohorte tiene una tasa de reuniones del 12.2%, la previsión para los inversores aún no contactados es del 12.2% y su tasa generada del 12.6%. La selección por características registradas eleva la tasa de la cohorte al 14.5%; una función ajustada ingenuamente a ella prevé un 14.4% para el resto de la lista, frente a un 12.0% generado. La reponderación reduce la previsión al 12.8%. Cuando se registra la regla de selección, el sesgo es modesto y en gran medida corregible.
La selección por criterio no registrado tiene otro efecto. La cohorte alcanza una tasa del 22.5%, casi el doble de la población, porque el equipo eligió bien. La previsión ingenua para los nombres restantes es del 18.0%; su tasa generada es del 9.7%. La previsión es demasiado alta por un factor de 1.86, y reponderar por características registradas solo lo reduce a 1.76. La discriminación se ve menos afectada y en sentido contrario: el AUC en la cohorte es 0.720, frente a 0.752 en la población, porque una cohorte elegida por adecuación contiene menos casos de baja adecuación que distinguir.
| Diseño de prospección | Tamaño de la cohorte | Tasa de reuniones de la cohorte | Tasa reponderada | AUC en la cohorte | Previsión ingenua, resto de la lista | Previsión reponderada, resto de la lista | Tasa generada, resto de la lista |
|---|---|---|---|---|---|---|---|
| Prospección aleatorizada | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| Selección por características registradas | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| Selección por criterio no registrado | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. Las tasas generadas de inversores no contactados solo son conocibles en una población construida.
En este diseño de selección construido, el criterio del equipo eleva la tasa de reuniones de la cohorte y reduce la tasa generada entre los inversores no contactados. La reponderación por las características registradas especificadas deja sesgo residual, porque la selección también utiliza el apetito no registrado y la adecuación real. En una campaña real, el sentido y el tamaño del sesgo dependen del mecanismo de selección. Una aleatorización con probabilidades conocidas y positivas en todo el universo objetivo permite una estimación basada en el diseño; el ajuste observacional exige hipótesis explícitas de identificación y predictores registrados adecuados.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida. Las previsiones ingenuas y reponderadas se ajustan en cada cohorte contactada y se aplican a los inversores restantes.
16 Las ponderaciones erróneas, los registros desactualizados y un mercado menos favorable fallan de forma distinta
La tabla 9 aplica la función de base, sin reajustarla, a varios escenarios de estrés. Cada uno deja un patrón distintivo que orienta la solución. Una matriz con ponderaciones erróneas, aquí 45 puntos para geografía, 40 para importe, 15 para estrategia y ninguno para ciclo de decisión, cae a un AUC de 0.657 y un lift del decil superior de 1.90. Su pendiente de calibración cae a 0.46 y su constante a -0.26. Se deterioran tanto la clasificación como las probabilidades. La solución es revisar las ponderaciones, para lo cual se requieren datos de resultados.
Los registros desactualizados fallan de forma más silenciosa. Cuando están desactualizados la mitad de los registros de ciclo de decisión, el 30% de los de importe, el 15% de los de estrategia y el 10% de los geográficos, el AUC cae a 0.705 y el lift del decil superior a 2.64. La constante permanece en 0.00, por lo que la previsión media sigue siendo correcta, mientras que la pendiente baja a 0.72: se promete demasiado para las puntuaciones altas y demasiado poco para las bajas. La figura 2 muestra el aplanamiento. Las ponderaciones no son la causa y no deben cambiarse. La solución es actualizar los registros. Con ponderaciones erróneas y registros desactualizados simultáneamente, el AUC es 0.636.
Un mercado menos favorable falla de una tercera forma. Reducimos en 0.7 los logaritmos de razones de probabilidades de reunión de cada inversor y sorteamos nuevos resultados. El orden de puntuaciones permanece fijo y su AUC frente a los resultados del mercado menos favorable es 0.766. Tanto el cambio en las probabilidades como el nuevo sorteo pueden influir en la diferencia frente al AUC de base. La pendiente es 0.99. La constante es -0.60: la función predice un 12.4% y el mercado produce un 7.6%, una sobrestimación por un factor de 1.63. La puntuación fija conserva discriminación en este escenario construido, mientras que la función de probabilidad de base sobrestima la tasa de reuniones. La solución es reestimar la constante con resultados recientes, el primer paso de actualización de un modelo según Van Calster y sus coautores. [13]
| Regla de clasificación | AUC | Lift del decil superior | Proporción captada por el quintil superior | Puntuación de Brier | Constante de calibración | Pendiente de calibración |
|---|---|---|---|---|---|---|
| Orden aleatorio | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| Solo notoriedad | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| Primero la relación | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| Ponderaciones erróneas y registros desactualizados | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| Ponderaciones erróneas | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| Registros desactualizados | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| Ponderaciones iguales | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| Matriz de base | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| Matriz de base, mercado menos favorable | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| Ponderaciones de base, registros perfectos | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| Ponderaciones ajustadas y relación | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| Probabilidad generadora (inalcanzable) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. Las filas de matrices utilizan la función de probabilidad de base sin reajustarla. Las demás, incluida la referencia de clasificación por probabilidad generadora, utilizan una función logística ajustada a su variable de clasificación para las métricas de probabilidad presentadas. Por tanto, el Brier y la calibración de esa referencia no se calculan directamente a partir de las probabilidades generadoras. n/a identifica medidas de calibración omitidas deliberadamente para comparadores que solo ordenan.
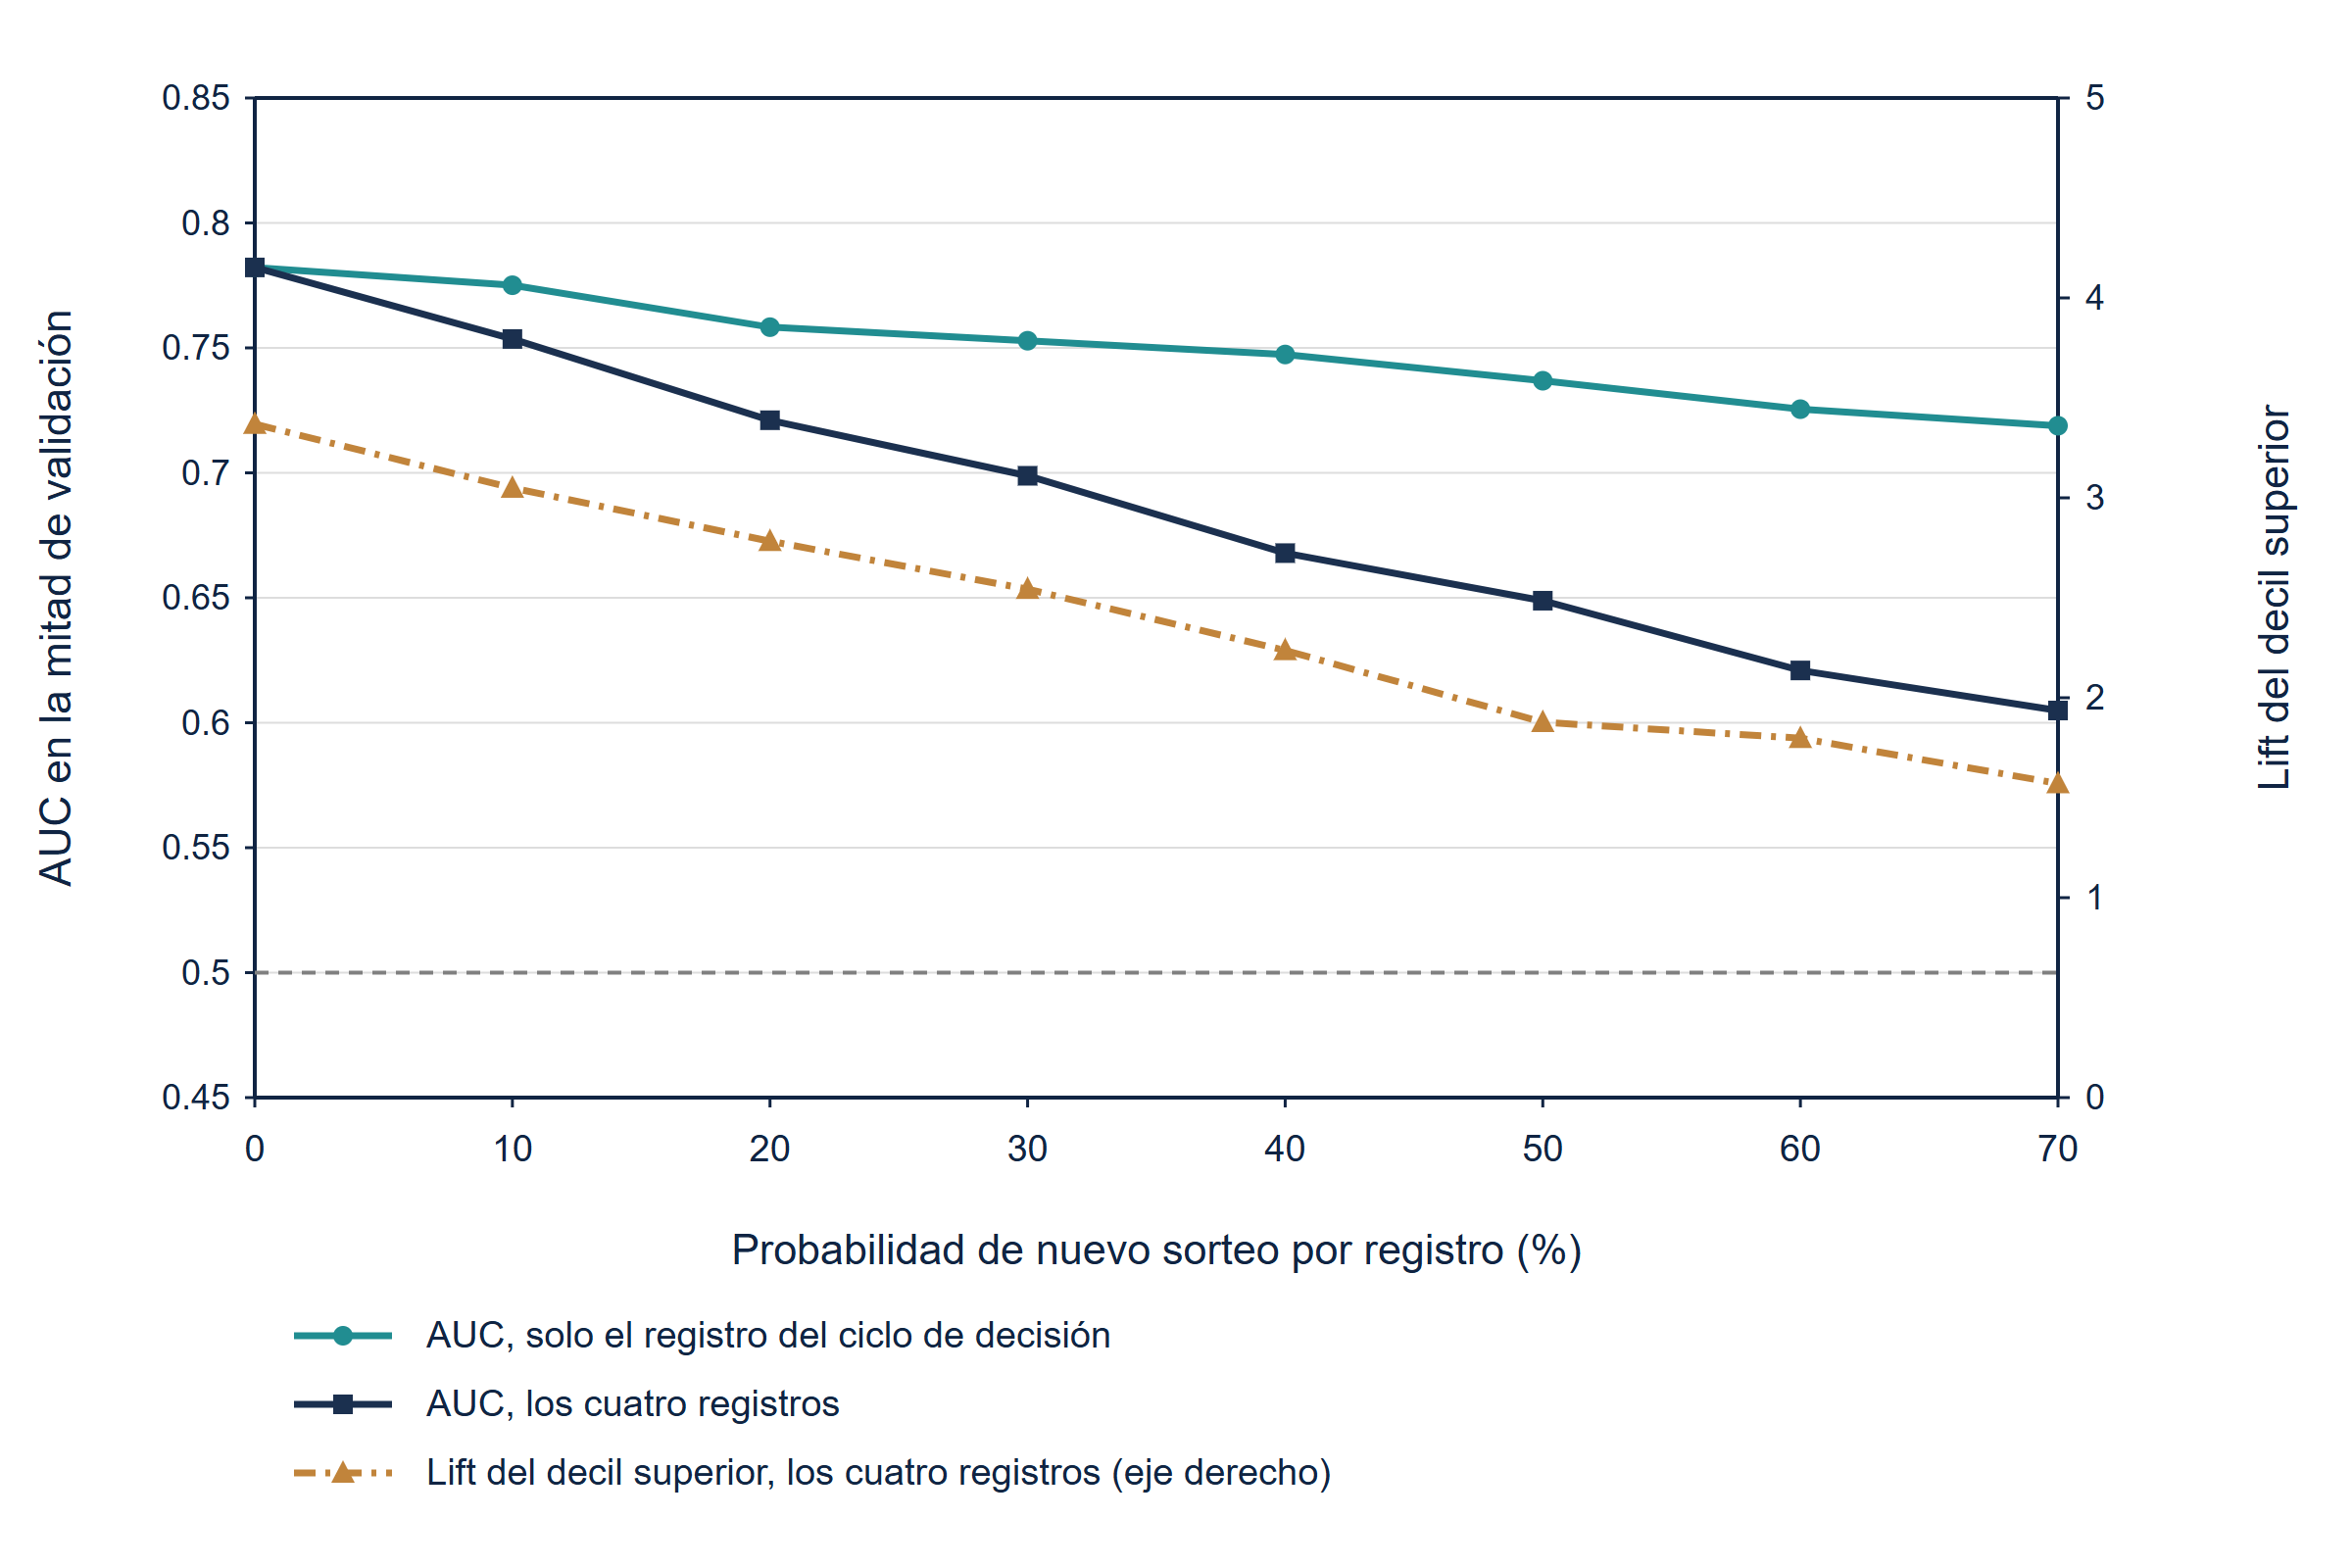
La figura 6 varía la desactualización de forma continua. Cuando envejecen los cuatro registros conjuntamente, el AUC cae de 0.782 con registros perfectos a 0.699 con un 30% desactualizado, 0.649 al 50% y 0.605 al 70%, y el lift del decil superior cae de 3.37 a 1.88 en el punto medio. Cuando solo envejece el registro del ciclo de decisión, la caída es más suave: 0.737 al 50% y 0.719 al 70%, porque la adecuación estructural sigue aportando información. Con una probabilidad de nuevo sorteo del 50%, los registros resultantes siguen superando las clasificaciones por notoriedad y relación en esta población. La previsión se deteriora más rápido que el orden: con una probabilidad de nuevo sorteo del 50% para cada uno de los cuatro criterios, la pendiente de calibración es 0.52.
Desplácese horizontalmente para leer la figura a tamaño completo. También puede abrirla a tamaño completo.
Análisis de MatchPoint de la población construida, mitad de validación. Los niveles de los registros desactualizados se sortean de nuevo según las proporciones de la población.
17 El tamaño muestral limita lo que puede demostrar una campaña
Una sola captación contacta a decenas o cientos de inversores, no a miles. Para examinar qué puede establecer, extraemos de la población 2 000 cohortes aleatorias de cada tamaño y calculamos el AUC de cada una. La tabla 10 presenta la dispersión. Con 100 inversores contactados al azar y unas 12.5 reuniones, el 90% central de estimaciones va de 0.624 a 0.868. Un equipo podría observar un AUC de 0.65 o de 0.85 con la misma matriz. Con 250 contactos, el intervalo es de 0.675 a 0.824; con 1 000 se estrecha de 0.717 a 0.787.
La ecuación (6a) describe cómo se generó la desactualización: el nivel registrado coincide con el real x salvo cuando el indicador de nuevo sorteo d vale uno, lo que sucede con la probabilidad explícita del criterio k; entonces se sortea un nivel x-estrella a partir de las proporciones de la población, que puede coincidir con el original. La ecuación (6b) adapta recomendaciones publicadas de modelos predictivos clínicos como heurística de planificación: se han sugerido aproximadamente 200 casos con el resultado y 200 sin él para una curva de calibración. [13] A la tasa construida del 12.5%, el cálculo de eventos esperados produce unos 1 610 contactos. Los eventos efectivamente obtenidos, la agrupación de observaciones, la complejidad del modelo y la precisión deseada requieren una evaluación específica; este cálculo no es un umbral universal de validación. Las estimaciones de constante y pendiente también necesitan intervalos de incertidumbre.
| Inversores contactados al azar | Reuniones esperadas | AUC medio | 90% central de las estimaciones de AUC | Anchura | La matriz de base supera las ponderaciones erróneas | La matriz de base supera las ponderaciones iguales |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624 a 0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675 a 0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700 a 0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717 a 0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731 a 0.774 | 0.043 | 100% | 100% |
Análisis de MatchPoint de la población construida. Salida del modelo bajo parámetros explícitos; no es un resultado de una cohorte observada. Cifras redondeadas. 2 000 cohortes extraídas sin reemplazo para cada tamaño.
Las comparaciones son más accesibles que los niveles absolutos. La matriz de base supera la matriz de ponderaciones erróneas en el 91% de las cohortes de 100 y el 98% de las de 250, porque ambas se evalúan sobre los mismos inversores y resultados. Supera la matriz de ponderaciones iguales, casi tan buena, en el 88% de las cohortes de 250 y el 99% de las de 1 000. Una campaña puede mostrar que una matriz es mejor que una alternativa deficiente. No puede fijar el nivel de discriminación, resolver cuestiones finas de ponderación ni trazar una curva de calibración. Eso requiere agrupar cohortes de varias captaciones.
18 Reproducción, controles y lo que el experimento no puede demostrar
El experimento se reproduce desde un solo archivo. El modelo comprueba 30 identidades y pruebas de límites y se detiene si alguna falla. Una segunda generación con la misma semilla reproduce exactamente todos los resultados. El AUC de la matriz de base se calcula de tres maneras: suma de rangos, integración trapezoidal de la curva ROC y rutina vectorizada; las tres coinciden hasta diez decimales, y una puntuación invertida devuelve uno menos esa cifra. La tabla 11 enumera los controles, incluida la conciliación de cada tabla de deciles, tramos y oleadas con los totales de validación.
| Control | Resultado esperado |
|---|---|
| Semilla fija | Semilla 1376; una segunda generación reproduce exactamente cada resultado |
| Población y mitades | 12 000 inversores; 6 000 de desarrollo y 6 000 de validación, sin solapamiento |
| Probabilidades generadas | Estrictamente entre cero y uno en todas las etapas del embudo |
| Anidamiento del embudo | Los compromisos están incluidos en las diligencias y estas en las reuniones, por inversor y regla de clasificación |
| Puntos de la matriz | Cada matriz suma 100; las puntuaciones están entre 0 y 100 |
| AUC, matriz de base | 0.743810 por suma de rangos, trapecios ROC y rutina vectorizada |
| Puntuación invertida | El AUC es uno menos el AUC de base |
| Función de calibración | La probabilidad ajustada media coincide con la tasa de reuniones de desarrollo |
| Tabla de deciles | Los tamaños y reuniones concilian; el lift medio ponderado es 1.00; la proporción acumulada termina en 100% |
| Tramos y oleadas | Las filas concilian con los totales de validación |
| Referencias comparativas | Clasificaciones aleatoria y por notoriedad a menos de 0.03 de 0.50; la probabilidad generadora obtiene el mejor orden |
| Reponderación | La suma de los pesos de probabilidad inversa se sitúa a menos del 5% de la población |
| Desactualización y precisión | El AUC cae al envejecer los registros; las estimaciones se estrechan al crecer las cohortes |
| Comprobaciones ejecutadas en model.py | 30 identidades y pruebas de límites superadas |
Análisis de MatchPoint. Los controles se comprueban en model.py; cualquier fallo detiene la construcción.
Los controles establecen que la aritmética es correcta. No establecen que las hipótesis lo sean. Los criterios se extraen independientemente, mientras que los mandatos reales están correlacionados: un inversor con prioridad regional suele tener también prioridades sectoriales y un rango de inversión asociado. El modelo generador es aditivo en la escala de logaritmos de razones de probabilidades, mientras que una exclusión real puede ser absoluta. La desactualización es aleatoria, mientras que los registros reales se desactualizan por grupos cuando una generación de fondos termina de invertir. Cada simplificación es una limitación, reiterada en la tabla 14.
Una limitación merece mención específica. Los resultados fueron generados por un modelo en el que importan los criterios de la matriz. Por tanto, el experimento no puede demostrar que la adecuación al mandato prediga el comportamiento del inversor; lo supone y mide sus consecuencias. Sus hallazgos se refieren a las propiedades de la prueba: cuánta capacidad de clasificación puede tener una puntuación documental cuando su premisa es válida, cómo se manifiesta cada fallo, cómo la selección distorsiona un historial y qué tamaño debe tener una cohorte. Solo los datos observados pueden responder si la premisa se cumple en un mercado real.
19 El diseño de evidencia que requiere un estudio de cohorte con consentimiento
Una prueba real necesita cinco propiedades, descritas en la tabla 12. La primera es consentimiento y base jurídica: los datos de contacto y resultados de cada inversor se utilizan para análisis sobre una base permitida por el inversor y el régimen de protección de datos aplicable, y se agrupan los resultados sin identificar a ningún inversor. La segunda es una marca temporal en cada evento, incluida la propia matriz. Las puntuaciones deben fijarse antes del contacto. Una puntuación revisada después de una reunión ya ha recibido información del resultado que pretende predecir.
La tercera propiedad es una regla de selección registrada. Para cada contacto, el expediente indica por qué se eligió al inversor: puntuación, relación, persona que lo presentó o azar. La cuarta es una muestra aleatorizada. Proponemos asignar entre una décima y una quinta parte de la capacidad inicial por sorteo. Las probabilidades de selección deben ser conocidas y positivas en todo el universo de inversores al que se aplicarán las estimaciones. Si el sorteo se limita a inversores por encima de una puntuación mínima, las conclusiones se aplican a ese subgrupo; no estiman directamente las respuestas de los excluidos. Bernstein, Korteweg y Laws aleatorizaron la información revelada, no la elección de inversores a contactar, por lo que su estudio es un precedente metodológico de aleatorización y no una validación de este plan de muestreo. [6]
La quinta propiedad es alcanzar escala mediante agrupación. La sección 17 muestra que una captación no permite sostener una curva de calibración. Deben agruparse captaciones, identificando cada una como factor, ya que las tasas de respuesta difieren por clase de activo, tamaño y mercado. Las pruebas fuera de muestra y fuera del periodo que describen las orientaciones bancarias se aplican directamente: las ponderaciones fijadas en captaciones anteriores se contrastan en posteriores. [16]
| Elemento del diseño | Requisito | Sesgo o error que controla |
|---|---|---|
| Consentimiento y base de los datos | Base documentada para utilizar datos de contacto y resultados; análisis agrupado y desidentificado | Uso ilícito o no reproducible de los datos |
| Puntuaciones fijadas | Criterios, pesos y puntuación fechados antes del contacto; revisiones posteriores conservadas como versiones nuevas | Conocimiento retrospectivo en el predictor |
| Definiciones de resultados | Reunión cualificada, diligencia y compromiso definidos de antemano y fechados | Inflación de resultados por un recuento demasiado amplio |
| Regla de selección registrada | Motivo de cada contacto registrado: puntuación, relación, persona que presenta o sorteo | Selección que no puede modelizarse |
| Muestra aleatorizada | Proporción fija de capacidad asignada por sorteo entre inversores elegibles | Selección por criterio no registrado |
| Denominador | Se conservan todos los inversores elegibles, contactados o no, con motivos de exclusión | Sesgo de supervivencia en la cohorte |
| Fechas de los registros | Fecha y fuente de cada criterio, especialmente el estado del ciclo de decisión | Confundir desactualización con ponderaciones erróneas |
| Agrupación y separación temporal | Captaciones agrupadas con un factor por captación; ponderaciones contrastadas en captaciones posteriores | Ruido de muestras pequeñas y deriva |
| Conjunto de informes | AUC con intervalo, tabla de lift, constante y pendiente de calibración, embudo por tramo | Presentación selectiva de una medida favorable |
Diseño de investigación propuesto. Este estudio no dispone ni informa de una cohorte de esta naturaleza. [6, 13, 14, 15, 16]
20 Presentar la puntuación al cliente y al comité de inversiones
La matriz se presenta a dos públicos con preguntas diferentes. El cliente pregunta cuántas reuniones puede esperar y cuándo. El comité del inversor, si llega a conocer el proceso, pregunta por qué se le contactó. La primera pregunta exige cifras calibradas con su incertidumbre; la segunda, una justificación documentada de la adecuación. Proponemos un único dossier para ambas, descrito en la tabla 13, donde cada cifra se identifica como hecho registrado, criterio del equipo o previsión del modelo.
La previsión debe expresarse como intervalo y vincularse a su evidencia. En el caso construido, una primera oleada de 100 contactos se espera que genere 36.8 reuniones, pero esa expectativa depende de una función ajustada en una población donde se contactó a todos. Un equipo cuya función se ajustó a su propio historial debe comunicar junto a la cifra la cautela de la sección 15: el historial fue seleccionado y la previsión para nombres aún no contactados probablemente sea alta. Cuando la función no se haya contrastado con resultados recientes, el dossier debe indicarlo y la previsión debe presentarse como hipótesis.
La presentación también tiene una dimensión regulatoria cuando el dossier o su contenido llegan a inversores. Según la regla estadounidense de comercialización, una afirmación material en un anuncio debe poder justificarse, y los beneficios deben acompañarse de un tratamiento justo y equilibrado de los riesgos. [7] Afirmar que una oportunidad se ha ajustado al mandato de un inversor es una declaración sobre sus documentos y debe poder respaldarse en el expediente. Determinar si una comunicación concreta entra en esa regla es una cuestión jurídica para la entidad correspondiente.
| Elemento del informe | Contenido | Pregunta resuelta |
|---|---|---|
| Conciliación de la lista larga | Nombres considerados, eliminados por el requisito jurídico, puntuados y en espera, con sus motivos | Si el denominador está completo |
| Distribución de puntuaciones | Número de inversores por tramo de puntuación y oleada | Capacidad que requiere cada oleada |
| Previsión y fundamento | Reuniones esperadas por oleada como intervalo, con fecha y fuente de la función | Qué puede utilizar el cliente para planificar |
| Resultados frente a previsiones | Reuniones, diligencias y compromisos por oleada frente a lo esperado | Si la función requiere recalibración |
| Actualidad de los registros | Proporción de registros revisados dentro de un periodo definido, por criterio | Si los resultados débiles reflejan datos desactualizados |
| Registro de selección | Proporción de contactos por puntuación, relación, presentación y sorteo | Si los resultados pueden servir de evidencia |
| Excepciones a la puntuación | Contactos realizados contra la puntuación, con motivo y resultado | Si el criterio del equipo aporta valor adicional a la puntuación |
| Tiempo transcurrido | Días entre contacto, reunión, diligencia y compromiso | Si se cumple la hipótesis del ciclo |
Dossier propuesto. Las entradas son entregables para revisión; el estudio no afirma que ningún programa los haya producido.
21 Utilizar datos e IA para mantener los criterios, con gobernanza de modelos
El experimento sitúa con precisión el valor de mejores datos. Aplicar las mismas ponderaciones a registros perfectos eleva el AUC de 0.744 a 0.782, una ganancia de 0.038. Reajustar las ponderaciones y añadir la relación lo eleva a 0.758, una ganancia de 0.015. En esta población, mantener los registros actualizados aporta más que optimizar las ponderaciones. Ese orden depende de las tasas de desactualización supuestas y cambiaría con otros parámetros. Aun así, indica dónde probar primero el esfuerzo: en las fechas y fuentes de los registros del ciclo de decisión y del importe de inversión.
Esta es una tarea para la que los modelos de lenguaje y las herramientas de datos parecen adecuados: leer políticas, informes anuales, documentos de comité y anuncios; extraer rangos y límites declarados; y señalar registros cuya fuente ha sido sustituida. La evaluación debe definirse antes de adoptar la herramienta. Las pruebas útiles incluyen la coincidencia con un lector humano en un conjunto reservado de documentos, la proporción de límites extraídos que no pueden vincularse a un pasaje y el cambio en los registros desactualizados durante un trimestre. Son criterios propuestos. Este estudio no presenta un modelo entrenado, precisión de extracción ni mejora realizada.
Un modelo ajustado que sustituya a la matriz necesita controles más fuertes que esta. Las orientaciones bancarias sobre riesgo de modelo describen el cuestionamiento efectivo como análisis crítico por partes objetivas con experiencia y capacidad para impulsar cambios, y excluyen de su ámbito a la IA generativa y agéntica por su novedad y rápida evolución. [16] Tomamos dos principios por analogía. Alguien distinto del autor de la matriz debe revisar sus resultados. Además, una herramienta que lee documentos es una fuente de datos que debe verificarse, mientras que la decisión de contactar a un inversor permanece en una persona identificada y responsable del perímetro.
22 Aplicar el marco a una captación real o colocación de un fondo
Para una empresa o promotor que capta capital, el marco genera una secuencia de pasos. Crear la lista larga y aplicar el requisito jurídico con asesoramiento. Puntuar a todos los inversores restantes con documentos fechados y fijar las puntuaciones. Definir honestamente la capacidad inicial en horas de los responsables. Elegir umbrales de oleadas a partir de la distribución, asignar a quienes tienen las relaciones a los nombres seleccionados por la puntuación y reservar una muestra aleatorizada. Tras la primera oleada, comparar reuniones y previsiones por tramo antes de lanzar la segunda. La matriz determina el orden; no sustituye el juicio sobre si un inversor es el propietario o prestamista adecuado.
Para un gestor que capta un fondo de inversores en fondos, cambian los criterios y se mantiene la lógica. La adecuación de estrategia se evalúa frente a los rangos del programa del asignador, la del importe frente a su límite de participación y el tamaño objetivo del fondo, y el ciclo de decisión frente al ritmo de compromisos y calendario del comité. [1, 3] El embudo es más largo y las reinversiones se comportan de modo distinto de las relaciones nuevas, por lo que los inversores existentes deben puntuarse y presentarse como una cohorte aparte. La preferencia local está documentada entre algunos asignadores. [5] Por ello, la geografía debe puntuarse desde la perspectiva del inversor.
En el Golfo, el perímetro y el ciclo requieren especial atención. Un fondo domiciliado en otro lugar y ofrecido en el Dubai International Financial Centre o Arabia Saudí accede a inversores por las vías de la sección 4, y la vía determina quién puede entrar en la lista. [10, 11] Los Principios de Santiago prevén que los fondos soberanos publiquen una descripción de su política de inversión, [2] lo que respalda una puntuación estructural documental, mientras que el estado de su ciclo de decisión rara vez es público. Para estos inversores, el criterio temporal a menudo recibirá el nivel intermedio de incertidumbre y la puntuación debe interpretarse como una apreciación de la adecuación.
En los tres contextos, la regla de decisión es la misma. Ordenar por puntuación cuando la capacidad es escasa y los registros recientes. Actualizar registros antes de cambiar ponderaciones. Recalibrar si la primera oleada difiere de lo esperado en todos los tramos. Evaluar la selección del historial del equipo antes de pronosticar sobre nombres no contactados. Invertir pronto en una muestra aleatorizada para obtener una comparación basada en el diseño dentro del universo cubierto por el sorteo.
23 Limitaciones y próxima decisión
El experimento es construido y sus límites derivan de esa construcción. Incluye una sola oportunidad y no contempla competencia entre oportunidades por la atención del mismo inversor. Modeliza la respuesta del inversor, no la calidad de la empresa o el fondo, que domina en la práctica las etapas posteriores. Supone que un contacto fallido no tiene coste para la relación y que un inversor en espera puede contactarse más tarde en las mismas condiciones. Trata a cada inversor como independiente, aunque hablan entre sí y un compromiso ancla modifica la respuesta del resto.
Los resultados estadísticos son específicos de los parámetros. Un AUC de 0.744 es lo que logra esta matriz en esta población; otra composición de mandatos, varianza de apetito o tasa de desactualización produciría otra cifra. La tasa de base del 12.5% y las conversiones del embudo están definidas por el autor. El resultado de selección depende de cuánto criterio del equipo queda sin registrar, fijado aquí por hipótesis. Ninguna cifra del estudio debe citarse como tasa de conversión de mercado, resultado esperado de una captación o medida de lo que aporta un asesor. La tabla 14 indica qué debe sustituir cada límite antes de utilizar el marco en una operación.
| Límite actual | Evidencia requerida para ampliar el marco | Decisión afectada |
|---|---|---|
| Resultados construidos | Cohorte con consentimiento y marcas temporales con el diseño de la tabla 12 | Si la matriz tiene capacidad predictiva |
| Ponderaciones definidas por el autor | Resultados agrupados suficientes para estimar ponderaciones y contrastarlas fuera del periodo | Puntos de cada criterio |
| Tasas de desactualización supuestas | Auditoría de fechas de registros frente al estado confirmado posteriormente | Frecuencia de actualización y presupuesto de datos |
| Criterios independientes | Distribución conjunta observada de los atributos del mandato | Tamaño de cada oleada y del grupo en espera |
| Función única de puntuación a probabilidad | Resultados recientes por clase de activo, tamaño y mercado | Previsión para el cliente de reuniones y plazos |
| Relación fuera de la puntuación | Resultados por canal y persona que presenta | Quién realiza cada contacto |
| Una oportunidad, sin competencia | Registro de contactos concurrentes por inversor | Fecha de lanzamiento |
| Perímetro como requisito previo | Asesoramiento jurídico sobre vehículo, vía y categoría del inversor | Quién puede entrar en la lista |
Extensión propuesta del experimento diseñado por el autor. Cada extensión requiere evidencia observada; ninguna se trata como un resultado observado en este estudio.
Por tanto, la próxima decisión trata tanto de evidencia como de prospección. Un equipo que ya ordena a sus inversores puede adoptar las definiciones de la sección 2, fijar las puntuaciones y empezar a registrar el motivo de cada contacto. Una muestra aleatorizada utiliza capacidad de primera oleada; su coste de oportunidad depende del marco de muestreo y de la clasificación alternativa. El experimento indica su valor: una evaluación observada debe abordar el mecanismo de selección antes de respaldar previsiones para los no contactados o comparaciones entre puntuación y criterio profesional. Este experimento demuestra comportamiento predictivo bajo sus hipótesis explícitas. Entre las fuentes revisadas, no hemos verificado una validación de esta matriz con una cohorte observada.
Referencias
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
Sobre el autor
Chennakeshav (CK) es un ejecutivo de finanzas corporativas y banca de inversión con más de 25 años de experiencia global en originación, estructuración y ejecución de operaciones de M&A, capital de crecimiento y estrategia corporativa. Ha liderado mandatos de creación de valor para fundadores, empresas y fondos; conecta la perspectiva del consejo con la ejecución práctica y el cierre.
Su trayectoria incluye Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, sociedades de la cartera de ADQ y Emirates Growth Fund, en TMT, inmobiliario, fintech, deeptech, tecnologías limpias, infraestructuras y energía. Ha colaborado con altos ejecutivos, fondos de capital privado y capital riesgo, fondos soberanos y oficinas de gestión patrimonial familiar para financiar captaciones complejas de capital y empresas en expansión, y ha dirigido diligencia debida de M&A, integración posterior a fusiones e iniciativas de transformación empresarial para crear valor.
En Matchpoint Partners es Managing Partner y dirige la práctica de finanzas corporativas, M&A y captación de capital de la firma. Tiene un MBA de London Business School, un título de ingeniería de VTU y cursa un Master of Laws (LLM) en UCL London.
CK participa activamente como mentor de empresas emergentes en Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute e IN5, ejerce como Entrepreneur Mentor in Residence (EMiR) en London Business School y es miembro del jurado de Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Advertencia legal
Este artículo forma parte de una serie continua sobre la estructura de los mercados privados y alternativos. Las opiniones expresadas son las del autor. El artículo tiene una finalidad exclusivamente informativa, describe la estructura del mercado en términos generales y no constituye asesoramiento de inversión, jurídico, fiscal ni regulatorio, ni una recomendación sobre un valor, vehículo o contraparte.
