
1 Решение об очередности обращений по соответствию инвестиционному мандату
Привлечение капитала расходует ресурс, который нельзя выкупить обратно: внимание людей, способных объяснить бизнес или фонд. Основатель, финансовый директор или спонсор, привлекающий частный капитал, и управляющий, привлекающий средства ограниченных партнёров, должны решить, с какими инвесторами связываться первыми, каких оставить на следующую волну и к каким не обращаться вообще. Статья посвящена этому решению об очередности. Мы спрашиваем, достаточно ли хорошо карта соответствия мандату, построенная на стратегии, географии, размере вложения и стадии принятия решений, предсказывает квалифицированную первую встречу, чтобы определять порядок обращений.
Вопрос уже, чем кажется сначала. Карта может правильно ранжировать инвесторов и при этом вводить в заблуждение плановый прогноз. Она может давать верный прогноз на одном рынке и завышенный на другом. Она также может выглядеть превосходно на истории контактов, которые сами выбирались по экспертному усмотрению. Поэтому мы разделяем три свойства: ранжирует ли оценка инвесторов, верны ли её вероятности и выдержит ли лежащее в её основе доказательство другой способ выбора адресатов. Каждое свойство поддерживает свою часть решения и нарушается по-своему.
Имеющиеся свидетельства поддерживают такое разделение. Институциональные инвесторы и организации, устанавливающие стандарты, публикуют критерии инвестиционного мандата, поэтому соответствие можно определить по документам. [1, 2, 3] Исследования поведения инвесторов описывают поэтапные воронки, поиск через сети контактов и предпочтение домашнего рынка. [4, 5, 6] Регуляторы определяют, кому разрешено направлять предложение. [7, 8, 9, 10, 11] Статистическая литература объясняет, как оценивать качество балльной оценки. [12, 13, 16] Ни один из этих источников не проверяет практическую карту по результатам обращений; наш обзор также не обнаружил такого опубликованного теста. Это утверждение о нашем обзоре, а не обо всей литературе.
Наш основной вклад состоит в воспроизводимом эксперименте, показывающем, что должна измерять валидация и какого масштаба она должна быть. Мы не располагаем наблюдаемой когортой обращений с согласиями и временными метками и прямо это указываем. Популяция, результаты и частоты эксперимента искусственно сформированы. Эксперимент устанавливает поведение заданной карты при заданных допущениях. Он не оценивает частоту ответов какого-либо инвестора, конверсию какого-либо привлечения капитала или ценность какого-либо консультанта.
2 Определите квалифицированную первую встречу до определения оценки
Оценка предсказывает результат, поэтому сначала необходимо зафиксировать сам результат. Мы предлагаем регистрировать квалифицированную первую встречу только при четырёх условиях: встреча состоялась; инвестора представлял человек, уполномоченный продвигать возможность; инвестор заранее получил краткое описание мандата на привлечение капитала; инвестор подтвердил, что возможность соответствует инвестиционному мандату, в рамках которого он может действовать. Вежливый ознакомительный звонок, встреча из одолжения и встреча с аналитиком, собирающим рыночную информацию, регистрируются, но квалифицированными не считаются.
Определение важно: расплывчатый результат приукрашивает слабую оценку. Если учитывать любой разговор, ранжирование по близости отношений будет выглядеть успешным, поскольку знакомые принимают звонки. Следующие этапы требуют такой же дисциплины. Переход к комплексной проверке регистрируется, когда инвестор запрашивает доступ к комнате данных или направляет перечень вопросов для проверки. Обязательство регистрируется только тогда, когда подписанный документ создаёт юридически обязательное инвестиционное обязательство. Необязывающие перечни условий и выражения заинтересованности учитываются отдельно. Каждое событие имеет дату.
Таблица 1 описывает запись, предлагаемую для каждого инвестора в длинном списке. Она отделяет опубликованное самим инвестором от мнения команды и содержит дату проверки каждого фактора. Разделение сделано намеренно. Раздел 15 показывает, что незаписанное экспертное суждение является главным путём искажения выводов по исторической когорте. Запись представляет собой предложение для документации сделки, а не вывод о каком-либо инвесторе.
| Запись | Необходимые сведения | Поддерживаемое решение |
|---|---|---|
| Заявленная стратегия | Класс активов, стадия, инструмент и исключения с исходным документом и его датой | Находится ли возможность внутри мандата, рядом с ним или за его пределами |
| Заявленная география | Разрешённые, приоритетные и исключённые регионы и любой лимит концентрации | Может ли инвестор принимать соответствующий риск |
| Допустимый размер вложения | Минимальное и максимальное обязательство, ограничения доли в инвестиционной структуре и интерес к совместным инвестициям | Может ли инвестиция быть сделана в предлагаемом размере |
| Стадия цикла принятия решений | Период инвестирования, темп вложений, календарь комитета и последнее известное состояние распределения капитала | Может ли инвестор действовать сейчас |
| Правовые границы | Категория инвестора в каждой соответствующей юрисдикции и разрешённый способ обращения | Можно ли обращаться к инвестору и каким образом |
| Отношения | Существующий контакт, представляющее лицо и согласие на обращение | Канал и человек, устанавливающий контакт |
| Событие обращения | Дата, отправитель, направленный материал и правило выбора инвестора | Можно ли использовать результат как доказательство |
| Результат | Датированные события встречи, комплексной проверки и обязательства согласно определениям выше | По каким результатам проверяется оценка |
Предлагаемая запись по сделке. Пункты описывают сведения, которые следует получить; это не выводы о конкретном инвесторе. [1, 2, 3]
3 Читайте инвестиционный мандат по собственным публикациям инвестора
Соответствие инвестиционному мандату наблюдаемо, поскольку учреждения фиксируют свои мандаты письменно. Принципы Сантьяго, опубликованные в октябре 2008 Международной рабочей группой суверенных фондов, указывают, что инвестиционная политика фонда должна быть ясной и согласованной с установленными целями, допустимым риском и инвестиционной стратегией. Они добавляют, что политика должна охватывать использование внешних управляющих и процесс их отбора, а её описание должно раскрываться публично. [2] Принципы добровольны. Они устанавливают ожидание раскрытия, но не устанавливают, что текущий интерес конкретного фонда соответствует его опубликованной политике.
Политики государственных пенсионных фондов показывают форму таких критериев. Политика программы прямых инвестиций, представленная Инвестиционному комитету CalPERS в ноябре 2019, устанавливает целевые доли и диапазоны стратегий: выкупы 65% при диапазоне 55% до 75%, рост 15% при диапазоне 5% до 20%, кредитные и оппортунистические стратегии по 10% при диапазоне 0% до 15%, венчурный капитал 1% при диапазоне 0% до 7%. Она ограничивает обязательство долей 25% любого одного фонда, устанавливает потолок экспозиции на одного генерального партнёра как доли программы и требует от сотрудников ежемесячного отчёта о полученных предложениях, их стадии в процессе и принятом по ним решении. [3] Это датированный документ комитета с предлагаемыми изменениями. Он подтверждает наличие и форму публикуемых лимитов, но не является свидетельством действующих лимитов.
Стандарт комплексной проверки, используемый ограниченными партнёрами, указывает на те же факторы. Анкета Ассоциации институциональных ограниченных партнёров, обновлённая в ноябре 2021, охватывает двадцать тем. Раздел инвестиционной стратегии запрашивает у управляющего ожидаемые размеры сделок, включая минимум и максимум, темп инвестирования, сроки владения, географический и отраслевой фокус, стадию, а также любые ограничения концентрации по географии или отрасли. [1] ILPA указывает, что анкета не является обязательным документом. Она показывает, о каких характеристиках инвесторы спрашивают в первую очередь. Она не ранжирует их и не измеряет, как часто несоответствие прекращает обсуждение.
Эти источники обосновывают входные факторы карты как категории. Ни один не задаёт вес. Баллы, присвоенные каждому фактору в разделе 7, являются проектным выбором; эксперимент спрашивает, что происходит, когда этот выбор неверен.
4 Рассматривайте географию как фактор инвестиционного мандата и правовую границу
География входит в решение дважды. Это предпочтение, поскольку инвесторы концентрируются там, где у них есть знания и связи, и разрешение, поскольку предложение допускается направлять лишь определённым лицам определёнными способами. Hochberg и Rauh обнаруживают, что институциональные инвесторы всех типов имеют повышенную долю фондов прямых инвестиций своего штата; для государственных пенсионных фондов это превышение в среднем составляет 9.7% портфеля прямых инвестиций, причём вложения внутри штата приносят меньше, чем за его пределами. [5] Исследование охватывает ограниченных партнёров в США и один класс активов. Оно поддерживает использование близости как предиктора интереса. Оно не показывает, что близость предсказывает хороший результат для любой из сторон.
Регуляторные примеры ниже описывают процитированные редакции правил. Перед любым обращением юристы должны подтвердить действующее право, разрешения фирмы и классификацию получателя. Процитированное американское правило маркетинга инвестиционных консультантов определяет охватываемую рекламу и ограничивает ложные утверждения, неподтверждённые существенные заявления и представление преимуществ без справедливого и сбалансированного раскрытия рисков. Применение к конкретному сообщению зависит от содержания, получателей и применимых исключений. [7] Rule 506(c) разрешает эмитенту общий поиск инвесторов при условии, что каждый покупатель является аккредитованным инвестором, эмитент принимает разумные меры для проверки этого статуса и выполнены остальные условия Regulation D. [8] В Великобритании фирма не должна направлять продвижение инвестиции, не предназначенной для массового рынка, если его, вероятно, получит розничный клиент; предусмотрены исключения, зависящие от подтверждённой категории получателя. [9] Паи нерегулируемых коллективных инвестиционных схем находятся вне этого правила и регулируются section 238 закона Financial Services and Markets Act 2000. [9]
Правила стран Персидского залива столь же конкретны. Разъяснение в своде правил Управления финансовых услуг Дубая указывает, что иностранный фонд можно предлагать из Международного финансового центра Дубая лишь при выполнении одного из трёх условий. Одно из них представляет собой частное размещение среди лиц, соответствующих категории Professional Clients, с первоначальной подпиской не менее USD 50 000. [10] Саудовские Investment Funds Regulations требуют предлагать иностранный фонд через лицензированного дистрибьютора путём частного размещения, определяемого через институциональных и квалифицированных клиентов с ограничением суммы для каждого розничного адресата, после уведомления Управления как минимум за пятнадцать дней до предложения. [11] Мы не изучали правила регулятора Abu Dhabi Global Market и не делаем о них утверждений.
Таблица 2 переводит эти правила в записи карты. Правовые границы являются входным фильтром и никогда не дают баллов. Инвестор вне разрешённой категории исключается из списка или направляется через допустимый канал до любого ранжирования. Высокую оценку соответствия нельзя использовать для обоснования обращения, исключённого правовыми границами. Таблица является исследовательским резюме, а не юридической консультацией.
| Юрисдикция и источник | Что устанавливает источник | Запись для длинного списка |
|---|---|---|
| США: правило маркетинга консультантов, 17 CFR 275.206(4)-1 | Определённые сообщения консультантов потенциальным инвесторам частных фондов входят в определение рекламы; охватываемые заявления должны быть подтверждены и сбалансированы; правило также содержит условия о валовой/чистой доходности и исключения | Одобренная версия материала, отправленная каждому инвестору; файл подтверждающих оснований |
| США: Rule 506(c) | Общий поиск инвесторов разрешён, если все покупатели аккредитованы и приняты разумные меры проверки | Выбранный способ предложения; доказательства проверки каждого покупателя |
| Великобритания: FCA COBS 4.12B | Продвижение инвестиций, не предназначенных для массового рынка, не должно достигать розничных клиентов без применимого исключения; разумные меры для установления категории получателя; паи нерегулируемых схем подпадают под section 238 | Категория клиента и, когда применимо, дата свидетельства |
| DIFC: DFSA Collective Investment Rules, глава 15 | Для предложения иностранного фонда требуется статус designated fund, рекомендация о соответствии либо частное размещение среди Professional Clients с первоначальной подпиской не менее USD 50 000 | Используемый способ; классификация Professional Client |
| Саудовская Аравия: CMA Investment Funds Regulations, часть 6 | Иностранные фонды предлагаются лицензированным дистрибьютором путём частного размещения, определяемого через институциональных и квалифицированных клиентов с лимитом для каждого розничного адресата, с уведомлением за пятнадцать дней | Назначенный дистрибьютор; дата уведомления; категория инвестора |
Сводка процитированных источников в исследовательских целях; не юридическая консультация. Каждая строка сообщает, что устанавливает источник, и не даёт полного описания режима. [7, 8, 9, 10, 11]
5 Отделяйте стадию цикла принятия решений от структурного соответствия мандату
Стратегия, география и размер вложения меняются медленно. Они описывают, что инвестору разрешено делать и к чему он склонен. Стадия цикла принятия решений меняется быстро. Она показывает, может ли инвестор действовать в значимый период: продолжает ли его структура инвестирование, открыто ли годовое распределение капитала и когда состоится следующее заседание комитета. Первые три фактора мы считаем структурным соответствием, четвёртый относится ко времени. Инвестор с идеальным структурным соответствием и закрытой программой распределения капитала подходит для следующего привлечения средств, но отнимает время в текущем.
Исследования венчурных инвесторов дают представление о сроках с определёнными ограничениями. В опросе 885 институциональных венчурных инвесторов, работающих в 681 фирме, Gompers, Gornall, Kaplan и Strebulaev сообщают, что средняя сделка закрывается за 83 дня и включает 118 часов комплексной проверки и десять звонков для получения рекомендаций. [4] Это данные самоотчётов венчурных фирм, оценивающих компании. Они не описывают ограниченных партнёров, оценивающих фонды, кредитных инвесторов или учреждения стран Залива. Они показывают, что интервал от первого контакта до обязательства достаточно продолжителен, чтобы стадия цикла инвестора успела измениться в ходе процесса.
Данные о времени также наименее качественны. Опубликованная политика датирована и стабильна; состояние инвестирования выводится из объявлений, разговоров и календаря. Поэтому мы ожидаем, что запись о цикле принятия решений будет устаревать чаще любого другого фактора, и задаём ей самую высокую вероятность устаревания в эксперименте. Это допущение указано в таблице 4; раздел 16 изменяет его. Фактор с наибольшим предсказательным весом может оказаться и наименее надёжным.
6 Что исследования отбора инвесторов устанавливают и чего не устанавливают
Три вывода из литературы формируют эксперимент. Первый состоит в том, что процессы инвесторов поэтапны и крайне избирательны. Gompers и соавторы сообщают, что венчурная фирма рассматривает примерно 100 возможностей на каждую закрытую сделку. Примерно одна из четырёх приводит к встрече с руководством, треть таких случаев достигает встречи партнёров, около половины из них переходят к комплексной проверке, а примерно треть проверок получает перечень условий. [4] Это собственная воронка инвестора. Она поддерживает моделирование результата как последовательности условных этапов, что и делает раздел 13.
Второй вывод касается роли отношений в доступе. Тот же опрос сообщает, что свыше 30% сделок приходят через профессиональные сети, около 20% направляются другими инвесторами и лишь около 10% поступают от руководства компаний. Примерно половина респондентов также называет соответствие фонду важным фактором отбора, а 14% считают его самым важным, значительно реже, чем качество управленческой команды. [4] Поэтому соответствие инвестиционному мандату является одним из нескольких факторов, а существующие отношения выступают отдельным предиктором. В искусственной генерирующей модели отношения несут дополнительную информацию о результате. Их дополнительную прогностическую ценность вне выборки в реальной кампании нужно оценивать, а не предполагать.
Третий вывод методологический. Bernstein, Korteweg и Laws провели рандомизированный полевой эксперимент на онлайн-платформе, отправив почти 17 000 писем примерно 4 500 активным инвесторам ранних стадий и варьируя раскрываемую в каждом письме информацию. Средний инвестор сильно реагировал на сведения о команде основателей, но не на достигнутые коммерческие результаты или существующих ведущих инвесторов. [6] Контекстом были долевые инвестиции ранних стадий на одной платформе. Здесь важен дизайн: случайное распределение раскрываемых сведений позволяет отнести реакцию к информации. Исследованию карты нужно такое же свойство.
Ни одно из этих исследований не измеряет, предсказывает ли оценка соответствия инвестиционному мандату первую встречу при частном размещении среди учреждений; ни одно не охватывает Залив. Мы используем их для выбора структуры эксперимента, а не для задания какой-либо частоты.
7 Задайте карту так, чтобы можно было показать её ошибочность
Карта оправдывает применение, когда достаточно проста для аудита. Мы предлагаем четыре фактора, каждый с тремя уровнями, с суммой баллов 100. Стратегия и цикл принятия решений получают по 30 баллов; география и размер вложения по 20. Фактор не получает баллов, если запись показывает, что возможность находится вне мандата или цикл закрыт; половину баллов при смежном соответствии либо неопределённости; все баллы при документированном соответствии. Таблица 3 содержит матрицу. Правовые границы раздела 4 применяются до начисления баллов и сами баллов не дают.
В уравнении (1a) S обозначает оценку инвестора i, w представляет балльный вес фактора k, а записанный уровень фактора, обозначенный тильдой, принимает значение 0, 0.5 или 1. Уравнение (1b) является генерирующей моделью эксперимента: M равняется единице при квалифицированной первой встрече; x обозначает истинный уровень каждого фактора; r равняется единице при существующих отношениях; u является никогда не записываемым интересом к инвестированию; греческие буквы обозначают заданные коэффициенты. Оценка использует записанные факторы и фиксированные баллы. Результат зависит от истинных факторов и двух вещей, которые оценка не видит.
| Фактор | Баллы | Ноль баллов | Половина баллов | Все баллы | Подтверждения для хранения |
|---|---|---|---|---|---|
| Стратегия | 30 | Класс активов, стадия или инструмент исключены | Разрешено, но вне заявленного приоритета | В пределах заявленного приоритета | Датированные политика, мандат или документы фонда |
| География | 20 | Регион исключён | Регион разрешён, но не приоритетен | Приоритетный регион или домашний рынок | Лимиты политики; предыдущие инвестиции |
| Размер вложения | 20 | Вложение вне заявленного диапазона | На границе диапазона или лимита доли в структуре | Внутри диапазона | Диапазон обязательства; лимит доли фонда |
| Цикл принятия решений | 30 | Капитал структуры полностью распределён по обязательствам либо программа распределения закрыта | Середина цикла или неопределённый статус | Активное инвестирование при открытом распределении капитала | Датированная запись статуса и её источник |
| Правовые границы | Входной фильтр | Обращение исключено или направлено по разрешённому каналу | Неприменимо | Допустим на документированном основании | Категория и способ согласно таблице 2 |
Предлагаемая карта. Баллы являются проектным выбором, а не оценкой по данным. Правовые границы служат входным фильтром до начисления баллов. [1, 2, 3]
Три решения делают карту проверяемой. Факторы категориальны, поэтому два аналитика, читающих одни документы, должны получить одинаковую оценку. Веса фиксируются до того, как известны результаты. Отношения оставлены за пределами карты, чтобы ценность соответствия можно было отделить от ценности доступа.
8 Оценивайте карту по различающей способности, калибровке и лифту
Оценка должна выполнять две задачи, измеряемые по-разному. Различающая способность представляет собой умение ранжировать: инвесторы, принимающие встречу, должны получать более высокий балл, чем остальные. Стандартная мера представляет собой площадь под ROC-кривой. Fawcett показывает, что она равна вероятности, с которой случайно выбранный положительный случай ранжируется выше случайно выбранного отрицательного; случайная очередность даёт 0.5, а коэффициент Джини равен удвоенной площади минус единица. [12] AUC нечувствительна к изменению долей классов при сохранении распределения оценок внутри каждого класса результатов. Сравнения между привлечениями капитала всё равно требуют внимания к составу случаев и механизму результатов.
В уравнении (2a) a обозначает инвестора, принявшего квалифицированную встречу, а b инвестора, который её не принял; совпадения получают половину зачёта, что важно для карты с небольшим числом разных значений. В уравнении (2b) лифт дециля d представляет собой его частоту встреч, число встреч m, делённое на число инвесторов n в дециле, относительно частоты всего списка. Лифт отвечает на практический вопрос, насколько первая группа лучше среднего. Fawcett отмечает, что лифт, в отличие от ROC-кривой, меняется с базовой частотой; поэтому его нельзя переносить из одного привлечения капитала в другое без указания базовой частоты. [12]
Вторая задача состоит в калибровке: прогноз 20% должен сбываться примерно в одном случае из пяти. Van Calster и соавторы называют калибровку слабым местом прогностических моделей и различают её уровни. Средняя калибровка сопоставляет средний прогноз с наблюдаемой частотой. Слабая калибровка описывается свободным членом с целевым значением ноль и наклоном с целевым значением единица; наклон ниже единицы означает слишком крайние прогнозы. Среди причин авторы перечисляют переобучение, различия контекста, временной дрейф и ошибку измерения; плохо калиброванная модель может быть менее полезна, чем конкурент с меньшей AUC. [13]
В уравнении (3a) подобранная вероятность для инвестора i, обозначенная шляпкой, сопоставляется с результатом регрессией на шкале логарифма шансов; alpha представляет калибровочный свободный член, оцениваемый при наклоне, фиксированном на единице, а lambda является калибровочным наклоном. Уравнение (3b) задаёт показатель Брайера B, средний квадрат разности прогноза и результата для n инвесторов; меньшее значение лучше, а сравнение допустимо только для оценок, проверенных на одних результатах. Надзорное руководство по модельному риску банков, выпущенное в апреле 2026, называет сопоставление выходов модели с реальными результатами анализом результатов и отмечает его пользу для оценки экспертного суждения, когда модель на него опирается. [16] Руководство адресовано банковским организациям и не является правилом для консультантов; мы заимствуем его терминологию, а не полномочия.
9 Искусственная популяция с заданными генерирующими допущениями
Эксперимент полностью искусственный. Мы генерируем 12 000 инвесторов с фиксированным начальным значением генератора случайных чисел 1376. Каждый получает истинный уровень стратегии, географии, размера вложения и цикла принятия решений, независимо выбранный с долями из таблицы 4. Каждый пятый инвестор имеет существующие отношения с командой. У каждого есть незаписанный интерес к инвестированию, выбранный из стандартного нормального распределения и представляющий всё, что побуждает инвестора, но не попадает в базу данных. Каждому также присваивается значение известности, не влияющее ни на какой результат.
Результаты следуют уравнению (1b). Логарифм шансов квалифицированной первой встречи возрастает на 2.2 при полном соответствии стратегии, на 2.0 при открытом цикле принятия решений, на 1.2 при соответствии размера вложения и на 1.0 при соответствии географии; отношения добавляют 0.9, каждая единица интереса к инвестированию 0.7. Комплексная проверка и обязательство генерируются дальнейшими заданными уравнениями условно на предыдущем этапе. При этих входных параметрах 12.5% популяции согласились бы на квалифицированную встречу при обращении. Эта частота является следствием параметров, а не рыночной оценкой. Команда не видит истинных уровней. Она видит записи; каждая устарела с заданной вероятностью: 5% для стратегии и географии, 15% для размера вложения и 20% для цикла принятия решений.
Популяция случайно делится на обучающую и валидационную половины по 6 000 инвесторов каждая. Баллы карты заданы заранее и не используют ни одну половину. Обучающая половина используется лишь для подбора функции перевода оценки в вероятность. Все показатели различающей способности, лифта и калибровки рассчитаны на валидационной половине, где обращаются к каждому инвестору. Последнее условие принципиально. Это искусственный аналог полностью рандомизированной кампании, которой реальная команда почти никогда не располагает. Раздел 15 снимает это условие.
| Фактор | Допущение | Статус |
|---|---|---|
| Популяция | 12 000 инвесторов; начальное значение генератора 1376; половины по 6 000 | Искусственно сформировано |
| Соответствие стратегии (вне / смежно / основной приоритет) | 40% / 35% / 25% | Задано допущением |
| Соответствие географии (вне / разрешено / приоритет) | 30% / 35% / 35% | Задано допущением |
| Соответствие размера вложения (вне / на границе / внутри диапазона) | 30% / 40% / 30% | Задано допущением |
| Цикл принятия решений (закрыт / середина / открыт) | 30% / 40% / 30% | Задано допущением |
| Существующие отношения | 20% инвесторов | Задано допущением |
| Логарифм шансов встречи | -5.95 + 2.2 стратегия + 1.0 география + 1.2 размер вложения + 2.0 цикл + 0.9 отношения + 0.7 интерес | Генерирующая модель |
| Логарифм шансов комплексной проверки при условии встречи | -2.3 + 1.2 стратегия + 0.8 размер вложения + 0.6 цикл + 0.5 интерес | Генерирующая модель |
| Логарифм шансов обязательства при условии комплексной проверки | -2.3 + 1.0 размер вложения + 1.0 цикл + 0.4 география + 0.5 интерес | Генерирующая модель |
| Незаписанный интерес; известность | Каждый имеет стандартное нормальное распределение; известность не влияет на результаты | Задано допущением |
| Баллы карты | 30 стратегия / 20 география / 20 размер вложения / 30 цикл | Проектный выбор |
| Устаревшие записи, базовый случай | 5% стратегия / 5% география / 15% размер вложения / 20% цикл | Задано допущением |
| Устаревшие записи, стрессовый случай | 15% / 10% / 30% / 50% | Стрессовый параметр |
| Карта с неверными весами | 15 стратегия / 45 география / 40 размер вложения / 0 цикл | Стрессовый параметр |
| Охлаждение рынка | Логарифм шансов каждой встречи ниже на 0.7; новая выборка результатов | Стрессовый параметр |
| Первая волна | 100 обращений на 1 000 имён | Проектный выбор |
| Повторная выборка когорт | 2 000 случайных когорт каждого размера, без возвращения | Метод |
Полностью искусственные данные. Уровни оцениваются как 0, 0.5 и 1. Ни один параметр не является наблюдаемой рыночной частотой.
10 Различающая способность: оценка ранжирует инвесторов лучше альтернатив
На валидационной половине базовая карта достигает AUC 0.744, что соответствует коэффициенту Джини 0.488. При случайном выборе инвестор, принявший квалифицированную встречу, превосходит по оценке инвестора, не принявшего её, примерно в трёх случаях из четырёх. Два ориентира помогают оценить результат. Ранжирование по известности, привычка начинать с крупнейших и наиболее известных имён, даёт 0.524, близко к случайности, поскольку известности не задано влияние на результаты. Ранжирование только по отношениям даёт 0.550: отношения важны в генерирующей модели, но они есть лишь у пятой части инвесторов, поэтому правило не упорядочивает остальных.
Верхний предел столь же информативен, как результат. Ранжирование по самой генерирующей вероятности, которую никакая команда знать не может, даёт 0.833. Разрыв между 0.744 и этим пределом имеет три источника. Записи несовершенны: те же веса на идеальных записях дают 0.782. Карта не включает отношения. Интерес к инвестированию по построению ненаблюдаем. Оценка по документам не может закрыть последний разрыв; команде не следует этого ожидать.
Веса значат меньше, чем можно ожидать. Логистическая регрессия, подобранная на обучающей половине по четырём записанным факторам и отношениям, достигает 0.758. Четыре коэффициента соответствия нормированы к сумме 100; их независимо округлённые доли равны 35 / 18 / 19 / 29 и в сумме дают 101 из-за округления. Они близки к заранее выбранным 30, 20, 20 и 30. Карта с равными весами 25 достигает 0.732. В этой популяции выбор факторов и качество записей сильнее меняют различающую способность, чем тонкая настройка баллов.
11 Лифт по децилям концентрирует первую волну
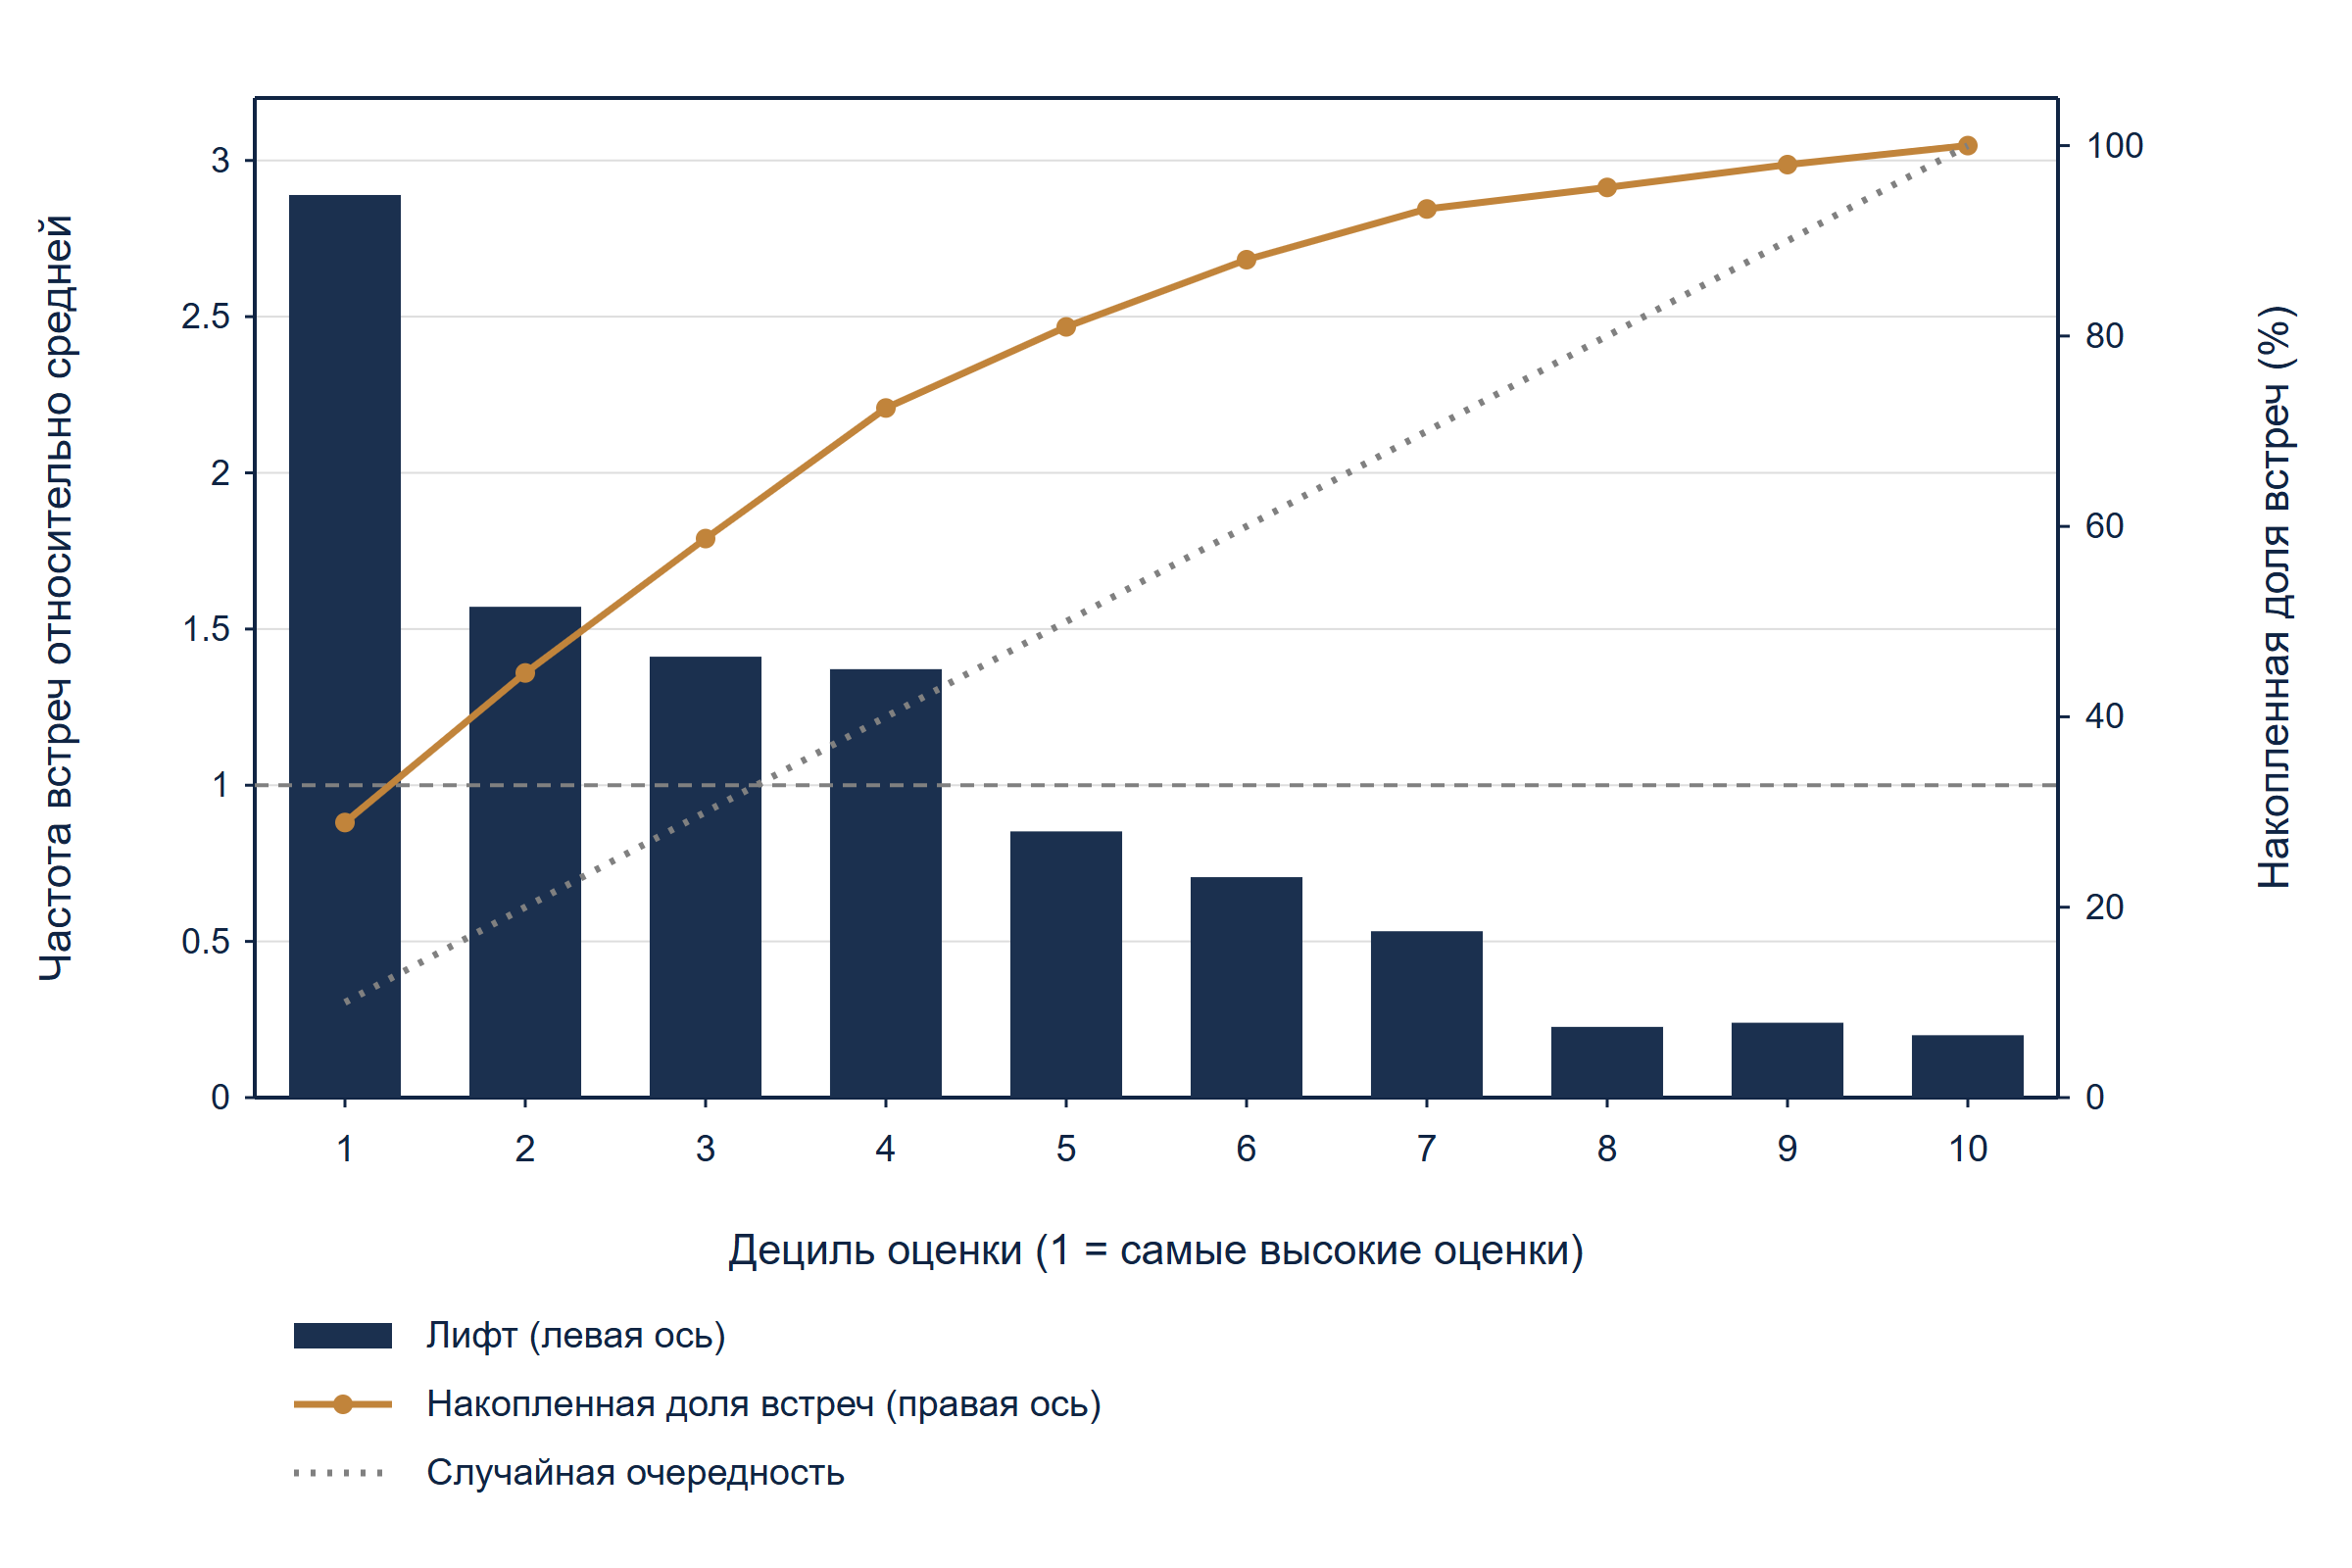
Таблица 5 и рисунок 1 ранжируют валидационную половину по оценке и делят на десять равных групп. Поскольку карта из четырёх факторов даёт мало разных значений, инвесторы с одинаковым баллом упорядочиваются фиксированным случайным ключом; поэтому диапазоны соседних децилей соприкасаются. Верхний дециль встречается с частотой 36.2%, что в 2.89 раза выше средней частоты 12.5%. Нижний дециль имеет частоту 2.5% и лифт 0.20. Два верхних дециля содержат 44.6% всех квалифицированных встреч, три верхних 58.7%, верхняя половина 81.0%.
Форма кривой определяет решение. После первого дециля лифт резко падает и пересекает единицу между четвёртым и пятым. Ниже этой точки каждое обращение менее продуктивно, чем случайное, а к восьмому децилю продуктивность составляет примерно четверть случайной. Команда, намеренная охватить весь список, ничего не выигрывает в общем числе встреч, улучшая лишь порядок их поступления. Оценка служит инструментом очередности; её ценность максимальна при наиболее жёстком ограничении ресурсов.
| Дециль | Инвесторы | Диапазон оценки | Встречи | Сгенерированная частота | Прогнозируемая частота | Лифт | Накопленная доля |
|---|---|---|---|---|---|---|---|
| 1 | 600 | 75 до 100 | 217 | 36.2% | 39.1% | 2.89 | 28.9% |
| 2 | 600 | 65 до 75 | 118 | 19.7% | 23.1% | 1.57 | 44.6% |
| 3 | 600 | 60 до 65 | 106 | 17.7% | 16.7% | 1.41 | 58.7% |
| 4 | 600 | 55 до 60 | 103 | 17.2% | 13.0% | 1.37 | 72.4% |
| 5 | 600 | 50 до 55 | 64 | 10.7% | 9.6% | 0.85 | 81.0% |
| 6 | 600 | 45 до 50 | 53 | 8.8% | 7.9% | 0.71 | 88.0% |
| 7 | 600 | 35 до 45 | 40 | 6.7% | 5.8% | 0.53 | 93.3% |
| 8 | 600 | 30 до 35 | 17 | 2.8% | 4.3% | 0.23 | 95.6% |
| 9 | 600 | 20 до 30 | 18 | 3.0% | 3.0% | 0.24 | 98.0% |
| 10 | 600 | 0 до 20 | 15 | 2.5% | 1.6% | 0.20 | 100.0% |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Прогнозируемая частота использует функцию, подобранную на обучающей половине.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции, валидационная половина. Выход модели при заданных параметрах; наблюдаемой когорты нет.
12 Калибровка переводит ранг в вероятность для планирования
Ранг показывает команде, с чего начинать. Вероятность показывает, сколько обращений нужно для целевого числа встреч; именно эту величину спрашивает клиент. На обучающей половине мы подбираем двухпараметрическую логистическую функцию перехода от оценки к вероятности со свободным членом -4.89 и коэффициентом 5.30 при оценке, делённой на 100. Функция назначает 9.6% оценке 50, 23.4% оценке 70 и 60.0% оценке 100. На валидационной половине она прогнозирует в среднем 12.4% при сгенерированной частоте 12.5%.
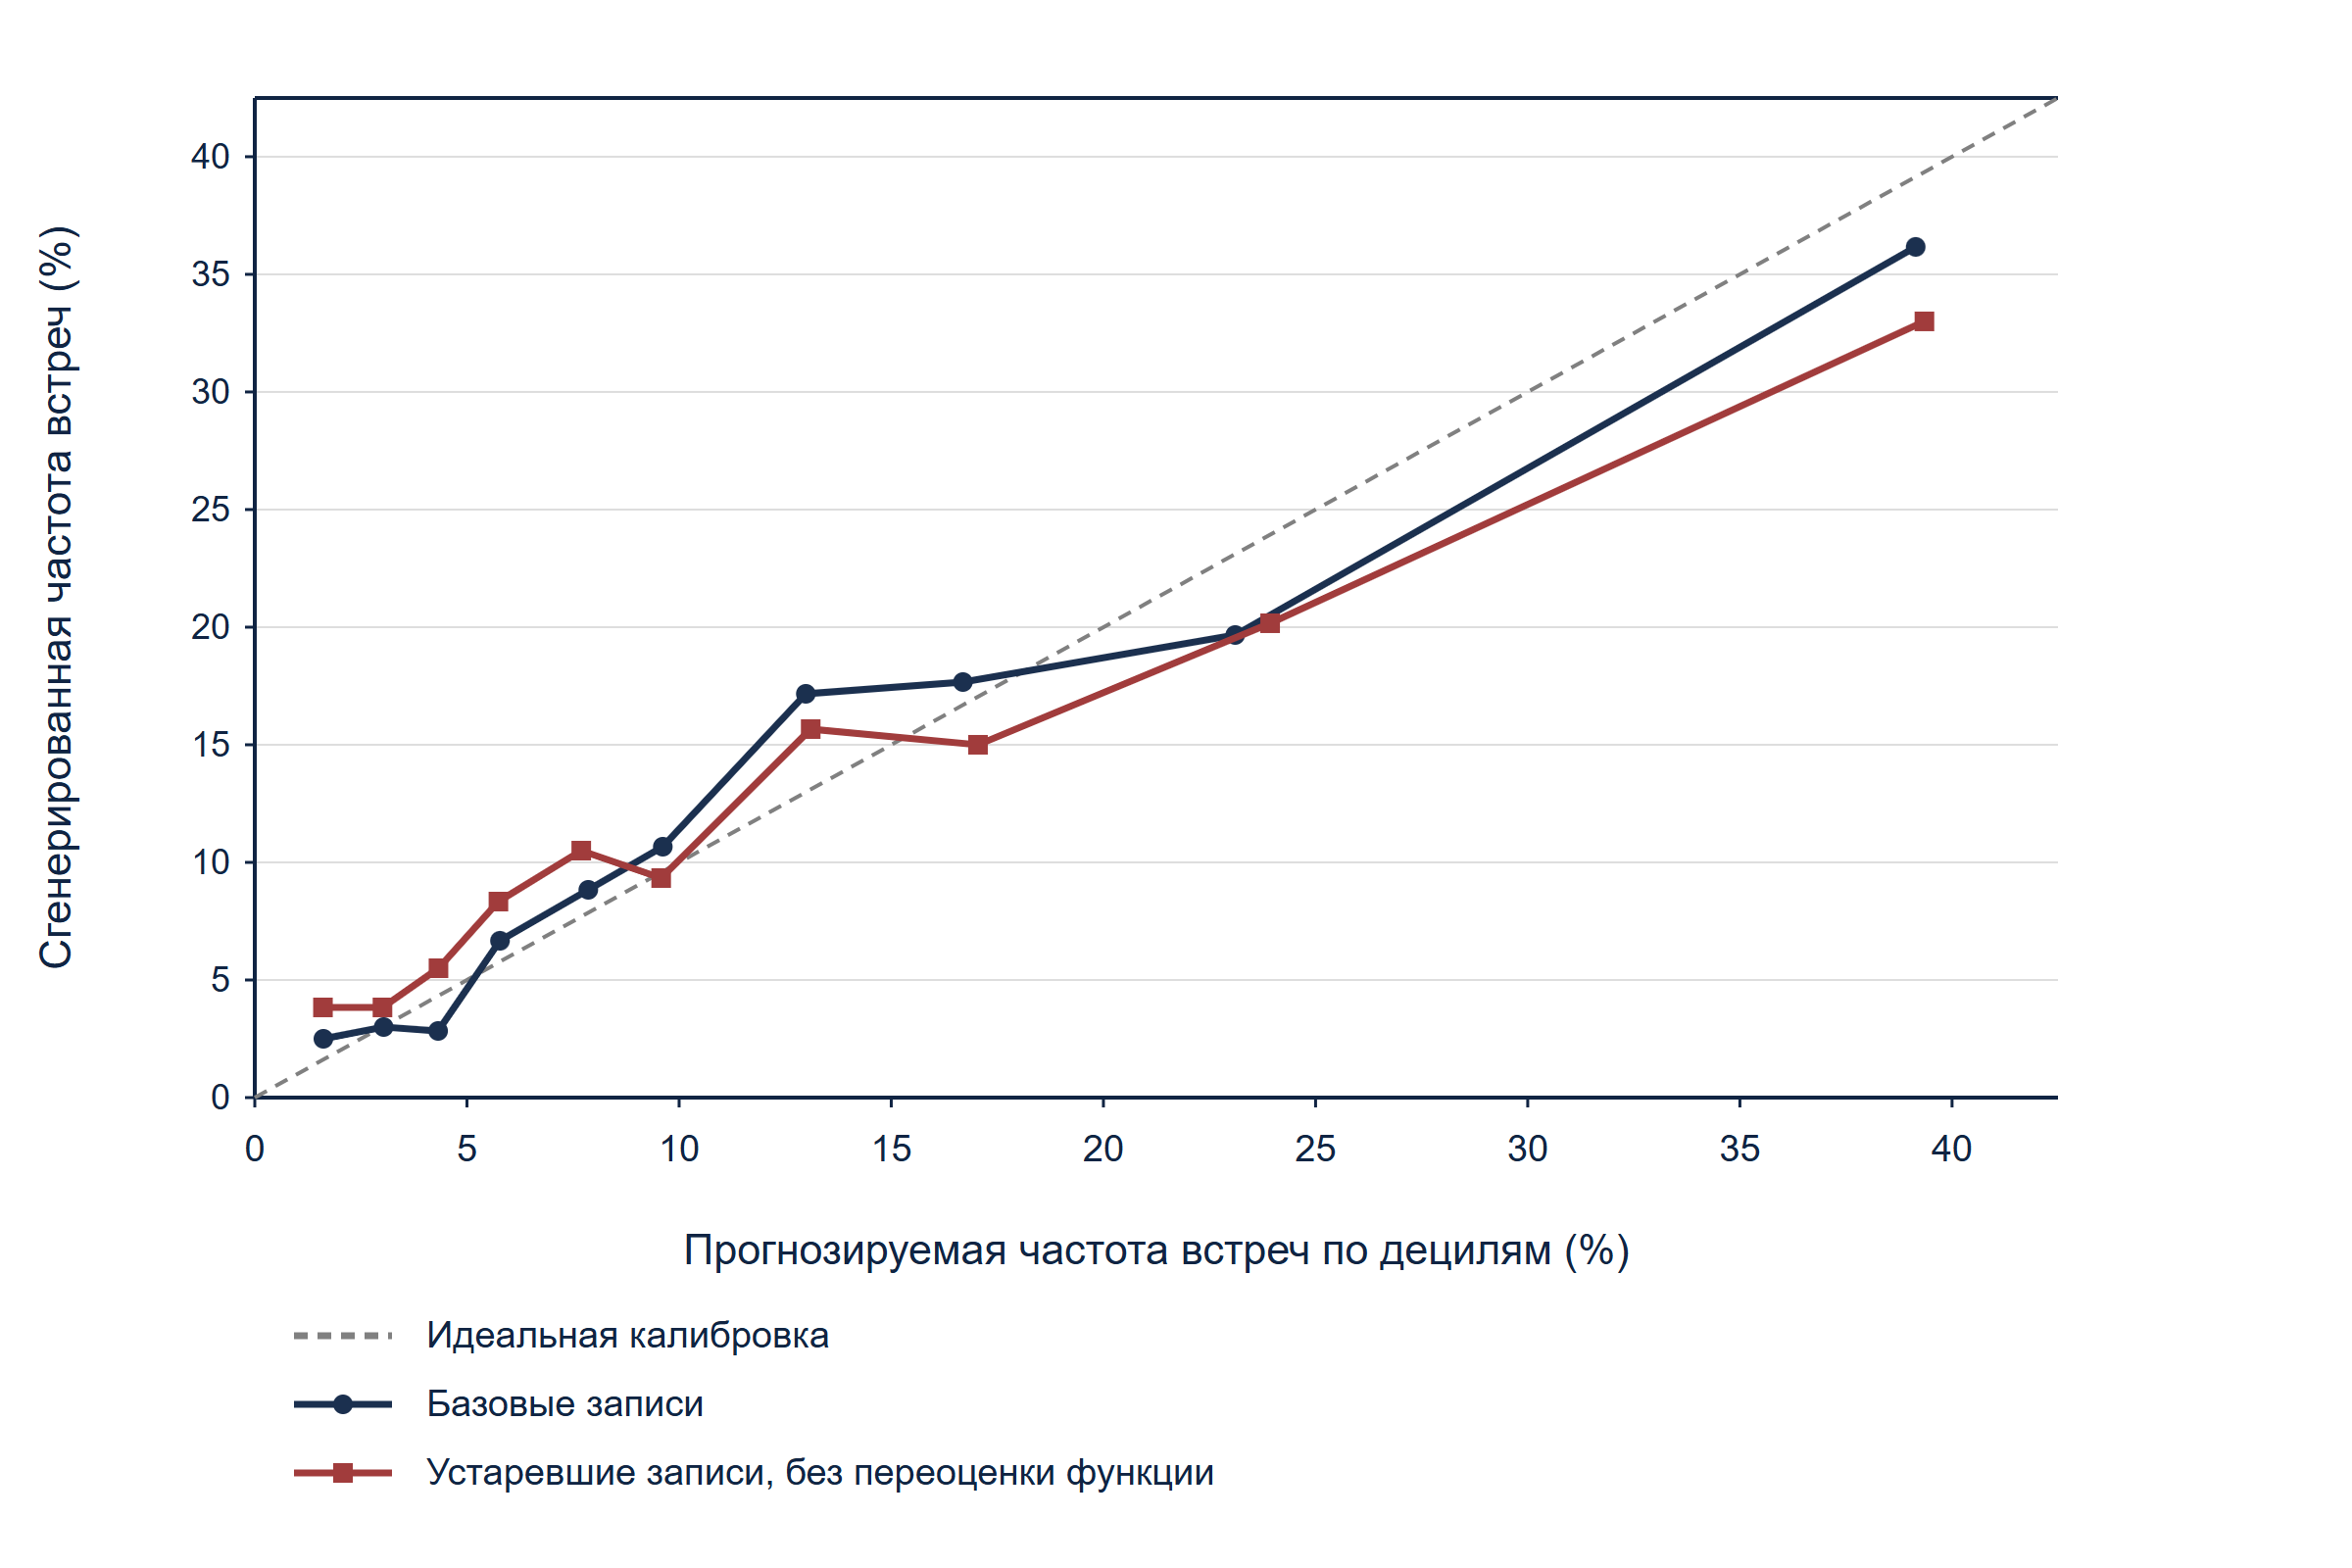
Калибровочный свободный член на валидационной половине равен 0.01, наклон 0.89. Средняя калибровка поэтому хороша, а наклон ниже единицы указывает на несколько чрезмерную крайность прогнозов. Таблица 5 показывает, где это происходит: для верхнего дециля прогнозировалось 39.1%, а частота встреч составила 36.2%; максимальный разрыв между прогнозируемой и сгенерированной частотами в дециле составляет 4.2 процентного пункта. Рисунок 2 сопоставляет десять децилей с диагональю. Показатель Брайера равен 0.0994 против 0.1095 у прогноза, назначающего каждому инвестору среднюю частоту; улучшение составляет 9.2%.
Отсюда следуют два предостережения. Наклон оценён по 751 встрече из одной выборки результатов; часть отклонения от единицы отражает выборочную вариацию, а не свойство функции. Он приведён как получен и не корректировался. Важнее то, что функция является хрупкой частью карты. В этом стрессовом тесте веса оценки остаются фиксированными, а вероятностная функция подобрана под исходный искусственный механизм ответа. Раздел 16 сохраняет ранжирование, меняя вероятности встреч; в сценарии охлаждения рынка число встреч завышено более чем наполовину.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции, валидационная половина. Линия устаревших записей применяет функцию, подобранную на базовых записях, без повторной подгонки.
13 Проследите воронку от первой встречи до обязательства
Первая встреча является промежуточным результатом. Поэтому эксперимент проводит каждого инвестора через комплексную проверку и обязательство, используя условную структуру, описанную венчурным опросом со стороны инвестора. [4]
В уравнении (4a) C равняется единице, когда инвестор i принимает обязательство; p обозначает вероятность квалифицированной встречи, q вероятность комплексной проверки при условии встречи, c вероятность обязательства при условии проверки. В уравнении (4b) E обозначает ожидаемое число обязательств из первой волны K обращений, а T является множеством K инвесторов, занявших высшие места по проверяемому правилу. Стратегия и размер вложения определяют комплексную проверку в генерирующей модели, размер вложения и цикл принятия решений определяют обязательство, а незаписанный интерес входит в каждый этап.
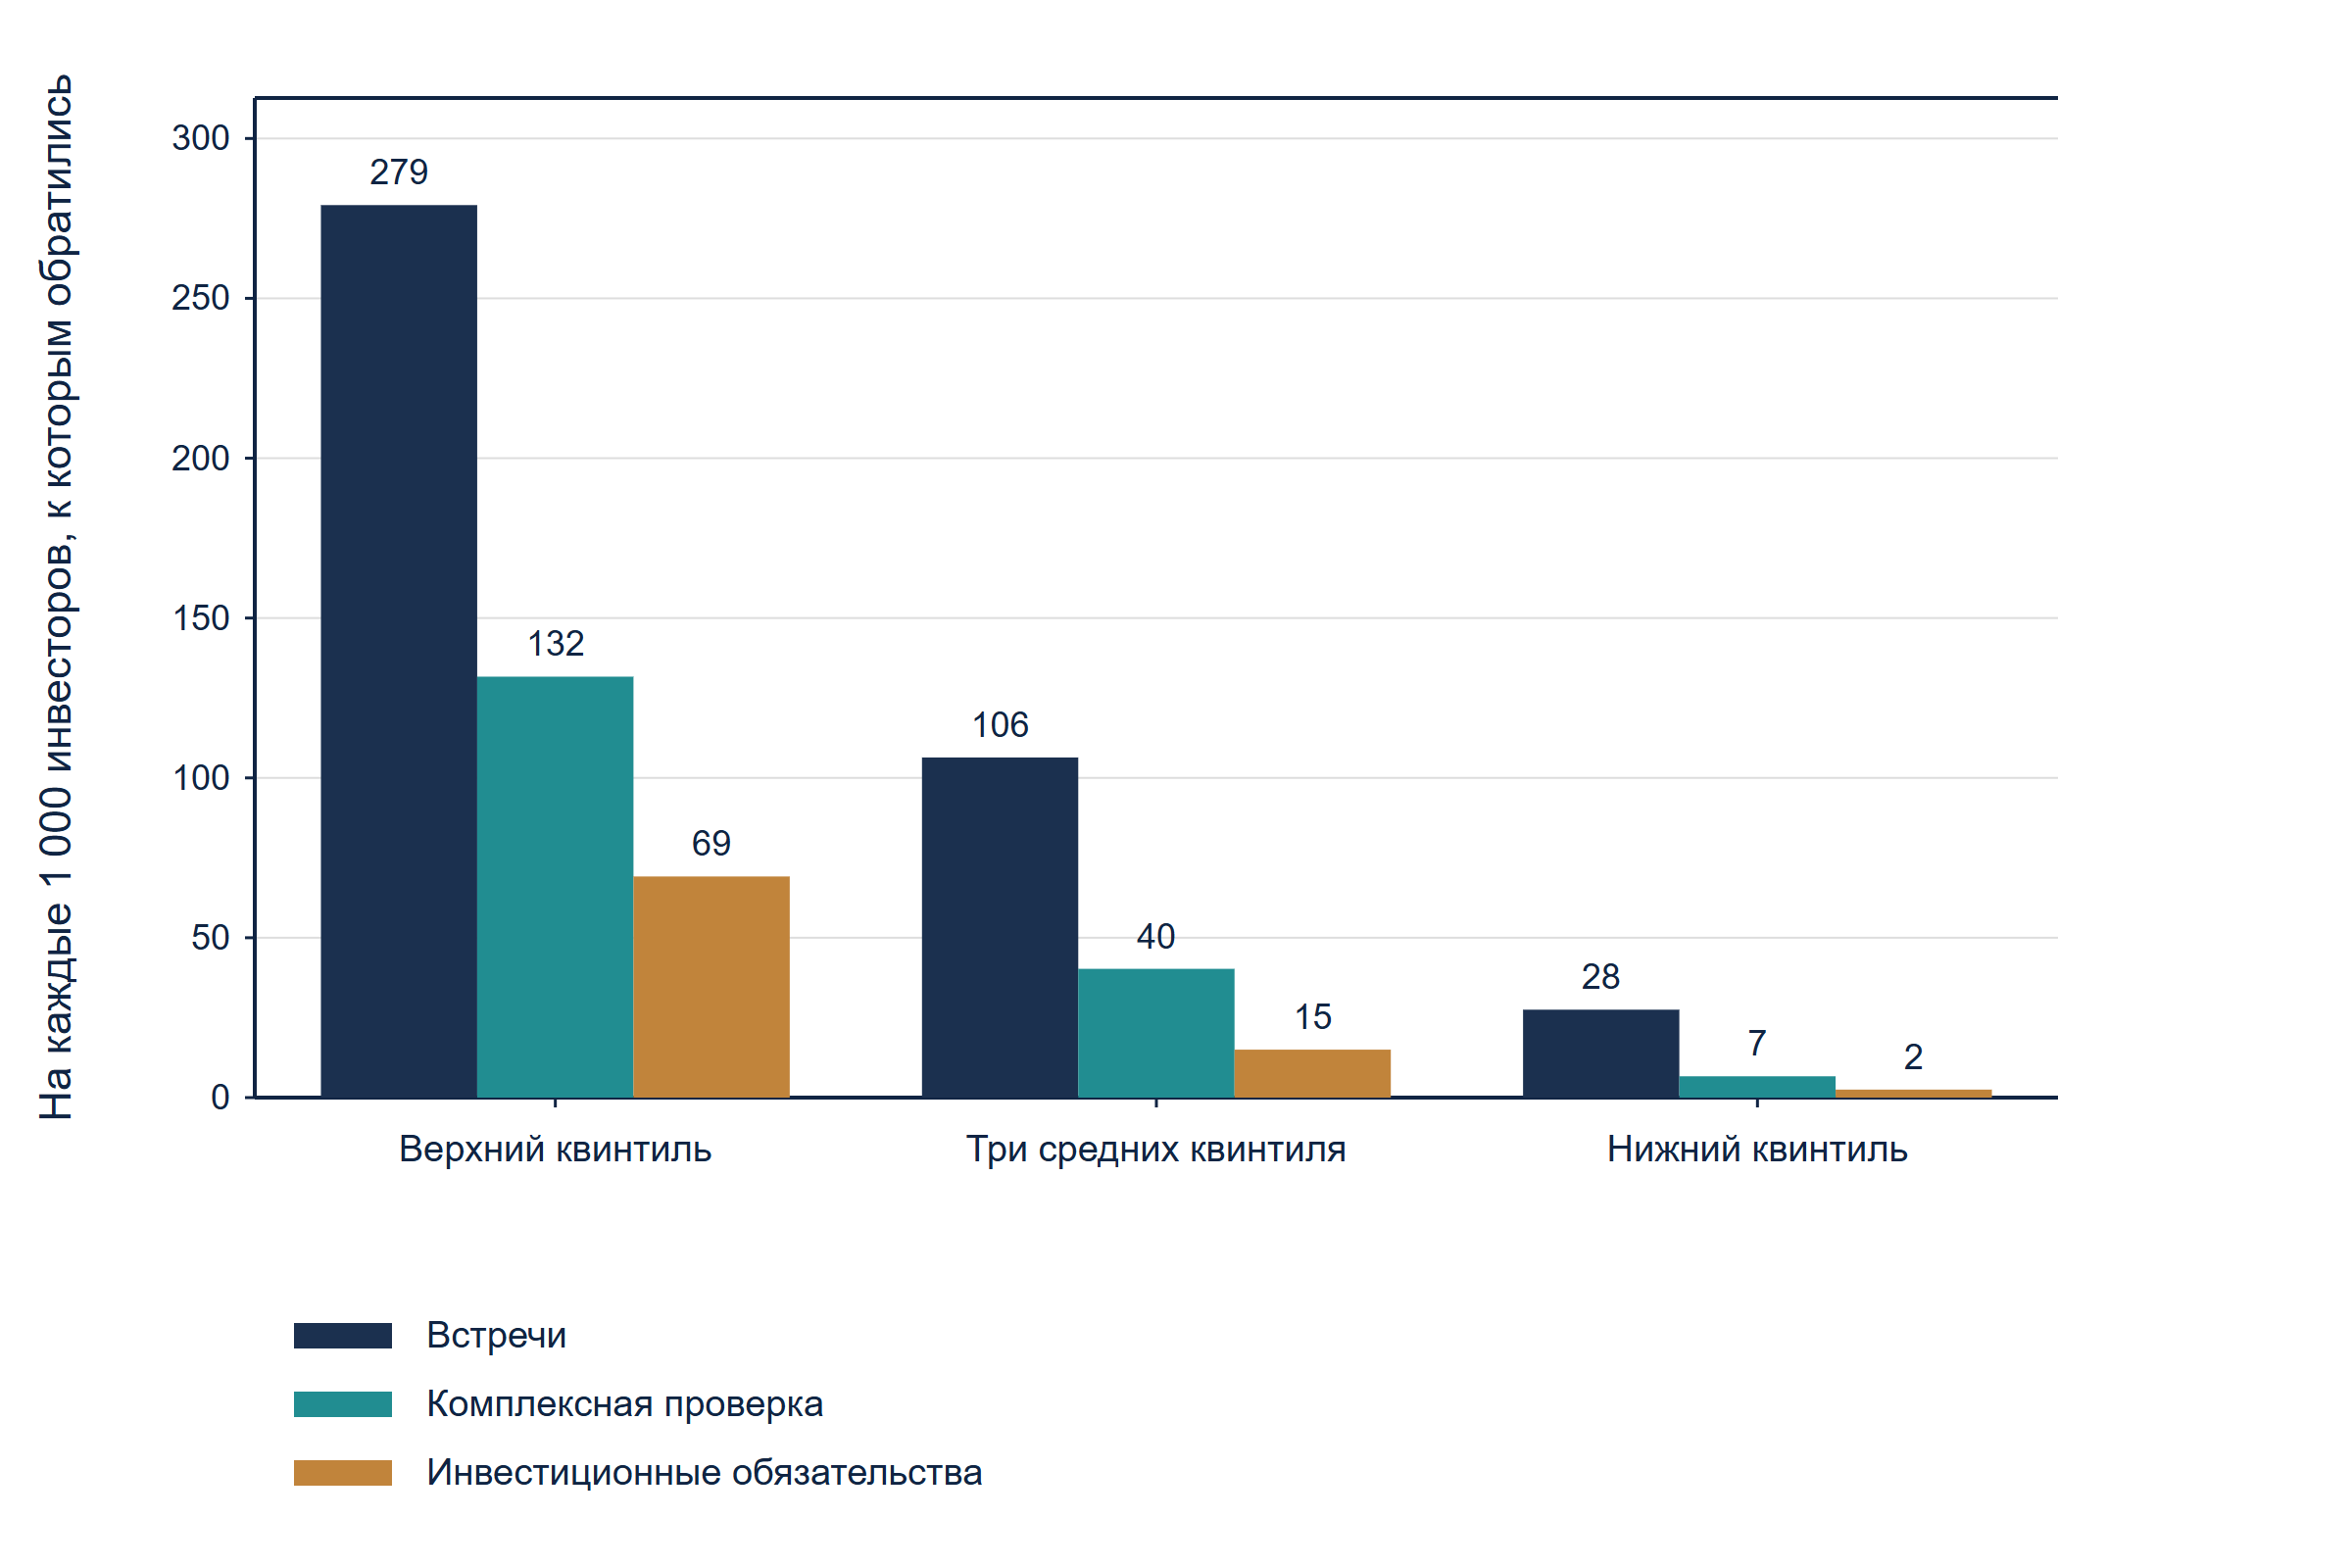
Таблица 6 и рисунок 3 показывают сгенерированные результаты по диапазонам оценки. Верхний квинтиль встречается с частотой 27.9%, переводит 47.2% встреч в комплексную проверку и 52.5% проверок в обязательства, получая 69.2 обязательства на 1 000 обращений. Три средних квинтиля дают 15.0, нижний 2.5. Верхний квинтиль обеспечивает 83 из 140 обязательств, или 59.3%. Оценка ранжирует обязательства с AUC 0.791, немного выше, чем встречи, поскольку открывающие дверь факторы также поддерживают последующие этапы.
Одна величина ограничивает этот вывод. Среди инвесторов, уже принявших встречу, оценка различает переходящих к комплексной проверке с AUC лишь 0.595. После прихода инвестора на встречу карта мало что добавляет; остаются невидимый ей интерес и качество возможности, не моделируемое экспериментом. Абсолютные частоты конверсии заданы автором и намного выше, чем примерно одна закрытая сделка на 100 возможностей, о которой сообщают венчурные фирмы. [4] Они описывают предварительно отобранный длинный список в искусственном случае и не должны читаться как рыночные частоты.
| Диапазон оценки | Имена | Встречи | Комплексная проверка | Подписания | Частота встреч | Частота комплексной проверки | Частота подписания | Подписаний на 1 000 |
|---|---|---|---|---|---|---|---|---|
| Верхний квинтиль | 1,200 | 335 | 158 | 83 | 27.9% | 47.2% | 52.5% | 69.2 |
| Три средних квинтиля | 3,600 | 383 | 145 | 54 | 10.6% | 37.9% | 37.2% | 15.0 |
| Нижний квинтиль | 1,200 | 33 | 8 | 3 | 2.8% | 24.2% | 37.5% | 2.5 |
| Все | 6,000 | 751 | 311 | 140 | 12.5% | 41.4% | 45.0% | 23.3 |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Имена означают инвесторов, к которым обратились; подписанные документы означают обязательство; частота проверки рассчитывается на встречу, подписания на случай комплексной проверки.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции, валидационная половина. Сгенерированные результаты; частоты воронки заданы автором.
14 Вместимость первой волны превращает лифт в решение
У решения об очередности есть бюджет. Допустим, руководители могут сделать 100 хорошо подготовленных обращений в первой волне на каждую 1 000 имён длинного списка. Таблица 7 сравнивает правила ранжирования при этом бюджете по ожидаемым значениям из генерирующих вероятностей. Это исключает шум новых бернуллиевских результатов из сравнения, сохраняя зависимость от конечной искусственной популяции, случайных выборок ранжирования и разрешения равенств, а также заданных параметров. Случайная очередность даёт 12.9 ожидаемой встречи и 2.40 обязательства. Известность даёт 13.1 и 2.44. Приоритет отношений даёт 19.9 и 3.55. Базовая карта даёт 36.8 и 8.80: в 2.8 раза больше встреч и в 3.7 раза больше обязательств, чем случайная очередность.
Большинство команд сталкивается именно со сравнением с обращениями на основе отношений. Начинать со знакомых инвесторов лучше случайного порядка в искусственном случае, поскольку отношения действительно влияют на результат; однако карта даёт в 2.5 раза больше ожидаемых обязательств при том же числе обращений. Подобранная модель, использующая оба фактора, достигает 39.5 встречи. Практическое прочтение: соответствие должно выбирать имена, отношения должны выбирать канал. Карта охватывает 74% встреч, которые обеспечило бы идеальное предвидение; ни одно ранжирование по документам в таблице не закрывает этот разрыв.
| Правило ранжирования | Обращения | Ожидаемые встречи | Ожидаемые комплексные проверки | Ожидаемые обязательства | Обращений на обязательство |
|---|---|---|---|---|---|
| Случайная очередность | 100 | 12.9 | 5.5 | 2.40 | 42 |
| Только известность | 100 | 13.1 | 5.6 | 2.44 | 41 |
| Приоритет отношений | 100 | 19.9 | 8.3 | 3.55 | 28 |
| Неверные веса | 100 | 23.0 | 10.7 | 5.56 | 18 |
| Устаревшие записи | 100 | 31.1 | 15.2 | 6.94 | 14 |
| Базовая карта | 100 | 36.8 | 18.6 | 8.80 | 11 |
| Подобранные веса плюс отношения | 100 | 39.5 | 20.0 | 9.39 | 11 |
| Генерирующая вероятность (недостижима) | 100 | 49.6 | 27.4 | 13.78 | 7 |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Ожидаемые значения рассчитаны из генерирующих вероятностей.
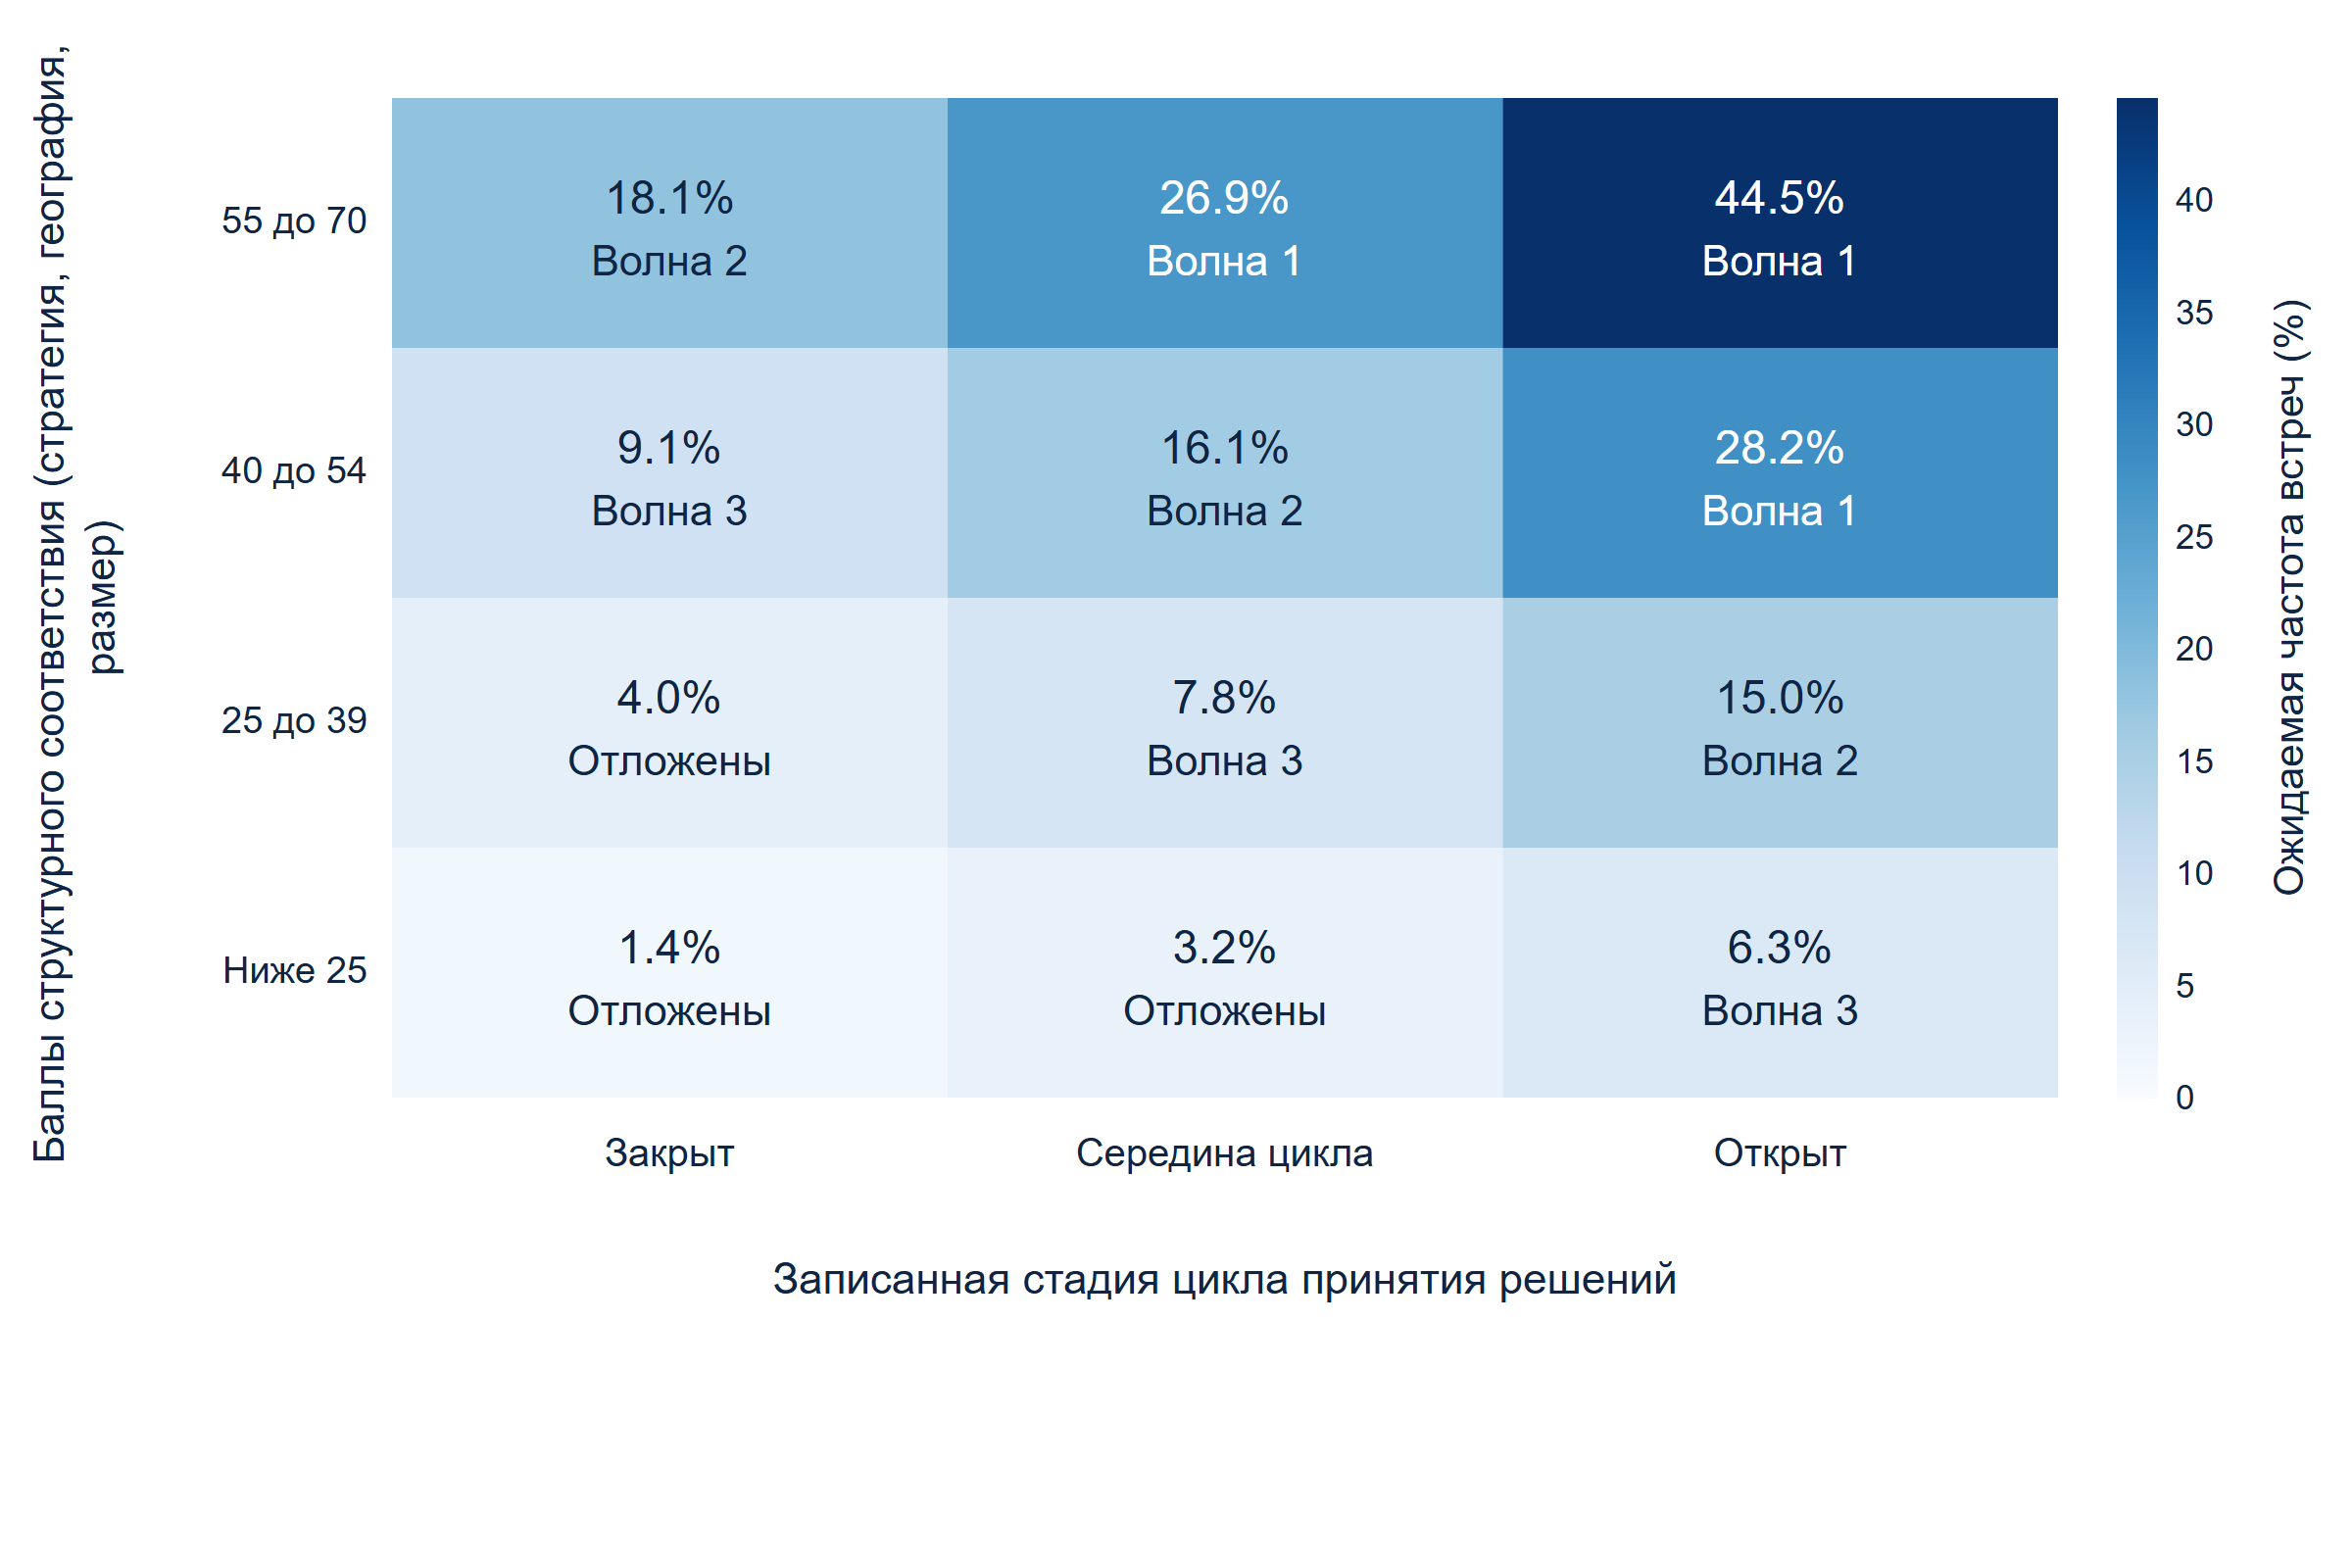
Рисунок 4 представляет карту очередности. Он отделяет баллы структурного соответствия из 70 от записанной стадии цикла принятия решений и показывает ожидаемую частоту встреч в каждой ячейке вместе с волной, куда отнесено большинство её инвесторов. В высшем диапазоне соответствия частота растёт с 18.1% при записанном закрытом цикле до 44.5% при открытом, то есть в 2.5 раза. Волны заданы общим баллом: 70 и выше, от 55 до 69, от 40 до 54 и отложенная группа ниже 40. Волна 1 составляет 16.8% списка и содержит 43.6% ожидаемых встреч. Волны 1 и 2 вместе составляют 40.2% списка и содержат 73.7%.
Отложенная группа представляет менее удобную половину решения. Это 30.9% списка и 7.5% ожидаемых встреч при 33.6 обращения на встречу против 3.2 в волне 1. Откладывание этих имён бережёт время руководителей и репутацию возможности. Оно также означает отказ от реальных встреч, поскольку ошибочно записанный закрытым цикл в действительности может быть открытым. Поэтому карте нужно правило обновления: отложенный статус датируется, пересматривается вместе с записью и никогда не является постоянным исключением.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции, валидационная половина. Ячейки показывают среднюю генерирующую вероятность квалифицированной встречи и наиболее распространённую волну.
15 Неслучайный выбор адресатов меняет видимые выводы по когорте
До сих пор предполагалось обращение к каждому инвестору. Реальная история устроена иначе: команда выбирала адресатов и имела для этого причины. Heckman характеризует смещение отбора выборки как ошибку спецификации и предлагает корректирующий её оцениватель. [14] Если правило включения случая в выборку связано с результатом, оценки по выборке смещены, пока это правило не моделируется. Seaman и White рассматривают один способ коррекции, взвешивание по обратной вероятности, когда каждый наблюдаемый случай получает вес, равный обратной вероятности его наблюдения, и обсуждают выбор модели этой вероятности. [15]
В уравнении (5a) A равняется единице при обращении к инвестору i, pi представляет вероятность этого обращения, z объединяет записанные признаки, u обозначает незаписанный интерес. В уравнении (5b) перевзвешенная частота встреч, обозначенная mu со шляпкой, суммирует результаты инвесторов, к которым обратились; каждый результат делится на оценённую вероятность обращения, использующую только записанные признаки. На всей популяции мы проверяем три дизайна. В первом к четверти инвесторов обращаются случайным образом. Во втором команда предпочитает отношения и известные имена, оба фактора записаны. В третьем она предпочитает отношения, истинное соответствие и инвесторов, чей интерес чувствует; из этих факторов записан только первый.
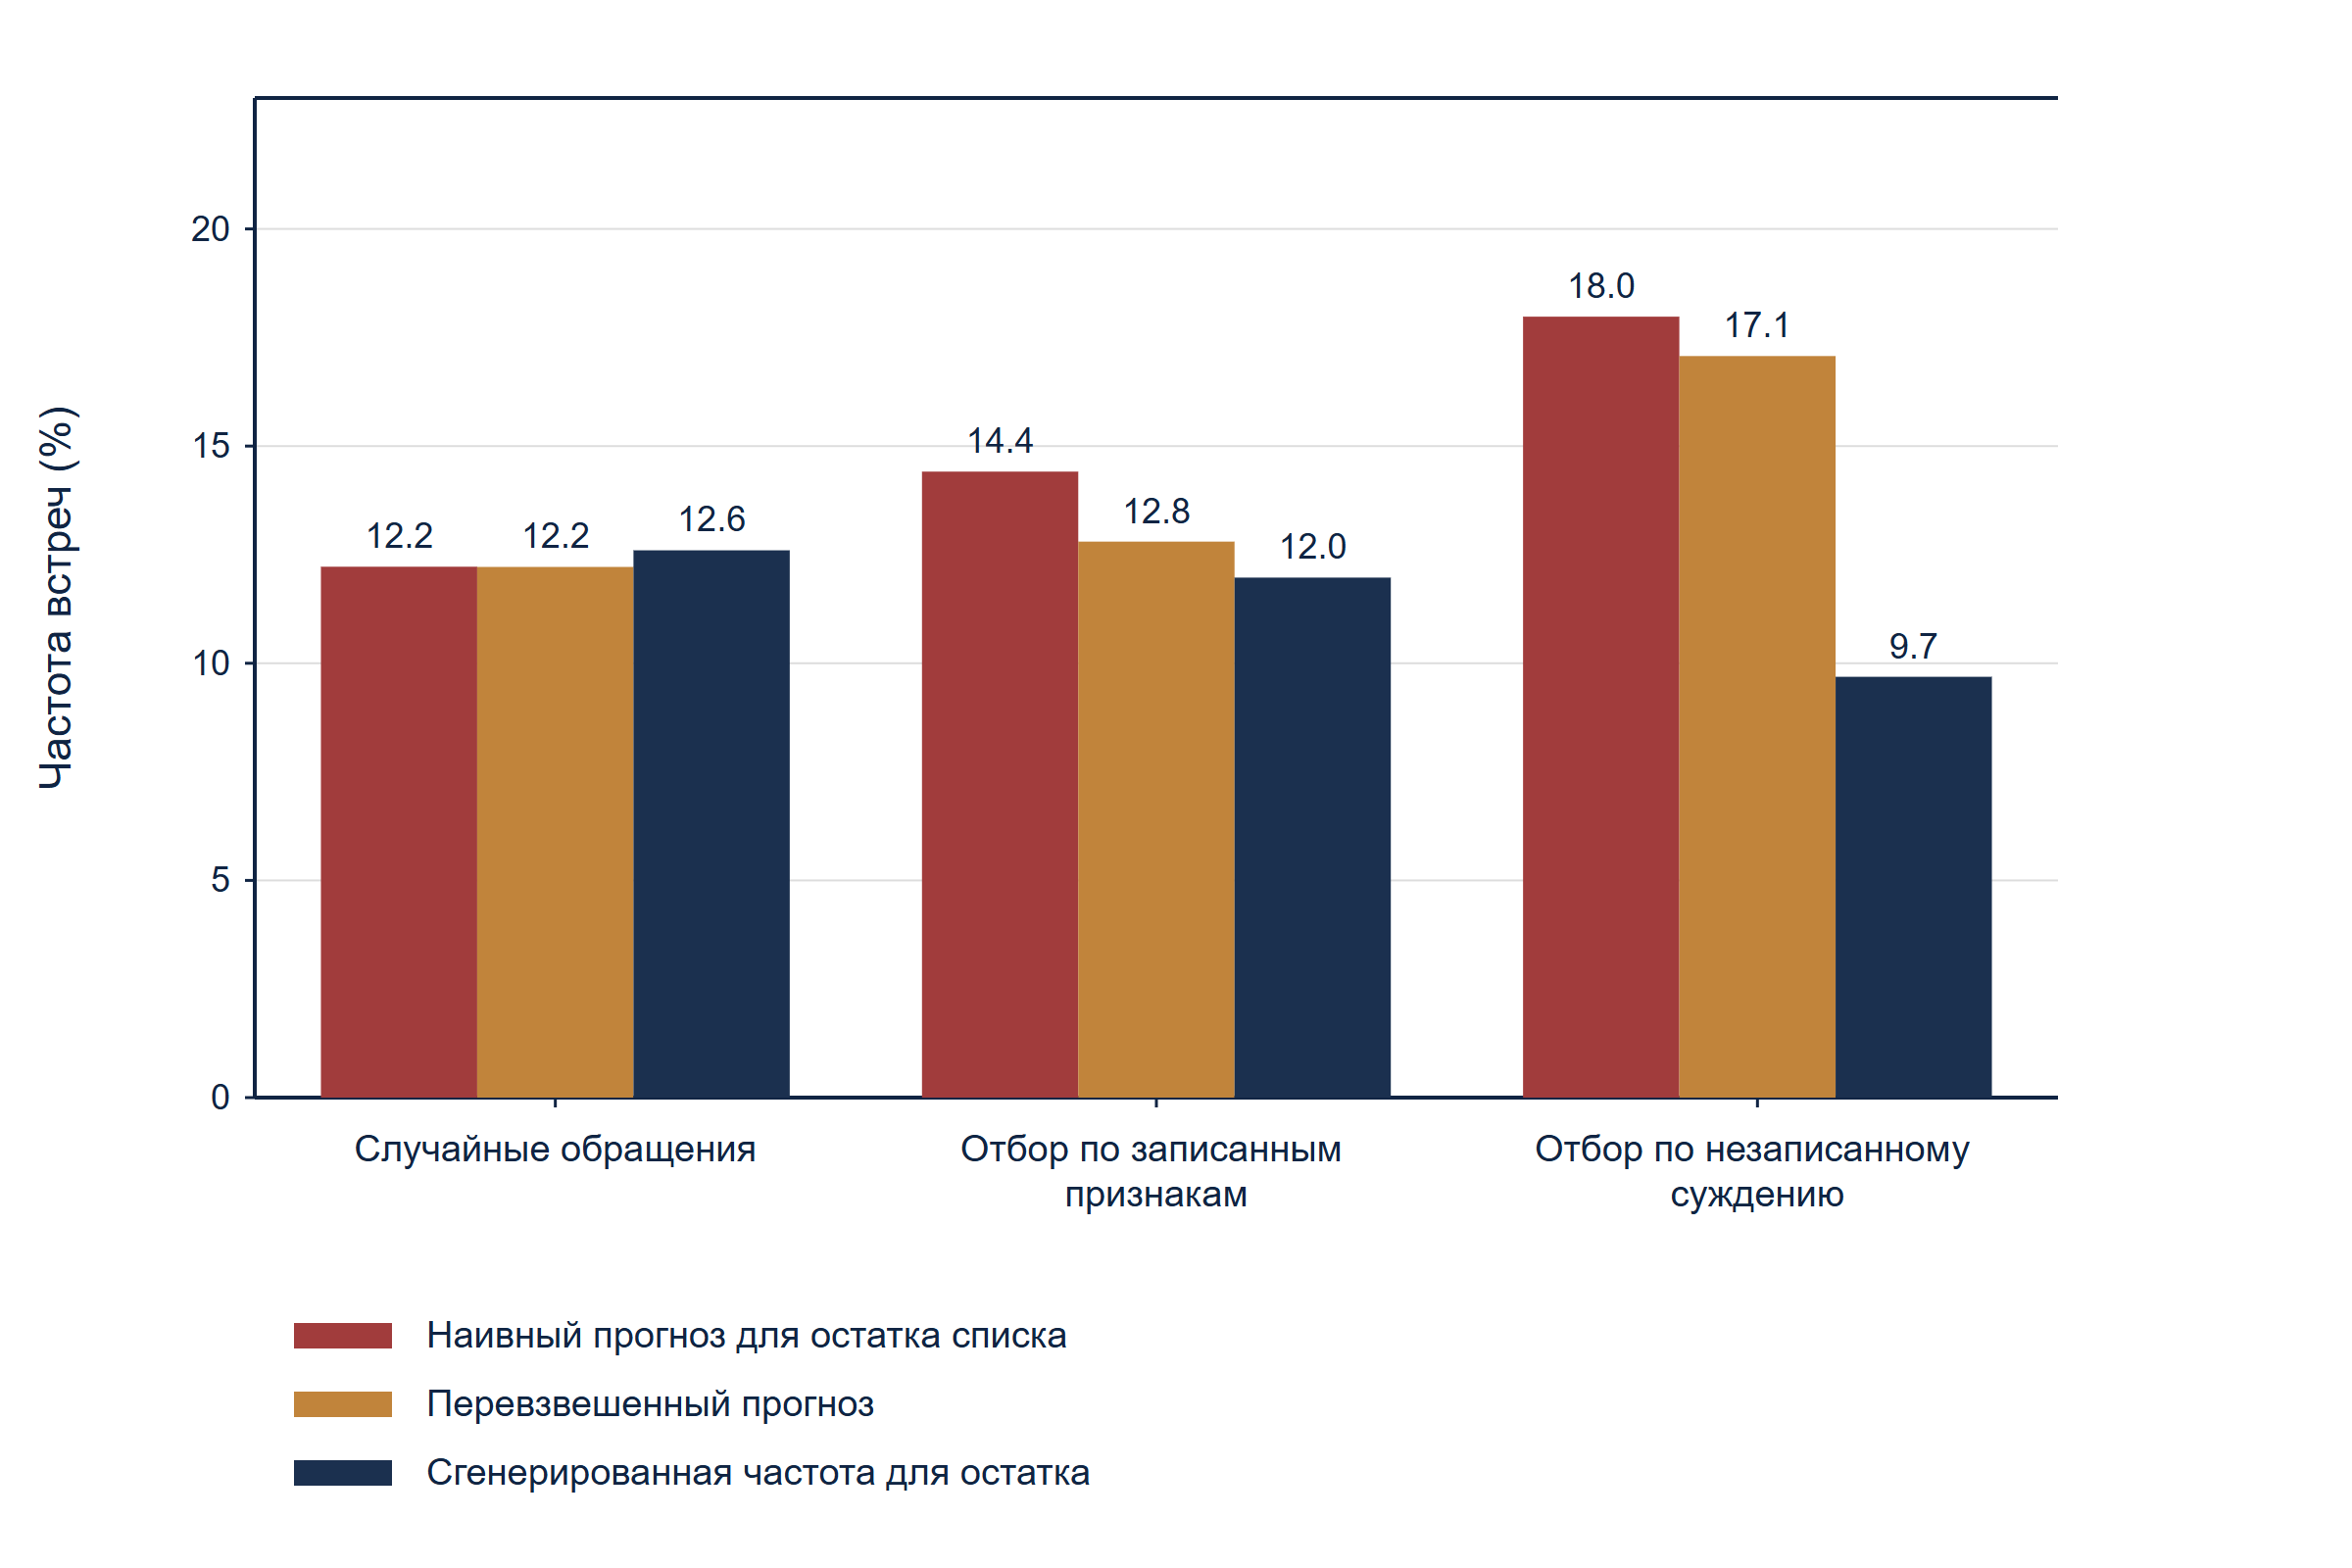
Таблица 8 и рисунок 5 дают результаты. Случайный выбор адресатов ведёт себя ожидаемым образом: когорта встречается с частотой 12.2%, прогноз для инвесторов, к которым ещё не обратились, равен 12.2%, а их сгенерированная частота составляет 12.6%. Отбор по записанным признакам повышает частоту когорты до 14.5%; функция, наивно подобранная по этой когорте, прогнозирует 14.4% для остатка списка при сгенерированных 12.0%. Перевзвешивание приводит прогноз к 12.8%. Когда правило отбора записано, смещение умеренно и в значительной мере корректируемо.
При отборе по незаписанному суждению когорта встречается с частотой 22.5%, почти вдвое выше частоты популяции, поскольку команда выбрала хорошо. Наивный прогноз для оставшихся имён равен 18.0%; их сгенерированная частота составляет 9.7%. Прогноз завышен в 1.86 раза, а перевзвешивание по записанным признакам снижает коэффициент лишь до 1.76. Различающая способность затронута слабее и в противоположном направлении: AUC внутри когорты составляет 0.720 против 0.752 в популяции, поскольку когорта, отобранная по соответствию, содержит меньше плохо соответствующих инвесторов, которых можно отличить.
| Дизайн обращений | Размер когорты | Частота встреч в когорте | Перевзвешенная частота | AUC в когорте | Наивный прогноз, остаток списка | Перевзвешенный прогноз, остаток списка | Сгенерированная частота, остаток списка |
|---|---|---|---|---|---|---|---|
| Случайные обращения | 3,024 | 12.2% | 12.1% | 0.750 | 12.2% | 12.2% | 12.6% |
| Отбор по записанным признакам | 2,503 | 14.5% | 13.0% | 0.753 | 14.4% | 12.8% | 12.0% |
| Отбор по незаписанному суждению | 2,628 | 22.5% | 18.0% | 0.720 | 18.0% | 17.1% | 9.7% |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Сгенерированные частоты для инвесторов, к которым не обратились, известны только в искусственной популяции.
В этом искусственном дизайне отбора суждение повышает частоту встреч в когорте и снижает сгенерированную частоту среди инвесторов без обращения. Перевзвешивание по заданным записанным признакам оставляет остаточное смещение, поскольку отбор также использует незаписанный интерес и истинное соответствие. Направление и величина смещения в реальной кампании зависят от её механизма отбора. Рандомизация с известными положительными вероятностями отбора по всей целевой совокупности поддерживает оценивание на основе дизайна; корректировка наблюдательных данных требует явных идентифицирующих допущений и достаточных записанных предикторов.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции. Наивный и перевзвешенный прогнозы подбираются на каждой когорте обращений и применяются к оставшимся инвесторам.
16 Неверные веса, устаревшие записи и охлаждение рынка дают разные нарушения
Таблица 9 применяет базовую функцию без повторной подгонки к набору стрессовых случаев. Каждый оставляет собственный след, указывающий на способ исправления. Карта с неверными весами, здесь 45 баллов географии, 40 размеру вложения, 15 стратегии и ни одного циклу принятия решений, падает до AUC 0.657 и лифта верхнего дециля 1.90. Её калибровочный наклон обрушивается до 0.46, свободный член до -0.26. Повреждены и ранжирование, и вероятности. Решение состоит в пересмотре весов, для чего необходимы данные о результатах.
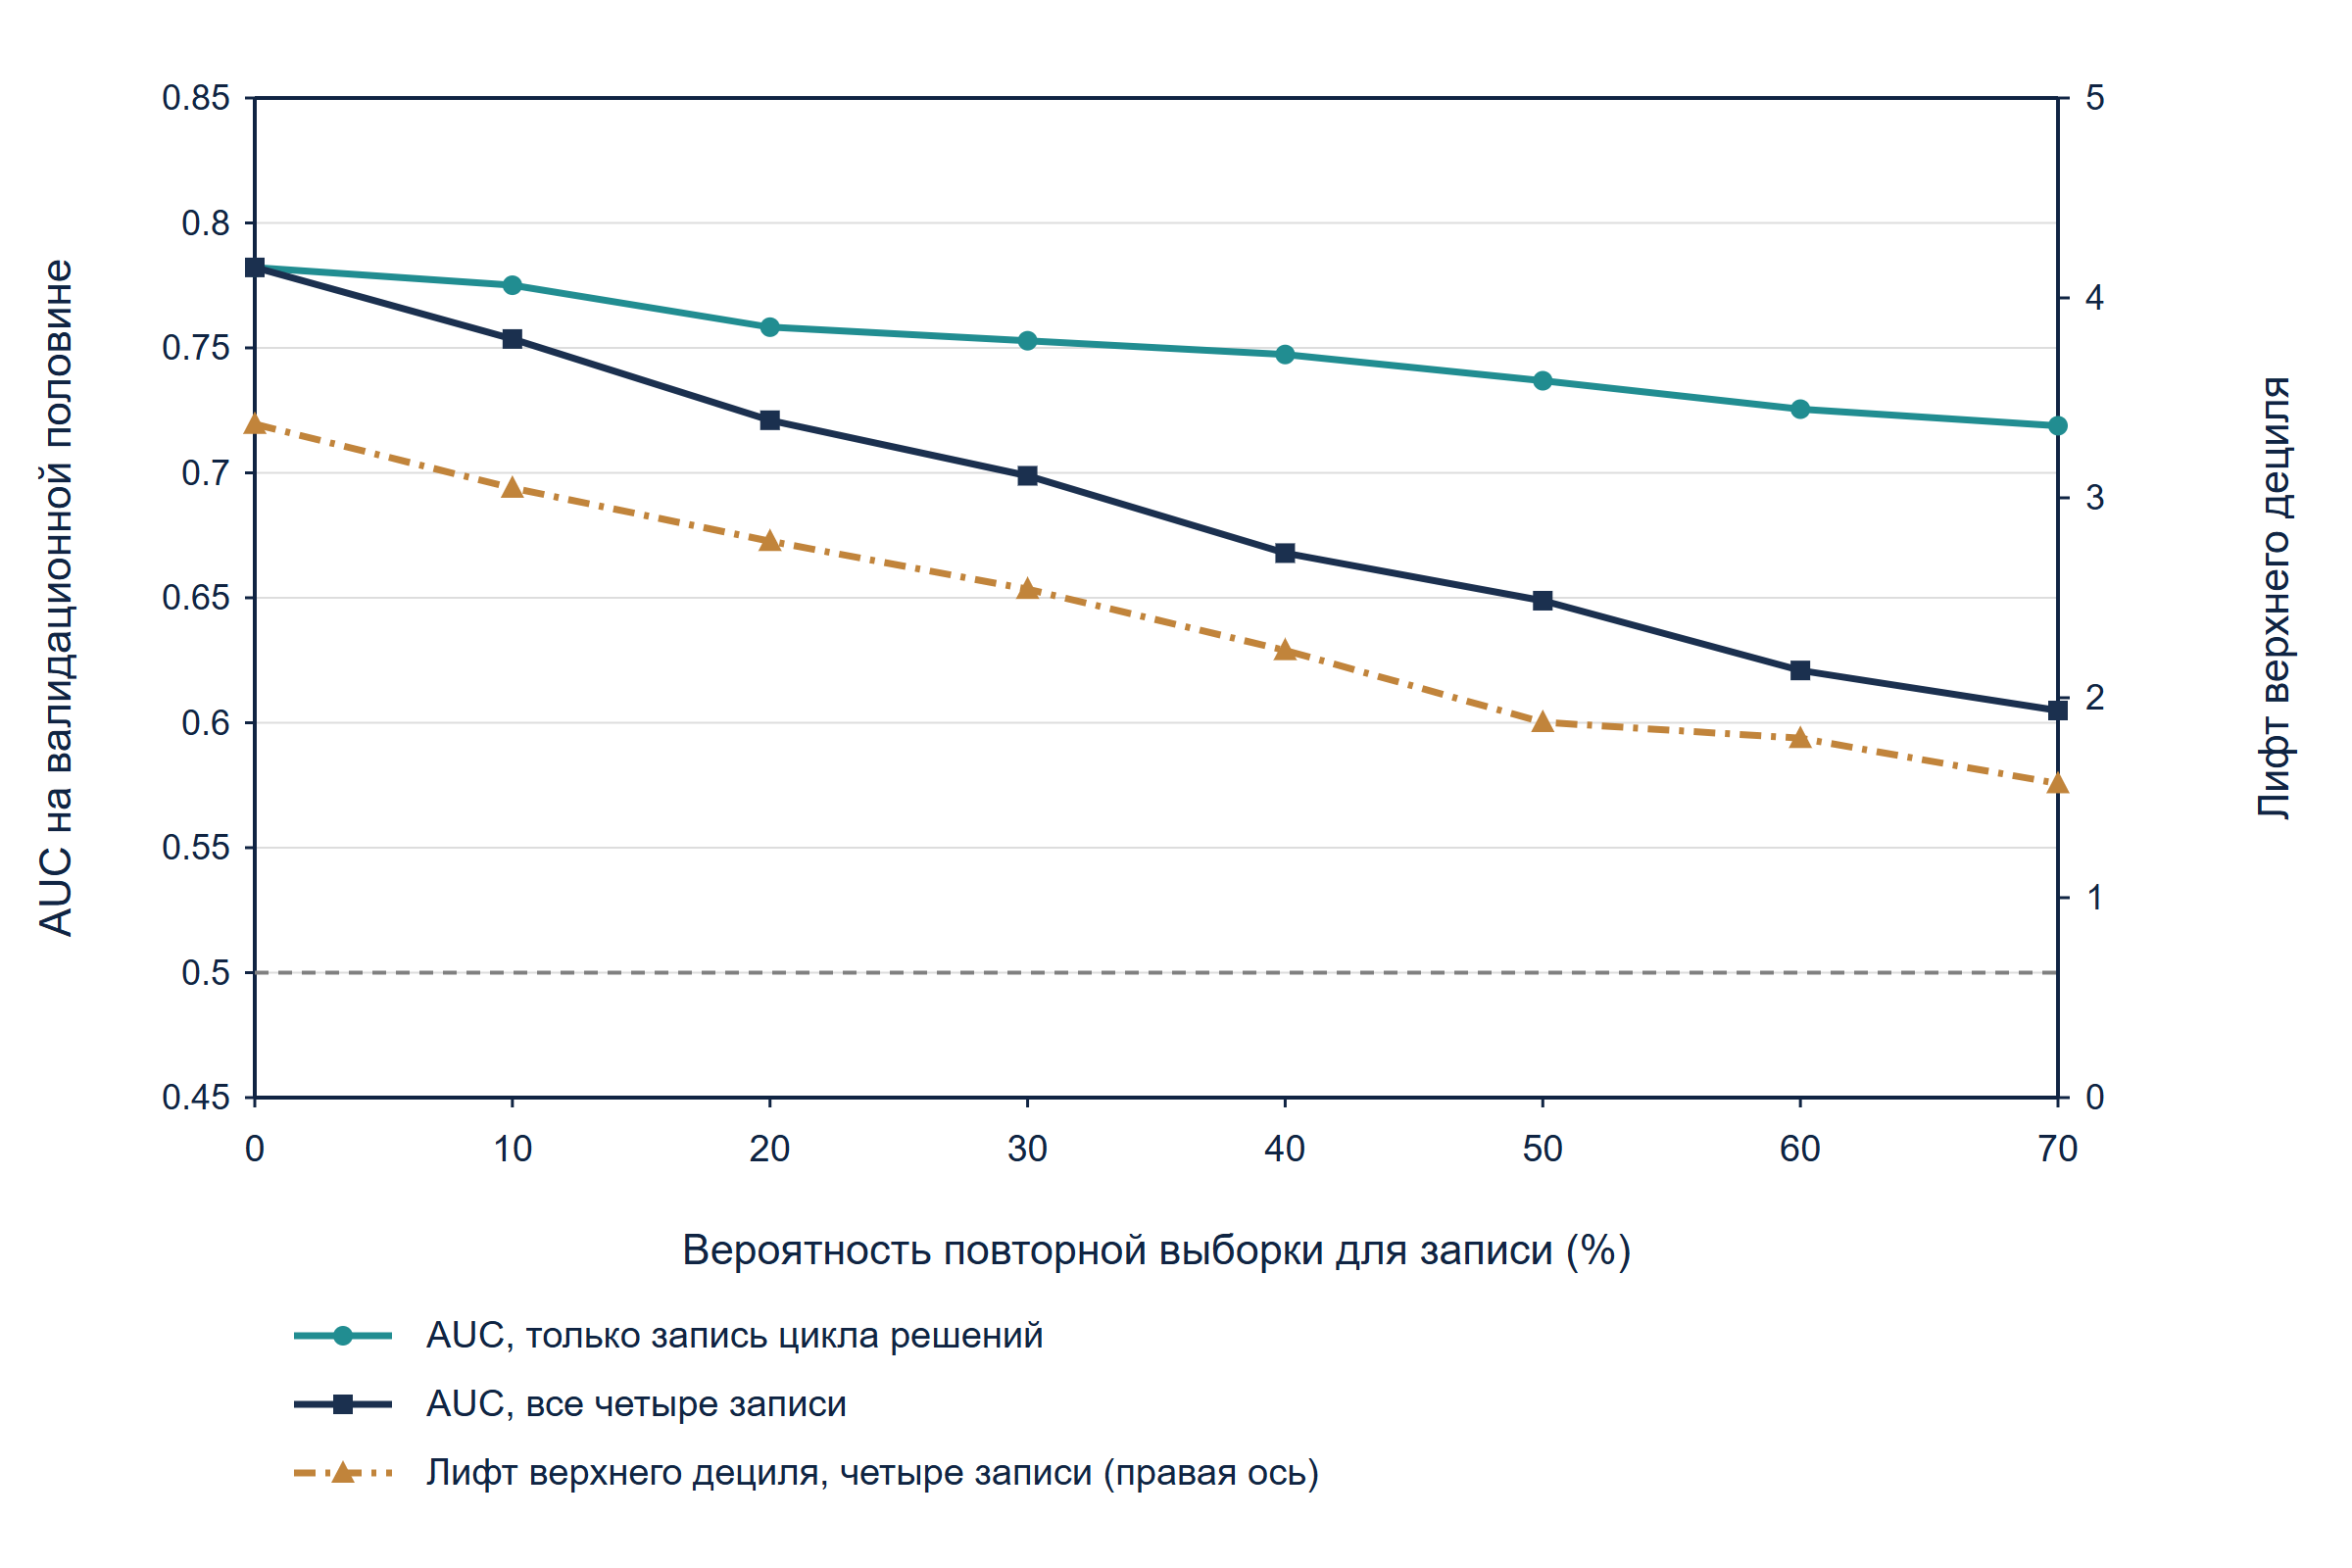
Устаревшие записи нарушают работу менее заметно. Если половина записей цикла принятия решений, 30% записей размера вложения, 15% стратегии и 10% географии устарели, AUC падает до 0.705, лифт верхнего дециля до 2.64. Свободный член остаётся на 0.00, поэтому средний прогноз всё ещё верен, а наклон падает до 0.72: высокие оценки обещают слишком много, низкие слишком мало. Рисунок 2 показывает уплощение. Веса не виноваты и менять их не следует. Решение состоит в обновлении записей. При неверных весах вместе с устаревшими записями AUC составляет 0.636.
Охлаждение рынка даёт третье нарушение. Мы снижаем логарифм шансов встречи на 0.7 для каждого инвестора и выбираем новые результаты. Порядок оценок остаётся фиксированным, а его AUC относительно результатов холодного рынка равен 0.766. И изменение вероятностей, и новая выборка результатов могут влиять на разность с базовой AUC. Наклон равен 0.99. Свободный член равен -0.60: функция прогнозирует 12.4%, а рынок даёт 7.6%, завышение в 1.63 раза. Фиксированная оценка сохраняет различающую способность в этом искусственном стрессовом случае, а базовая вероятностная функция завышает частоту встреч. Решение состоит в переоценке свободного члена на недавних результатах, что Van Calster и соавторы называют первым шагом обновления модели. [13]
| Правило ранжирования | AUC | Лифт верхнего дециля | Охват верхнего квинтиля | Показатель Брайера | Калибровочный свободный член | Калибровочный наклон |
|---|---|---|---|---|---|---|
| Случайная очередность | 0.505 | 1.07 | 20.2% | 0.1095 | n/a | n/a |
| Только известность | 0.524 | 1.11 | 21.8% | 0.1094 | n/a | n/a |
| Приоритет отношений | 0.550 | 1.61 | 30.6% | 0.1084 | n/a | n/a |
| Неверные веса и устаревшие записи | 0.636 | 1.89 | 35.4% | 0.1147 | -0.25 | 0.40 |
| Неверные веса | 0.657 | 1.90 | 38.7% | 0.1124 | -0.26 | 0.46 |
| Устаревшие записи | 0.705 | 2.64 | 42.5% | 0.1033 | 0.00 | 0.72 |
| Равные веса | 0.732 | 2.80 | 43.7% | 0.1001 | -0.01 | 0.88 |
| Базовая карта | 0.744 | 2.89 | 44.6% | 0.0994 | 0.01 | 0.89 |
| Базовая карта, охлаждение рынка | 0.766 | 3.39 | 51.9% | 0.0680 | -0.60 | 0.99 |
| Базовые веса, идеальные записи | 0.782 | 3.37 | 50.1% | 0.0950 | 0.01 | 1.09 |
| Подобранные веса плюс отношения | 0.758 | 3.05 | 47.9% | 0.0976 | 0.01 | 0.92 |
| Генерирующая вероятность (недостижима) | 0.833 | 3.90 | 60.6% | 0.0890 | -0.02 | 0.97 |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Строки карт используют базовую вероятностную функцию без повторной подгонки. Другие строки, включая ориентир ранжирования по генерирующей вероятности, используют логистическую функцию, подобранную по своему входу ранжирования, для приведённых вероятностных метрик. Поэтому значения Брайера и калибровки этого ориентира не рассчитаны непосредственно по генерирующим вероятностям. n/a отмечает меры калибровки, намеренно опущенные для сравнений, оценивающих только ранжирование.
Рисунок 6 непрерывно меняет степень устаревания. Когда все четыре записи стареют вместе, AUC падает с 0.782 при идеальных записях до 0.699 при 30% устаревших, до 0.649 при 50% и до 0.605 при 70%, а лифт верхнего дециля снижается с 3.37 до 1.88 на половинной отметке. Когда стареет только запись цикла принятия решений, спад мягче: 0.737 при 50% и 0.719 при 70%, поскольку структурное соответствие продолжает работать. При вероятности повторной выборки 50% полученные записи всё ещё превосходят ранжирование по известности и отношениям в этой популяции. Плановый прогноз ухудшается быстрее ранжирования: при вероятности повторной выборки 50% для каждого из четырёх факторов калибровочный наклон равен 0.52.
Прокручивайте по горизонтали, чтобы читать рисунок в полном размере. Также можно открыть полноразмерный рисунок.
Анализ MatchPoint искусственной популяции, валидационная половина. Устаревшие записи заново выбираются из долей популяции.
17 Размер выборки ограничивает доказательные возможности одной кампании
Одно привлечение капитала охватывает десятки или сотни инвесторов, а не тысячи. Чтобы увидеть его доказательные возможности, мы выбираем из популяции 2 000 случайных когорт каждого размера и вычисляем AUC каждой. Таблица 10 показывает разброс. При 100 случайно выбранных адресатах и примерно 12.5 встречи центральные 90% оценок лежат от 0.624 до 0.868. Команда могла бы наблюдать AUC 0.65 или 0.85 у той же карты. При 250 обращениях диапазон составляет от 0.675 до 0.824; при 1 000 сужается до интервала от 0.717 до 0.787.
Уравнение (6a) фиксирует способ генерации устаревания: записанный уровень равен истинному x, кроме случаев, когда индикатор повторной выборки d равен единице, что происходит с заданной для фактора k вероятностью; тогда уровень x-star повторно выбирается из долей популяции и может совпасть с исходным значением. Уравнение (6b) адаптирует опубликованное руководство по клиническим прогностическим моделям как ориентир планирования: для калибровочной кривой предложено примерно 200 случаев с исходом и 200 без него. [13] При искусственной частоте 12.5% расчёт ожидаемого числа событий даёт примерно 1 610 обращений. Достигнутое число событий, кластеризация, сложность модели и требуемая точность требуют отдельной оценки для конкретного исследования; расчёт не является универсальным порогом валидации. Оценкам свободного члена и наклона также нужны интервалы неопределённости.
| Случайно выбранные адресаты | Ожидаемые встречи | Средняя AUC | Центральные 90% оценок AUC | Ширина | Базовая карта лучше неверных весов | Базовая карта лучше равных весов |
|---|---|---|---|---|---|---|
| 100 | 12.5 | 0.752 | 0.624 до 0.868 | 0.244 | 91% | 75% |
| 250 | 31.2 | 0.752 | 0.675 до 0.824 | 0.148 | 98% | 88% |
| 500 | 62.4 | 0.752 | 0.700 до 0.802 | 0.102 | 100% | 94% |
| 1,000 | 124.3 | 0.753 | 0.717 до 0.787 | 0.070 | 100% | 99% |
| 2,500 | 312.4 | 0.752 | 0.731 до 0.774 | 0.043 | 100% | 100% |
Анализ MatchPoint искусственной популяции. Выход модели при заданных параметрах; не результат наблюдаемой когорты. Значения округлены. Для каждого размера выбраны 2 000 когорт без возвращения.
Сравнения менее требовательны, чем уровни. Базовая карта превосходит карту с неверными весами в 91% когорт размера 100 и 98% когорт размера 250, поскольку обе оцениваются на одних инвесторах и результатах. Она превосходит почти столь же хорошую карту с равными весами в 88% когорт размера 250 и 99% когорт размера 1 000. Одна кампания может показать превосходство карты над слабой альтернативой. Она не может зафиксировать уровень различающей способности, решить тонкие вопросы весов или построить калибровочную кривую. Для этого нужны объединённые когорты нескольких привлечений капитала.
18 Воспроизведение, контроли и ограничения эксперимента
Эксперимент воспроизводится из одного файла. Модель проверяет 30 тождеств и граничных тестов и останавливается при любом нарушении. Повторная генерация с тем же начальным значением точно воспроизводит каждый результат. AUC базовой карты вычисляется тремя способами: суммой рангов, интегрированием ROC-кривой методом трапеций и векторизованной процедурой. Три результата совпадают до десяти десятичных знаков; обратная оценка даёт единицу минус эту величину. Таблица 11 перечисляет контроли, включая сверку каждой таблицы децилей, диапазонов и волн с итогами валидационной половины.
| Контроль | Ожидаемый результат |
|---|---|
| Фиксированное начальное значение генератора | Начальное значение 1376; повторная генерация точно воспроизводит каждый результат |
| Популяция и половины | 12 000 инвесторов; 6 000 для обучения и 6 000 для валидации, без пересечения |
| Сгенерированные вероятности | Строго между нулём и единицей на каждом этапе воронки |
| Вложенность воронки | Обязательства внутри комплексных проверок, проверки внутри встреч, по инвесторам и правилам ранжирования |
| Баллы карты | Каждая карта даёт в сумме 100; оценки лежат между 0 и 100 |
| AUC базовой карты | 0.743810 по сумме рангов, трапециям ROC и векторизованной процедуре |
| Обратная оценка | AUC равна единице минус базовая AUC |
| Калибровочная функция | Средняя подобранная вероятность равна частоте встреч обучающей половины |
| Таблица децилей | Численность и встречи сверены; средневзвешенный лифт 1.00; накопленный охват достигает 100% |
| Диапазоны и волны | Строки сверены с итогами валидационной половины |
| Сравнительные ориентиры | Случайное ранжирование и ранжирование по известности находятся в пределах 0.03 от 0.50; генерирующая вероятность ранжирует лучше всех |
| Перевзвешивание | Сумма весов обратной вероятности отличается от численности популяции не более чем на 5% этой численности |
| Устаревание и точность | AUC падает по мере устаревания; оценки становятся точнее с ростом когорт |
| Контроли, проверяемые в model.py | 30 тождеств и граничных тестов пройдены |
Анализ MatchPoint. Контроли проверяются в model.py; нарушение останавливает сборку.
Контроли устанавливают правильность арифметики. Они не устанавливают правильность допущений. Факторы выбираются независимо, тогда как реальные мандаты коррелируют: у инвестора с региональным приоритетом часто есть соответствующие отраслевой приоритет и диапазон вложения. Генерирующая модель аддитивна на шкале логарифма шансов, тогда как реальное исключение может быть абсолютным. Устаревание случайно, тогда как реальные записи устаревают группами, когда одно поколение фондов заканчивает инвестирование. Каждое упрощение является ограничением, вновь указанным в таблице 14.
Одно ограничение заслуживает отдельного изложения. Результаты сгенерированы моделью, в которой факторы карты имеют значение. Поэтому эксперимент не может показать, что соответствие инвестиционному мандату предсказывает поведение инвесторов: он предполагает это и измеряет последствия. Его выводы касаются свойств теста: какой силой ранжирования может обладать оценка по документам при верной предпосылке, как проявляется каждое нарушение, как отбор искажает историю и насколько большой должна быть когорта. Справедливость предпосылки на реальном рынке может установить только наблюдение.
19 Дизайн доказательной базы для когортного исследования с согласиями
Настоящему тесту нужны пять свойств, перечисленных в таблице 12. Первое состоит в согласии и законном основании: контактные данные и результат каждого инвестора используются для анализа на основании, разрешённом инвестором и применимым режимом защиты данных; результаты объединяются без идентификации инвесторов. Второе состоит во временной метке каждого события, включая саму карту. Оценки должны фиксироваться до обращения. Оценка, пересмотренная после встречи, уже получила информацию о результате, который должна предсказывать.
Третье свойство состоит в записанном правиле отбора. Для каждого обращения файл сообщает, почему выбрали инвестора: по оценке, отношениям, представляющему лицу или случайно. Четвёртое состоит в случайно выбранной части списка. Мы предлагаем распределять по жребию от десятой до пятой части ресурсов первой волны. Вероятности отбора должны быть известны и положительны по всей совокупности инвесторов, к которой применяются оценки. Если жребий ограничен инвесторами выше минимального балла, выводы относятся к этой подгруппе и не дают прямой оценки ответов исключённых имён. Bernstein, Korteweg и Laws рандомизировали раскрытие информации, а не выбор адресата; их работа является методологическим прецедентом рандомизации, а не валидацией предлагаемой схемы выборки. [6]
Пятое свойство состоит в масштабе через объединение. Раздел 17 показывает, что одно привлечение капитала не поддерживает калибровочную кривую. Процессы нужно объединять, учитывая каждый как фактор, поскольку частоты ответа меняются по классу активов, размеру и рынку. Проверки вне выборки и вне периода, описываемые надзорным руководством для банковских моделей, применимы напрямую: веса, зафиксированные на ранних привлечениях, проверяются на последующих. [16]
| Элемент дизайна | Требование | Контролируемое смещение или ошибка |
|---|---|---|
| Согласие и основание использования данных | Документированное основание использования контактных данных и результатов; объединённый обезличенный анализ | Незаконное или невоспроизводимое использование данных |
| Зафиксированные оценки | Факторы, веса и оценка имеют временную метку до обращения; последующие изменения сохраняются как новые версии | Влияние знания последующего результата на предиктор |
| Определения результатов | Квалифицированная встреча, комплексная проверка и обязательство определены заранее и датированы | Завышение результатов при расплывчатом подсчёте |
| Записанное правило отбора | Причина каждого обращения записана: оценка, отношения, представляющее лицо или жребий | Отбор, не поддающийся моделированию |
| Рандомизированная часть списка | Фиксированная доля ресурсов распределена по жребию среди допустимых инвесторов | Отбор по незаписанному суждению |
| Знаменатель | Каждый допустимый инвестор сохранён независимо от обращения, с причинами исключения | Смещение выживших в когорте |
| Даты записей | Дата и источник каждого фактора, особенно стадии цикла принятия решений | Устаревание, ошибочно принятое за неверные веса |
| Объединение и разделение по времени | Привлечения капитала объединены с фактором процесса; веса проверены на последующих процессах | Шум малой выборки и дрейф |
| Набор отчётных показателей | AUC с интервалом, таблица лифта, калибровочные свободный член и наклон, воронка по диапазонам | Избирательное представление одного выгодного показателя |
Предлагаемый дизайн исследования. Такая когорта в статье отсутствует и не представлена. [6, 13, 14, 15, 16]
20 Представляйте оценку клиенту и инвестиционному комитету
Карта представляется двум аудиториям с разными вопросами. Клиент спрашивает, сколько встреч ожидать и когда. Комитет инвестора, если вообще увидит процесс, спрашивает, почему к нему обратились. Первый вопрос требует калиброванных чисел с неопределённостью; второй требует документированного основания соответствия. Мы предлагаем единый пакет отчётности для обоих, показанный в таблице 13, где каждая величина обозначена как зафиксированный факт, суждение команды или прогноз модели.
Прогноз следует выражать диапазоном и связывать с доказательной базой. В искусственном случае первая волна из 100 обращений должна дать 36.8 встречи, но это ожидание опирается на функцию, подобранную по популяции, где обратились ко всем. Команда, подобравшая функцию по собственной истории, должна сообщать вместе с числом оговорку раздела 15: история была отобрана, а прогноз для оставшихся имён, вероятно, завышен. Если функцию не проверяли на недавних результатах, пакет должен это указывать, а прогноз следует представлять как допущение.
Отчётность имеет и регуляторное измерение, если пакет либо его содержание достигает инвесторов. Американское правило маркетинга требует, чтобы существенное рекламное заявление допускало подтверждение, а выгоды представлялись со справедливым и сбалансированным раскрытием рисков. [7] Утверждение о соответствии возможности мандату инвестора является заявлением о документах этого инвестора и должно подтверждаться файлом. Подпадает ли конкретное сообщение под правило, является юридическим вопросом для соответствующей фирмы.
| Элемент отчёта | Содержание | Разрешаемый вопрос |
|---|---|---|
| Сверка длинного списка | Рассмотренные имена, исключённые правовым фильтром, оценённые и отложенные, с причинами | Полон ли знаменатель |
| Распределение оценок | Число инвесторов по диапазонам оценки и волнам | Какие ресурсы требует каждая волна |
| Прогноз и основание | Диапазон ожидаемых встреч по волнам с датой и источником функции | На что клиент может опираться при планировании |
| Факт против прогноза | Встречи, комплексные проверки и обязательства по волнам против ожиданий | Нужна ли функции повторная калибровка |
| Актуальность записей | Доля записей, проверенных за указанный период, по каждому фактору | Отражают ли слабые результаты устаревшие данные |
| Журнал отбора | Доля обращений по оценке, отношениям, представляющему лицу и жребию | Могут ли результаты служить доказательной базой |
| Отступления от оценки | Обращения вопреки оценке, с причиной и результатом | Добавляет ли суждение ценность к оценке |
| Прошедшее время | Дни между обращением, встречей, комплексной проверкой и обязательством | Верно ли допущение о цикле |
Предлагаемый пакет отчётности. Пункты обозначают материалы, которые предлагается подготовить для рассмотрения; статья не утверждает, что какая-либо программа их подготовила.
21 Используйте данные и ИИ для актуализации факторов с модельным управлением
Эксперимент точно указывает ценность лучших данных. Применение тех же весов к идеальным записям повышает AUC с 0.744 до 0.782, прирост 0.038. Повторный подбор весов с добавлением отношений повышает её до 0.758, прирост 0.015. В этой популяции поддержание актуальности записей ценнее оптимизации весов. Порядок зависит от заданных частот устаревания и изменился бы при других параметрах. Тем не менее он указывает, где сначала стоит проверять отдачу усилий: в датах и источниках записей цикла принятия решений и размера вложения.
Для этой задачи языковые модели и инструменты данных могут разумно подходить: читать инвестиционные политики, годовые отчёты, документы комитетов и объявления, извлекать заявленные диапазоны и лимиты, отмечать записи, источник которых заменён новым. Оценку следует определить до принятия инструмента. Полезные тесты включают совпадение с читателем-человеком на отложенном наборе документов, долю извлечённых лимитов, которые нельзя проследить до фрагмента текста, и изменение числа устаревших записей за квартал. Это предлагаемые критерии. Статья не представляет обученной модели, точности извлечения или реализованного улучшения.
Подобранной по данным модели, заменяющей карту, нужны более сильные контроли, чем самой карте. Руководство по модельному риску банков описывает эффективное критическое рассмотрение как анализ объективными сторонами, обладающими экспертизой и положением для осуществления изменений, и исключает генеративный и агентный ИИ из своей сферы как новые и быстро развивающиеся технологии. [16] По аналогии мы берём из него два положения. Результаты карты должен проверять кто-то, кроме её автора. Инструмент, читающий документы, является проверяемым источником данных, а решение об обращении к инвестору остаётся за конкретным названным лицом, отвечающим за правовые границы.
22 Применяйте основу в действующем привлечении капитала или размещении фонда
Для компании или спонсора, привлекающих капитал, основа даёт последовательность действий. Составьте длинный список и примените правовой фильтр с юристами. Оцените каждого оставшегося инвестора по датированным документам и зафиксируйте баллы. Честно задайте ресурсы первой волны в часах руководителей. Выберите пороги волн по распределению оценок, назначьте владельцев отношений на выбранные оценкой имена и зарезервируйте случайную часть. После первой волны сравните встречи с прогнозом по диапазонам, прежде чем запускать вторую. Карта управляет очередностью и не заменяет суждение о том, подходит ли инвестор как собственник или кредитор.
Для управляющего, привлекающего фонд от ограниченных партнёров, факторы меняются, логика сохраняется. Стратегия сопоставляется с программными диапазонами распределителя капитала, размер вложения с лимитом доли фонда и целевым размером фонда, стадия цикла принятия решений с темпом обязательств и календарём комитета. [1, 3] Воронка длиннее, повторные вложения существующих инвесторов отличаются от новых отношений, поэтому существующих инвесторов следует оценивать и показывать отдельной когортой. Локальное предпочтение является документированным паттерном у некоторых распределителей. [5] Поэтому географию следует оценивать со стороны инвестора.
В Заливе правовые границы и цикл требуют особой осторожности. Фонд с местом регистрации в другой юрисдикции, предлагаемый в Международном финансовом центре Дубая или Саудовской Аравии, достигает инвесторов способами раздела 4; способ определяет, кто вообще может быть в списке. [10, 11] Принципы Сантьяго предполагают раскрытие суверенными фондами описания инвестиционной политики, [2] что поддерживает структурную оценку по документам; стадия их цикла принятия решений редко публична. Для таких инвесторов временной фактор часто получит неопределённый средний уровень, а оценку следует читать как характеристику соответствия.
Во всех трёх случаях правило решения одинаково. Упорядочивайте по оценке при ограниченных ресурсах и актуальных записях. Обновляйте записи до изменения весов. Повторно калибруйте прогноз, когда первая волна отклоняется от ожиданий во всех диапазонах. Оцените отбор в истории команды до прогнозирования для имён без обращения. Вкладывайтесь в рандомизированную часть заранее, чтобы получить сравнение на основе дизайна в той совокупности инвесторов, которую охватывает жребий.
23 Ограничения и следующее решение
Эксперимент искусственный, и его ограничения следуют из построения. Он содержит одну возможность и не содержит конкуренции возможностей за внимание одного инвестора. Он моделирует реакцию инвестора, а не качество бизнеса или фонда, которое на практике преобладает на поздних этапах. Он предполагает отсутствие издержек для отношений при неудачном обращении и возможность позже обратиться к отложенному инвестору на тех же условиях. Он считает инвесторов независимыми, хотя они общаются друг с другом, а обязательство якорного инвестора меняет реакцию остальных.
Статистические результаты специфичны для параметров. AUC 0.744 является достижением этой карты в этой популяции; другое сочетание мандатов, дисперсия интереса или частота устаревания дали бы иную величину. Базовая частота 12.5% и конверсии воронки заданы автором. Результат отбора зависит от доли незаписанного суждения команды, которую мы задаём допущением. Ни одну величину статьи нельзя цитировать как рыночную частоту конверсии, ожидаемый результат привлечения капитала или меру вклада консультанта. Таблица 14 указывает, чем нужно заменить каждое ограничение до применения основы в сделке.
| Текущее ограничение | Свидетельства для расширения | Затрагиваемое решение |
|---|---|---|
| Искусственные результаты | Когорта с согласиями и временными метками по дизайну таблицы 12 | Предсказывает ли карта вообще |
| Авторские веса | Объединённые результаты, достаточные для оценки весов и их проверки вне периода | Баллы каждого фактора |
| Предполагаемые частоты устаревания | Аудит дат записей относительно позднее подтверждённого статуса | Частота обновления и бюджет данных |
| Независимые факторы | Наблюдаемое совместное распределение характеристик мандатов | Размер каждой волны и отложенной группы |
| Единая функция перехода от оценки к вероятности | Недавние результаты по классу активов, размеру и рынку | Прогноз встреч и сроков для клиента |
| Отношения вне оценки | Результаты по каналам и представляющим лицам | Кто делает каждое обращение |
| Одна возможность, нет конкуренции | Запись параллельных обращений на уровне инвестора | Время запуска |
| Правовые границы как входной фильтр | Юридическое заключение по структуре, способу и категории инвестора | Кто может входить в список |
Предлагаемое расширение авторского эксперимента. Каждое расширение требует наблюдаемых свидетельств; ни одно не считается наблюдаемым результатом в статье.
Поэтому следующее решение касается доказательной базы в той же мере, что и обращений. Команда, уже ранжирующая инвесторов, может принять определения раздела 2, зафиксировать оценки и начать записывать причину каждого обращения. Рандомизированная часть использует ресурсы первой волны; её альтернативная стоимость зависит от основы выборки и альтернативного ранжирования. Эксперимент показывает направление её ценности: наблюдаемая оценка должна учитывать механизм отбора, прежде чем поддерживать прогнозы для имён без обращения или сравнение оценки и суждения. Этот эксперимент демонстрирует предсказательное поведение при заданных допущениях. Среди рассмотренных здесь источников мы не подтвердили валидацию этой карты на наблюдаемой когорте.
Источники
- Institutional Limited Partners Association. Due Diligence Questionnaire 2.0. Updated November 2021. Overview and section 4, Investment Strategy. Industry standard questionnaire; not a required document. https://ilpa.org/wp-content/uploads/2021/11/ILPA-DDQ-2.0.pdf
- International Working Group of Sovereign Wealth Funds. Sovereign Wealth Funds: Generally Accepted Principles and Practices (Santiago Principles). October 2008. GAPP 18 and sub-principles 18.1 to 18.3. Voluntary principles. https://www.ifswf.org/sites/default/files/santiagoprinciples_0_0.pdf
- California Public Employees' Retirement System. Investment Policy for Private Equity Program, Investment Committee agenda item 10a, attachment 2, November 2019. Appendix 3, strategy targets, ranges and investment limitations. Dated committee paper showing proposed revisions; not evidence of current limits. https://www.calpers.ca.gov/docs/board-agendas/201911/invest/item10a-02_a.pdf
- Gompers, P., Gornall, W., Kaplan, S. N. and Strebulaev, I. A. How Do Venture Capitalists Make Decisions? NBER Working Paper 22587, September 2016. Survey of 885 venture capitalists at 681 firms; deal sourcing, funnel and selection sections. https://www.nber.org/papers/w22587
- Hochberg, Y. V. and Rauh, J. D. Local Overweighting and Underperformance: Evidence from Limited Partner Private Equity Investments. NBER Working Paper 17122, June 2011. United States limited partners. https://www.nber.org/papers/w17122
- Bernstein, S., Korteweg, A. and Laws, K. Attracting Early Stage Investors: Evidence from a Randomized Field Experiment. Stanford Graduate School of Business Research Paper 3006, 2014. Randomised emails on one online platform. https://ideas.repec.org/p/ecl/stabus/3006.html
- U.S. Securities and Exchange Commission. Investment adviser marketing, 17 CFR 275.206(4)-1. Text as published by the Legal Information Institute, accessed 13 October 2026. https://www.law.cornell.edu/cfr/text/17/275.206(4)-1
- U.S. Securities and Exchange Commission. General Solicitation: Rule 506(c). Exempt offerings resource page, last reviewed or updated 17 March 2026. https://www.sec.gov/resources-small-businesses/exempt-offerings/general-solicitation-rule-506c
- Financial Conduct Authority. FCA Handbook, COBS 4.12B, Promotion of non-mass market investments. Text as accessed 13 October 2026. https://www.handbook.fca.org.uk/handbook/COBS/4/12B.html The original made-rules instrument is reproduced in FCA Policy Statement PS22/10, Appendix 1, FCA 2022/33, August 2022, with the relevant rules effective from February 2023. This is a dated regulatory example; current application requires checking the consolidated Handbook. https://www.fca.org.uk/publication/policy/ps22-10.pdf
- Dubai Financial Services Authority. The DFSA Rulebook, Collective Investment Rules (CIR), version CIR/VER40/01-26. Chapter 15, Marketing of Foreign Funds, guidance and rule 15.1.1A. https://dfsaen.thomsonreuters.com/sites/default/files/net_file_store/DFSA1547_11821_VER400126.pdf
- Capital Market Authority, Kingdom of Saudi Arabia. Investment Funds Regulations, as amended by Board Resolution 1-54-2025 dated 21 May 2025. Part 6, Foreign Funds, Articles 99 to 103. Unofficial English translation; the Arabic text is official. https://cma.gov.sa/en/RulesRegulations/Regulations/Documents/Investment_Funds_Regulations_2025_EN.pdf
- Fawcett, T. An introduction to ROC analysis. Pattern Recognition Letters 27 (2006), 861 to 874. Section on the area under the ROC curve. Copy accessed at https://www2.cs.uh.edu/~acl/cs6397/Doc/2006-PRL-An%20Intro%20to%20ROC%20analysis.pdf
- Van Calster, B., McLernon, D. J., van Smeden, M., Wynants, L. and Steyerberg, E. W. Calibration: the Achilles heel of predictive analytics. BMC Medicine 17, 230 (2019). Open-access text via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/PMC6912996/fullTextXML
- Heckman, J. J. Sample Selection Bias as a Specification Error (with an Application to the Estimation of Labor Supply Functions). NBER Working Paper 172, March 1977. https://www.nber.org/papers/w0172
- Seaman, S. R. and White, I. R. Review of inverse probability weighting for dealing with missing data. Statistical Methods in Medical Research 22(3), 2013, 278 to 295. Abstract record via Europe PMC. https://www.ebi.ac.uk/europepmc/webservices/rest/search?query=%22Review%20of%20inverse%20probability%20weighting%20for%20dealing%20with%20missing%20data%22&resultType=core&format=json
- Board of Governors of the Federal Reserve System, Federal Deposit Insurance Corporation and Office of the Comptroller of the Currency. Supervisory Guidance on Model Risk Management, attachment to SR Letter 26-2, 17 April 2026. Guidance for banking organisations; not enforceable standards. https://www.federalreserve.gov/supervisionreg/srletters/SR2602a1.pdf
Об авторе
Chennakeshav (CK) является руководителем в сфере корпоративных финансов и инвестиционно-банковского консультирования с глобальным опытом более 25 лет в поиске, структурировании и исполнении сделок M&A, привлечении капитала роста и корпоративной стратегии. Он руководил проектами создания стоимости для основателей, компаний и фондов, соединяя взгляд совета директоров с практическим исполнением и закрытием сделки.
Его карьера включает Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, портфельные компании ADQ и Emirates Growth Fund в TMT, недвижимости, финтехе, диптехе, клинтехе, инфраструктуре и энергетике. Он работал с высшим руководством, фондами прямых и венчурных инвестиций, суверенными фондами и семейными офисами над сложным привлечением средств и финансированием растущих компаний, руководил проверками M&A, интеграцией после слияния и трансформацией бизнеса для создания стоимости.
В Matchpoint Partners он занимает должность Managing Partner и руководит корпоративными финансами, M&A и привлечением капитала. У него MBA London Business School и инженерная степень VTU; в UCL London он обучается по программе Master of Laws (LLM).
CK активно поддерживает стартапы как наставник Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute и IN5, выступает Entrepreneur Mentor in Residence (EMiR) в London Business School и входит в жюри Entrepreneurship World Cup.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Отказ от ответственности
Работа входит в продолжающуюся серию о структуре частных и альтернативных рынков. Мнения принадлежат автору. Материал предназначен для информирования, описывает рыночную структуру в общих чертах и не является инвестиционной, юридической, налоговой или регуляторной консультацией либо рекомендацией относительно ценных бумаг, структур или контрагентов.
