
1 Әсер болжамының негізіндегі қаржыландыру шешімі
Инновациялық қаржыландыру өтінімі коммерциялық нәтиже белгісіз кезде шешім қабылдаушыдан ресурстар бөлуге міндеттенуді сұрайды. Құрылтайшы сату, білікті жұмыспен қамту, кейінгі инвестиция немесе техникалық меже туралы болжам бере алады. Қаржы комитеті сандардың мағынасын, нәтижені ұстап тұрған жорамалдарды және орындалуды кейін қалай тексеруге болатынын түсінуі керек. Мақала әрбір мерзімі белгіленген болжамды дәл анықталған кейінгі бақылаумен байланыстыратын жазба әзірлейді. Коммерциялық мақсаты: өтінім дәлелдерін дайындау, қаржыландыру және бақылау бойы тексеруге қолайлы ету; бастапқы болжам мен басшылықтың кейінгі түзетулерін бөлек сақтау.
Бастапқы пайдалы сұрақ: болжанған шаманы оны қоршаған таныстырылымды қолайлы тұрғыдан түсіндірмей анықтауға бола ма? Бесінші жылдың айналымы, бес жылдық жиынтық айналым және жобаға жатқызылған қосымша айналым әртүрлі бақылауды талап етеді. Басқа инвестициялық раундты алуға шартталған есеп қаржыландырудың болмау мүмкіндігін ескерген болжамнан өзгеше ақпарат береді. Айырмалар берілген тұжырымды қай салыстыру тексеретінін анықтайды. Олар грант өтінімі шешілмеген кезде қанша айналым капиталын міндеттеуді қарастыратын кеңес үшін де маңызды.
Мұнда қаралған ашық дәлелдердің үш дербес қолданылуы бар. Ресми бағдарлама материалдары белгілі күндегі таңдалған бағалау және есеп беру талаптарын анықтайды. CORDIS-тің төрт жоба жазбасын мақсатты қарау тексерілген ашық материал жарамды болжам/нәтиже жұбын бере ме деген сұрақты тексереді. Барлық кірісі ашылған жасанды портфель өлшеу есептерін көрсетеді. Ашық жазбаларды тексеру өз ауқымында жарамды жұп анықтамады. Сондықтан мақала қаржыландыру бағдарламасы, ел немесе өтінім берушілер жиыны үшін эмпирикалық болжам дәлдігі көрсеткішін бермейді. Мысал тиісті жазбалар мен заңды қолжетімділік пайда болғанда қолданылатын әдісті ұсынады.
Негізгі ұсыныс: болжам берілген кезде сәйкестендіру ережелерін белгілеу. Нәтиже бақыланғанға дейін тұлғаны, болжамның мерзімі мен нұсқасын, коммерциялық көрсеткішті, көкжиекті, шарттарды, дәлел талабын және бағалау әдісін тіркеңіз. Кейінгі бақылау сәтсіздіктерді, жетіспейтін ақпаратты және тұлға өзгерістерін нақты күйінде сақтауы тиіс. Кейінгі талдаушы қай тұжырым тексерілетінін, қай салыстыру қолдау табатынын және қай қорытындыға әлі қол жетпейтінін көре алады. Ұсынылған жүйе құрылтайшылар мен бағалаушыларға ортақ құрылым береді және нақты қаржыландыру құралының міндетті талаптарын сақтайды.
Талдау әртүрлі технология секторына қатысты, өйткені сәйкестендіру мәселесі тұжырым құрылымына байланысты. Бағдарламалық жазылым болжамына түсімді тану мен клиент анықтамалары қажет. Батарея әзірлеушісіне техникалық тексеруді сатумен байланыстыратын сынақ шарттары мен коммерцияландыру кезеңі керек. Су технологиясы компаниясы сәтті пилотты қайталанатын шарттық түсімнен ажыратуы тиіс. Мысалдар өлшеу таңдауын көрсетеді; бақыланған компания нәтижелерін немесе сектор табыстылығы көрсеткішін бермейді. Нақты өтінімдер қарастырылатын өнімге, бағдарламаға және шешімге тән дәлелді қажет етеді.
2 Болжамдарды, міндеттемелерді және себептік әсерді ажыратыңыз
Болжам: көрсетілген ақпарат жиыны жағдайындағы болашақ шама туралы тұжырым. Мақсат көзделген нәтижені тіркейді. Сценарий таңдалған жорамалдарға шартты нәтижені сипаттайды. Міндеттеме өзіне қолданылатын талаптармен міндет немесе орындау стандартын қосады. Олар бір өтінімде қатар болуы мүмкін; сондықтан бағаны таңдаудан бұрын әр сандық тұжырым жіктелуі тиіс. Басшылықтың түсім мақсатына жету ниеті санның күтілетін мән, медиана, ықтималдық шегі немесе қолайлы сценарий екенін өздігінен анықтамайды.
Болжамды тексеру бұрын тіркелген болжауды сәйкес нәтижемен салыстырады. Гранттың қосымша үлесі қолдау берілгендіктен нәтиже қалай өзгергенін сұрайды. Екінші сұраққа контрфактілік дизайн қажет. Howell субсидия әсерін зерттеу үшін АҚШ Энергетика министрлігінің SBIR бағдарламасындағы реттелген өтінім берушілерді қолданады. 2026 жылғы Smart Grants бағалауы есеп пен техникалық қосымшада сипатталған салыстыру дизайнымен әкімшілік және компания деректерін қолданады. Бұлар себептік әсер зерттеулерінің қалыптасқан еңбектері. Кейінгі түсімнен өтінім беруші болжамын шегеру олардың нәтижесін қайталамайды. [6-8,14]
Қолдау алушы берілген сату санына жетуі мүмкін, ал қолдаудың себептік үлесі анықталмаған болып қалады. Басқа алушы саннан төмен қалуы мүмкін, бірақ грант онсыз әлсіздеу болатын контрфактілік жағдаймен салыстырғанда коммерциялық құнды нәтижені қолдаған болуы ықтимал. Екі қорытынды да болжам қатесінен автоматты шықпайды. Сондықтан бағдарлама панелі бақыланған жалпы нәтижелерді, болжам дәлдігін және дербес негізделген себептік бағалауды бөлек өрістерде ұстауы тиіс. Бұл өрістерді инвестициялық немесе саясат шешімінде қолданатын адам негізгі зерттеулерге, жорамалдарға және жиындарға қол жеткізе алуы керек.
Техникалық міндеттеме қосымша айырманы талап етеді. Тиісті дәлел бар кезде өтті/өтпеді сынағы бекітілген хаттаманың орындалуын анықтай алады. Орындалған міндеттемелер үлесі сол міндеттемелердің нәтиже жиілігін береді. Ықтималдық калибрлеу берілген ықтималдықтар мен тиісті бағалау дизайнында қайталанатын, нәтижесі шешілген оқиғаларды қажет етеді. Оқиғадан кейін әр межені 80 пайыз ықтималдық деп атау бастапқы тұжырымда болмаған ақпаратты қосады. Тізілім нақты айтылғанды сақтап, ықтималдық берілмесе, тиісті өрісті бос қалдыруы тиіс.
Сол тәртіп қаржыландыруға қолданылады. Сырттан үлестік капитал алу ықтималдығы, болжанған үлестік қаржыландыру сомасы, қол қойылған шарттар парағы және алынған ақша бөлек өлшемдер. Ашық хабарландыру тұжырым жасалғанын көрсете алады. Белгілі қаржыландыру оқиғасын тексеру сол оқиғаға анықталған дәлелді қажет етеді. Дәлел құпия немесе қолжетімсіз болса, нәтиже осы зерттеуде анықталмаған болып қалады. Қаржыландырушының әкімшілік шешімі мен зерттеушінің өлшеу мәртебесі заңды түрде ерекшеленуі мүмкін: олар әртүрлі қолжетімділікпен әртүрлі сұрақтарға жауап береді.
3 Таңдалған бағдарлама құжаттарының талаптары
Таңдалған құжаттар 11 қараша 2026 күні тексерілді. Мақаладағы мақсаты: коммерциялық дәлелдің үдеріске қайда кіретінін және зерттеу тізіліміне қай дереккөз нұсқасы керектігін анықтау. Олар әмбебап жарамдылық нұсқаулығы емес. Өтінімдер берілген сәтте күшіндегі нақты шақыруға, әрекет түріне, кезеңге, юрисдикцияға және нұсқаулыққа бағынуы тиіс. Салыстыру кестесі бір жүйе талабын екіншісіне үнсіз көшірмеу үшін осы айырмаларды сақтауы керек.
EIC 2026 жұмыс бағдарламасының беті 17 маусым 2026 түзетуін көрсетеді. Accelerator бағалауы қолжетімді нарық пен нарық үлесі жорамалдарының және қаржы болжамдарының шынайылығын қоса коммерциялық мәселелерді қарайды. Толық өтінім көлемі шектелген ұсыныс пен қосымша ақпаратты қолданады. Жұмыс бағдарламасы тиісті инвестициялық бағалаудағы құпиялылық пен ақпарат алмасуды да қарастырады. Осы зерттеу сұрағы үшін ережелер толық бастапқы мазмұны ашық дерек зерттеушісіне қолжетімсіз өтінімде коммерциялық маңызды болжам болуы мүмкін екенін көрсетеді. Олар ортақ болжау көкжиегін немесе әр берілген модельге ашық қолжетімділікті белгілемейді. [1]
Horizon Europe бағдарламасының сәуір 2026 стандартты бағалаушы брифингі жоба нәтижелерін, кейінгі пайдалану нәтижелерін және кеңірек әсерді іске асыру мен кейінгі қолдануға қатысына қарай ажыратады. Сондай-ақ 2026/27 жеңілдетуін тіркейді: стандартты әсер критерийінен ауқым мен маңыздылық алынып, сенімді жолдар және тиісті тарату, игеру мен коммуникация бағалауы сақталады. Ескі брифингке сүйенген шолу қазіргі бағалау міндетін қате сипаттауы мүмкін. Сондықтан тізілім алынған әр әсер өлшемінің жанында нақты әрекетті және қолданылатын брифинг нұсқасын сақтауы тиіс. Санмен берілетін басқарушылық болжам әмбебап міндетті бағалау өрісі болмаса да пайдалы болуы мүмкін. [2]
Innovate UK қаржыландыру ұсынысы нұсқаулығы мониторинг қолдауын және бизнес негіздемесі мен нәтижелерді игеру әрекетін тіркейтін игеру жоспарын сипаттайды. Тиісті өнімдер мен жетістіктер санмен көрсетіліп, жоспар жобаны бастау және ілгерілеуді тексеру кезінде қаралады. Бұл өзгеріп отыратын жоба басқаруы ақпаратына жол ашады. Зерттеу берілген өтінімді кейінгі жоспар мен түзетулерден ажыратуы тиіс. Нұсқаулық коммерциялық сезімтал жоспарларға ашық қолжетімділік бермейді немесе соңғы жоспар бастапқы болжамды сақтайтынын дәлелдемейді. [3]
NSF-тің қолданыстағы 26-510 шақыруы басқа мазмұндық бағалау критерийлерімен бірге коммерциялық әлеуетті атайды. Сілтемедегі дайындау нұсқаулығы жұртшылыққа арналған жоба түйінін қорғалатын ұсыныс материалынан ажыратады. SBA коммерцияландыру есебі беті уәкілетті пайдаланушы панелін және қолдау берудің белгіленген кезеңдеріндегі есепті сипаттайды. Дереккөздер әкімшілік ақпараттың бар болуы мен зерттеушінің сәйкестендірілген микродерекке қолжетімділігі бөлек екенін қолдайды. Кез келген ұсынылған бағдарламалар аралық салыстыруға нәтижені біріктіруден немесе бағалаудан бұрын рұқсат пен дерек сөздігі кезеңі қажет. [9-11]
4 Мерзімі көрсетілген талаптарды қолданып, өлшем өзгерістерін сақтаңыз
Мерзімі көрсетілген тізілім құжаттың жарияланған, түзетілген және күшіне енген күндерін зерттеушінің қараған күнінен бөлек тіркеуі тиіс. Веб-бетті жаңадан алу тексерушіге сол сәтте не қолжетімді болғанын растайды. Ол бірнеше жыл бұрынғы өтінімге қолданылған мәтінді анықтамайды. Мұрағаттағы ресми нұсқалар, шақыруға тән нұсқаулық және нақты қабылдау түбіртегі бұрынғы ақпарат жиынына дұрыс жол береді. Бұлар алынбаса, белгісіздік жұпты қабылдау шешімінде қалуы керек.
Smart Grants материалы бағдарлама күйіне неге мерзімі көрсетілген дереккөз керектігін түсіндіреді. UKRI шілде 2026 айында Smart әсер бағалауын жариялады; қазіргі нақты қорлар нұсқаулығы Smart жаңа өтінімдерге жабық екенін айтады. Бағалау жариялануы бағдарлама туралы зерттеу береді; қазіргі ашық шақыру күнін бермейді. Қолданылуы анықталған тарихи конкурс сұрақтары бастапқы зерттеу кезеңін түсіндіруі мүмкін. Олар зерттеу дизайнында немесе құрылтайшының қаржыландыру жоспарында қолданылғанда тарихи белгісін сақтауы тиіс. [6,21]
SBA-ның қыркүйек 2026 коммерцияландыру хабарламасы екінші мысал. Ол белгілі қайталама қолдау алушылар үшін жаңартылған стандарттарды жариялайды; SBIR-ден тыс түсім үлесін айқын компания түсімі бөлімі және қаржылық жыл терезесі арқылы сипаттайды. Көрсетілген іске асыру күні SBIR.gov сайтында жарияланумен бірге 15 қараша 2026; хабарлама пікірлерден кейінгі түпкі талап үдерісін де сипаттайды. Мақала қаралған 11 қараша күні бұл мерзім әлі алда, ал тексерілген жалпы өлшем бетінде бұрынғы сипаттама сақталған. Жарияланған көрсеткіш пен оны енгізу шарттары бөлек тіркелуі тиіс. Мақала жарияланған шектің өтінім берушіге қазірдің өзінде қолданылатынын анықтамайды. [11,12]
Ескі де, жаңа да сандар дұрыс берілгенде де көрсеткіш ауысуы салыстырмалылық мәселесін туғызады. Әр қолдауға шаққандағы сату мен инвестиция қосындысы компания түсімінің белгілі гранттардан тыс алынған үлесінен басқа шама. Үлкен бөлім, жарамды қолдау кезеңінің өзгеруі немесе мемлекеттік шарттарды есептеу тәсілінің түзетілуі негізгі операциялық бизнесті өзгертпей есептелген қатынасты өзгерте алады. Талдаушы бастапқы анықтаманы сақтап, барлық құрамдастар мен негізді түрлендіру болғанда ғана бөлек белгіленген үйлестірілген көрсеткіш жасауы тиіс.
Сондықтан ұсынылған мерзім қадағалағышы бірнеше күнді қамтиды. Біріншісі: уақыт белдеуі және қолданылатын нұсқасы бар нақты өтінім тапсыру шегі. Екіншісі: болжамды тіркеу сәті. Үшіншісі: нәтиже терезесінің жабылуы. Төртіншісі: дәлелдің қолжетімді болатын күні. Қолдау келісіміне сай болашақ есеп беру мерзімі де қолданылуы мүмкін. Әр күннің мақсаты бөлек. Оларды бір жариялану күні бағанына біріктіру болжам шынымен нәтижеден бұрын тіркелді ме және бақылау толық па дегенді жасырады.
5 Ашық жоба жазбалары сәйкес жұпты қолдай ма, соны тексеріңіз
Бағдарламаның кез келген болжам қатесін есептемес бұрын ауқымы шектелген ашық жариялау орындылығын тексердік. Мақсатты іздеу және жоба нөмірлерін тікелей қарау арқылы сандық айналым болжамы бар төрт CORDIS жазбасы таңдалды. Төртеуінің есеп және нәтиже беттері, сондай-ақ таңдалған анықтама парақтары мен сілтемедегі есеп материалдары қаралды. Іріктеу тексерілетін тұжырымдары бар жазбаларға басымдық береді және қолдаулардың өкілдік үлгісін бермейді. Ол осы нақты жұптарды қабылдауға қажет ақпарат пен қаралған материалдағы қалған бос орындарды анықтай алады.
Жұп тек болжам нұсқасының нәтижеден бұрын болғаны расталғанда, тұлға мен көрсеткіш анықталғанда, мақсат кезеңі мен бірліктер сәйкес келгенде және кейінгі жарамды бақылау бар болғанда ғана қабылданды. Әр тұжырым жеке шешімді қажет етті. Кейінгі есепте қайталанған болжам бастапқы нұсқасы мен іске асқан баламасы анықталғанша болжам болып қалды. Ресми орналастыру құжаттың дереккөзін көрсетті; бенефициарға тиесілі коммерциялық мәлімдеме сол атрибуциясын сақтап, тәуелсіз растау мәртебесіне көтерілмеді.
Төрт жазба: MODBRIDGE, EKOMAP, iLocator және NexGenFSCM. Олар орындылық кезеңінің материалын және одан ірі кейінгі жобаны қамтиды. Есеп кезеңдері, қазіргі жаңарту өрістері, бенефициар берген коммерциялық сандар және тұжырым мәтіні әртүрлі хронология түрлерін береді. Қаралған ешбір тіркес өтінімнің бастапқы нұсқасынан сәйкес, тәуелсіз тексерілген нәтижеге дейінгі толық қажетті тізбекті құрмады. Бұл тексеруде қабылданған жұп саны нөл. Еш жоба болжамы бағаланбайды және жоқ коммерциялық нәтиже нөл болып енгізілмейді. [17-20]
Бұл тұжырым тексерудің нақты қолжетімділігі мен таңдауын сипаттайды. Осы төрт жазба үшін жеке өтінім файлдары, мұрағаттық беру пакеттері, келісіммен қолжетімді компания қаржы есептері және тіркеліммен байланысқан қаржы панельдері алынбады. Сол рұқсаттар мен жазбалары бар зерттеу басқа қабылдау шешіміне келе алады. Ашық іздеудің нәтиже бермеуі жобаның коммерциялық сәтсіздігін, бенефициар міндетті ақпаратты жасырғанын немесе бағдарламада ішкі мониторинг дерегі жоқтығын дәлелдемейді. Әрқайсысына өз дәлелі қажет.
Практикалық қорытынды: эмпирикалық бағалау зерттеуіне міндеттенбестен бұрын орындылық қақпасын қолдану. Перспективалық зерттеуші заңды қолжетімді аздаған бастапқы болжамдар мен сәйкес жазбаларды сұрап, байланысты тексеріп, әр сыртқа шығару себебін тіркеуі тиіс. Одан кейін дерек бөлісу келісімі, нұсқаланған дерек сөздігі және бақылау жоспары толық зерттеуді анықтайды. Тек қолдау тізімінен бастау негізгі болжау айнымалысын анықталмаған қалдырады. Тек табыс оқиғаларынан бастау баға есептелмей тұрып іріктеу мәселелерін қосады.
6 Төрт ашық мысалды нәтиже ойлап таппай оқыңыз
MODBRIDGE ашық есебінде пайдалануға енгізудің алғашқы бес жылына айналым болжамы бар. Қаралған есеп кезеңі орындылық жұмысын қамтиды; кейінгі іске қосылу басталуы мен жиынтық не соңғы жыл түсіндірмесіне бағалау үшін қосымша дәлел қажет. Қаралған нәтижелер сәйкес іске асқан бес жылдық айналым бақылауын бермеді. Грант сомасымен салыстыру басқа сұраққа жауап береді, өйткені қолдау мен айналым қаржыландыру және операциялық жазбалардың бөлек жақтарында тұр. [17]
EKOMAP ашық материалы нарыққа шыққаннан кейінгі бірнеше жылға айналым болжамдарын береді. Салыстырмалы жылдарды есеп кезеңдеріне айналдыру үшін нарыққа шығу күні қажет. Қаралған материал ол күнді сәйкес жылдық нақты мәндермен және сол уақыттағы өтінім нұсқасымен бірге анықтамады. Нәтижені алу қатесі ашық бетті тексеру мүмкіндігін қосымша шектейді. Жағдай шешілмеген ақпарат себебімен қабылданбай қалады; оған қолайлы немесе қолайсыз қате тағайындалмайды. [18]
iLocator төменірек бастапқы деңгеймен салыстырылған бес жылдық айналым мақсатын сипаттайды. Талдау сұрақтары: бастапқы күн, заңды тұлға ауқымы, жылдық не жиынтық түсіндірме, болжам тіркеу күні және соңғы кезең қаржы есептері. Қаралған беттер толық сәйкес жиын бермеді. Компания өсуі туралы кейінгі хабарландырудың өзі бастапқы болжамды шешу үшін осы анықтамаларға мұқтаж. Мәтіндегі сандық бастапқы деңгей жетіспейтін есеп кезеңін автоматты толықтырмайды. [19]
NexGenFSCM тартымды сандық сәйкестіктер туралы ерекше пайдалы ескерту береді. Қаралған есепте 2017 компанияның жалпы және SaaS түсімі, 2020 белгілі сектордағы қосымша айналым мақсаты және кейінгі жалпы түсім болжамдары бар. Олардың жылдары мен ауқымдары бөлек. Ертеректегі нақты мәнді тікелей 2020 мақсатымен салыстыру хронология мен бөлімді араластырады. Болжам деп аталған кейінгі сандар сәйкес нәтиже дәлелі анықталғанша болжам болып қалады. Пилот операцияларының жақсаруы өз клиент жиыны мен бастапқы деңгейі бар басқа көрсеткіштерге қатысты. Ешқайсысы компанияның нақты айналымын алмастырмайды. [20]
Қабылдау тізілімі себептерді тұжырым деңгейінде сақтауы тиіс. Талдаушы кейін бастапқы түбіртекті қоса алады, тиісті қаржы есептерін алады немесе енгізу күнін нақтылайды; бұрынғы тексеру ізін қайта жазбайды. Шешім ашық дәлелмен анықталмағаннан қабылданғанға өзгеруі мүмкін. Оған дейін бос баға дұрыс нәтиже. Алып тастау журналы талдамалық тұрғыдан пайдалы: ол болашақ дерек серіктестігі сұрайтын ақпаратты және сапа тексеруі қабылдамауы тиіс салыстыруларды анықтайды.
7 Болжам мен нәтиже жұптарына қабылдау матрицасын құрыңыз
Бұл зерттеу дизайнындағы алғашқы жарамдылық шешімі дәлел жұбына қатысты. Ол қолда бар болжам мен бақылау көзделген салыстыруды қолдай ала ма деп сұрайды. Компанияның грантқа жарамдылығы бөлек бағдарлама шешімі. Әр тексеруге нақты талап пен негізделген нәтиже беретін тұжырым деңгейіндегі қабылдау матрицасын ұсынамыз. Талдаушы оны бағаны көрмей тұрып толтыруы тиіс; әйтпесе назар аударатын нәтиже сәйкеспеген шамадан немесе бастапқы күні әлі белгісіз болжамнан алаңдатады.
Хронология тексеруі болжанған кезеңнен немесе оқиғадан бұрын шығарылған сақталған нұсқаны талап етеді. Ретроспективалық есеп бұрынғы болжамды қамтуы мүмкін; қазіргі жариялануы сол бұрынғы нұсқаны өздігінен растамайды. Сәйкестік тексеруі өтінім тұлғасы мен нәтиже тұлғасы белгіленген ауқымда бірдей ме деп қарайды. Өлшем тексеруі айнымалыны, бірлікті, бөлімді, есеп тәсілін, бастапқы деңгейді және көкжиекті салыстырады. Соңында дәлел тексеруі нақты мәнде зерттеу хаттамасының сапасы мен қолжетімділік құқықтары бар ма деп анықтайды. Әр тексеру қорытындысын қолдайтын құжатты немесе өрісті атауы тиіс.
Матрица анықталмаған күйге мүмкіндік беруі керек. Жоқ қабылдау түбіртегі ақпарат бос орны. Жиынтық болжамға қарсы жылдық нақты айналым беру анықталған сәйкессіздік. Екеуін жалпы сәтсіздік деп қарау алынатын дәлел мен басқа нақты мәнді қажет ететін салыстыру айырмасын жоғалтады. Тексеруші келесі жарамды әрекетті, жауапты адамды және қайта қарау күнін тіркеуі тиіс. Баға сол салыстырудың барлық талабы орындалғаннан кейін ғана беріледі.
Бір өтінімдегі бірнеше тұжырым әртүрлі күйге жетуі мүмкін. Техникалық сынақ шешіліп, кейінгі инвестиция расталмаған қалуы мүмкін. Түсім болжамында жарамды уақыт белгісі болып, сатып алудан кейін тұлға ауқымы белгісіз қалуы мүмкін. Зерттеу тізілімі үш бақылауды да өз мәртебесімен сақтауы тиіс. Бір тұжырым шешілмеді деп бүкіл компанияны шығару әр өлшемнің жиынын, жиі талдамалық себепсіз, өзгертеді. Зерттеу бойынша жалпы қосу ережесі бөлек анықталып, әр бөлімге әсері ашылуы тиіс.
Қабылдау матрицасы тиімді дерек сұрауын да қолдайды. Компания дерек бөлмесінің бүкіл құжатын сұрамай, талдаушы белгісіздікті жабатын нақты затты анықтай алады: бастапқы өтінім қосымшасы, ақша дәлелі бар қол қойылған қаржыландыру құжаты, тұлға мен топ қаржы есептерінің салыстырып келісімі немесе нақты сынақ сертификаты. Құжат бар болса да мазмұны тексеріледі. Соңғы не аудиттелген деген файл атауы автоматты дәлел мәртебесін бермейді. Басшылық қосымша бақылаудың ұсынылған зерттеуге және заңды мақсатына сай мөлшерін матрицамен бағалай алады.
| Тексеру | Қажетті сәйкестік | Анықталмаған немесе өтпеген мысал |
|---|---|---|
| Болжам мерзімі мен нұсқасы | Мақсат терезесінен бұрынғы расталған нұсқа | Қазіргі бет бастапқы түбіртексіз болжамды қайталайды |
| Тұлға | Бірдей анықталған заңды тұлға немесе мақұлданған ауқым | Бастапқы тұлғаның орнына сатып алынған топтың түсімі қолданылады |
| Көрсеткіш | Бірдей коммерциялық айнымалы және тану негізі | Қаржыландыру хабары алынған үлестік капитал ақшасымен салыстырылады |
| Бөлім | Бірдей жиын немесе есеп негізі | Компания айналымы сектордың қосымша айналымымен салыстырылады |
| Уақыт | Бірдей басталу, аяқталу және жылдық не жиынтық негіз | Ертеректегі жылдық нақты мән кейінгі бес жылдық мақсатпен салыстырылады |
| Шарттар | Шартты жорамалдар түсіндірмеде сақталады | Өміршеңдікке шартталған болжам шартсыз нәтижемен салыстырылады |
| Дәлел | Белгіленген растау және заңды қолжетімділік | Бенефициар мәлімдемесі тәуелсіз аудит ретінде беріледі |
Автор ұсынған зерттеу хаттамасы. Бұл салыстыруды қабылдау шарттары; бағдарлама жарамдылығы ережелерінің мәлімдемесі емес.
8 Тұлғаны, көрсеткішті және есеп шекарасын бекітіңіз
Коммерциялық дәлел нәтижесі болжанған бизнесті сипаттауы тиіс. Еншілес компания берген ұсыныс бас топтың нарықтағы орнын атап, сонымен қатар еншілестің өз сатуын болжай алады. Кейінгі шоғырландырылған қаржы есептерін еншілес компанияның есептерінің орнына қолдану үшін оларды салыстырып келісу қажет. Ұсынылған тізілім бақылаудан бұрын заңды идентификаторды, шоғырландыру ауқымын және жобаға тән сегментті тіркейді. Кейін сатып алуды, сатуды, атау өзгерісін және зияткерлік меншік беруін салыстырмалылыққа әсер ететін оқиғалар ретінде сақтайды. Таныс брендтің болуы тұлға байланысын өздігінен бермейді.
Түсімге басқа тексеруші қолдана алатын операциялық анықтама қажет. Жазба болжам танылған түсімге, алынған тапсырыстарға, тауарлардың жалпы құнына, шартталған тапсырыс құнына, жылдық қайталанатын түсімге немесе ақша жинауға қатысты ма деп көрсетуі тиіс. Жазылым бизнесі сол клиенттер үшін бірнеше шаманы есептеуі мүмкін. Жоба компаниясының клиент ақшасына таңдалған түсім көрсеткішінен алынатын салықтар, депозиттер немесе транзит сомалар кіруі мүмкін. Зерттеу көрсетілген нақты есеп негізін сақтап, бастапқы болжам өзге басқарушылық өлшем қолданса салыстырып келісуді алуы тиіс. Мақала компанияның есеп саясатын анықтамайды.
Жылдық және жиынтық мәндерге бөлек өрістер керек. Бесінші қаржылық жыл сатуының болжамы сол жылдың анықталған сатуымен тексеріледі. Бес жылдық жиынтық болжам көрсетілген бес кезеңнің қосындысын қажет етеді. Алғашқы коммерциялық енгізуден басталған болжамның салыстырмалы жылдарын күнтізбелік терезеге айналдырудан бұрын енгізу басталуы расталуы тиіс. Басшылық қаржы жылын өзгертсе немесе қысқа өтпелі кезең берсе, талдаушы бастапқы болжамды сақтап, түрлендіруді құжаттауы тиіс. Пропорциялық баға сезімталдыққа пайдалы болуы мүмкін; тікелей бақыланған жылдық нақты мән деп берілмеуі керек.
Валюта мен баға тағы бір шекара жасайды. Тізілім өтінім валютасын, атаулы немесе нақты баға тәсілін және белгіленген айырбас бағамы жорамалын сақтауы тиіс. Басқа есеп валютасындағы салыстыру болжам мен нәтижеге бірдей қолданылған ашық түрлендіру ережесін қажет етеді. Әйтпесе операциялық нәтиже мен валюта қозғалысы түсіндірілмеген бір қатеге бірігеді. Жоба халықаралық нарыққа ұмтылса, түсім географиясы да анықталуы тиіс. Клиентке шот беру орны, енгізу орны және заңды тұлға резиденттігі бөлек сұрақтарға жауап береді және бөлек дәлел қажет етуі мүмкін.
Жұмыспен қамту болжамдарына да сондай мұқияттық қажет. Жыл соңындағы адам саны жыл ішіндегі орташа ақылы толық жұмыс уақыты баламасынан ерекшеленеді. Мердігерлер, жалақы тізіміне кірмейтін құрылтайшылар, агенттік қызметкерлері және өтінім тұлғасынан тыс қызметкерлер ашық қарастырылуы тиіс. Мысал күнтізбелік жыл ішіндегі орташа ақылы қызметкер FTE-сін қолданып, есептен бұрын анықтайды. Бұл иллюстрациялық таңдау. Нақты гранттың есеп нұсқаулығы басқа өлшемді талап етуі мүмкін. Зерттеуші сол өлшемді тұрақты сәйкестендіріп, оны қолжетімді дерекке бейімдеп үнсіз өзгертпей, салыстырып келісуді сақтауы тиіс.
| Тұжырым | Бекітілетін шекара | Ізделетін сәйкес дәлел |
|---|---|---|
| Түсім | Тұлға, тану саясаты, есеп кезеңі және валюта | Қаржы есептері немесе салыстырып келісілген түсім тізілімі |
| Үлестік капитал оқиғасы | Құрал, жаңа ақша, алушы және жабылу терезесі | Қол қойылған құжаттар және ақша алу дәлелі |
| Жұмыспен қамту | Адам саны немесе орташа FTE, ақылы мәртебе және ауқым | Анықталған жалақы немесе жұмыспен қамту жазбалары |
| Техникалық тексеру | Хаттама, шек, орын және мерзім | Бекітілген хаттама бойынша күні көрсетілген нәтиже |
| Жобаға жатқызылған сату | Бастапқы деңгей және жатқызу ережесі | Бөлек сәйкестендіру дизайны және растайтын жазбалар |
Ұсынылған дәлел санаттары. Кесте берілген компания жазбасын куәландырмайды.
9 Ықтималдықтарды, күтілетін мәндерді және техникалық міндеттемелерді анықтаңыз
Сұралған болжау міндеті бағаны анықтауы тиіс. Оқиға ықтималдығы анықталған оқиғаның анықталған көкжиекке дейін болу мүмкіндігін сипаттайды. Күтілетін түсім болжам үлестірімінің арифметикалық ортасы. Медианалық түсім үлестірімді ортасынан бөледі. Шарттық меже нақты талаптарымен орындау талабын береді. Gneiting талдауы болжам нұсқауы мен бағалау функциясы сәйкес болмаса бағалау неге жаңылыстыратынын түсіндіреді. Грант тексерушісі нүктелік болжам дәлдігін түсіндіруден бұрын сұралған шаманы анықтауы тиіс. [15]
Мысалдағы қаржыландыру оқиғасы: үш жылдық терезеде сол тұлғаға оң ақша сомасы келіп түскен, тәуелсіз тараптар арасында нарықтық талаппен бағасы белгіленген кемінде бір жаңа сыртқы үлестік капитал раунды. Гранттар, қарыз, құрылтайшы аударымдары және көрсетілген оқиғасыз хабарламалар анықтамаға кірмейді. Ықтималдықтары әдетте Brier бағасы аталатын орташа екілік квадрат қателікпен бағаланады. Әр шешілген оқиғада берілген ықтималдықтан нөл не бір нәтижесін шегеріп, қатені квадраттап, сол шешілген жағдайларда орташалаңыз. Төмен мән осы ережемен төмен іске асқан шығынды білдіреді. Дұрыс бағалау ережелері әдебиеті кеңірек теориялық негіз береді. [16]
Мысалда күтілетін түсім мен FTE орташа квадрат қателікпен бағаланады, өйткені сұралған болжам арифметикалық орта. Орташа квадрат қателіктің түбірі шаманы бастапқы бірлікке қайтарады және ұсынуға пайдалы. Орташа абсолют қателік те іске асқан қателердің сипаттамалық түйіні ретінде көрсетілген. Оны қосу бастапқы тапсырманы медиана болжамына өзгертпейді. Әртүрлі болжау тәсілдерін салыстыратын зерттеу статистикалық функционал мен бағалау әдісін алдын ала анықтап, нәтижені көрген соң қалаулы тәсілді күшті көрсететін шығын функциясын таңдамауы тиіс.
Ықтималдықсыз техникалық міндеттемеге орындалу бағасы беріледі. Хаттама мерзімді, өту шегін, сынақ шарттарын, тексерушіні және дәлел стандартын тіркейді. Басқа жұмыс ортасындағы сәтті сынақ коммерциялық қызығушылық туғызып, бастапқы міндеттемені әлі шешпеуі мүмкін. Нәтиже екі ақпаратты да тиісті ауқымда сақтауы тиіс. Шешілген міндеттемелердегі расталған өтулерді санау заңды сипаттамалық есеп. Егер ықтималдық жиналмаса, сол үлес берілген ықтималдықтардың калибрленгенін анықтай алмайды.
Ауқымды әлеуметтік немесе экологиялық тұжырымға да айқын өлшеу жолы қажет. Алдын алынған шығарындылар, азайтылған су шығыны немесе кеңейген қолжетімділік мәлімделген әсерге сай бастапқы деңгейді, жиынды, уақытты және әдісті талап етеді. Бұл құрамдастар мен кейінгі дәлел бар болса болжам шартты түрде тексерілуі мүмкін. Мақала кеңірек әсерлер түгел тексерілмейді деп тұжырымдамайды. Тізілім шешімі әр тұжырымға тән. Негізді нәтиже көрсеткіші немесе себептік дизайн қолжетімсіз болса, зерттеу сандық растауды ойдан жасамай, тұжырым мен дәлел бос орнын сақтауы тиіс.
10 Болжам нұсқалары мен қаржыландыру шарттарын сақтаңыз
Шешім қабылданғанша өтінімде бірнеше болжам нұсқасы болуы мүмкін. Басшылық нарық жорамалын жаңартады, тексеруші сұрағына жауап береді немесе қаржыландыру жоспарын өзгертеді. Себептері жазылса, түзетулер пайдалы. Зерттеуде әр нұсқаға өз тіркеу уақыты және мақсат нәтижесіне дейінгі алдын ала болжау мерзімі қажет. Кейінгі нұсқа қолданыстағы басқару жоспарына айналса да бастапқы өтінім қолжетімді қалуы тиіс. Әйтпесе зерттеу жаңартылған болжамды бастапқы ақпаратпен берілгендей қате бағалай алады.
Берілген болжамның өзгермейтін көшірмесін, қосымша идентификаторын, хэшін және мүмкін болса портал түбіртегін сақтауды ұсынамыз. Олар нақты жүйе бақылаулары аясында файл сәйкестігі мен беру хронологиясын дәлелдейді. Хэш өздігінен мазмұн шындығын да, бастапқы жасалу күнін де анықтамайды. Тізілім файлды түбіртекпен байланыстырып, кім қолжетімділікке және белсенді жоспарды өзгерту құқығына ие болғанын тіркеуі тиіс. Түзетулер алғашқы болжамды өшірмей, өз себептері мен күндері бар қосымша бақылауға айналады.
Қаржыландыру шарттары бірдей дәлдікпен берілуі тиіс. Грант алу мен үлестік капитал раундын тартуға шартталған болжамда екі шарт та тіркелуі керек. Екінші раунд белгісіз болса, басшылық алынбау ықтималдығы мен салдарын қамтитын шартсыз болжам да дайындай алады. Екі болжам бөлек сұраққа жауап береді. Бағалаушы бағдарлама қайсын сұрағанын және кеңес ақша міндеттемесіне қайсын қолданғанын анықтауы тиіс. Кейінгі қаржыландыру жетіспеушілігін бастапқы шартты мәлімдемесіз жауапты түсіндіруге болмайды.
Ресурс уақыты да коммерциялық межелер үшін маңызды. Жобаға өтем келмей тұрып жеткізуші депозиті немесе алғашқы клиент шартын орындауға айналым капиталы керек болуы мүмкін. Болжам тізілімі меже күнін оны қолдайтын қаржы жорамалдарына байланыстыра алады. Бөлек ақша басқару кестесі күтілетін және нақты қаржы түсімін, шектеулерді және міндеттелген шығынды тіркеуі тиіс. Байланыс өзгерген жорамалды басшылыққа көрсетеді. Ол грант уақыты не төлемнің анықтығы туралы болжам бермейді; олар нақты бағдарлама мен қол қойылған құжаттарға тәуелді.
Перспективалық зерттеуде нұсқа саясаты нәтижелерді бағалаудан бұрын белгіленуі тиіс. Бір талдау бастапқы өтінімдерді ортақ алдын ала болжау мерзімімен бағалай алады. Басқасы әр түзету тиісті нәтижеден бұрын жасалып, уақыты көрсетілсе түзетулерді зерттейді. Кей компанияның соңғы, басқасының бастапқы болжамын араластыру ақпарат артықшылығын теңсіз етеді. Тізілім айырманы тікелей көрсетіп, салыстыруды бірдей нұсқамен шектеуге мүмкіндік беруі тиіс. Шектеу үлгіні азайтуы мүмкін; бұл бөлімде көрінуі керек.
| Өріс | Сақтау себебі | Нұсқамен жұмыс |
|---|---|---|
| Бастапқы түбіртек пен файл сәйкестігі | Берілген мазмұн мен хронологияны анықтау | Үстінен жазбай сақтау |
| Болжам мақсат терезесі | Болжанған кезеңді анықтау | Барлық салыстыруда сақтау |
| Қаржыландыру шарттары | Шартты коммерциялық жорамалдарды анықтау | Өзгерген әр шартты тіркеу |
| Түзету уақыты мен себебі | Түзету сәтіндегі ақпаратты анықтау | Алдын ала болжау мерзімімен бөлек бағалау |
| Дәлел жинау күні | Нәтиже уақытын алудан ажырату | Нақты алу тарихын сақтау |
Авторлық жазба дизайны; криптографиялық хэш файл сәйкестігіне көмекші, жеке сенімді уақыт белгісі немесе факт куәлігі емес.
11 Дәлел мен кейінгі бақылау хаттамасын белгілеңіз
Бақылау хаттамасы әр көрсеткішке қажет дәлелді және оны өңдеу рұқсаттарын көрсетуі тиіс. Ашық құжаттар көрінетін ауқымында құжаттық зерттеуді қолдайды. Құпия өтінімдер мен компания жазбаларына тиісті қолжетімділік және басқару келісімі қажет. NSF қазіргі дайындау нұсқаулығы ұсыныс деректері мен коммерциялық материалдың қорғалуын анық айтады; ашық түйін нұсқаулары меншік құқығымен қорғалған ақпаратты қоспайды. Сондықтан ашық грант сипаттамасын толық өтінім болжамы деп қарауға болмайды. Зерттеу сәйкестендірілген микродерек жұмысын уәде етуден бұрын құқықтарды шешуі тиіс. [10]
Ресми қайта жариялау бенефициардың коммерциялық сөзін тәуелсіз растады деген әсер бермей, дәлел сапасы тіркелуі тиіс. Дерек иесі аталған өзіндік есеп, салыстырып келісілген әкімшілік жазба және тәуелсіз растаудан өткен дәлелге бөлек санаттар ұсынамыз; нақты растау ауқымы сақталады. Бұлар зерттеудің талдамалық белгілері; аудитор не қаржыландырушының кәсіби пайымын алмастырмайды. Қаржы аудиті компания есептерін қамтып, жобаға жатқызу тұжырымын қамтымауы мүмкін. Техникалық сертификат сынақ нәтижесін анықтап, болашақ клиент сұранысы туралы ештеңе айтпауы мүмкін.
Бақылау соңғы көкжиектегі жалғыз сауалнамамен шектелмей, байланыс пен дәлел жоспарынан басталуы тиіс. Тізілім іске асыру кезінде күтілетін, коммерциялық енгізуде мерзімі келетін және кейінгі қаржы есептерін қажет ететін бақылауларды ажырата алады. UKRI шолуы өзінің қолданылу ауқымы мен босатуларына сай жоба аяқталғаннан кейінгі нәтиже есебін сипаттайды. Principles of Use дәлдік жауапкершілігін және сезімтал ақпаратты алып тастауды да түсіндіреді. Бұл нормалар есеп беретін жиын мен рұқсаттарды білудің маңызын көрсетеді; оларды әр бизнес грантына немесе инновация жүйесіне автоматты таратпау керек. [4,5]
Хаттама жауапсыз сұрауларды, қайшы жазбаларды және толық емес кезеңдерді өңдеуді көрсетуі тиіс. Өзге жарамды дерек мақсатты шешпесе, жауапсыздық сол күйінде қалады. Қайшы сомалар өз дереккөзін, күнін және салыстырып келісу күйін сақтауы тиіс. Көкжиегі әлі аяқталмаған мақсат күтілуде деп белгіленіп, алдын ала ережемен толық кезең бағасынан шығарылады. Бұл операциялық айырмалар бағалаушыға әр шығарылған бақылау коммерциялық сәтсіздік дегенді білдірмей қамтылуды есептеуге мүмкіндік береді.
Мөлшерлес растау үдерісі ортақ ең төменгі стандартты сақтап, маңызды тұжырымдар мен шешілмеген жағдайларға назар аудара алады. Тексеруші құпия материалды рұқсатсыз оқырманға ашпай, бағадан тіркелген болжам мен қабылданған нақты мәнге дейін іздей алуы тиіс. Сыртқы мақала анықталатын жазбаларды бақылауда ұстап, жиынтық нәтиже мен дерек сөздігін жариялай алады. Дизайн соның қайталану шегін ашуы тиіс. Қолжетімділік шектеуі дәлел шартының бөлігі; оны дерек сапасы туралы сенімді сөзбен жасырмай, тікелей қарастыру керек.
| Дереккөз тобы | Қаралған материалдағы коммерциялық дәлел | Қолжетімділік не түсіндіру шегі |
|---|---|---|
| EIC Accelerator 2026 | Бағалаудағы нарық жорамалы мен қаржы болжамы | Толық ұсыныс ақпаратының ашықтығы анықталмаған |
| Horizon Europe 2026/27 | Сенімді әсер жолдары және игеру мәселелері | Әрекет пен қазіргі критерий қолданылады; уақыт нәтиже түріне тәуелді |
| Innovate UK | Бизнес негіздемесі мен игеру жоспарын бақылау | Кейінгі жоспар нұсқалары өтінімнен бөлек |
| NSF SBIR/STTR | Коммерциялық әлеует пен көрсетілген ұсыныс материалы | Қорғалған дерек ашық түйіннен бөлек |
| SBA есебі | Уәкілетті панельдегі Company Commercialization Report | Есептің бар болуы ашық микродерек қолжетімділігін анықтамайды |
| Hub71 есептері | Қоғамдастықтың жария коммерциялық жиынтықтары | Өтінім болжамы/нәтижесінің сәйкес үлгісі анықталмаған |
Шектелген құжаттық салыстыру [1-5,9-11,13], қаралған күні 11 қараша 2026. Бағдарламалар арасында табыс көрсеткіші не жарамдылық салыстыруы меңзелмейді.
12 Жасанды өлшеу портфелін таныстырыңыз
Сандық мысал A-дан L-ге дейін белгіленген он екі толық жасанды жағдайдан тұрады. Ықтималдықтар, болжам сомалары, нәтижелер және жетіспейтін бақылаулар авторлық кірістер. Олар еш компанияны, бағдарламаны не өлшенген жиынды білдірмейді. Ортақ болжам сәті 1 қаңтар 2023 басталуының дәл алдында. Қаржы оқиғасының терезесі сол күннен 31 желтоқсан 2025 дейін. Түсім мен жұмыспен қамту 2025 күнтізбелік қаржы жылына қатысты; техникалық міндеттемелер де болжаммен бекітілген гипотетикалық хаттамамен 2025 соңында аяқталады. Тексеру көкжиектерден кейін болады. Бұл хронология бақыланған тарихи когорта деп мәлімдемей аяқталған мақсат терезесін көрсетеді.
Қаржыландыру мақсаты оң ақша түскен, бағасы белгіленген сыртқы үлестік капитал оқиғасы. Түсім болжамдары сол заңды тұлға мен күнтізбелік жыл үшін атаулы мың EUR бірлігінде шартсыз арифметикалық орташалар. Жұмыспен қамту болжамдары орташа ақылы қызметкер FTE-сінің шартсыз арифметикалық орташасы; ол күнделікті ақылы толық жұмыс уақыты баламалары қосындысын 365-ке бөлу арқылы анықталады. Мердігерлер мен агенттік жұмысшылар кірмейді. Техникалық міндеттемелерде гипотетикалық қабылдау ережесімен бөлек берілген өтті, өтпеді немесе анықталмады нәтижелері бар. Мысалда нақты сынақ хаттамасы не клиент сертификаты жоқ және нақты техникалық тексеру мәлімделмейді.
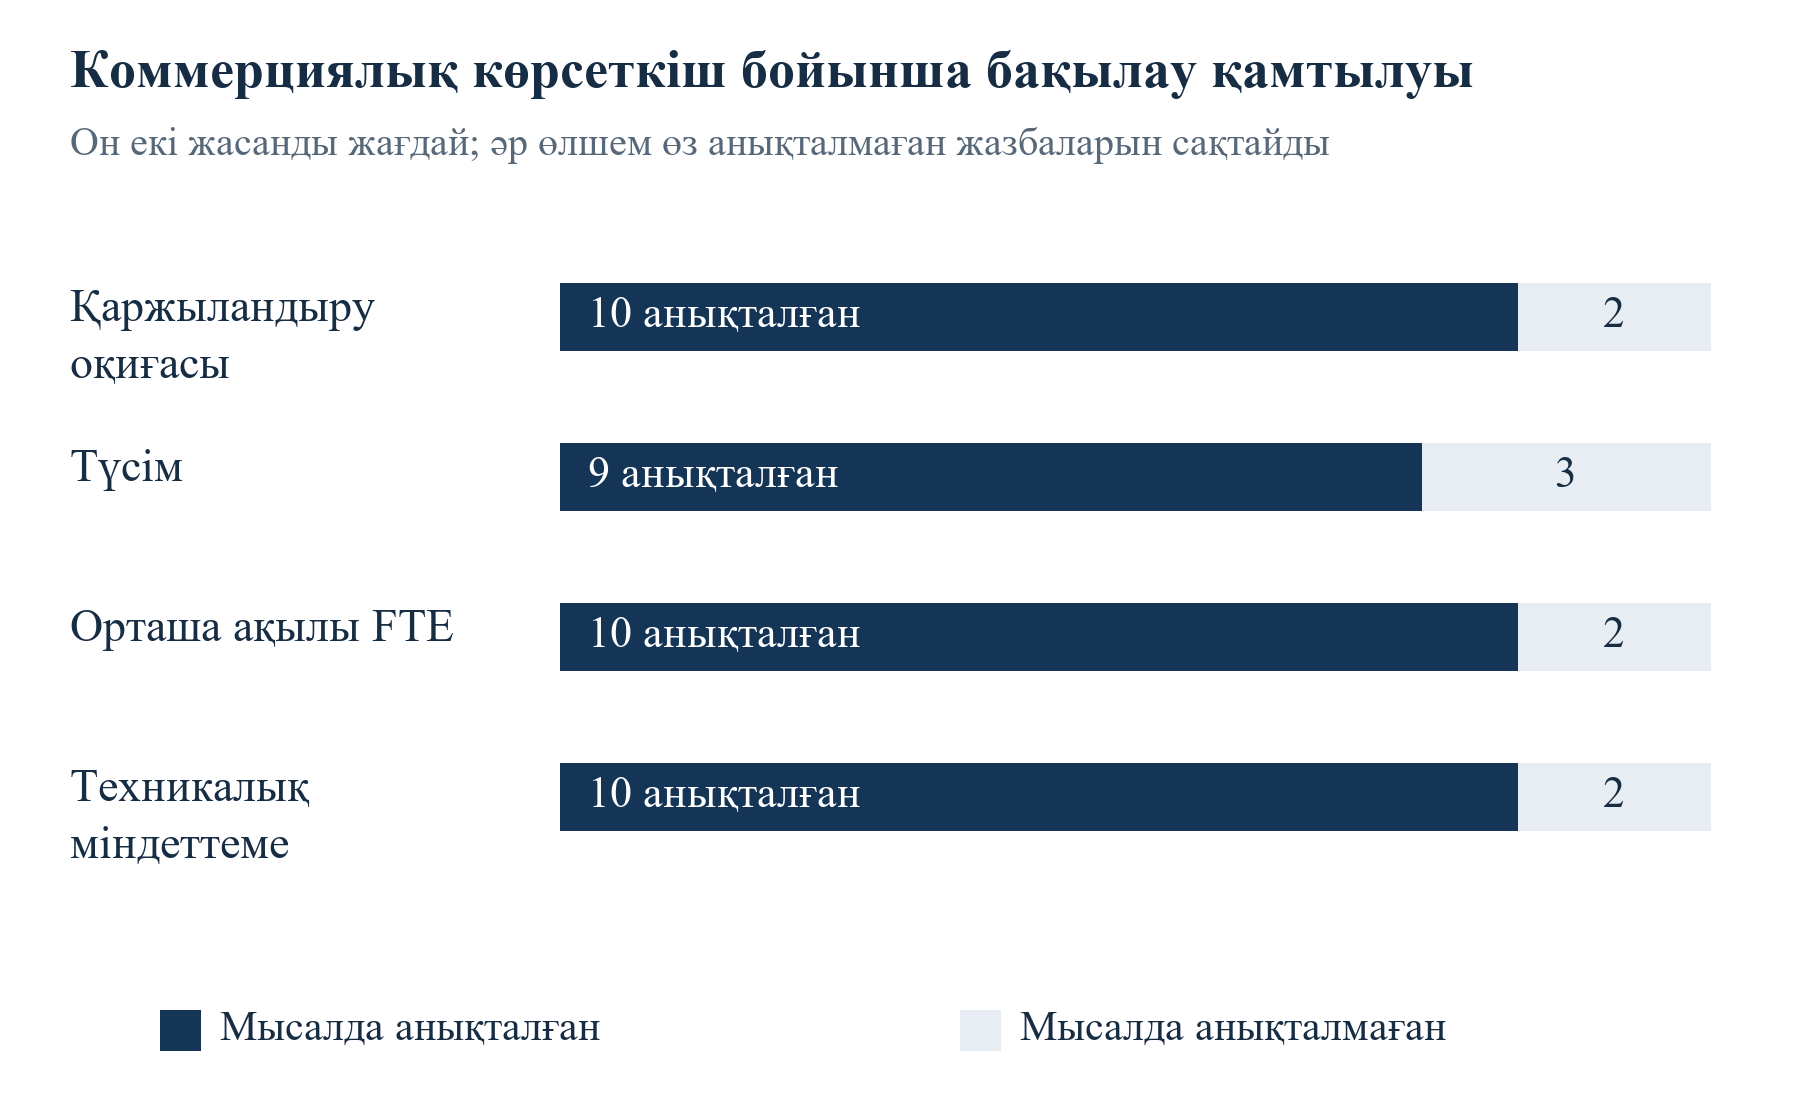
Бақылау қамтылуы көрсеткішке қарай өзгереді. Он қаржы оқиғасы шешілген, тоғыз түсім және он FTE нәтижесі берілген, он техникалық міндеттеме шешілген. I мен J қаржы нәтижесі белгісіз; F, I және L түсімі жетіспейді; I және L FTE-сі жетіспейді; F және L техникалық нәтижесі белгісіз. Маскалар бөлек беріліп, статистикалық тәуелсіздік немесе жетіспеу механизмі қабылданбайды. E мен H толық жылдың нөл түсімі мен нөл FTE-сі деп ашық берілген. Нөлдер тек жабылудан шығарылмайды.
Эталон қаржы болжамы әр жағдайға тұрақты 0,4 ықтималдық. Ол бағалаудан бұрын авторлар таңдаған салыстырғыш; бағдарламаның есептелген базалық жиілігі емес. Екінші салыстырғыш әр берілген ықтималдықты 0,4 бағытына жарты жолға механикалық жылжытады. Регрессия, калибрлеуді бейімдеу немесе оңтайландыру жасалмайды. Таңдаулар оқырманға салыстыруды қайталап, жетіспейтін нәтижелермен қалай өзгеретінін түсіндіреді. Он екі жасанды жағдайдағы іске асқан көрсеткіштері өтінім беруші не бағдарлама осы ықтималдықтарды қабылдасын деген ұсынысты қолдамайды.
Барлық рационал баға есептері дәл бөлшектерді сақтайды; ондықтар көрсетуге қолданылады. Орташа квадрат қате түбірі дәл орташа квадрат қатенің жуық түбірі. Әр көрсеткіш жағдай мүшелігі мен бөлімін шығарады. Екі белгісіз қаржы оқиғасының төрт екілік толықтыруы ашық саналады. Үздіксіз шама сезімталдығында еркін жоғарғы шектер жорамал ретінде сақталады. Дизайн ашық есеп пен қолмен қарауға жеткілікті шағын кіріс жиынын береді. Іріктеу үлестірімі, бағаланған сенім аралығы немесе эмпирикалық тексеру үлгісі берілмейді.
| Жағдай | Берілген ықтималдық | Шешілген оқиға |
|---|---|---|
| A | 0,8 | 1 |
| B | 0,7 | 1 |
| C | 0,6 | 0 |
| D | 0,6 | 1 |
| E | 0,5 | 0 |
| F | 0,4 | 0 |
| G | 0,3 | 1 |
| H | 0,2 | 0 |
| I | 0,5 | Анықталмаған |
| J | 0,1 | Анықталмаған |
| K | 0,4 | 1 |
| L | 0,7 | 0 |
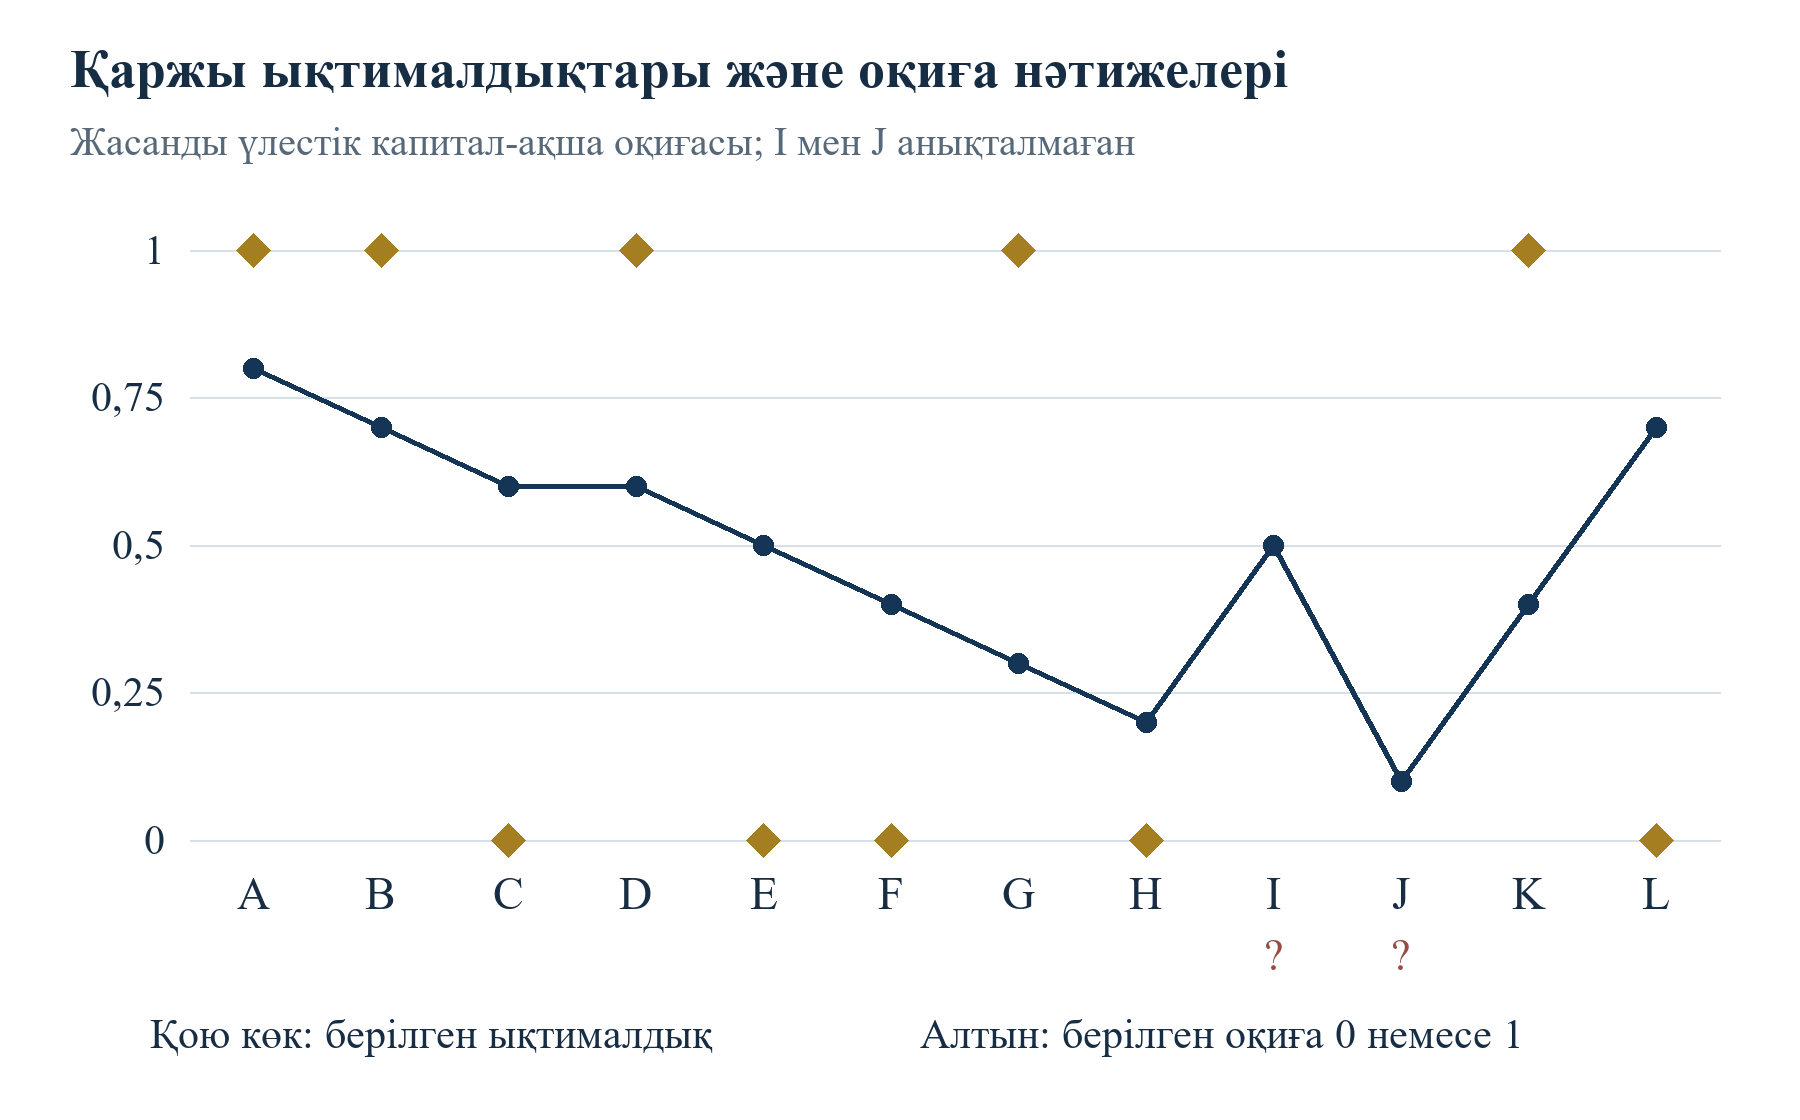
Әр жазба автор жорамалы. Оқиға 1 көрсетілген үлестік капитал-ақша оқиғасын; оқиға 0 берілген, шешілген болмауды білдіреді. Нақты өтінім берушілер бақыланбаған.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
Жасанды кіріс маскалары. Сандар тек осы мысалды сипаттайды; өлшенген бағдарлама есеп беру көрсеткіші емес.
13 Шешілген қаржыландыру оқиғаларын айқын салыстырғыштармен бағалаңыз
Шешілген қаржы жиыны A, B, C, D, E, F, G, H, K және L жағдайларын қамтиды. Он жасанды жағдайда бес оқиға болады. Берілген ықтималдықтың ортасы 0,52; орташа ықтималдық минус оқиға жиілігі 0,02. Brier бағасы 0,244. Тұрақты 0,4 эталоны дәл сол жағдайларда 0,260 береді. Механикалық жарты жол салыстырғышы 0,240 береді. Әр салыстыру бірдей оқиға анықтамасын, көкжиекті және қабылданған нәтижелерді қолданады. Шешілмеген екі жағдай он жағдайлық есептердің ешқайсысына кірмейді.
Эталонға қатысты Brier шеберлігі мұнда бірден берілген бағаның эталон бағасына қатынасын шегеру деп анықталады. Сондықтан берілген ықтималдықтардың шеберлігі 4/65, шамамен 0,0615; механикалық салыстырғыштікі 1/13, шамамен 0,0769. Бұл есеп мысалының іске асқан мәндері. Оң шеберлік таңдалған ықтималдықтардың осы жағдайларда көрсетілген эталоннан төмен орташа квадрат шығын бергенін білдіреді. Ол екі болжамның да нақты қаржыландырушы моделін жақсартатынына немесе басқа когортада жақсы жұмыс істейтініне кепіл емес. Эталон бағасы нөл болса, қатынас анықталмайды және ашық көрсетілуі тиіс.
Жеке жағдайлар жиынтықты түсіндіреді. A болады деп берілген оқиғаға 0,8 тағайындайды, квадрат қате 0,04. G болатын оқиғаға 0,3 тағайындайды, қате 0,49. L оқиғаның болуына 0,7 береді, ал берілген нәтиже оқиғаның болмауы, сондықтан қате де 0,49. Баға симметриялық екілік шығын ережесінде екі бағыттағы сенімді қателерді жазалайды. Нақты бағдарлама бөлу шешімінің салдары симметриясыз және мақсаты басқа болуы мүмкін. Болжам бағалауы мен ресурс бөлу өз шешім ережелерін сақтауы тиіс; төмен Brier бағасы толық қаржыландыру саясаты ретінде қаралмауы керек.
Салыстырғыш анықтамасы сандық нәтижесі сияқты маңызды. Қазіргі он нәтижеден бейімделген тұрақты ықтималдық болжам басталғанда қолжетімсіз ақпаратты қолданады. Тиісінше белгіленсе, іріктеме ішіндегі сипаттамалық эталон бола алады; операциялық алдын ала болжам бола алмайды. Біздің тұрақты 0,4 жорамал болып бекітілгендіктен осы нақты ақпарат ағуын болдырмайды. Нақты перспективалық зерттеу шын қолжетімді тарихи эталонды қолданып, оқыту жиынын тіркеп, жаңарту ережесін кейінгі когорталарда бағалауы тиіс. Қазіргі мысалда бұл қосымша дәлел жоқ.
Нәтиже кестесі бағаны, эталонды, жағдай санын, көкжиекті және жетіспейтін нәтижелерді бірге көрсетуі тиіс. Дөңгелектеу есептен кейін жасалады. Бір әдіс тоғыз, екіншісі он жағдайда бағаланса, сандық реті өзгерген үлгіні көрсетуі мүмкін. Жұп қабылдау журналы ортақ салыстыру жиынын қайталауға және шығарылған жағдайларды бағалауға мүмкіндік беруі тиіс. Әдістер шын мәнінде бөлек жиындарға болжам берсе, қамтылу дербес есептелген нәтиже болып, бағалаудан жоғалмауы керек.
| Көрсеткіш | Берілген | Тұрақты эталон | Механикалық жарты жол салыстырғышы |
|---|---|---|---|
| Бағаланған жағдайлар | 10 | 10 | 10 |
| Brier бағасы | 0,244 | 0,260 | 0,240 |
| Тұрақты эталонға қатысты Brier шеберлігі | 4/65 | 0 | 1/13 |
| Ереже | Бастапқы берілген ықтималдықтар | Әр жағдайға 0,4 | Берілген ықтималдықтан 0,4-ке дейінгі жарты жол |
Көрсетілген бағалардың негізінде дәл бөлшектер бар. Еш параметр бақыланған бағдарлама дерегіне бейімделмеген. Механикалық салыстырғыш нәтижесі калибрлеуді тексеру емес.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
Толық жасанды жағдайлар. Анықталмаған оқиғалар бөлек беріліп, бақыланған жағдай шығынына қосылмайды.
14 Ықтималдық калибрлеуді ретке қоюдан ажыратыңыз
Ықтималдық жағдайларды пайдалы ретке қойып, сонымен бірге сенім деңгейін дәл бермеуі мүмкін. Ретке қою жоғары болжамдар оқиғалармен қатар жүруге бейім бе деп сұрайды. Калибрлеу тиісті ақпарат пен жиын жағдайында ықтималдықтар оқиға жиілігіне сәйкес пе деп сұрайды. Бағалаушы болжамды алдымен тексеру кезегіне, кейін күтілетін коммерциялық нәтиже бюджетіне қолданса айырма маңызды. Жалғыз реттік статистика берілген ықтималдықты ақша жоспары кірісі не қолдау алу ықтималдығы ретінде қолдануға жеткіліксіз.
Шешілген он жасанды қаржы жағдайында жұптық AUC 31/50 немесе 0,62. Ол бес оқиға жағдайын бес болмау жағдайымен салыстырып, ықтималдық тең болса жарты ұпай береді. Мұндай 25 жұп бар. Механикалық жарты жол түрлендіруі қатаң өсетін аффиндік түрлендіру болғандықтан рет пен теңдіктерді сақтайды. Brier бағасы өзгергенімен AUC де 0,62 болады. Бұл берілген жағдайлардағы түрлендірудің математикалық қасиеті; түрленген ықтималдықтар калибрленгенін анықтамайды.
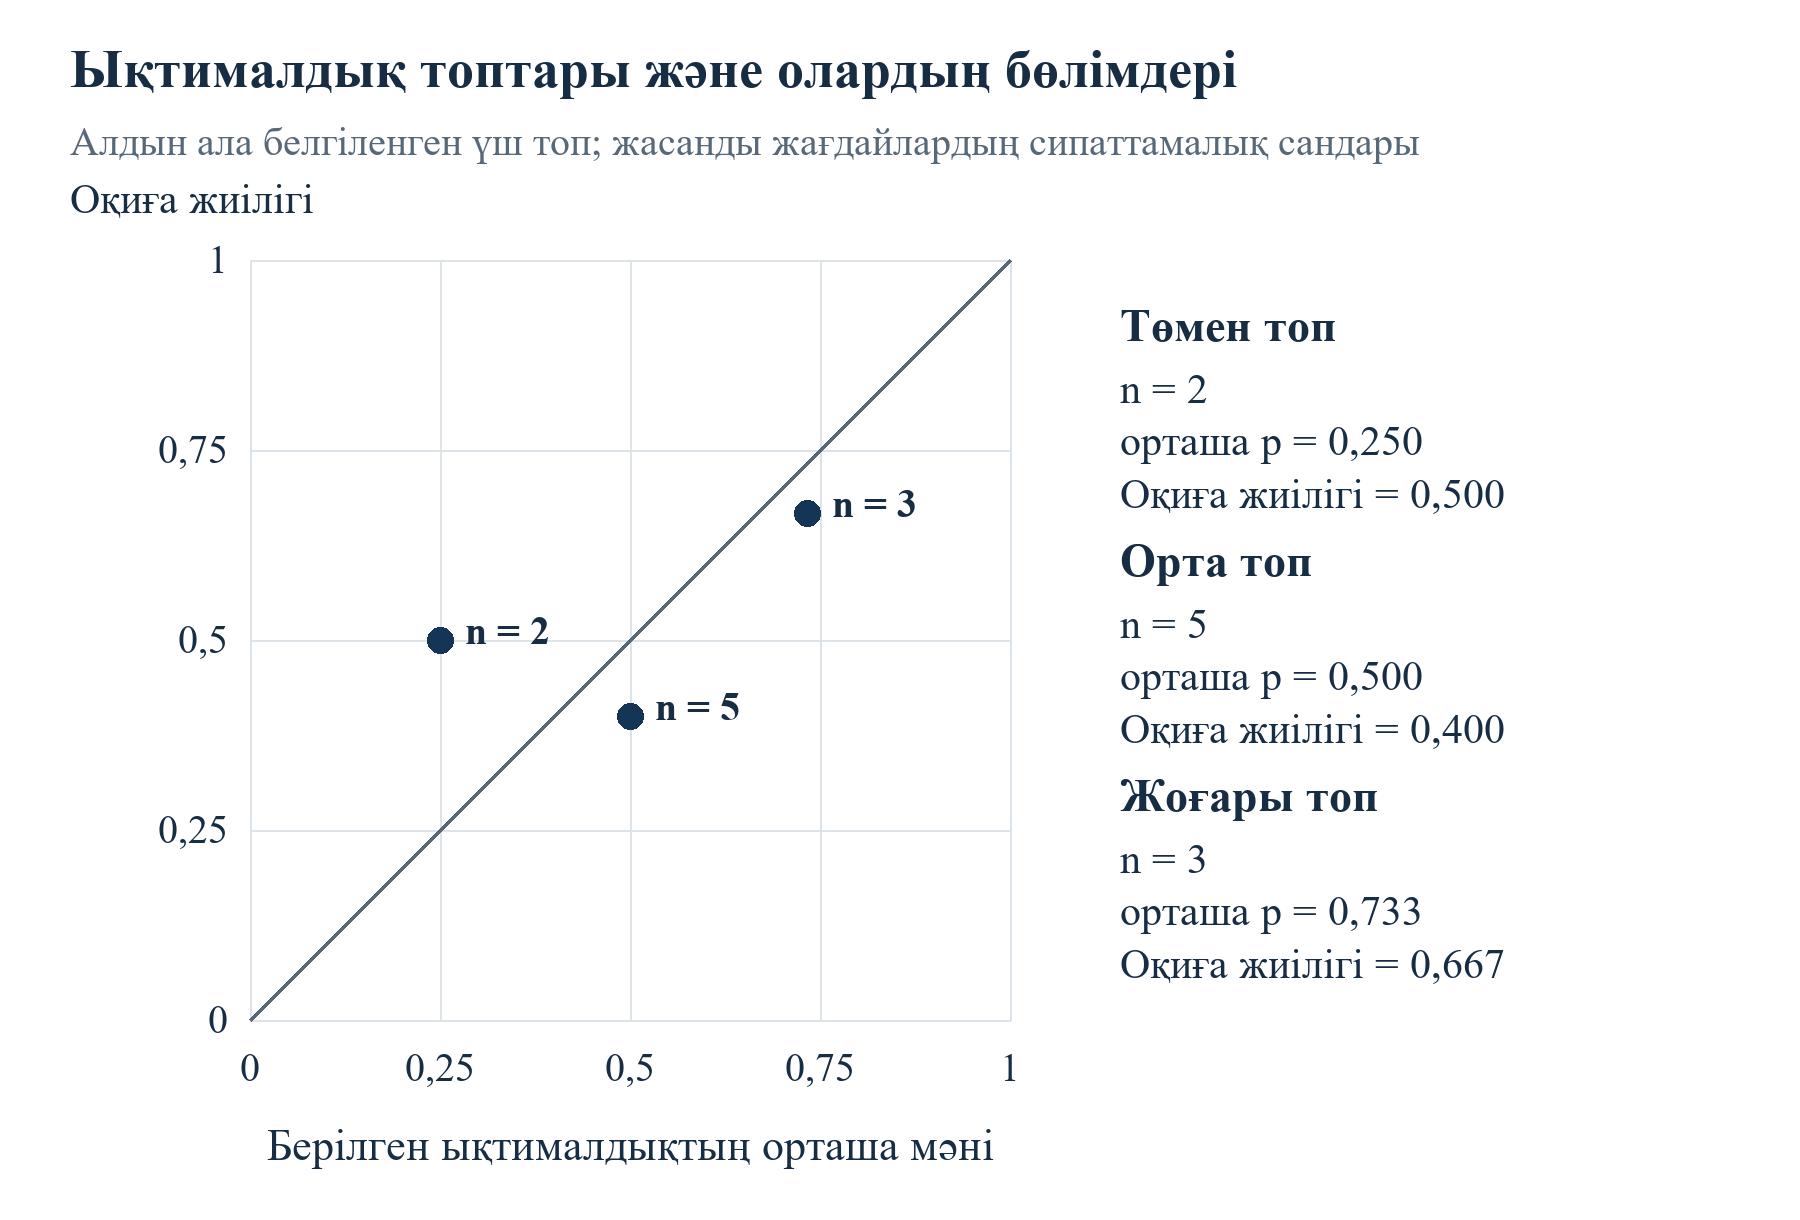
Топтық түйін бағалаудан бұрын бекітілген үш аралықты қолданады: үштен бірден төмен, үштен бірден үштен екіге жетпейтін, үштен екіден бірге дейін қоса. Шешілгендерде төмен топ G және H, орта C, D, E, F және K, жоғары A, B және L. Орташа ықтималдықтар 0,25, 0,50 және шамамен 0,7333. Оқиға жиіліктері 0,50, 0,40 және шамамен 0,6667. Айырмалар тек екі, бес және үш жасанды бақылауға сүйенгендіктен топ санын көрсету маңызды.
Жалпы ықтималдық артығы 0,02 барлық жерде калибрлеу жақын дегенді білдірмейді. Қарама-қарсы топ айырмалары жиынтықта өтеле алады. Шағын топтың құбылмалы жиілігі де жалпы жиындағы жүйелі кемшілікке жеткілікті дәлел емес. Нақты зерттеу топтарды не басқа калибрлеу әдісін алдын ала анықтап, бағалау жиынын сақтап, тәуелсіз бақылау, кластерлеу және қайталанған когорталарға сай дизайнмен белгісіздікті өлшеуі тиіс. Кесте есепте көрсетілетін нысандарды көрсетеді; нақты бағдарламаға есептелген сенім шектерін бермейді.
Қайта калибрлеуге қосымша уақыт шекарасы қажет. Кейінгі нәтижелермен бейімделген модельді сол нәтижелерге алдын ала түзету деп атауға болмайды. Оқыту, баптау және бағалау кезеңдері бөлініп, бастапқы болжам түзетілгенімен қатар сақталуы тиіс. Ортақ соққылар мен бағдарлама құрамының өзгеруі де тасымалдануға әсер етеді. Сондықтан қайта калибрленген ықтималдық қолданылса, қаржы панелі тексеру кезеңі мен жиынын көрсетуі тиіс. Механикалық салыстырғышымыз ондай тексеру жазбасын бермейді; тек ашылған арифметикалық салыстыру.
| Бекітілген аралық | Жағдайлар | Орташа ықтималдық | Оқиға жиілігі |
|---|---|---|---|
| 0-ден 1/3-ке жетпейтін | G, H; n 2 | 1/4 | 1/2 |
| 1/3-тен 2/3-ке жетпейтін | C, D, E, F, K; n 5 | 1/2 | 2/5 |
| 2/3-тен 1-ге дейін қоса | A, B, L; n 3 | 11/15 | 2/3 |
Жасанды сипаттамалық топ түйіні. Өте аз сан жалпы жиын калибрлеуі тұжырымын немесе сенім аралығын қолдамайды.
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
Жасанды жағдайлар; тек сипаттамалық салыстыру. 45 градус теңдік эталоны бейімделген калибрлеу қисығы емес.
15 Түсім болжамының қатесін сәйкес бақылауларда өлшеңіз
Түсімді бағалау болжамы мен берілген нақты мәні бар тоғыз жағдайды қолданады: A, B, C, D, E, G, H, J және K. Олардың болжам жиыны 5 300 мың EUR, нақты жиыны 4 530 мың EUR. Болжам минус нақты 770 мың EUR; таңбалы қатенің ортасы 770/9, шамамен 85,56 мың EUR. Болжам жиынының нақты жиынға қатынасы 530/453, шамамен 1,1700. Жиынның салыстырмалы артық болжануы 77/453, шамамен 17,00 пайыз. Қатынас пен пайыз бөлек шамалар және бөлек белгіленуі тиіс.
Орташа квадрат қате мың EUR-дың квадраты бірлігінде 667 900/9. Оның түбірі шамамен 272,417 мың EUR. Орташа абсолют қате 230 мың EUR. Таңбалы орта таза қатенің бағытын, квадрат және абсолют шығындар өз анықтамасымен шамасын сипаттайды. Оң және теріс қателер таза жиында өтелуі мүмкін. Сондықтан портфель елеулі жағдайлық ауытқулармен қатар шағын таңбалы қате көрсетуі мүмкін. Жағдай кестесі ауытқуларды тексеруге береді; түсіндірме тек жиынға жүктелмейді.
Нөл нақты мәндерді өңдеу маңызды. E мен H толық жылдық нөл бақылау және оң болжам деп берілген. Әр жағдайдың нақты мәніне бөліп есептелетін пайыз қате бұлар үшін анықталмайды. Ыңғайлы пайыз алу үшін оларды алып тастау үлгіні өзгертіп, маңызды болжам қатесін жояды. Негізгі бағалар оларды бастапқы бірліктегі айырмалармен сақтайды. Жалпы қатынас тек сәйкес нақты жиын оң болғандықтан көрсетіледі. Зерттеу сол орындарға қай компания түскенін қараудан бұрын нөл мен бөлім ережесін анықтауы тиіс.
Түсім масштабы салыстыру мағынасына да әсер етеді. Жағдайларға тең салмақты MSE әр жағдайдың ақша бірлігіндегі қате квадратына тең салмақ береді; ірі ақша ауытқуы нәтижеге көбірек үлес қосады. Салыстырмалы нәтижеге қызығатын зерттеуші нөл мен масштабты айқын өңдейтін басқа алдын ала көрсеткішті таңдай алады. Бұл қосымша бағалау нысаны болады. Нәтижені көрген соң таңдалған бағаны алмастырмауы немесе FTE мен техникалық межелерге ашылмаған салмақпен біріктірілмеуі тиіс. Шешім мақсаты нақты түйіннің неге пайдалы екенін түсіндіруі керек.
Тоғыз жағдай жиынын жетіспейтін нақты мәндер нөл сияқты барлық он екі болжаммен салыстыруға болмайды. F, I және L болжамы 1 350 мың EUR, бірақ берілген жазбаларда іске асқан түсімі белгісіз. Олар қамтылу және сезімталдық талдауына кіреді. Бағалаушы сәйкес жағдай нәтижесін және бөлек бүкіл портфель шегін бере алады. Бұл әр жиын туралы белгілісін сақтап, бөлім ауысуынан жалған жалпы дәлдік бағасының жасалуына жол бермейді.
| Жағдай | Болжам орташа мәні | Берілген нақты мән | Болжам минус нақты |
|---|---|---|---|
| A | 1200 | 1000 | 200 |
| B | 900 | 1200 | -300 |
| C | 800 | 400 | 400 |
| D | 600 | 800 | -200 |
| E | 500 | 0 | 500 |
| F | 400 | Жетіспейді | Бағаланбайды |
| G | 300 | 450 | -150 |
| H | 250 | 0 | 250 |
| I | 200 | Жетіспейді | Бағаланбайды |
| J | 100 | 80 | 20 |
| K | 650 | 600 | 50 |
| L | 750 | Жетіспейді | Бағаланбайды |
Барлық мән авторлық жорамал. Сәйкес жиындар тоғыз жағдайды қолданады; үш жетіспейтін нақты мән сол күйі қалады. E/H нөлдері толық мақсат жылы үшін ашық берілген.
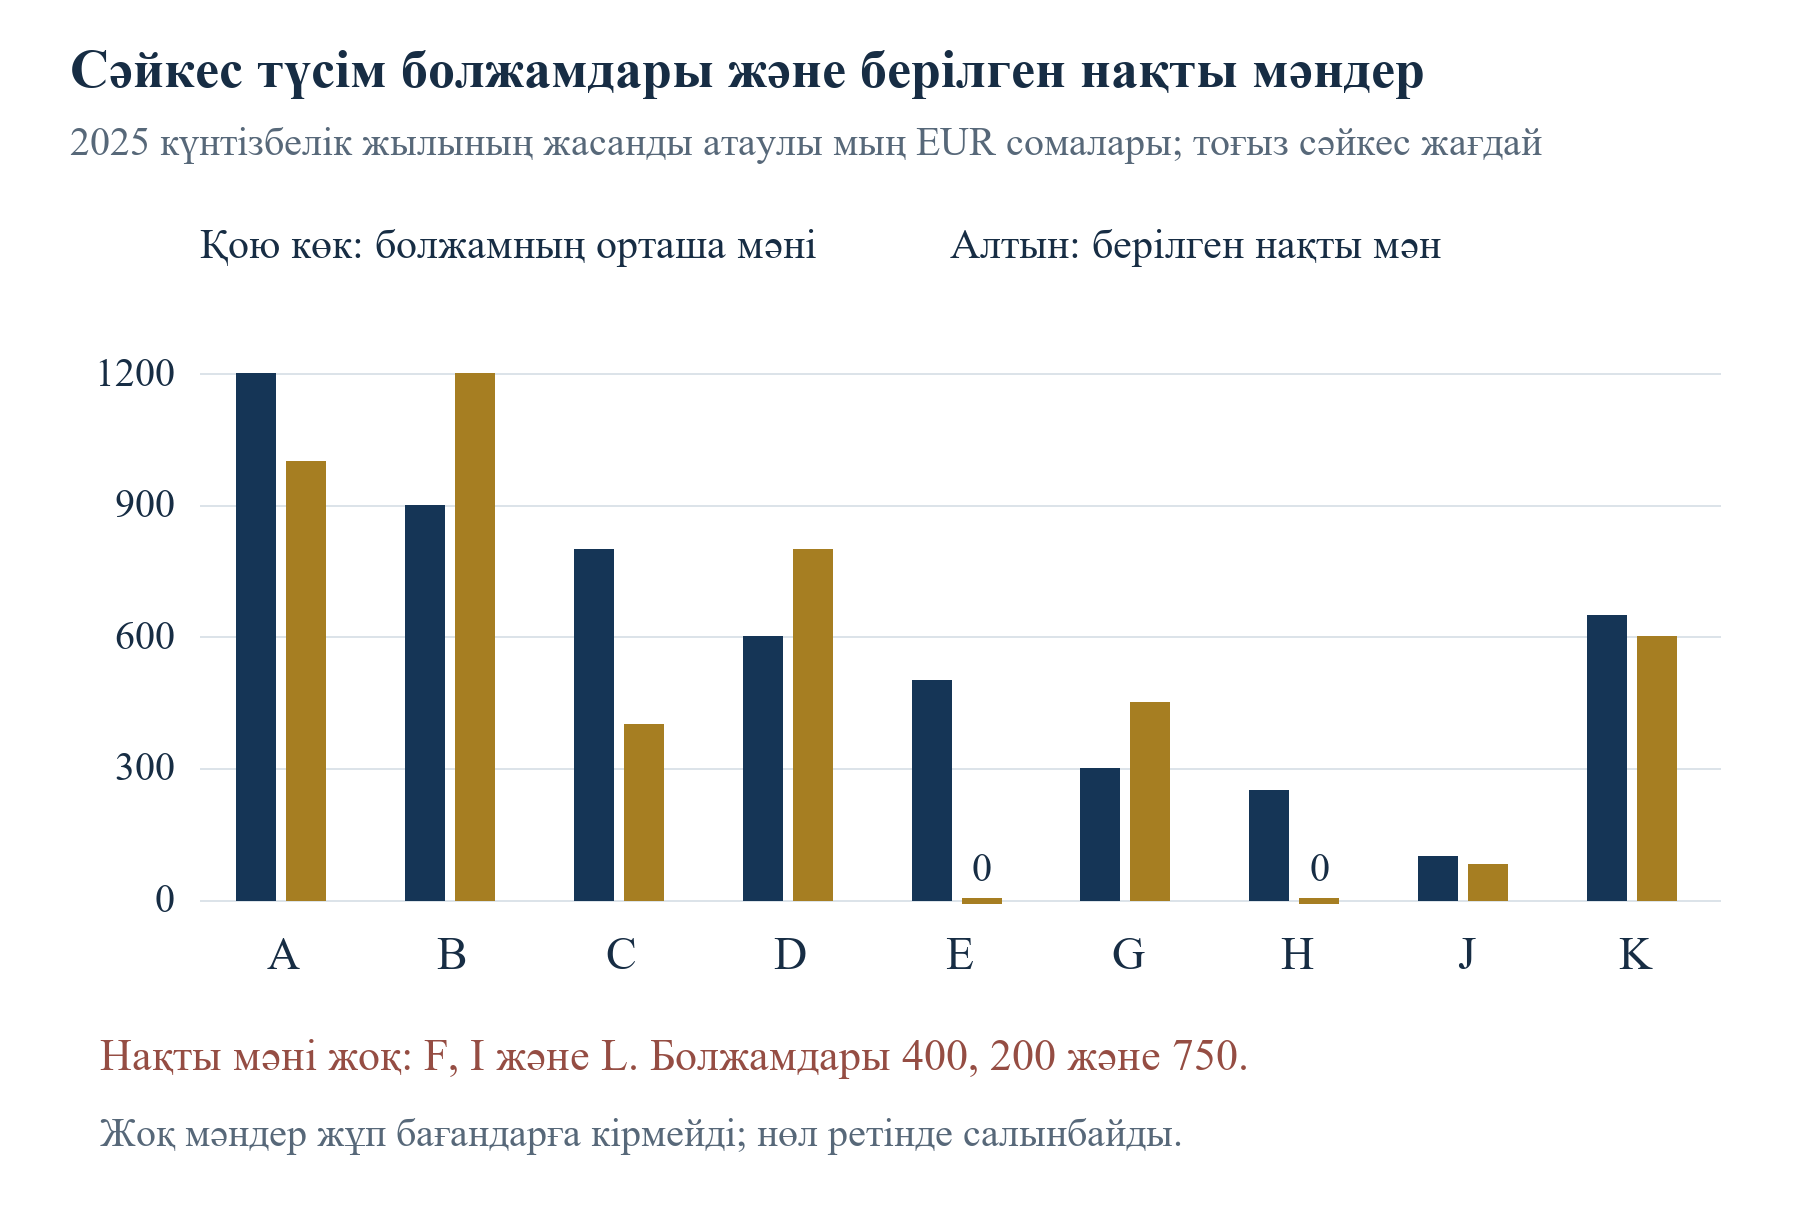
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
2025 жылғы жасанды атаулы мың EUR сомалары. Нақты компания нәтижесі немесе бағдарлама болжам қатесі бағаланбайды.
16 Жұмыспен қамту мен техникалық орындалуды өз шарттарымен тексеріңіз
Жұмыспен қамту салыстыруында түсімі жетіспейтін F-ті қоса он жағдай бар. Орташа FTE болжамдары 64, берілген нақты орташа FTE жиыны 51. Таңбалы жалпы қате 13 FTE, орташа таңбалы қате 1,3 FTE, MSE 6,7 FTE квадраты, жуық RMSE 2,588 FTE. Орташа абсолют қате 2,1 FTE. Болжам жиынының нақты жиынға қатынасы 64/51, шамамен 1,2549. Сәйкес салыстырмалы артық болжану 13/51, шамамен 25,49 пайыз. Түйіндер түсім маскасын емес, жұмыспен қамту бақылау маскасын қолданады.
Бұл мысалда орташа FTE уақыт бойынша орташаланған жұмыспен қамту өлшемі. 31 желтоқсан күніндегі адам саны оны автоматты анықтамайды. Дәлел белгіленген күндердегі ақылы толық жұмыс уақыты баламасын анықтауы тиіс. Нақты зерттеу жалақының дәл ережесін, толық емес жұмыс өңдеуін және тұлға ауқымын сақтауы керек. Жылдық орташа FTE бөлшек болуы мүмкін болса да, біздің бүтін сан нақты мәндеріміз тек берілген мысал мәндері. Бөлшек кірістің жоқтығы өлшемді өзгертпейді және жыл соңындағы санды орнына қоюға құқық бермейді.
Техникалық орындалудың шешілген он міндеттемесі бар: алты өтті, төрт өтпеді деп берілген. F мен L анықталмаған. Сондықтан шешілген міндеттемелердің өту үлесі 3/5. Екеуі де өтпесе, он екінің алтауы; екеуі де өтсе, он екінің сегізі өтеді. Бүкіл портфель аралығы жартыдан үштен екіге дейін. Бұл шеткі мәндер осы өлшемнің жетіспейтін екілік мүмкіндіктерін толық қамтиды. Оларға ықтималдық үлестірімі немесе нақты бағдарламаның техникалық табыс көрсеткішіне дәлел берілмейді.
Коммерциялық және техникалық өлшемдер орынды түрде алшақтауы мүмкін. Өнім техникалық қабылдауды орындап, сату мақсатына жетпеуі немесе бір меже кешіккенде жұмыспен қамту тіркелуі мүмкін. Тізілім нәтижелерді жеке сақтап, өтінімде айтылған нақты байланысты анықтауы тиіс. Кейінгі бүкіл түсімді бір сәтті сынаққа жатқызу үшін коммерциялық қабылдау және өзге үлес қосқан факторлар туралы қосымша дәлел қажет. Есептер бұл себептік байланысты бағаламайды және бір өлшем басқа өлшемнің жоқ мәнін анықтайды деп жорамалдамайды.
Құрама әсер бағасына айқын бірліктер, салмақтар және қызмет ететін шешім түсіндірмесі қажет. Бұл құрылымсыз екілік оқиға ықтималдығын, ақша қатесін, жұмыспен қамту қатесін және техникалық өту үлесін біріктіру мағынасын бұлыңғыр етеді. Бөлек түйіндерді сақтап, кеңес не бағалаушыға өз құжатталған шешім үдерісінде айырбас таңдауларын бағалауға мүмкіндік береміз. Болашақ зерттеу құрама өлшем ұсынса, негізгі өлшемдерді сақтап, сезімталдық талдауын жүргізіп, кейінгі шешім немесе нәтижемен мәлімделген байланысты тиісті дәлелмен тексеруі тиіс.
| Жағдай | Болжанған орташа FTE | Берілген орташа FTE | Техникалық өту |
|---|---|---|---|
| A | 12 | 10 | 1 |
| B | 10 | 12 | 1 |
| C | 8 | 5 | 0 |
| D | 7 | 8 | 1 |
| E | 6 | 0 | 0 |
| F | 5 | 4 | Анықталмаған |
| G | 4 | 5 | 1 |
| H | 3 | 0 | 0 |
| I | 3 | Жетіспейді | 0 |
| J | 2 | 1 | 1 |
| K | 7 | 6 | 1 |
| L | 9 | Жетіспейді | Анықталмаған |
Әр өлшемге бөлек қабылдау жазбалары бар авторлық кірістер. Бөлек маскалар статистикалық тәуелсіздікті білдірмейді. Техникалық мәндер гипотетикалық бекітілген хаттама ережесімен берілген нәтижелер.
17 Жетіспейтін нәтижелерді портфель есебі бойы сақтаңыз
Екі белгісіз қаржы оқиғасы төрт толықтыру портфелін береді. Белгілі нәтижелер өзгермесе, I мен J нөл-нөл, нөл-бір, бір-нөл немесе бір-бір болады. Толық он екі жағдайдың Brier бағалары ретімен 9/40;7/24;9/40 және 7/24. Аралық 0,225-тен шамамен 0,2917-ге дейін. Әр толықтыру барлық он екі берілген ықтималдықты және сәйкес толық нәтиже векторын қолданады. Аралық жасанды деректің белгісіз екілік оқиғаларға сезімталдығын сипаттайды. Бұл сенім аралығы емес және еш толықтыруға ықтималдық тағайындамайды.
Эталон және ретке қою түйіндері сол толықтырулармен өзгереді. Әдістер салыстырылғанда жағдай нәтижелері сәйкес қалуы тиіс. Бір өлшемнің төменгі шегі мен екіншісінің жоғарғысы әртүрлі толық портфельден келуі мүмкін; екеуін бір іске асқан сценарий деп беру қате. Мысалда AUC төрт толықтыруда 37/72-ден 47/70-ке дейін өзгереді. Орташа ықтималдық минус оқиға жиілігі теріс оннан бірден он бестен бірге дейін. Төмен ықтималдықты J-дің белгісіз нәтижесі берілген болжамы сан жағынан аз көрінсе де бұл өлшемдерге елеулі әсер етеді.
Жетіспейтін түсімге басқа өңдеу қажет: мысалдың ең аз жорамалдарында теріс емес түсімнің ақырлы жоғарғы шегі жоқ. Бақыланған нақты жиын 4 530 мың EUR. Жетіспейтін түсімдер теріс болмаса, бұл он екі жағдайдың төменгі шегі. Тек теріс болмау ақырлы жоғарғы жиын бермейді. Толық болжам 6 650 мың EUR. Осы фактілерден бір толық портфель пайыз қатесін есептеуге болмайды; жетіспейтін түсімдер бәлкім аз деген тұжырым мысалда жоқ дәлелді қажет етеді.
Бөлек сезімталдық жаттығуы үш жетіспейтін түсімнің әрқайсысы нөлден 1 000 мың EUR-ға дейін деп жорамалдайды. Еркін жоғарғы шек тек ашық қосымша жорамал қорытындыны қалай өзгертетінін көрсетеді. Толық нақты жиын 4 530 пен 7 530 мың EUR аралығында болады. Болжам минус нақты теріс 880-нен 2 120 мың EUR-ға дейін. Таза кем де, артық та болжану жорамал аралығына сәйкес. Шек заңдық шектеу, нарық бағасы, сенім шегі немесе толықтырылған бақылау емес. Шеткі мәндері берілген жерде шек жорамалы көрінуі тиіс.
Жетіспейтін FTE үшін әр жағдайға орташа 15 FTE деген дәл сондай ашық мысал шегі толық нақты жиынды 51-ден 81-ге дейін береді; болжам 76. Таңбалы жалпы қате теріс 5-тен 25 FTE-ге дейін өзгеруі мүмкін. Бұл бөлек шек те авторлық сезімталдық таңдауы. Екі шектелген нәтиженің ешқайсысы жетіспеу механизмін анықтамайды. Нақты зерттеу әкімшілік бақылауды, есеп ынтасын және іріктеуді зерттей алады; салмақтау не толықтыру қосымша жорамал мен диагностиканы талап етеді. Белгісіз мәндерді көрсету сол жұмыстың бастапқы шарты, ал бақылау мен сезімталдық кестелері бөлек беріледі.
| I, J нәтижесі | Берілген Brier | Эталон Brier | AUC |
|---|---|---|---|
| 0,0 | 9/40 | 73/300 | 47/70 |
| 0,1 | 7/24 | 13/50 | 37/72 |
| 1,0 | 9/40 | 13/50 | 2/3 |
| 1,1 | 7/24 | 83/300 | 18/35 |
Жасанды кірістердің төрт гипотетикалық толықтыруына дәл есеп. Негізгі деректегі белгісіз оқиғалар анықталмаған.
| Көрсеткіш | Қосымша жорамал | Толық нақты жиын | Болжам минус нақты |
|---|---|---|---|
| Түсім, мың EUR | Тек теріс емес жетіспейтін мәндер | Кемінде 4530; жоғарғысы шексіз | Қатенің ақырлы төменгі шегі жоқ |
| Түсім, мың EUR | Әр жетіспейтін мән ең көбі 1000 | 4530-ден 7530-ге дейін | -880-нен 2120-ға дейін |
| Орташа FTE | Әр жетіспейтін мән ең көбі 15 | 51-ден 81-ге дейін | -5-тен 25-ке дейін |
| Техникалық міндеттемелер | Белгісіздің бәрі өтпейді немесе бәрі өтеді | 6-дан 8-ге дейін өту; жалпы 12 | Өту үлесі 1/2-ден 2/3-ке дейін |
Шектер мен екілік шеткі мәндер ашық есеп жорамалдары. Шектердің ықтималдық не іріктемелік қамту түсіндірмесі жоқ.
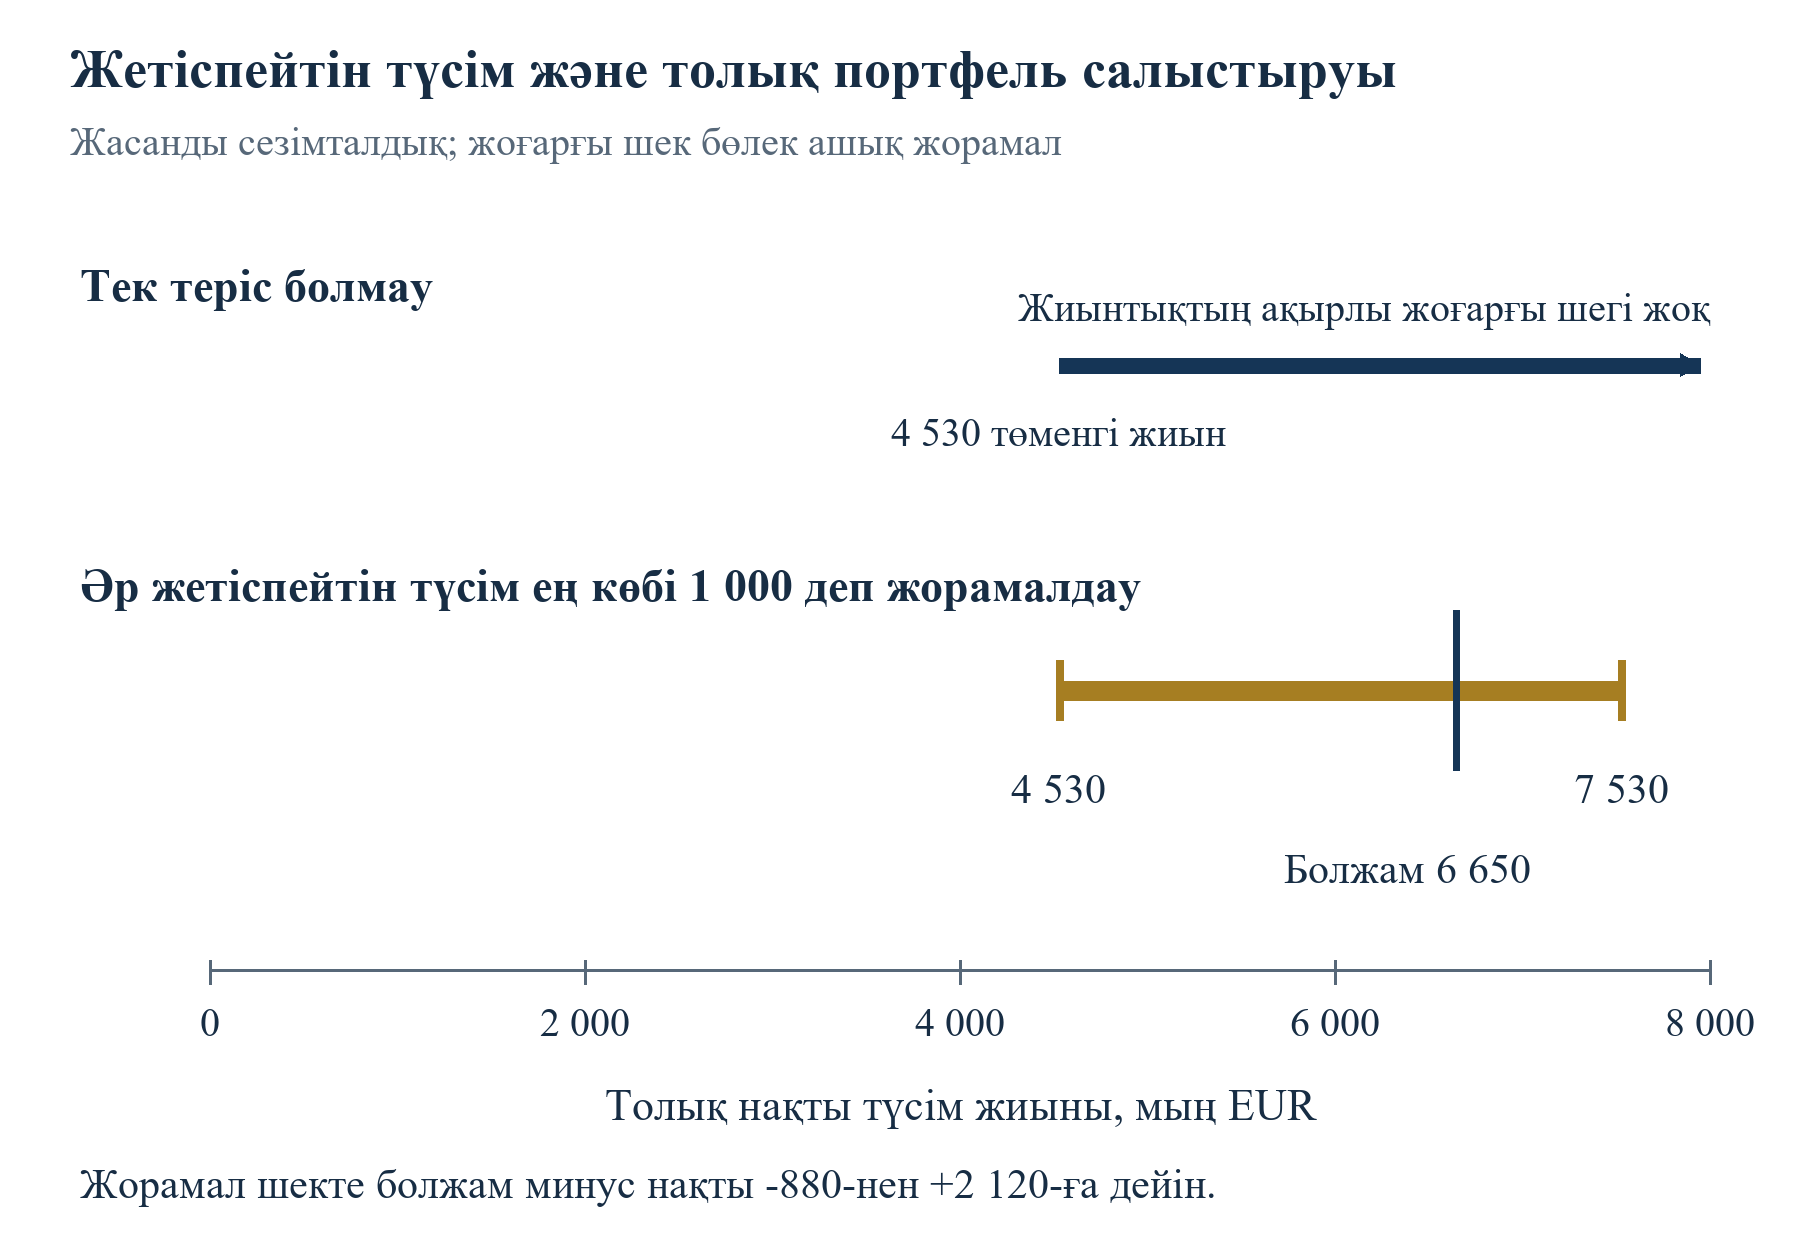
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
Мың EUR бірлігіндегі жасанды сезімталдық. Айқын еркін жоғарғы шек қойылмаса, нақты жиынның жоғарғы шегі шексіз.
18 Өміршеңдік іріктеуін және шешілмеген компания өзгерістерін ескеріңіз
Грант алушылар зерттеуі өз таңдалған жиынын сипаттайды. Қабылданбаған өтінім берушілердің бастапқы болжамы және салыстырмалы бақылауы болмаса, олардың болжау сапасын анықтай алмайды. Қаржыландырушы қабылданған сапа, коммерциялық ұмтылыс немесе өзге критерий бойынша таңдап, алушылардың берілген тұжырымдарының үлестірімін өзгертуі мүмкін. Зерттеу жоспары әр нәтиженің жиынын анықтап, мүмкіндік болса іріктеу үдерісін сақтауы тиіс. Жасанды портфель тек алушыларды қамтиды; қабылданбағандармен салыстыру не бөлу әсері бағасы жоқ.
Коммерциялық мақсат кей бизнестің қызмет ету мерзімінен асса, өміршеңдік шартына ерекше назар керек. Қызмет жалғасуына шартталған түсім болжамы сол шартпен, шарт пен жиын ашық көрсетіліп бағалануы тиіс. Шартсыз күтілетін түсім жабылу мүмкіндігін болжамның ішіне қосады. Тірі қалғандардың шартты болжамын бүкіл когорта нәтижесімен салыстыру бағалау нысанын өзгертеді. Екі бастапқы болжам мақсаты мен тиісті бақылау болса, зерттеу екеуін көрсете алады; бірі екіншісінің түзетуі болып ұсынылмауы тиіс.
Жабылу өздігінен қаржы жылының жылдық түсімі нөл екенін анықтамайды. Фирма жабылмай тұрып сауда жасап, актив сатып, клиент шарттарын беріп немесе басқа құжатталған негізде түсімді таныған болуы мүмкін. Мақсат есеп терезесіне дәлел қажет. Екі нөл мысалымыз толық терезе бақылауын ашық береді: мақсат бизнес күйінен қаржы есебін жорамалдау емес, жарамды есепті көрсету. Нақты жазба нөлді қай есеп дәлелі қолдайтынын және терезеде тұлға ауқымы өзгерді ме, соны көрсетуі тиіс.
Сатып алу қосымша байланыстыру сұрағын туғызады. Бастапқы компания анықталатын қаржы есептері бар еншілес болып қалуы, басқа тұлғамен бірігуі немесе активтің тек бір бөлігін беруі мүмкін. Мұрагердің жалпы айналымында бастапқы болжамда жоқ қызмет болуы мүмкін. Практикалық хаттама бастапқы заңды тұлғаны, нақты қызметті немесе құжатталған мұрагер ауқымын бақылайтынын алдын ала анықтауы тиіс. Әр байланыстыруға салыстырып келісу мен тиісті қолжетімділік керек. Сатып алу хабарындағы бағалау не мәміле кірісі бөлек нәтиже; бастапқы түсім мақсатын автоматты шешпейді.
Жетіспеу есеп жүктемесін, құпиялылықты, даулы анықтаманы немесе коммерциялық нәтижені де көрсетуі мүмкін. Қазіргі деректе бұл механизмдердің ешқайсысы қабылданбайды; бекітілген берілген бақылау маскасы қолданылады. Болашақ эмпирикалық зерттеу жауапсыздық туралы белгіліні тексеріп, заңды және орынды болса бақыланатын сипаттарды салыстырып, түзету жорамалдарын ашуы тиіс. Бейімделген есеп беру ықтималдығы моделі нәтижелер кездейсоқ жетіспейді дегенді өздігінен анықтамайды. Әсіресе қорытынды бақыланбаған жоғары түсімді не сәтсіз фирмаға тәуелді болса, дәлелсіз жорамал сезімталдығы көрінуі керек.
19 Қаржы құрылымдарын себептік тұжырымсыз салыстырыңыз
Қаржы тізілімі коммерциялық межелермен бірге қолдау түрін, ақша түсімін, уақытын, меншік шарттарын, қайтарымдылығын және шектеулерді тіркей алады. Бұл фактілер болжам жасалған ресурс пен міндеттемені түсіндіреді. Олар грант не акселератор сияқты жалпылама атаудан емес, нақты бағдарлама шарттары мен қол қойылған құжаттардан алынуы тиіс. Үлес алмайтын бағдарлама ақшалай емес қолдау қамтуы мүмкін; басқа құрылым грант пен инвестицияны біріктіруі мүмкін. Қатысушылардың экономикалық жағдайын салыстырмас бұрын зерттеу нақты құралды және алушы тұлғаны сақтауы тиіс.
Үлестің сұйылуы анықталған мәміле мен капитал құрылымы негізін қажет етеді. Бағасы белгіленген раундтан кейін құрылтайшының үлесі нақты бағалы қағаздарға, опциондарға, айырбастауға және өзге шарттарға байланысты. Бағдарлама хабарламасы немесе жария қолдау пакеті пайызды анықтамайды. Қол қойылған қаржы құжаттары жоқ болса, сұйылу өрісі қолжетімсіз қалуы немесе жария бағдарлама жолының анық атрибуцияланған сипаттамасы болуы тиіс. Көрнекі меншік есебі кірістері ашылған бөлек сценарийге жатады; эмпирикалық нәтиже кестесіне кірмейді.
Уақыт бөлек межелермен бақыланады: беру, шешім, келісім, шарттардың орындалуы және ақша алу. Аралықтары әртүрлі қаржыландыру сұрақтарына жауап береді. Жеткізуші міндеттемесін жоспарлайтын құрылтайшыға тиісті алу және шектеу күндері; әкімшілік өңдеуді зерттейтін бағалаушыға таңдалған бастау мен аяқтау анықтамалары қажет. Әр күн дұрыс болса да бағдарламаларда аралықтарды араластыру жаңылыстырады. Тізілім әр күннің дереккөзін сақтап, белгісіз не шартты оқиғаларды шешілмеген қалдыруы тиіс.
Құрал топтары бойынша кейінгі коммерциялық нәтиженің бақыланған айырмасы құрал әсерін анықтамайды. Тек грант жолындағы фирмалар инвестиция қолдауына таңдалғандардан кезеңі, секторы, капитал қажеттілігі және өзге белгілерімен ерекшеленуі мүмкін. Себептік салыстыру негізді дизайнды, жорамалды және іріктеу үдерісі дерегін талап етеді. Howell грант зерттеуі мен Smart бағалауы өз жиындарында контрфактілік сұрақтарды шешудің мазмұнды әрекеттерін көрсетеді. Олар байланыссыз бағдарламаларды түзетусіз салыстыруды растамайды және ұсынылған тізілім әсерін анықтамайды. [6-8,14]
Бұл мақалада бағдарлама салыстыруы құжаттық, сандық көрсету толығымен жасанды. Бақыланған қолдау сомасы, үлес сұйылуы, ақша алу уақыты және кейінгі нәтижелері бар сәйкес когорта құрылмады. Перспективалық кеңейту алдымен әр өріске қолжетімділік пен заңды негізді растауы, кейін нәтиже мен салыстыру жиынын анықтауы тиіс. Қаржы шарттары құпия қалса, зерттеу дұрыс басқарылатын деректе болжам дәлдігін бағалап, құрал салыстыруының қолжетімсіздігін хабарлай алады. Ауқым шын алынған дәлелге сай болуы тиіс.
| Өріс | Қалаулы дереккөз | Түсіндіру шегі |
|---|---|---|
| Құрал мен шарттар | Қолданылатын талаптар және қол қойылған қолдау құжаттары | Бағдарлама атауы жеткіліксіз |
| Қолдау мен нақты ақша | Қолдау шешімі және алу дәлелі | Қолдау сомасы алынған ақшадан бөлек |
| Меншік өзгерісі | Қол қойылған қаржыландыру құжаттары және капитал құрылымы жазбасы | Жария қолдаудан сұйылу шығарылмайды |
| Уақыт | Күні көрсетілген өтінім, шешім, келісім және ақша алу жазбалары | Әр аралыққа айқын соңғы нүкте қажет |
| Коммерциялық нәтиже | Қабылданған сәйкес қаржы есептері не өзге дәлел | Жалпы нәтиже қосымша үлесті анықтамайды |
Ұсынылған эмпирикалық дерек сұрауы. Бұл өрістердің ешқайсысы мақалада өтінім берушінің бақыланған микродерегі ретінде берілмеген.
20 Коммерциялық болжамдарды кеңестің қаржы жоспарында қолданыңыз
Басшылық үшін тізілім грант баянын кеңес мақұлдаған операциялық жоспарға байланыстыруы тиіс. Сату болжамы орындау қуатын, клиент тарту шығынын және айналым капиталын қажет етеді. Техникалық межелер жабдық тапсырысын, сынақ құнын және жалдауды талап етуі мүмкін. Өтінім өршіл коммерциялық жолды сипаттай алады; ақша басқару жоспары қаржыландыру не клиент қабылдауы кешіккендегі салдарды көрсетуі керек. Күні көрсетілген ортақ жорамалдар құжаттардың бөлек шешім мақсаттарын сақтап, оларды салыстырып келісуге мүмкіндік береді.
Қай болжам ақша міндеттемесіне қолданылатынын, қай жорамал әлі алынбаған қолдауға тәуелді екенін және қандай дәлел жаңартуды бастайтынын сұрайтын кеңес тексеруін ұсынамыз. Басшылық кейінге қалатын шығынды, туындаған шарттық міндеттемелерді және өтем не инвестиция жабылғанша қажет өтімділікті анықтауы тиіс. Бұлар нақты ақша жазбалары мен құжаттарды қажет ететін компанияға тән пайымдар. Тәсіл сұрақтар мен жазба өрістерін береді; әмбебап ақша жеткіліктілігі буферін, қаржы ықтималдығын не шығын қатынасын ұсынбайды.
Маңызды болжам түзетуі операциялық қозғаушысы мен қаржы салдарын қатар көрсетуі тиіс. Кейінірек енгізу түсімді жылжытып, жеткізуші немесе жалақы шығыны туатын кезеңді өзгерте алады. Күтілетін клиент құрамының өзгеруі бағаға, төлем шарттарына және сұраныс дәлеліне әсер етуі мүмкін. Тізілім бастапқы есеп пен жаңартылған басқару көзқарасын бөлек күндерімен сақтауы тиіс. Кеңес алғашқы зерттеу салыстыруын сақтай отырып, қазіргі дәлелмен міндеттемені жалғастыру, кезеңдеу не өзгерту туралы шешеді.
Инвестор талқылауы да сол тәртіпті қолдана алады. Өтінім болжамын кейінгі қаржы есебіне байланыстырып, ауытқуды түсіндіретін дерек бөлмесі тексерушіге ізделетін дәлел жолын береді. Бұл ұсынылған кеңесші өнімі; үдерістің бағалауды өсіретіні немесе инвестиция раундын жабатыны өлшенген тұжырым емес. Компанияда техникалық қорытынды не нарық өзгерісі сияқты жорамалды жаңартуға мықты себеп болуы мүмкін. Жазба сапасы себеп пен салдардың дәлеліне қатысты; әр бастапқы болжамның орындалуы бөлек мәселе.
Сондықтан кеңесшінің практикалық құн ұсынысы шектелген жұмыс: болжам тізілімін құру, қаржы шарттарын салыстырып келісу, коммерциялық көрсеткіштерді анықтау, дәлел бос орындарын табу және шешімге дайын бақылау әзірлеу. Ауқым, жауапкершілік және өнімдер басшылықпен келісілуі тиіс. Кей жазбаға бөлек бухгалтерлік, заңдық немесе техникалық маман кеңесі қажет. Құжат құрылымдалды деп қолдау алуды, бағалау өсімін немесе бағдарлама қабылдауын уәде етуге болмайды. Қызмет нәтижесі жұмыс өнімінің анықтығынан бөлек.
21 Бөлімдері көрінетін бағалаушы панелін жасаңыз
Пайдалы панель негізгі бағаны берместен бұрын зерттеу жиынын және жетіспейтін ақпаратты көрсетуі тиіс. Әр өлшемге тіркелген когорта, аяқталған көкжиек, қабылданған жұп, шешілмеген жазба және шығаруды көрсететін жоғарғы бөлік ұсынамыз. Баға бөлігі болжам нұсқасын, салыстыру әдісін және эталон моделін анықтайды. Үшінші бөлік түзету мен бақылау күйін береді. Дизайн шешім қабылдаушыға өзгерген нәтиже басқа нәтижеден, басқа үлгіден немесе жаңа анықтамадан шыққанын көруге мүмкіндік береді.
Көрсеткіш бөлімдері бірліктерін сақтауы тиіс. Мың EUR түсім RMSE-сін, FTE қатесін және екілік қаржы бағасын қосымша таңдаусыз ортақ сан шкаласында түсіндіруге болмайды. Панель оларды анықтамасы және жағдай санымен қатар көрсете алады. Жалпы бағдарлама пайымы керек болса, оның мақсаты мен айырбас таңдаулары ашық берілуі тиіс. Әртекті бағалардың түсіндірілмеген ортасы айқын экономикалық мағынасыз дәл көрінетін сан береді.
Мысал бір портфельдің бірнеше жарамды бөлімін көрсетеді: он екі тіркелген жағдай, он шешілген қаржы оқиғасы, тоғыз сәйкес түсім, он сәйкес FTE жазбасы және он шешілген техникалық міндеттеме. Панель бөлімдерді тиісті нәтижемен қатар беруі тиіс. Қамтылу өзгерісінің өз тарихы болуы керек. Бұрын жоқ нәтиже қабылданса, жаңарған есеп жаңадан кірген жағдайды анықтап, өзгерісті қайталау үшін бұрынғы нұсқаны сақтауы тиіс.
Баға бастатқан саясат немесе басқару әрекетінің құжатталған негізі болуы тиіс. Қолайсыз түзету дерек сапасын, жорамалды қайта қарауды немесе қосымша техникалық тексеруді бастатуы мүмкін. Ол автоматты түрде алаяқтық, нашар басқару немесе сәтсіз қаржы саясатын білдірмейді. Панель нақты шешімге қажет дәлелге бағыттап, шешімге кімнің өкілеті барын анықтауы тиіс. Шектер, жоғарыға беру ережелері және маңыздылық деңгейі нақты бағдарламаға сай таңдалып, эмпирикалық тиімділік мәлімделсе тексерілуі керек.
Жариялау сол тәртіпті сақтауы тиіс. Құпия жазбаларды қорғап, жиынтық есепке когорта ағыны, бақылау маскалары, баға анықтамасы және сезімталдық нәтижелері кіре алады. Сыртқы оқырман жария өзіндік есепті растаудан өткен қаржы есебінен, ұсынылған әдісті бағаланған араласудан ажырата алуы тиіс. Дерек бөлісілмесе, тексеру және қайталау шегі қарапайым тілмен айтылуы керек. Әдемі панель әлсіз байланысты не шешілмеген дәлелді анық көрінетін түс немесе бағаның артына жасырмауы тиіс.
| Бөлік | Ең аз көрсетілетін өрістер | Қолдайтын шешім |
|---|---|---|
| Жиын және қамтылу | Тіркелген, мерзімі аяқталған, қабылданған, жоқ және шығарылған сандар | Нәтиже қай жазбаларды сипаттайтынын түсіну |
| Болжам сапасы | Нұсқа, бірлік, баға, эталон және бөлім | Салыстыруды тұрақты түсіндіру |
| Сезімталдық | Белгісіз жағдай, жорамал және көрсеткіш шектері | Белгісіз нәтижелерге тәуелділікті бағалау |
| Дәлел сапасы | Дерек санаты, растау ауқымы және келісу күйі | Қажет қосымша тексеруді анықтау |
| Әрекет және түзету | Жауапты иесі, келесі қадам және нұсқа тарихы | Бастапқы тұжырымды өшірмей бақылау |
Авторлық интерфейс ұсынысы. Мұнда панель араласуы немесе бағдарлама нәтижесі эмпирикалық бағаланбаған.
22 Перспективалық эмпирикалық зерттеу құрыңыз
Перспективалық кеңейту нақты сұрақ пен орындалатын дерек серіктестігінен басталуы тиіс. Бір зерттеу анықталған грант когортасында бекітілген көкжиекте берілген қаржы ықтималдықтары калибрленген бе деп сұрай алады. Басқасы бастапқы түсім қатесі шын қолжетімді тарихи эталоннан қалай ерекшеленетінін сұрайды. Бұл сұрақтарға гранттың қосымша үлесі зерттеуінен басқа жазбалар керек. Хаттама үлкен дерек сұраудан бұрын негізгі бағалау нысанын, жиынды, болжам функционалын, нәтиже стандартын және бақылау күнін анықтауы тиіс.
Алғашқы орындылық үлгісі бастапқы өтінімдерге, уақыт белгісі бар қосымшаларға, тұрақты тұлға идентификаторларына және сәйкес нәтижелерге қолжетімділікті сынауы тиіс. Мақаланың төрт ашық жазба тексеруі қаралатын бос орын түрін көрсетеді. Тиісті өкілетті дерек серіктестігі оларды қаншалық жиі жабатынын бағаламайды. Жоба дерекке кім ие, қандай рұқсат байланыстыруға жол береді, сезімтал жазба қалай өңделеді және қай туынды нәтиже жарияланады деп тіркеуі тиіс. Шарттар қайталанатын зерттеу ауқымын анықтап, салыстыруларды шектеуі мүмкін.
Кейін хаттама когортаға кіру мен бақылауды анықтауы тиіс. Қаржыланған және қабылданбаған өтінімдер сұрақ, қолжетімділік және салыстыру дизайны негіздегенде ғана кіреді. Кері алынған және жарамсыз жазбалар анық ағын ішінде сақталуы тиіс; олардың жоғалуы бөлімді үнсіз өзгертпеуі керек. Көкжиек аяқталуы, түзету ережесі, жетіспейтін нәтиже, тұлға өзгерісі және даулы дәлел анықталуы тиіс. Зерттеу өз ережесімен қабылданған жазба үлесін бере алады; оны таңдалған дерек пен қолжетімділік шарттарының қасиеті деп сипаттауы керек.
Үлгі көлемін жоспарлау он екі жағдай мысалынан көп ақпаратты талап етеді. Қажет дәлдік, оқиға жиілігі, болжам шығынының өзгеруі, кластерлеу, қайталама өлшеулер және жоспарлы топша салыстырулары дизайнға әсер етеді. Қазіргі мысал оған эмпирикалық кіріс бермейді. Зерттеуші негізделген пилот дәлелін немесе ашық жоспарлау аралығын қолданып, жорамалдарды көрінетін ұстауы тиіс. Басты талдауды алдын ала анықтау және оқыту мен бағалауды бөлу артық белгісіздікті азайта алады; белгісіздік бағалары нақты іріктеу мен тәуелділік құрылымын ұстануы керек.
Зерттеу есебі рұқсат етілгенше дерек сөздігін, қабылдау ережесін, когорта ағыны санын, баға есептерін және сезімталдық тәсілдерін жариялауы тиіс. Тәуелсіз тексеру құпия өтінімді ашпай, байланысты тексеріп, рұқсатты нәтижені қайта есептей алады. Есеп тіркелген хаттамадан өзгерісті түсіндіріп, барлау нәтижесін жоспарлы сынақтан ажыратуы тиіс. Кейін тізілім қолдану қаржы шешімі не нәтижені өзгертеді ме деп бағаланса, ол өз салыстыру дизайны бар қосымша араласу сұрағы. Қазіргі тәсіл осы дәлел жолының ұсынысы; өлшенген әсер мәлімделмейді.
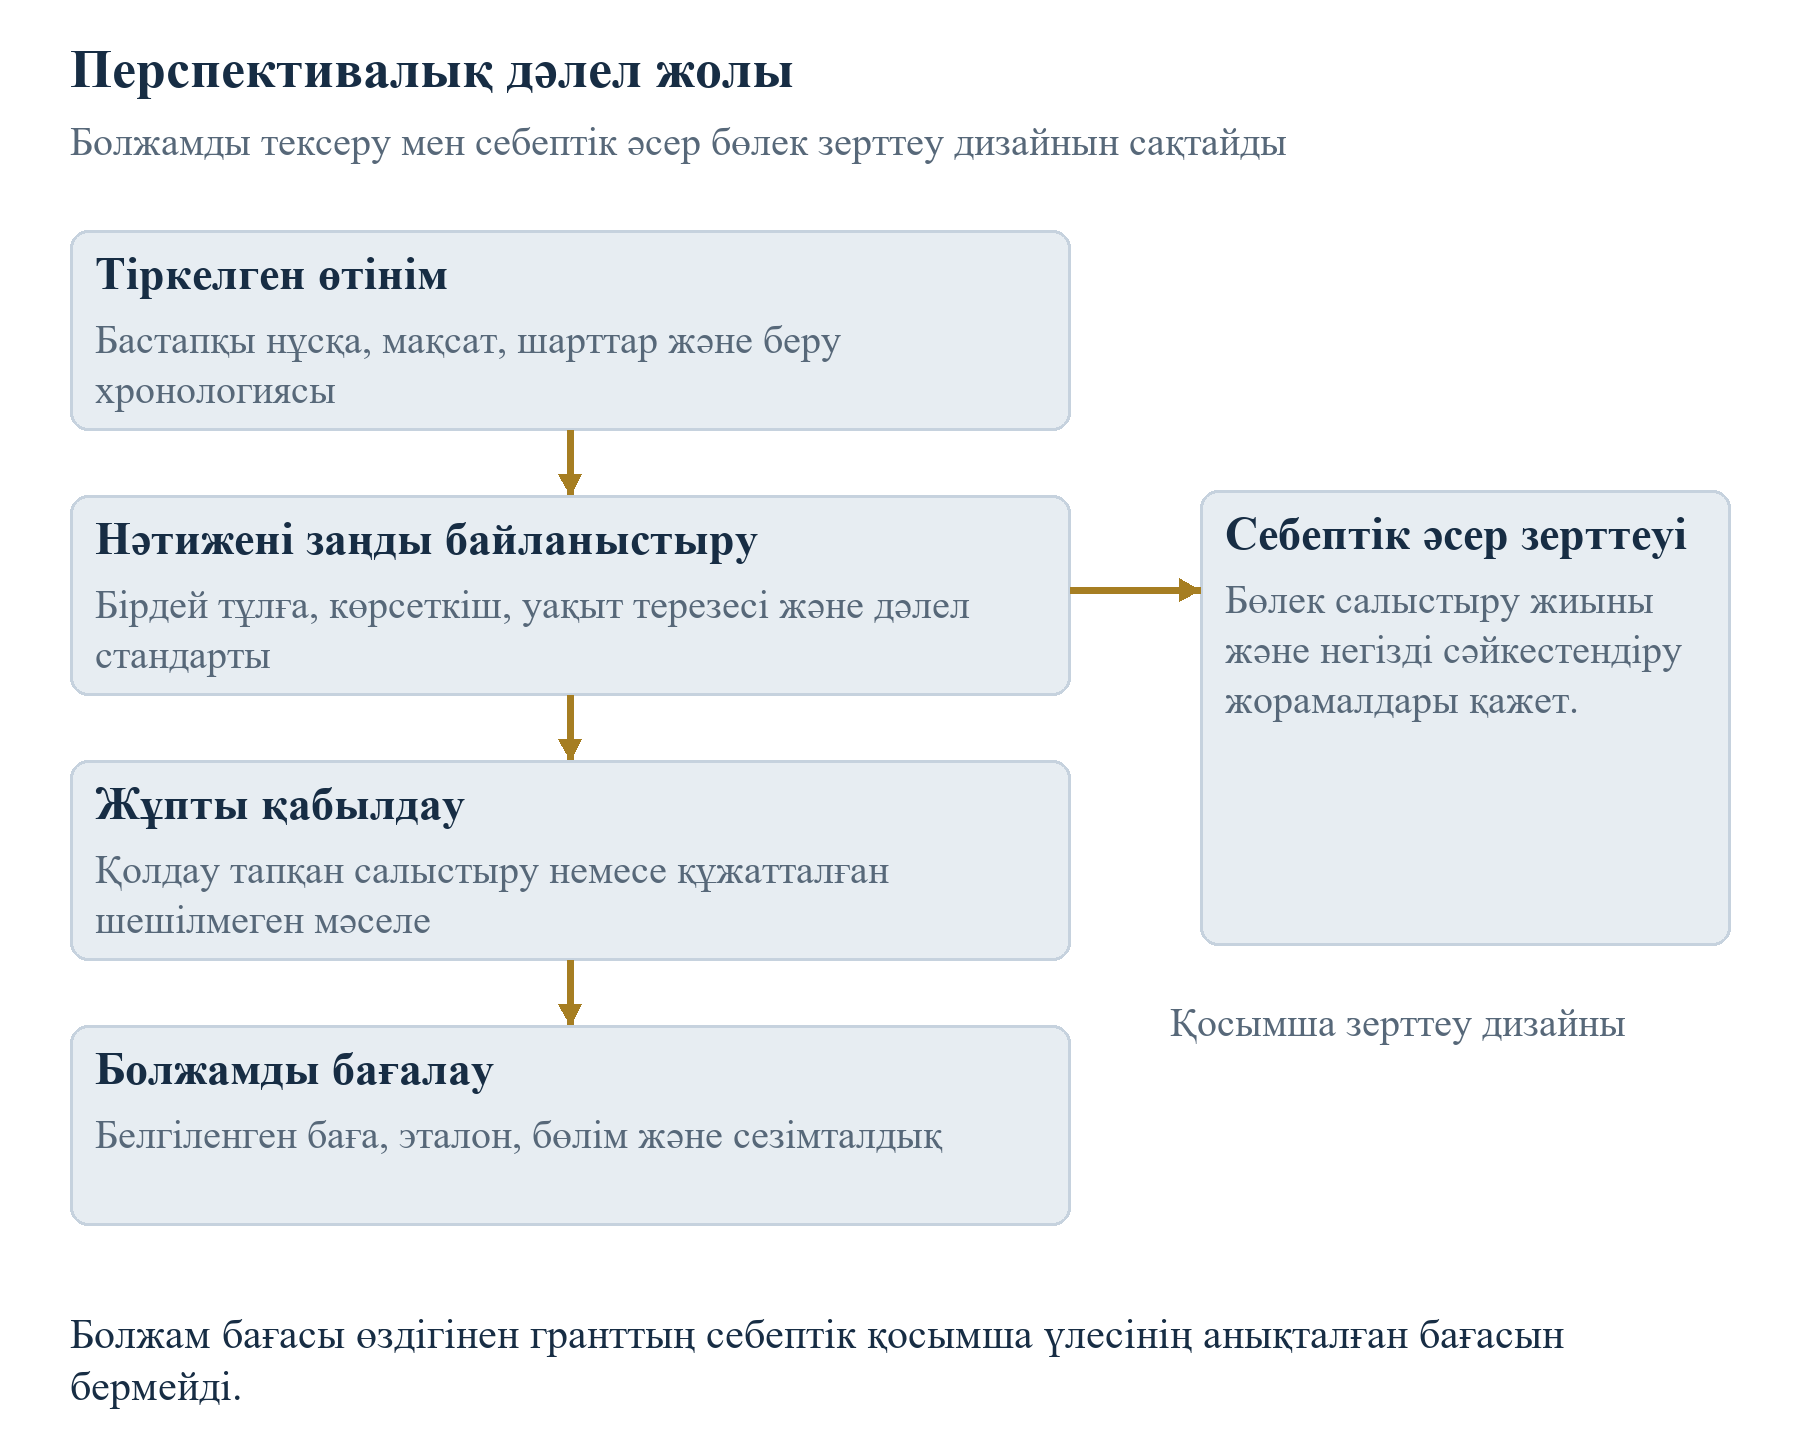
Суретті толық көлемде оқу үшін көлденең айналдырыңыз. Толық көлемдегі суретті бөлек ашуға да болады.
Авторлық зерттеу құрылымы. Байланыстырылған коммерциялық нәтиже болжам мен дәлел анықтамасы негіздеген салыстыруды ғана қолдайды.
23 Тәсілді технологиялар мен аймақтарда қолданыңыз
Коммерциялық және техникалық шамаларды дәл анықтап, сәйкестендіруді әртүрлі технологияға бейімдеуге болады. Жасанды интеллект бағдарламалық компаниясы шарттық енгізуді немесе танылған жазылым түсімін болжауы мүмкін. Клиент пилоты, сынақ пайдаланушысы және жылдыққа келтірілген ағымдағы қарқын өз анықтамасын сақтауы тиіс. Техникалық болжам бекітілген дерек пен жұмыс ортасындағы өнімділік шегіне қатысты болуы мүмкін. Басқа деректегі кейінгі бенчмарк сол тұжырымды автоматты шешпейді. Бұлар әдістің ұсынылған қолданылуы; мұнда AI өтінім берушінің бақыланған нәтижесі жоқ.
Батарея немесе өндірістік жабдық әзірлеуде дәлел жолы зертхана нәтижесін, біліктілік үдерісін, өндіріске дайындықты және клиент тапсырысын байланыстыра алады. Коммерциялық сату болжамы қай кезең мен қаржы шартын қабылдайтынын көрсетуі тиіс. Техникалық сынаққа хаттама, үлгі және орта шарттары қажет. Түсімге бұрын сипатталған есеп пен тұлға шекарасы керек. Меже тапсырысқа не ақшаға ауысуды кепілдемей коммерциялық мәнді болуы мүмкін. Тізілім басшылық мәлімдеген байланыстарды сақтап, кейінгі дәлелге нақты тұжырымды сынауға мүмкіндік береді.
Су, электр және басқа инфрақұрылым технологиялары алаңға кіруді, өнім сатып алу келісімін, реттеу шартын және ұзақ енгізу мерзімін қажет етуі мүмкін. Нәтиже іске қосылған қуат, шарттық қызмет түсімі немесе белгіленген жұмыс режиміндегі өнімділік болуы ықтимал. Бұлар бөлек сақталуы тиіс. Бір алаңдағы сәтті көрсетілім тиісті дәлелсіз ұлттық енгізу жиынын анықтамайды. Перспективалық зерттеу жүйе шекарасын және тұжырым технология жеткізушісіне, жоба SPV-сіне не кең клиент портфеліне қатысты ма деп анықтауы тиіс.
Географиялық салыстыруға да бағдарлама дизайны, есепке қолжетімділік, валюта және компания анықтамасы бойынша сондай мұқияттық қажет. ЕО, Ұлыбритания, АҚШ және Парсы шығанағы материалдары әртүрлі дерек пен ақпарат шекарасын көрсетеді. Hub71 жария экожүйе жиынтықтары қоғамдастық туралы контекст береді; қаралған беттер зерттеуге сәйкес бастапқы өтінім болжамын бермейді. Сондықтан олар елдер арасындағы дәлдік кестесіне кірмейді. Аймақ салыстыруға негізді іріктеу мен үйлестіру дизайны керек; анықтамалар салыстырмалы болғанда не жоғалатыны ашық көрсетілуі тиіс. [13]
Тасымалданатын элемент: жазба құрылымы. Бастапқы тұжырымды сақтау, шартын анықтау, сәйкес дәлелді жинау және шешілмеген ақпаратты қалдыру. Әр бағдарламаға нақты қолданыстағы талаптары, әр секторға тиісті техникалық және коммерциялық білік керек. Мақала бір әмбебап өлшем барлық инновацияны әділ реттейді деп айтпайды. Пайдалы кеңес жұмысы тар коммерциялық шешімнен басталып, соған қажет дәлел жолын құрып, дерек пен басқару мақсаты негіздегенде ғана кеңейе алады.
| Сала | Анықталатын тұжырым | Дәлел шекарасы |
|---|---|---|
| AI бағдарламалық қамтылымы | Танылған енгізу түсімі немесе белгіленген модель сынағы | Пилот, жылдық қарқын және сәйкес сынақ шартын ажырату |
| Батарея технологиясы | Біліктілік межесі және коммерциялық сату | Техникалық хаттама мен қабылданған өндіріс кезеңін бекіту |
| Су технологиясы | Анықталған орындардағы өнімділік пен шарттық түсім | Орын, бастапқы деңгей және клиент ауқымын сақтау |
| Энергетика инфрақұрылымы | Іске қосу немесе қызмет түсімі межесі | Жеткізуші, SPV және жүйе нәтижесін ажырату |
| Шекарааралық портфель | Салыстырмалы бастапқы болжам және кейінгі өлшем | Валюта, кезең, тұлға және бағдарлама анықтамасын айқын үйлестіру |
Авторлық қолдану мысалдары; бақыланған мәмілелер, өтінім беруші зерттеуі немесе сыналған сектор әсері емес.
24 Шектеулерді және келесі дәлел шешімін белгілеңіз
Мақаланың эмпирикалық дәлелі: мерзімі белгіленген құжаттық шолу және мақсатты ашық жариялау орындылық тексеруі. Қаралған төрт жоба жазбасы уақыт белгісі расталған өтінім болжамы мен тәуелсіз тексерілген коммерциялық нәтиженің жарамды жұбын бермеді. Бұл шектеулі нәтиже сол жазбалар мен қолжетімділік шарттарына орындылық қорытындысын қолдайды. Ол құпия бағдарлама дерегінің қолжетімділігін, болжам қателерінің таралуын немесе жобалардың коммерциялық табысын анықтамайды. Нақты өмір дәлдігі бағасы берілмейді.
Он екі жағдайлық сандық жаттығу толық жасанды. Ол өлшемге тән бөлімдерді сақтауды, берілген ықтималдықты тұрақты эталонмен салыстыруды, калибрлеуді ретке қоюдан ажыратуды және шешілмеген бақылауды сезімталдық талдауына өткізуді көрсетеді. Шектер, ықтималдықтар және нәтижелер жорамал. Есептелген мәндер бағдарлама есеп беру жиілігін, себептік грант әсерін, оңтайлы іріктеу ережесін немесе қайта калибрлеу саясаты нәтижесін анықтай алмайды. Әр түйін мен сурет мысал жорамалы мен шегін сақтауы тиіс.
Тікелей басқару шешімі: қажетті бастапқы болжам мен сәйкес дәлелді заңды әрі бірізді жинауға бола ма? Өтінім беруші берілген нұсқаны сақтап, қазіргі операциялық және қаржы жоспарына байланыстырудан бастай алады. Бағалаушы мақсат жиынын, нәтиже дәлелін және бақылау ережесін анықтай алады. Перспективалық зерттеуші оны уәкілетті орындылық үлгісінде сынай алады. Әр тарап нақты салыстыруға кедергі шешілмеген затты анықтап, оны ыңғайлы алмастырғышпен ауыстырмауы тиіс.
Бірінші пайдалы өнім: дәл болжамы, мерзімі мен нұсқасы, анықталған нәтижесі, шарттары, дәлелге жауаптысы және келесі тексеру күні бар тұжырым тізілімі. Екіншісі әр жұп неге бағаланады не бағаланбайды дегенді сақтайтын қабылдау және алып тастау журналы. Үшіншісі бөлімі, эталоны және сезімталдық жорамалы бар көрсеткішке тән нәтиже кестесі. Бұлар толықтығы мен қадағалануы бойынша тексерілетін ұсынылған жұмыс өнімдері. Олар грант шешімін, бағалауды немесе коммерциялық нәтижені жақсартады дегенге қосымша дәлел қажет.
Қорытынды: практикалық зерттеу тәртібі. Бастапқы болжамнан жарамды нәтижеге айқын тізбек арқылы, өлшем мен уақытты сақтай отырып, коммерциялық уәделер тексерілетін болады. Сандық нәтиже тек тізбек қолдайтын салыстыруға жариялануы тиіс. Жетіспейтін дәлел көрініп, түзету өз тарихын сақтап, себептік тұжырым өз дизайнын алуы керек. Бұл құрылым шын қолжетімді ақпараттың шегін ескеріп, мазмұнды эмпирикалық зерттеуге және анығырақ қаржы талқылауына негіз береді.
| Бақылау нүктесі | Бақыланған күн не терезе | Әрекет және шек |
|---|---|---|
| EIC 2026 толық ұсыныс топтары | Соңғы көрсетілген топ 4 қараша 2026 | 11 қараша тексеруінде өткен; жаңа шақыруға нақты порталды қайта қарау |
| NSF 26-510 | 4 наурыз 2027: 4 қараша 2026 кейінгі келесі көрсетілген күн | Беретін ұйымның жергілікті уақытымен түстен кейін 5; шақыру және кезең шарттары қолданылады |
| UKRI нәтиже есебі | 1 ақпаннан 11 наурыз 2027 дейін, Ұлыбритания уақытымен түстен кейін 4 | Тек нұсқаулықтағы есеп беретін жиын мен босатуларға қолдану |
| SBA жариялаған стандарт | 15 қараша 2026 және SBIR.gov сайтында жариялау | Хабар мен енгізу шартын тіркеу; қазір күшіне енді деген шешім жоқ |
| Жасанды болжам сәті | 1 қаңтар 2023 дәл алдында | Гипотетикалық тіркеу сәті; шын берілген когорта емес |
| Жасанды мақсат көкжиектері | 2025 соңы | Барлық нәтиже/жоқ мәртебелер берілген; түпнұсқа өтінімдер жоқ |
Күні көрсетілген таңдалған құжаттар [1,4,9,12], 11 қараша 2026 күні тексерілді. Кесте өтінім күнтізбесі немесе жолдың нақты өтінім берушіге қазір ашық екеніне уәде емес.
Әдебиеттер
- European Innovation Council. EIC 2026 work programme and second amendment, 17 June 2026. Қаралған күні: 11 қараша 2026. https://eic.ec.europa.eu/eic-funding-opportunities/eic-2026-work-programme_en
- European Commission. Horizon Europe Proposal Evaluation Standard Briefing, version 14.0, 15 April 2026. Қаралған күні: 11 қараша 2026. https://ec.europa.eu/info/funding-tenders/opportunities/docs/2021-2027/experts/standard-briefing-slides-for-experts_he_en.pdf
- UK Research and Innovation. What happens if you receive a funding offer. Innovate UK monitoring and exploitation guidance. Қаралған күні: 11 қараша 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/general-guidance/what-happens-if-you-receive-a-funding-offer/
- UK Research and Innovation. Reporting your project's outcomes. Жаңартылған күні: 28 шілде 2026; қаралған күні: 11 қараша 2026. https://www.ukri.org/manage-your-award/reporting-your-projects-outcomes/
- UK Research and Innovation. Research outcomes collection Principles of Use. Қаралған күні: 11 қараша 2026. https://www.ukri.org/wp-content/uploads/2020/12/UKRI-120424-Research-Outcomes-Collection-Principles-of-Use.pdf
- UK Research and Innovation. Smart Grants impact evaluation final report, 14 July 2026. Қаралған күні: 11 қараша 2026. https://www.ukri.org/publications/smart-grants-impact-evaluation-final-report/
- UK Research and Innovation. Smart Grant Impact Evaluation Report, July 2026. Қаралған күні: 11 қараша 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport.pdf
- UK Research and Innovation. Smart Grants impact evaluation technical annex, July 2026. Қаралған күні: 11 қараша 2026. https://www.ukri.org/wp-content/uploads/2026/07/IUK-140726-SmartGrantImpactEvaluationReport-TechnicalAnnex.pdf
- US National Science Foundation. NSF 26-510 SBIR/STTR Phase I, Phase II and Fast-Track solicitation. Қолданыстағы нұсқа қаралған күн: 11 қараша 2026. https://www.nsf.gov/funding/opportunities/small-business-innovation-research-small-business-technology/nsf26-510/solicitation
- US National Science Foundation. Proposal contents and preparation. Сілтемедегі қолданыстағы нұсқаулық қаралған күн: 11 қараша 2026. https://seedfund.nsf.gov/solicitation-proposal/
- US Small Business Administration. Performance Benchmark Requirements, Commercialization Reporting section. Қаралған күні: 11 қараша 2026; салыстыру өлшемі нұсқасының шектеуі мәтінде талқыланған. https://www.sbir.gov/performance-benchmarks
- US Small Business Administration. Updated Minimum Performance Standards for Commercialization, document 2026-17987, 2 September 2026. Қаралған күні: 11 қараша 2026; көрсетілген іске асыру шарттары мәтінде талқыланған. https://www.federalregister.gov/documents/2026/09/02/2026-17987/updated-minimum-performance-standards-for-commercialization-for-firms-that-receive-funding-through
- Hub71. Reports, including Impact Report 2025 listing dated 8 June 2026. Қаралған күні: 11 қараша 2026. https://www.hub71.com/reports
- Howell, Sabrina T. 2017. Financing Innovation: Evidence from R&D Grants. American Economic Review 107(4), 1136-1164. DOI 10.1257/aer.20150808. https://www.aeaweb.org/articles?id=10.1257/aer.20150808
- Gneiting, Tilmann. 2011. Making and Evaluating Point Forecasts. Journal of the American Statistical Association 106(494), 746-762. DOI 10.1198/jasa.2011.r10138. Автор мақаласын Bundesbank орналастырған. https://www.bundesbank.de/resource/blob/635562/7d3de0f3fc003e5b4864828143f268cf/mL/2012-06-01-eltville-11-gneiting-paper-data.pdf
- Gneiting, Tilmann, and Adrian E. Raftery. 2007. Strictly Proper Scoring Rules, Prediction, and Estimation. Journal of the American Statistical Association 102(477), 359-378. DOI 10.1198/016214506000001437. https://doi.org/10.1198/016214506000001437
- European Commission CORDIS. MODBRIDGE, grant 694217, periodic reporting and results. Қаралған күні: 11 қараша 2026. https://cordis.europa.eu/project/id/694217/reporting
- European Commission CORDIS. EKOMAP, grant 661864, periodic reporting and results. Қаралған күні: 11 қараша 2026. https://cordis.europa.eu/project/id/661864/reporting
- European Commission CORDIS. iLocator, grant 663463, periodic reporting and results. Қаралған күні: 11 қараша 2026. https://cordis.europa.eu/project/id/663463/reporting
- European Commission CORDIS. NexGenFSCM, grant 726825, periodic reporting and fact sheet. Қаралған күні: 11 қараша 2026. https://cordis.europa.eu/project/id/726825/reporting
- UK Research and Innovation. Guidance for applying to specific funds, Smart section. Қаралған күні: 11 қараша 2026. https://www.ukri.org/councils/innovate-uk/guidance-for-applicants/guidance-for-specific-funds/
Автор туралы
Chennakeshav (CK); M&A, өсу капиталы және корпоративтік стратегия салаларында мәміле бастау, құрылымдау және орындау бойынша 25+ жылдық жаһандық тәжірибесі бар корпоративтік қаржы және инвестициялық банкинг басшысы. Ол құрылтайшылар, компаниялар және қорлар үшін құн жасау мандаттарын басқарып, директорлар кеңесінің көзқарасын тікелей орындаумен және мәмілені жабумен байланыстырған.
Карьерасы Morgan Stanley, HSBC, Lloyds Banking Group, EWEC, ADQ портфельдік компаниялары және Emirates Growth Fund ұйымдарын; TMT, жылжымайтын мүлік, fintech, deeptech, cleantech, инфрақұрылым және энергетика салаларын қамтиды. Ол күрделі капитал тартуды және ауқымын өсіретін кәсіпорындарды қаржыландыру үшін жоғары басшылықпен, жеке капитал және венчурлік қорлармен, егемен әл-ауқат қорларымен және отбасылық кеңселермен жұмыс істеген; құн жасау мақсатында M&A тексеруін, бірігуден кейінгі интеграцияны және бизнес трансформациясын басқарған.
Matchpoint Partners ұйымында Managing Partner ретінде компанияның корпоративтік қаржы, M&A және капитал тарту қызметін басқарады. London Business School MBA дәрежесі, VTU инженерлік білімі бар; UCL London университетінде Master of Laws (LLM) оқуын жалғастыруда.
Белсенді стартап тәлімгері CK; Techstars, DIFC FinTech Hive, Startup Grind, Founder Institute және IN5 ұйымдарында тәлімгерлік етеді; London Business School ұйымында Entrepreneur Mentor in Residence (EMiR) қызметін атқарады және Entrepreneurship World Cup қазылар құрамына қатысады.
https://www.linkedin.com/in/ckadya/
https://www.matchpoint-partners.com/team/ck-adya.html
Жауапкершілік туралы ескерту
Бұл мақала жеке және баламалы нарық құрылымы жөніндегі жалғасатын топтамаға кіреді. Пікірлер авторға тиесілі. Мақала тек ақпарат береді, нарық құрылымын жалпы сипаттайды және қандай да бір бағалы қағаз, инвестициялық құрал немесе қарсы тарап жөнінде инвестициялық, құқықтық, салықтық не реттеушілік кеңес немесе ұсыным болып табылмайды.
